Deutsche Rohstoff AG · XETR:DR0
Deutsche Rohstoff — Shareholder Meeting (July 2016)
77 slides from Deutsche Rohstoff's shareholder meeting presentation, Jul 5, 2016
Slide 1: Hauptversammlung 2016
HAUPTVERSAMMLUNG 2016 05. Juli 2016
Slide 2: Agenda
AGENDA Geschäftsjahr 2015: Gutes Ergebnis trotz geringen Umsatzes Rohstoffmärkte und Rohstoffaktien: Tiefpunkt überwunden Status der Projekte: Aufbau des US Öl- und Gasgeschäftes im Mittelpunkt Ausblick: Aktie bereit zu neuem Höhenflug 2
Slide 3: Geschäftsjahr 2015
GESCHÄFTSJAHR 2015 GESCHÄFTSJAHR 2014
Slide 4: Gutes Ergebnis trotz geringer Umsätze
GUTES ERGEBNIS TROTZ GERINGER UMSÄTZE Konzernüberschuss von EUR 0,5 Mio. vor Minderheiten (EUR 1,15 Mio. nach Minderheiten) Ergebnis pro Aktie von EUR 0,23 Eigenkapitalquote steigt von 46,4% auf 48,3% Liquide Mittel von EUR 83 Mio. zum 31.12.2015 Hohe Währungsgewinne von EUR 8,42 Mio. Ve
Slide 5: Wichtige Meilensteine
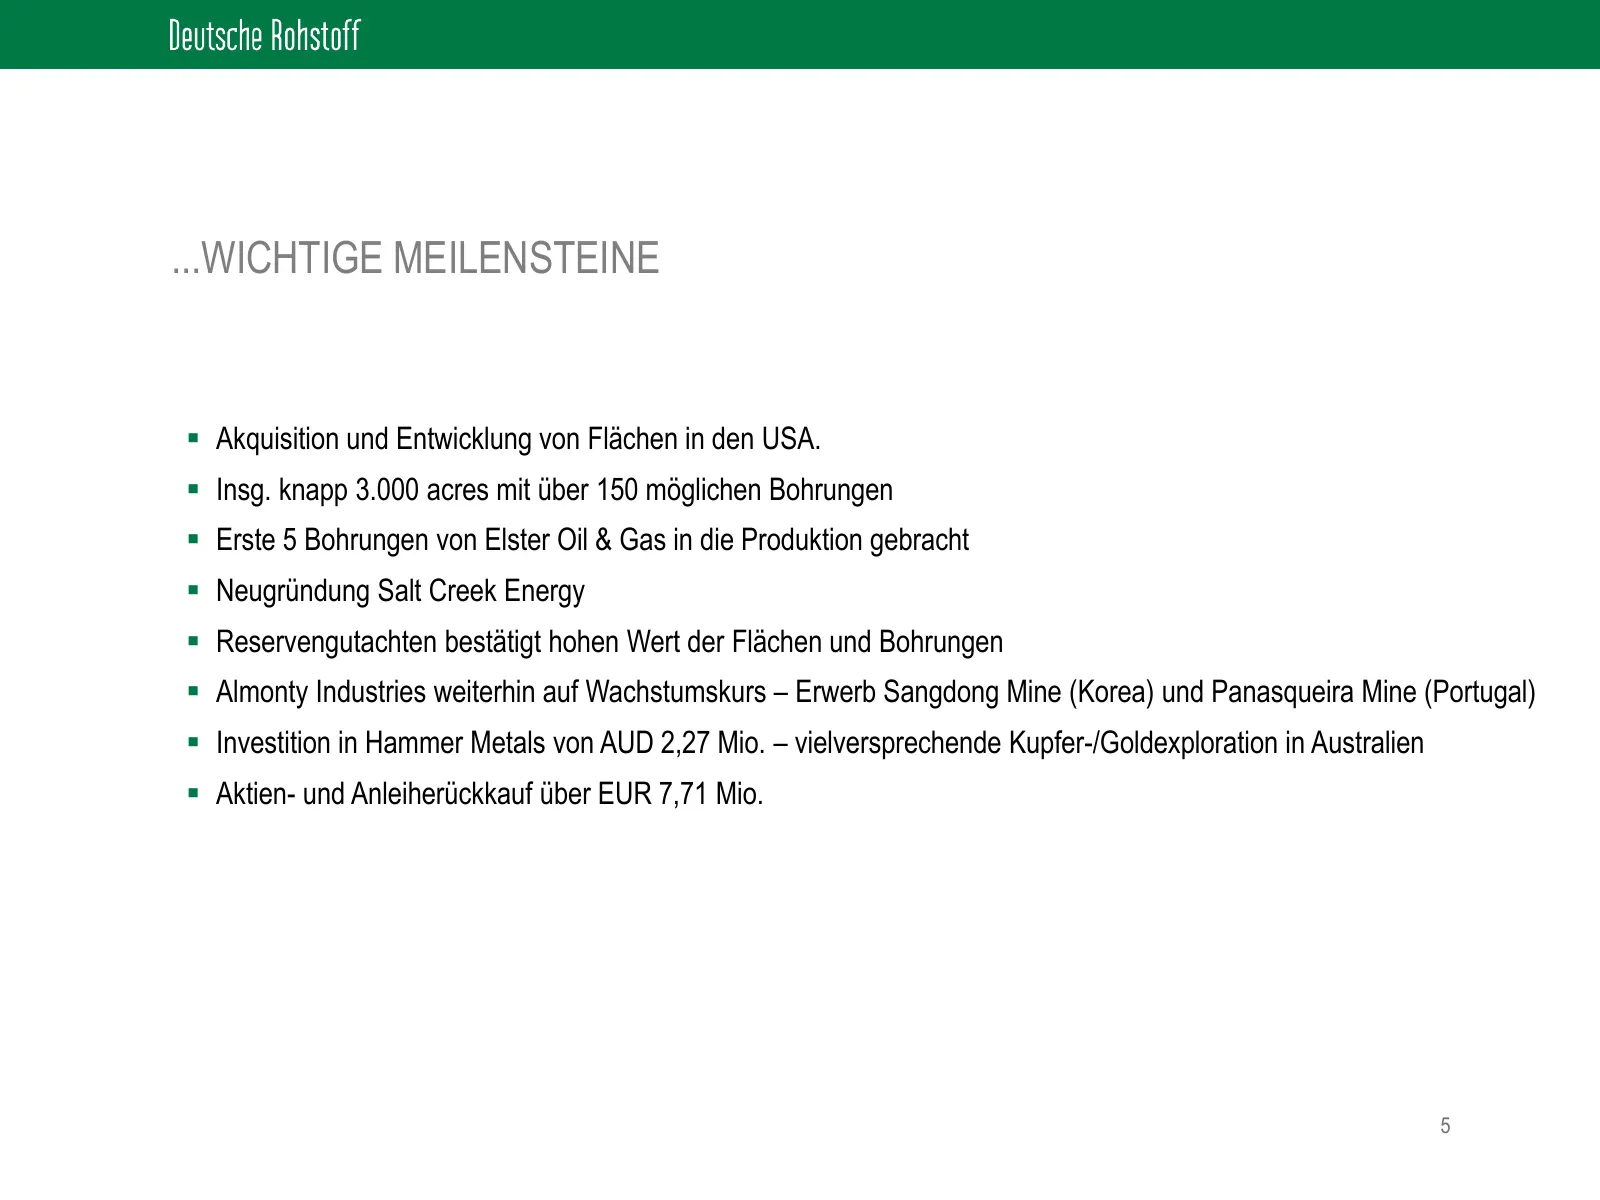
...WICHTIGE MEILENSTEINE Akquisition und Entwicklung von Flächen in den USA. Insg. knapp 3.000 acres mit über 150 möglichen Bohrungen Erste 5 Bohrungen von Elster Oil & Gas in die Produktion gebracht Neugründung Salt Creek Energy Reservengutachten bestätigt hohen Wert der Flächen und Bohru
Slide 6: Wesentliche Kennzahlen aus der GuV
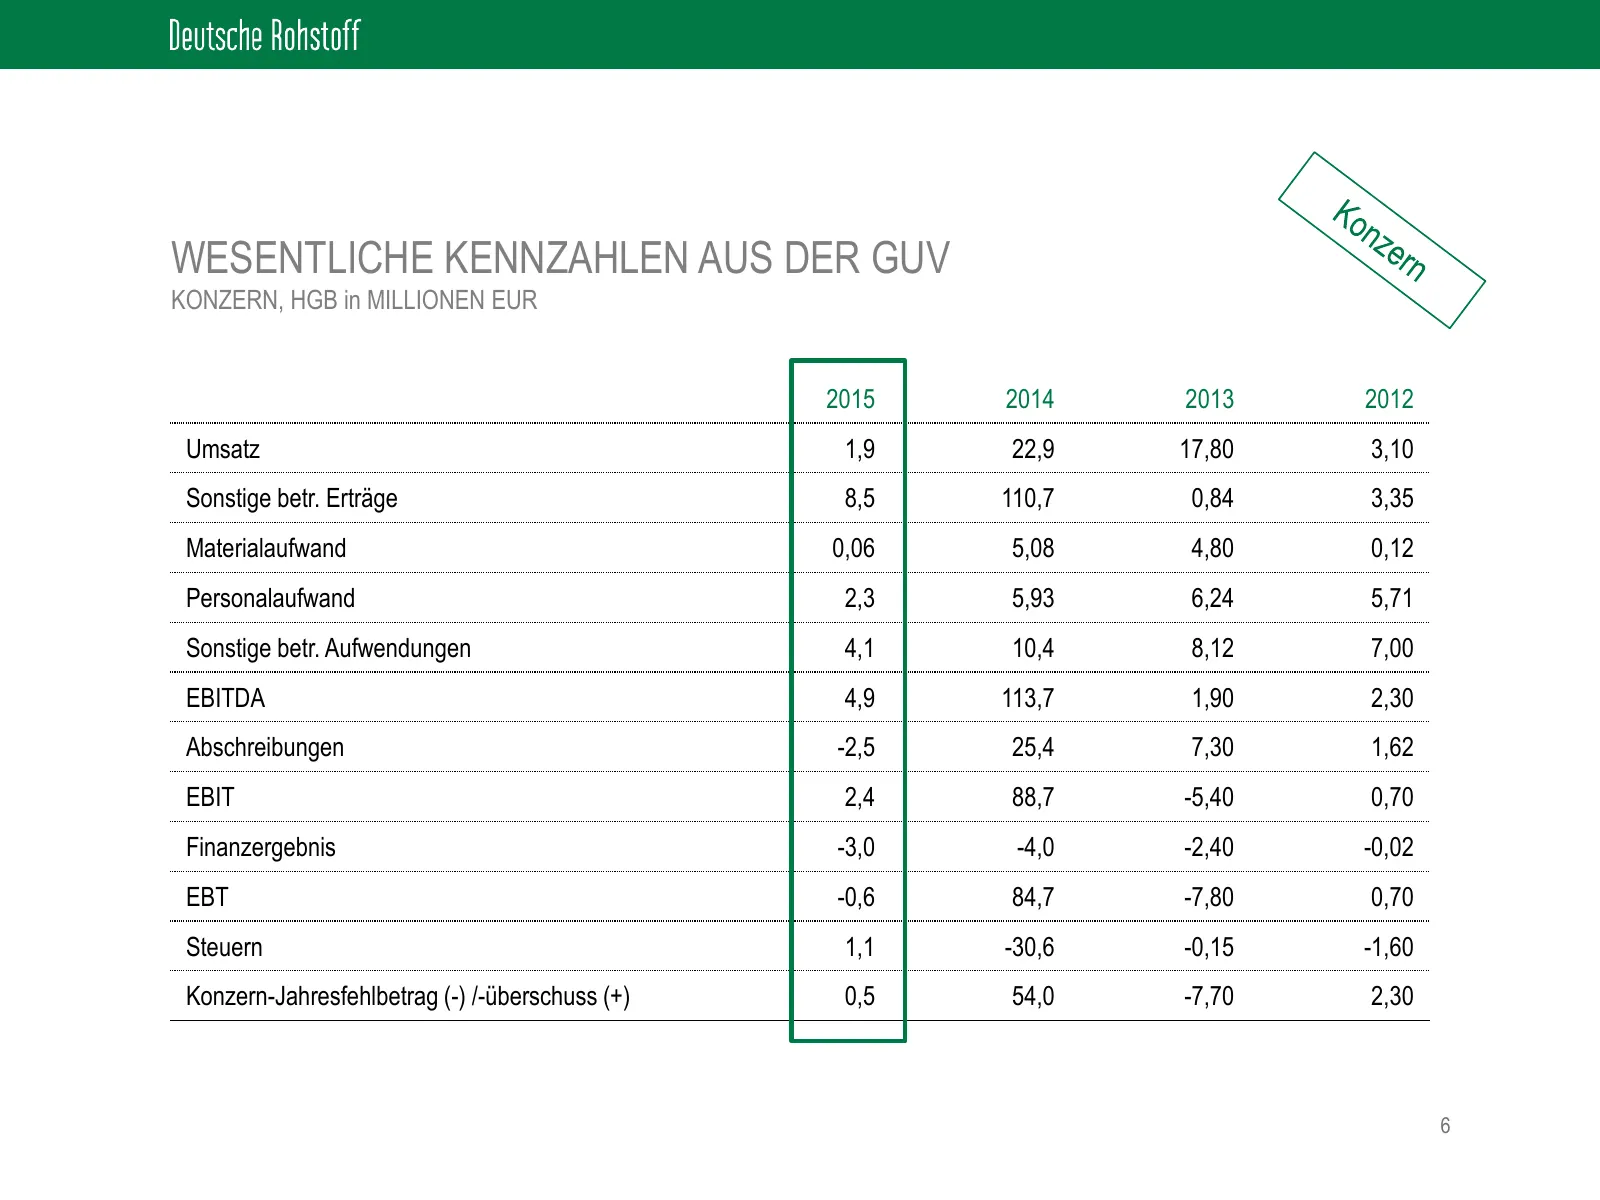
WESENTLICHE KENNZAHLEN AUS DER GUV KONZERN, HGB in MILLIONEN EUR 2015 2014 2013 2012 Umsatz 1,9 22,9 17,80 3,10 Sonstige betr. Erträge 8,5 110,7 0,84 3,35 Materialaufwand 0,06 5,08 4,80 0,12 Personalaufwand 2,3 5,93 6,24 5,71 Sonstige betr. Aufwendungen 4,1 10,4 8,12 7,00 EBITDA 4,9 113,7 1,90 2,30
Slide 7: Wesentliche Kennzahlen aus der Bilanz
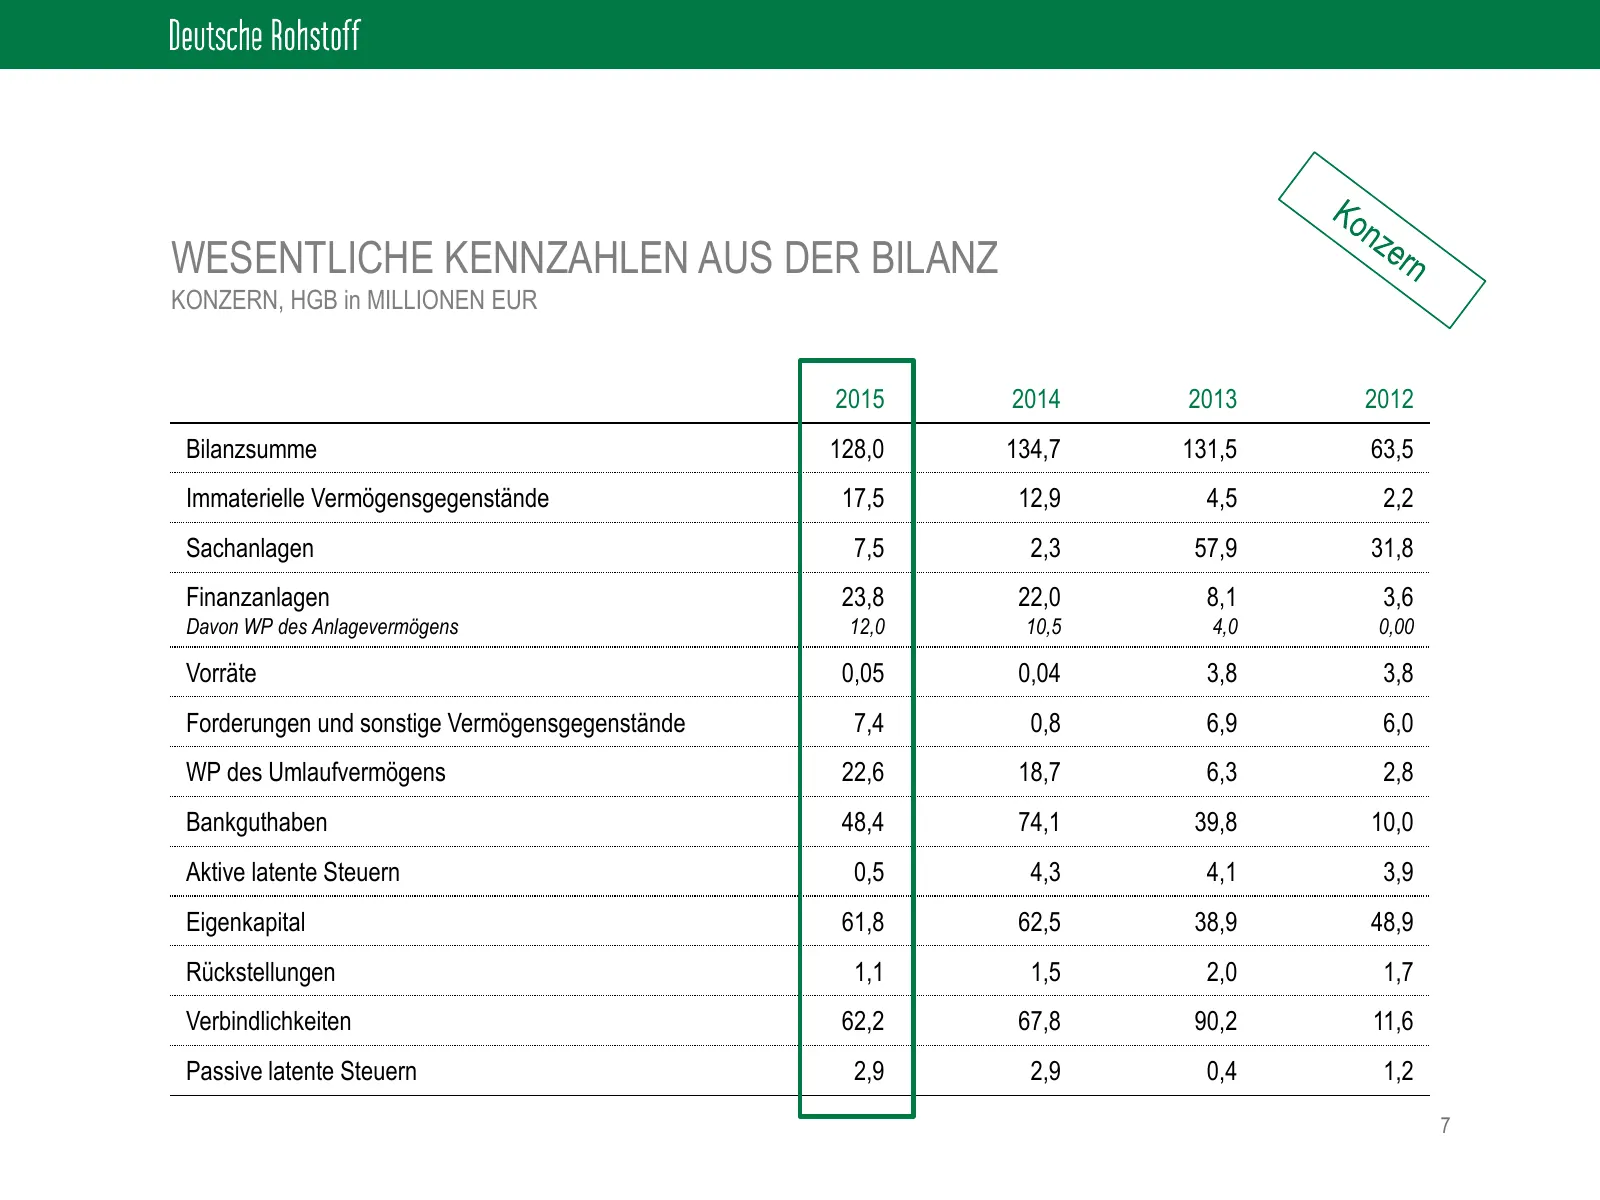
WESENTLICHE KENNZAHLEN AUS DER BILANZ KONZERN, HGB in MILLIONEN EUR 2015 2014 2013 2012 Bilanzsumme 128,0 134,7 131,5 63,5 Immaterielle Vermögensgegenstände 17,5 12,9 4,5 2,2 Sachanlagen 7,5 2,3 57,9 31,8 Finanzanlagen 23,8 22,0 8,1 3,6 Davon WP des Anlagevermögens 12,0 10,5 4,0 0,00 Vorräte 0,05 0,
Slide 8: Wesentliche Kennzahlen aus GuV und Bilanz
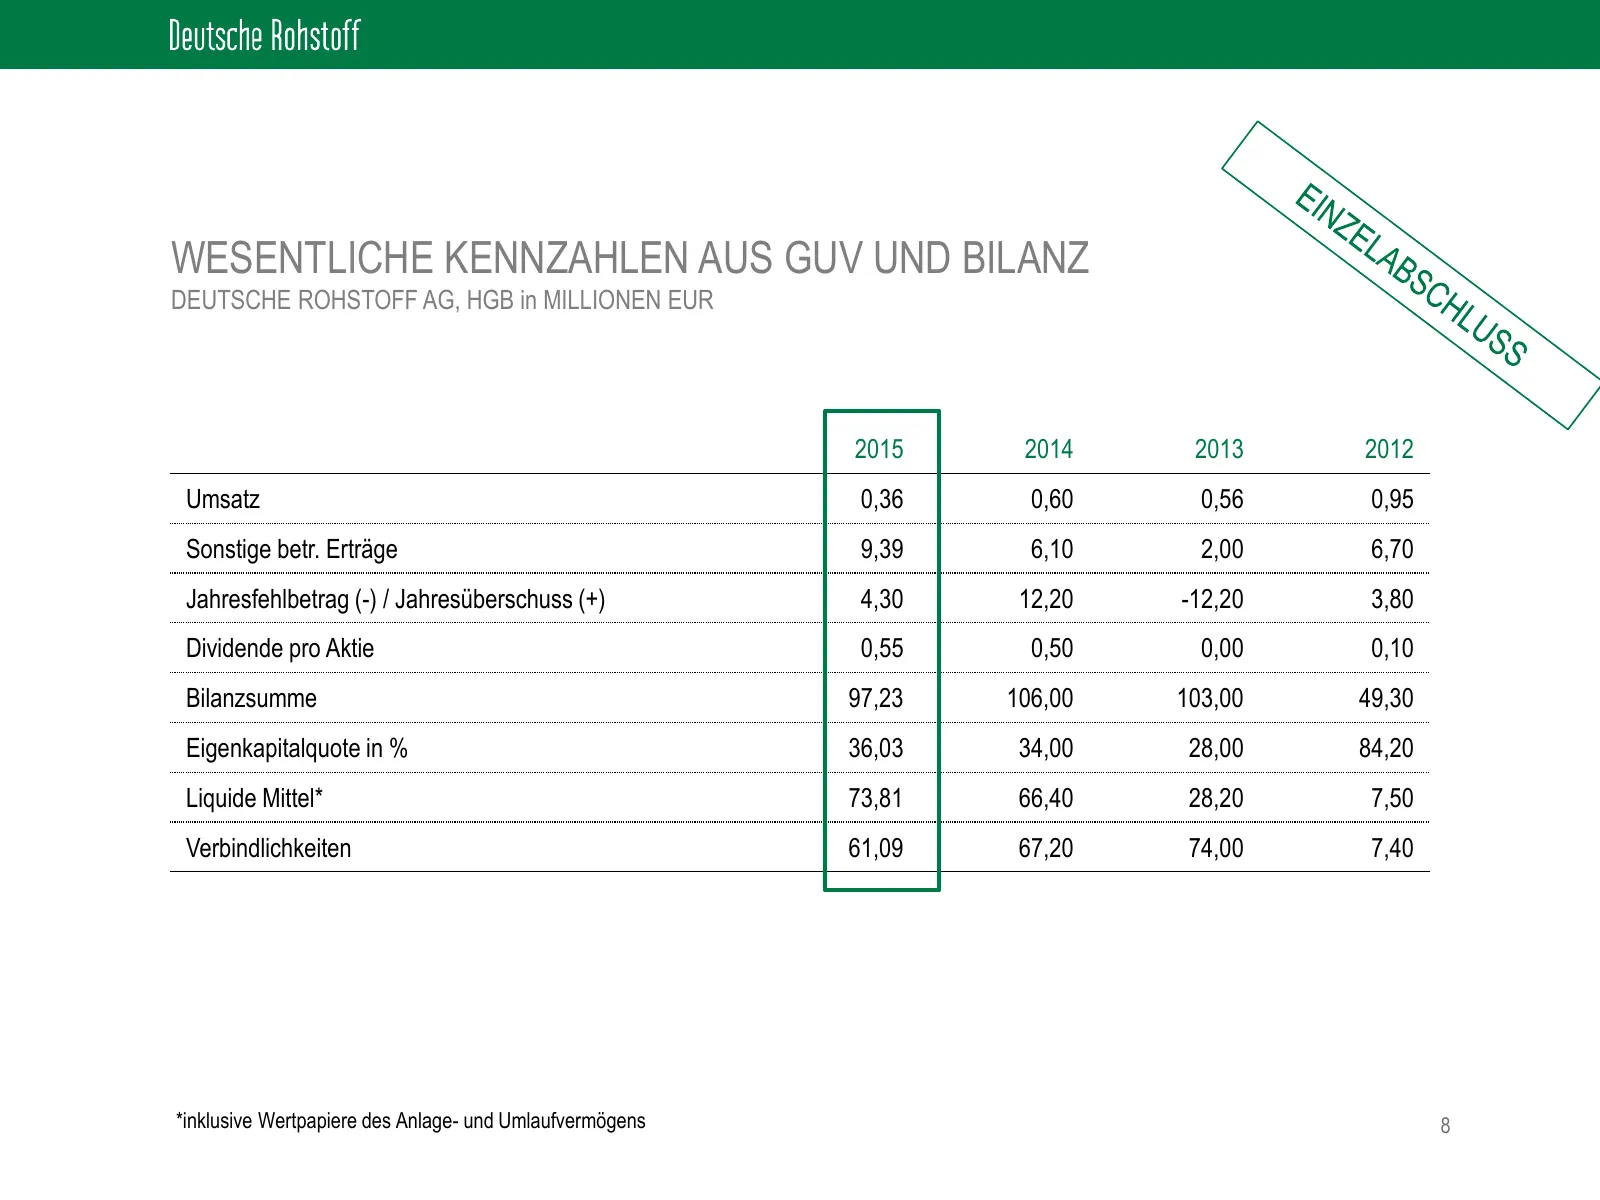
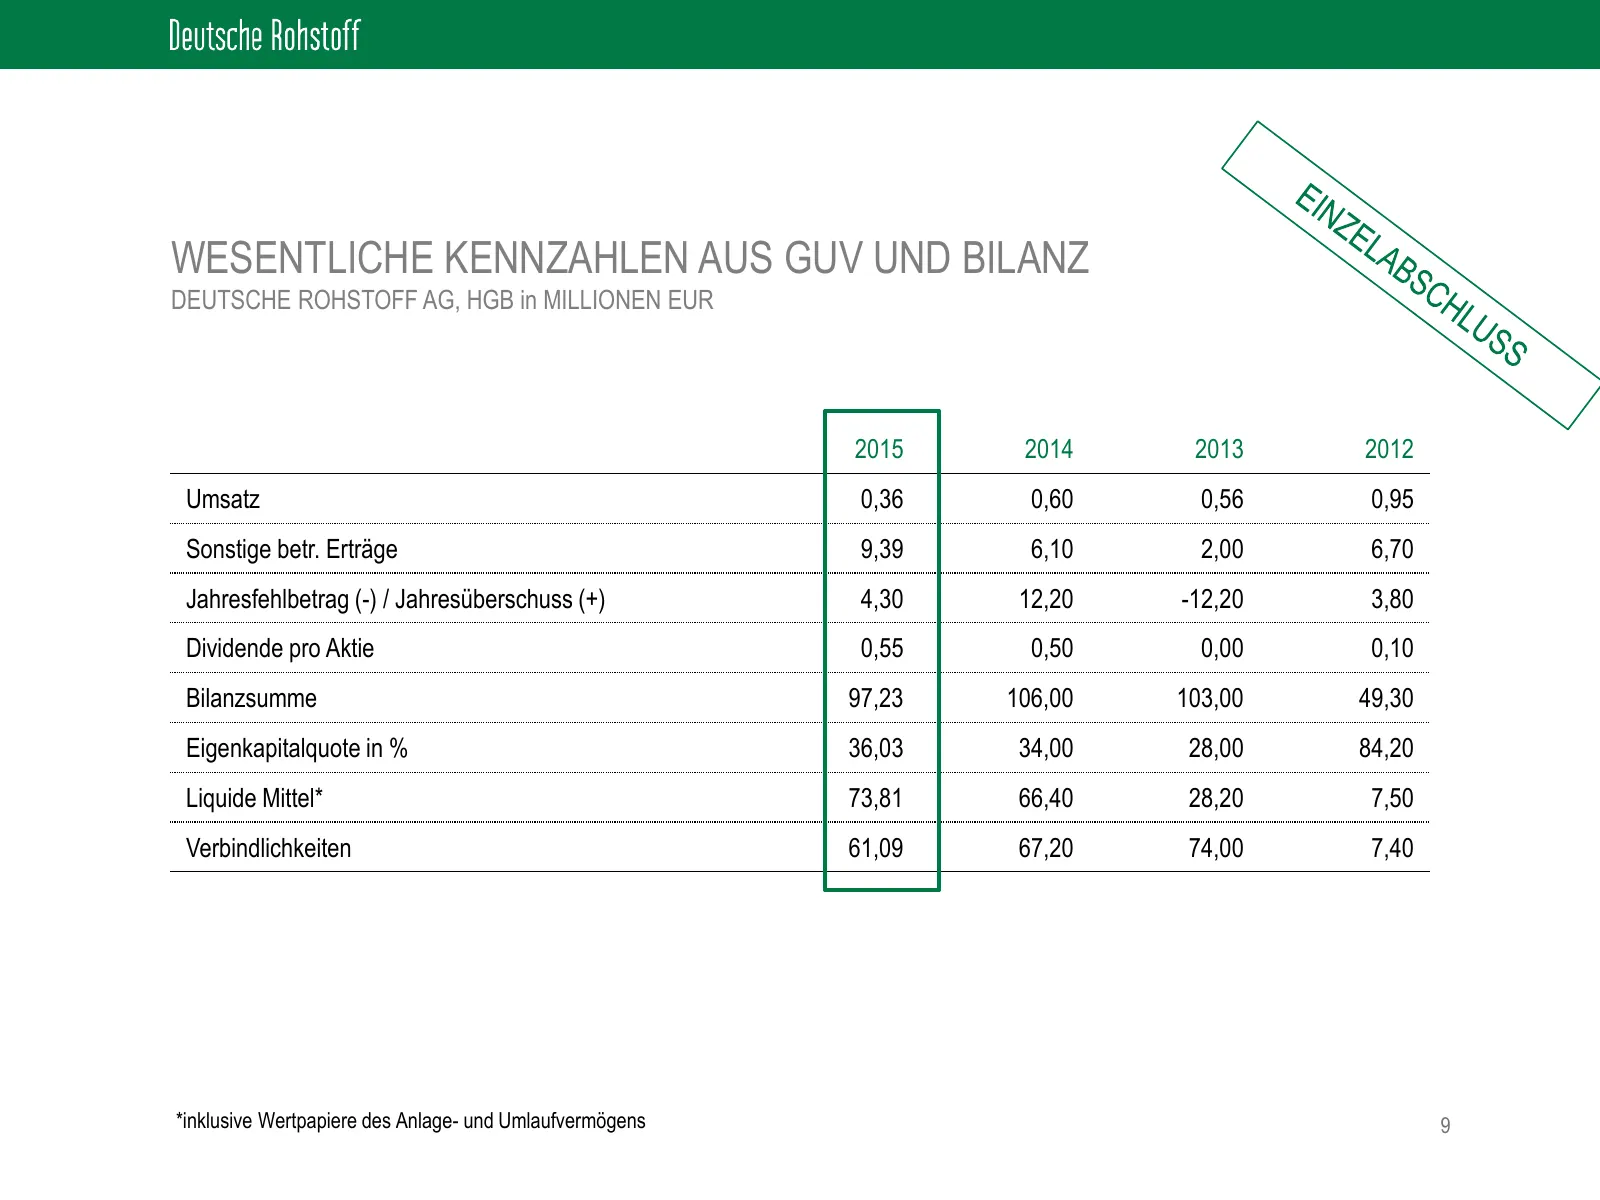
WESENTLICHE KENNZAHLEN AUS GUV UND BILANZ DEUTSCHE ROHSTOFF AG, HGB in MILLIONEN EUR 2015 2014 2013 2012 Umsatz 0,36 0,60 0,56 0,95 Sonstige betr. Erträge 9,39 6,10 2,00 6,70 Jahresfehlbetrag (-) / Jahresüberschuss (+) 4,30 12,20 -12,20 3,80 Dividende pro Aktie 0,55 0,50 0,00 0,10 Bilanzsumme 97,23
Slide 9: Wesentliche Kennzahlen aus GuV und Bilanz
WESENTLICHE KENNZAHLEN AUS GUV UND BILANZ DEUTSCHE ROHSTOFF AG, HGB in MILLIONEN EUR 2015 2014 2013 2012 Umsatz 0,36 0,60 0,56 0,95 Sonstige betr. Erträge 9,39 6,10 2,00 6,70 Jahresfehlbetrag (-) / Jahresüberschuss (+) 4,30 12,20 -12,20 3,80 Dividende pro Aktie 0,55 0,50 0,00 0,10 Bilanzsumme 97,23
Slide 10: Dividendenvorschlag
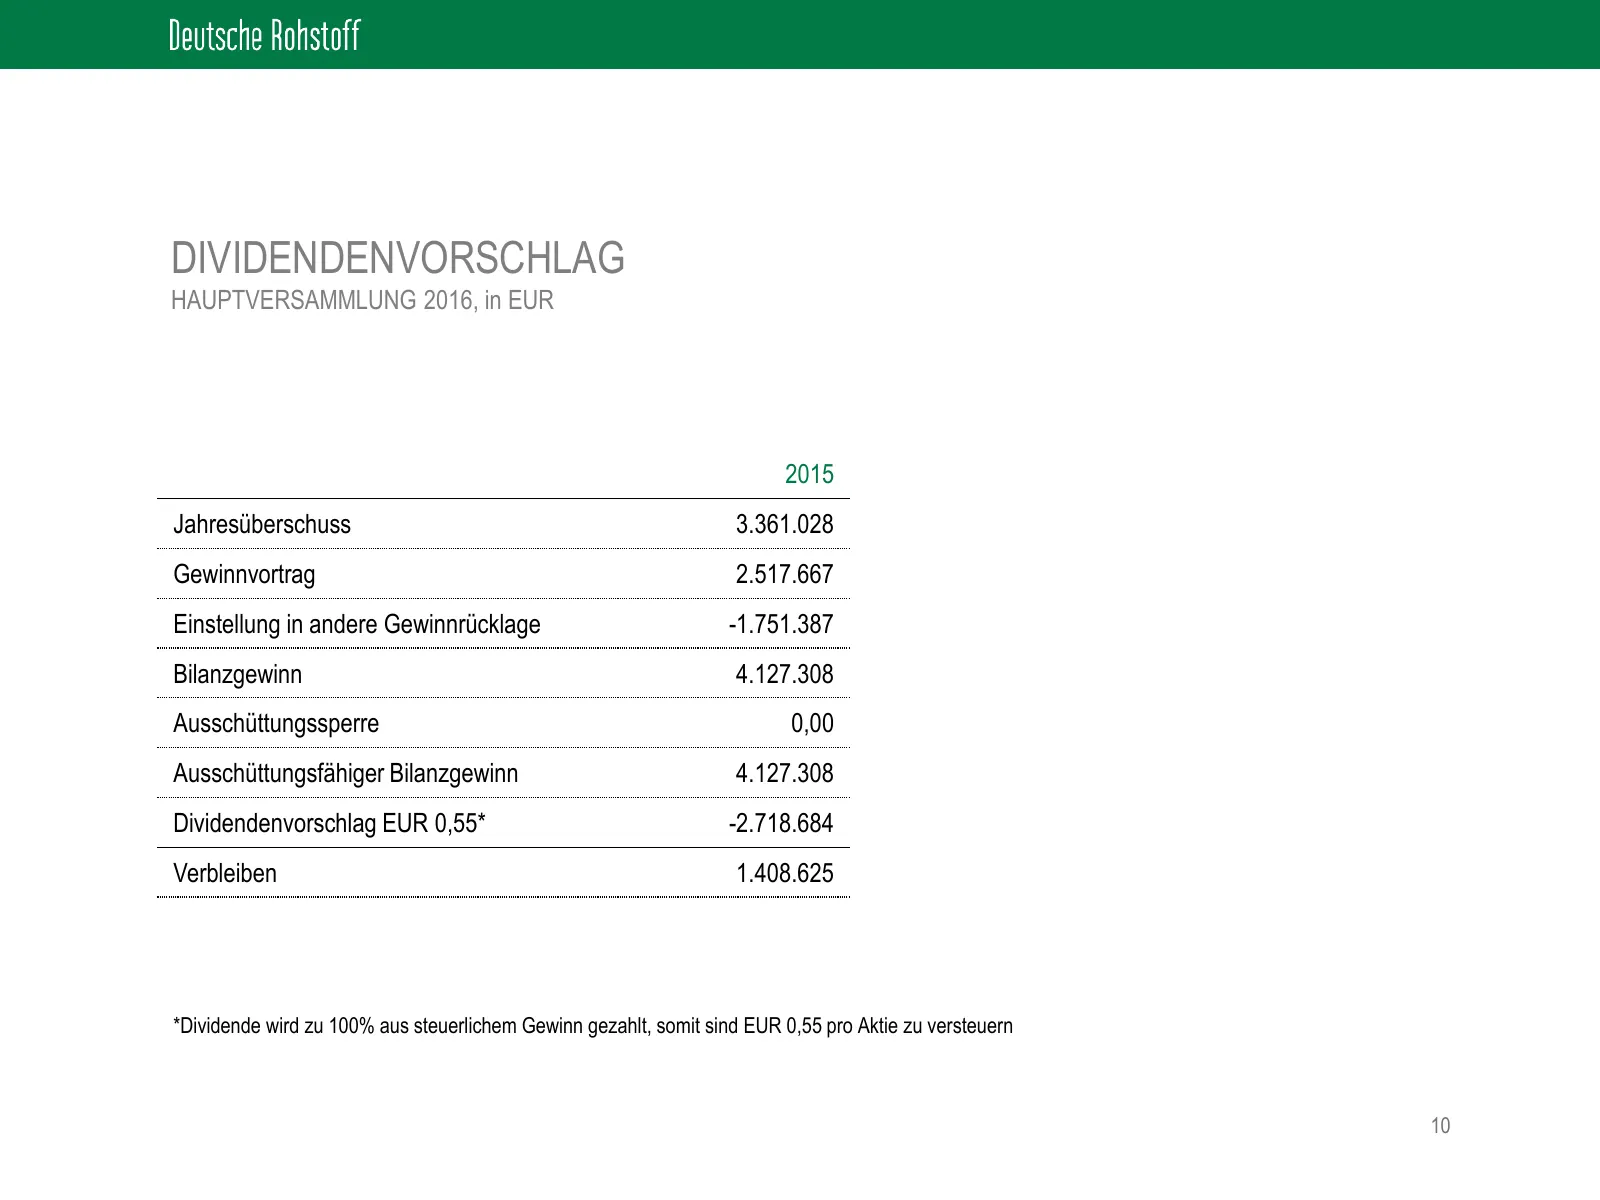
DIVIDENDENVORSCHLAG HAUPTVERSAMMLUNG 2016, in EUR 2015 Jahresüberschuss 3.361.028 Gewinnvortrag 2.517.667 Einstellung in andere Gewinnrücklage -1.751.387 Bilanzgewinn 4.127.308 Ausschüttungssperre 0,00 Ausschüttungsfähiger Bilanzgewinn 4.127.308 Dividendenvorschlag EUR 0,55* -2.718.684 Verbleiben 1.
Slide 11: Berichte an die Hauptversammlung
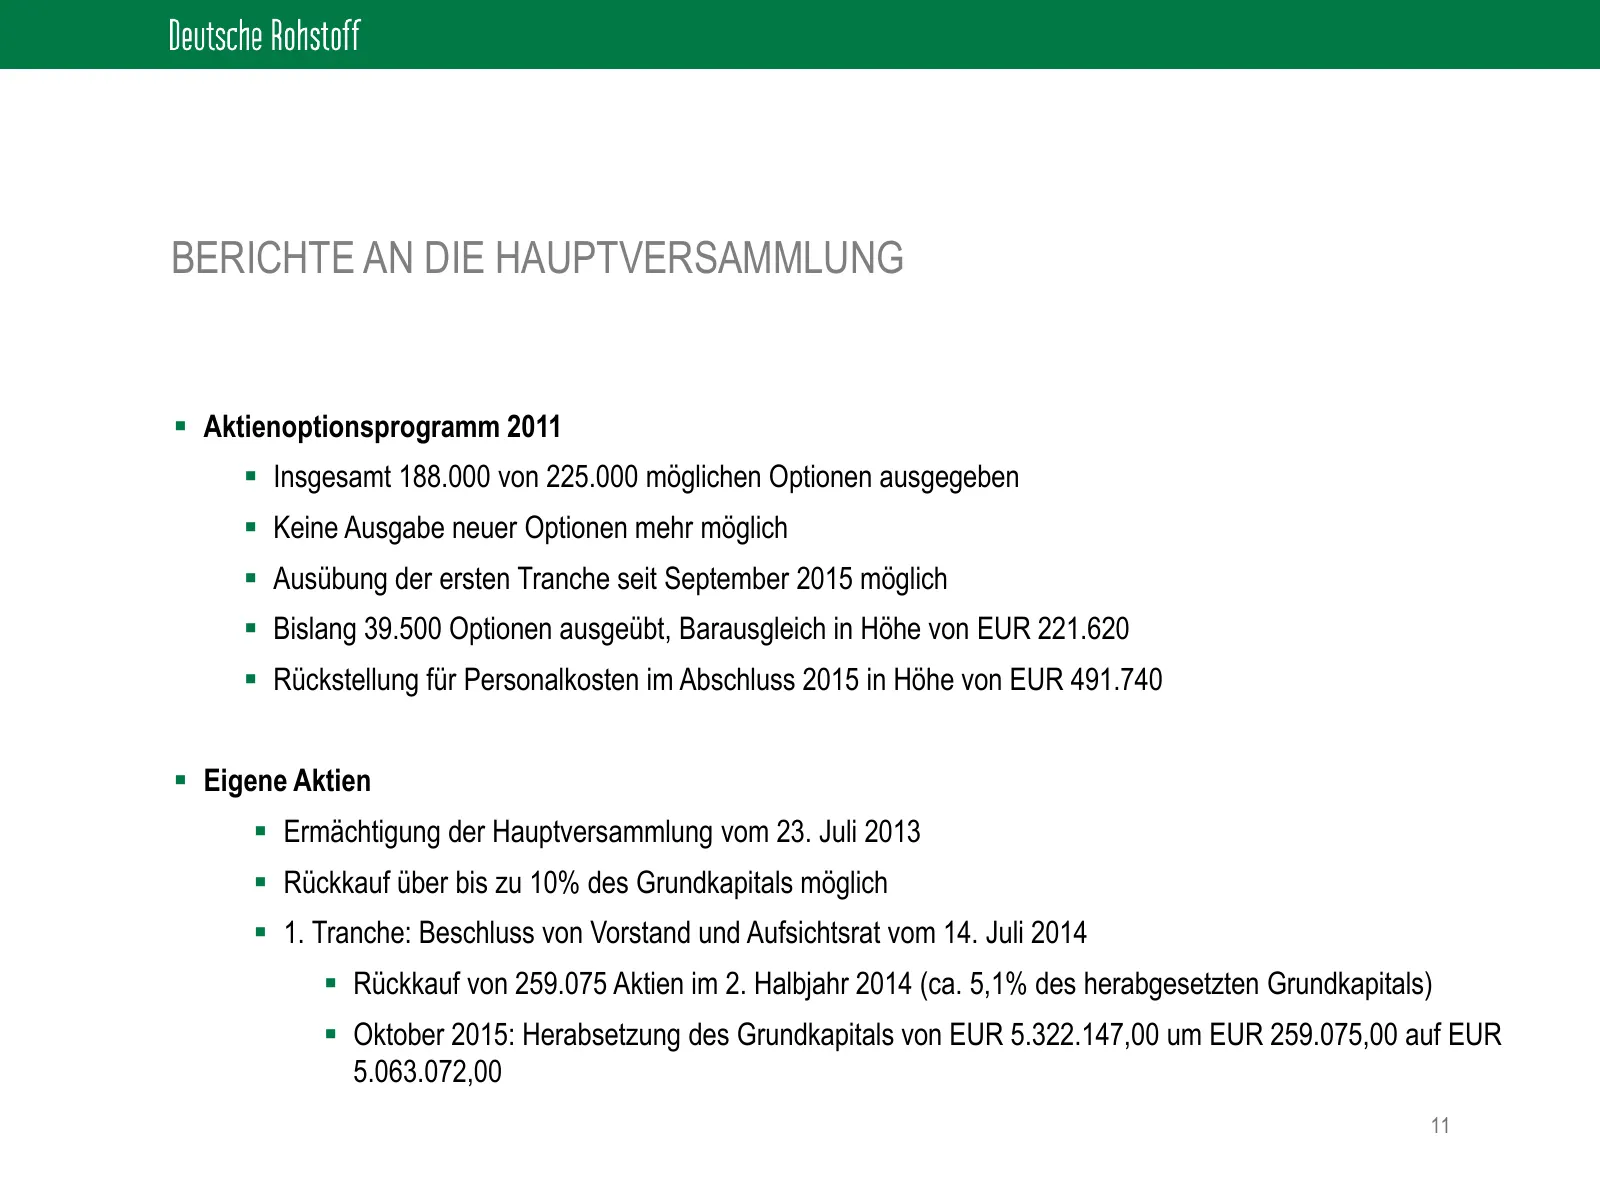
BERICHTE AN DIE HAUPTVERSAMMLUNG Aktienoptionsprogramm 2011 Insgesamt 188.000 von 225.000 möglichen Optionen ausgegeben Keine Ausgabe neuer Optionen mehr möglich Ausübung der ersten Tranche seit September 2015 möglich Bislang 39.500 Optionen ausgeübt, Barausgleich in Höhe von EUR 221.620
Slide 12: Berichte an die Hauptversammlung
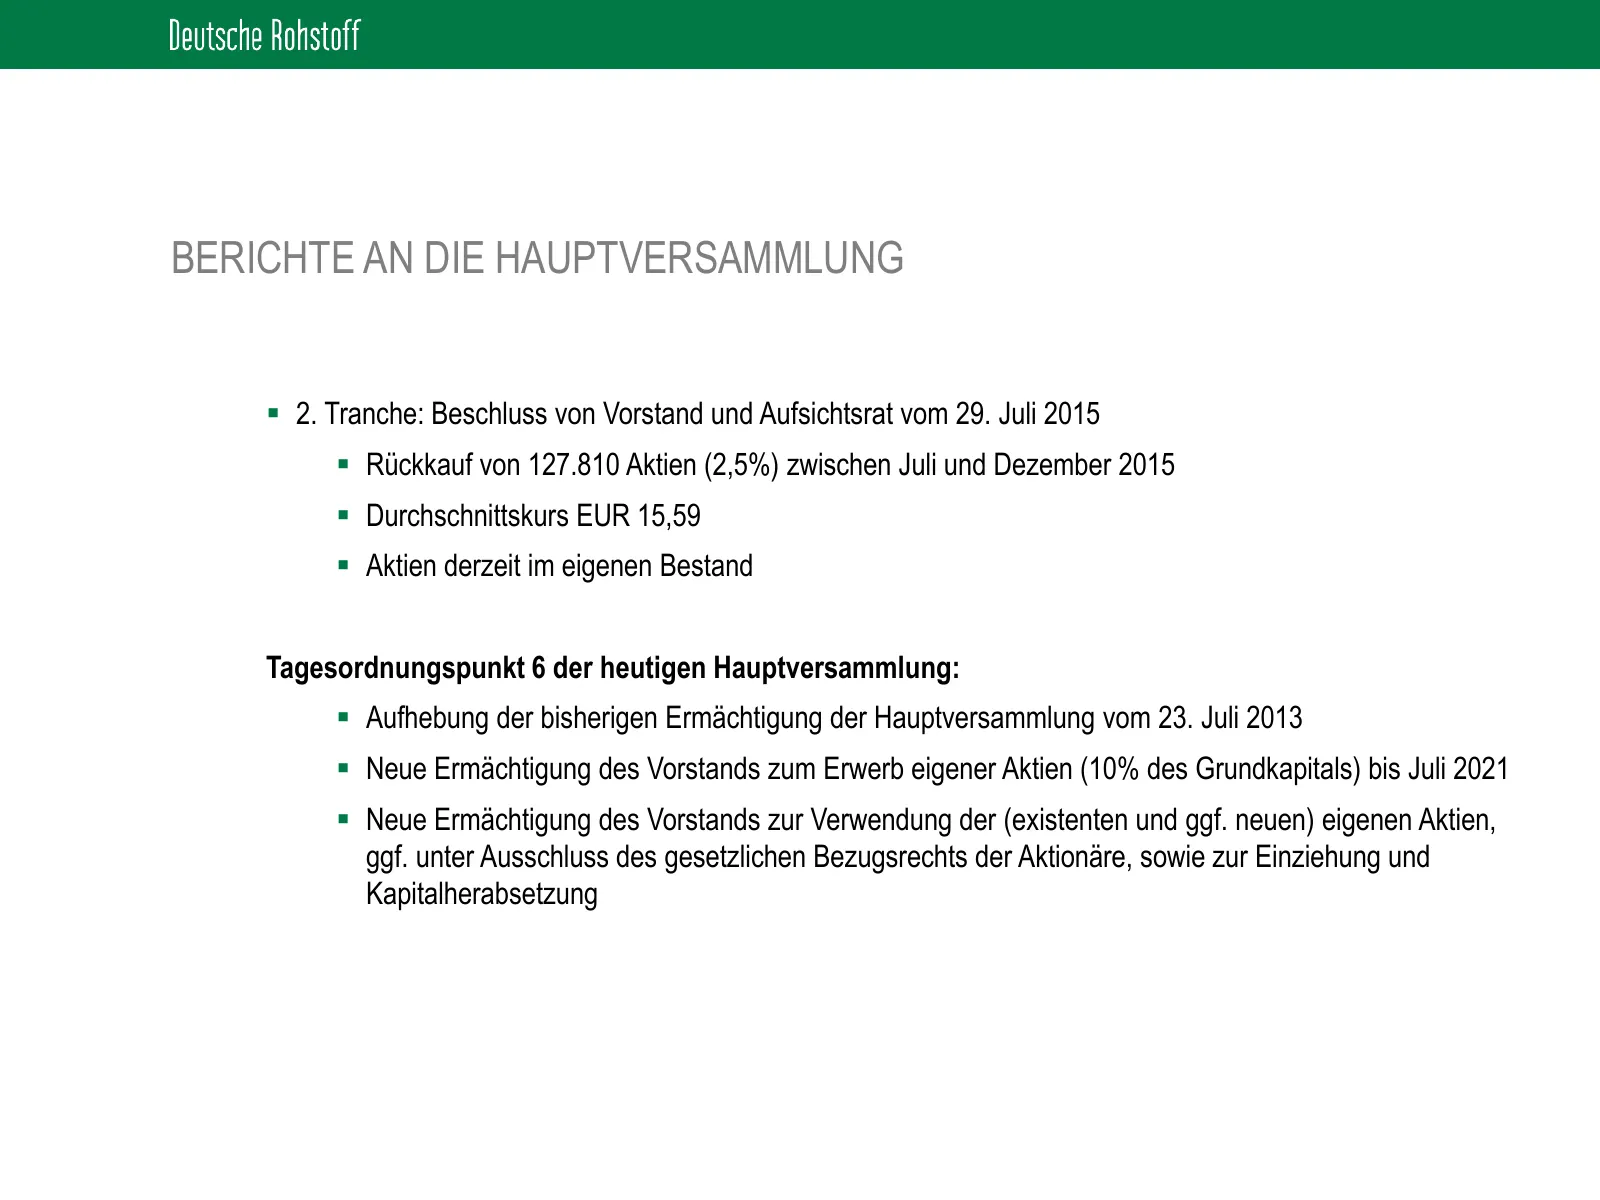
BERICHTE AN DIE HAUPTVERSAMMLUNG 2. Tranche: Beschluss von Vorstand und Aufsichtsrat vom 29. Juli 2015 Rückkauf von 127.810 Aktien (2,5%) zwischen Juli und Dezember 2015 Durchschnittskurs EUR 15,59 Aktien derzeit im eigenen Bestand Tagesordnungspunkt 6 der heutigen Hauptversammlung: Aufheb
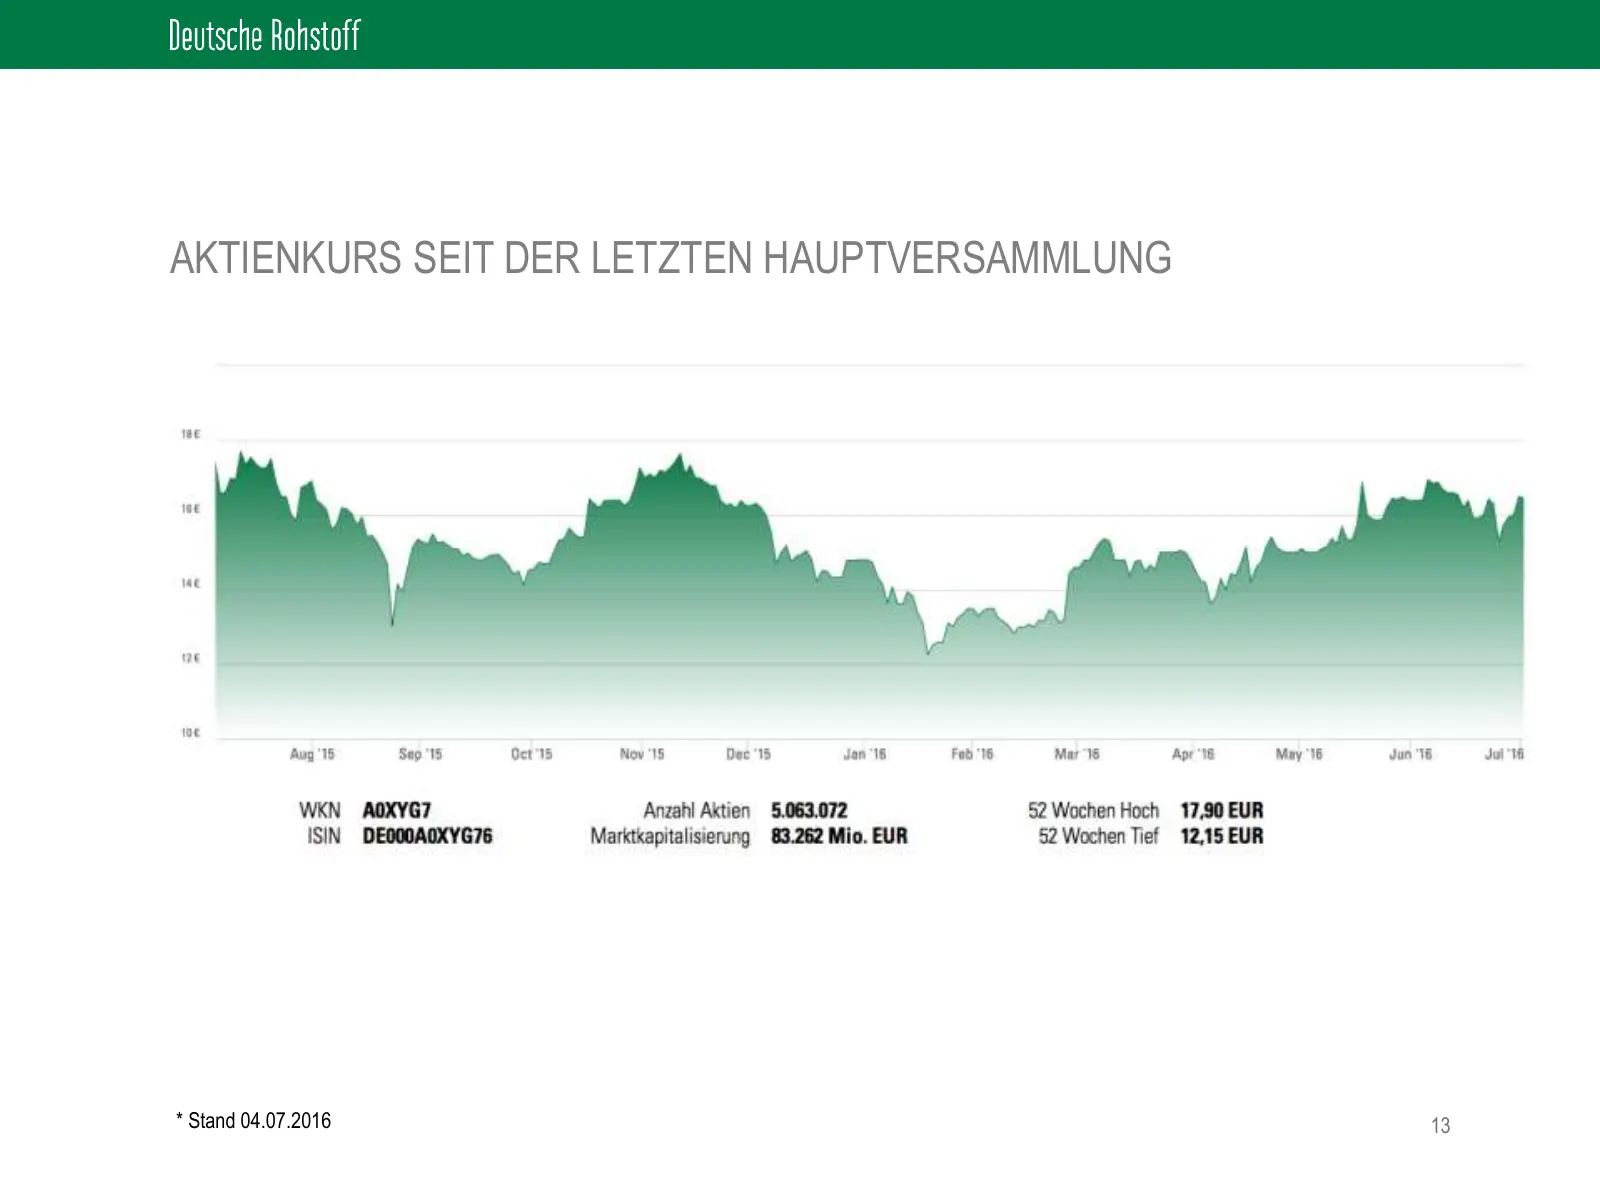
Slide 13: Aktienkurs seit der letzten Hauptversammlung
AKTIENKURS SEIT DER LETZTEN HAUPTVERSAMMLUNG * Stand 04.07.2016 13
Slide 14: Rohstoffmärkte und Rohstoffaktien
ROHSTOFFMÄRKTE UND ROHSTOFFAKTIEN
Slide 15: Ölpreis und USD
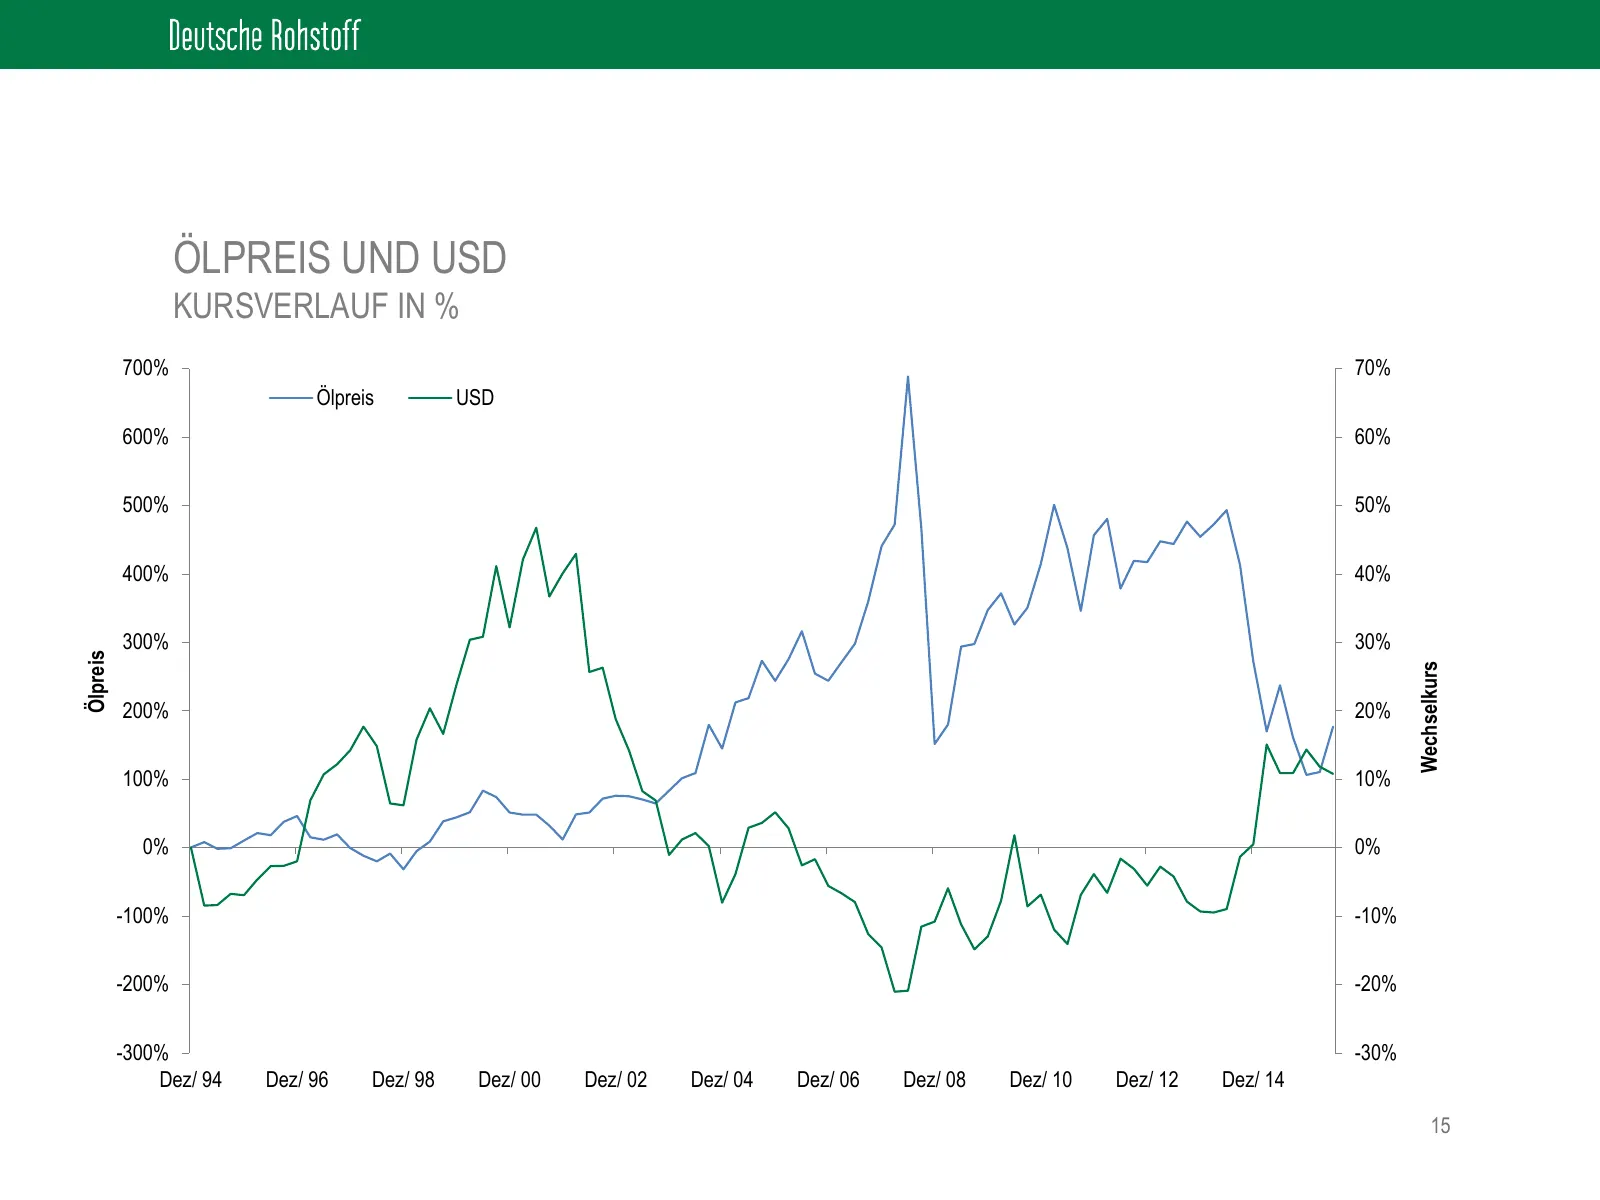
ÖLPREIS UND USD KURSVERLAUF IN % 700% 70% Ölpreis USD 600% 60% 500% 50% 400% 40% 300% 30% Ölpreis Wechselkurs 200% 20% 100% 10% 0% 0% -100% -10% -200% -20% -300% -30% Dez/ 94 Dez/ 96 Dez/ 98 Dez/ 00 Dez/ 02 Dez/ 04 Dez/ 06 Dez/ 08 Dez/ 10 Dez/ 12 Dez/ 14 15
Slide 16: Trendwende bei Metallen geschafft?
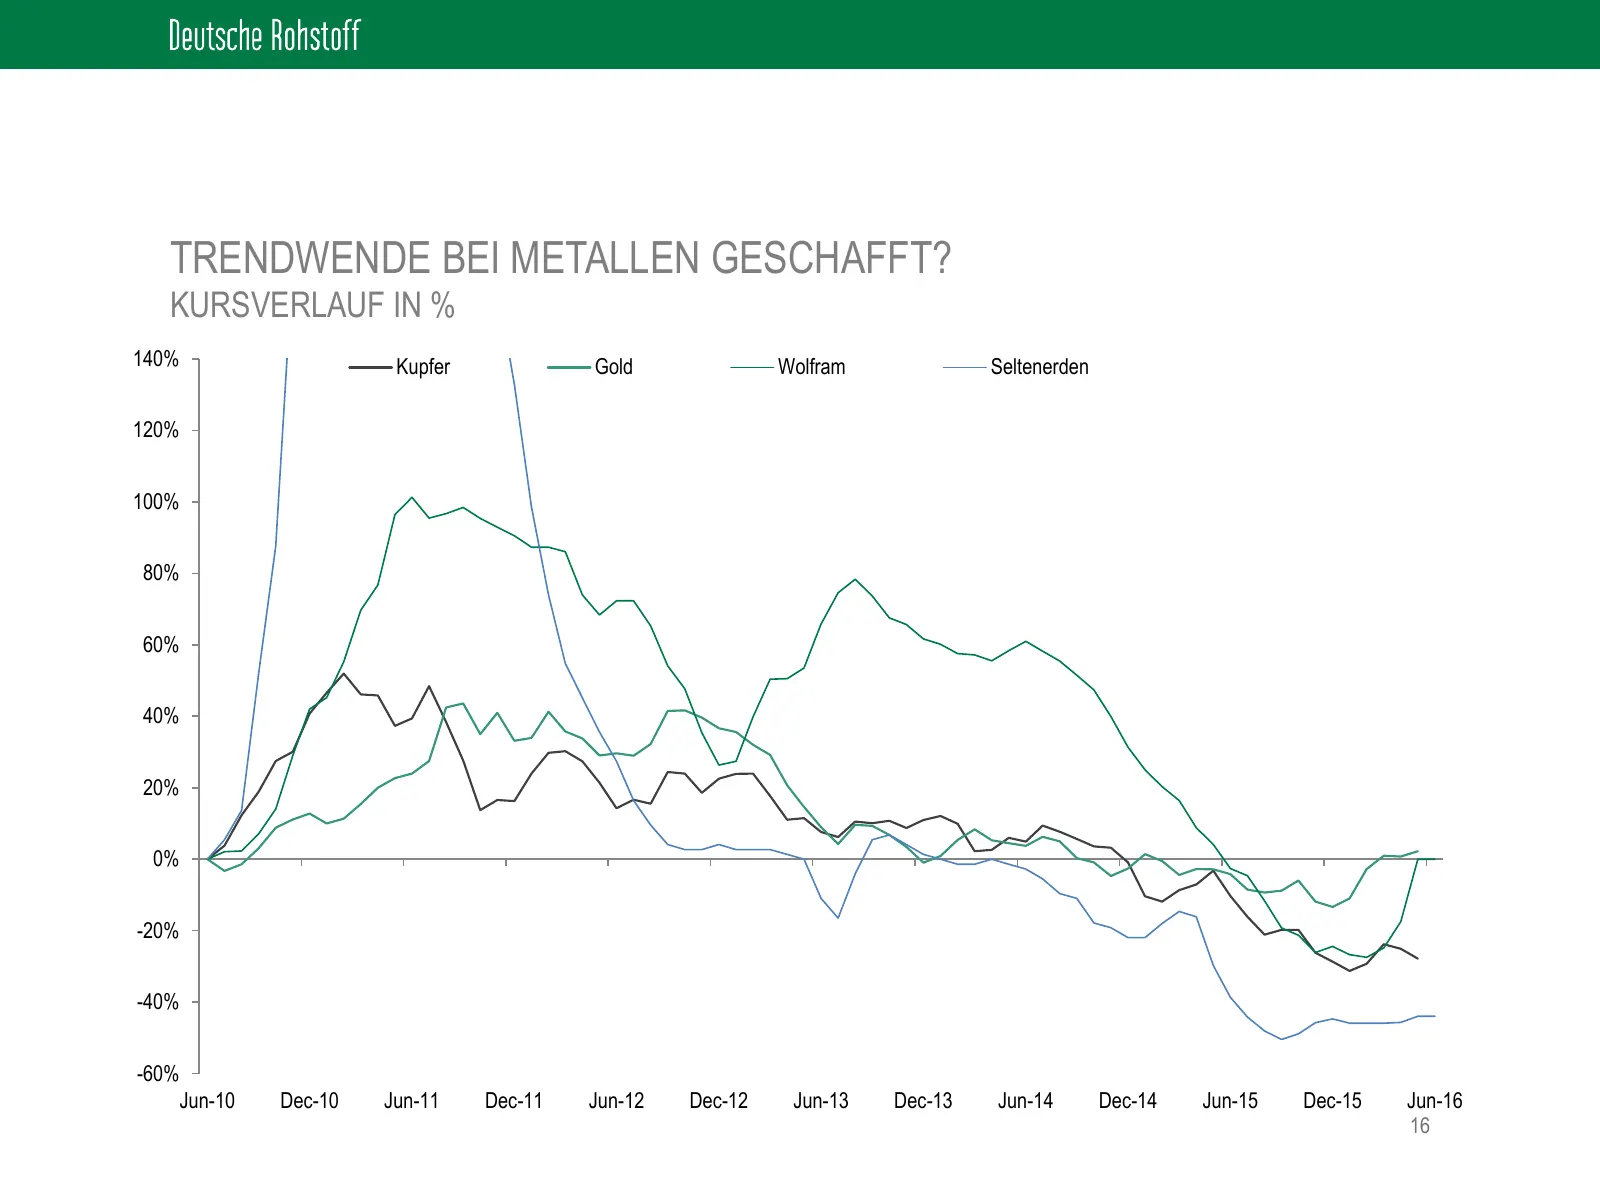
TRENDWENDE BEI METALLEN GESCHAFFT? KURSVERLAUF IN % 140% Kupfer Gold Wolfram Seltenerden 120% 100% 80% 60% 40% 20% 0% -20% -40% -60% Jun-10 Dec-10 Jun-11 Dec-11 Jun-12 Dec-12 Jun-13 Dec-13 Jun-14 Dec-14 Jun-15 Dec-15 Jun-16 16
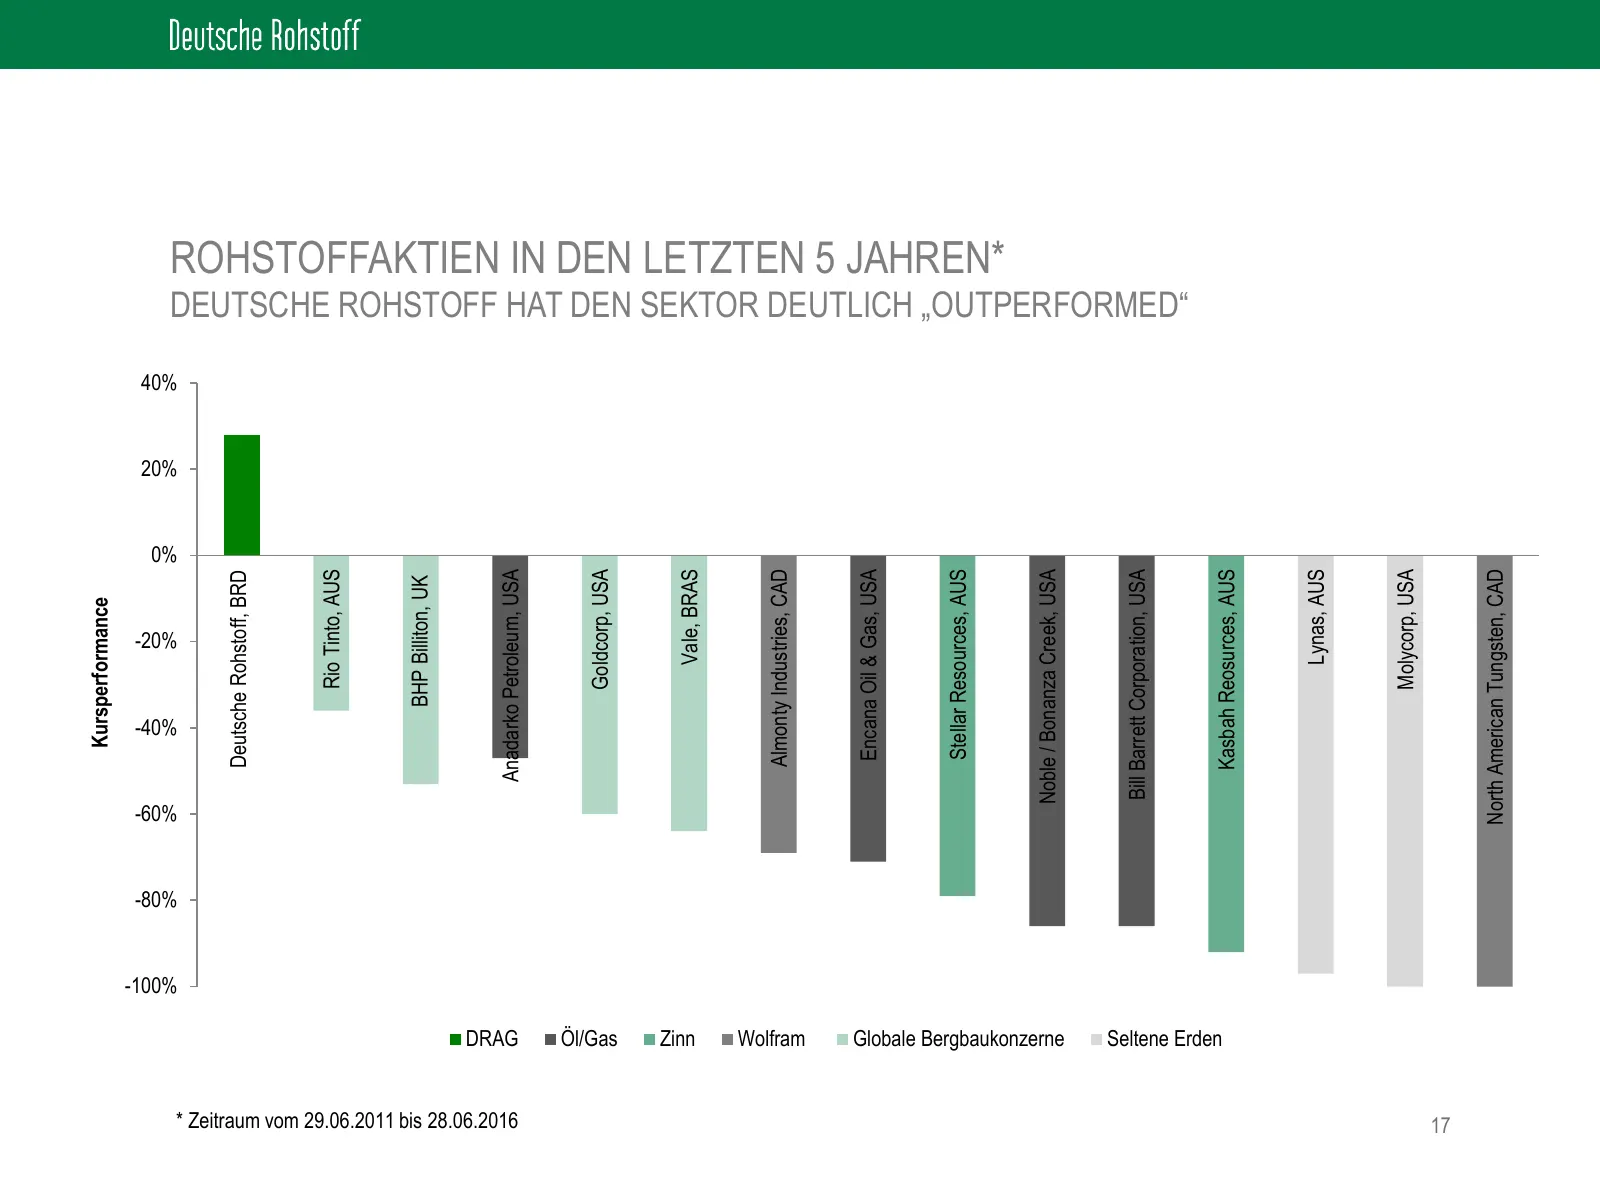
Slide 17: Rohstoffaktien in den letzten 5 Jahren
Kursperformance -100% -80% -60% -40% -20% 0% 20% 40% Deutsche Rohstoff, BRD Rio Tinto, AUS BHP Billiton, UK * Zeitraum vom 29.06.2011 bis 28.06.2016 DRAG Anadarko Petroleum, USA Goldcorp, USA Öl/Gas Zinn Vale, BRAS Almonty Industries, CAD Wolfram Encana Oil & Gas, USA Stellar Resources, AUS ROHSTOFF
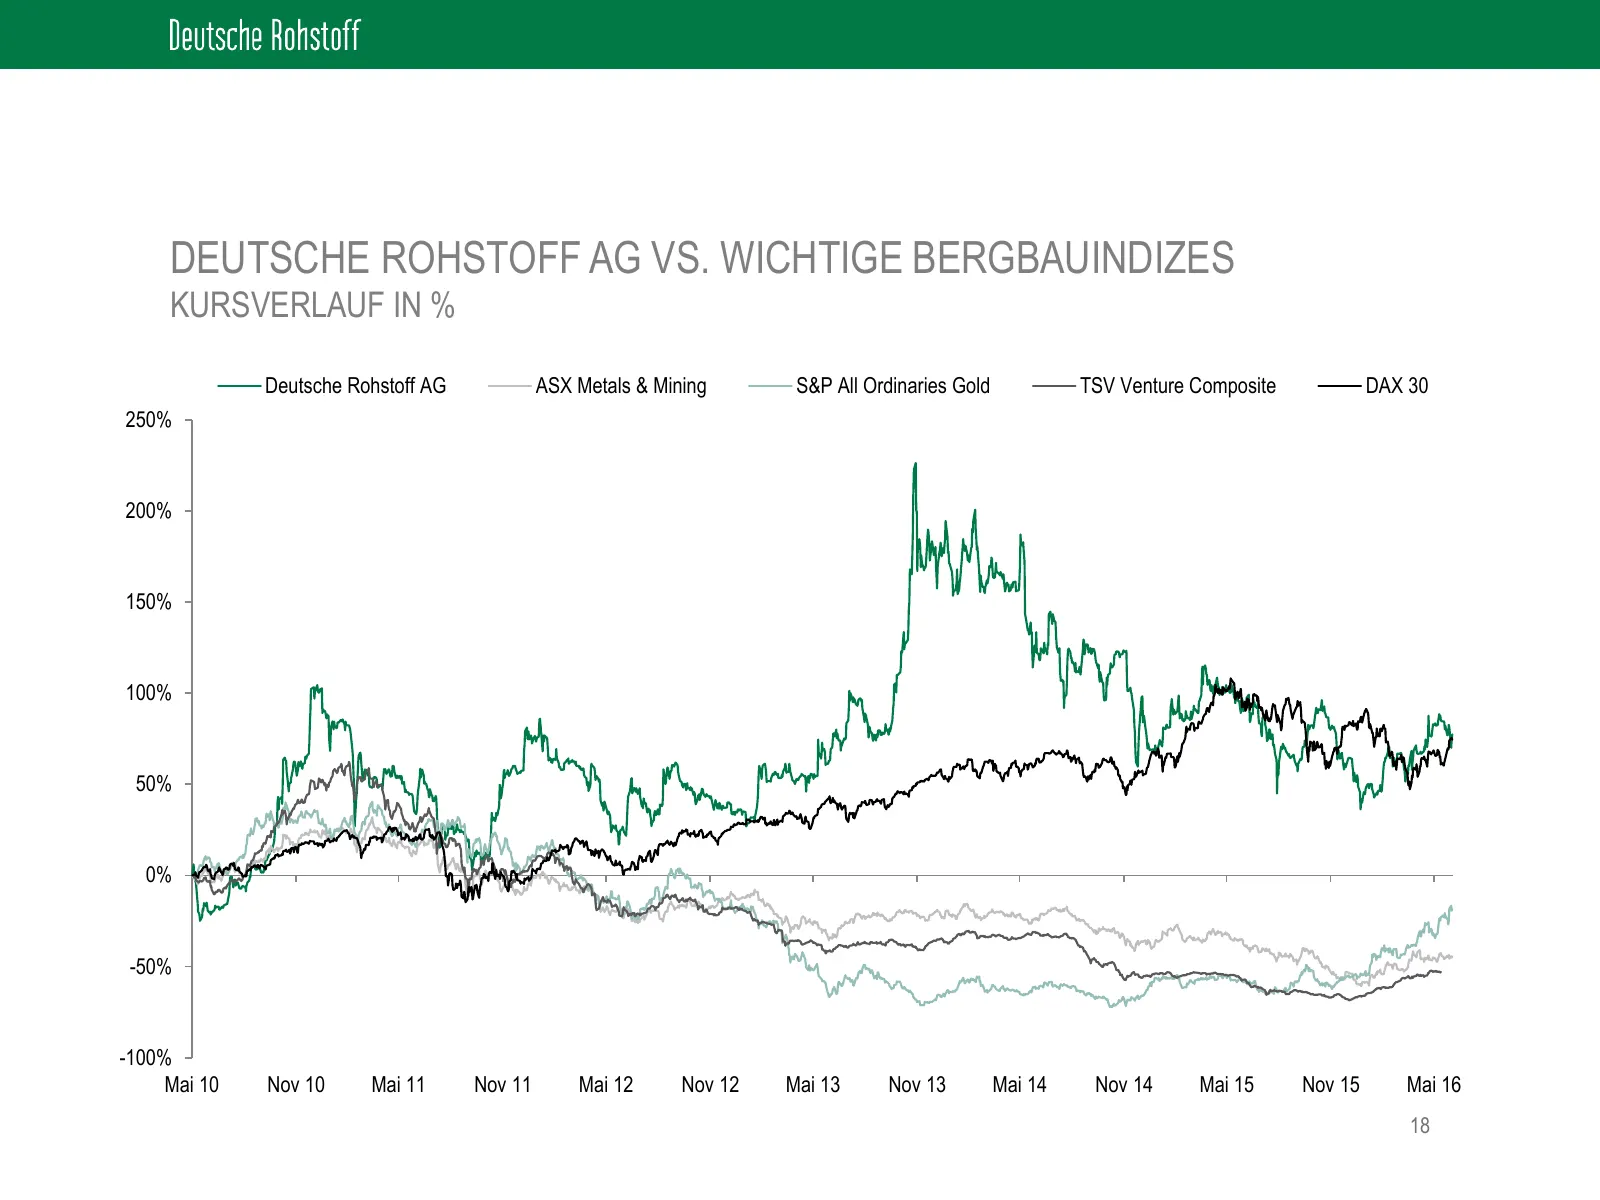
Slide 18: Deutsche Rohstoff AG vs. wichtige Bergbauindizes
DEUTSCHE ROHSTOFF AG VS. WICHTIGE BERGBAUINDIZES KURSVERLAUF IN % Deutsche Rohstoff AG ASX Metals & Mining S&P All Ordinaries Gold TSV Venture Composite DAX 30 250% 200% 150% 100% 50% 0% -50% -100% Mai 10 Nov 10 Mai 11 Nov 11 Mai 12 Nov 12 Mai 13 Nov 13 Mai 14 Nov 14 Mai 15 Nov 15 Mai 16 18
Slide 19: Status der Projekte
Deutsche Rohstoff STATUS DER PROJEKTE
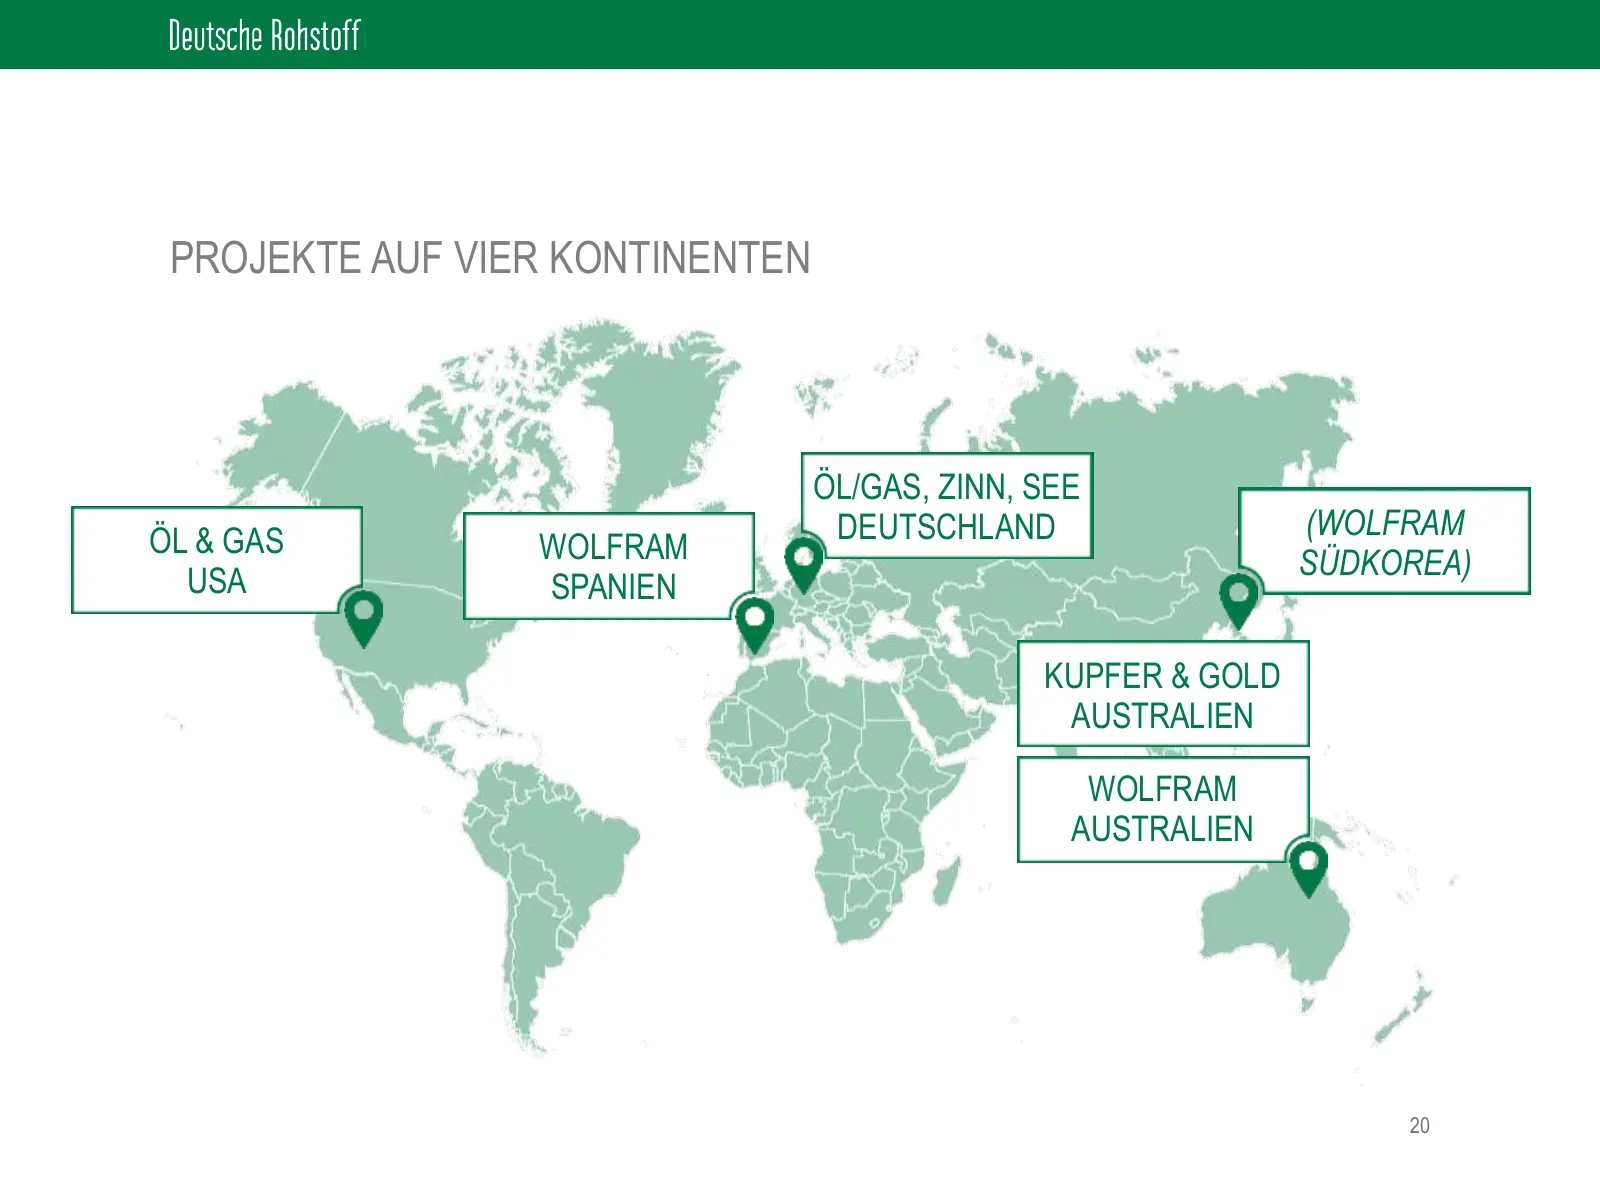
Slide 20: Projekte auf vier Kontinenten
PROJEKTE AUF VIER KONTINENTEN ÖL/GAS, ZINN, SEE DEUTSCHLAND (WOLFRAM ÖL & GAS WOLFRAM SÜDKOREA) USA SPANIEN KUPFER & GOLD AUSTRALIEN WOLFRAM AUSTRALIEN 20
Slide 21: Öl und Gas in den USA: Schwerpunkt auf Colorado
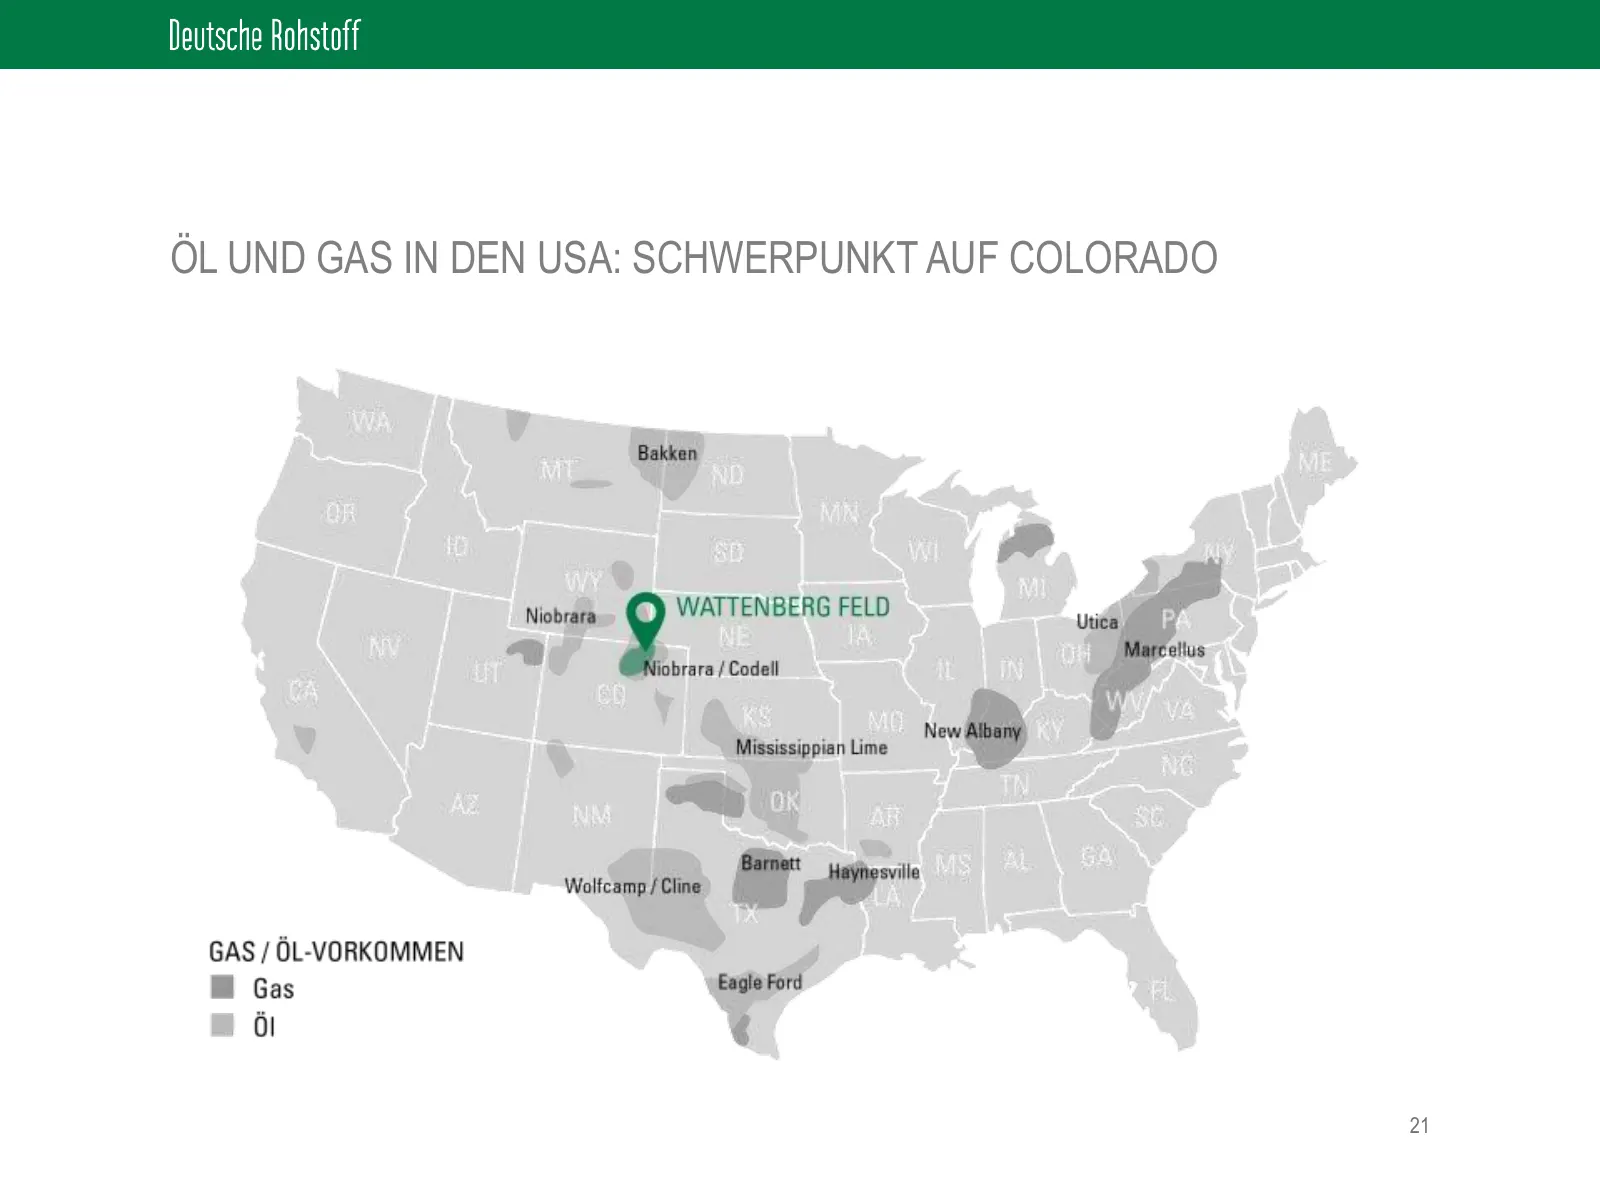
ÖL UND GAS IN DEN USA: SCHWERPUNKT AUF COLORADO 21
Slide 22: Den Erfolg wiederholen… mit zwei Tochterfirmen
DEN ERFOLG WIEDERHOLEN…. MIT ZWEI TOCHTERFIRMEN CUB CREEK ENERGY ELSTER OIL & GAS Operative Leitung aller Aktivitäten auf eigenen Entwicklung der Flächen durch Partner – Flächen – „operated acreage“ „non-operated acreage“ Akquisition von 2.200 acres operated in 2015 Neustart Juni 2014 mit 56
Slide 23: Deutsche Rohstoff
Deutsche Rohstoff
Slide 24: Starkes Team & schlanke Strukturen in den USA
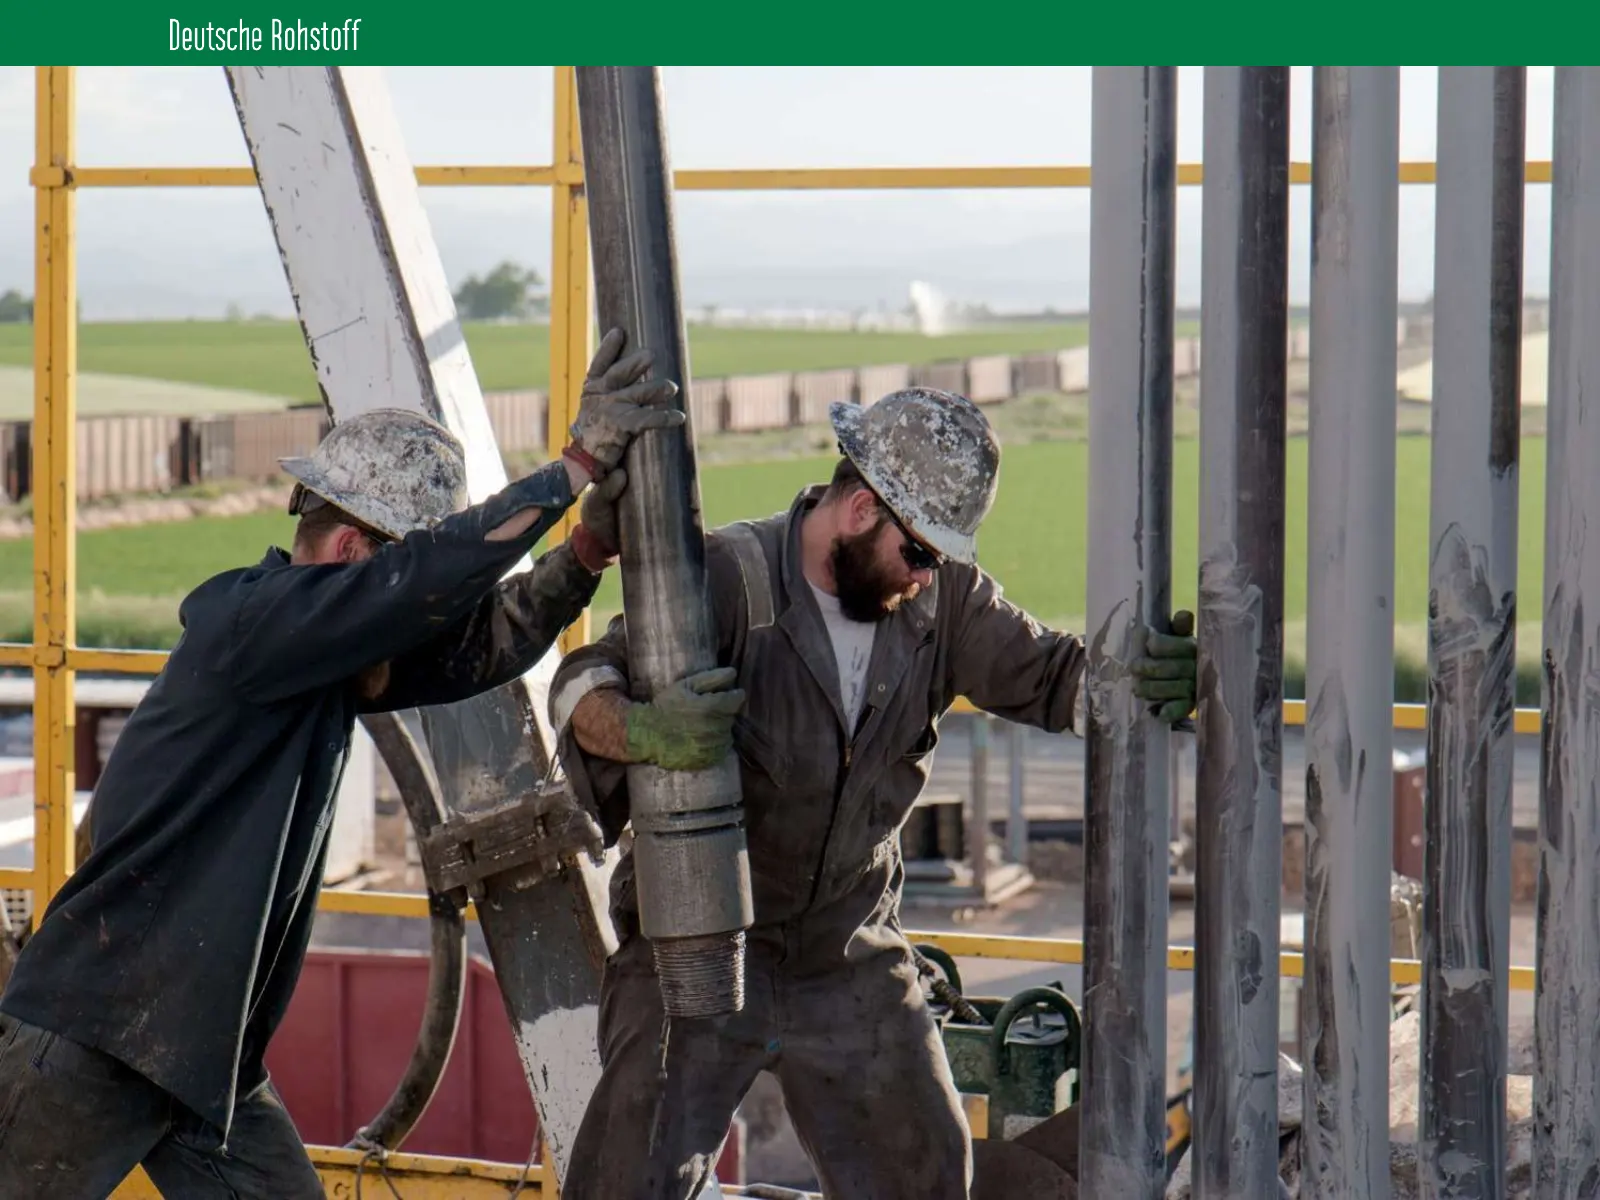
STARKES TEAM & SCHLANKE STRUKTUREN IN DEN USA Cub Creek und Elster haben zusammen 7 Mitarbeiter US Öl & Gas Geschäft ist stark von externen Dienstleistern geprägt, Cub Creek arbeitet u.a. mit Halliburton, Savanna Drilling, Schlumberger Management weitestgehend für den Erfolg und USD 230 Mio. E
Slide 25: Über 20.000 Bohrungen dokumentiert
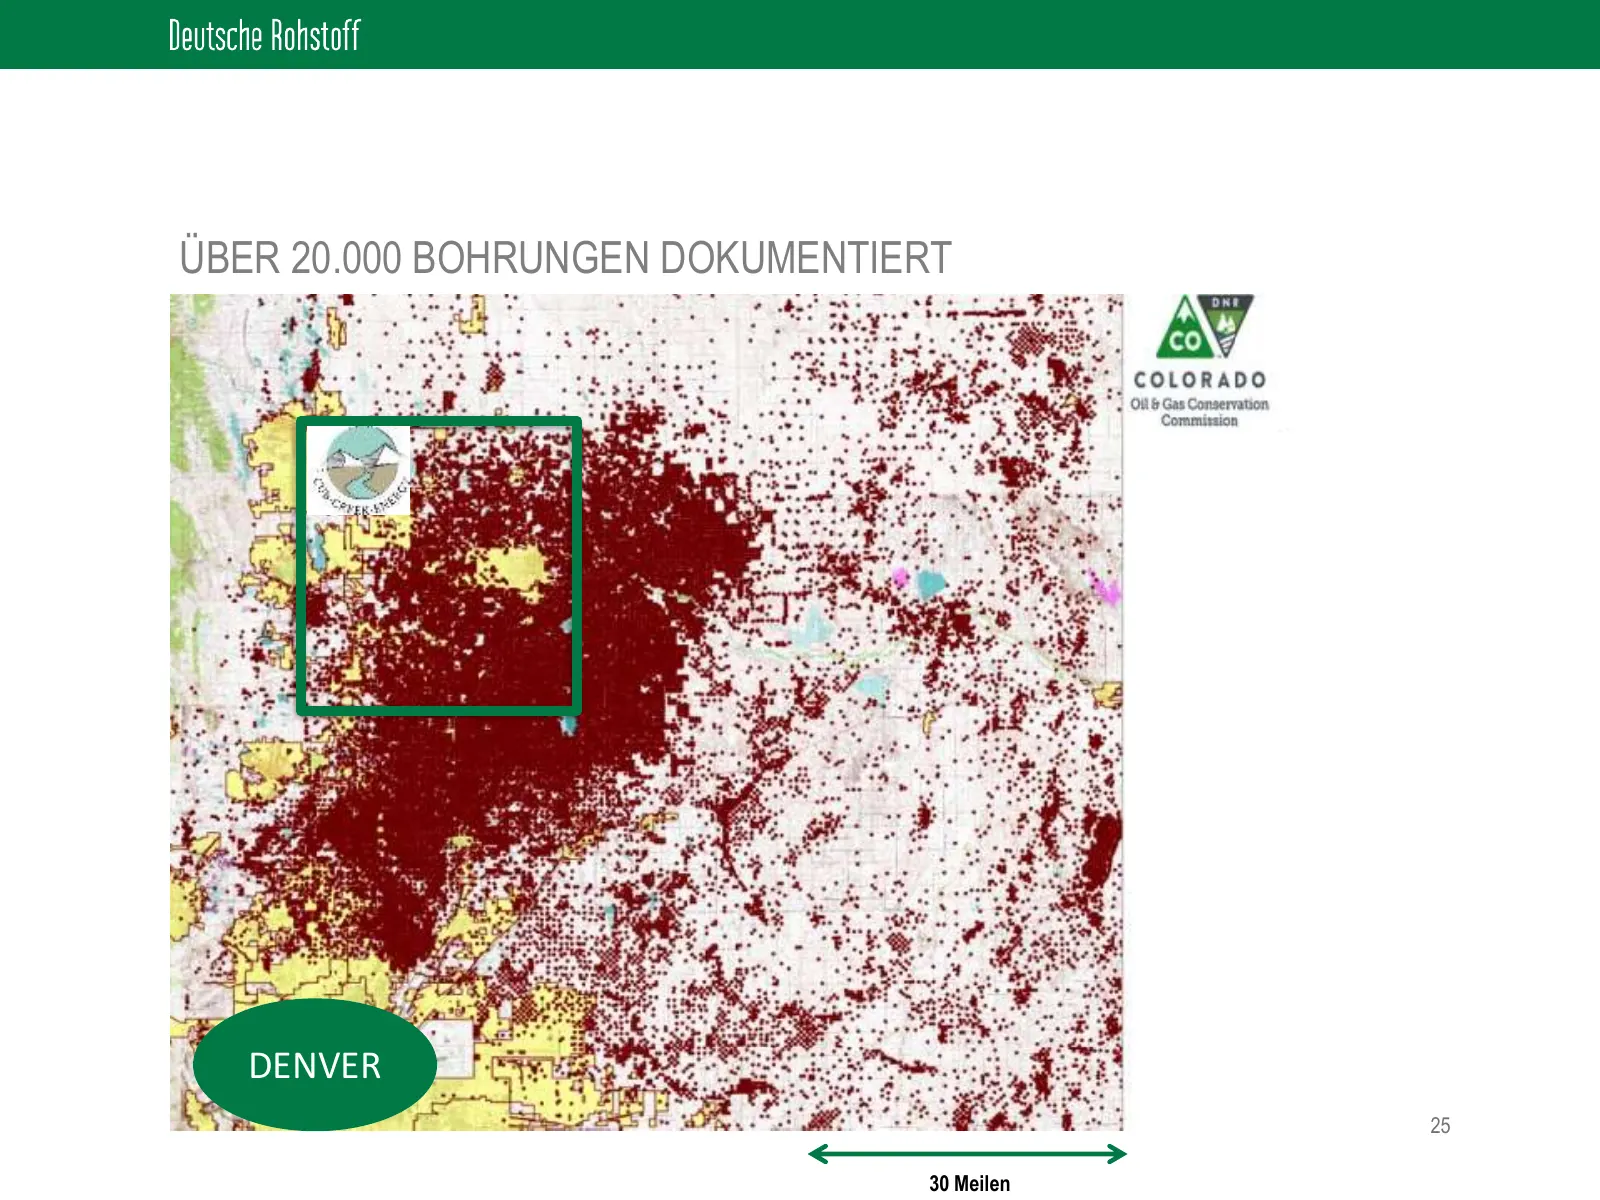
ÜBER 20.000 BOHRUNGEN DOKUMENTIERT DENVER 25 30 Meilen
Slide 26: Wattenberg gehört zu den Top-Basins in den USA
WATTENBERG GEHÖRT ZU DEN TOP-BASINS IN DEN USA Entwicklung seit Anfang der 1970er Jahre, rund 20.000 Bohrungen dokumentiert Perfekte Infrastruktur: niedrige Investitionskosten und schnelle Entwicklung Privates Landsystem in den USA vorteilhaft für kleine Unternehmen Produktionsdaten werden n
Slide 27: Deutsche Rohstoff
Deutsche Rohstoff
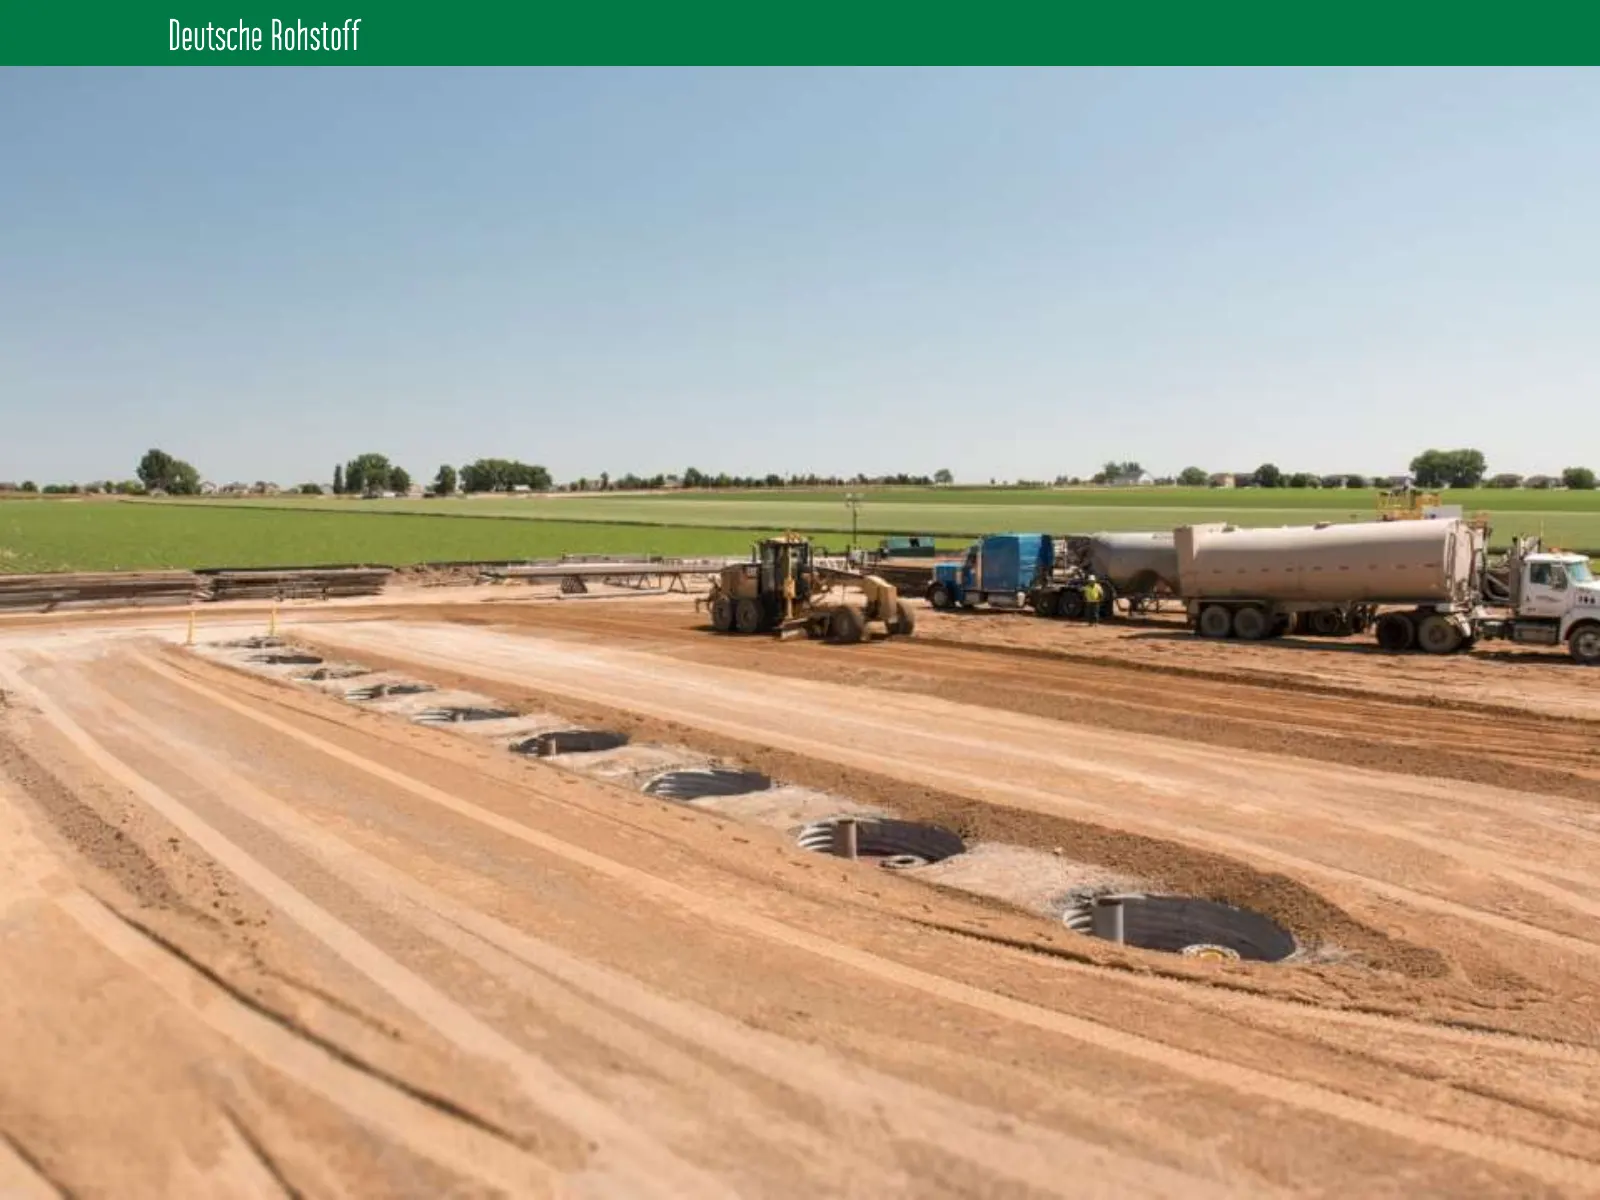
Slide 28: Cub Creek Energy: Vail Pad
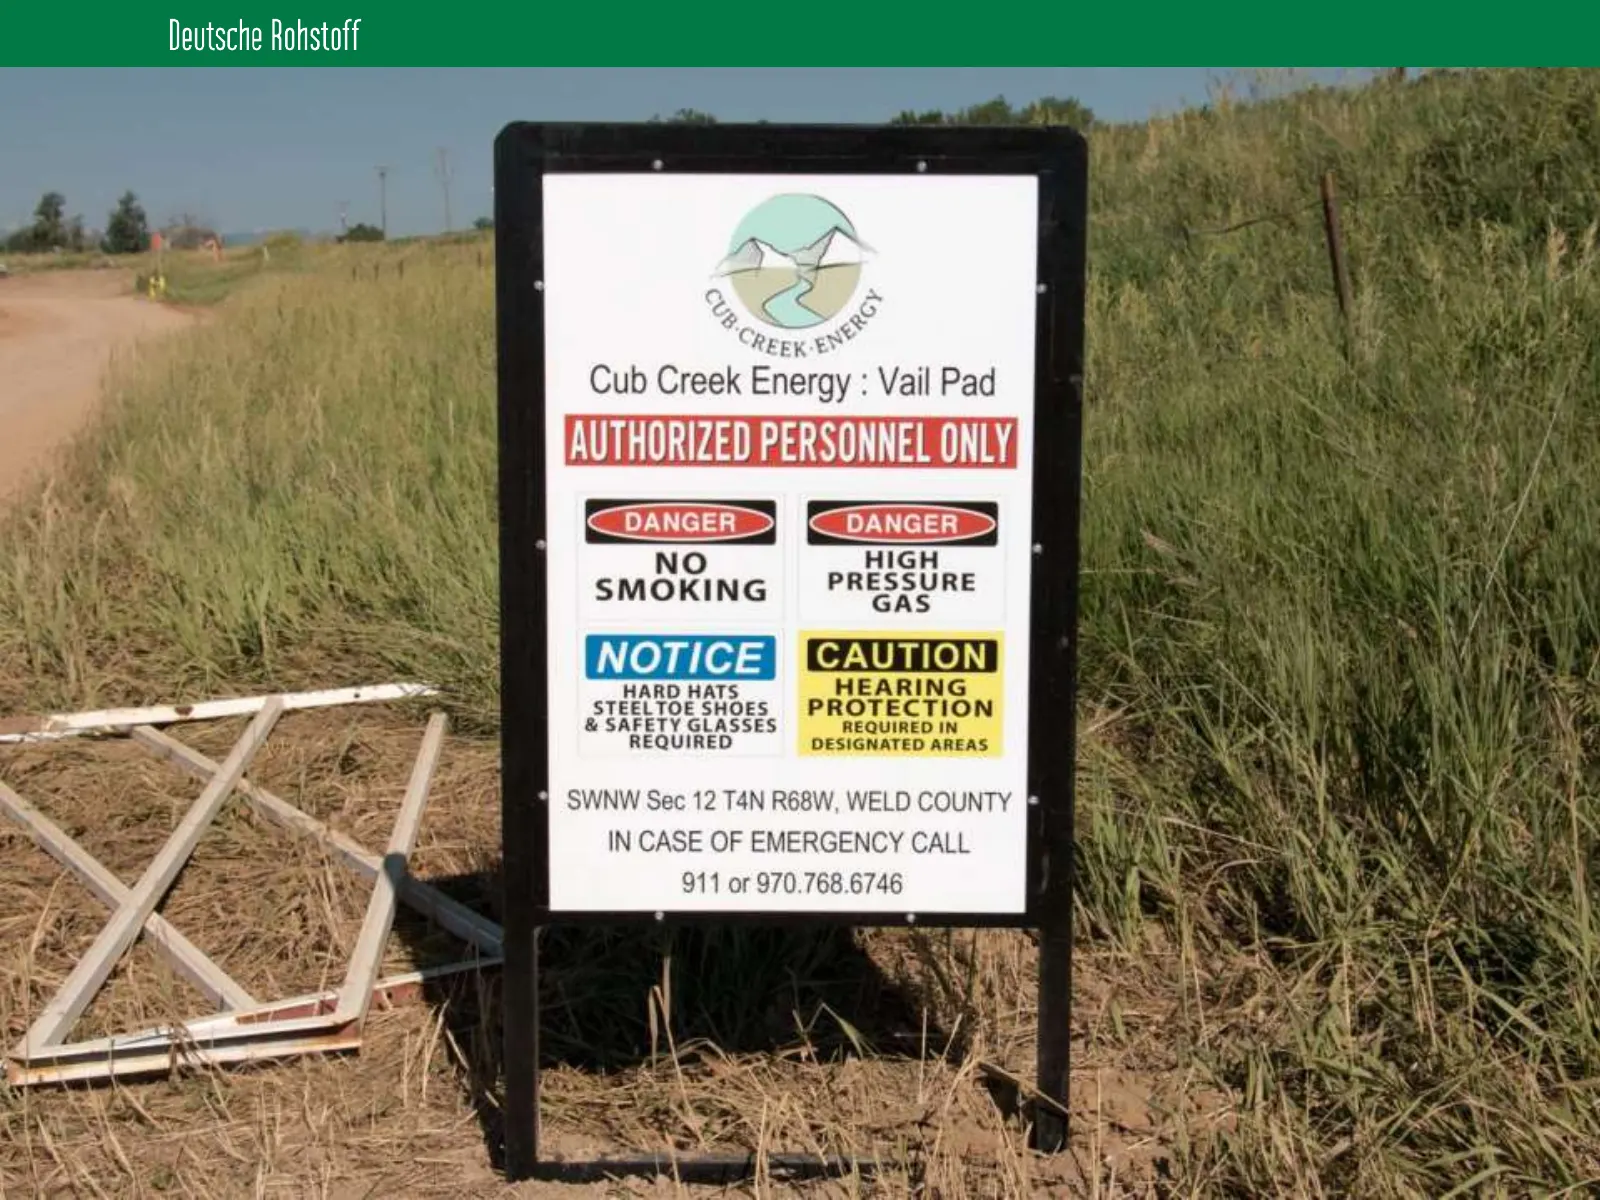
Deutsche Rohstoff REEK Cub Creek Energy : Vail Pad AUTHORIZED PERSONNEL ONLY NO HIGH PRESSURE SMOKING ssl CAUTION HEARING REQUIRED IN DESIGNATED AREAS IN CASE OF EMERGENC 911 or 970.768.6746
Slide 29: Deutsche Rohstoff
Deutsche Rohstoff — aa tiie Py _ Wee eee er ee sn Ne igs wAeee no, SAB = : fie a a “a
Slide 30: Deutsche Rohstoff
Deutsche Rohstoff
Slide 31: Deutsche Rohstoff
Deutsche Rohstoff
Slide 32: Deutsche Rohstoff
Deutsche Rohstoff
Slide 33: 33
33
Slide 34: Deutsche Rohstoff
Deutsche Rohstoff Z f YA F Lilt MM ce ) | | 4 er Kt | IM he 4
Slide 35: Starker Preisverfall bei Dienstleistern
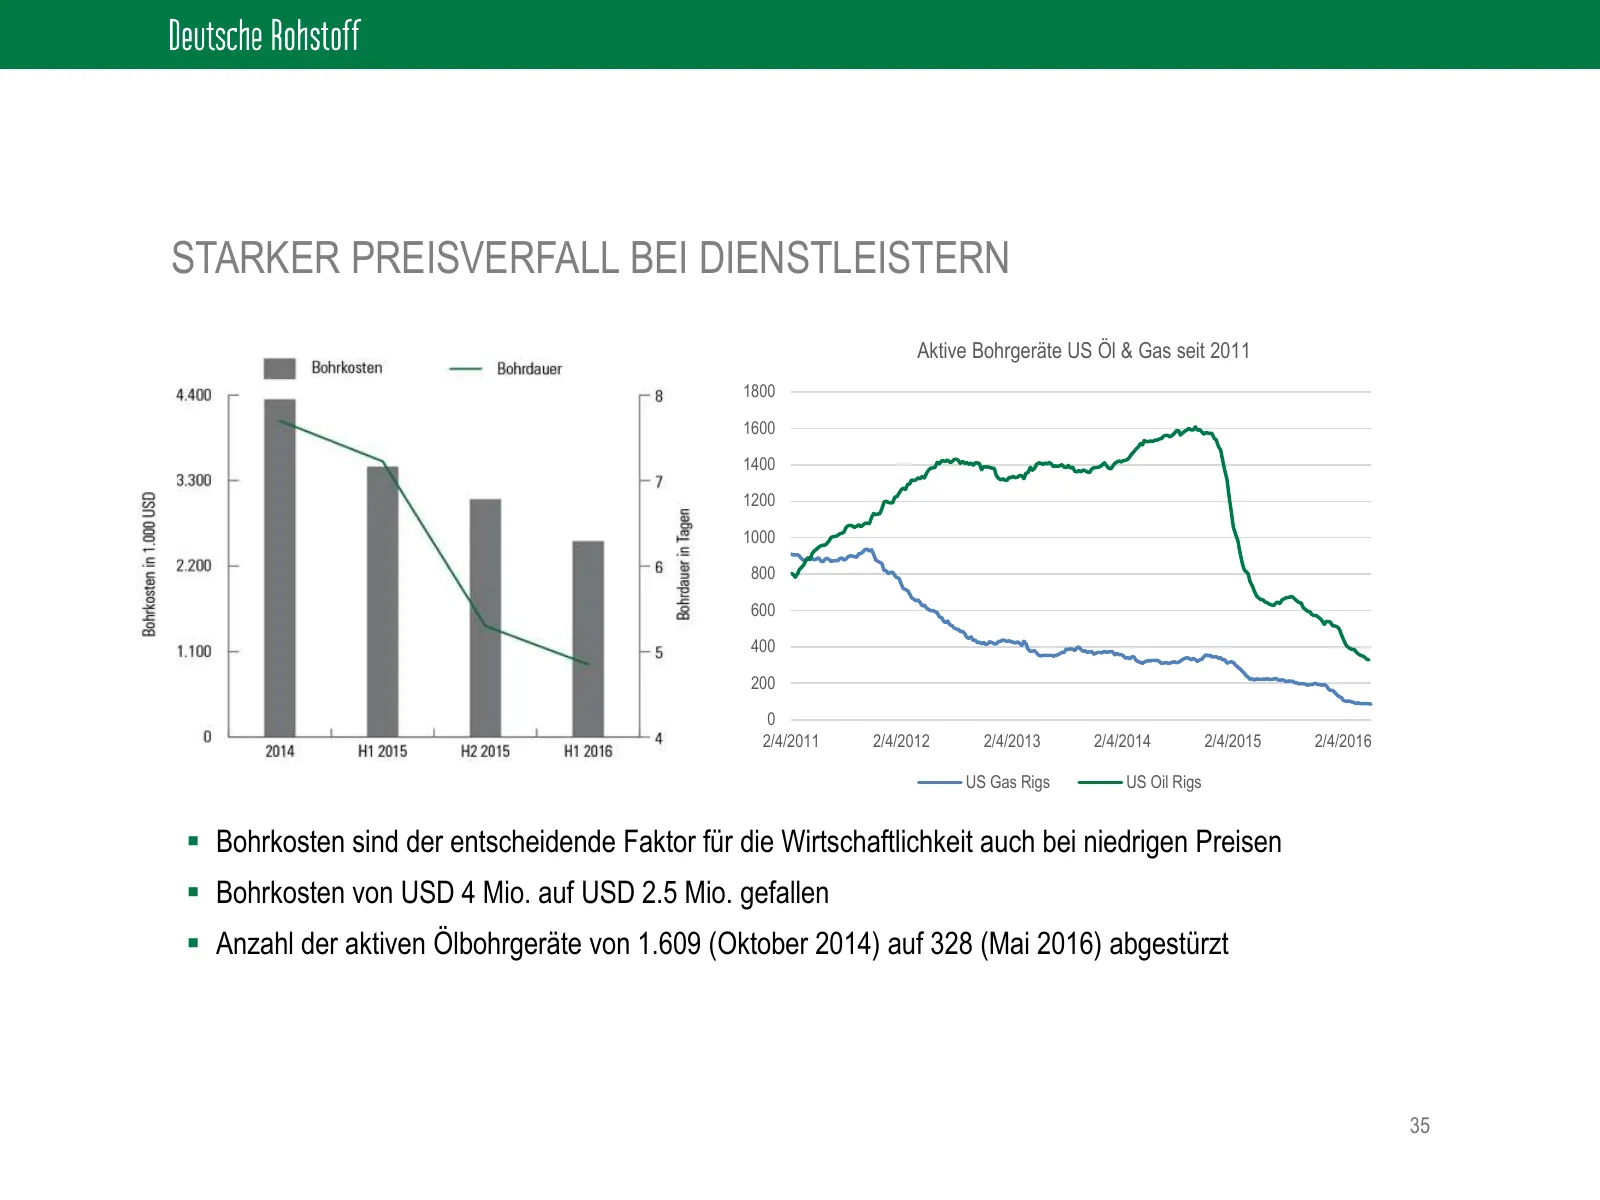
STARKER PREISVERFALL BEI DIENSTLEISTERN Aktive Bohrgeräte US Öl & Gas seit 2011 1800 1600 1400 1200 1000 800 600 400 200 0 2/4/2011 2/4/2012 2/4/2013 2/4/2014 2/4/2015 2/4/2016 US Gas Rigs US Oil Rigs Bohrkosten sind der entscheidende Faktor für die Wirtschaftlichkeit auch bei niedrigen Preisen
Slide 36: Hohe Anfangs-Förderung erlaubt schnelle Rückflüsse
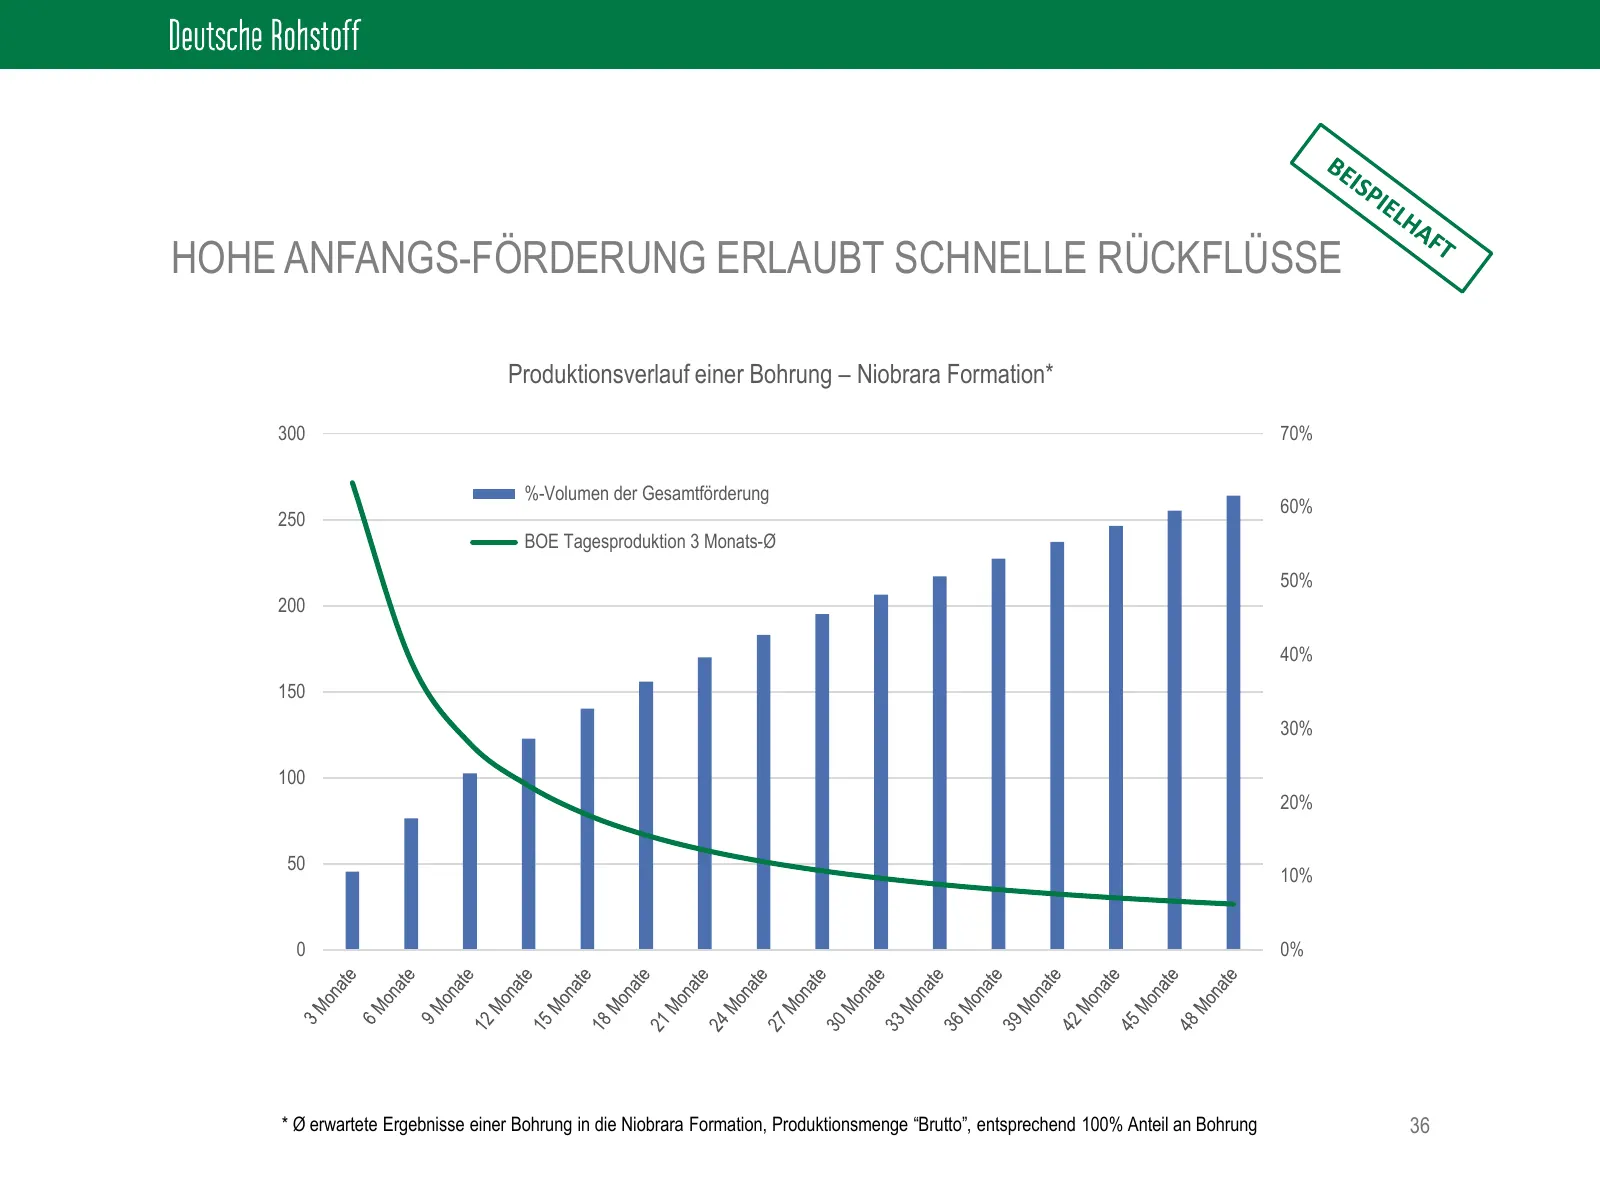
HOHE ANFANGS-FÖRDERUNG ERLAUBT SCHNELLE RÜCKFLÜSSE Produktionsverlauf einer Bohrung – Niobrara Formation* 300 70% %-Volumen der Gesamtförderung 60% 250 BOE Tagesproduktion 3 Monats-Ø 50% 200 40% 150 30% 100 20% 50 10% 0 0% * Ø erwartete Ergebnisse einer Bohrung in die Niobrara Formation, Produktions
Slide 37: Bereits hohe ausgewiesene Reserven
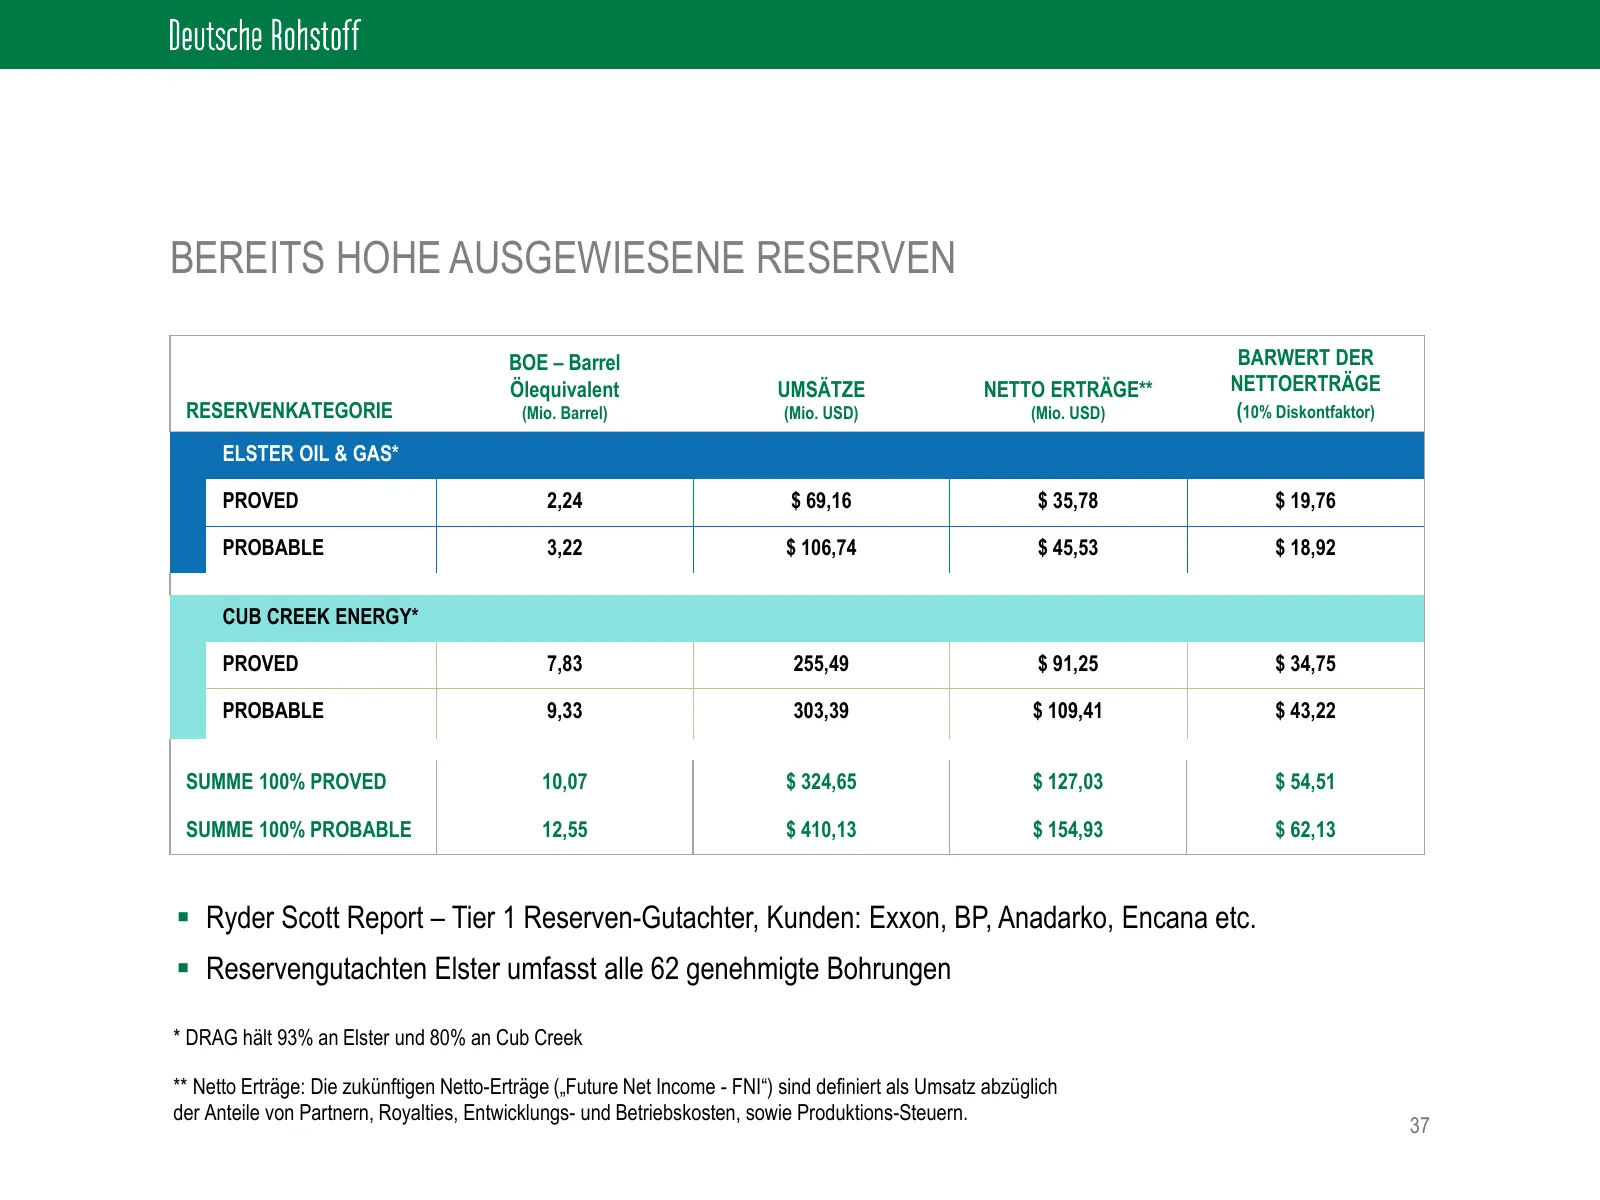
BEREITS HOHE AUSGEWIESENE RESERVEN BOE – Barrel BARWERT DER Ölequivalent UMSÄTZE NETTO ERTRÄGE** NETTOERTRÄGE RESERVENKATEGORIE (Mio. Barrel) (Mio. USD) (Mio. USD) (10% Diskontfaktor) ELSTER OIL & GAS* PROVED 2,24 $ 69,16 $ 35,78 $ 19,76 PROBABLE 3,22 $ 106,74 $ 45,53 $ 18,92 CUB CREEK ENERGY* PROVE
Slide 38: Wolfram
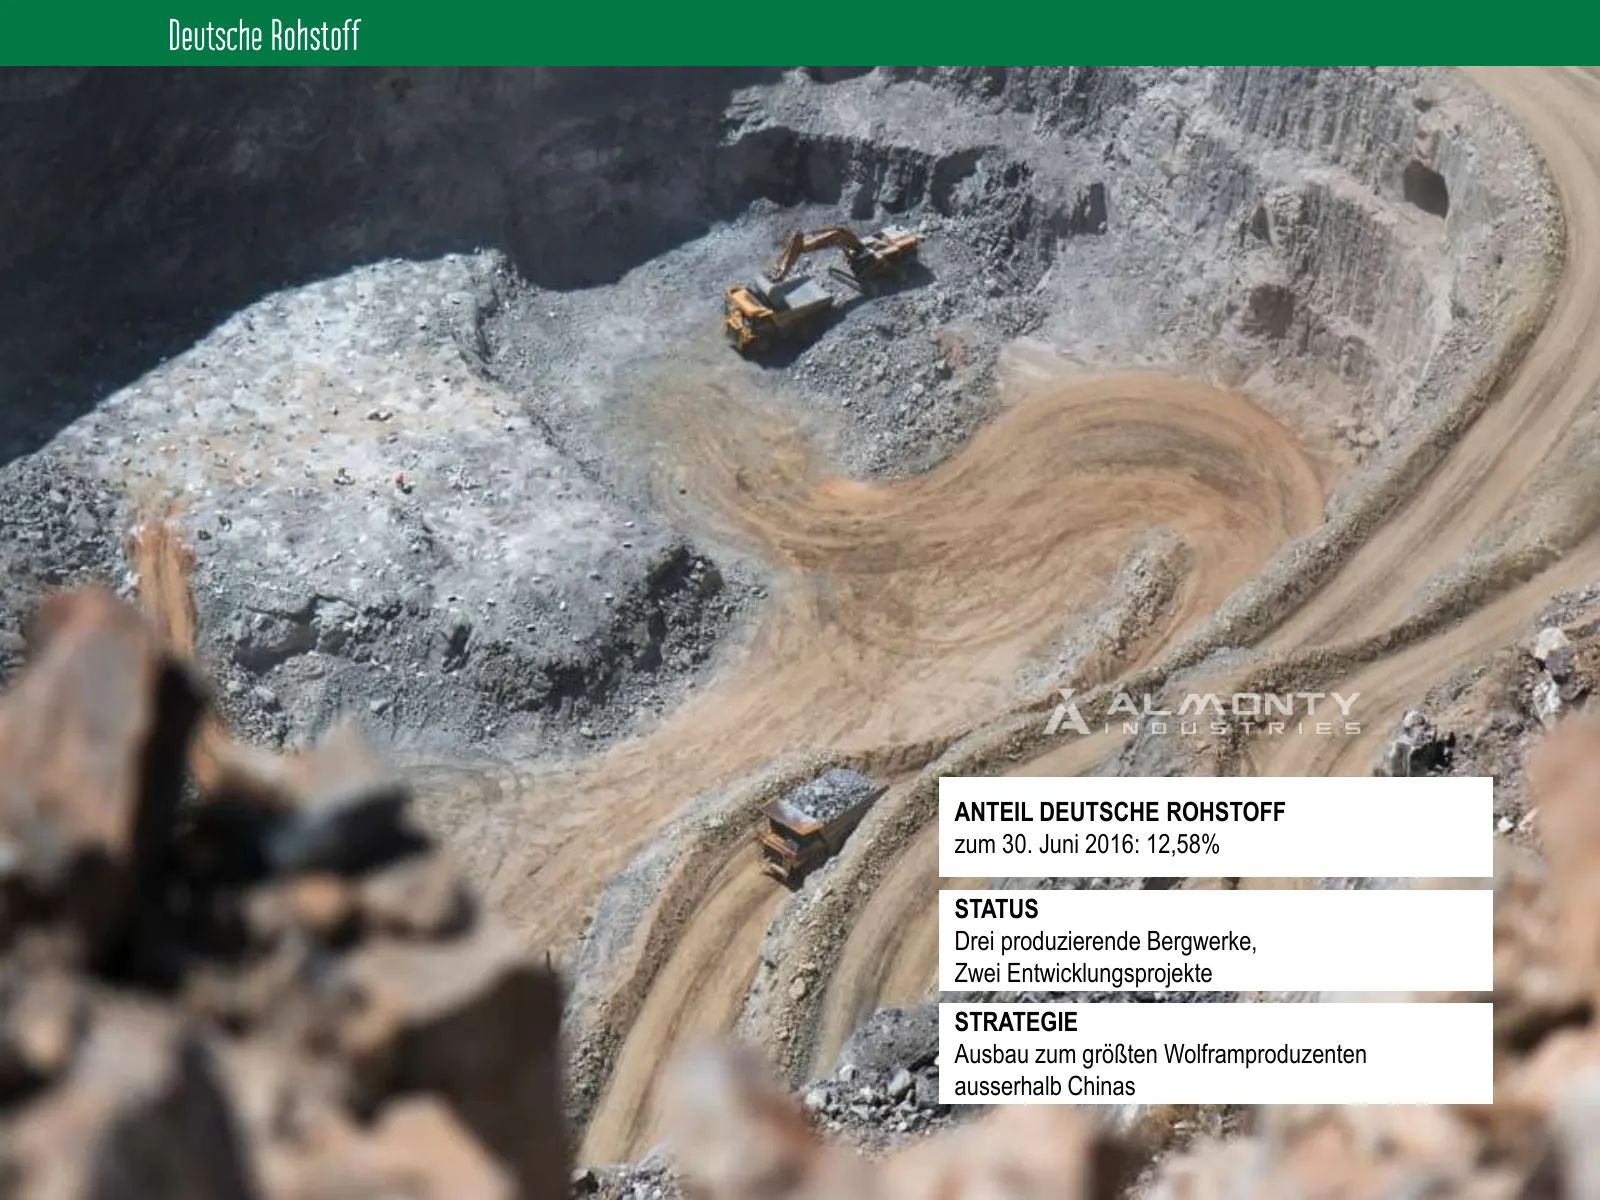
ANTEIL DEUTSCHE ROHSTOFF zum 30. Juni 2016: 12,58% STATUS WOLFRAM Drei produzierende Bergwerke, Zwei Entwicklungsprojekte STRATEGIE Ausbau zum größten Wolframproduzenten ausserhalb Chinas
Slide 39: Geschäftsverlauf 2015/16
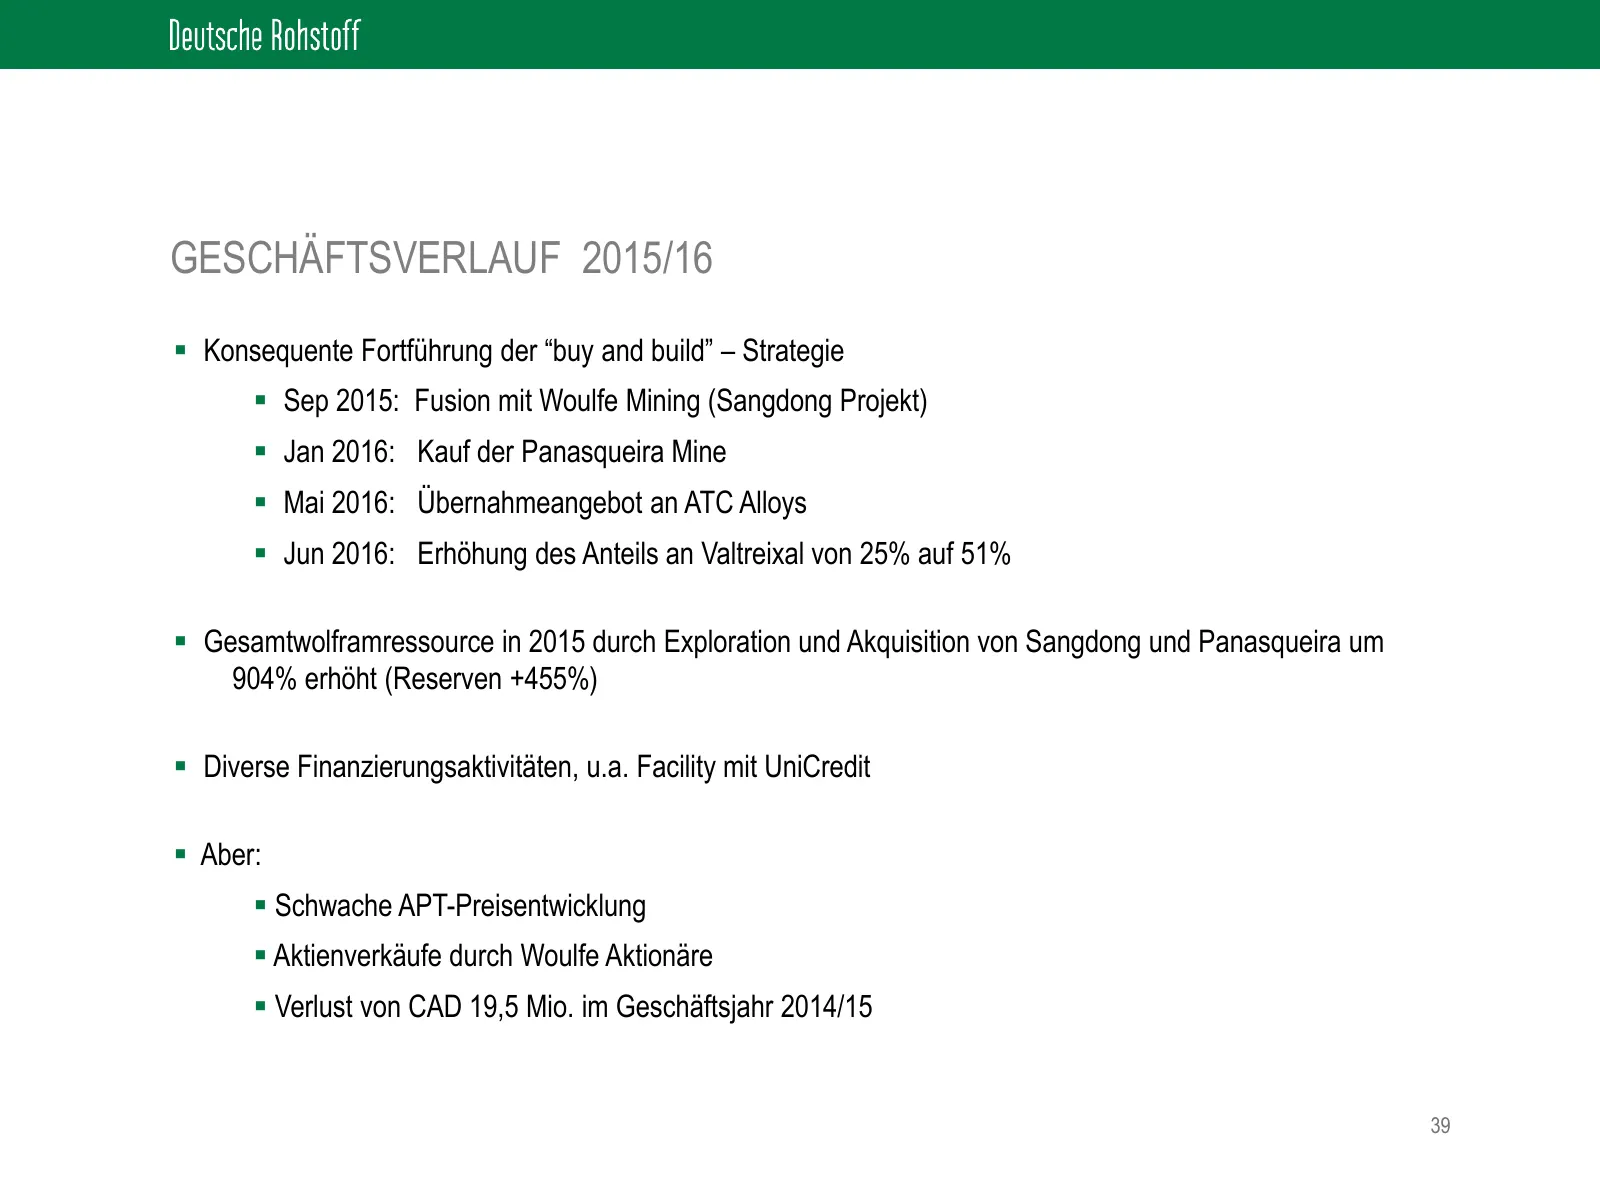
GESCHÄFTSVERLAUF 2015/16 Konsequente Fortführung der “buy and build” – Strategie Sep 2015: Fusion mit Woulfe Mining (Sangdong Projekt) Jan 2016: Kauf der Panasqueira Mine Mai 2016: Übernahmeangebot an ATC Alloys Jun 2016: Erhöhung des Anteils an Valtreixal von 25% auf 51% Gesamtwolframre
Slide 40: Strategie – dominierender Wolfram Player ex China
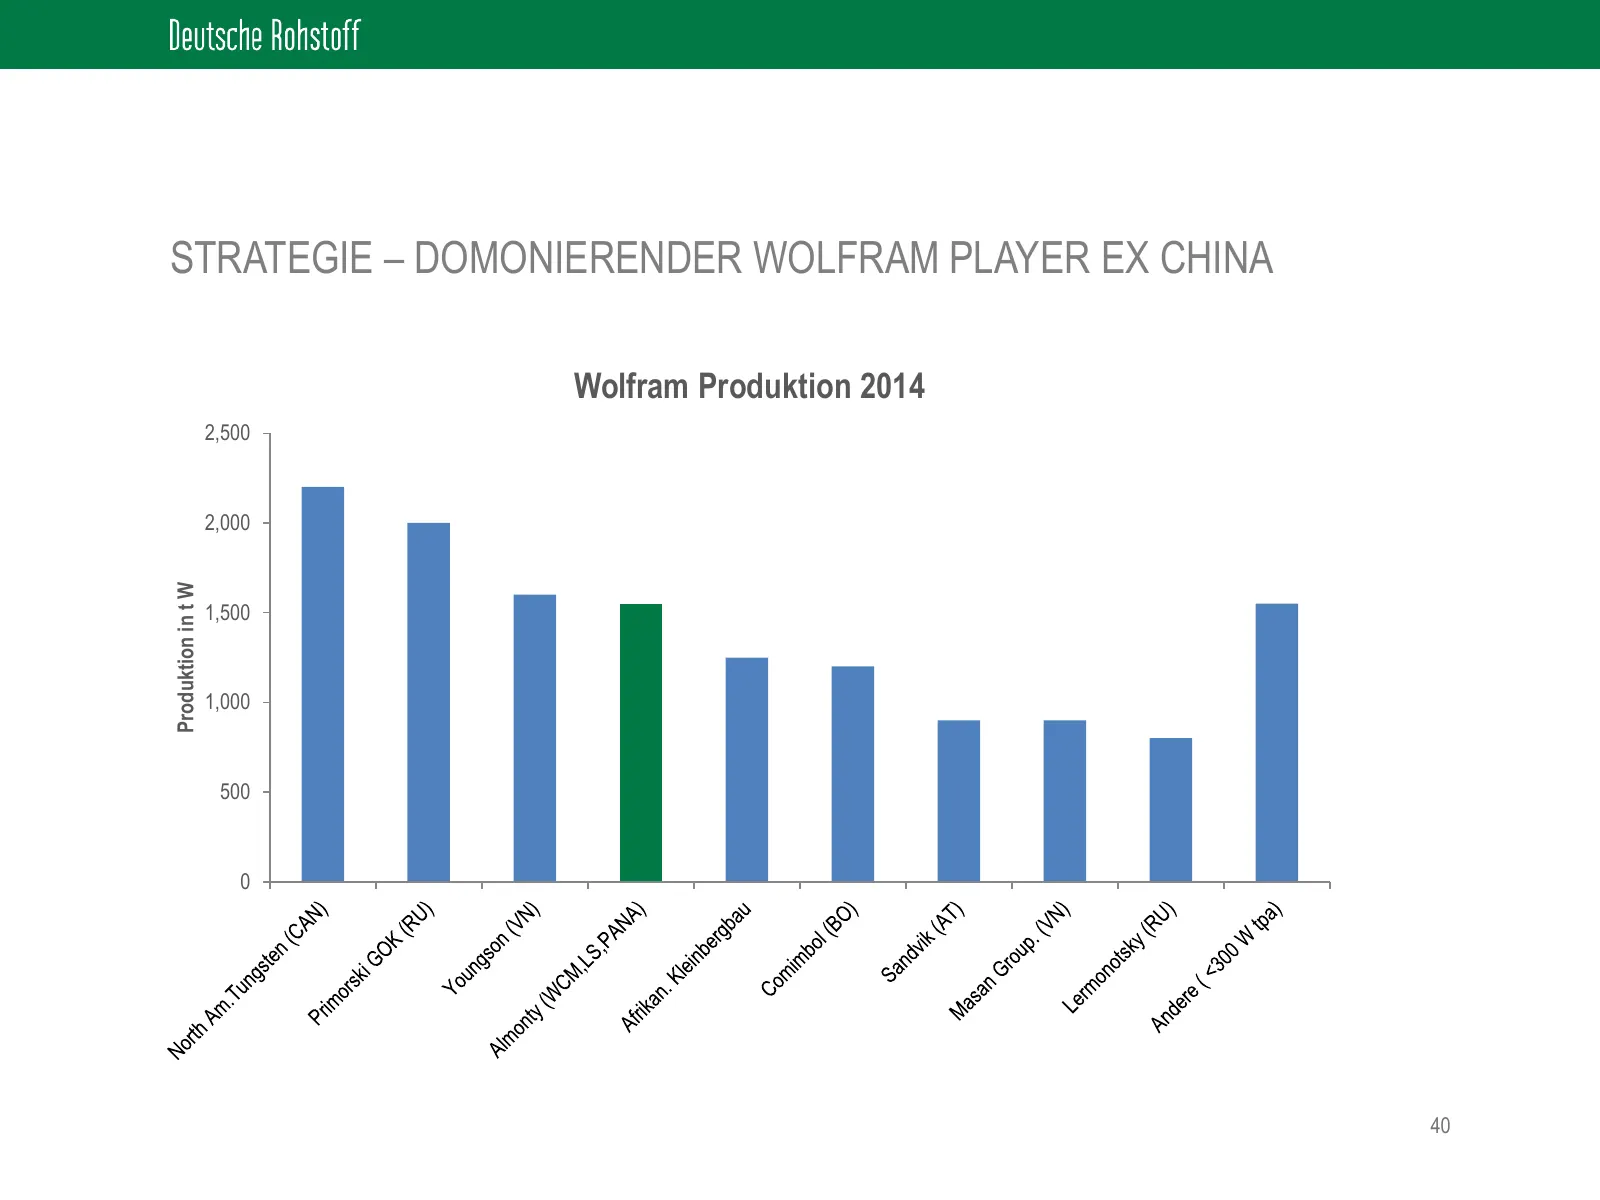
STRATEGIE – DOMONIERENDER WOLFRAM PLAYER EX CHINA Wolfram Produktion 2014 2,500 2,000 Produktion in t W 1,500 1,000 500 0 40
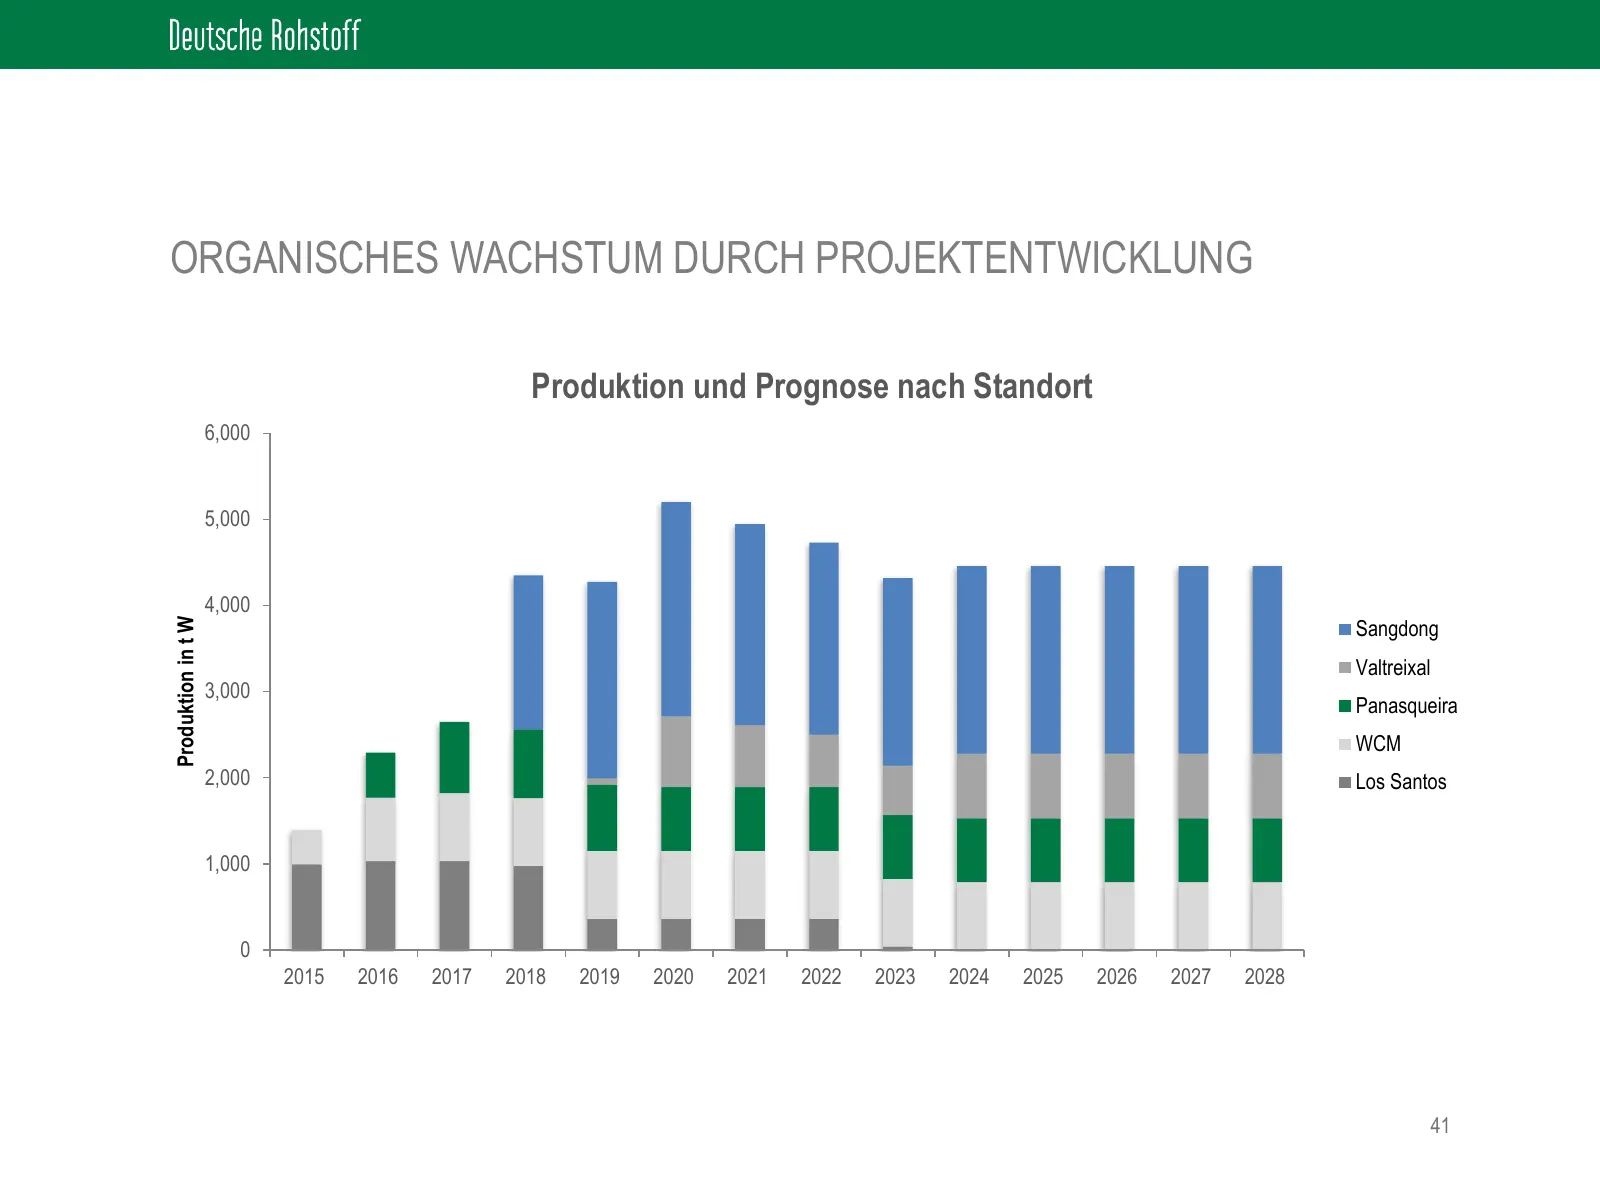
Slide 41: Organisches Wachstum durch Projektentwicklung
ORGANISCHES WACHSTUM DURCH PROJEKTENTWICKLUNG Produktion und Prognose nach Standort 6,000 5,000 4,000 Sangdong Produktion in t W Valtreixal 3,000 Panasqueira WCM 2,000 Los Santos 1,000 0 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 2026 2027 2028 41
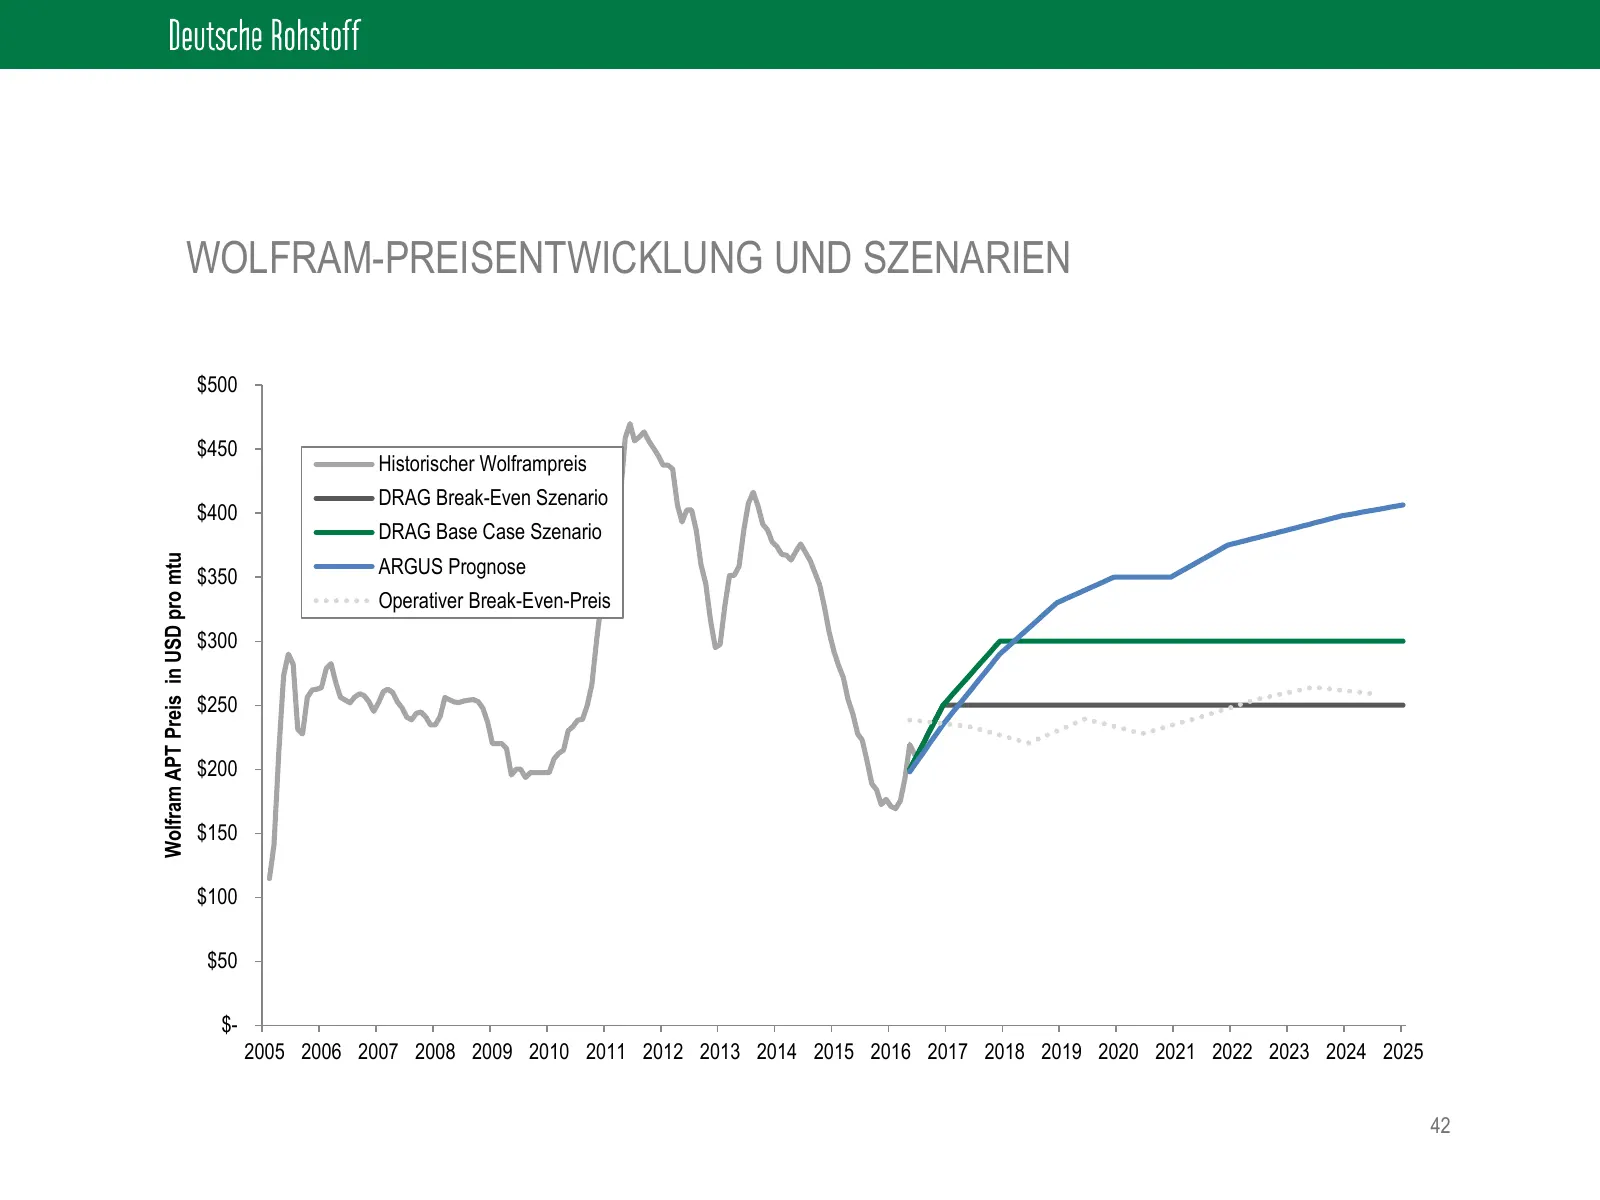
Slide 42: Wolfram-Preisentwicklung und Szenarien
WOLFRAM-PREISENTWICKLUNG UND SZENARIEN $500 $450 Historischer Wolframpreis DRAG Break-Even Szenario $400 DRAG Base Case Szenario Wolfram APT Preis in USD pro mtu $350 ARGUS Prognose Operativer Break-Even-Preis $300 $250 $200 $150 $100 $50 $- 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 201
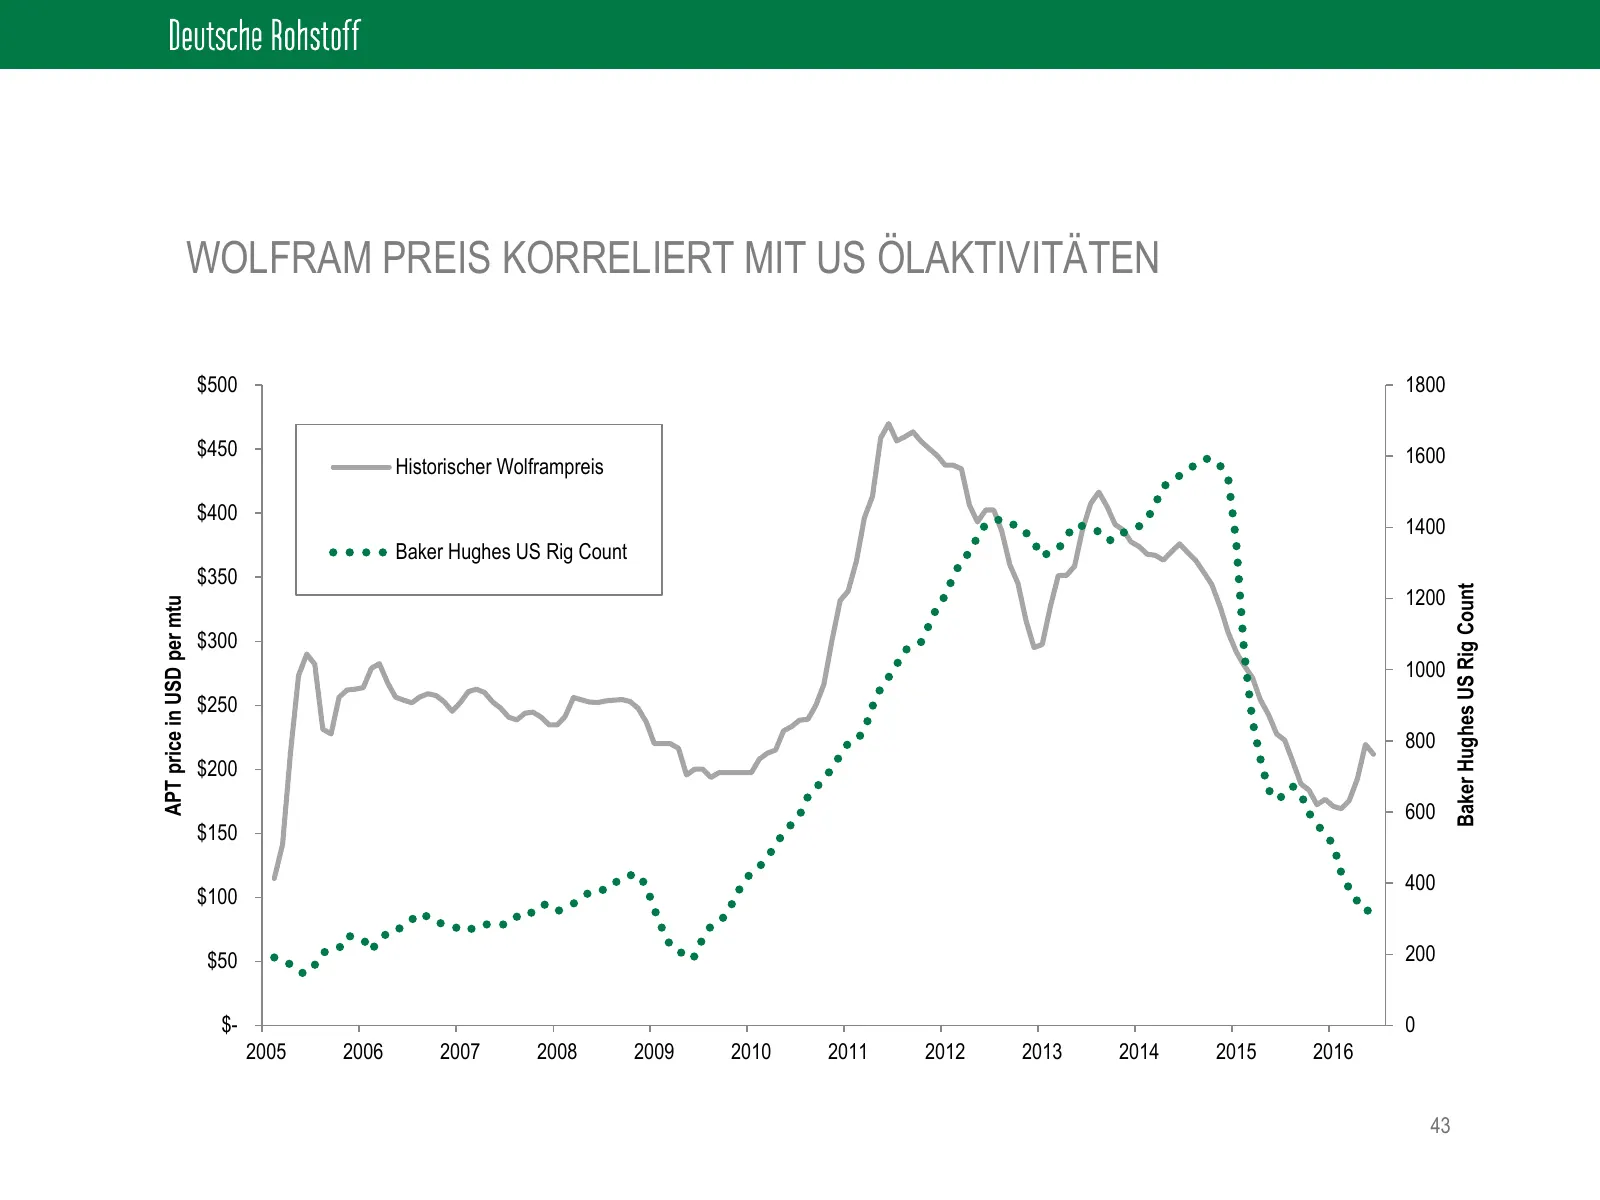
Slide 43: Wolfram Preis korreliert mit US Ölaktivitäten
WOLFRAM PREIS KORRELIERT MIT US ÖLAKTIVITÄTEN $500 1800 $450 1600 Historischer Wolframpreis $400 1400 Baker Hughes US Rig Count $350 Baker Hughes US Rig Count 1200 APT price in USD per mtu $300 1000 $250 800 $200 600 $150 400 $100 $50 200 $- 0 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 2
Slide 44: Ausblick
AUSBLICK Listing an der ASX im Zusammenhang mit der Übernahme von ATC Alloys Aufbau eines vertikal integrierten Konzerns durch die Übernahme der grössten westlichen Ferrotungsten Fabrik in Vietnam Finanzierung des Sangdong Projekts: Termsheet mit GTP bezüglich Konzentratabnahme unterzeichnet
Slide 45: Kupfer & Gold – Hammer Metals
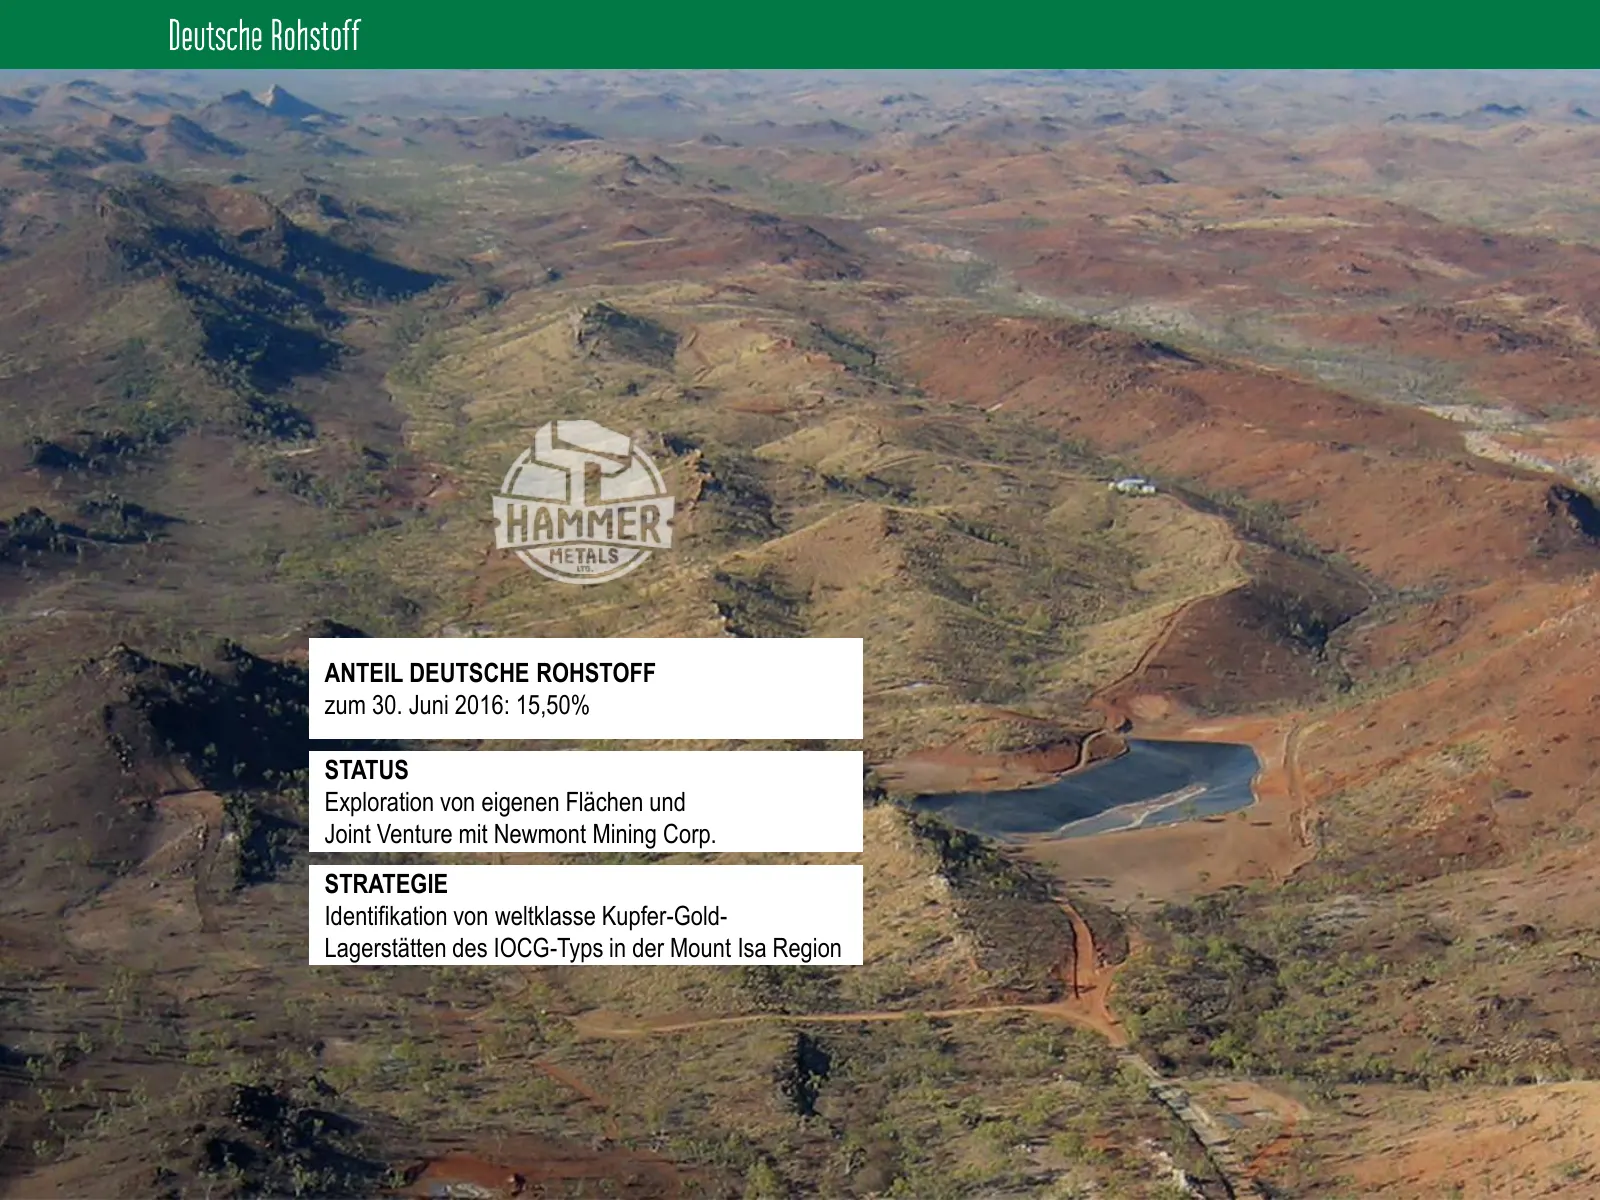
ANTEIL DEUTSCHE ROHSTOFF zum 30. Juni 2016: 15,50% STATUS Exploration von eigenen Flächen und Joint Venture mit Newmont Mining Corp. STRATEGIE Identifikation von weltklasse Kupfer-Gold- Lagerstätten des IOCG-Typs in der Mount Isa Region
Slide 46: Gut positioniert mit überschaubarem Investment
GUT POSITIONIERT MIT ÜBERSCHAUBAREM INVESTMENT AUD 2,3 Mio. Investment der Deutschen Rohstoff: AUD 1,28 Mio. - Einstieg im Februar 2015 AUD 0,34 Mio. - Teilnahme an zwei Kapitalerhöhungen im Frühjahr 2016 AUD 0,65 Mio. - Zeichnung einer Wandelschuldverschreibung (10% Zins, Wandlungspreis: AU
Slide 47: Newmont Joint Venture Agreement (Dez 2015)
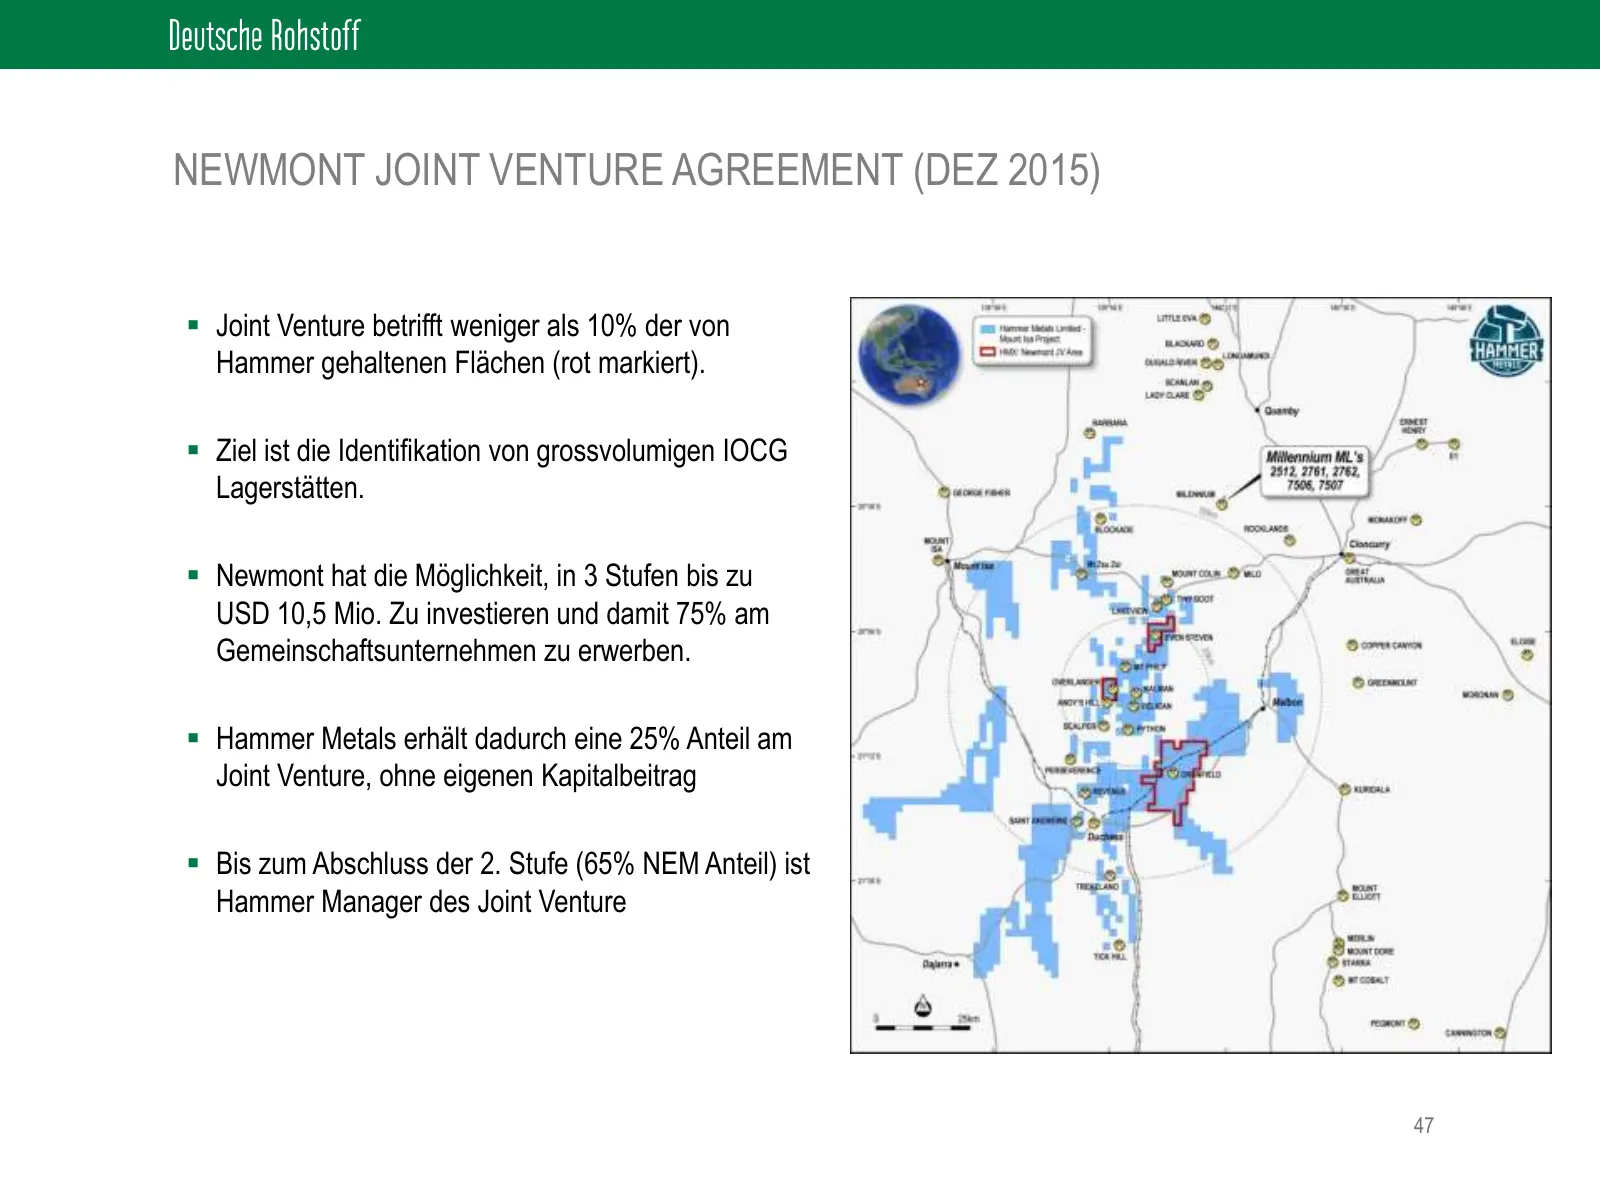
NEWMONT JOINT VENTURE AGREEMENT (DEZ 2015) Joint Venture betrifft weniger als 10% der von Hammer gehaltenen Flächen (rot markiert). Ziel ist die Identifikation von grossvolumigen IOCG Lagerstätten. Newmont hat die Möglichkeit, in 3 Stufen bis zu USD 10,5 Mio. Zu investieren und damit 75% am Ge
Slide 48: Exzellente Value Proposition
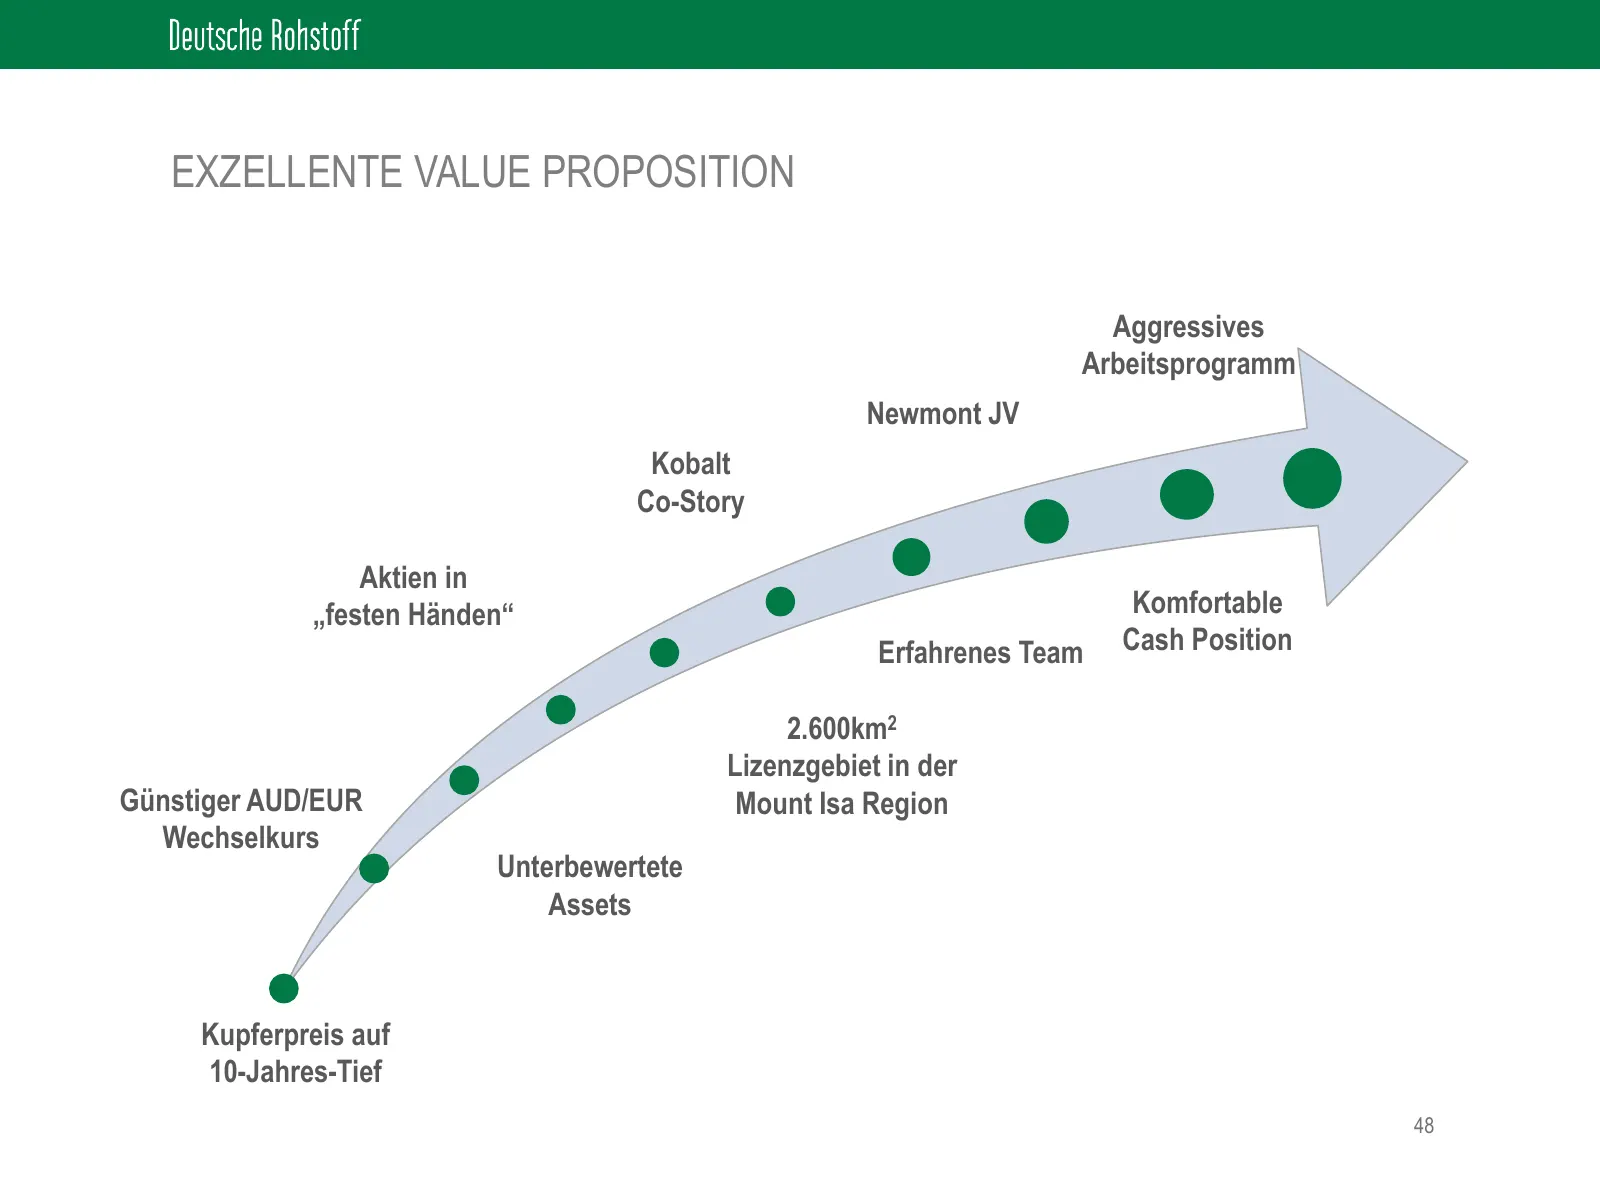
EXZELLENTE VALUE PROPOSITION Aggressives Arbeitsprogramm Newmont JV Kobalt Co-Story Aktien in „festen Händen“ Komfortable Erfahrenes Team Cash Position 2.600km2 Lizenzgebiet in der Günstiger AUD/EUR Mount Isa Region Wechselkurs Unterbewertete Assets Kupferpreis auf 10-Jahres-Tief 48
Slide 49: Arbeitsprogramm 2016/17
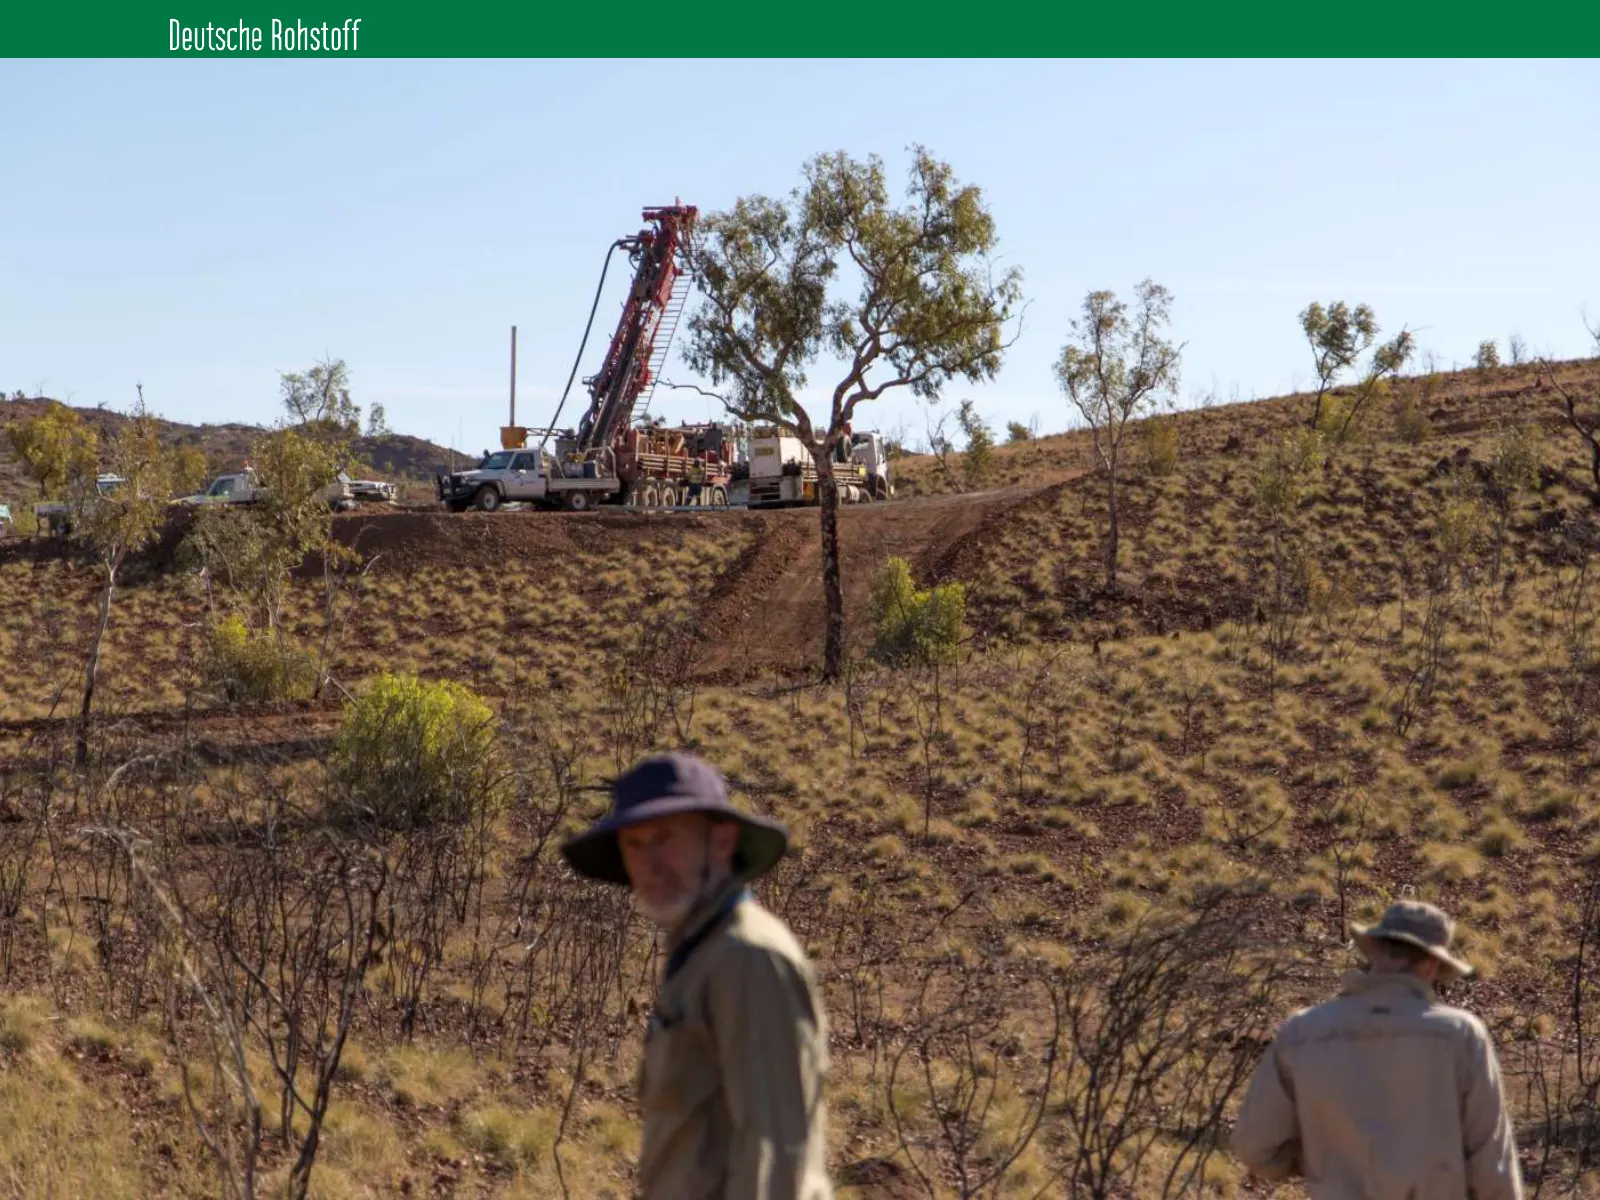
ARBEITSPROGRAMM 2016/17 Auf den zu 100% von Hammer gehaltene Flächen: 2.000m Bohrprogramm mit ca. 20 Bohrungen à 100m auf der „Millennium“ Liegenschaft. Bohrbeginn ist Anfang Juli. Ziel: Ressource nach JORC Standard. 300m – 500m Bohrprogramm auf der Liegenschaft „Scalper“ mit Ziel, eine Geophy
Slide 50: Deutsche Rohstoff
Deutsche Rohstoff nf
Slide 51: Deutsche Rohstoff
Deutsche Rohstoff
Slide 52: eS S = Pz = Ss —— (=) = =) Zz) = a —
eS S = Pz = Ss —— (=) = =) Zz) 2 = a —
Slide 53: Seltene Erden
SELTENE ERDEN ANTEIL DEUTSCHE ROHSTOFF zum 30. Juni 2016: 67,86% STATUS Verfahrensentwicklung und Vertragsschluss mit brasilianischen Partnern STRATEGIE Pilotierung und folgender Aufstieg zum Seltenerdenproduzenten
Slide 54: Ceritech – signifikante Produktion von Seltenen Erden angestrebt
CERITECH – SIGNIFIKATE PRODUKTION VON SELTENEN ERDEN ANGESTREBT Deutsche Gesellschaft mit Sitz in Leipzig Anteil Deutsche Rohstoff: 67,86% Kontinuierliche Fokussierung auf „nicht-klassische“ Seltenerdenquellen Strategie: Gewinnung von Seltenen Erden aus industriellen Halden Ziel: Signifika
Slide 55: Marktsituation Seltene Erden
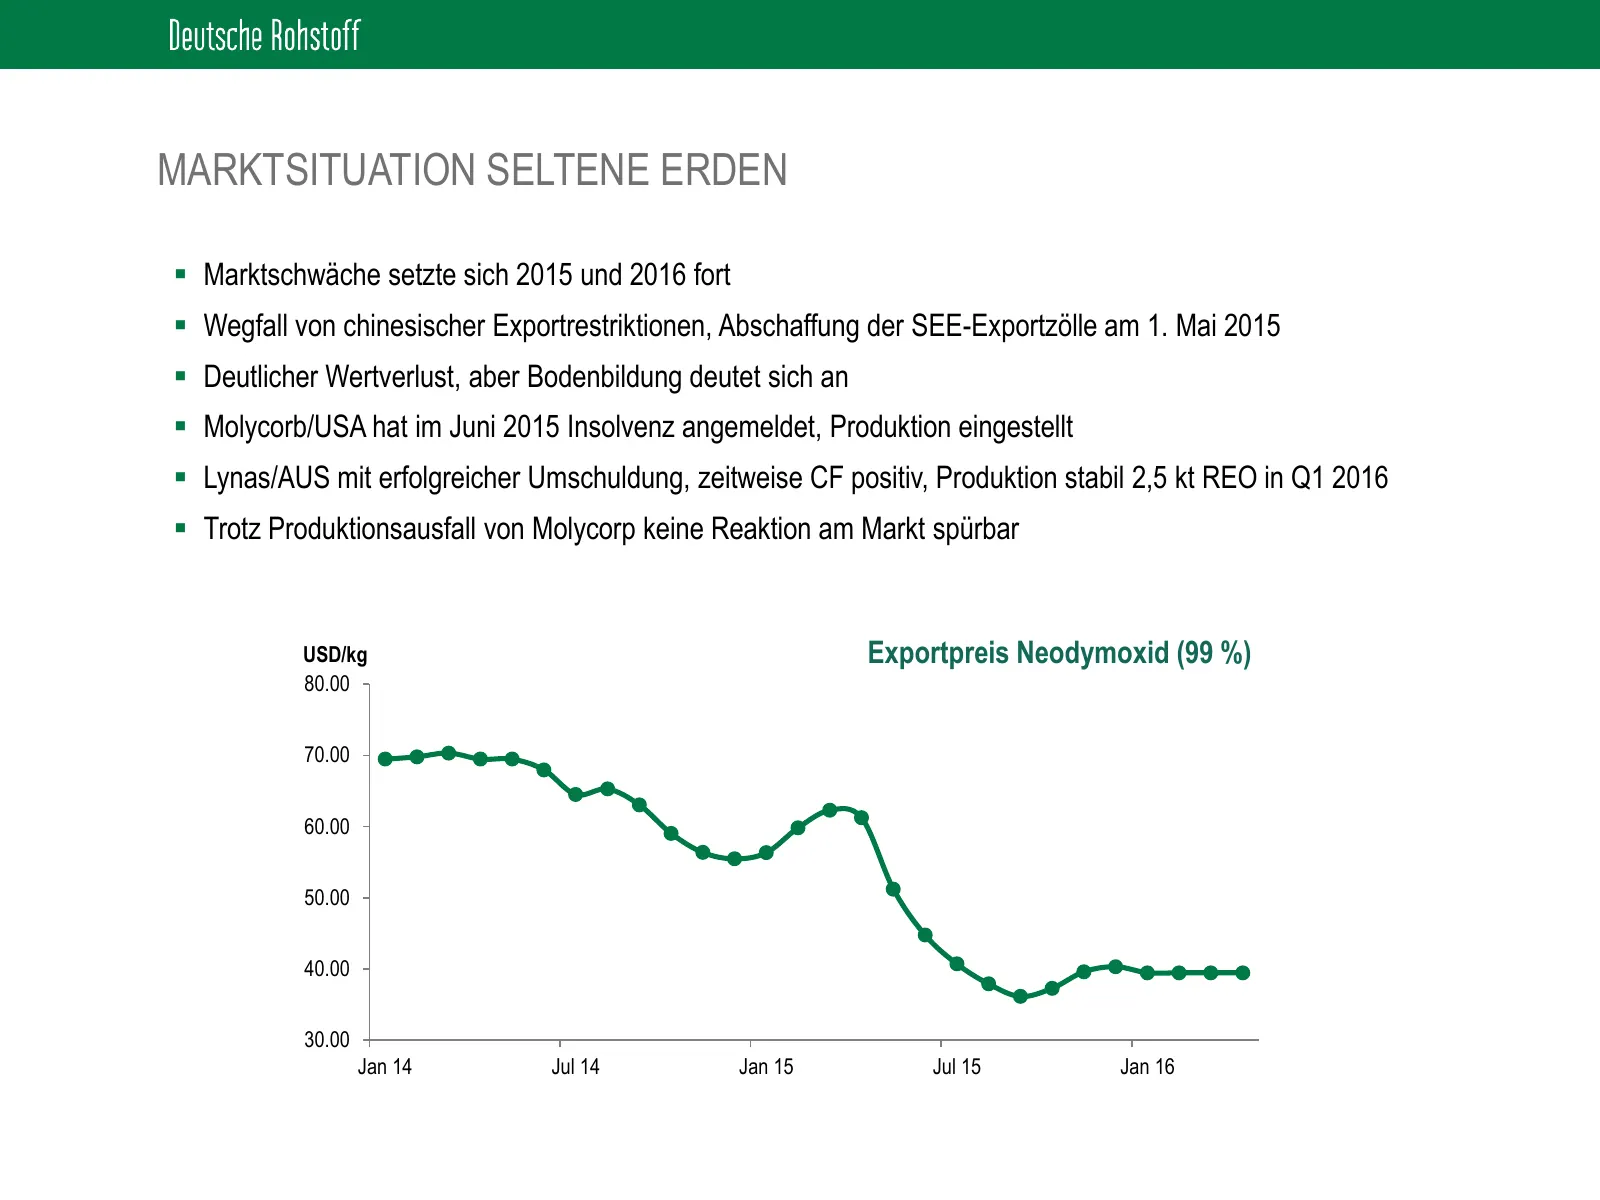
MARKTSITUATION SELTENE ERDEN Marktschwäche setzte sich 2015 und 2016 fort Wegfall von chinesischer Exportrestriktionen, Abschaffung der SEE-Exportzölle am 1. Mai 2015 Deutlicher Wertverlust, aber Bodenbildung deutet sich an Molycorb/USA hat im Juni 2015 Insolvenz angemeldet, Produktion einge
Slide 56: Seltene Erden aus Phosphogipshalden
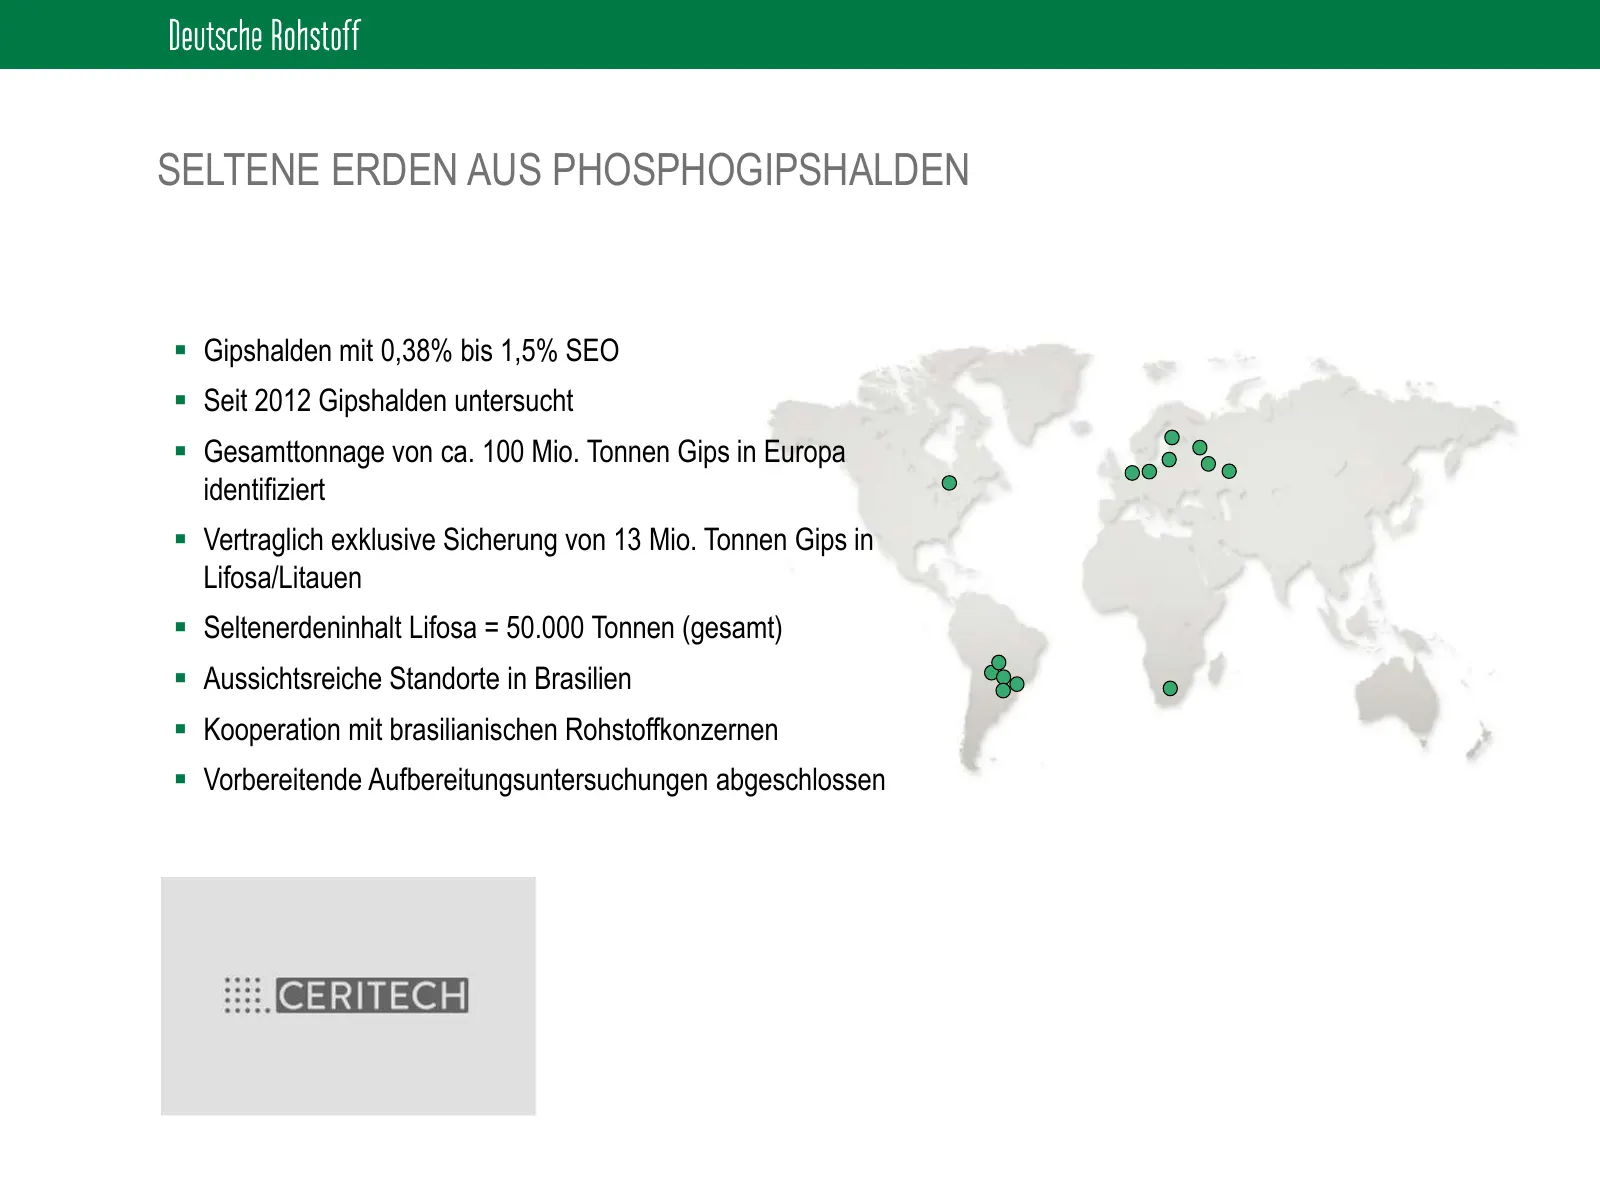
SELTENE ERDEN AUS PHOSPHOGIPSHALDEN Gipshalden mit 0,38% bis 1,5% SEO Seit 2012 Gipshalden untersucht Gesamttonnage von ca. 100 Mio. Tonnen Gips in Europa identifiziert Vertraglich exklusive Sicherung von 13 Mio. Tonnen Gips in Lifosa/Litauen Seltenerdeninhalt Lifosa = 50.000 Tonnen (gesam
Slide 57: Insgesamt 8 Tonnen Großproben verarbeitet
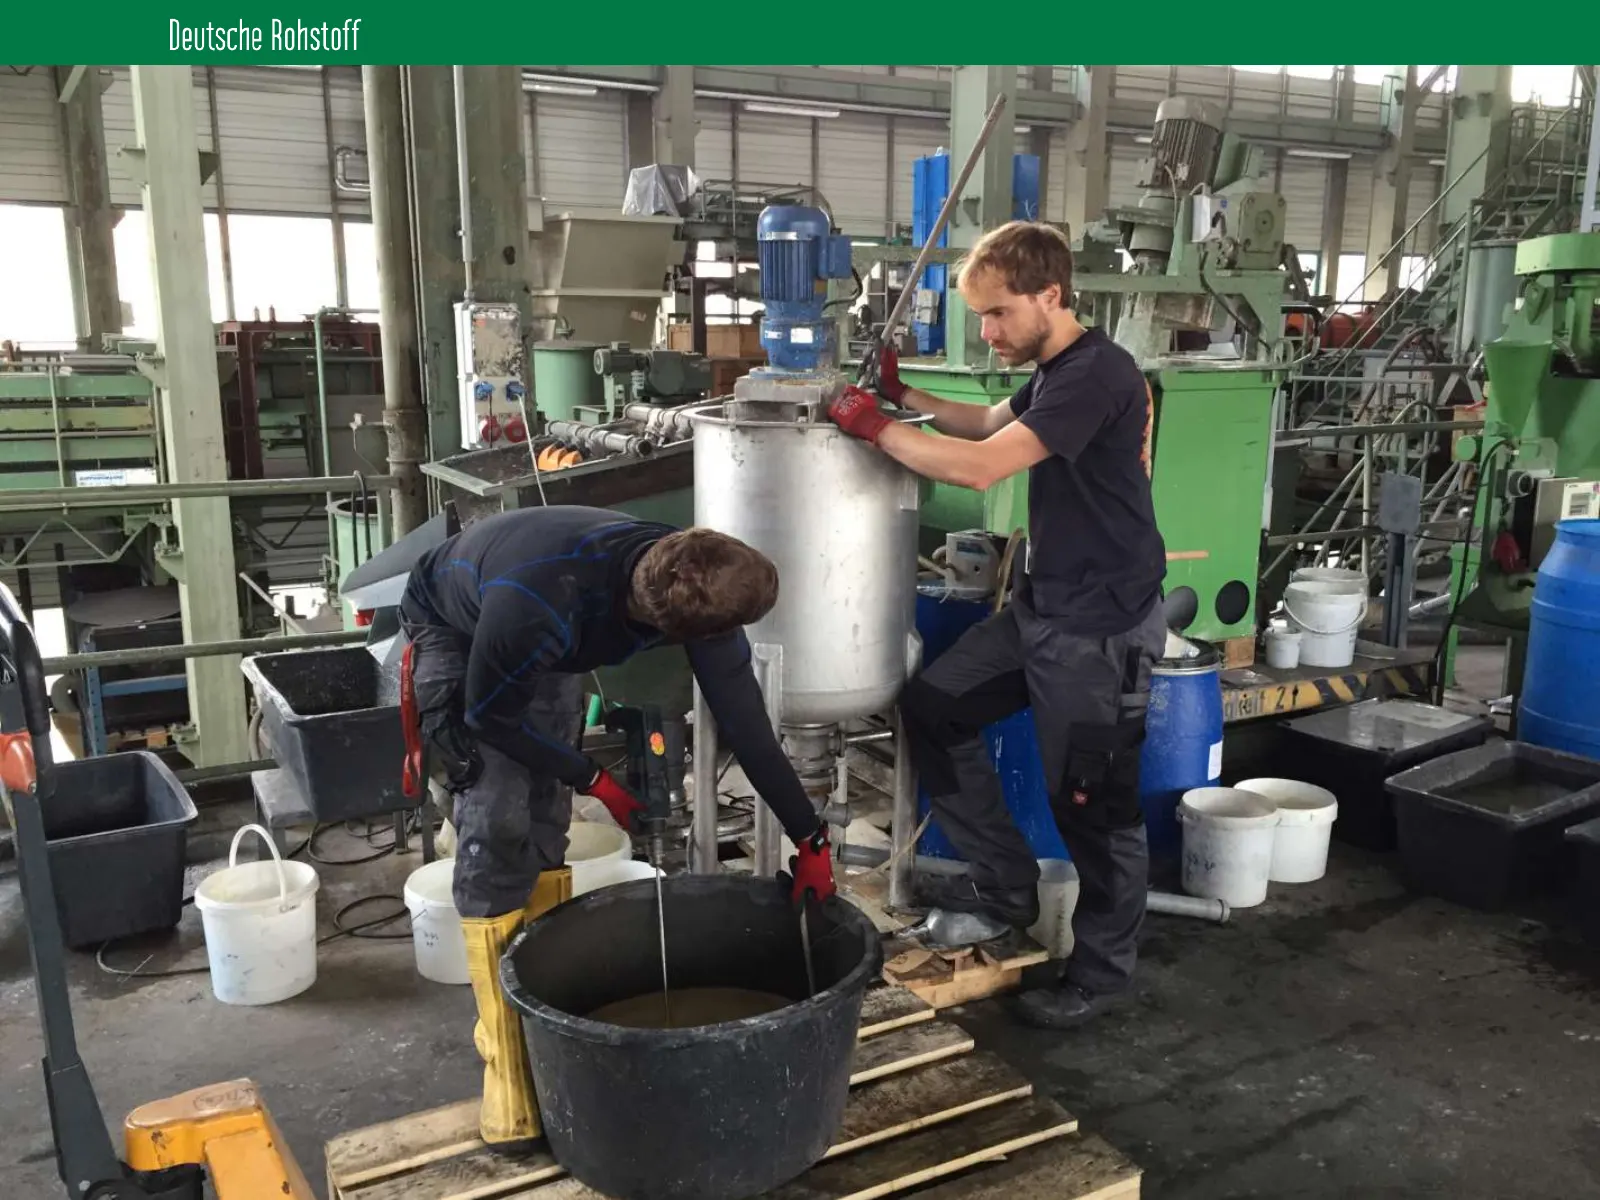
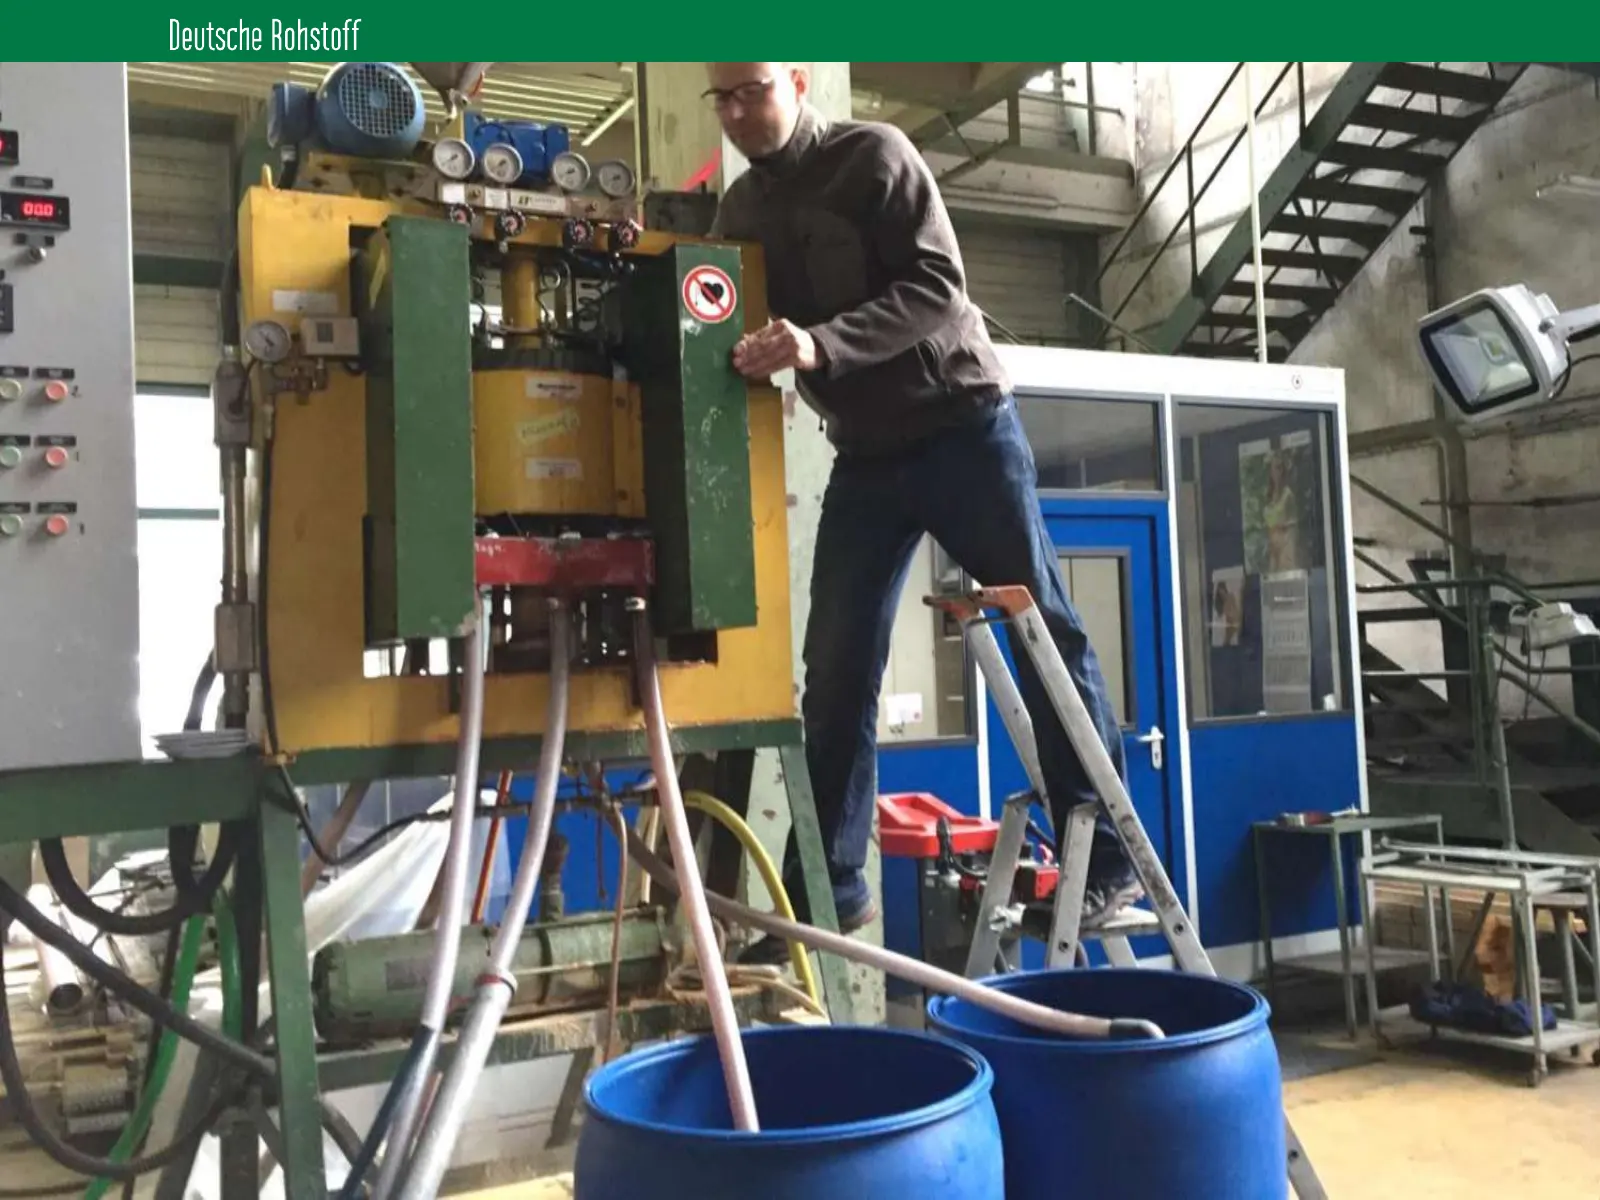
INSGESAMT 8 TONNEN GROßPROBEN VERARBEITET Jeweils 4 Tonnen Großprobe am 4. Juni und 14. September 2015 eingetroffen Umfassende mineralogisch-geochemische Untersuchungen Detaillierte Aufbereitungstests mit physikalischen Methoden Vorteile: Niedrige Betriebs- und Wartungskosten Stofftrennu
Slide 58: Deutsche Rohstoff
Deutsche Rohstoff
Slide 59
Slide 60: Vorkonzentratherstellung in 3 Schritten
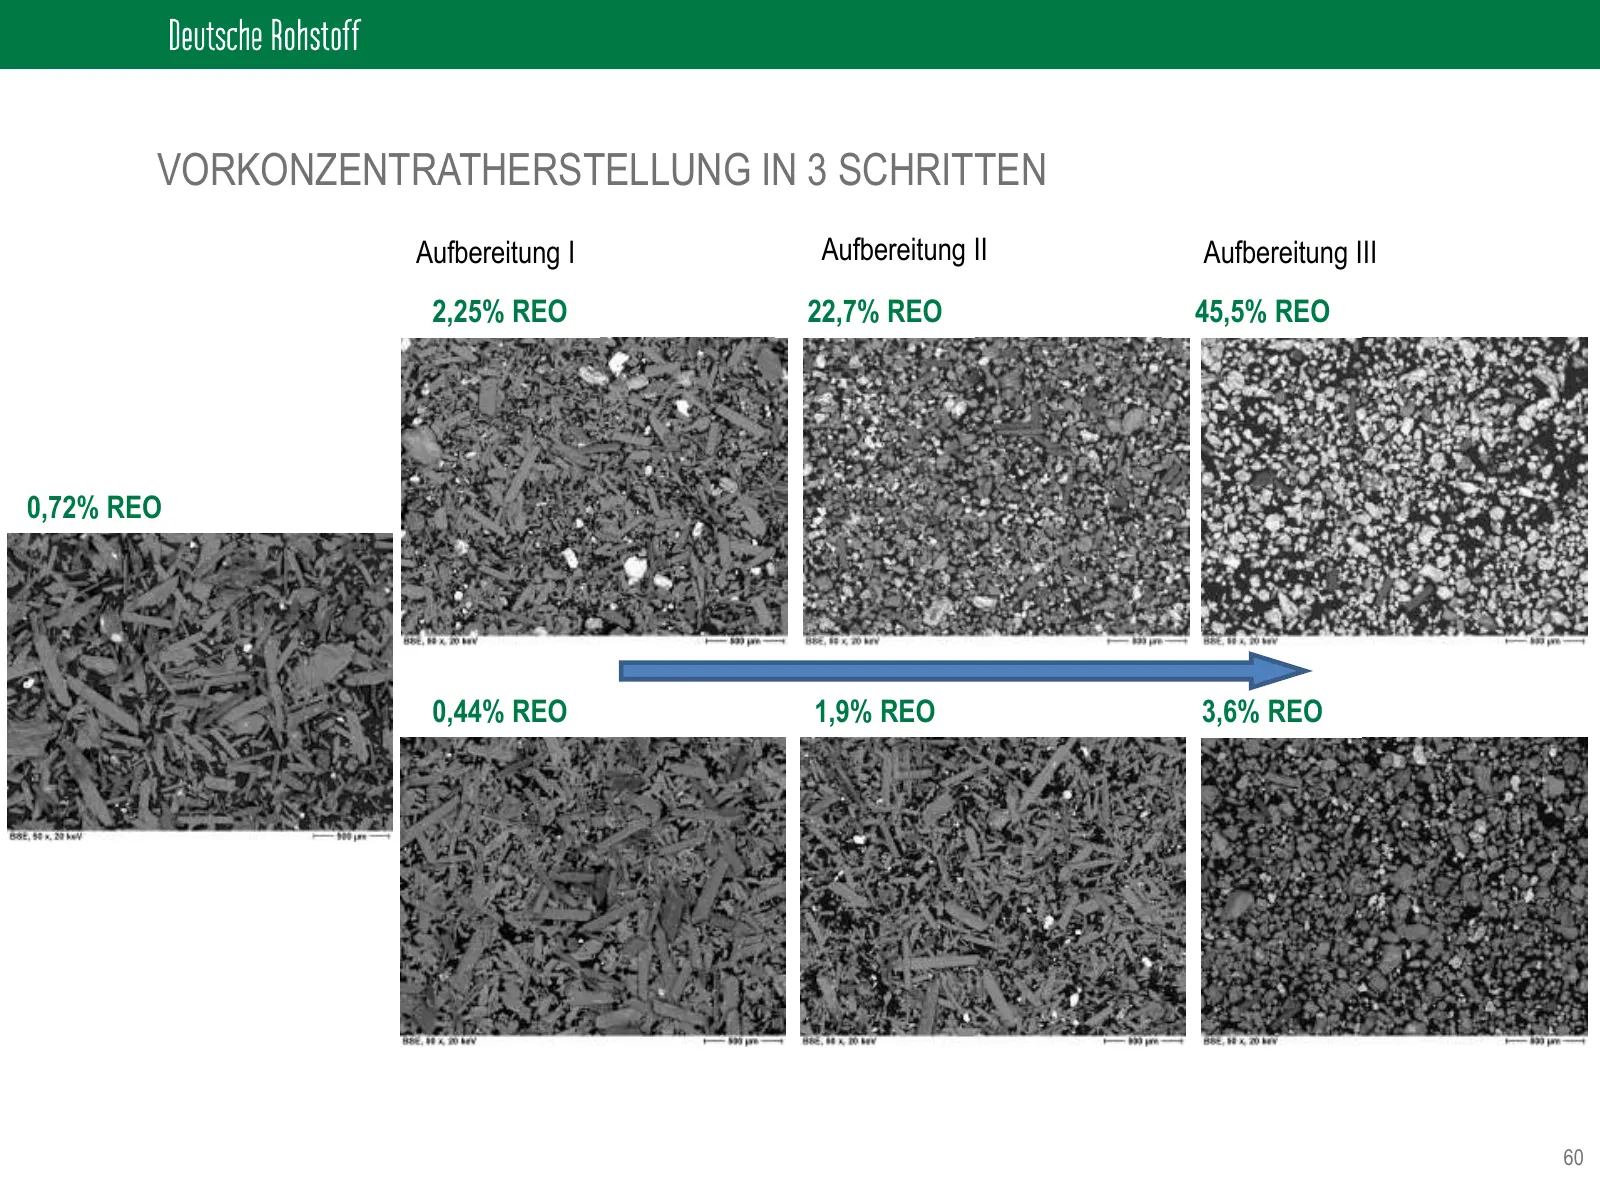
VORKONZENTRATHERSTELLUNG IN 3 SCHRITTEN Aufbereitung I Aufbereitung II Aufbereitung III 2,25% REO 22,7% REO 45,5% REO 0,72% REO 0,44% REO 1,9% REO 3,6% REO 60
Slide 61: Weiterer Ausblick
WEITERER AUSBLICK Derzeitiges Hemmnis: Umstrukturierungsphase der Brasilianischen Partner Abschluss des Verkaufs für Q4 2016 erwartet Wiederaufnahme der Kooperationsgespräche Abschluss von Exklusivitäts- und Kooperationsverträgen als Basis für weitere Arbeit Teilnahme an BMBF Förderprogram
Slide 62: Zinn – Tin International
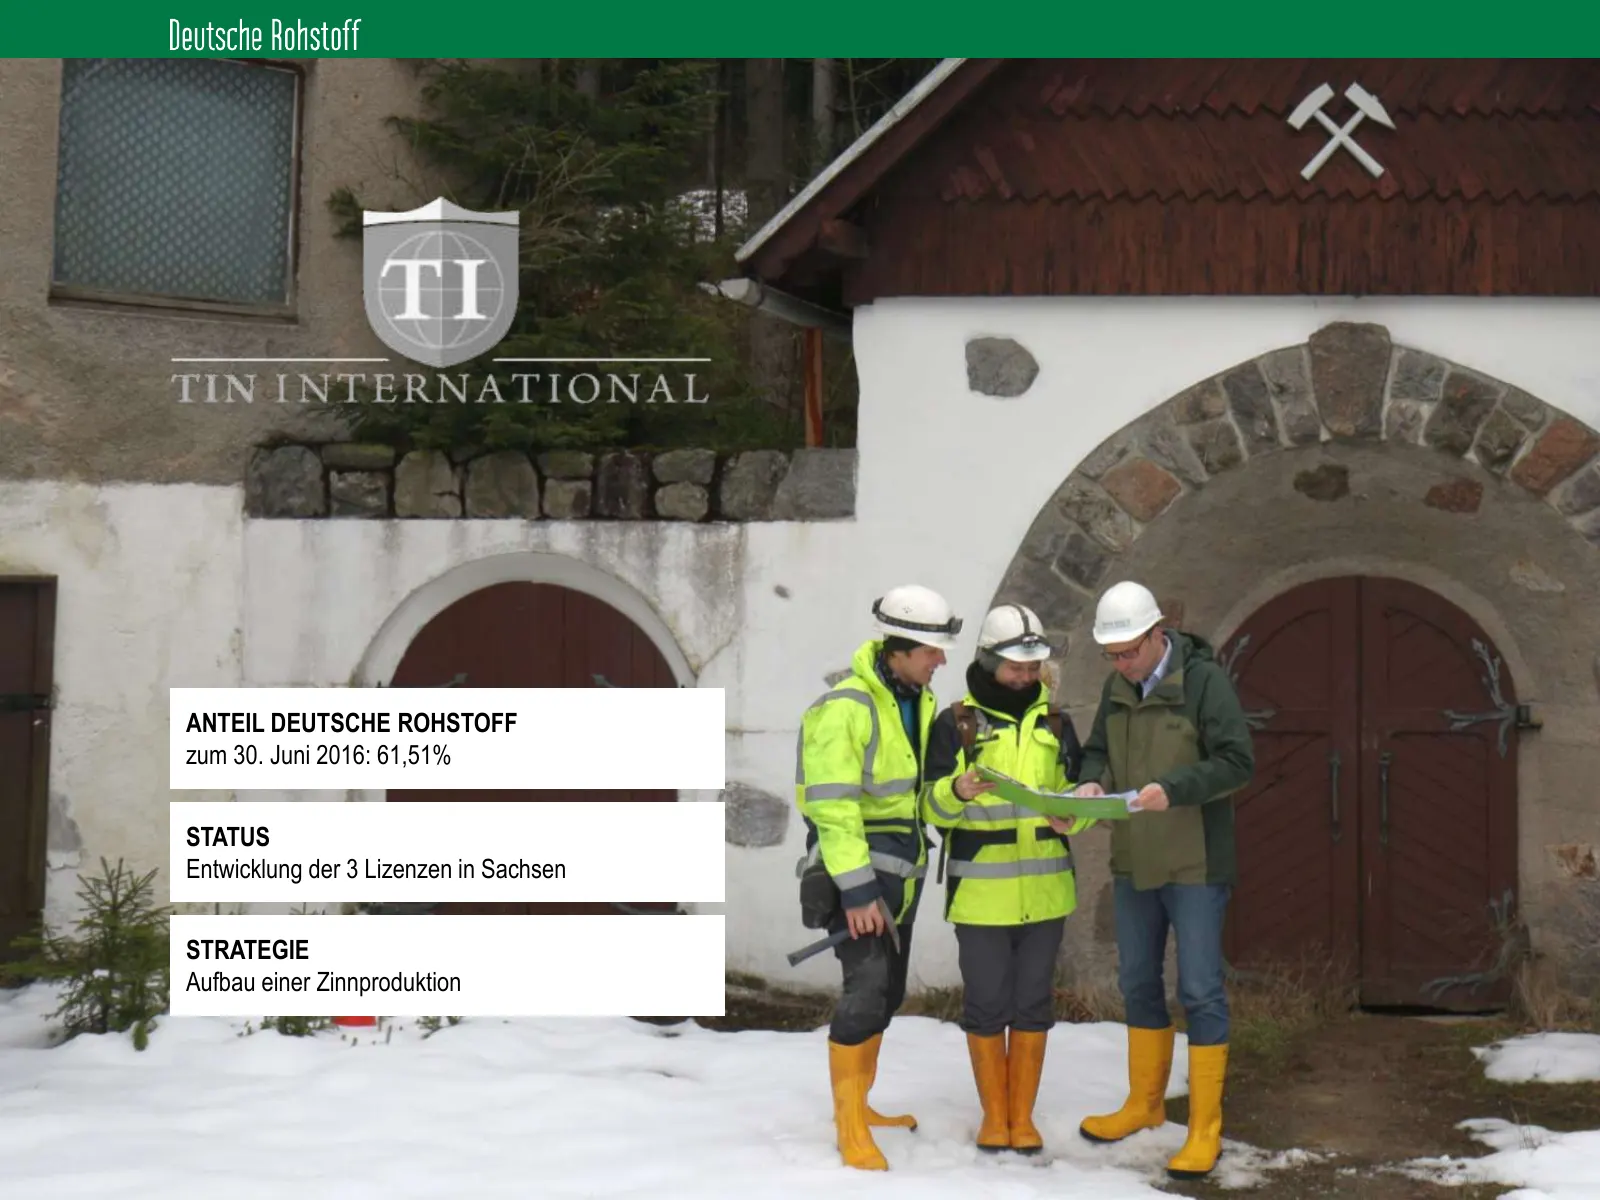
ANTEIL DEUTSCHE ROHSTOFF zum 30. Juni 2016: 61,51% STATUS Entwicklung der 3 Lizenzen in Sachsen STRATEGIE Aufbau einer Zinnproduktion
Slide 63: Umbau und Straffung der Firmenstruktur
UMBAU UND STRAFFUNG DER FIRMENSTRUKTUR Erhebliches Einsparungspotential durch Abschaffung der australischen Holding Australische Tin International Ltd. derzeit in Liquidation Formwechsel und Umfirmierung der Sachsenzinn GmbH in Tin International AG, Sitz in Leipzig Sachausschüttung der TIN A
Slide 64: Die sächsischen Zinnprojekte
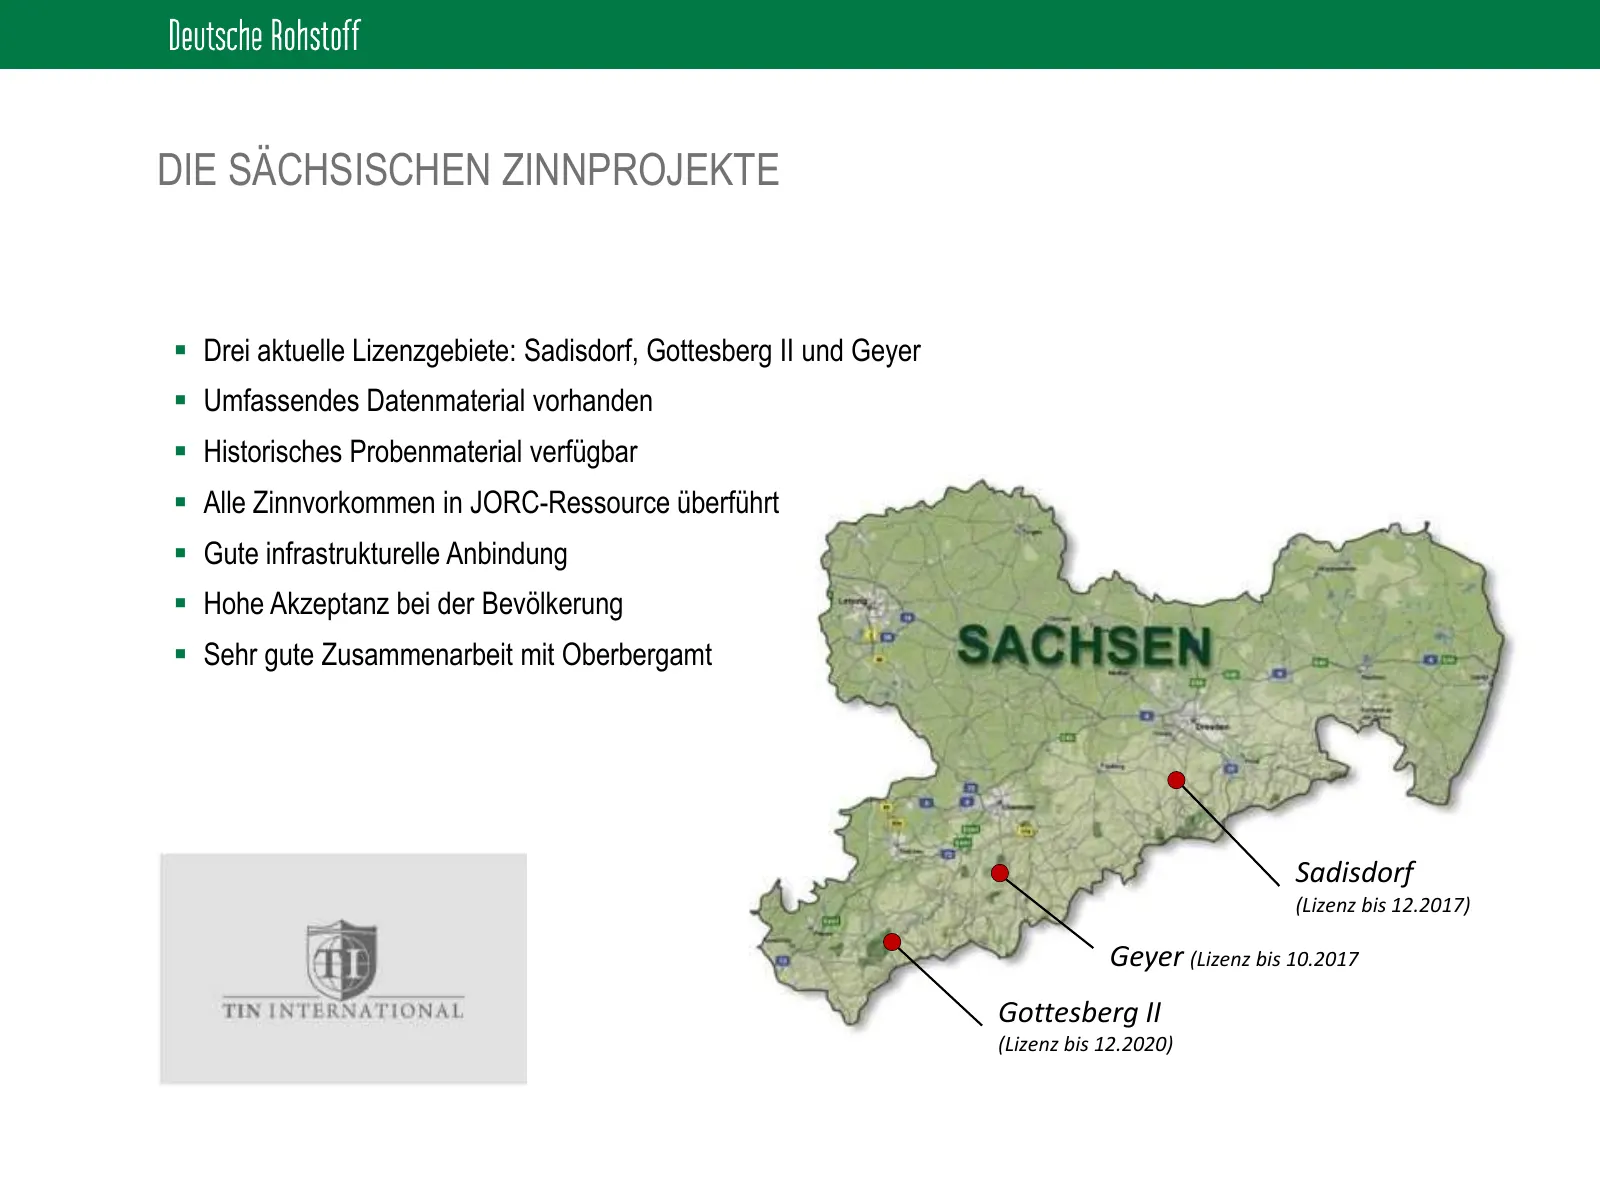
DIE SÄCHSISCHEN ZINNPROJEKTE Drei aktuelle Lizenzgebiete: Sadisdorf, Gottesberg II und Geyer Umfassendes Datenmaterial vorhanden Historisches Probenmaterial verfügbar Alle Zinnvorkommen in JORC-Ressource überführt Gute infrastrukturelle Anbindung Hohe Akzeptanz bei der Bevölkerung Sehr
Slide 65: Sadisdorf: Allgemeiner Projektstand
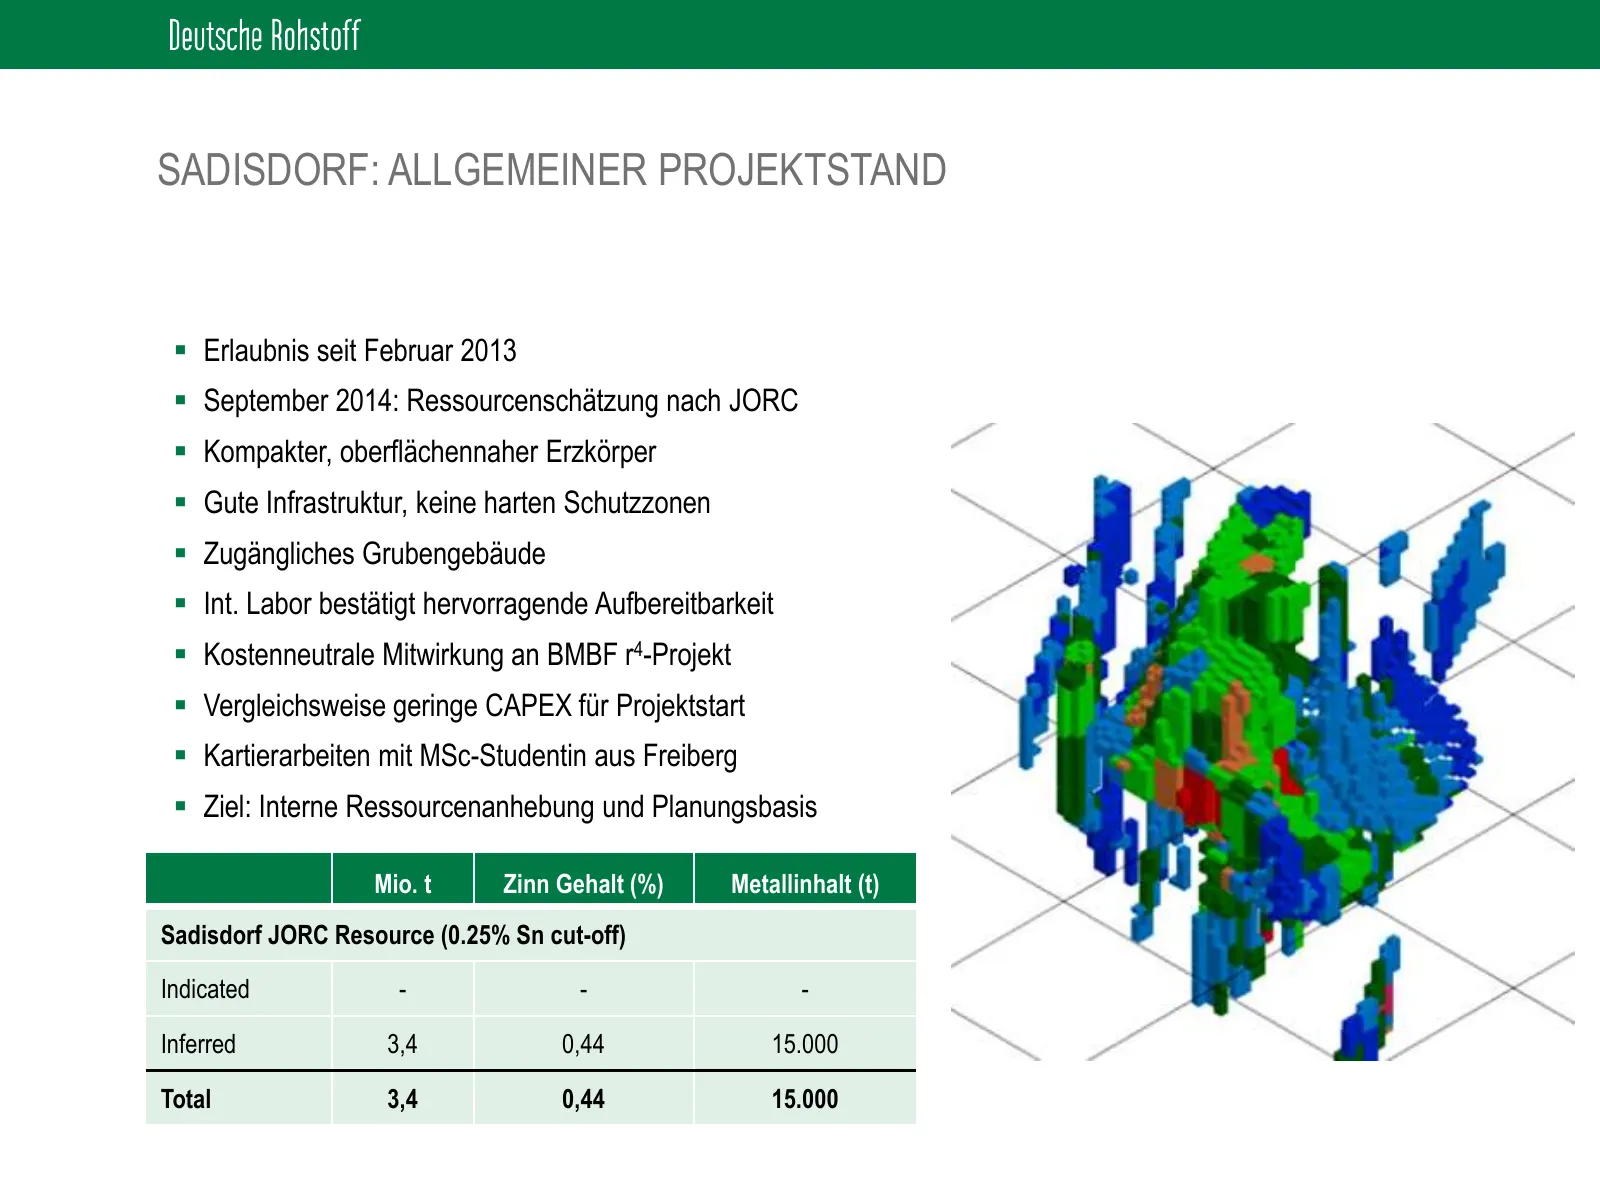
SADISDORF: ALLGEMEINER PROJEKTSTAND Erlaubnis seit Februar 2013 September 2014: Ressourcenschätzung nach JORC Kompakter, oberflächennaher Erzkörper Gute Infrastruktur, keine harten Schutzzonen Zugängliches Grubengebäude Int. Labor bestätigt hervorragende Aufbereitbarkeit Kostenneutrale
Slide 66
Slide 67
Slide 68
Slide 69: Deutsche Rohstoff
Deutsche Rohstoff
Slide 70: Gottesberg: Allgemeiner Projektstand
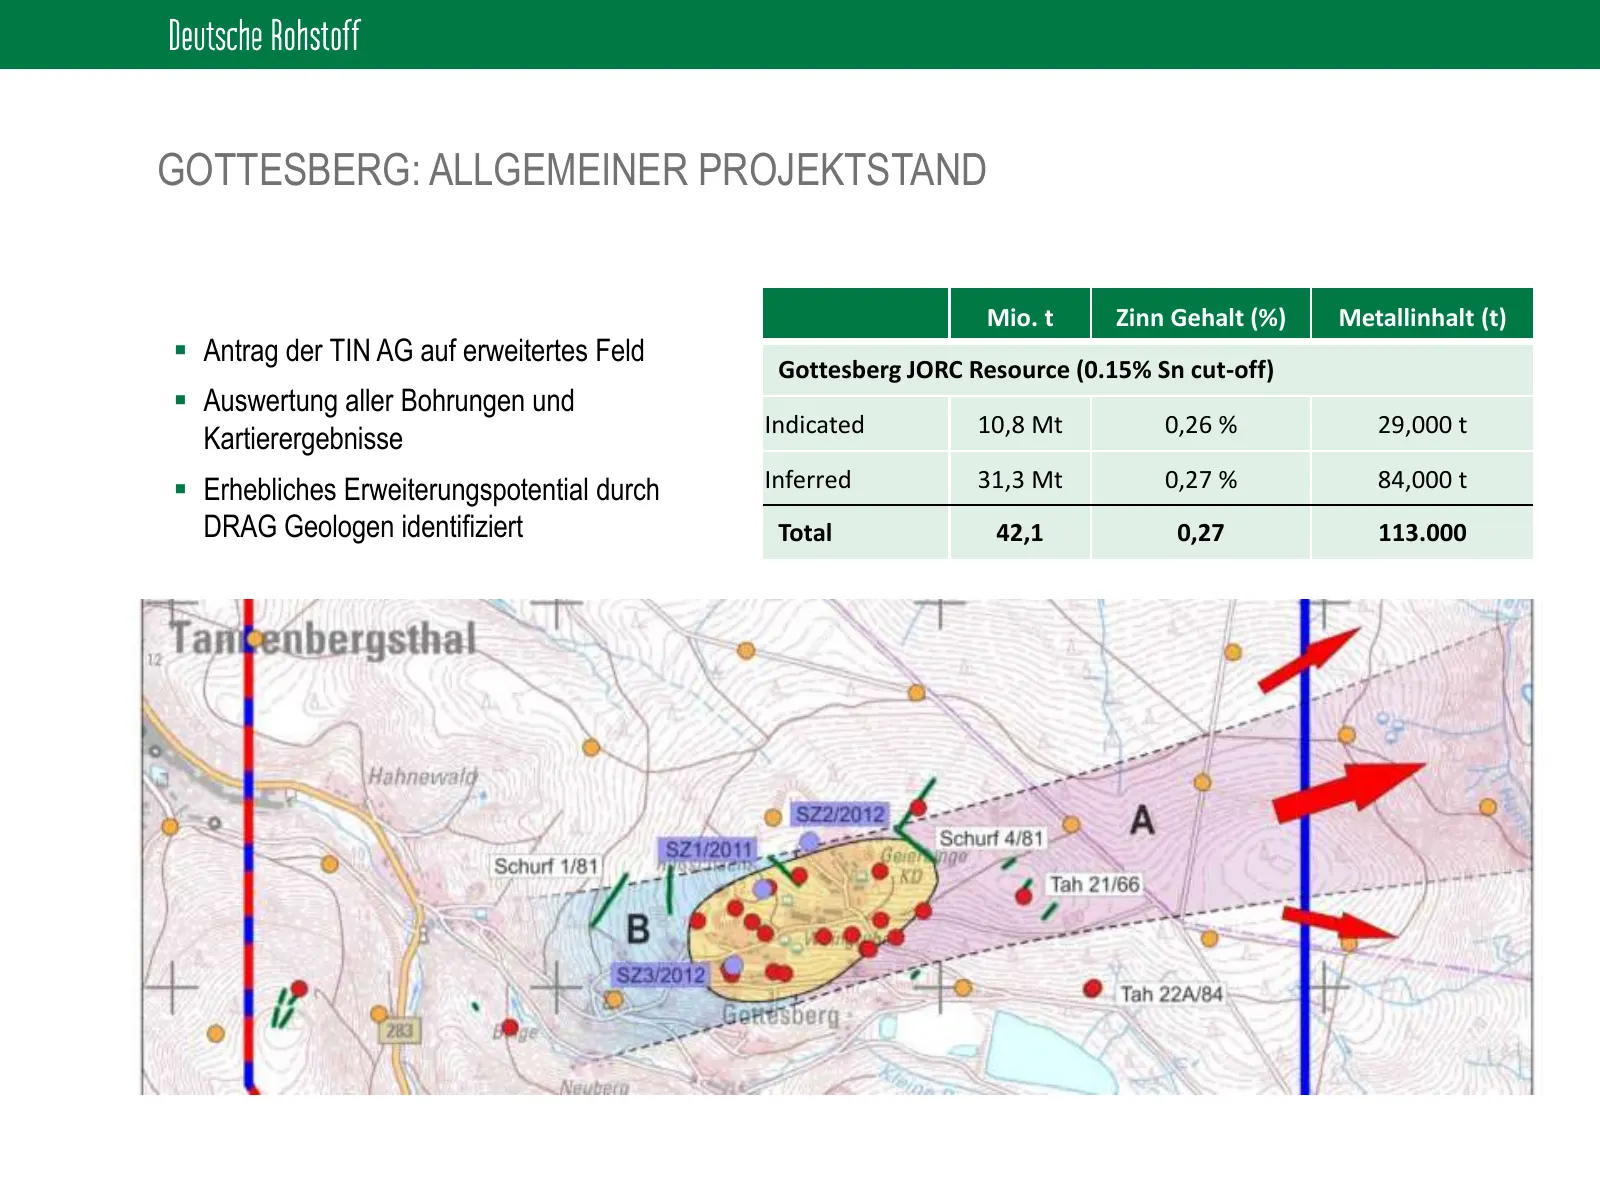
GOTTESBERG: ALLGEMEINER PROJEKTSTAND Mio. t Zinn Gehalt (%) Metallinhalt (t) Antrag der TIN AG auf erweitertes Feld Gottesberg JORC Resource (0.15% Sn cut-off) Auswertung aller Bohrungen und Indicated 10,8 Mt 0,26 % 29,000 t Kartierergebnisse Erhebliches Erweiterungspotential durch Inferred 31
Slide 71: Gottesberg: Allgemeiner Projektstand
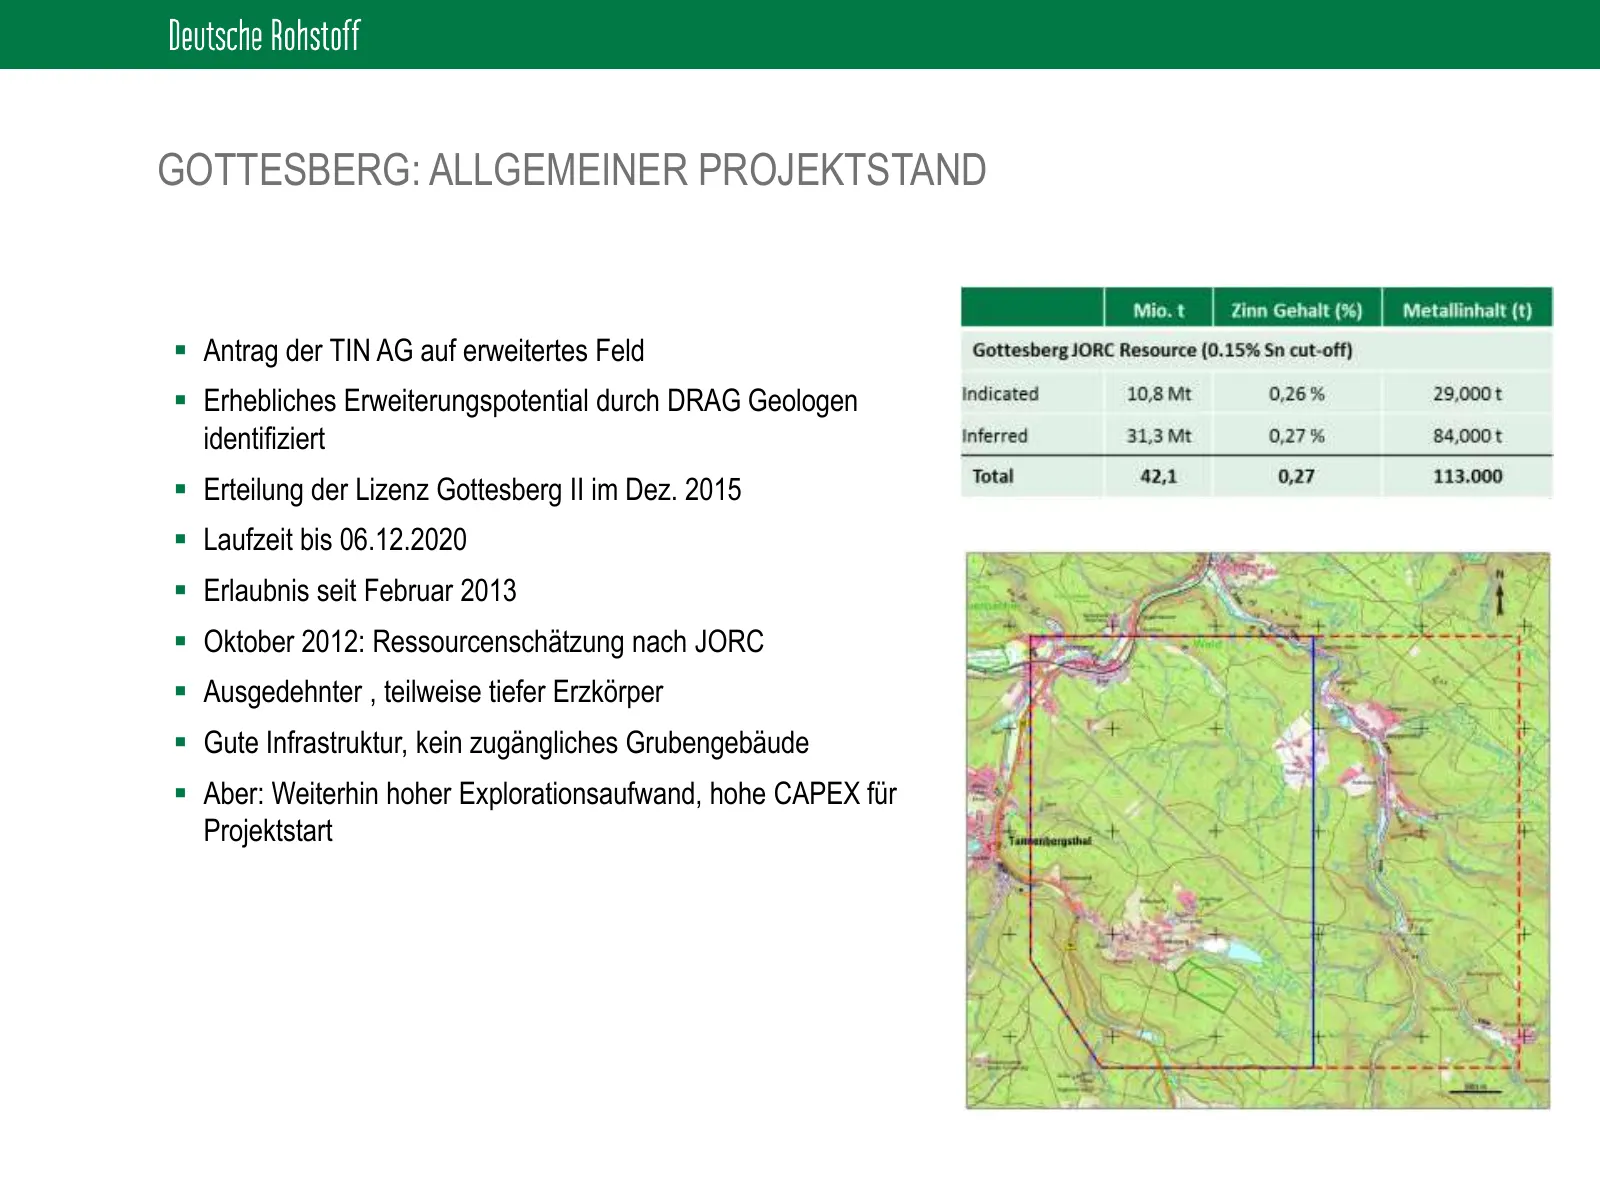
GOTTESBERG: ALLGEMEINER PROJEKTSTAND Antrag der TIN AG auf erweitertes Feld Erhebliches Erweiterungspotential durch DRAG Geologen identifiziert Erteilung der Lizenz Gottesberg II im Dez. 2015 Laufzeit bis 06.12.2020 Erlaubnis seit Februar 2013 Oktober 2012: Ressourcenschätzung nach JORC
Slide 72: Weiterer Ausblick
WEITERER AUSBLICK Anhaltende Schwächephase am Zinnmarkt Chinesische Produktion und Lieferungen aus Myanmar unkalkulierbar Zinnnachfrage konstant bis sinkend (weltwirtschaftliche Einflüsse, zunehmende Miniaturisierung) Inhomogenes Bild auf ITRI-Zinnkonferenz im April 2016: verhaltene Skepsis
Slide 73: Ausblick
AUSBLICK AUSBLICK
Slide 74: Prognose 2016 (veröffentlicht 21. Dezember 2015)
PROGNOSE 2016 (VERÖFFENTLICHT 21. DEZEMBER 2015) Umsatz EUR 20-25 Mio. EBITDA EUR 15-20 Mio. Nettoergebnis EUR 10 Mio./EUR 1,98 pro Aktie Annahmen: WTI $ 44/bbl und EUR/USD von 1,10 74
Slide 75: Sehr gute Entwicklung der Anleihe 2013/2018
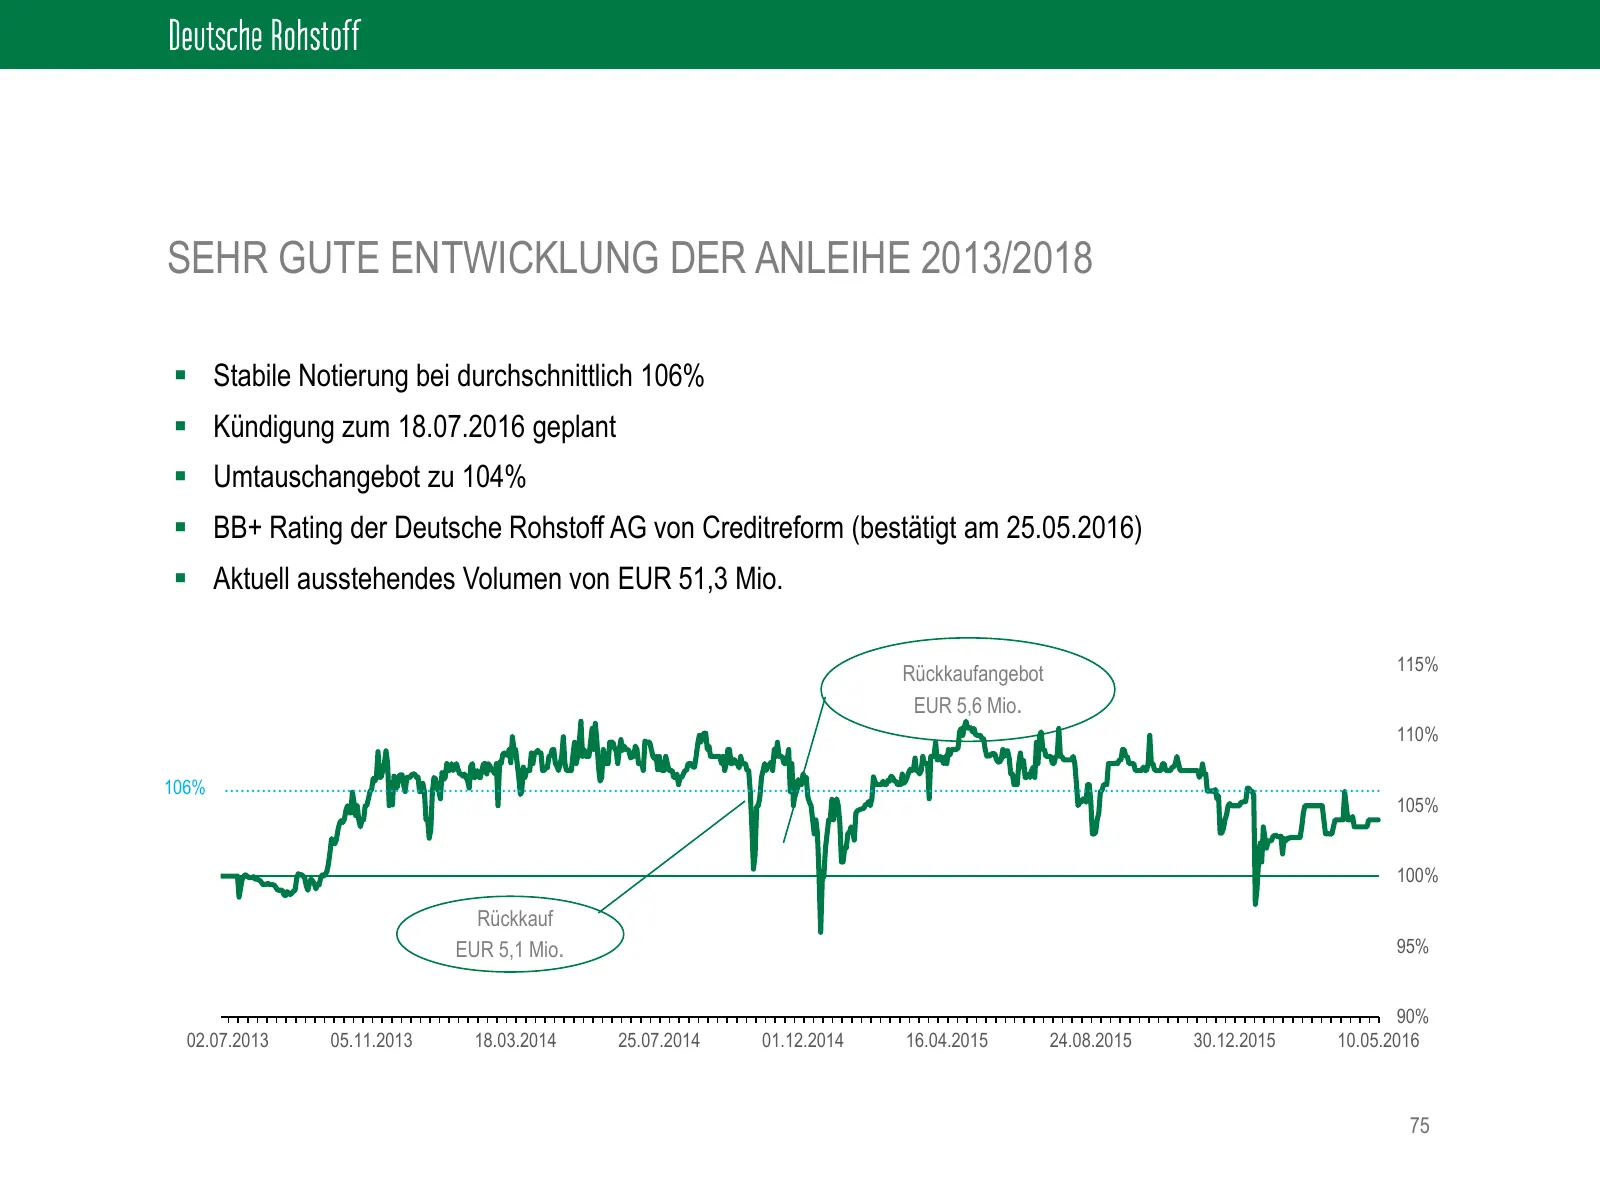
SEHR GUTE ENTWICKLUNG DER ANLEIHE 2013/2018 Stabile Notierung bei durchschnittlich 106% Kündigung zum 18.07.2016 geplant Umtauschangebot zu 104% BB+ Rating der Deutsche Rohstoff AG von Creditreform (bestätigt am 25.05.2016) Aktuell ausstehendes Volumen von EUR 51,3 Mio. 115% eRückkaufangeb
Slide 76: Eckpunkte neue Anleihe
ECKPUNKTE NEUE ANLEIHE Öffentliches Angebot und Privatplatzierung 5 Jahre Laufzeit - Kupon 5,625% Volumen bis zu 75 Mio. Euro Zeichnungsfrist vom 30.06. – 18.07.16 / Erster Handelstag 20.07.2016 Mindesteigenkapitalquote 25% Vermögensverpflichtung: Wert der Öl- und Gasreserven plus liquid
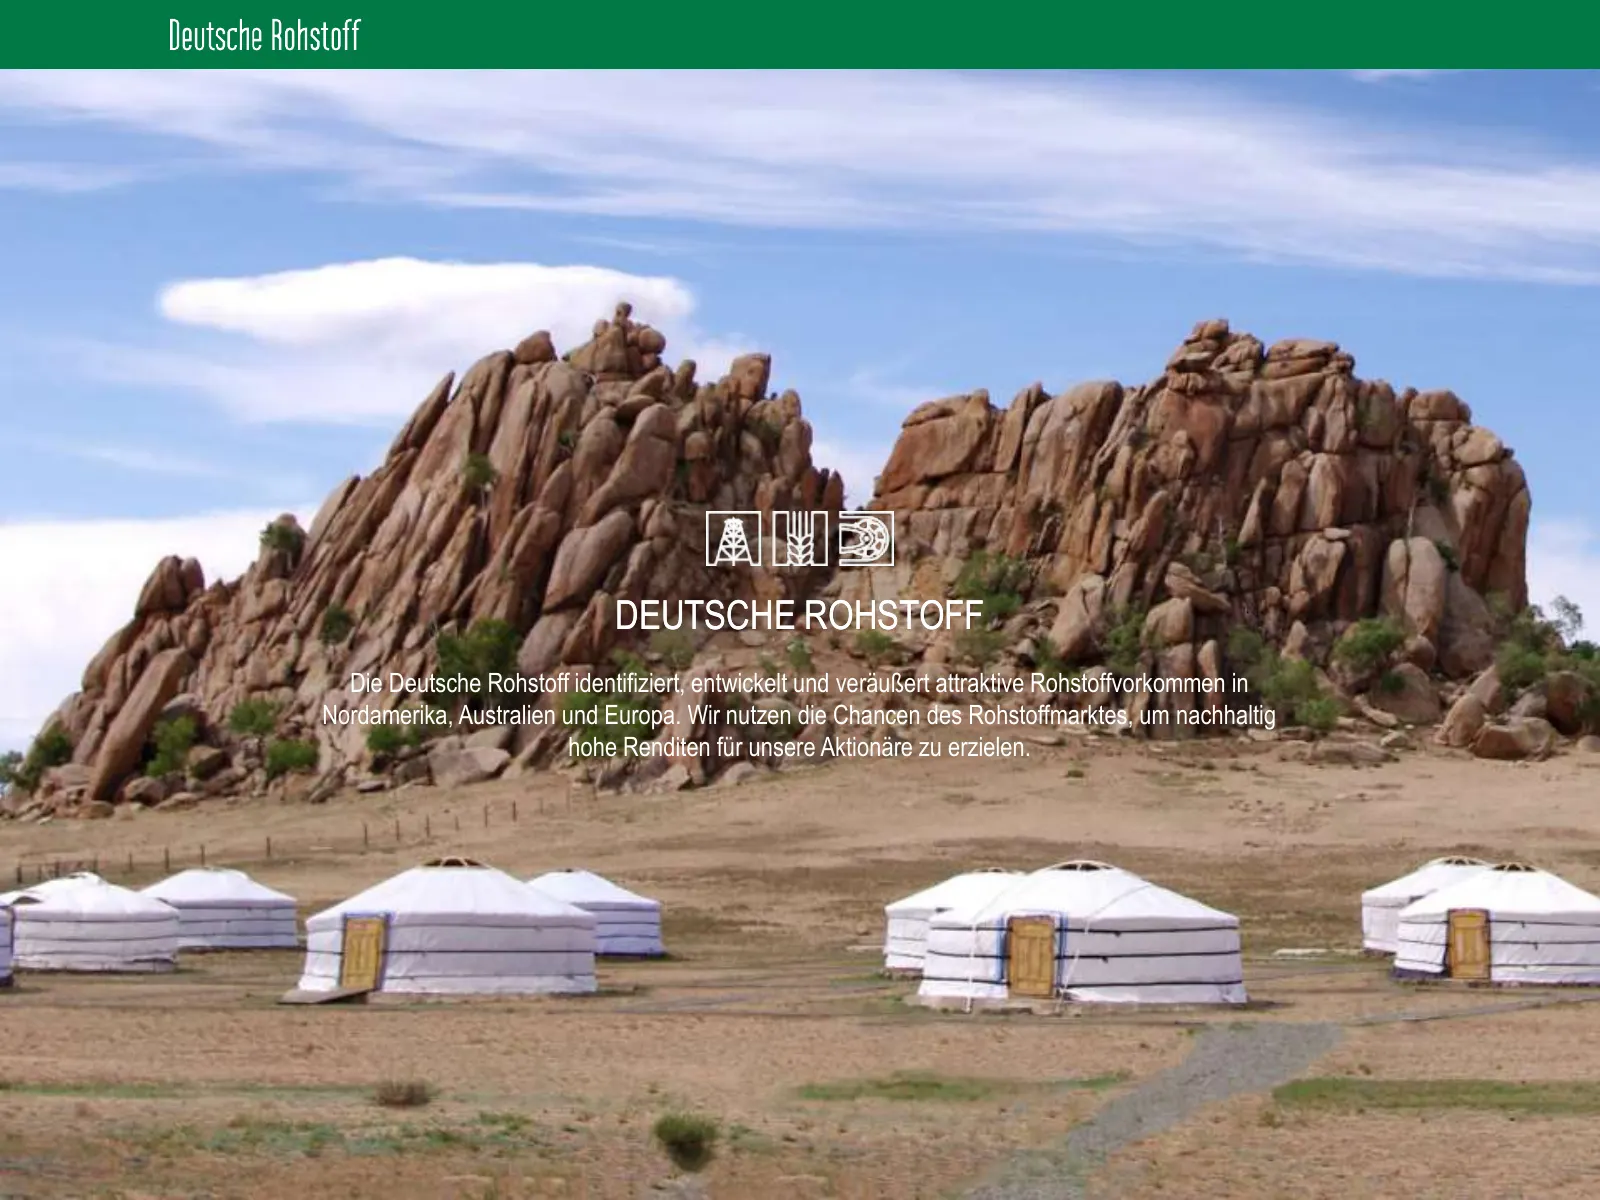
Slide 77: Deutsche Rohstoff
DEUTSCHE ROHSTOFF Die Deutsche Rohstoff identifiziert, entwickelt und veräußert attraktive Rohstoffvorkommen in Nordamerika, Australien und Europa. Wir nutzen die Chancen des Rohstoffmarktes, um nachhaltig hohe Renditen für unsere Aktionäre zu erzielen.
Source: Internet Archive copy of rohstoff.de
More decks from Deutsche Rohstoff AG
 Shareholder Meeting (June 2026)49 slides · Jun 23, 2026
 Shareholder Meeting (June 2026)49 slides · Jun 23, 2026
 Investor Day (November 2025)39 slides · Nov 19, 2025
 Investor Day (November 2025)43 slides · Nov 19, 2025
 Shareholder Meeting (June 2025)57 slides · Jun 17, 2025
 Investor Day (November 2024)49 slides · Nov 20, 2024