Sumitomo Metal Mining Co., Ltd. · TSE:5713
Sumitomo Metal Mining — Q2 2019 Earnings Presentation
46 slides from Sumitomo Metal Mining's earnings presentation, Nov 18, 2019
Slide 1: 2019年度第2四半期決算 経営戦略進捗状況説明会
2019年度第2四半期決算 経営戦略進捗状況説明会 2019年11月18日 代表取締役社長 野崎 明 SUMITOMO METAL MINING CO., LTD.
Slide 2: 説明内容
説明内容 Ⅰ 総括 Ⅱ 2019年度業績見通し Ⅲ 足元の課題と重点施策 取締役 常務執行役員 資源事業本部長 朝日 弘 取締役 執行役員 金属事業本部長 松本 伸弘 執行役員 電池材料事業本部長 阿部 功 執行役員 機能性材料事業本部長 大下 文一 Ⅳ 「2030年のありたい姿」について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 2
Slide 3: Ⅰ.総括
Ⅰ.総 括 Ⅰ 総括 Ⅱ 2019年度業績見通し Ⅲ 足元の課題と重点施策 取締役 常務執行役員 資源事業本部長 朝日 弘 取締役 執行役員 金属事業本部長 松本 伸弘 執行役員 電池材料事業本部長 阿部 功 執行役員 機能性材料事業本部長 大下 文一 Ⅳ 「2030年のありたい姿」について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 3
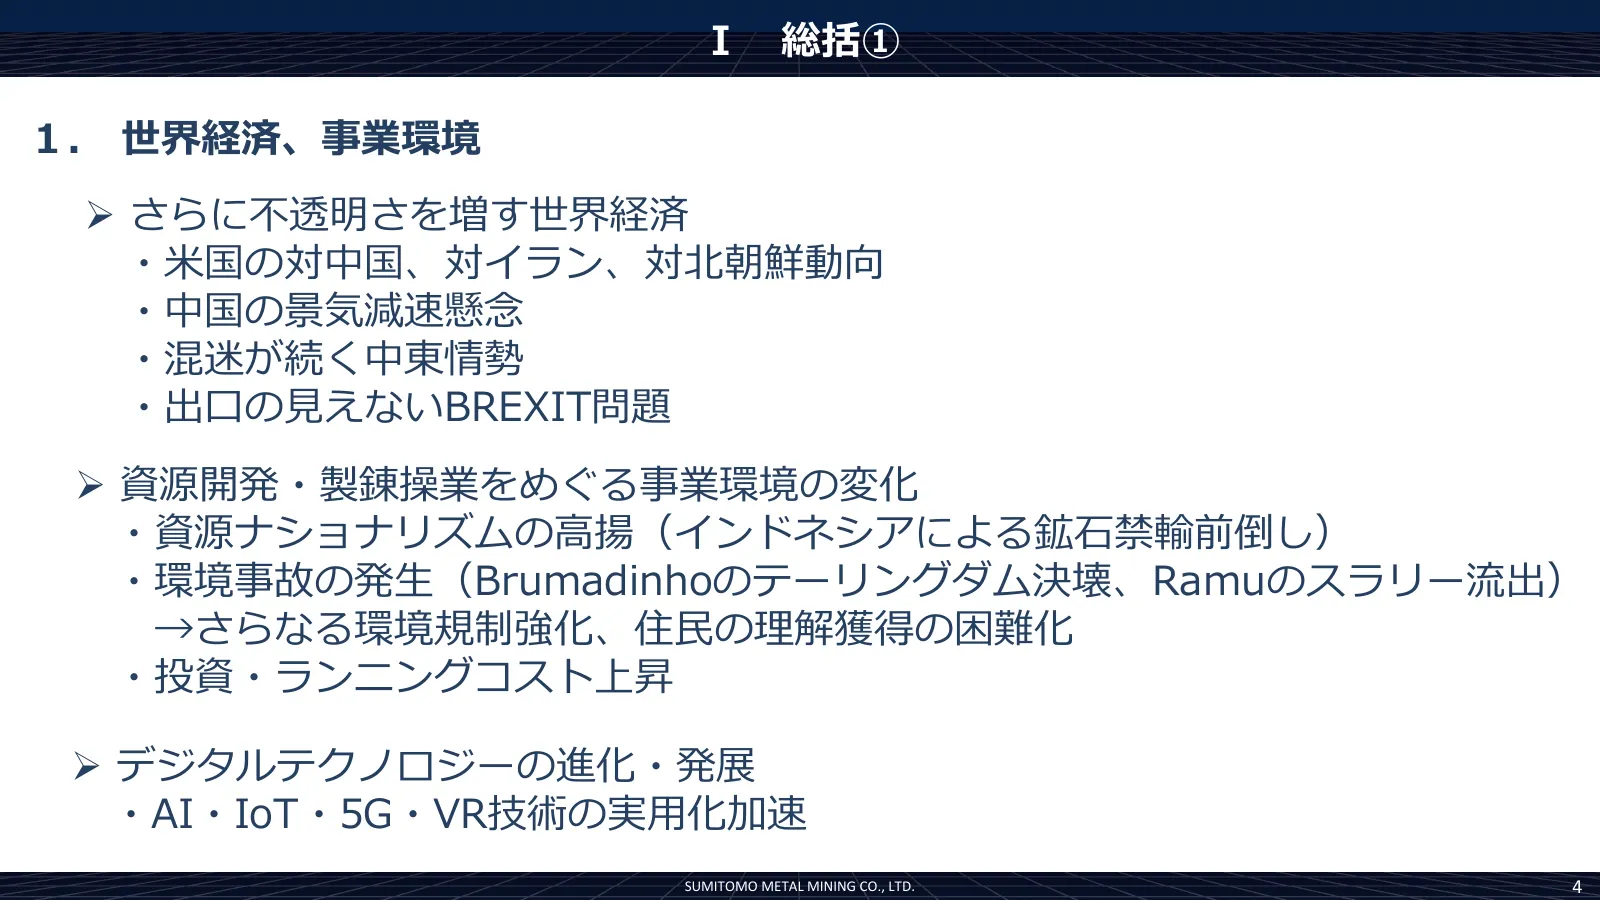
Slide 4: 総括① 世界経済、事業環境
Ⅰ 総括① 1. 世界経済、事業環境 さらに不透明さを増す世界経済 ・米国の対中国、対イラン、対北朝鮮動向 ・中国の景気減速懸念 ・混迷が続く中東情勢 ・出口の見えないBREXIT問題 資源開発・製錬操業をめぐる事業環境の変化 ・資源ナショナリズムの高揚(インドネシアによる鉱石禁輸前倒し) ・環境事故の発生(Brumadinhoのテーリングダム決壊、Ramuのスラリー流出) →さらなる環境規制強化、住民の理解獲得の困難化 ・投資・ランニングコスト上昇 デジタルテクノロジーの進化・発展 ・AI・IoT・5G・VR技術の実用化加速 SUMITOMO METAL MINING CO.,
Slide 5: 総括② 足元の経営課題
Ⅰ 総括② 2. 足元の経営課題 1)成長戦略と事業基盤強化の両立 2)組織横断の総合力発揮 SUMITOMO METAL MINING CO., LTD. 5
Slide 6: Ⅱ.2019年度業績見通し
Ⅱ.2019年度業績見通し Ⅰ 総括 Ⅱ 2019年度業績見通し Ⅲ 足元の課題と重点施策 取締役 常務執行役員 資源事業本部長 朝日 弘 取締役 執行役員 金属事業本部長 松本 伸弘 執行役員 電池材料事業本部長 阿部 功 執行役員 機能性材料事業本部長 大下 文一 Ⅳ 「2030年のありたい姿」について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 6
Slide 7: 業績推移
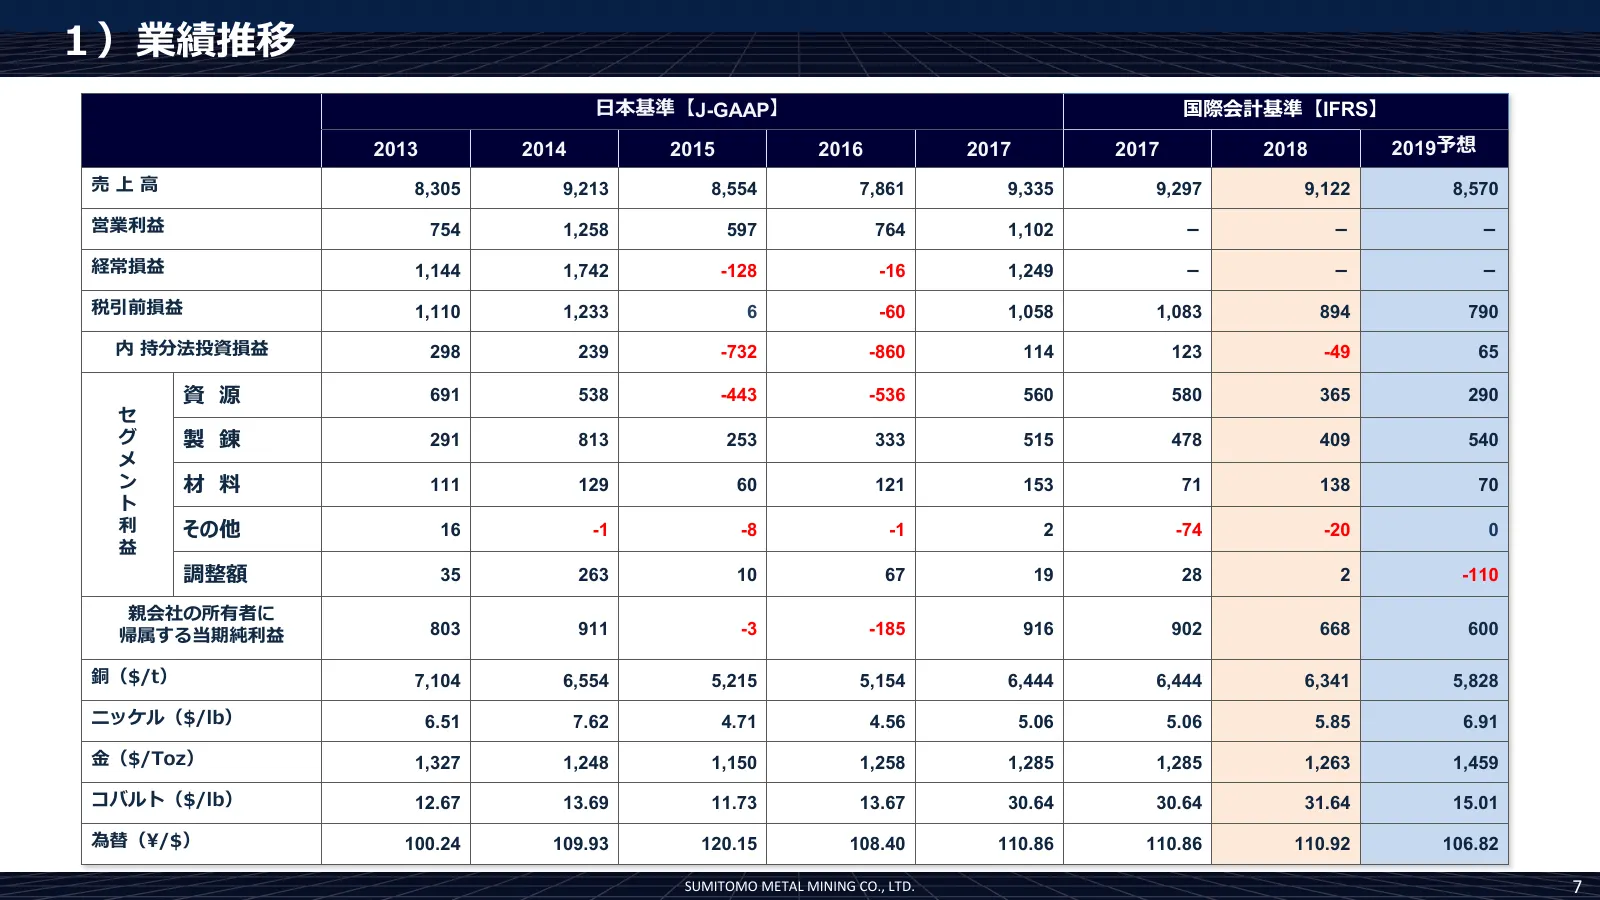
1)業績推移 日本基準【J-GAAP】 国際会計基準【IFRS】 2013 2014 2015 2016 2017 2017 2018 2019予想 売上高 8,305 9,213 8,554 7,861 9,335 9,297 9,122 8,570 営業利益 754 1,258 597 764 1,102 - - - 経常損益 1,144 1,742 -128 -16 1,249 - - - 税引前損益 1,110 1,233 6 -60 1,058 1,083 894 790 内 持分法投資損益 298 239 -732 -860 114 123 -49 65 資 源 691 538 -
Slide 8: 2Q決算および2019年度予想 11月予想vs5月予想
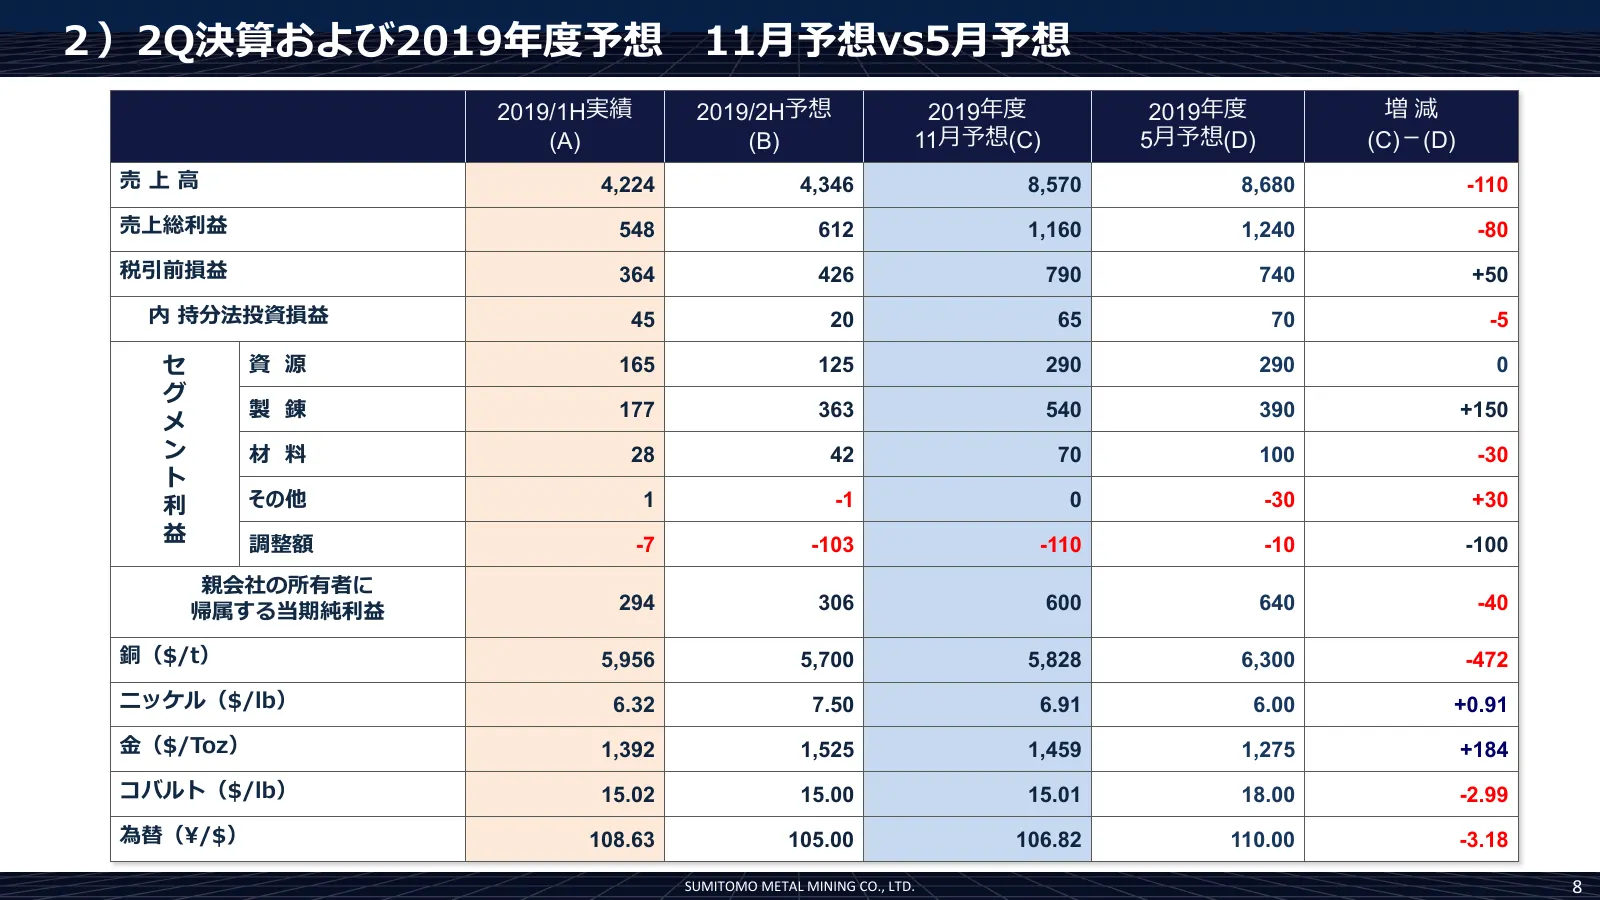
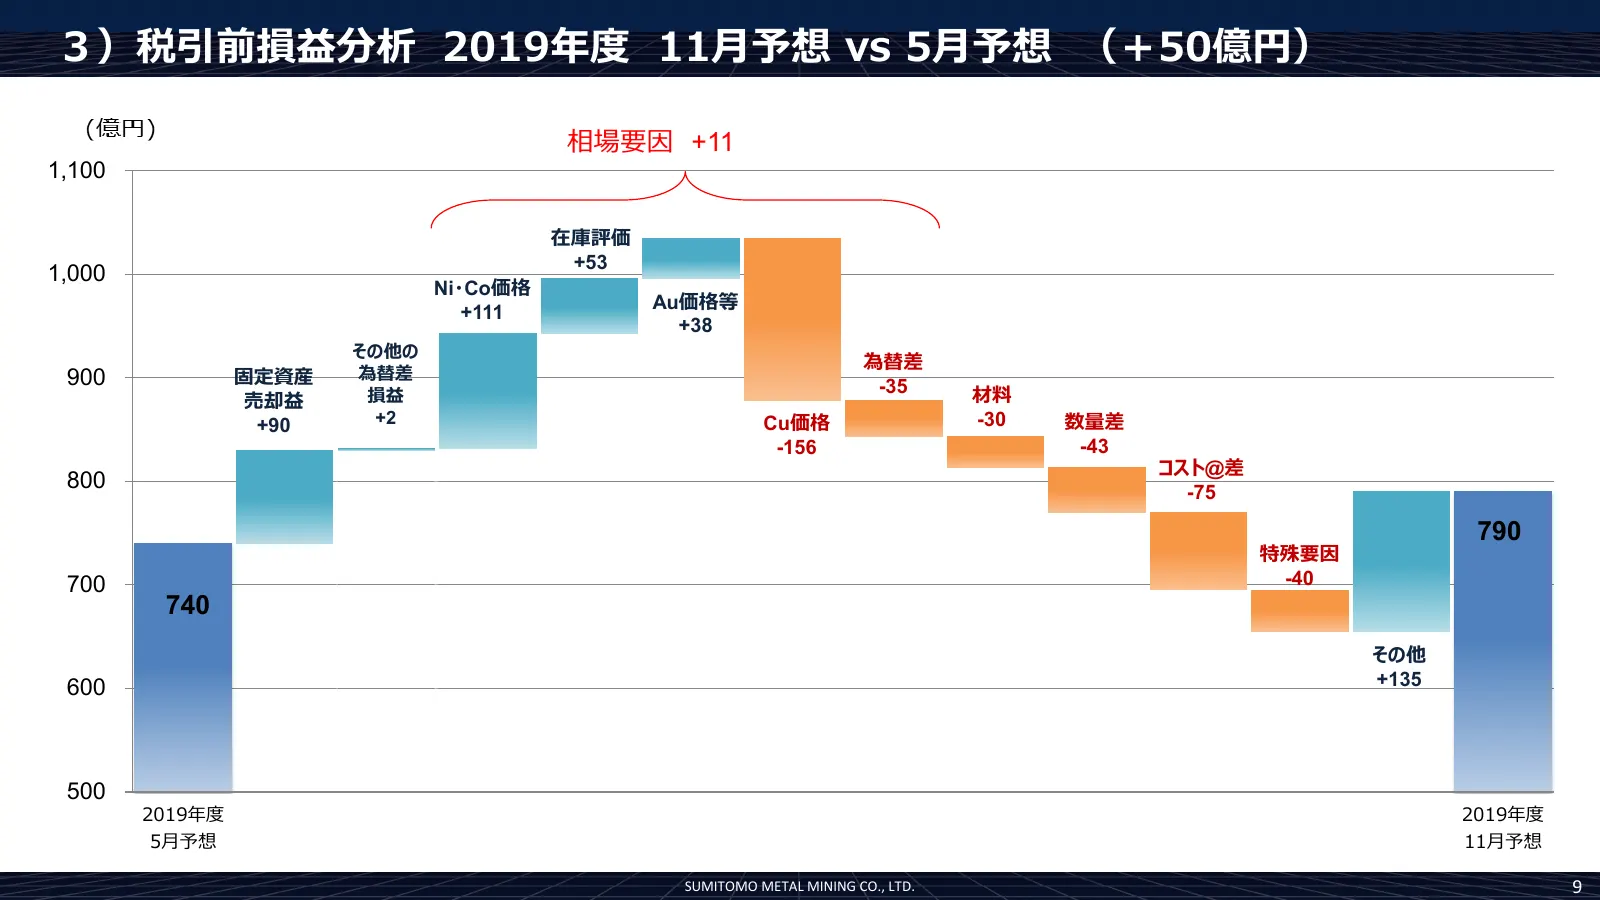
2)2Q決算および2019年度予想 11月予想vs5月予想 2019/1H実績 2019/2H予想 2019年度 2019年度 増減 (A) (B) 11月予想(C) 5月予想(D) (C)-(D) 売上高 4,224 4,346 8,570 8,680 -110 売上総利益 548 612 1,160 1,240 -80 税引前損益 364 426 790 740 +50 内 持分法投資損益 45 20 65 70 -5 セ 資 源 165 125 290 290 0 グ 製 錬 177 363 540 390 +150 メ ン 材 料 28 42 70 100 -30 ト 利 その他 1
Slide 9: 税引前損益分析 2019年度 11月予想 vs 5月予想
3)税引前損益分析 2019年度 11月予想 vs 5月予想 (+50億円) 相場要因 +11 1,100 在庫評価 +53 1,000 Ni・Co価格 Au価格等 +111 +38 その他の 為替差 900 固定資産 為替差 -35 売却益 損益 材料 +90 +2 Cu価格 -30 数量差 -156 -43 コスト@差 800 -75 790 特殊要因 700 -40 740 その他 600 +135 500 2019年度 2019年度 5月予想 11月予想 SUMITOMO METAL MINING CO., LTD. 9
Slide 10: セグメント別 ROAの実績
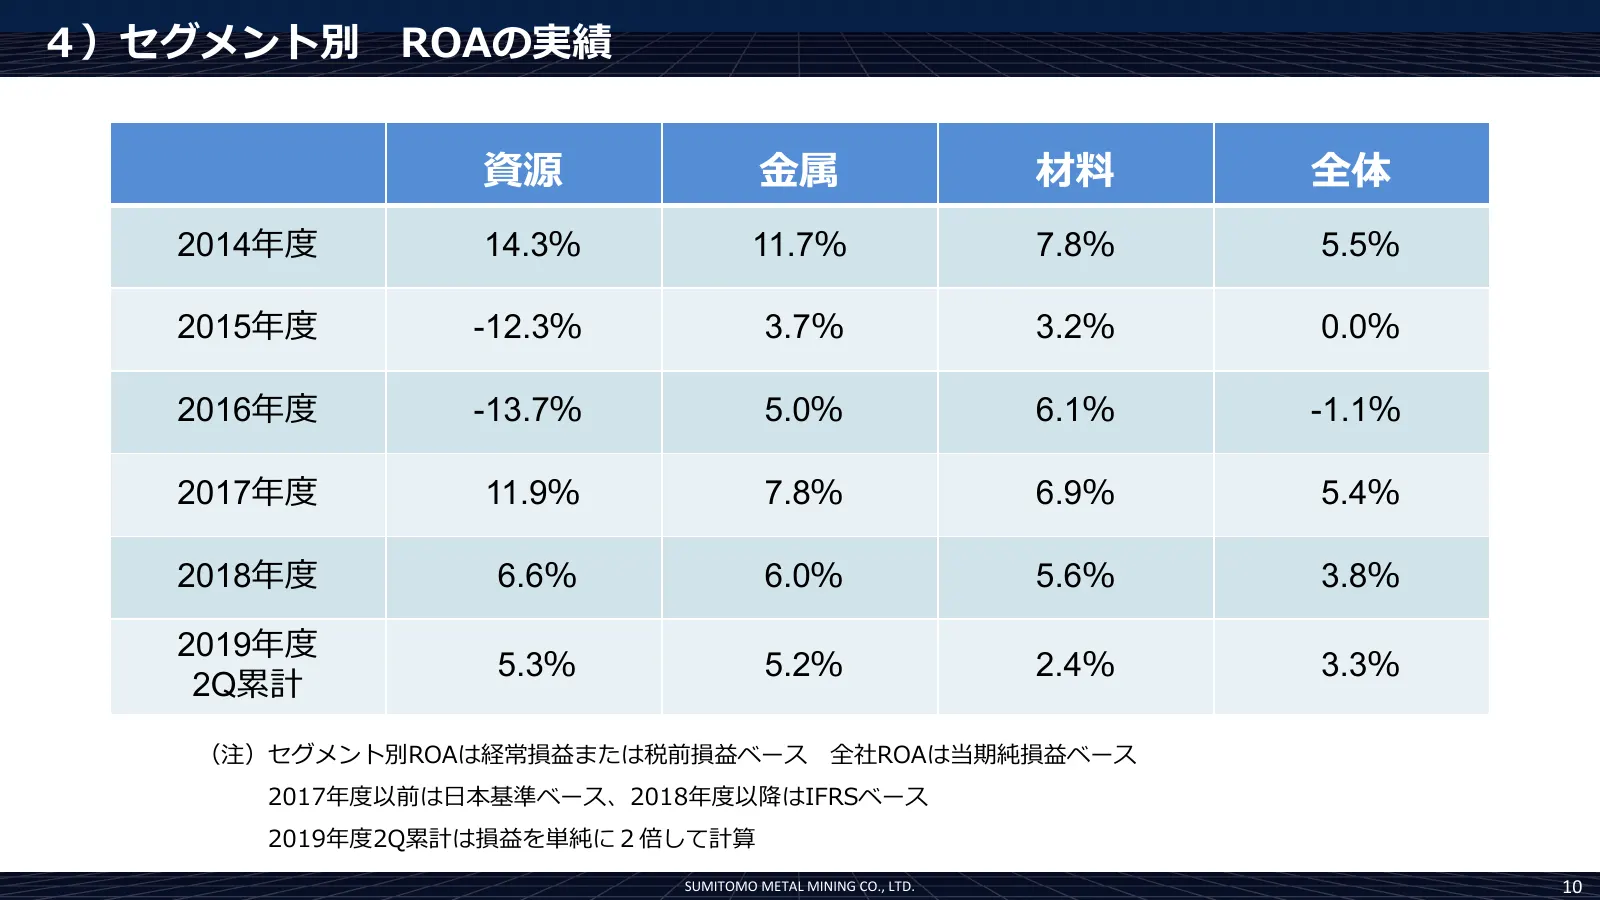
4)セグメント別 ROAの実績 資源 金属 材料 全体 2014年度 14.3% 11.7% 7.8% 5.5% 2015年度 -12.3% 3.7% 3.2% 0.0% 2016年度 -13.7% 5.0% 6.1% -1.1% 2017年度 11.9% 7.8% 6.9% 5.4% 2018年度 6.6% 6.0% 5.6% 3.8% 2019年度 5.3% 5.2% 2.4% 3.3% 2Q累計 (注)セグメント別ROAは経常損益または税前損益ベース 全社ROAは当期純損益ベース 2017年度以前は日本基準ベース、2018年度以降はIFRSベース 2019年度2Q累計は損益を単純に2倍し
Slide 11: 設備投資 19年度計画 11月計画 vs 5月計画
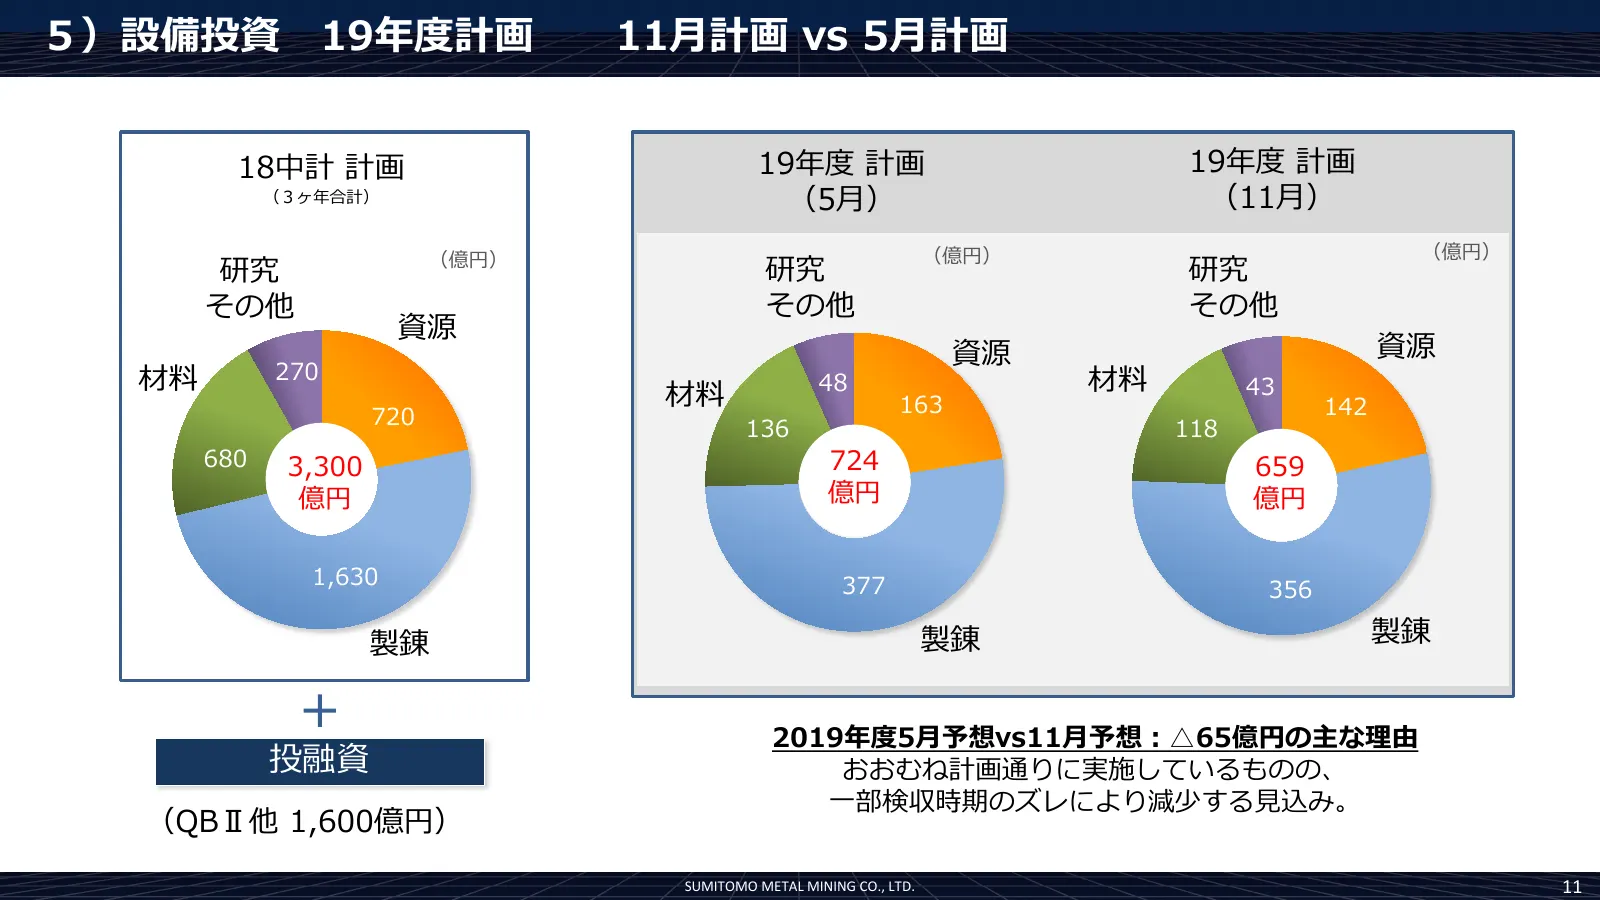
5)設備投資 19年度計画 11月計画 vs 5月計画 18中計 計画 19年度 計画 19年度 計画 (3ヶ年合計) (5月) (11月) (億円) (億円) (億円) 研究 研究 研究 その他 その他 その他 資源 資源 資源 材料 270 48 材料 材料 43 720 163 142 136 118 680 3,300 724 659 億円 億円 億円 1,630 377 356 製錬 製錬 製錬 2019年度5月予想vs11月予想:△65億円の主な理由 投融資 おおむね計画通りに実施しているものの、 一部検収時期のズレにより減少する見込み。 (QBⅡ他 1,600億円) SUMITO
Slide 12: キャッシュフロー(キャッシュの使途と源泉)
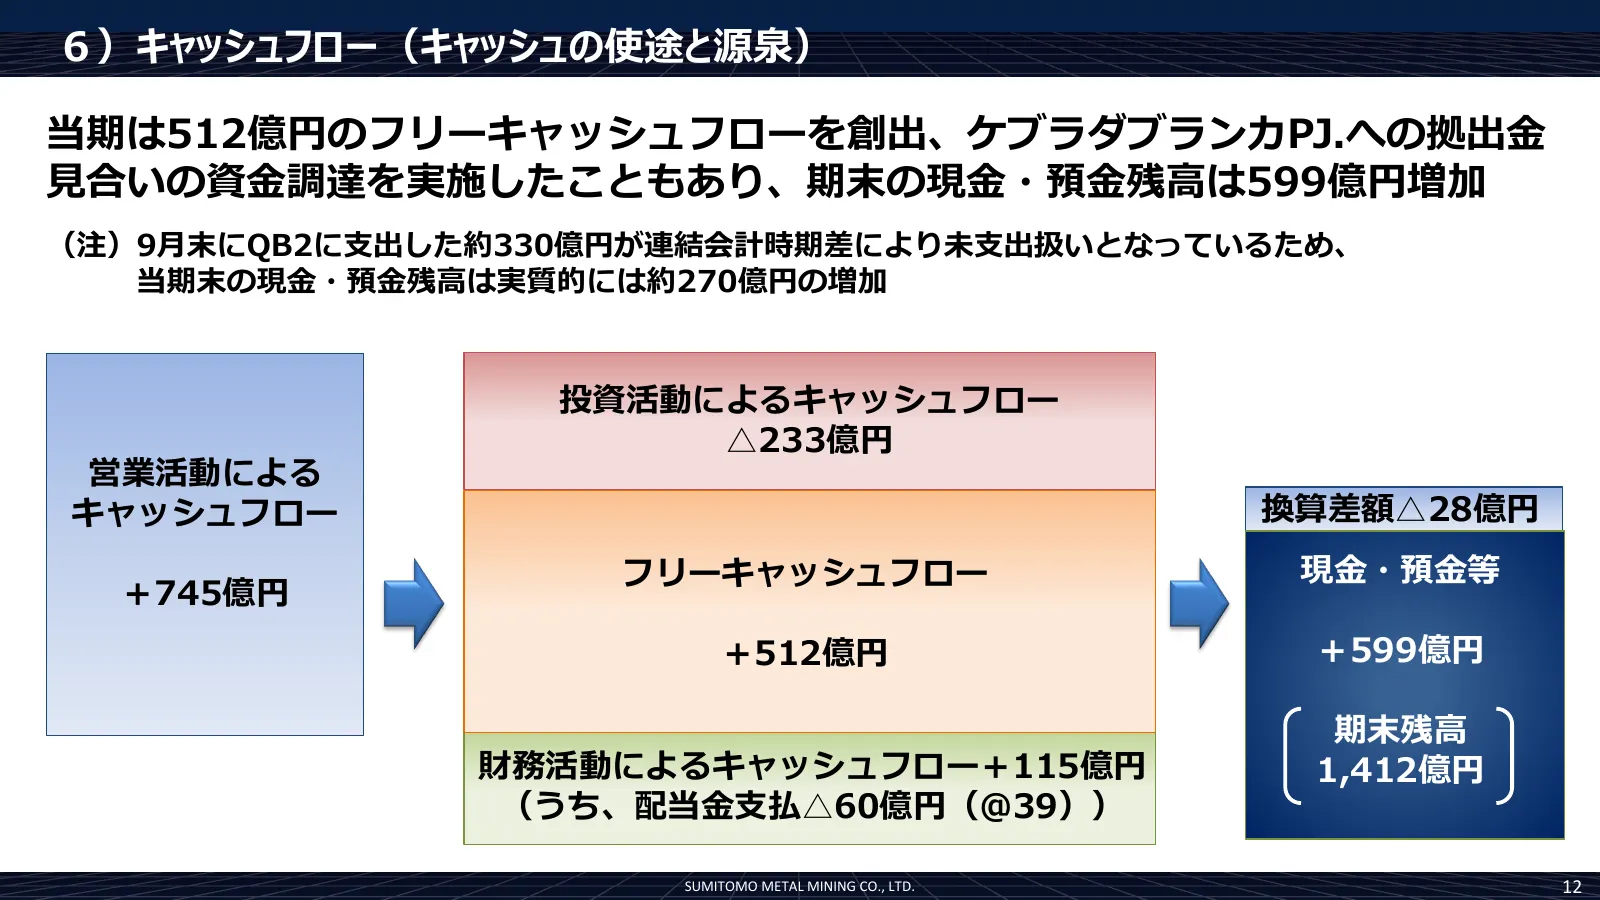
6)キャッシュフロー(キャッシュの使途と源泉) 当期は512億円のフリーキャッシュフローを創出、ケブラダブランカPJ.への拠出金 見合いの資金調達を実施したこともあり、期末の現金・預金残高は599億円増加 (注)9月末にQB2に支出した約330億円が連結会計時期差により未支出扱いとなっているため、 当期末の現金・預金残高は実質的には約270億円の増加 投資活動によるキャッシュフロー △233億円 営業活動による キャッシュフロー 換算差額△28億円 フリーキャッシュフロー 現金・預金等 +745億円 +512億円 +599億円 期末残高 財務活動によるキャッシュフロー+115億円 1,412億
Slide 13: 株主還元
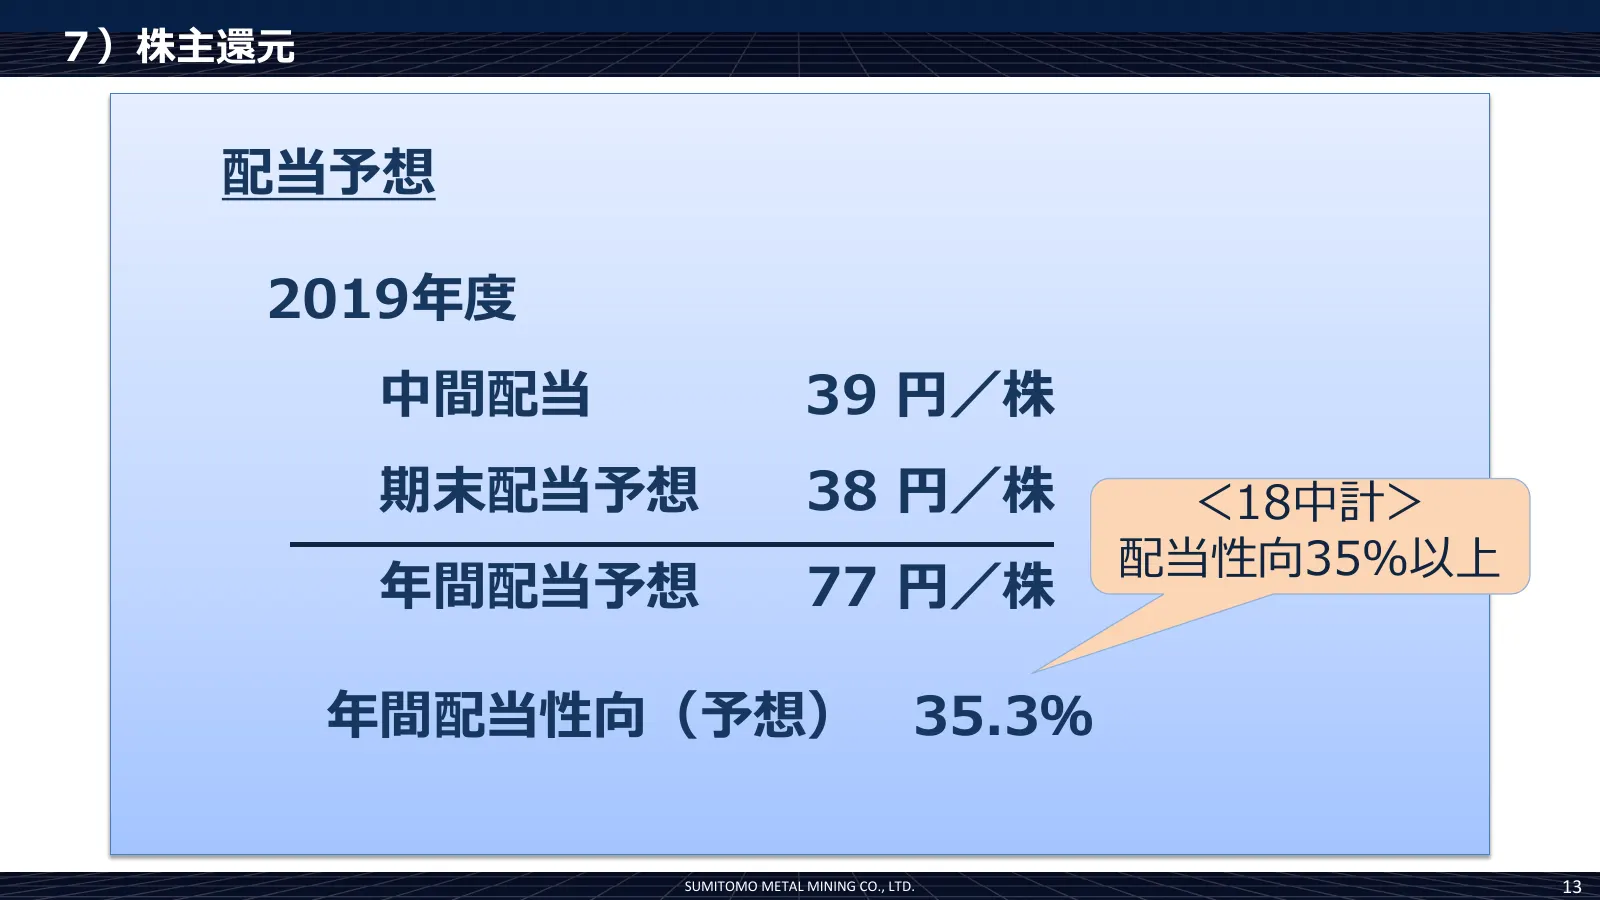
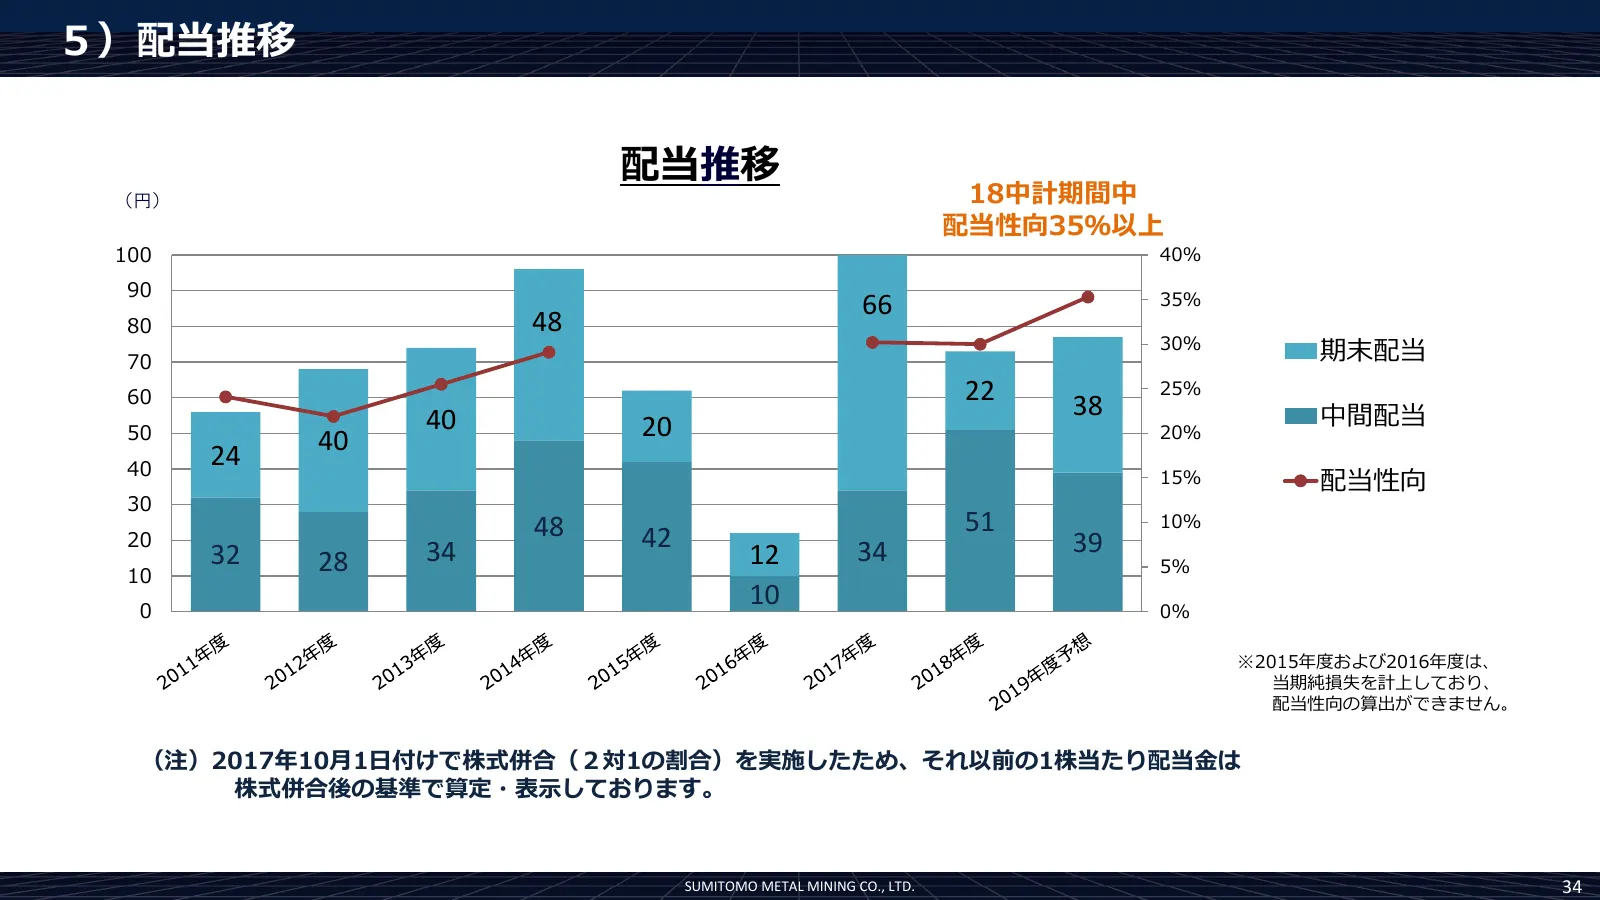
7)株主還元 配当予想 2019年度 中間配当 39 円/株 期末配当予想 38 円/株 <18中計> 配当性向35%以上 年間配当予想 77 円/株 年間配当性向(予想) 35.3% SUMITOMO METAL MINING CO., LTD. 13
Slide 14: Ⅲ.足元の課題と重点施策
Ⅲ.足元の課題と重点施策 Ⅰ 総括 Ⅱ 2019年度業績見通し Ⅲ 足元の課題と重点施策 取締役 常務執行役員 資源事業本部長 朝日 弘 取締役 執行役員 金属事業本部長 松本 伸弘 執行役員 電池材料事業本部長 阿部 功 執行役員 機能性材料事業本部長 大下 文一 Ⅳ 「2030年のありたい姿」について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 14
Slide 15: 全社共通課題 ①安全成績の向上
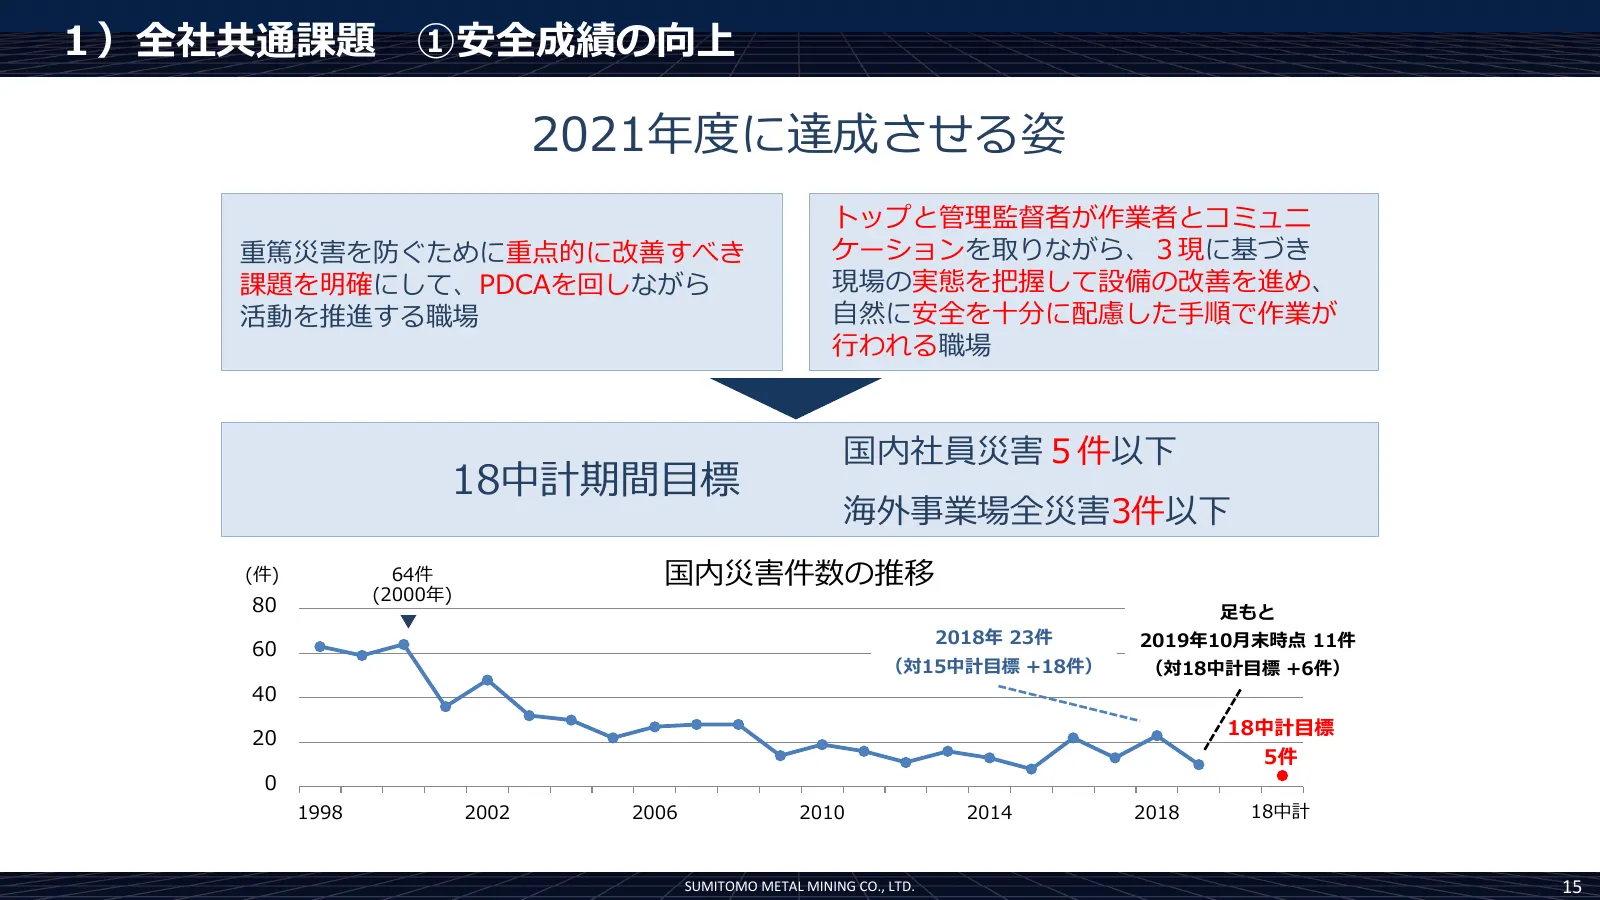
1)全社共通課題 ①安全成績の向上 2021年度に達成させる姿 トップと管理監督者が作業者とコミュニ 重篤災害を防ぐために重点的に改善すべき ケーションを取りながら、3現に基づき 課題を明確にして、PDCAを回しながら 現場の実態を把握して設備の改善を進め、 活動を推進する職場 自然に安全を十分に配慮した手順で作業が 行われる職場 国内社員災害5件以下 18中計期間目標 海外事業場全災害3件以下 (件) 64件 国内災害件数の推移 (2000年) 80 足もと 2018年 23件 2019年10月末時点 11件 60 (対15中計目標 +18件) (対18中計目標 +6件) 40 18中計目標
Slide 16: 足元の経営課題 ②経営基盤強化
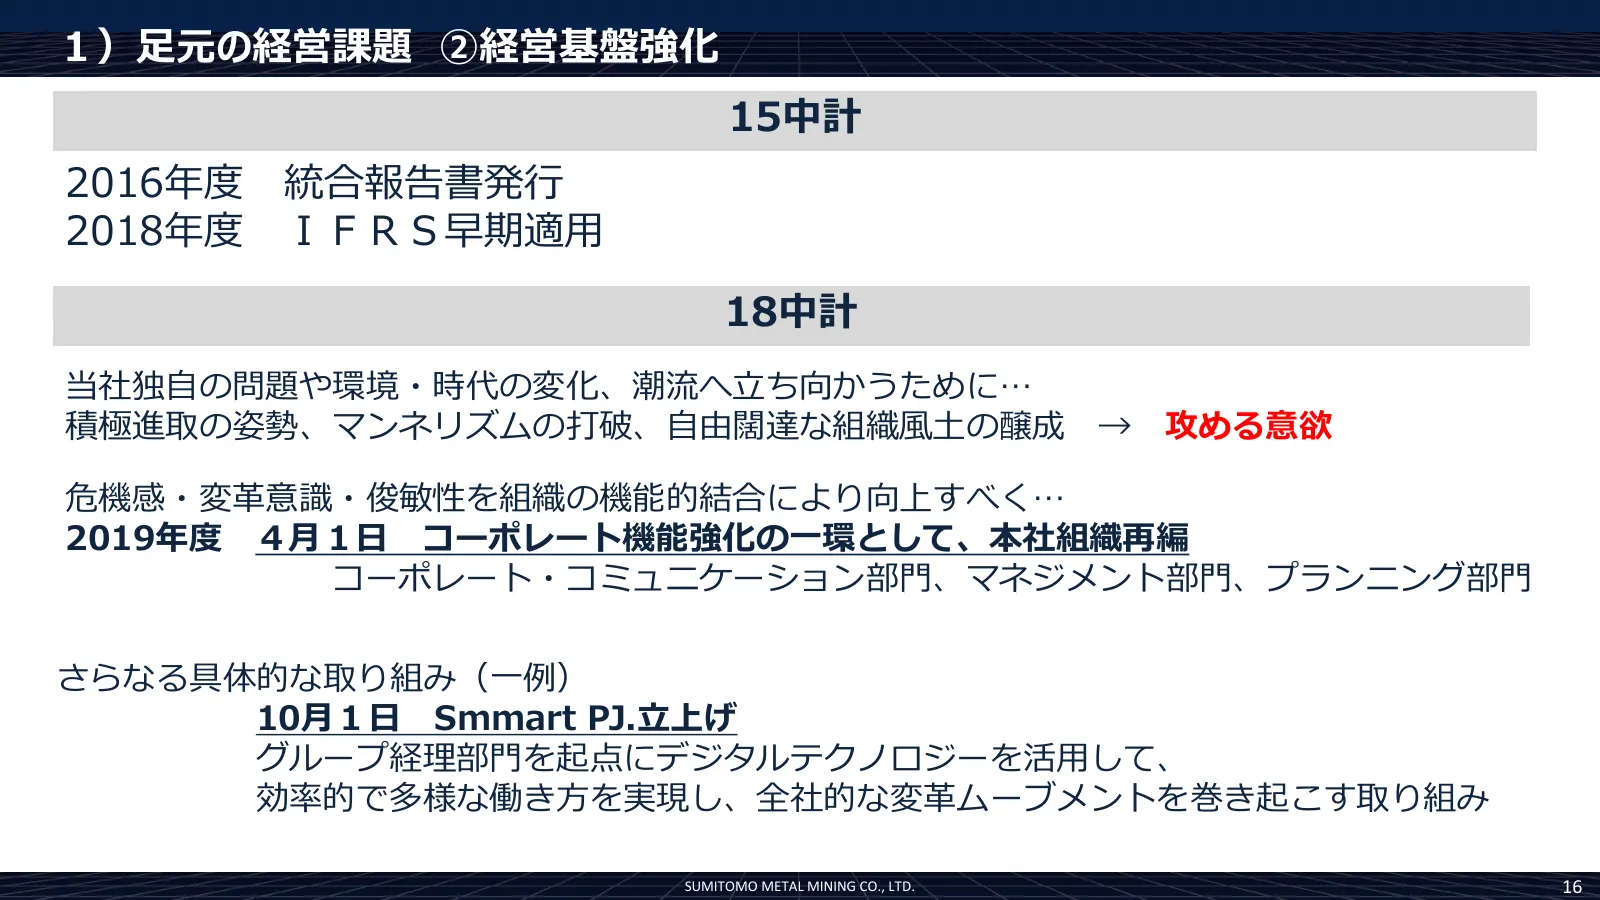
1)足元の経営課題 ②経営基盤強化 15中計 2016年度 統合報告書発行 2018年度 IFRS早期適用 18中計 当社独自の問題や環境・時代の変化、潮流へ立ち向かうために… 積極進取の姿勢、マンネリズムの打破、自由闊達な組織風土の醸成 → 攻める意欲 危機感・変革意識・俊敏性を組織の機能的結合により向上すべく… 2019年度 4月1日 コーポレート機能強化の一環として、本社組織再編 コーポレート・コミュニケーション部門、マネジメント部門、プランニング部門 さらなる具体的な取り組み(一例) 10月1日 Smmart PJ.立上げ グループ経理部門を起点にデジタルテクノロジーを活用して、 効率
Slide 17: 資源 (1)シエラゴルダ
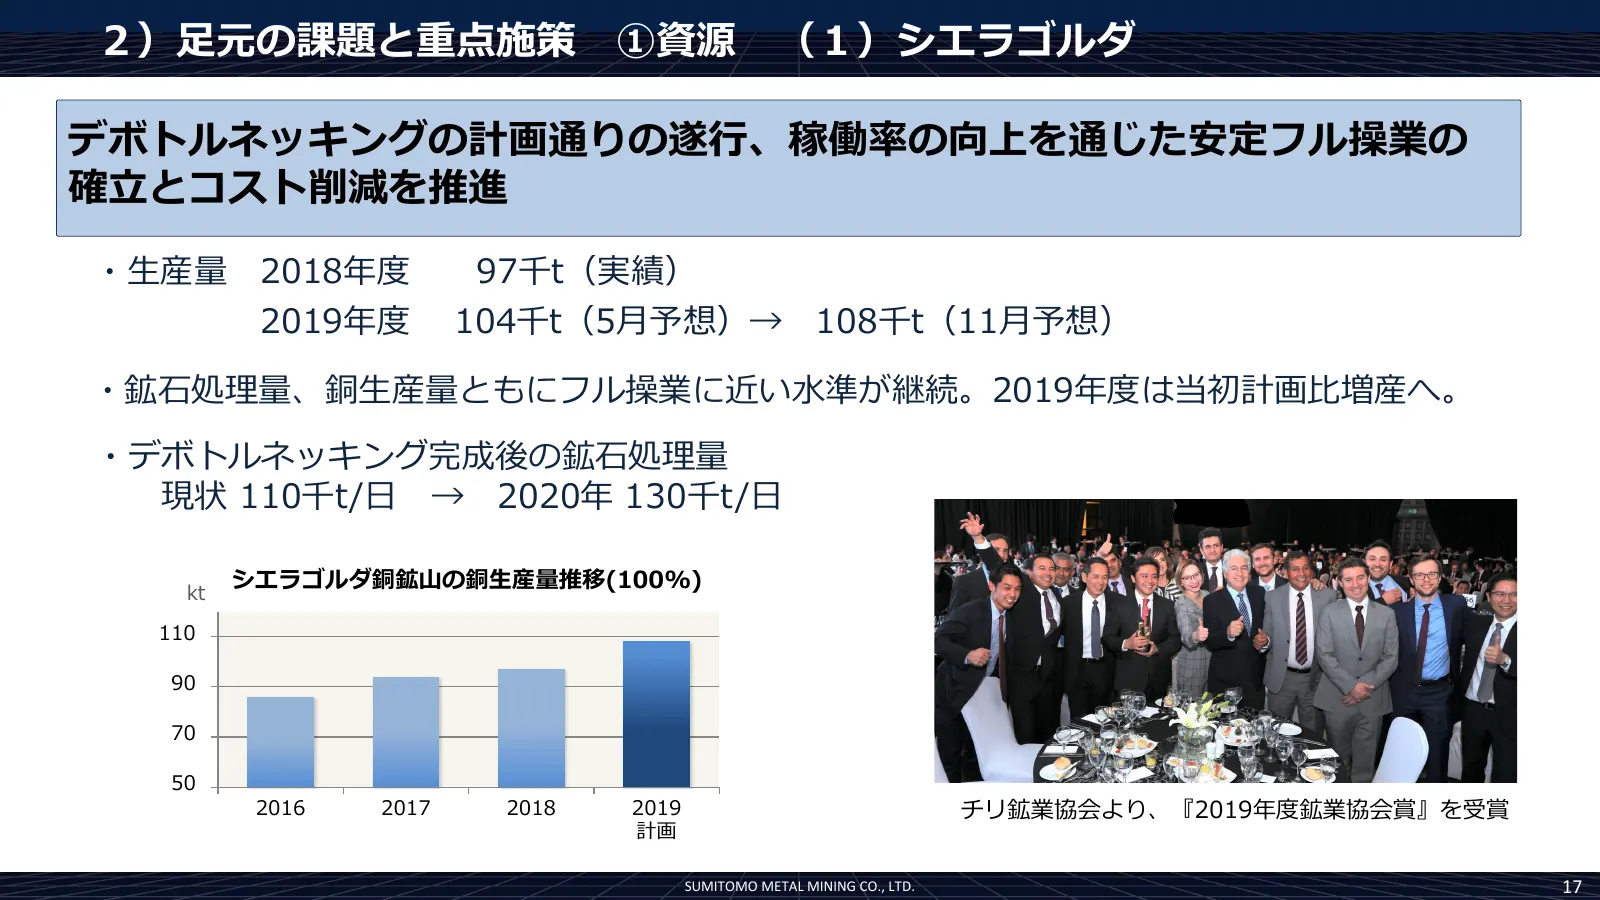
2)足元の課題と重点施策 ①資源 (1)シエラゴルダ デボトルネッキングの計画通りの遂行、稼働率の向上を通じた安定フル操業の 確立とコスト削減を推進 ・生産量 2018年度 97千t(実績) 2019年度 104千t(5月予想)→ 108千t(11月予想) ・鉱石処理量、銅生産量ともにフル操業に近い水準が継続。2019年度は当初計画比増産へ。 ・デボトルネッキング完成後の鉱石処理量 現状 110千t/日 → 2020年 130千t/日 シエラゴルダ銅鉱山の銅生産量推移(100%) kt 110 90 70 50 2016 2017 2018 2019 チリ鉱業協会より、『2019年度鉱業協会賞
Slide 18: 資源 (2)海外銅鉱山
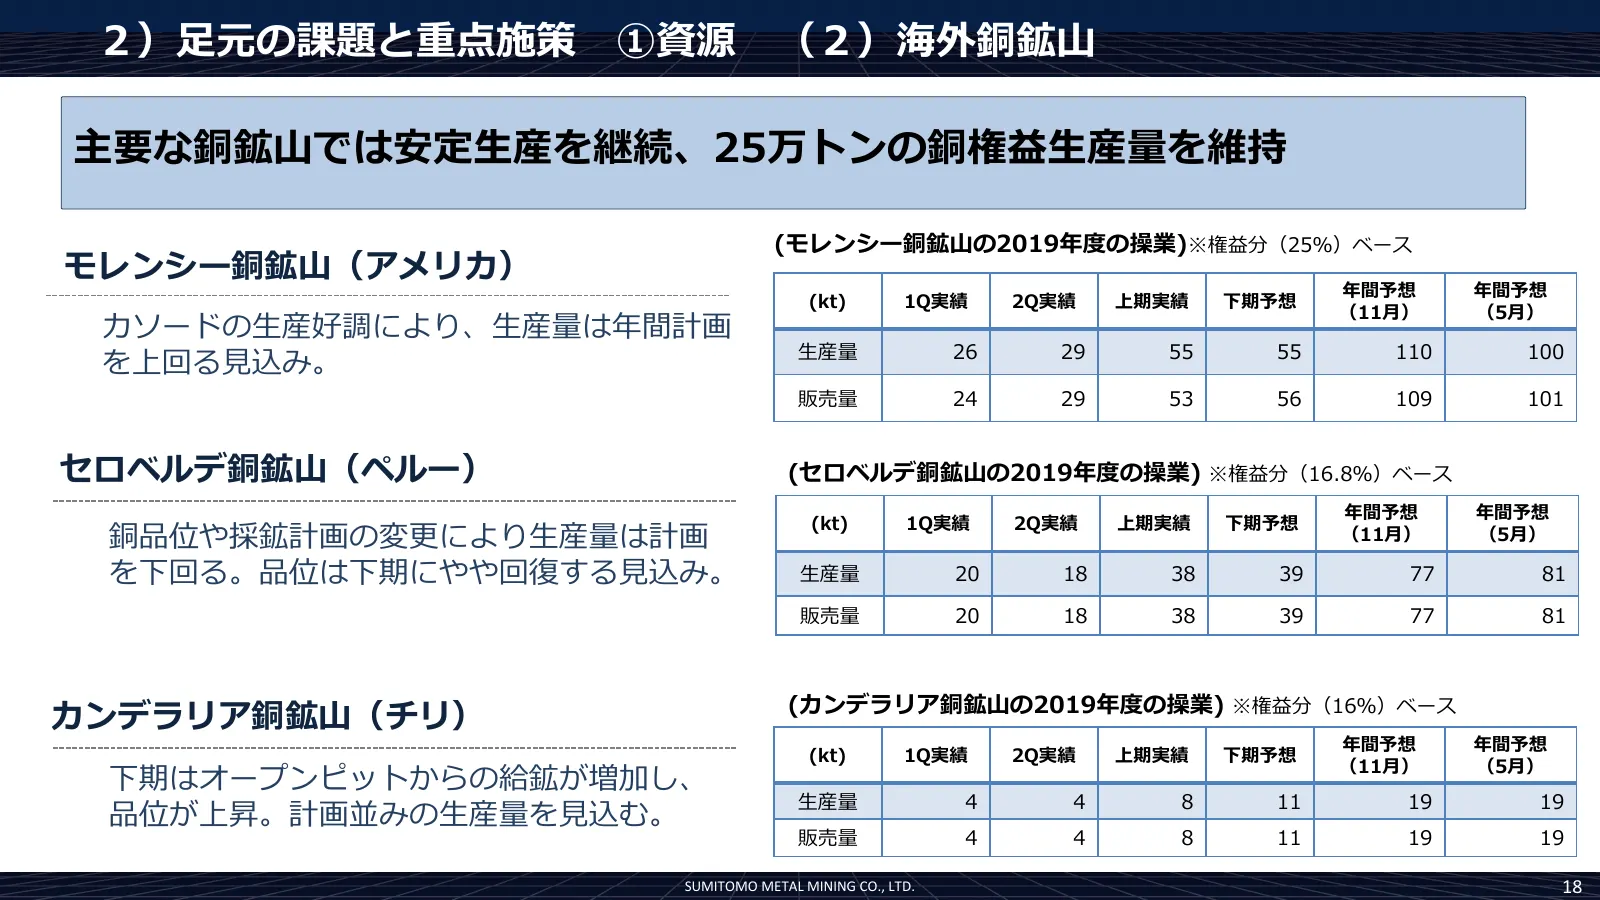
2)足元の課題と重点施策 ①資源 (2)海外銅鉱山 主要な銅鉱山では安定生産を継続、25万トンの銅権益生産量を維持 (モレンシー銅鉱山の2019年度の操業)※権益分(25%)ベース モレンシー銅鉱山(アメリカ) 年間予想 年間予想 (kt) 1Q実績 2Q実績 上期実績 下期予想 (11月) (5月) カソードの生産好調により、生産量は年間計画 生産量 26 29 55 55 110 100 を上回る見込み。 販売量 24 29 53 56 109 101 セロベルデ銅鉱山(ペルー) (セロベルデ銅鉱山の2019年度の操業) ※権益分(16.8%)ベース 年間予想 年間予想 (kt) 1Q実績
Slide 19: 資源 (3)新規プロジェクト
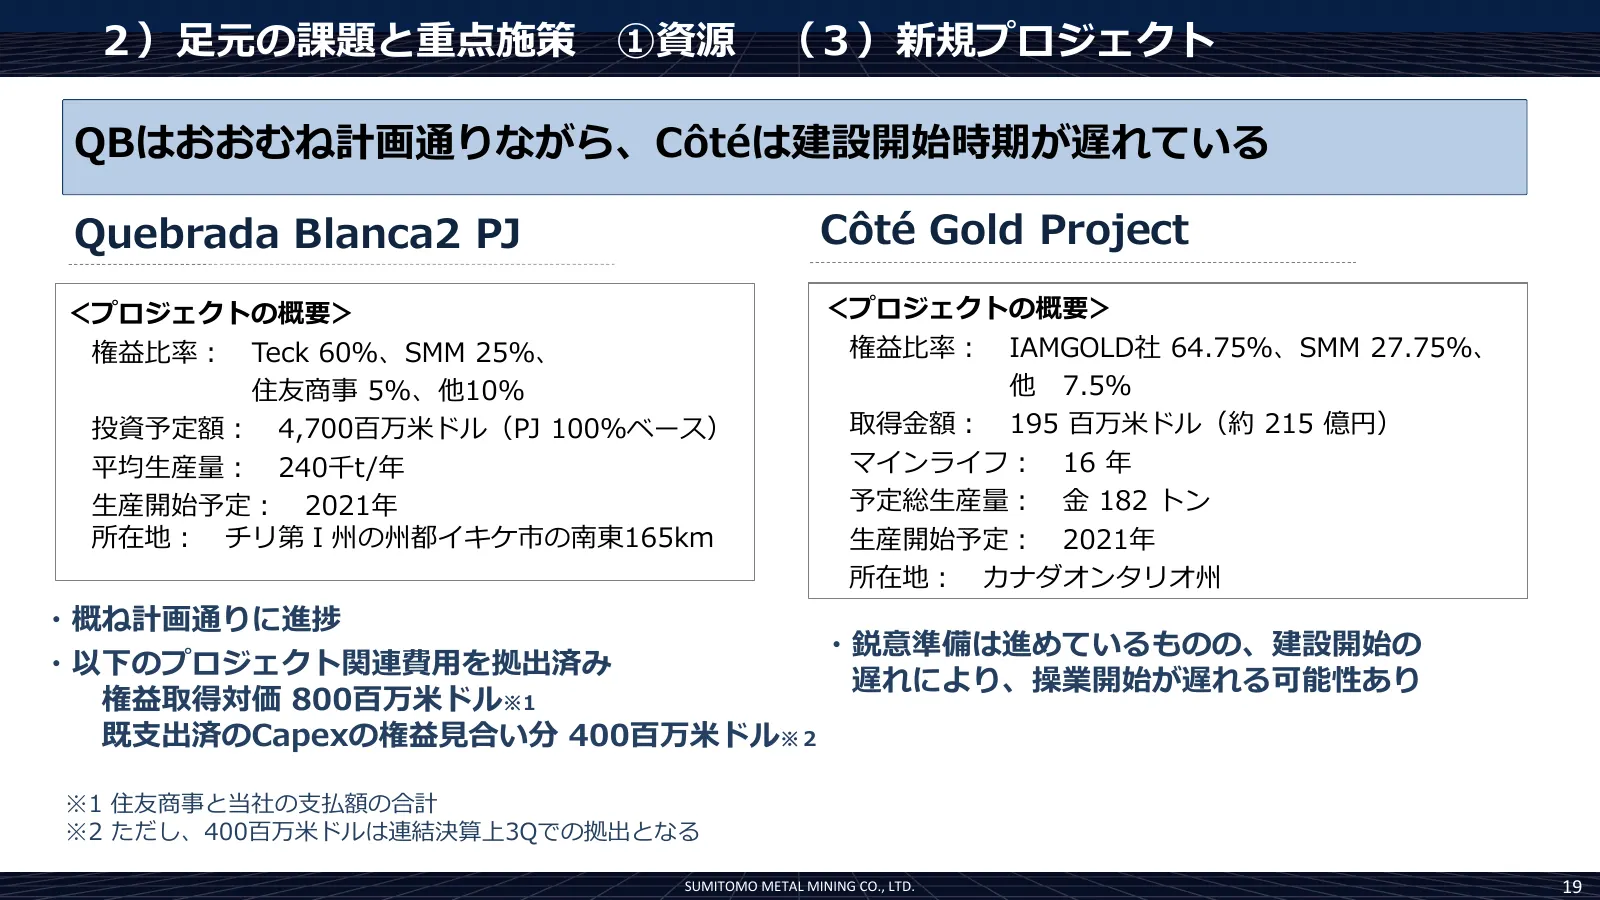
2)足元の課題と重点施策 ①資源 (3)新規プロジェクト QBはおおむね計画通りながら、Côtéは建設開始時期が遅れている Quebrada Blanca2 PJ Côté Gold Project <プロジェクトの概要> <プロジェクトの概要> 権益比率: Teck 60%、SMM 25%、 権益比率: IAMGOLD社 64.75%、SMM 27.75%、 住友商事 5%、他10% 他 7.5% 投資予定額: 4,700百万米ドル(PJ 100%ベース) 取得金額: 195 百万米ドル(約 215 億円) 平均生産量: 240千t/年 マインライフ: 16 年 生産開始予定: 2021年
Slide 20: 製錬 (1)THPALの操業状況
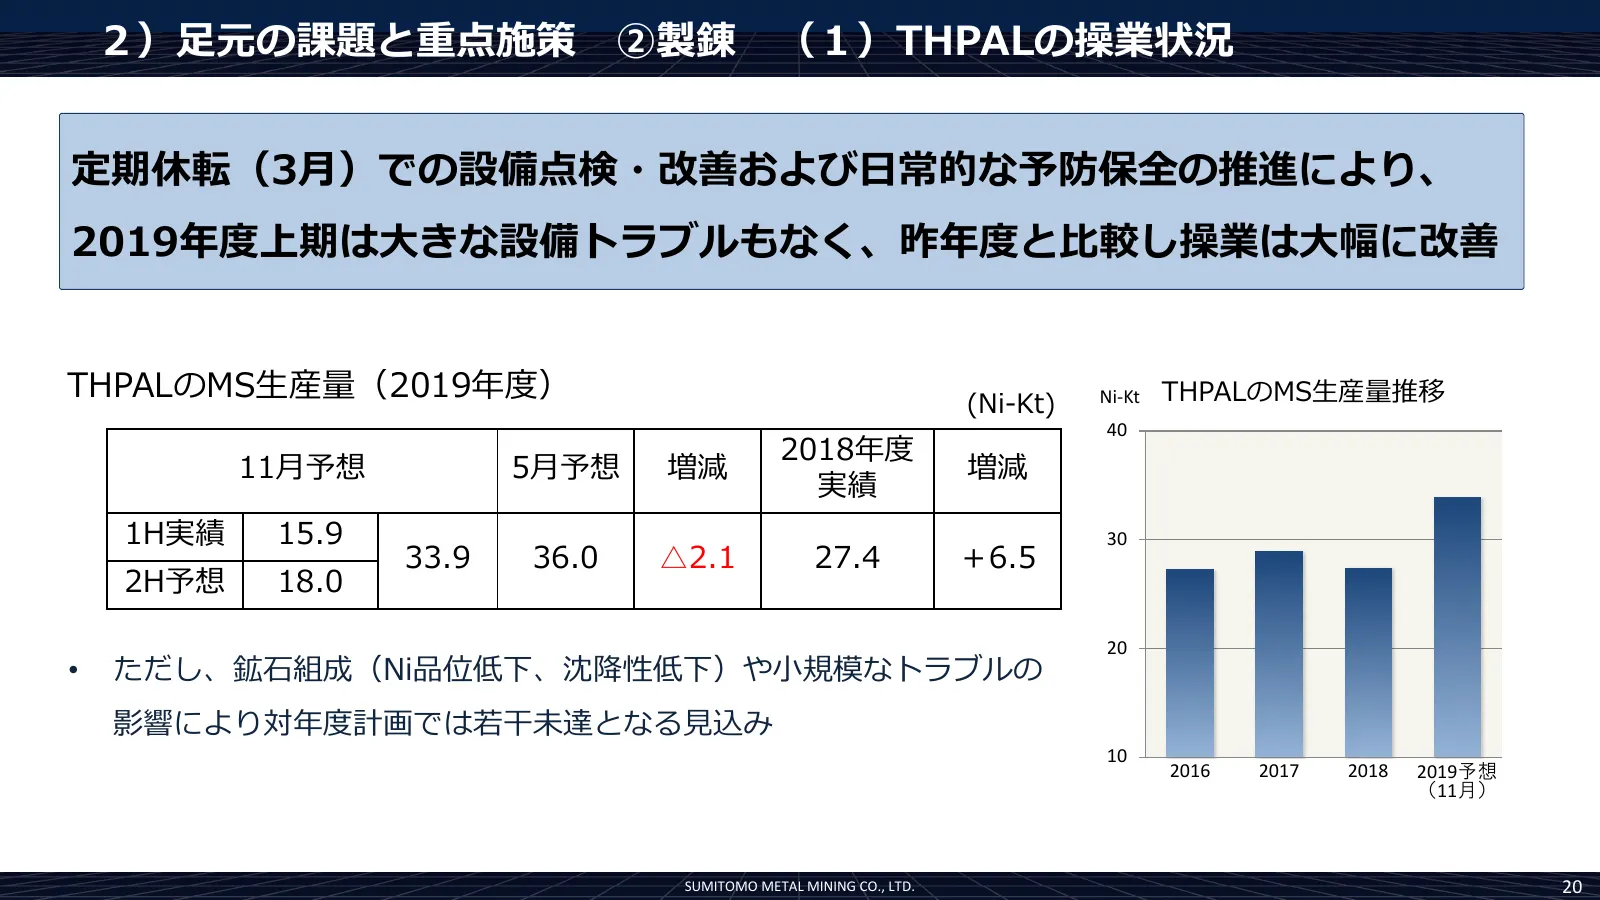
2)足元の課題と重点施策 ②製錬 (1)THPALの操業状況 定期休転(3月)での設備点検・改善および日常的な予防保全の推進により、 2019年度上期は大きな設備トラブルもなく、昨年度と比較し操業は大幅に改善 THPALのMS生産量(2019年度) (Ni-Kt) Ni-Kt THPALのMS生産量推移 40 2018年度 11月予想 5月予想 増減 増減 実績 1H実績 15.9 30 33.9 36.0 △2.1 27.4 +6.5 2H予想 18.0 20 • ただし、鉱石組成(Ni品位低下、沈降性低下)や小規模なトラブルの 影響により対年度計画では若干未達となる見込み 10 2016
Slide 21: 製錬 (2)Pomalaaプロジェクトの検討状況
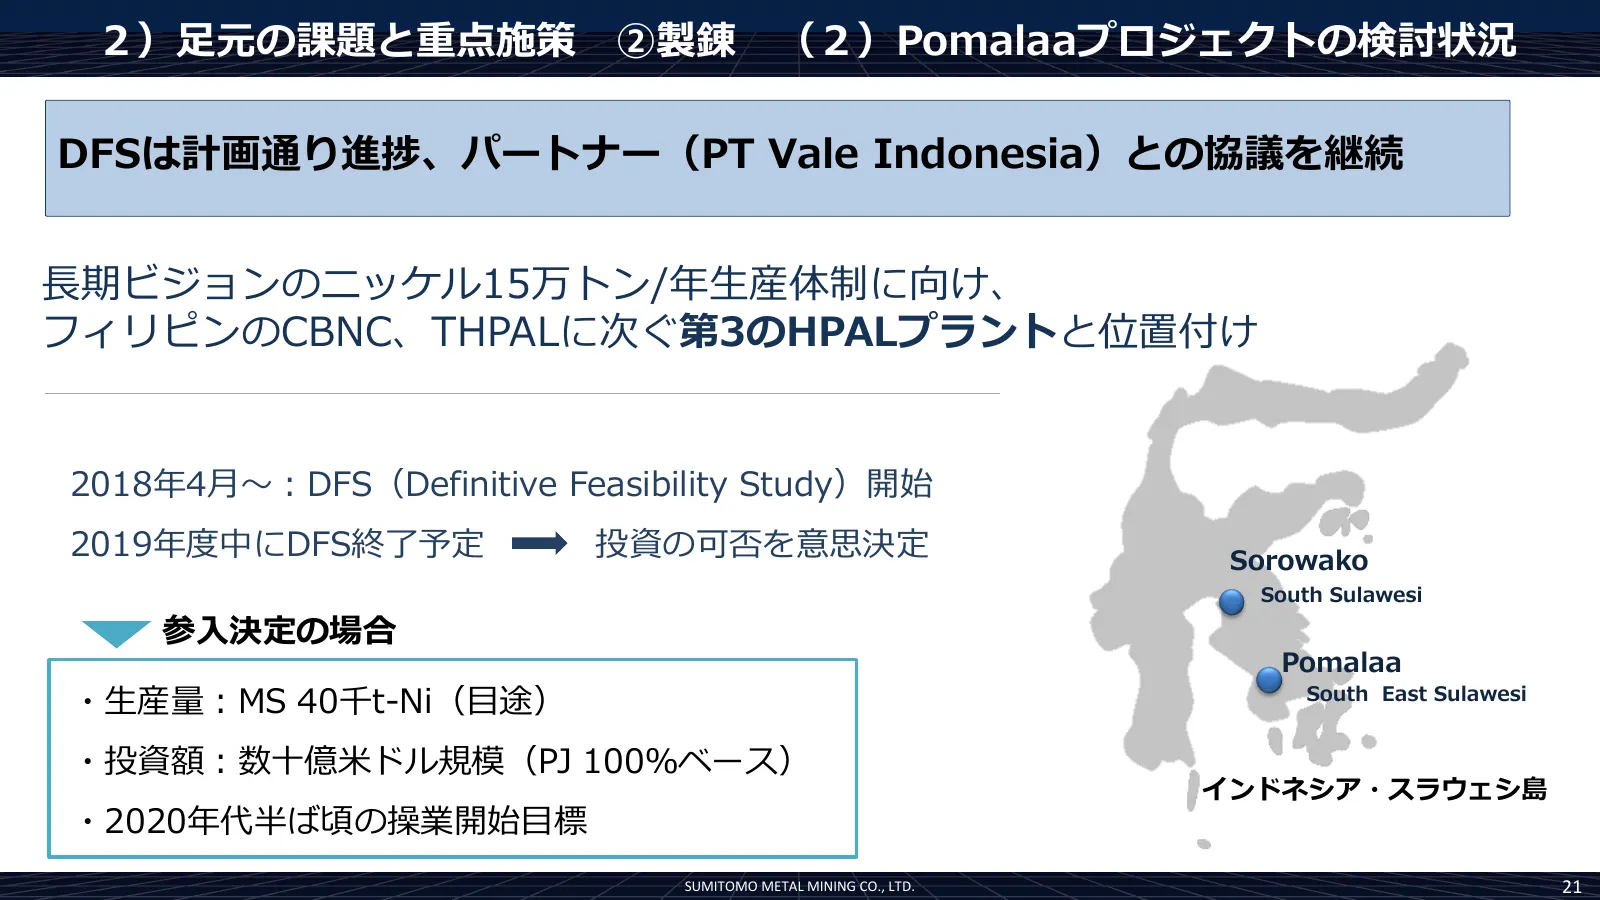
2)足元の課題と重点施策 ②製錬 (2)Pomalaaプロジェクトの検討状況 DFSは計画通り進捗、パートナー(PT Vale Indonesia)との協議を継続 長期ビジョンのニッケル15万トン/年生産体制に向け、 フィリピンのCBNC、THPALに次ぐ第3のHPALプラントと位置付け 2018年4月~:DFS(Definitive Feasibility Study)開始 2019年度中にDFS終了予定 投資の可否を意思決定 Sorowako South Sulawesi 参入決定の場合 Pomalaa ・生産量:MS 40千t-Ni(目途) South East Sulawesi ・投資
Slide 22: 電池材料 (1)車載向け電池需要の市場動向
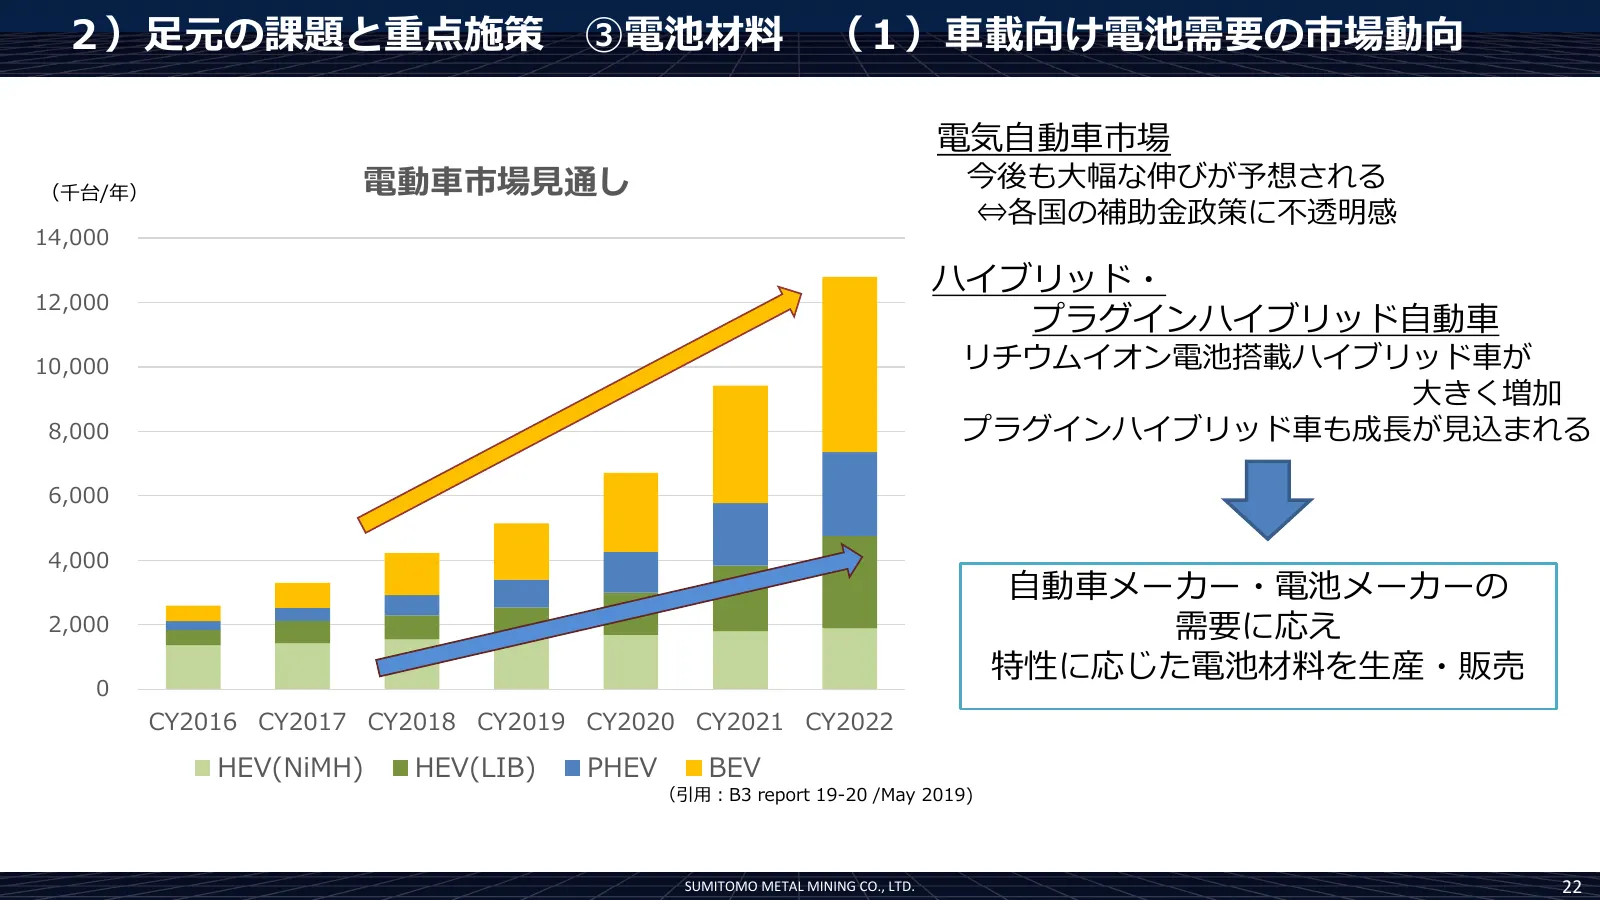
2)足元の課題と重点施策 ③電池材料 (1)車載向け電池需要の市場動向 電気自動車市場 (千台/年) 電動車市場見通し 今後も大幅な伸びが予想される ⇔各国の補助金政策に不透明感 14,000 ハイブリッド・ 12,000 プラグインハイブリッド自動車 10,000 リチウムイオン電池搭載ハイブリッド車が 大きく増加 8,000 プラグインハイブリッド車も成長が見込まれる 6,000 4,000 自動車メーカー・電池メーカーの 2,000 需要に応え 特性に応じた電池材料を生産・販売 0 CY2016 CY2017 CY2018 CY2019 CY2020 CY2021 CY2022 HEV(
Slide 23: 電池材料 (2)電池材料(NCA)の現況
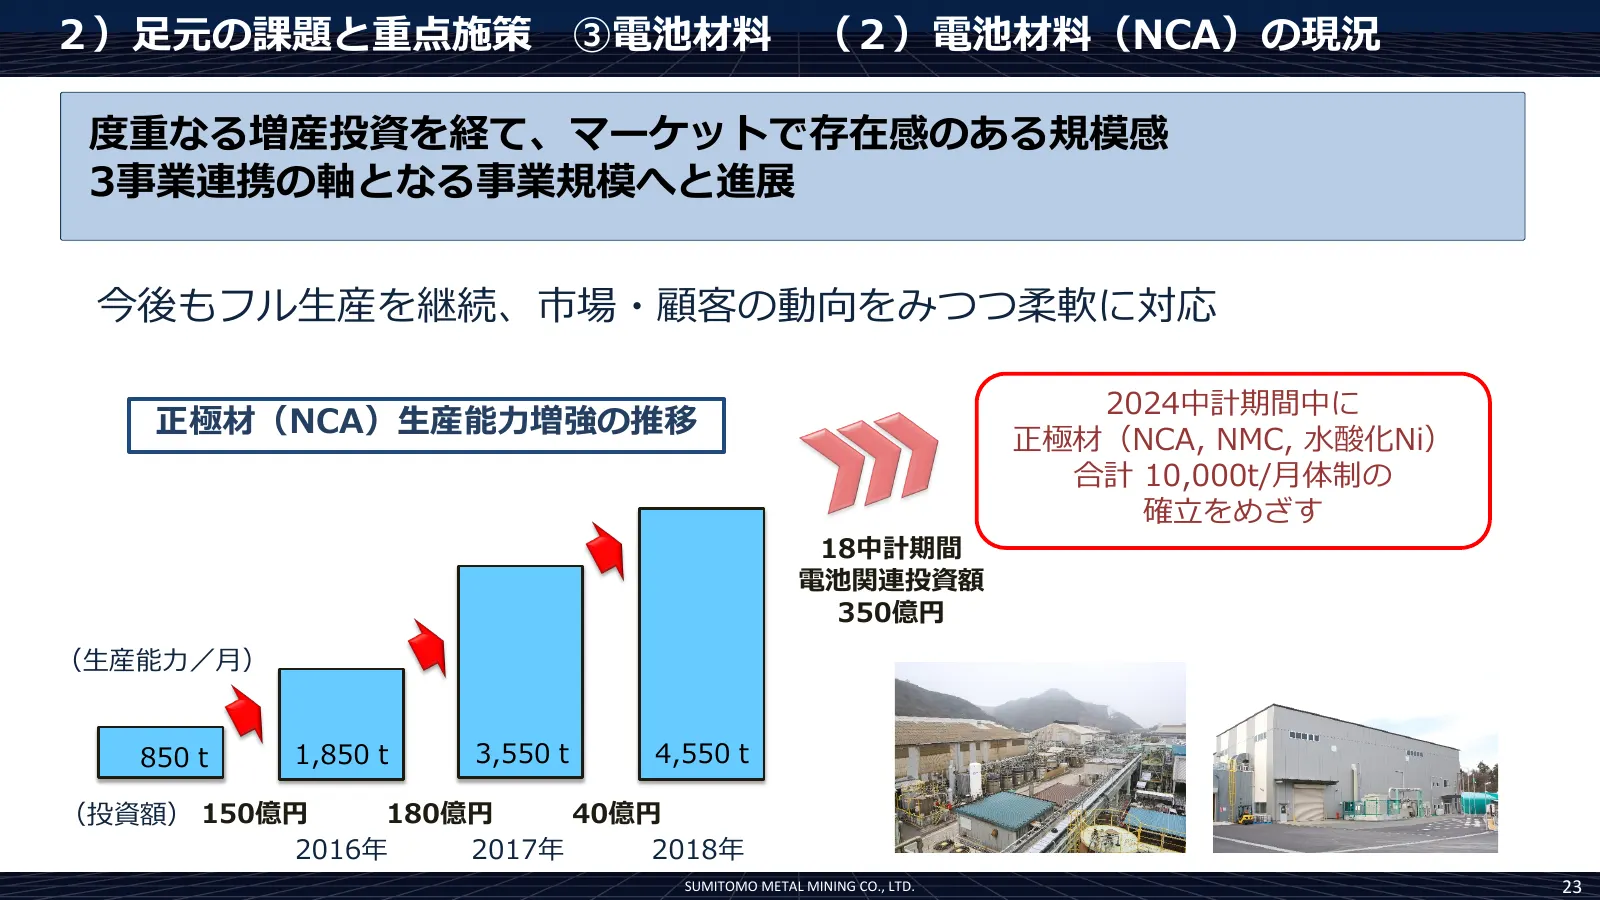
2)足元の課題と重点施策 ③電池材料 (2)電池材料(NCA)の現況 度重なる増産投資を経て、マーケットで存在感のある規模感 3事業連携の軸となる事業規模へと進展 今後もフル生産を継続、市場・顧客の動向をみつつ柔軟に対応 2024中計期間中に 正極材(NCA)生産能力増強の推移 正極材(NCA, NMC, 水酸化Ni) 合計 10,000t/月体制の 確立をめざす 18中計期間 電池関連投資額 350億円 (生産能力/月) 850t 1,850t 3,550t 4,550t (投資額) 150億円 180億円 40億円 2016年 2017年 2018年 SUMITOMO METAL MINI
Slide 24: 機能性材料 (1)デジタル化における材料事業
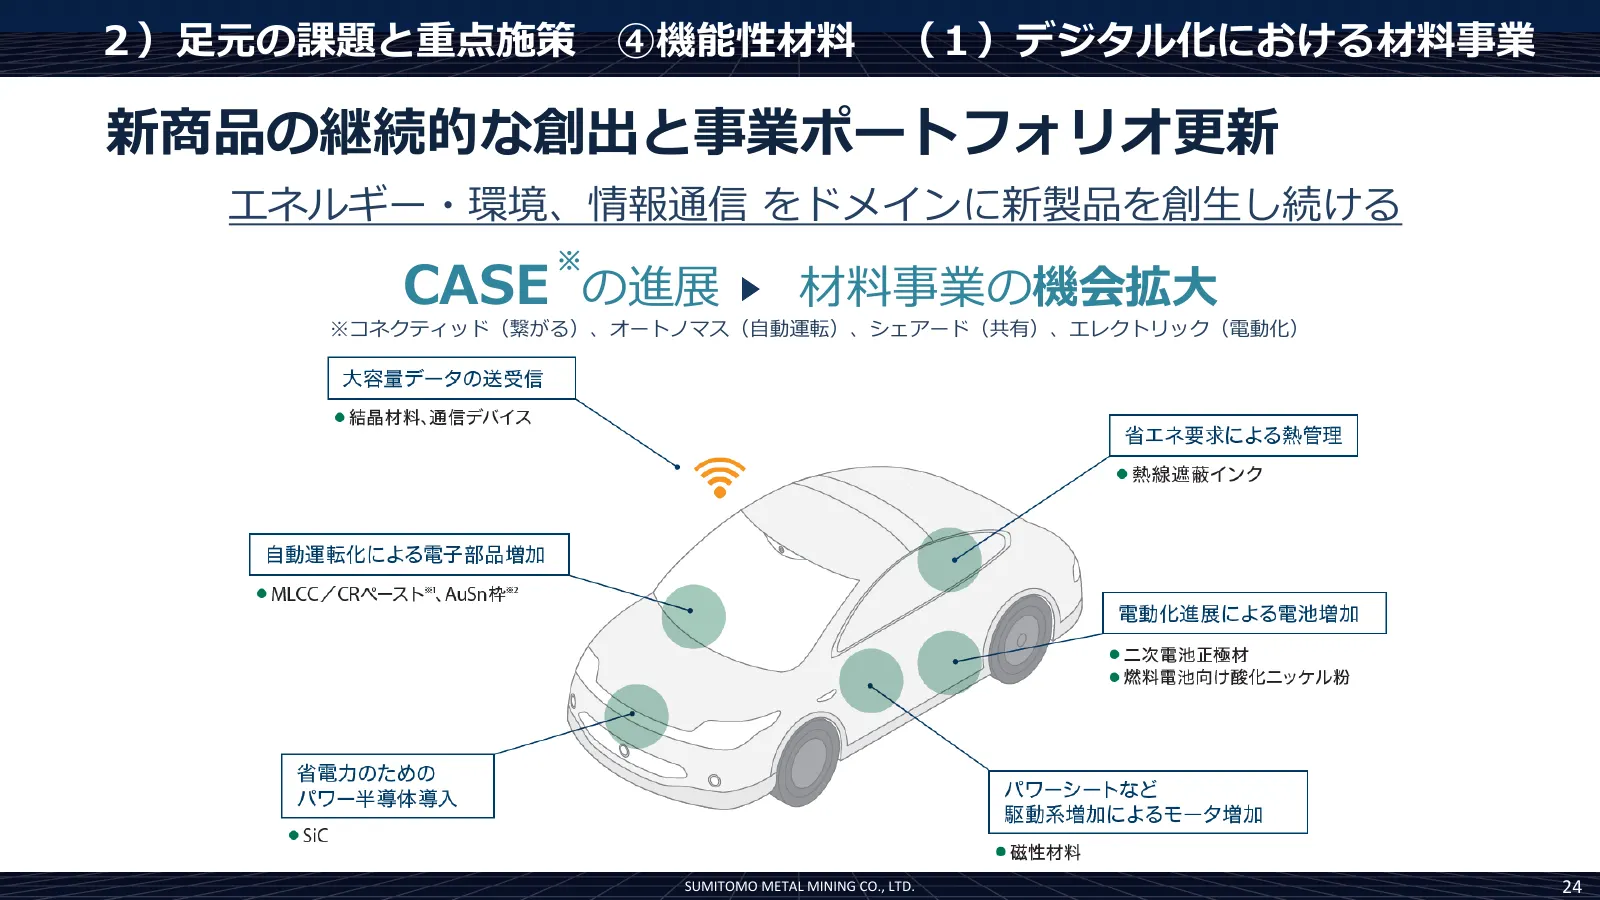
2)足元の課題と重点施策 ④機能性材料 (1)デジタル化における材料事業 新商品の継続的な創出と事業ポートフォリオ更新 エネルギー・環境、情報通信 をドメインに新製品を創生し続ける ※ CASE の進展 材料事業の機会拡大 ※コネクティッド(繋がる)、オートノマス(自動運転)、シェアード(共有)、エレクトリック(電動化) SUMITOMO METAL MINING CO., LTD. 24
Slide 25: 機能性材料 (2)日射遮蔽インクの特性
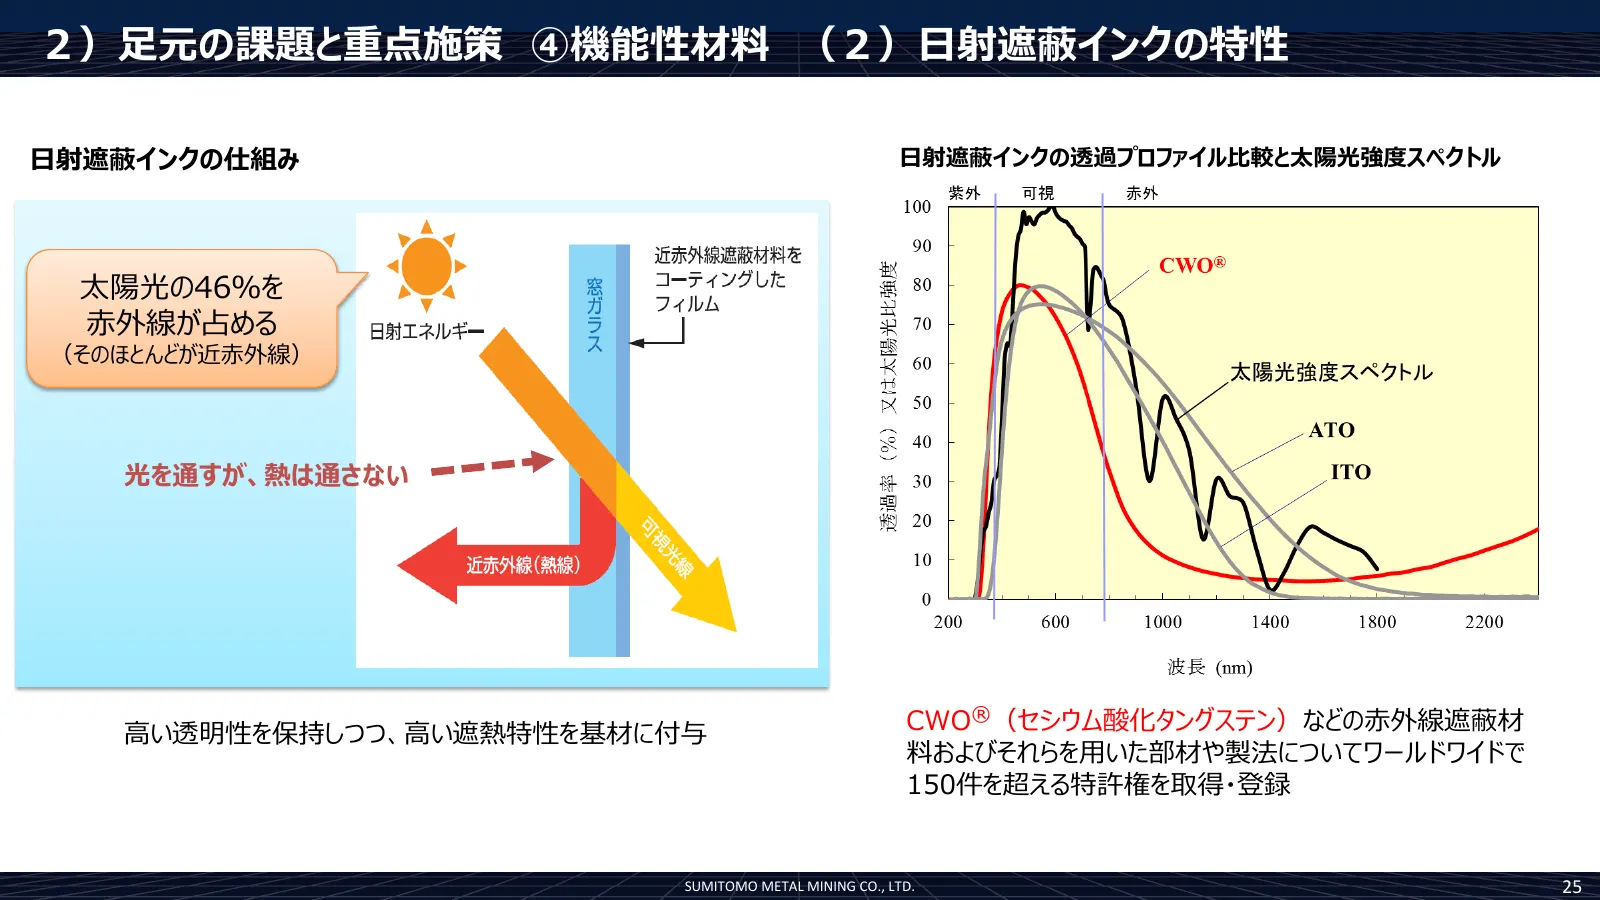
2)足元の課題と重点施策 ④機能性材料 (2)日射遮蔽インクの特性 日射遮蔽インクの仕組み 日射遮蔽インクの透過プロファイル比較と太陽光強度スペクトル 太陽光の46%を 赤外線が占める (そのほとんどが近赤外線) 光を通すが、熱は通さない 高い透明性を保持しつつ、高い遮熱特性を基材に付与 CWO®(セシウム酸化タングステン)などの赤外線遮蔽材 料およびそれらを用いた部材や製法についてワールドワイドで 150件を超える特許権を取得・登録 SUMITOMO METAL MINING CO., LTD. 25
Slide 26: 機能性材料 (3)インク事業の今後
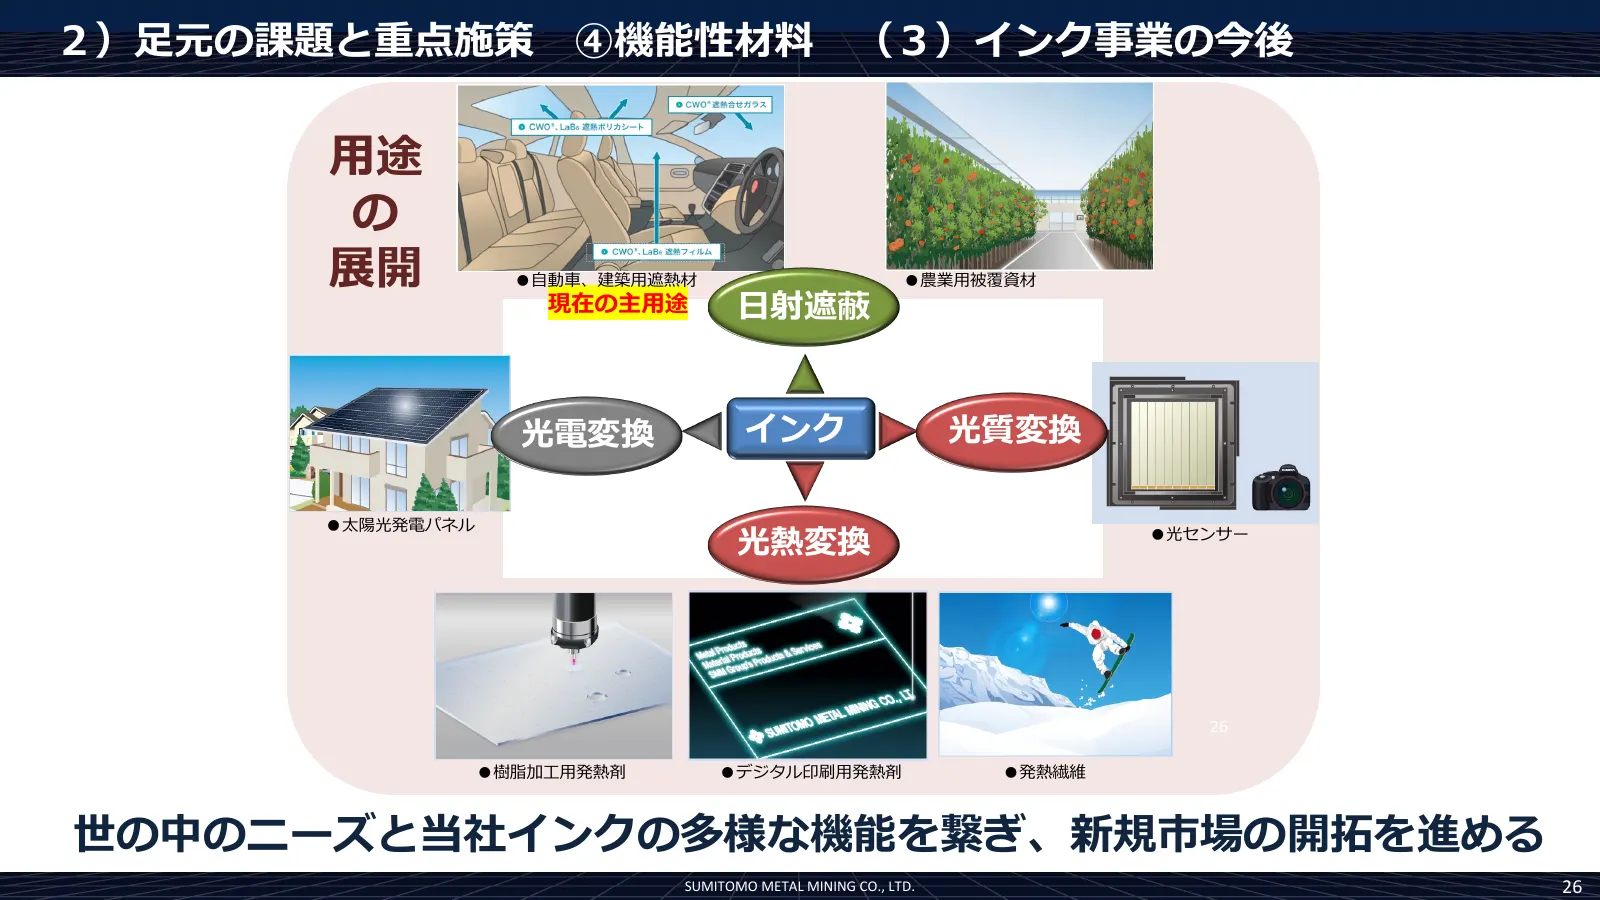
2)足元の課題と重点施策 ④機能性材料 (3)インク事業の今後 用途 の 展開 ●自動車、建築用遮熱材 ●農業用被覆資材 現在の主用途 日射遮蔽 光電変換 インク 光質変換 ●太陽光発電パネル 光熱変換 ●光センサー 26 ●樹脂加工用発熱剤 ●デジタル印刷用発熱剤 ●発熱繊維 世の中のニーズと当社インクの多様な機能を繋ぎ、新規市場の開拓を進める SUMITOMO METAL MINING CO., LTD. 26
Slide 27: Ⅳ.「2030年のありたい姿」について
Ⅳ.「2030年のありたい姿」について Ⅰ 総括 Ⅱ 2019年度業績見通し Ⅲ 足元の課題と重点施策 取締役 常務執行役員 資源事業本部長 朝日 弘 取締役 執行役員 金属事業本部長 松本 伸弘 執行役員 電池材料事業本部長 阿部 功 執行役員 機能性材料事業本部長 大下 文一 Ⅳ 「2030年のありたい姿」について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 27
Slide 28: 「2030年のありたい姿」について
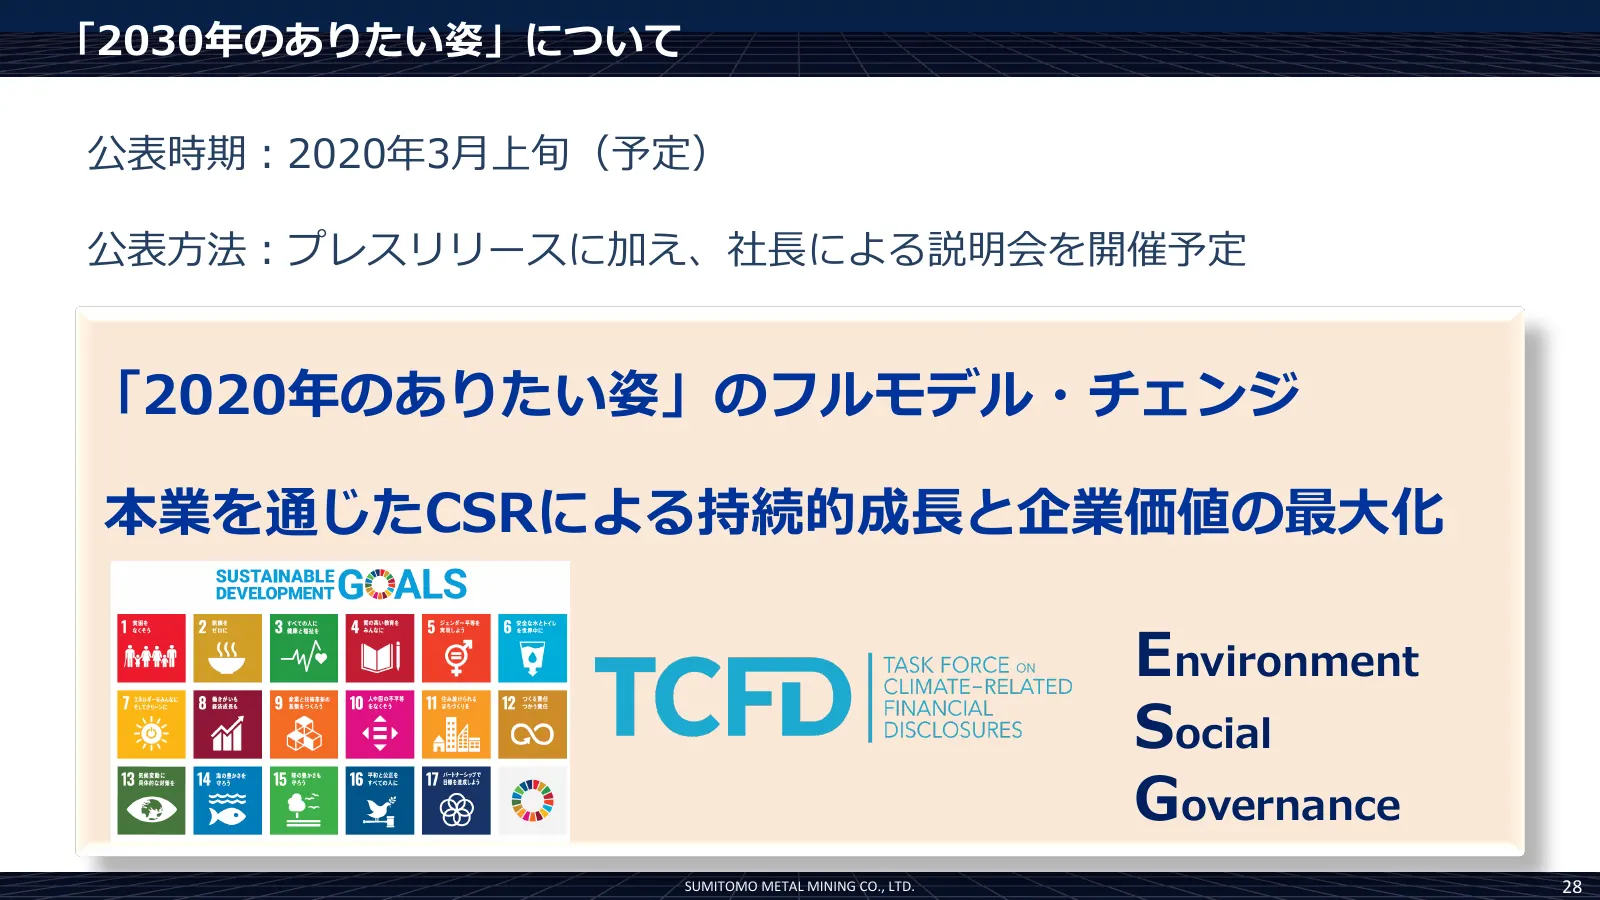
「2030年のありたい姿」について 公表時期:2020年3月上旬(予定) 公表方法:プレスリリースに加え、社長による説明会を開催予定 「2020年のありたい姿」のフルモデル・チェンジ 本業を通じたCSRによる持続的成長と企業価値の最大化 Environment Social Governance SUMITOMO METAL MINING CO., LTD. 28
Slide 29: Ⅴ.資料編
Ⅴ.資料編 Ⅰ 総括 Ⅱ 2019年度業績見通し Ⅲ 足元の課題と重点施策 取締役 常務執行役員 資源事業本部長 朝日 弘 取締役 執行役員 金属事業本部長 松本 伸弘 執行役員 電池材料事業本部長 阿部 功 執行役員 機能性材料事業本部長 大下 文一 Ⅳ 「2030年のありたい姿」について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 29
Slide 30: 需給動向(銅、ニッケル)
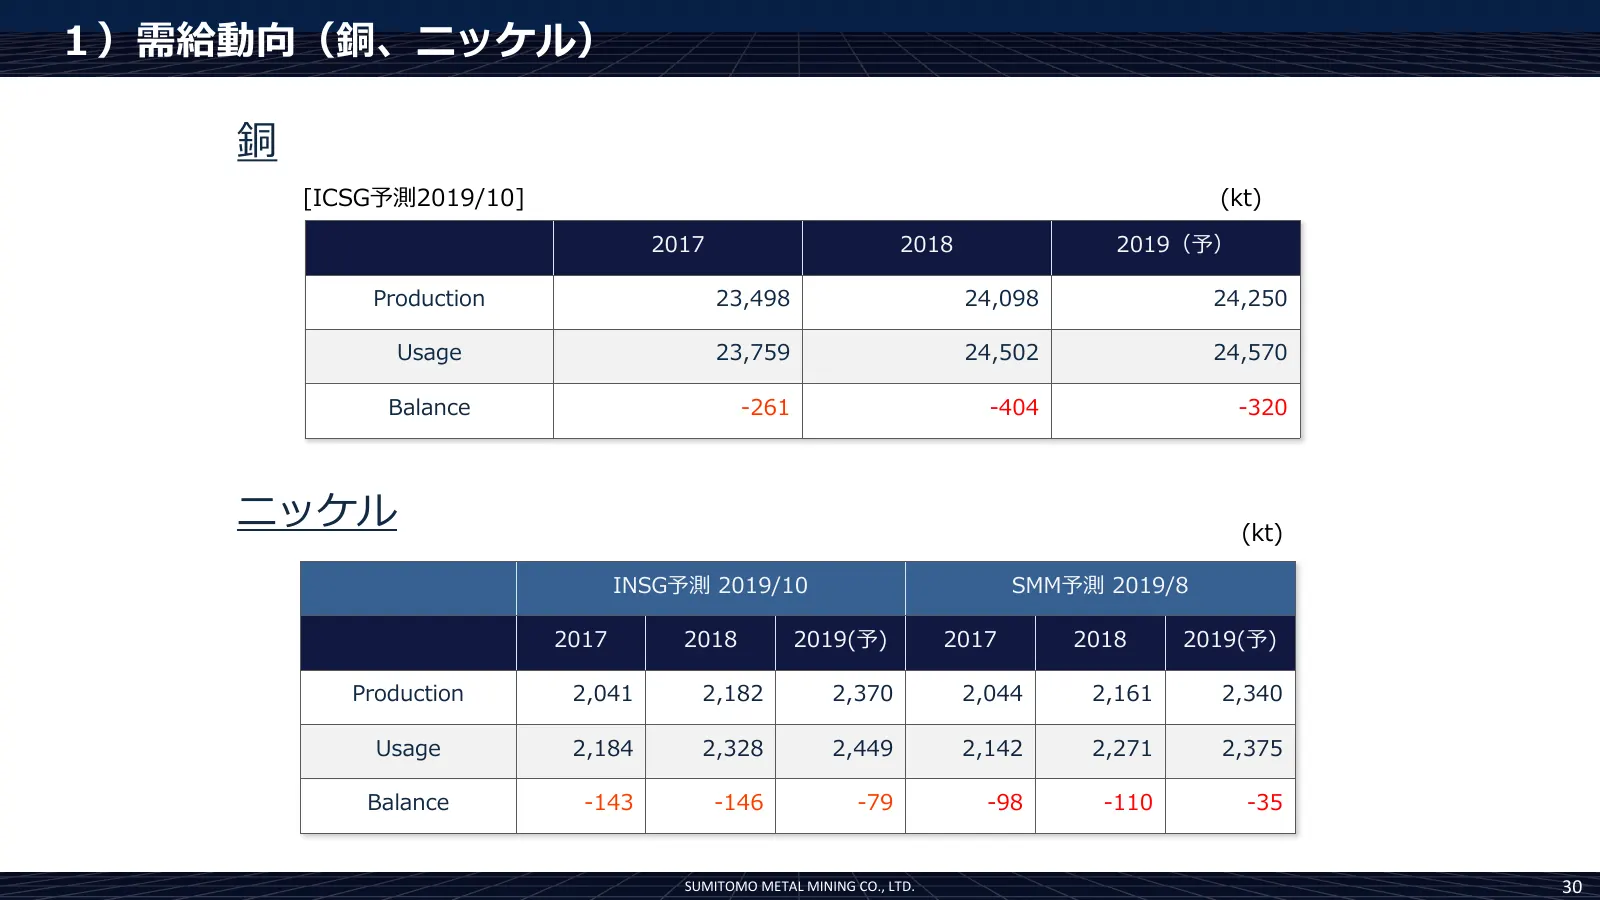
1)需給動向(銅、ニッケル) 銅 [ICSG予測2019/10] (kt) 2017 2018 2019(予) Production 23,498 24,098 24,250 Usage 23,759 24,502 24,570 Balance -261 -404 -320 ニッケル (kt) INSG予測 2019/10 SMM予測 2019/8 2017 2018 2019(予) 2017 2018 2019(予) Production 2,041 2,182 2,370 2,044 2,161 2,340 Usage 2,184 2,328 2,449 2,142 2,271 2,375
Slide 31: 非鉄金属・為替相場
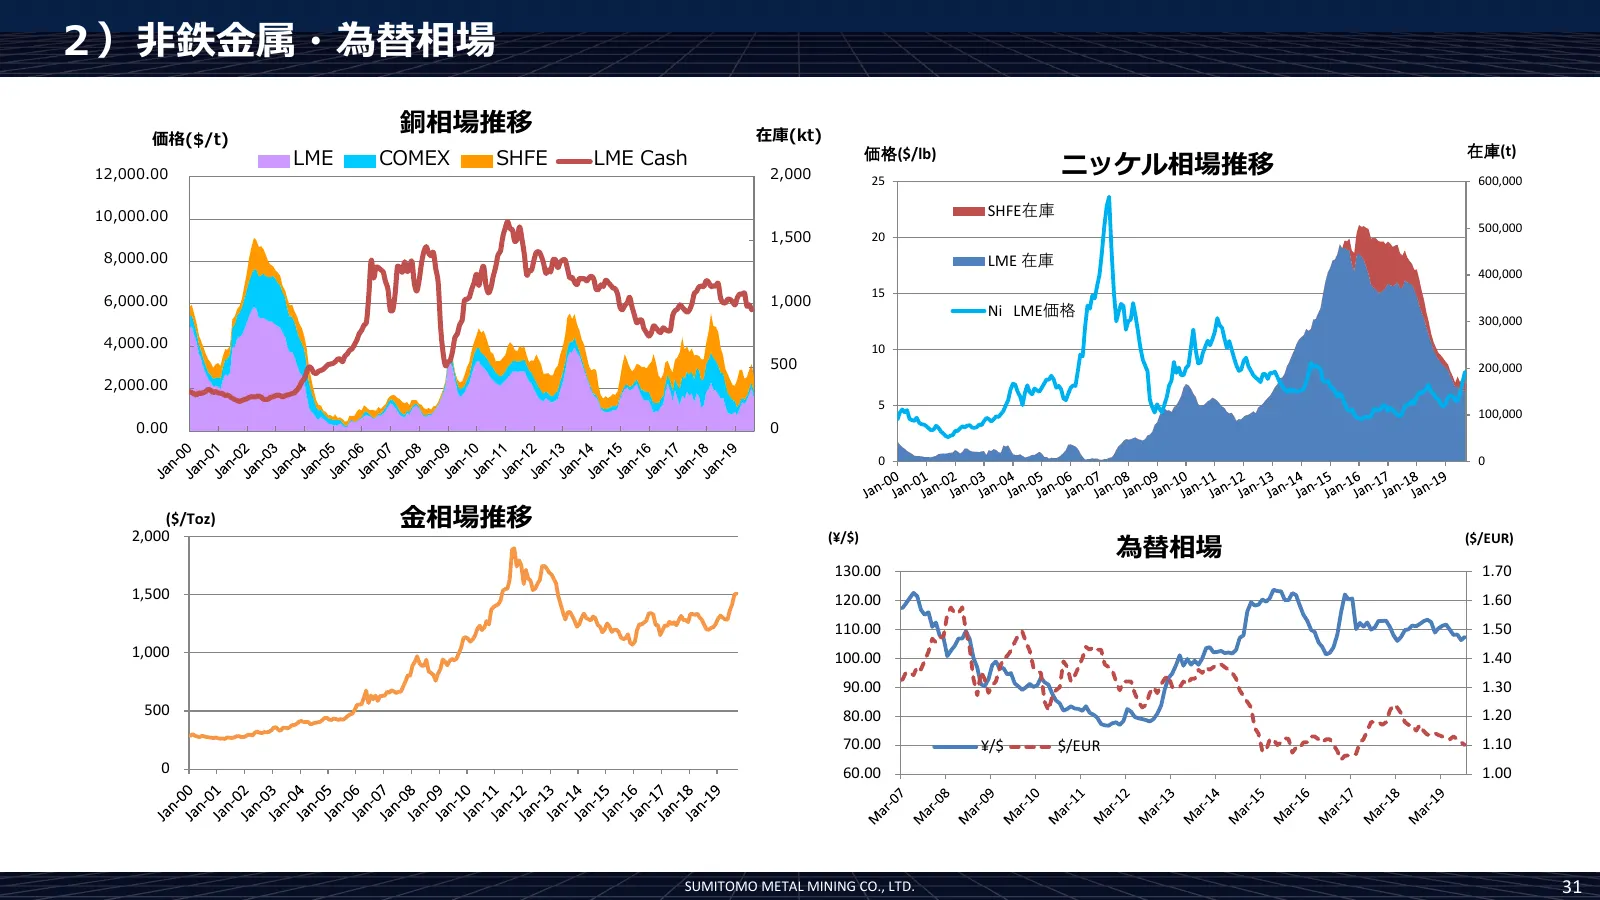
2)非鉄金属・為替相場 銅相場推移 在庫(kt) 価格($/t) 在庫(t) LME COMEX SHFE LME Cash 価格($/lb) ニッケル相場推移 12,000.00 2,000 25 600,000 10,000.00 SHFE在庫 500,000 1,500 20 8,000.00 LME 在庫 400,000 15 6,000.00 1,000 Ni LME価格 300,000 4,000.00 10 500 200,000 2,000.00 5 100,000 0.00 0 0 0 2,000 ($/Toz) 金相場推移 (¥/$) ($/EUR) 為替相場 130.00
Slide 32: 2019年度2Q累計決算 前年同期比較
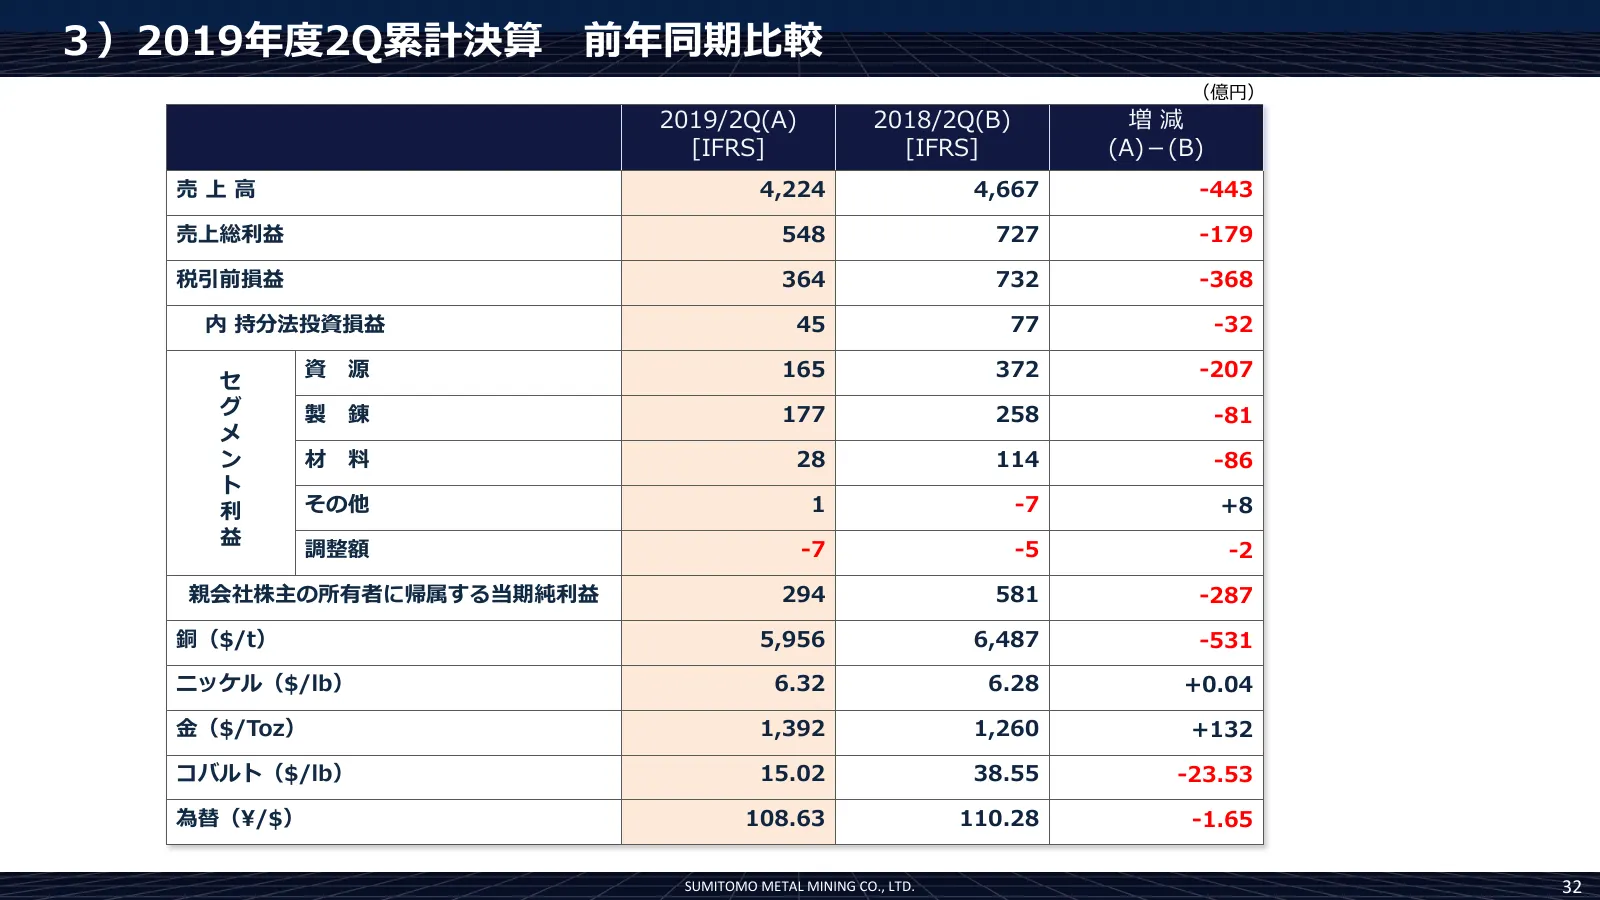
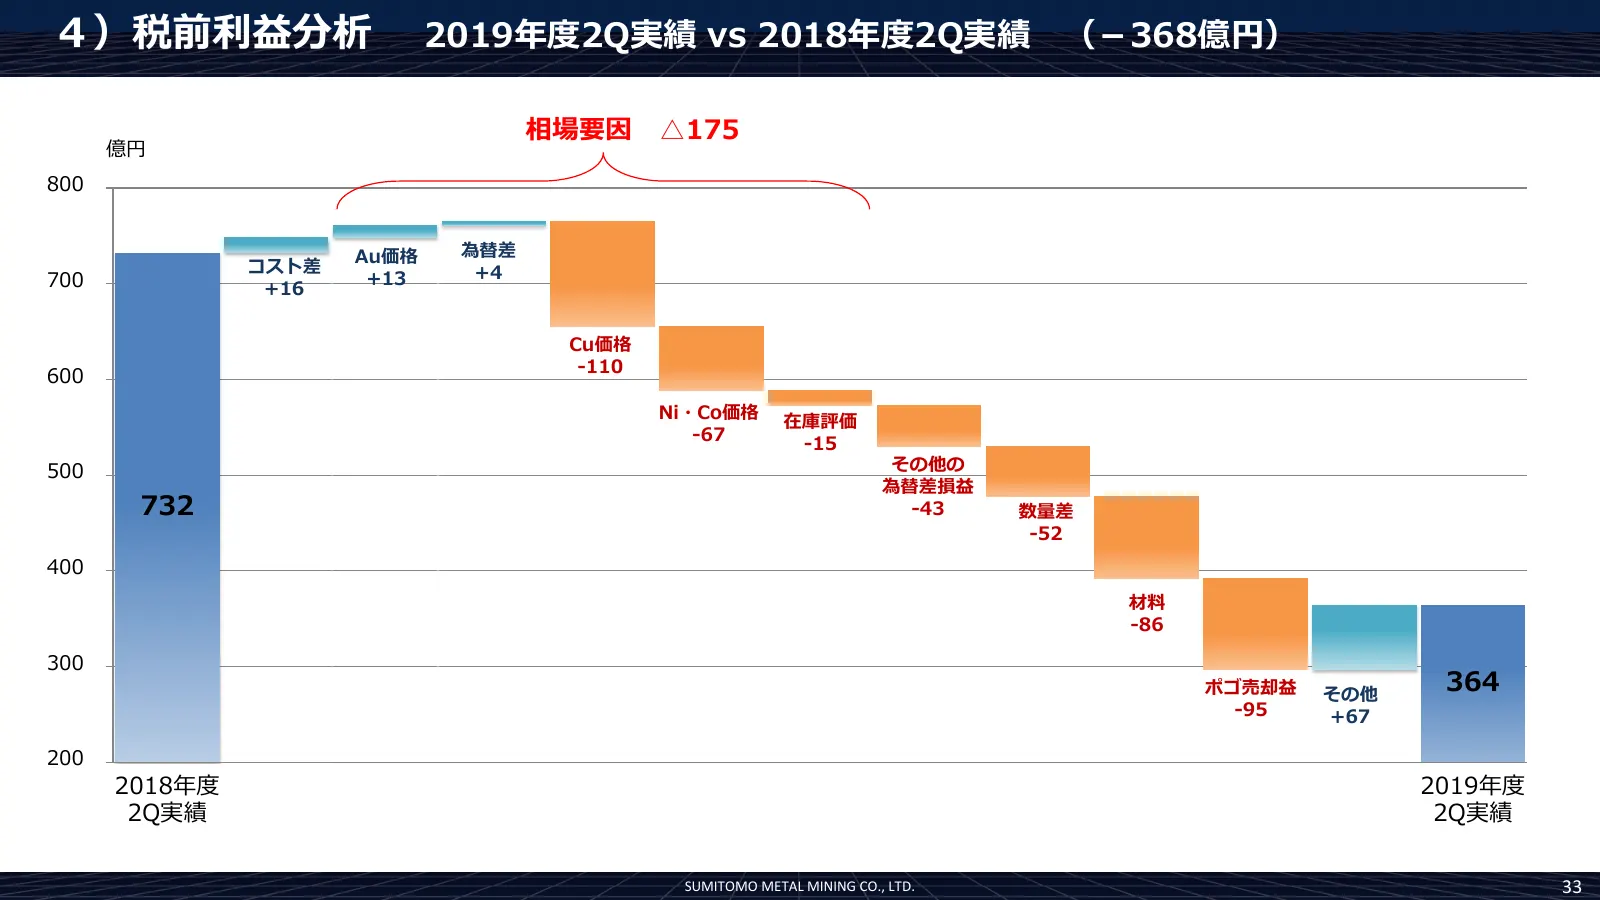
3)2019年度2Q累計決算 前年同期比較 (億円) 2019/2Q(A) 2018/2Q(B) 増減 [IFRS] [IFRS] (A)-(B) 売上高 4,224 4,667 -443 売上総利益 548 727 -179 税引前損益 364 732 -368 内 持分法投資損益 45 77 -32 資 源 165 372 -207 セ グ 製 錬 177 258 -81 メ ン 材 料 28 114 -86 ト 利 その他 1 -7 +8 益 調整額 -7 -5 -2 親会社株主の所有者に帰属する当期純利益 294 581 -287 銅($/t) 5,956 6,487 -531 ニッケ
Slide 33: 税前利益分析 2019年度2Q実績 vs 2018年度2Q実績
4)税前利益分析 2019年度2Q実績 vs 2018年度2Q実績 (-368億円) 相場要因 △175 億円 800 Au価格 為替差 コスト差 +4 700 +13 +16 Cu価格 600 -110 Ni・Co価格 在庫評価 -67 -15 500 その他の 為替差損益 732 -43 数量差 -52 400 材料 -86 300 ポゴ売却益 その他 364 -95 +67 200 2018年度 2019年度 2Q実績 2Q実績 SUMITOMO METAL MINING CO., LTD. 33
Slide 34: 配当推移
5)配当推移 配当推移 (円) 18中計期間中 配当性向35%以上 100 40% 90 66 35% 80 48 30% 70 期末配当 60 22 38 25% 40 20 中間配当 50 24 40 20% 40 15% 配当性向 30 48 51 10% 20 34 42 34 39 32 28 12 5% 10 0 10 0% ※2015年度および2016年度は、 当期純損失を計上しており、 配当性向の算出ができません。 (注)2017年10月1日付けで株式併合(2対1の割合)を実施したため、それ以前の1株当たり配当金は 株式併合後の基準で算定・表示しております。 SUMITOMO
Slide 35: 個別事業概要 資源 ①銅
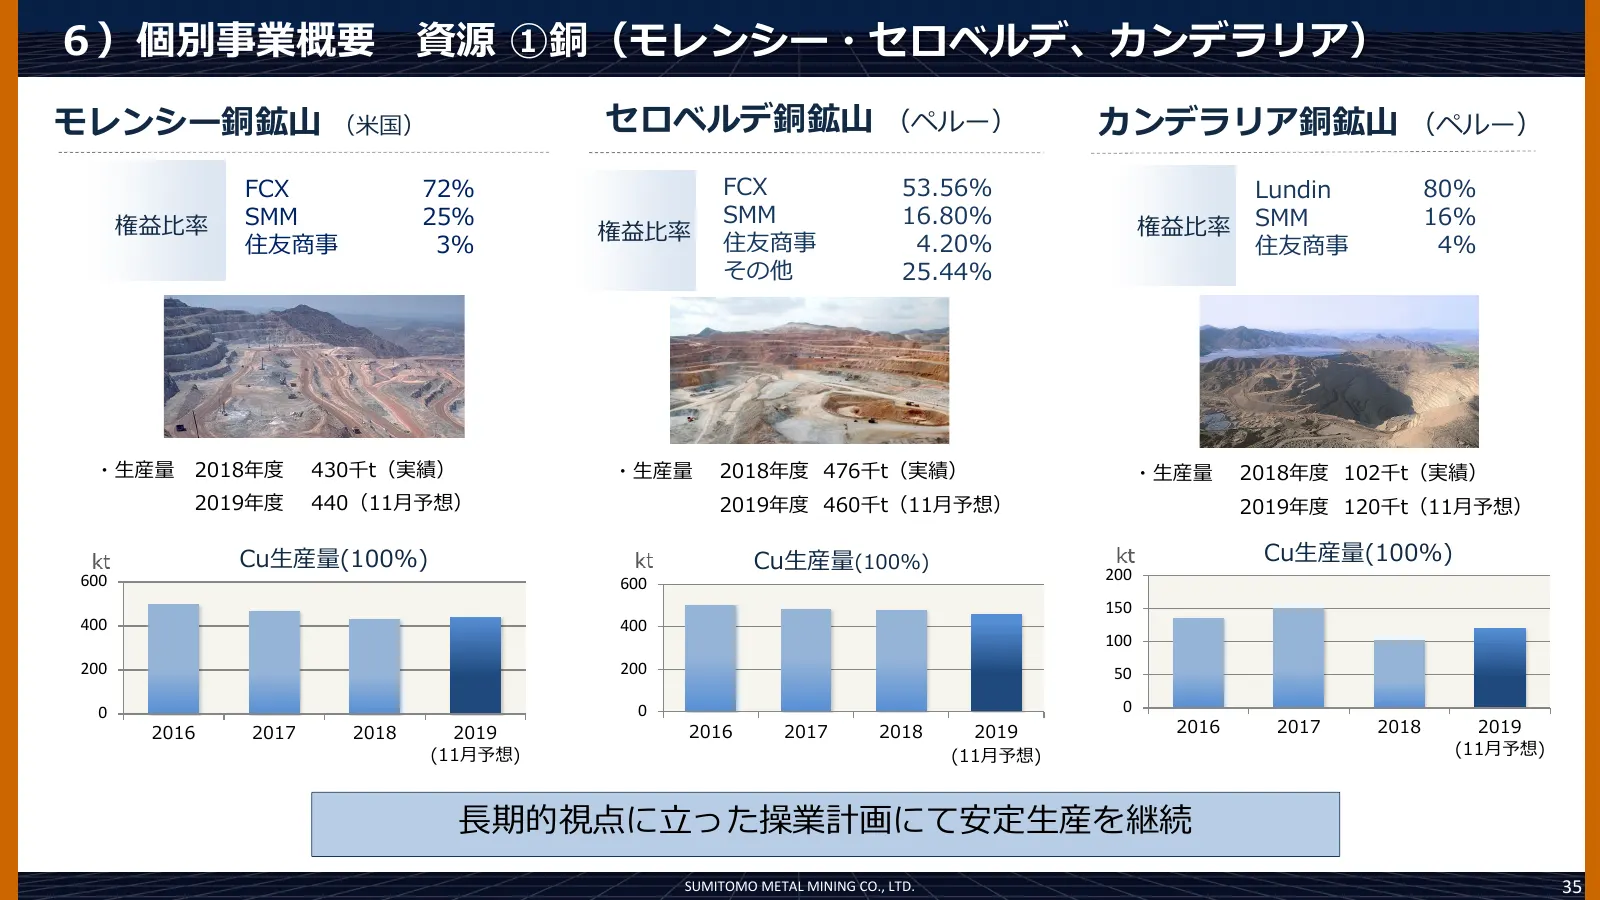
6)個別事業概要 資源 ①銅(モレンシー・セロベルデ、カンデラリア) モレンシー銅鉱山 (米国) セロベルデ銅鉱山 (ペルー) カンデラリア銅鉱山 (ペルー) FCX 72% FCX 53.56% Lundin 80% 権益比率 SMM 25% SMM 16.80% SMM 16% 権益比率 権益比率 住友商事 3% 住友商事 4.20% 住友商事 4% その他 25.44% ・生産量 2018年度 430千t(実績) ・生産量 2018年度 476千t(実績) ・生産量 2018年度 102千t(実績) 2019年度 440(11月予想) 2019年度 460千t(11月予想) 2019年度
Slide 36: 個別事業概要 資源 ②金(菱刈・コテ)
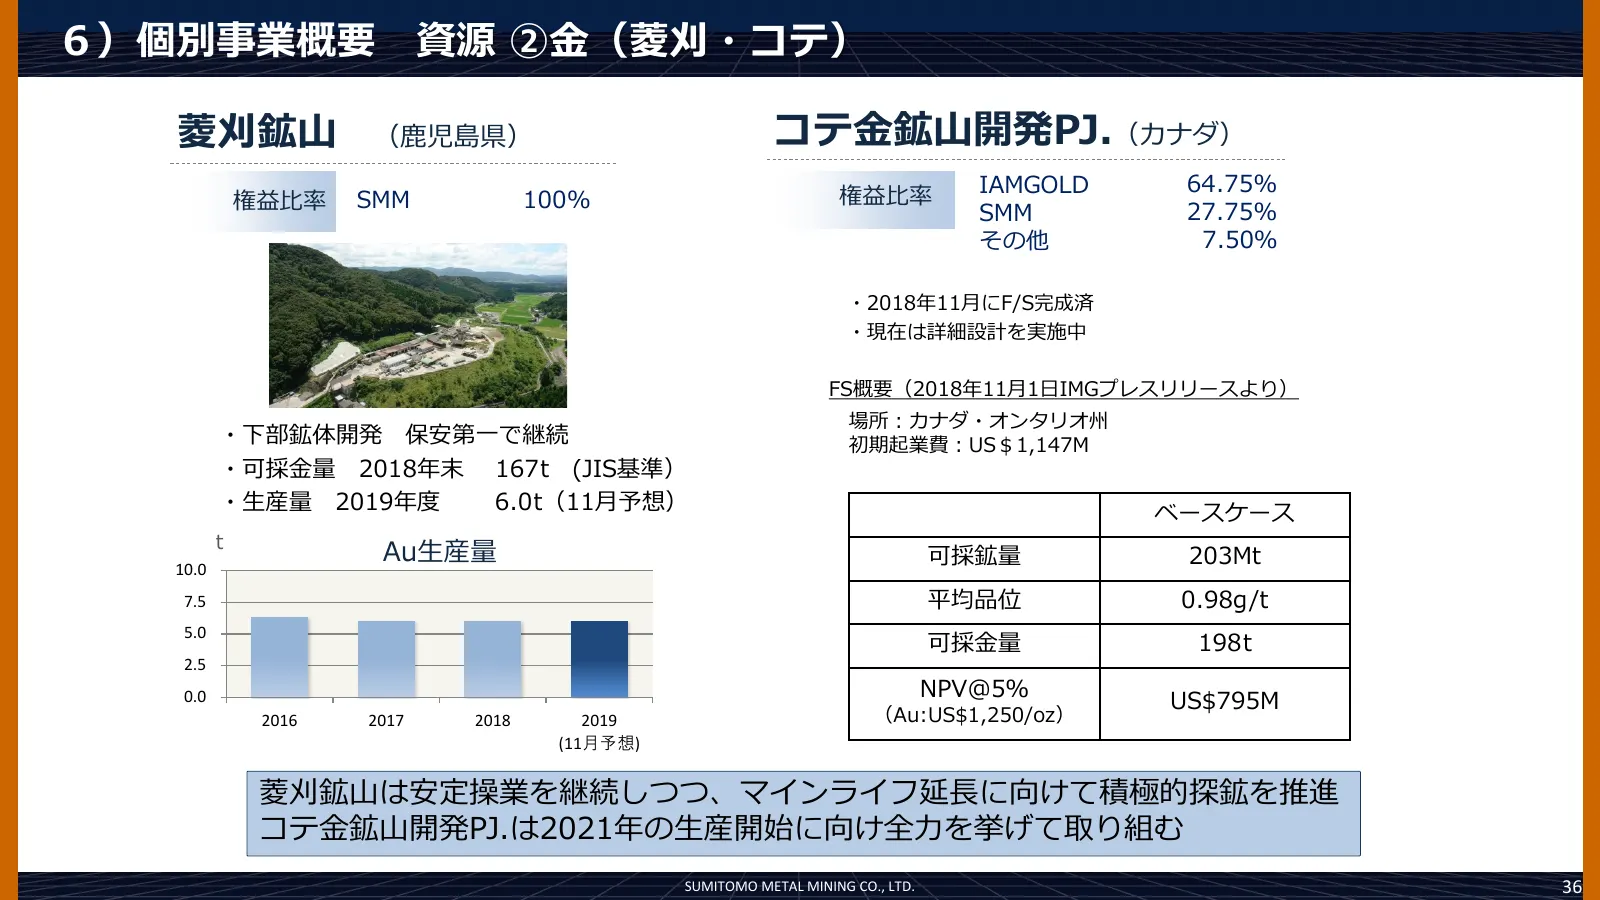
6)個別事業概要 資源 ②金(菱刈・コテ) 菱刈鉱山 (鹿児島県) コテ金鉱山開発PJ.(カナダ) IAMGOLD 64.75% 権益比率 SMM 100% 権益比率 SMM 27.75% その他 7.50% ・2018年11月にF/S完成済 ・現在は詳細設計を実施中 FS概要(2018年11月1日IMGプレスリリースより) 場所:カナダ・オンタリオ州 ・下部鉱体開発 保安第一で継続 初期起業費:US$1,147M ・可採金量 2018年末 167t (JIS基準) ・生産量 2019年度 6.0t(11月予想) ベースケース t Au生産量 可採鉱量 203Mt 10.0 7.5 平均品位
Slide 37: 個別事業概要 製錬 ①銅製錬
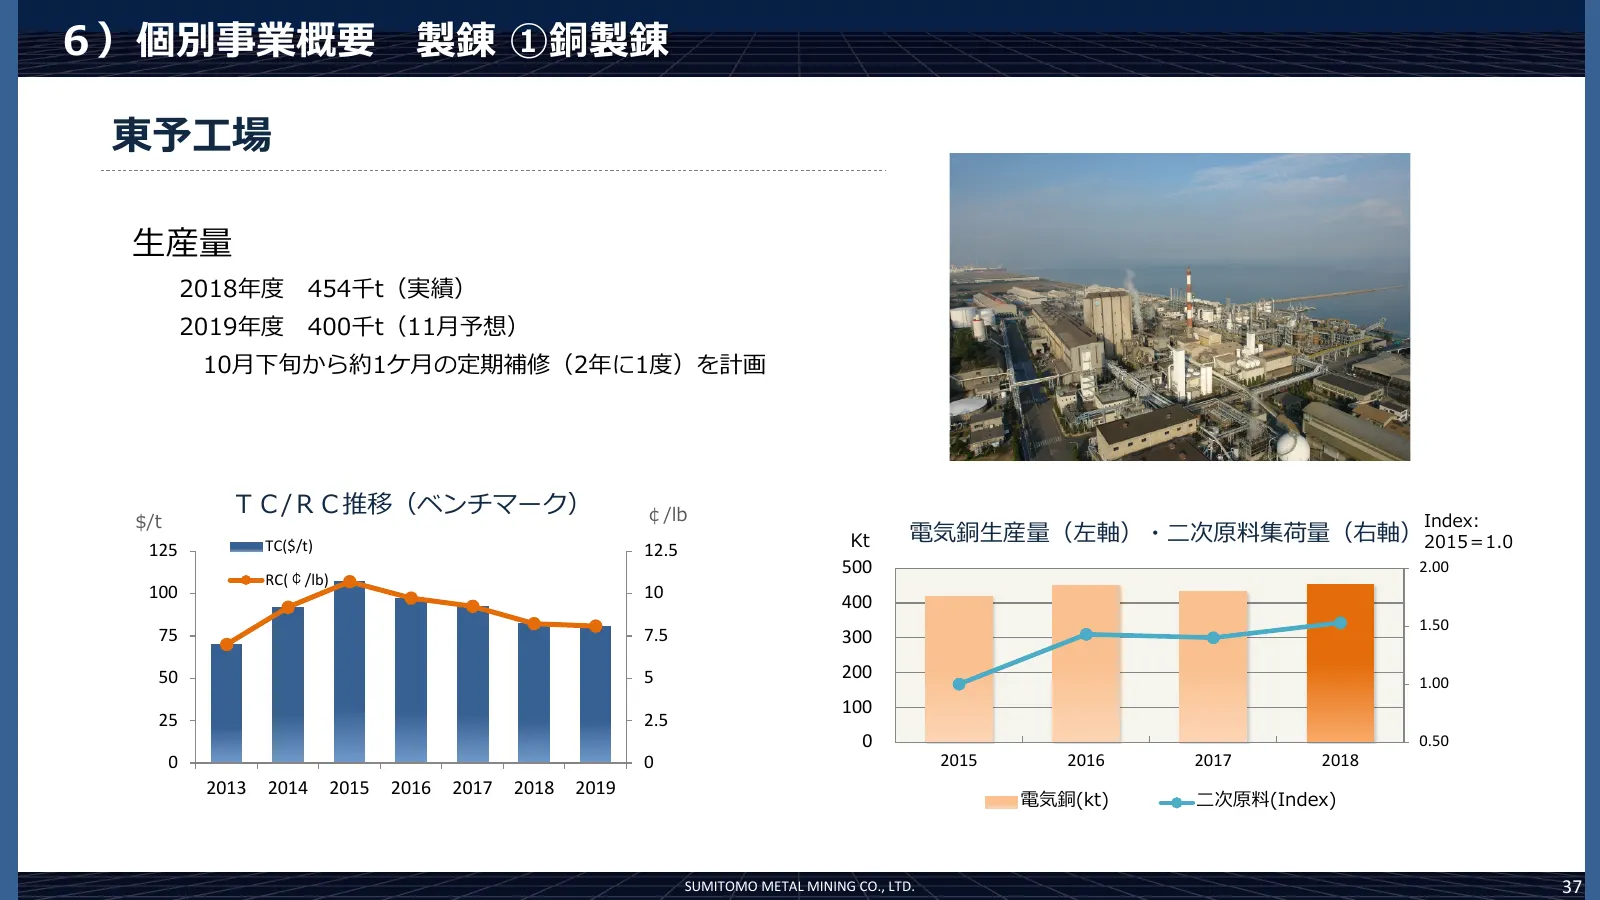
6)個別事業概要 製錬 ①銅製錬 東予工場 生産量 2018年度 454千t(実績) 2019年度 400千t(11月予想) 10月下旬から約1ケ月の定期補修(2年に1度)を計画 TC/RC推移(ベンチマーク) ¢/lb $/t Index: TC($/t) Kt 電気銅生産量(左軸)・二次原料集荷量(右軸)2015=1.0 125 12.5 500 2.00 RC(¢/lb) 100 10 400 1.50 75 7.5 300 50 5 200 1.00 100 25 2.5 0 0.50 0 0 2015 2016 2017 2018 2013 2014 2015 2016 2017 2
Slide 38: 個別事業概要 製錬 ②ニッケル製錬
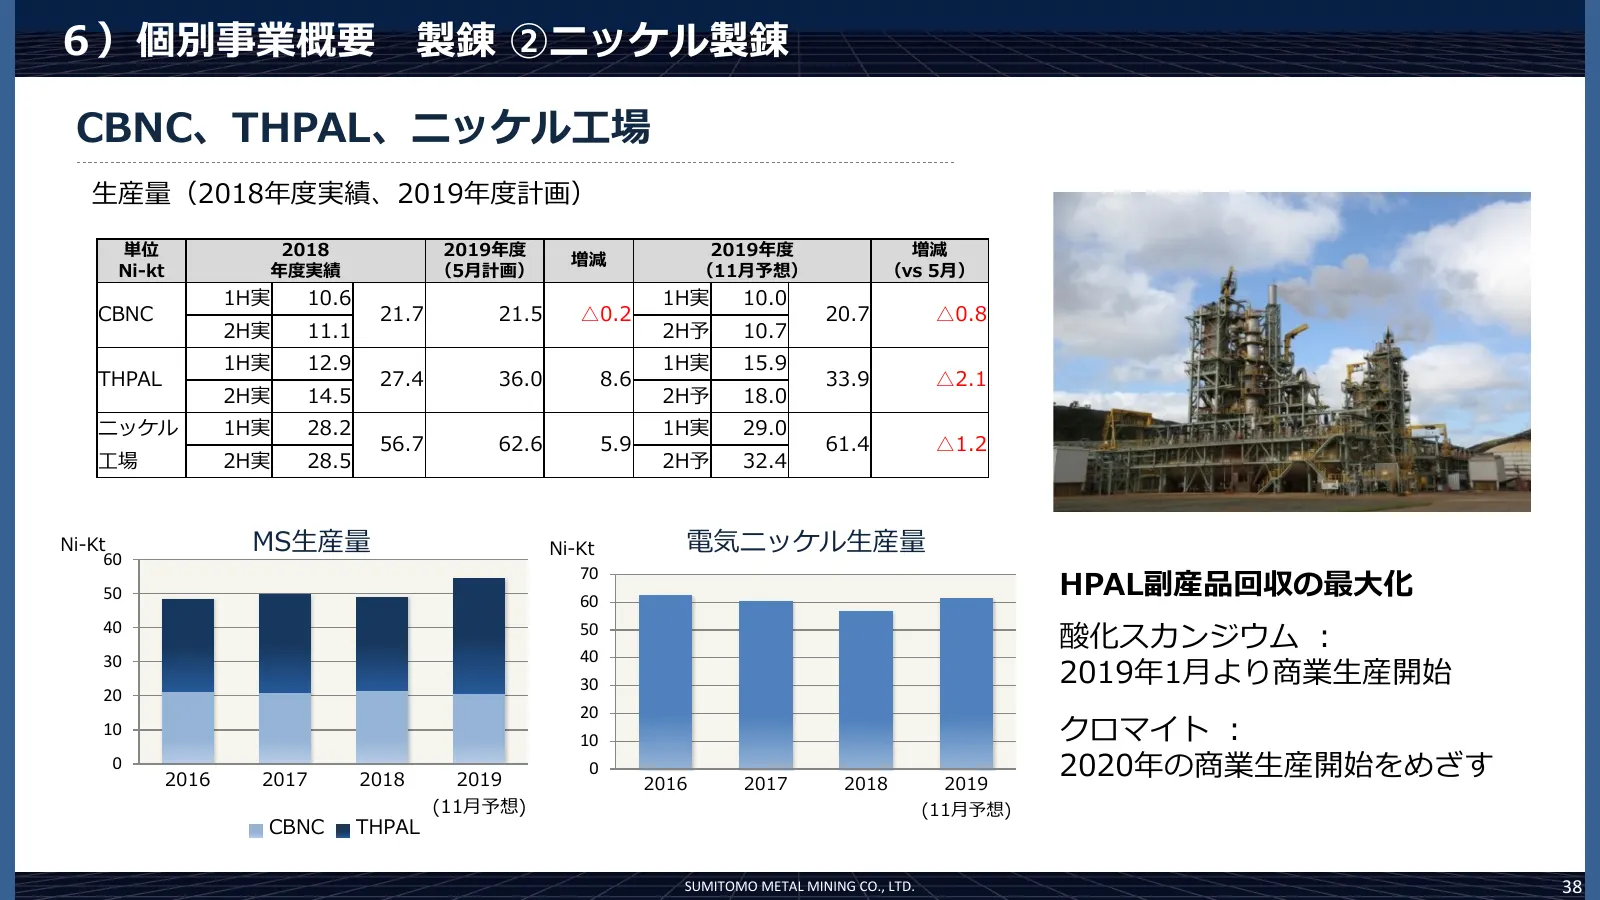
6)個別事業概要 製錬 ②ニッケル製錬 CBNC、THPAL、ニッケル工場 生産量(2018年度実績、2019年度計画) 単位 2018 2019年度 2019年度 増減 増減 Ni-kt 年度実績 (5月計画) (11月予想) (vs 5月) 1H実 10.6 1H実 10.0 CBNC 21.7 21.5 △0.2 20.7 △0.8 2H実 11.1 2H予 10.7 1H実 12.9 1H実 15.9 THPAL 27.4 36.0 8.6 33.9 △2.1 2H実 14.5 2H予 18.0 ニッケル 1H実 28.2 1H実 29.0 56.7 62.6 5.9 61.4 △1.
Slide 39: 個別事業概要 製錬 ③硫酸ニッケル
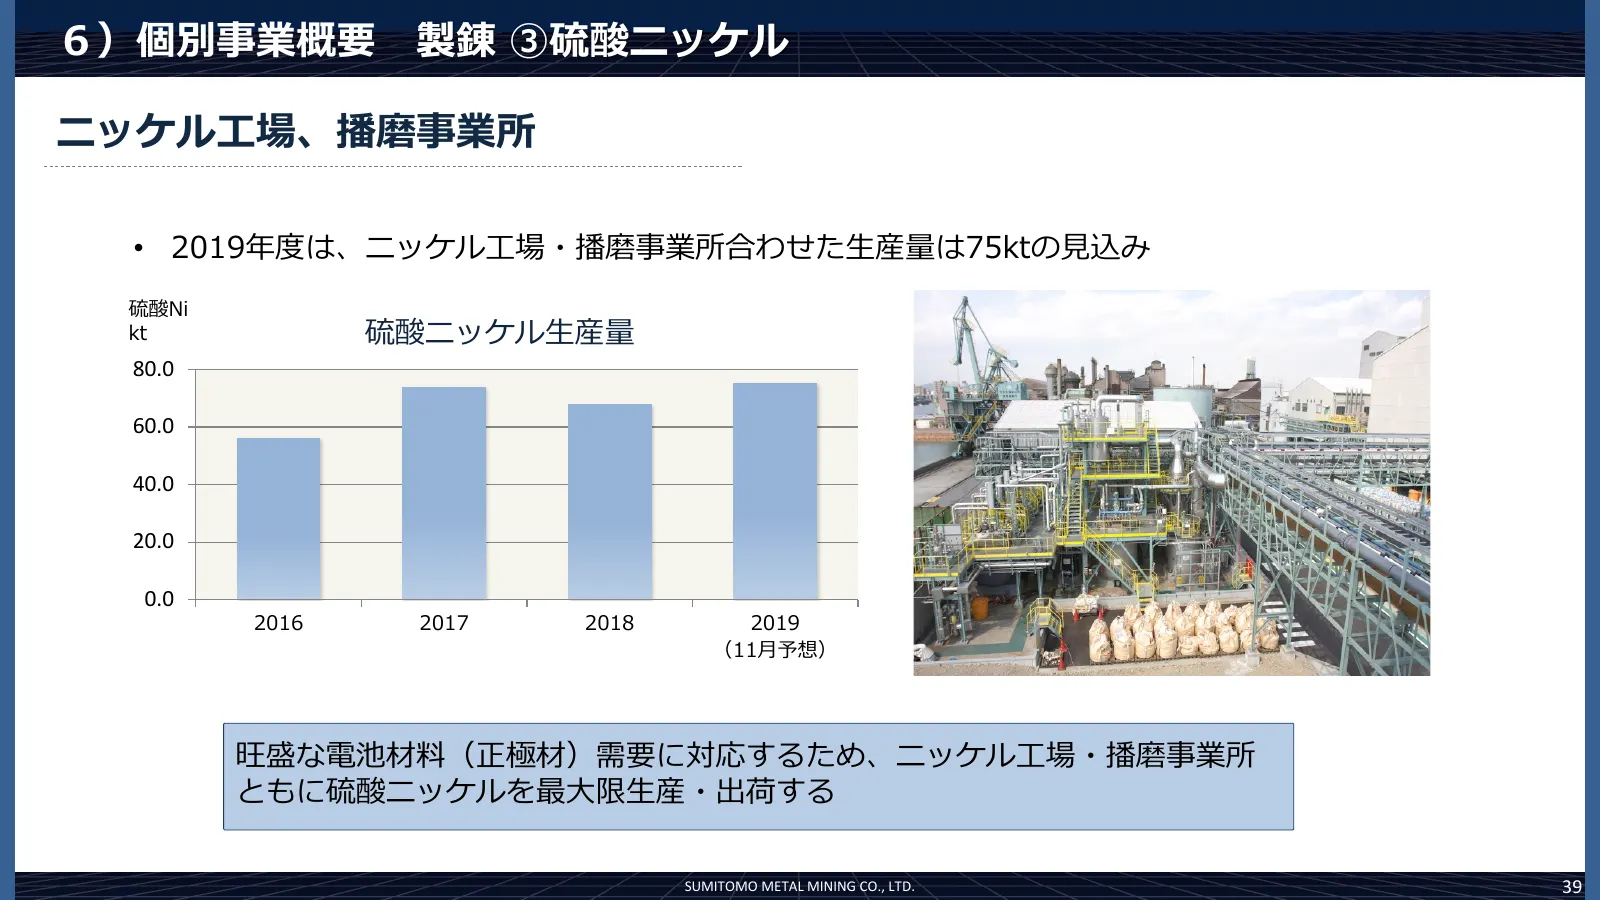
6)個別事業概要 製錬 ③硫酸ニッケル ニッケル工場、播磨事業所 • 2019年度は、ニッケル工場・播磨事業所合わせた生産量は75ktの見込み 硫酸Ni kt 硫酸ニッケル生産量 80.0 60.0 40.0 20.0 0.0 2016 2017 2018 2019 (11月予想) 旺盛な電池材料(正極材)需要に対応するため、ニッケル工場・播磨事業所 ともに硫酸ニッケルを最大限生産・出荷する SUMITOMO METAL MINING CO., LTD. 39
Slide 40: 個別事業概要 製錬 ④フェロニッケル
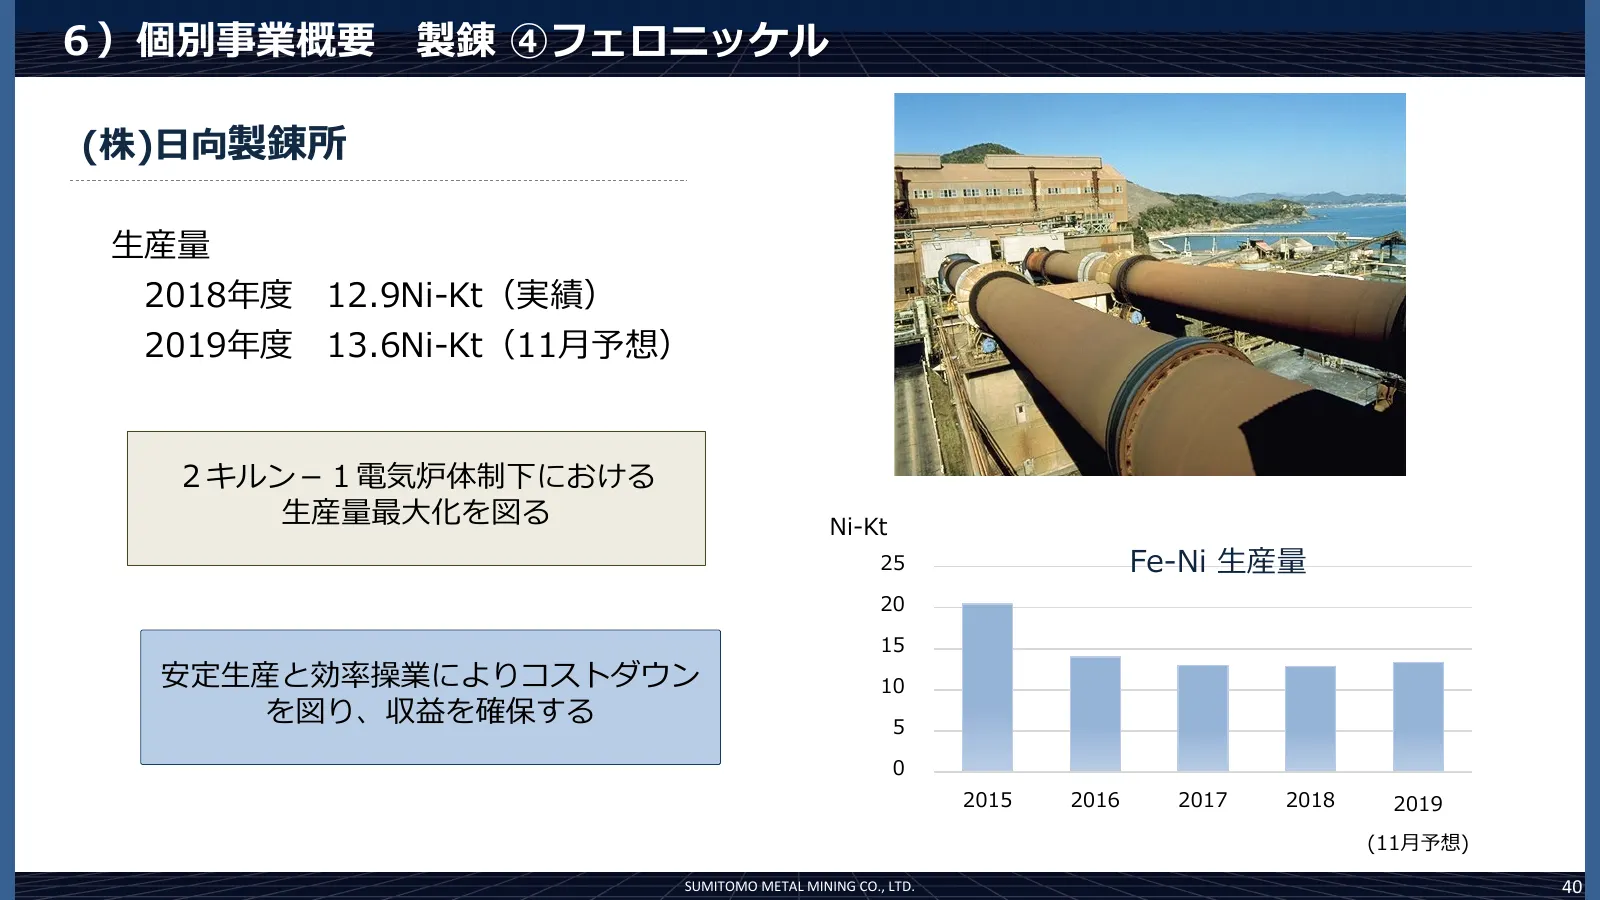
6)個別事業概要 製錬 ④フェロニッケル (株)日向製錬所 生産量 2018年度 12.9Ni-Kt(実績) 2019年度 13.6Ni-Kt(11月予想) 2キルン-1電気炉体制下における 生産量最大化を図る Ni-Kt 25 Fe-Ni 生産量 20 15 安定生産と効率操業によりコストダウン 10 を図り、収益を確保する 5 0 2015 2016 2017 2018 2019 (11月予想) SUMITOMO METAL MINING CO., LTD. 40
Slide 41: 個別事業概要 材料セグメント
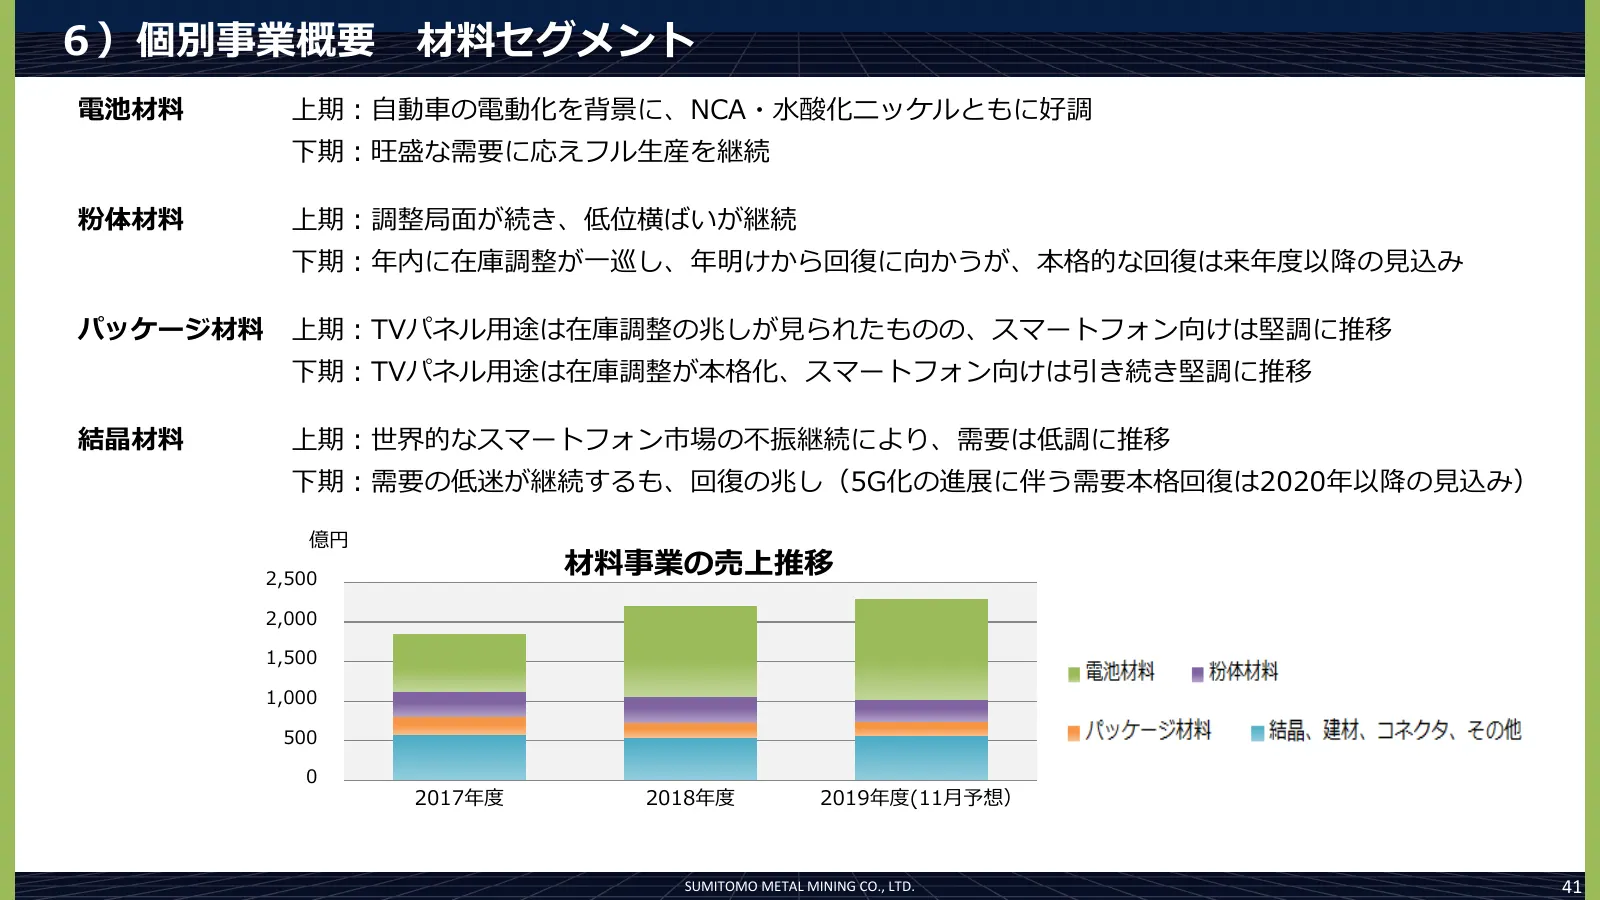
6)個別事業概要 材料セグメント 電池材料 上期:自動車の電動化を背景に、NCA・水酸化ニッケルともに好調 下期:旺盛な需要に応えフル生産を継続 粉体材料 上期:調整局面が続き、低位横ばいが継続 下期:年内に在庫調整が一巡し、年明けから回復に向かうが、本格的な回復は来年度以降の見込み パッケージ材料 上期:TVパネル用途は在庫調整の兆しが見られたものの、スマートフォン向けは堅調に推移 下期:TVパネル用途は在庫調整が本格化、スマートフォン向けは引き続き堅調に推移 結晶材料 上期:世界的なスマートフォン市場の不振継続により、需要は低調に推移 下期:需要の低迷が継続するも、回復の兆し(5G化の進展
Slide 42: 研究開発 ① 成果
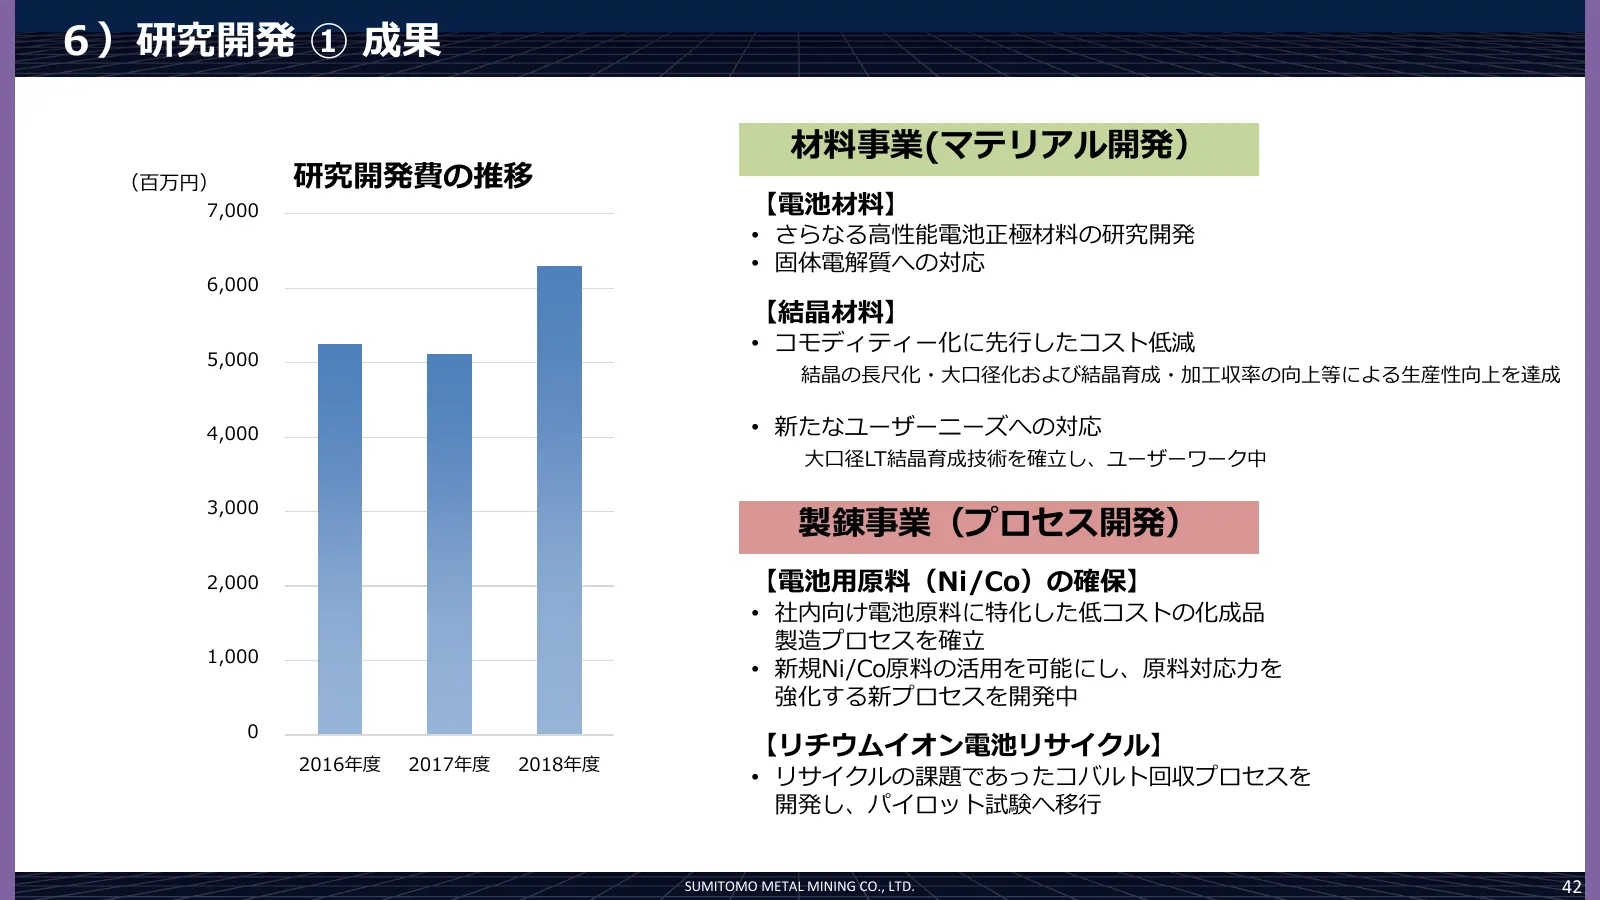
6)研究開発 ① 成果 材料事業(マテリアル開発) (百万円) 研究開発費の推移 7,000 【電池材料】 • さらなる高性能電池正極材料の研究開発 • 固体電解質への対応 6,000 【結晶材料】 • コモディティー化に先行したコスト低減 5,000 結晶の長尺化・大口径化および結晶育成・加工収率の向上等による生産性向上を達成 4,000 • 新たなユーザーニーズへの対応 大口径LT結晶育成技術を確立し、ユーザーワーク中 3,000 製錬事業(プロセス開発) 2,000 【電池用原料(Ni/Co)の確保】 • 社内向け電池原料に特化した低コストの化成品 製造プロセスを確立 1,000 • 新
Slide 43: 研究開発 ②領域・分野
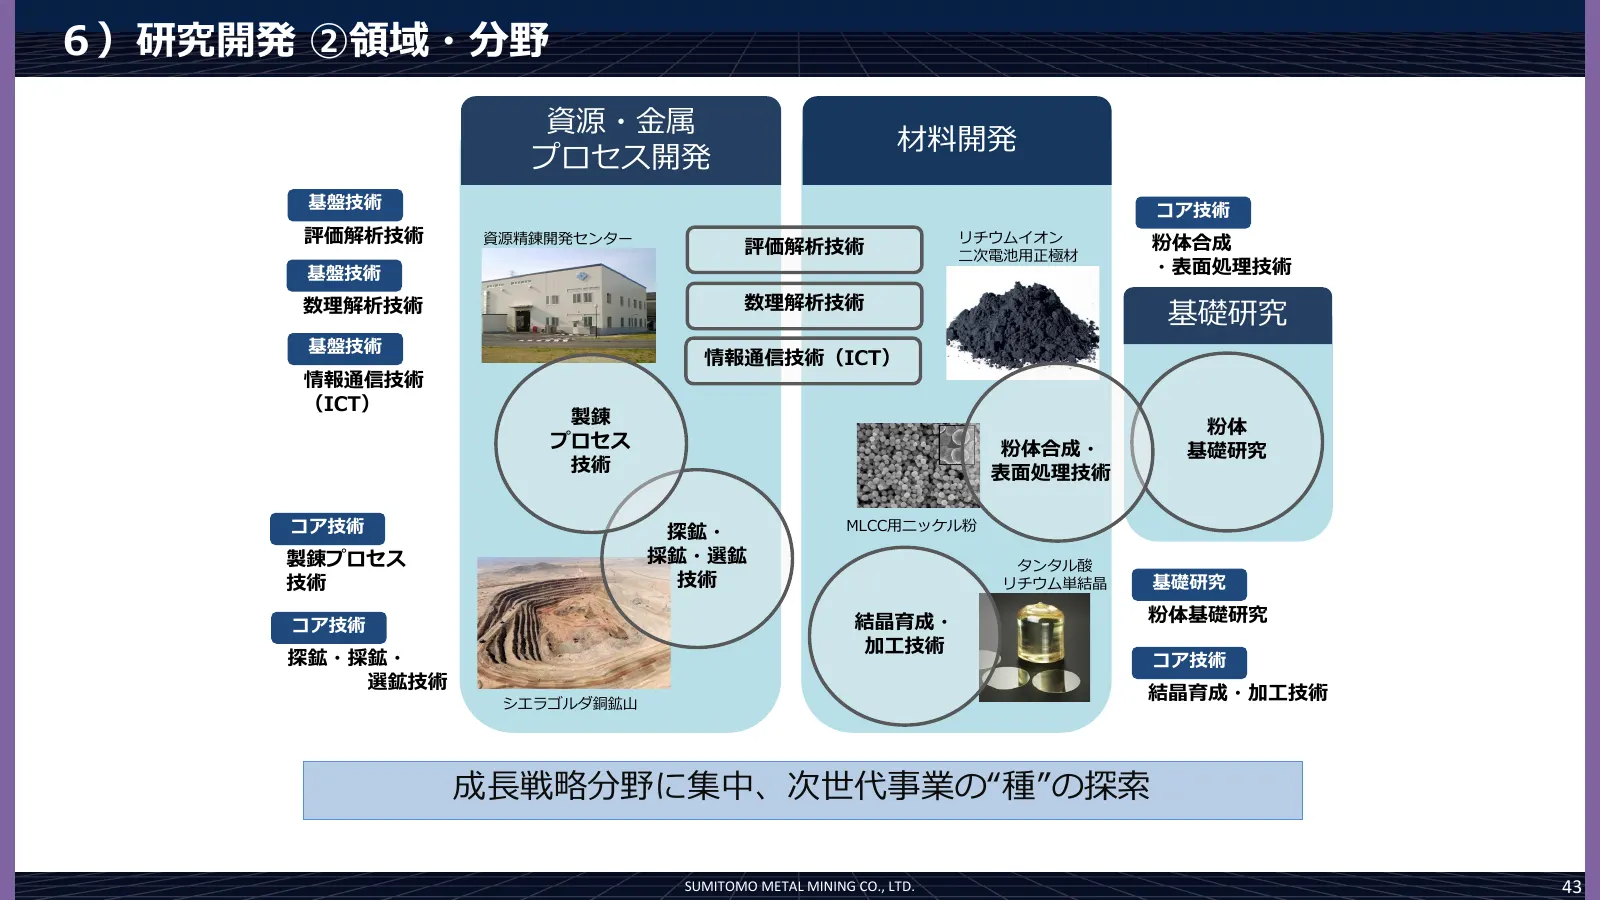
6)研究開発 ②領域・分野 資源・金属 材料開発 プロセス開発 基盤技術 コア技術 評価解析技術 資源精錬開発センター リチウムイオン 粉体合成 評価解析技術 二次電池用正極材 基盤技術 ・表面処理技術 数理解析技術 数理解析技術 基礎研究 基盤技術 情報通信技術(ICT) 情報通信技術 (ICT) 製錬 製錬 プロセス 粉体 プロセス 技術 粉体合成・ 基礎研究 技術 表面処理技術 コア技術 探鉱・ MLCC用ニッケル粉 製錬プロセス 採鉱・選鉱 タンタル酸 技術 技術 リチウム単結晶 基礎研究 コア技術 結晶育成・ 粉体基礎研究 加工技術 探鉱・採鉱・ コア技術 選鉱技術 シエラゴルダ銅鉱
Slide 44: 感応度試算
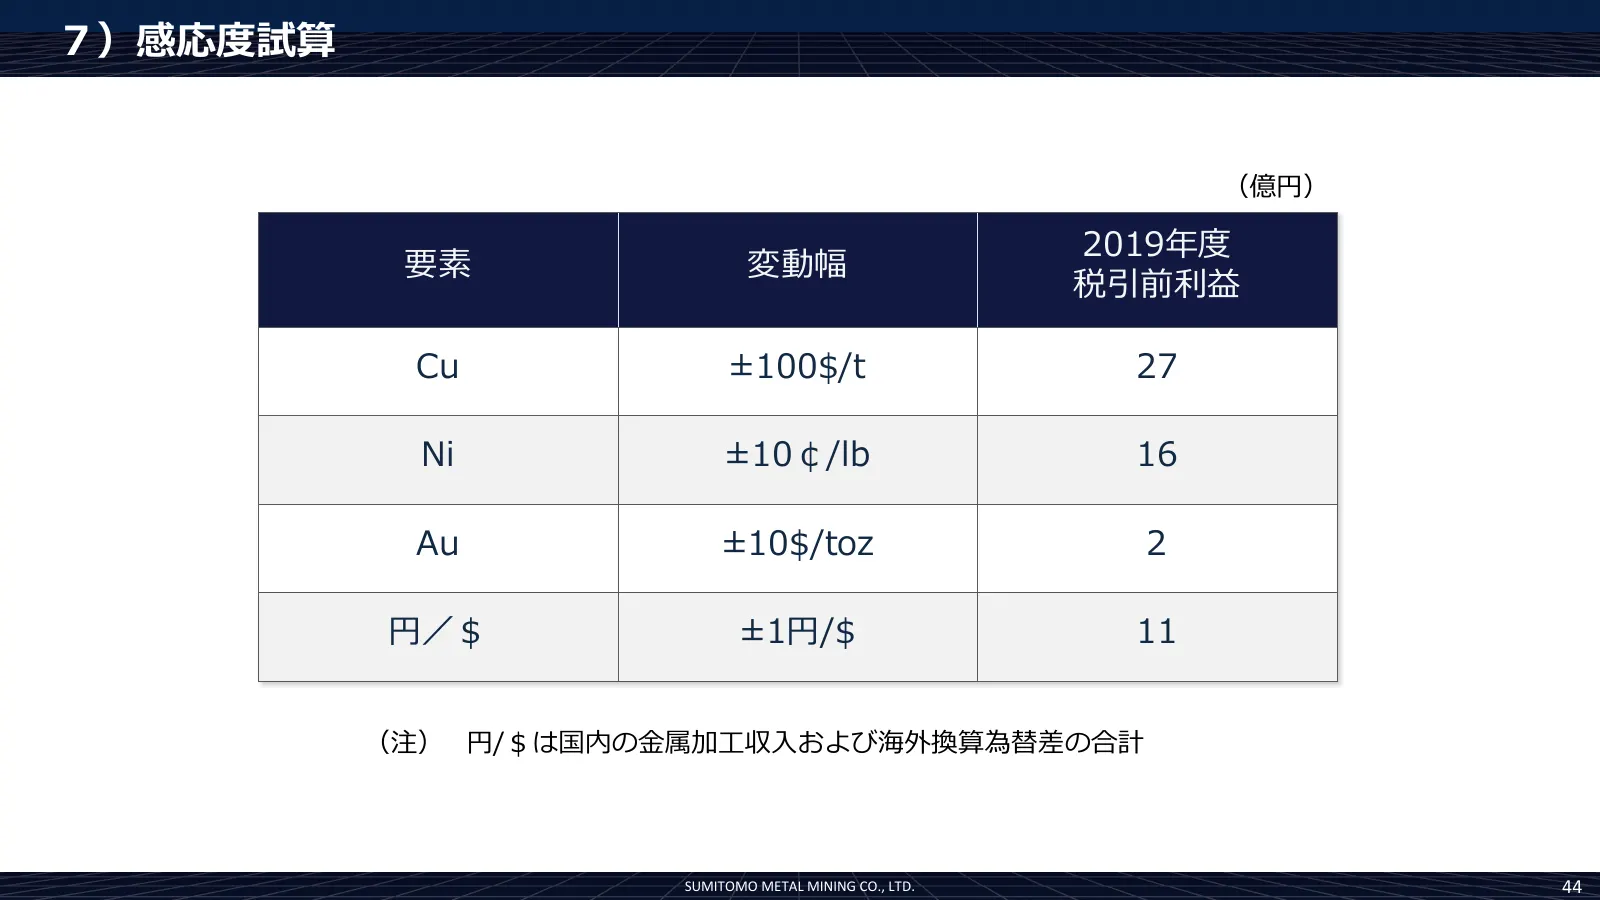
7)感応度試算 (億円) 2019年度 要素 変動幅 税引前利益 Cu ±100$/t 27 Ni ±10¢/lb 16 Au ±10$/toz 2 円/$ ±1円/$ 11 (注) 円/$は国内の金属加工収入および海外換算為替差の合計 SUMITOMO METAL MINING CO., LTD. 44
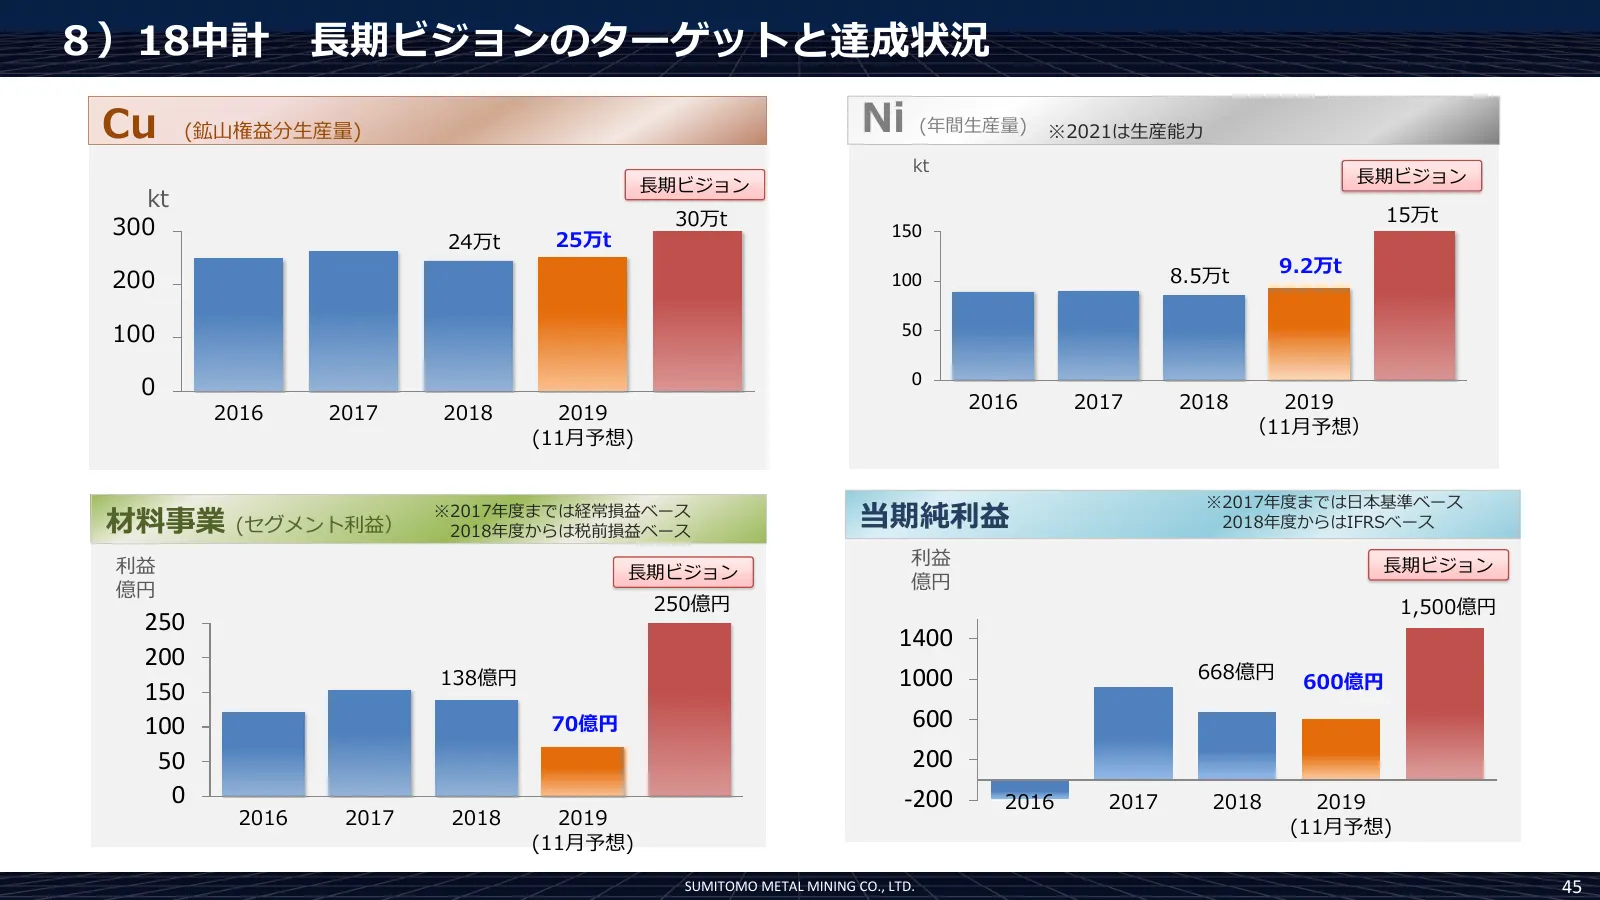
Slide 45: 18中計 長期ビジョンのターゲットと達成状況
8)18中計 長期ビジョンのターゲットと達成状況 Cu (鉱山権益分生産量) Ni (年間生産量) ※2021は生産能力 kt 長期ビジョン 長期ビジョン kt 30万t 15万t 300 25万t 150 24万t 9.2万t 200 100 8.5万t 100 50 0 0 2016 2017 2018 2019 2016 2017 2018 2019 (11月予想) (11月予想) ※2017年度までは日本基準ベース 材料事業 (セグメント利益) ※2017年度までは経常損益ベース 2018年度からは税前損益ベース 当期純利益 2018年度からはIFRSベース 利益 利益 長期ビジョン
Slide 46: ご注意
ご注意 本資料は、金融商品取引法上のディスクロージャー資料ではなく、その情報 の正確性、完全性を保証するものではありません。 また、本資料に記載されている将来の予測等は説明会の時点で入手された 情報に基づくものであり、市況、競合状況等、多くの不確実な要因の影響を 受けます。 したがって、本資料のみに依拠して投資判断されますことはお控えくださ いますようお願いします。本資料利用の結果生じたいかなる損害についても、 当社は一切責任を負いません。 本資料に関する著作権、商標権その他すべての知的財産権は、当社に帰属 します。 住友金属鉱山株式会社 SUMITOMO METAL MINING CO.,
Source: company website
More decks from Sumitomo Metal Mining Co., Ltd.
 Investor Presentation (November 2026)68 slides · Nov 17, 2026
 Investor Presentation (May 2026)70 slides · May 18, 2026
 Investor Day (January 2026)37 slides · Jan 14, 2026
 Investor Presentation (November 2025)74 slides · Nov 17, 2025
 Q2 FY2024 Earnings Presentation65 slides · Nov 19, 2024
 FY2023 Earnings Presentation56 slides · May 16, 2024