Sumitomo Metal Mining Co., Ltd. · TSE:5713
Sumitomo Metal Mining — FY2016 Earnings Presentation
56 slides from Sumitomo Metal Mining's earnings presentation, May 18, 2017
Slide 1: 2016年度決算 経営戦略進捗状況説明会
5713 2016年度決算 経営戦略進捗状況説明会 2017年5月18日 代表取締役社長 中里佳明 SUMITOMO METAL MINING CO., LTD.
Slide 2: 説明内容
説明内容 Ⅰ 2016年度業績の概要と足元の経営トピック Ⅱ 経営戦略・個別施策の進捗 Ⅲ 2016年度業績と2017年度業績見通し Ⅳ 2017年度の重点施策 Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 2
Slide 3: I. 2016年度業績の概要と足元の経営トピック
I. 2016年度業績の概要と足元の経営トピック Ⅰ 2016年度業績の概要と足元の経営トピック Ⅱ 経営戦略・個別施策の進捗 Ⅲ 2016年度業績と2017年度業績見通し Ⅳ 2017年度の重点施策 Ⅴ Ⅳ資料編 SUMITOMO METAL MINING CO., LTD. 3
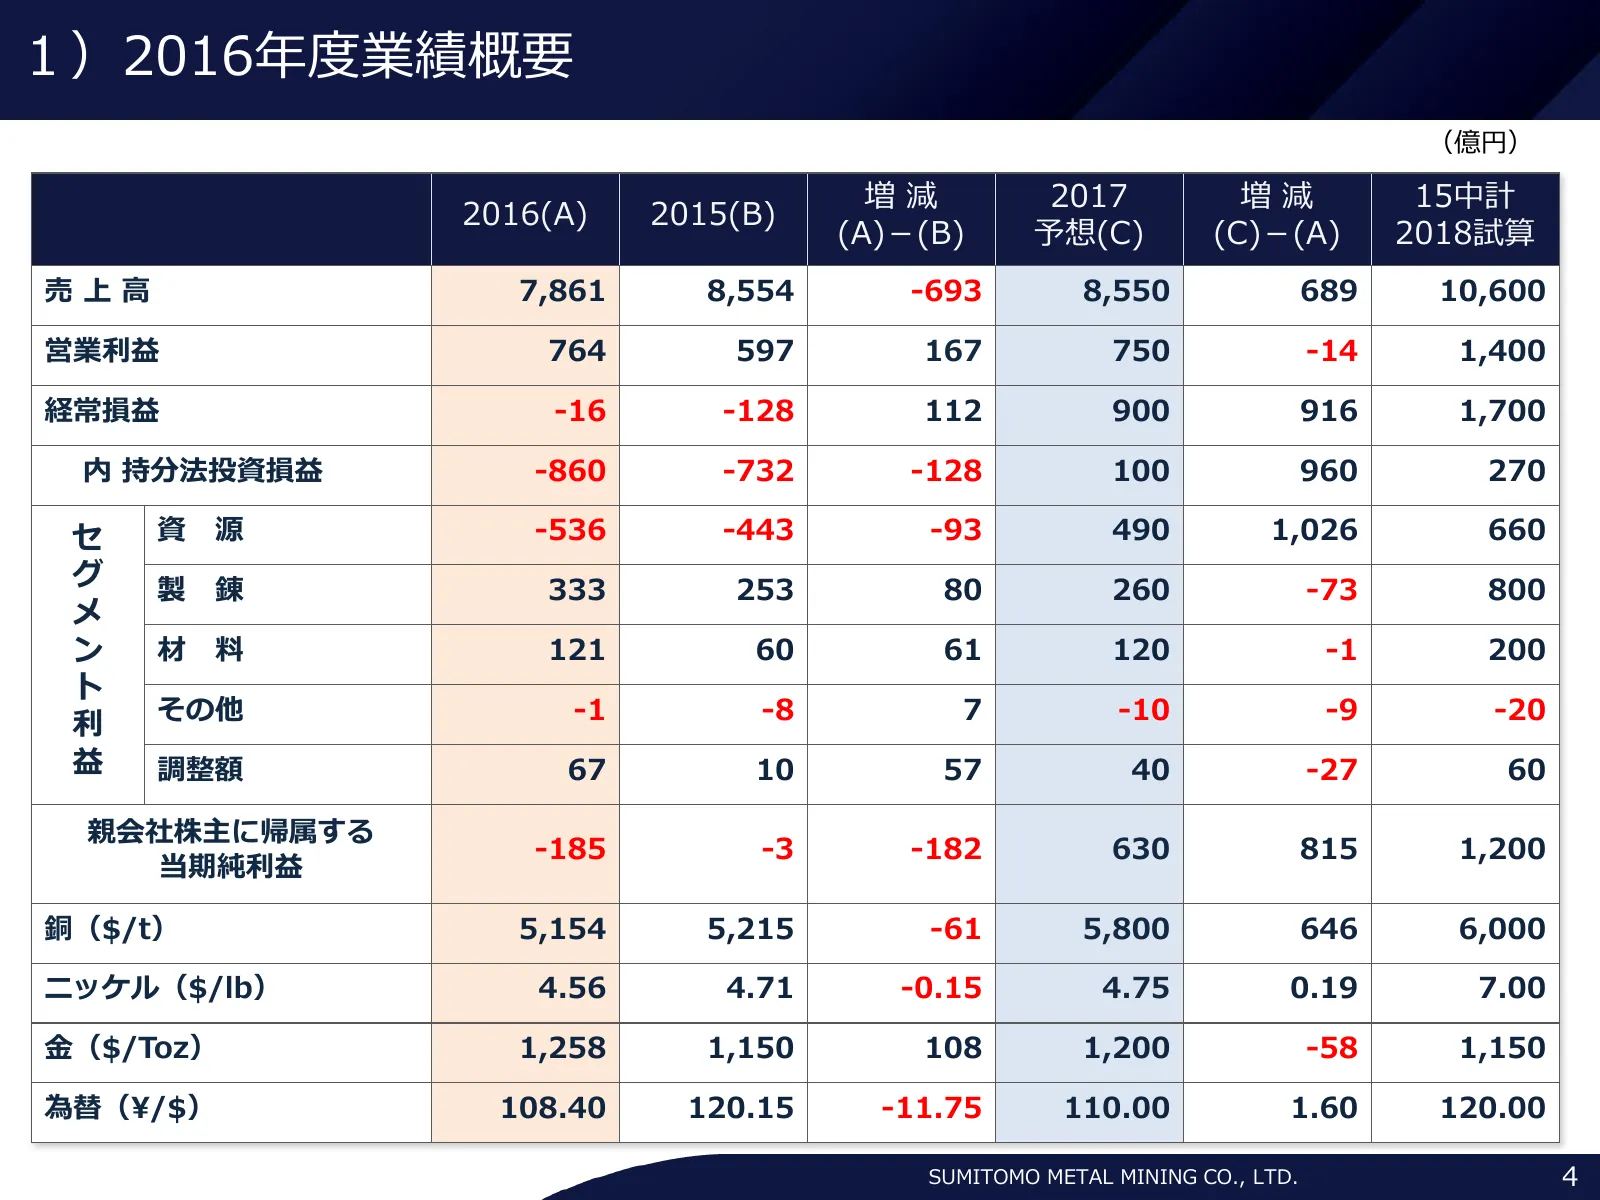
Slide 4: 2016年度業績概要
1)2016年度業績概要 (億円) 増減 2017 増減 15中計 2016(A) 2015(B) (A)-(B) 予想(C) (C)-(A) 2018試算 売上高 7,861 8,554 -693 8,550 689 10,600 営業利益 764 597 167 750 -14 1,400 経常損益 -16 -128 112 900 916 1,700 内 持分法投資損益 -860 -732 -128 100 960 270 セ 資 源 -536 -443 -93 490 1,026 660 グ 製 錬 333 253 80 260 -73 800 メ ン 材 料 121 60 61 12
Slide 5: 2017年の世界情勢:不透明感を増す世界情勢
2)経営環境(1)2017年の世界情勢:不透明感を増す世界情勢 1.グローバル化の後退、ポピュリズムの進行 1)米国 トランプ大統領 「アメリカ・ファースト」による保護主義化 2)英国 メイ首相 EU単一市場から離脱へ 3)EU 仏・国民議会選挙、独・連邦議会選挙 ポピュリズムの進行懸念 4)比国 ドゥテルテ大統領 米国・中国との関係見直し 2.地政学的リスクの高まり 朝鮮半島、中東情勢を巡る不安定な動き SUMITOMO METAL MINING CO., LTD. 5
Slide 6: 世界経済見通し
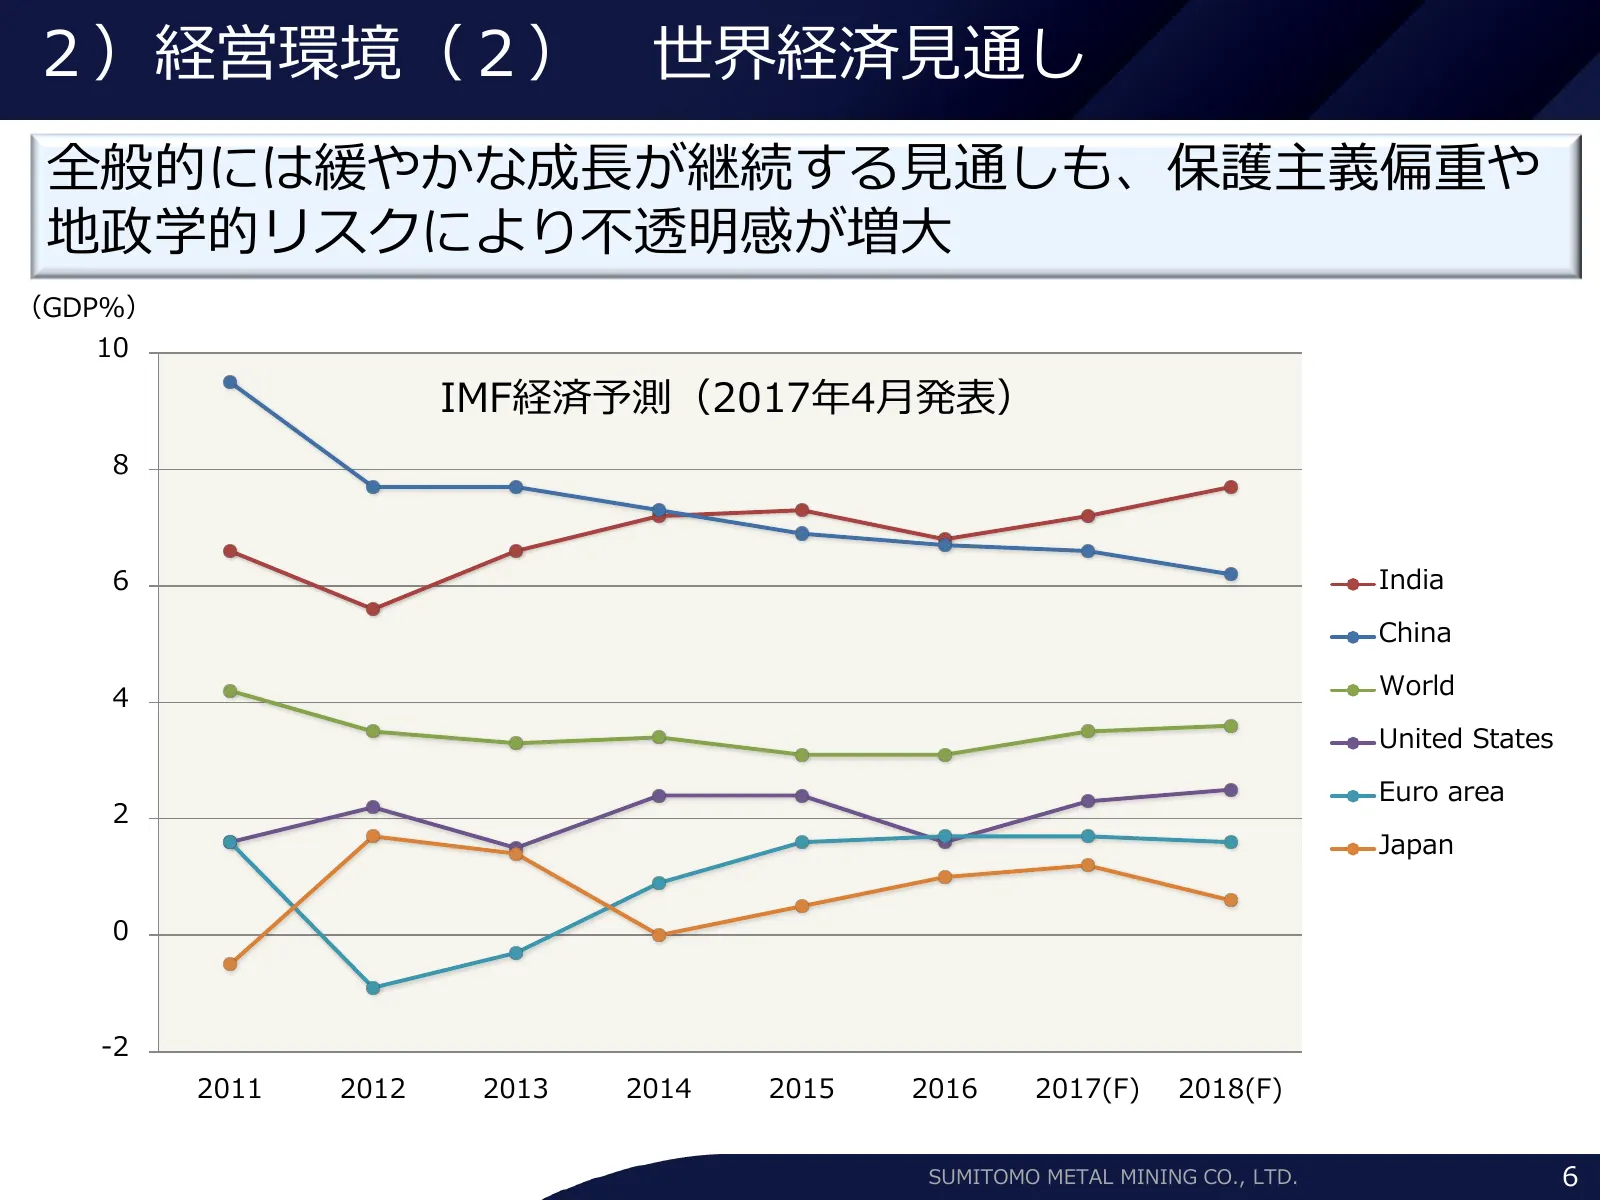
2)経営環境(2) 世界経済見通し 全般的には緩やかな成長が継続する見通しも、保護主義偏重や 地政学的リスクにより不透明感が増大 (GDP%) 10 IMF経済予測(2017年4月発表) 8 6 India China 4 World United States Euro area 2 Japan 0 -2 2011 2012 2013 2014 2015 2016 2017(F) 2018(F) SUMITOMO METAL MINING CO., LTD. 6
Slide 7: 非鉄金属相場
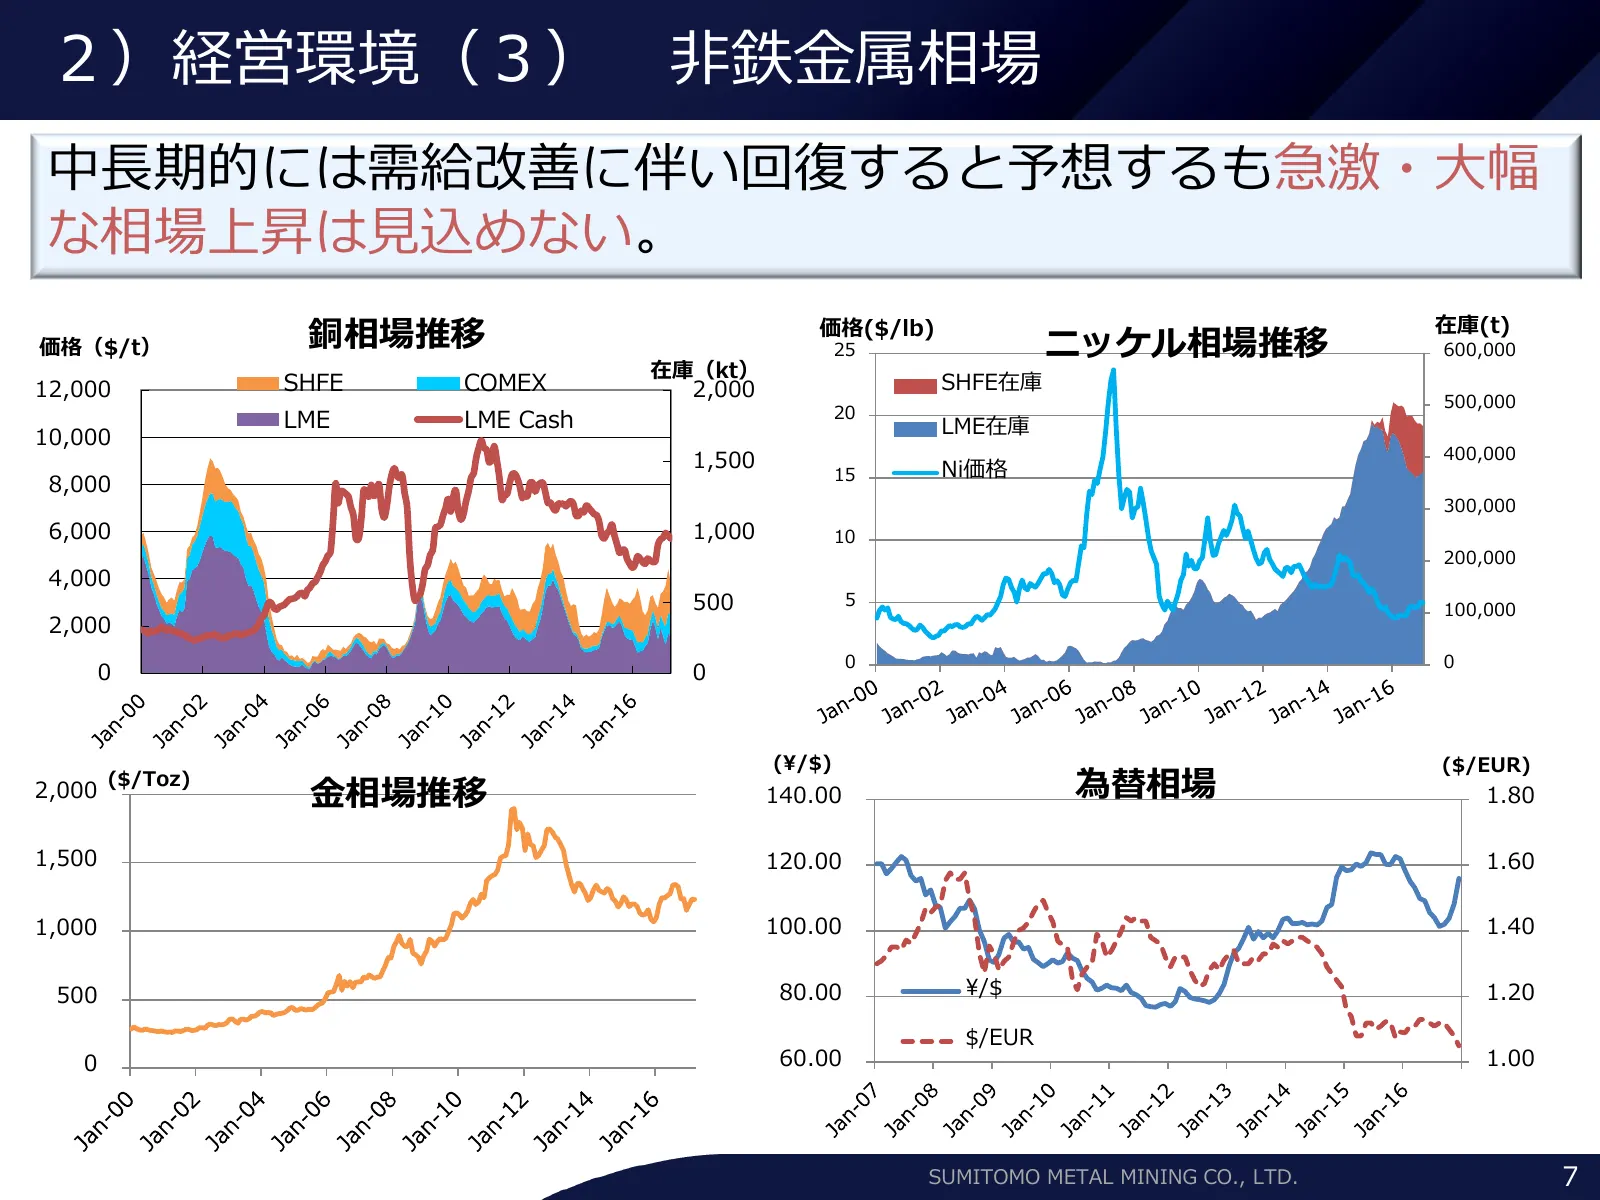
2)経営環境(3) 非鉄金属相場 中長期的には需給改善に伴い回復すると予想するも急激・大幅 な相場上昇は見込めない。 在庫(t) 価格($/t) 銅相場推移 価格($/lb) 25 ニッケル相場推移 600,000 在庫(kt) 12,000 SHFE COMEX 2,000 SHFE在庫 500,000 20 LME LME Cash LME在庫 10,000 1,500 400,000 15 Ni価格 8,000 300,000 6,000 1,000 10 200,000 4,000 500 5 100,000 2,000 0 0 0 0 (¥/$) ($/EUR) 2,000 ($/T
Slide 8: 事業環境をめぐる変化(1)資源・製錬事業
3)事業環境をめぐる変化(1)資源・製錬事業 1.鉱山開発コストの増大 1)鉱山の奥地化、高地化、深部化 2)粗鉱品位の低下・難処理鉱(不純物)への対応 3)環境規制強化 4)社会的操業許可取得のハードルアップ 5)開発案件増加による資源国の人材不足 6)労働条件交渉の動き 2.資源ナショナリズムの拡大 1)原料鉱石等の輸出制限 2)各種ロイヤリティ導入の動き 3)課税強化の動き SUMITOMO METAL MINING CO., LTD. 8
Slide 9: 事業環境をめぐる変化(2)材料事業
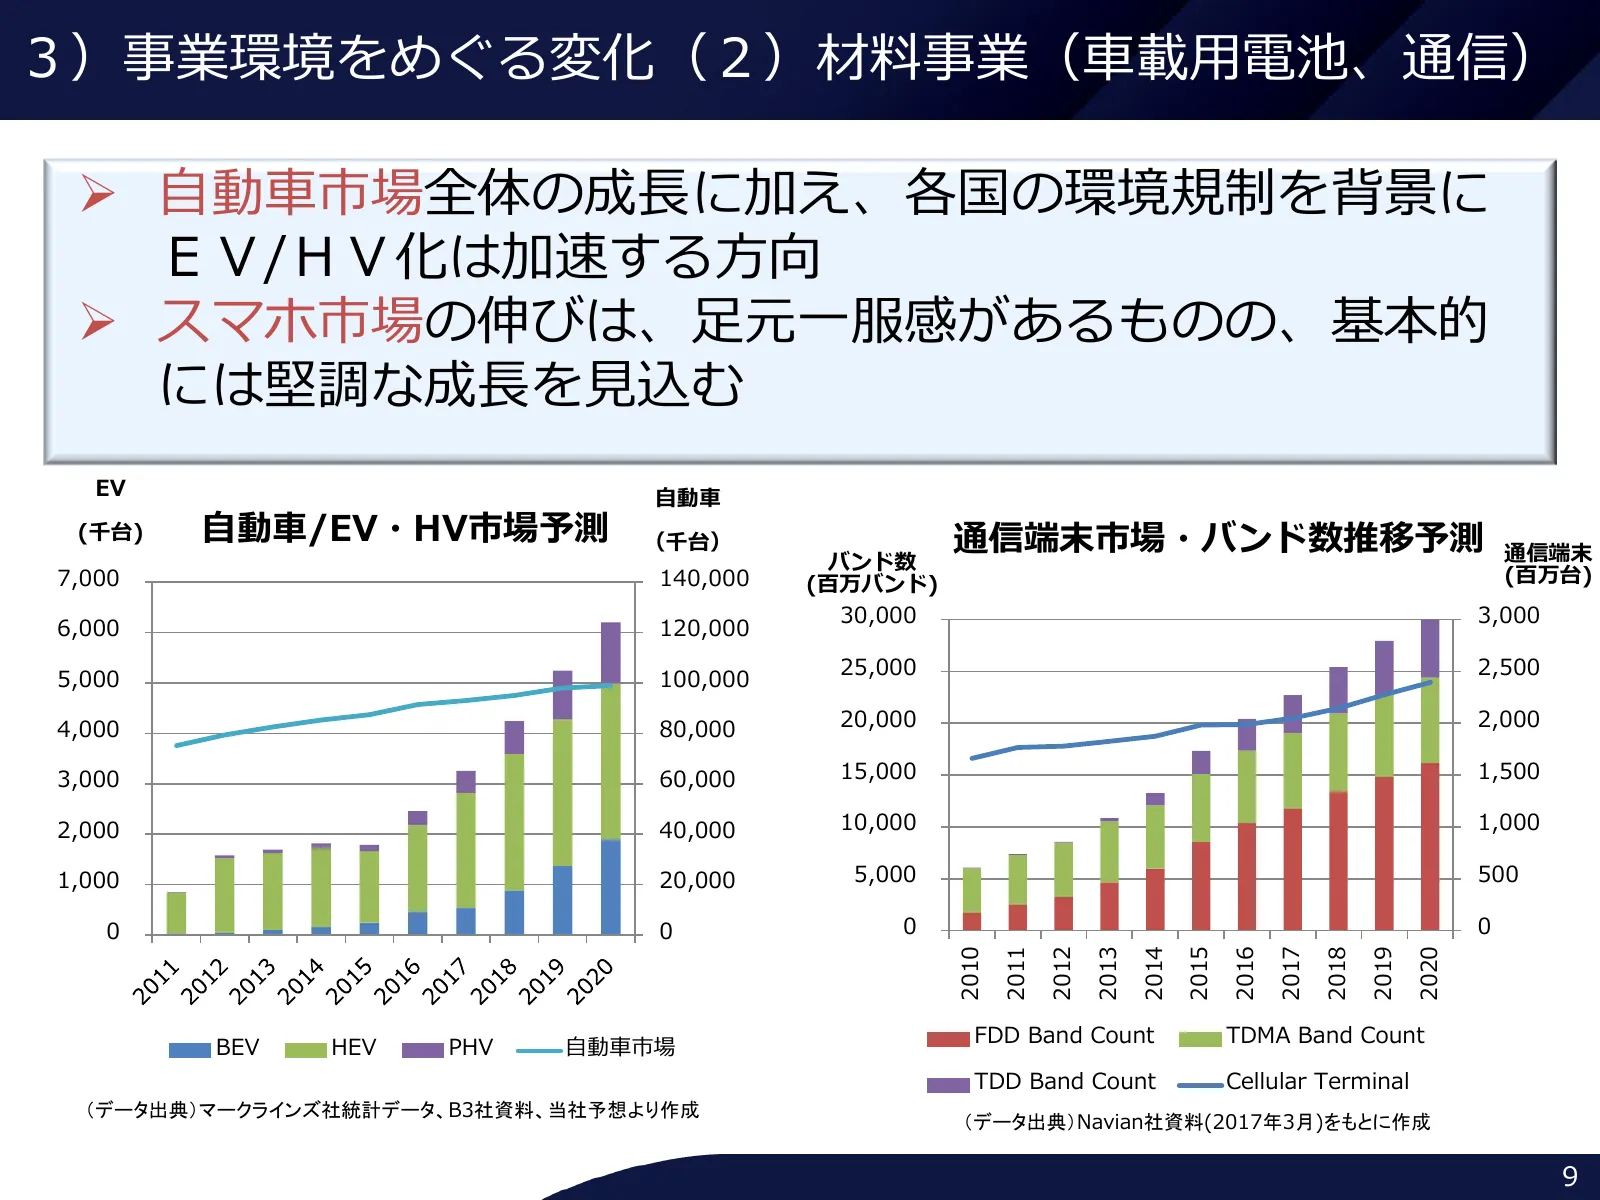
3)事業環境をめぐる変化(2)材料事業(車載用電池、通信) 自動車市場全体の成長に加え、各国の環境規制を背景に EV/HV化は加速する方向 スマホ市場の伸びは、足元一服感があるものの、基本的 には堅調な成長を見込む EV 自動車 (千台) 自動車/EV・HV市場予測 (千台) 通信端末市場・バンド数推移予測 通信端末 バンド数 7,000 140,000 (百万バンド) (百万台) 30,000 3,000 6,000 120,000 25,000 2,500 5,000 100,000 4,000 80,000 20,000 2,000 3,000 60,000 15,000 1,5
Slide 10: Ⅱ. 経営戦略・個別施策の進捗
Ⅱ. 経営戦略・個別施策の進捗 Ⅰ 2016年度業績の概要と足元の経営トピック Ⅱ 経営戦略・個別施策の進捗 Ⅲ 2016年度業績と2017年度業績見通し Ⅳ 2017年度の重点施策 Ⅴ Ⅳ資料編 SUMITOMO METAL MINING CO., LTD. 10
Slide 11: 成長戦略を促進するビジネス・ストラクチャー
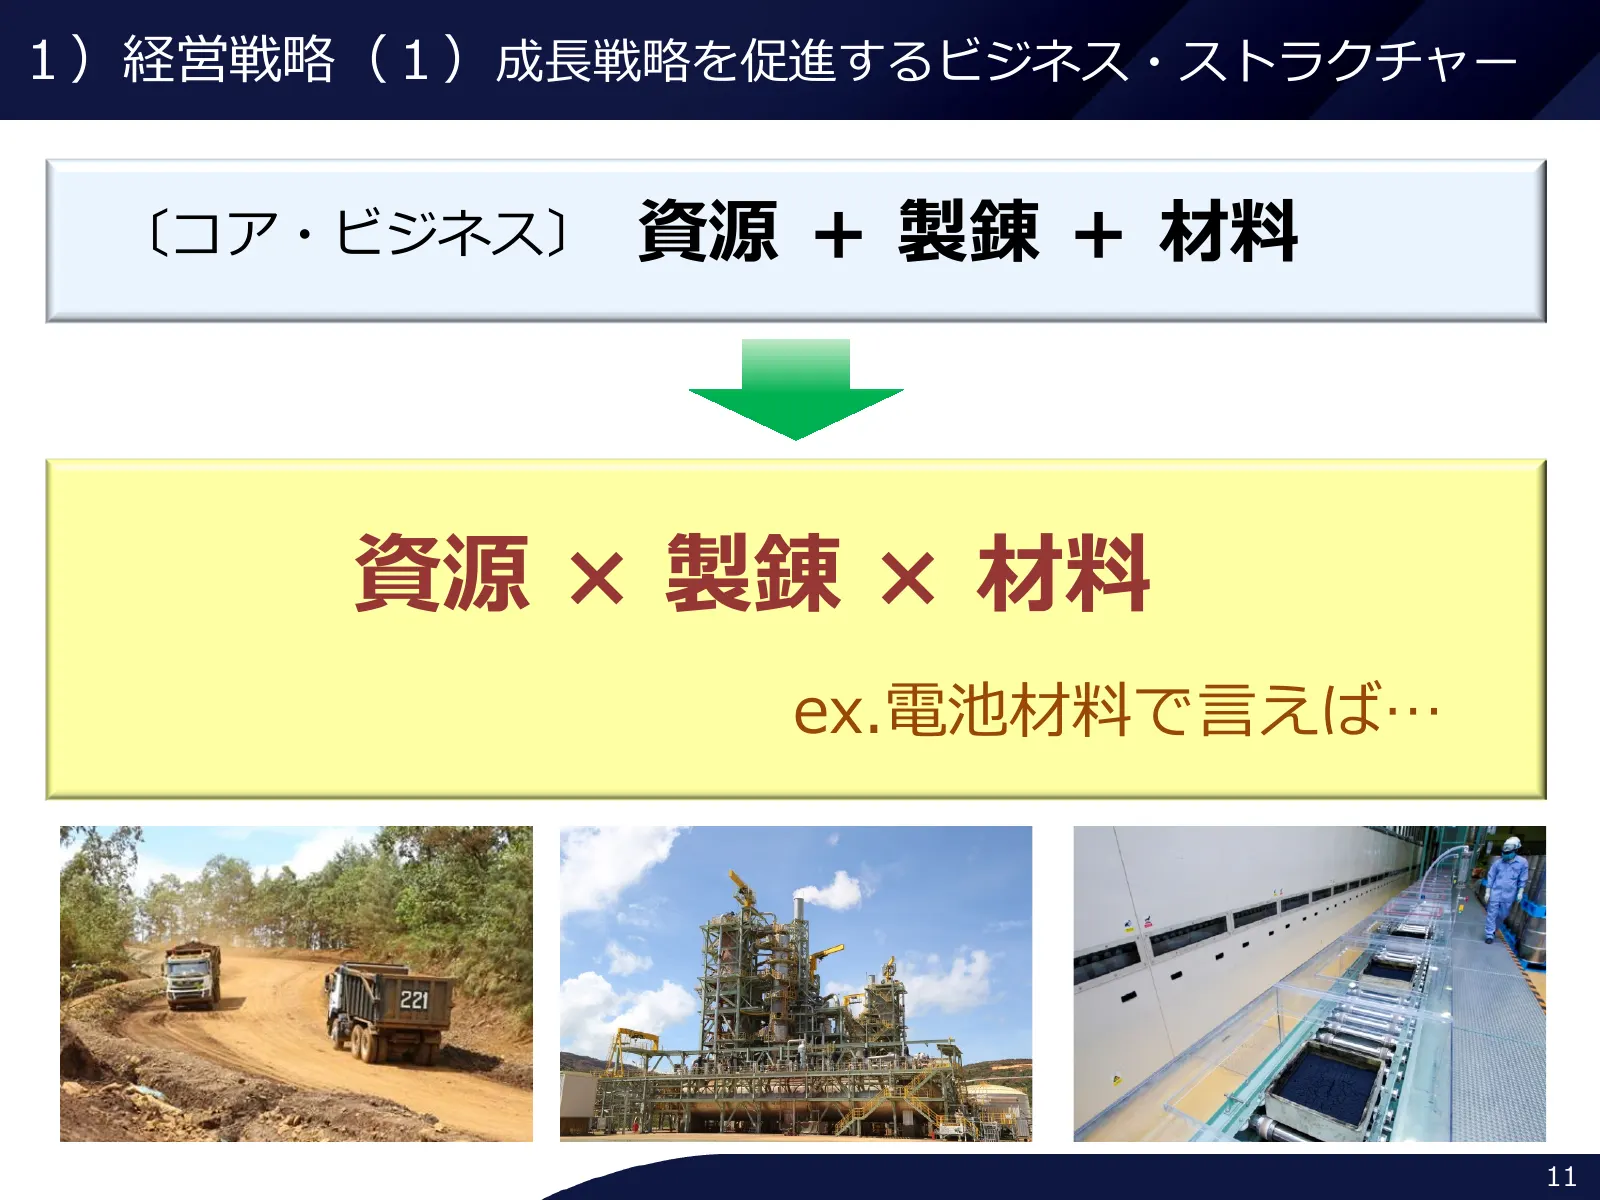
1)経営戦略(1)成長戦略を促進するビジネス・ストラクチャー 〔コア・ビジネス〕 資源 + 製錬 + 材料 資源 × 製錬 × 材料 ex.電池材料で言えば… 11
Slide 12: 事業構造改革の進捗
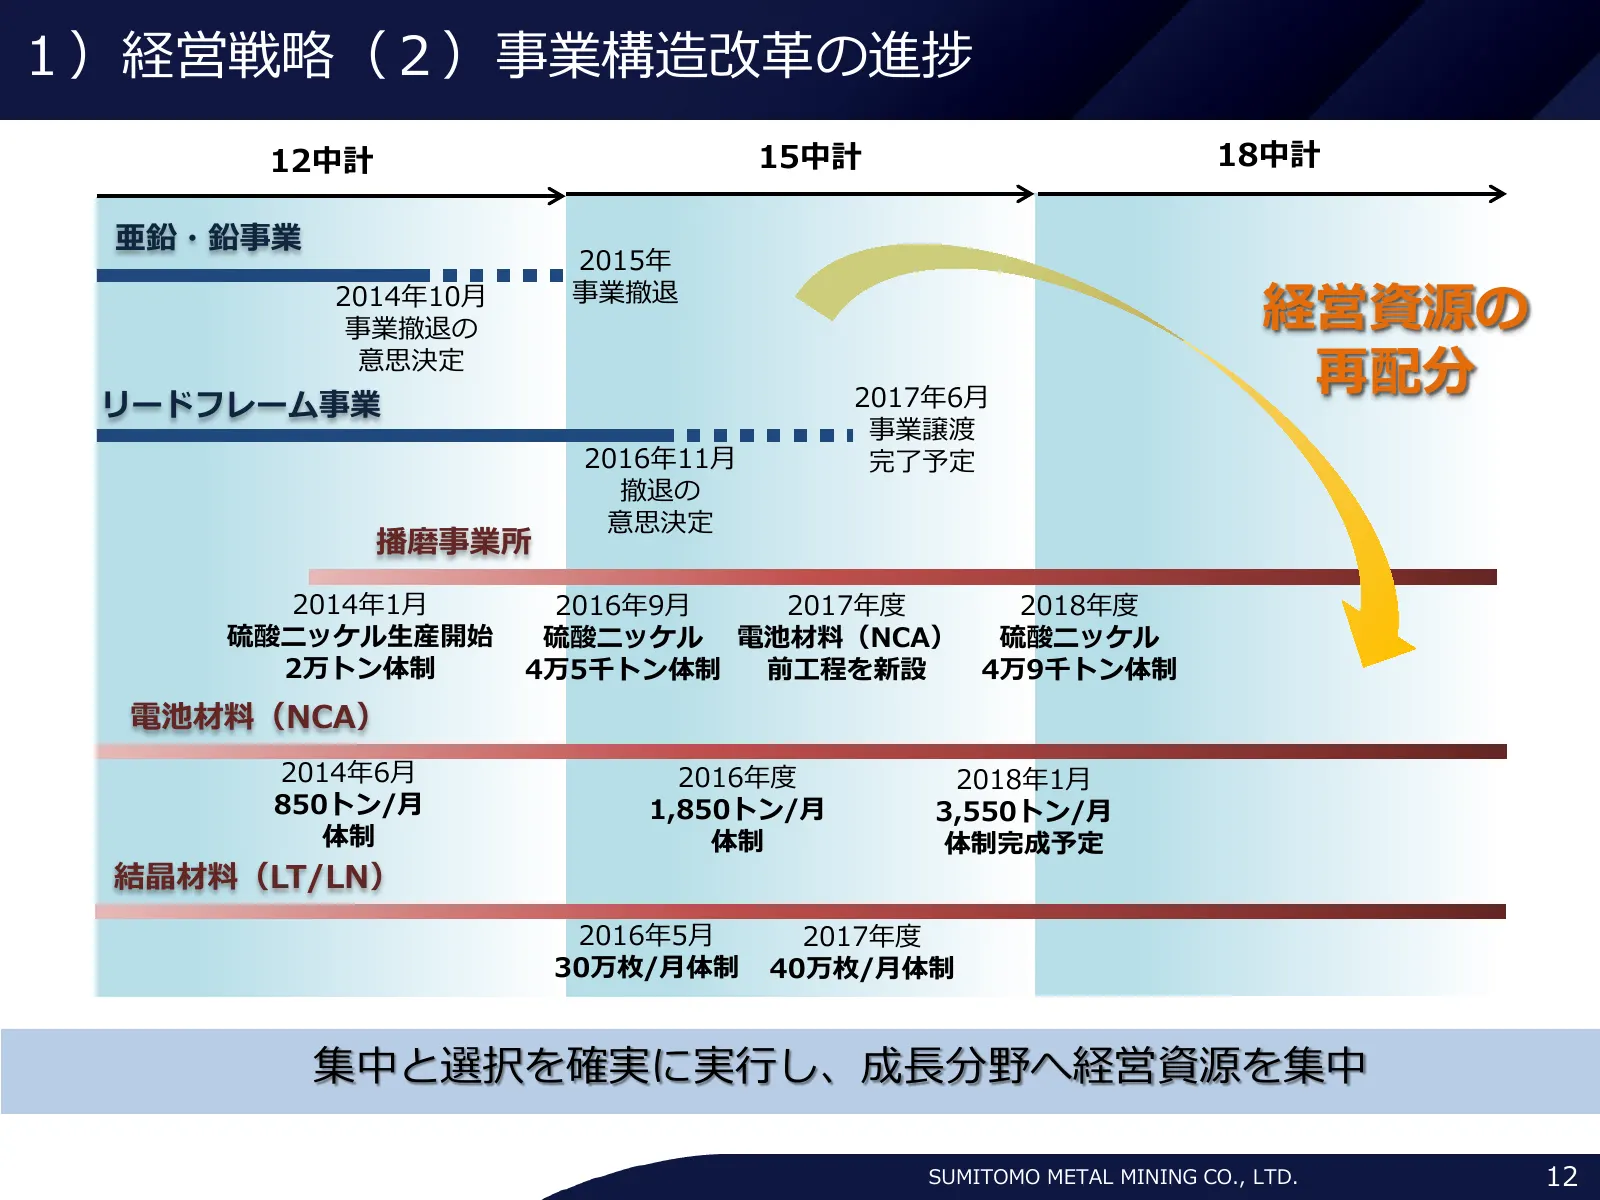
1)経営戦略(2)事業構造改革の進捗 12中計 15中計 18中計 亜鉛・鉛事業 2015年 2014年10月 事業撤退の 事業撤退 経営資源の リードフレーム事業 意思決定 2017年6月 再配分 事業譲渡 2016年11月 完了予定 撤退の 意思決定 播磨事業所 2014年1月 2016年9月 2017年度 2018年度 硫酸ニッケル生産開始 硫酸ニッケル 電池材料(NCA) 硫酸ニッケル 2万トン体制 4万5千トン体制 前工程を新設 4万9千トン体制 電池材料(NCA) 2014年6月 2016年度 2018年1月 850トン/月 1,850トン/月 3,550トン/月 体制 体制 体制
Slide 13: 材料事業の再構築①
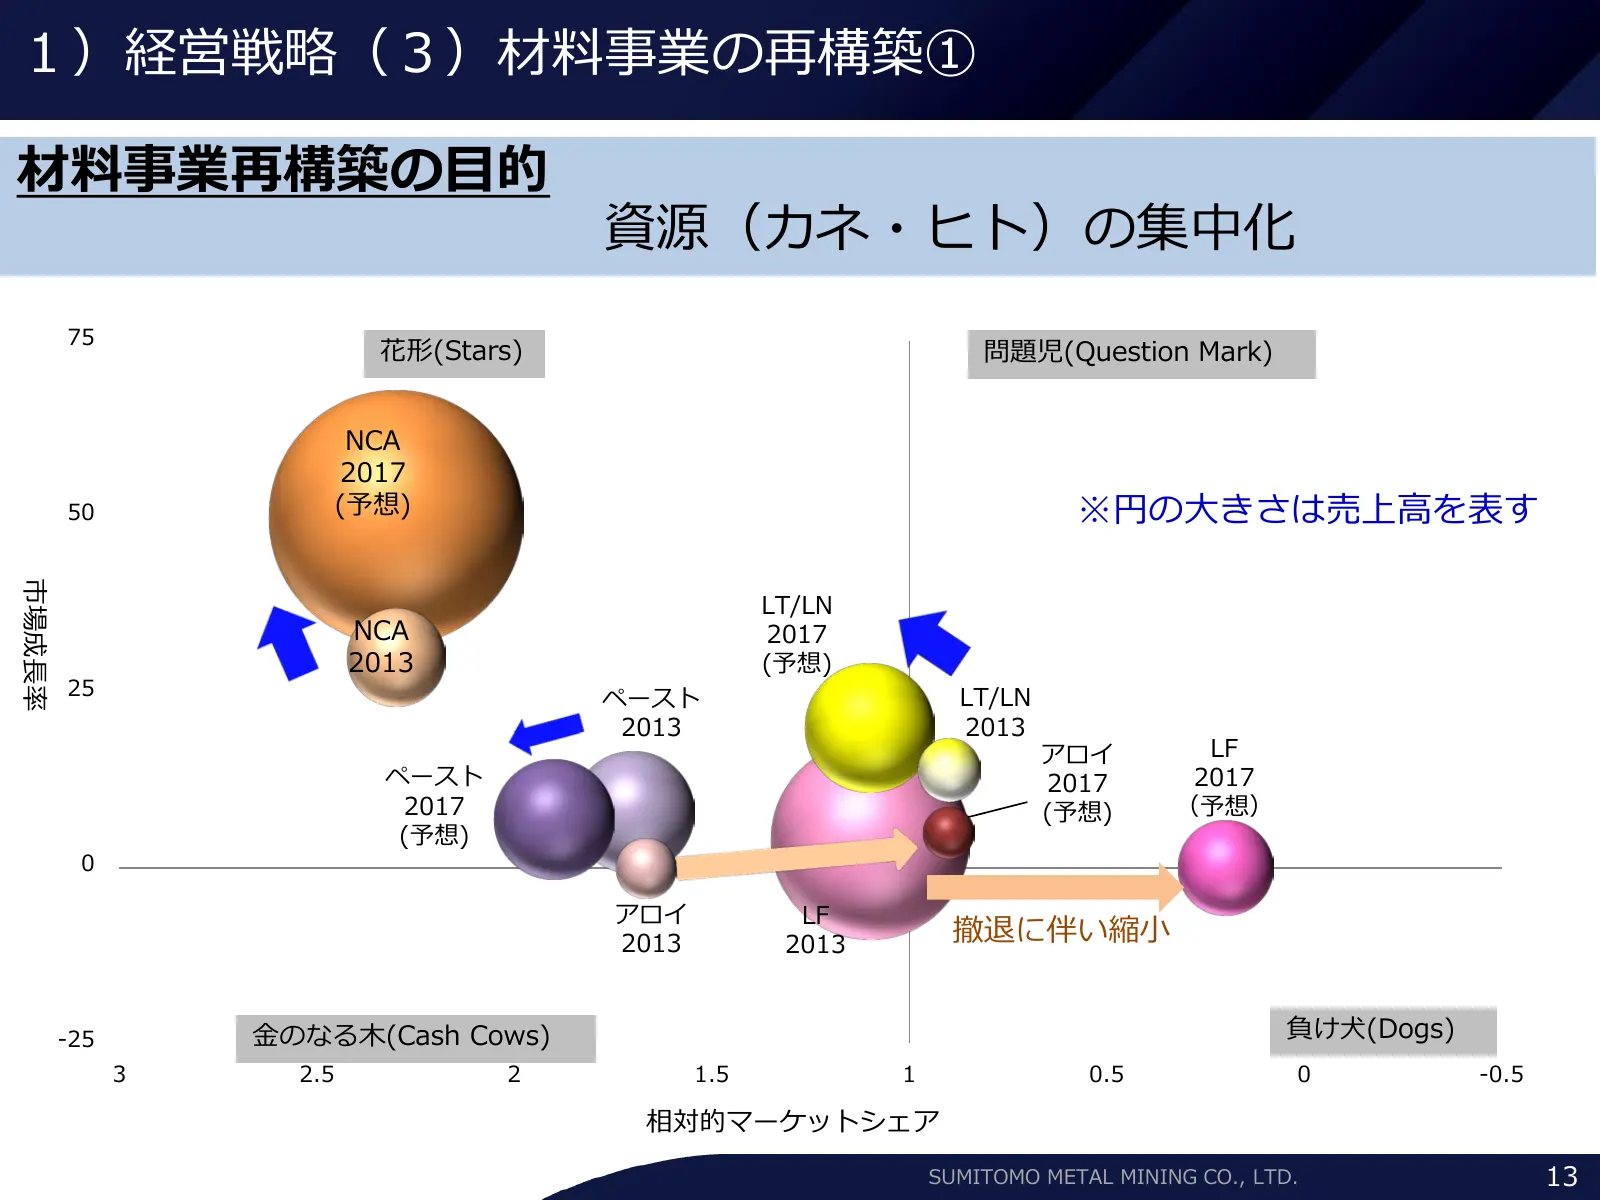
1)経営戦略(3)材料事業の再構築① 材料事業再構築の目的 資源(カネ・ヒト)の集中化 75 花形(Stars) 問題児(Question Mark) NCA 2017 50 (予想) ※円の大きさは売上高を表す 市場成長率 LT/LN NCA 2017 2013 (予想) 25 ペースト LT/LN 2013 2013 アロイ LF ペースト 2017 2017 2017 (予想) (予想) (予想) 0 アロイ LF 2013 2013 撤退に伴い縮小 -25 金のなる木(Cash Cows) 負け犬(Dogs) 3 2.5 2 1.5 1 0.5 0 -0.5 相対的マーケットシェア S
Slide 14: リードフレーム事業撤退の進捗
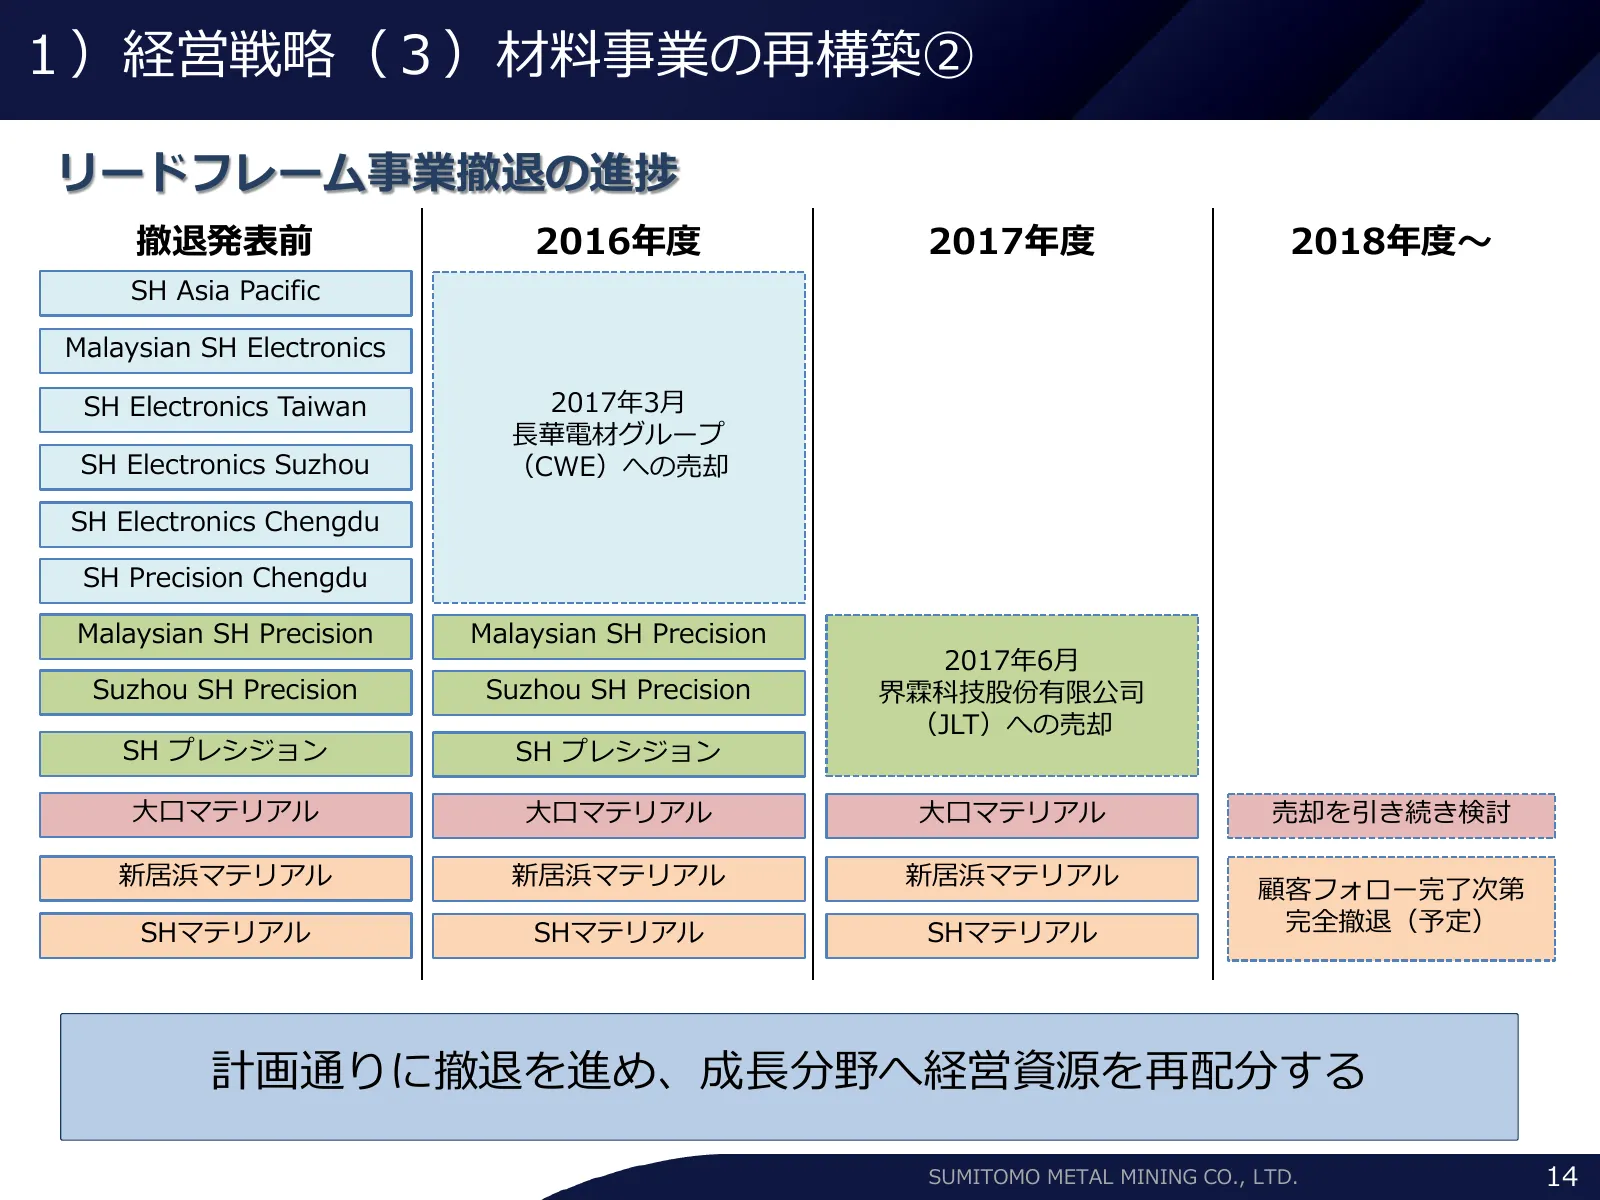
1)経営戦略(3)材料事業の再構築② リードフレーム事業撤退の進捗 撤退発表前 2016年度 2017年度 2018年度~ SH Asia Pacific Malaysian SH Electronics SH Electronics Taiwan 2017年3月 長華電材グループ SH Electronics Suzhou (CWE)への売却 SH Electronics Chengdu SH Precision Chengdu Malaysian SH Precision Malaysian SH Precision 2017年6月 Suzhou SH Precision Suzhou S
Slide 15: グローバル化対応① コーポレートガバナンスの強化
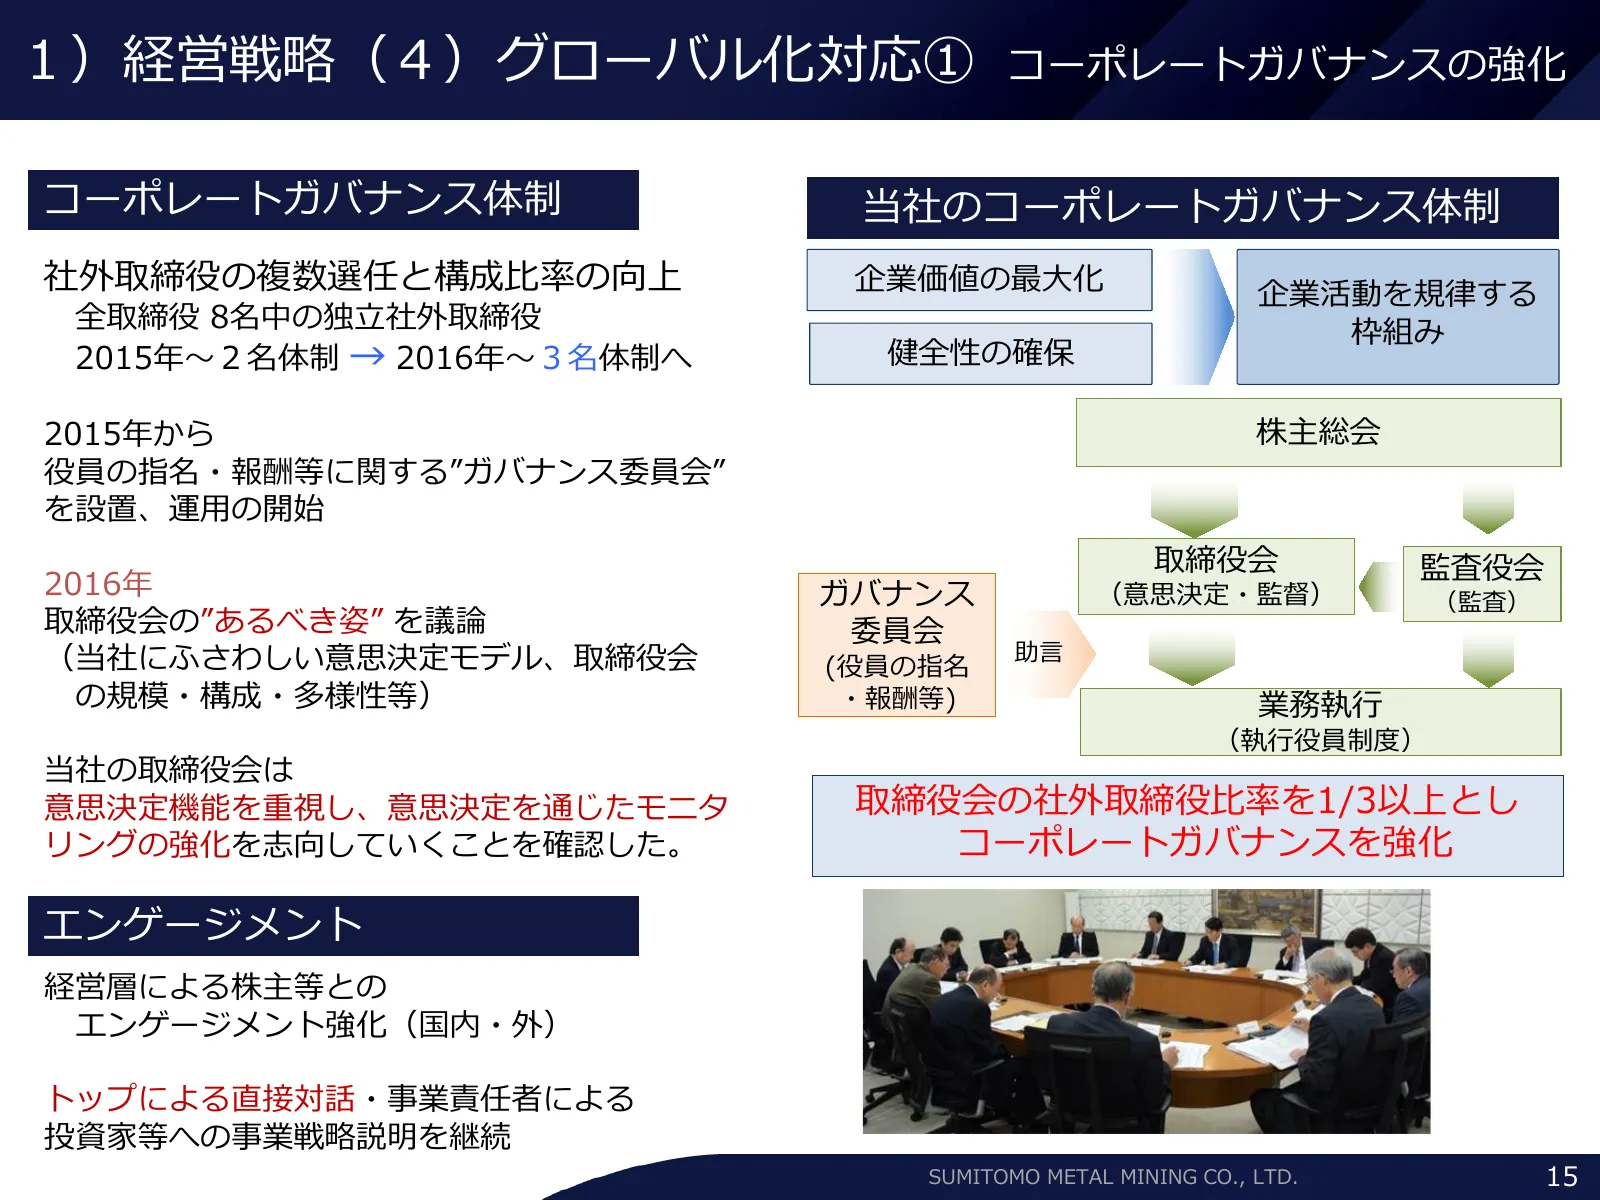
1)経営戦略(4)グローバル化対応① コーポレートガバナンスの強化 コーポレートガバナンス体制 当社のコーポレートガバナンス体制 社外取締役の複数選任と構成比率の向上 企業価値の最大化 企業活動を規律する 全取締役 8名中の独立社外取締役 枠組み 2015年~2名体制 → 2016年~3名体制へ 健全性の確保 2015年から 株主総会 役員の指名・報酬等に関する”ガバナンス委員会” を設置、運用の開始 取締役会 監査役会 2016年 ガバナンス (意思決定・監督) (監査) 取締役会の”あるべき姿” を議論 委員会 (当社にふさわしい意思決定モデル、取締役会 助言 (役員の指名 の規模・構成・
Slide 16: グローバル化対応② 統合報告への移行
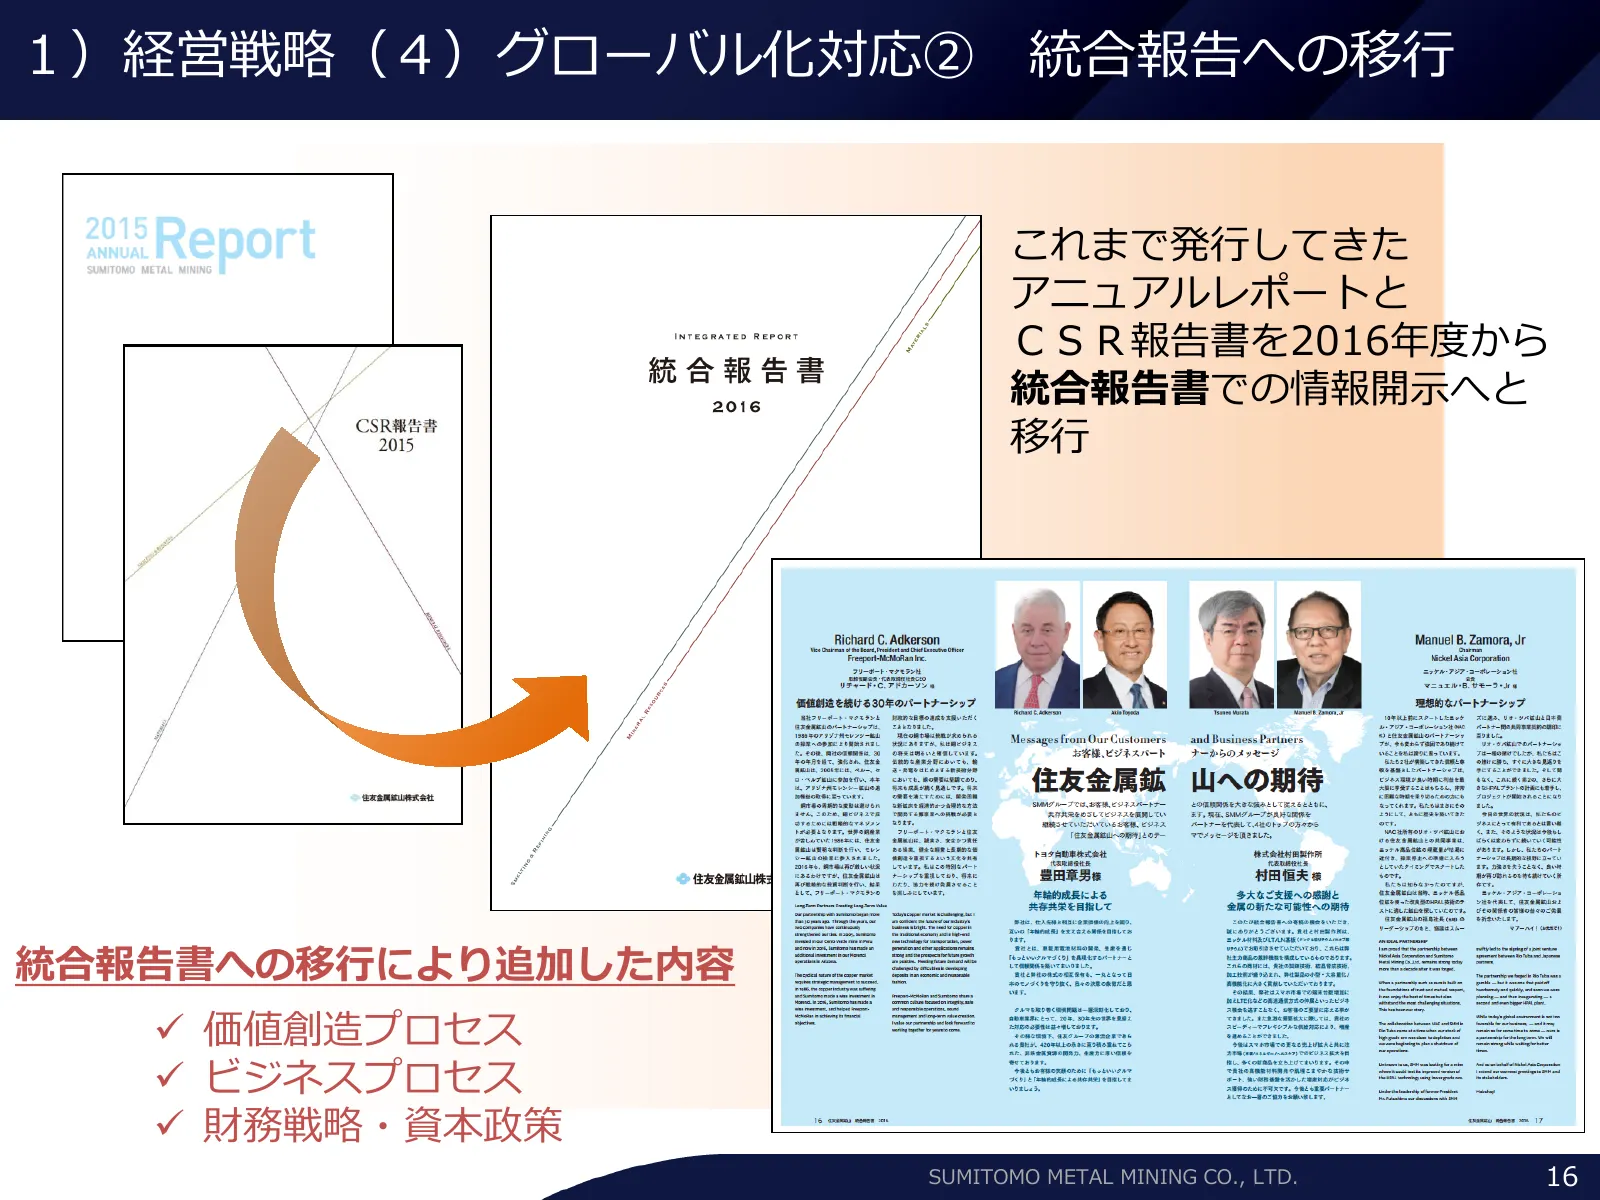
1)経営戦略(4)グローバル化対応② 統合報告への移行 これまで発行してきた アニュアルレポートと CSR報告書を2016年度から 統合報告書での情報開示へと 移行 統合報告書への移行により追加した内容 価値創造プロセス ビジネスプロセス 財務戦略・資本政策 SUMITOMO METAL MINING CO., LTD. 16
Slide 17: グローバル化対応③ 国際会計基準の適用準備
1)経営戦略(4)グローバル化対応③ 国際会計基準の適用準備 国際会計基準(IFRS)の導入を検討 2017年度 導入準備開始 日本基準での決算情報開示 +IFRSベースでの財務諸表作成を準備 2018年度~ IFRS適用開始予定 IFRSでの決算情報開示を予定 各ステークホルダーへの 情報発信力・説明力の強化 Anton Balazh@stock.foto SUMITOMO METAL MINING CO., LTD. 17
Slide 18: 資源 シエラゴルダ①
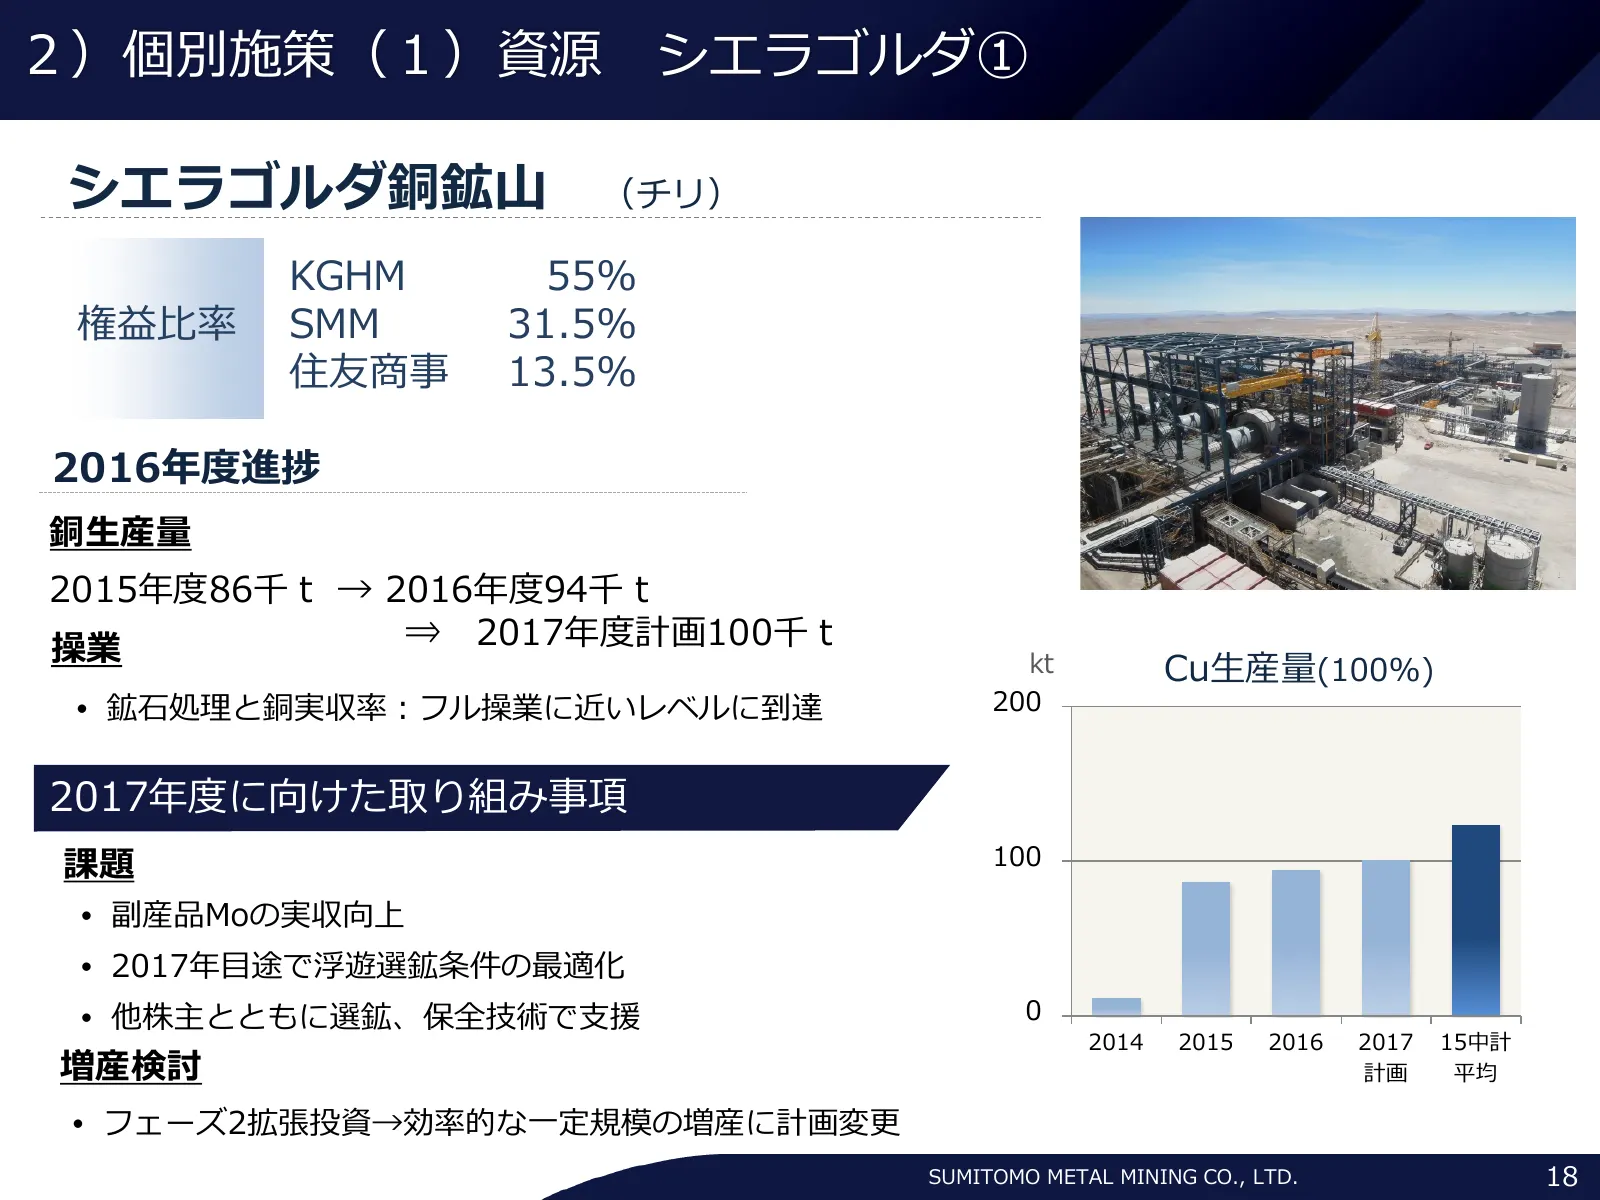
2)個別施策(1)資源 シエラゴルダ① シエラゴルダ銅鉱山 (チリ) KGHM 55% 権益比率 SMM 31.5% 住友商事 13.5% 2016年度進捗 銅生産量 2015年度86千t → 2016年度94千t 操業 ⇒ 2017年度計画100千t kt Cu生産量(100%) • 鉱石処理と銅実収率:フル操業に近いレベルに到達 200 2017年度に向けた取り組み事項 課題 100 • 副産品Moの実収向上 • 2017年目途で浮遊選鉱条件の最適化 • 他株主とともに選鉱、保全技術で支援 0 2014 2015 2016 2017 15中計 増産検討 計画 平均 • フェーズ2拡張投資→
Slide 19: 資源 シエラゴルダ②
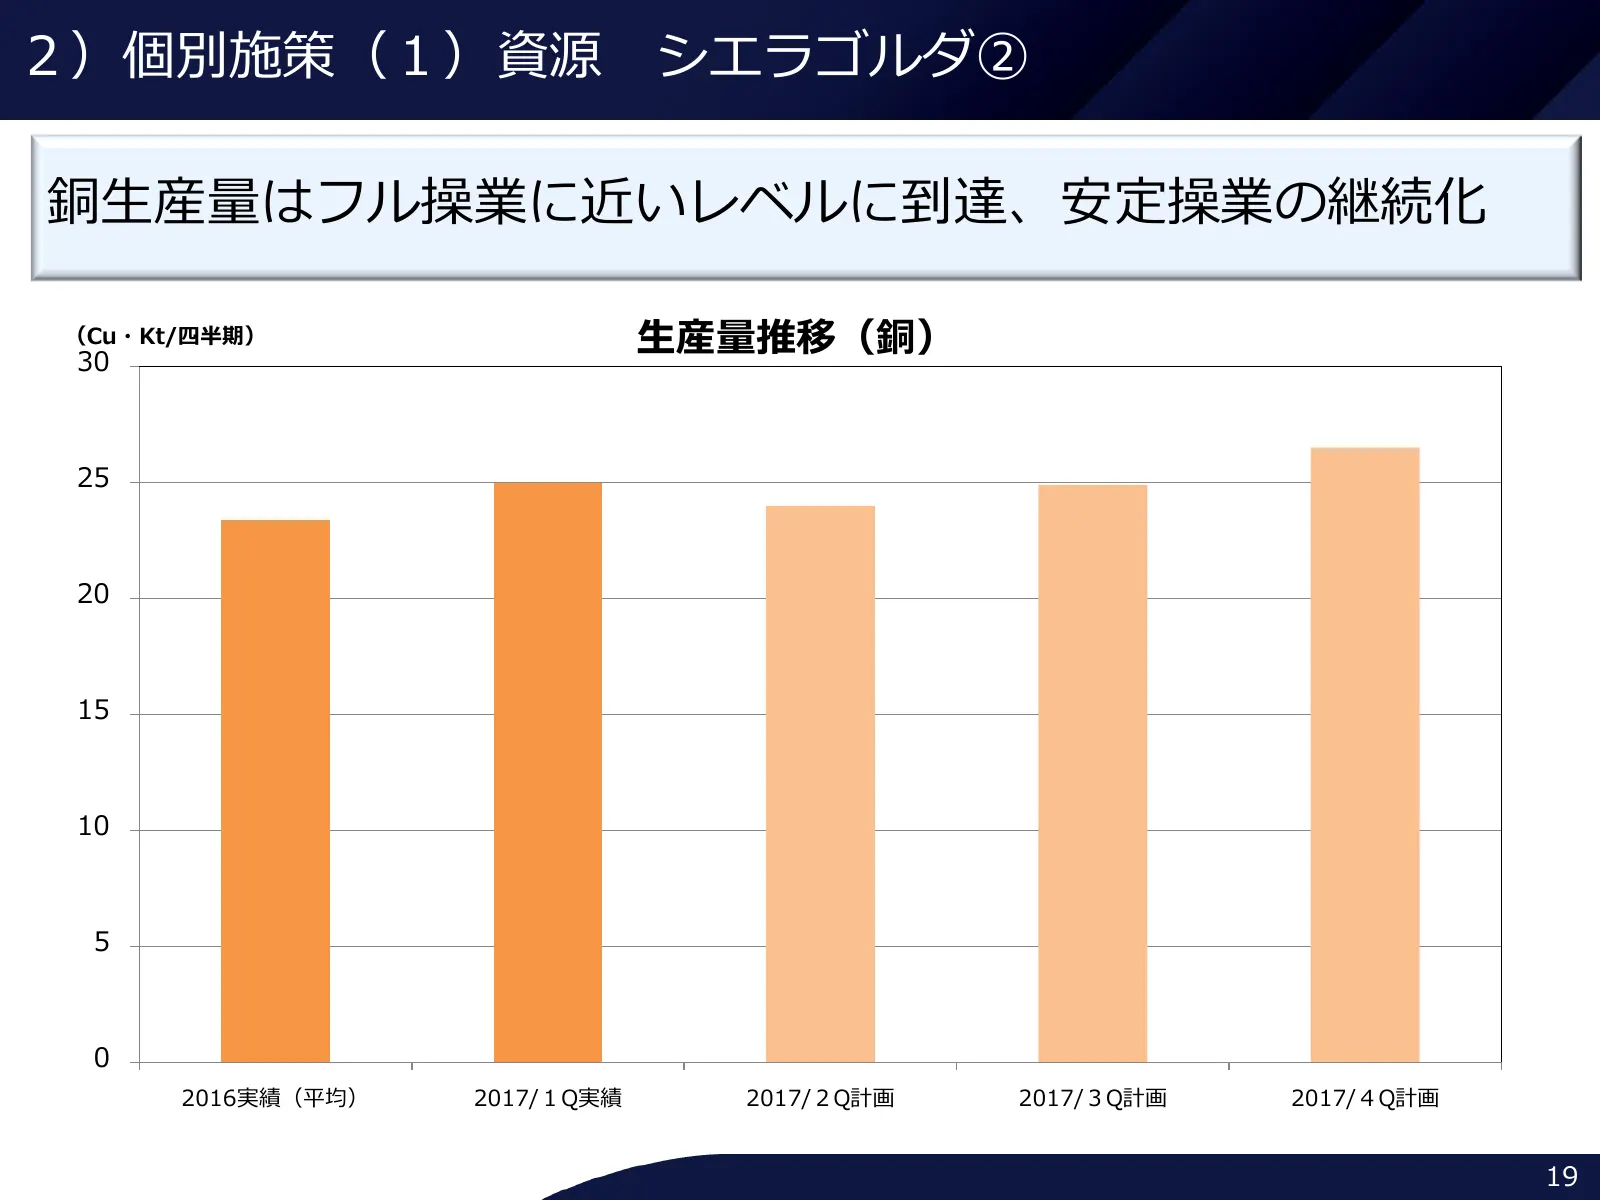
2)個別施策(1)資源 シエラゴルダ② 銅生産量はフル操業に近いレベルに到達、安定操業の継続化 (Cu・Kt/四半期) 30 生産量推移(銅) 25 20 15 10 5 0 2016実績(平均) 2017/1Q実績 2017/2Q計画 2017/3Q計画 2017/4Q計画 19
Slide 20: 金属 播磨事業所の事業転換①
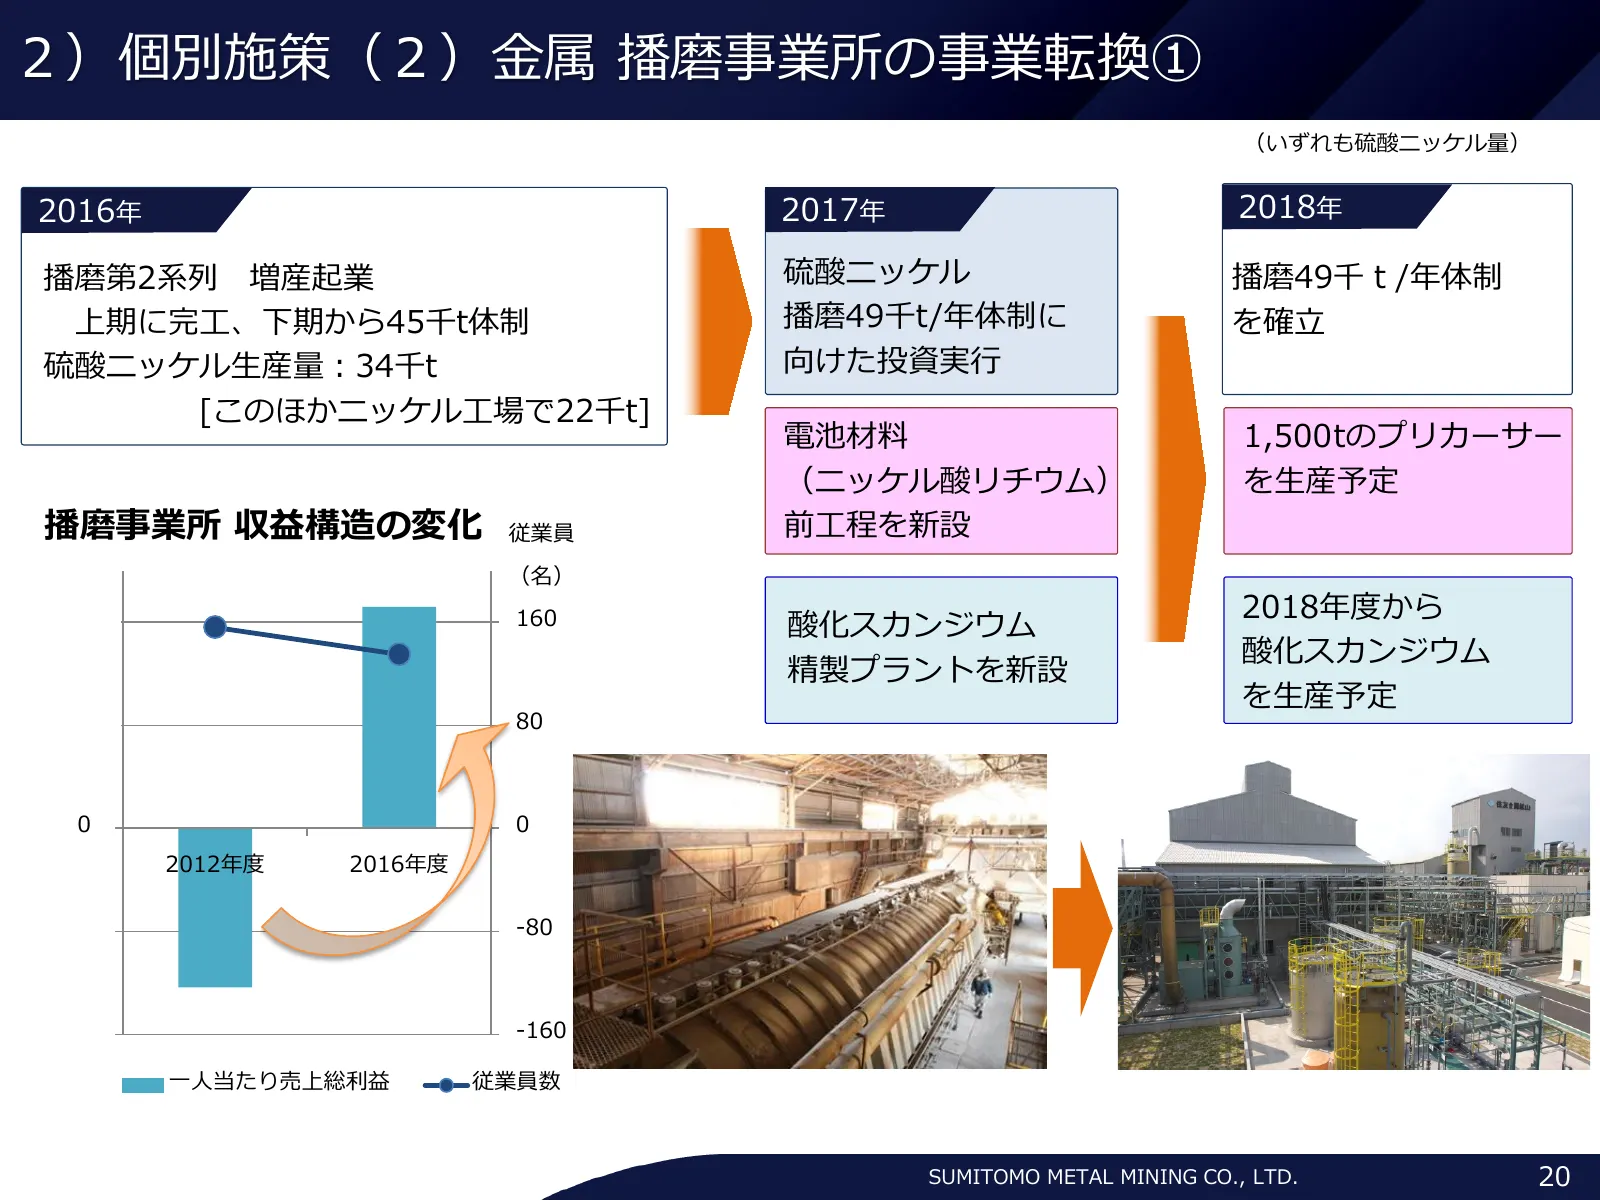
2)個別施策(2)金属 播磨事業所の事業転換① (いずれも硫酸ニッケル量) 2016年 2017年 2018年 播磨第2系列 増産起業 硫酸ニッケル 播磨49千t/年体制 上期に完工、下期から45千t体制 播磨49千t/年体制に を確立 硫酸ニッケル生産量:34千t 向けた投資実行 [このほかニッケル工場で22千t] 電池材料 1,500tのプリカーサー (ニッケル酸リチウム) を生産予定 播磨事業所 収益構造の変化 従業員 前工程を新設 (名) 8,000 160 2018年度から 酸化スカンジウム 酸化スカンジウム 精製プラントを新設 を生産予定 4,000 80 0 0 2012年度 2
Slide 21: 播磨事業所の事業転換② HPAL競争力の強化
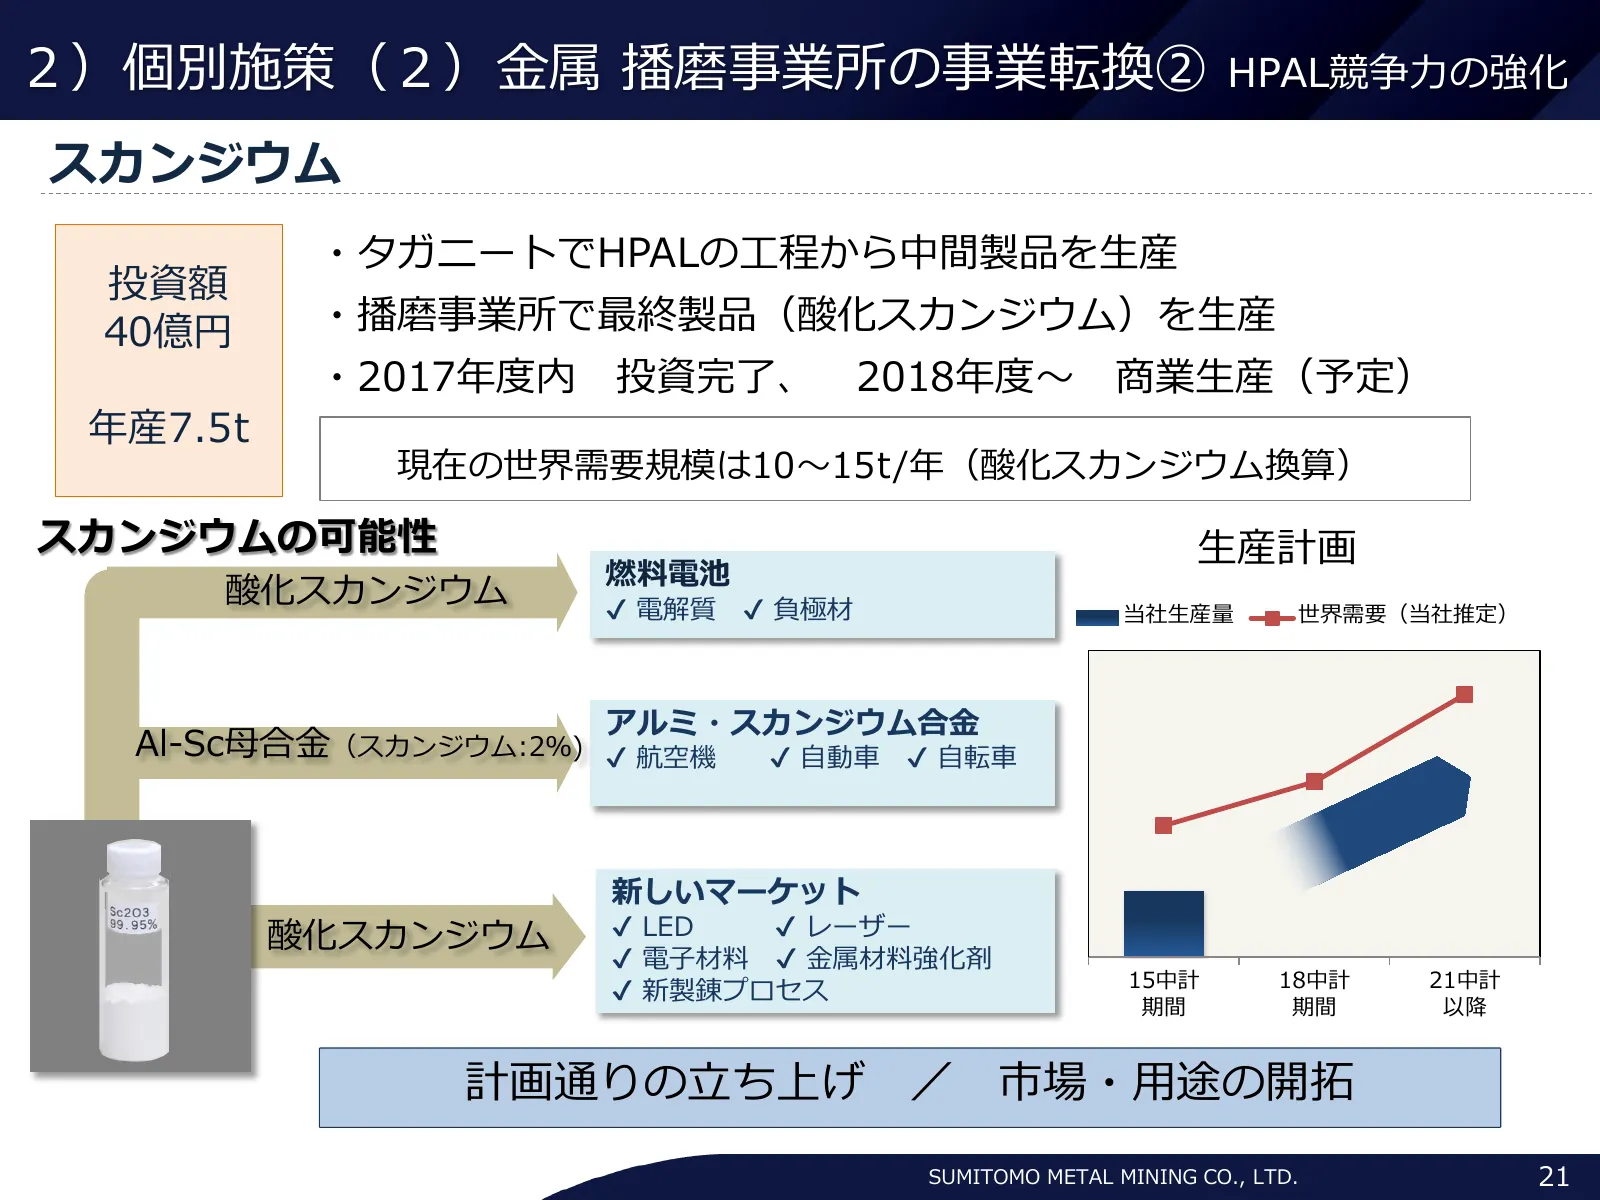
2)個別施策(2)金属 播磨事業所の事業転換② HPAL競争力の強化 スカンジウム ・タガニートでHPALの工程から中間製品を生産 投資額 40億円 ・播磨事業所で最終製品(酸化スカンジウム)を生産 ・2017年度内 投資完了、 2018年度~ 商業生産(予定) 年産7.5t 現在の世界需要規模は10~15t/年(酸化スカンジウム換算) スカンジウムの可能性 生産計画 燃料電池 酸化スカンジウム ✔ 電解質 ✔ 負極材 当社生産量 世界需要(当社推定) アルミ・スカンジウム合金 Al-Sc母合金(スカンジウム:2%) ✔ 航空機 ✔ 自動車 ✔ 自転車 新しいマーケット 酸化スカンジウム ✔
Slide 22: 電池材料事業の増産体制構築
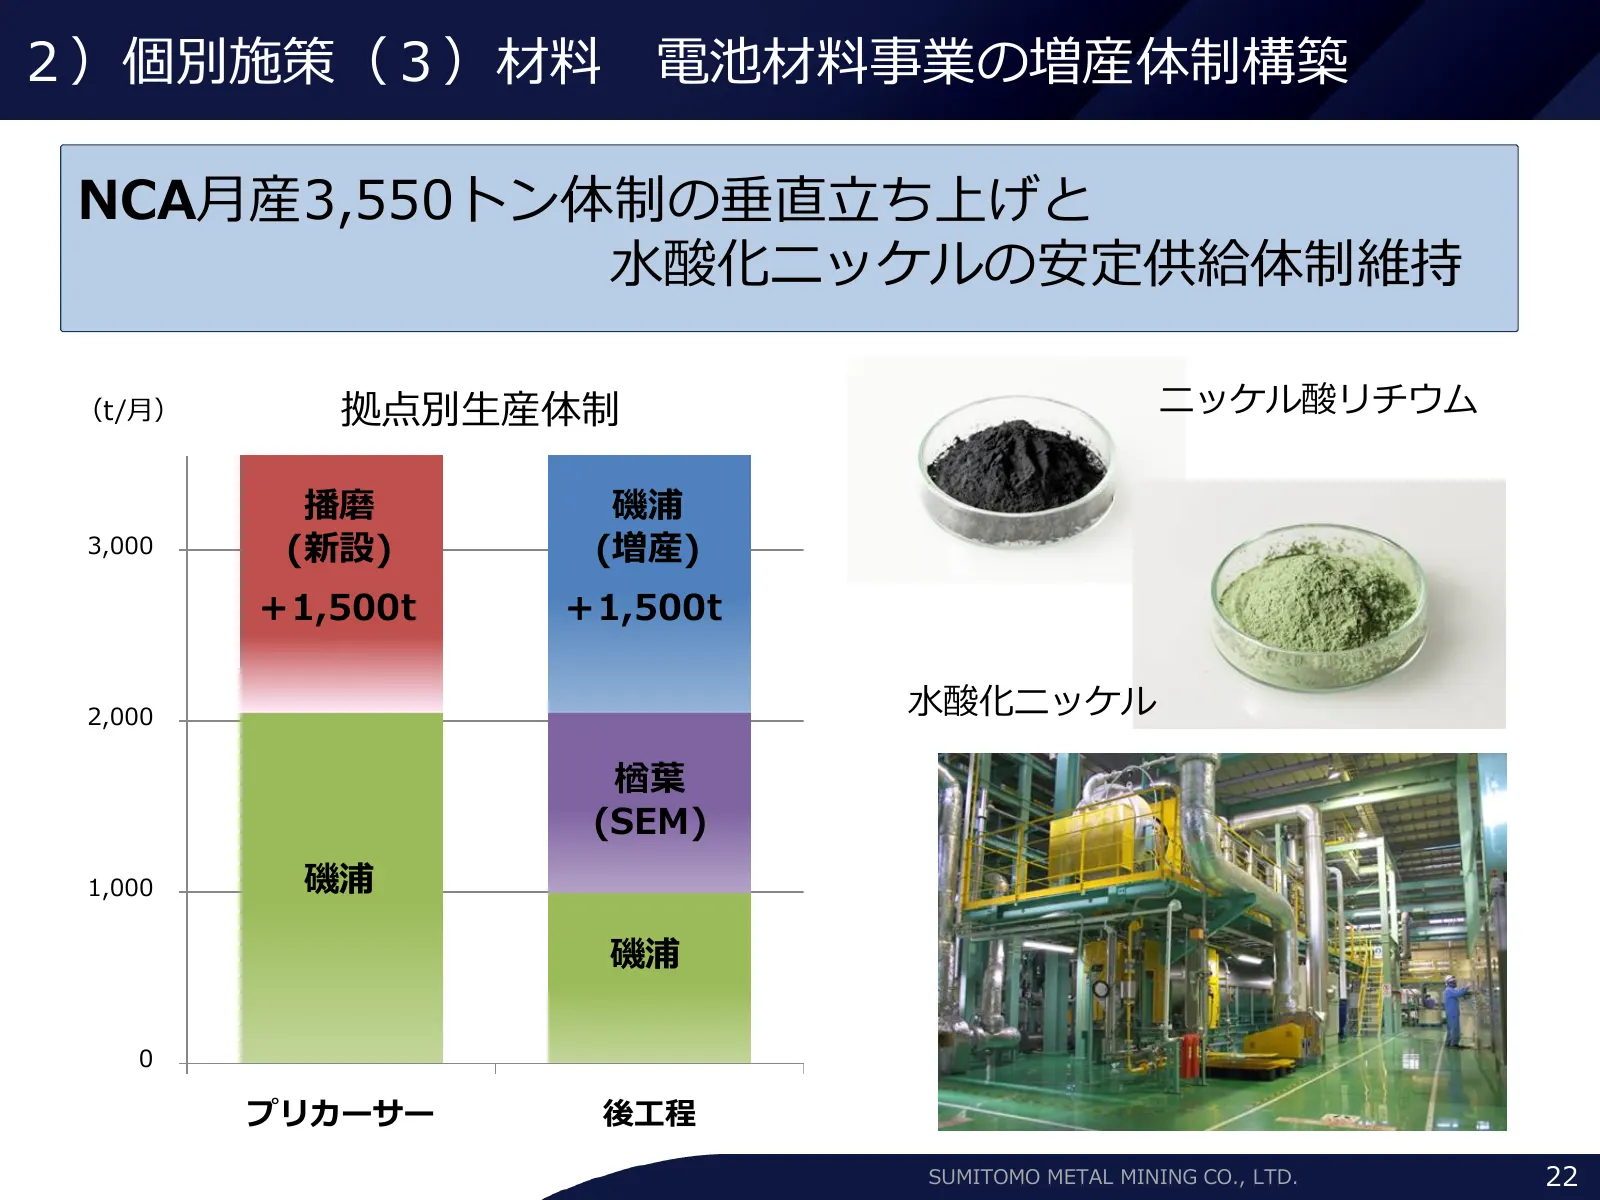
2)個別施策(3)材料 電池材料事業の増産体制構築 NCA月産3,550トン体制の垂直立ち上げと 水酸化ニッケルの安定供給体制維持 (t/月) 拠点別生産体制 ニッケル酸リチウム 播磨 磯浦 3,000 (新設) (増産) +1,500t +1,500t 2,000 水酸化ニッケル 楢葉 (SEM) 1,000 磯浦 磯浦 0 プリカーサー 後工程 SUMITOMO METAL MINING CO., LTD. 22
Slide 23: 結晶材料事業
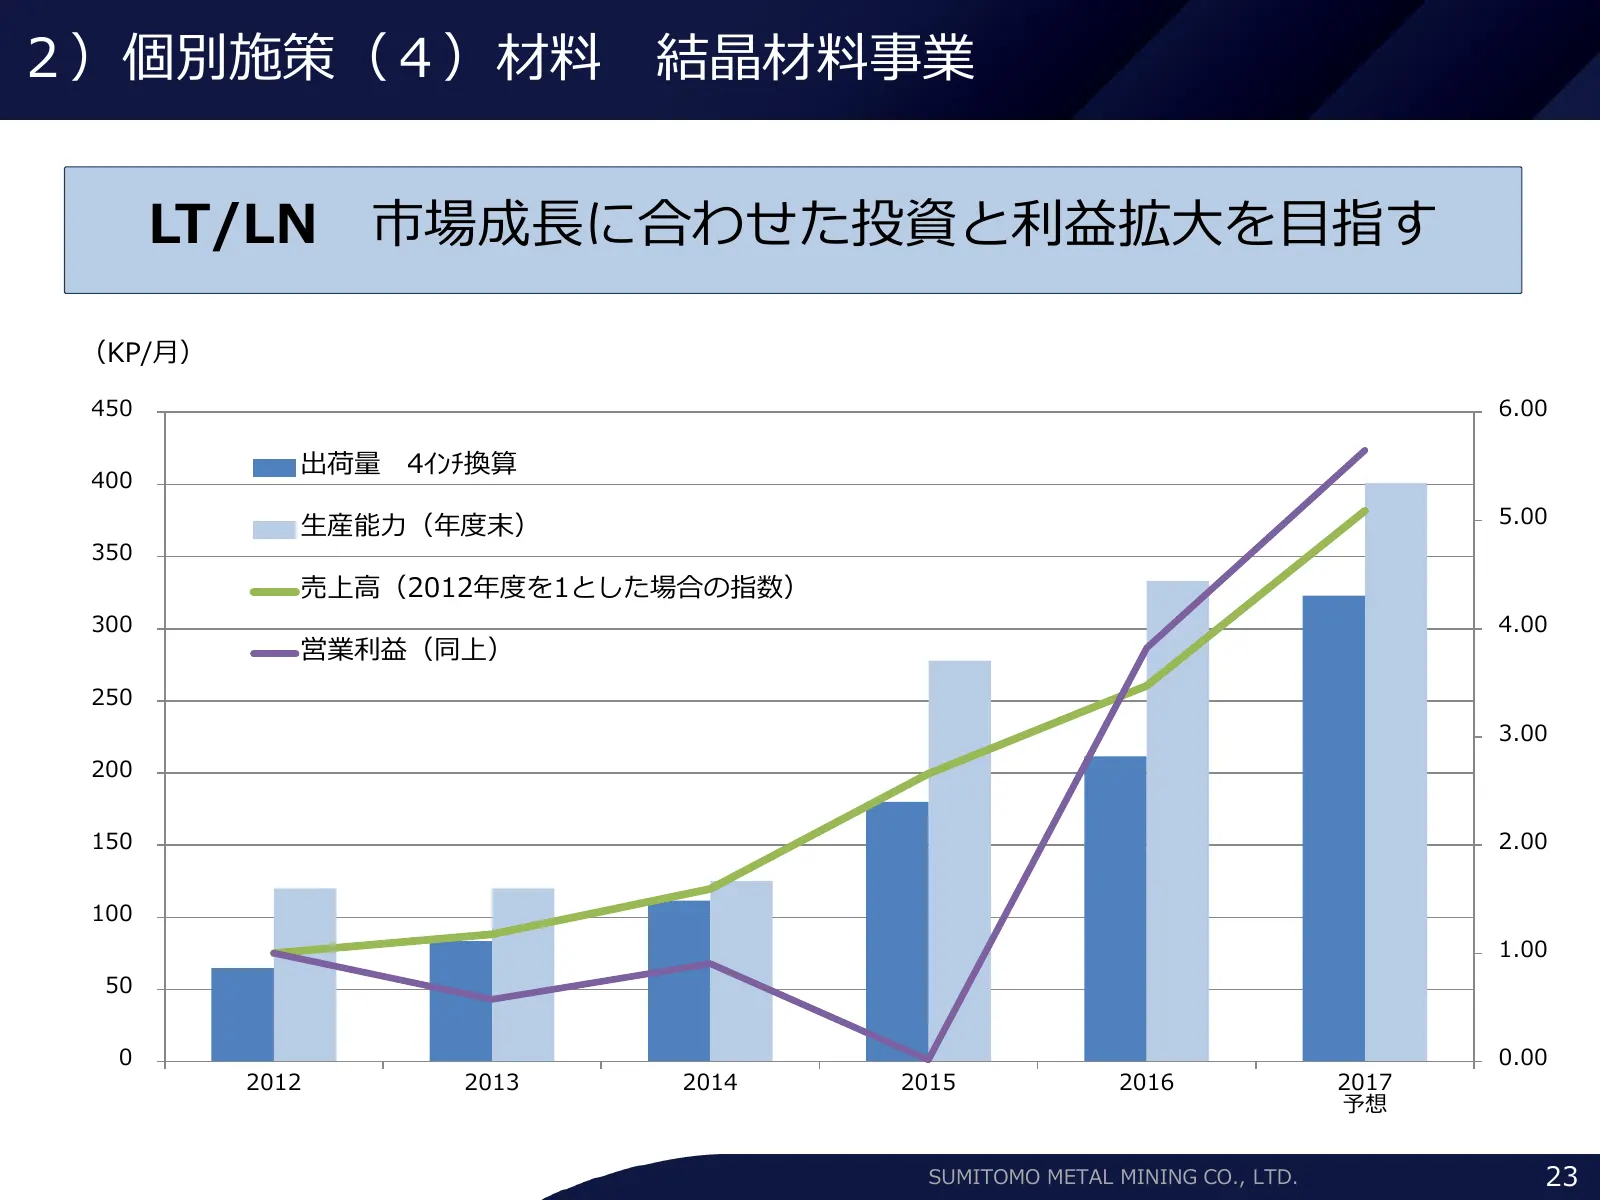
2)個別施策(4)材料 結晶材料事業 LT/LN 市場成長に合わせた投資と利益拡大を目指す (KP/月) 450 6.00 出荷量 4インチ換算 400 生産能力(年度末) 5.00 350 売上高(2012年度を1とした場合の指数) 300 4.00 営業利益(同上) 250 3.00 200 150 2.00 100 1.00 50 0 0.00 2012 2013 2014 2015 2016 2017 予想 SUMITOMO METAL MINING CO., LTD. 23
Slide 24: Ⅲ. 2016年度業績と2017年度業績見通し
Ⅲ. 2016年度業績と2017年度業績見通し Ⅰ 2016年度業績の概要と足元の経営トピック Ⅱ 経営戦略・個別施策の進捗 Ⅲ 2016年度業績と2017年度業績見通し Ⅳ 2017年度の重点施策 Ⅴ Ⅳ資料編 SUMITOMO METAL MINING CO., LTD. 24
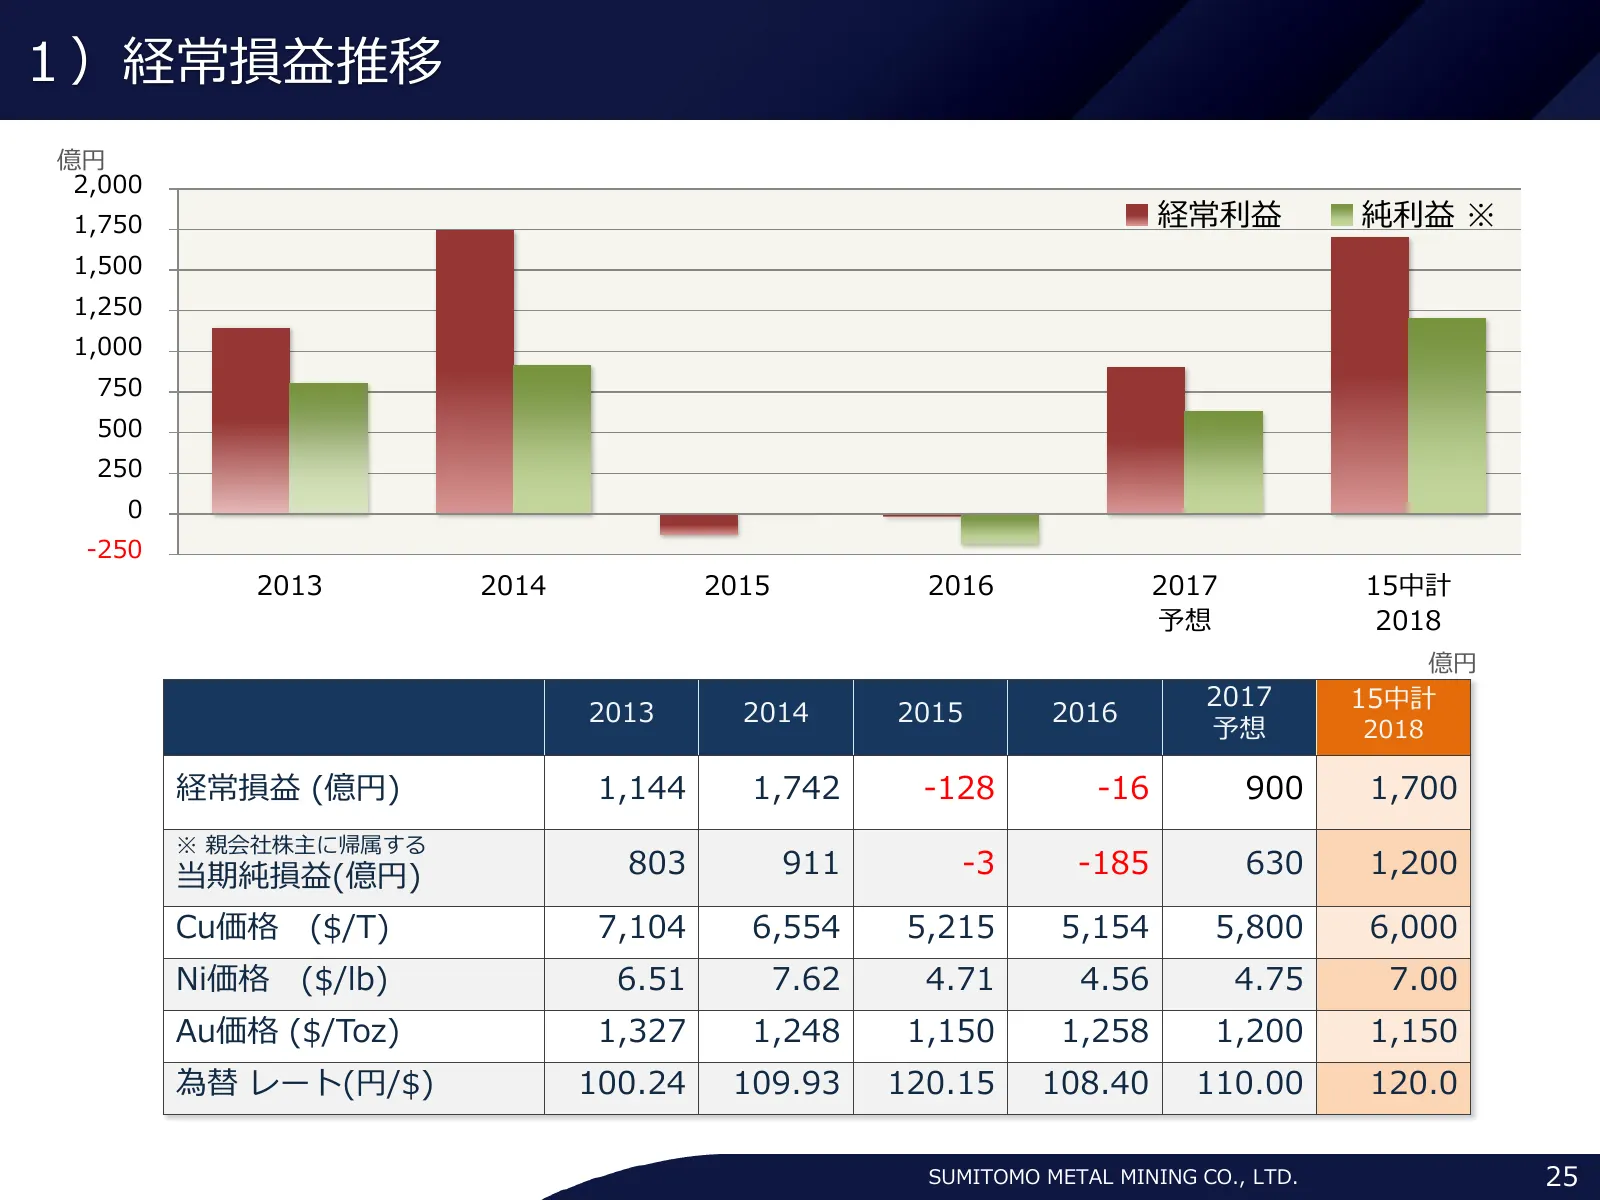
Slide 25: 経常損益推移
1)経常損益推移 億円 2,000 1,750 経常利益 純利益 ※ 1,500 1,250 1,000 750 500 250 0 -250 2013 2014 2015 2016 2017 15中計 予想 2018 億円 2017 15中計 2013 2014 2015 2016 予想 2018 経常損益 (億円) 1,144 1,742 -128 -16 900 1,700 ※ 親会社株主に帰属する 当期純損益(億円) 803 911 -3 -185 630 1,200 Cu価格 ($/T) 7,104 6,554 5,215 5,154 5,800 6,000 Ni価格 ($/lb)
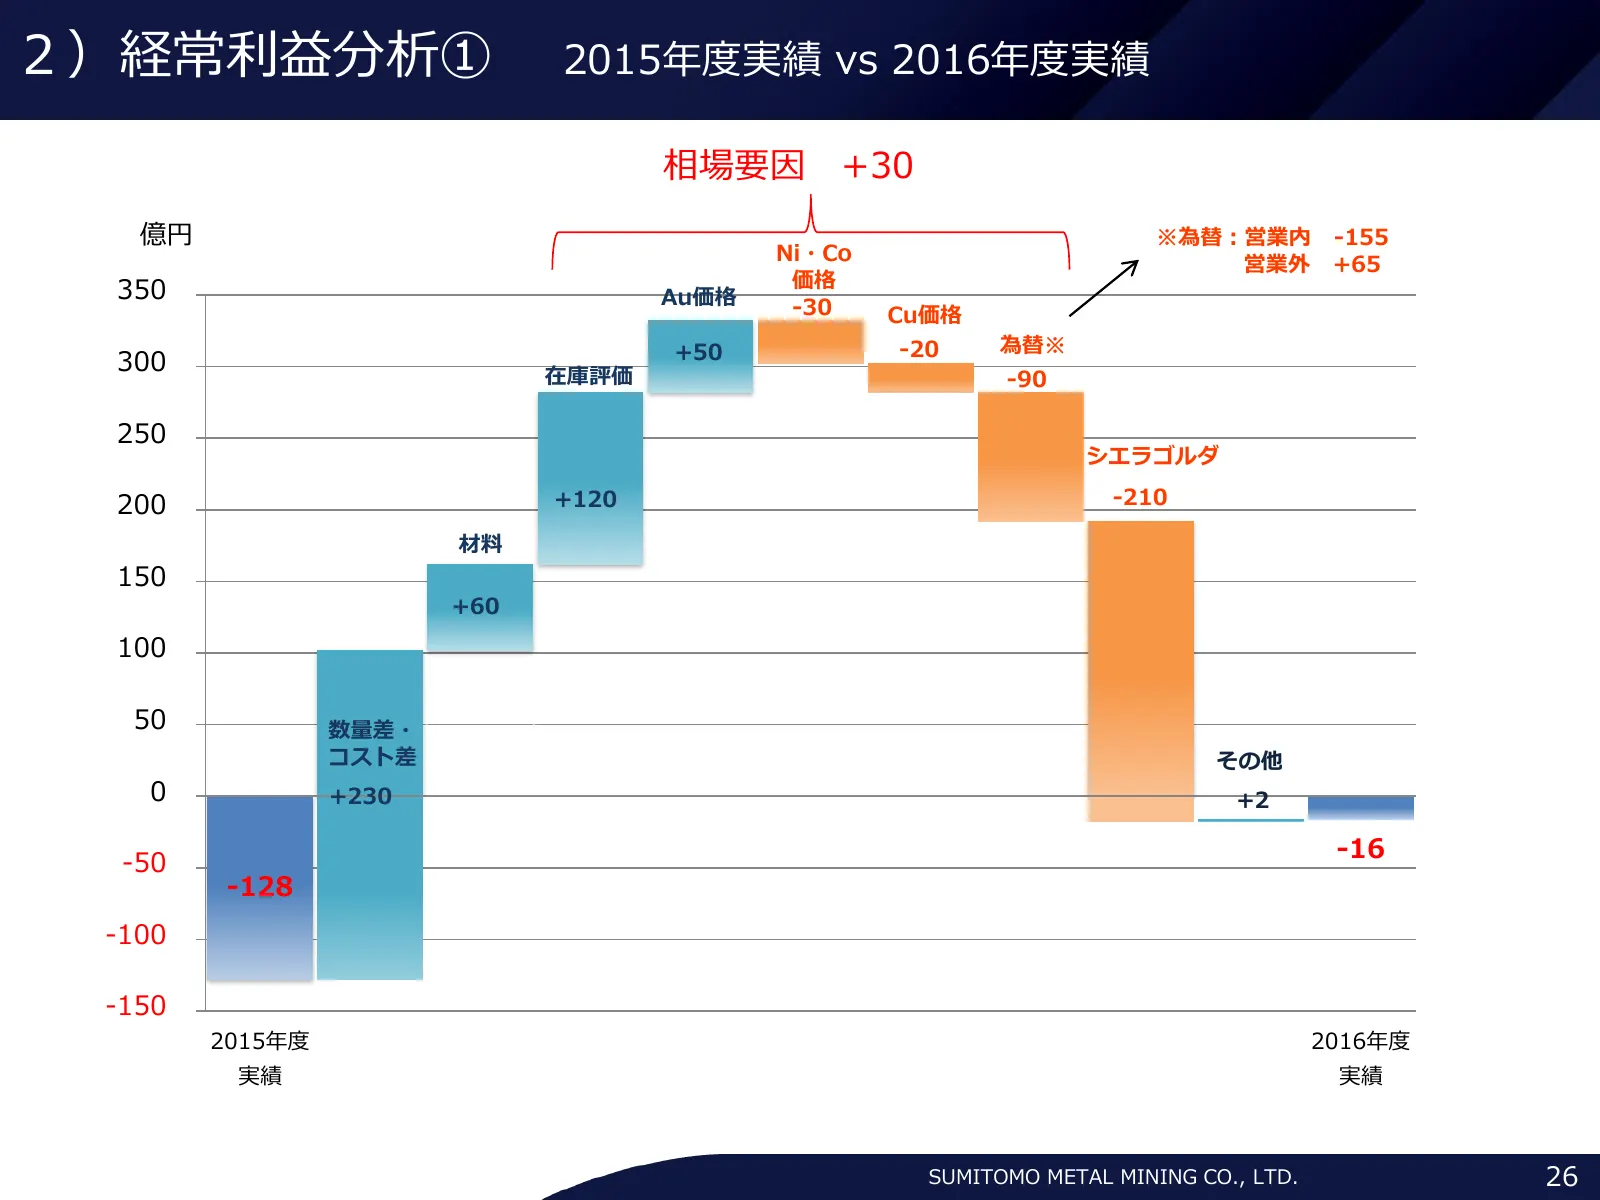
Slide 26: 経常利益分析① 2015年度実績 vs 2016年度実績
2)経常利益分析① 2015年度実績 vs 2016年度実績 相場要因 +30 億円 ※為替:営業内 -155 Ni・Co 営業外 +65 価格 350 Au価格 -30 Cu価格 +50 -20 為替※ 300 在庫評価 -90 250 シエラゴルダ 200 +120 -210 材料 150 +60 100 50 数量差・ コスト差 その他 0 +230 +2 -16 -50 -128 -100 -150 2015年度 2016年度 実績 実績 SUMITOMO METAL MINING CO., LTD. 26
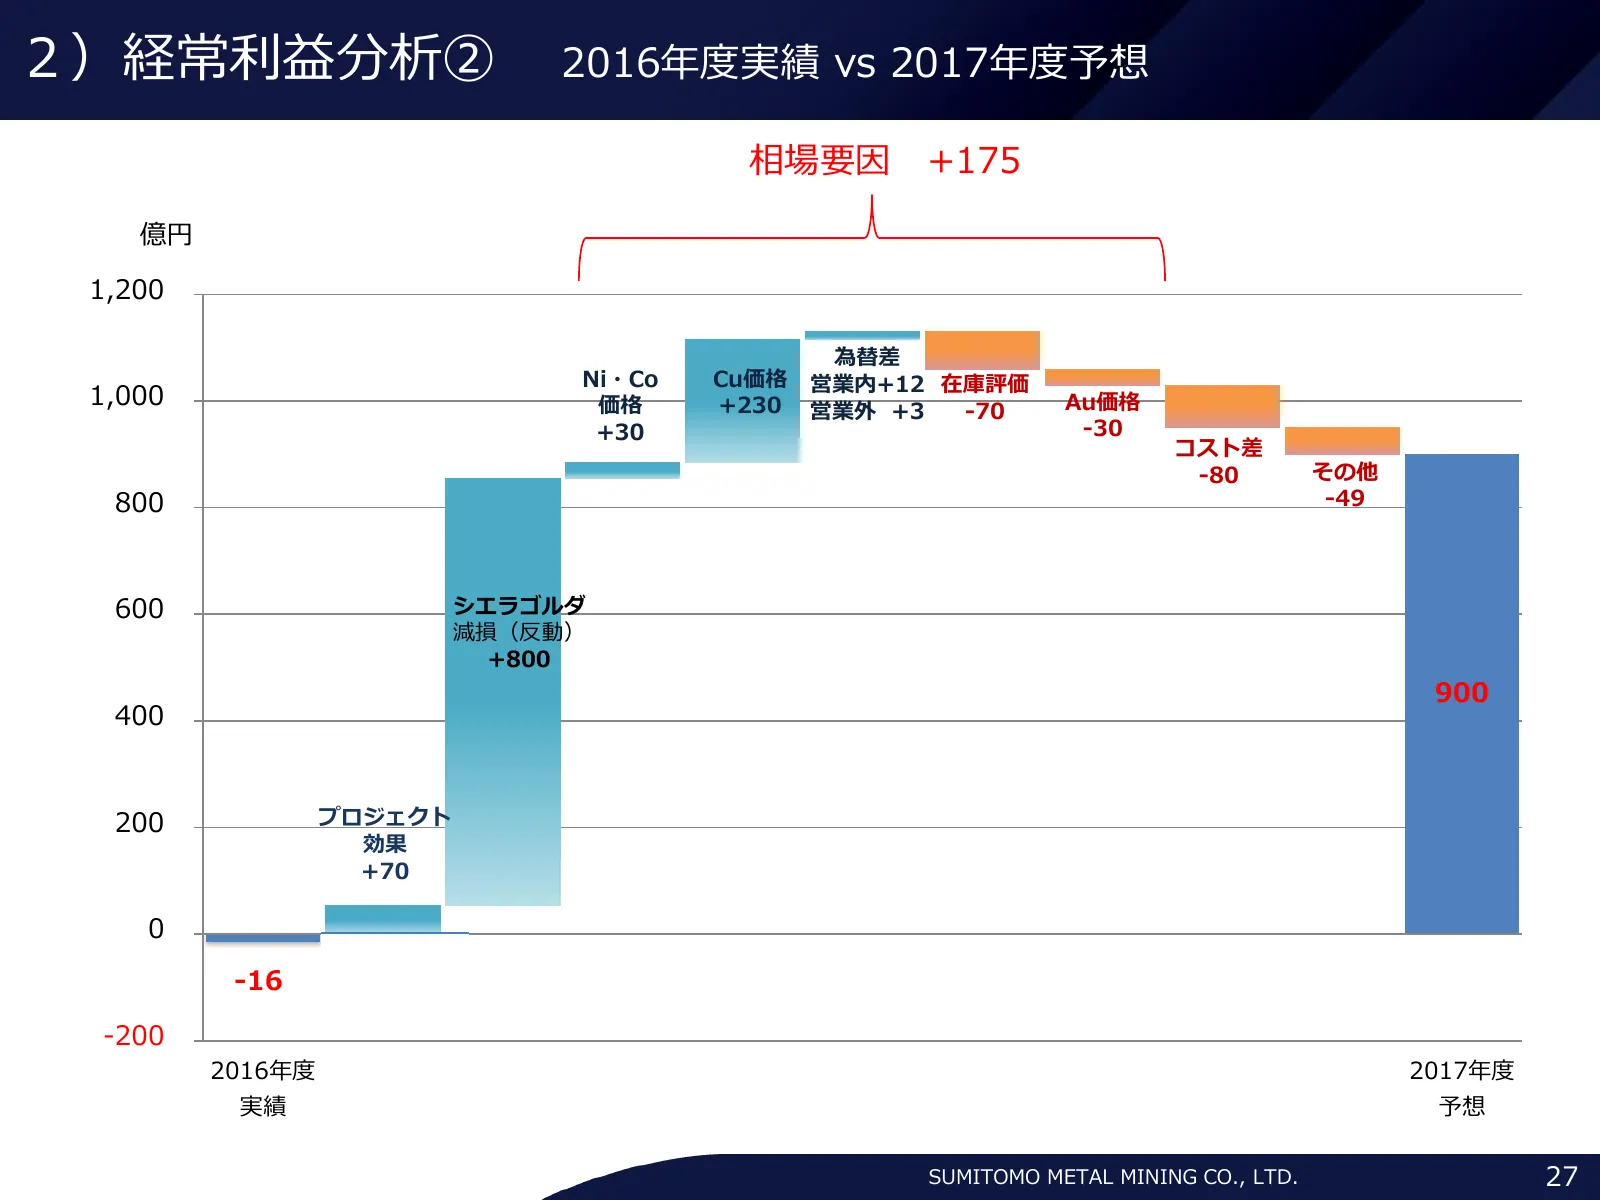
Slide 27: 経常利益分析② 2016年度実績 vs 2017年度予想
2)経常利益分析② 2016年度実績 vs 2017年度予想 相場要因 +175 億円 1,200 為替差 Ni・Co Cu価格 営業内+12 在庫評価 1,000 価格 +230 Au価格 営業外 +3 -70 +30 -30 コスト差 -80 その他 800 -49 600 シエラゴルダ 減損(反動) +800 900 400 200 プロジェクト 効果 +70 0 -16 -200 2016年度 2017年度 実績 予想 SUMITOMO METAL MINING CO., LTD. 27
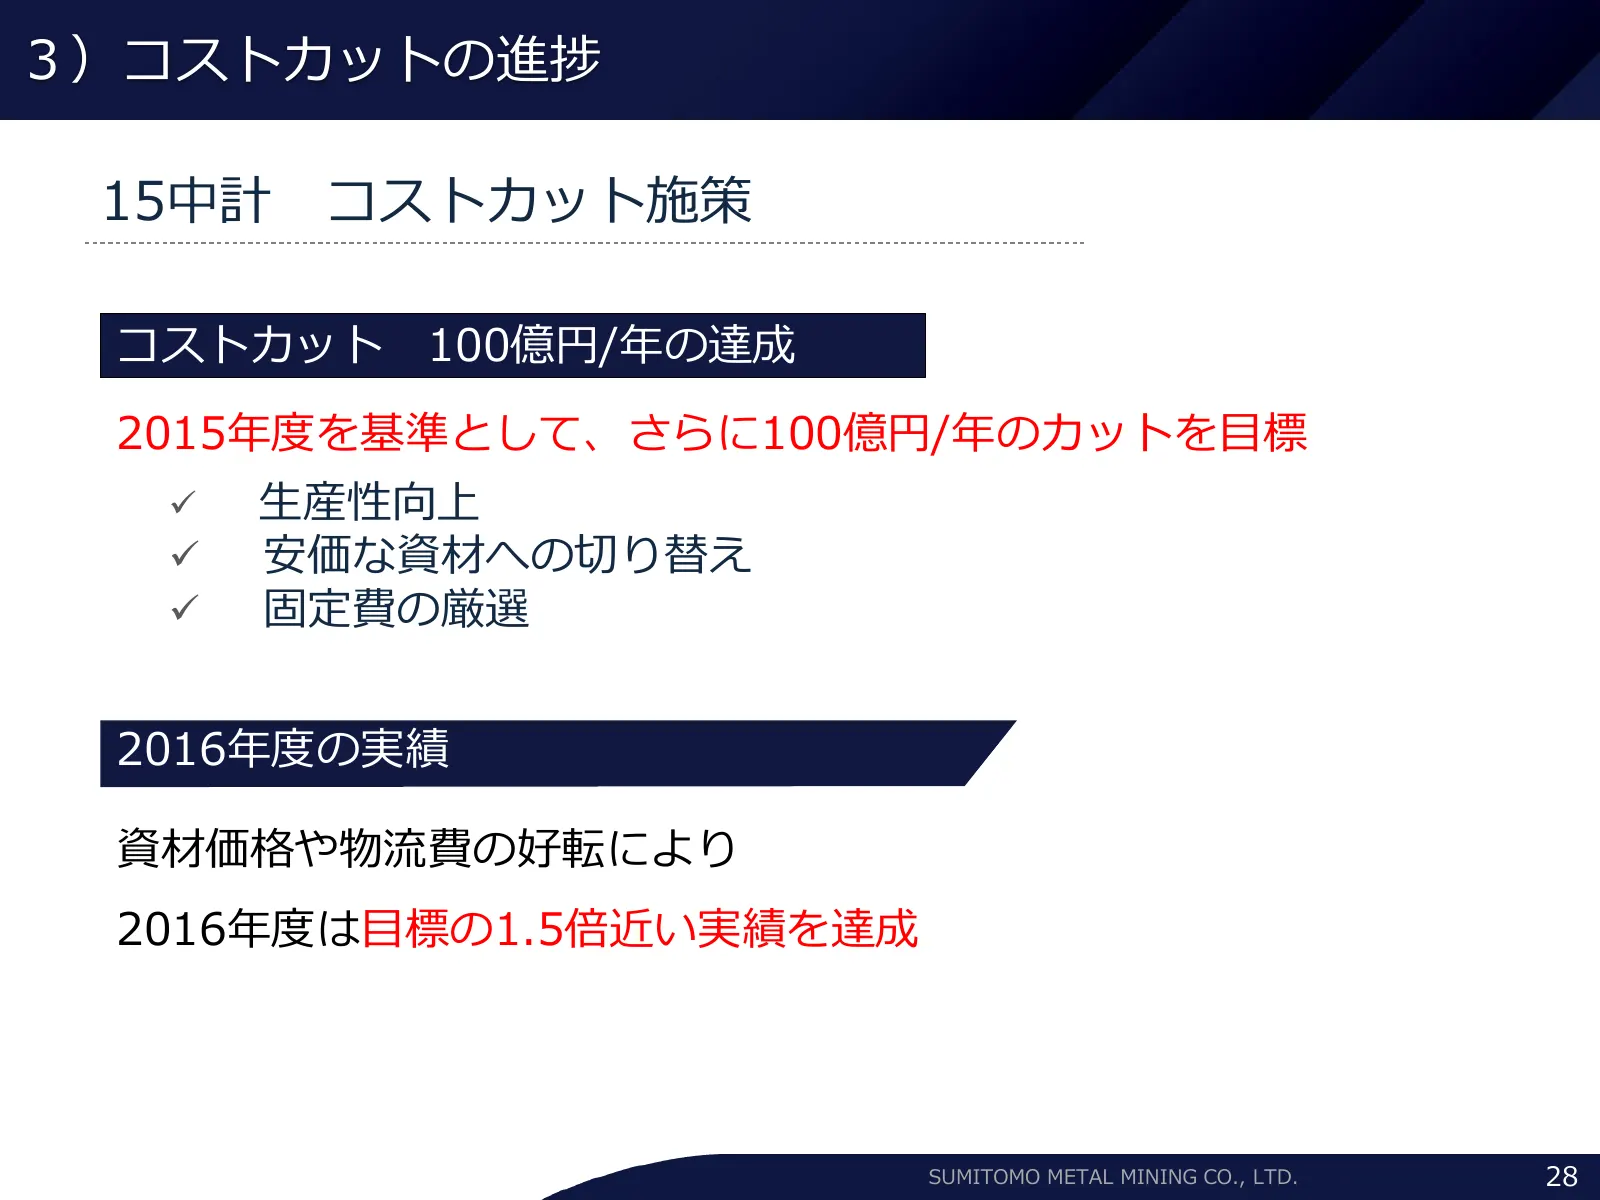
Slide 28: コストカットの進捗
3)コストカットの進捗 15中計 コストカット施策 コストカット 100億円/年の達成 2015年度を基準として、さらに100億円/年のカットを目標 生産性向上 安価な資材への切り替え 固定費の厳選 2016年度の実績 資材価格や物流費の好転により 2016年度は目標の1.5倍近い実績を達成 SUMITOMO METAL MINING CO., LTD. 28
Slide 29: 投資計画
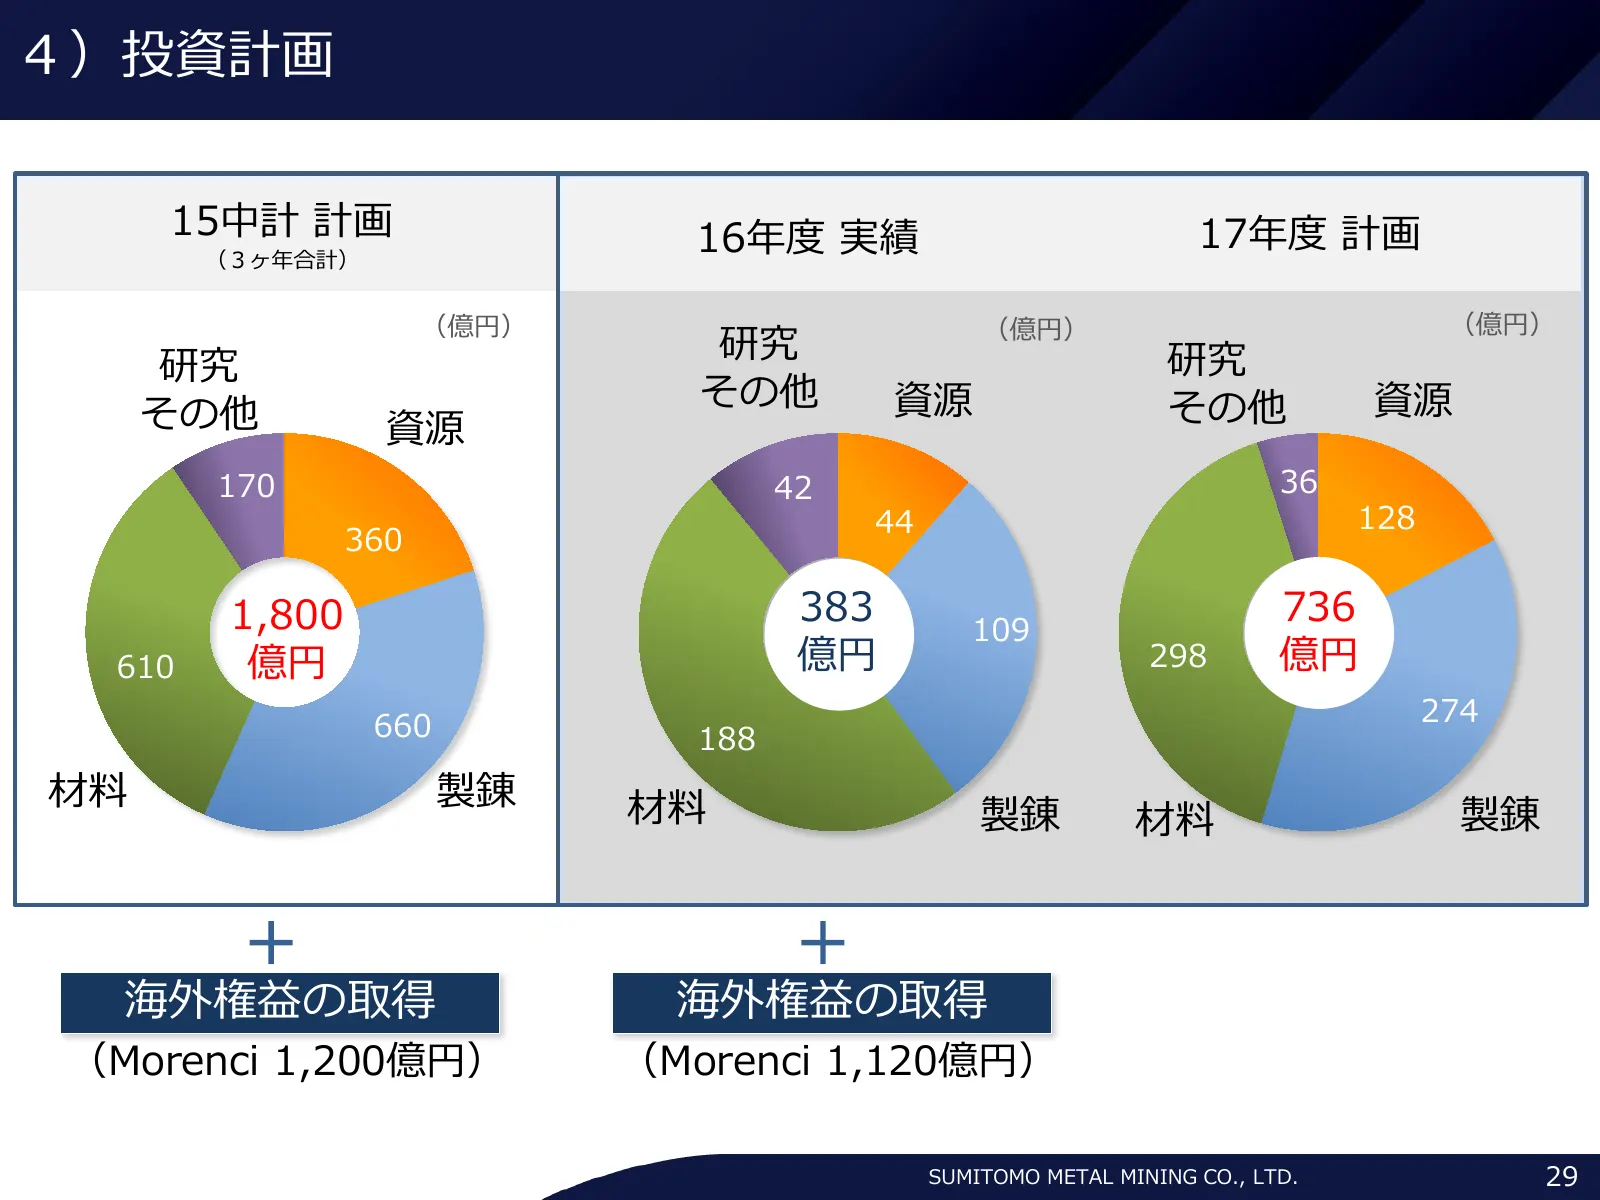
4)投資計画 15中計 計画 16年度 実績 17年度 計画 (3ヶ年合計) (億円) (億円) (億円) 研究 研究 研究 その他 資源 その他 資源 その他 資源 170 42 36 44 128 360 1,800 383 109 736 610 億円 億円 298 億円 660 274 188 材料 製錬 材料 製錬 材料 製錬 海外権益の取得 海外権益の取得 (Morenci 1,200億円) (Morenci 1,120億円) SUMITOMO METAL MINING CO., LTD. 29
Slide 30: 財務戦略 健全な財務体質の維持
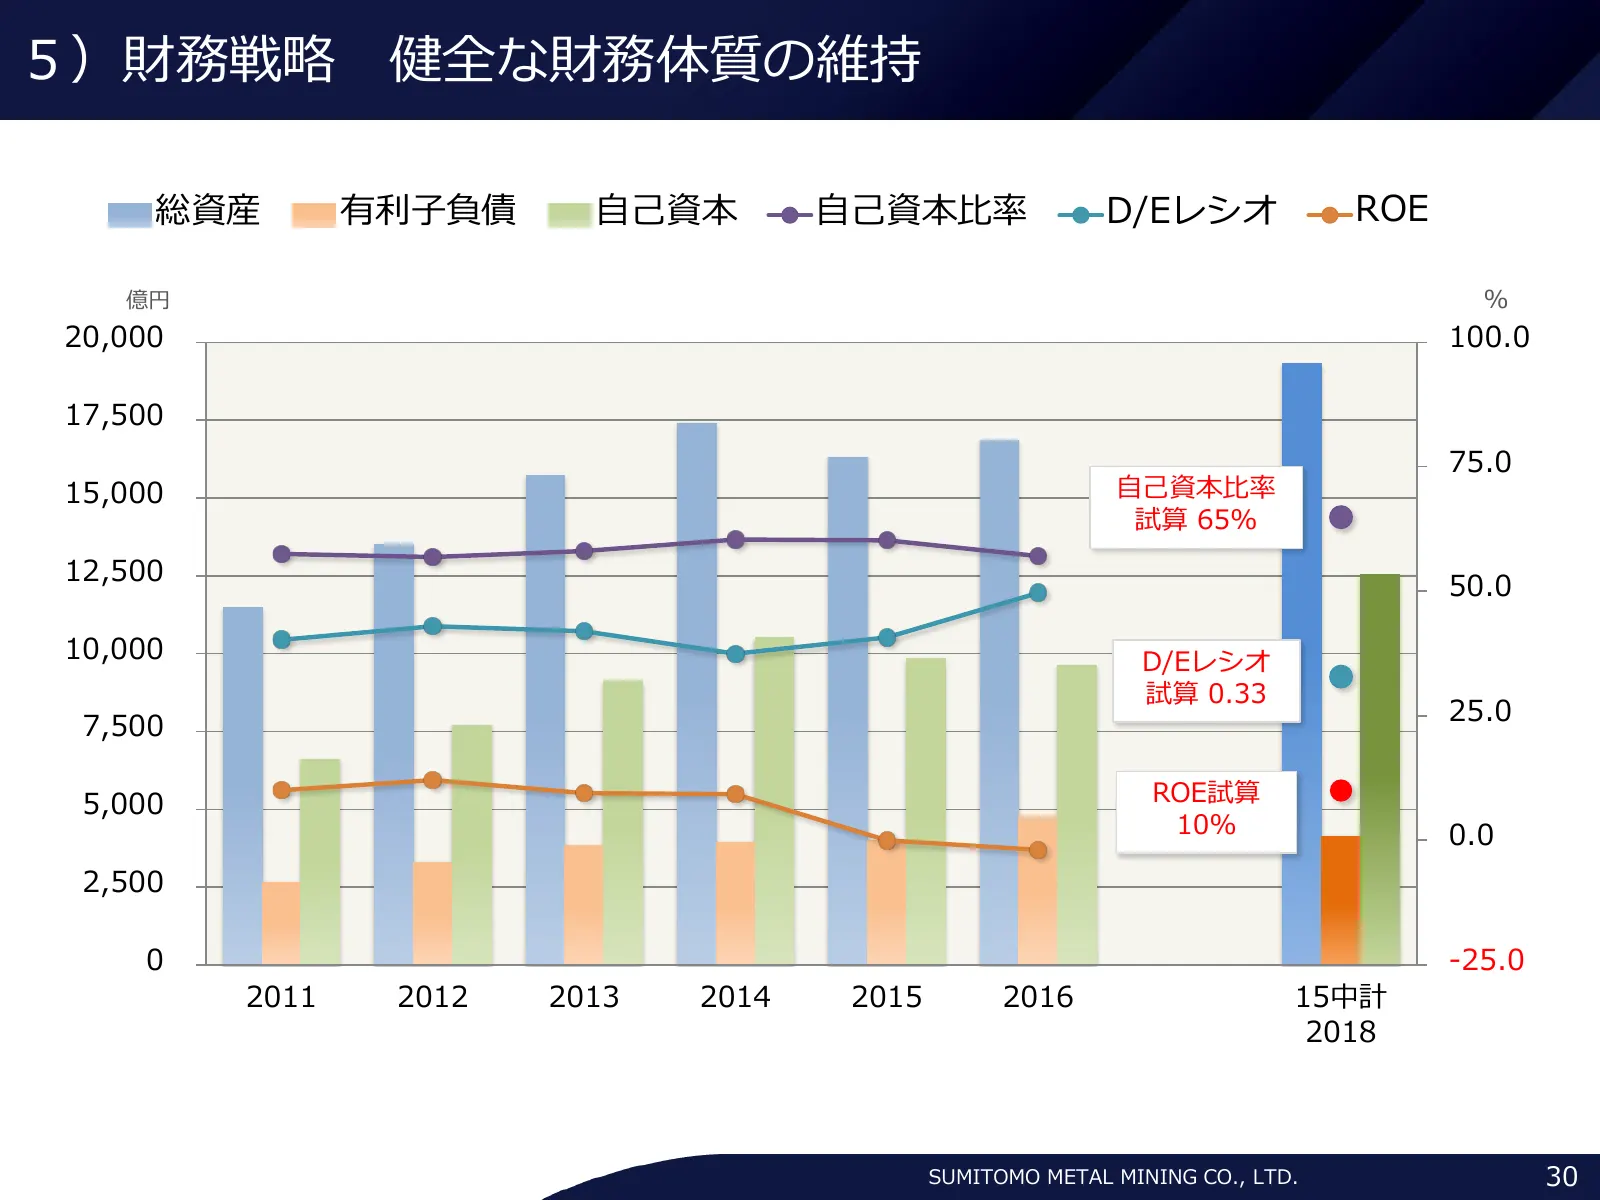
5)財務戦略 健全な財務体質の維持 総資産 有利子負債 自己資本 自己資本比率 D/Eレシオ ROE 億円 % 20,000 100.0 17,500 75.0 15,000 自己資本比率 試算 65% 12,500 50.0 10,000 D/Eレシオ 試算 0.33 25.0 7,500 5,000 ROE試算 10% 0.0 2,500 0 -25.0 2011 2012 2013 2014 2015 2016 15中計 2018 SUMITOMO METAL MINING CO., LTD. 30
Slide 31: キャッシュフロー推移
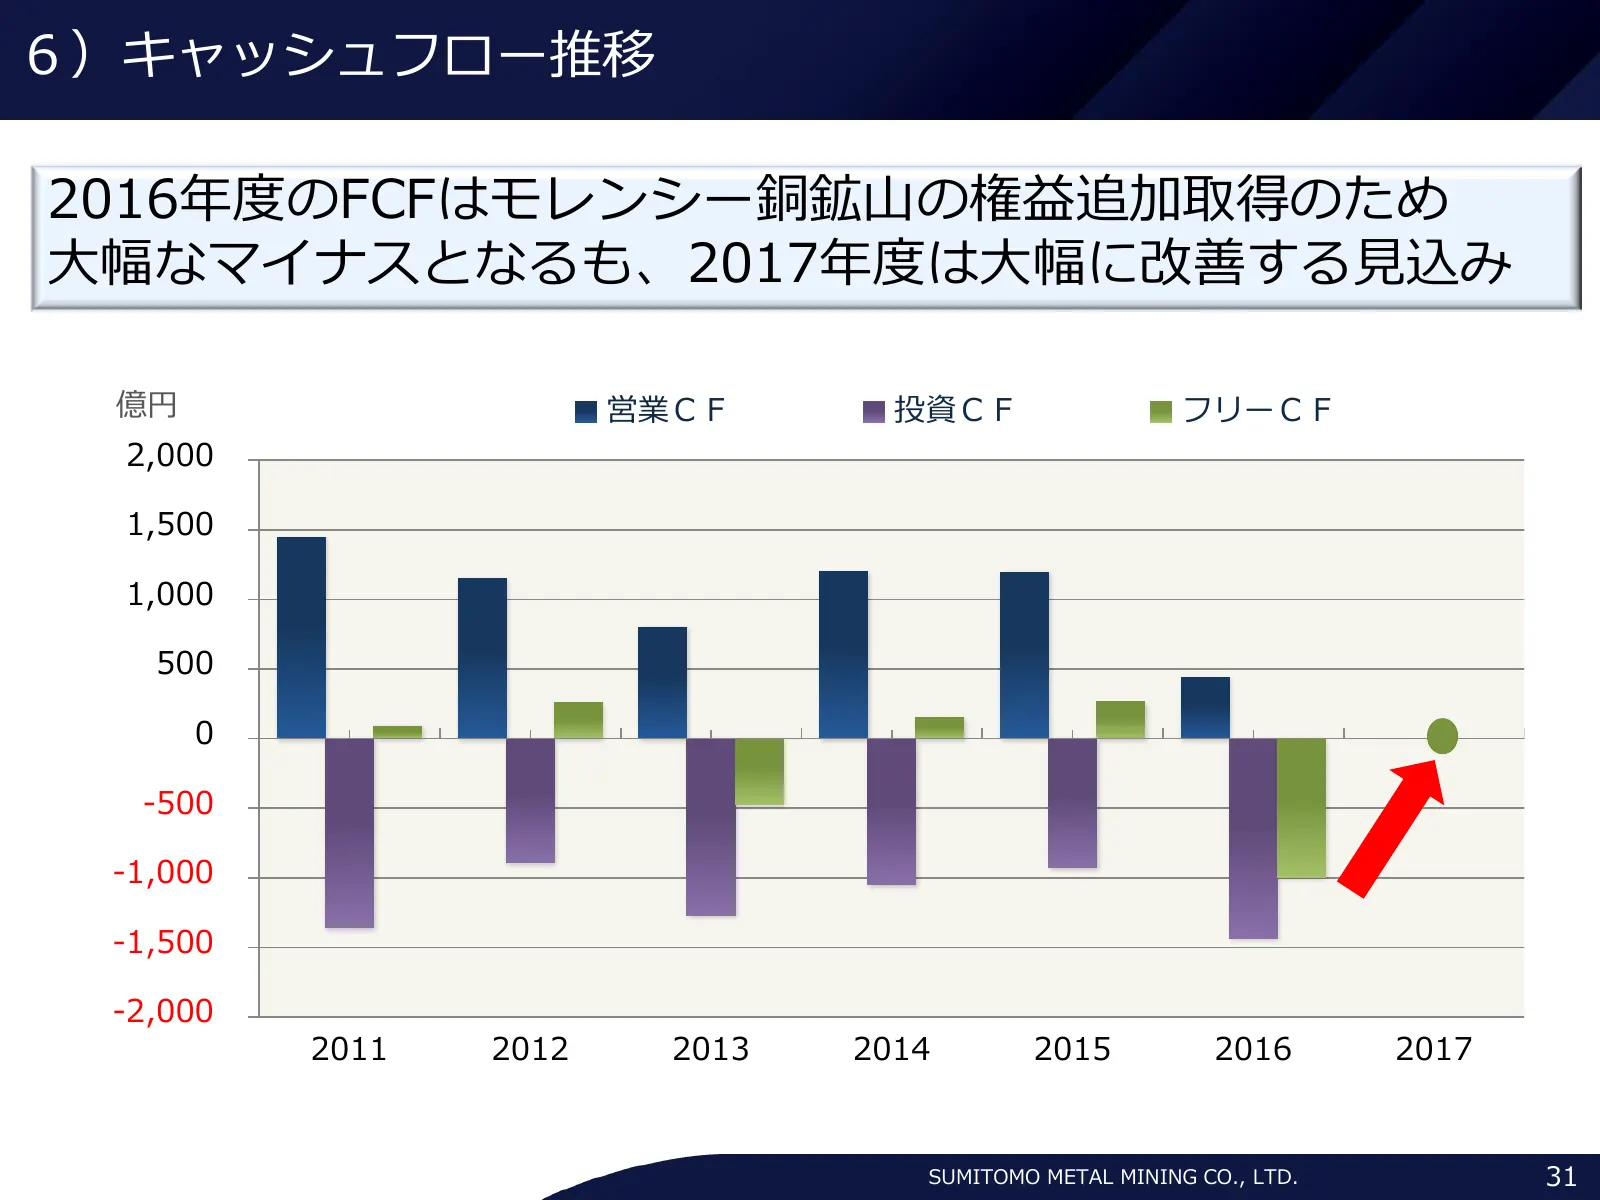
6)キャッシュフロー推移 2016年度のFCFはモレンシー銅鉱山の権益追加取得のため 大幅なマイナスとなるも、2017年度は大幅に改善する見込み 億円 営業CF 投資CF フリーCF 2,000 1,500 1,000 500 0 -500 -1,000 -1,500 -2,000 2011 2012 2013 2014 2015 2016 2017 SUMITOMO METAL MINING CO., LTD. 31
Slide 32: 配当推移
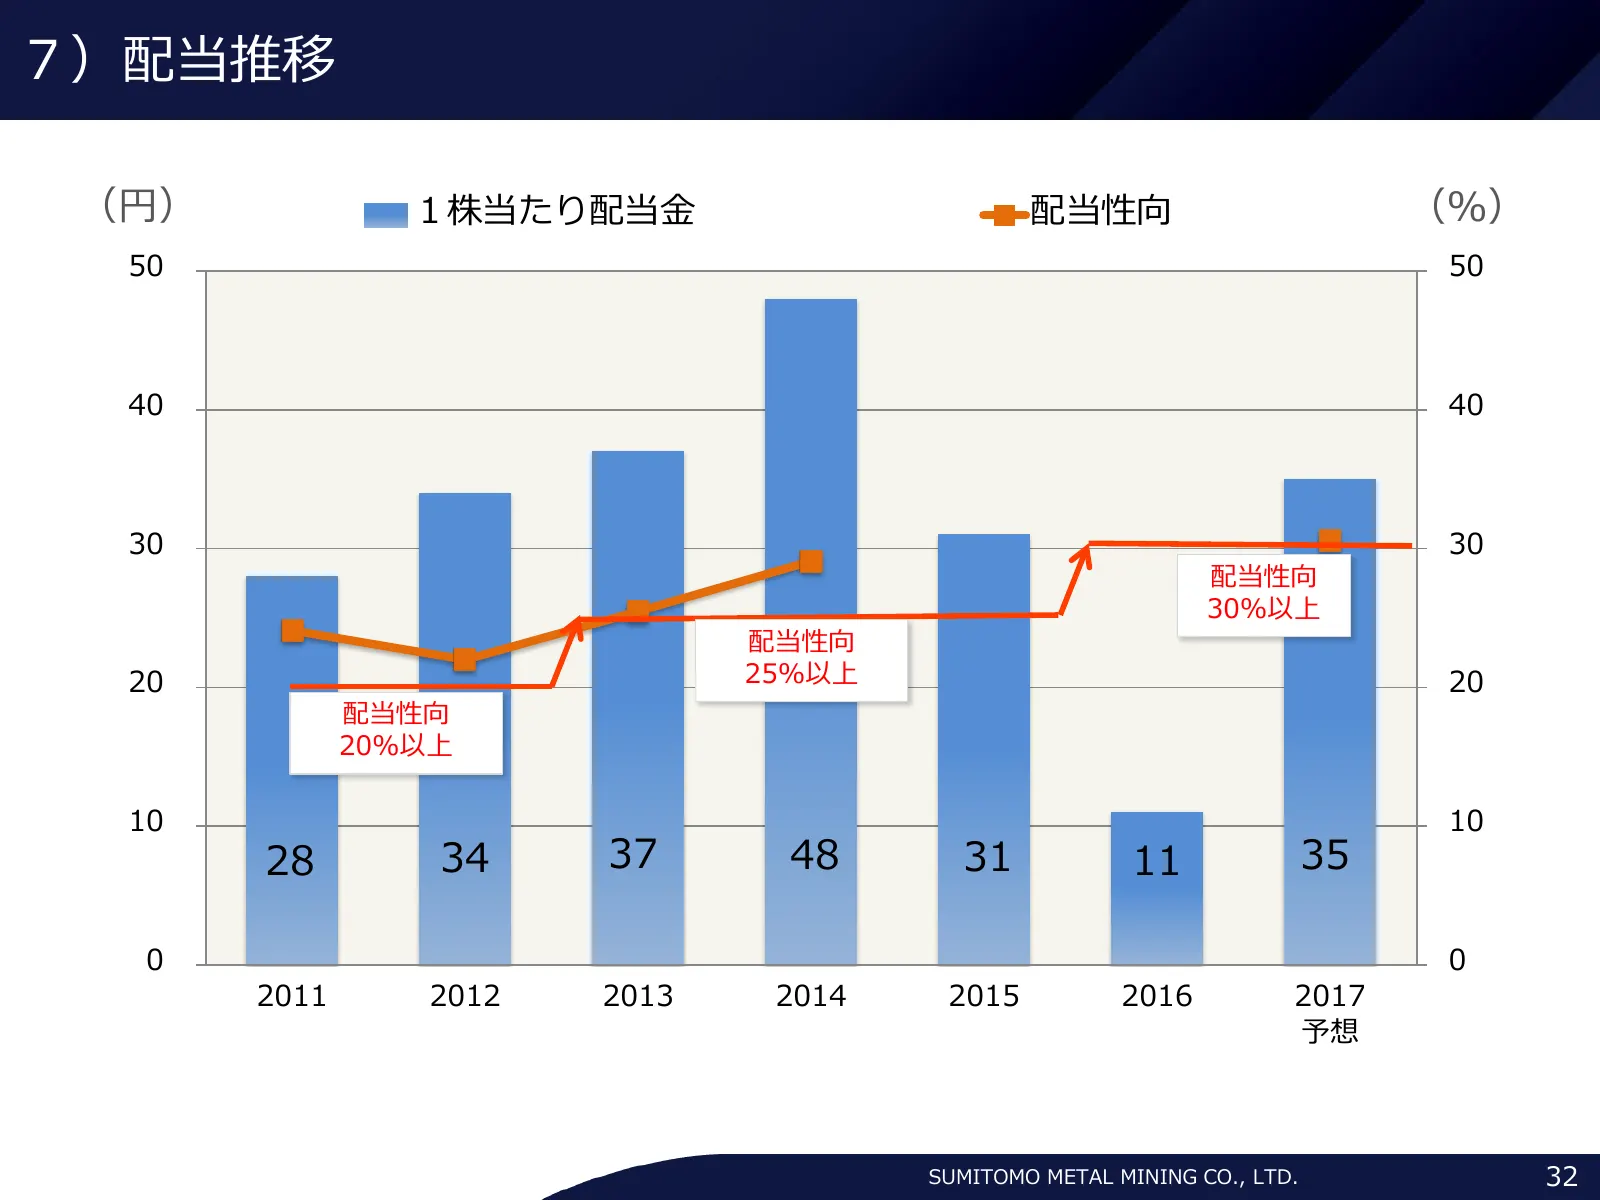
7)配当推移 (円) 1株当たり配当金 配当性向 (%) 50 50 40 40 30 30 配当性向 30%以上 配当性向 20 25%以上 20 配当性向 20%以上 10 10 28 34 37 48 31 11 35 0 0 2011 2012 2013 2014 2015 2016 2017 予想 SUMITOMO METAL MINING CO., LTD. 32
Slide 33: Ⅳ. 2017年度の重点施策
Ⅳ. 2017年度の重点施策 Ⅰ 2016年度業績の概要と足元の経営トピック Ⅱ 経営戦略・個別施策の進捗 Ⅲ 2016年度業績と2017年度業績見通し Ⅳ 2017年度の重点施策 Ⅴ Ⅳ資料編 SUMITOMO METAL MINING CO., LTD. 33
Slide 34: 銅 既存鉱山の安定した運営(モレンシー・セロベルデ)
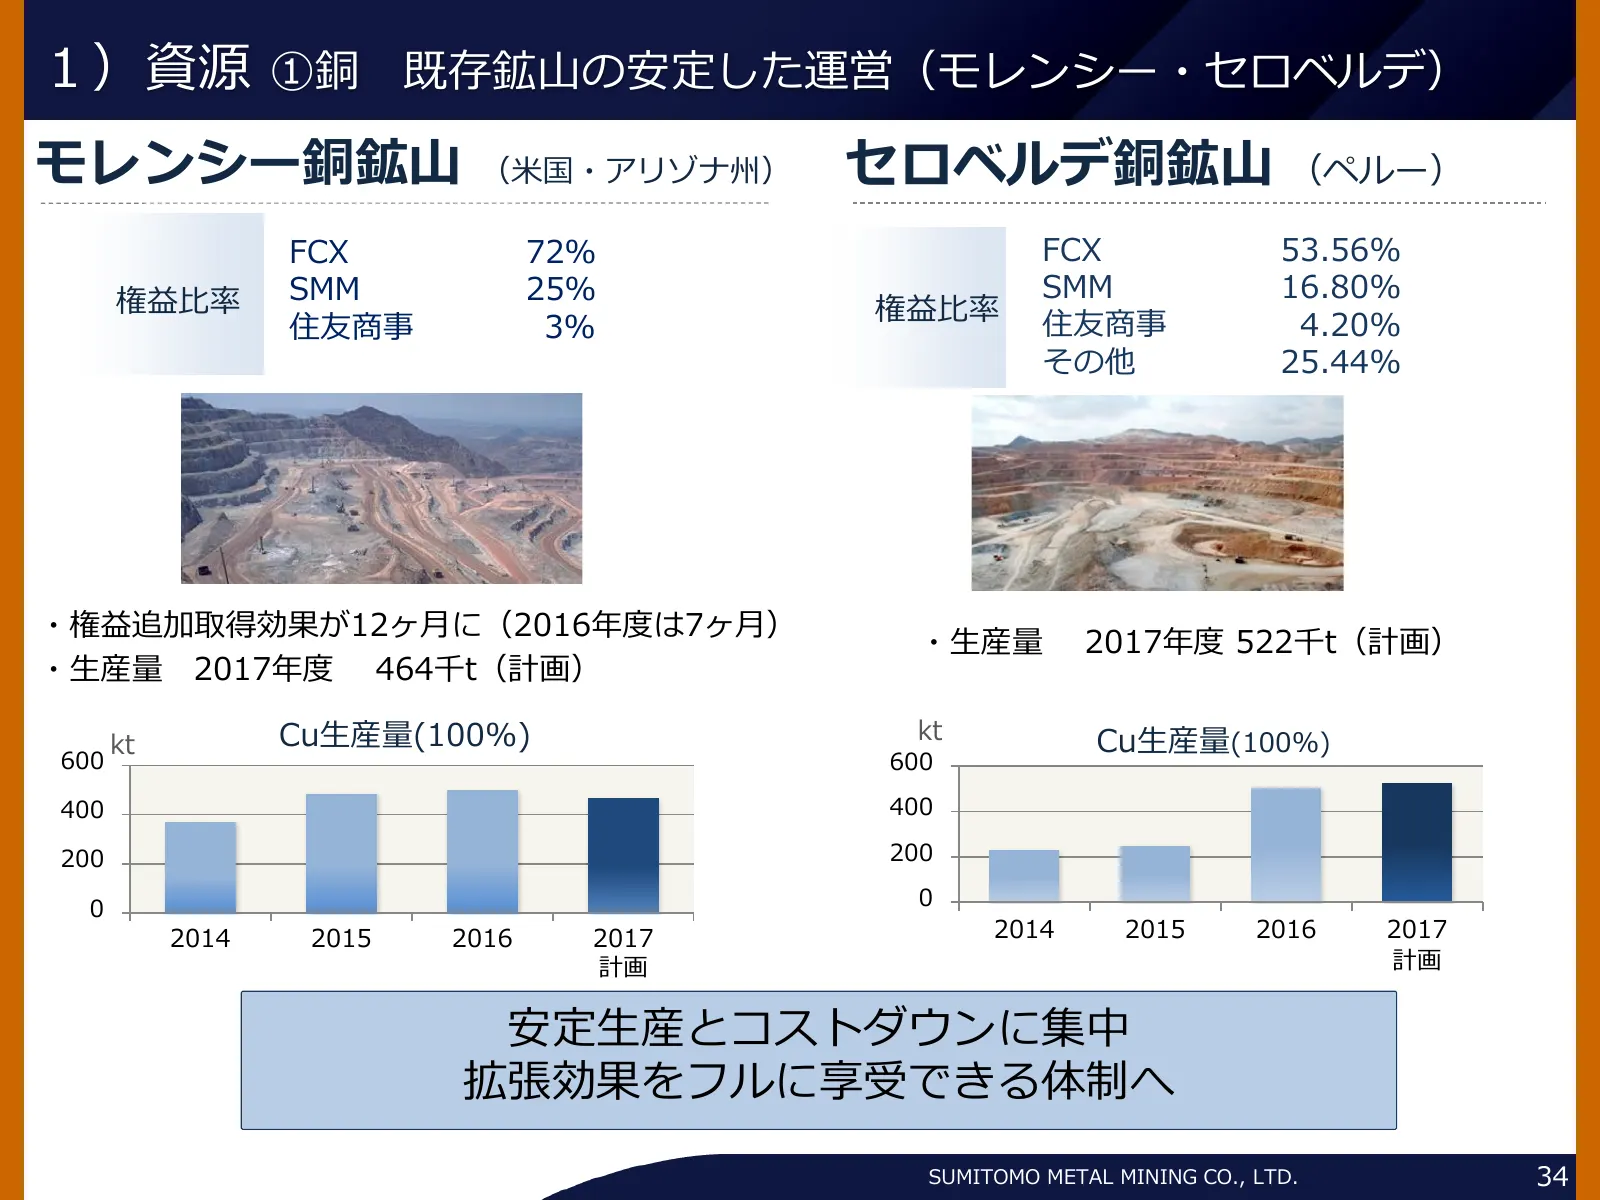
1)資源 ①銅 既存鉱山の安定した運営(モレンシー・セロベルデ) モレンシー銅鉱山 (米国・アリゾナ州) セロベルデ銅鉱山 (ペルー) FCX 72% FCX 53.56% 権益比率 SMM 25% SMM 16.80% 権益比率 住友商事 4.20% 住友商事 3% その他 25.44% ・権益追加取得効果が12ヶ月に(2016年度は7ヶ月) ・生産量 2017年度 522千t(計画) ・生産量 2017年度 464千t(計画) Cu生産量(100%) kt Cu生産量(100%) kt 600 600 400 400 200 200 0 0 2014 2015 2016 2017 2014
Slide 35: 金 既存鉱山の安定した運営(菱刈・ポゴ)
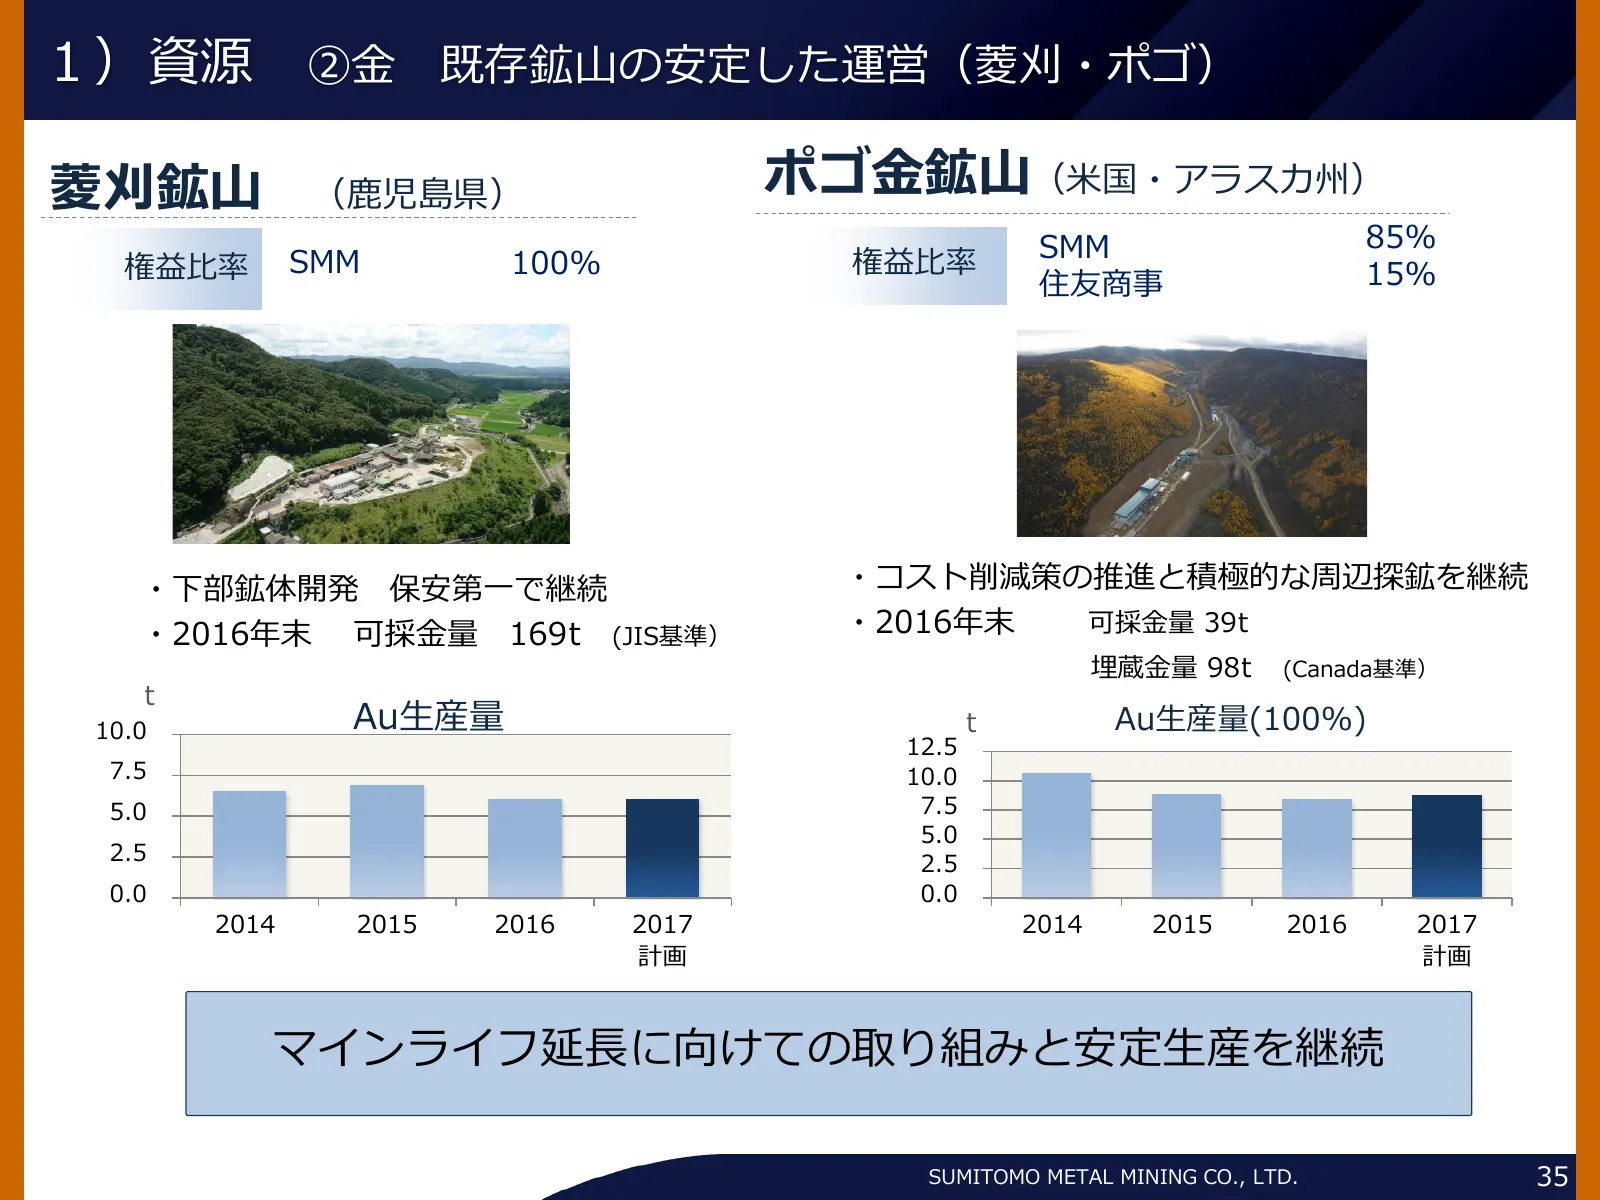
1)資源 ②金 既存鉱山の安定した運営(菱刈・ポゴ) 菱刈鉱山 (鹿児島県) ポゴ金鉱山(米国・アラスカ州) SMM 85% 権益比率 SMM 100% 権益比率 15% 住友商事 ・下部鉱体開発 保安第一で継続 ・コスト削減策の推進と積極的な周辺探鉱を継続 ・2016年末 可採金量 169t (JIS基準) ・2016年末 可採金量 39t 埋蔵金量 98t (Canada基準) t 10.0 Au生産量 t Au生産量(100%) 12.5 7.5 10.0 5.0 7.5 5.0 2.5 2.5 0.0 0.0 2014 2015 2016 2017 2014 2015 2016 201
Slide 36: 金 権益拡大への取り組み
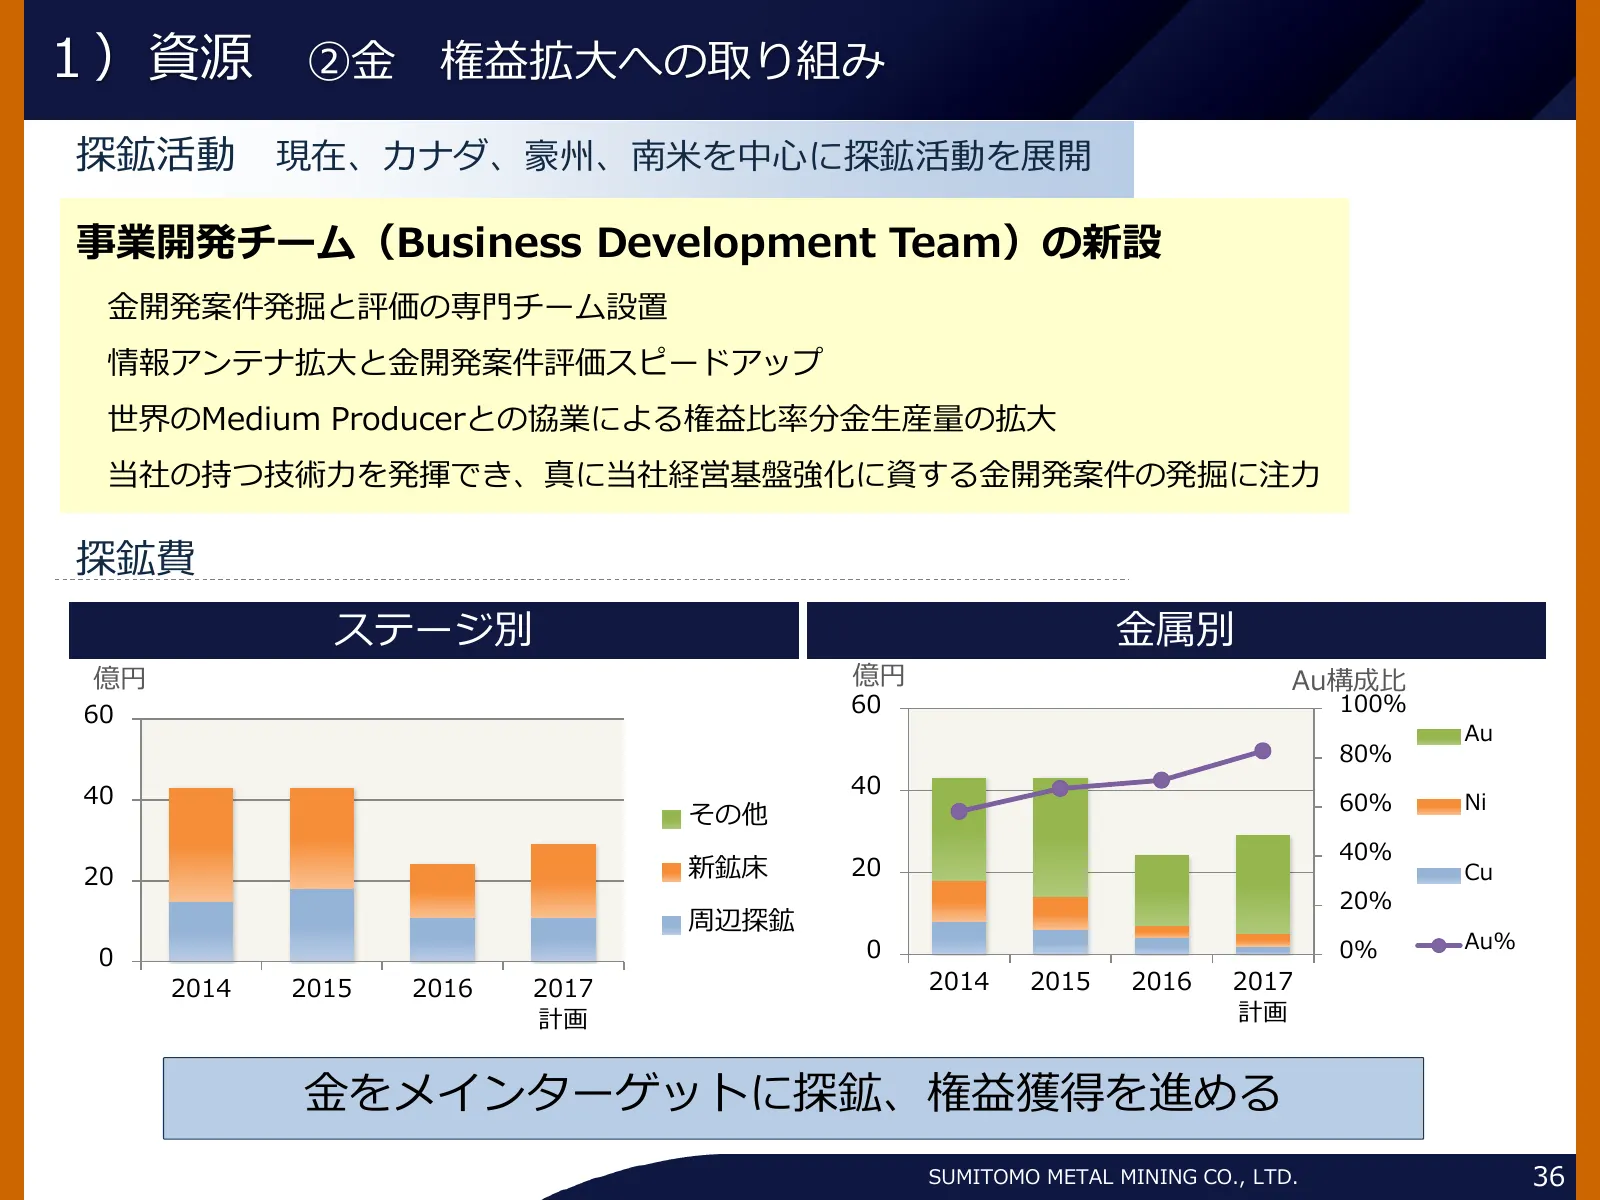
1)資源 ②金 権益拡大への取り組み 探鉱活動 現在、カナダ、豪州、南米を中心に探鉱活動を展開 事業開発チーム(Business Development Team)の新設 金開発案件発掘と評価の専門チーム設置 情報アンテナ拡大と金開発案件評価スピードアップ 世界のMedium Producerとの協業による権益比率分金生産量の拡大 当社の持つ技術力を発揮でき、真に当社経営基盤強化に資する金開発案件の発掘に注力 探鉱費 ステージ別 金属別 億円 億円 Au構成比 60 60 100% Au 80% 40 40 60% Ni その他 40% 20 新鉱床 20 Cu 20% 周辺探鉱 0 0% A
Slide 37: 銅製錬 競争力の最大化
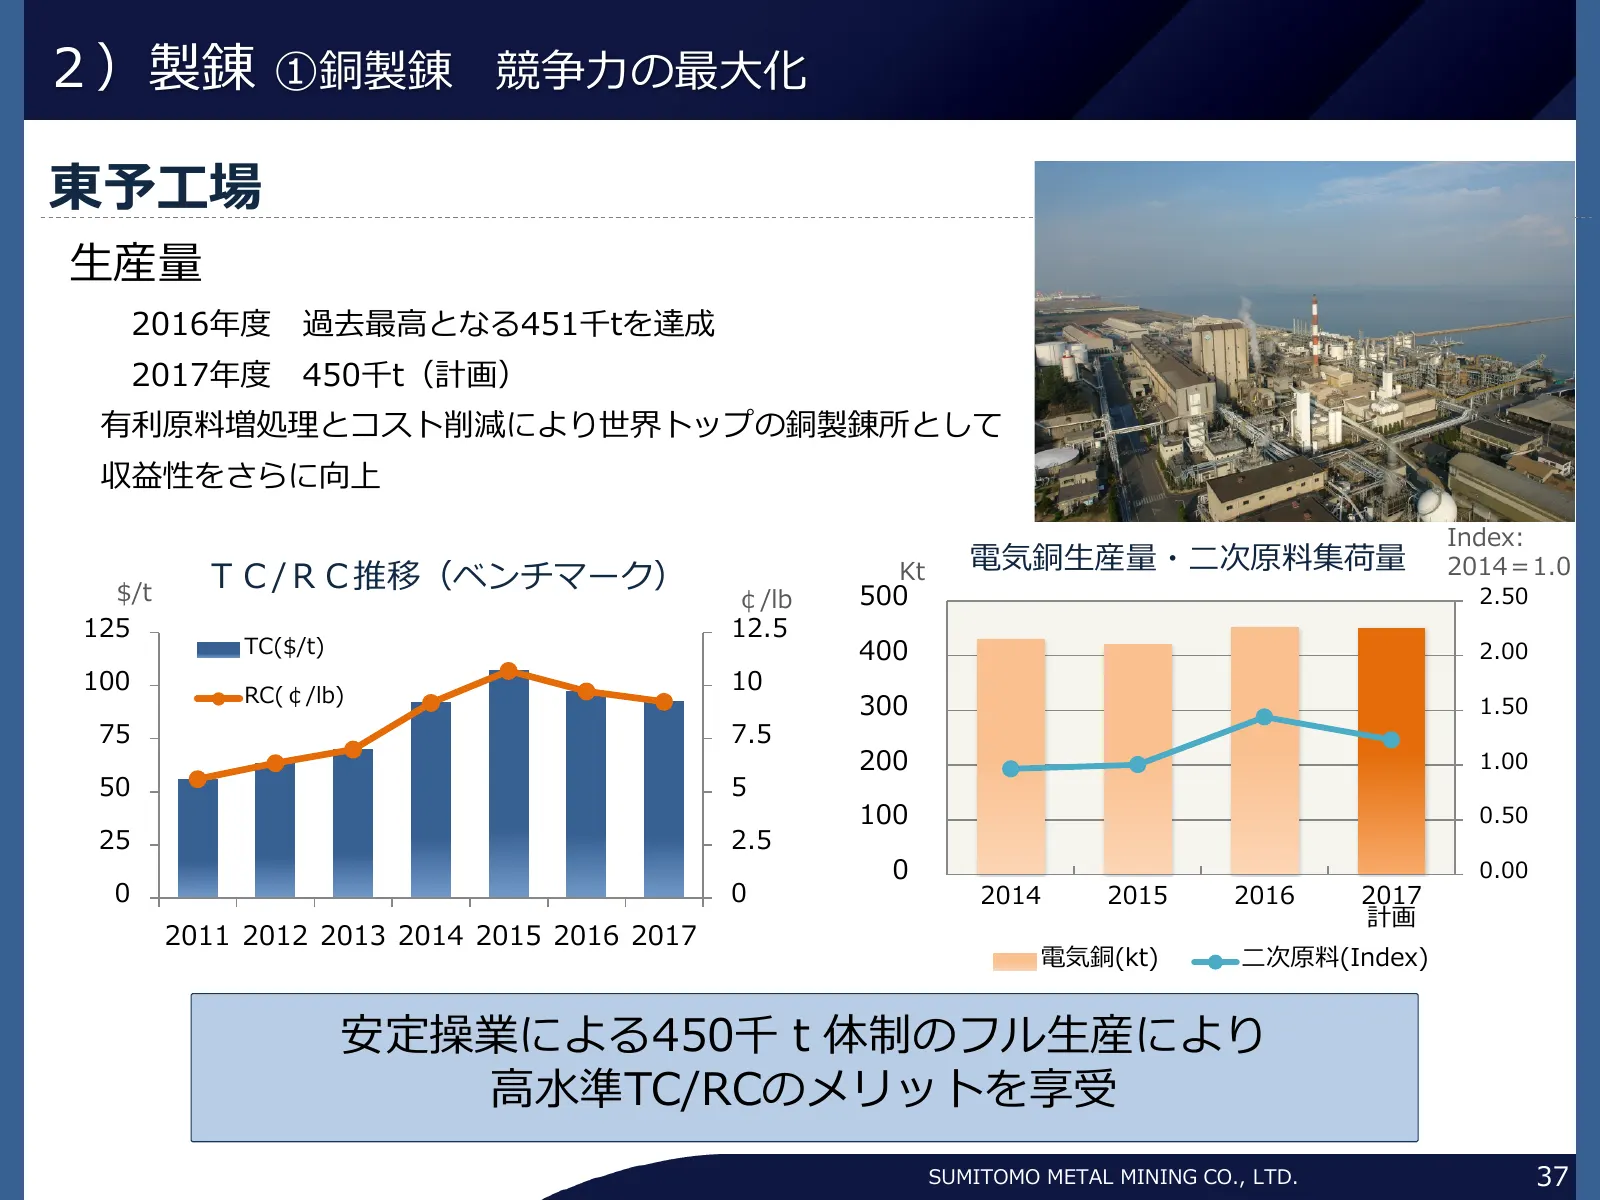
2)製錬 ①銅製錬 競争力の最大化 東予工場 生産量 2016年度 過去最高となる451千tを達成 2017年度 450千t(計画) 有利原料増処理とコスト削減により世界トップの銅製錬所として 収益性をさらに向上 Index: 電気銅生産量・二次原料集荷量 2014=1.0 $/t TC/RC推移(ベンチマーク) Kt ¢/lb 500 2.50 125 12.5 TC($/t) 400 2.00 100 RC(¢/lb) 10 300 1.50 75 7.5 200 1.00 50 5 100 0.50 25 2.5 0 0.00 0 0 2014 2015 2016 2017 計画 201
Slide 38: ニッケル製錬 HPALとニッケル工場の安定操業
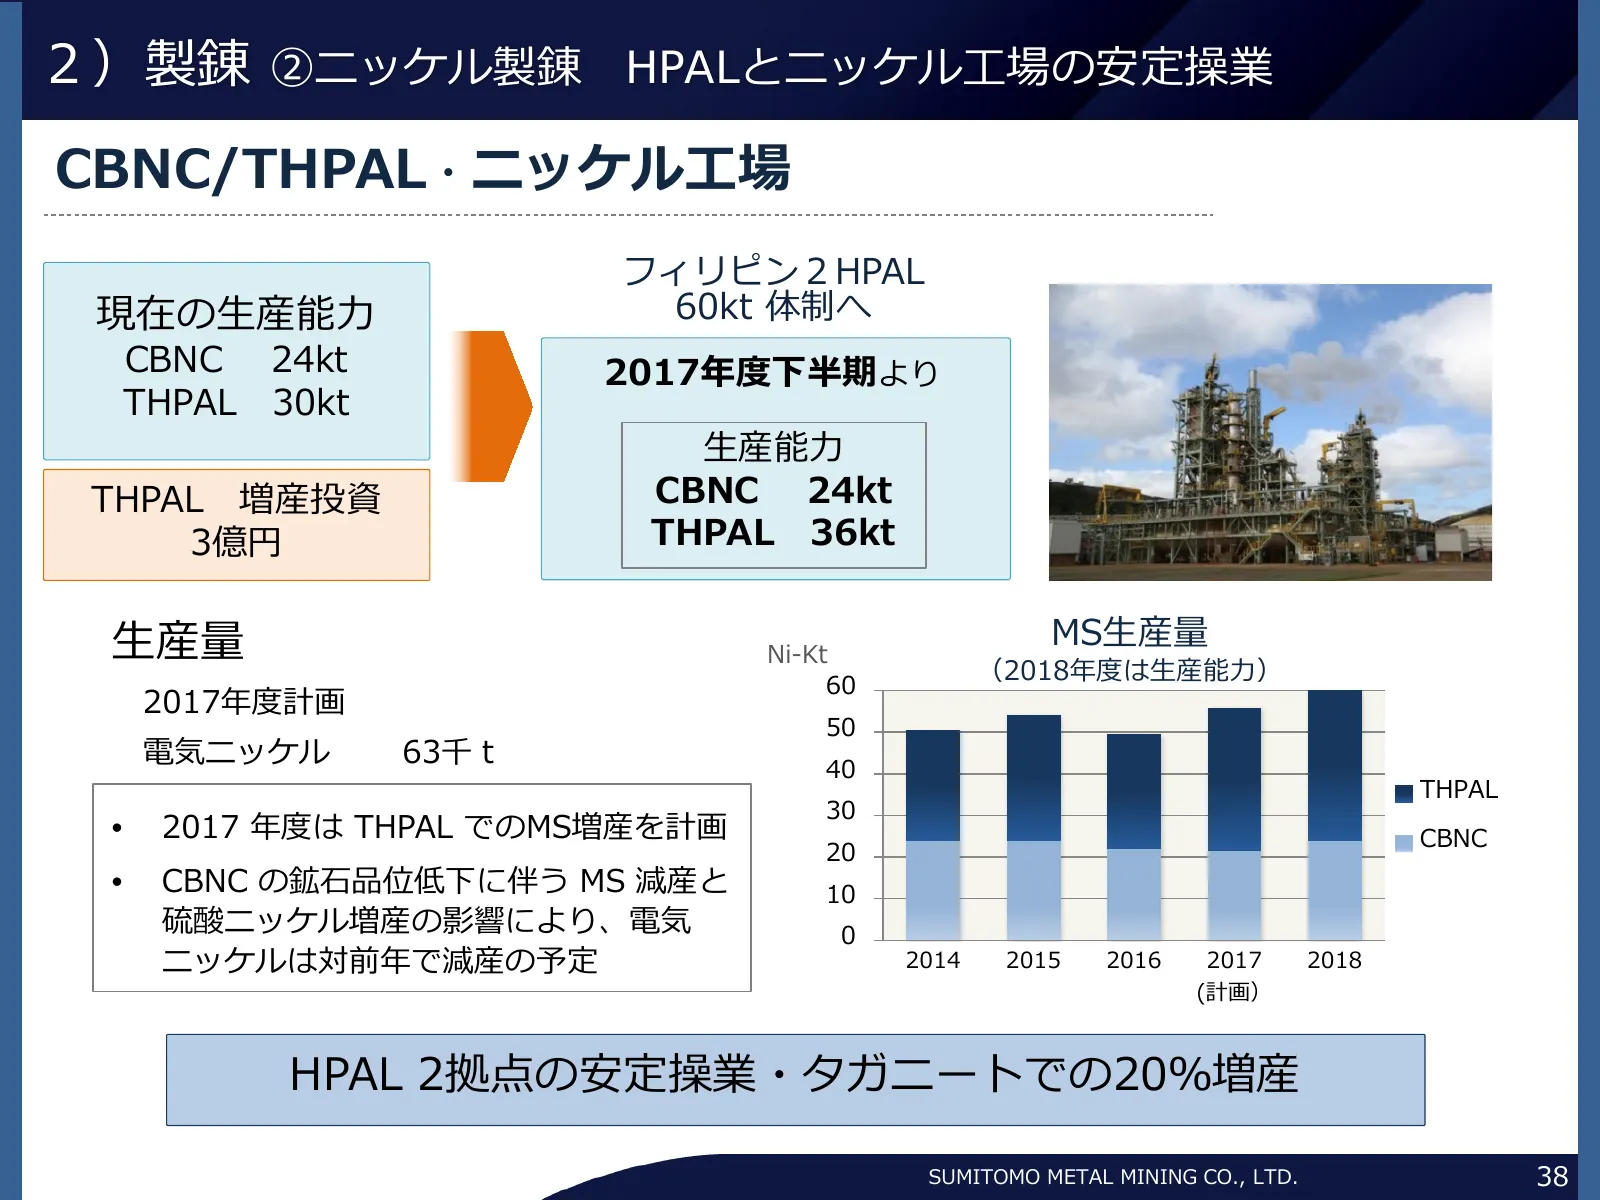
2)製錬 ②ニッケル製錬 HPALとニッケル工場の安定操業 CBNC/THPAL・ニッケル工場 フィリピン2HPAL 現在の生産能力 60kt 体制へ CBNC 24kt 2017年度下半期より THPAL 30kt 生産能力 THPAL 増産投資 CBNC 24kt 3億円 THPAL 36kt 生産量 MS生産量 Ni-Kt (2018年度は生産能力) 60 2017年度計画 50 電気ニッケル 63千t 40 THPAL 30 • 2017 年度は THPAL でのMS増産を計画 CBNC 20 • CBNC の鉱石品位低下に伴う MS 減産と 10 硫酸ニッケル増産の影響により、電気
Slide 39: 硫酸ニッケル事業の拡大と電池材料への供給力強化
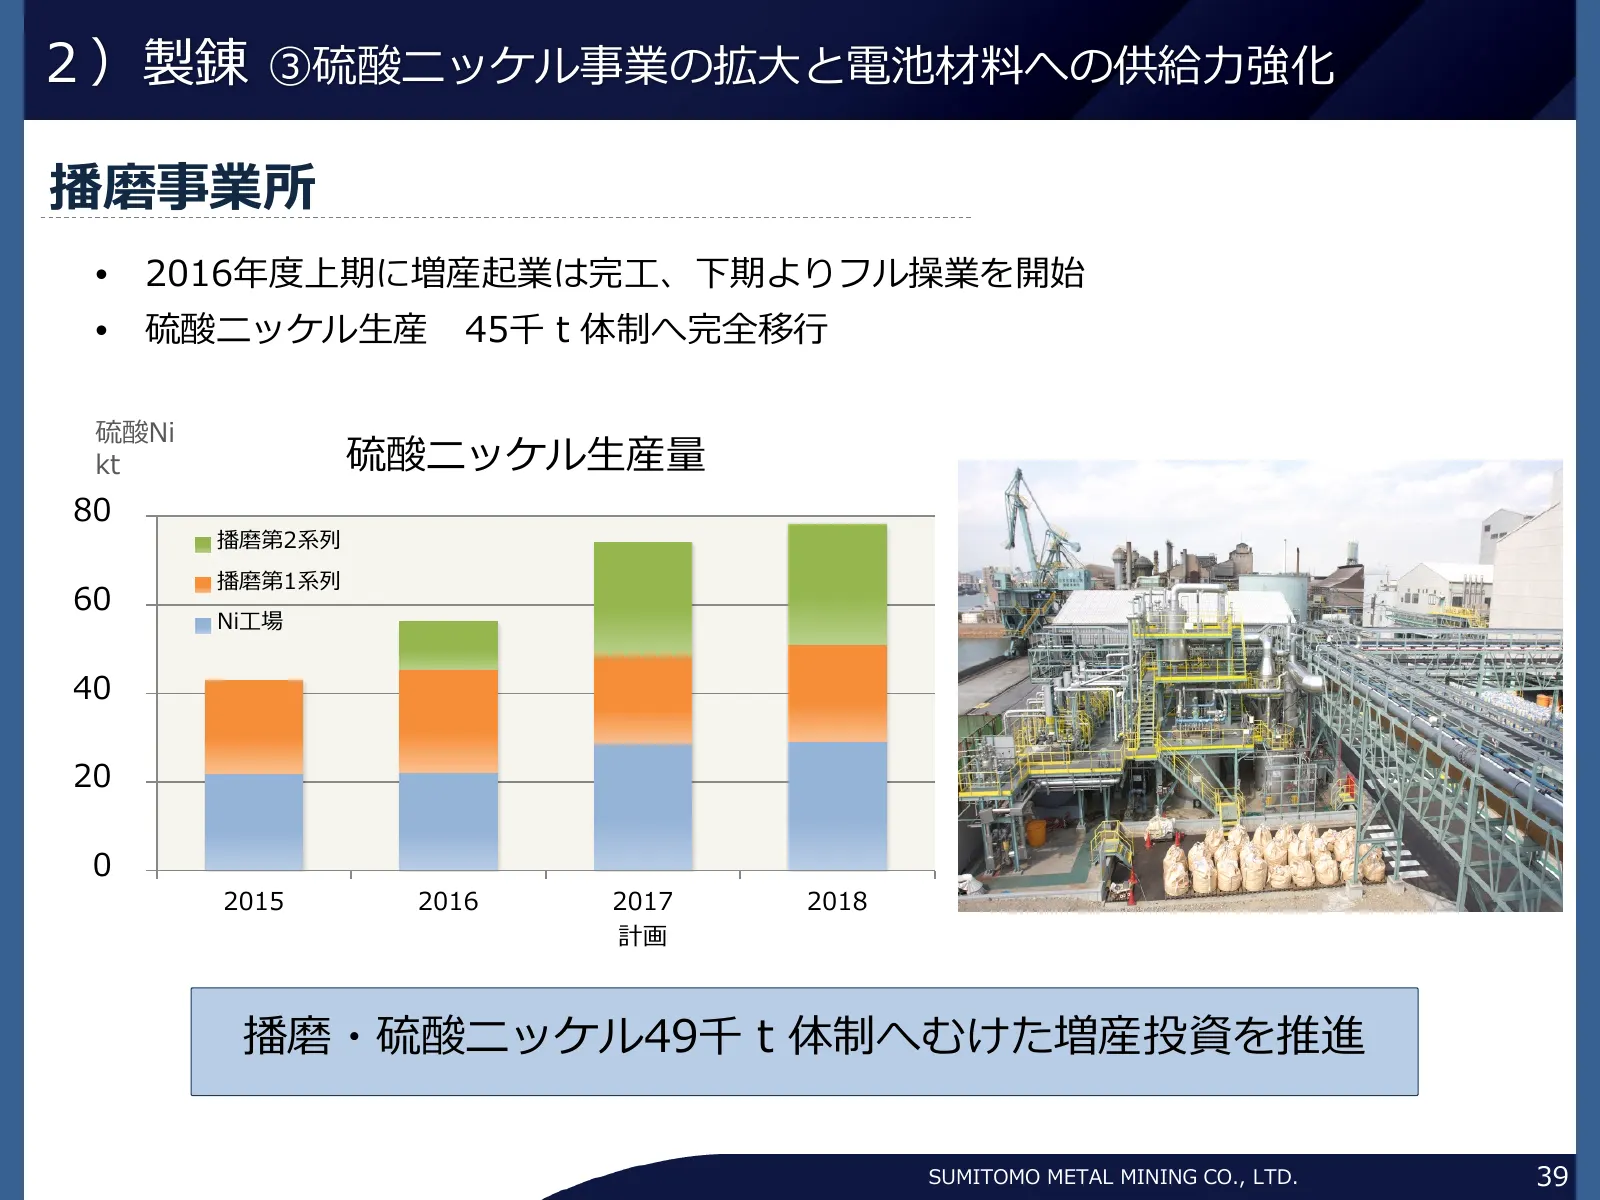
2)製錬 ③硫酸ニッケル事業の拡大と電池材料への供給力強化 播磨事業所 • 2016年度上期に増産起業は完工、下期よりフル操業を開始 • 硫酸ニッケル生産 45千t体制へ完全移行 硫酸Ni kt 硫酸ニッケル生産量 80 播磨第2系列 播磨第1系列 60 Ni工場 40 20 0 2015 2016 2017 2018 計画 播磨・硫酸ニッケル49千t体制へむけた増産投資を推進 SUMITOMO METAL MINING CO., LTD. 39
Slide 40: フェロニッケル 最適生産体制の維持
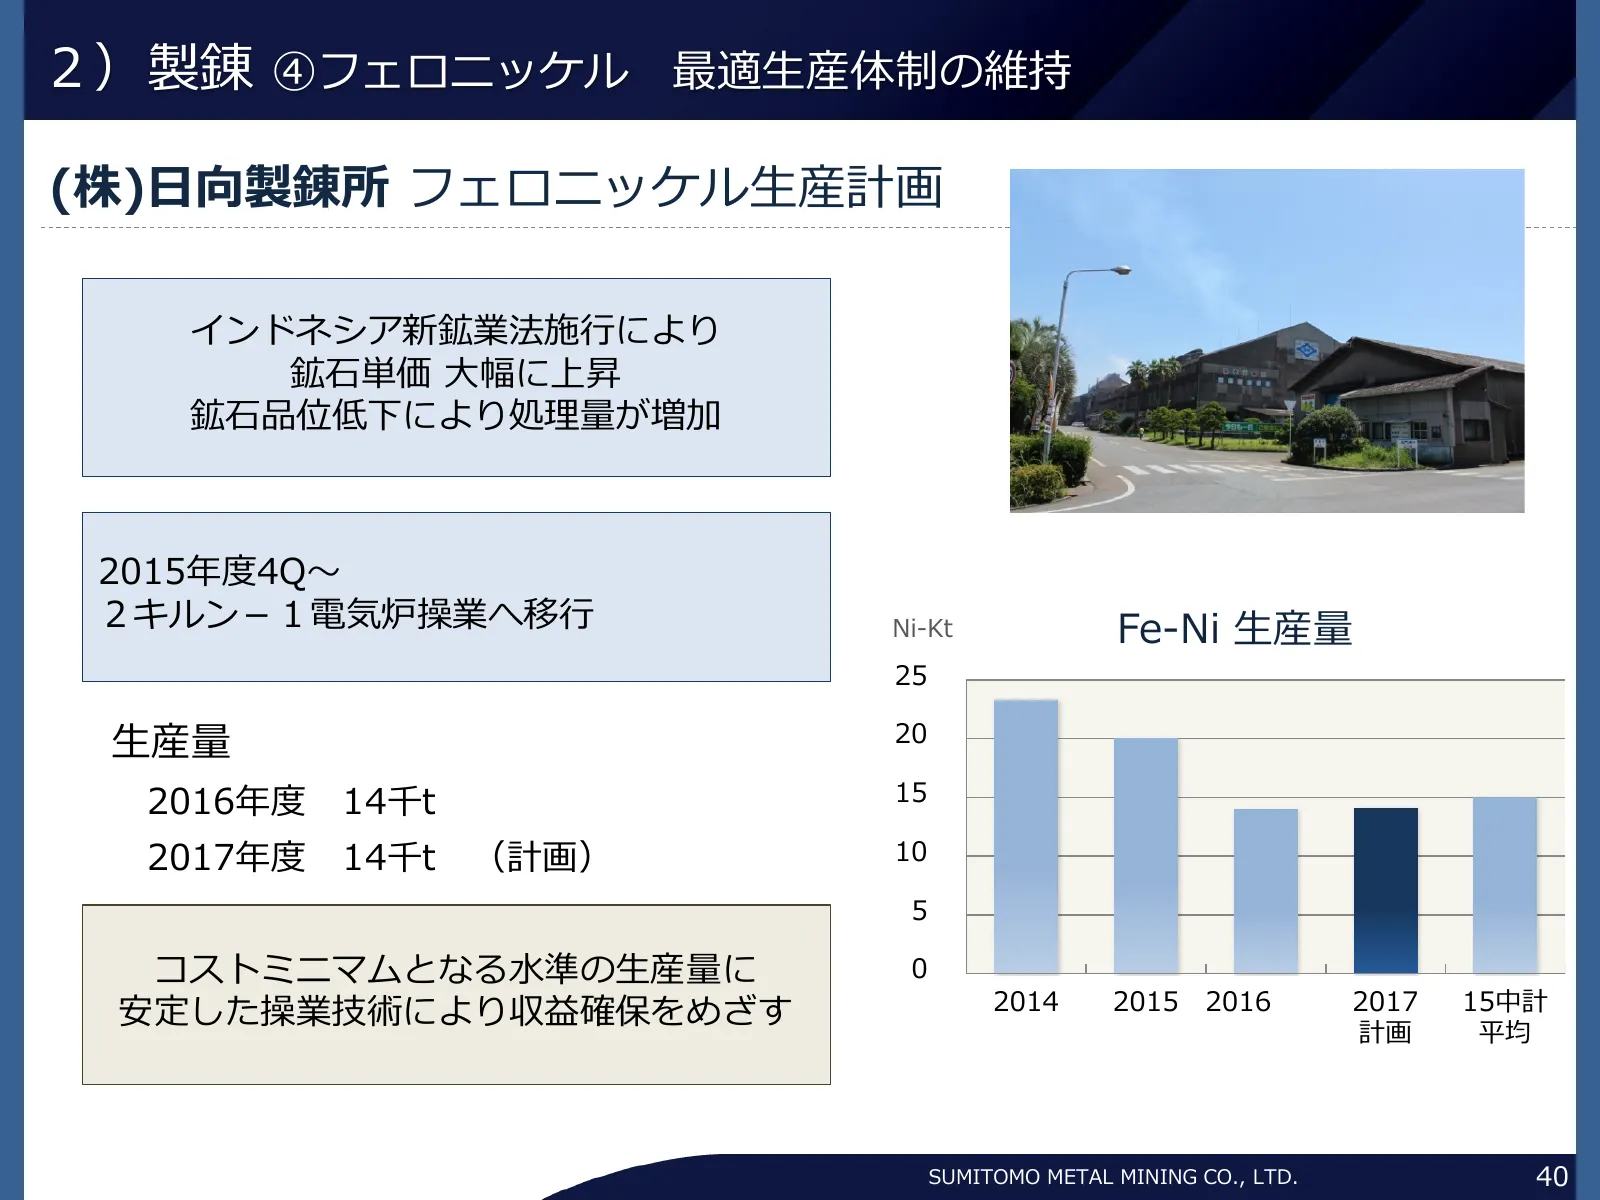
2)製錬 ④フェロニッケル 最適生産体制の維持 (株)日向製錬所 フェロニッケル生産計画 インドネシア新鉱業法施行により 鉱石単価 大幅に上昇 鉱石品位低下により処理量が増加 2015年度4Q~ 2キルン-1電気炉操業へ移行 Ni-Kt Fe-Ni 生産量 25 生産量 20 2016年度 14千t 15 2017年度 14千t (計画) 10 5 コストミニマムとなる水準の生産量に 0 2014 2015 2016 2017 15中計 安定した操業技術により収益確保をめざす 計画 平均 SUMITOMO METAL MINING CO., LTD. 40
Slide 41: 材料 電池材料
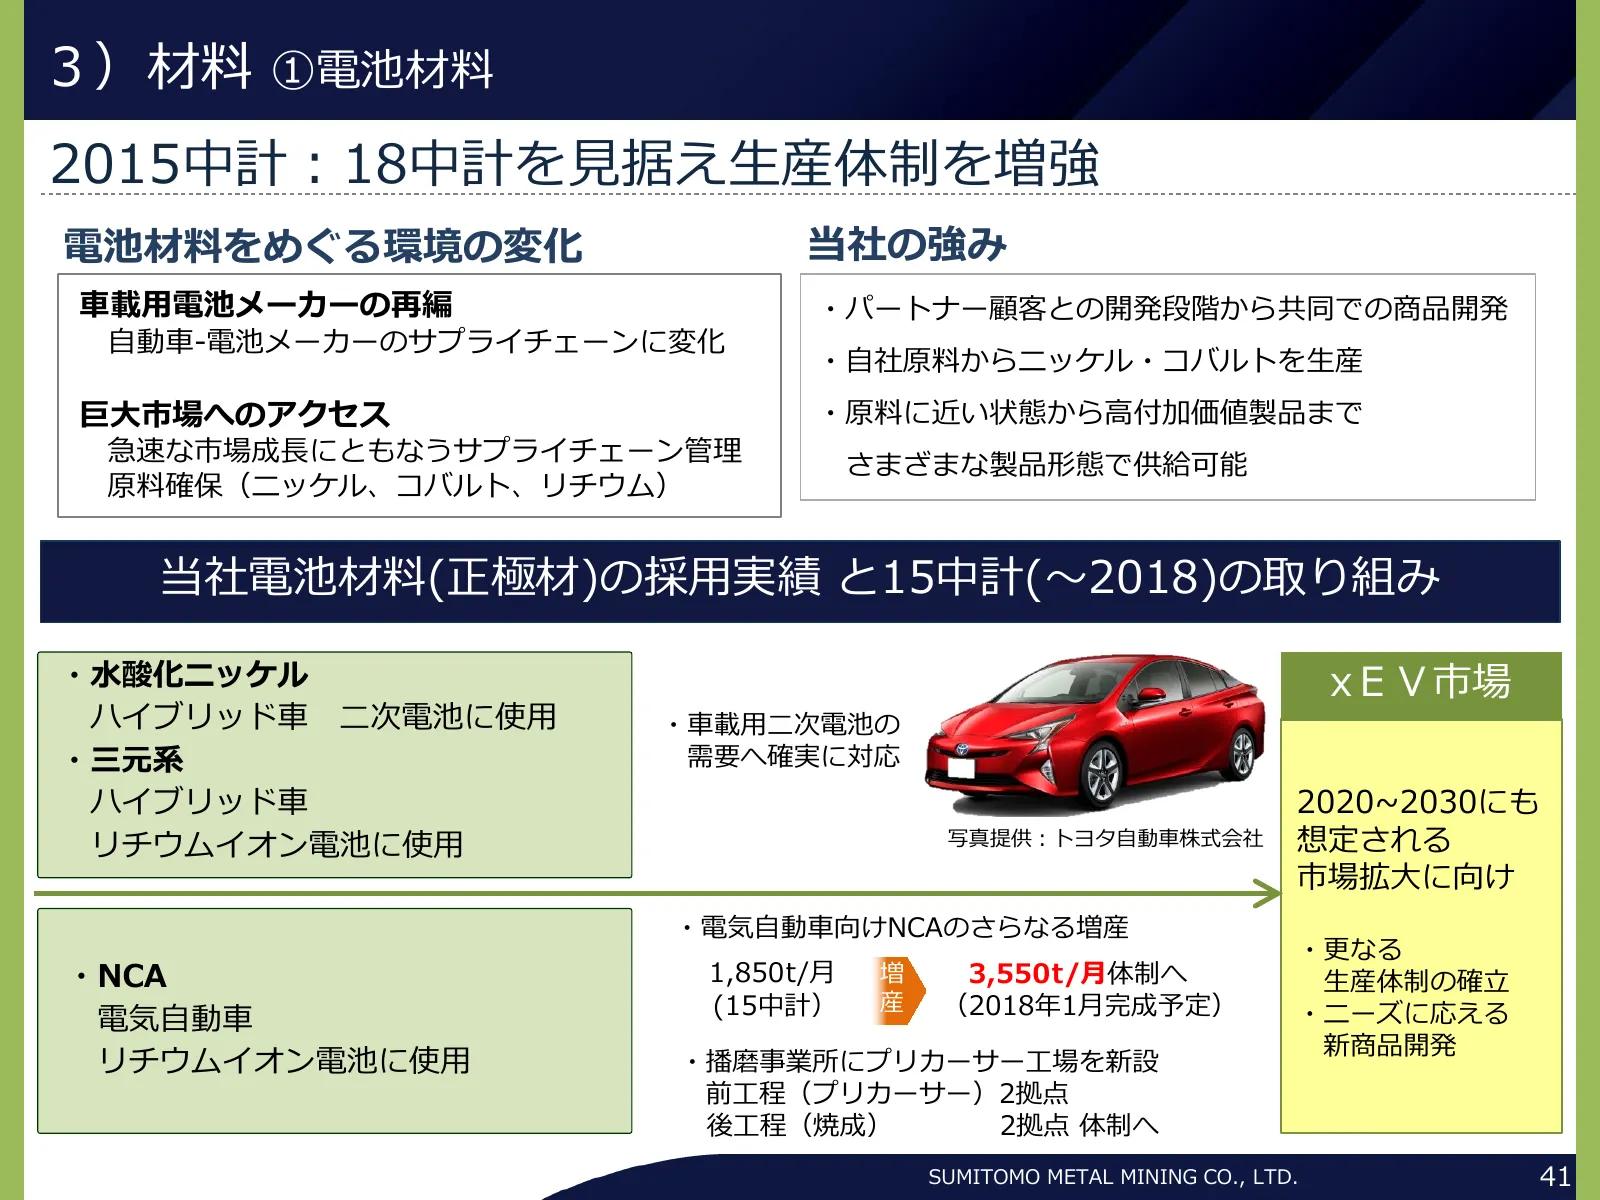
3)材料 ①電池材料 2015中計:18中計を見据え生産体制を増強 電池材料をめぐる環境の変化 当社の強み 車載用電池メーカーの再編 ・パートナー顧客との開発段階から共同での商品開発 自動車-電池メーカーのサプライチェーンに変化 ・自社原料からニッケル・コバルトを生産 巨大市場へのアクセス ・原料に近い状態から高付加価値製品まで 急速な市場成長にともなうサプライチェーン管理 さまざまな製品形態で供給可能 原料確保(ニッケル、コバルト、リチウム) 当社電池材料(正極材)の採用実績 と15中計(~2018)の取り組み ・水酸化ニッケル xEV市場 ハイブリッド車 二次電池に使用 ・車載用二次電池の
Slide 42: 結晶材料(LT/LN)(1)
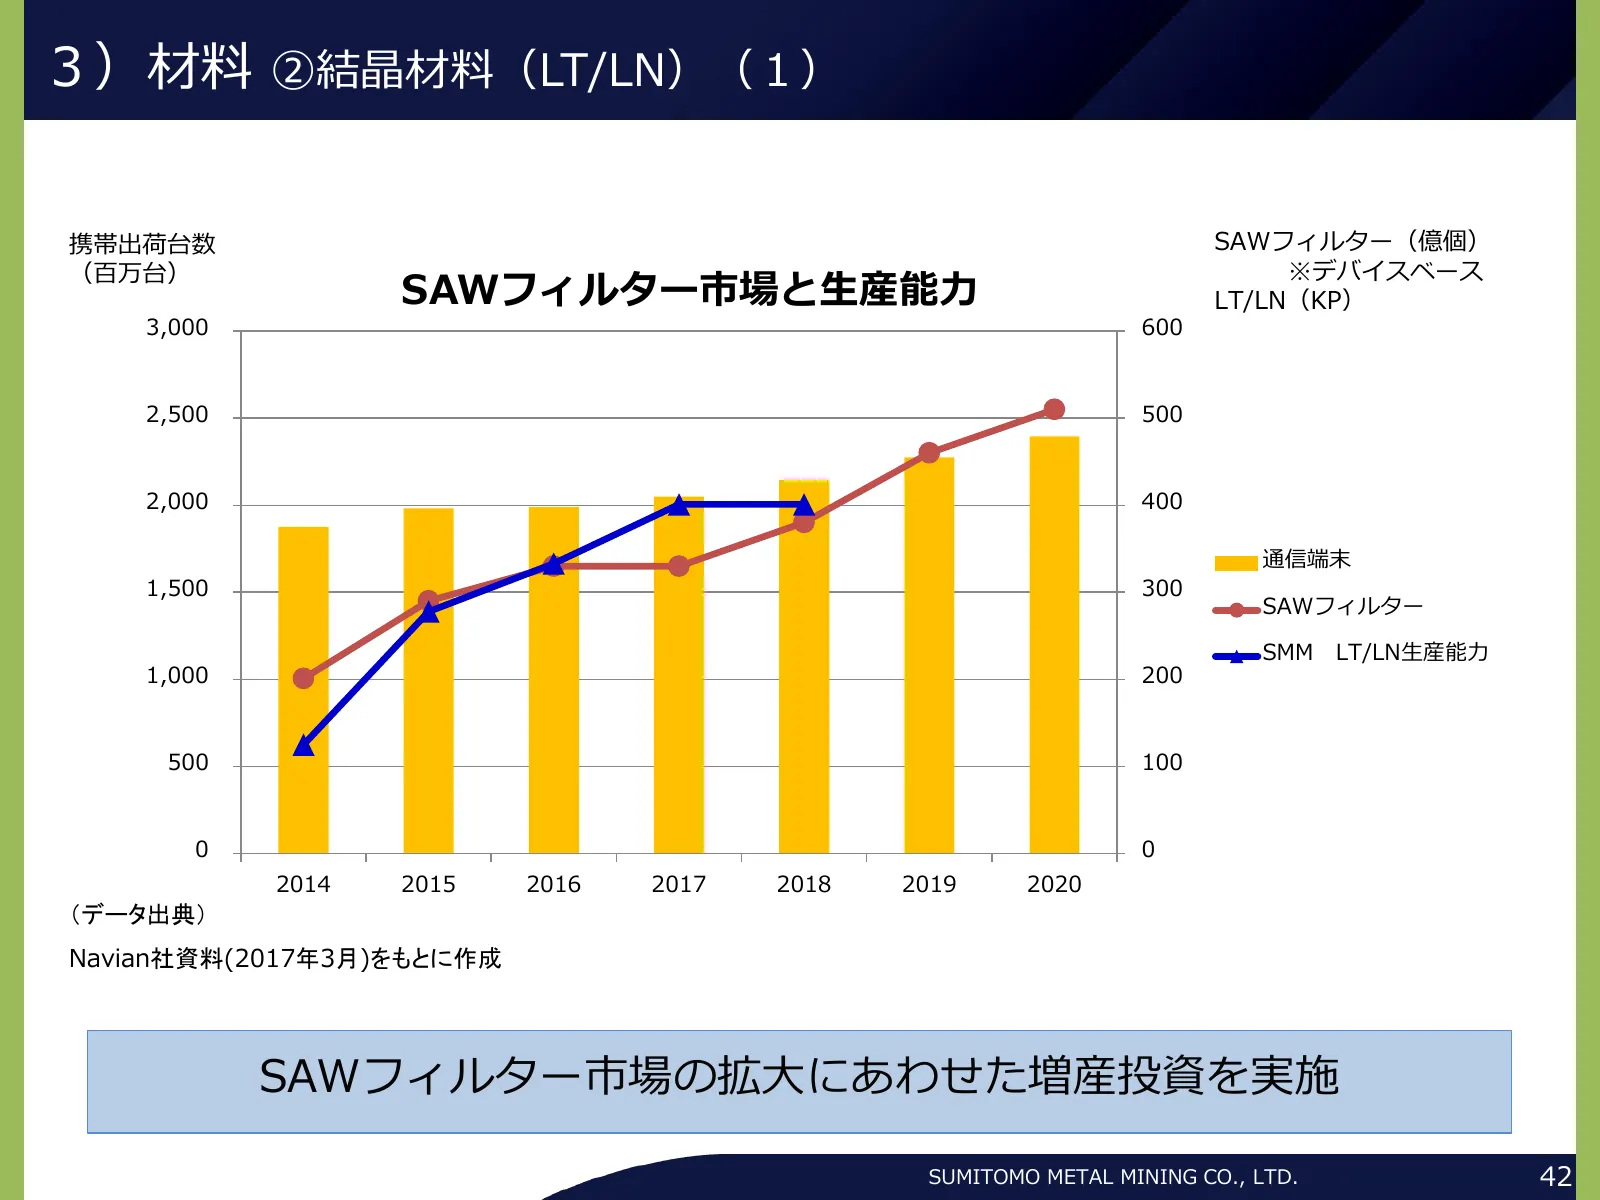
3)材料 ②結晶材料(LT/LN)(1) 携帯出荷台数 SAWフィルター(億個) (百万台) ※デバイスベース SAWフィルター市場と生産能力 LT/LN(KP) 3,000 600 2,500 500 2,000 400 通信端末 1,500 300 SAWフィルター SMM LT/LN生産能力 1,000 200 500 100 0 0 2014 2015 2016 2017 2018 2019 2020 (データ出典) Navian社資料(2017年3月)をもとに作成 SAWフィルター市場の拡大にあわせた増産投資を実施 SUMITOMO METAL MINING CO., LTD. 42
Slide 43: 結晶材料(LT/LN)(2)
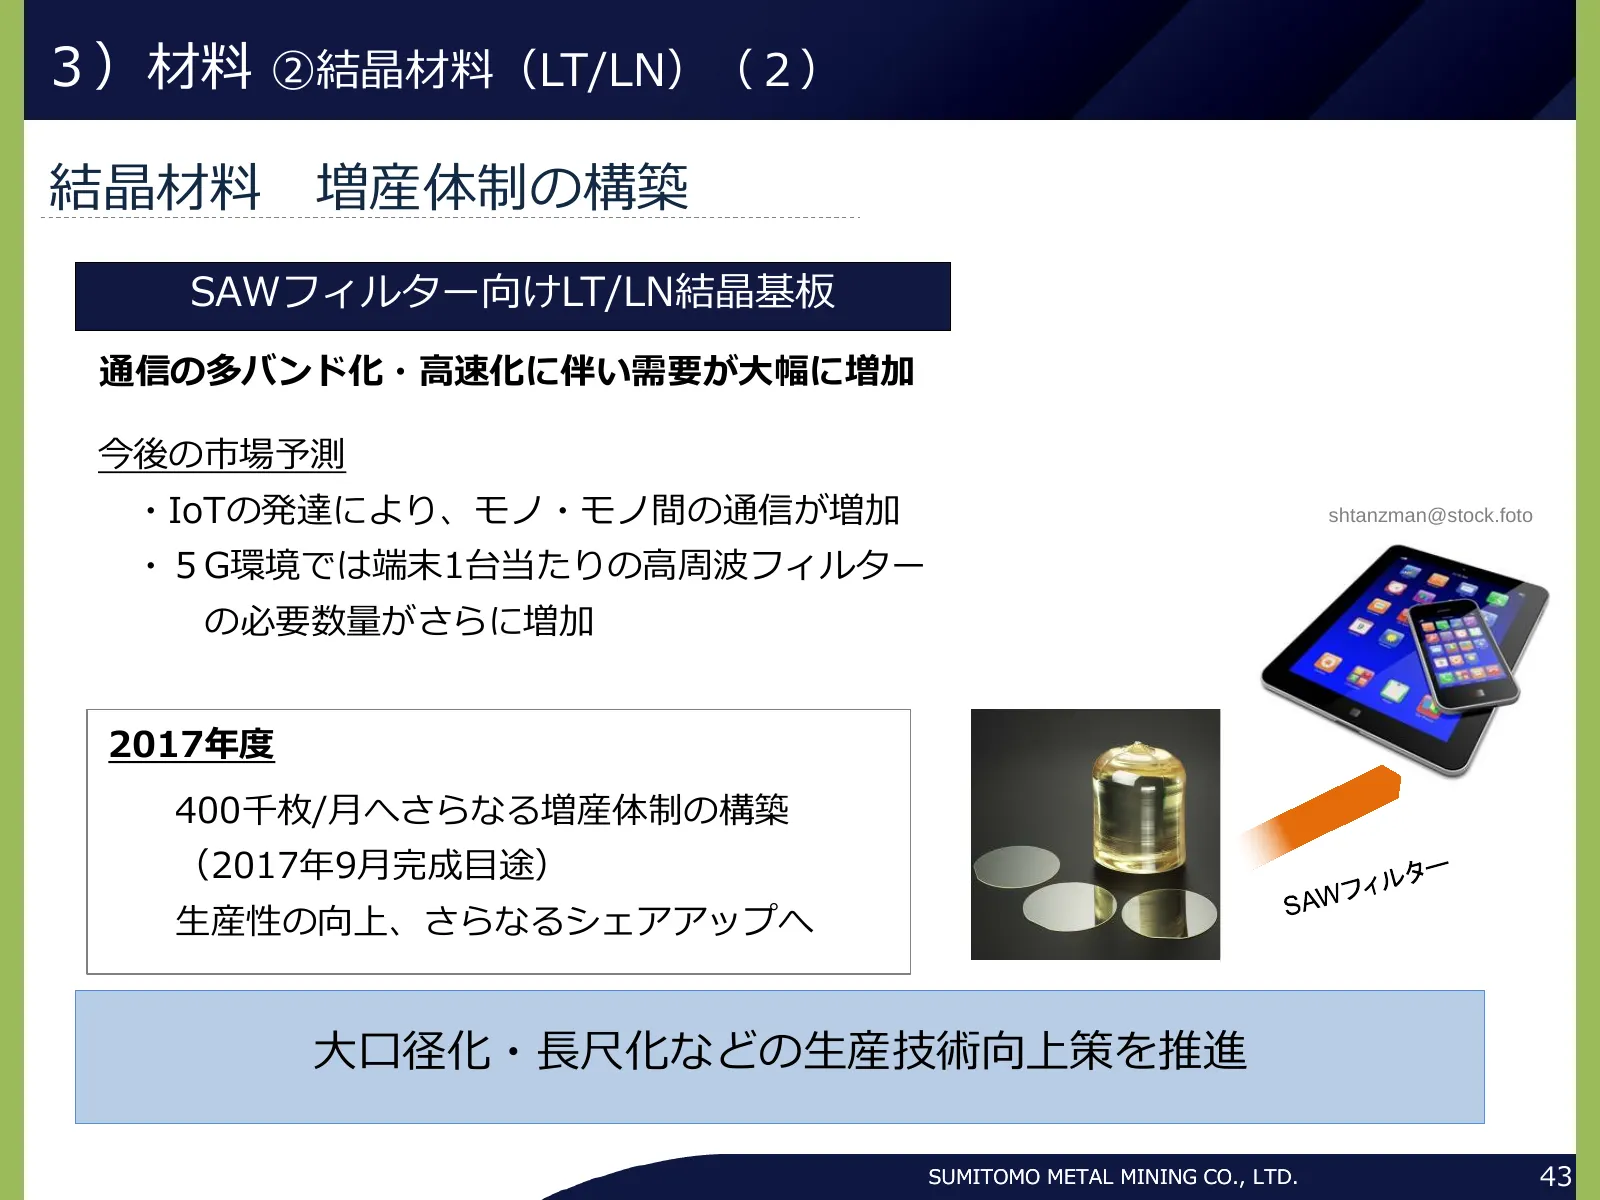
3)材料 ②結晶材料(LT/LN)(2) 結晶材料 増産体制の構築 SAWフィルター向けLT/LN結晶基板 通信の多バンド化・高速化に伴い需要が大幅に増加 今後の市場予測 ・IoTの発達により、モノ・モノ間の通信が増加 shtanzman@stock.foto ・5G環境では端末1台当たりの高周波フィルター の必要数量がさらに増加 2017年度 400千枚/月へさらなる増産体制の構築 (2017年9月完成目途) 生産性の向上、さらなるシェアアップへ 大口径化・長尺化などの生産技術向上策を推進 SUMITOMO METAL MINING CO., LTD. 43
Slide 44: 研究開発 ①成果
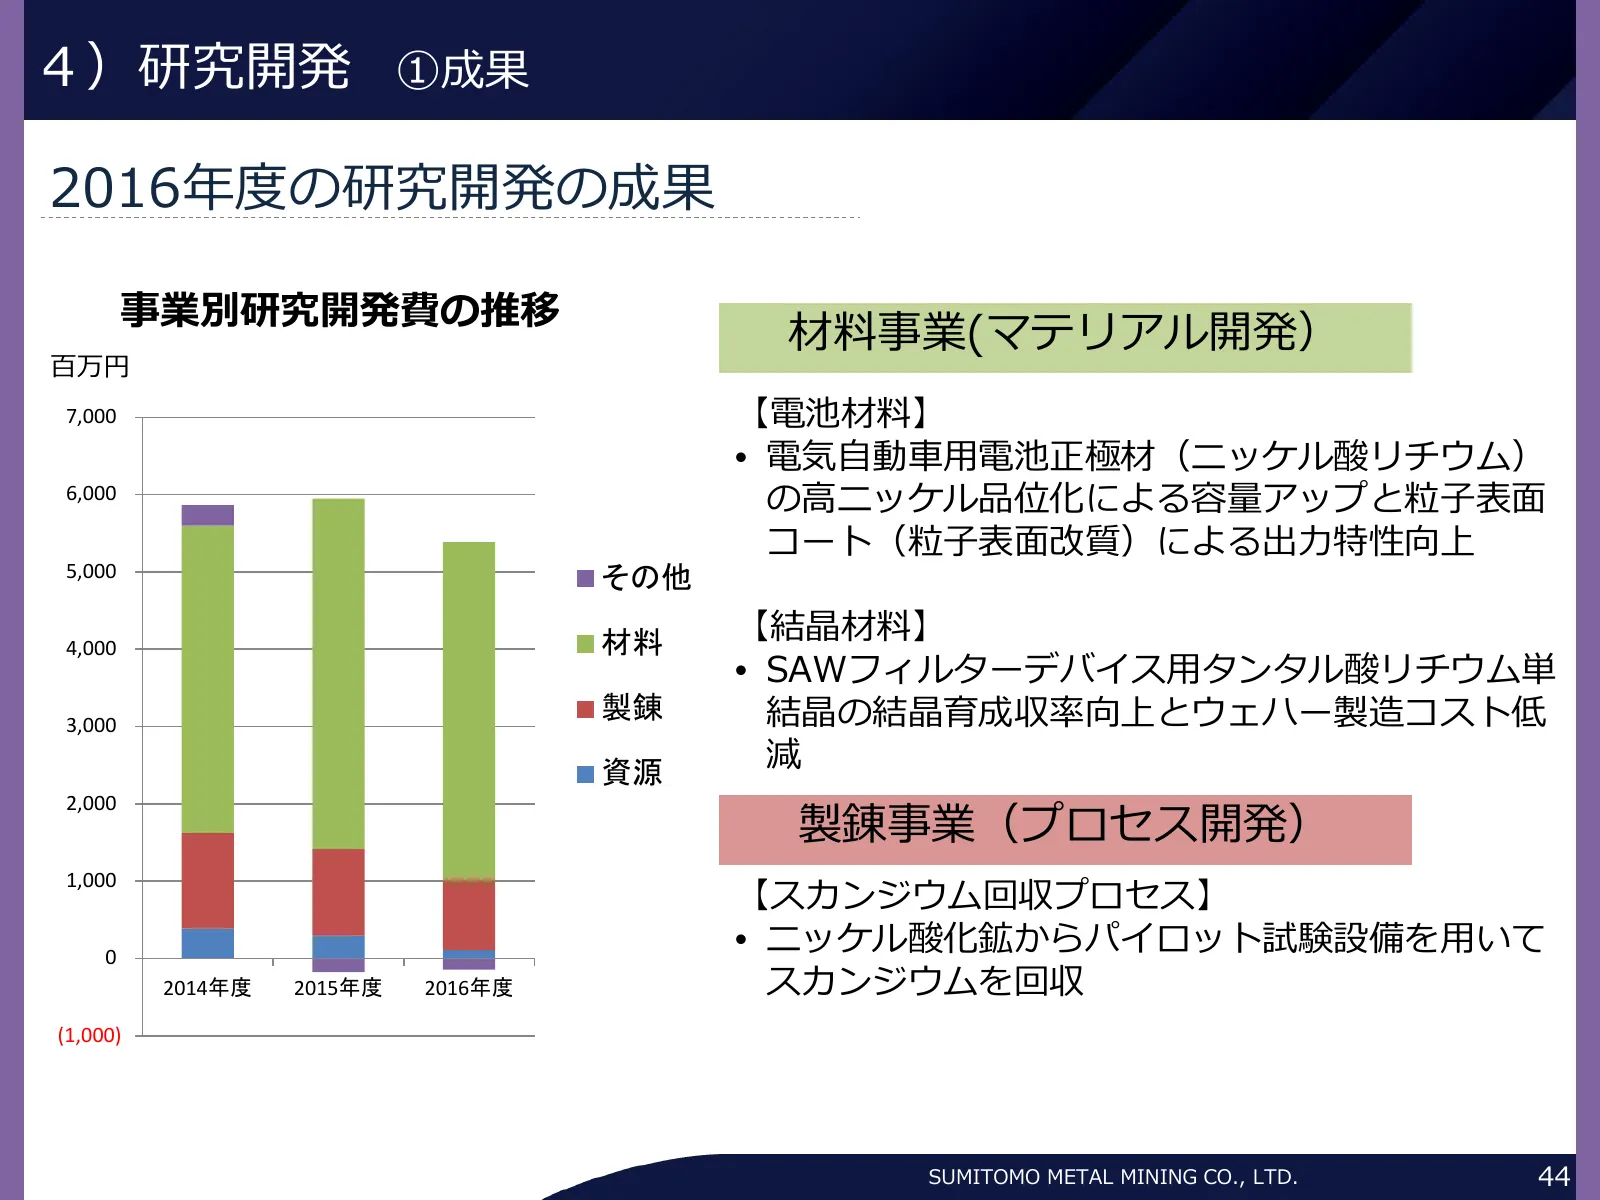
4)研究開発 ①成果 2016年度の研究開発の成果 事業別研究開発費の推移 材料事業(マテリアル開発) 百万円 7,000 【電池材料】 • 電気自動車用電池正極材(ニッケル酸リチウム) 6,000 の高ニッケル品位化による容量アップと粒子表面 コート(粒子表面改質)による出力特性向上 5,000 その他 4,000 材料 【結晶材料】 • SAWフィルターデバイス用タンタル酸リチウム単 3,000 製錬 結晶の結晶育成収率向上とウェハー製造コスト低 資源 減 2,000 製錬事業(プロセス開発) 1,000 【スカンジウム回収プロセス】 0 • ニッケル酸化鉱からパイロット試験設備を用いて
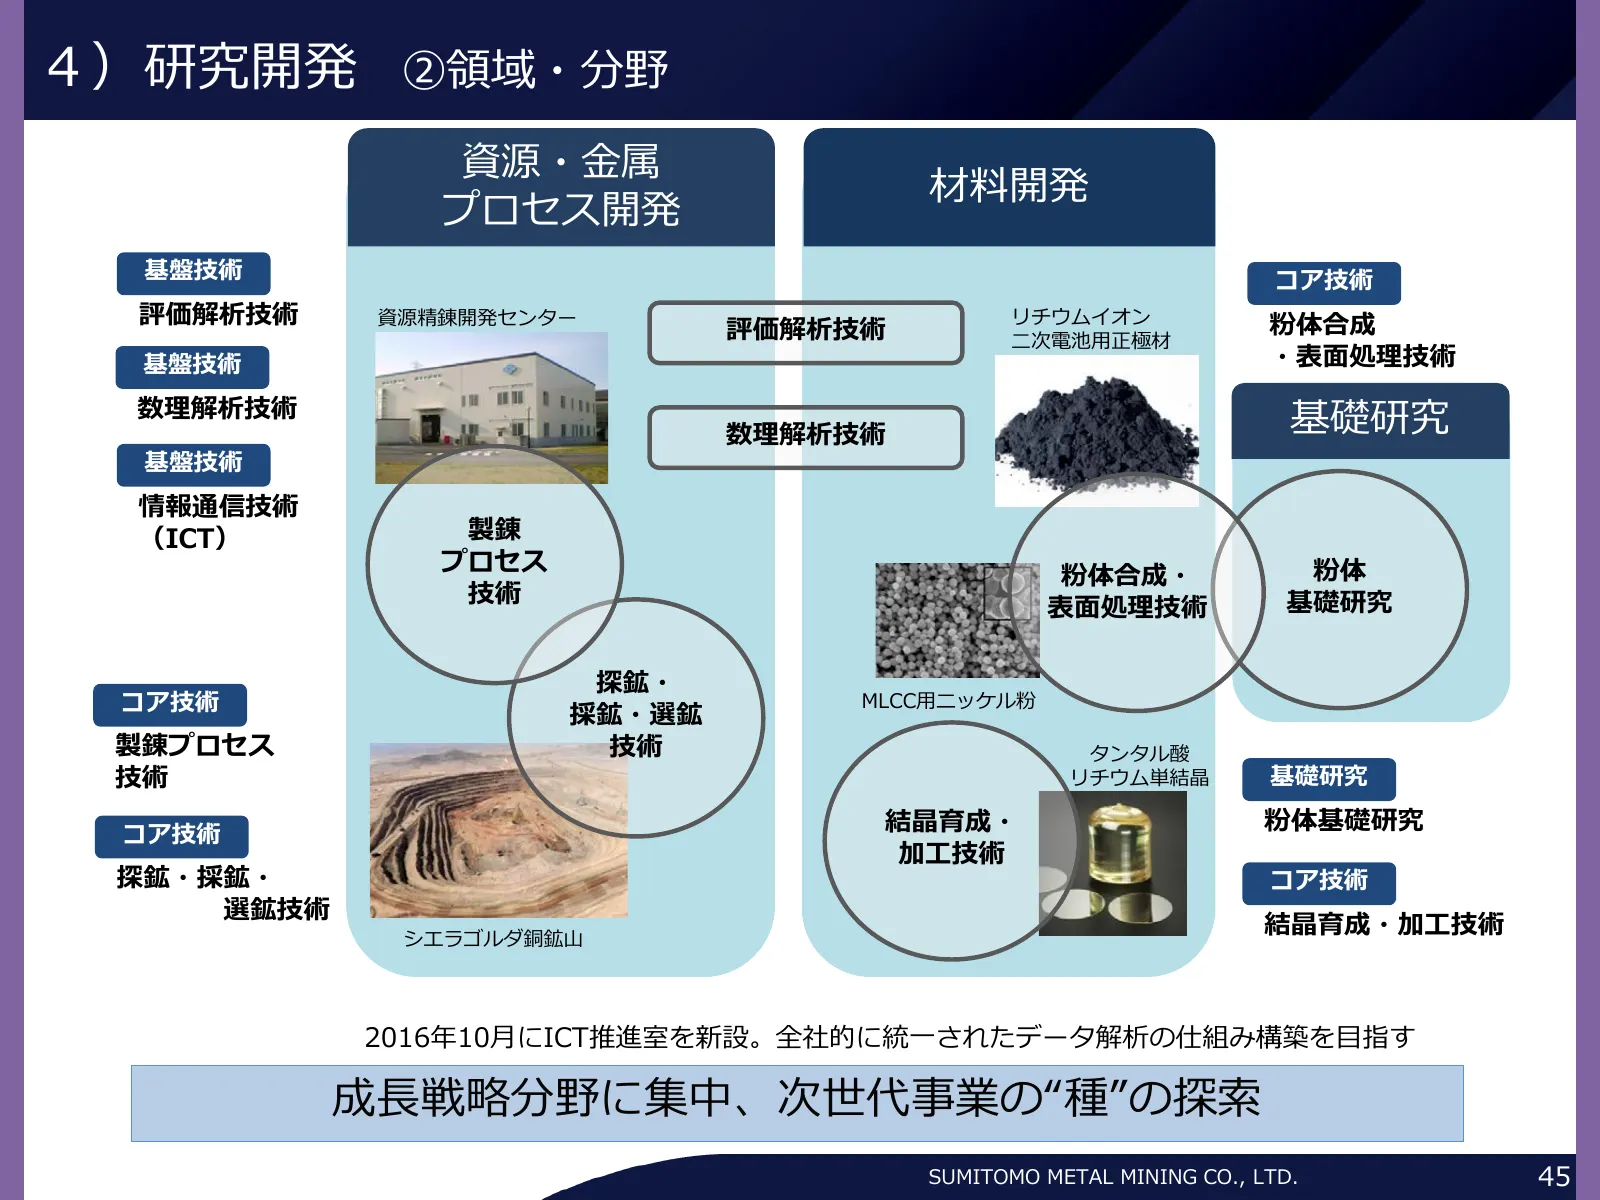
Slide 45: 研究開発 ②領域・分野
4)研究開発 ②領域・分野 資源・金属 材料開発 プロセス開発 基盤技術 コア技術 評価解析技術 資源精錬開発センター リチウムイオン 粉体合成 評価解析技術 二次電池用正極材 基盤技術 ・表面処理技術 数理解析技術 数理解析技術 基礎研究 基盤技術 情報通信技術 (ICT) 製錬 プロセス 粉体 粉体合成・ 技術 基礎研究 表面処理技術 探鉱・ コア技術 MLCC用ニッケル粉 採鉱・選鉱 製錬プロセス 技術 タンタル酸 技術 リチウム単結晶 基礎研究 コア技術 結晶育成・ 粉体基礎研究 加工技術 探鉱・採鉱・ コア技術 選鉱技術 シエラゴルダ銅鉱山 結晶育成・加工技術 2016年10月にIC
Slide 46: Ⅴ. 資料編
Ⅴ. 資料編 Ⅰ 2016年度業績の概要と足元の経営トピック Ⅱ 経営戦略・個別施策の進捗 Ⅲ 2016年度業績と2017年度業績見通し Ⅳ 2017年度の重点施策 Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 46
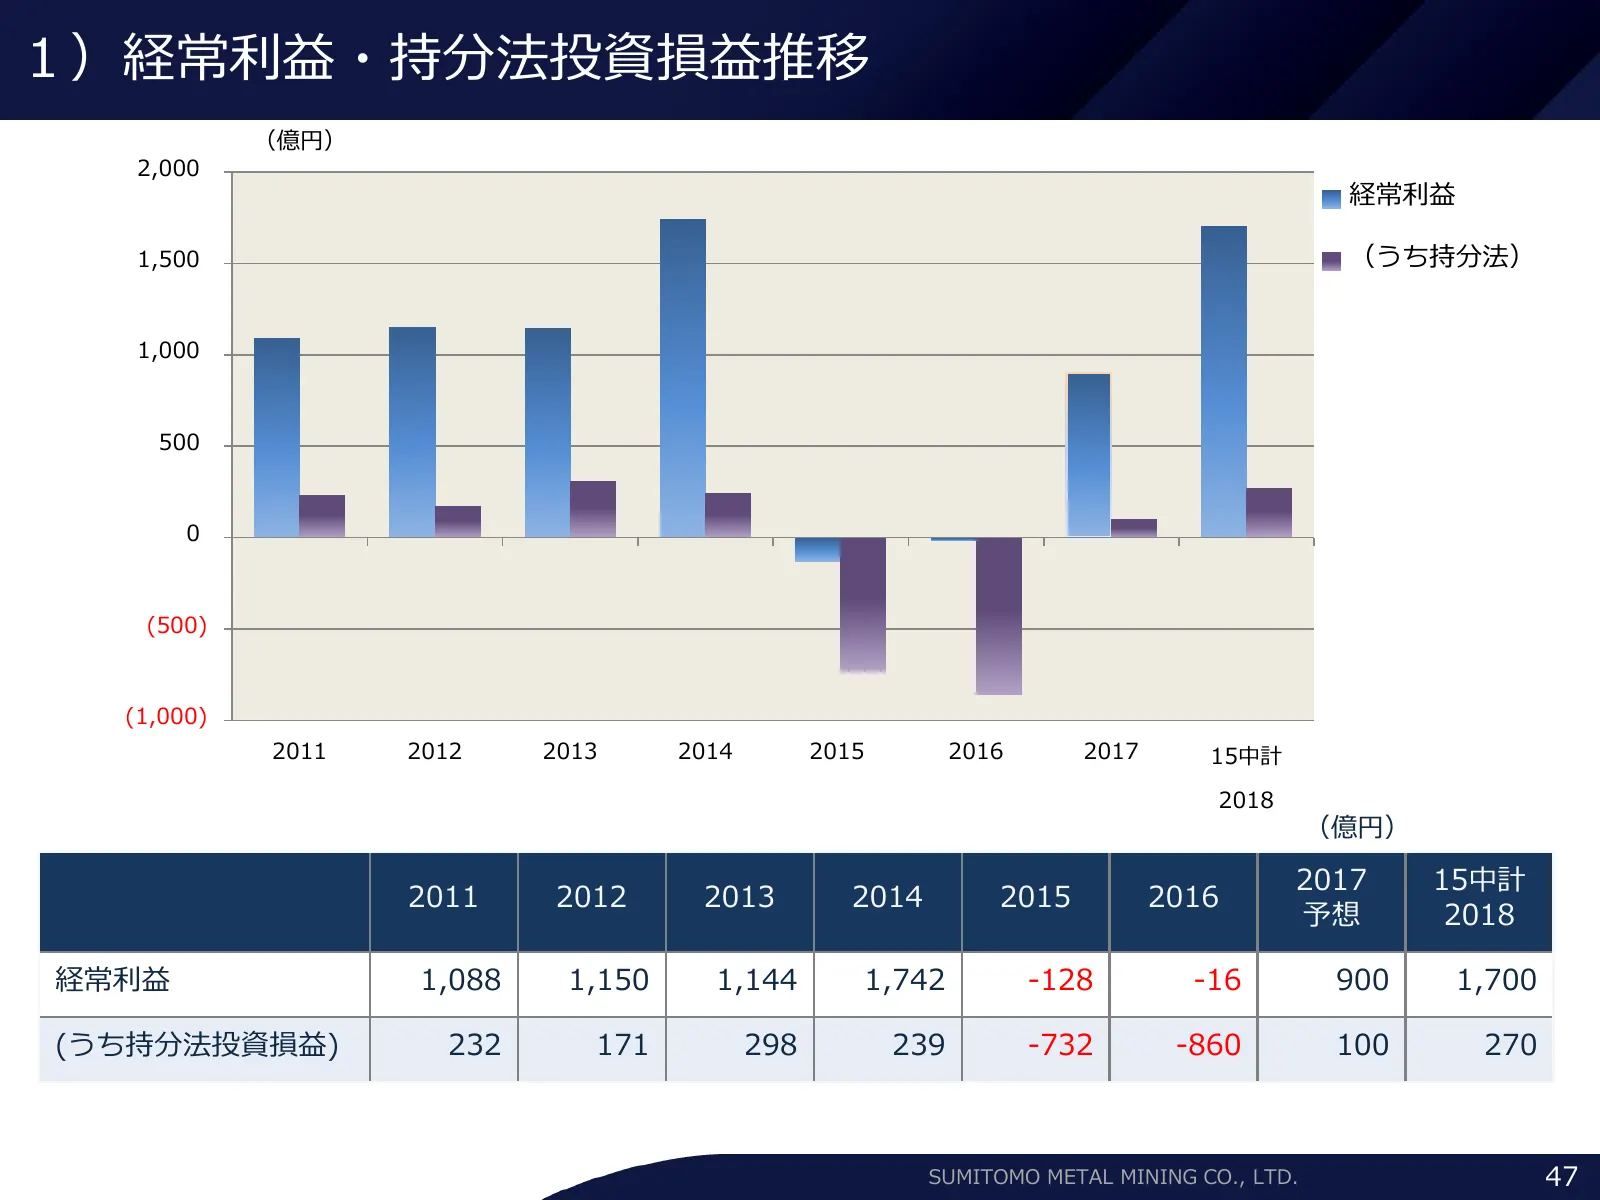
Slide 47: 経常利益・持分法投資損益推移
1)経常利益・持分法投資損益推移 (億円) 2,000 経常利益 1,500 (うち持分法) 1,000 500 0 (500) (1,000) 2011 2012 2013 2014 2015 2016 2017 15中計 2018 (億円) 2017 15中計 2011 2012 2013 2014 2015 2016 予想 2018 経常利益 1,088 1,150 1,144 1,742 -128 -16 900 1,700 (うち持分法投資損益) 232 171 298 239 -732 -860 100 270 SUMITOMO METAL MINING CO., LTD. 47
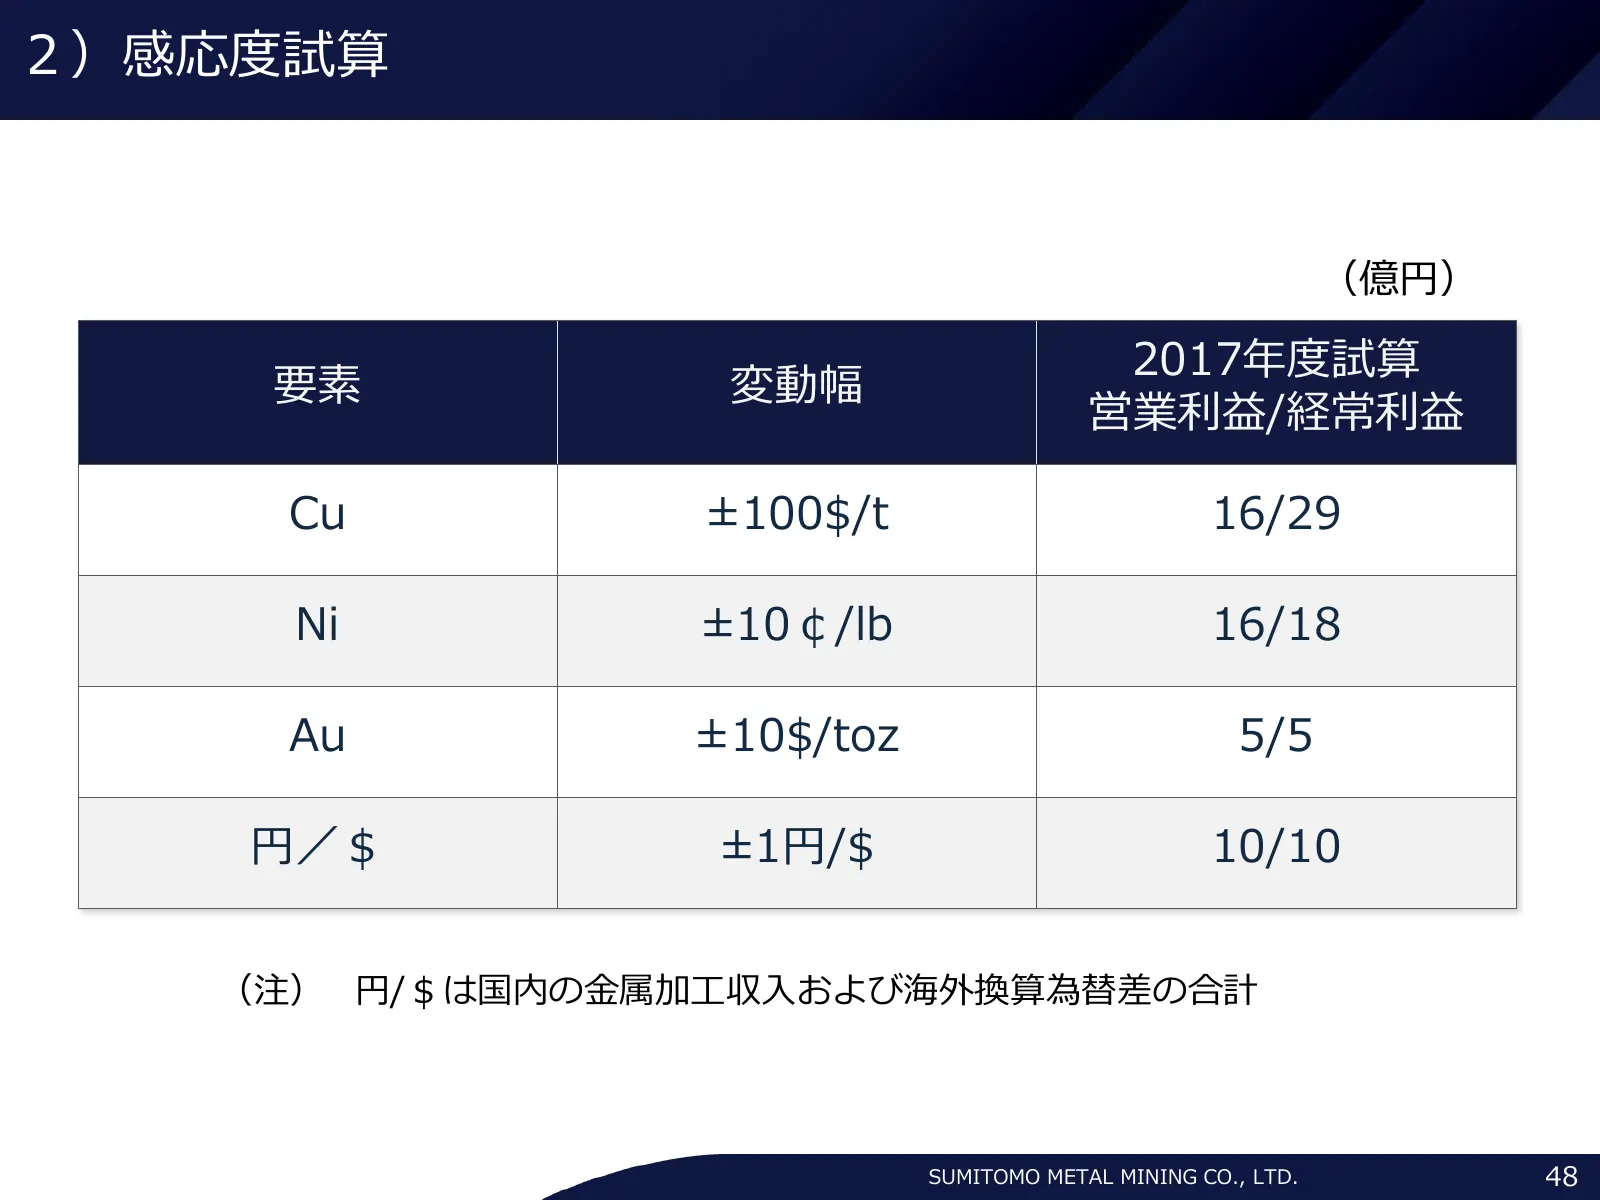
Slide 48: 感応度試算
2)感応度試算 (億円) 2017年度試算 要素 変動幅 営業利益/経常利益 Cu ±100$/t 16/29 Ni ±10¢/lb 16/18 Au ±10$/toz 5/5 円/$ ±1円/$ 10/10 (注) 円/$は国内の金属加工収入および海外換算為替差の合計 SUMITOMO METAL MINING CO., LTD. 48
Slide 49: 銅・ニッケル 需給バランス予測
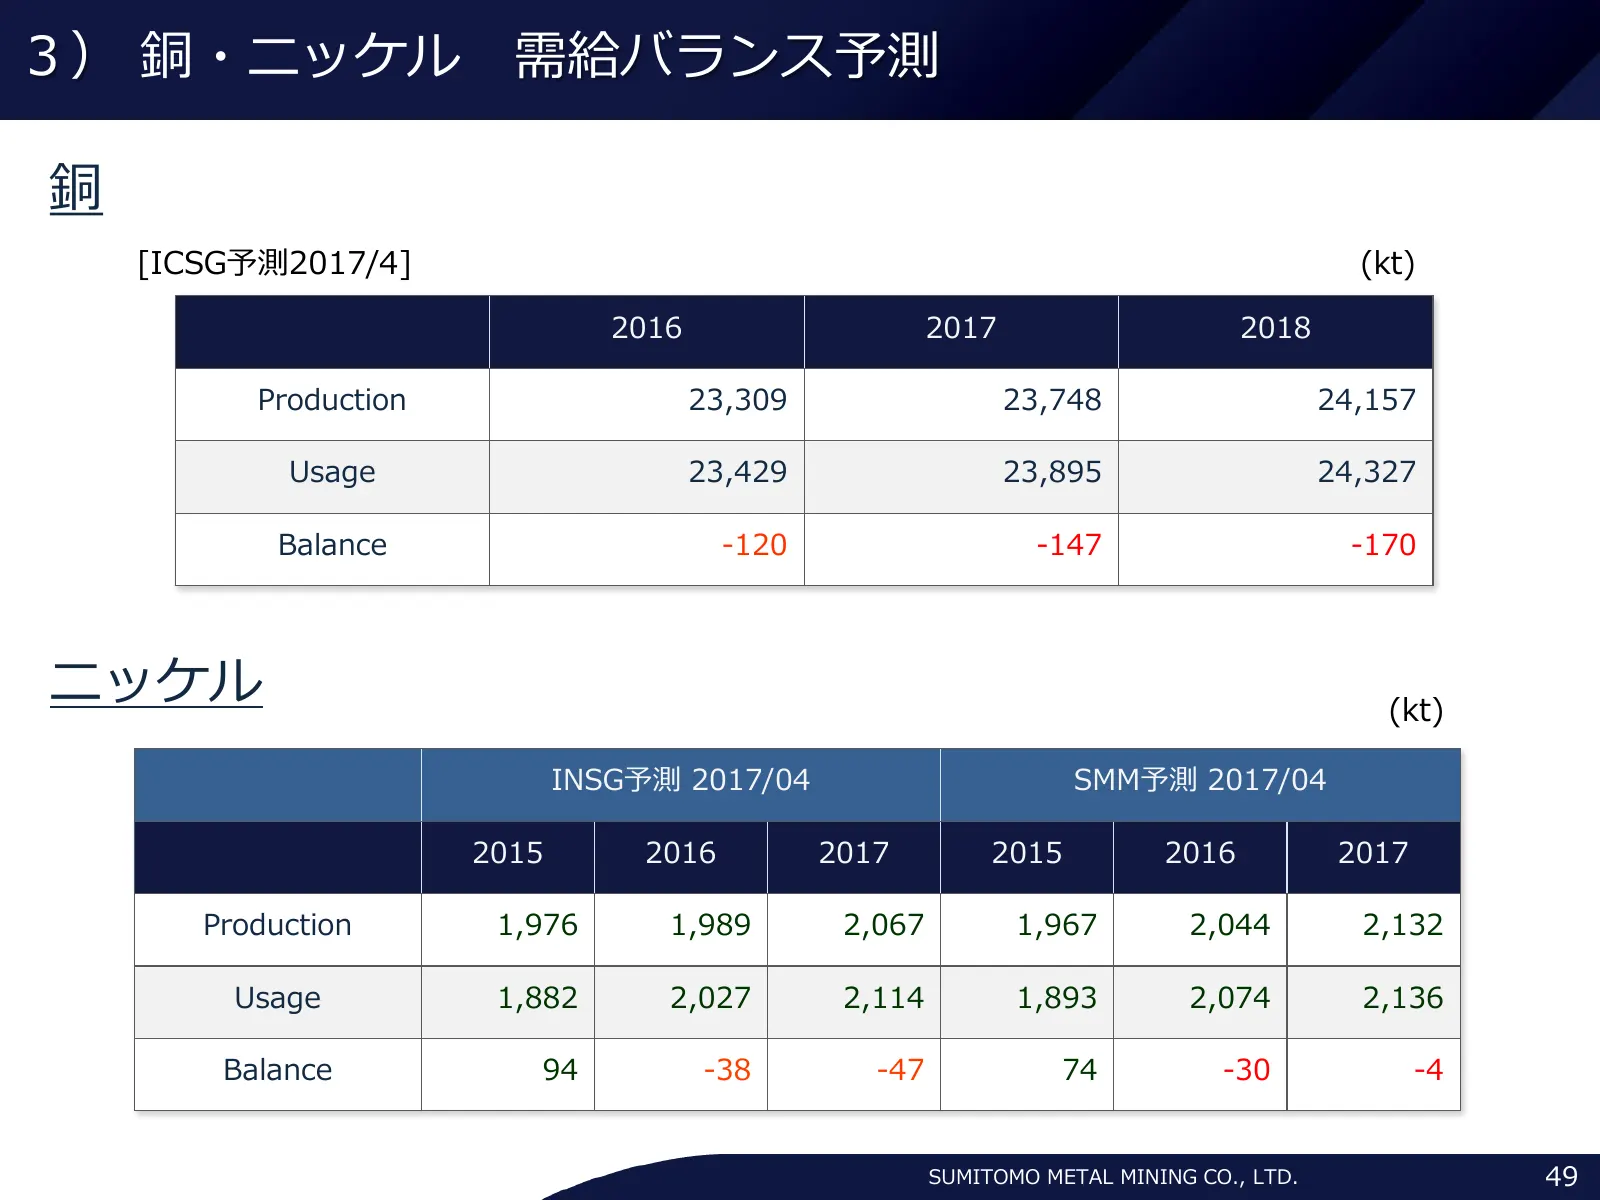
3) 銅・ニッケル 需給バランス予測 銅 [ICSG予測2017/4] (kt) 2016 2017 2018 Production 23,309 23,748 24,157 Usage 23,429 23,895 24,327 Balance -120 -147 -170 ニッケル (kt) INSG予測 2017/04 SMM予測 2017/04 2015 2016 2017 2015 2016 2017 Production 1,976 1,989 2,067 1,967 2,044 2,132 Usage 1,882 2,027 2,114 1,893 2,074 2,136 Bala
Slide 50: 15中計① 長期ビジョンのターゲット
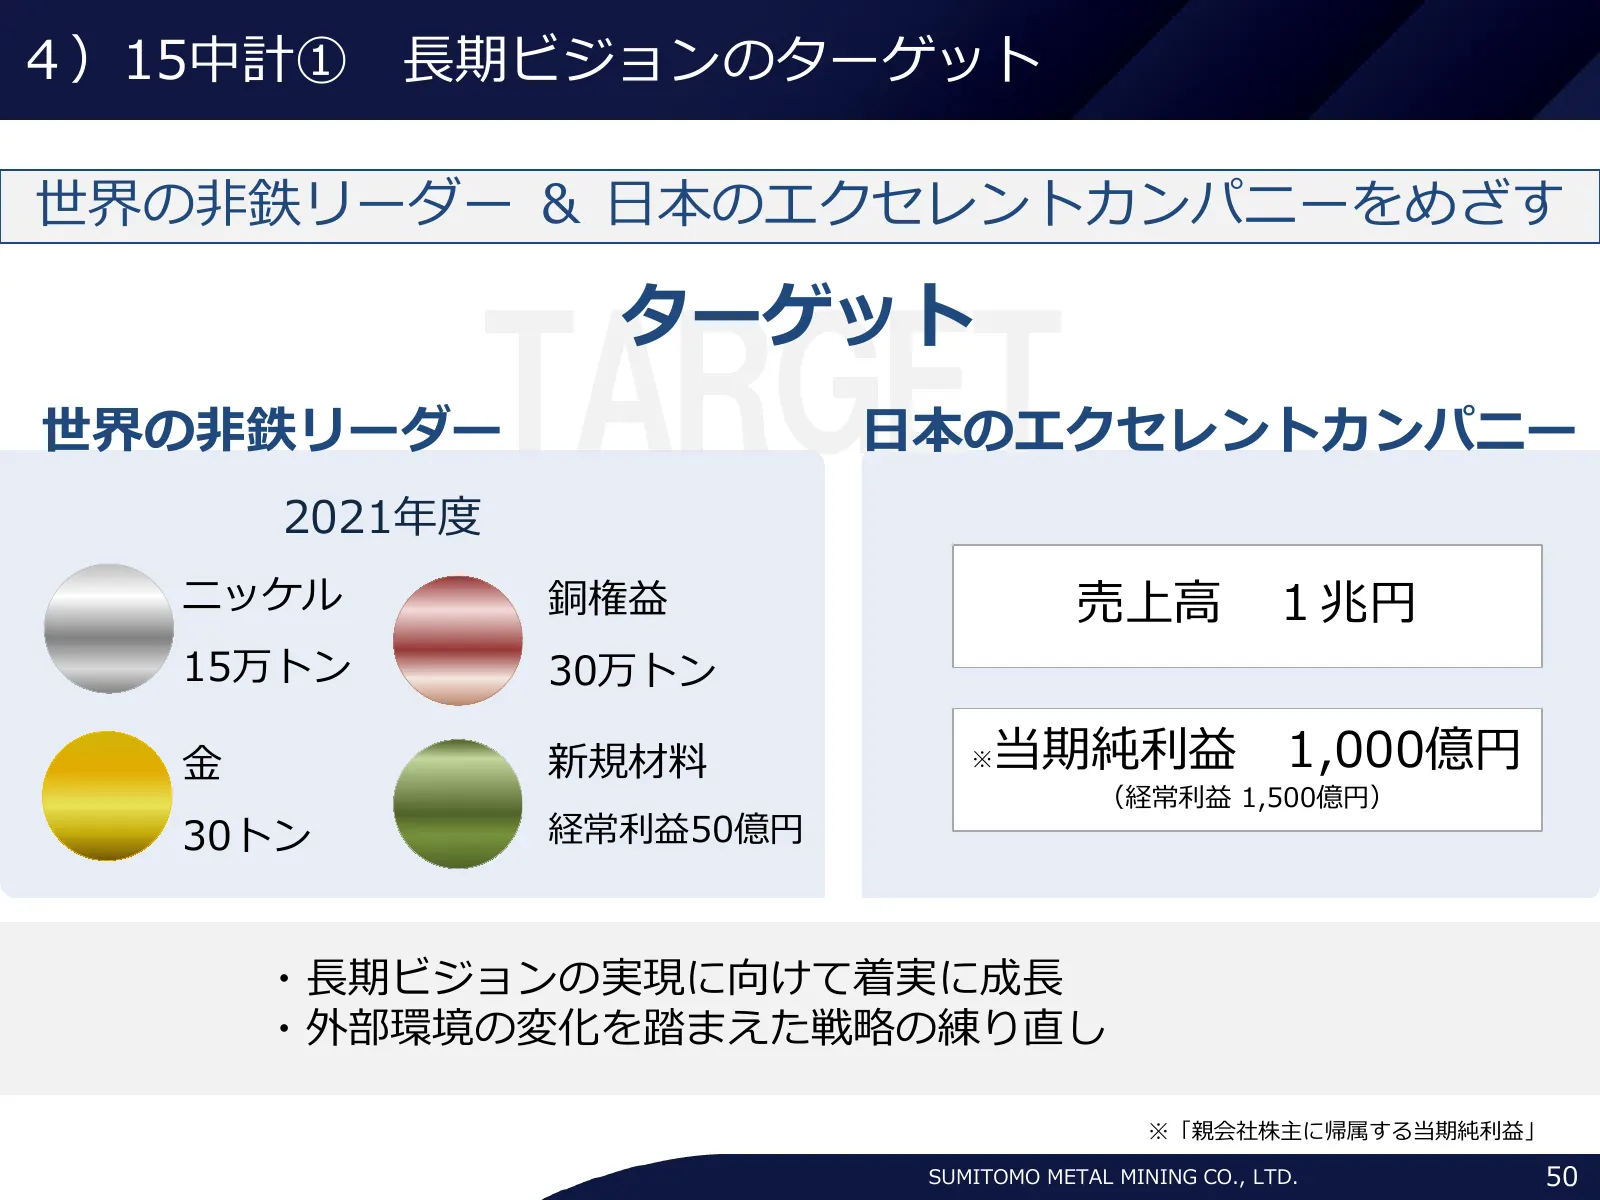
4)15中計① 長期ビジョンのターゲット 世界の非鉄リーダー & 日本のエクセレントカンパニーをめざす ターゲット 世界の非鉄リーダー TARGET 2021年度 日本のエクセレントカンパニー ニッケル 銅権益 売上高 1兆円 15万トン 30万トン 金 新規材料 ※ 当期純利益 1,000億円 (経常利益 1,500億円) 30トン 経常利益50億円 ・長期ビジョンの実現に向けて着実に成長 ・外部環境の変化を踏まえた戦略の練り直し ※「親会社株主に帰属する当期純利益」 SUMITOMO METAL MINING CO., LTD. 50
Slide 51: 15中計② 15中計の位置付け
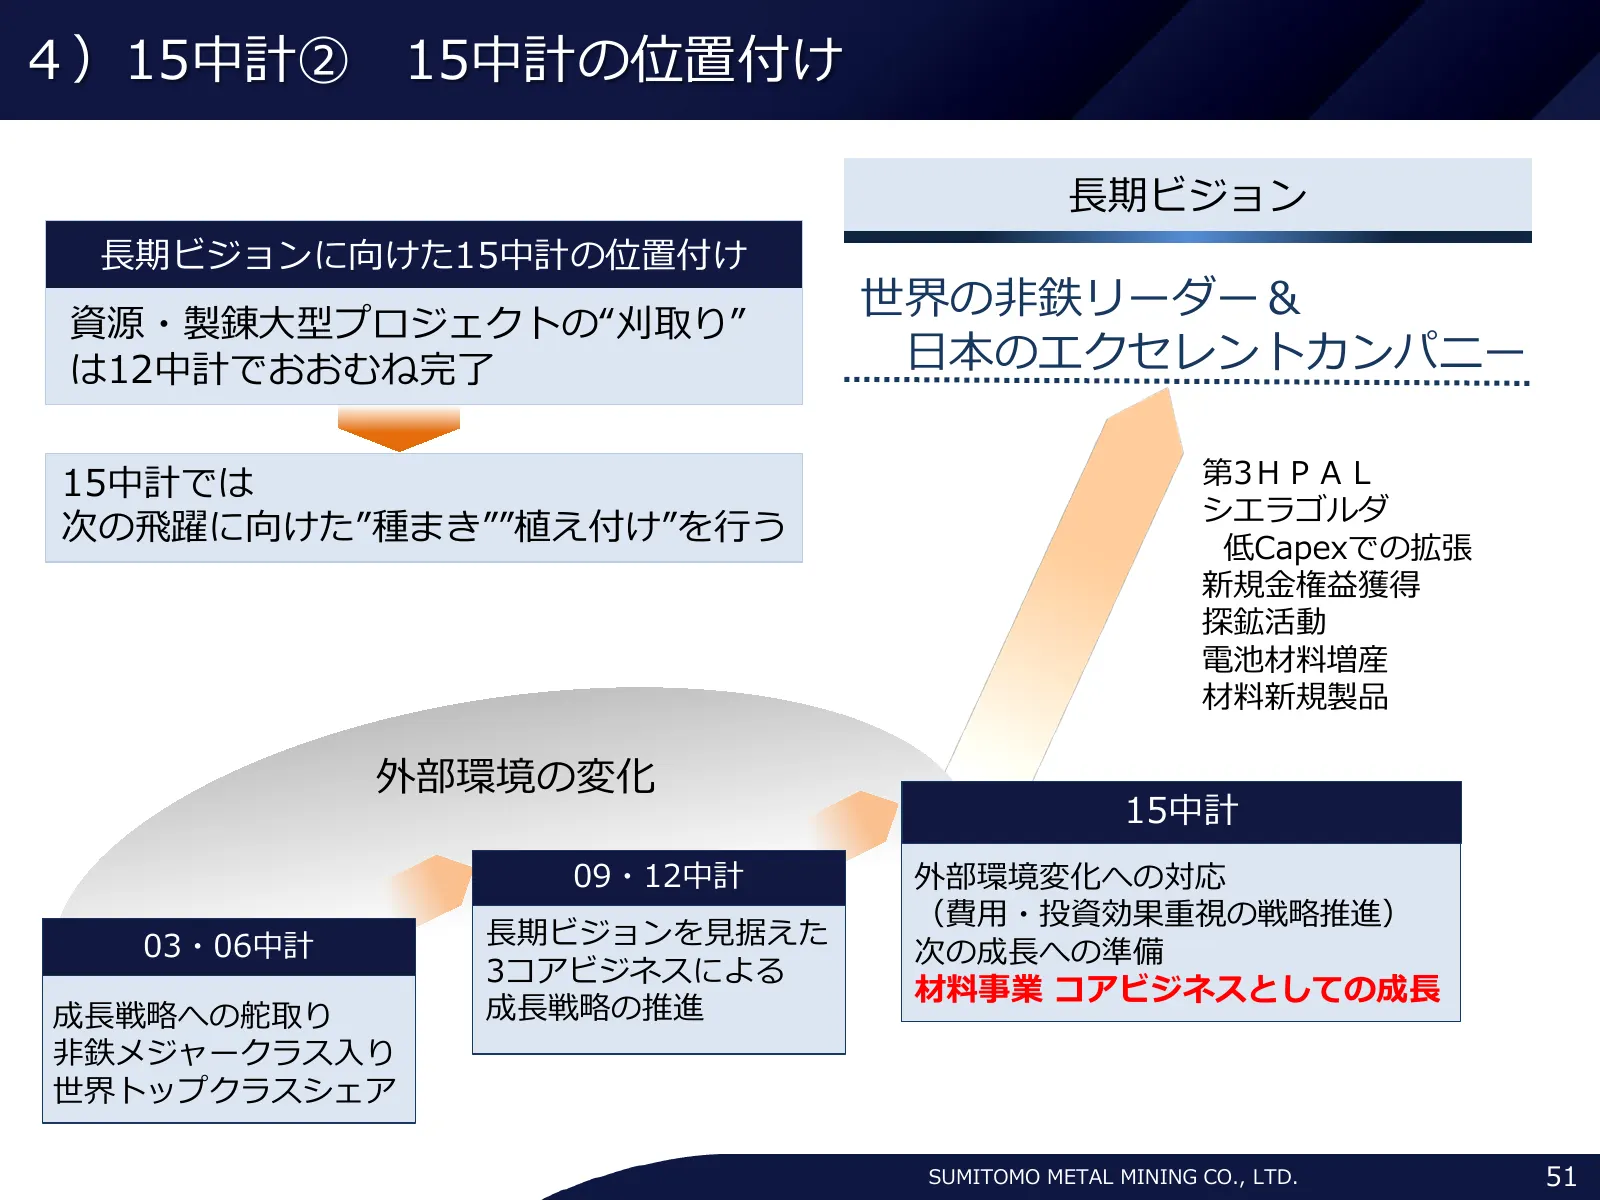
4)15中計② 15中計の位置付け 長期ビジョン 長期ビジョンに向けた15中計の位置付け 世界の非鉄リーダー& 資源・製錬大型プロジェクトの“刈取り” は12中計でおおむね完了 日本のエクセレントカンパニー 15中計では 第3HPAL シエラゴルダ 次の飛躍に向けた”種まき””植え付け”を行う 低Capexでの拡張 新規金権益獲得 探鉱活動 電池材料増産 材料新規製品 外部環境の変化 15中計 09・12中計 外部環境変化への対応 (費用・投資効果重視の戦略推進) 03・06中計 長期ビジョンを見据えた 次の成長への準備 3コアビジネスによる 材料事業 コアビジネスとしての成長 成長戦略への舵
Slide 52: 15中計 主要プロジェクトの進捗
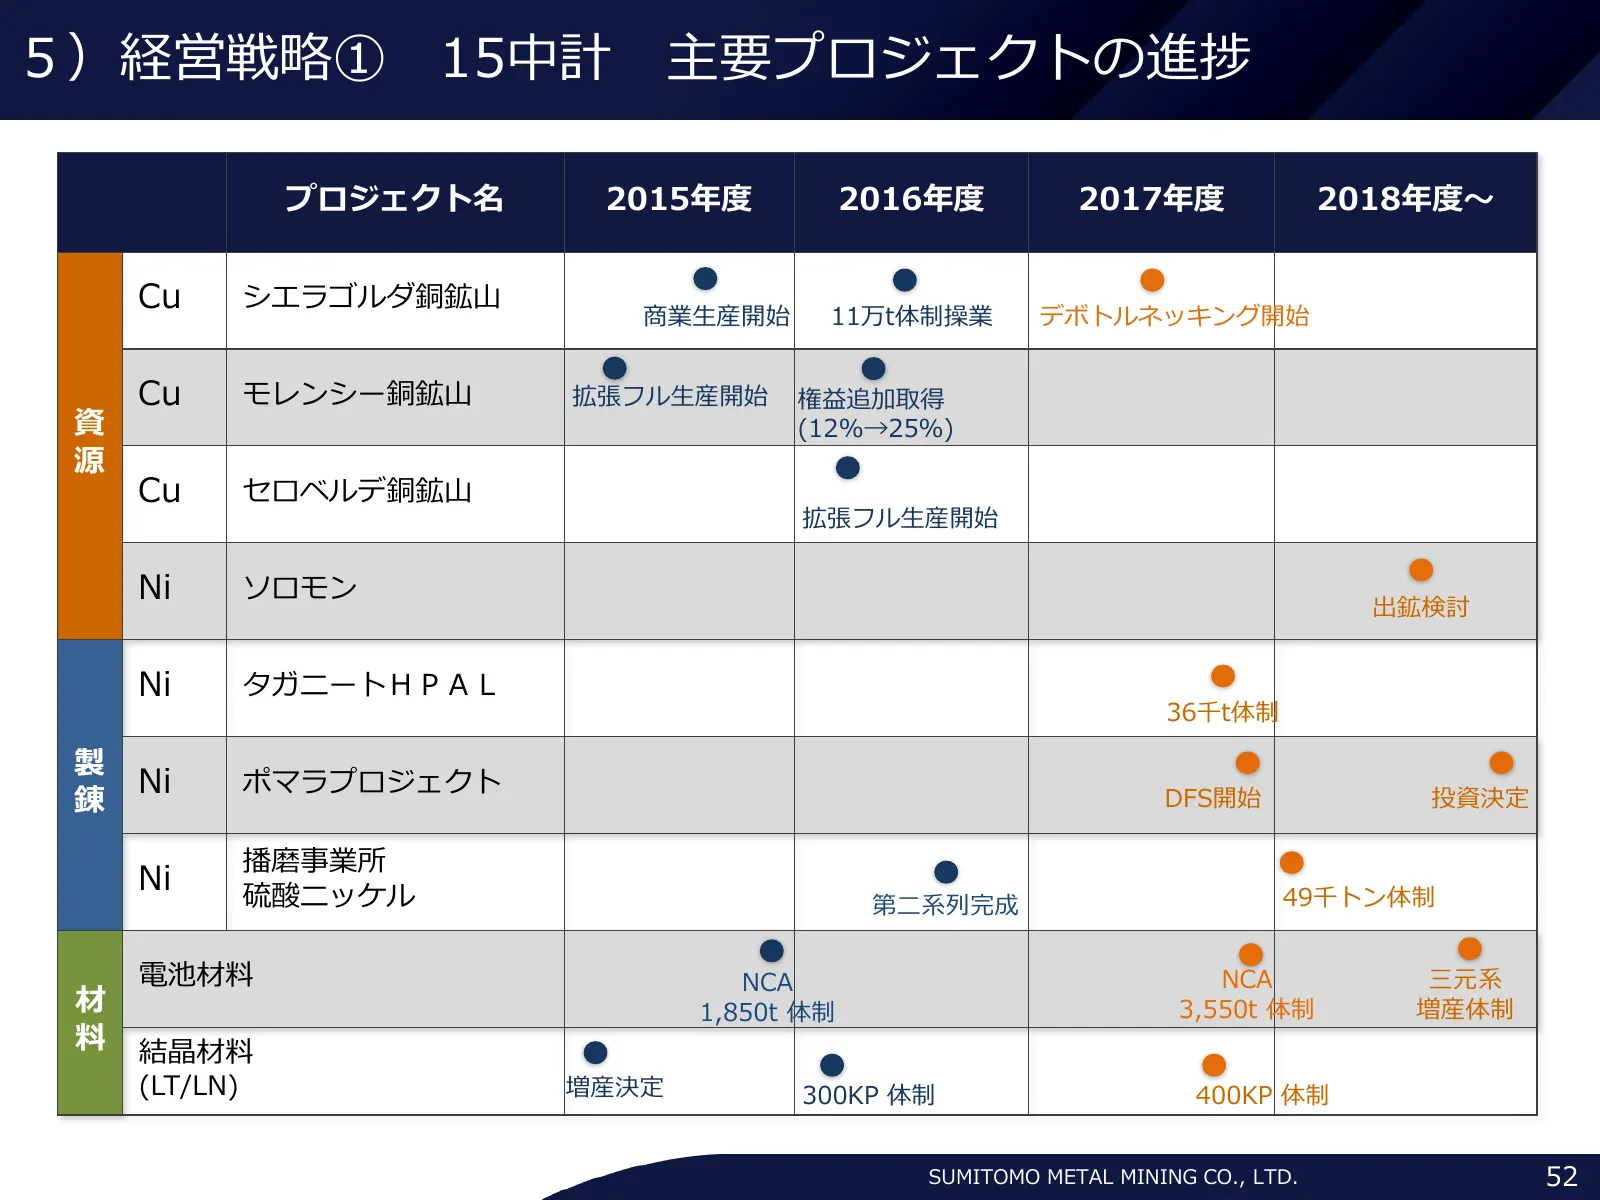
5)経営戦略① 15中計 主要プロジェクトの進捗 プロジェクト名 2015年度 2016年度 2017年度 2018年度~ Cu シエラゴルダ銅鉱山 商業生産開始 デボトルネッキング開始 11万t体制操業 Cu モレンシー銅鉱山 拡張フル生産開始 権益追加取得 資 (12%→25%) 源 Cu セロベルデ銅鉱山 拡張フル生産開始 Ni ソロモン 出鉱検討 Ni タガニートHPAL 36千t体制 製 Ni ポマラプロジェクト 錬 DFS開始 投資決定 播磨事業所 Ni 硫酸ニッケル 49千トン体制 第二系列完成 電池材料 NCA NCA 三元系 材 1,850t 体制 3,550t 体制 増産体
Slide 53: 長期ビジョンの達成状況
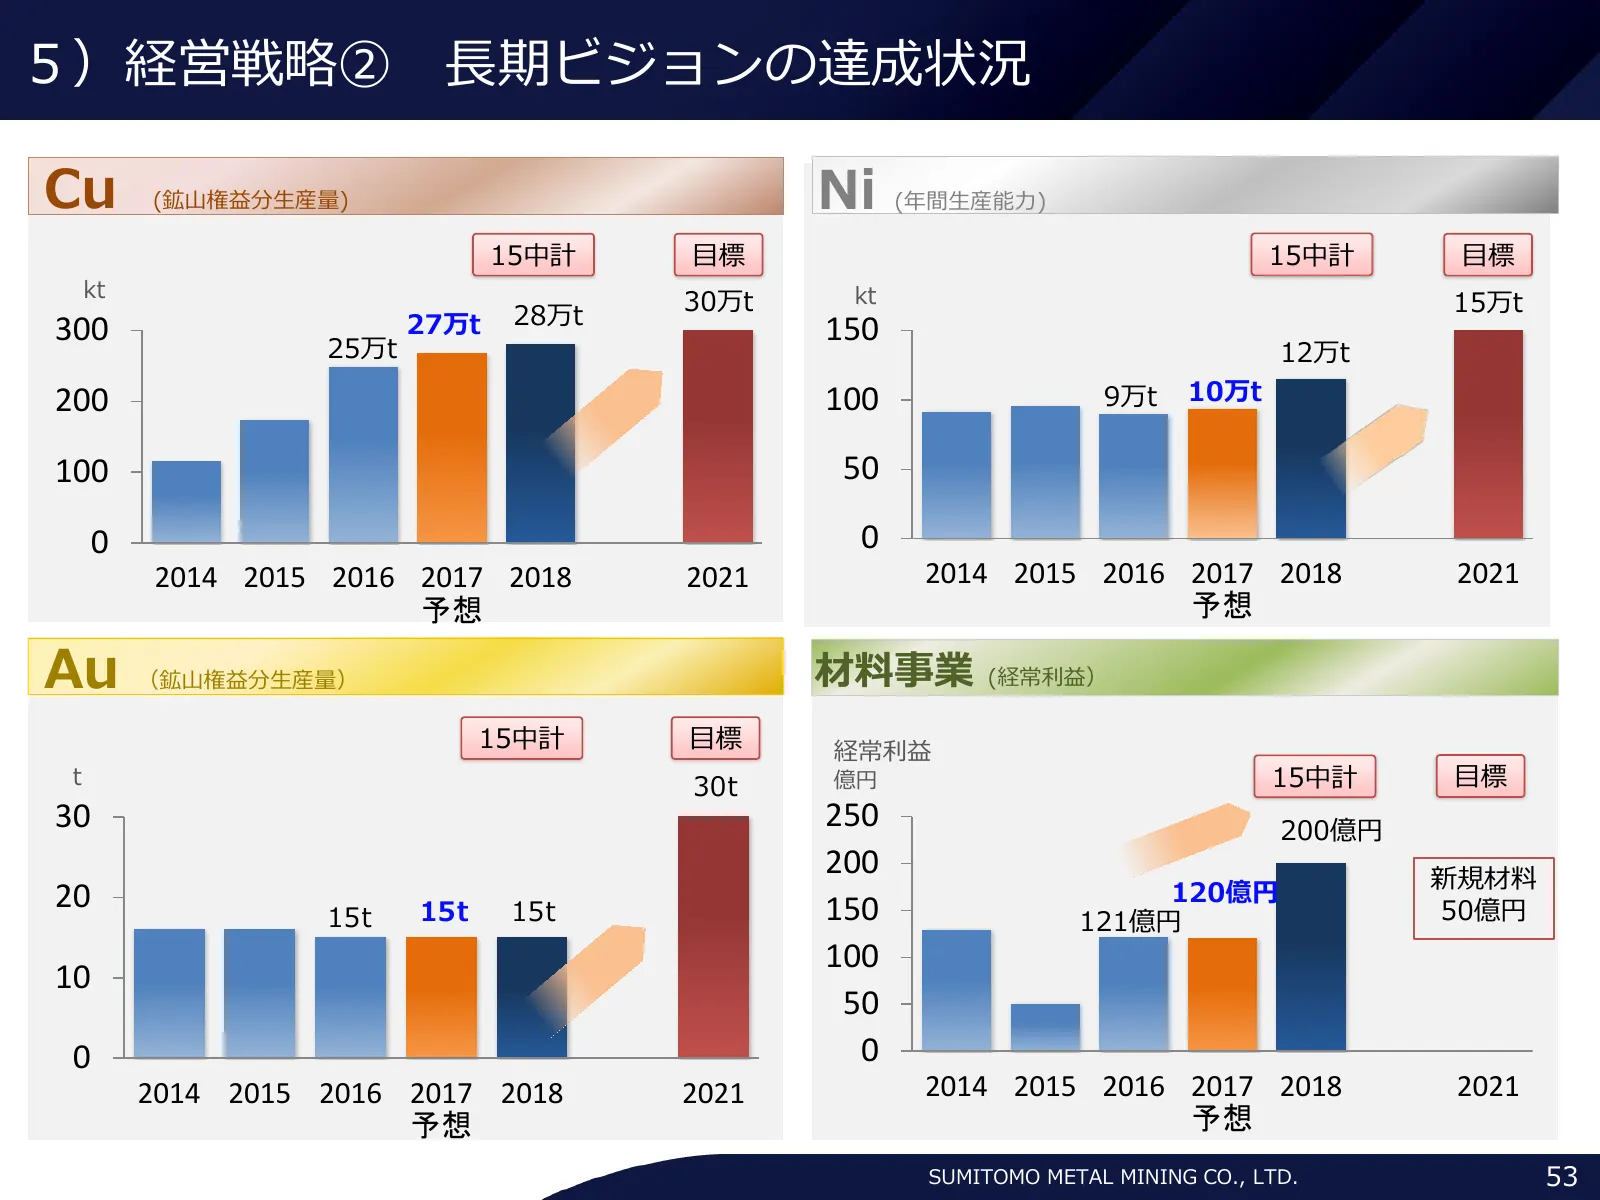
5)経営戦略② 長期ビジョンの達成状況 Cu (鉱山権益分生産量) Ni (年間生産能力) 15中計 目標 15中計 目標 kt kt 30万t 15万t 27万t 28万t 300 150 25万t 12万t 200 100 9万t 10万t 100 50 0 0 2014 2015 2016 2017 2018 2021 2014 2015 2016 2017 2018 2021 予想 予想 Au (鉱山権益分生産量) 材料事業 (経常利益) 15中計 目標 経常利益 t 30t 億円 15中計 目標 30 250 200億円 200 新規材料 20 15t 15t 150 120億円 5
Slide 54: 安全成績
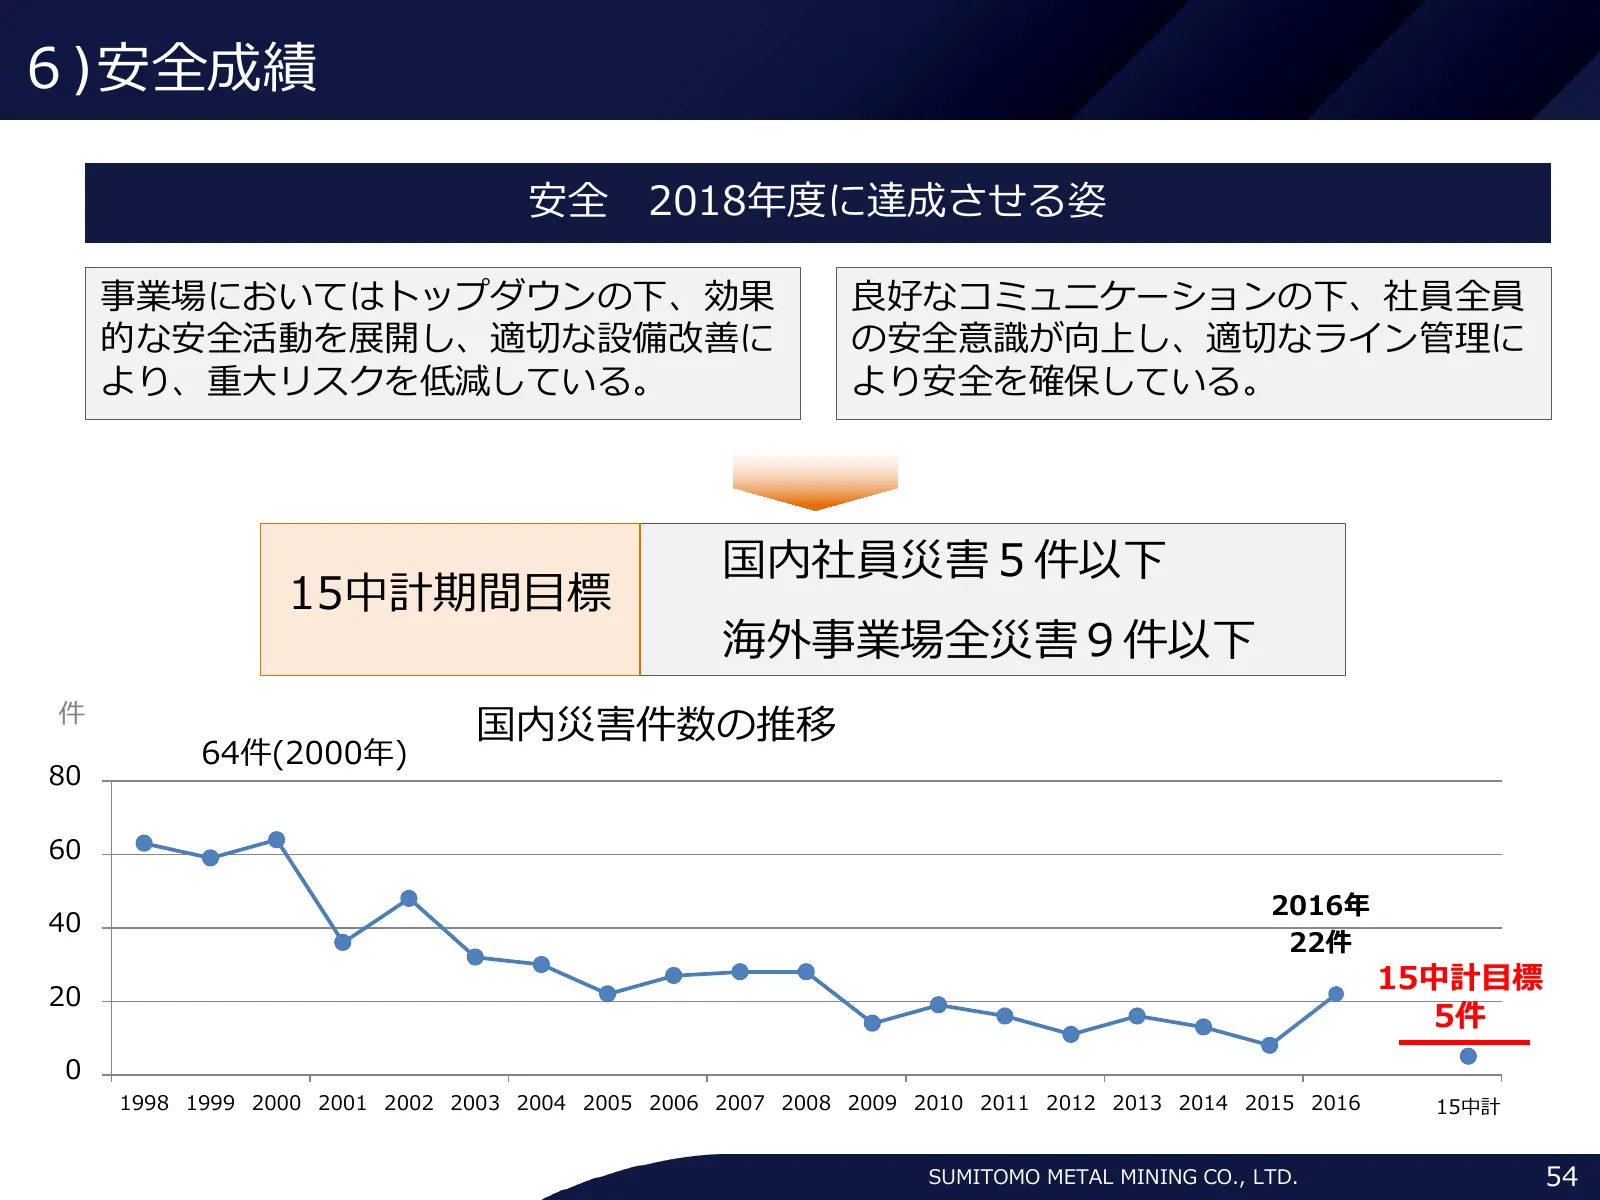
6)安全成績 安全 2018年度に達成させる姿 事業場においてはトップダウンの下、効果 良好なコミュニケーションの下、社員全員 的な安全活動を展開し、適切な設備改善に の安全意識が向上し、適切なライン管理に より、重大リスクを低減している。 より安全を確保している。 国内社員災害5件以下 15中計期間目標 海外事業場全災害9件以下 件 国内災害件数の推移 64件(2000年) 80 60 2016年 40 22件 15中計目標 20 5件 0 1998 1999 2000 2001 2002 2003 2004 2005 2006 2007 2008 2009 2010 2011 2012 2
Slide 55: ESGに対する姿勢と取組みの意義
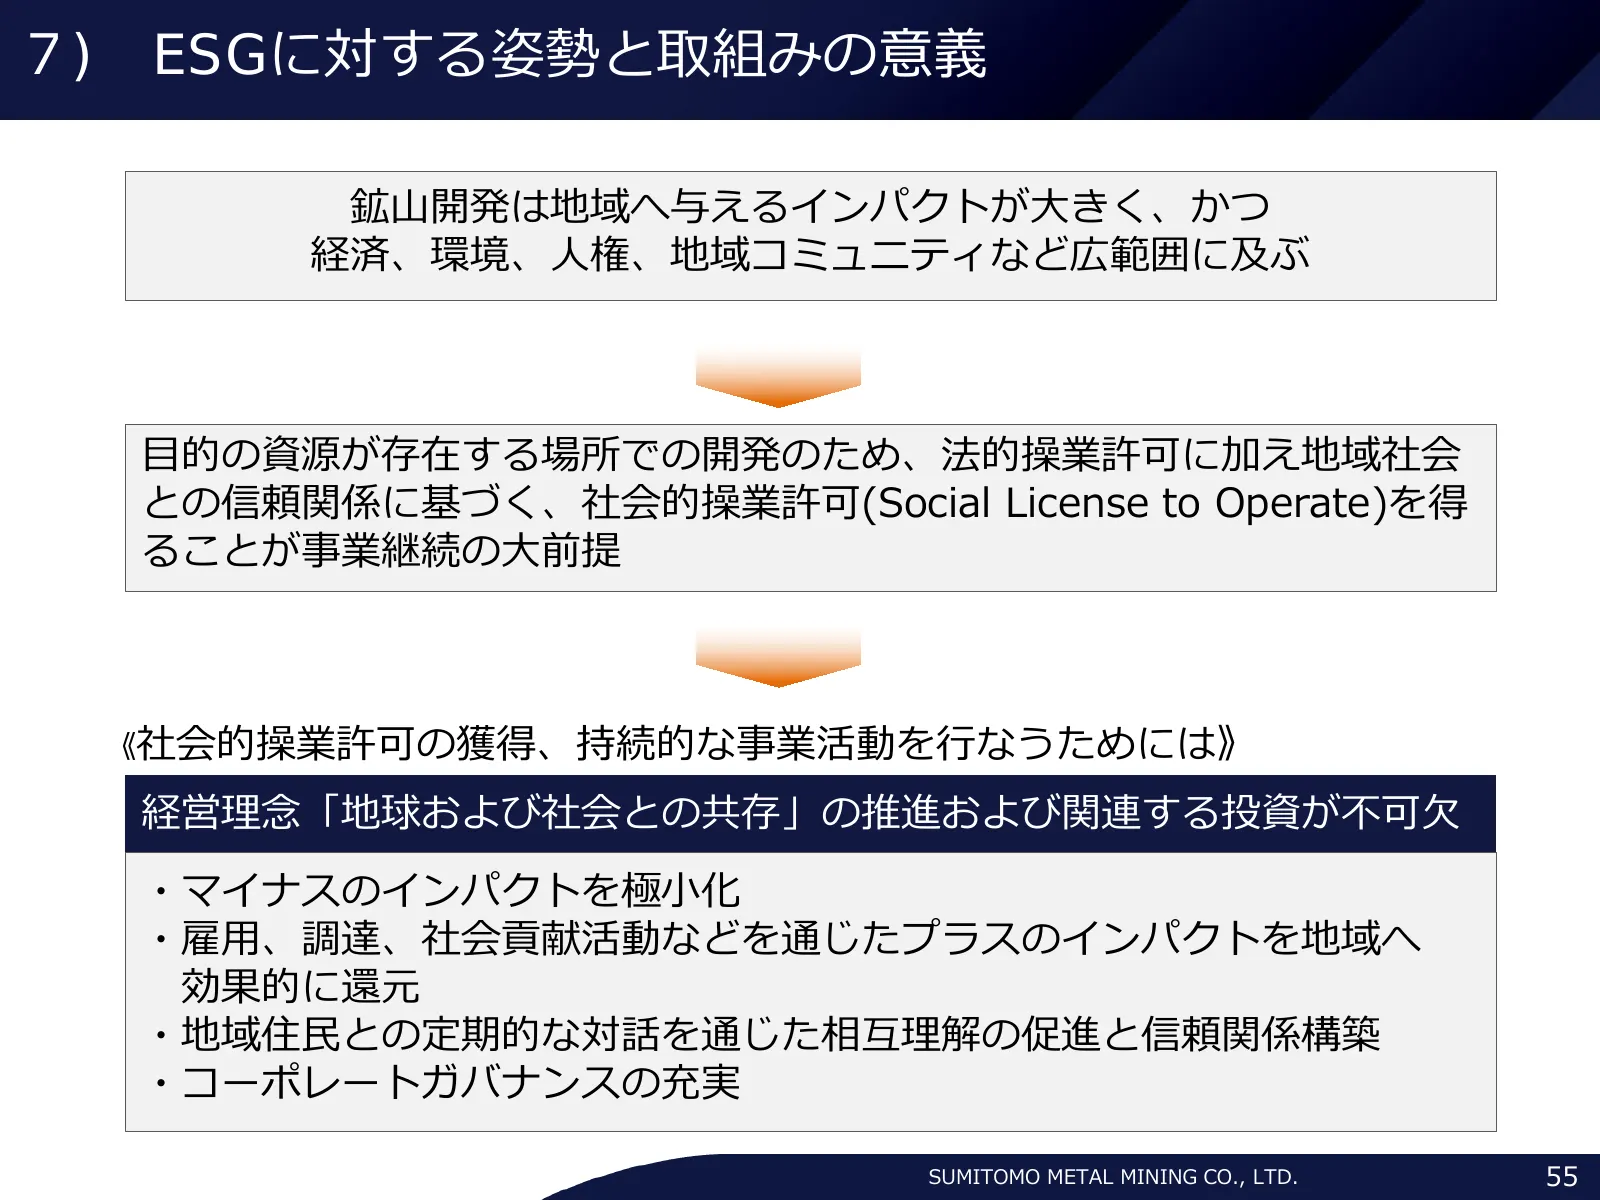
7) ESGに対する姿勢と取組みの意義 鉱山開発は地域へ与えるインパクトが大きく、かつ 経済、環境、人権、地域コミュニティなど広範囲に及ぶ 目的の資源が存在する場所での開発のため、法的操業許可に加え地域社会 との信頼関係に基づく、社会的操業許可(Social License to Operate)を得 ることが事業継続の大前提 《社会的操業許可の獲得、持続的な事業活動を行なうためには》 経営理念「地球および社会との共存」の推進および関連する投資が不可欠 ・マイナスのインパクトを極小化 ・雇用、調達、社会貢献活動などを通じたプラスのインパクトを地域へ 効果的に還元 ・地域住民との定期的な対話を通
Slide 56: ご注意
ご注意 本資料は、金融商品取引法上のディスクロージャー資料ではなく、 その情報の正確性、完全性を保証するものではありません。 また、本資料に記載されている将来の予測等は説明会の時点で入手 された情報に基づくものであり、市況、競合状況等、多くの不確実な 要因の影響を受けます。 したがって、本資料のみに依拠して投資判断されますことはお控え くださいますようお願いします。本資料利用の結果生じたいかなる損 害についても、当社は一切責任を負いません。 本資料に関する著作権、商標権その他すべての知的財産権は、当社 に帰属します。 住友金属鉱山株式会社 SUMITOMO METAL MINING CO.,
Source: company website
More decks from Sumitomo Metal Mining Co., Ltd.
 Investor Presentation (November 2026)68 slides · Nov 17, 2026
 Investor Presentation (May 2026)70 slides · May 18, 2026
 Investor Day (January 2026)37 slides · Jan 14, 2026
 Investor Presentation (November 2025)74 slides · Nov 17, 2025
 Q2 FY2024 Earnings Presentation65 slides · Nov 19, 2024
 FY2023 Earnings Presentation56 slides · May 16, 2024