Sumitomo Metal Mining Co., Ltd. · TSE:5713
Sumitomo Metal Mining — Q2 2018 Earnings Presentation
54 slides from Sumitomo Metal Mining's earnings presentation, Nov 20, 2018
Slide 1: 2018年度第2四半期決算 経営戦略進捗状況説明会
5713 2018年度第2四半期決算 経営戦略進捗状況説明会 2018年11⽉20⽇ 代表取締役社⻑ 野崎 明 SUMITOMO METAL MINING CO., LTD.
Slide 2: 説明内容
説明内容 Ⅰ 総 括 Ⅱ 2018年度業績⾒通し Ⅲ ⾜元の課題と重点施策 取締役 常務執⾏役員 資源事業本部⻑ 朝⽇ 弘 執⾏役員 ⾦属事業本部⻑ 松本 伸弘 取締役 専務執⾏役員 材料事業本部⻑ ⿊川 晴正 Ⅳ 次期中期経営計画(18中計)について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 2
Slide 3: Ⅰ. 総括
Ⅰ. 総 括 Ⅰ 総 括 Ⅱ 2018年度業績⾒通し Ⅲ ⾜元の課題と重点施策 取締役 常務執⾏役員 資源事業本部⻑ 朝⽇ 弘 執⾏役員 ⾦属事業本部⻑ 松本 伸弘 取締役 専務執⾏役員 材料事業本部⻑ ⿊川 晴正 Ⅳ 次期中期経営計画(18中計)について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 3
Slide 4: 総括: 2018年度の業績予想と悪化要因
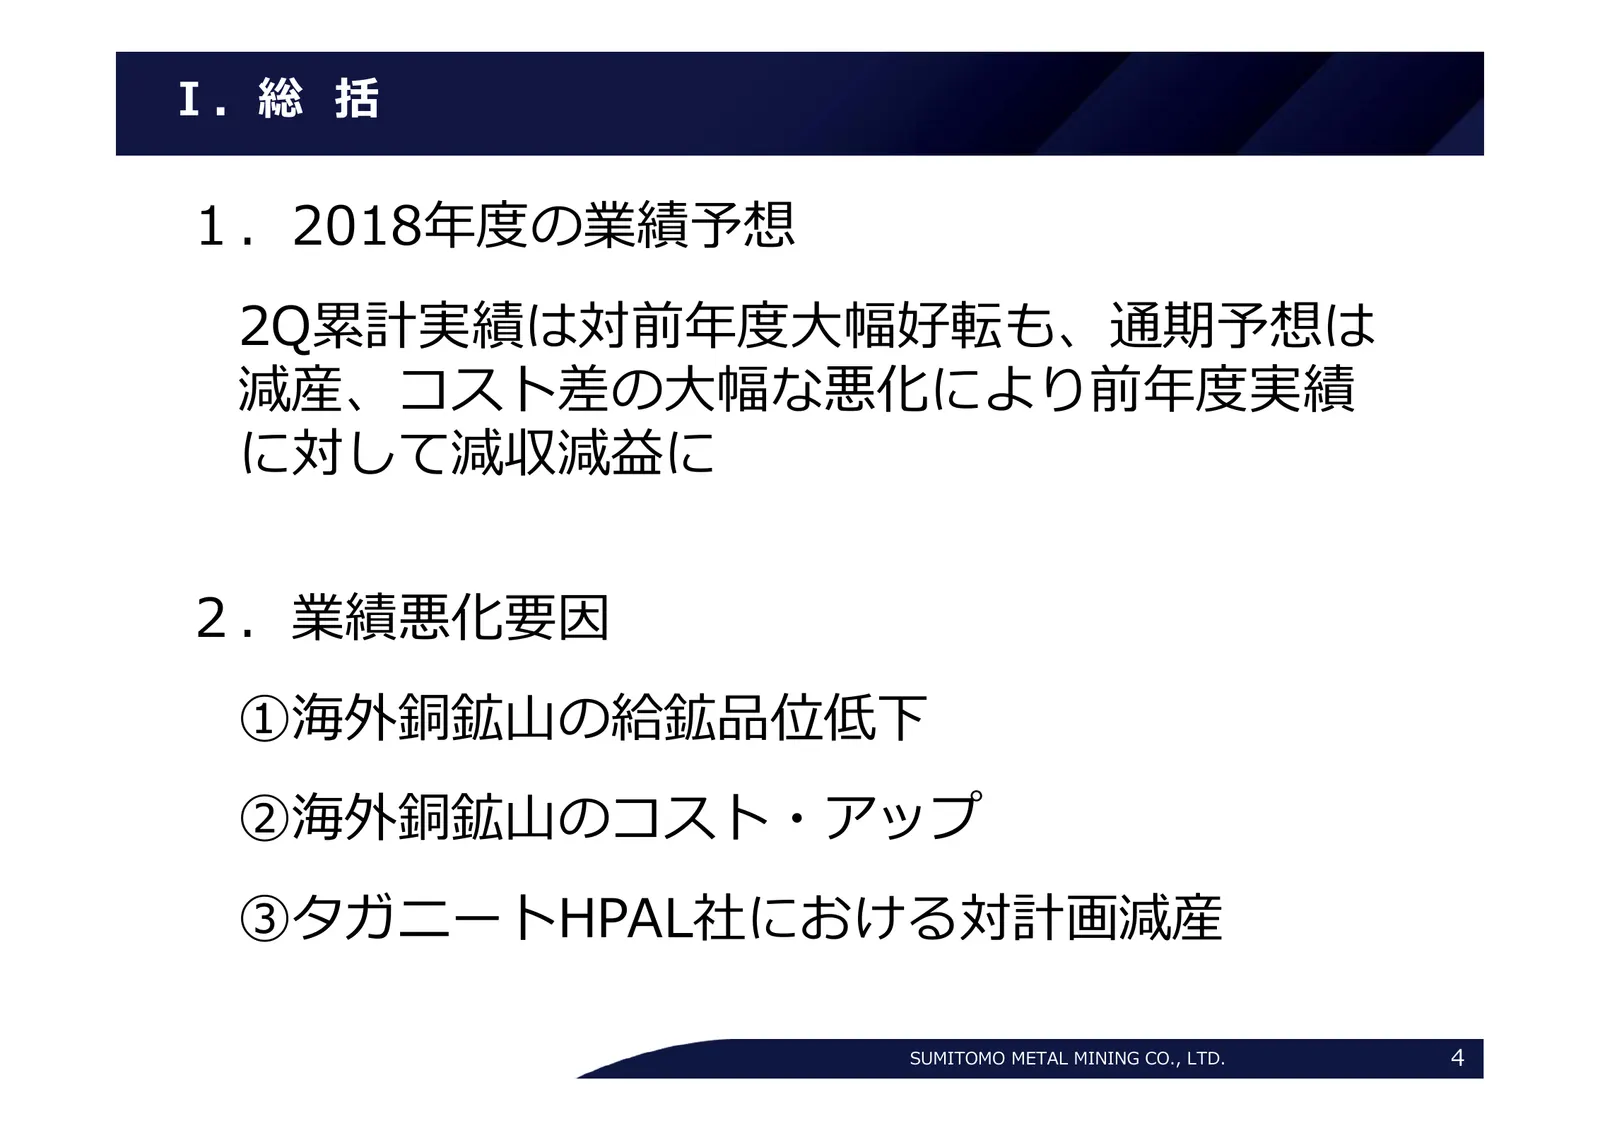
Ⅰ.総 括 1.2018年度の業績予想 2Q累計実績は対前年度⼤幅好転も、通期予想は 減産、コスト差の⼤幅な悪化により前年度実績 に対して減収減益に 2.業績悪化要因 ①海外銅鉱⼭の給鉱品位低下 ②海外銅鉱⼭のコスト・アップ ③タガニートHPAL社における対計画減産 SUMITOMO METAL MINING CO., LTD. 4
Slide 5: Ⅱ. 2018年度業績見通し
Ⅱ. 2018年度業績⾒通し Ⅰ 総 括 Ⅱ 2018年度業績⾒通し Ⅲ ⾜元の課題と重点施策 取締役 常務執⾏役員 資源事業本部⻑ 朝⽇ 弘 執⾏役員 ⾦属事業本部⻑ 松本 伸弘 取締役 専務執⾏役員 材料事業本部⻑ ⿊川 晴正 Ⅳ 次期中期経営計画(18中計)について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 5
Slide 6: 業績推移
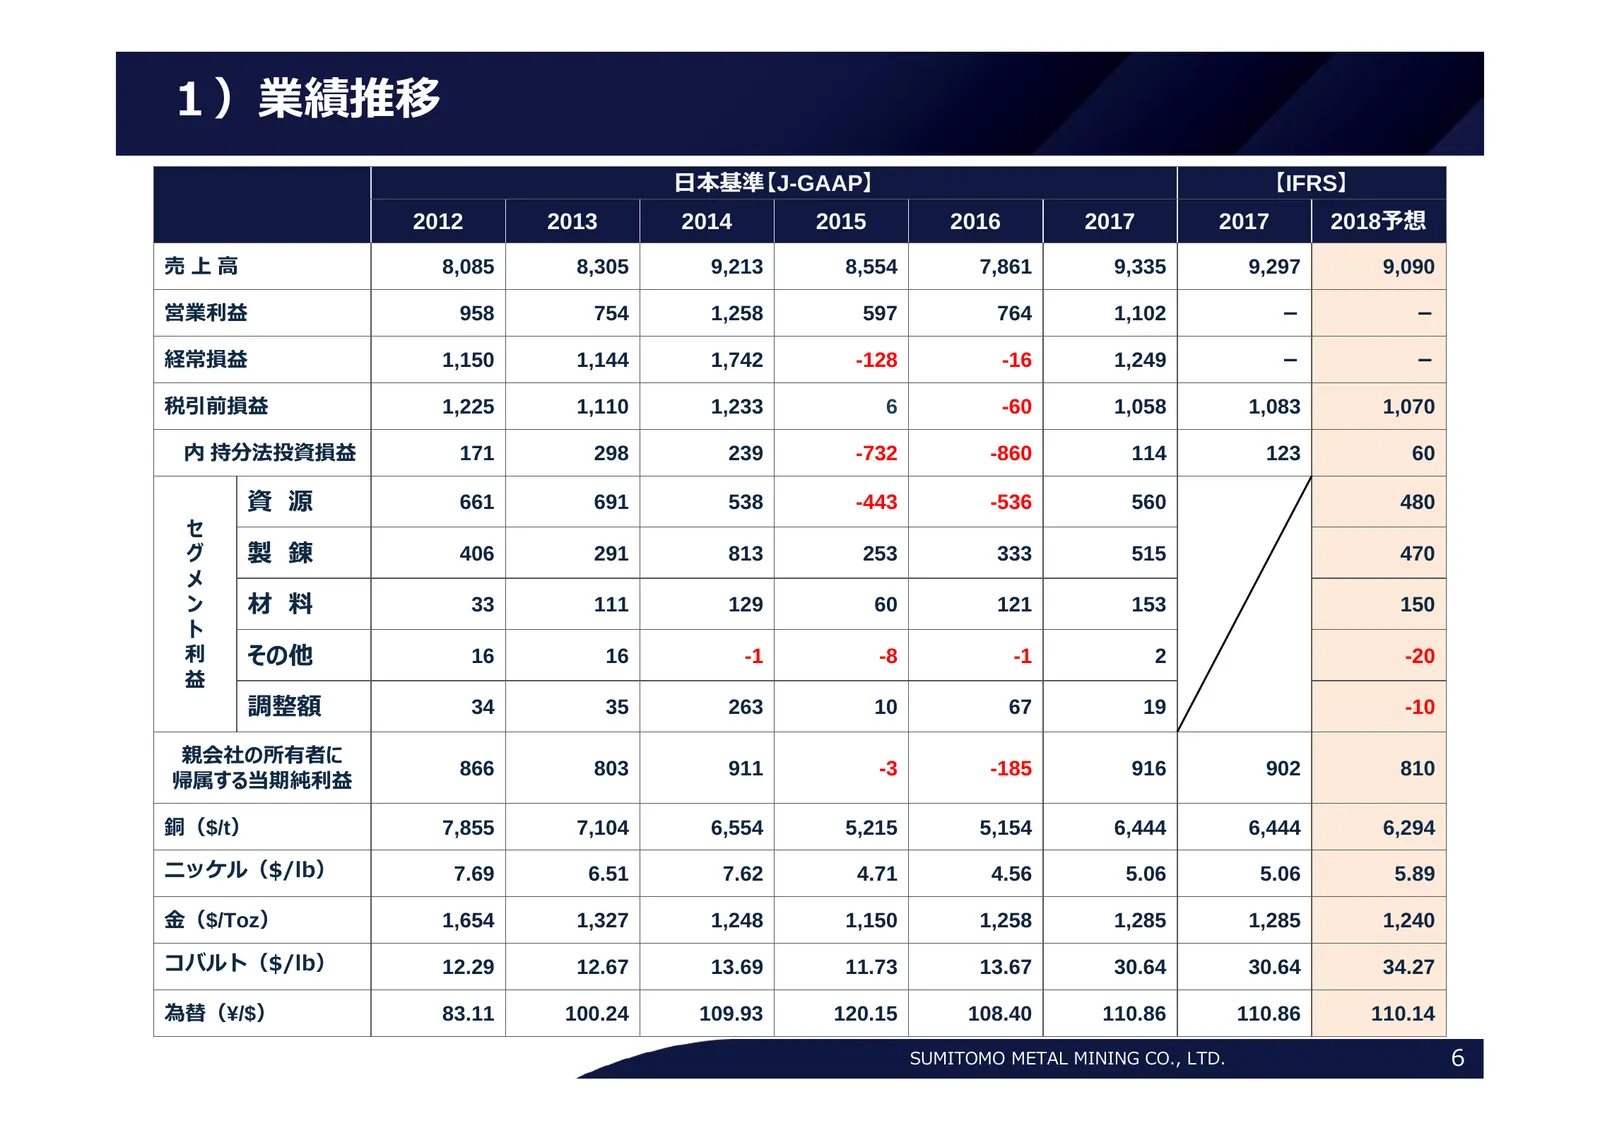
1)業績推移 ⽇本基準【J-GAAP】 【IFRS】 2012 2013 2014 2015 2016 2017 2017 2018予想 売上⾼ 8,085 8,305 9,213 8,554 7,861 9,335 9,297 9,090 営業利益 958 754 1,258 597 764 1,102 - - 経常損益 1,150 1,144 1,742 -128 -16 1,249 - - 税引前損益 1,225 1,110 1,233 6 -60 1,058 1,083 1,070 内 持分法投資損益 171 298 239 -732 -860 114 123 60 資 源 661 6
Slide 7: 2Q決算および2018年度予想 11月予想vs5月予想
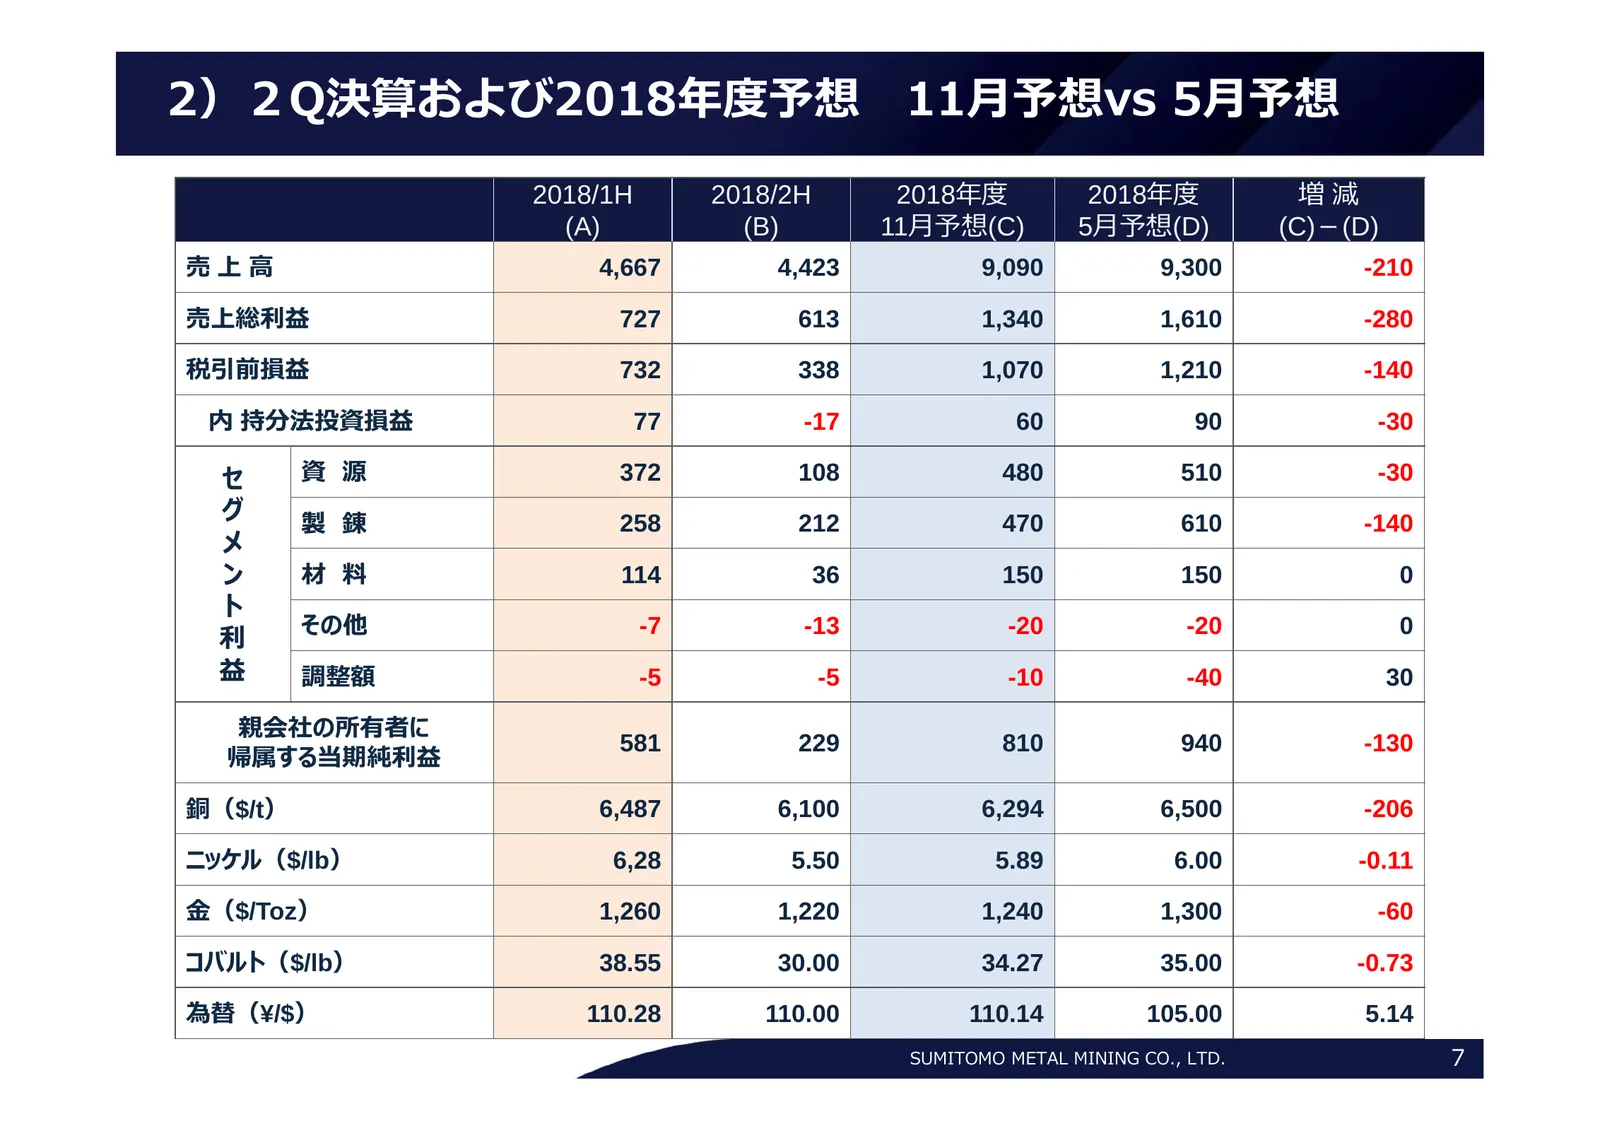
2)2Q決算および2018年度予想 11⽉予想vs 5⽉予想 2018/1H 2018/2H 2018年度 2018年度 増減 (A) (B) 11⽉予想(C) 5⽉予想(D) (C)-(D) 売上⾼ 4,667 4,423 9,090 9,300 -210 売上総利益 727 613 1,340 1,610 -280 税引前損益 732 338 1,070 1,210 -140 内 持分法投資損益 77 -17 60 90 -30 セ 資 源 372 108 480 510 -30 グ 製 錬 258 212 470 610 -140 メ ン 材 料 114 36 150 150 0 ト そ
Slide 8: 税前損益分析 11月予想vs5月予想
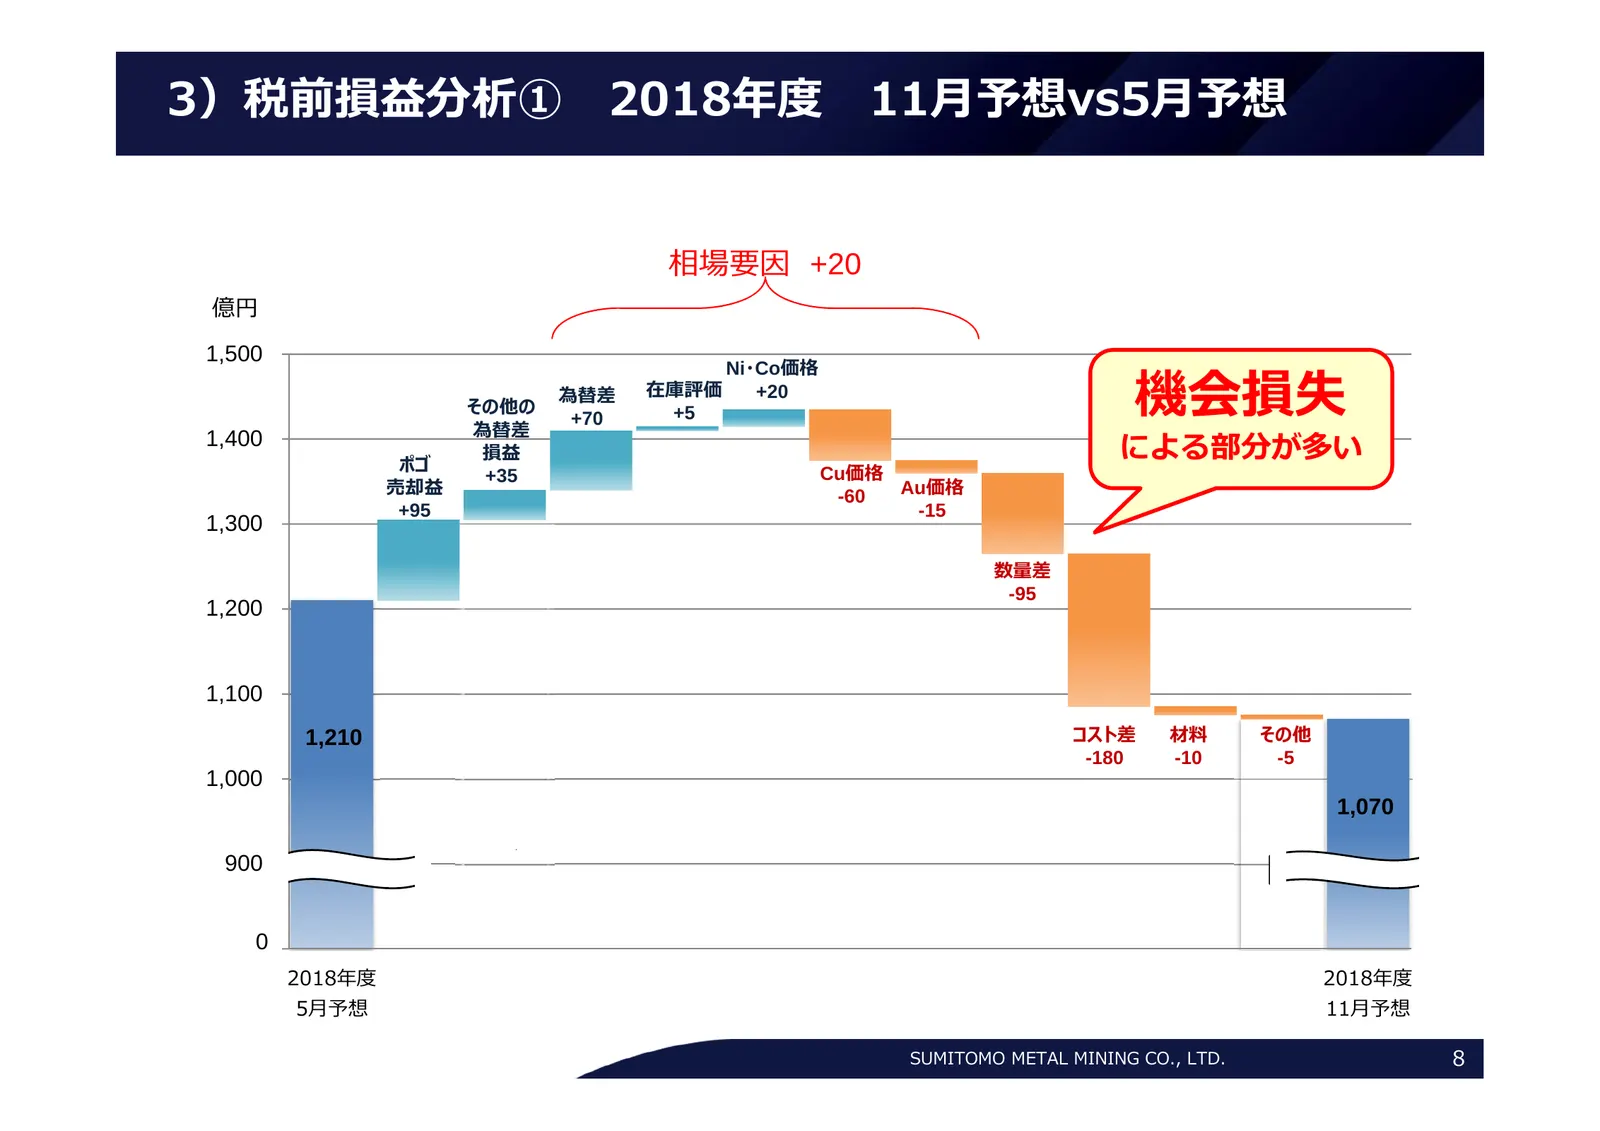
3)税前損益分析① 2018年度 11⽉予想vs5⽉予想 相場要因 +20 億円 1,500 機会損失 Ni・Co価格 為替差 在庫評価 +20 その他の +5 +70 為替差 1,400 ポゴ 損益 による部分が多い +35 Cu価格 売却益 -60 Au価格 +95 -15 1,300 数量差 -95 1,200 1,100 1,210 コスト差 材料 その他 -180 -10 -5 1,000 1,070 900 8000 2018年度 2018年度 5⽉予想 11⽉予想 SUMITOMO METAL MINING CO., LTD. 8
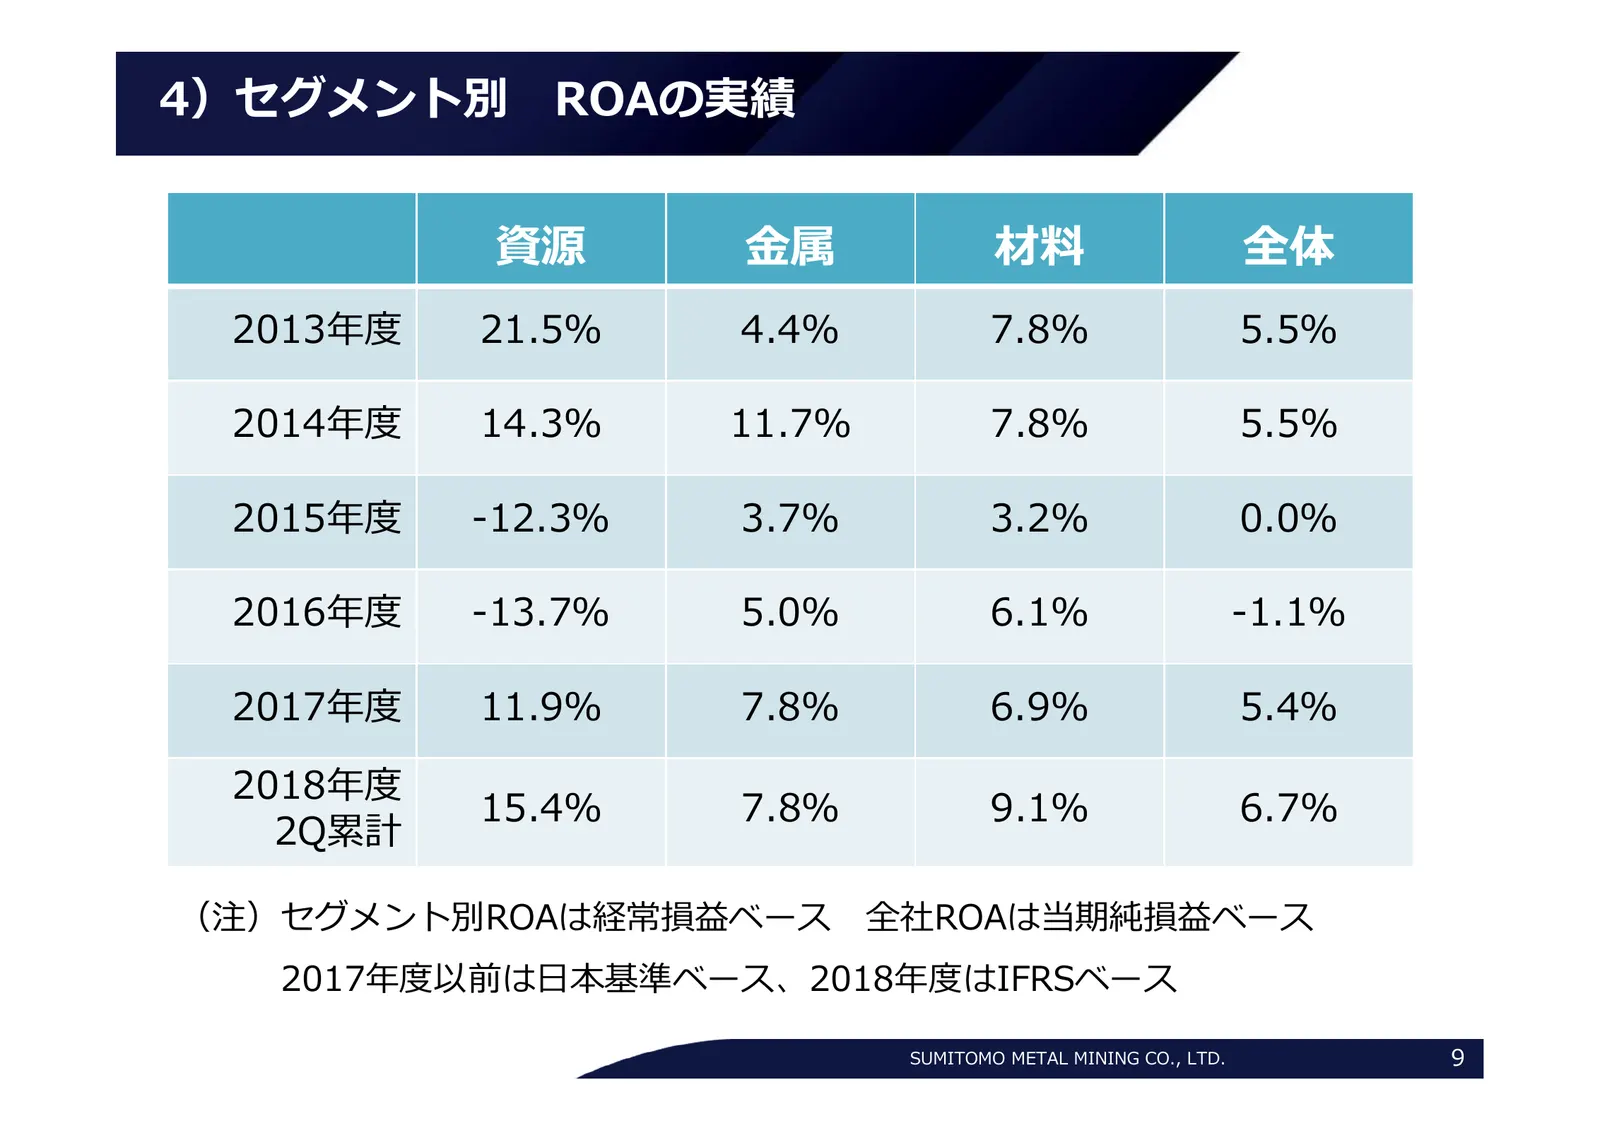
Slide 9: セグメント別ROAの実績
4)セグメント別 ROAの実績 資源 ⾦属 材料 全体 2013年度 21.5% 4.4% 7.8% 5.5% 2014年度 14.3% 11.7% 7.8% 5.5% 2015年度 -12.3% 3.7% 3.2% 0.0% 2016年度 -13.7% 5.0% 6.1% -1.1% 2017年度 11.9% 7.8% 6.9% 5.4% 2018年度 15.4% 7.8% 9.1% 6.7% 2Q累計 (注)セグメント別ROAは経常損益ベース 全社ROAは当期純損益ベース 2017年度以前は⽇本基準ベース、2018年度はIFRSベース SUMITOMO METAL MINING CO.,
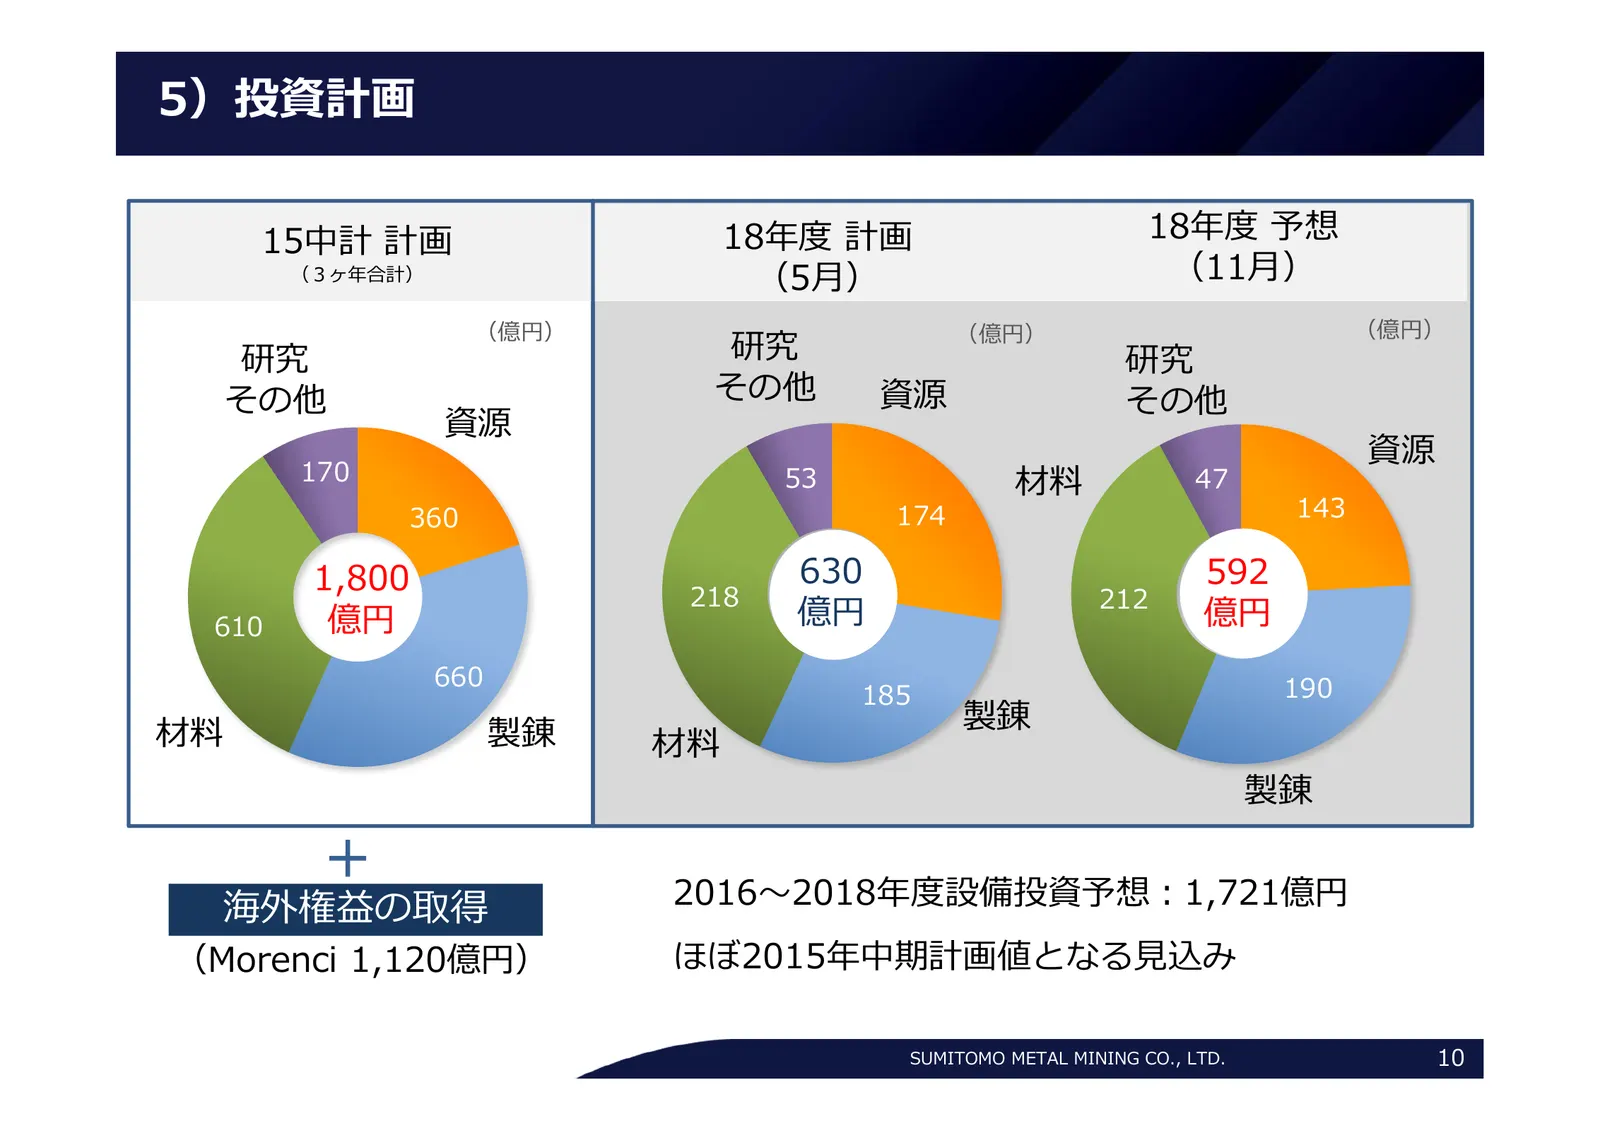
Slide 10: 投資計画
5)投資計画 15中計 計画 18年度 計画 18年度 予想 (3ヶ年合計) (5⽉) (11⽉) (億円) (億円) (億円) 研究 研究 研究 その他 その他 資源 その他 資源 資源 170 53 材料 47 360 174 143 1,800 630 592 218 212 610 億円 億円 億円 660 190 185 製錬 材料 製錬 材料 製錬 海外権益の取得 2016〜2018年度設備投資予想:1,721億円 (Morenci 1,120億円) ほぼ2015年中期計画値となる⾒込み SUMITOMO METAL MINING CO., LTD. 10
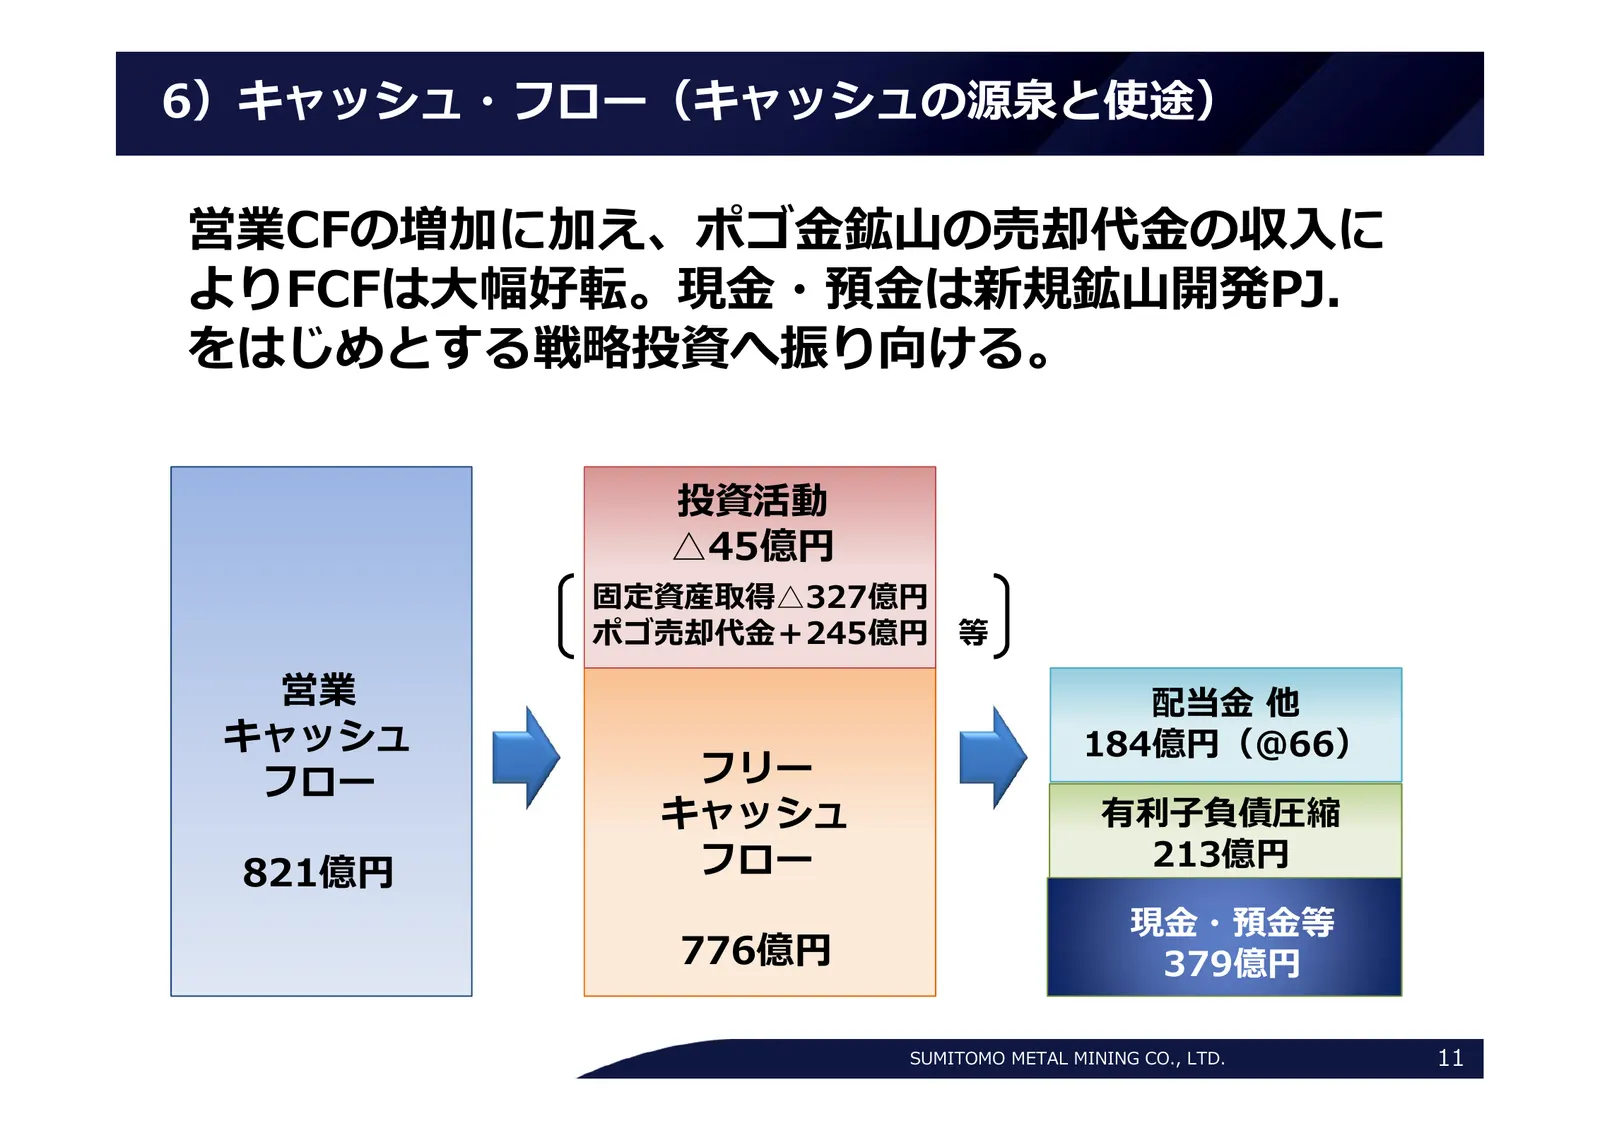
Slide 11: キャッシュ・フロー
6)キャッシュ・フロー(キャッシュの源泉と使途) 営業CFの増加に加え、ポゴ⾦鉱⼭の売却代⾦の収⼊に よりFCFは⼤幅好転。現⾦・預⾦は新規鉱⼭開発PJ. をはじめとする戦略投資へ振り向ける。 投資活動 △45億円 固定資産取得△327億円 ポゴ売却代⾦+245億円 等 営業 配当⾦ 他 キャッシュ 184億円(@66) フロー フリー キャッシュ 有利⼦負債圧縮 フロー 213億円 821億円 現⾦・預⾦等 776億円 379億円 SUMITOMO METAL MINING CO., LTD. 11
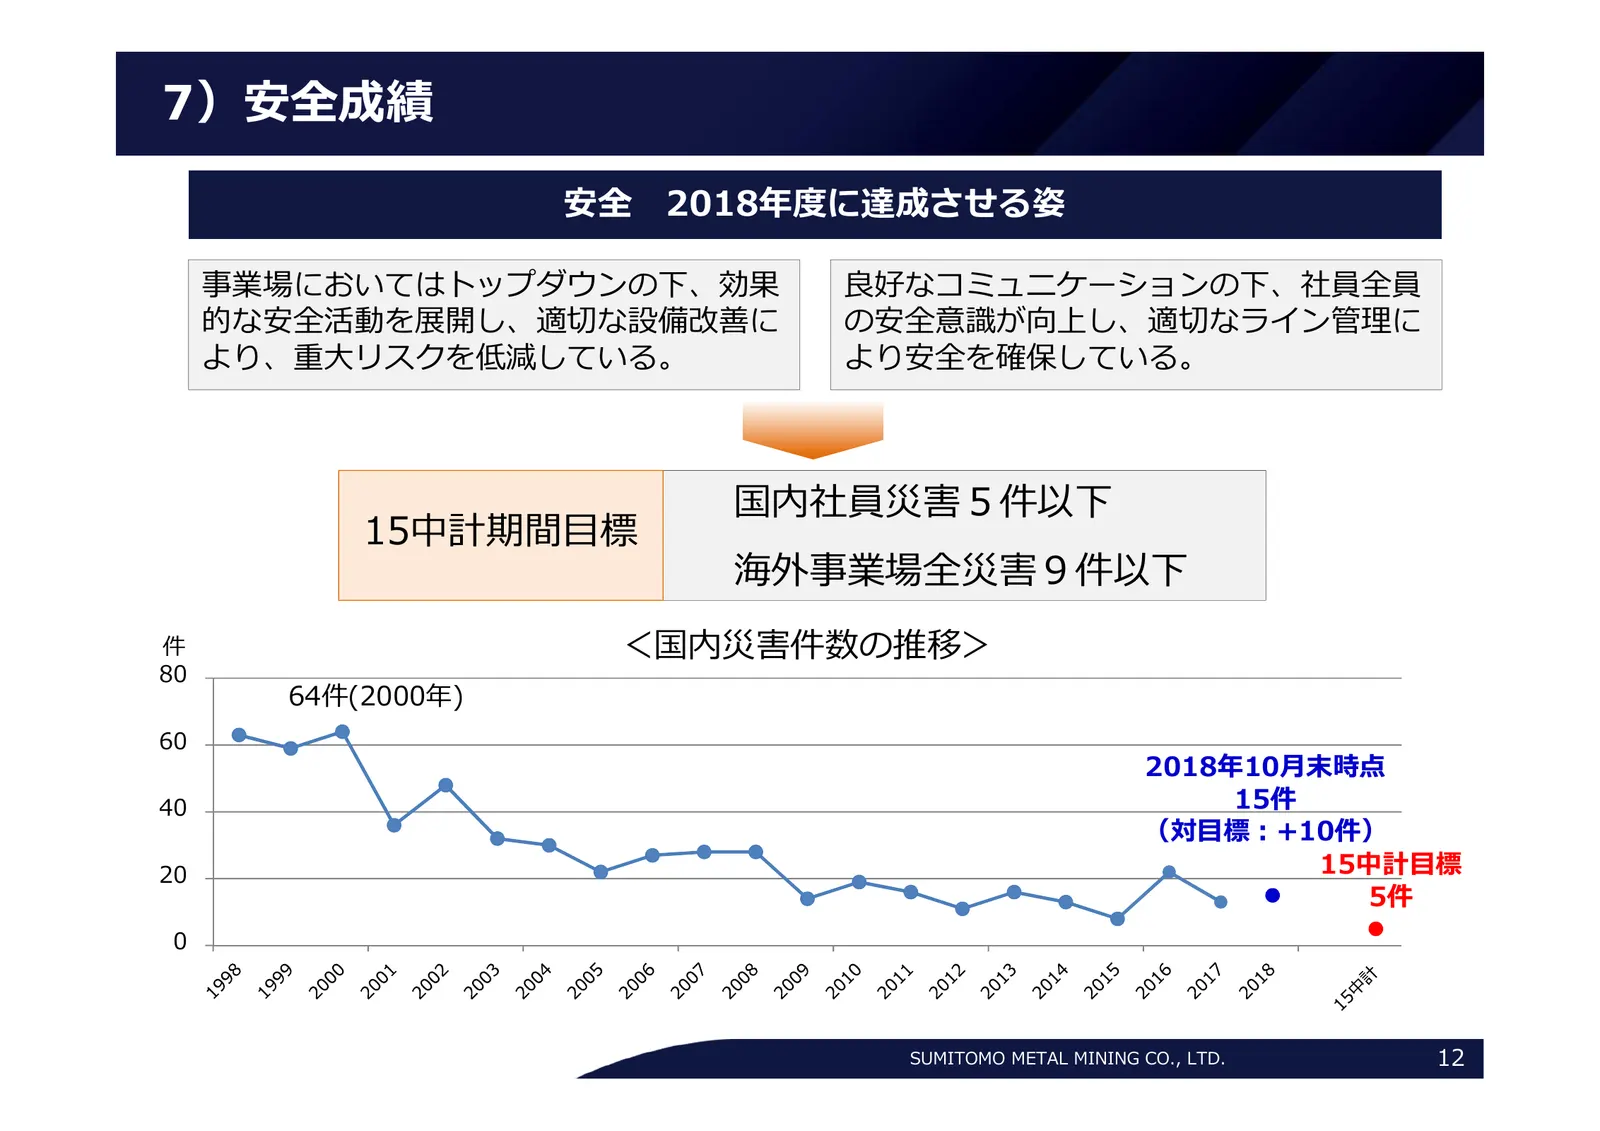
Slide 12: 安全成績
7)安全成績 安全 2018年度に達成させる姿 事業場においてはトップダウンの下、効果 良好なコミュニケーションの下、社員全員 的な安全活動を展開し、適切な設備改善に の安全意識が向上し、適切なライン管理に より、重⼤リスクを低減している。 より安全を確保している。 国内社員災害5件以下 15中計期間⽬標 海外事業場全災害9件以下 件 <国内災害件数の推移> 80 64件(2000年) 60 2018年10⽉末時点 40 15件 (対⽬標:+10件) 20 15中計⽬標 5件 0 SUMITOMO METAL MINING CO., LTD. 12
Slide 13: 株主還元
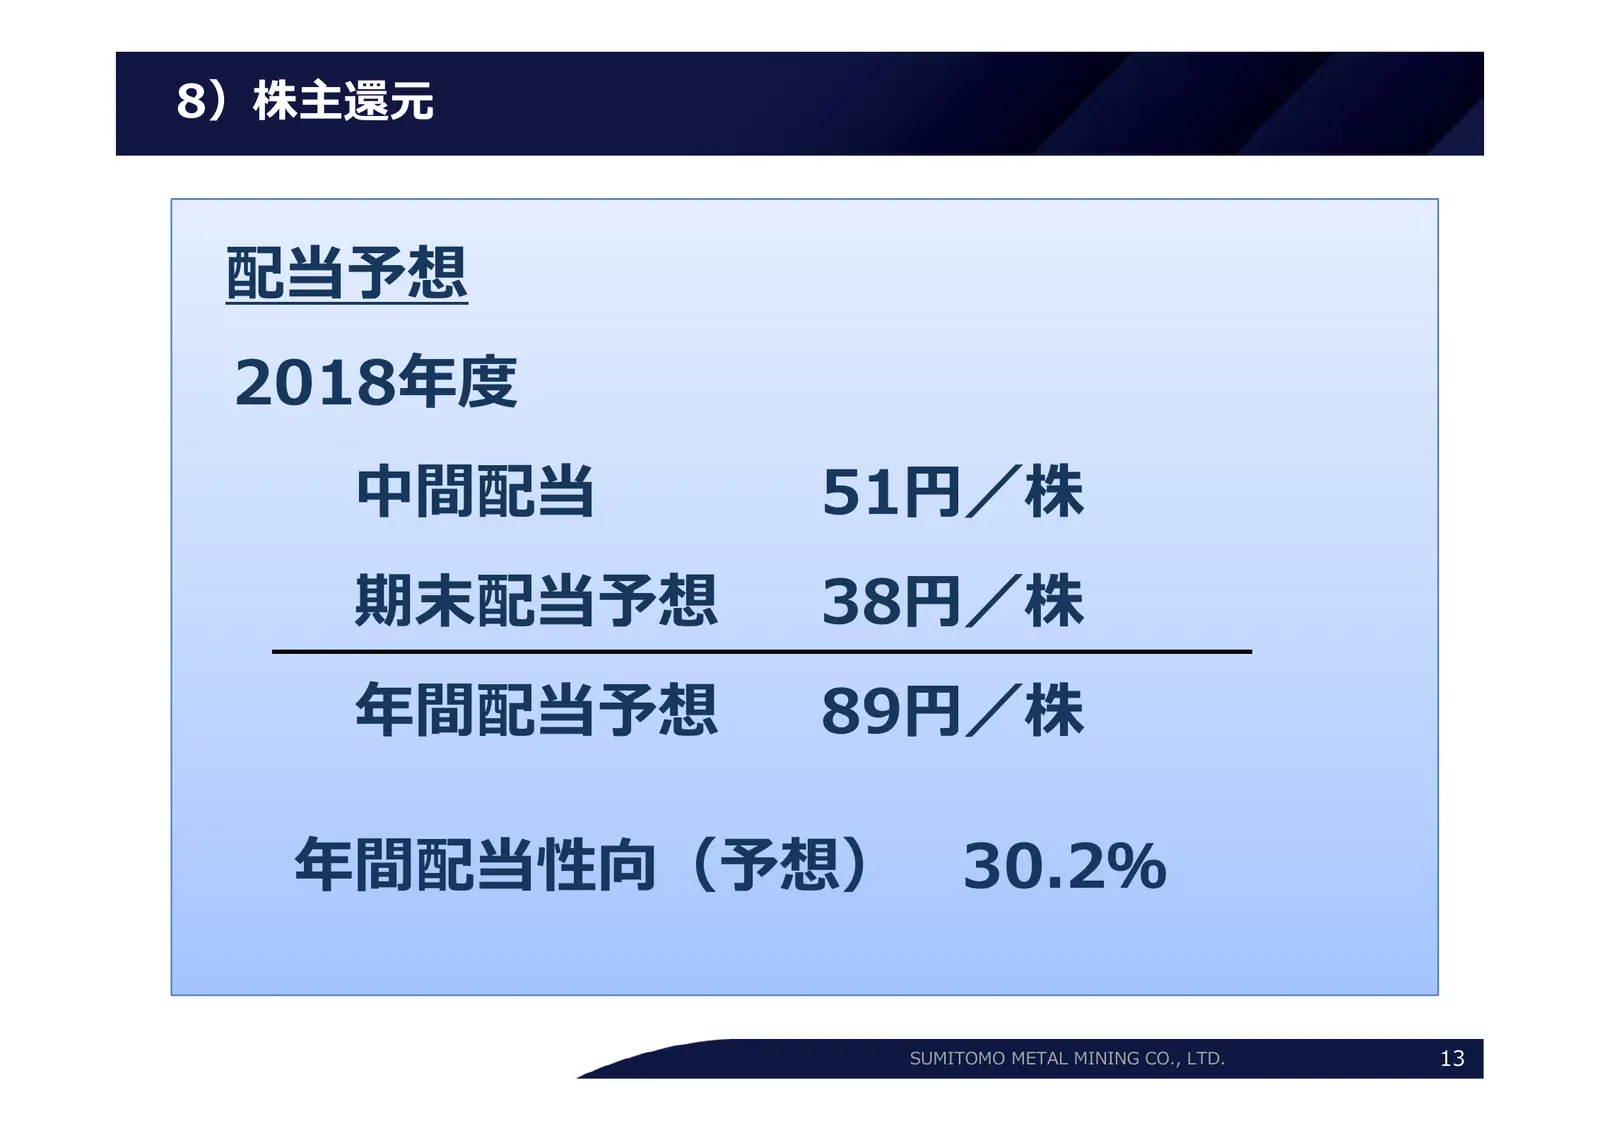
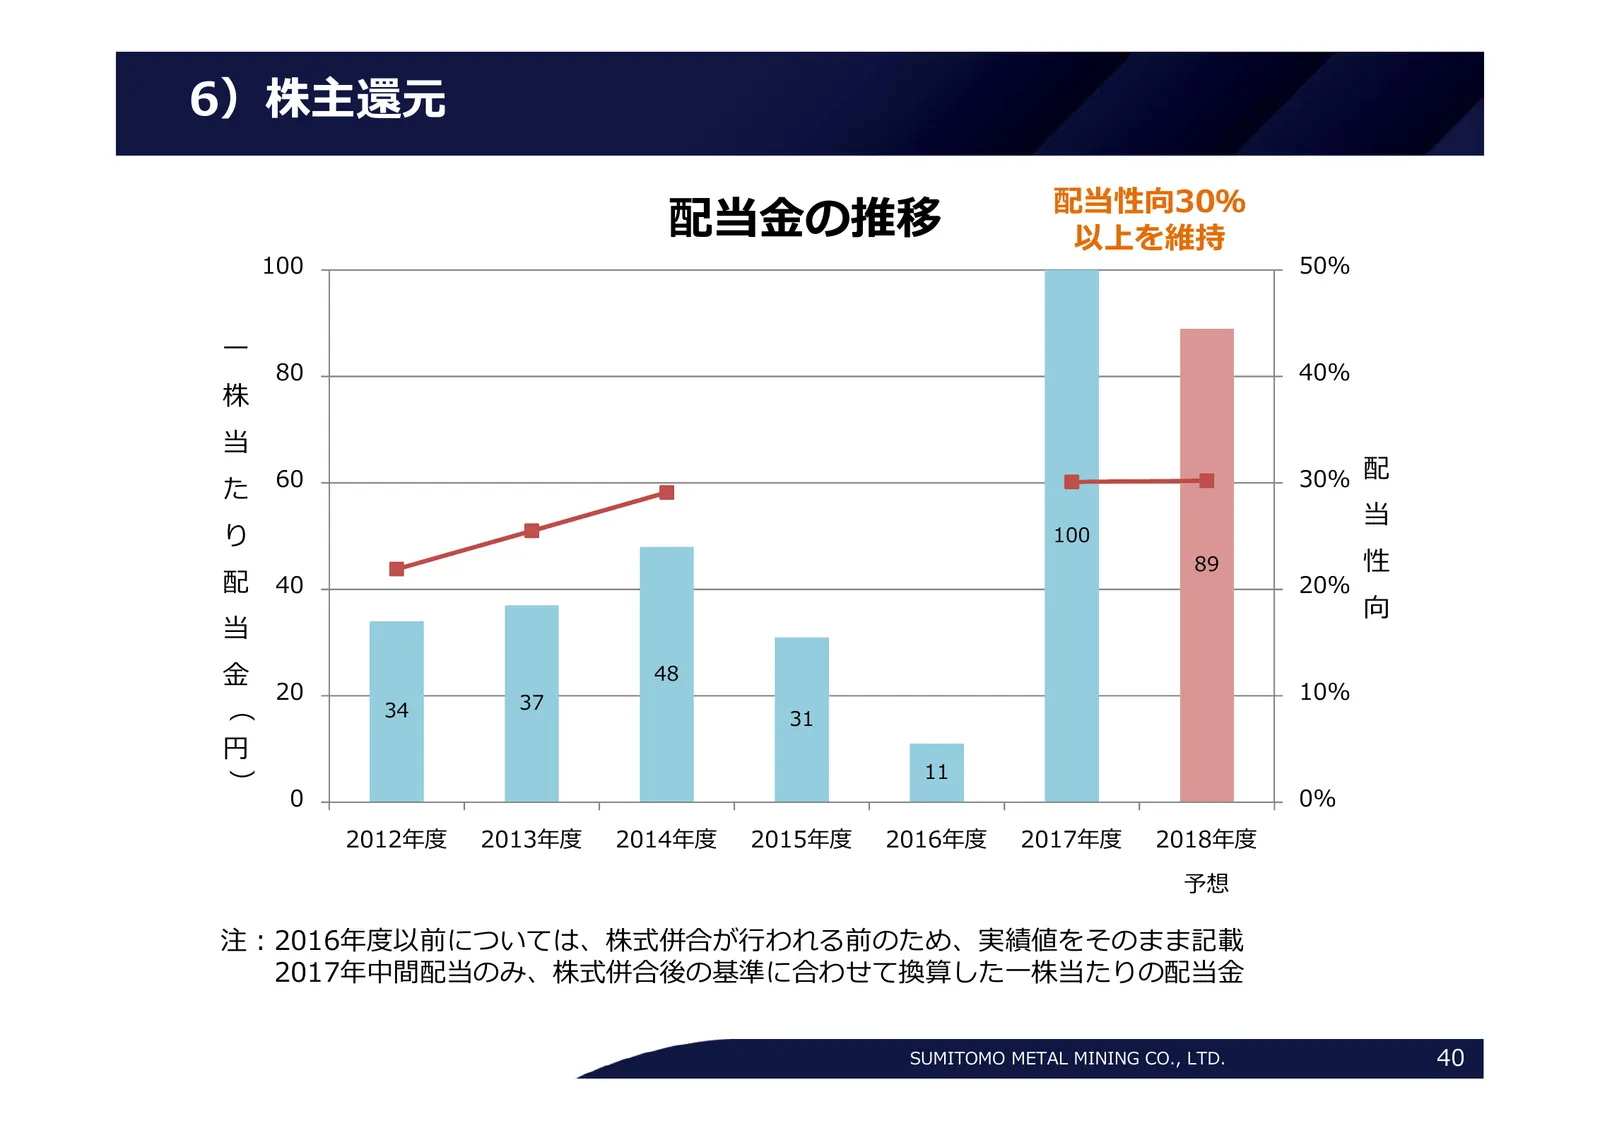
8)株主還元 配当予想 2018年度 中間配当 51円/株 期末配当予想 38円/株 年間配当予想 89円/株 年間配当性向(予想) 30.2% SUMITOMO METAL MINING CO., LTD. 13
Slide 14: Ⅲ. 足元の課題と重点施策
Ⅲ. ⾜元の課題と重点施策 Ⅰ 総 括 Ⅱ 2018年度業績⾒通し Ⅲ ⾜元の課題と重点施策 取締役 常務執⾏役員 資源事業本部⻑ 朝⽇ 弘 執⾏役員 ⾦属事業本部⻑ 松本 伸弘 取締役 専務執⾏役員 材料事業本部⻑ ⿊川 晴正 Ⅳ 次期中期経営計画(18中計)について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 14
Slide 15: 全社共通課題①
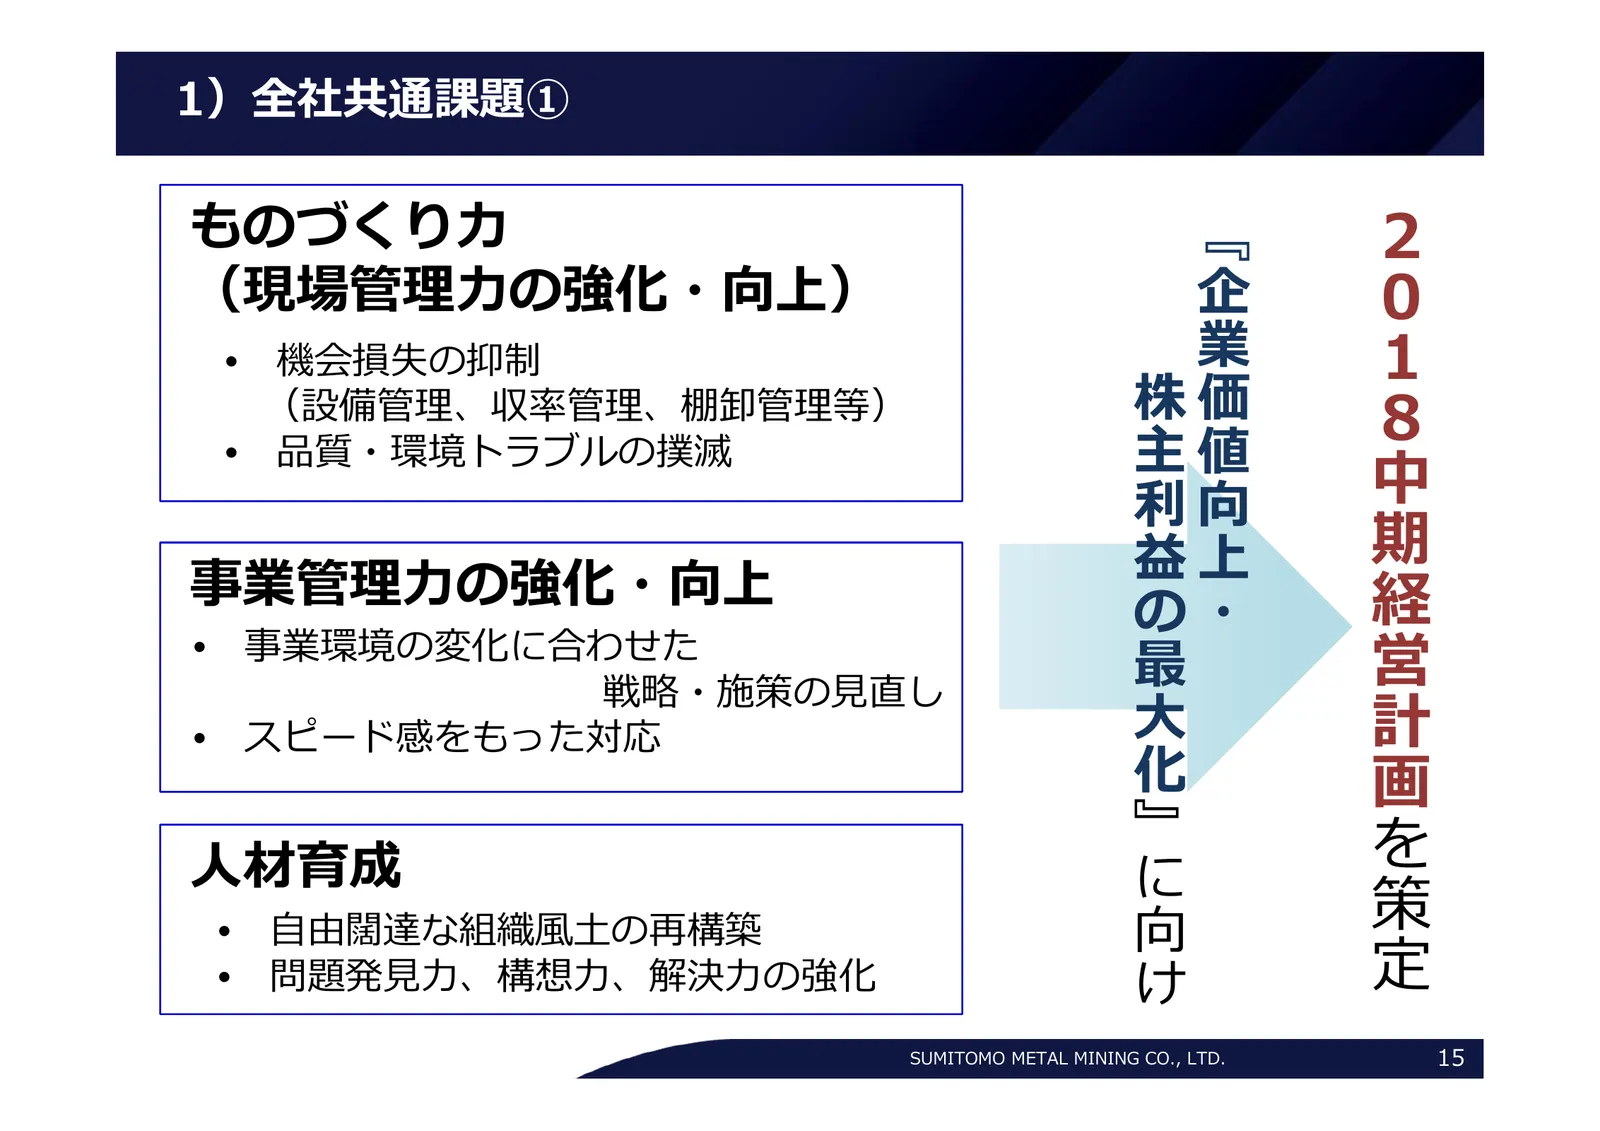
1)全社共通課題① 2018中期経営計画を策定 ﹃企業価値向上・ ものづくり⼒ (現場管理⼒の強化・向上) 株主利益の最⼤化﹄に向け • 機会損失の抑制 (設備管理、収率管理、棚卸管理等) • 品質・環境トラブルの撲滅 事業管理⼒の強化・向上 • 事業環境の変化に合わせた 戦略・施策の⾒直し • スピード感をもった対応 ⼈材育成 • ⾃由闊達な組織⾵⼟の再構築 • 問題発⾒⼒、構想⼒、解決⼒の強化 SUMITOMO METAL MINING CO., LTD. 15
Slide 16: 全社共通課題②
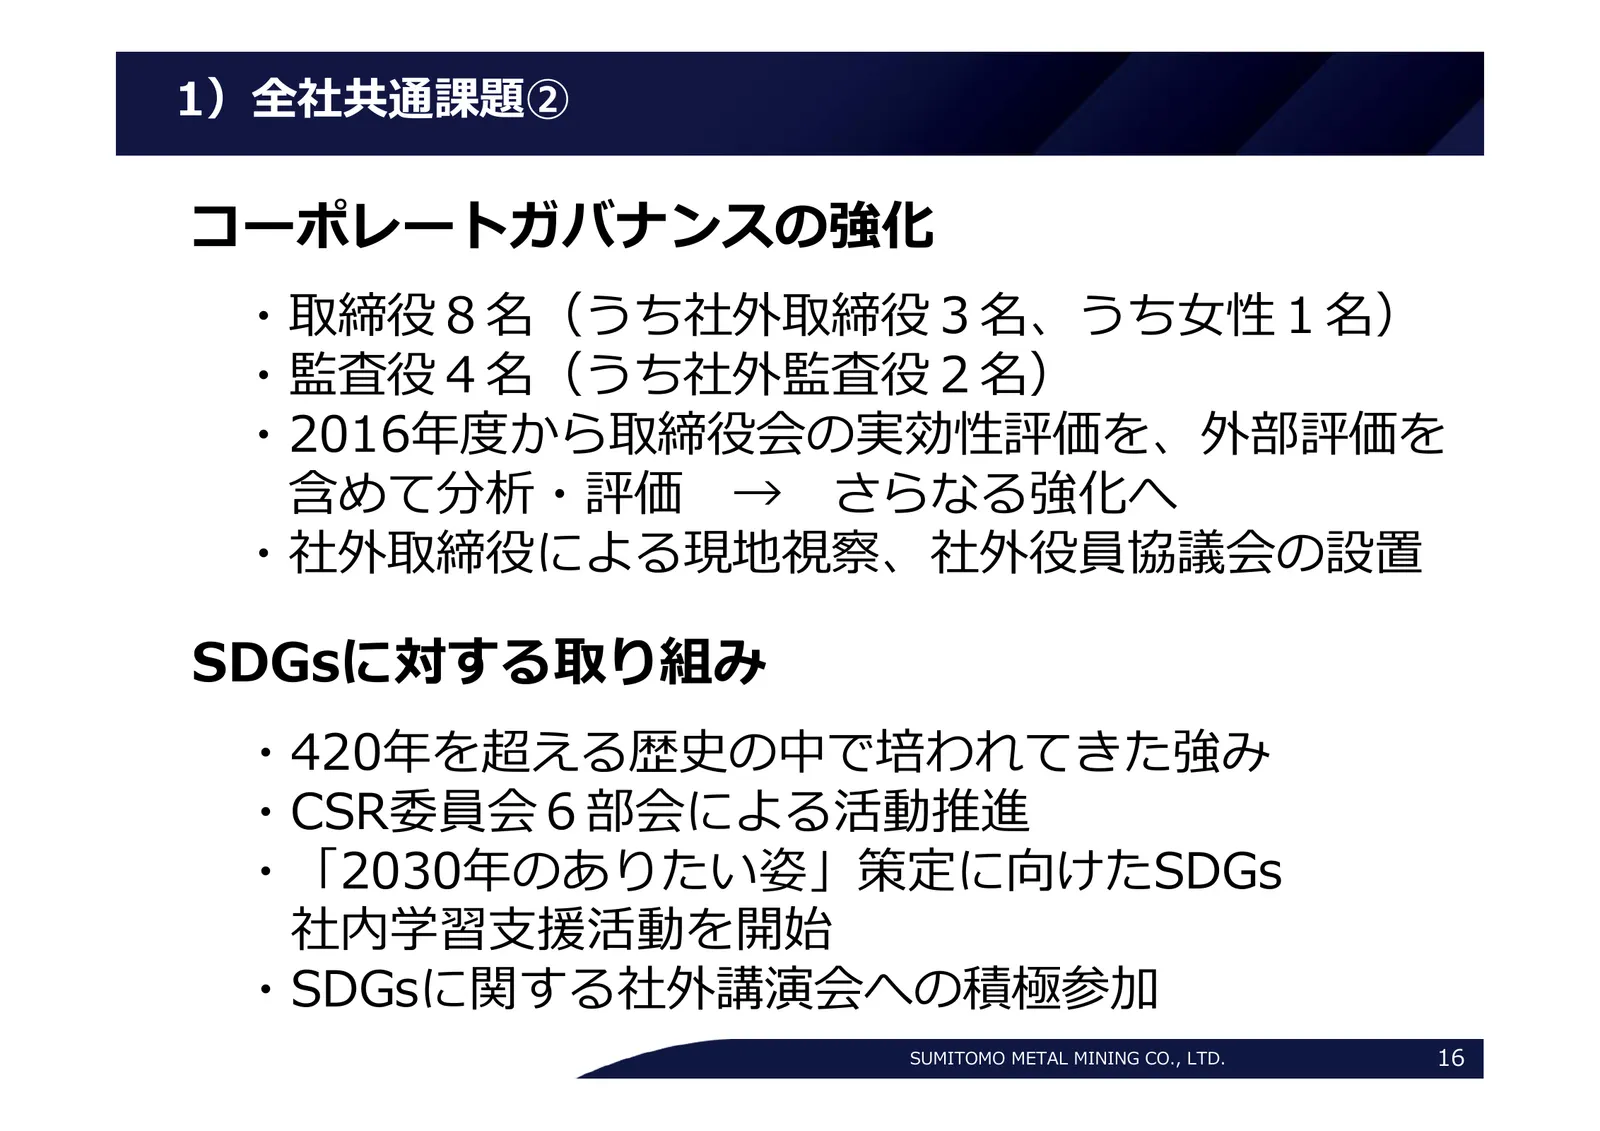
1)全社共通課題② コーポレートガバナンスの強化 ・取締役8名(うち社外取締役3名、うち⼥性1名) ・監査役4名(うち社外監査役2名) ・2016年度から取締役会の実効性評価を、外部評価を 含めて分析・評価 → さらなる強化へ ・社外取締役による現地視察、社外役員協議会の設置 SDGsに対する取り組み ・420年を超える歴史の中で培われてきた強み ・CSR委員会6部会による活動推進 ・「2030年のありたい姿」策定に向けたSDGs 社内学習⽀援活動を開始 ・SDGsに関する社外講演会への積極参加 SUMITOMO METAL MINING CO., LTD. 16
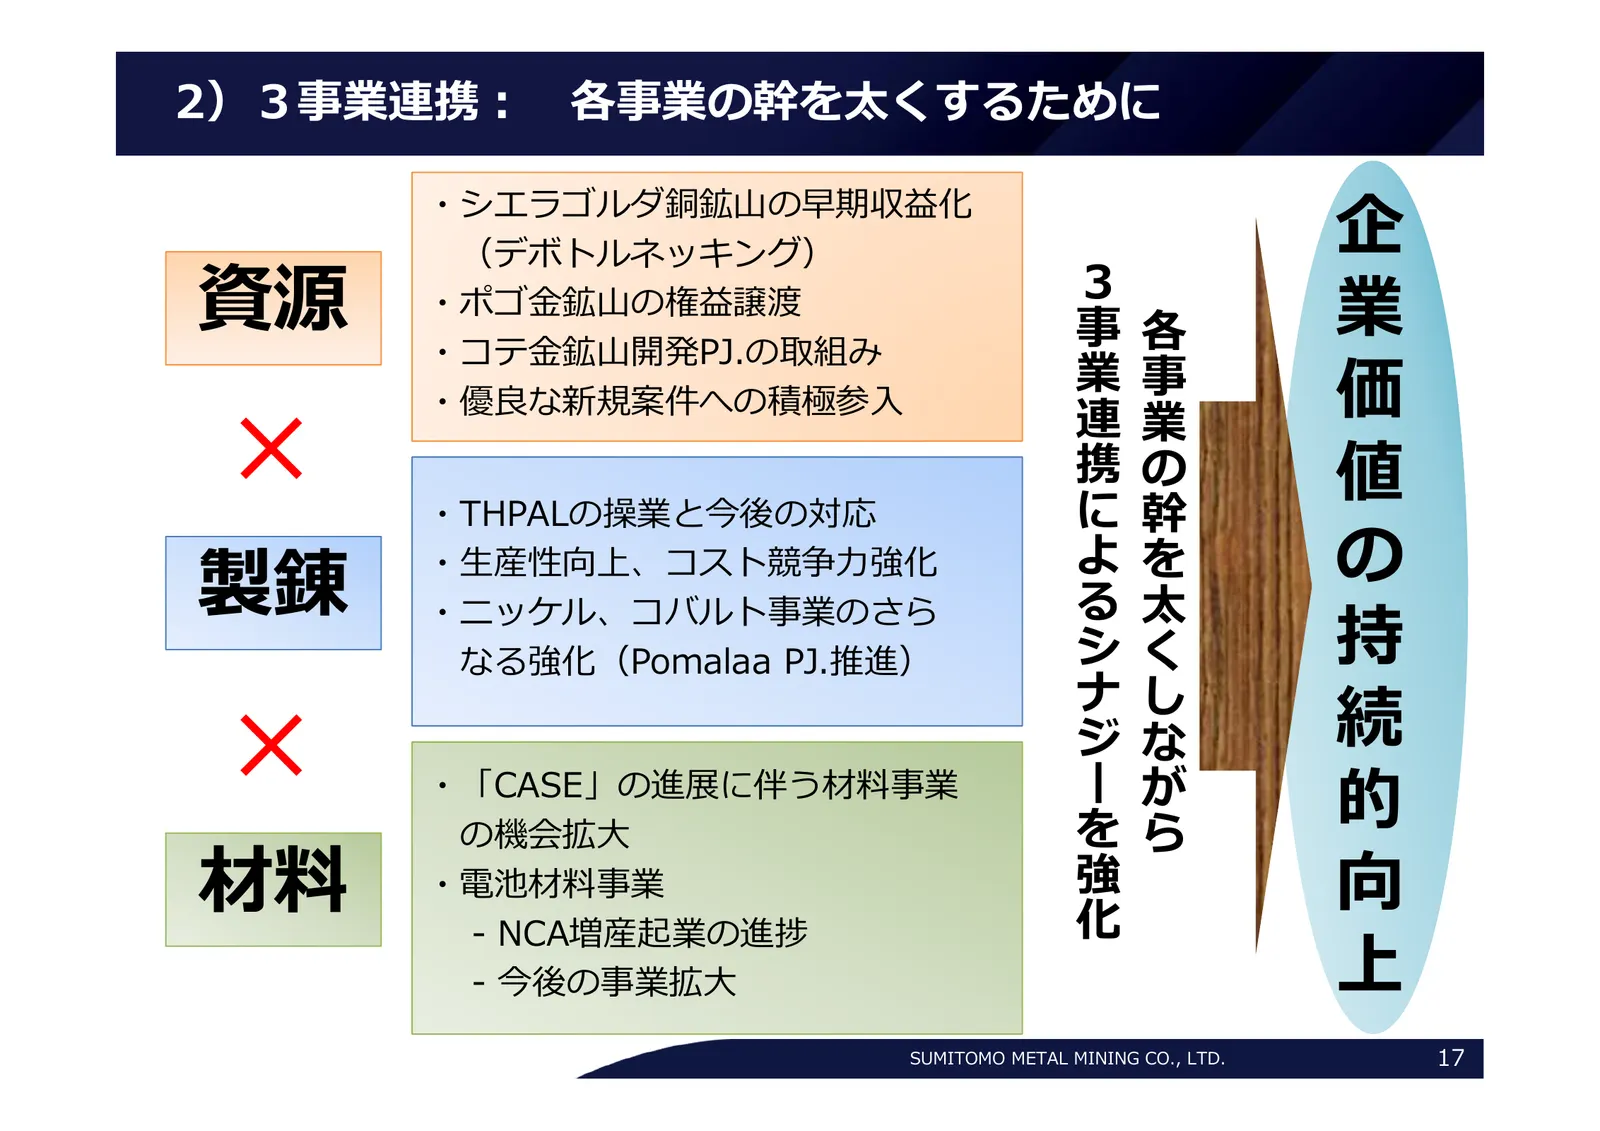
Slide 17: 3事業連携: 各事業の幹を太くするために
2)3事業連携: 各事業の幹を太くするために ・シエラゴルダ銅鉱⼭の早期収益化 企 3事業連携によるシナジーを強化 (デボトルネッキング) 資源 業 各事業の幹を太くしながら ・ポゴ⾦鉱⼭の権益譲渡 ・コテ⾦鉱⼭開発PJ.の取組み 価 × ・優良な新規案件への積極参⼊ ・THPALの操業と今後の対応 値 製錬 ・⽣産性向上、コスト競争⼒強化 の ・ニッケル、コバルト事業のさら なる強化(Pomalaa PJ.推進) 持 × ・「CASE」の進展に伴う材料事業 続 的 の機会拡⼤ 材料 ・電池材料事業 - NCA増産起業の進捗 向 - 今後の事業拡⼤ 上 SUMITOMO METAL MININ
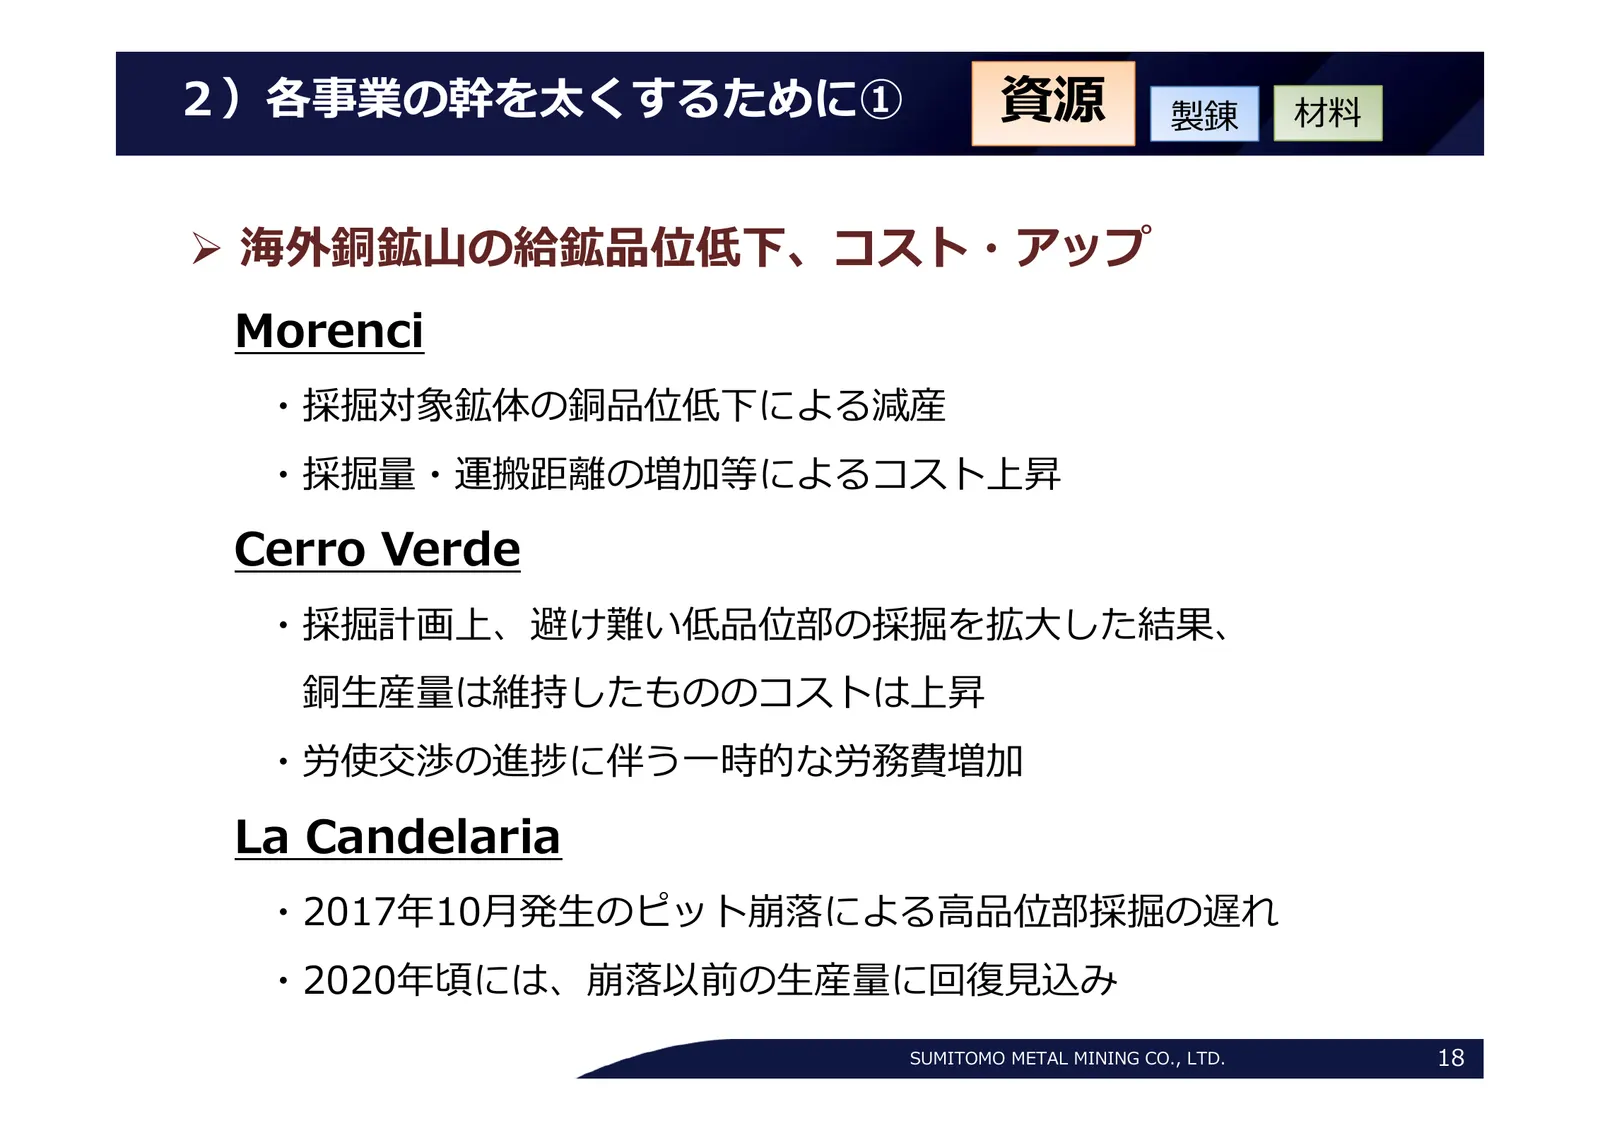
Slide 18: 海外銅鉱山の給鉱品位低下、コスト・アップ
2)各事業の幹を太くするために① 資源 製錬 材料 海外銅鉱⼭の給鉱品位低下、コスト・アップ Morenci ・採掘対象鉱体の銅品位低下による減産 ・採掘量・運搬距離の増加等によるコスト上昇 Cerro Verde ・採掘計画上、避け難い低品位部の採掘を拡⼤した結果、 銅⽣産量は維持したもののコストは上昇 ・労使交渉の進捗に伴う⼀時的な労務費増加 La Candelaria ・2017年10⽉発⽣のピット崩落による⾼品位部採掘の遅れ ・2020年頃には、崩落以前の⽣産量に回復⾒込み SUMITOMO METAL MINING CO., LTD. 18
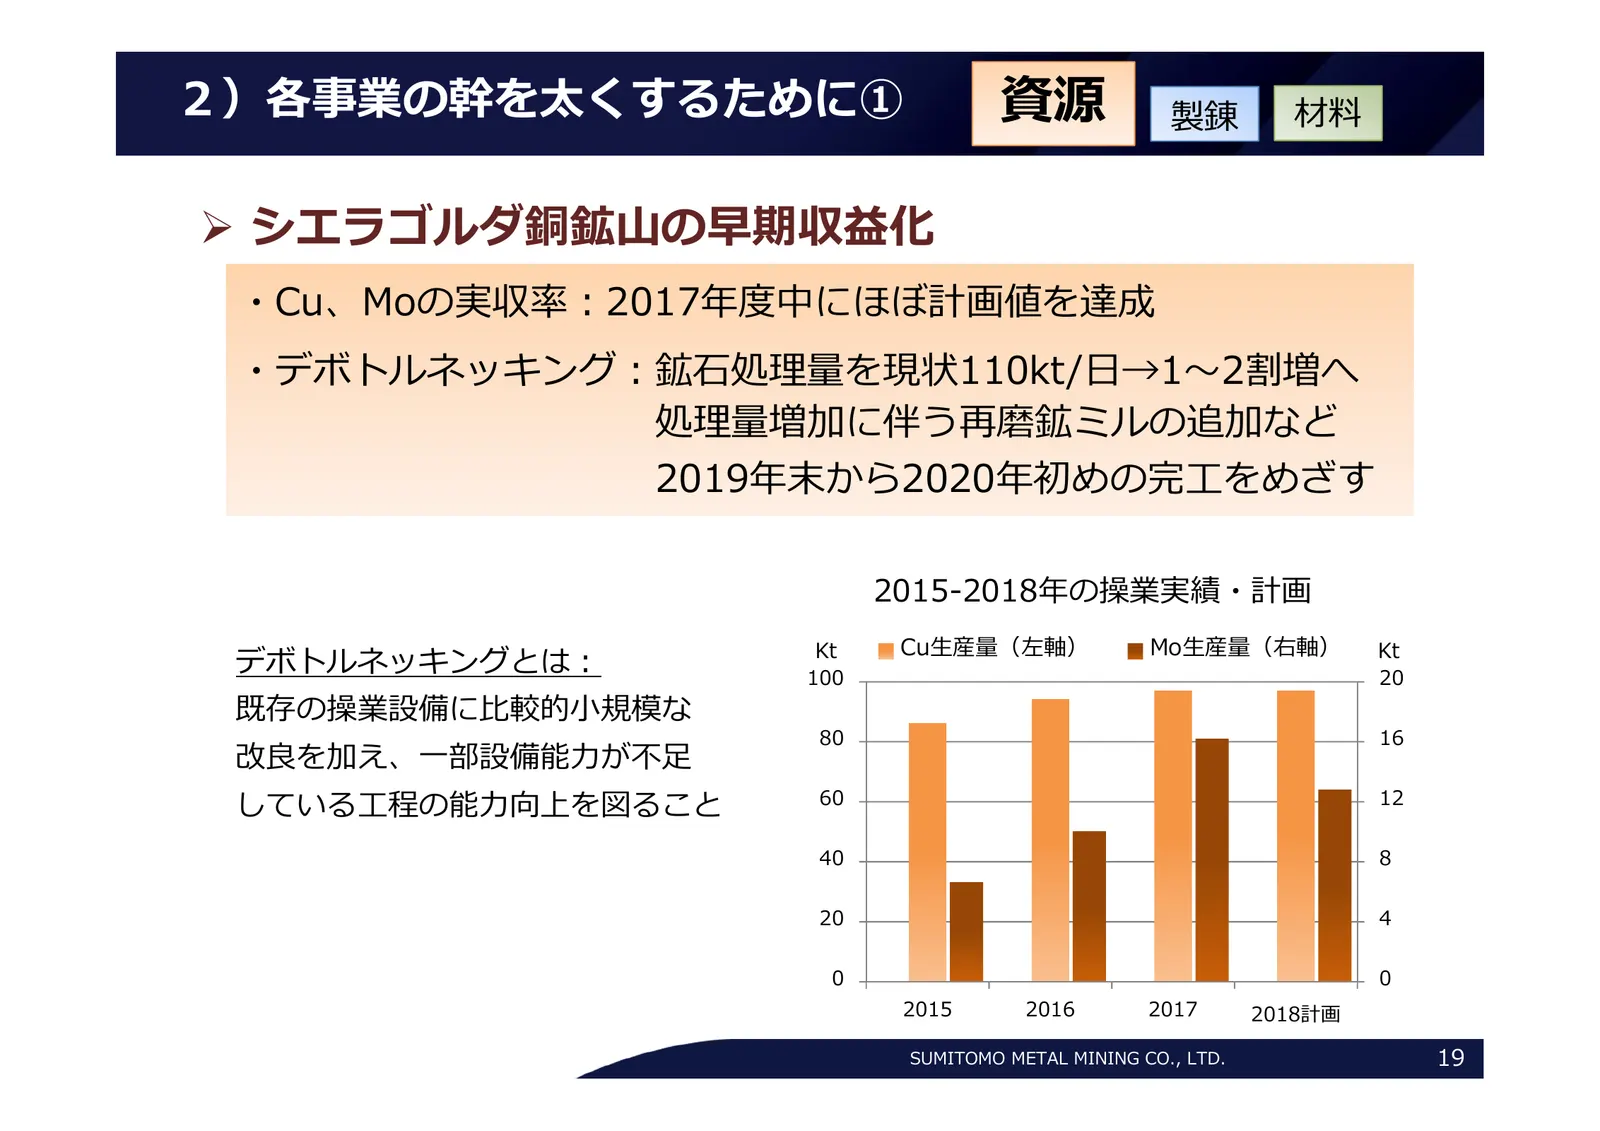
Slide 19: シエラゴルダ銅鉱山の早期収益化
2)各事業の幹を太くするために① 資源 製錬 材料 シエラゴルダ銅鉱⼭の早期収益化 ・Cu、Moの実収率:2017年度中にほぼ計画値を達成 ・デボトルネッキング:鉱⽯処理量を現状110kt/⽇→1〜2割増へ 処理量増加に伴う再磨鉱ミルの追加など 2019年末から2020年初めの完⼯をめざす 2015-2018年の操業実績・計画 Kt Cu⽣産量(左軸) Mo⽣産量(右軸) Kt デボトルネッキングとは: 100 20 既存の操業設備に⽐較的⼩規模な 80 16 改良を加え、⼀部設備能⼒が不⾜ している⼯程の能⼒向上を図ること 60 12 40 8 20 4 0 0 2015 2016 20
Slide 20: ポゴ金鉱山の権益譲渡
2)各事業の幹を太くするために① 資源 製錬 材料 ポゴ⾦鉱⼭の権益譲渡 ・9/28 豪州⼤⼿産⾦会社Northern Star Resources Limited に ポゴ⾦鉱⼭の権益100%(SMM85%、住友商事15%)を譲渡 ・蓄積した技術と⼈的資源を活かし、次なる優良案件の権益獲得 をめざす ・譲渡⾦額:US$260M(うち当社持分85%:US$221M) ・2018年度決算への影響額:約95億円 ・譲渡により得た資⾦で、権益資産の活性化を図る SUMITOMO METAL MINING CO., LTD. 20
Slide 21: コテ金鉱山開発プロジェクト
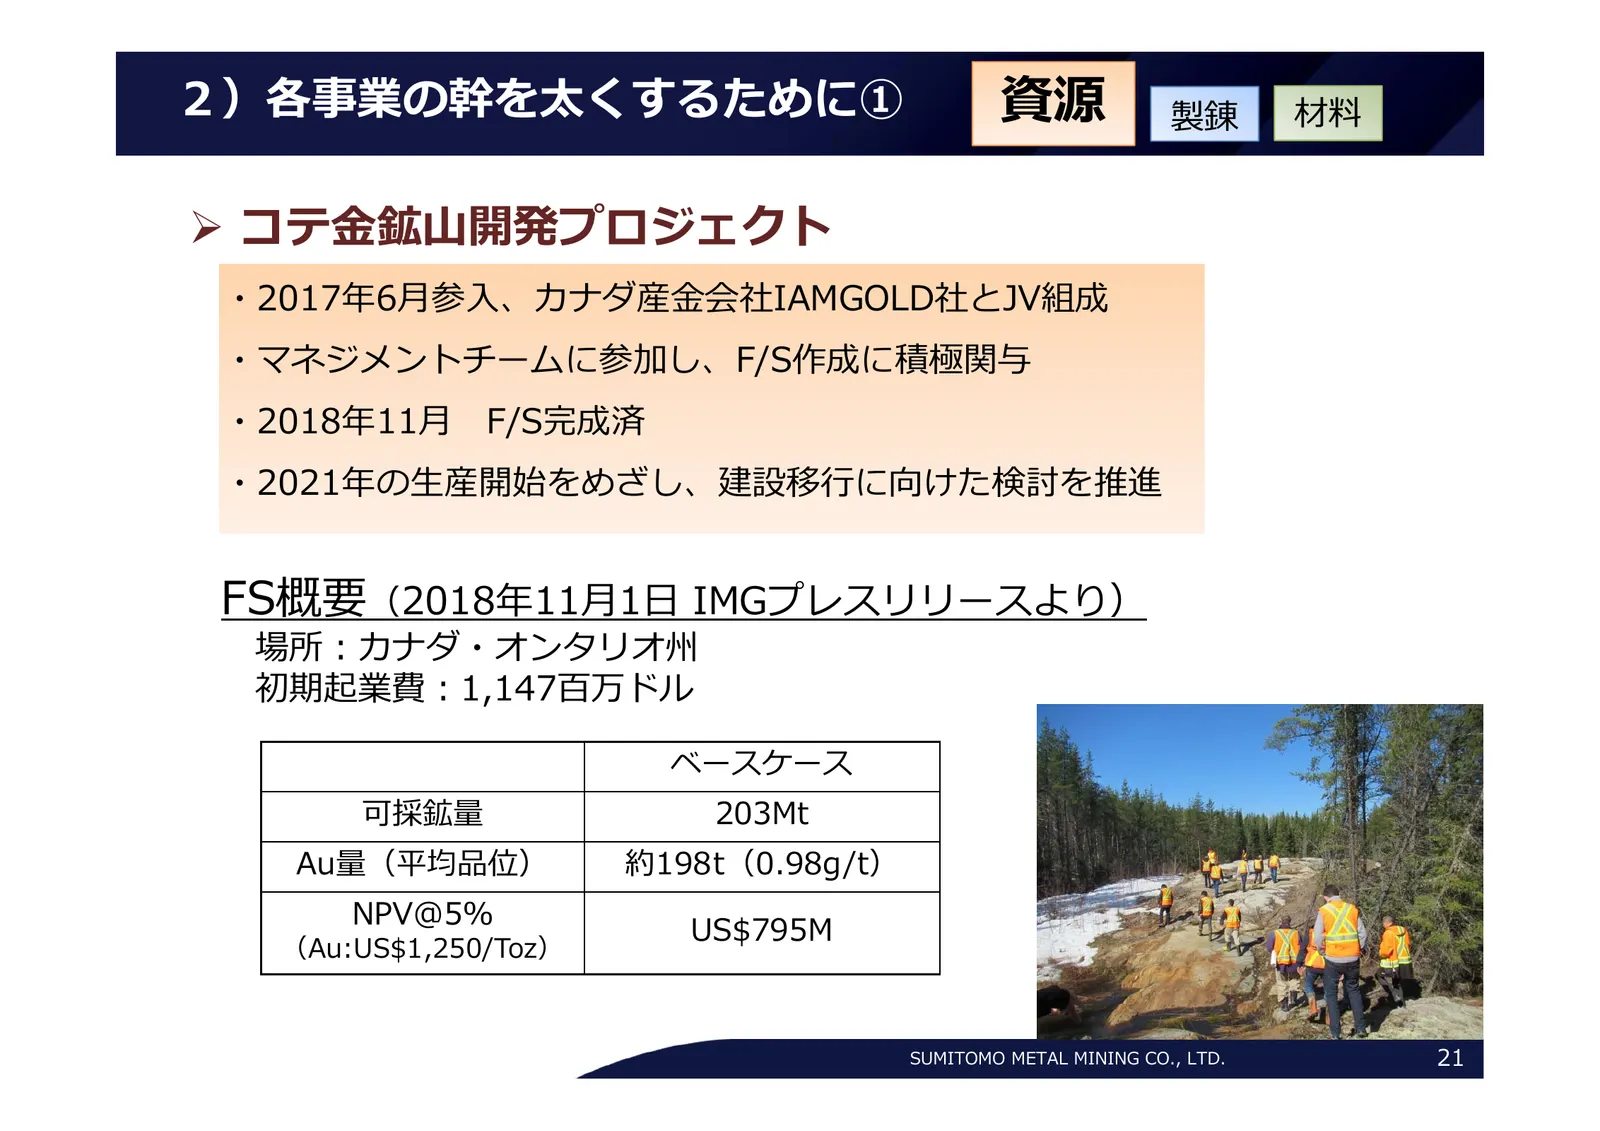
2)各事業の幹を太くするために① 資源 製錬 材料 コテ⾦鉱⼭開発プロジェクト ・2017年6⽉参⼊、カナダ産⾦会社IAMGOLD社とJV組成 ・マネジメントチームに参加し、F/S作成に積極関与 ・2018年11⽉ F/S完成済 ・2021年の⽣産開始をめざし、建設移⾏に向けた検討を推進 FS概要(2018年11⽉1⽇ IMGプレスリリースより) 場所:カナダ・オンタリオ州 初期起業費:1,147百万ドル ベースケース 可採鉱量 203Mt Au量(平均品位) 約198t(0.98g/t) NPV@5% US$795M (Au:US$1,250/Toz) SUMITOMO METAL MI
Slide 22: 新規権益獲得にむけて
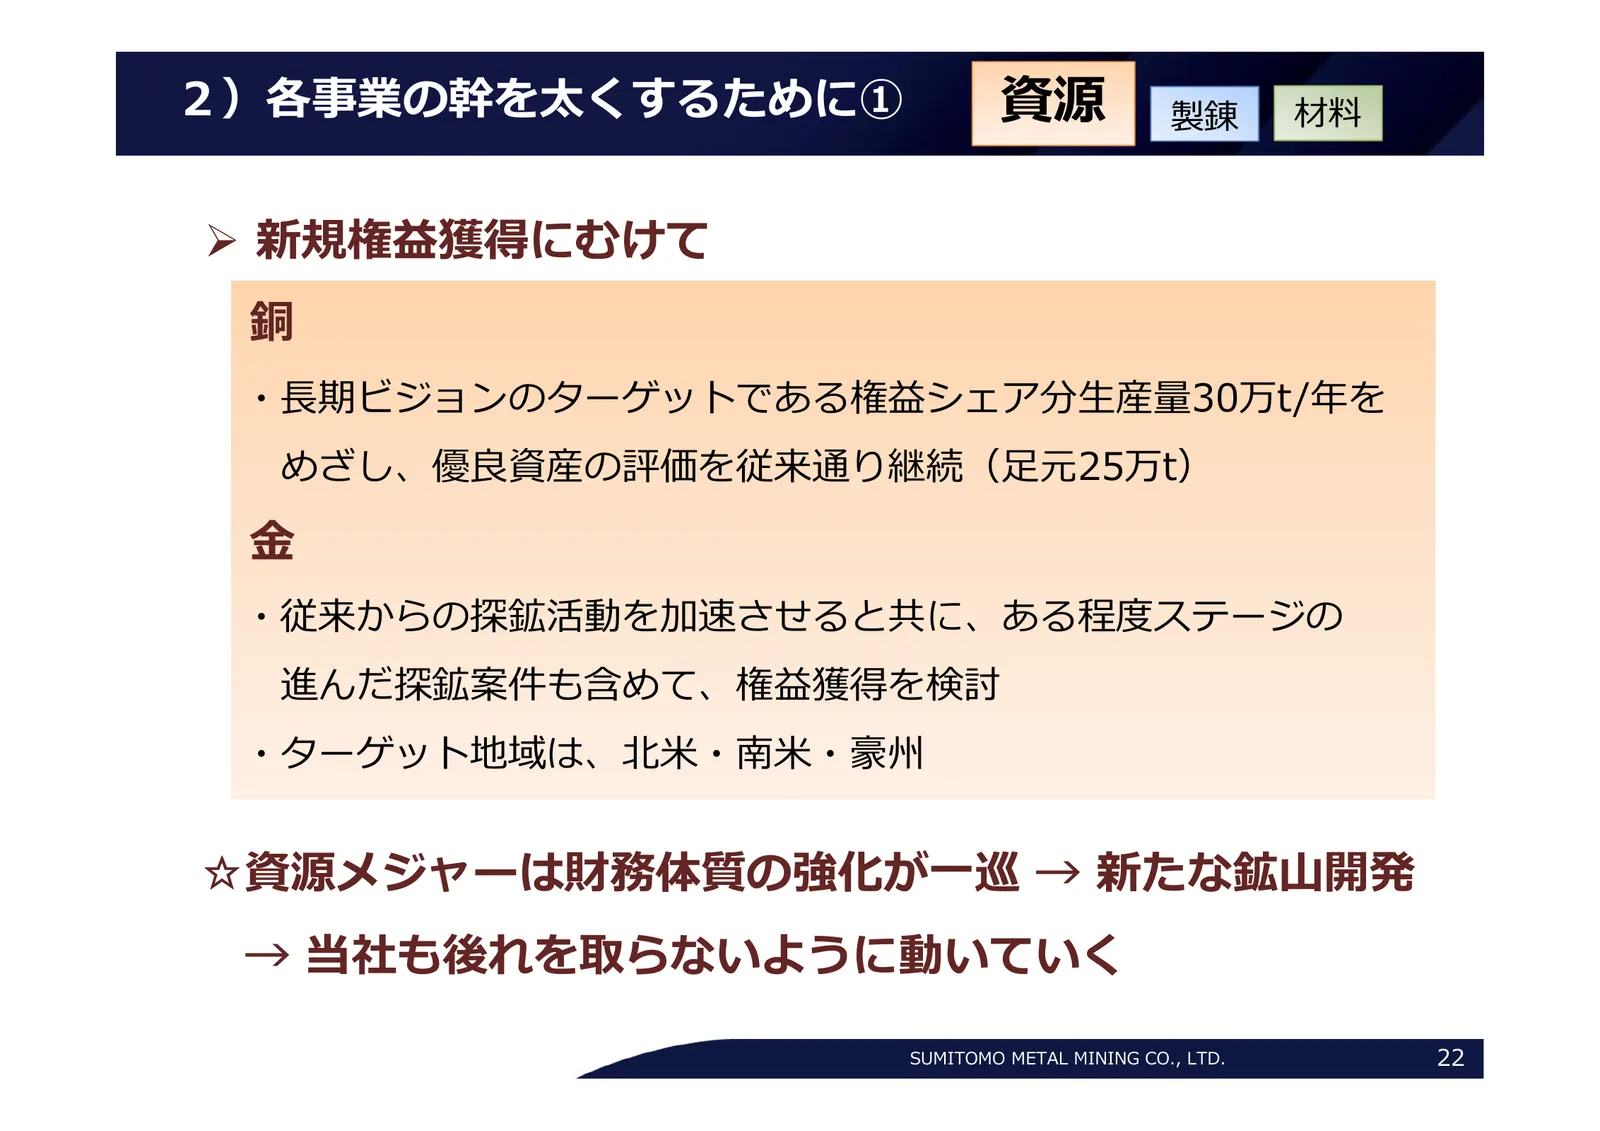
2)各事業の幹を太くするために① 資源 製錬 材料 新規権益獲得にむけて 銅 ・⻑期ビジョンのターゲットである権益シェア分⽣産量30万t/年を めざし、優良資産の評価を従来通り継続(⾜元25万t) ⾦ ・従来からの探鉱活動を加速させると共に、ある程度ステージの 進んだ探鉱案件も含めて、権益獲得を検討 ・ターゲット地域は、北⽶・南⽶・豪州 ☆資源メジャーは財務体質の強化が⼀巡 → 新たな鉱⼭開発 → 当社も後れを取らないように動いていく SUMITOMO METAL MINING CO., LTD. 22
Slide 23: ニッケル製錬事業
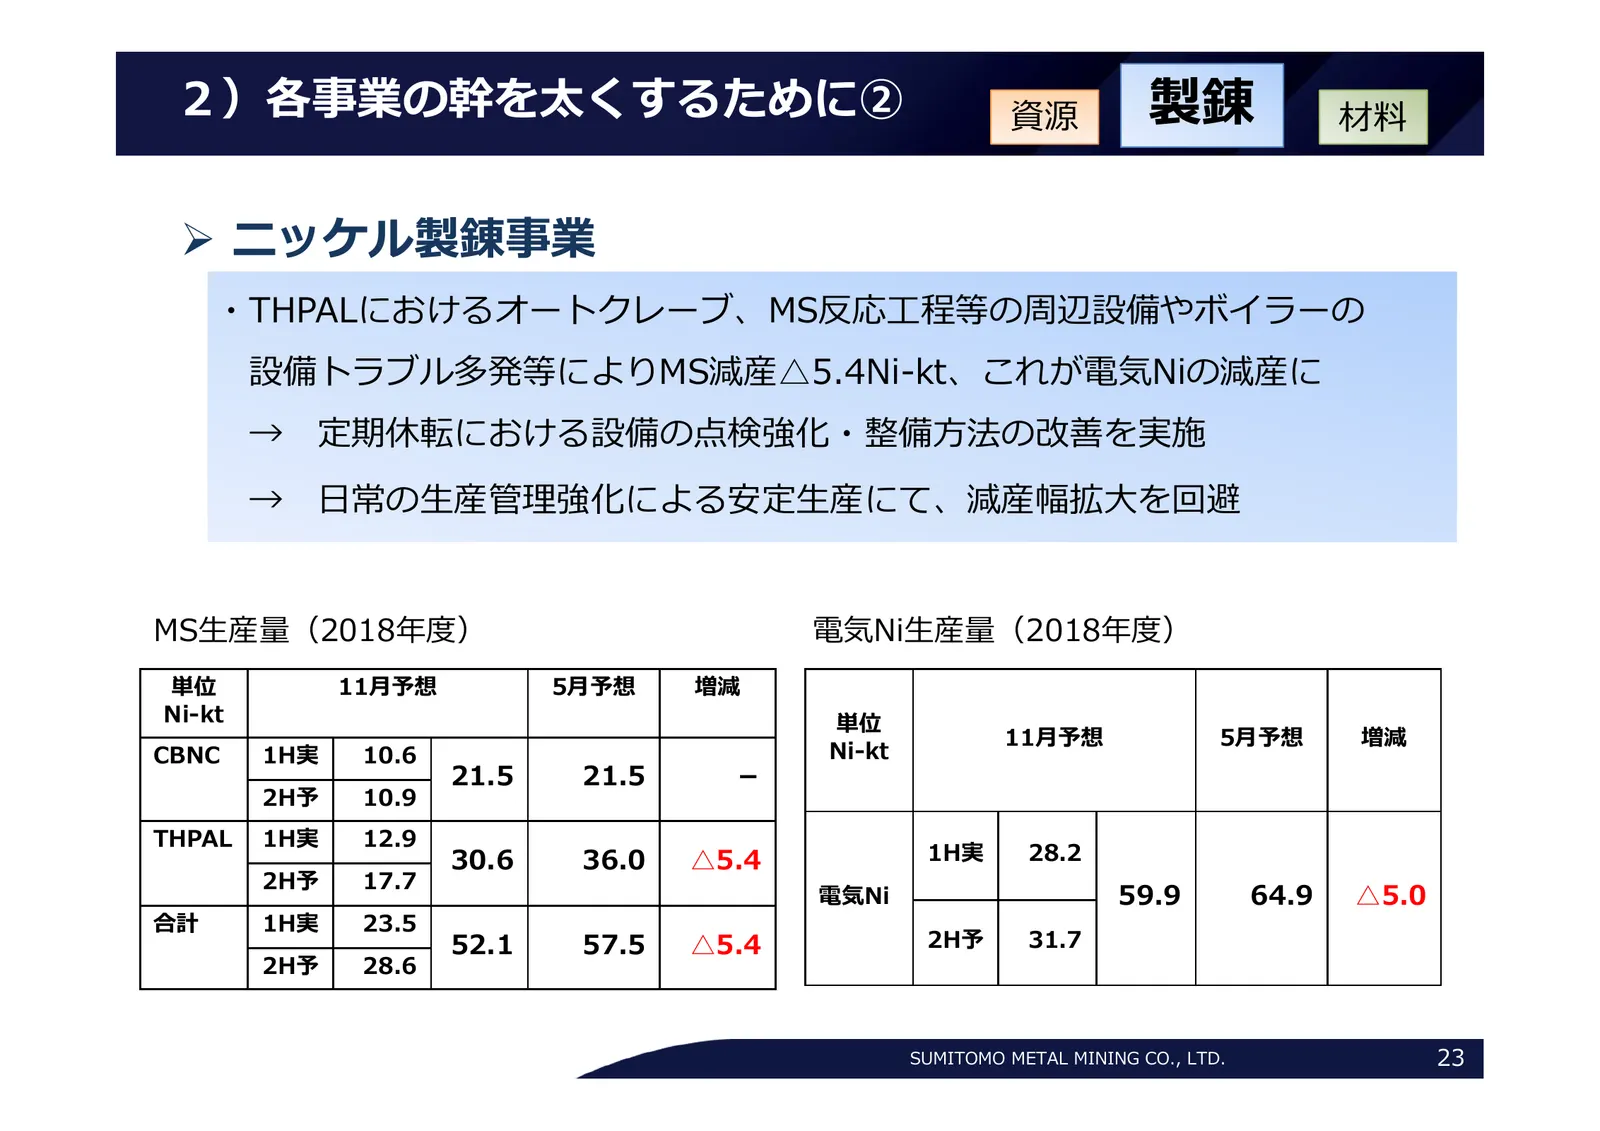
2)各事業の幹を太くするために② 資源 製錬 材料 ニッケル製錬事業 ・THPALにおけるオートクレーブ、MS反応⼯程等の周辺設備やボイラーの 設備トラブル多発等によりMS減産△5.4Ni-kt、これが電気Niの減産に → 定期休転における設備の点検強化・整備⽅法の改善を実施 → ⽇常の⽣産管理強化による安定⽣産にて、減産幅拡⼤を回避 MS⽣産量(2018年度) 電気Ni⽣産量(2018年度) 単位 11⽉予想 5⽉予想 増減 Ni-kt 単位 11⽉予想 5⽉予想 増減 CBNC 1H実 10.6 Ni-kt 21.5 21.5 - 2H予 10.9 THPAL 1H実 12.9 30.
Slide 24: 当社グループのニッケルサプライチェーン
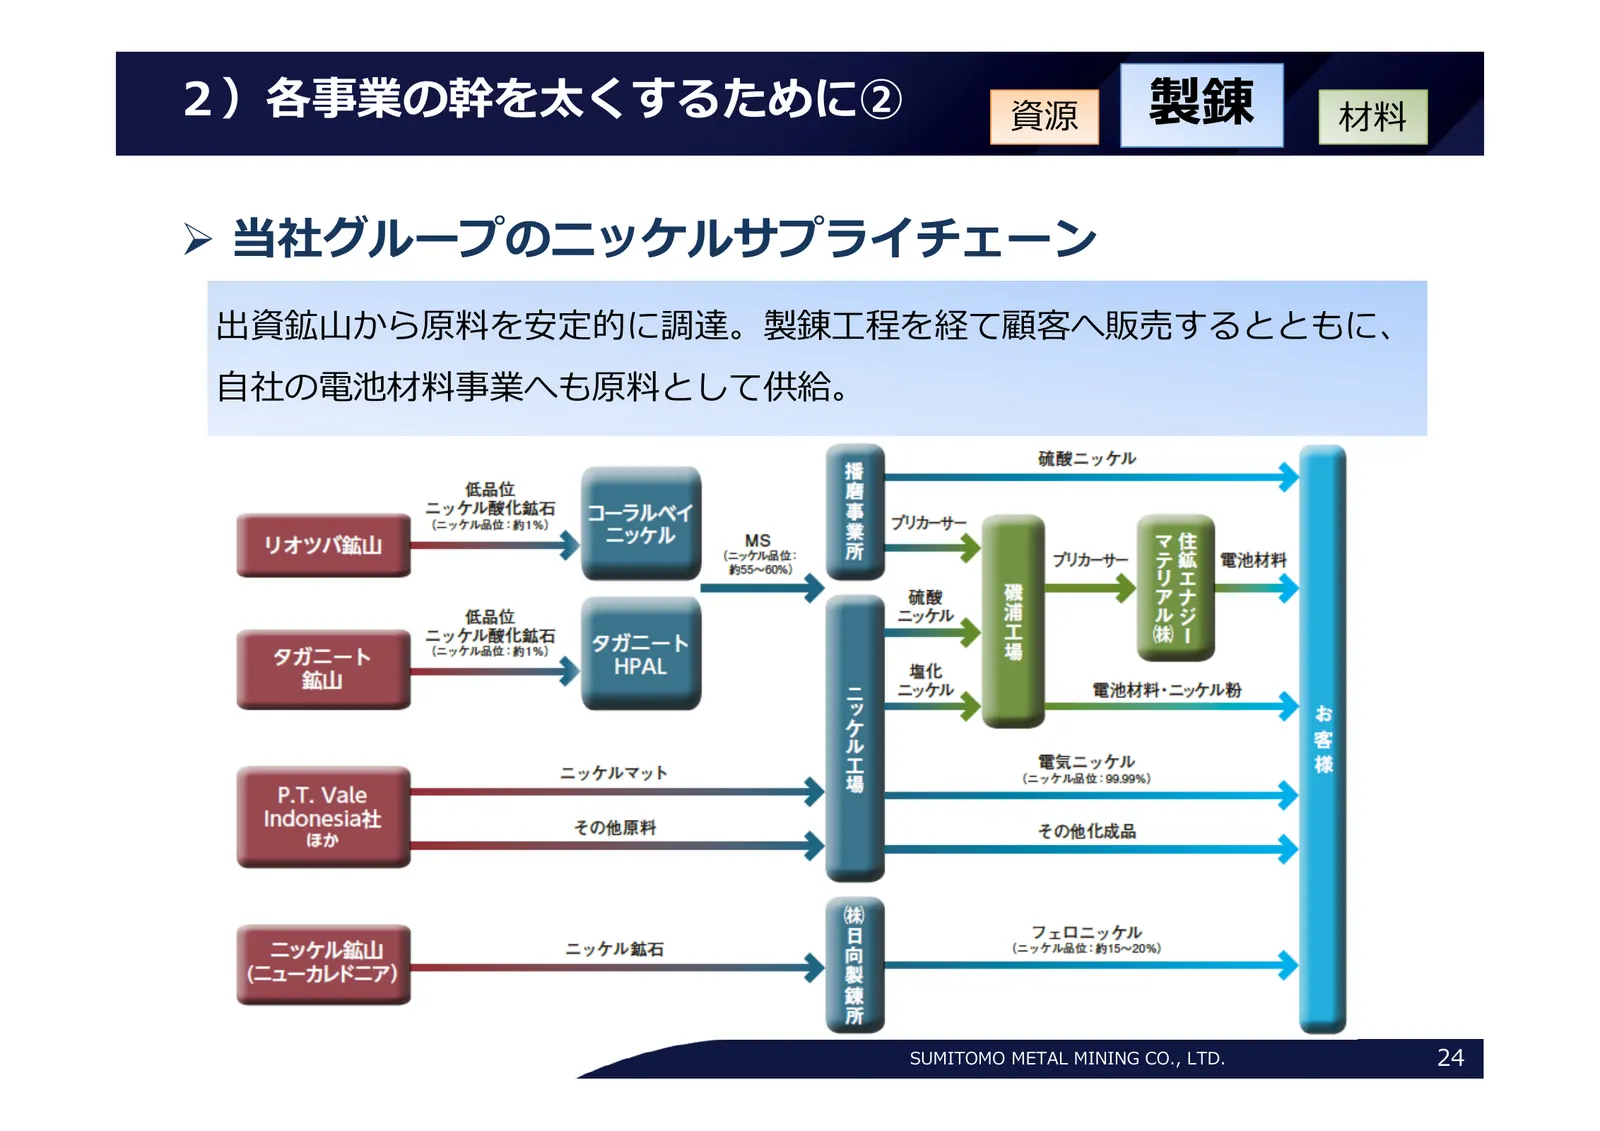
2)各事業の幹を太くするために② 資源 製錬 材料 当社グループのニッケルサプライチェーン 出資鉱⼭から原料を安定的に調達。製錬⼯程を経て顧客へ販売するとともに、 ⾃社の電池材料事業へも原料として供給。 SUMITOMO METAL MINING CO., LTD. 24
Slide 25: ポマラ・プロジェクト
2)各事業の幹を太くするために② 資源 製錬 材料 ポマラ・プロジェクト ・2018年度よりPT Vale IndonesiaとDFS(Definitive Feasibility Study:最終的な事業化調査)を開始 (検討期間:1〜2年程度) ・規模感(ターゲット): 40Ni-kt/年、MS(Mixed Sulfide)を製造 フィリピン同様、鉱⽯中にはCoもNiの約1/10の量を含有 ・投資額:数⼗億⽶ドル規模 ☆当⾯、Class1 ニッケルの開発は案件が限定的 SUMITOMO METAL MINING CO., LTD. 25
Slide 26: 廃リチウムイオン二次電池リサイクル
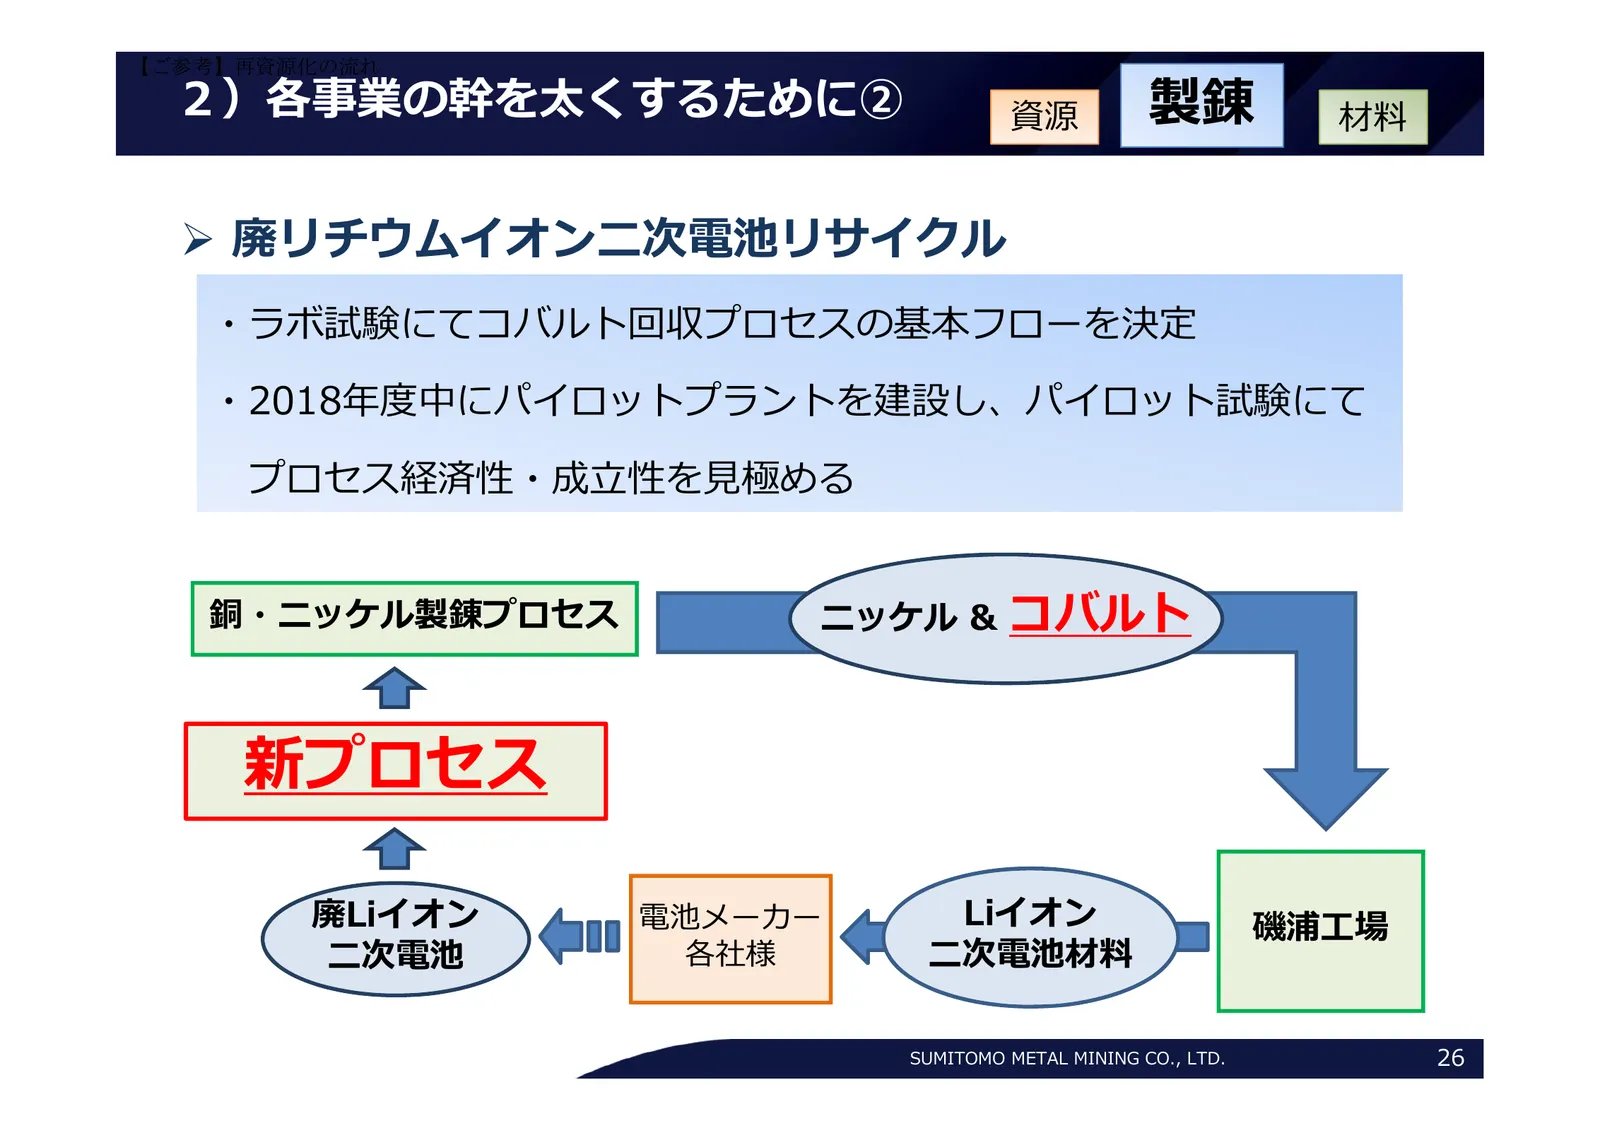
【ご参考】再資源化の流れ 2)各事業の幹を太くするために② 資源 製錬 材料 廃リチウムイオン⼆次電池リサイクル ・ラボ試験にてコバルト回収プロセスの基本フローを決定 ・2018年度中にパイロットプラントを建設し、パイロット試験にて プロセス経済性・成⽴性を⾒極める 銅・ニッケル製錬プロセス ニッケル & コバルト 新プロセス 廃Liイオン 電池メーカー Liイオン 磯浦⼯場 ⼆次電池 各社様 ⼆次電池材料 SUMITOMO METAL MINING CO., LTD. 26
Slide 27: 銅事業(東予工場)
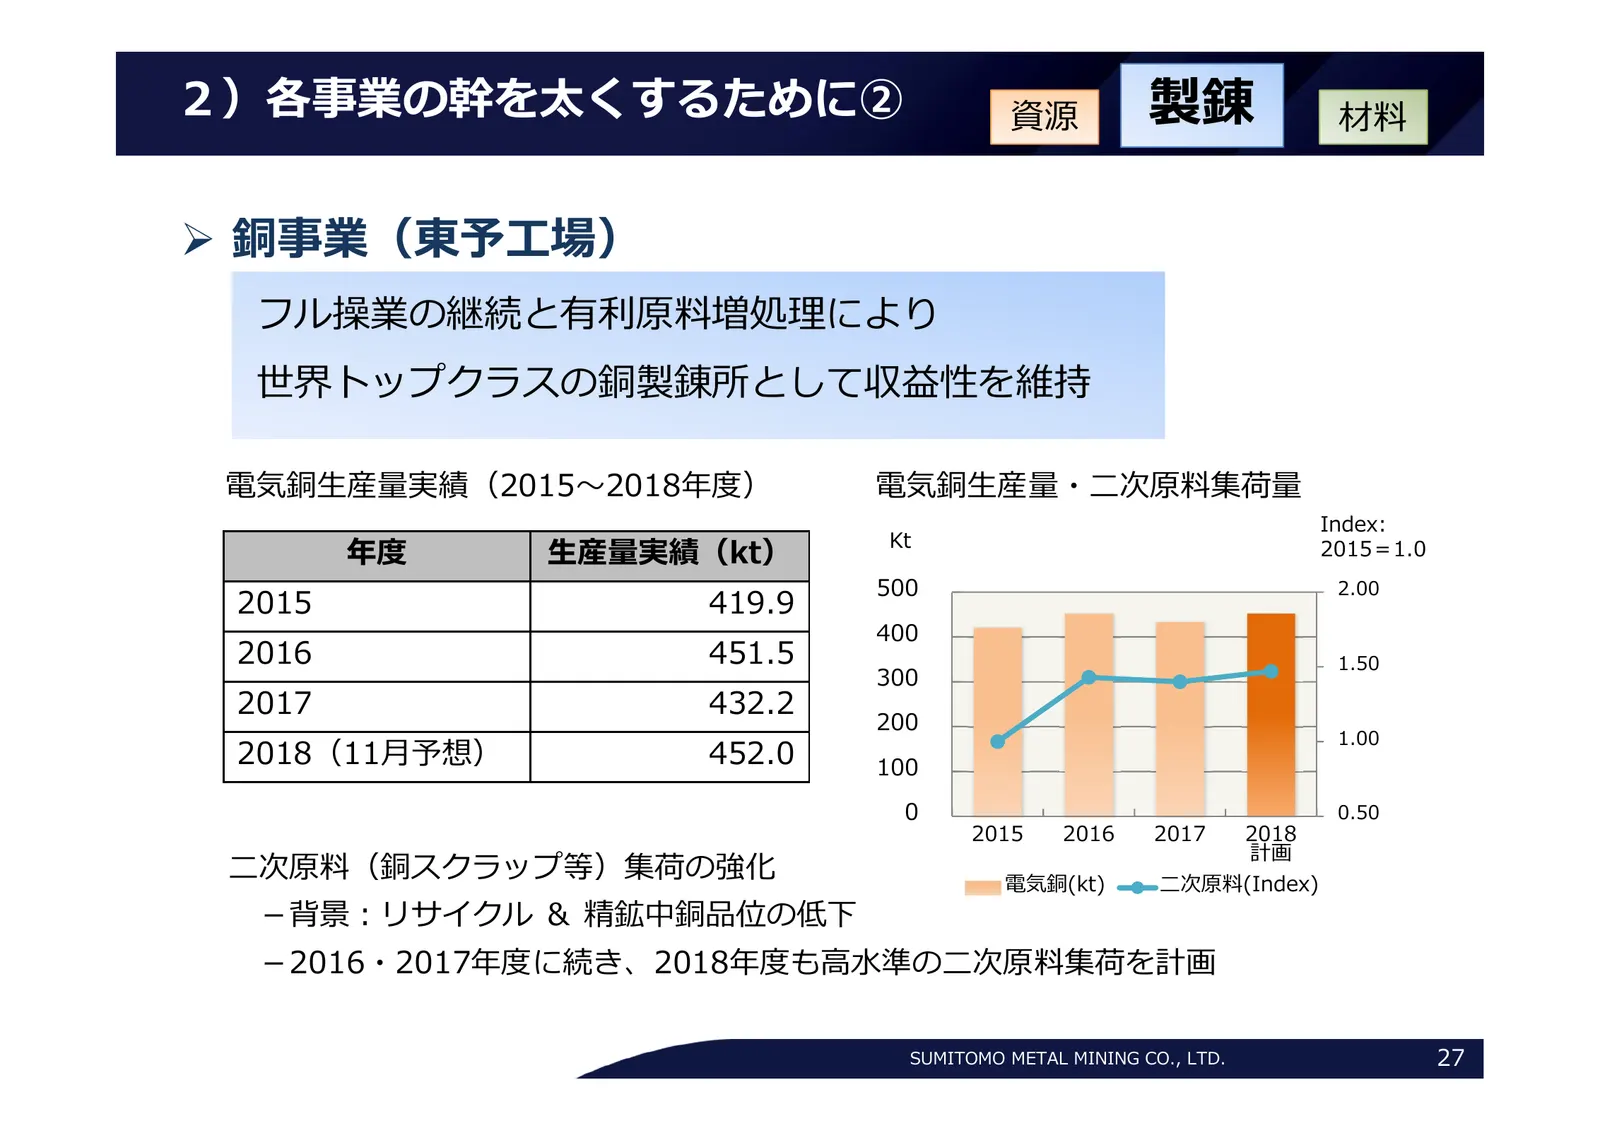
2)各事業の幹を太くするために② 資源 製錬 材料 銅事業(東予⼯場) フル操業の継続と有利原料増処理により 世界トップクラスの銅製錬所として収益性を維持 電気銅⽣産量実績(2015〜2018年度) 電気銅⽣産量・⼆次原料集荷量 Index: Kt 年度 ⽣産量実績(kt) 2015=1.0 500 2.00 2015 419.9 400 2016 451.5 1.50 300 2017 432.2 200 1.00 2018(11⽉予想) 452.0 100 0 0.50 2015 2016 2017 2018 計画 ⼆次原料(銅スクラップ等)集荷の強化 電気銅(kt) ⼆次原料(Ind
Slide 28: 材料事業の注力分野
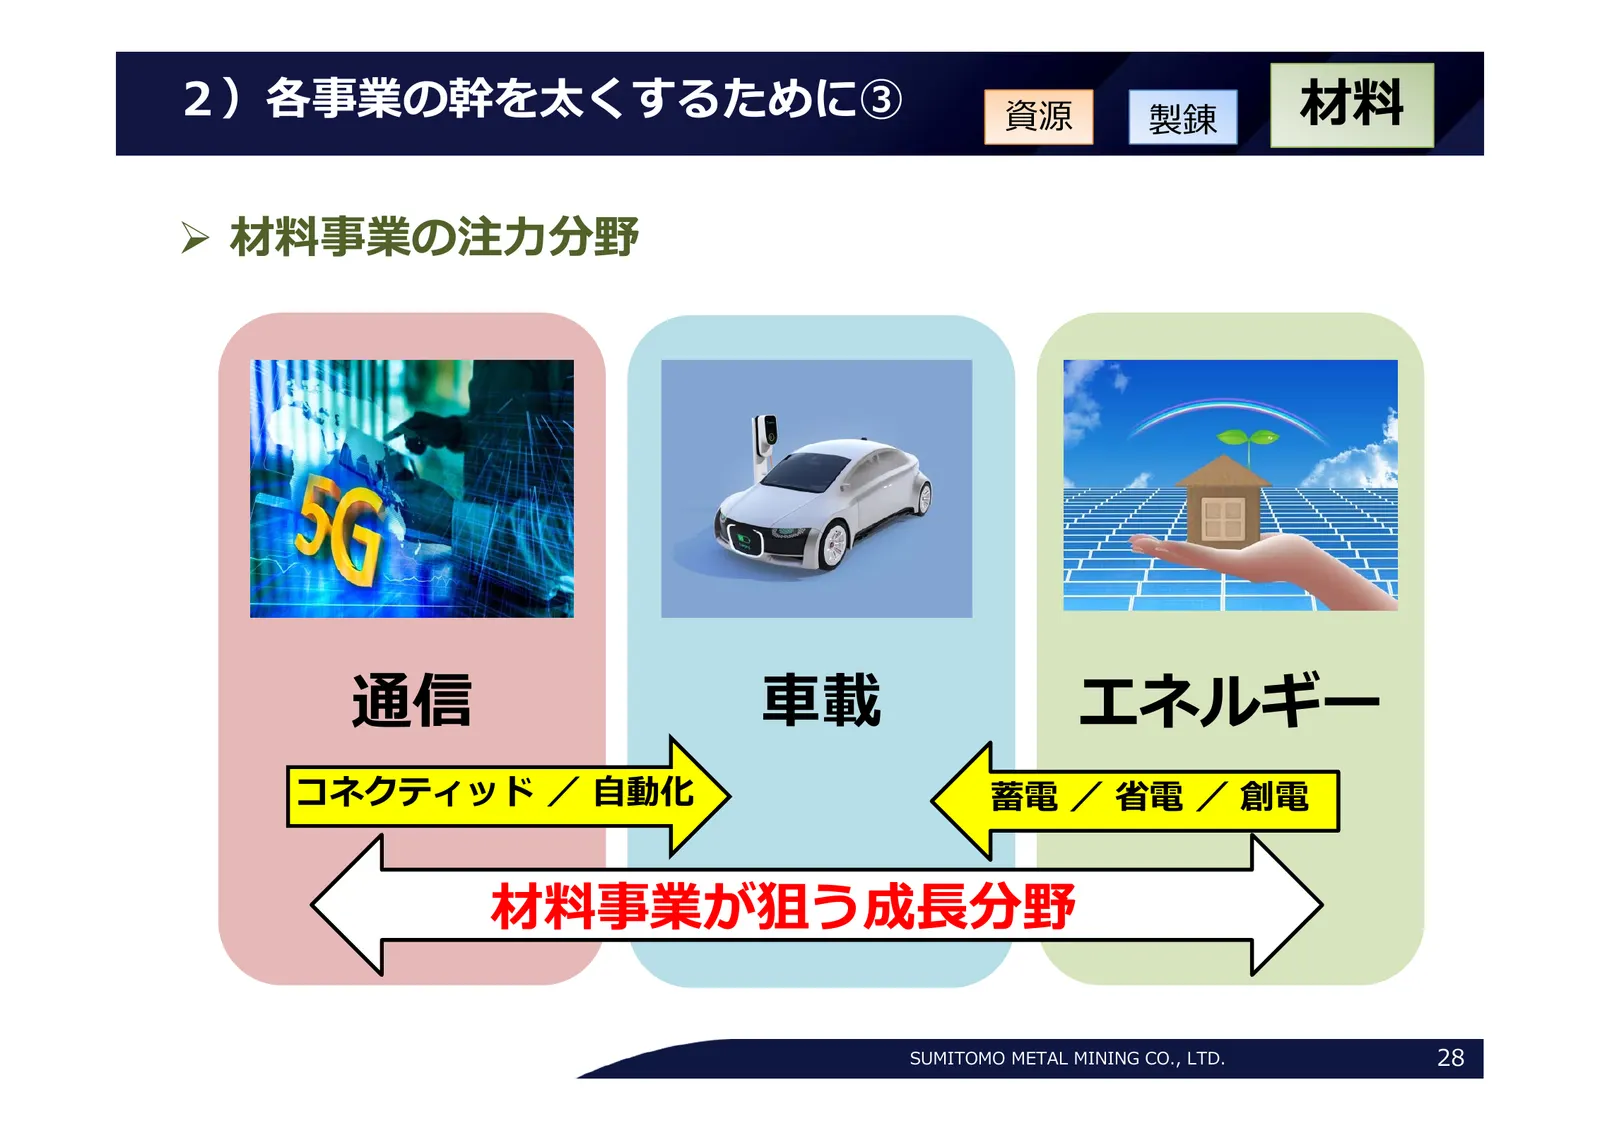
2)各事業の幹を太くするために③ 資源 製錬 材料 材料事業の注⼒分野 通信 ⾞載 エネルギー コネクティッド / ⾃動化 蓄電 / 省電 / 創電 材料事業が狙う成⻑分野 SUMITOMO METAL MINING CO., LTD. 28
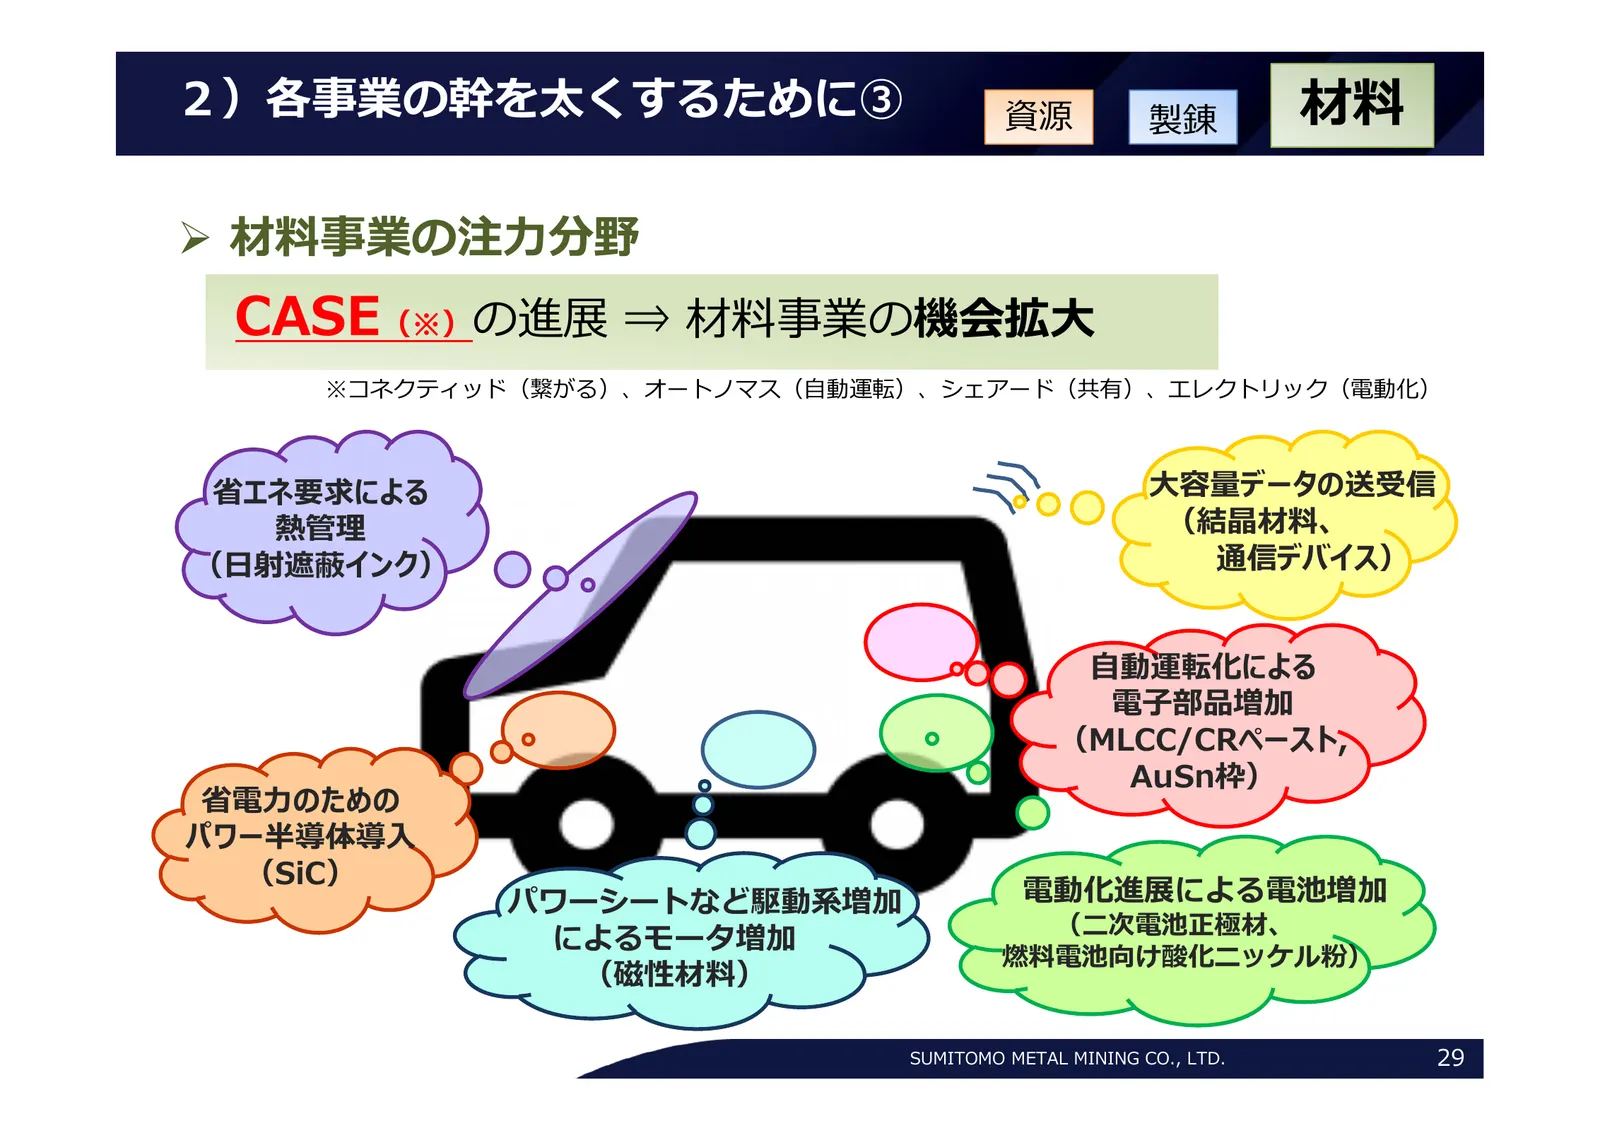
Slide 29: CASEの進展 ⇒ 材料事業の機会拡大
2)各事業の幹を太くするために③ 資源 製錬 材料 材料事業の注⼒分野 CASE(※)の進展 ⇒ 材料事業の機会拡⼤ ※コネクティッド(繋がる)、オートノマス(⾃動運転)、シェアード(共有)、エレクトリック(電動化) 省エネ要求による ⼤容量データの送受信 熱管理 (結晶材料、 (⽇射遮蔽インク) 通信デバイス) ⾃動運転化による 通信 ⾞載 電⼦部品増加 (MLCC/CRペースト, AuSn枠) 省電⼒のための パワー半導体導⼊ (SiC) パワーシートなど駆動系増加 電動化進展による電池増加 (⼆次電池正極材、 によるモータ増加 燃料電池向け酸化ニッケル粉) (磁性材料) SUMITO
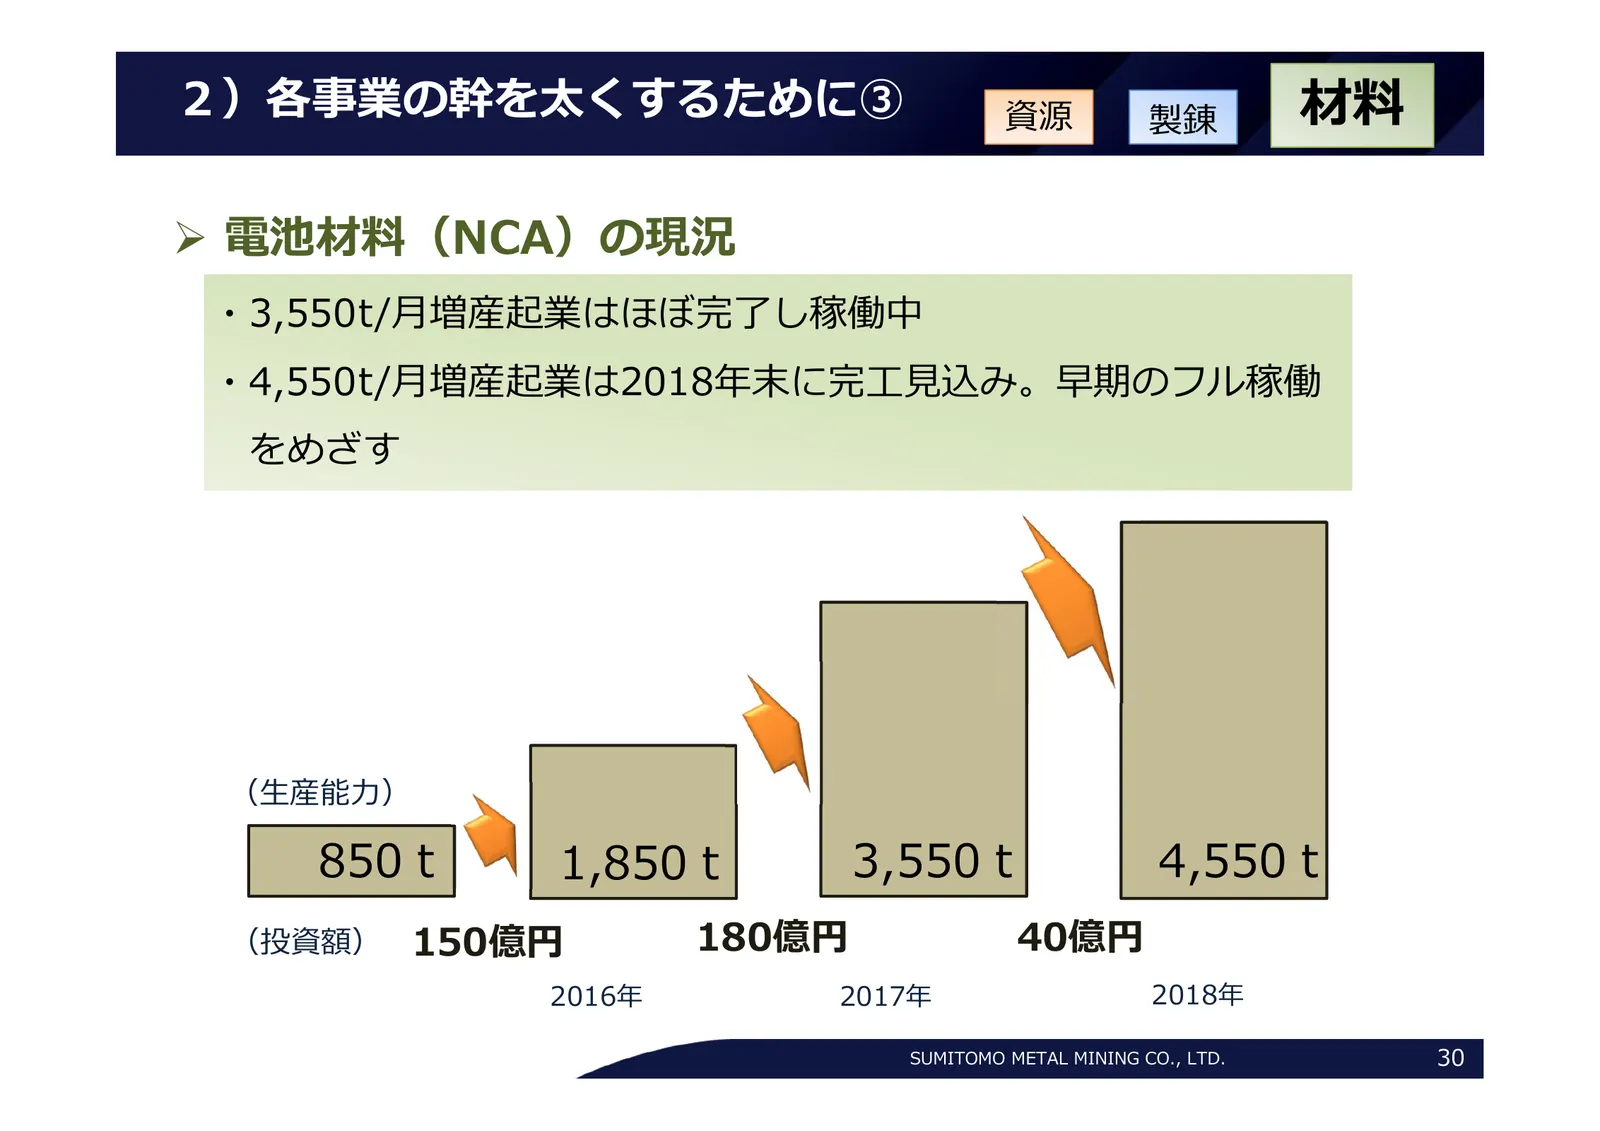
Slide 30: 電池材料(NCA)の現況
2)各事業の幹を太くするために③ 資源 製錬 材料 電池材料(NCA)の現況 ・3,550t/⽉増産起業はほぼ完了し稼働中 ・4,550t/⽉増産起業は2018年末に完⼯⾒込み。早期のフル稼働 をめざす (⽣産能⼒) 850t 1,850t 3,550t 4,550t (投資額) 150億円 180億円 40億円 2016年 2017年 2018年 SUMITOMO METAL MINING CO., LTD. 30
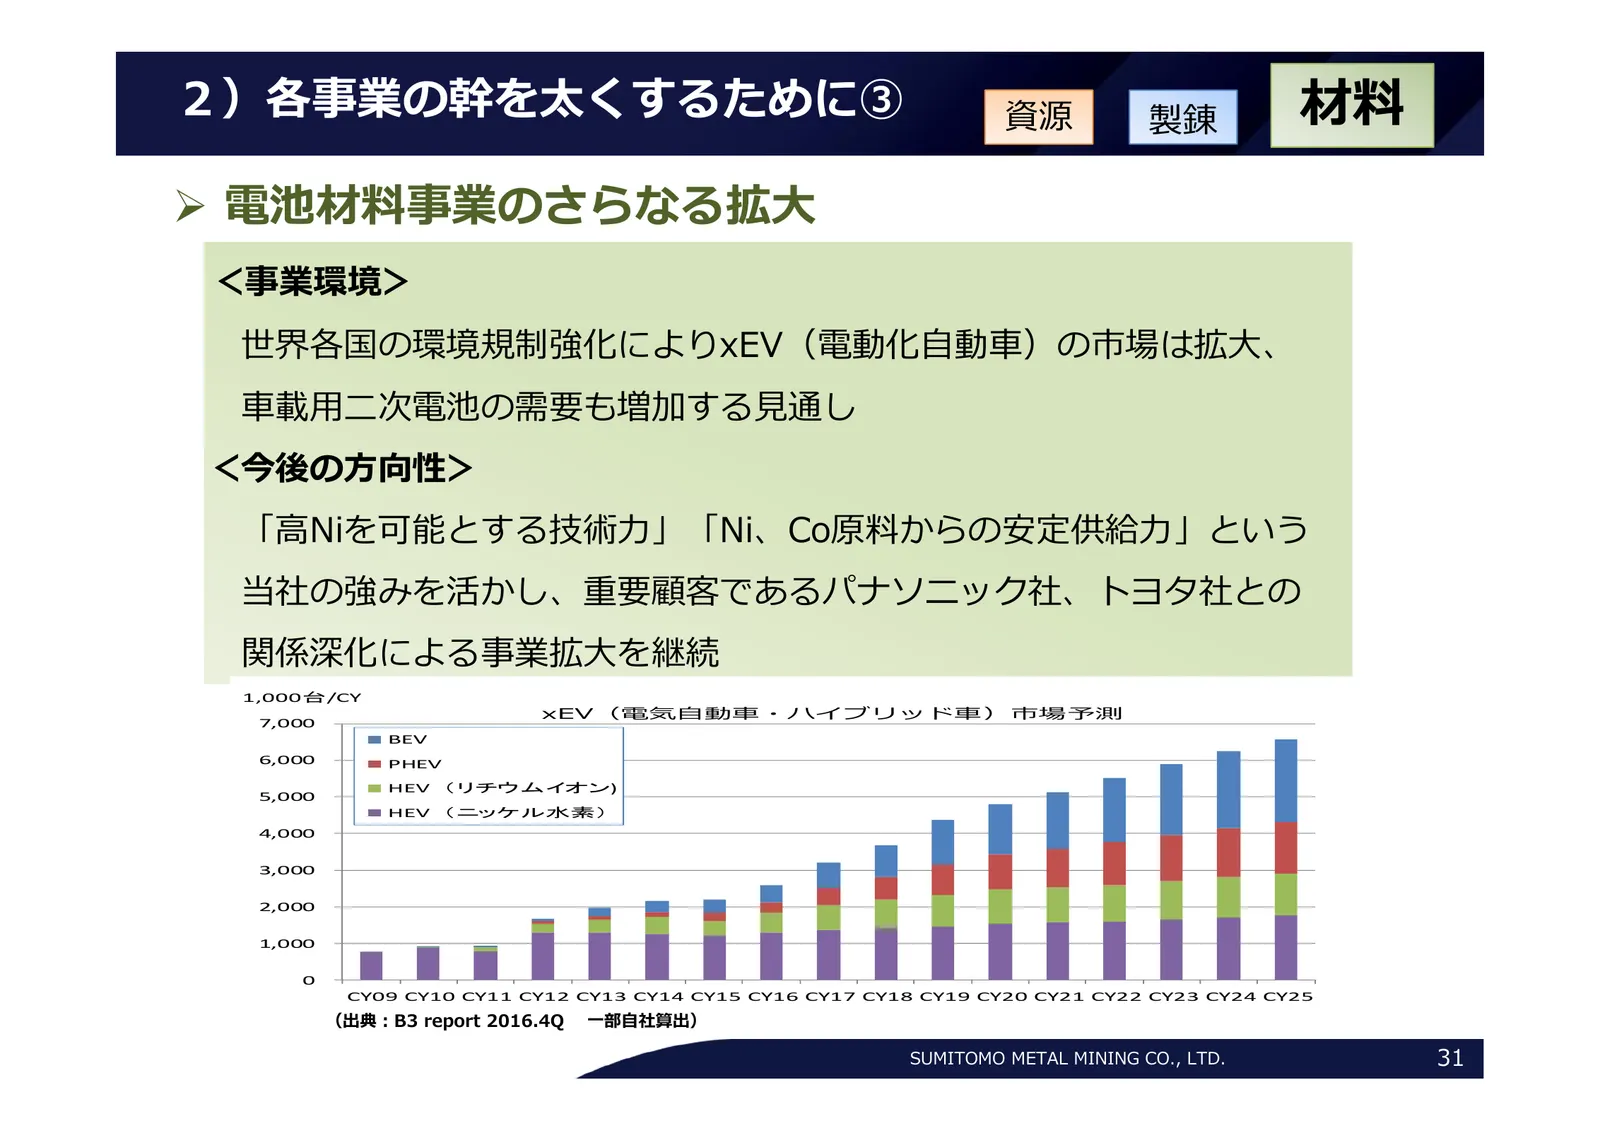
Slide 31: 電池材料事業のさらなる拡大
2)各事業の幹を太くするために③ 資源 製錬 材料 電池材料事業のさらなる拡⼤ <事業環境> 世界各国の環境規制強化によりxEV(電動化⾃動⾞)の市場は拡⼤、 ⾞載⽤⼆次電池の需要も増加する⾒通し <今後の⽅向性> 「⾼Niを可能とする技術⼒」「Ni、Co原料からの安定供給⼒」という 当社の強みを活かし、重要顧客であるパナソニック社、トヨタ社との 関係深化による事業拡⼤を継続 1,000台/CY xEV(電気⾃動⾞・ハイブリッド⾞)市場予測 7,000 BEV 6,000 PHEV HEV( リチウムイオン) 5,000 HEV( ニッケル水素) 4,000 3,000 2,000 1,0
Slide 32: Ⅳ. 次期中期経営計画(18中計)について
Ⅳ. 次期中期経営計画(18中計)について Ⅰ 総 括 Ⅱ 2018年度業績⾒通し Ⅲ ⾜元の課題と重点施策 取締役 常務執⾏役員 資源事業本部⻑ 朝⽇ 弘 執⾏役員 ⾦属事業本部⻑ 松本 伸弘 取締役 専務執⾏役員 材料事業本部⻑ ⿊川 晴正 Ⅳ Ⅳ 次期中期経営計画(18中計)について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 32
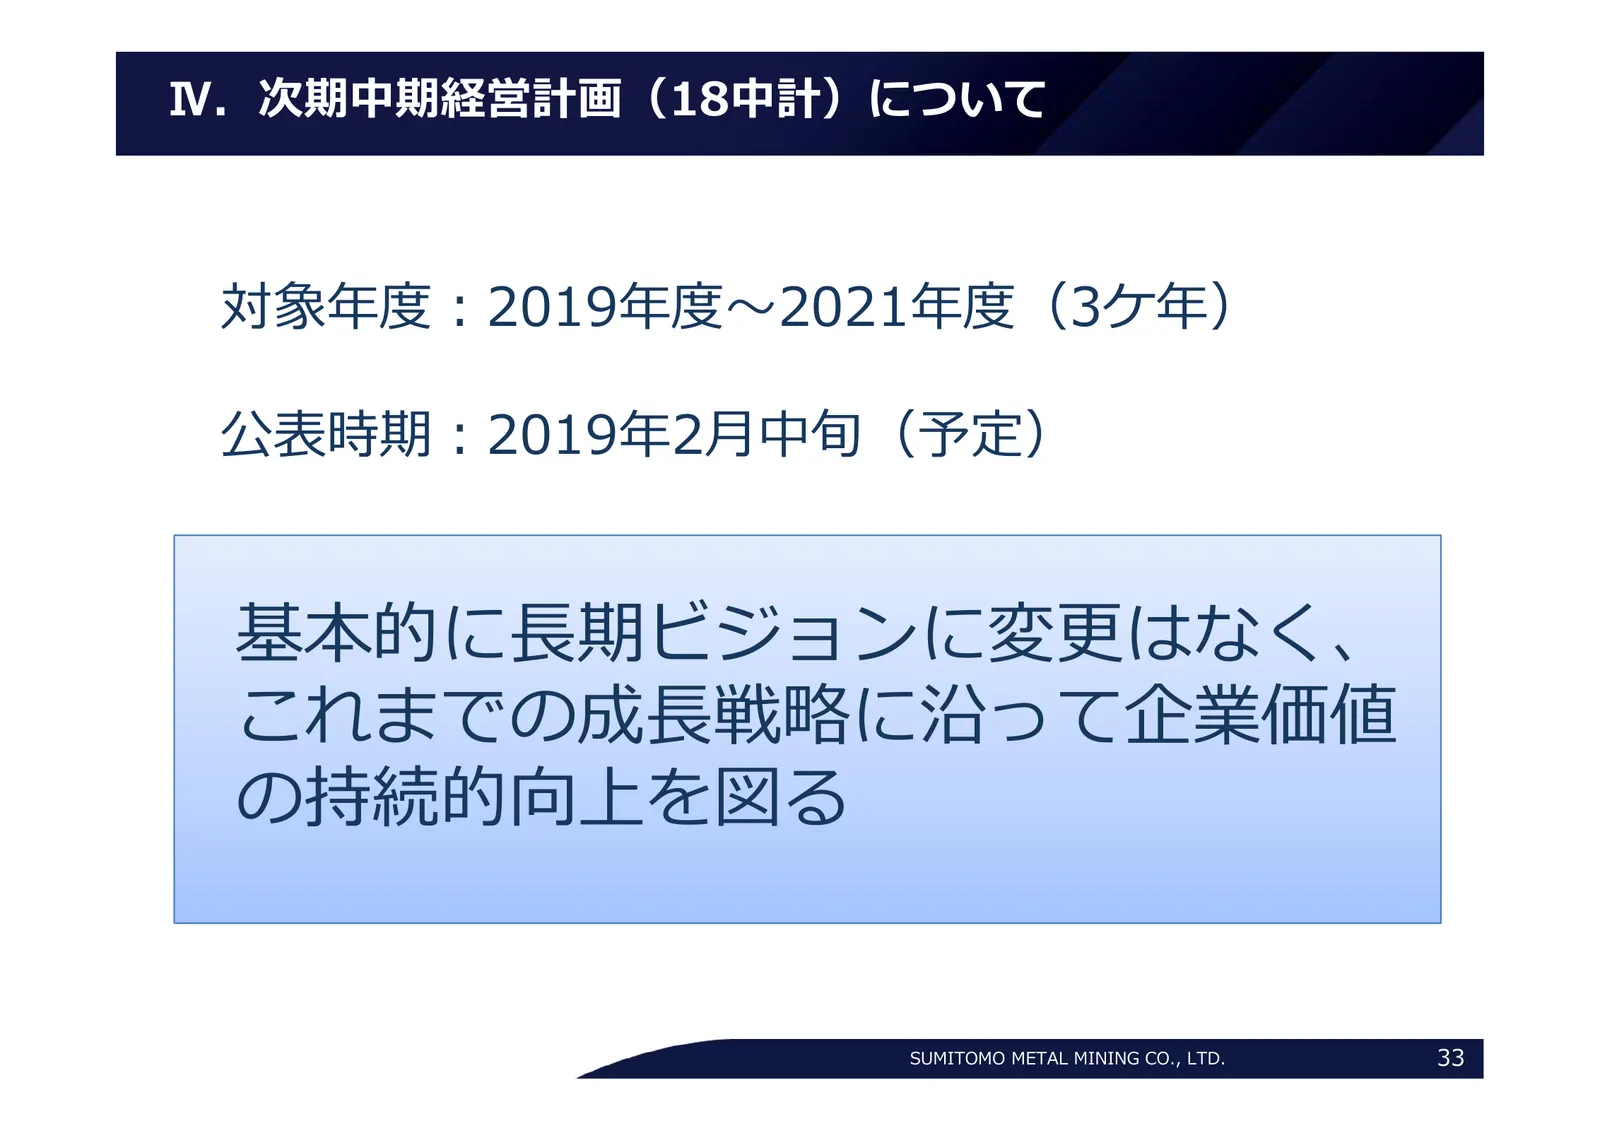
Slide 33: 次期中期経営計画(18中計)について
Ⅳ.次期中期経営計画(18中計)について 対象年度:2019年度〜2021年度(3ケ年) 公表時期:2019年2⽉中旬(予定) 基本的に⻑期ビジョンに変更はなく、 これまでの成⻑戦略に沿って企業価値 の持続的向上を図る SUMITOMO METAL MINING CO., LTD. 33
Slide 34: Ⅴ. 資料編
Ⅴ. 資料編 Ⅰ 総括 Ⅱ 2018年度業績⾒通し Ⅲ ⾜元の課題と重点施策 取締役 常務執⾏役員 資源事業本部⻑ 朝⽇ 弘 執⾏役員 ⾦属事業本部⻑ 松本 伸弘 取締役 専務執⾏役員 材料事業本部⻑ ⿊川 晴正 Ⅳ 次期中期経営計画(18中計)について Ⅴ 資料編 SUMITOMO METAL MINING CO., LTD. 34
Slide 35: 当社をとりまく外部環境
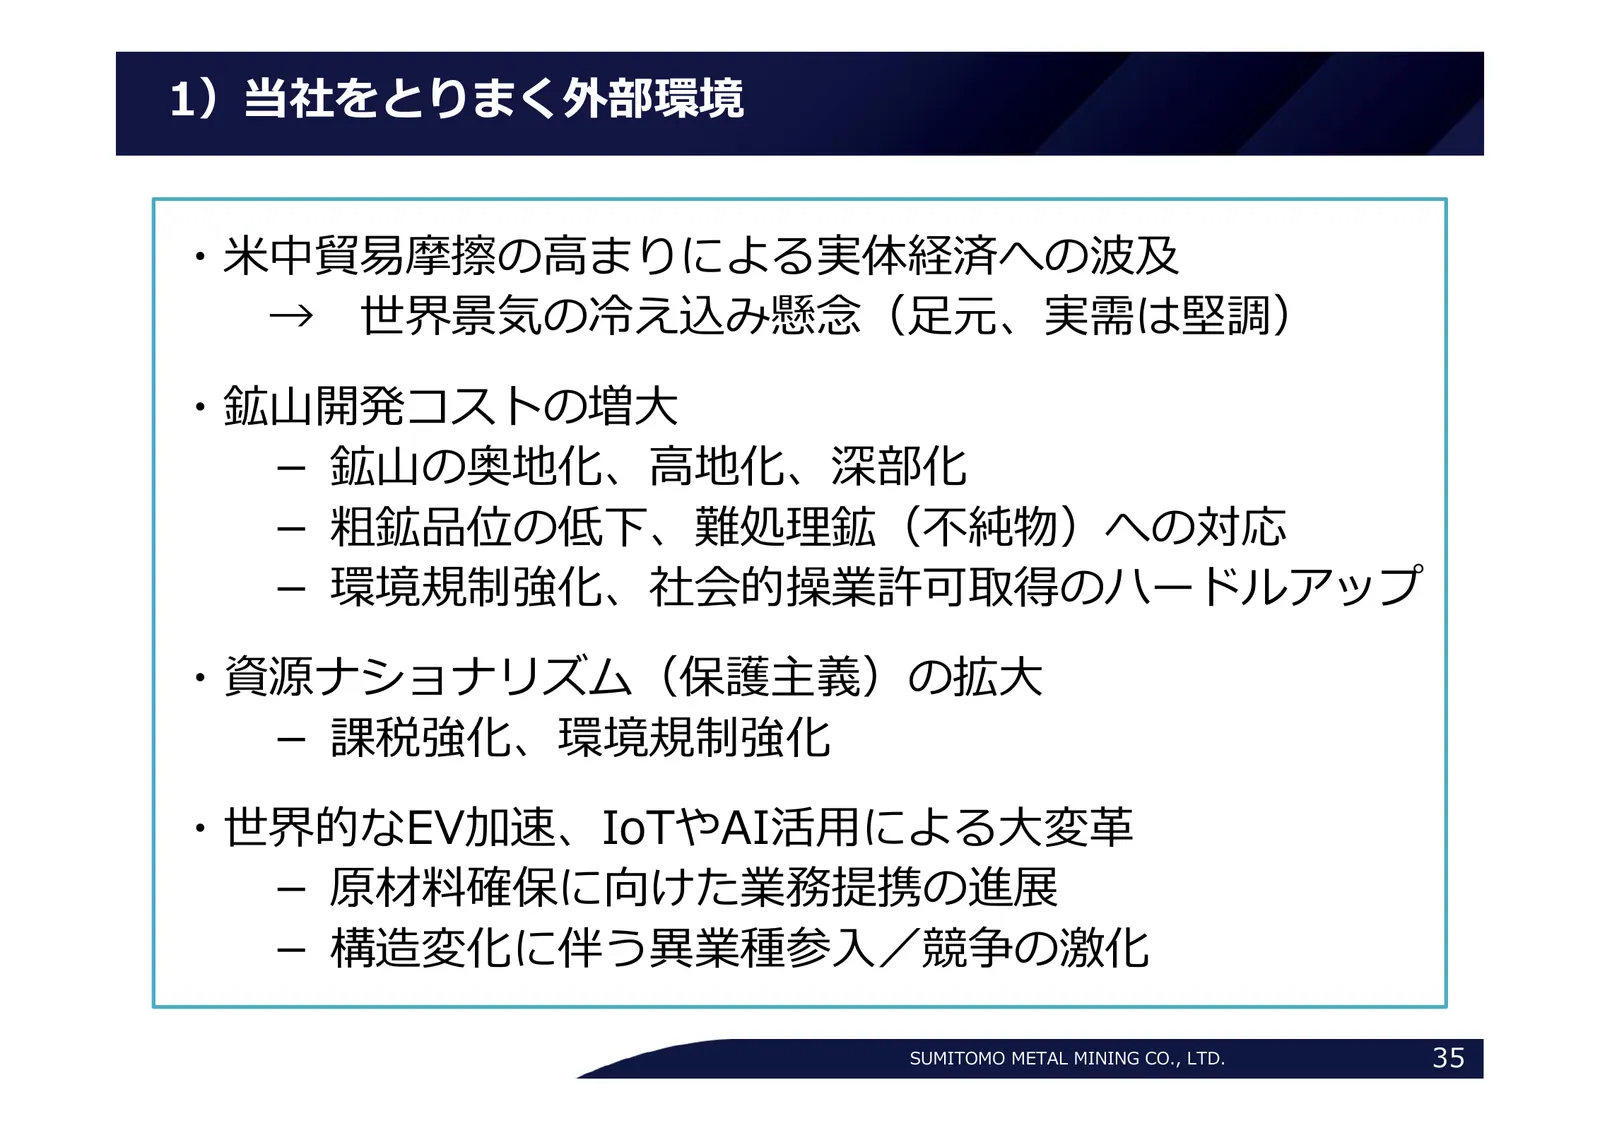
1)当社をとりまく外部環境 ・⽶中貿易摩擦の⾼まりによる実体経済への波及 → 世界景気の冷え込み懸念(⾜元、実需は堅調) ・鉱⼭開発コストの増⼤ - 鉱⼭の奥地化、⾼地化、深部化 - 粗鉱品位の低下、難処理鉱(不純物)への対応 - 環境規制強化、社会的操業許可取得のハードルアップ ・資源ナショナリズム(保護主義)の拡⼤ - 課税強化、環境規制強化 ・世界的なEV加速、IoTやAI活⽤による⼤変⾰ - 原材料確保に向けた業務提携の進展 - 構造変化に伴う異業種参⼊/競争の激化 SUMITOMO METAL MINING CO., LTD. 35
Slide 36: 需給動向 銅・ニッケル
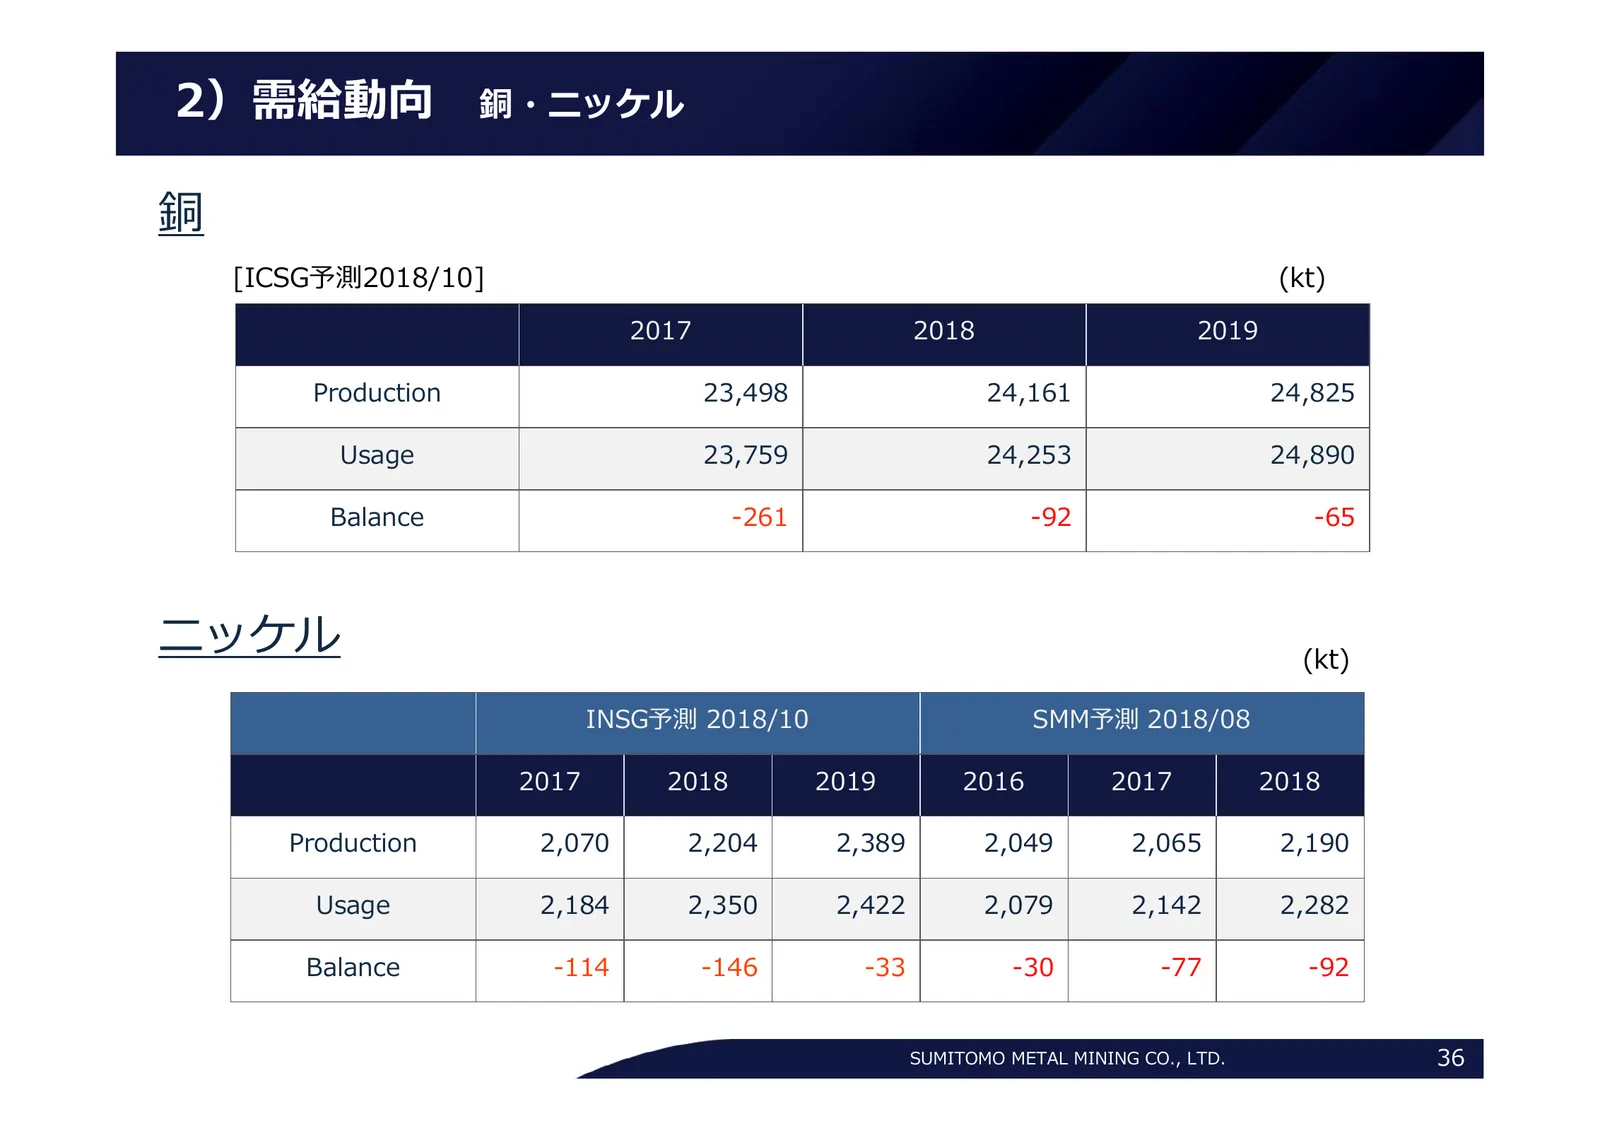
2)需給動向 銅・ニッケル 銅 [ICSG予測2018/10] (kt) 2017 2018 2019 Production 23,498 24,161 24,825 Usage 23,759 24,253 24,890 Balance -261 -92 -65 ニッケル (kt) INSG予測 2018/10 SMM予測 2018/08 2017 2018 2019 2016 2017 2018 Production 2,070 2,204 2,389 2,049 2,065 2,190 Usage 2,184 2,350 2,422 2,079 2,142 2,282 Balance -1
Slide 37: 非鉄金属・為替相場
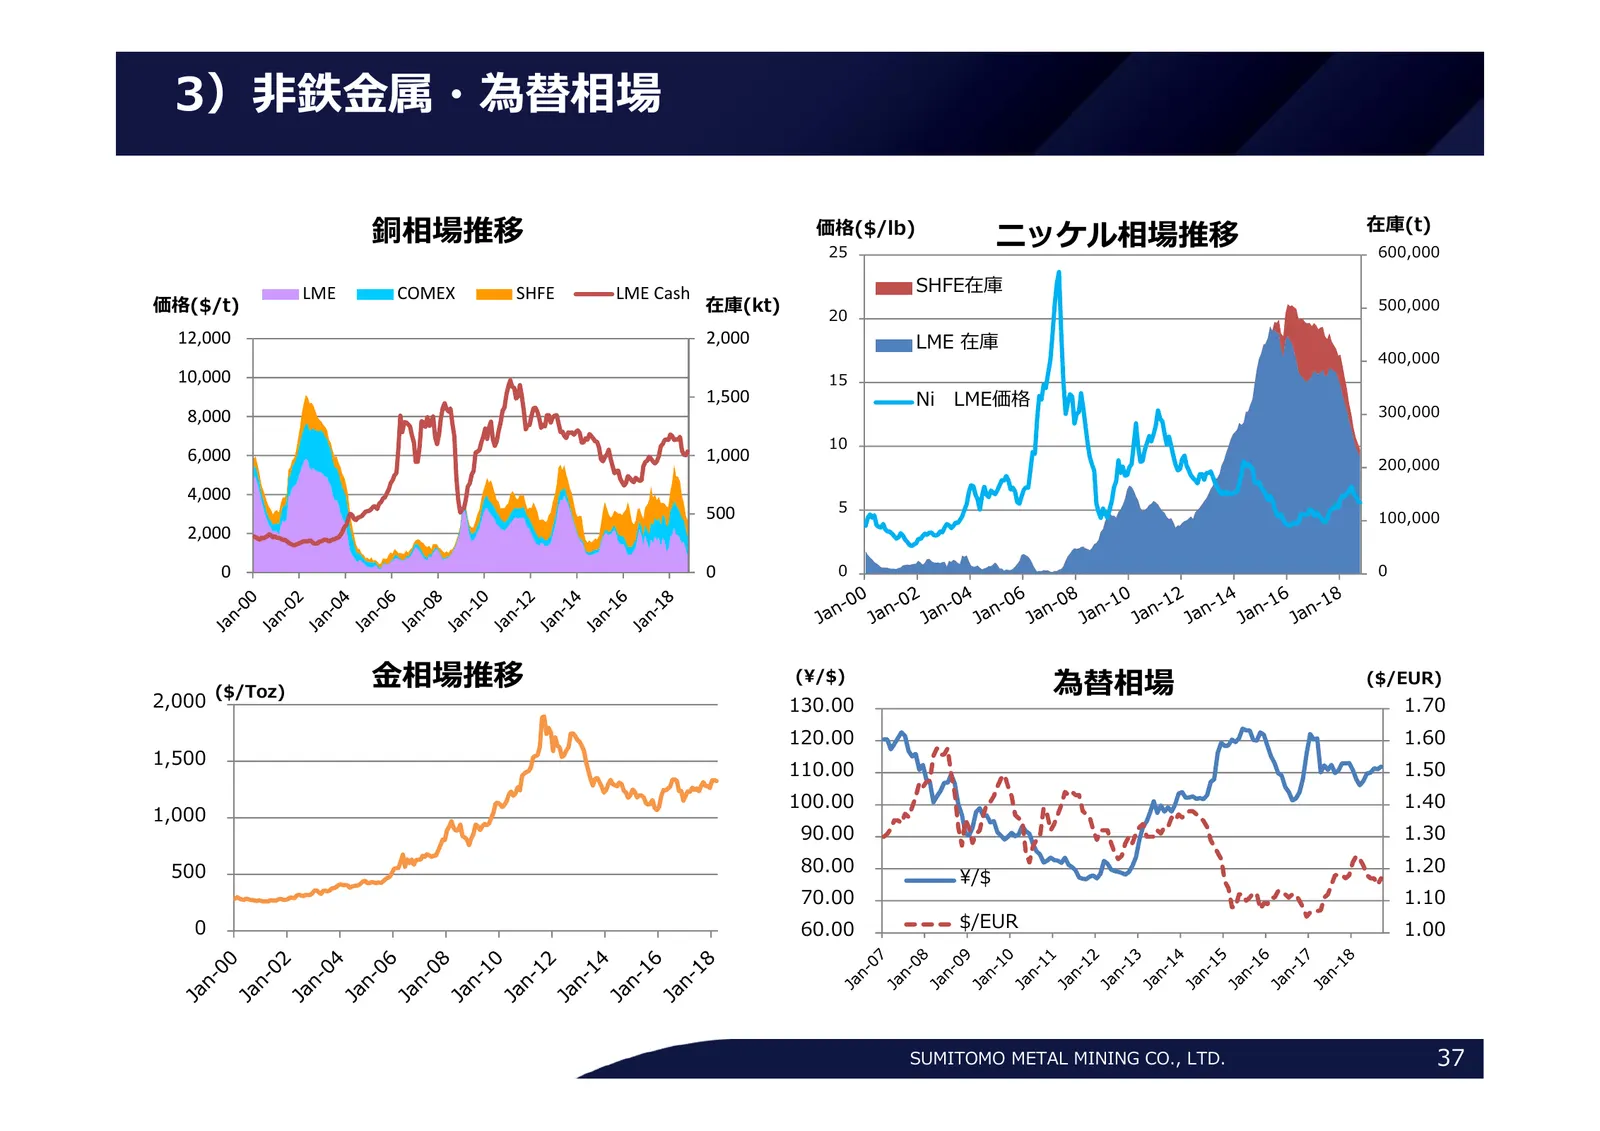
3)⾮鉄⾦属・為替相場 銅相場推移 価格($/lb) ニッケル相場推移 在庫(t) 25 600,000 LME COMEX SHFE LME Cash SHFE在庫 価格($/t) 在庫(kt) 500,000 20 12,000 2,000 LME 在庫 400,000 10,000 15 1,500 Ni LME価格 8,000 300,000 10 6,000 1,000 200,000 4,000 500 5 100,000 2,000 0 0 0 0 ($/Toz) ⾦相場推移 (¥/$) 為替相場 ($/EUR) 2,000 130.00 1.70 120.00 1.60 1,5
Slide 38: 2018年度2Q累計決算 前年同期比較
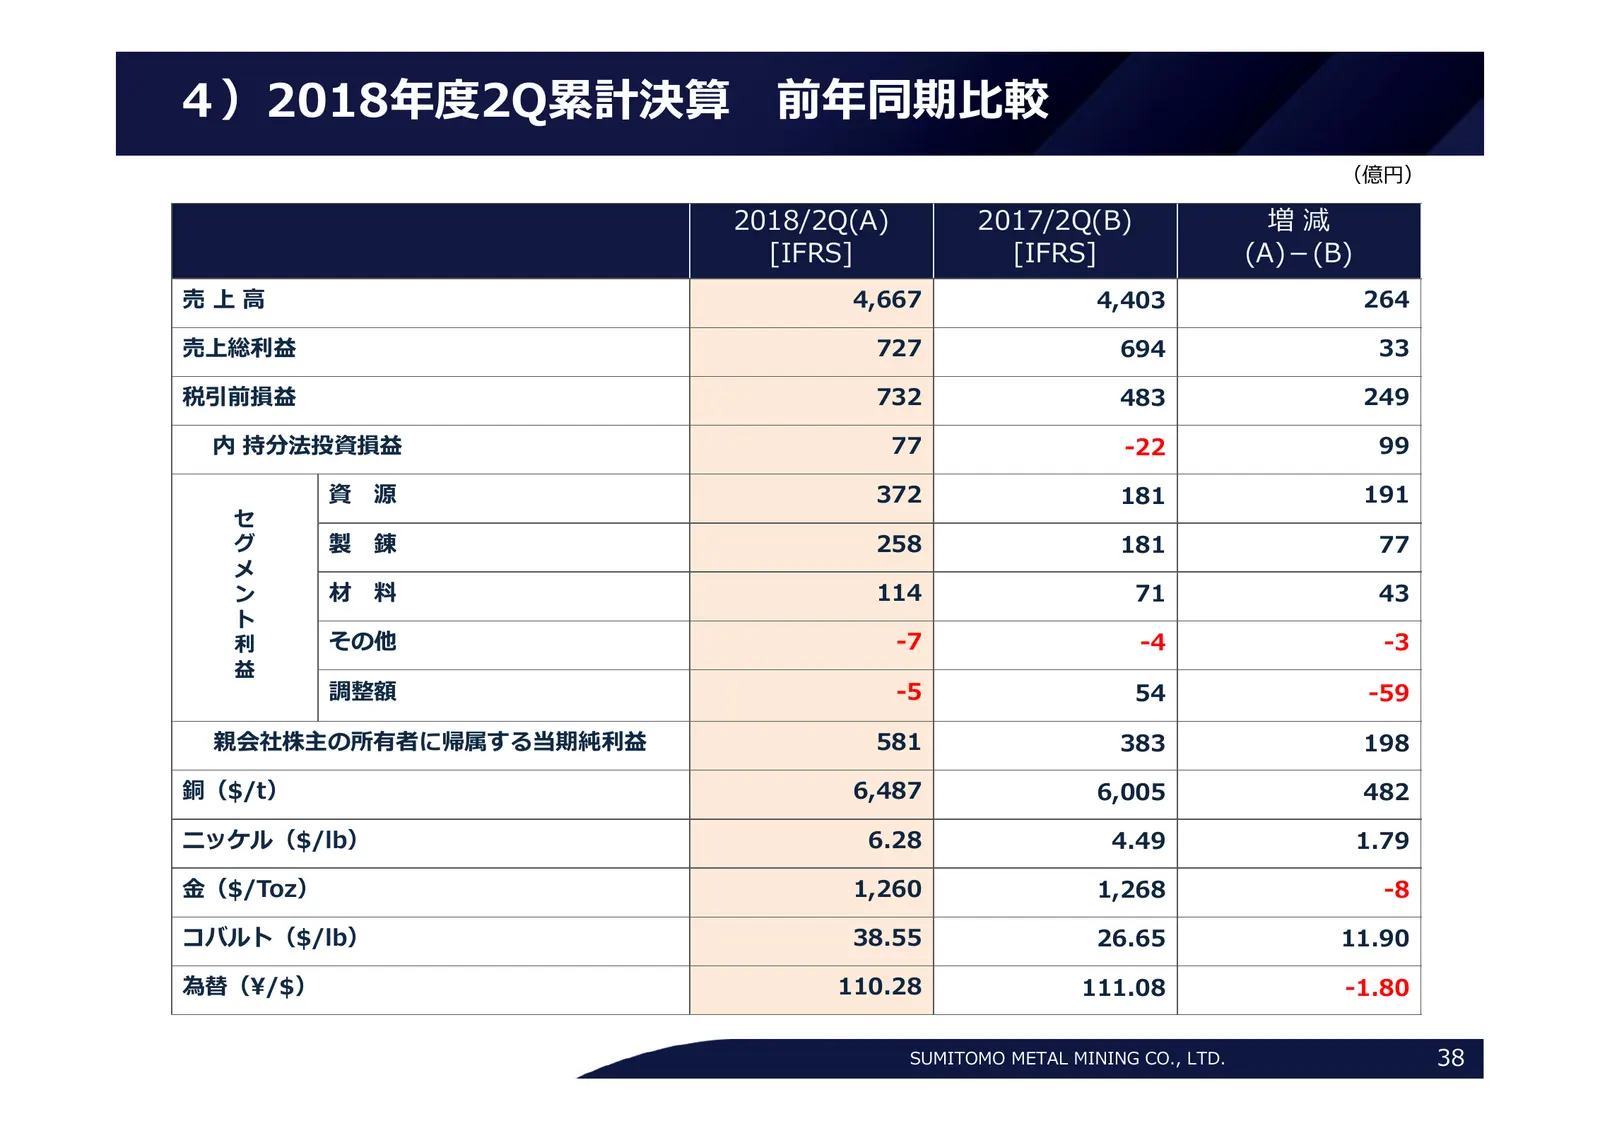
4)2018年度2Q累計決算 前年同期⽐較 (億円) 2018/2Q(A) 2017/2Q(B) 増減 [IFRS] [IFRS] (A)-(B) 売上⾼ 4,667 4,403 264 売上総利益 727 694 33 税引前損益 732 483 249 内 持分法投資損益 77 -22 99 資 源 372 181 191 セ グ 製 錬 258 181 77 メ ン 材 料 114 71 43 ト 利 その他 -7 -4 -3 益 調整額 -5 54 -59 親会社株主の所有者に帰属する当期純利益 581 383 198 銅($/t) 6,487 6,005 482 ニッケル($/lb)
Slide 39: 売上総利益分析 2018年度2Q実績 vs 2017年度2Q実績
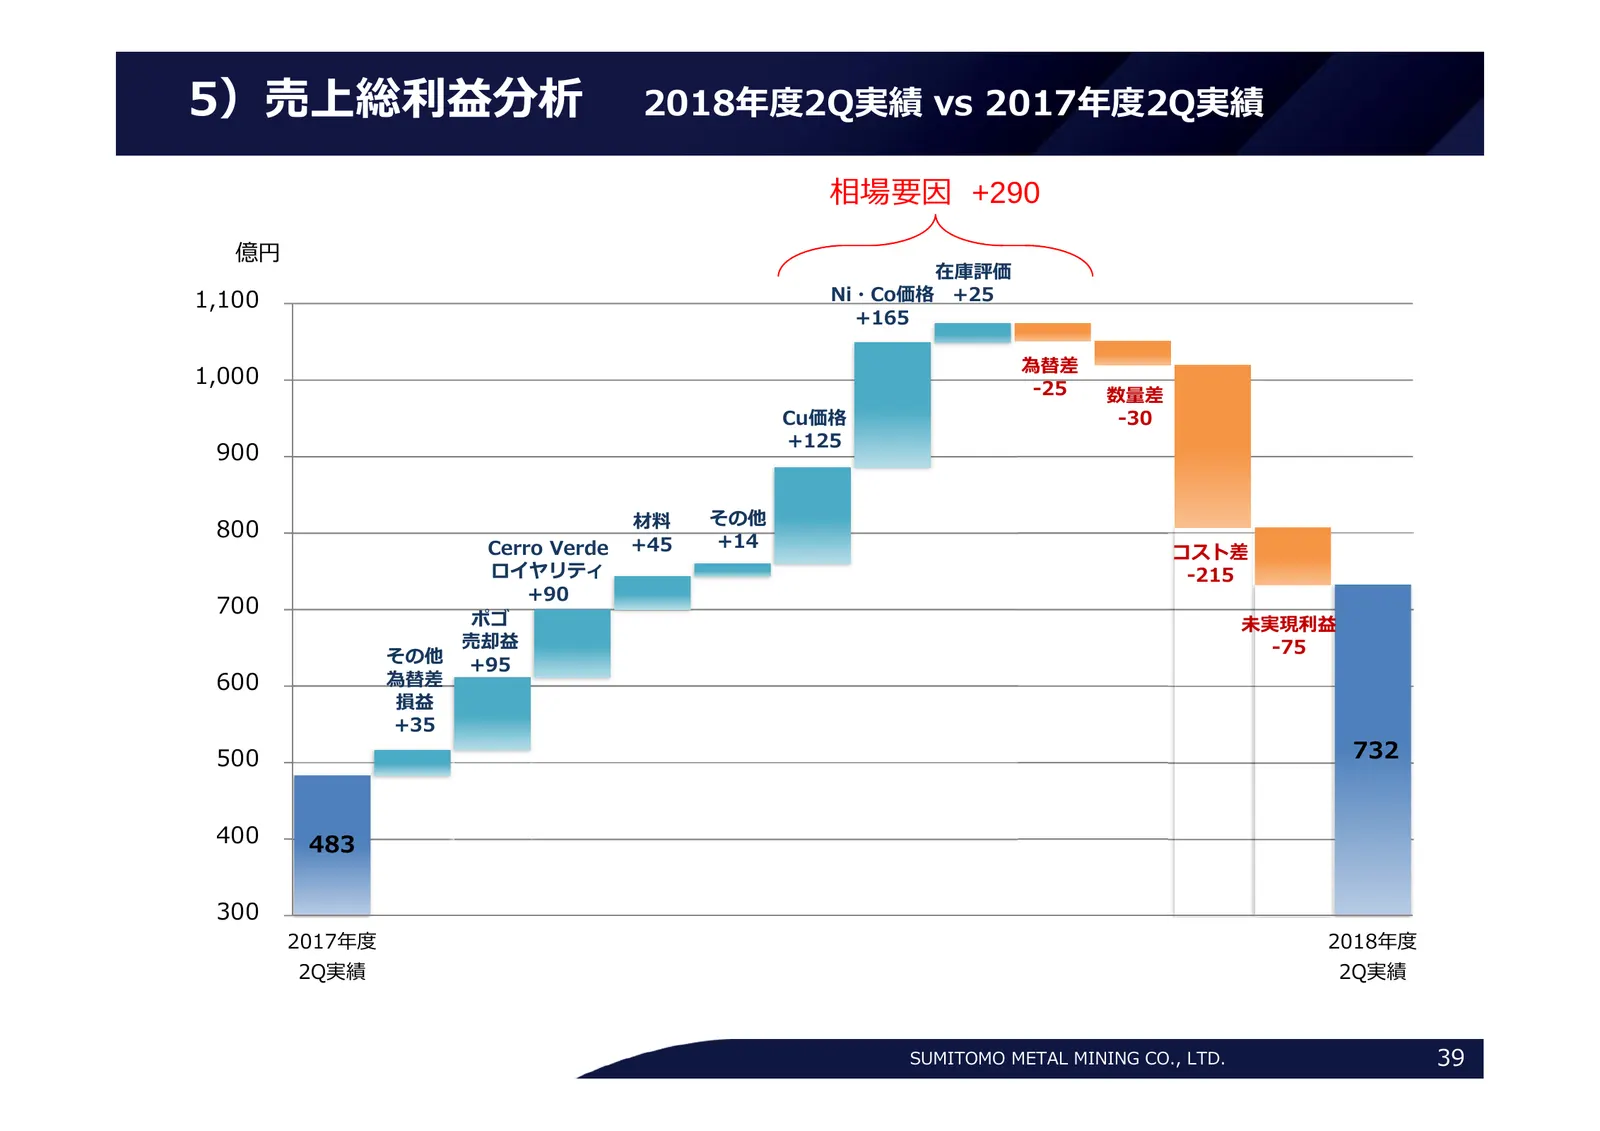
5)売上総利益分析 2018年度2Q実績 vs 2017年度2Q実績 相場要因 +290 億円 在庫評価 1,100 Ni・Co価格 +25 +165 為替差 1,000 -25 数量差 Cu価格 -30 +125 900 材料 その他 800 +14 Cerro Verde +45 コスト差 ロイヤリティ -215 +90 700 ポゴ 未実現利益 売却益 -75 その他 +95 600 為替差 損益 +35 500 732 400 483 300 2017年度 2018年度 2Q実績 2Q実績 SUMITOMO METAL MINING CO., LTD. 39
Slide 40: 株主還元
6)株主還元 配当性向30% 配当⾦の推移 以上を維持 100 50% ⼀ 80 40% 株 当 30% 配 た 60 当 り 100 89 性 配 40 20% 向 当 ⾦ 48 ︵ 20 37 10% 34 31 円 ︶ 11 0 0% 2012年度 2013年度 2014年度 2015年度 2016年度 2017年度 2018年度 予想 注:2016年度以前については、株式併合が⾏われる前のため、実績値をそのまま記載 2017年中間配当のみ、株式併合後の基準に合わせて換算した⼀株当たりの配当⾦ SUMITOMO METAL MINING CO., LTD. 40
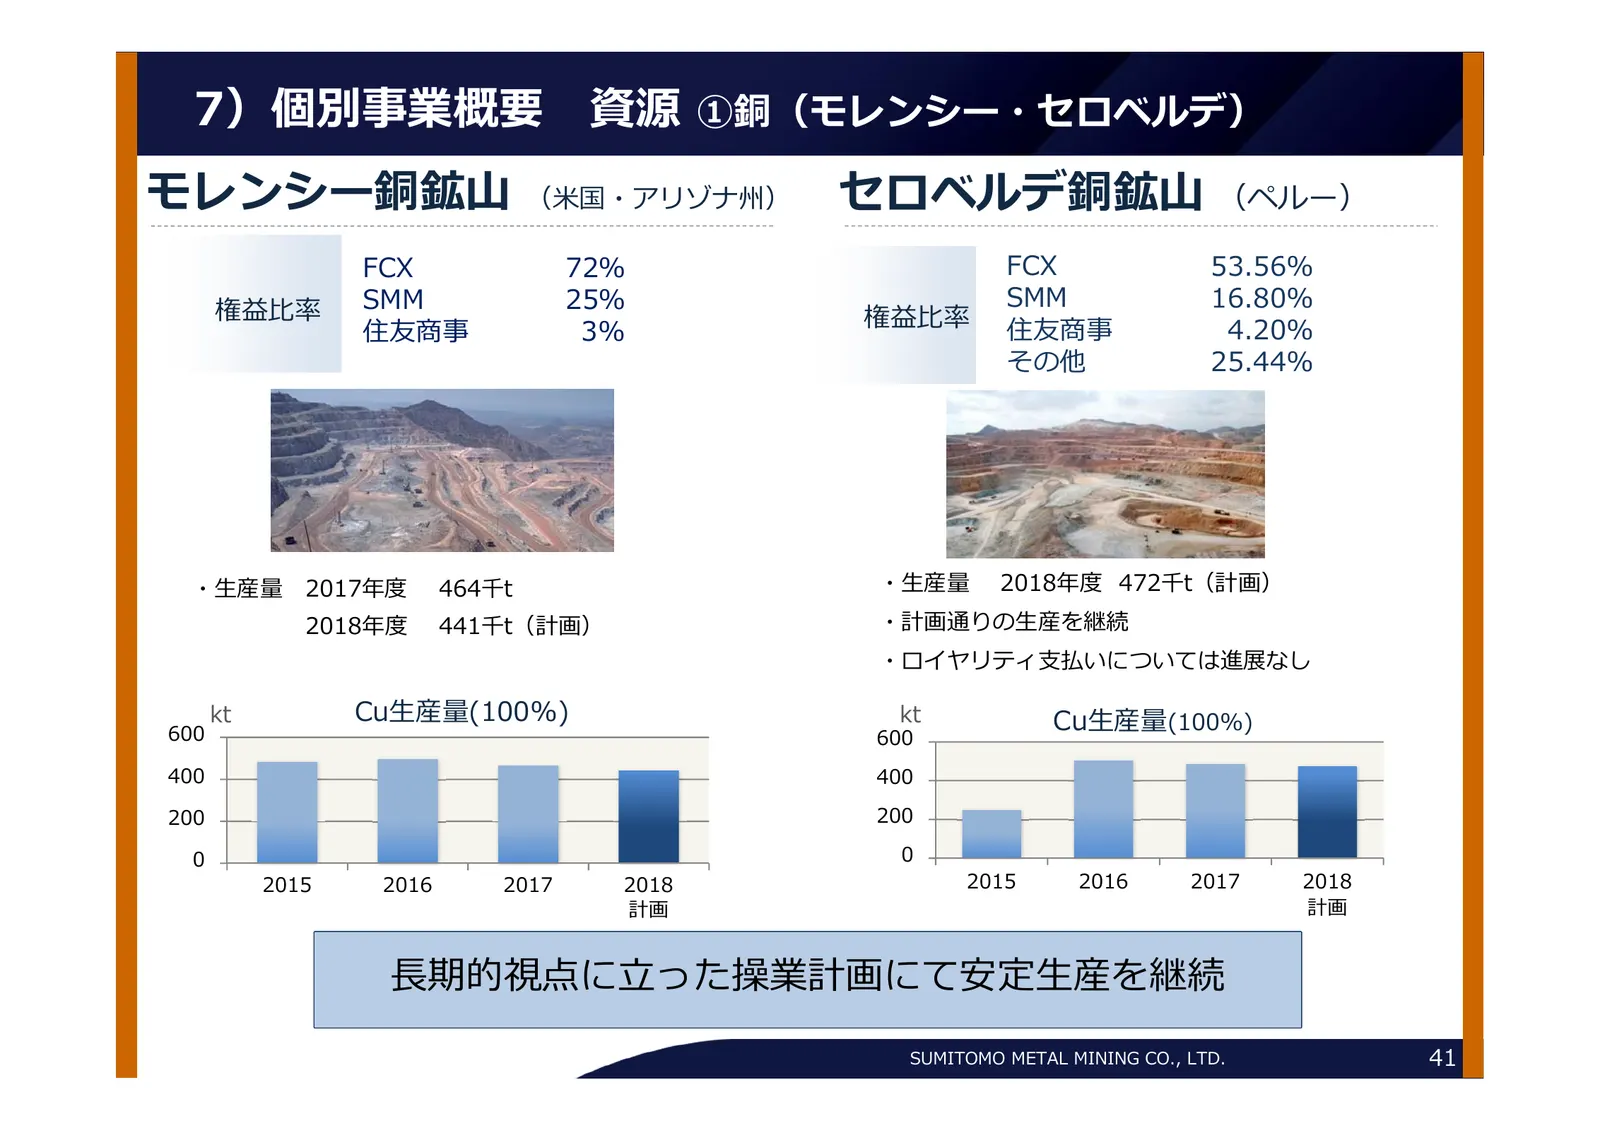
Slide 41: 個別事業概要 資源 銅(モレンシー・セロベルデ)
7)個別事業概要 資源 ①銅(モレンシー・セロベルデ) モレンシー銅鉱⼭ (⽶国・アリゾナ州) セロベルデ銅鉱⼭ (ペルー) FCX 72% FCX 53.56% 権益⽐率 SMM 25% SMM 16.80% 権益⽐率 住友商事 4.20% 住友商事 3% その他 25.44% ・⽣産量 2017年度 464千t ・⽣産量 2018年度 472千t(計画) 2018年度 441千t(計画) ・計画通りの⽣産を継続 ・ロイヤリティ⽀払いについては進展なし kt Cu⽣産量(100%) kt Cu⽣産量(100%) 600 600 400 400 200 200 0 0 2015 2016 20
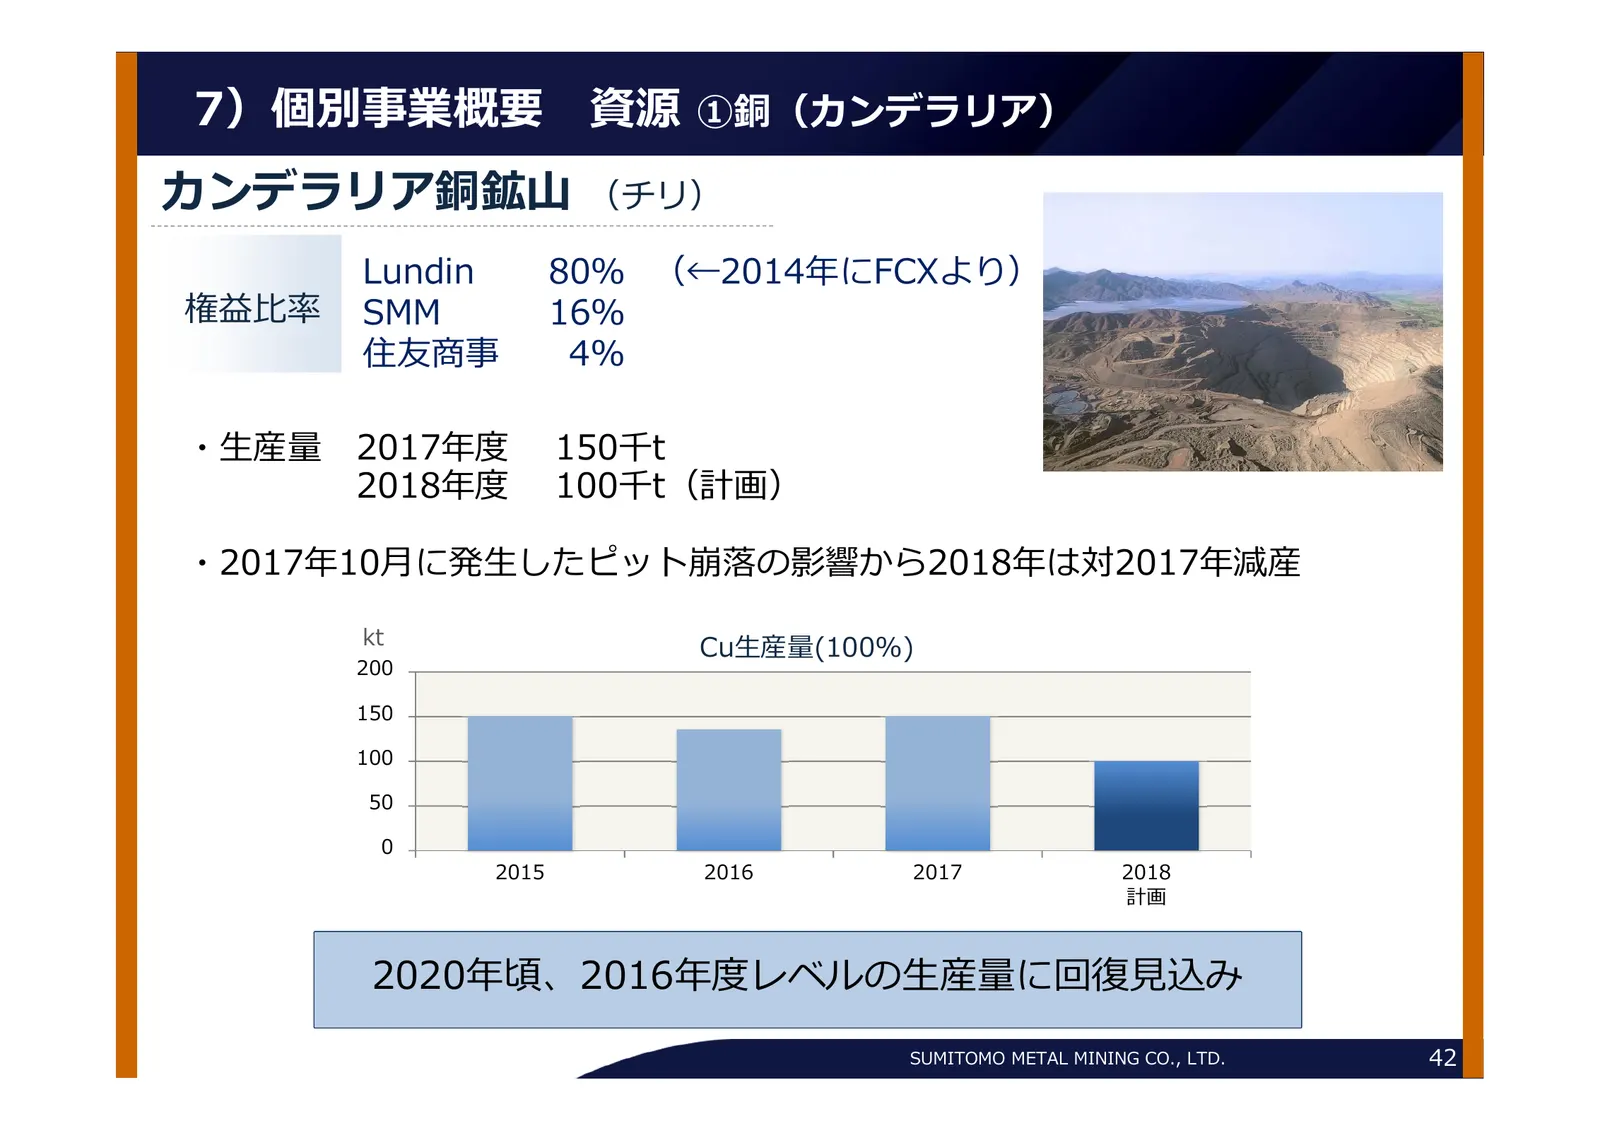
Slide 42: 個別事業概要 資源 銅(カンデラリア)
7)個別事業概要 資源 ①銅(カンデラリア) カンデラリア銅鉱⼭ (チリ) Lundin 80% (←2014年にFCXより) 権益⽐率 SMM 16% 住友商事 4% ・⽣産量 2017年度 150千t 2018年度 100千t(計画) ・2017年10⽉に発⽣したピット崩落の影響から2018年は対2017年減産 kt Cu⽣産量(100%) 200 150 100 50 0 2015 2016 2017 2018 計画 2020年頃、2016年度レベルの⽣産量に回復⾒込み SUMITOMO METAL MINING CO., LTD. 42
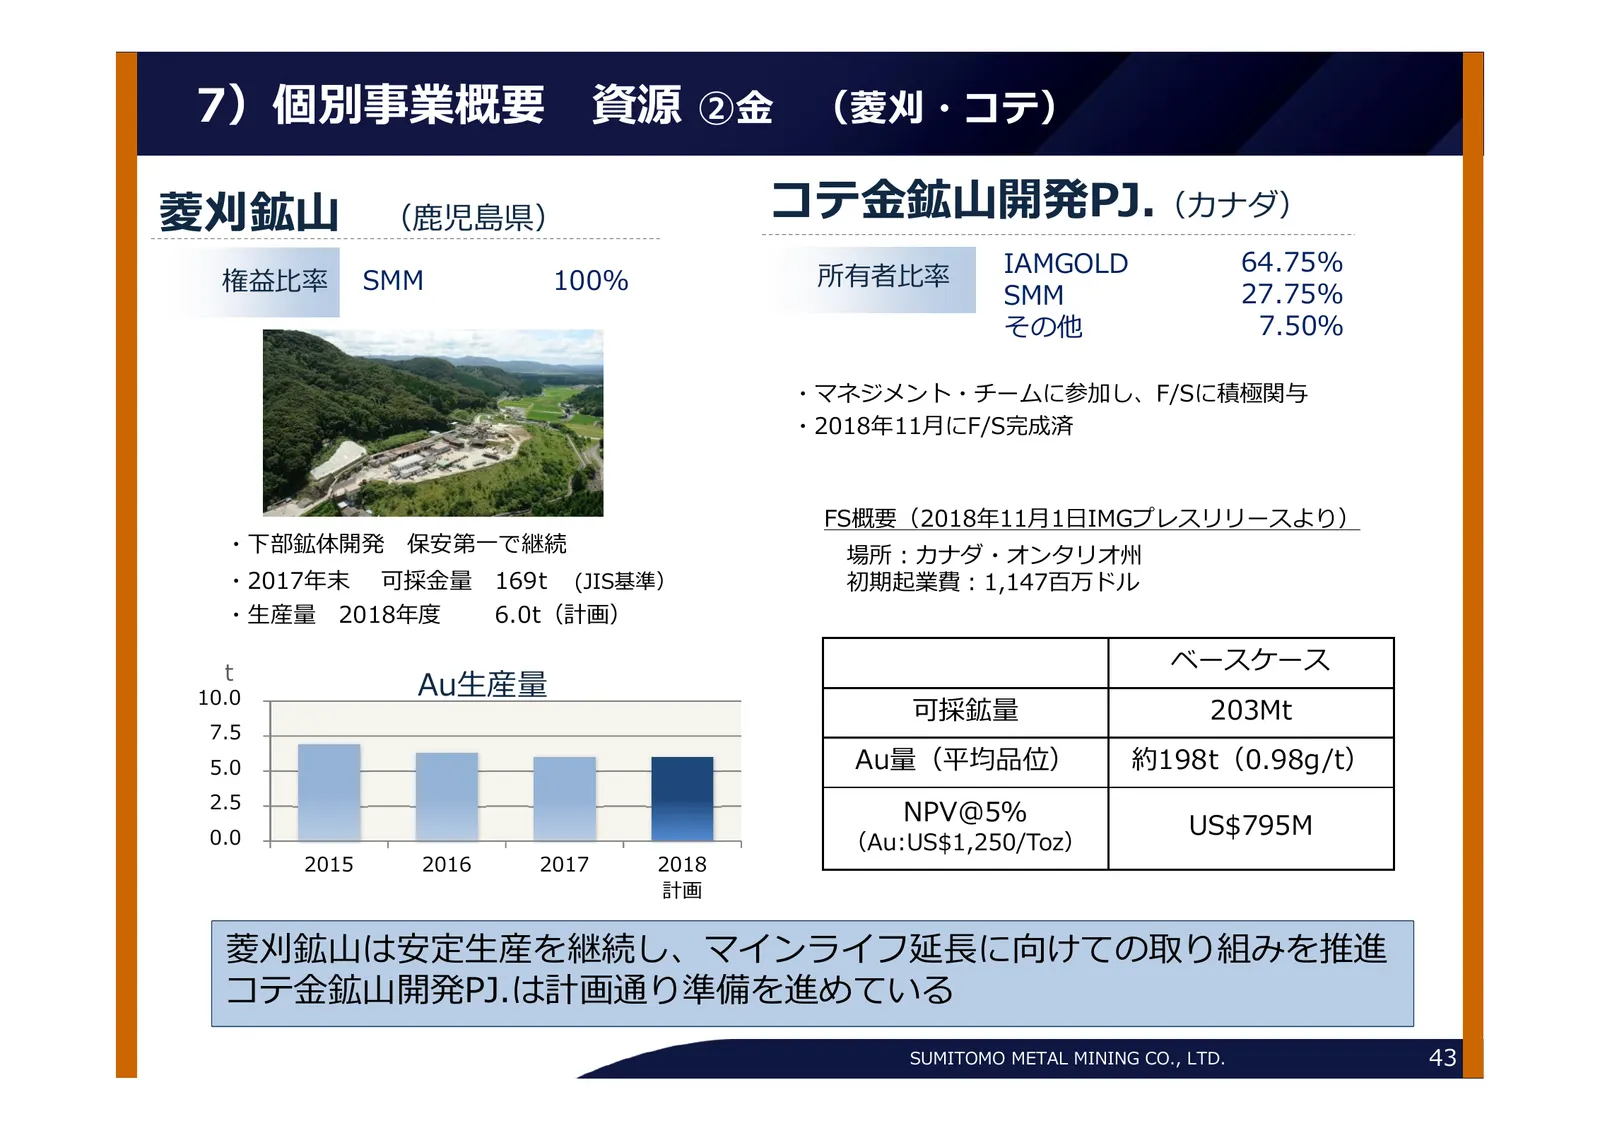
Slide 43: 個別事業概要 資源 金(菱刈・コテ)
7)個別事業概要 資源 ②⾦ (菱刈・コテ) 菱刈鉱⼭ (⿅児島県) コテ⾦鉱⼭開発PJ.(カナダ) IAMGOLD 64.75% 権益⽐率 SMM 100% 所有者⽐率 SMM 27.75% その他 7.50% ・マネジメント・チームに参加し、F/Sに積極関与 ・2018年11⽉にF/S完成済 FS概要(2018年11⽉1⽇IMGプレスリリースより) ・下部鉱体開発 保安第⼀で継続 場所:カナダ・オンタリオ州 ・2017年末 可採⾦量 169t (JIS基準) 初期起業費:1,147百万ドル ・⽣産量 2018年度 6.0t(計画) t ベースケース 10.0 Au⽣産量 可採鉱量 203M
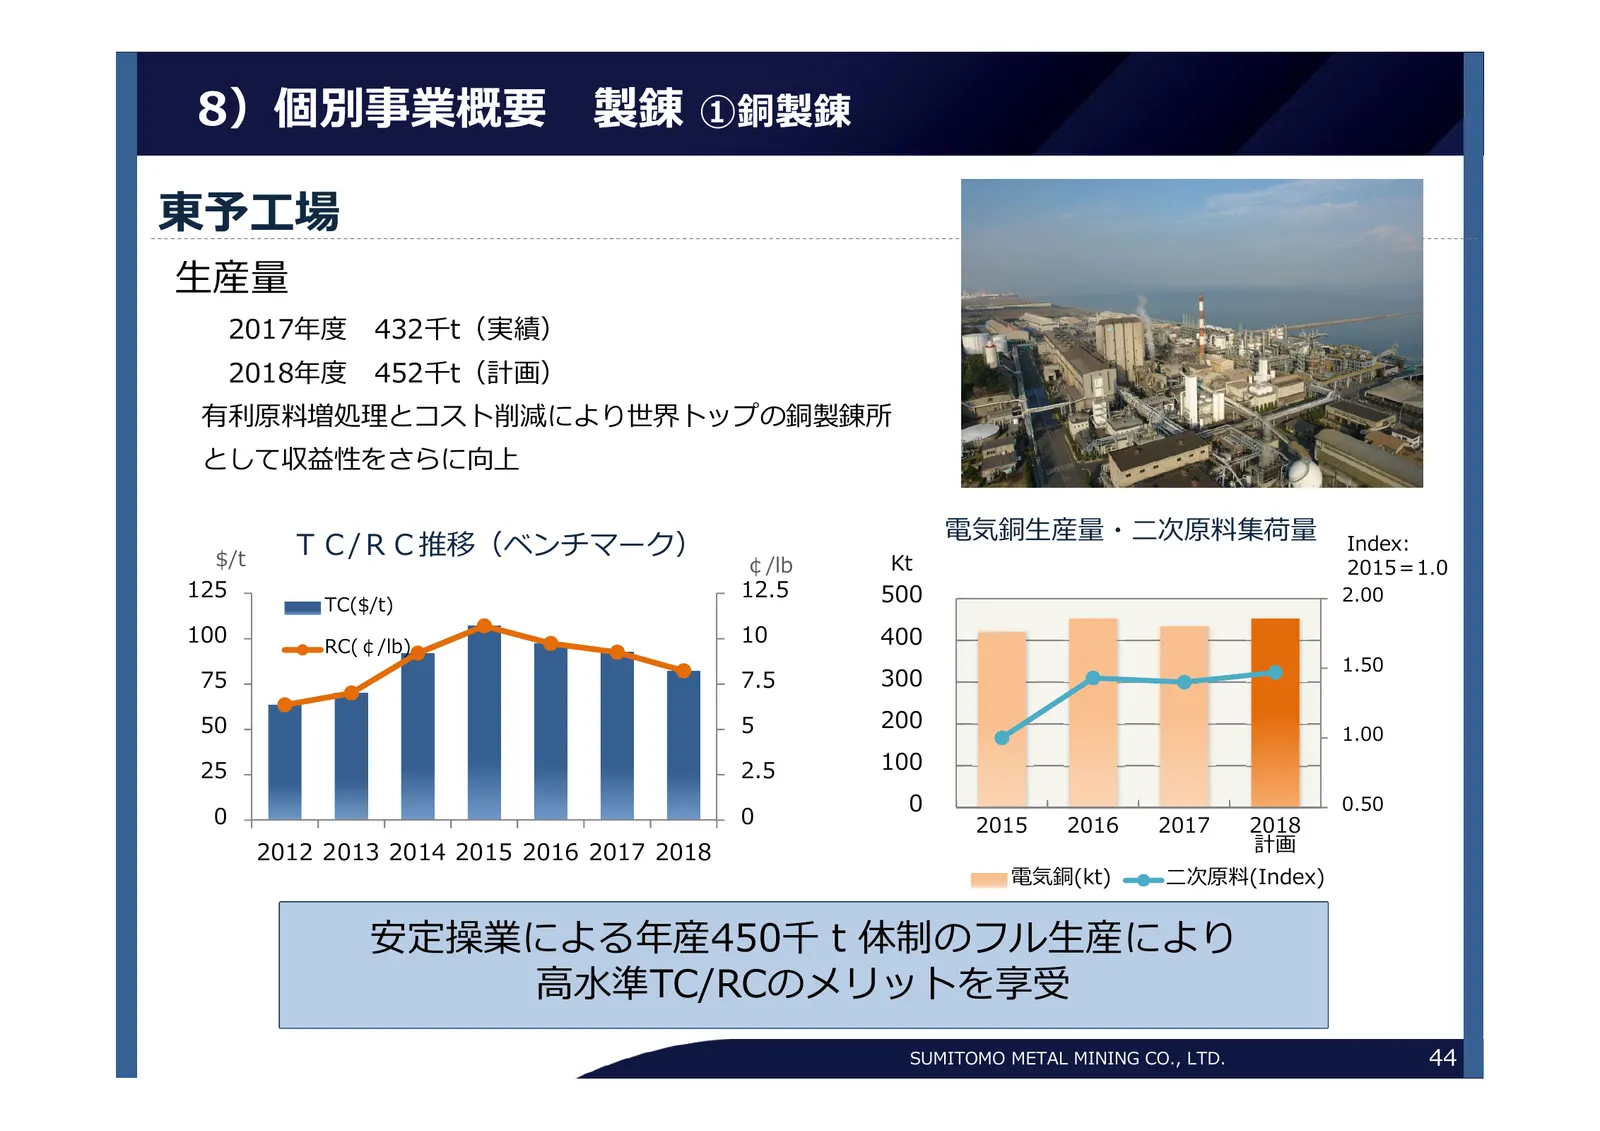
Slide 44: 個別事業概要 製錬 銅製錬
8)個別事業概要 製錬 ①銅製錬 東予⼯場 ⽣産量 2017年度 432千t(実績) 2018年度 452千t(計画) 有利原料増処理とコスト削減により世界トップの銅製錬所 として収益性をさらに向上 電気銅⽣産量・⼆次原料集荷量 $/t TC/RC推移(ベンチマーク) Index: ¢/lb Kt 2015=1.0 125 12.5 500 2.00 TC($/t) 100 RC(¢/lb) 10 400 1.50 75 7.5 300 50 5 200 1.00 25 2.5 100 0 0.50 0 0 2015 2016 2017 2018 2012 2013 2014 2015 201
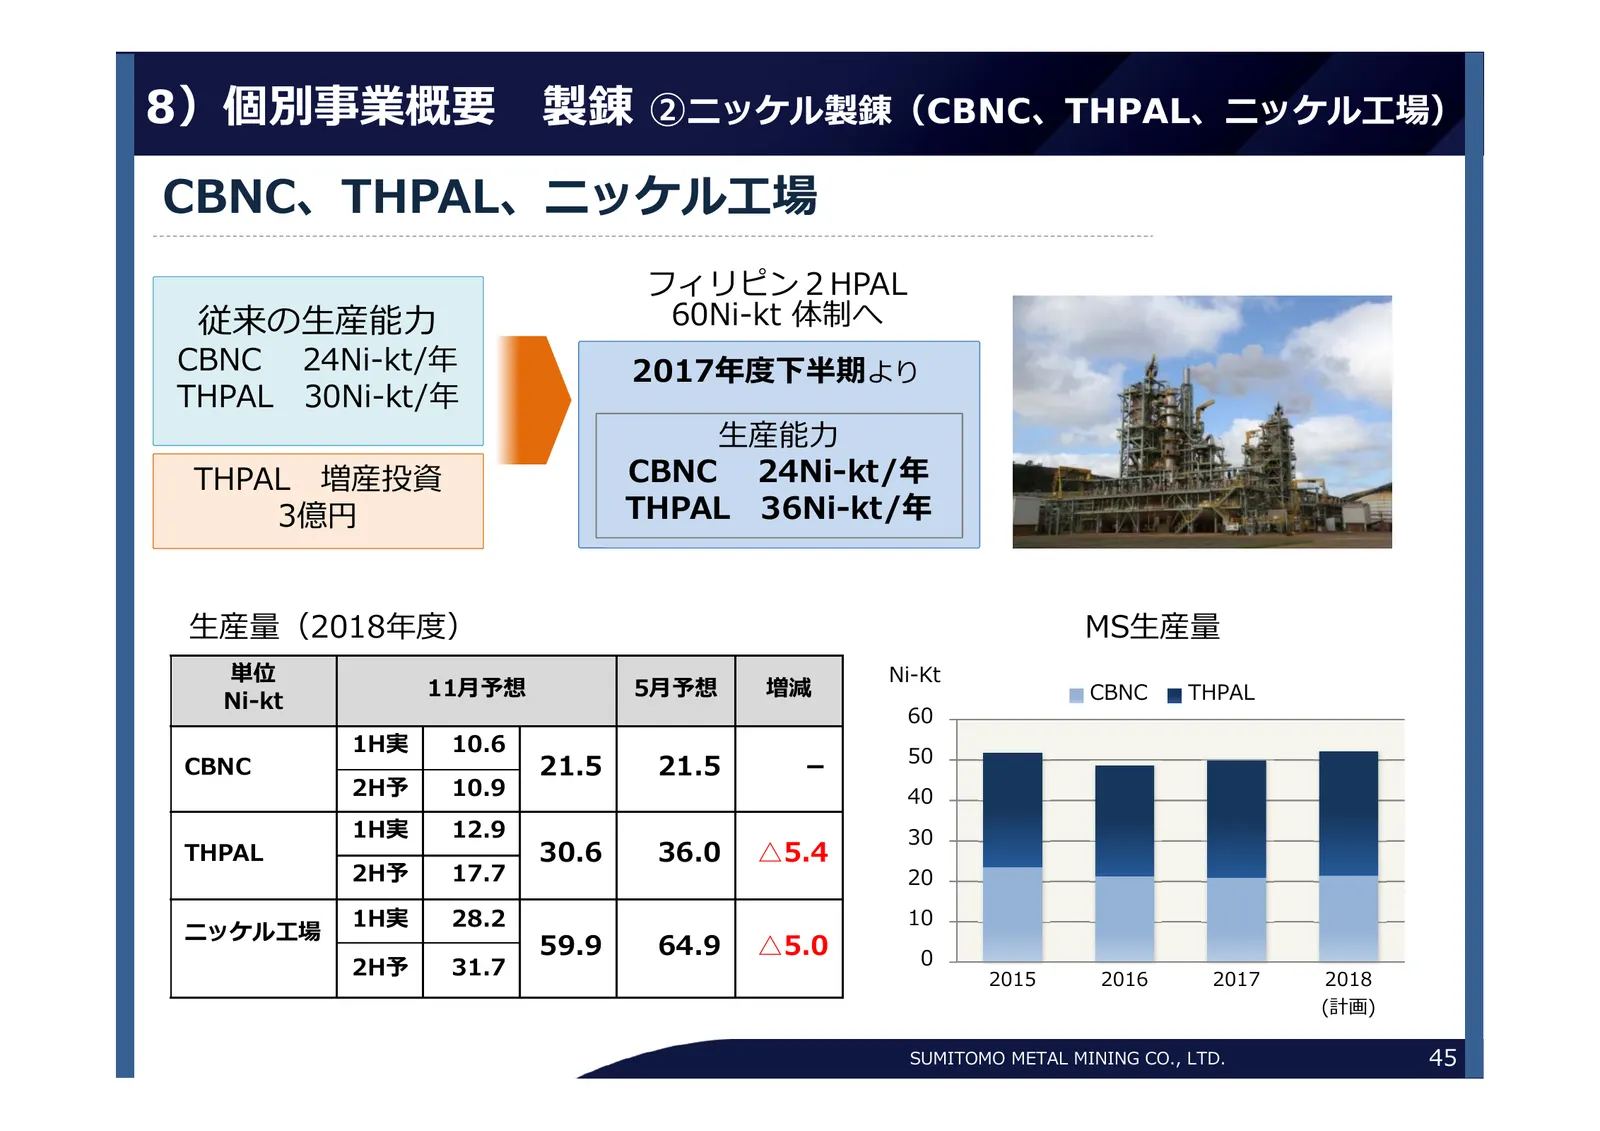
Slide 45: 個別事業概要 製錬 ニッケル製錬
8)個別事業概要 製錬 ②ニッケル製錬(CBNC、THPAL、ニッケル⼯場) CBNC、THPAL、ニッケル⼯場 フィリピン2HPAL 従来の⽣産能⼒ 60Ni-kt 体制へ CBNC 24Ni-kt/年 2017年度下半期より THPAL 30Ni-kt/年 ⽣産能⼒ THPAL 増産投資 CBNC 24Ni-kt/年 3億円 THPAL 36Ni-kt/年 ⽣産量(2018年度) MS⽣産量 単位 Ni-Kt 11⽉予想 5⽉予想 増減 CBNC THPAL Ni-kt 60 1H実 10.6 50 CBNC 21.5 21.5 - 2H予 10.9 40 1H実 12.9 30 THPA
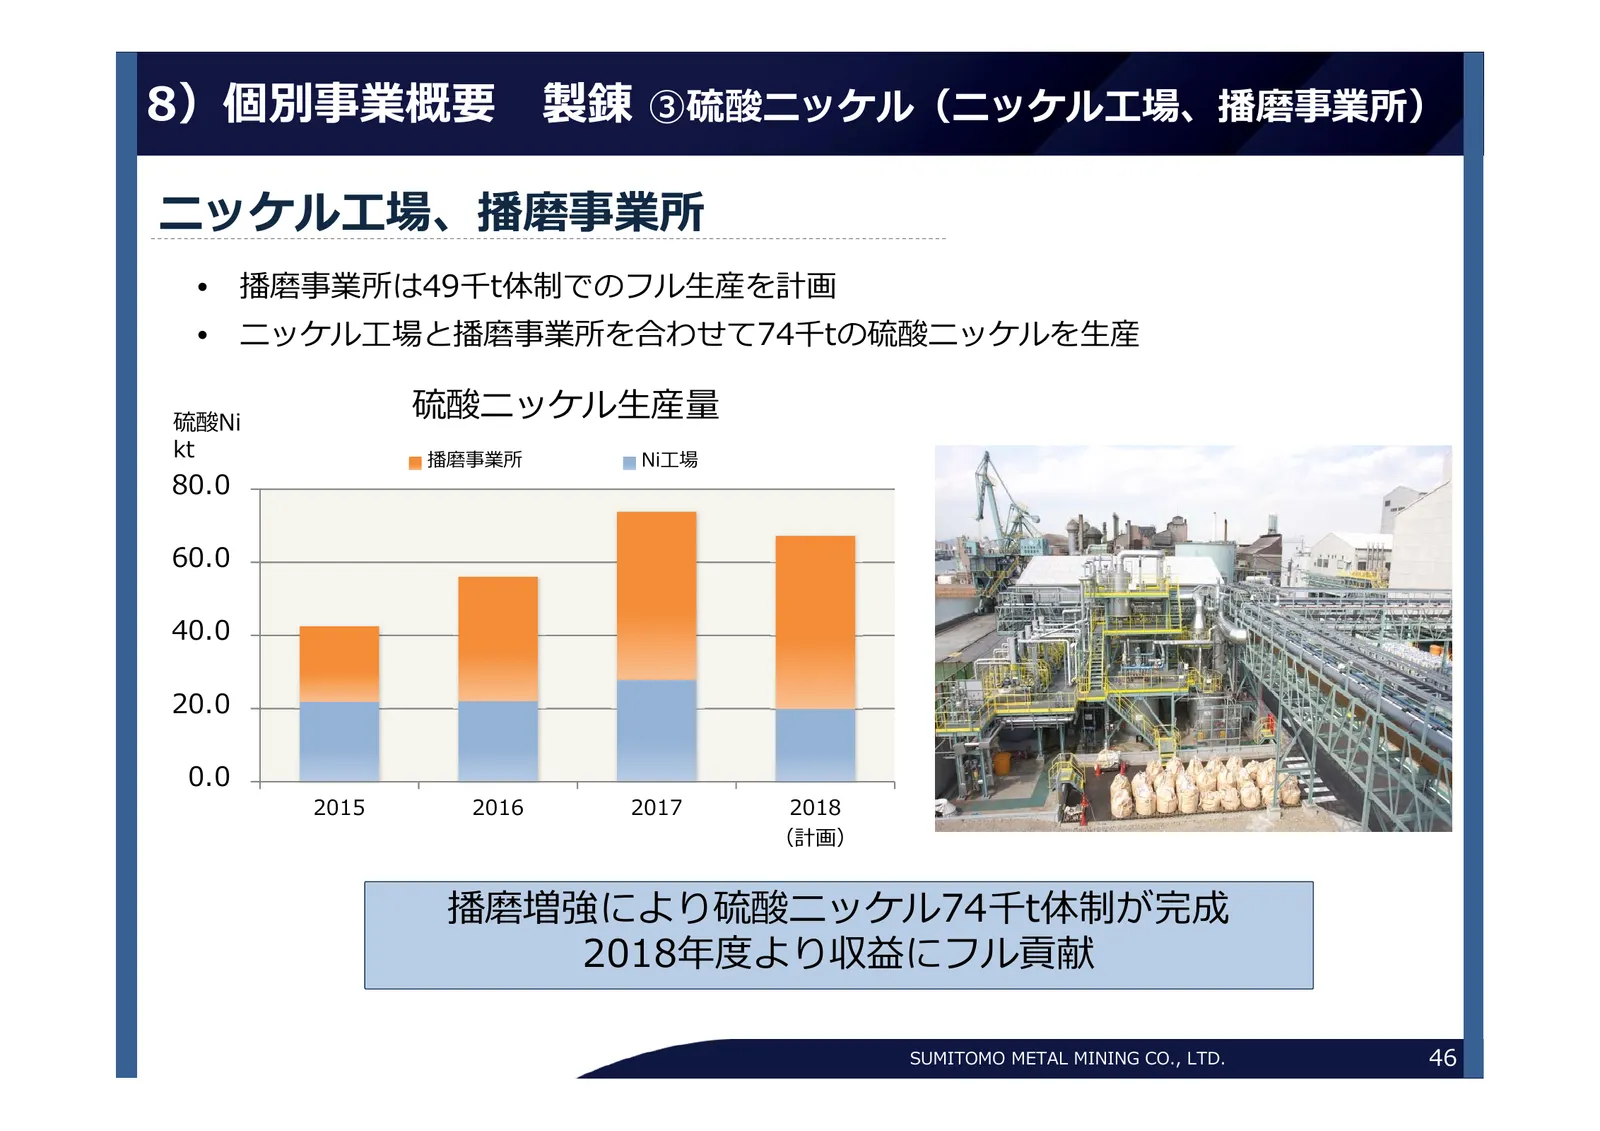
Slide 46: 個別事業概要 製錬 硫酸ニッケル
8)個別事業概要 製錬 ③硫酸ニッケル(ニッケル⼯場、播磨事業所) ニッケル⼯場、播磨事業所 • 播磨事業所は49千t体制でのフル⽣産を計画 • ニッケル⼯場と播磨事業所を合わせて74千tの硫酸ニッケルを⽣産 硫酸Ni 硫酸ニッケル⽣産量 kt 播磨事業所 Ni⼯場 80.0 60.0 40.0 20.0 0.0 2015 2016 2017 2018 (計画) 播磨増強により硫酸ニッケル74千t体制が完成 2018年度より収益にフル貢献 SUMITOMO METAL MINING CO., LTD. 46
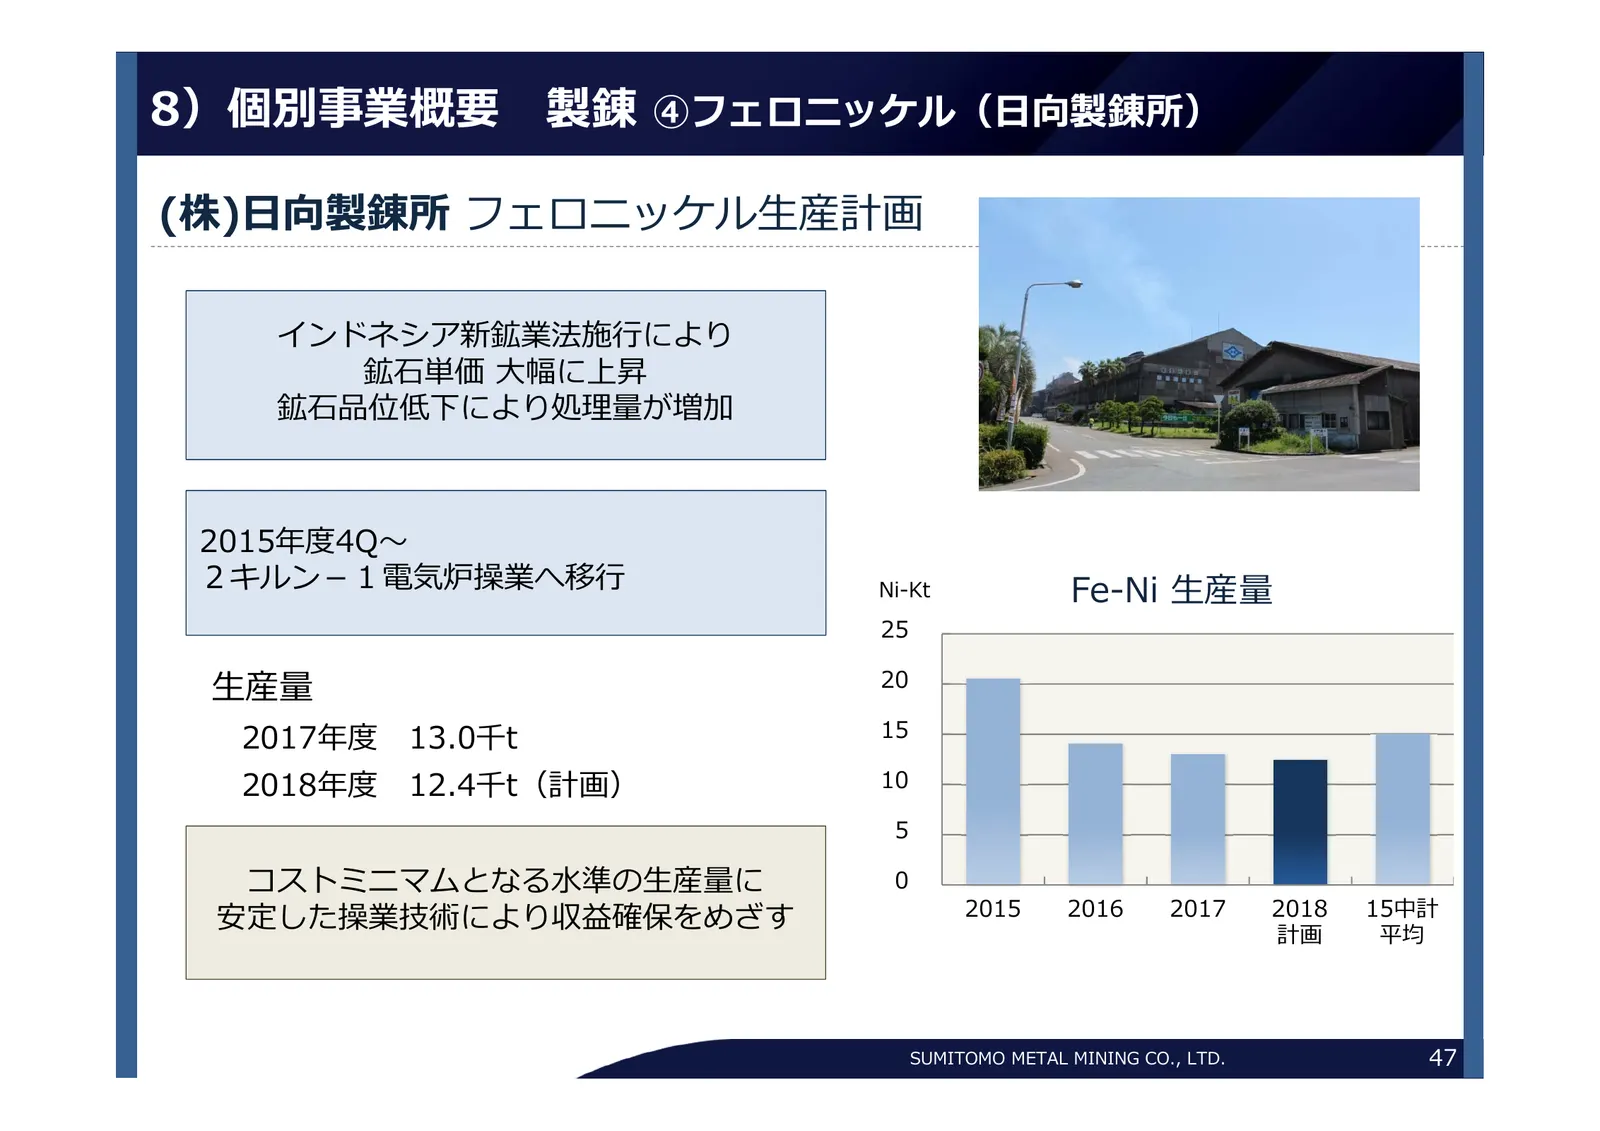
Slide 47: 個別事業概要 製錬 フェロニッケル
8)個別事業概要 製錬 ④フェロニッケル(⽇向製錬所) (株)⽇向製錬所 フェロニッケル⽣産計画 インドネシア新鉱業法施⾏により 鉱⽯単価 ⼤幅に上昇 鉱⽯品位低下により処理量が増加 2015年度4Q〜 2キルン-1電気炉操業へ移⾏ Ni-Kt Fe-Ni ⽣産量 25 ⽣産量 20 2017年度 13.0千t 15 2018年度 12.4千t(計画) 10 5 コストミニマムとなる⽔準の⽣産量に 0 安定した操業技術により収益確保をめざす 2015 2016 2017 2018 15中計 計画 平均 SUMITOMO METAL MINING CO., LTD. 47
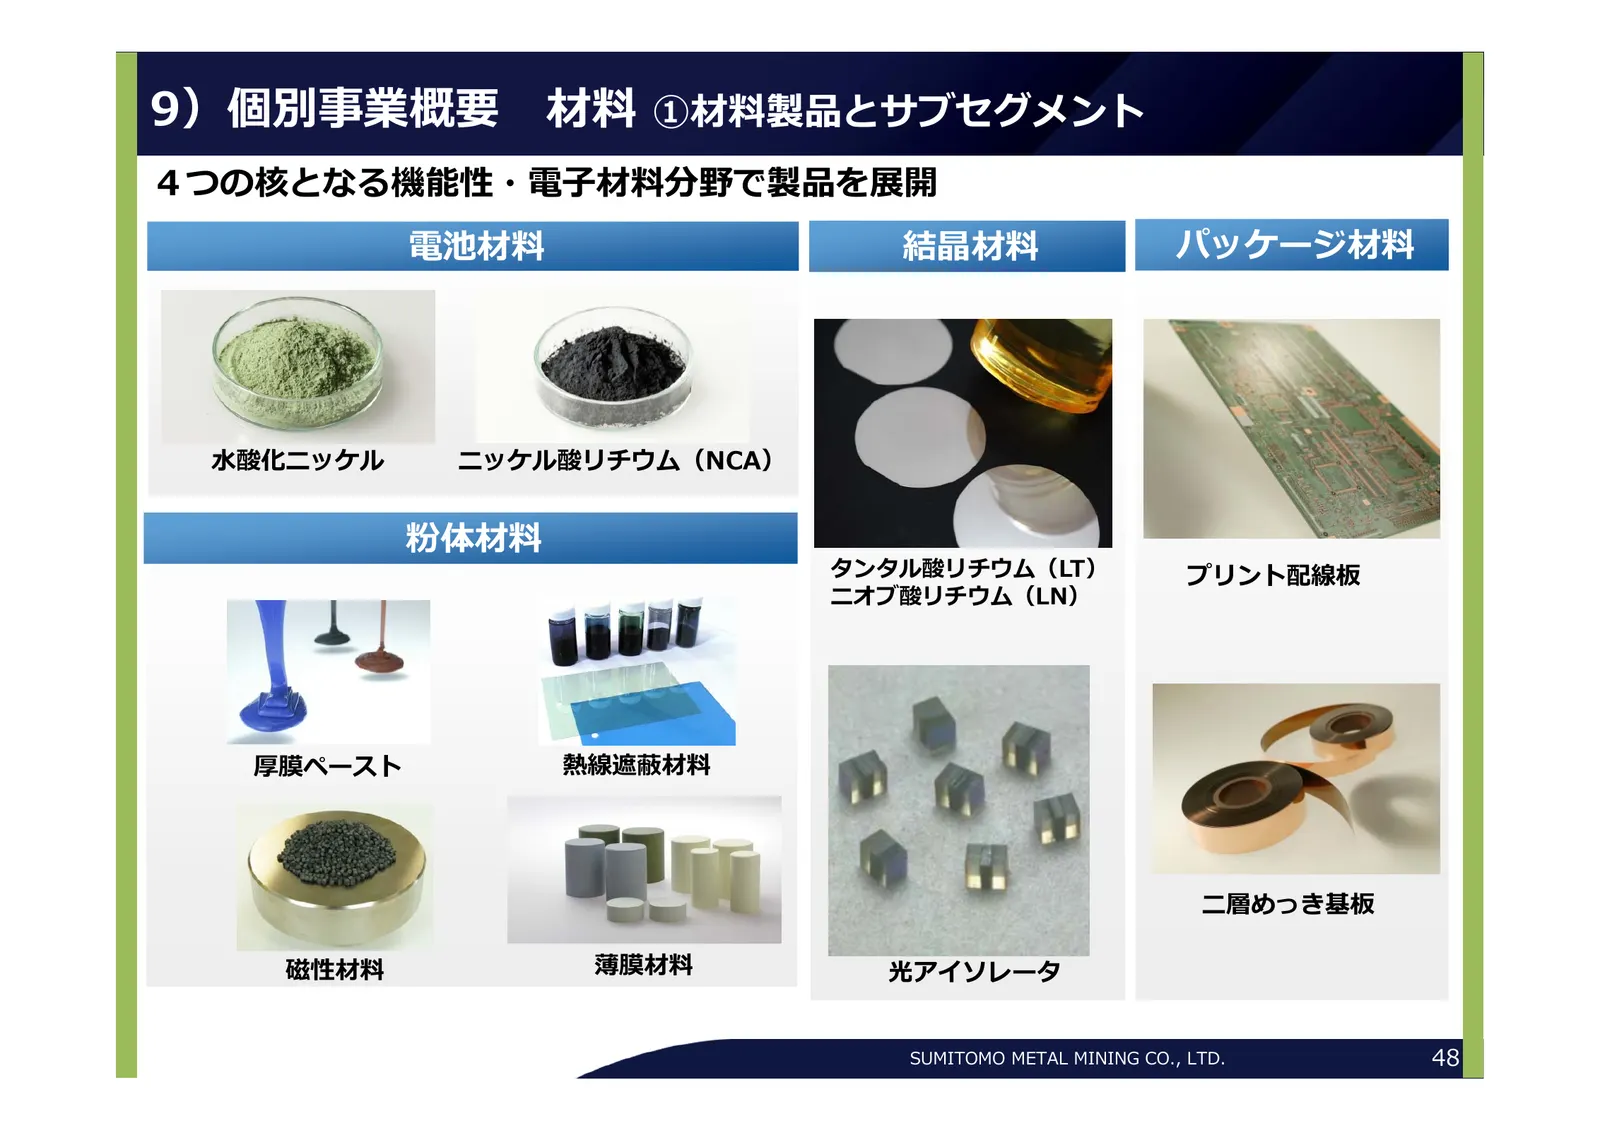
Slide 48: 個別事業概要 材料 材料製品とサブセグメント
9)個別事業概要 材料 ①材料製品とサブセグメント 4つの核となる機能性・電⼦材料分野で製品を展開 電池材料 結晶材料 パッケージ材料 ⽔酸化ニッケル ニッケル酸リチウム(NCA) 粉体材料 タンタル酸リチウム(LT) プリント配線板 ニオブ酸リチウム(LN) 厚膜ペースト 熱線遮蔽材料 ⼆層めっき基板 磁性材料 薄膜材料 光アイソレータ SUMITOMO METAL MINING CO., LTD. 48
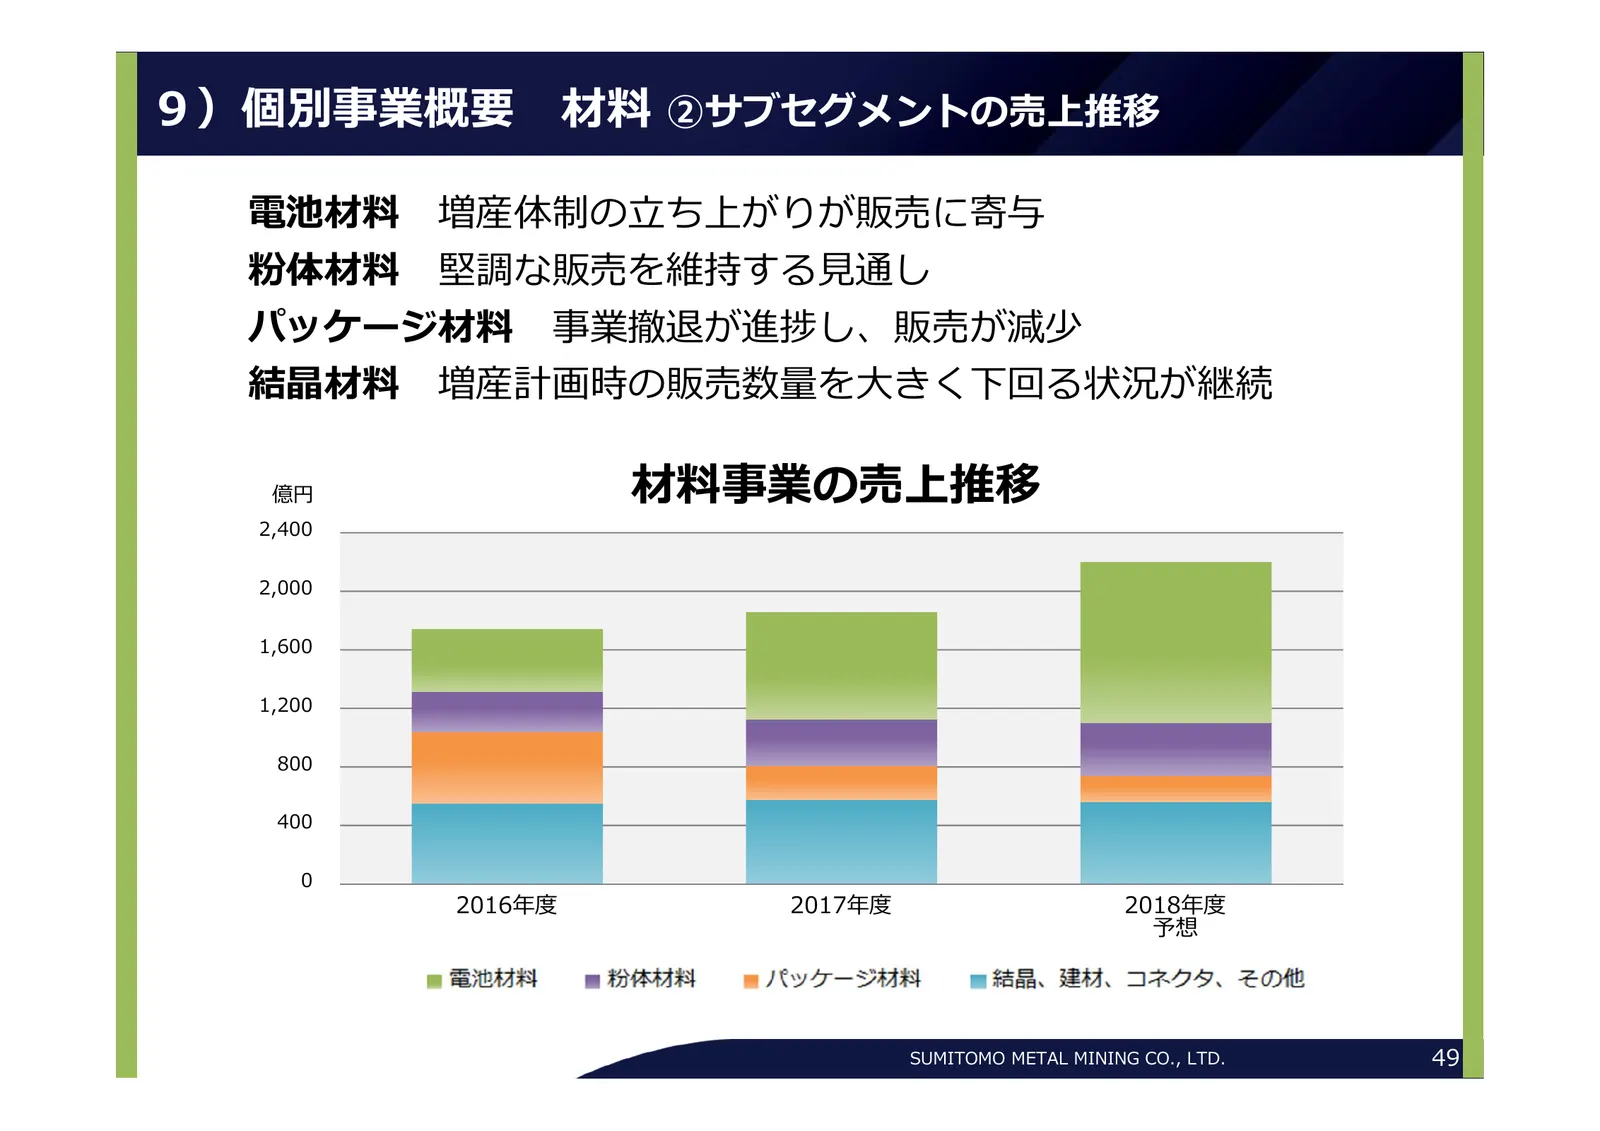
Slide 49: 個別事業概要 材料 サブセグメントの売上推移
9)個別事業概要 材料 ②サブセグメントの売上推移 電池材料 増産体制の⽴ち上がりが販売に寄与 粉体材料 堅調な販売を維持する⾒通し パッケージ材料 事業撤退が進捗し、販売が減少 結晶材料 増産計画時の販売数量を⼤きく下回る状況が継続 億円 材料事業の売上推移 2,400 2,000 1,600 1,200 800 400 0 2016年度 2017年度 2018年度 予想 結晶、建材、コネクタ、その他 パッケージ材料 粉体材料 電池材料 SUMITOMO METAL MINING CO., LTD. 49
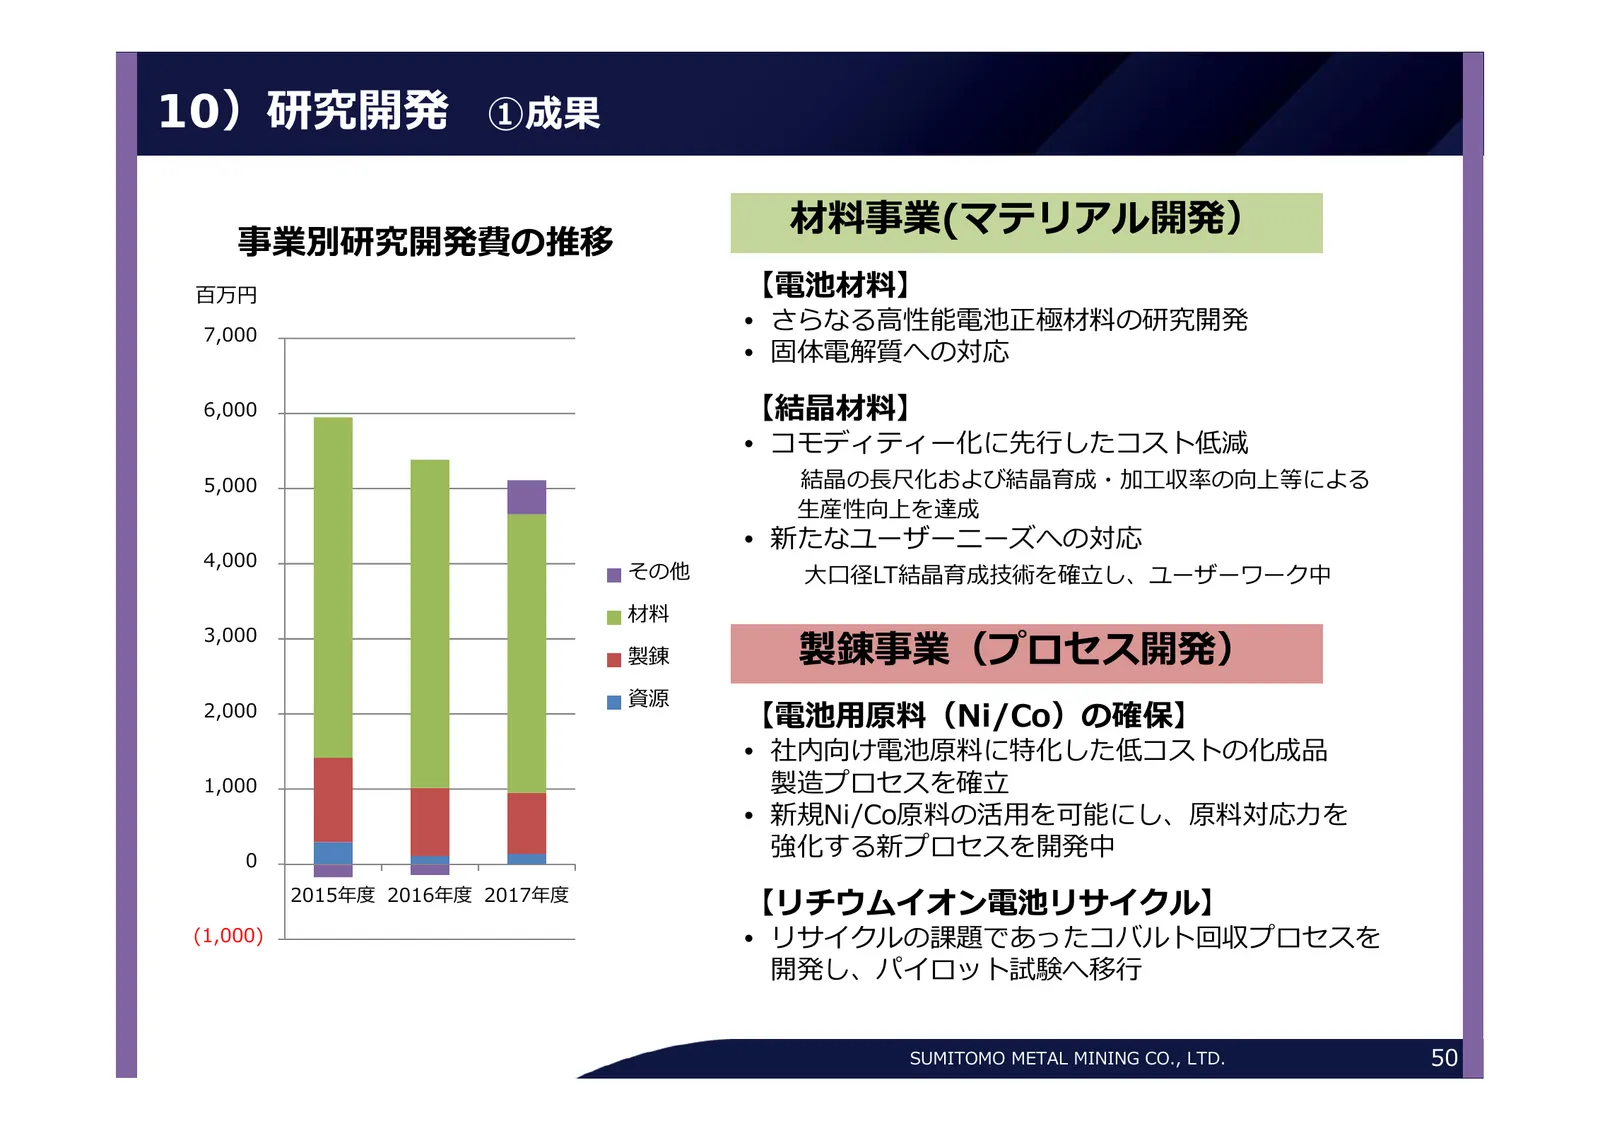
Slide 50: 研究開発 成果
10)研究開発 ①成果 材料事業(マテリアル開発) 事業別研究開発費の推移 百万円 【電池材料】 7,000 • さらなる⾼性能電池正極材料の研究開発 • 固体電解質への対応 6,000 【結晶材料】 • コモディティー化に先⾏したコスト低減 5,000 結晶の⻑尺化および結晶育成・加⼯収率の向上等による ⽣産性向上を達成 • 新たなユーザーニーズへの対応 4,000 その他 ⼤⼝径LT結晶育成技術を確⽴し、ユーザーワーク中 材料 3,000 製錬 製錬事業(プロセス開発) 資源 2,000 【電池⽤原料(Ni/Co)の確保】 • 社内向け電池原料に特化した低コストの化成品 1,000 製造プ
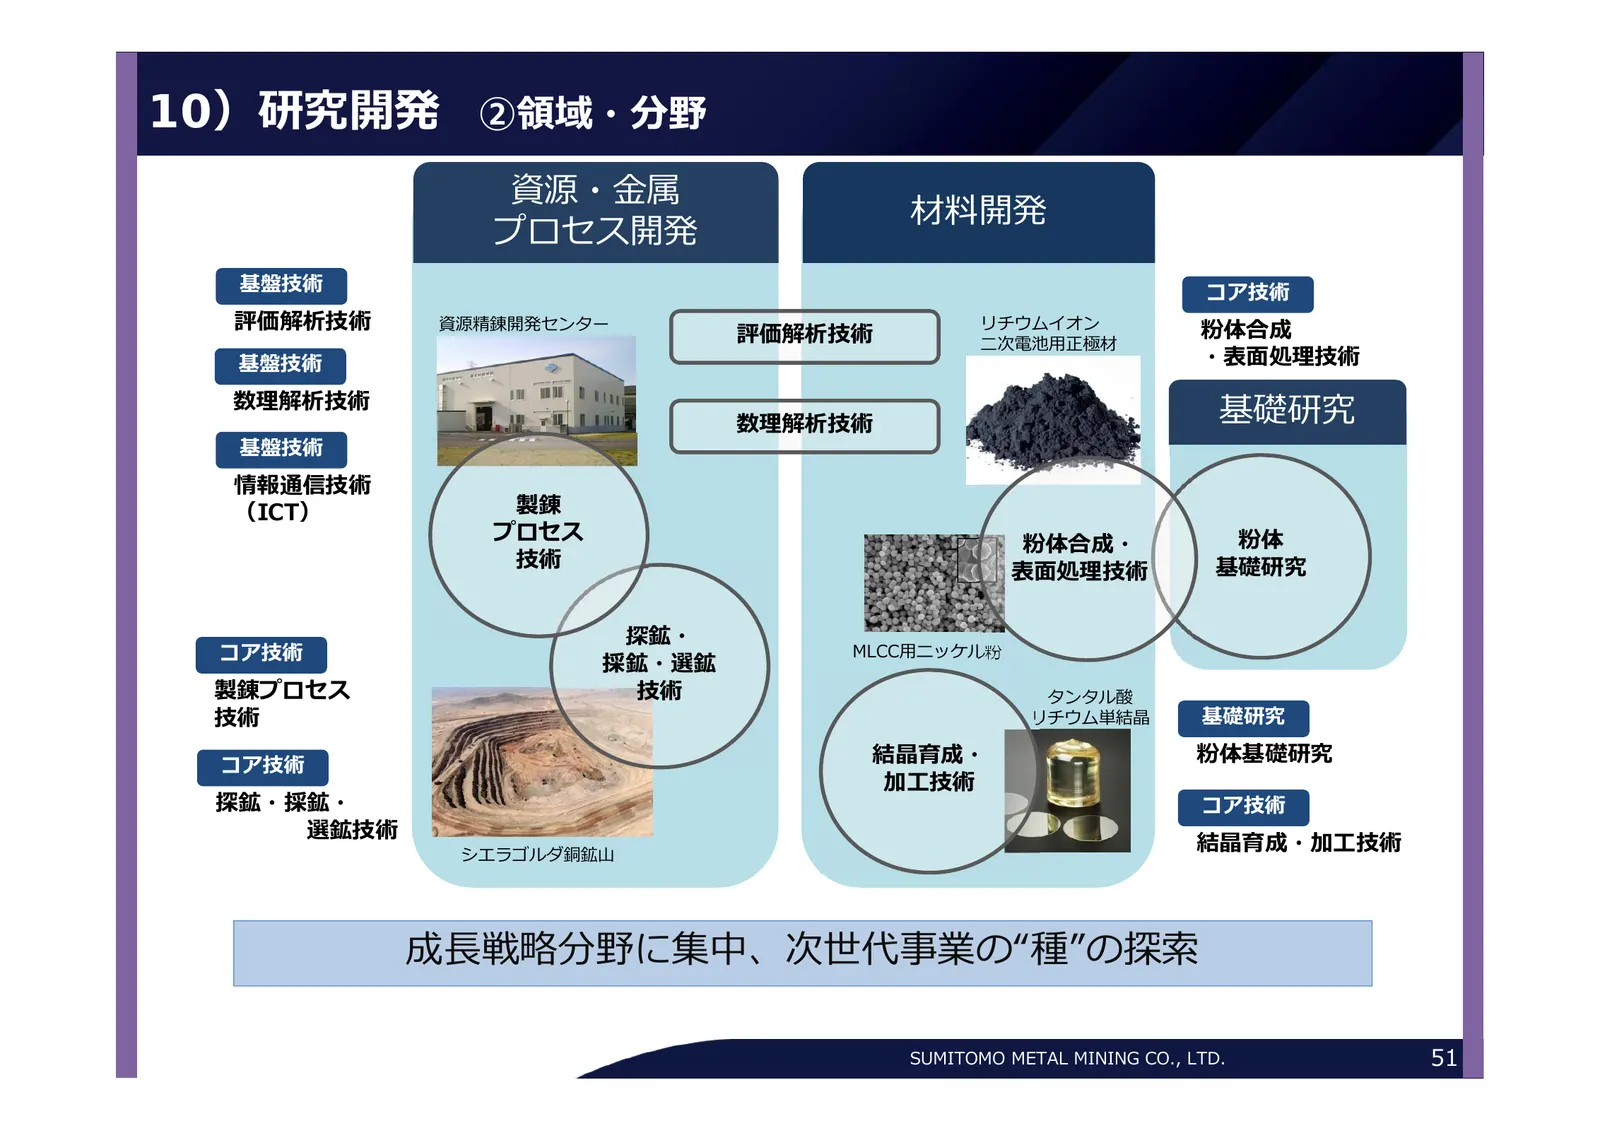
Slide 51: 研究開発 領域・分野
10)研究開発 ②領域・分野 資源・⾦属 材料開発 プロセス開発 基盤技術 コア技術 評価解析技術 資源精錬開発センター リチウムイオン 粉体合成 評価解析技術 ⼆次電池⽤正極材 基盤技術 ・表⾯処理技術 数理解析技術 数理解析技術 基礎研究 基盤技術 情報通信技術 (ICT) 製錬 プロセス 粉体 粉体合成・ 技術 基礎研究 表⾯処理技術 探鉱・ コア技術 MLCC⽤ニッケル粉 採鉱・選鉱 製錬プロセス 技術 タンタル酸 技術 リチウム単結晶 基礎研究 コア技術 結晶育成・ 粉体基礎研究 加⼯技術 探鉱・採鉱・ コア技術 選鉱技術 シエラゴルダ銅鉱⼭ 結晶育成・加⼯技術 成⻑戦略分野に集中、
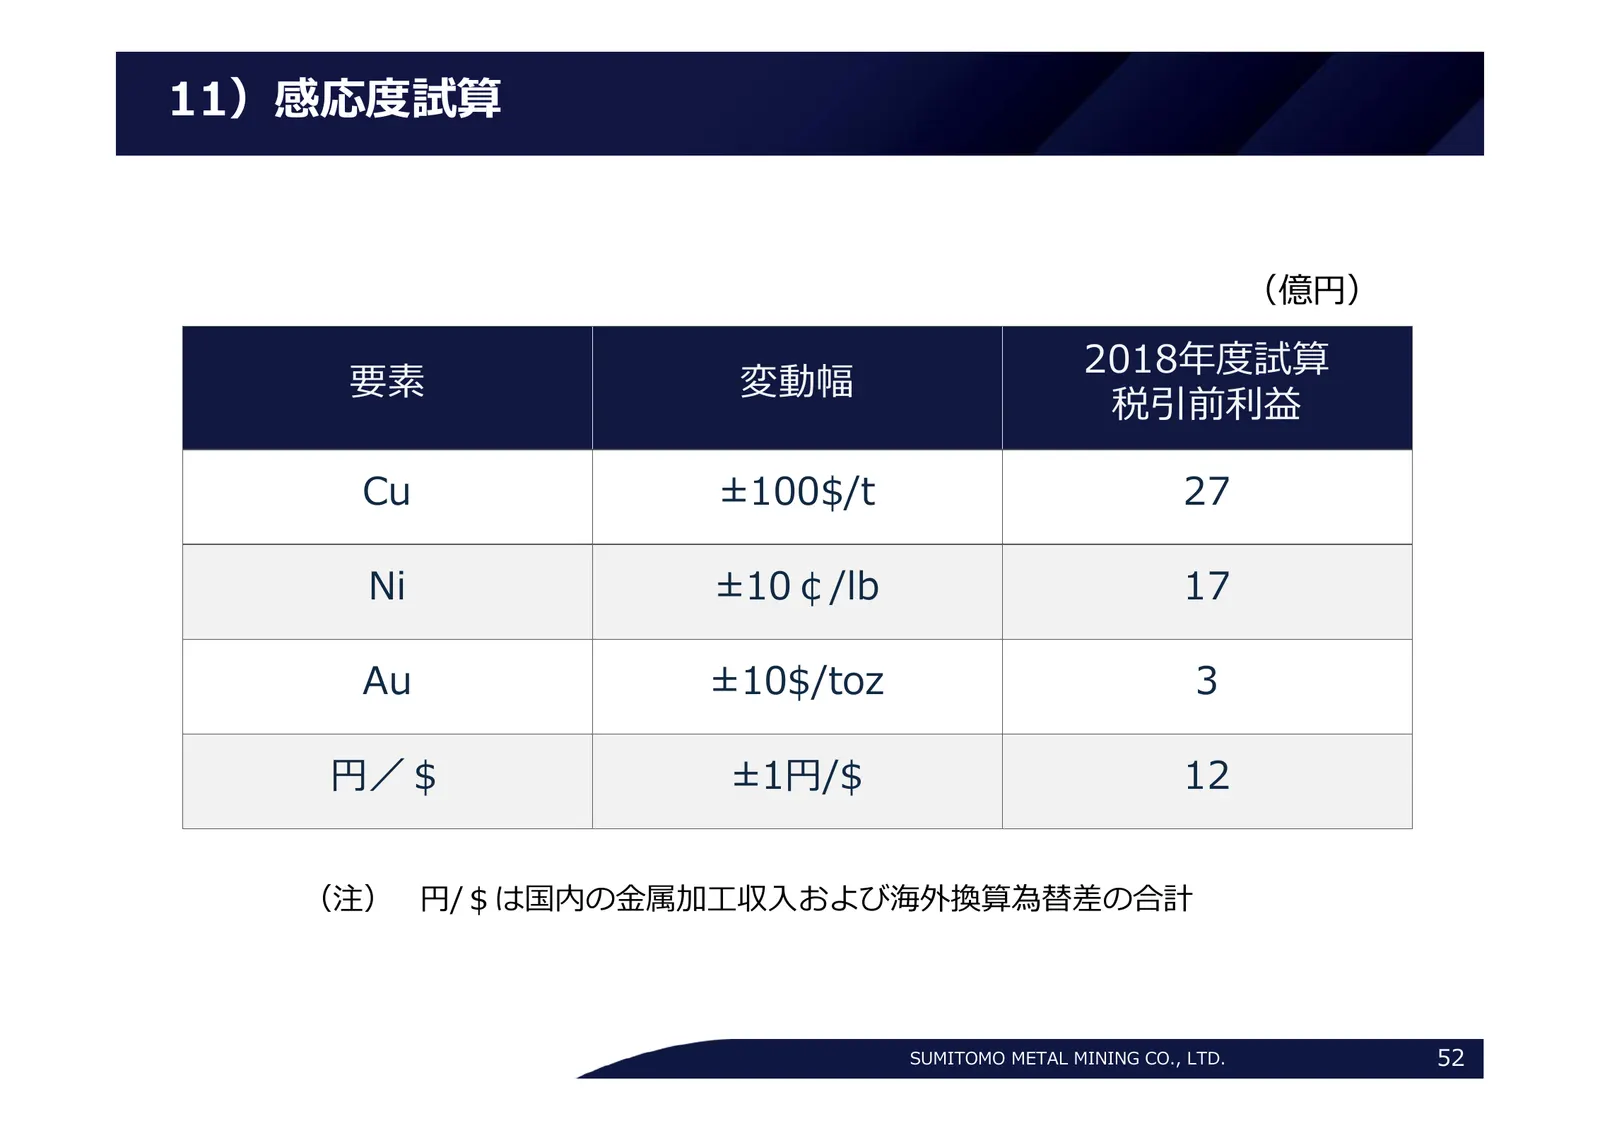
Slide 52: 感応度試算
11)感応度試算 (億円) 2018年度試算 要素 変動幅 税引前利益 Cu ±100$/t 27 Ni ±10¢/lb 17 Au ±10$/toz 3 円/$ ±1円/$ 12 (注) 円/$は国内の⾦属加⼯収⼊および海外換算為替差の合計 SUMITOMO METAL MINING CO., LTD. 52
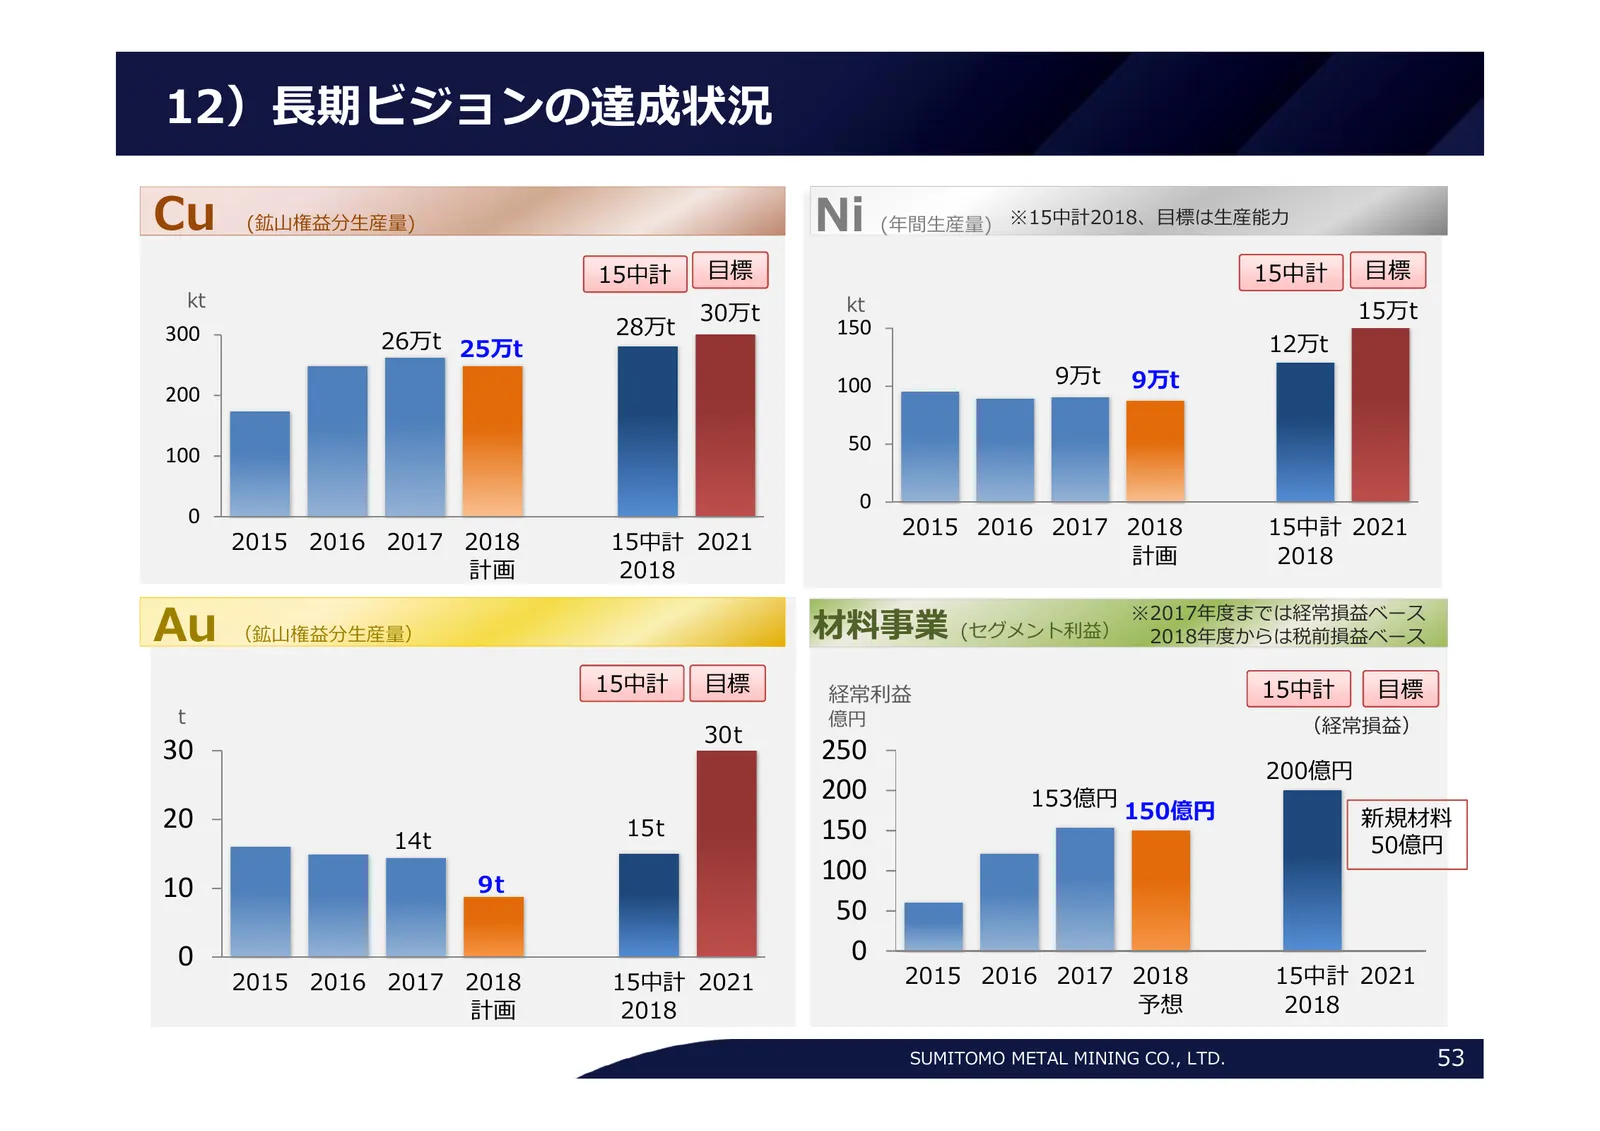
Slide 53: 長期ビジョンの達成状況
12)⻑期ビジョンの達成状況 Cu (鉱⼭権益分⽣産量) Ni (年間⽣産量) ※15中計2018、⽬標は⽣産能⼒ 15中計 ⽬標 15中計 ⽬標 kt kt 30万t 15万t 300 28万t 150 26万t 25万t 12万t 100 9万t 9万t 200 50 100 0 0 2015 2016 2017 2018 15中計 2021 2015 2016 2017 2018 15中計 2021 計画 2018 計画 2018 Au (鉱⼭権益分⽣産量) 材料事業 (セグメント利益) ※2017年度までは経常損益ベース 2018年度からは税前損益ベース 15中計 ⽬標 経常利益 15
Slide 54: ご注意
ご注意 本資料は、⾦融商品取引法上のディスクロージャー資料ではなく、 その情報の正確性、完全性を保証するものではありません。 また、本資料に記載されている将来の予測等は説明会の時点で⼊⼿ された情報に基づくものであり、市況、競合状況等、多くの不確実な 要因の影響を受けます。 したがって、本資料のみに依拠して投資判断されますことはお控え くださいますようお願いします。本資料利⽤の結果⽣じたいかなる損 害についても、当社は⼀切責任を負いません。 本資料に関する著作権、商標権その他すべての知的財産権は、当社 に帰属します。 住友⾦属鉱⼭株式会社 SUMITOMO METAL MINING CO.,
Source: company website
More decks from Sumitomo Metal Mining Co., Ltd.
 Investor Presentation (November 2026)68 slides · Nov 17, 2026
 Investor Presentation (May 2026)70 slides · May 18, 2026
 Investor Day (January 2026)37 slides · Jan 14, 2026
 Investor Presentation (November 2025)74 slides · Nov 17, 2025
 Q2 FY2024 Earnings Presentation65 slides · Nov 19, 2024
 FY2023 Earnings Presentation56 slides · May 16, 2024