Ingevec S.A. · BCS:INGEVEC
Ingevec — 9M 2014 Earnings Presentation
34 slides from Ingevec's earnings presentation, Nov 13, 2014
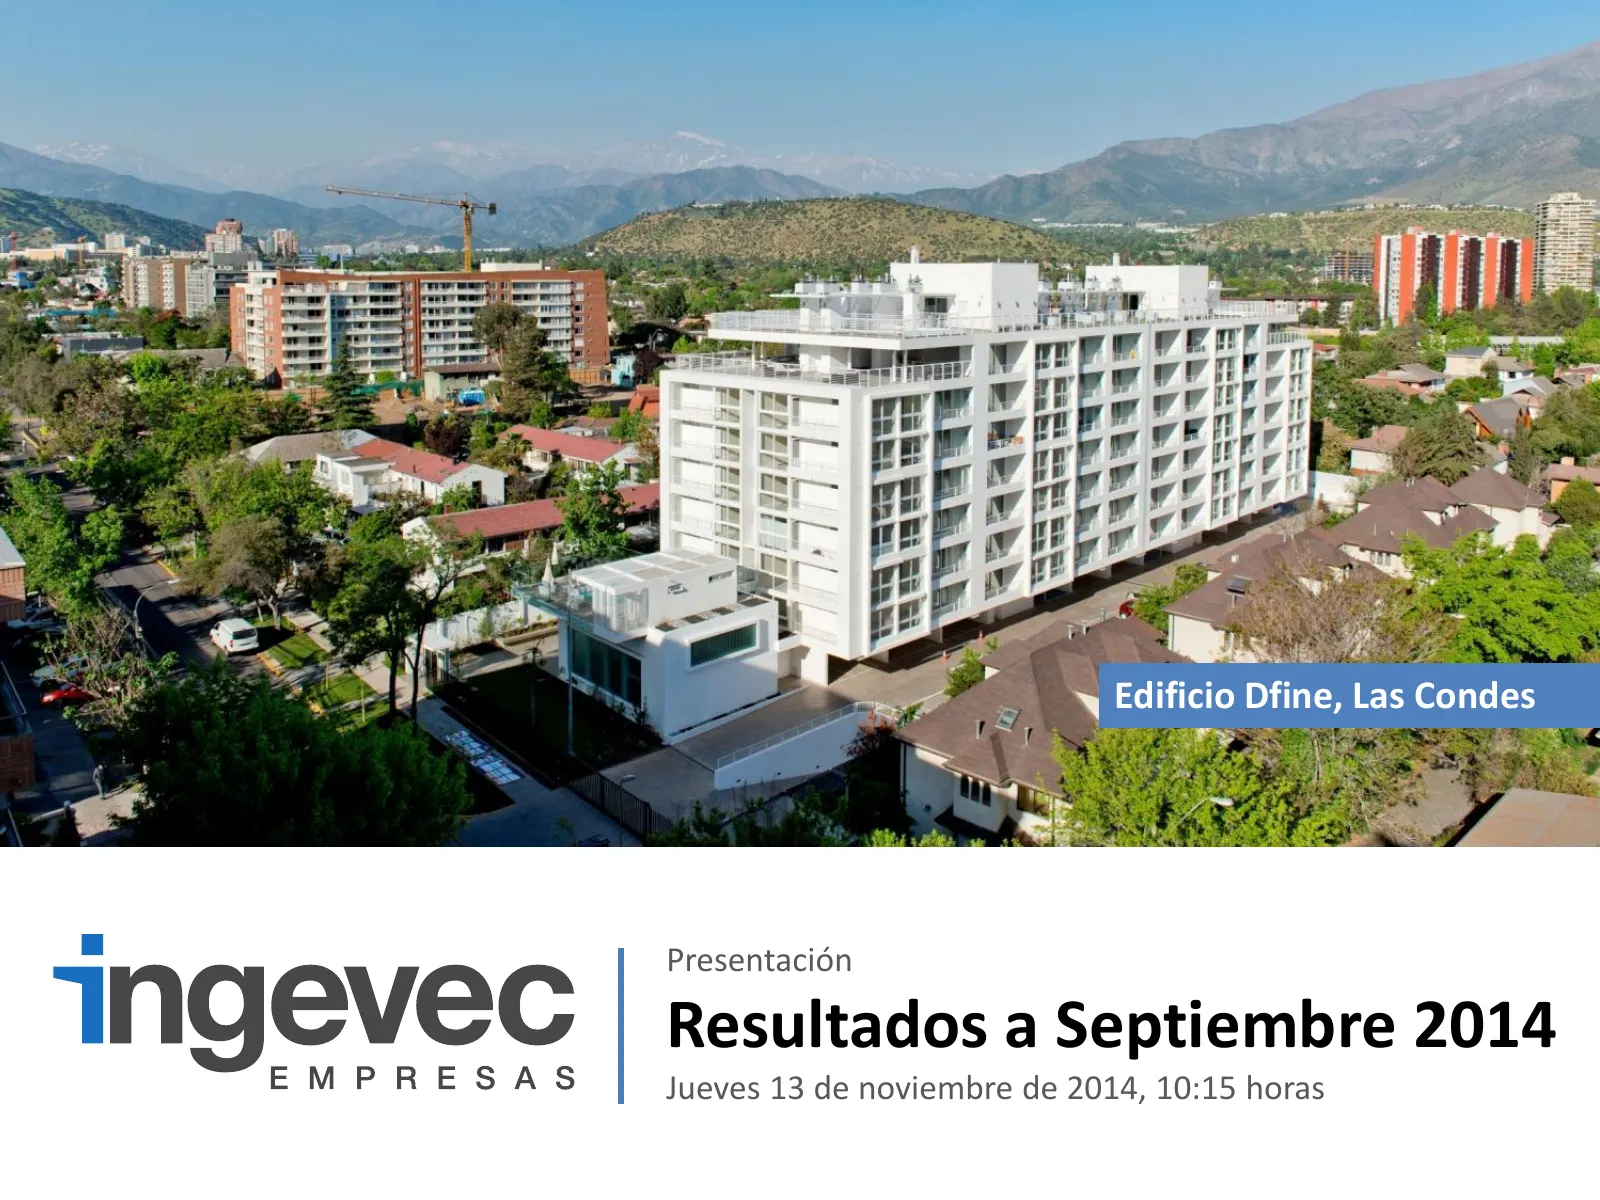
Slide 1: Resultados a Septiembre 2014
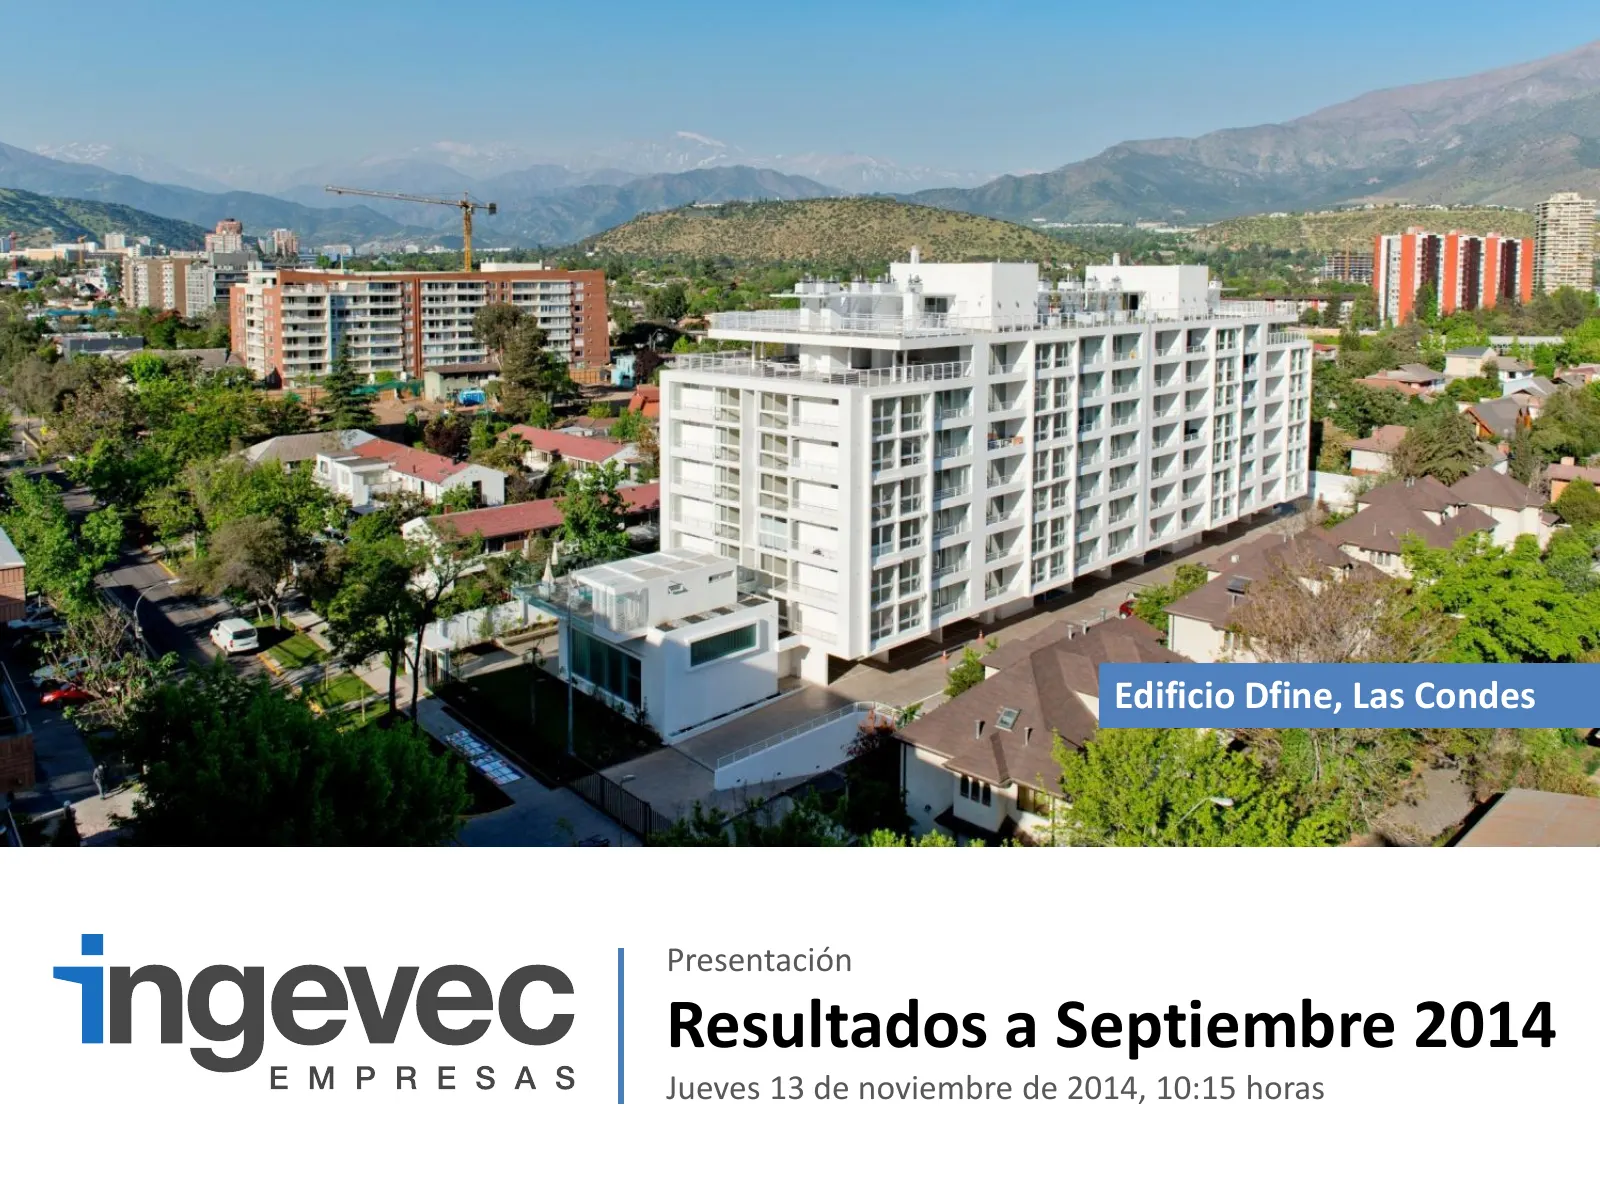
Edificio Dfine, Las Condes Presentación Resultados a Septiembre 2014 Jueves 13 de noviembre de 2014, 10:15 horas
Slide 2: Preguntas y Respuestas
Preguntas y Respuestas Rodrigo González Angel Roca Gerente General Ingevec S.A. Investor Relations • Después de la presentación habrá una sección de preguntas y respuestas Pueden escribir las preguntas durante la presentación a través del sistema de presentación, O enviarnos su nombre para incluirlo
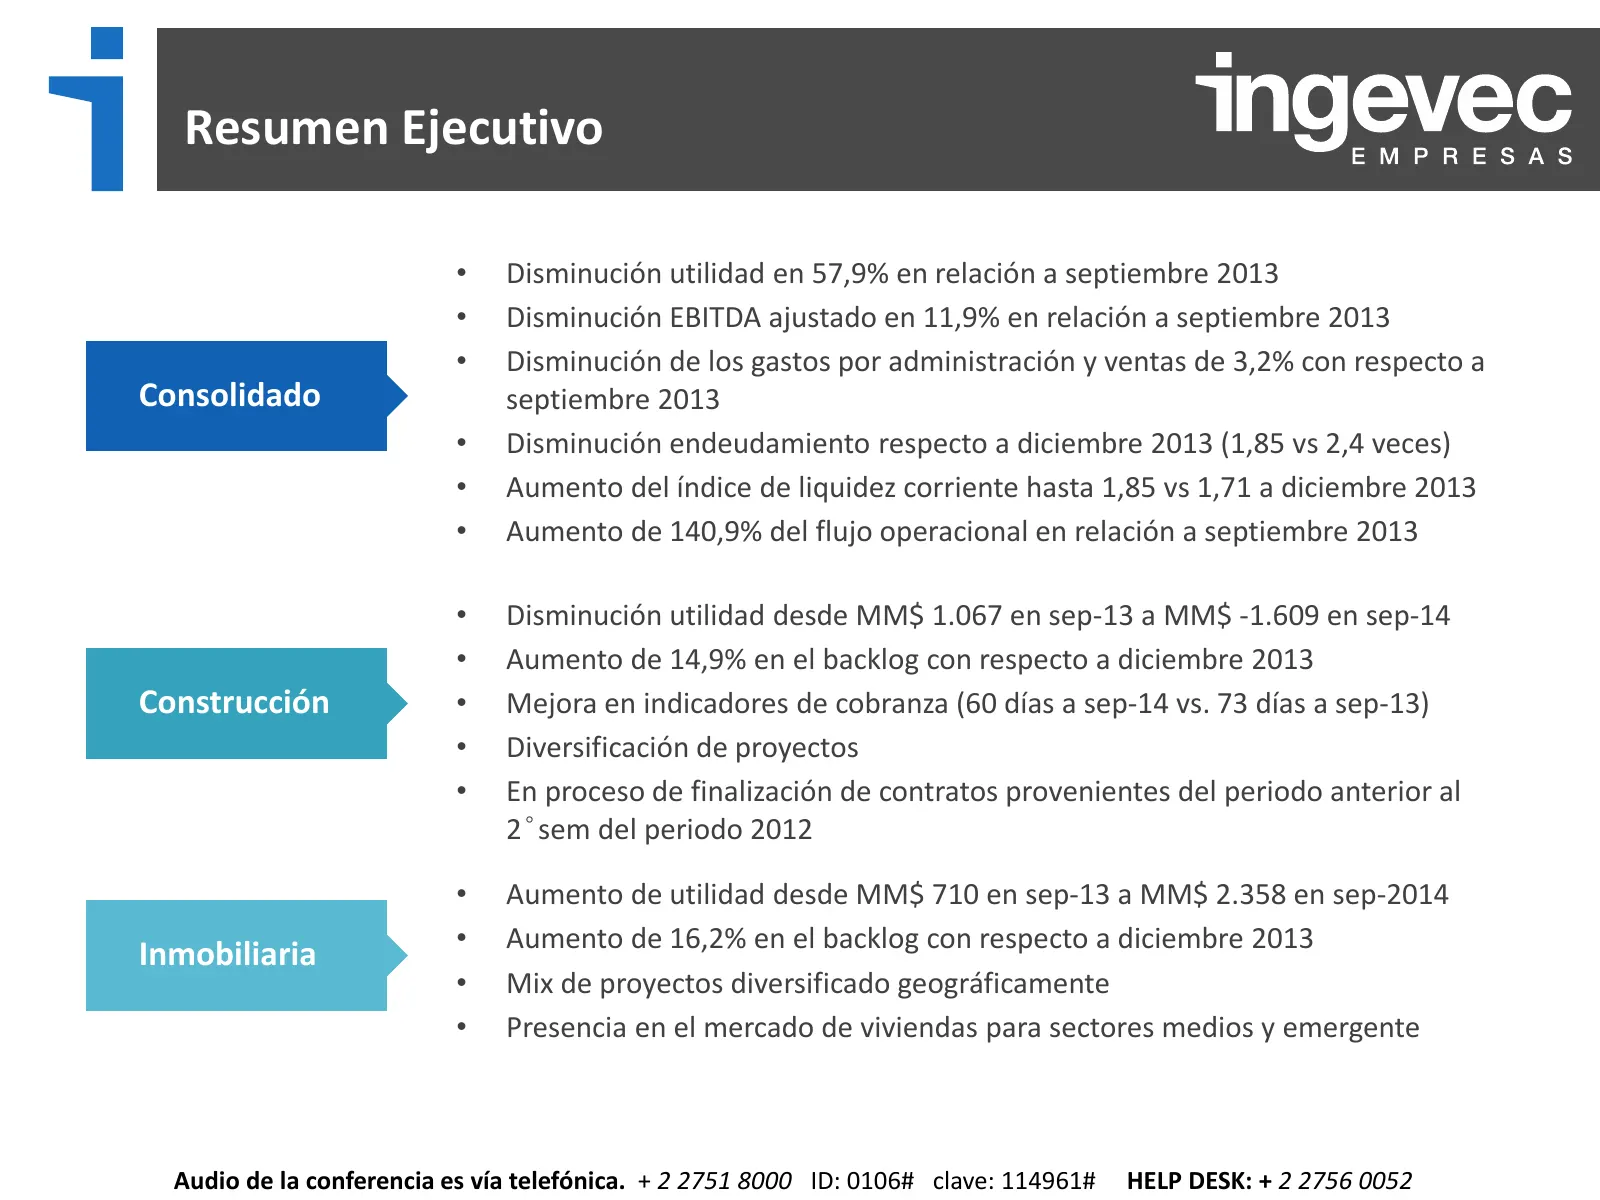
Slide 3: Resumen Ejecutivo
Resumen Ejecutivo • Disminución utilidad en 57,9% en relación a septiembre 2013 • Disminución EBITDA ajustado en 11,9% en relación a septiembre 2013 • Disminución de los gastos por administración y ventas de 3,2% con respecto a Consolidado septiembre 2013 • Disminución endeudamiento respecto a dicie
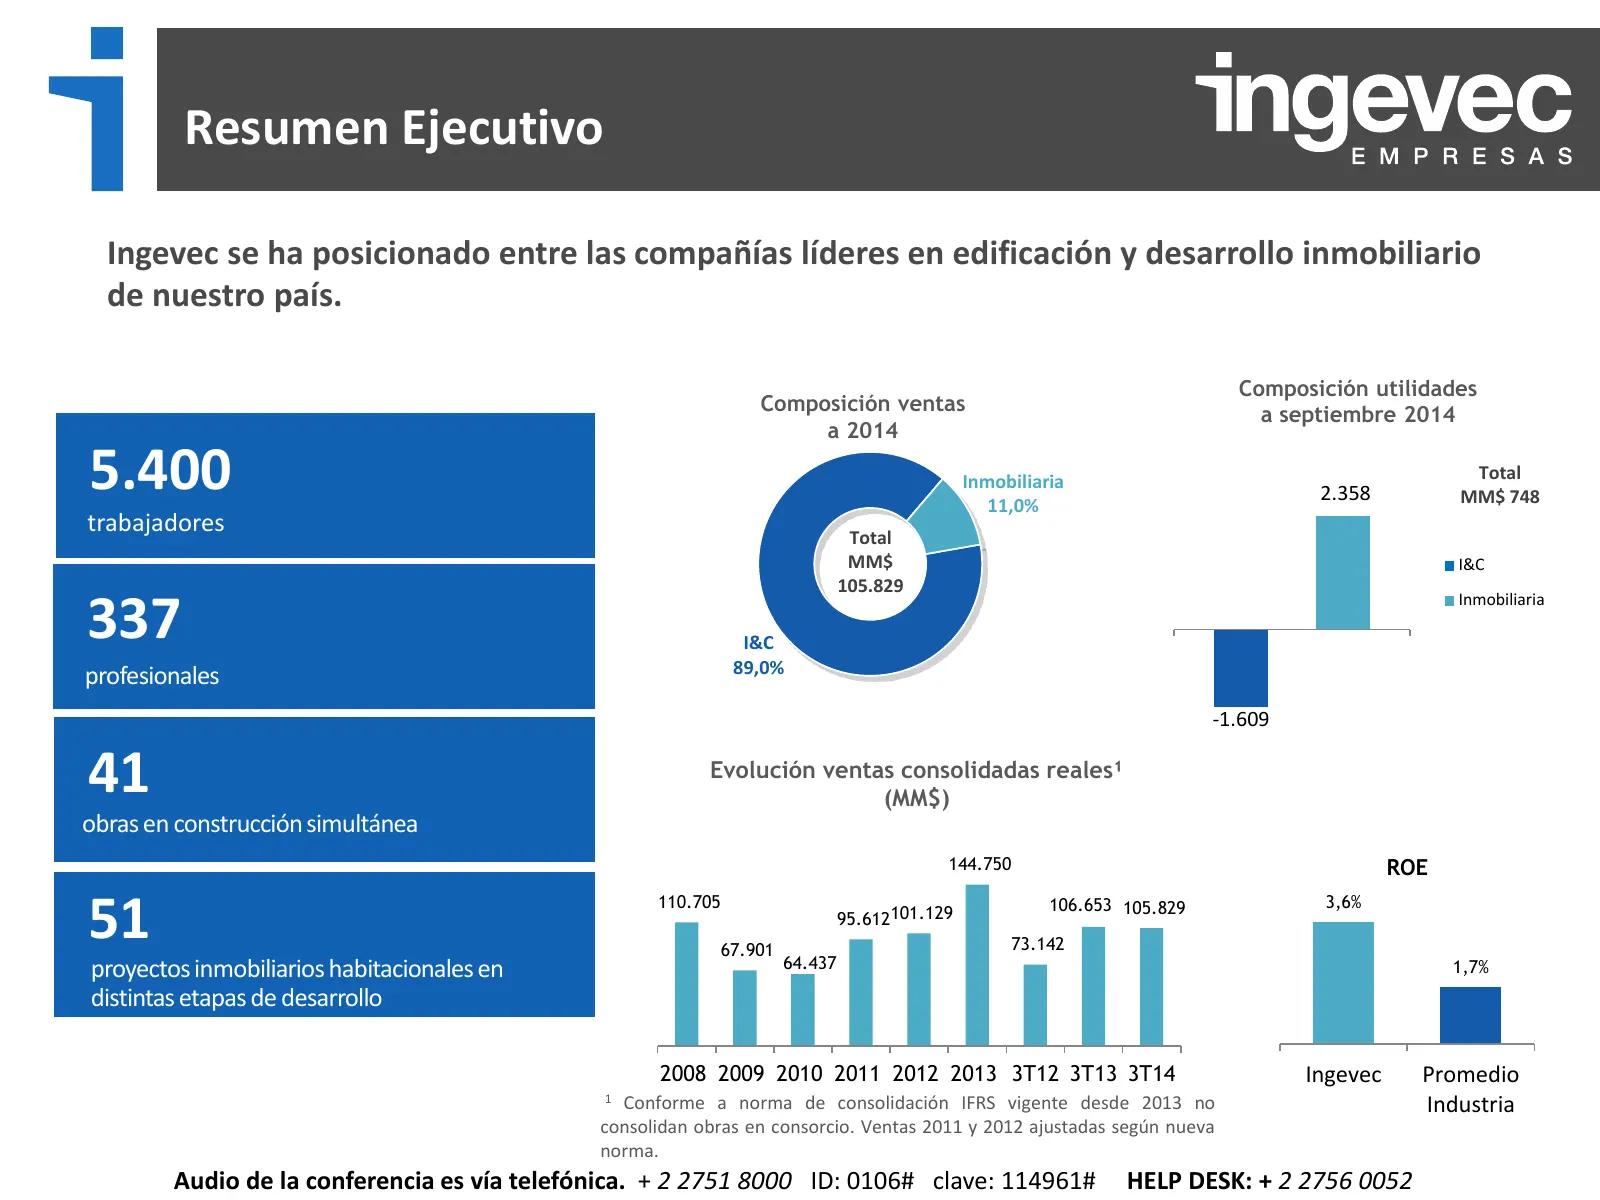
Slide 4: Resumen Ejecutivo
Resumen Ejecutivo Ingevec se ha posicionado entre las compañías líderes en edificación y desarrollo inmobiliario de nuestro país. Composición utilidades Composición ventas a septiembre 2014 a 2014 5.400 Inmobiliaria 11,0% 2.358 Total MM$ 748 trabajadores Total MM$ I&C 105.829 337 Inmobiliaria I&C 89
Slide 5: Resultados Consolidados (acumulados)
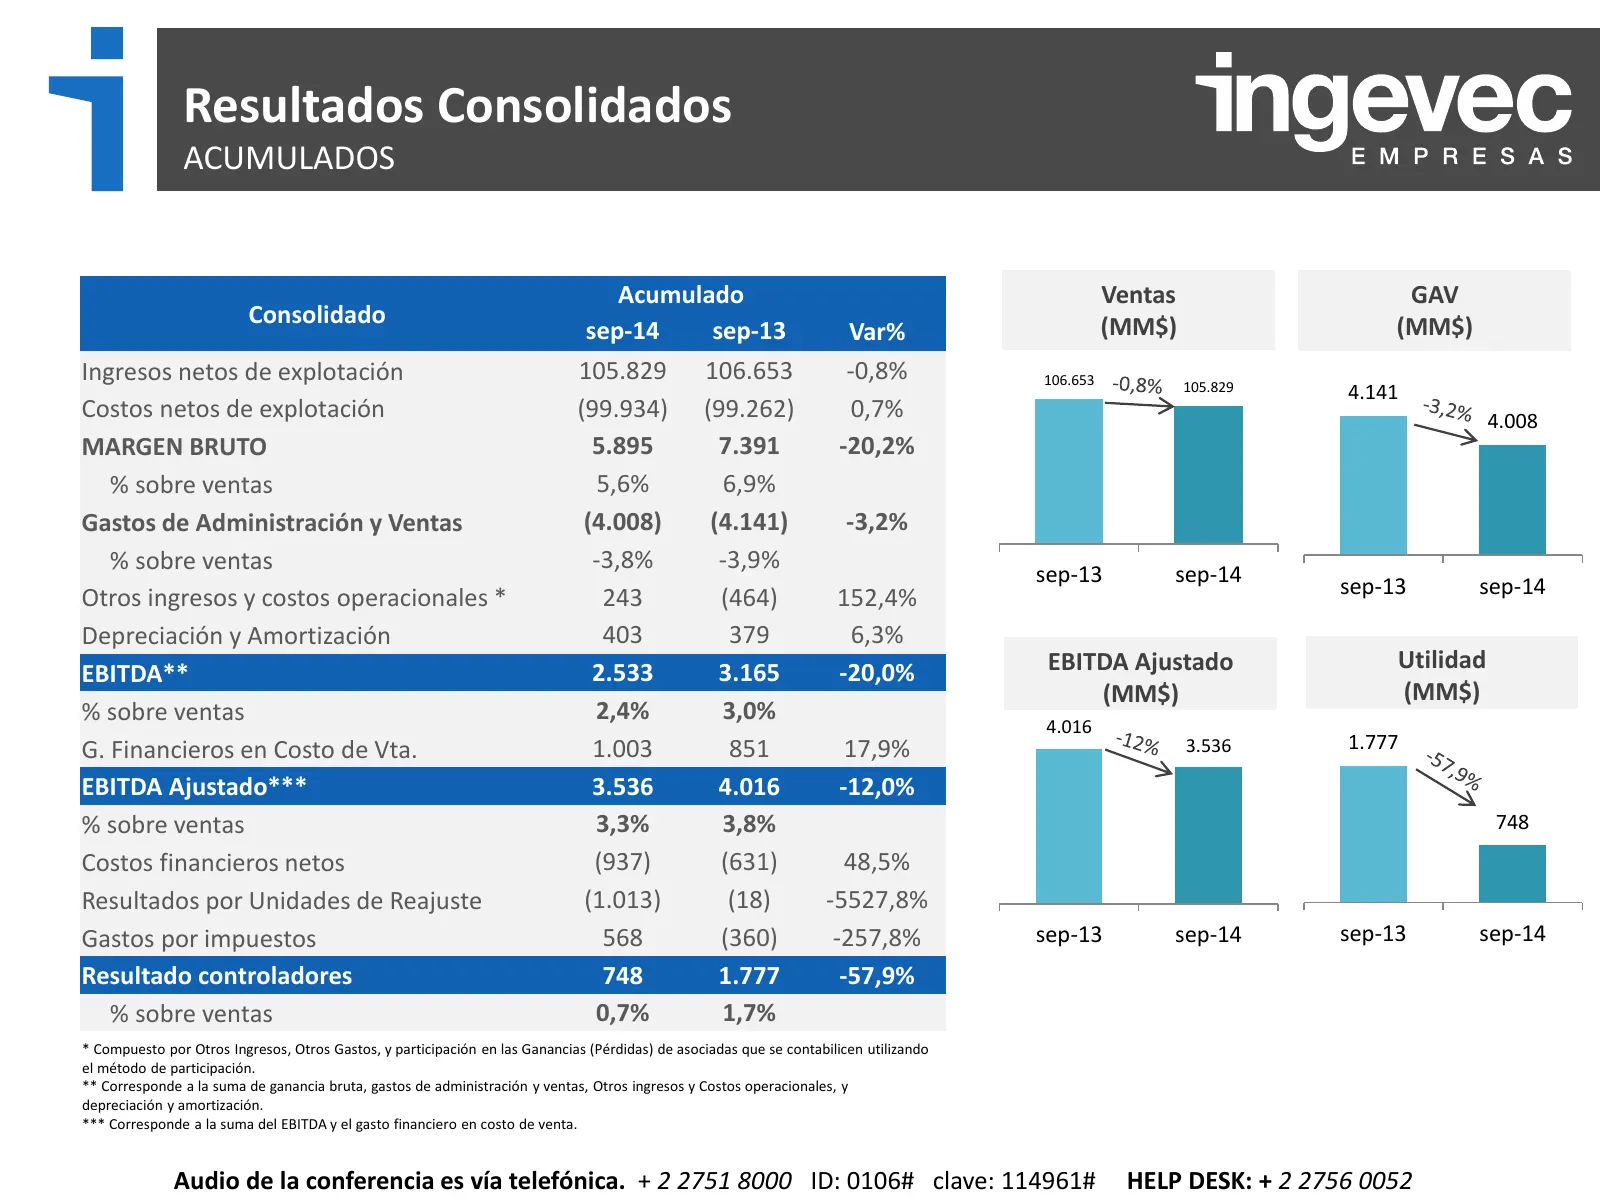
Resultados Consolidados ACUMULADOS Acumulado Ventas GAV Consolidado (MM$) (MM$) sep-14 sep-13 Var% Ingresos netos de explotación 105.829 106.653 -0,8% 106.653 105.829 4.141 Costos netos de explotación (99.934) (99.262) 0,7% 4.008 MARGEN BRUTO 5.895 7.391 -20,2% % sobre ventas 5,6% 6,9% Gastos de Adm
Slide 6: Resultados Consolidados (trimestrales)
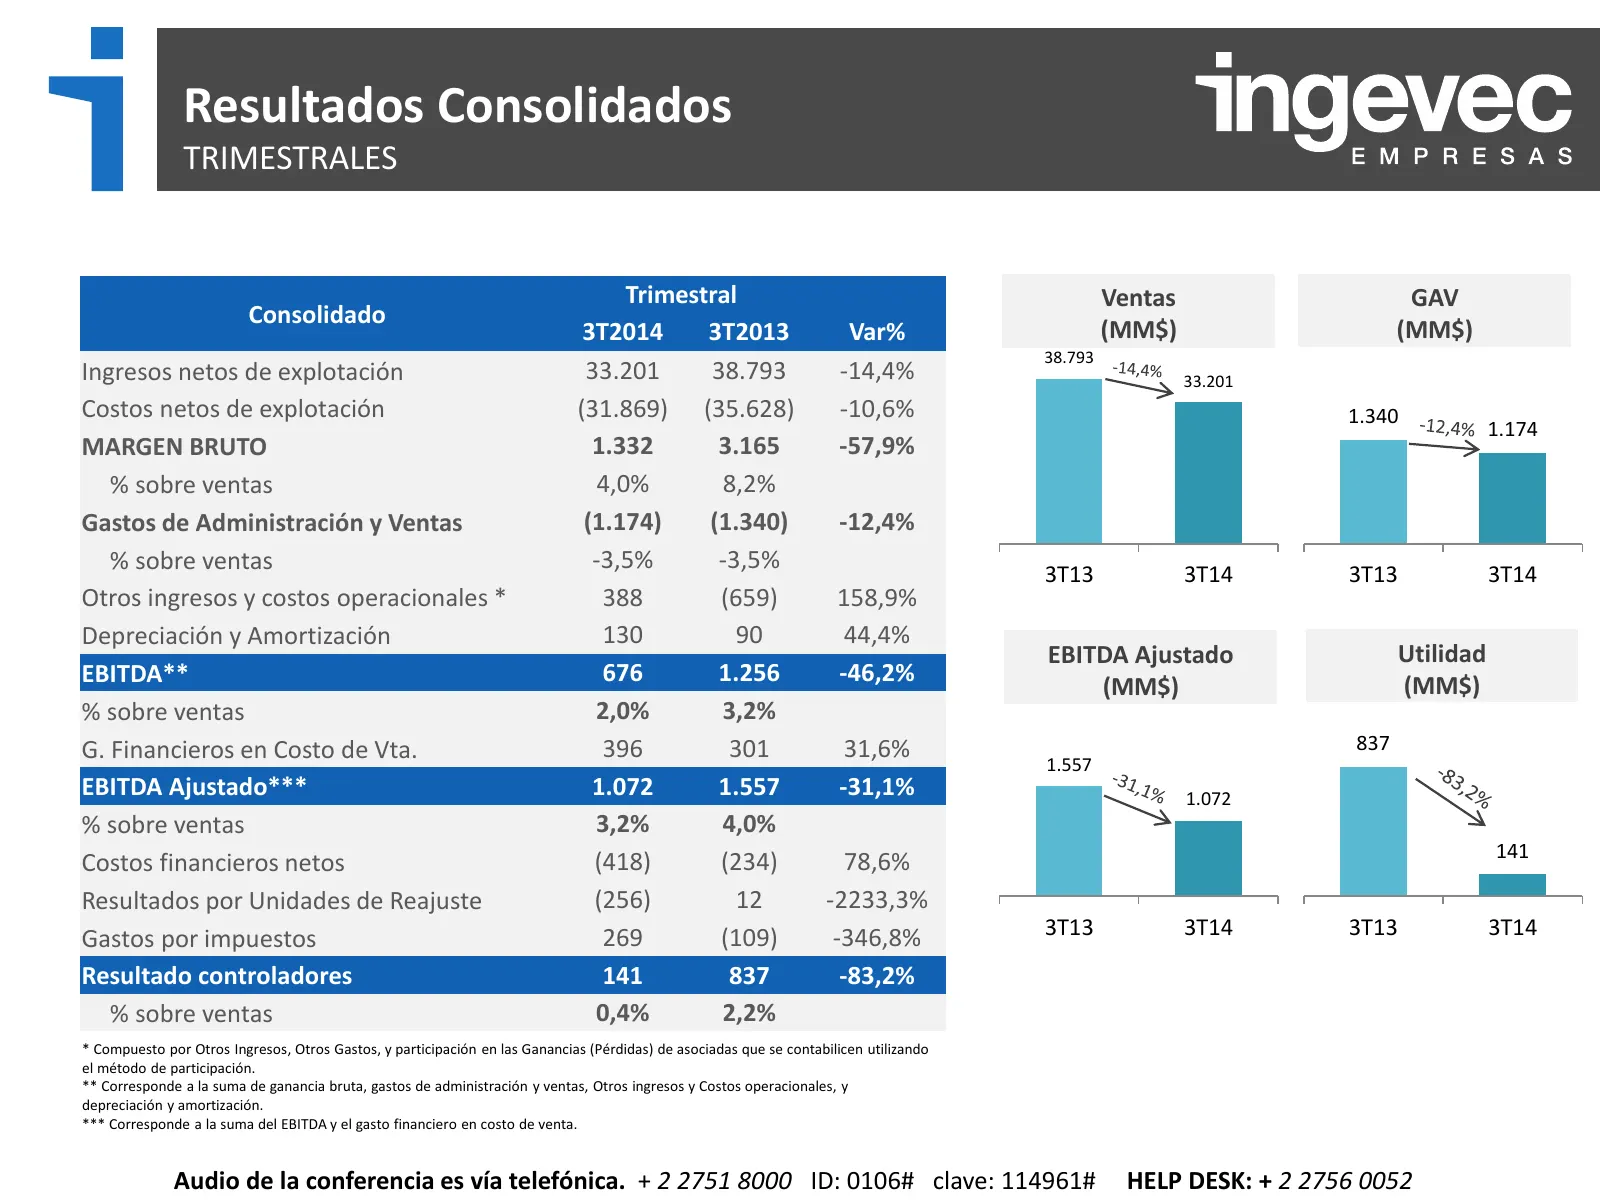
Resultados Consolidados TRIMESTRALES Trimestral Ventas GAV Consolidado 3T2014 3T2013 Var% (MM$) (MM$) 38.793 Ingresos netos de explotación 33.201 38.793 -14,4% 33.201 Costos netos de explotación (31.869) (35.628) -10,6% 1.340 1.174 MARGEN BRUTO 1.332 3.165 -57,9% % sobre ventas 4,0% 8,2% Gastos de A
Slide 7: Ingeniería y Construcción
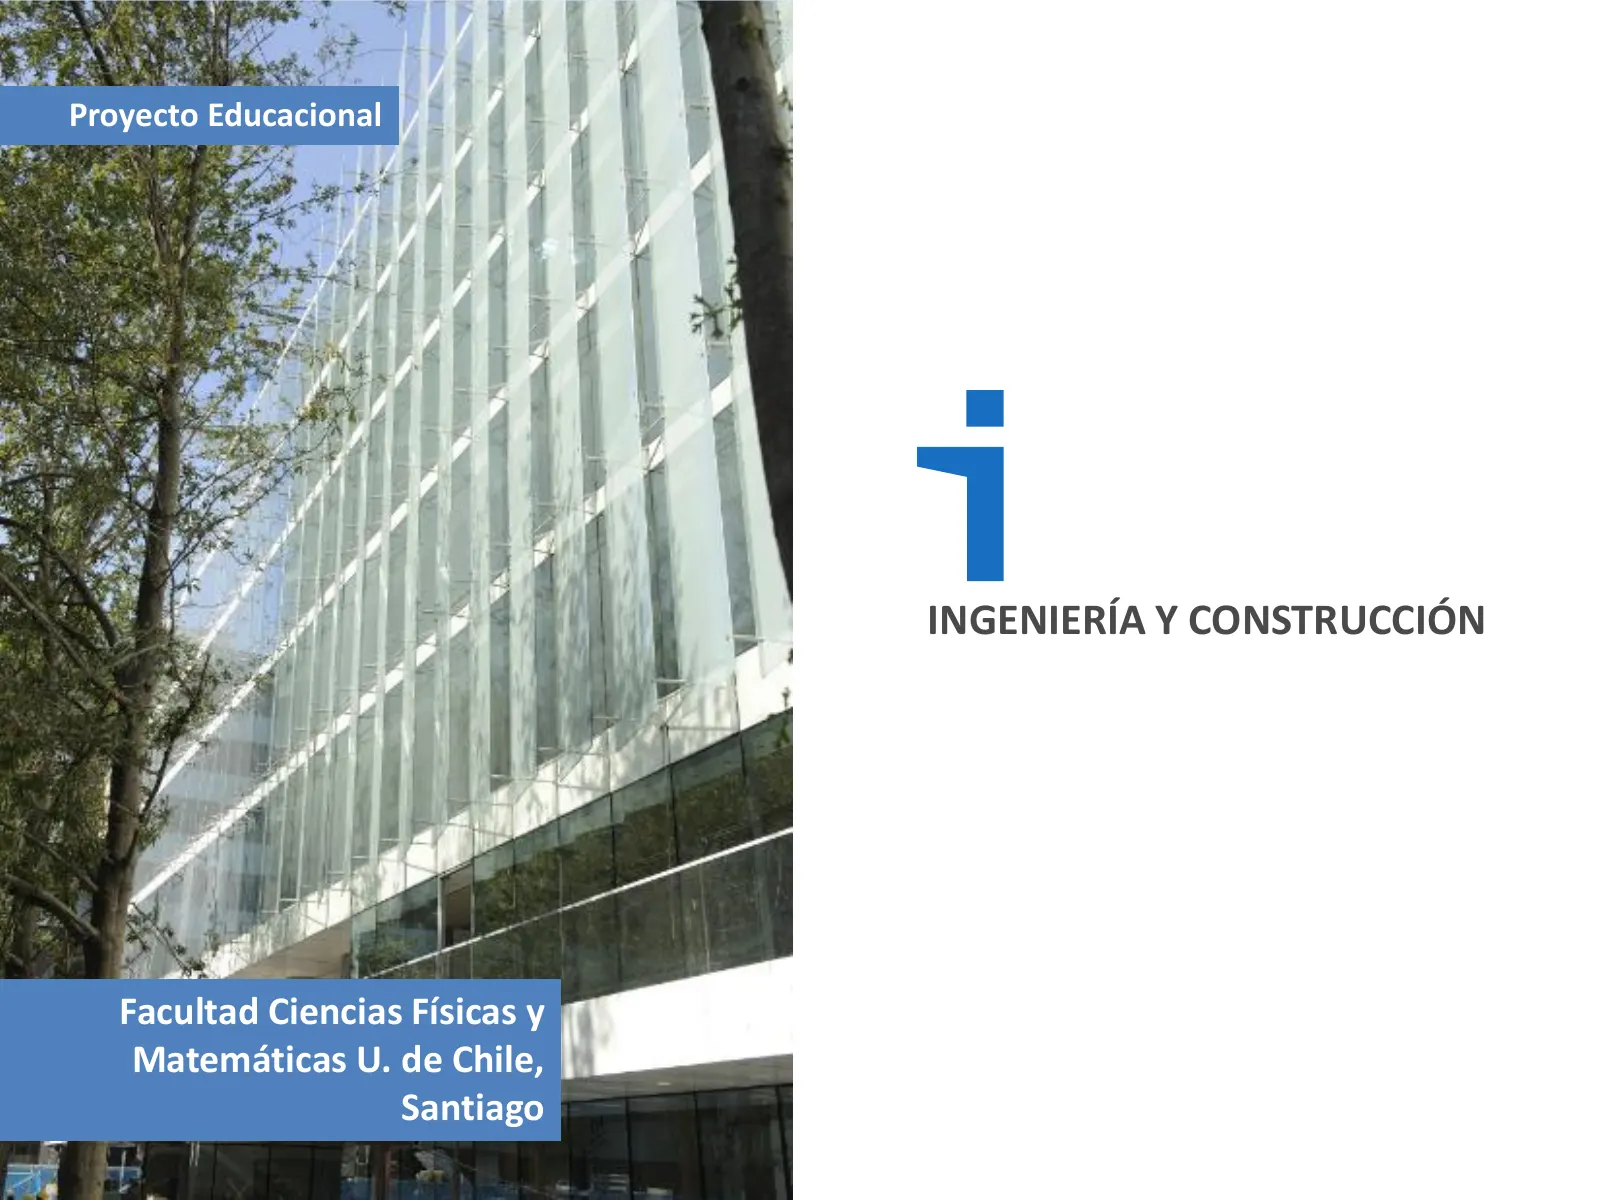
Proyecto Educacional INGENIERÍA Y CONSTRUCCIÓN Facultad Ciencias Físicas y Matemáticas U. de Chile, Santiago
Slide 8: Resultados Ingeniería y Construcción
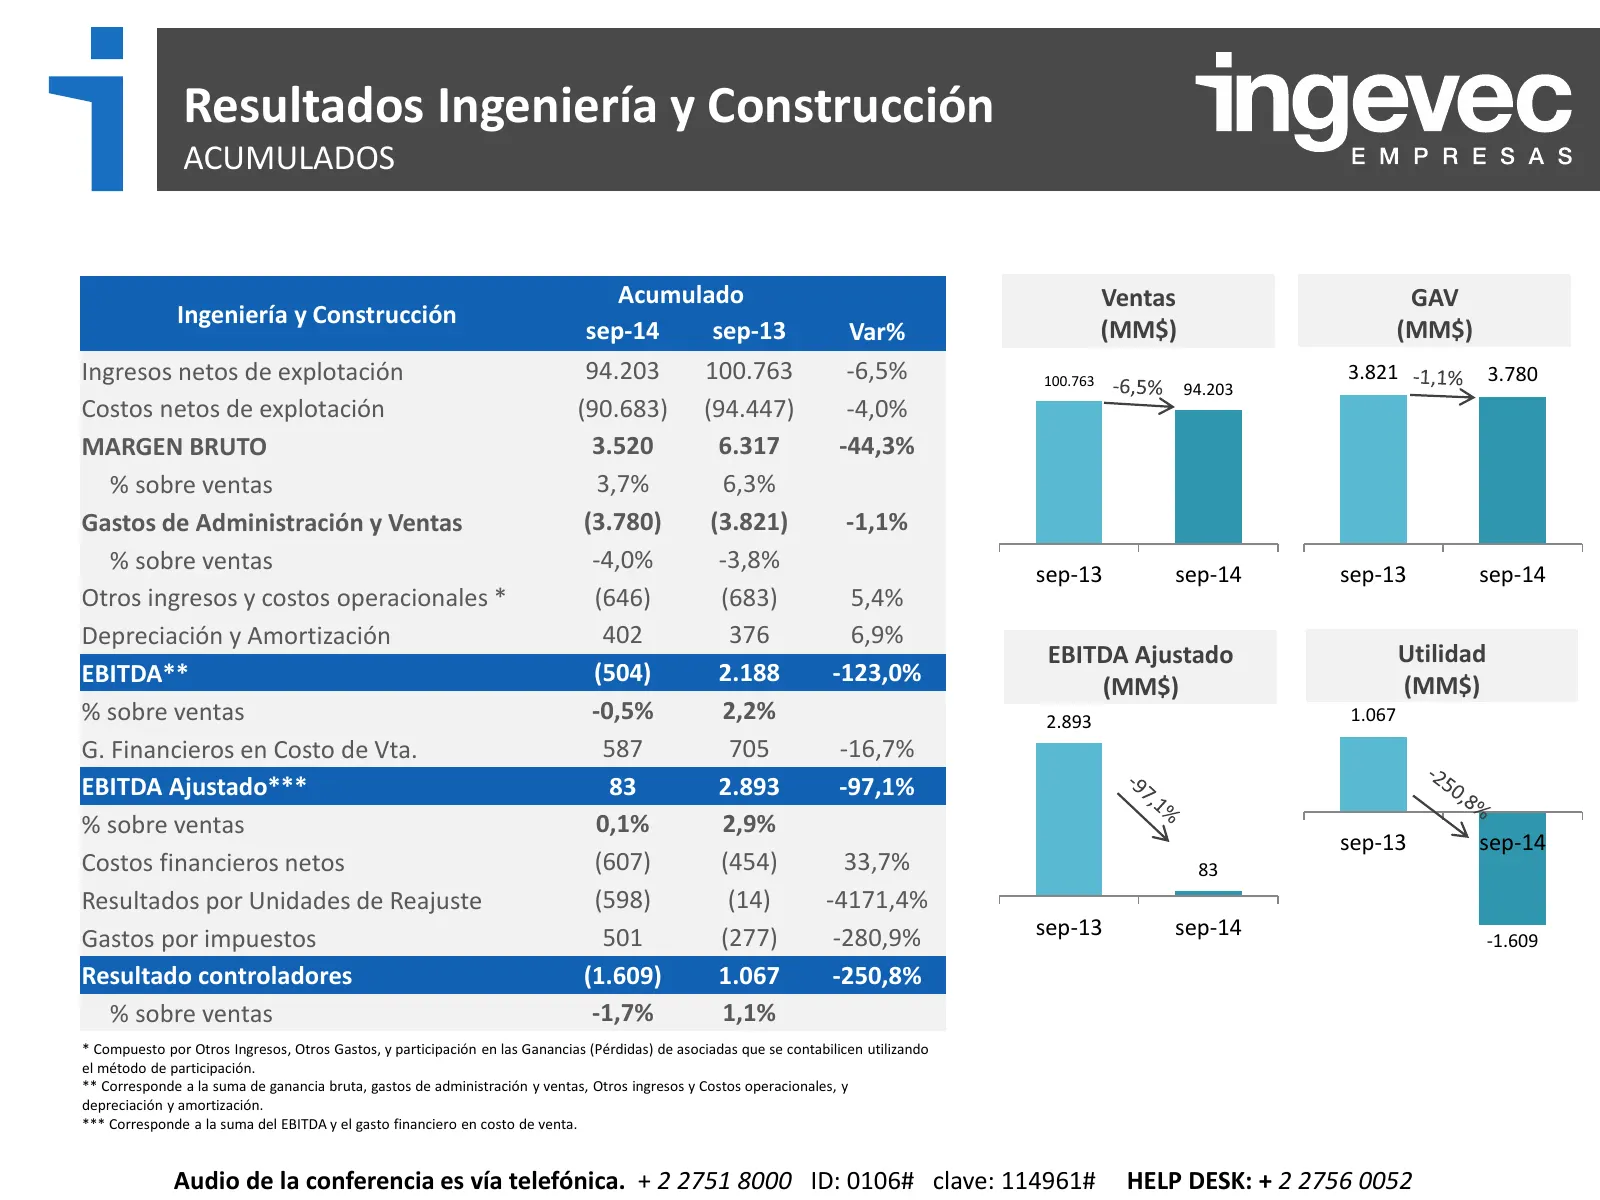
Resultados Ingeniería y Construcción ACUMULADOS Acumulado Ventas GAV Ingeniería y Construcción sep-14 sep-13 Var% (MM$) (MM$) Ingresos netos de explotación 94.203 100.763 -6,5% 100.763 3.821 3.780 94.203 Costos netos de explotación (90.683) (94.447) -4,0% MARGEN BRUTO 3.520 6.317 -44,3% % sobre vent
Slide 9: Resultados Ingeniería y Construcción
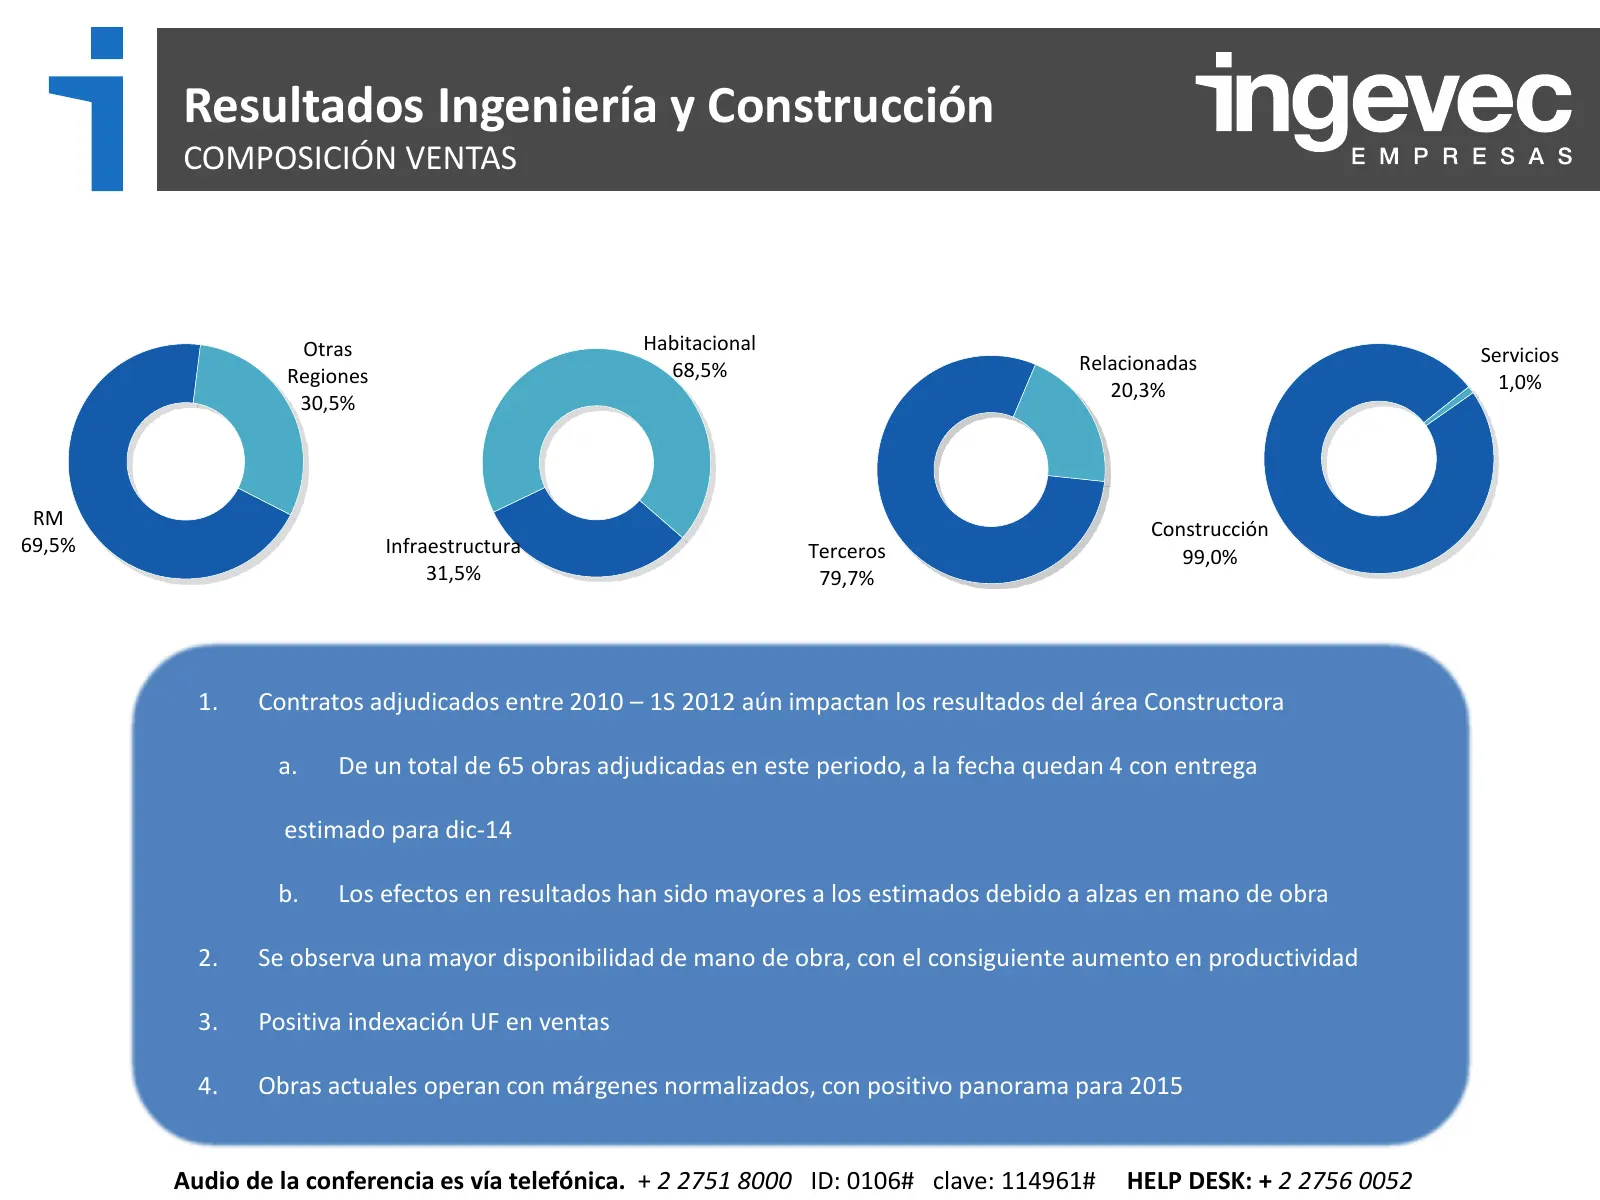
Resultados Ingeniería y Construcción COMPOSICIÓN VENTAS Otras Habitacional Relacionadas Servicios Regiones 68,5% 20,3% 1,0% 30,5% RM Construcción 69,5% Infraestructura Terceros 99,0% 31,5% 79,7% 1. Contratos adjudicados entre 2010 – 1S 2012 aún impactan los resultados del área Constructora a. De un
Slide 10: Inmobiliaria
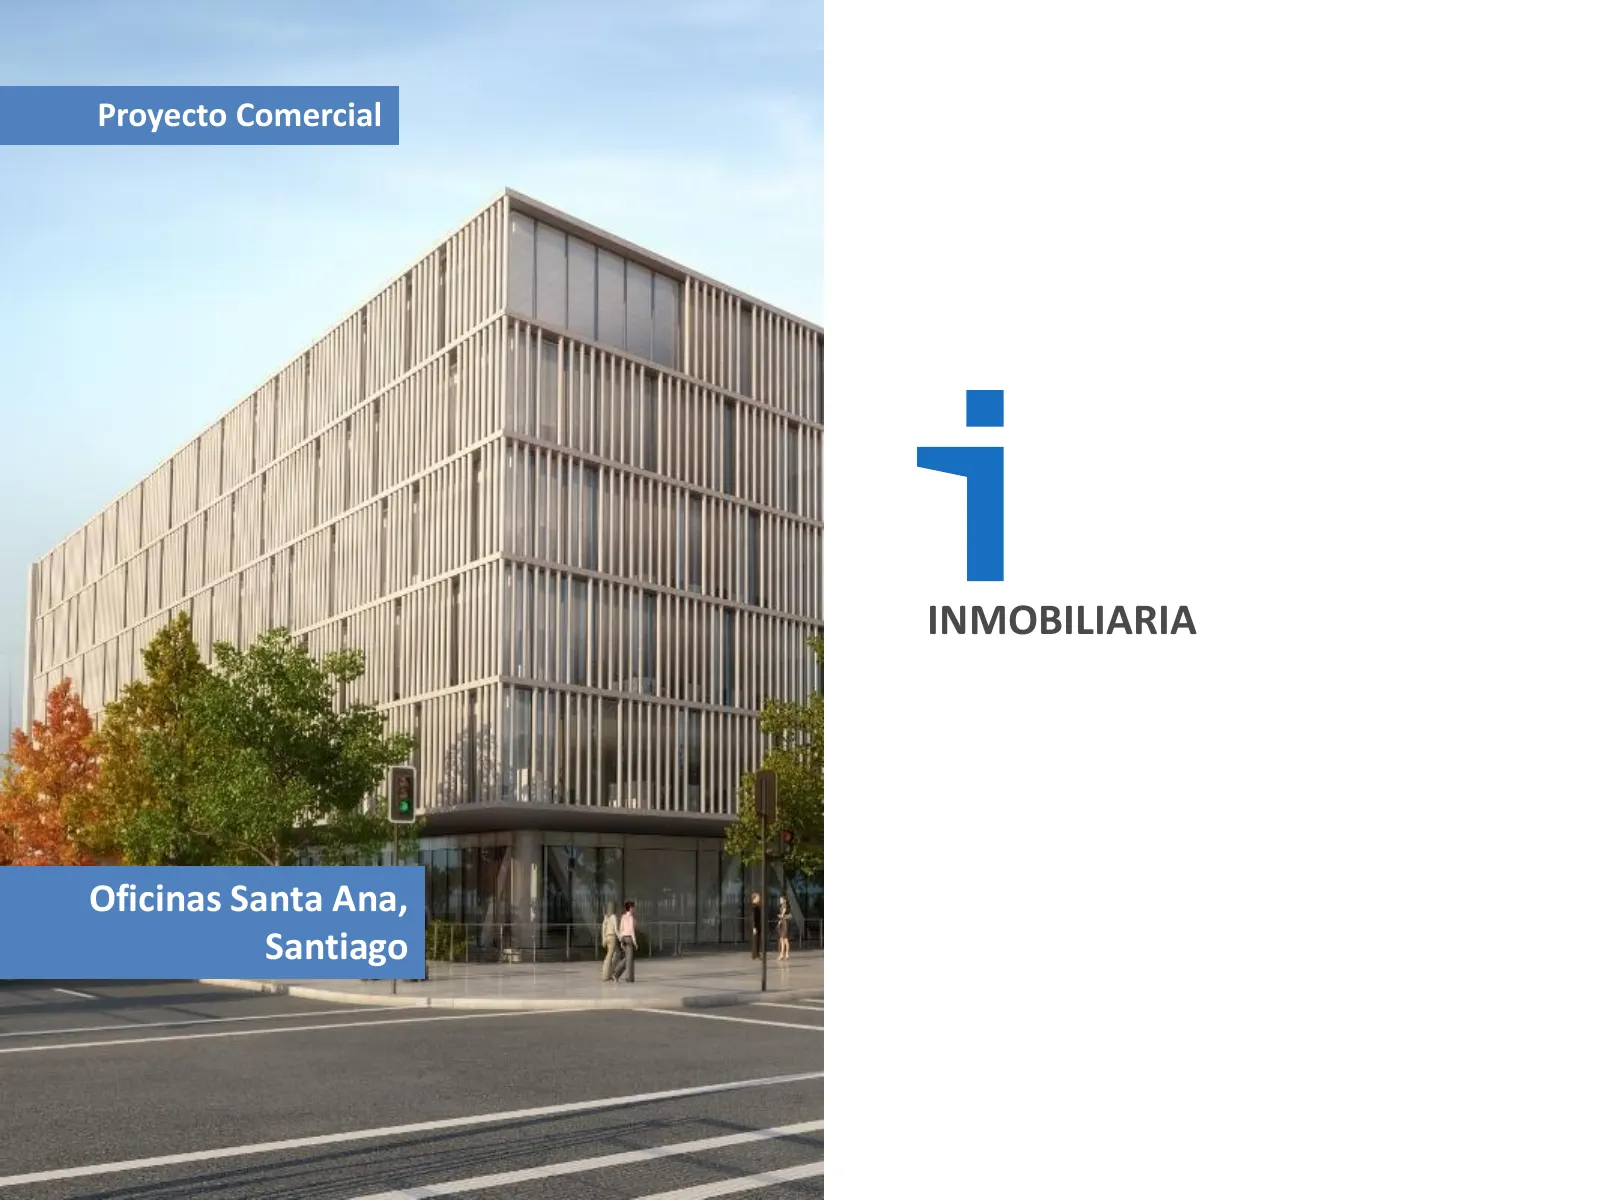
Proyecto Comercial INMOBILIARIA Oficinas MallSanta Plaza Ana, América, Santiago Rancagua
Slide 11: Resultados Inmobiliaria
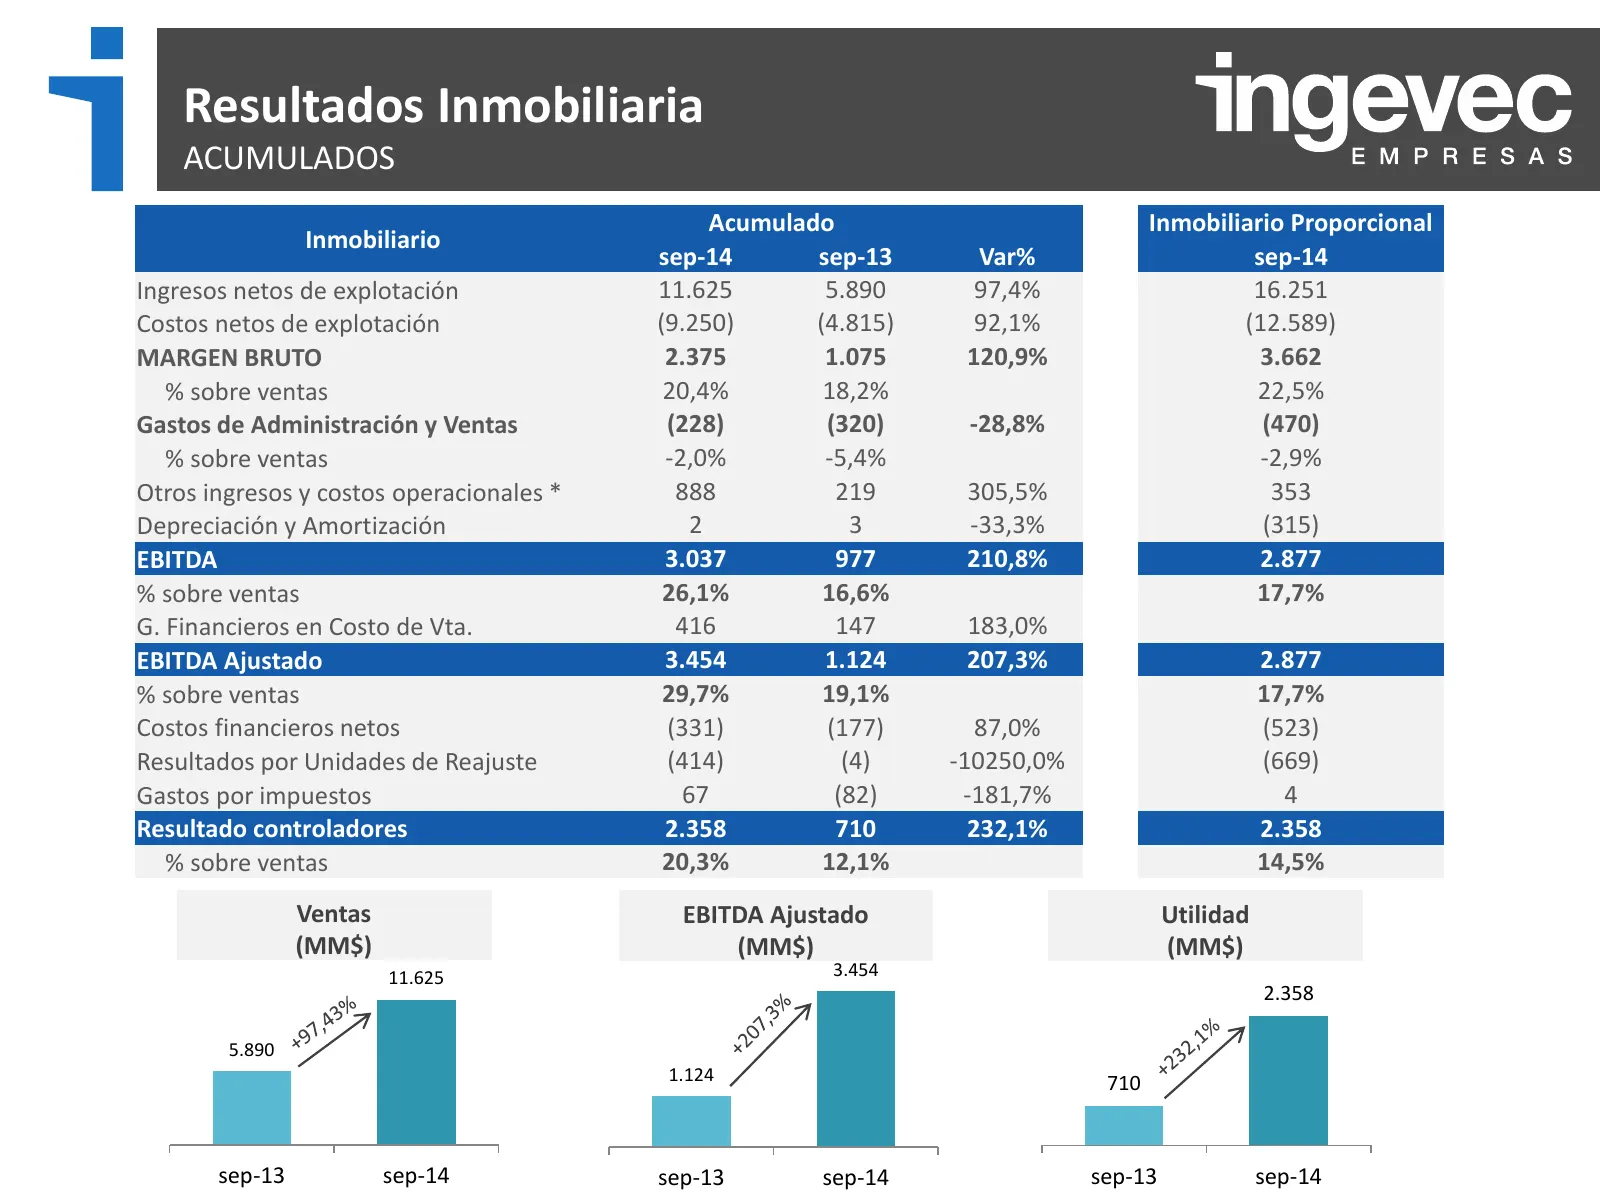
Resultados Inmobiliaria ACUMULADOS Acumulado Inmobiliario Proporcional Inmobiliario sep-14 sep-13 Var% sep-14 Ingresos netos de explotación 11.625 5.890 97,4% 16.251 Costos netos de explotación (9.250) (4.815) 92,1% (12.589) MARGEN BRUTO 2.375 1.075 120,9% 3.662 % sobre ventas 20,4% 18,2% 22,5% Gast
Slide 12: Balance
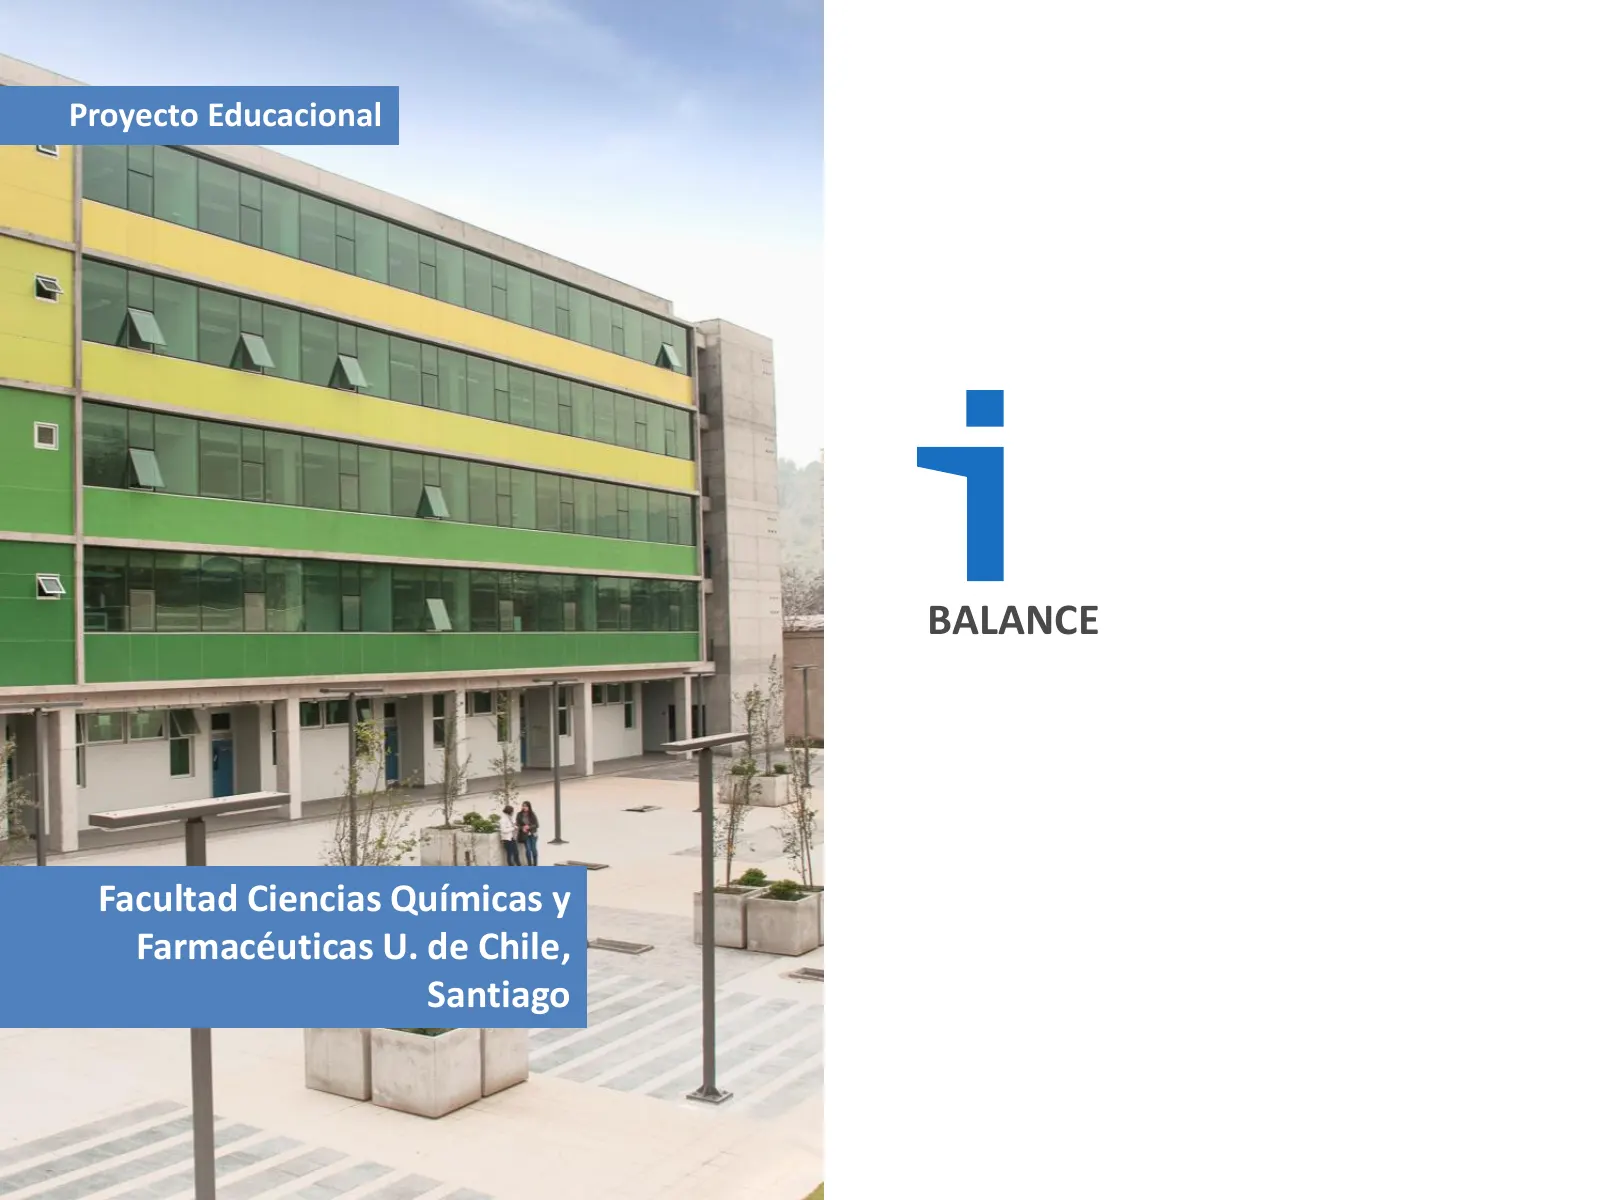
Proyecto Educacional BALANCE Facultad Ciencias Químicas y Farmacéuticas U. de Chile, Santiago
Slide 13: Balance Consolidado: Activos
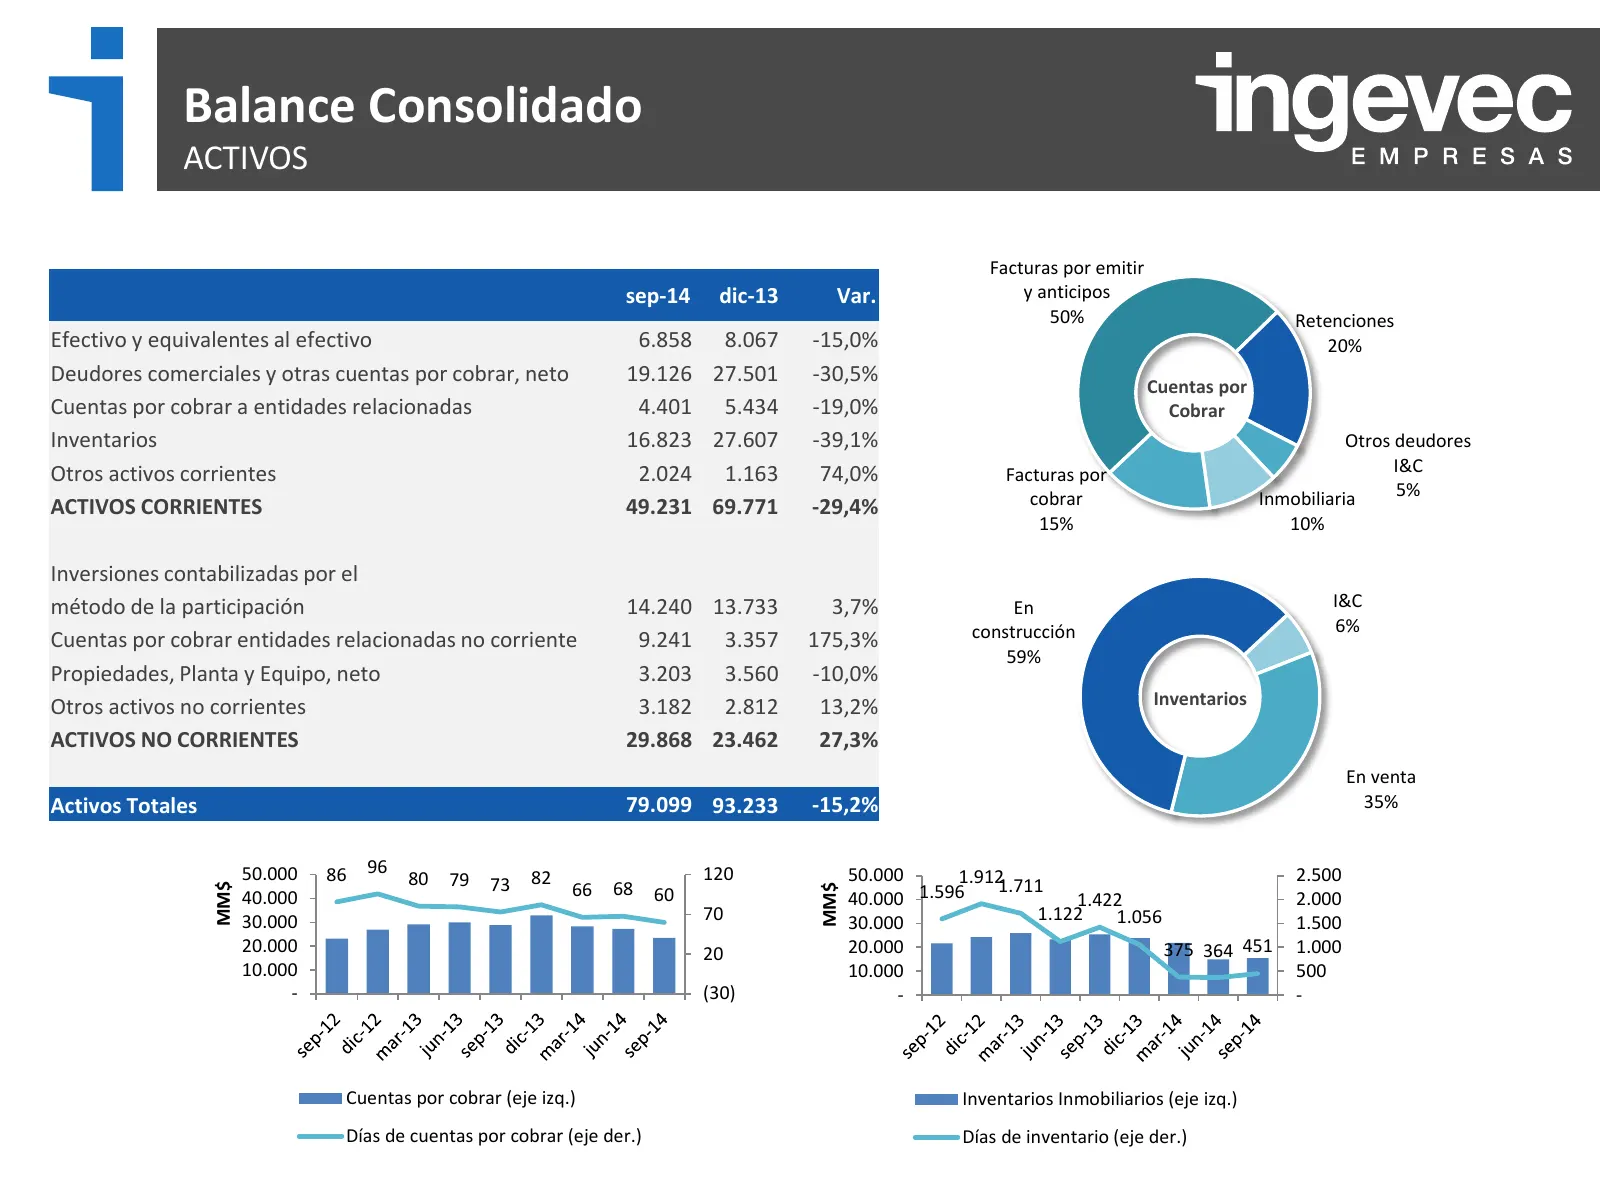
Balance Consolidado ACTIVOS Facturas por emitir sep-14 dic-13 Var. y anticipos 50% Retenciones Efectivo y equivalentes al efectivo 6.858 8.067 -15,0% 20% Deudores comerciales y otras cuentas por cobrar, neto 19.126 27.501 -30,5% Cuentas por Cuentas por cobrar a entidades relacionadas 4.401 5.434 -19
Slide 14: Balance Consolidado: Pasivos
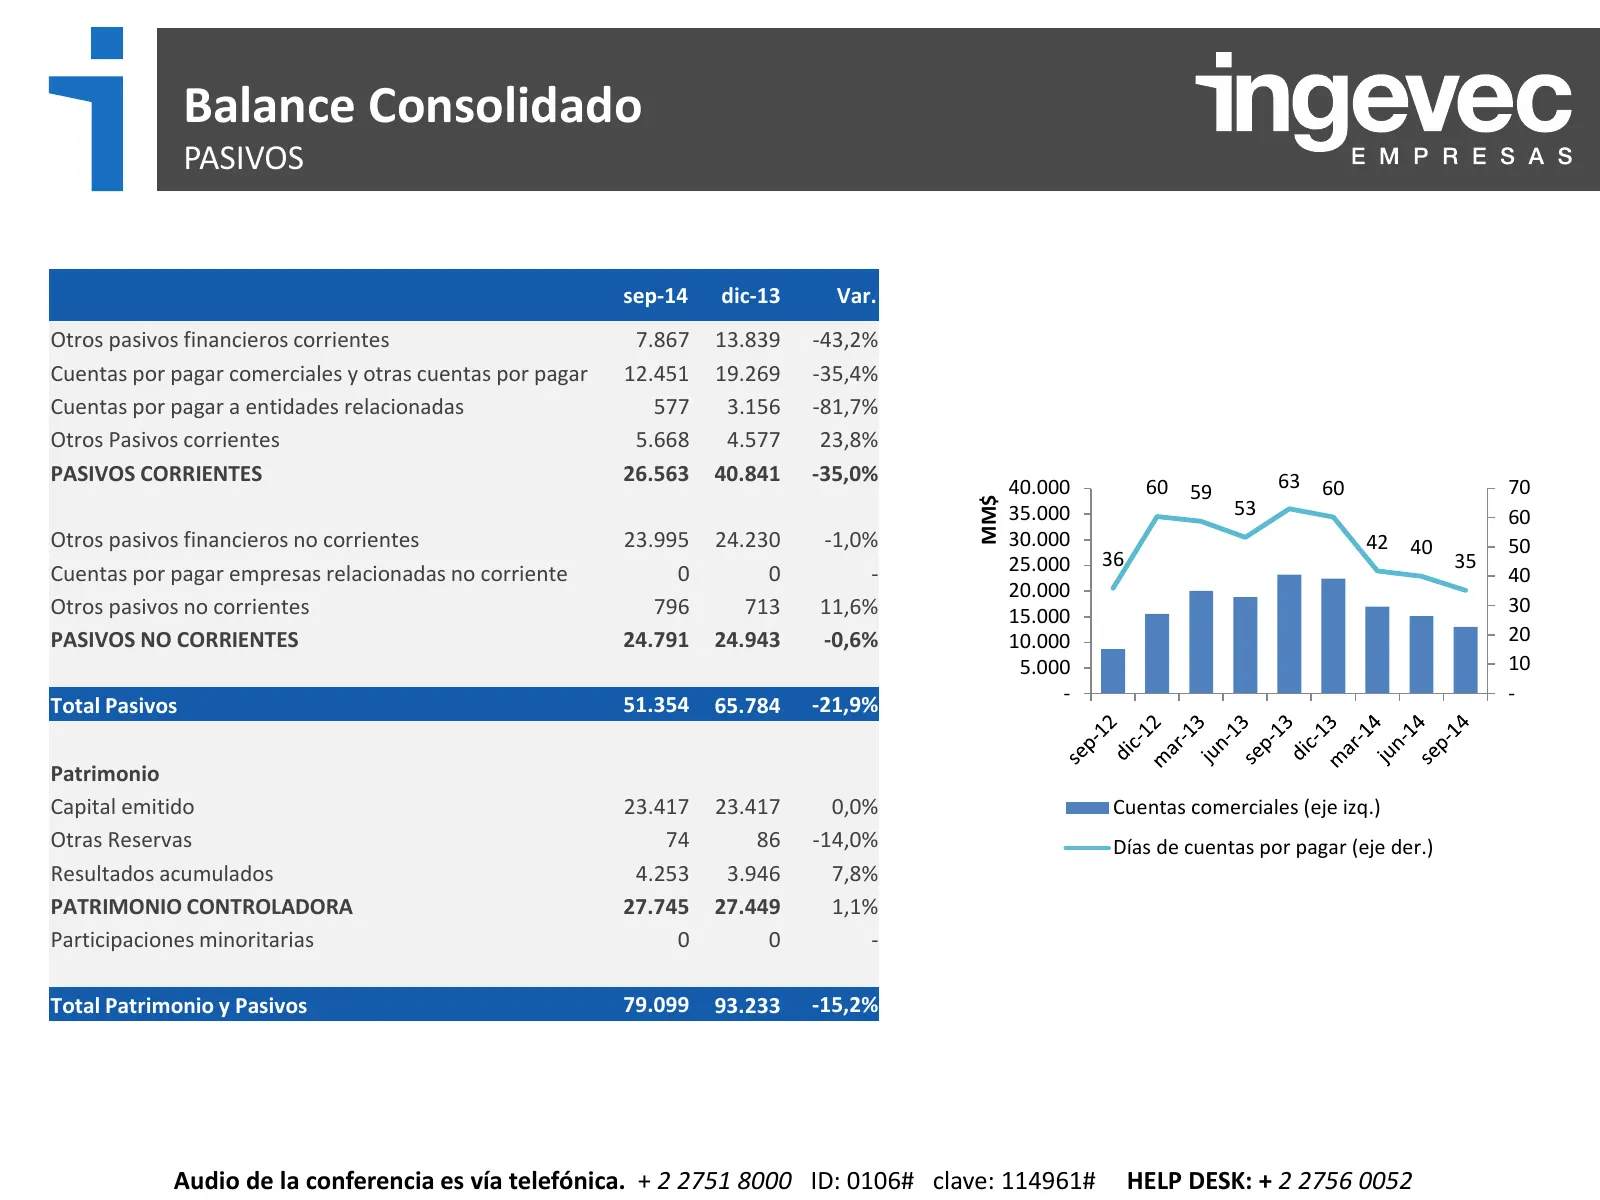
Balance Consolidado PASIVOS sep-14 dic-13 Var. Otros pasivos financieros corrientes 7.867 13.839 -43,2% Cuentas por pagar comerciales y otras cuentas por pagar 12.451 19.269 -35,4% Cuentas por pagar a entidades relacionadas 577 3.156 -81,7% Otros Pasivos corrientes 5.668 4.577 23,8% PASIVOS CORRIENT
Slide 15: Endeudamiento
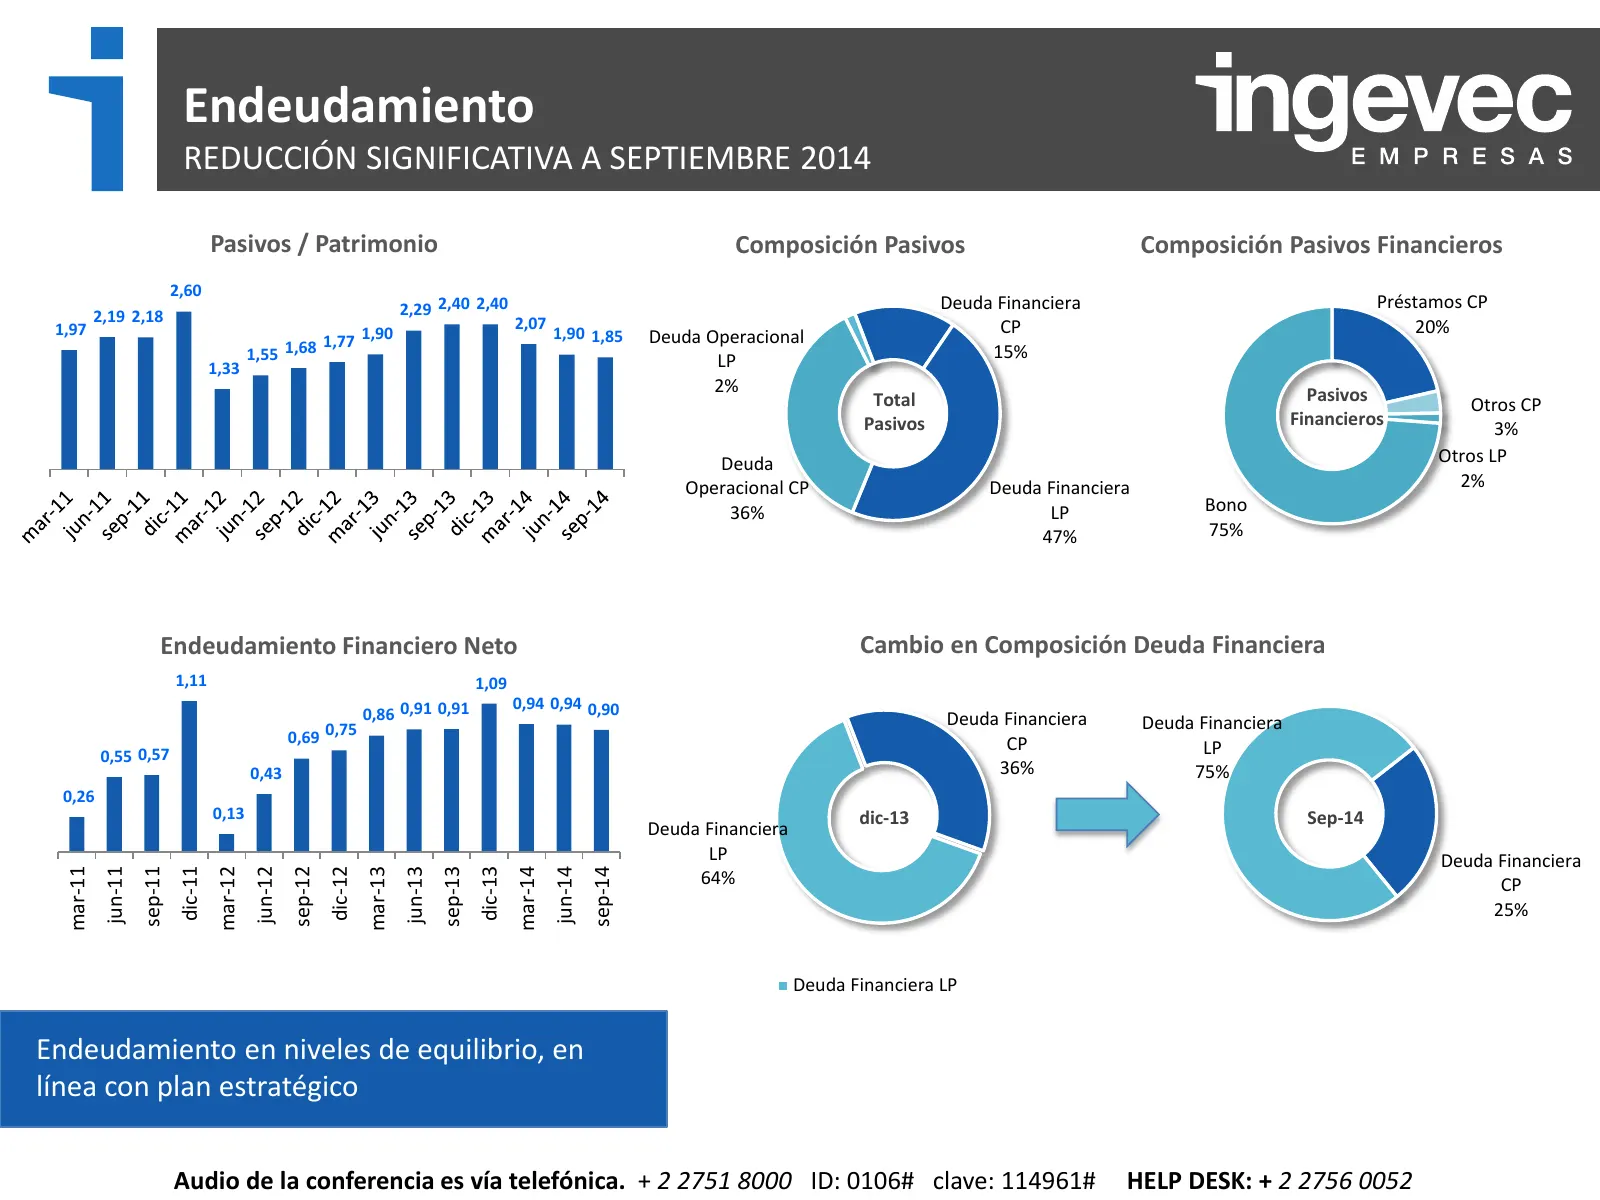
Endeudamiento REDUCCIÓN SIGNIFICATIVA A SEPTIEMBRE 2014 Pasivos / Patrimonio Composición Pasivos Composición Pasivos Financieros 2,60 2,29 2,40 2,40 Deuda Financiera Préstamos CP 2,19 2,18 2,07 1,97 CP 20% 1,77 1,90 1,90 1,85 Deuda Operacional 1,55 1,68 LP 15% 1,33 2% Pasivos Total Otros CP Pasivos
Slide 16: Endeudamiento: Deuda Financiera
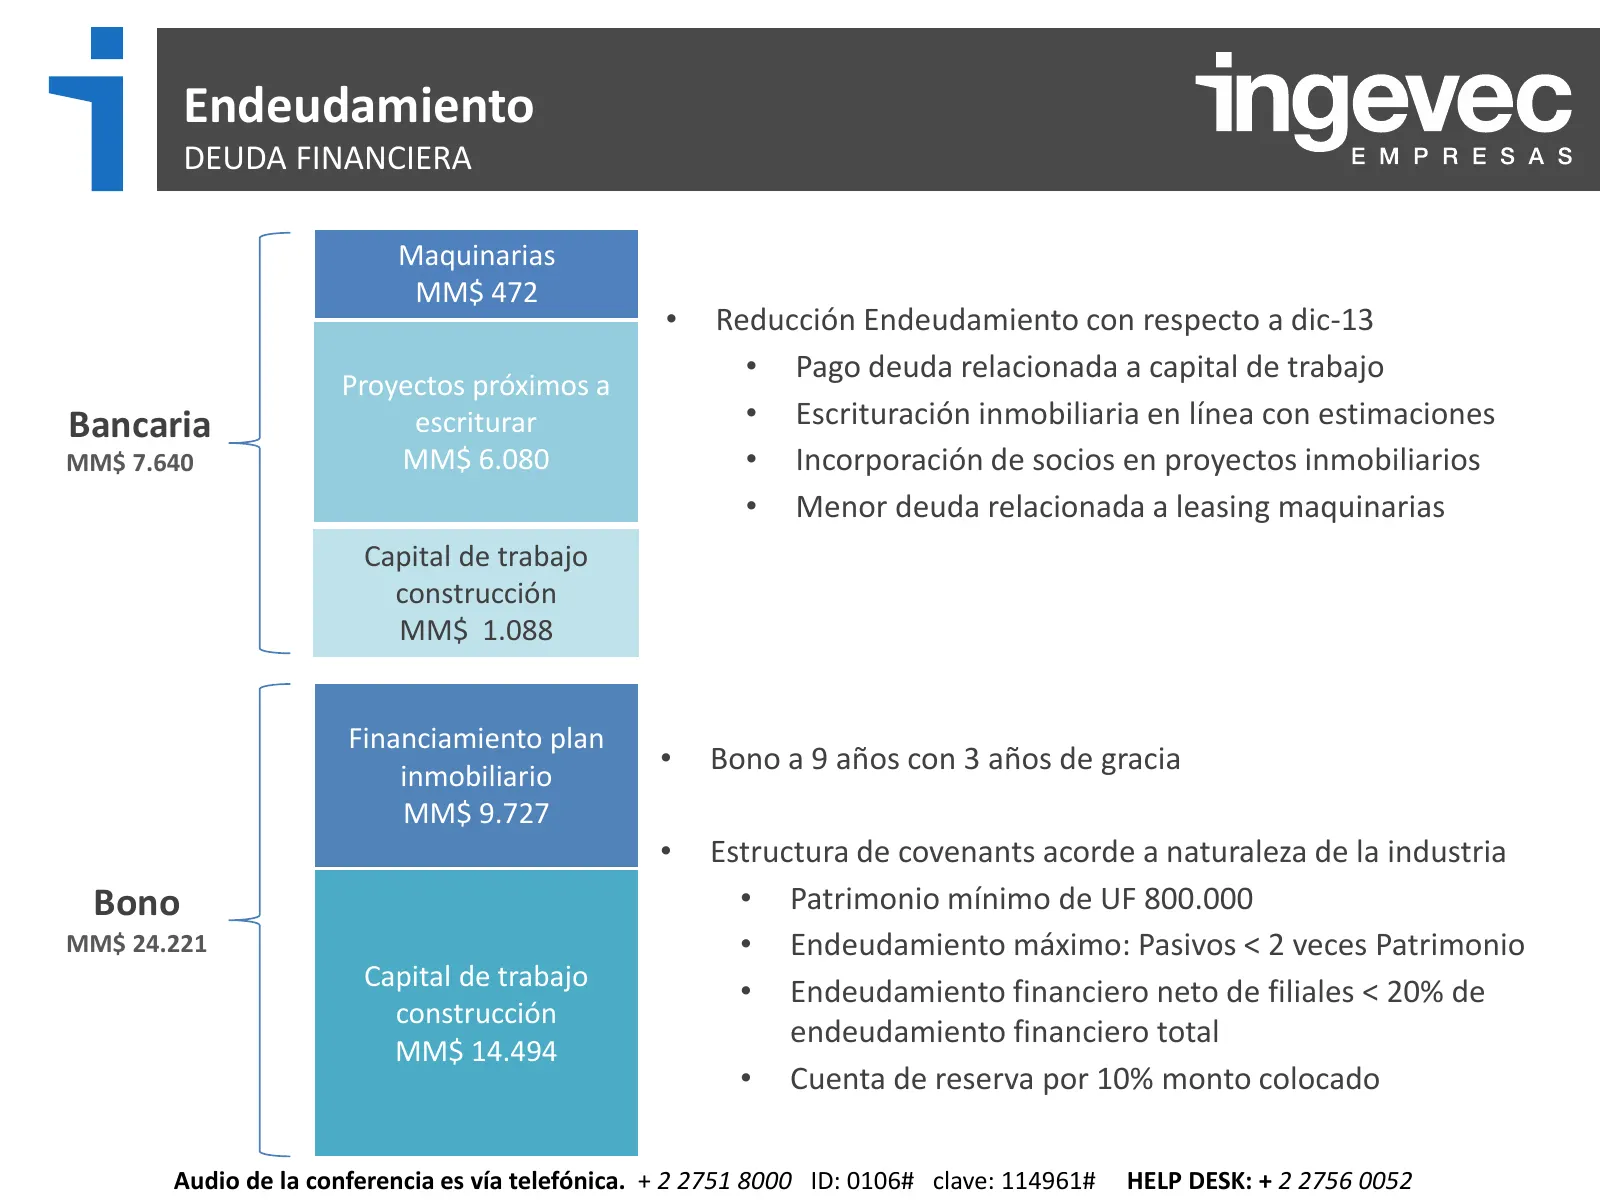
Endeudamiento DEUDA FINANCIERA Maquinarias MM$ 472 • Reducción Endeudamiento con respecto a dic-13 • Pago deuda relacionada a capital de trabajo Proyectos próximos a Bancaria escriturar • Escrituración inmobiliaria en línea con estimaciones MM$ 7.640 MM$ 6.080 • Incorporación de socios en proyectos
Slide 17: Backlog
Proyecto Habitacional BACKLOG Edificio Vista Ñuñoa
Slide 18: Backlog I&C: MM$ 274.911 en contratos por ejecutar
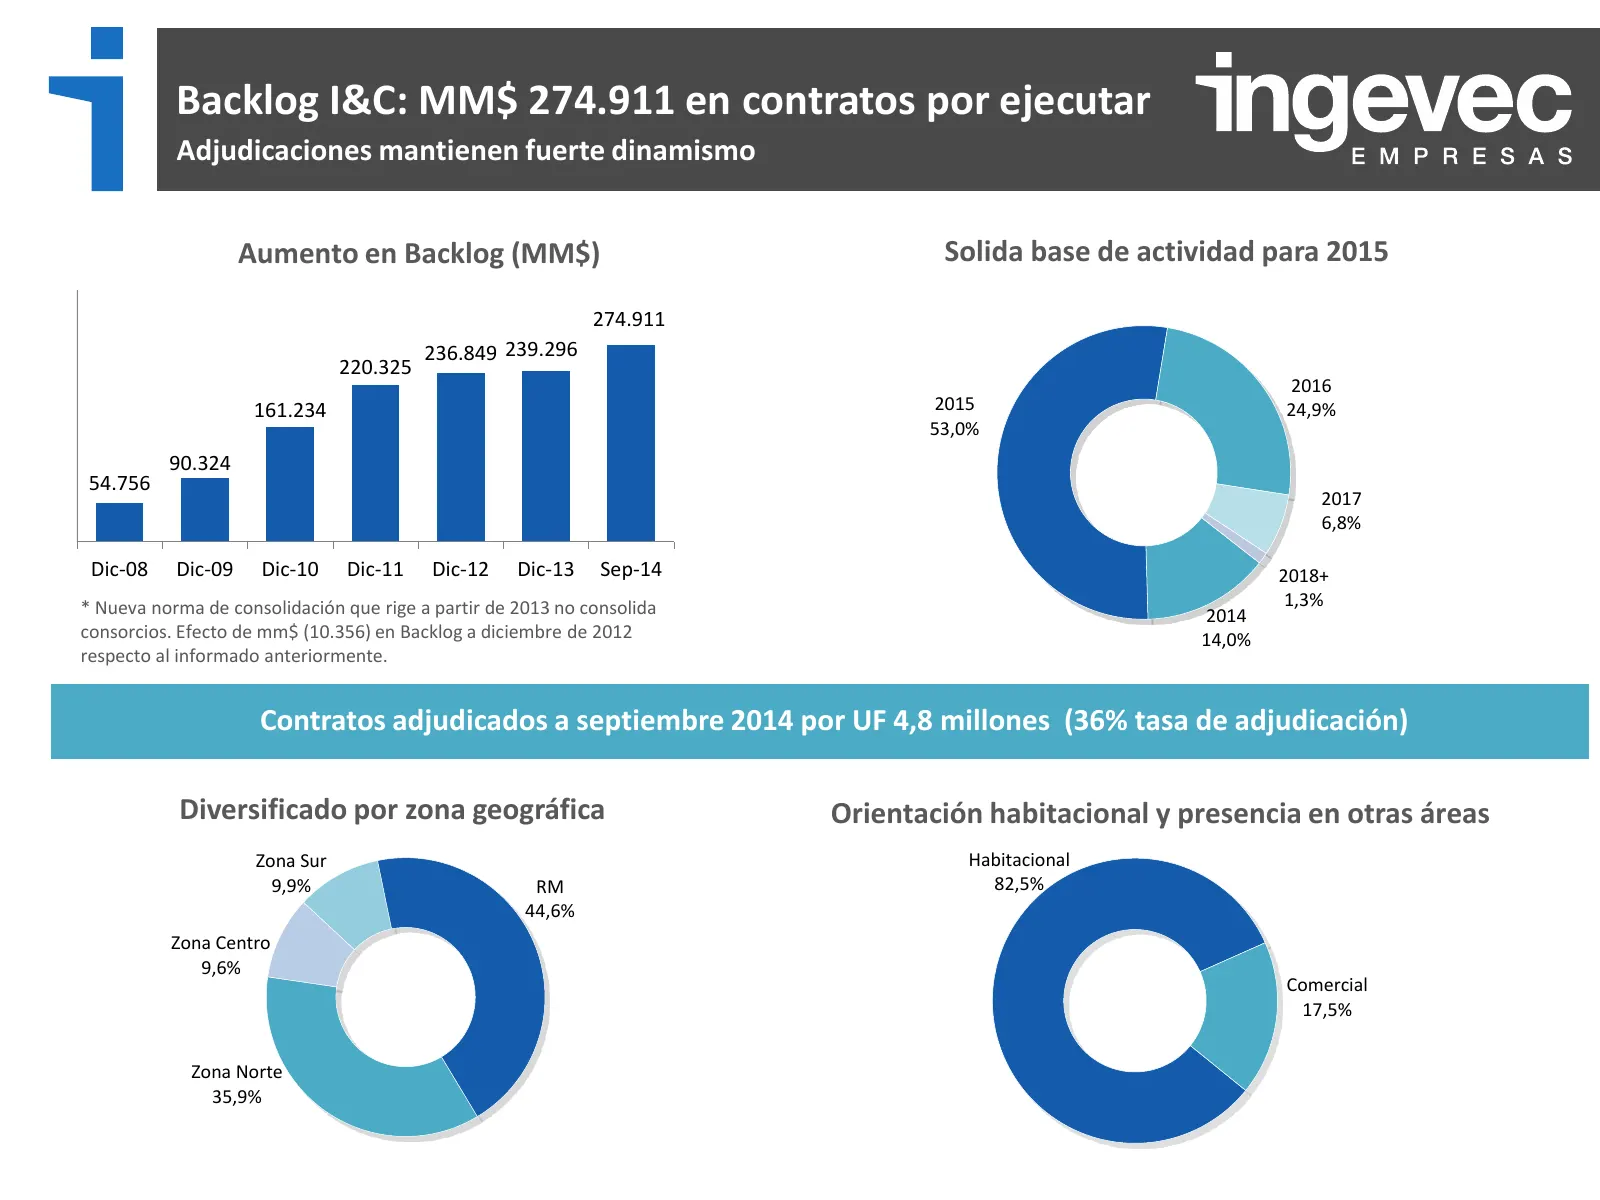
Backlog I&C: MM$ 274.911 en contratos por ejecutar Adjudicaciones mantienen fuerte dinamismo Aumento en Backlog (MM$) Solida base de actividad para 2015 274.911 236.849 239.296 220.325 2016 161.234 2015 24,9% 53,0% 90.324 54.756 2017 6,8% Dic-08 Dic-09 Dic-10 Dic-11 Dic-12 Dic-13 Sep-14 2018+ * Nuev
Slide 19: Backlog Inmobiliario
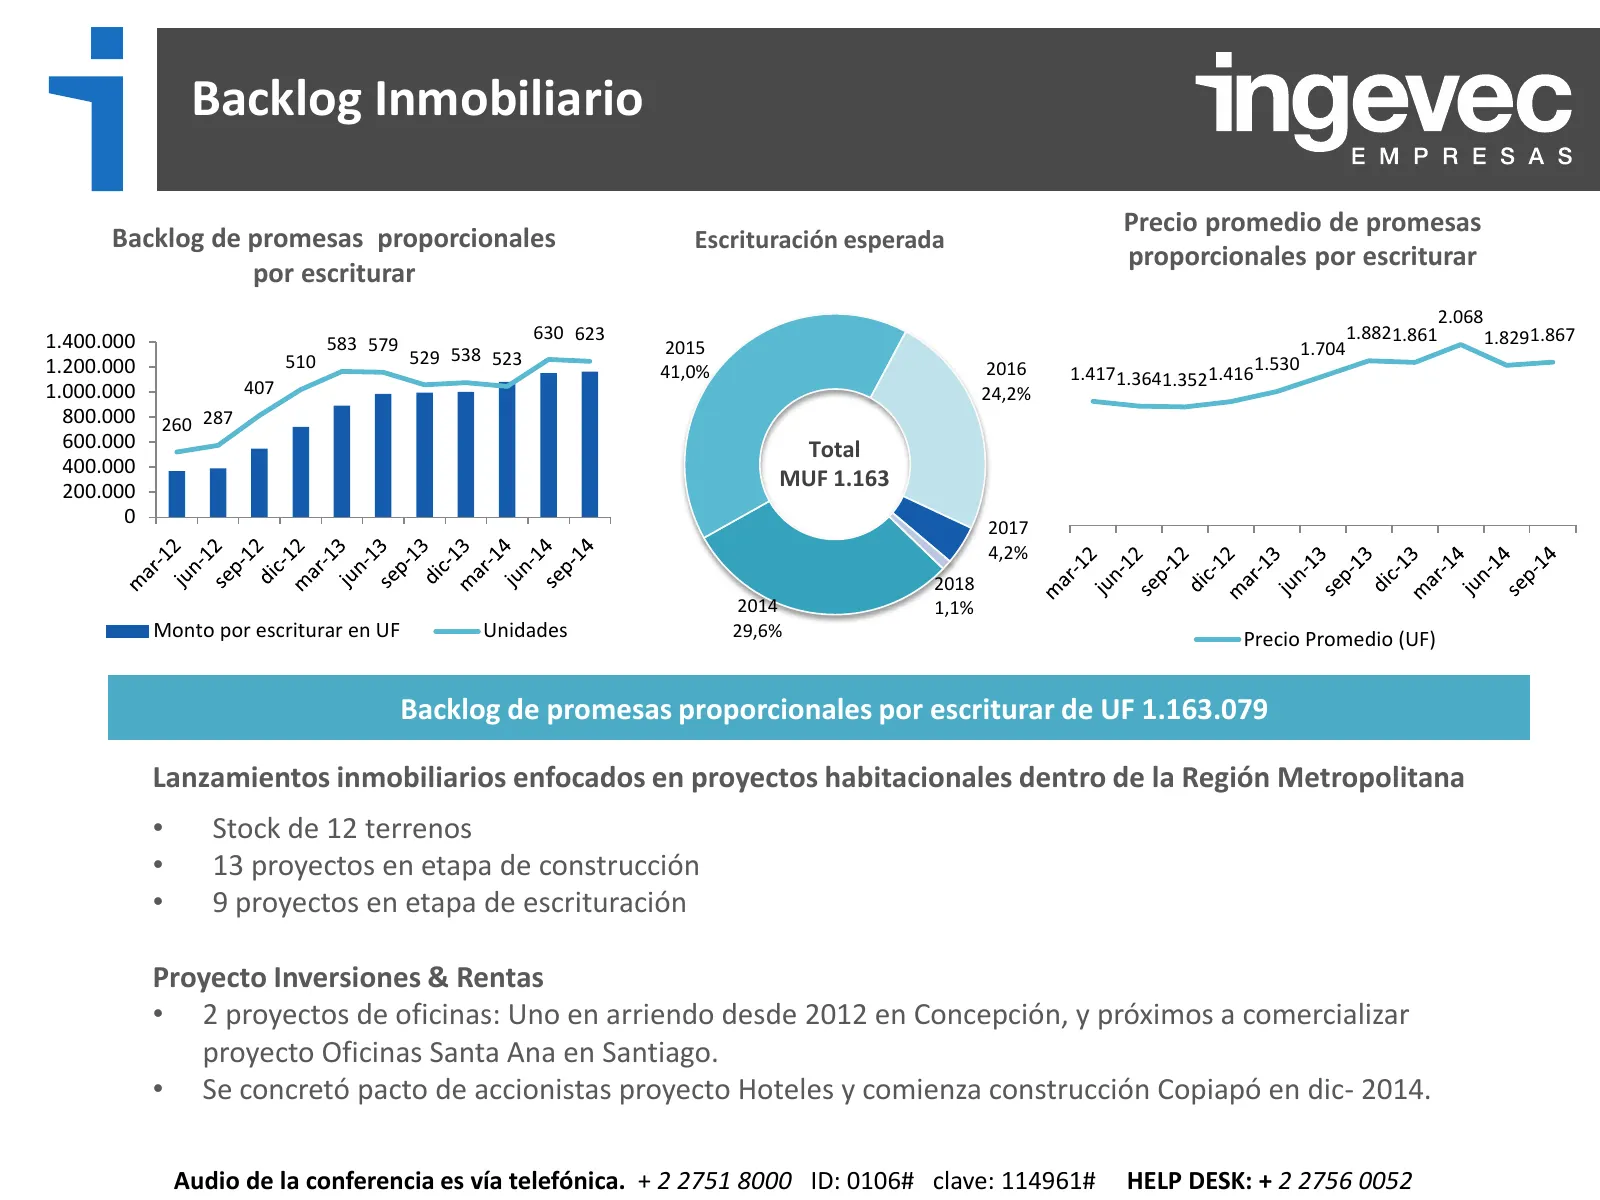
Backlog Inmobiliario Precio promedio de promesas Backlog de promesas proporcionales Escrituración esperada proporcionales por escriturar por escriturar 2.068 1.400.000 630 623 1.8821.861 1.8291.867 583 579 2015 1.704 1.200.000 510 529 538 523 1.530 41,0% 2016 1.4171.3641.3521.416 1.000.000 407 24,2%
Slide 20: Proyectos Destacados
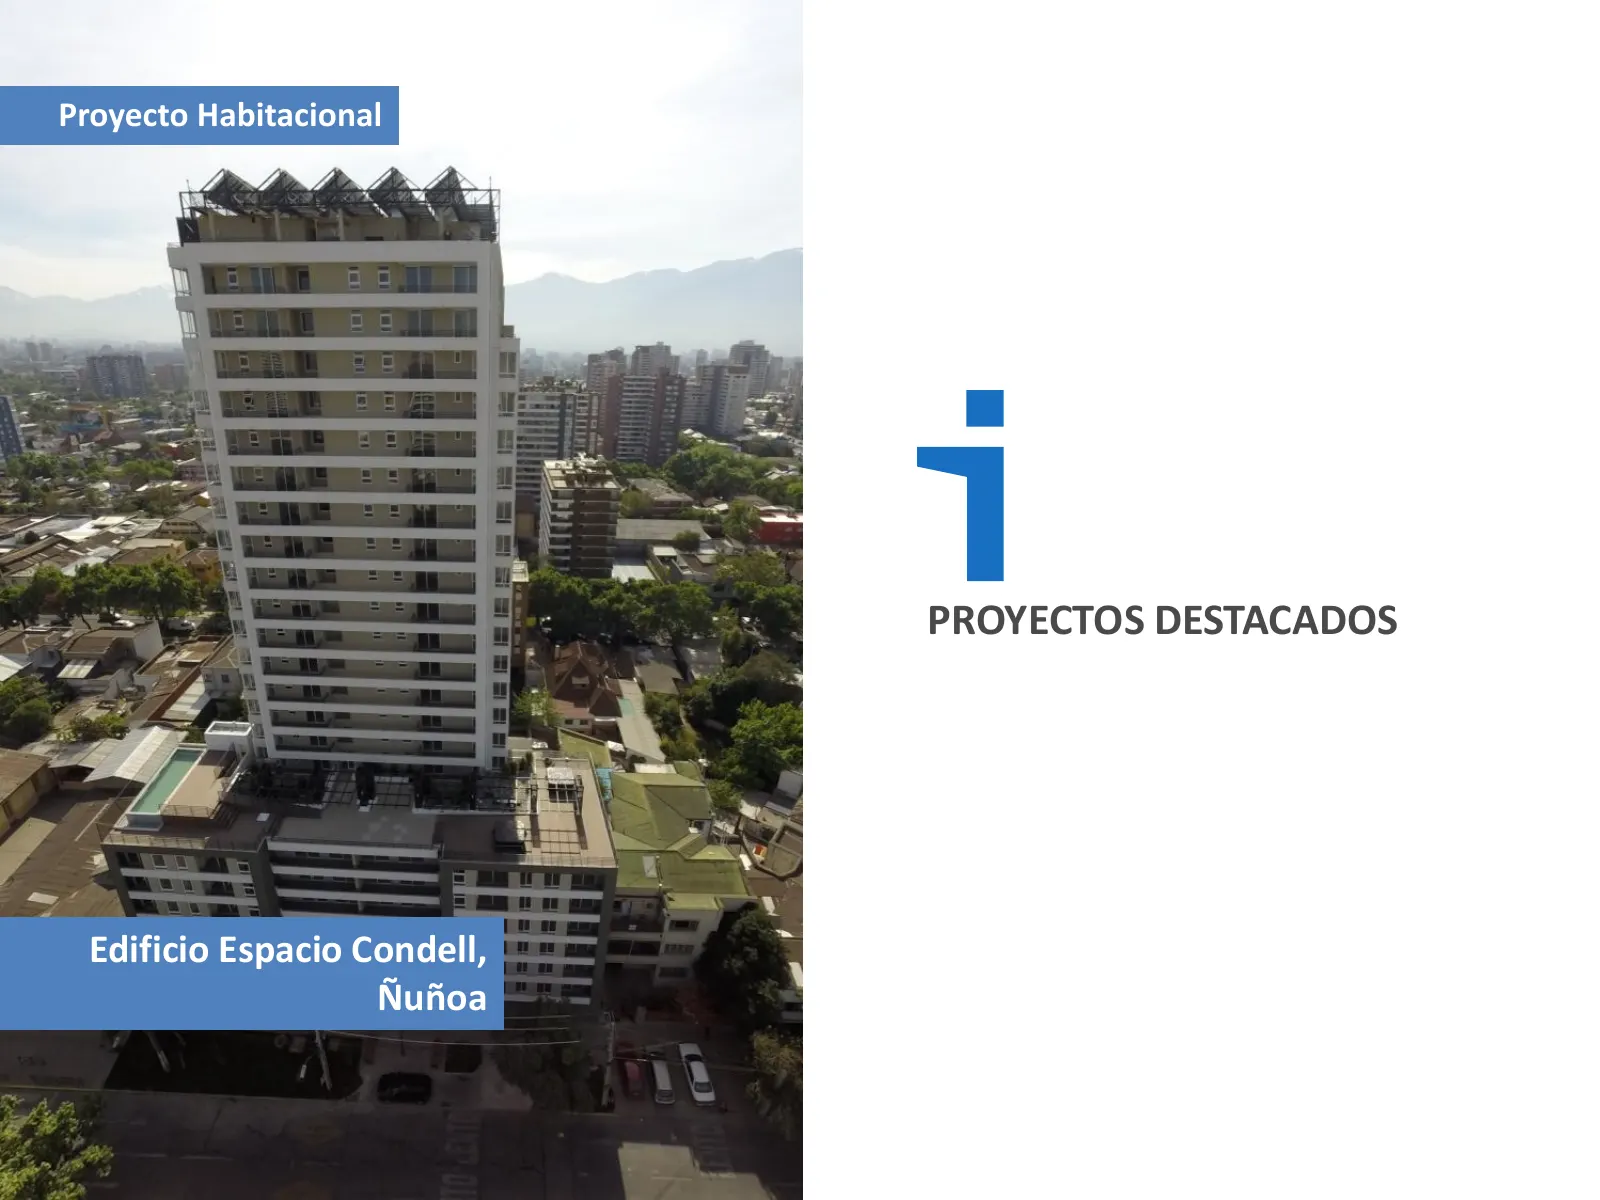
Proyecto Habitacional PROYECTOS DESTACADOS Edificio Espacio Condell, Ñuñoa
Slide 21: Proyecto Cultural
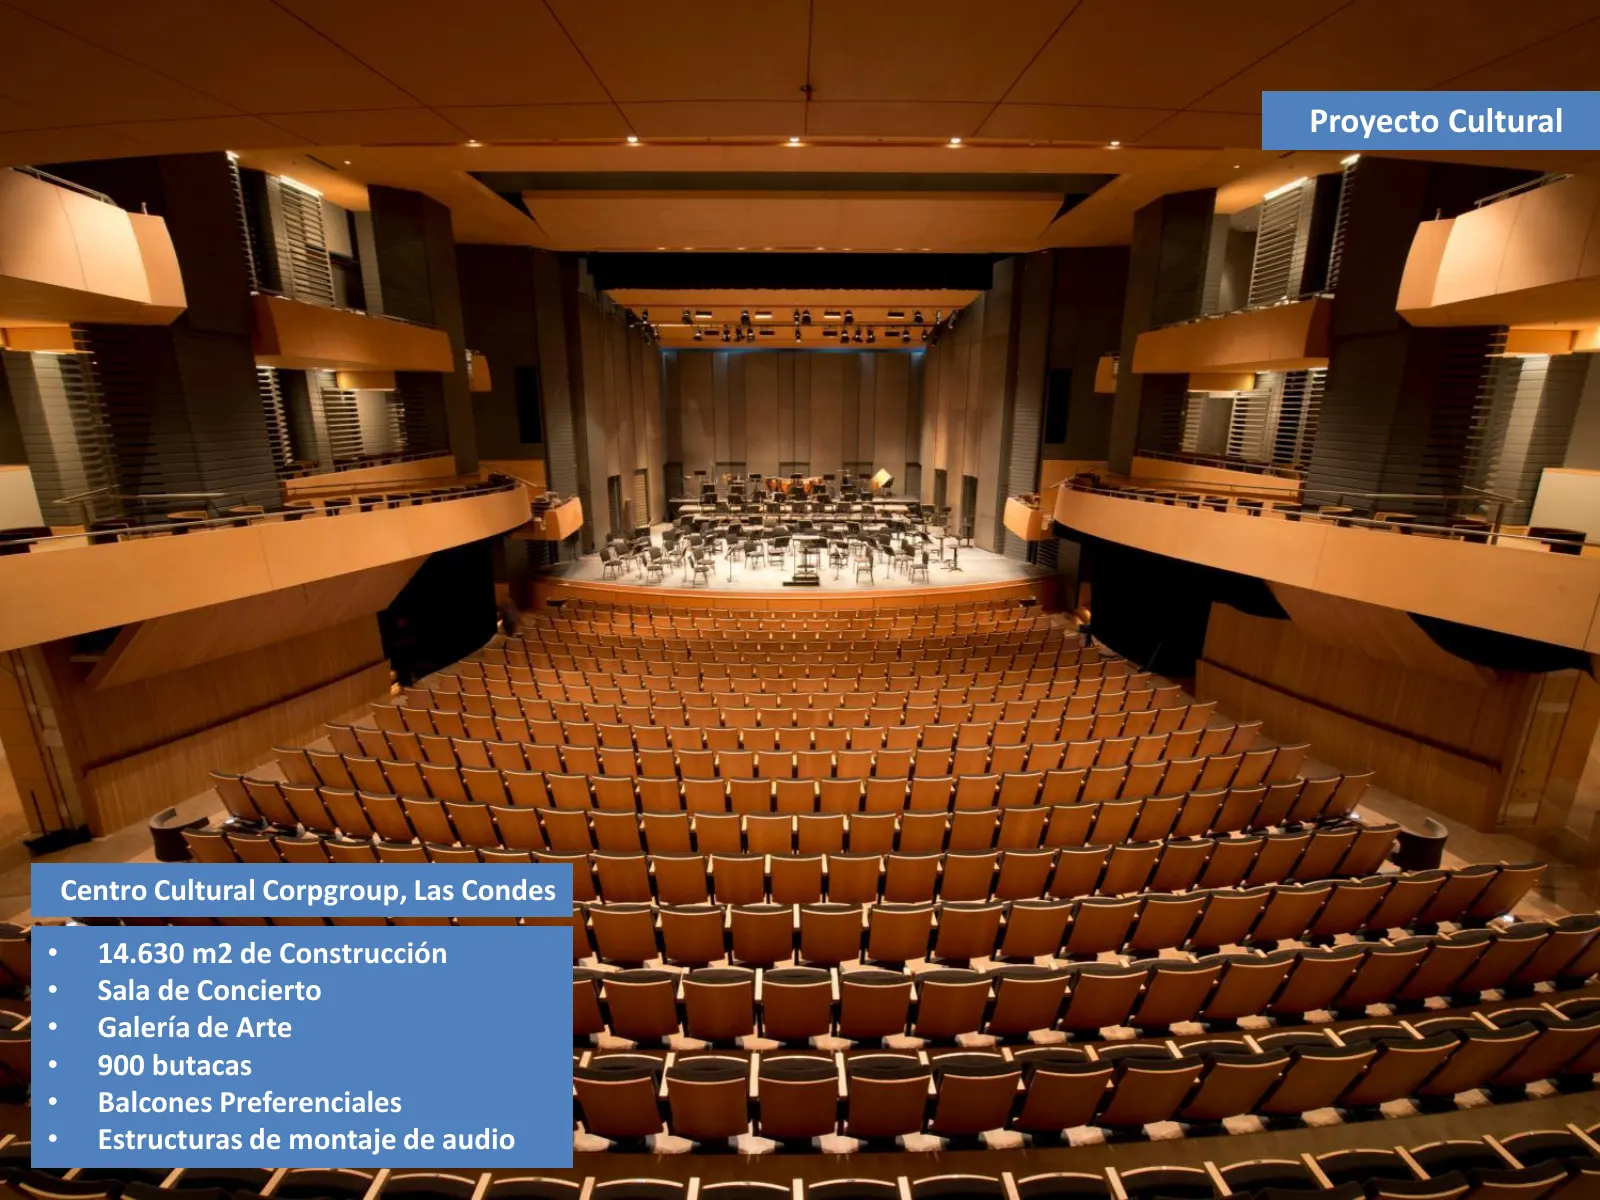
Proyecto Cultural Centro Cultural Corpgroup, Las Condes • 14.630 m2 de Construcción • Sala de Concierto • Galería de Arte • 900 butacas • Balcones Preferenciales • Estructuras de montaje de audio
Slide 22: Proyecto Habitacional
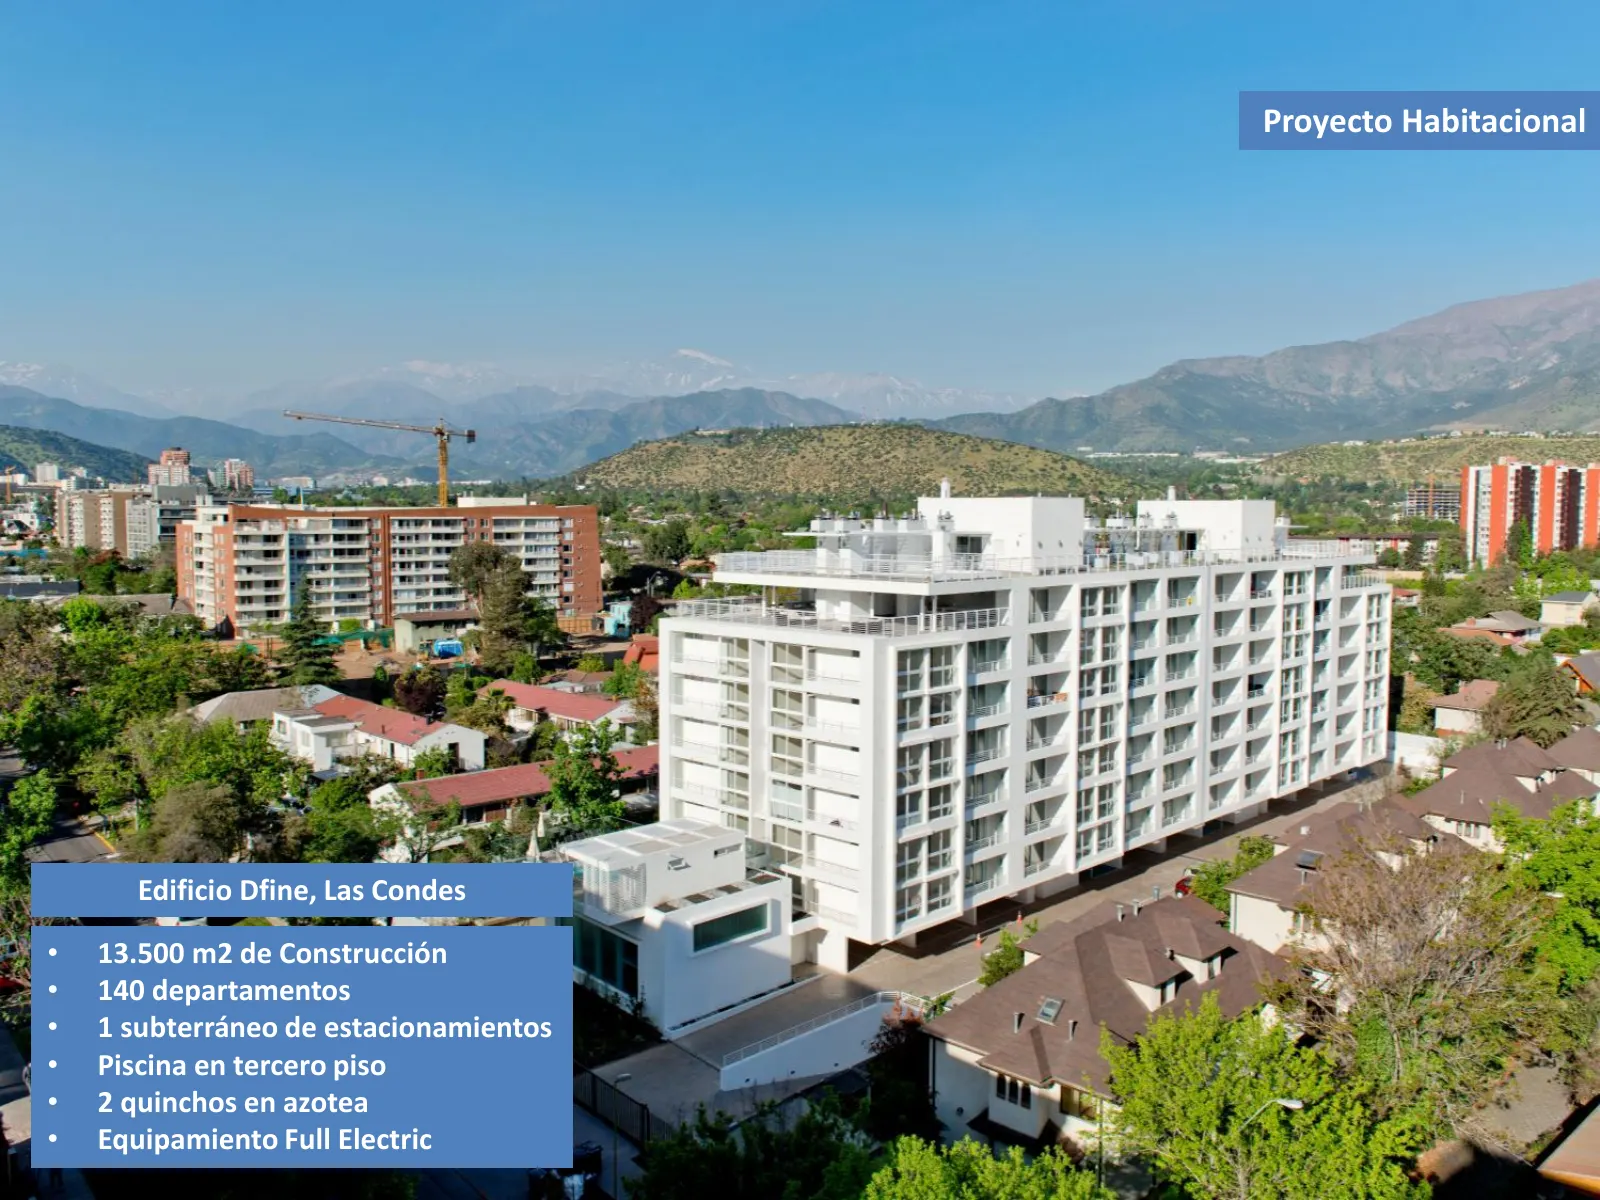
Proyecto Habitacional Edificio Dfine, Las Condes • 13.500 m2 de Construcción • 140 departamentos • 1 subterráneo de estacionamientos • Piscina en tercero piso • 2 quinchos en azotea • Equipamiento Full Electric
Slide 23: Proyecto Comercial
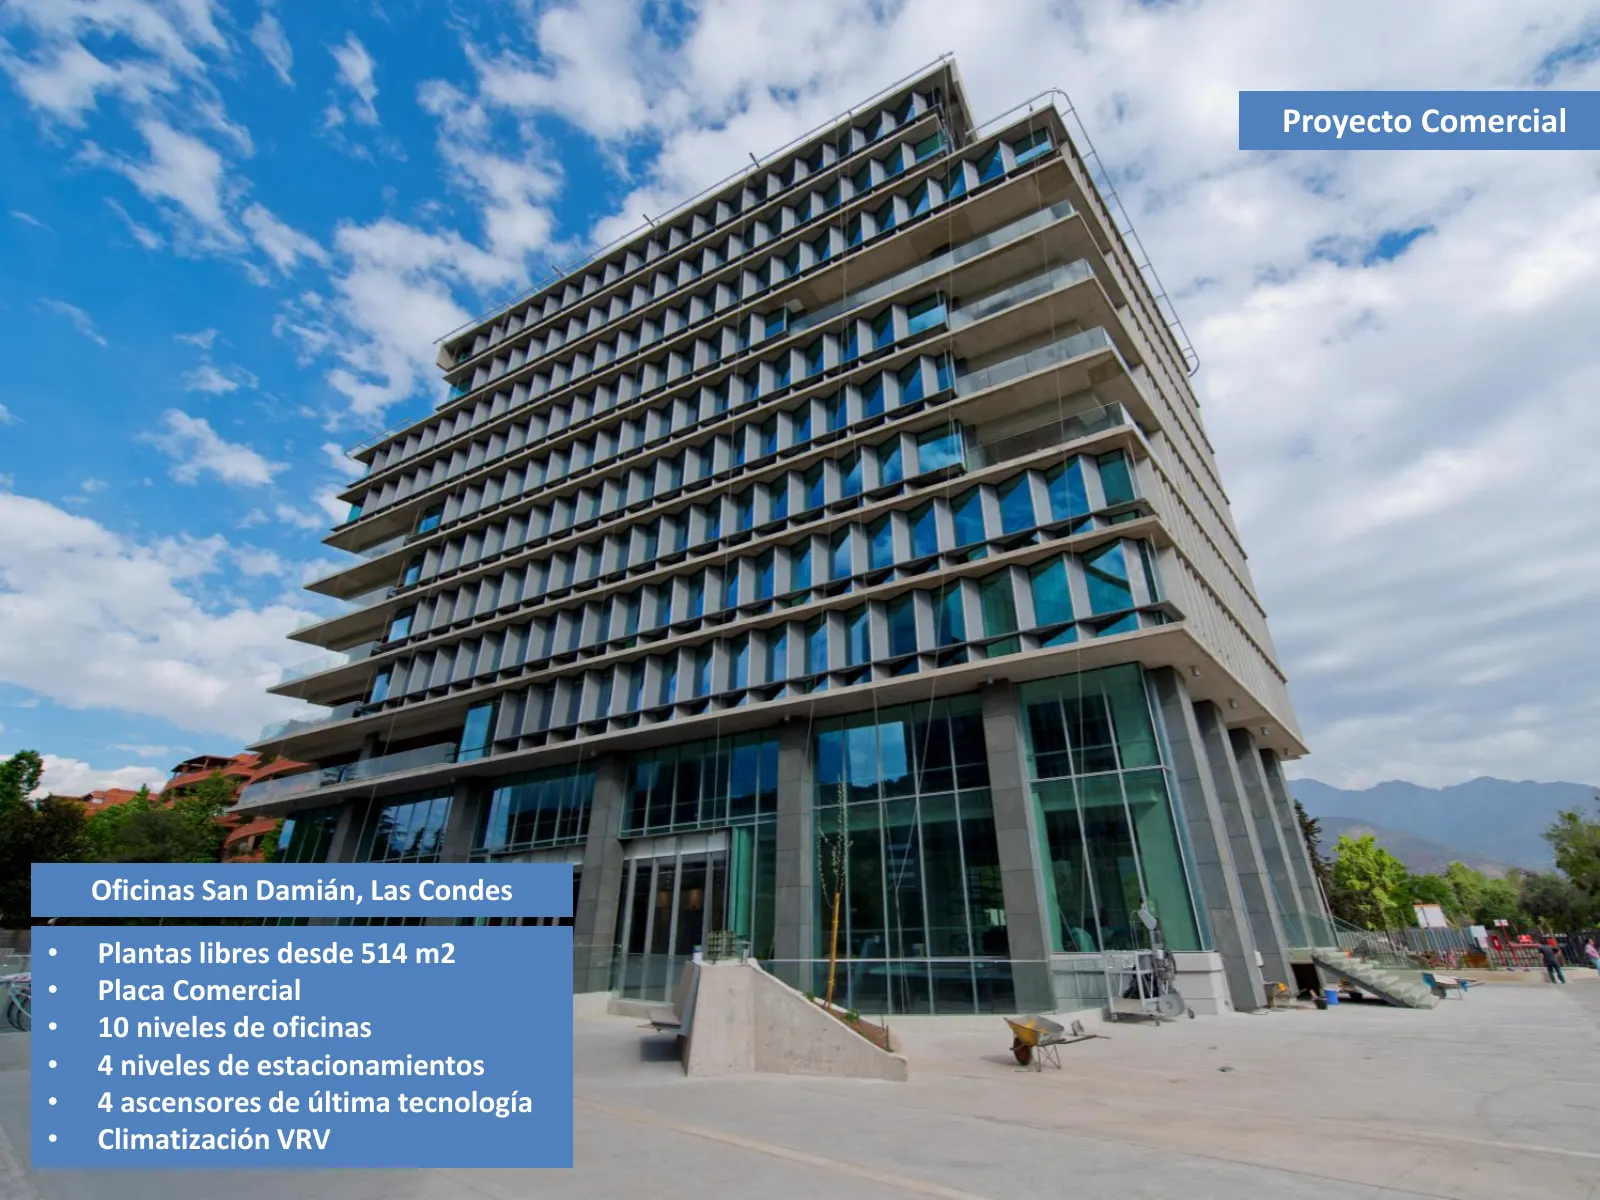
Proyecto Comercial Oficinas San Damián, Las Condes • Plantas libres desde 514 m2 • Placa Comercial • 10 niveles de oficinas • 4 niveles de estacionamientos • 4 ascensores de última tecnología • Climatización VRV
Slide 24: Proyecto Comercial
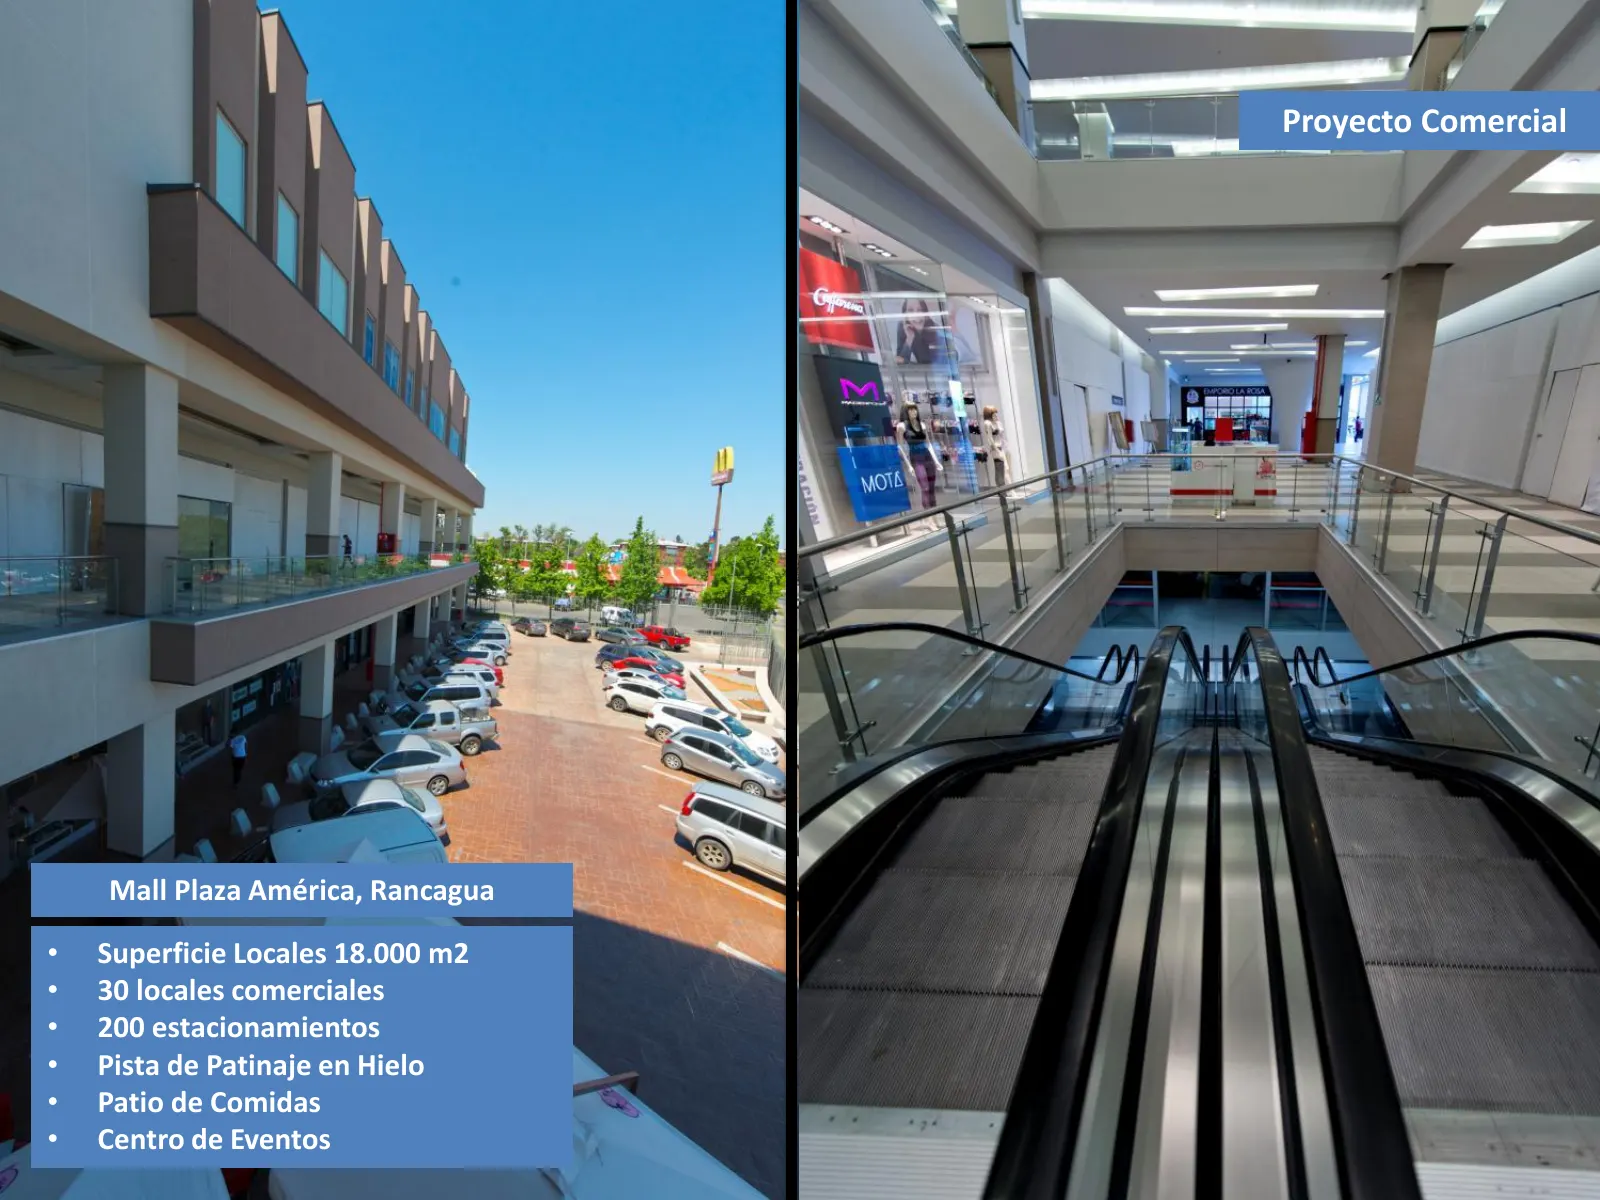
Proyecto Comercial Mall Plaza América, Rancagua • Superficie Locales 18.000 m2 • 30 locales comerciales • 200 estacionamientos • Pista de Patinaje en Hielo • Patio de Comidas • Centro de Eventos
Slide 25: Proyecto Hoteles
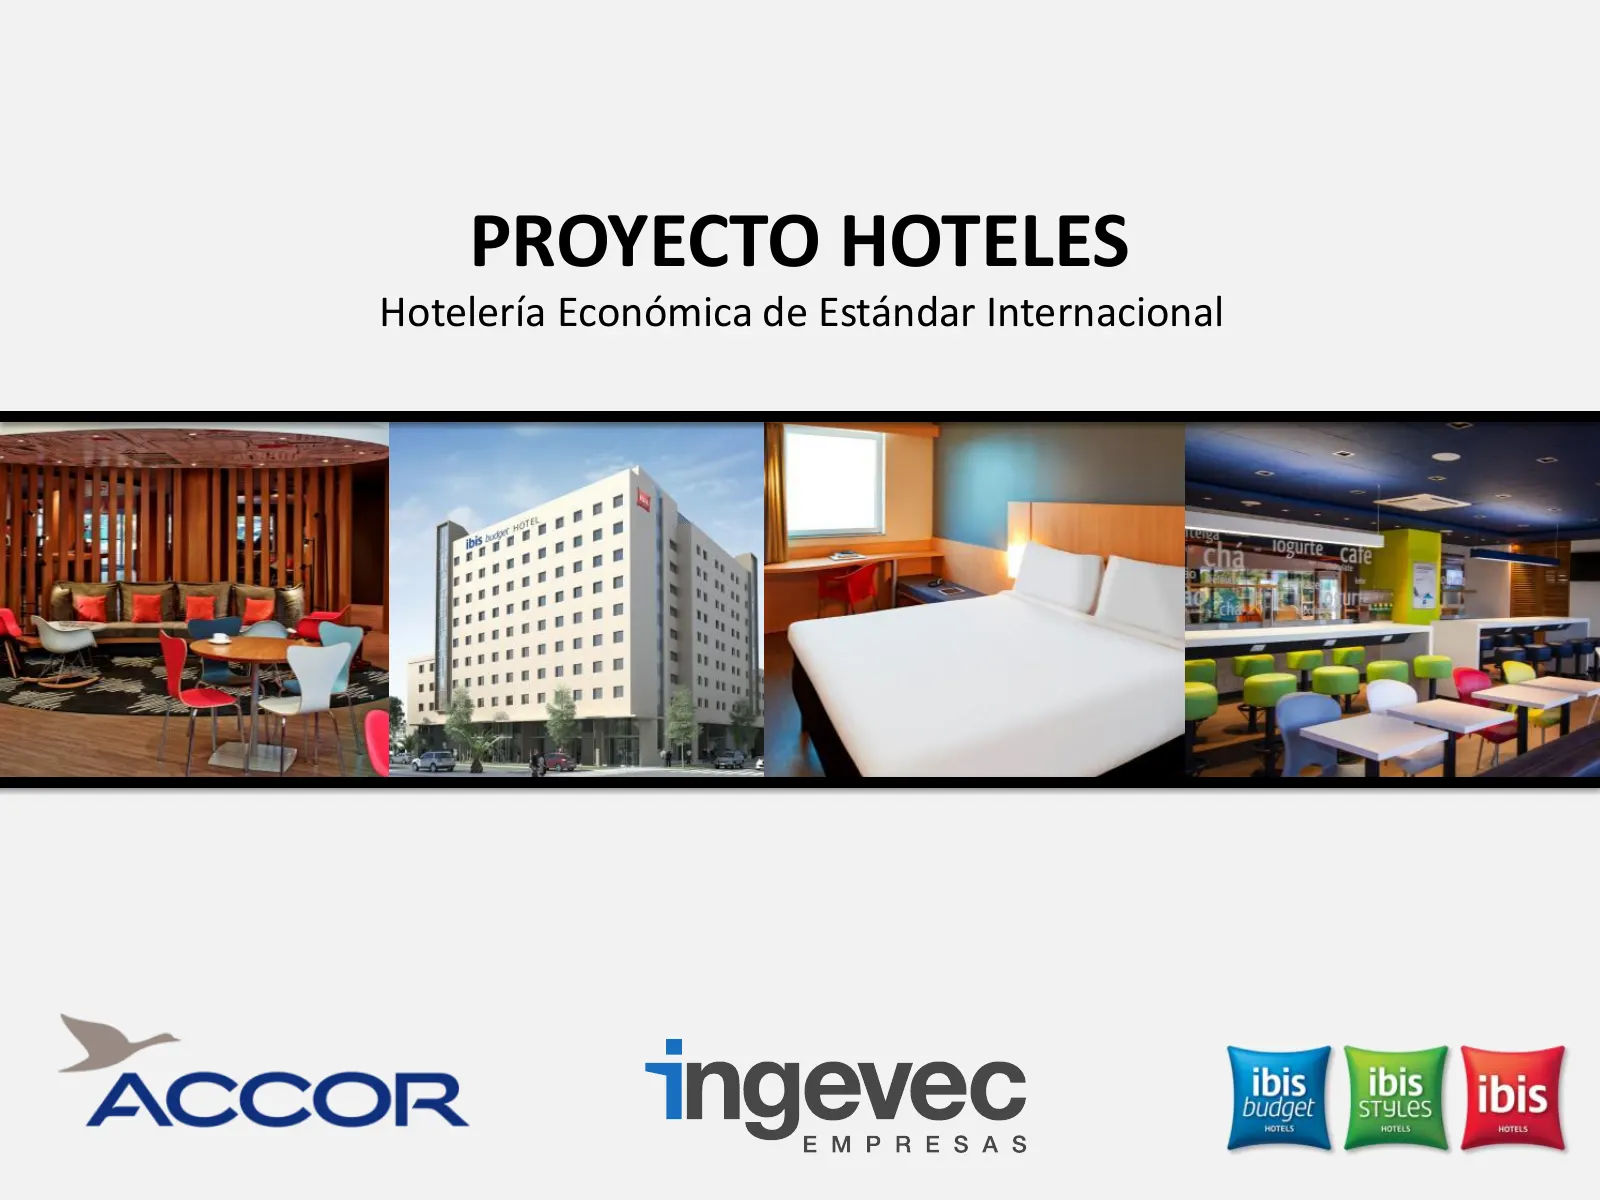
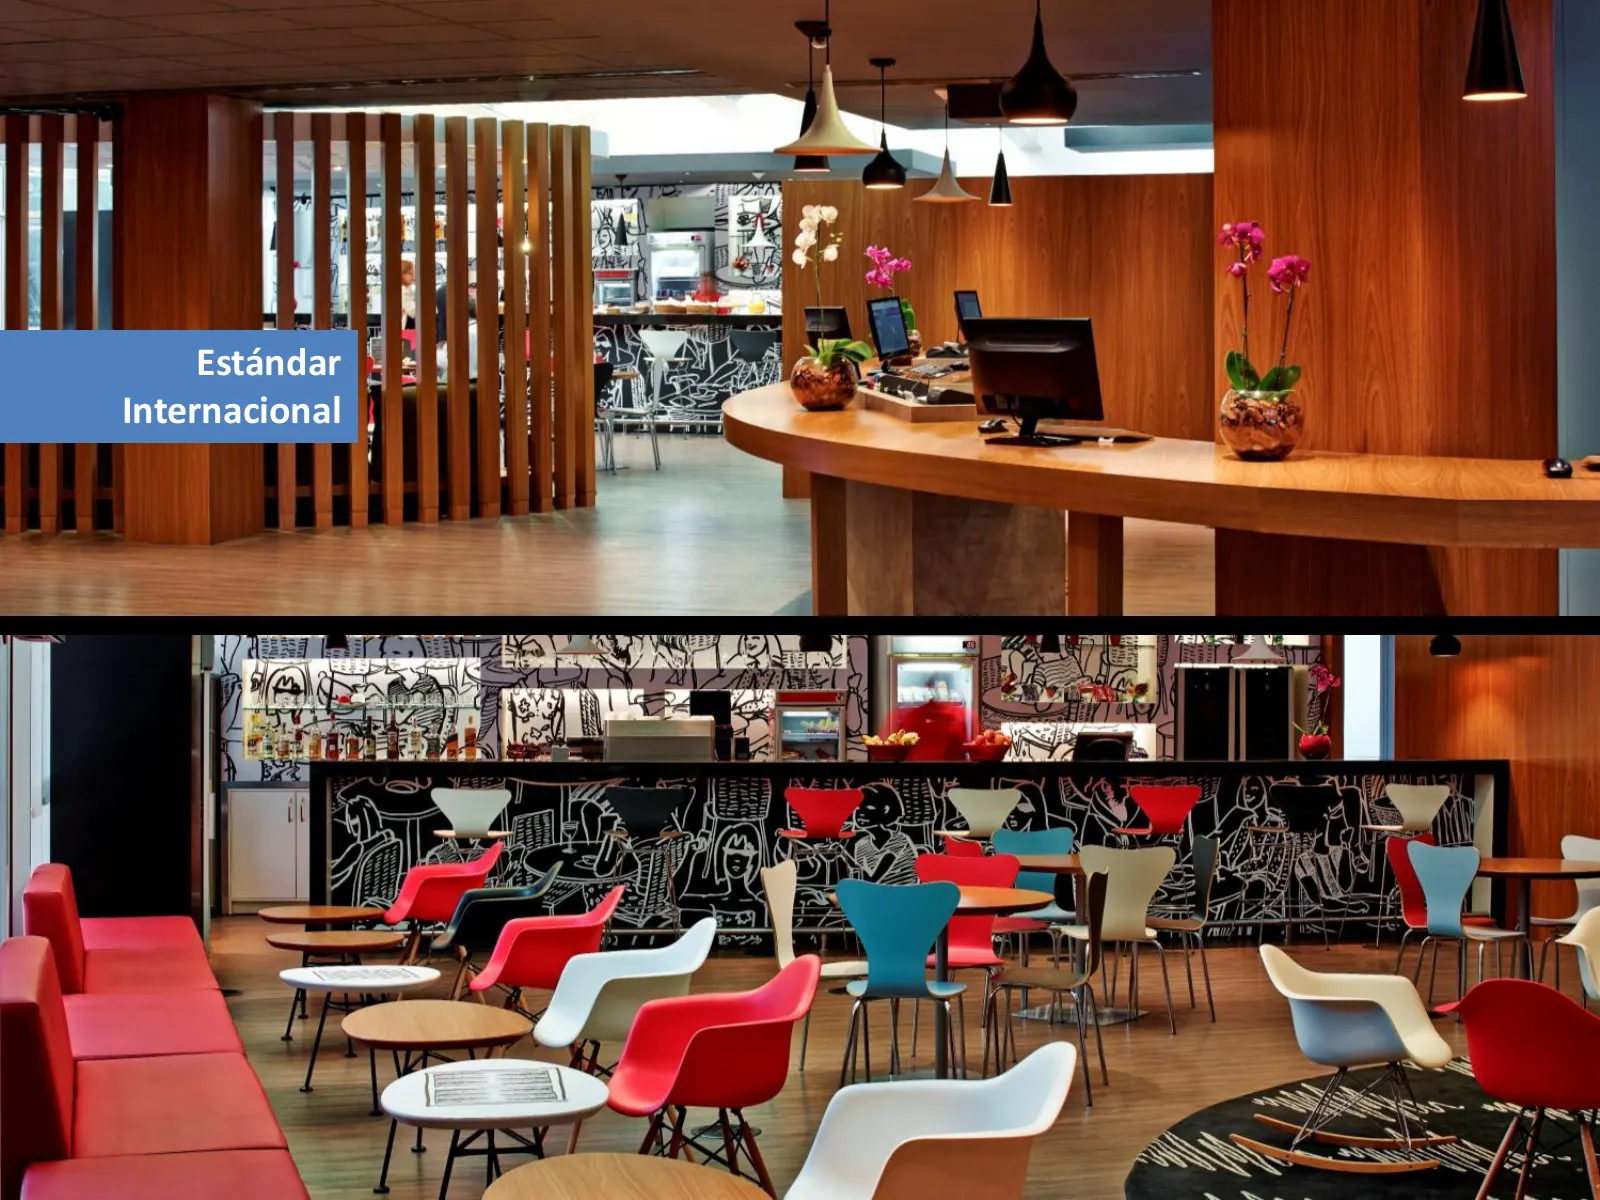
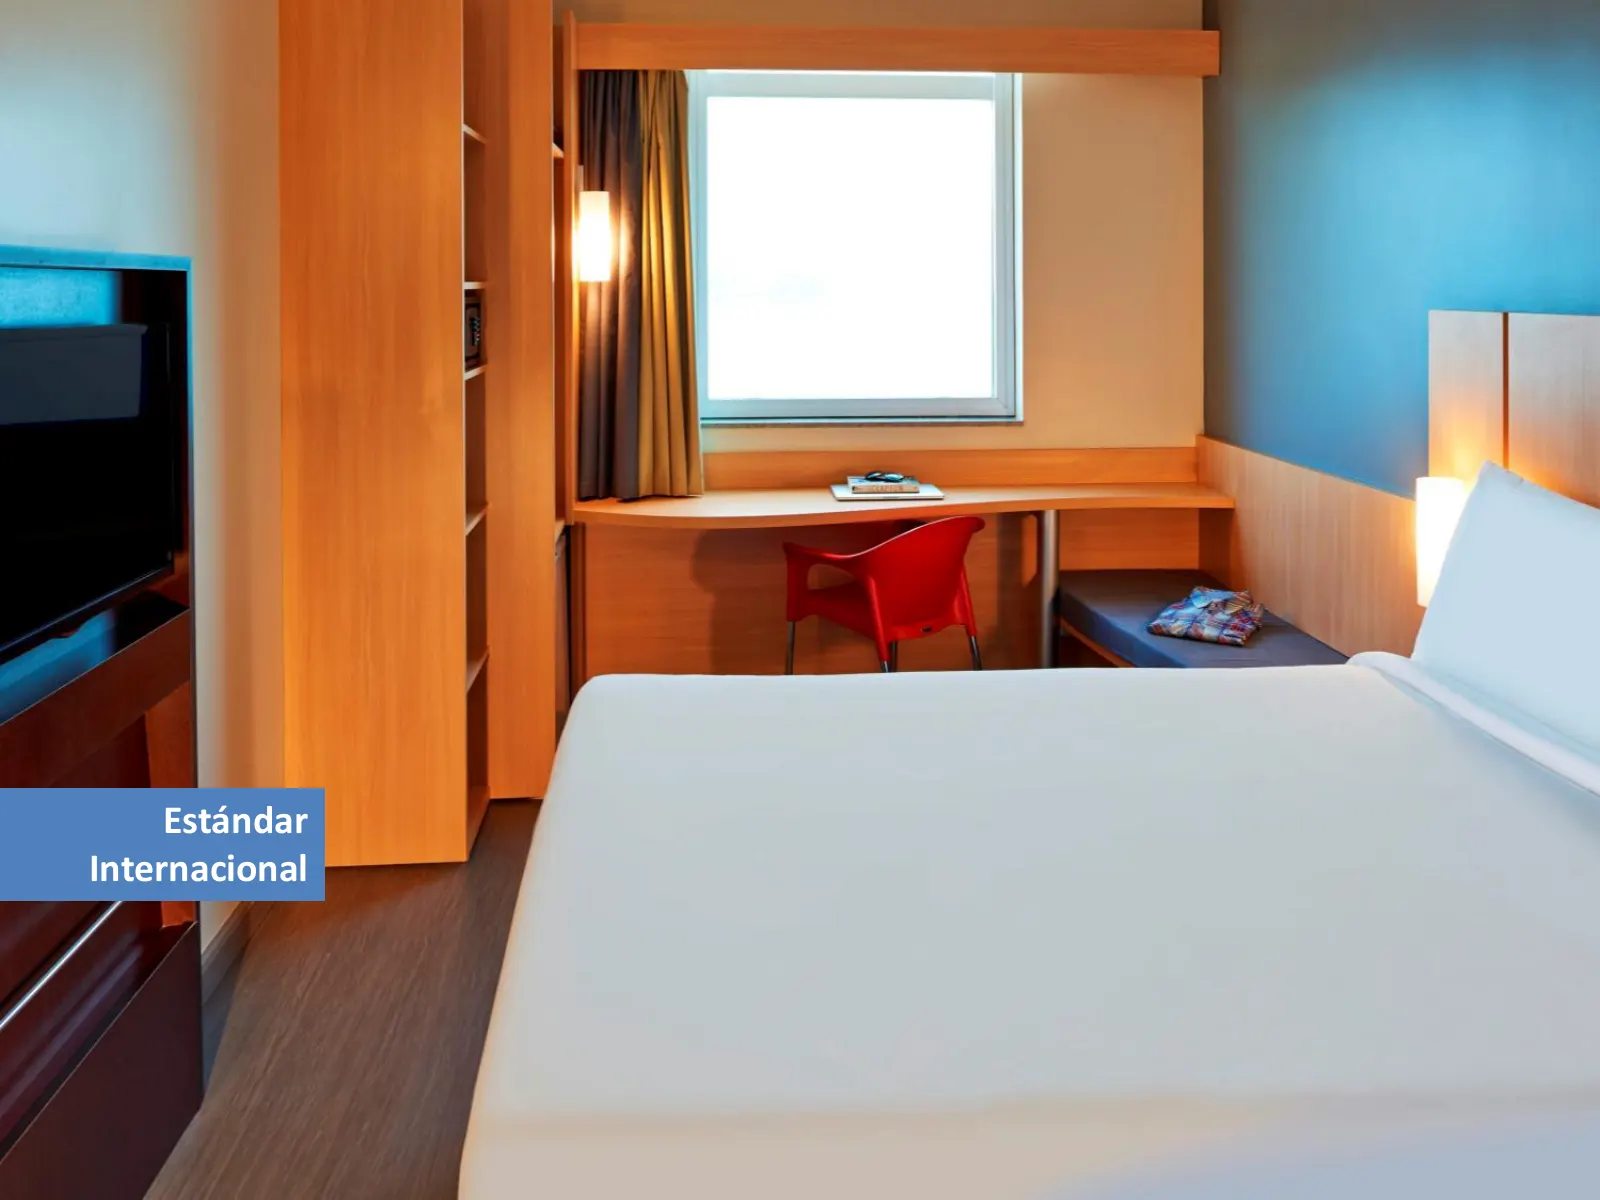
PROYECTO HOTELES Hotelería Económica de Estándar Internacional
Slide 26: Propiedad y Operador
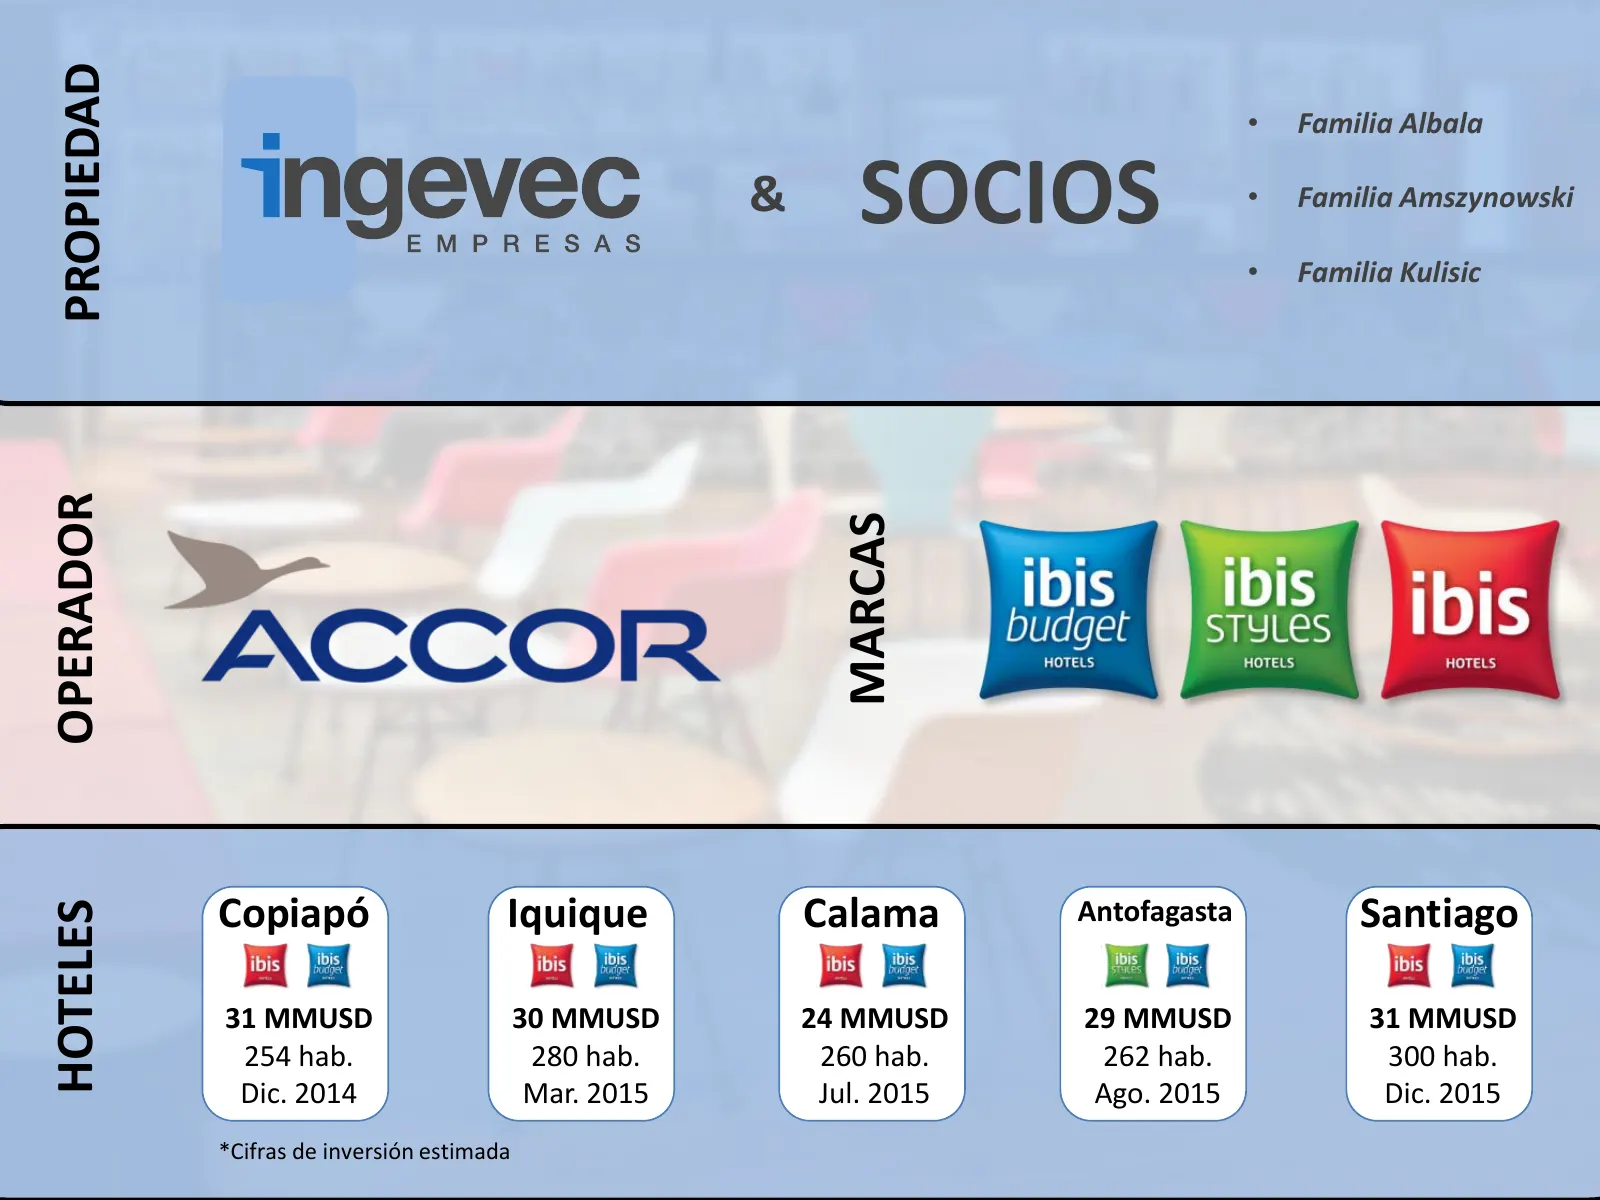
PROPIEDAD • Familia Albala & SOCIOS • Familia Amszynowski • Familia Kulisic OPERADOR MARCAS Copiapó Iquique Calama Antofagasta Santiago HOTELES 31 MMUSD 30 MMUSD 24 MMUSD 29 MMUSD 31 MMUSD 254 hab. 280 hab. 260 hab. 262 hab. 300 hab. Dic. 2014 Mar. 2015 Jul. 2015 Ago. 2015 Dic. 2015 *Cifras de inver
Slide 27: Proyecto Hoteles
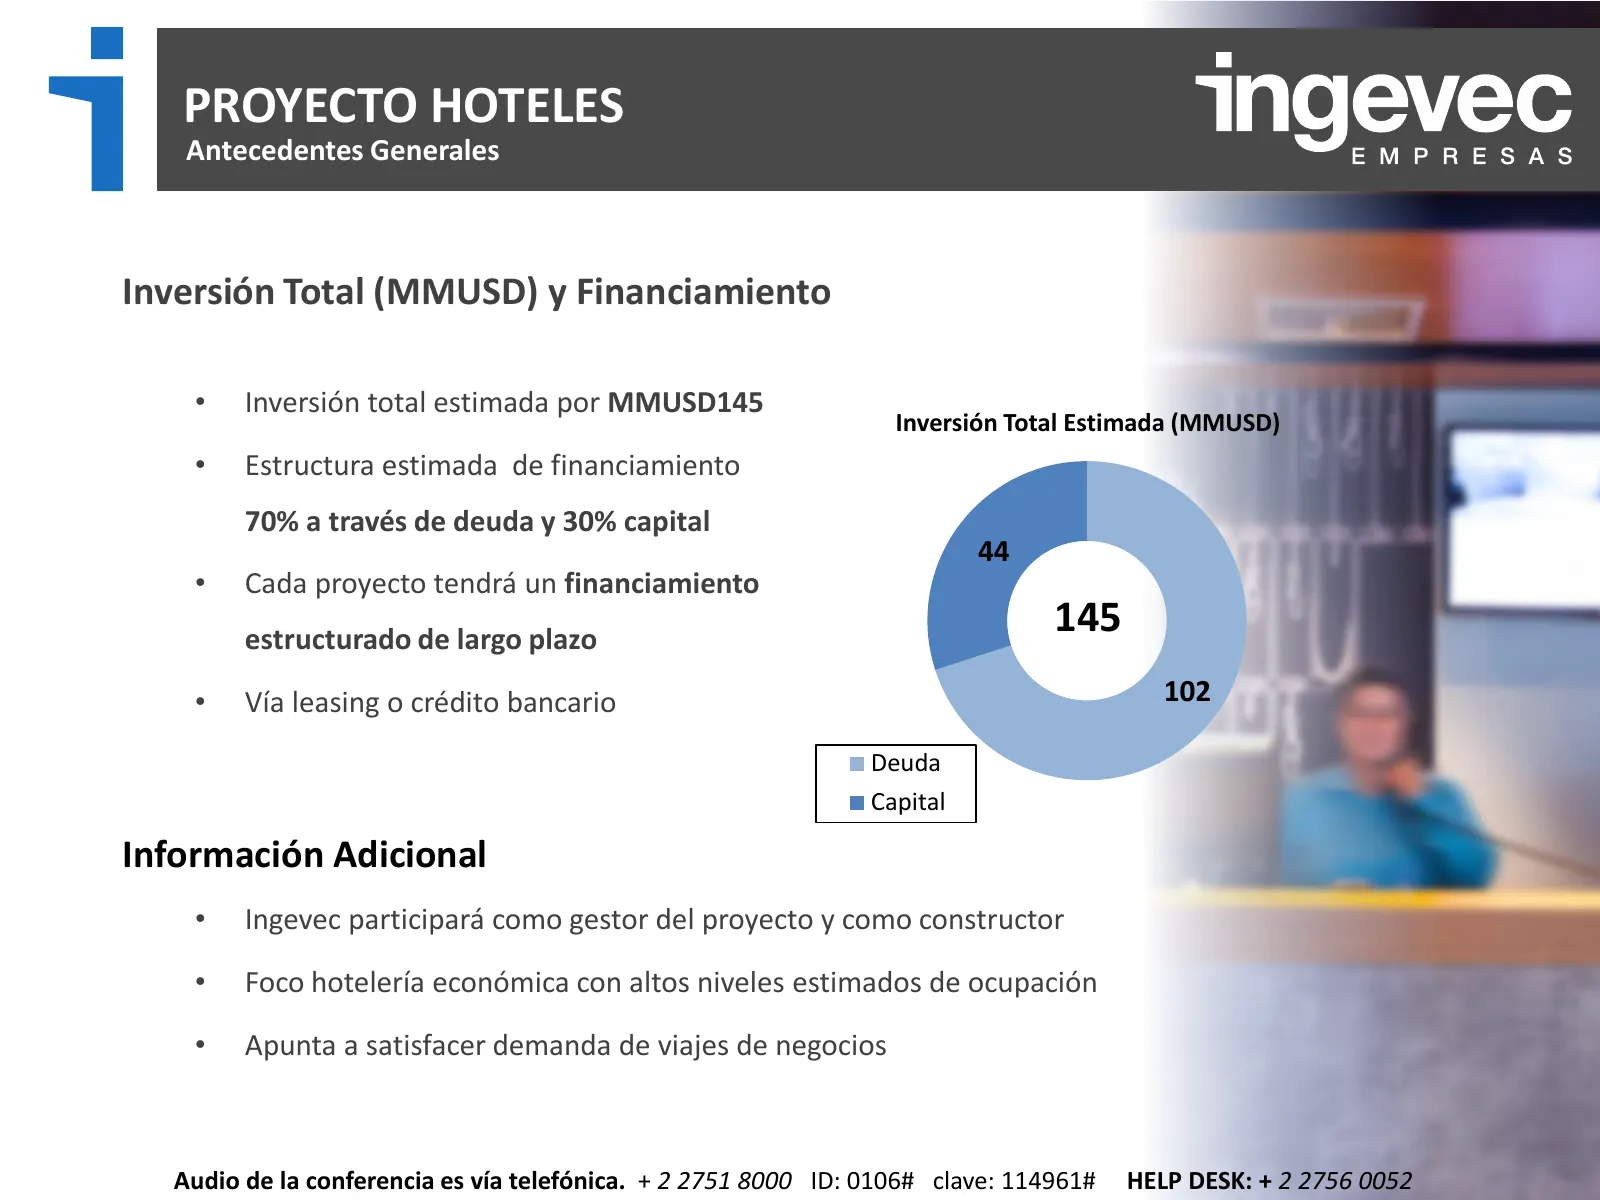
PROYECTO HOTELES Antecedentes Generales Inversión Total (MMUSD) y Financiamiento • Inversión total estimada por MMUSD145 Inversión Total Estimada (MMUSD) • Estructura estimada de financiamiento 70% a través de deuda y 30% capital 44 • Cada proyecto tendrá un financiamiento estructurado de largo plaz
Slide 28: Hotel Ibis & Ibis Budget, Copiapó
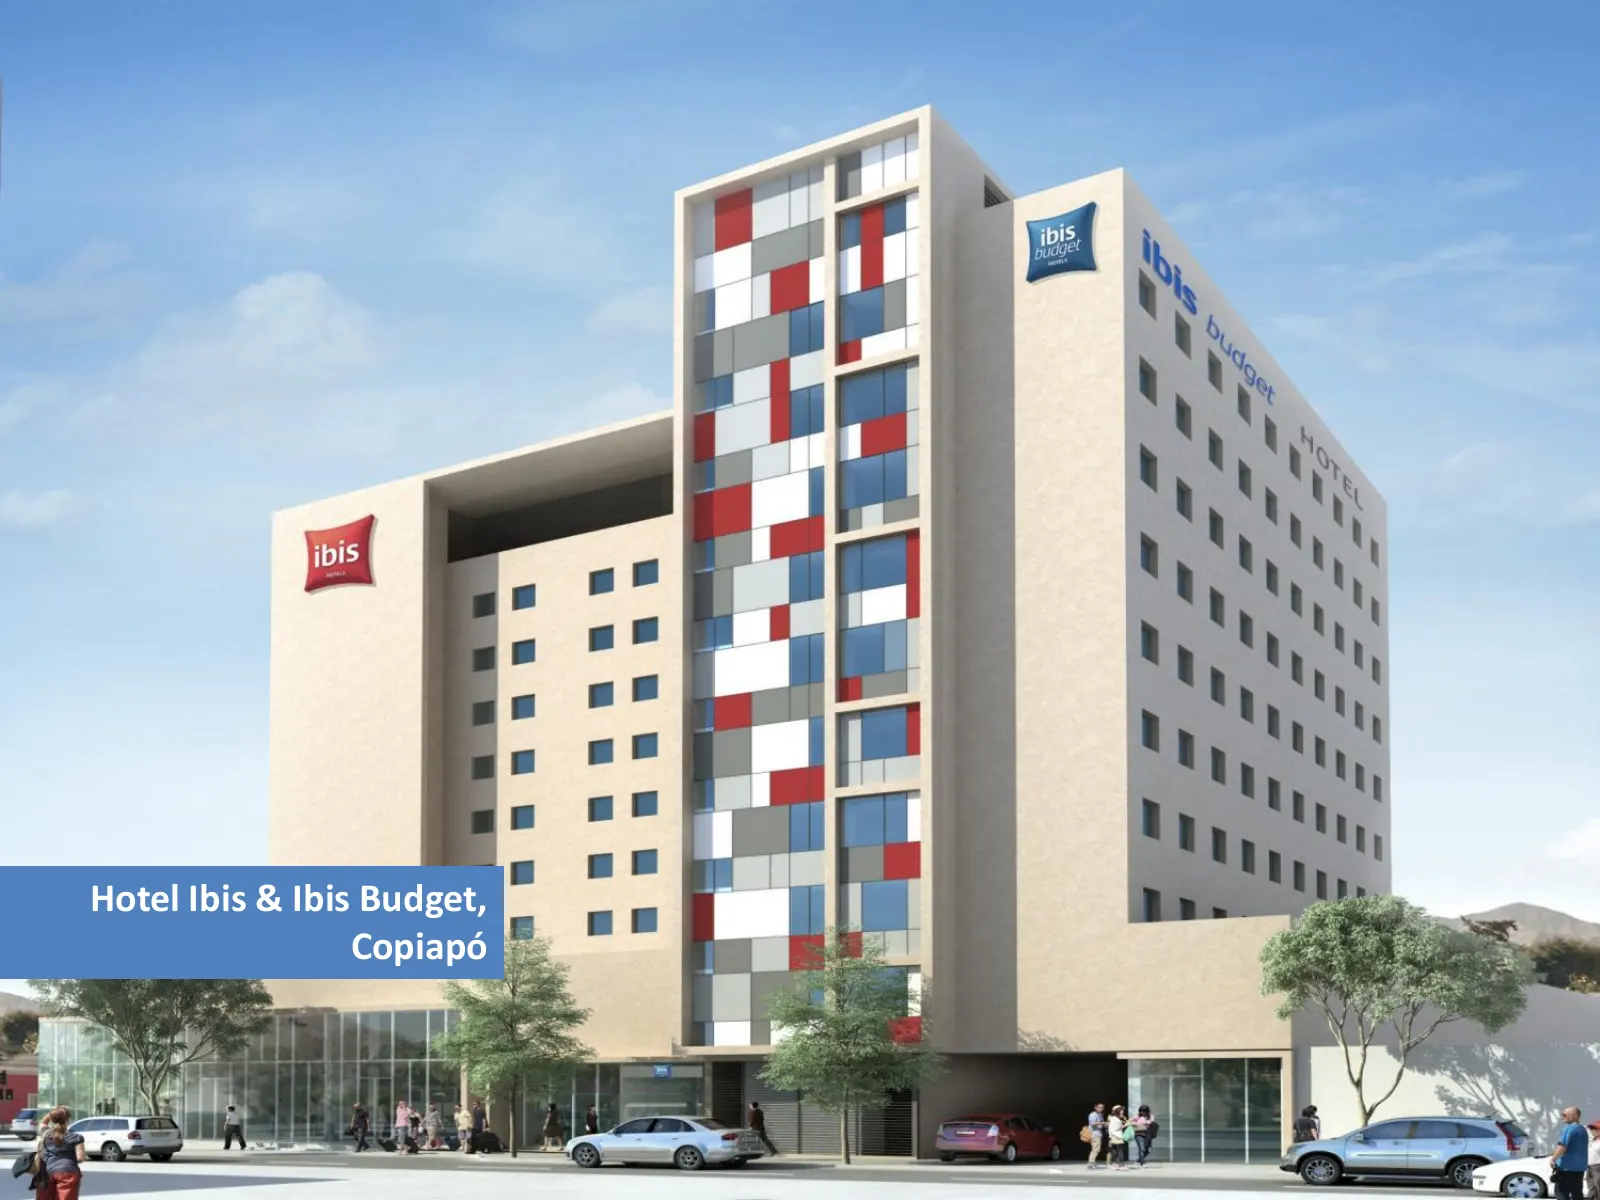
Hotel Ibis & Ibis Budget, Copiapó
Slide 29: Estándar Internacional
Estándar Internacional
Slide 30: Estándar Internacional
Estandar Internacional va
Slide 31: Perspectivas
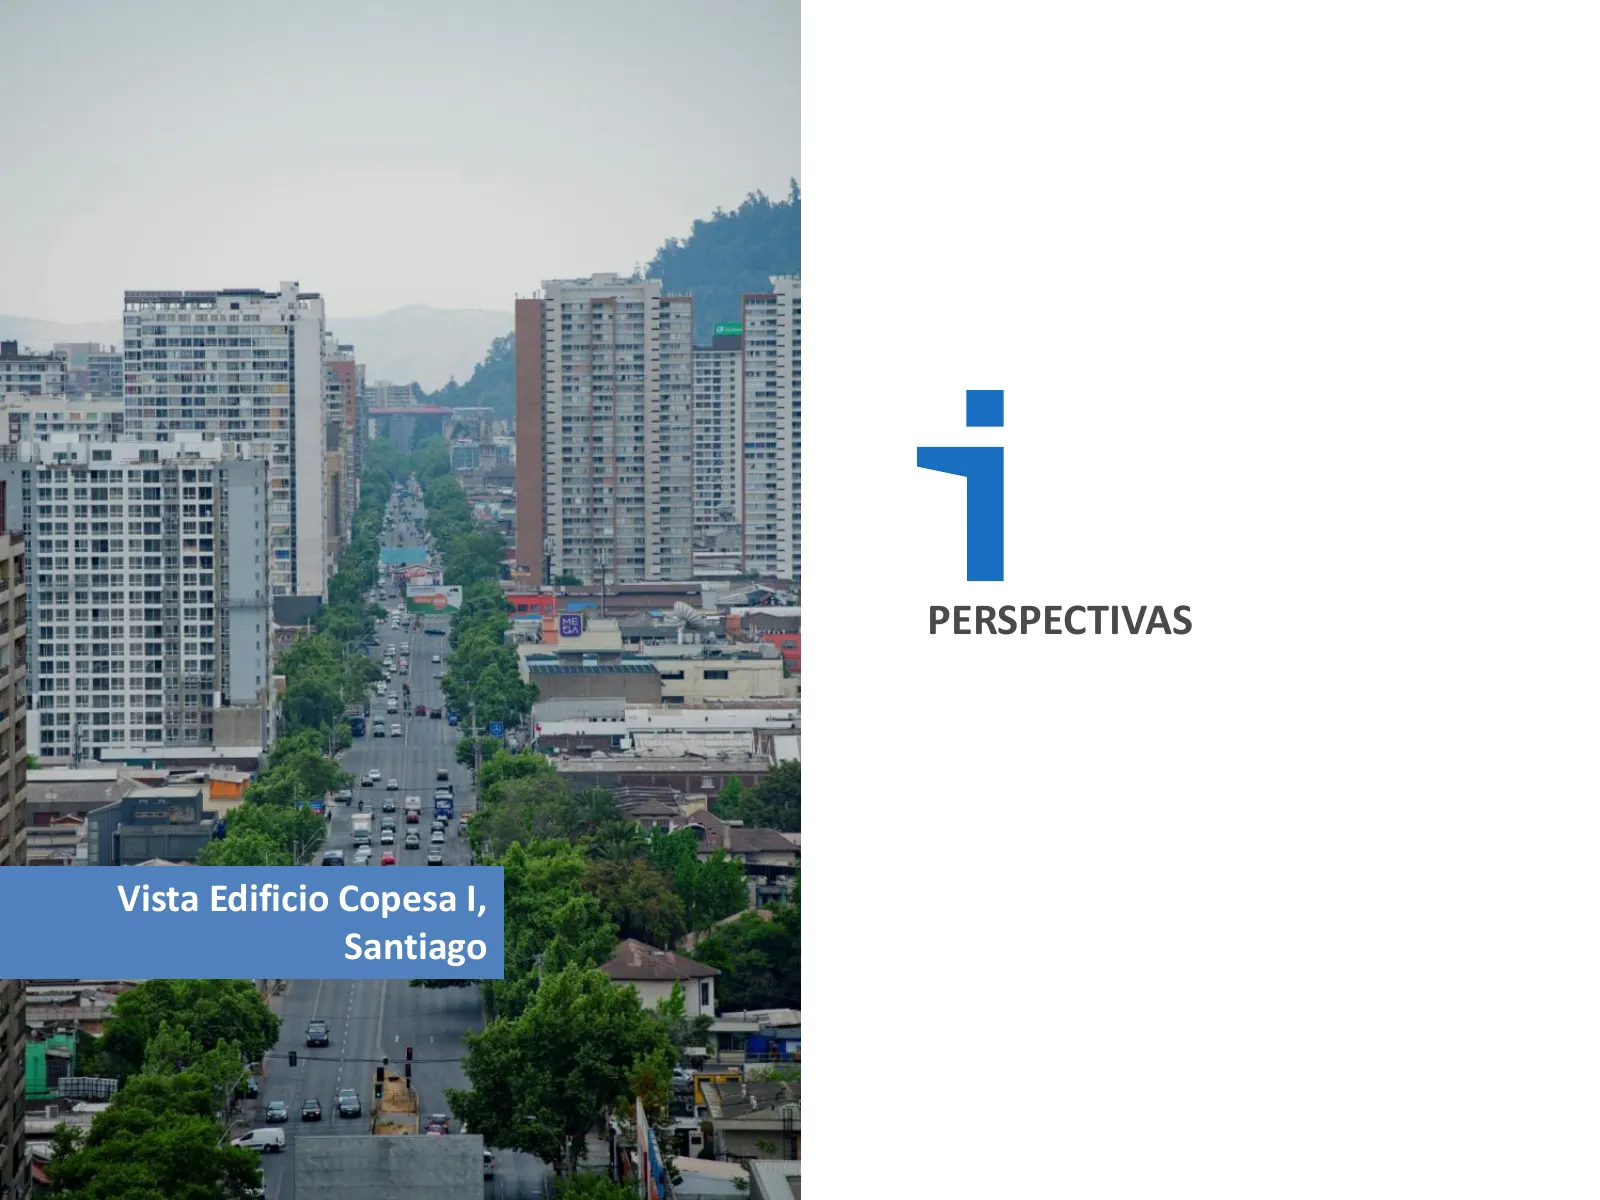
PERSPECTIVAS Vista Edificio Copesa I, Santiago
Slide 32: Positivo Panorama
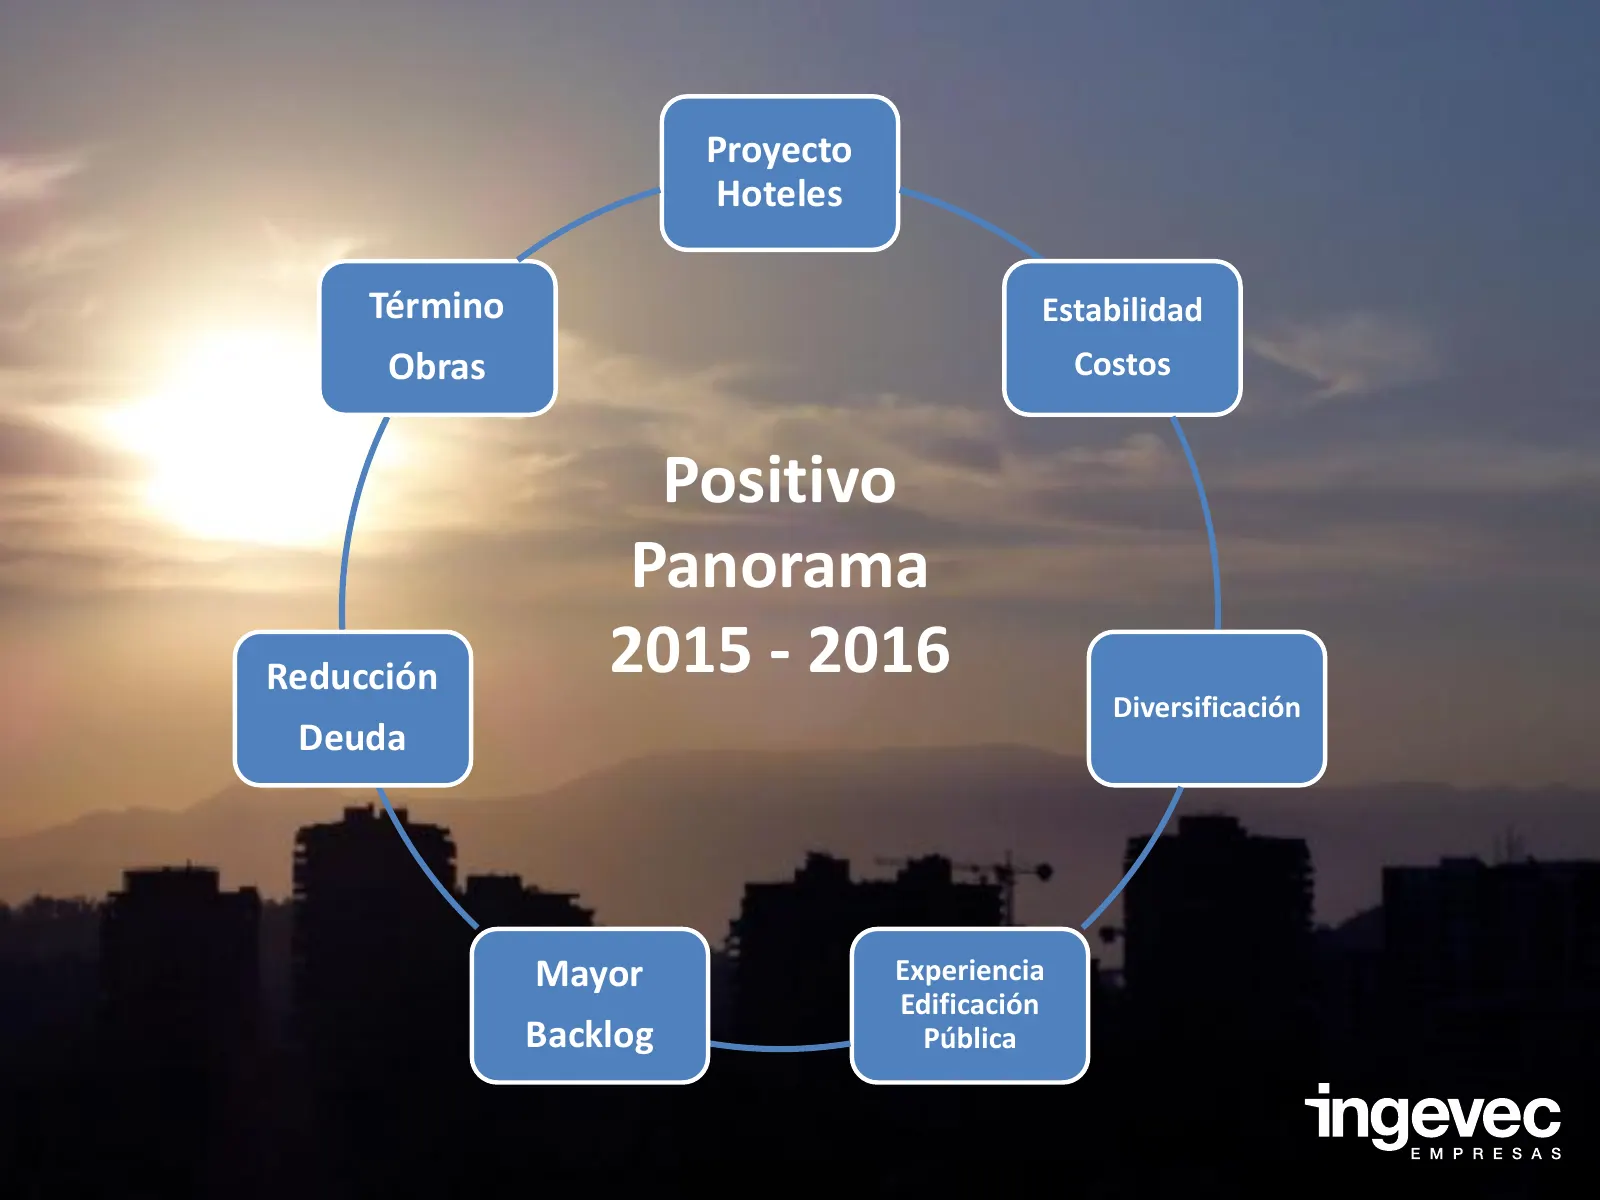
Proyecto Hoteles Término Estabilidad Obras Costos Positivo Panorama Reducción 2015 - 2016 Diversificación Deuda Mayor Experiencia Edificación Backlog Pública
Slide 33: Preguntas y Respuestas
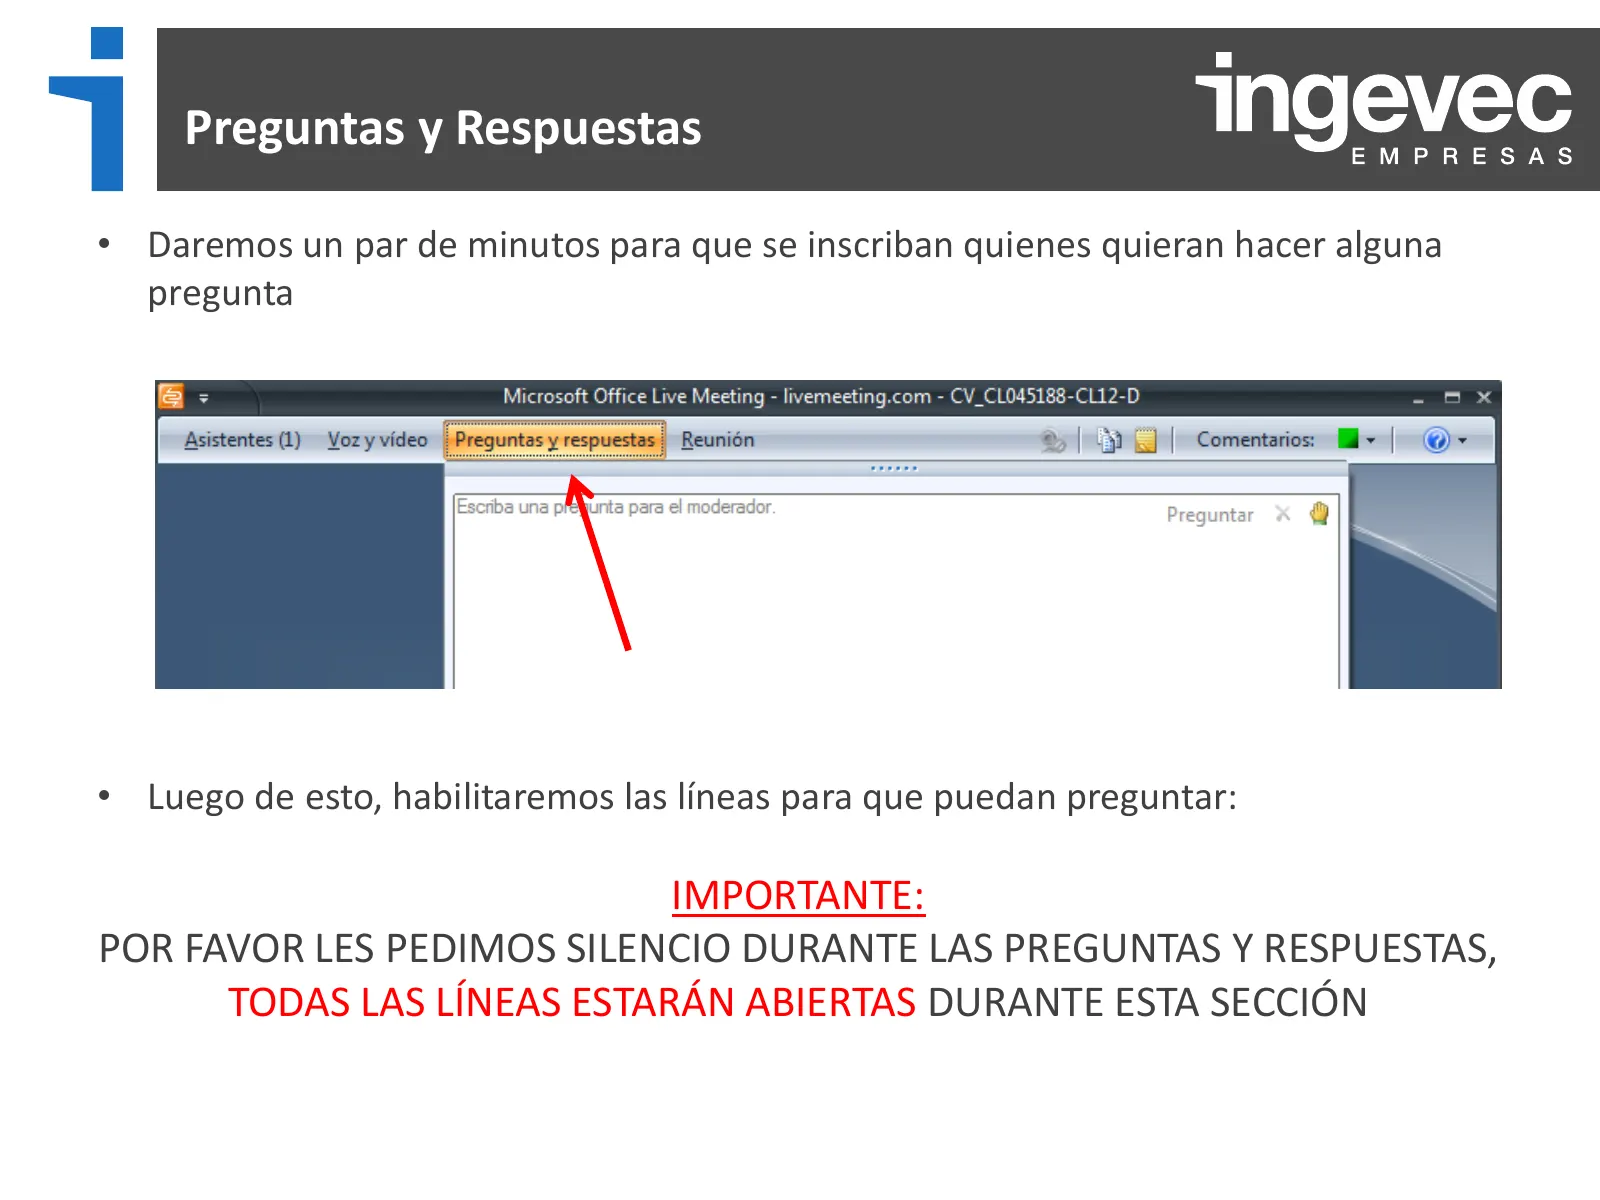
Preguntas y Respuestas • Daremos un par de minutos para que se inscriban quienes quieran hacer alguna pregunta • Luego de esto, habilitaremos las líneas para que puedan preguntar: IMPORTANTE: POR FAVOR LES PEDIMOS SILENCIO DURANTE LAS PREGUNTAS Y RESPUESTAS, TODAS LAS LÍNEAS ESTARÁN ABIERTAS DURANTE
Slide 34: Resultados a Septiembre 2014
Edificio Dfine, Las Condes Presentación Resultados a Septiembre 2014 Jueves 13 de noviembre de 2014, 10:15 horas
Source: Internet Archive copy of ingevec.cl
More decks from Ingevec S.A.
 Q3 2026 Earnings Presentation28 slides · Nov 12, 2026
 Q2 2026 Earnings Presentation28 slides · Aug 19, 2026
 Q1 2026 Earnings Presentation29 slides · May 11, 2026
 Q4 2025 Earnings Presentation29 slides · Mar 12, 2026
 Q3 2025 Earnings Presentation30 slides · Nov 12, 2025
 Q2 2025 Earnings Presentation30 slides · Aug 20, 2025