SITE Centers Corp. · NYSE:SITC
SITE Centers — NAREIT REITweek 2019
37 slides from SITE Centers's conference presentation, June 2019
Slide 1: SITE Centers June 2019
SITE CENTERS J U N E 2 0 19 SITE CENTERS NAREIT 2019 1
Slide 2: Safe Harbor Statement
S A F E H A R B O R S TAT E M E N T SITE Centers considers portions of the information in this presentation to be forward-looking statements within the meaning of Section 27A of the Securities Act of 1933 and Section 21E of the Securities Exchange Act of 1934, both as amended, with respect to the Co
Slide 3: SITE Centers 5-Year Business Plan
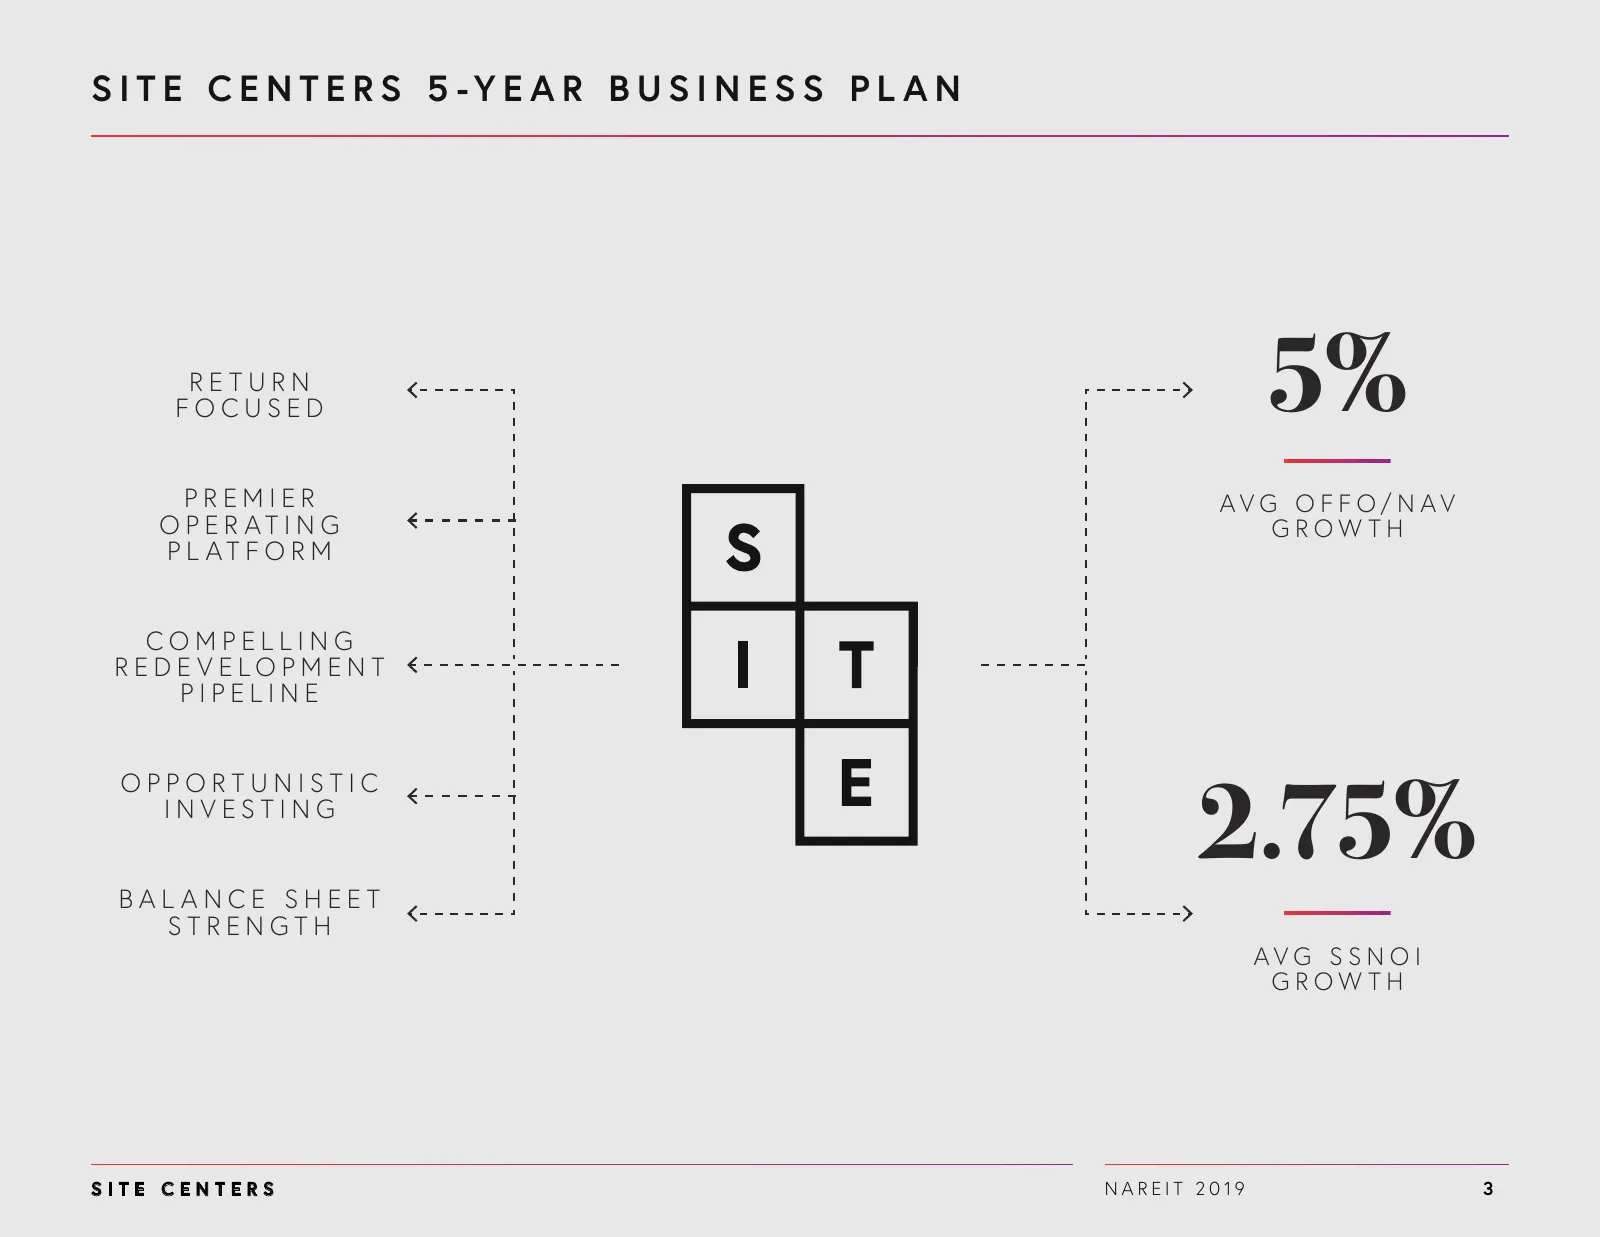
S I T E C E N T E R S 5 -Y E A R B U S I N E S S P L A N RETURN FOCUSED 5% PREMIER AVG O FF O/N AV O P E R AT I N G GROWTH P L AT F O R M COMPELLING REDE VELOPMENT PIPELINE 2.75% OPPORTUNISTIC INVESTING BAL ANCE SHEET STRENGTH AVG SSN O I GROWTH SITE CENTERS NAREIT 2019 3
Slide 4: 5-Year Estimated NAV Growth
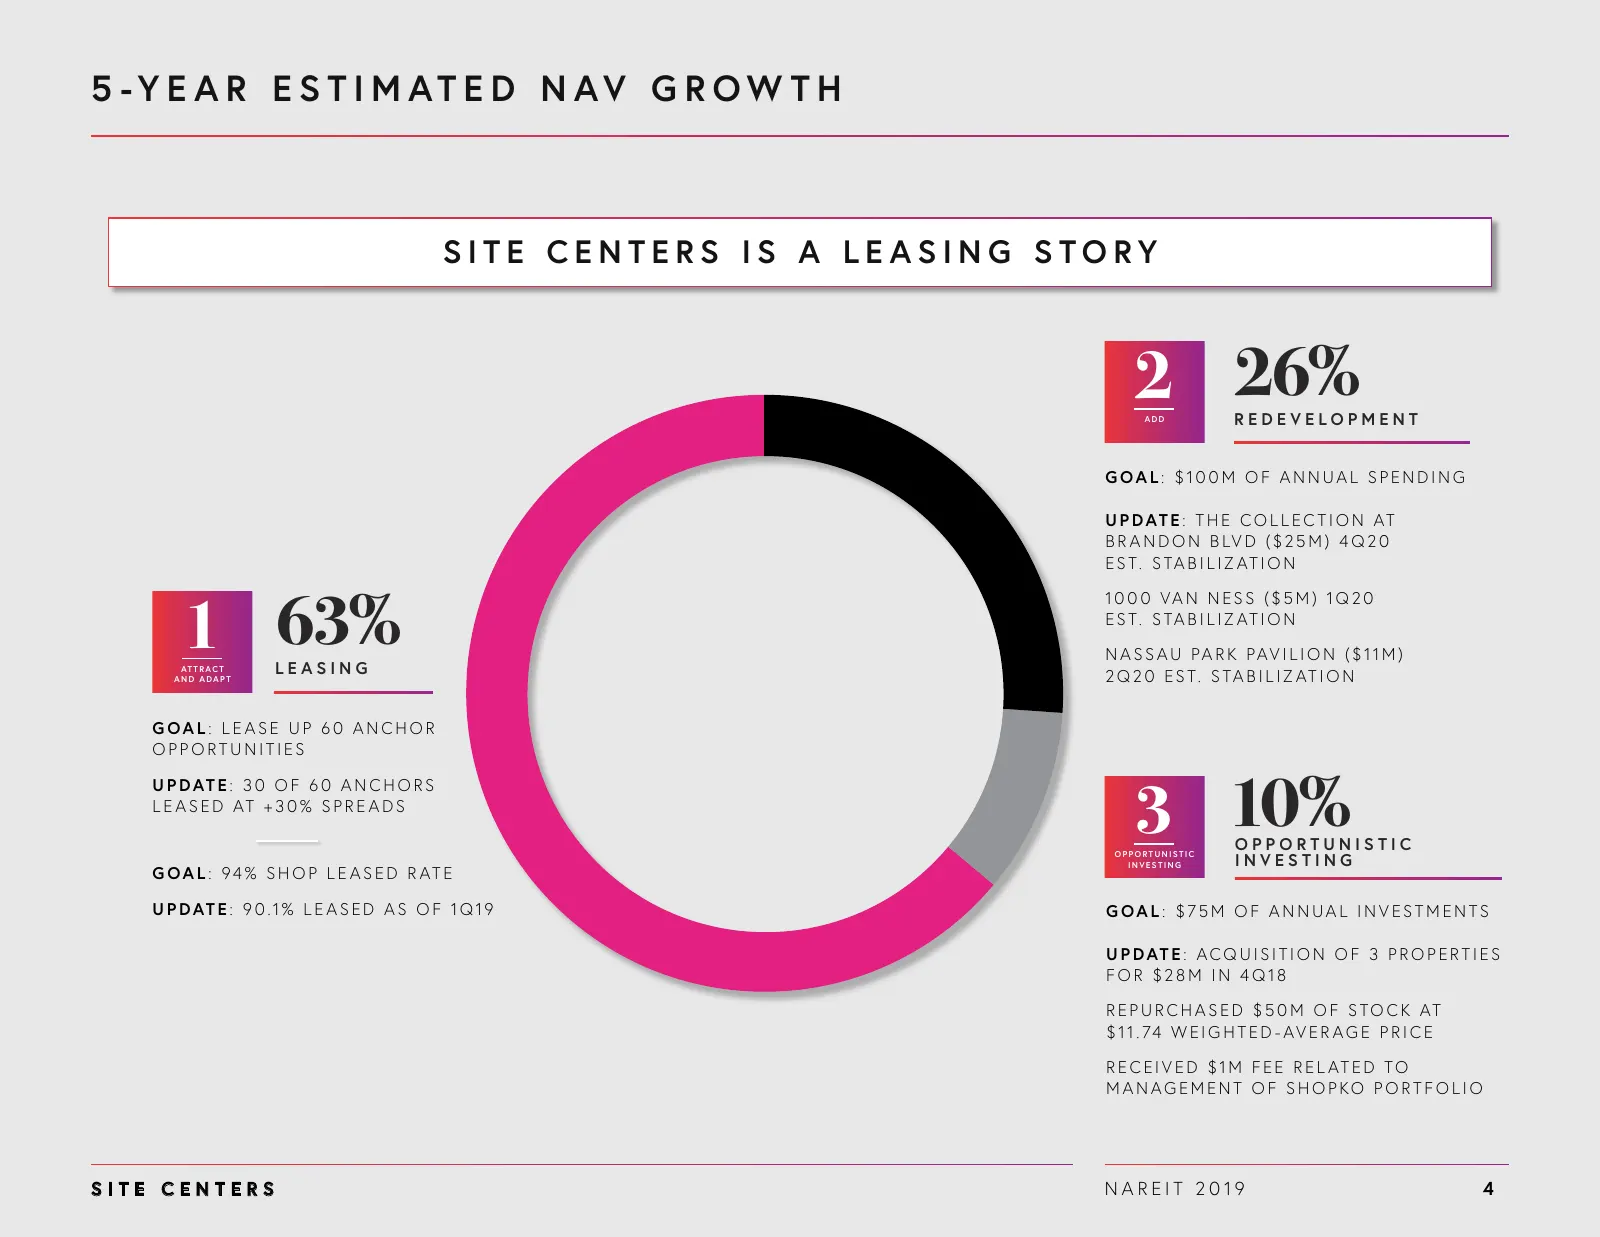
5 -Y E A R E S T I M AT E D N AV G R O W T H SITE CENTERS IS A LEASING STORY 2 26% ADD REDEVELOPMENT GOAL: $10 0M OF ANNUAL SPENDING U P D AT E : T H E C O L L E C T I O N AT B R A N D O N B LV D ( $ 2 5 M ) 4 Q 2 0 E S T . S TA B I L I Z AT I O N 1 63% 1 0 0 0 VA N N ES S ($5 M ) 1 Q 2 0 E S T . S
Slide 5: 2019 Outlook
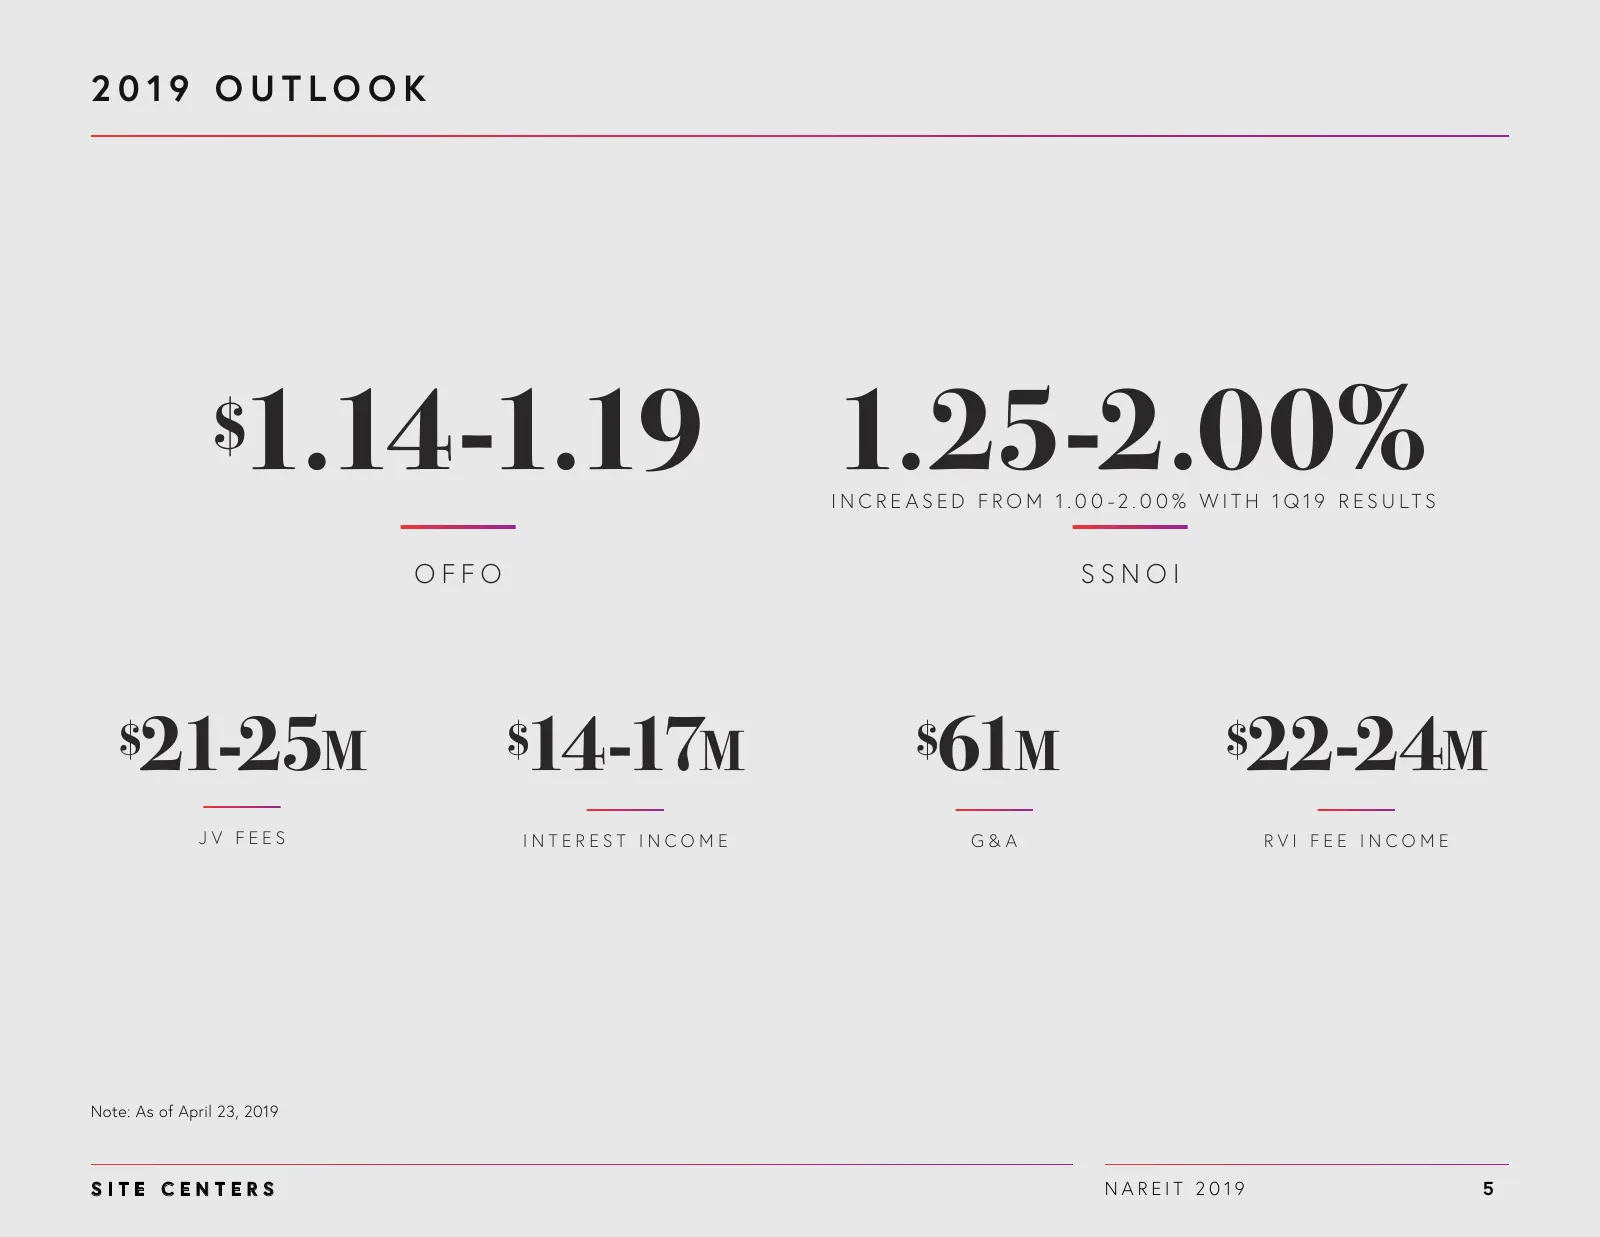
2019 OUTLOOK $ 1.14-1.19 1.25-2.00% I N C R E A S E D F R O M 1 . 0 0 -2 . 0 0 % W I T H 1 Q 19 R E S U LT S OFFO SSNOI $ 21-25m 14-17m $ $ 61m $ 22-24m JV FEES INTEREST INCOME G&A RVI FEE INCOME Note: As of April 23, 2019 SITE CENTERS NAREIT 2019 5
Slide 6: Leasing
1 AT T R AC T AND ADAPT 2ADD 3 OPPORTUNISTIC INVESTING R ED E V ELO PM EN T ACQUISITIONS LEASING SITE CENTERS NAREIT 2019 6
Slide 7: Higher Quality and Focused Wholly-Owned Portfolio
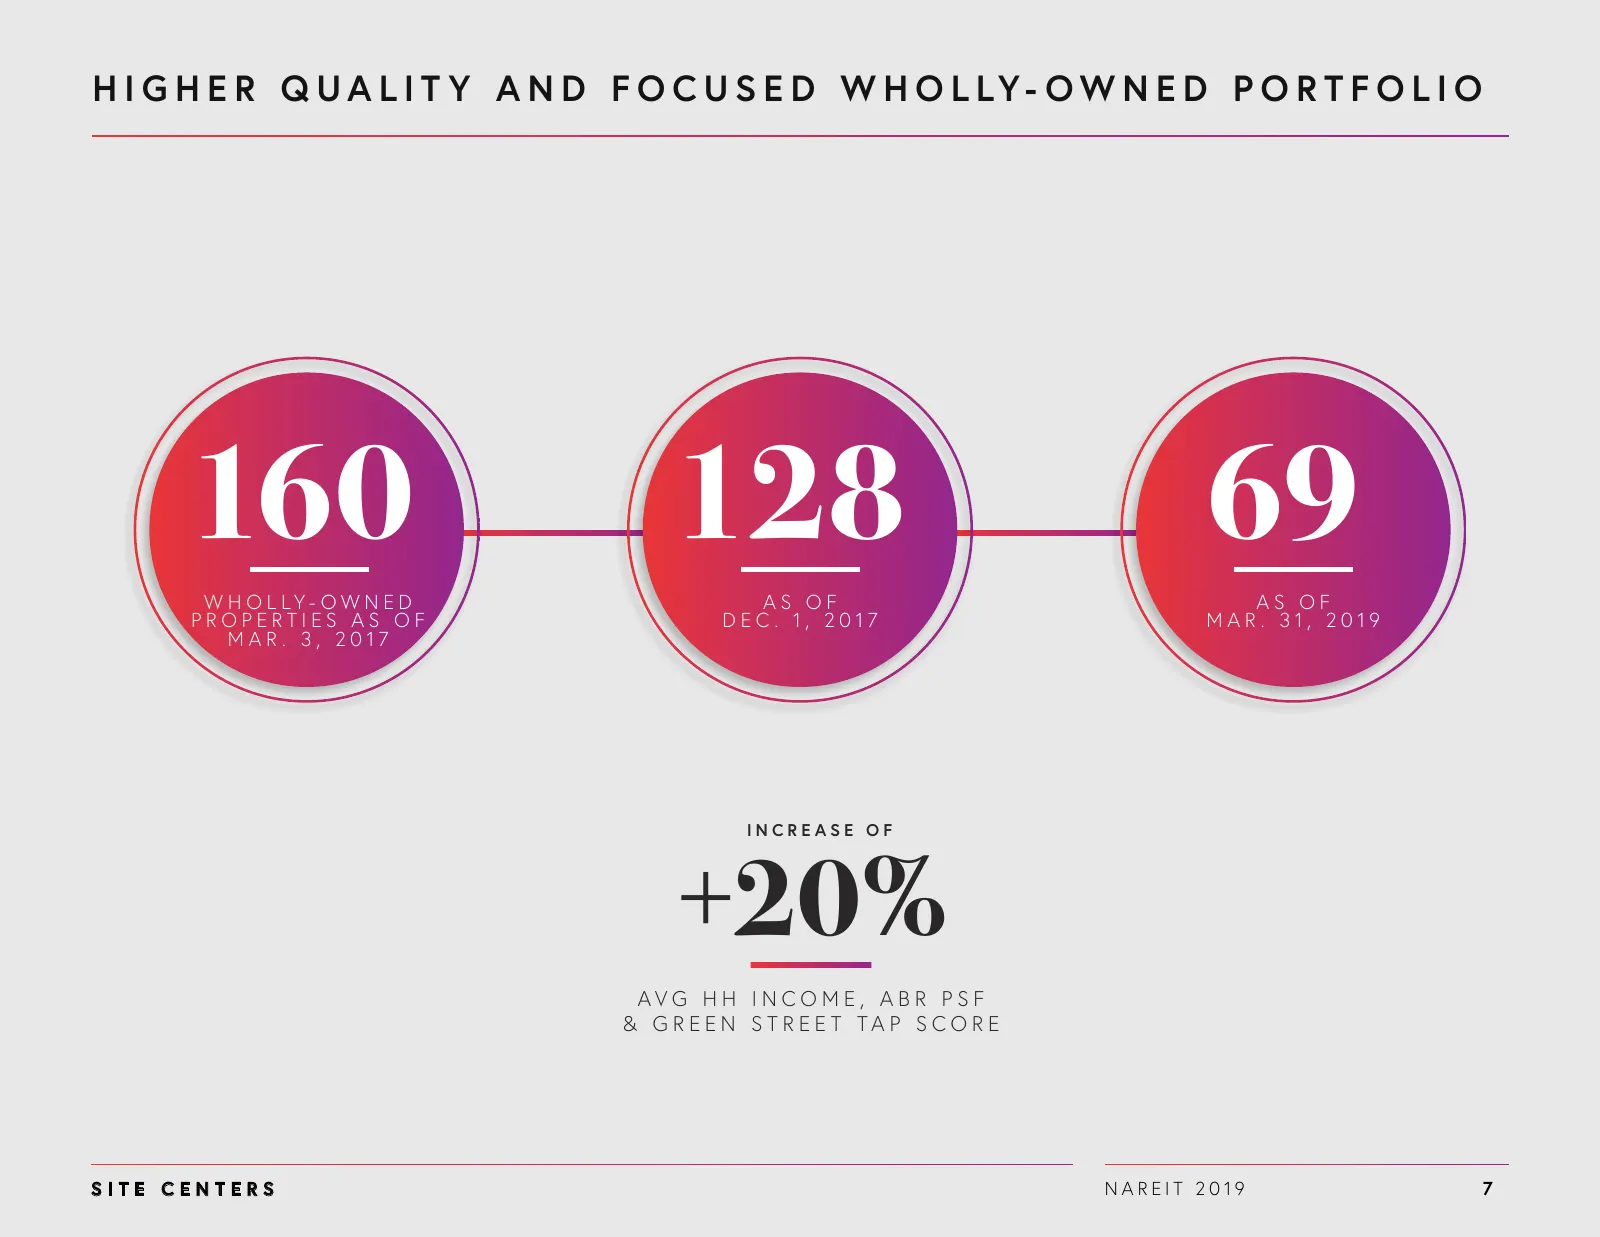
H I G H E R Q U A L I T Y A N D F O C U S E D W H O L LY - O W N E D P O R T F O L I O 160 128 69 W H O L LY- O W N E D AS OF AS OF PROPERTIES AS OF DEC . 1, 2017 MAR. 31, 2019 MAR. 3, 2017 INCREASE OF +20% AVG H H IN CO M E, A B R PSF & G R E E N S T R E E T TA P S C O R E SITE CENTERS NAREIT 2019
Slide 8: Top Quartile Demographics
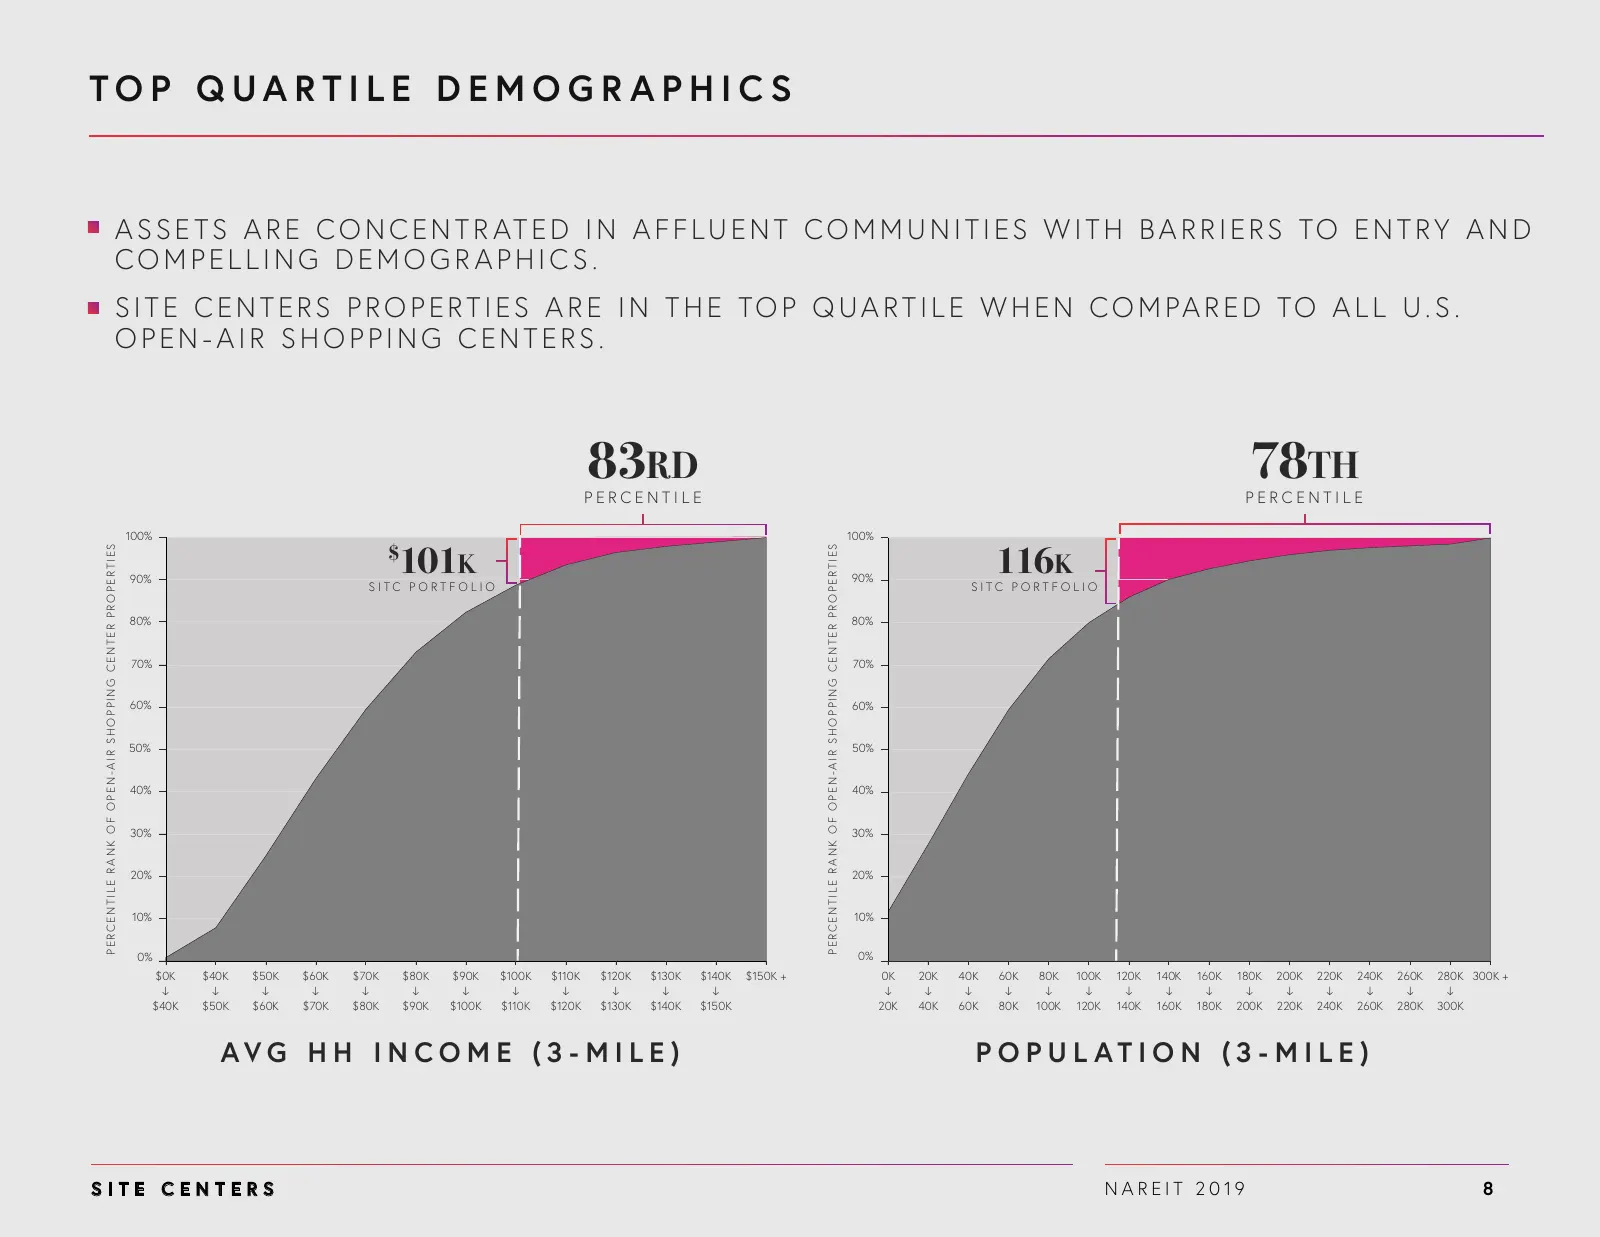
TOP QUARTILE DEMOGR APHICS A S S E T S A R E C O N C E N T R AT E D I N A F F L U E N T C O M M U N I T I E S W I T H B A R R I E R S TO E N T R Y A N D COMPELLING DEMOGR APHICS. S I T E C E N T E R S P R O P E R T I E S A R E I N T H E TO P Q U A R T I L E W H E N C O M PA R E D TO A L L U . S . OP
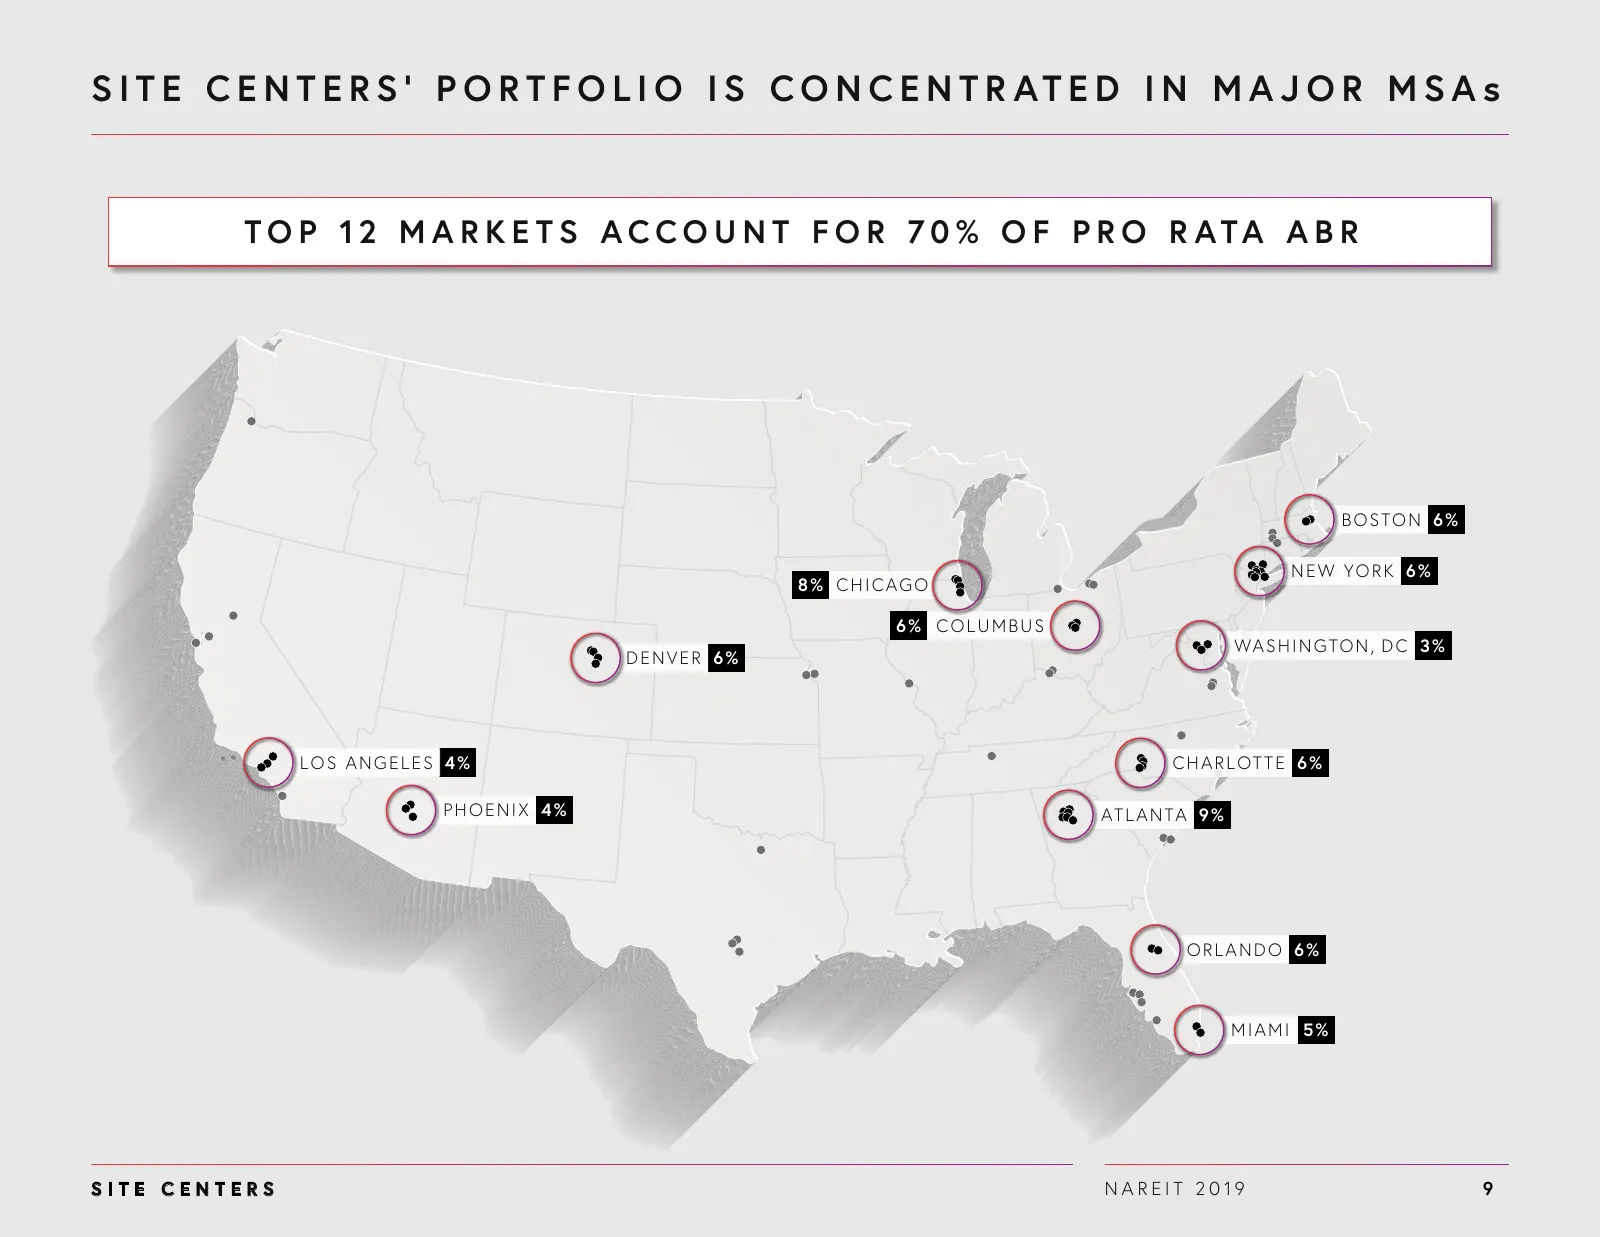
Slide 9: Portfolio Concentrated in Major MSAs
S I T E C E N T E R S ’ P O R T F O L I O I S C O N C E N T R AT E D I N M A J O R M S A s T O P 12 M A R K E T S A C C O U N T F O R 7 0 % O F P R O R ATA A B R B O S TO N 6 % N E W YO R K 6 % 8% CHICAGO 6% COLUMBUS WA S H I N G TO N , D C 3 % DENVER 6% LOS ANGELES 4% C H A R L OT T E 6 % PHOENIX 4
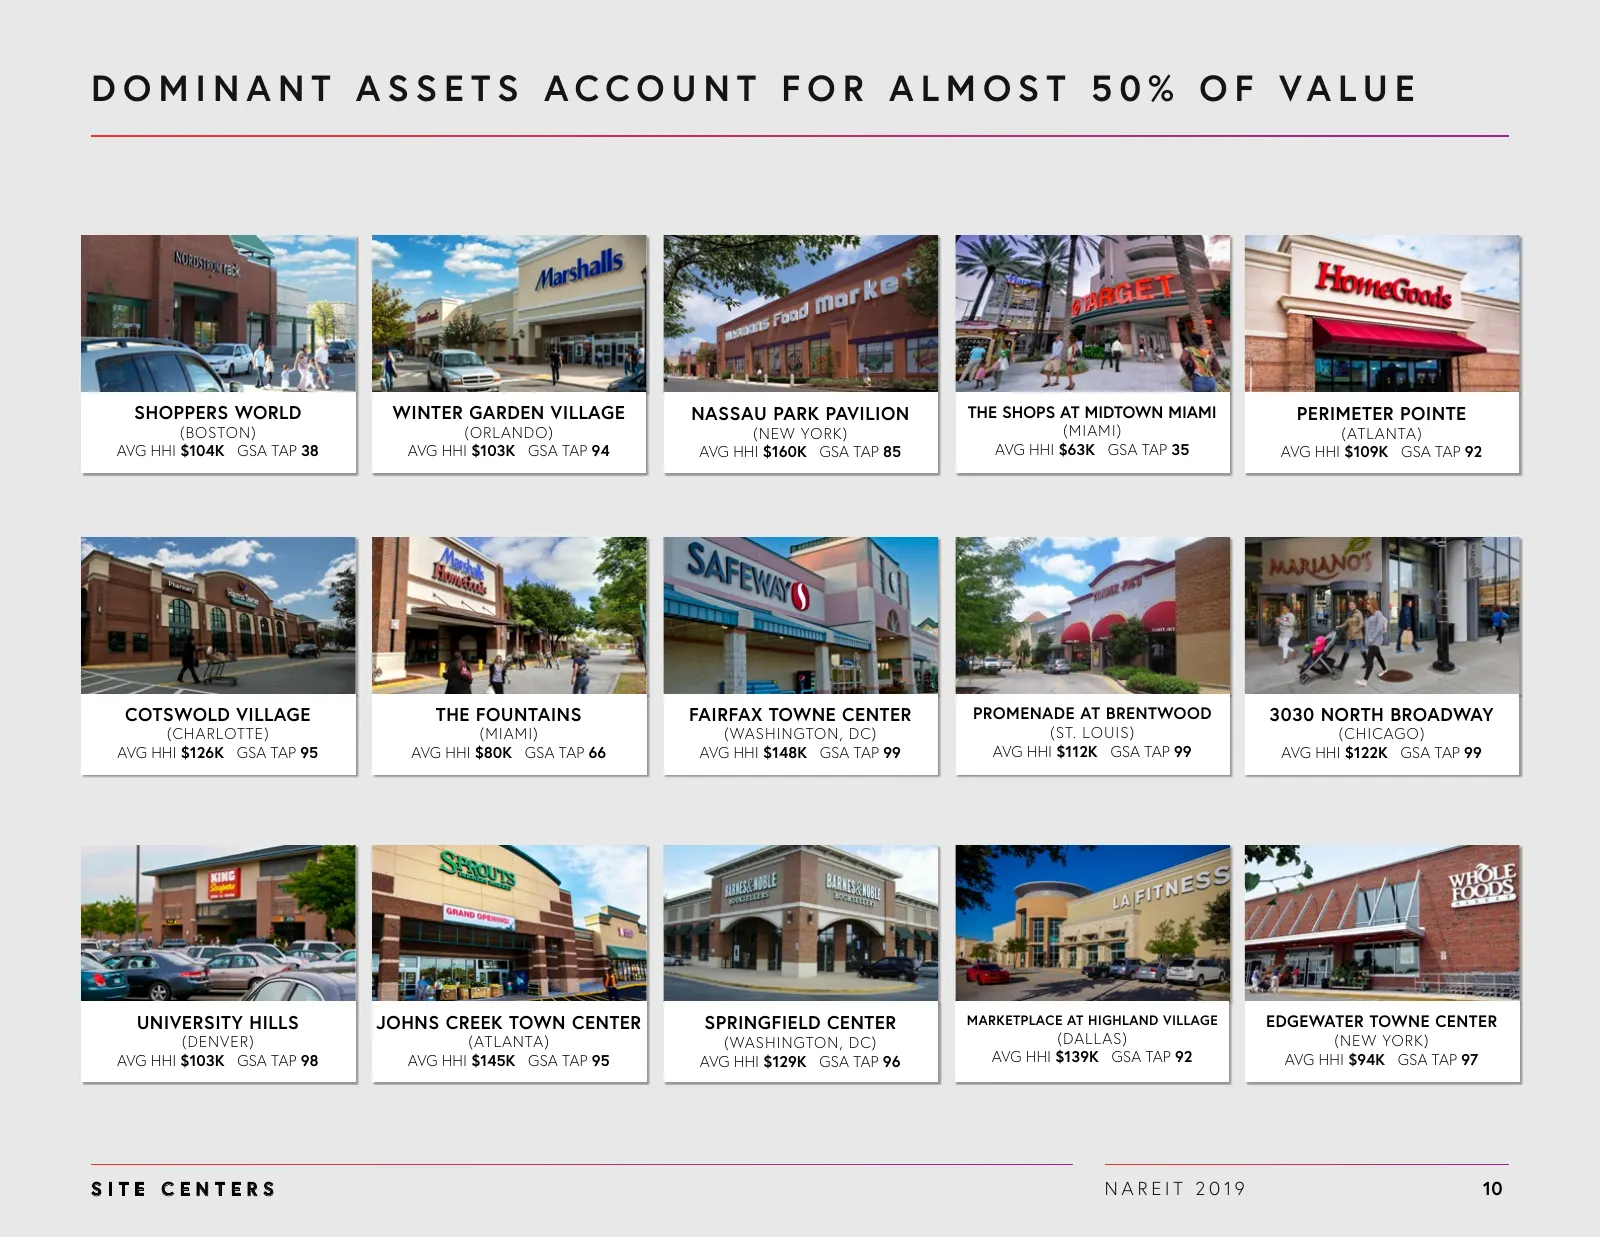
Slide 10: Dominant Assets
D O M I N A N T A S S E T S AC C O U N T F O R A L M O S T 5 0 % O F VA L U E SHOPPERS WORLD WINTER GARDEN VILLAGE NASSAU PARK PAVILION THE SHOPS AT MIDTOWN MIAMI PERIMETER POINTE (BOSTON) (ORLANDO) (NEW YORK) (MIAMI) (ATLANTA) AVG HHI $104K GSA TAP 38 AVG HHI $103K GSA TAP 94 AVG HHI $160K GSA TAP
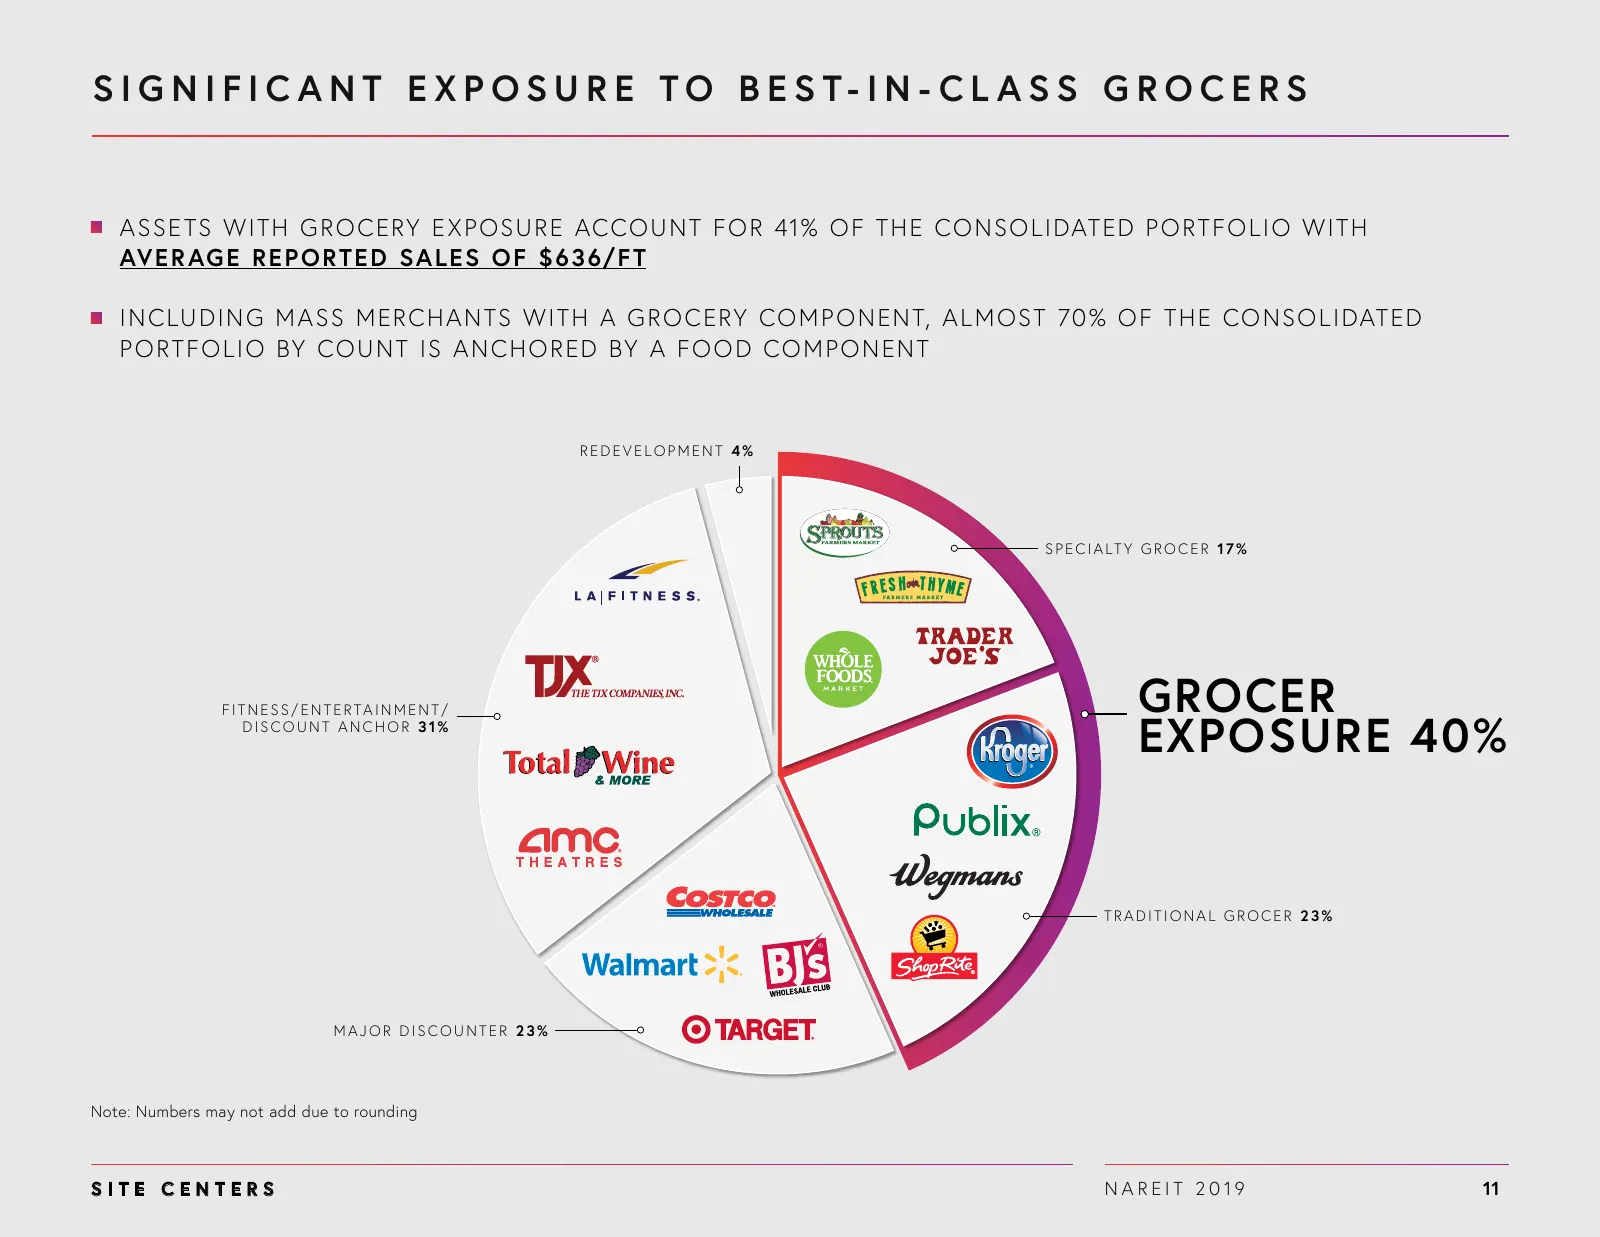
Slide 11: Grocer Exposure 40%
SI G N I FI C A N T E X P OSU R E TO B ES T- I N - CL ASS G RO CE RS ASSE TS W IT H G RO CERY E XP OSU R E ACCO U N T FO R 41% O F T H E CO NSO LIDAT ED P O RT FO LIO W IT H AV E R AG E R E P O R TE D SA L ES O F $ 6 3 6/F T IN CLU DIN G M ASS M ERCH A N TS W IT H A G RO CERY CO M P O N EN T, A L M
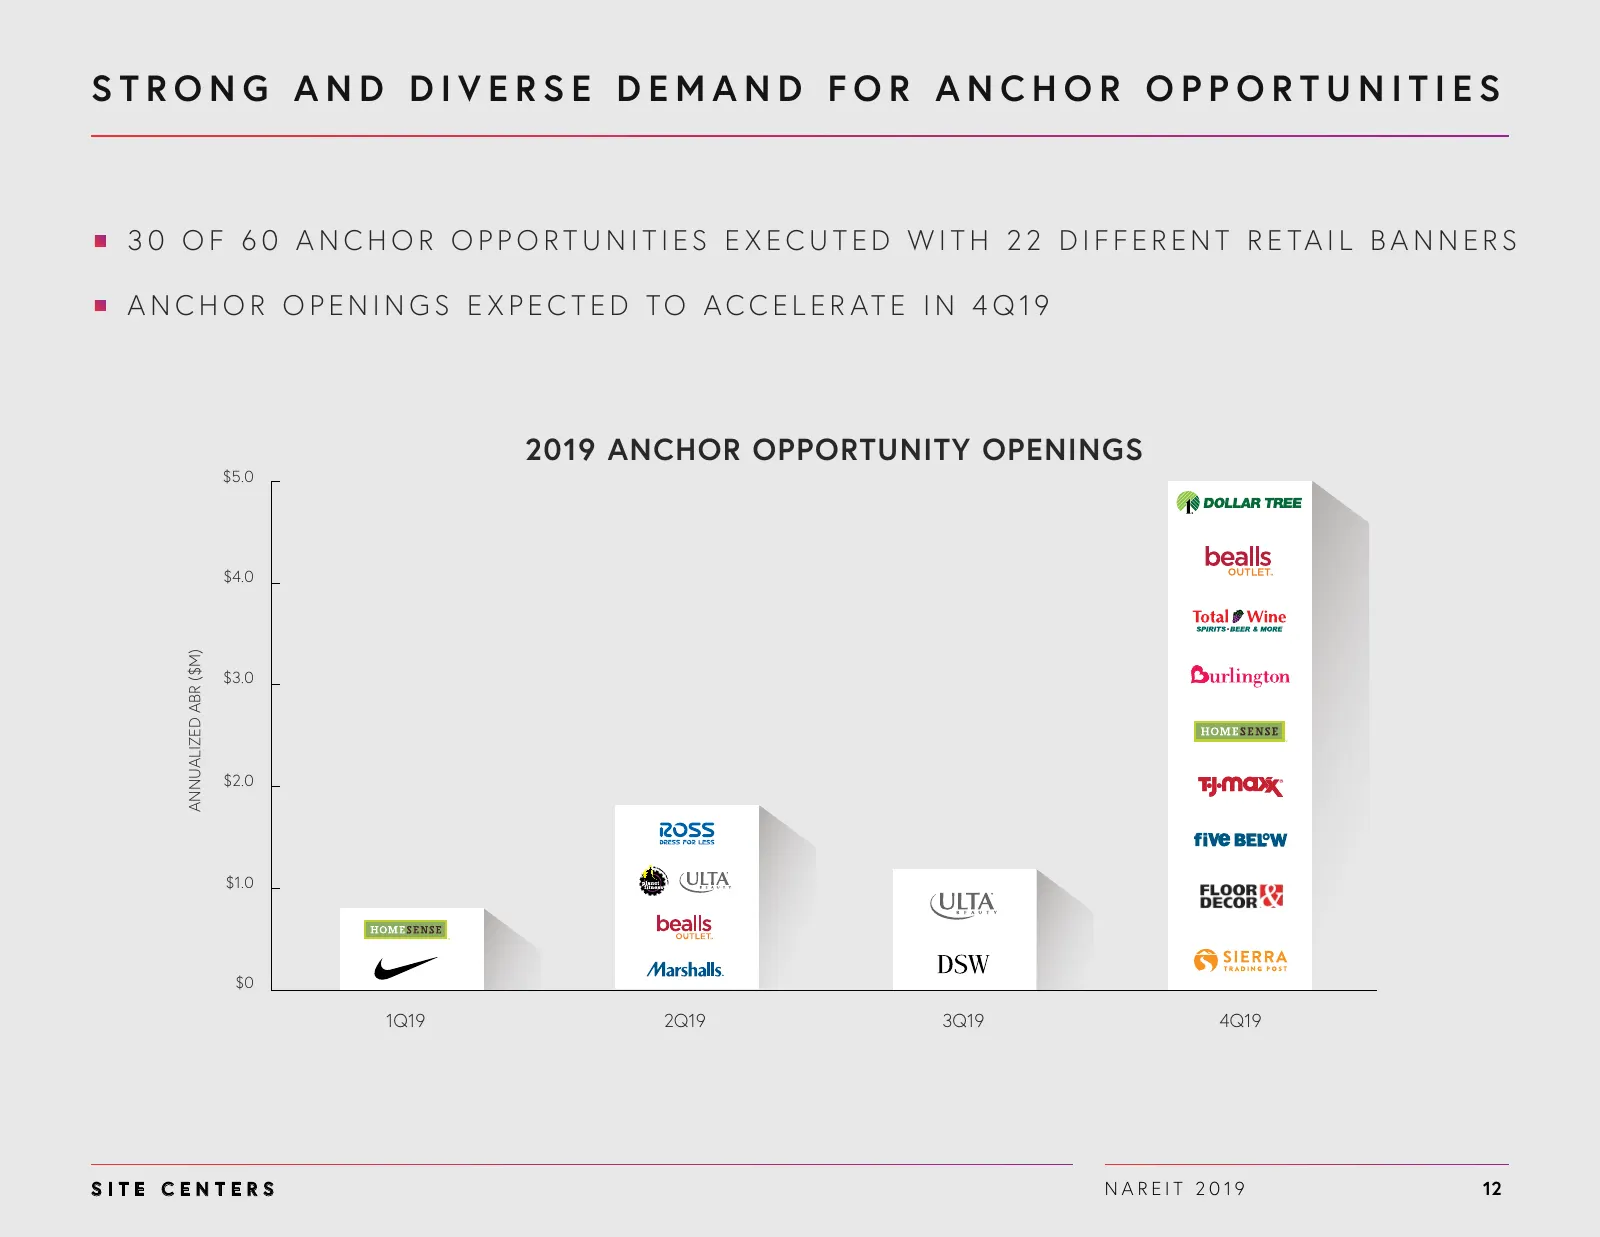
Slide 12: Strong and Diverse Demand for Anchor Opportunities
STRONG AND DIVERSE DEMAND FOR ANCHOR OPPORTUNITIES 3 0 O F 6 0 A N C H O R O P P O R T U N I T I E S E X E C U T E D W I T H 2 2 D I F F E R E N T R E TA I L B A N N E R S A N C H O R O P E N I N G S E X P E C T E D T O A C C E L E R AT E I N 4 Q 1 9 2019 ANCHOR OPPORTUNITY OPENINGS $5.0 $4.0 ANNUAL
Slide 13: Compelling Releasing Economics
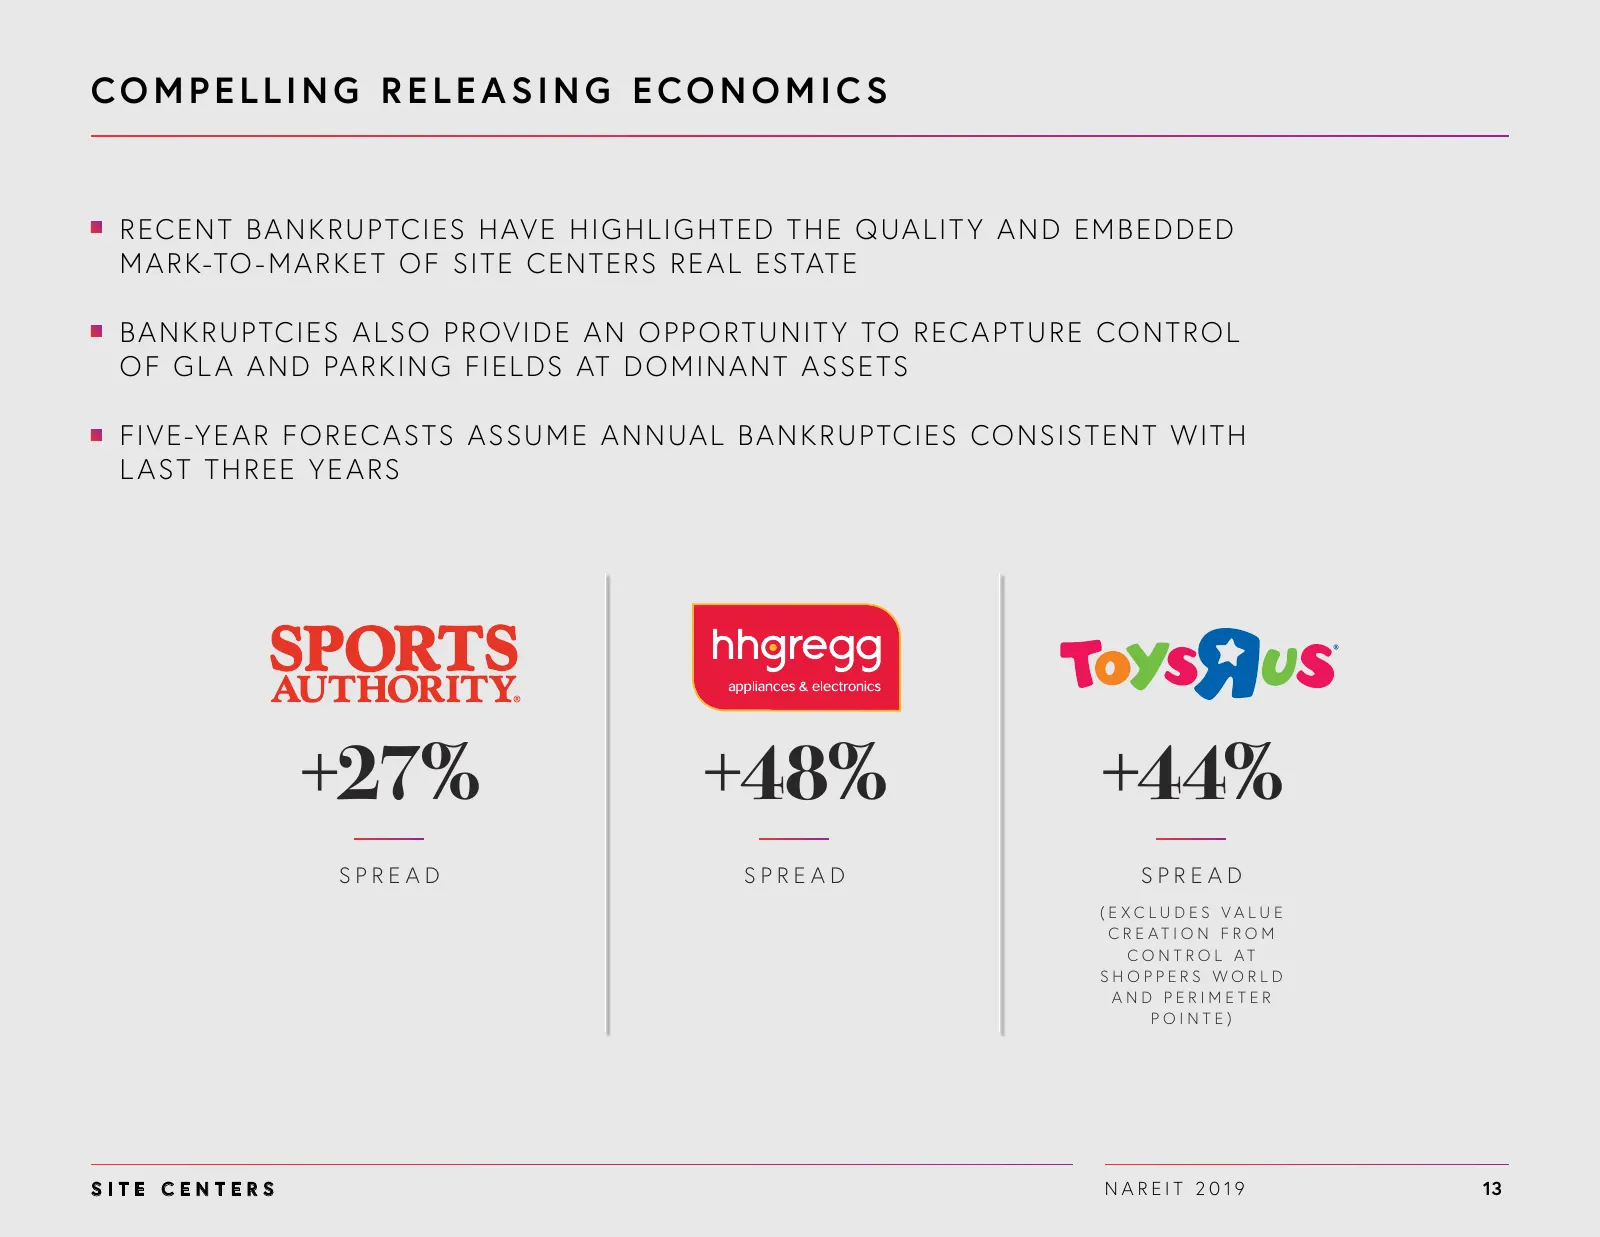
COMPELLING RELEASING ECONOMICS R ECEN T B A N K RU P TCIES H AV E HIG H LIG H T ED T H E Q UA LIT Y A N D EM B ED D ED M A R K-TO - M A R K E T O F SIT E CEN T ERS R E A L ESTAT E B A N K RU P TCIES A LSO PROVID E A N O PP O RT U NIT Y TO R EC A P T U R E CO N T RO L O F G L A A N D PA R K IN G FIEL
Slide 14: Shop Leasing Momentum Building Behind Anchor Leasing
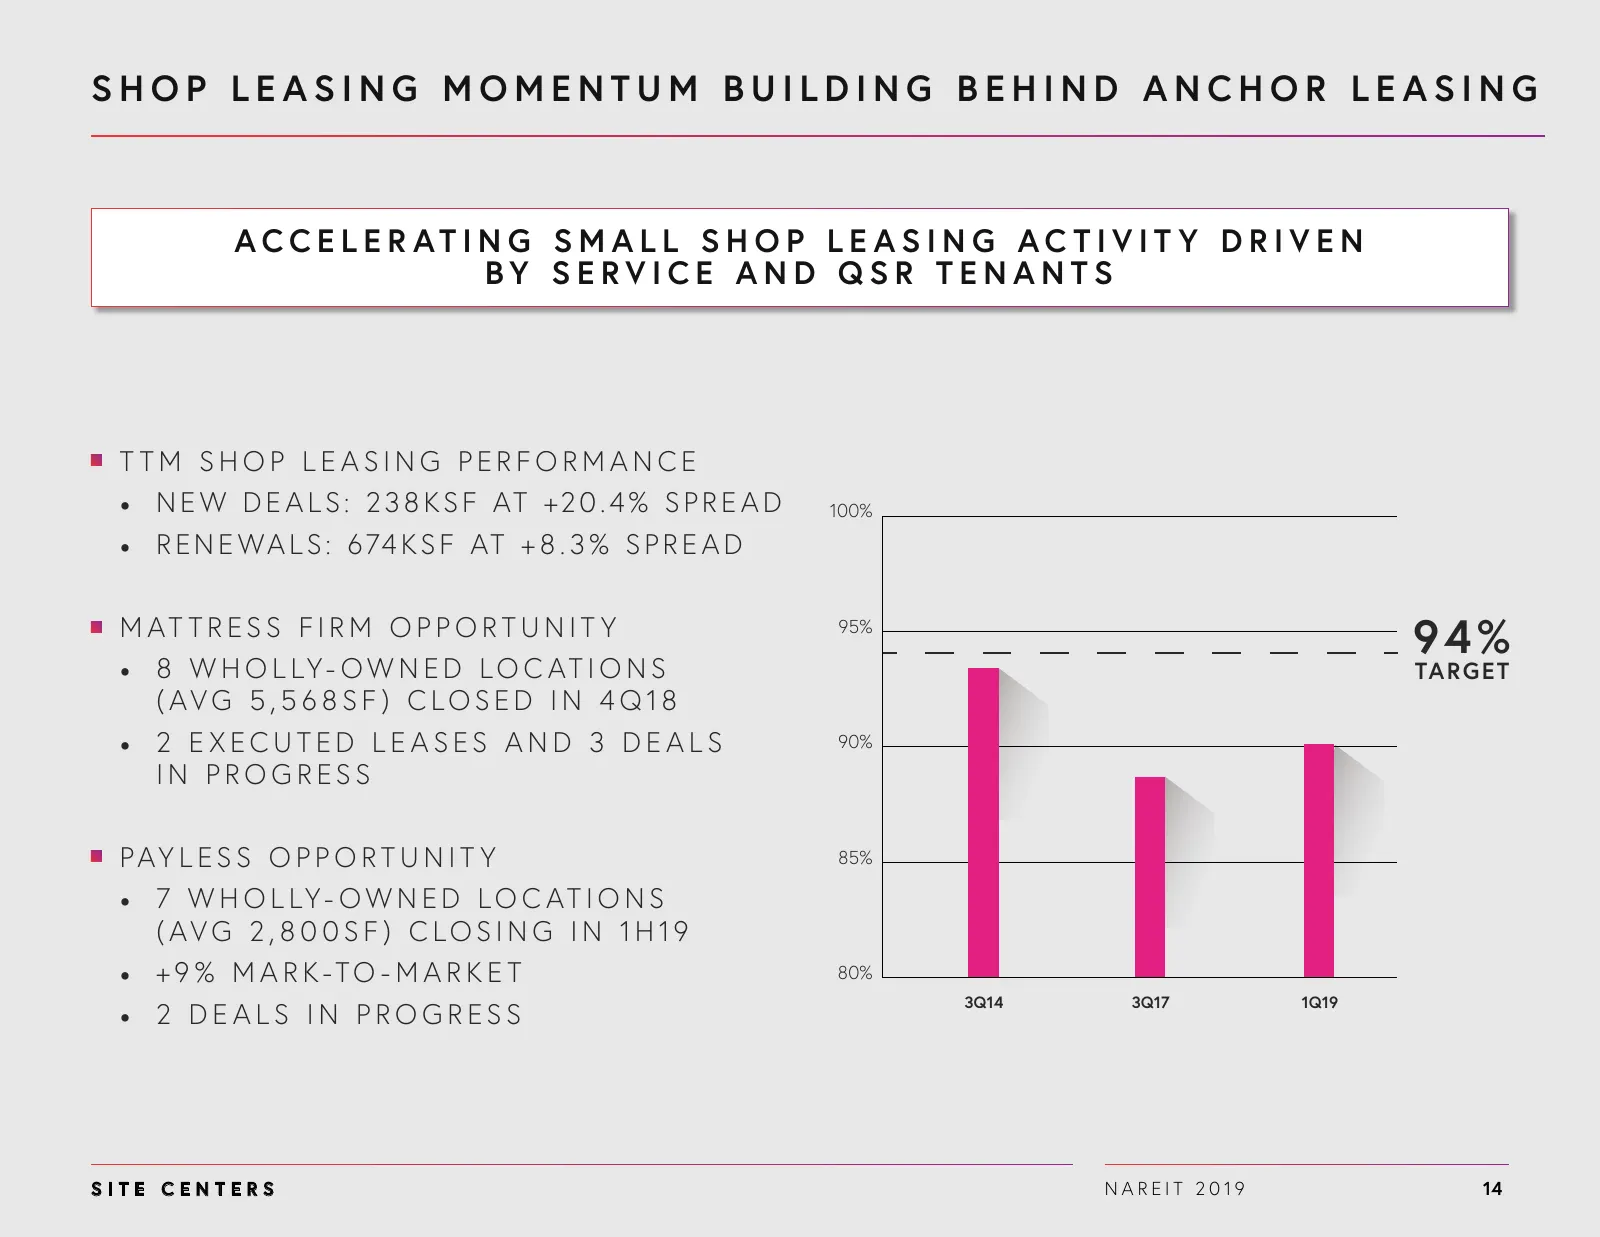
SHOP LEASING MOMENTUM BUILDING BEHIND ANCHOR LEASING A C C E L E R AT I N G S M A L L S H O P L E A S I N G A C T I V I T Y D R I V E N BY SERVICE AND QSR TENANTS T TM SHOP LEASING PERFORMANCE • N E W D E A L S : 2 3 8 K S F AT +2 0 . 4 % S P R E A D 100% • R E N E WA L S : 674 K S F AT + 8 . 3 % S
Slide 15: The Shops at Midtown Miami
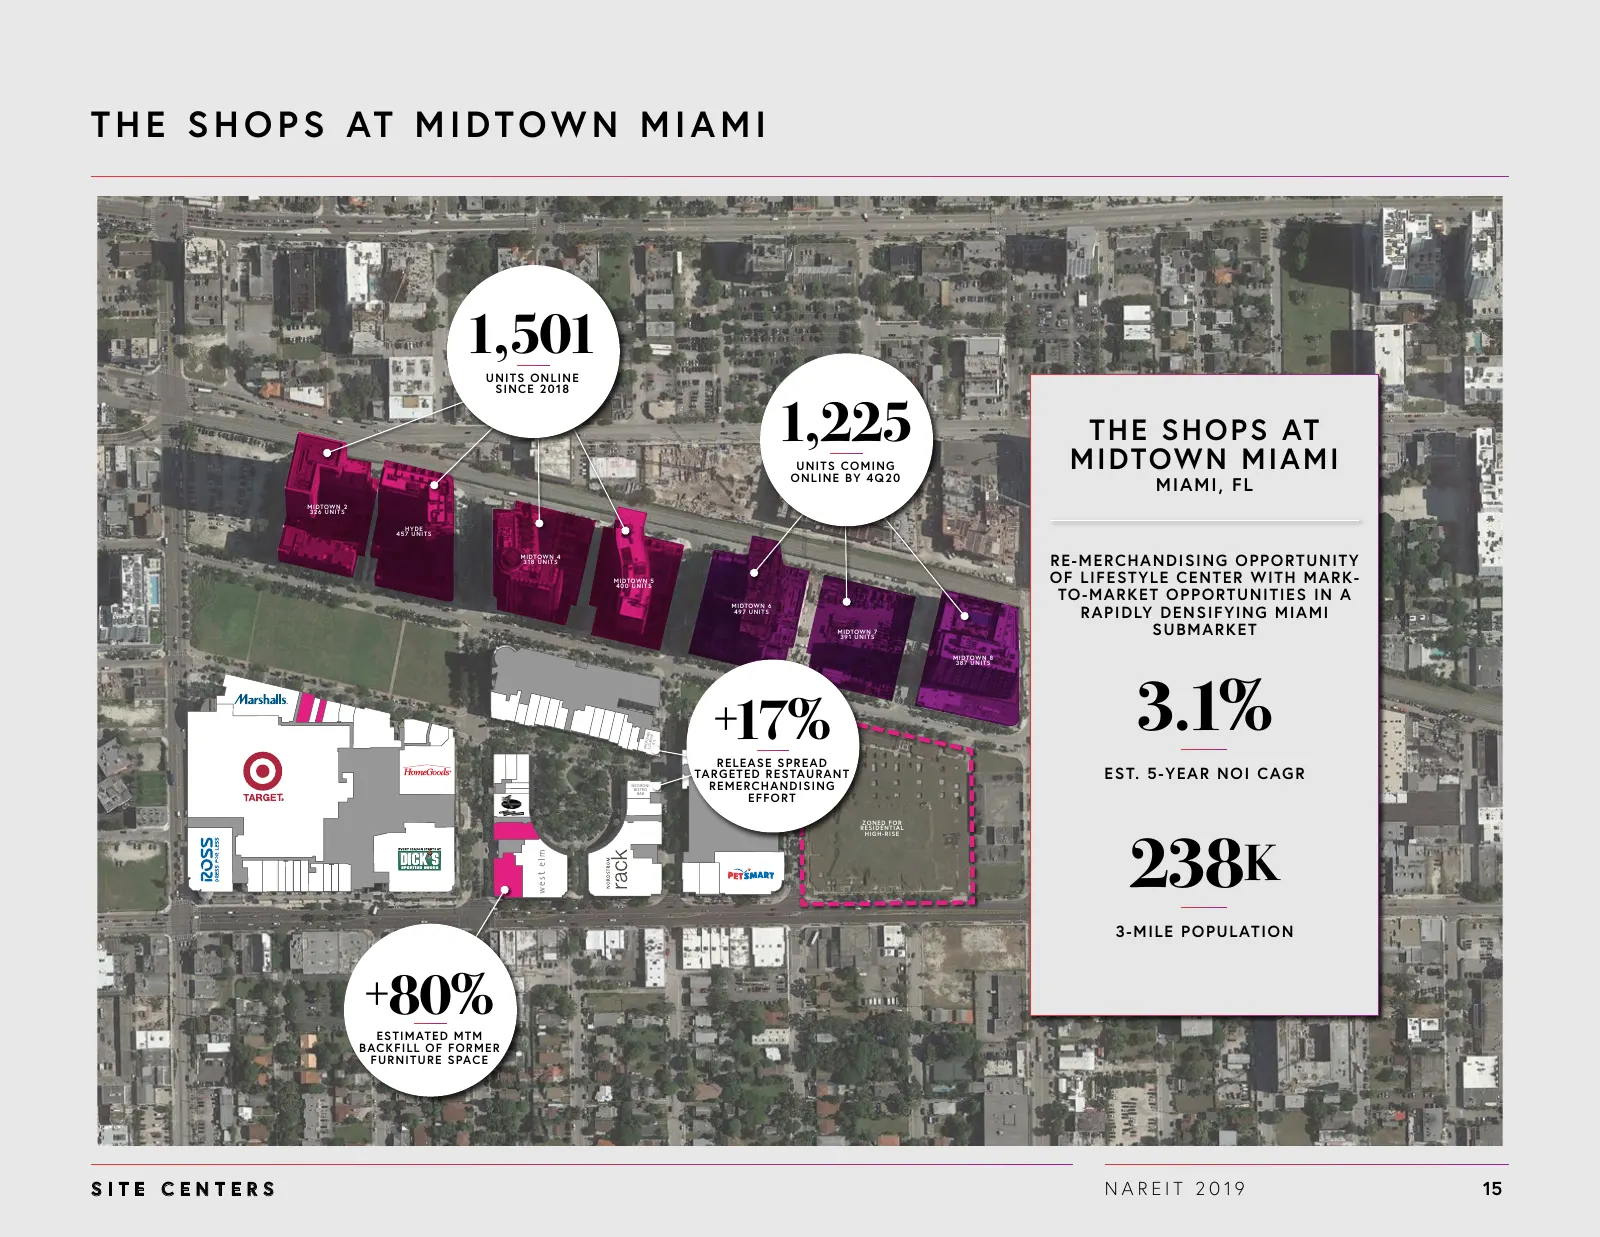
T H E S H O P S AT M I D T O W N M I A M I 1,501 U N I T S O N LI N E S I NC E 2 0 1 8 1,225 UNITS COMING T H E S H O P S AT M I DTOW N M I AM I O N LI N E B Y 4 Q 2 0 M IA M I, FL MI DTOW N 2 3 26 UN I TS H Y DE 4 5 7 UN I TS M I DTOWN 4 3 18 U NI T S R E- MER CHAN D IS IN G O P P O R TUN ITY M I D
Slide 16: Centennial Promenade
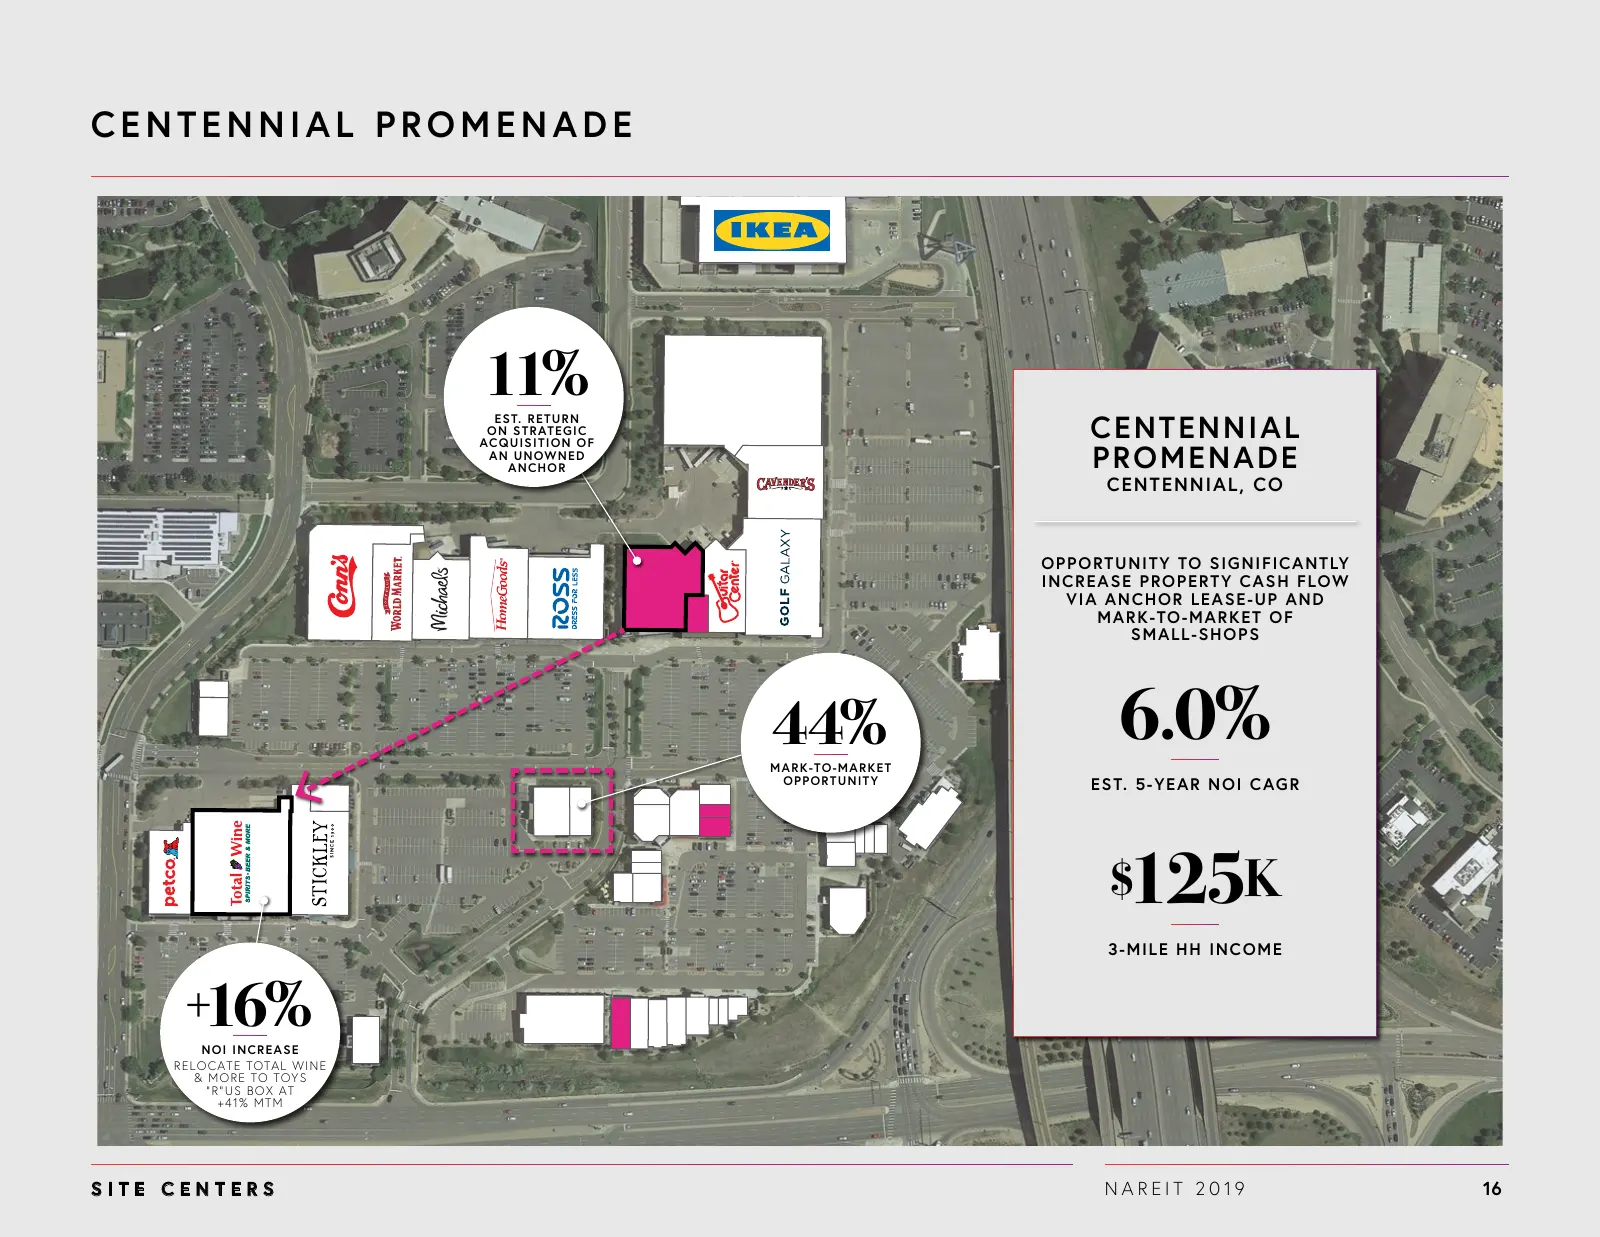
CENTENNIAL PROMENADE 11% EST. RETURN ON STRATEGIC ACQUISITION OF CEN T EN N IA L AN UNOWNED A NCHOR PRO M EN A D E CENTENNIAL, CO O P P O RTUN I TY TO S I GN I F I CAN TLY I N CREAS E P RO P ERTY CAS H F L OW V I A AN CH O R L EAS E- UP AN D MARK - TO - MARK ET O F S MAL L - S H O P S 44% MARK-TO-MA
Slide 17: The Shops at The Fresh Market
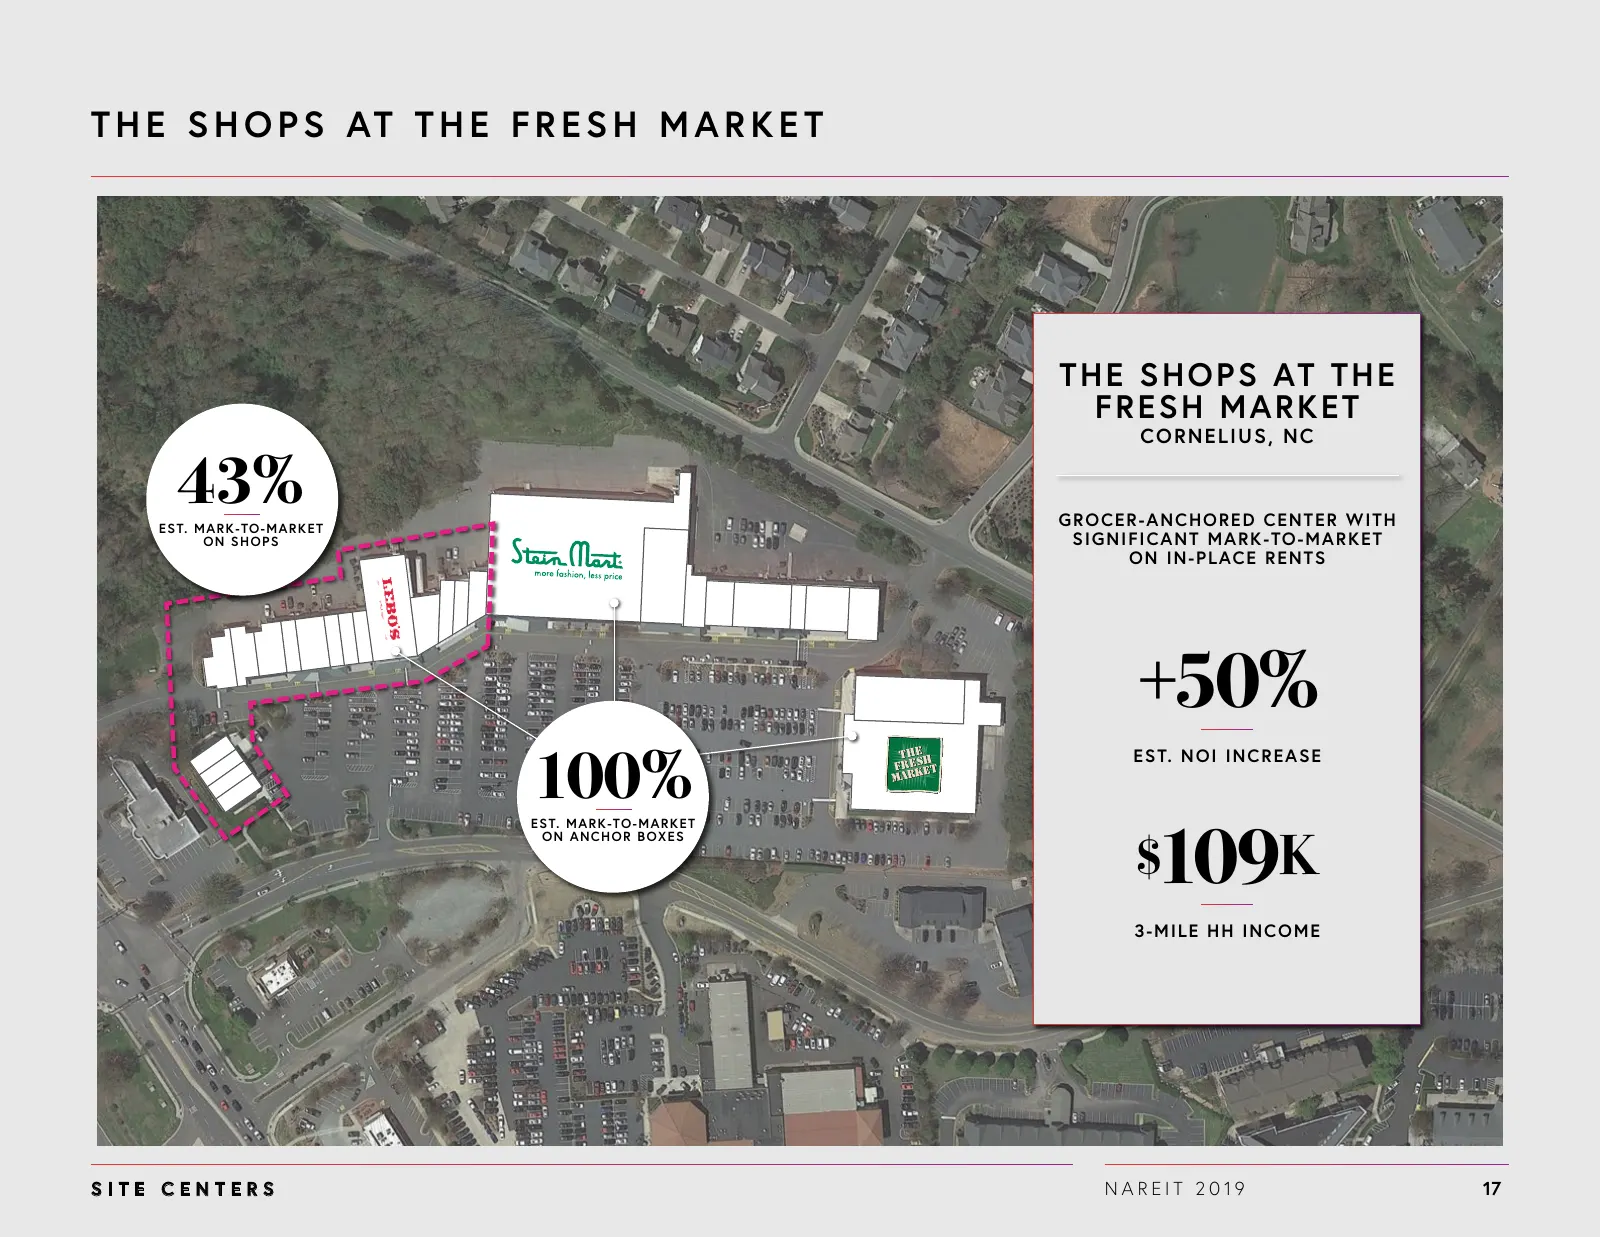
T H E S H O P S AT T H E F R E S H M A R K E T THE S HO P S AT THE F RES H M ARK ET C ORNEL IUS , NC 43% ES T. MA R K - TO-M ARKET GR O C E R - AN C H O R E D C E N TE R W ITH O N S HOPS S IGN IF IC AN T MAR K - TO - MAR K E T O N IN - P L AC E R E N TS +50% 100% E S T. N O I IN C R E AS E $109K ES
Slide 18: Redevelopment
1 AT T R AC T AND ADAPT 2ADD 3 OPPORTUNISTIC INVESTING LEASING ACQUISITIONS R ED E V ELO PM EN T SITE CENTERS NAREIT 2019 18
Slide 19: Compelling Land Use Economics
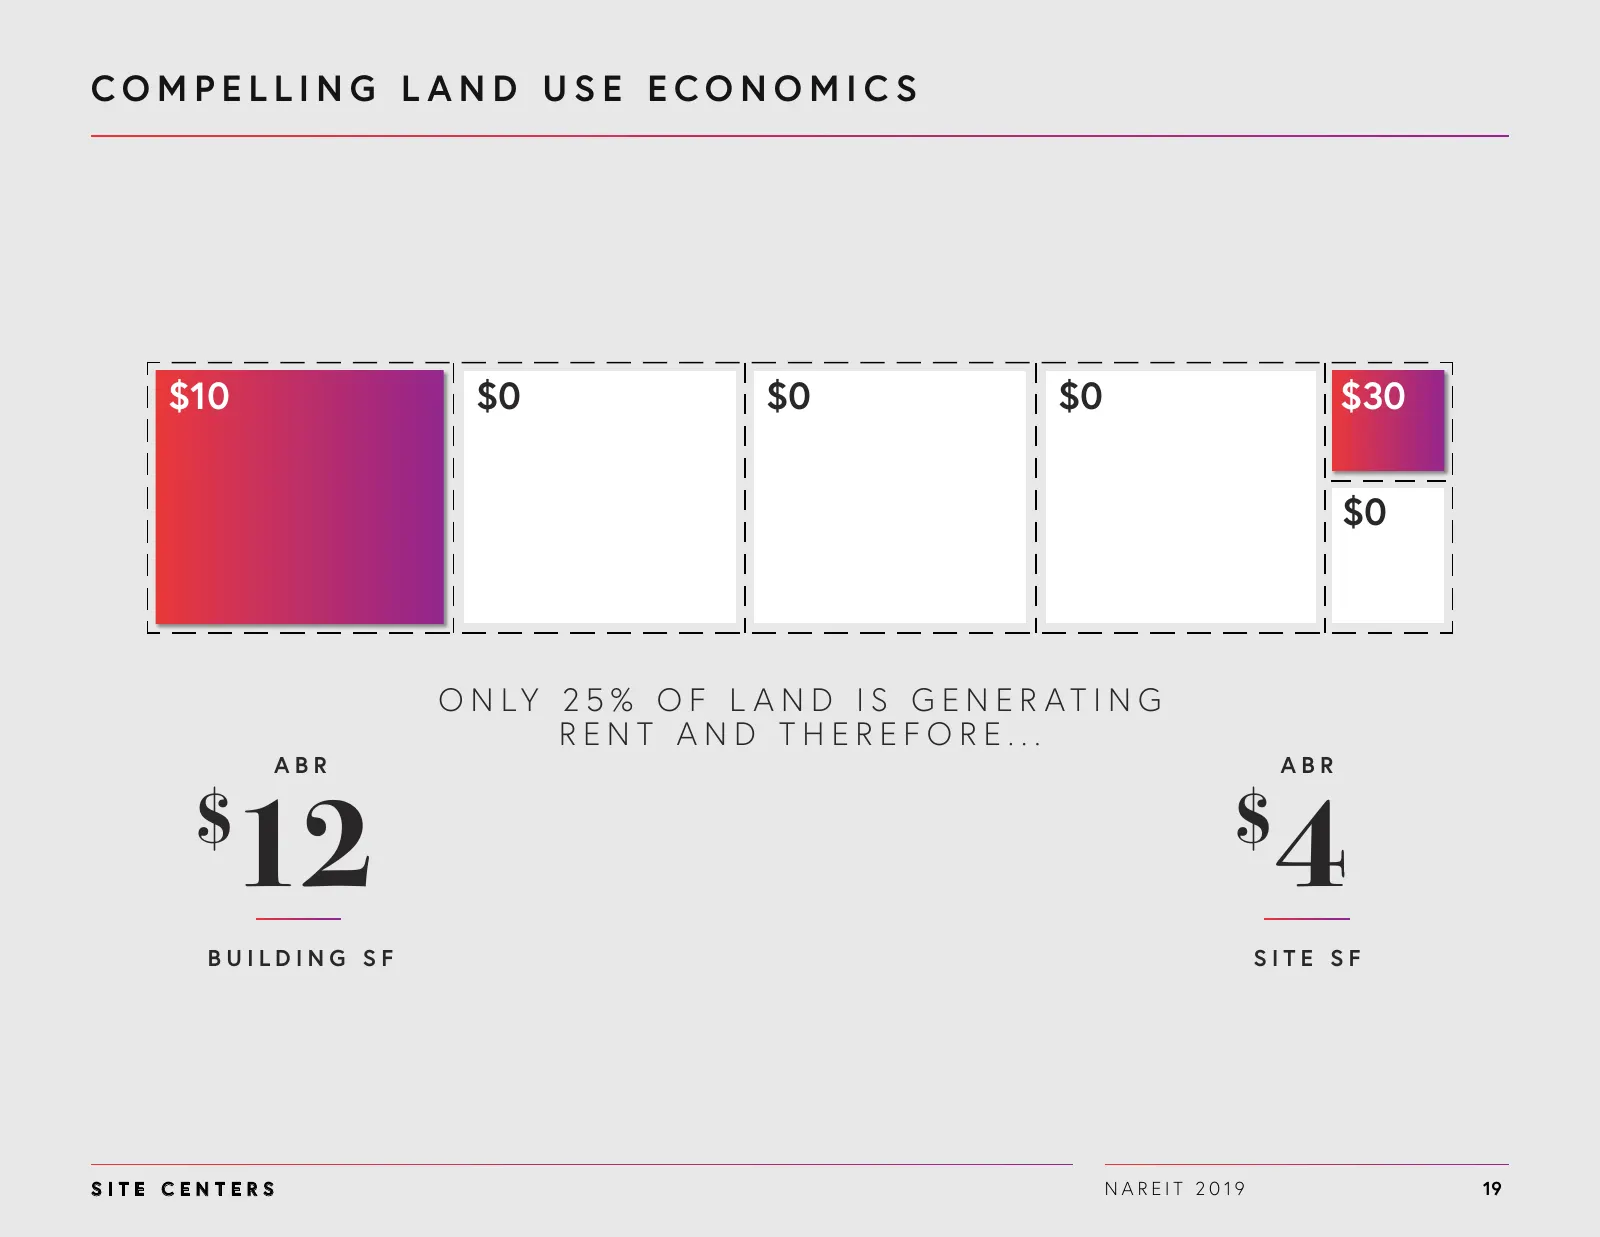
COMPELLING L AND USE ECONOMICS $10 $0 $0 $0 $30 $0 O N LY 2 5 % O F L A N D I S G E N E R AT I N G RENT AND THEREFORE... ABR ABR $ 12 $ 4 BUILDING SF SITE SF SITE CENTERS NAREIT 2019 19
Slide 20: Shopping Centers Are Inefficient Users of Land
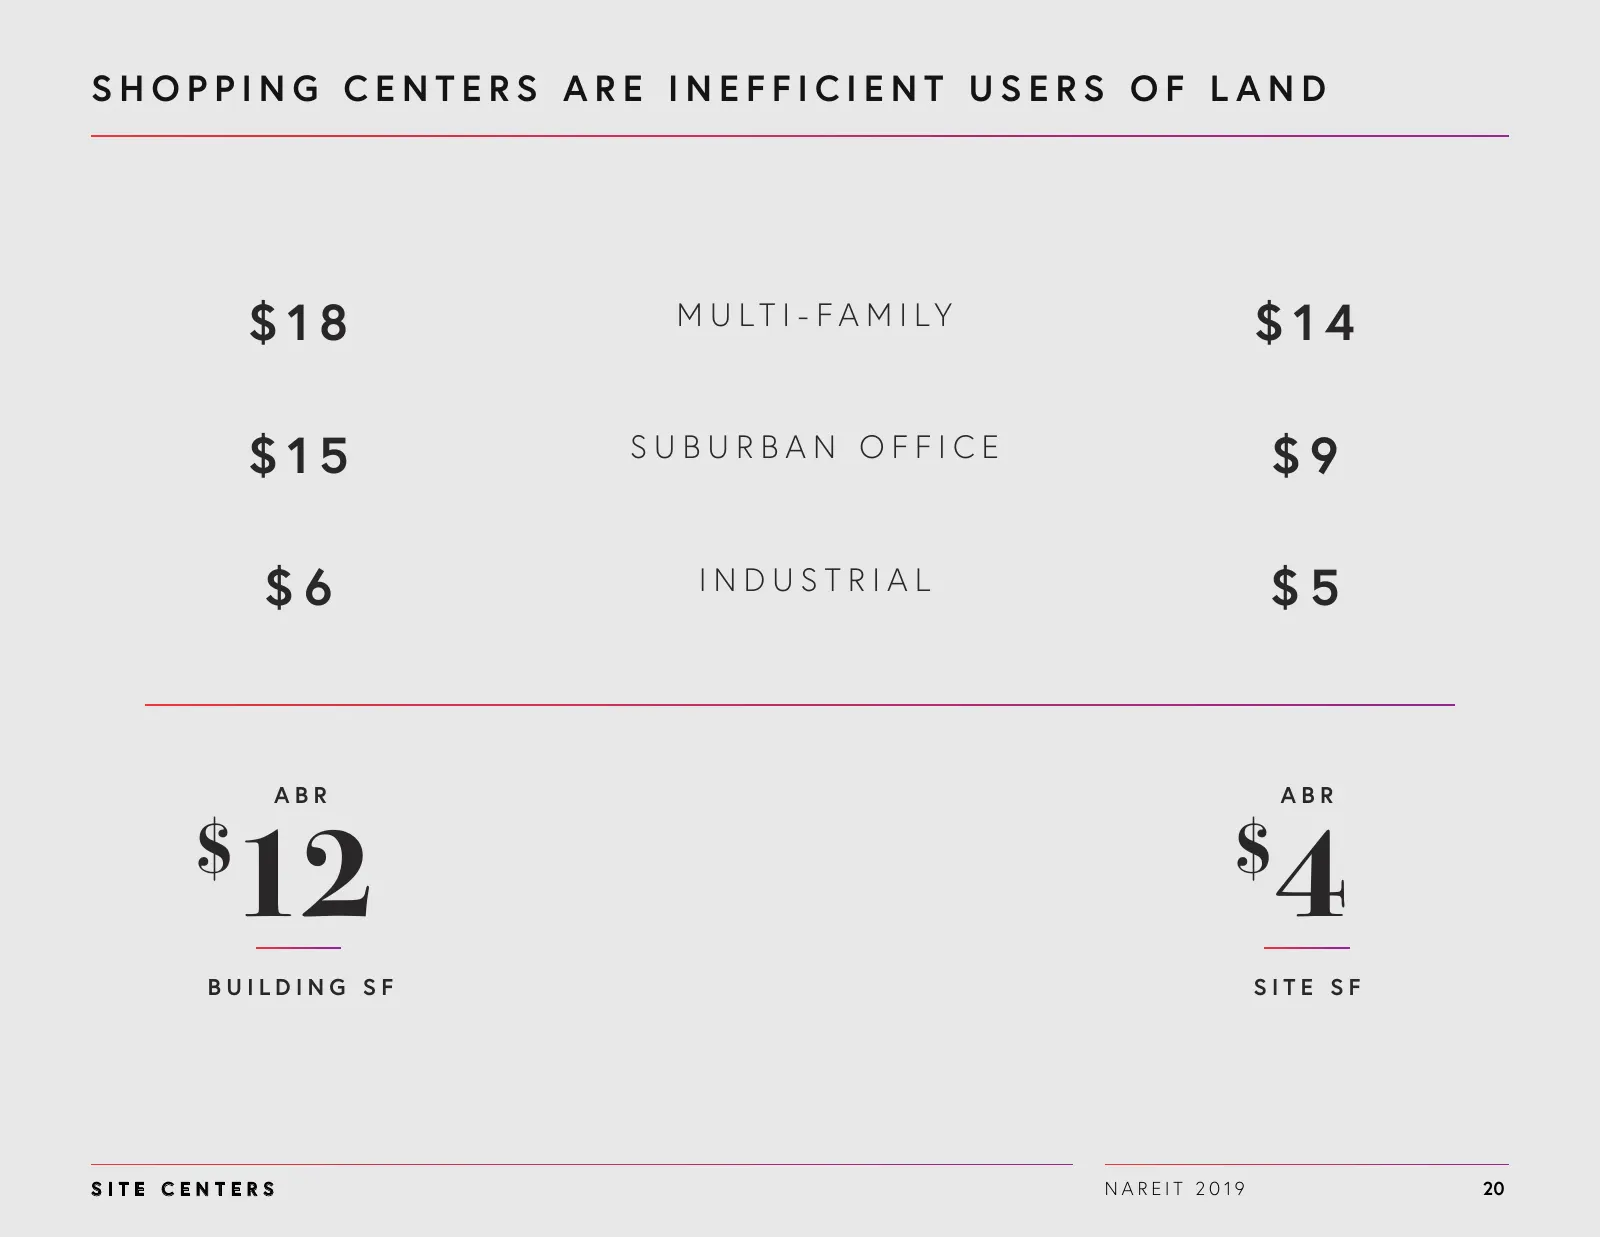
SHOPPING CENTERS ARE INEFFICIENT USERS OF LAND $18 M U LT I - FA M I LY $14 $15 SUBURBAN OFFICE $9 $6 INDUSTRIAL $5 ABR ABR $ 12 $ 4 BUILDING SF SITE SF SITE CENTERS NAREIT 2019 20
Slide 21: Steady Pipeline of Redevelopment Projects
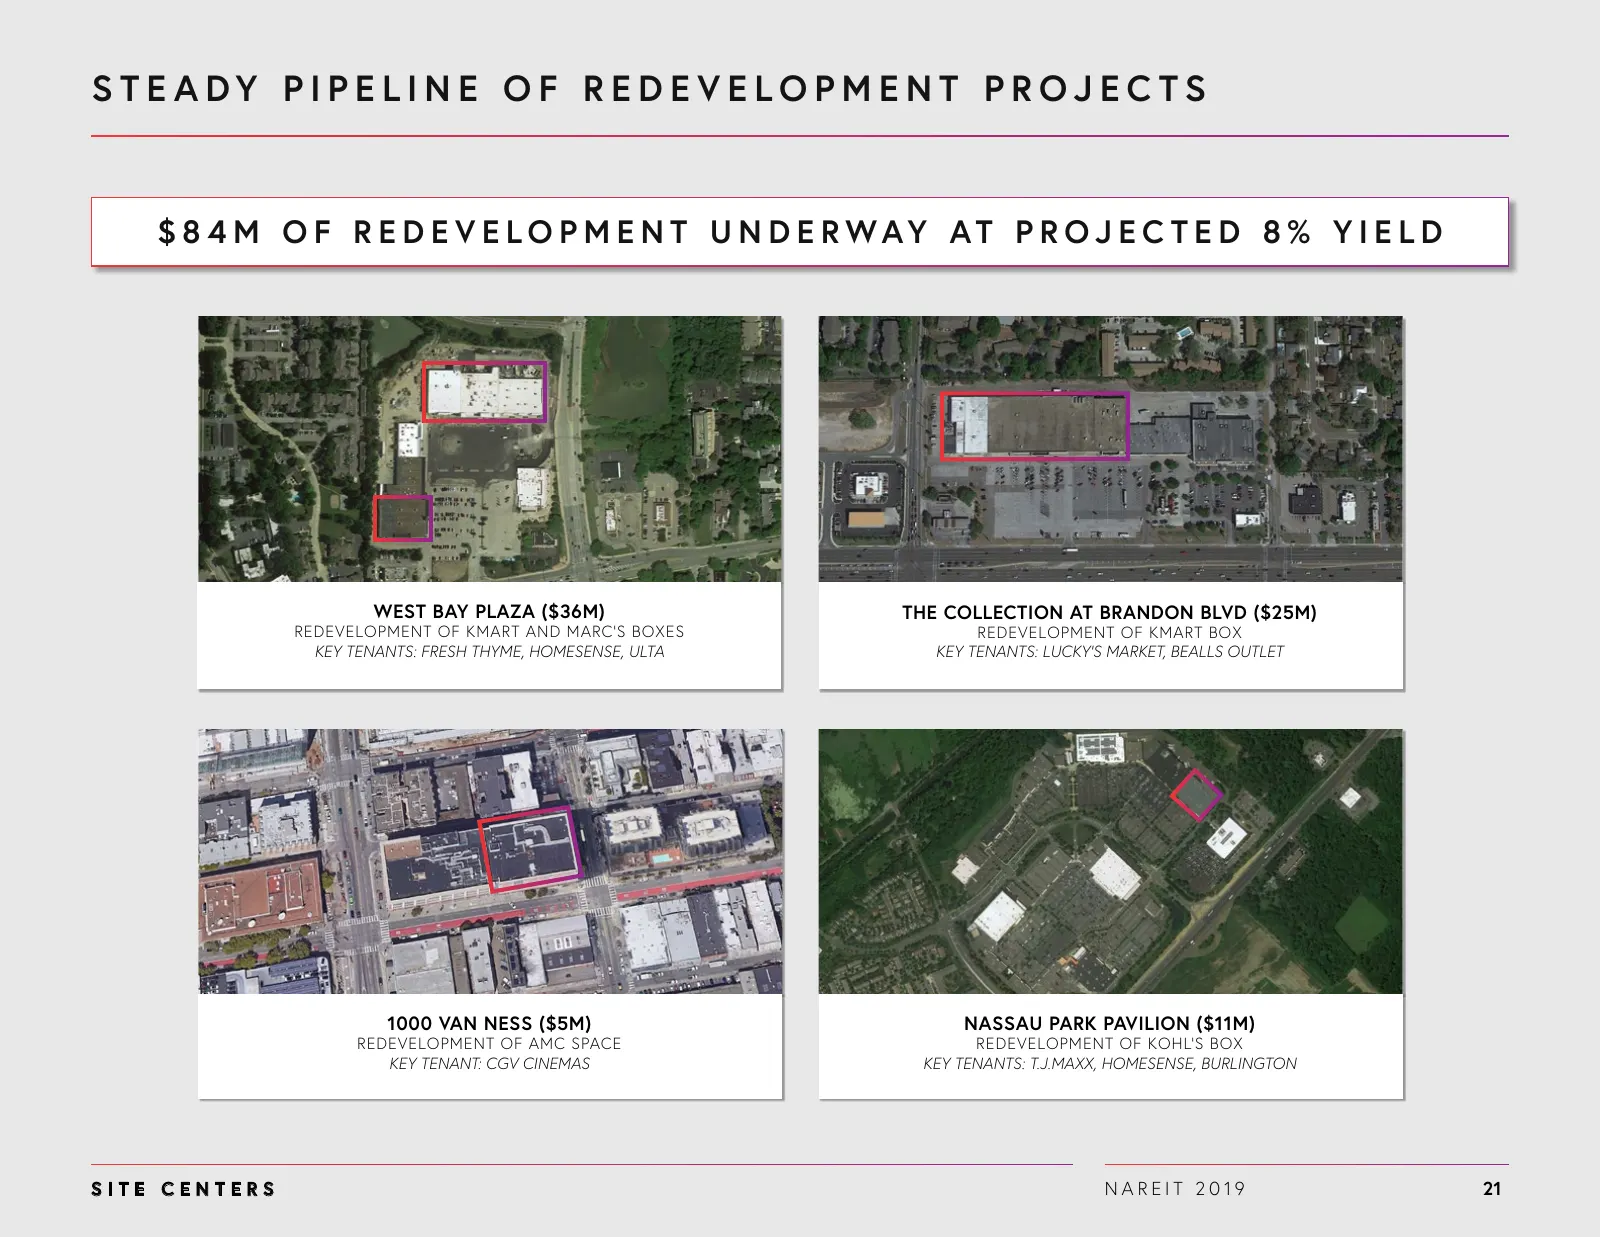
S TE A DY PIPE LIN E O F R E D E V E LO PM E NT PROJ EC TS $ 8 4 M O F R E D E V E L O P M E N T U N D E R WAY AT P R O J E C T E D 8 % Y I E L D WEST BAY PLAZA ($36M) THE COLLECTION AT BRANDON BLVD ($25M) REDEVELOPMENT OF KMART AND MARC’S BOXES REDEVELOPMENT OF KMART BOX KEY TENANTS: FRESH THYME, H
Slide 22: Tactical Redevelopment Opportunities
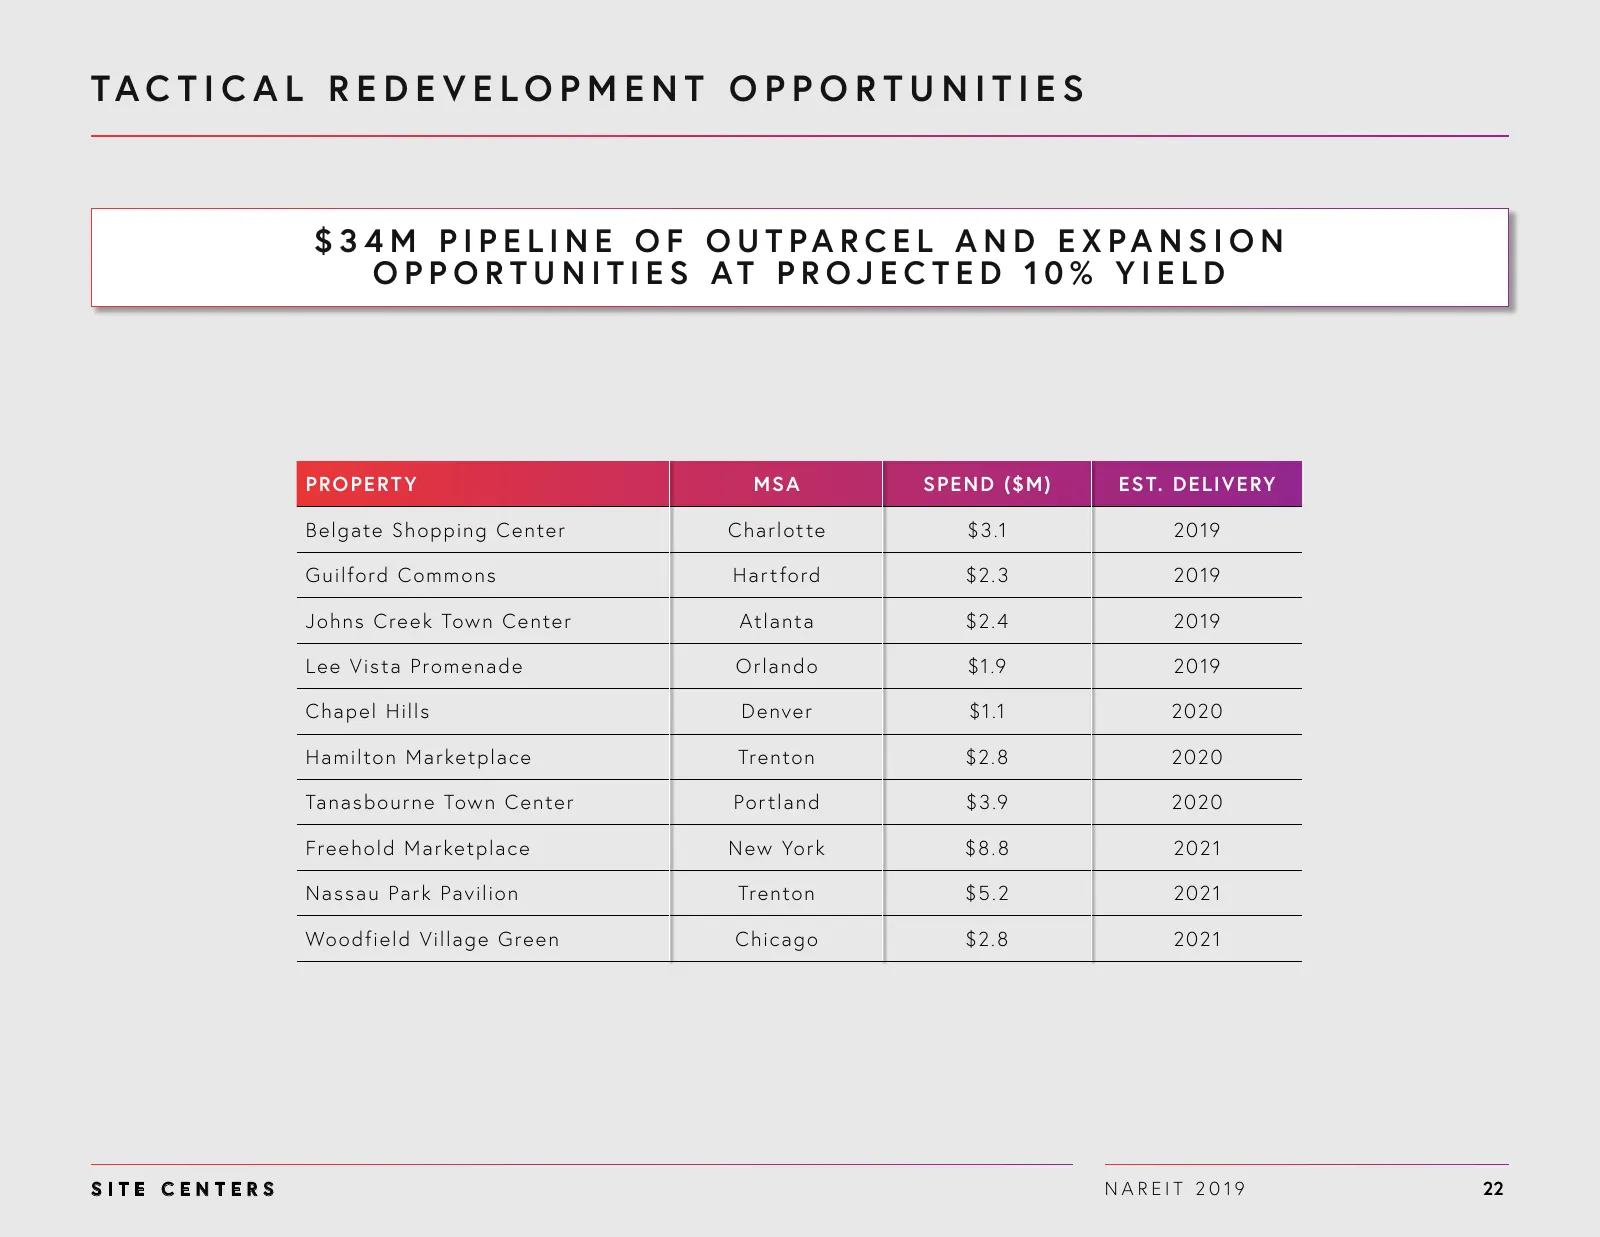
TA C T I C A L R E D E V E L O P M E N T O P P O R T U N I T I E S $ 3 4 M PI P E LI N E O F O U T PA R C E L A N D E X PA NSI O N O P P O R T U N I T I E S AT P R O J E C T E D 1 0 % Y I E L D PRO PE R T Y MSA SPE N D ($ M) ES T. D E LIV E RY B elgate Sh o p pin g C e nte r Charlot te $3 .1 20 19 G
Slide 23: Future Densification Opportunities Provide Optionality
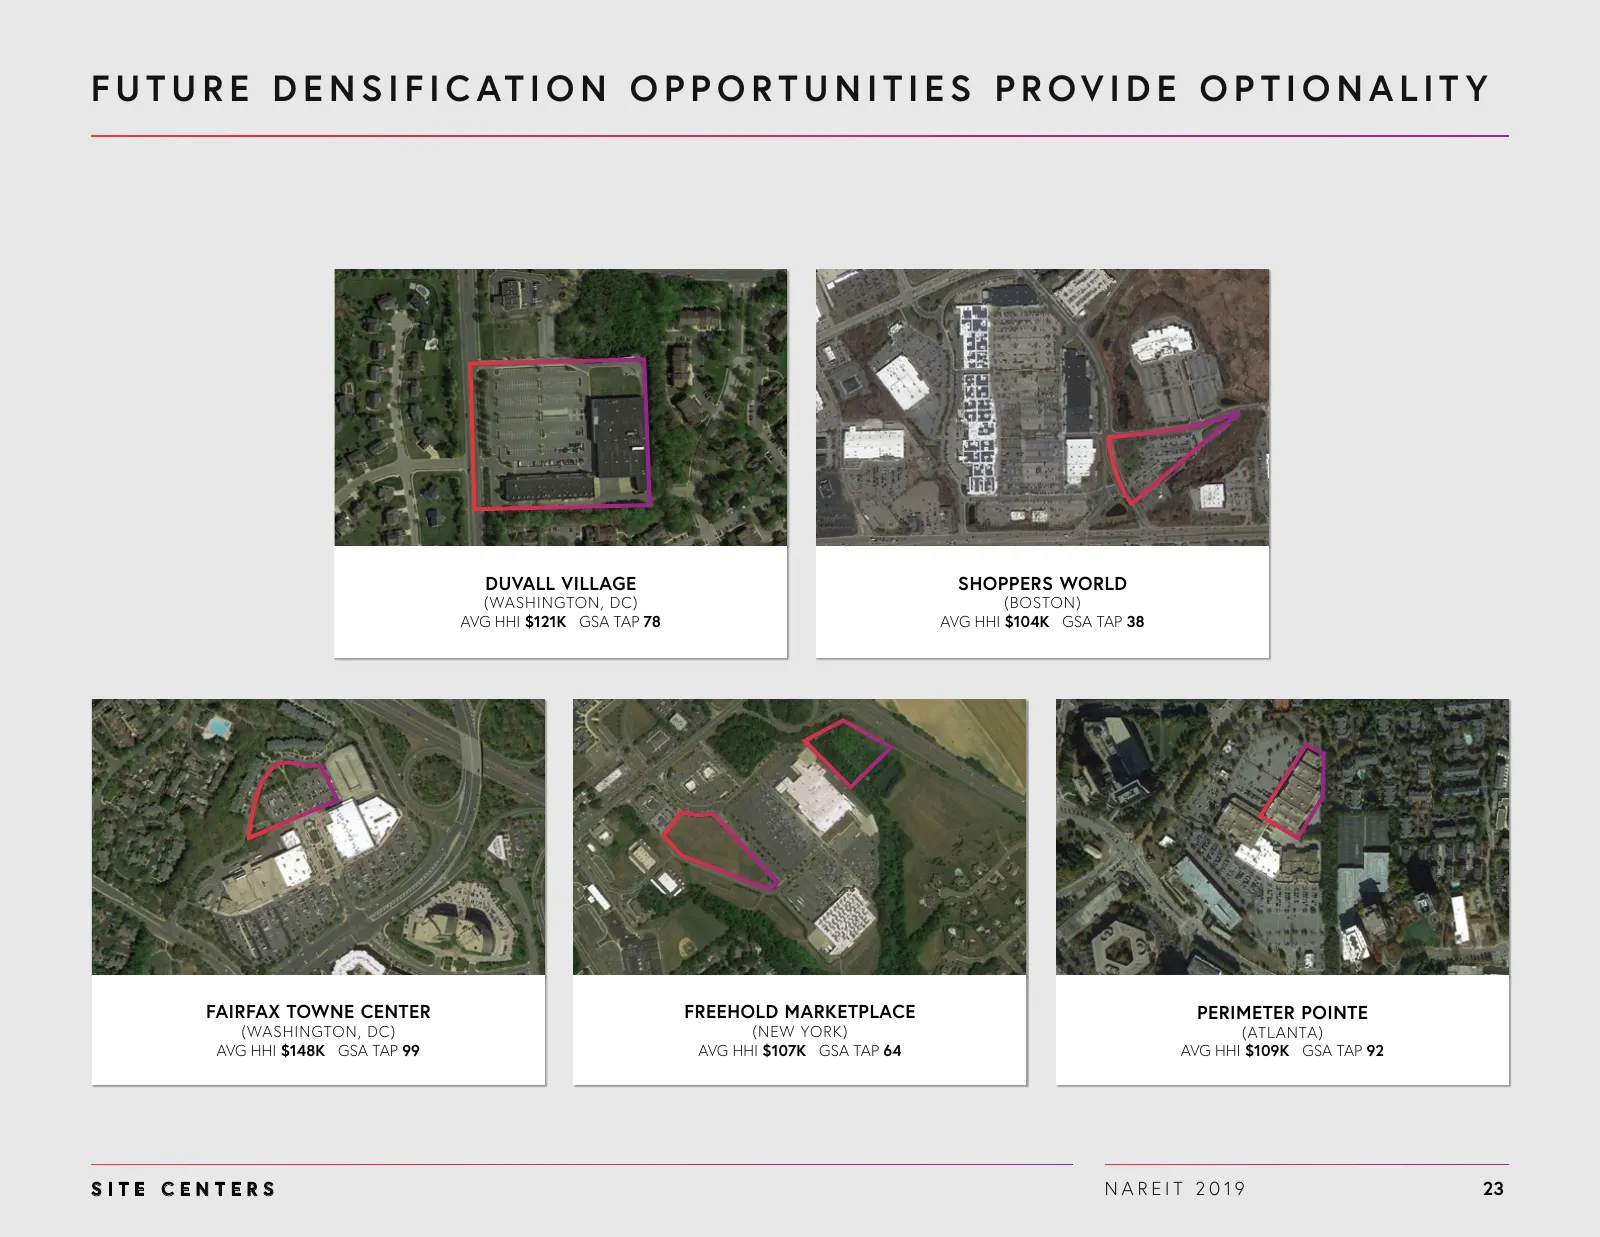
F U T U R E D E N S I F I C AT I O N O P P O R T U N I T I E S P R O V I D E O P T I O N A L I T Y DUVALL VILLAGE SHOPPERS WORLD (WASHINGTON, DC) (BOSTON) AVG HHI $121K GSA TAP 78 AVG HHI $104K GSA TAP 38 FAIRFAX TOWNE CENTER FREEHOLD MARKETPLACE PERIMETER POINTE (WASHINGTON, DC) (NEW YORK) (ATLANTA
Slide 24: Acquisitions
1 AT T R AC T AND ADAPT 2ADD 3 OPPORTUNISTIC INVESTING LEASING R ED E V ELO PM EN T ACQUISITIONS SITE CENTERS NAREIT 2019 24
Slide 25: Opportunistic Investing
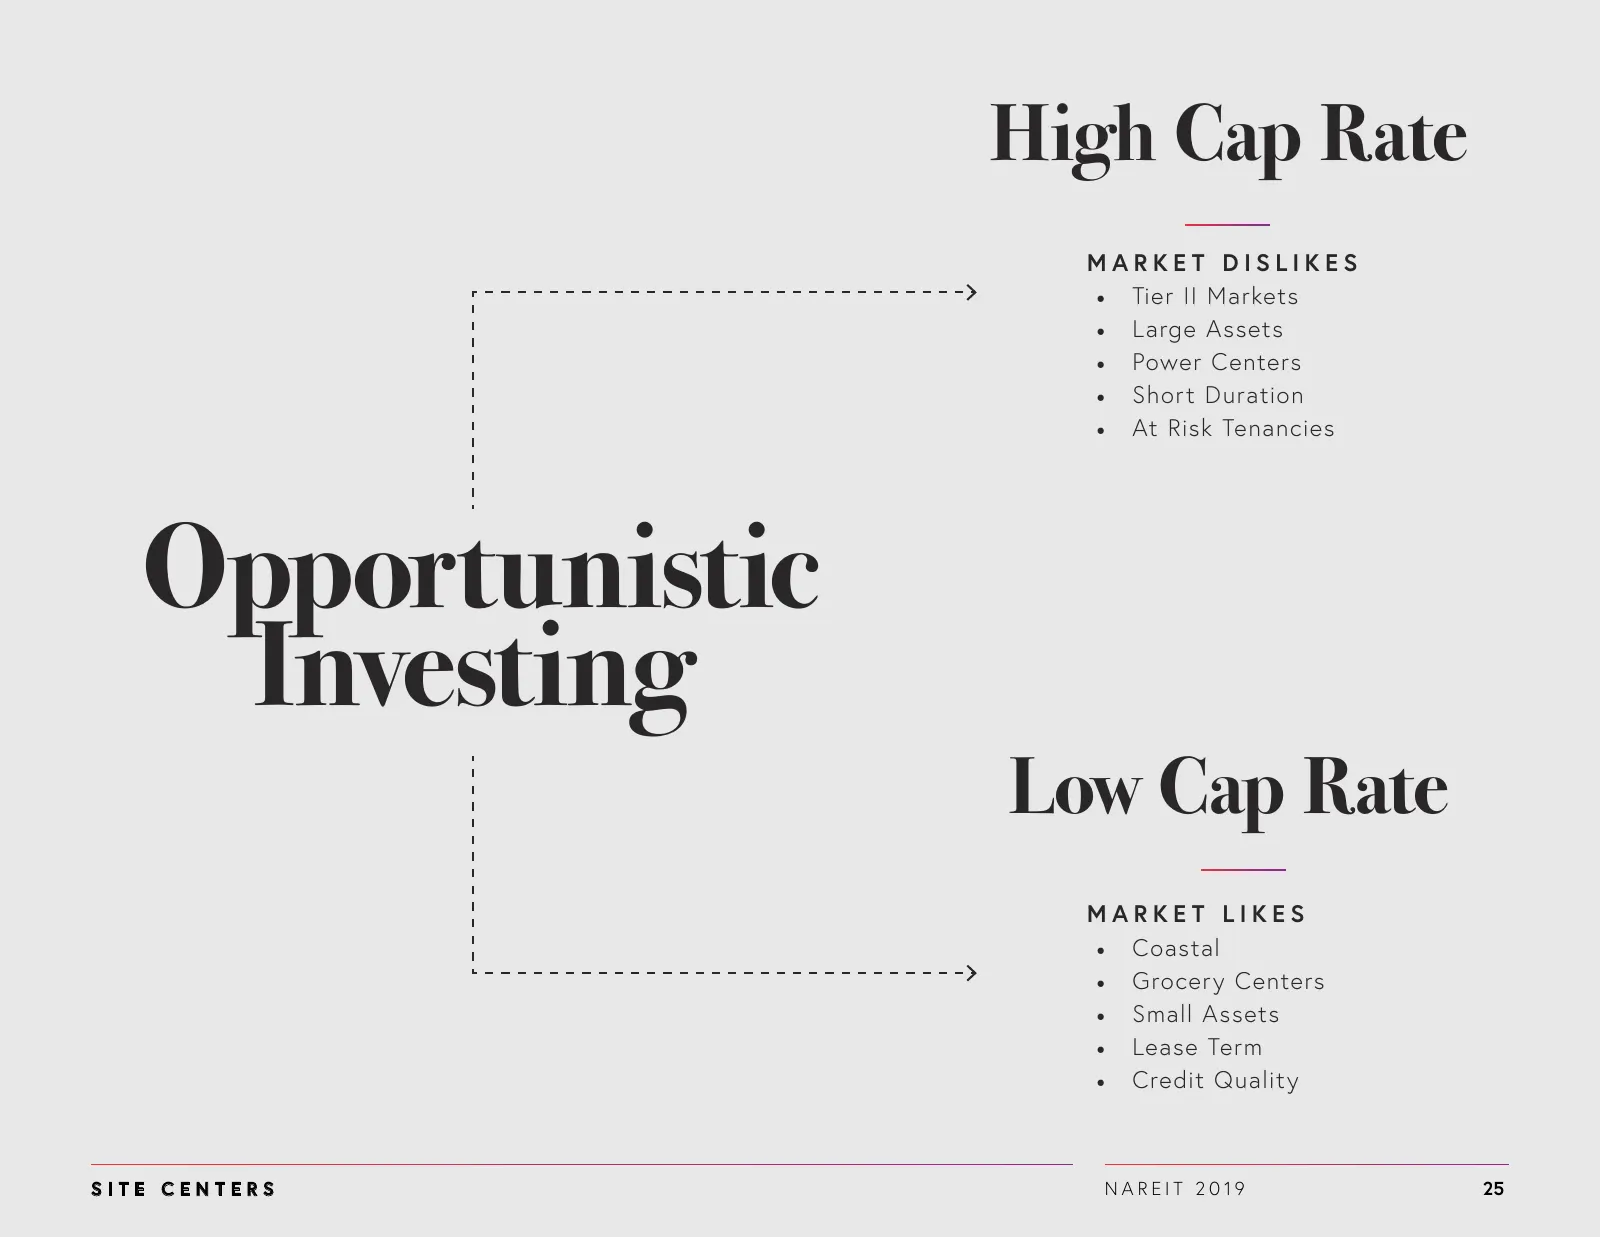
High Cap Rate MARKET DISLIKES • Tier II Markets • Large Assets • Power Centers • Short Duration • At Risk Tenancies Opportunistic Investing Low Cap Rate MARKET LIKES • Coastal • Grocer y Centers • Small Assets • Lease Term • Credit Quality SITE CENTERS NAREIT 2019 25
Slide 26: Key Acquisition Attributes
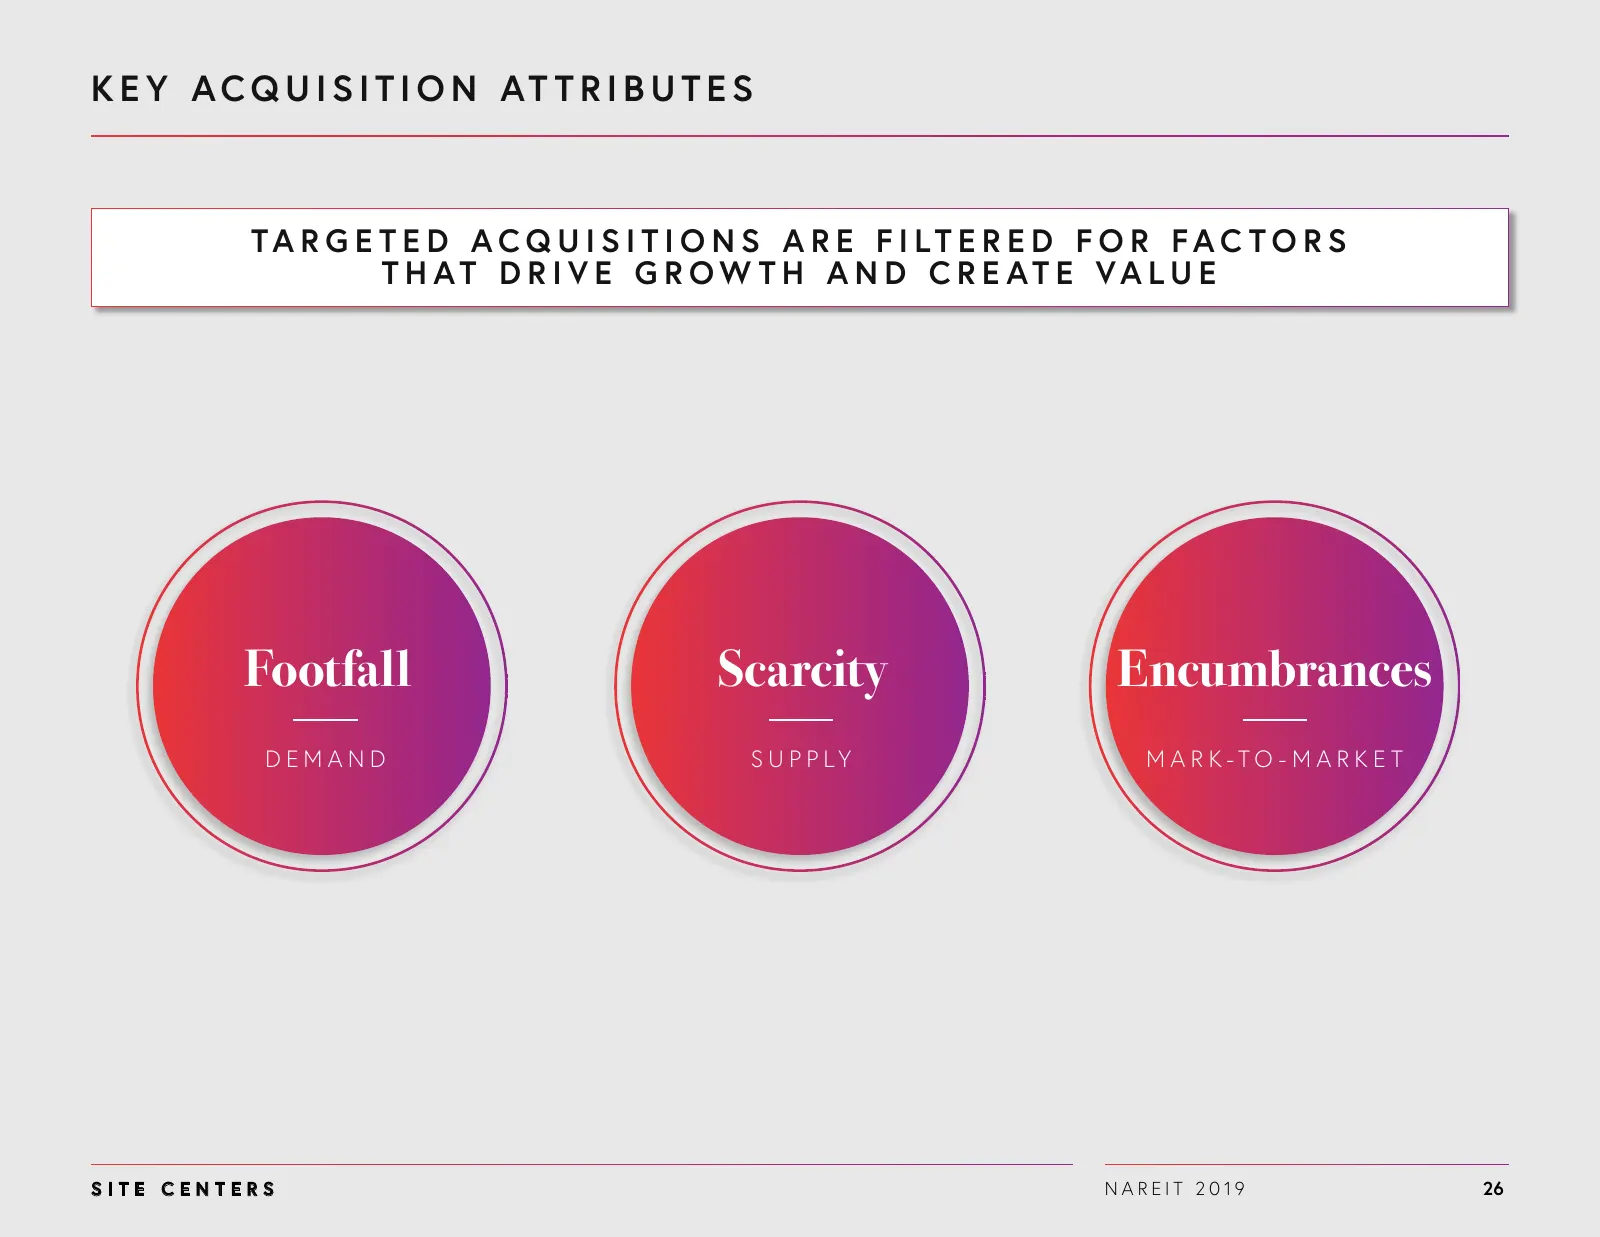
K E Y A C Q U I S I T I O N AT T R I B U T E S TA R G E T E D A C Q U I S I T I O N S A R E F I LT E R E D F O R FA C T O R S T H AT D R I V E G R O W T H A N D C R E AT E VA L U E Footfall Scarcity Encumbrances DEMAND S U P P LY M A R K-TO - M A R K E T SITE CENTERS NAREIT 2019 26
Slide 27: Substantial Value Creation at Acquisition
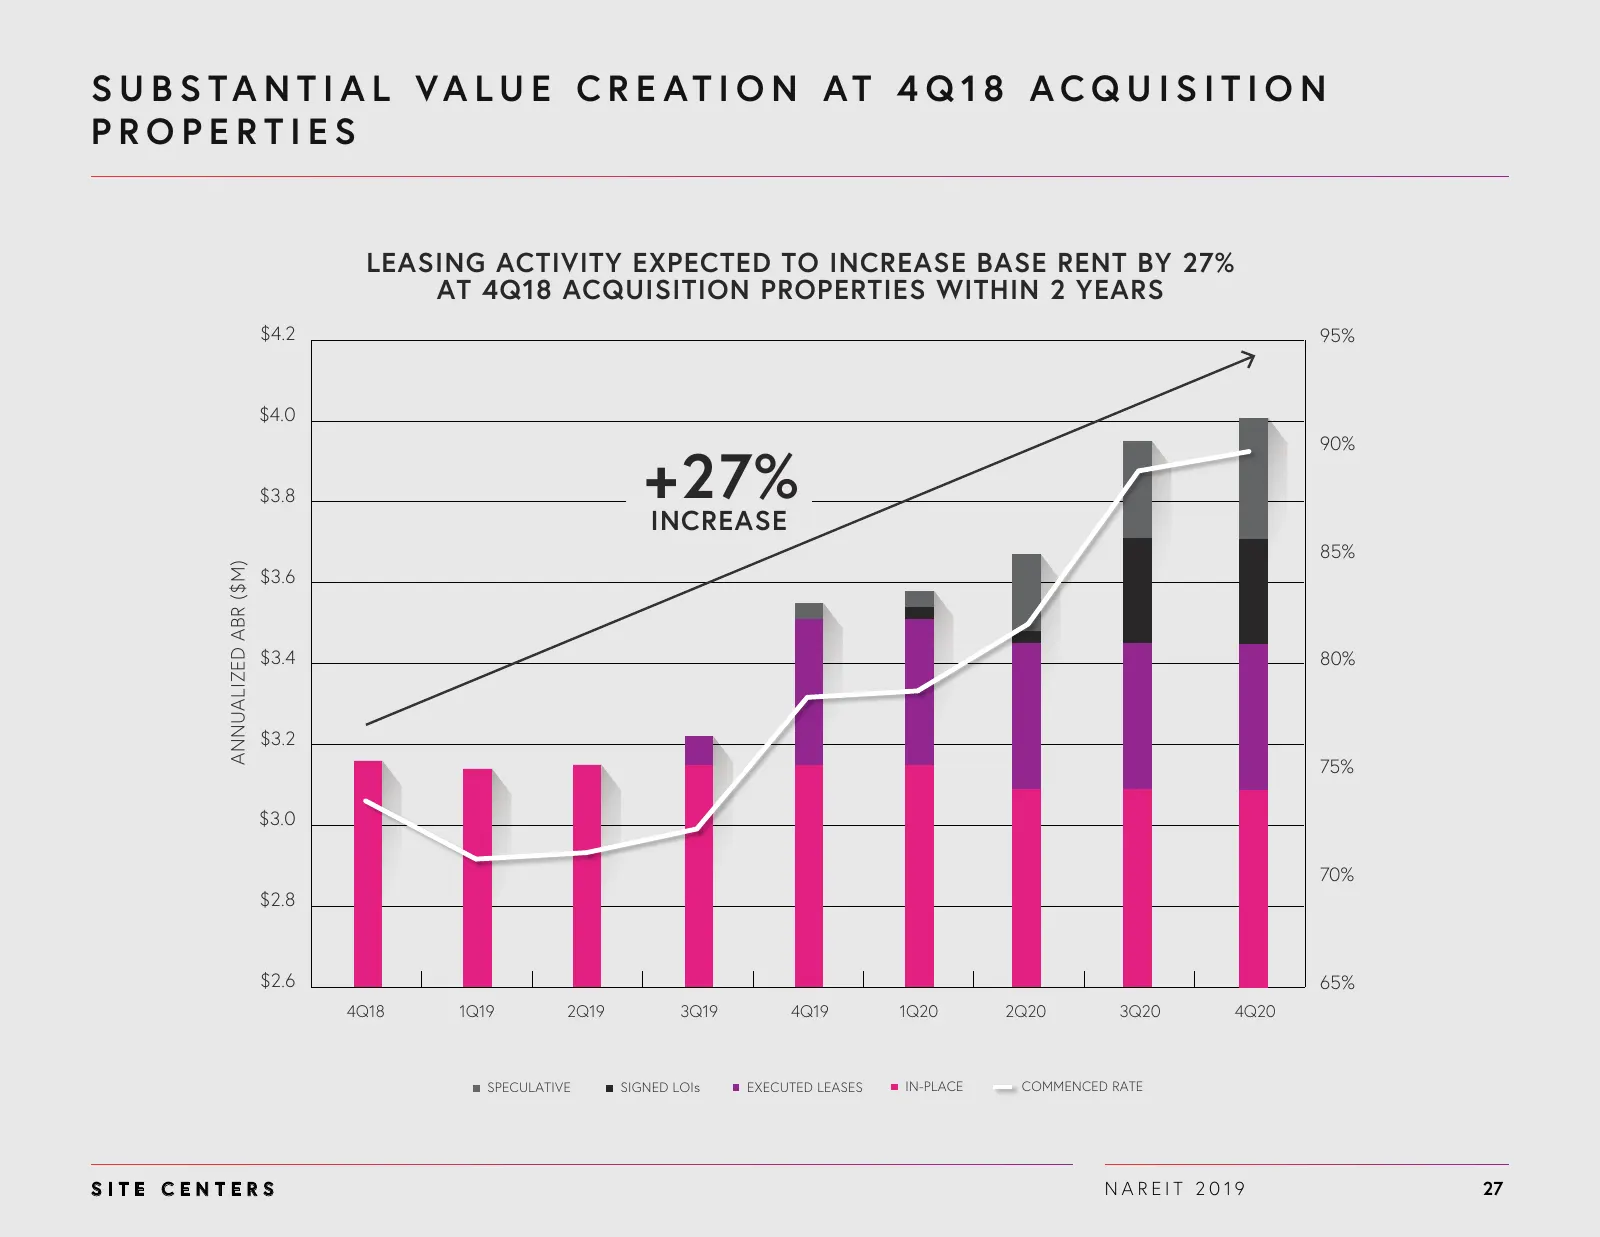
S U B S TA N T I A L VA L U E C R E AT I O N AT 4 Q 1 8 A C Q U I S I T I O N PROPERTIES LEASING ACTIVITY EXPECTED TO INCREASE BASE RENT BY 27% AT 4Q18 ACQUISITION PROPERTIES WITHIN 2 YEARS $4.2 95% $4.0 90% $3.8 +27% INCREASE 85% ANNUALIZED ABR ($M) $3.6 $3.4 80% $3.2 75% $3.0 70% $2.8 $2.6 65% 4Q1
Slide 28: Shopko Management Agreement Highlights
SH O PKO M ANAG E M E NT AG R E E M E NT HIG H LIG HTS OPPORTUNISTIC FOCUS L E V E R A G E D E X I S T I N G R E L AT I O N S H I P A N D O P E R AT I N G P L AT F O R M EN T ER ED IN TO A M A N AG EM EN T AG R EEM EN T W IT H CO LU M N FIN A N CIA L , IN C ., A N A FFILIAT E O F CR EDIT SUISSE, TO
Slide 29: Balance Sheet
Balance Sheet SITE CENTERS NAREIT 2019 29
Slide 30: Significant Balance Sheet Progress
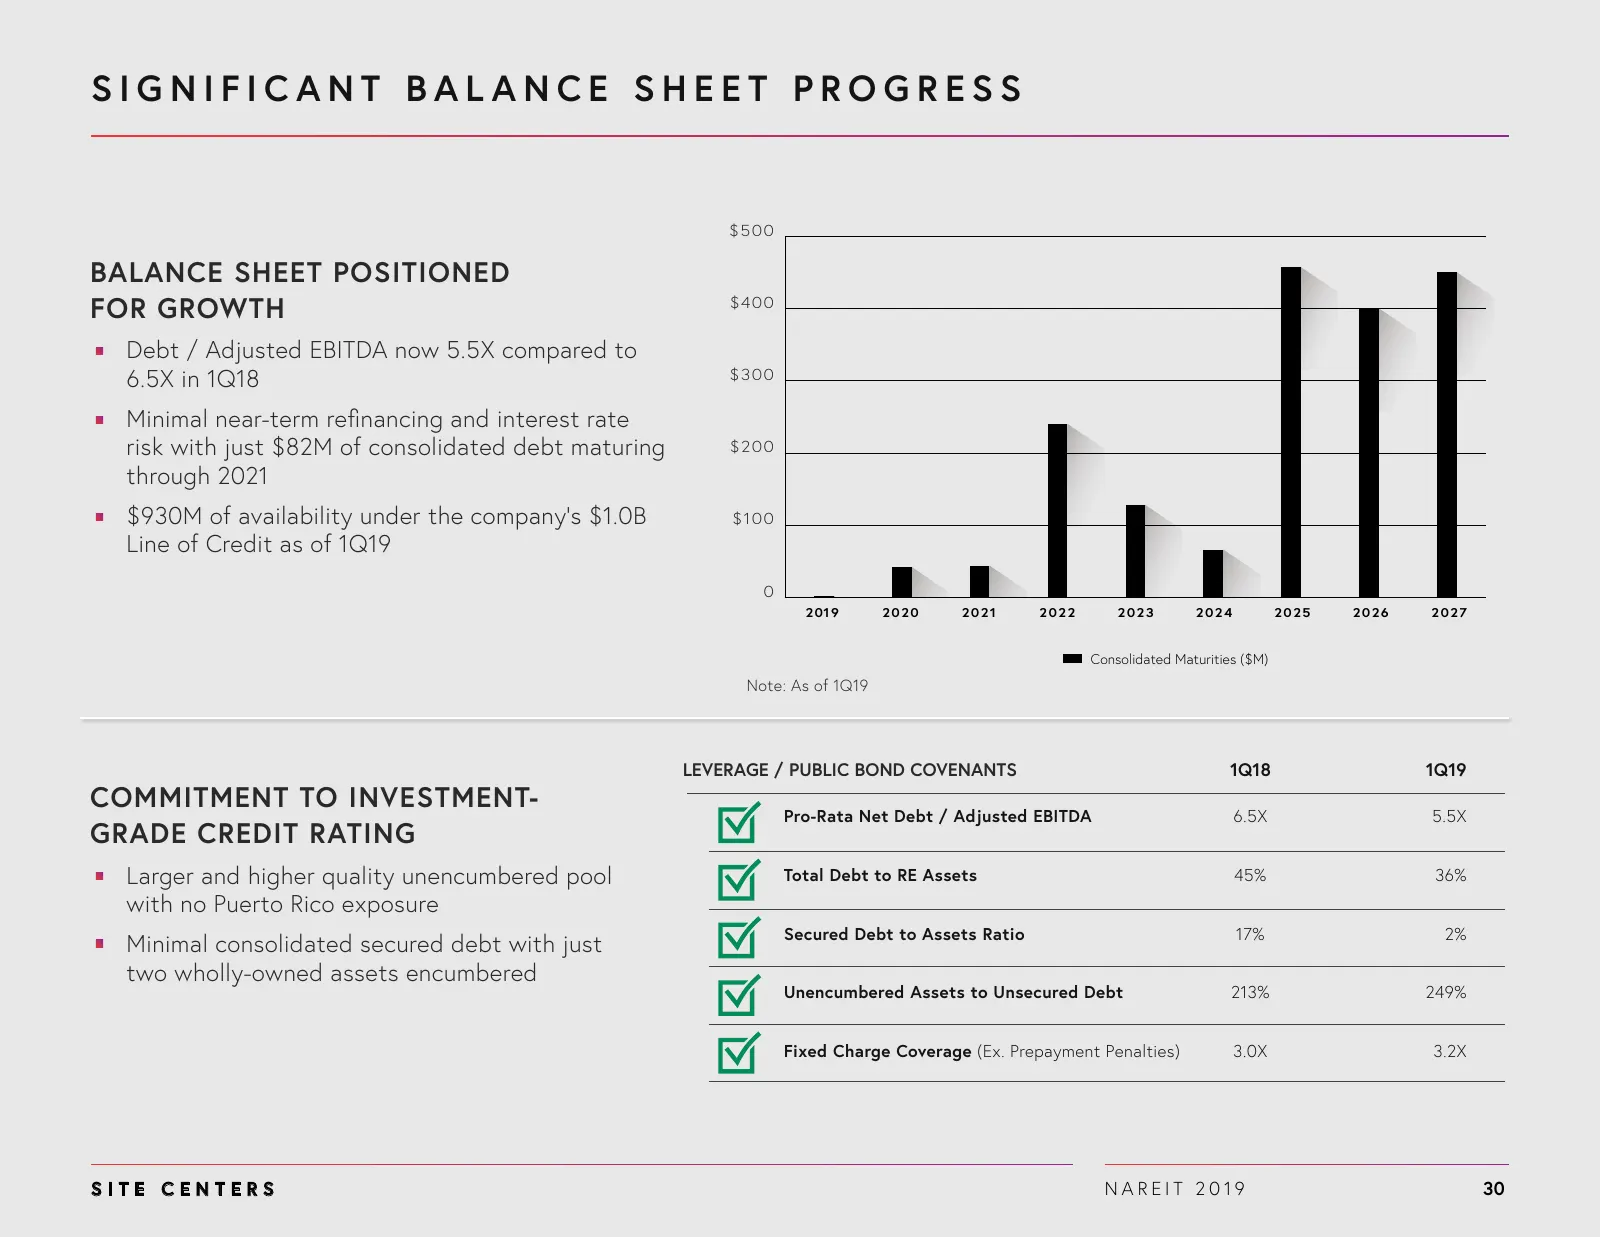
SIGNIFICANT BALANCE SHEET PROGRESS $500 BALANCE SHEET POSITIONED FOR GROWTH $400 Debt / Adjusted EBITDA now 5.5X compared to 6.5X in 1Q18 $300 Minimal near-term refinancing and interest rate risk with just $82M of consolidated debt maturing $200 through 2021 $930M of availability under the company’s
Slide 31: Minimal Near-Term Refinancing Risk
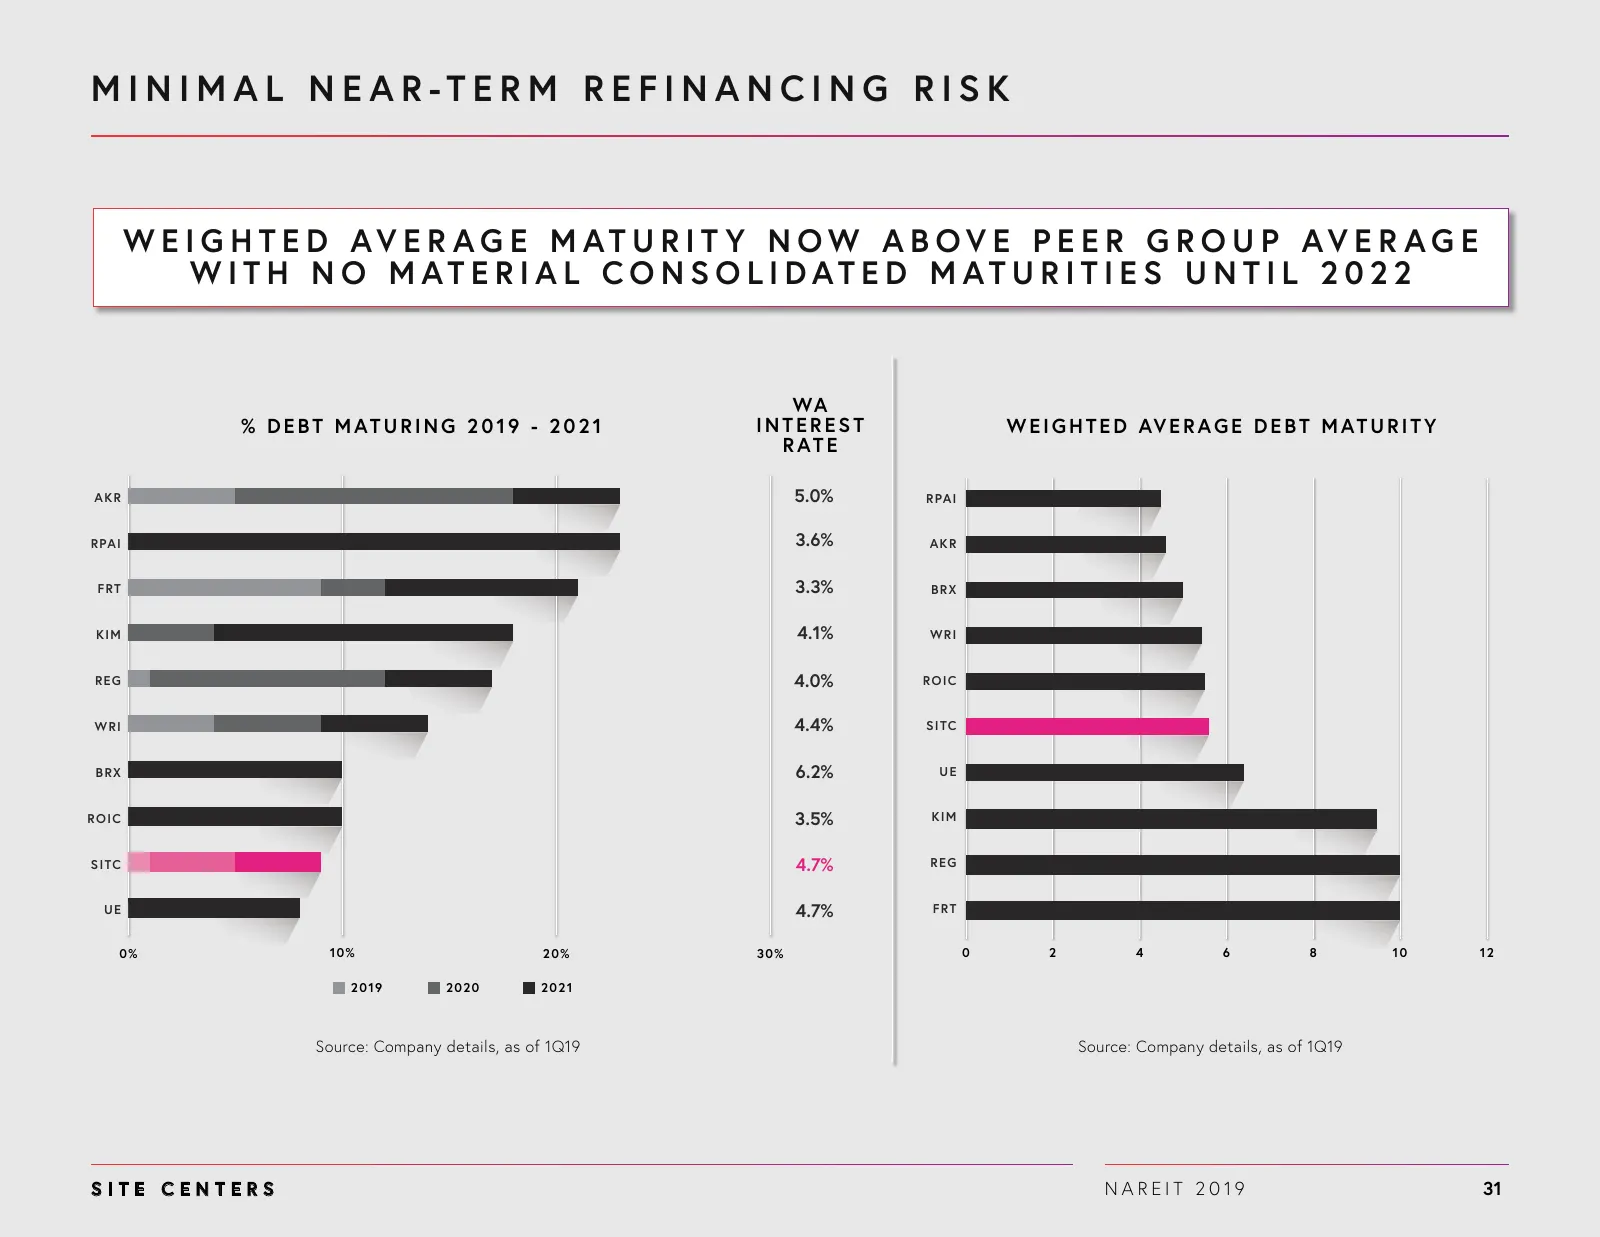
M I N I M A L N E A R-TE R M R E FI N A N CI N G RIS K W E I G H T E D AV E R A G E M AT U R I T Y N O W A B OV E P E E R G R O U P AV E R A G E W I T H N O M AT E R I A L C O N S O L I D AT E D M AT U R I T I E S U N T I L 2 0 2 2 WA % D E B T M AT U R I N G 2 0 1 9 - 2 0 2 1 INTEREST W E I G H T E
Slide 32: Appendix
Appendix SITE CENTERS NAREIT 2019 32
Slide 33: Non-GAAP Financial Measures - Definitions
NON - GA AP FINANCIAL MEASURES - DEFINITIONS Funds from Operations (“FFO”) is a supplemental non-GAAP financial measure used as a standard in the real estate industry and is a widely accepted measure of real estate investment trust (“REIT”) performance. Management believes that both FFO and Operatin
Slide 34: Non-GAAP Financial Measures - Definitions (cont.)
N O N - G A A P F I N A N C I A L M E A S U R E S - D E F I N I T I O N S ( C O N T. ) The Company believes that FFO, OFFO and SSNOI are not, and are not intended to be, presentations in accordance with GAAP. FFO, Operating FFO and SSNOI information have their limitations as they exclude any capital
Slide 35: Reconciliation of Net Income to FFO and Operating FFO Estimate
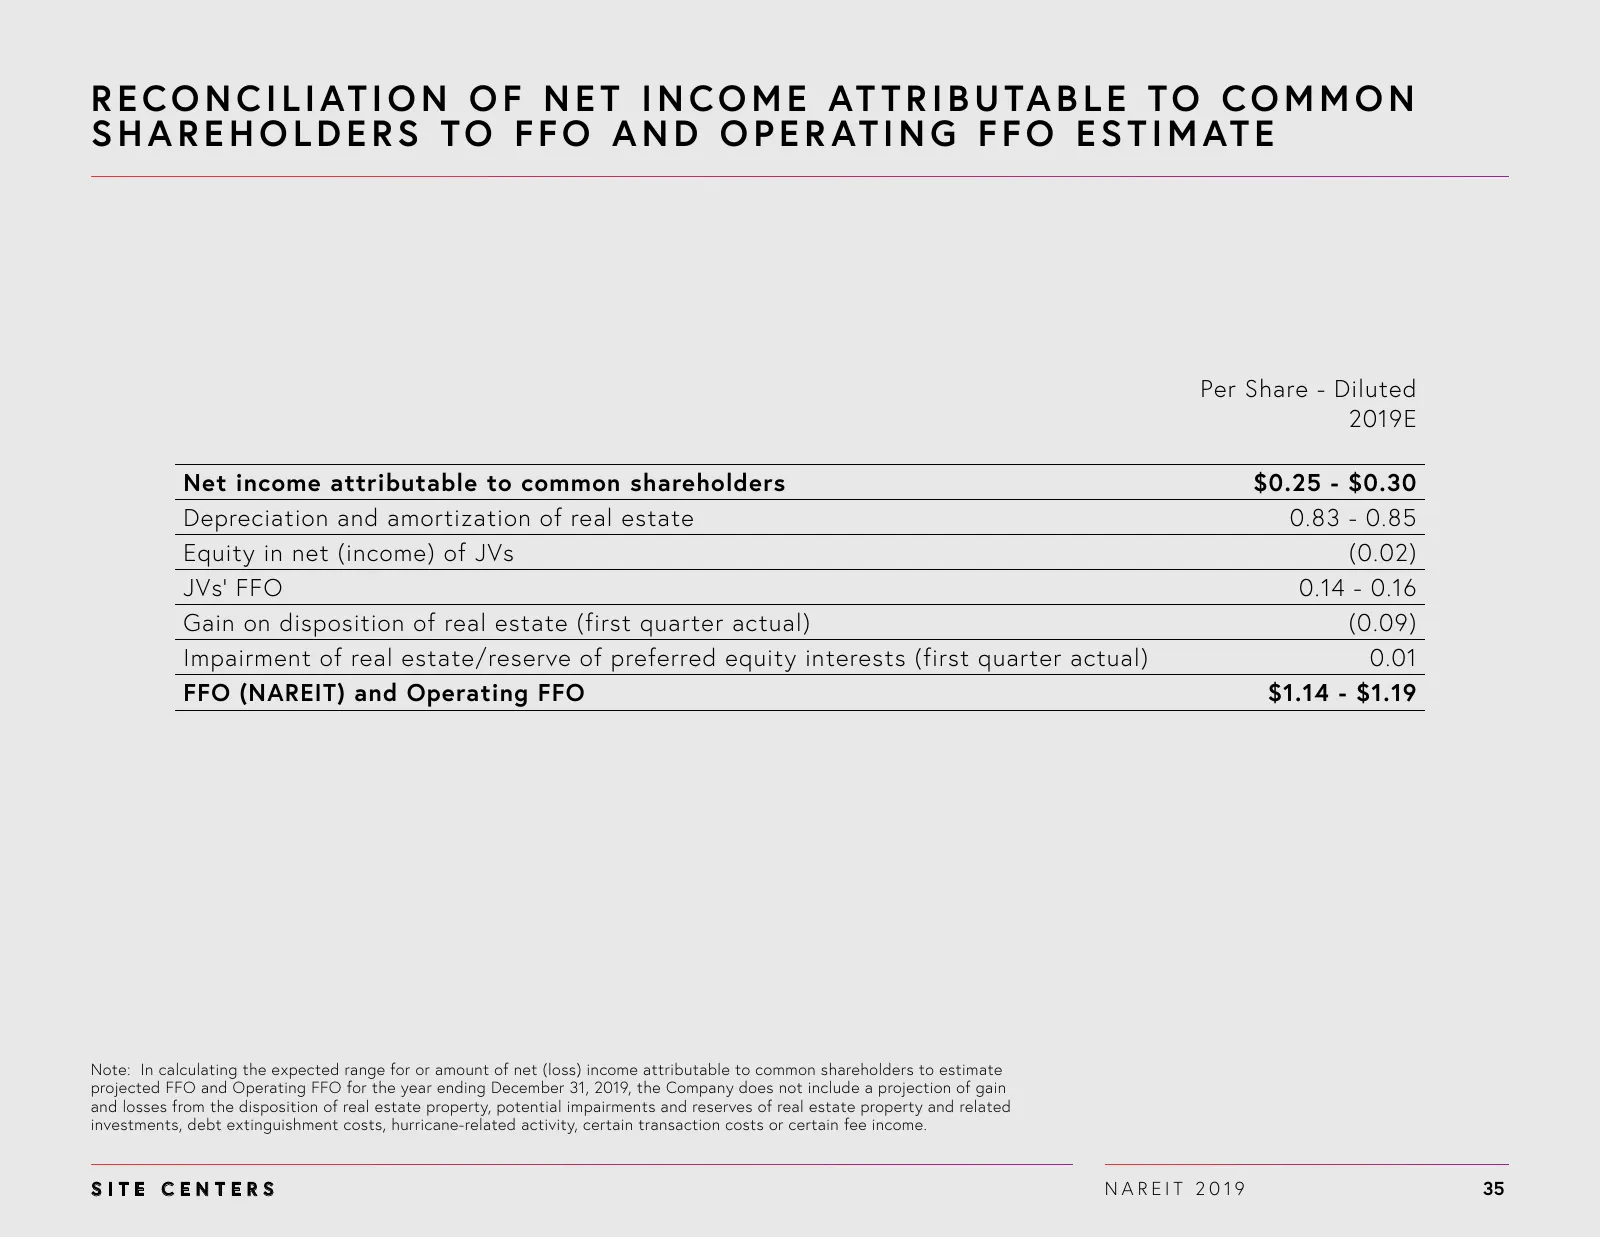
R E C O N C I L I AT I O N O F N E T I N C O M E AT T R I B U TA B L E T O C O M M O N S H A R E H O L D E R S T O F F O A N D O P E R AT I N G F F O E S T I M AT E Per Share - Diluted 2019E Net income attributable to common shareholders $0.25 - $0.30 Depreciation and amortization of real estate 0.8
Slide 36: Reconciliation of Debt / Adjusted EBITDA
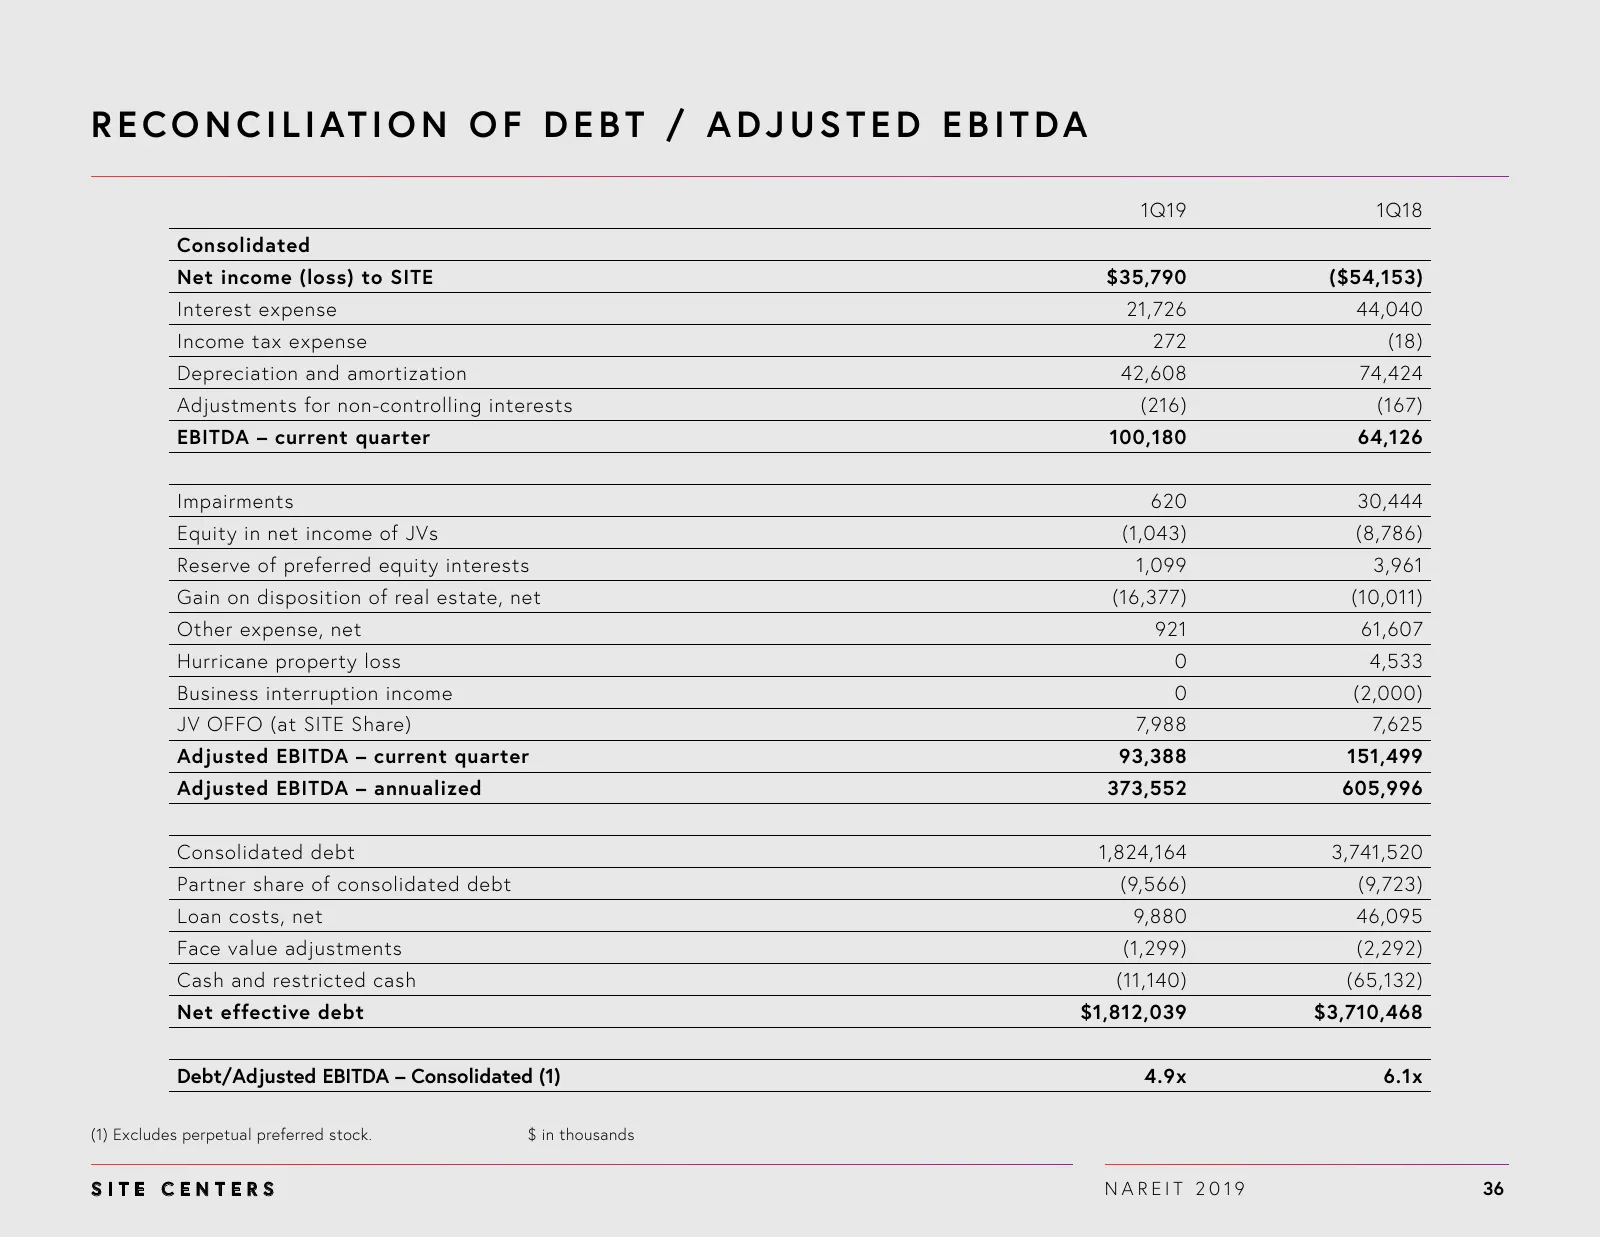
R E C O N C I L I AT I O N O F D E B T / A D J U S T E D E B I T D A 1Q19 1Q18 Consolidated Net income (loss) to SITE $35,790 ($54,153) Interest expense 21,726 44,040 Income tax expense 272 (18) Depreciation and amortization 42,608 74,424 Adjustments for non-controlling interests (216) (167) EBITDA
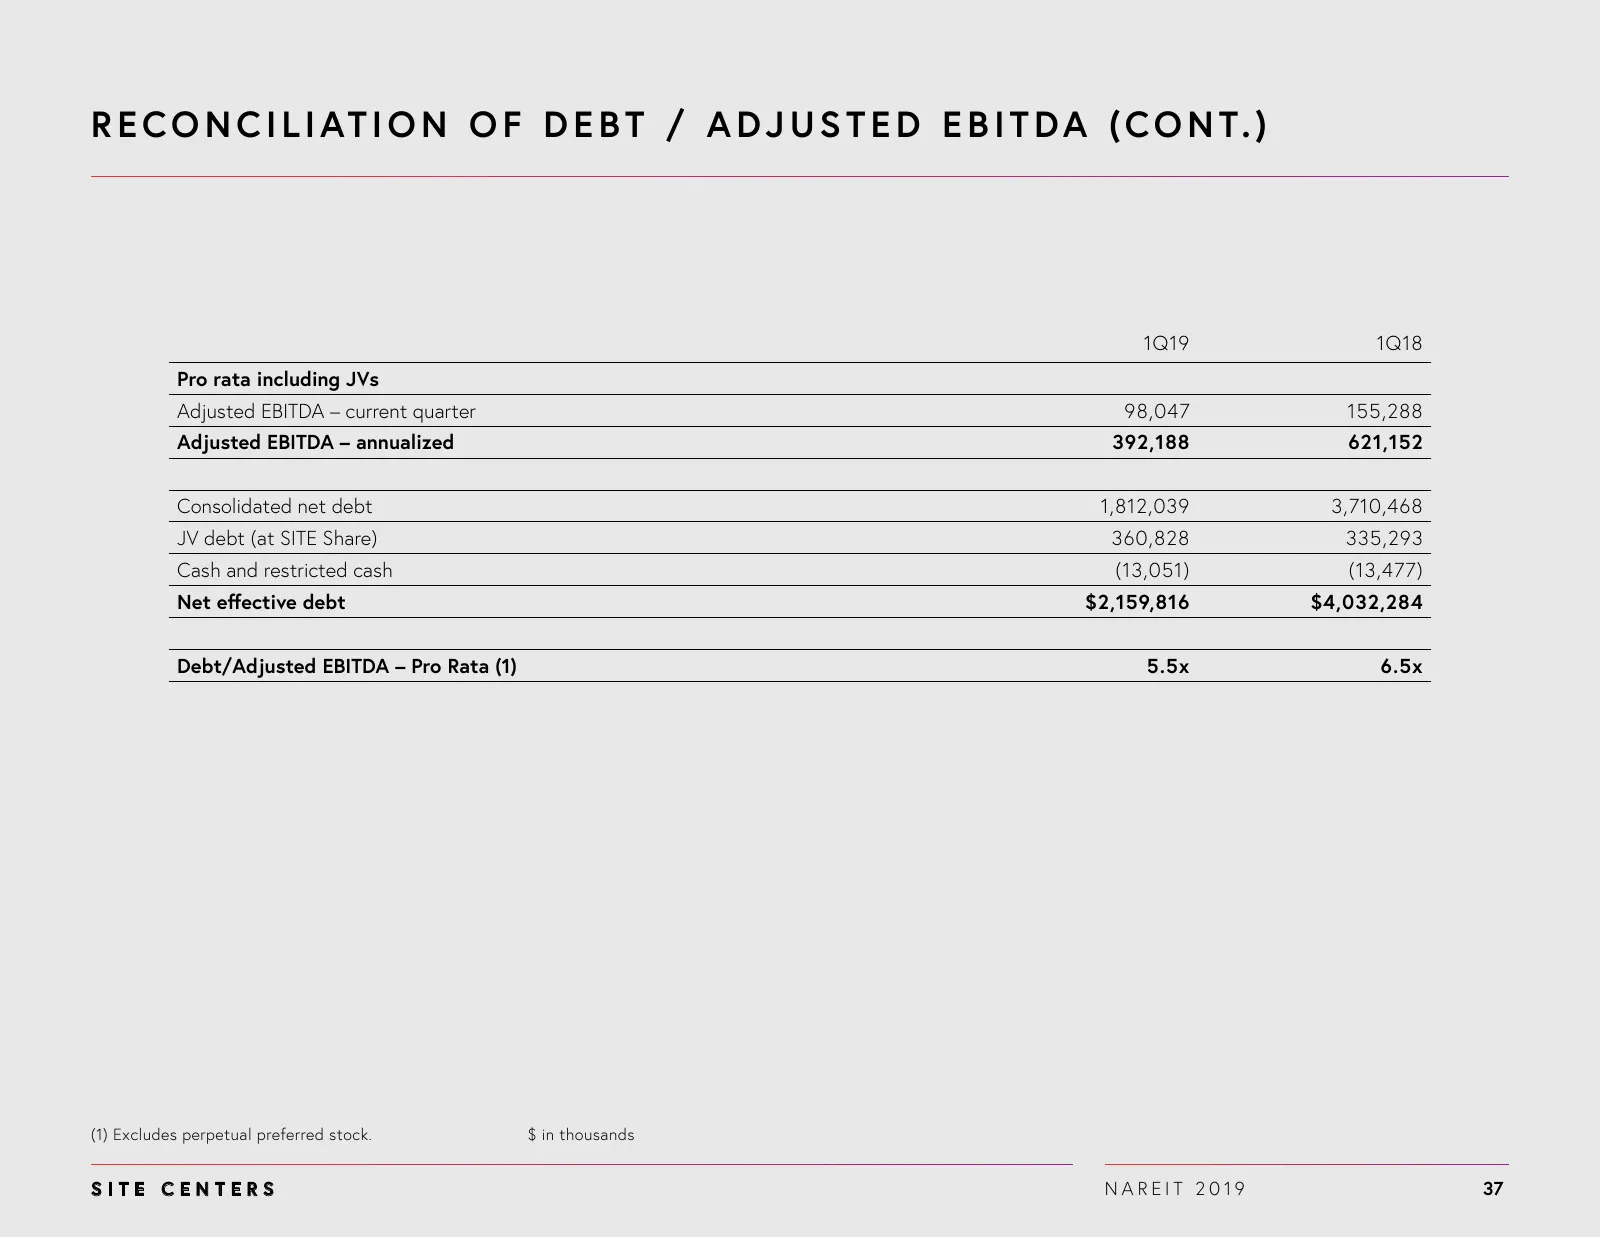
Slide 37: Reconciliation of Debt / Adjusted EBITDA (cont.)
R E C O N C I L I AT I O N O F D E B T / A D J U S T E D E B I T D A ( C O N T. ) 1Q19 1Q18 Pro rata including JVs Adjusted EBITDA – current quarter 98,047 155,288 Adjusted EBITDA – annualized 392,188 621,152 Consolidated net debt 1,812,039 3,710,468 JV debt (at SITE Share) 360,828 335,293 Cash and
Source: Internet Archive copy of images.sitecenters.com
More decks from SITE Centers Corp.
 Merger or Acquisition (September 2024)32 slides · Sep 17, 2024
 Q2 2024 Earnings Presentation39 slides · Jul 30, 2024
 Q1 2024 Earnings Presentation28 slides · Apr 30, 2024
 Citi Global Property CEO Conference 202442 slides · March 2024
 Q4 2023 Earnings Presentation29 slides · Feb 13, 2024
 Merger or Acquisition (November 2023)42 slides · Nov 1, 2023