Casino, Guichard-Perrachon SA · EURONEXT:CO
Casino, Guichard-Perrachon SA — FY2025 Earnings Presentation
46 slides from Casino, Guichard-Perrachon SA's earnings presentation, Mar 30, 2026
Slide 1: Données financières estimées 2025
DONNÉES FINANCIÈRES ESTIMÉES 2025 Non auditées et non arrêtées par le Conseil d’administration 30 mars 2026 Données financières estimées 2025 (non auditées) - 30 mars 2026 1
Slide 2: Introduction
1 INTRODUCTION Philippe Palazzi Directeur général Données financières estimées 2025 (non auditées) - 30 mars 2026 2
Slide 3: Mise à jour et extension de RENOUVEAU : 2028 à 2030
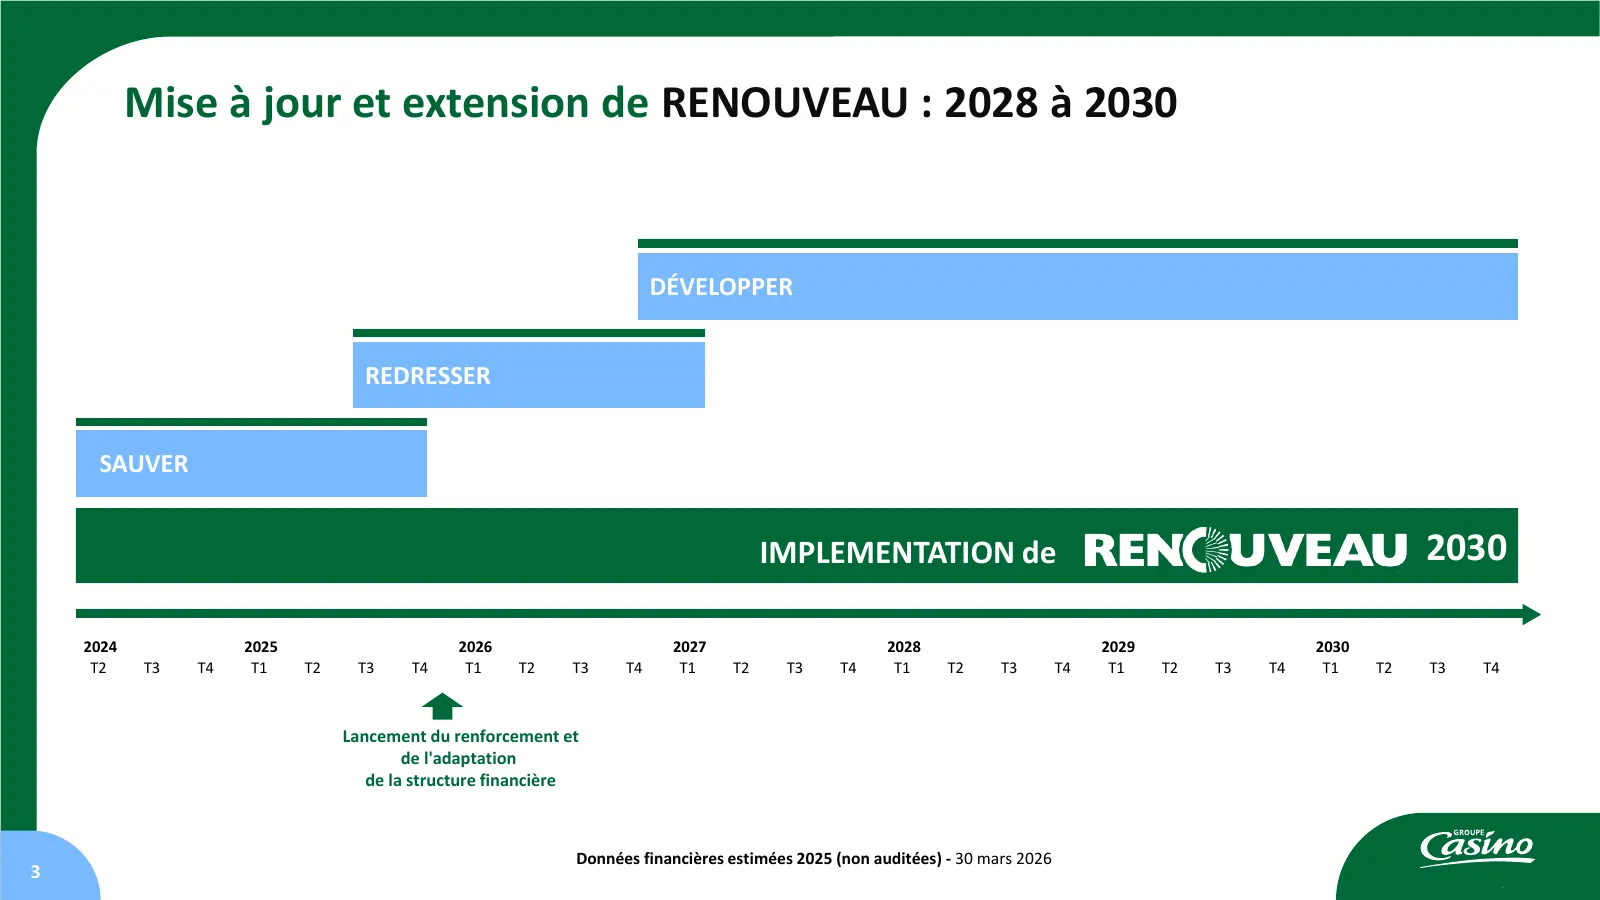
Mise à jour et extension de RENOUVEAU : 2028 à 2030 DÉVELOPPER REDRESSER SAUVER IMPLEMENTATION de 2030 2024 2025 2026 2027 2028 2029 2030 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 Lancement du renforcement et de l'adaptation de la structure financière Données f
Slide 4: Exercice 2025 en ligne avec le plan
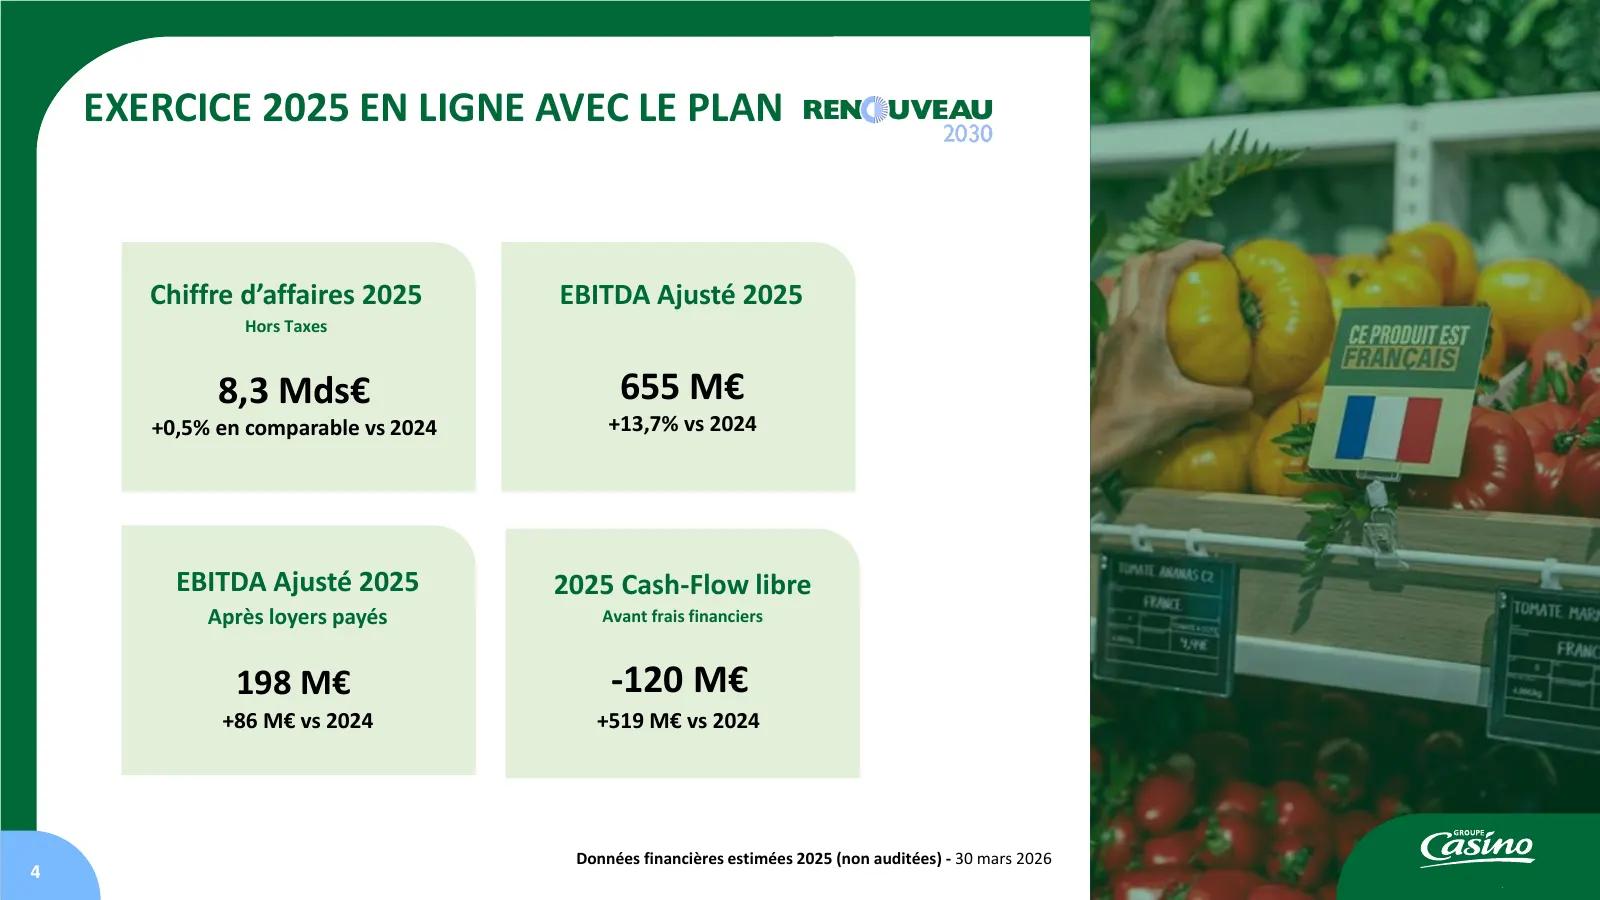
EXERCICE 2025 EN LIGNE AVEC LE PLAN Chiffre d’affaires 2025 EBITDA Ajusté 2025 Hors Taxes 8,3 Mds€ 655 M€ +0,5% en comparable vs 2024 +13,7% vs 2024 EBITDA Ajusté 2025 2025 Cash-Flow libre Après loyers payés Avant frais financiers 198 M€ -120 M€ +86 M€ vs 2024 +519 M€ vs 2024 Données financières est
Slide 5: Différencier les Marques autant que possible, centraliser les ressources
Différencier les Marques autant que possible, Centraliser les Ressources autant que necessaire
Slide 6: La vision, la mission et l'orientation demeurent inchangées
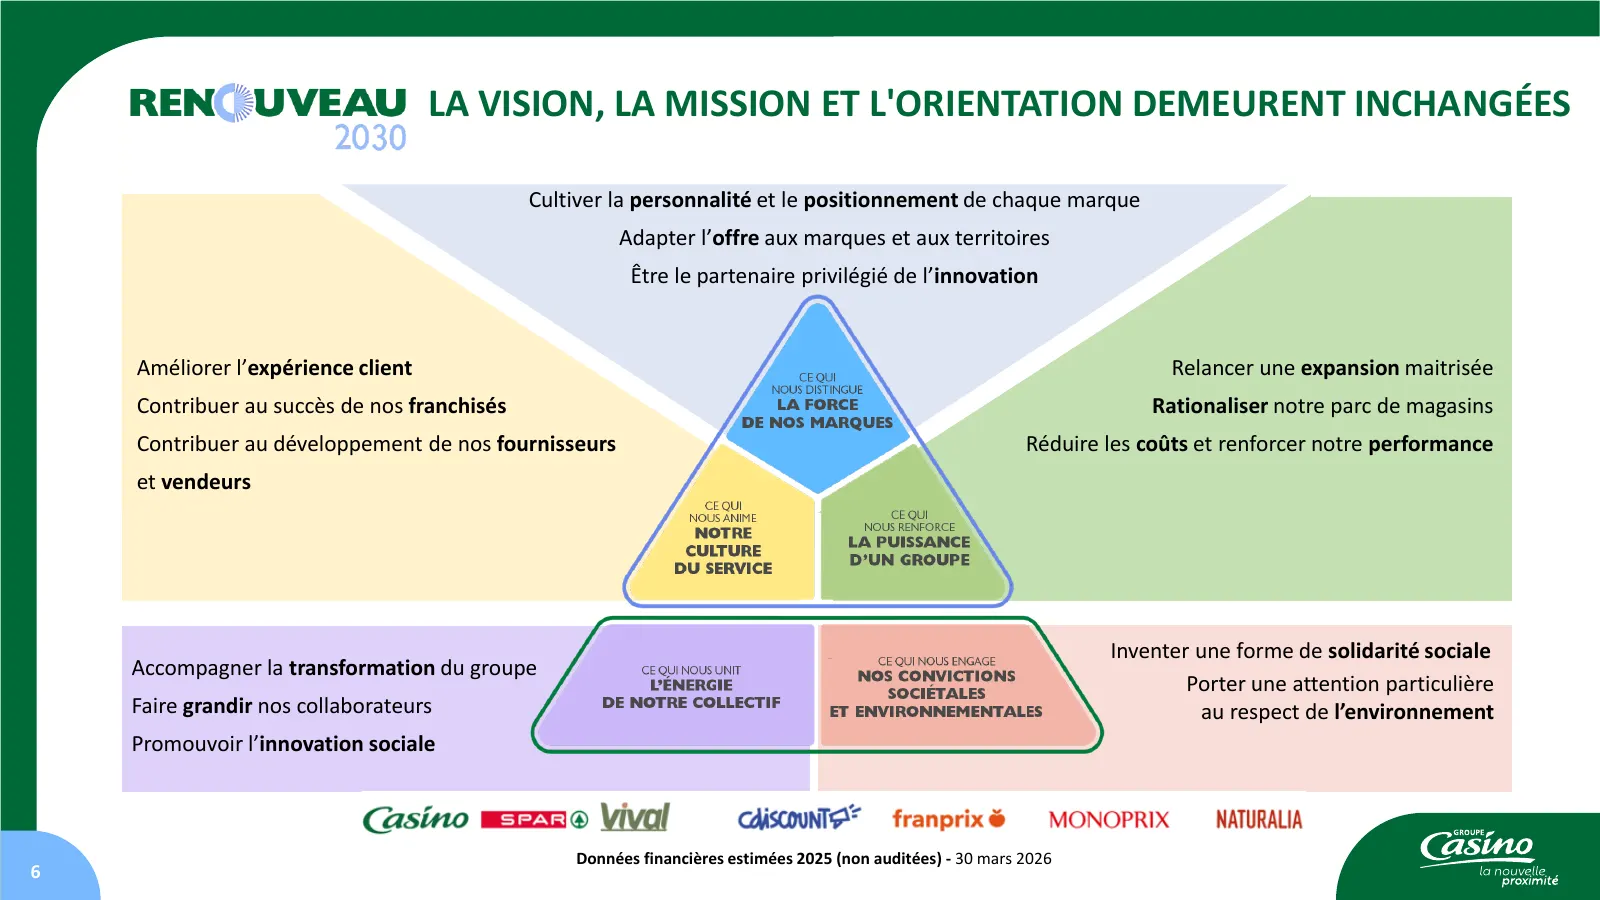
LA VISION, LA MISSION ET L'ORIENTATION DEMEURENT INCHANGÉES Cultiver la personnalité et le positionnement de chaque marque Adapter l’offre aux marques et aux territoires Être le partenaire privilégié de l’innovation Améliorer l’expérience client Relancer une expansion maitrisée Contribuer au succès
Slide 7: L'accent sur l'exécution
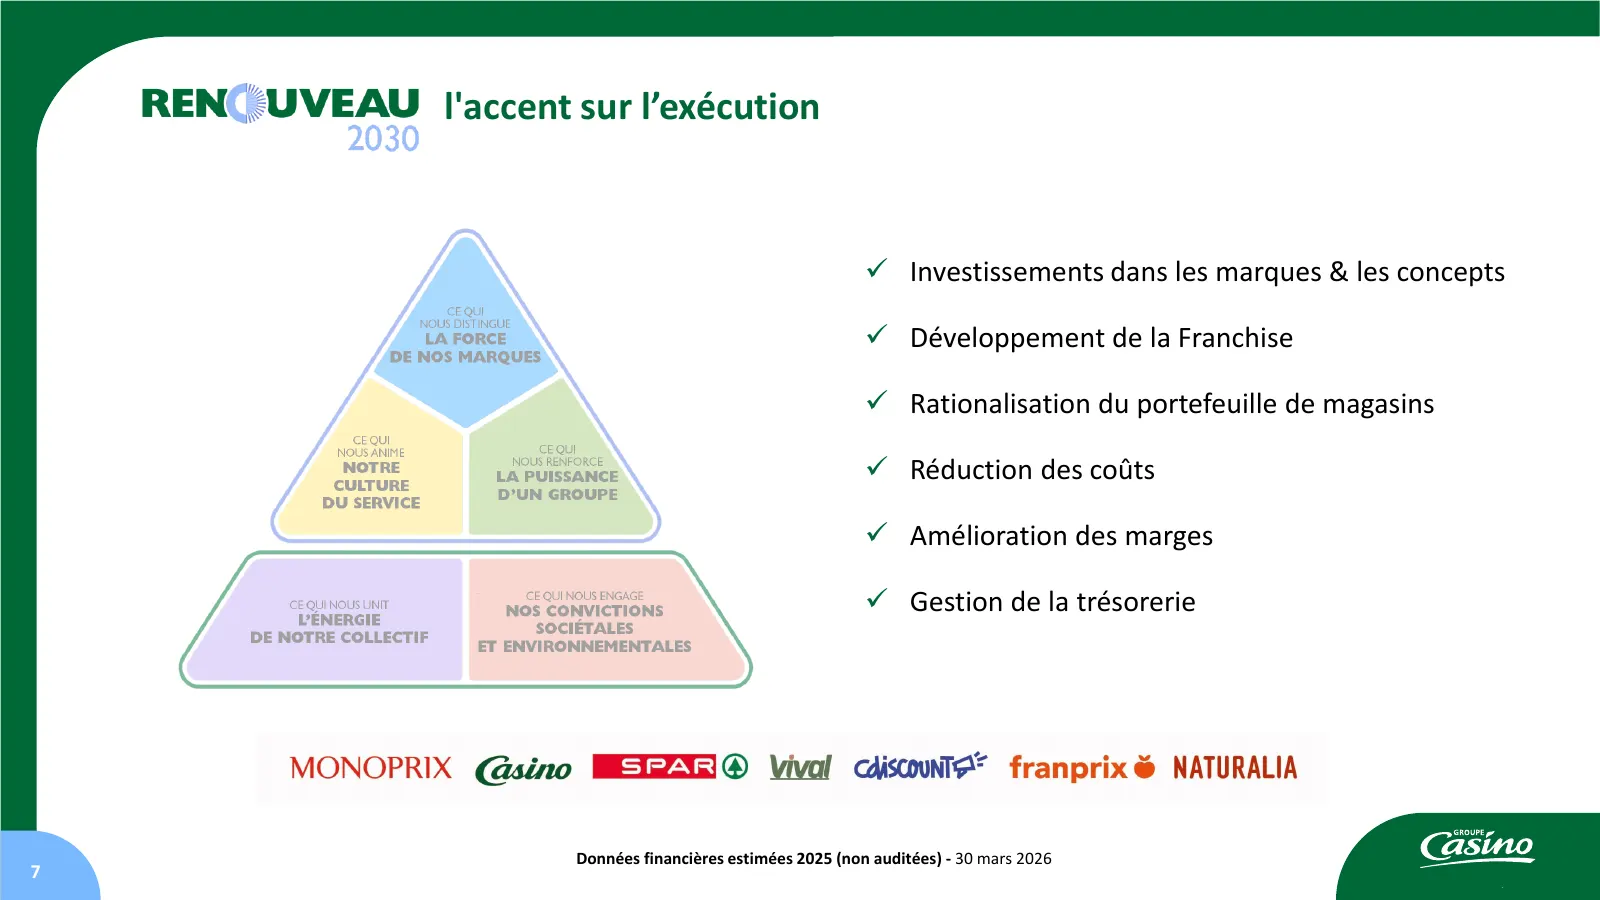
l'accent sur l’exécution ✓ Investissements dans les marques & les concepts ✓ Développement de la Franchise ✓ Rationalisation du portefeuille de magasins ✓ Réduction des coûts ✓ Amélioration des marges ✓ Gestion de la trésorerie Données financières estimées 2025 (non auditées) - 30 mars 2026 7
Slide 8: Par marque
2025 PAR MARQUE Données financières estimées 2025 (non auditées) - 30 mars 2026 8
Slide 9: Monoprix
MONOPRIX
Slide 10: Monoprix: Amorcer
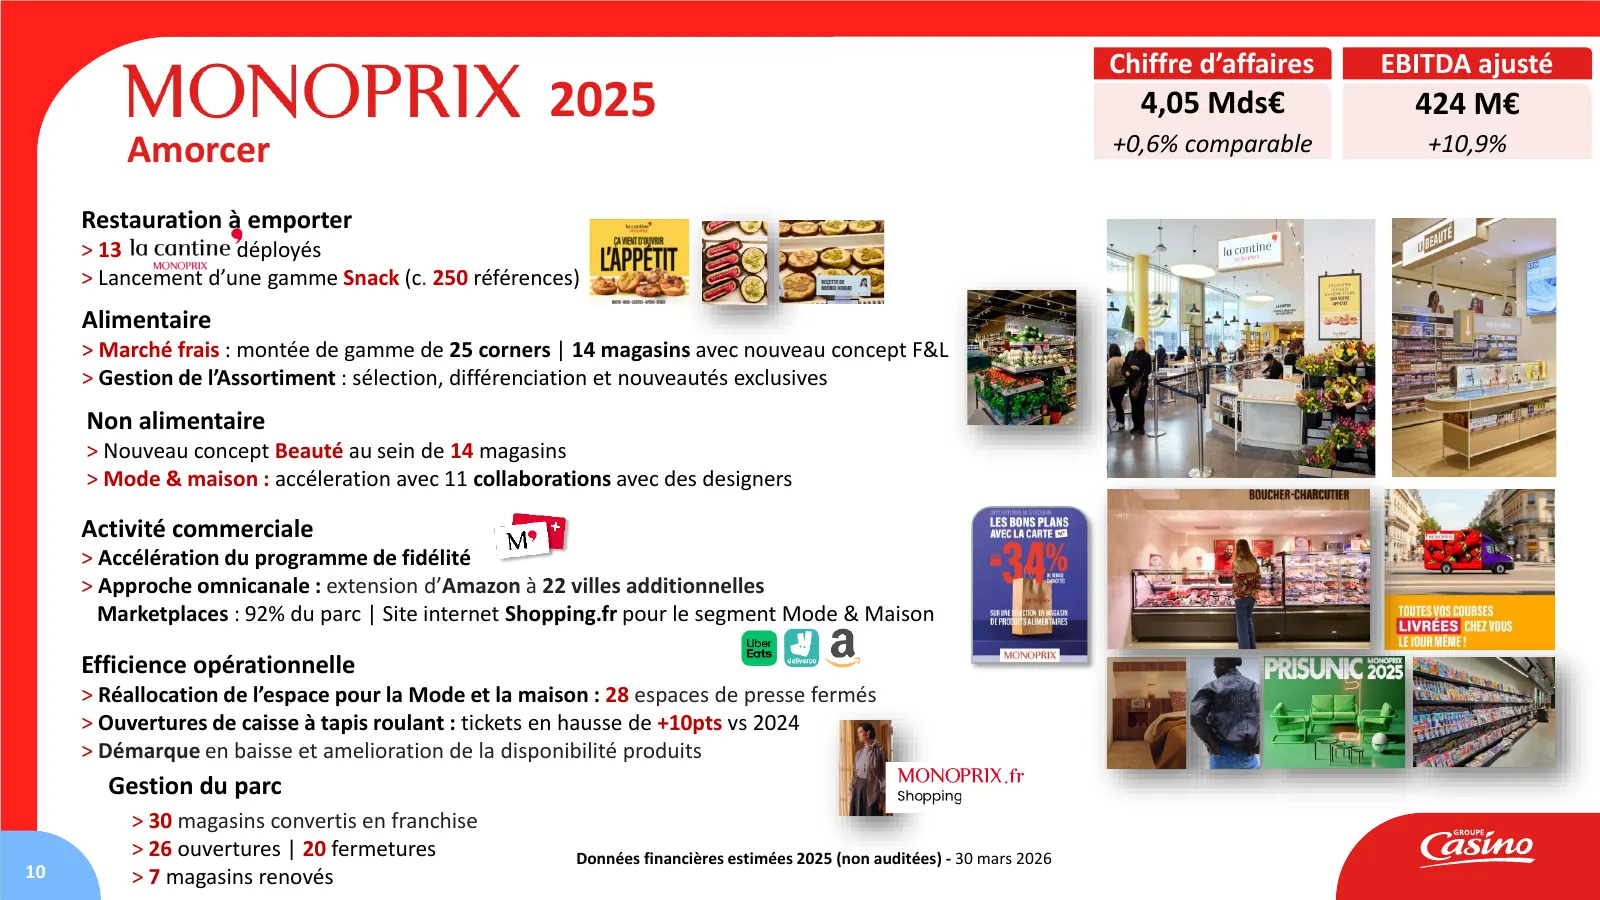
Chiffre d’affaires EBITDA ajusté 2025 4,05 Mds€ 424 M€ Amorcer +0,6% comparable +10,9% Restauration à emporter > 13 déployés > Lancement d’une gamme Snack (c. 250 références) Alimentaire > Marché frais : montée de gamme de 25 corners | 14 magasins avec nouveau concept F&L > Gestion de l’Assortiment
Slide 11: Franprix
le dimanche a partir de 9h franprix ©
Slide 12: Franprix: Libérer le potentiel
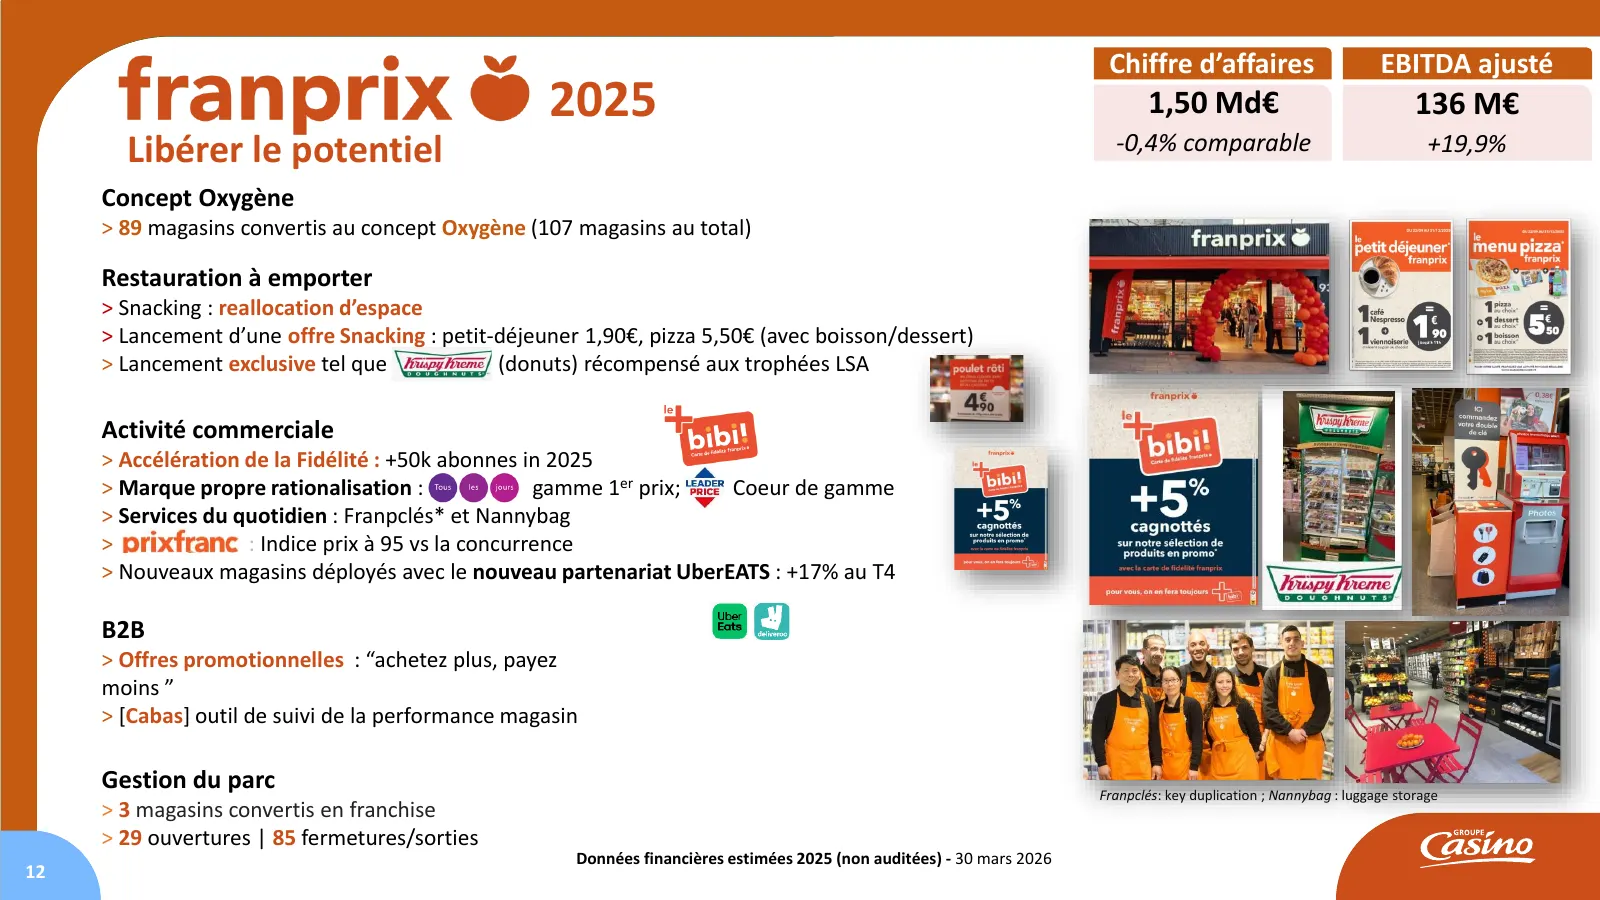
Chiffre d’affaires EBITDA ajusté 2025 1,50 Md€ 136 M€ Libérer le potentiel -0,4% comparable +19,9% Concept Oxygène > 89 magasins convertis au concept Oxygène (107 magasins au total) Restauration à emporter > Snacking : reallocation d’espace > Lancement d’une offre Snacking : petit-déjeuner 1,90€, pi
Slide 13: Casino Proximités
EAN MON EPICERIE DEPUIS 1898
Slide 14: Casino Proximités: Amorcer
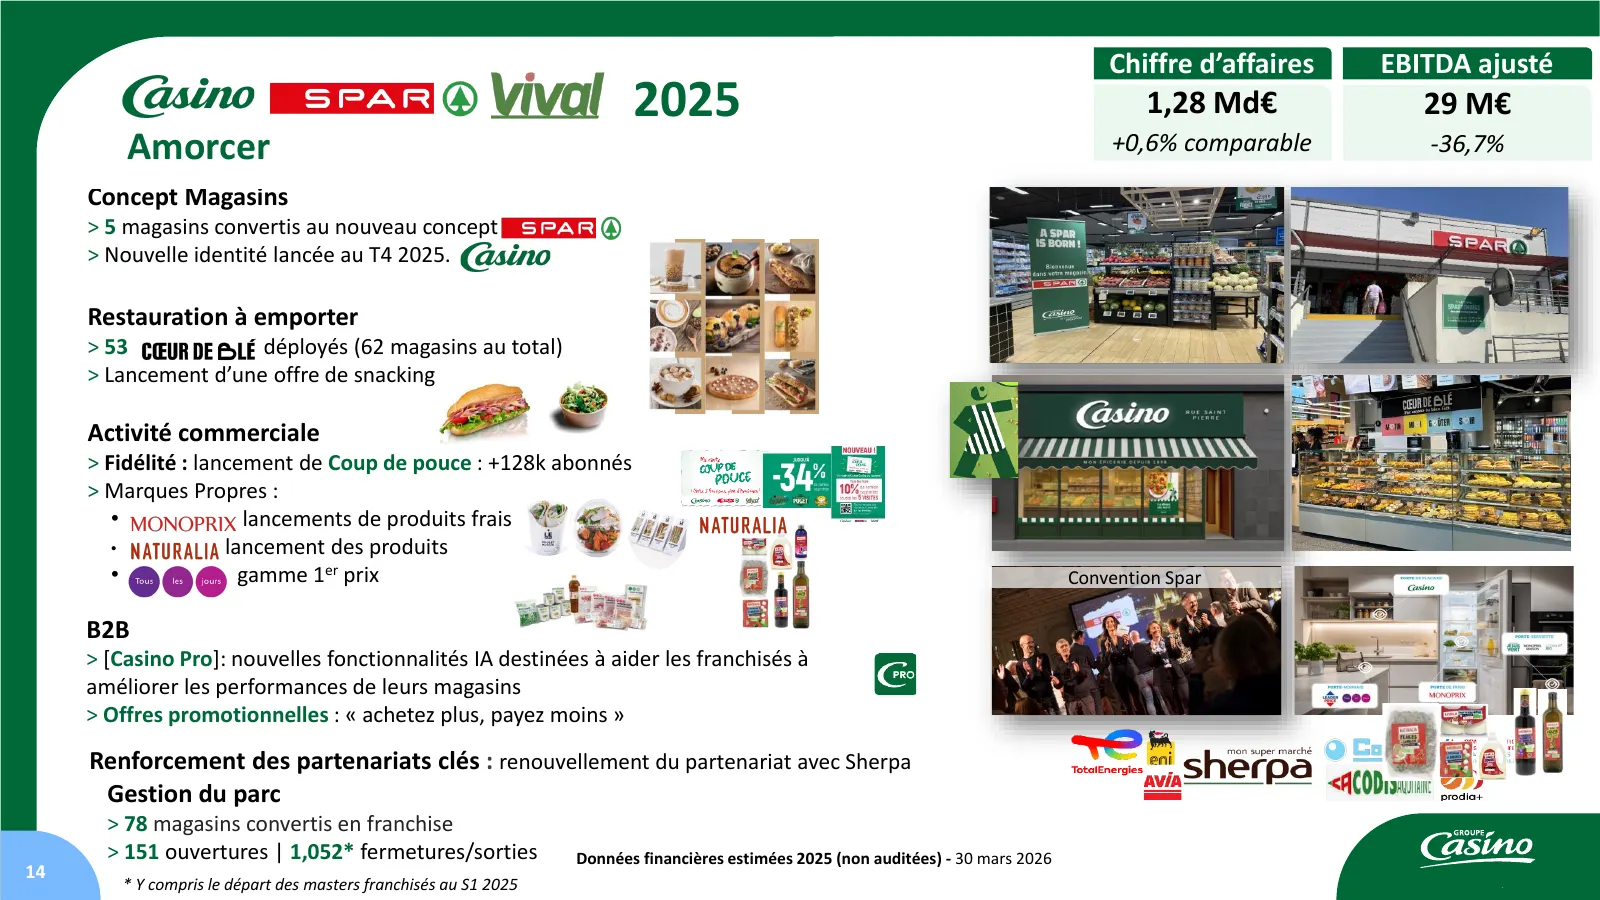
Chiffre d’affaires EBITDA ajusté 2025 1,28 Md€ 29 M€ Amorcer +0,6% comparable -36,7% Concept Magasins > 5 magasins convertis au nouveau concept > Nouvelle identité lancée au T4 2025. Restauration à emporter > 53 déployés (62 magasins au total) > Lancement d’une offre de snacking Activité commerciale
Slide 15: Naturalia
NATURALIA
Slide 16: Naturalia: Une croissance accélérée
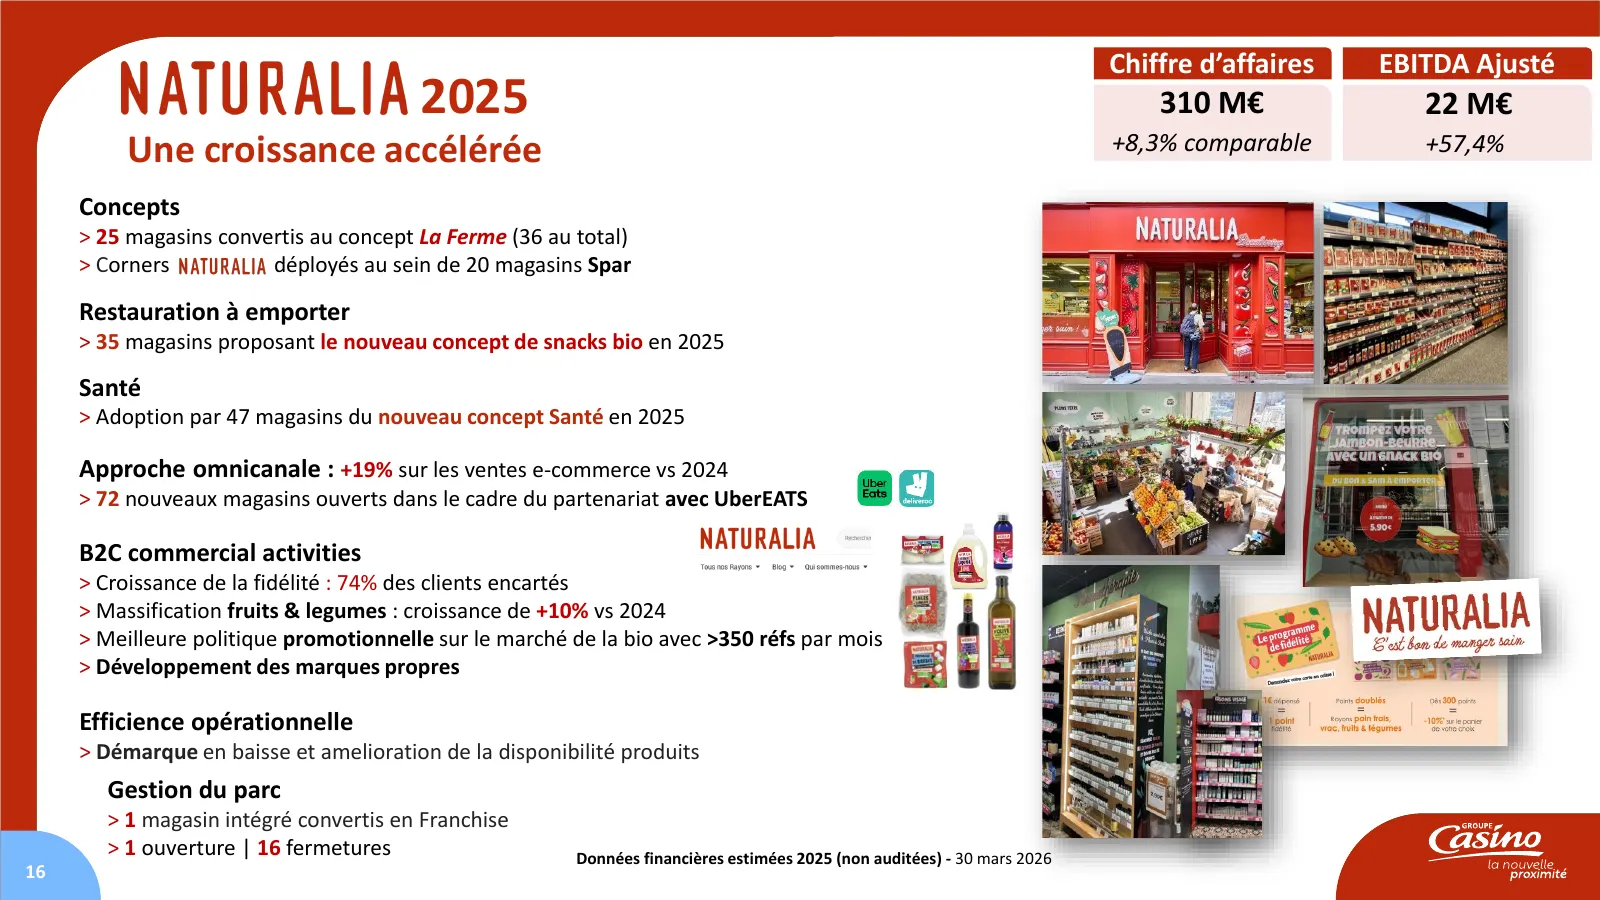
Chiffre d’affaires EBITDA Ajusté 2025 310 M€ 22 M€ Une croissance accélérée +8,3% comparable +57,4% Concepts > 25 magasins convertis au concept La Ferme (36 au total) > Corners déployés au sein de 20 magasins Spar Restauration à emporter > 35 magasins proposant le nouveau concept de snacks bio en 20
Slide 17: AIS
AIS
Slide 18: AIS: Acquisition de nouveaux clients
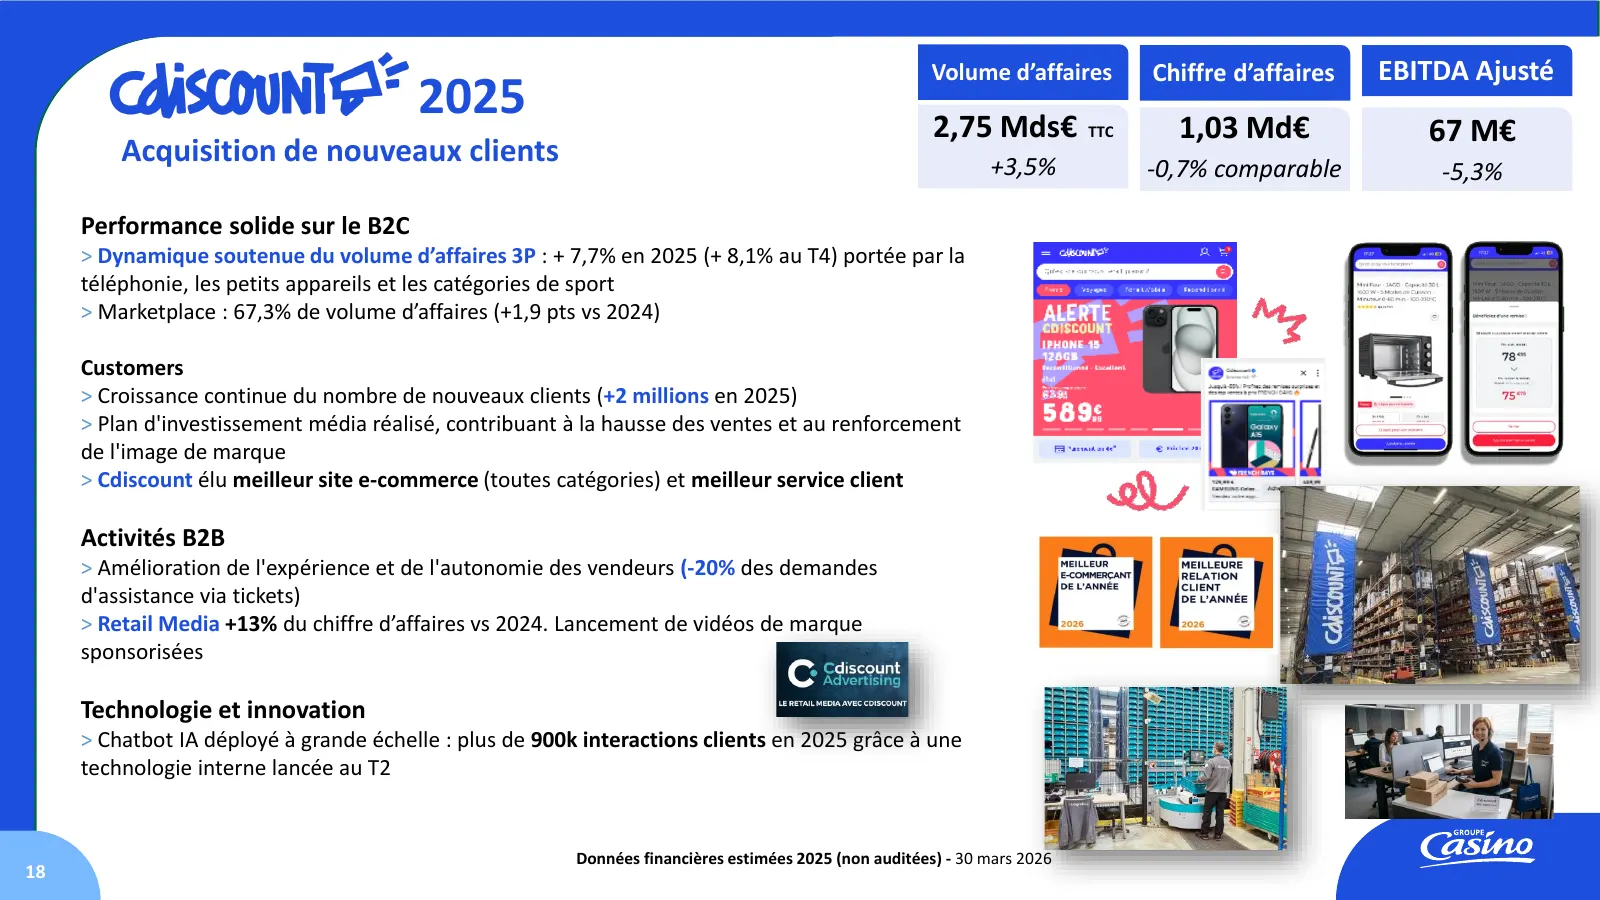
Volume d’affaires Chiffre d’affaires EBITDA Ajusté 2025 2,75 Mds€ TTC 1,03 Md€ 67 M€ Acquisition de nouveaux clients +3,5% -0,7% comparable -5,3% Performance solide sur le B2C > Dynamique soutenue du volume d’affaires 3P : + 7,7% en 2025 (+ 8,1% au T4) portée par la téléphonie, les petits appareils
Slide 19: Réalisations 2025 – Initiatives du Groupe
Réalisations 2025 Initiatives du Groupe Données financières estimées 2025 (non auditées) - 30 mars 2026 19
Slide 20: Rationalisation du parc de magasins et gestion de la franchise
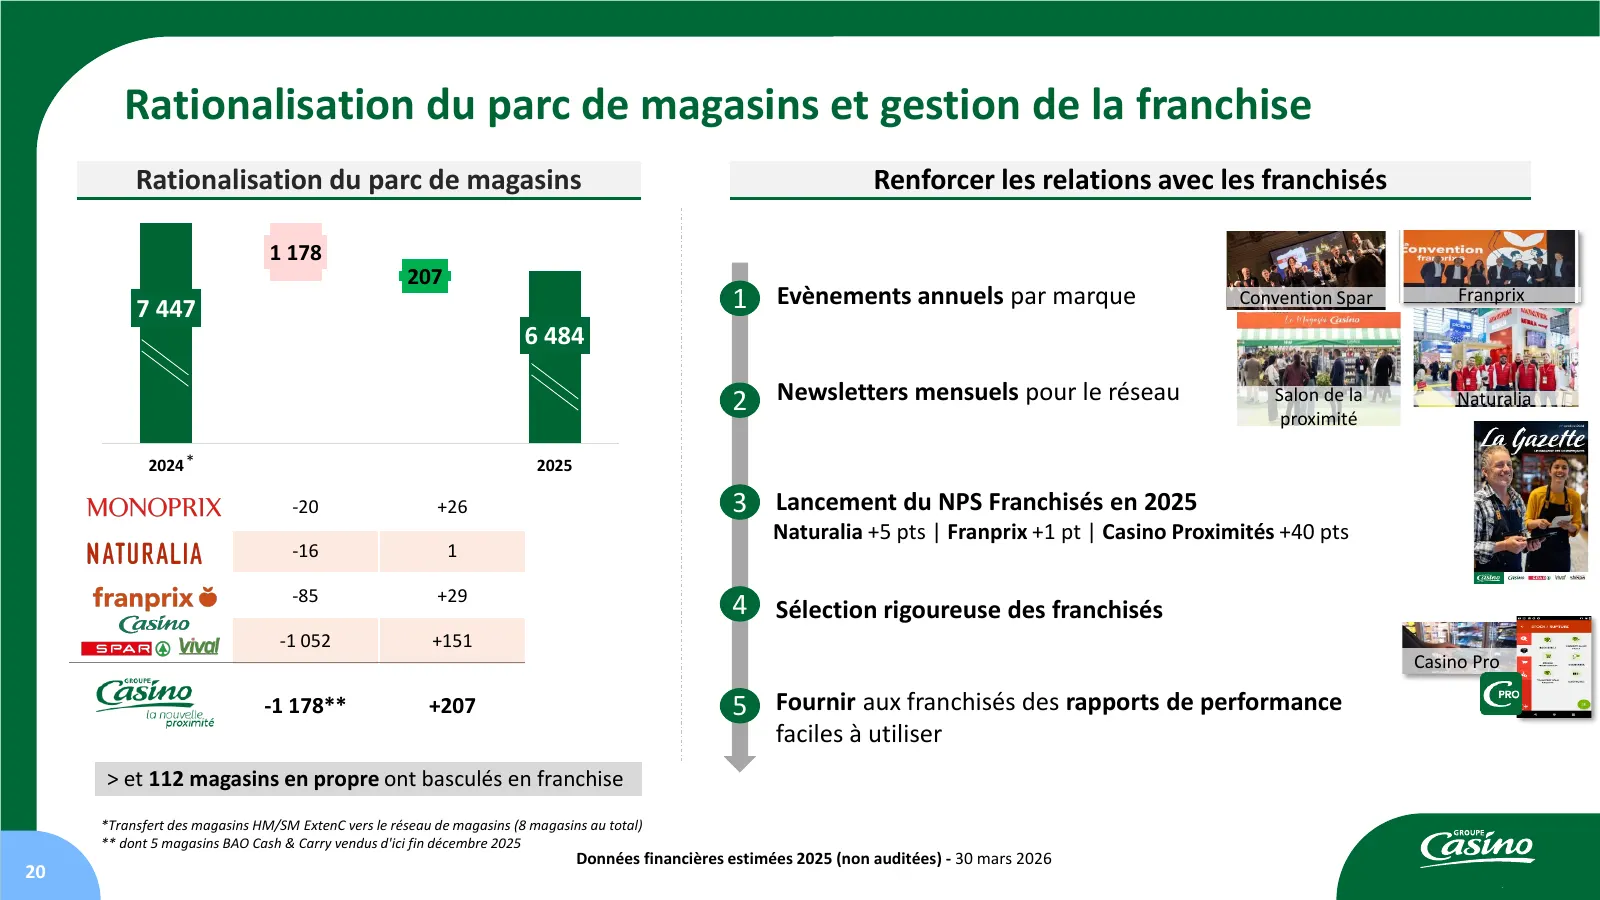
Rationalisation du parc de magasins et gestion de la franchise Rationalisation du parc de magasins Renforcer les relations avec les franchisés 1 178 207 7 447 •1 Evènements annuels par marque Convention Spar Franprix 6 484 •2 Newsletters mensuels pour le réseau Salon de la Naturalia proximité 2024 *
Slide 21: Renforcer l'efficacité et les synergies
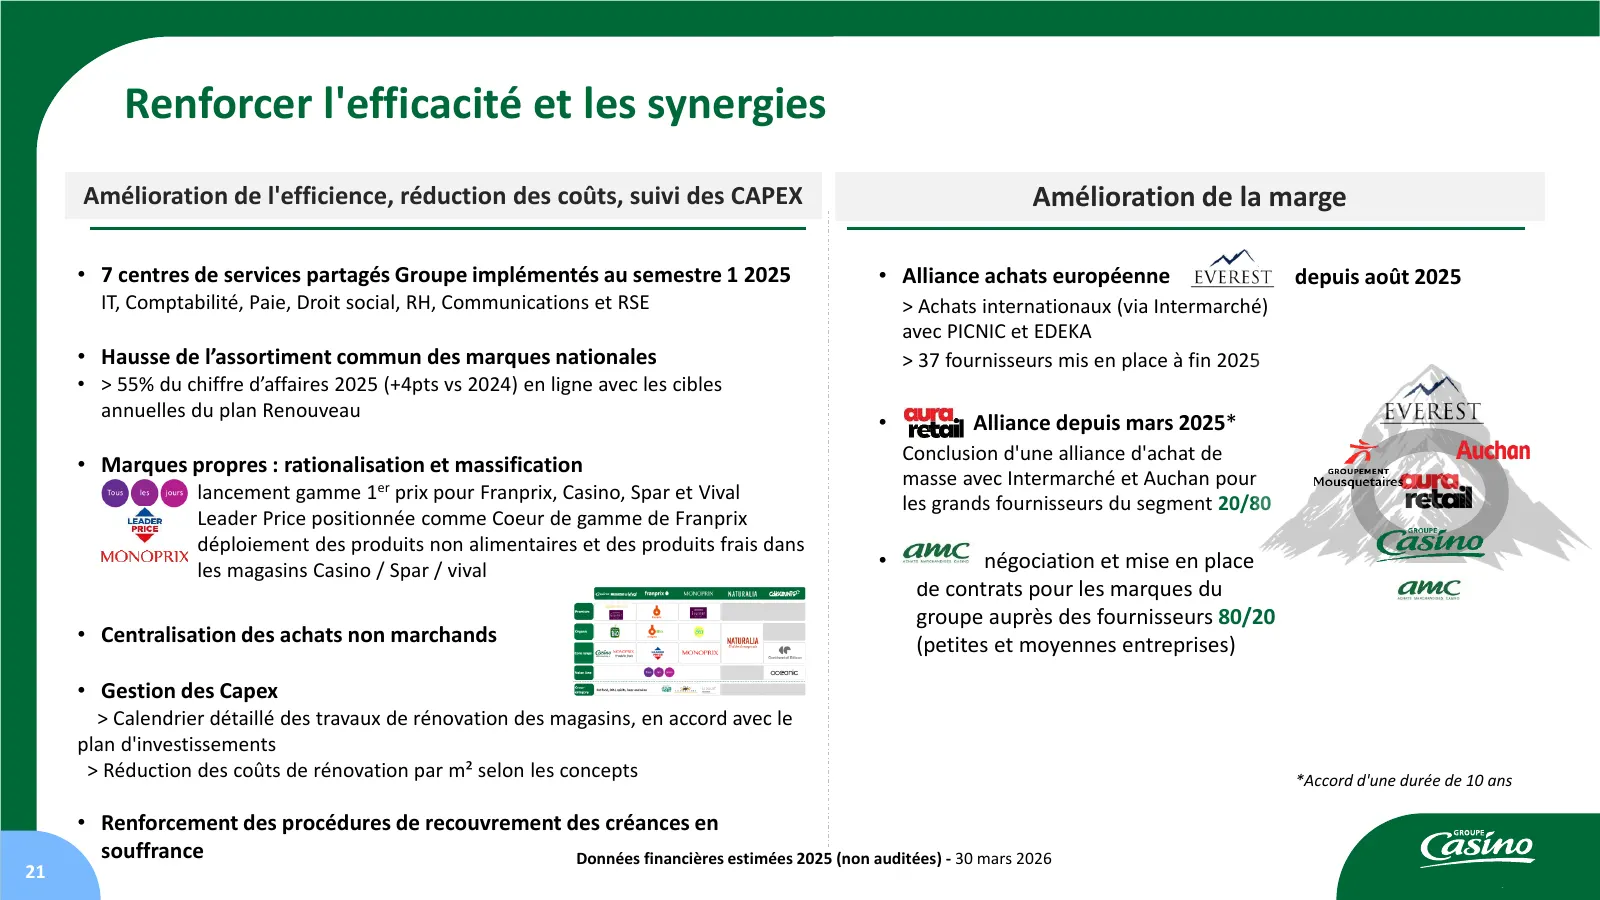
Renforcer l'efficacité et les synergies Amélioration de l'efficience, réduction des coûts, suivi des CAPEX Amélioration de la marge • 7 centres de services partagés Groupe implémentés au semestre 1 2025 • Alliance achats européenne depuis août 2025 IT, Comptabilité, Paie, Droit social, RH, Communica
Slide 22: Données financières estimées
2 DONNÉES FINANCIÈRES ESTIMÉES Angélique Cristofari Directeur administratif et financier Données financières estimées 2025 (non auditées) - 30 mars 2026 22
Slide 23: Données financières estimées 2025
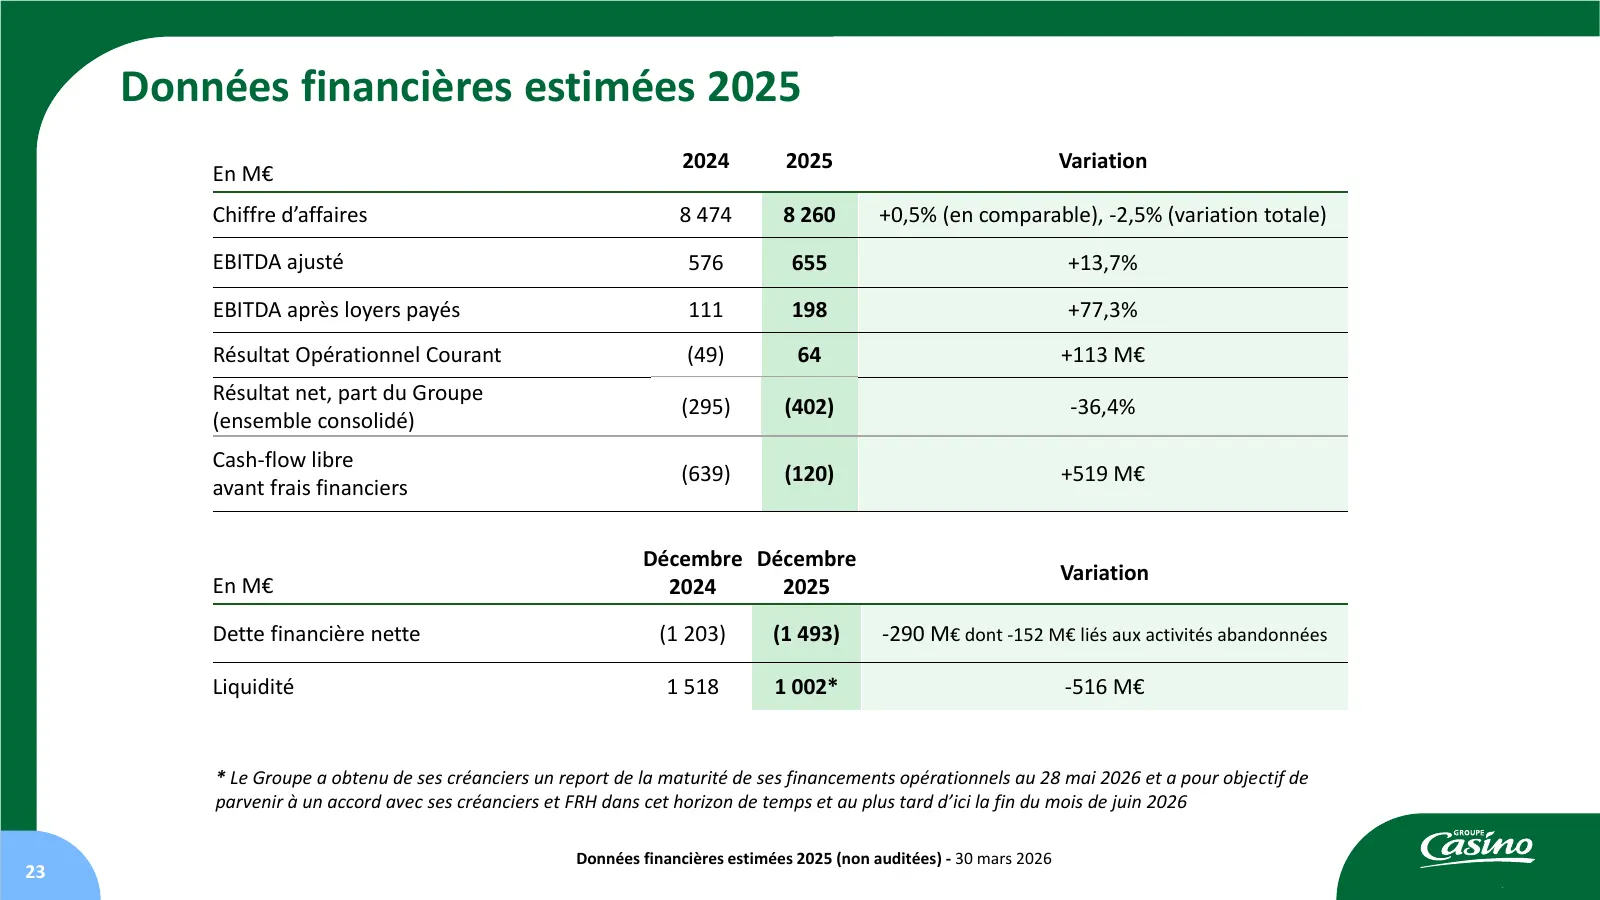
Données financières estimées 2025 2024 2025 Variation En M€ Chiffre d’affaires 8 474 8 260 +0,5% (en comparable), -2,5% (variation totale) EBITDA ajusté 576 655 +13,7% EBITDA après loyers payés 111 198 +77,3% Résultat Opérationnel Courant (49) 64 +113 M€ Résultat net, part du Groupe (295) (402) -36,
Slide 24: Évolution du marché PGC
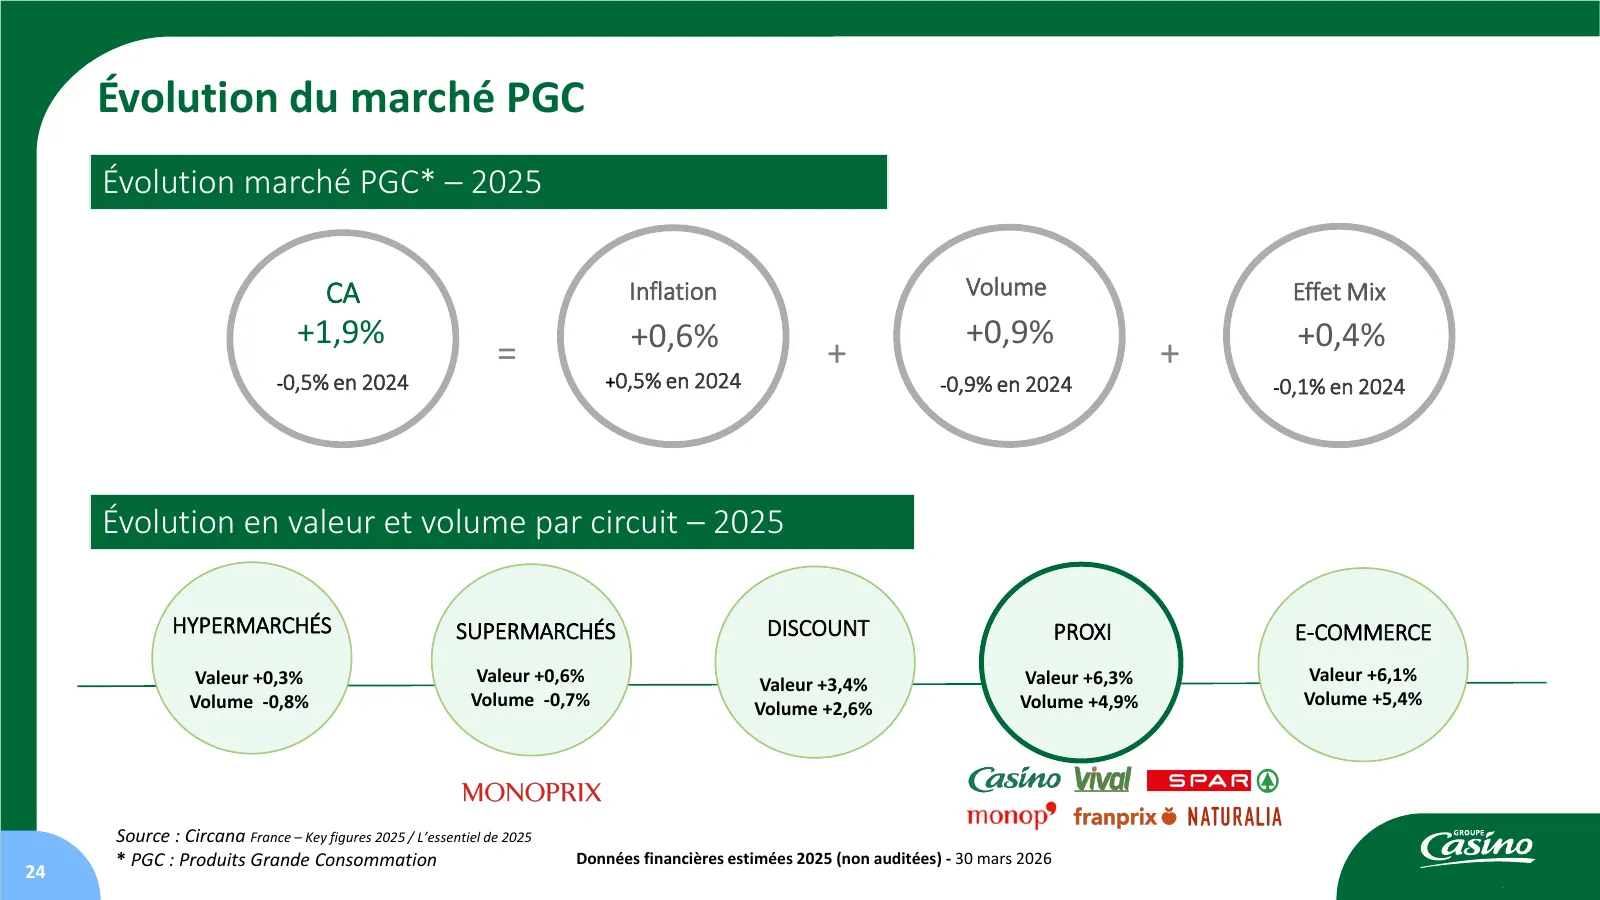
Évolution du marché PGC Évolution marché PGC* – 2025 CA Inflation Volume Effet Mix +1,9% +0,6% +0,9% +0,4% = + + -0,5% en 2024 +0,5% en 2024 -0,9% en 2024 -0,1% en 2024 Évolution en valeur et volume par circuit – 2025 HYPERMARCHÉS SUPERMARCHÉS DISCOUNT PROXI E-COMMERCE Valeur +0,3% Valeur +0,6% Vale
Slide 25: Chiffre d'affaires 2025
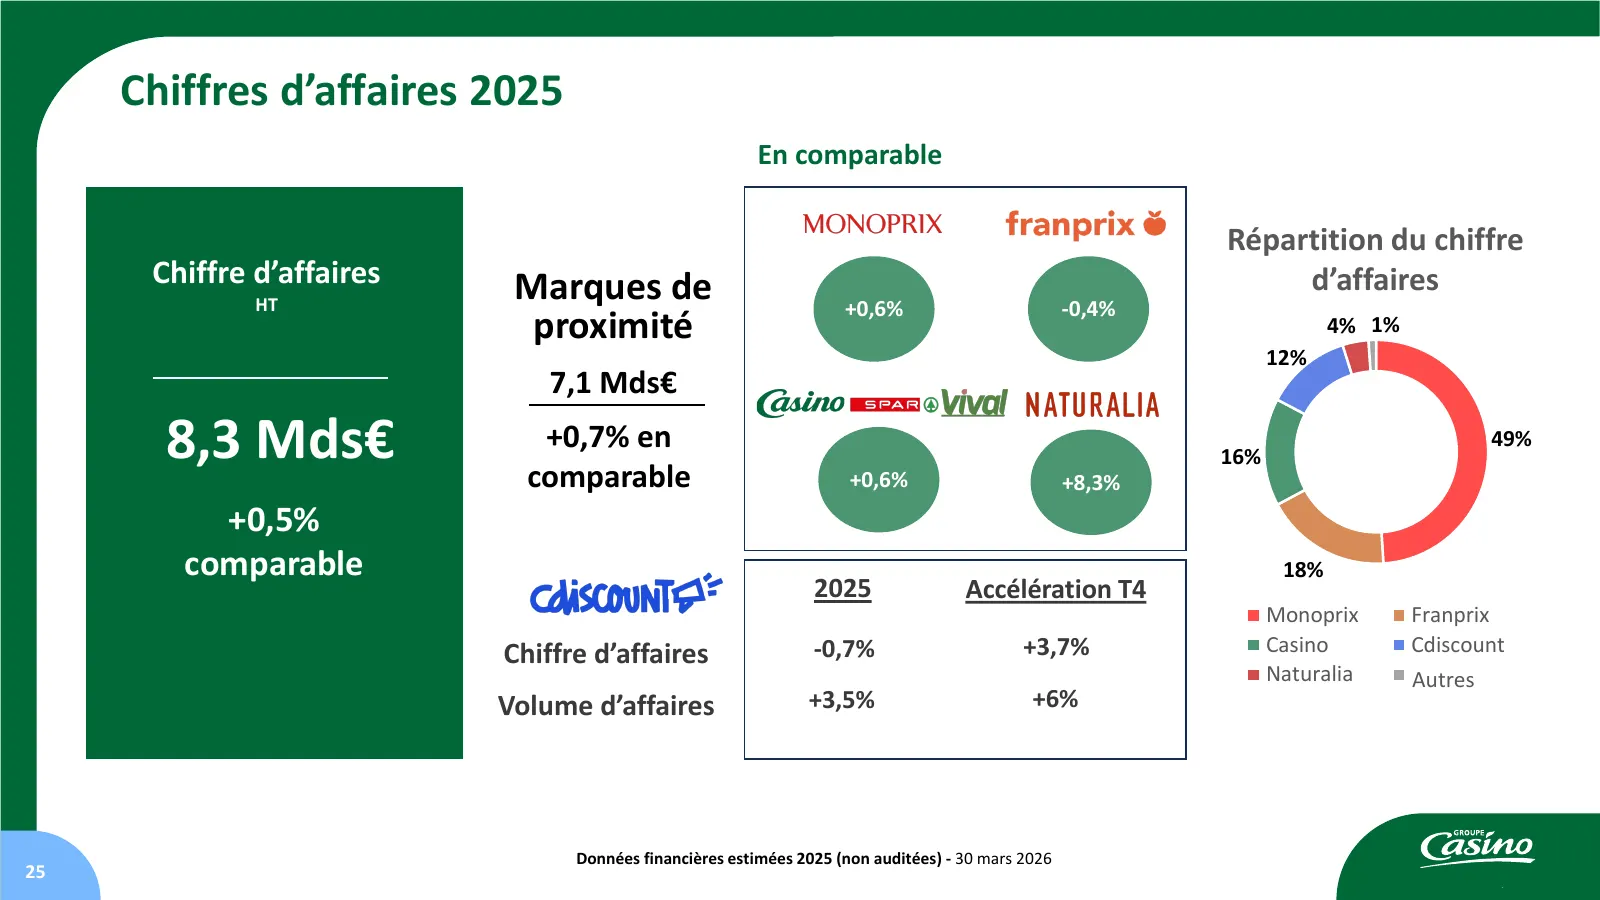
Chiffres d’affaires 2025 En comparable Répartition du chiffre Chiffre d’affaires Marques de d’affaires HT +0,6% -0,4% proximité 4% 1% 12% 7,1 Mds€ 8,3 Mds€ +0,7% en comparable +0,6% 16% 49% +8,3% +0,5% comparable 18% 2025 Accélération T4 Monoprix Franprix Chiffre d’affaires -0,7% +3,7% Casino Cdisco
Slide 26: Monoprix: chiffre d'affaires et EBITDA
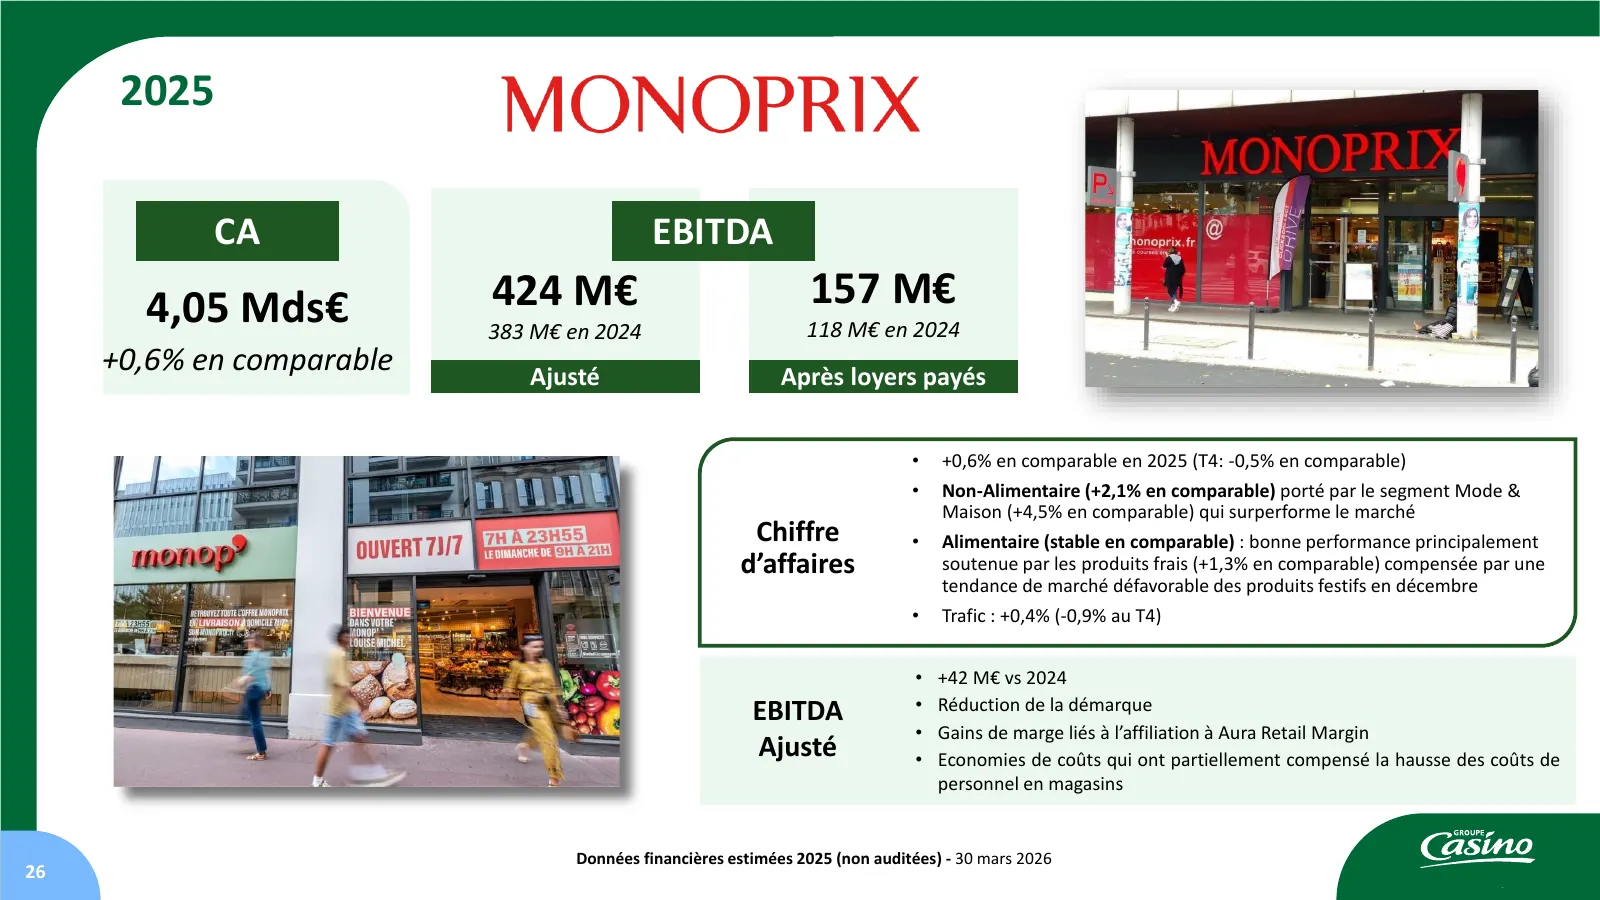
2025 CA EBITDA 4,05 Mds€ 424 M€ 157 M€ 383 M€ en 2024 118 M€ en 2024 +0,6% en comparable Ajusté Après loyers payés • +0,6% en comparable en 2025 (T4: -0,5% en comparable) • Non-Alimentaire (+2,1% en comparable) porté par le segment Mode & Maison (+4,5% en comparable) qui surperforme le marché Chiffr
Slide 27: Franprix: chiffre d'affaires et EBITDA
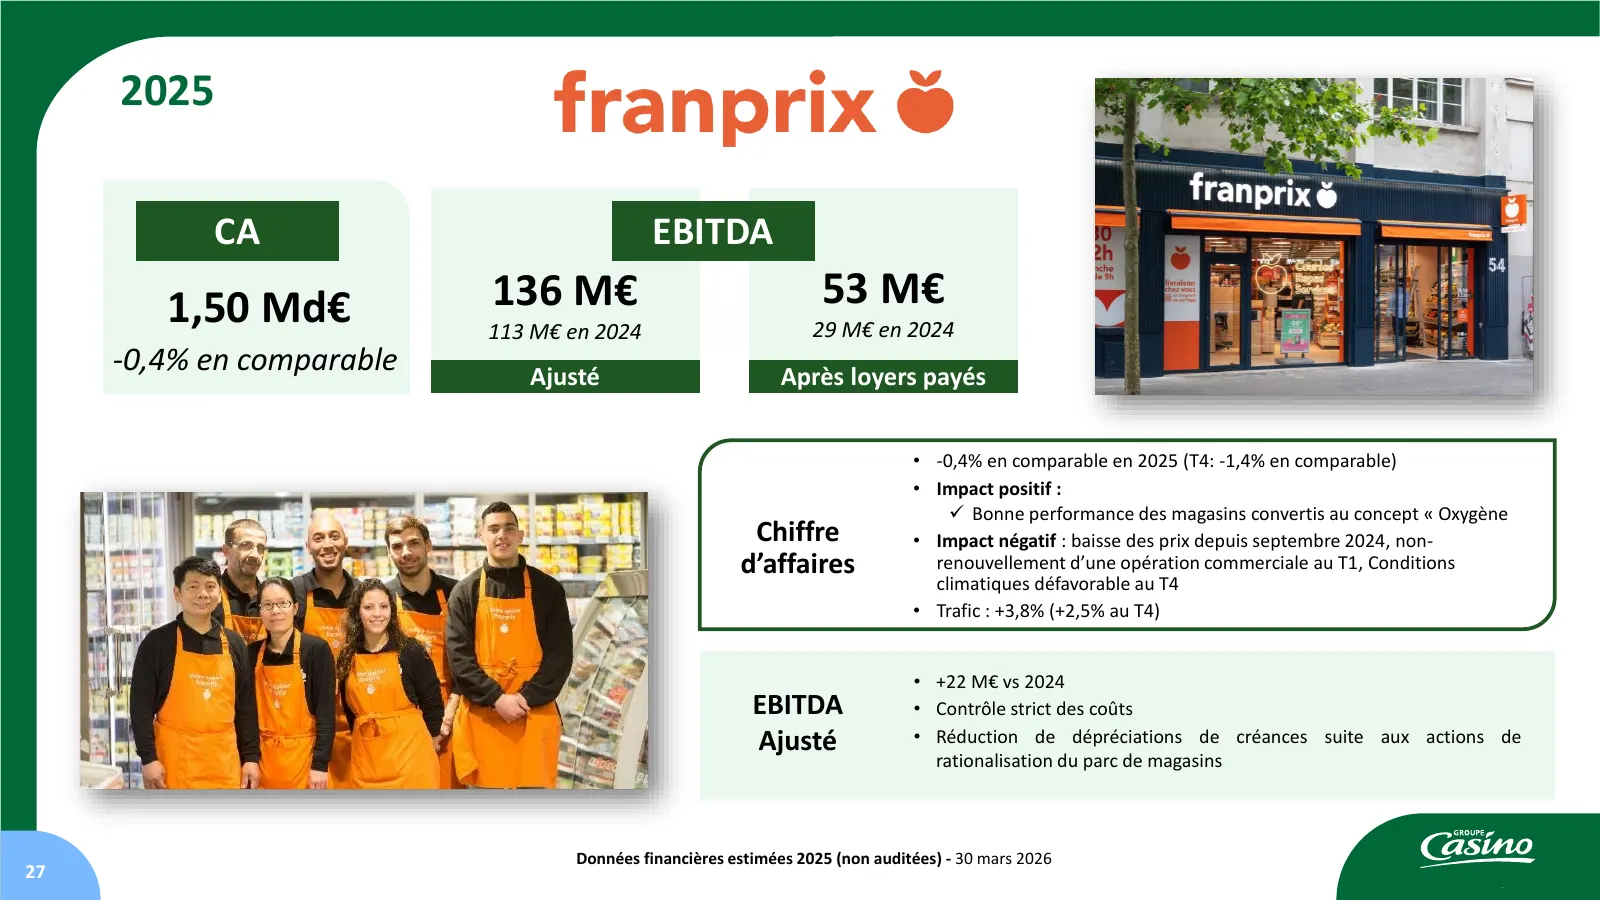
2025 CA EBITDA 1,50 Md€ 136 M€ 53 M€ 113 M€ en 2024 29 M€ en 2024 -0,4% en comparable Ajusté Après loyers payés • -0,4% en comparable en 2025 (T4: -1,4% en comparable) • Impact positif : ✓ Bonne performance des magasins convertis au concept « Oxygène Chiffre • Impact négatif : baisse des prix depuis
Slide 28: Casino Proximités: chiffre d'affaires et EBITDA
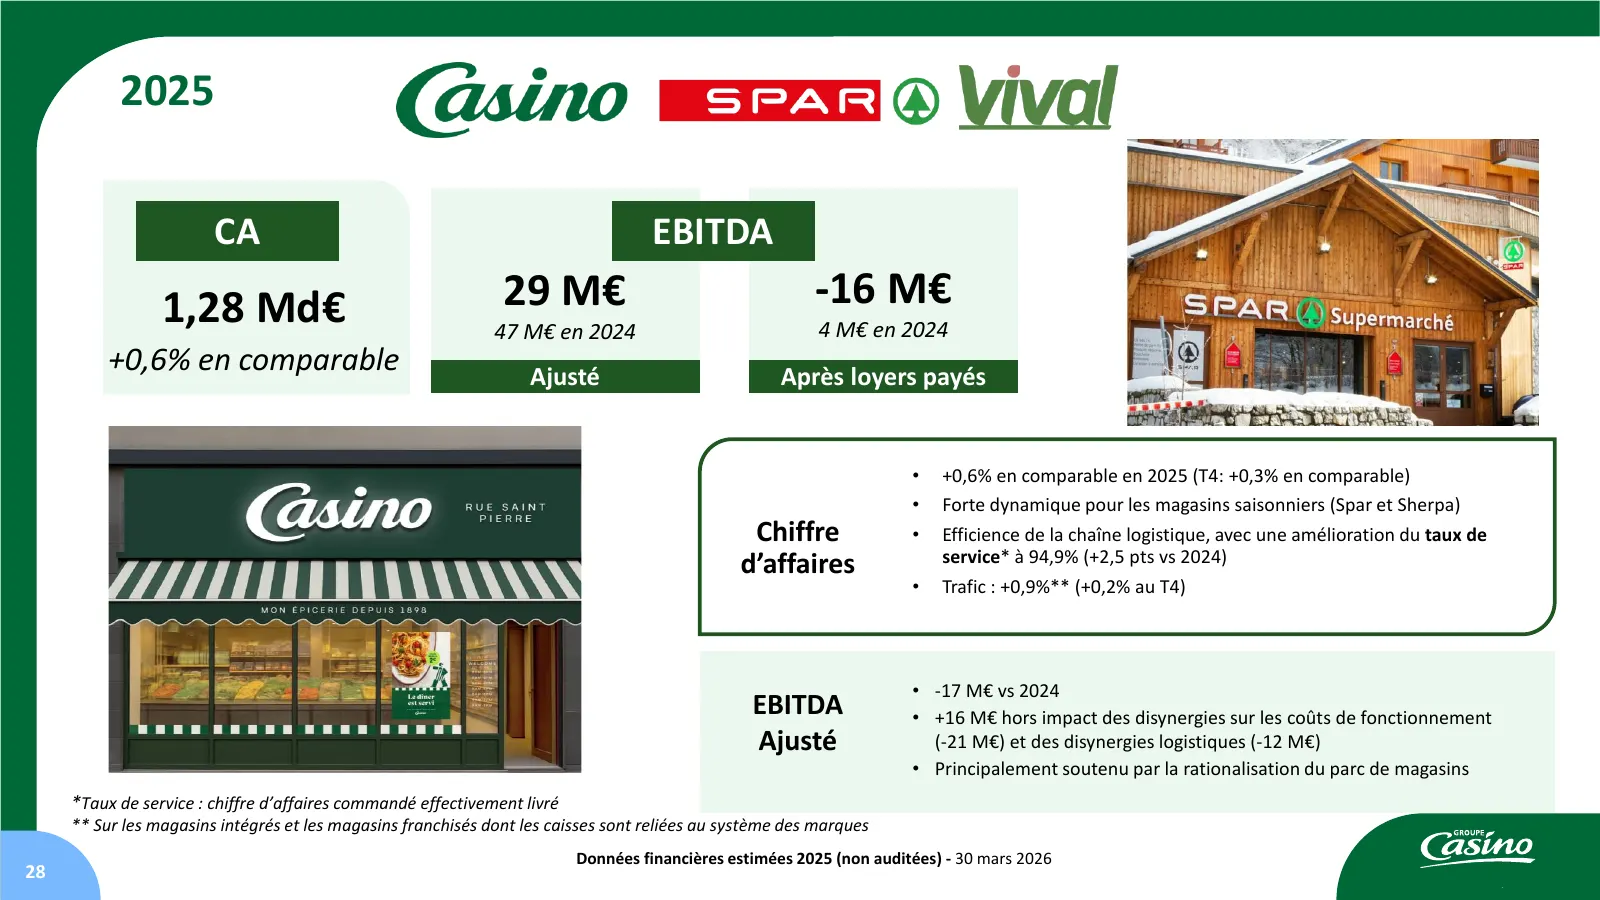
2025 CA EBITDA 1,28 Md€ 29 M€ -16 M€ 47 M€ en 2024 4 M€ en 2024 +0,6% en comparable Ajusté Après loyers payés • +0,6% en comparable en 2025 (T4: +0,3% en comparable) • Forte dynamique pour les magasins saisonniers (Spar et Sherpa) Chiffre • Efficience de la chaîne logistique, avec une amélioration d
Slide 29: Naturalia: chiffre d'affaires et EBITDA
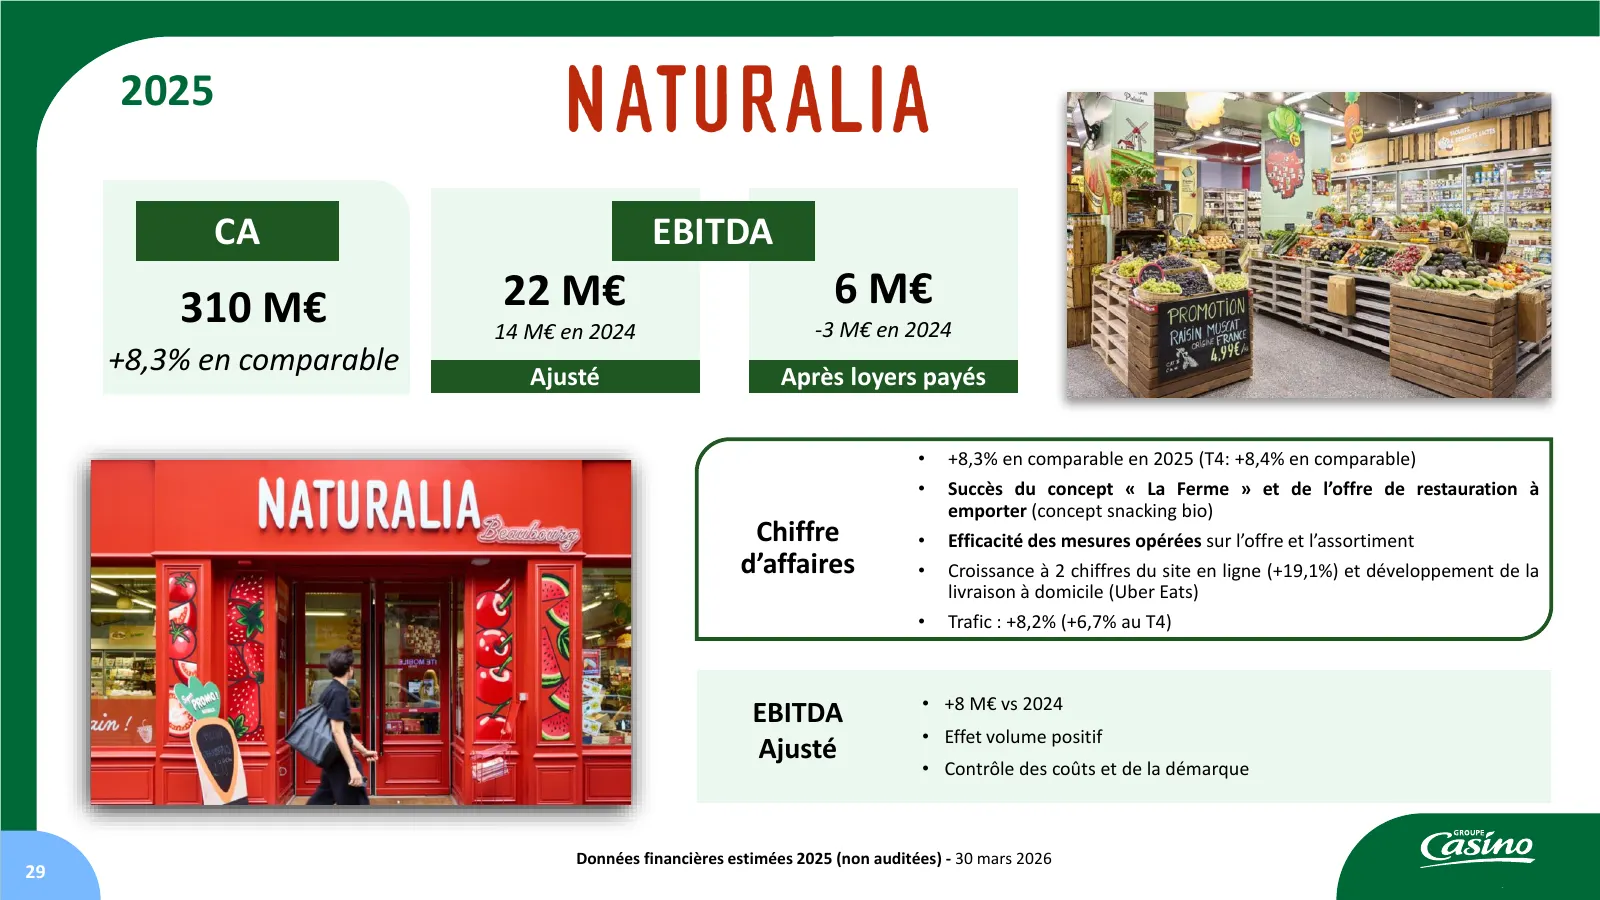
2025 CA EBITDA 310 M€ 22 M€ 6 M€ 14 M€ en 2024 -3 M€ en 2024 +8,3% en comparable Ajusté Après loyers payés • +8,3% en comparable en 2025 (T4: +8,4% en comparable) • Succès du concept « La Ferme » et de l’offre de restauration à emporter (concept snacking bio) Chiffre • Efficacité des mesures opérées
Slide 30: Cdiscount: chiffre d'affaires et EBITDA
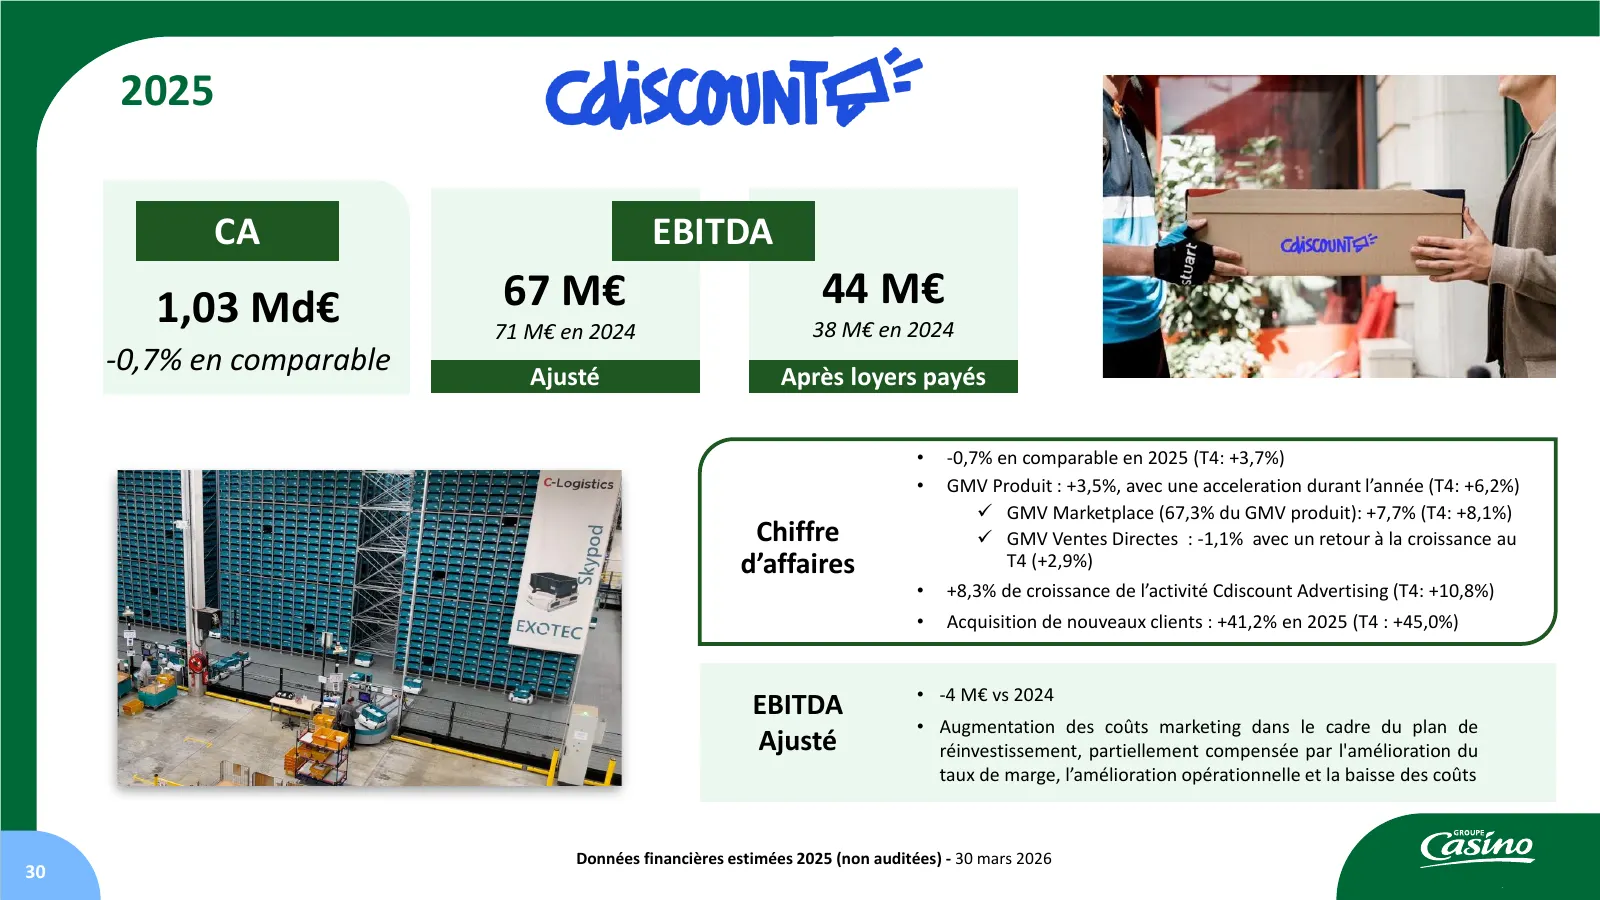
2025 CA EBITDA 1,03 Md€ 67 M€ 44 M€ 71 M€ en 2024 38 M€ en 2024 -0,7% en comparable Ajusté Après loyers payés • -0,7% en comparable en 2025 (T4: +3,7%) • GMV Produit : +3,5%, avec une acceleration durant l’année (T4: +6,2%) ✓ GMV Marketplace (67,3% du GMV produit): +7,7% (T4: +8,1%) Chiffre ✓ GMV Ve
Slide 31: Résultat net de l'ensemble consolidé 2025
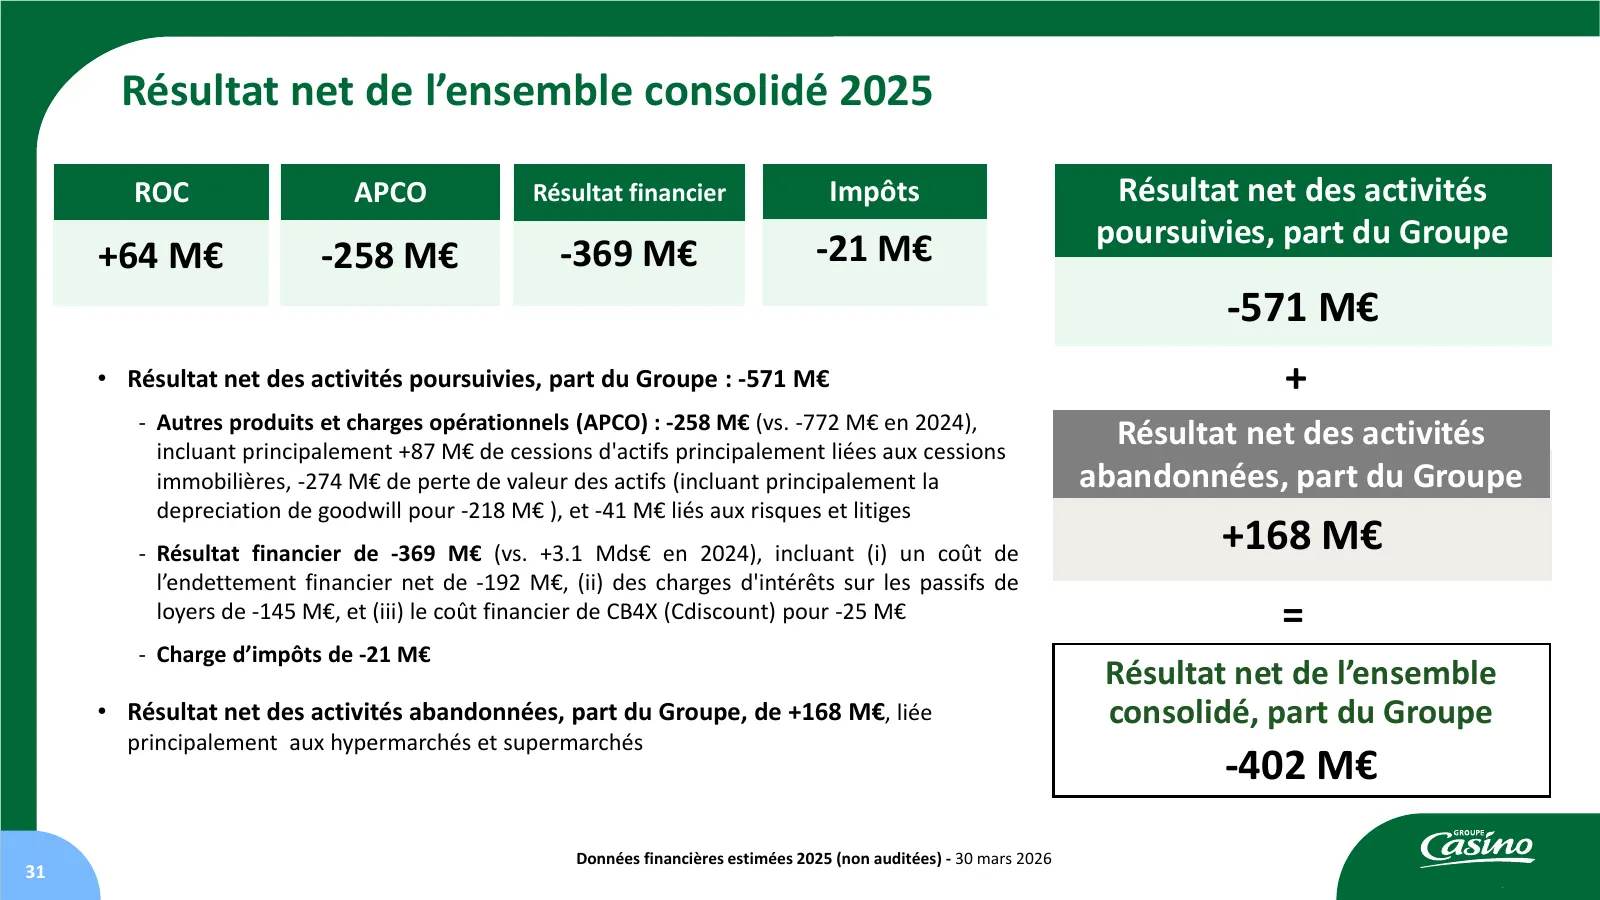
Résultat net de l’ensemble consolidé 2025 ROC APCO Résultat financier Impôts Résultat net des activités -21 M€ poursuivies, part du Groupe +64 M€ -258 M€ -369 M€ -571 M€ • Résultat net des activités poursuivies, part du Groupe : -571 M€ + ‐ Autres produits et charges opérationnels (APCO) : -258 M€ (
Slide 32: Cash-flow libre avant frais financiers 2025
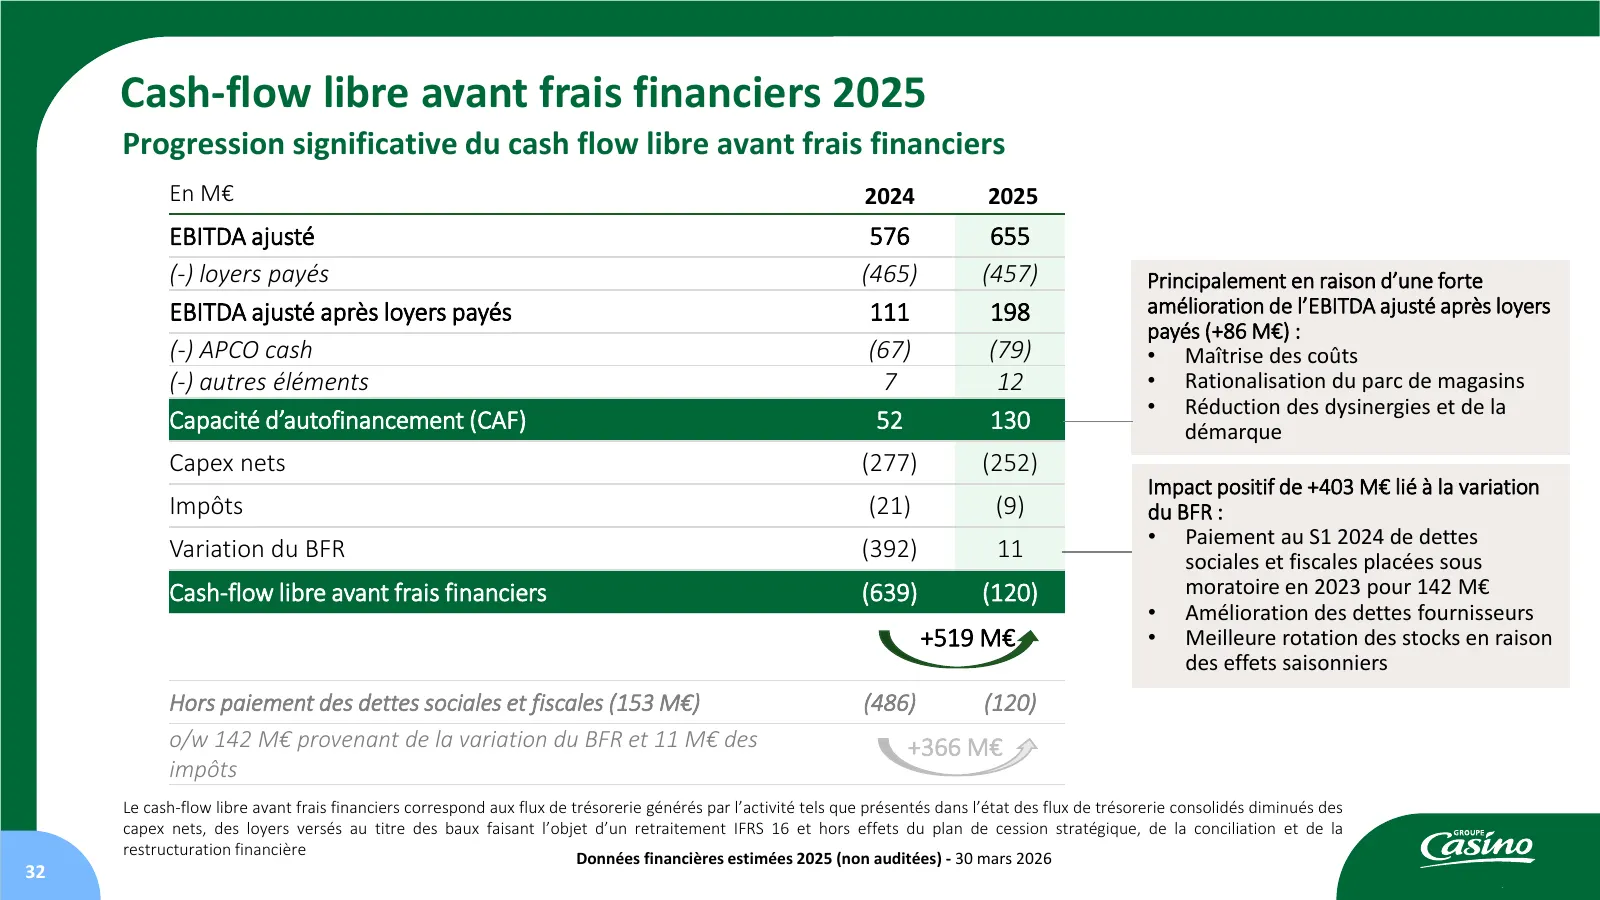
Cash-flow libre avant frais financiers 2025 Progression significative du cash flow libre avant frais financiers En M€ 2024 2025 EBITDA ajusté 576 655 (-) loyers payés (465) (457) Principalement en raison d’une forte EBITDA ajusté après loyers payés 111 198 amélioration de l’EBITDA ajusté après loyer
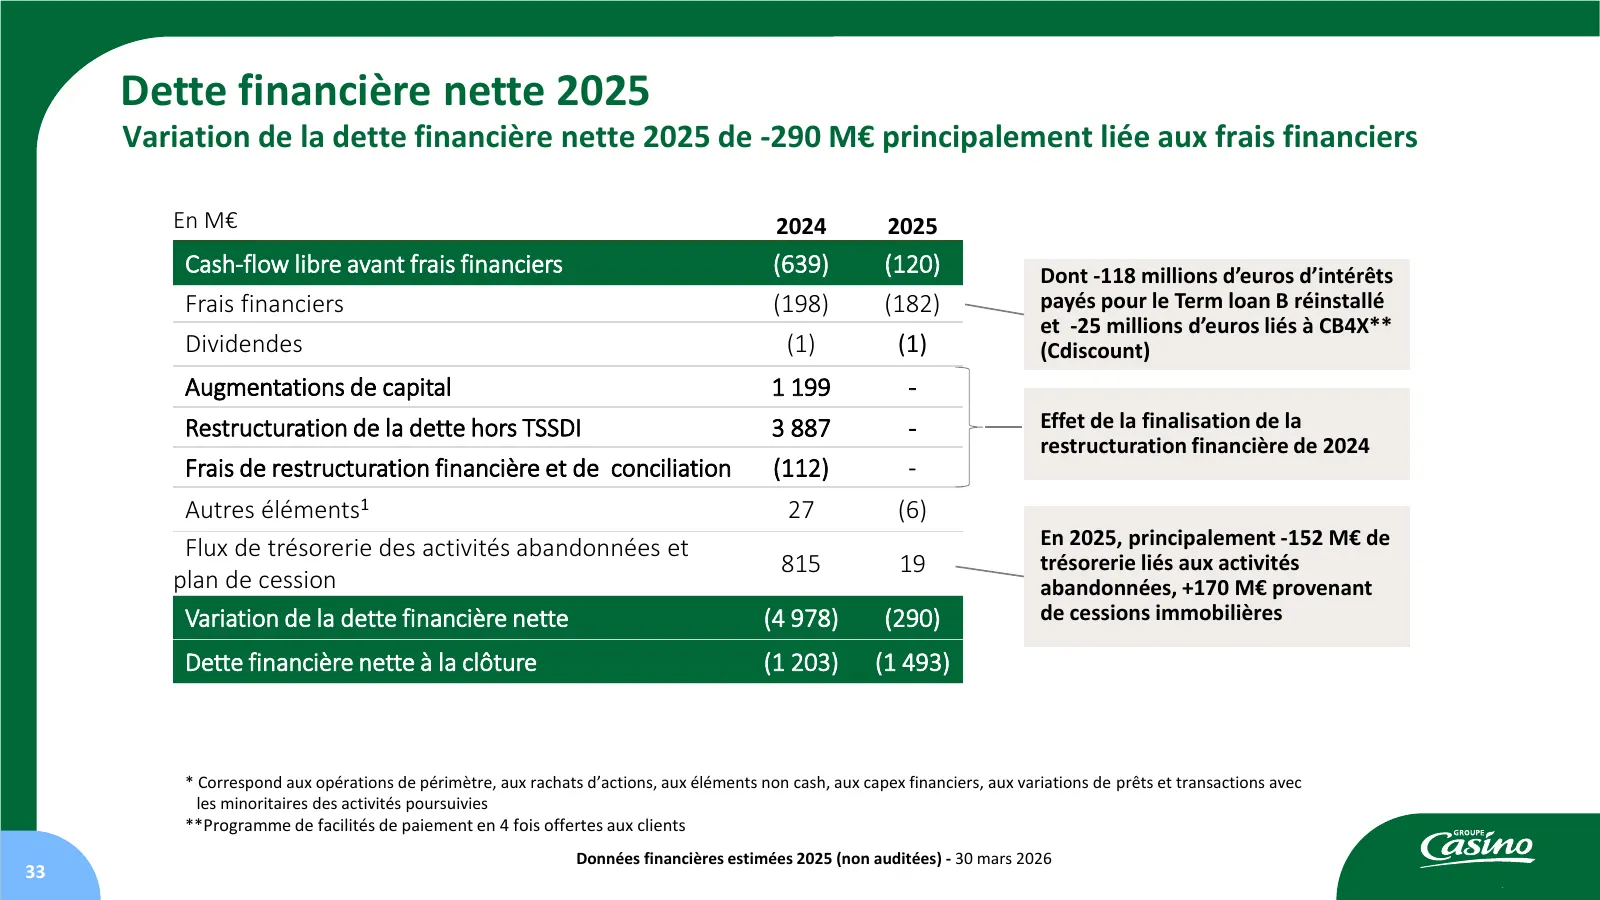
Slide 33: Dette financière nette 2025
Dette financière nette 2025 Variation de la dette financière nette 2025 de -290 M€ principalement liée aux frais financiers En M€ 2024 2025 Cash-flow libre avant frais financiers (639) (120) Dont -118 millions d’euros d’intérêts Frais financiers (198) (182) payés pour le Term loan B réinstallé et -2
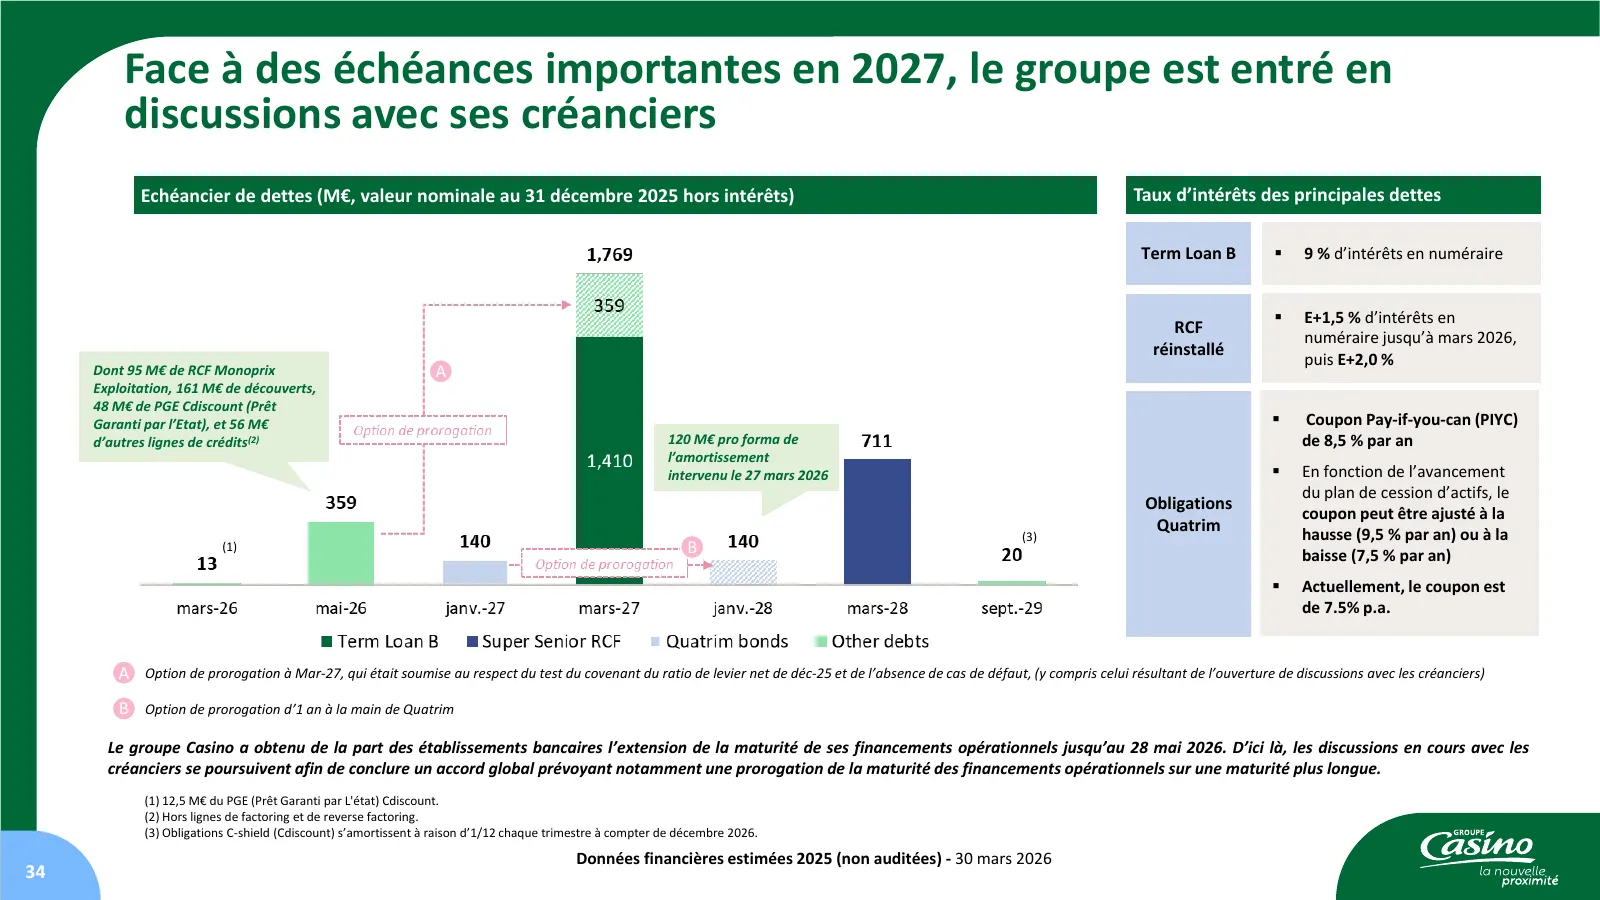
Slide 34: Échéances importantes en 2027, discussions avec les créanciers
Face à des échéances importantes en 2027, le groupe est entré en discussions avec ses créanciers Echéancier de dettes (M€, valeur nominale au 31 décembre 2025 hors intérêts) Taux d’intérêts des principales dettes Term Loan B ▪ 9 % d’intérêts en numéraire ▪ E+1,5 % d’intérêts en RCF numéraire jusqu’à
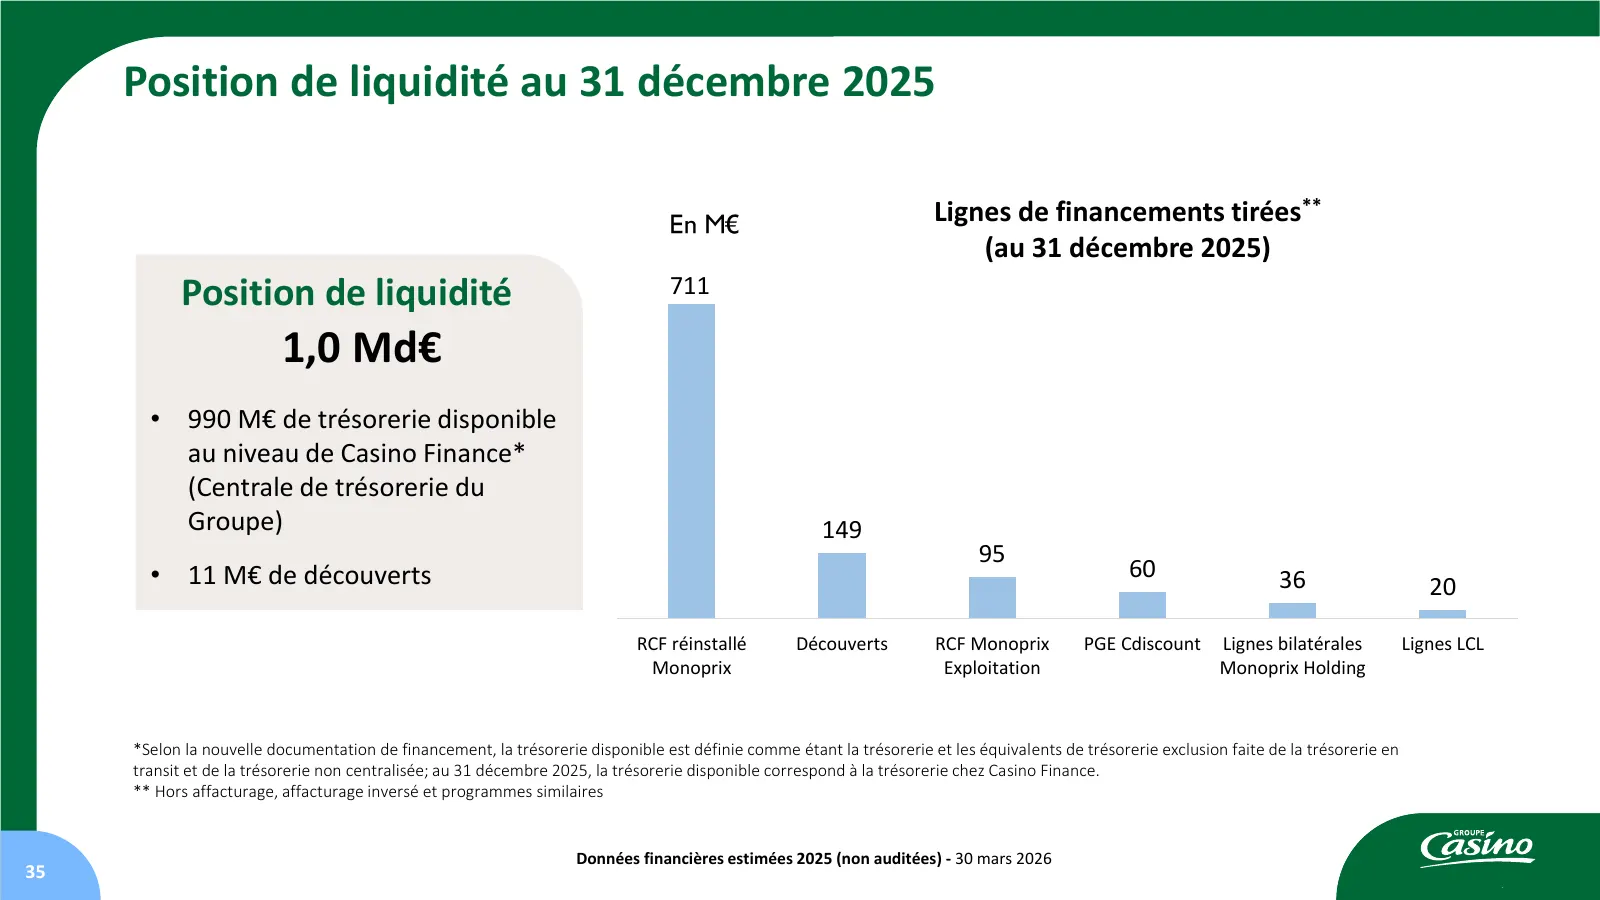
Slide 35: Position de liquidité au 31 décembre 2025
Position de liquidité au 31 décembre 2025 En M€ Lignes de financements tirées** (au 31 décembre 2025) Position de liquidité 711 1,0 Md€ • 990 M€ de trésorerie disponible au niveau de Casino Finance* (Centrale de trésorerie du Groupe) 149 95 • 11 M€ de découverts 60 36 20 RCF réinstallé Découverts RC
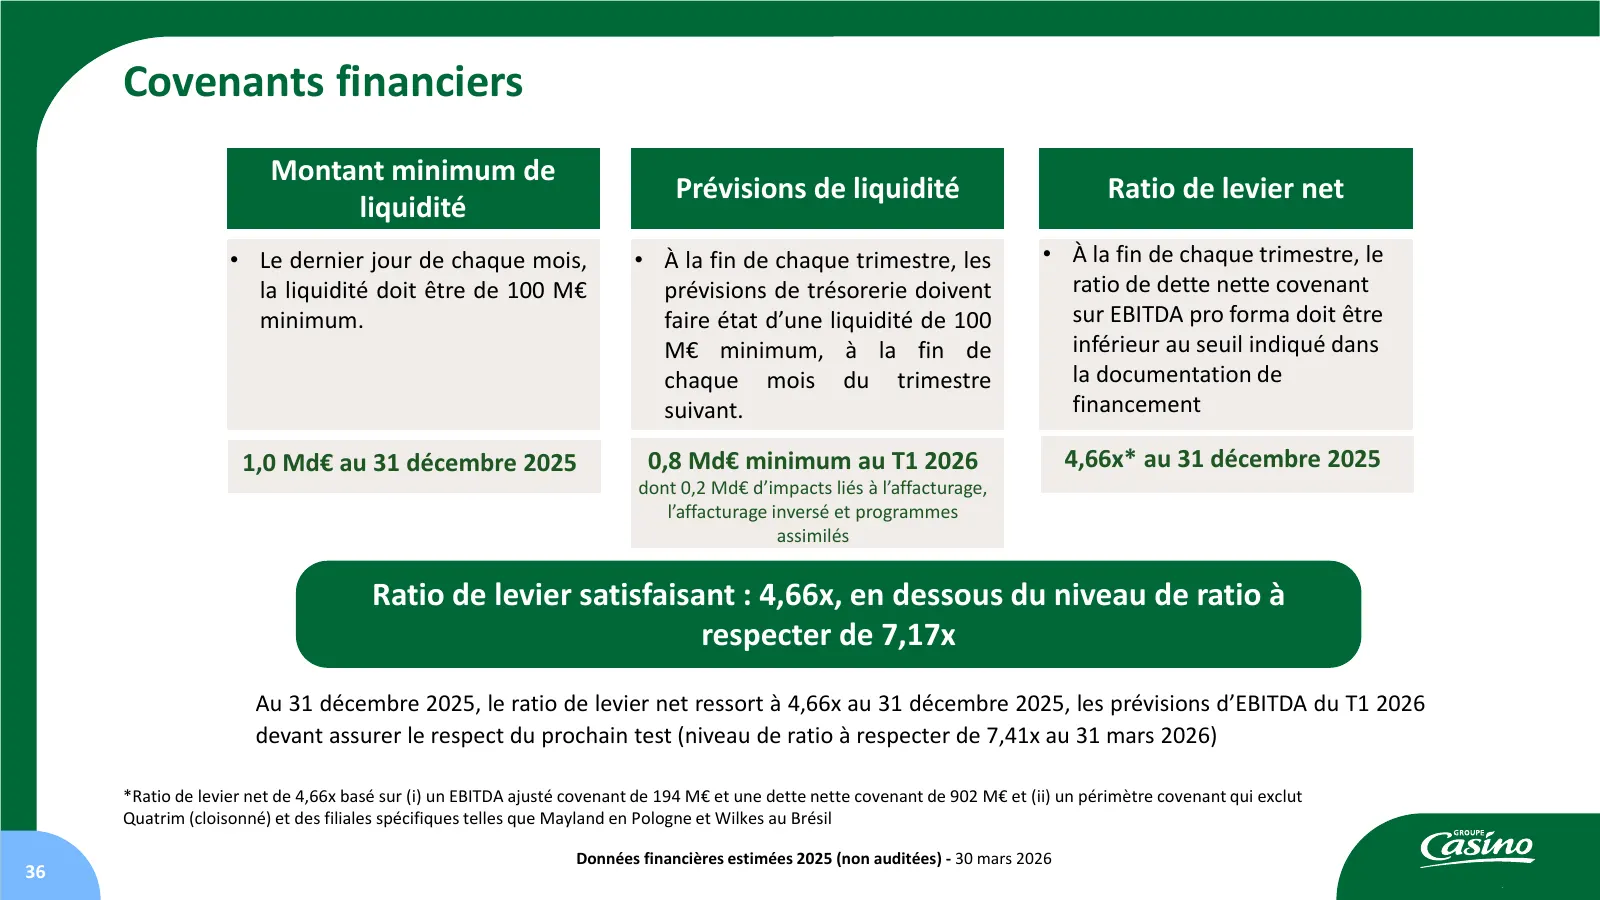
Slide 36: Covenants financiers
Covenants financiers Montant minimum de Prévisions de liquidité Ratio de levier net liquidité • Le dernier jour de chaque mois, • À la fin de chaque trimestre, les • À la fin de chaque trimestre, le la liquidité doit être de 100 M€ prévisions de trésorerie doivent ratio de dette nette covenant minim
Slide 37: Point d'étape sur l'adaptation et le renforcement de la structure financière
Point d’étape sur le projet d’adaptation et de renforcement de la structure financière 1 Le 24 novembre 2025, la Société a présenté son plan stratégique Renouveau 2030, son plan d’affaires et ses objectifs d’adaptation et de renforcement de sa structure financière destinés à les accompagner. Ont à c
Slide 38: Conclusion
3 CONCLUSION Philippe Palazzi Directeur général Données financières estimées 2025 (non auditées) - 30 mars 2026 38
Slide 39: Perspectives marché
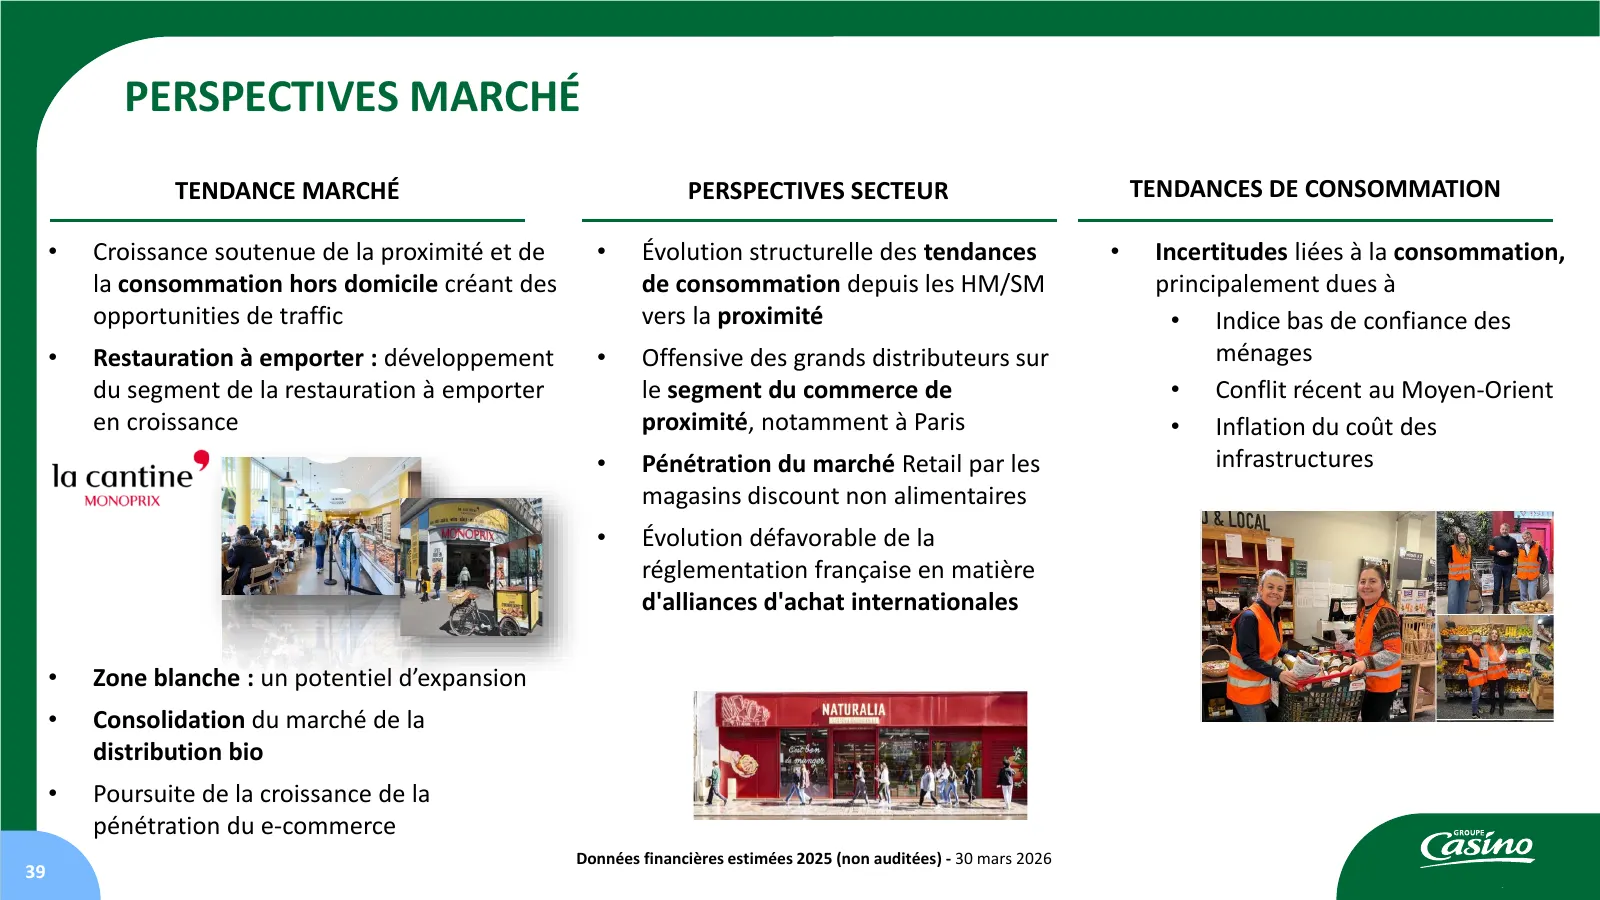
PERSPECTIVES MARCHÉ TENDANCE MARCHÉ PERSPECTIVES SECTEUR TENDANCES DE CONSOMMATION • Croissance soutenue de la proximité et de • Évolution structurelle des tendances • Incertitudes liées à la consommation, la consommation hors domicile créant des de consommation depuis les HM/SM principalement dues
Slide 40: Prochaine étape : une exécution pleinement engagée
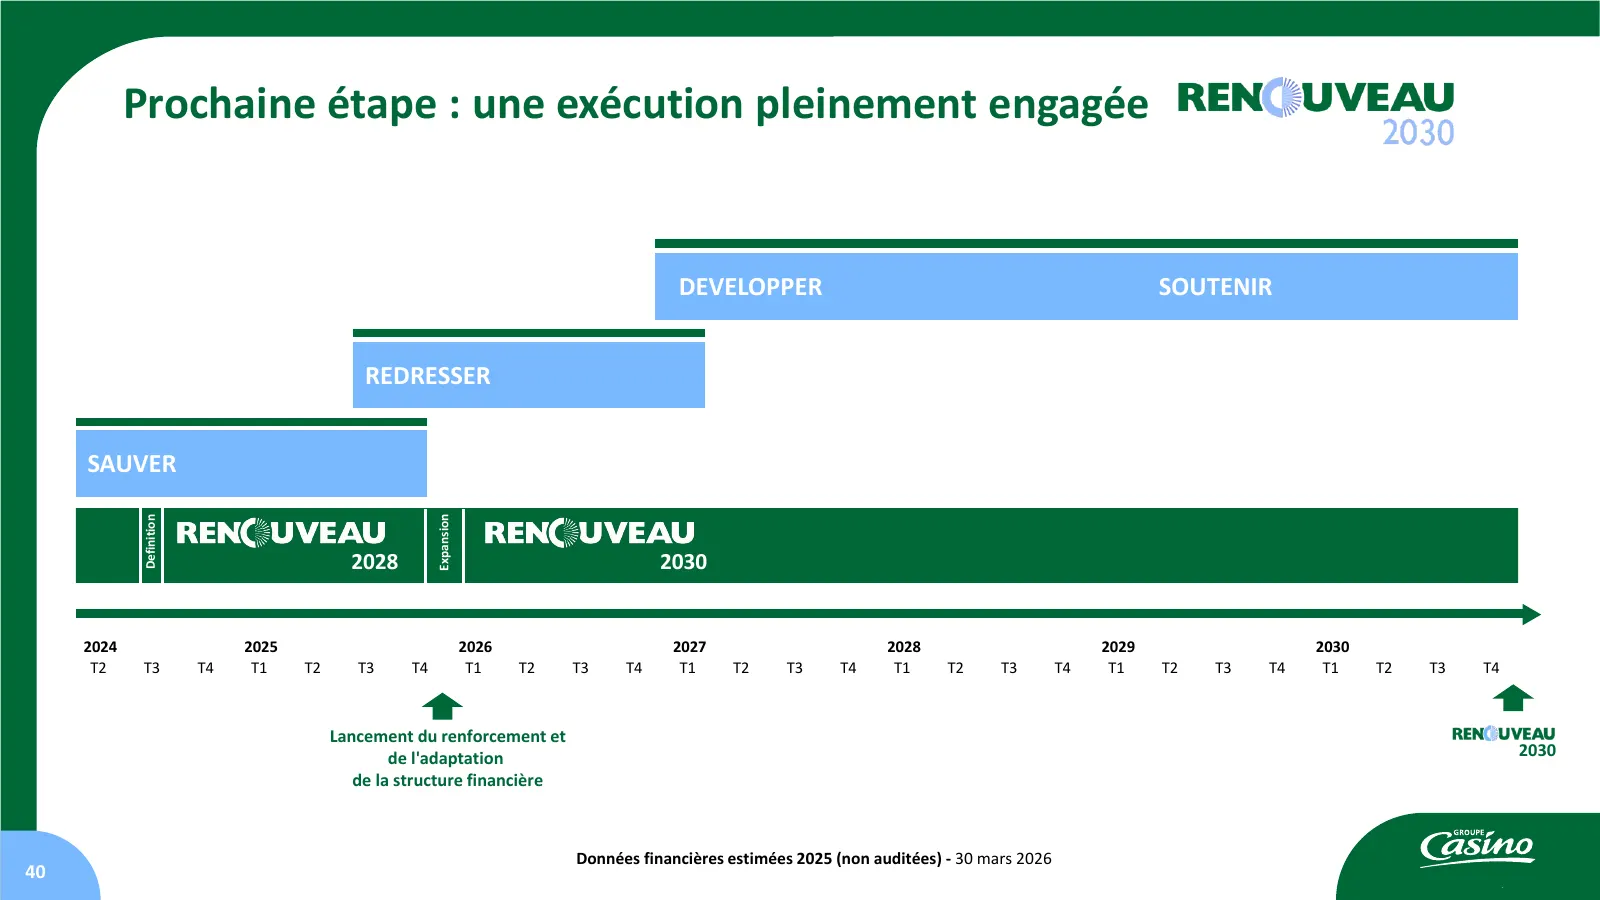
Prochaine étape : une exécution pleinement engagée DEVELOPPER SOUTENIR REDRESSER SAUVER Expansion Definition 2028 2030 2024 2025 2026 2027 2028 2029 2030 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 T1 T2 T3 T4 Lancement du renforcement et de l'adaptation 2030 de la structure
Slide 41: Session Q&A
4 SESSION Q&A Données financières estimées 2025 (non auditées) - 30 mars 2026 41
Slide 42: Annexes
5 ANNEXES Données financières estimées 2025 (non auditées) - 30 mars 2026 42
Slide 43: Parc de magasins au 31 décembre 2025
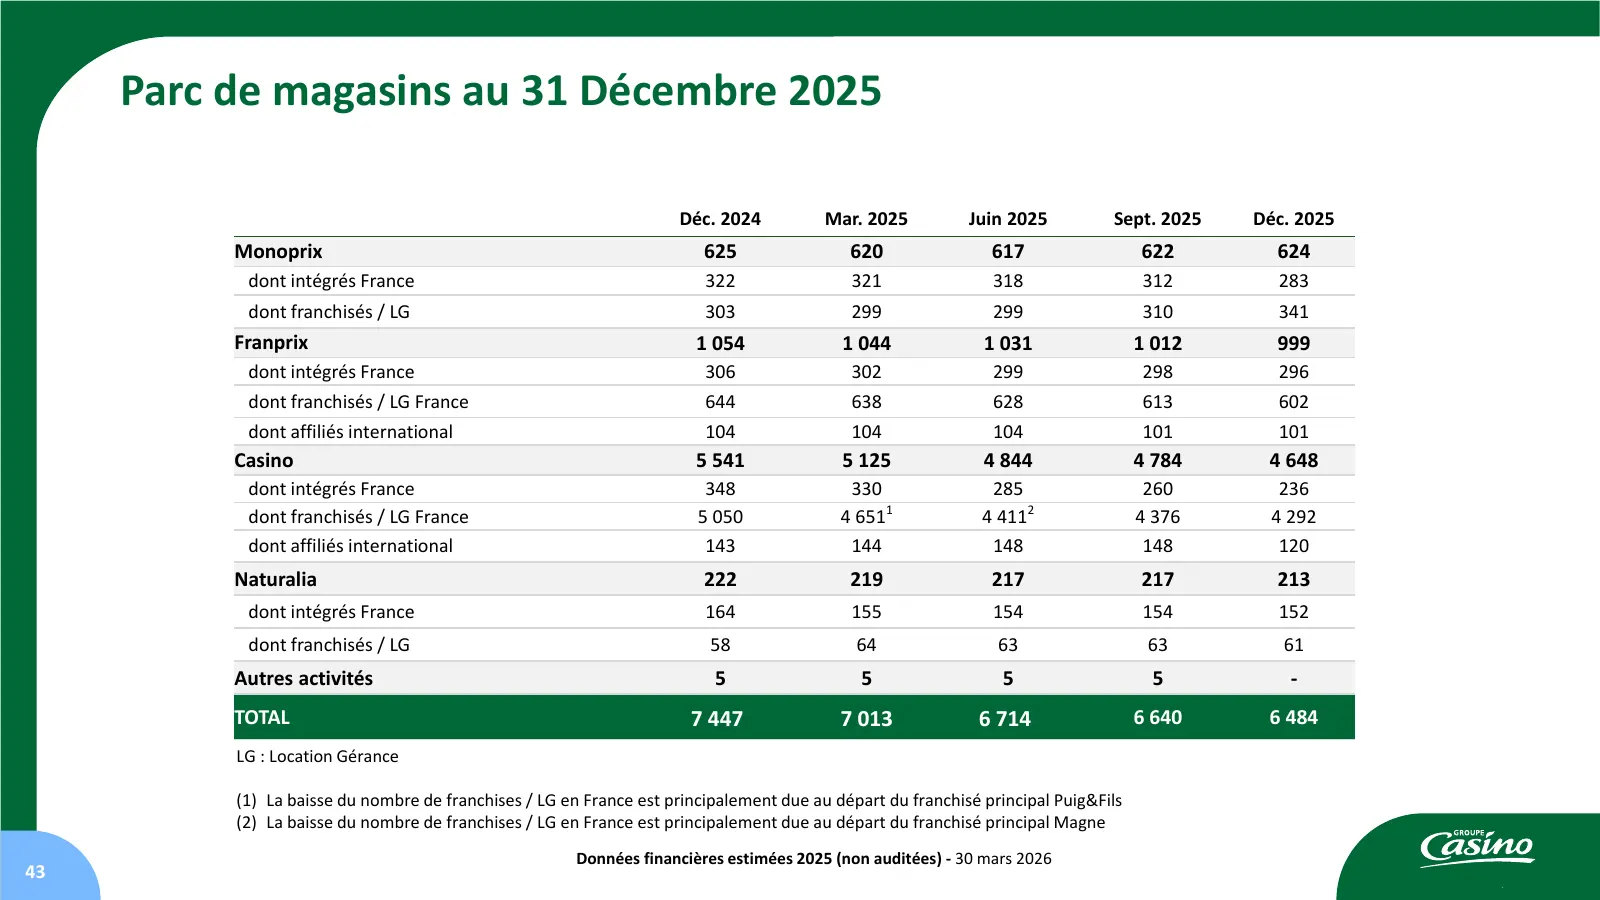
Parc de magasins au 31 Décembre 2025 Déc. 2024 Mar. 2025 Juin 2025 Sept. 2025 Déc. 2025 Monoprix 625 620 617 622 624 dont intégrés France 322 321 318 312 283 dont franchisés / LG 303 299 299 310 341 Franprix 1 054 1 044 1 031 1 012 999 dont intégrés France 306 302 299 298 296 dont franchisés / LG Fr
Slide 44: Structure de la dette nette au 31 décembre 2025
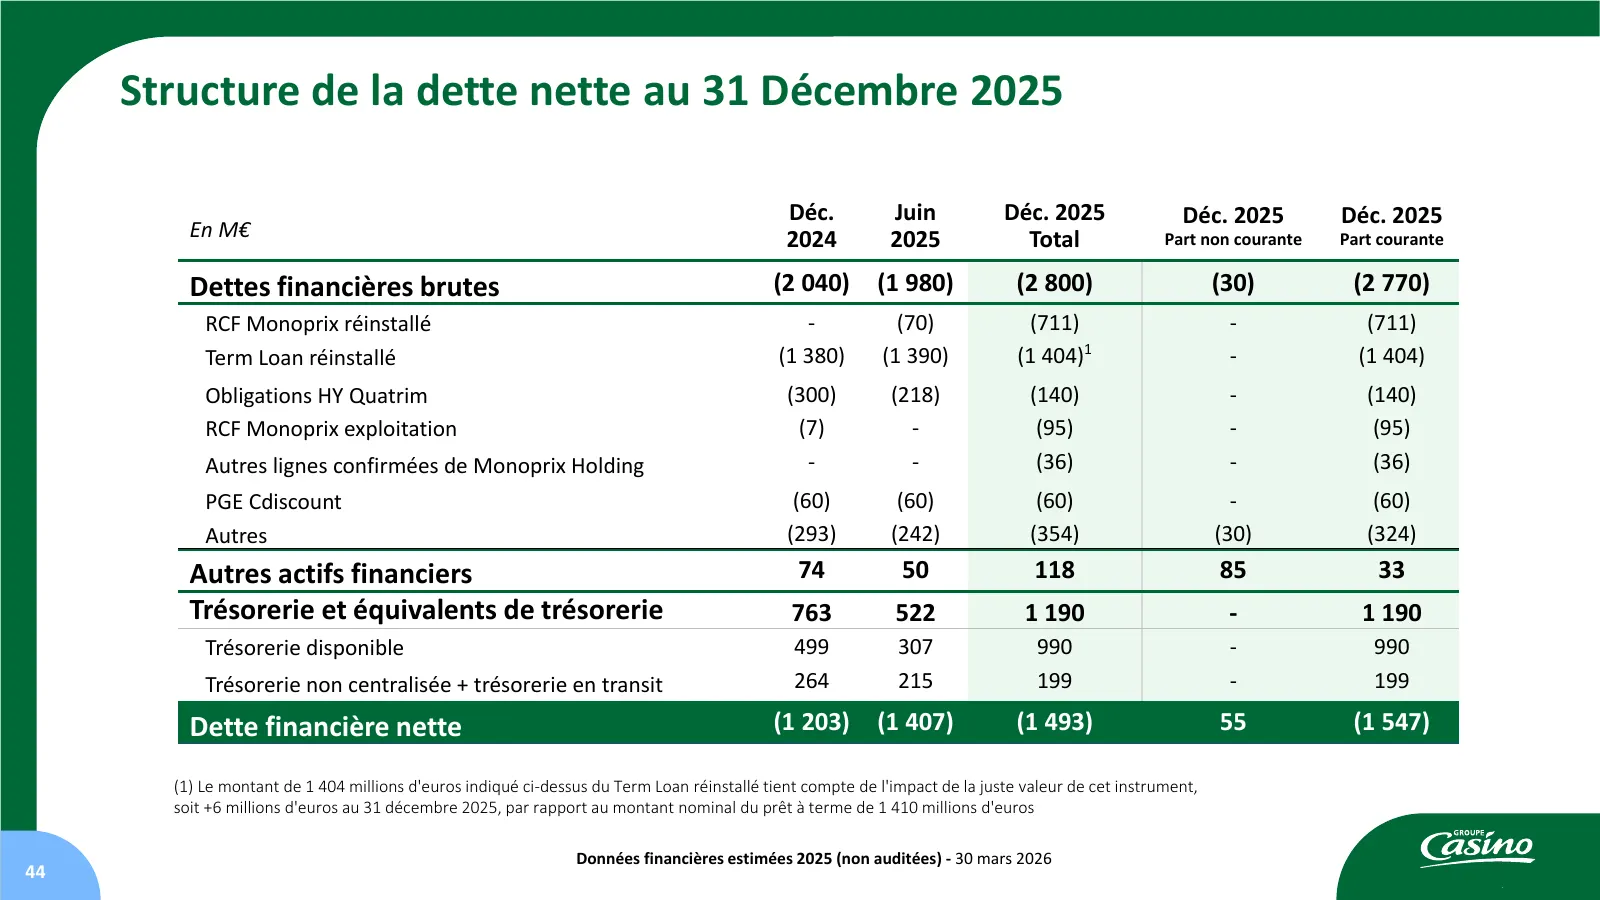
Structure de la dette nette au 31 Décembre 2025 Déc. Juin Déc. 2025 Déc. 2025 Déc. 2025 En M€ 2024 2025 Total Part non courante Part courante Dettes financières brutes (2 040) (1 980) (2 800) (30) (2 770) RCF Monoprix réinstallé - (70) (711) - (711) Term Loan réinstallé (1 380) (1 390) (1 404)1 - (1
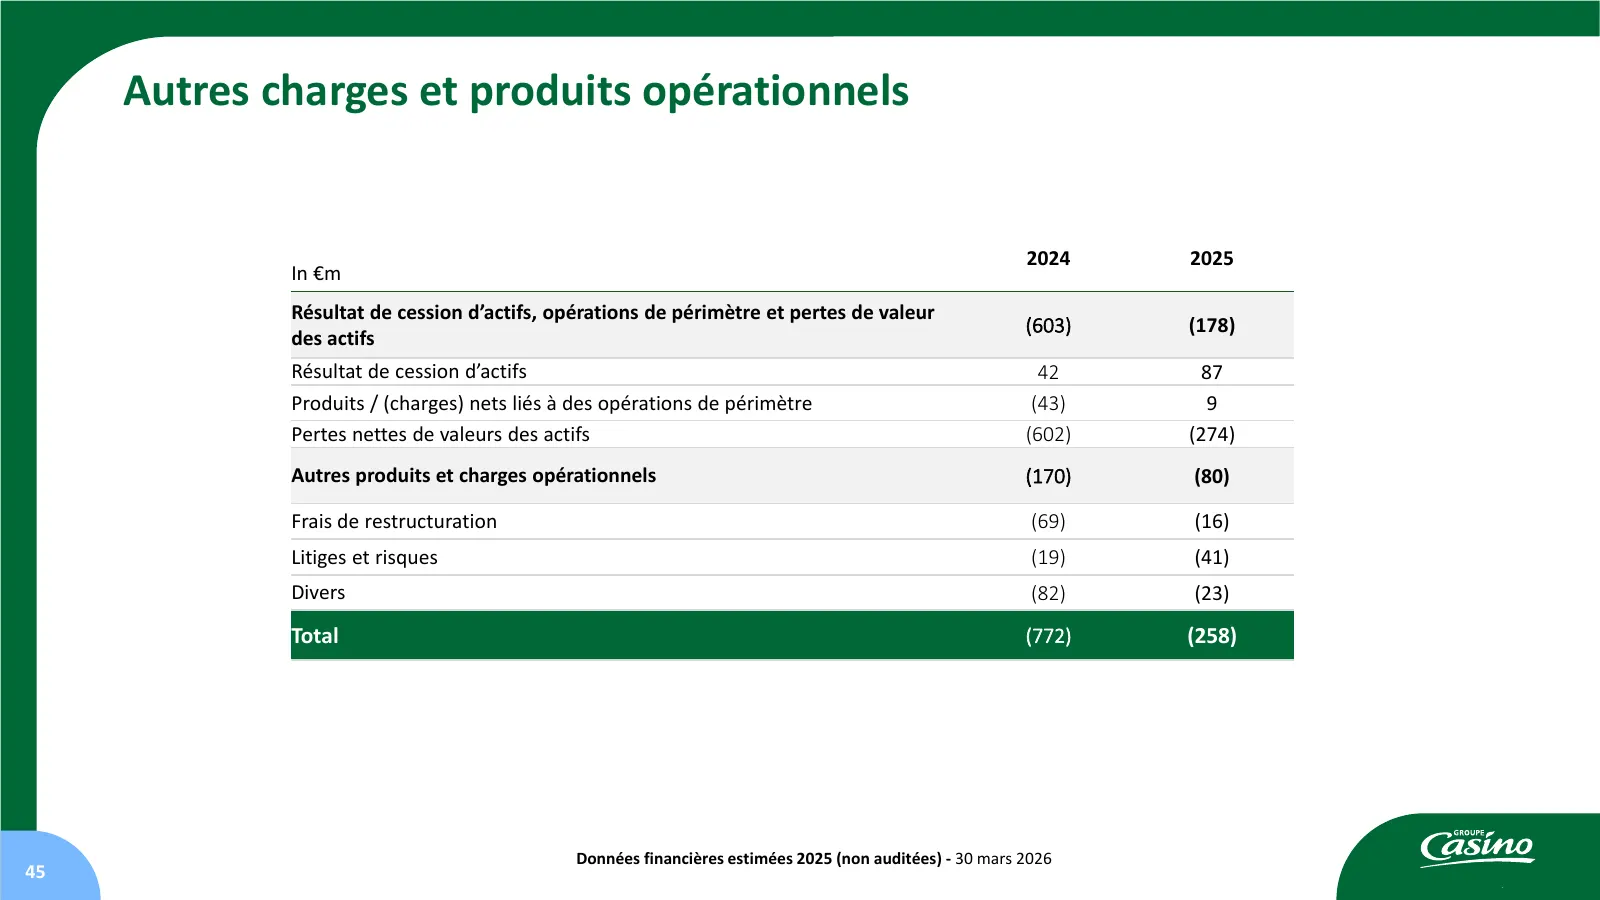
Slide 45: Autres charges et produits opérationnels
Autres charges et produits opérationnels 2024 2025 In €m Résultat de cession d’actifs, opérations de périmètre et pertes de valeur (603) (178) des actifs Résultat de cession d’actifs 42 87 Produits / (charges) nets liés à des opérations de périmètre (43) 9 Pertes nettes de valeurs des actifs (602) (
Slide 46: Disclaimer
DISCLAIMER Cette présentation contient des informations et déclarations prospectives sur Casino. Les informations prospectives ne sont pas des faits historiques. Ces déclarations contiennent des projections financières et des estimations, ainsi que les hypothèses sous-jacentes, des déclarations conc
Source: company website
More decks from Casino, Guichard-Perrachon SA
 H1 2026 Earnings Presentation41 slides · Jul 30, 2026
 H1 2026 Earnings Presentation41 slides · Jul 30, 2026
 Corporate Update (July 2026)7 slides · Jul 6, 2026
 Corporate Update (July 2026)7 slides · Jul 6, 2026
 Corporate Update (March 2026)7 slides · Mar 31, 2026
 Debt Investor Presentation (March 2026)7 slides · Mar 31, 2026