Ingevec S.A. · BCS:INGEVEC
Ingevec — Q3 2013 Earnings Presentation
29 slides from Ingevec's earnings presentation, Nov 11, 2013
Slide 1: Resultados a septiembre de 2013
Presentación RESULTADOS A SEPTIEMBRE DE 2013 Lunes 11 de noviembre de 2013, 8:30 horas
Slide 2: Resumen Ejecutivo
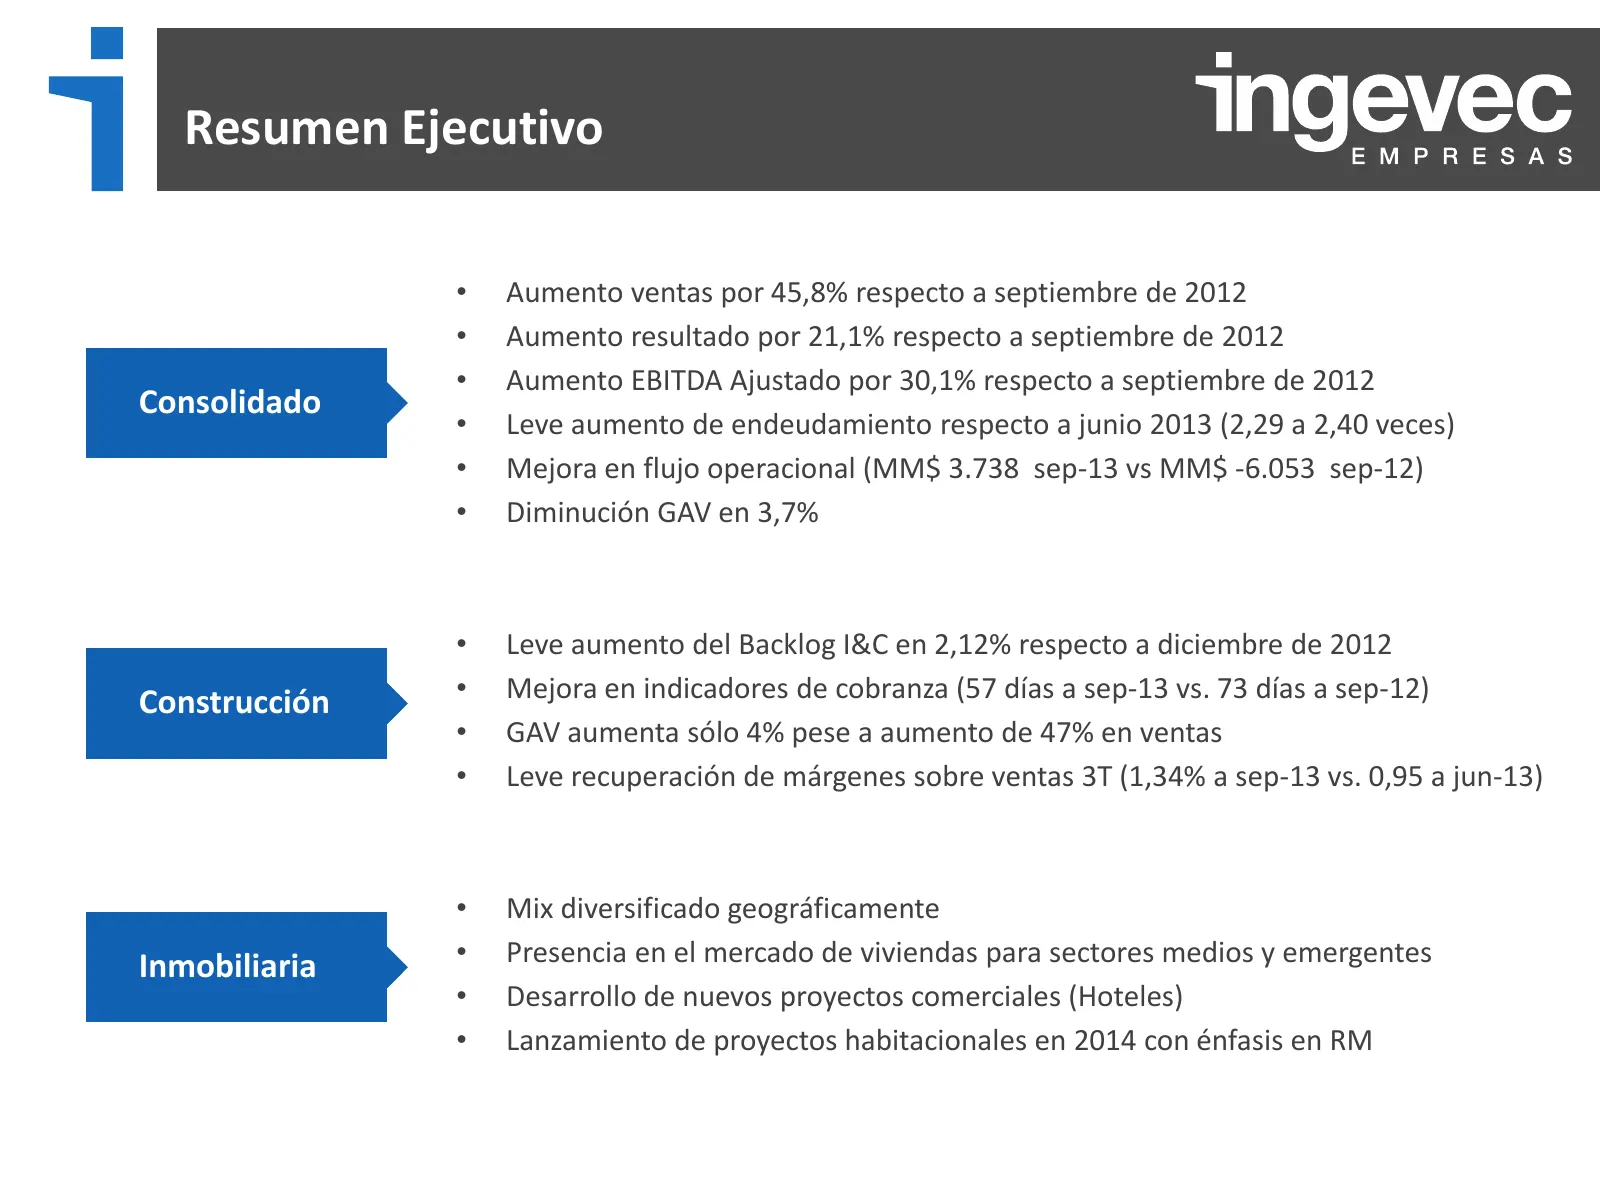
Resumen Ejecutivo • Aumento ventas por 45,8% respecto a septiembre de 2012 • Aumento resultado por 21,1% respecto a septiembre de 2012 • Aumento EBITDA Ajustado por 30,1% respecto a septiembre de 2012 Consolidado • Leve aumento de endeudamiento respecto a junio 2013 (2,29 a 2,40 veces) • Mejora en f
Slide 3: Resumen Ejecutivo
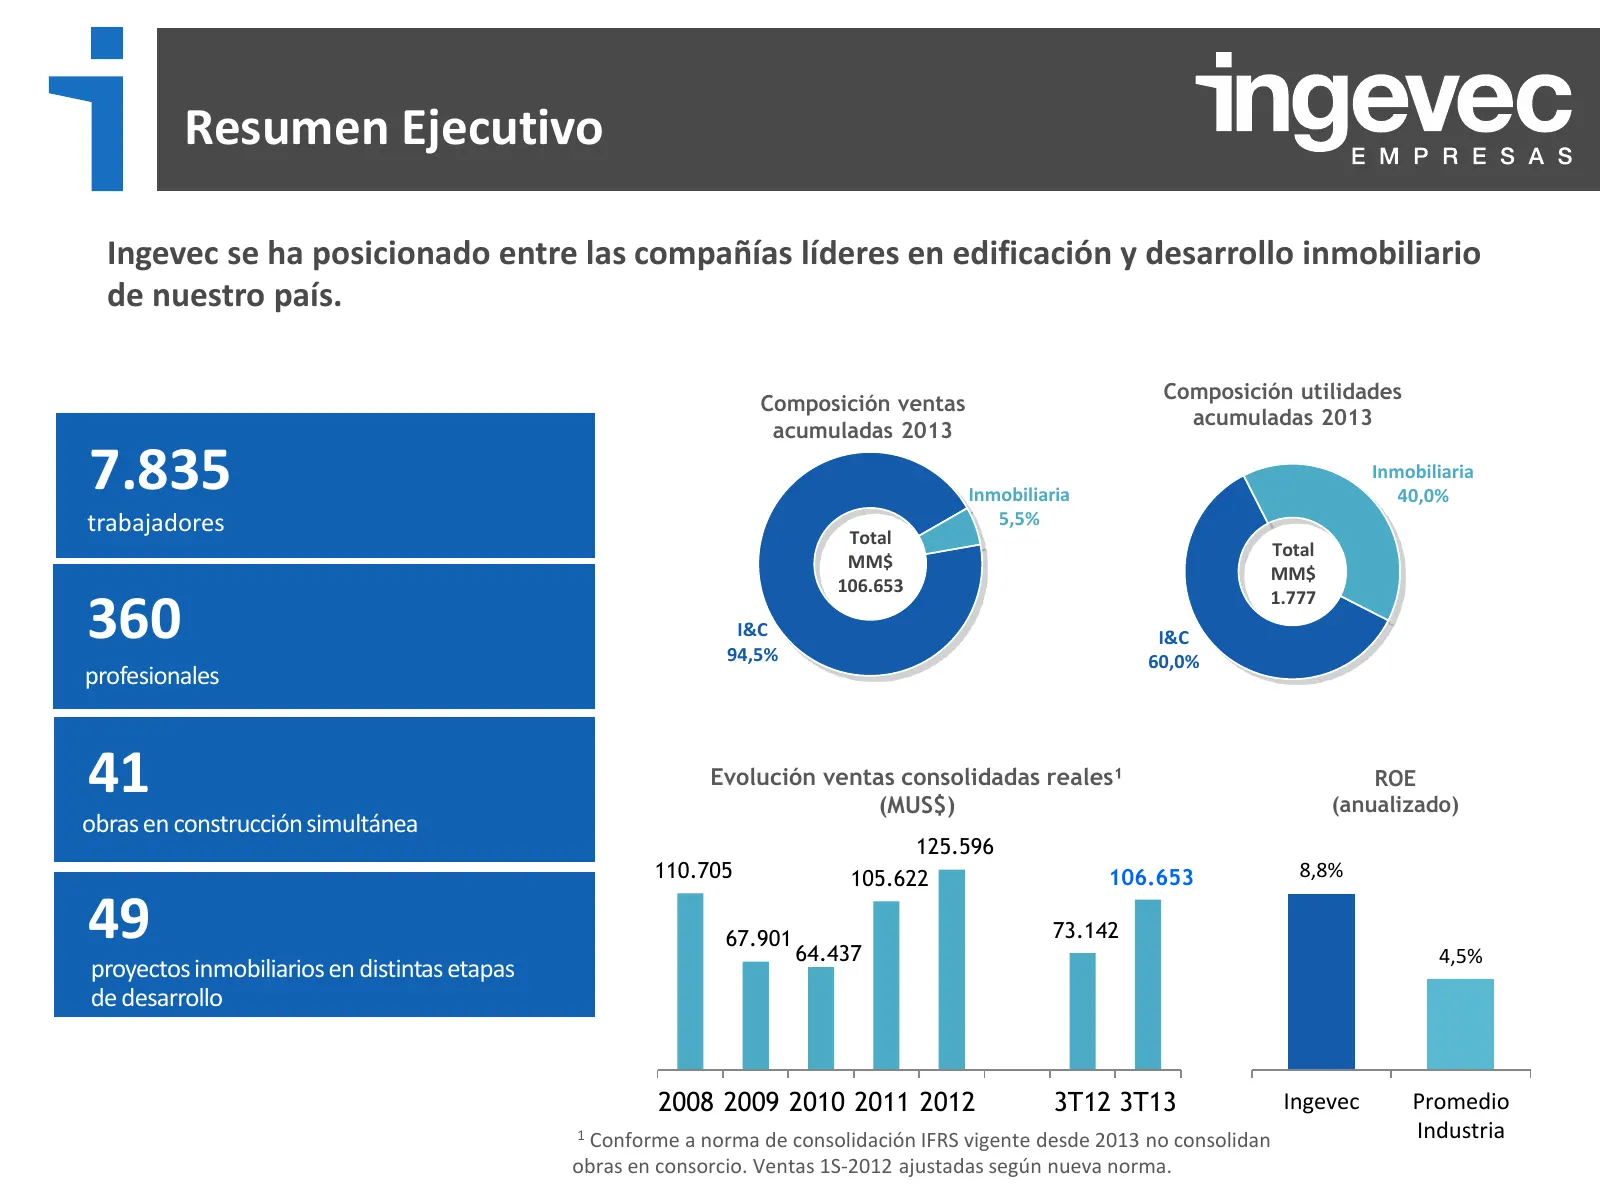
Resumen Ejecutivo Ingevec se ha posicionado entre las compañías líderes en edificación y desarrollo inmobiliario de nuestro país. Composición utilidades Composición ventas acumuladas 2013 acumuladas 2013 7.835 Inmobiliaria Inmobiliaria 40,0% trabajadores 5,5% Total Total MM$ MM$ 106.653 1.777 360 I&
Slide 4: Resultados Consolidados (acumulados)
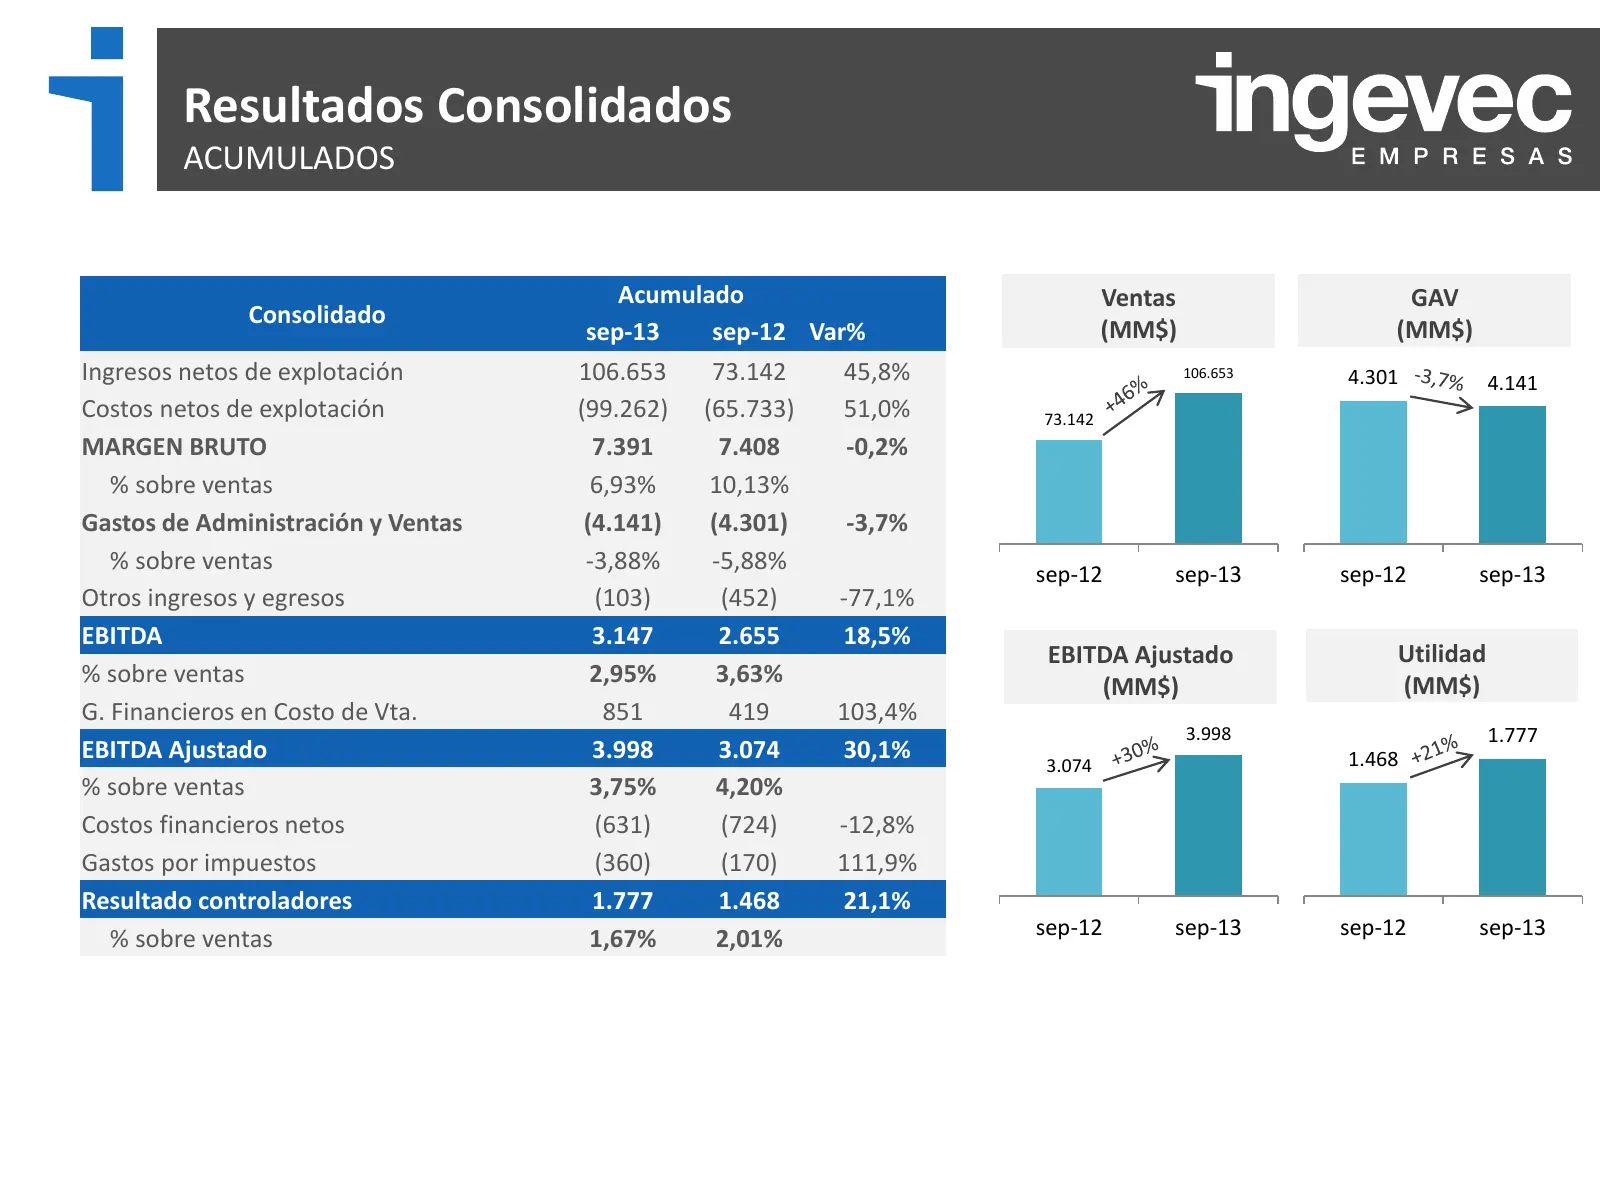
Resultados Consolidados ACUMULADOS Acumulado Ventas GAV Consolidado sep-13 sep-12 Var% (MM$) (MM$) Ingresos netos de explotación 106.653 73.142 45,8% 106.653 4.301 4.141 Costos netos de explotación (99.262) (65.733) 51,0% 73.142 MARGEN BRUTO 7.391 7.408 -0,2% % sobre ventas 6,93% 10,13% Gastos de Ad
Slide 5: Resultados Consolidados (trimestrales)
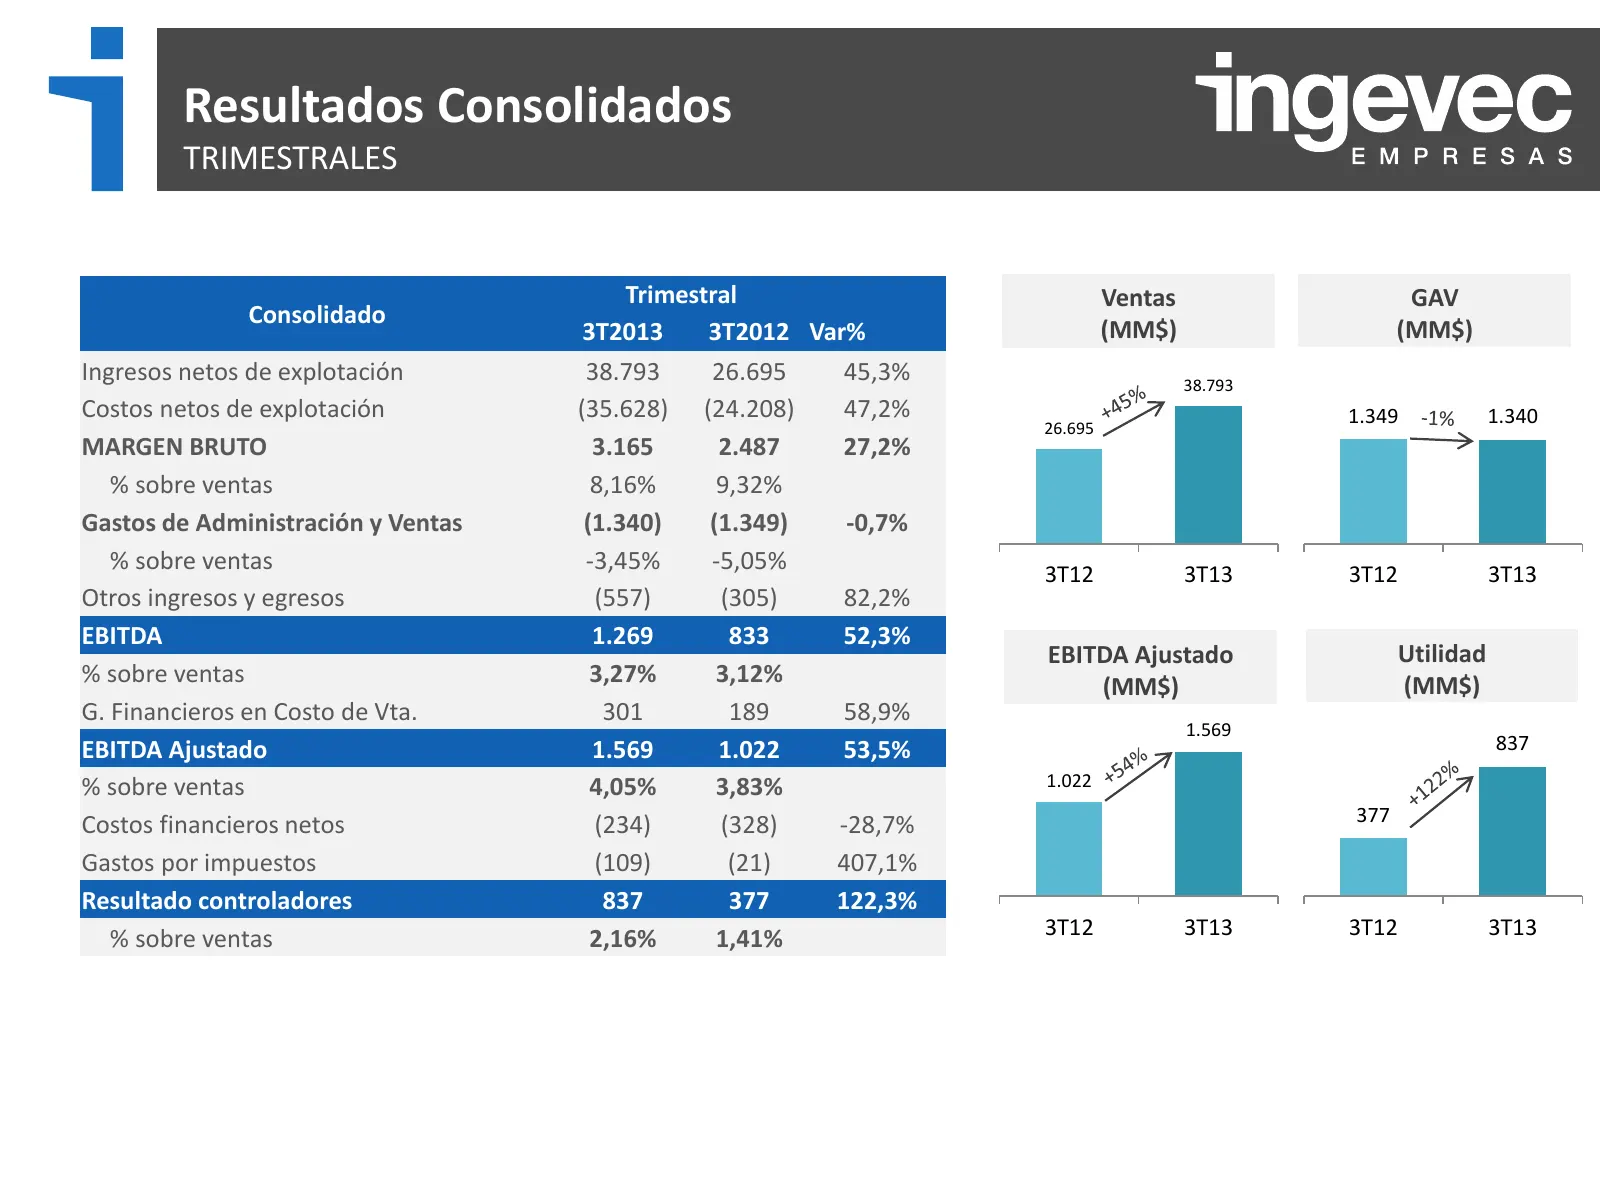
Resultados Consolidados TRIMESTRALES Trimestral Ventas GAV Consolidado 3T2013 3T2012 Var% (MM$) (MM$) Ingresos netos de explotación 38.793 26.695 45,3% 38.793 Costos netos de explotación (35.628) (24.208) 47,2% 1.349 1.340 26.695 MARGEN BRUTO 3.165 2.487 27,2% % sobre ventas 8,16% 9,32% Gastos de Ad
Slide 6: Ingeniería y Construcción
INGENIERÍA Y CONSTRUCCIÓN
Slide 7: Resultados Ingeniería y Construcción (acumulados)
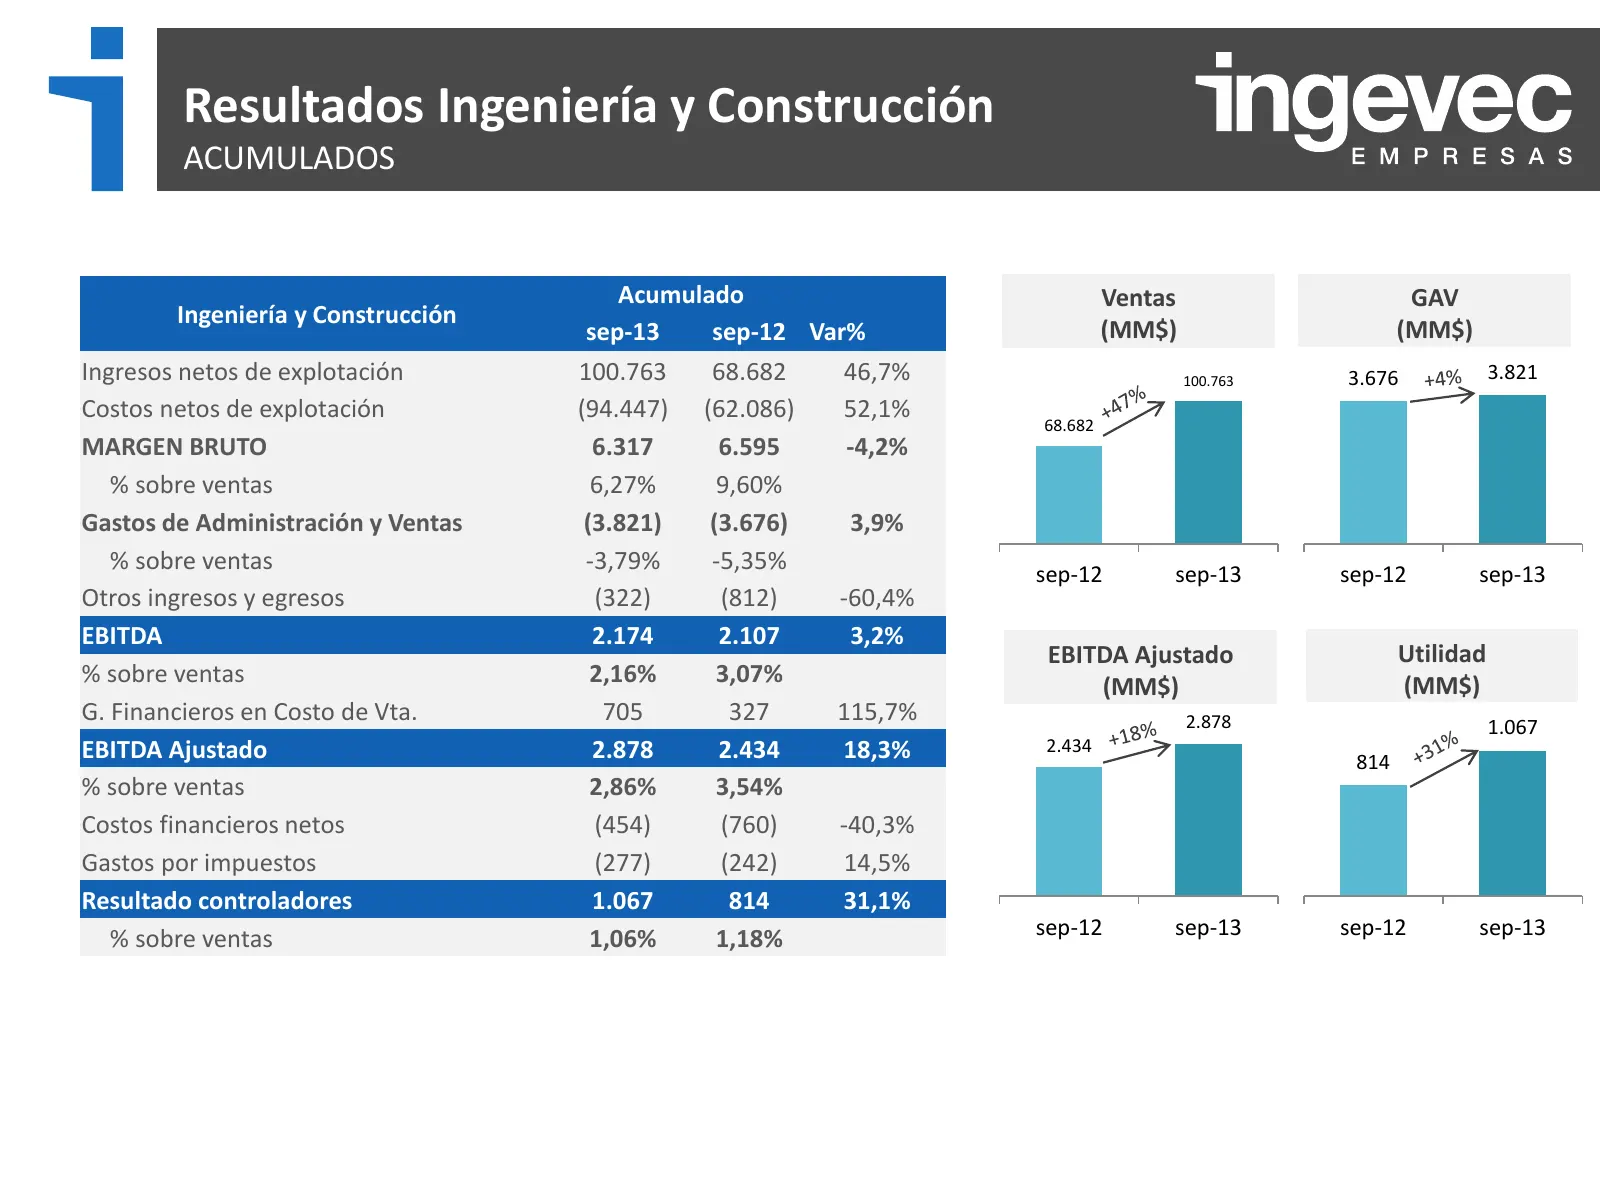
Resultados Ingeniería y Construcción ACUMULADOS Acumulado Ventas GAV Ingeniería y Construcción sep-13 sep-12 Var% (MM$) (MM$) Ingresos netos de explotación 100.763 68.682 46,7% 100.763 3.676 3.821 Costos netos de explotación (94.447) (62.086) 52,1% 68.682 MARGEN BRUTO 6.317 6.595 -4,2% % sobre venta
Slide 8: Resultados Ingeniería y Construcción (trimestrales)
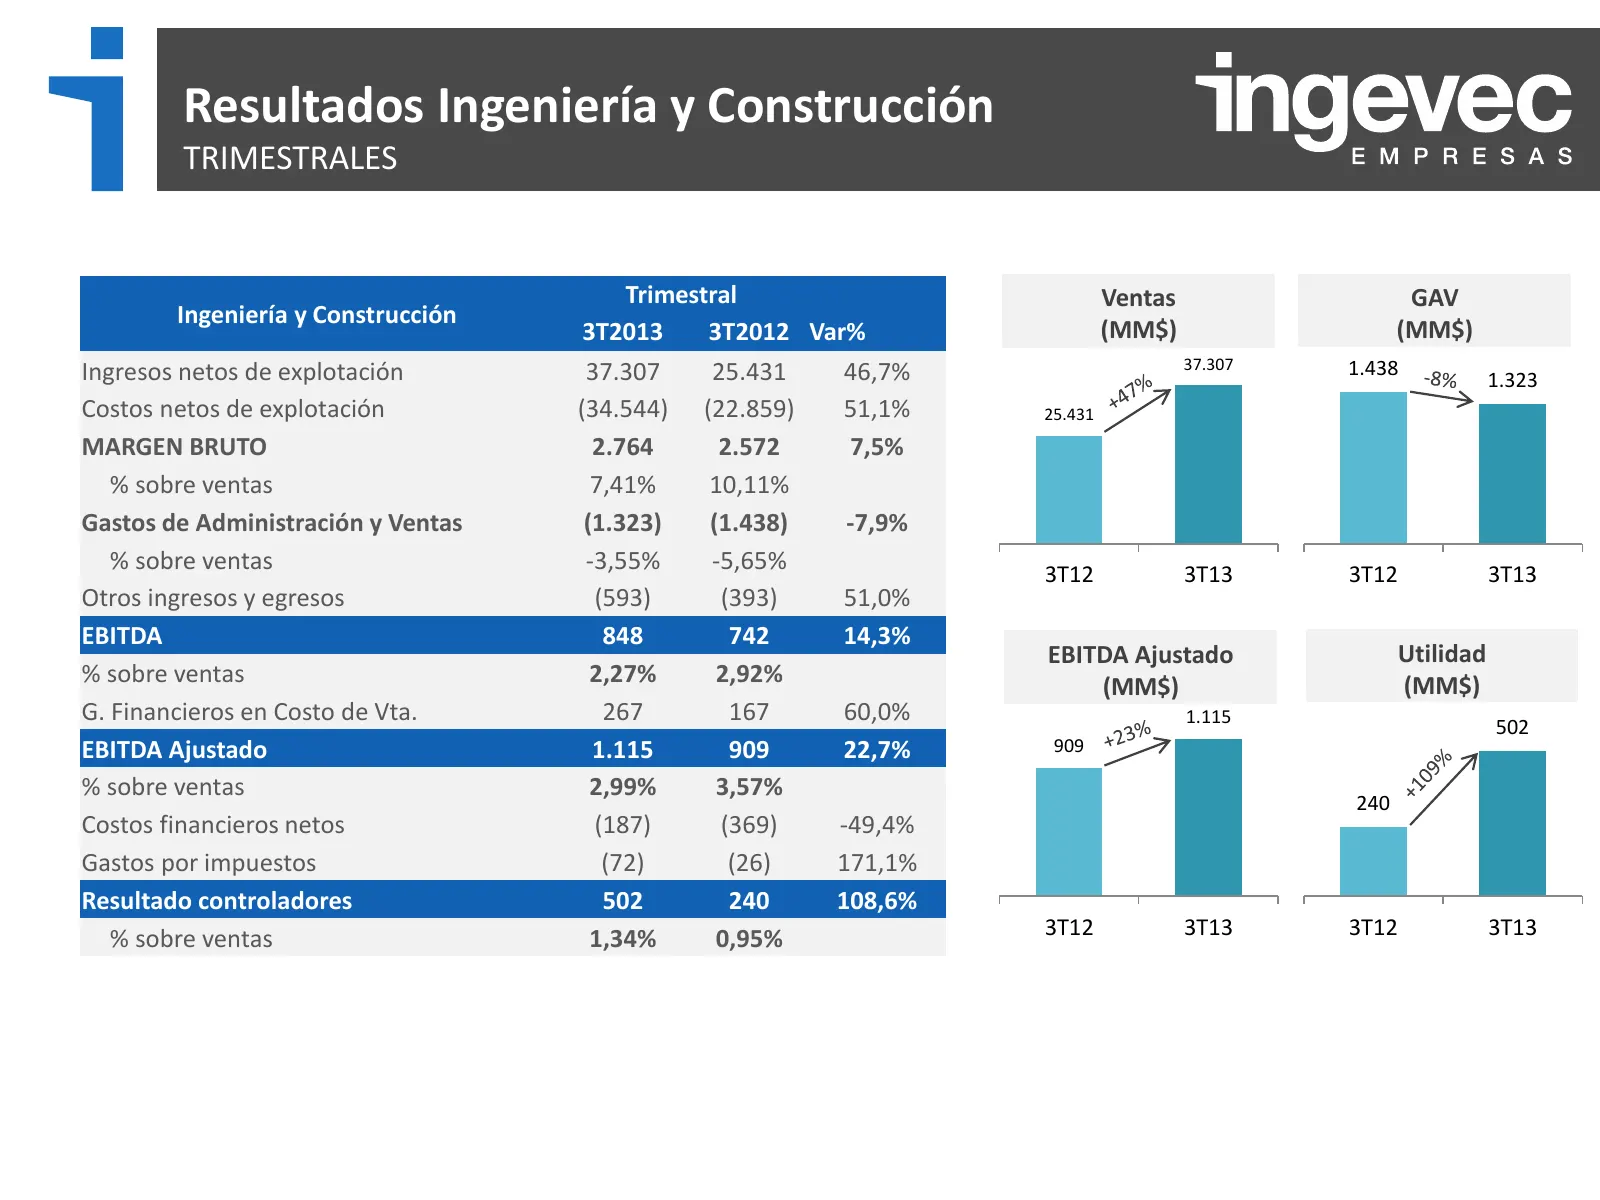
Resultados Ingeniería y Construcción TRIMESTRALES Trimestral Ventas GAV Ingeniería y Construcción 3T2013 3T2012 Var% (MM$) (MM$) 37.307 1.438 Ingresos netos de explotación 37.307 25.431 46,7% 1.323 Costos netos de explotación (34.544) (22.859) 51,1% 25.431 MARGEN BRUTO 2.764 2.572 7,5% % sobre venta
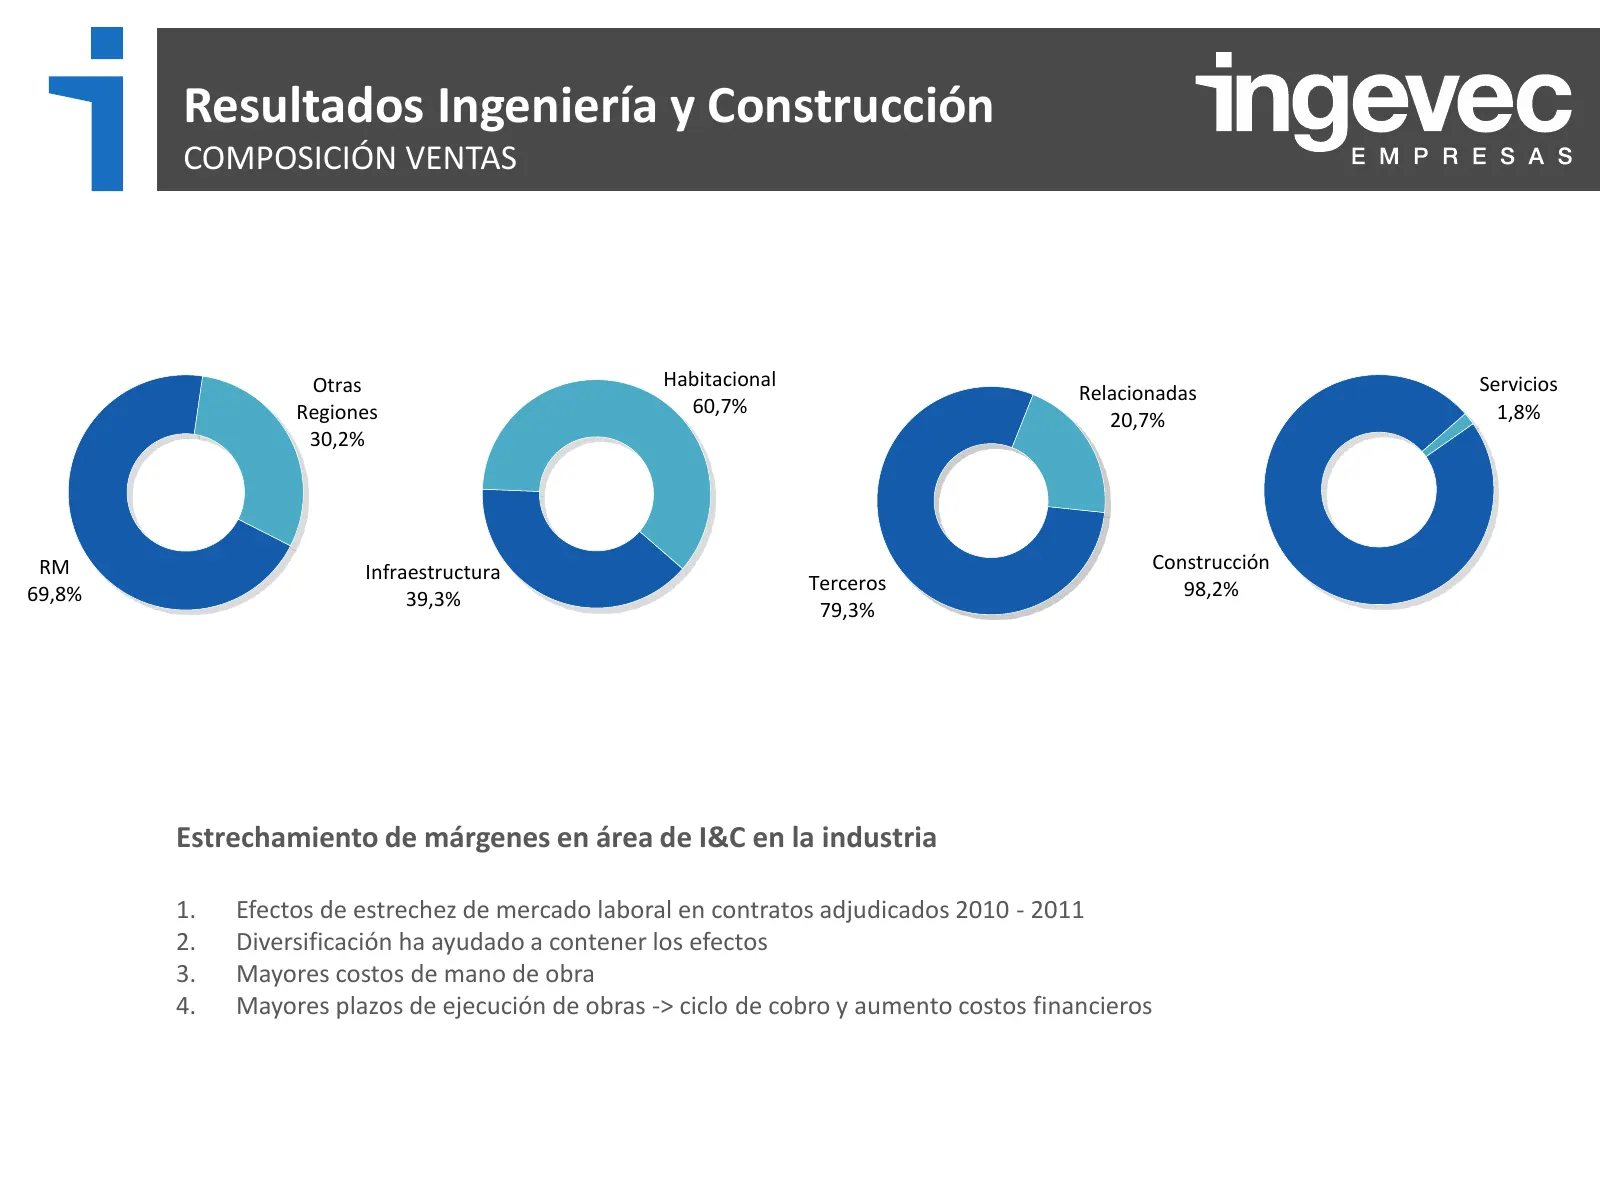
Slide 9: Resultados Ingeniería y Construcción: composición ventas
Resultados Ingeniería y Construcción COMPOSICIÓN VENTAS Otras Habitacional Servicios Relacionadas Regiones 60,7% 1,8% 20,7% 30,2% RM Infraestructura Construcción 69,8% Terceros 98,2% 39,3% 79,3% Estrechamiento de márgenes en área de I&C en la industria 1. Efectos de estrechez de mercado laboral en c
Slide 10: Inmobiliaria
INMOBILIARIA
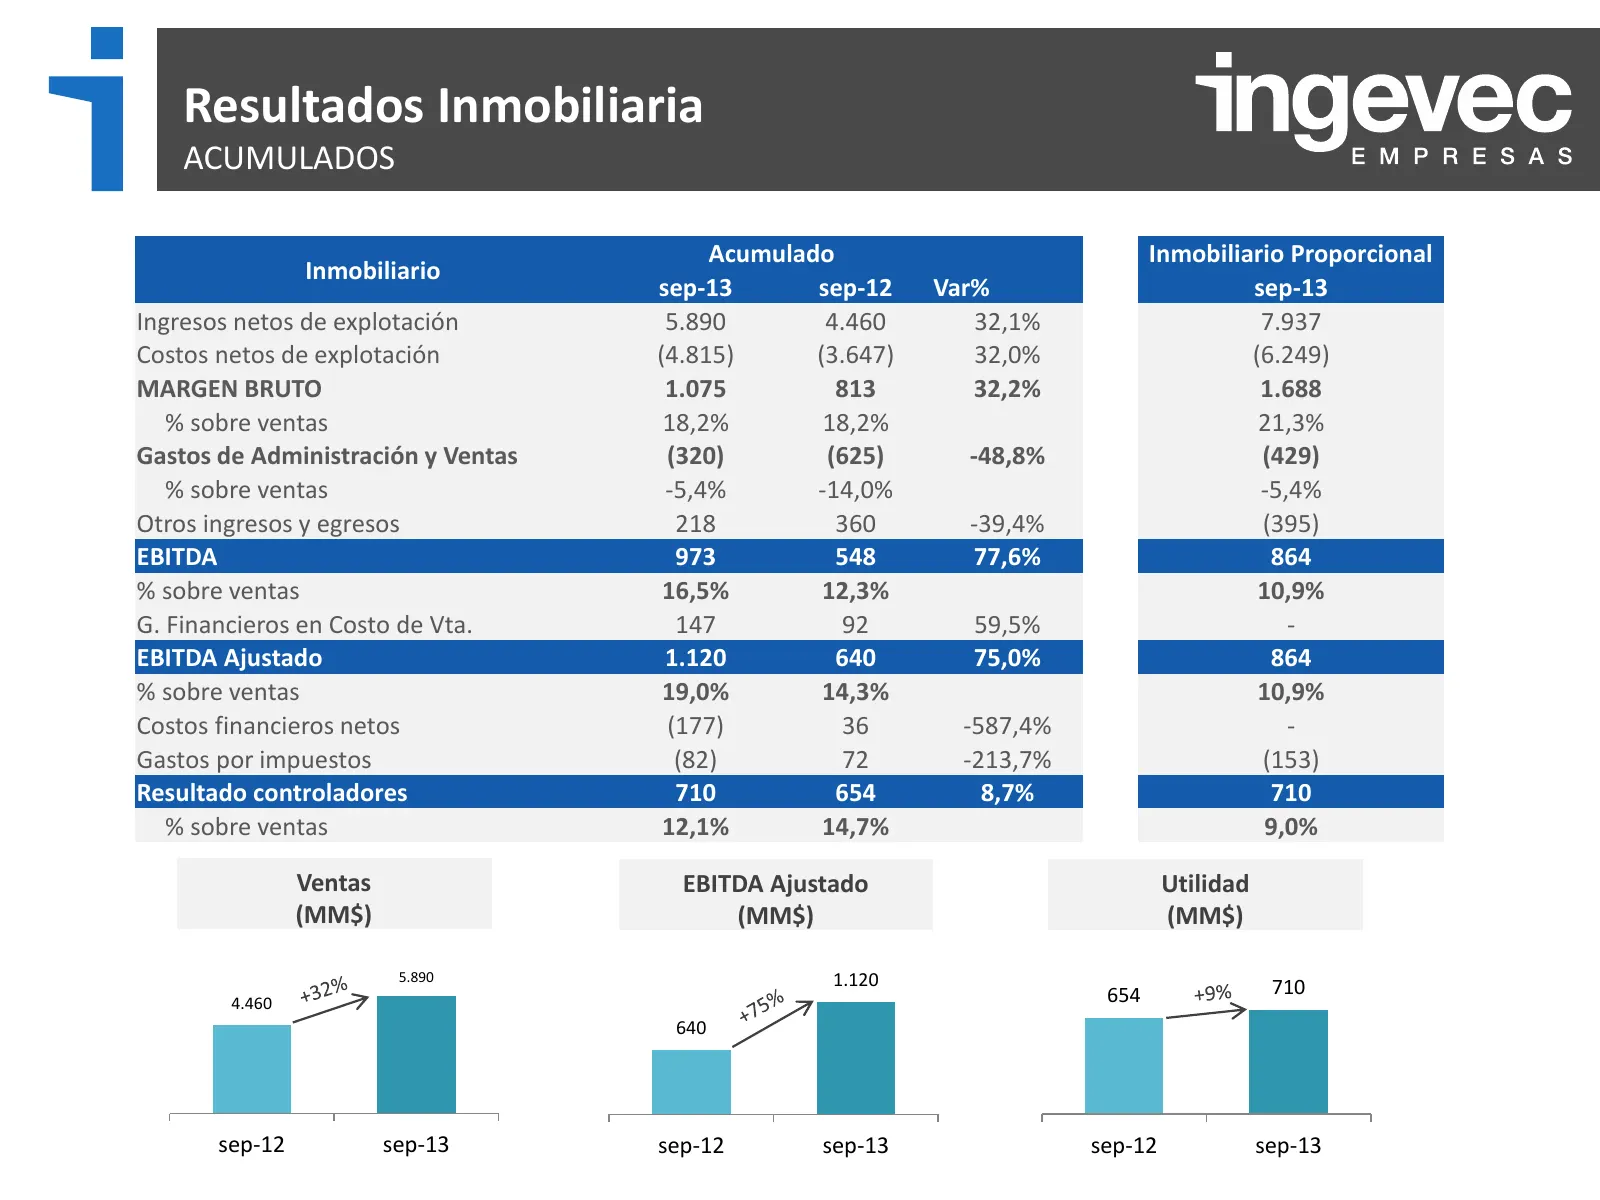
Slide 11: Resultados Inmobiliaria (acumulados)
Resultados Inmobiliaria ACUMULADOS Acumulado Inmobiliario Proporcional Inmobiliario sep-13 sep-12 Var% sep-13 Ingresos netos de explotación 5.890 4.460 32,1% 7.937 Costos netos de explotación (4.815) (3.647) 32,0% (6.249) MARGEN BRUTO 1.075 813 32,2% 1.688 % sobre ventas 18,2% 18,2% 21,3% Gastos de
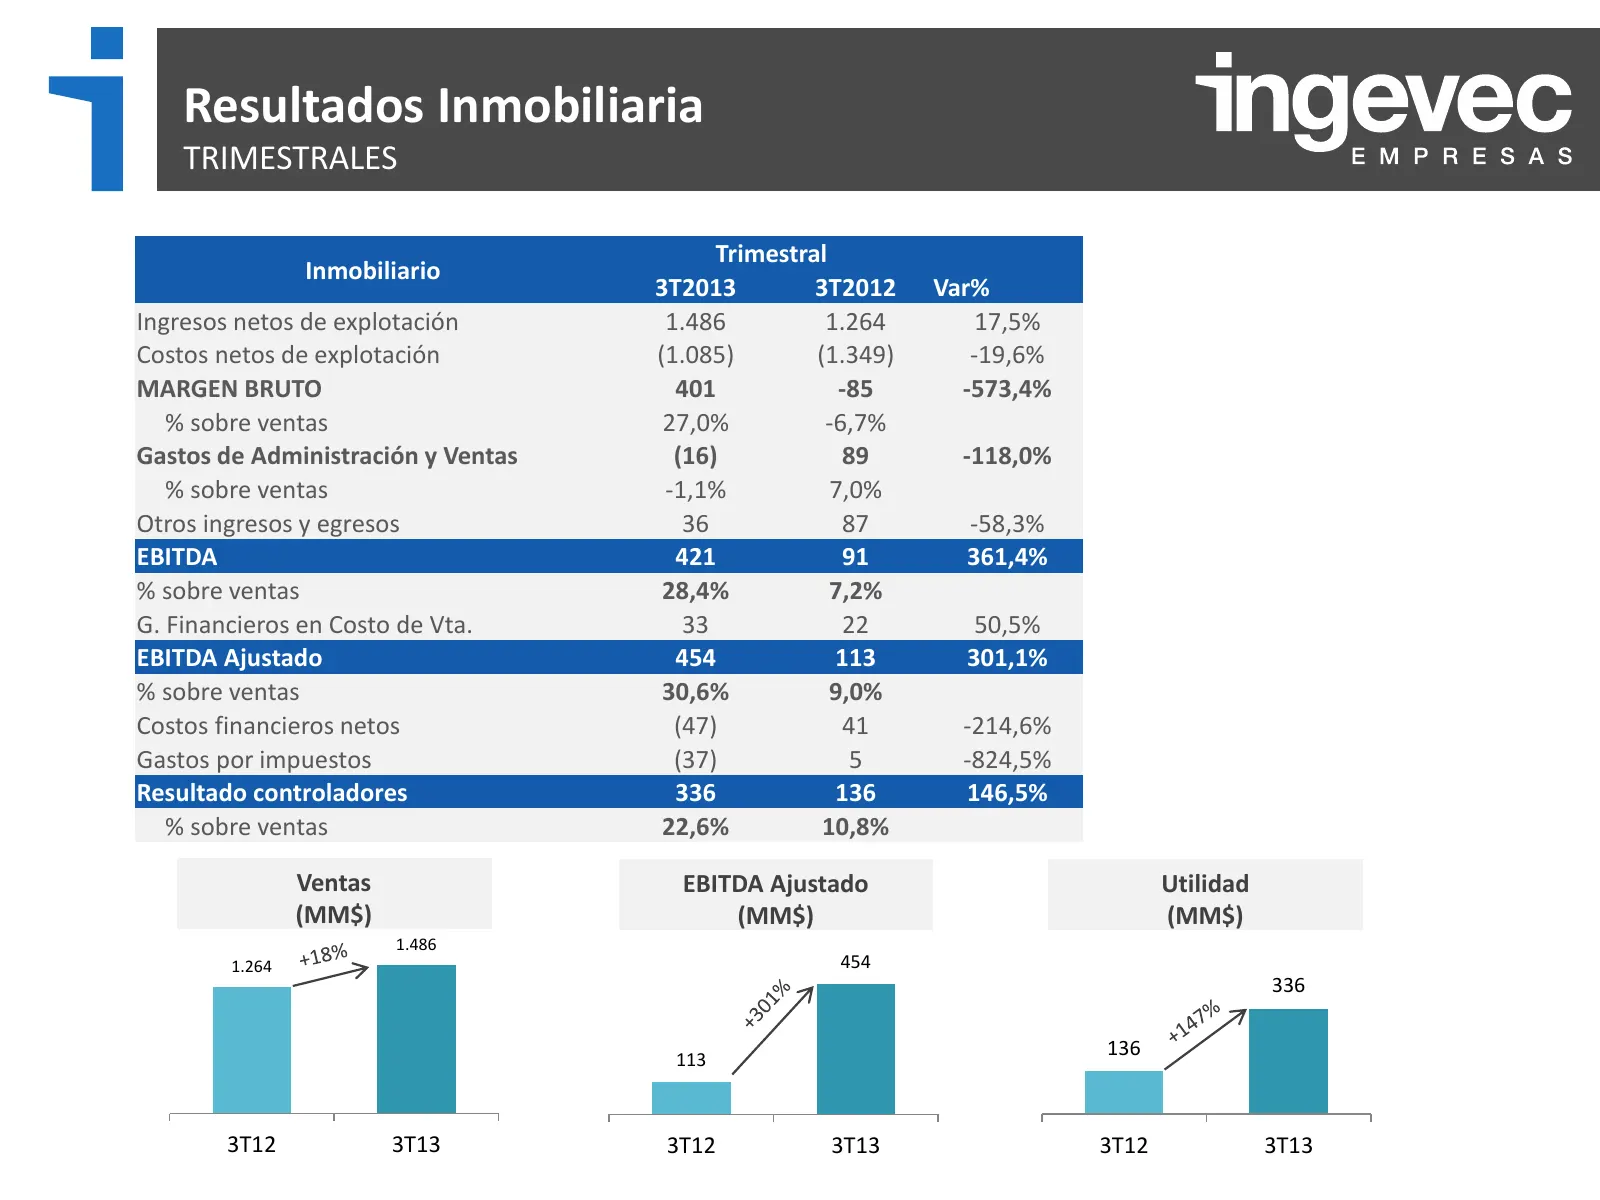
Slide 12: Resultados Inmobiliaria (trimestrales)
Resultados Inmobiliaria TRIMESTRALES Trimestral Inmobiliario 3T2013 3T2012 Var% Ingresos netos de explotación 1.486 1.264 17,5% Costos netos de explotación (1.085) (1.349) -19,6% MARGEN BRUTO 401 -85 -573,4% % sobre ventas 27,0% -6,7% Gastos de Administración y Ventas (16) 89 -118,0% % sobre ventas
Slide 13: Balance Consolidado: Activos
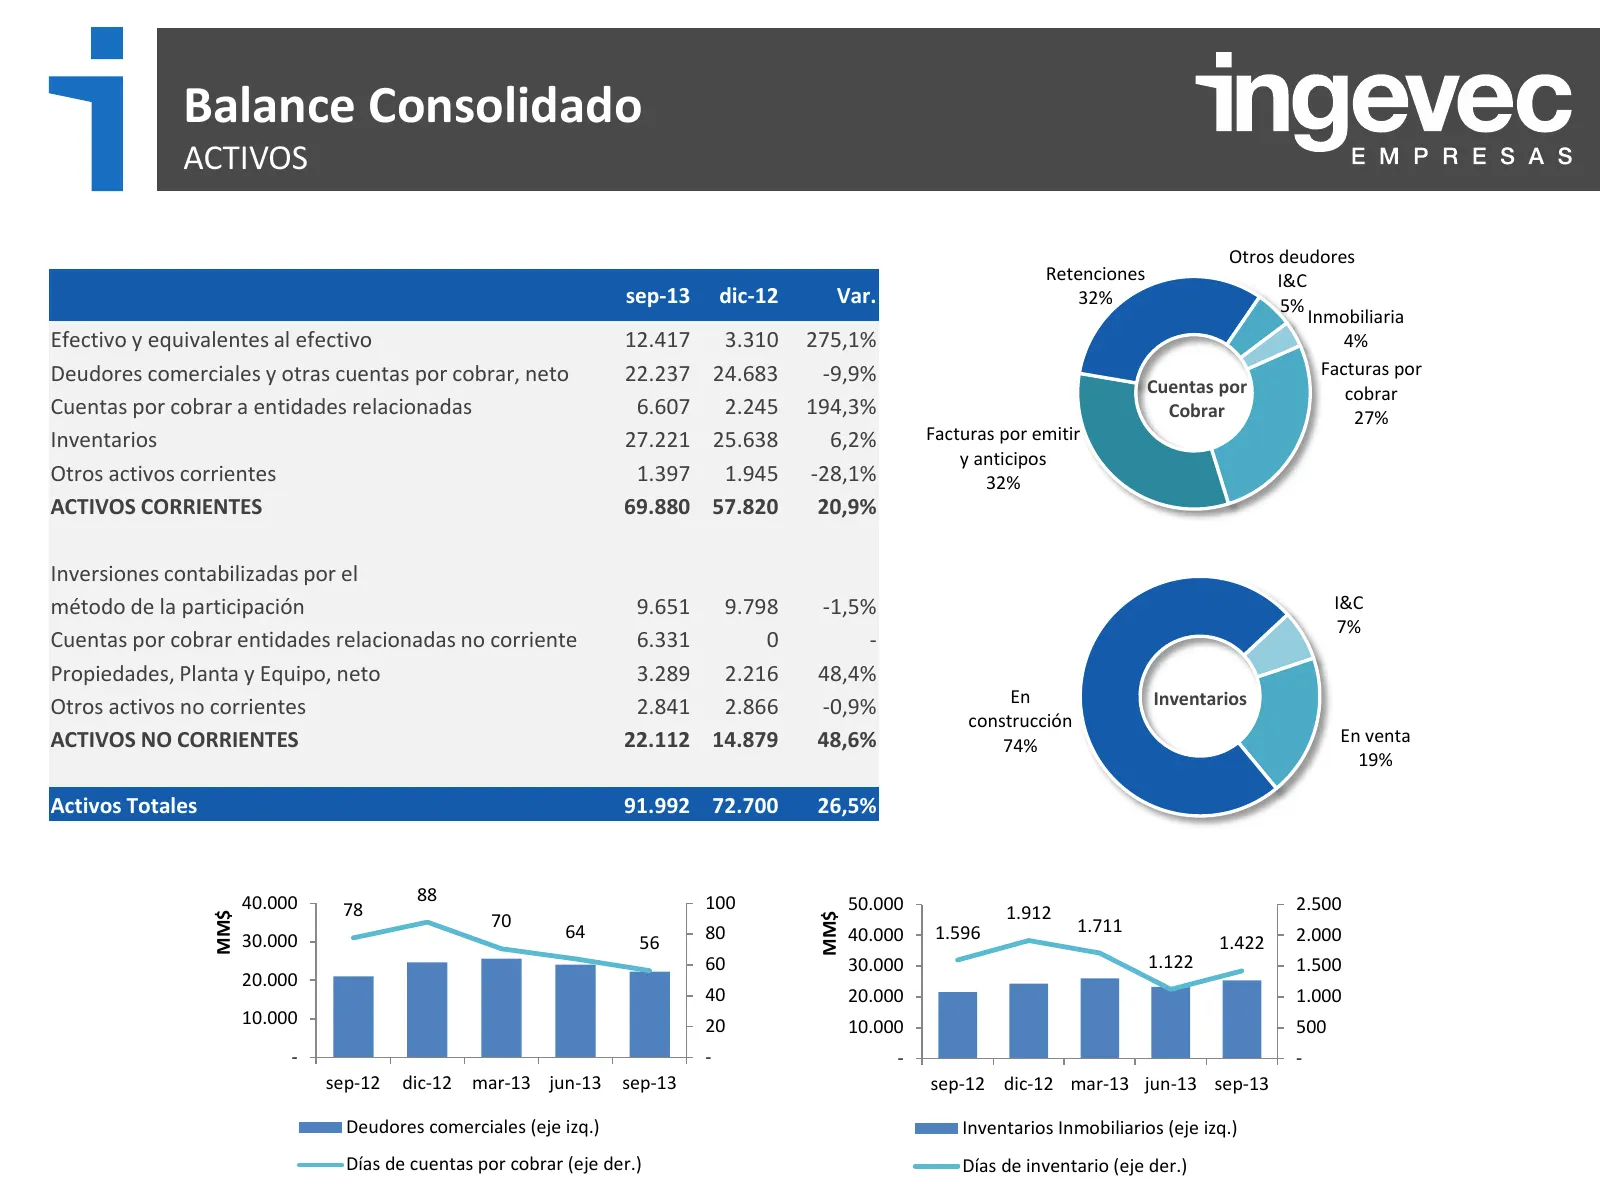
Balance Consolidado ACTIVOS Otros deudores Retenciones I&C sep-13 dic-12 Var. 32% 5% Inmobiliaria Efectivo y equivalentes al efectivo 12.417 3.310 275,1% 4% Deudores comerciales y otras cuentas por cobrar, neto 22.237 24.683 -9,9% Facturas por Cuentas por cobrar Cuentas por cobrar a entidades relaci
Slide 14: Balance Consolidado: Pasivos
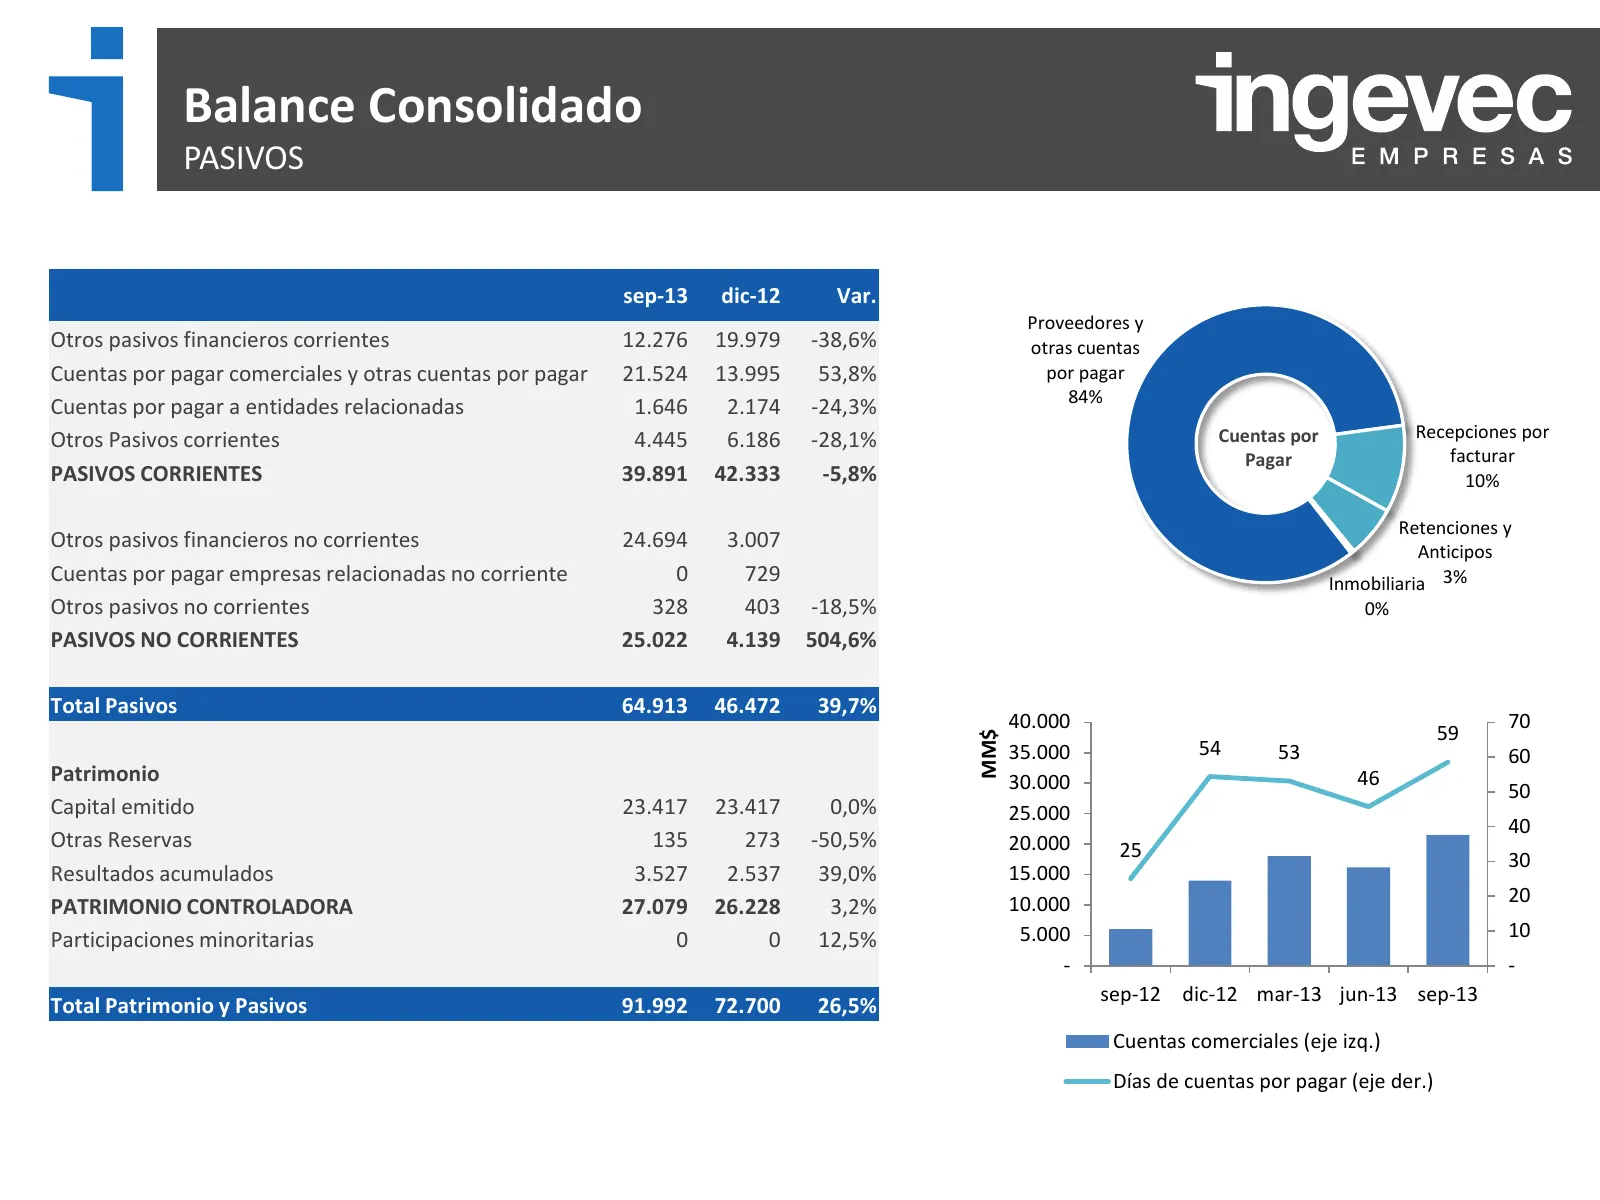
Balance Consolidado PASIVOS sep-13 dic-12 Var. Proveedores y Otros pasivos financieros corrientes 12.276 19.979 -38,6% otras cuentas Cuentas por pagar comerciales y otras cuentas por pagar 21.524 13.995 53,8% por pagar 84% Cuentas por pagar a entidades relacionadas 1.646 2.174 -24,3% Otros Pasivos c
Slide 15: Endeudamiento
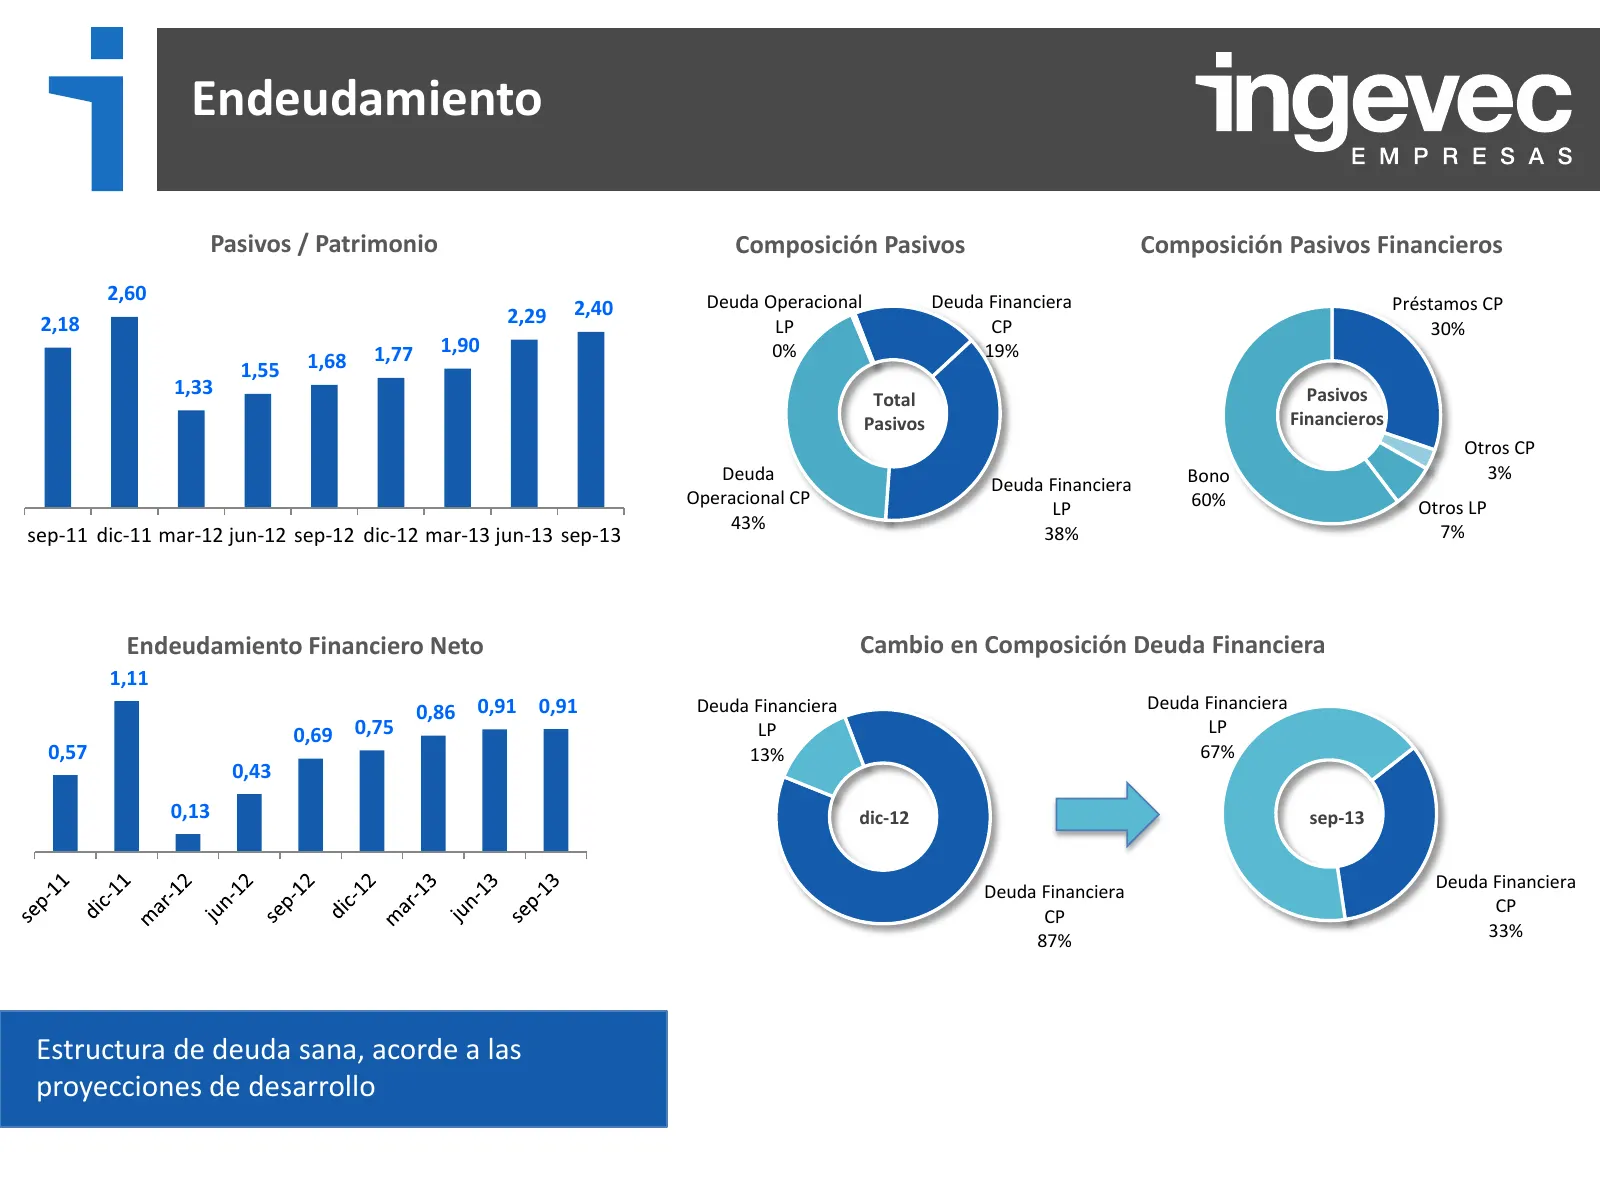
Endeudamiento Pasivos / Patrimonio Composición Pasivos Composición Pasivos Financieros 2,60 Deuda Operacional Deuda Financiera Préstamos CP 2,29 2,40 2,18 LP CP 30% 1,77 1,90 0% 19% 1,55 1,68 1,33 Pasivos Total Pasivos Financieros Otros CP Deuda Bono 3% Deuda Financiera Operacional CP 60% Otros LP L
Slide 16: Endeudamiento: Deuda Financiera
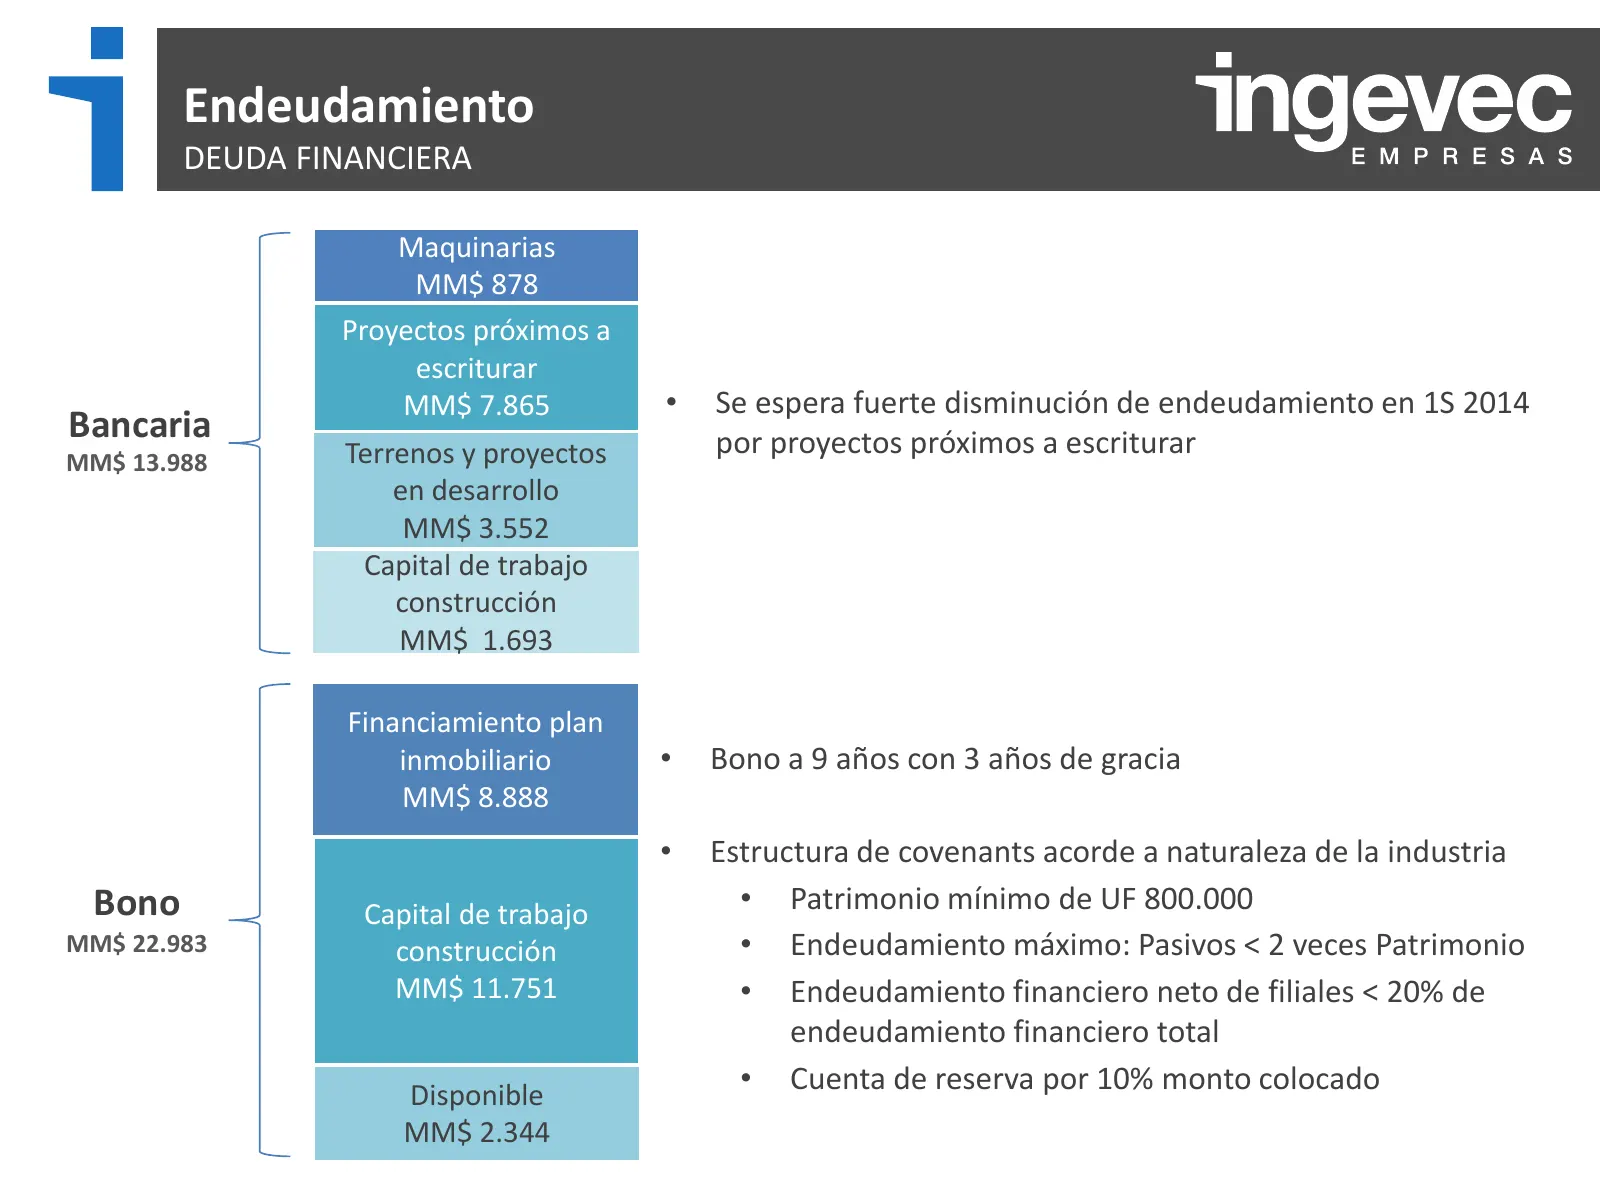
Endeudamiento DEUDA FINANCIERA Maquinarias MM$ 878 Proyectos próximos a escriturar MM$ 7.865 • Se espera fuerte disminución de endeudamiento en 1S 2014 Bancaria por proyectos próximos a escriturar MM$ 13.988 Terrenos y proyectos en desarrollo MM$ 3.552 Capital de trabajo construcción MM$ 1.693 Finan
Slide 17: Backlog I&C en contratos por ejecutar
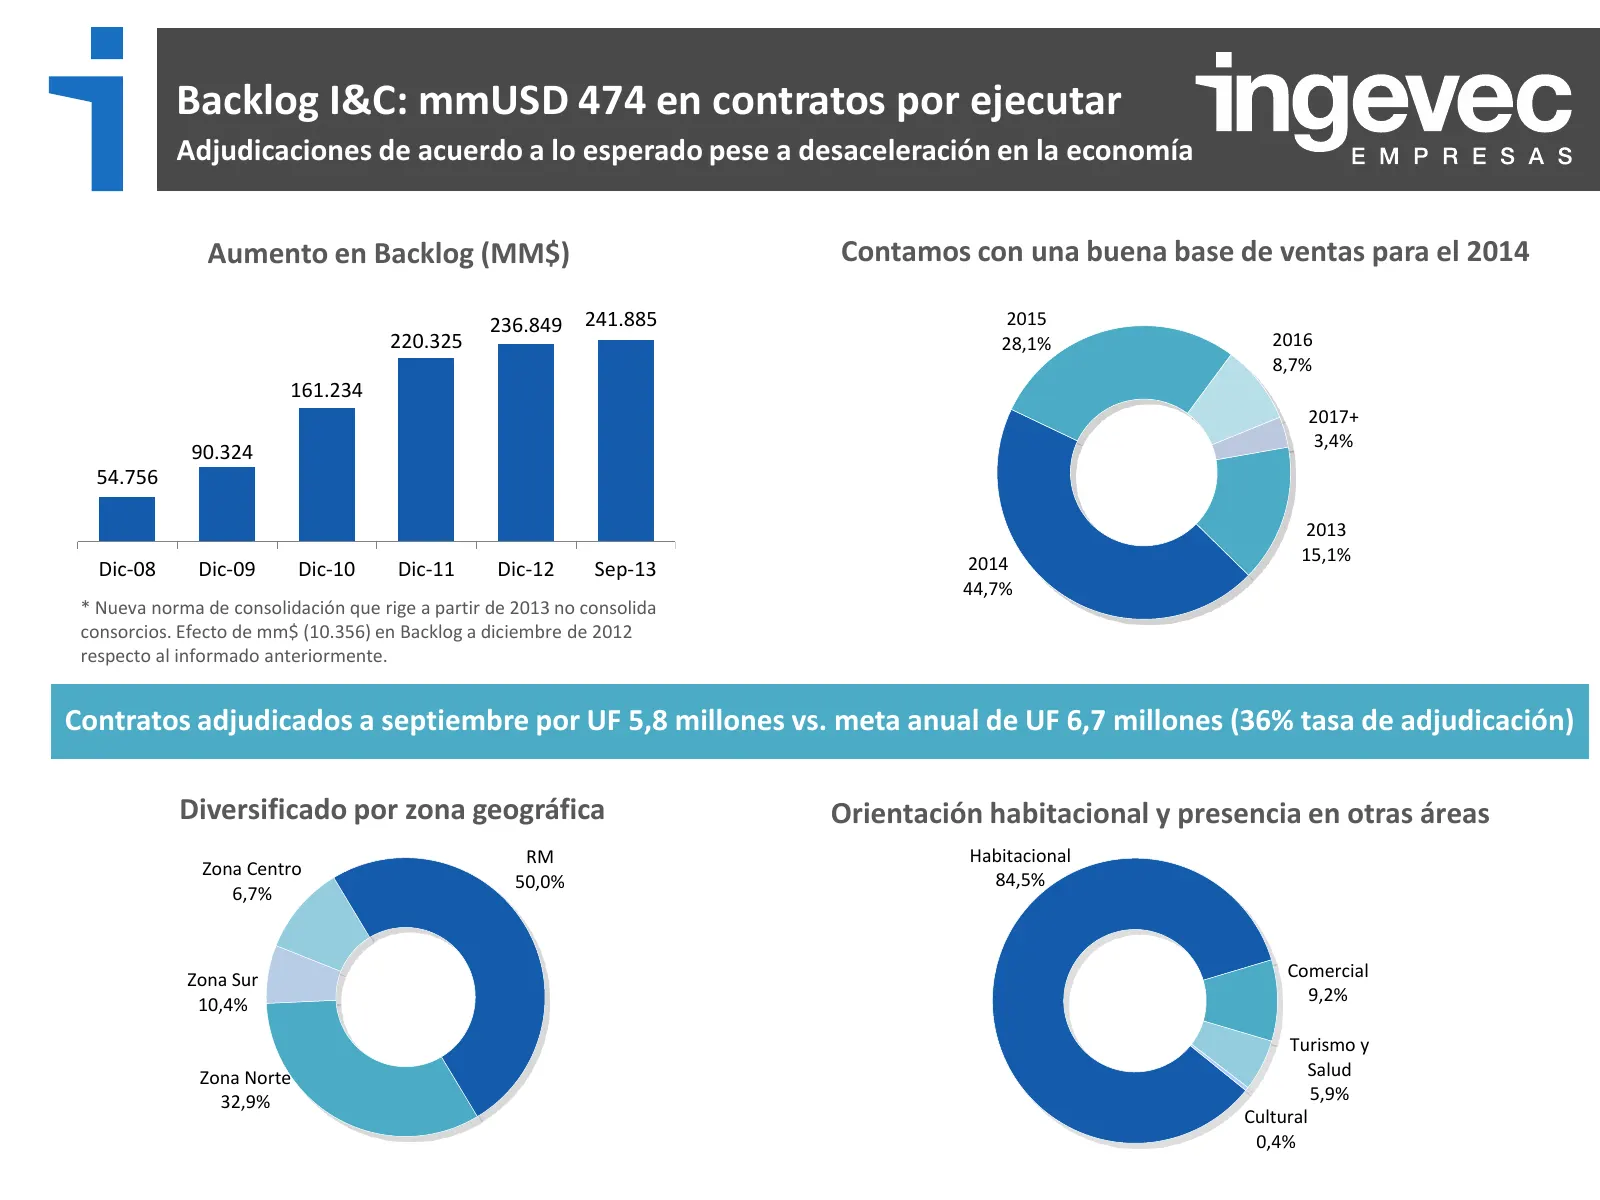
Backlog I&C: mmUSD 474 en contratos por ejecutar Adjudicaciones de acuerdo a lo esperado pese a desaceleración en la economía Aumento en Backlog (MM$) Contamos con una buena base de ventas para el 2014 236.849 241.885 2015 220.325 28,1% 2016 8,7% 161.234 2017+ 3,4% 90.324 54.756 2013 2014 15,1% Dic-
Slide 18: Backlog Inmobiliario Habitacional
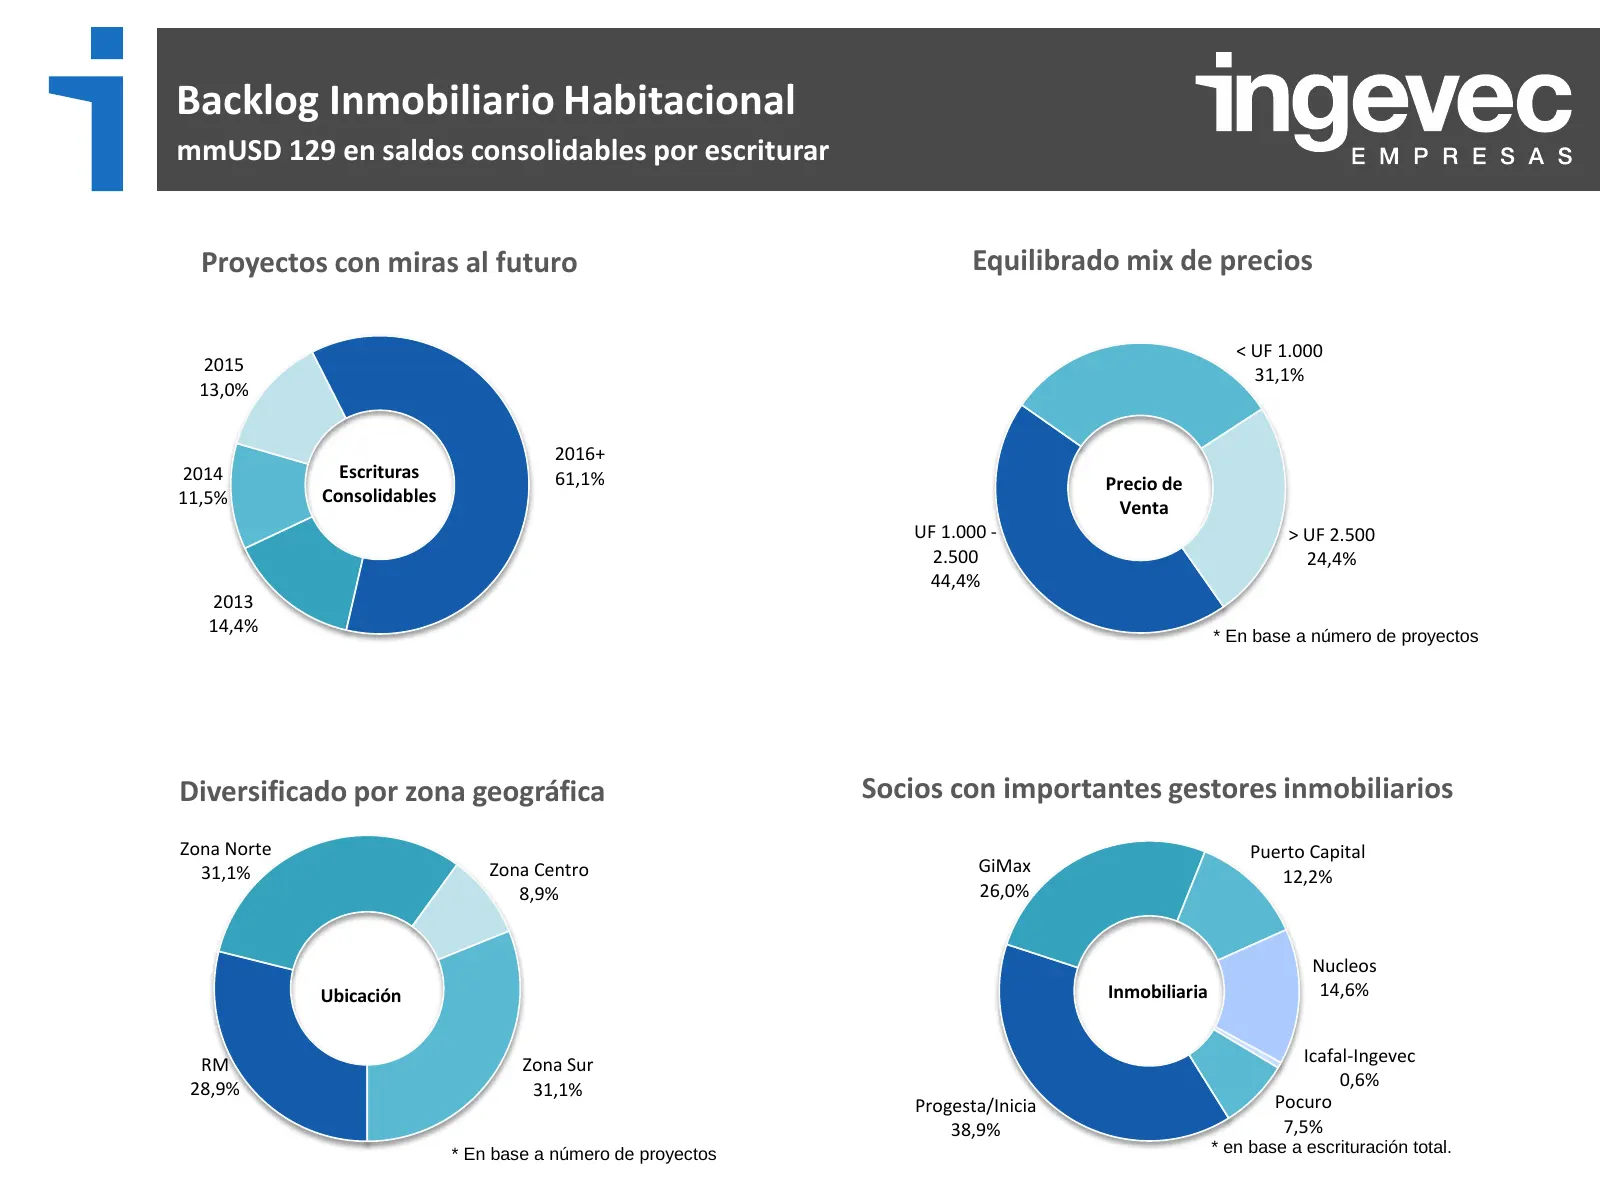
Backlog Inmobiliario Habitacional mmUSD 129 en saldos consolidables por escriturar Proyectos con miras al futuro Equilibrado mix de precios < UF 1.000 2015 31,1% 13,0% 2016+ 2014 Escrituras 61,1% Precio de 11,5% Consolidables Venta UF 1.000 - > UF 2.500 2.500 24,4% 44,4% 2013 14,4% * En base a númer
Slide 19: Ventas Inmobiliaria
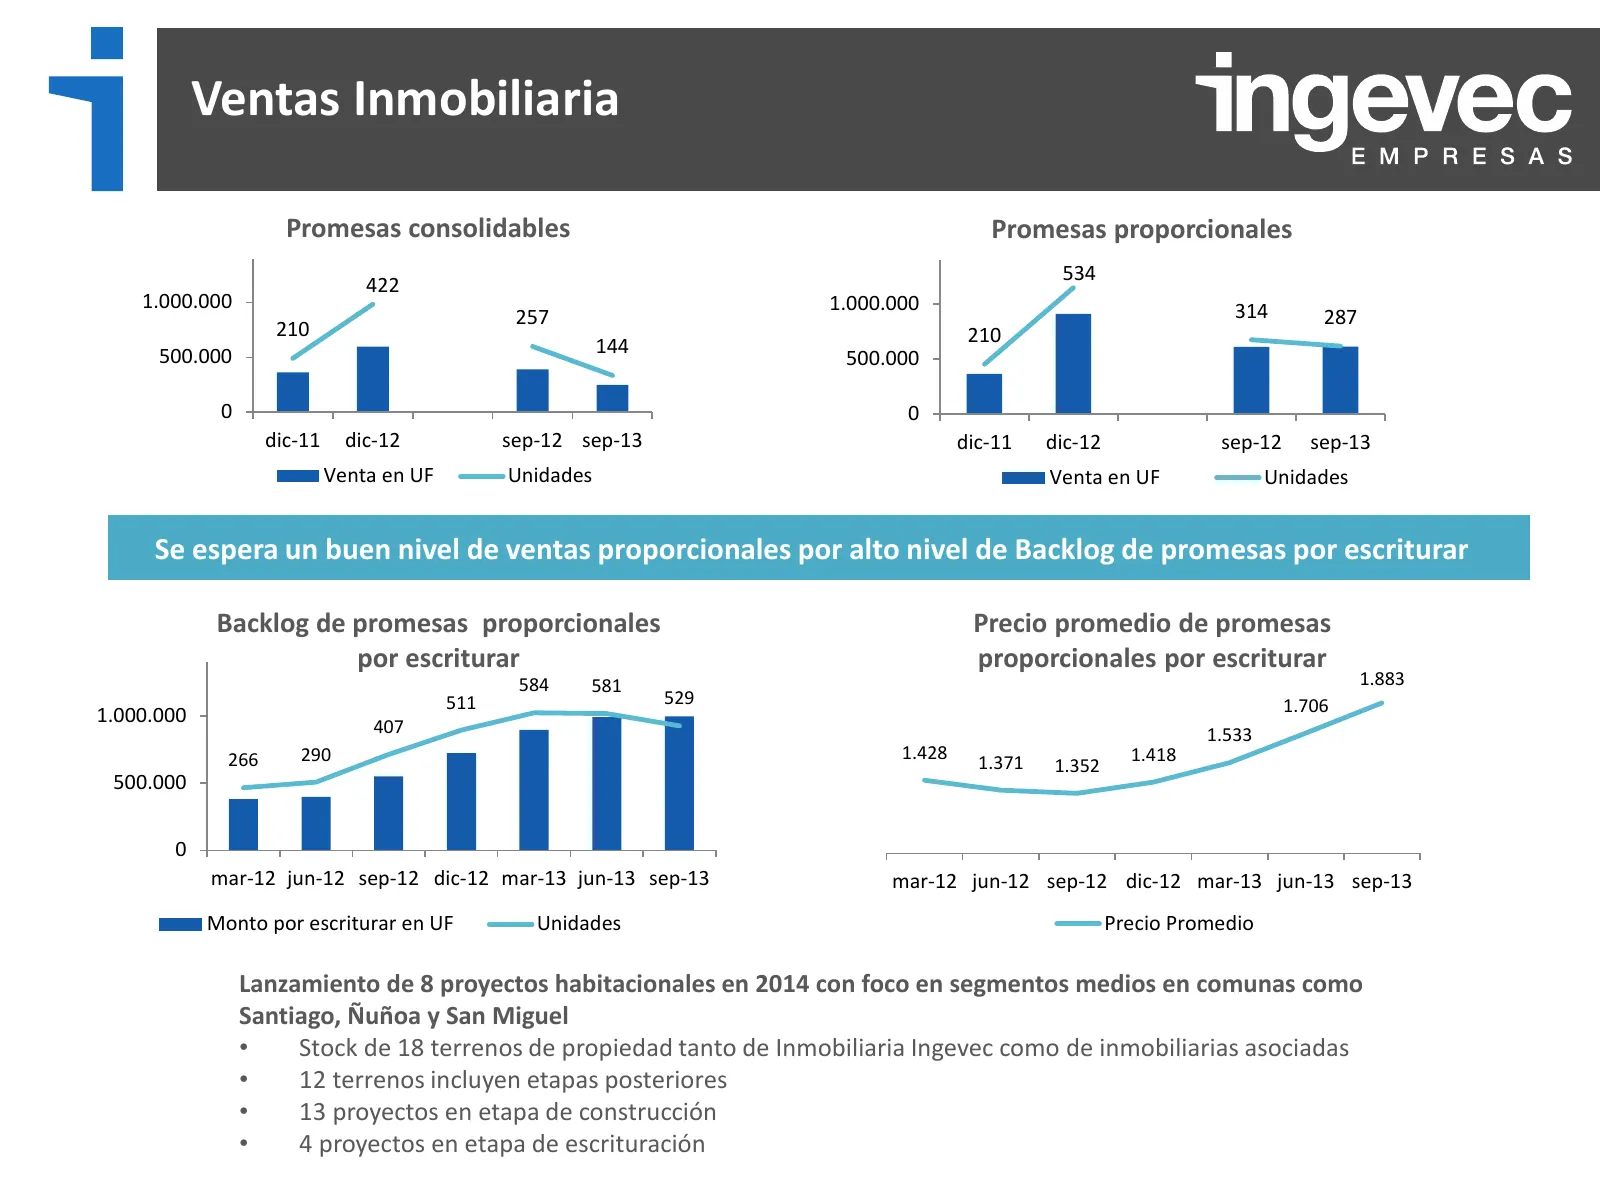
Ventas Inmobiliaria Promesas consolidables Promesas proporcionales 600 534 600 422 1.000.000 400 1.000.000 314 257 287 400 210 210 500.000 144 200 500.000 200 0 0 0 0 dic-11 dic-12 sep-12 sep-13 dic-11 dic-12 sep-12 sep-13 Venta en UF Unidades Venta en UF Unidades Se espera un buen nivel de ventas p
Slide 20: Proyectos Destacados
PROYECTOS DESTACADOS
Slide 21: Hoteles
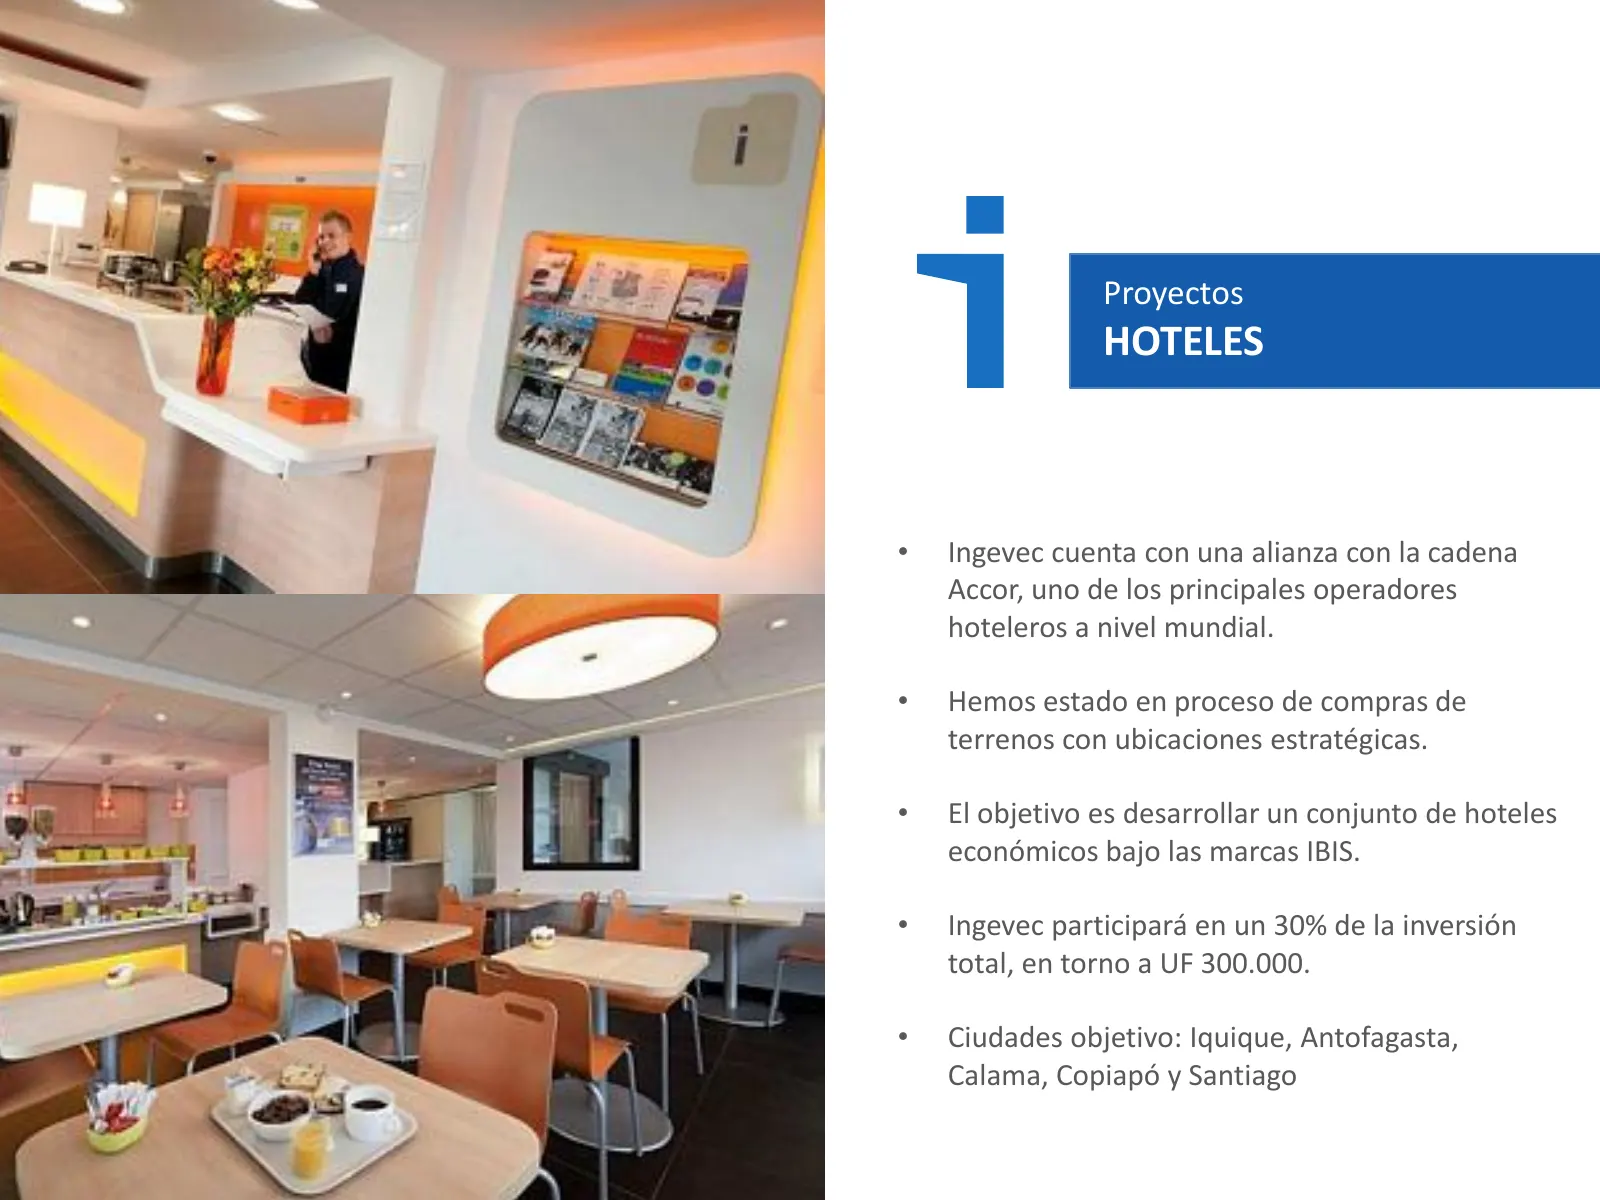
Proyectos HOTELES • Ingevec cuenta con una alianza con la cadena Accor, uno de los principales operadores hoteleros a nivel mundial. • Hemos estado en proceso de compras de terrenos con ubicaciones estratégicas. • El objetivo es desarrollar un conjunto de hoteles económicos bajo las marcas IBIS. • I
Slide 22: Segmentos Emergentes
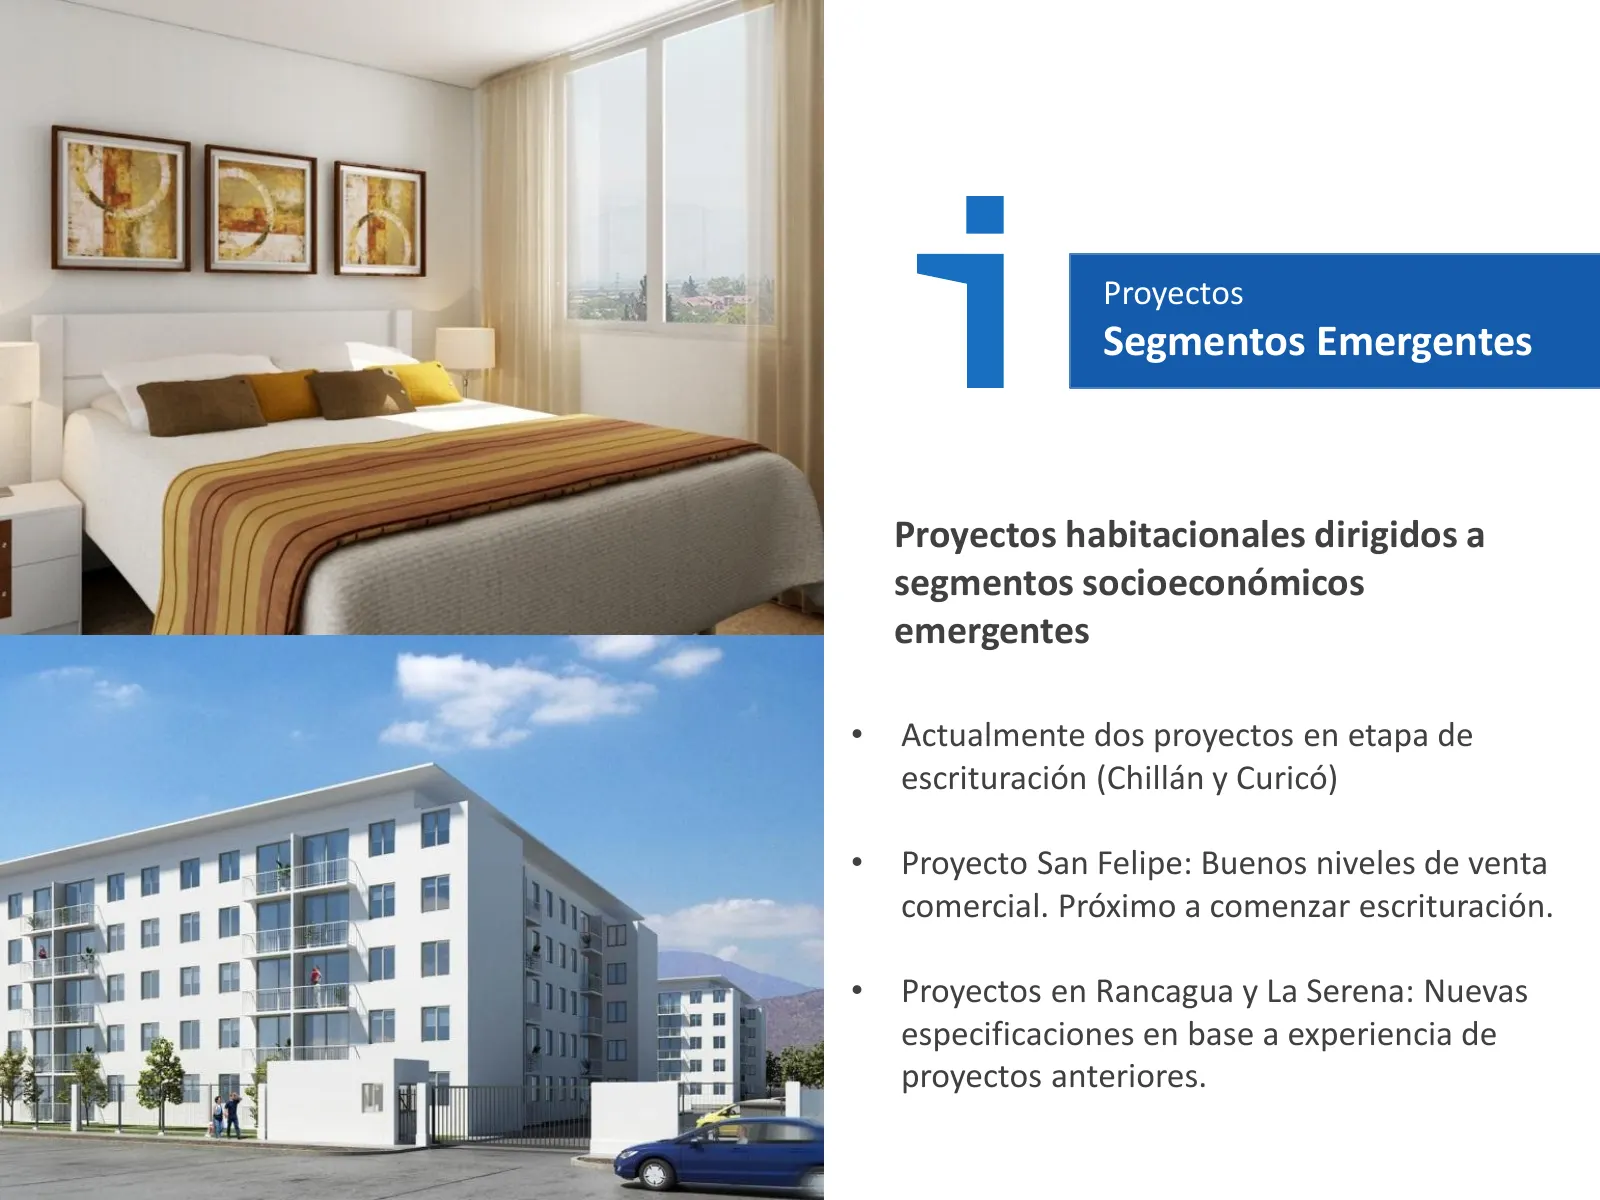
Proyectos Segmentos Emergentes Proyectos habitacionales dirigidos a segmentos socioeconómicos emergentes • Actualmente dos proyectos en etapa de escrituración (Chillán y Curicó) • Proyecto San Felipe: Buenos niveles de venta comercial. Próximo a comenzar escrituración. • Proyectos en Rancagua y La S
Slide 23: Proyecto Edificio Oficinas Santa Ana
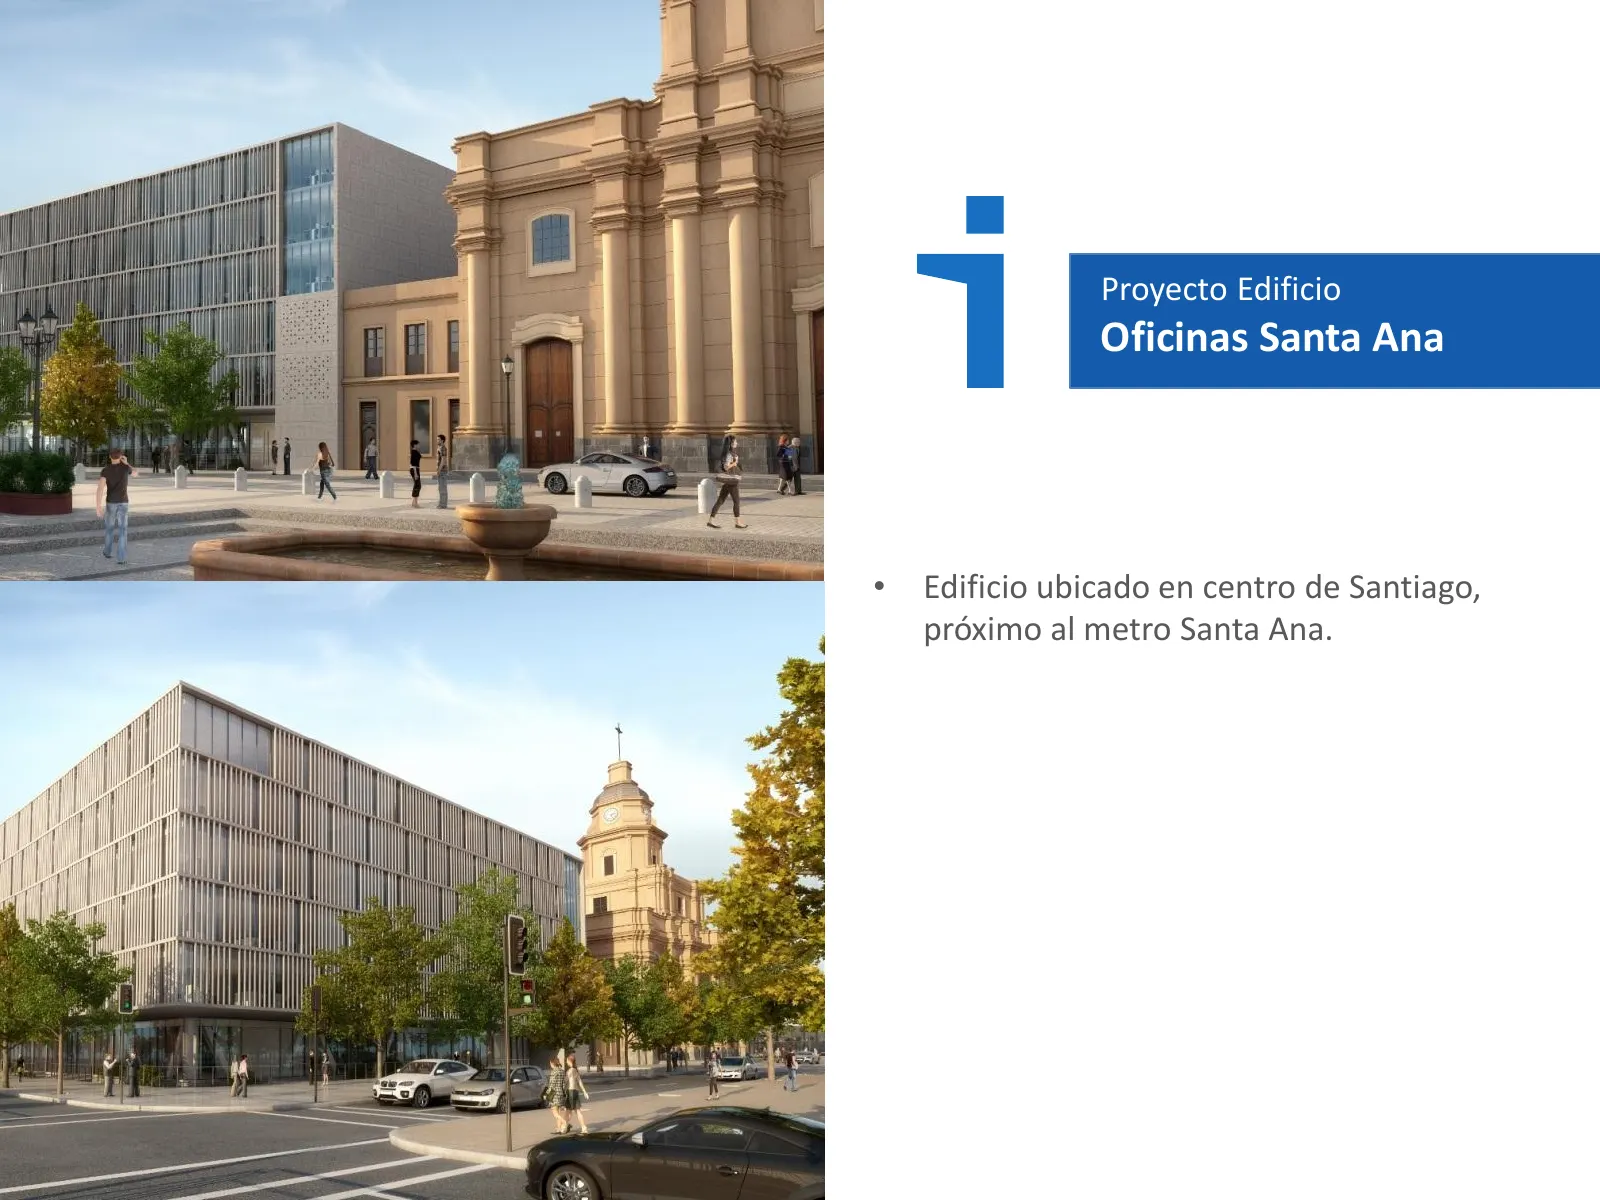
Proyecto Edificio Oficinas Santa Ana • Edificio ubicado en centro de Santiago, próximo al metro Santa Ana.
Slide 24: Perspectivas
PERSPECTIVAS
Slide 25: Nuestra Visión
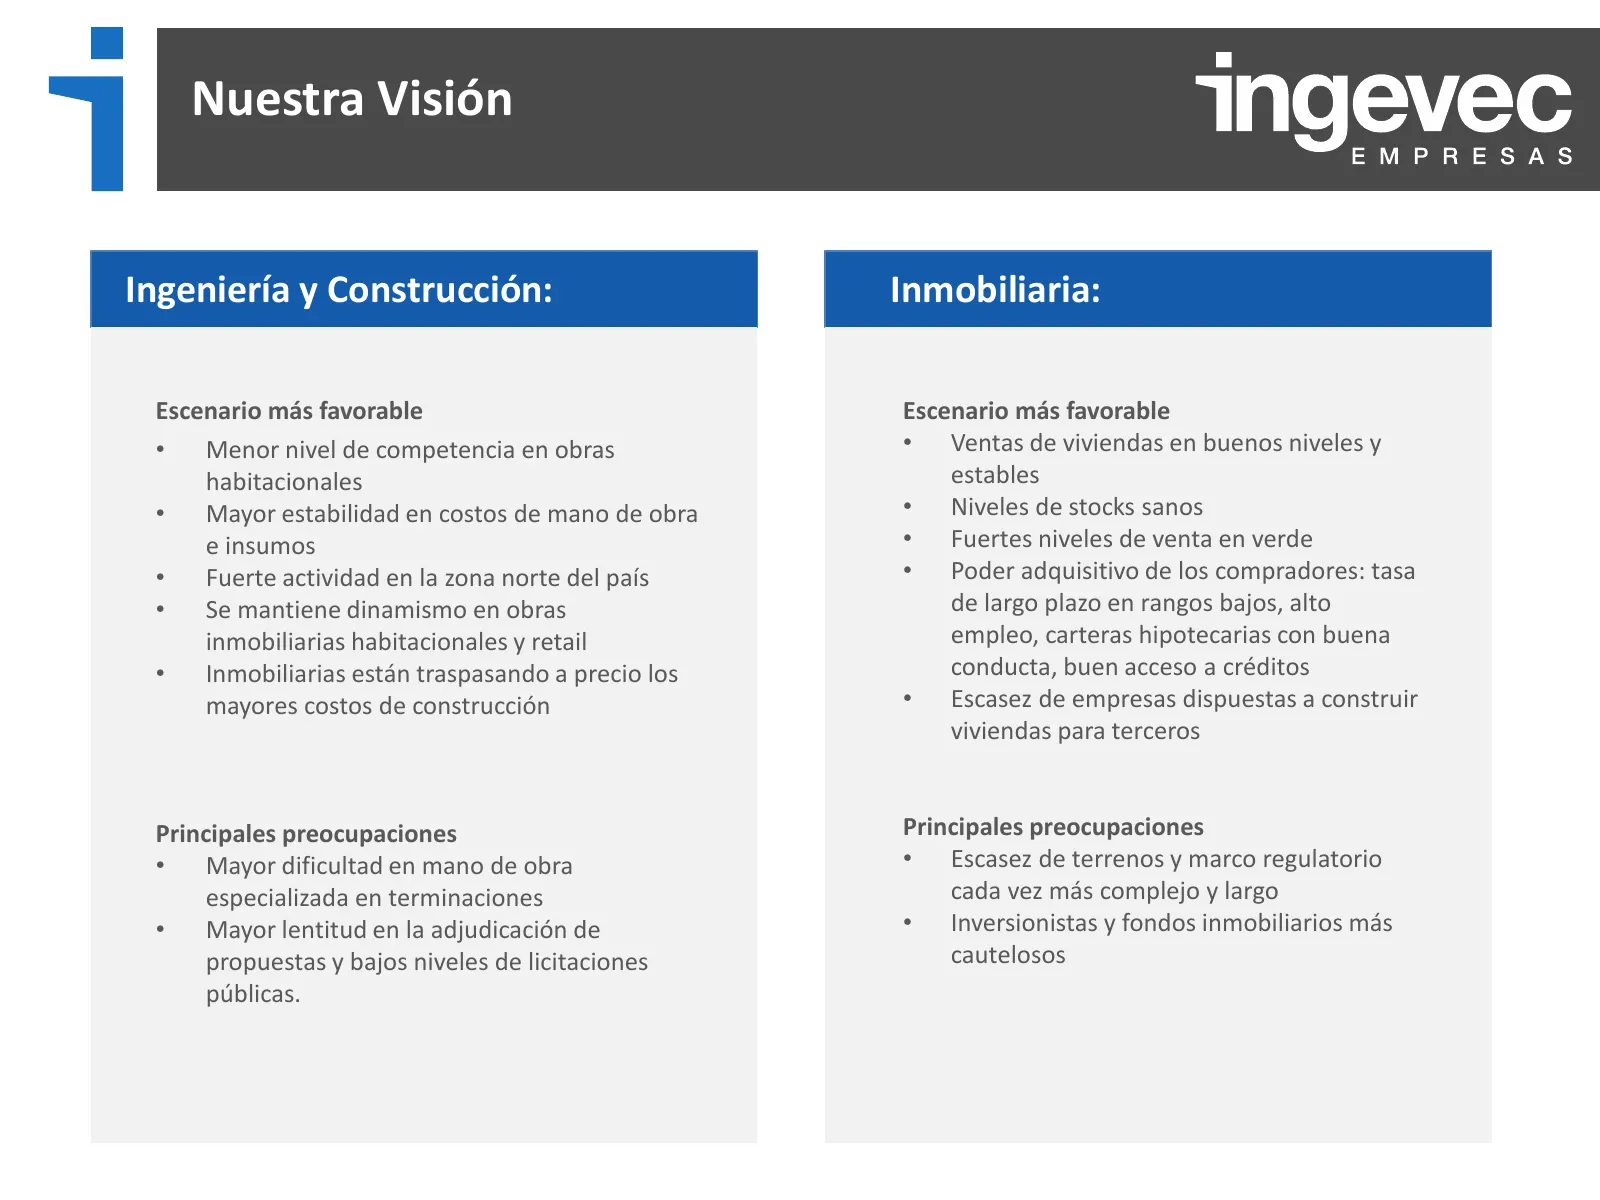
Nuestra Visión Ingeniería y Construcción: Inmobiliaria: Escenario más favorable Escenario más favorable • Menor nivel de competencia en obras • Ventas de viviendas en buenos niveles y habitacionales estables • Mayor estabilidad en costos de mano de obra • Niveles de stocks sanos e insumos • Fuertes
Slide 26: Focos 2014
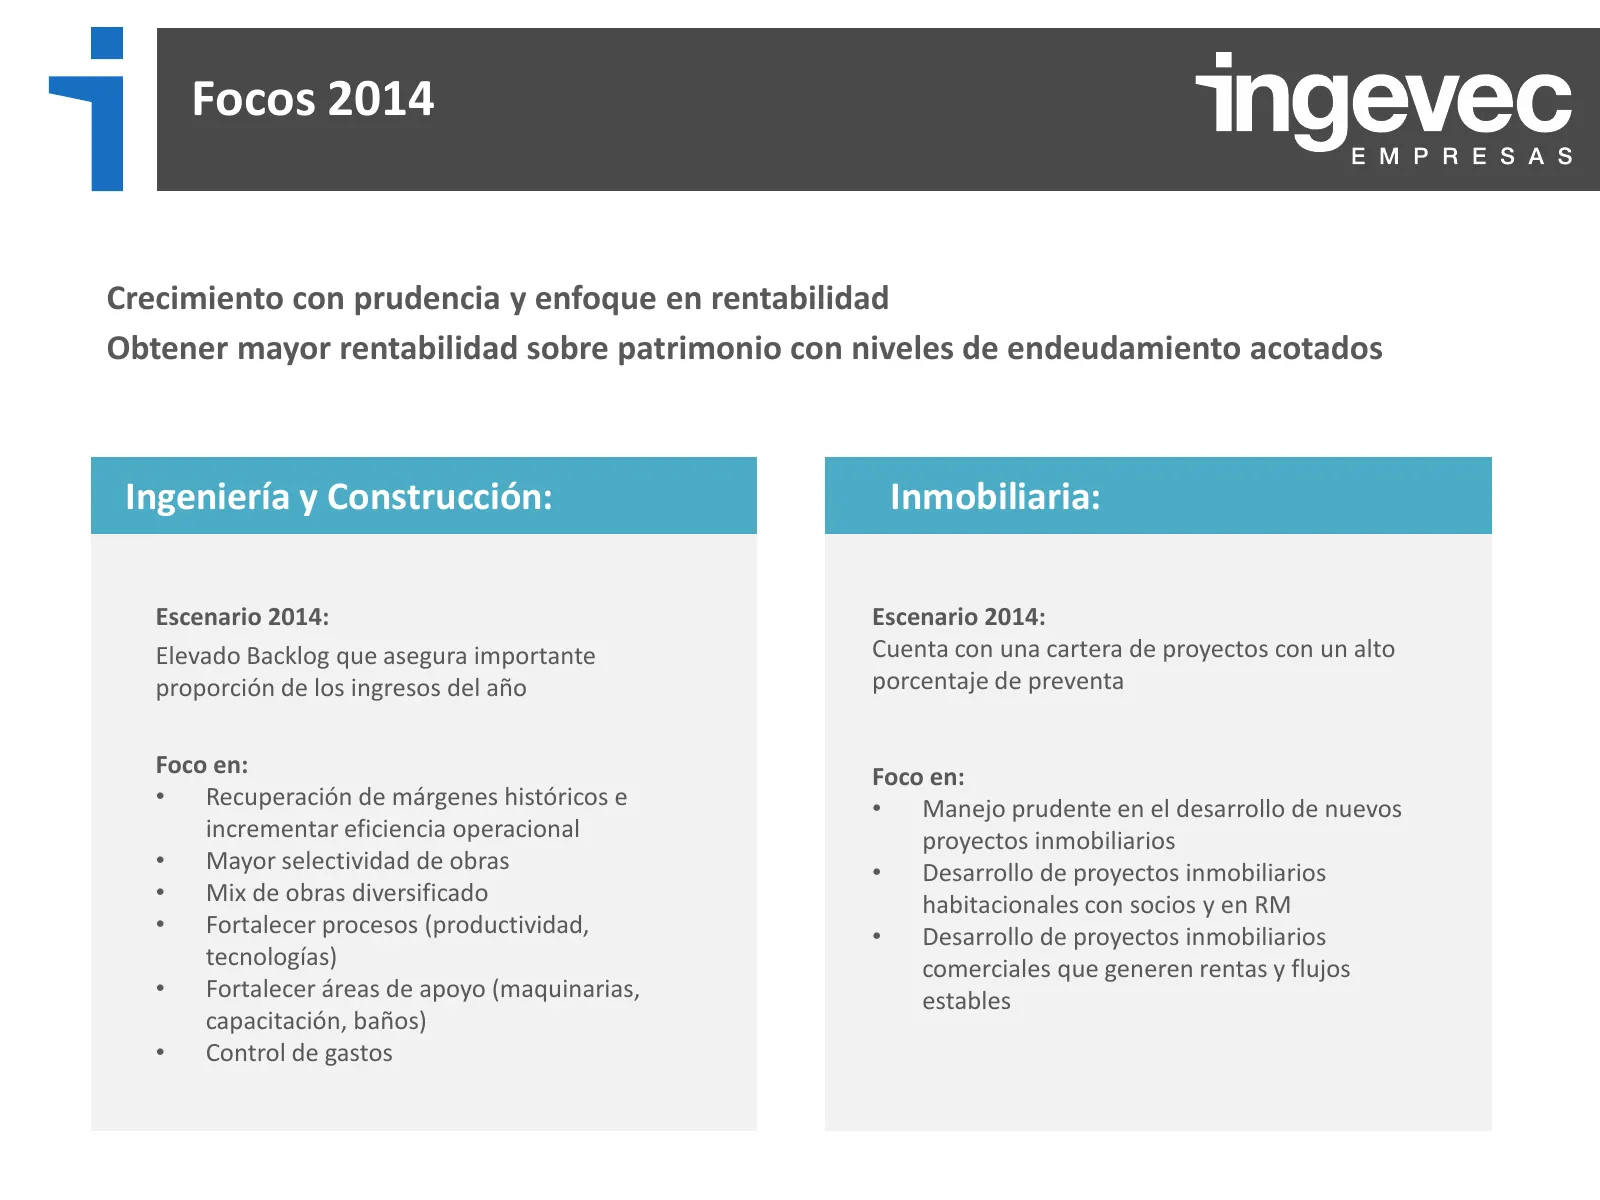
Focos 2014 Crecimiento con prudencia y enfoque en rentabilidad Obtener mayor rentabilidad sobre patrimonio con niveles de endeudamiento acotados Ingeniería y Construcción: Inmobiliaria: Escenario 2014: Escenario 2014: Elevado Backlog que asegura importante Cuenta con una cartera de proyectos con un
Slide 27: Gobierno Corporativo
ool 5 GOBIERNO CORPORATIVO
Slide 28: Gobierno Corporativo
GOBIERNO CORPORATIVO La estructura de gobierno corporativo de Ingevec está encabezada por un directorio con amplia experiencia y conocimientos del negocio. Tras la incorporación de los socios fundadores de Ingevec al directorio de la matriz y filiales, la empresa siguió consolidando su gobierno corp
Slide 29: Resultados a septiembre de 2013
Presentación RESULTADOS A SEPTIEMBRE DE 2013 Lunes 11 de noviembre de 2013, 8:30 horas
Source: Internet Archive copy of ingevec.cl
More decks from Ingevec S.A.
 Q3 2026 Earnings Presentation28 slides · Nov 12, 2026
 Q2 2026 Earnings Presentation28 slides · Aug 19, 2026
 Q1 2026 Earnings Presentation29 slides · May 11, 2026
 Q4 2025 Earnings Presentation29 slides · Mar 12, 2026
 Q3 2025 Earnings Presentation30 slides · Nov 12, 2025
 Q2 2025 Earnings Presentation30 slides · Aug 20, 2025