MMG Ltd. · HKEX:1208
MMG — FY2018 Earnings Presentation
43 slides from MMG's earnings presentation, March 2019
Slide 1: Amember of:
Amember of: ICMM | MINING WITH International Council on Mining & Metals PRINCIPLES
Slide 2: 免责声明
免责声明 本简报中所载数据仅供阁下个人参考,就任何目的而言,不得直接或间接地转载、再分布或转发给任何其他人士(无论于阁下的组织/公司 的内部或外部)或全部或部分发布。本公司对本简报中所载的数据或意见的公正性、准确性、完整性或正确性概不发表任何明示或暗示的声 明或保证,而阁下亦不应依赖本简报内容。本公司无意提供本公司的财务或交易状况或前景的完整或全面分析,而阁下不应依赖本简报为有 关分析。本简报中所载的数据应根据现行情况进行考虑,并且尚未更新,亦不作更新,以反映简报日期后可能发生的重大发展。本公司或其 任何相关关联公司、顾问或代表均不对因使用本简报或其内容而产生或因本简报另行产生的任何损失或损害
Slide 3: 概览
概览 高晓宇,行政总裁 2018年全年业绩摘要 Ross Carroll, 首席财务官 财务摘要 高晓宇,行政总裁 前景与战略 问答 3
Slide 4: We Mine for Progress
N i=) —_ ioe) Hy bbb pa SI 2=H WE MINE FOR PROGRESS
Slide 5: 2018全年总结
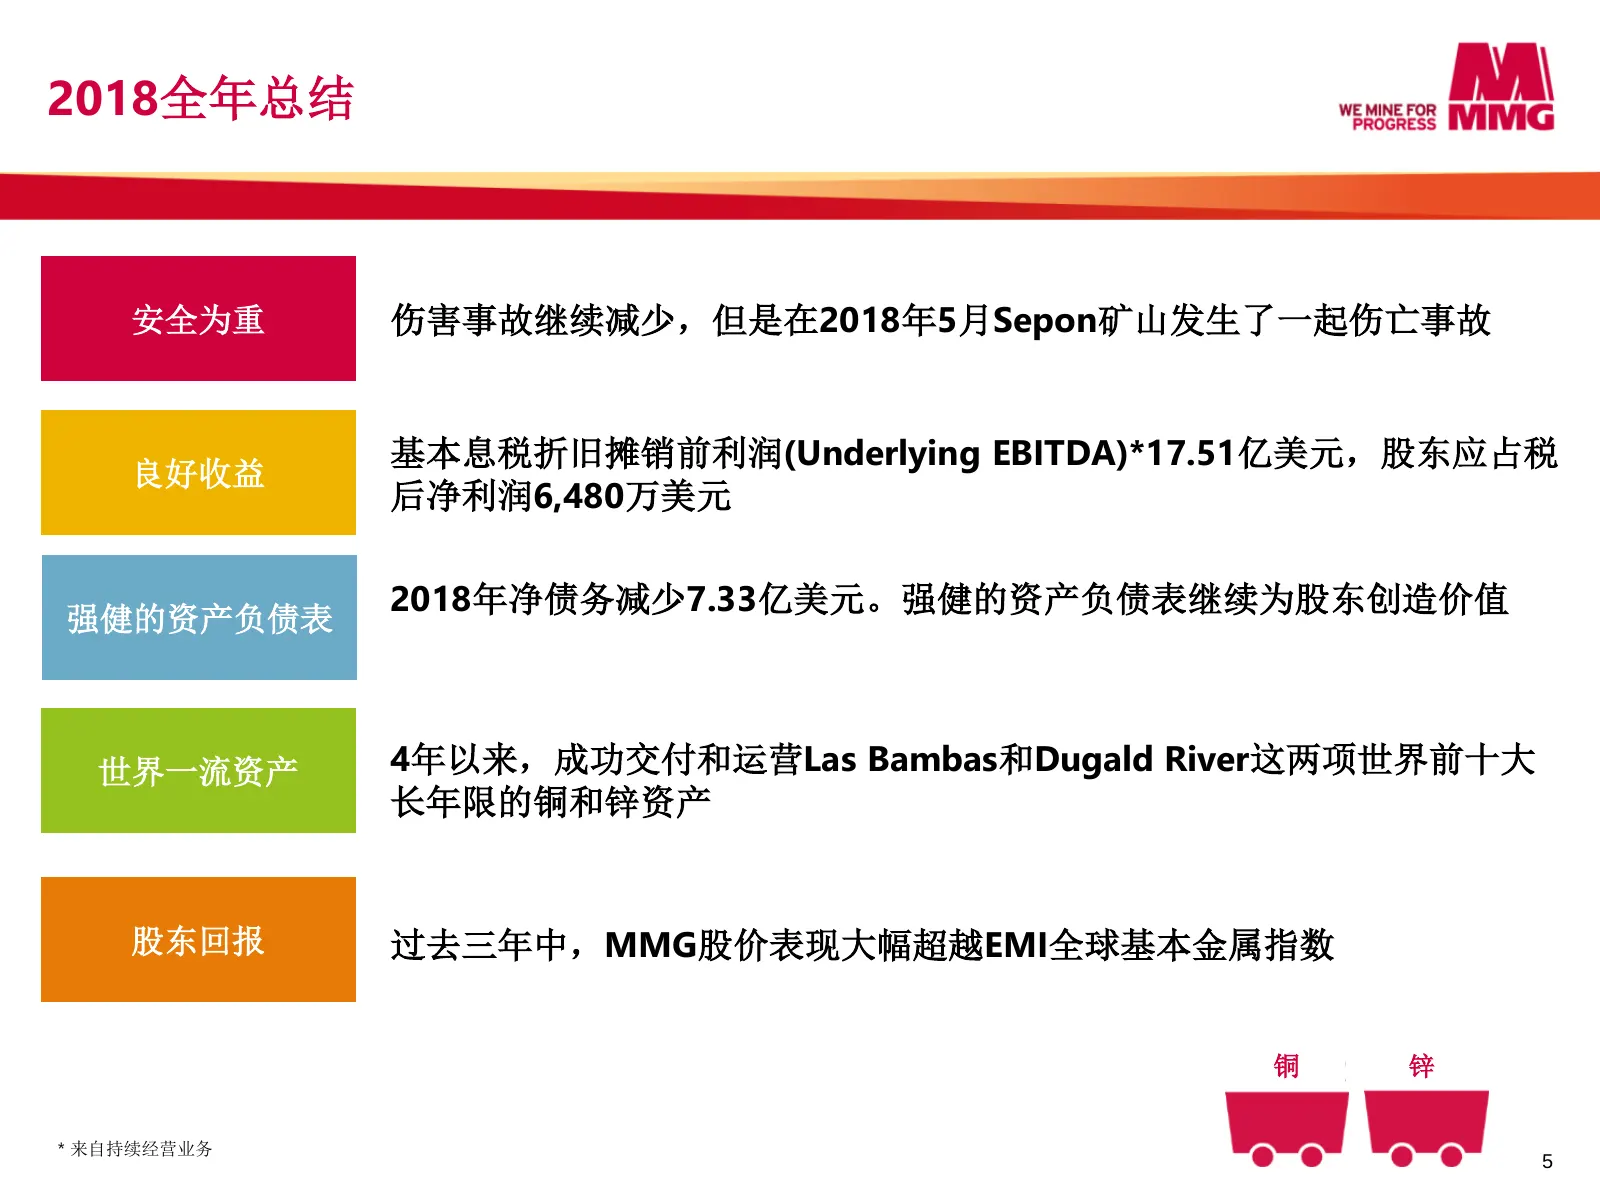
2018全年总结 安全为重 伤害事故继续减少,但是在2018年5月Sepon矿山发生了一起伤亡事故 基本息税折旧摊销前利润(Underlying EBITDA)*17.51亿美元,股东应占税 良好收益 后净利润6,480万美元 2018年净债务减少7.33亿美元。强健的资产负债表继续为股东创造价值 强健的资产负债表 世界一流资产 4年以来,成功交付和运营Las Bambas和Dugald River这两项世界前十大 长年限的铜和锌资产 股东回报 过去三年中,MMG股价表现大幅超越EMI全球基本金属指数 铜 锌 * 来自持续经营业务 5
Slide 6: 安全、环境和社会效益
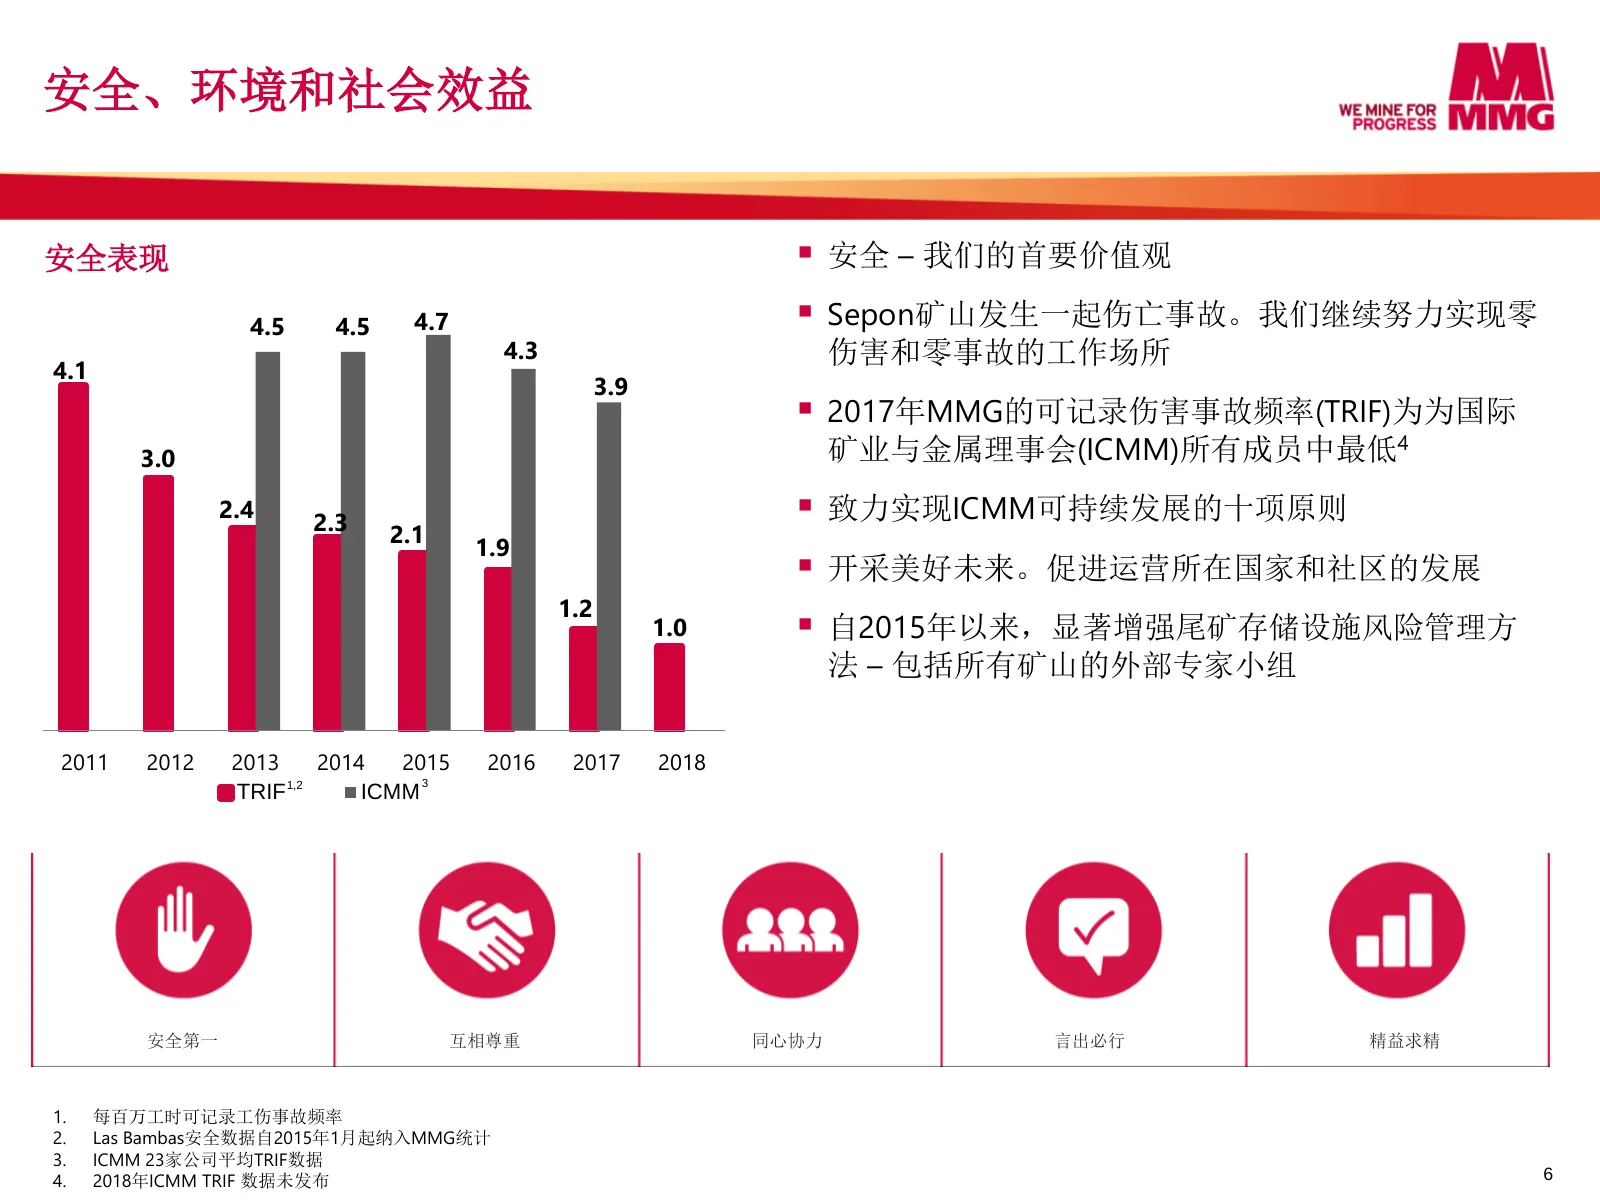
安全、环境和社会效益 安全表现 ▪ 安全 – 我们的首要价值观 4.5 4.5 4.7 ▪ Sepon矿山发生一起伤亡事故。我们继续努力实现零 4.3 伤害和零事故的工作场所 4.1 3.9 ▪ 2017年MMG的可记录伤害事故频率(TRIF)为为国际 3.0 矿业与金属理事会(ICMM)所有成员中最低4 2.4 2.3 ▪ 致力实现ICMM可持续发展的十项原则 2.1 1.9 ▪ 开采美好未来。促进运营所在国家和社区的发展 1.2 1.0 ▪ 自2015年以来,显著增强尾矿存储设施风险管理方 法 – 包括所有矿山的外部专家小组 2011 2012 2013 2014 2015 2016 20
Slide 7: 基本面依然强劲
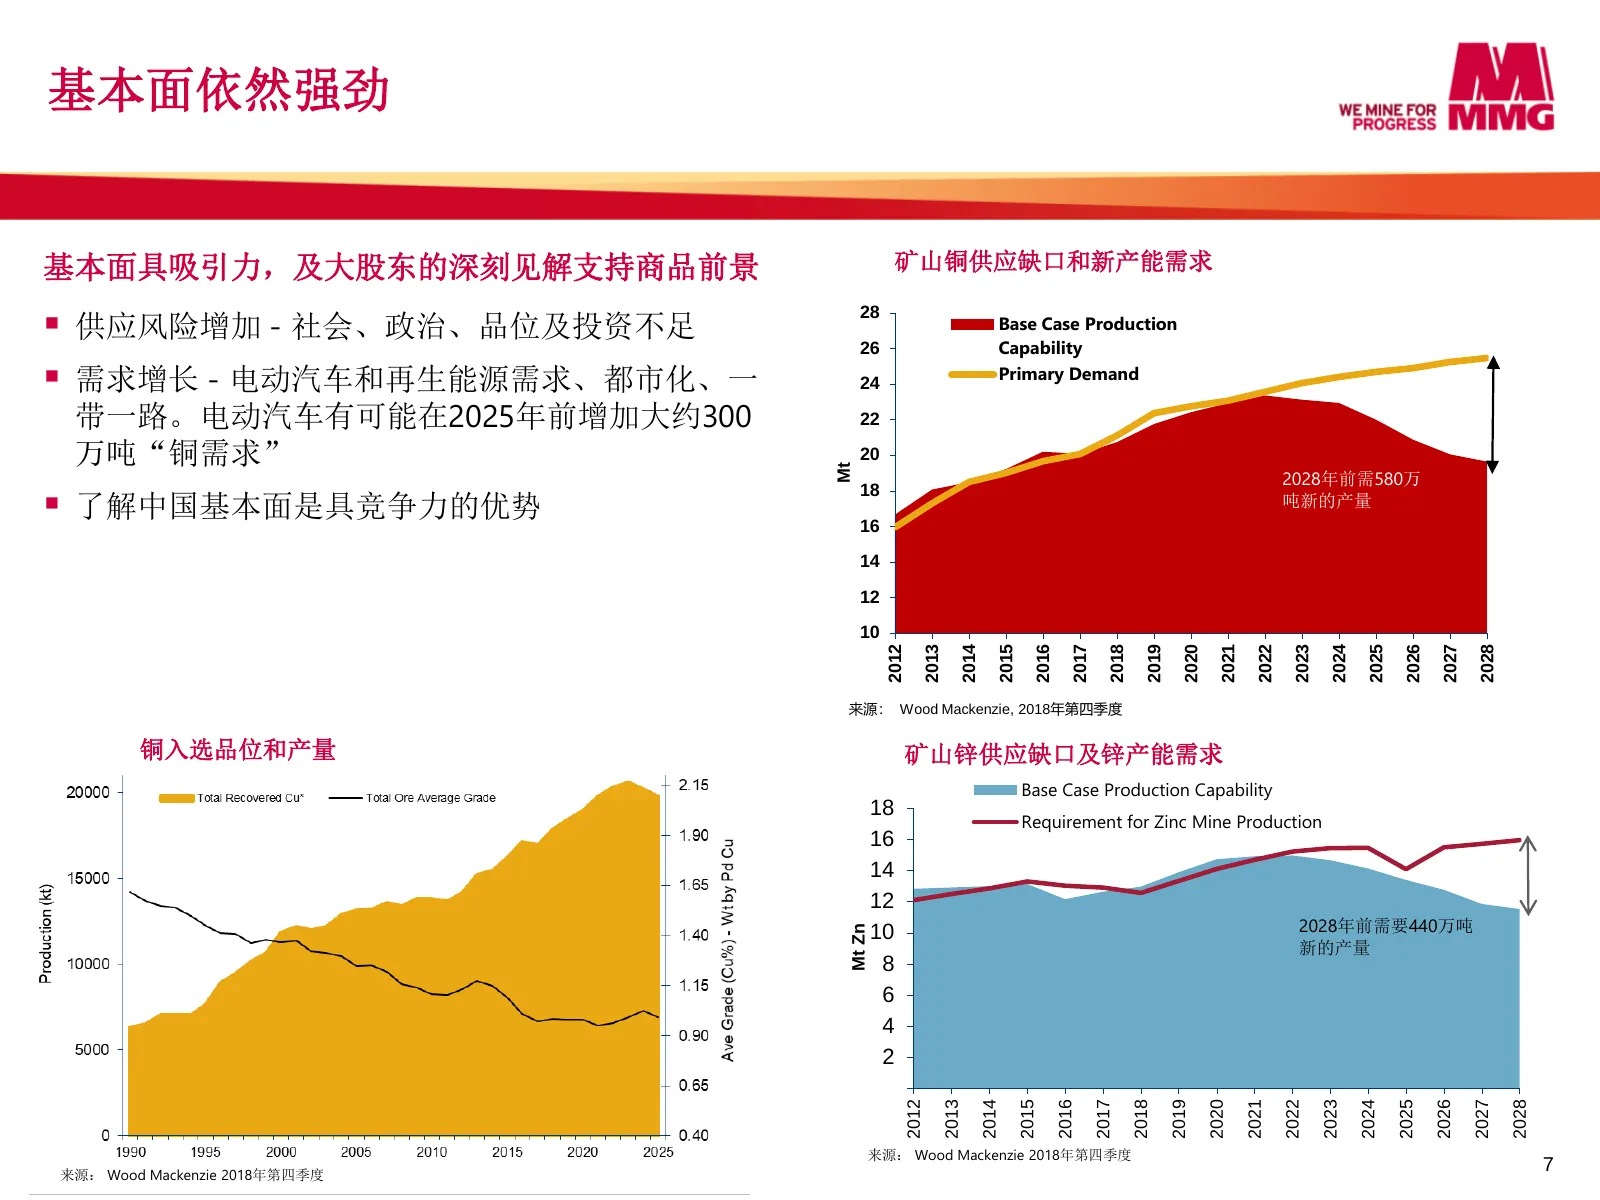
基本面依然强劲 基本面具吸引力,及大股东的深刻见解支持商品前景 矿山铜供应缺口和新产能需求 ▪ 供应风险增加 - 社会、政治、品位及投资不足 28 26 Base Case Production Capability ▪ 需求增长 - 电动汽车和再生能源需求、都市化、一 24 Primary Demand 带一路。电动汽车有可能在2025年前增加大约300 22 万吨“铜需求” 20 Mt 2028年前需580万 ▪ 了解中国基本面是具竞争力的优势 18 吨新的产量 16 14 12 10 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 20
Slide 8: 运输更新
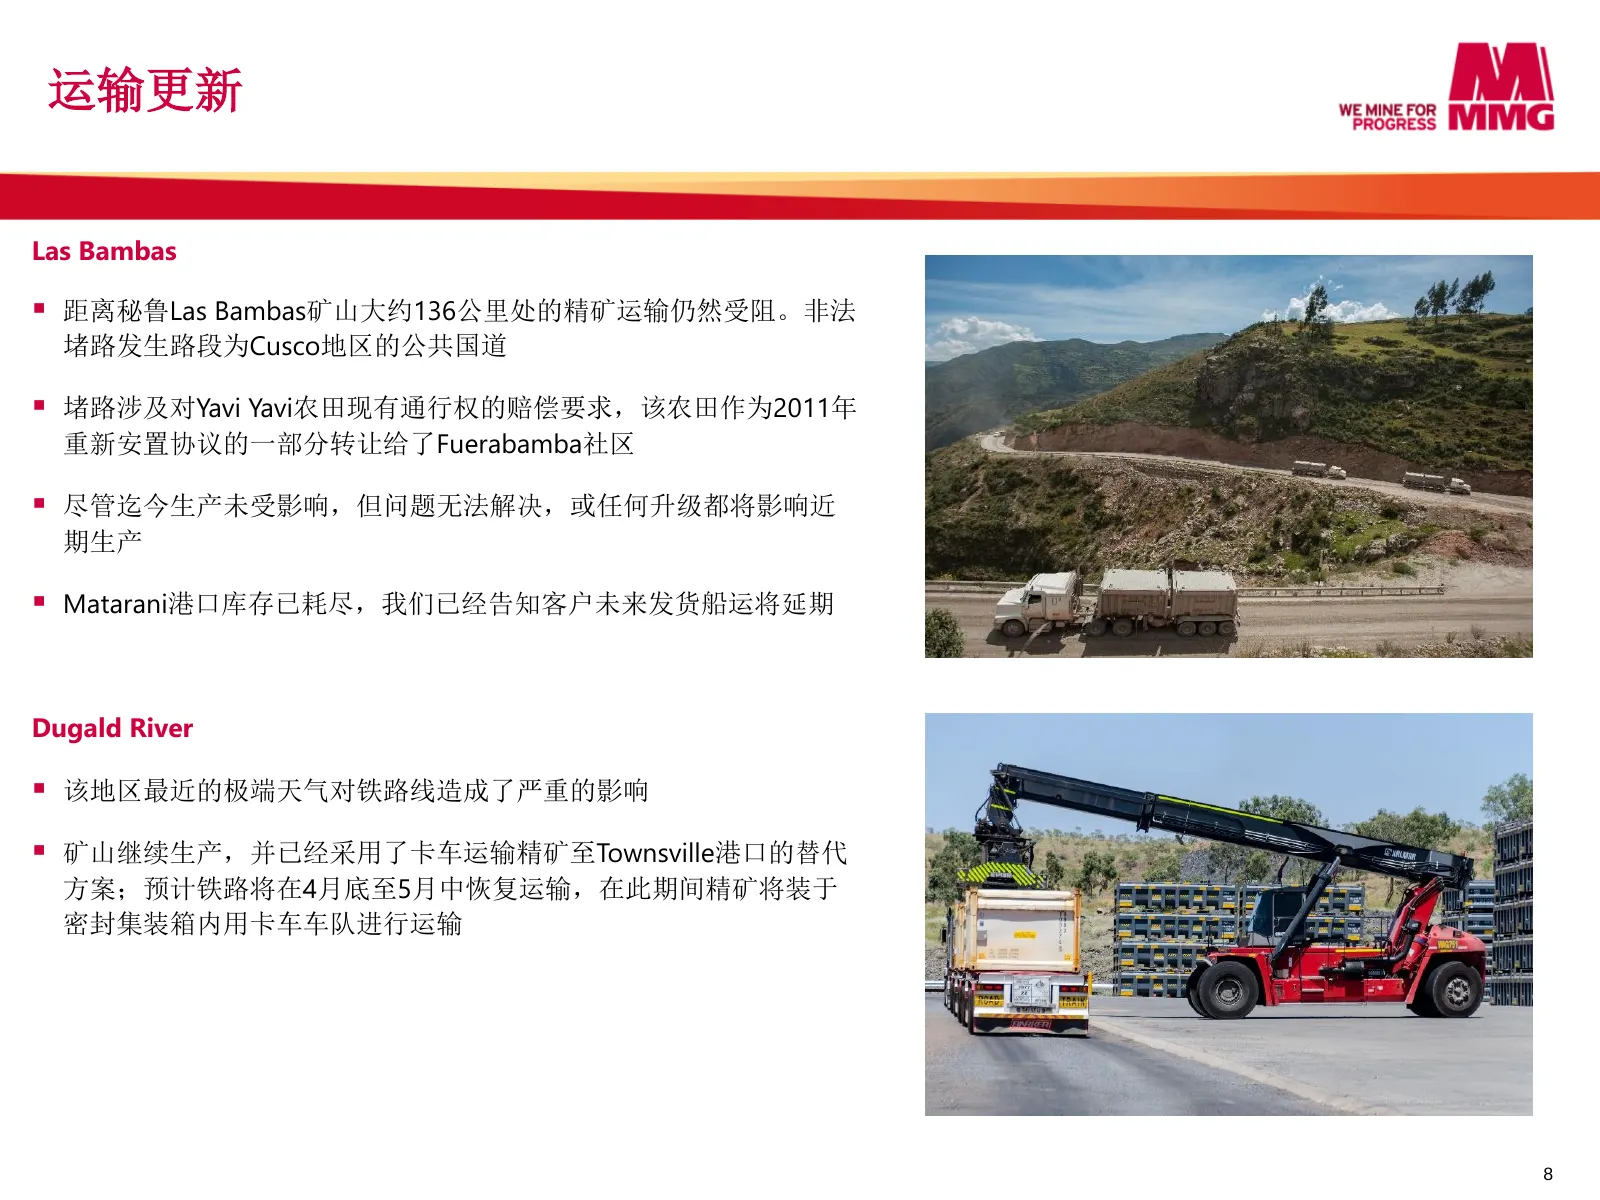
运输更新 Las Bambas ▪ 距离秘鲁Las Bambas矿山大约136公里处的精矿运输仍然受阻。非法 堵路发生路段为Cusco地区的公共国道 ▪ 堵路涉及对Yavi Yavi农田现有通行权的赔偿要求,该农田作为2011年 重新安置协议的一部分转让给了Fuerabamba社区 ▪ 尽管迄今生产未受影响,但问题无法解决,或任何升级都将影响近 期生产 ▪ Matarani港口库存已耗尽,我们已经告知客户未来发货船运将延期 Dugald River ▪ 该地区最近的极端天气对铁路线造成了严重的影响 ▪ 矿山继续生产,并已经采用了卡车运输精矿至Townsville港口的替代 方案;预计铁路将在4
Slide 9: 战略和目标
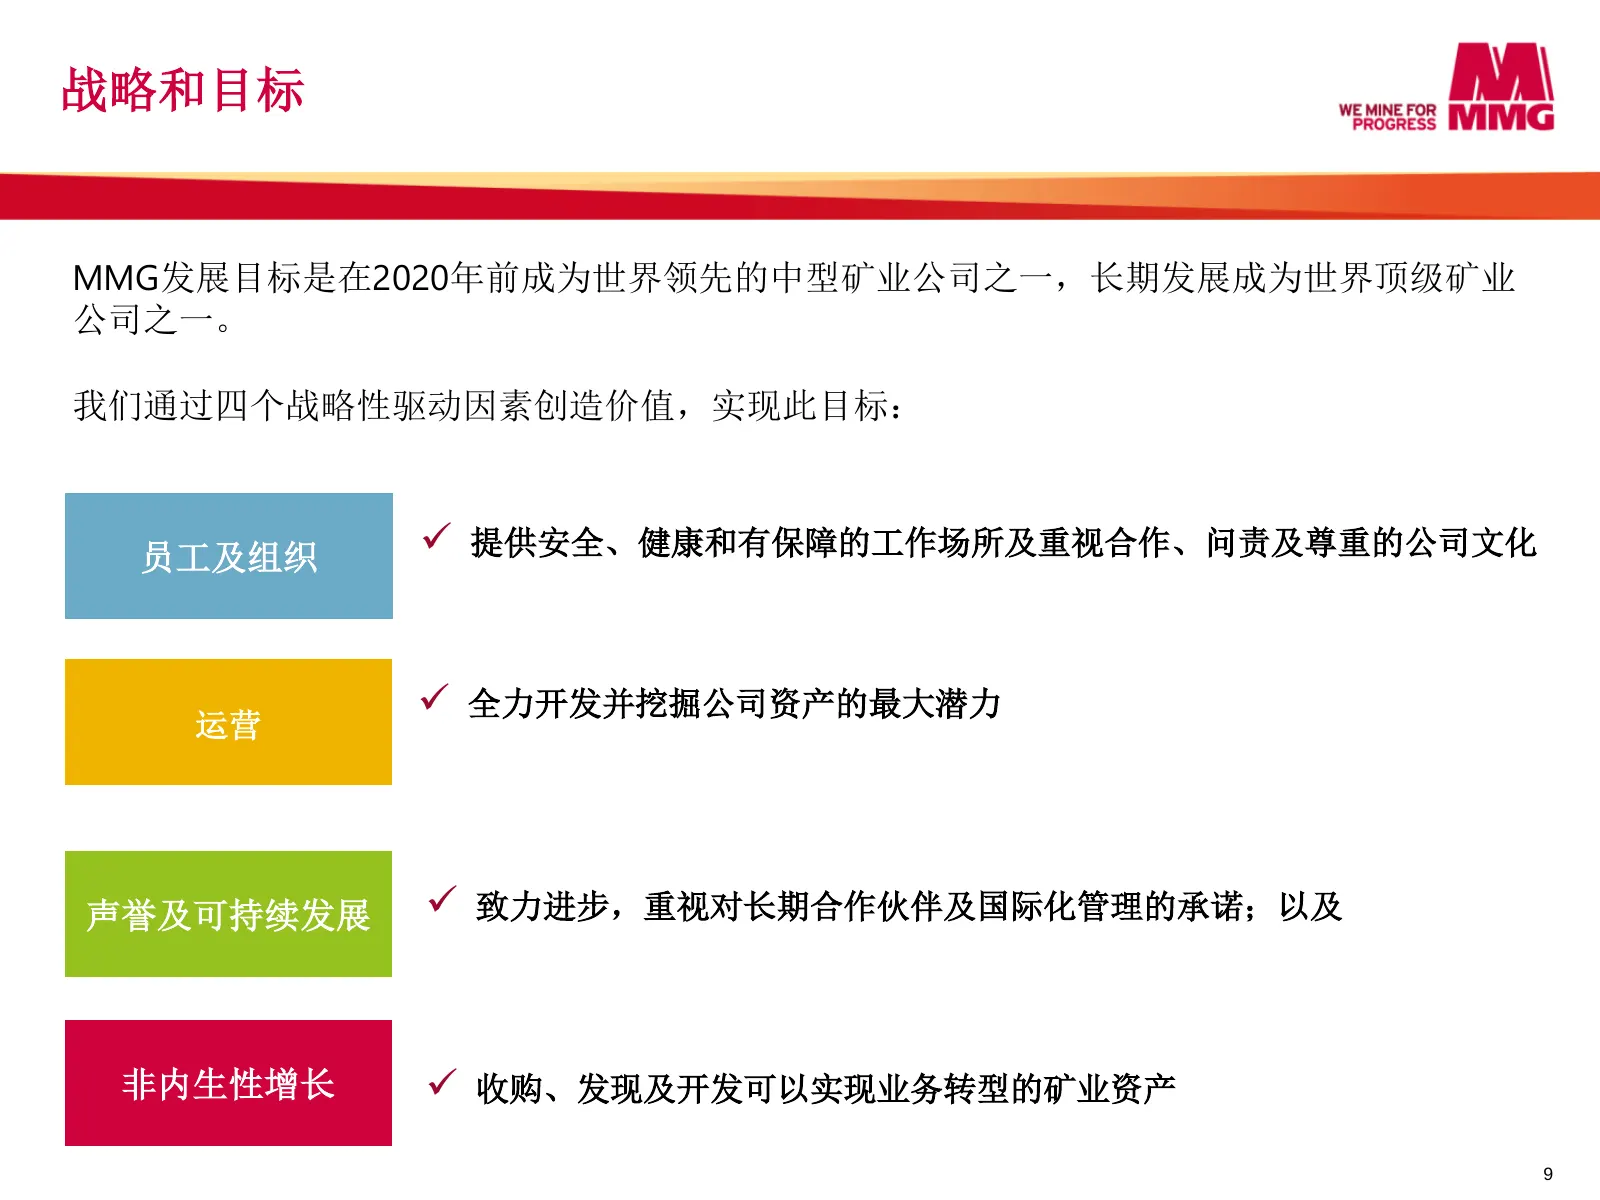
战略和目标 MMG发展目标是在2020年前成为世界领先的中型矿业公司之一,长期发展成为世界顶级矿业 公司之一。 我们通过四个战略性驱动因素创造价值,实现此目标: 员工及组织 ✓ 提供安全、健康和有保障的工作场所及重视合作、问责及尊重的公司文化 ✓ 全力开发并挖掘公司资产的最大潜力 运营 声誉及可持续发展 ✓ 致力进步,重视对长期合作伙伴及国际化管理的承诺;以及 非内生性增长 ✓ 收购、发现及开发可以实现业务转型的矿业资产 9
Slide 10: 财务业绩摘要
财务业绩摘要 Ross Carroll 首席财务官
Slide 11: 财务业绩
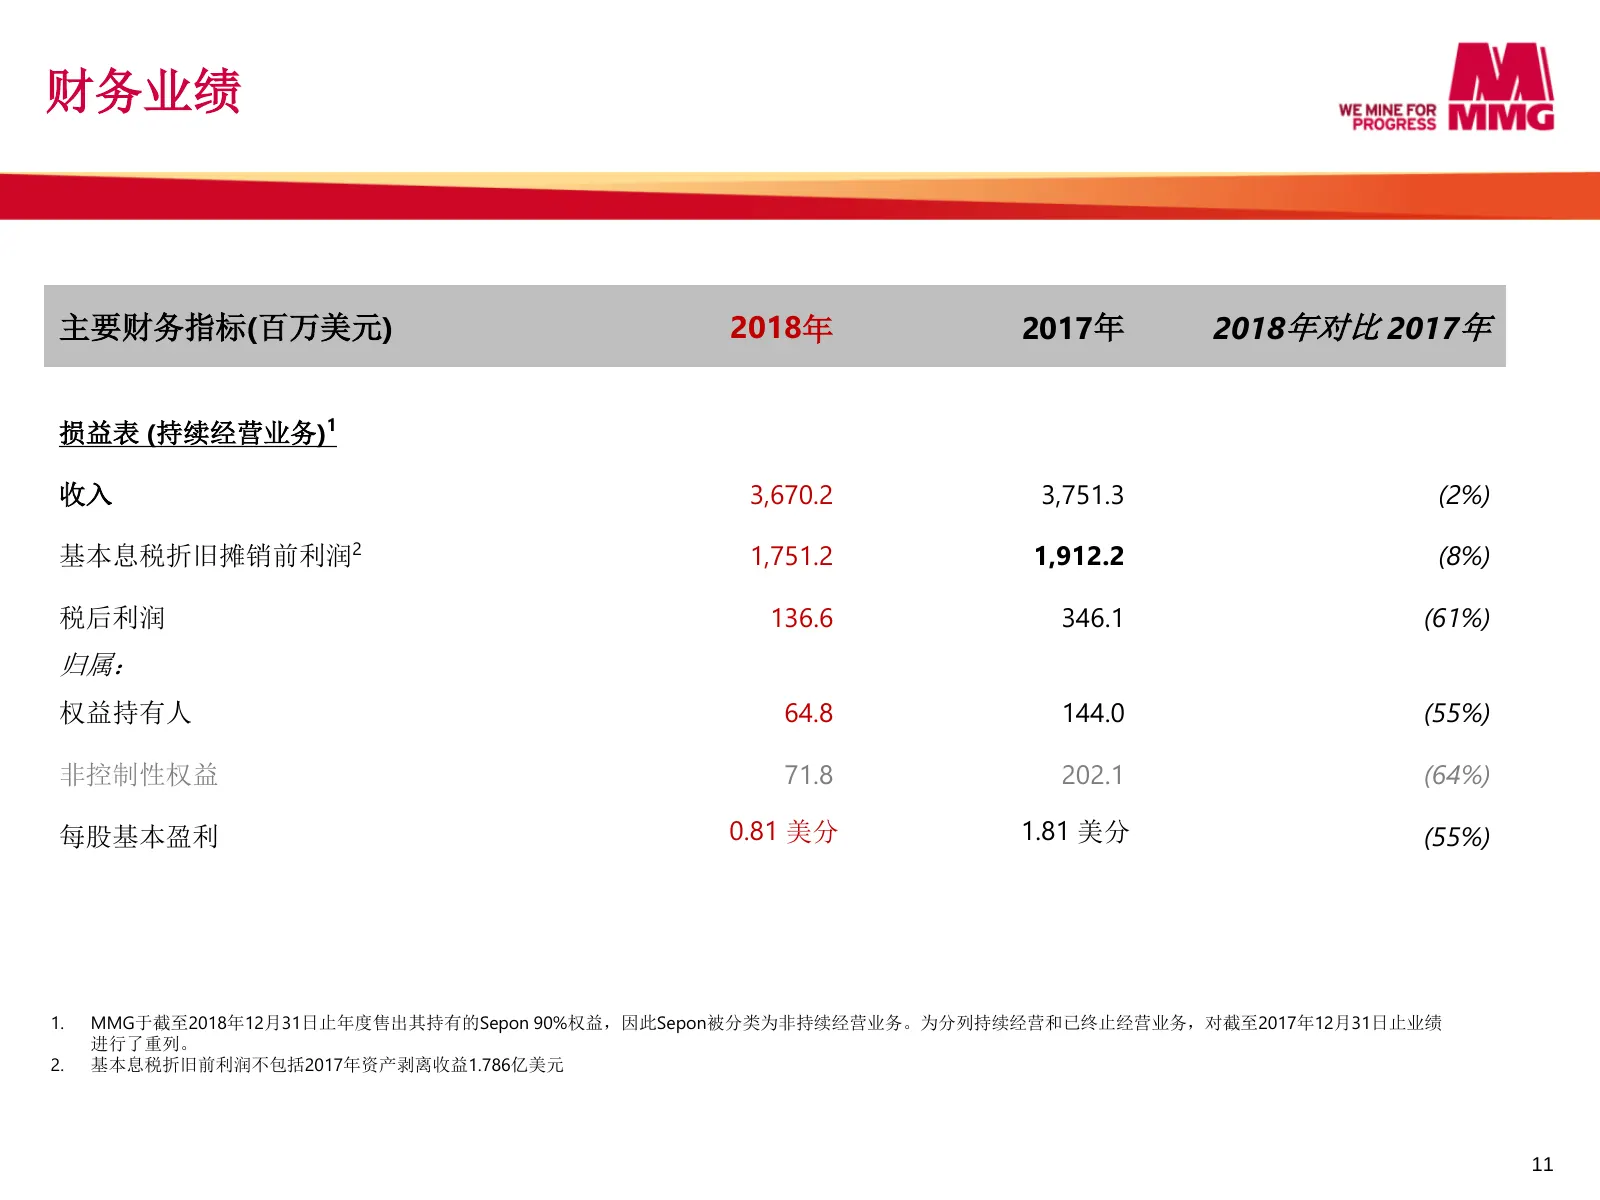
财务业绩 主要财务指标(百万美元) 2018年 2017年 2018年对比 2017年 损益表 (持续经营业务)1 收入 3,670.2 3,751.3 (2%) 基本息税折旧摊销前利润2 1,751.2 1,912.2 (8%) 税后利润 136.6 346.1 (61%) 归属: 权益持有人 64.8 144.0 (55%) 非控制性权益 71.8 202.1 (64%) 每股基本盈利 0.81 美分 1.81 美分 (55%) 1. MMG于截至2018年12月31日止年度售出其持有的Sepon 90%权益,因此Sepon被分类为非持续经营业务。为分列持续经营和已终止经营业务,对截至20
Slide 12: 息税折旧摊销前利润瀑布图
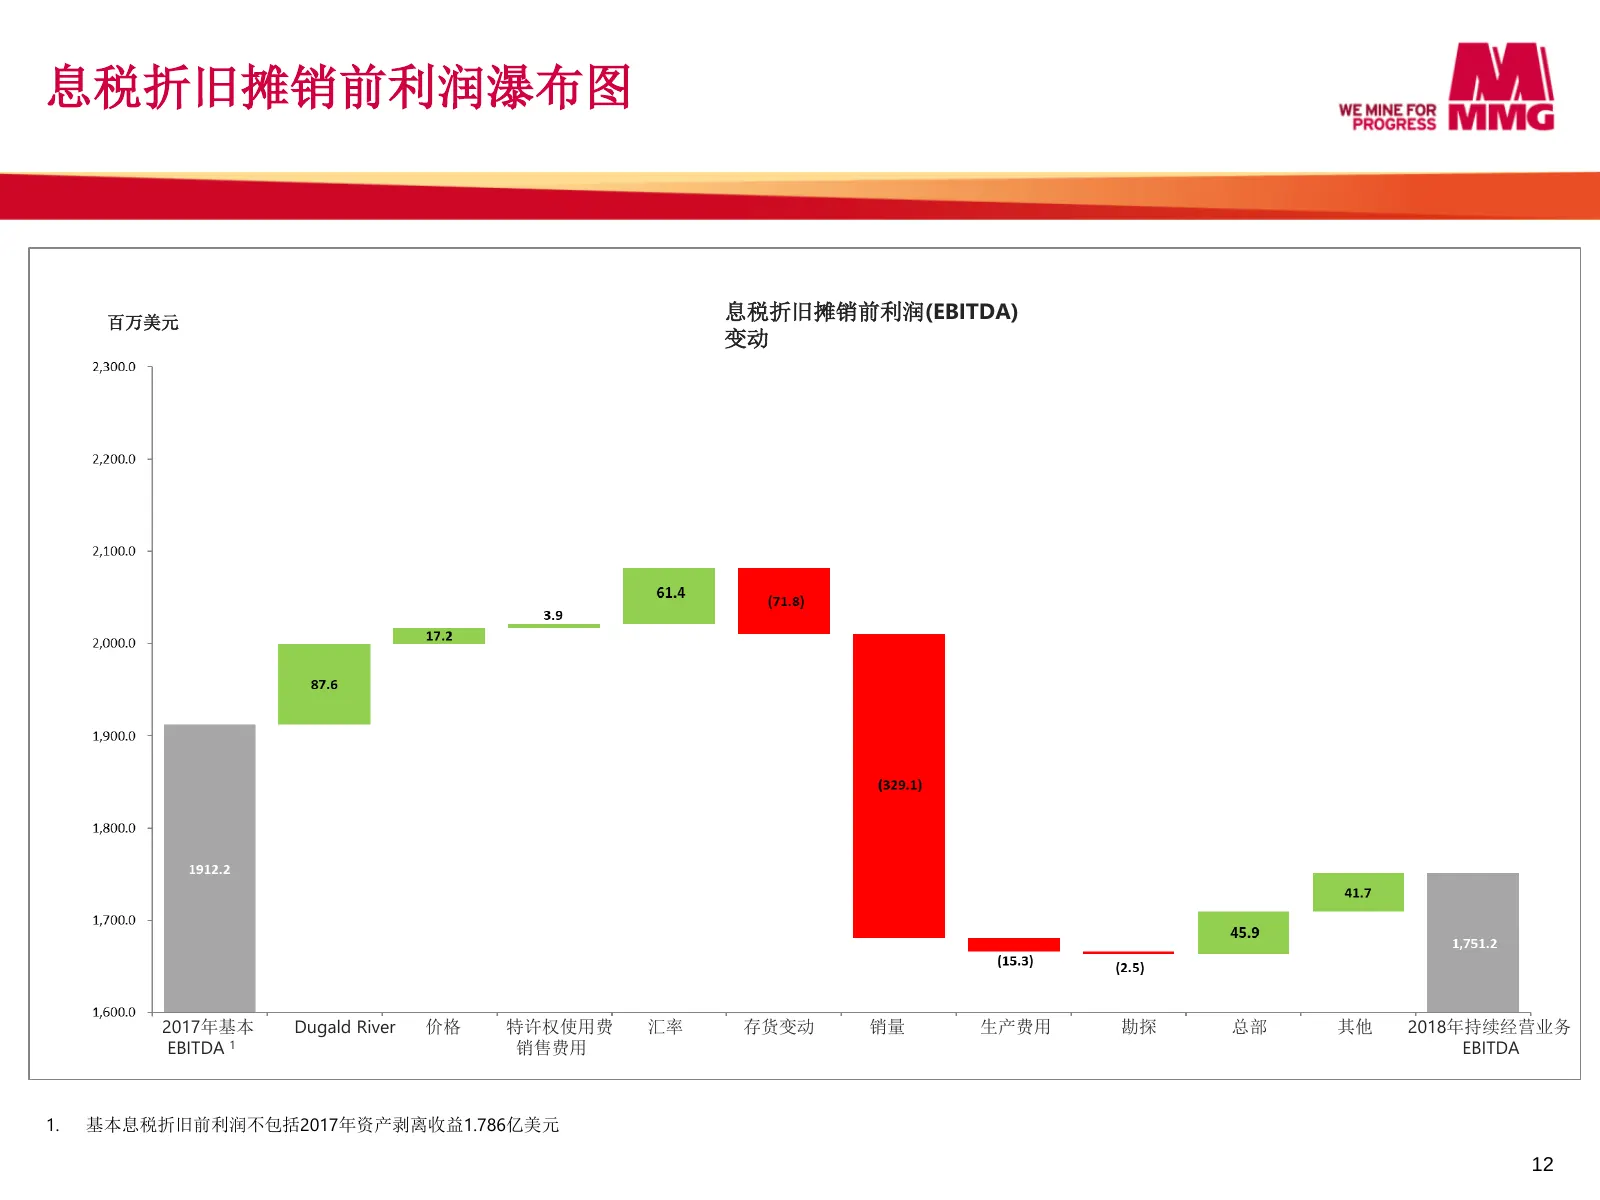
息税折旧摊销前利润瀑布图 百万美元 息税折旧摊销前利润(EBITDA) 变动 2017年基本 Dugald River 价格 特许权使用费 汇率 存货变动 销量 生产费用 勘探 总部 其他 2018年持续经营业务 EBITDA 1 销售费用 EBITDA 1. 基本息税折旧前利润不包括2017年资产剥离收益1.786亿美元 12
Slide 13: MMG 权益持有人应占期内基本利润
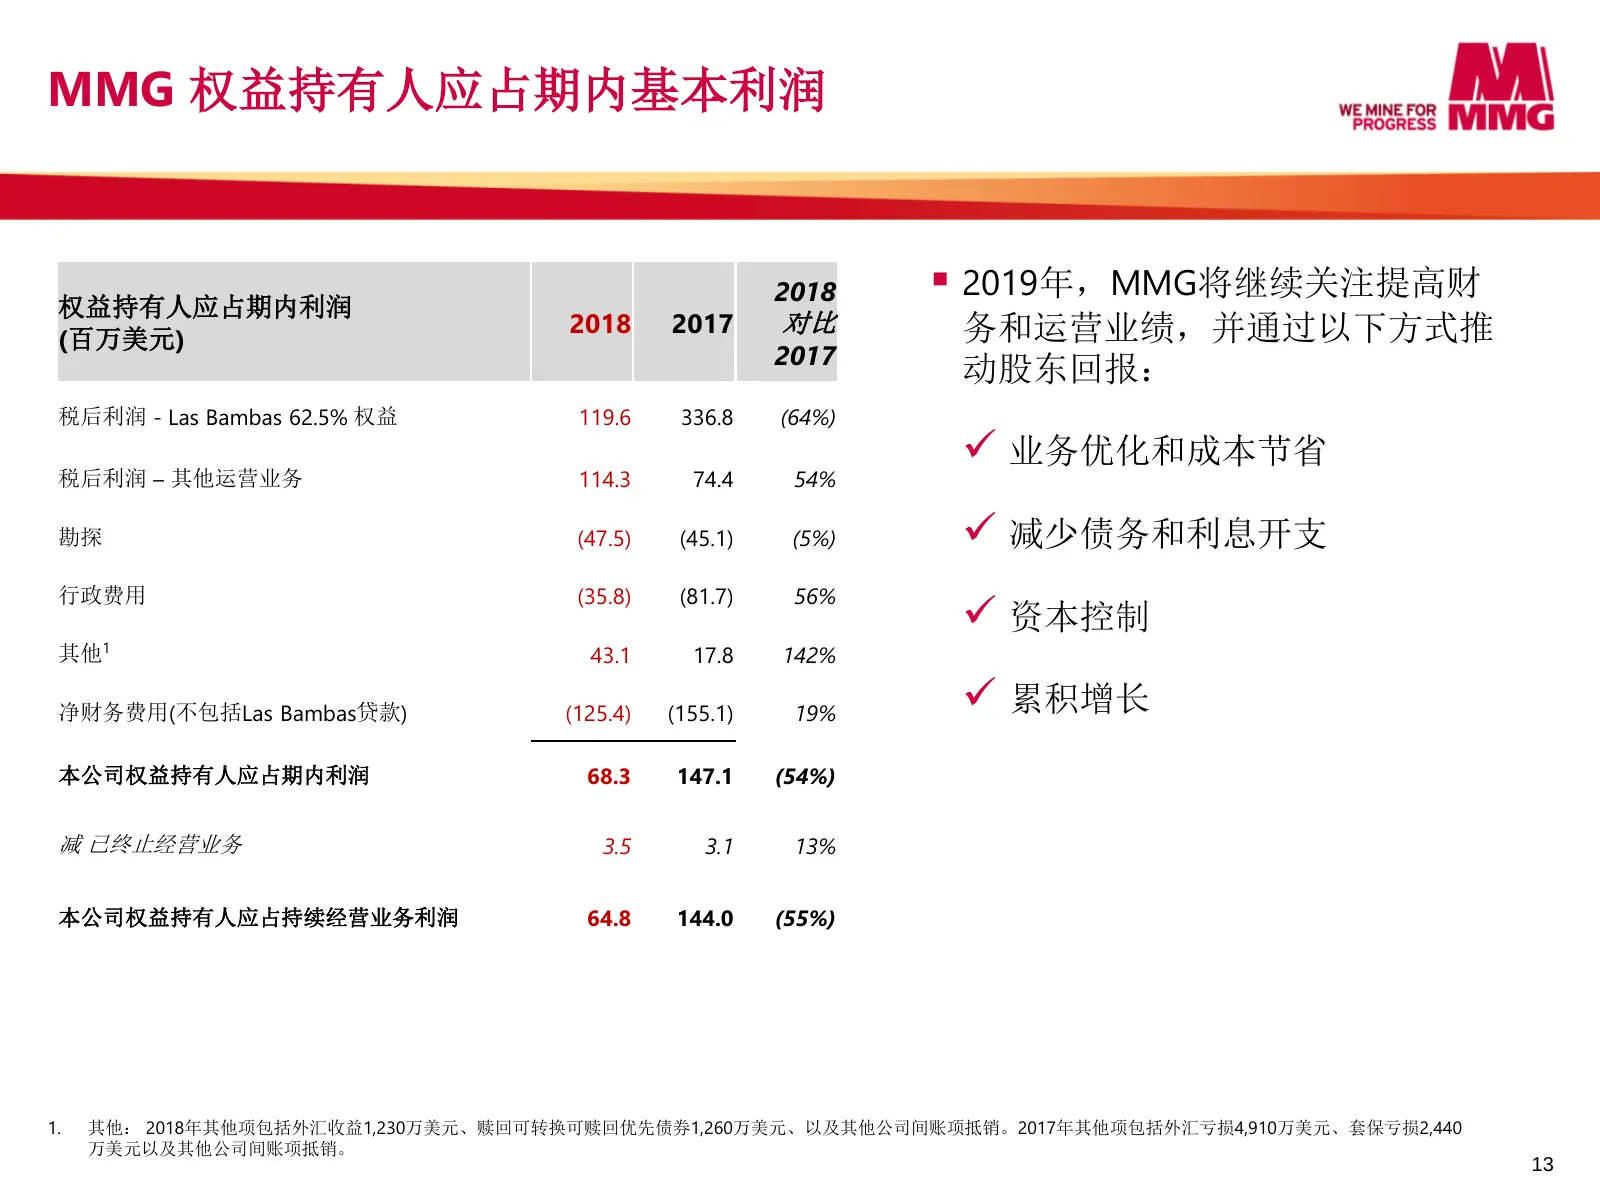
MMG 权益持有人应占期内基本利润 权益持有人应占期内利润 2018 ▪ 2019年,MMG将继续关注提高财 2018 2017 对比 务和运营业绩,并通过以下方式推 (百万美元) 2017 动股东回报: 税后利润 - Las Bambas 62.5% 权益 119.6 336.8 (64%) ✓ 业务优化和成本节省 税后利润 – 其他运营业务 114.3 74.4 54% 勘探 (47.5) (45.1) (5%) ✓ 减少债务和利息开支 行政费用 (35.8) (81.7) 56% ✓ 资本控制 1 其他 43.1 17.8 142% 净财务费用(不包括Las Bambas贷款) (125
Slide 14: 盈利敏感性分析
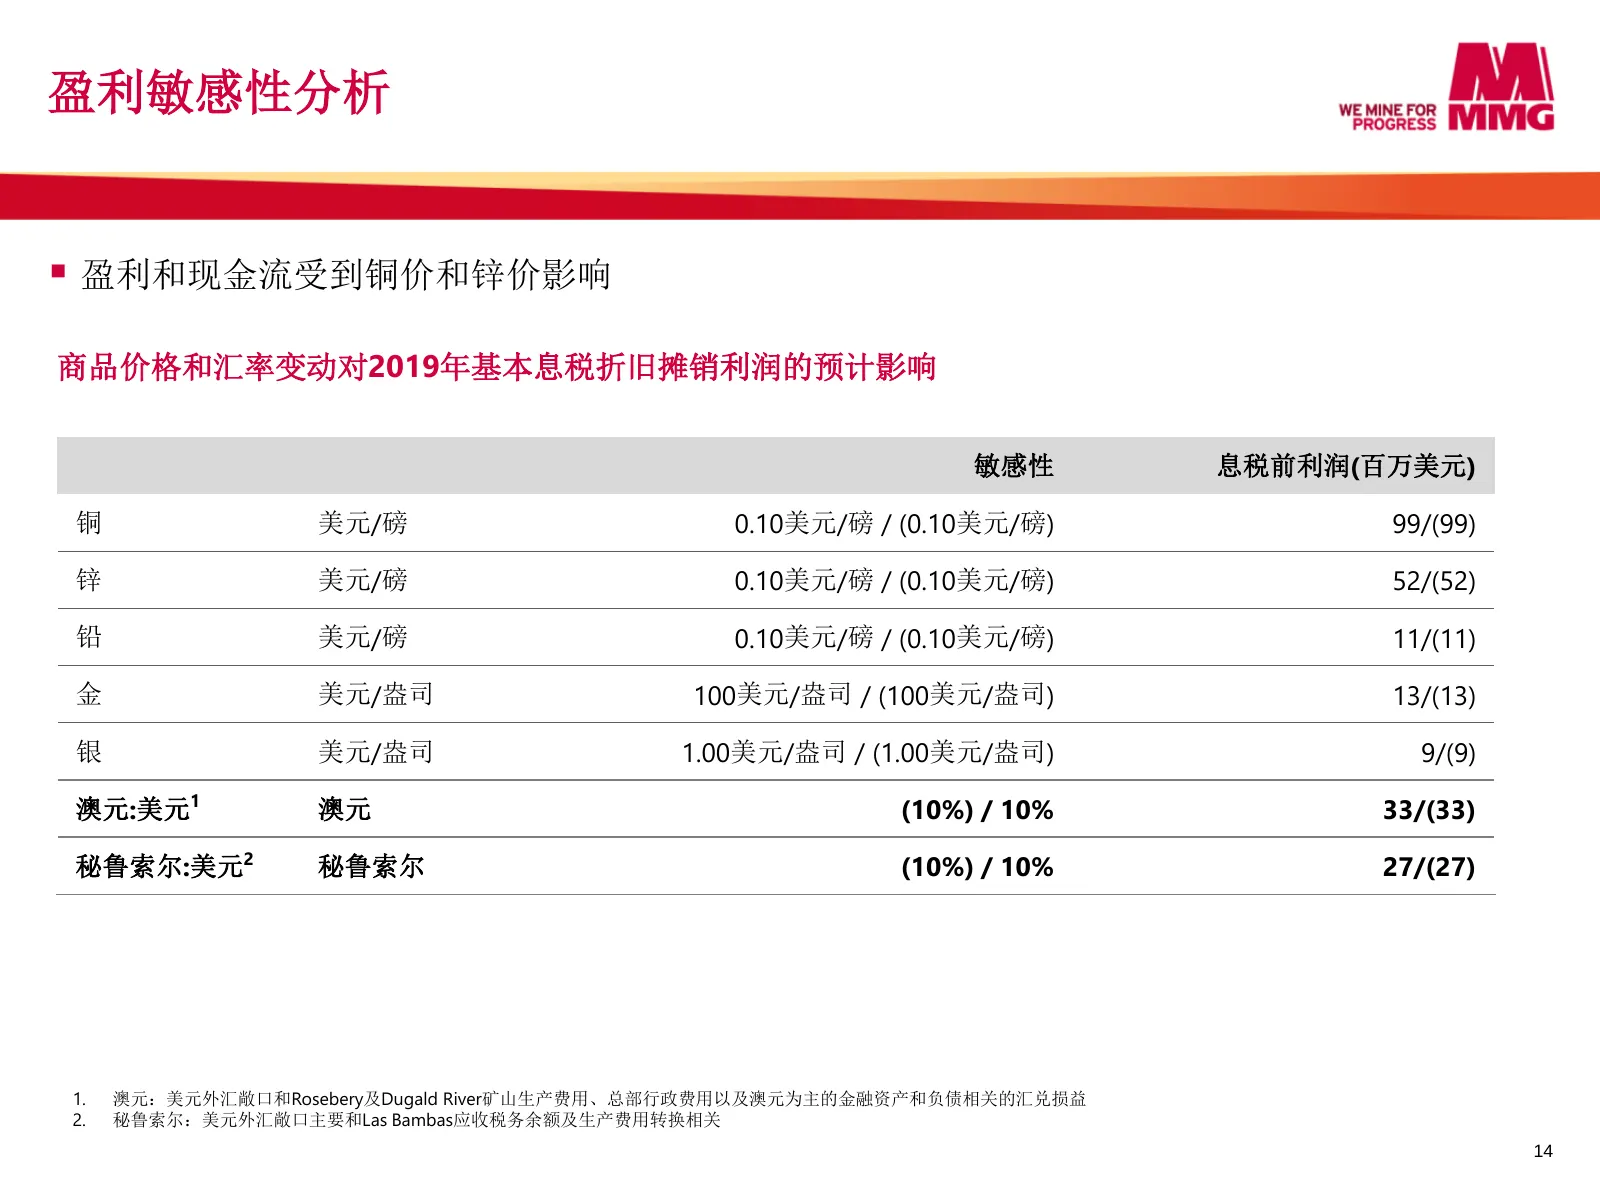
盈利敏感性分析 ▪ 盈利和现金流受到铜价和锌价影响 商品价格和汇率变动对2019年基本息税折旧摊销利润的预计影响 敏感性 息税前利润(百万美元) 铜 美元/磅 0.10美元/磅 / (0.10美元/磅) 99/(99) 锌 美元/磅 0.10美元/磅 / (0.10美元/磅) 52/(52) 铅 美元/磅 0.10美元/磅 / (0.10美元/磅) 11/(11) 金 美元/盎司 100美元/盎司 / (100美元/盎司) 13/(13) 银 美元/盎司 1.00美元/盎司 / (1.00美元/盎司) 9/(9) 澳元:美元1 澳元 (10%) / 10% 33/(33) 秘鲁索尔:美元2 秘
Slide 15: 自由现金流对铜价和锌价敏感性
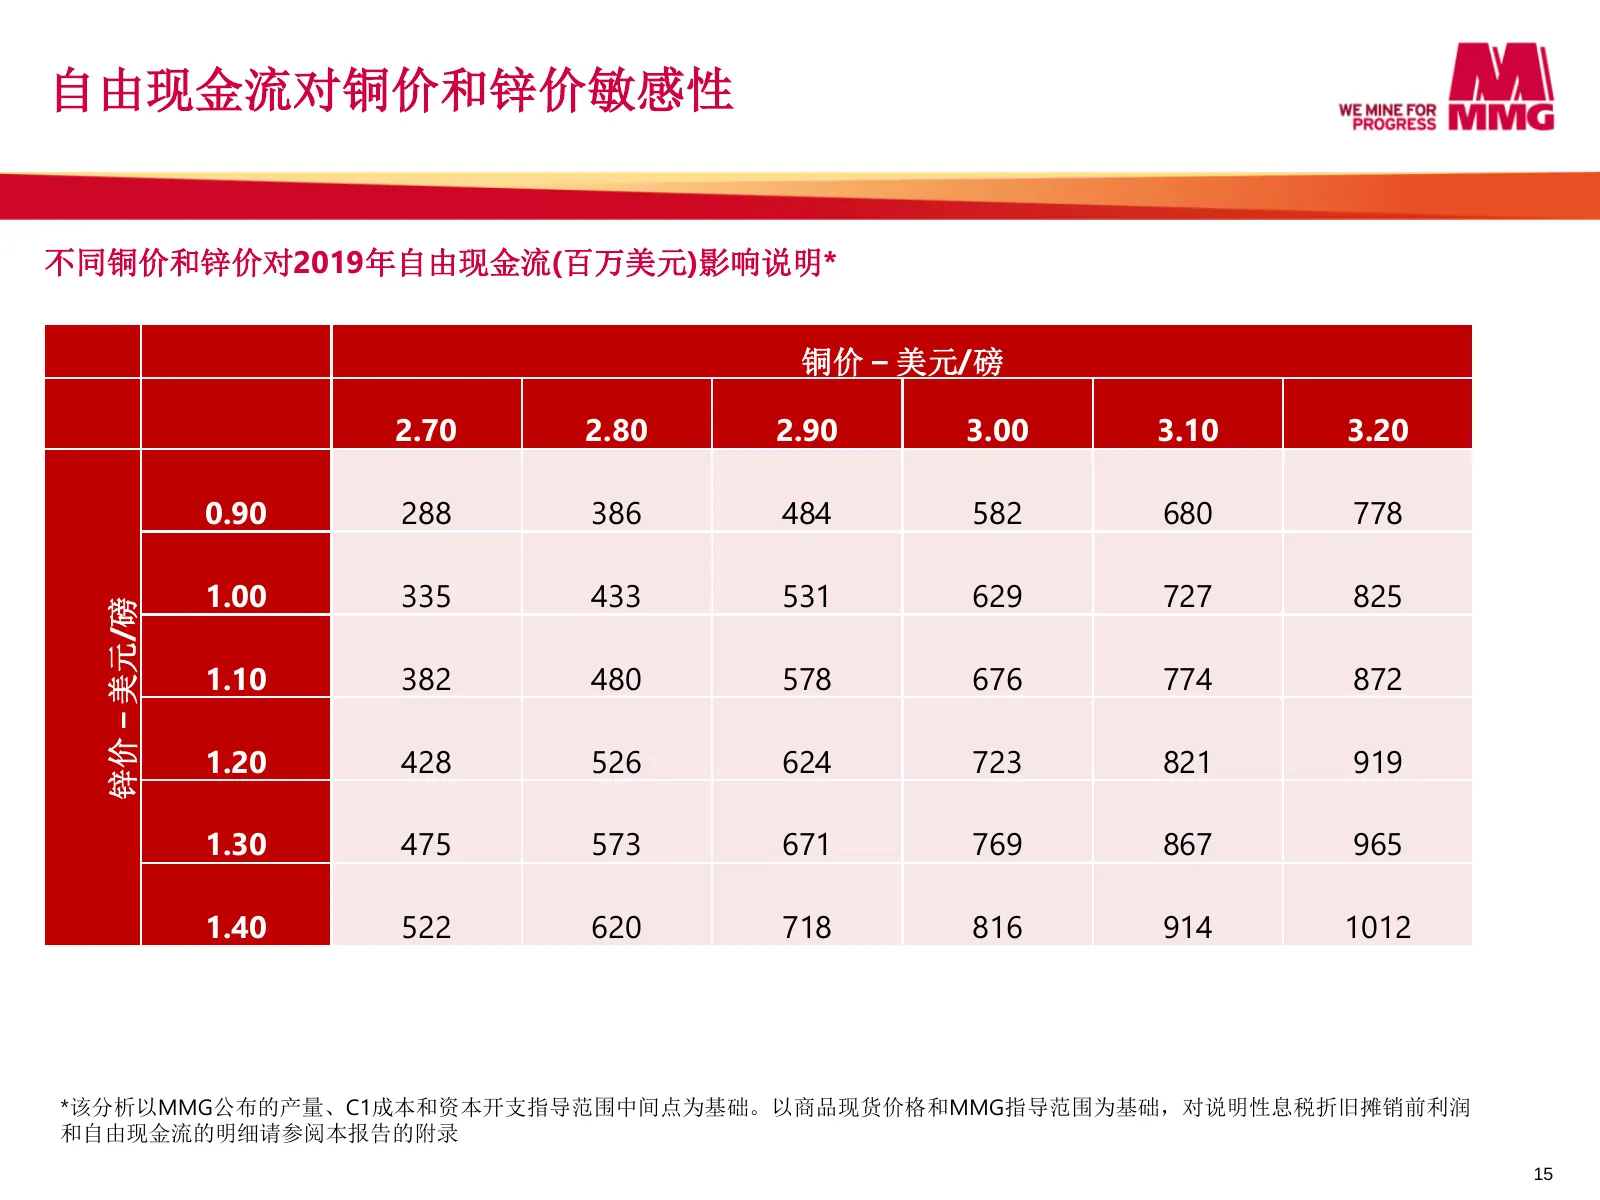
自由现金流对铜价和锌价敏感性 不同铜价和锌价对2019年自由现金流(百万美元)影响说明* 铜价 – 美元/磅 2.70 2.80 2.90 3.00 3.10 3.20 0.90 288 386 484 582 680 778 1.00 335 433 531 629 727 825 锌价 – 美元/磅 1.10 382 480 578 676 774 872 1.20 428 526 624 723 821 919 1.30 475 573 671 769 867 965 1.40 522 620 718 816 914 1012 *该分析以MMG公布的产量、C1成本和资本开支指导范围中间点
Slide 16: 2018年净债务减少7.33亿美元
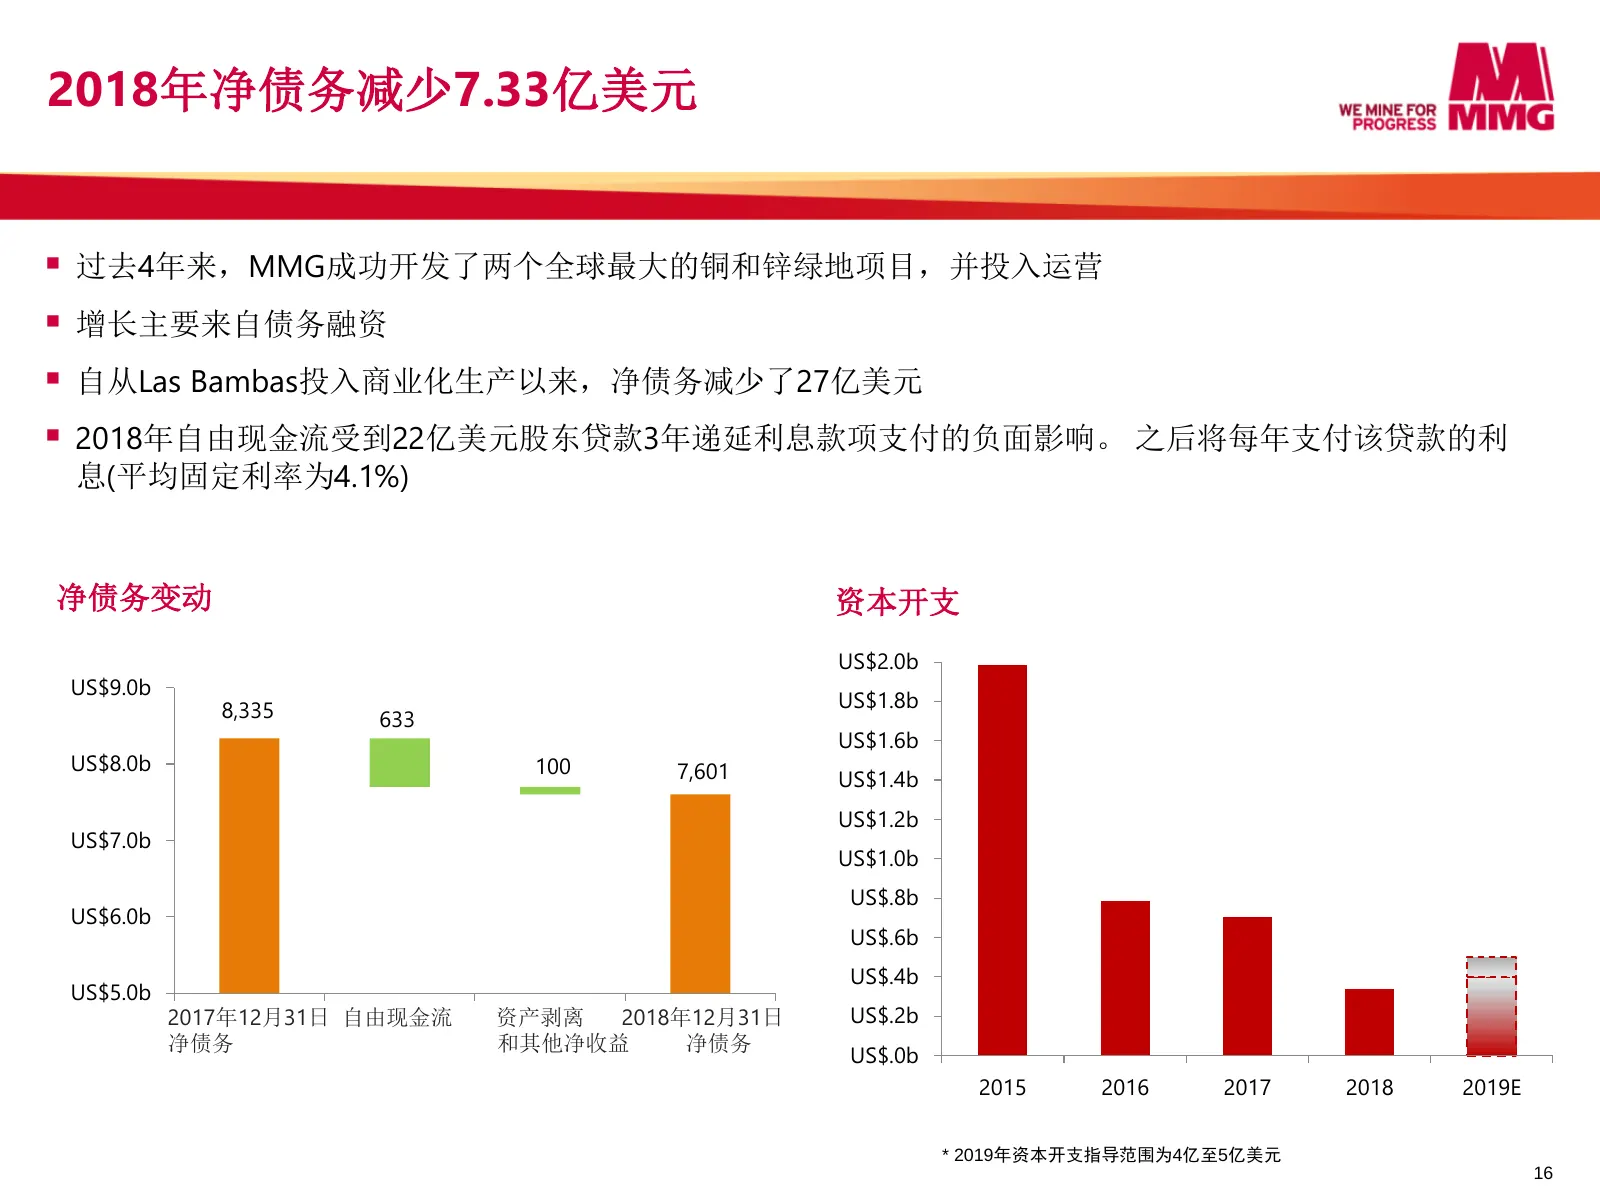
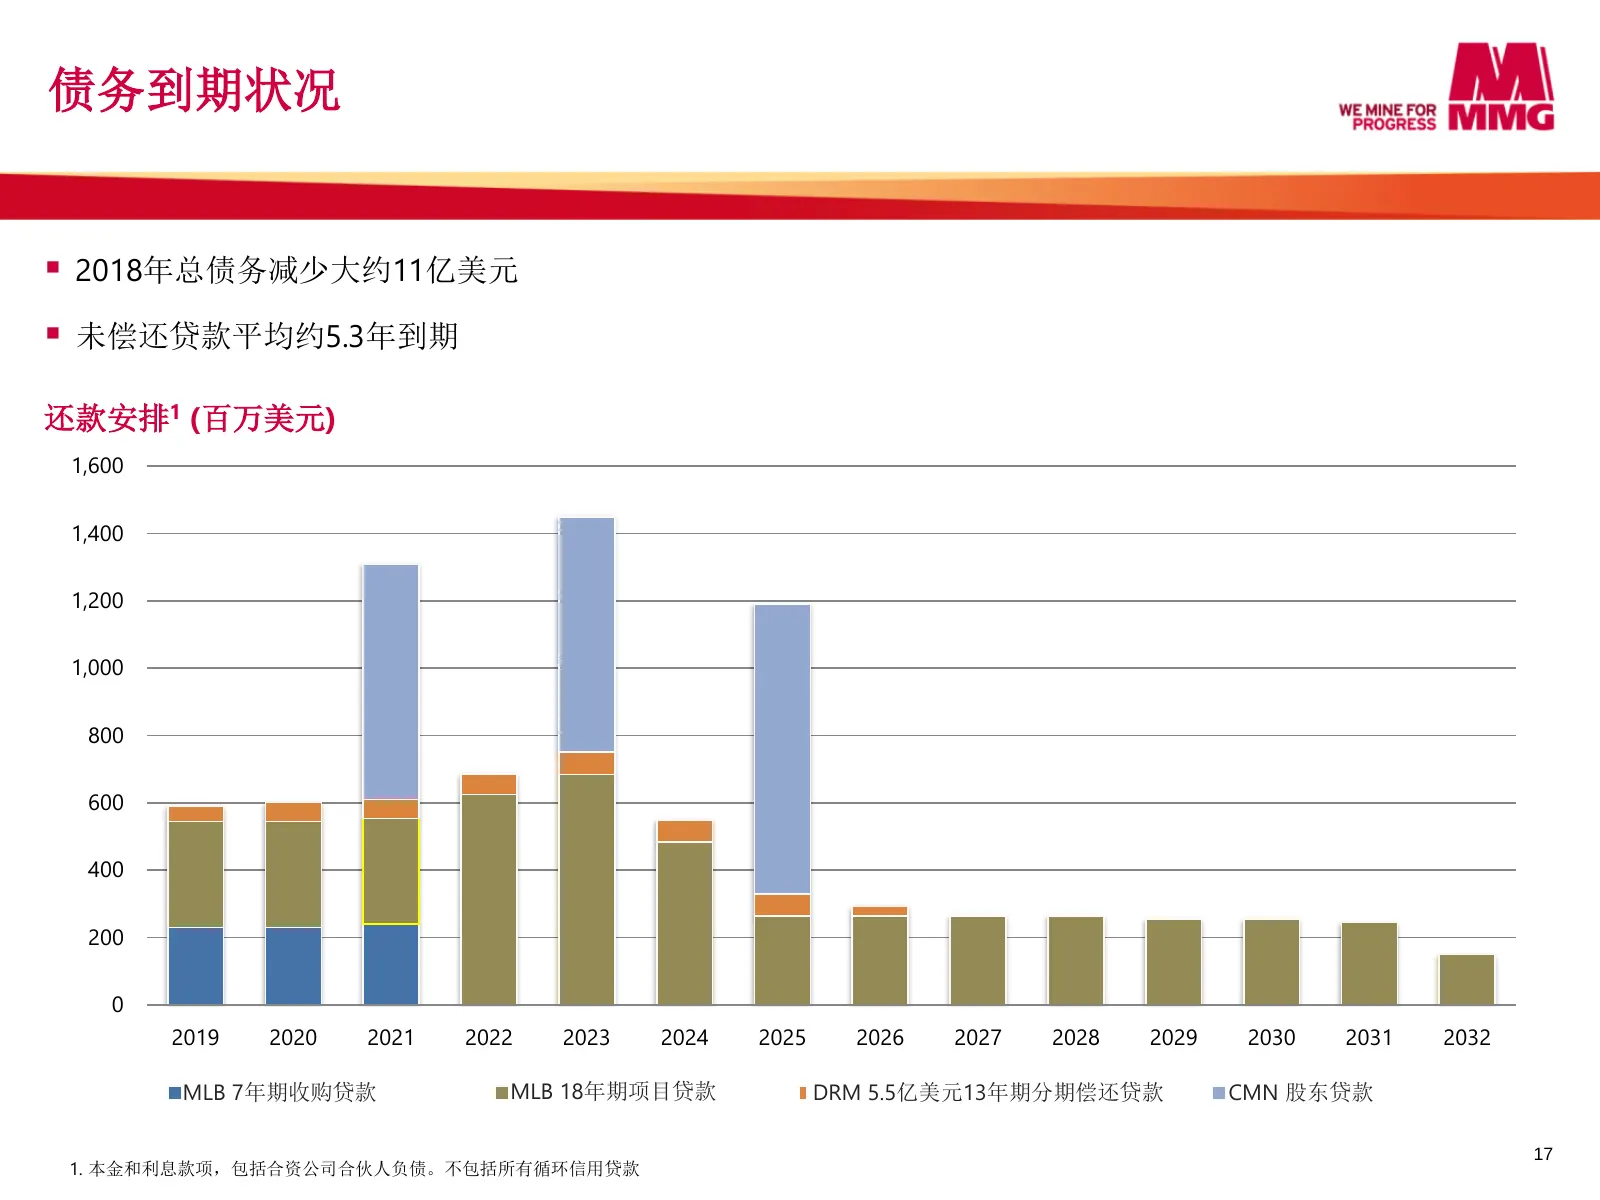
2018年净债务减少7.33亿美元 ▪ 过去4年来,MMG成功开发了两个全球最大的铜和锌绿地项目,并投入运营 ▪ 增长主要来自债务融资 ▪ 自从Las Bambas投入商业化生产以来,净债务减少了27亿美元 ▪ 2018年自由现金流受到22亿美元股东贷款3年递延利息款项支付的负面影响。 之后将每年支付该贷款的利 息(平均固定利率为4.1%) 净债务变动 资本开支 US$2.0b US$9.0b 8,335 US$1.8b 633 US$1.6b US$8.0b 100 7,601 US$1.4b US$1.2b US$7.0b US$1.0b US$.8b US$6.0b US$.6b US$
Slide 17: 债务到期状况
债务到期状况 ▪ 2018年总债务减少大约11亿美元 ▪ 未偿还贷款平均约5.3年到期 还款安排1 (百万美元) 1,600 1,400 1,200 1,000 800 600 400 200 0 2019 2020 2021 2022 2023 2024 2025 2026 2027 2028 2029 2030 2031 2032 MLB 7年期收购贷款 MLB 7 Yr Acquisition Facility MLB MLB 18年期项目贷款 18 Yr Project Facility US$550m 13 Yr Amortising Loan DRM 5.5亿美元13年期分期偿还贷
Slide 18: 业务优化
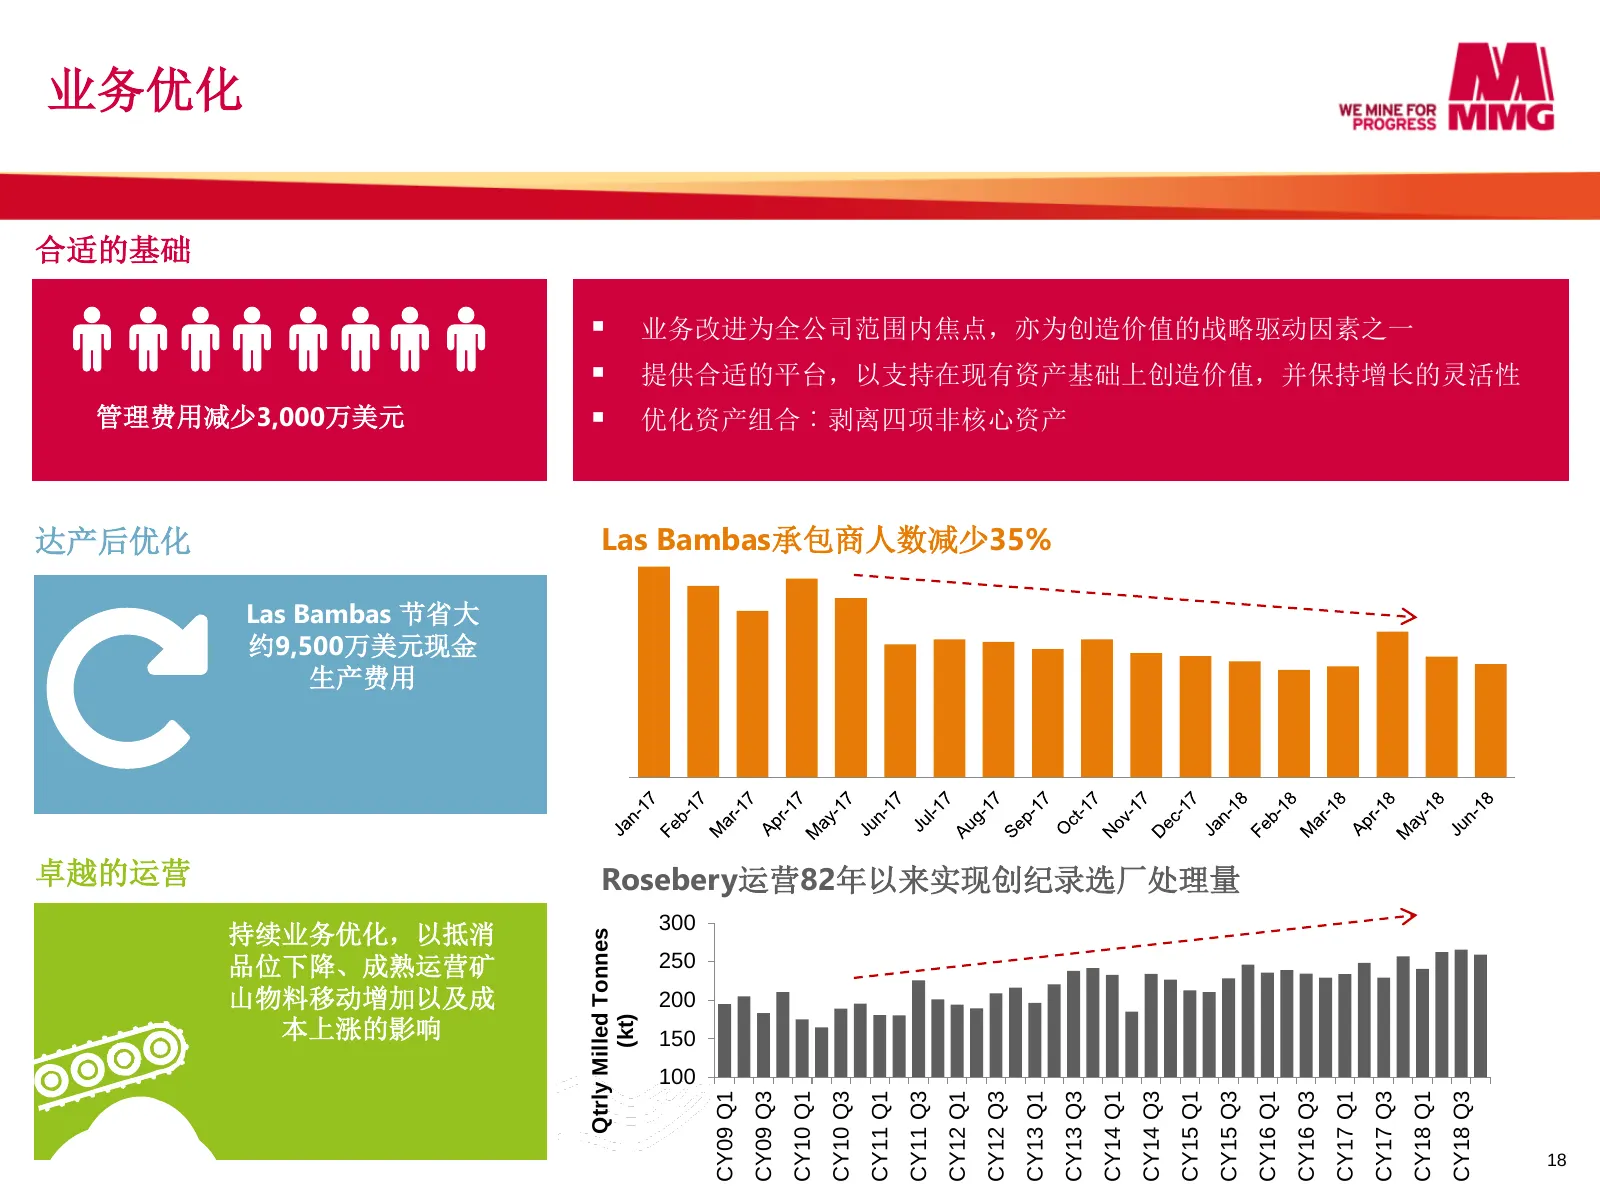
业务优化 合适的基础 ▪ 业务改进为全公司范围内焦点,亦为创造价值的战略驱动因素之一 ▪ 提供合适的平台,以支持在现有资产基础上创造价值,并保持增长的灵活性 管理费用减少3,000万美元 ▪ 优化资产组合︰剥离四项非核心资产 达产后优化 Las Bambas承包商人数减少35% Las Bambas 节省大 约9,500万美元现金 生产费用 卓越的运营 Rosebery运营82年以来实现创纪录选厂处理量 300 持续业务优化,以抵消 Qtrly Milled Tonnes 品位下降、成熟运营矿 250 山物料移动增加以及成 200 (kt) 本上涨的影响 150 100 CY09 Q1 CY0
Slide 19: Dugald River – 十大锌矿之一,世界一流达产速度
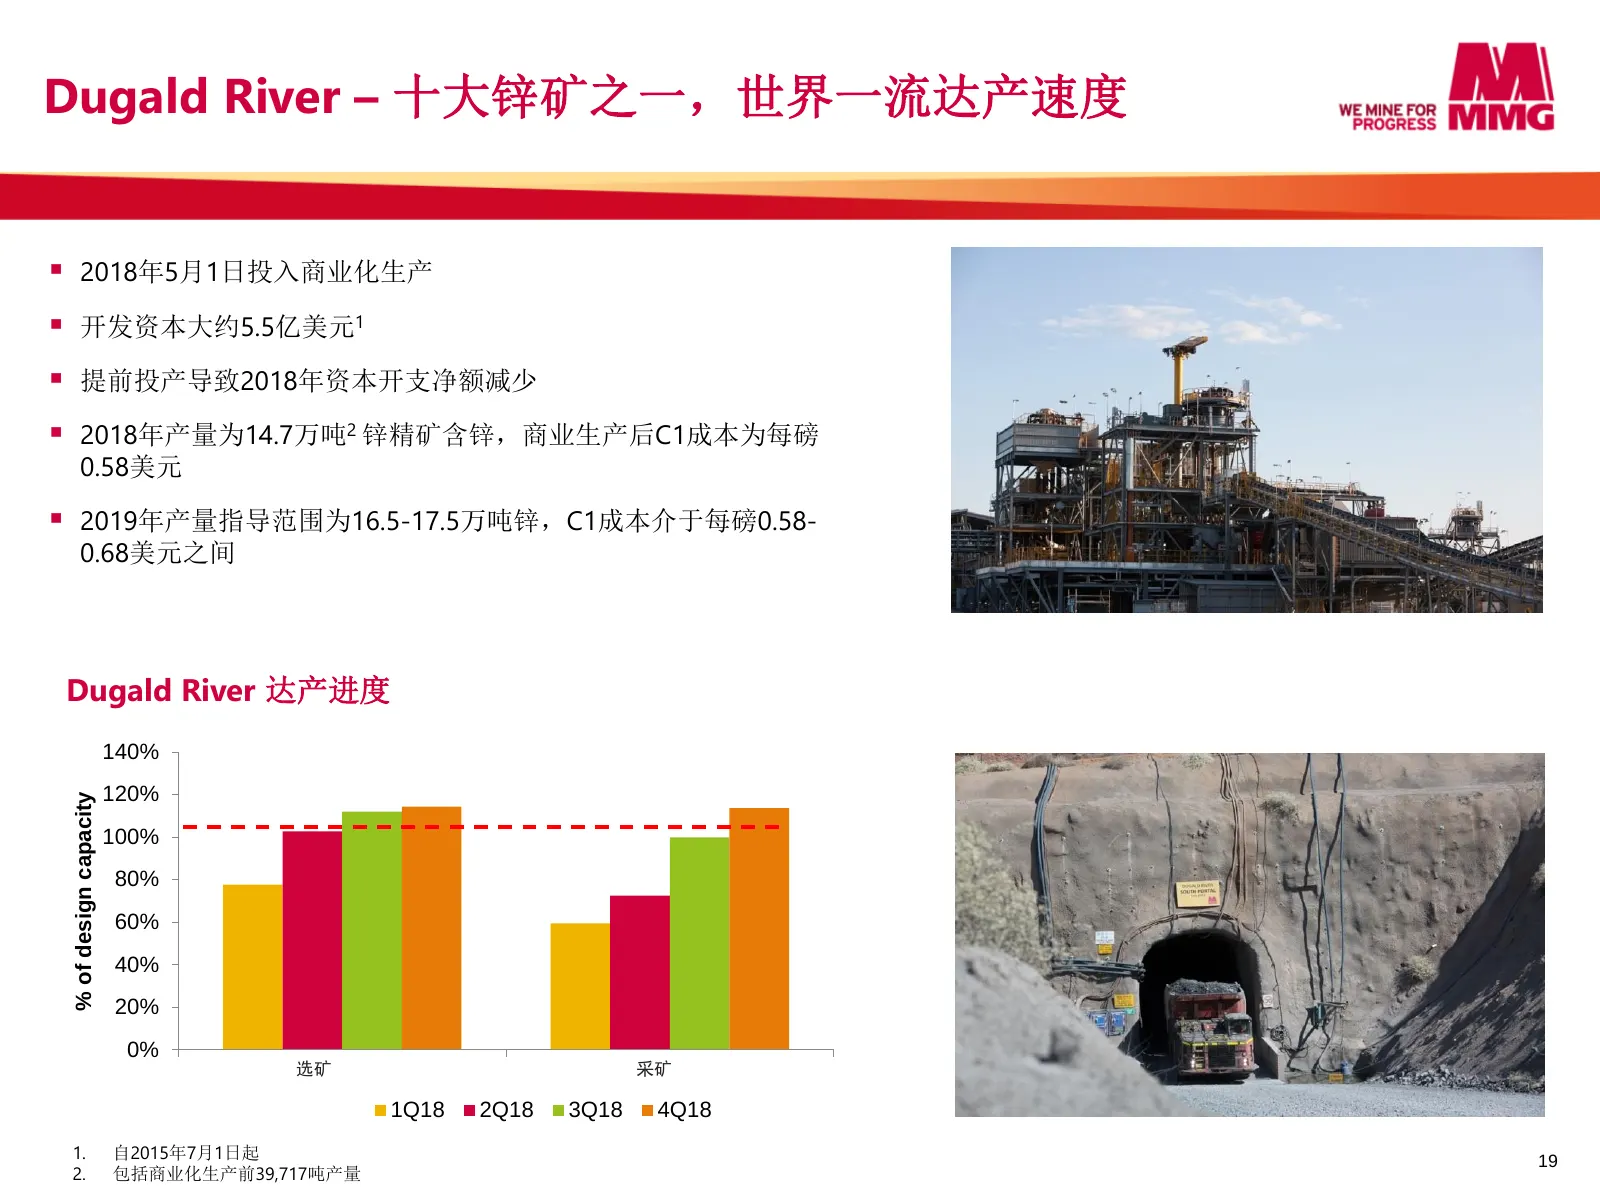
Dugald River – 十大锌矿之一,世界一流达产速度 ▪ 2018年5月1日投入商业化生产 ▪ 开发资本大约5.5亿美元1 ▪ 提前投产导致2018年资本开支净额减少 ▪ 2018年产量为14.7万吨2 锌精矿含锌,商业生产后C1成本为每磅 0.58美元 ▪ 2019年产量指导范围为16.5-17.5万吨锌,C1成本介于每磅0.58- 0.68美元之间 Dugald River 达产进度 140% 120% % of design capacity 100% 80% 60% 40% 20% 0% 选矿 Milling 采矿 Mining 1Q18 2Q18 3Q18 4Q18 1. 自
Slide 20: Las Bambas 2019年展望
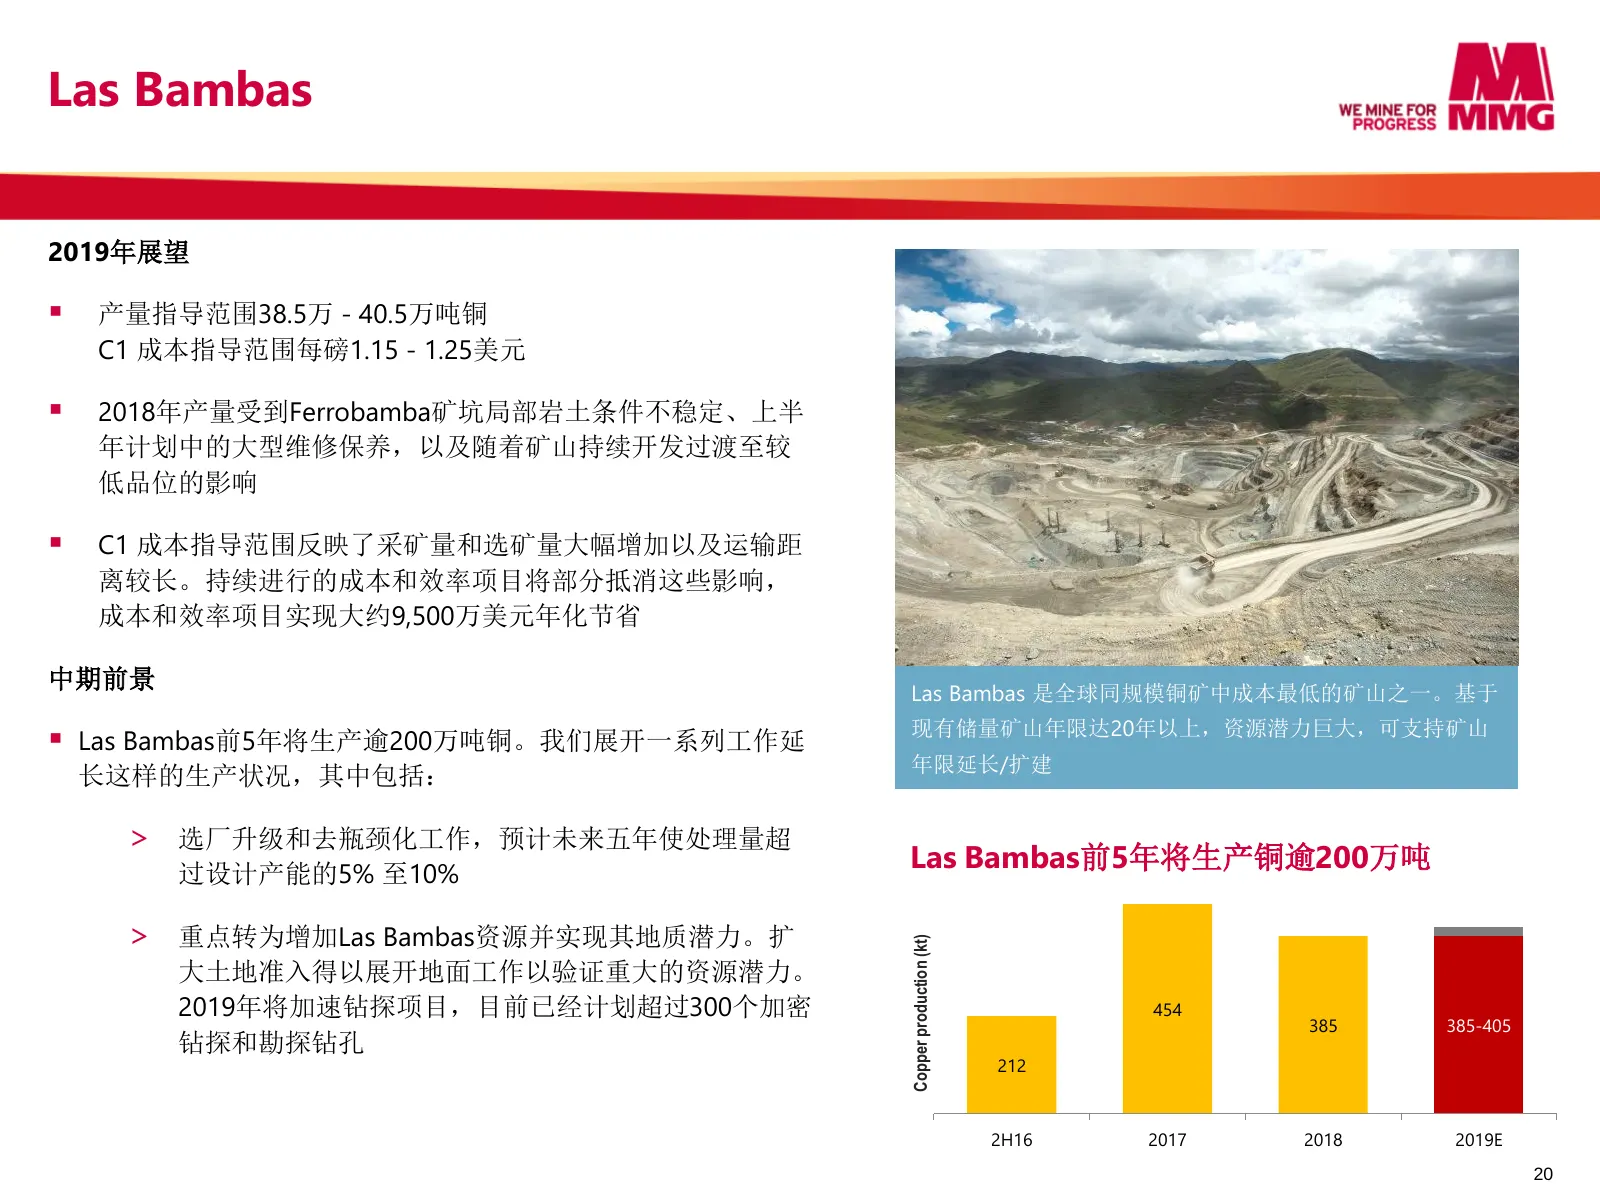
Las Bambas 2019年展望 ▪ 产量指导范围38.5万 - 40.5万吨铜 C1 成本指导范围每磅1.15 - 1.25美元 ▪ 2018年产量受到Ferrobamba矿坑局部岩土条件不稳定、上半 年计划中的大型维修保养,以及随着矿山持续开发过渡至较 低品位的影响 ▪ C1 成本指导范围反映了采矿量和选矿量大幅增加以及运输距 离较长。持续进行的成本和效率项目将部分抵消这些影响, 成本和效率项目实现大约9,500万美元年化节省 中期前景 Las Bambas 是全球同规模铜矿中成本最低的矿山之一。基于 现有储量矿山年限达20年以上,资源潜力巨大,可支持矿山 ▪ Las Bambas前5
Slide 21: We Mine for Progress
MMG: ee aw Kn aN + ORS rye {TREE a1, SCAB IE WE MINE FOR PROGRESS MA
Slide 22: 世界级资产基础实现价值
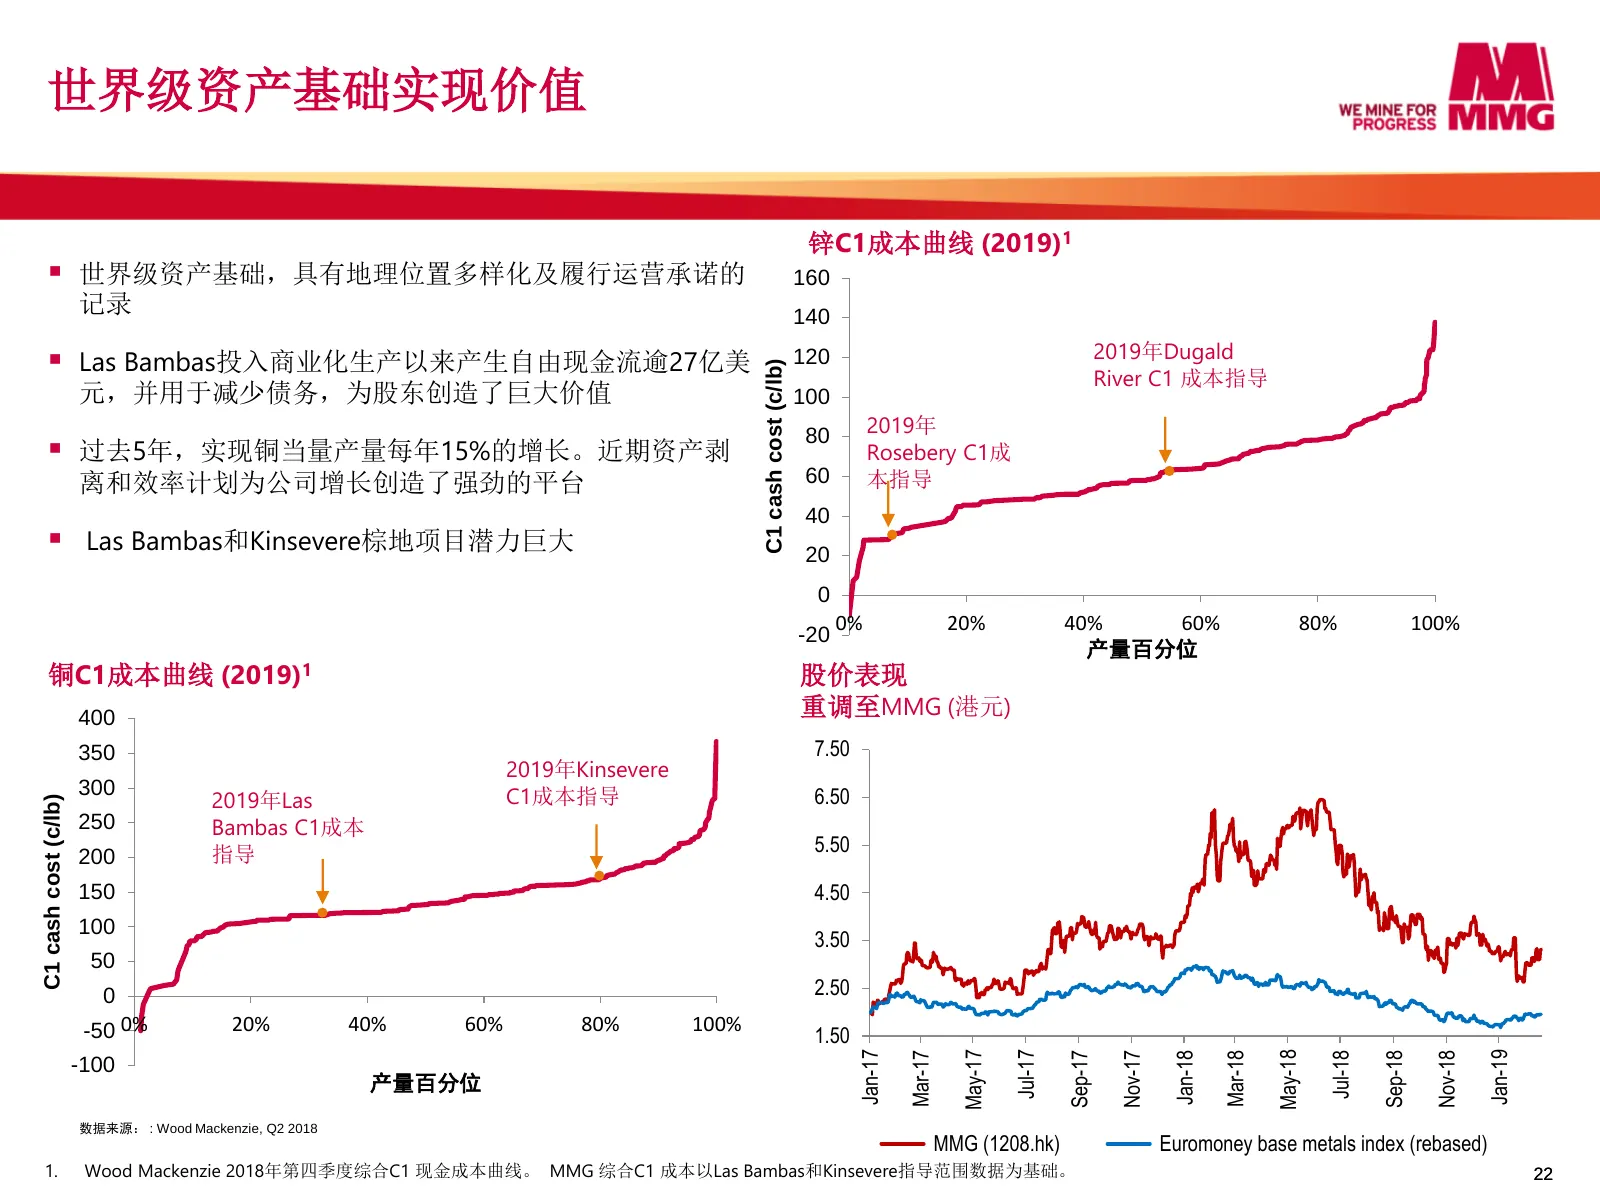
世界级资产基础实现价值 锌C1成本曲线 (2019)1 ▪ 世界级资产基础,具有地理位置多样化及履行运营承诺的 160 记录 140 2019年Dugald ▪ Las Bambas投入商业化生产以来产生自由现金流逾27亿美 120 C1 cash cost (c/lb) River C1 成本指导 元,并用于减少债务,为股东创造了巨大价值 100 80 2019年 ▪ 过去5年,实现铜当量产量每年15%的增长。近期资产剥 Rosebery C1成 离和效率计划为公司增长创造了强劲的平台 60 本指导 40 ▪ Las Bambas和Kinsevere棕地项目潜力巨大 20 0 0% 20%
Slide 23: 专注、高效,实现增长
专注、高效,实现增长 增长 ✓ Las Bambas以及Dugald River – 全球十大铜矿及锌矿 卓越运营 ✓ 持续进步有迹可循 股东价值 ✓ 过去三年中,MMG股票价格表现大幅超越EMI全球基本金属指数 铜 锌 23
Slide 24: 附录
附录
Slide 25: MMG资产分布
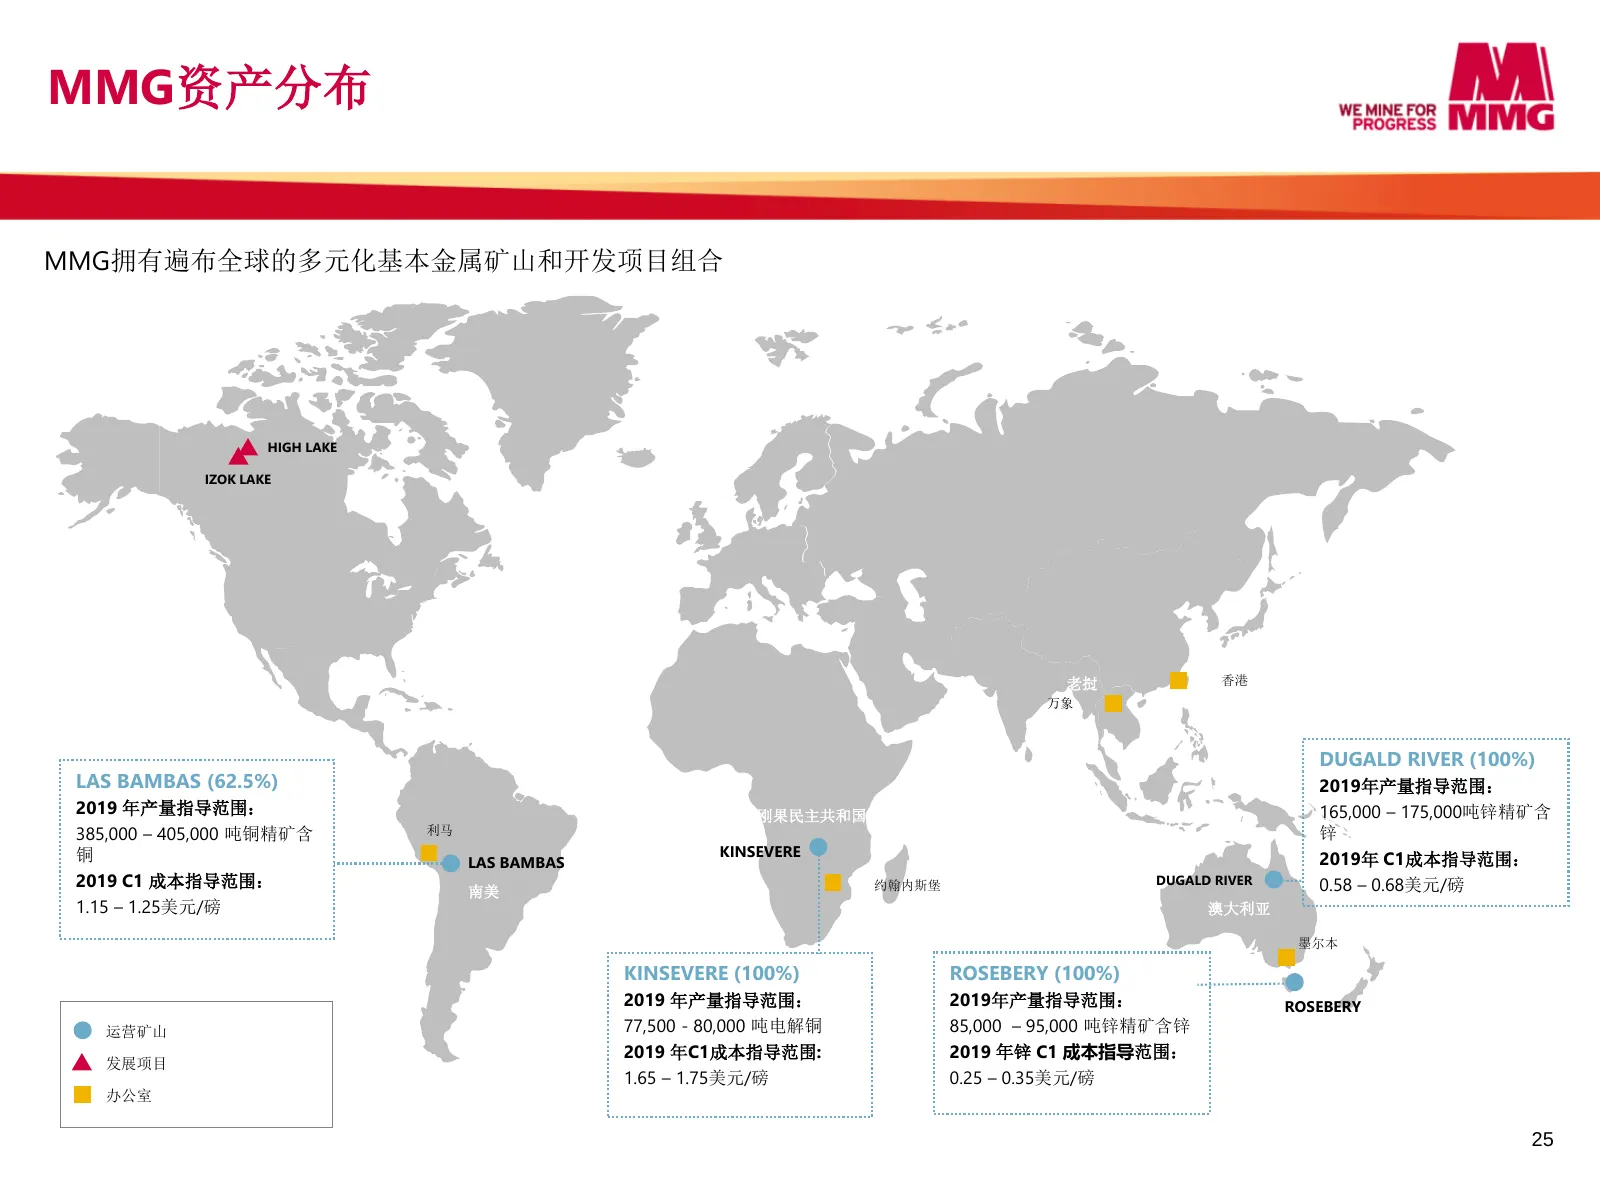
MMG资产分布 MMG拥有遍布全球的多元化基本金属矿山和开发项目组合 HIGH LAKE IZOK LAKE 老挝 香港 万象 DUGALD RIVER (100%) LAS BAMBAS (62.5%) 2019年产量指导范围: 2019 年产量指导范围: 刚果民主共和国 165,000 – 175,000吨锌精矿含 385,000 – 405,000 吨铜精矿含 利马 锌 铜 KINSEVERE LAS BAMBAS 2019年 C1成本指导范围: 2019 C1 成本指导范围: 约翰内斯堡 DUGALD RIVER 0.58 – 0.68美元/磅 南美 1.15 – 1.25美元/磅 澳
Slide 26: 2019年指导范围
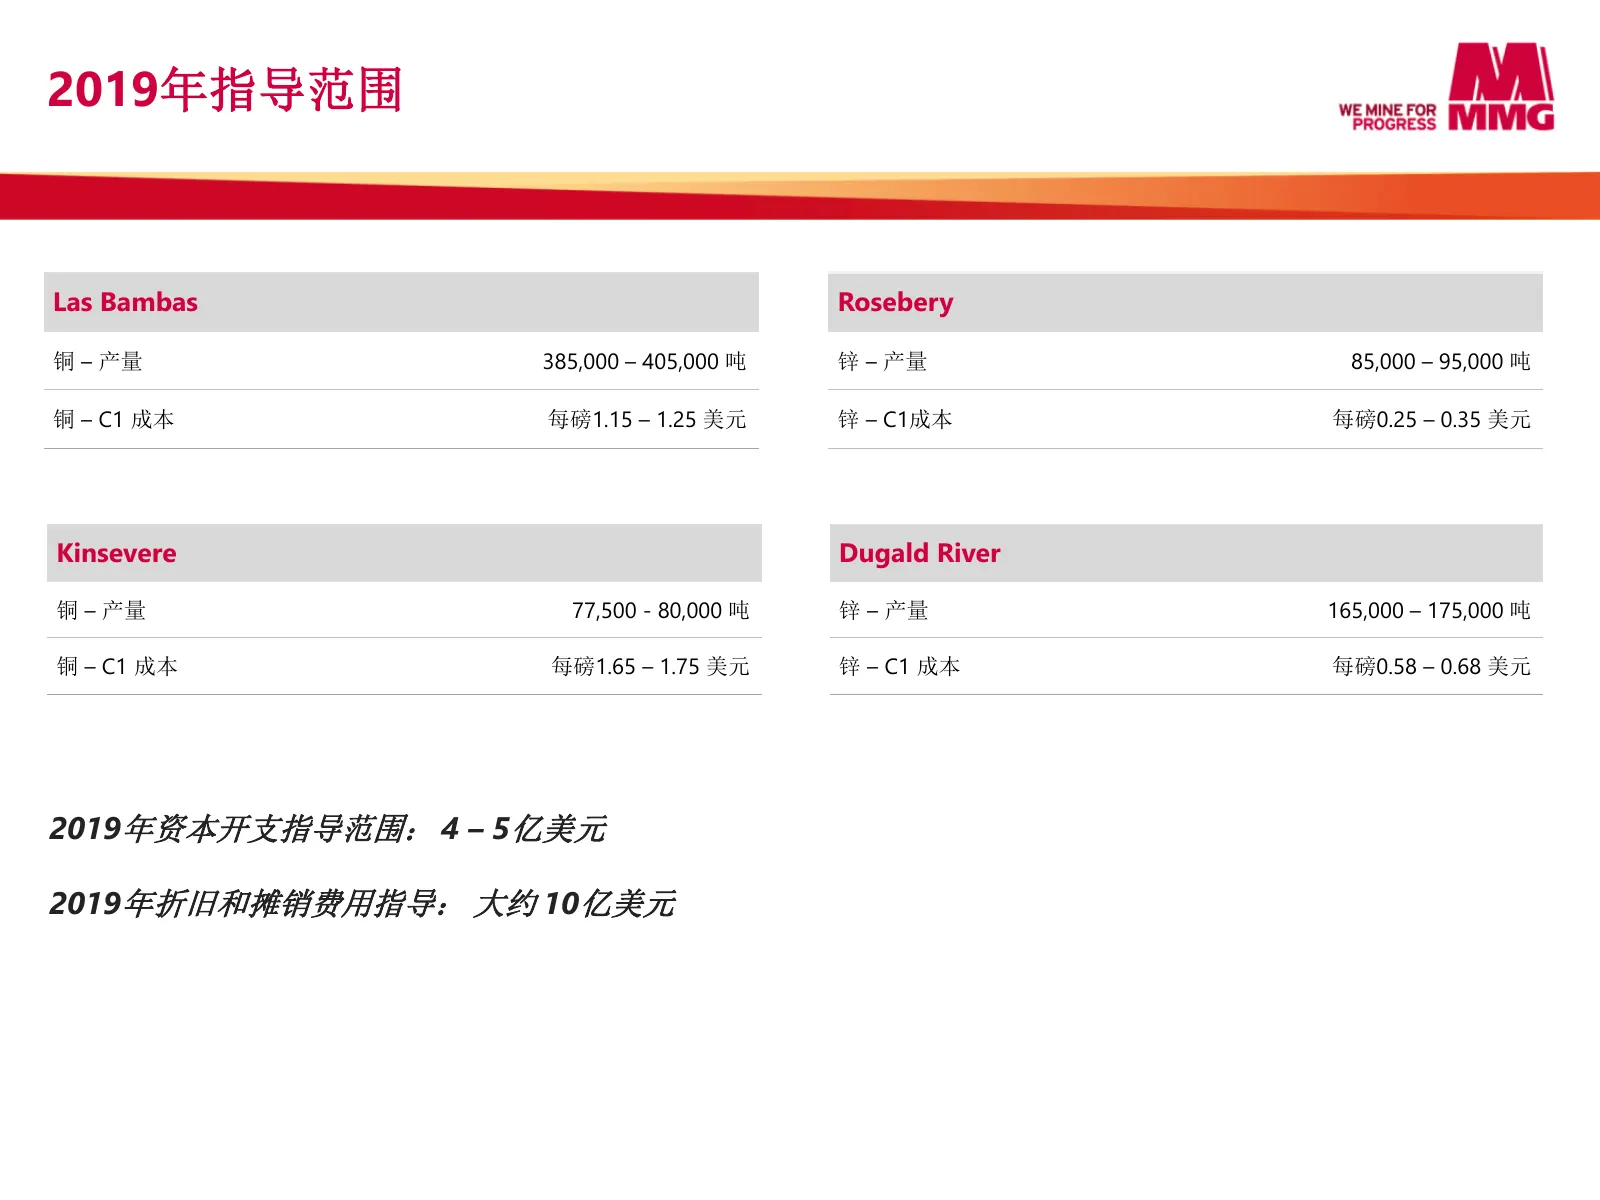
2019年指导范围 Las Bambas Rosebery 铜 – 产量 385,000 – 405,000 吨 锌 – 产量 85,000 – 95,000 吨 铜 – C1 成本 每磅1.15 – 1.25 美元 锌 – C1成本 每磅0.25 – 0.35 美元 Kinsevere Dugald River 铜 – 产量 77,500 - 80,000 吨 锌 – 产量 165,000 – 175,000 吨 铜 – C1 成本 每磅1.65 – 1.75 美元 锌 – C1 成本 每磅0.58 – 0.68 美元 2019年资本开支指导范围: 4 – 5亿美元 2019年折旧和摊销费用
Slide 27: 2019年“现货价格”EBITDA和自由现金流说明
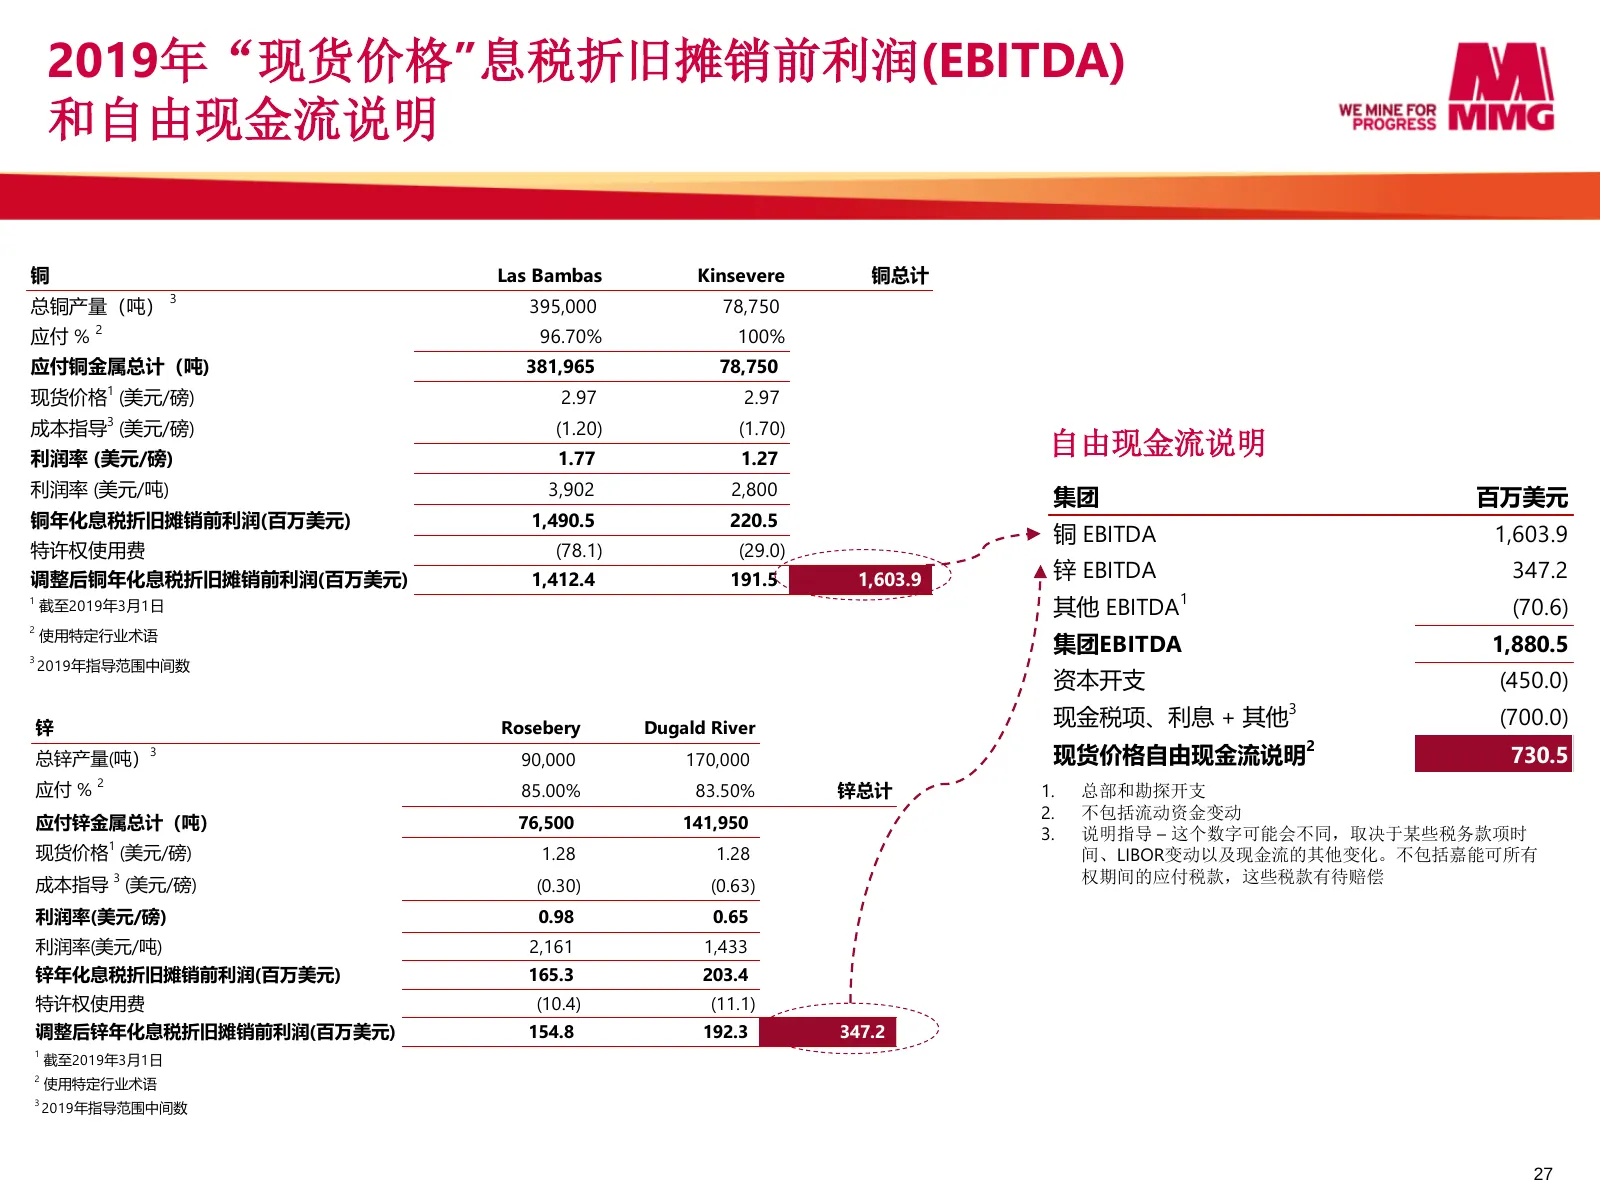
2019年“现货价格”息税折旧摊销前利润(EBITDA) 和自由现金流说明 铜 Las Bambas Kinsevere 铜总计 3 总铜产量(吨) 395,000 78,750 应付 % 2 96.70% 100% 应付铜金属总计(吨) 381,965 78,750 1 现货价格 (美元/磅) 2.97 2.97 3 成本指导 (美元/磅) (1.20) (1.70) 利润率 (美元/磅) 1.77 1.27 自由现金流说明 利润率 (美元/吨) 3,902 2,800 集团 百万美元 铜年化息税折旧摊销前利润(百万美元) 1,490.5 220.5 铜 EBITDA 1,603.9 特许权
Slide 28: 税务费用
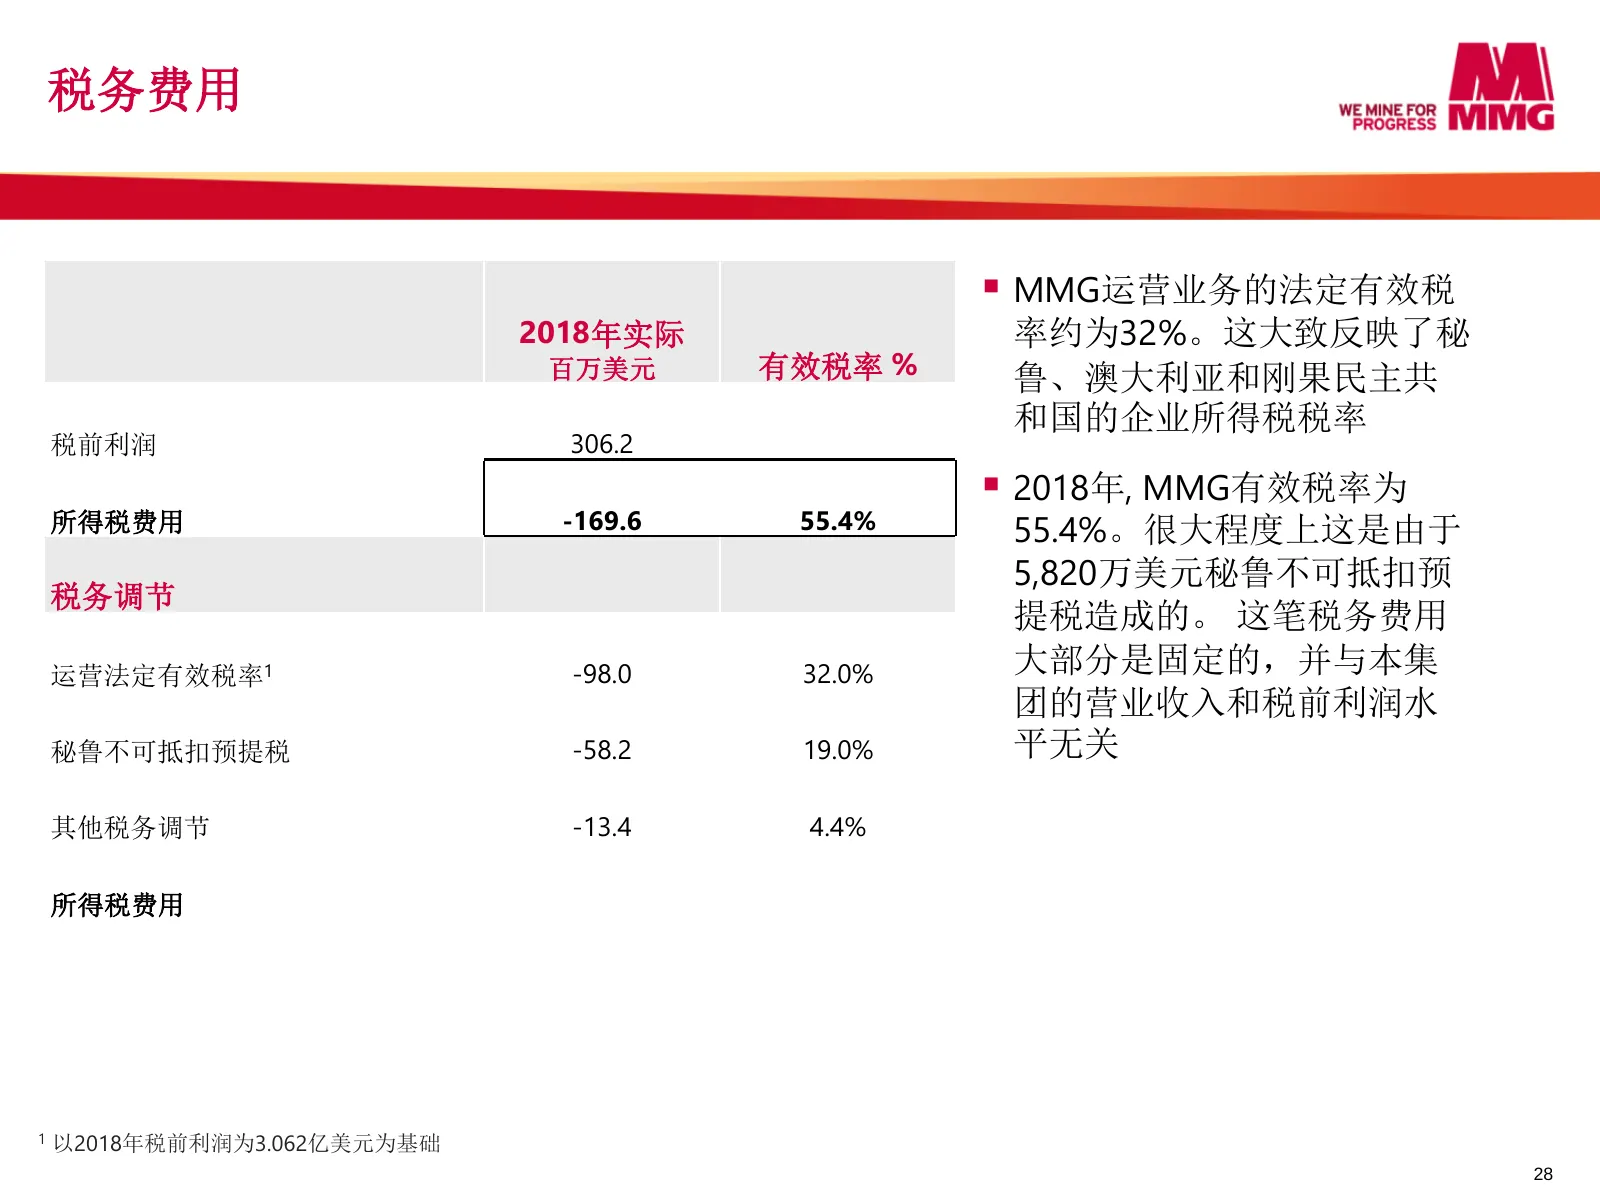
税务费用 ▪ MMG运营业务的法定有效税 2018年实际 率约为32%。这大致反映了秘 百万美元 有效税率 % 鲁、澳大利亚和刚果民主共 和国的企业所得税税率 税前利润 306.2 ▪ 2018年, MMG有效税率为 所得税费用 -169.6 55.4% 55.4%。很大程度上这是由于 5,820万美元秘鲁不可抵扣预 税务调节 提税造成的。 这笔税务费用 运营法定有效税率1 -98.0 32.0% 大部分是固定的,并与本集 团的营业收入和税前利润水 秘鲁不可抵扣预提税 -58.2 19.0% 平无关 其他税务调节 -13.4 4.4% 所得税费用 -169.6 55.4% 1 以2018年税前
Slide 29: 项目交付和达产表现优秀
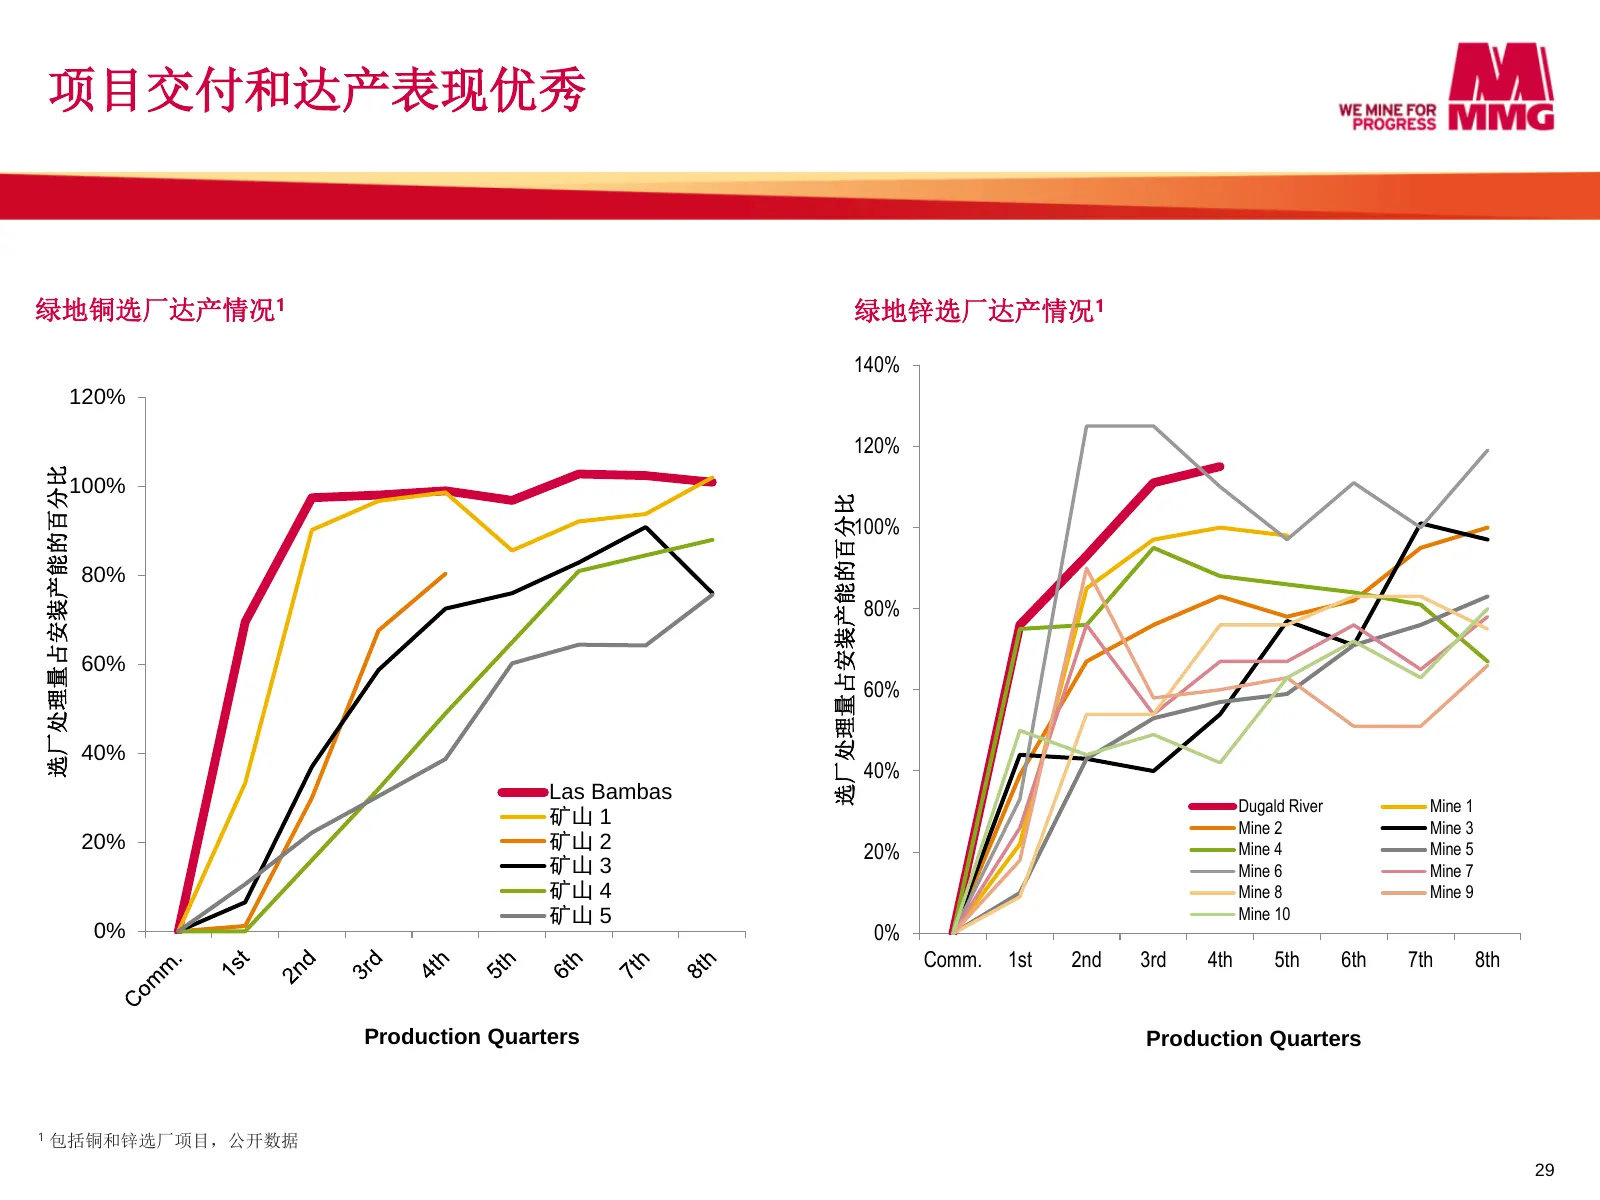
项目交付和达产表现优秀 绿地铜选厂达产情况1 绿地锌选厂达产情况1 140% 120% 120% 选厂处理量占安装产能的百分比 100% 选厂处理量占安装产能的百分比 100% 80% 80% 60% 60% 40% 40% Las Bambas Dugald River Mine 1 矿山 1 Mine 2 Mine 3 20% 矿山 2 20% Mine 4 Mine 5 矿山 3 Mine 6 Mine 7 矿山 4 Mine 8 Mine 9 矿山 5 Mine 10 0% 0% Comm. 1st 2nd 3rd 4th 5th 6th 7th 8th Production Quar
Slide 30: 财务数据
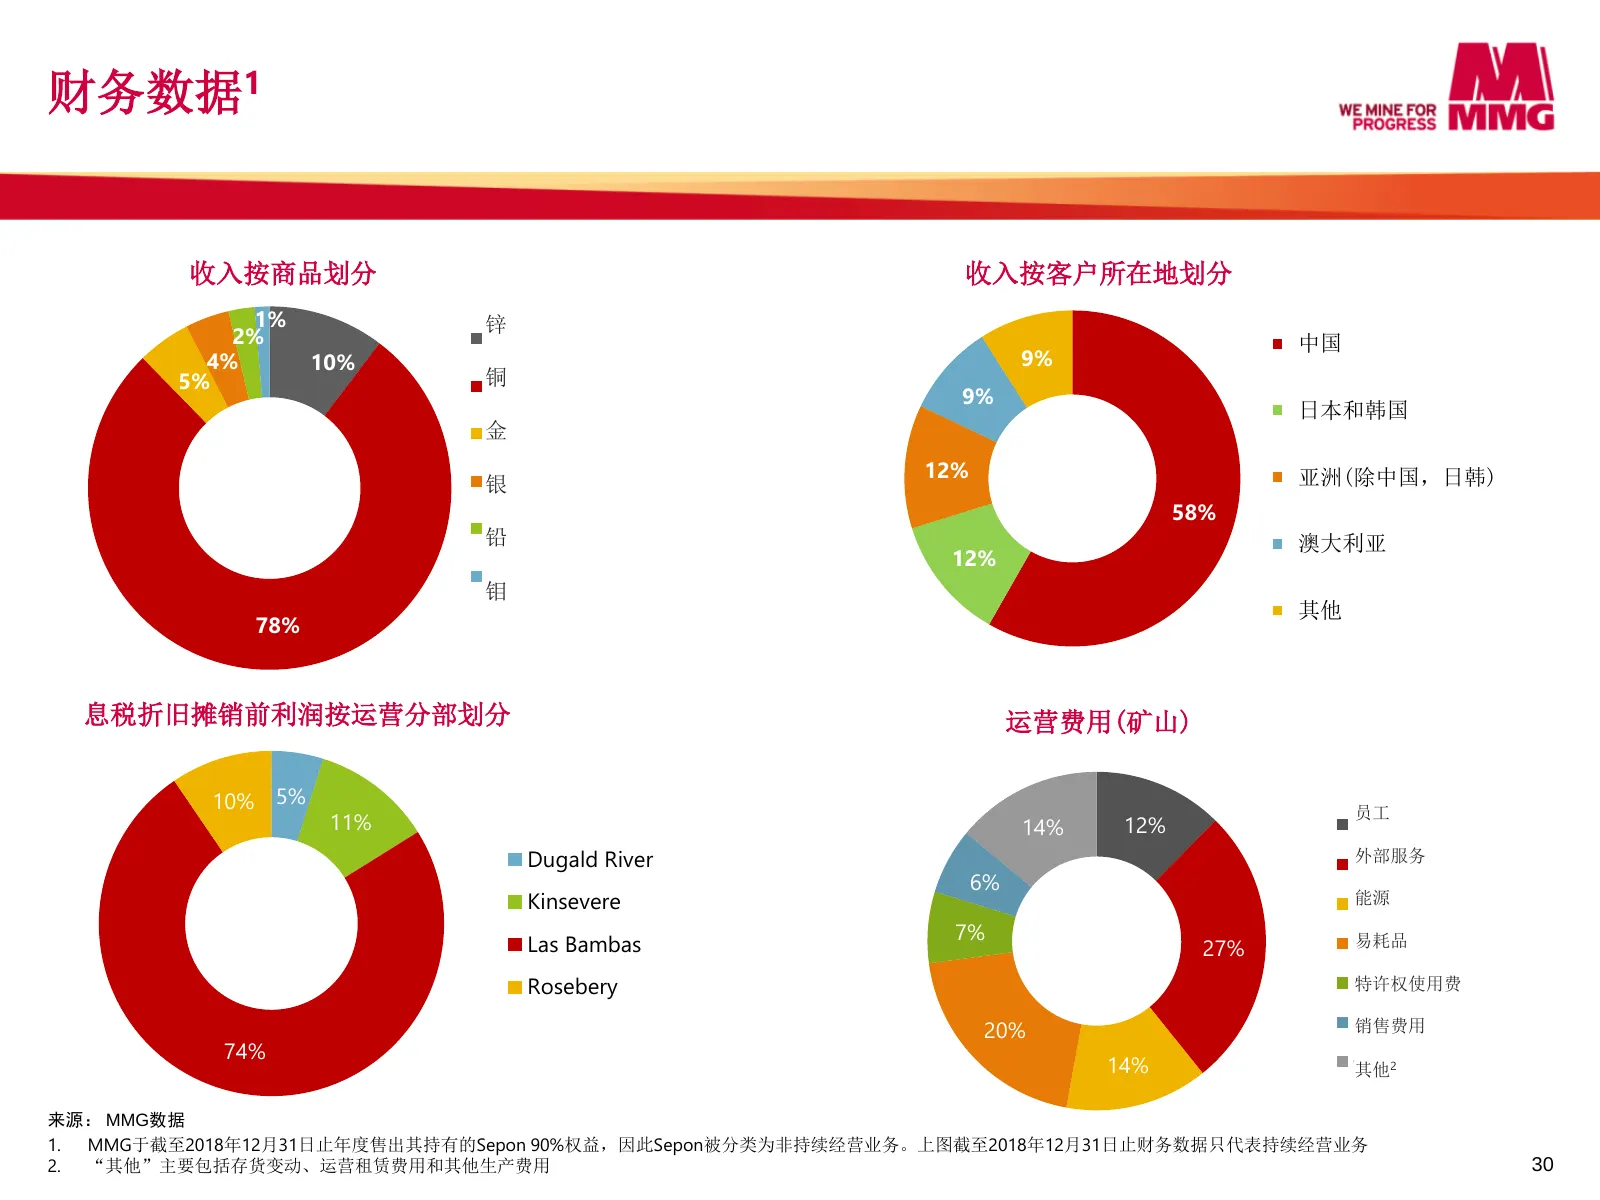
财务数据1 收入按商品划分 收入按客户所在地划分 1% 锌 2% Zinc 中国 4% 10% 9% 5% 铜 Copper 9% 日本和韩国 金 Gold Silver 12% 亚洲(除中国,日韩) 银 58% Lead 铅 澳大利亚 12% Molybdenum 钼 其他 78% 息税折旧摊销前利润按运营分部划分 运营费用(矿山) 10% 5% 员工 11% 14% 12% People Dugald River 外部服务 External Services 6% Kinsevere 能源 Energy 7% Las Bambas 27% 易耗品 Consumables Rosebery
Slide 31: Las Bambas 2018年业绩
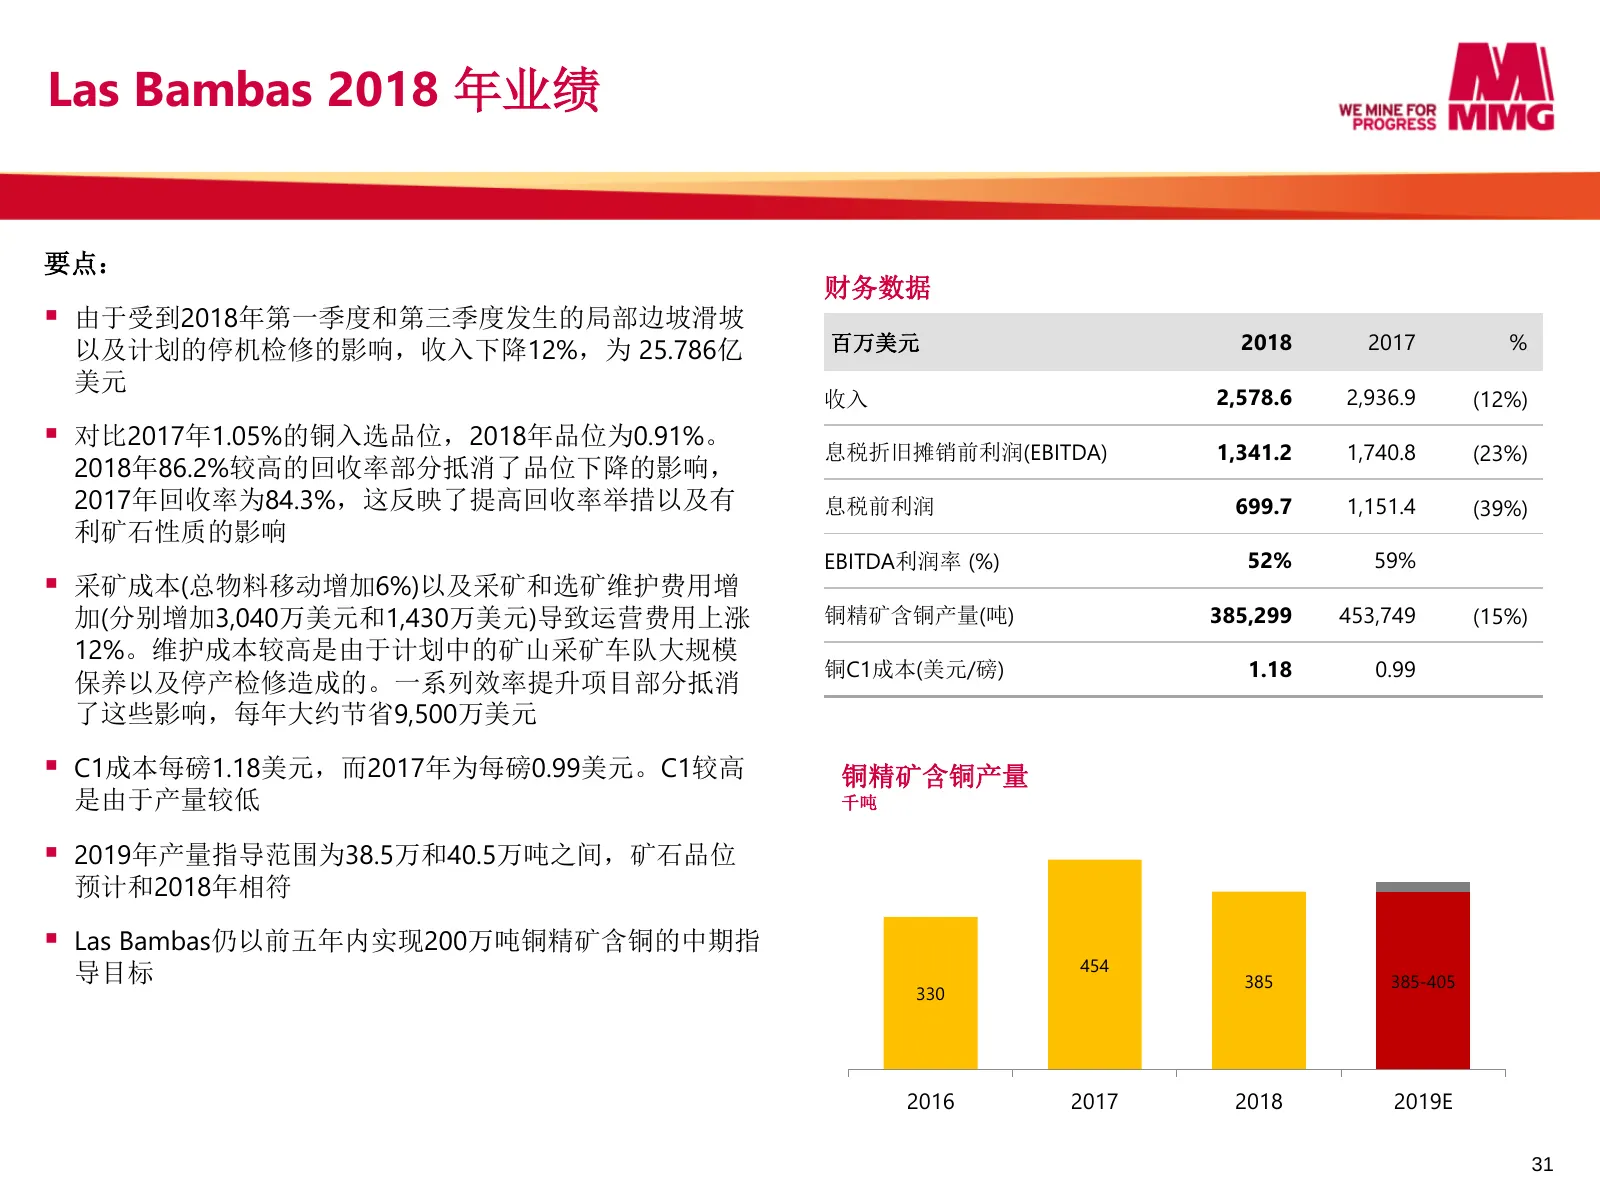
Las Bambas 2018 年业绩 要点: 财务数据 ▪ 由于受到2018年第一季度和第三季度发生的局部边坡滑坡 以及计划的停机检修的影响,收入下降12%,为 25.786亿 百万美元 2018 2017 % 美元 收入 2,578.6 2,936.9 (12%) ▪ 对比2017年1.05%的铜入选品位,2018年品位为0.91%。 息税折旧摊销前利润(EBITDA) 1,341.2 1,740.8 (23%) 2018年86.2%较高的回收率部分抵消了品位下降的影响, 2017年回收率为84.3%,这反映了提高回收率举措以及有 息税前利润 699.7 1,151.4 (39%) 利矿石
Slide 32: Kinsevere 2018年业绩
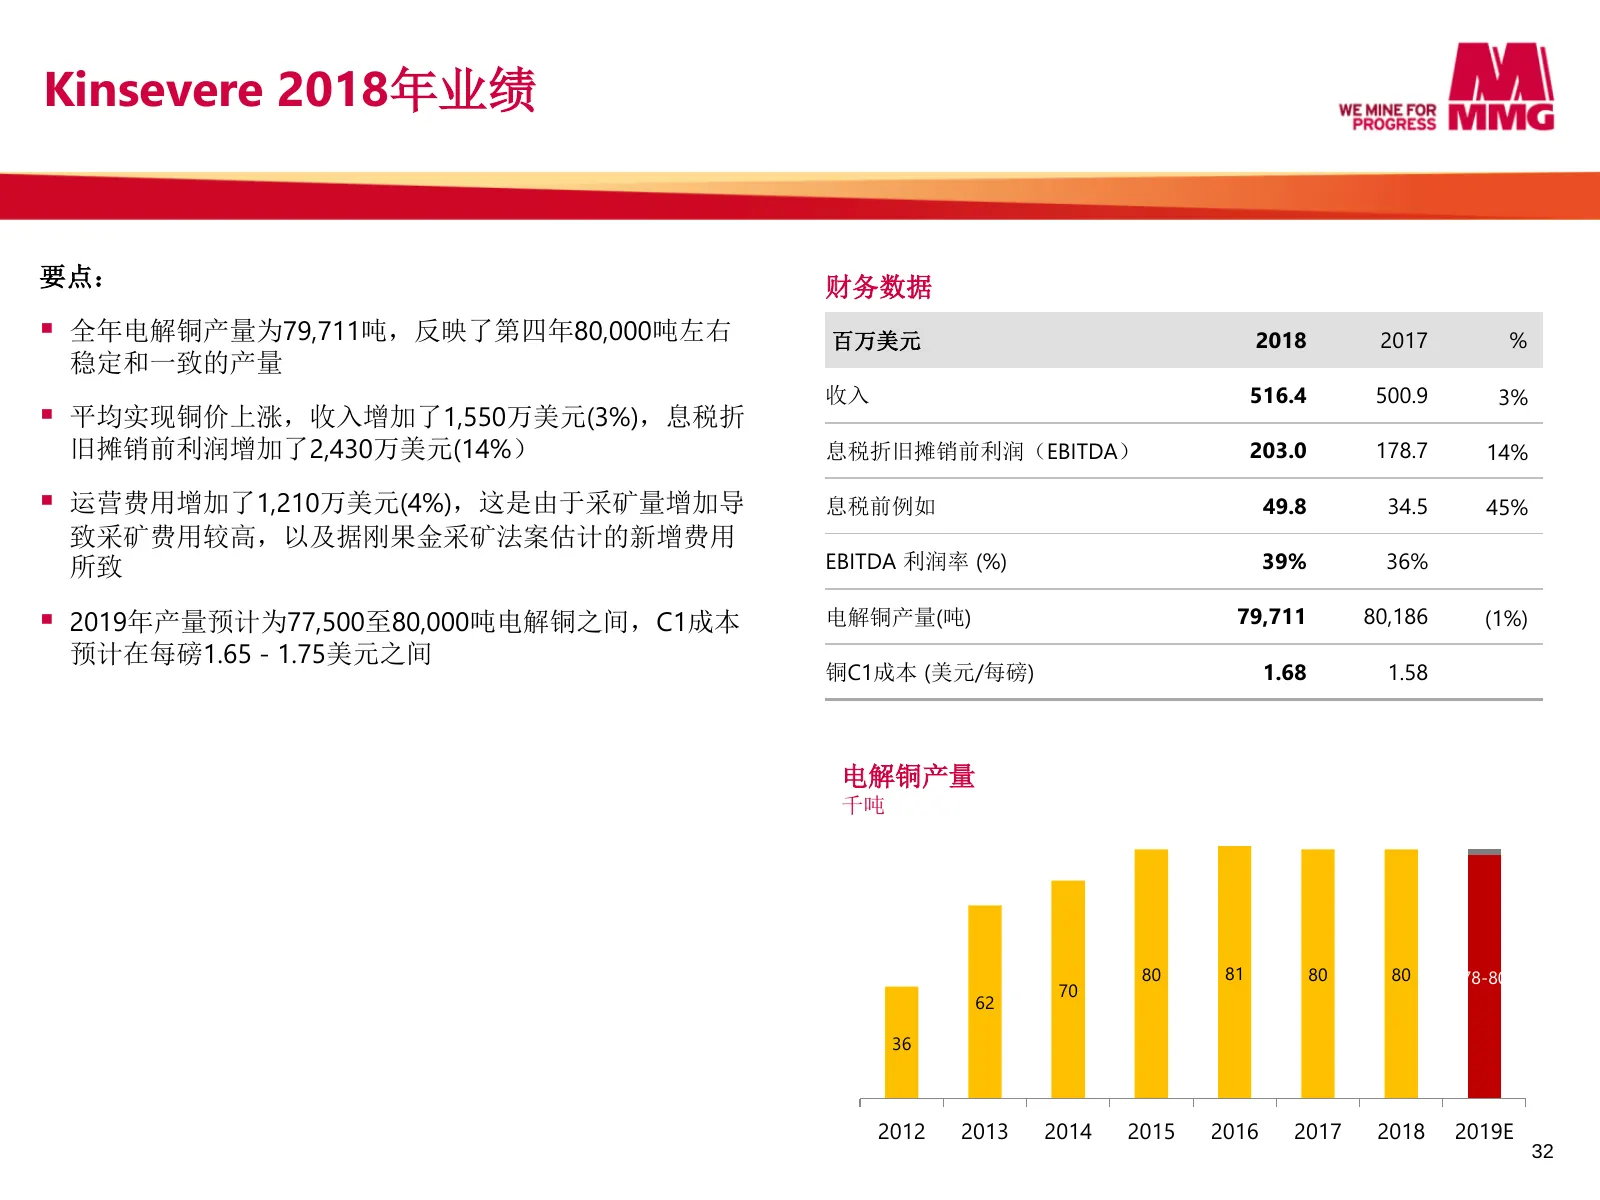
Kinsevere 2018年业绩 要点: 财务数据 ▪ 全年电解铜产量为79,711吨,反映了第四年80,000吨左右 百万美元 2018 2017 % 稳定和一致的产量 收入 516.4 500.9 3% ▪ 平均实现铜价上涨,收入增加了1,550万美元(3%),息税折 旧摊销前利润增加了2,430万美元(14%) 息税折旧摊销前利润(EBITDA) 203.0 178.7 14% ▪ 运营费用增加了1,210万美元(4%),这是由于采矿量增加导 息税前例如 49.8 34.5 45% 致采矿费用较高,以及据刚果金采矿法案估计的新增费用 所致 EBITDA 利润率 (%) 39% 36%
Slide 33: Rosebery 2018年业绩
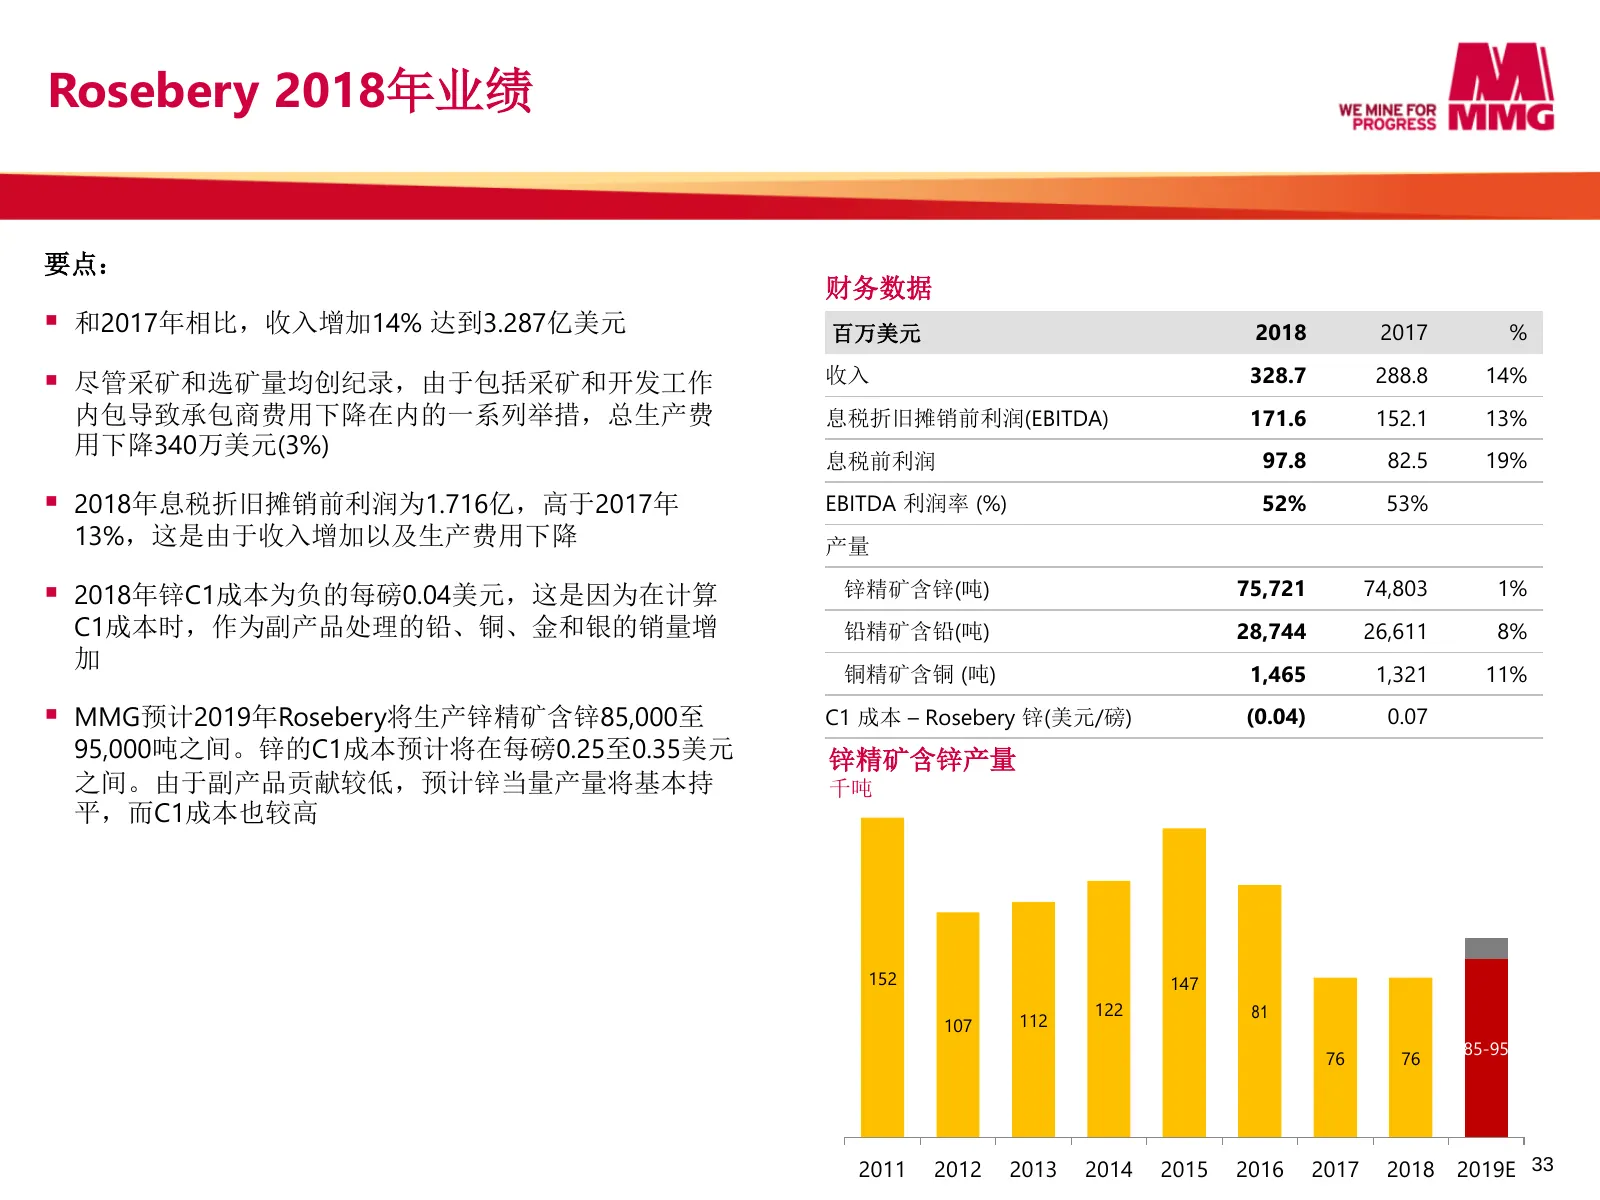
Rosebery 2018年业绩 要点: 财务数据 ▪ 和2017年相比,收入增加14% 达到3.287亿美元 百万美元 2018 2017 % ▪ 尽管采矿和选矿量均创纪录,由于包括采矿和开发工作 收入 328.7 288.8 14% 内包导致承包商费用下降在内的一系列举措,总生产费 息税折旧摊销前利润(EBITDA) 171.6 152.1 13% 用下降340万美元(3%) 息税前利润 97.8 82.5 19% ▪ 2018年息税折旧摊销前利润为1.716亿,高于2017年 EBITDA 利润率 (%) 52% 53% 13%,这是由于收入增加以及生产费用下降 产量 ▪ 2018年锌C
Slide 34: Dugald River 2018年业绩
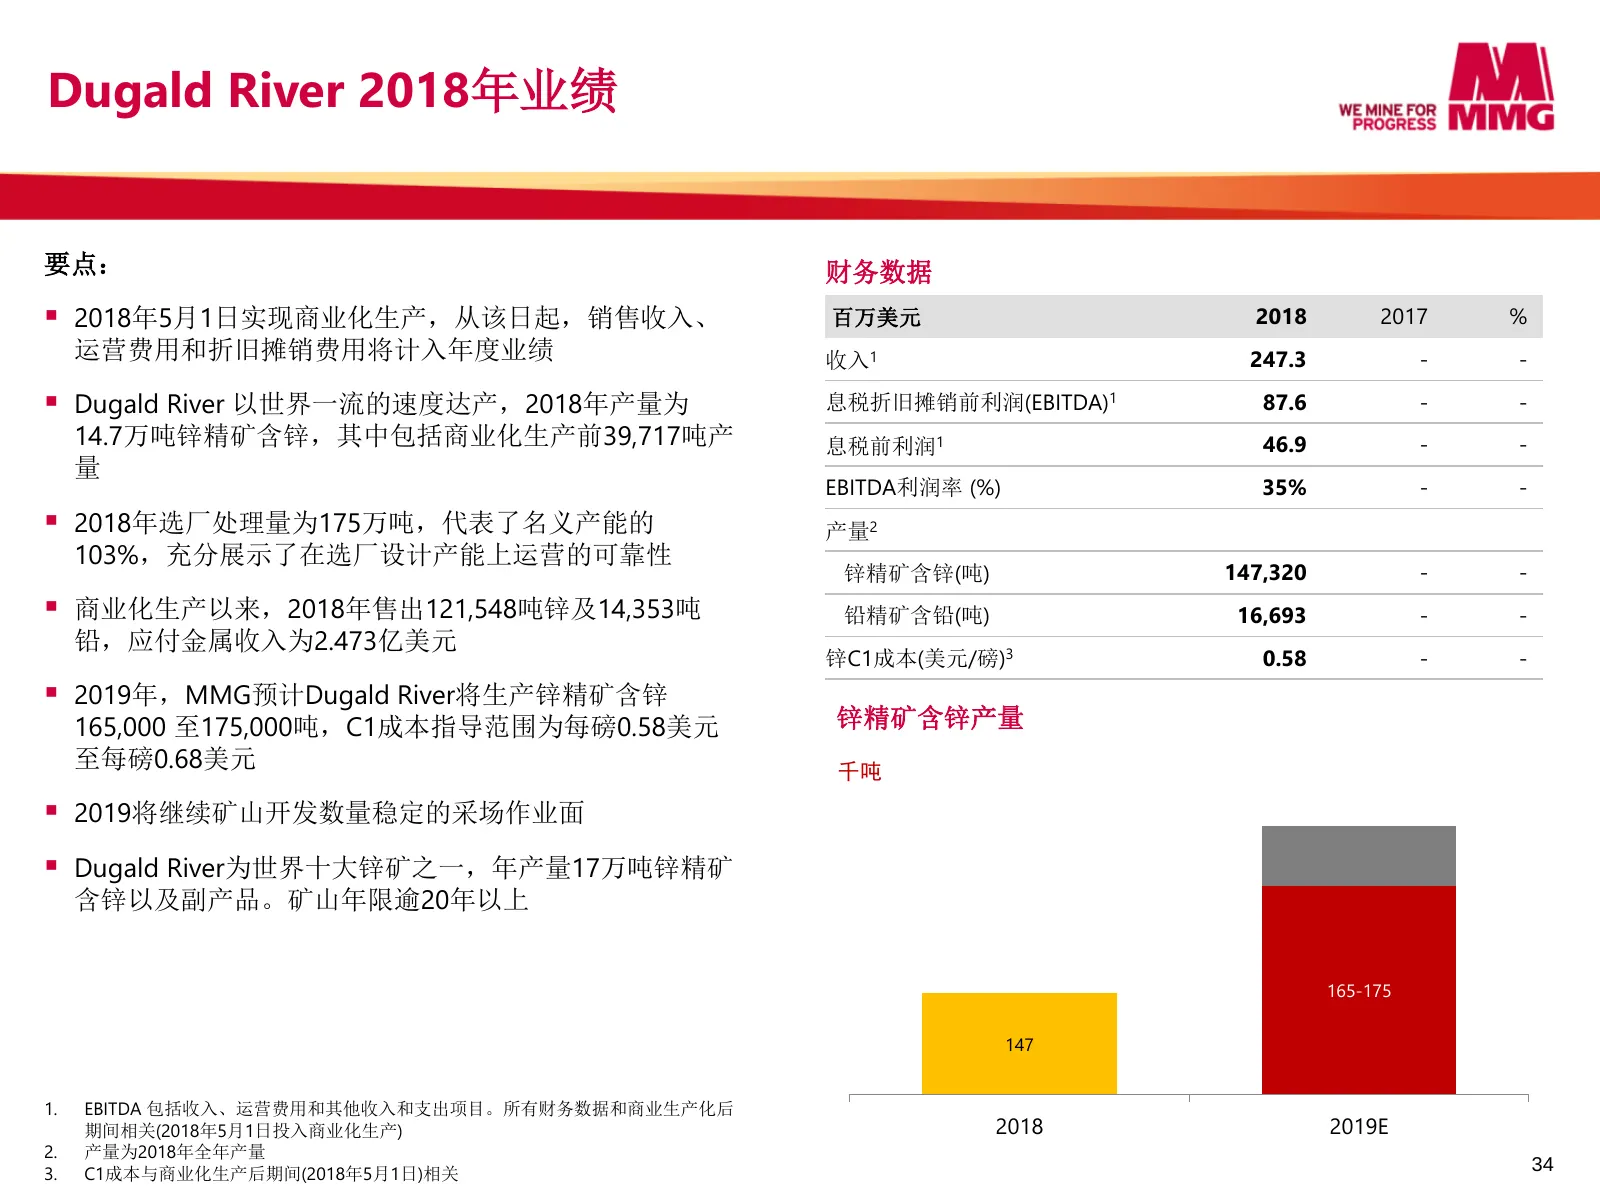
Dugald River 2018年业绩 要点: 财务数据 ▪ 2018年5月1日实现商业化生产,从该日起,销售收入、 百万美元 2018 2017 % 运营费用和折旧摊销费用将计入年度业绩 收入1 247.3 - - ▪ Dugald River 以世界一流的速度达产,2018年产量为 息税折旧摊销前利润(EBITDA)1 87.6 - - 14.7万吨锌精矿含锌,其中包括商业化生产前39,717吨产 息税前利润1 46.9 - - 量 EBITDA利润率 (%) 35% - - ▪ 2018年选厂处理量为175万吨,代表了名义产能的 产量2 103%,充分展示了在选厂设计产能上运营的可靠性
Slide 35: 损益表
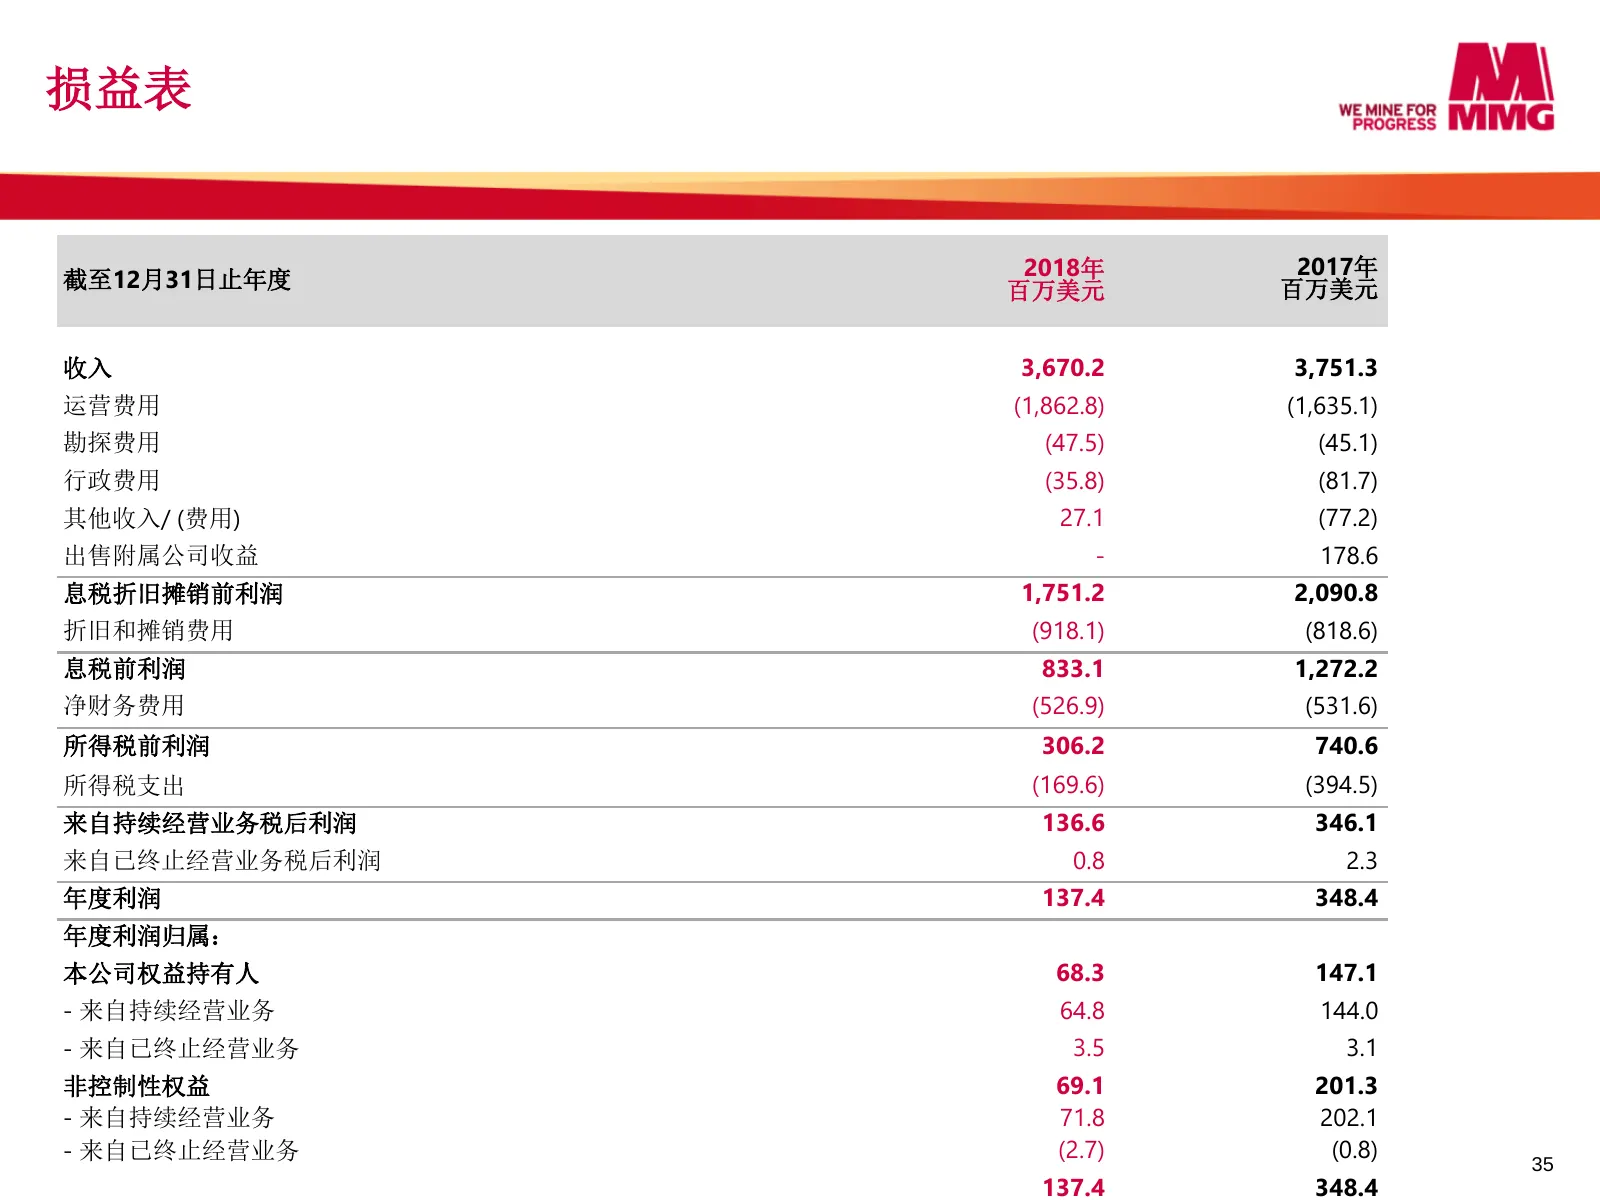
损益表 2018年 2017年 截至12月31日止年度 百万美元 百万美元 收入 3,670.2 3,751.3 运营费用 (1,862.8) (1,635.1) 勘探费用 (47.5) (45.1) 行政费用 (35.8) (81.7) 其他收入/ (费用) 27.1 (77.2) 出售附属公司收益 - 178.6 息税折旧摊销前利润 1,751.2 2,090.8 折旧和摊销费用 (918.1) (818.6) 息税前利润 833.1 1,272.2 净财务费用 (526.9) (531.6) 所得税前利润 306.2 740.6 所得税支出 (169.6) (394.5) 来自持续经营业
Slide 36: 资产负债表
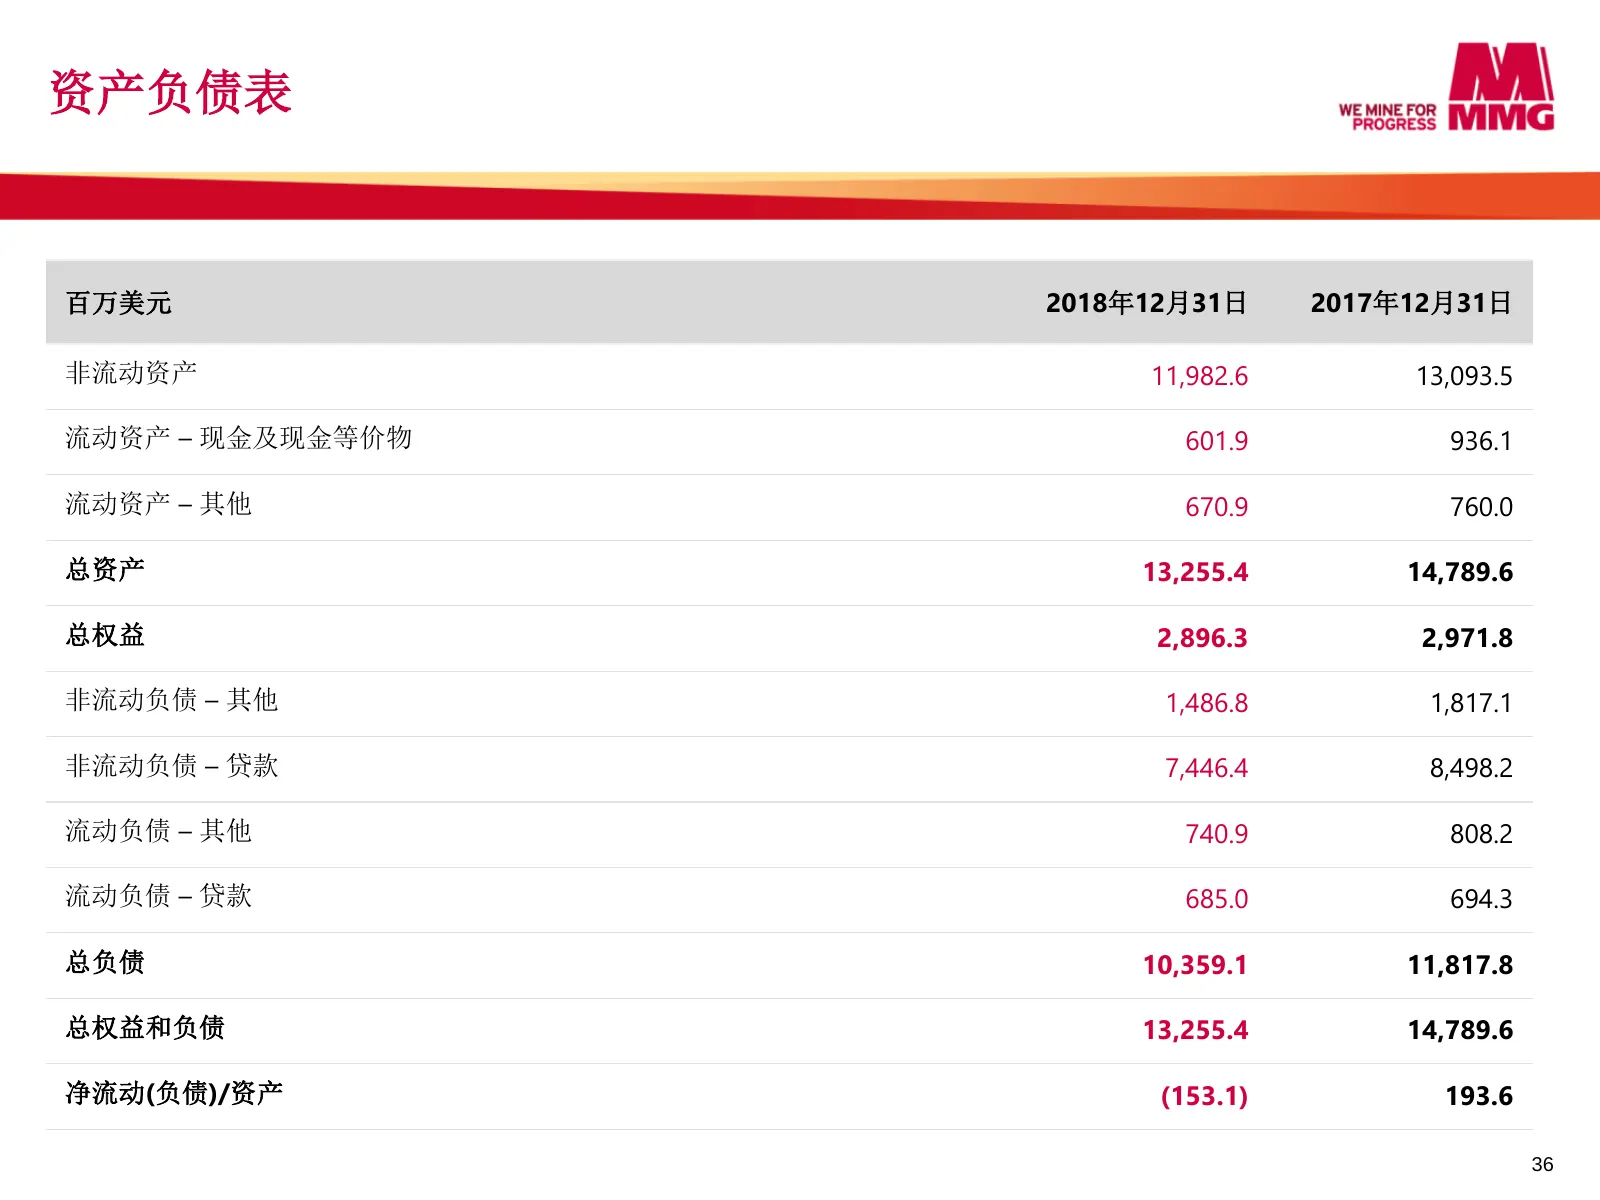
资产负债表 百万美元 2018年12月31日 2017年12月31日 非流动资产 11,982.6 13,093.5 流动资产 – 现金及现金等价物 601.9 936.1 流动资产 – 其他 670.9 760.0 总资产 13,255.4 14,789.6 总权益 2,896.3 2,971.8 非流动负债 – 其他 1,486.8 1,817.1 非流动负债 – 贷款 7,446.4 8,498.2 流动负债 – 其他 740.9 808.2 流动负债 – 贷款 685.0 694.3 总负债 10,359.1 11,817.8 总权益和负债 13,255.4 14,789.6 净流动(
Slide 37: 现金流量表
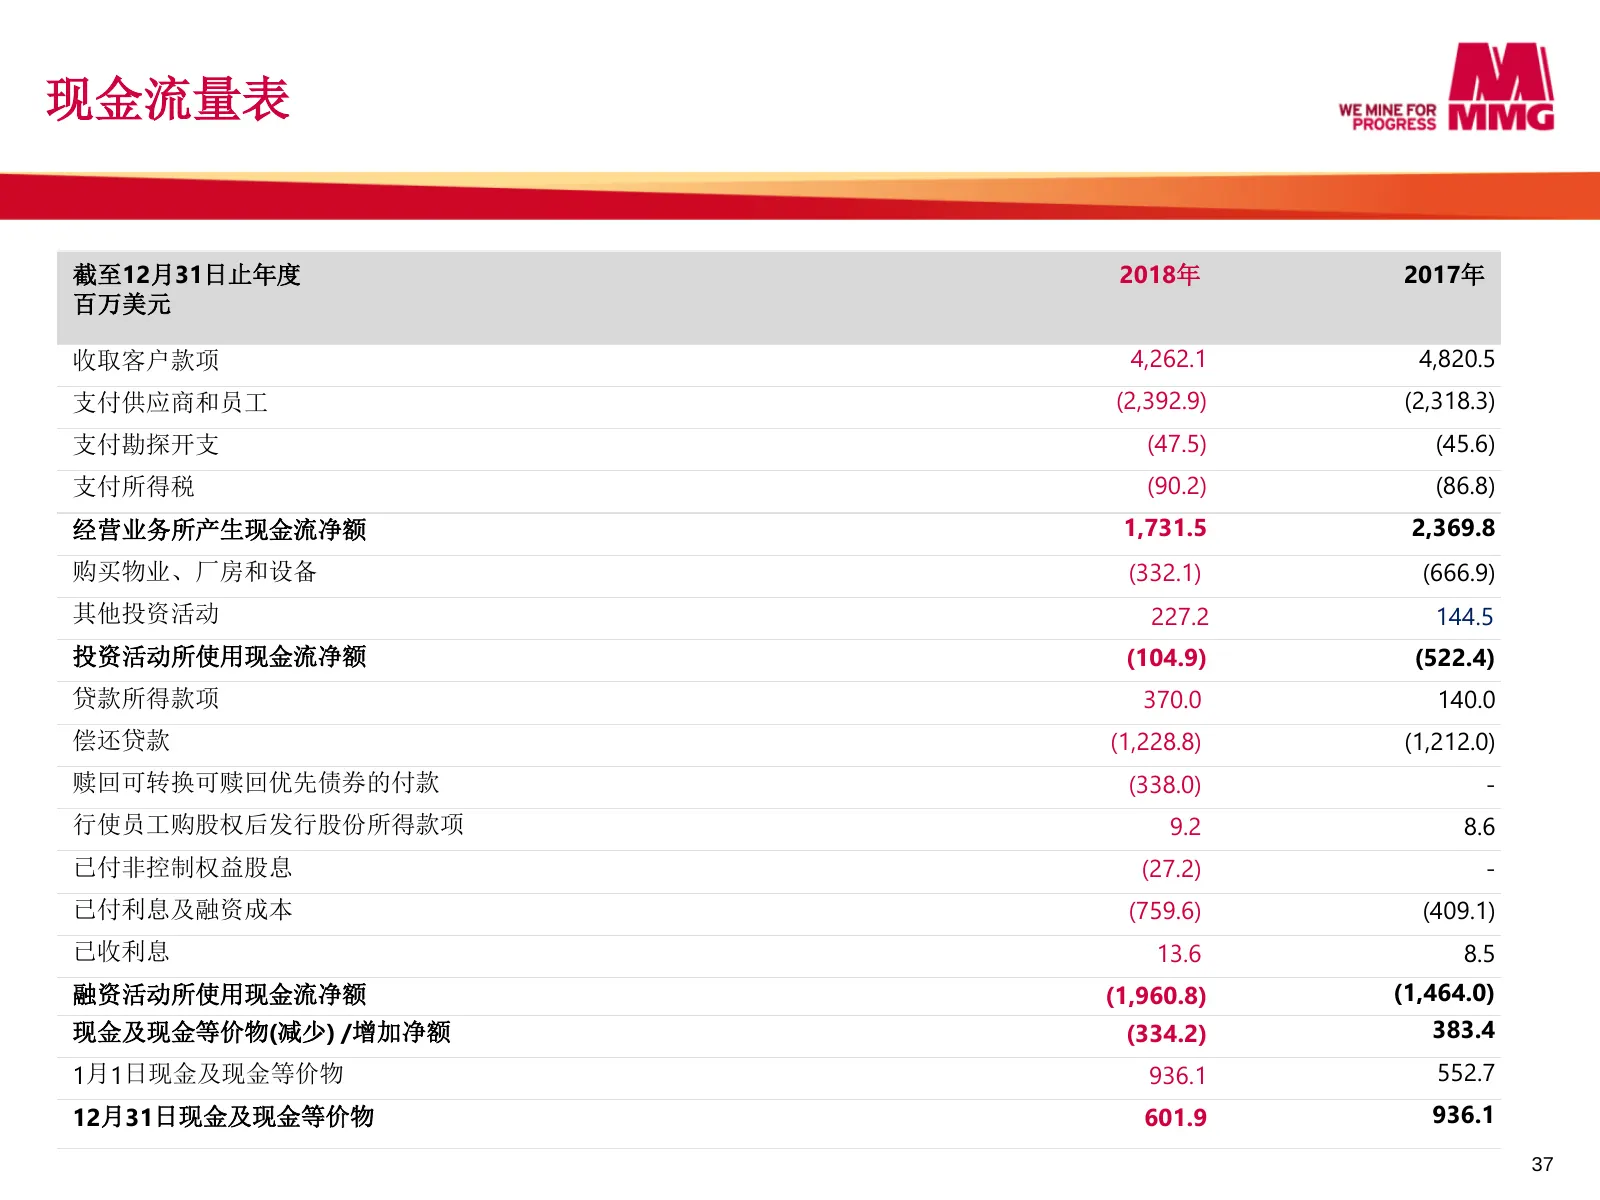
现金流量表 截至12月31日止年度 2018年 2017年 百万美元 收取客户款项 4,262.1 4,820.5 支付供应商和员工 (2,392.9) (2,318.3) 支付勘探开支 (47.5) (45.6) 支付所得税 (90.2) (86.8) 经营业务所产生现金流净额 1,731.5 2,369.8 购买物业、厂房和设备 (332.1) (666.9) 其他投资活动 227.2 144.5 投资活动所使用现金流净额 (104.9) (522.4) 贷款所得款项 370.0 140.0 偿还贷款 (1,228.8) (1,212.0) 赎回可转换可赎回优先债券的付款 (338.0)
Slide 38: MMG 概览
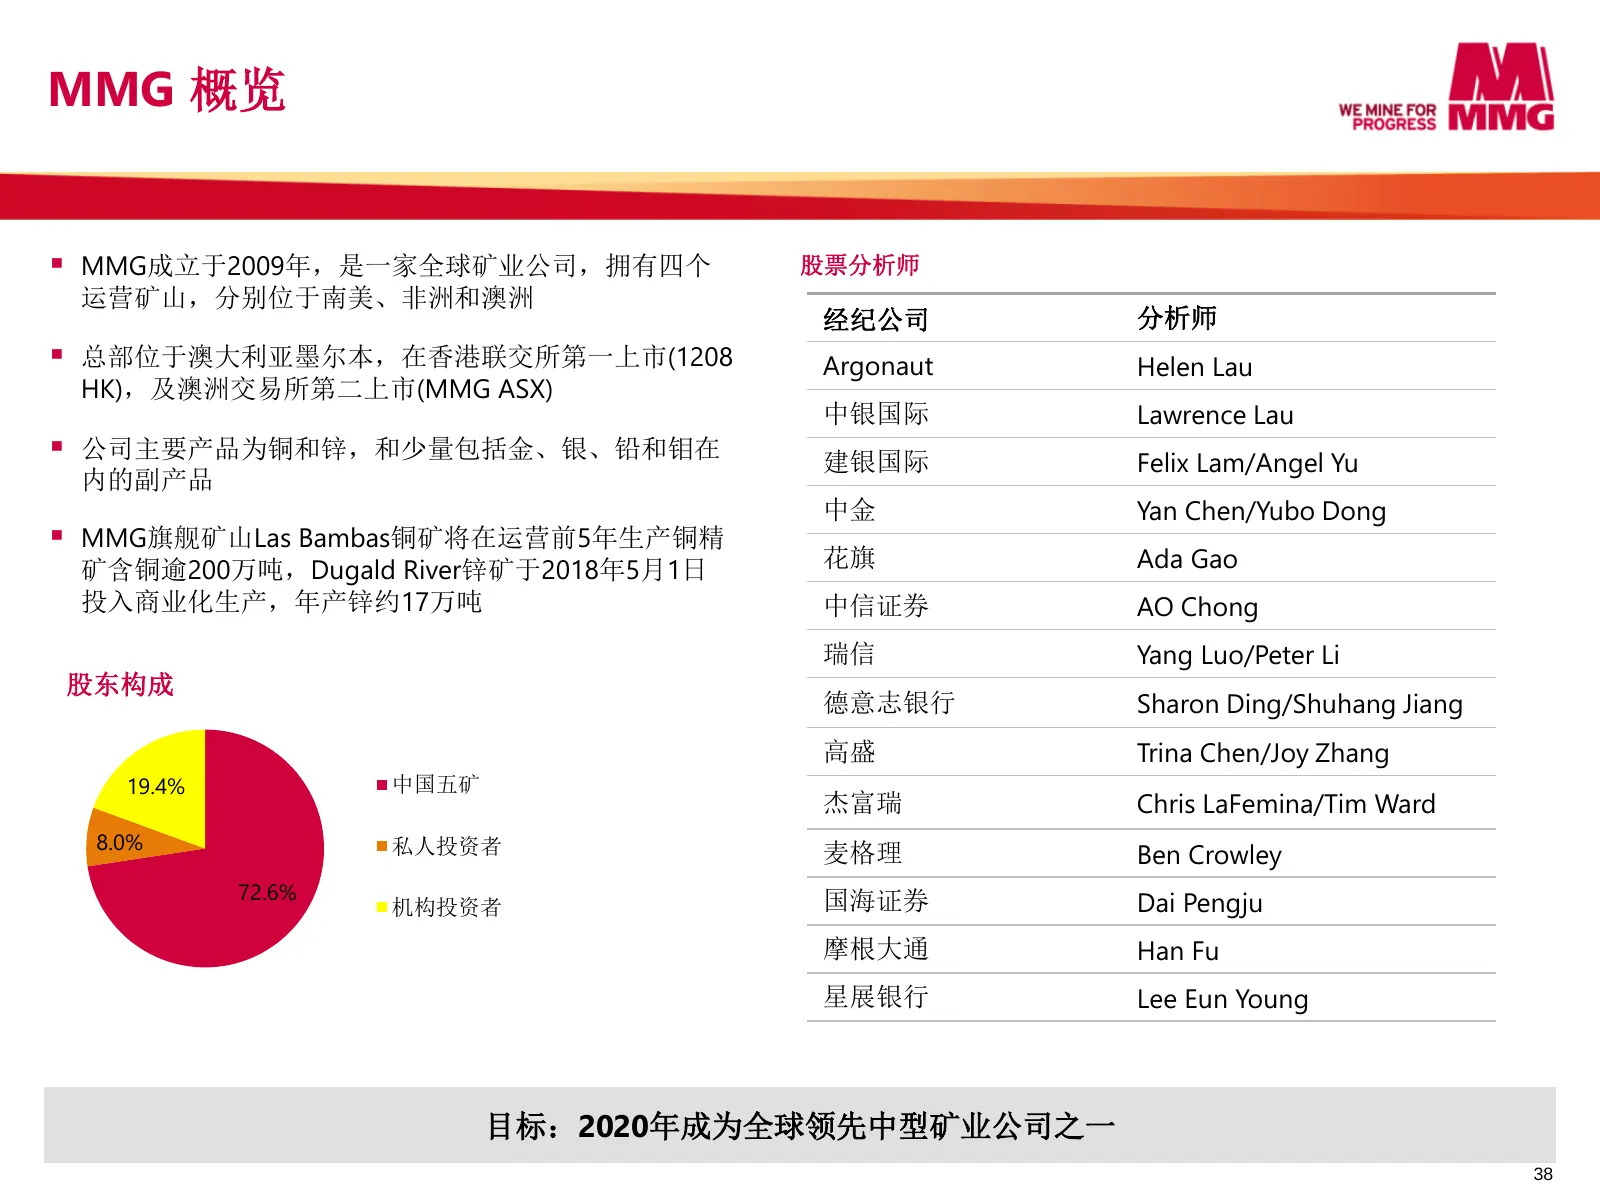
MMG 概览 ▪ MMG成立于2009年,是一家全球矿业公司,拥有四个 股票分析师 运营矿山,分别位于南美、非洲和澳洲 经纪公司 分析师 ▪ 总部位于澳大利亚墨尔本,在香港联交所第一上市(1208 Argonaut Helen Lau HK),及澳洲交易所第二上市(MMG ASX) 中银国际 Lawrence Lau ▪ 公司主要产品为铜和锌,和少量包括金、银、铅和钼在 建银国际 Felix Lam/Angel Yu 内的副产品 中金 Yan Chen/Yubo Dong ▪ MMG旗舰矿山Las Bambas铜矿将在运营前5年生产铜精 矿含铜逾200万吨,Dugald River锌矿于201
Slide 39: 矿产资源量
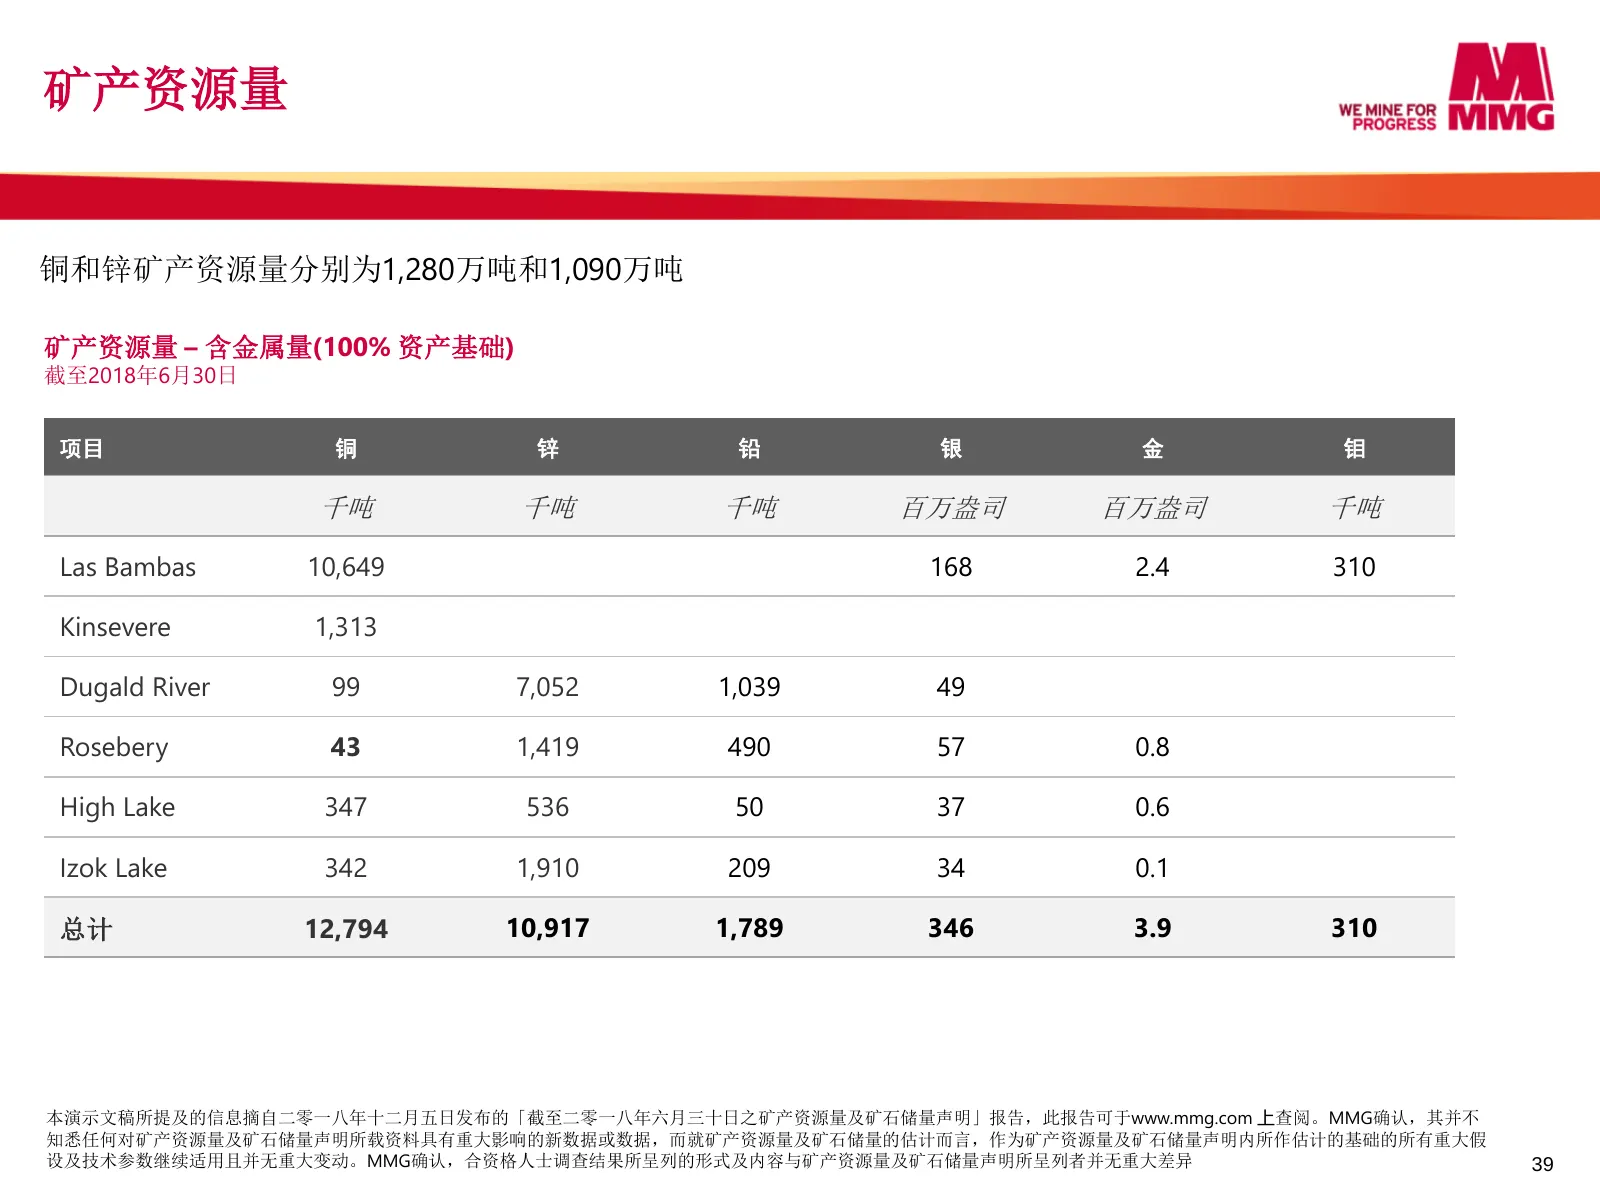
矿产资源量 铜和锌矿产资源量分别为1,280万吨和1,090万吨 矿产资源量 – 含金属量(100% 资产基础) 截至2018年6月30日 项目 铜 锌 铅 银 金 钼 千吨 千吨 千吨 百万盎司 百万盎司 千吨 Las Bambas 10,649 168 2.4 310 Kinsevere 1,313 Dugald River 99 7,052 1,039 49 Rosebery 43 1,419 490 57 0.8 High Lake 347 536 50 37 0.6 Izok Lake 342 1,910 209 34 0.1 总计 12,794 10,917 1,789 346 3
Slide 40: 矿石储量
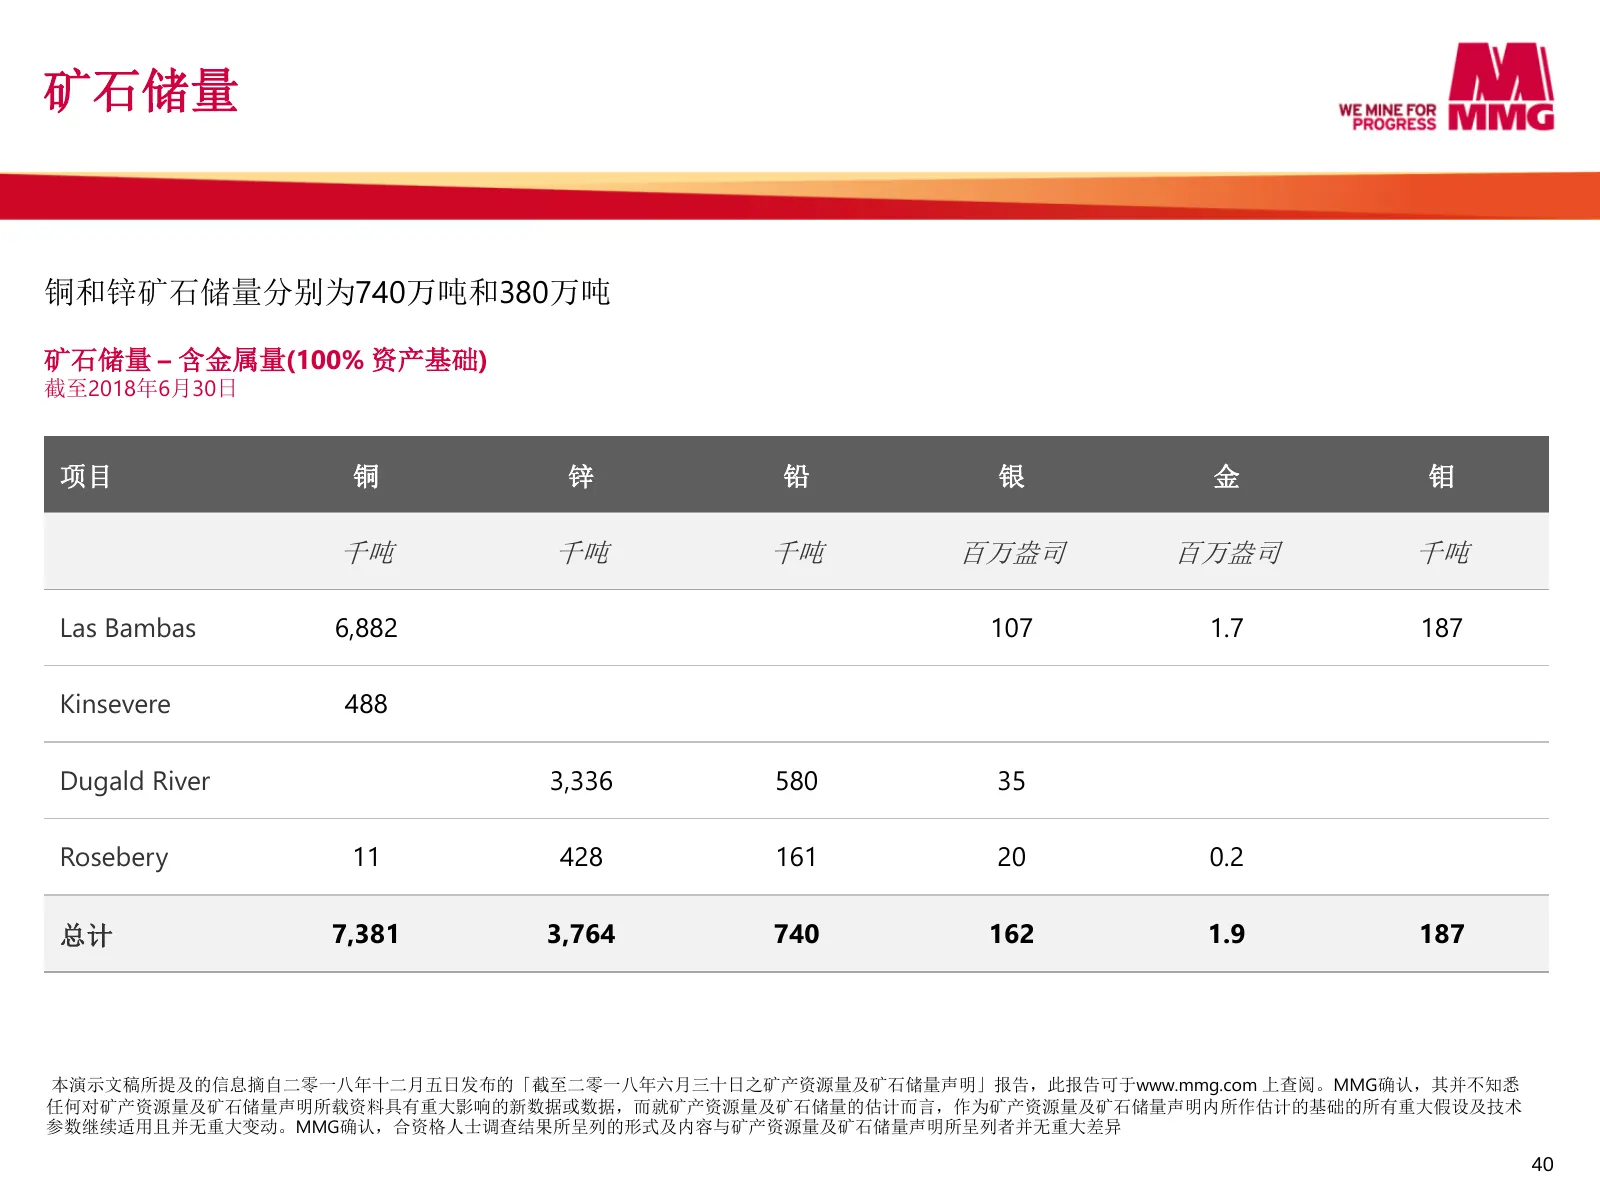
矿石储量 铜和锌矿石储量分别为740万吨和380万吨 矿石储量 – 含金属量(100% 资产基础) 截至2018年6月30日 项目 铜 锌 铅 银 金 钼 千吨 千吨 千吨 百万盎司 百万盎司 千吨 Las Bambas 6,882 107 1.7 187 Kinsevere 488 Dugald River 3,336 580 35 Rosebery 11 428 161 20 0.2 总计 7,381 3,764 740 162 1.9 187 本演示文稿所提及的信息摘自二零一八年十二月五日发布的「截至二零一八年六月三十日之矿产资源量及矿石储量声明」报告,此报告可于www.mmg.com
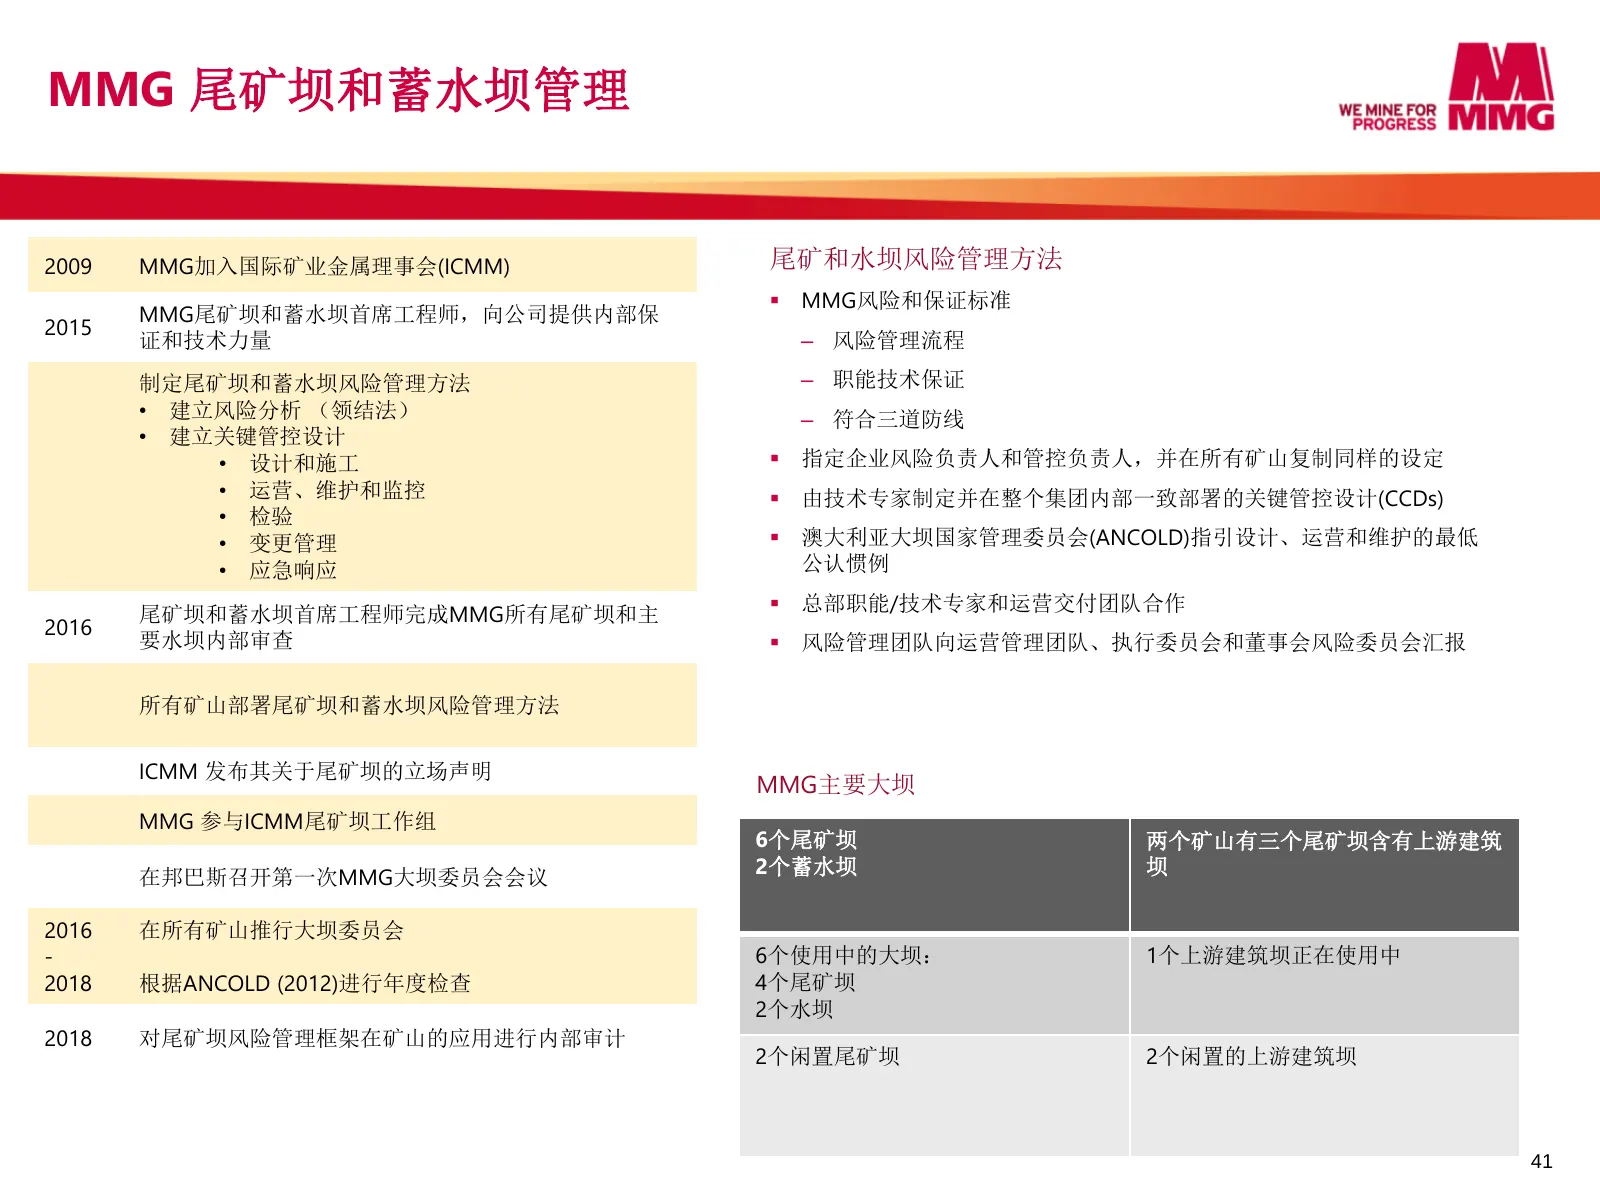
Slide 41: MMG 尾矿坝和蓄水坝管理
MMG 尾矿坝和蓄水坝管理 2009 MMG加入国际矿业金属理事会(ICMM) 尾矿和水坝风险管理方法 ▪ MMG风险和保证标准 MMG尾矿坝和蓄水坝首席工程师,向公司提供内部保 2015 证和技术力量 – 风险管理流程 制定尾矿坝和蓄水坝风险管理方法 – 职能技术保证 • 建立风险分析 (领结法) – 符合三道防线 • 建立关键管控设计 • 设计和施工 ▪ 指定企业风险负责人和管控负责人,并在所有矿山复制同样的设定 • 运营、维护和监控 ▪ 由技术专家制定并在整个集团内部一致部署的关键管控设计(CCDs) • 检验 • 变更管理 ▪ 澳大利亚大坝国家管理委员会(ANCOLD)指引设计、运营和
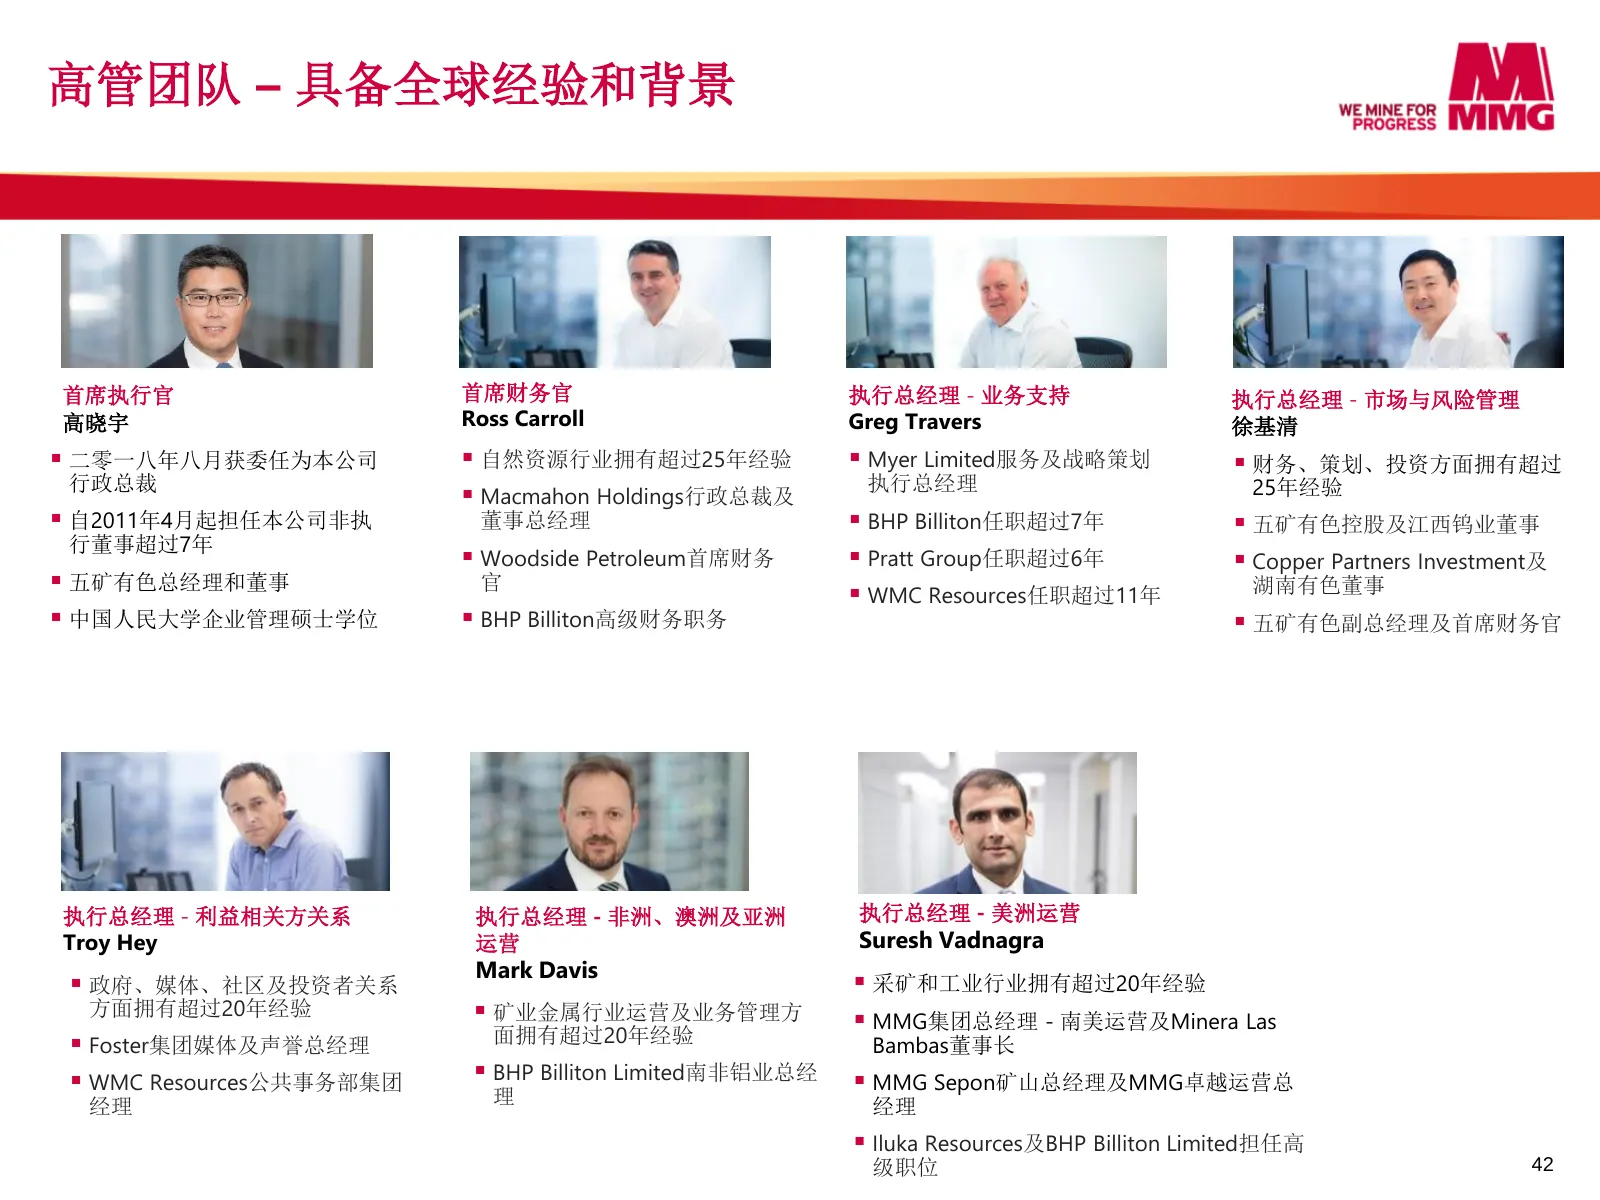
Slide 42: 高管团队 – 具备全球经验和背景
高管团队 – 具备全球经验和背景 首席执行官 首席财务官 执行总经理 - 业务支持 执行总经理 - 市场与风险管理 高晓宇 Ross Carroll Greg Travers 徐基清 ▪ 二零一八年八月获委任为本公司 ▪ 自然资源行业拥有超过25年经验 ▪ Myer Limited服务及战略策划 ▪ 财务、策划、投资方面拥有超过 行政总裁 ▪ Macmahon Holdings行政总裁及 执行总经理 25年经验 ▪ 自2011年4月起担任本公司非执 董事总经理 ▪ BHP Billiton任职超过7年 ▪ 五矿有色控股及江西钨业董事 行董事超过7年 ▪ Woodside Petroleum首席
Slide 43: “proress IMEIVIG
MA “proress IMEIVIG
Source: Internet Archive copy of mmg.com
More decks from MMG Ltd.
 H1 2026 Earnings Presentation45 slides · Aug 12, 2026
 Investor Presentation (May 2026)40 slides · May 2026
 FY2025 Earnings Presentation48 slides · Mar 4, 2026
 Morgan Stanley Twenty Fourth APAC Summit 202531 slides · November 2025
 H1 2025 Earnings Presentation41 slides · Aug 13, 2025
 H1 2025 Earnings Presentation41 slides · August 2025