Sumitomo Corporation · TSE:8053
Sumitomo — Q2 FY2023 Earnings Presentation
45 slides from Sumitomo's earnings presentation, Nov 2, 2023
Slide 1: 2023年度 第2四半期決算
2023年度 第2四半期決算 2023年11⽉2⽇ 住友商事株式会社 将来情報に関するご注意 本資料には、当社の中期経営計画等についての様々な経営⽬標及びその他の将来予測が開⽰されています。これらは、当社の経営陣が中 期経営計画を成功裡に実践することにより達成することを⽬指していく⽬標であります。これらの経営⽬標及びその他の将来予測は、将来の 事象についての現時点における仮定及び予想並びに当社が現時点で⼊⼿している情報に基づいているため、今後の四囲の状況等により変化 を余儀なくされるものであり、これらの⽬標や予想の達成及び将来の業績を保証するものではありません。したがって、これらの情報に全⾯的
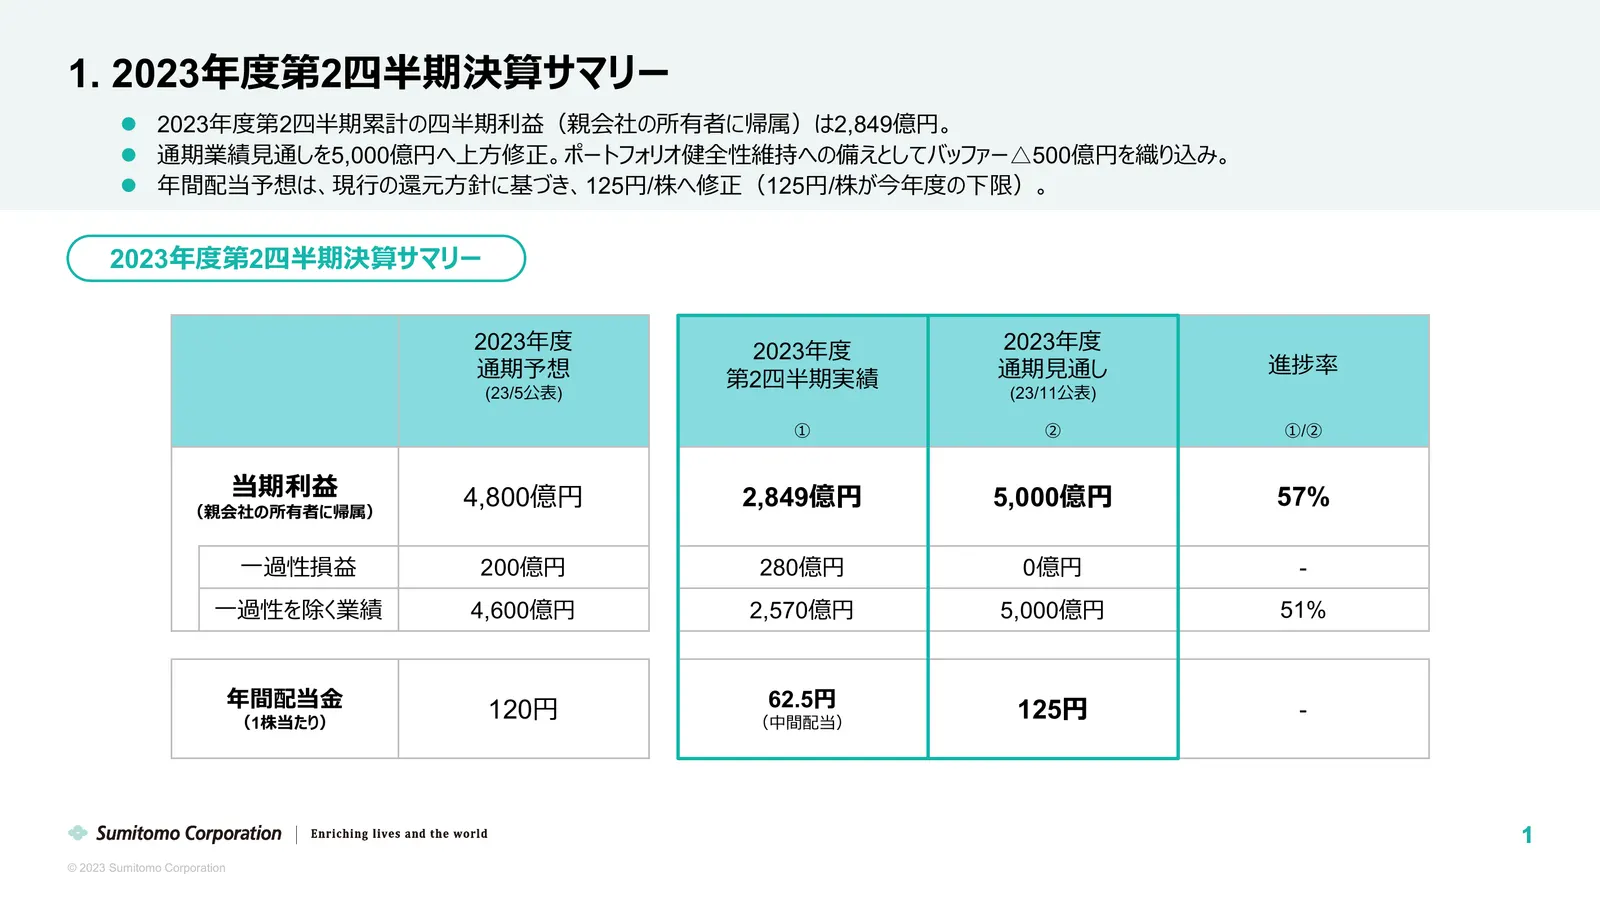
Slide 2: 2023年度第2四半期決算サマリー
1. 2023年度第2四半期決算サマリー 2023年度第2四半期累計の四半期利益(親会社の所有者に帰属)は2,849億円。 通期業績⾒通しを5,000億円へ上⽅修正。ポートフォリオ健全性維持への備えとしてバッファー△500億円を織り込み。 年間配当予想は、現⾏の還元⽅針に基づき、125円/株へ修正(125円/株が今年度の下限)。 2023年度第2四半期決算サマリー 2023年度 2023年度 2023年度 通期予想 通期⾒通し 進捗率 (23/5公表) 第2四半期実績 (23/11公表) ① ② ①/② 当期利益 4,800億円 2,849億円 5,000億円 57% (親会社の所
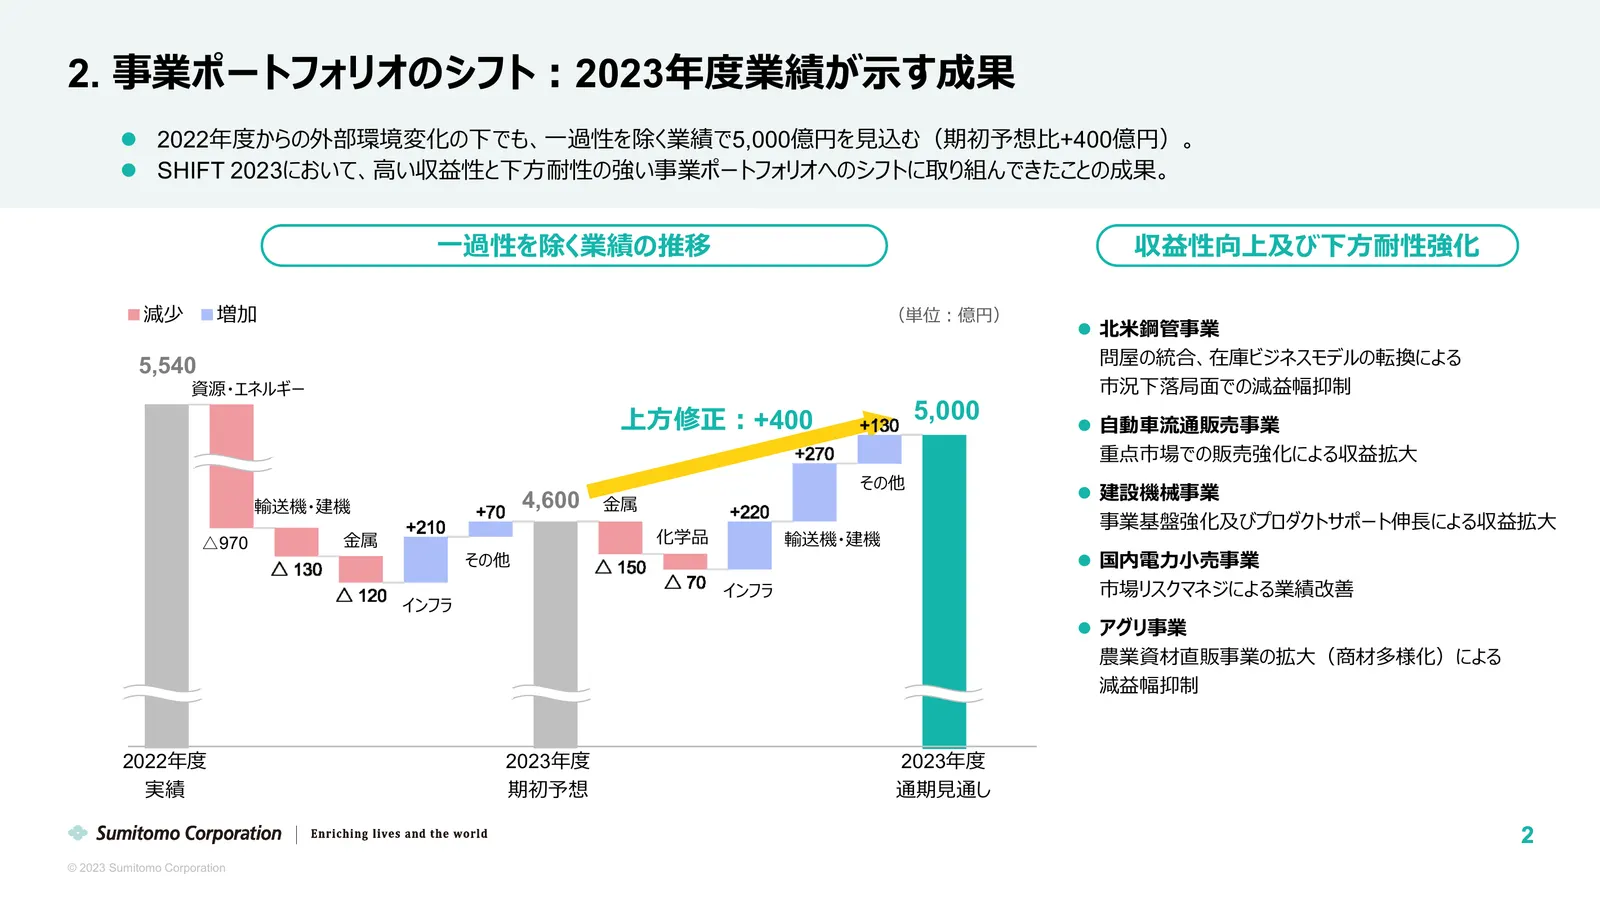
Slide 3: 事業ポートフォリオのシフト:2023年度業績が示す成果
2. 事業ポートフォリオのシフト︓2023年度業績が⽰す成果 2022年度からの外部環境変化の下でも、⼀過性を除く業績で5,000億円を⾒込む(期初予想⽐+400億円)。 SHIFT 2023において、⾼い収益性と下⽅耐性の強い事業ポートフォリオへのシフトに取り組んできたことの成果。 ⼀過性を除く業績の推移 収益性向上及び下⽅耐性強化 ■減少 ■増加 (単位︓億円) 北⽶鋼管事業 5,540 問屋の統合、在庫ビジネスモデルの転換による 資源・エネルギー 市況下落局⾯での減益幅抑制 上⽅修正︓+400 5,000 ⾃動⾞流通販売事業 重点市場での販売強化による収益拡⼤ その他 4
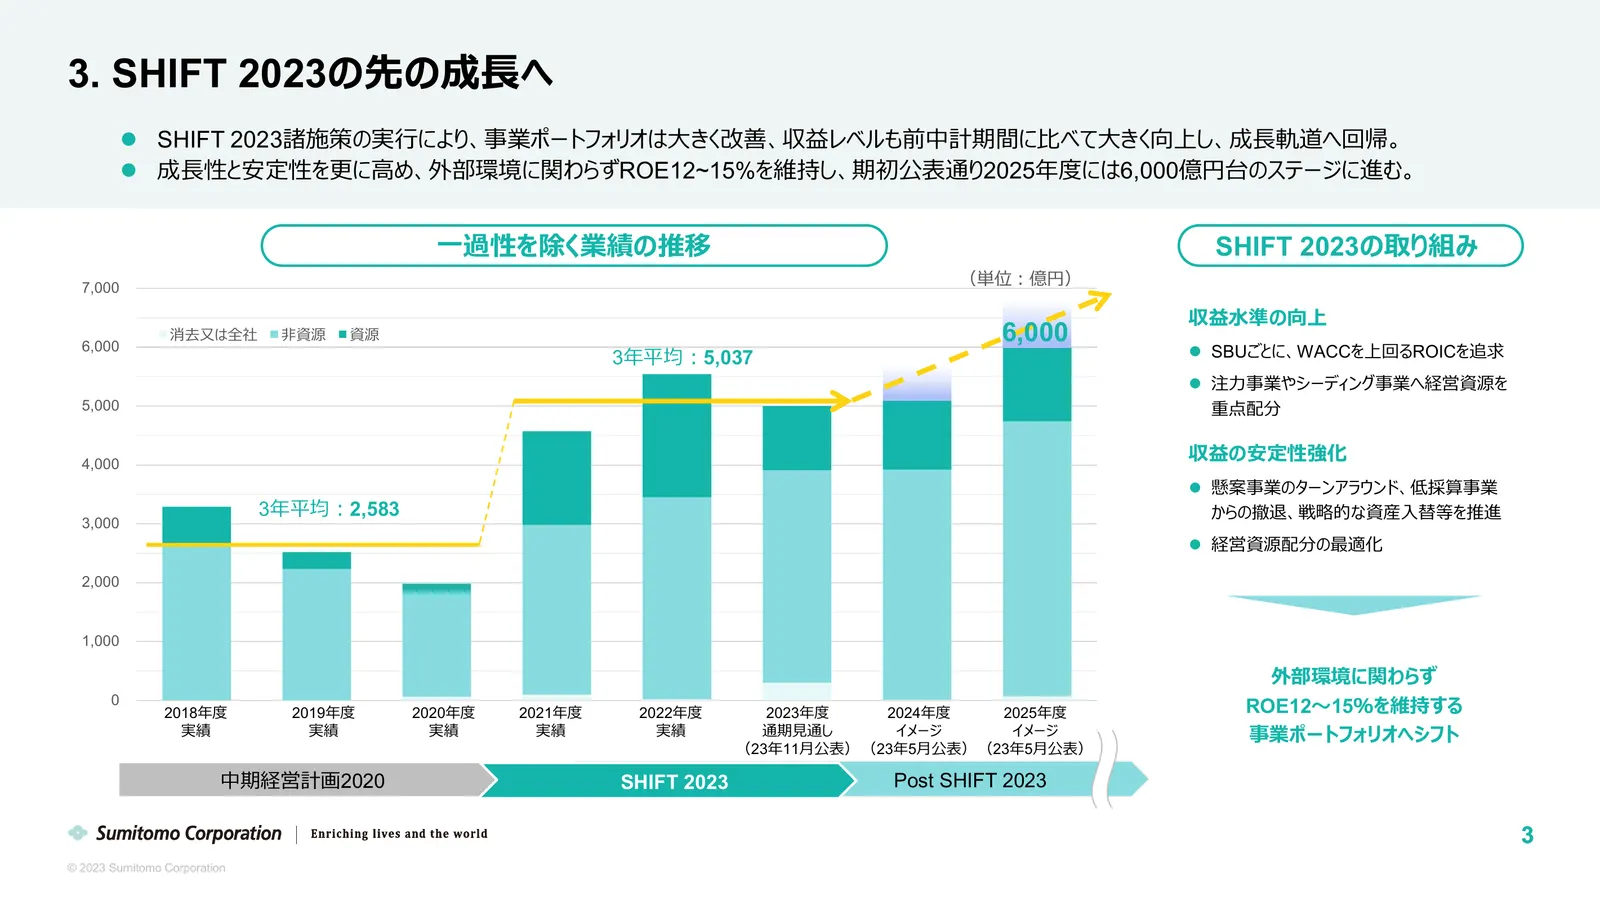
Slide 4: SHIFT 2023の先の成長へ
3. SHIFT 2023の先の成⻑へ SHIFT 2023諸施策の実⾏により、事業ポートフォリオは⼤きく改善、収益レベルも前中計期間に⽐べて⼤きく向上し、成⻑軌道へ回帰。 成⻑性と安定性を更に⾼め、外部環境に関わらずROE12~15%を維持し、期初公表通り2025年度には6,000億円台のステージに進む。 ⼀過性を除く業績の推移 SHIFT 2023の取り組み 7,000 (単位︓億円) 収益⽔準の向上 6,000 消去⼜は全社 ⾮資源 資源 6,000 3年平均︓5,037 SBUごとに、WACCを上回るROICを追求 注⼒事業やシーディング事業へ経営資源を 5,000 重
Slide 5: 2023年度第2四半期 実績及び通期見通し
2023年度第2四半期 実績 及び 2023年度 通期⾒通し 4 © 2023 Sumitomo Corporation
Slide 6: 2023年度第2四半期 実績(四半期利益)
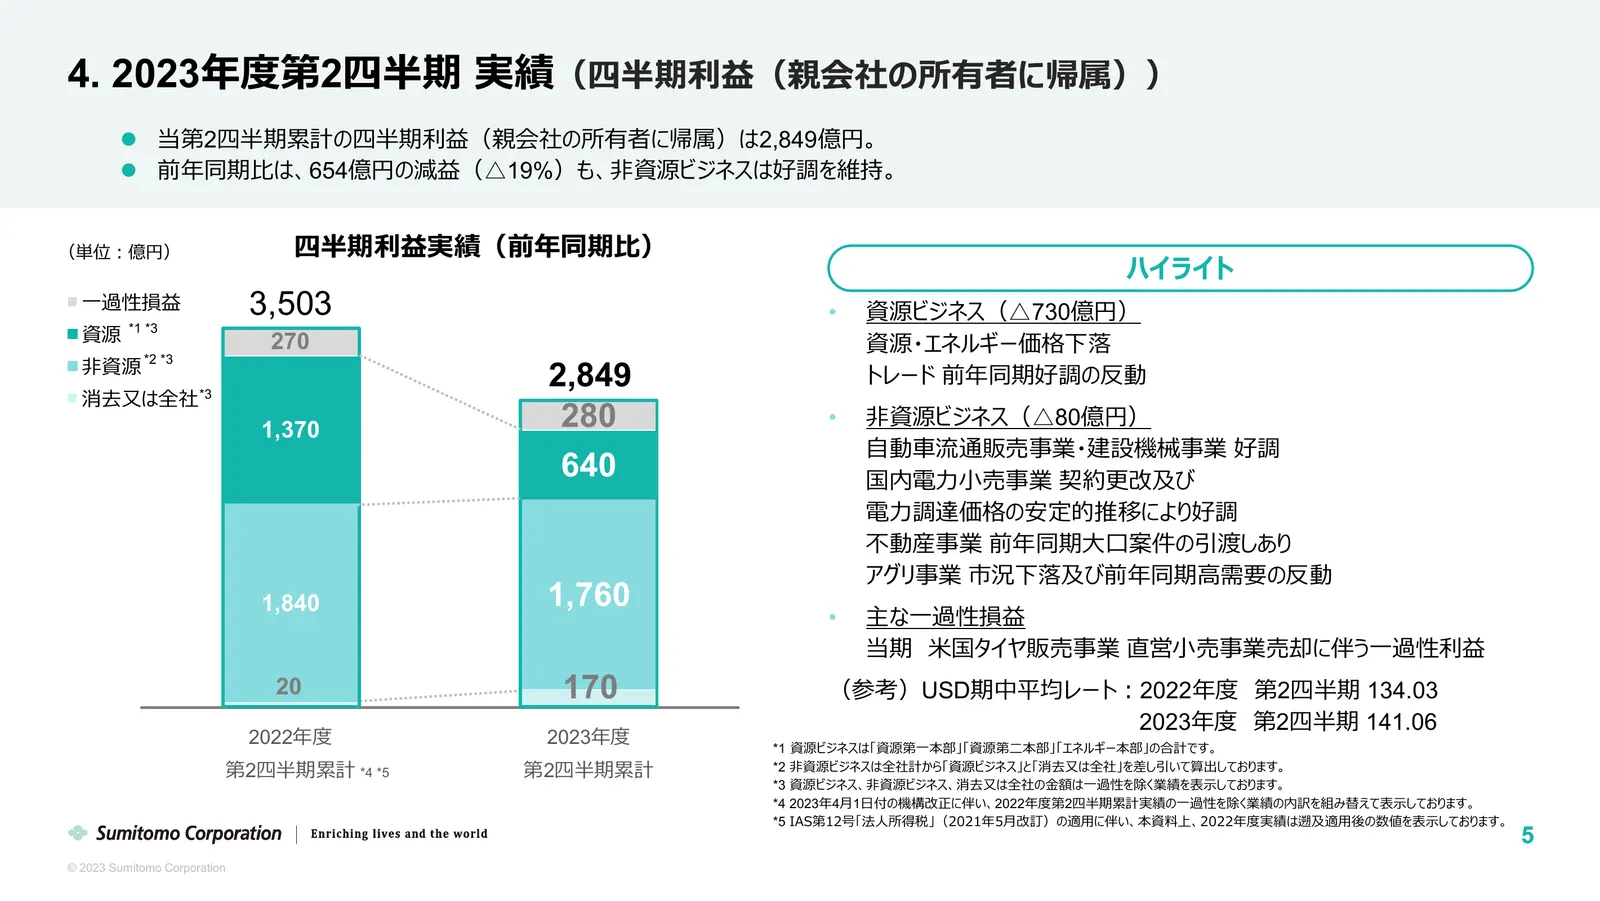
4. 2023年度第2四半期 実績(四半期利益(親会社の所有者に帰属)) 当第2四半期累計の四半期利益(親会社の所有者に帰属)は2,849億円。 前年同期⽐は、654億円の減益(△19%)も、⾮資源ビジネスは好調を維持。 (単位︓億円) 四半期利益実績(前年同期⽐) ハイライト ⼀過性損益 3,503 • 資源ビジネス(△730億円) 資源 *1 *3 270 資源・エネルギー価格下落 *2 *3 ⾮資源 2,849 トレード 前年同期好調の反動 消去⼜は全社 *3 1,370 280 • ⾮資源ビジネス(△80億円) ⾃動⾞流通販売事業・建設機械事業 好調 640 国内電⼒⼩売事業
Slide 7: 2023年度第2四半期 実績(セグメント別 四半期利益)
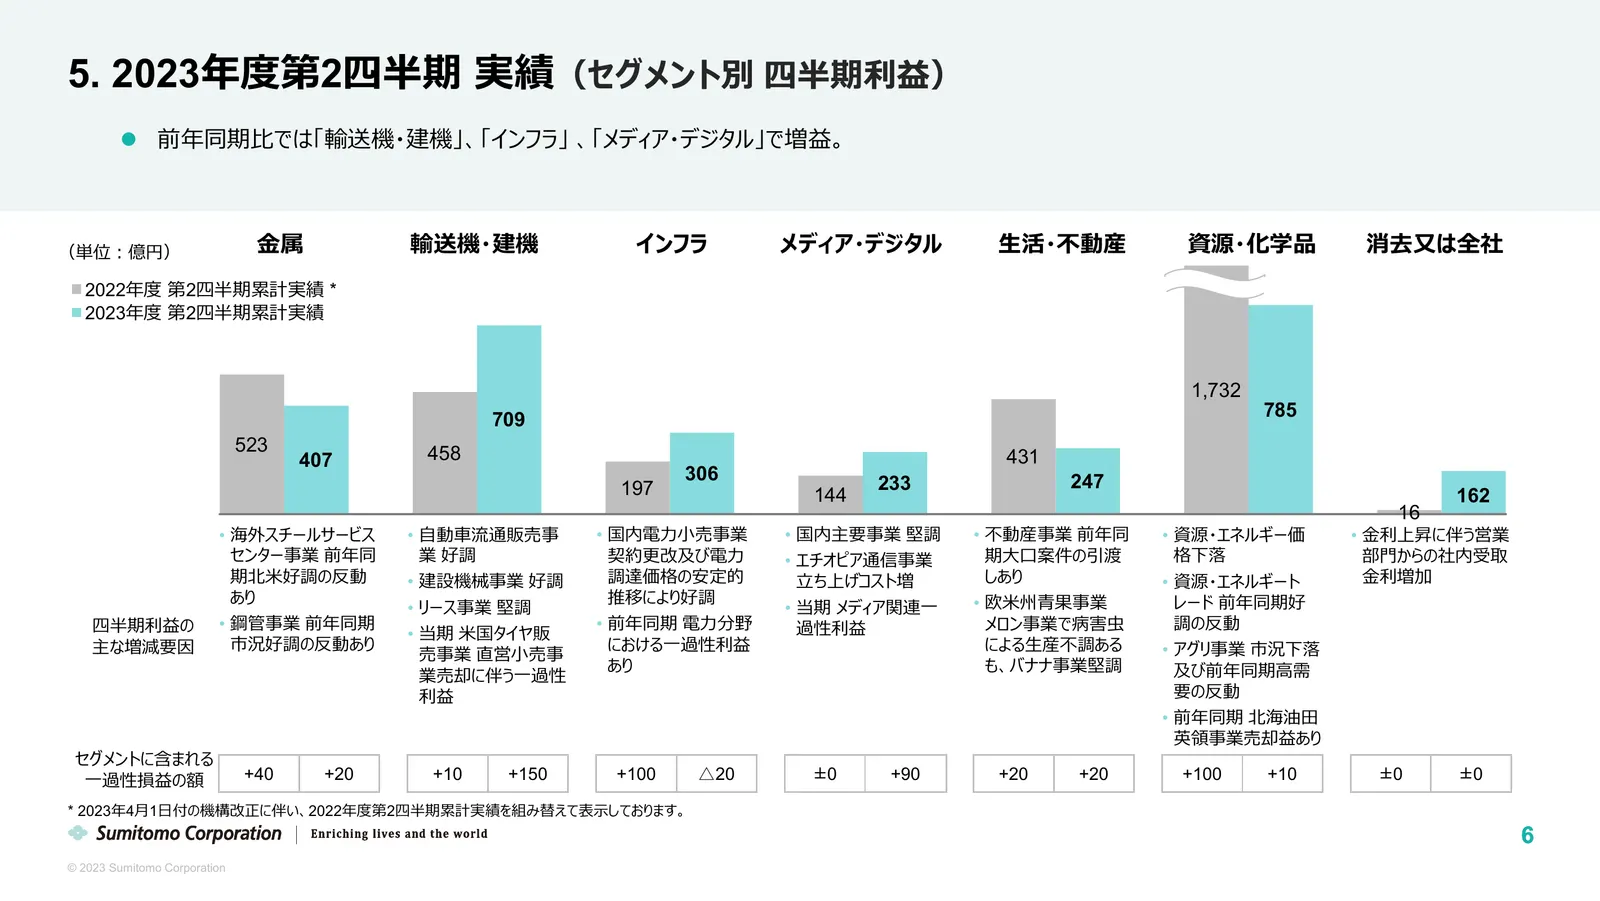
5. 2023年度第2四半期 実績(セグメント別 四半期利益) 前年同期⽐では「輸送機・建機」、「インフラ」 、「メディア・デジタル」で増益。 (単位︓億円) ⾦属 輸送機・建機 インフラ メディア・デジタル ⽣活・不動産 資源・化学品 消去⼜は全社 2022年度 第2四半期累計実績 * 2023年度 第2四半期累計実績 1,732 709 785 523 458 407 431 306 233 247 197 144 162 16 • 海外スチールサービス • ⾃動⾞流通販売事 • 国内電⼒⼩売事業 • 国内主要事業 堅調 • 不動産事業 前年同 • 資源・エネルギー価 • ⾦利上昇に伴
Slide 8: 一過性を除く業績 四半期推移
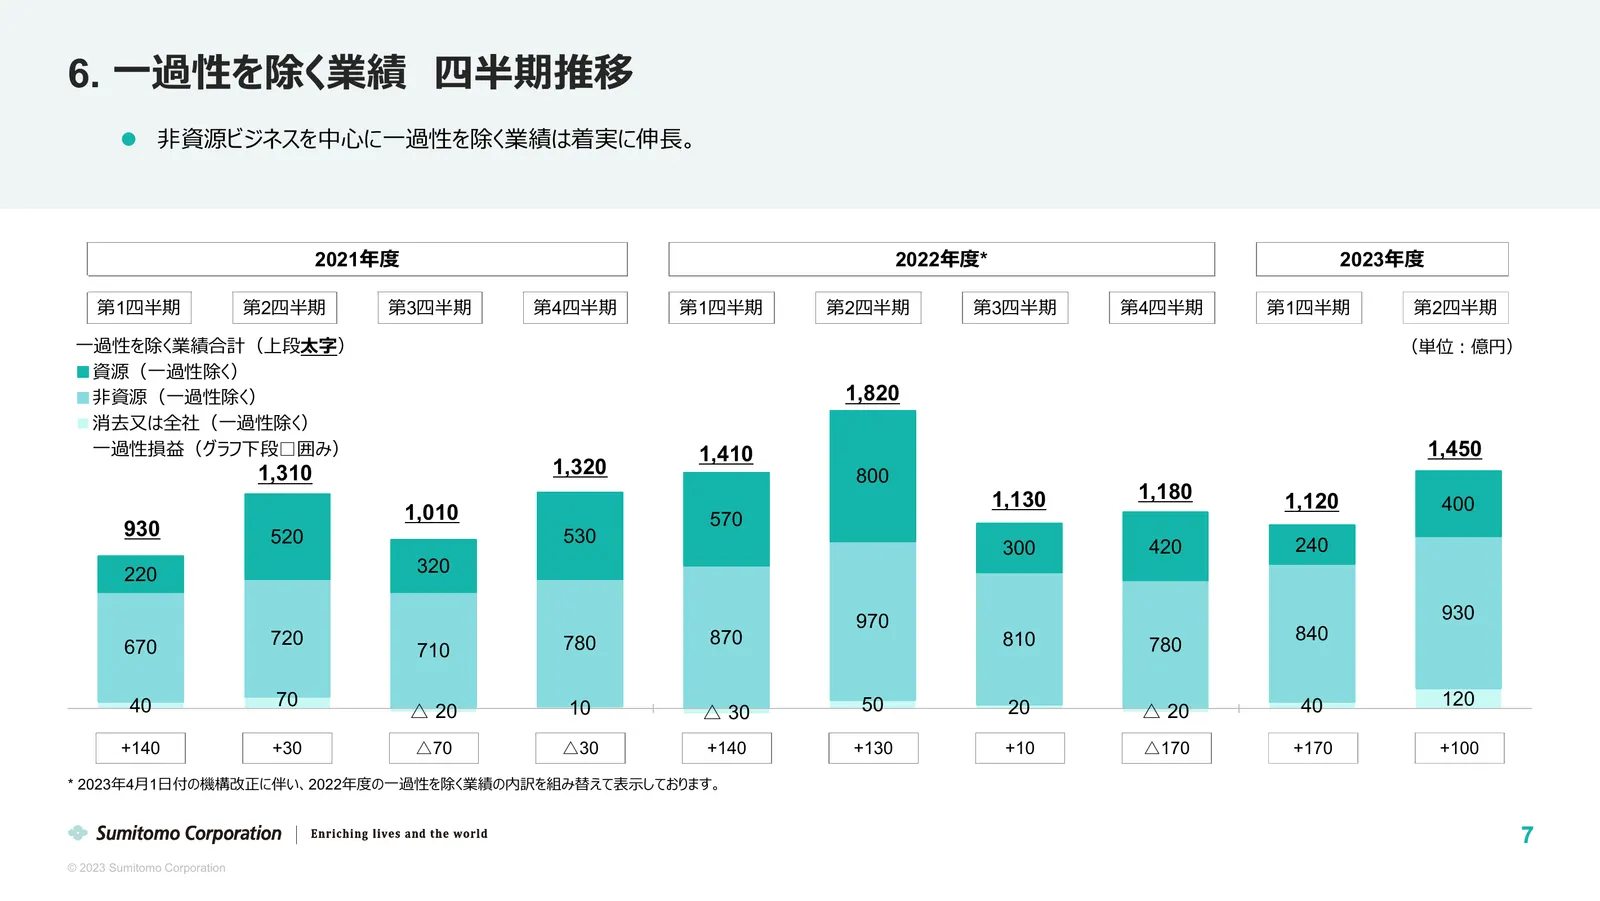
6. ⼀過性を除く業績 四半期推移 ⾮資源ビジネスを中⼼に⼀過性を除く業績は着実に伸⻑。 2021年度 2022年度* 2023年度 第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 ⼀過性を除く業績合計(上段太字) (単位︓億円) 資源(⼀過性除く) ⾮資源(⼀過性除く) 1,820 消去⼜は全社(⼀過性除く) ⼀過性損益(グラフ下段□囲み) 1,410 1,450 1,310 1,320 800 1,130 1,180 1,120 1,010 400 570 930 520 530 300 420 240 220 3
Slide 9: 2023年度第2四半期 実績(キャッシュ・フロー)
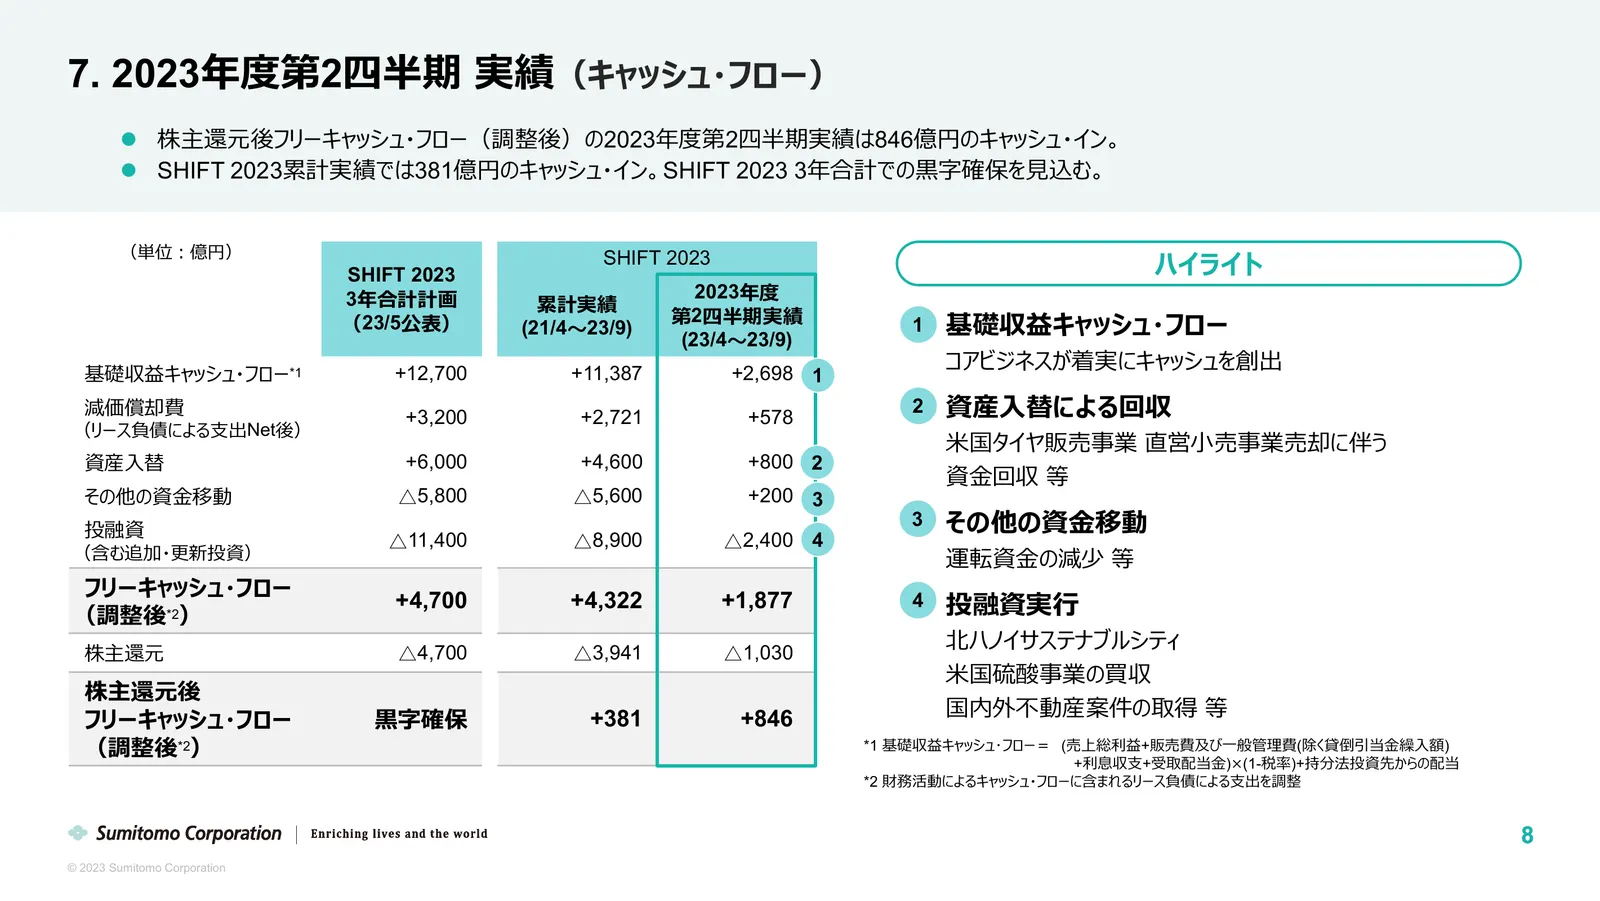
7. 2023年度第2四半期 実績(キャッシュ・フロー) 株主還元後フリーキャッシュ・フロー(調整後)の2023年度第2四半期実績は846億円のキャッシュ・イン。 SHIFT 2023累計実績では381億円のキャッシュ・イン。SHIFT 2023 3年合計での⿊字確保を⾒込む。 (単位︓億円) SHIFT 2023 SHIFT 2023 ハイライト 3年合計計画 2023年度 累計実績 (23/5公表) 第2四半期実績 1 基礎収益キャッシュ・フロー (21/4〜23/9) (23/4〜23/9) コアビジネスが着実にキャッシュを創出 基礎収益キャッシュ・フロー*1 +12,700
Slide 10: 2023年度第2四半期 実績(財政状態)
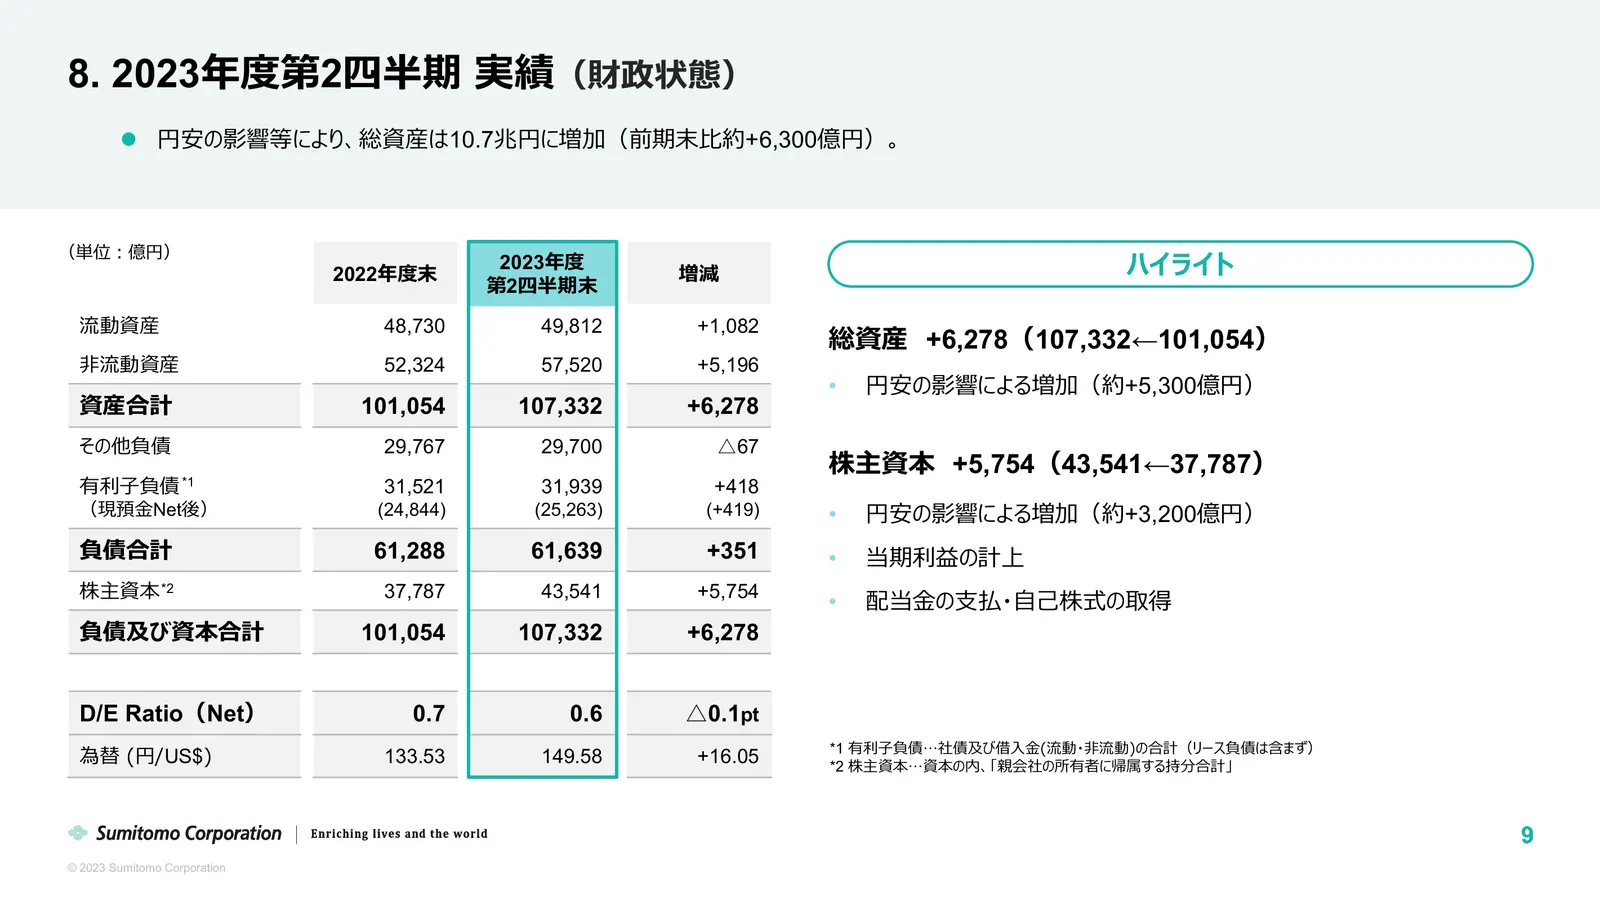
8. 2023年度第2四半期 実績(財政状態) 円安の影響等により、総資産は10.7兆円に増加(前期末⽐約+6,300億円)。 (単位︓億円) 2022年度末 2023年度 増減 ハイライト 第2四半期末 流動資産 48,730 49,812 +1,082 総資産 +6,278(107,332←101,054) ⾮流動資産 52,324 57,520 +5,196 • 円安の影響による増加(約+5,300億円) 資産合計 101,054 107,332 +6,278 その他負債 29,767 29,700 △67 株主資本 +5,754(43,541←37,787) 有利⼦負債 *1 31
Slide 11: 2023年度 通期見通し(当期利益)
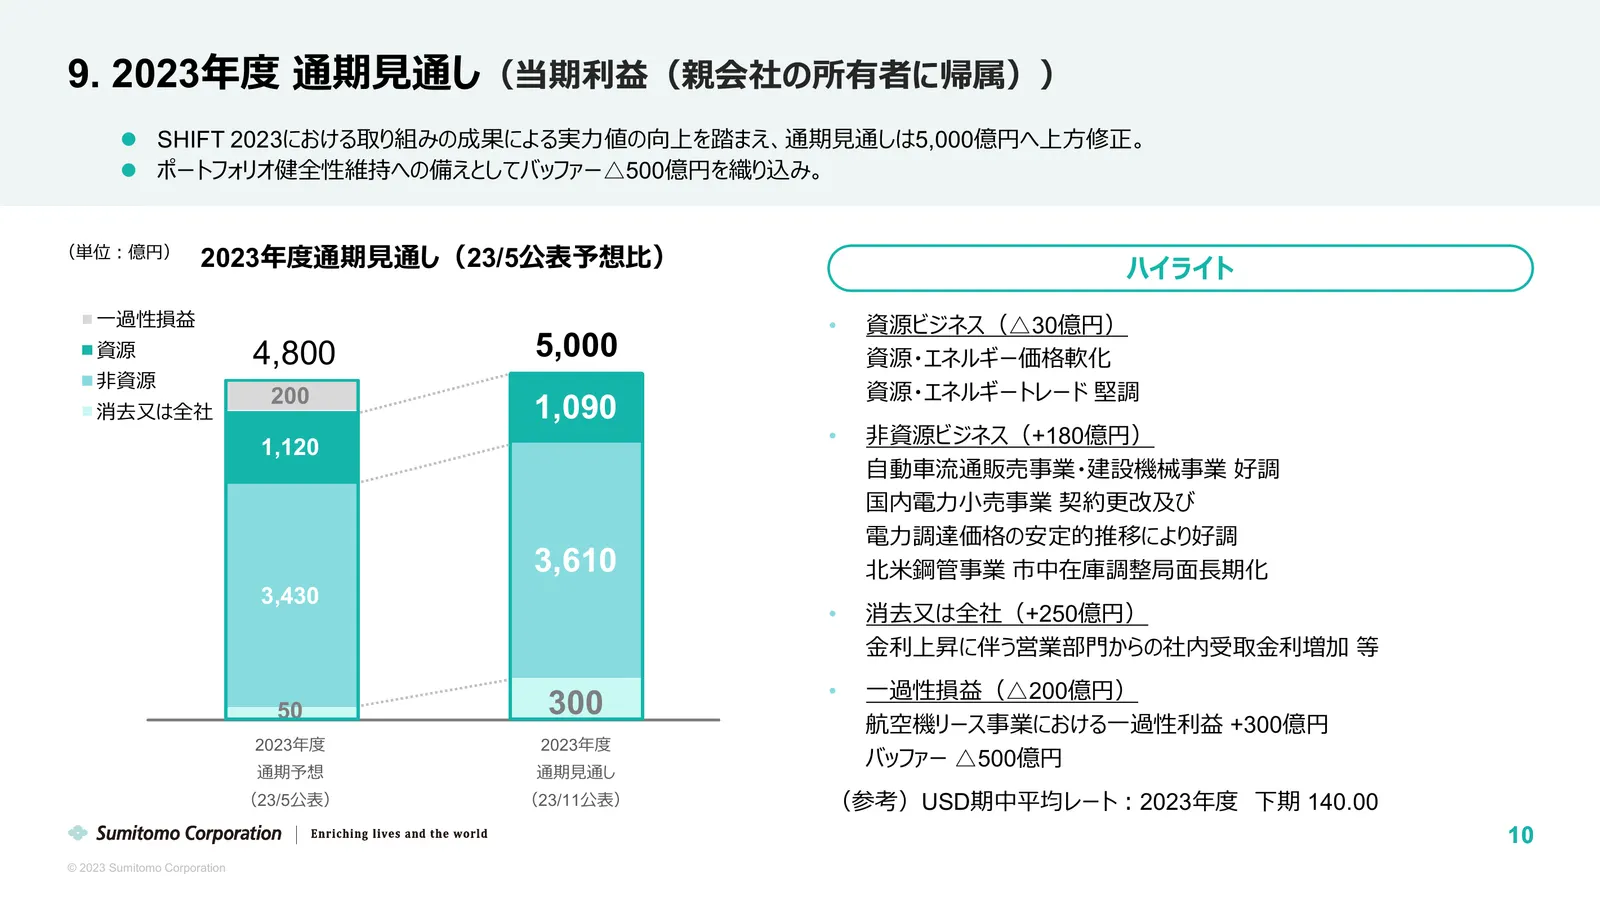
9. 2023年度 通期⾒通し(当期利益(親会社の所有者に帰属)) SHIFT 2023における取り組みの成果による実⼒値の向上を踏まえ、通期⾒通しは5,000億円へ上⽅修正。 ポートフォリオ健全性維持への備えとしてバッファー△500億円を織り込み。 (単位︓億円) 2023年度通期⾒通し(23/5公表予想⽐) ハイライト ⼀過性損益 • 資源ビジネス(△30億円) 資源 4,800 5,000 資源・エネルギー価格軟化 ⾮資源 200 資源・エネルギートレード 堅調 消去⼜は全社 1,090 1,120 • ⾮資源ビジネス(+180億円) ⾃動⾞流通販売事業・建設機械事業 好調 国内
Slide 12: 2023年度 通期見通し(セグメント別)
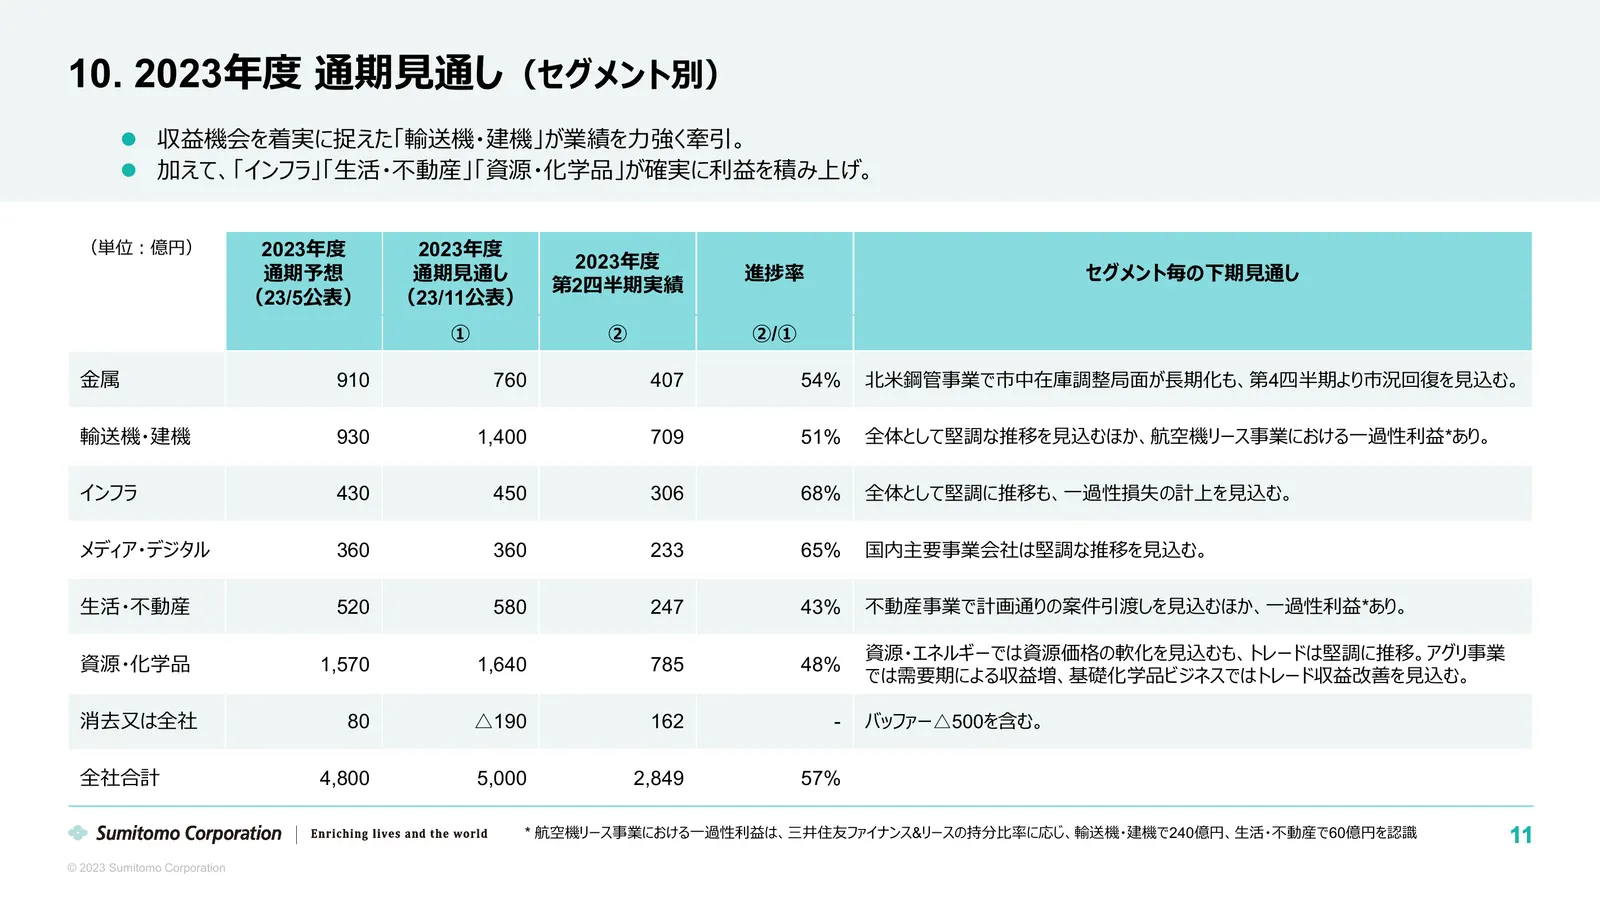
10. 2023年度 通期⾒通し(セグメント別) 収益機会を着実に捉えた「輸送機・建機」が業績を⼒強く牽引。 加えて、「インフラ」「⽣活・不動産」「資源・化学品」が確実に利益を積み上げ。 (単位︓億円) 2023年度 2023年度 2023年度 通期予想 通期⾒通し 進捗率 セグメント毎の下期⾒通し 第2四半期実績 (23/5公表) (23/11公表) ① ② ②/① ⾦属 910 760 407 54% 北⽶鋼管事業で市中在庫調整局⾯が⻑期化も、第4四半期より市況回復を⾒込む。 輸送機・建機 930 1,400 709 51% 全体として堅調な推移を⾒込むほか、航空機リース事業におけ
Slide 13: 株主還元
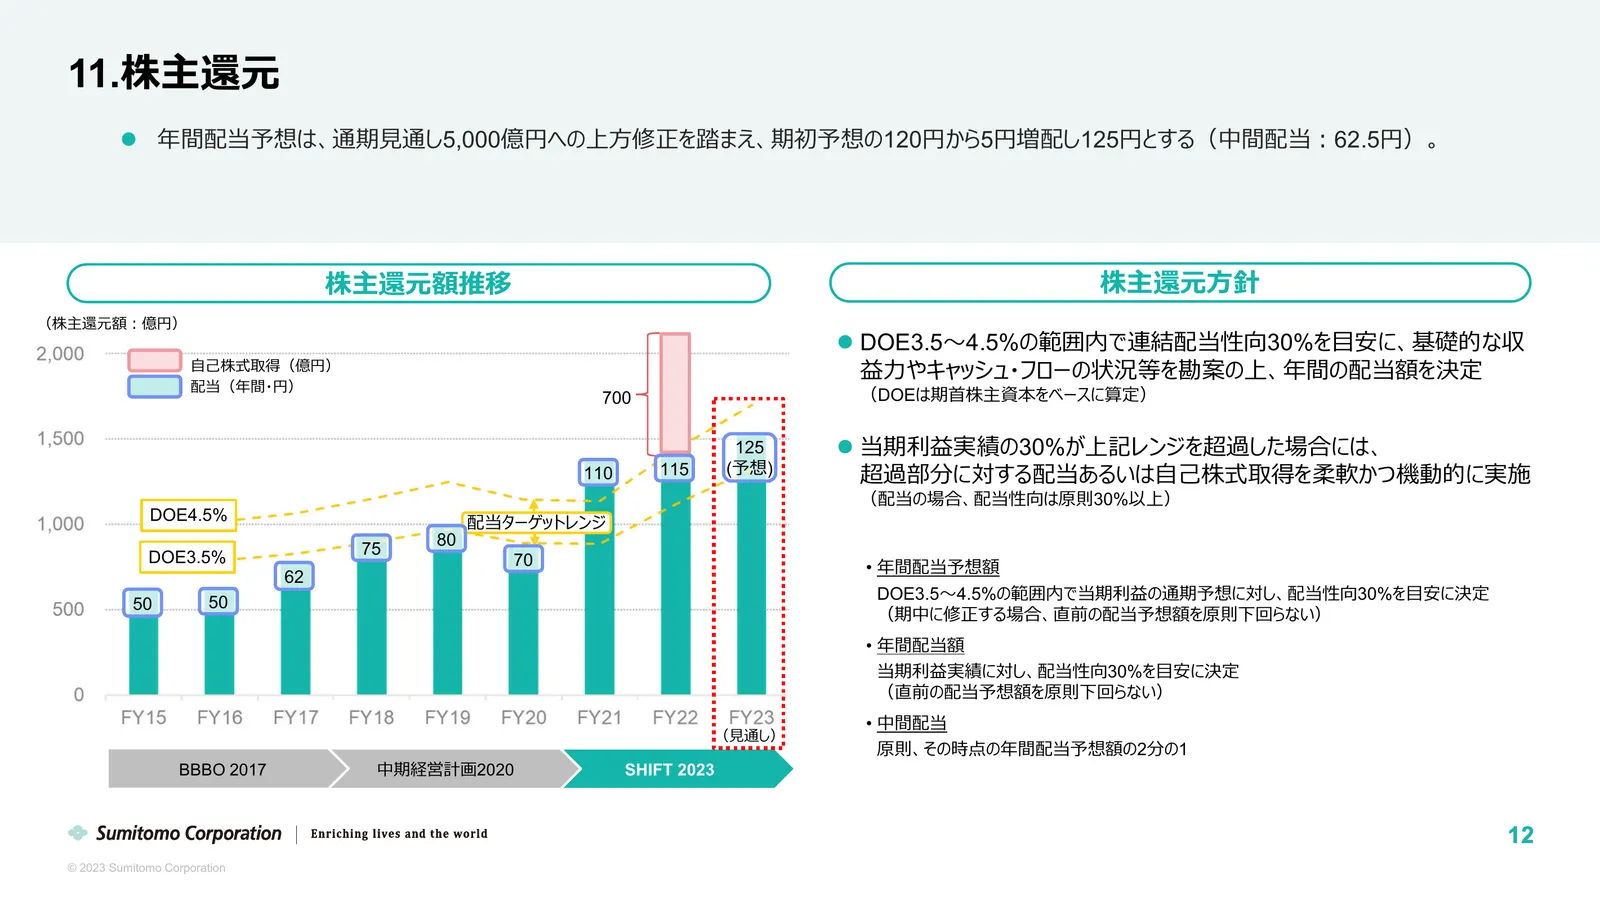
11.株主還元 年間配当予想は、通期⾒通し5,000億円への上⽅修正を踏まえ、期初予想の120円から5円増配し125円とする(中間配当︓62.5円)。 株主還元額推移 株主還元⽅針 (株主還元額︓億円) DOE3.5〜4.5%の範囲内で連結配当性向30%を⽬安に、基礎的な収 ⾃⼰株式取得(億円) 益⼒やキャッシュ・フローの状況等を勘案の上、年間の配当額を決定 配当(年間・円) 700 (DOEは期⾸株主資本をベースに算定) 125 当期利益実績の30%が上記レンジを超過した場合には、 110 115 (予想) 超過部分に対する配当あるいは⾃⼰株式取得を柔軟かつ機動的に実施 (配当の
Slide 14: Appendix
Appendix 13 © 2023 Sumitomo Corporation
Slide 15: Contents
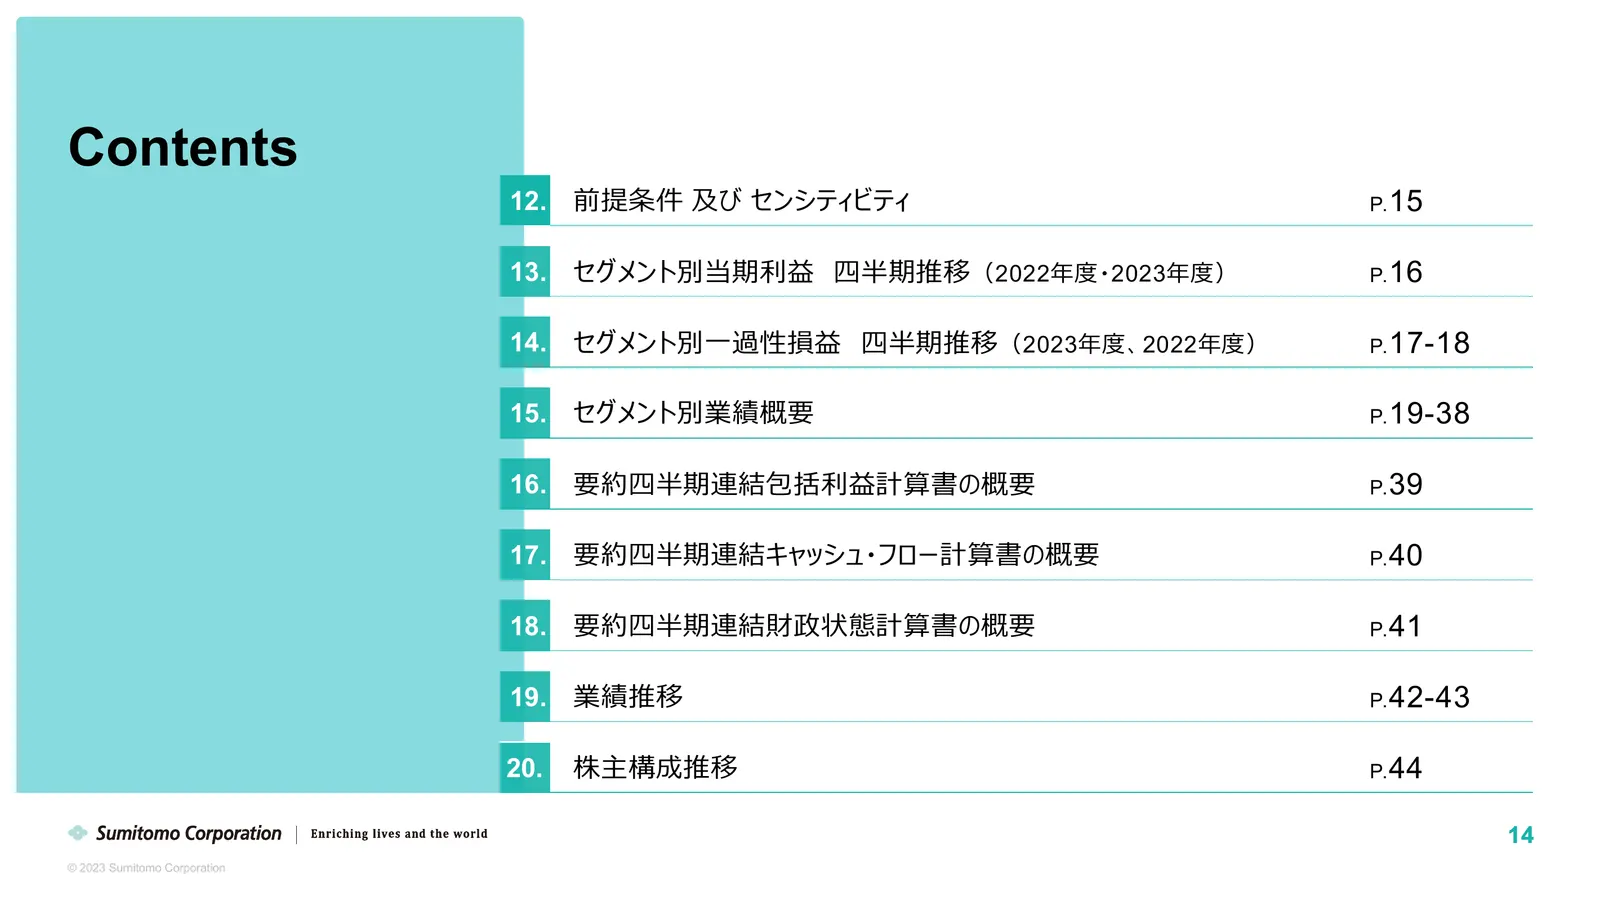
Contents 12. 前提条件 及び センシティビティ P. 15 13. セグメント別当期利益 四半期推移 (2022年度・2023年度) P. 16 14. セグメント別⼀過性損益 四半期推移 (2023年度、2022年度) P. 17-18 15. セグメント別業績概要 P. 19-38 16. 要約四半期連結包括利益計算書の概要 P. 39 17. 要約四半期連結キャッシュ・フロー計算書の概要 P. 40 18. 要約四半期連結財政状態計算書の概要 P. 41 19. 業績推移 P. 42-43 20. 株主構成推移 P. 44 14 © 2023 Sumitomo Corpora
Slide 16: 前提条件 及び センシティビティ
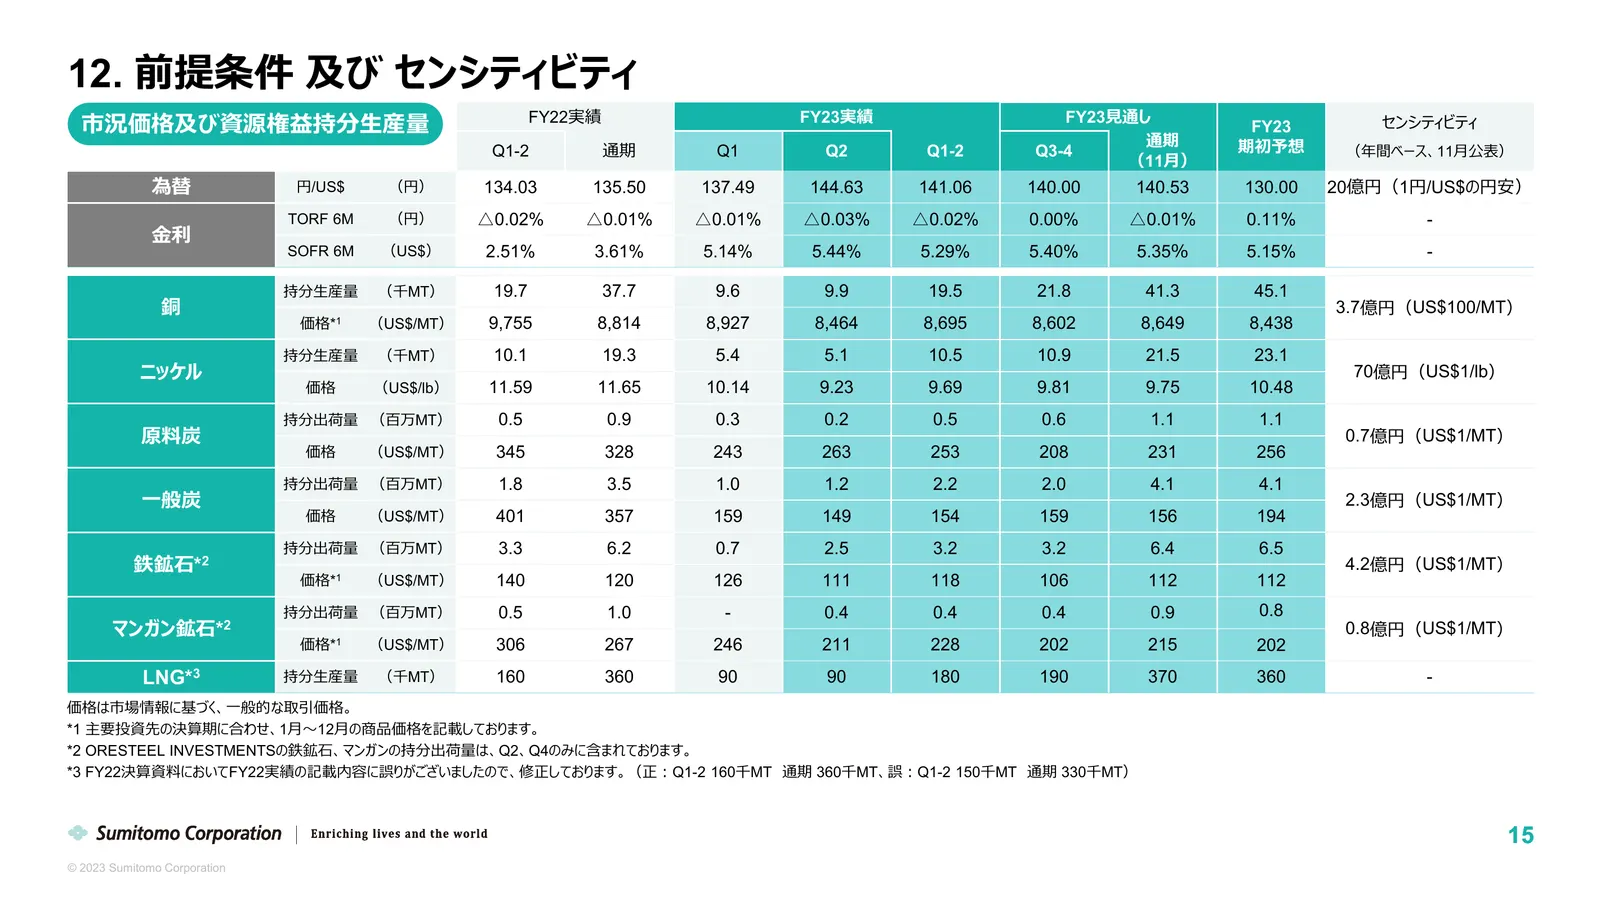
12. 前提条件 及び センシティビティ FY22実績 FY23実績 FY23⾒通し 市況価格及び資源権益持分⽣産量 FY23 センシティビティ 通期 期初予想 Q1-2 通期 Q1 Q2 Q1-2 Q3-4 (年間ベース、11⽉公表) (11⽉) 為替 円/US$ (円) 134.03 135.50 137.49 144.63 141.06 140.00 140.53 130.00 20億円(1円/US$の円安) TORF 6M (円) △0.02% △0.01% △0.01% △0.03% △0.02% 0.00% △0.01% 0.11% - ⾦利 SOFR 6M (US$) 2.51%
Slide 17: セグメント別当期利益 四半期推移(2022年度・2023年度)
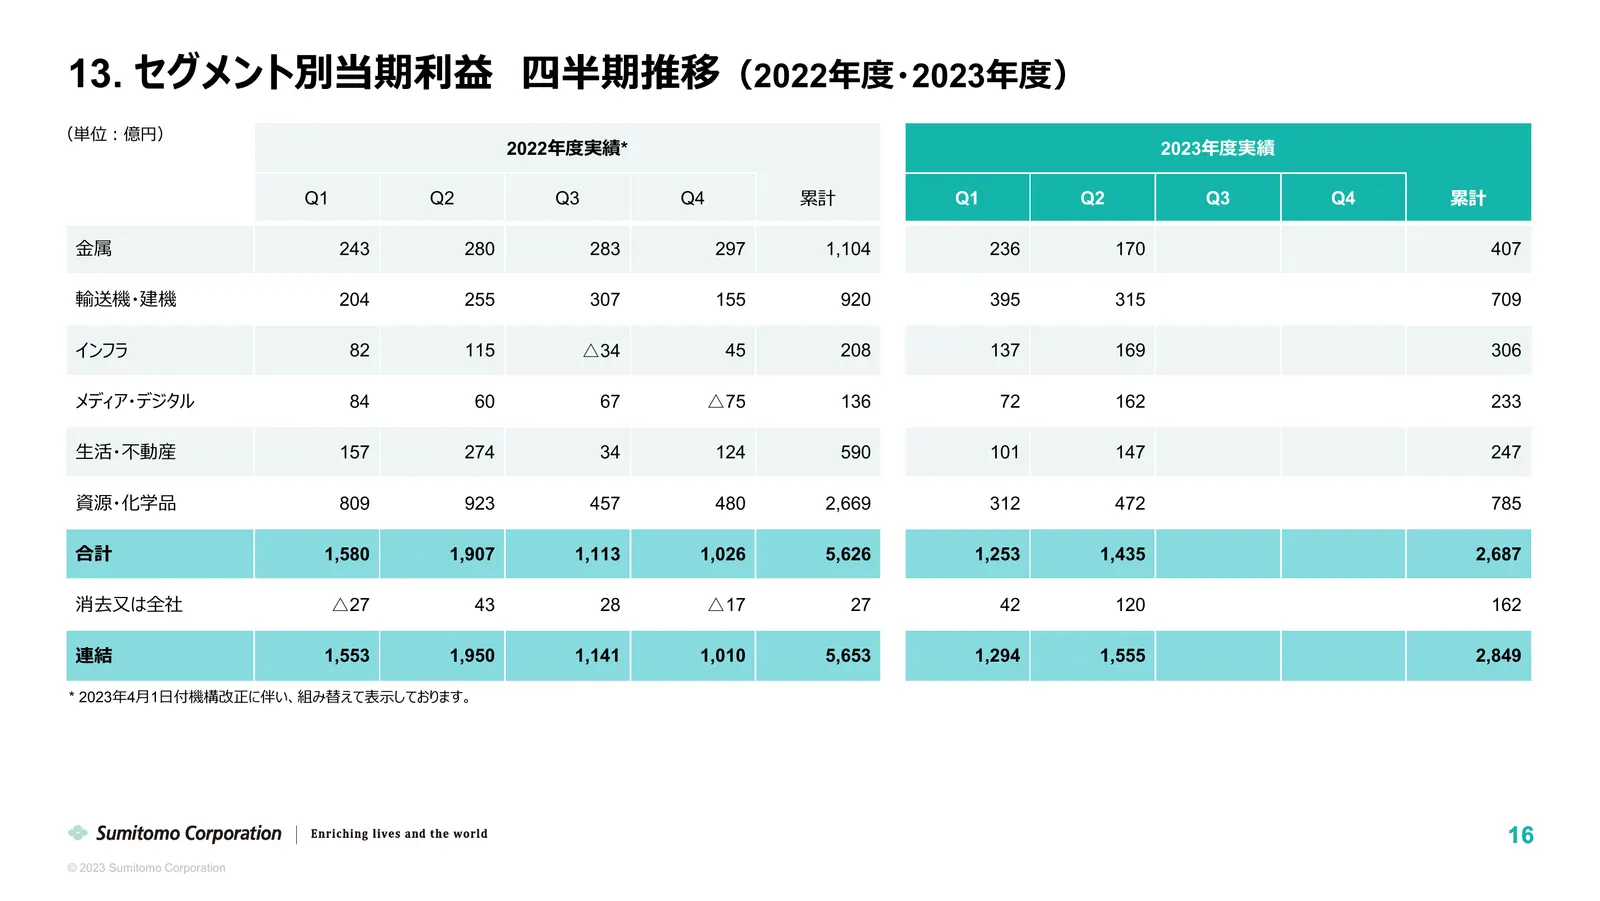
13. セグメント別当期利益 四半期推移(2022年度・2023年度) (単位︓億円) 2022年度実績* 2023年度実績 Q1 Q2 Q3 Q4 累計 Q1 Q2 Q3 Q4 累計 ⾦属 243 280 283 297 1,104 236 170 407 輸送機・建機 204 255 307 155 920 395 315 709 インフラ 82 115 △34 45 208 137 169 306 メディア・デジタル 84 60 67 △75 136 72 162 233 ⽣活・不動産 157 274 34 124 590 101 147 247 資源・化学品 809 923 457 4
Slide 18: セグメント別一過性損益 四半期推移(2023年度)
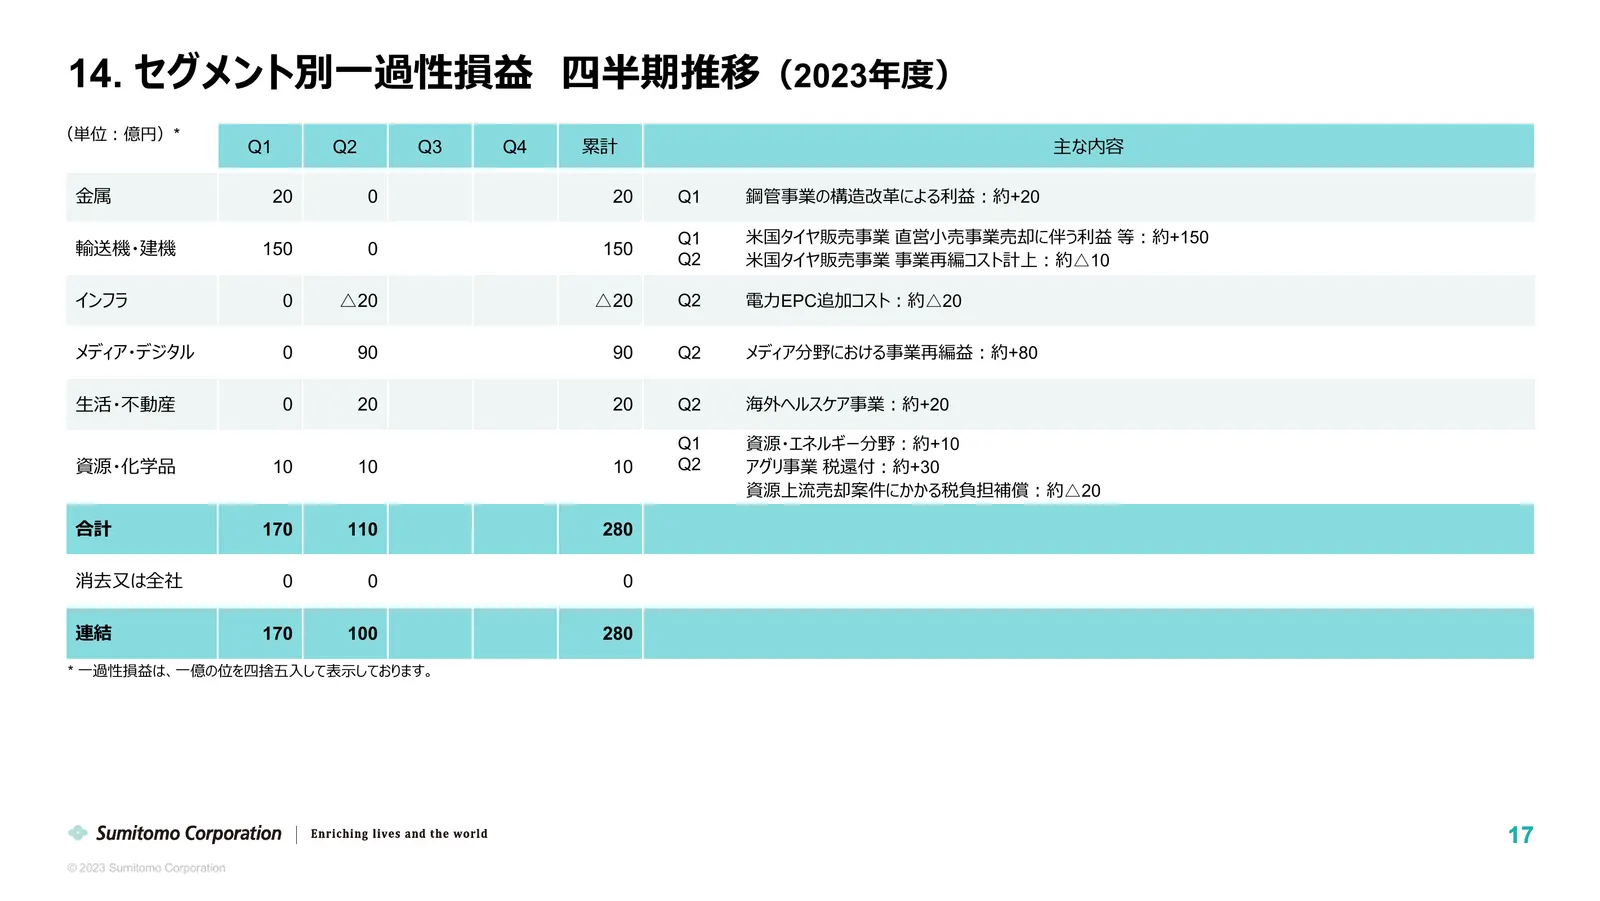
14. セグメント別⼀過性損益 四半期推移(2023年度) (単位︓億円)* Q1 Q2 Q3 Q4 累計 主な内容 ⾦属 20 0 20 Q1 鋼管事業の構造改⾰による利益︓約+20 Q1 ⽶国タイヤ販売事業 直営⼩売事業売却に伴う利益 等︓約+150 輸送機・建機 150 0 150 Q2 ⽶国タイヤ販売事業 事業再編コスト計上︓約△10 インフラ 0 △20 △20 Q2 電⼒EPC追加コスト︓約△20 メディア・デジタル 0 90 90 Q2 メディア分野における事業再編益︓約+80 ⽣活・不動産 0 20 20 Q2 海外ヘルスケア事業︓約+20 Q1 資源・エネルギー分野︓約+10
Slide 19: セグメント別一過性損益 四半期推移(2022年度)
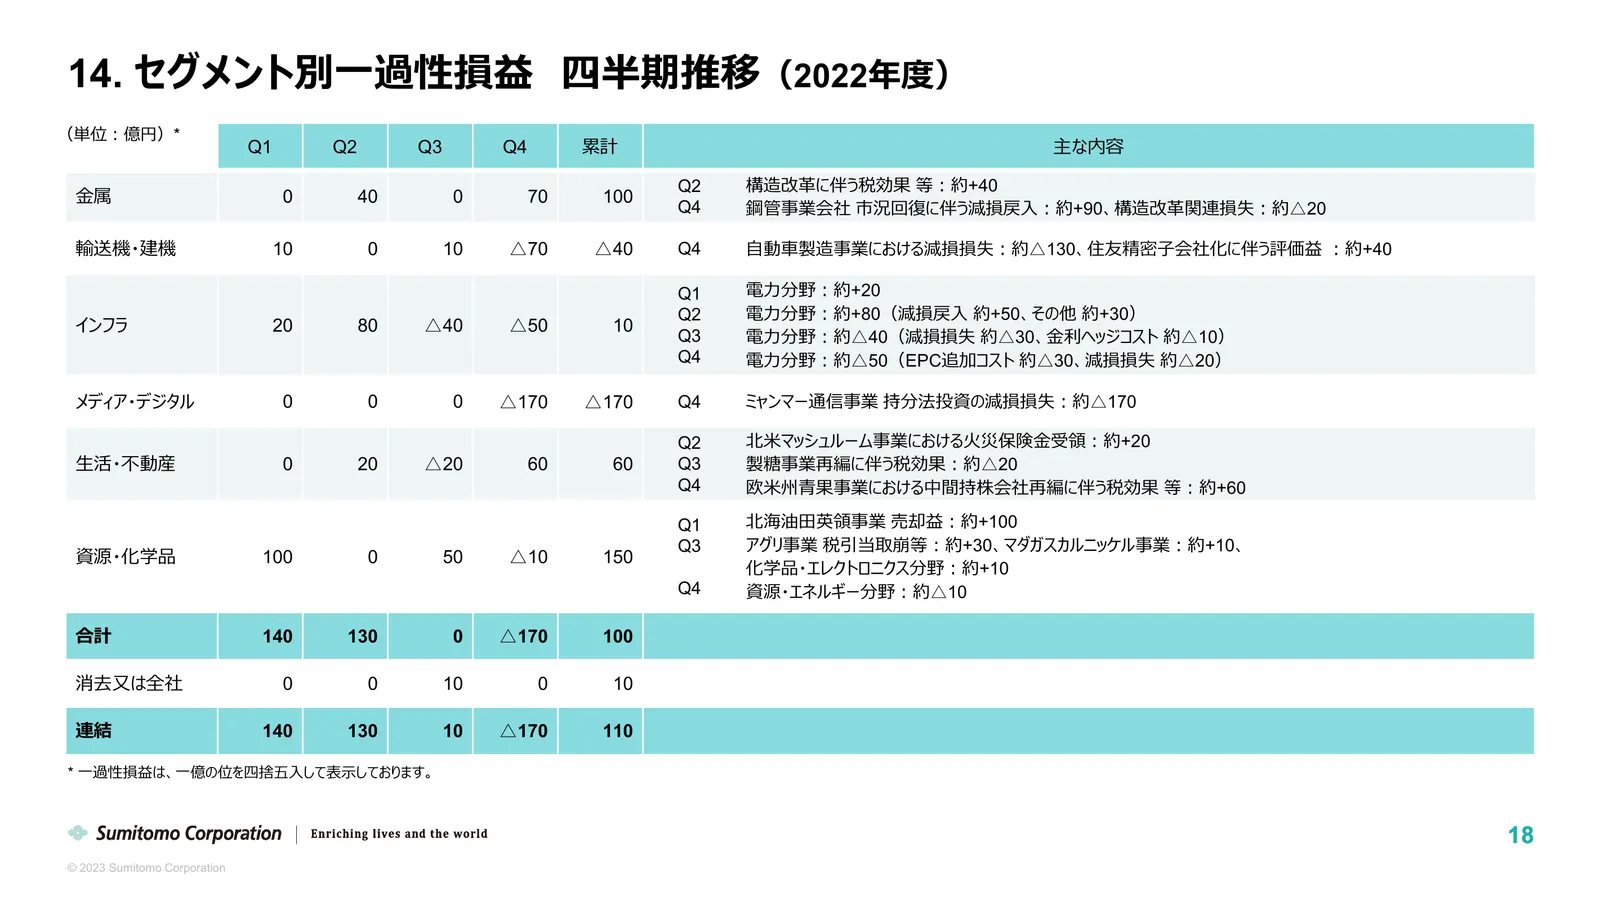
14. セグメント別⼀過性損益 四半期推移(2022年度) (単位︓億円)* Q1 Q2 Q3 Q4 累計 主な内容 Q2 構造改⾰に伴う税効果 等︓約+40 ⾦属 0 40 0 70 100 Q4 鋼管事業会社 市況回復に伴う減損戻⼊︓約+90、構造改⾰関連損失︓約△20 輸送機・建機 10 0 10 △70 △40 Q4 ⾃動⾞製造事業における減損損失︓約△130、住友精密⼦会社化に伴う評価益 ︓約+40 Q1 電⼒分野︓約+20 Q2 電⼒分野︓約+80(減損戻⼊ 約+50、その他 約+30) インフラ 20 80 △40 △50 10 Q3 電⼒分野︓約△40(減損損失 約△30、⾦利
Slide 20: セグメント別業績概要(金属事業部門)
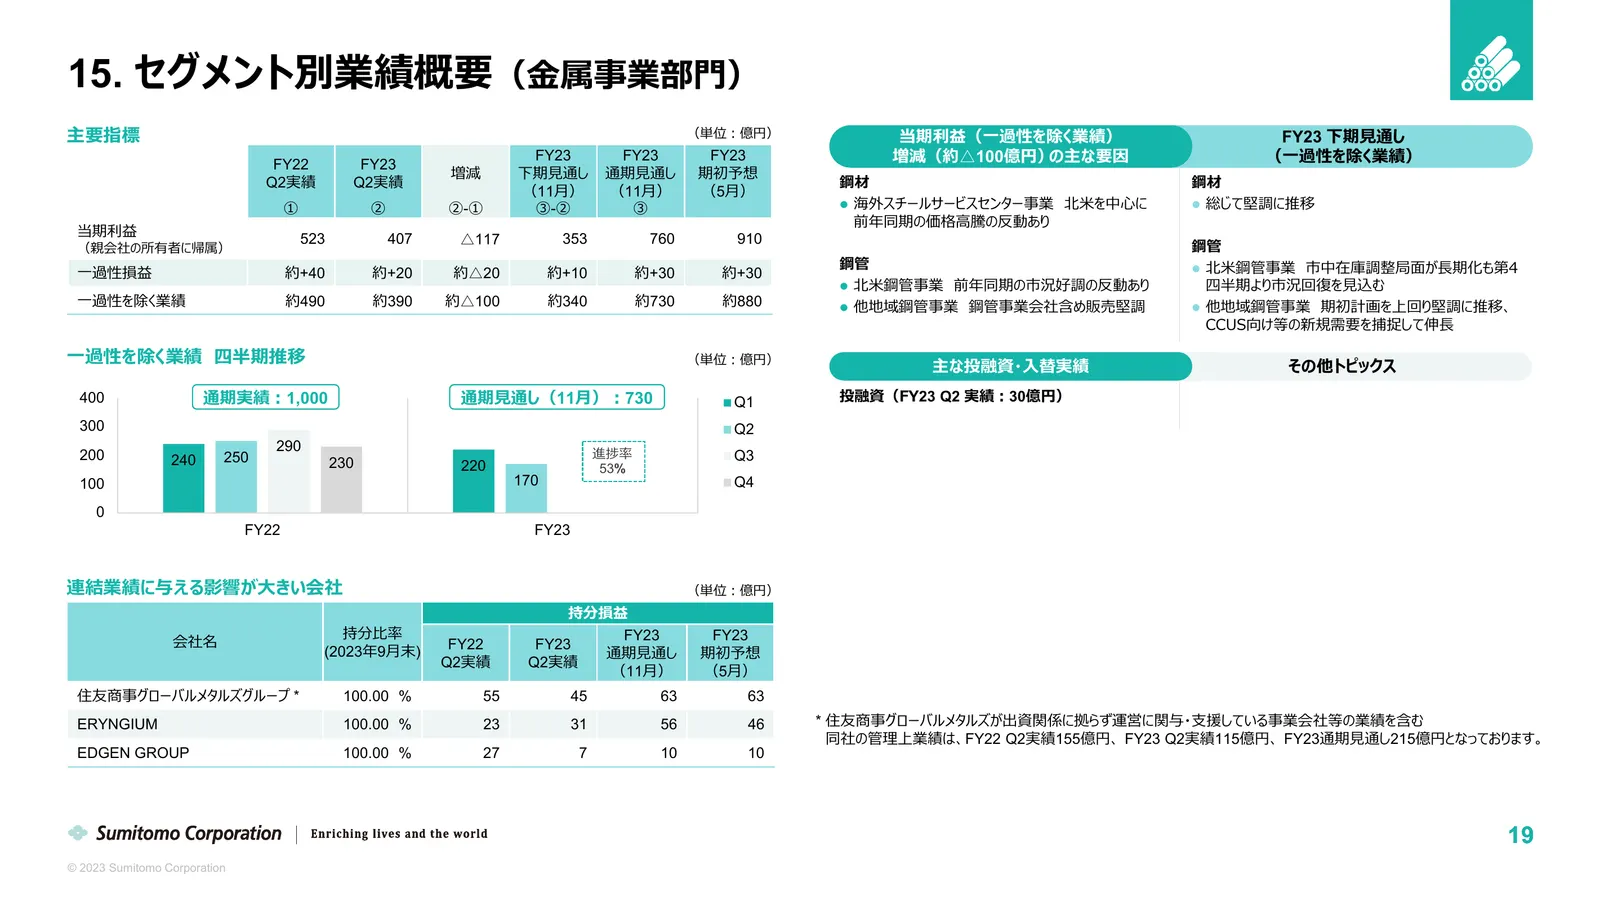
15. セグメント別業績概要(⾦属事業部⾨) 主要指標 (単位︓億円) 当期利益(⼀過性を除く業績) FY23 下期⾒通し FY22 FY23 FY23 FY23 FY23 増減(約△100億円)の主な要因 (⼀過性を除く業績) 増減 下期⾒通し 通期⾒通し 期初予想 Q2実績 Q2実績 鋼材 鋼材 (11⽉) (11⽉) (5⽉) ① ② ②-① ③-② ③ 海外スチールサービスセンター事業 北⽶を中⼼に 総じて堅調に推移 前年同期の価格⾼騰の反動あり 当期利益 523 407 △117 353 760 910 鋼管 (親会社の所有者に帰属) 鋼管 北⽶鋼管事業 市中在庫調整局⾯
Slide 21: 熱延鋼板輸出価格推移、熱延コイル先物推移、リグ数推移
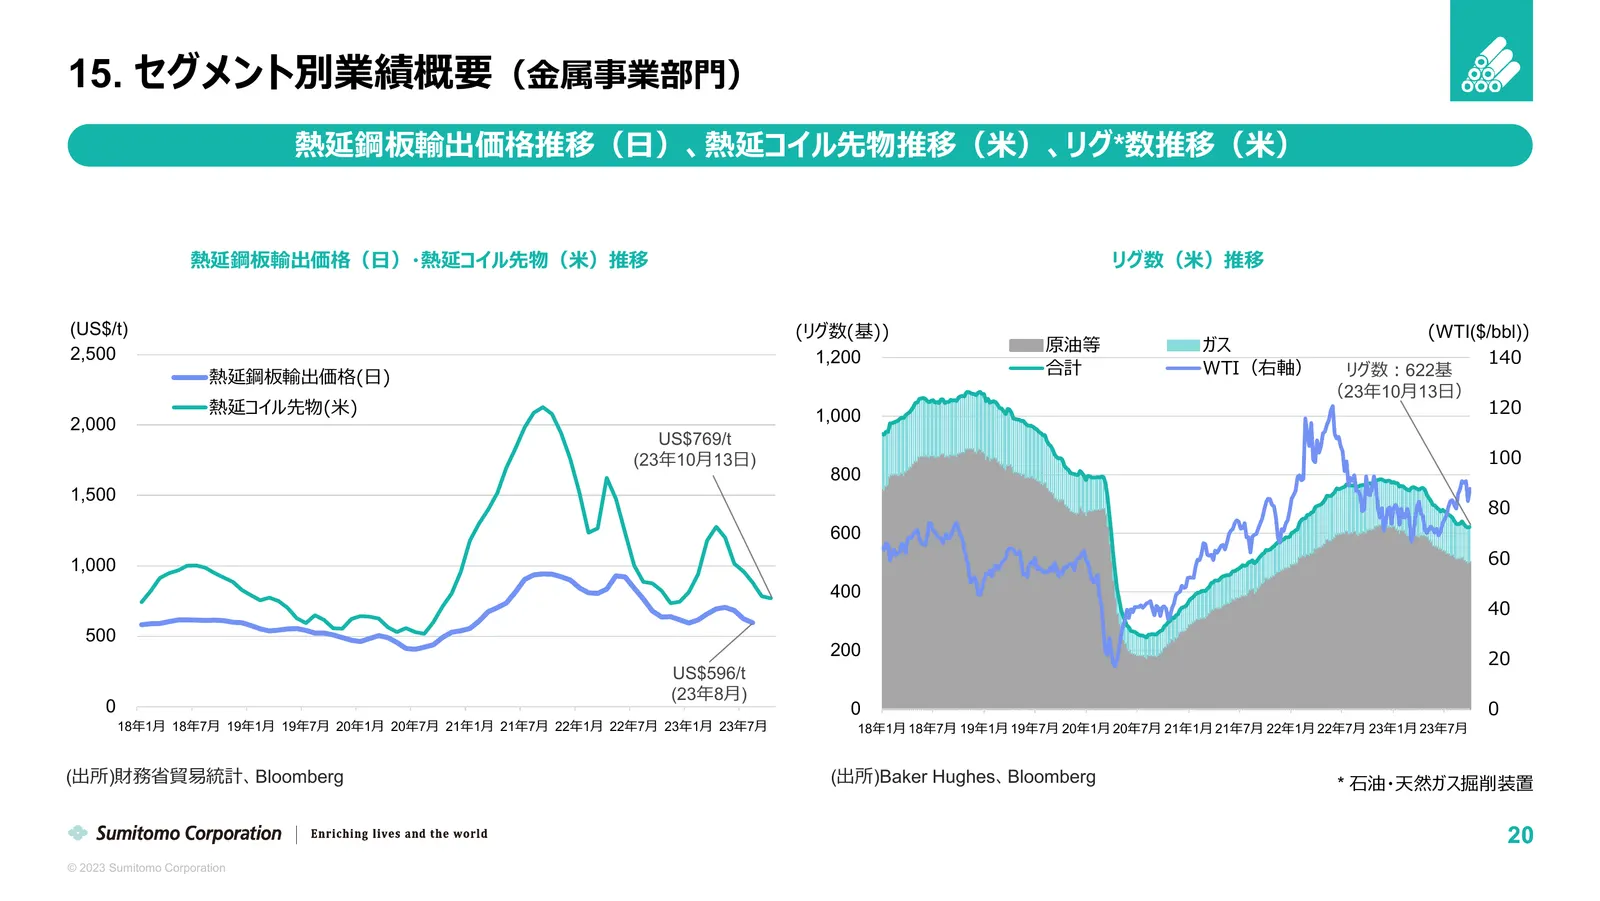
15. セグメント別業績概要(⾦属事業部⾨) 熱延鋼板輸出価格推移(⽇)、熱延コイル先物推移(⽶)、リグ*数推移(⽶) 熱延鋼板輸出価格(⽇)・熱延コイル先物(⽶)推移 リグ数(⽶)推移 (US$/t) (リグ数(基)) (WTI($/bbl)) 2,500 原油等 ガス 1,200 140 熱延鋼板輸出価格(⽇) 合計 WTI(右軸) リグ数︓622基 (23年10⽉13⽇) 熱延コイル先物(⽶) 1,000 120 2,000 US$769/t (23年10⽉13⽇) 100 800 1,500 80 600 1,000 60 400 40 500 200 20 US$596/t (23年
Slide 22: セグメント別業績概要(輸送機・建機事業部門)
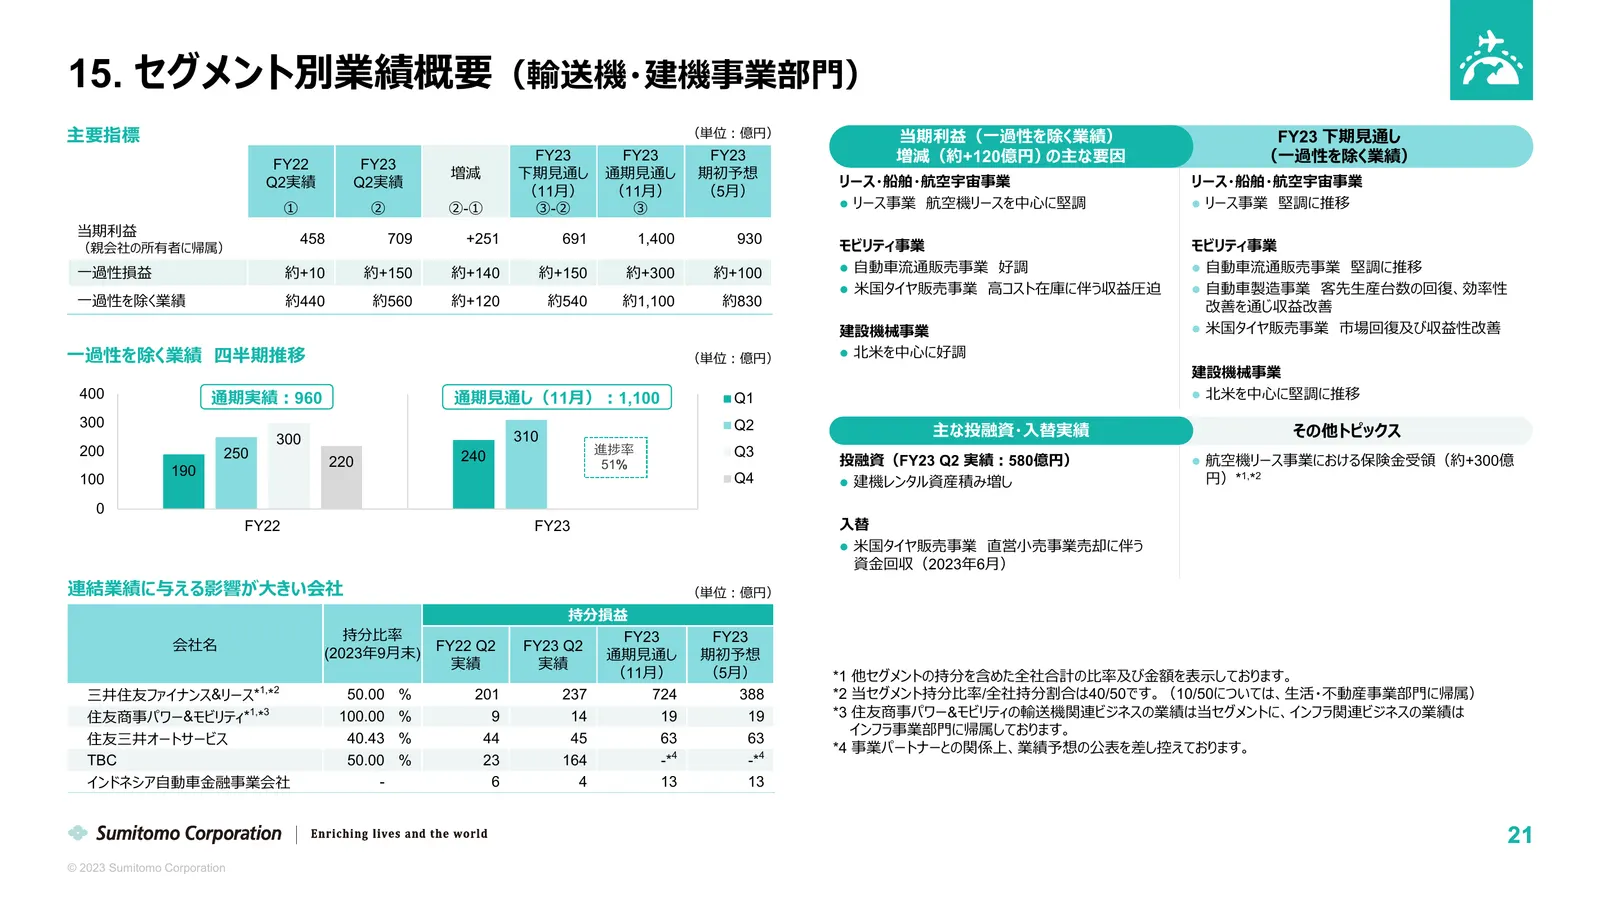
15. セグメント別業績概要(輸送機・建機事業部⾨) 主要指標 (単位︓億円) 当期利益(⼀過性を除く業績) FY23 下期⾒通し FY22 FY23 FY23 FY23 FY23 増減(約+120億円)の主な要因 (⼀過性を除く業績) 増減 下期⾒通し 通期⾒通し 期初予想 Q2実績 Q2実績 リース・船舶・航空宇宙事業 リース・船舶・航空宇宙事業 (11⽉) (11⽉) (5⽉) ① ② ②-① ③-② ③ リース事業 航空機リースを中⼼に堅調 リース事業 堅調に推移 当期利益 458 709 +251 691 1,400 930 モビリティ事業 モビリティ事業 (親会社の所有者に
Slide 23: セグメント別業績概要(輸送機・建機事業部門)
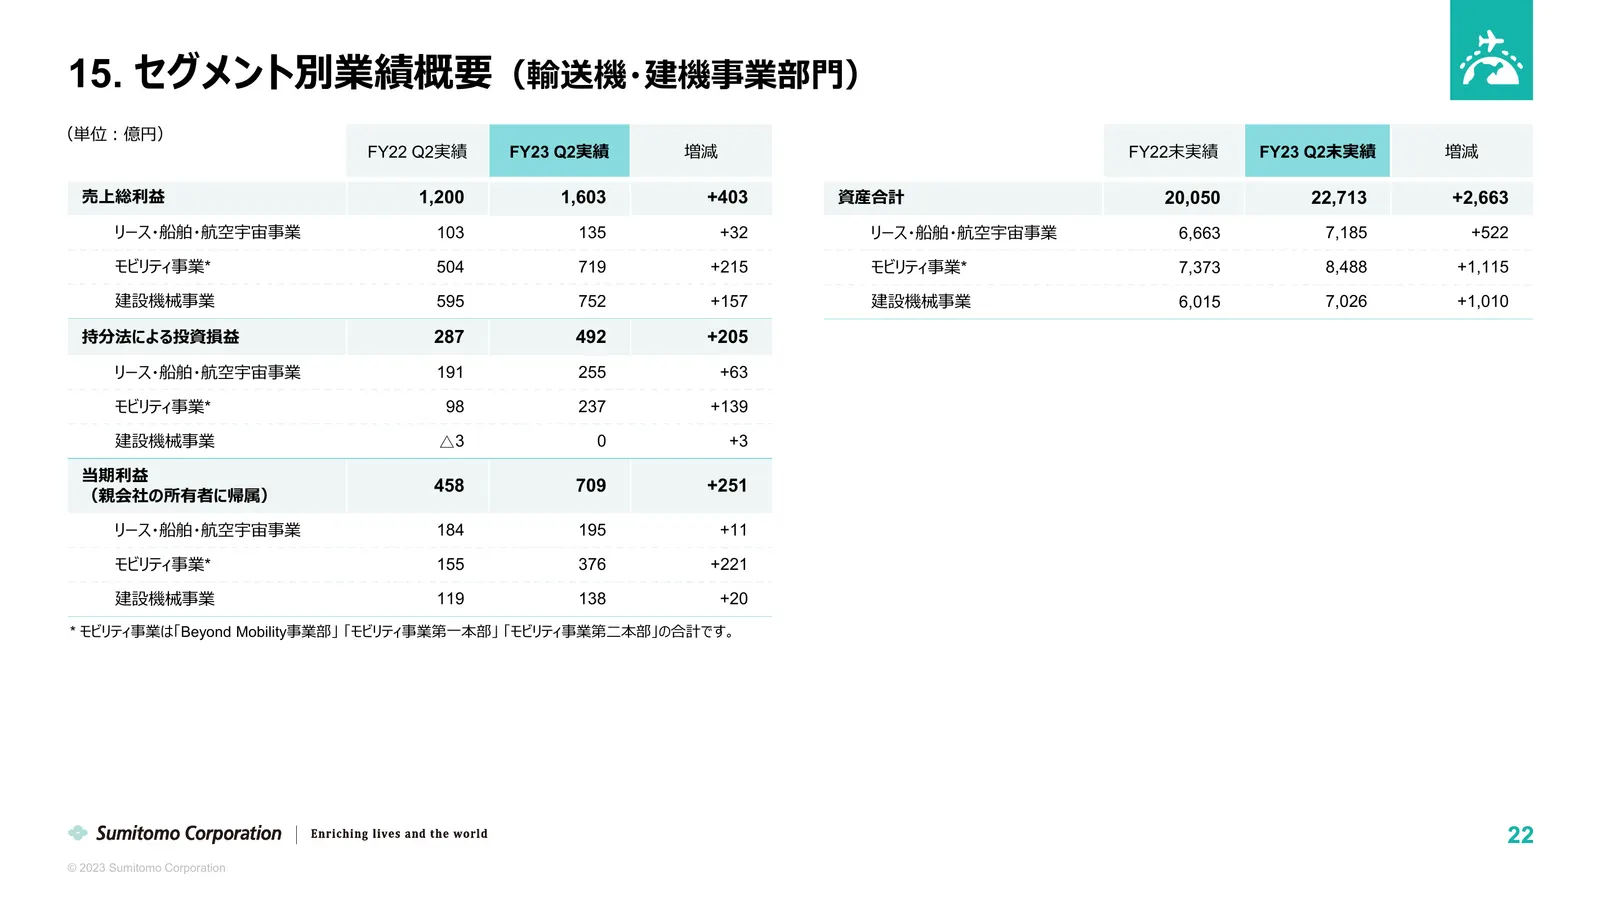
15. セグメント別業績概要(輸送機・建機事業部⾨) (単位︓億円) FY22 Q2実績 FY23 Q2実績 増減 FY22末実績 FY23 Q2末実績 増減 売上総利益 1,200 1,603 +403 資産合計 20,050 22,713 +2,663 リース・船舶・航空宇宙事業 103 135 +32 リース・船舶・航空宇宙事業 6,663 7,185 +522 モビリティ事業* 504 719 +215 モビリティ事業* 7,373 8,488 +1,115 建設機械事業 595 752 +157 建設機械事業 6,015 7,026 +1,010 持分法による投資損益 287 492
Slide 24: モビリティ事業 Global Map
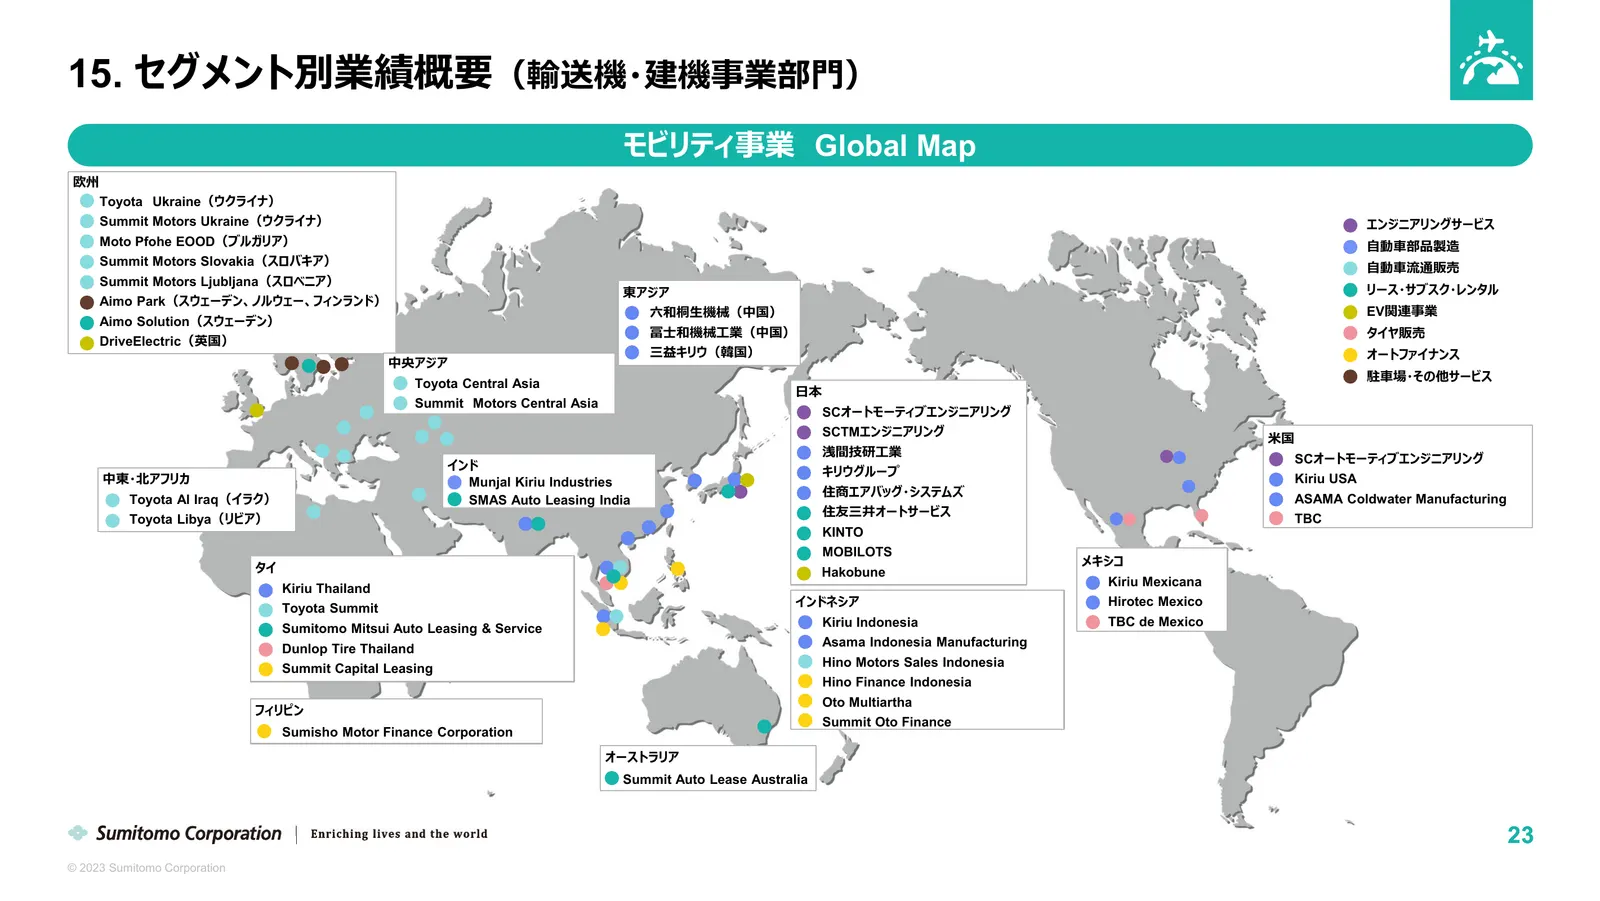
15. セグメント別業績概要(輸送機・建機事業部⾨) モビリティ事業 Global Map 欧州 Toyota Ukraine(ウクライナ) Summit Motors Ukraine(ウクライナ) エンジニアリングサービス Moto Pfohe EOOD(ブルガリア) ⾃動⾞部品製造 Summit Motors Slovakia(スロバキア) ⾃動⾞流通販売 Summit Motors Ljubljana(スロベニア) 東アジア リース・サブスク・レンタル Aimo Park(スウェーデン、ノルウェー、フィンランド) 六和桐⽣機械(中国) EV関連事業 Aimo Solution(スウェーデ
Slide 25: 建機関連事業 「強み」を活かした成長戦略
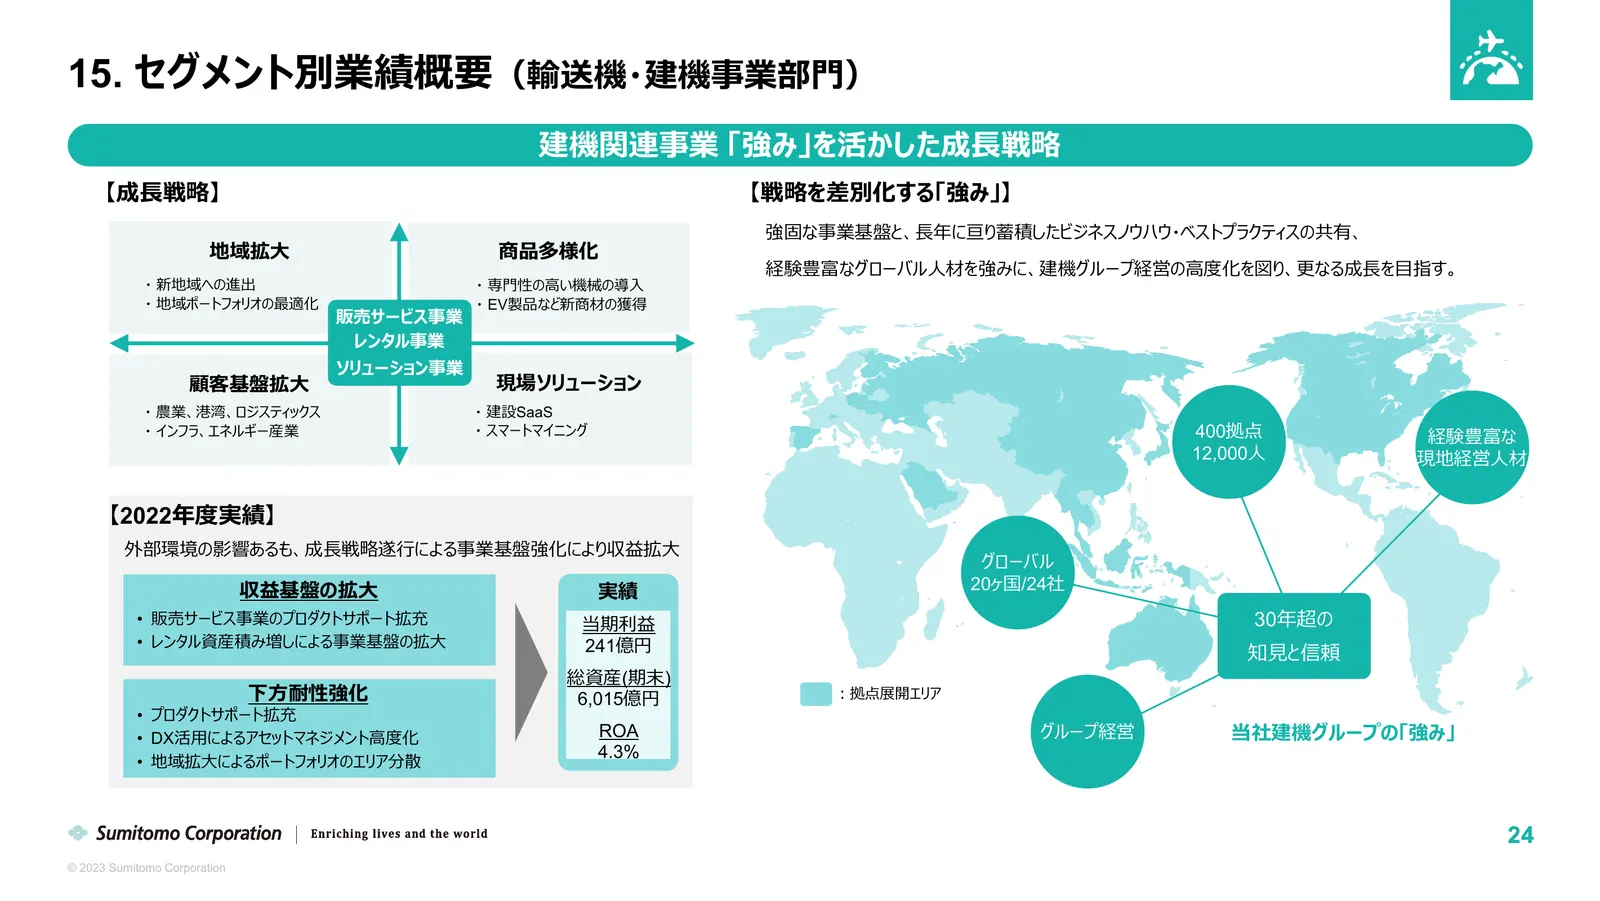
15. セグメント別業績概要(輸送機・建機事業部⾨) 建機関連事業 「強み」を活かした成⻑戦略 【成⻑戦略】 【戦略を差別化する「強み」】 強固な事業基盤と、⻑年に亘り蓄積したビジネスノウハウ・ベストプラクティスの共有、 地域拡⼤ 商品多様化 経験豊富なグローバル⼈材を強みに、建機グループ経営の⾼度化を図り、更なる成⻑を⽬指す。 ・ 新地域への進出 ・ 専⾨性の⾼い機械の導⼊ ・ 地域ポートフォリオの最適化 ・ EV製品など新商材の獲得 販売サービス事業 レンタル事業 ソリューション事業 顧客基盤拡⼤ 現場ソリューション ・ 農業、港湾、ロジスティックス ・ 建設SaaS ・ インフラ、エネル
Slide 26: セグメント別業績概要(インフラ事業部門)
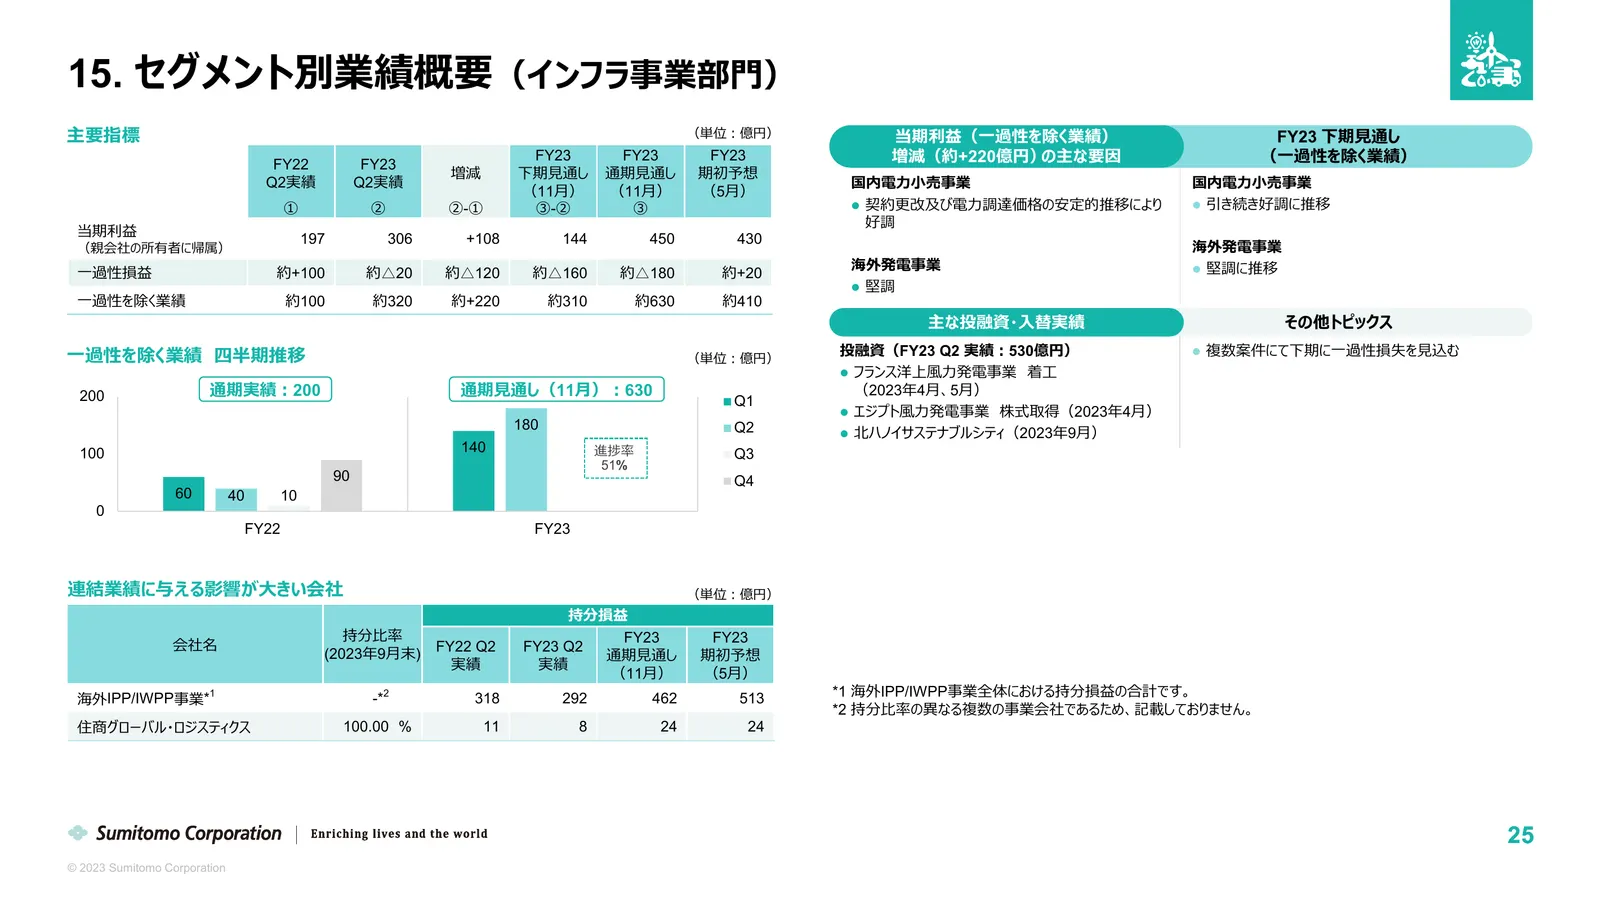
15. セグメント別業績概要(インフラ事業部⾨) 主要指標 (単位︓億円) 当期利益(⼀過性を除く業績) FY23 下期⾒通し FY22 FY23 FY23 FY23 FY23 増減(約+220億円)の主な要因 (⼀過性を除く業績) 増減 下期⾒通し 通期⾒通し 期初予想 Q2実績 Q2実績 国内電⼒⼩売事業 国内電⼒⼩売事業 (11⽉) (11⽉) (5⽉) ① ② ②-① ③-② ③ 契約更改及び電⼒調達価格の安定的推移により 引き続き好調に推移 好調 当期利益 197 306 +108 144 450 430 (親会社の所有者に帰属) 海外発電事業 海外発電事業 堅調に推移
Slide 27: 再生可能エネルギー事業のグローバル展開
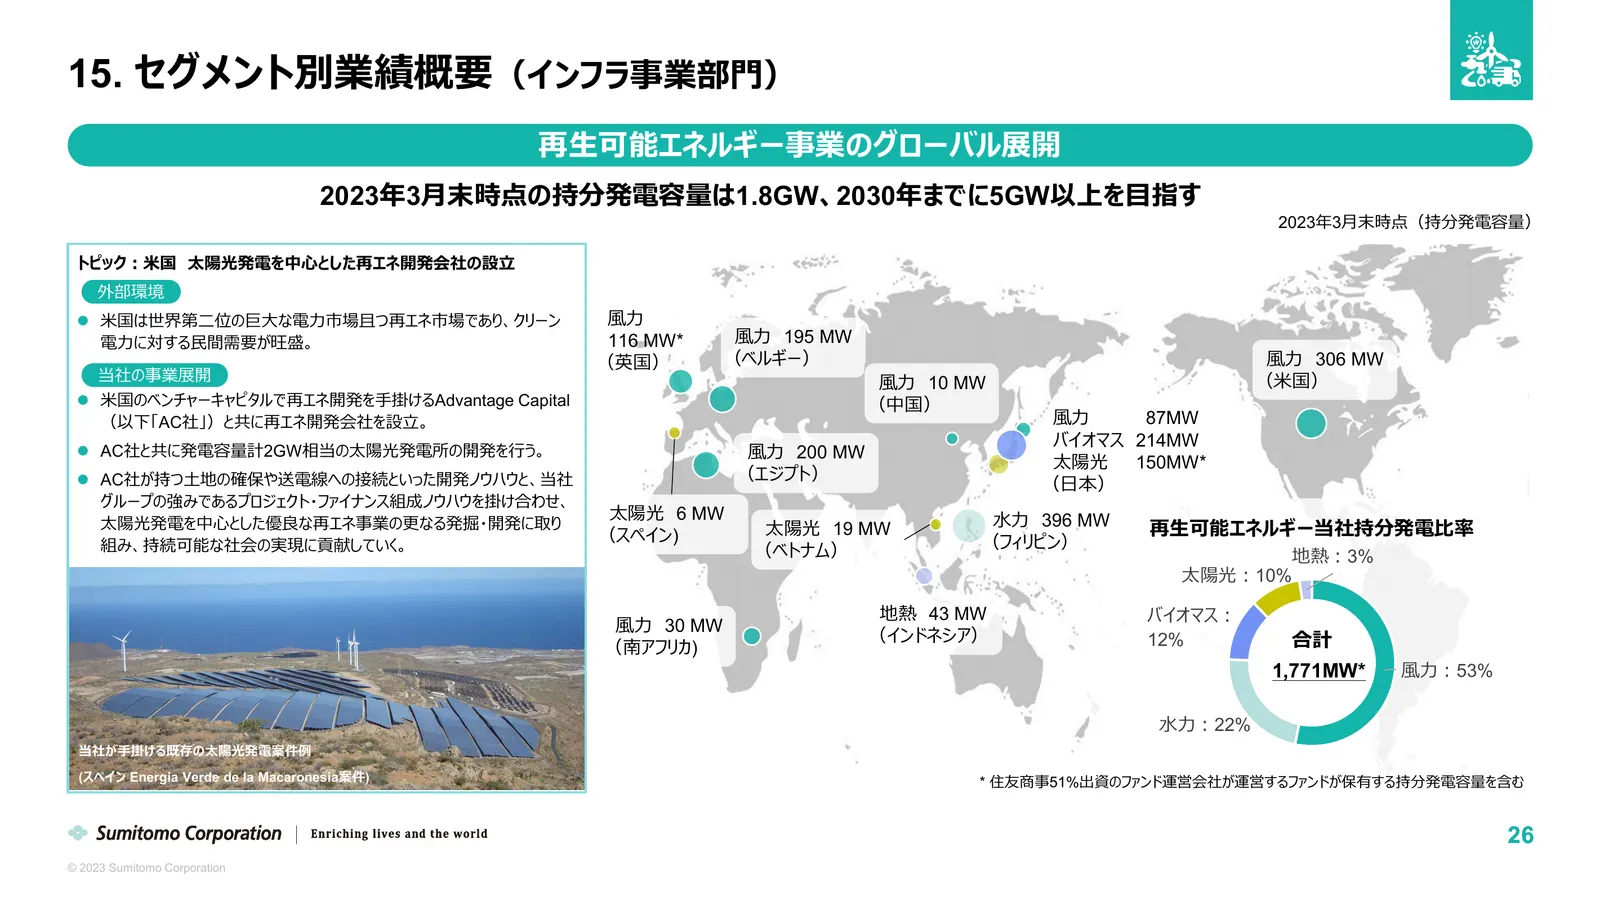
15. セグメント別業績概要(インフラ事業部⾨) 再⽣可能エネルギー事業のグローバル展開 2023年3⽉末時点の持分発電容量は1.8GW、2030年までに5GW以上を⽬指す 2023年3⽉末時点(持分発電容量) トピック︓⽶国 太陽光発電を中⼼とした再エネ開発会社の設⽴ 外部環境 ⽶国は世界第⼆位の巨⼤な電⼒市場且つ再エネ市場であり、クリーン ⾵⼒ 電⼒に対する⺠間需要が旺盛。 116 MW* ⾵⼒ 195 MW (英国) (ベルギー) ⾵⼒ 306 MW 当社の事業展開 ⾵⼒ 10 MW (⽶国) ⽶国のベンチャーキャピタルで再エネ開発を⼿掛けるAdvantage Capital (
Slide 28: セグメント別業績概要(メディア・デジタル事業部門)
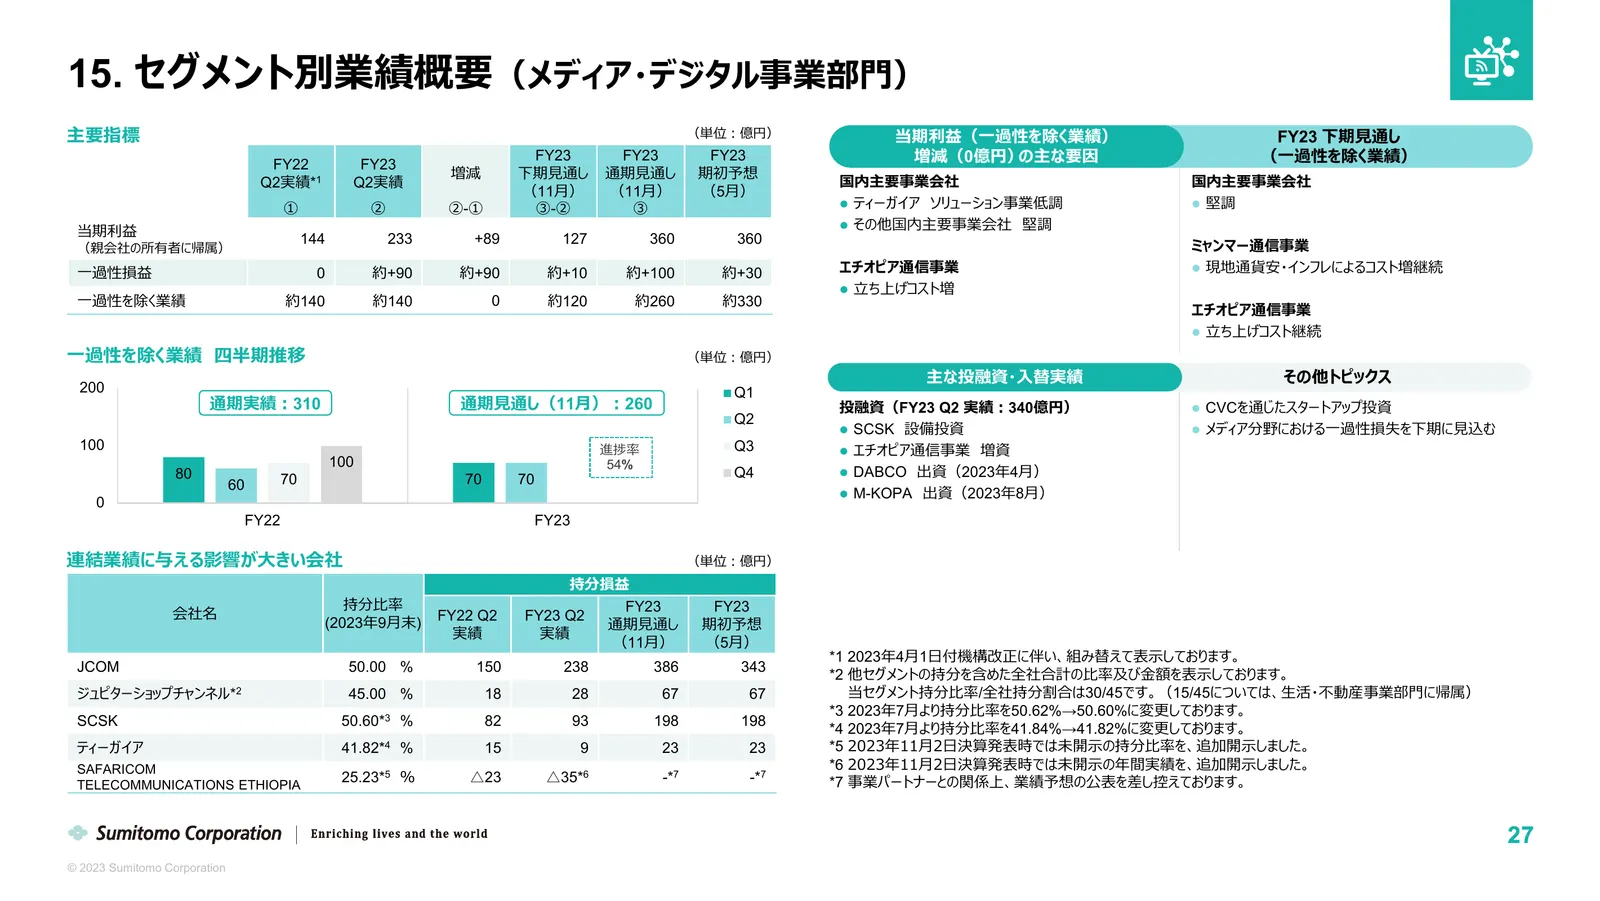
15. セグメント別業績概要(メディア・デジタル事業部⾨) 主要指標 (単位︓億円) 当期利益(⼀過性を除く業績) FY23 下期⾒通し FY22 FY23 FY23 FY23 FY23 増減(0億円)の主な要因 (⼀過性を除く業績) 増減 下期⾒通し 通期⾒通し 期初予想 Q2実績*1 Q2実績 国内主要事業会社 国内主要事業会社 (11⽉) (11⽉) (5⽉) ① ② ②-① ③-② ③ ティーガイア ソリューション事業低調 堅調 その他国内主要事業会社 堅調 当期利益 144 233 +89 127 360 360 ミャンマー通信事業 (親会社の所有者に帰属) ⼀過性損益
Slide 29: エチオピア総合通信事業の取り組み
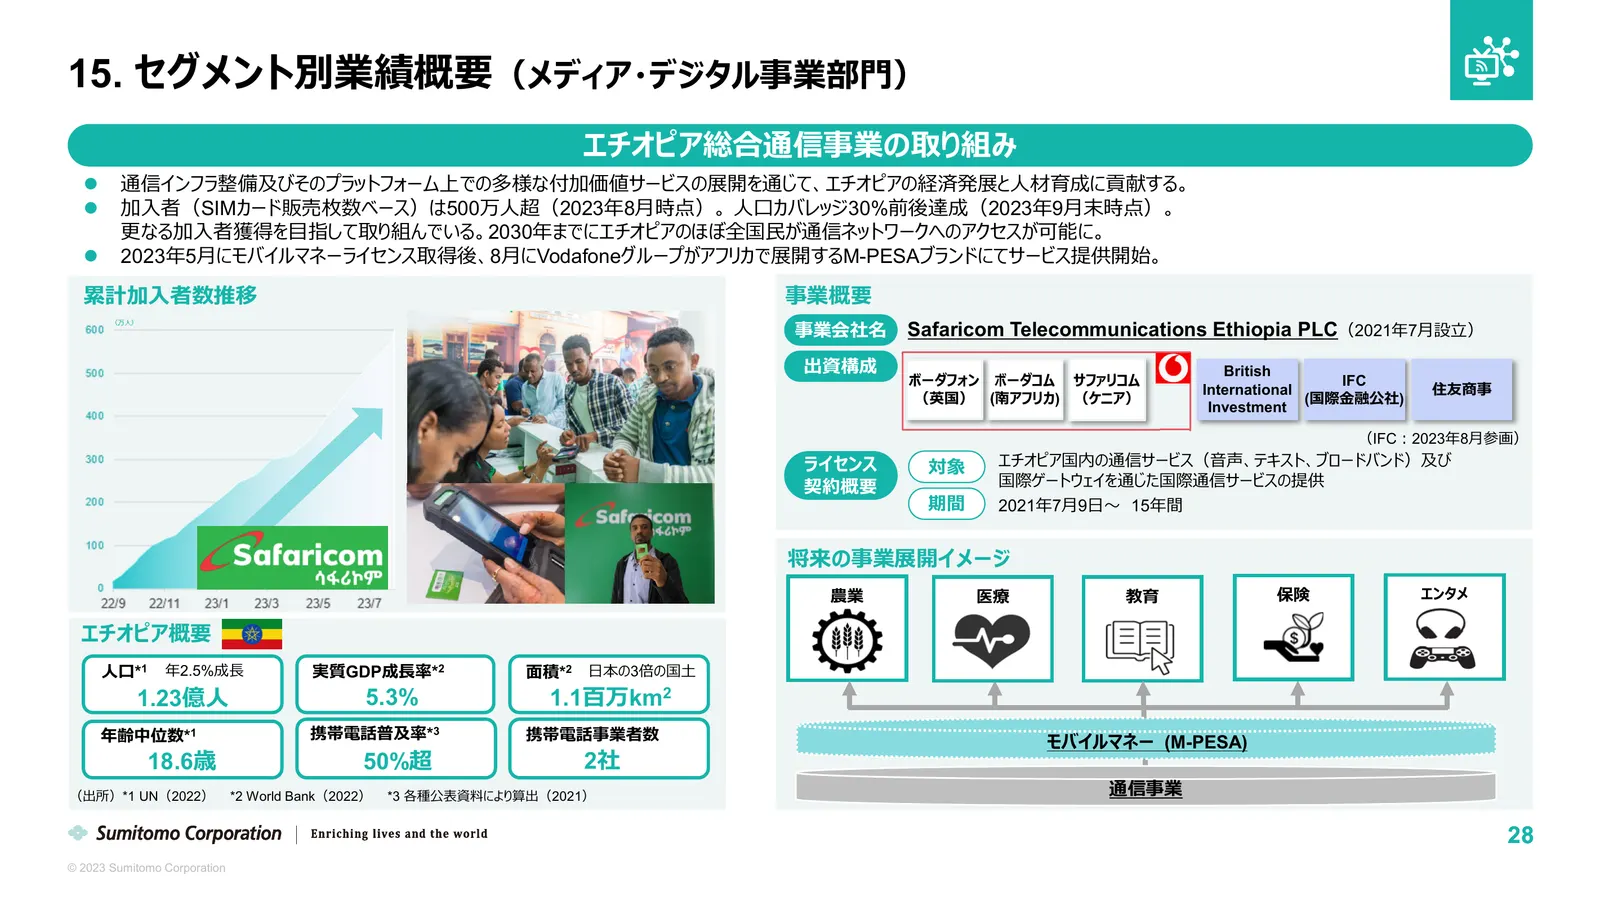
15. セグメント別業績概要(メディア・デジタル事業部⾨) エチオピア総合通信事業の取り組み 通信インフラ整備及びそのプラットフォーム上での多様な付加価値サービスの展開を通じて、エチオピアの経済発展と⼈材育成に貢献する。 加⼊者(SIMカード販売枚数ベース)は500万⼈超(2023年8⽉時点)。 ⼈⼝カバレッジ30%前後達成(2023年9⽉末時点)。 更なる加⼊者獲得を⽬指して取り組んでいる。2030年までにエチオピアのほぼ全国⺠が通信ネットワークへのアクセスが可能に。 2023年5⽉にモバイルマネーライセンス取得後、8⽉にVodafoneグループがアフリカで展開するM-PESAブ
Slide 30: セグメント別業績概要(生活・不動産事業部門)
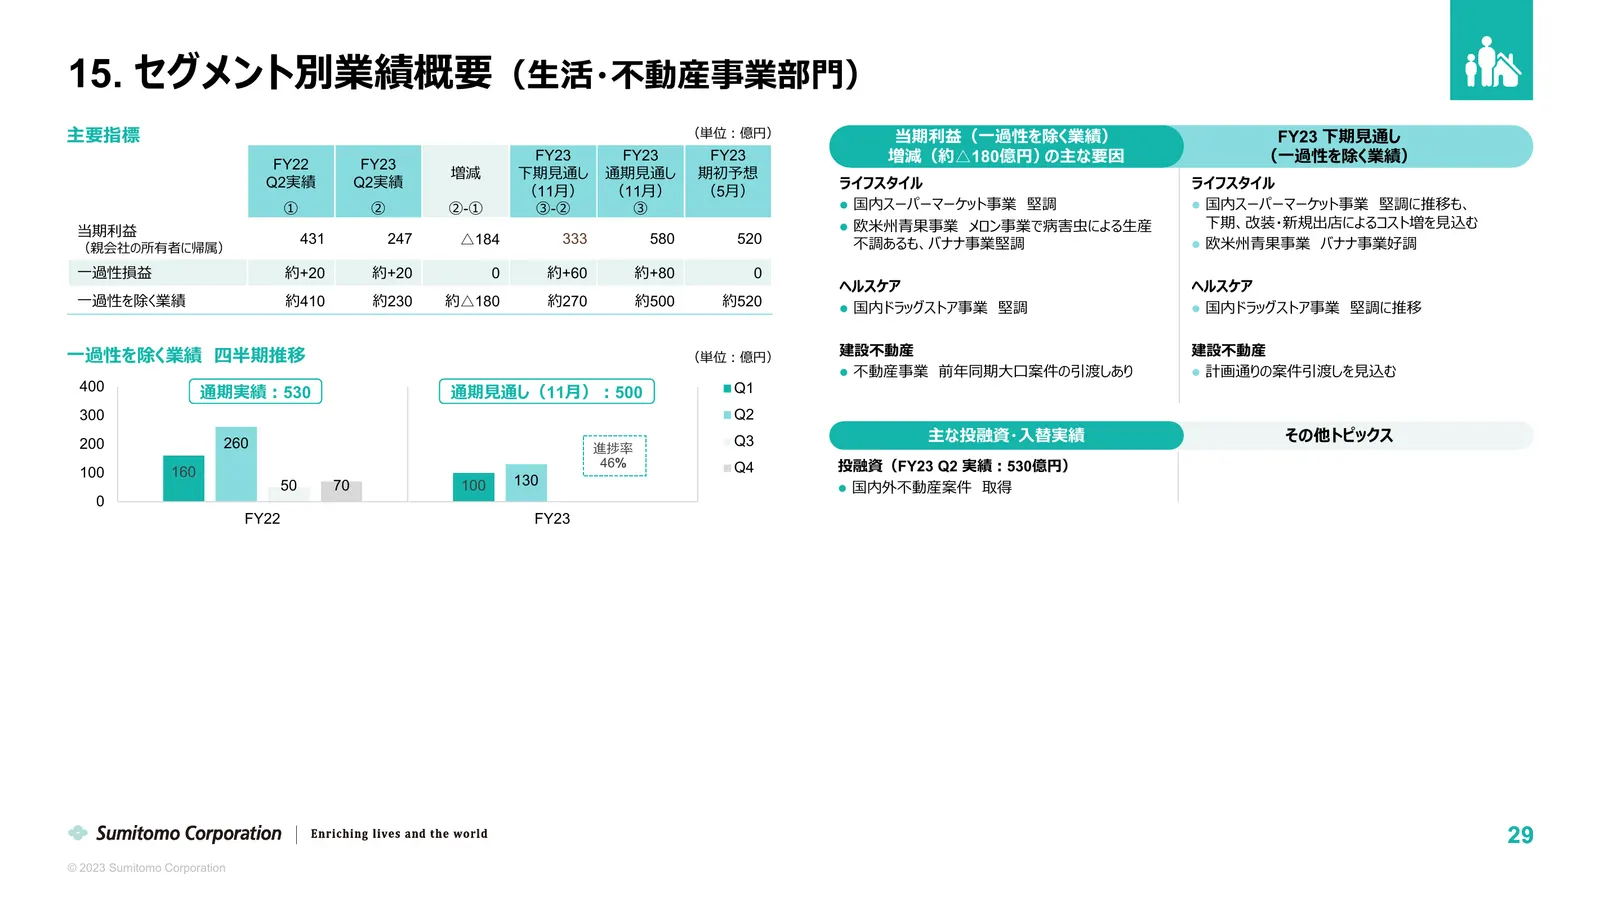
15. セグメント別業績概要(⽣活・不動産事業部⾨) 主要指標 (単位︓億円) 当期利益(⼀過性を除く業績) FY23 下期⾒通し FY22 FY23 FY23 FY23 FY23 増減(約△180億円)の主な要因 (⼀過性を除く業績) 増減 下期⾒通し 通期⾒通し 期初予想 Q2実績 Q2実績 ライフスタイル ライフスタイル (11⽉) (11⽉) (5⽉) ① ② ②-① ③-② ③ 国内スーパーマーケット事業 堅調 国内スーパーマーケット事業 堅調に推移も、 欧⽶州⻘果事業 メロン事業で病害⾍による⽣産 下期、改装・新規出店によるコスト増を⾒込む 当期利益 431 247 △
Slide 31: 連結業績に与える影響が大きい会社
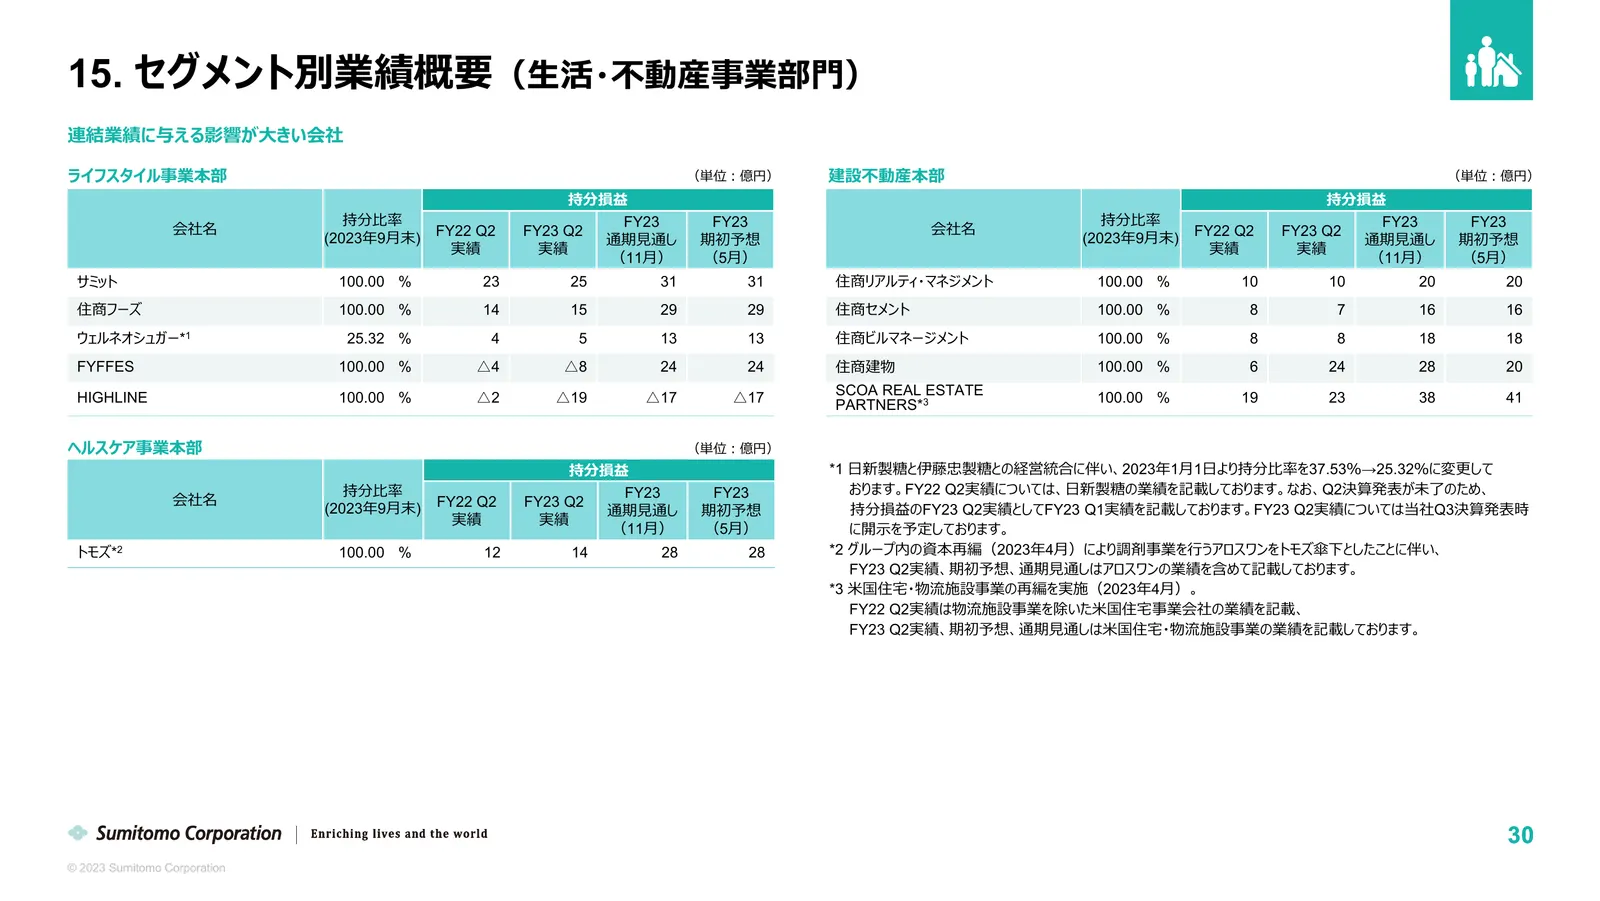
15. セグメント別業績概要(⽣活・不動産事業部⾨) 連結業績に与える影響が⼤きい会社 ライフスタイル事業本部 (単位︓億円) 建設不動産本部 (単位︓億円) 持分損益 持分損益 持分⽐率 FY23 FY23 持分⽐率 FY23 FY23 会社名 FY22 Q2 FY23 Q2 会社名 FY22 Q2 FY23 Q2 (2023年9⽉末) 通期⾒通し 期初予想 (2023年9⽉末) 通期⾒通し 期初予想 実績 実績 実績 実績 (11⽉) (5⽉) (11⽉) (5⽉) サミット 100.00 % 23 25 31 31 住商リアルティ・マネジメント 100.00 % 10 10 20 20
Slide 32: セグメント別業績概要(生活・不動産事業部門)
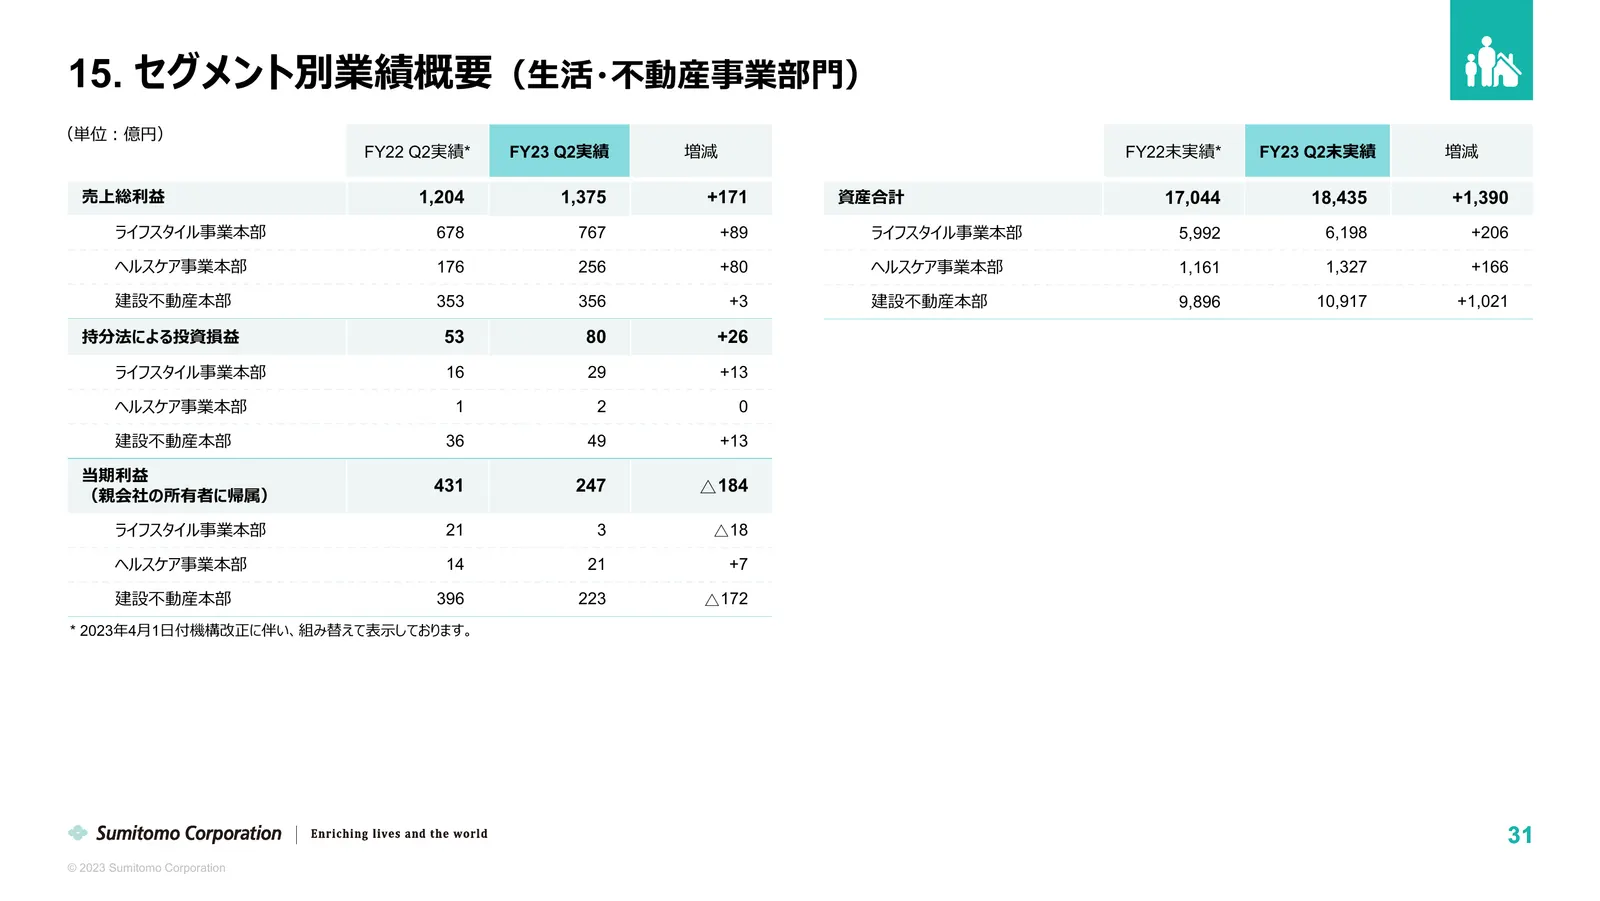
15. セグメント別業績概要(⽣活・不動産事業部⾨) (単位︓億円) FY22 Q2実績* FY23 Q2実績 増減 FY22末実績* FY23 Q2末実績 増減 売上総利益 1,204 1,375 +171 資産合計 17,044 18,435 +1,390 ライフスタイル事業本部 678 767 +89 ライフスタイル事業本部 5,992 6,198 +206 ヘルスケア事業本部 176 256 +80 ヘルスケア事業本部 1,161 1,327 +166 建設不動産本部 353 356 +3 建設不動産本部 9,896 10,917 +1,021 持分法による投資損益 53 80 +26
Slide 33: 不動産事業 - 安定収益基盤の更なる強化
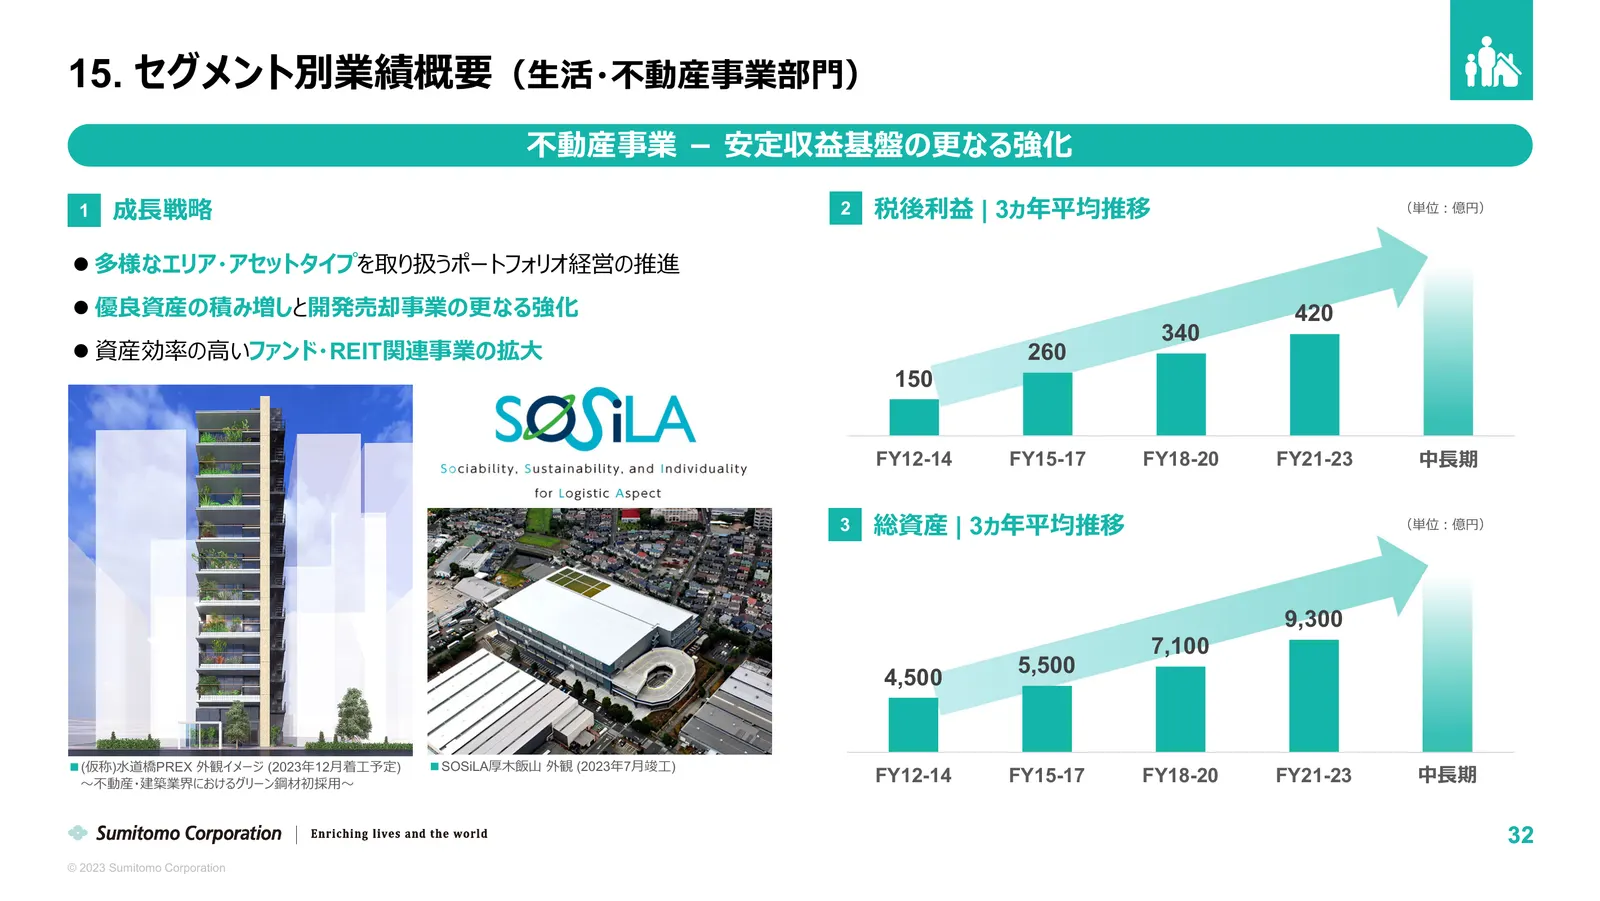
15. セグメント別業績概要(⽣活・不動産事業部⾨) 不動産事業 - 安定収益基盤の更なる強化 1 成⻑戦略 2 税後利益 | 3ヵ年平均推移 (単位︓億円) 多様なエリア・アセットタイプを取り扱うポートフォリオ経営の推進 優良資産の積み増しと開発売却事業の更なる強化 420 340 資産効率の⾼いファンド・REIT関連事業の拡⼤ 260 150 FY12-14 FY15-17 FY18-20 FY21-23 中⻑期 中⻑期 3 総資産 | 3ヵ年平均推移 (単位︓億円) 9,300 7,100 5,500 4,500 ■(仮称)⽔道橋PREX 外観イメージ (2023年12⽉着⼯
Slide 34: セグメント別業績概要(資源・化学品事業部門)
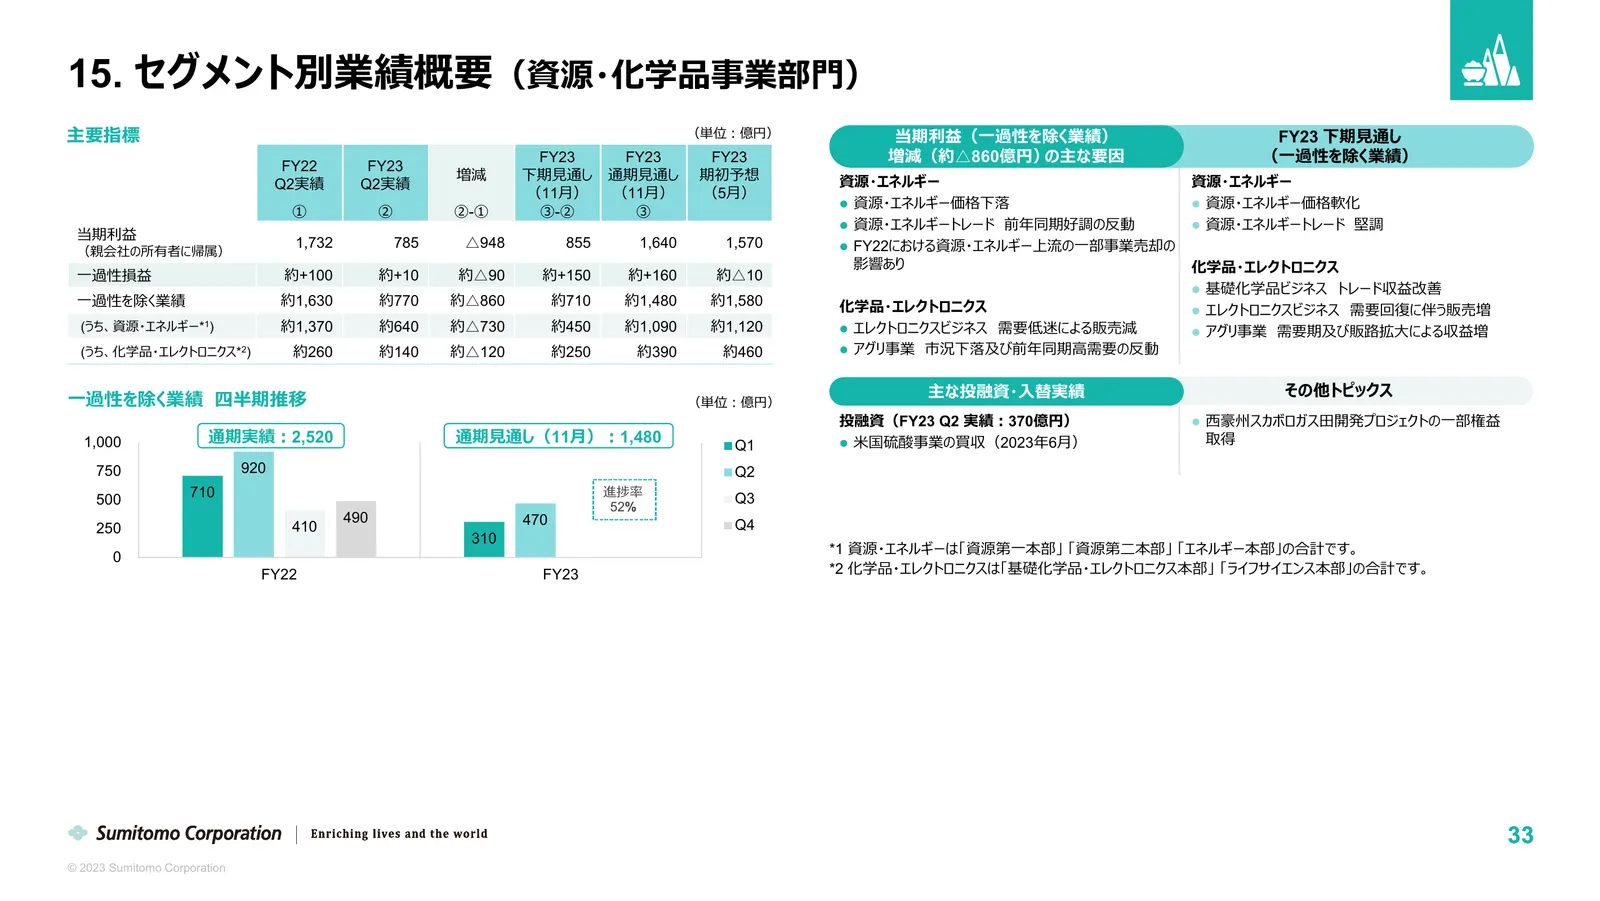
15. セグメント別業績概要(資源・化学品事業部⾨) 主要指標 (単位︓億円) 当期利益(⼀過性を除く業績) FY23 下期⾒通し FY23 FY23 FY23 増減(約△860億円)の主な要因 (⼀過性を除く業績) FY22 FY23 増減 下期⾒通し 通期⾒通し 期初予想 資源・エネルギー 資源・エネルギー Q2実績 Q2実績 (11⽉) (11⽉) (5⽉) 資源・エネルギー価格下落 資源・エネルギー価格軟化 ① ② ②-① ③-② ③ 資源・エネルギートレード 前年同期好調の反動 資源・エネルギートレード 堅調 当期利益 1,732 785 △948 855 1,640
Slide 35: 連結業績に与える影響が大きい会社
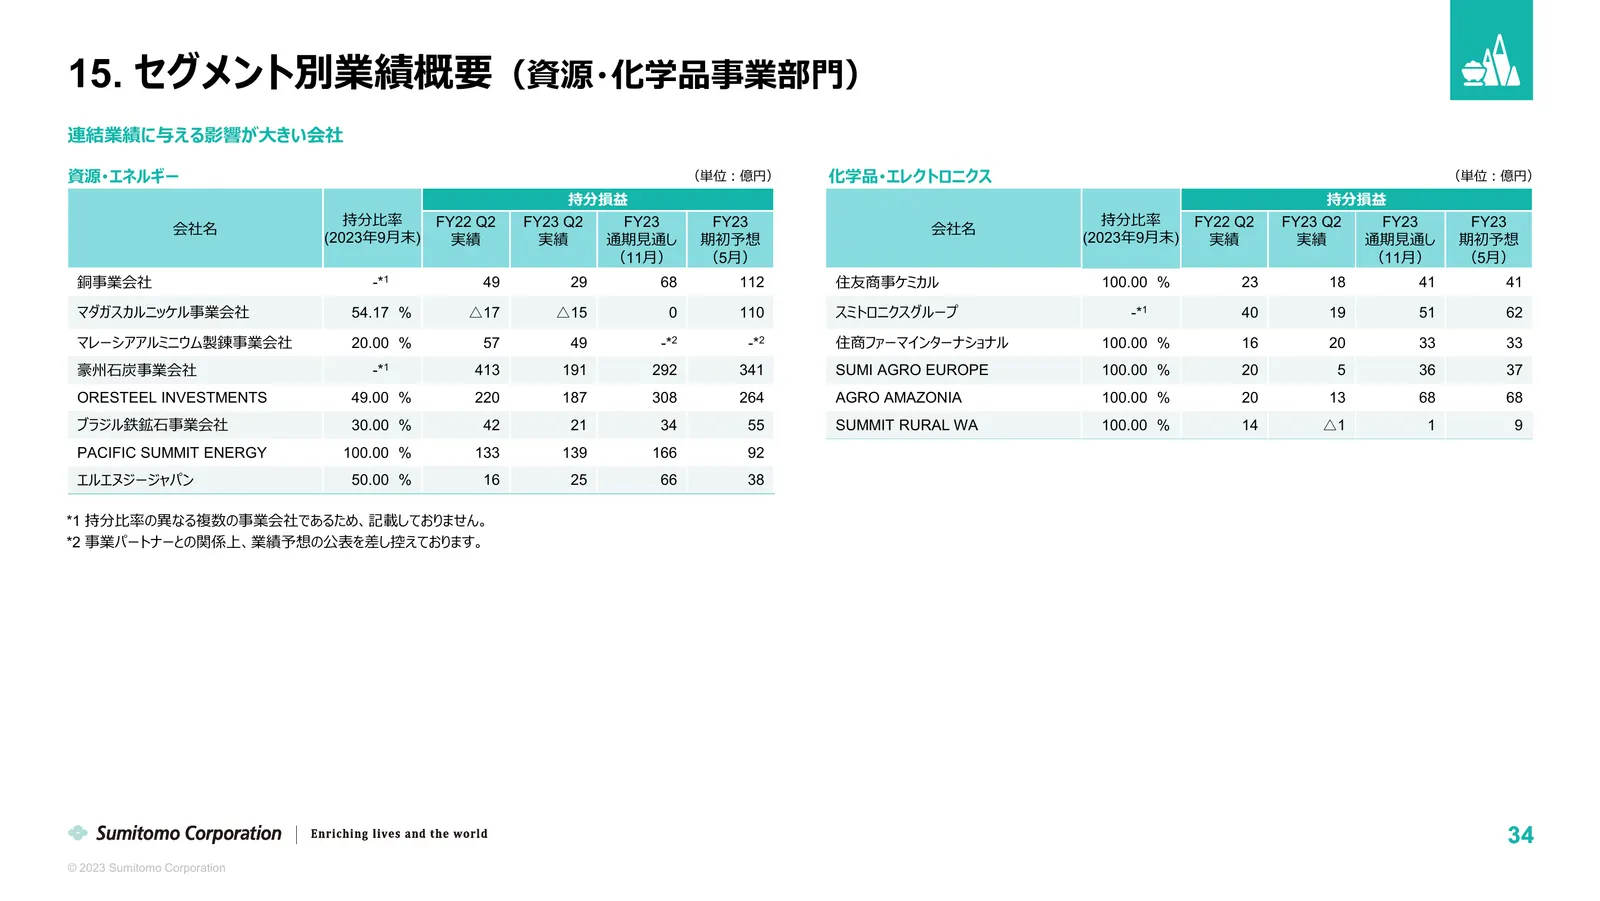
15. セグメント別業績概要(資源・化学品事業部⾨) 連結業績に与える影響が⼤きい会社 資源・エネルギー (単位︓億円) 化学品・エレクトロニクス (単位︓億円) 持分損益 持分損益 持分⽐率 FY22 Q2 FY23 Q2 FY23 FY23 持分⽐率 FY22 Q2 FY23 Q2 FY23 FY23 会社名 会社名 (2023年9⽉末) 実績 実績 通期⾒通し 期初予想 (2023年9⽉末) 実績 実績 通期⾒通し 期初予想 (11⽉) (5⽉) (11⽉) (5⽉) 銅事業会社 -*1 49 29 68 112 住友商事ケミカル 100.00 % 23 18 41 41 マダガスカルニ
Slide 36: セグメント別業績概要(資源・化学品事業部門)
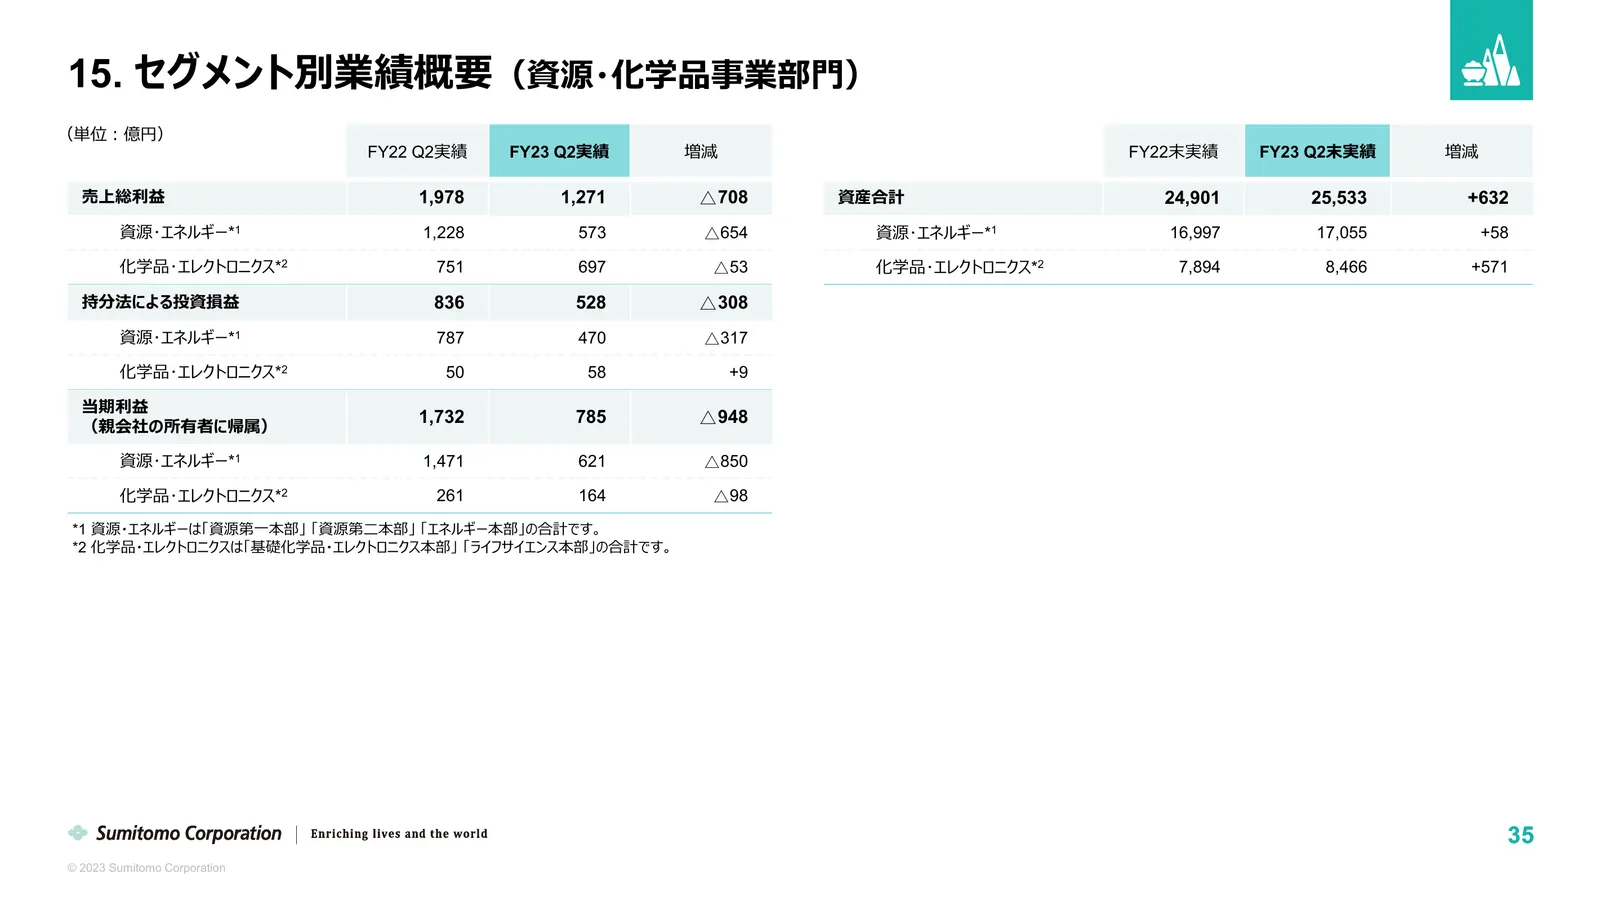
15. セグメント別業績概要(資源・化学品事業部⾨) (単位︓億円) FY22 Q2実績 FY23 Q2実績 増減 FY22末実績 FY23 Q2末実績 増減 売上総利益 1,978 1,271 △708 資産合計 24,901 25,533 +632 資源・エネルギー*1 1,228 573 △654 資源・エネルギー*1 16,997 17,055 +58 化学品・エレクトロニクス*2 751 697 △53 化学品・エレクトロニクス*2 7,894 8,466 +571 持分法による投資損益 836 528 △308 資源・エネルギー*1 787 470 △317 化学品・エレクトロニク
Slide 37: アンバトビー ニッケルプロジェクト
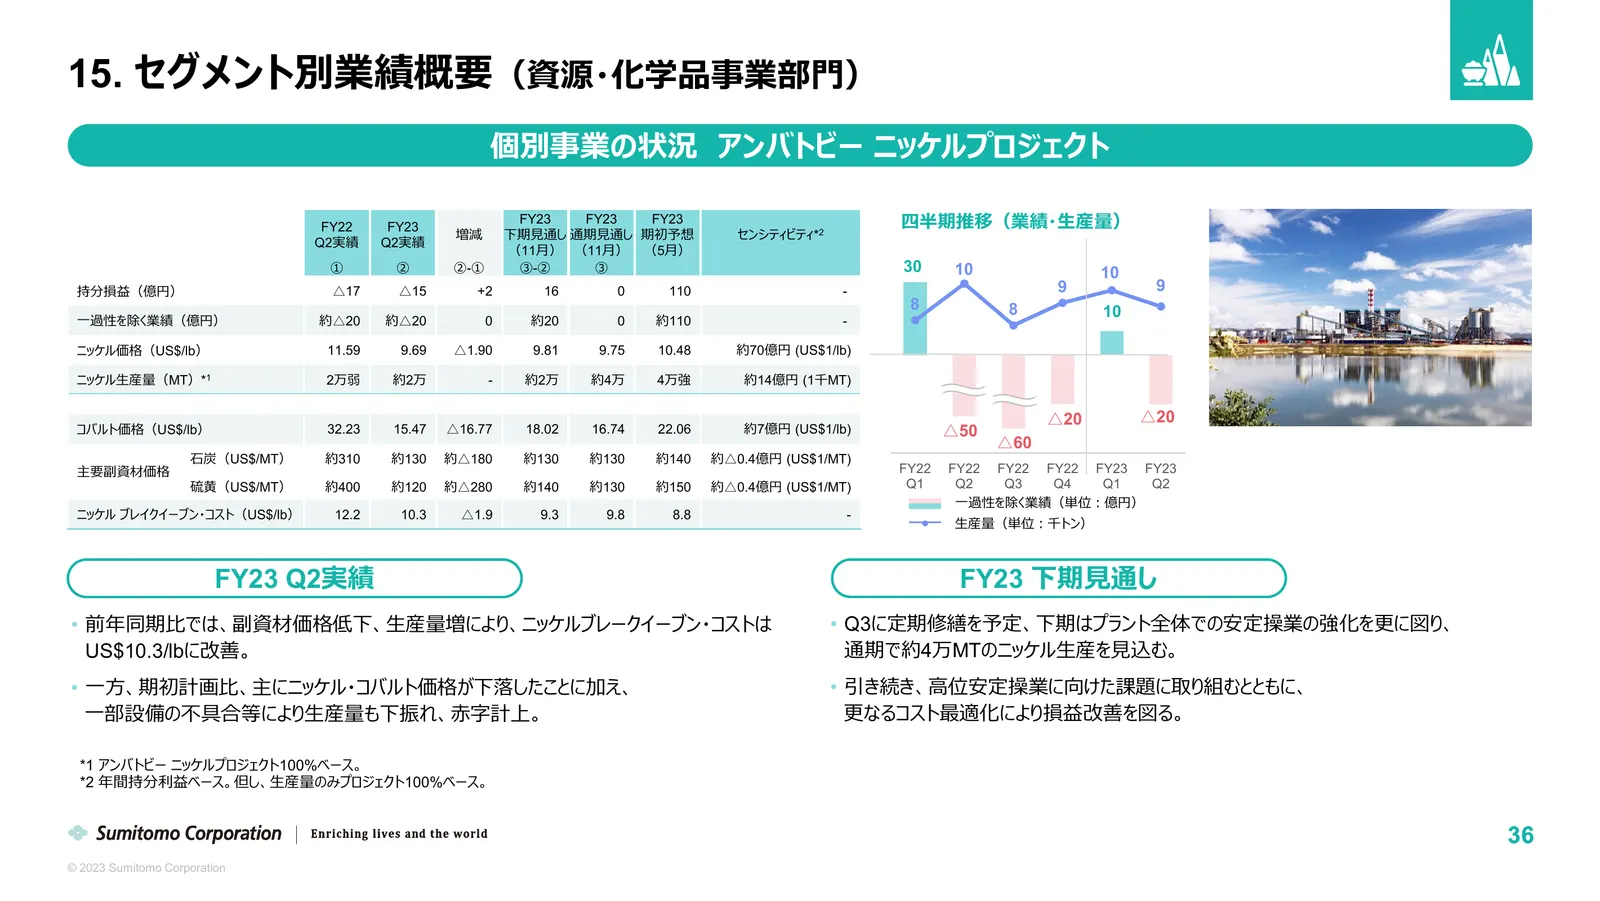
15. セグメント別業績概要(資源・化学品事業部⾨) 個別事業の状況 アンバトビー ニッケルプロジェクト FY22 FY23 FY23 FY23 FY23 四半期推移(業績・⽣産量) 増減 下期⾒通し 通期⾒通し 期初予想 センシティビティ*2 Q2実績 Q2実績 (11⽉) (11⽉) (5⽉) ① ② ②-① ③-② ③ 30 10 10 持分損益(億円) △17 △15 +2 16 0 110 - 9 9 8 8 10 ⼀過性を除く業績(億円) 約△20 約△20 0 約20 0 約110 - ニッケル価格(US$/lb) 11.59 9.69 △1.90 9.81 9.75 10.48
Slide 38: 成長ドライバーとしてのアグリ事業
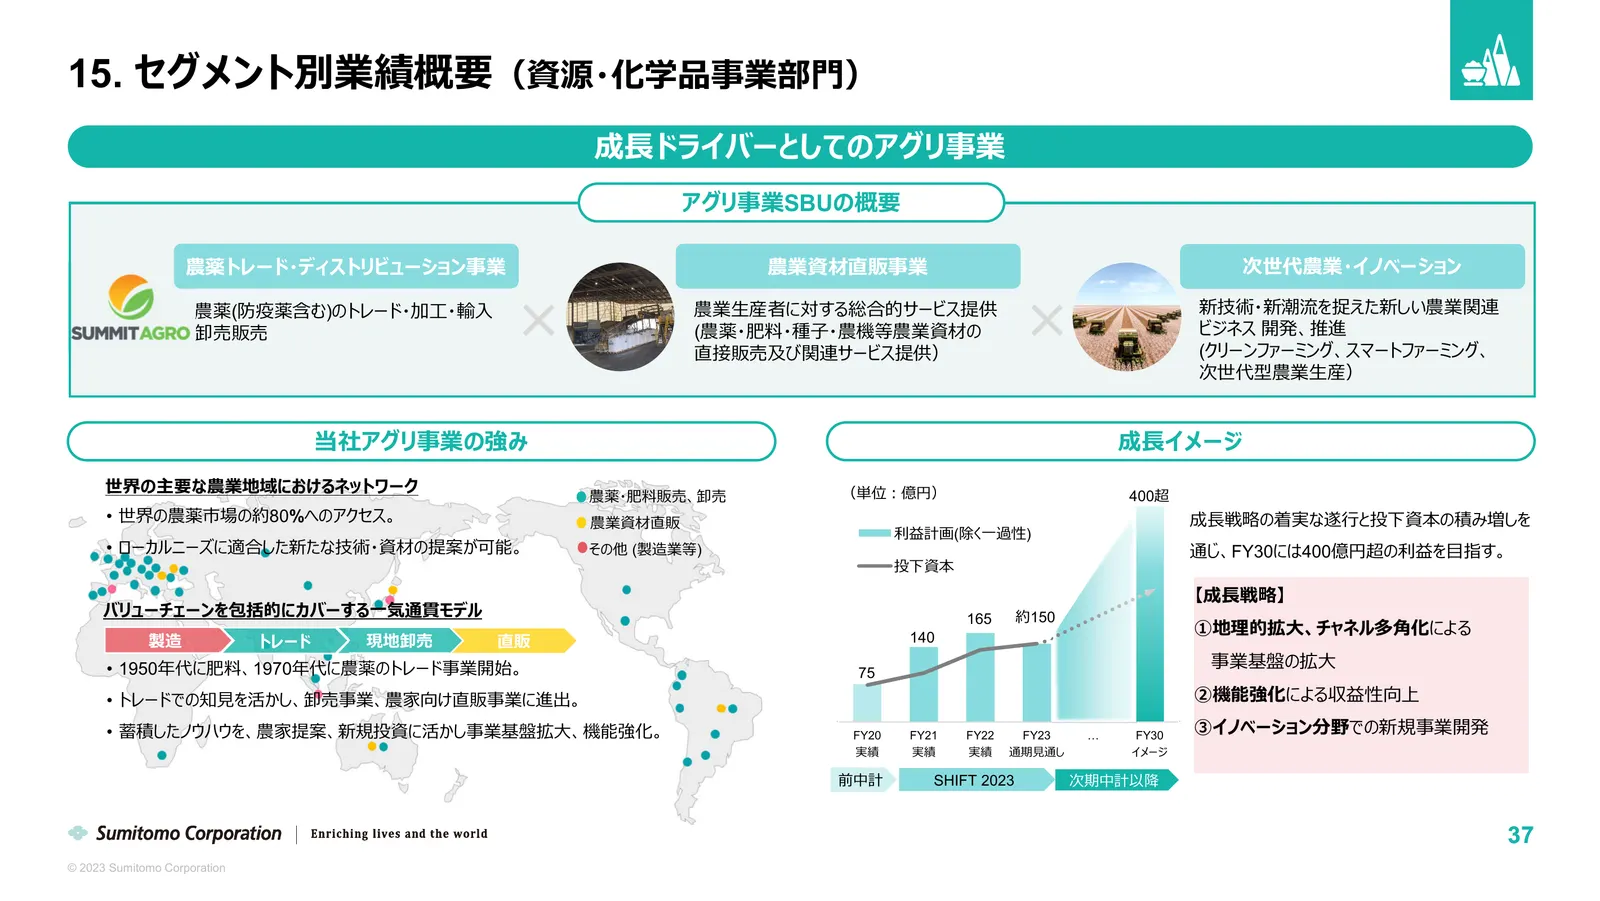
15. セグメント別業績概要(資源・化学品事業部⾨) 成⻑ドライバーとしてのアグリ事業 アグリ事業SBUの概要 農薬トレード・ディストリビューション事業 農業資材直販事業 次世代農業・イノベーション 農薬(防疫薬含む)のトレード・加⼯・輸⼊ 農業⽣産者に対する総合的サービス提供 新技術・新潮流を捉えた新しい農業関連 卸売販売 (農薬・肥料・種⼦・農機等農業資材の ビジネス 開発、推進 直接販売及び関連サービス提供) (クリーンファーミング、スマートファーミング、 次世代型農業⽣産) 当社アグリ事業の強み 成⻑イメージ 世界の主要な農業地域におけるネットワーク (単位︓億円) 農薬・肥料販売、卸
Slide 39: 資源・エネルギー上流権益エクスポージャー
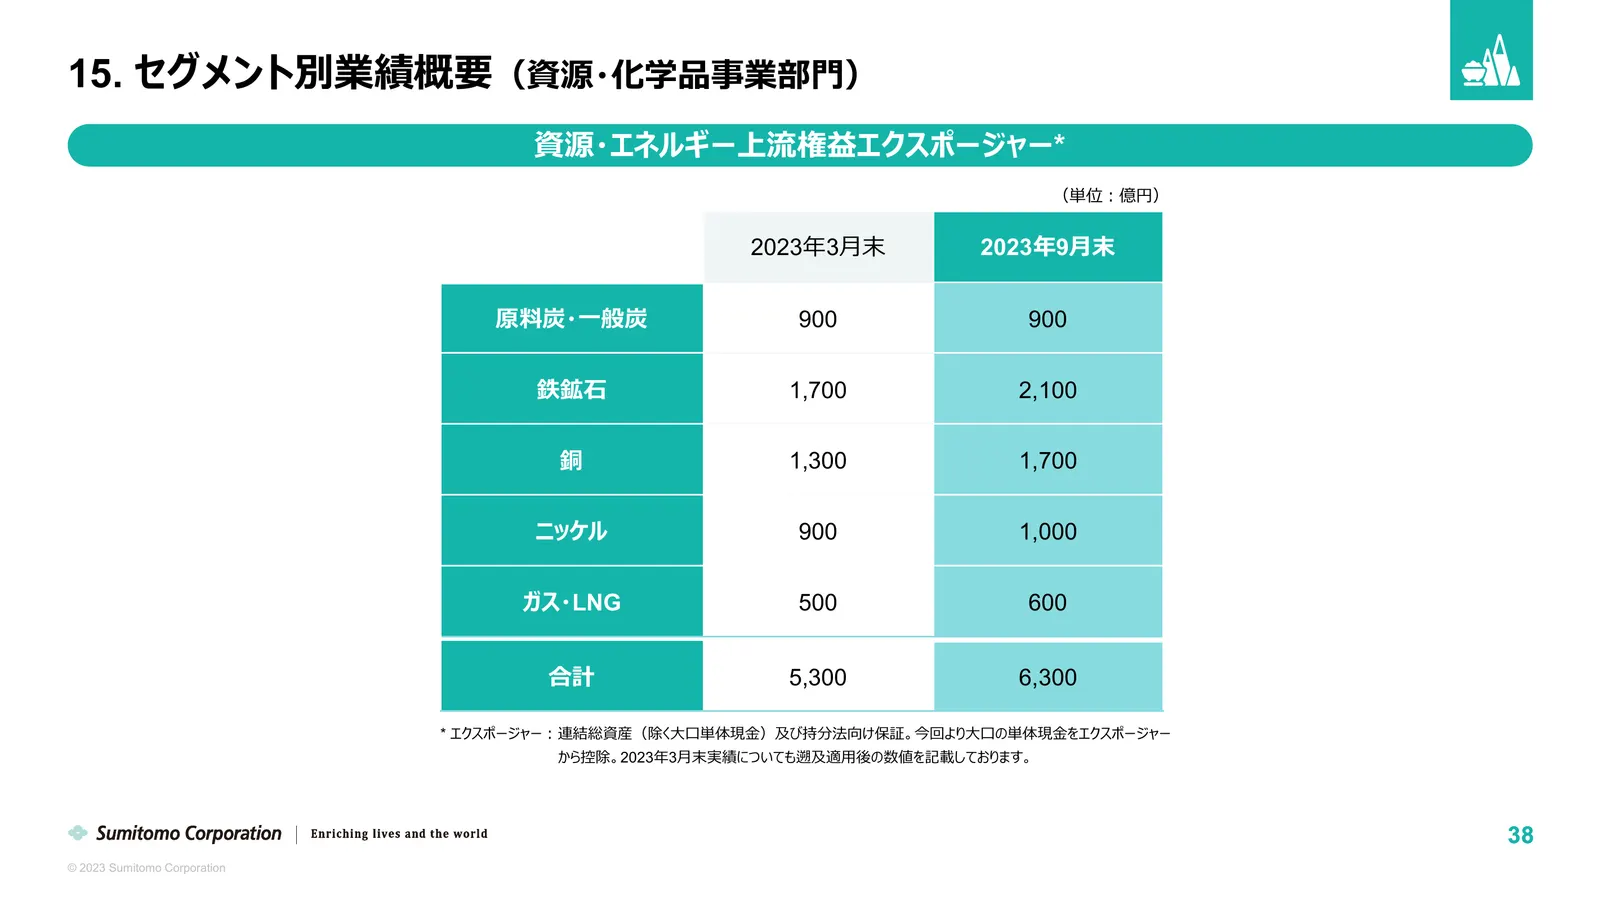
15. セグメント別業績概要(資源・化学品事業部⾨) 資源・エネルギー上流権益エクスポージャー* (単位︓億円) 2023年3⽉末 2023年9⽉末 原料炭・⼀般炭 900 900 鉄鉱⽯ 1,700 2,100 銅 1,300 1,700 ニッケル 900 1,000 ガス・LNG 500 600 2 合計 5,300 6,300 * エクスポージャー︓連結総資産(除く⼤⼝単体現⾦)及び持分法向け保証。今回より⼤⼝の単体現⾦をエクスポージャー から控除。2023年3⽉末実績についても遡及適⽤後の数値を記載しております。 38 © 2023 Sumitomo Corporation
Slide 40: 要約四半期連結包括利益計算書の概要
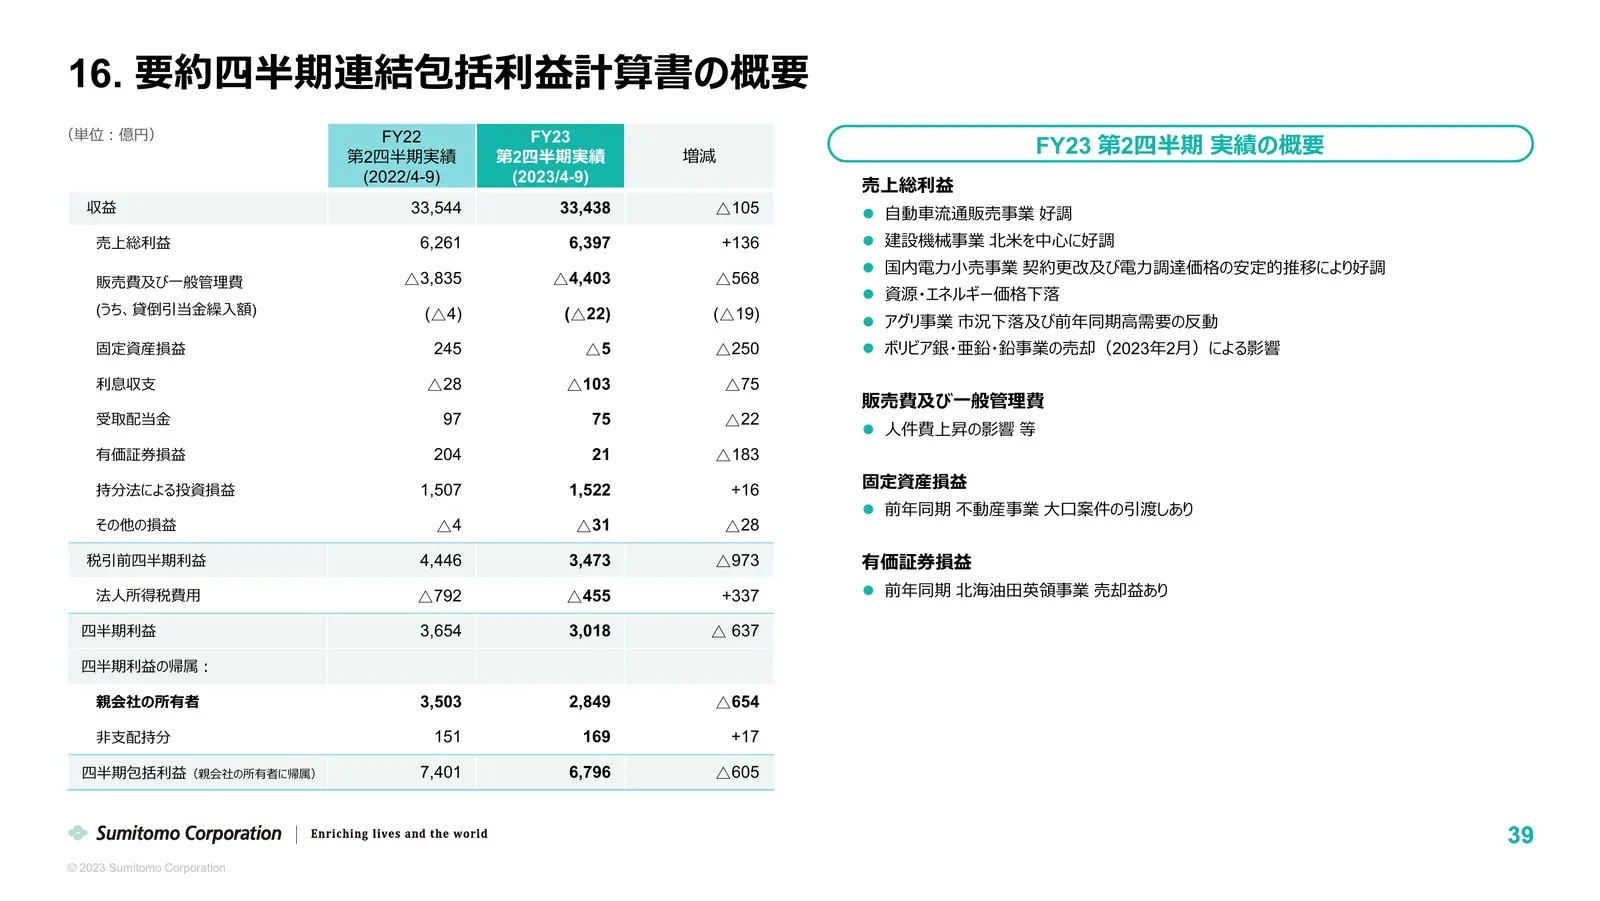
16. 要約四半期連結包括利益計算書の概要 (単位︓億円) FY22 FY23 第2四半期実績 第2四半期実績 増減 FY23 第2四半期 実績の概要 (2022/4-9) (2023/4-9) 売上総利益 収益 33,544 33,438 △105 ⾃動⾞流通販売事業 好調 売上総利益 6,261 6,397 +136 建設機械事業 北⽶を中⼼に好調 国内電⼒⼩売事業 契約更改及び電⼒調達価格の安定的推移により好調 販売費及び⼀般管理費 △3,835 △4,403 △568 資源・エネルギー価格下落 (うち、貸倒引当⾦繰⼊額) (△4) (△22) (△19) アグリ事業
Slide 41: 要約四半期連結キャッシュ・フロー計算書の概要
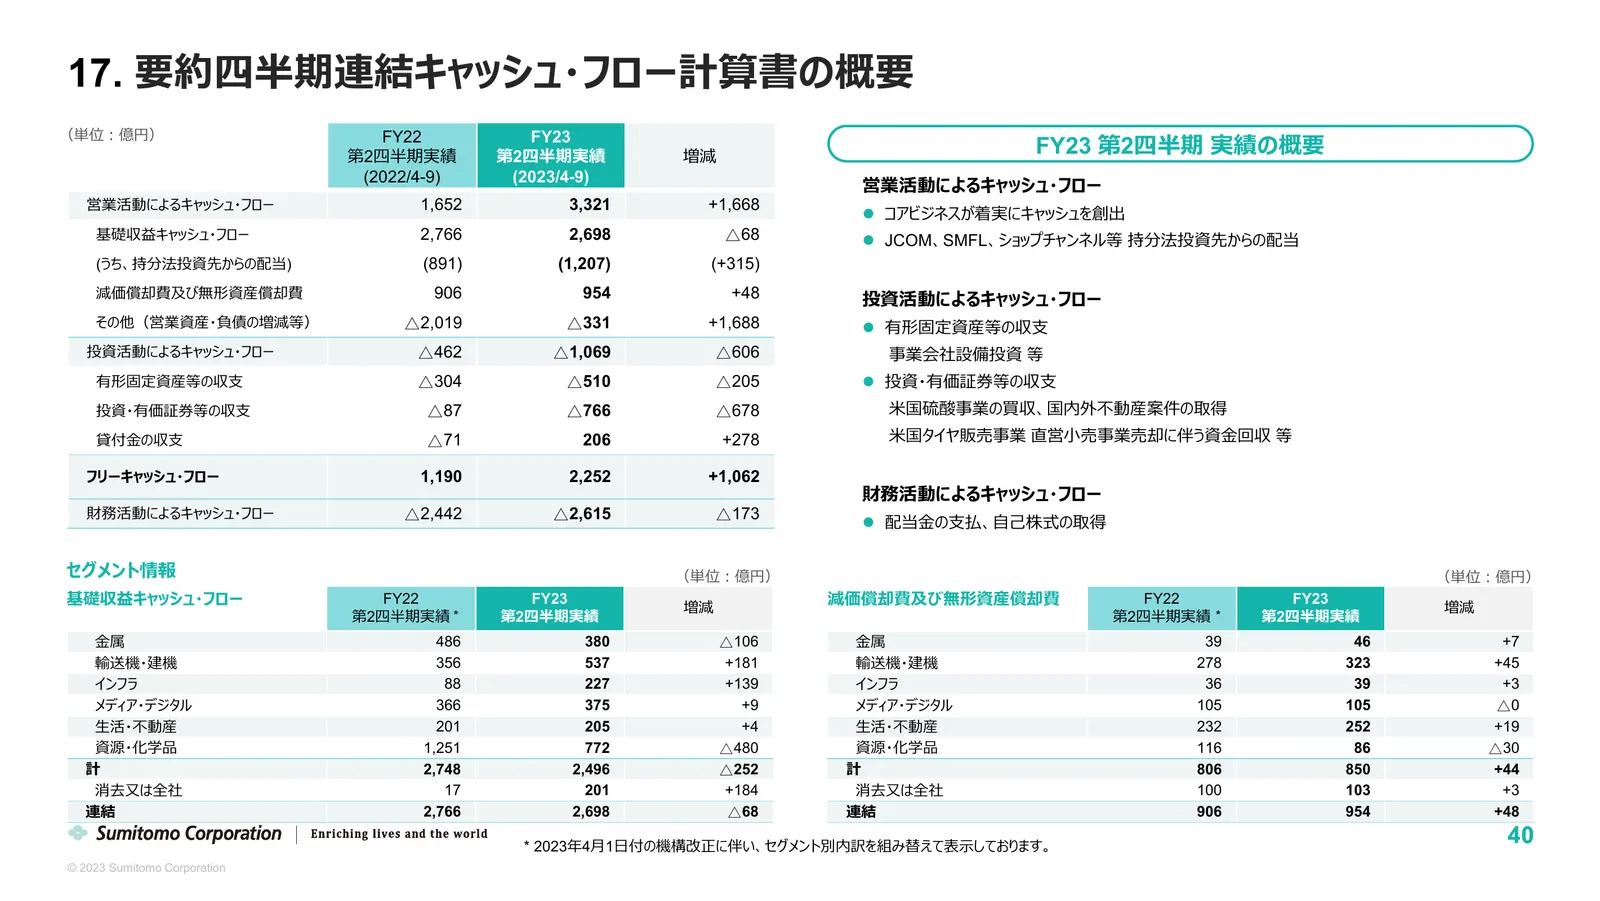
17. 要約四半期連結キャッシュ・フロー計算書の概要 (単位︓億円) FY22 FY23 第2四半期実績 第2四半期実績 増減 FY23 第2四半期 実績の概要 (2022/4-9) (2023/4-9) 営業活動によるキャッシュ・フロー 営業活動によるキャッシュ・フロー 1,652 3,321 +1,668 コアビジネスが着実にキャッシュを創出 基礎収益キャッシュ・フロー 2,766 2,698 △68 JCOM、SMFL、ショップチャンネル等 持分法投資先からの配当 (うち、持分法投資先からの配当) (891) (1,207) (+315) 減価償却費及び無形資産償却費 906 9
Slide 42: 要約四半期連結財政状態計算書の概要
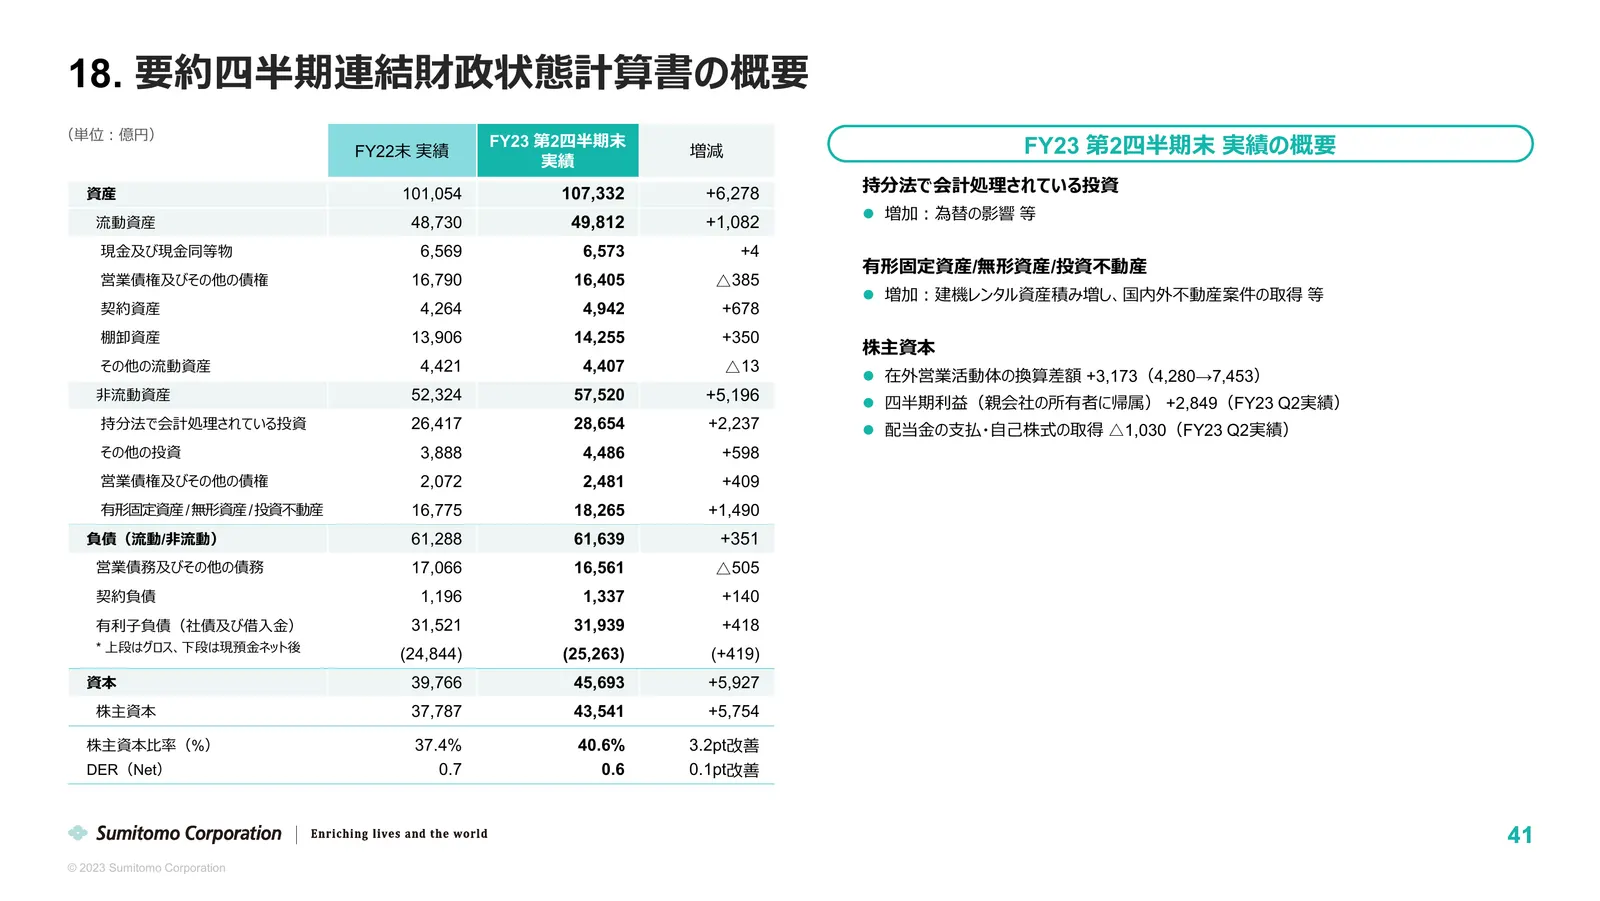
18. 要約四半期連結財政状態計算書の概要 (単位︓億円) FY22末 実績 FY23 第2四半期末 増減 FY23 第2四半期末 実績の概要 実績 資産 101,054 107,332 +6,278 持分法で会計処理されている投資 流動資産 増加︓為替の影響 等 48,730 49,812 +1,082 現⾦及び現⾦同等物 6,569 6,573 +4 有形固定資産/無形資産/投資不動産 営業債権及びその他の債権 16,790 16,405 △385 増加︓建機レンタル資産積み増し、国内外不動産案件の取得 等 契約資産 4,264 4,942 +678 棚卸資産 13,906 14,
Slide 43: 業績推移(PL、キャッシュ・フロー)
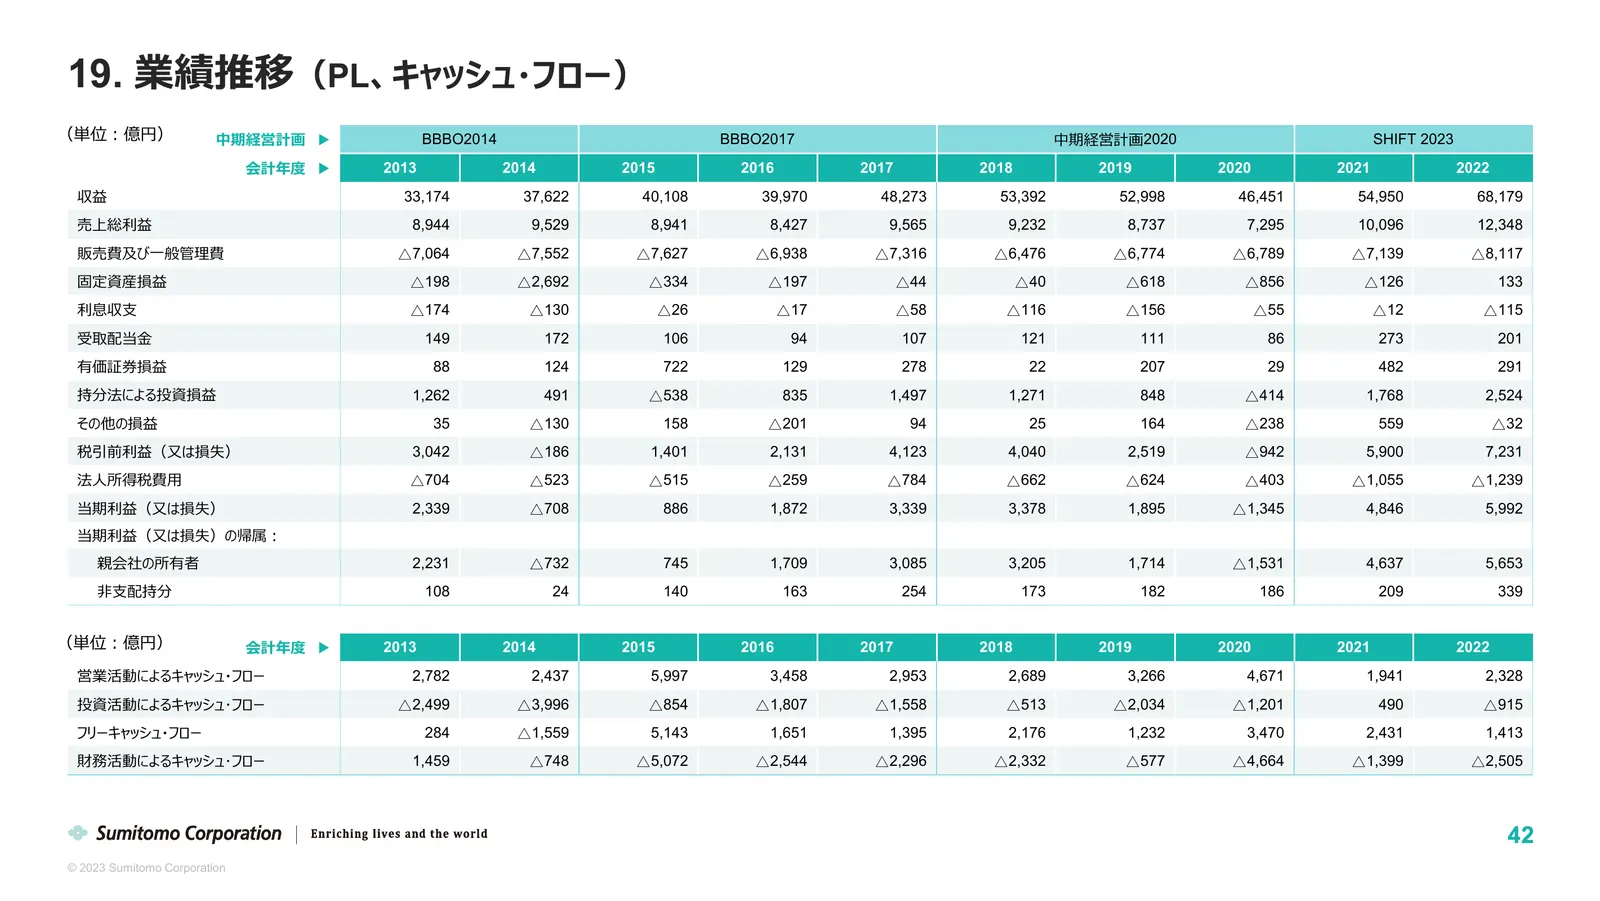
19. 業績推移(PL、キャッシュ・フロー) (単位︓億円) 中期経営計画 ▶ BBBO2014 BBBO2017 中期経営計画2020 SHIFT 2023 会計年度 ▶ 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 収益 33,174 37,622 40,108 39,970 48,273 53,392 52,998 46,451 54,950 68,179 売上総利益 8,944 9,529 8,941 8,427 9,565 9,232 8,737 7,295 10,096 12,348 販売費及び⼀般管理費 △7,064 △7,5
Slide 44: 業績推移(BS、主要経営指標)
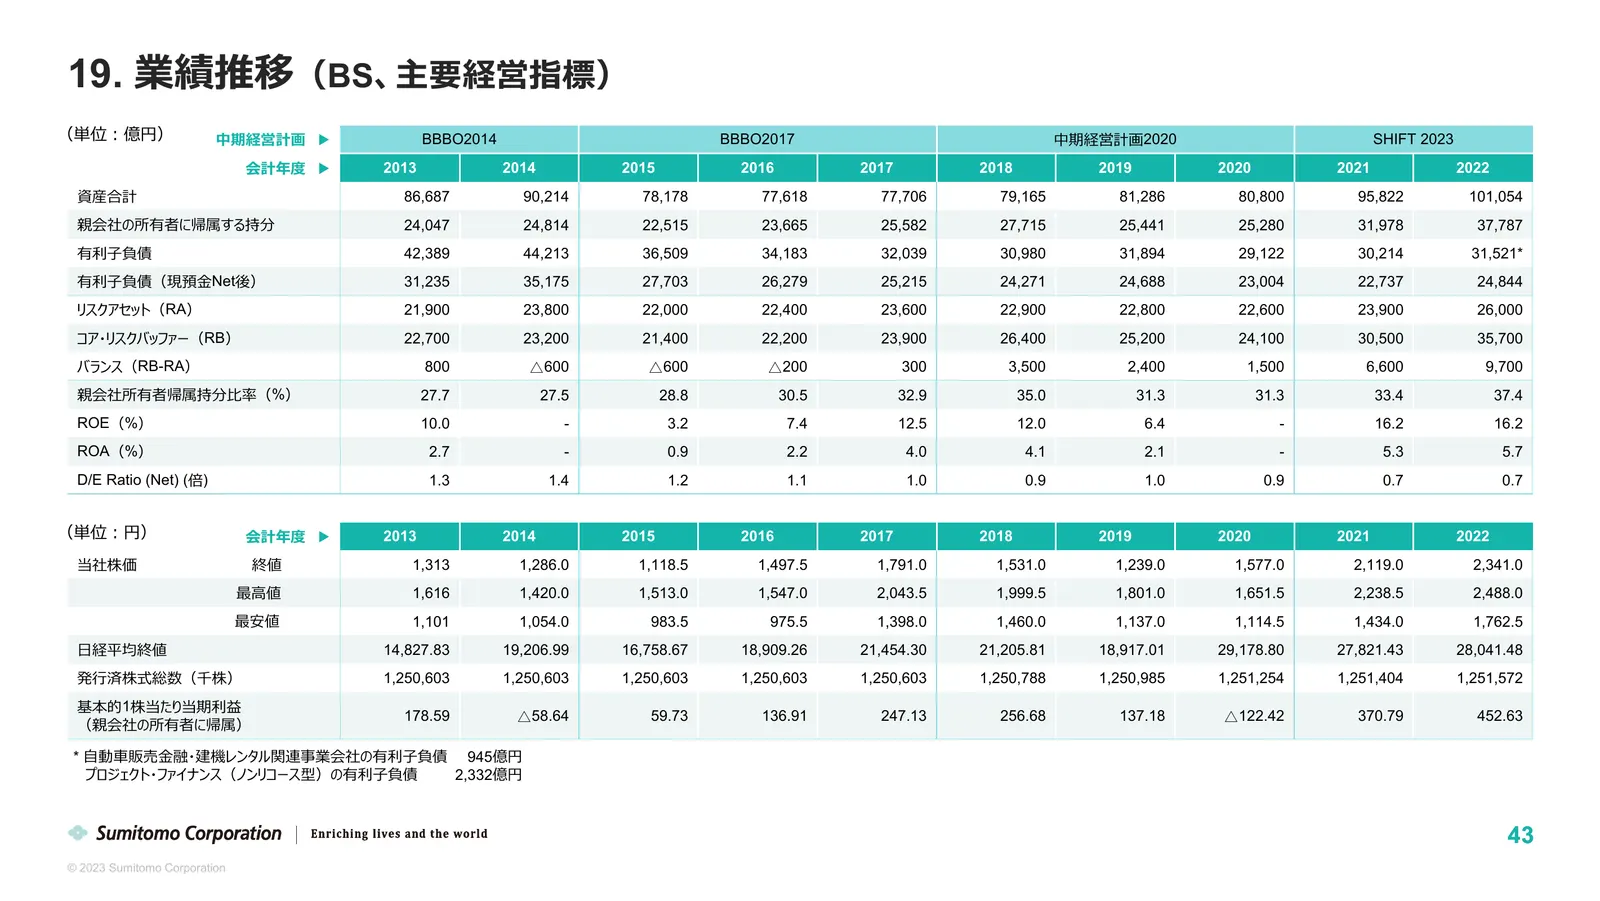
19. 業績推移(BS、主要経営指標) (単位︓億円) 中期経営計画 ▶ BBBO2014 BBBO2017 中期経営計画2020 SHIFT 2023 会計年度 ▶ 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 資産合計 86,687 90,214 78,178 77,618 77,706 79,165 81,286 80,800 95,822 101,054 親会社の所有者に帰属する持分 24,047 24,814 22,515 23,665 25,582 27,715 25,441 25,280 31,978 37,787 有利⼦負債
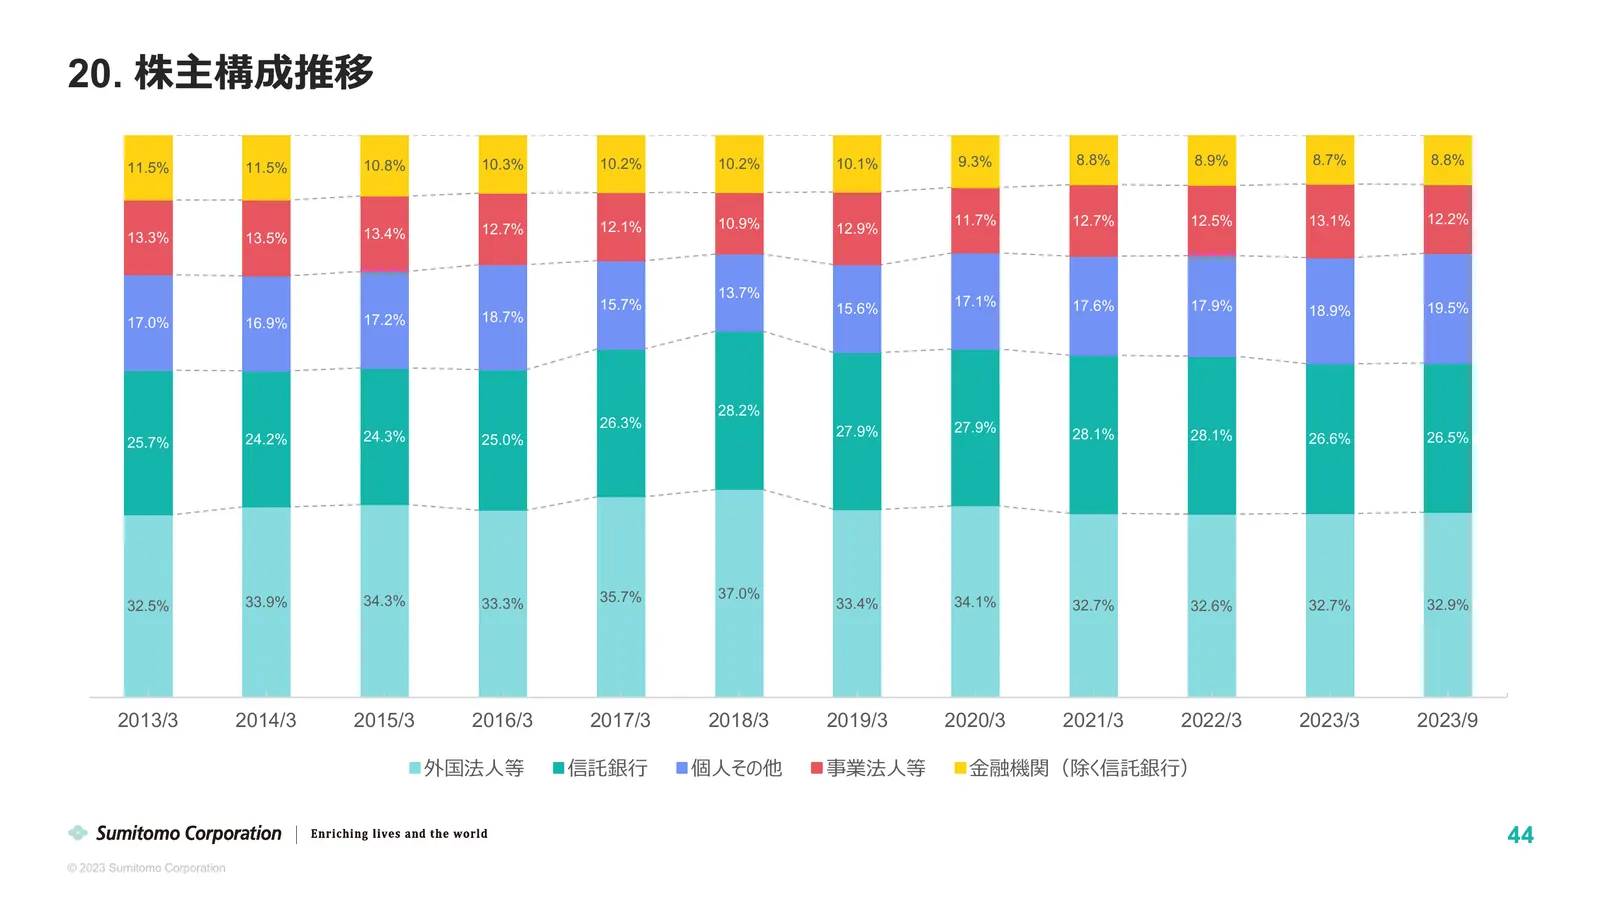
Slide 45: 株主構成推移
20. 株主構成推移 10.8% 10.3% 10.2% 10.2% 10.1% 9.3% 8.8% 8.9% 8.7% 8.8% 11.5% 11.5% 10.9% 11.7% 12.7% 12.5% 13.1% 12.2% 13.4% 12.7% 12.1% 12.9% 13.3% 13.5% 13.7% 15.7% 17.1% 17.6% 17.9% 19.5% 15.6% 18.9% 17.0% 16.9% 17.2% 18.7% 28.2% 26.3% 27.9% 24.3% 27.9% 28.1% 28.1% 26.5% 25.7% 24.2% 25.0% 26.6% 35.7%
Source: Internet Archive copy of sumitomocorp.com
More decks from Sumitomo Corporation
 FY2026 Q2 Earnings Presentation48 slides · Nov 2, 2026
 Q1 FY2026 Earnings Presentation38 slides · Jul 31, 2026
 FY2025 Earnings Presentation50 slides · May 1, 2026
 FY2025 Earnings Presentation50 slides · May 1, 2026
 Q3 FY2025 Earnings Presentation36 slides · Feb 4, 2026
 FY2025 Q1-3 Earnings Presentation36 slides · Feb 4, 2026