Ingevec S.A. · BCS:INGEVEC
Ingevec — Q2 2016 Earnings Presentation
23 slides from Ingevec's earnings presentation, August 2016
Slide 1: Presentación Resultados 2T 2016
Presentación Resultados 2T 2016 Santiago, agosto de 2016
Slide 2: Índice
Índice Sección I: Ingevec S.A. Sección II: Área Ingeniería y Construcción Sección III: Área Inmobiliaria Sección IV: Balance Sección V: Backlog Sección VI: Perspectivas 2016 Sección VII: Preguntas y Respuestas 2
Slide 3: Sección I: Ingevec S.A.
Sección I Ingevec S.A.
Slide 4: Destacados 2T 2016: Crecimiento de las utilidades
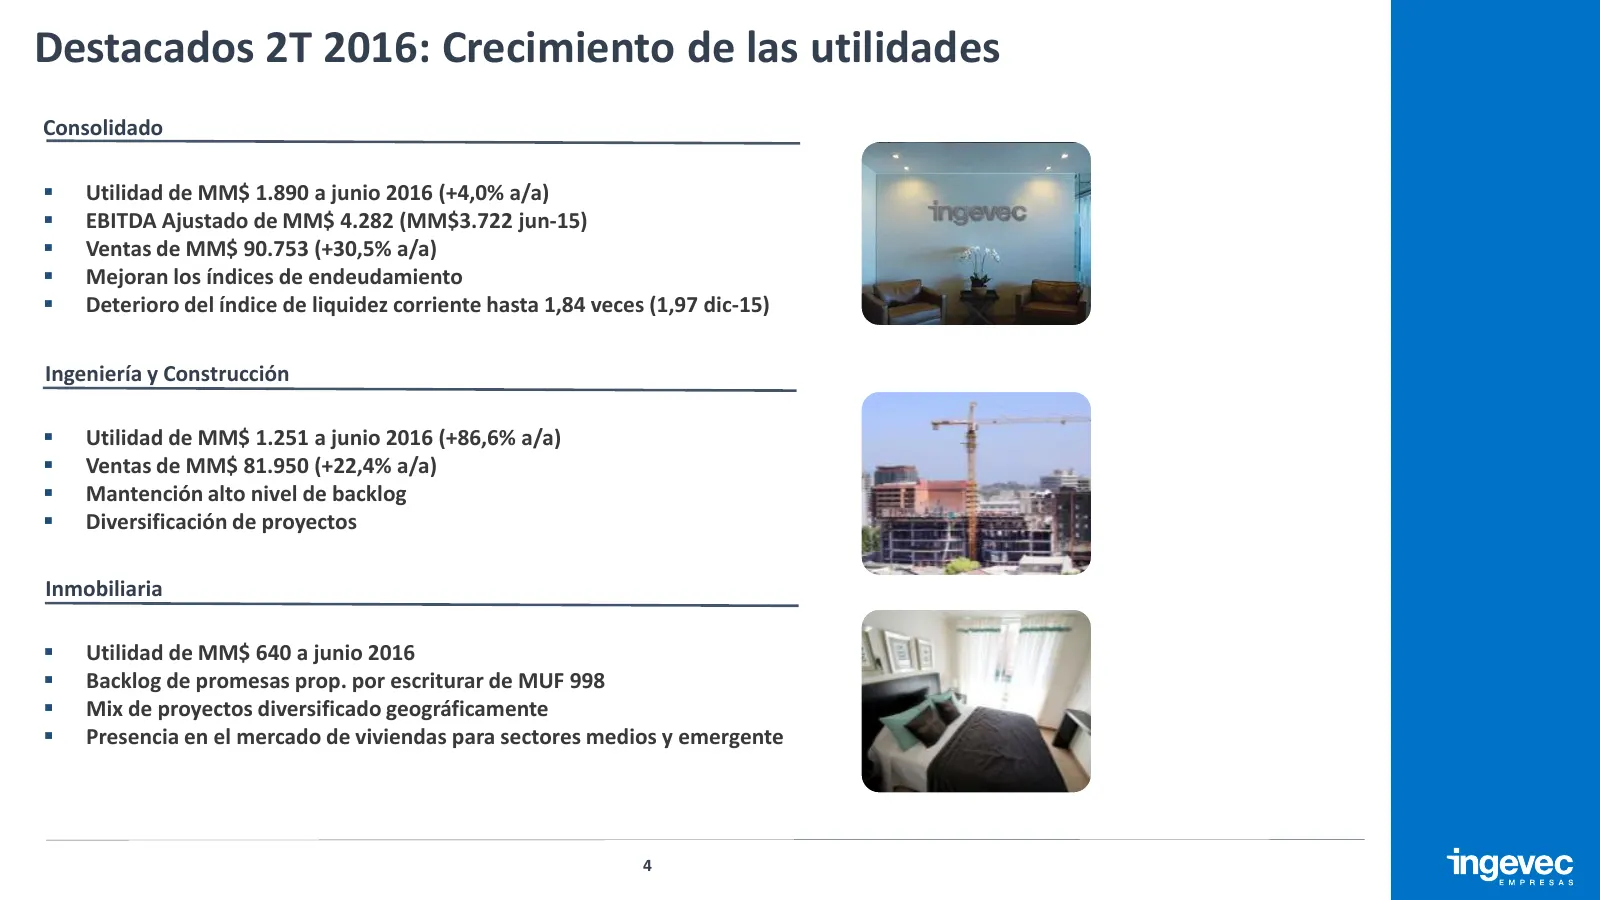
Destacados 2T 2016: Crecimiento de las utilidades Consolidado Utilidad de MM$ 1.890 a junio 2016 (+4,0% a/a) EBITDA Ajustado de MM$ 4.282 (MM$3.722 jun-15) Ventas de MM$ 90.753 (+30,5% a/a) Mejoran los índices de endeudamiento Deterioro del índice de liquidez corriente hasta 1,84 veces (1,
Slide 5: Cifras 2T 2016
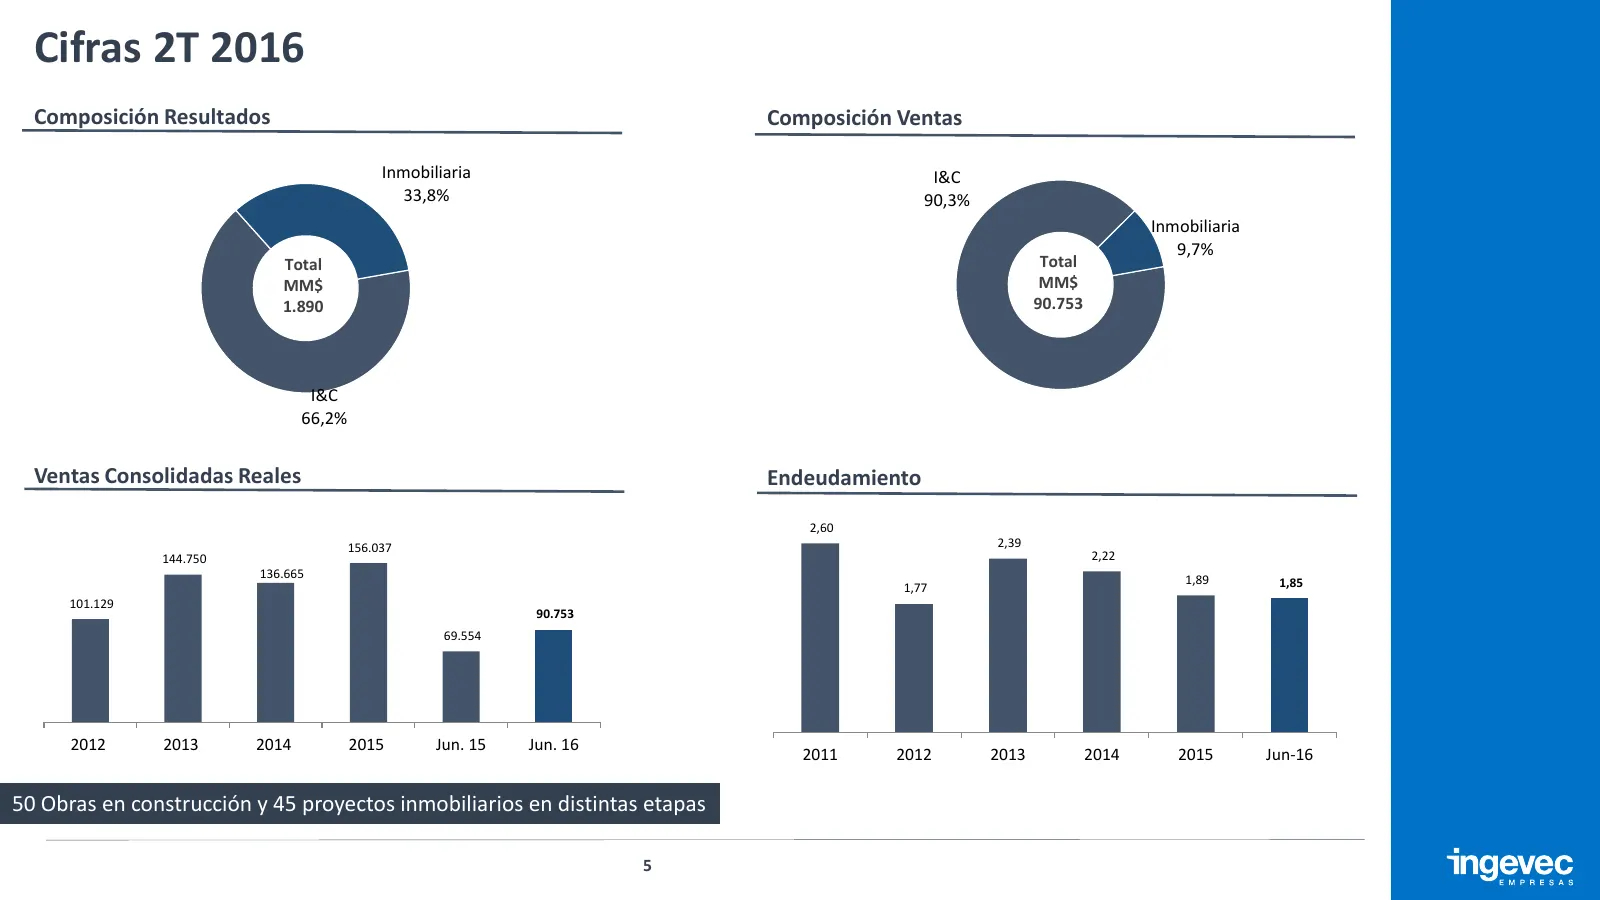
Cifras 2T 2016 Composición Resultados Composición Ventas Inmobiliaria I&C 33,8% 90,3% Inmobiliaria 9,7% Total Total MM$ MM$ 1.890 90.753 I&C 66,2% Ventas Consolidadas Reales Endeudamiento 2,60 156.037 2,39 144.750 2,22 136.665 1,89 1,77 1,85 101.129 90.753 69.554 2012 2013 2014 2015 Jun. 15 Jun. 16
Slide 6: Resultados Consolidados
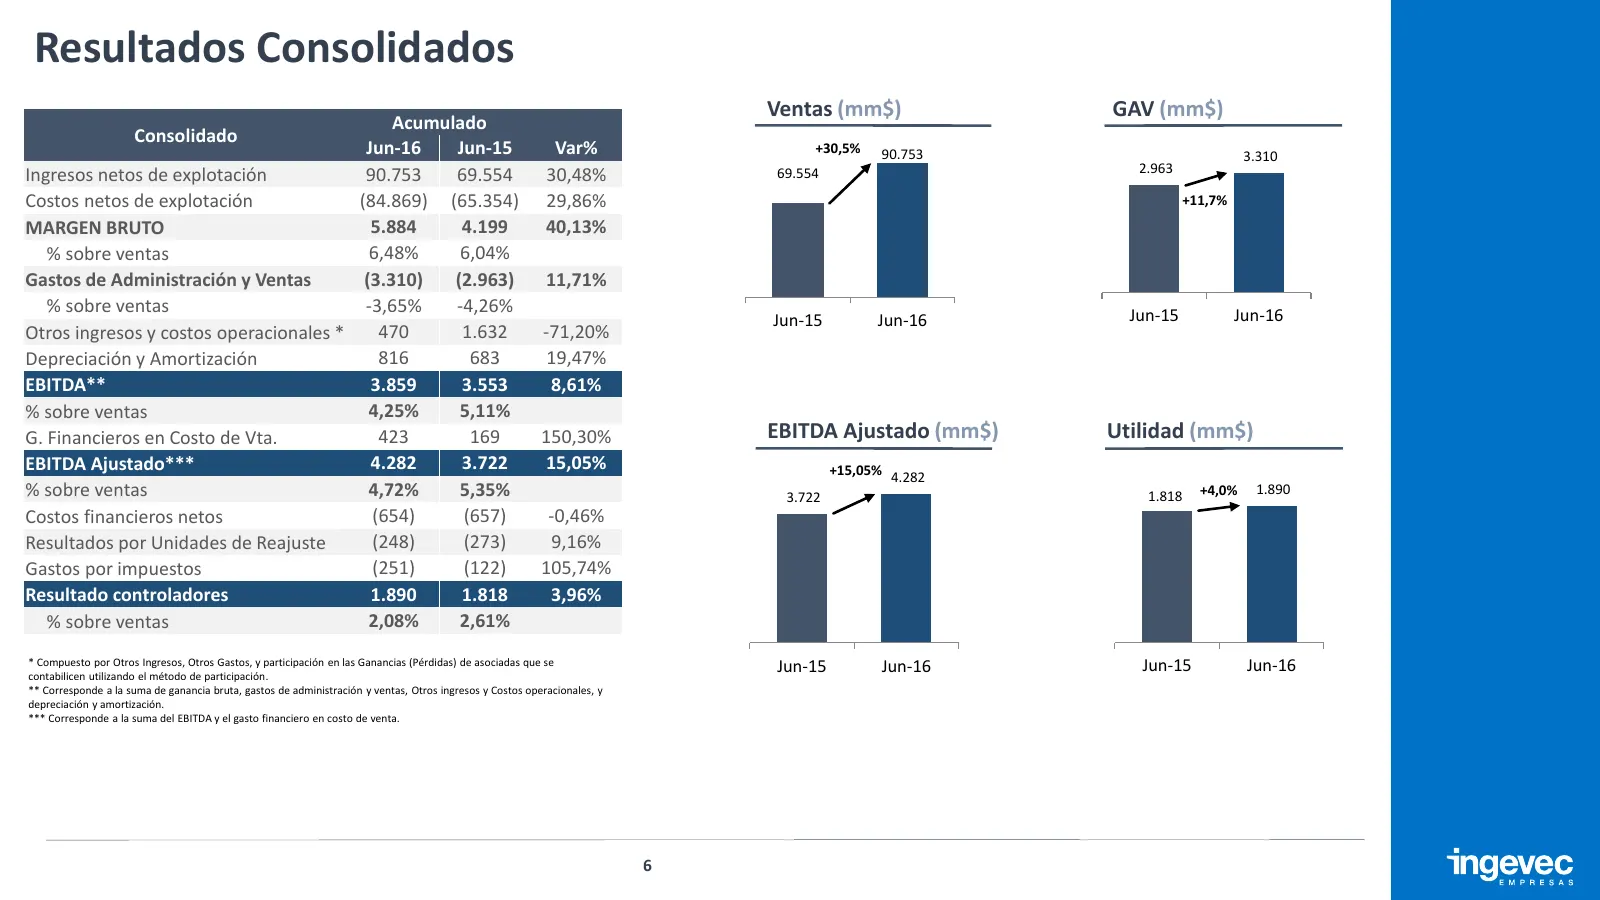
Resultados Consolidados Ventas (mm$) GAV (mm$) Acumulado Consolidado Jun-16 Jun-15 Var% +30,5% 90.753 3.310 90.753 69.554 30,48% 2.963 Ingresos netos de explotación 69.554 Costos netos de explotación (84.869) (65.354) 29,86% +11,7% MARGEN BRUTO 5.884 4.199 40,13% % sobre ventas 6,48% 6,04% Gastos de
Slide 7: Sección II: Área Ingeniería y Construcción
Sección II Área Ingeniería y Construcción
Slide 8: Resultados I&C: Acumulados al 2T 2016
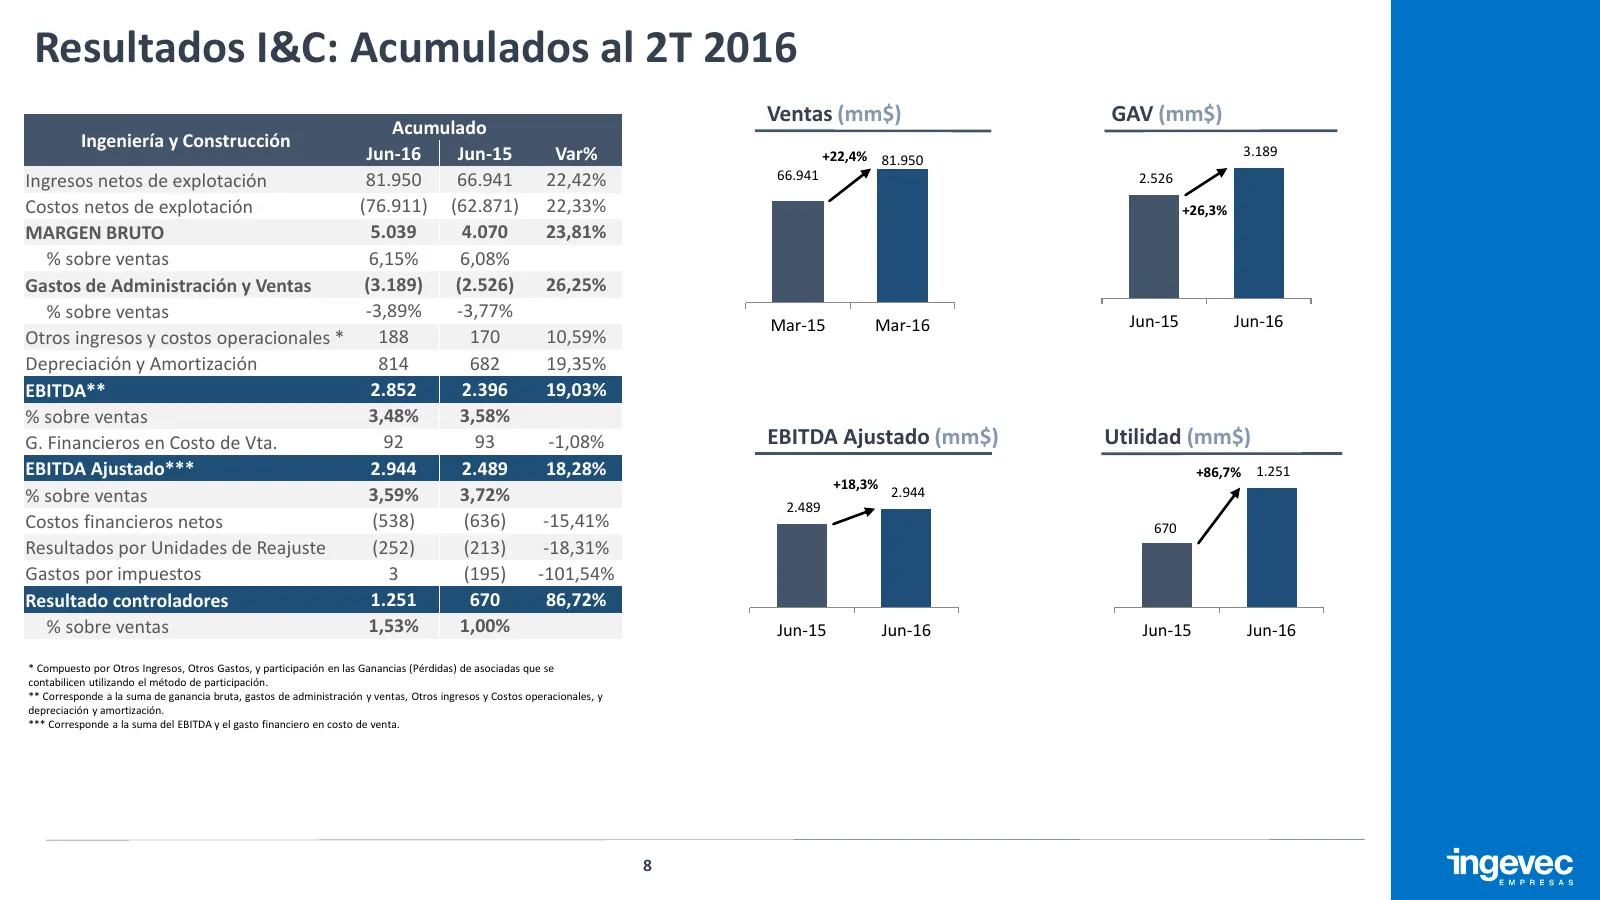
Resultados I&C: Acumulados al 2T 2016 Ventas (mm$) GAV (mm$) Acumulado Ingeniería y Construcción 3.189 Jun-16 Jun-15 Var% +22,4% 81.950 Ingresos netos de explotación 81.950 66.941 22,42% 66.941 2.526 Costos netos de explotación (76.911) (62.871) 22,33% +26,3% MARGEN BRUTO 5.039 4.070 23,81% % sobre
Slide 9: Sección III: Área Inmobiliaria
Sección III Área Inmobiliaria
Slide 10: Resultados Inmobiliaria: Acumulados al 2T 2016
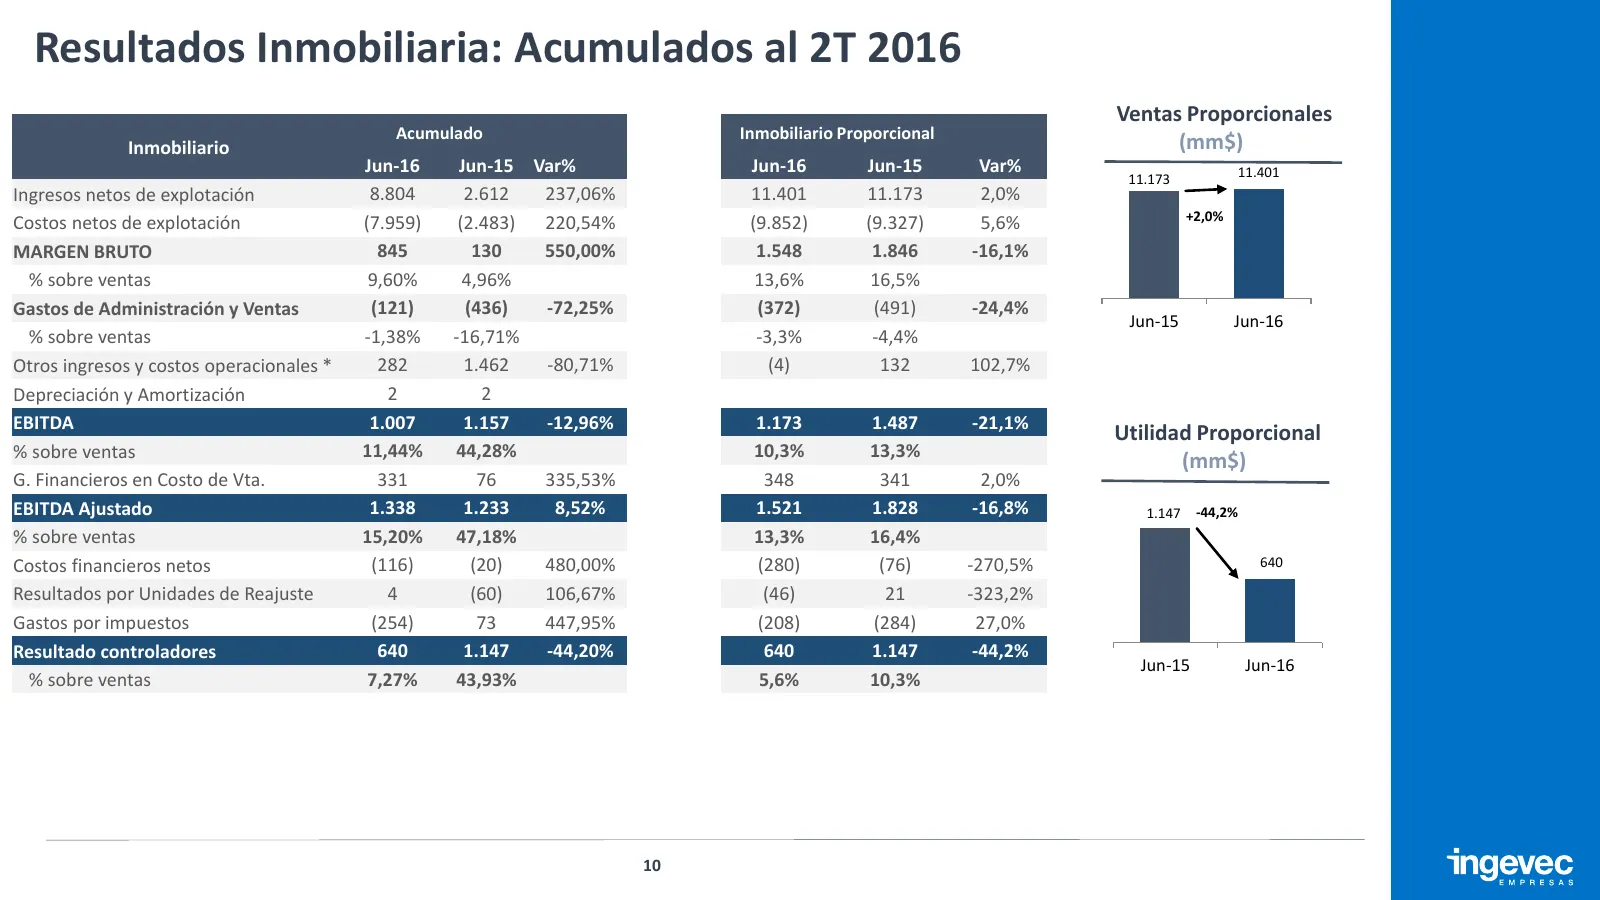
Resultados Inmobiliaria: Acumulados al 2T 2016 Ventas Proporcionales Acumulado Inmobiliario Proporcional Inmobiliario (mm$) Jun-16 Jun-15 Var% Jun-16 Jun-15 Var% 11.401 11.173 Ingresos netos de explotación 8.804 2.612 237,06% 11.401 11.173 2,0% (7.959) (2.483) 220,54% (9.852) (9.327) 5,6% +2,0% Cost
Slide 11: Sección IV: Balance
iin 4SSGRRRas teeke
Slide 12: Balance Consolidado
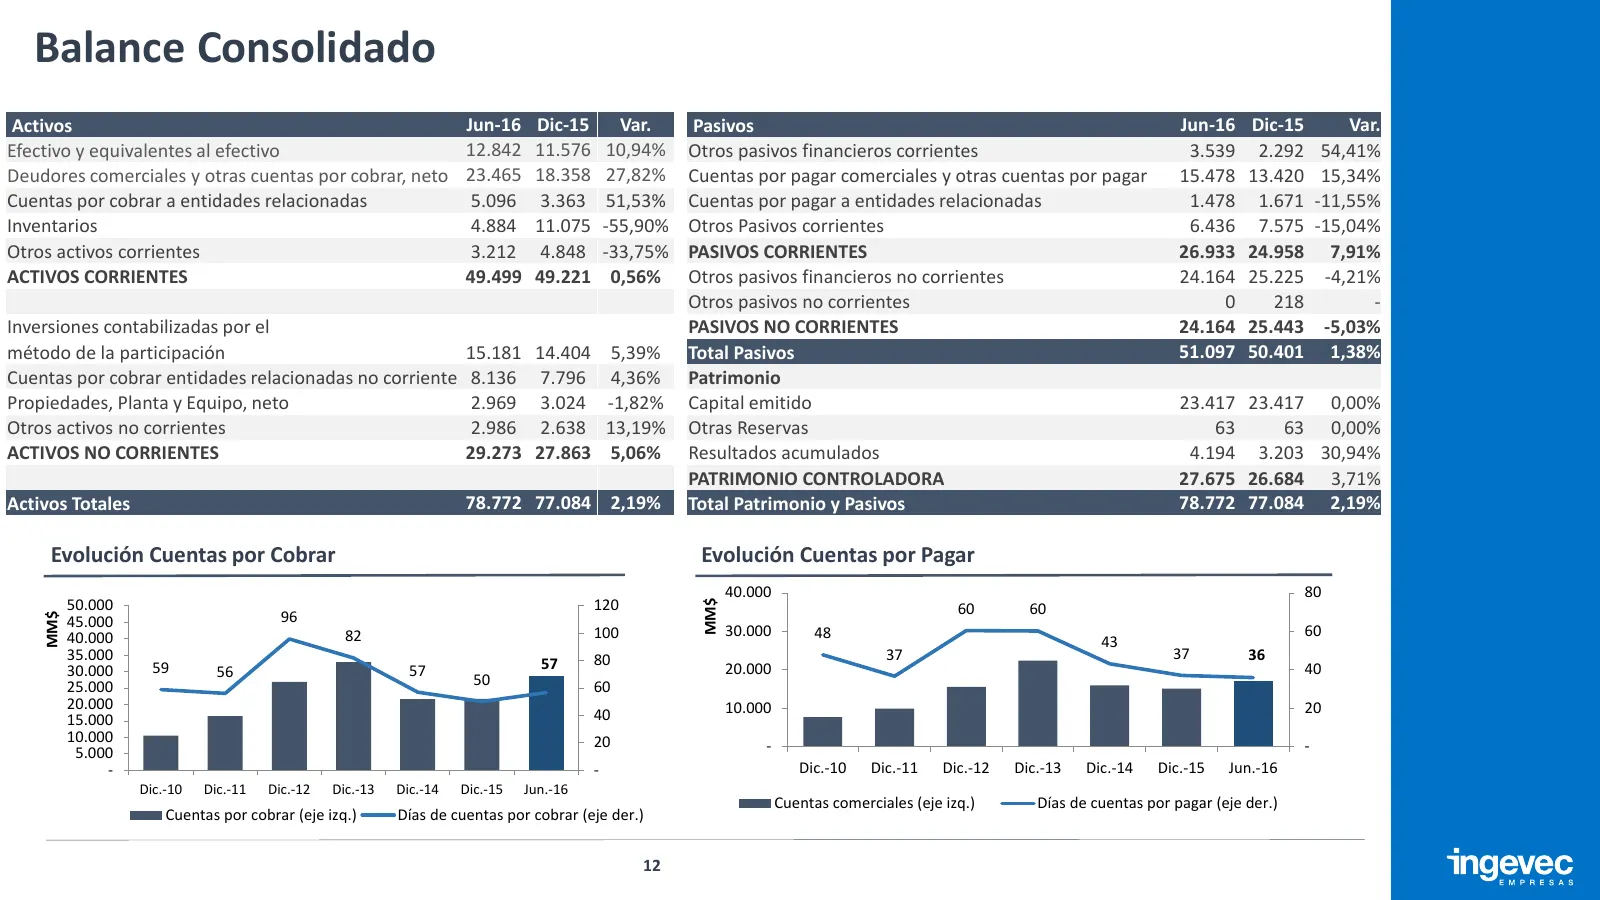
Balance Consolidado Activos Jun-16 Dic-15 Var. Pasivos Jun-16 Dic-15 Var. Efectivo y equivalentes al efectivo 12.842 11.576 10,94% Otros pasivos financieros corrientes 3.539 2.292 54,41% Deudores comerciales y otras cuentas por cobrar, neto 23.465 18.358 27,82% Cuentas por pagar comerciales y otras
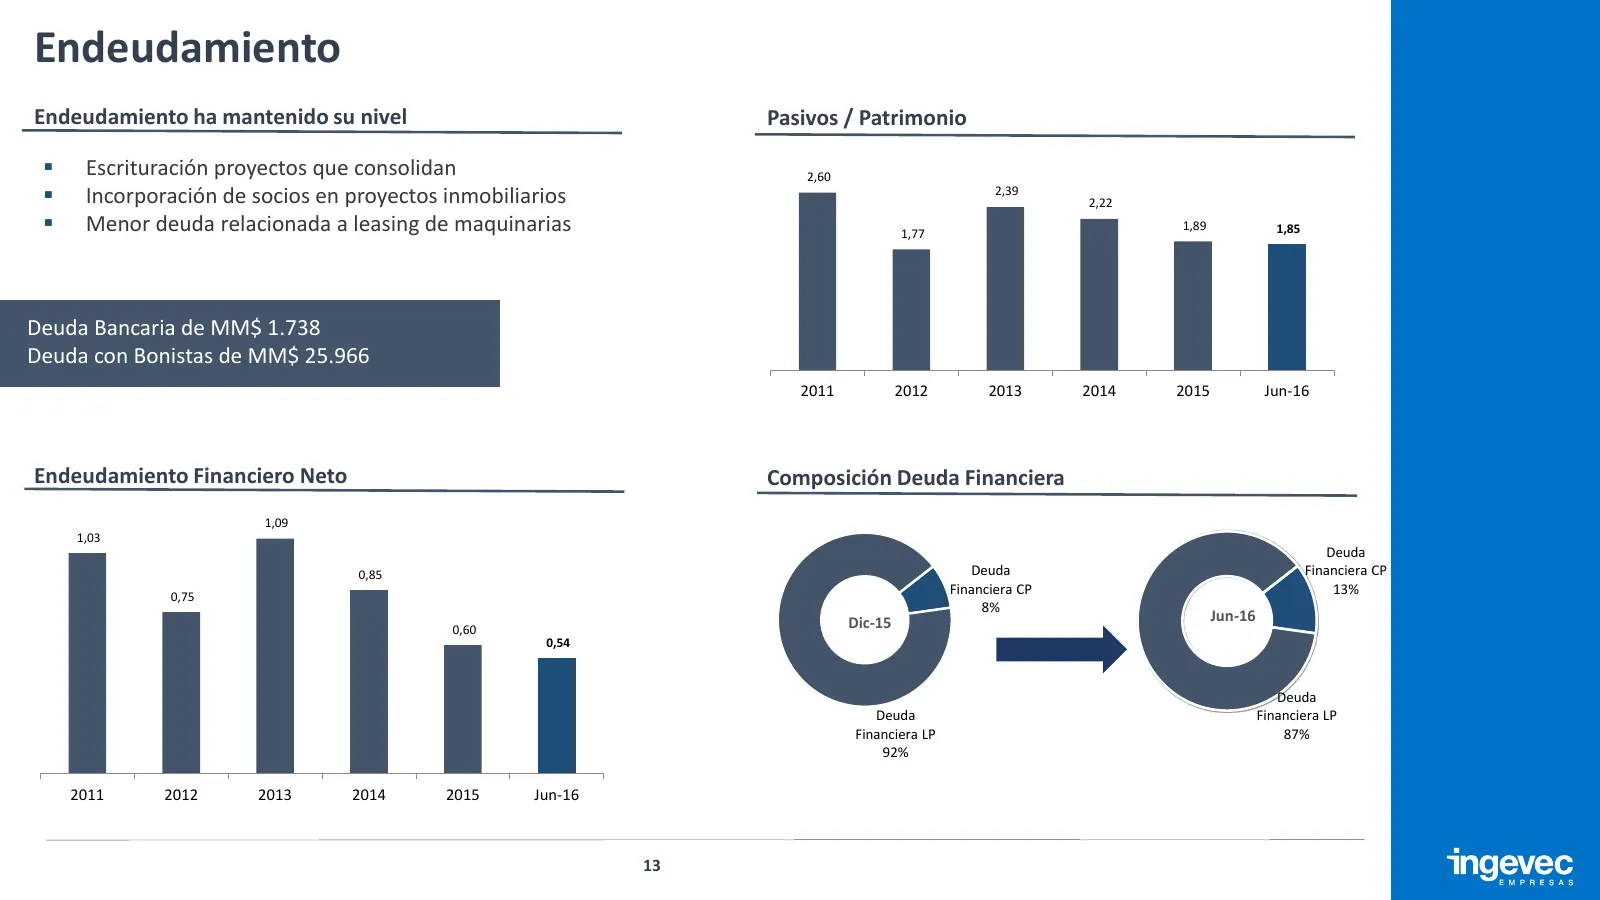
Slide 13: Endeudamiento
Endeudamiento Endeudamiento ha mantenido su nivel Pasivos / Patrimonio Escrituración proyectos que consolidan 2,60 Incorporación de socios en proyectos inmobiliarios 2,39 2,22 Menor deuda relacionada a leasing de maquinarias 1,77 1,89 1,85 Deuda Bancaria de MM$ 1.738 Deuda con Bonistas de MM$
Slide 14: Sección V: Backlog
Sección V Backlog
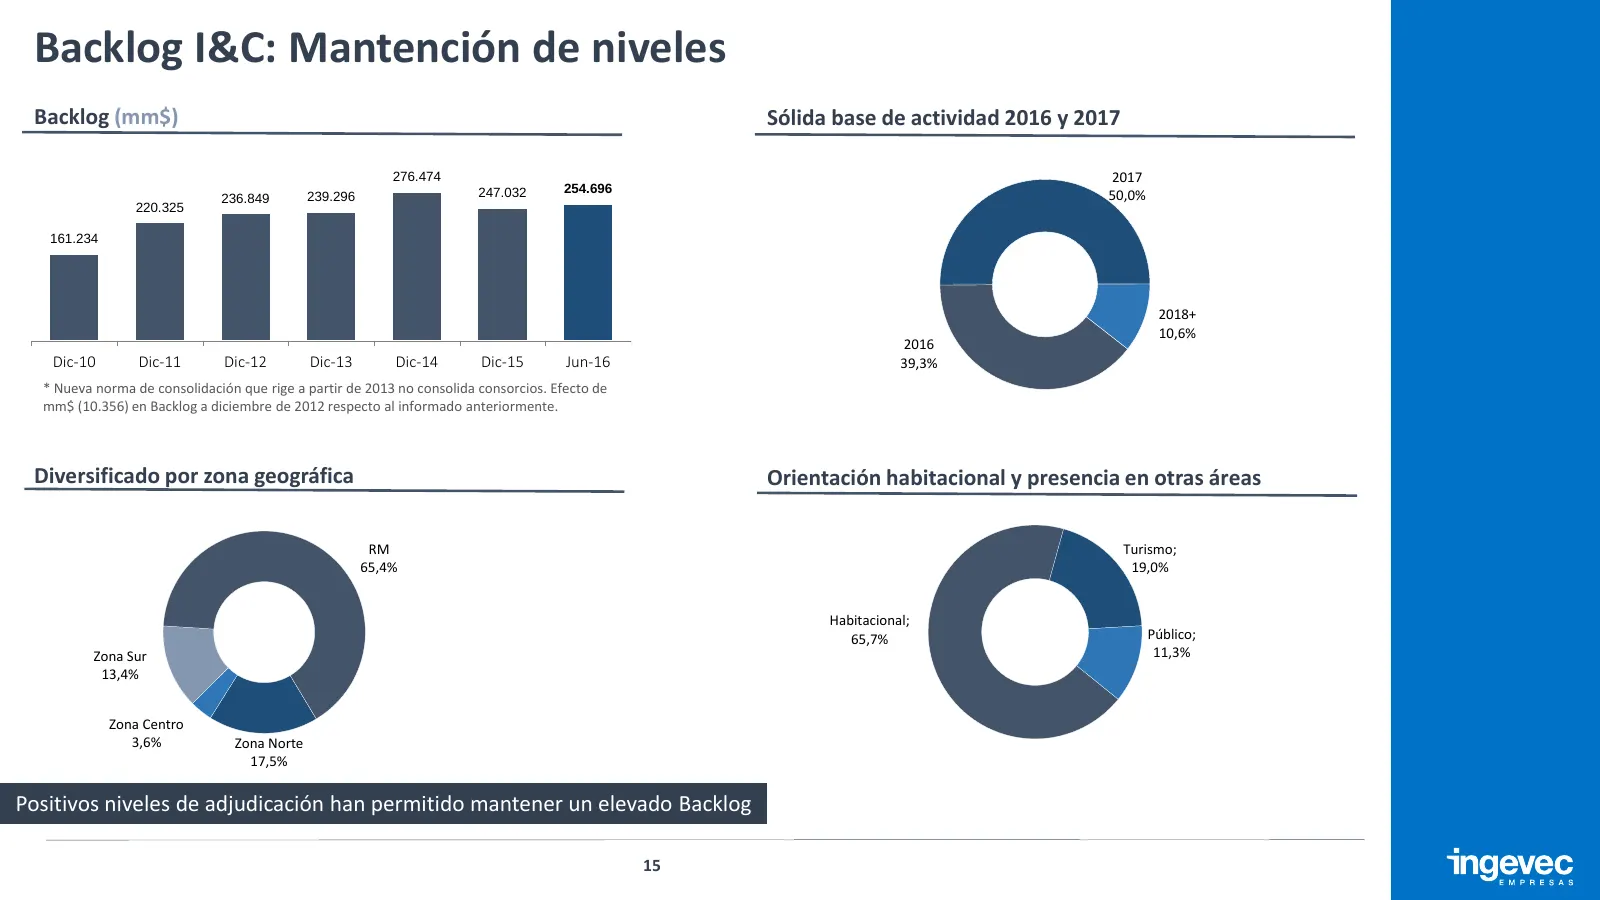
Slide 15: Backlog I&C: Mantención de niveles
Backlog I&C: Mantención de niveles Backlog (mm$) Sólida base de actividad 2016 y 2017 276.474 2017 247.032 254.696 236.849 239.296 50,0% 220.325 161.234 2018+ 10,6% 2016 Dic-10 Dic-11 Dic-12 Dic-13 Dic-14 Dic-15 Jun-16 39,3% * Nueva norma de consolidación que rige a partir de 2013 no consolida conso
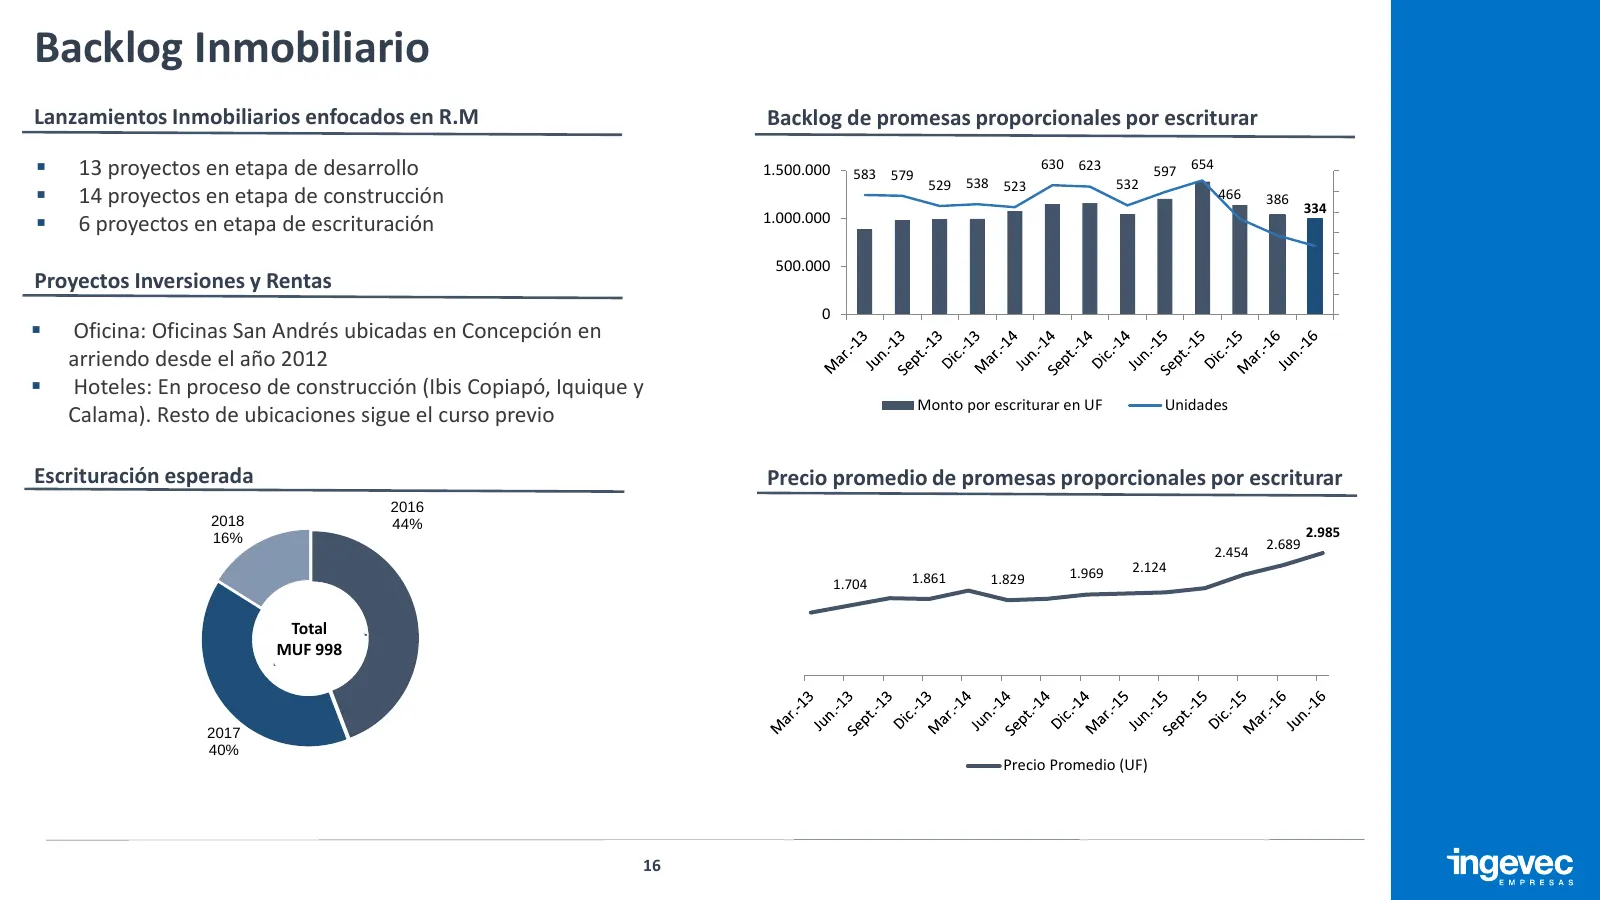
Slide 16: Backlog Inmobiliario
Backlog Inmobiliario Lanzamientos Inmobiliarios enfocados en R.M Backlog de promesas proporcionales por escriturar 13 proyectos en etapa de desarrollo 1.500.000 583 579 630 623 597 654 529 538 523 532 14 proyectos en etapa de construcción 466 386 334 6 proyectos en etapa de escrituración 1.000
Slide 17: Proyecto Hoteles Ibis
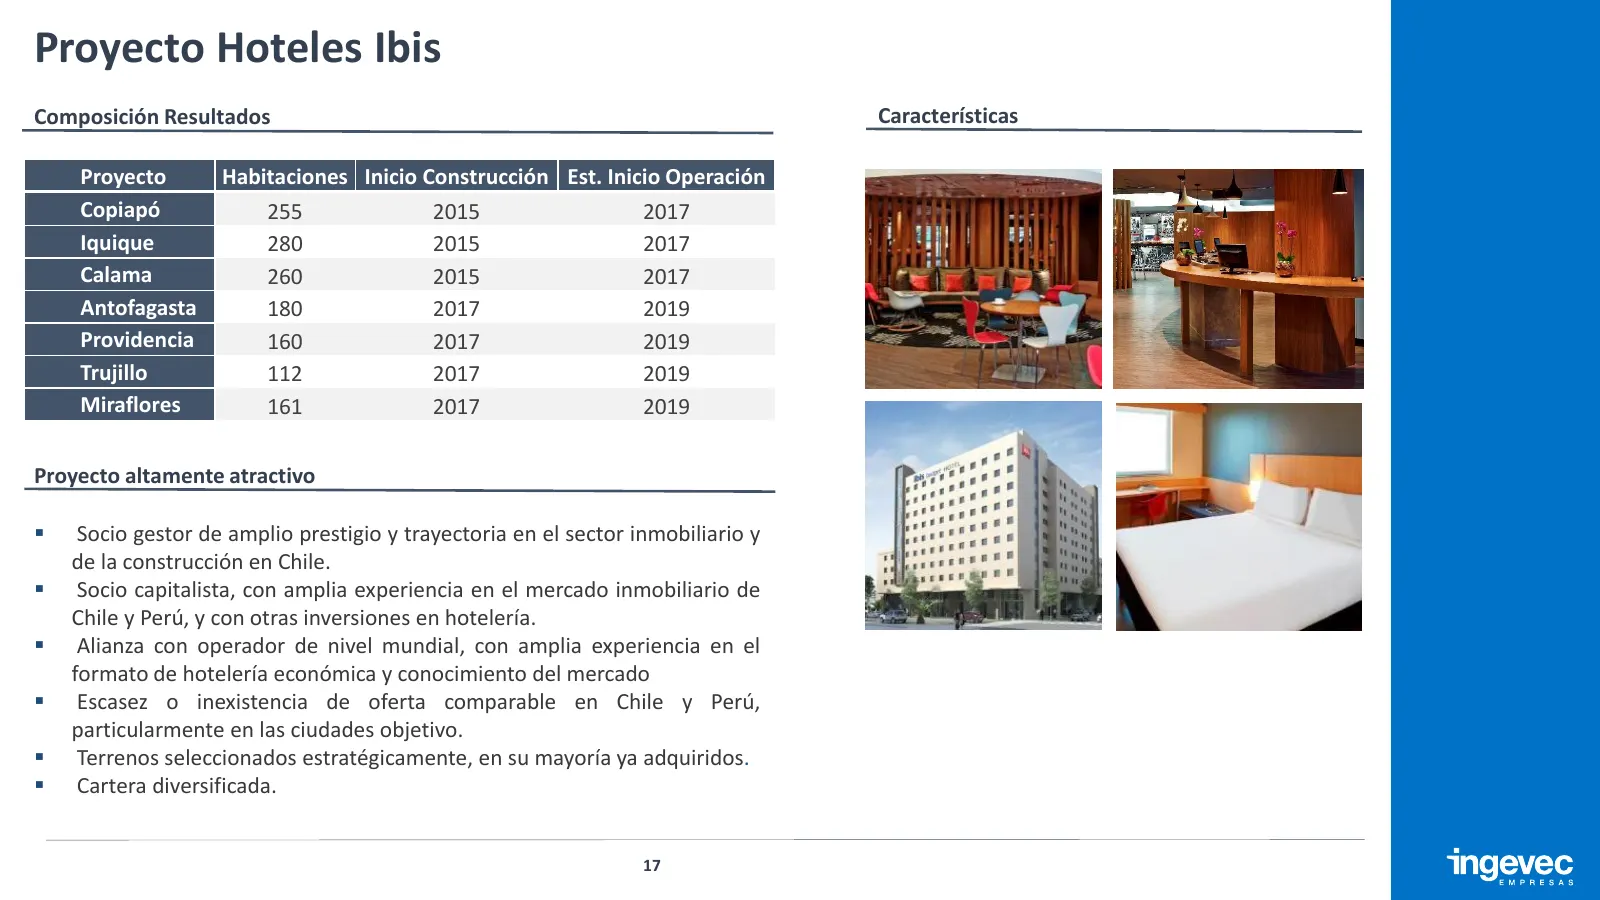
Proyecto Hoteles Ibis Composición Resultados Características Proyecto Habitaciones Inicio Construcción Est. Inicio Operación Copiapó 255 2015 2017 Iquique 280 2015 2017 Calama 260 2015 2017 Antofagasta 180 2017 2019 Providencia 160 2017 2019 Trujillo 112 2017 2019 Miraflores 161 2017 2019 Proyecto a
Slide 18: Proyecto Hoteles Ibis
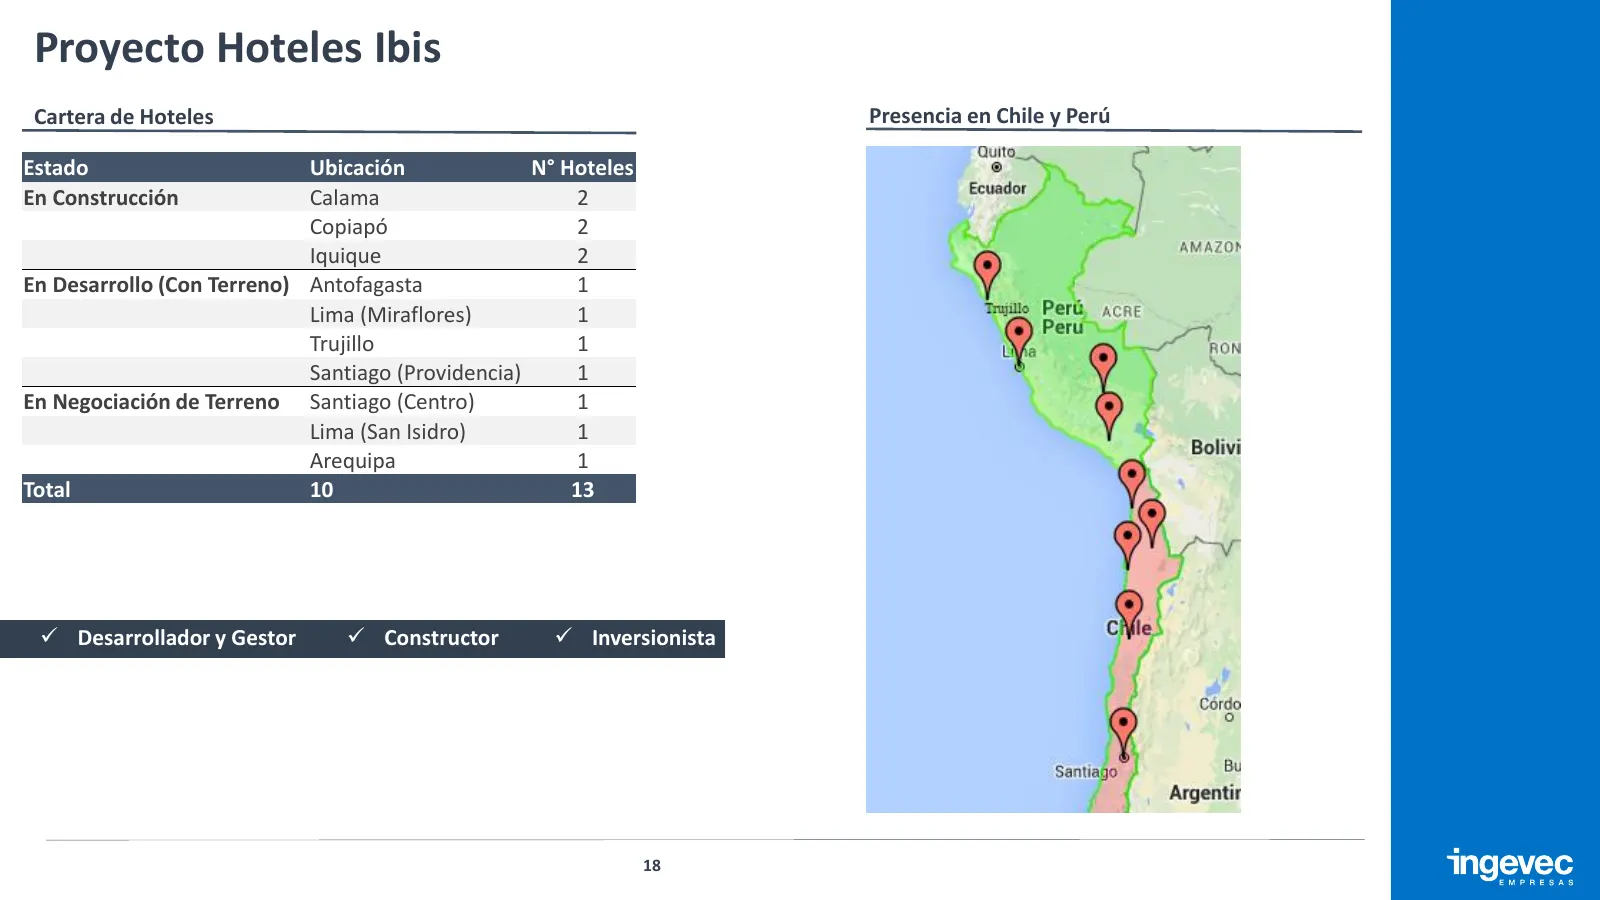
Proyecto Hoteles Ibis Cartera de Hoteles Presencia en Chile y Perú Estado Ubicación N° Hoteles En Construcción Calama 2 Copiapó 2 Iquique 2 En Desarrollo (Con Terreno) Antofagasta 1 Lima (Miraflores) 1 Trujillo 1 Santiago (Providencia) 1 En Negociación de Terreno Santiago (Centro) 1 Lima (San Isidro
Slide 19: Sección VI: Perspectivas 2016
Sección VI Perspectivas 2016
Slide 20: Desempeño Bursátil
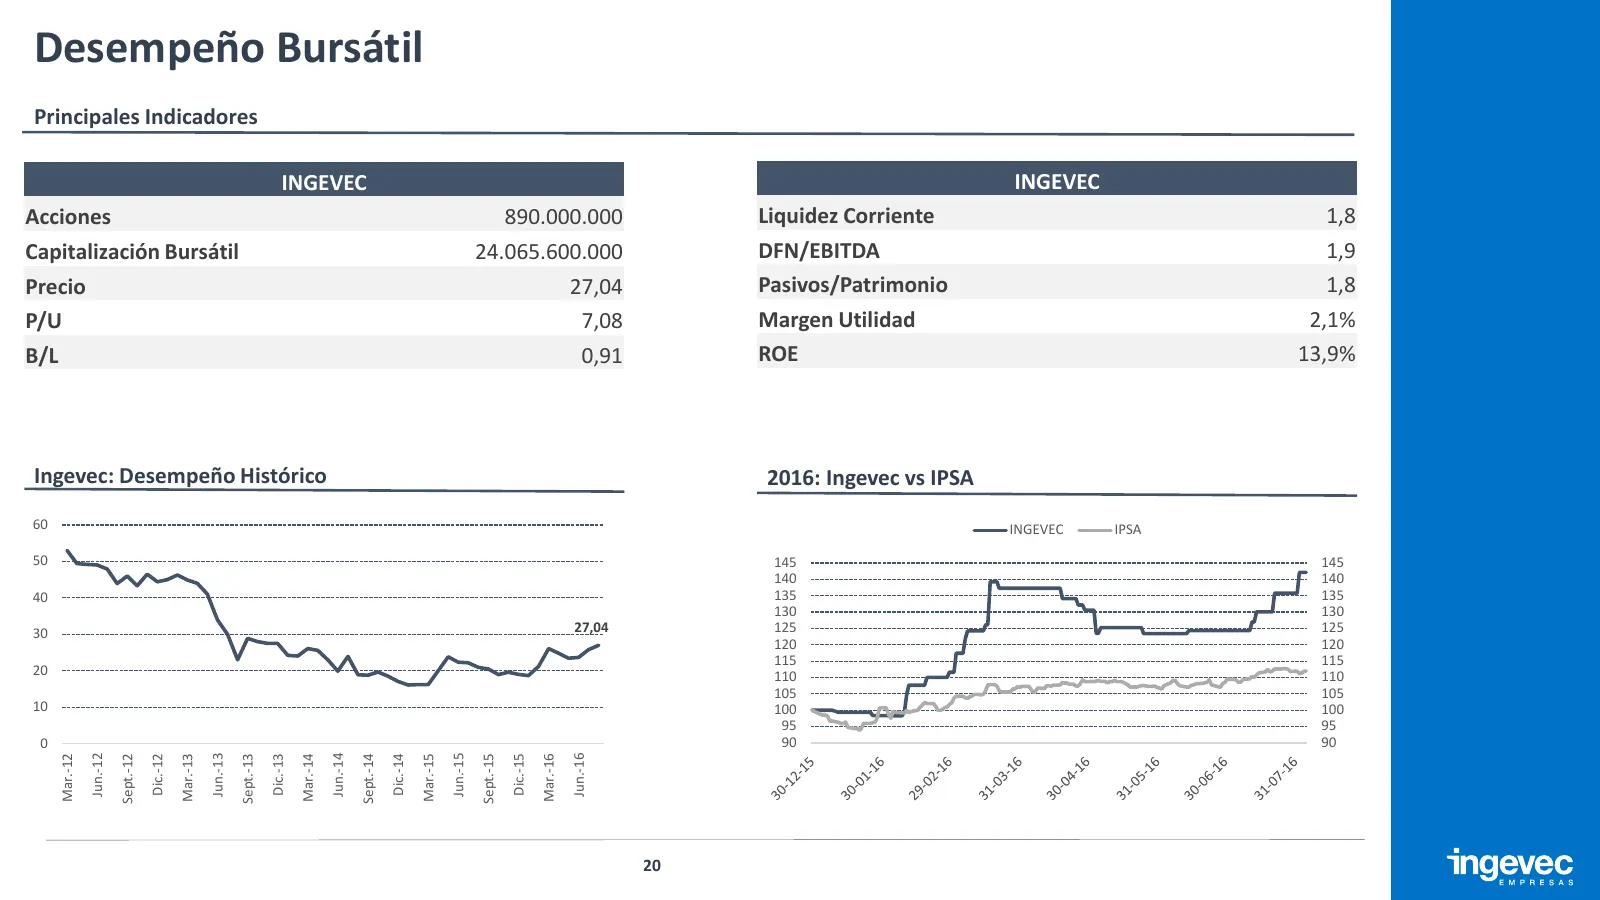
Desempeño Bursátil Principales Indicadores INGEVEC INGEVEC Acciones 890.000.000 Liquidez Corriente 1,8 Capitalización Bursátil 24.065.600.000 DFN/EBITDA 1,9 Precio 27,04 Pasivos/Patrimonio 1,8 P/U 7,08 Margen Utilidad 2,1% B/L 0,91 ROE 13,9% Ingevec: Desempeño Histórico 2016: Ingevec vs IPSA 60 INGE
Slide 21: Factores Relevantes Periodo 2016
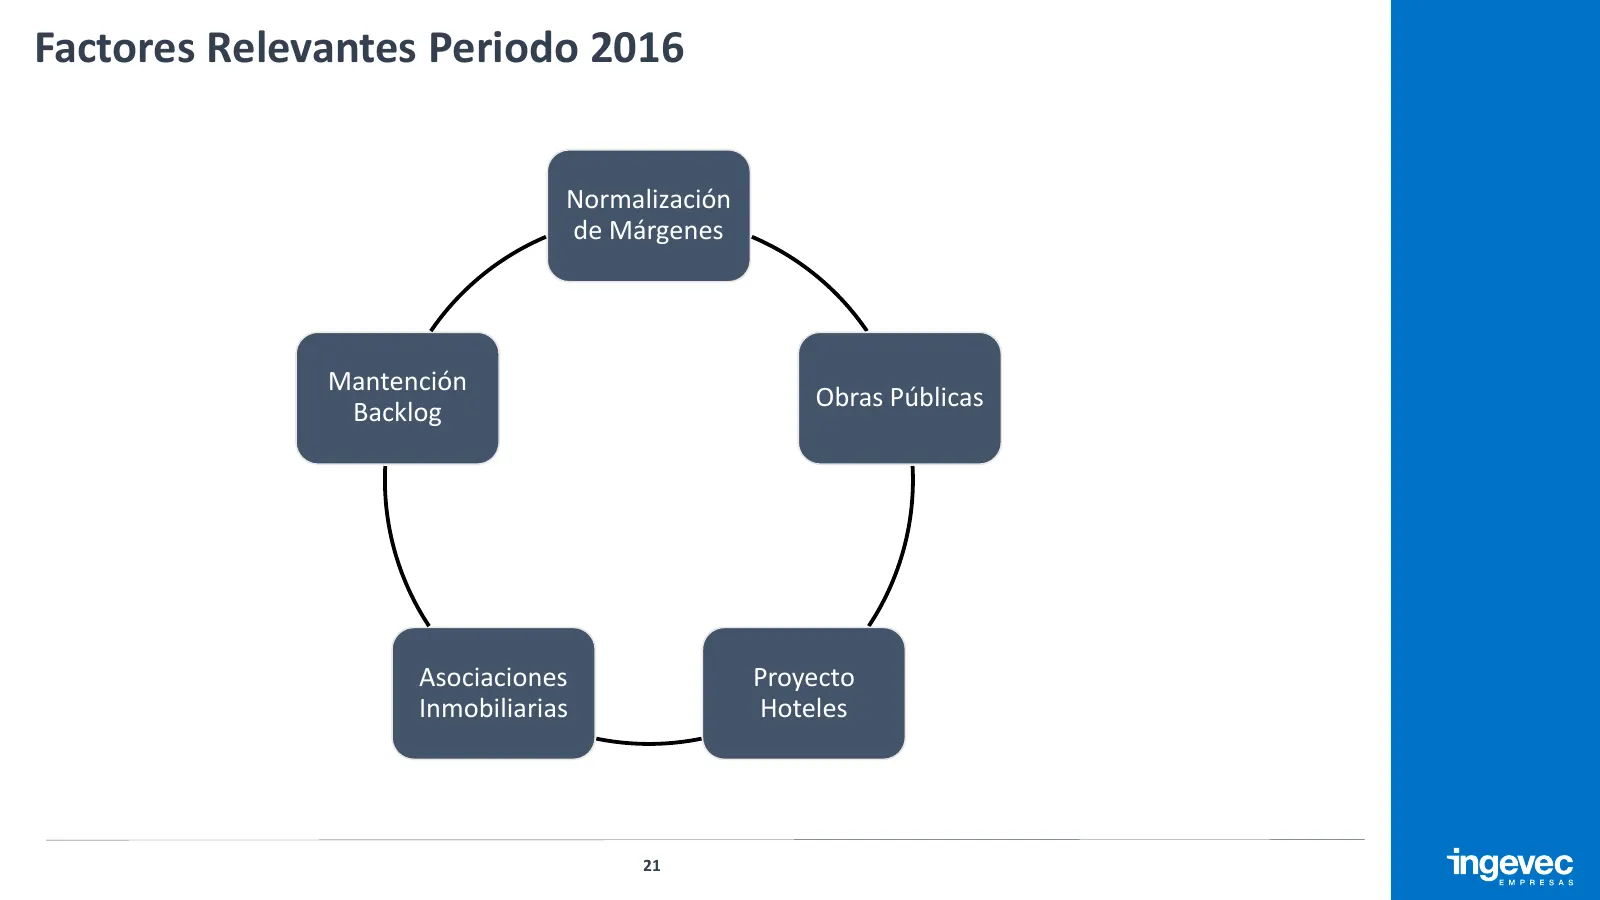
Factores Relevantes Periodo 2016 Normalización de Márgenes Mantención Obras Públicas Backlog Asociaciones Proyecto Inmobiliarias Hoteles 21
Slide 22: Sección VII: Preguntas y Respuestas
Sección VII Preguntas y Respuestas
Slide 23: Presentación Resultados 2T 2016
Presentación Resultados 2T 2016 Contacto: Patricio Vergara Investor Relations (56-2) 2674 3889 pvergara@ingevec.cl www.ingevec.cl Santiago, agosto de 2016
Source: Internet Archive copy of ingevec.cl
More decks from Ingevec S.A.
 Q3 2026 Earnings Presentation28 slides · Nov 12, 2026
 Q2 2026 Earnings Presentation28 slides · Aug 19, 2026
 Q1 2026 Earnings Presentation29 slides · May 11, 2026
 Q4 2025 Earnings Presentation29 slides · Mar 12, 2026
 Q3 2025 Earnings Presentation30 slides · Nov 12, 2025
 Q2 2025 Earnings Presentation30 slides · Aug 20, 2025