Ingevec S.A. · BCS:INGEVEC
Ingevec — Q1 2014 Earnings Presentation
23 slides from Ingevec's earnings presentation, May 12, 2014
Slide 1: Resultados a marzo de 2014
Presentación RESULTADOS A MARZO DE 2014 Lunes 12 de mayo de 2014, 10:00 horas
Slide 2: Preguntas y Respuestas
Preguntas y Respuestas Rodrigo González Angel Roca Gerente General Ingevec S.A. Investor Relations • Después de la presentación habrá una sección de preguntas y respuestas Pueden escribir las preguntas durante la presentación a través del sistema de presentación, O enviarnos su nombre para incluirlo
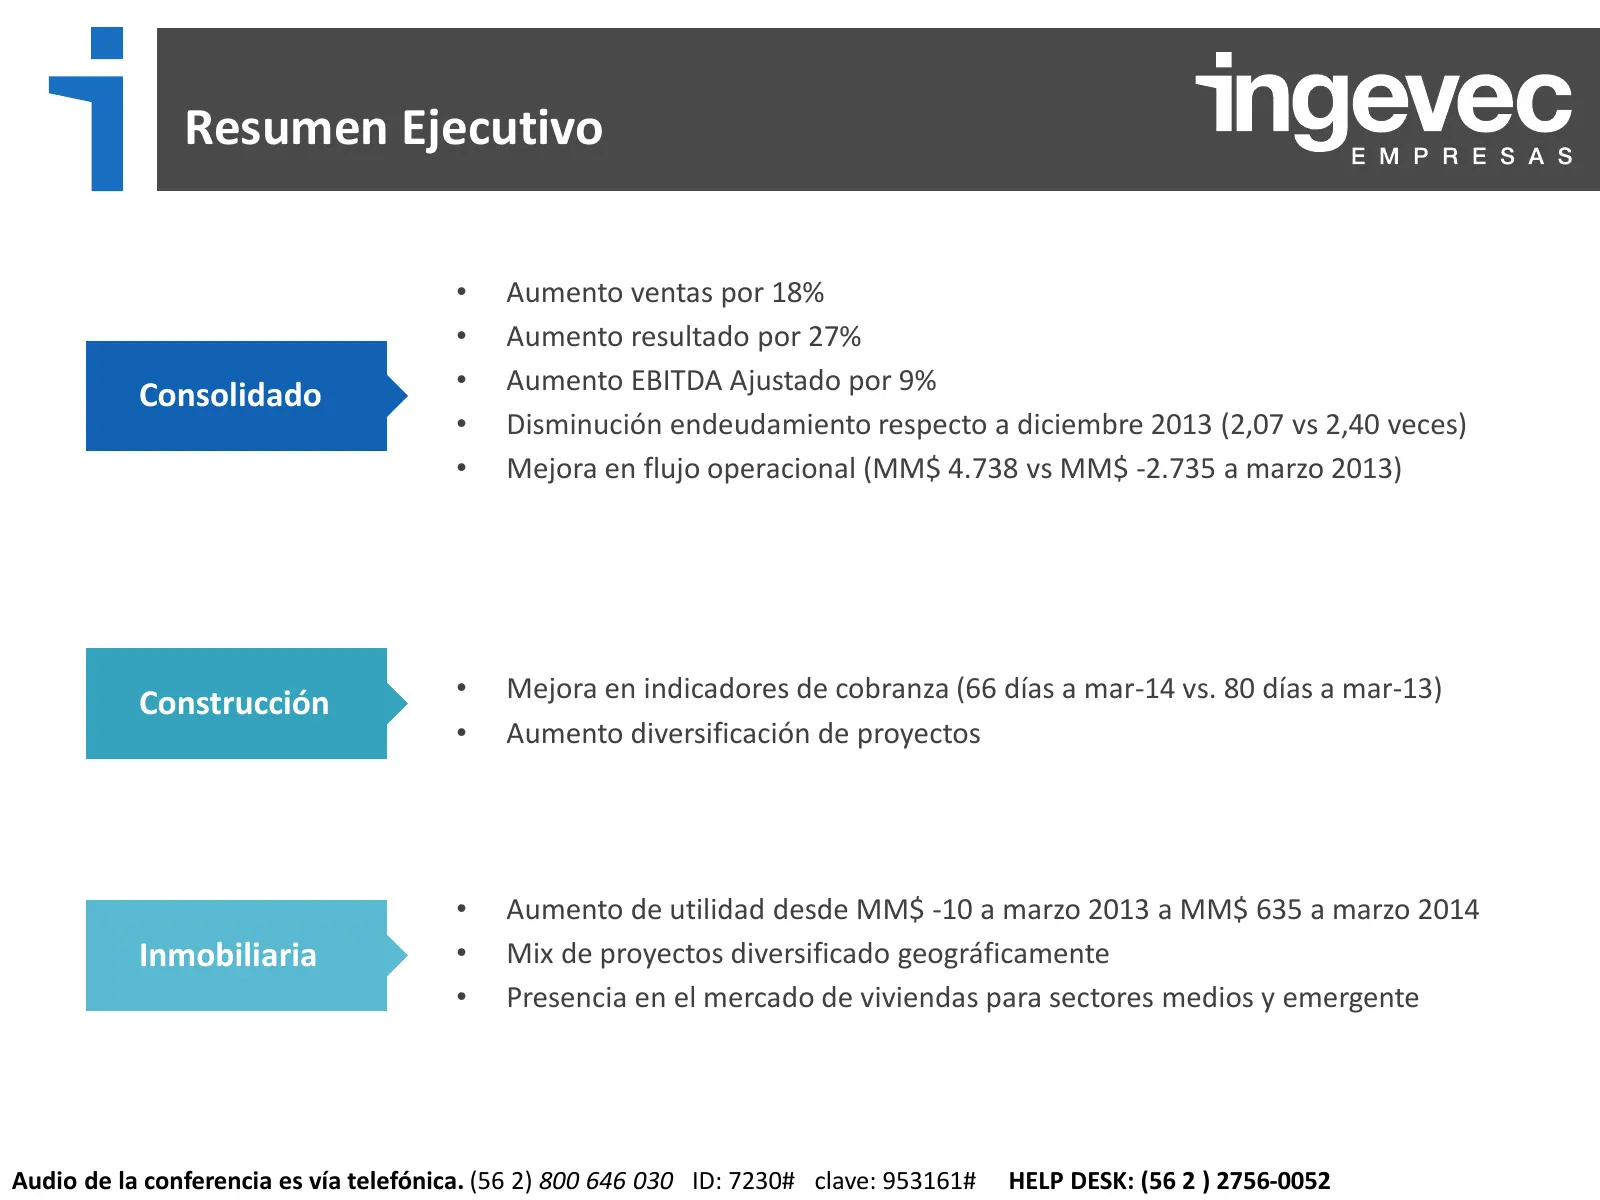
Slide 3: Resumen Ejecutivo
Resumen Ejecutivo • Aumento ventas por 18% • Aumento resultado por 27% Consolidado • Aumento EBITDA Ajustado por 9% • Disminución endeudamiento respecto a diciembre 2013 (2,07 vs 2,40 veces) • Mejora en flujo operacional (MM$ 4.738 vs MM$ -2.735 a marzo 2013) Construcción • Mejora en indicadores de
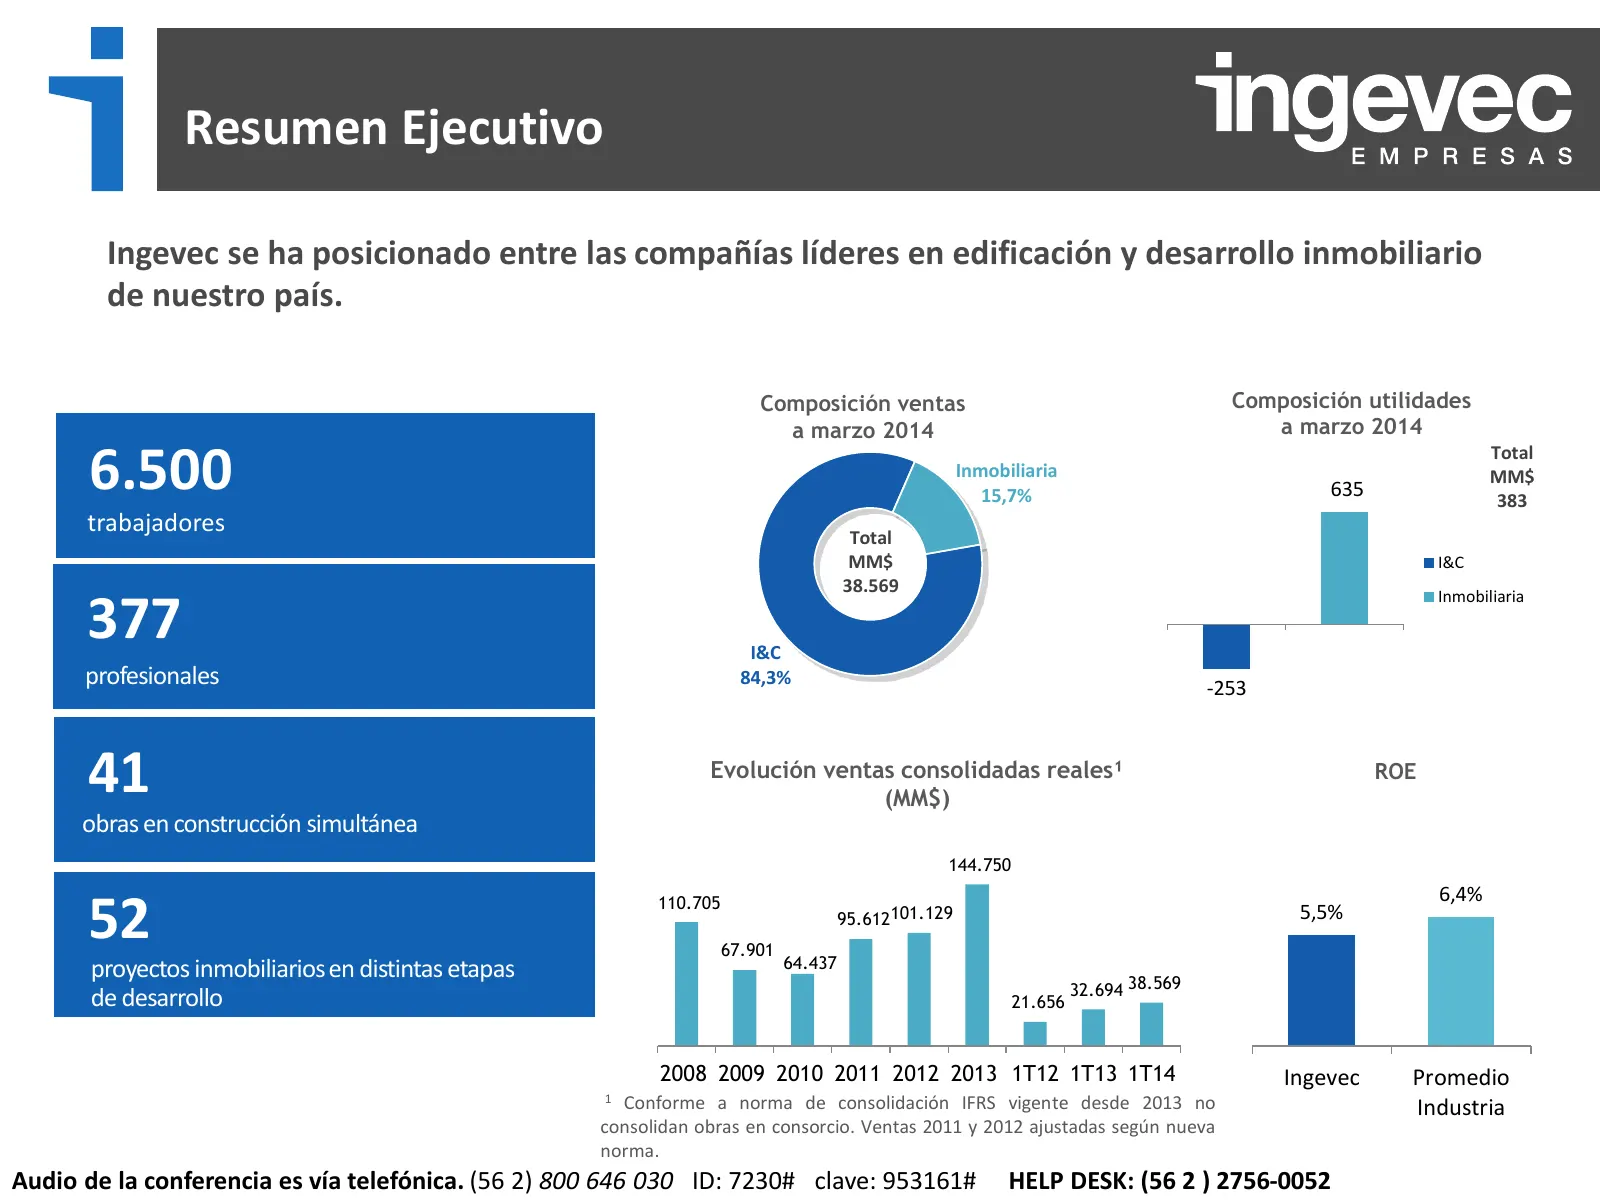
Slide 4: Resumen Ejecutivo
Resumen Ejecutivo Ingevec se ha posicionado entre las compañías líderes en edificación y desarrollo inmobiliario de nuestro país. Composición ventas Composición utilidades a marzo 2014 a marzo 2014 6.500 Inmobiliaria 15,7% 635 Total MM$ 383 trabajadores Total MM$ I&C 38.569 Inmobiliaria 377 I&C prof
Slide 5: Resultados Consolidados
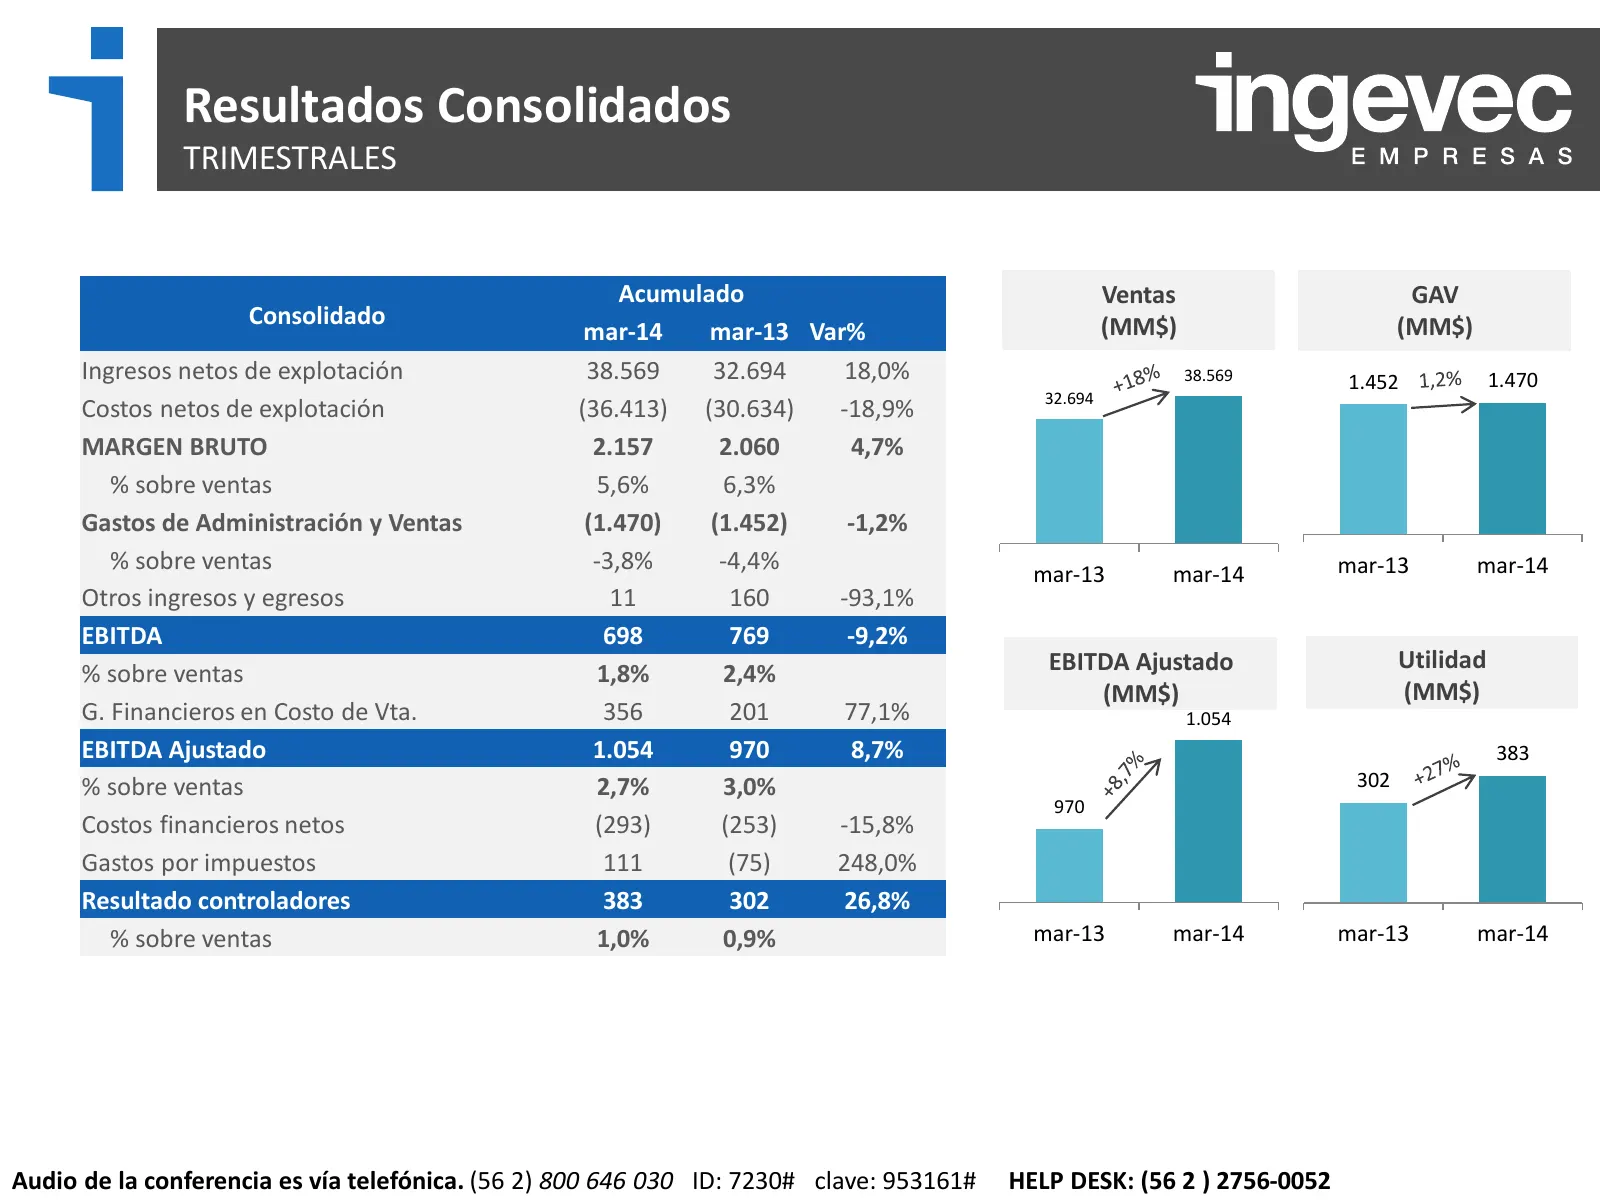
Resultados Consolidados TRIMESTRALES Acumulado Ventas GAV Consolidado (MM$) (MM$) mar-14 mar-13 Var% Ingresos netos de explotación 38.569 32.694 18,0% 38.569 1.452 1.470 32.694 Costos netos de explotación (36.413) (30.634) -18,9% MARGEN BRUTO 2.157 2.060 4,7% % sobre ventas 5,6% 6,3% Gastos de Admin
Slide 6: Ingeniería y Construcción
INGENIERÍA Y CONSTRUCCIÓN
Slide 7: Resultados Ingeniería y Construcción
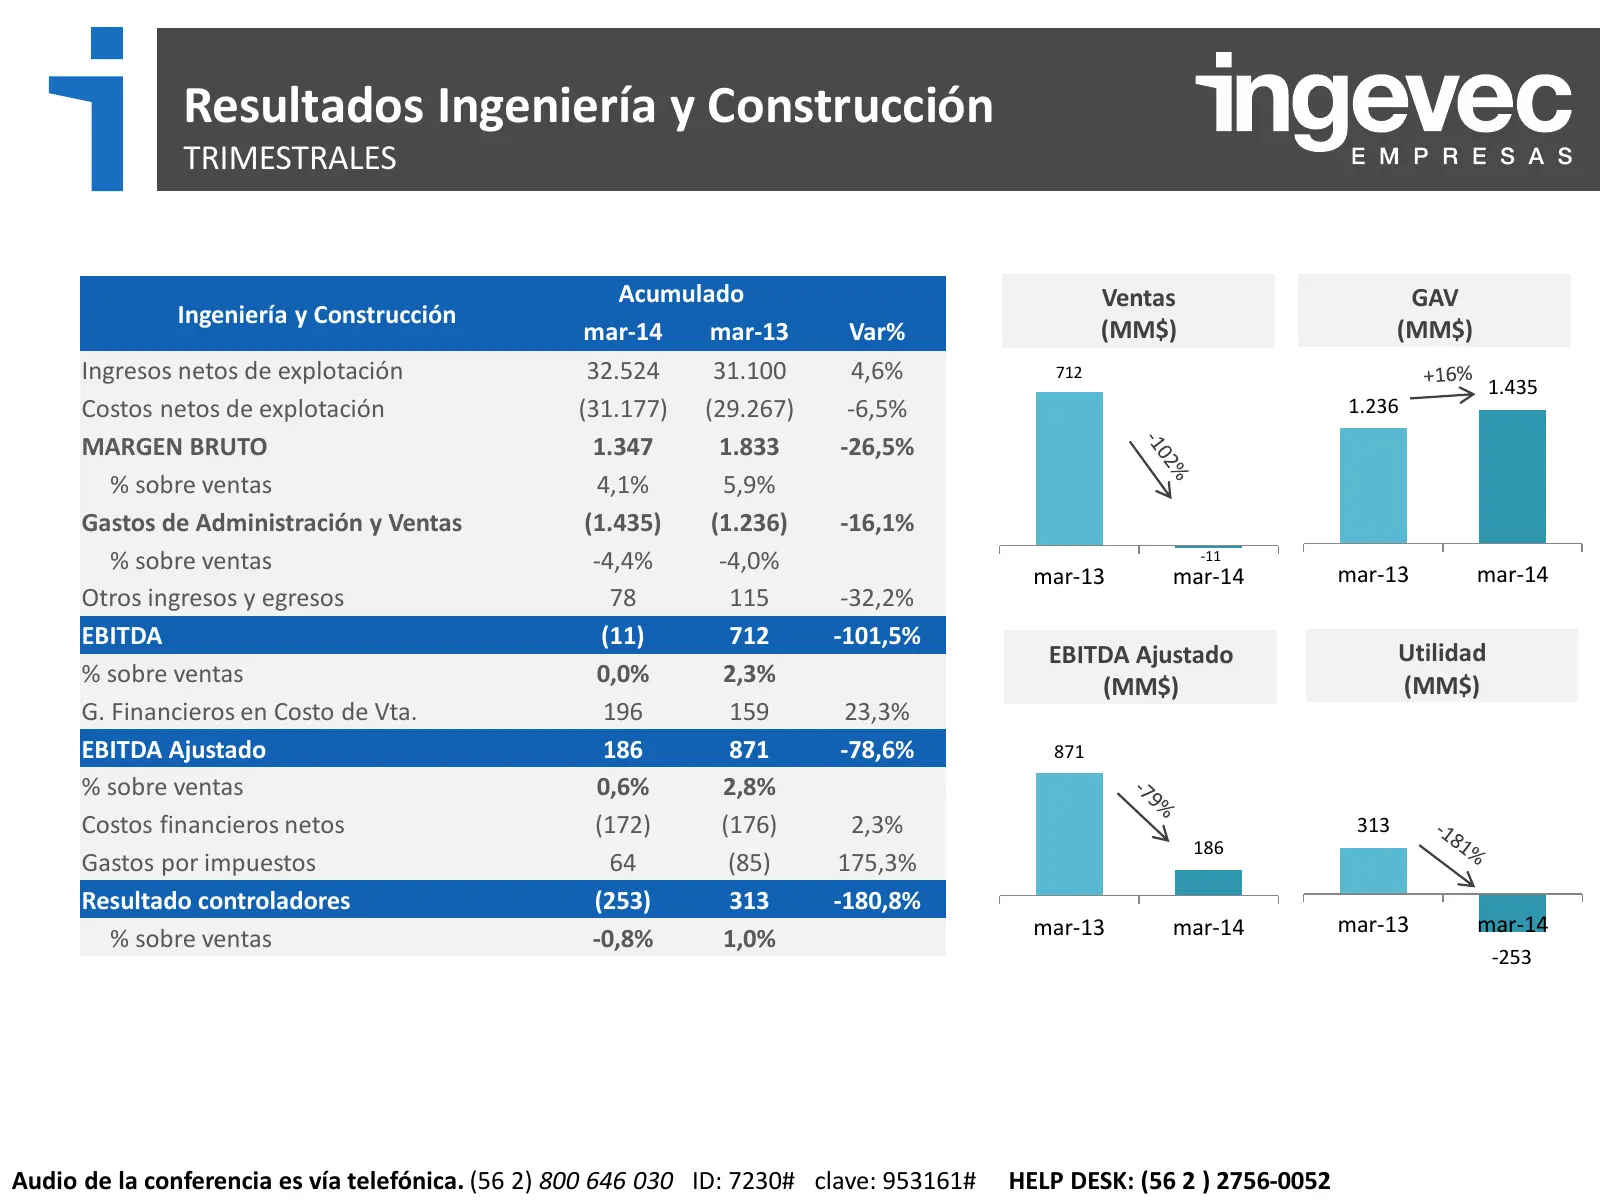
Resultados Ingeniería y Construcción TRIMESTRALES Acumulado Ventas GAV Ingeniería y Construcción mar-14 mar-13 Var% (MM$) (MM$) Ingresos netos de explotación 32.524 31.100 4,6% 712 1.435 Costos netos de explotación (31.177) (29.267) -6,5% 1.236 MARGEN BRUTO 1.347 1.833 -26,5% % sobre ventas 4,1% 5,9
Slide 8: Resultados Ingeniería y Construcción
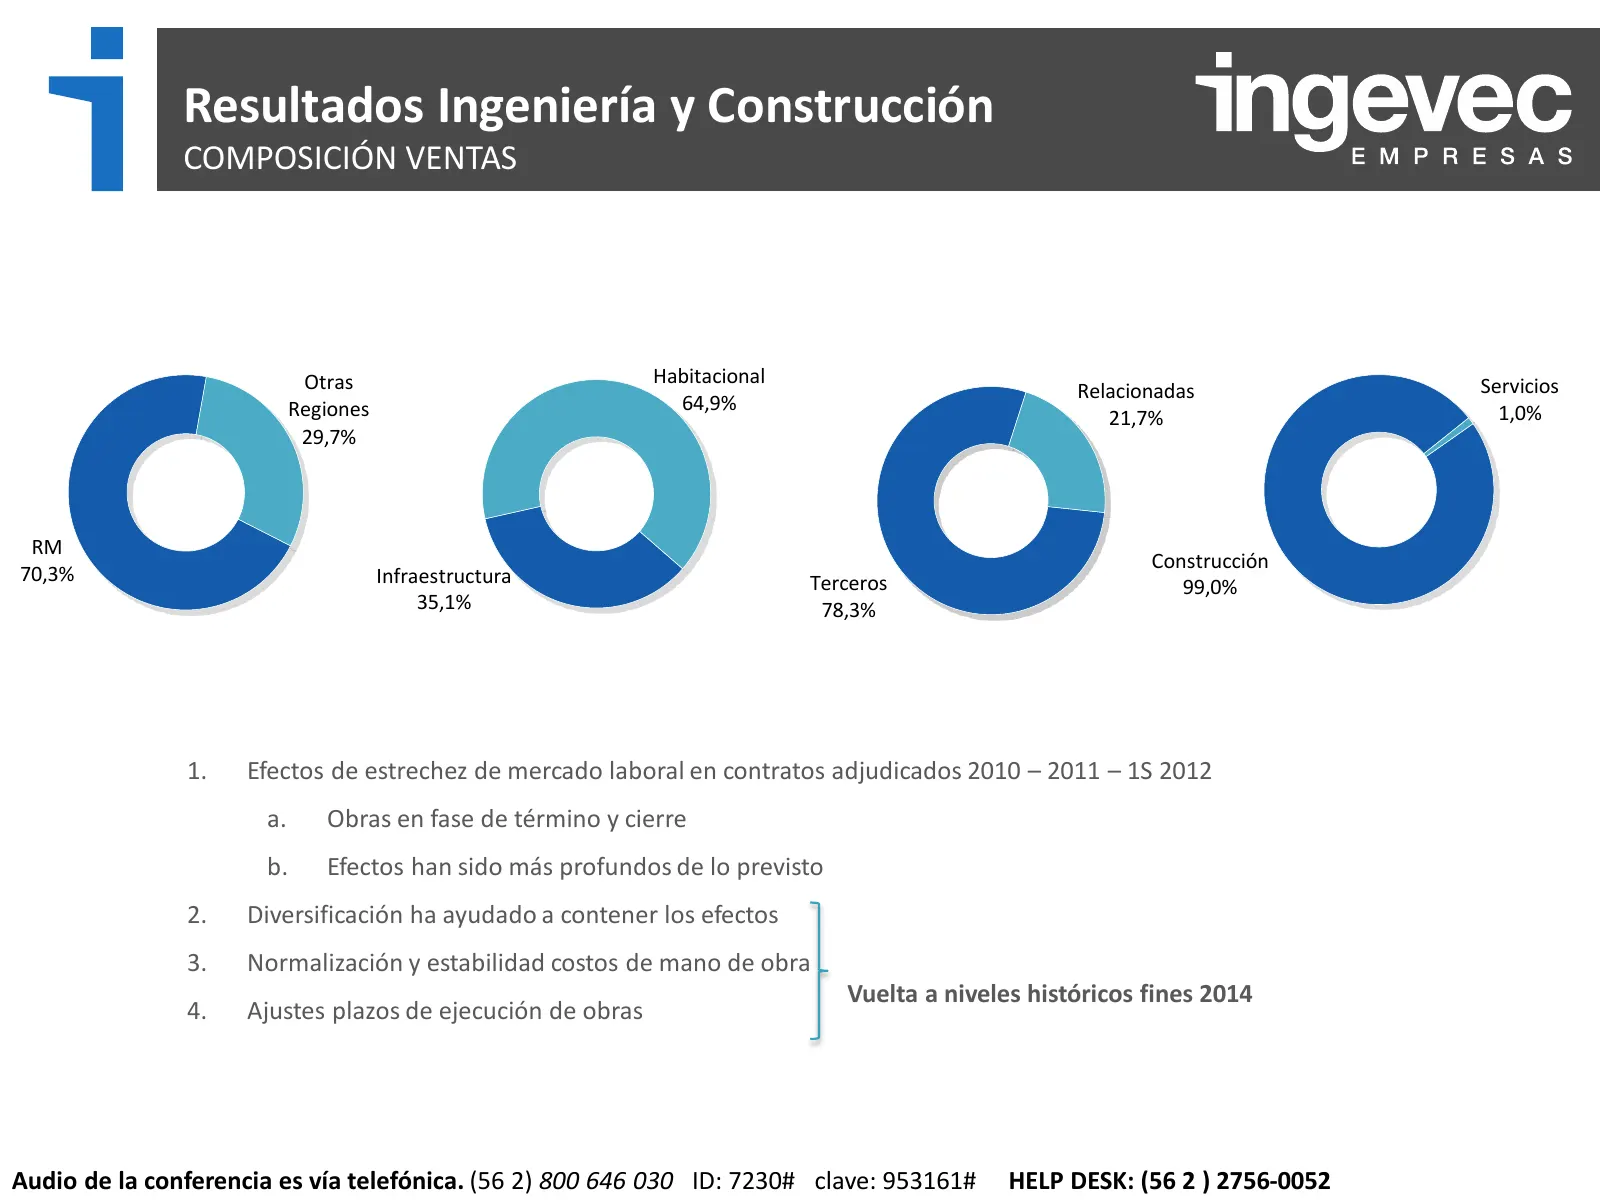
Resultados Ingeniería y Construcción COMPOSICIÓN VENTAS Otras Habitacional Servicios Relacionadas Regiones 64,9% 1,0% 21,7% 29,7% RM Construcción 70,3% Infraestructura Terceros 99,0% 35,1% 78,3% 1. Efectos de estrechez de mercado laboral en contratos adjudicados 2010 – 2011 – 1S 2012 a. Obras en fas
Slide 9: Inmobiliaria
INMOBILIARIA
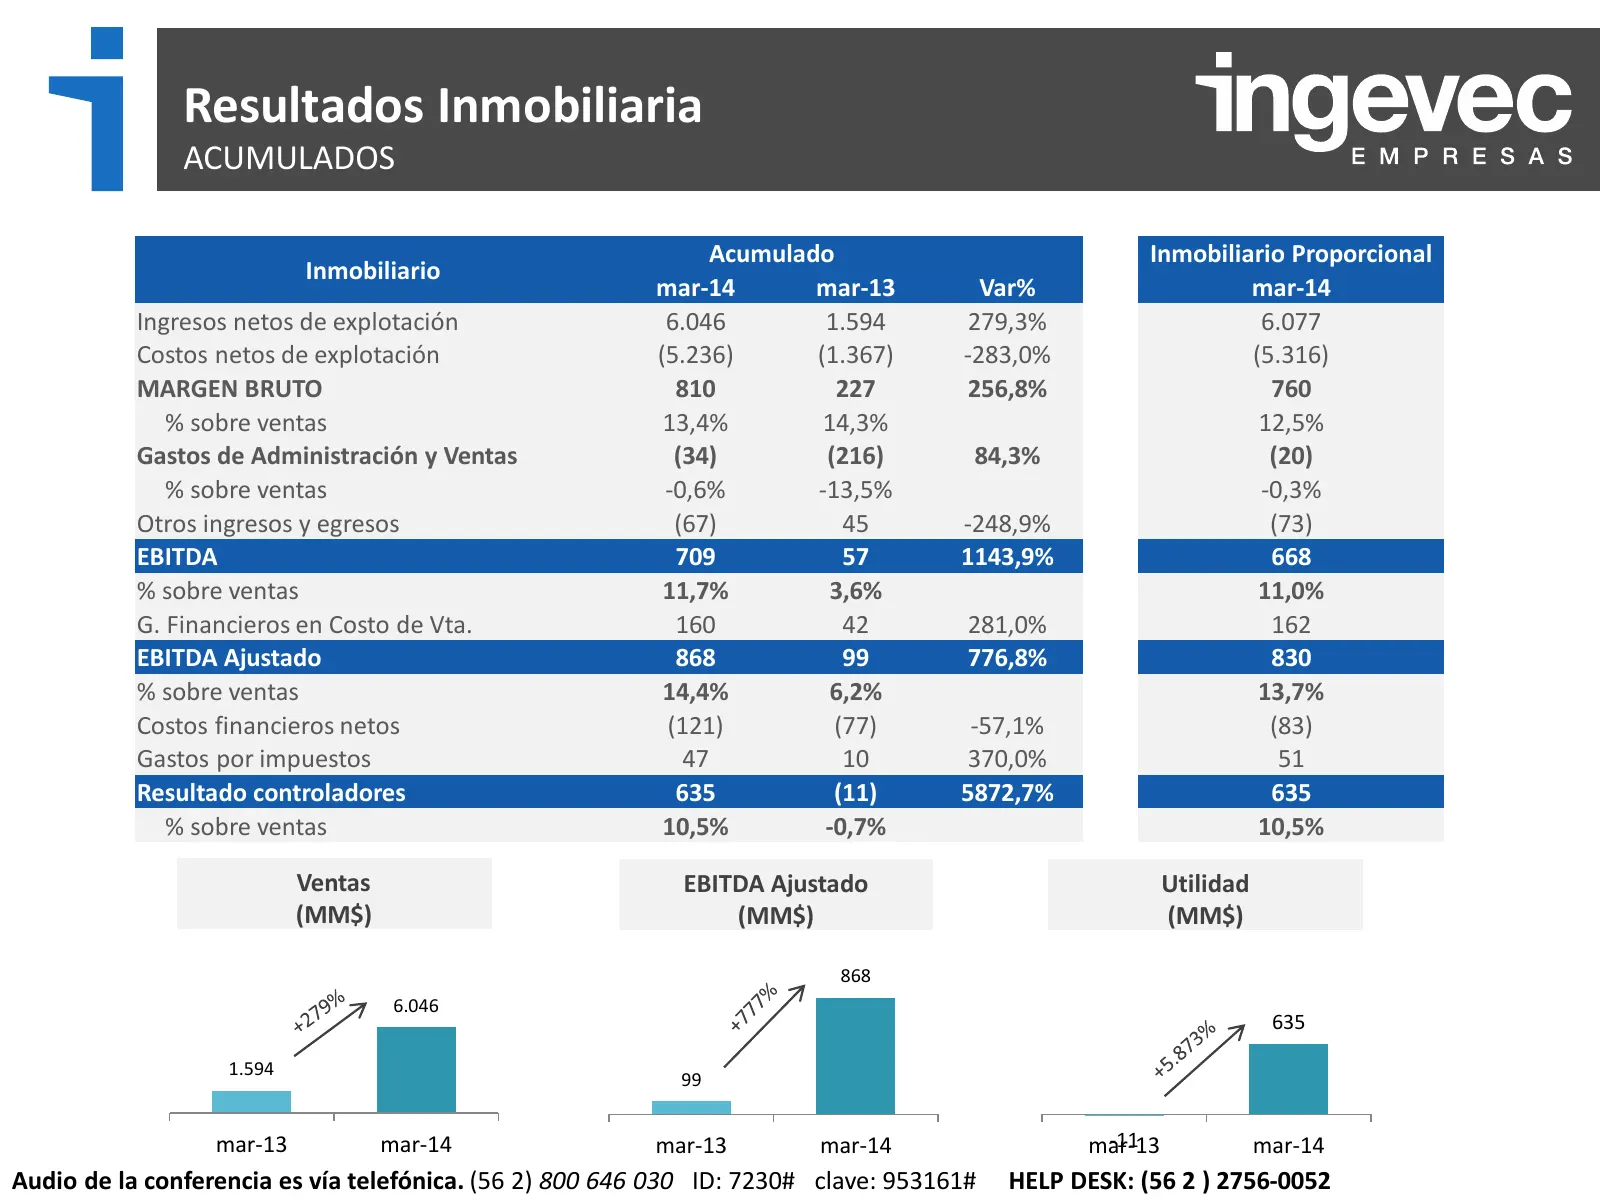
Slide 10: Resultados Inmobiliaria
Resultados Inmobiliaria ACUMULADOS Acumulado Inmobiliario Proporcional Inmobiliario mar-14 mar-13 Var% mar-14 Ingresos netos de explotación 6.046 1.594 279,3% 6.077 Costos netos de explotación (5.236) (1.367) -283,0% (5.316) MARGEN BRUTO 810 227 256,8% 760 % sobre ventas 13,4% 14,3% 12,5% Gastos de
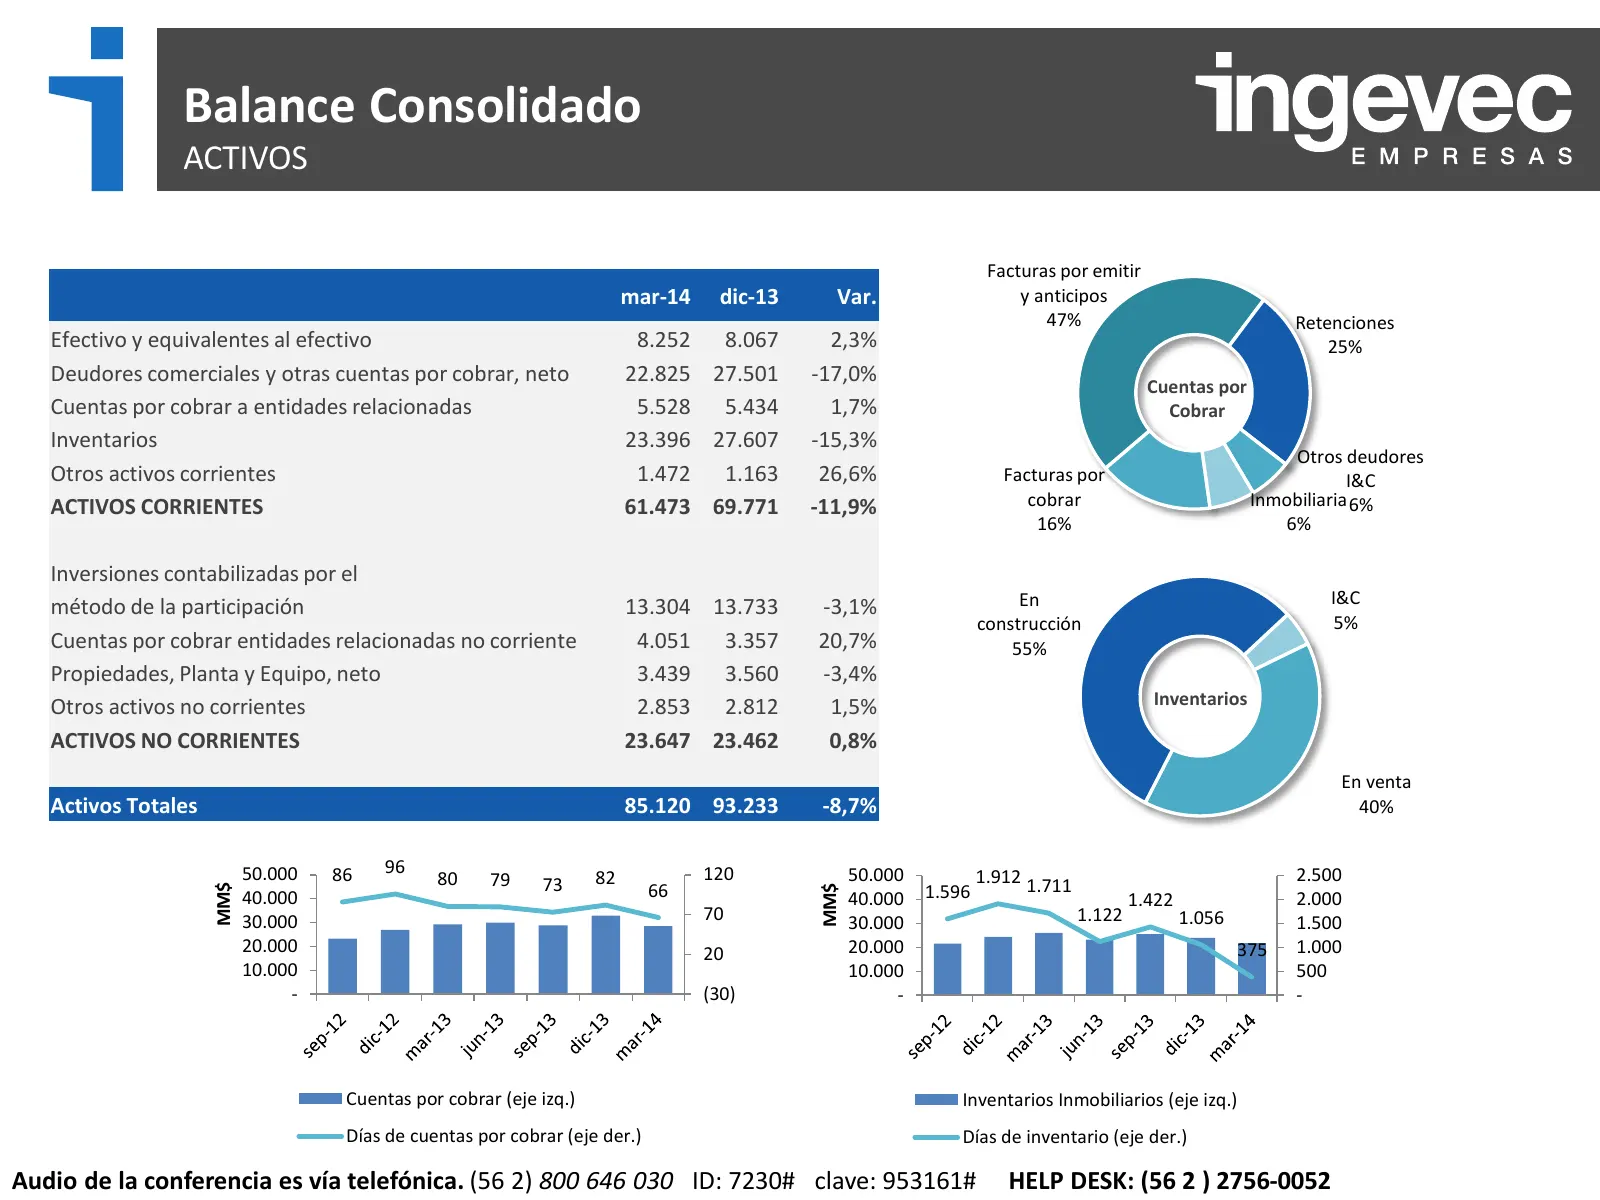
Slide 11: Balance Consolidado: Activos
Balance Consolidado ACTIVOS Facturas por emitir mar-14 dic-13 Var. y anticipos 47% Retenciones Efectivo y equivalentes al efectivo 8.252 8.067 2,3% 25% Deudores comerciales y otras cuentas por cobrar, neto 22.825 27.501 -17,0% Cuentas por Cuentas por cobrar a entidades relacionadas 5.528 5.434 1,7%
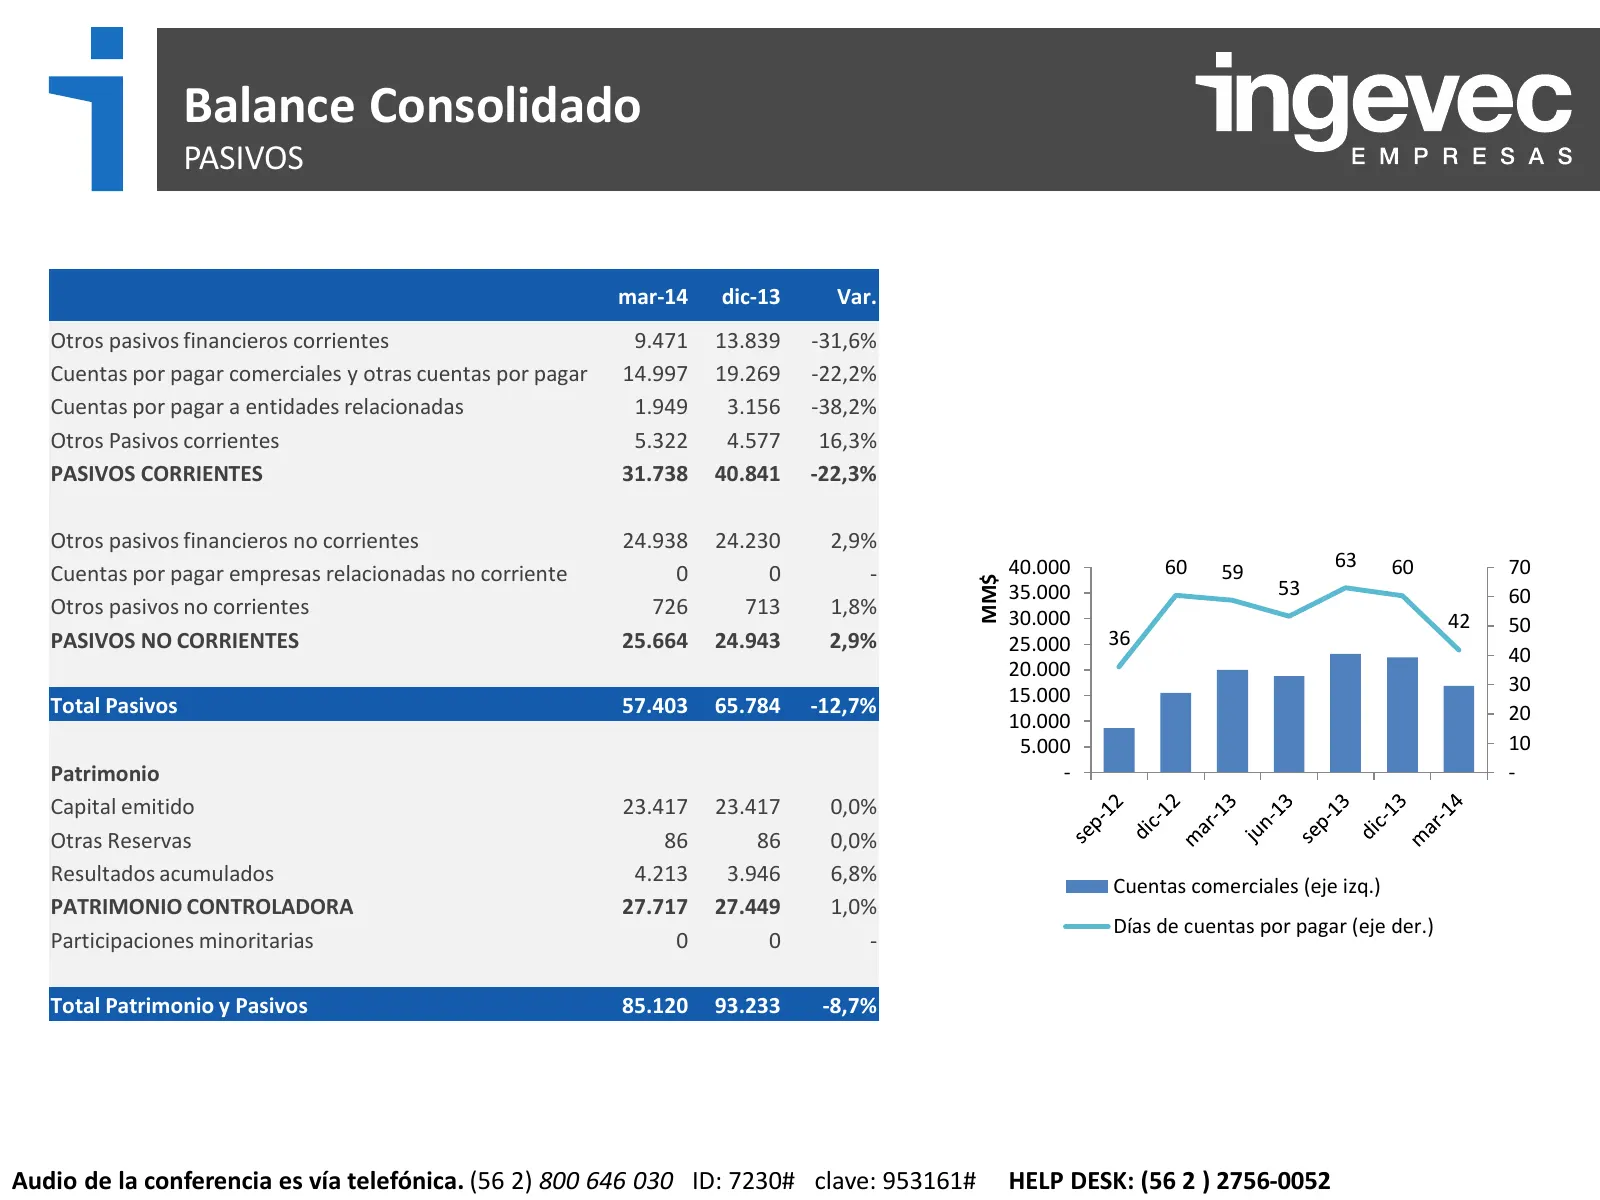
Slide 12: Balance Consolidado: Pasivos
Balance Consolidado PASIVOS mar-14 dic-13 Var. Otros pasivos financieros corrientes 9.471 13.839 -31,6% Cuentas por pagar comerciales y otras cuentas por pagar 14.997 19.269 -22,2% Cuentas por pagar a entidades relacionadas 1.949 3.156 -38,2% Otros Pasivos corrientes 5.322 4.577 16,3% PASIVOS CORRIE
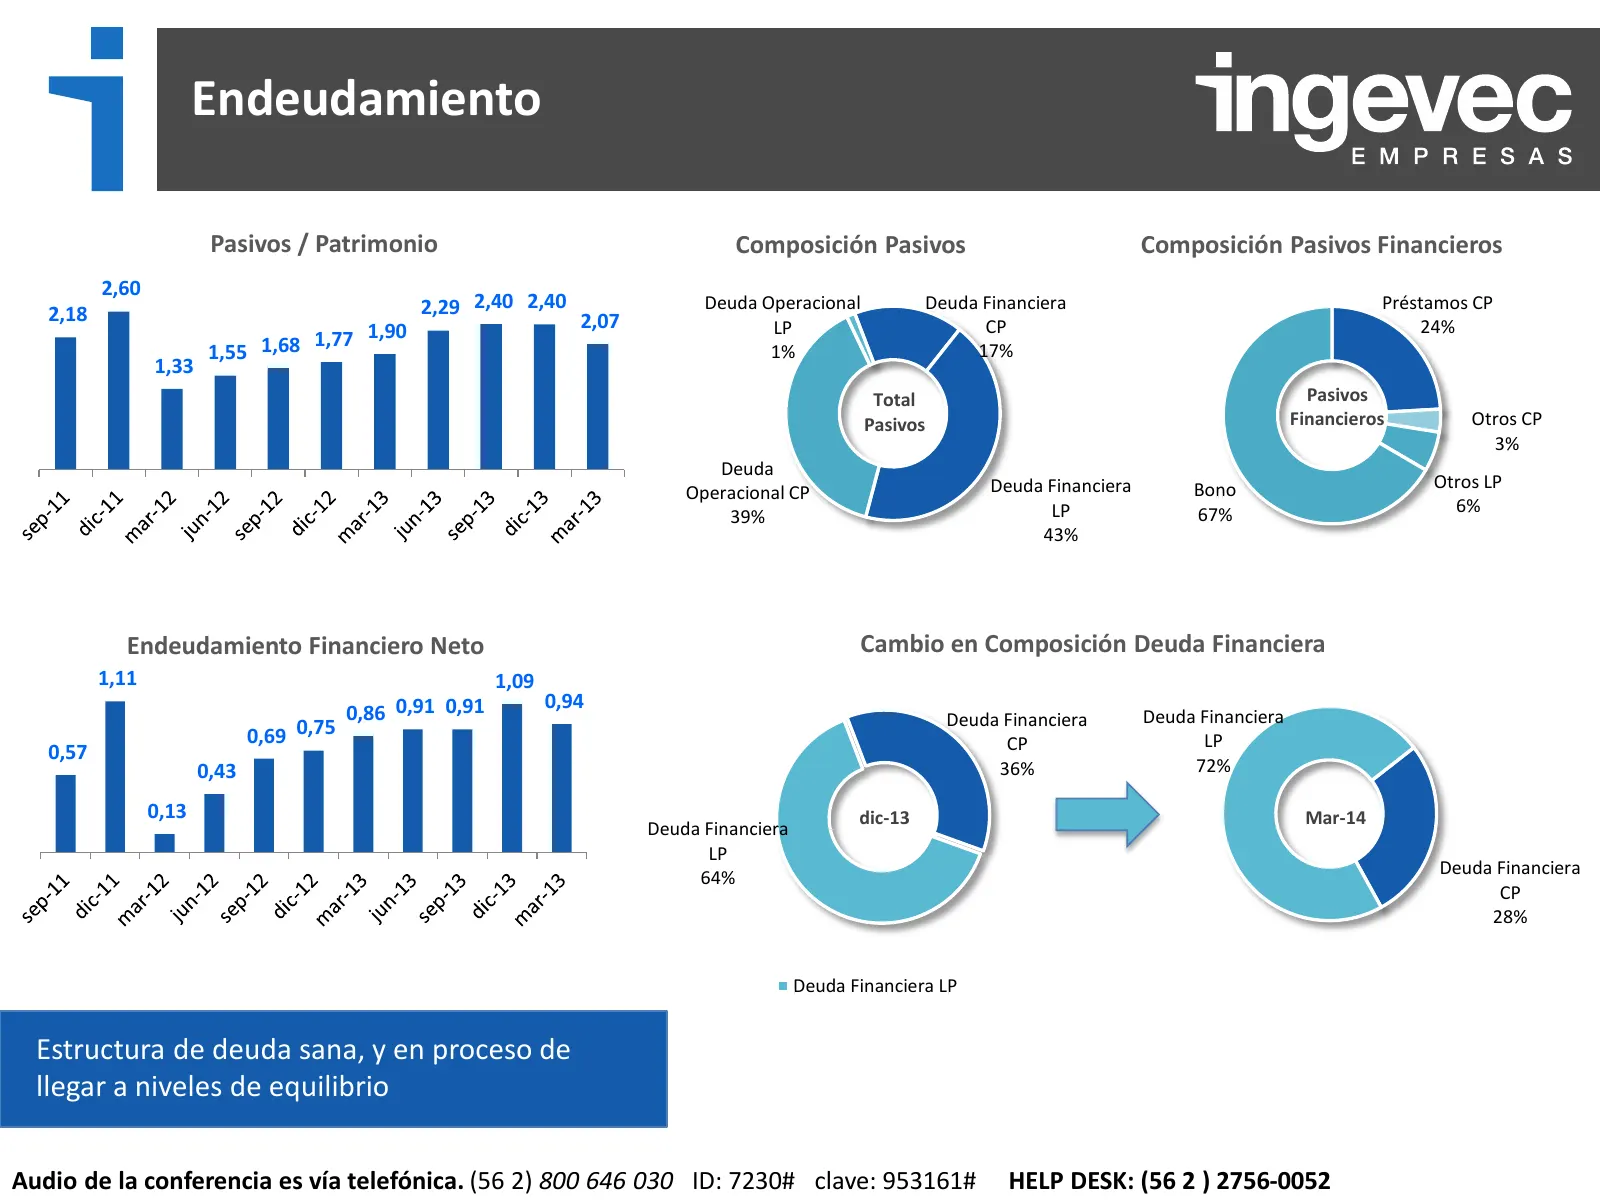
Slide 13: Endeudamiento
Endeudamiento Pasivos / Patrimonio Composición Pasivos Composición Pasivos Financieros 2,60 2,18 2,29 2,40 2,40 Deuda Operacional Deuda Financiera Préstamos CP 2,07 LP CP 24% 1,77 1,90 1,55 1,68 1% 17% 1,33 Total Pasivos Pasivos Financieros Otros CP 3% Deuda Deuda Financiera Bono Otros LP Operaciona
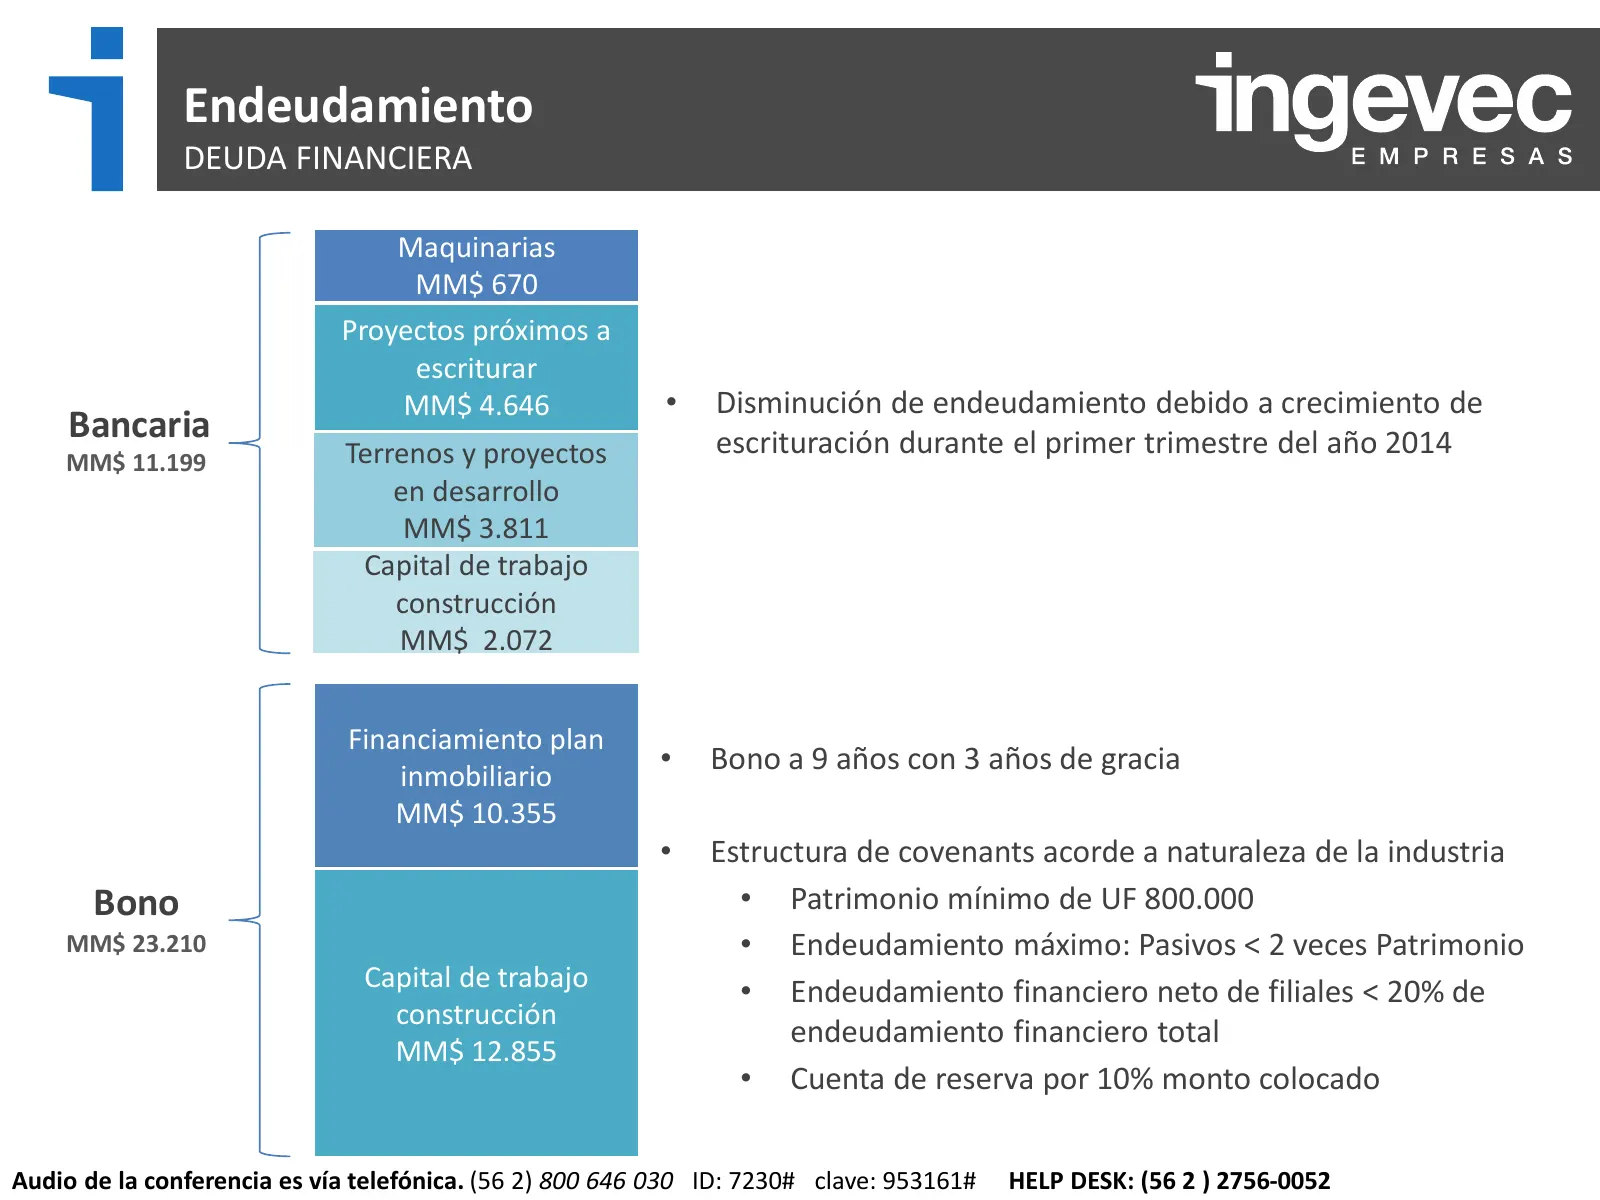
Slide 14: Endeudamiento: Deuda Financiera
Endeudamiento DEUDA FINANCIERA Maquinarias MM$ 670 Proyectos próximos a escriturar MM$ 4.646 • Disminución de endeudamiento debido a crecimiento de Bancaria escrituración durante el primer trimestre del año 2014 MM$ 11.199 Terrenos y proyectos en desarrollo MM$ 3.811 Capital de trabajo construcción
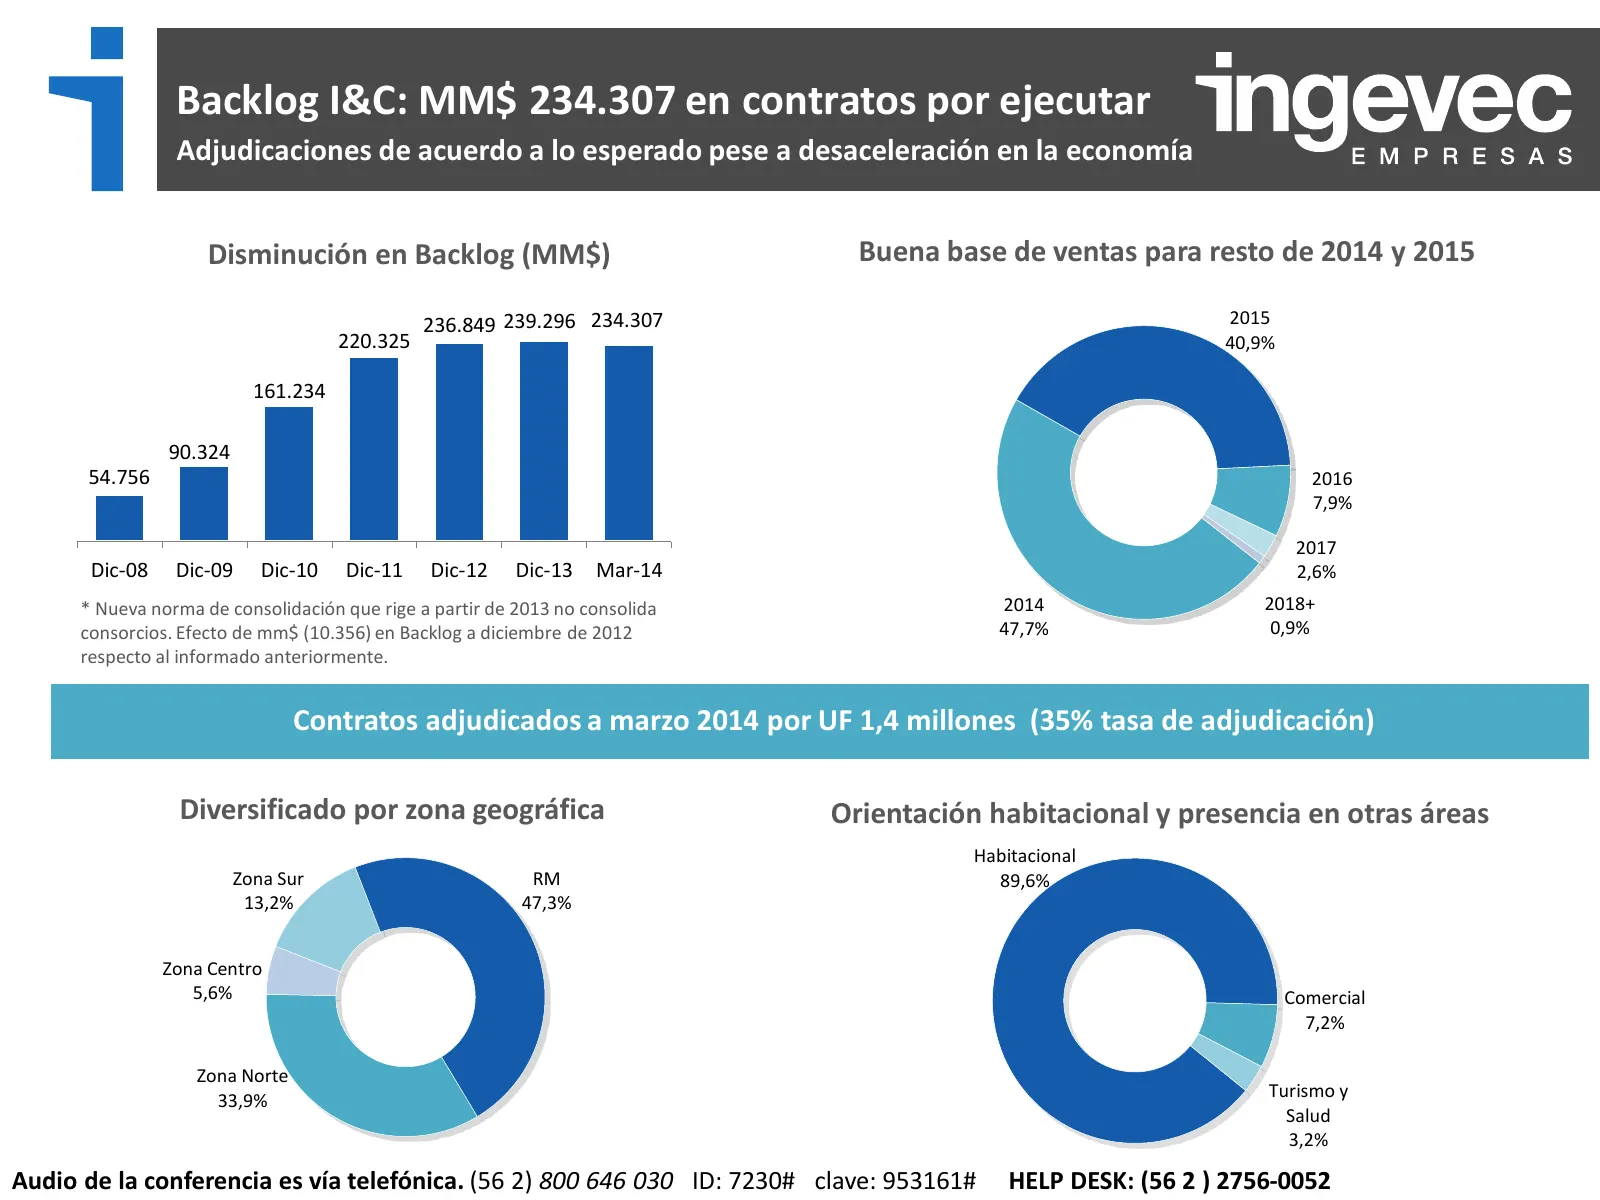
Slide 15: Backlog I&C: MM$ 234.307 en contratos por ejecutar
Backlog I&C: MM$ 234.307 en contratos por ejecutar Adjudicaciones de acuerdo a lo esperado pese a desaceleración en la economía Disminución en Backlog (MM$) Buena base de ventas para resto de 2014 y 2015 236.849 239.296 234.307 2015 220.325 40,9% 161.234 90.324 54.756 2016 7,9% 2017 Dic-08 Dic-09 Di
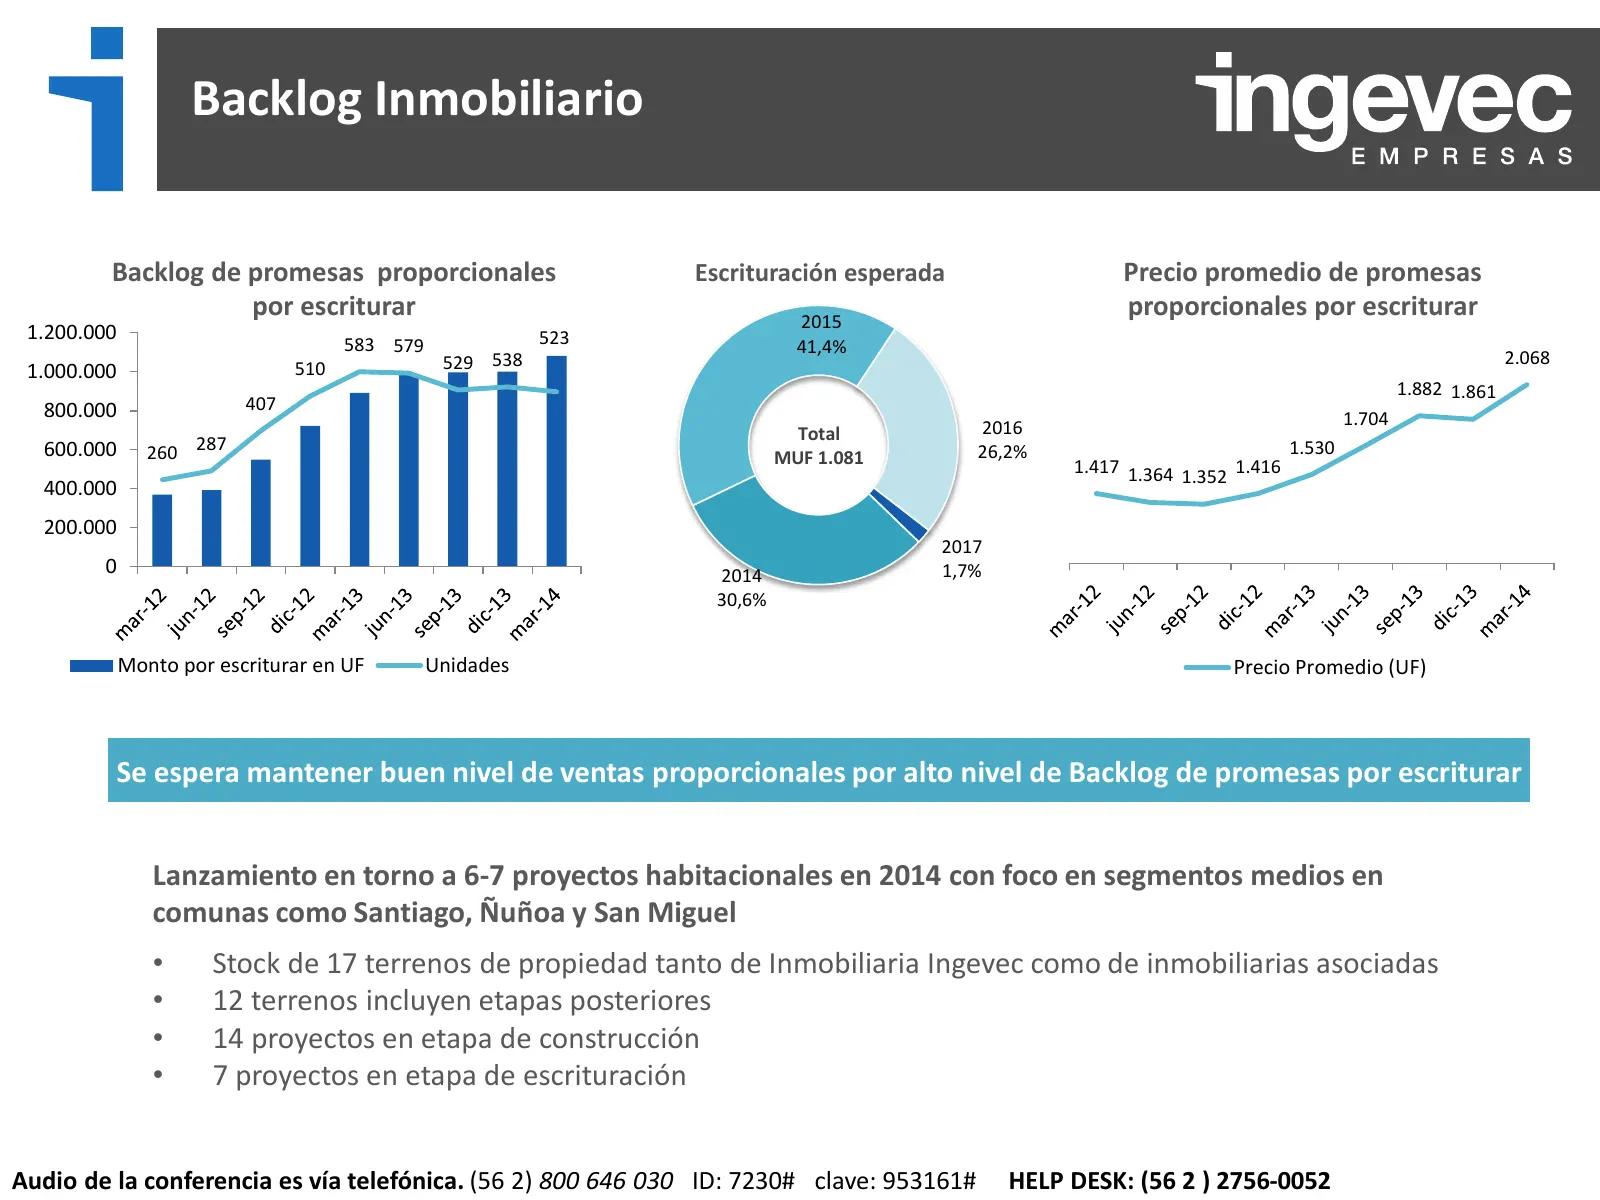
Slide 16: Backlog Inmobiliario
Backlog Inmobiliario Backlog de promesas proporcionales Escrituración esperada Precio promedio de promesas por escriturar 2015 proporcionales por escriturar 1.200.000 523 700 583 579 41,4% 529 538 600 2.068 1.000.000 510 1.882 1.861 407 500 800.000 1.704 400 Total 2016 600.000 260 287 MUF 1.081 26,2
Slide 17: Proyectos Destacados
PROYECTOS DESTACADOS
Slide 18: Alto Calama
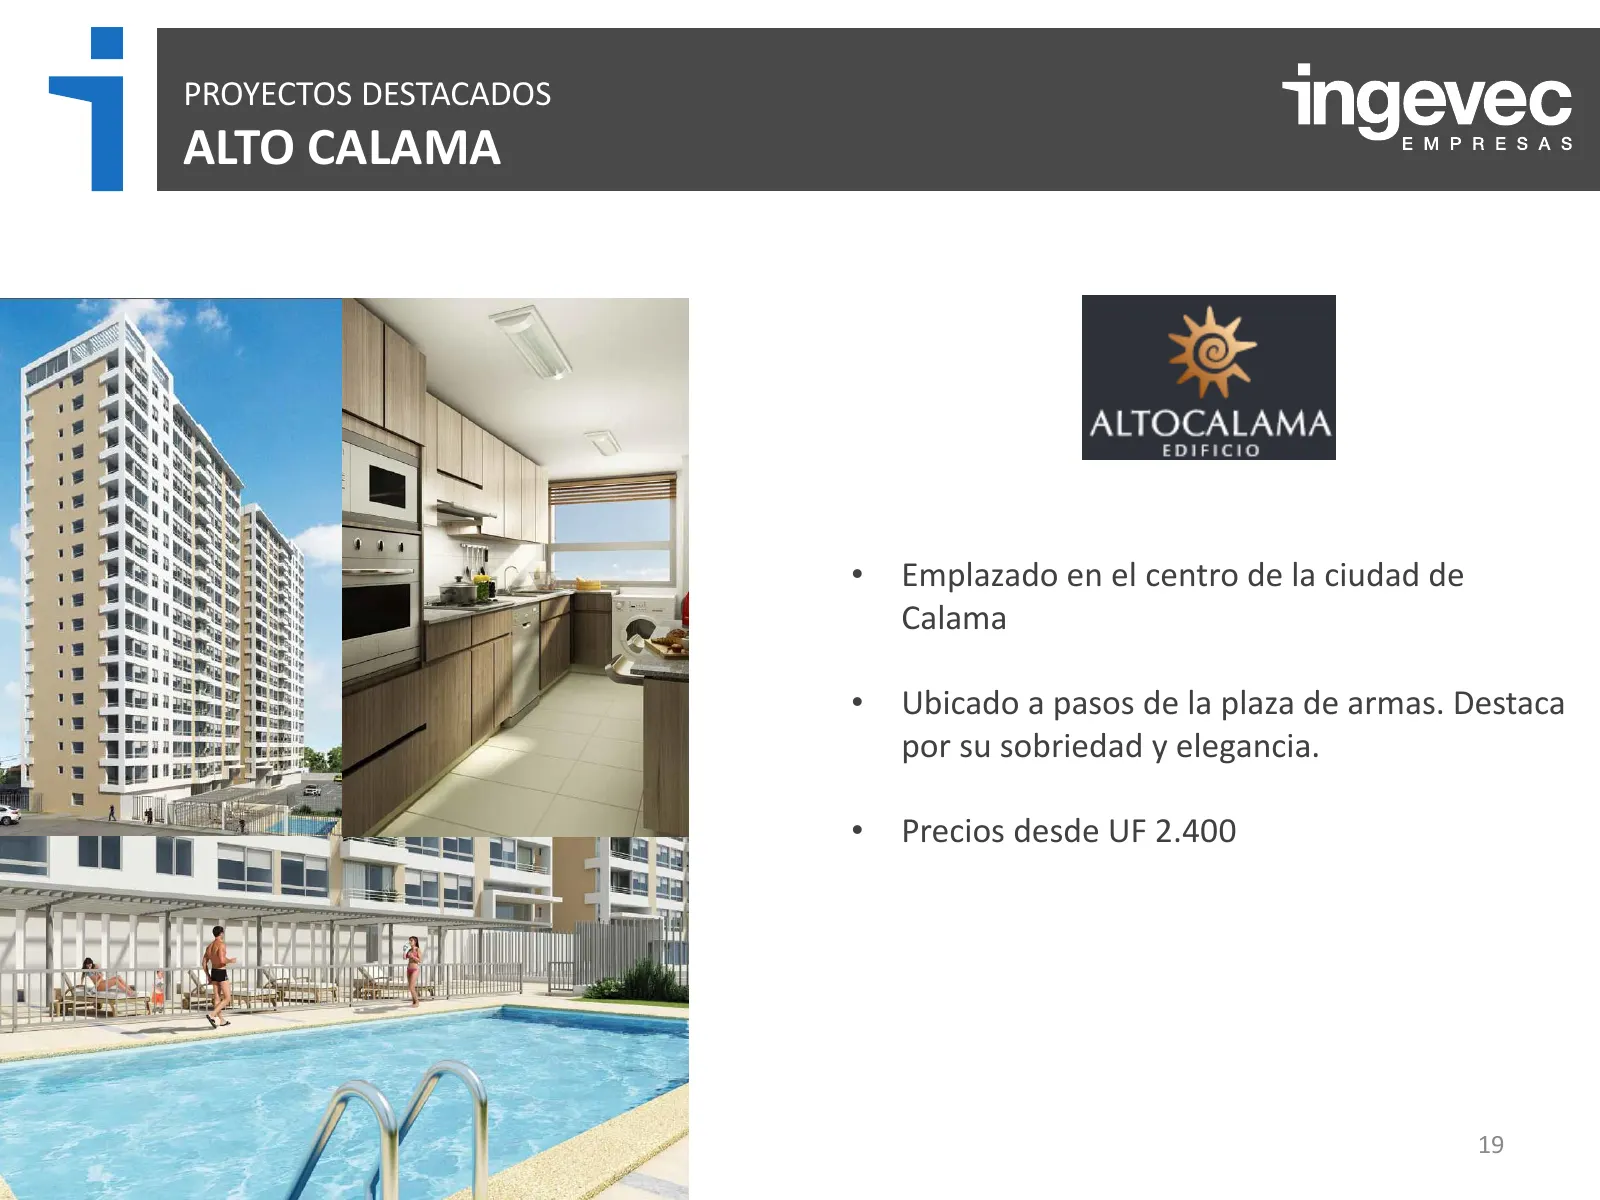
PROYECTOS DESTACADOS ALTO CALAMA • Emplazado en el centro de la ciudad de Calama • Ubicado a pasos de la plaza de armas. Destaca por su sobriedad y elegancia. • Precios desde UF 2.400 19
Slide 19: San Nicolás Norte
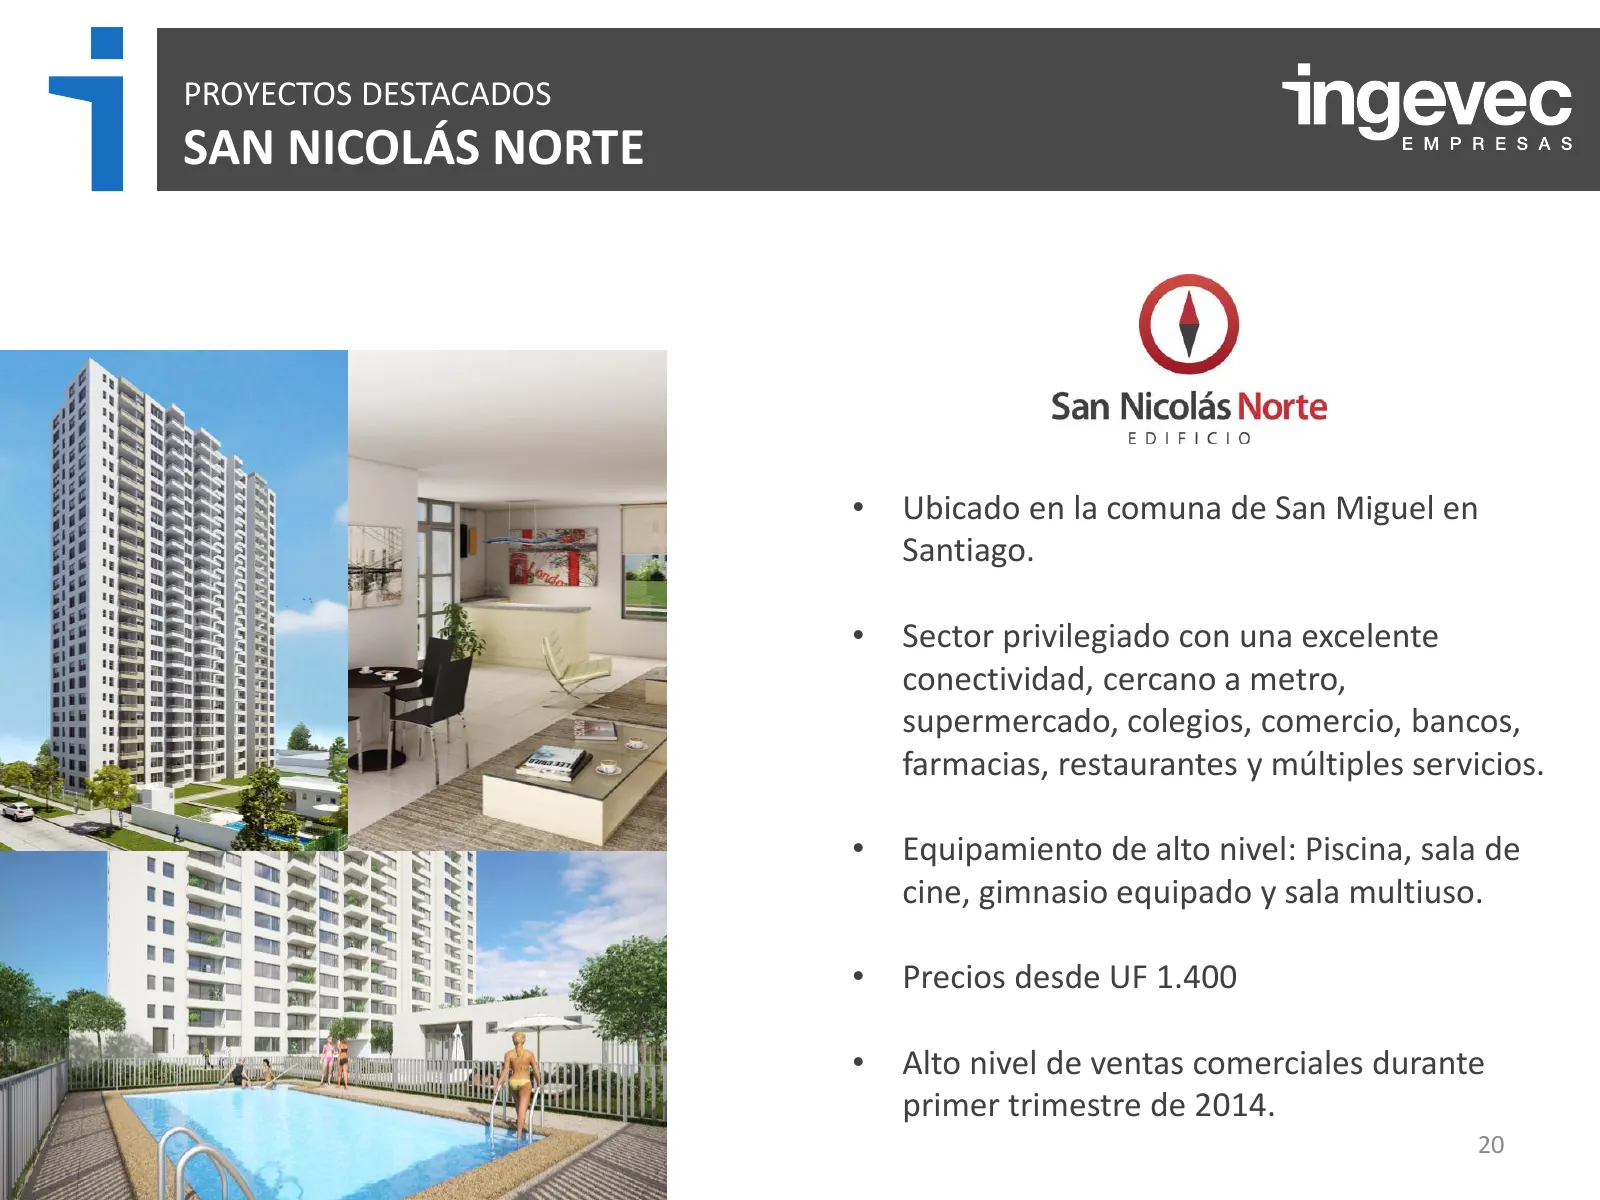
PROYECTOS DESTACADOS SAN NICOLÁS NORTE • Ubicado en la comuna de San Miguel en Santiago. • Sector privilegiado con una excelente conectividad, cercano a metro, supermercado, colegios, comercio, bancos, farmacias, restaurantes y múltiples servicios. • Equipamiento de alto nivel: Piscina, sala de cine
Slide 20: Perspectivas
- PERSPECTIVAS
Slide 21: Nuestra Visión
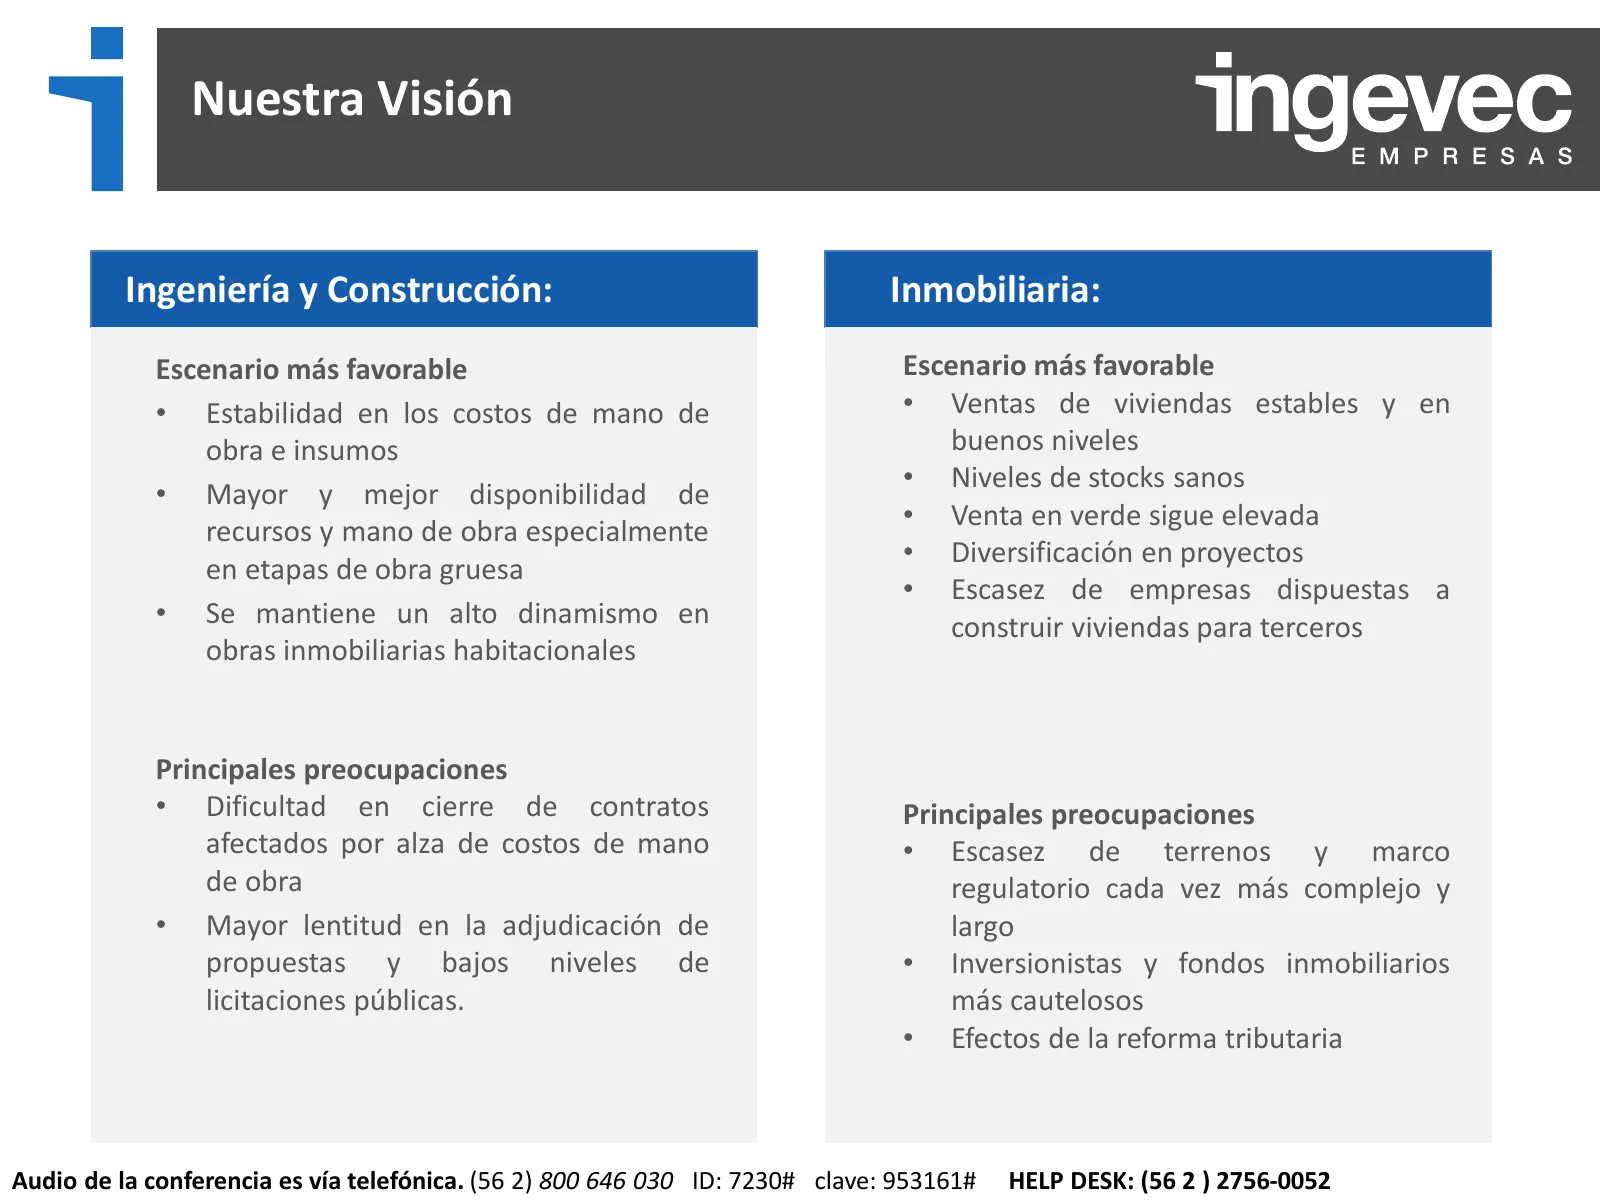
Nuestra Visión Ingeniería y Construcción: Inmobiliaria: Escenario más favorable Escenario más favorable • Estabilidad en los costos de mano de • Ventas de viviendas estables y en obra e insumos buenos niveles • Niveles de stocks sanos • Mayor y mejor disponibilidad de • Venta en verde sigue elevada
Slide 22: Preguntas y Respuestas
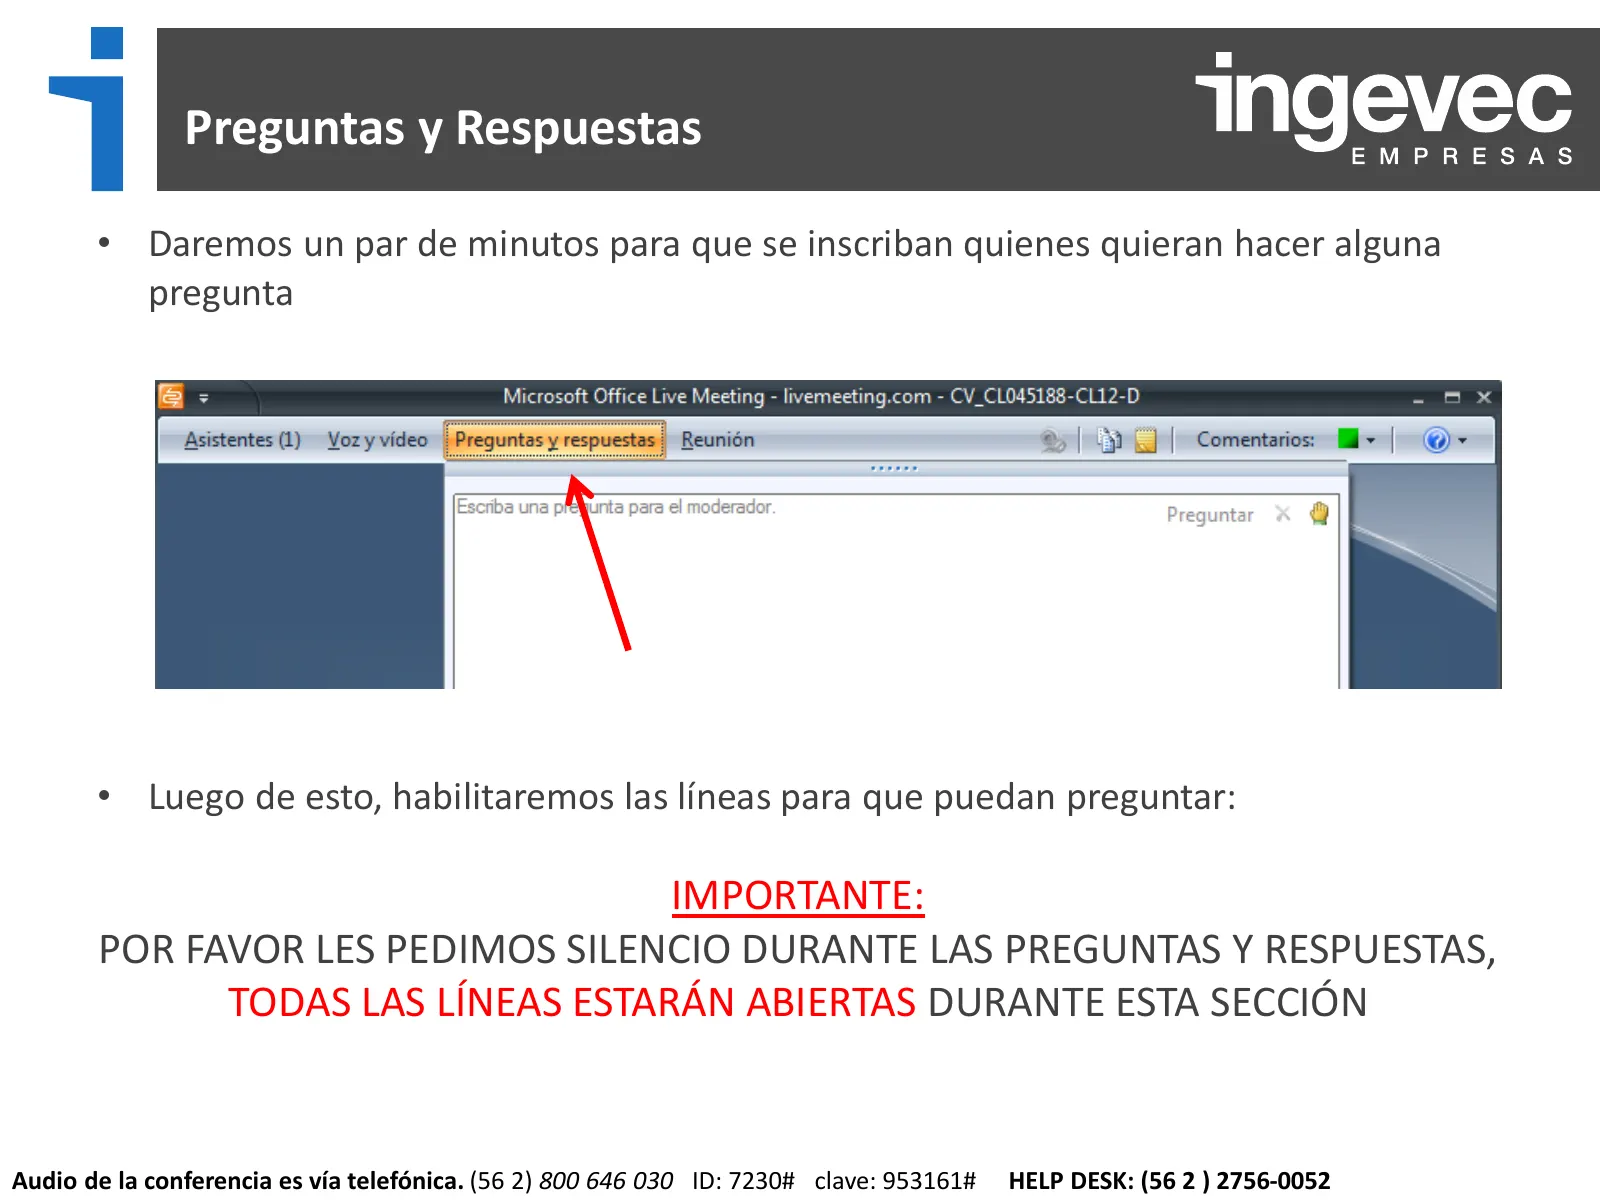
Preguntas y Respuestas • Daremos un par de minutos para que se inscriban quienes quieran hacer alguna pregunta • Luego de esto, habilitaremos las líneas para que puedan preguntar: IMPORTANTE: POR FAVOR LES PEDIMOS SILENCIO DURANTE LAS PREGUNTAS Y RESPUESTAS, TODAS LAS LÍNEAS ESTARÁN ABIERTAS DURANTE
Slide 23: Resultados a marzo de 2014
Presentación RESULTADOS A MARZO DE 2014 Lunes 12 de mayo de 2014, 10:00 horas
Source: Internet Archive copy of ingevec.cl
More decks from Ingevec S.A.
 Q3 2026 Earnings Presentation28 slides · Nov 12, 2026
 Q2 2026 Earnings Presentation28 slides · Aug 19, 2026
 Q1 2026 Earnings Presentation29 slides · May 11, 2026
 Q4 2025 Earnings Presentation29 slides · Mar 12, 2026
 Q3 2025 Earnings Presentation30 slides · Nov 12, 2025
 Q2 2025 Earnings Presentation30 slides · Aug 20, 2025