Ingevec S.A. · BCS:INGEVEC
Ingevec — H1 2014 Earnings Presentation
24 slides from Ingevec's earnings presentation, Aug 11, 2014
Slide 1: Resultados a junio de 2014
Presentación RESULTADOS A JUNIO DE 2014 Lunes 11 de agosto de 2014, 10:00 horas
Slide 2: Preguntas y Respuestas
Preguntas y Respuestas Rodrigo González Angel Roca Gerente General Ingevec S.A. Investor Relations • Después de la presentación habrá una sección de preguntas y respuestas Pueden escribir las preguntas durante la presentación a través del sistema de presentación, O enviarnos su nombre para incluirlo
Slide 3: Resumen Ejecutivo
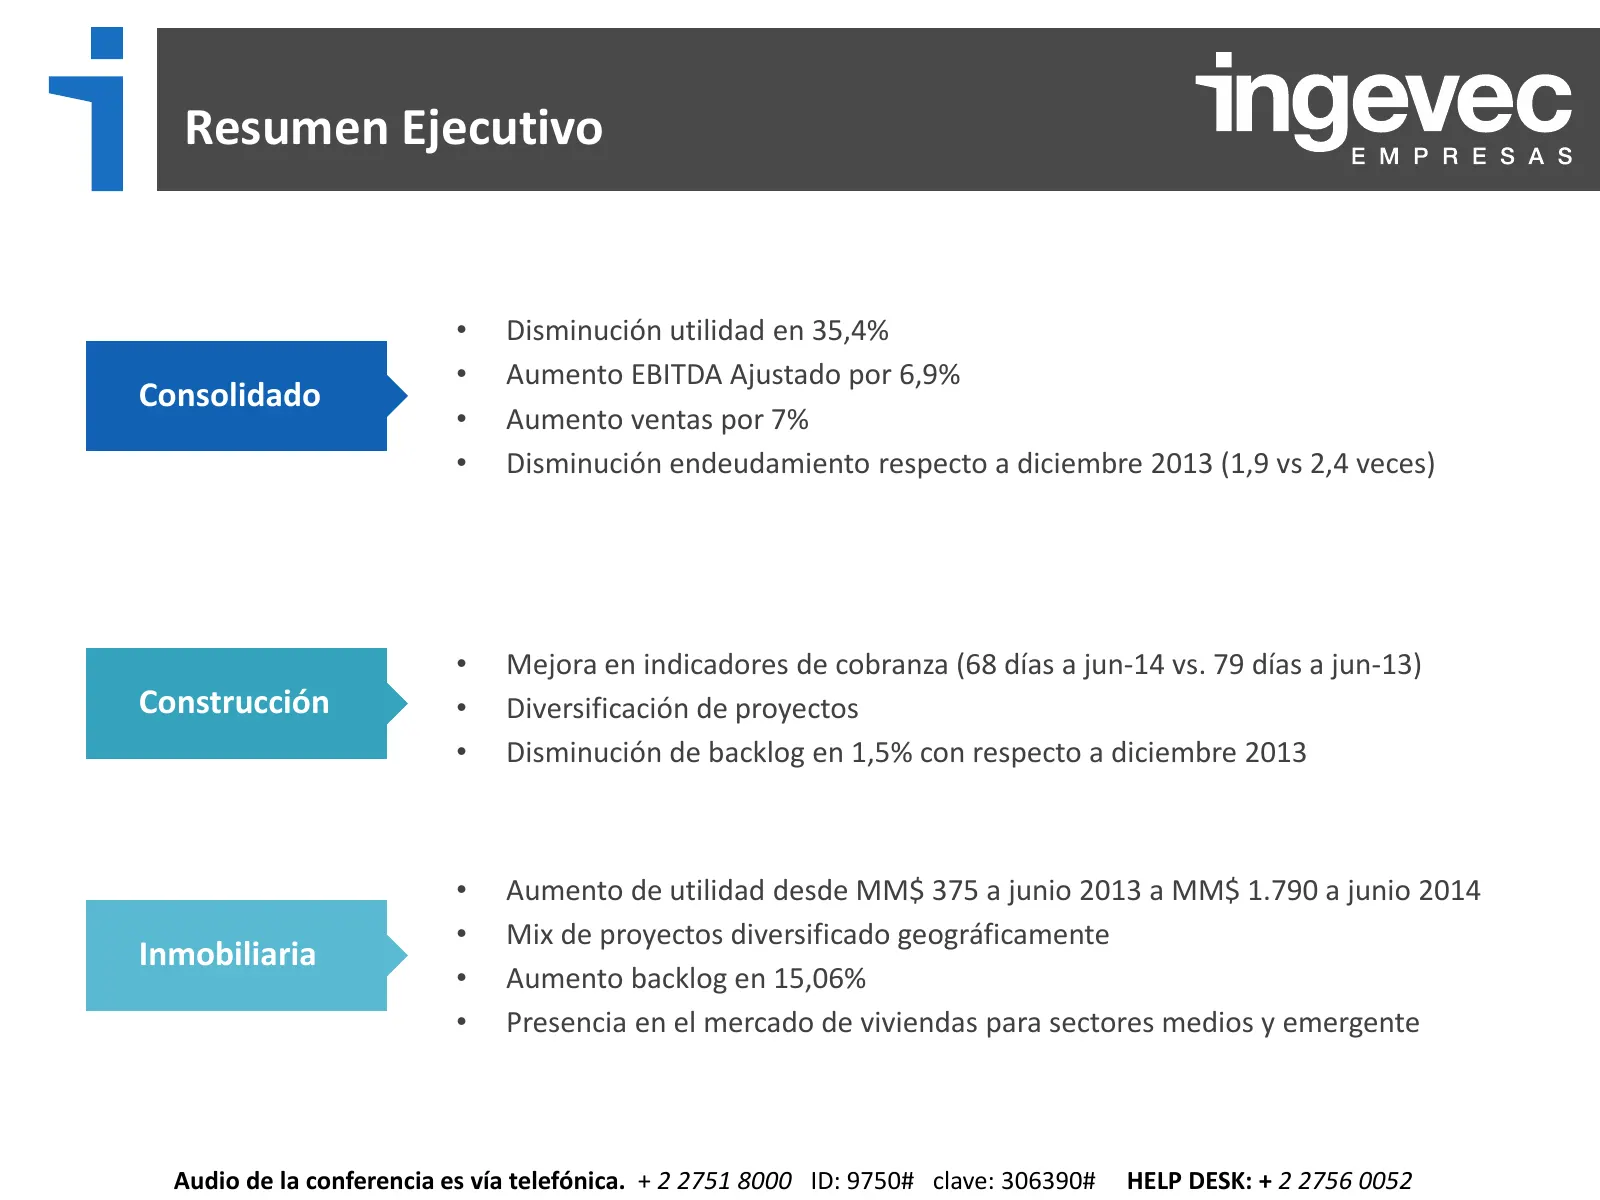
Resumen Ejecutivo • Disminución utilidad en 35,4% • Aumento EBITDA Ajustado por 6,9% Consolidado • Aumento ventas por 7% • Disminución endeudamiento respecto a diciembre 2013 (1,9 vs 2,4 veces) • Mejora en indicadores de cobranza (68 días a jun-14 vs. 79 días a jun-13) Construcción • Diversificación
Slide 4: Resumen Ejecutivo
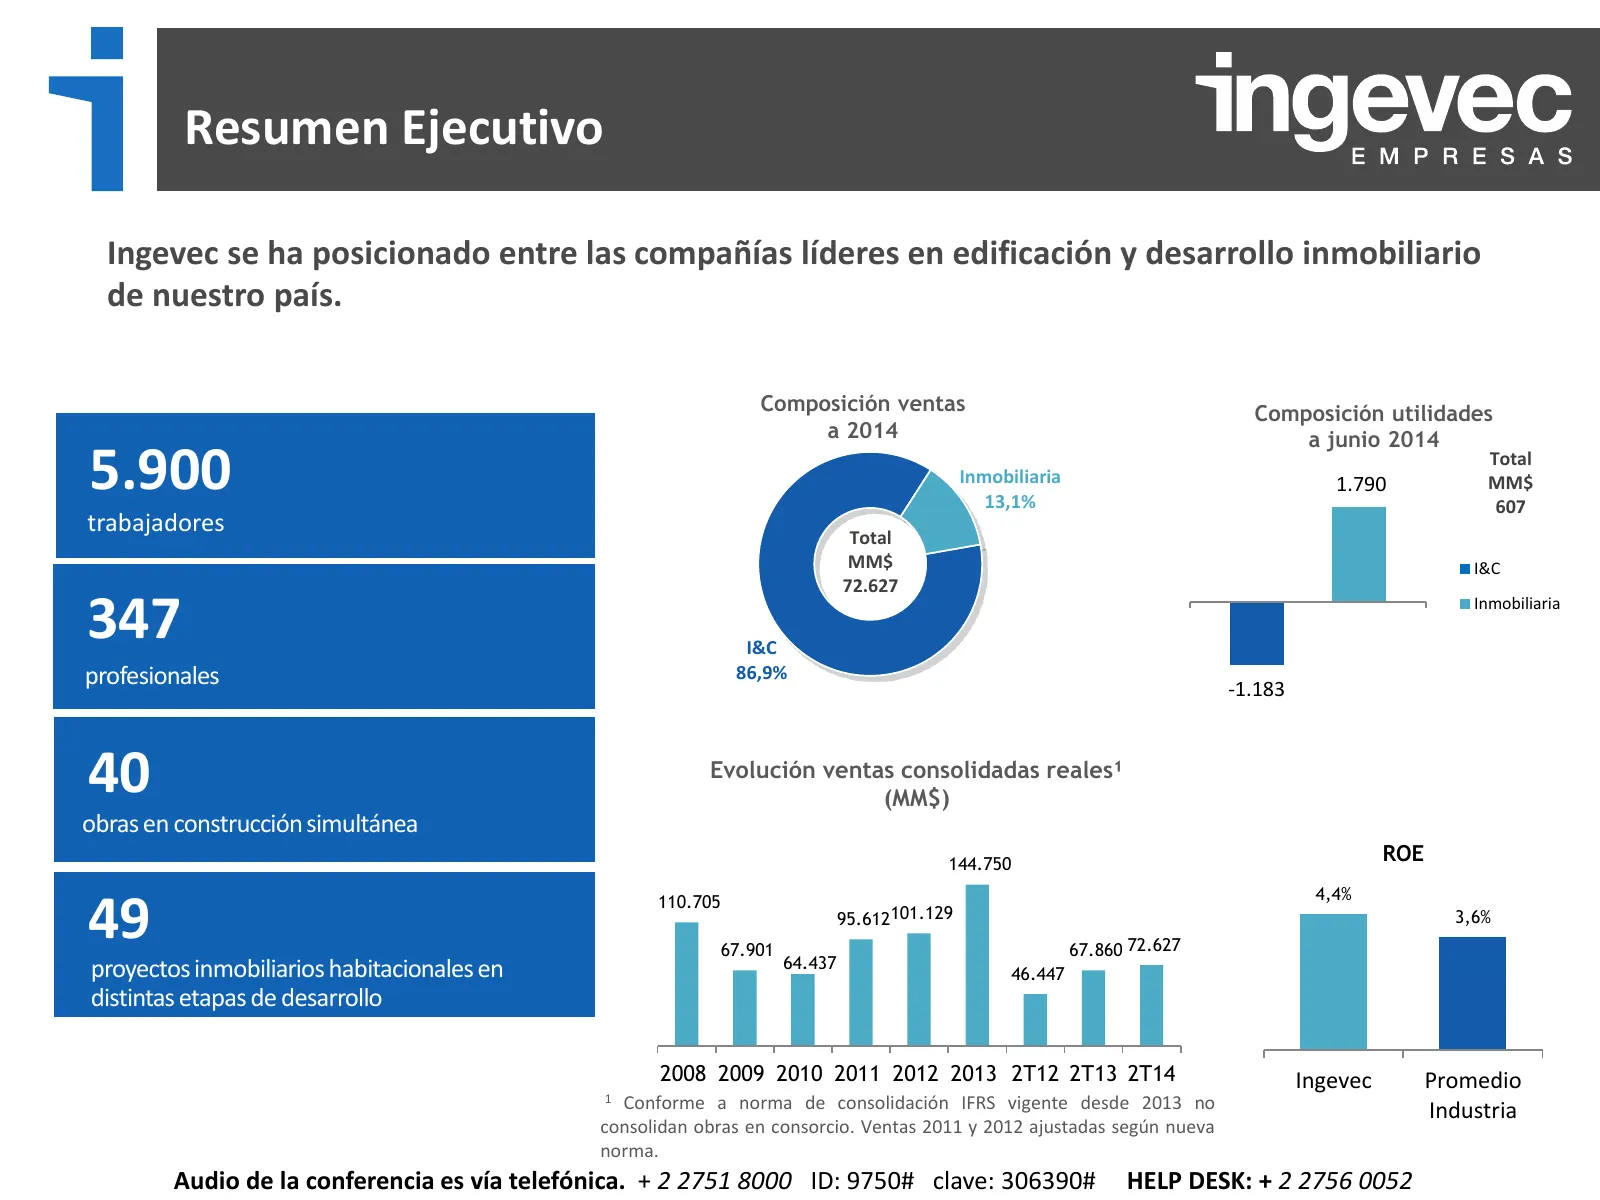
Resumen Ejecutivo Ingevec se ha posicionado entre las compañías líderes en edificación y desarrollo inmobiliario de nuestro país. Composición ventas Composición utilidades a 2014 a junio 2014 5.900 Inmobiliaria 13,1% 1.790 Total MM$ 607 trabajadores Total MM$ I&C 72.627 347 I&C Inmobiliaria profesio
Slide 5: Resultados Consolidados
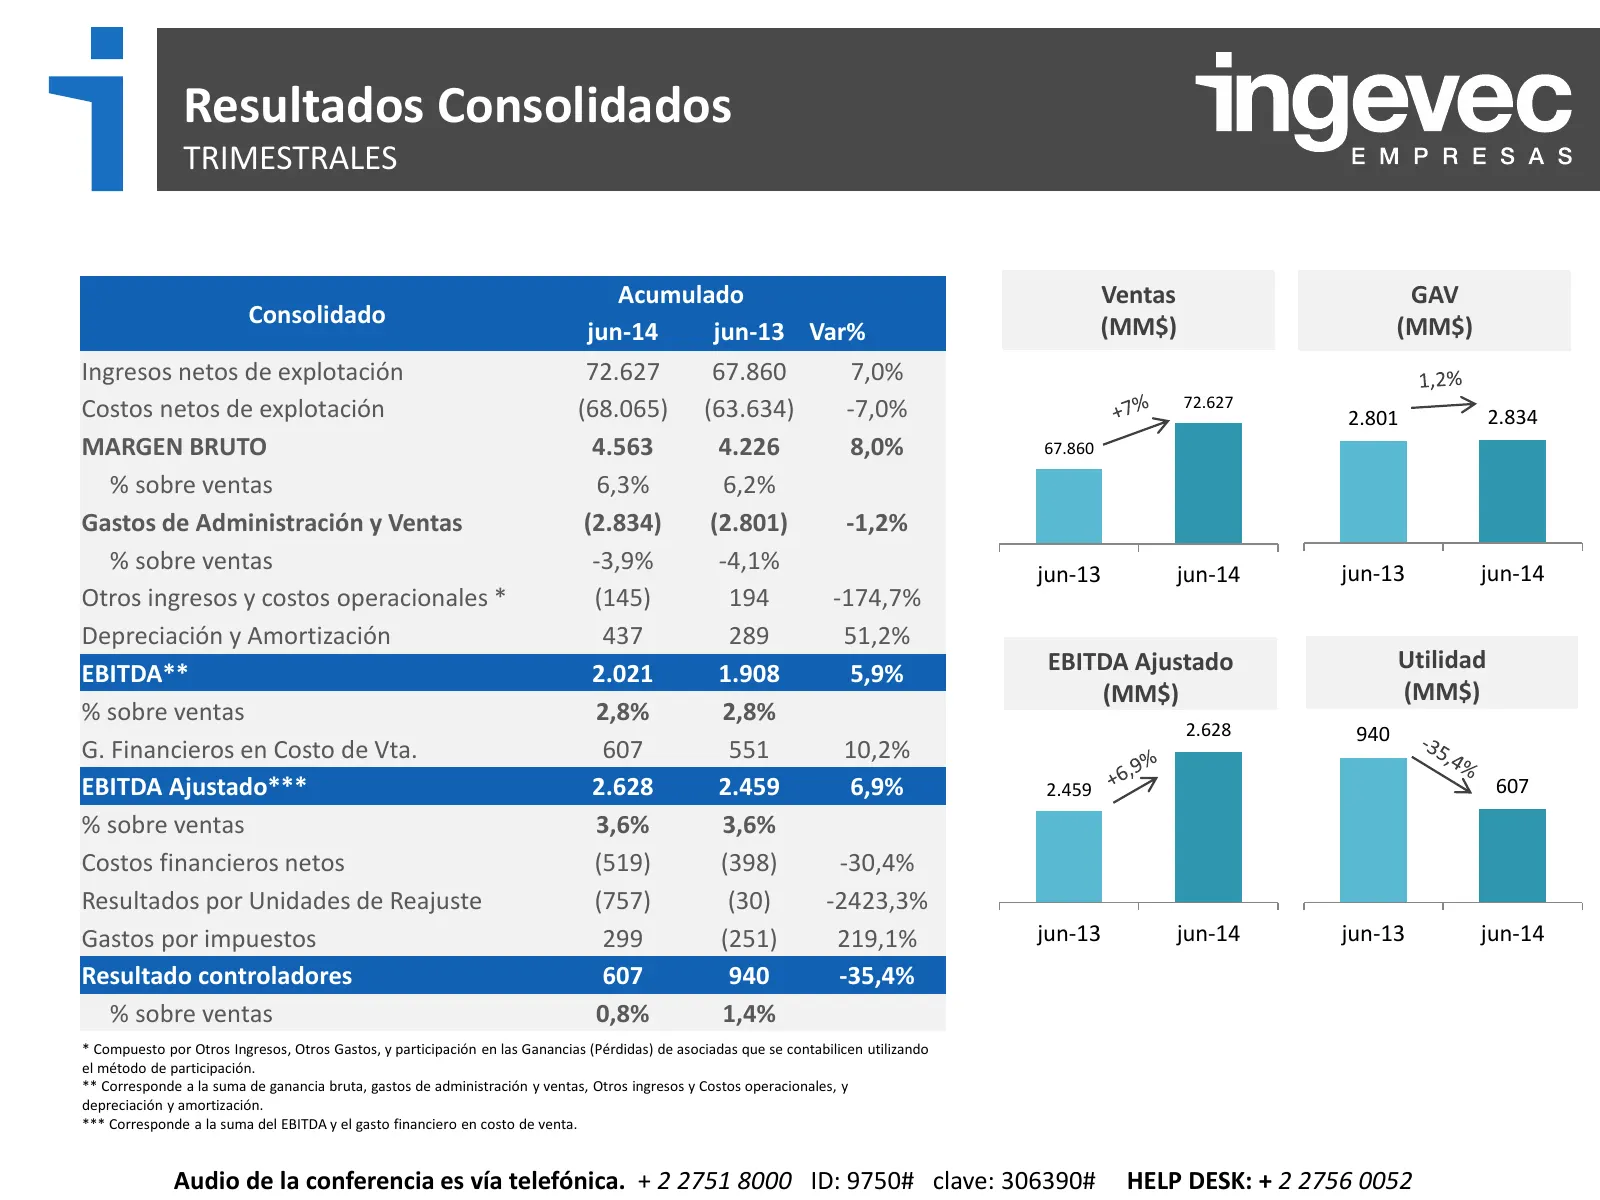
Resultados Consolidados TRIMESTRALES Acumulado Ventas GAV Consolidado (MM$) (MM$) jun-14 jun-13 Var% Ingresos netos de explotación 72.627 67.860 7,0% 72.627 Costos netos de explotación (68.065) (63.634) -7,0% 2.801 2.834 MARGEN BRUTO 4.563 4.226 8,0% 67.860 % sobre ventas 6,3% 6,2% Gastos de Adminis
Slide 6: Resultados Consolidados
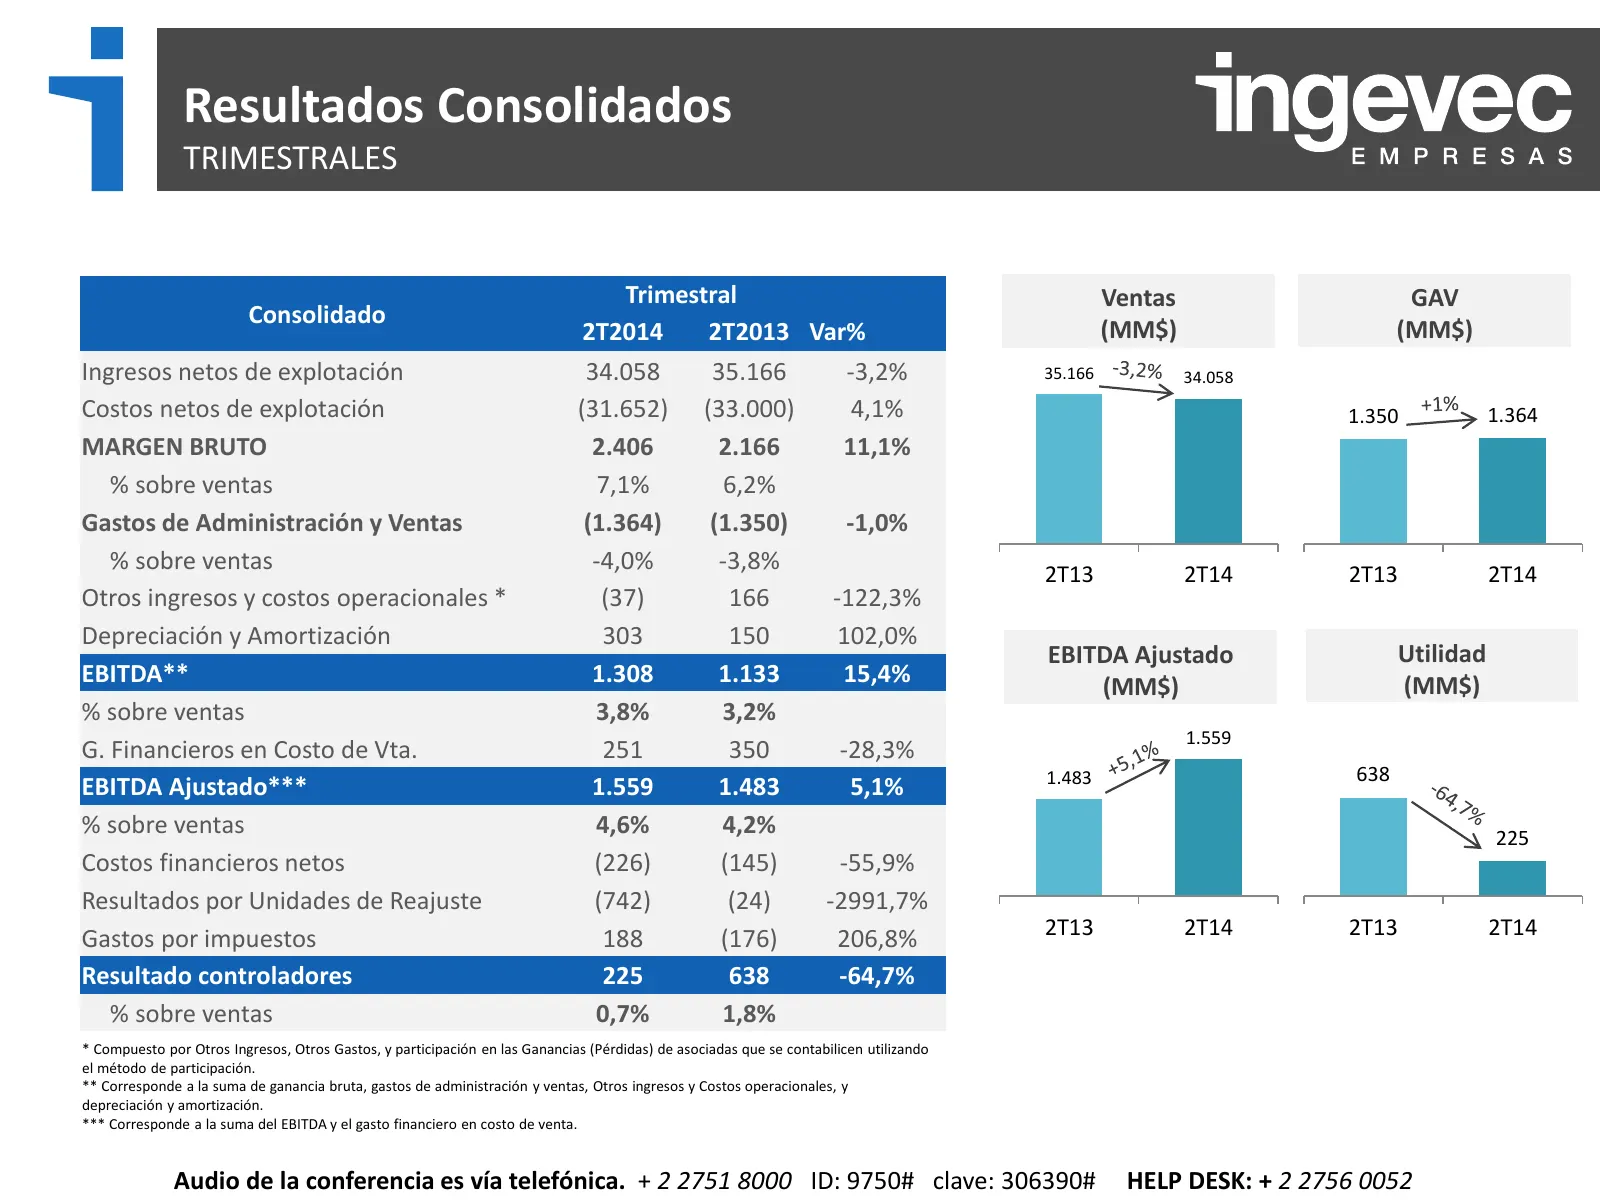
Resultados Consolidados TRIMESTRALES Trimestral Ventas GAV Consolidado 2T2014 2T2013 Var% (MM$) (MM$) Ingresos netos de explotación 34.058 35.166 -3,2% 35.166 34.058 Costos netos de explotación (31.652) (33.000) 4,1% 1.350 1.364 MARGEN BRUTO 2.406 2.166 11,1% % sobre ventas 7,1% 6,2% Gastos de Admin
Slide 7: Ingeniería y Construcción
INGENIERÍA Y CONSTRUCCIÓN
Slide 8: Resultados Ingeniería y Construcción
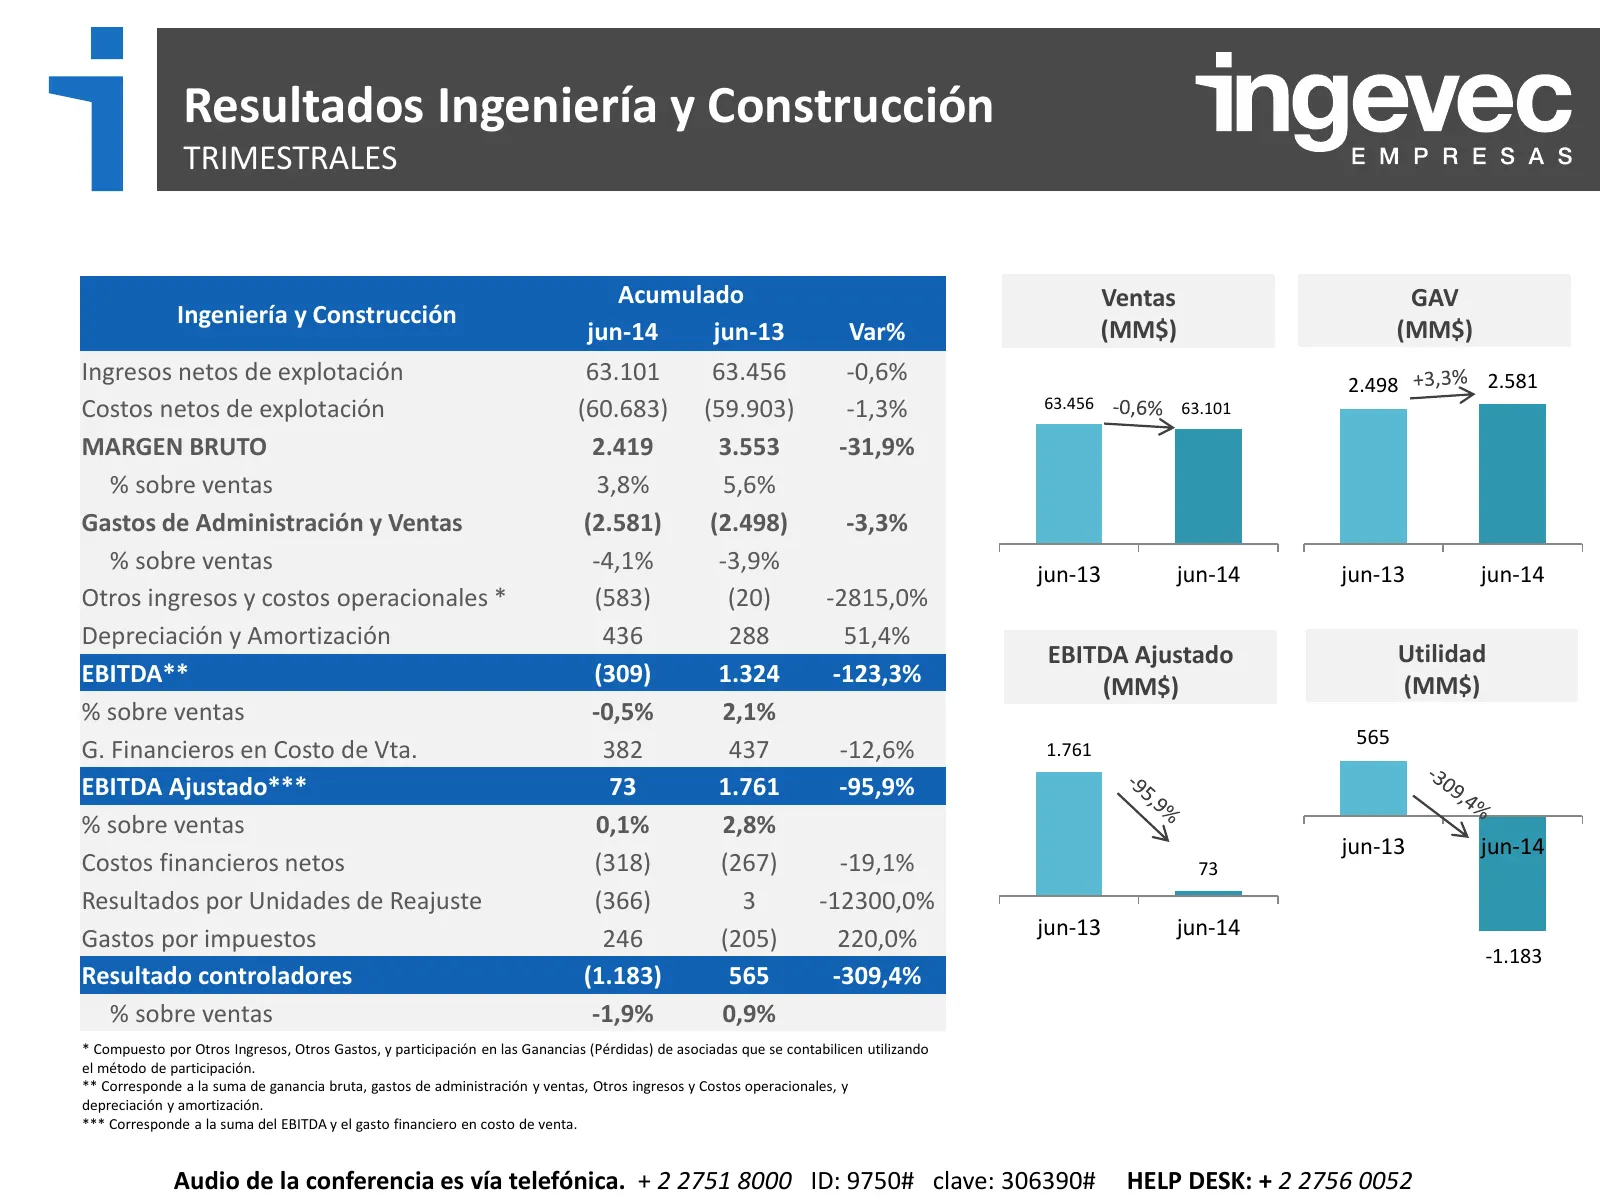
Resultados Ingeniería y Construcción TRIMESTRALES Acumulado Ventas GAV Ingeniería y Construcción jun-14 jun-13 Var% (MM$) (MM$) Ingresos netos de explotación 63.101 63.456 -0,6% 2.498 2.581 Costos netos de explotación (60.683) (59.903) -1,3% 63.456 63.101 MARGEN BRUTO 2.419 3.553 -31,9% % sobre vent
Slide 9: Resultados Ingeniería y Construcción
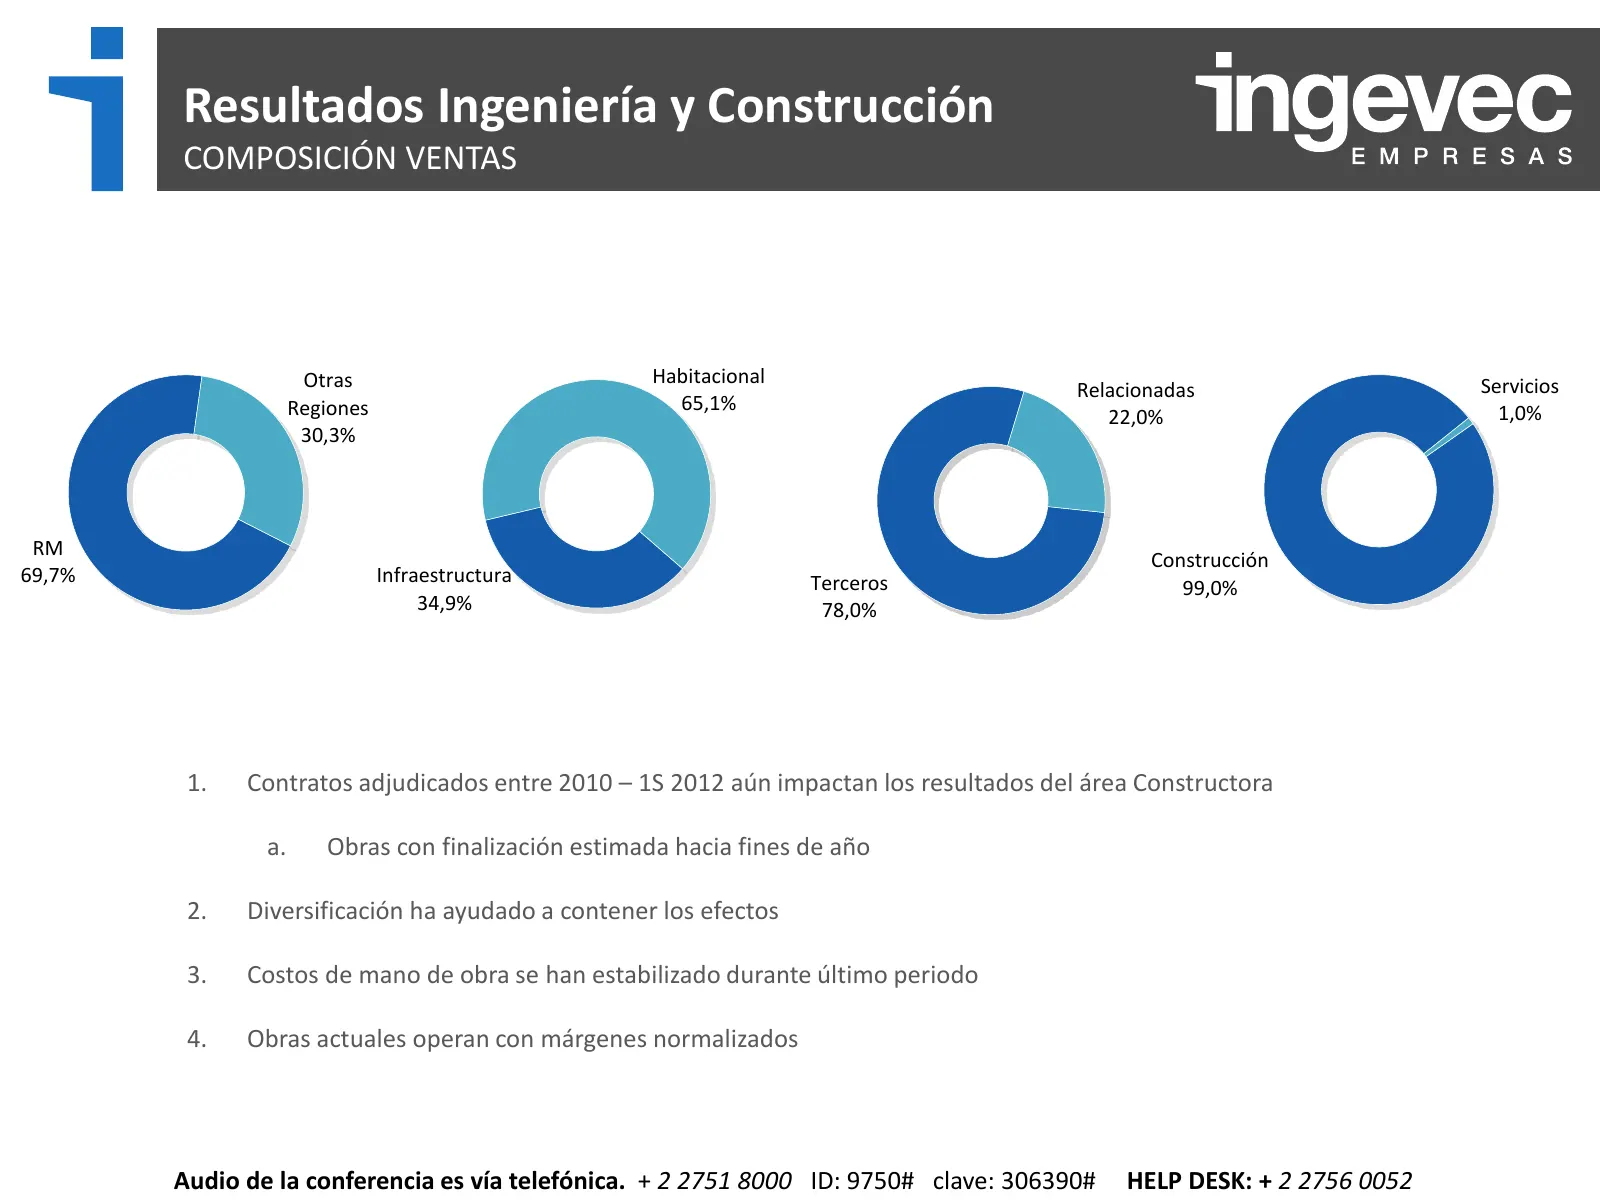
Resultados Ingeniería y Construcción COMPOSICIÓN VENTAS Otras Habitacional Servicios Relacionadas Regiones 65,1% 1,0% 22,0% 30,3% RM Construcción 69,7% Infraestructura Terceros 99,0% 34,9% 78,0% 1. Contratos adjudicados entre 2010 – 1S 2012 aún impactan los resultados del área Constructora a. Obras
Slide 10: Inmobiliaria
INMOBILIARIA
Slide 11: Resultados Inmobiliaria
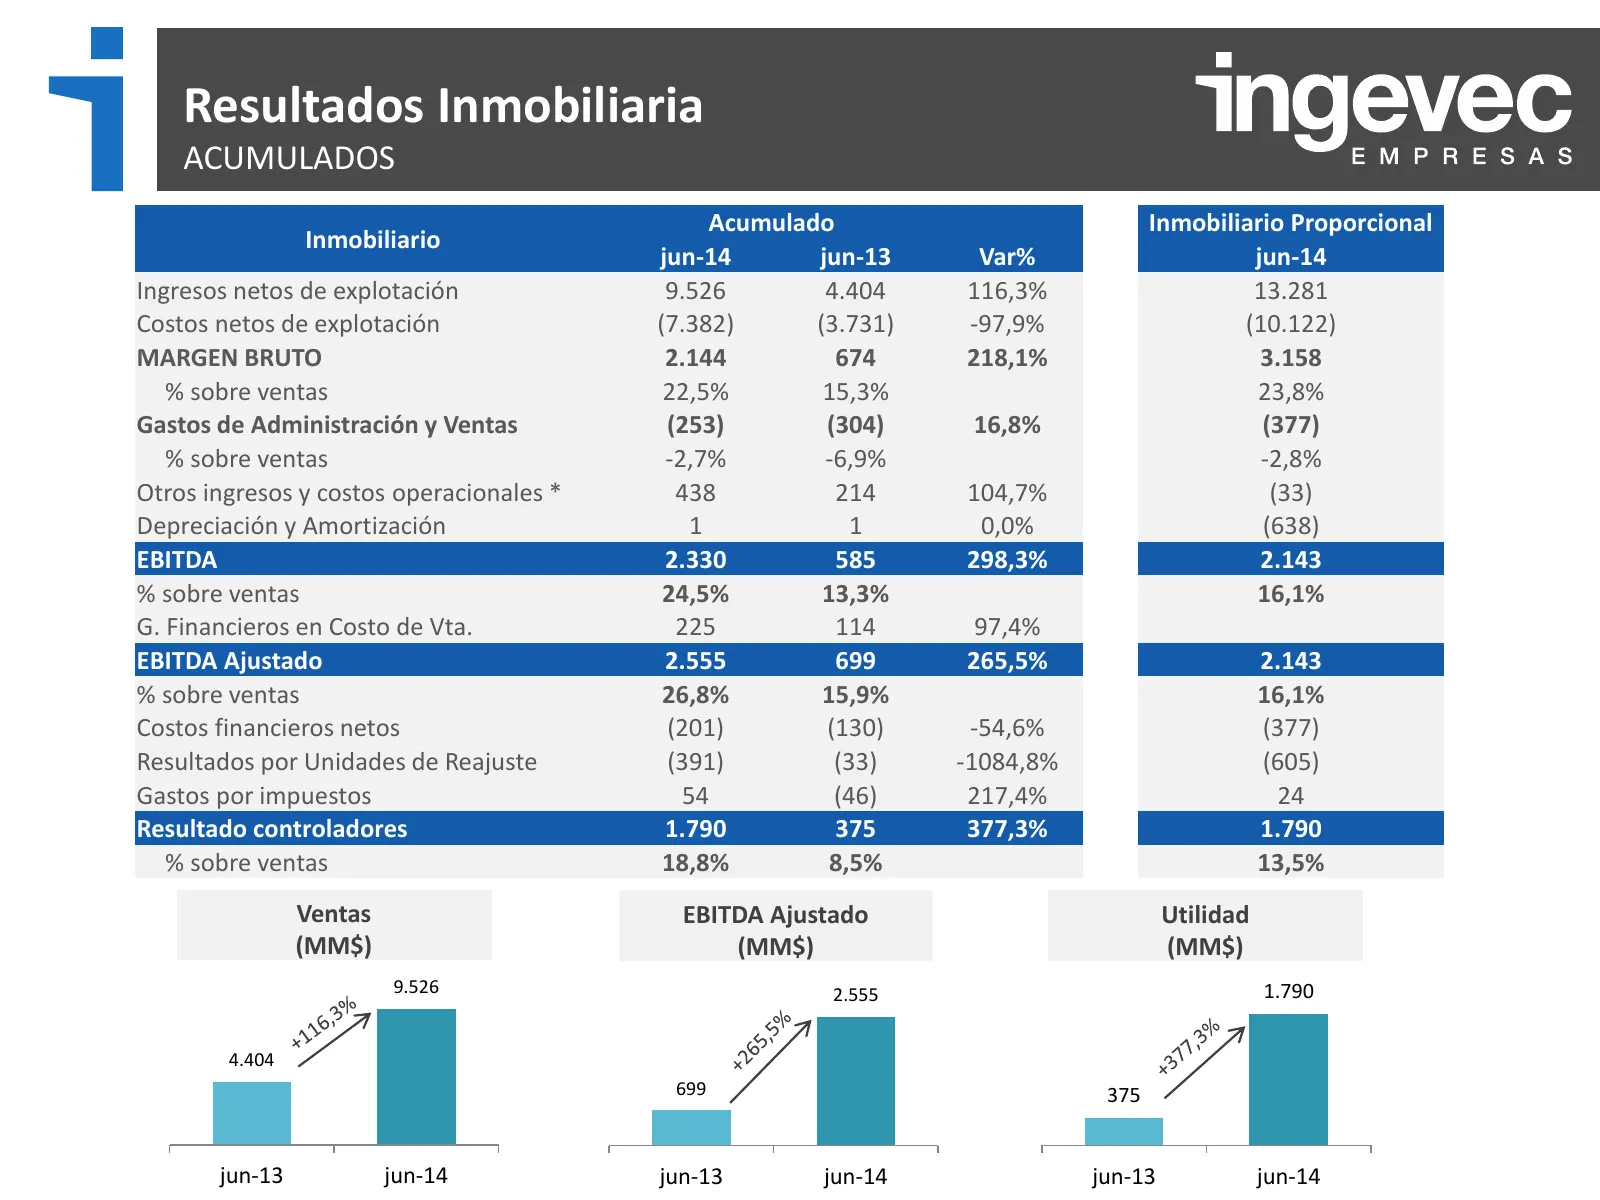
Resultados Inmobiliaria ACUMULADOS Acumulado Inmobiliario Proporcional Inmobiliario jun-14 jun-13 Var% jun-14 Ingresos netos de explotación 9.526 4.404 116,3% 13.281 Costos netos de explotación (7.382) (3.731) -97,9% (10.122) MARGEN BRUTO 2.144 674 218,1% 3.158 % sobre ventas 22,5% 15,3% 23,8% Gasto
Slide 12: Balance Consolidado
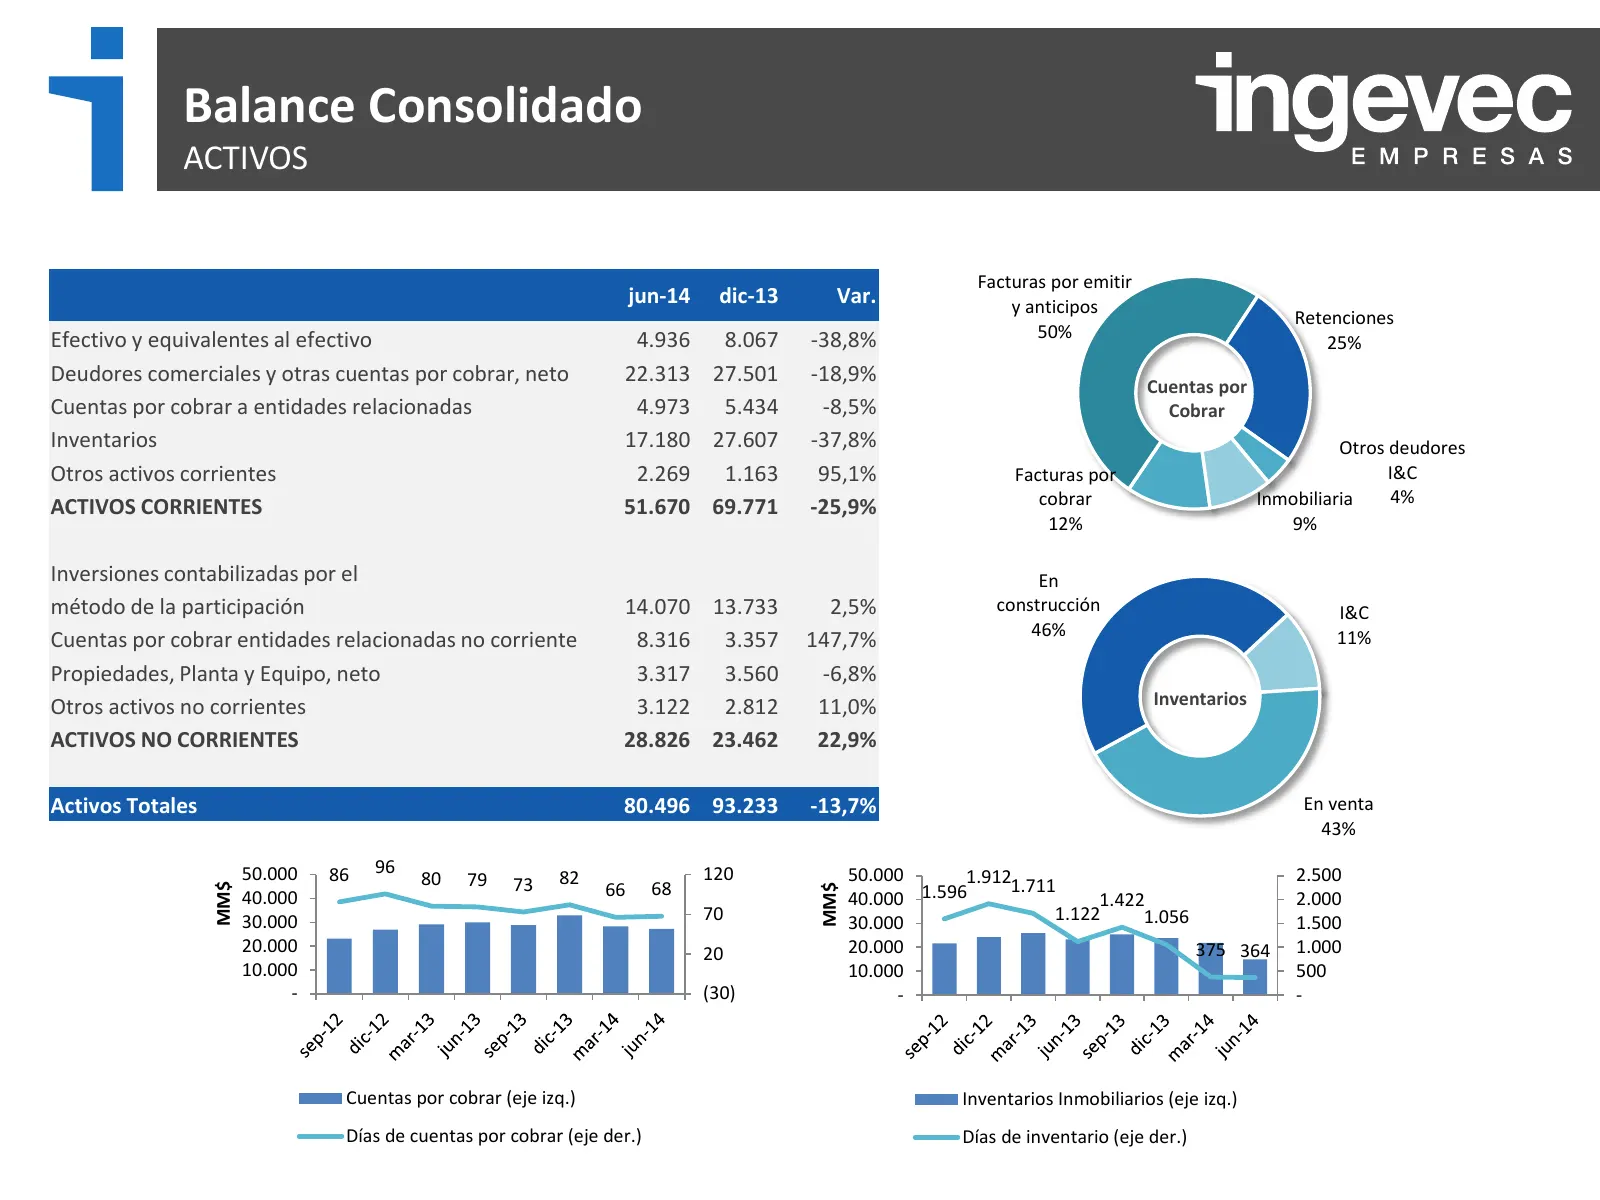
Balance Consolidado ACTIVOS Facturas por emitir jun-14 dic-13 Var. y anticipos Retenciones Efectivo y equivalentes al efectivo 4.936 8.067 -38,8% 50% 25% Deudores comerciales y otras cuentas por cobrar, neto 22.313 27.501 -18,9% Cuentas por Cuentas por cobrar a entidades relacionadas 4.973 5.434 -8,
Slide 13: Balance Consolidado
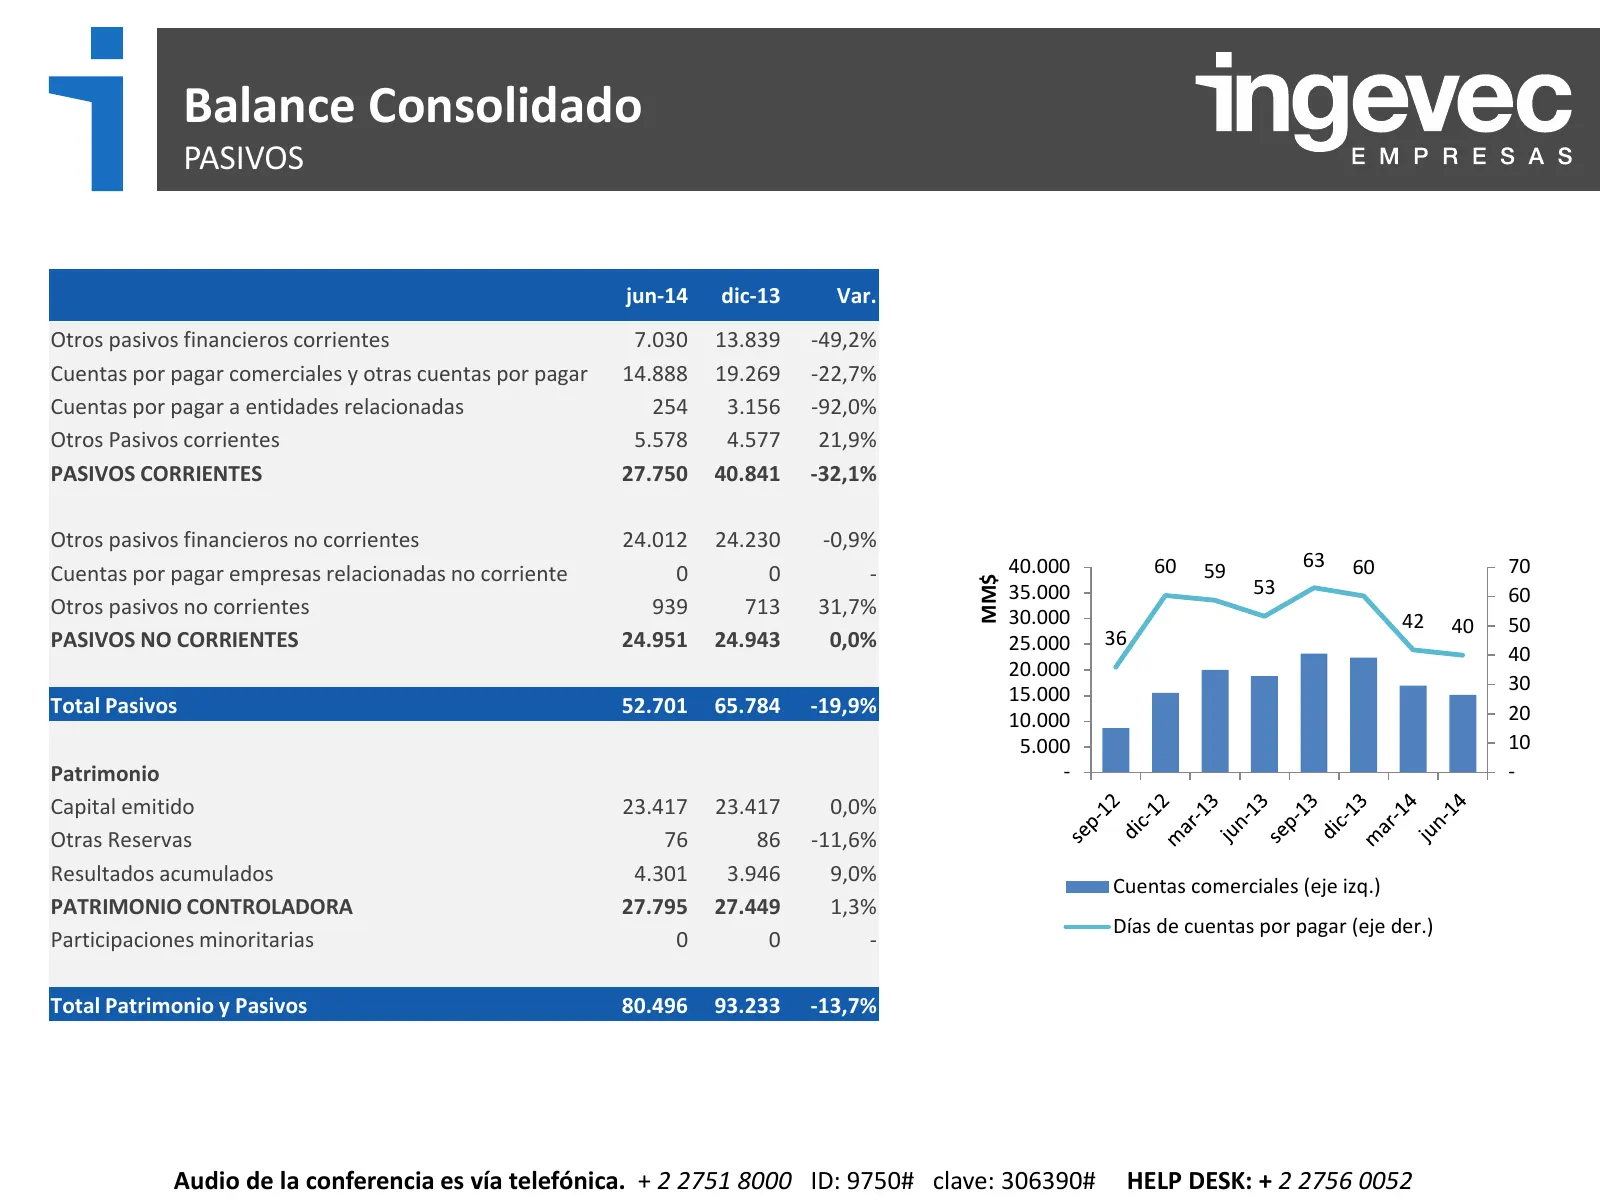
Balance Consolidado PASIVOS jun-14 dic-13 Var. Otros pasivos financieros corrientes 7.030 13.839 -49,2% Cuentas por pagar comerciales y otras cuentas por pagar 14.888 19.269 -22,7% Cuentas por pagar a entidades relacionadas 254 3.156 -92,0% Otros Pasivos corrientes 5.578 4.577 21,9% PASIVOS CORRIENT
Slide 14: Endeudamiento
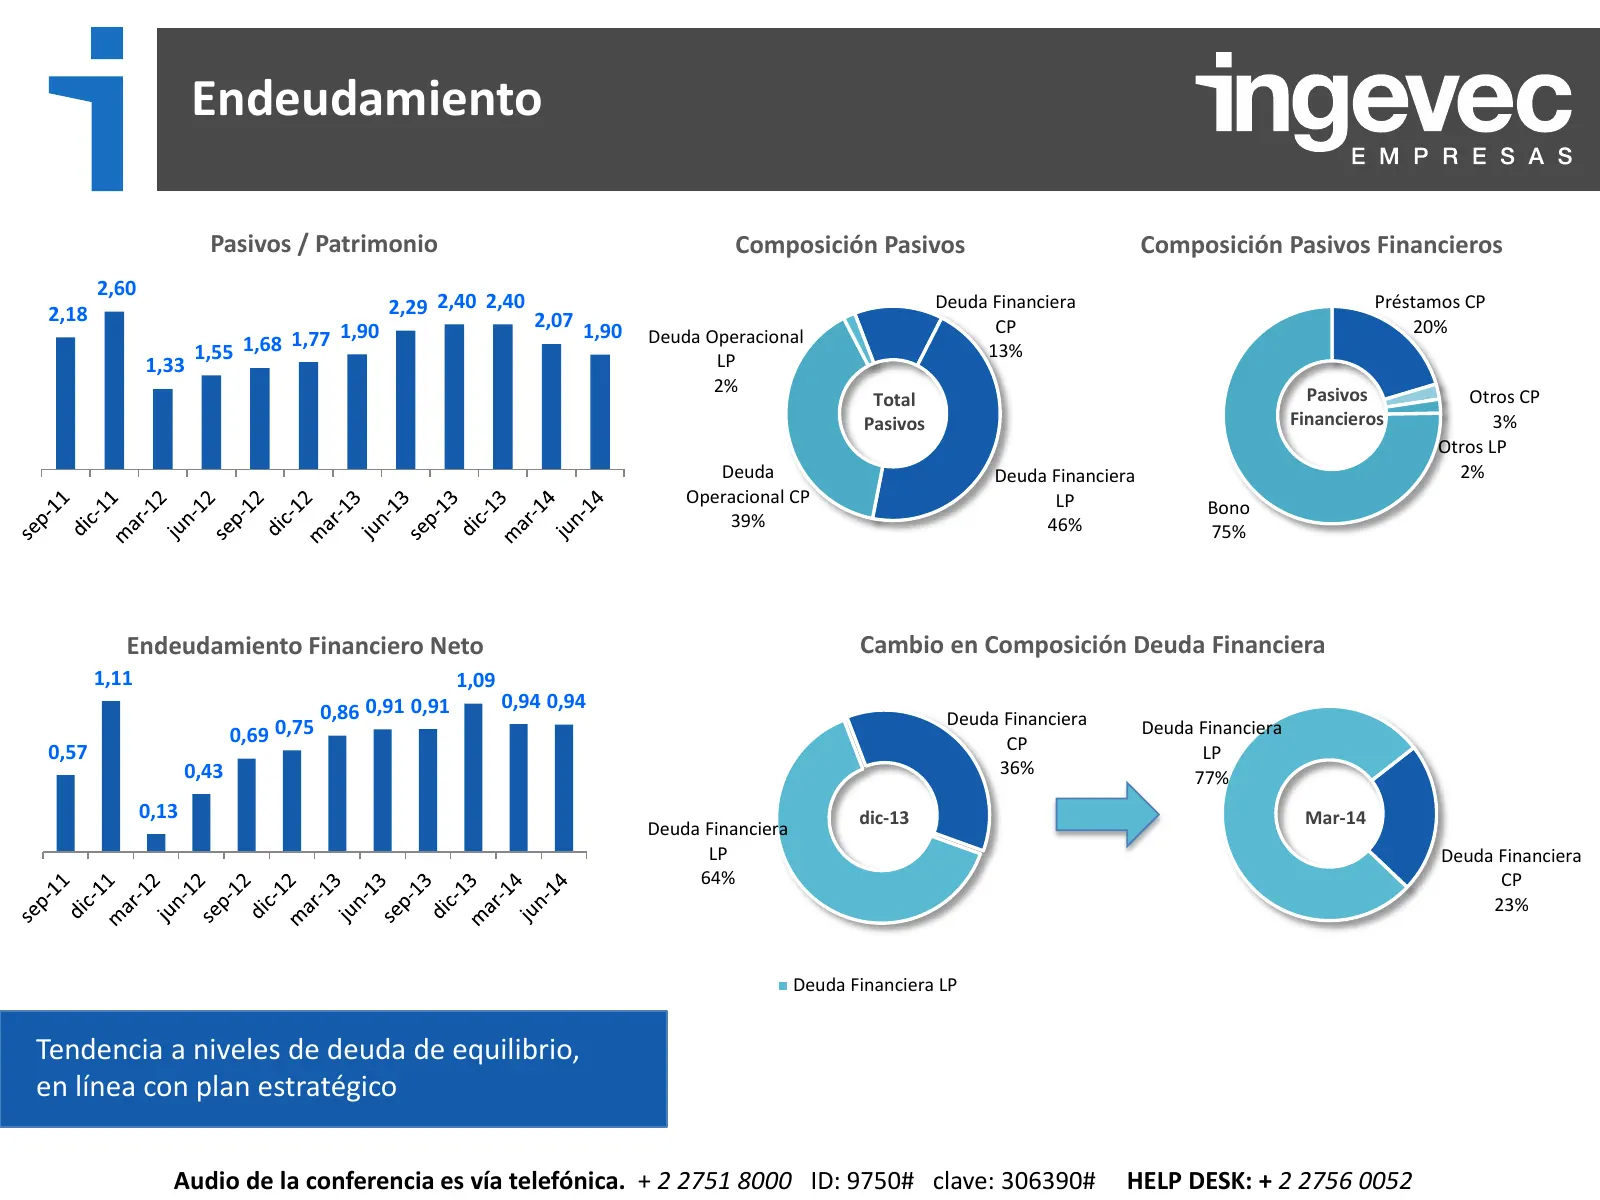
Endeudamiento Pasivos / Patrimonio Composición Pasivos Composición Pasivos Financieros 2,60 2,18 2,29 2,40 2,40 Deuda Financiera Préstamos CP 2,07 1,90 CP 20% 1,77 1,90 Deuda Operacional 1,55 1,68 LP 13% 1,33 2% Pasivos Total Otros CP Pasivos Financieros 3% Otros LP Deuda Deuda Financiera 2% Operaci
Slide 15: Endeudamiento
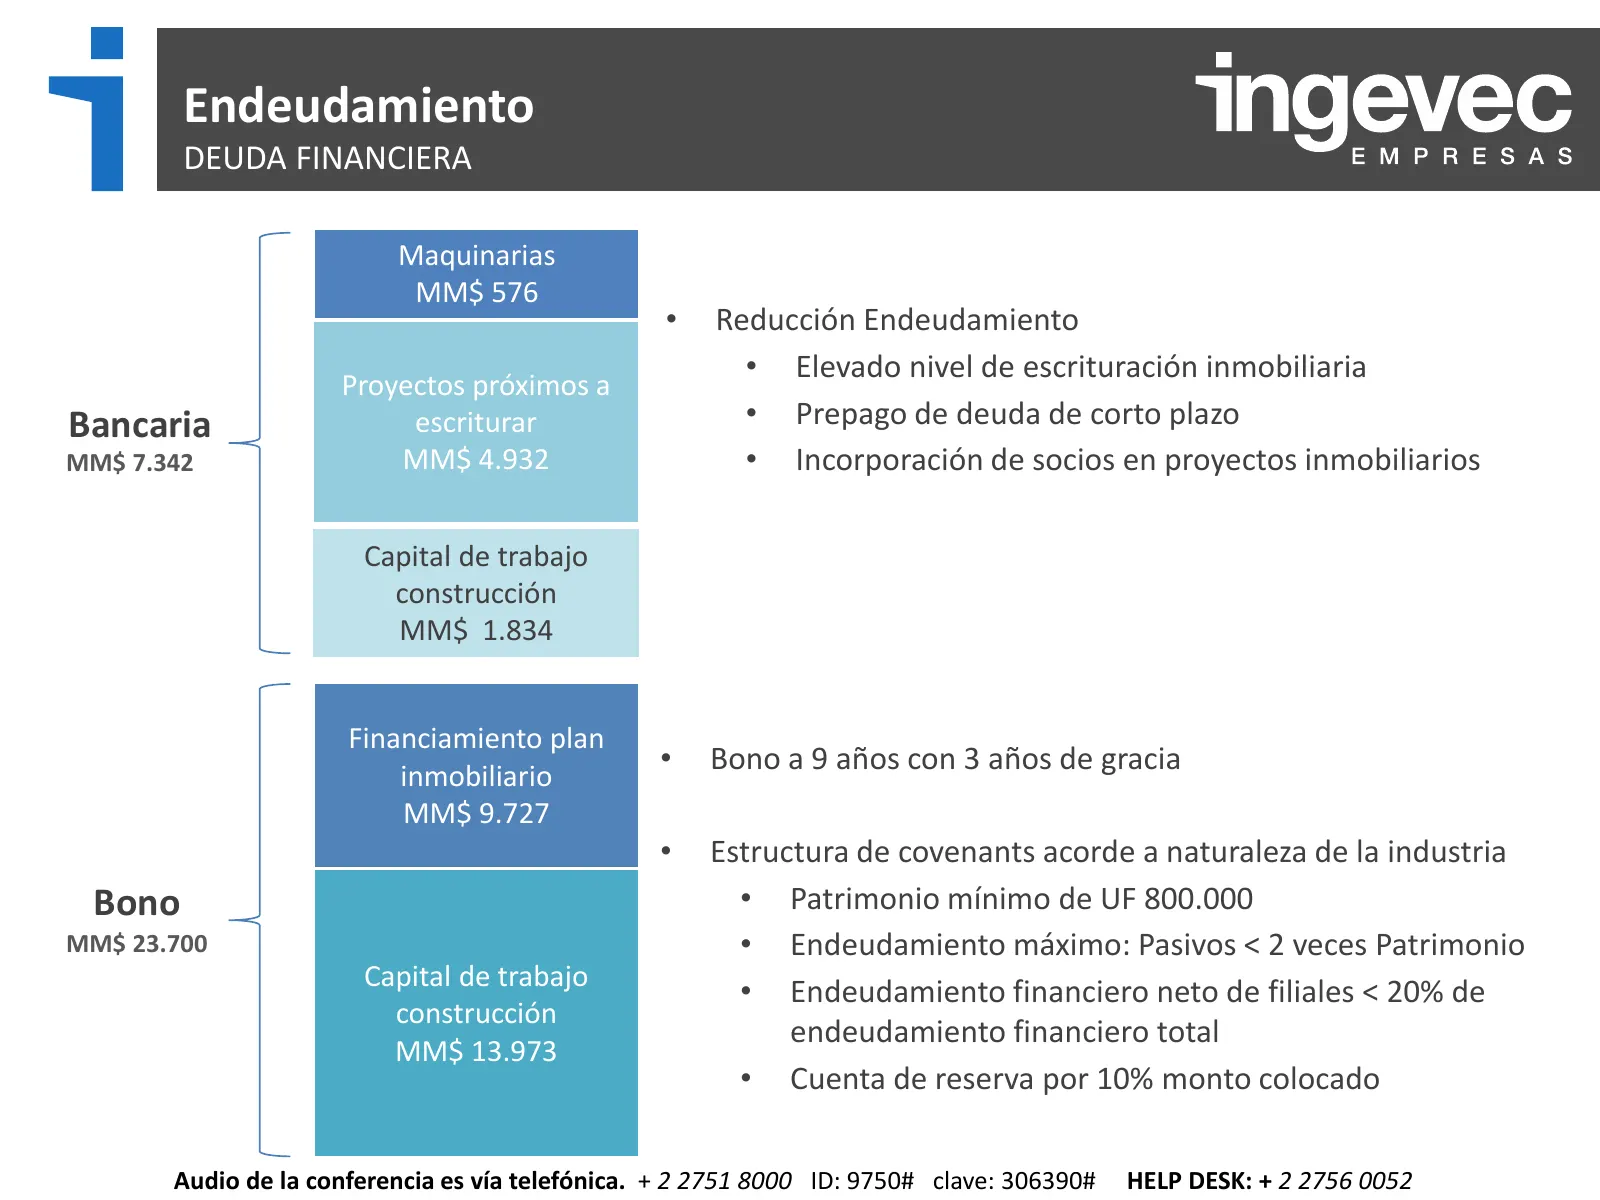
Endeudamiento DEUDA FINANCIERA Maquinarias MM$ 576 • Reducción Endeudamiento • Elevado nivel de escrituración inmobiliaria Proyectos próximos a Bancaria escriturar • Prepago de deuda de corto plazo MM$ 7.342 MM$ 4.932 • Incorporación de socios en proyectos inmobiliarios Capital de trabajo construcci
Slide 16: Backlog I&C: MM$ 235.806 en contratos por ejecutar
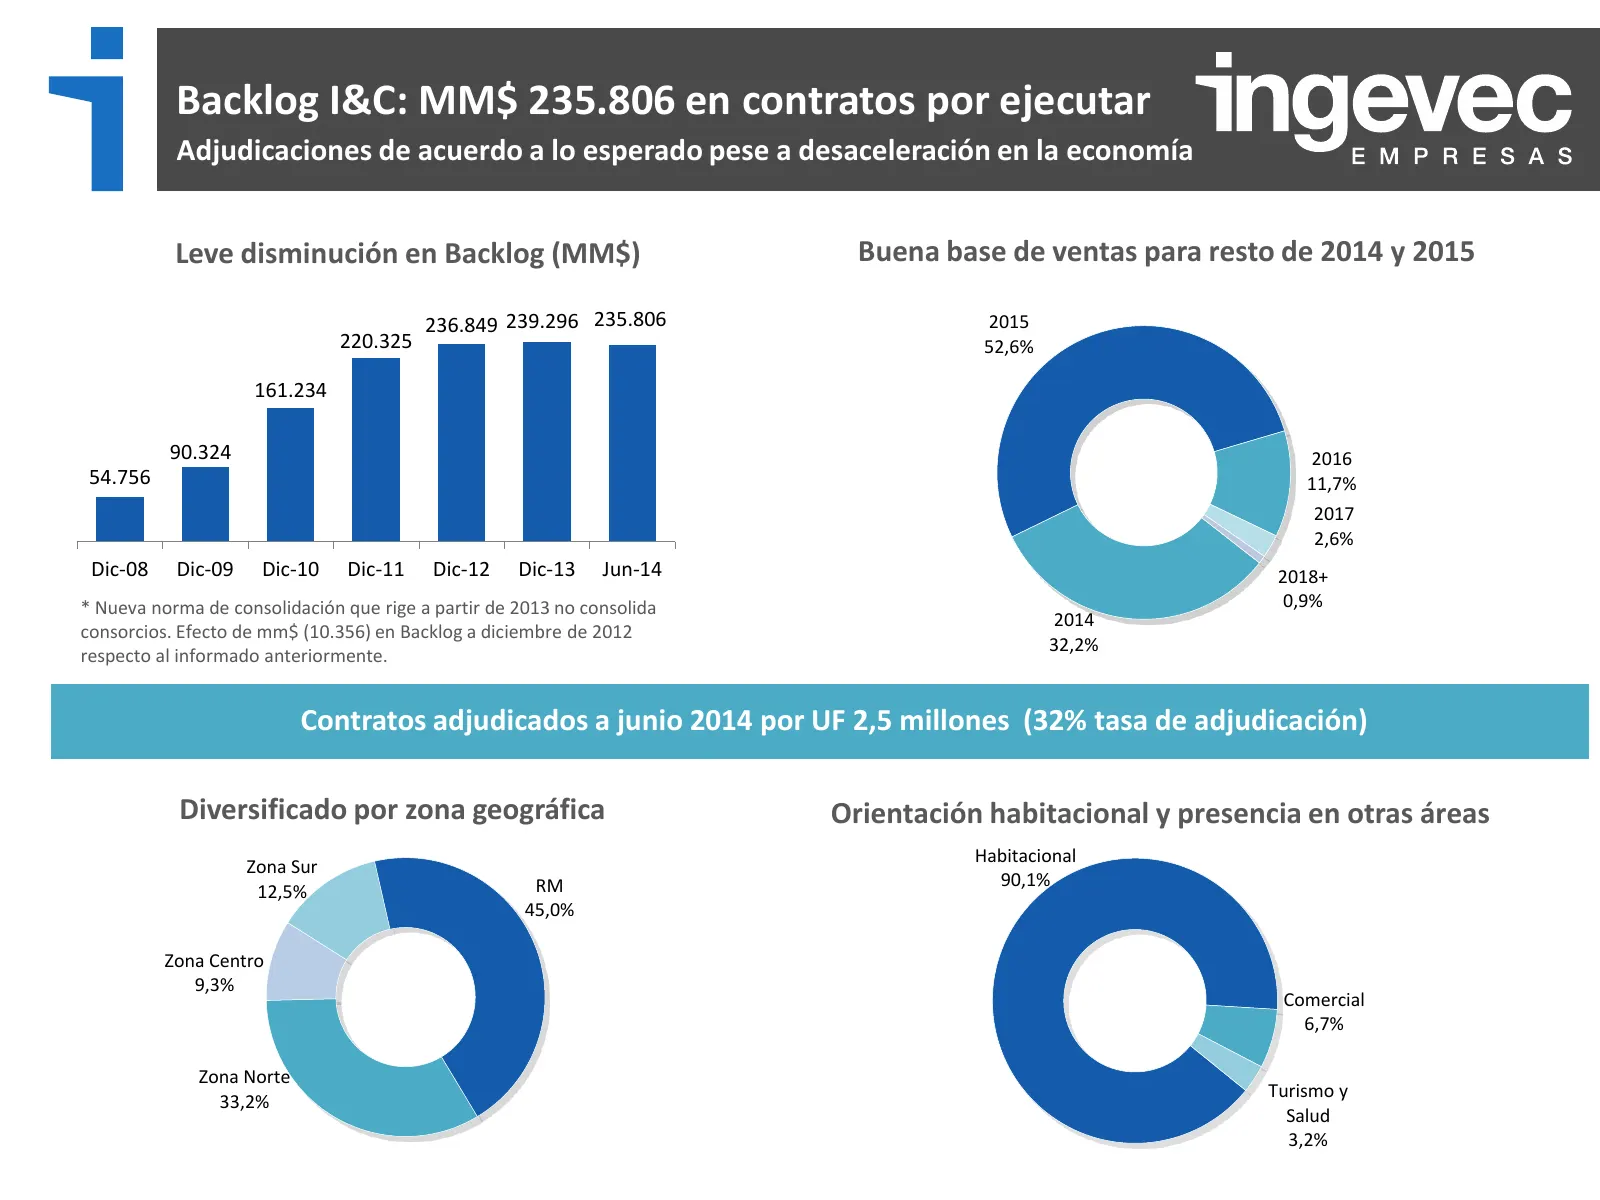
Backlog I&C: MM$ 235.806 en contratos por ejecutar Adjudicaciones de acuerdo a lo esperado pese a desaceleración en la economía Leve disminución en Backlog (MM$) Buena base de ventas para resto de 2014 y 2015 236.849 239.296 235.806 2015 220.325 52,6% 161.234 90.324 2016 54.756 11,7% 2017 2,6% Dic-0
Slide 17: Backlog Inmobiliario
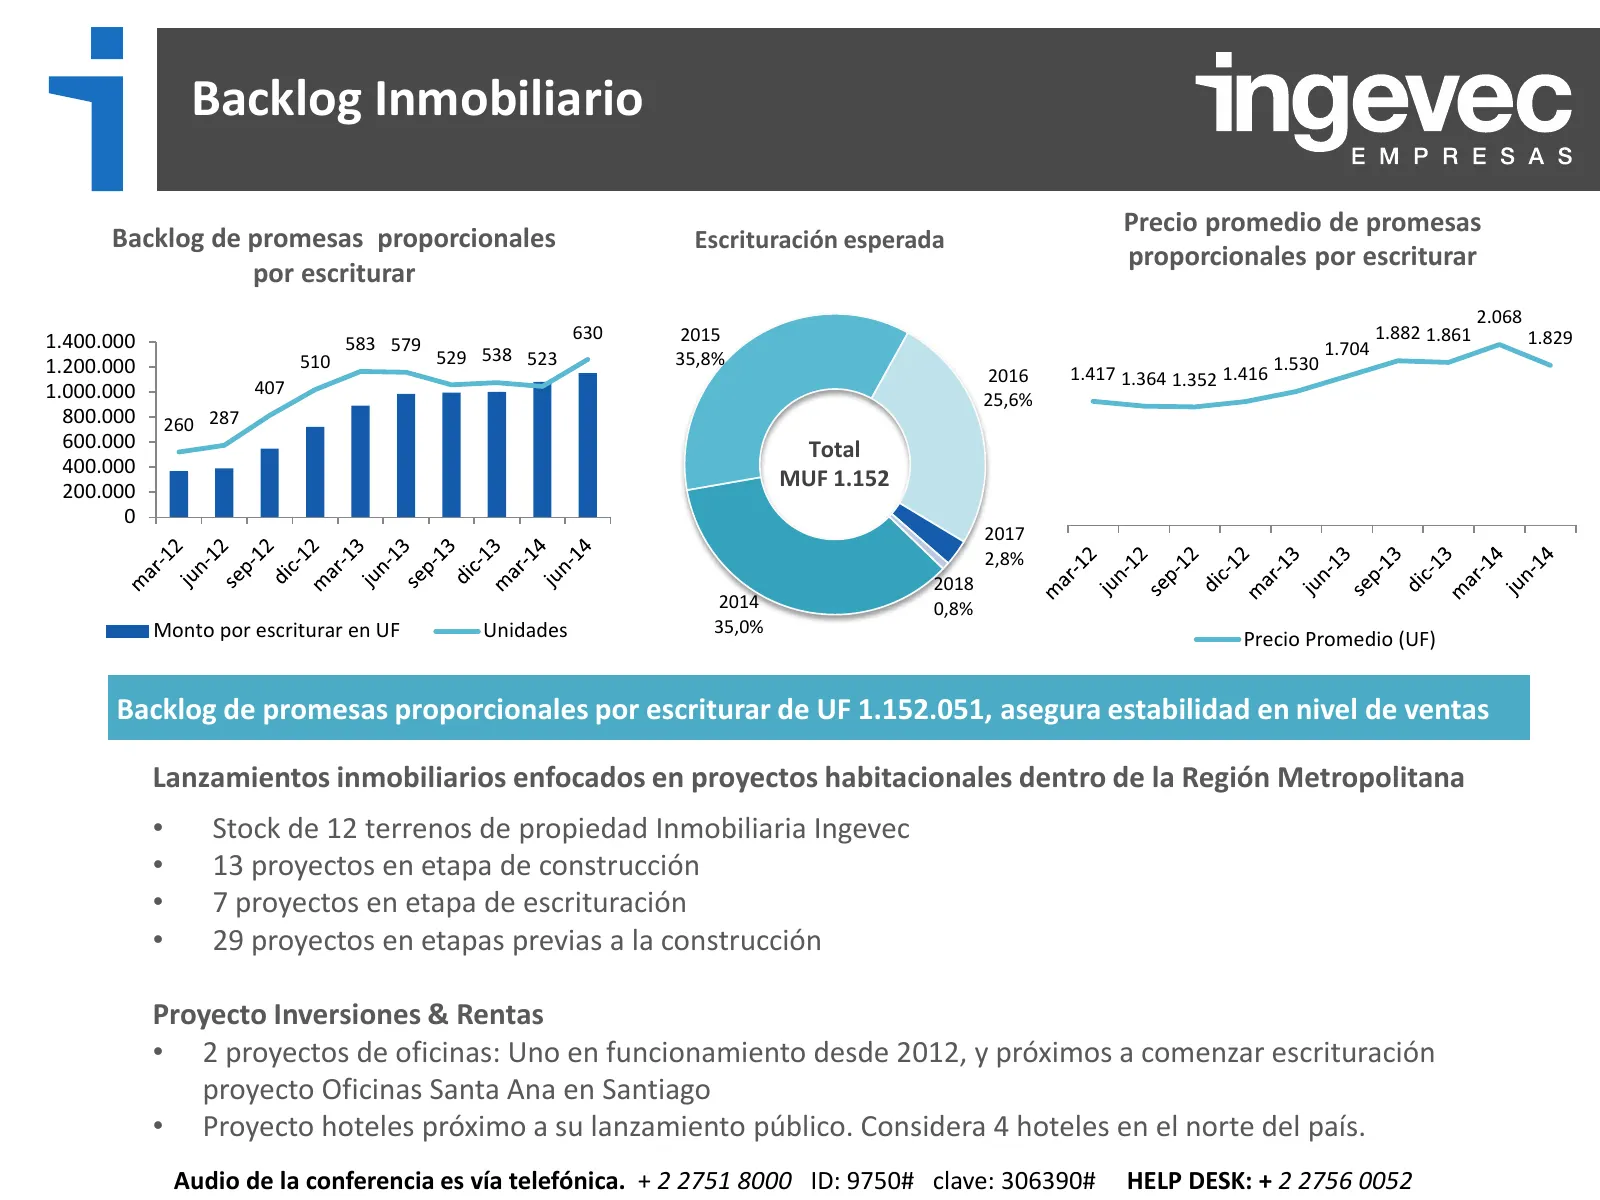
Backlog Inmobiliario Precio promedio de promesas Backlog de promesas proporcionales Escrituración esperada proporcionales por escriturar por escriturar 2.068 1.400.000 630 2015 1.882 1.861 1.829 583 579 1.704 1.200.000 510 529 538 523 35,8% 1.530 2016 1.417 1.364 1.352 1.416 1.000.000 407 25,6% 800.
Slide 18: Proyectos Destacados
PROYECTOS DESTACADOS
Slide 19: Marina La Serena
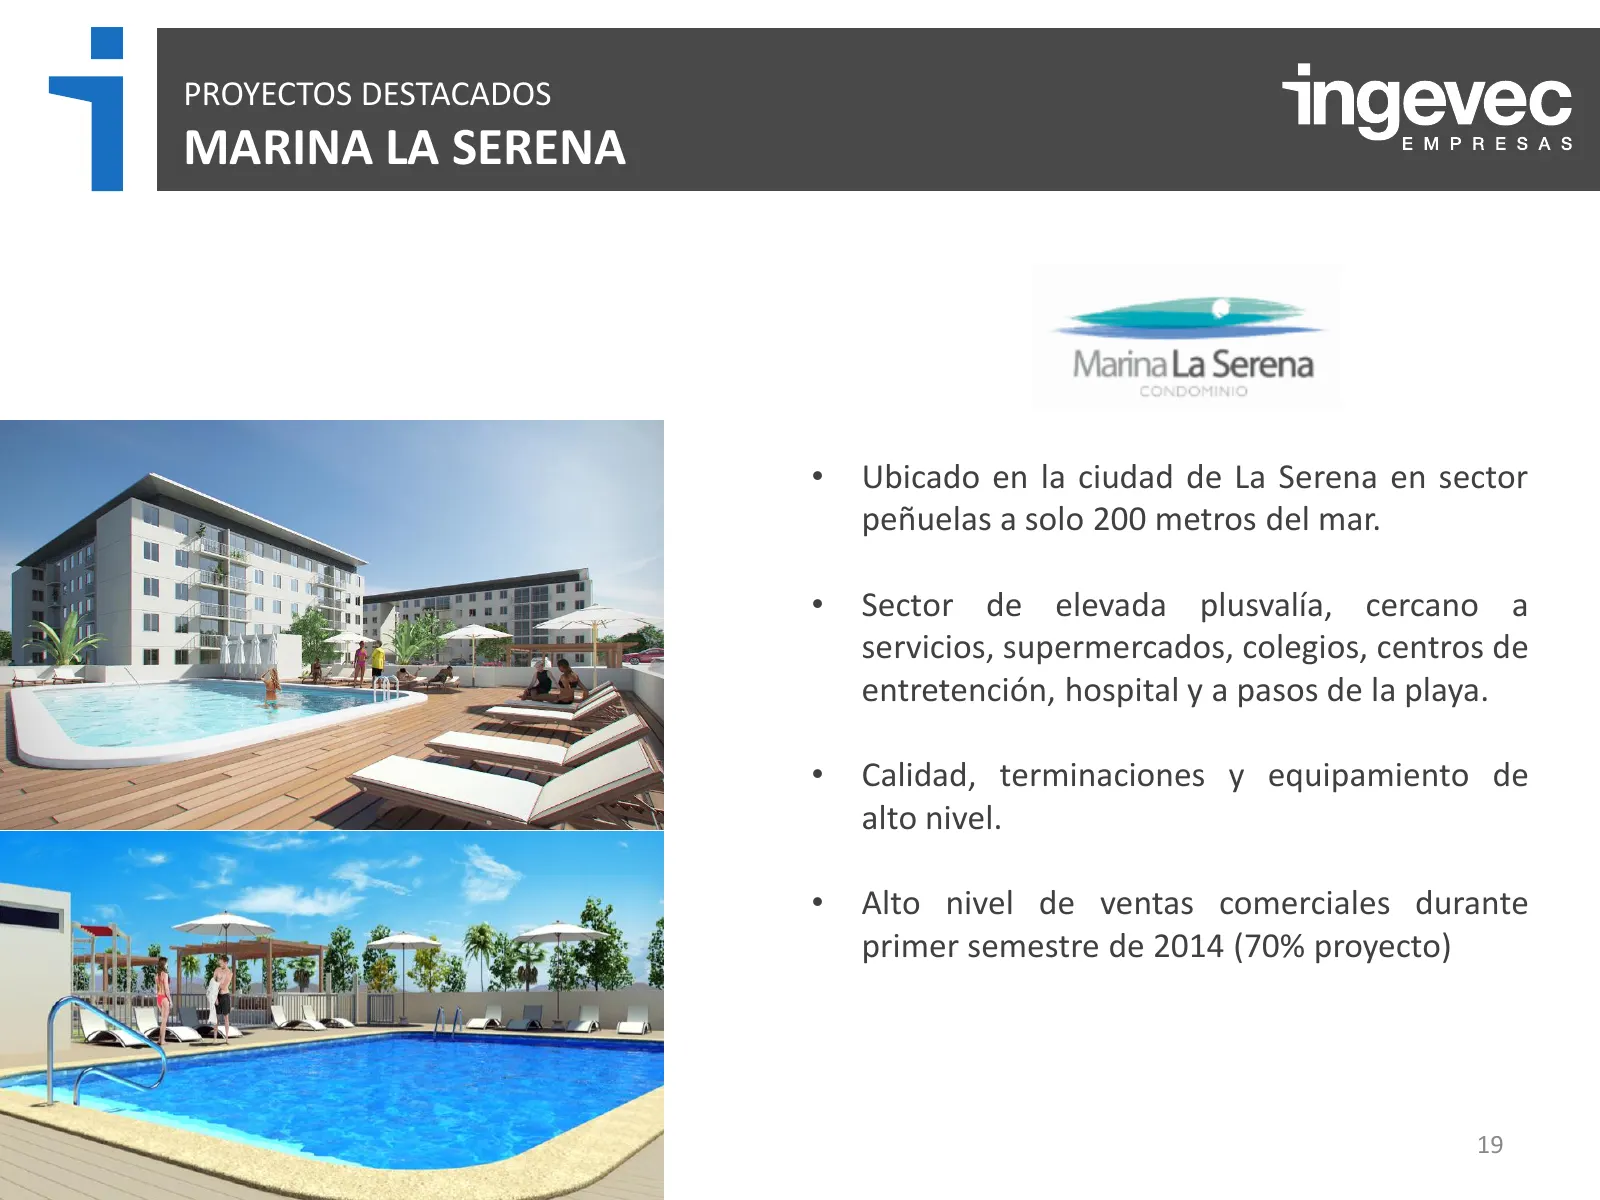
PROYECTOS DESTACADOS MARINA LA SERENA • Ubicado en la ciudad de La Serena en sector peñuelas a solo 200 metros del mar. • Sector de elevada plusvalía, cercano a servicios, supermercados, colegios, centros de entretención, hospital y a pasos de la playa. • Calidad, terminaciones y equipamiento de alt
Slide 20: Hoteles Ibis
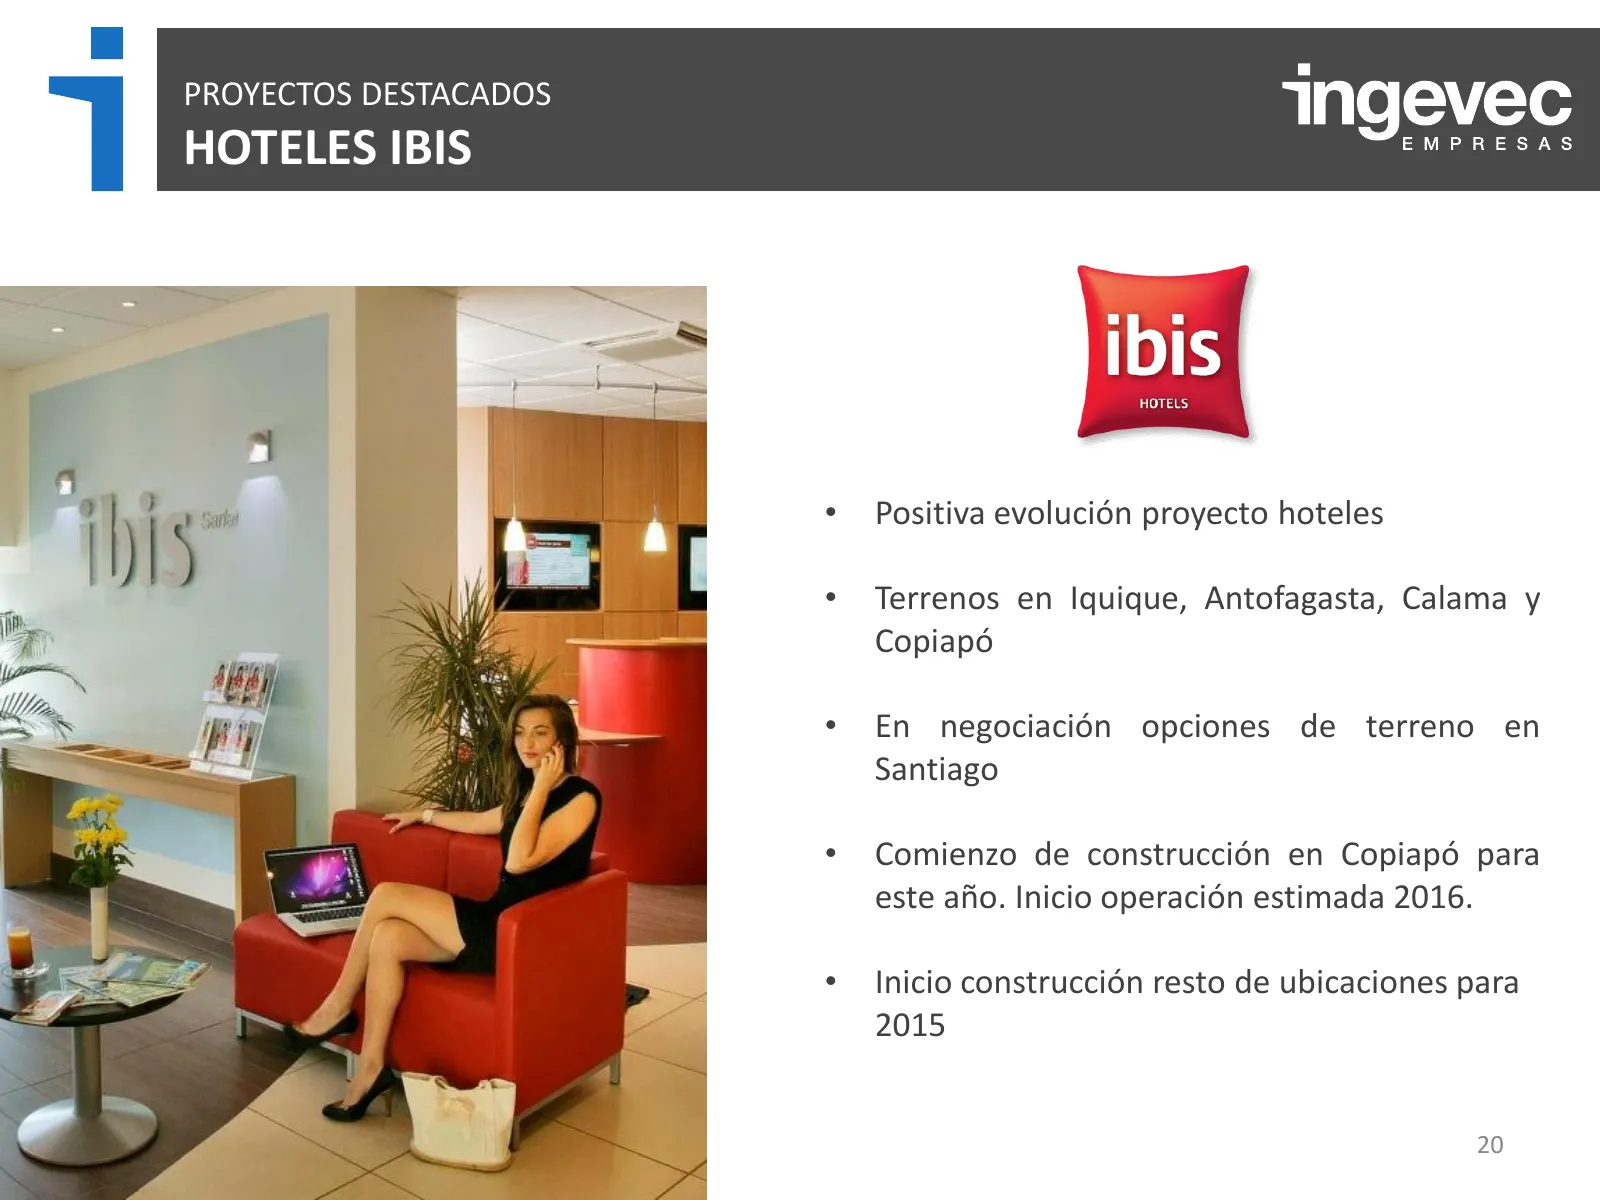
PROYECTOS DESTACADOS HOTELES IBIS • Positiva evolución proyecto hoteles • Terrenos en Iquique, Antofagasta, Calama y Copiapó • En negociación opciones de terreno en Santiago • Comienzo de construcción en Copiapó para este año. Inicio operación estimada 2016. • Inicio construcción resto de ubicacione
Slide 21: Perspectivas
T PERSPECTIVAS
Slide 22: Nuestra Visión
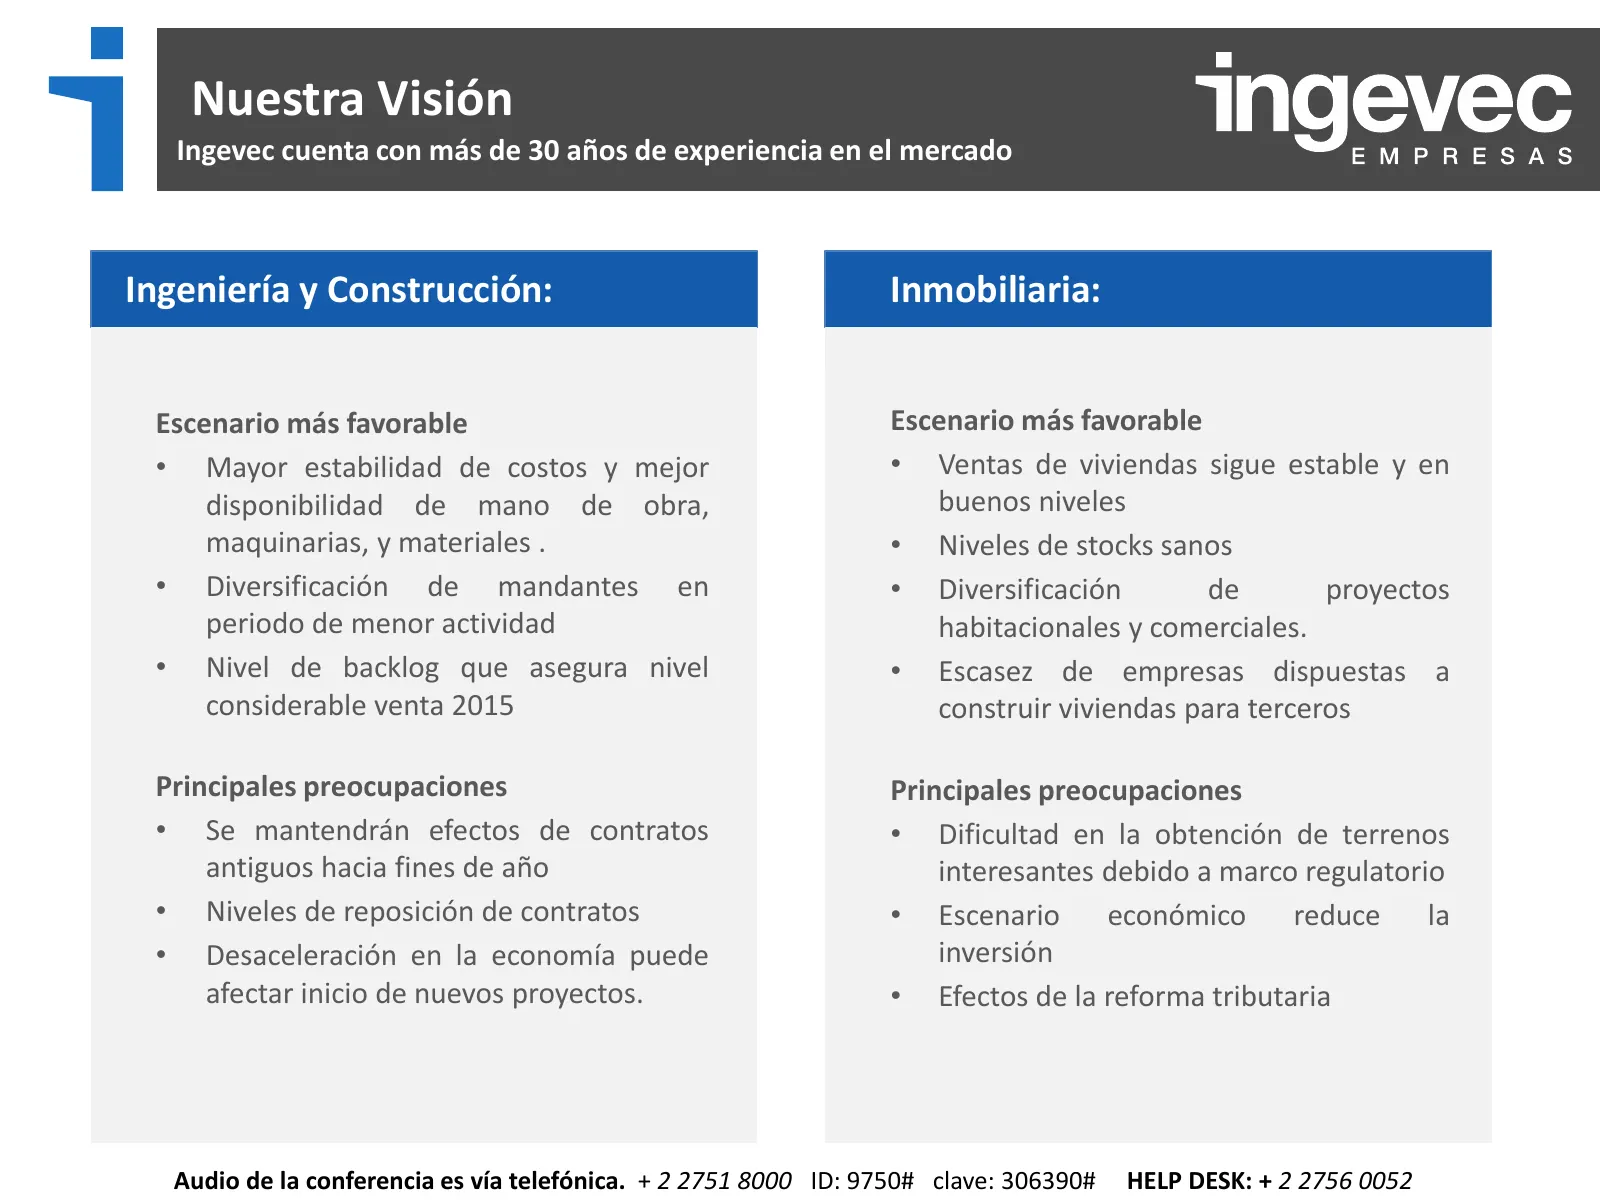
Nuestra Visión Ingevec cuenta con más de 30 años de experiencia en el mercado Ingeniería y Construcción: Inmobiliaria: Escenario más favorable Escenario más favorable • Mayor estabilidad de costos y mejor • Ventas de viviendas sigue estable y en disponibilidad de mano de obra, buenos niveles maquina
Slide 23: Preguntas y Respuestas
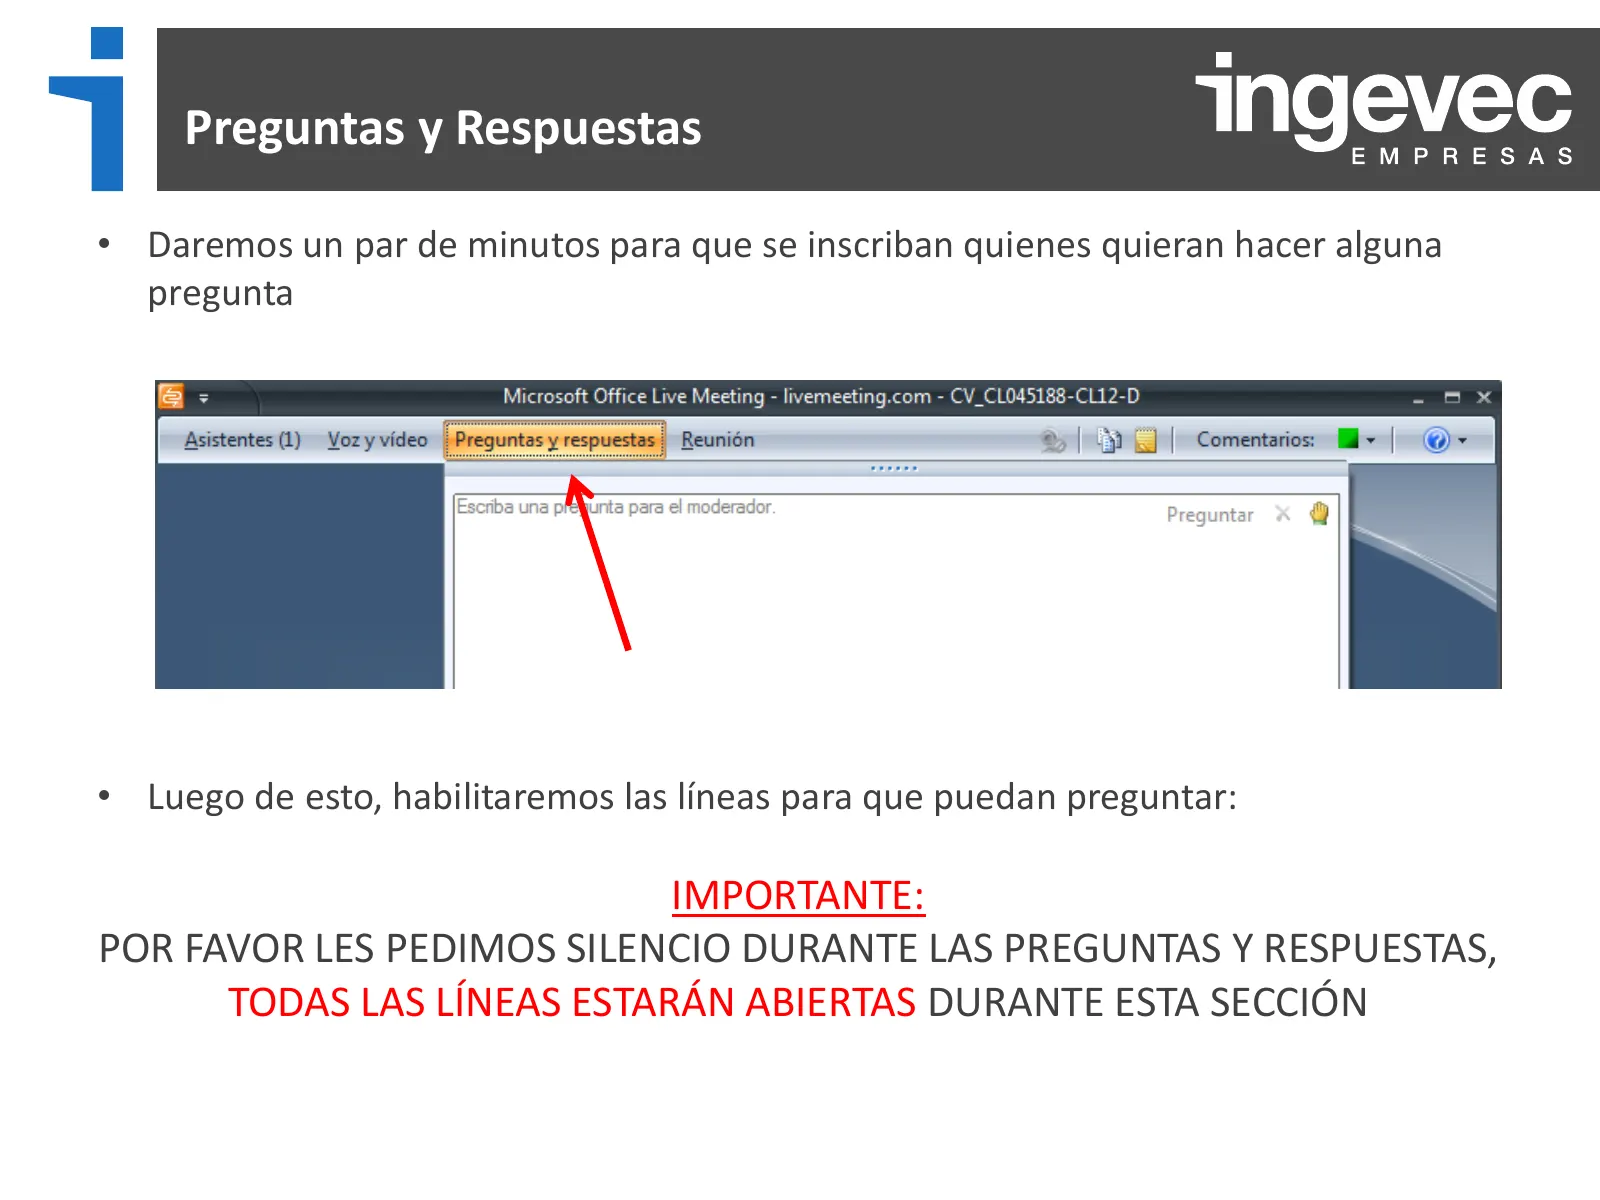
Preguntas y Respuestas • Daremos un par de minutos para que se inscriban quienes quieran hacer alguna pregunta • Luego de esto, habilitaremos las líneas para que puedan preguntar: IMPORTANTE: POR FAVOR LES PEDIMOS SILENCIO DURANTE LAS PREGUNTAS Y RESPUESTAS, TODAS LAS LÍNEAS ESTARÁN ABIERTAS DURANTE
Slide 24: Resultados a junio de 2014
Presentación RESULTADOS A JUNIO DE 2014 Lunes 11 de agosto de 2014, 10:00 horas
Source: Internet Archive copy of ingevec.cl
More decks from Ingevec S.A.
 Q3 2026 Earnings Presentation28 slides · Nov 12, 2026
 Q2 2026 Earnings Presentation28 slides · Aug 19, 2026
 Q1 2026 Earnings Presentation29 slides · May 11, 2026
 Q4 2025 Earnings Presentation29 slides · Mar 12, 2026
 Q3 2025 Earnings Presentation30 slides · Nov 12, 2025
 Q2 2025 Earnings Presentation30 slides · Aug 20, 2025