Mcr Spolka Akcyjna · GPW:MCR
Mcr Spolka Akcyjna — Mercor — FY2009 Earnings Presentation
21 slides from Mcr Spolka Akcyjna's earnings presentation, Mar 9, 2010
Slide 1: Skonsolidowane wyniki za cztery kwartały 2009 Grupa Mercor SA
Warszawa, 9 marca 2010 r. Skonsolidowane wyniki za cztery kwartały 2009 Grupa Mercor SA Sprzedajemy bezpieczeństwo 1
Slide 2: Osoby biorące udział w prezentacji
Osoby biorące udział w prezentacji Grzegorz Lisewski – Pierwszy Wiceprezes Zarządu, CFO, Mercor SA Robert Jabłoński – Członek Zarządu, COO, Mercor SA 2
Slide 3: Plan prezentacji
Plan prezentacji 1. Omówienie przychodów Spółki w 2009 r. 2. Backlog. 3. Rentowność Grupy Mercor i dalsze działania efektywnościowe. 4. CF operacyjny Spółki oraz tendencje w obszarze zadłuŜenia bankowego. 5. Obraz rynku w 2010 r., strategiczne kierunki zainteresowania Grupy - szacunki Zarządu. 6. Pr
Slide 4: Przychody Mercor w 2009 r. pod wpływem spowolnienia rynkowego
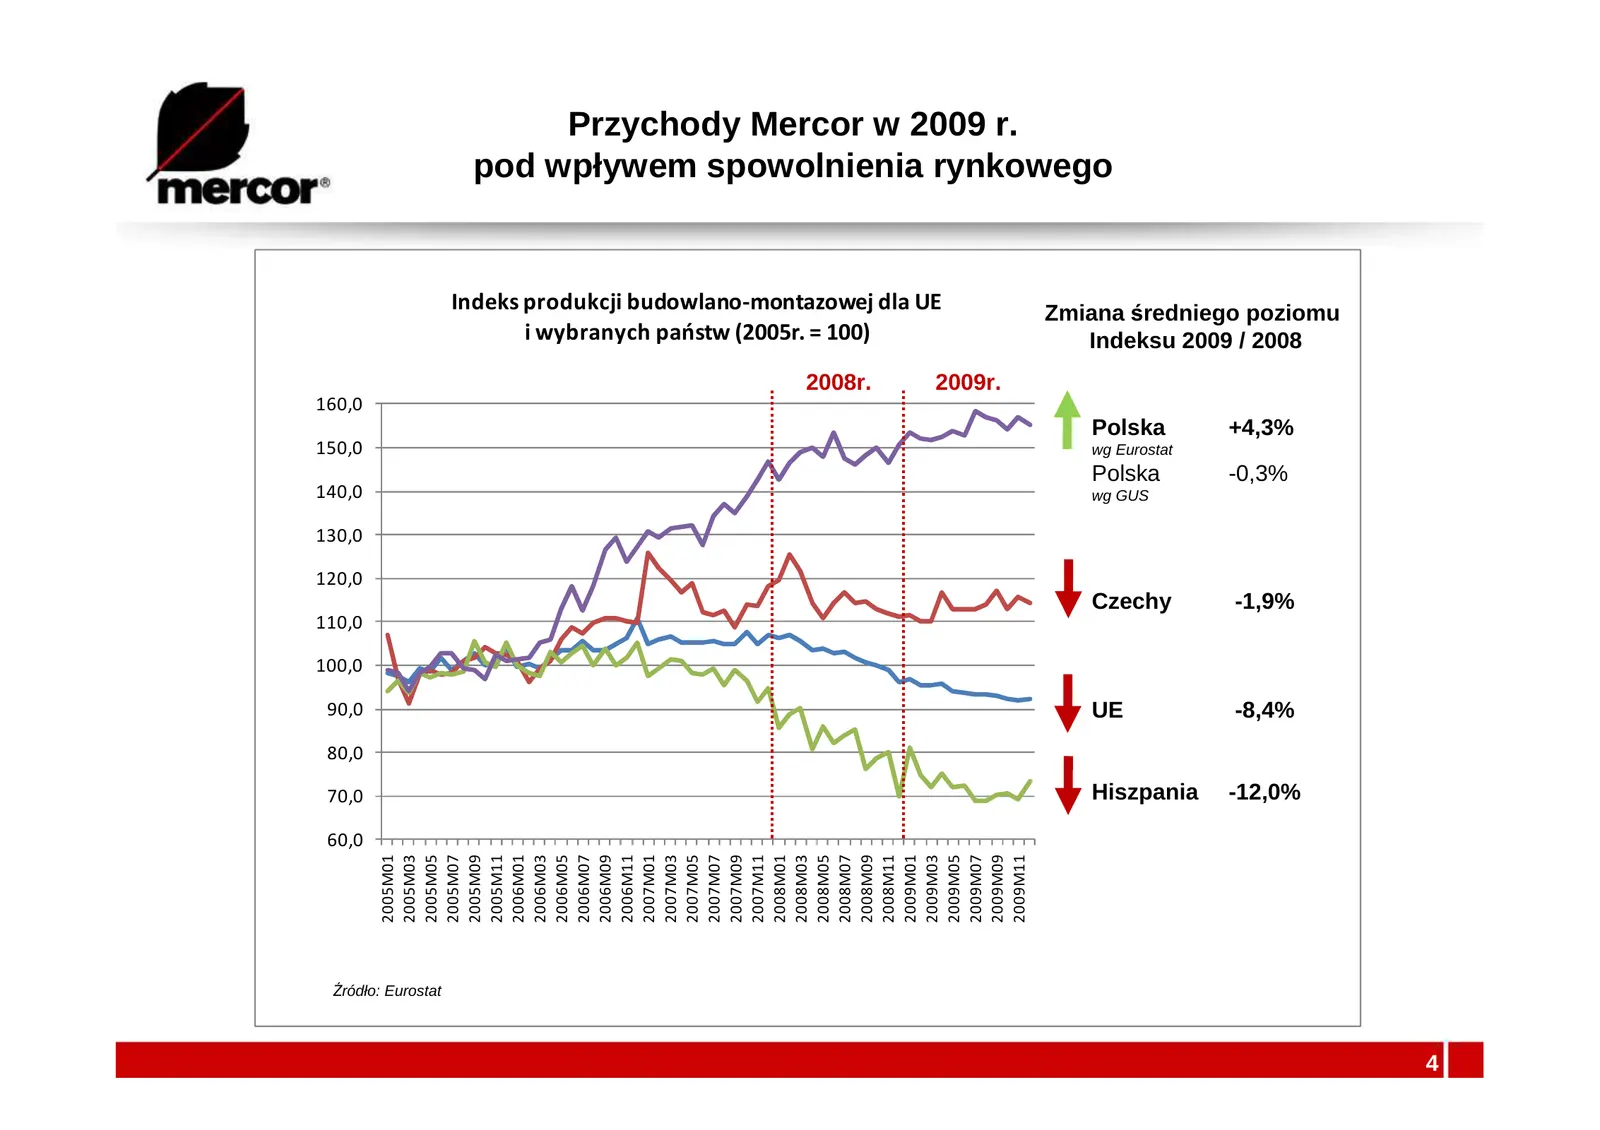
Przychody Mercor w 2009 r. pod wpływem spowolnienia rynkowego Indeks produkcji budowlano-montazowej dla UE Zmiana średniego poziomu i wybranych państw (2005r. = 100) Indeksu 2009 / 2008 2008r. 2009r. 160,0 Polska +4,3% 150,0 wg Eurostat Polska -0,3% 140,0 wg GUS 130,0 120,0 Czechy -1,9% 110,0 100,0
Slide 5: Wpływ koniunktury w budownictwie na przychody Mercor w 4Q 2009 r.
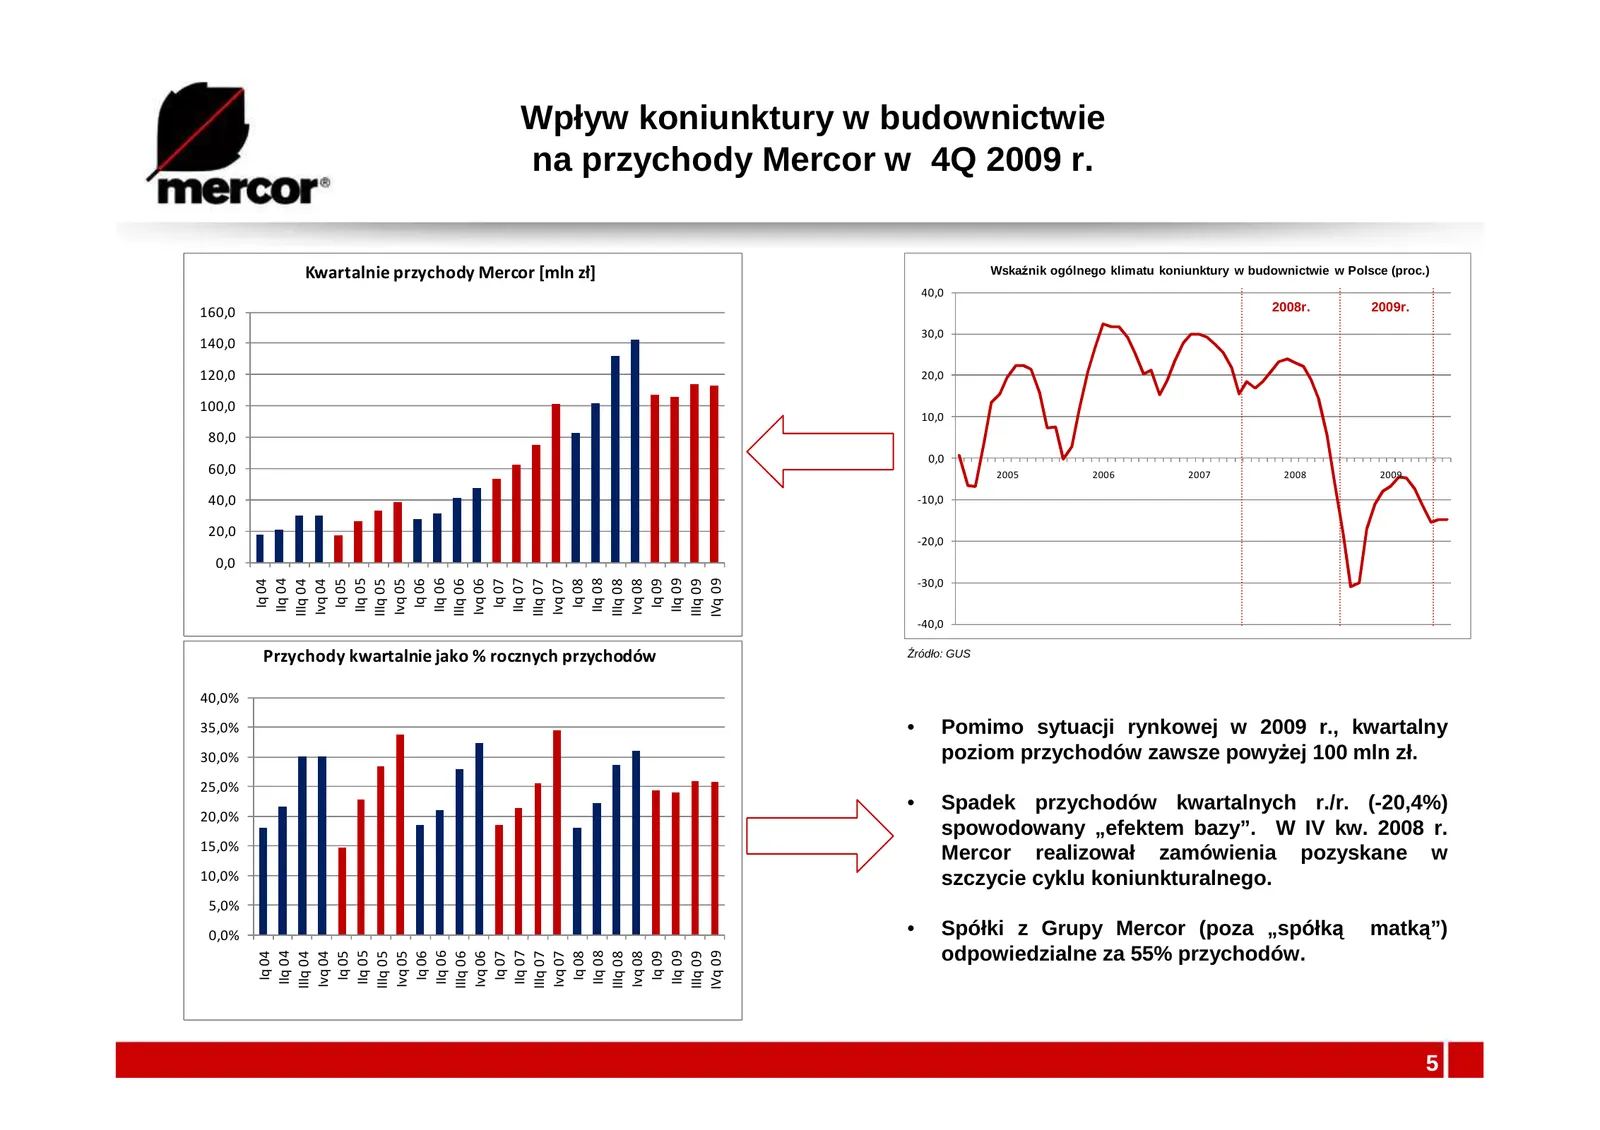
Wpływ koniunktury w budownictwie na przychody Mercor w 4Q 2009 r. Kwartalnie przychody Mercor [mln zł] Wskaźnik ogólnego klimatu koniunktury w budownictwie w Polsce (proc.) 40,0 160,0 2008r. 2009r. 30,0 140,0 120,0 20,0 100,0 10,0 80,0 0,0 60,0 2005 2006 2007 2008 2009 40,0 -10,0 20,0 -20,0 0,0 IIq
Slide 6: Pomimo trudnego roku, Mercor utrzymał poziom przychodów z 2008 r.
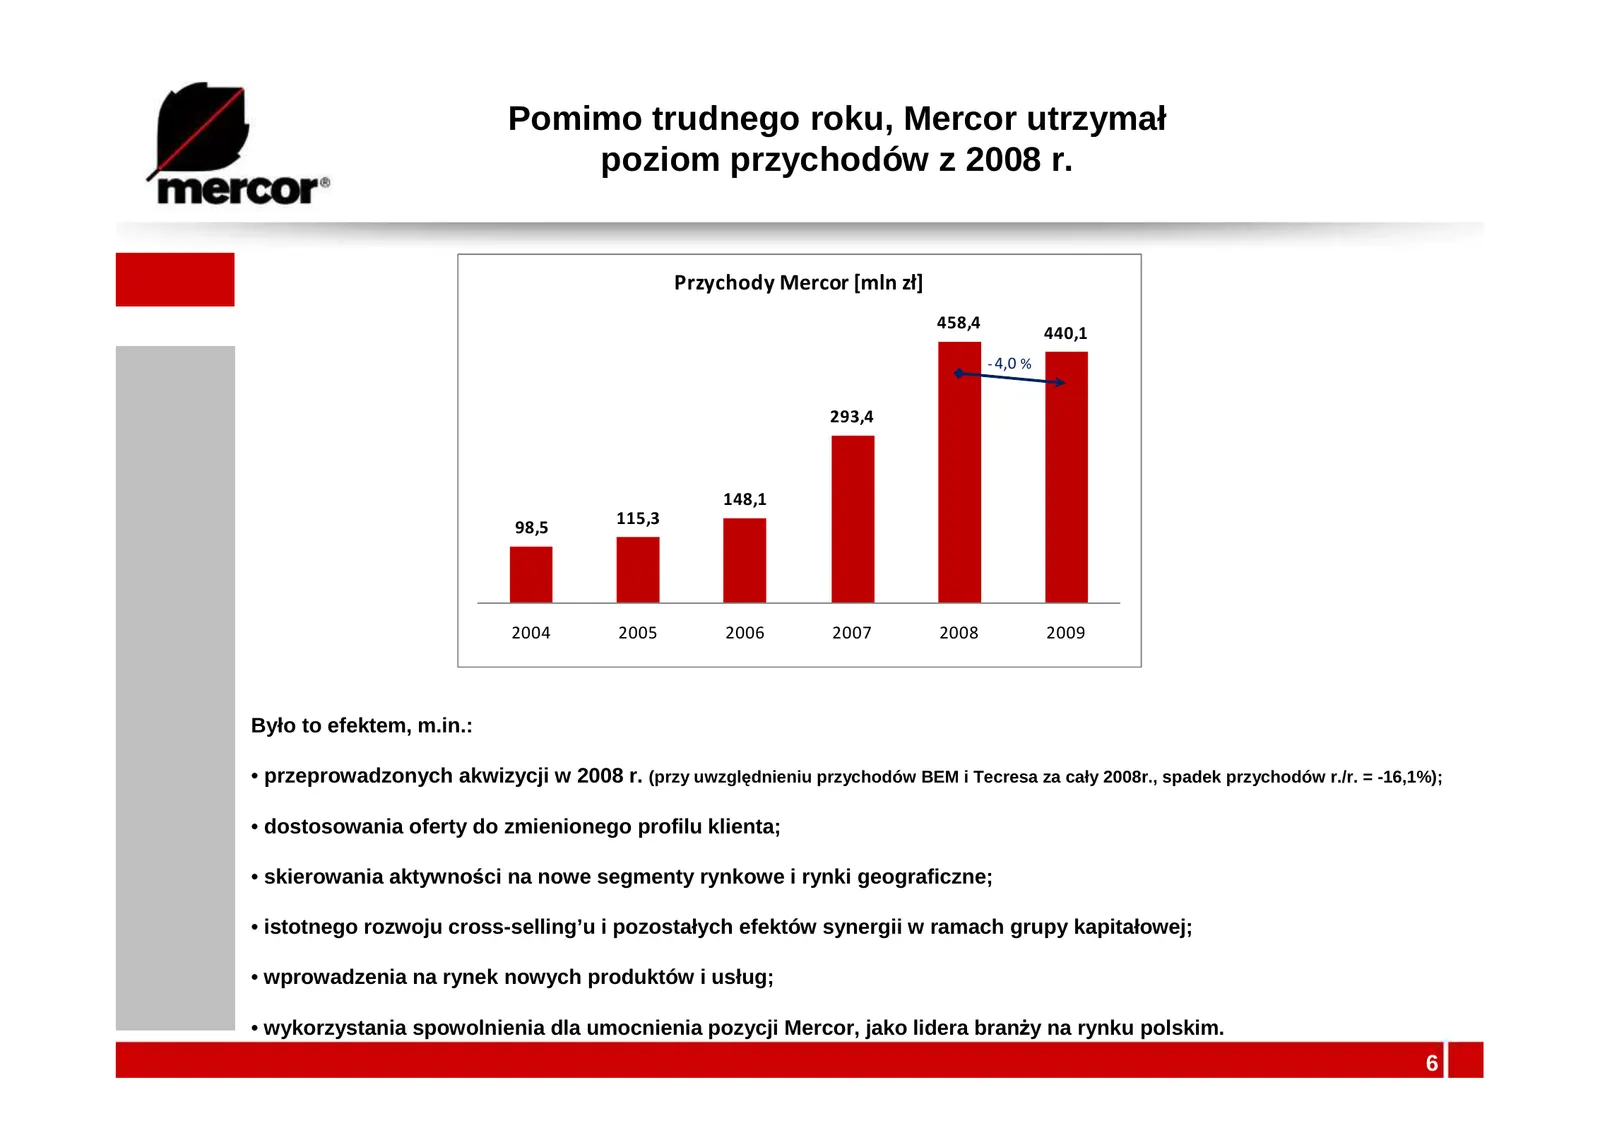
Pomimo trudnego roku, Mercor utrzymał poziom przychodów z 2008 r. Przychody Mercor [mln zł] 458,4 440,1 - 4,0 % 293,4 148,1 115,3 98,5 2004 2005 2006 2007 2008 2009 Było to efektem, m.in.: • przeprowadzonych akwizycji w 2008 r. (przy uwzględnieniu przychodów BEM i Tecresa za cały 2008r., spadek przy
Slide 7: Zmiana przychodów r./r. wg grup produktowych
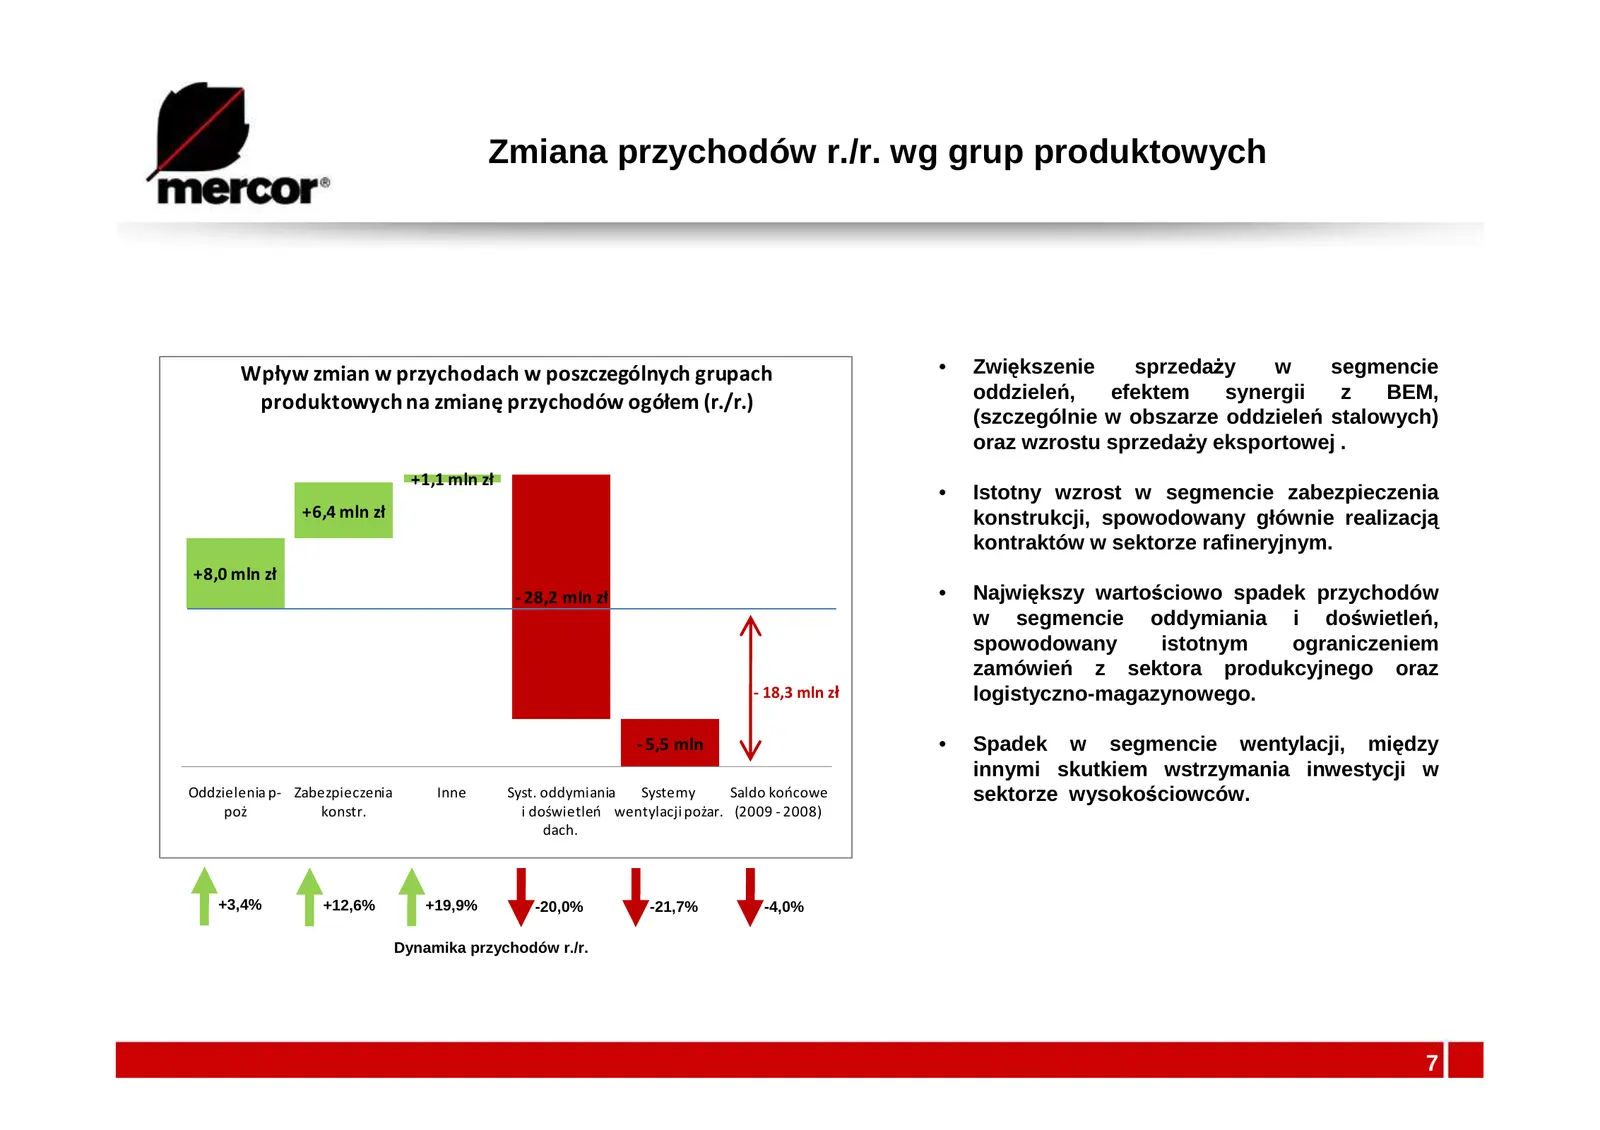
Zmiana przychodów r./r. wg grup produktowych Wpływ zmian w przychodach w poszczególnych grupach • Zwiększenie sprzedaŜy w segmencie produktowych na zmianę przychodów ogółem (r./r.) oddzieleń, efektem synergii z BEM, (szczególnie w obszarze oddzieleń stalowych) oraz wzrostu sprzedaŜy eksportowej . +1
Slide 8: Stabilny i bezpieczny poziom backlogu
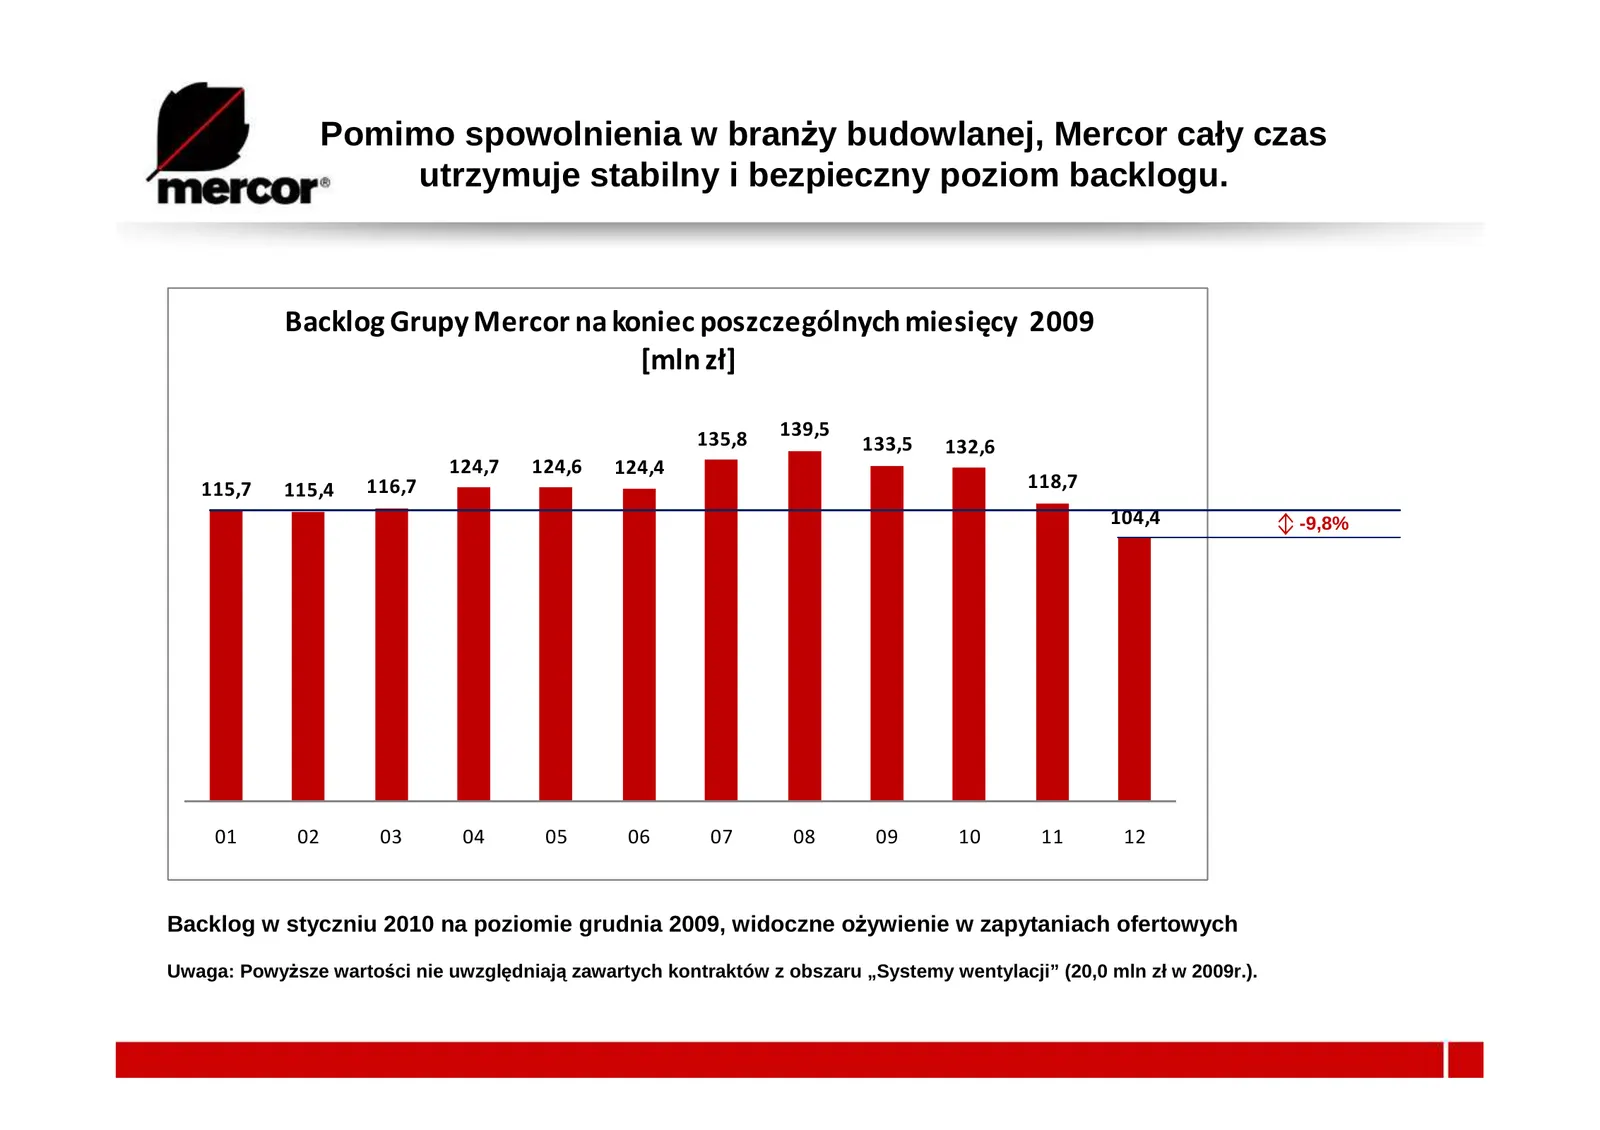
Pomimo spowolnienia w branŜy budowlanej, Mercor cały czas utrzymuje stabilny i bezpieczny poziom backlogu. Backlog Grupy Mercor na koniec poszczególnych miesięcy 2009 [mln zł] 135,8 139,5 133,5 132,6 124,7 124,6 124,4 115,7 115,4 116,7 118,7 104,4 -9,8% 01 02 03 04 05 06 07 08 09 10 11 12 Backlog w
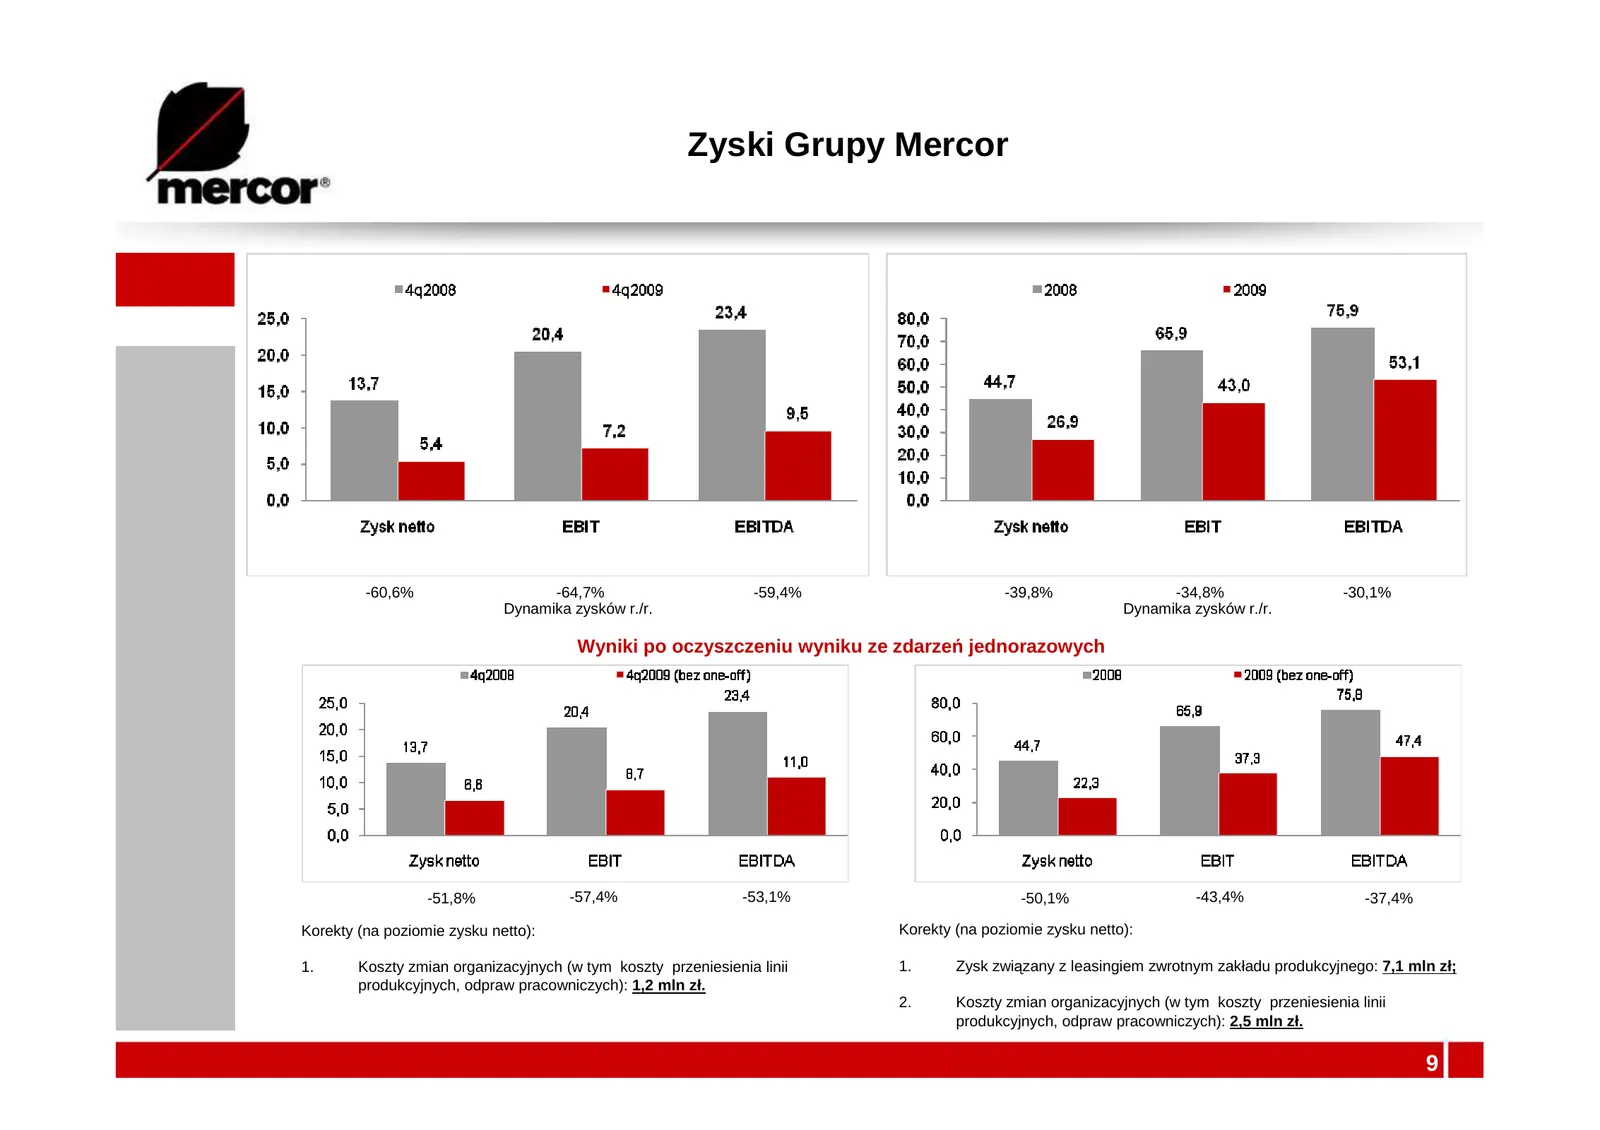
Slide 9: Zyski Grupy Mercor
Zyski Grupy Mercor -60,6% -64,7% -59,4% -39,8% -34,8% -30,1% Dynamika zysków r./r. Dynamika zysków r./r. Wyniki po oczyszczeniu wyniku ze zdarzeń jednorazowych -51,8% -57,4% -53,1% -50,1% -43,4% -37,4% Korekty (na poziomie zysku netto): Korekty (na poziomie zysku netto): 1. Koszty zmian organizacyjn
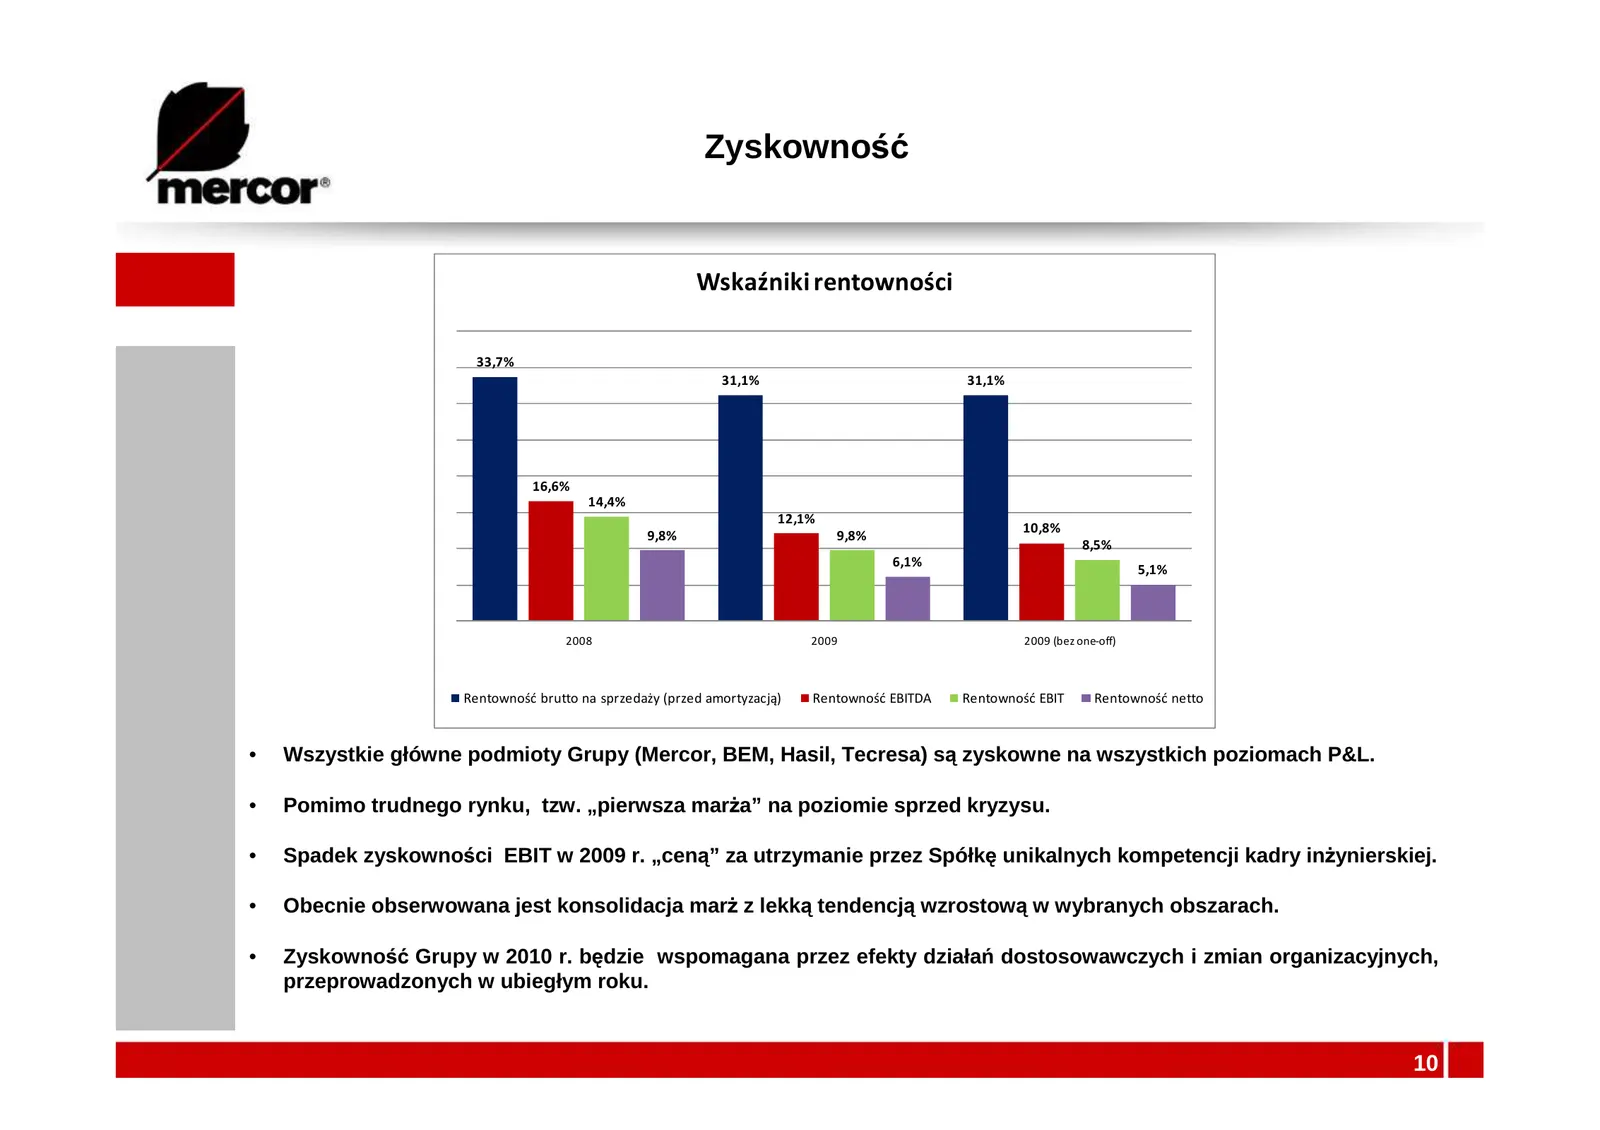
Slide 10: Zyskowność
Zyskowność Wskaźniki rentowności 33,7% 31,1% 31,1% 16,6% 14,4% 12,1% 10,8% 9,8% 9,8% 8,5% 6,1% 5,1% 2008 2009 2009 (bez one-off) Rentowność brutto na sprzedaży (przed amortyzacją) Rentowność EBITDA Rentowność EBIT Rentowność netto • Wszystkie główne podmioty Grupy (Mercor, BEM, Hasil, Tecresa) są zy
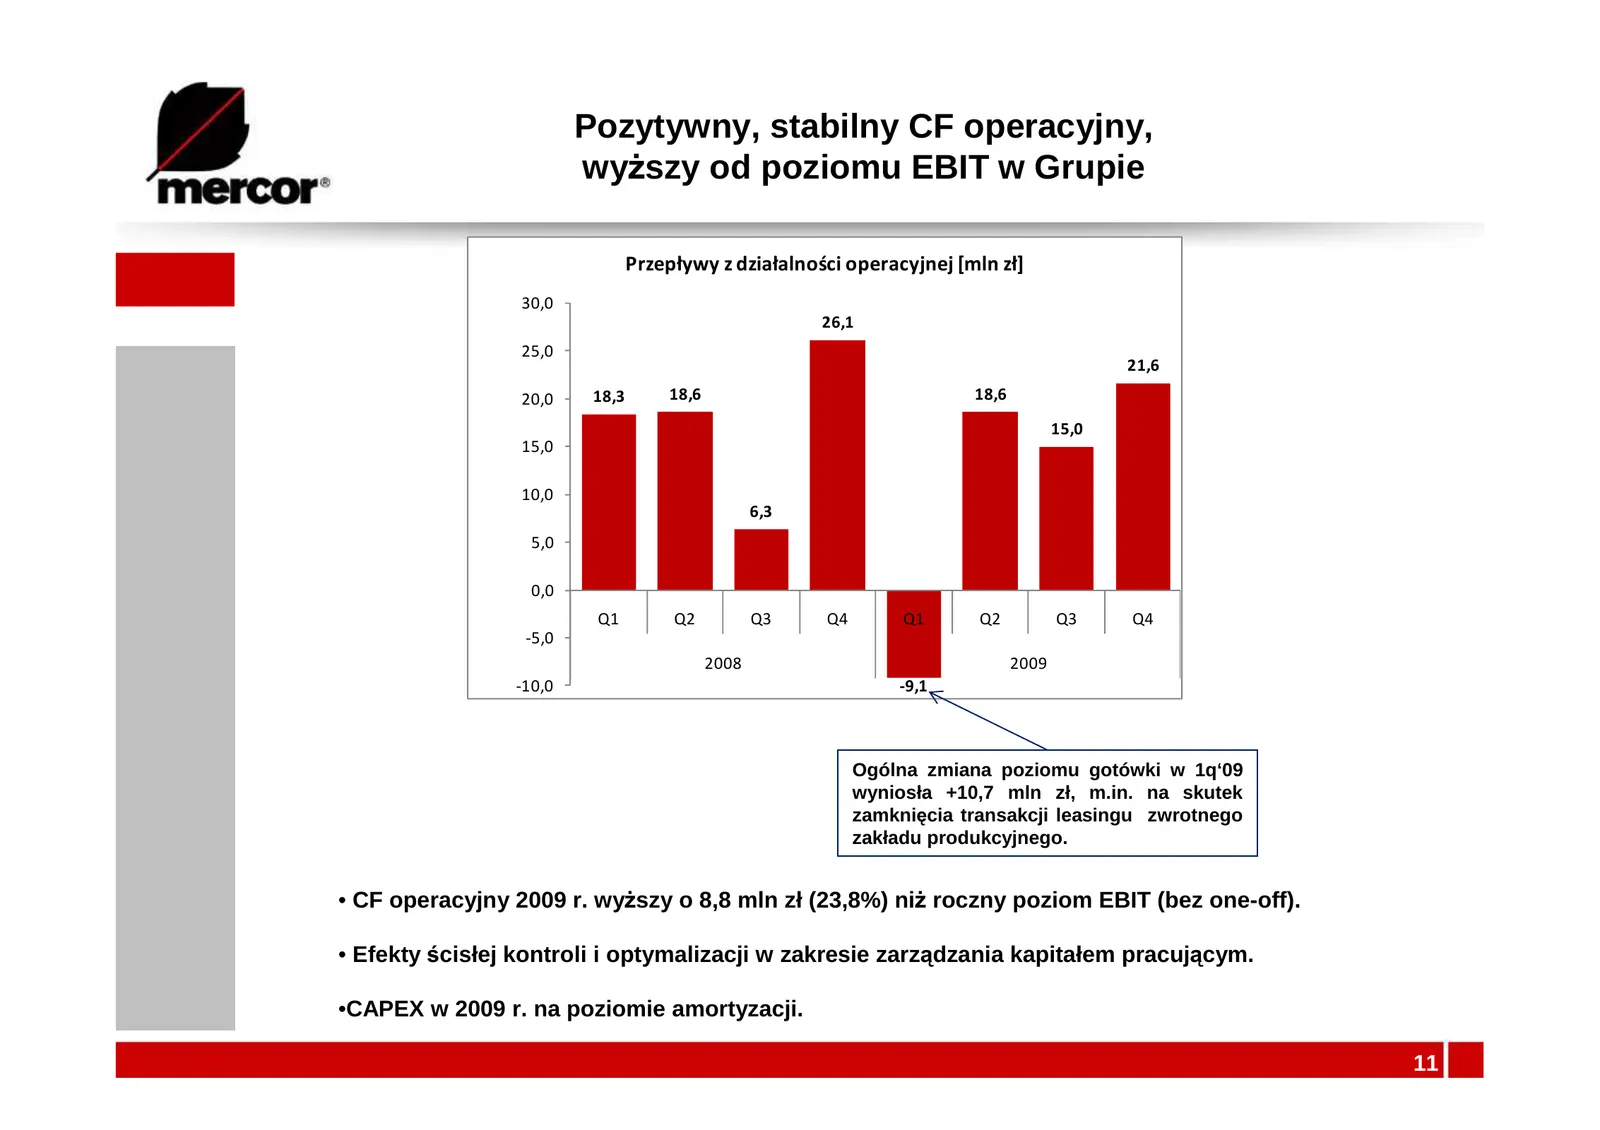
Slide 11: Pozytywny, stabilny CF operacyjny, wyższy od poziomu EBIT w Grupie
Pozytywny, stabilny CF operacyjny, wyŜszy od poziomu EBIT w Grupie Przepływy z działalności operacyjnej [mln zł] 30,0 26,1 25,0 21,6 20,0 18,3 18,6 18,6 15,0 15,0 10,0 6,3 5,0 0,0 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 -5,0 2008 2009 -10,0 -9,1 Ogólna zmiana poziomu gotówki w 1q‘09 wyniosła +10,7 mln zł, m.in. na
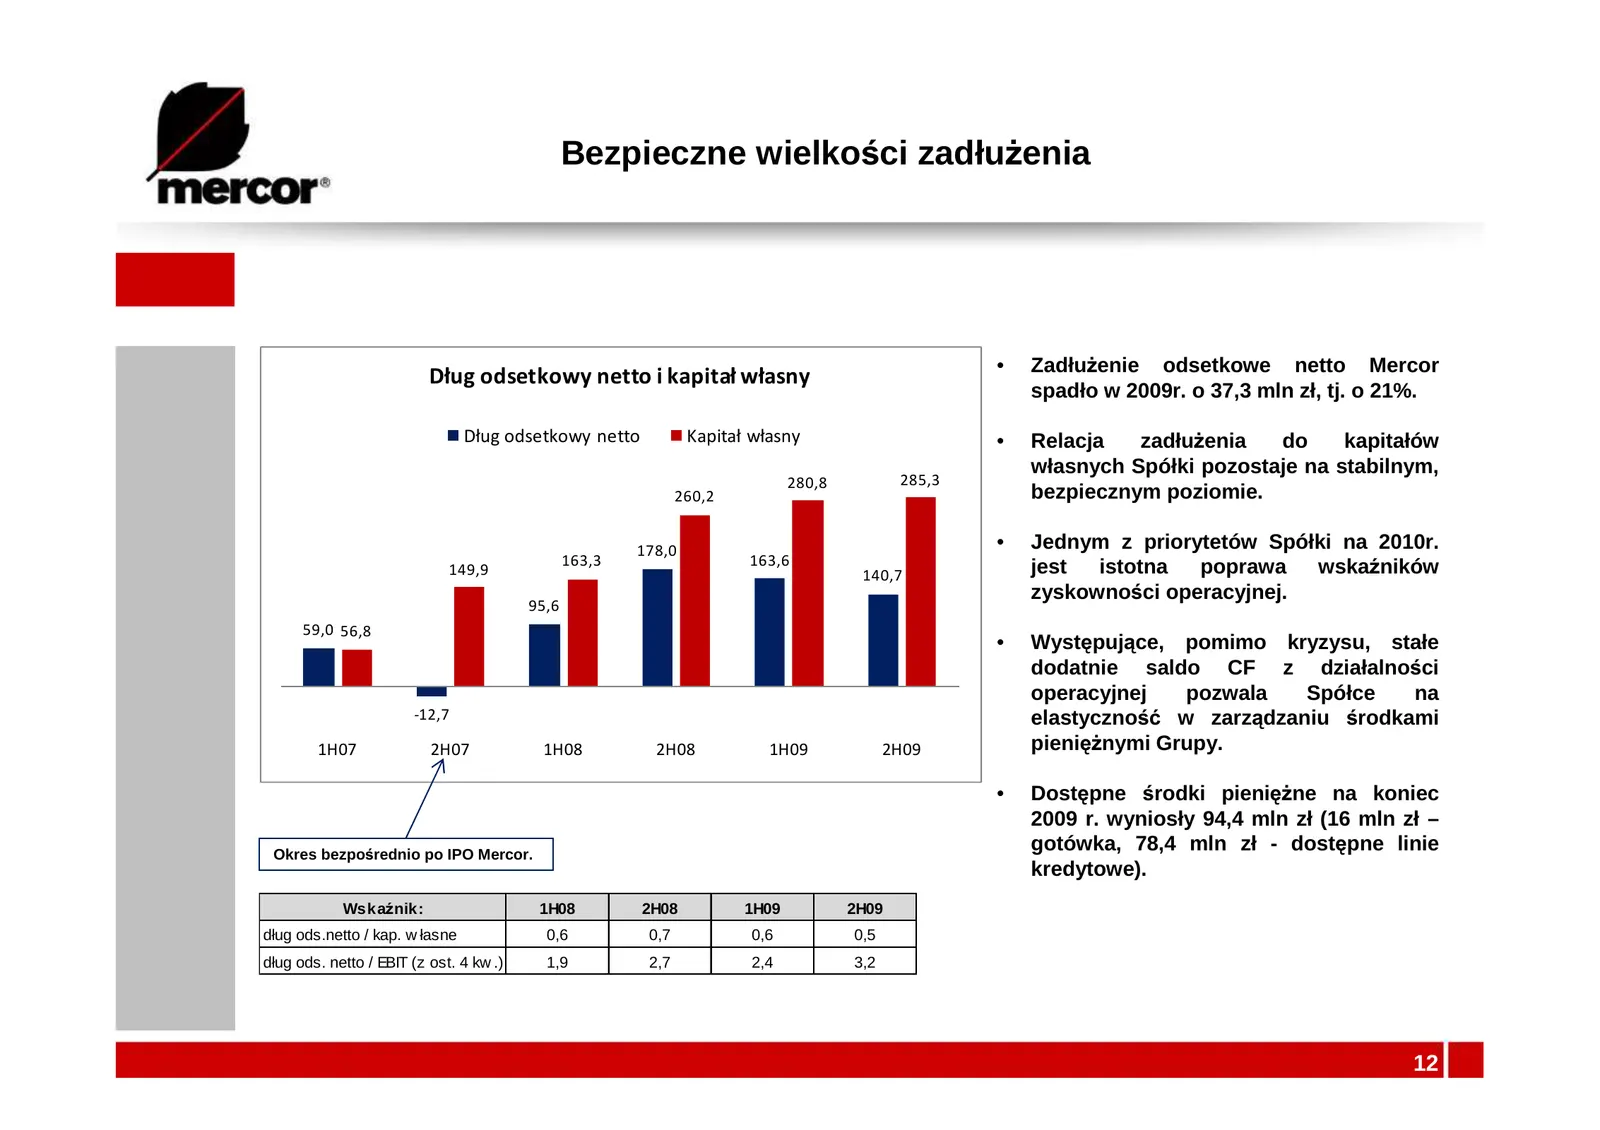
Slide 12: Bezpieczne wielkości zadłużenia
Bezpieczne wielkości zadłuŜenia • ZadłuŜenie odsetkowe netto Mercor Dług odsetkowy netto i kapitał własny spadło w 2009r. o 37,3 mln zł, tj. o 21%. Dług odsetkowy netto Kapitał własny • Relacja zadłuŜenia do kapitałów własnych Spółki pozostaje na stabilnym, 280,8 285,3 260,2 bezpiecznym poziomie. 17
Slide 13: Obraz rynku w 2010 r. - strategiczne kierunki zainteresowania Grupy
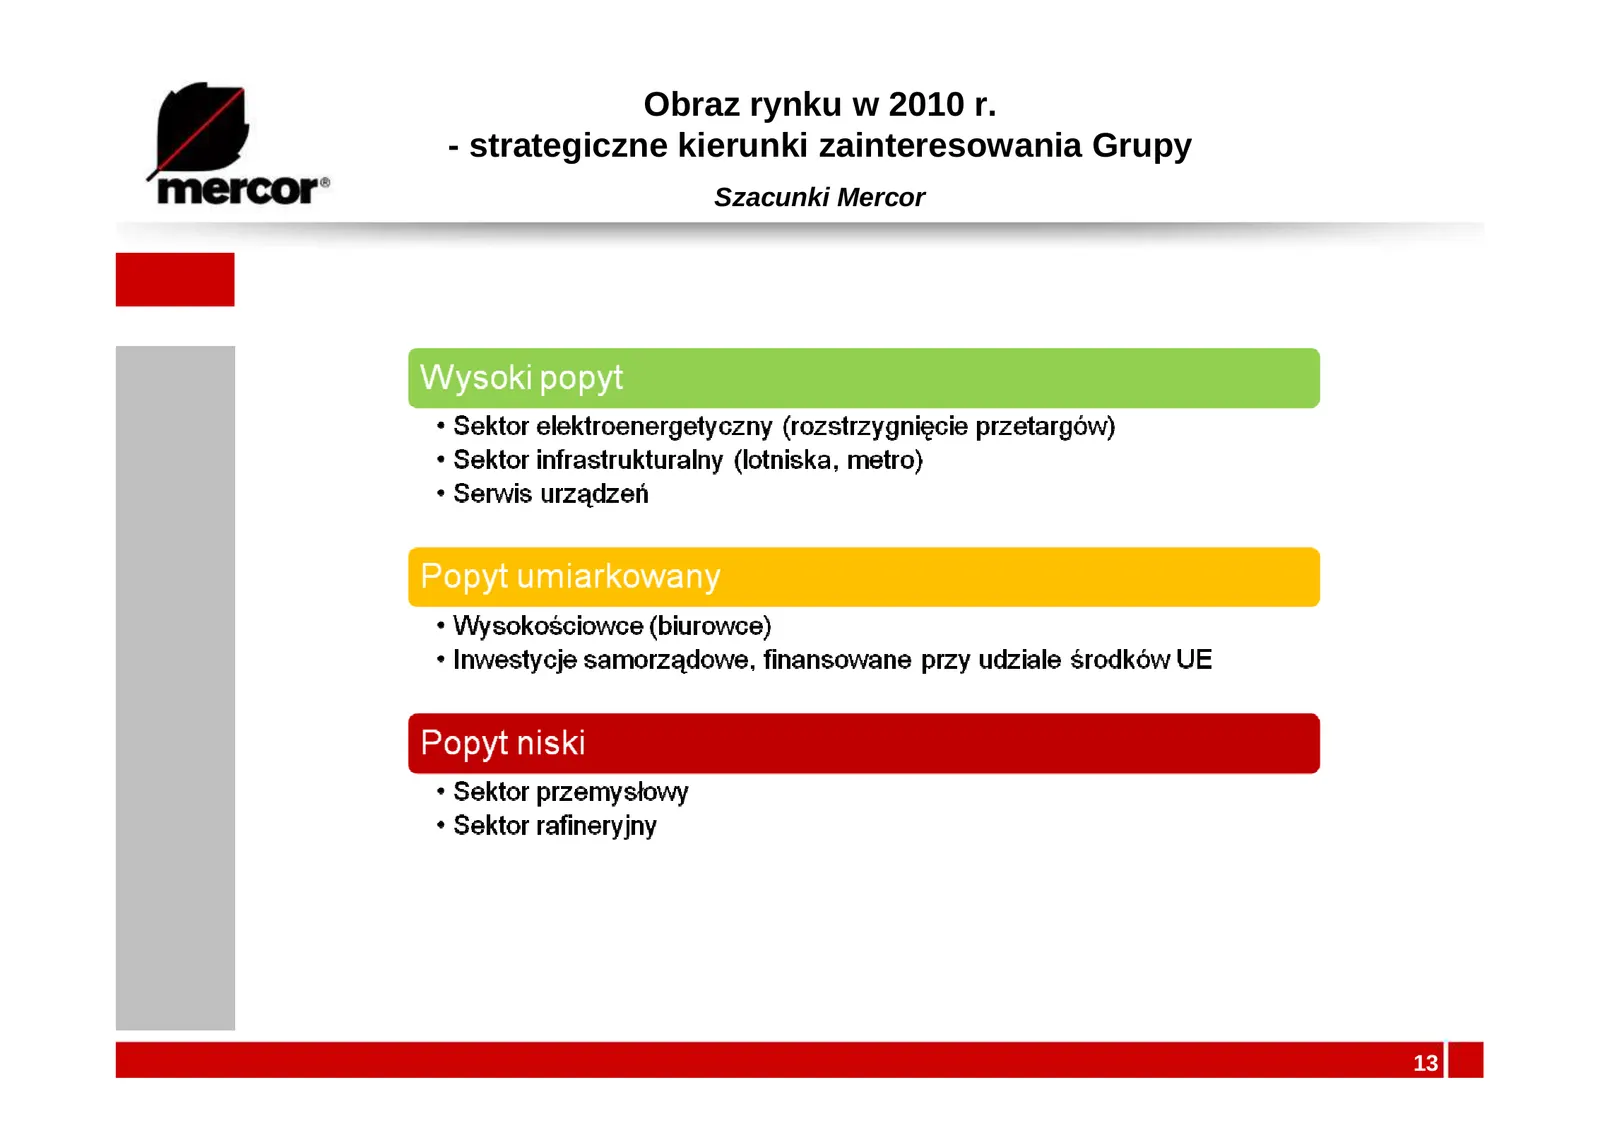
Obraz rynku w 2010 r. - strategiczne kierunki zainteresowania Grupy Szacunki Mercor 13
Slide 14: Rok 2010 – czasem zauważalnych efektów budowy i porządkowania Grupy Mercor
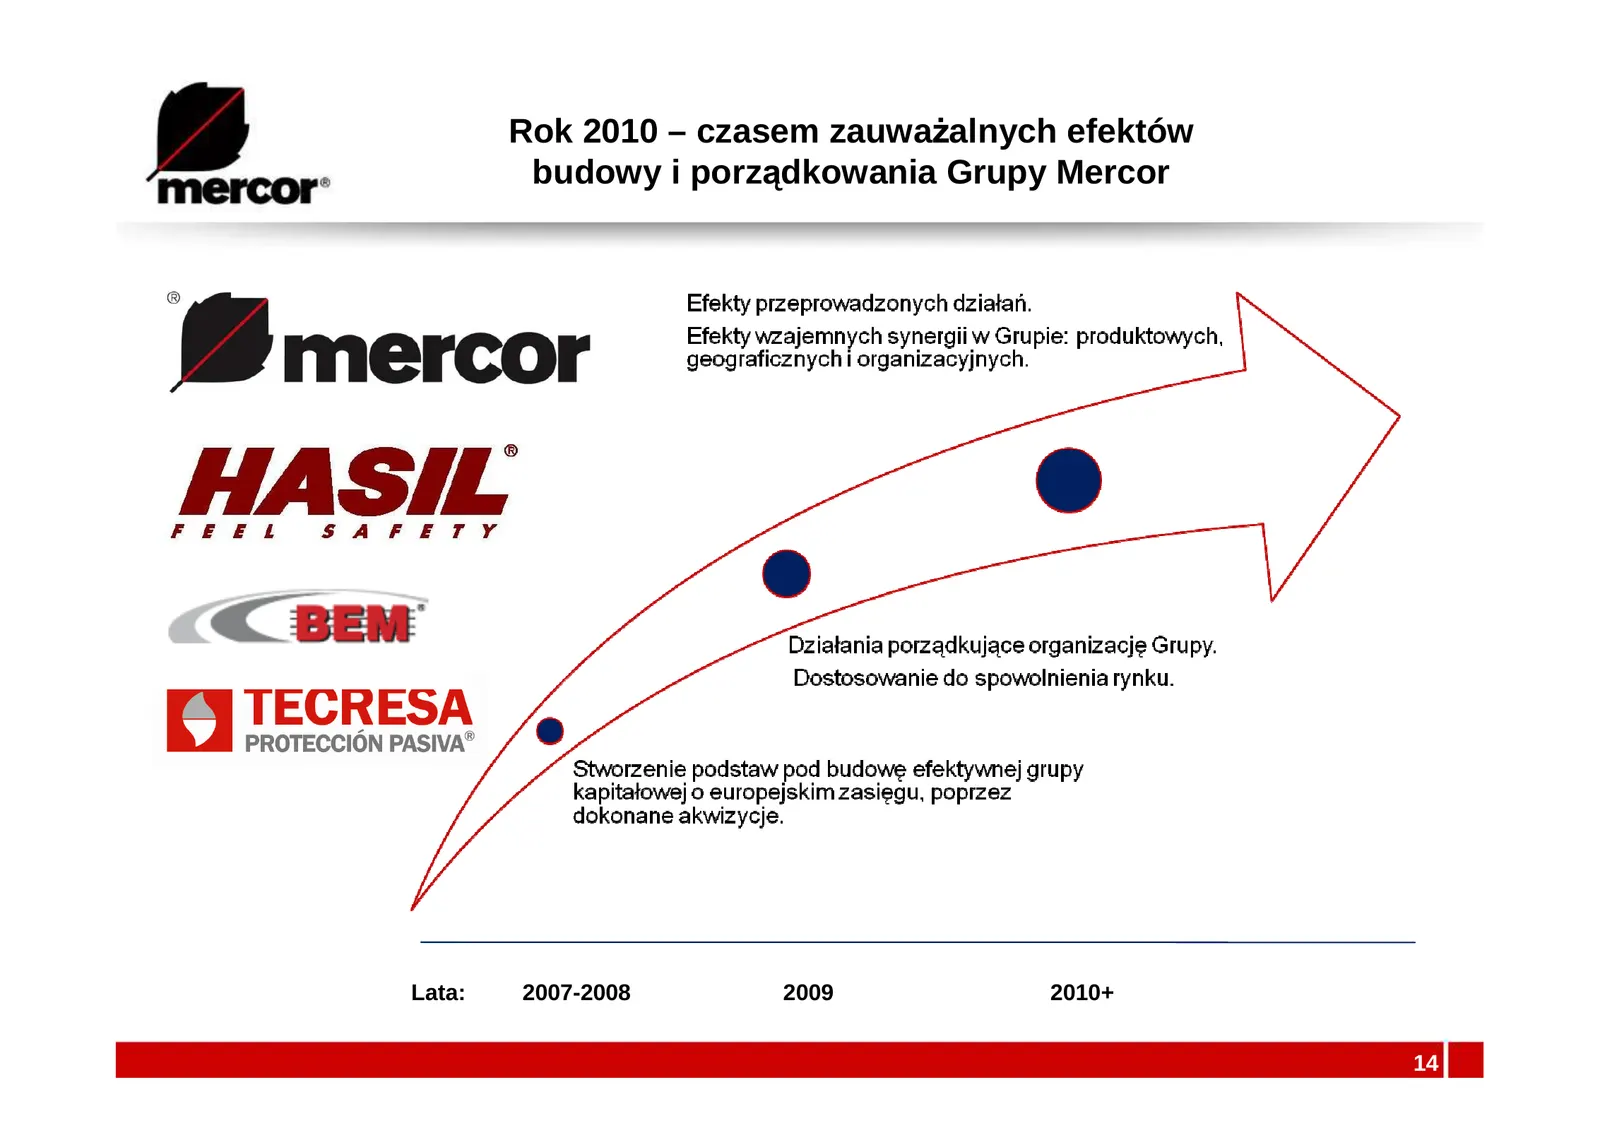
Rok 2010 – czasem zauwaŜalnych efektów budowy i porządkowania Grupy Mercor Lata: 2007-2008 2009 2010+ 14
Slide 15: Wzmocnienie efektywności kosztowej i operacyjnej w 2009 r.
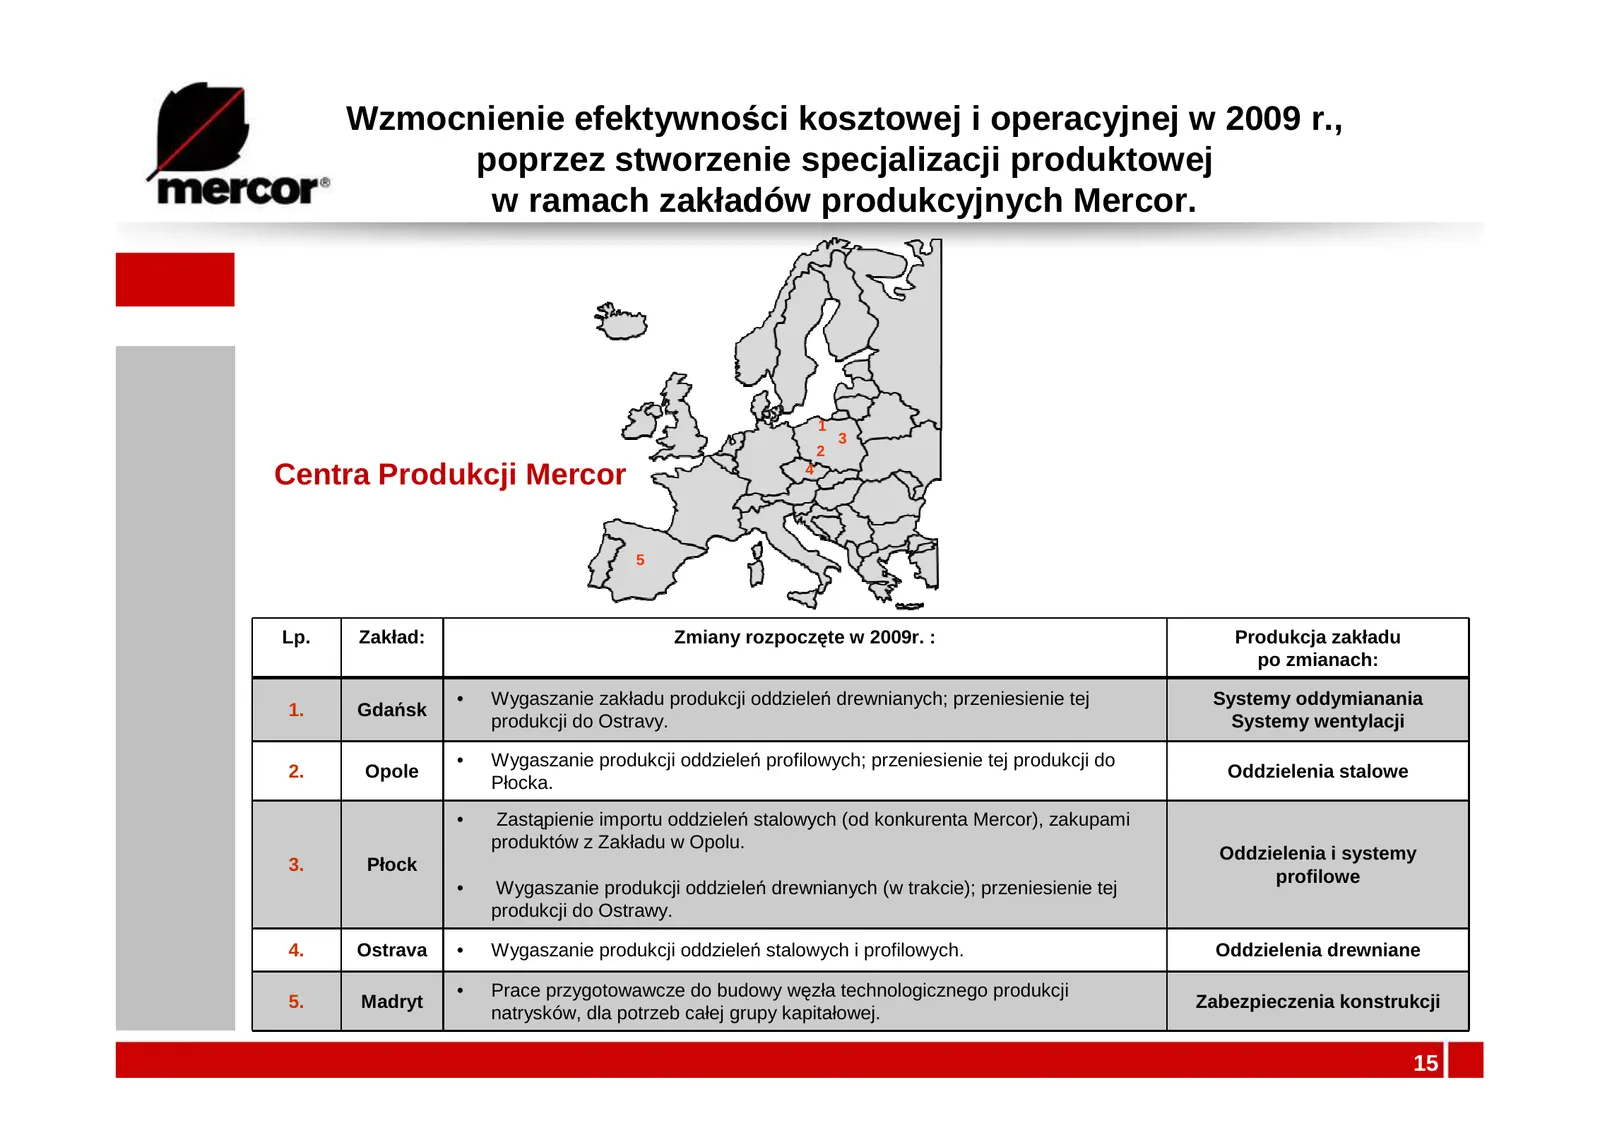
Wzmocnienie efektywności kosztowej i operacyjnej w 2009 r., poprzez stworzenie specjalizacji produktowej w ramach zakładów produkcyjnych Mercor. 1 3 2 Centra Produkcji Mercor 4 5 Lp. Zakład: Zmiany rozpoczęte w 2009r. : Produkcja zakładu po zmianach: • Wygaszanie zakładu produkcji oddzieleń drewnian
Slide 16: Podsumowanie działań w zakresie optymalizacji kosztów operacyjnych
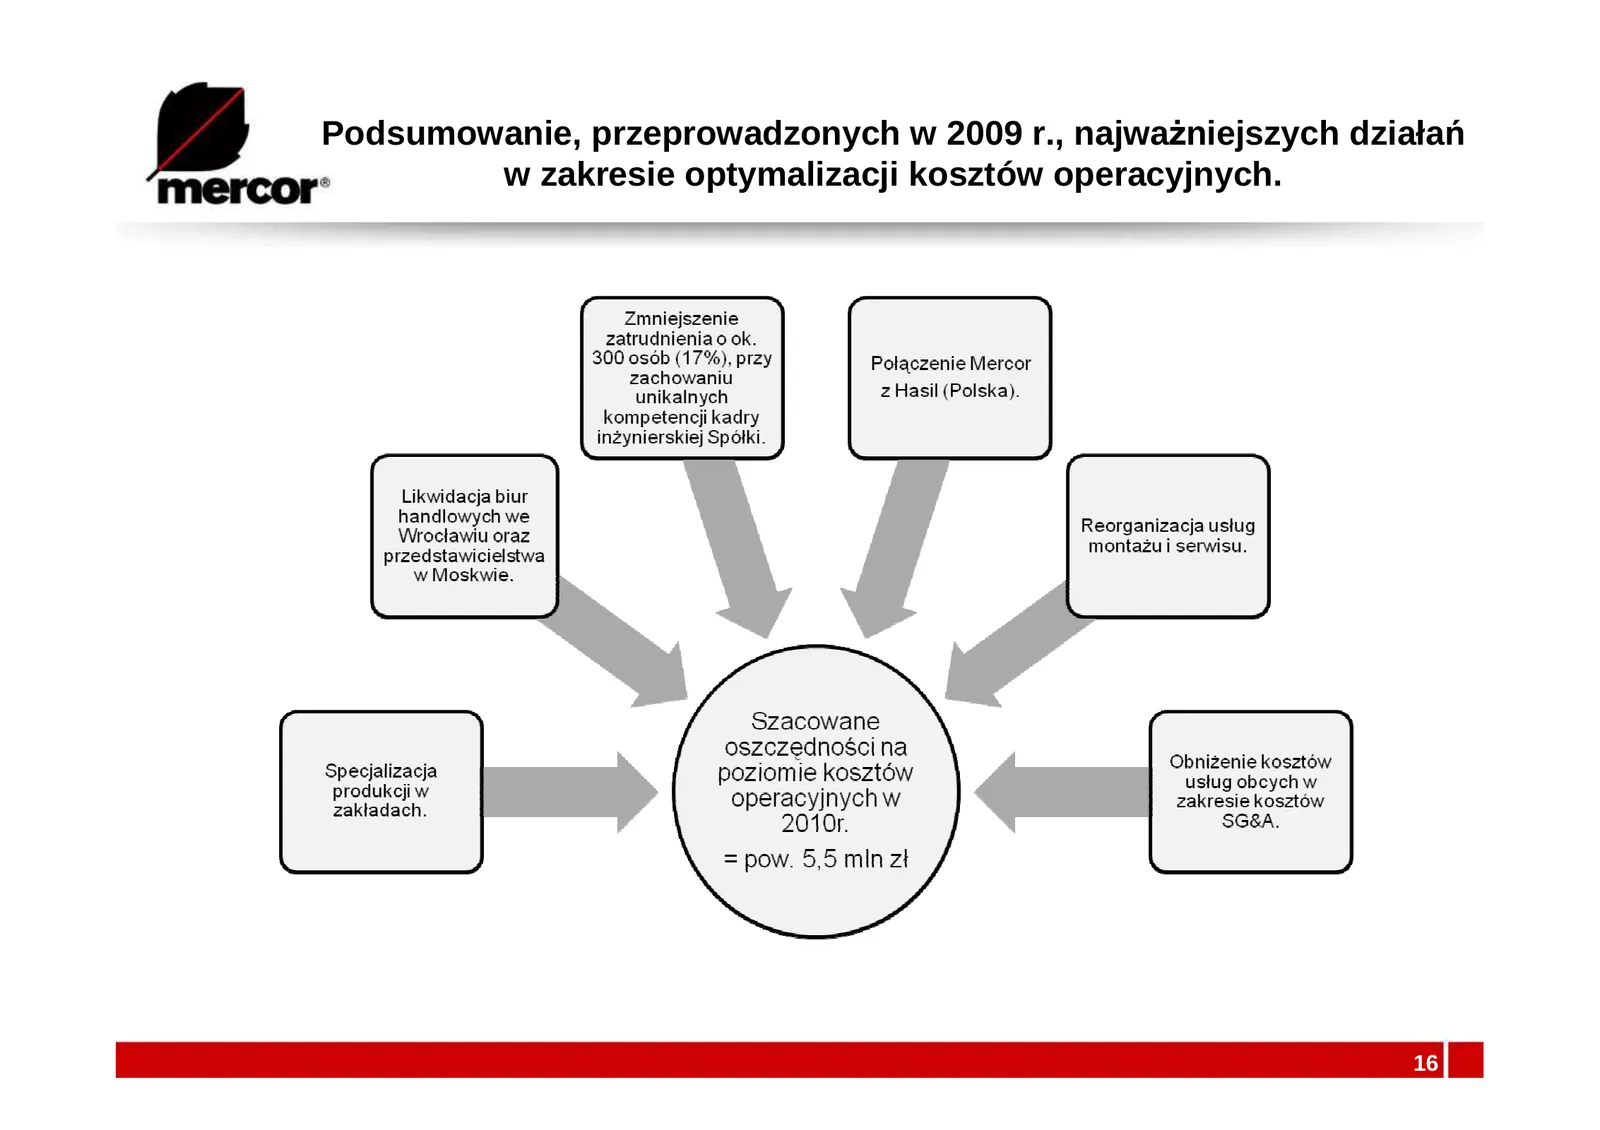
Podsumowanie, przeprowadzonych w 2009 r., najwaŜniejszych działań w zakresie optymalizacji kosztów operacyjnych. 16
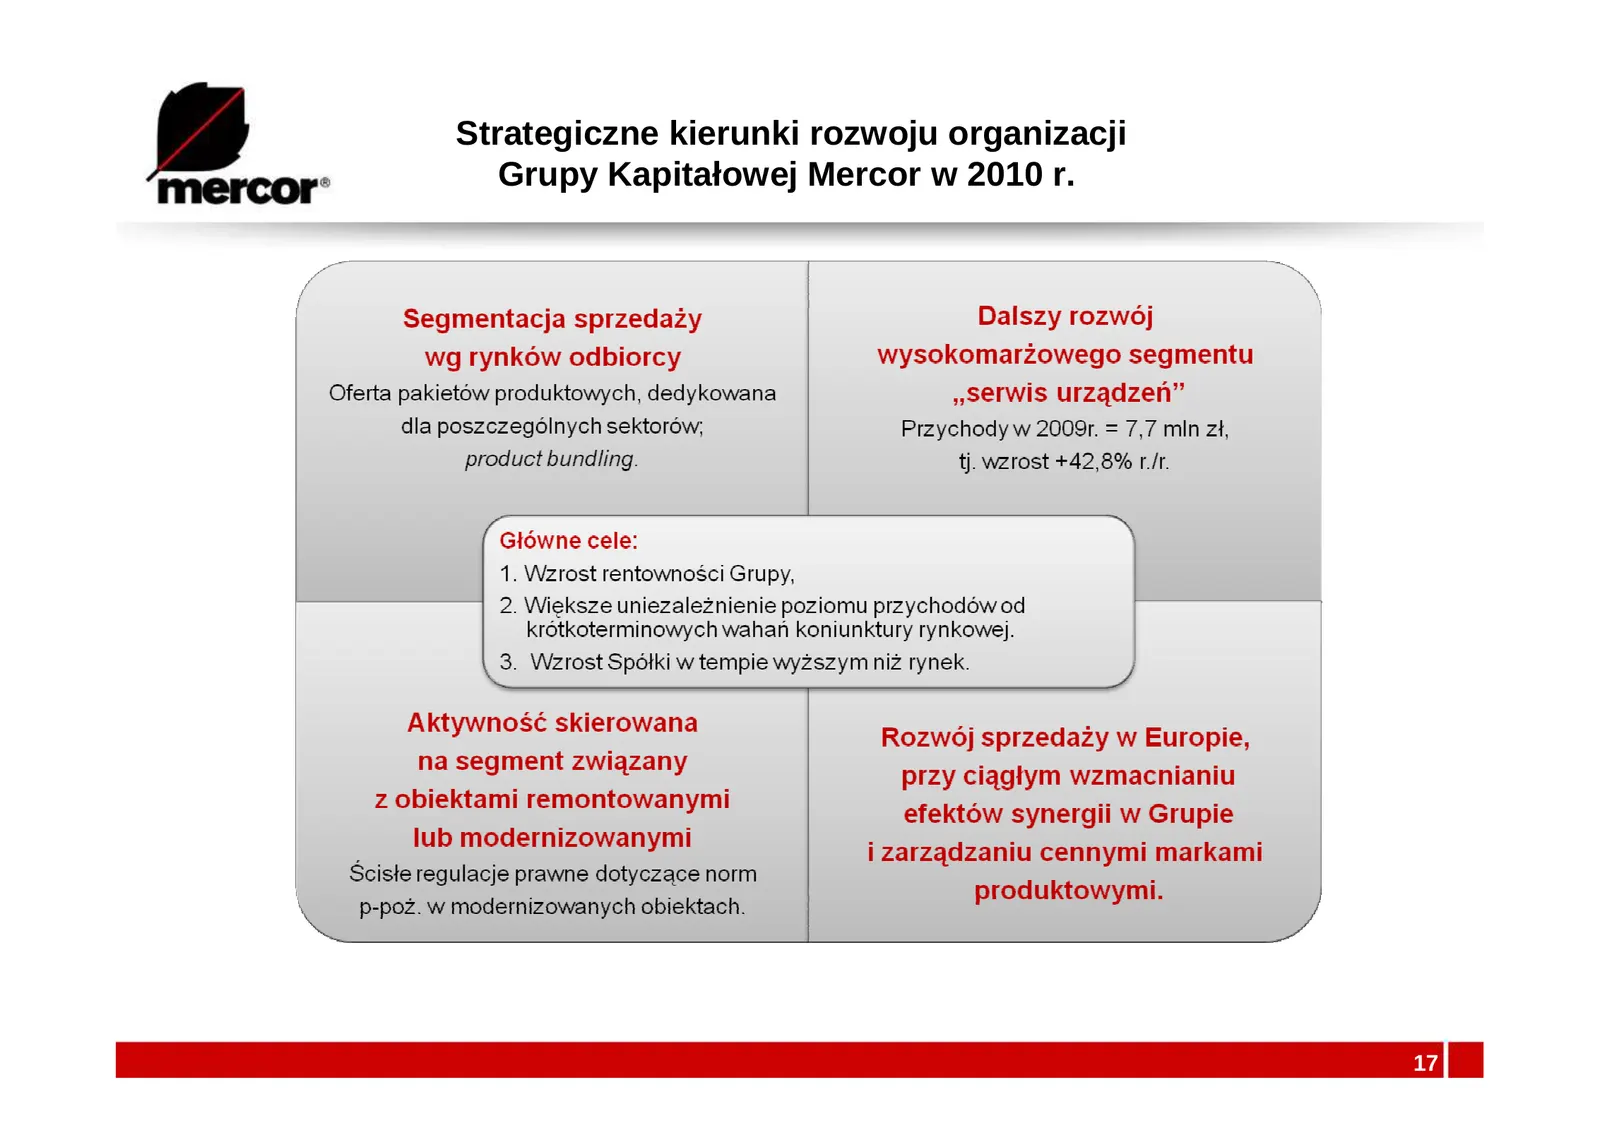
Slide 17: Strategiczne kierunki rozwoju organizacji Grupy Kapitałowej Mercor w 2010 r.
Strategiczne kierunki rozwoju organizacji Grupy Kapitałowej Mercor w 2010 r. 17
Slide 18: Dziękujemy!
DZIĘKUJEMY! Mercor SA ul. Grzegorza z Sanoka 2 80-408 GDAŃSK tel. +48 58 341 42 45 mercor@mercor.com.pl www.mercor.com.pl Kontakt dla inwestorów: Michał Wierzchowski CC Group m.wierzchowski@ccgroup.com.pl tel. 605 959 539 18 18
Slide 19: Załączniki
Załączniki 19
Slide 20: Mercor liderem dostaw biernych systemów zabezpieczeń przeciwpożarowych dla sektora energetycznego
Mercor liderem dostaw biernych systemów zabezpieczeń przeciwpoŜarowych dla sektora energetycznego • Sektor energetyczny stoi przed okresem największych inwestycji w okresie ostatnich kilkudziesięciu lat; • Szacuje się, iŜ co roku powinno być w Polsce oddawanych średnio ok. 1-2 tys. MW nowych mocy wy
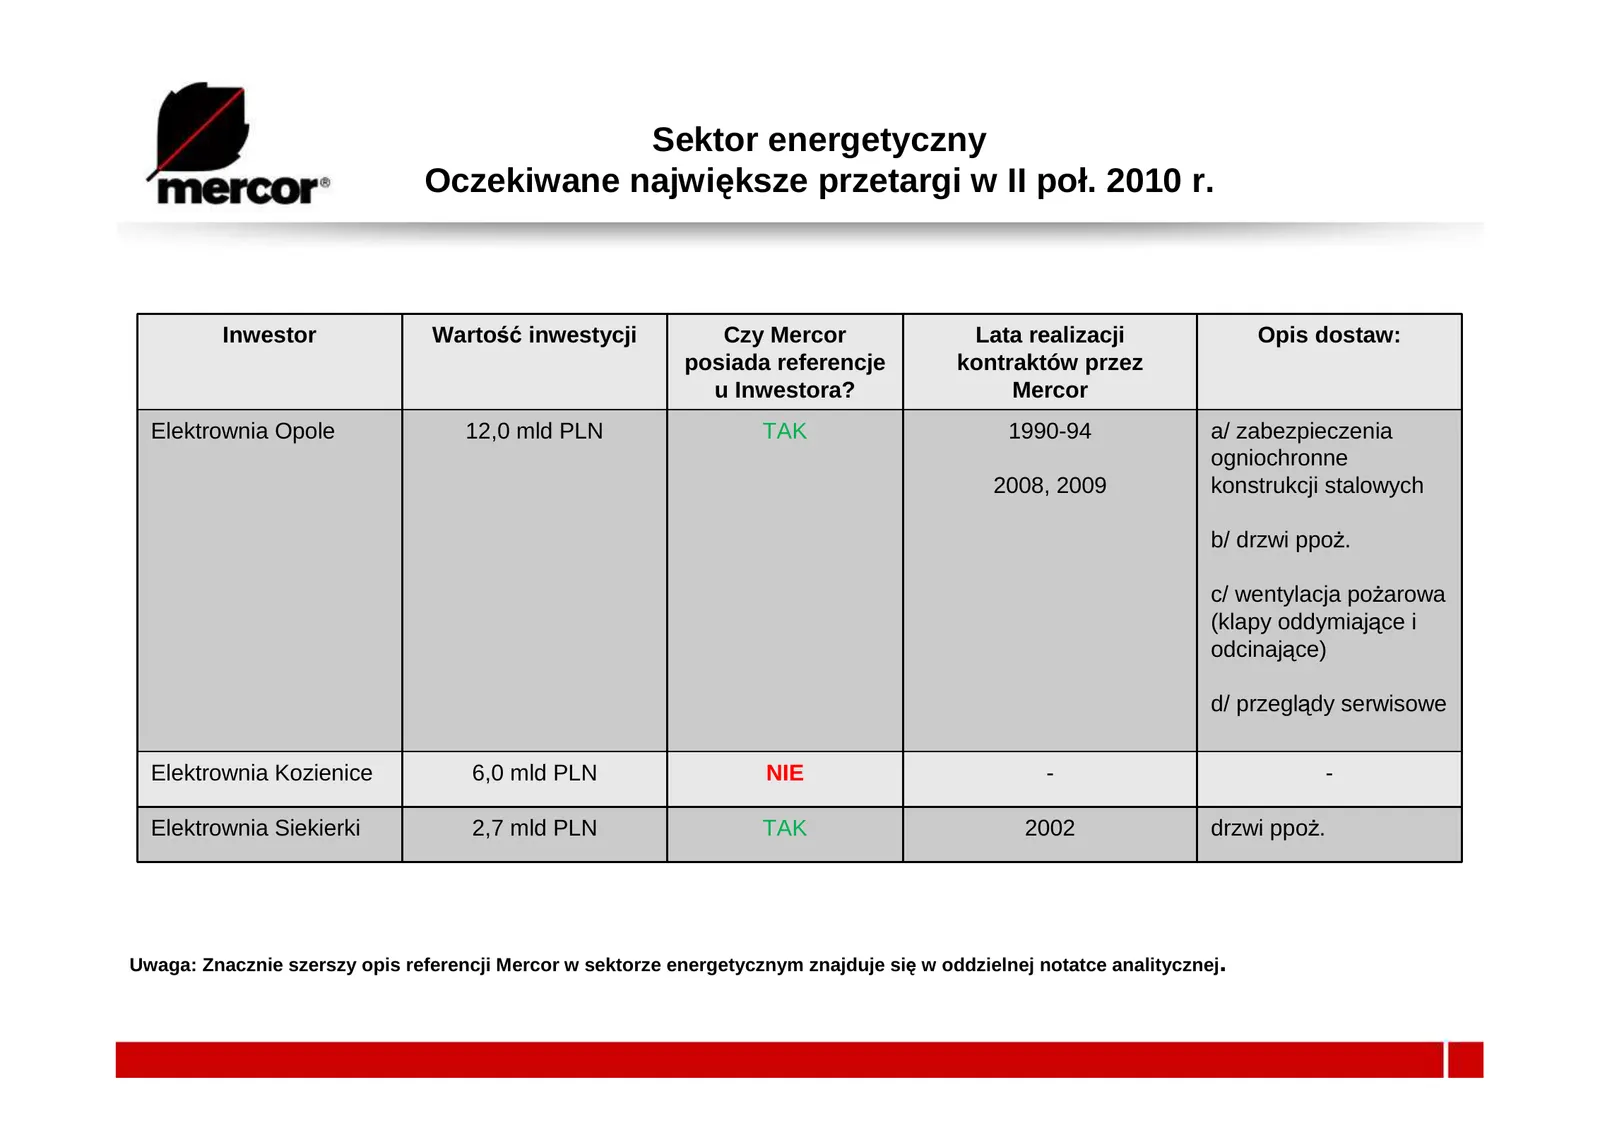
Slide 21: Sektor energetyczny: oczekiwane największe przetargi w II poł. 2010 r.
Sektor energetyczny Oczekiwane największe przetargi w II poł. 2010 r. Inwestor Wartość inwestycji Czy Mercor Lata realizacji Opis dostaw: posiada referencje kontraktów przez u Inwestora? Mercor Elektrownia Opole 12,0 mld PLN TAK 1990-94 a/ zabezpieczenia ogniochronne 2008, 2009 konstrukcji stalowych
Source: Internet Archive copy of mercor.com.pl
More decks from Mcr Spolka Akcyjna
 Merger or Acquisition (January 2025)17 slides · Jan 30, 2025
 FY2023/2024 Earnings Presentation25 slides · Jul 3, 2024
 H1 2023/24 Earnings Presentation24 slides · Dec 5, 2023
 H1 2014/2015 Earnings Presentation23 slides · 2014
 Merger or Acquisition (September 2013)21 slides · Sep 18, 2013
 Q4 2010 Earnings Presentation23 slides · Mar 17, 2011