Toyo Suisan Kaisha, Ltd. · TSE:2875
Toyo Suisan Kaisha — Q2 FY2023/3 Earnings Presentation
59 slides from Toyo Suisan Kaisha's earnings presentation, Oct 31, 2022
Slide 1: 2023年3月期 第2四半期 決算説明会資料
東洋水産株式会社 2023年3月期 第2四半期 決算説明会資料 2022年10月31日(月) 証券コード:2875 1
Slide 2: 目次
目次 01 2023年3月期 第2四半期連結業績 P.3 02 2023年3月期 第2四半期総括と通期連結業績予想 P.8 03 2023~2025年3月期3ヵ年中期経営計画の進捗 P.13 03-1 全体概況 P.14 03-2 海外即席麺事業 P.21 03-3 国内事業(即席麺・低温食品・加工食品) P.31 04 参考資料 P.47 2
Slide 3: 第2四半期連結業績
01 20234F3AHA SB2UU=FAA Rese
Slide 4: 第2四半期 連結業績
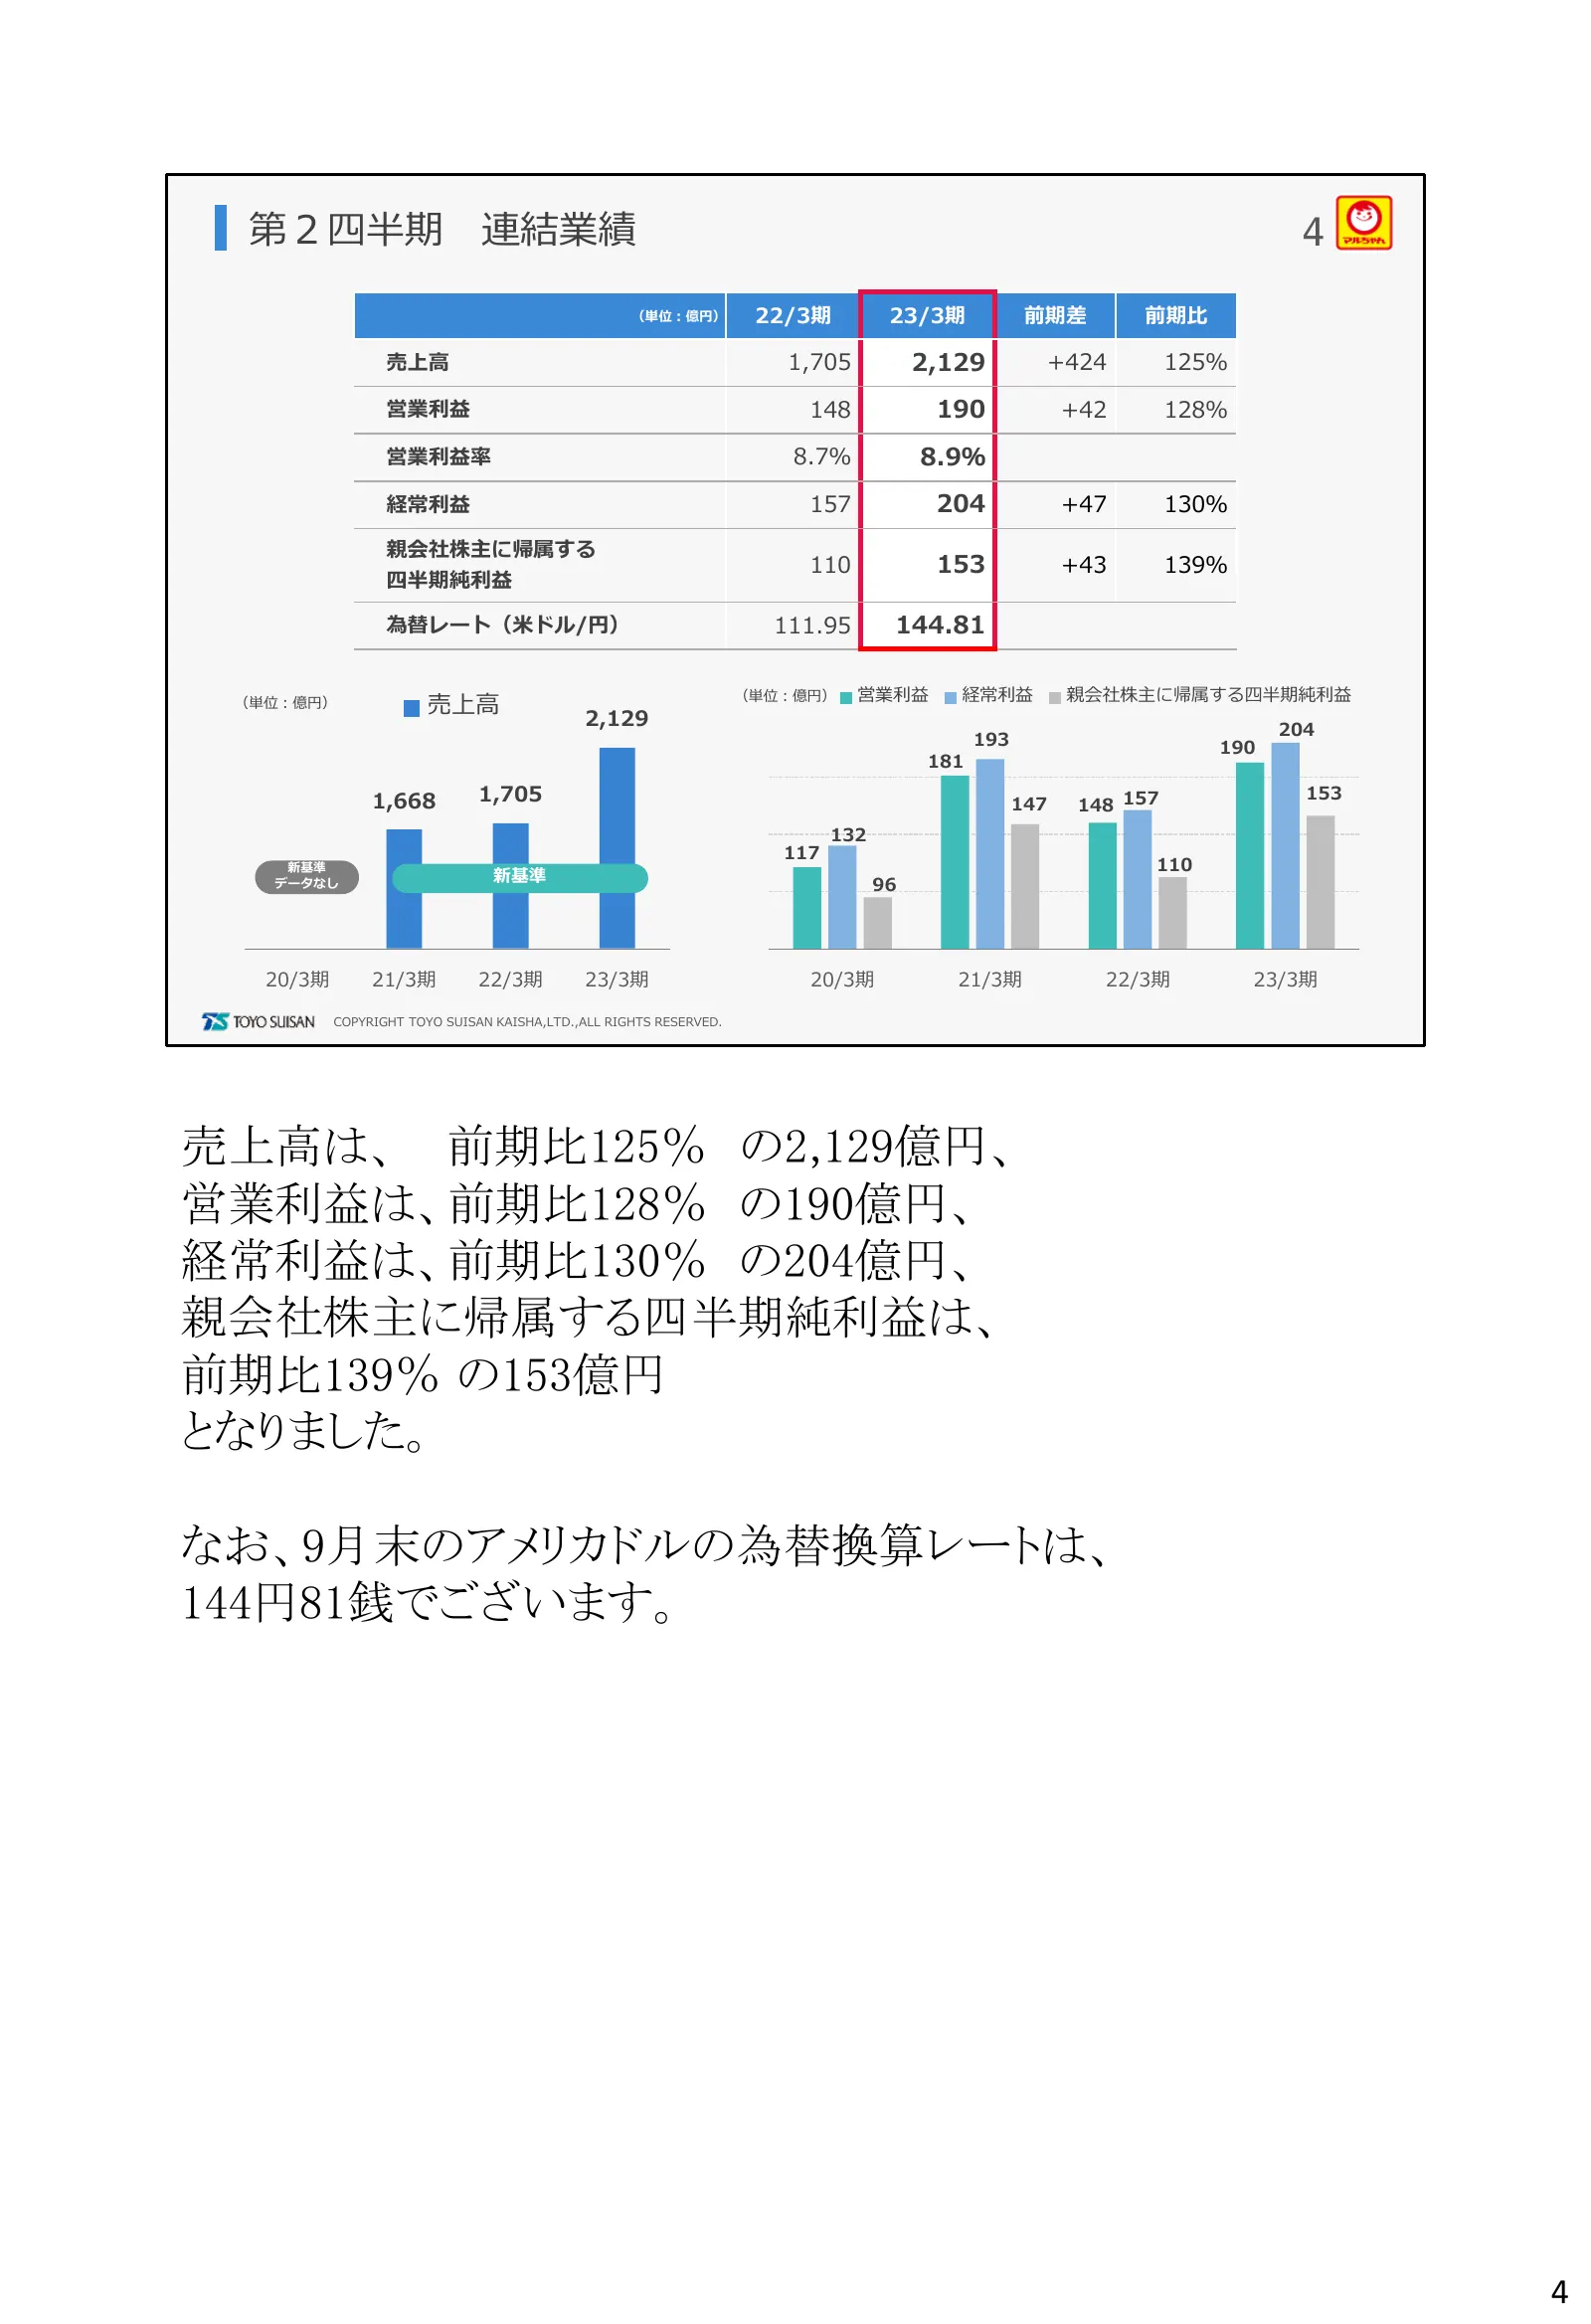
第2四半期 連結業績 4 (単位:億円) 22/3期 23/3期 前期差 前期比 売上高 1,705 2,129 +424 125% 営業利益 148 190 +42 128% 営業利益率 8.7% 8.9% 経常利益 157 204 +47 130% 親会社株主に帰属する 110 153 +43 139% 四半期純利益 為替レート(米ドル/円) 111.95 144.81 (単位:億円) 営業利益 経常利益 親会社株主に帰属する四半期純利益 (単位:億円) 売上高 2,129 204 193 190 181 1,668 1,705 147 148 157 153 132 117 新基準 11
Slide 5: 第2四半期 連結業績のサマリー
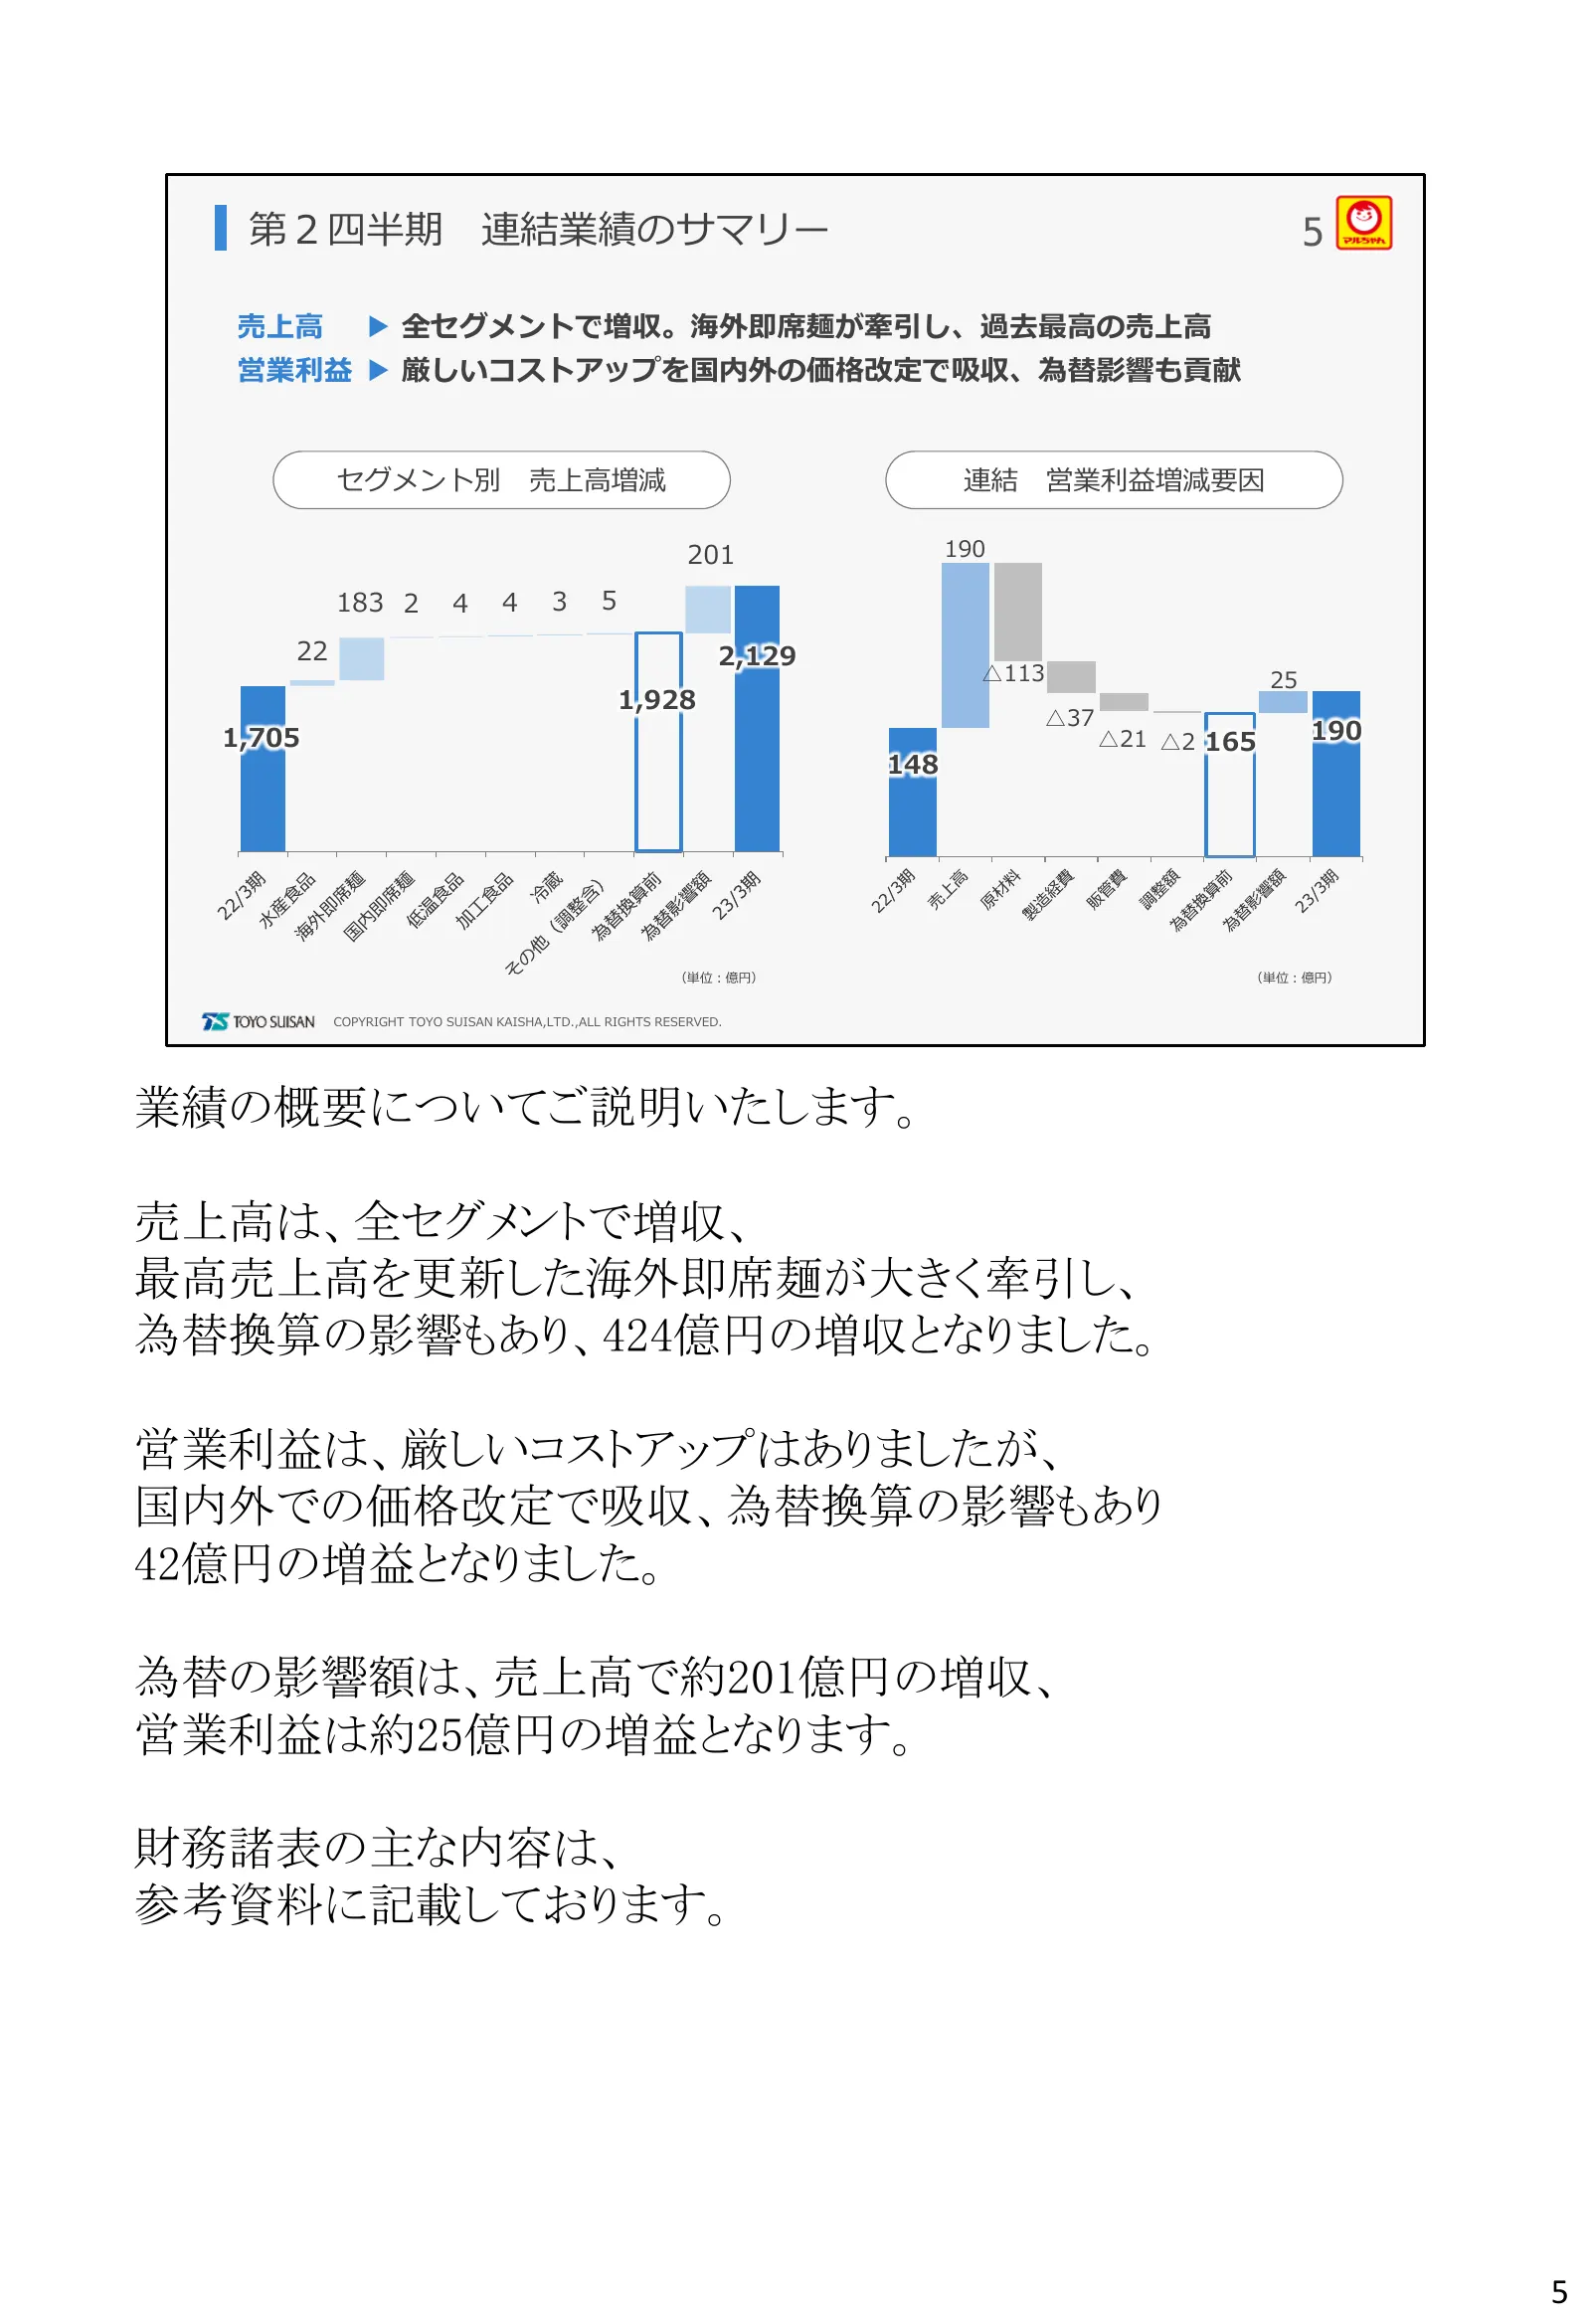
第2四半期 連結業績のサマリー 5 売上高 ▶ 全セグメントで増収。海外即席麺が牽引し、過去最高の売上高 営業利益 ▶ 厳しいコストアップを国内外の価格改定で吸収、為替影響も貢献 セグメント別 売上高増減 連結 営業利益増減要因 201 190 183 2 4 4 3 5 22 2,129 △113 25 1,928 △37 1,705 △21 △2 165 190 148 (単位:億円) (単位:億円) COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 業績の概要についてご説明いたします。 売上高は、全セグメントで増収、 最高売上高
Slide 6: 第2四半期 セグメント別売上高の状況
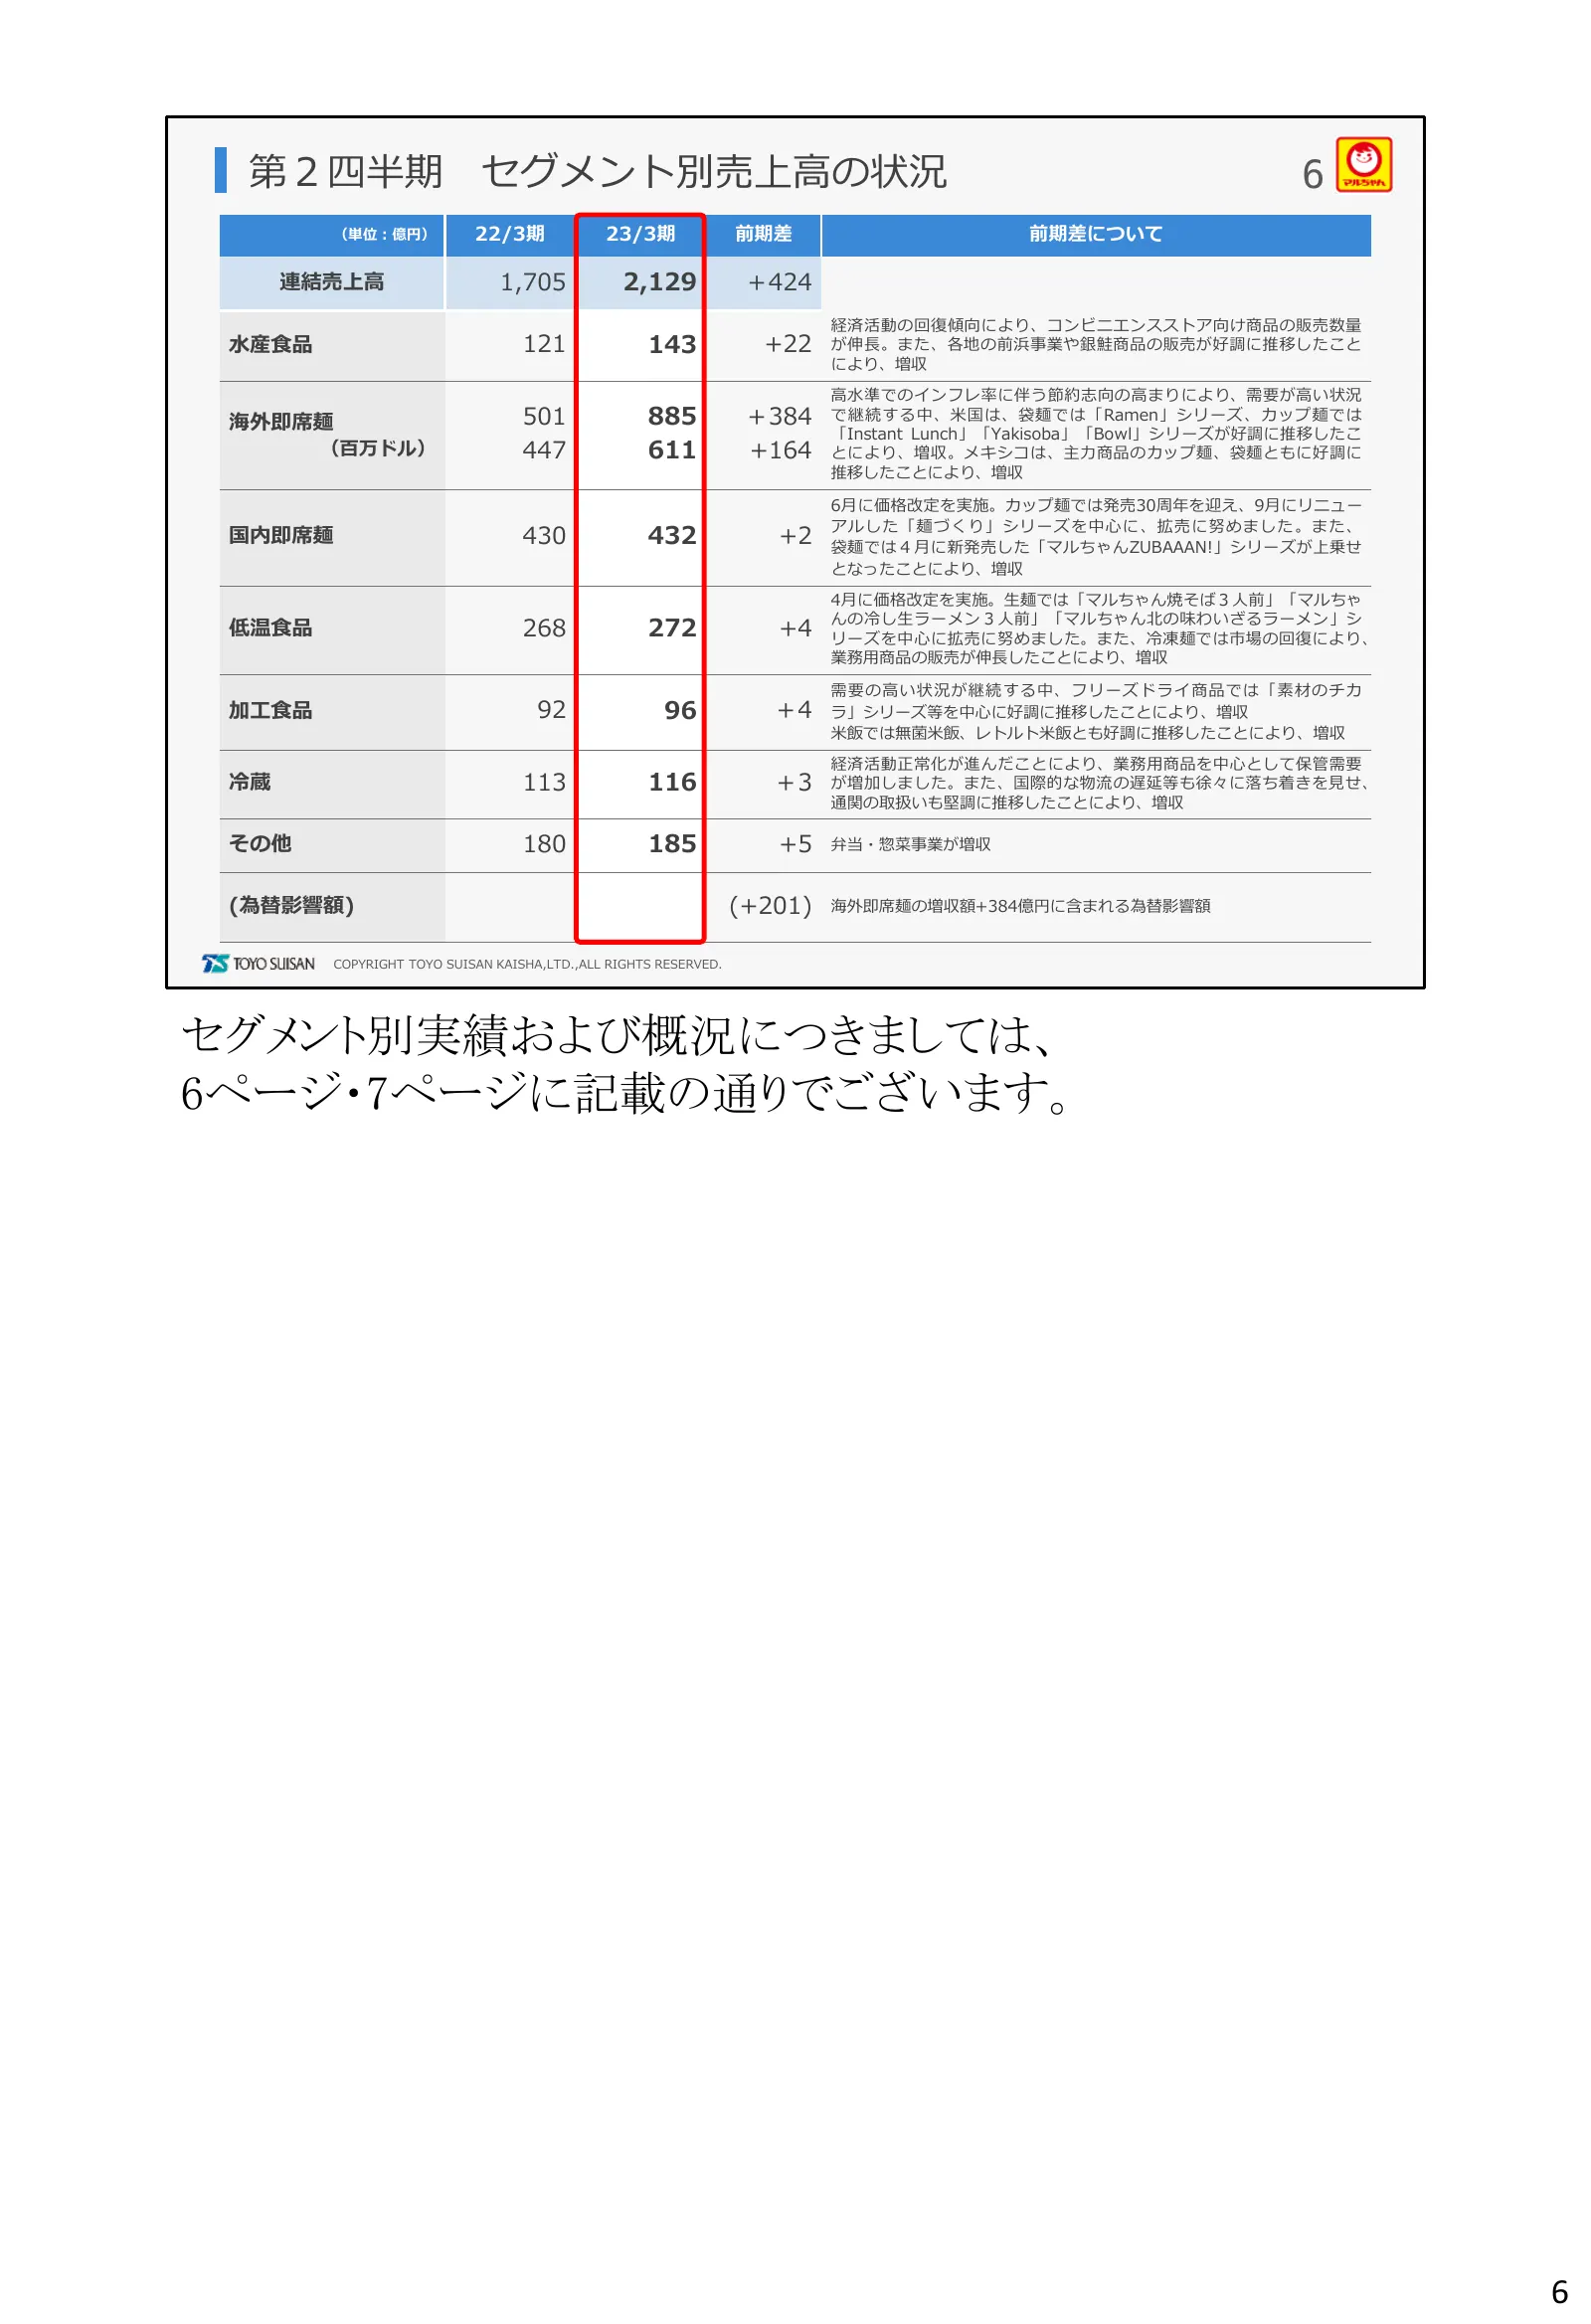
第2四半期 セグメント別売上高の状況 6 (単位:億円) 22/3期 23/3期 前期差 前期差について 連結売上高 1,705 2,129 +424 経済活動の回復傾向により、コンビニエンスストア向け商品の販売数量 水産食品 121 143 +22 が伸長。また、各地の前浜事業や銀鮭商品の販売が好調に推移したこと により、増収 高水準でのインフレ率に伴う節約志向の高まりにより、需要が高い状況 海外即席麺 501 885 +384 で継続する中、米国は、袋麺では「Ramen」シリーズ、カップ麺では 「Instant Lunch」「Yakisoba」「Bowl」シリーズが好調に推移したこ (百万
Slide 7: 第2四半期 セグメント別営業利益の状況
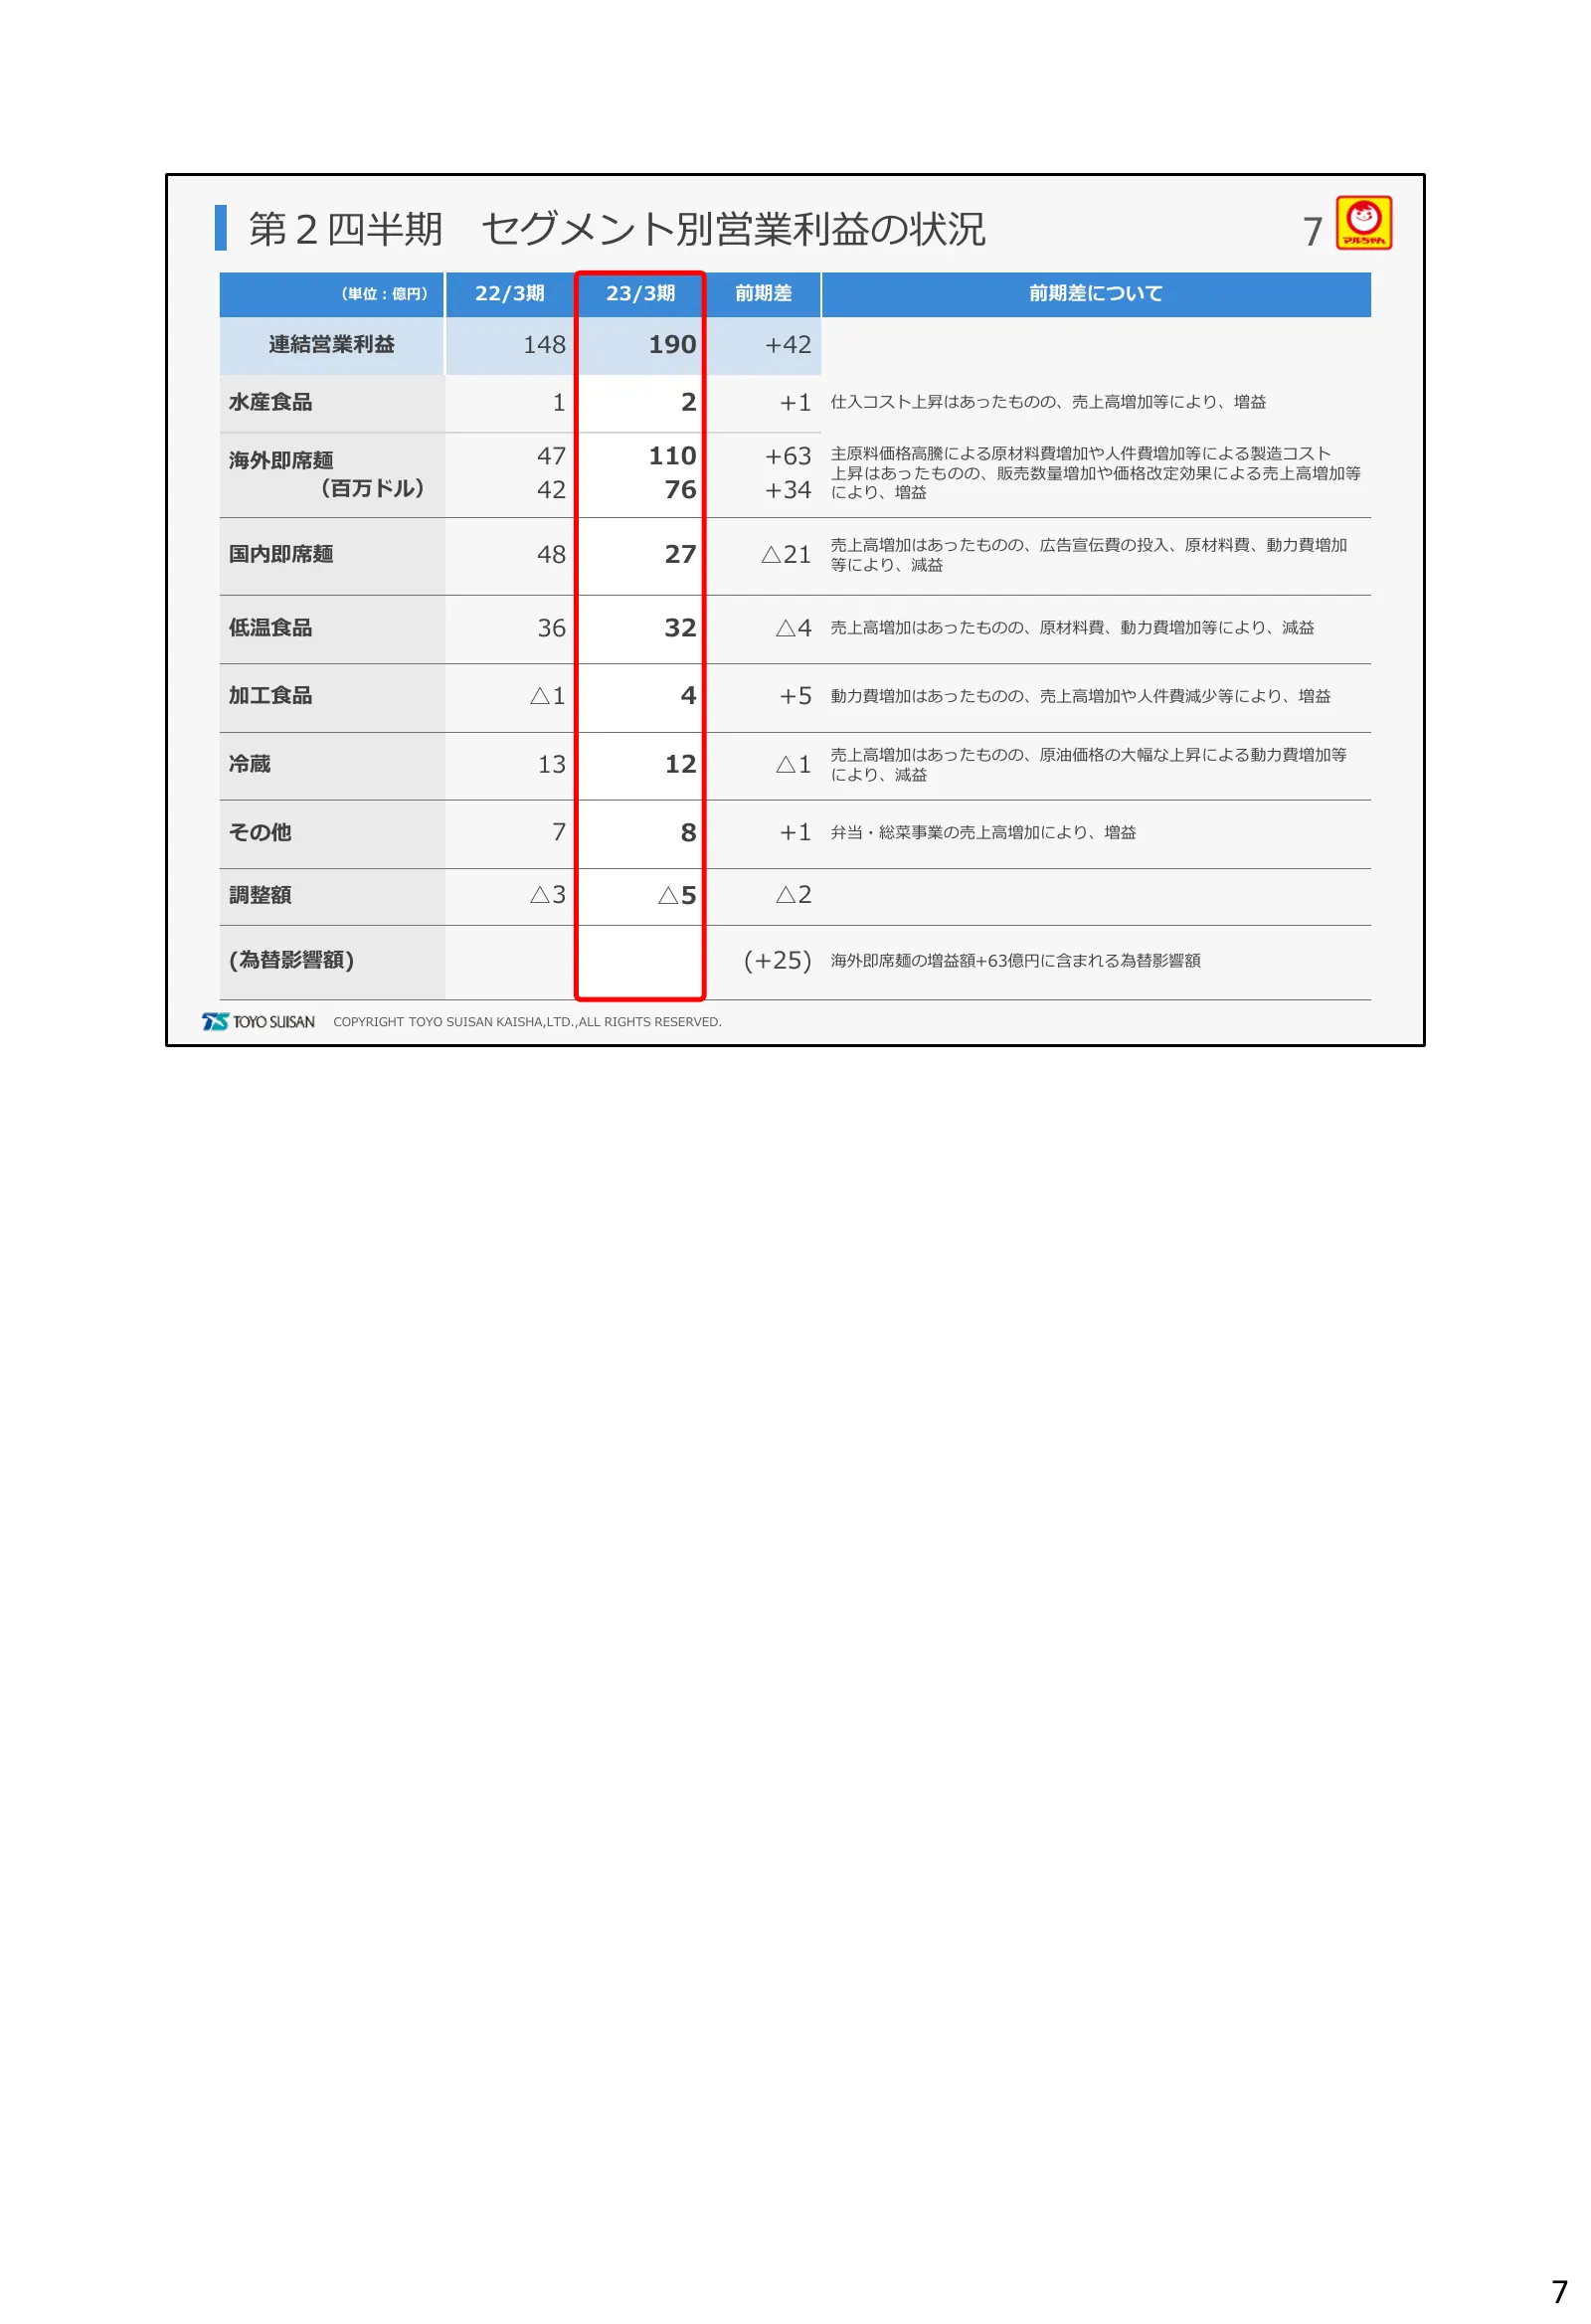
第2四半期 セグメント別営業利益の状況 7 (単位:億円) 22/3期 23/3期 前期差 前期差について 連結営業利益 148 190 +42 水産食品 1 2 +1 仕入コスト上昇はあったものの、売上高増加等により、増益 海外即席麺 47 110 +63 主原料価格高騰による原材料費増加や人件費増加等による製造コスト 上昇はあったものの、販売数量増加や価格改定効果による売上高増加等 (百万ドル) 42 76 +34 により、増益 売上高増加はあったものの、広告宣伝費の投入、原材料費、動力費増加 国内即席麺 48 27 △21 等により、減益 低温食品 36 32 △4 売上高増加はあったも
Slide 8: 第2四半期 総括と通期連結業績予想
02 2023年3月期 第2四半期 総括と通期連結業績予想 8
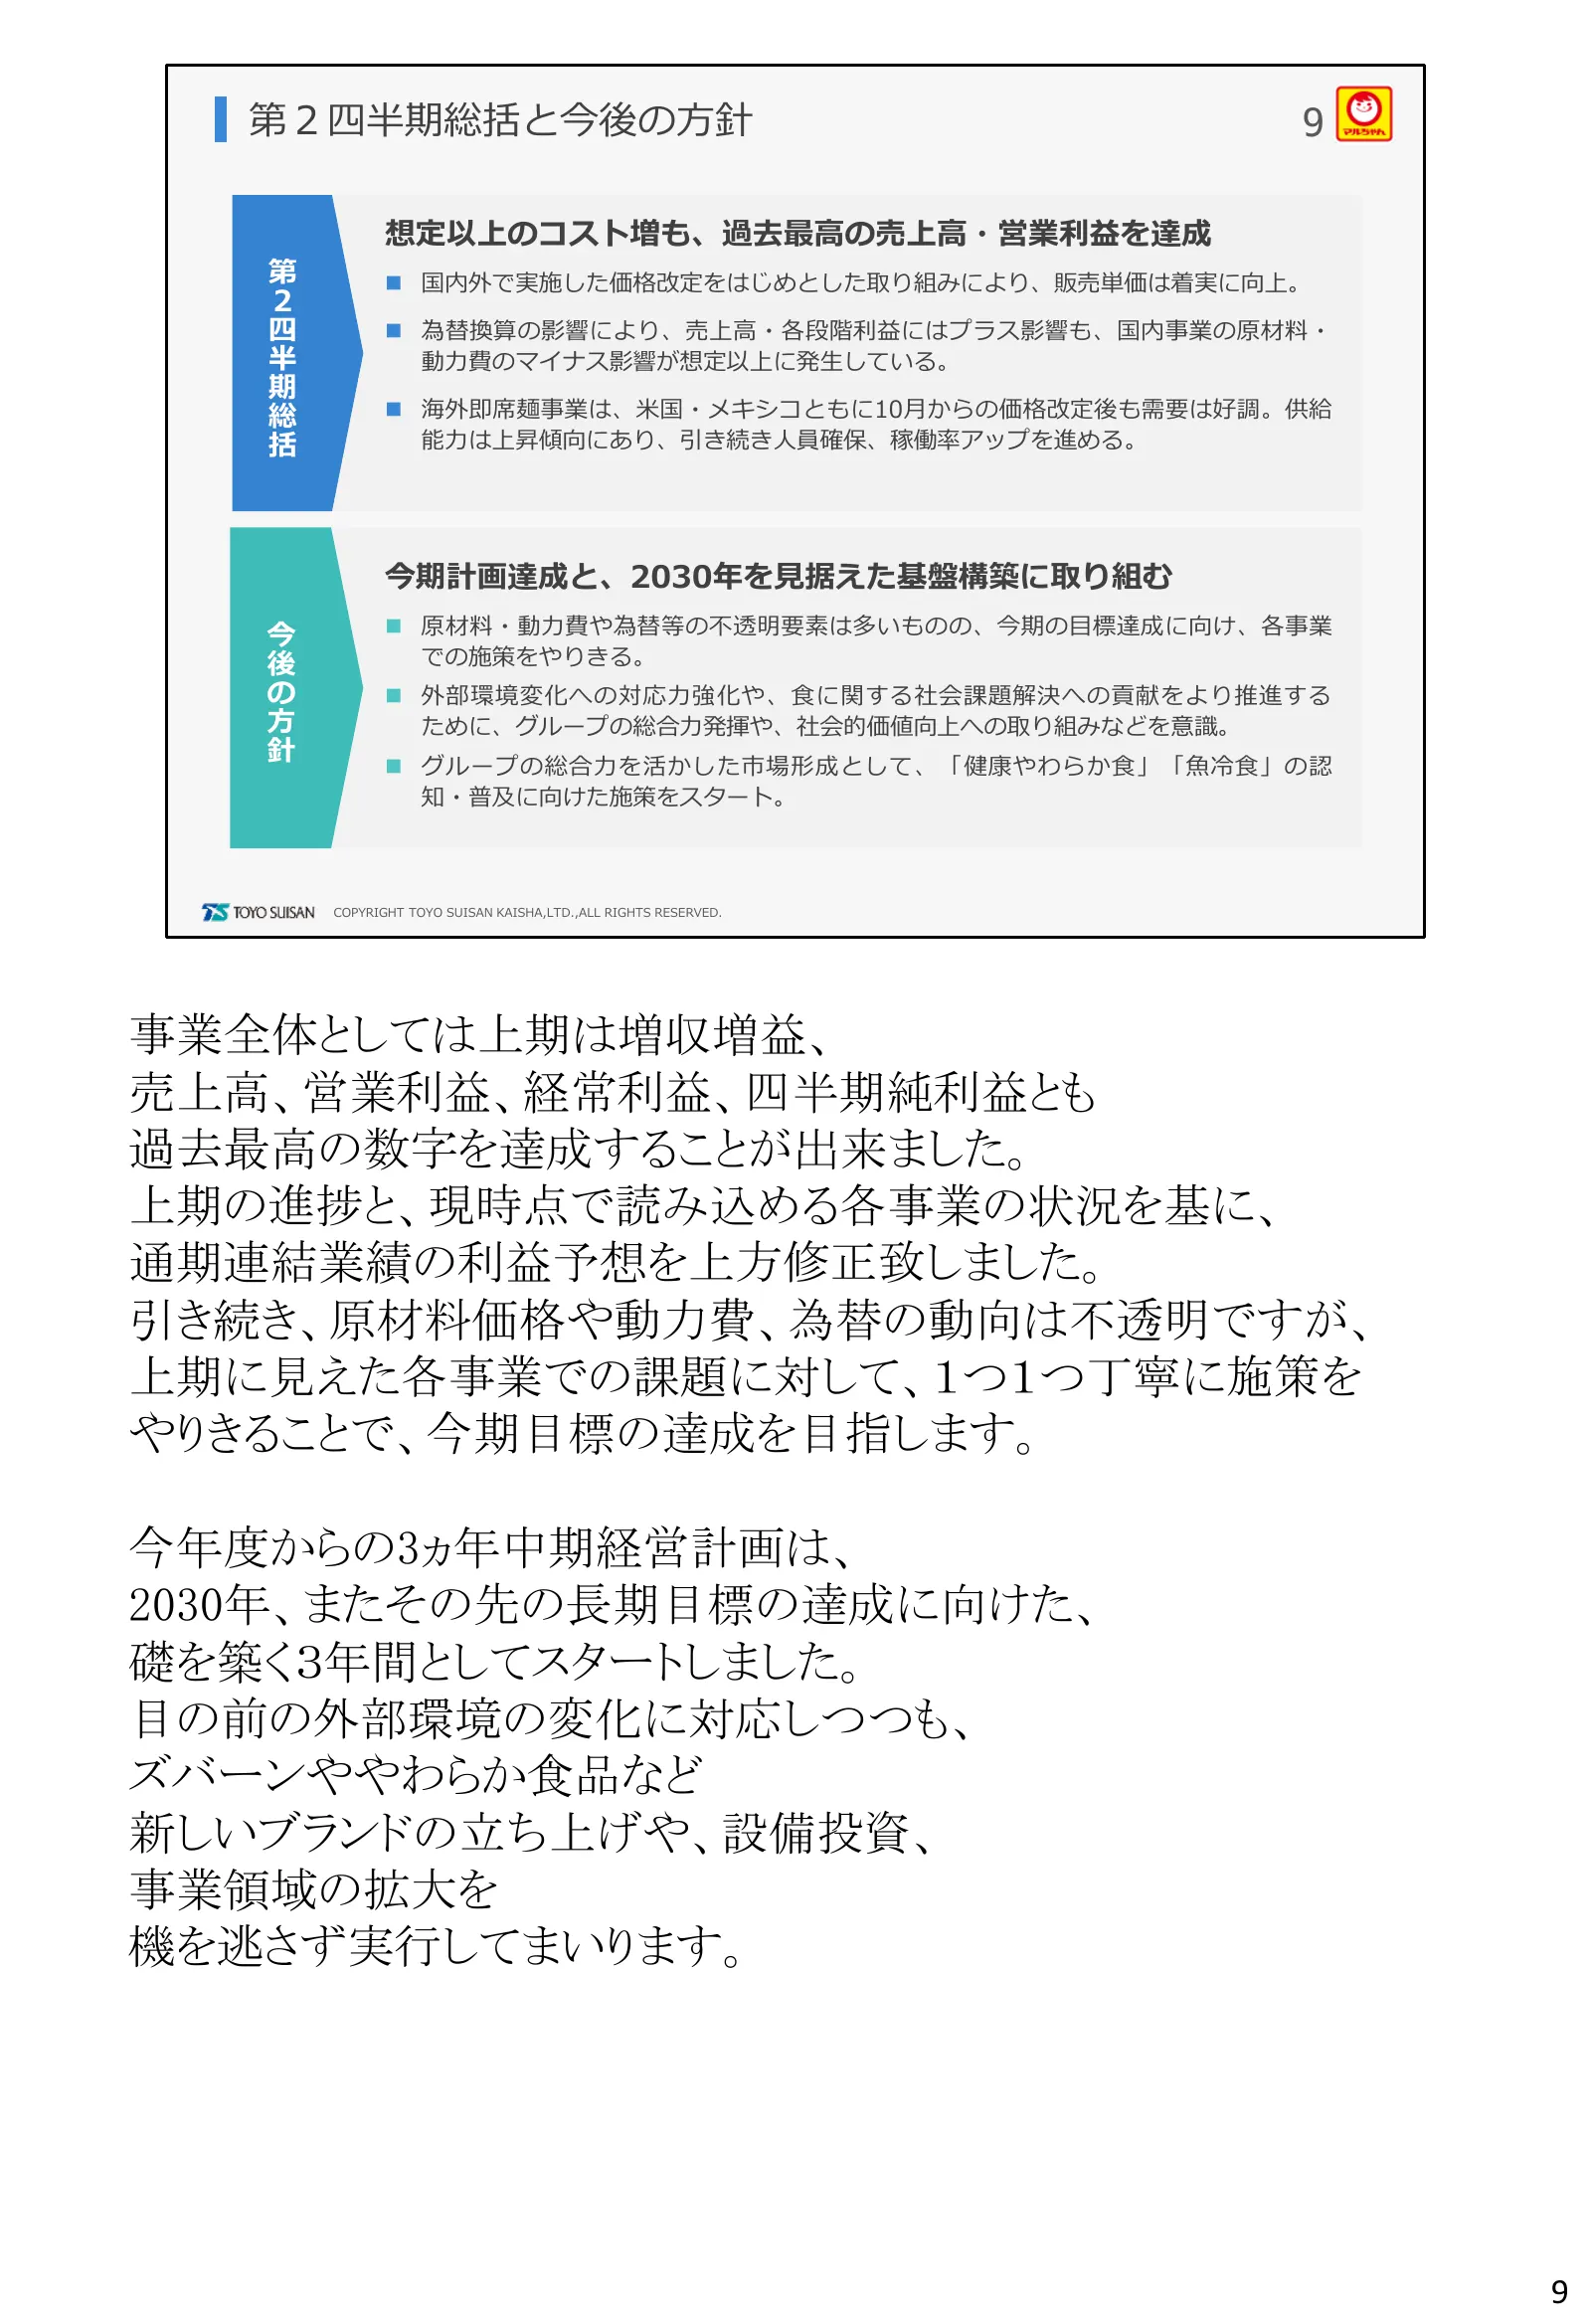
Slide 9: 第2四半期総括と今後の方針
第2四半期総括と今後の方針 9 想定以上のコスト増も、過去最高の売上高・営業利益を達成 第 ◼ 国内外で実施した価格改定をはじめとした取り組みにより、販売単価は着実に向上。 2 四 ◼ 為替換算の影響により、売上高・各段階利益にはプラス影響も、国内事業の原材料・ 半 動力費のマイナス影響が想定以上に発生している。 期 総 ◼ 海外即席麺事業は、米国・メキシコともに10月からの価格改定後も需要は好調。供給 括 能力は上昇傾向にあり、引き続き人員確保、稼働率アップを進める。 今期計画達成と、2030年を見据えた基盤構築に取り組む 今 ◼ 原材料・動力費や為替等の不透明要素は多いものの、今期の目標達
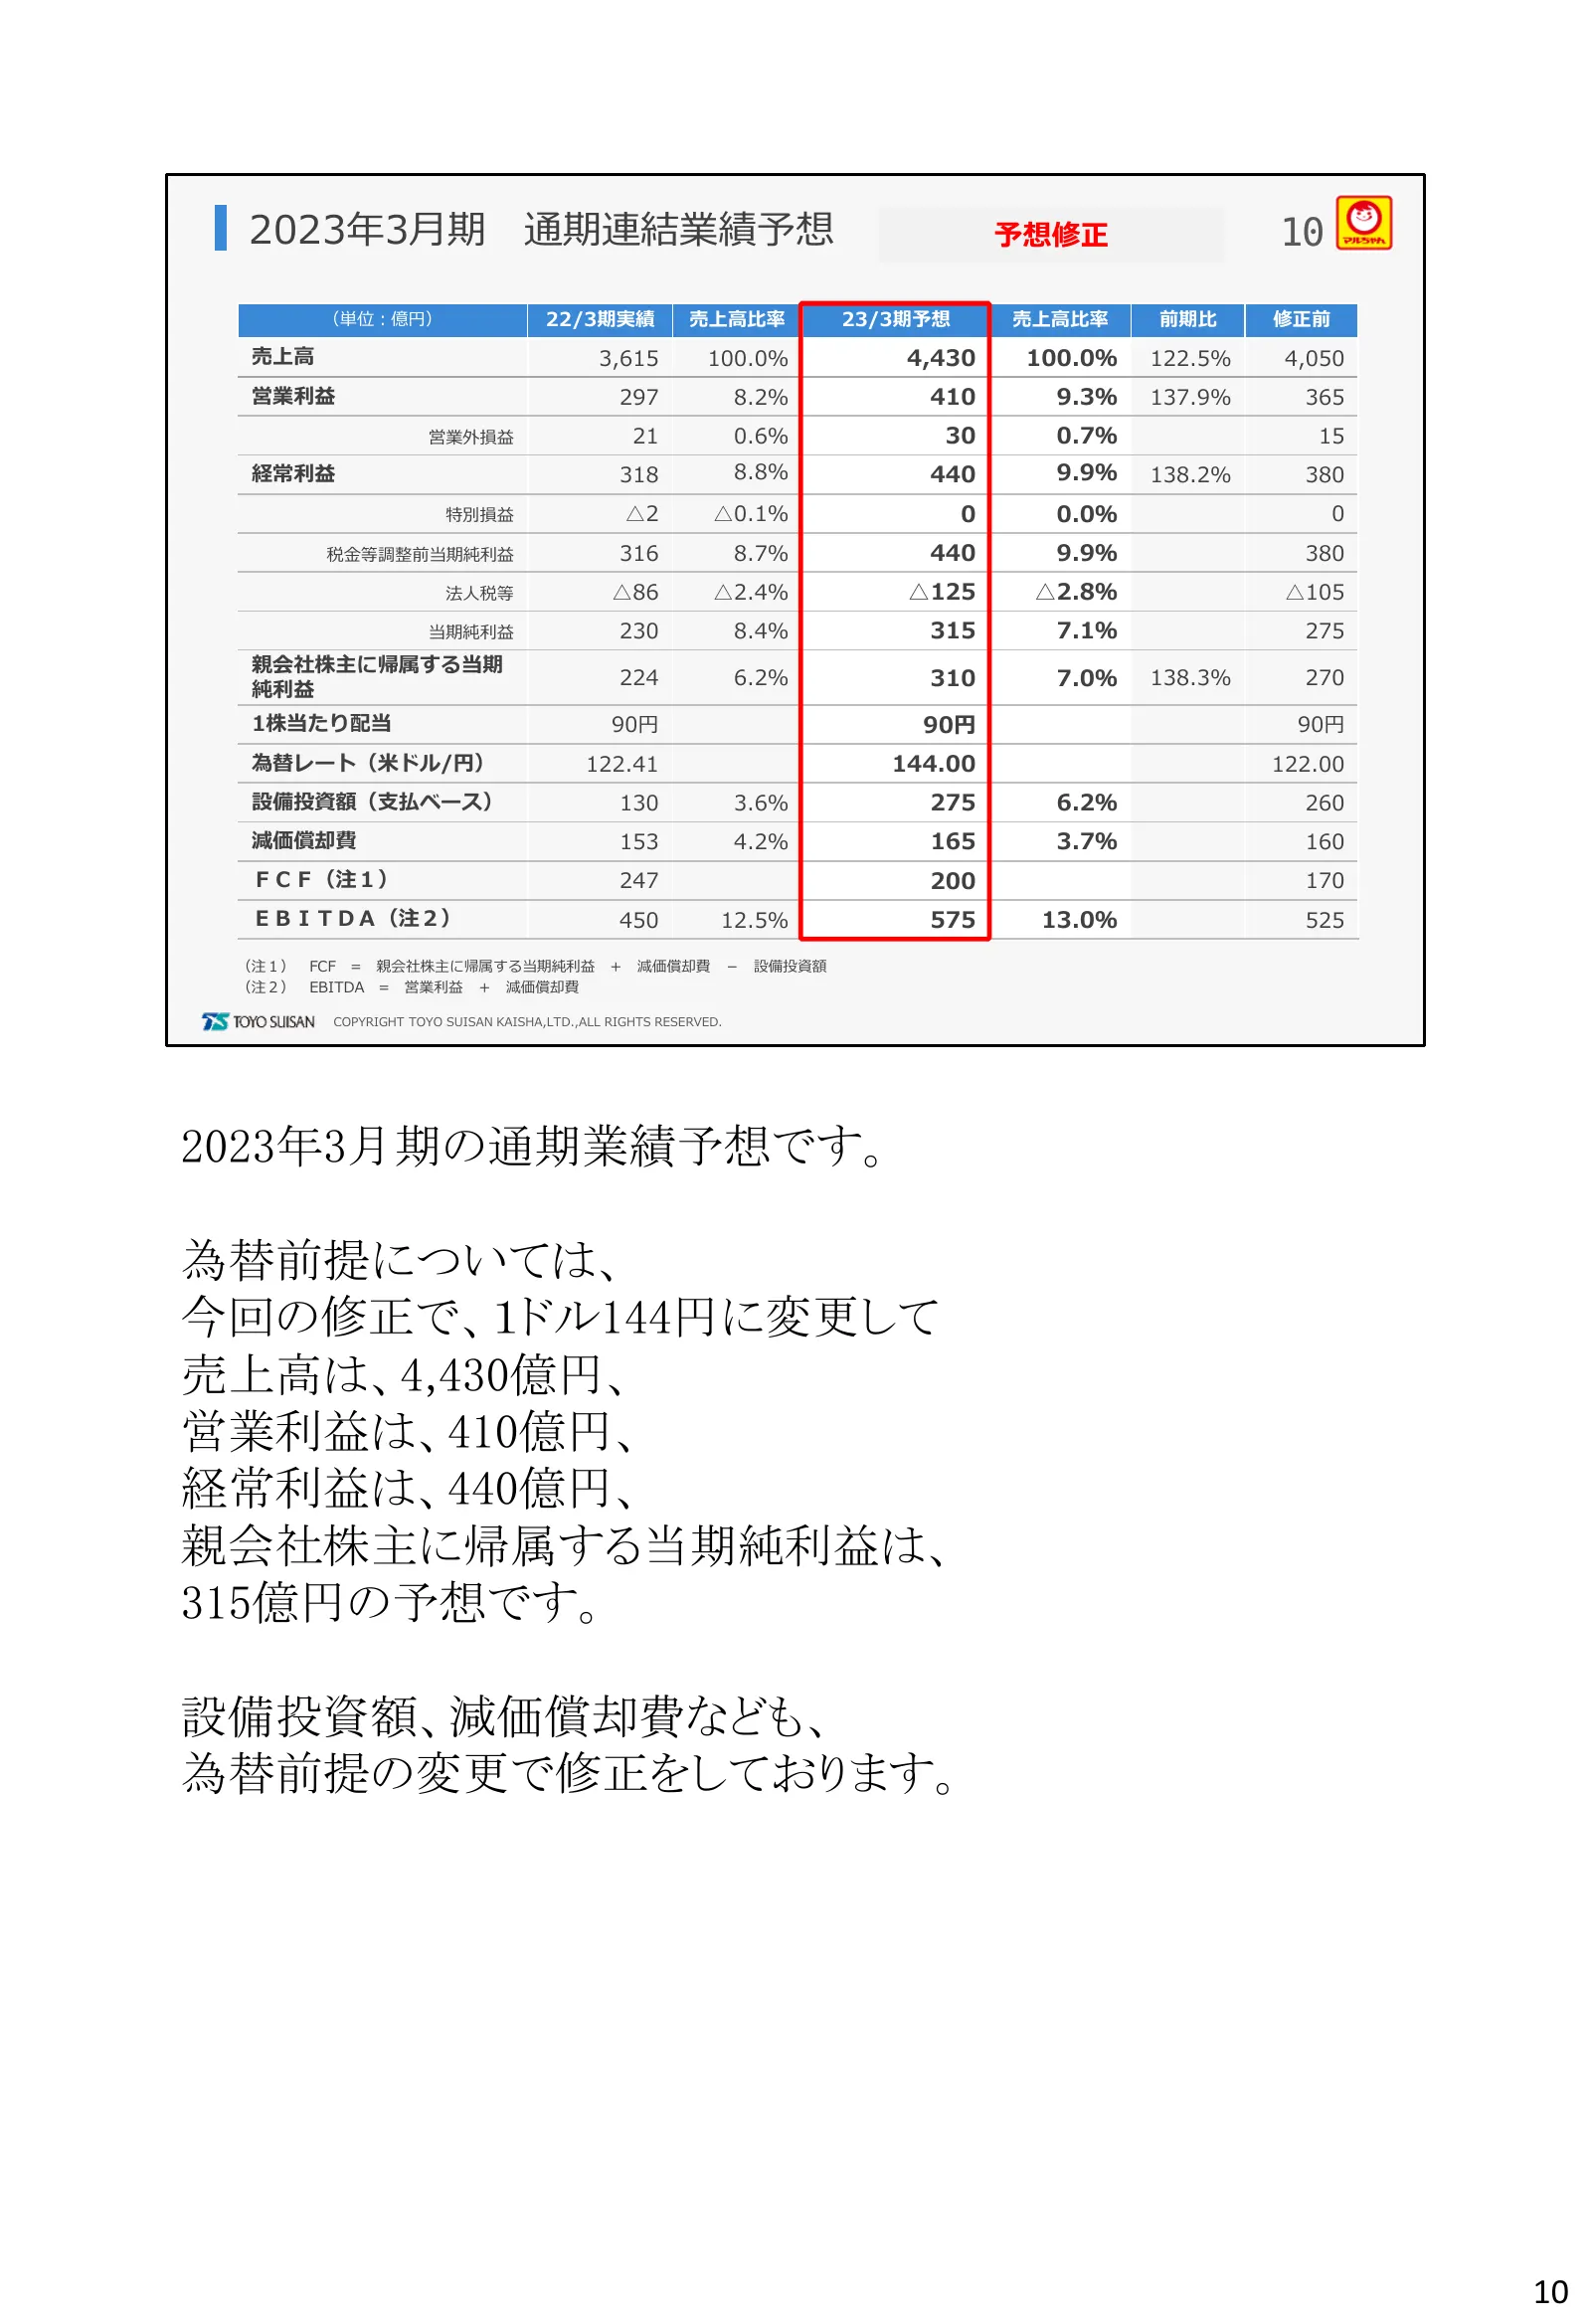
Slide 10: 2023年3月期 通期連結業績予想 予想修正
2023年3月期 通期連結業績予想 予想修正 10 (単位:億円) 22/3期実績 売上高比率 23/3期予想 売上高比率 前期比 修正前 売上高 3,615 100.0% 4,430 100.0% 122.5% 4,050 営業利益 297 8.2% 410 9.3% 137.9% 365 営業外損益 21 0.6% 30 0.7% 15 経常利益 318 8.8% 440 9.9% 138.2% 380 特別損益 △2 △0.1% 0 0.0% 0 税金等調整前当期純利益 316 8.7% 440 9.9% 380 法人税等 △86 △2.4% △125 △2.8% △105 当期純利益
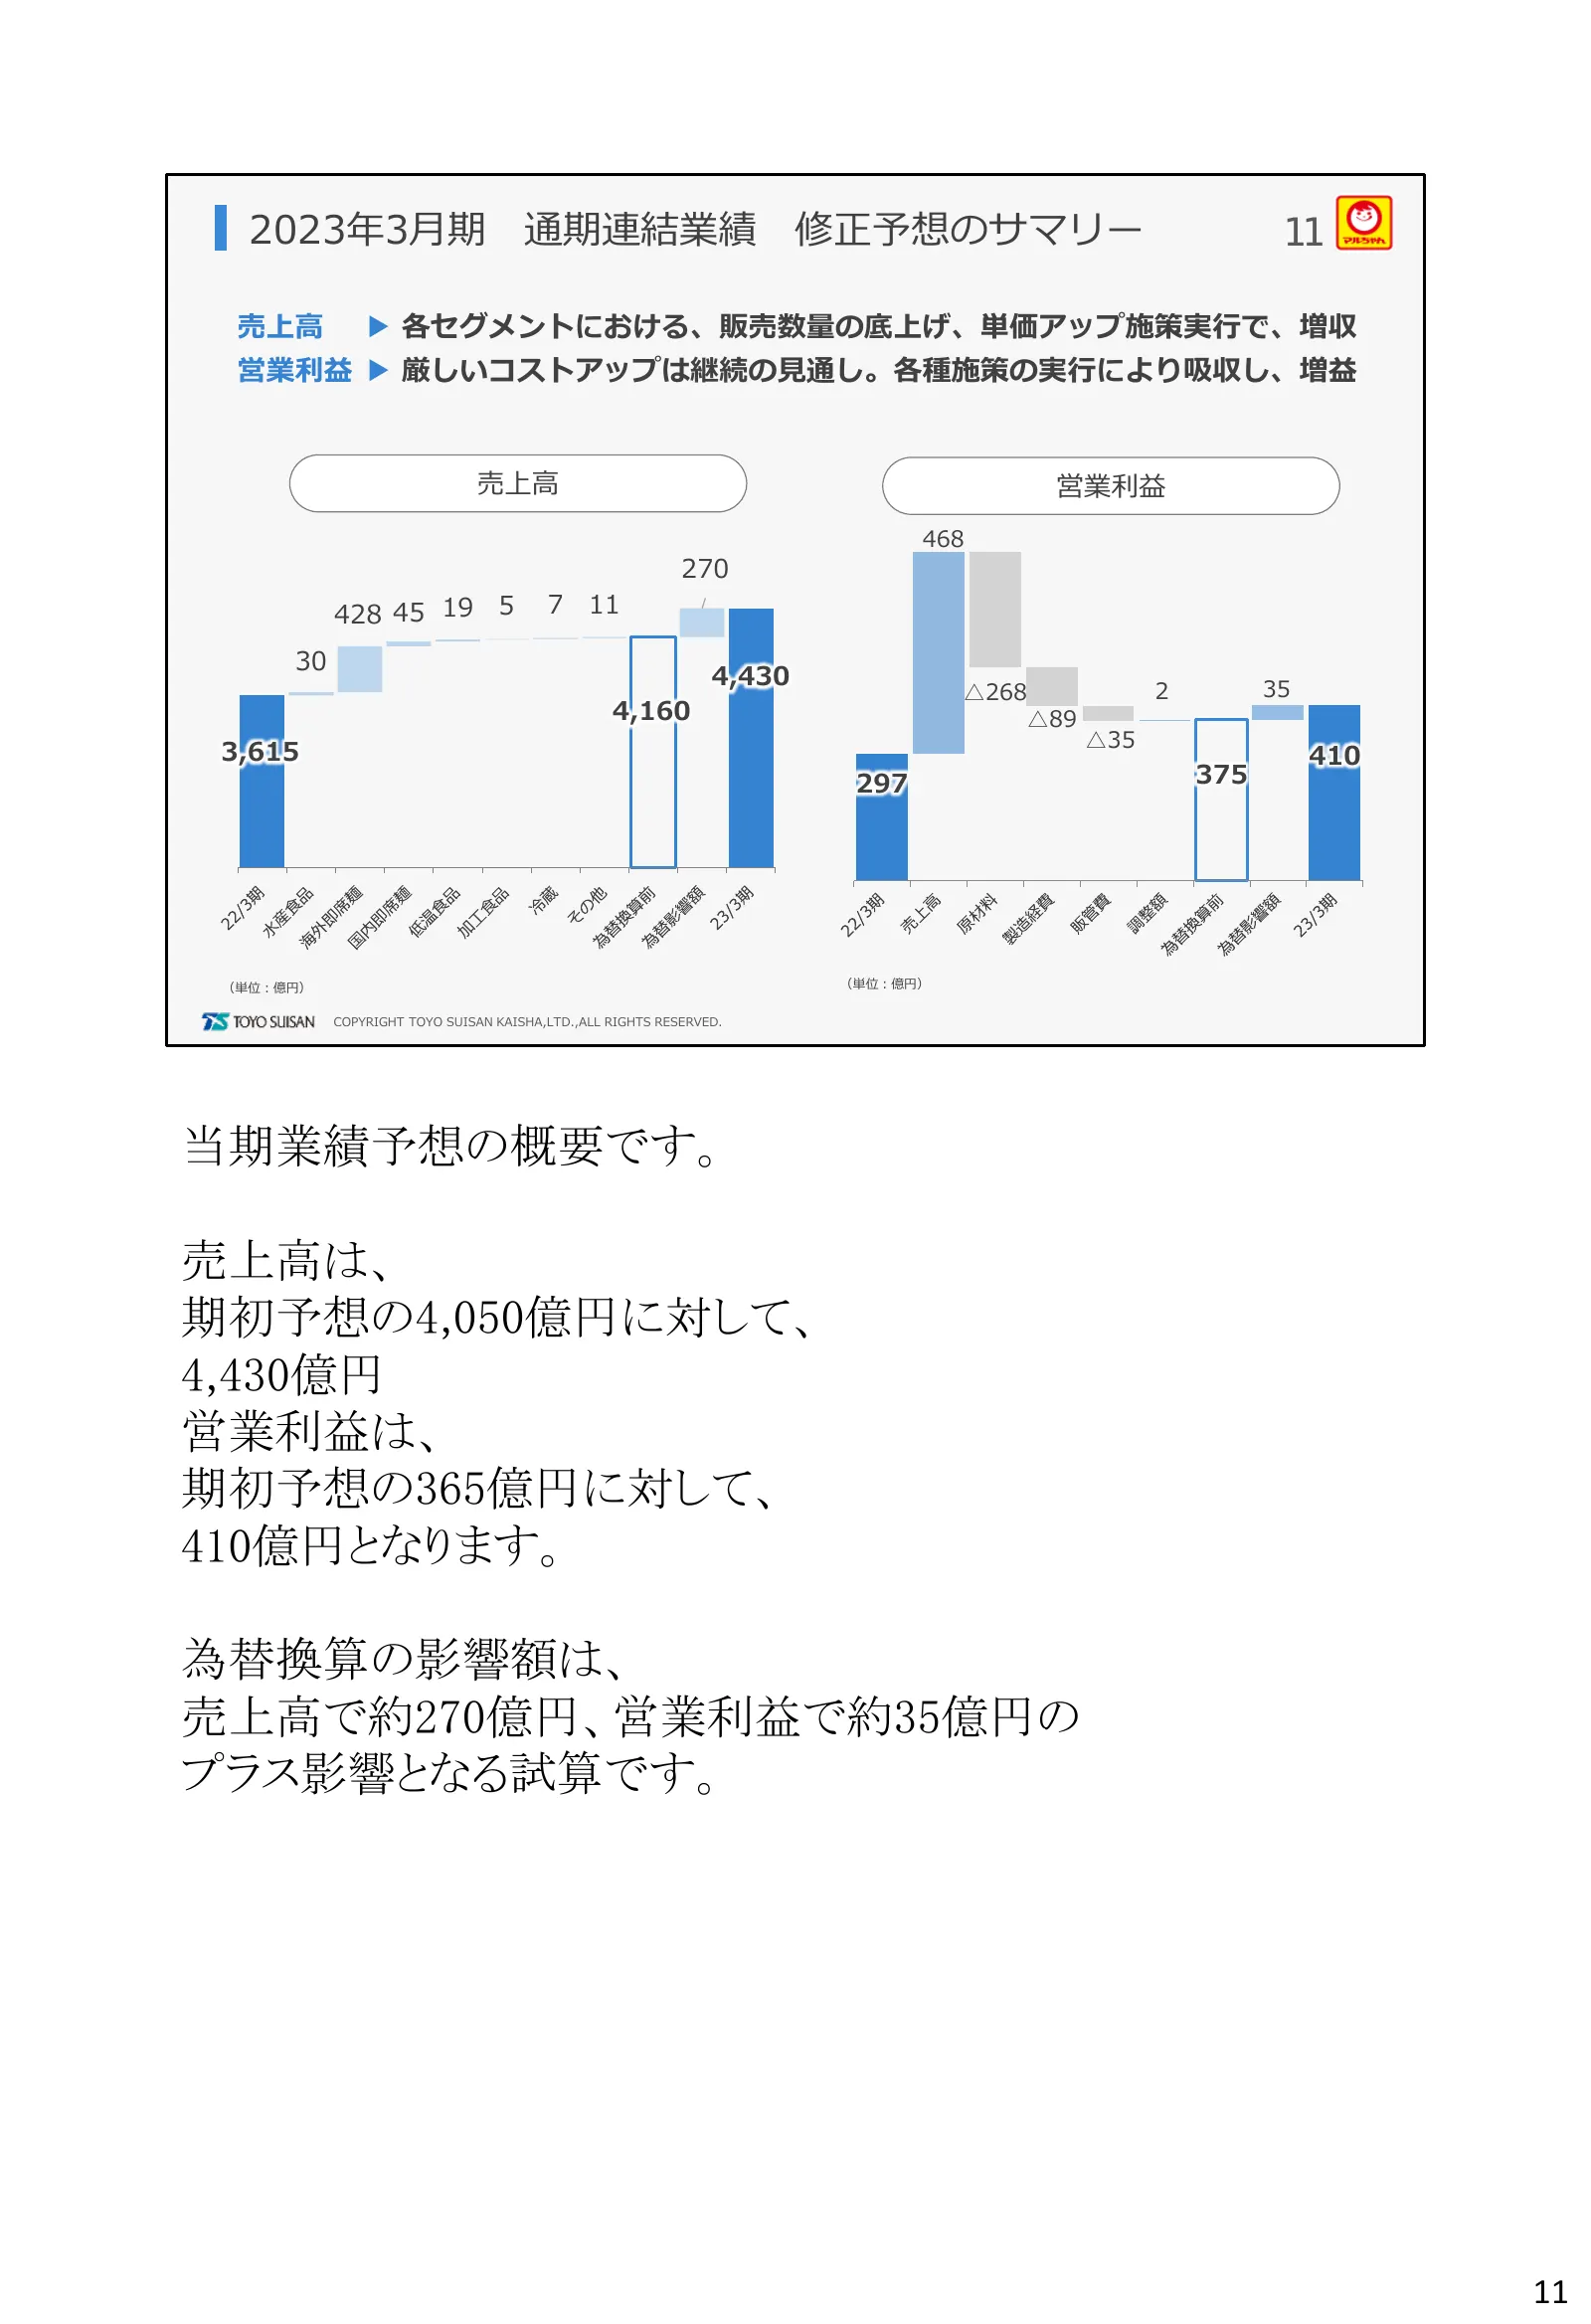
Slide 11: 通期連結業績 修正予想のサマリー
2023年3月期 通期連結業績 修正予想のサマリー 11 売上高 ▶ 各セグメントにおける、販売数量の底上げ、単価アップ施策実行で、増収 営業利益 ▶ 厳しいコストアップは継続の見通し。各種施策の実行により吸収し、増益 売上高 営業利益 468 270 428 45 19 5 7 11 30 4,430 35 △268 2 4,160 △89 △35 3,615 410 297 375 (単位:億円) (単位:億円) COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 当期業績予想の概要です。 売上高は、 期初予想の4,050億円に対し
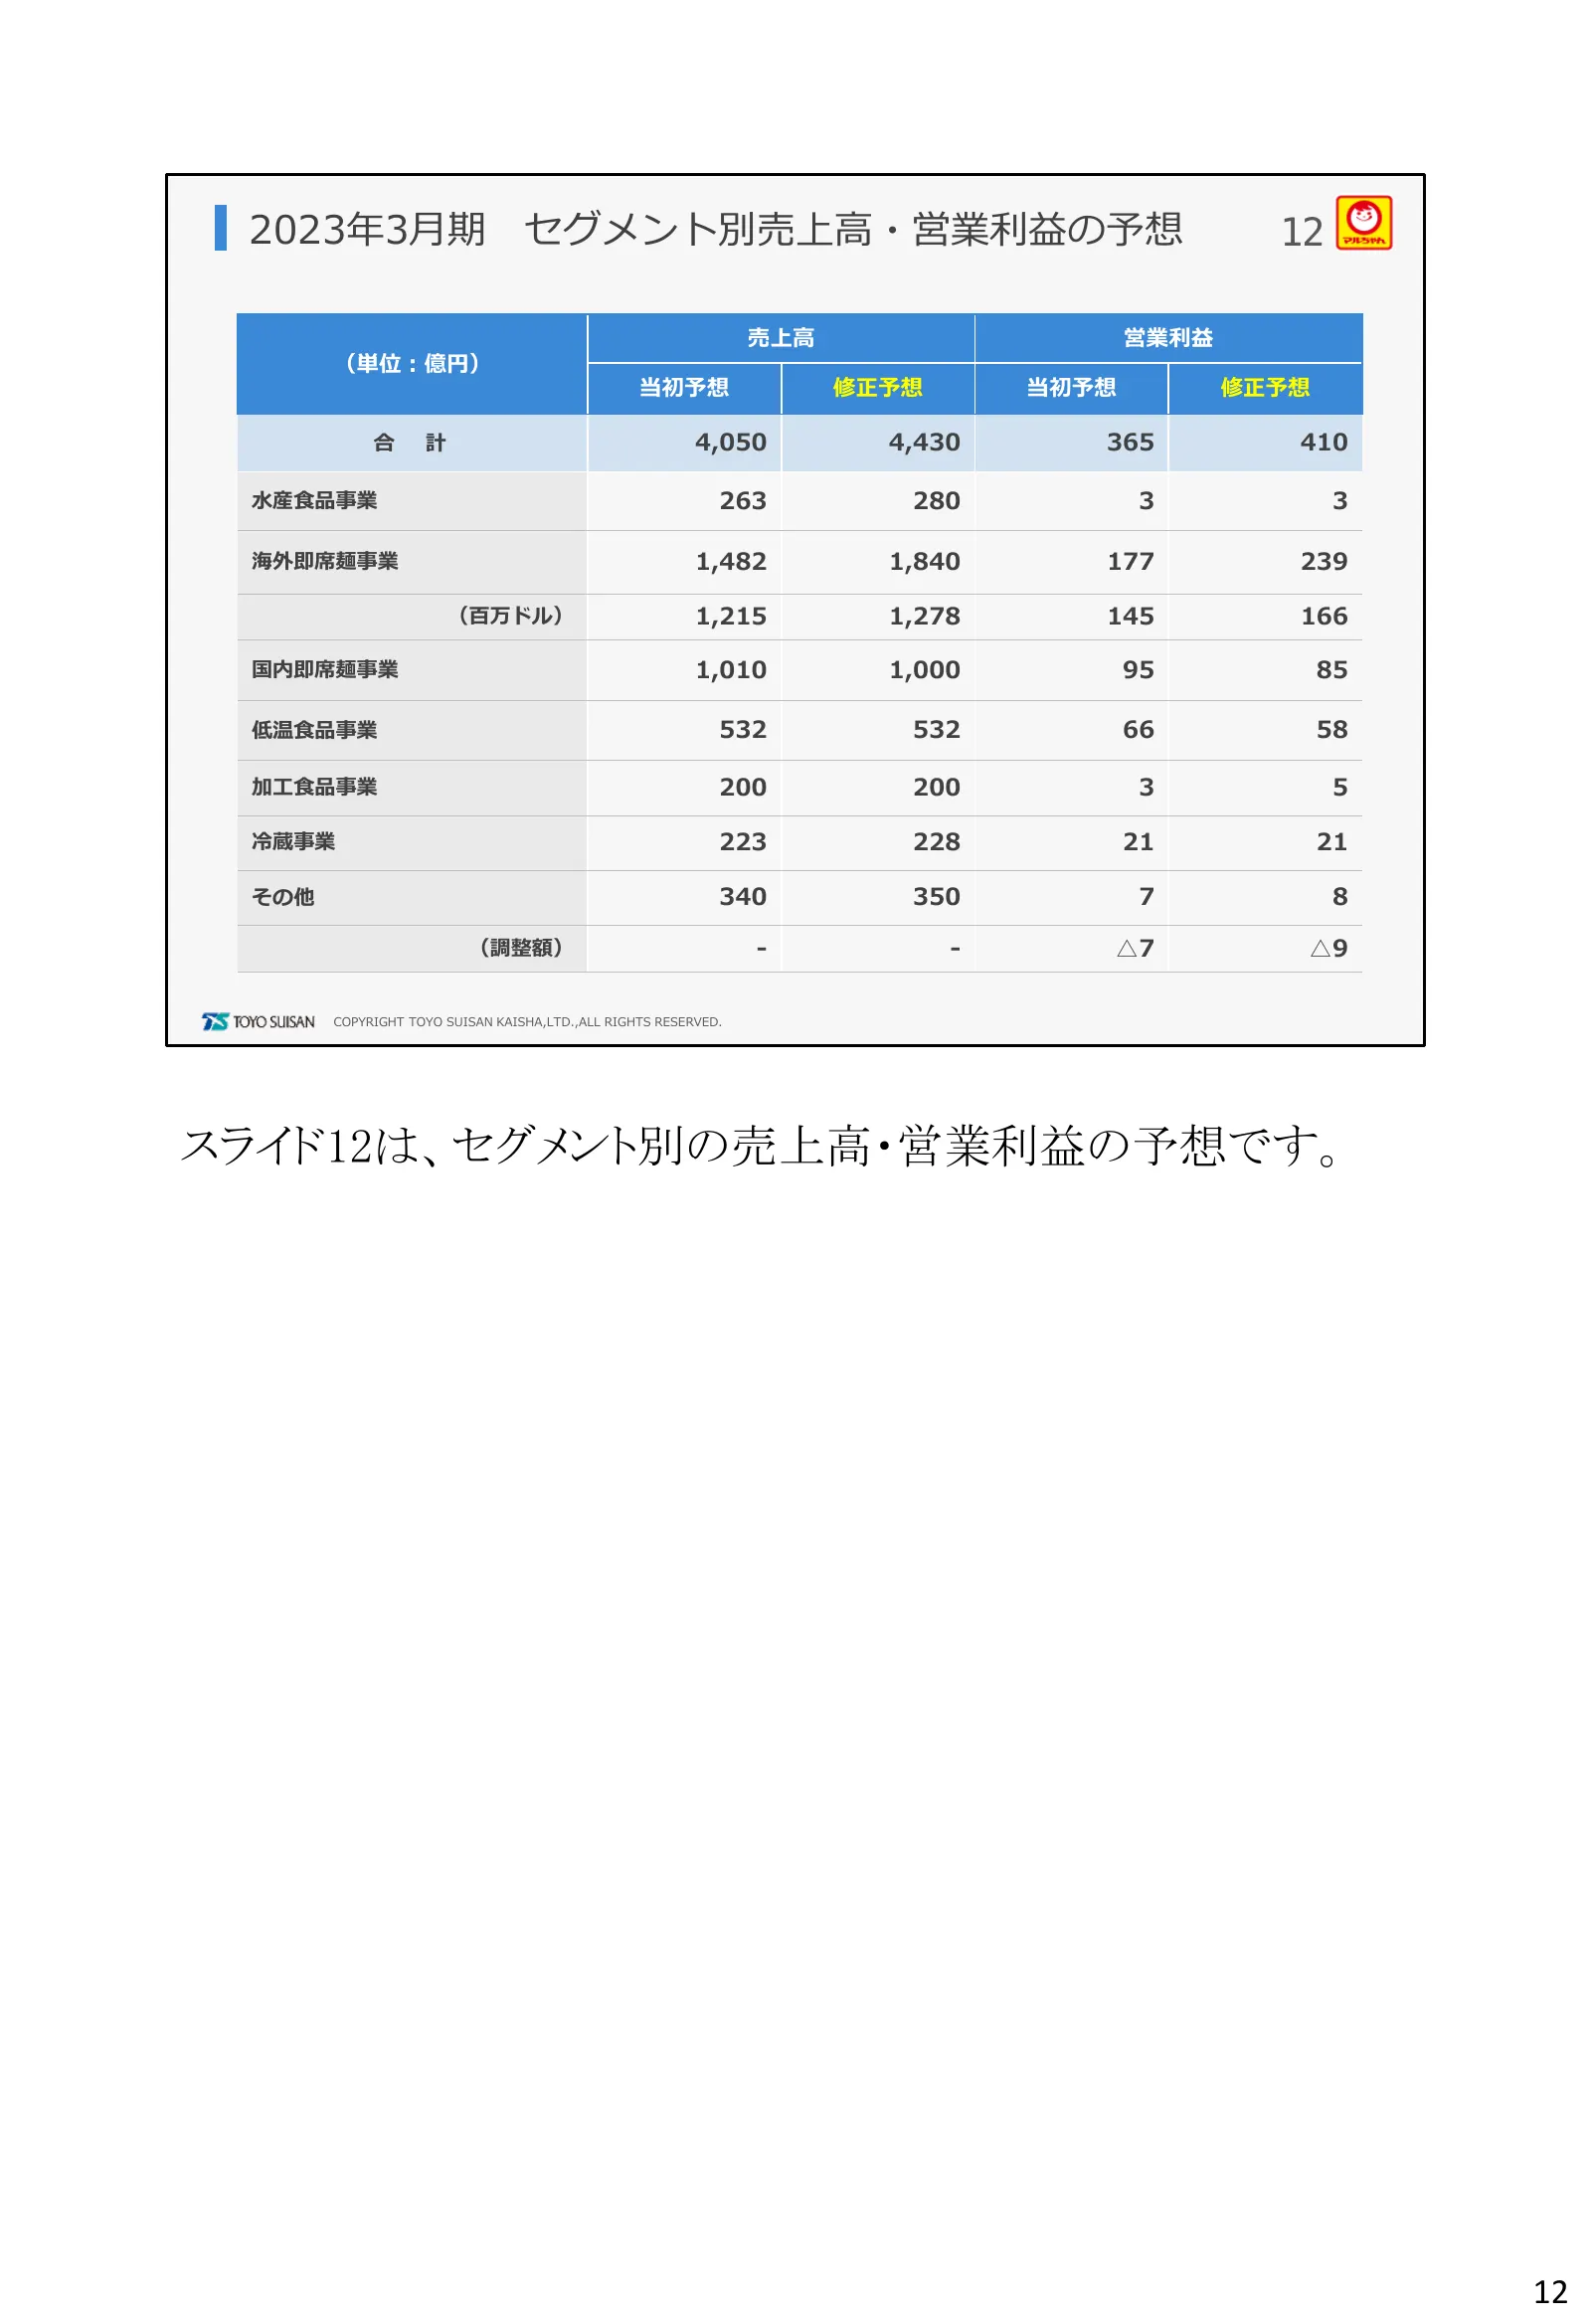
Slide 12: セグメント別売上高・営業利益の予想
2023年3月期 セグメント別売上高・営業利益の予想 12 売上高 営業利益 (単位:億円) 当初予想 修正予想 当初予想 修正予想 合 計 4,050 4,430 365 410 水産食品事業 263 280 3 3 海外即席麺事業 1,482 1,840 177 239 (百万ドル) 1,215 1,278 145 166 国内即席麺事業 1,010 1,000 95 85 低温食品事業 532 532 66 58 加工食品事業 200 200 3 5 冷蔵事業 223 228 21 21 その他 340 350 7 8 (調整額) - - △7 △9 COPYRIGHT TOYO SUI
Slide 13: 3ヵ年中期経営計画の進捗
03 2023年~2025年3月期 3ヵ年中期経営計画の進捗 13
Slide 14: 全体概況
03-1 全体概況 14
Slide 15: 中期経営計画の全体像
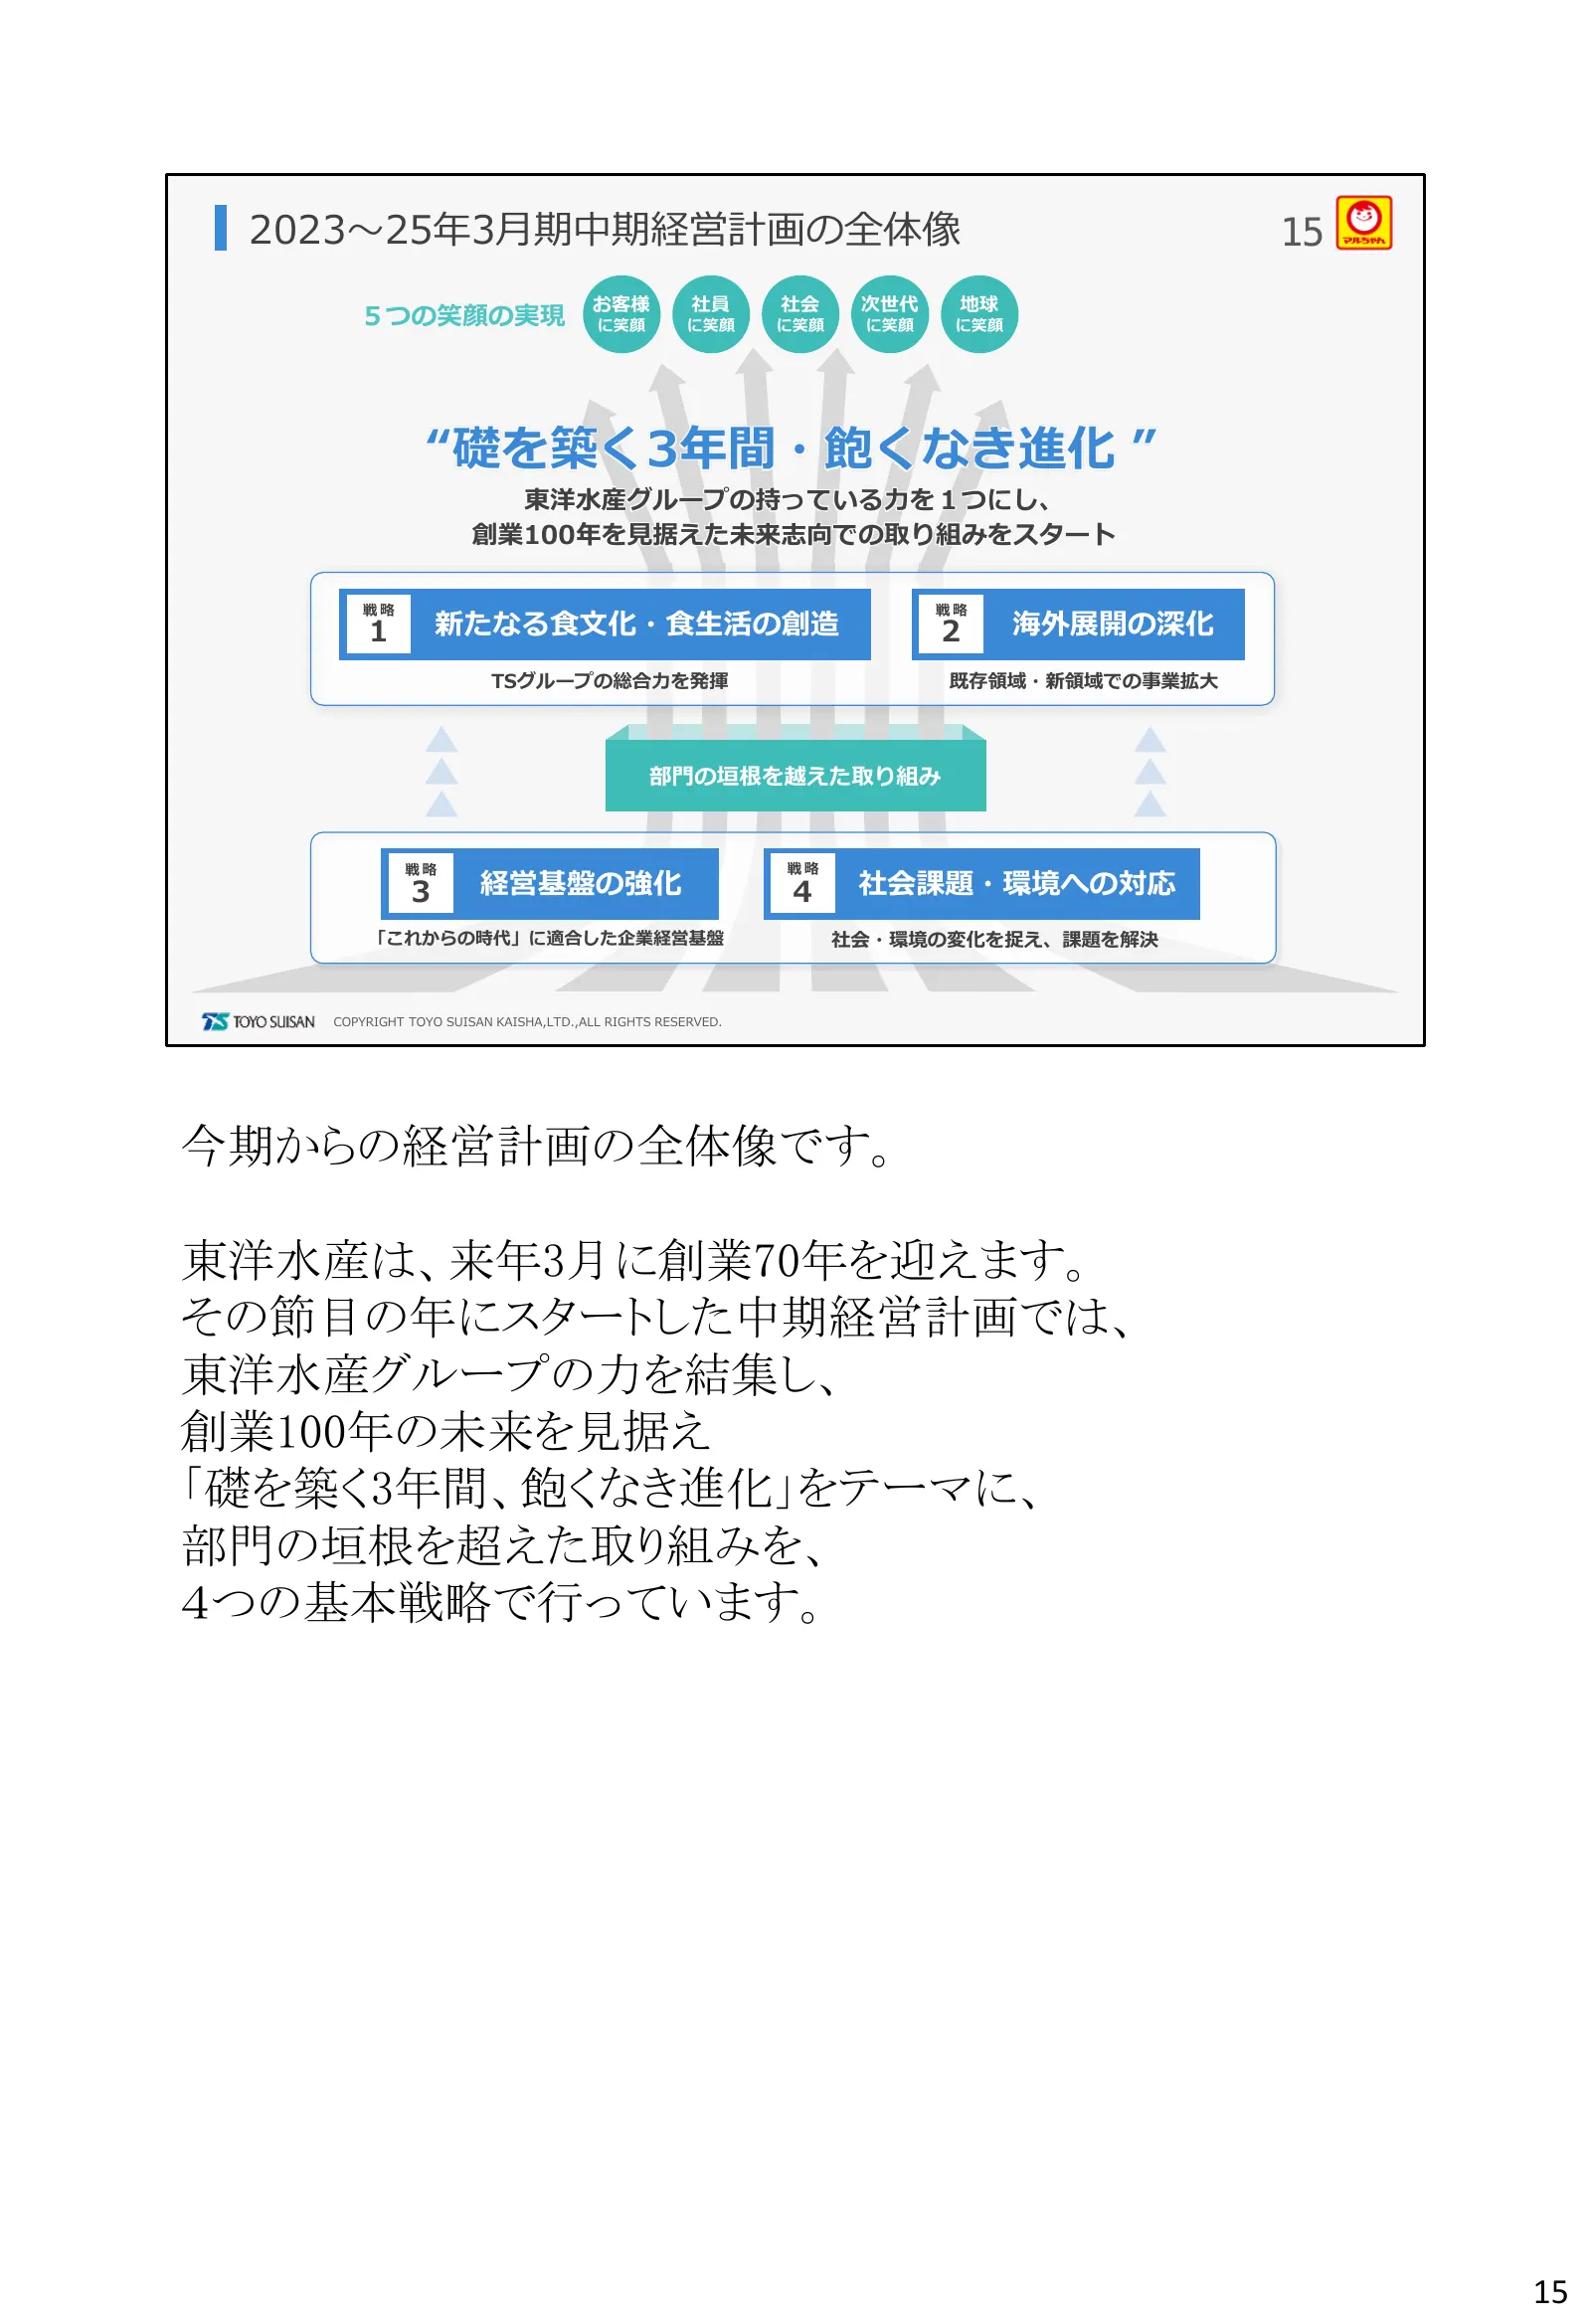
2023~25年3月期中期経営計画の全体像 15 お客様 社員 社会 次世代 地球 5つの笑顔の実現 に笑顔 に笑顔 に笑顔 に笑顔 に笑顔 “礎を築く3年間・飽くなき進化 ” 東洋水産グループの持っている力を1つにし、 創業100年を見据えた未来志向での取り組みをスタート 戦略 戦略 1 新たなる食文化・食生活の創造 2 海外展開の深化 TSグループの総合力を発揮 既存領域・新領域での事業拡大 部門の垣根を越えた取り組み 戦略 戦略 3 経営基盤の強化 4 社会課題・環境への対応 「これからの時代」に適合した企業経営基盤 社会・環境の変化を捉え、課題を解決 COPYRIGHT TOYO SU
Slide 16: 新たなる食文化・食生活の創造
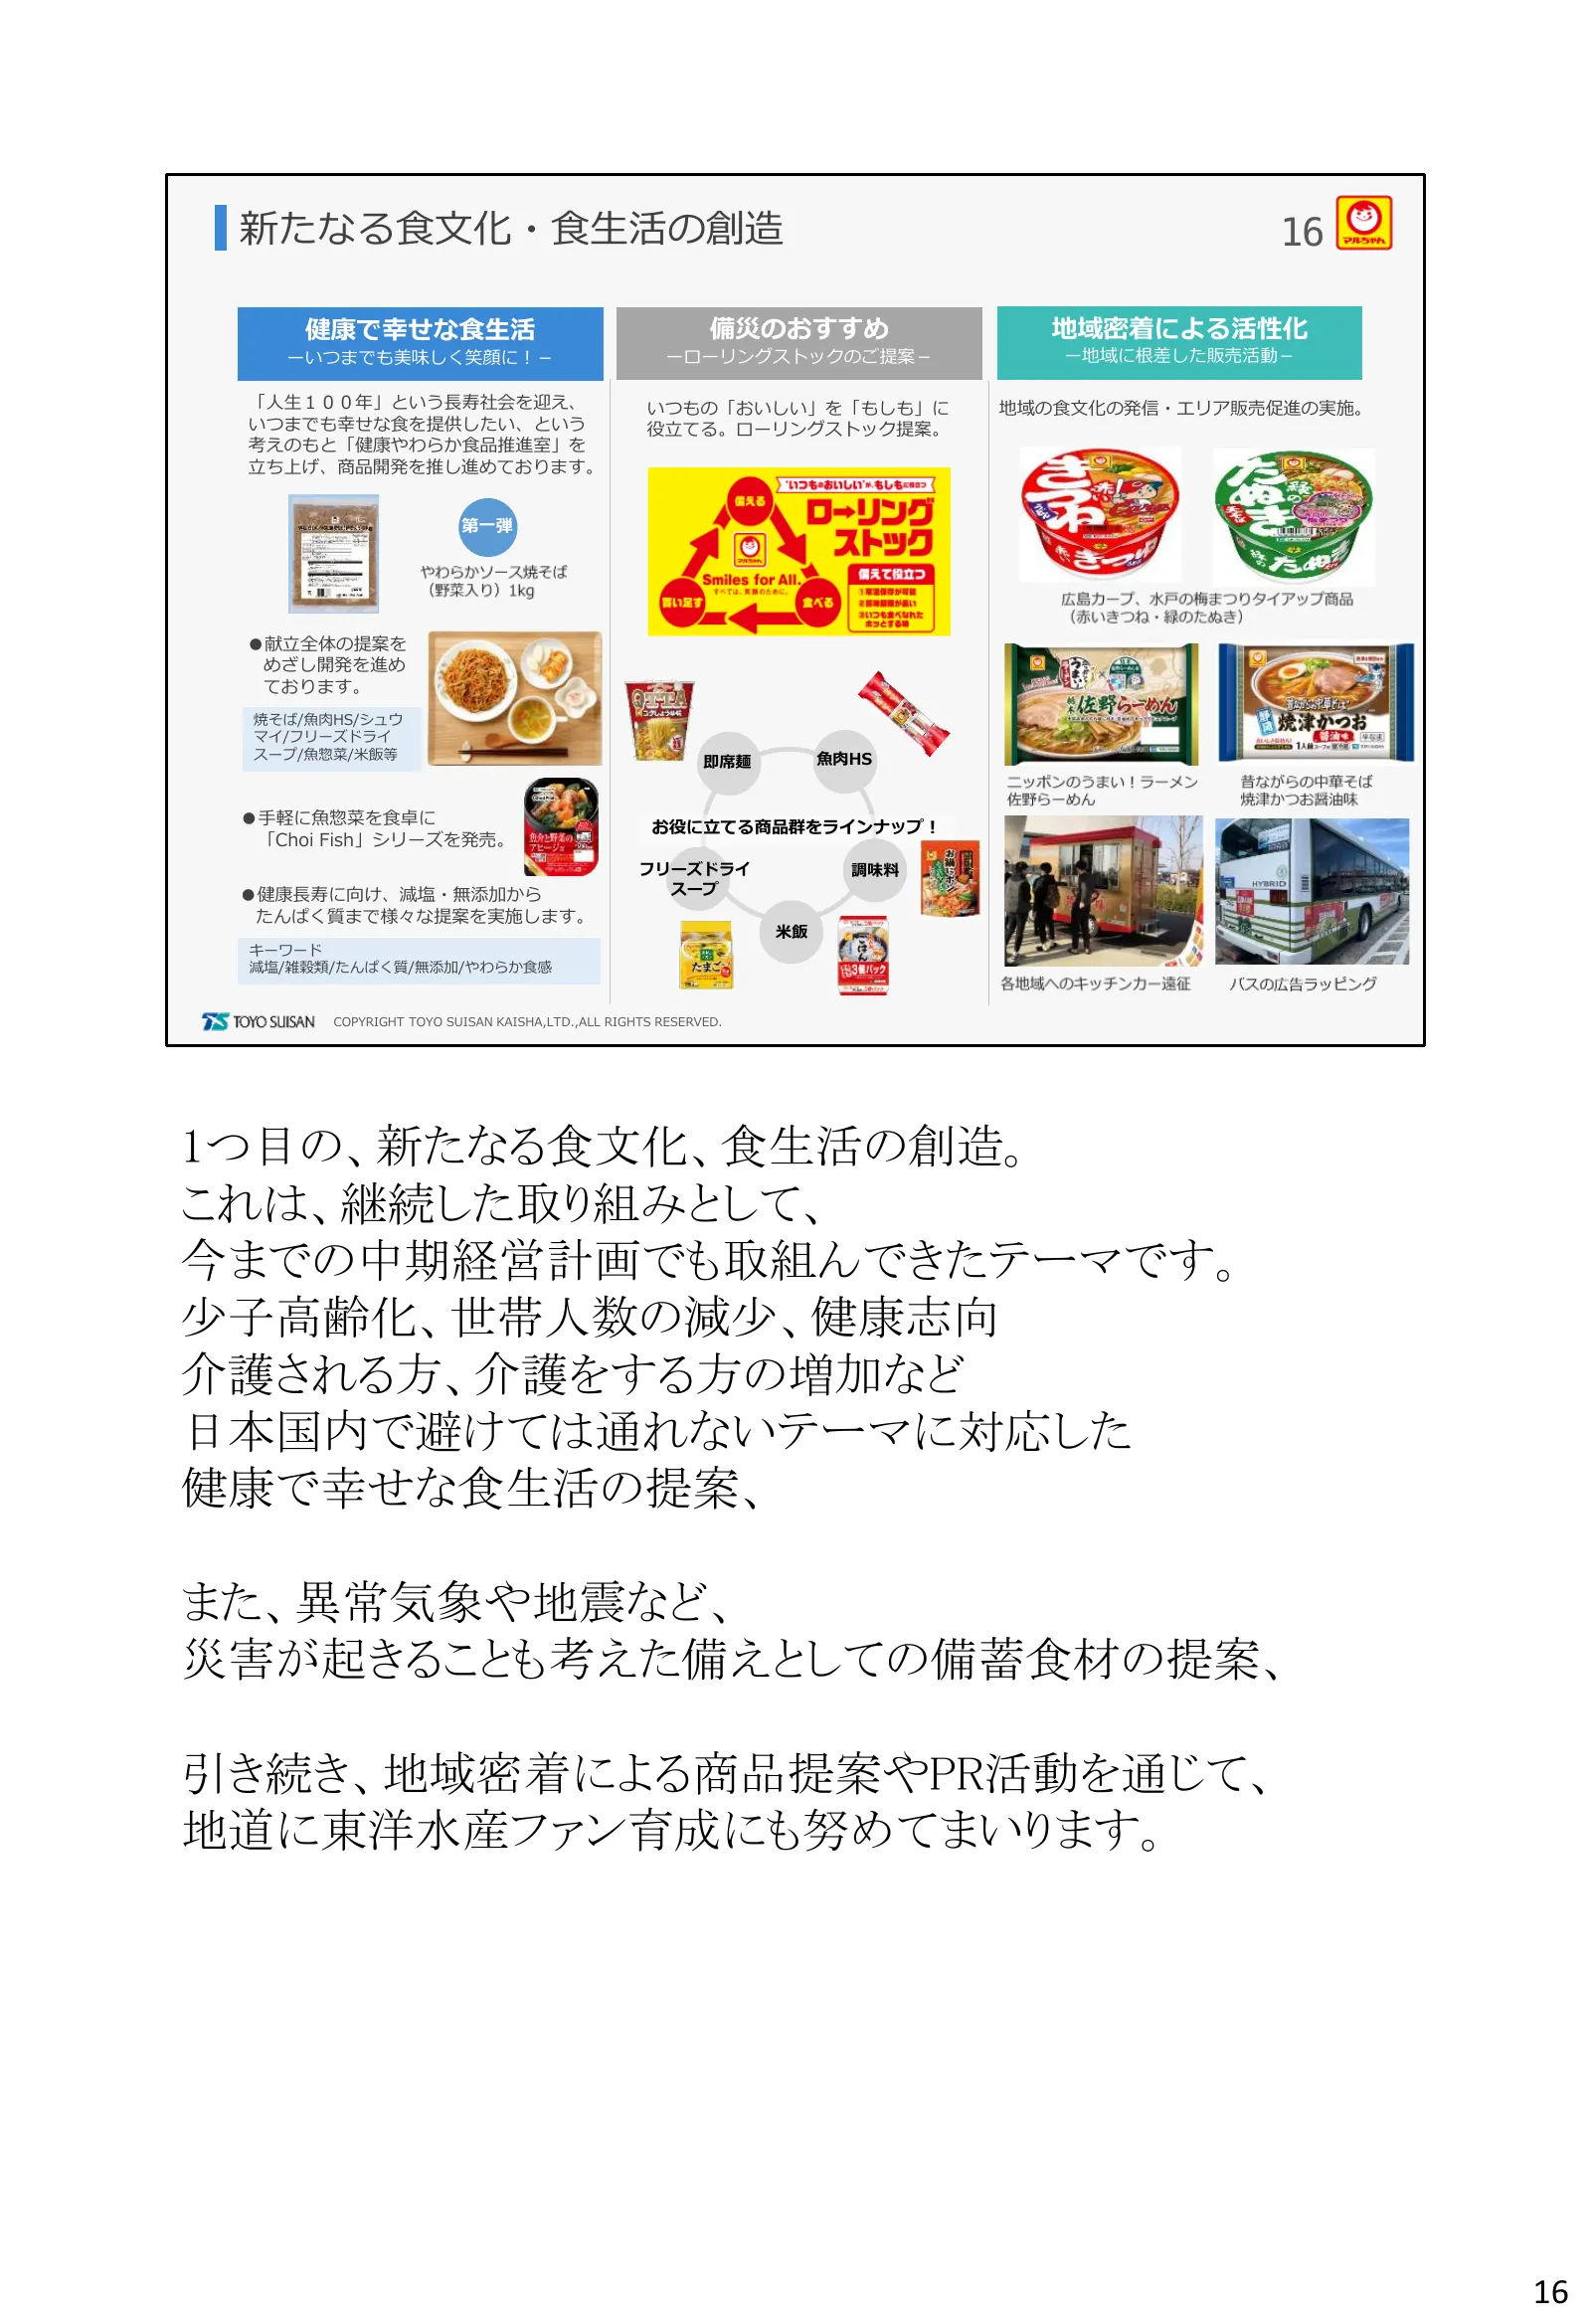
新たなる食文化・食生活の創造 16 健康で幸せな食生活 備災のおすすめ 地域密着による活性化 ーいつまでも美味しく笑顔に!- ーローリングストックのご提案- ー地域に根差した販売活動- 「人生100年」という長寿社会を迎え、 いつもの「おいしい」を「もしも」に 地域の食文化の発信・エリア販売促進の実施。 いつまでも幸せな食を提供したい、という 役立てる。ローリングストック提案。 考えのもと「健康やわらか食品推進室」を 立ち上げ、商品開発を推し進めております。 第一弾 ●献立全体の提案を めざし開発を進め ております。 焼そば/魚肉HS/シュウ マイ/フリーズドライ スープ/魚惣菜/米飯等 魚肉
Slide 17: 主な設備投資の予定
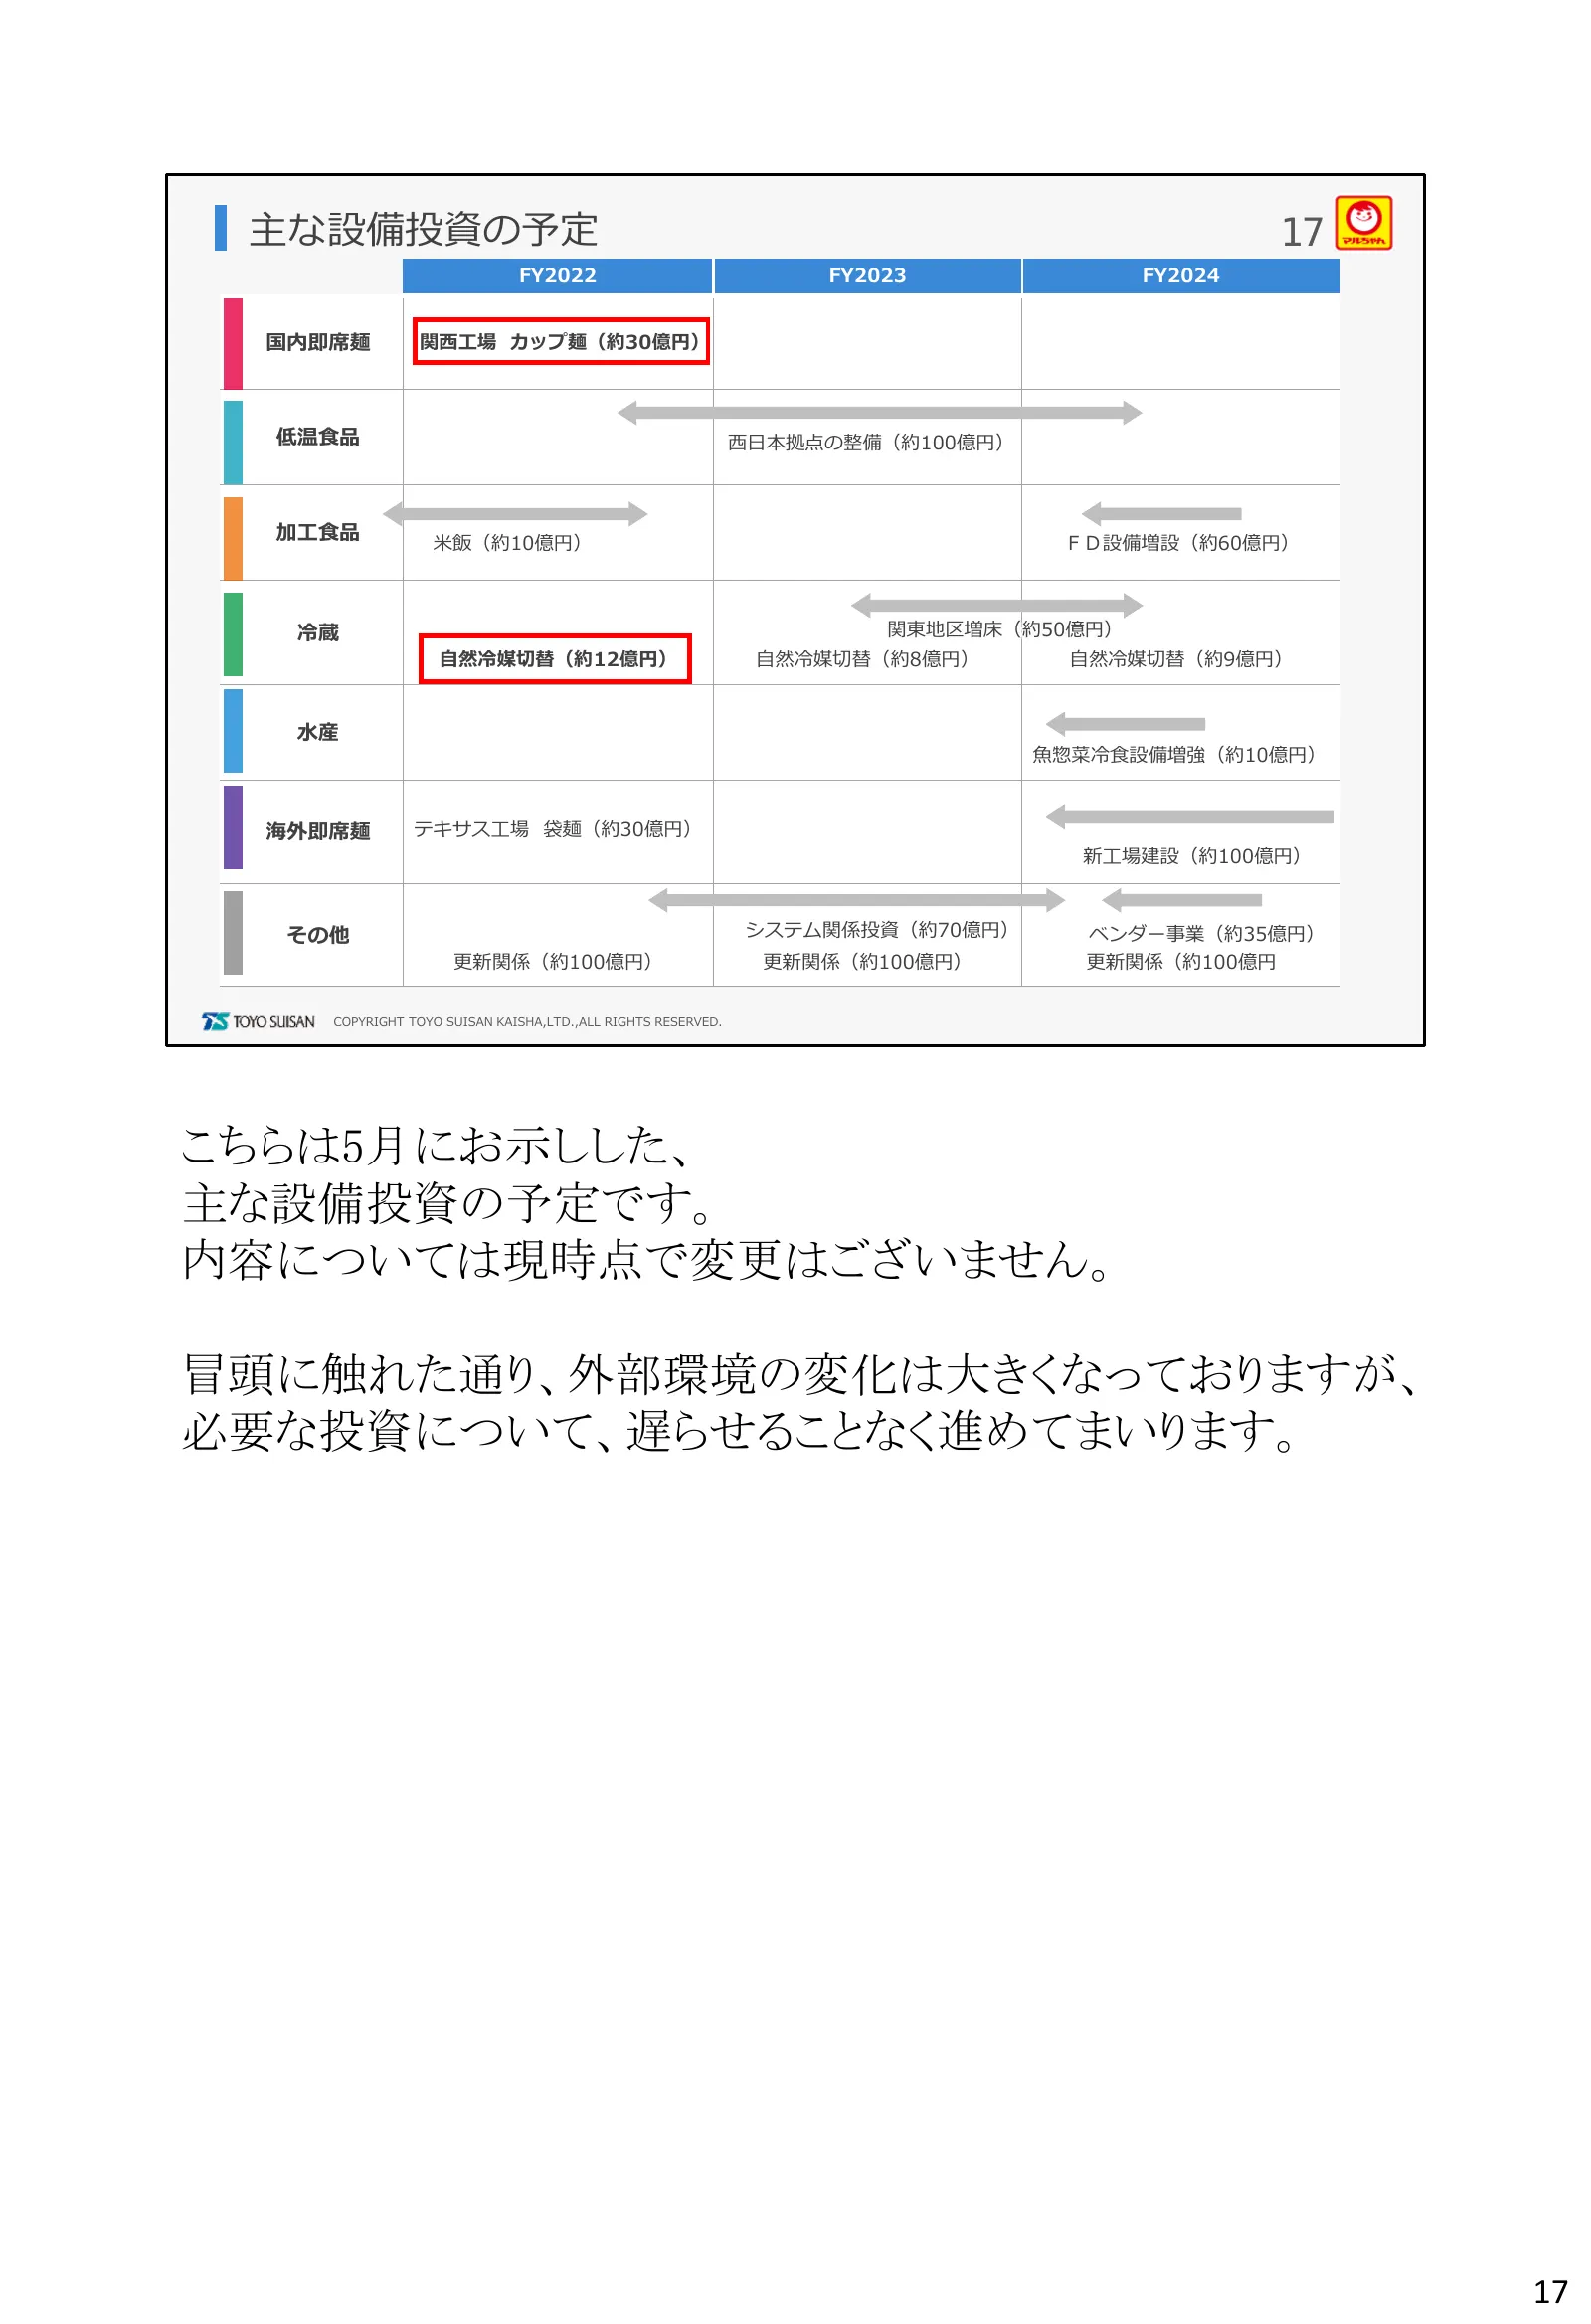
主な設備投資の予定 17 FY2022 FY2023 FY2024 国内即席麺 関西工場 カップ麺(約30億円) 低温食品 西日本拠点の整備(約100億円) 加工食品 米飯(約10億円) FD設備増設(約60億円) 冷蔵 関東地区増床(約50億円) 自然冷媒切替(約12億円) 自然冷媒切替(約8億円) 自然冷媒切替(約9億円) 水産 魚惣菜冷食設備増強(約10億円) 海外即席麺 テキサス工場 袋麺(約30億円) 新工場建設(約100億円) その他 システム関係投資(約70億円) ベンダー事業(約35億円) 更新関係(約100億円) 更新関係(約100億円) 更新関係(約100億円 COPYRI
Slide 18: 経営基盤の強化と社会課題・環境への対応の両立
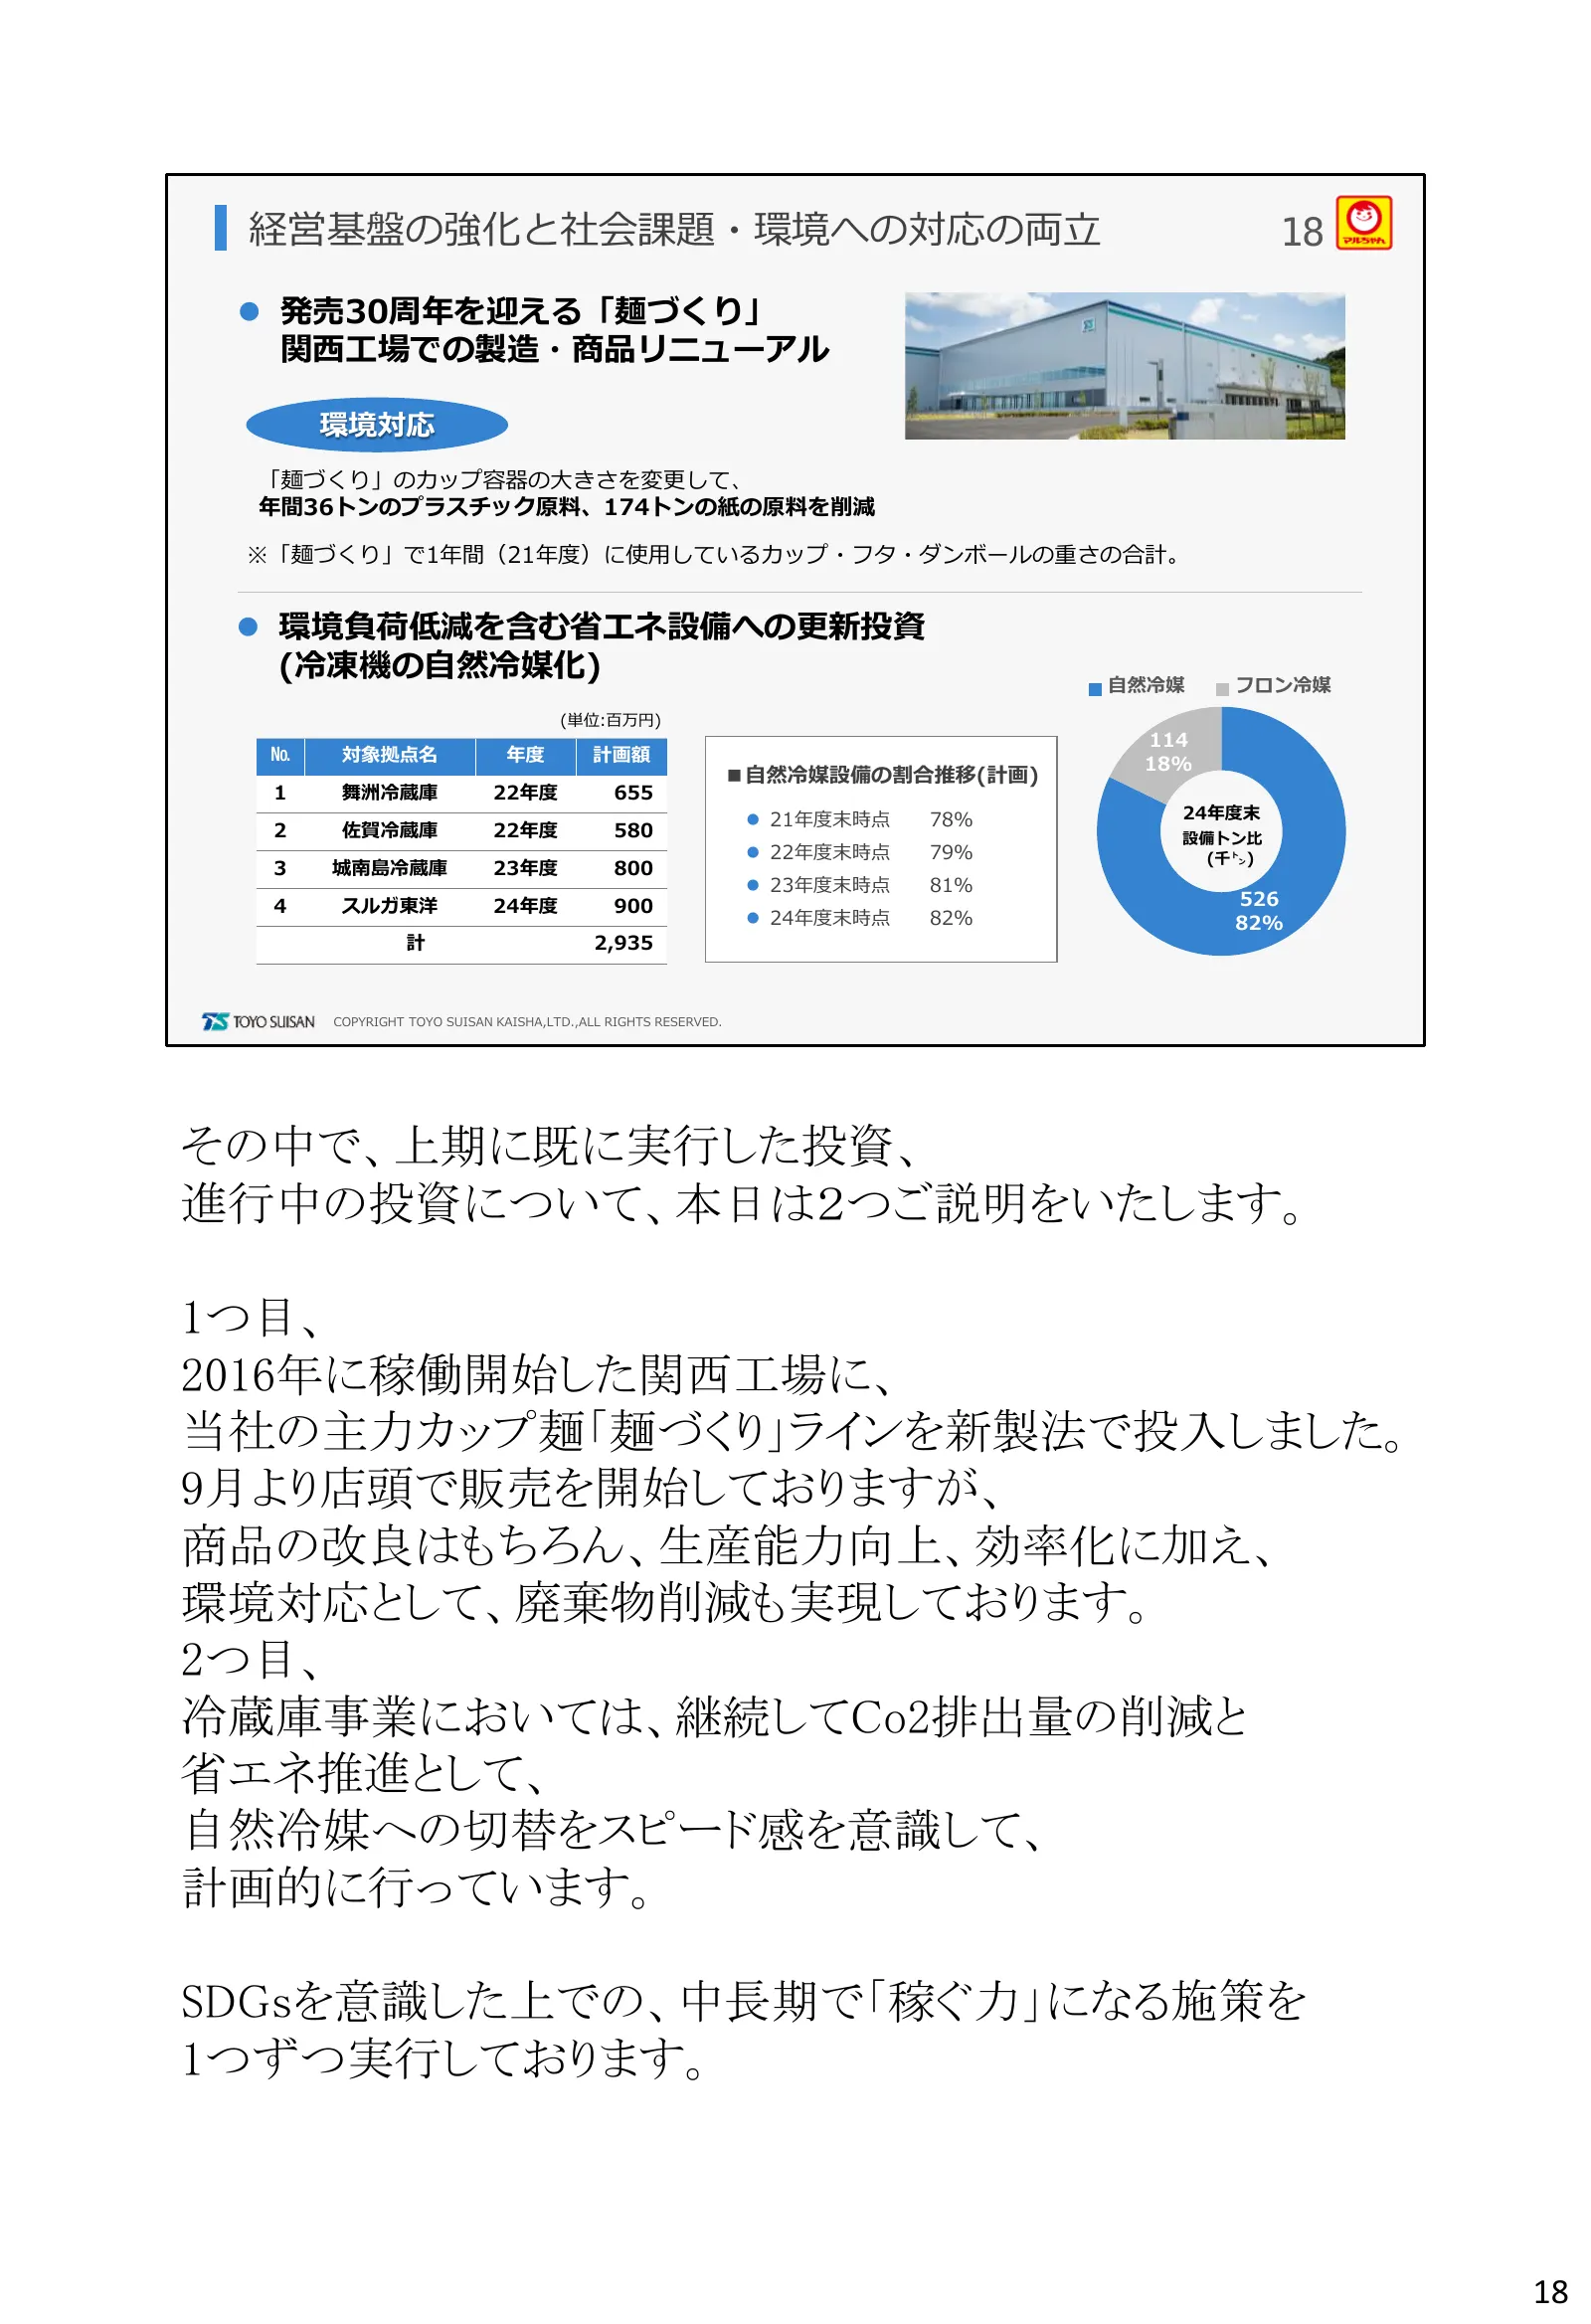
経営基盤の強化と社会課題・環境への対応の両立 18 ⚫ 発売30周年を迎える「麺づくり」 関西工場での製造・商品リニューアル 環境対応 「麺づくり」のカップ容器の大きさを変更して、 年間36トンのプラスチック原料、174トンの紙の原料を削減 ※「麺づくり」で1年間(21年度)に使用しているカップ・フタ・ダンボールの重さの合計。 ⚫ 環境負荷低減を含む省エネ設備への更新投資 (冷凍機の自然冷媒化) 自然冷媒 フロン冷媒 (単位:百万円) 114 № 対象拠点名 年度 計画額 18% ■自然冷媒設備の割合推移(計画) 1 舞洲冷蔵庫 22年度 655 ⚫ 21年度末時点 78% 24年度末 2 佐
Slide 19: 1株当たり配当金推移
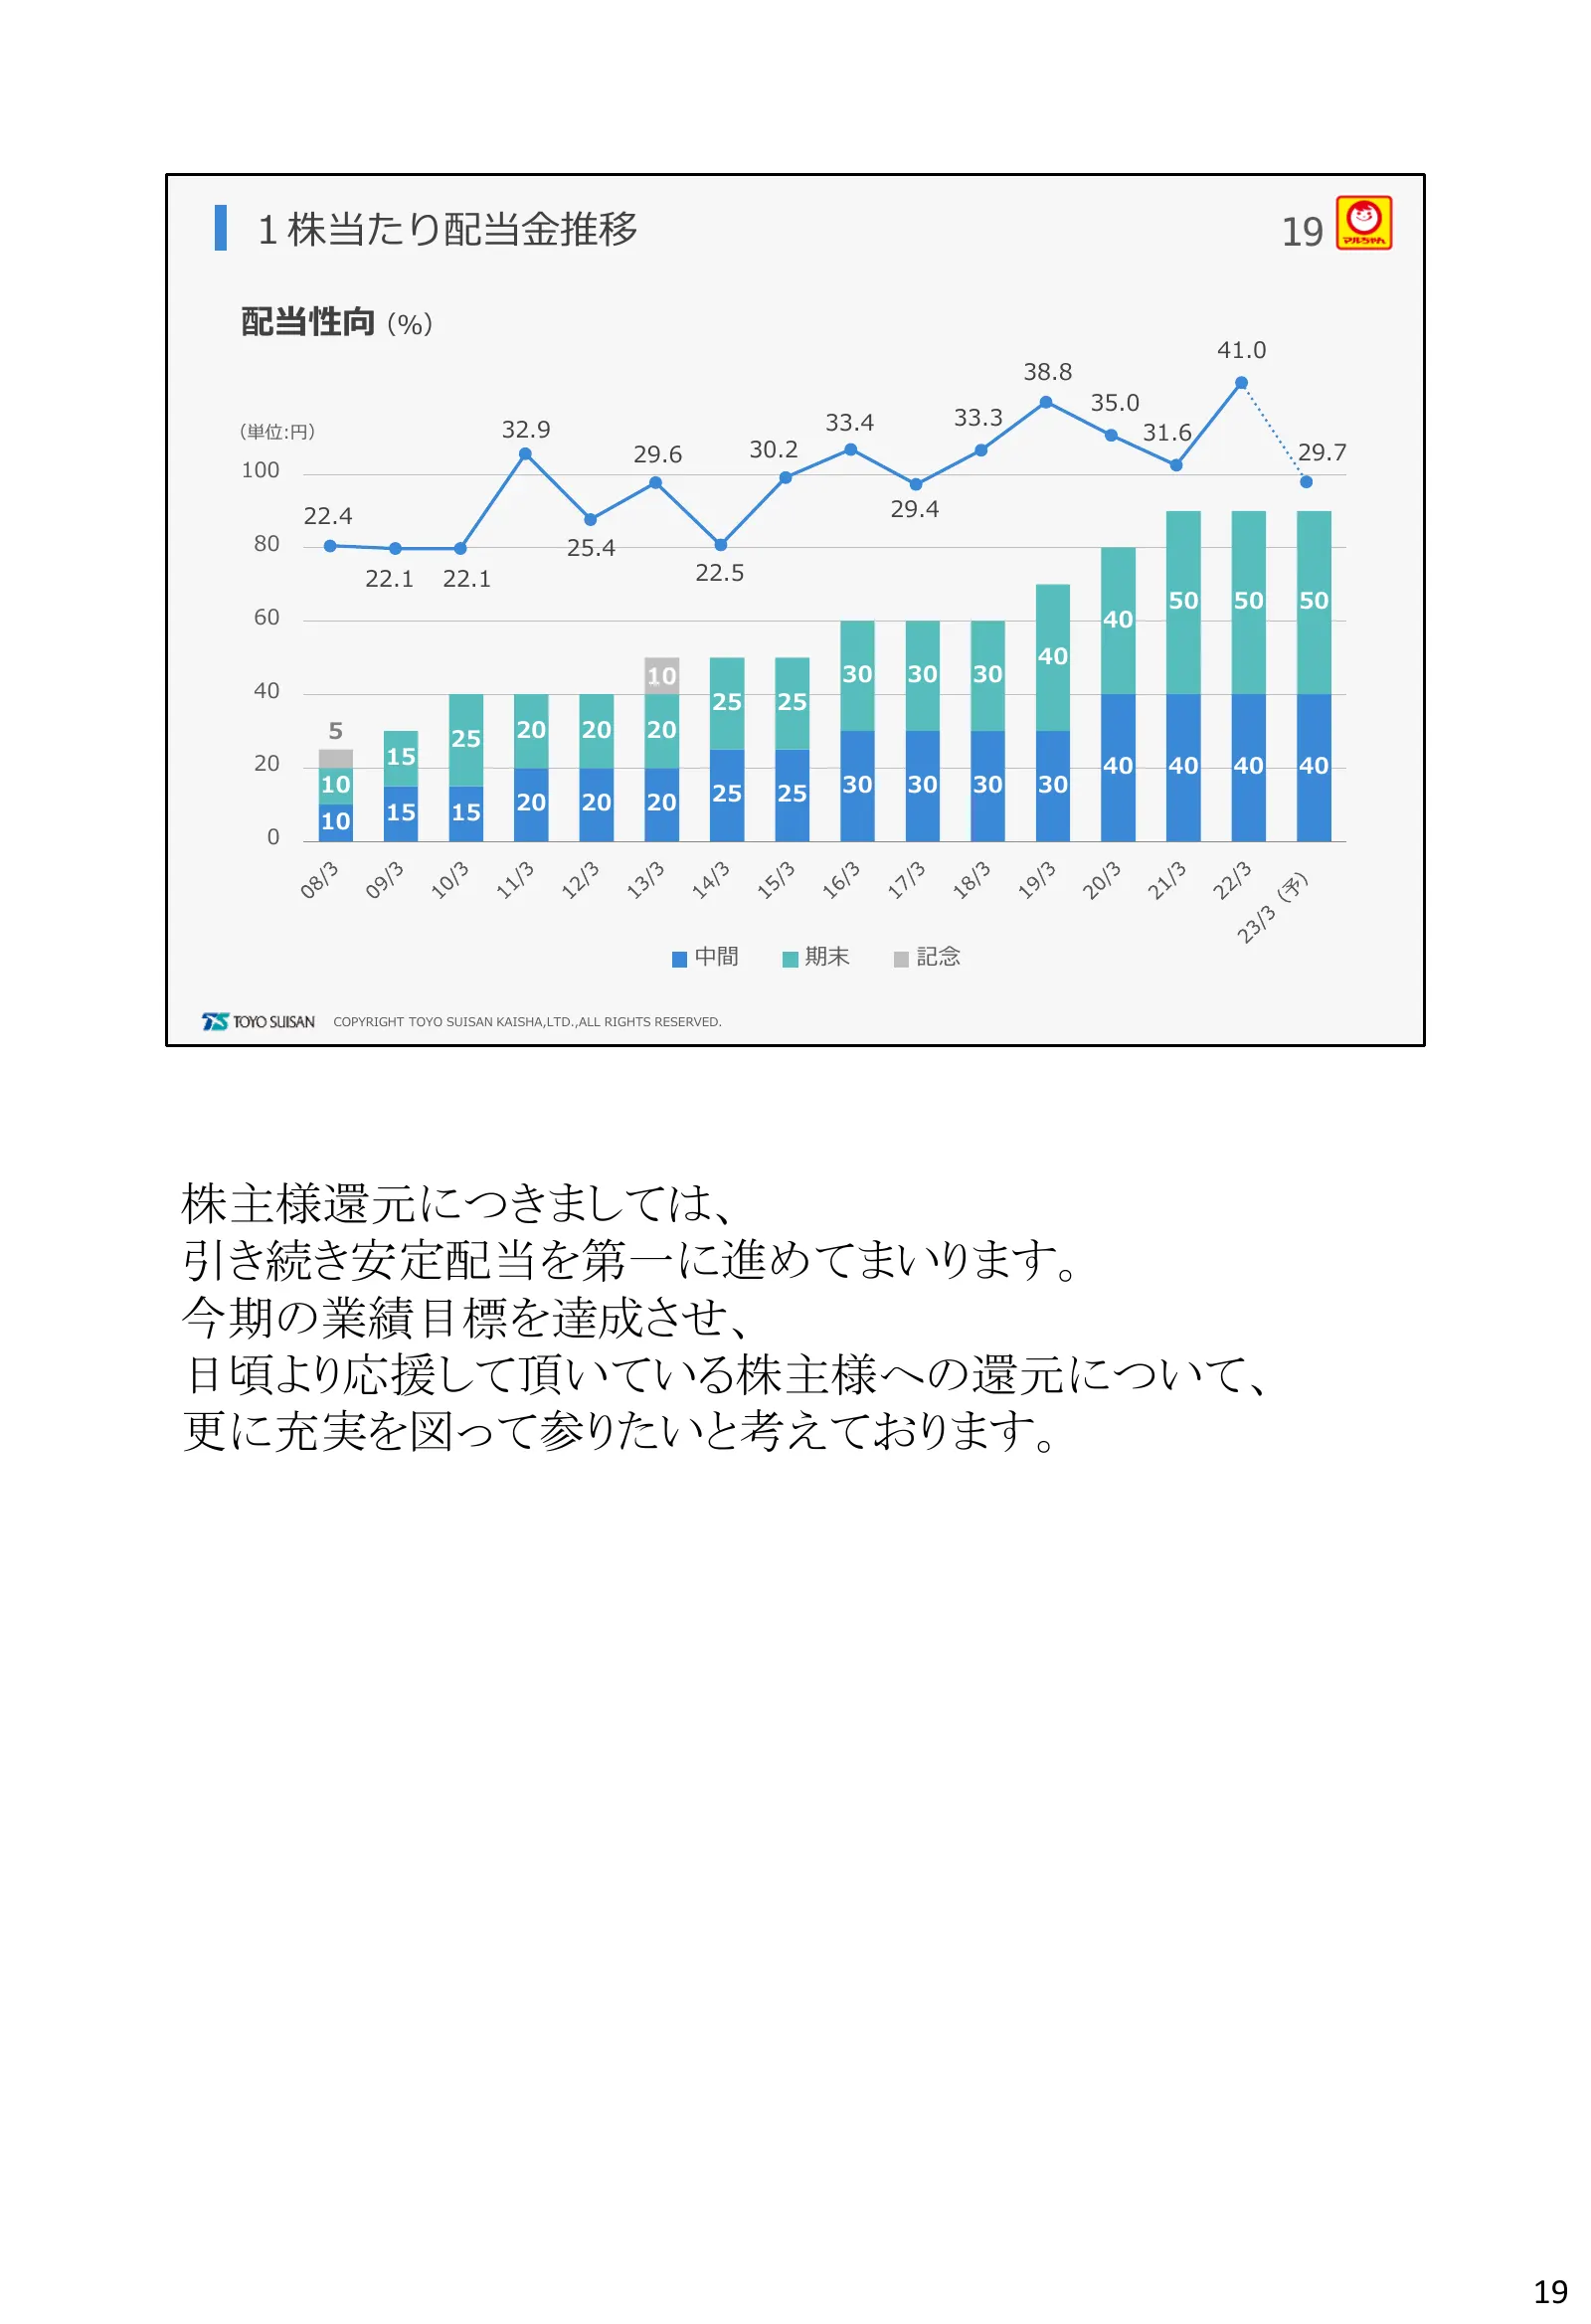
1株当たり配当金推移 19 配当性向(%) 41.0 38.8 35.0 33.4 33.3 (単位:円) 32.9 31.6 29.6 30.2 29.7 100 22.4 29.4 80 25.4 22.1 22.1 22.5 50 50 50 60 40 40 10 30 30 30 40 25 25 5 25 20 20 20 20 15 40 40 40 40 10 25 25 30 30 30 30 15 15 20 20 20 10 0 中間 期末 記念 COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 株主様還元につき
Slide 20: 「笑顔」と「健康」をお届けできる会社をめざして
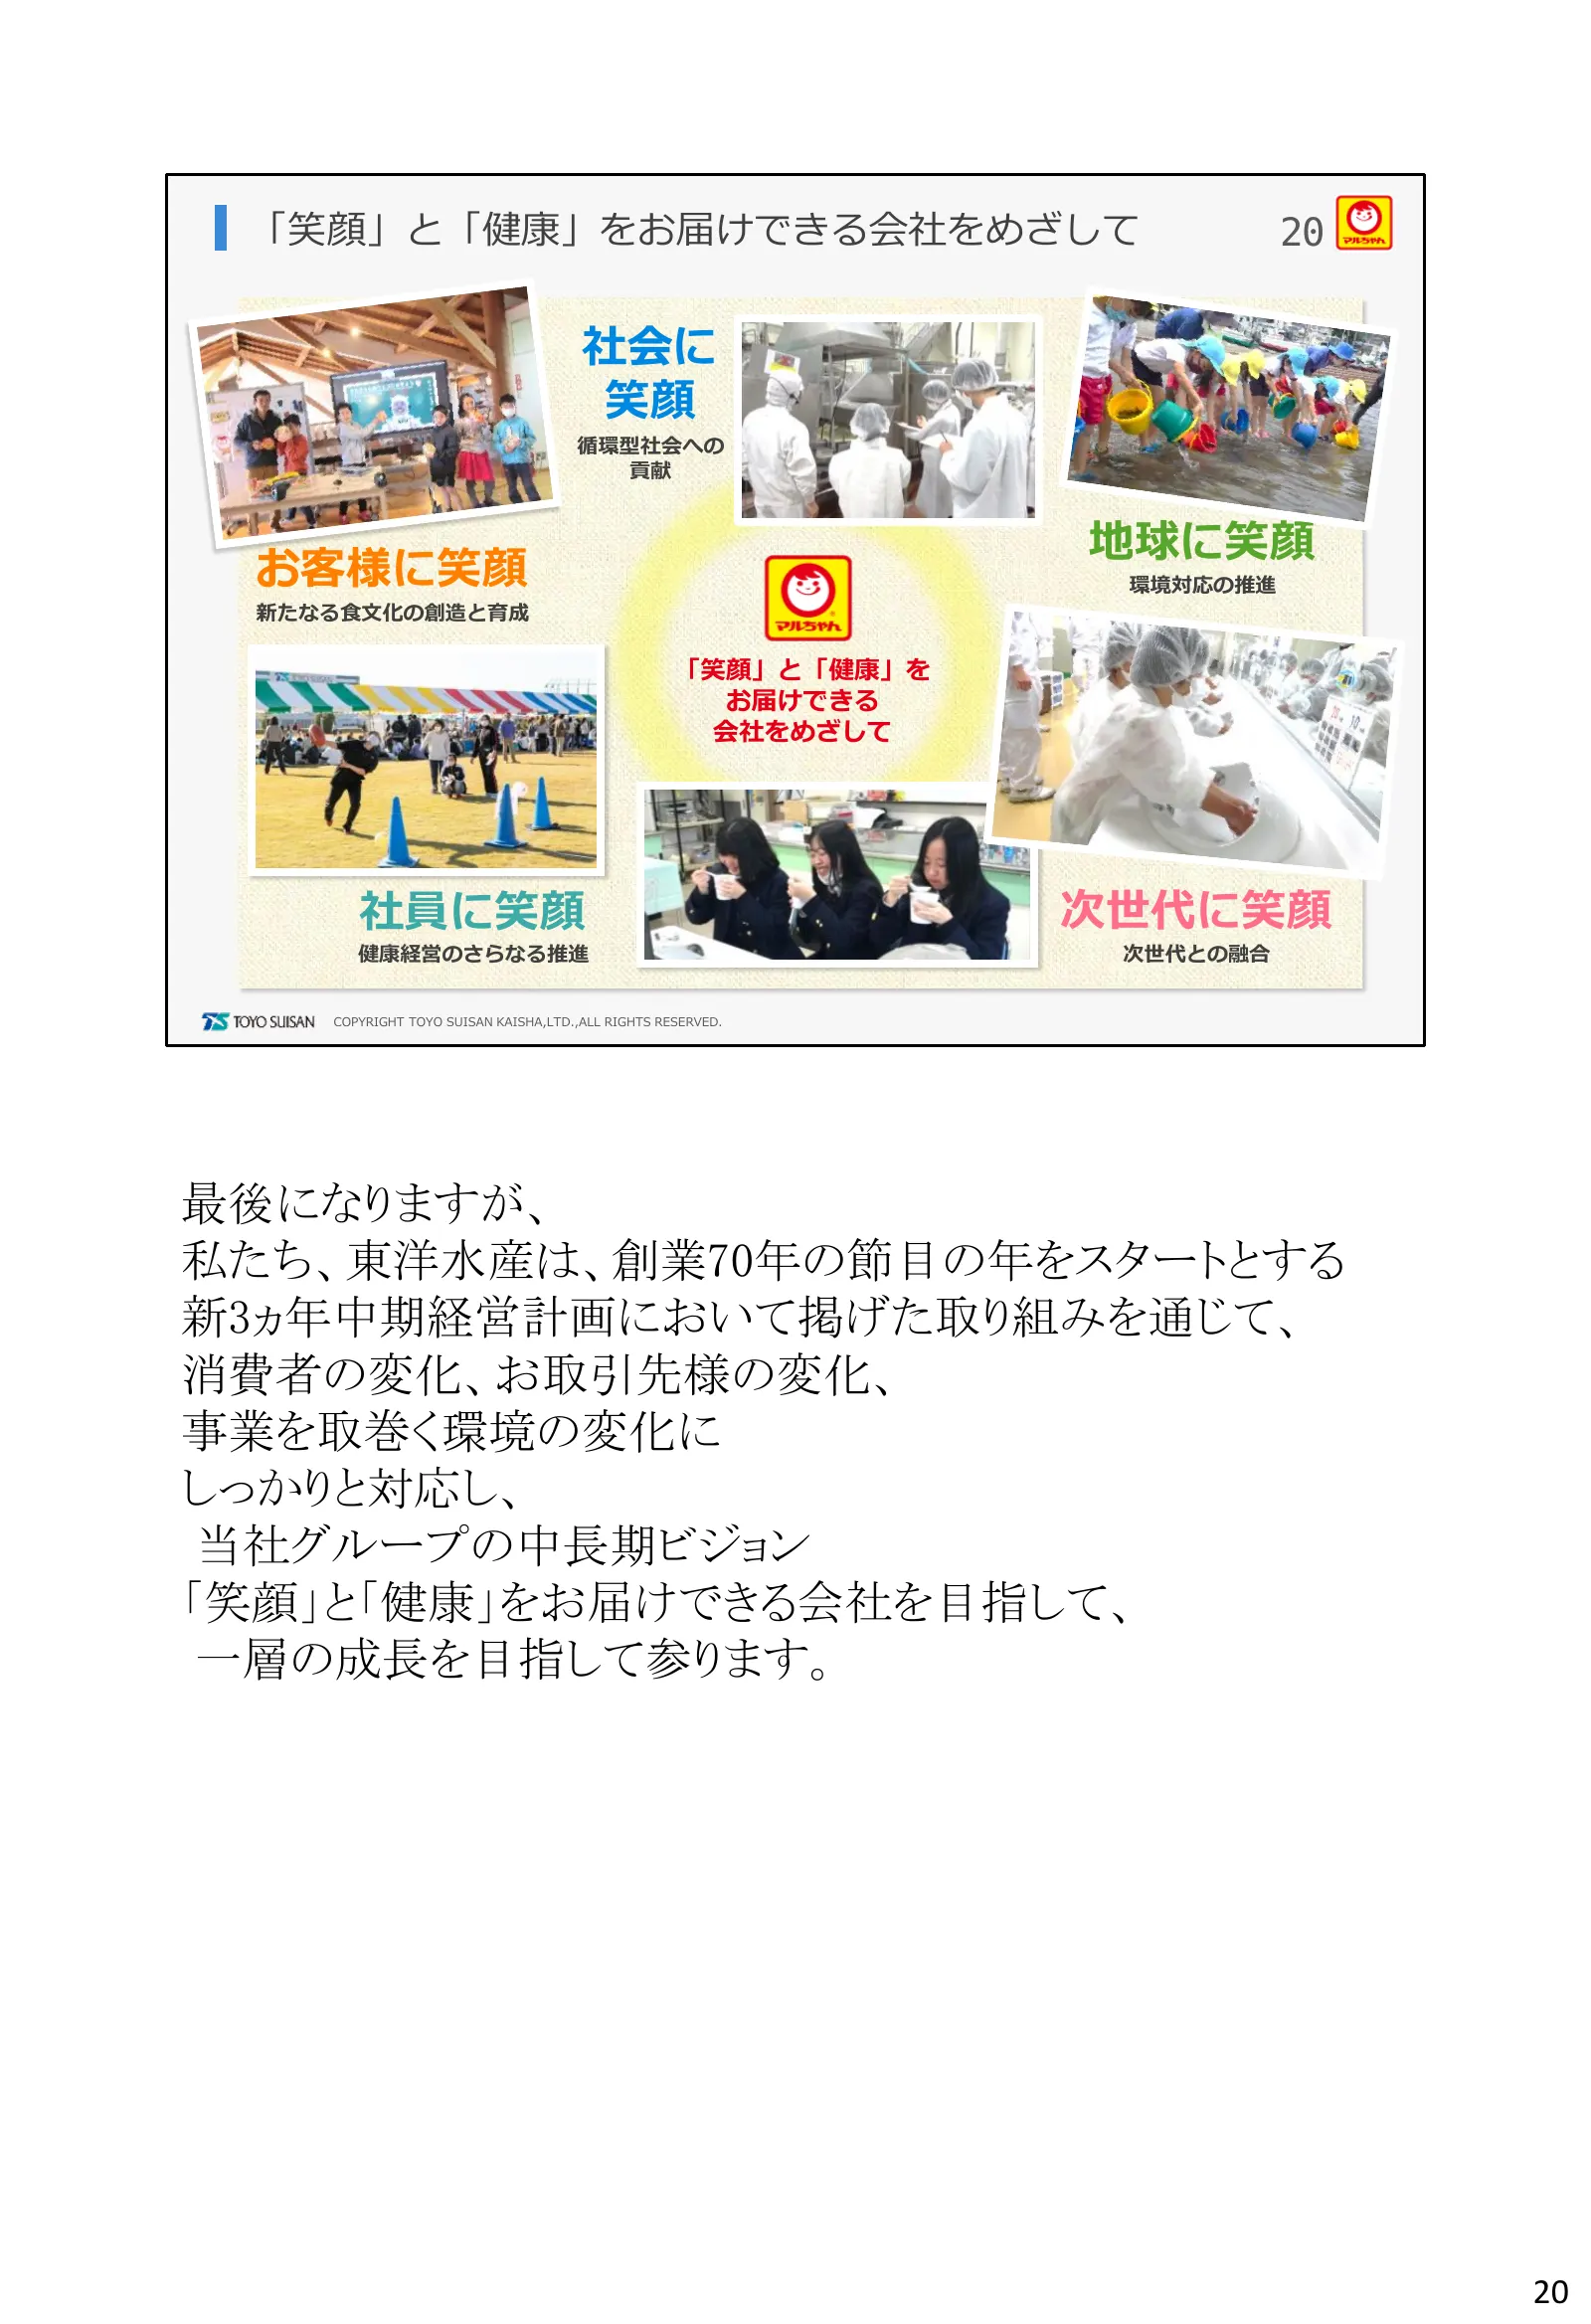
「笑顔」と「健康」をお届けできる会社をめざして 20 社会に 笑顔 循環型社会への 貢献 地球に笑顔 お客様に笑顔 環境対応の推進 新たなる食文化の創造と育成 「笑顔」と「健康」を お届けできる 会社をめざして 社員に笑顔 次世代に笑顔 健康経営のさらなる推進 次世代との融合 COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 最後になりますが、 私たち、東洋水産は、創業70年の節目の年をスタートとする 新3ヵ年中期経営計画において掲げた取り組みを通じて、 消費者の変化、お取引先様の変化、 事業を取巻く環境の変化に しっかりと対応し、
Slide 21: 海外即席麺事業
03-2 海外即席麺事業 21
Slide 22: 海外即席麺事業 第2四半期までの概況
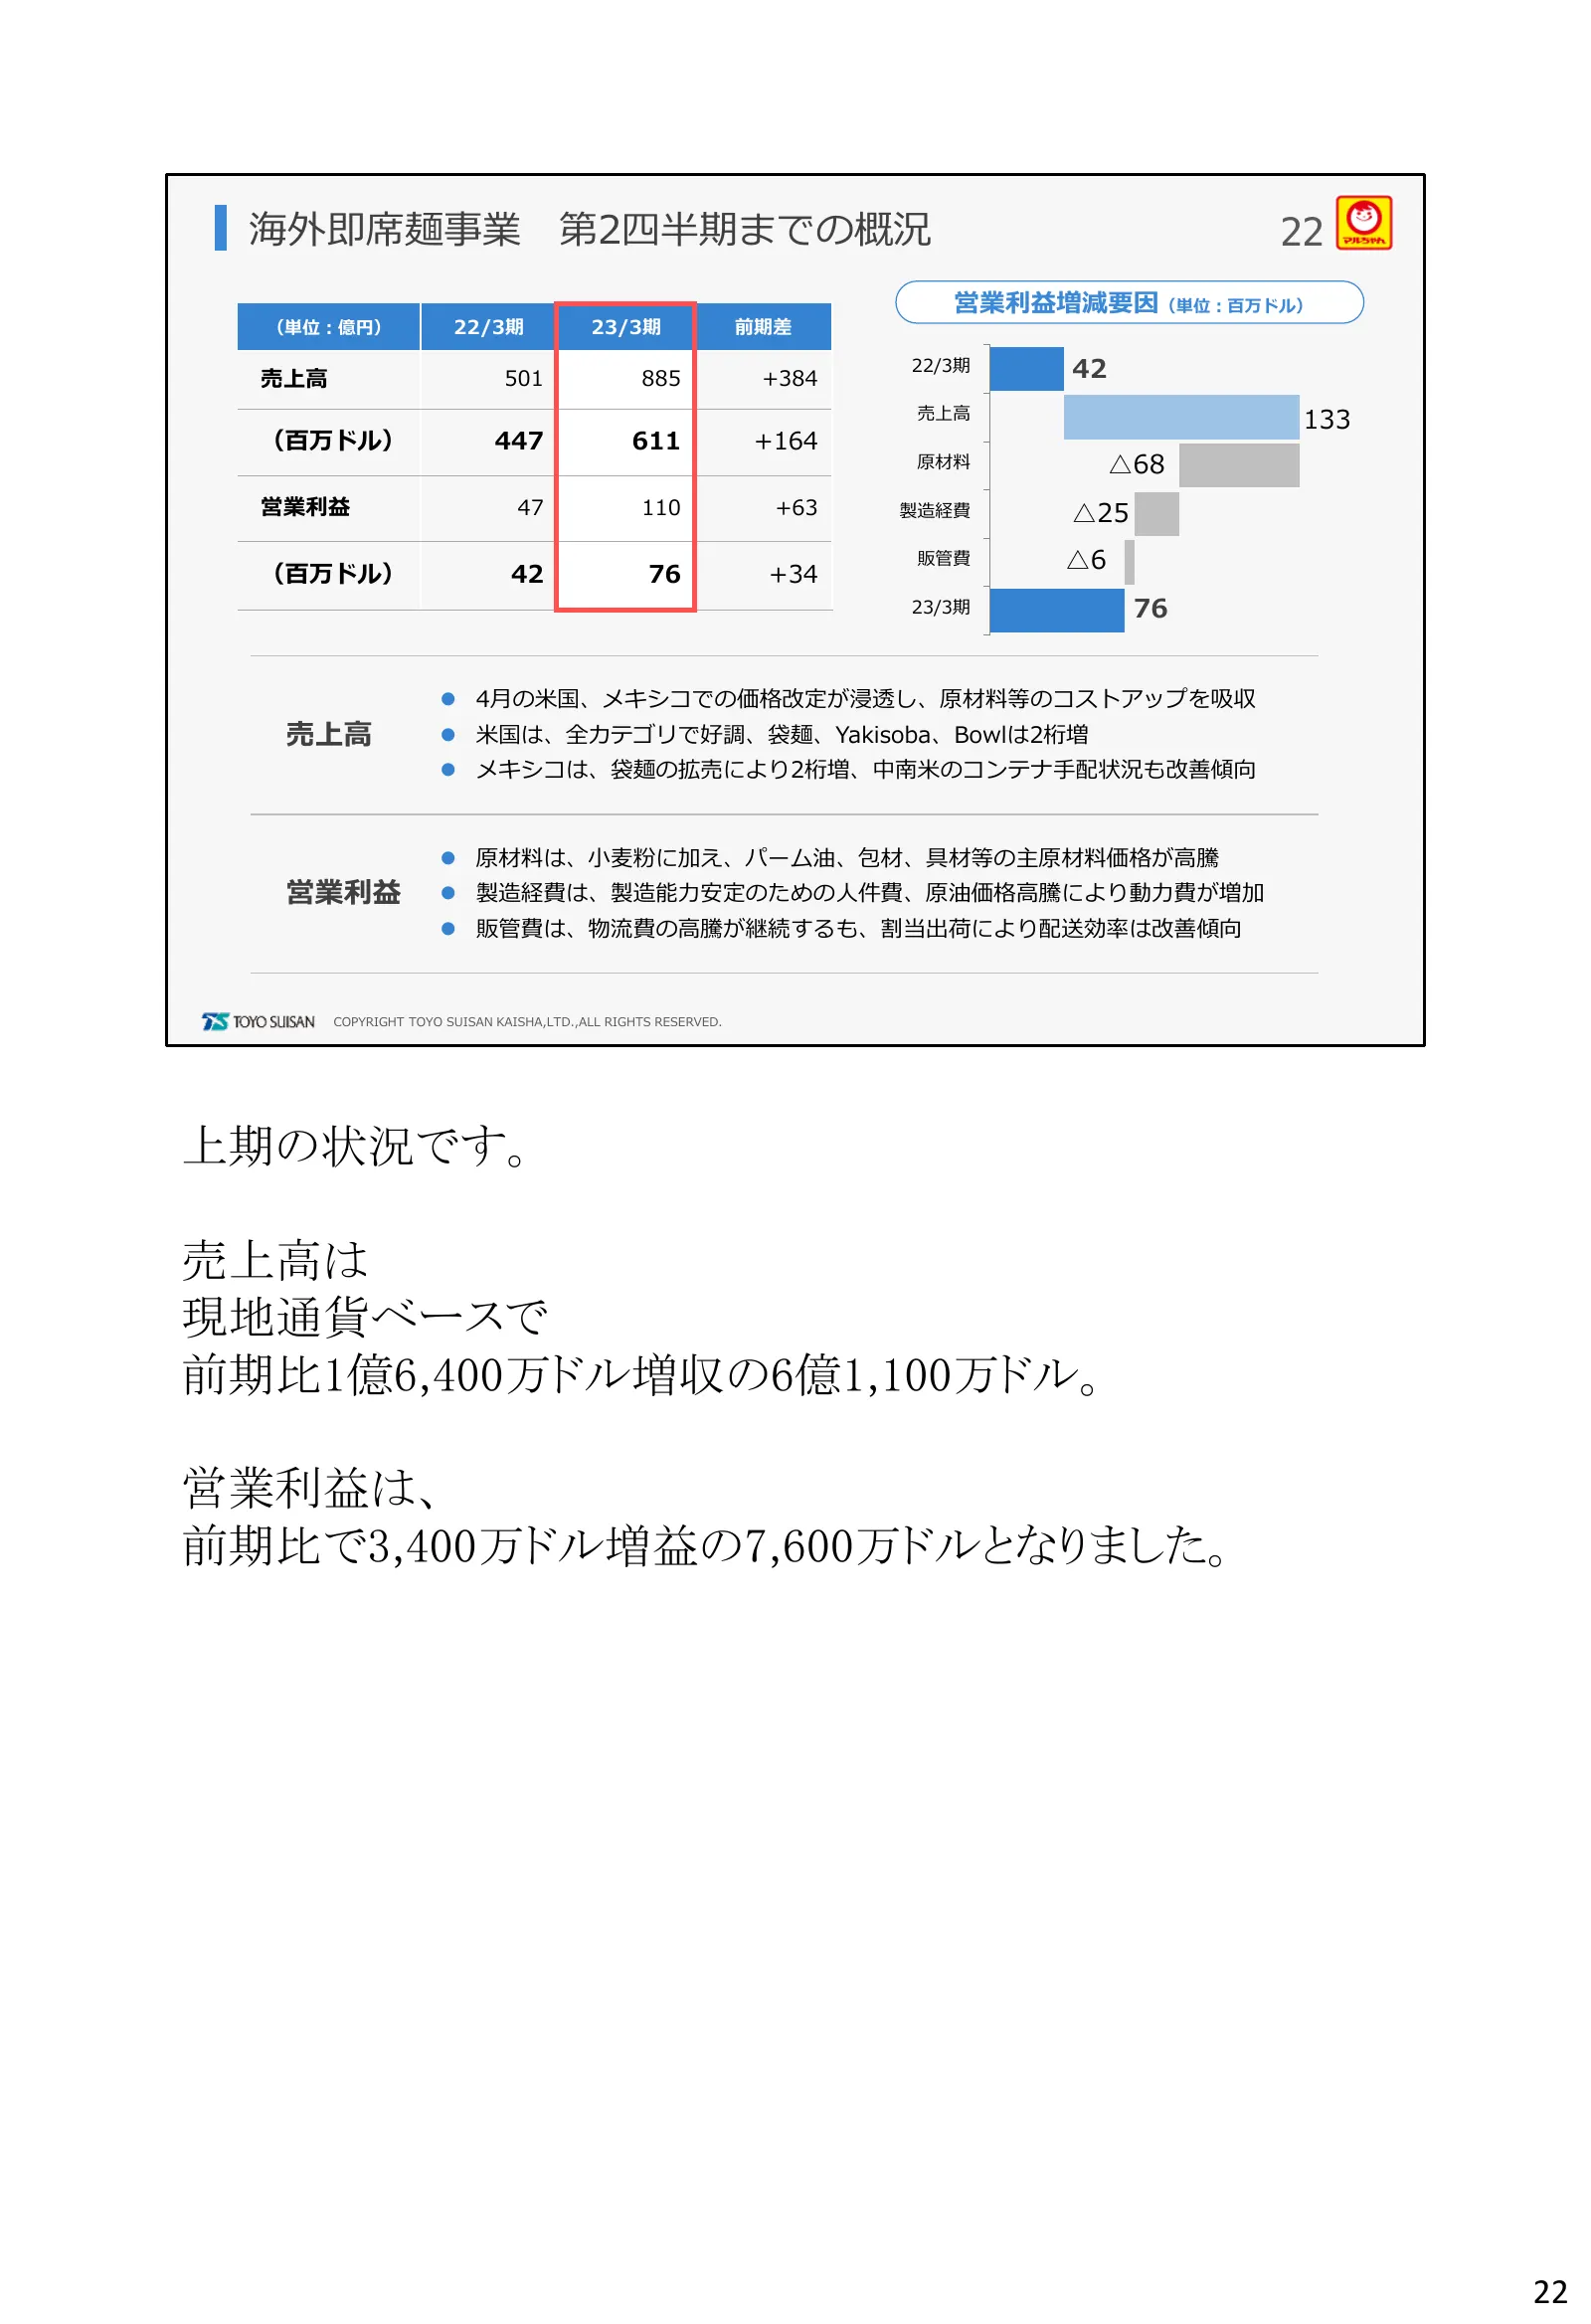
海外即席麺事業 第2四半期までの概況 22 営業利益増減要因(単位:百万ドル) (単位:億円) 22/3期 23/3期 前期差 売上高 501 885 +384 22/3期 42 売上高 133 (百万ドル) 447 611 +164 原材料 △68 営業利益 47 110 +63 製造経費 △25 販管費 △6 (百万ドル) 42 76 +34 23/3期 76 ⚫ 4月の米国、メキシコでの価格改定が浸透し、原材料等のコストアップを吸収 売上高 ⚫ 米国は、全カテゴリで好調、袋麺、Yakisoba、Bowlは2桁増 ⚫ メキシコは、袋麺の拡売により2桁増、中南米のコンテナ手配状況も改善傾向
Slide 23: 海外即席麺事業 四半期別営業利益増減要因(実績)
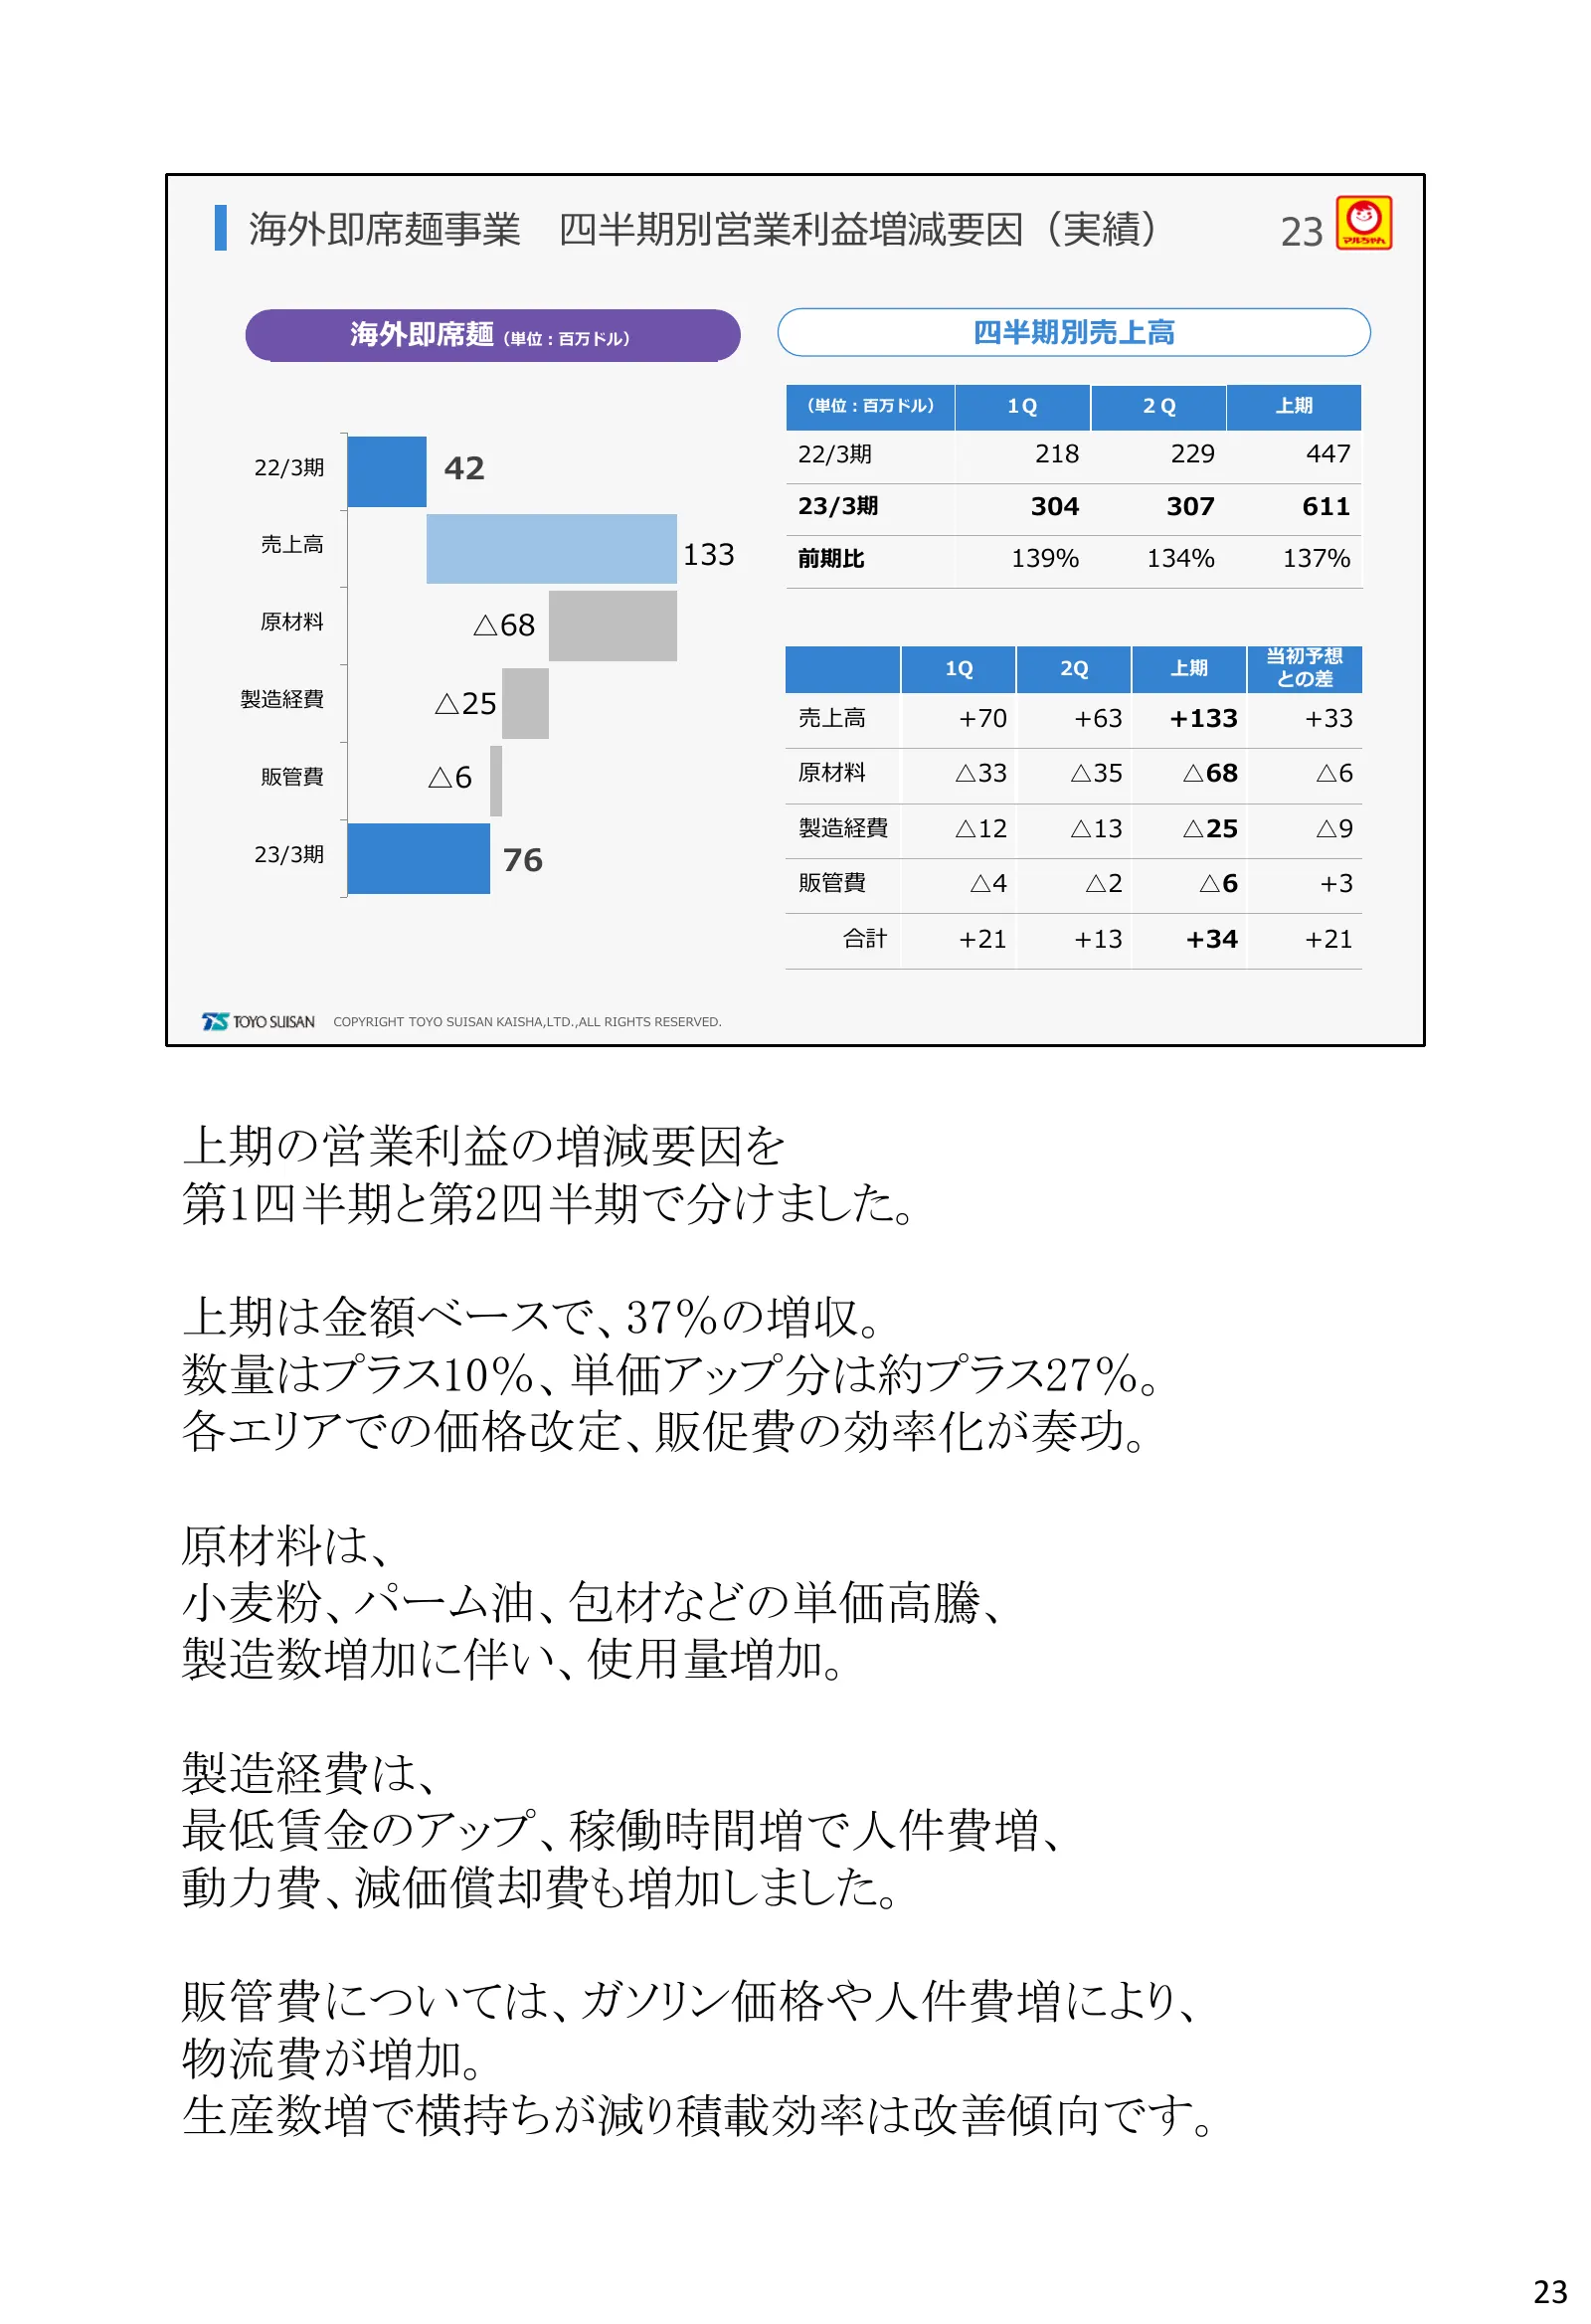
海外即席麺事業 四半期別営業利益増減要因(実績) 23 海外即席麺(単位:百万ドル) 四半期別売上高 (単位:百万ドル) 1Q 2Q 上期 22/3期 218 229 447 22/3期 42 23/3期 304 307 611 売上高 133 前期比 139% 134% 137% 原材料 △68 当初予想 1Q 2Q 上期 との差 製造経費 △25 売上高 +70 +63 +133 +33 販管費 △6 原材料 △33 △35 △68 △6 製造経費 △12 △13 △25 △9 23/3期 76 販管費 △4 △2 △6 +3 合計 +21 +13 +34 +21 COPYRIGHT TO
Slide 24: 海外即席麺事業 通期連結業績の見通し
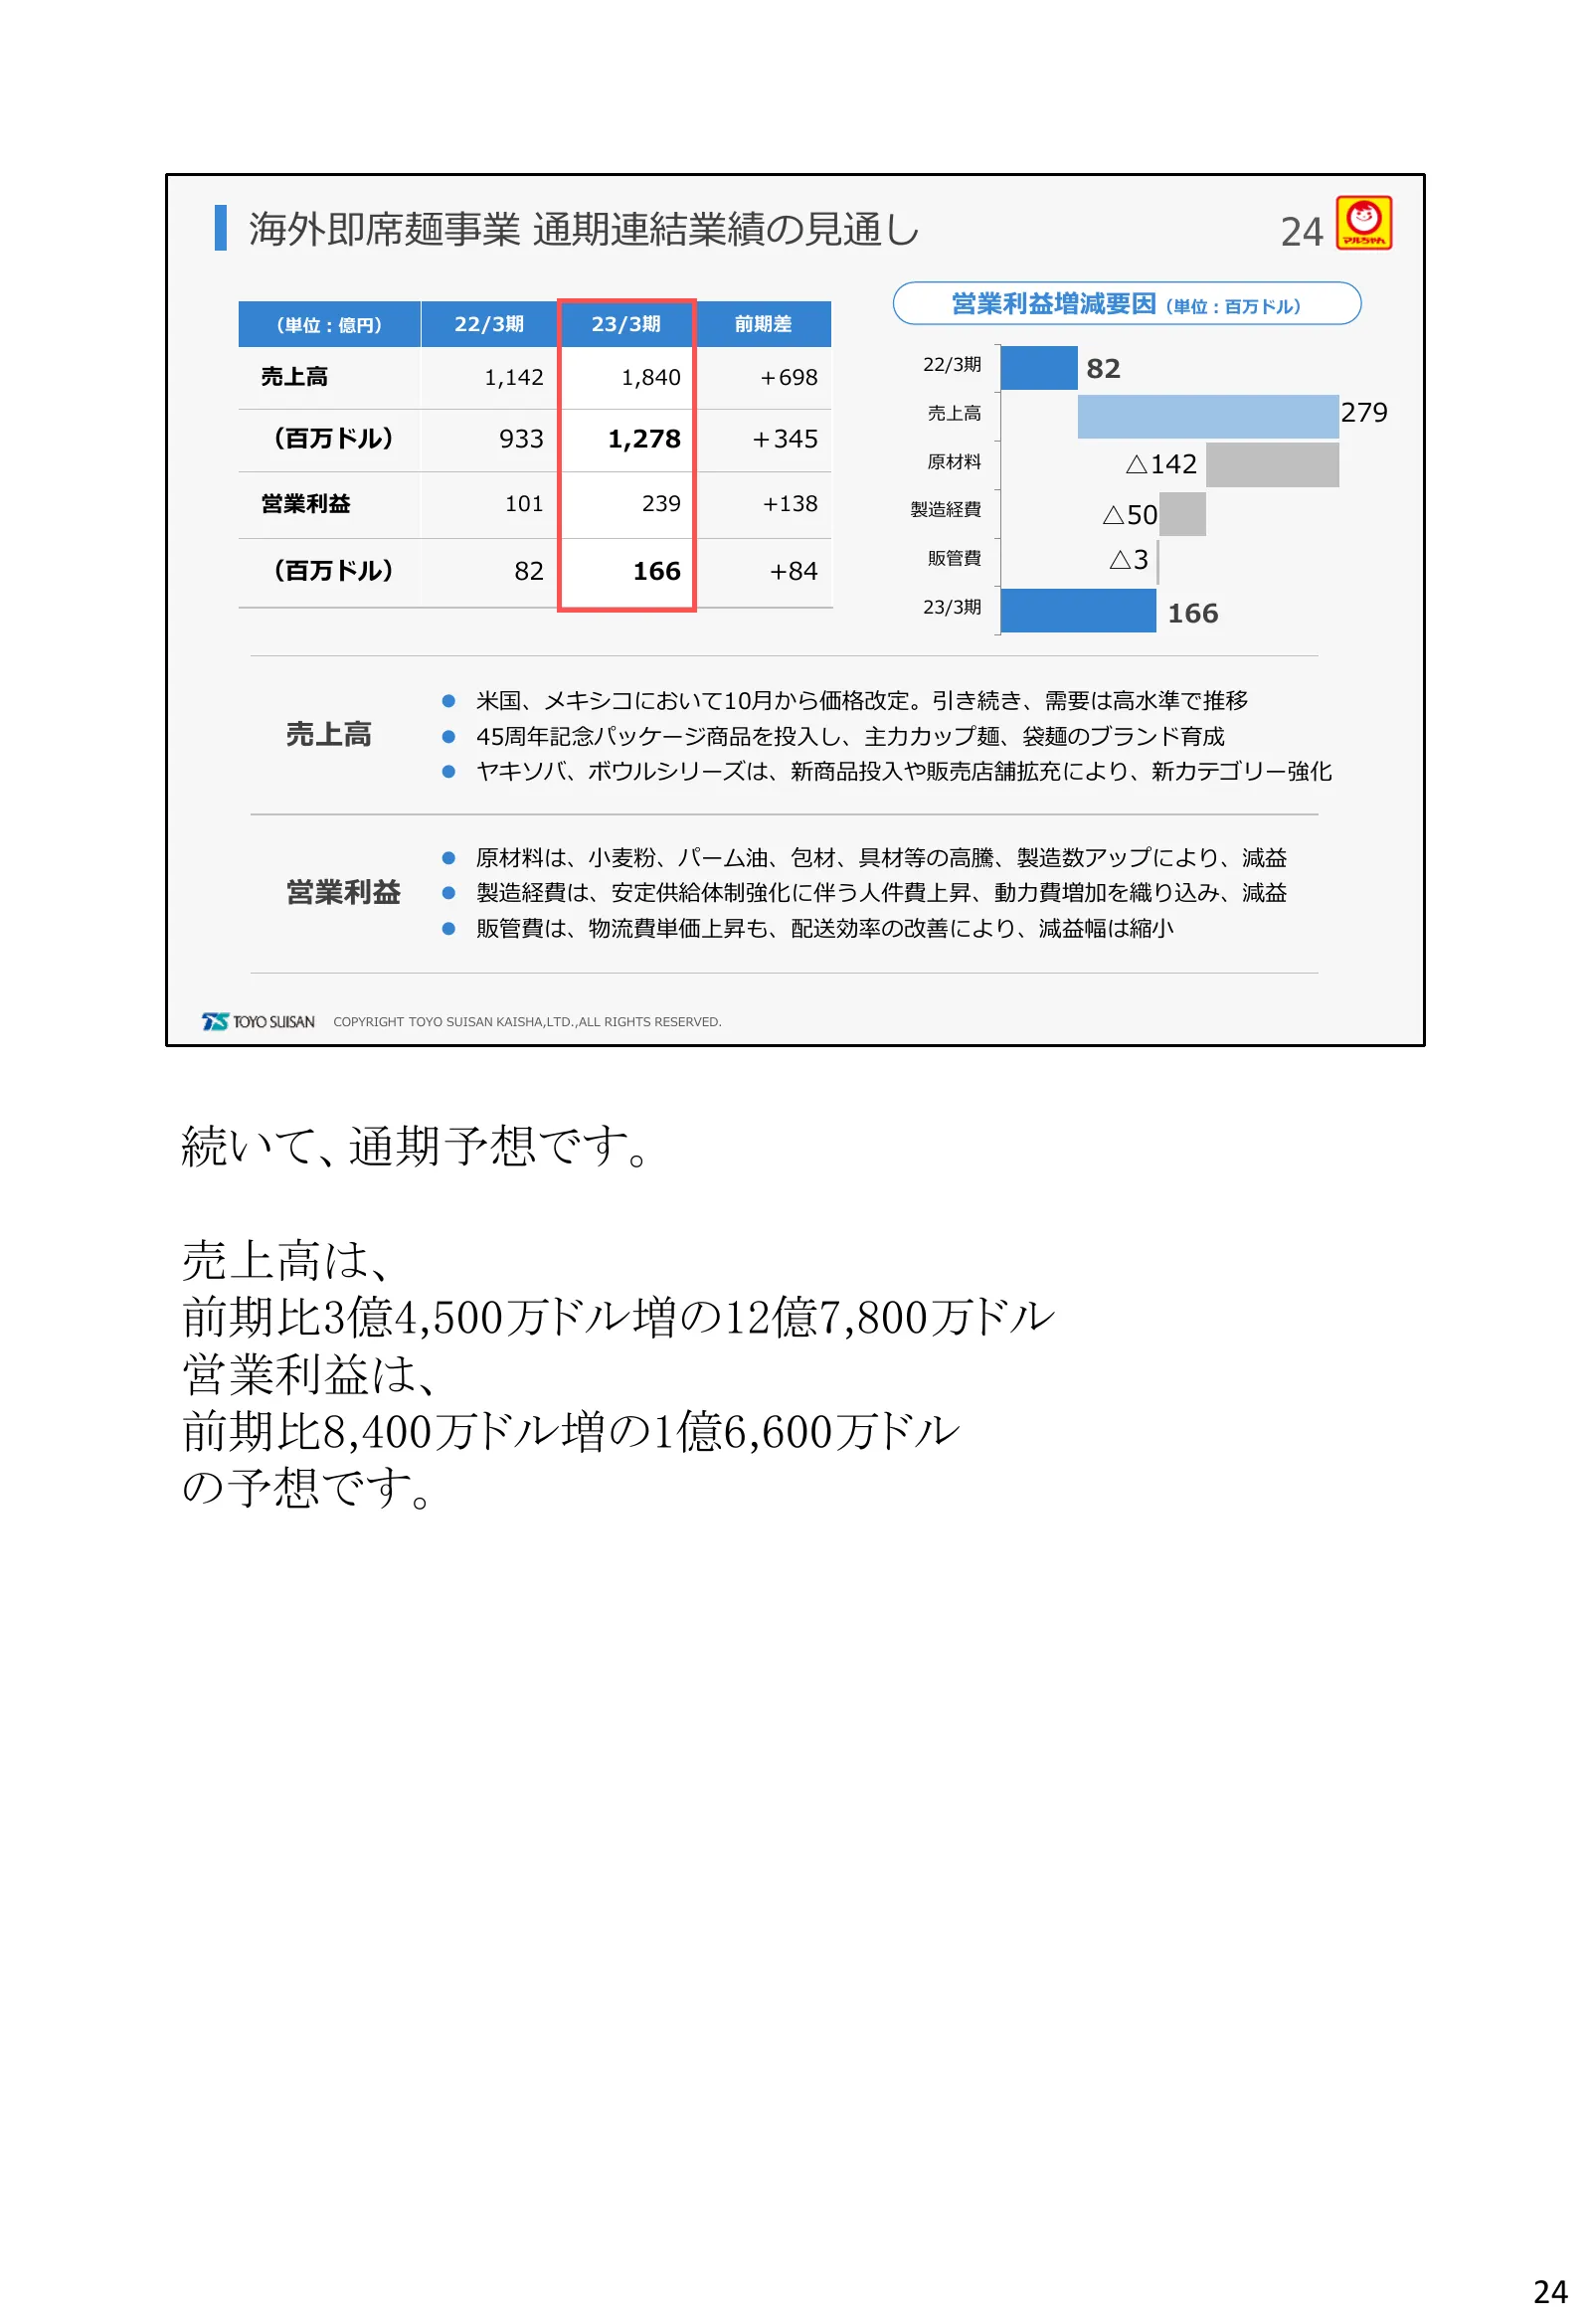
海外即席麺事業 通期連結業績の見通し 24 営業利益増減要因(単位:百万ドル) (単位:億円) 22/3期 23/3期 前期差 売上高 1,142 1,840 +698 22/3期 82 売上高 279 (百万ドル) 933 1,278 +345 原材料 △142 営業利益 101 239 +138 製造経費 △50 (百万ドル) 82 166 +84 販管費 △3 23/3期 166 ⚫ 米国、メキシコにおいて10月から価格改定。引き続き、需要は高水準で推移 売上高 ⚫ 45周年記念パッケージ商品を投入し、主力カップ麺、袋麺のブランド育成 ⚫ ヤキソバ、ボウルシリーズは、新商品投入や販売店舗
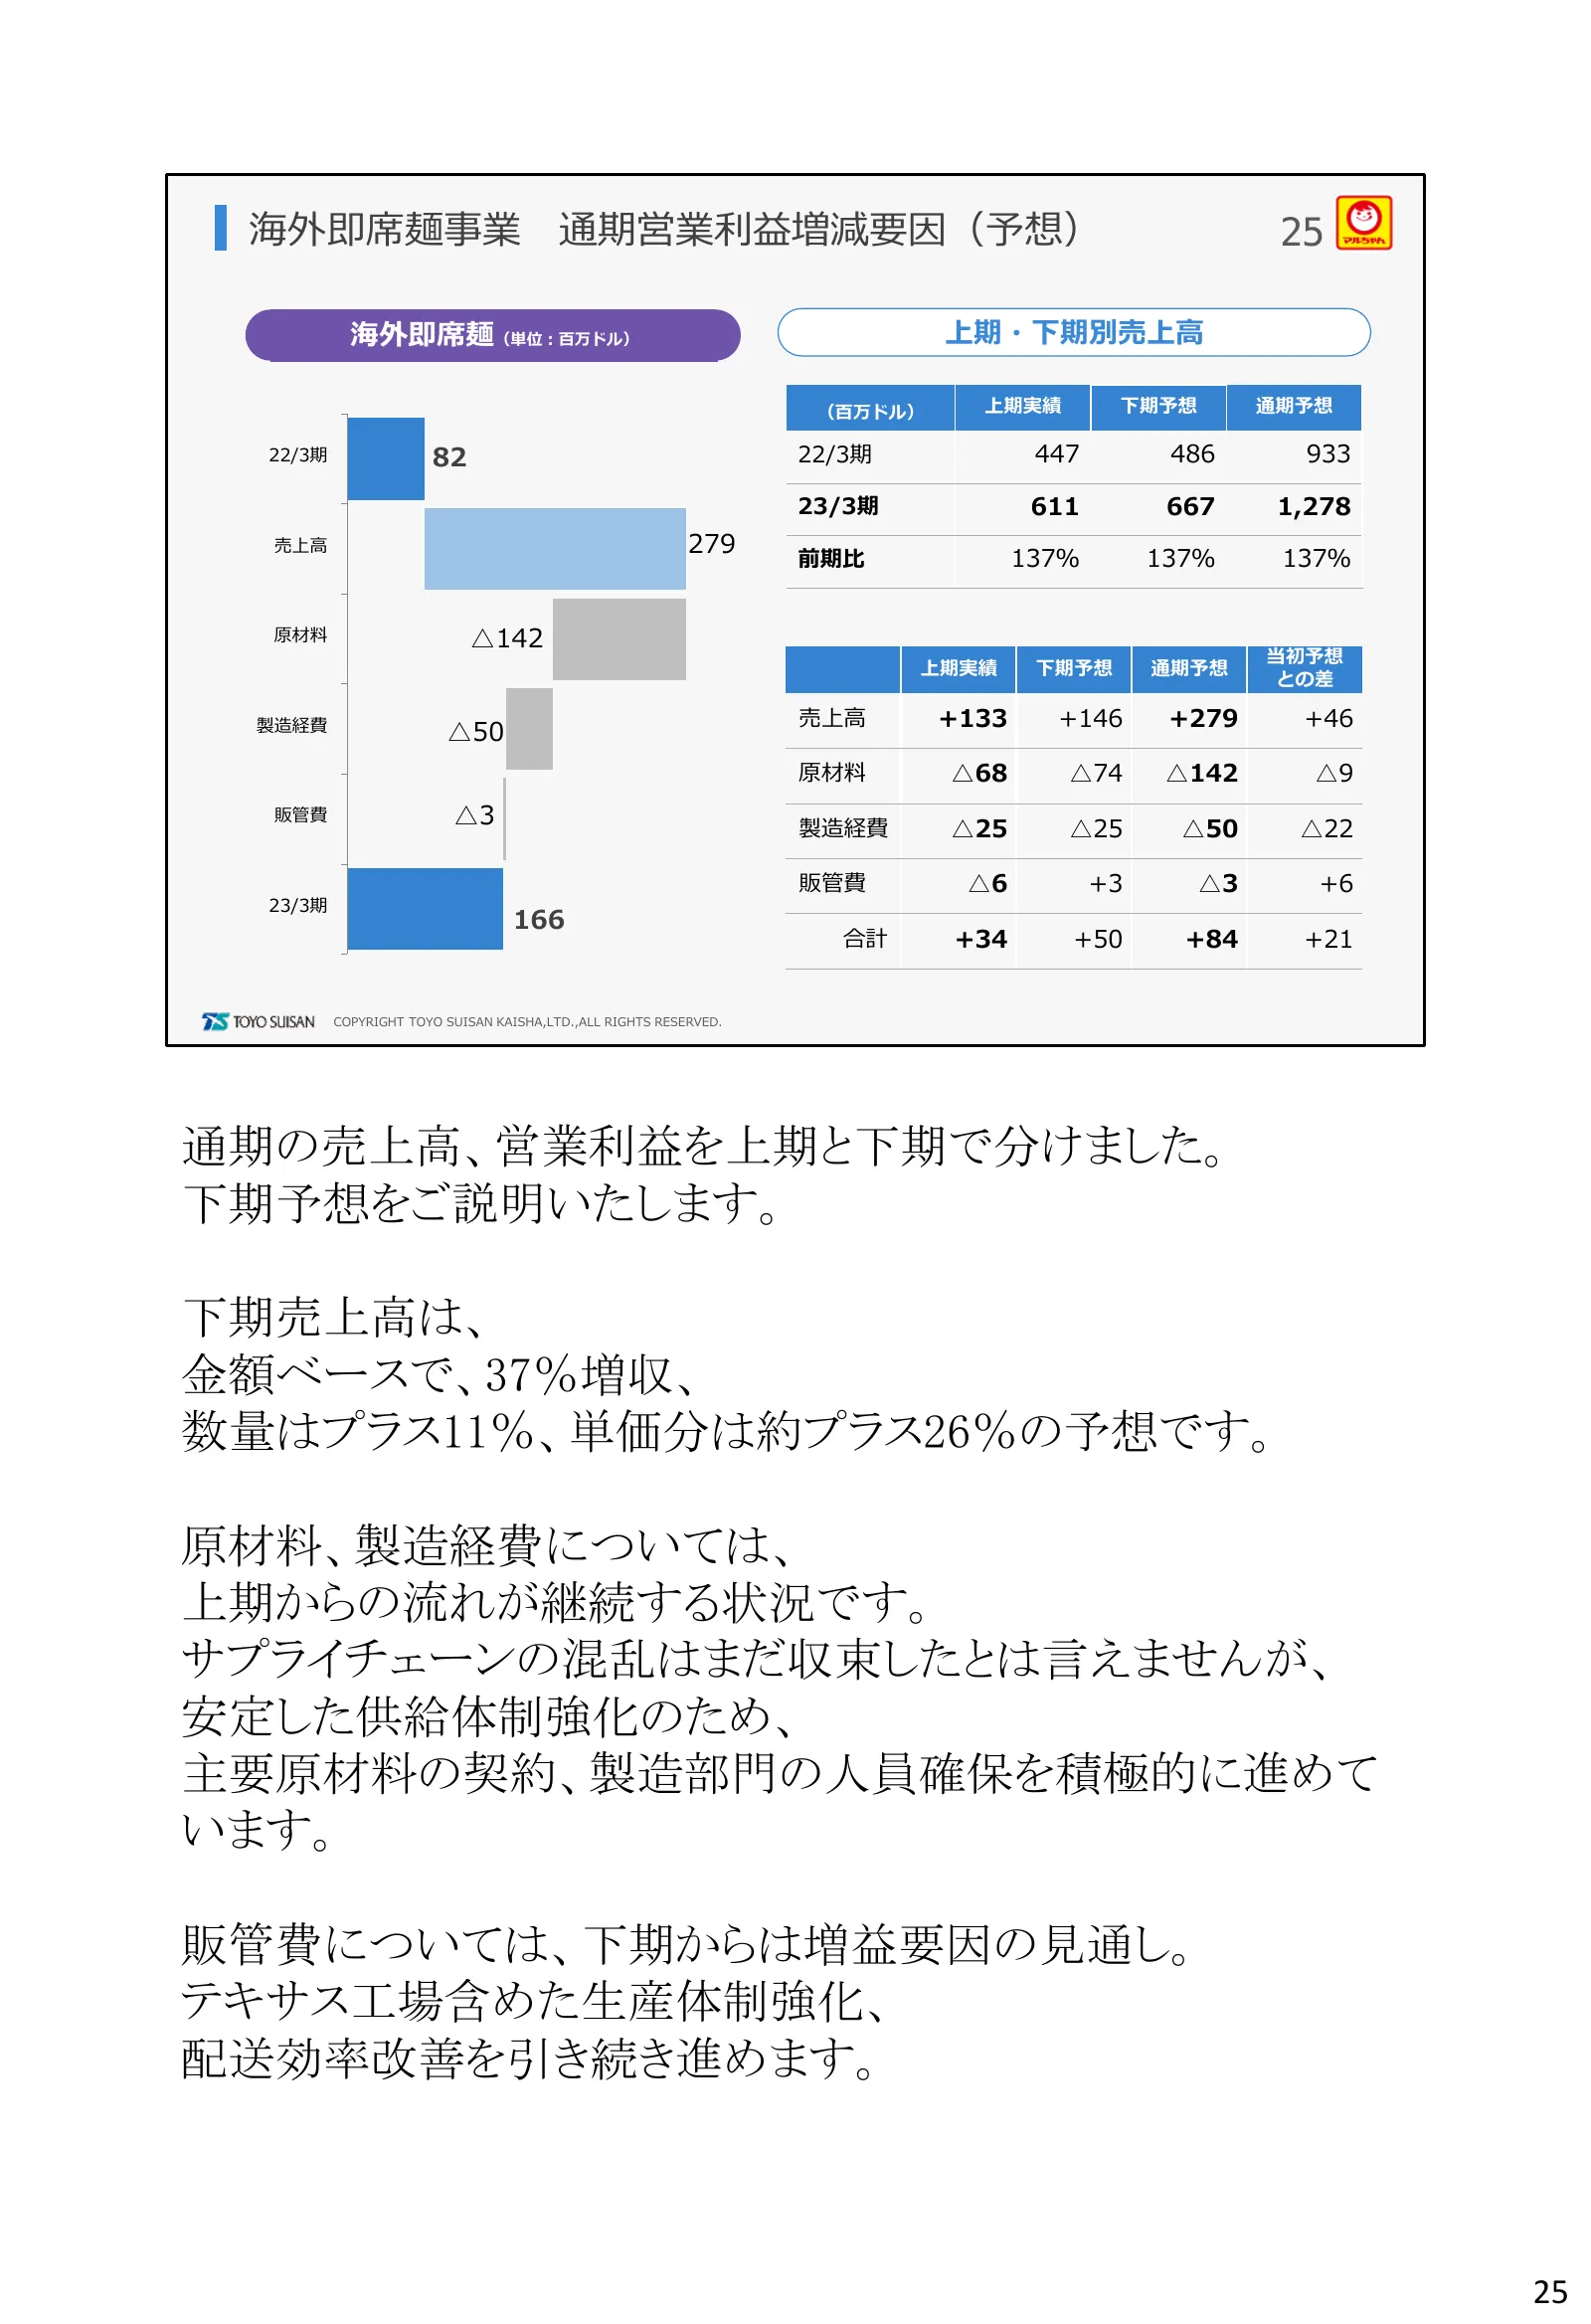
Slide 25: 海外即席麺事業 通期営業利益増減要因(予想)
海外即席麺事業 通期営業利益増減要因(予想) 25 海外即席麺(単位:百万ドル) 上期・下期別売上高 (百万ドル) 上期実績 下期予想 通期予想 22/3期 82 22/3期 447 486 933 23/3期 611 667 1,278 売上高 279 前期比 137% 137% 137% 原材料 △142 当初予想 上期実績 下期予想 通期予想 との差 製造経費 売上高 +133 +146 +279 +46 △50 原材料 △68 △74 △142 △9 販管費 △3 製造経費 △25 △25 △50 △22 販管費 △6 +3 △3 +6 23/3期 166 合計 +34 +50 +84
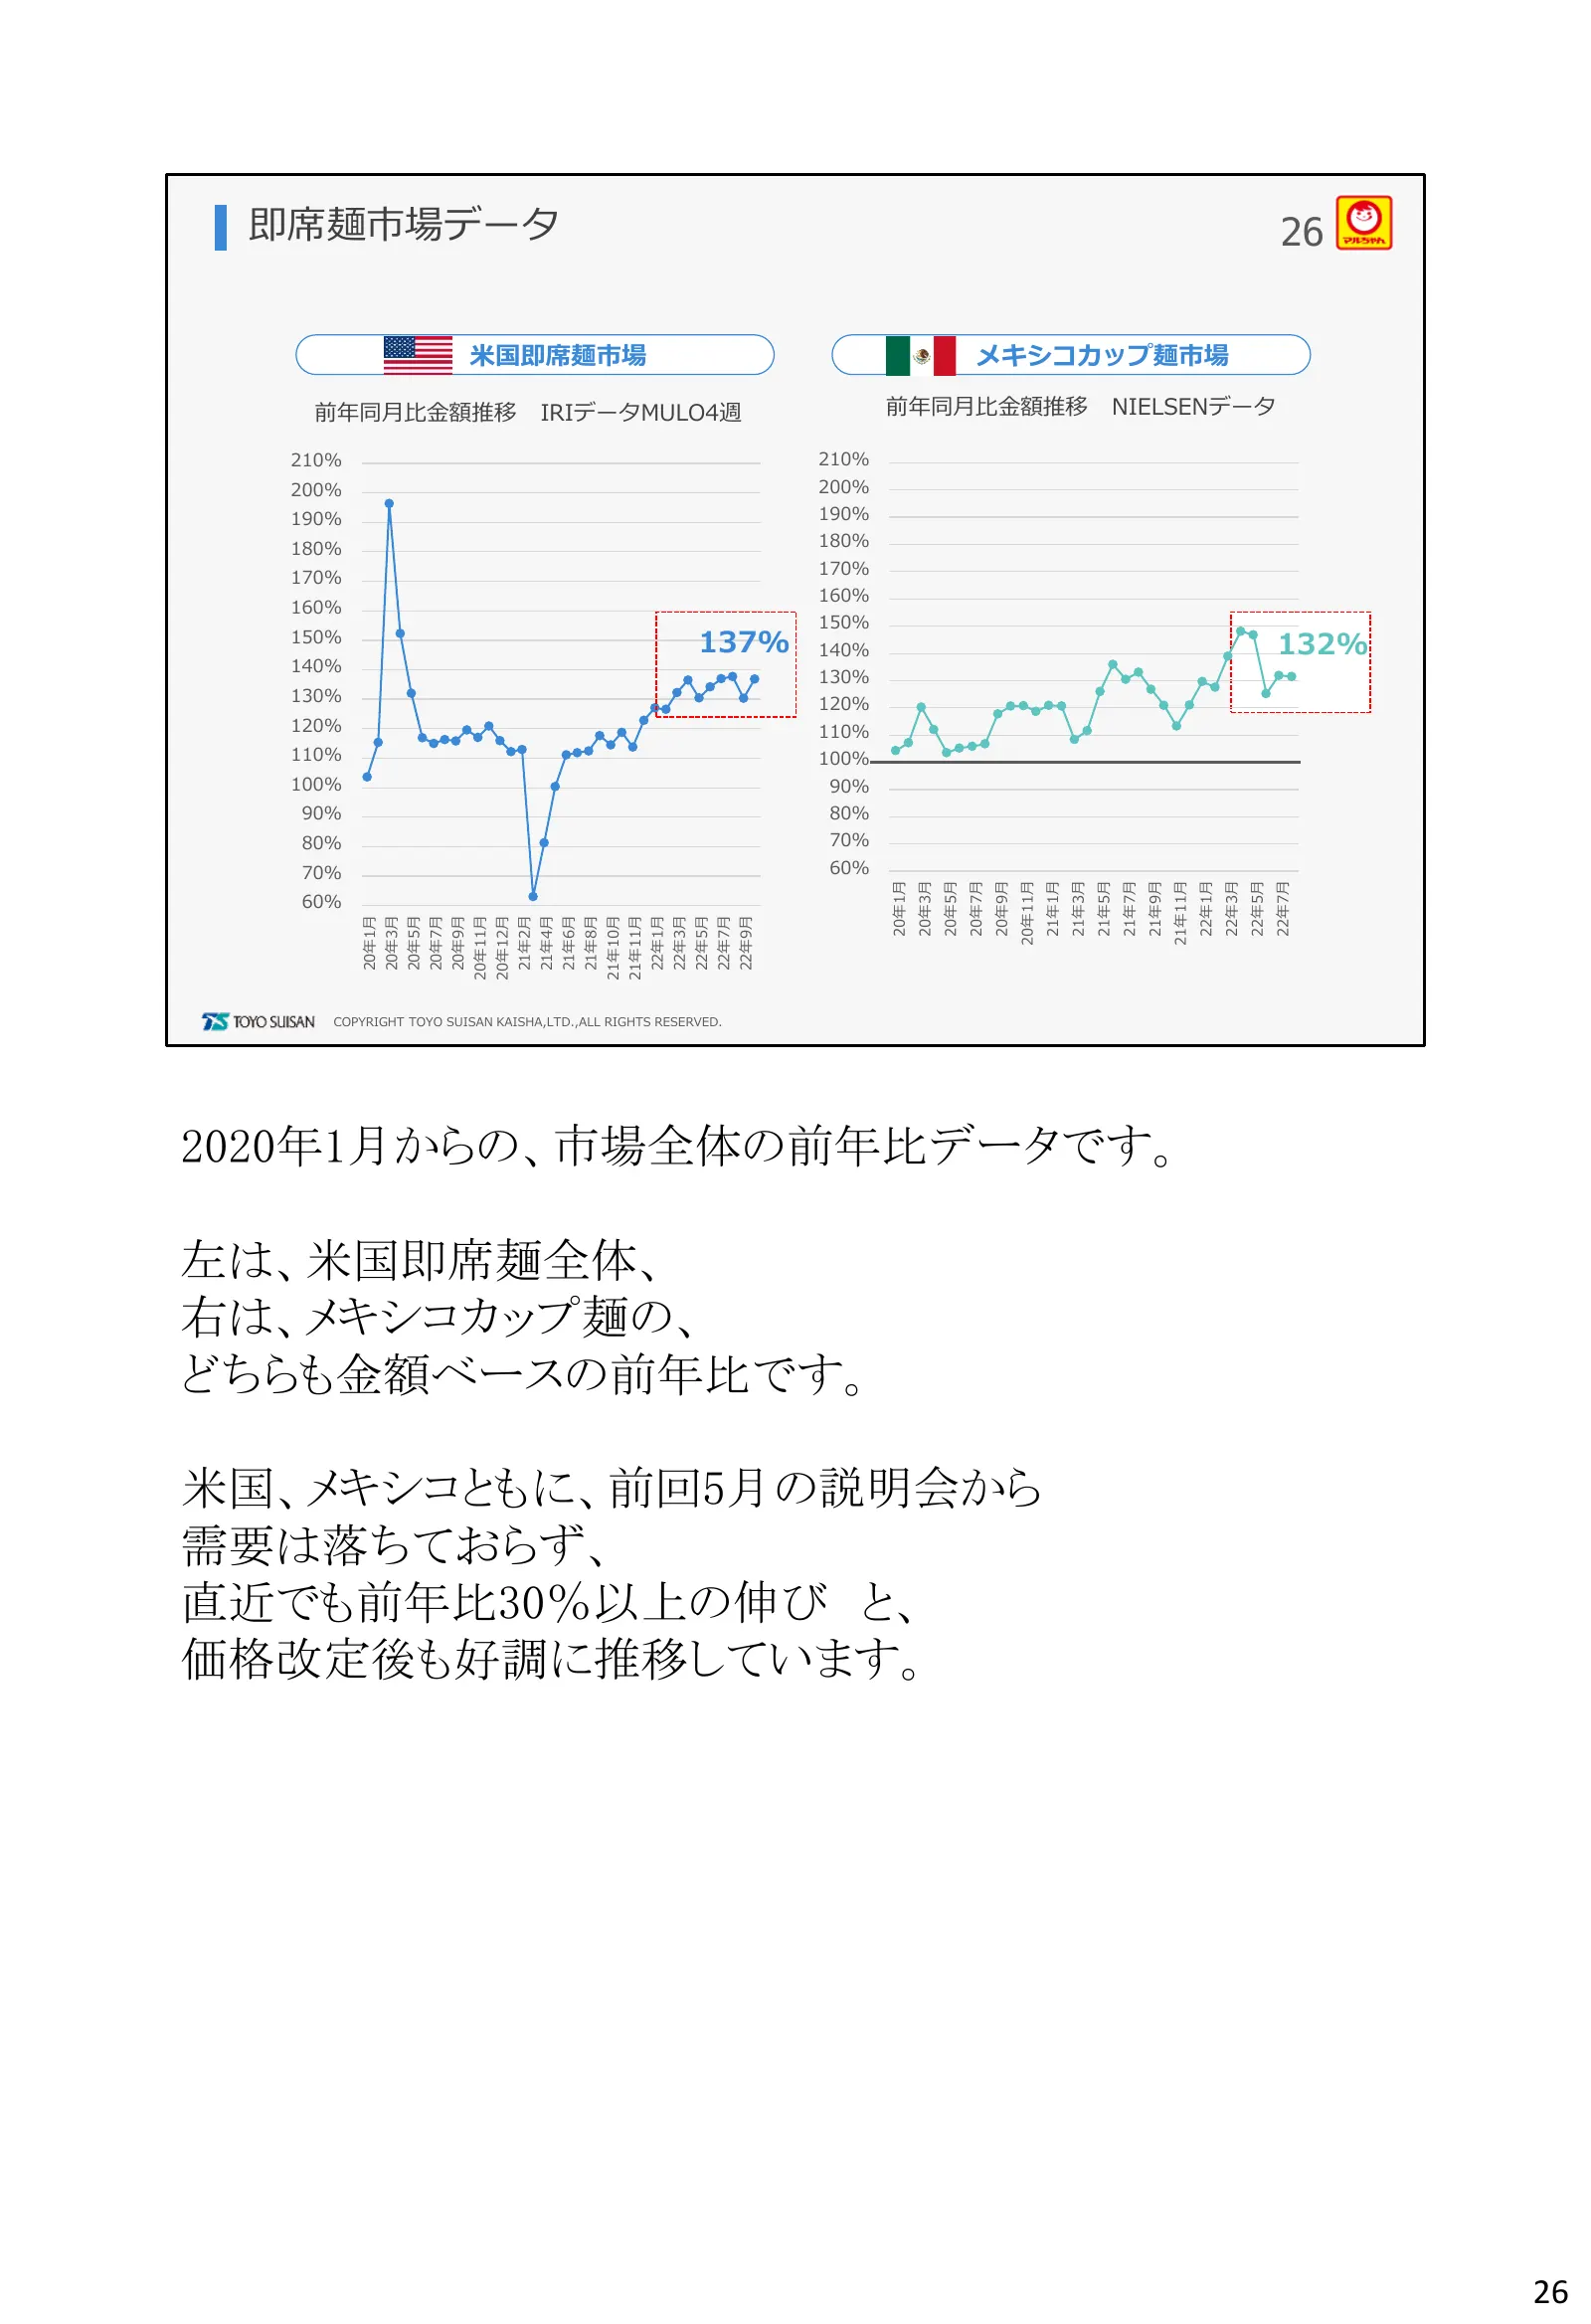
Slide 26: 即席麺市場データ
即席麺市場データ 26 米国即席麺市場 メキシコカップ麺市場 前年同月比金額推移 IRIデータMULO4週 前年同月比金額推移 NIELSENデータ 210% 210% 200% 200% 190% 190% 180% 180% 170% 170% 160% 160% 150% 150% 137% 140% 132% 140% 130% 130% 120% 120% 110% 110% 100% 100% 90% 90% 80% 80% 70% 70% 60% 20年11月 21年11月 20年1月 21年3月 22年7月 20年3月 20年5月 20年7月 20年9月 21年1月 21年5月
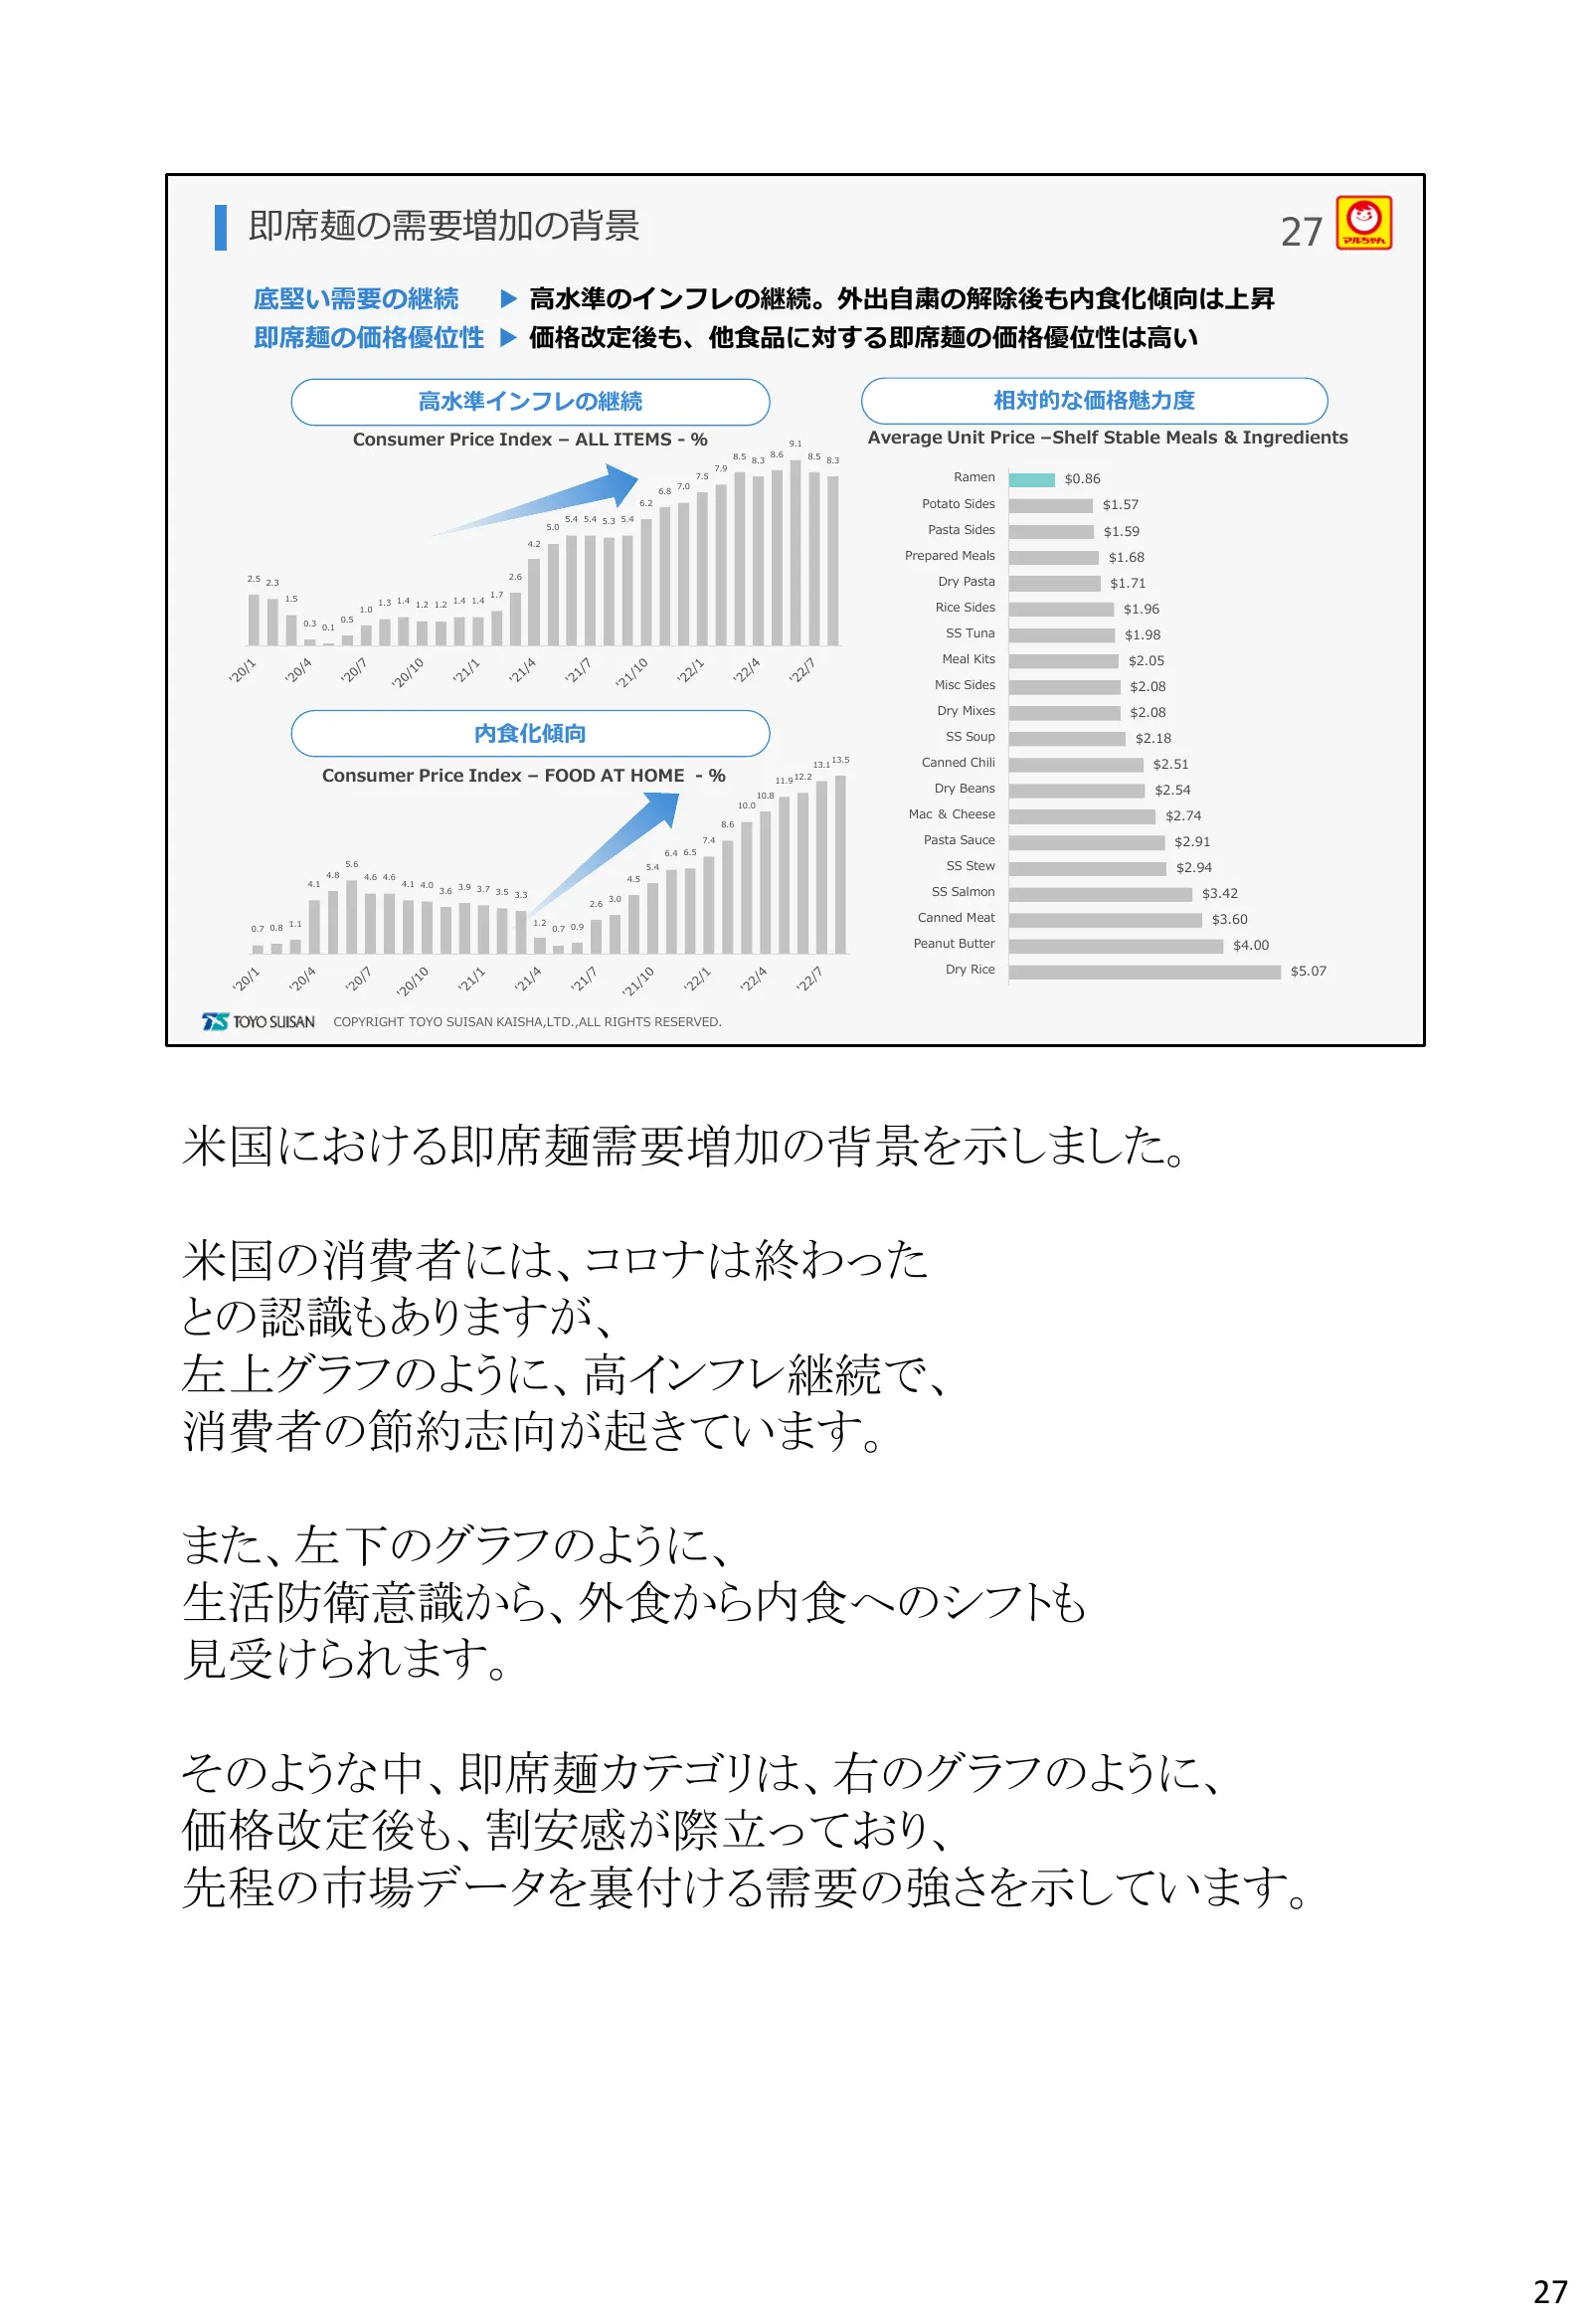
Slide 27: 即席麺の需要増加の背景
即席麺の需要増加の背景 27 底堅い需要の継続 ▶ 高水準のインフレの継続。外出自粛の解除後も内食化傾向は上昇 即席麺の価格優位性 ▶ 価格改定後も、他食品に対する即席麺の価格優位性は高い 高水準インフレの継続 相対的な価格魅力度 Consumer Price Index – ALL ITEMS - % 9.1 Average Unit Price –Shelf Stable Meals & Ingredients 8.5 8.3 8.6 8.5 8.3 7.9 7.5 Ramen $0.86 7.0 6.8 6.2 Potato Sides $1.57 5.4 5.4 5.3 5.4 5.0
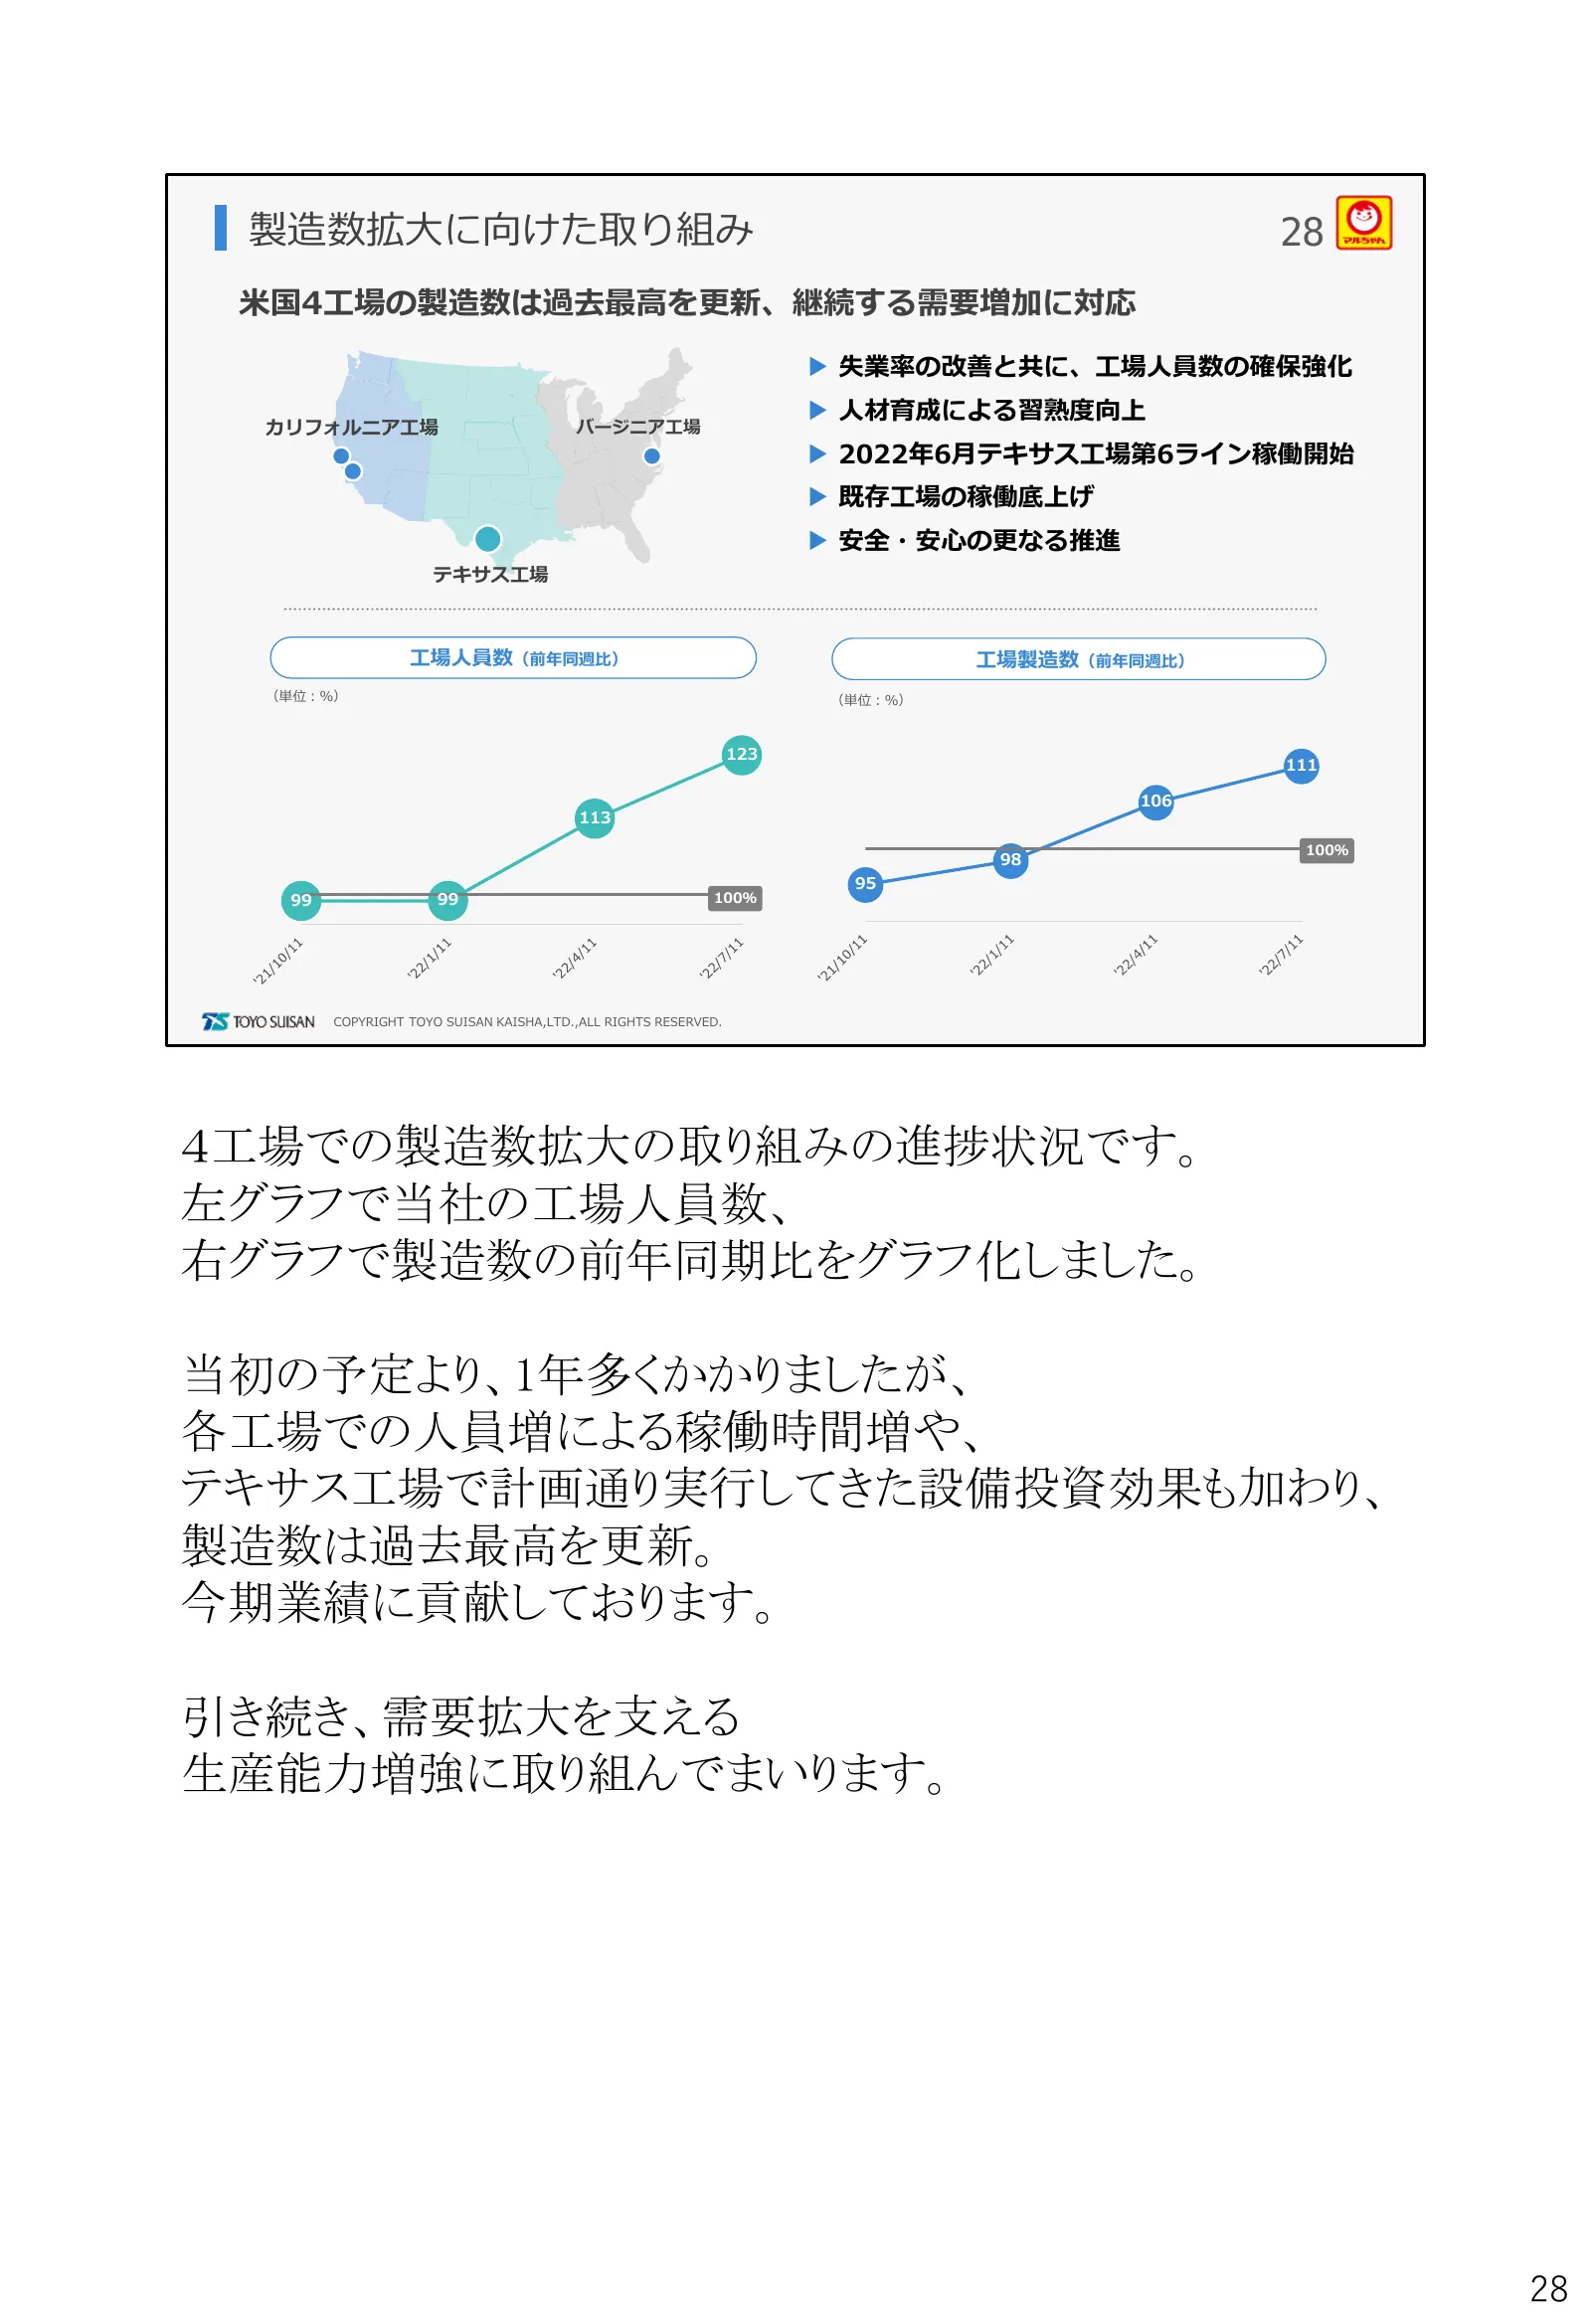
Slide 28: 製造数拡大に向けた取り組み
製造数拡大に向けた取り組み 28 米国4工場の製造数は過去最高を更新、継続する需要増加に対応 ▶ 失業率の改善と共に、工場人員数の確保強化 ▶ 人材育成による習熟度向上 カリフォルニア工場 バージニア工場 ▶ 2022年6月テキサス工場第6ライン稼働開始 ▶ 既存工場の稼働底上げ ▶ 安全・安心の更なる推進 テキサス工場 工場人員数(前年同週比) 工場製造数(前年同週比) (単位:%) (単位:%) 123 111 106 113 100% 98 95 99 99 100% COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 4工場での
Slide 29: 主原材料価格と米国生産者物価指数の推移
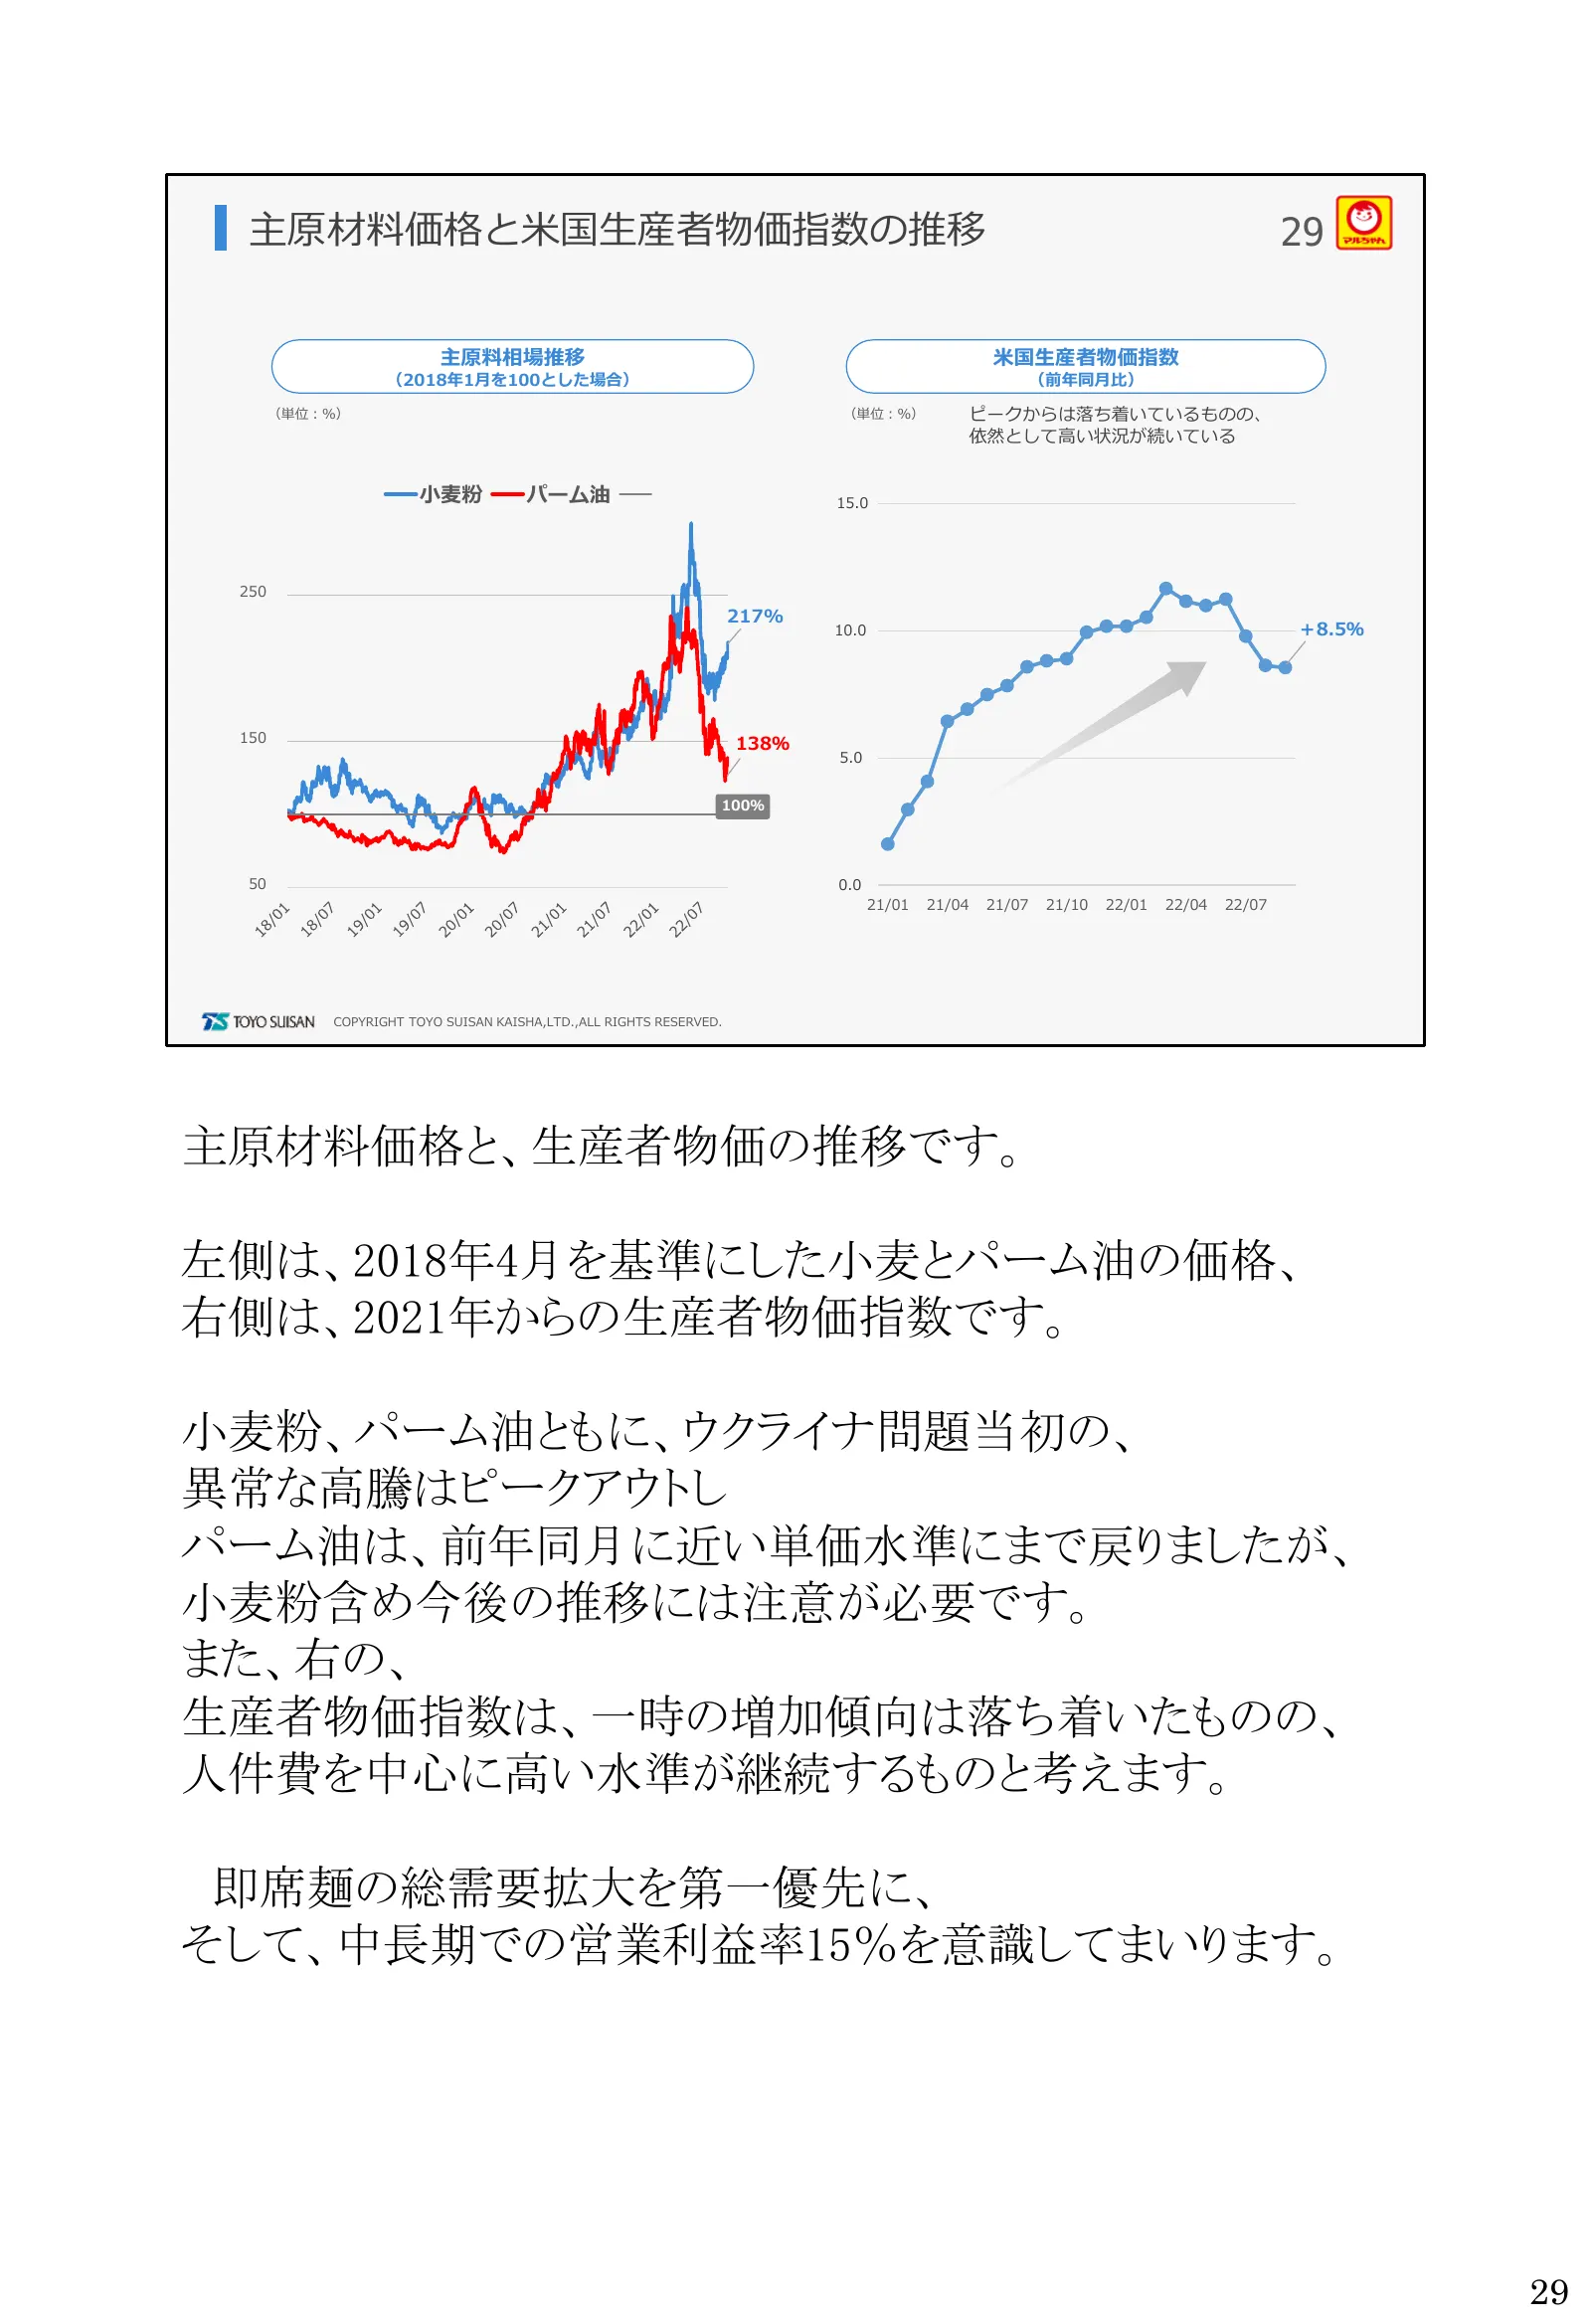
主原材料価格と米国生産者物価指数の推移 29 主原料相場推移 米国生産者物価指数 (2018年1月を100とした場合) (前年同月比) (単位:%) (単位:%) ピークからは落ち着いているものの、 依然として高い状況が続いている 小麦粉 パーム油 15.0 250 217% 10.0 +8.5% 150 138% 5.0 100% 50 0.0 21/01 21/04 21/07 21/10 22/01 22/04 22/07 COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 主原材料価格と、生産者物価の推移です。 左側は、2018
Slide 30: 持続的成長への取り組み
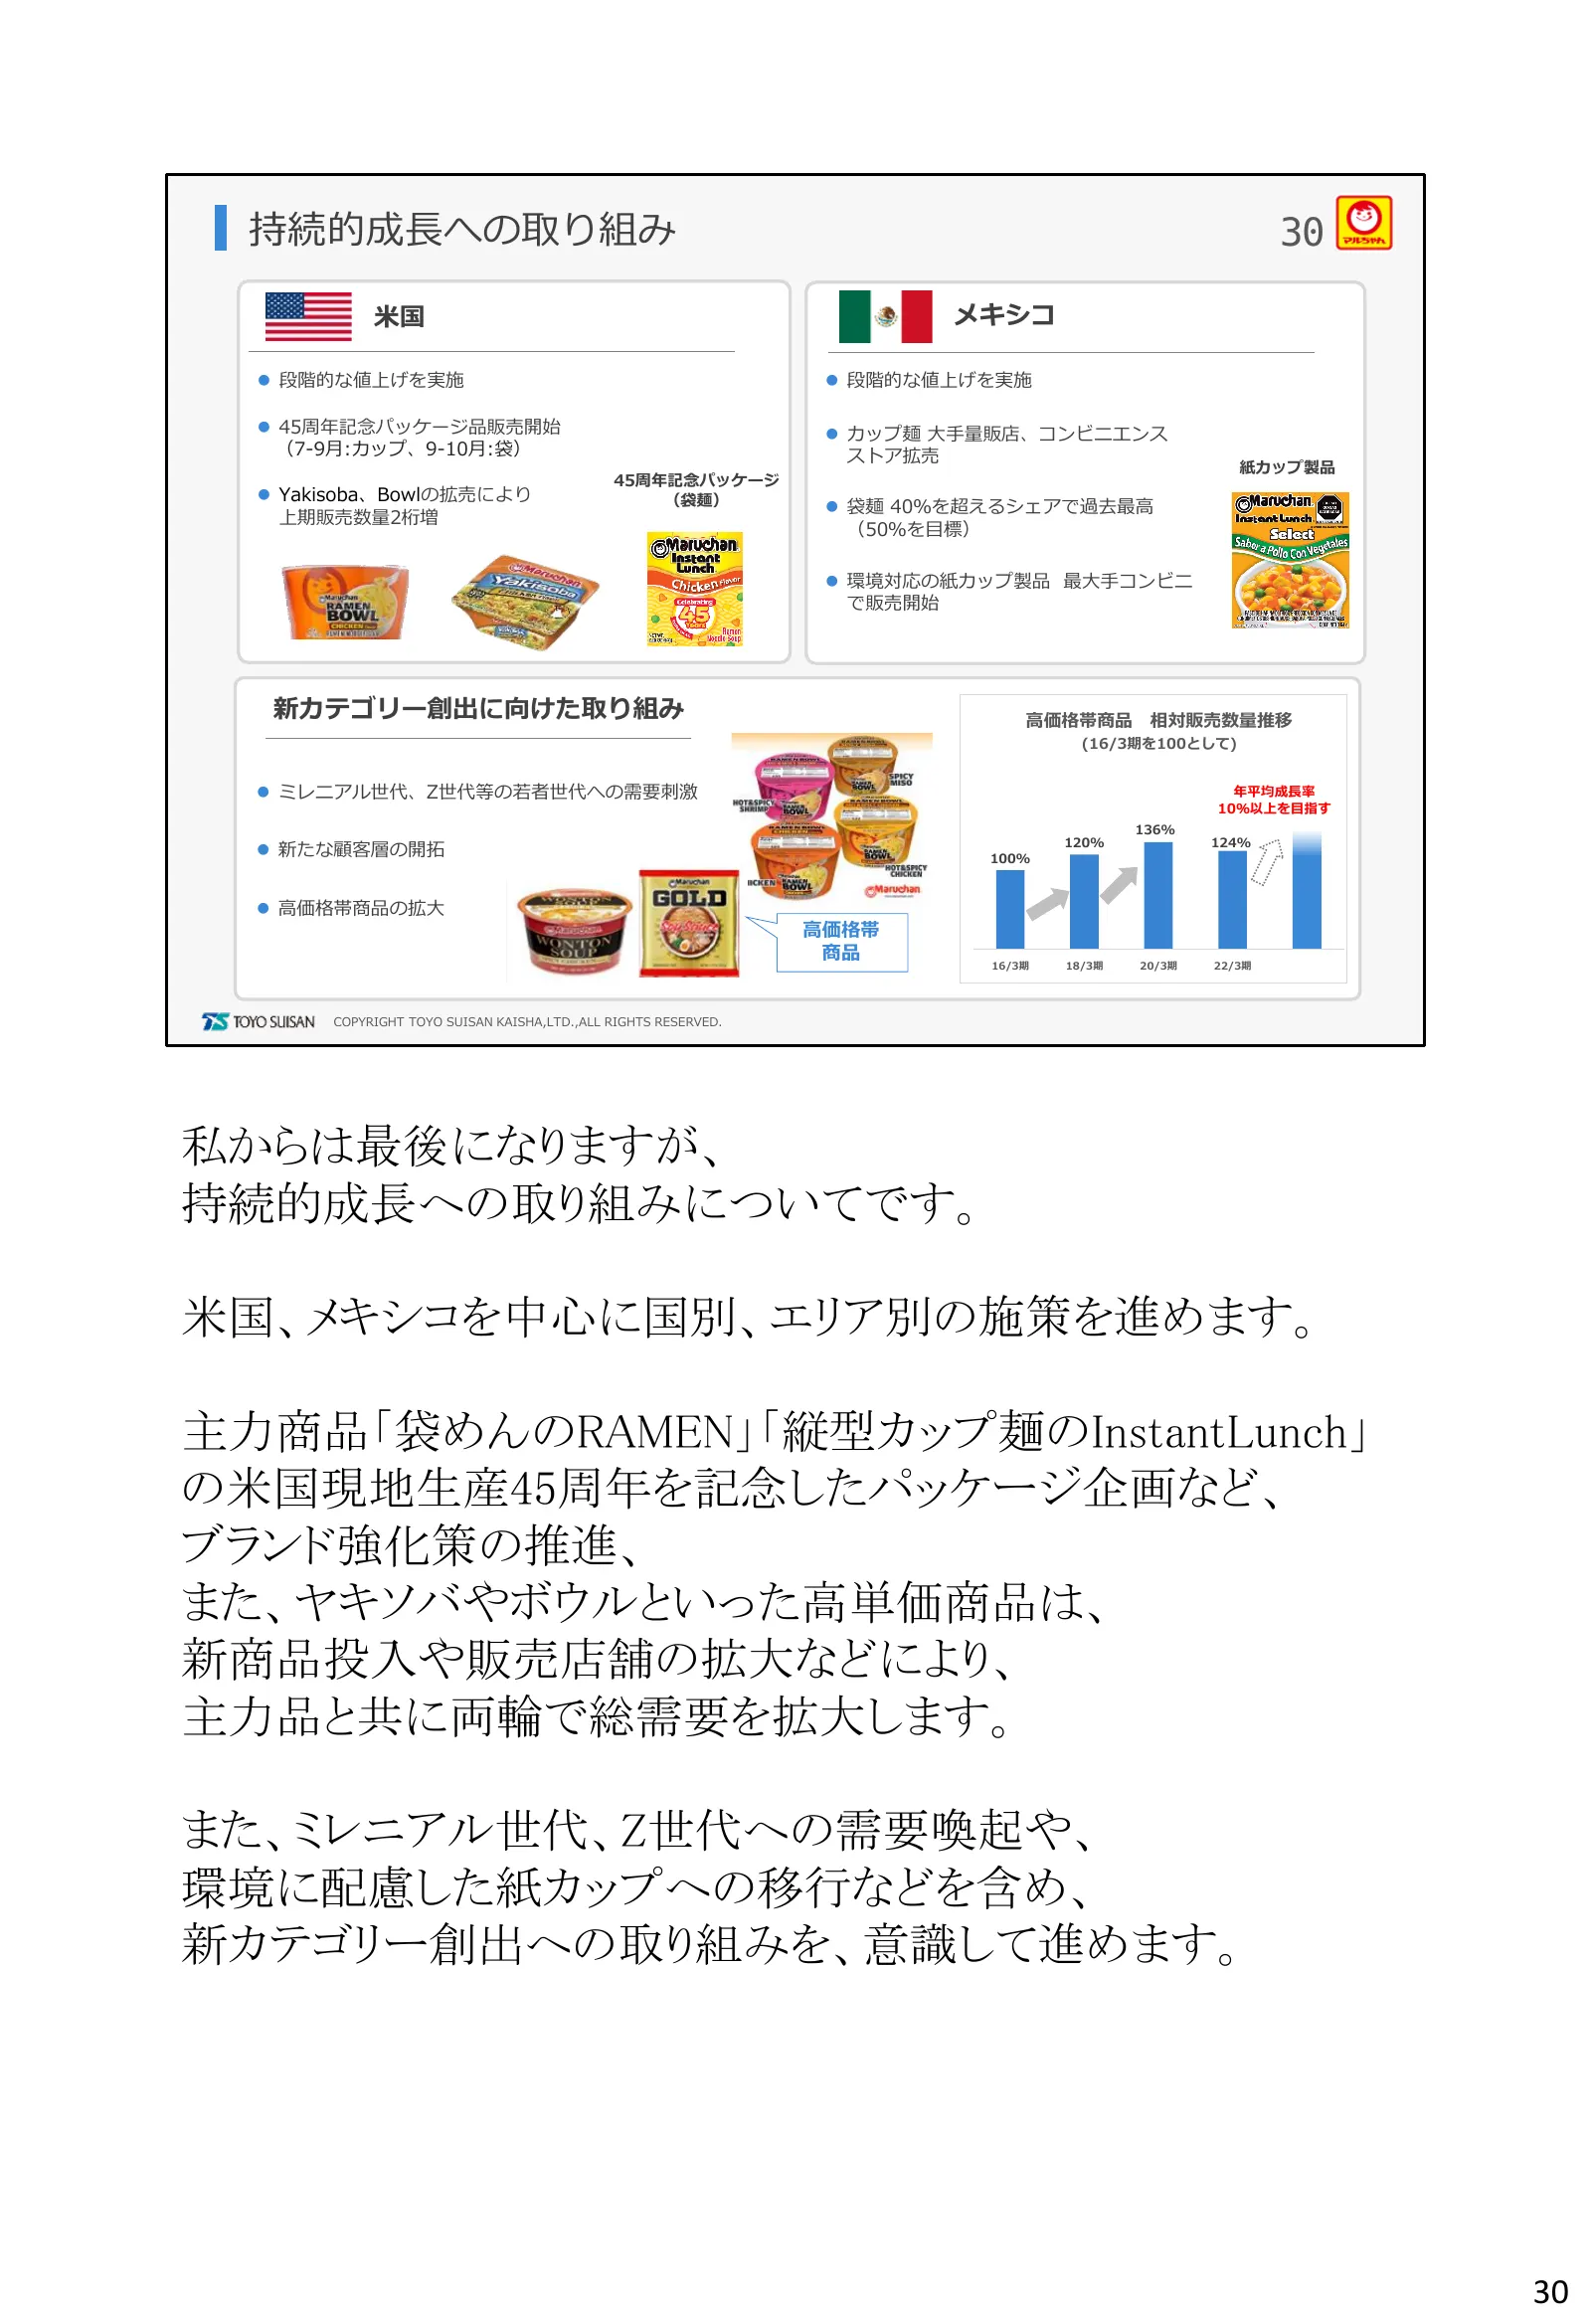
持続的成長への取り組み 30 米国 メキシコ ⚫ 段階的な値上げを実施 ⚫ 段階的な値上げを実施 ⚫ 45周年記念パッケージ品販売開始 ⚫ カップ麺 大手量販店、コンビニエンス (7-9月:カップ、9-10月:袋) ストア拡売 紙カップ製品 45周年記念パッケージ ⚫ Yakisoba、Bowlの拡売により (袋麺) ⚫ 袋麺 40%を超えるシェアで過去最高 上期販売数量2桁増 (50%を目標) ⚫ 環境対応の紙カップ製品 最大手コンビニ で販売開始 新カテゴリー創出に向けた取り組み 高価格帯商品 相対販売数量推移 (16/3期を100として) ⚫ ミレニアル世代、Z世代等の若者世代への需要刺
Slide 31: 国内事業(即席麺・低温食品・加工食品)
03-3 国内事業 (即席麺・低温食品・加工食品) 31
Slide 32: 国内即席麺事業 第2四半期までの概況
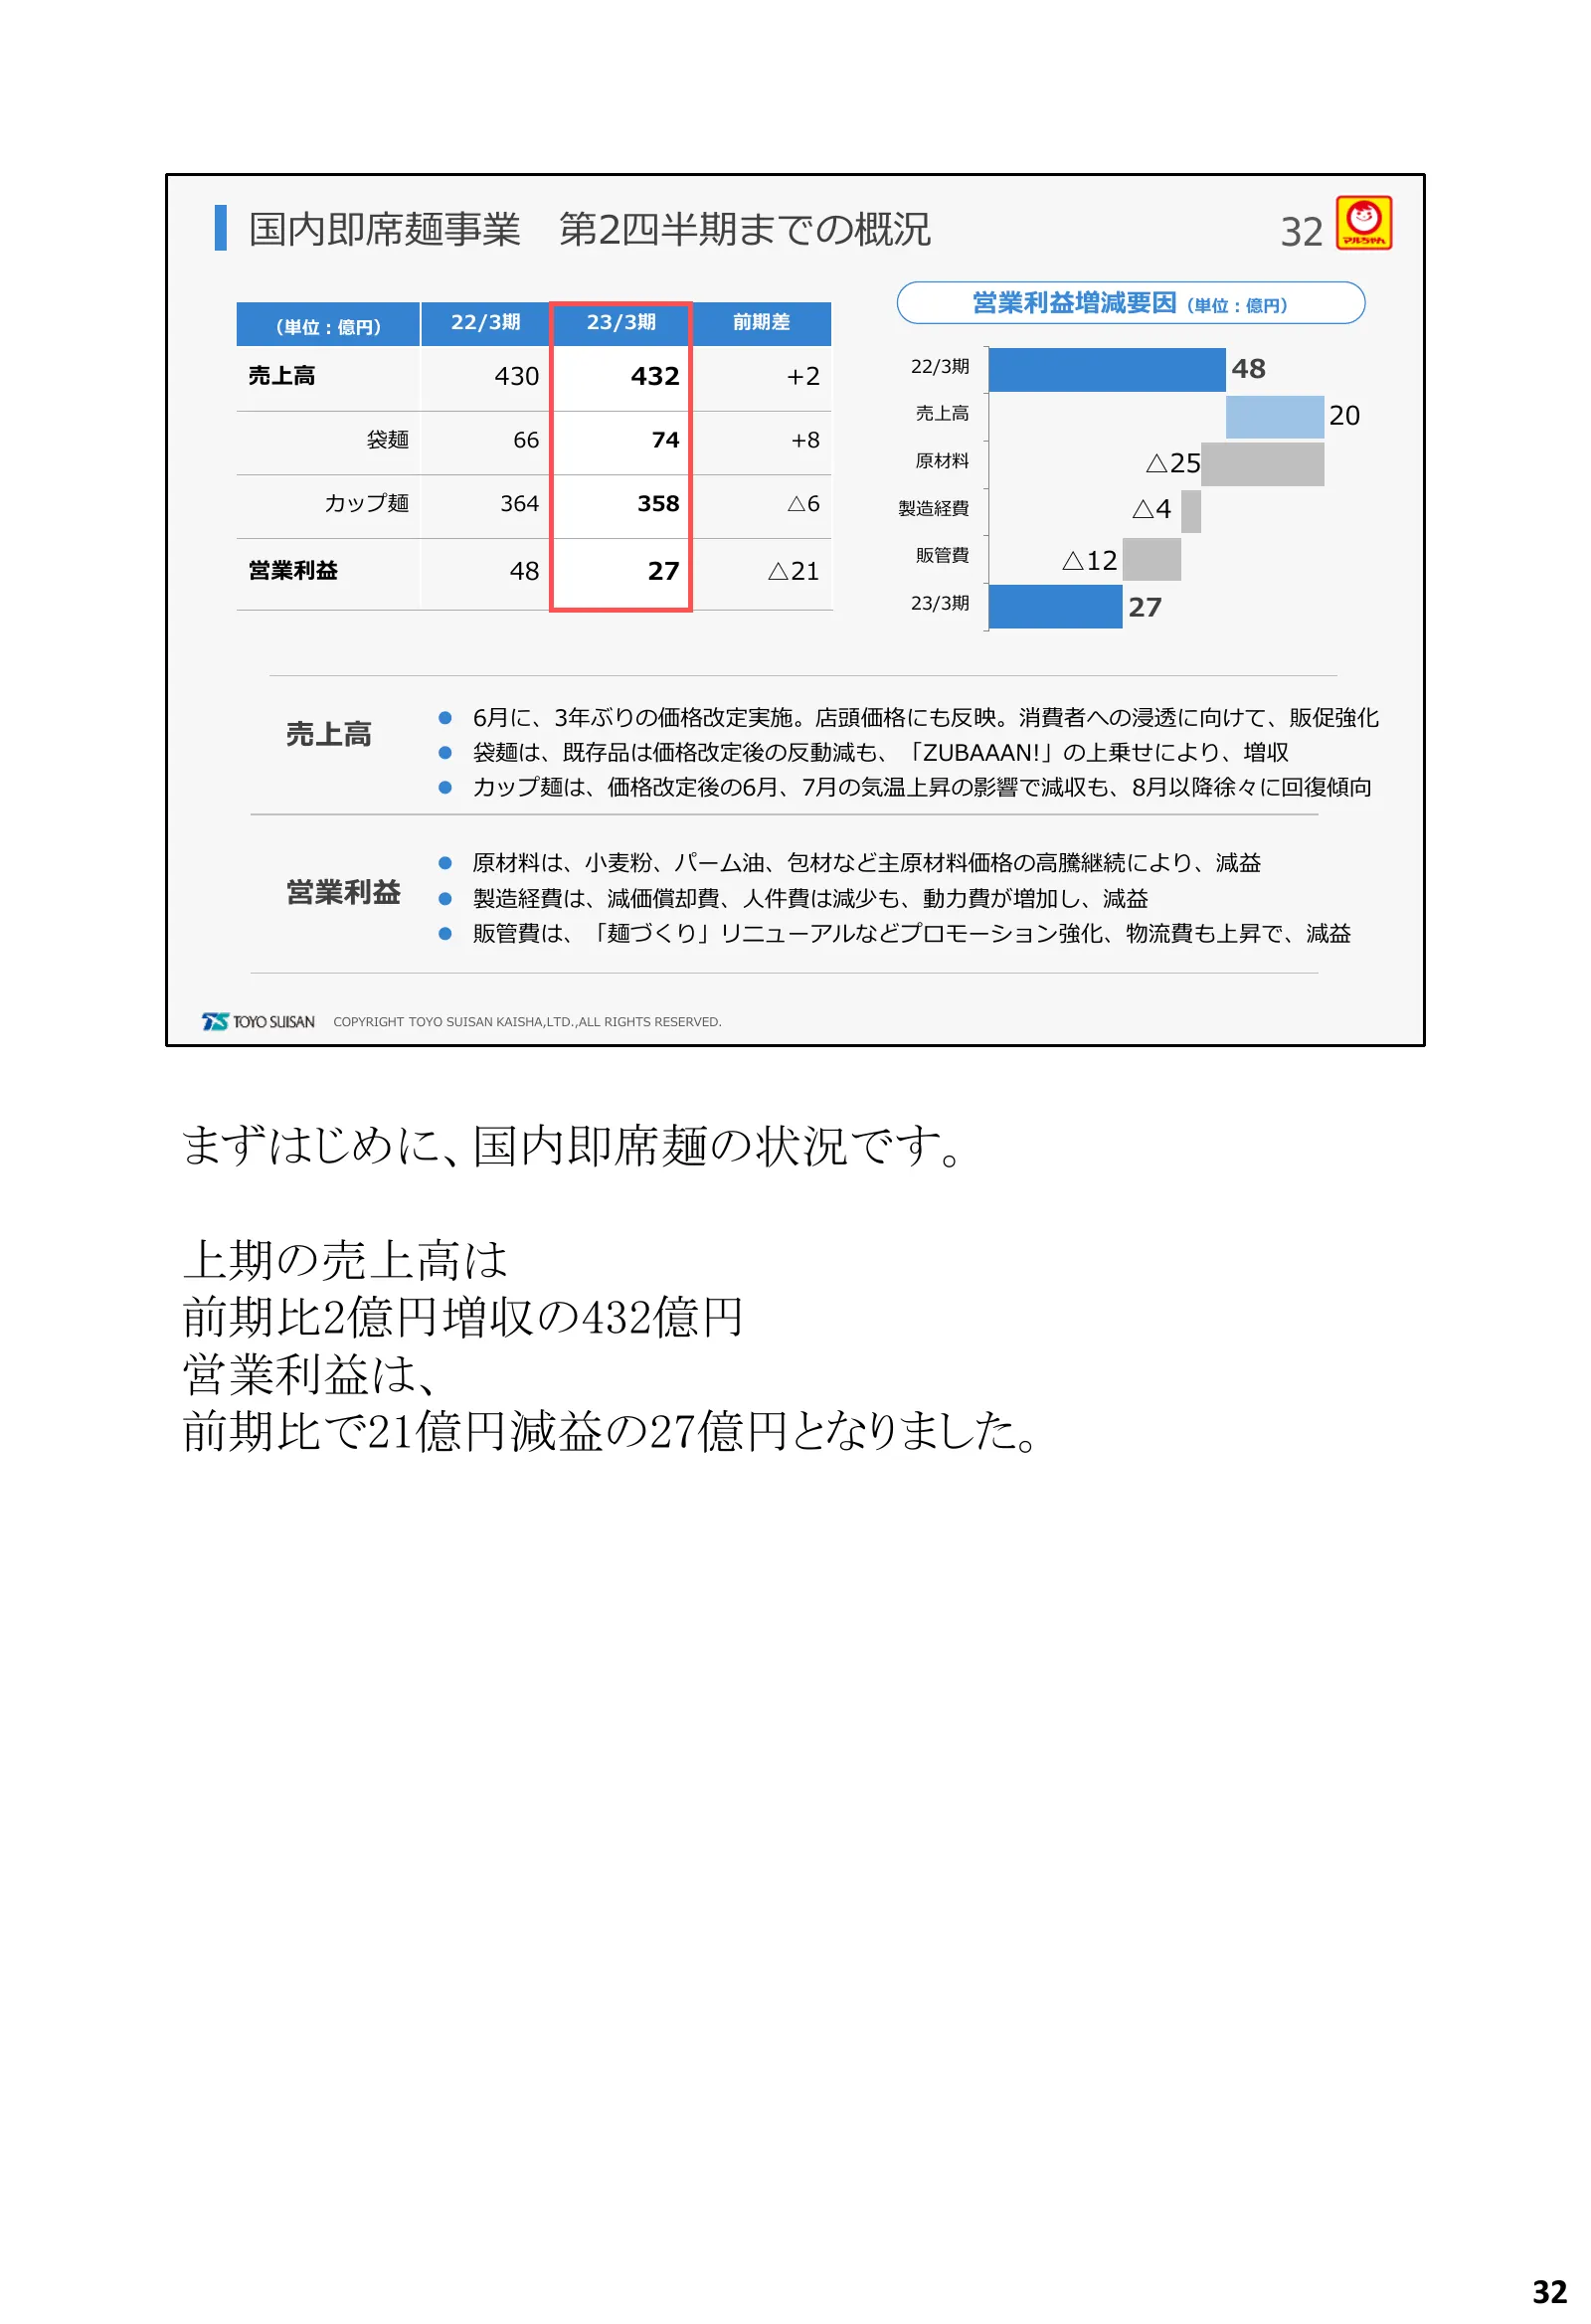
国内即席麺事業 第2四半期までの概況 32 営業利益増減要因(単位:億円) (単位:億円) 22/3期 23/3期 前期差 売上高 430 432 +2 22/3期 48 売上高 20 袋麺 66 74 +8 原材料 △25 カップ麺 364 358 △6 製造経費 △4 営業利益 48 27 △21 販管費 △12 23/3期 27 ⚫ 6月に、3年ぶりの価格改定実施。店頭価格にも反映。消費者への浸透に向けて、販促強化 売上高 ⚫ 袋麺は、既存品は価格改定後の反動減も、「ZUBAAAN!」の上乗せにより、増収 ⚫ カップ麺は、価格改定後の6月、7月の気温上昇の影響で減収も、8月以降徐々に回復
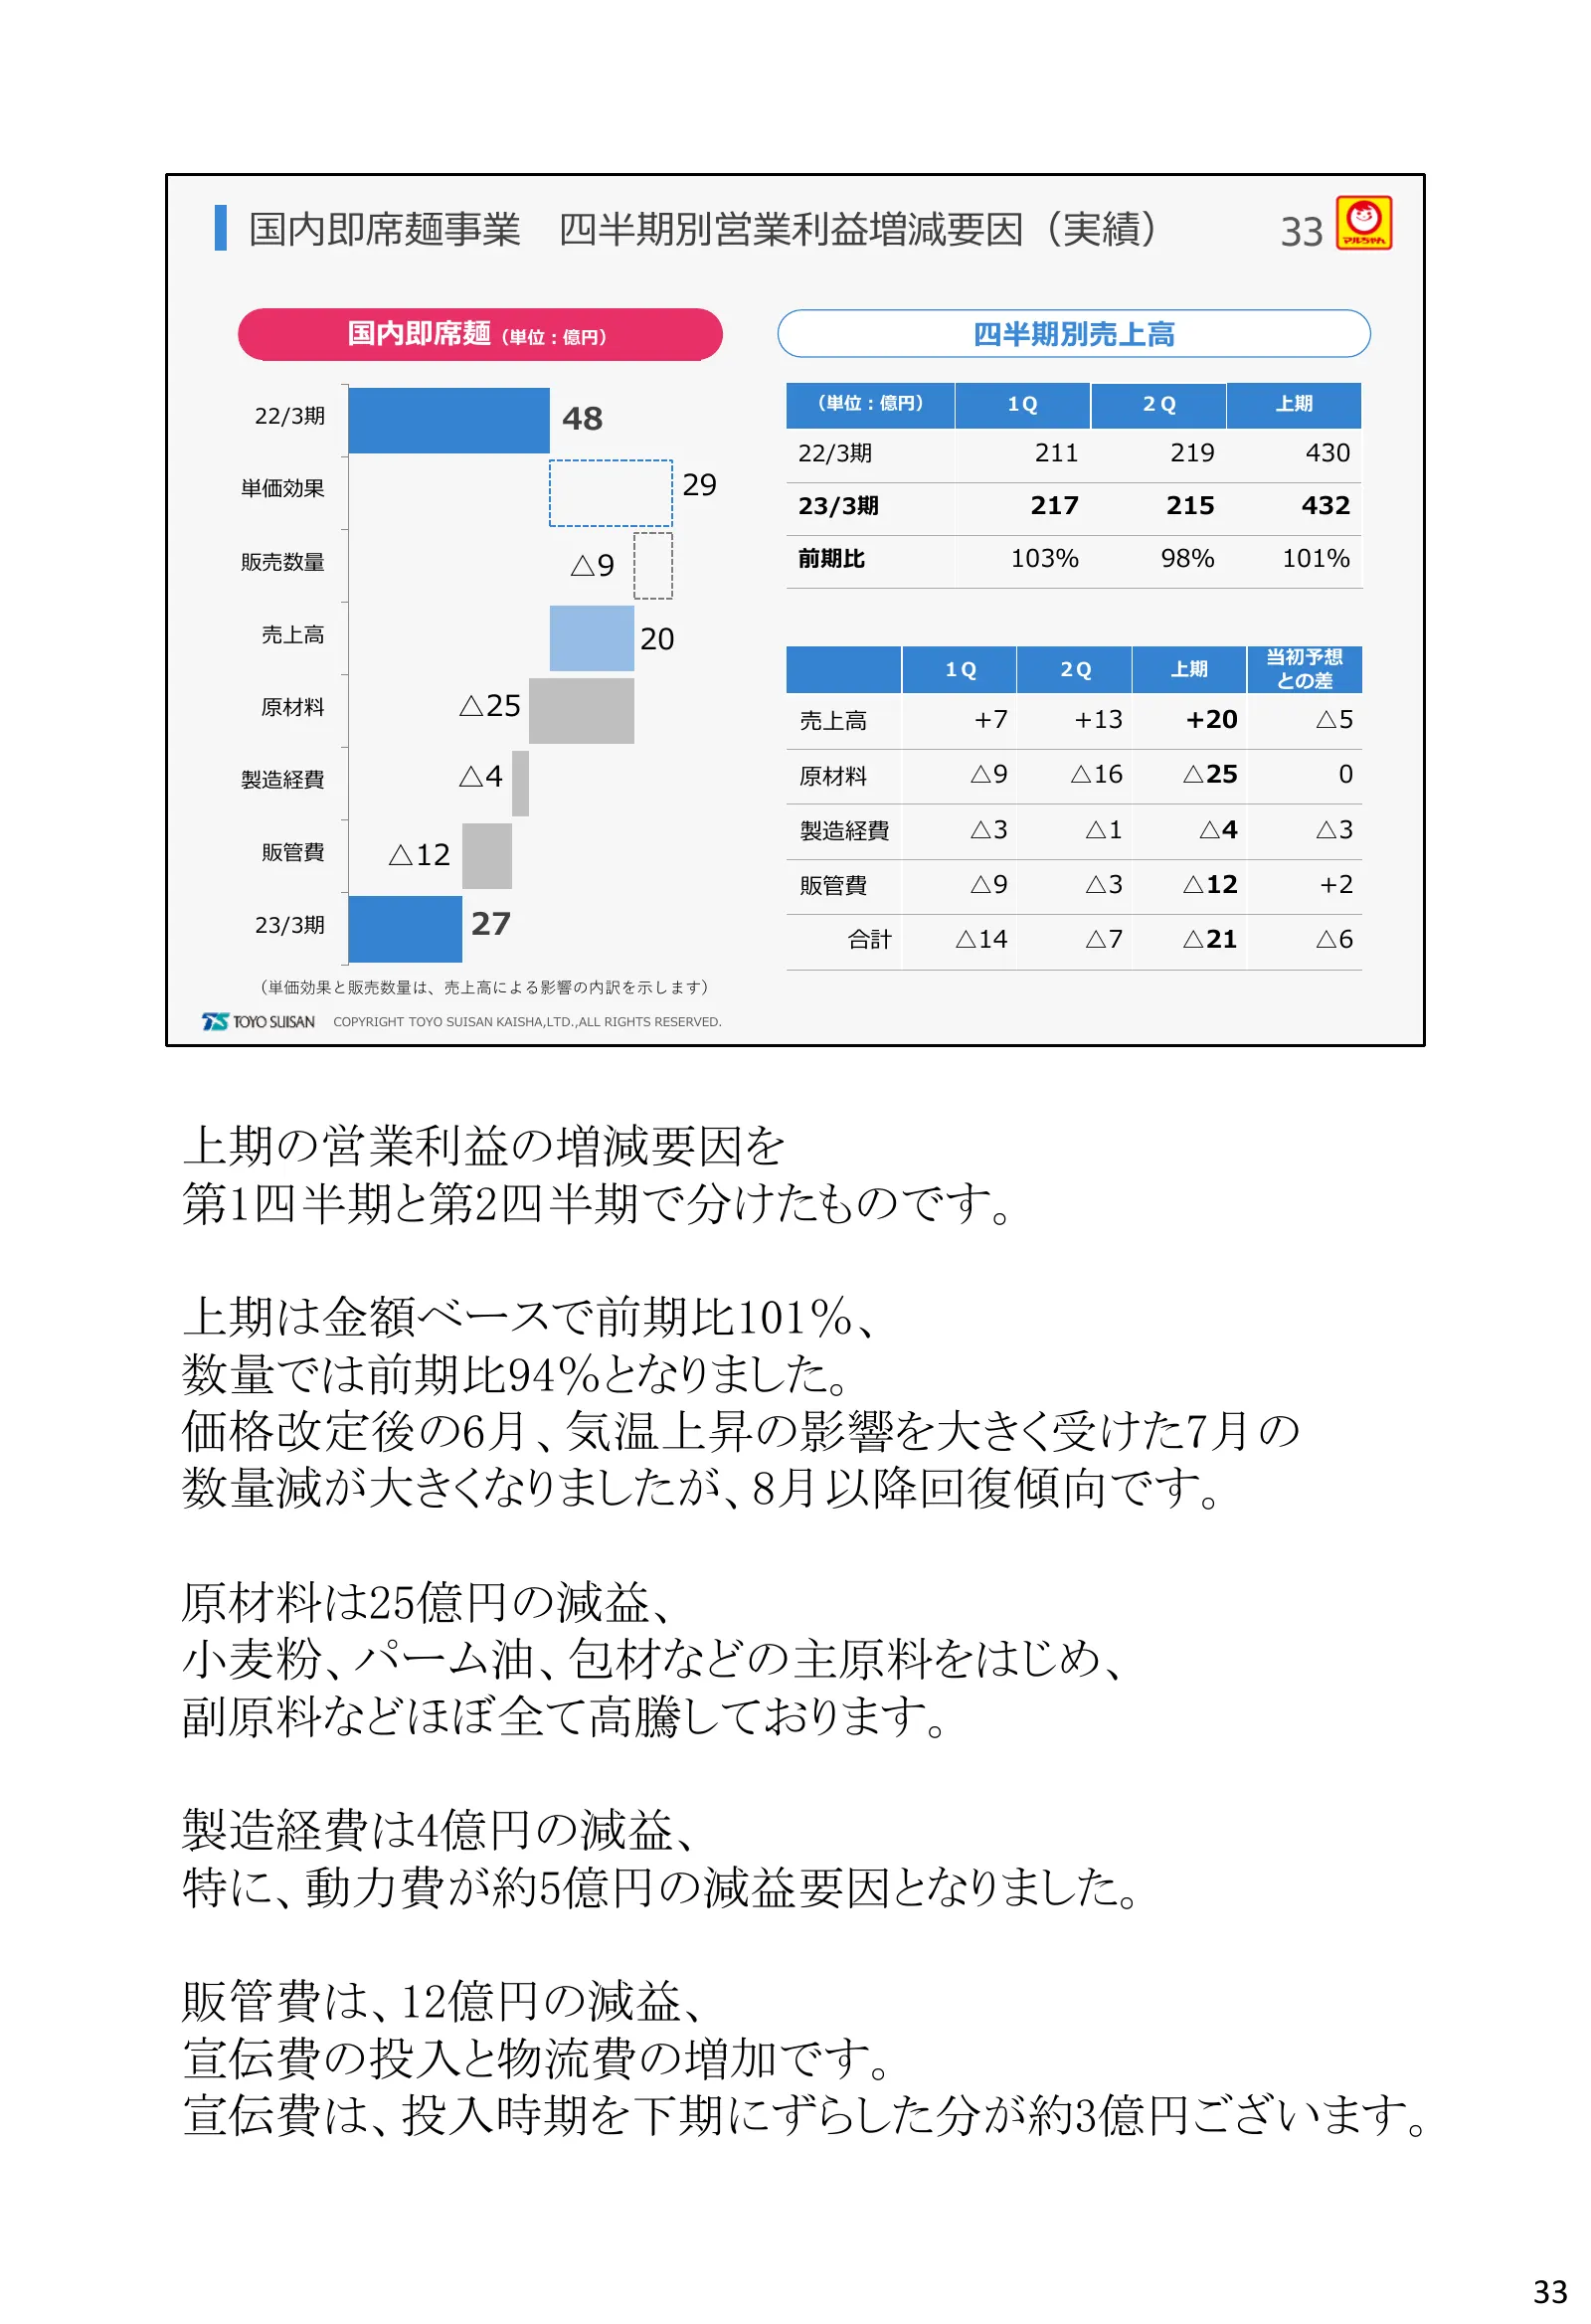
Slide 33: 国内即席麺事業 四半期別営業利益増減要因(実績)
国内即席麺事業 四半期別営業利益増減要因(実績) 33 国内即席麺(単位:億円) 四半期別売上高 (単位:億円) 1Q 2Q 上期 22/3期 48 22/3期 211 219 430 単価効果 29 23/3期 217 215 432 販売数量 △9 前期比 103% 98% 101% 売上高 20 当初予想 1Q 2Q 上期 との差 原材料 △25 売上高 +7 +13 +20 △5 製造経費 △4 原材料 △9 △16 △25 0 製造経費 △3 △1 △4 △3 販管費 △12 販管費 △9 △3 △12 +2 23/3期 27 合計 △14 △7 △21 △6 (単価効果と販売数量は
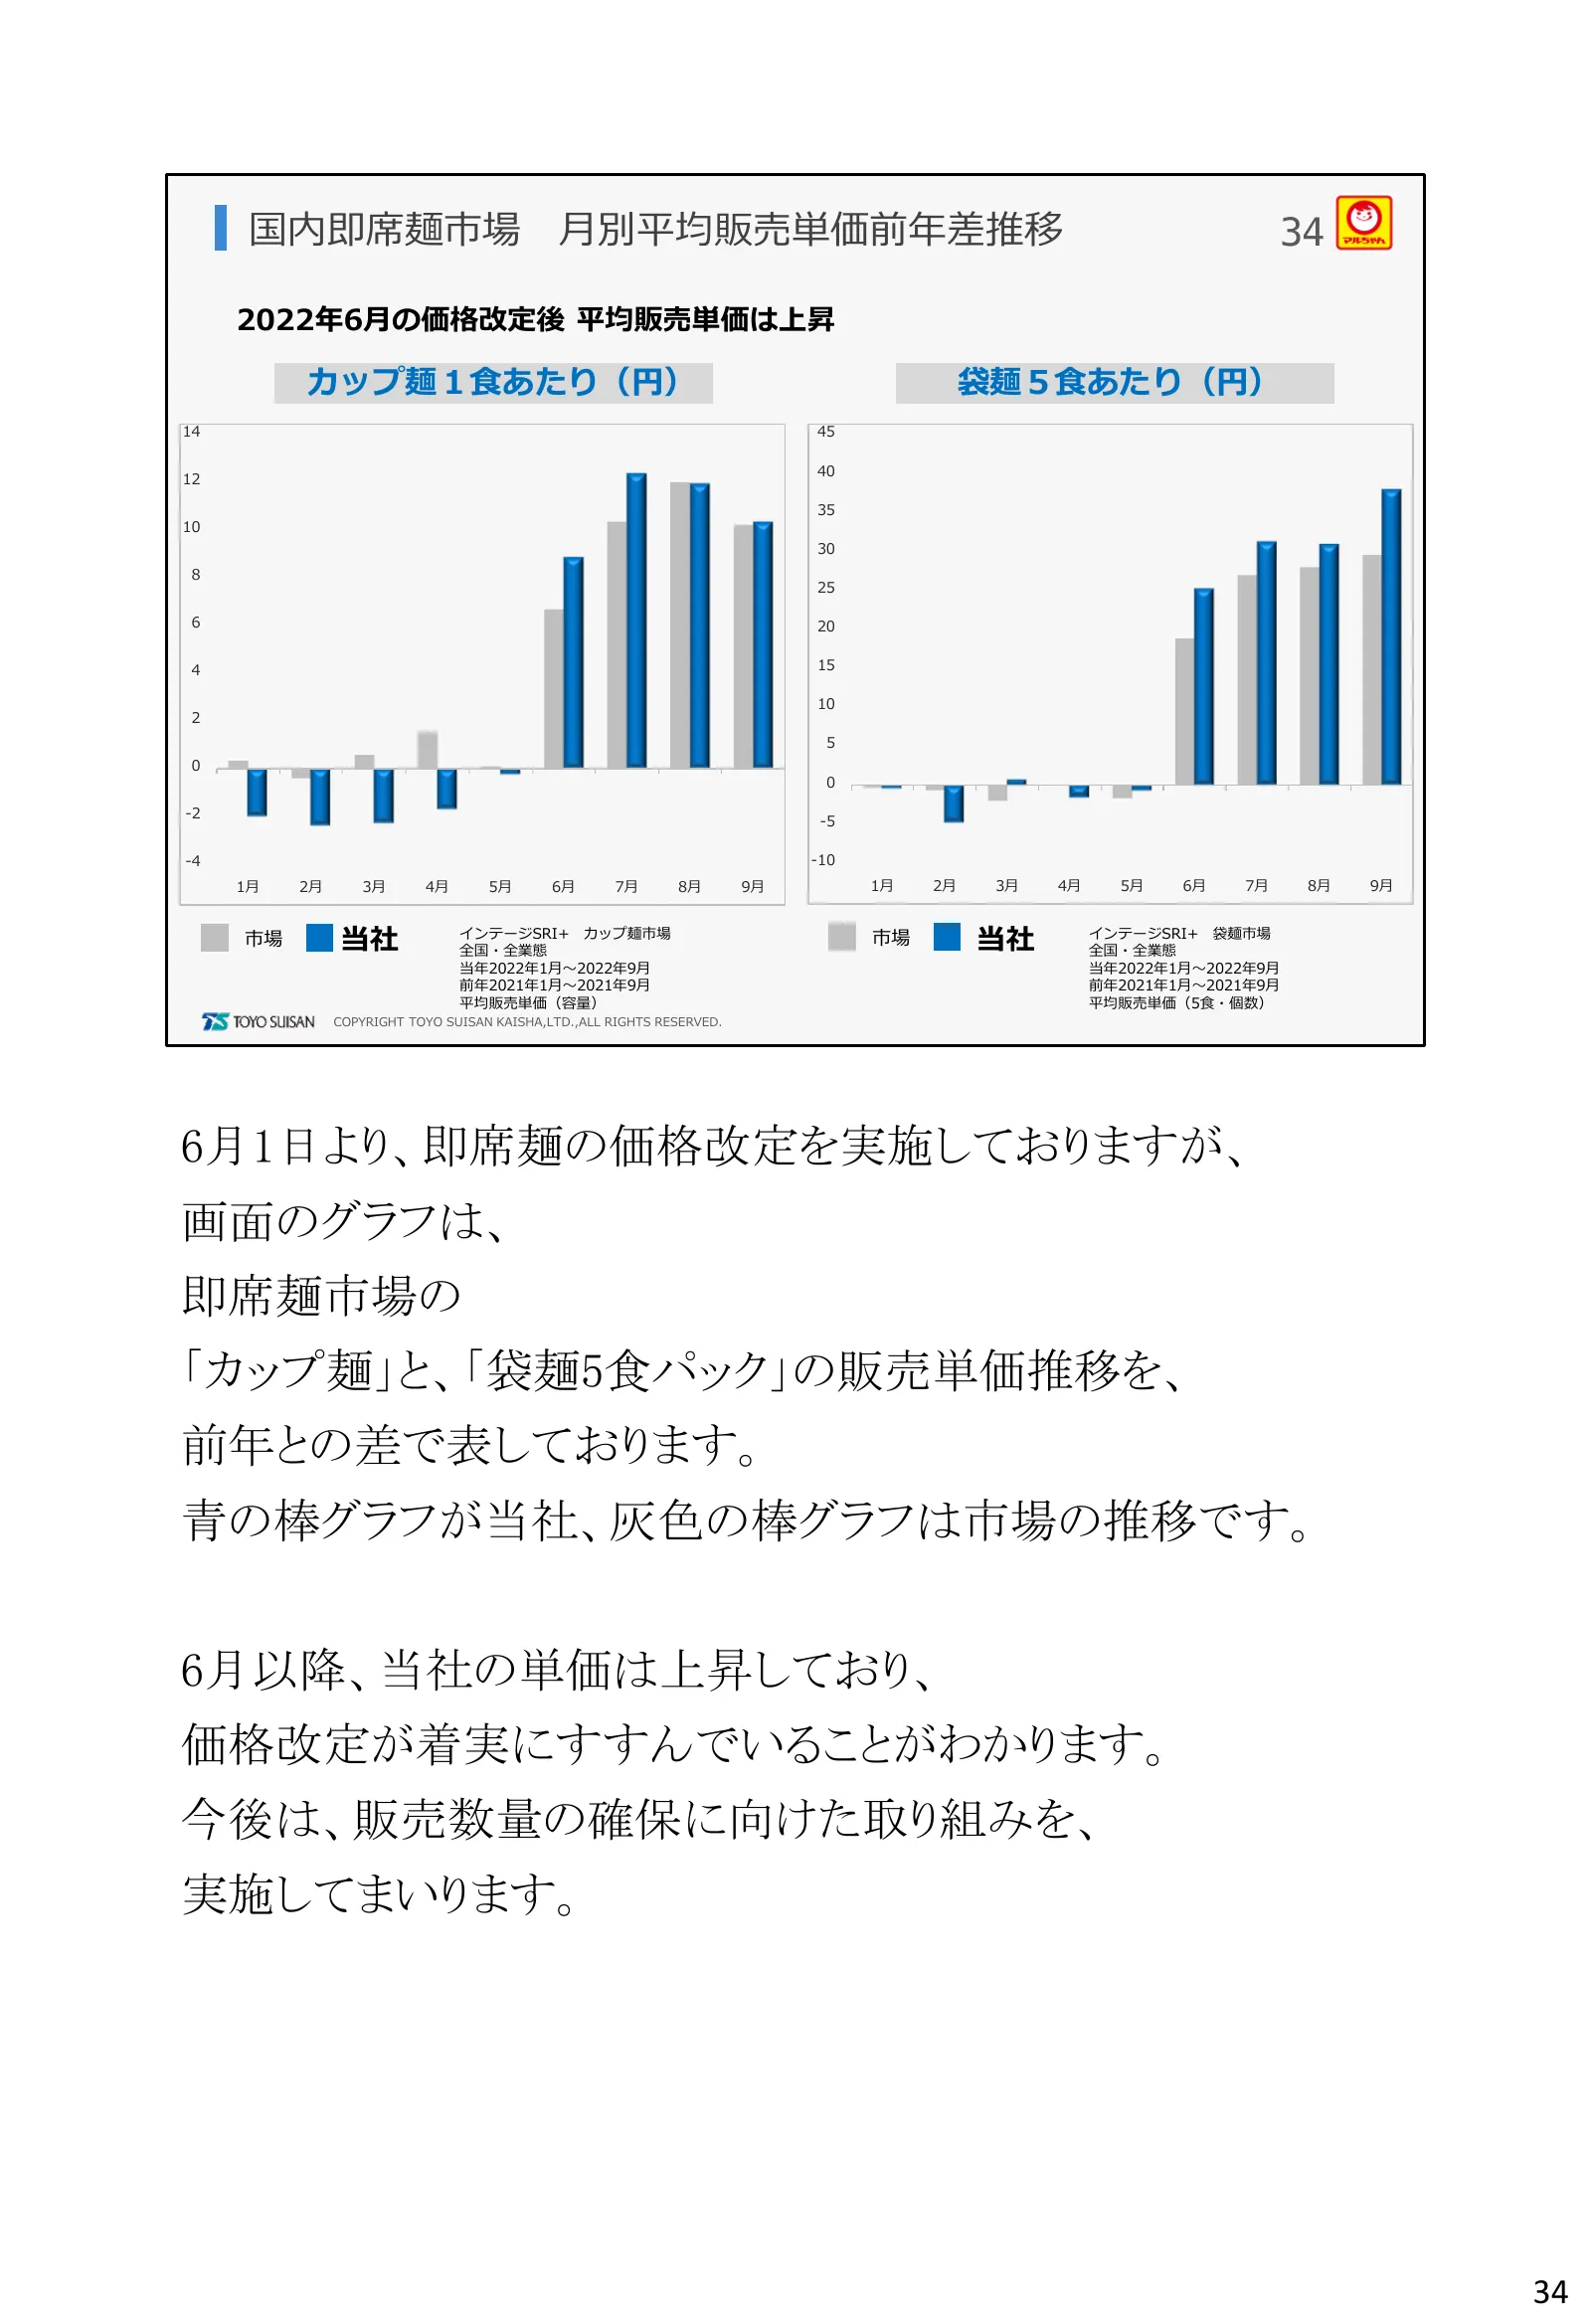
Slide 34: 国内即席麺市場 月別平均販売単価前年差推移
国内即席麺市場 月別平均販売単価前年差推移 34 2022年6月の価格改定後 平均販売単価は上昇 カップ麺1食あたり(円) 袋麺5食あたり(円) 14 45 40 12 35 10 30 8 25 6 20 4 15 10 2 5 0 0 -2 -5 -4 -10 1月 2月 3月 4月 5月 6月 7月 8月 9月 1月 2月 3月 4月 5月 6月 7月 8月 9月 市場 当社 インテージSRI+ カップ麺市場 全国・全業態 市場 当社 インテージSRI+ 袋麺市場 全国・全業態 当年2022年1月~2022年9月 当年2022年1月~2022年9月 前年2021年1月~2021年9月 前
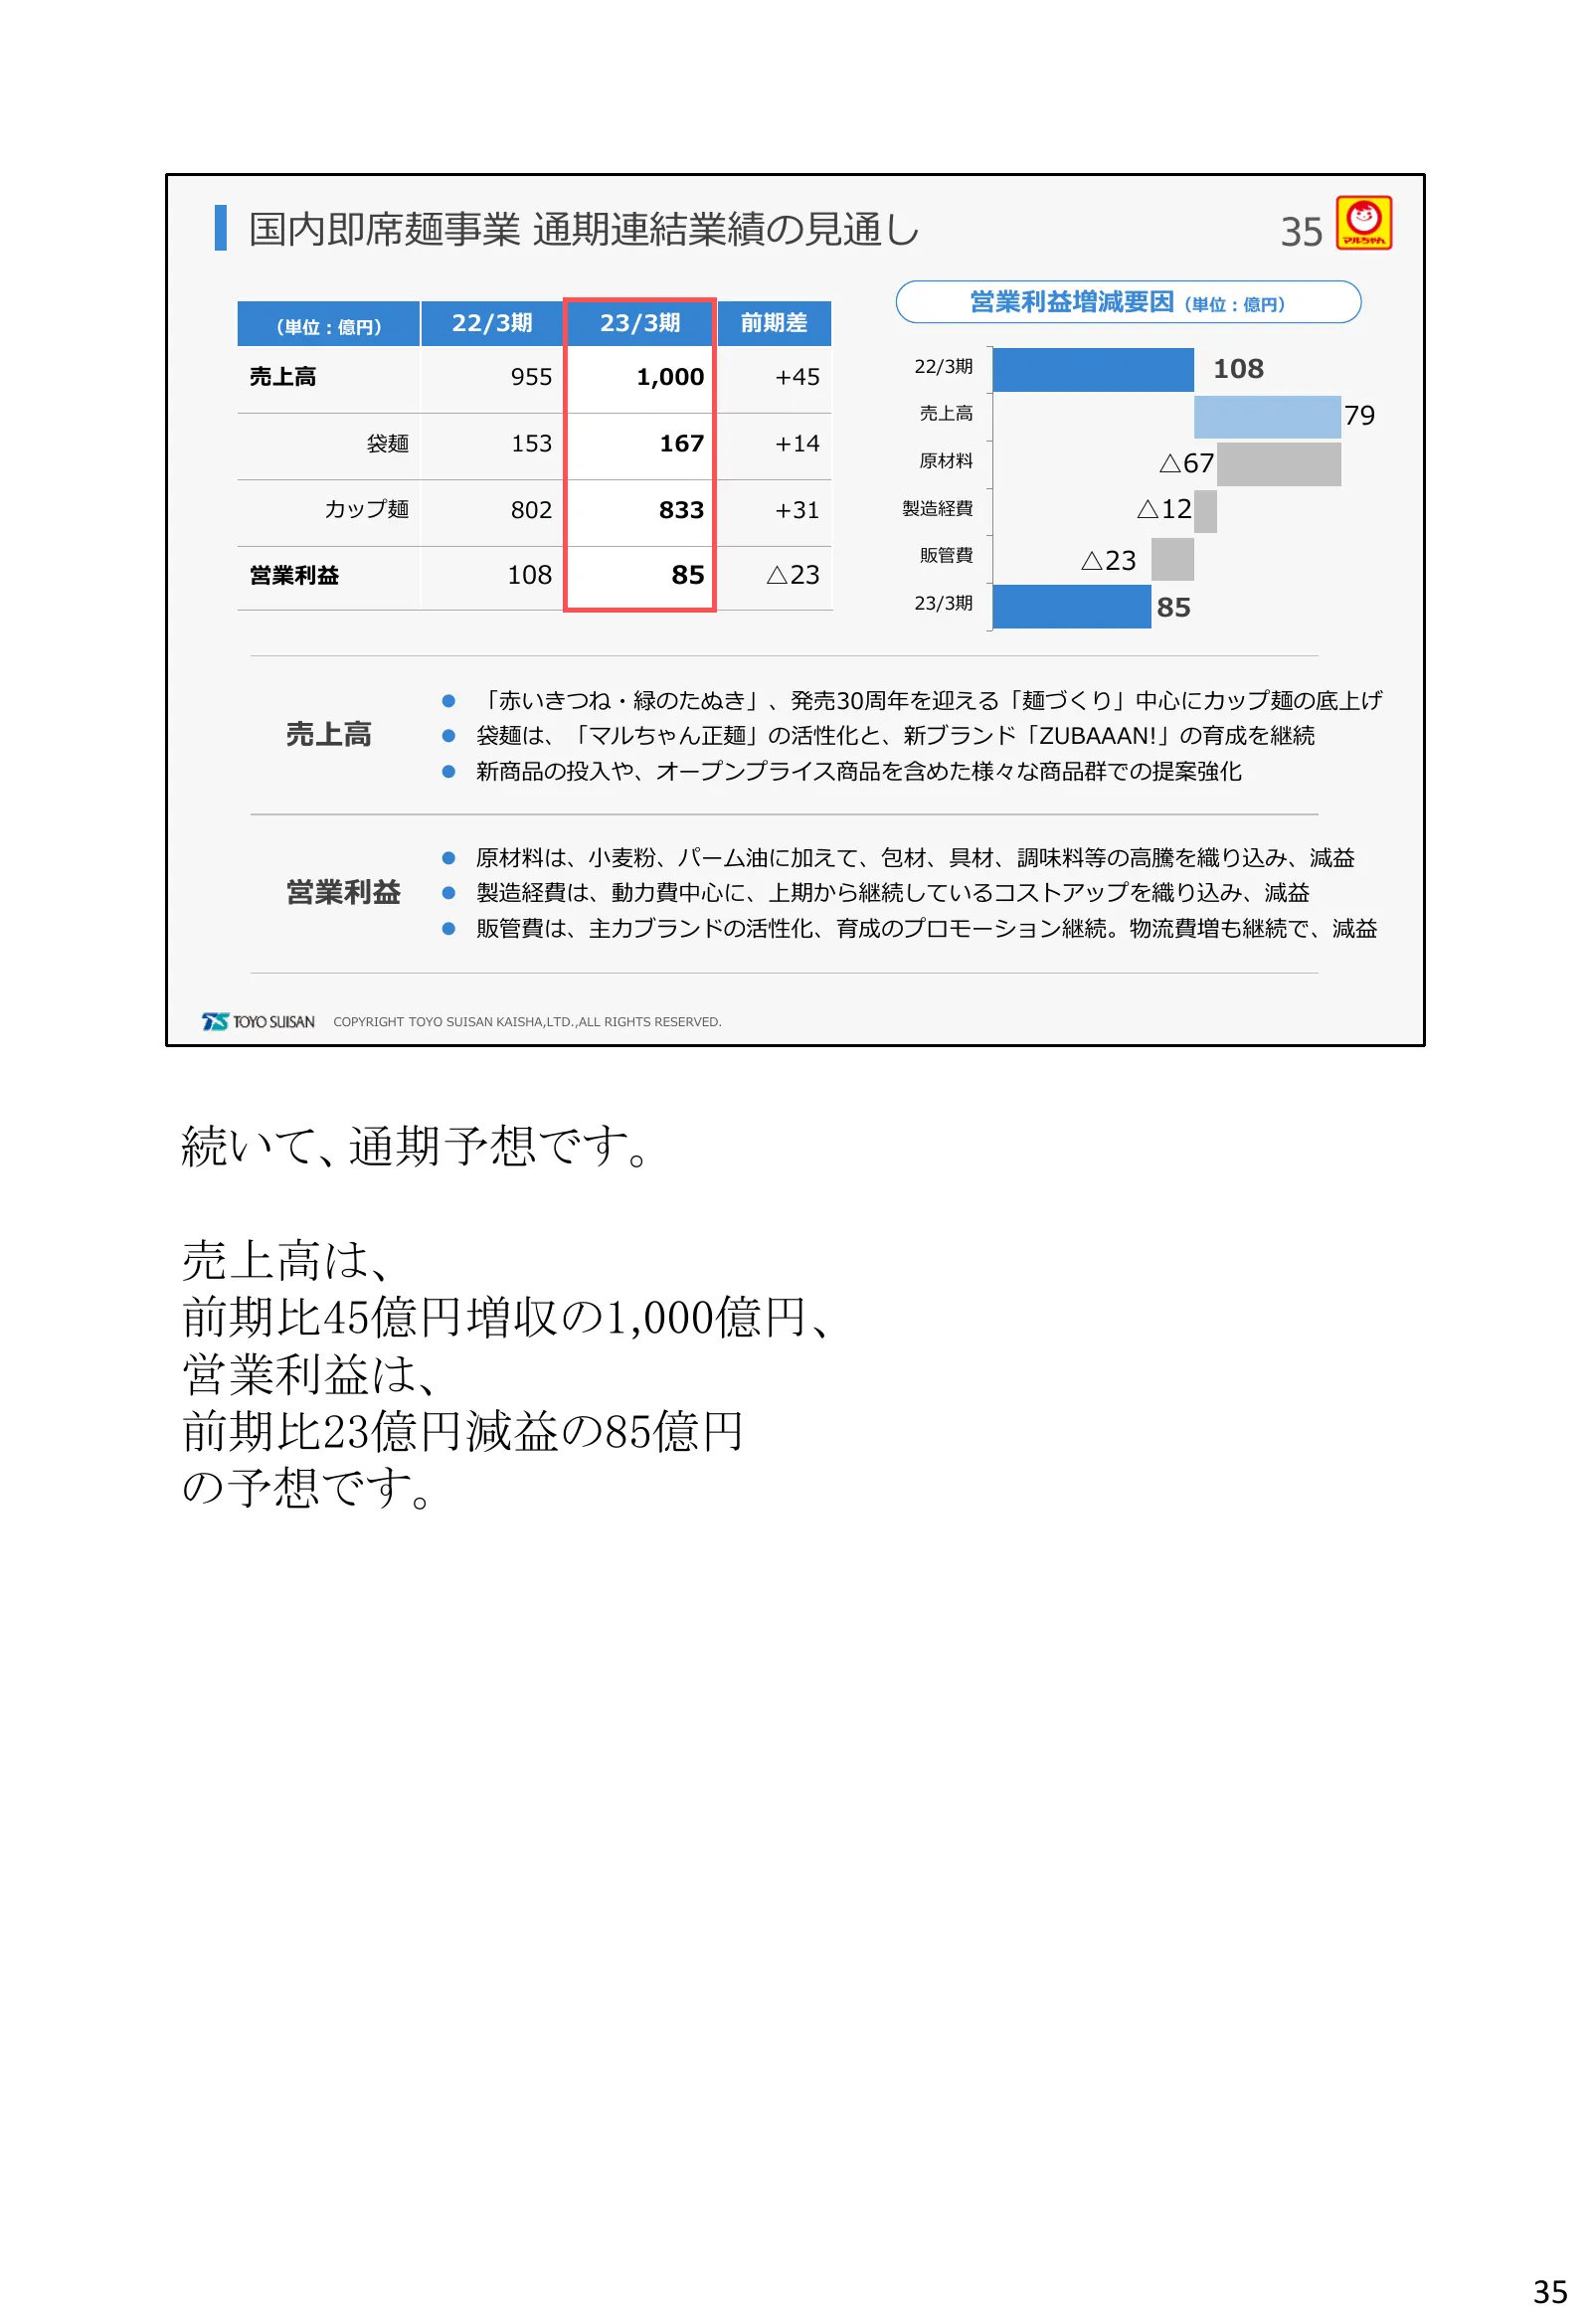
Slide 35: 国内即席麺事業 通期連結業績の見通し
国内即席麺事業 通期連結業績の見通し 35 営業利益増減要因(単位:億円) (単位:億円) 22/3期 23/3期 前期差 売上高 955 1,000 +45 22/3期 108 売上高 79 袋麺 153 167 +14 原材料 △67 カップ麺 802 833 +31 製造経費 △12 販管費 △23 営業利益 108 85 △23 23/3期 85 ⚫ 「赤いきつね・緑のたぬき」、発売30周年を迎える「麺づくり」中心にカップ麺の底上げ 売上高 ⚫ 袋麺は、「マルちゃん正麺」の活性化と、新ブランド「ZUBAAAN!」の育成を継続 ⚫ 新商品の投入や、オープンプライス商品を含めた様々な商品群
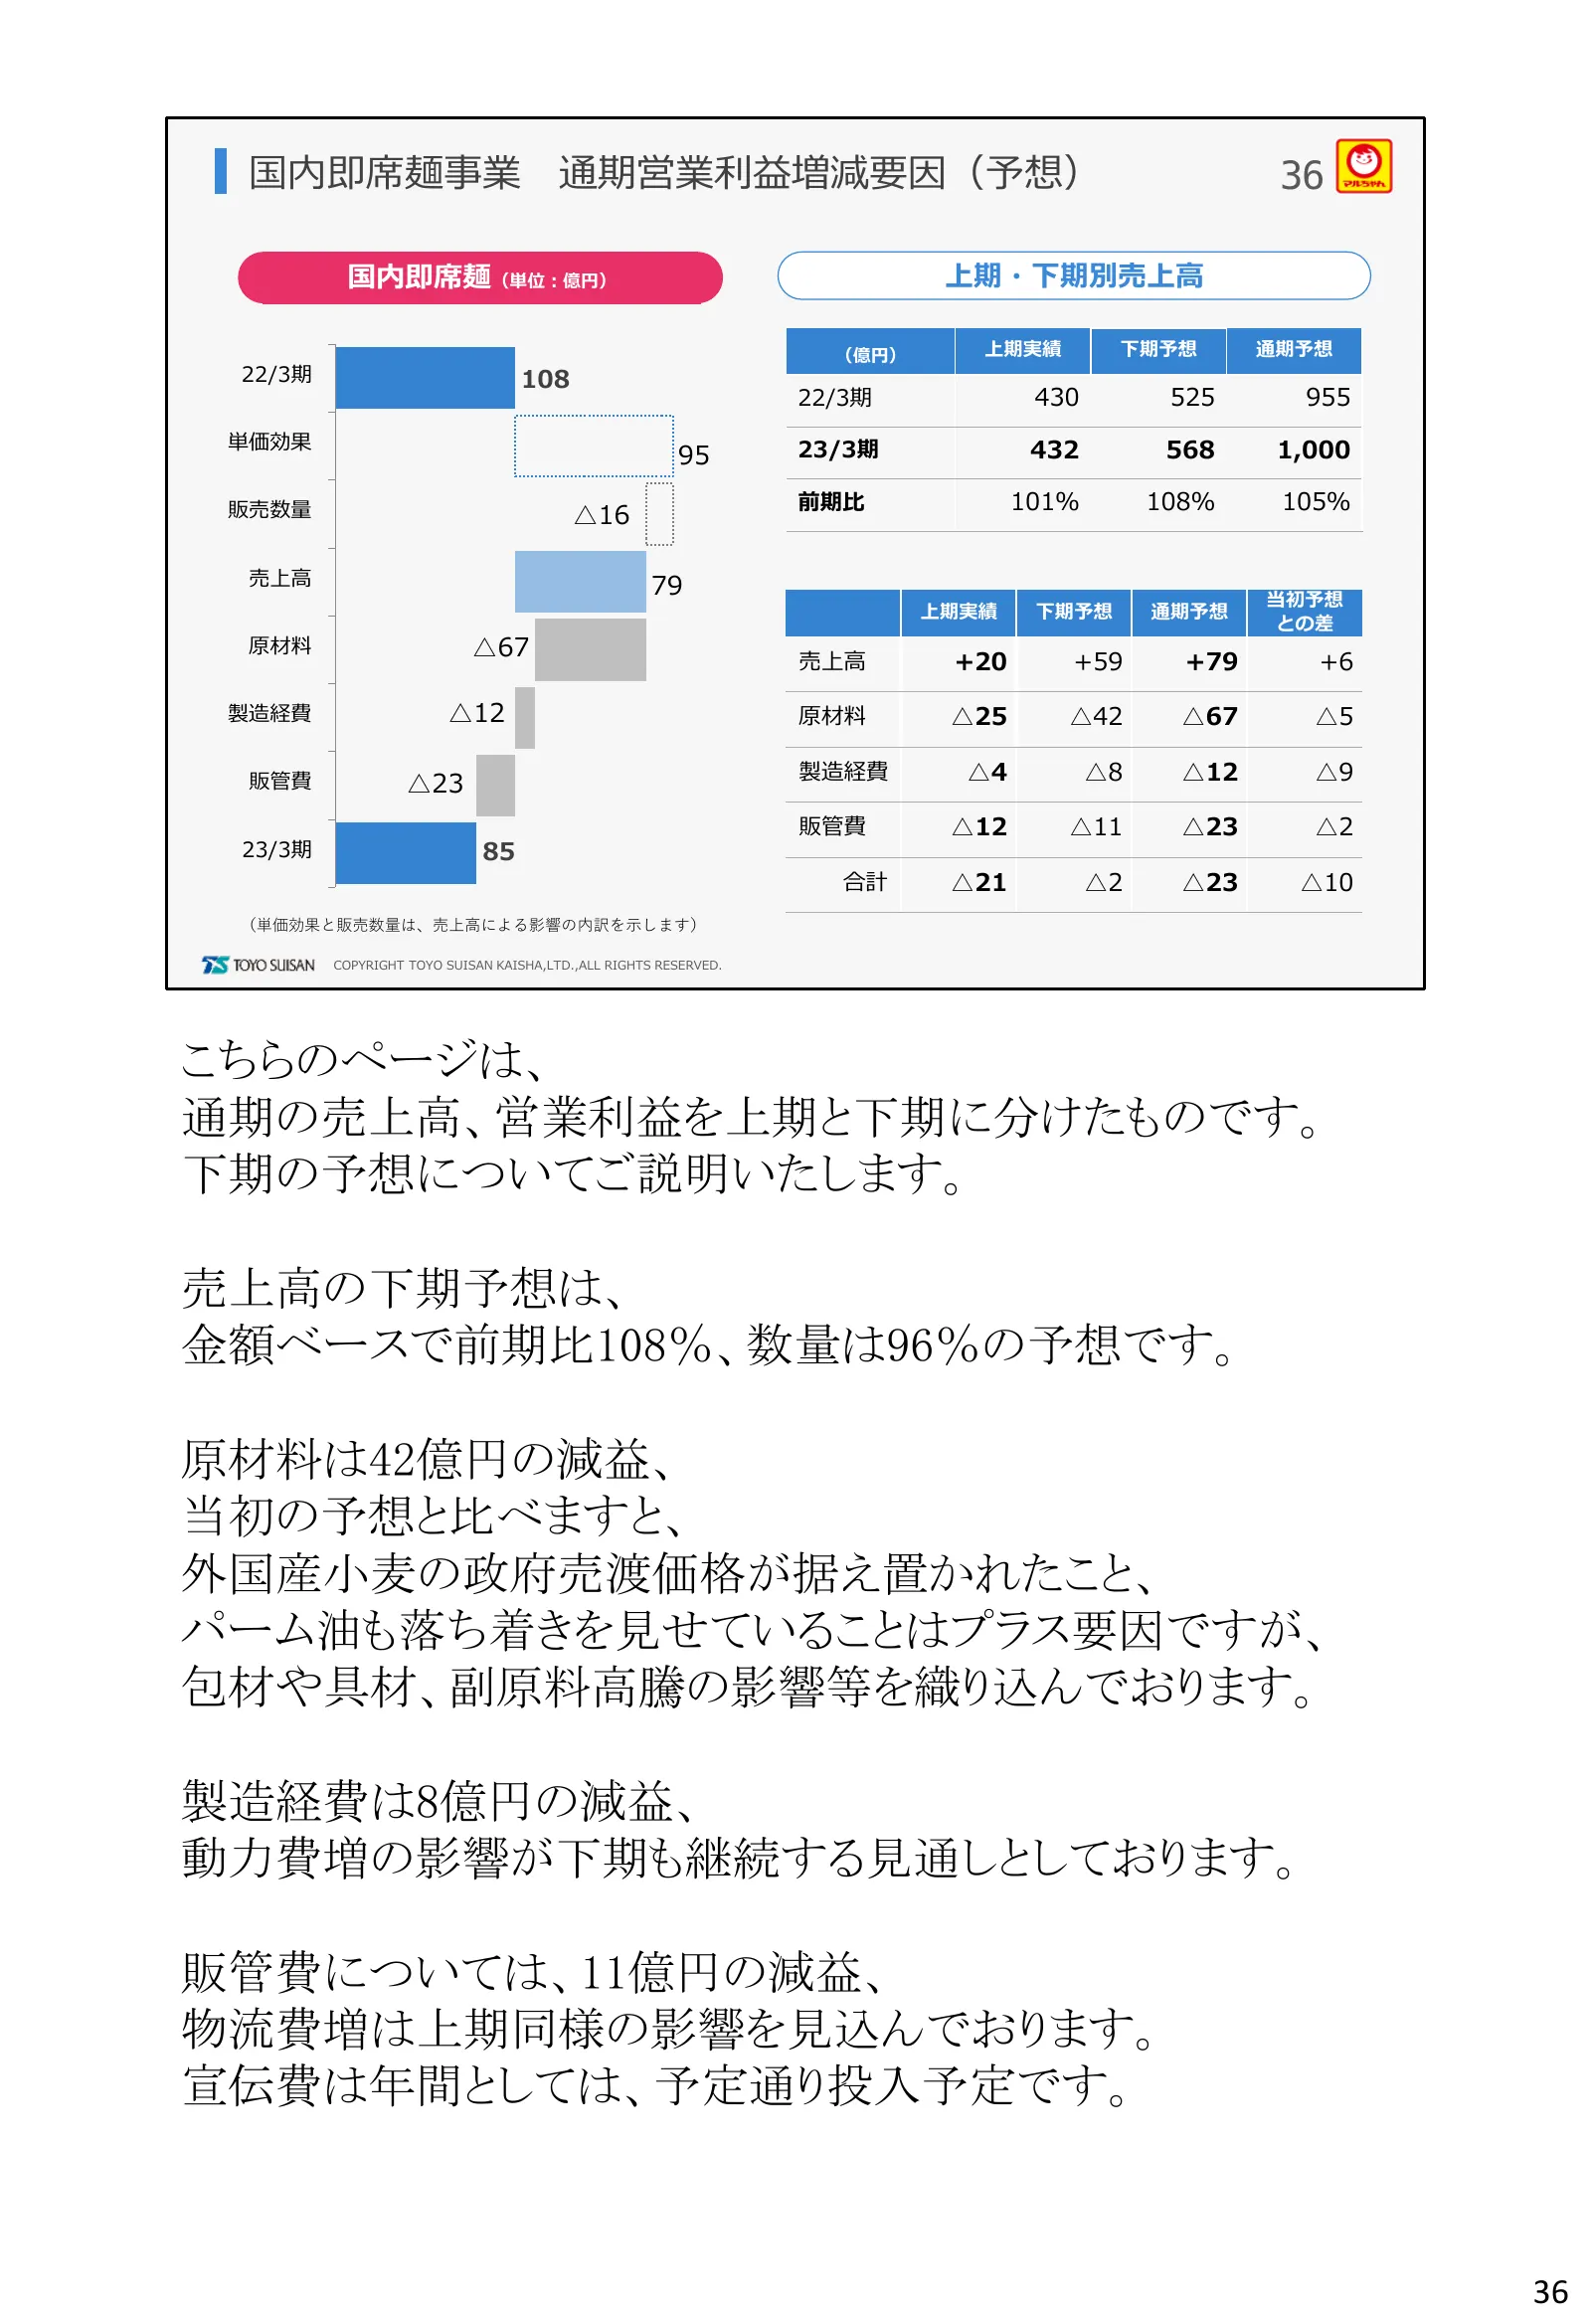
Slide 36: 国内即席麺事業 通期営業利益増減要因(予想)
国内即席麺事業 通期営業利益増減要因(予想) 36 国内即席麺(単位:億円) 上期・下期別売上高 (億円) 上期実績 下期予想 通期予想 22/3期 108 22/3期 430 525 955 単価効果 23/3期 432 568 1,000 95 販売数量 前期比 101% 108% 105% △16 売上高 79 当初予想 上期実績 下期予想 通期予想 との差 原材料 △67 売上高 +20 +59 +79 +6 製造経費 △12 原材料 △25 △42 △67 △5 製造経費 △4 △8 △12 △9 販管費 △23 販管費 △12 △11 △23 △2 23/3期 85 合計 △21
Slide 37: 低温食品事業 第2四半期までの概況
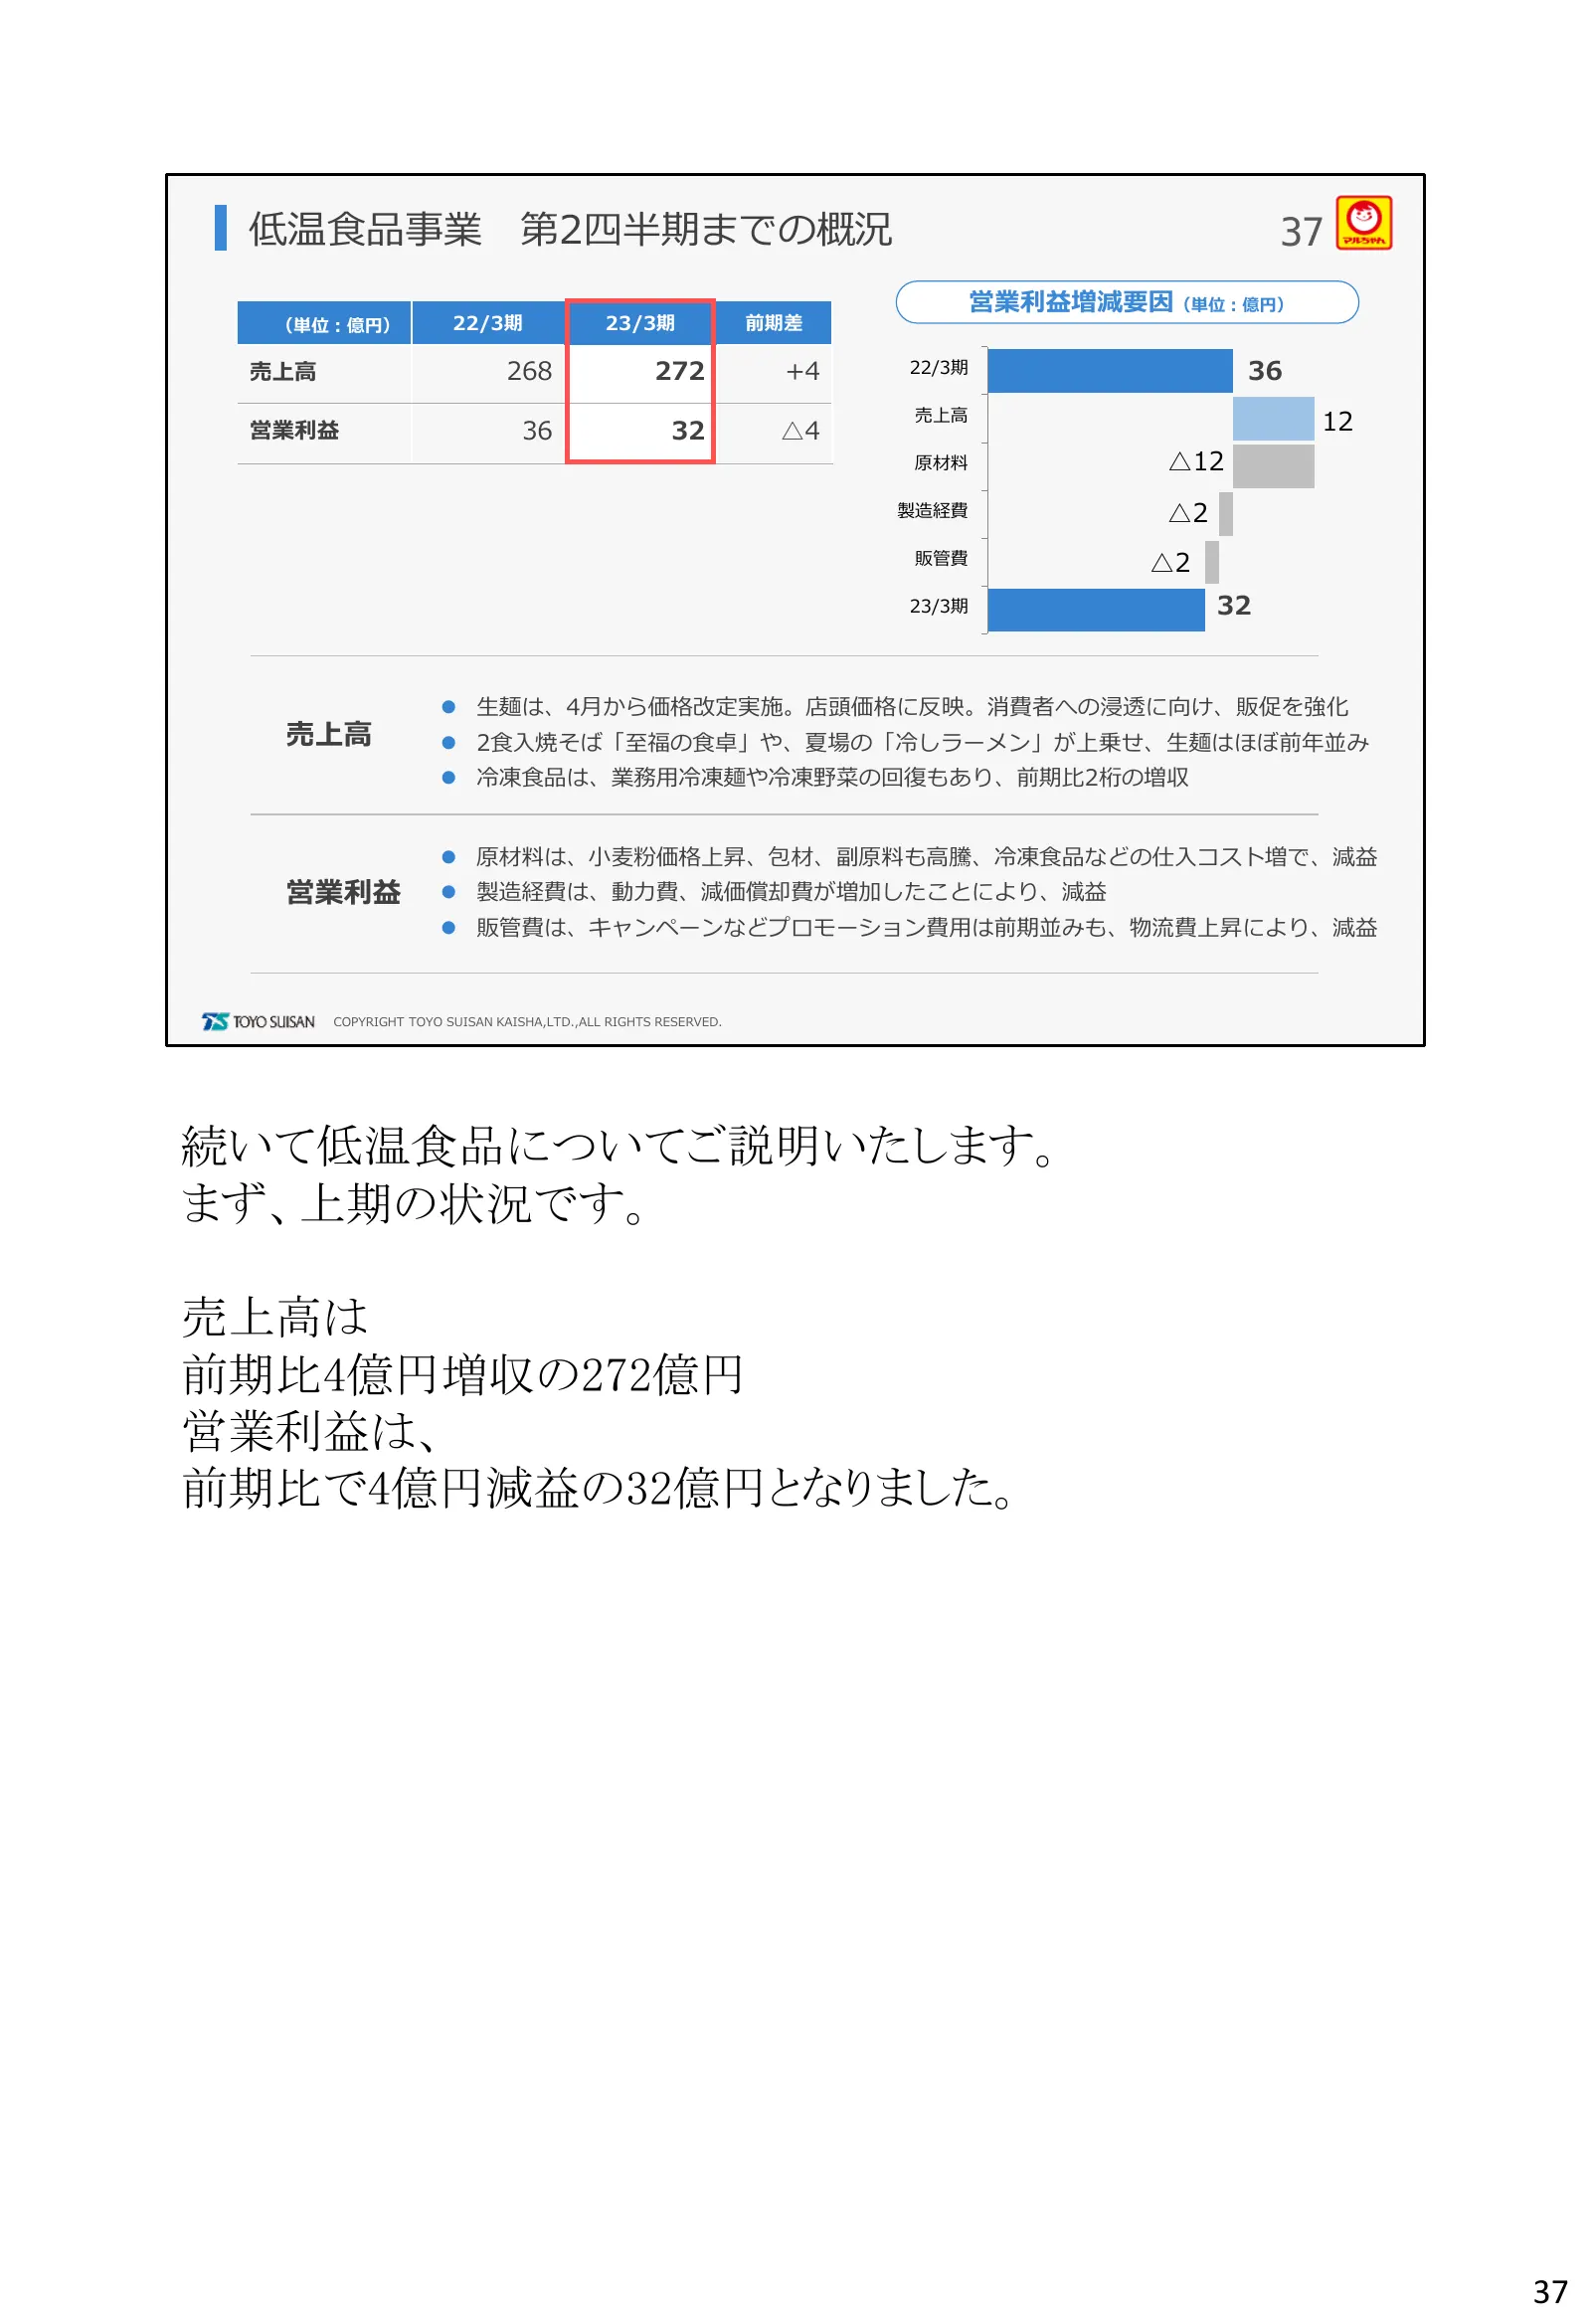
低温食品事業 第2四半期までの概況 37 営業利益増減要因(単位:億円) (単位:億円) 22/3期 23/3期 前期差 売上高 268 272 +4 22/3期 36 売上高 12 営業利益 36 32 △4 原材料 △12 製造経費 △2 販管費 △2 23/3期 32 ⚫ 生麺は、4月から価格改定実施。店頭価格に反映。消費者への浸透に向け、販促を強化 売上高 ⚫ 2食入焼そば「至福の食卓」や、夏場の「冷しラーメン」が上乗せ、生麺はほぼ前年並み ⚫ 冷凍食品は、業務用冷凍麺や冷凍野菜の回復もあり、前期比2桁の増収 ⚫ 原材料は、小麦粉価格上昇、包材、副原料も高騰、冷凍食品などの仕入コスト増
Slide 38: 低温食品事業 四半期別営業利益増減要因(実績)
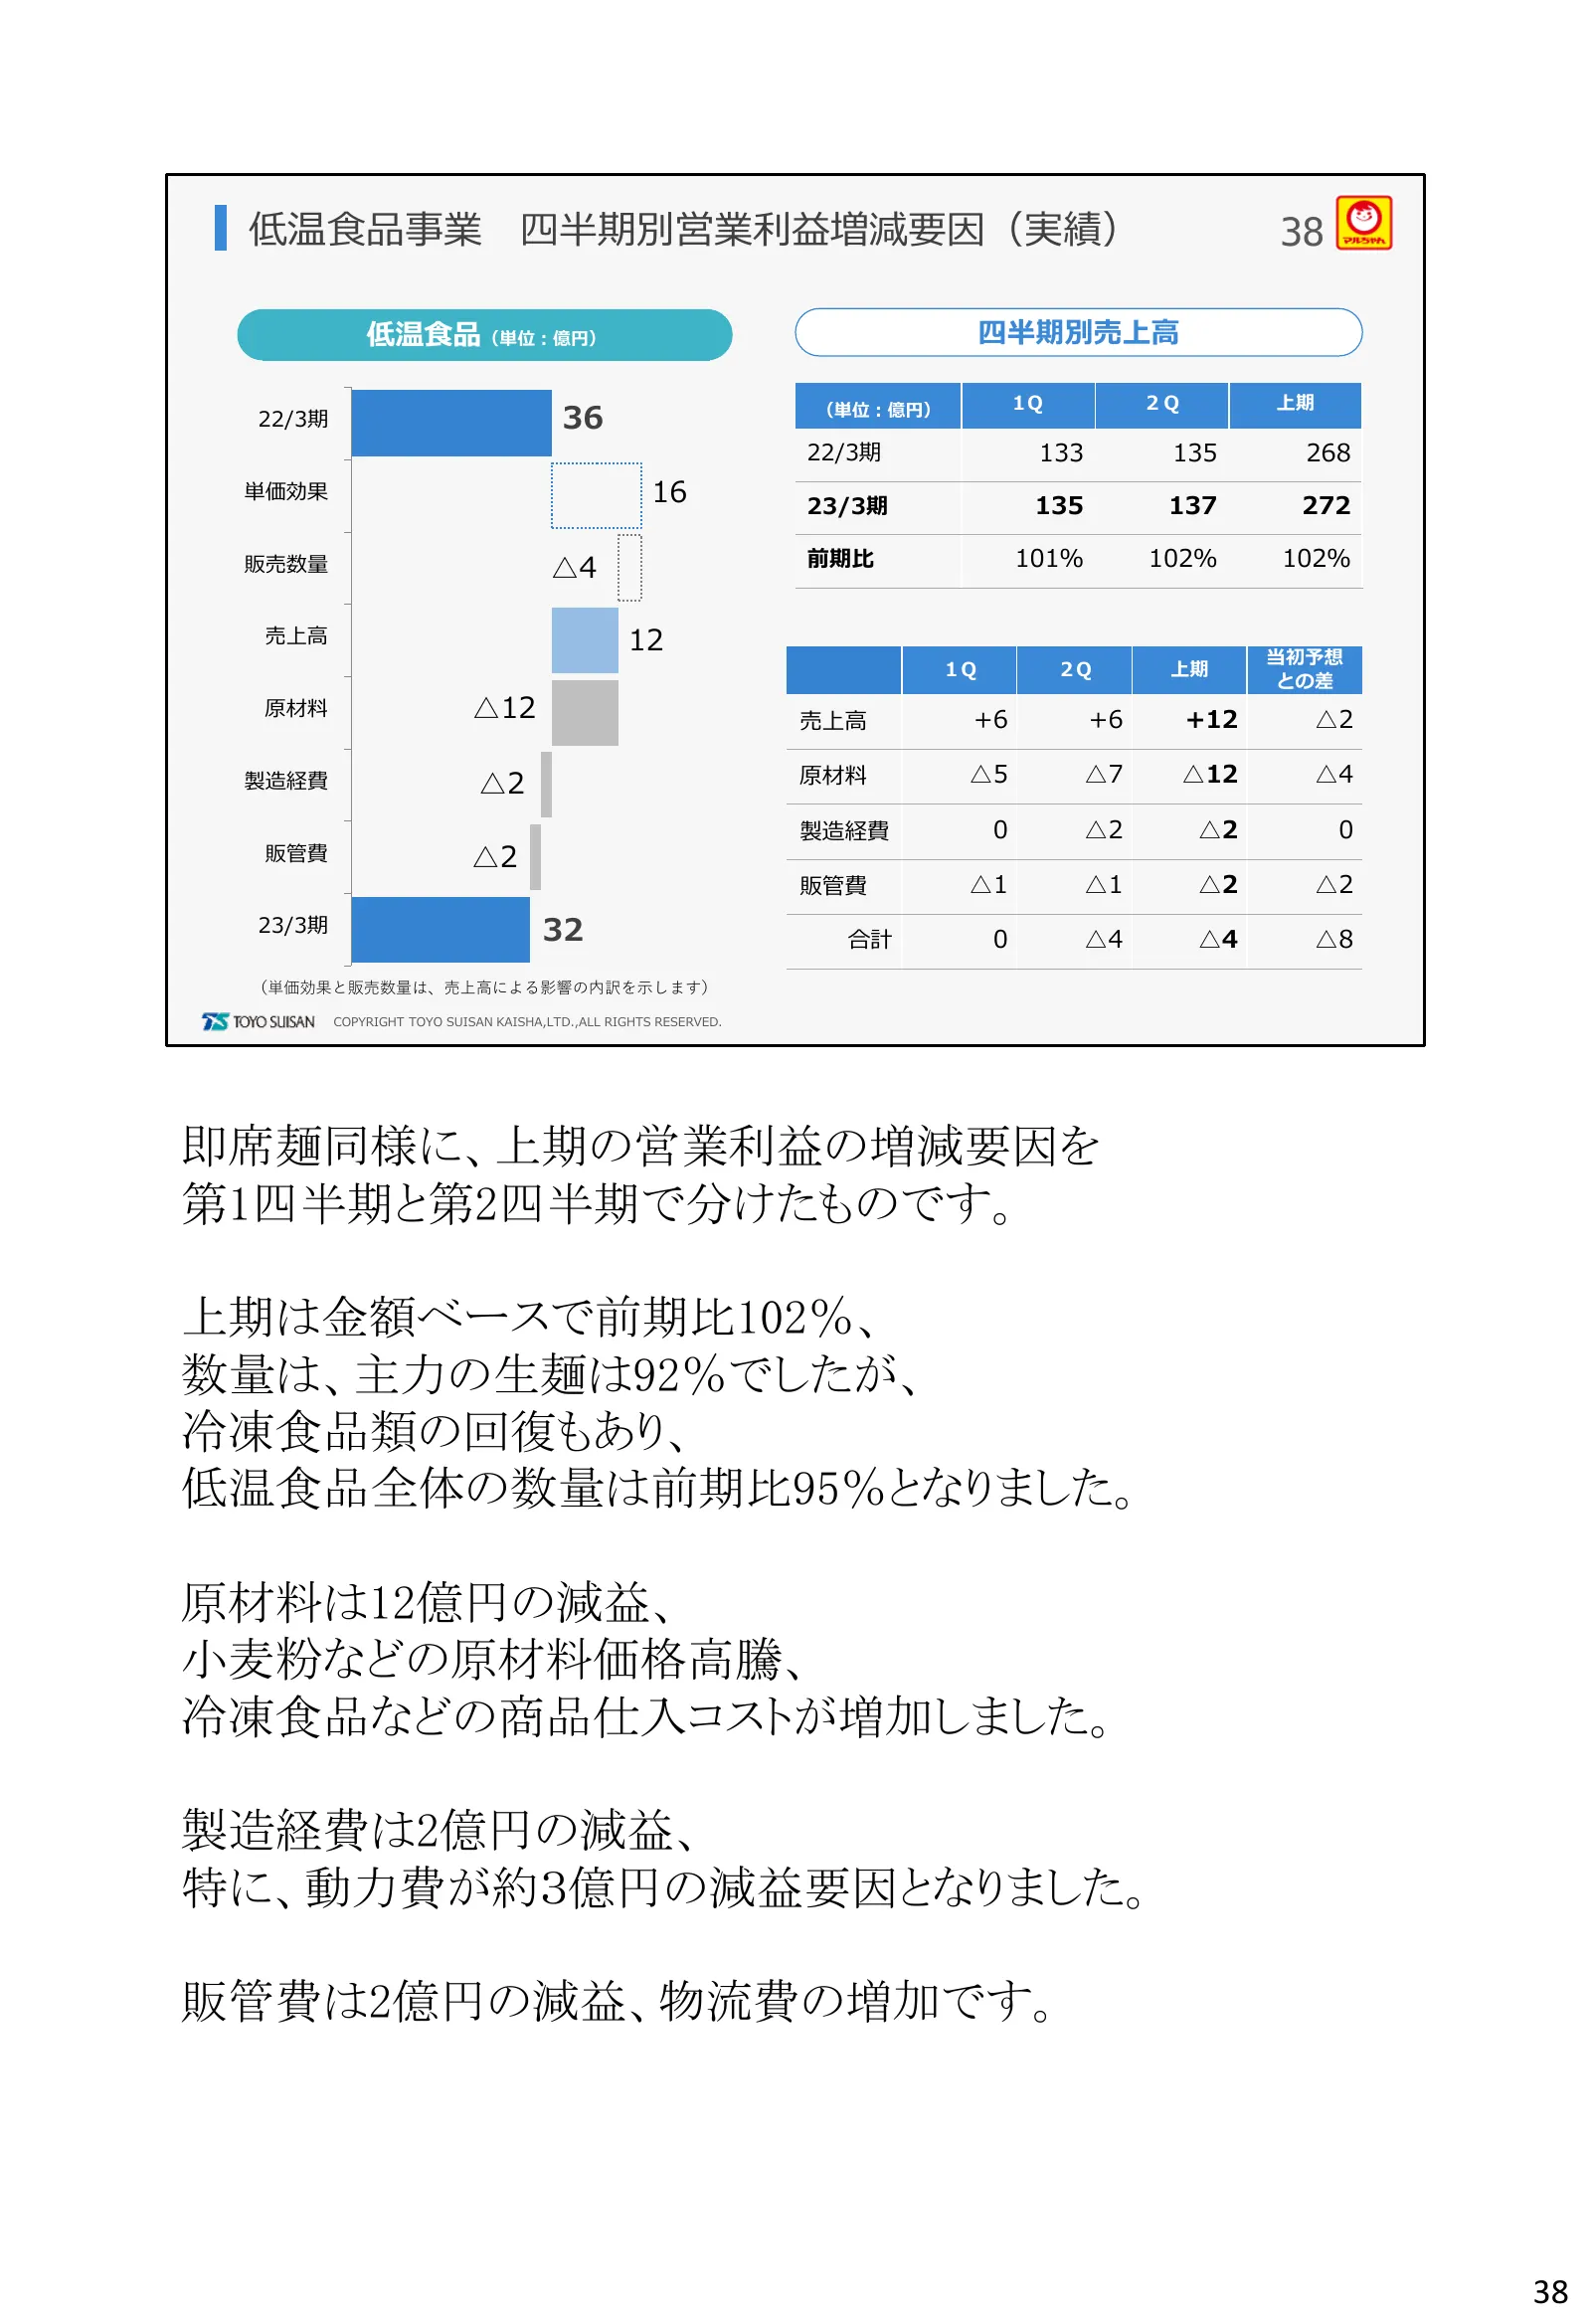
低温食品事業 四半期別営業利益増減要因(実績) 38 低温食品(単位:億円) 四半期別売上高 1Q 2Q 上期 22/3期 36 (単位:億円) 22/3期 133 135 268 単価効果 16 23/3期 135 137 272 販売数量 △4 前期比 101% 102% 102% 売上高 12 当初予想 1Q 2Q 上期 との差 原材料 △12 売上高 +6 +6 +12 △2 製造経費 △2 原材料 △5 △7 △12 △4 製造経費 0 △2 △2 0 販管費 △2 販管費 △1 △1 △2 △2 23/3期 32 合計 0 △4 △4 △8 (単価効果と販売数量は、売上高による影響
Slide 39: 生麺市場 月別平均購入単価前年差推移
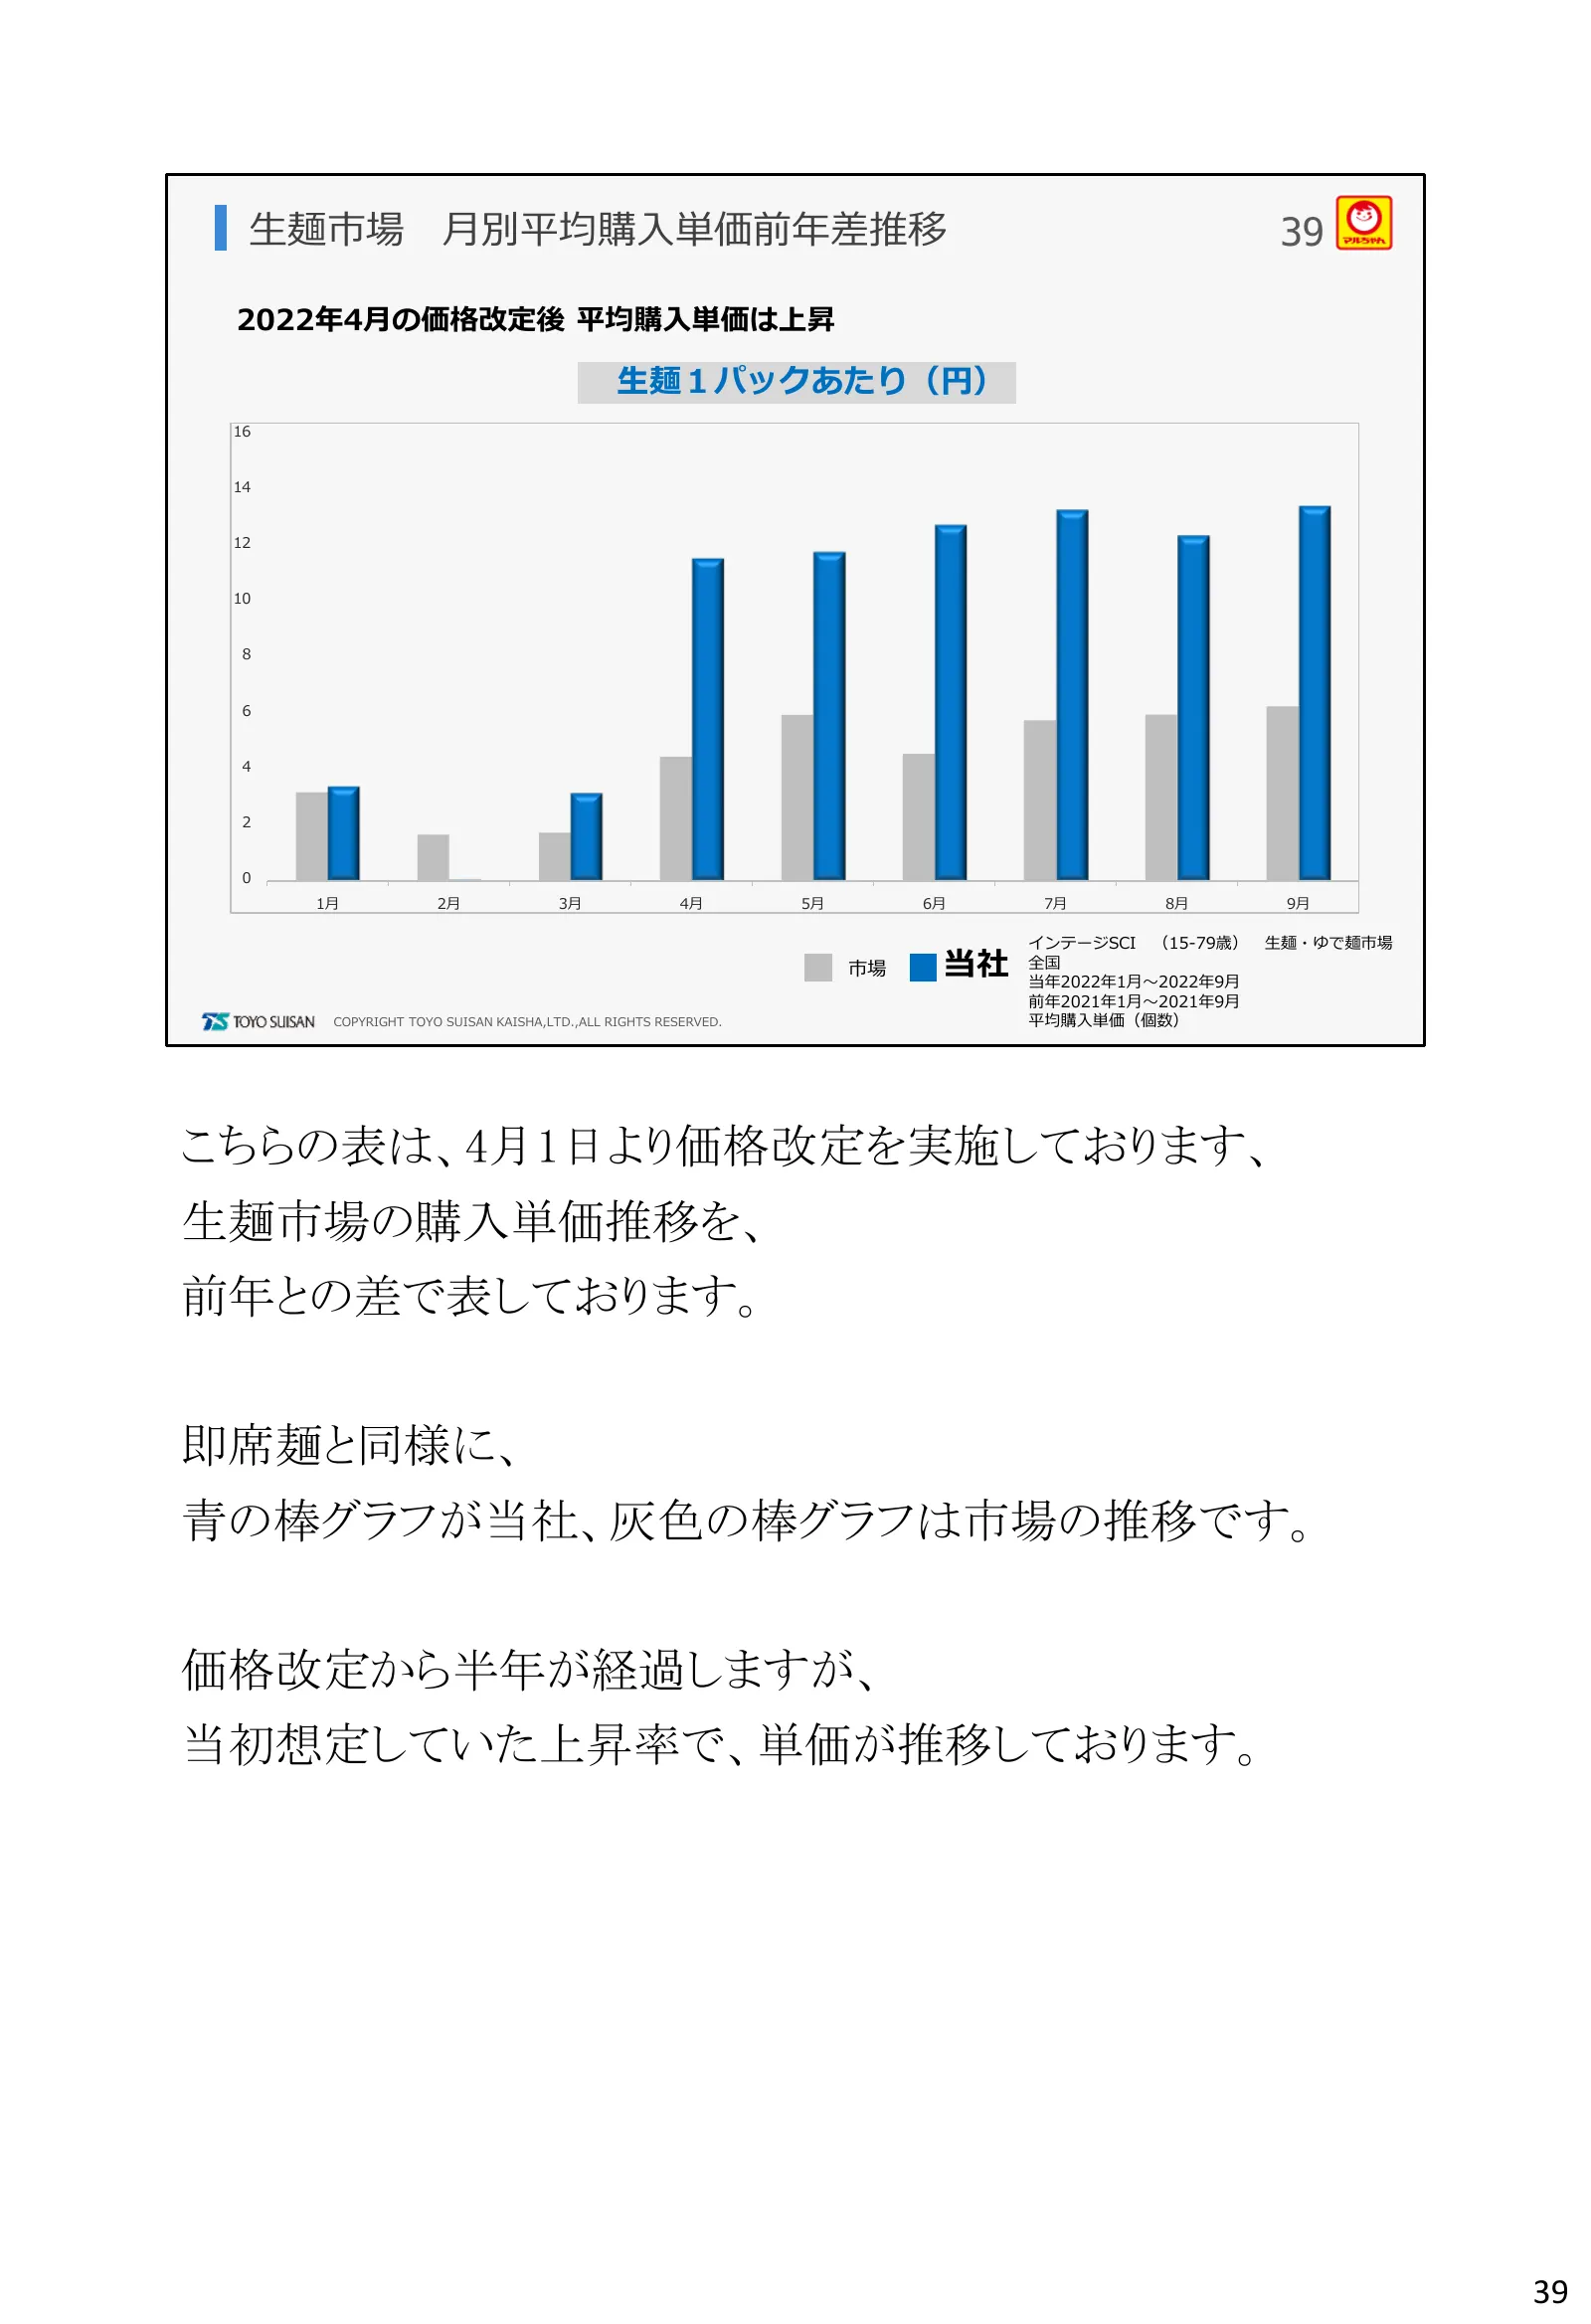
生麺市場 月別平均購入単価前年差推移 39 2022年4月の価格改定後 平均購入単価は上昇 生麺1パックあたり(円) 16 14 12 10 8 6 4 2 0 1月 2月 3月 4月 5月 6月 7月 8月 9月 インテージSCI (15-79歳) 生麺・ゆで麺市場 市場 当社 全国 当年2022年1月~2022年9月 前年2021年1月~2021年9月 COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 平均購入単価(個数) こちらの表は、4月1日より価格改定を実施しております、 生麺市場の購入単価推移を、 前年との差で表しておりま
Slide 40: 低温食品事業 通期連結業績の見通し
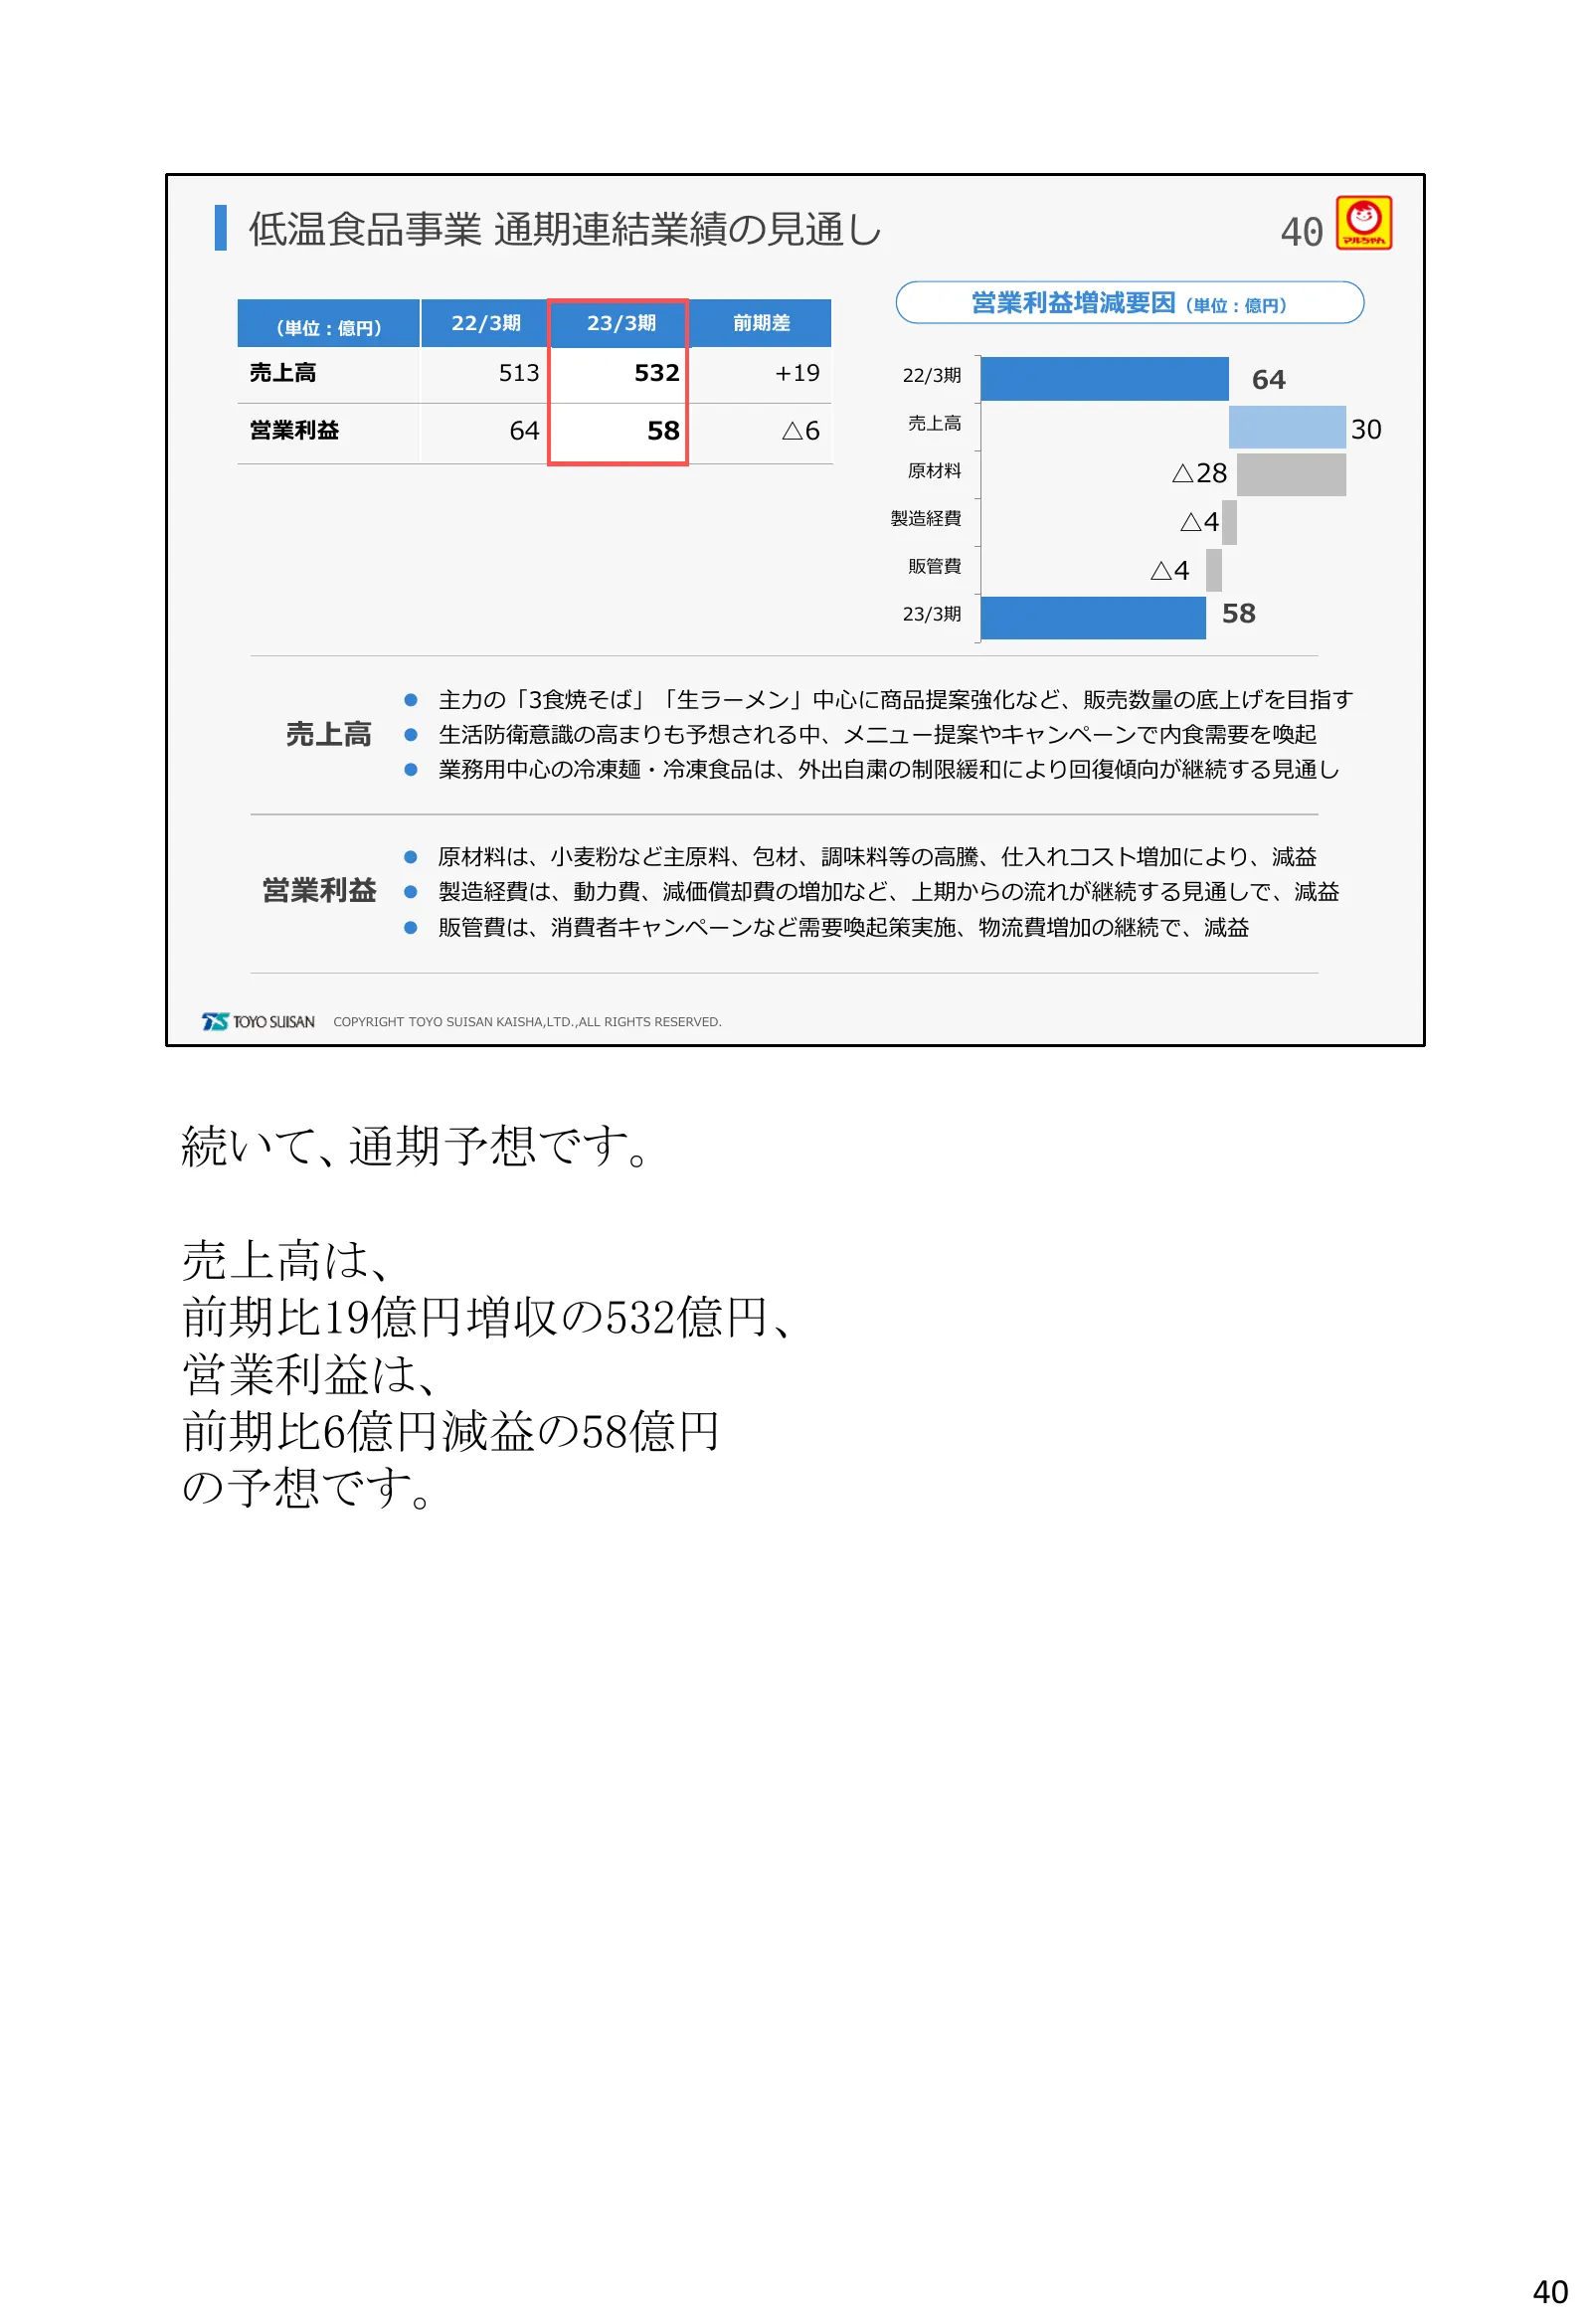
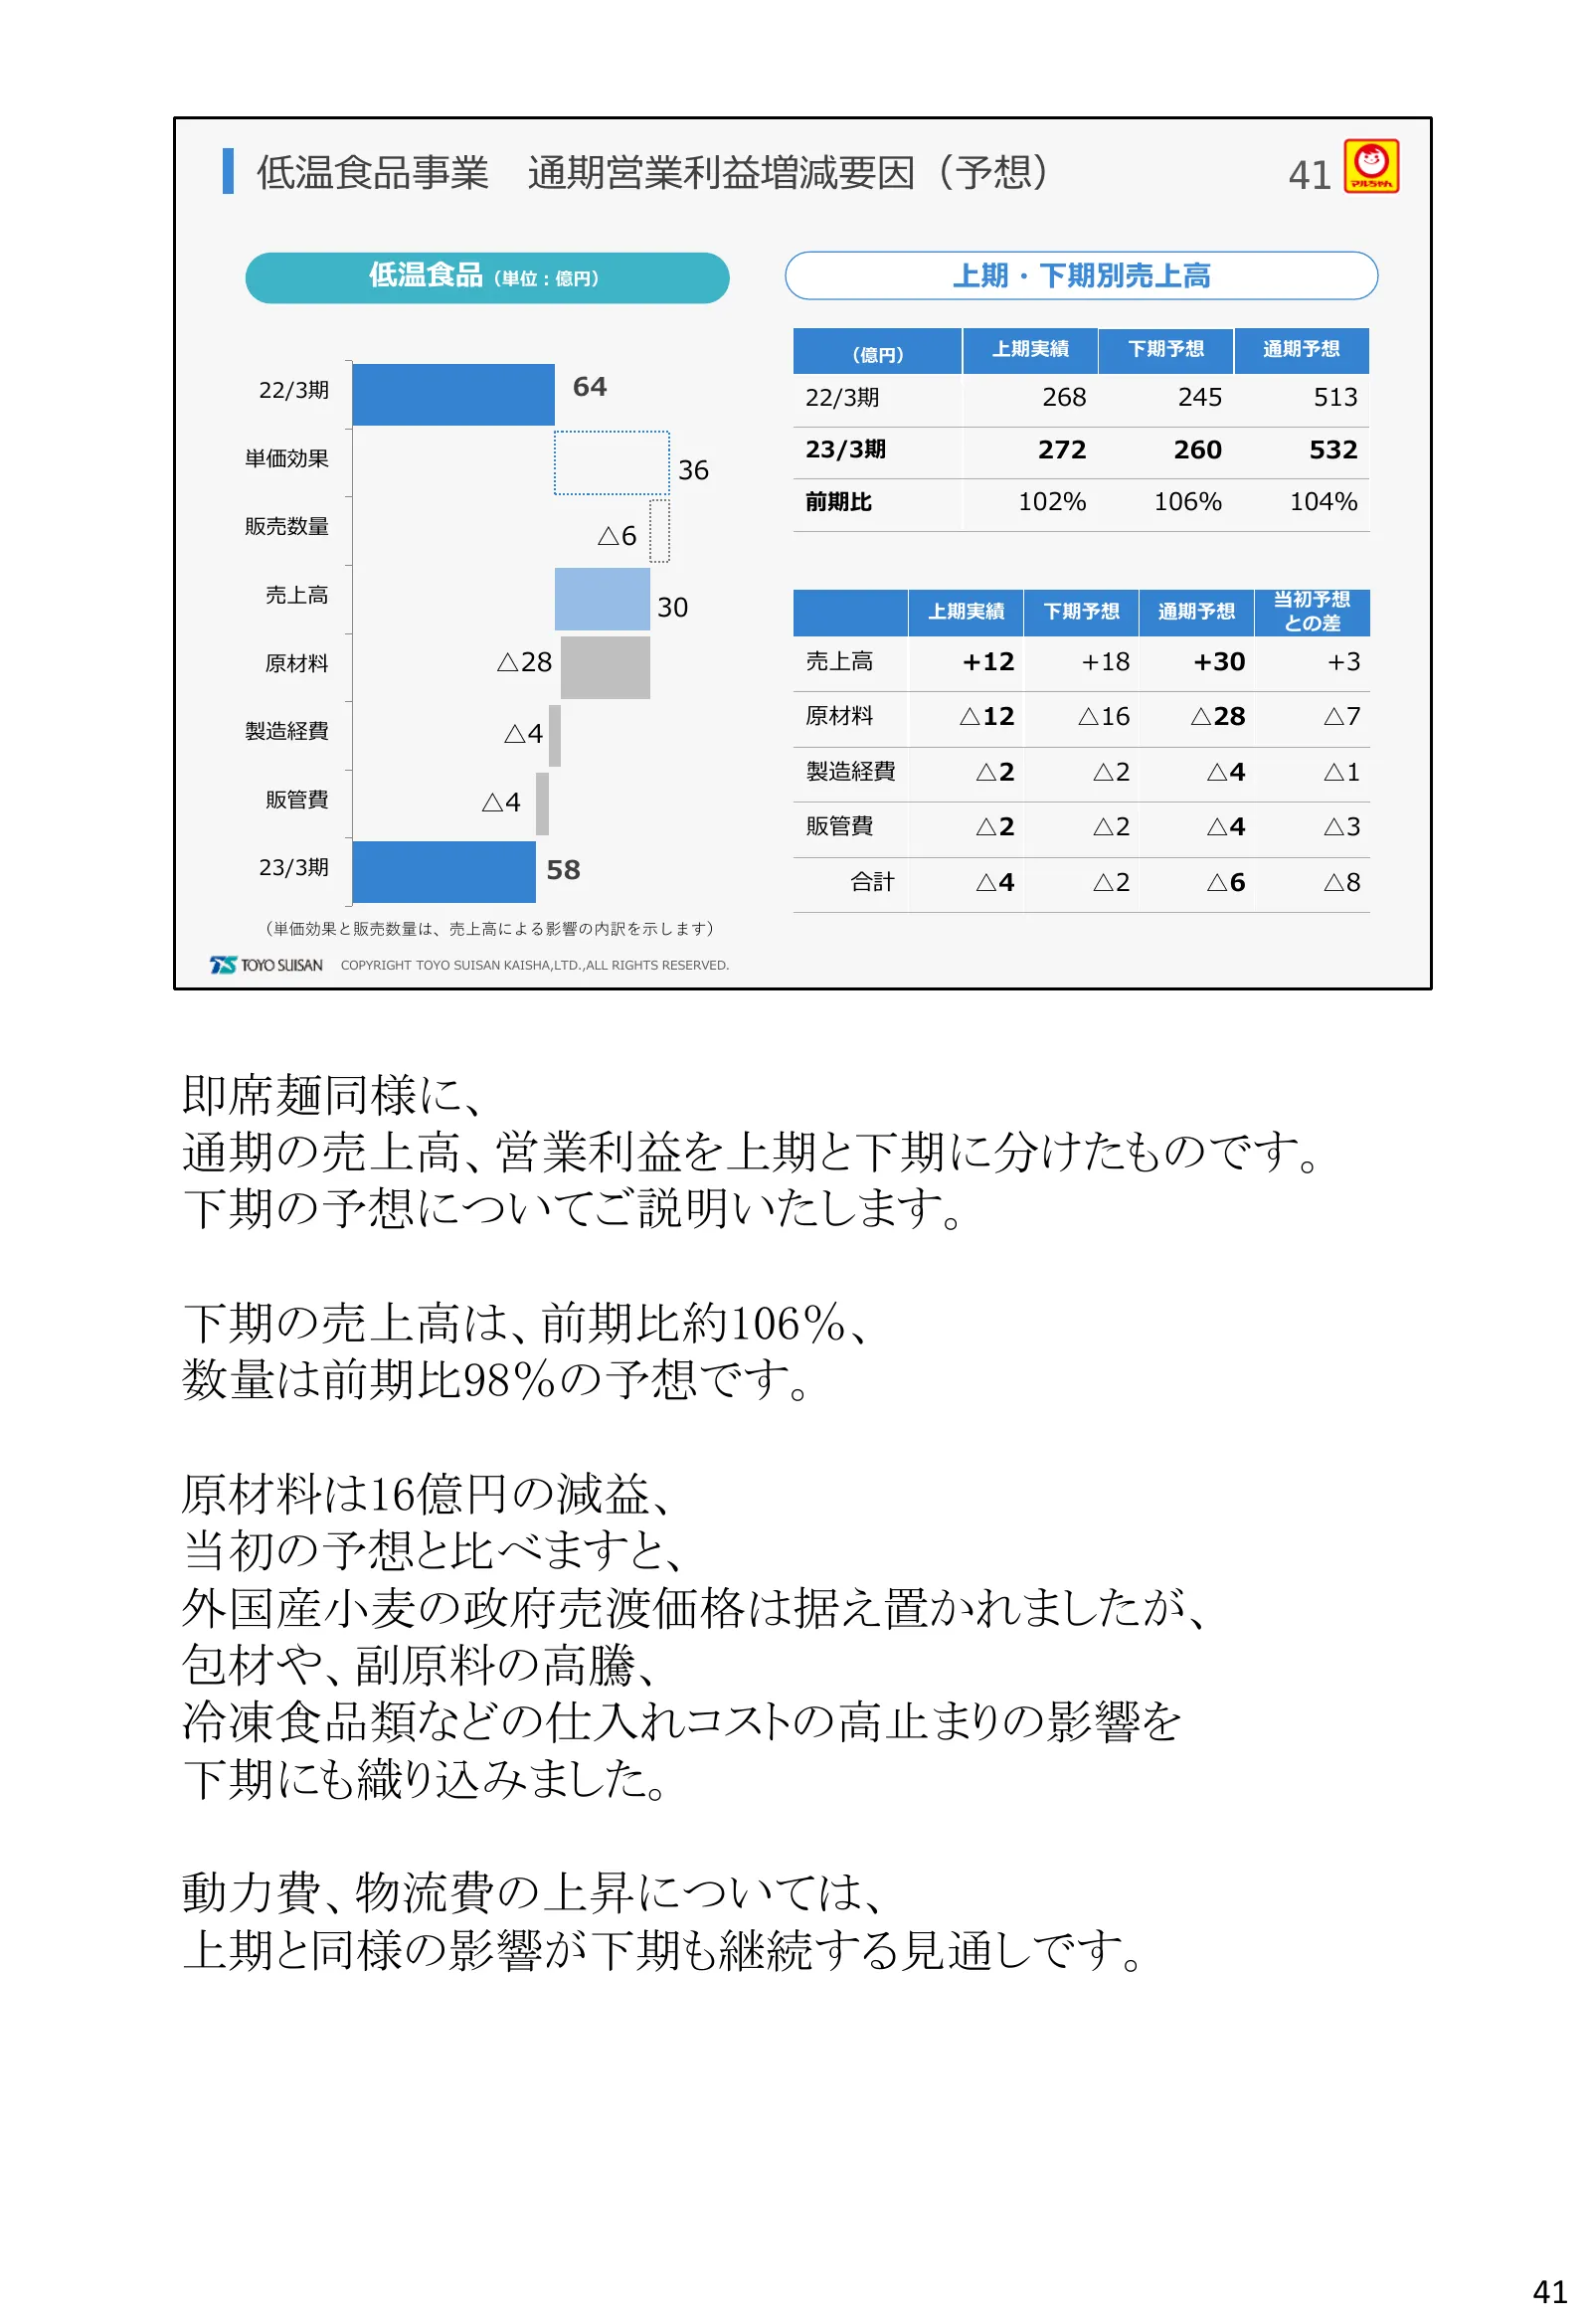
低温食品事業 通期連結業績の見通し 40 営業利益増減要因(単位:億円) (単位:億円) 22/3期 23/3期 前期差 売上高 513 532 +19 22/3期 64 売上高 30 営業利益 64 58 △6 原材料 △28 製造経費 △4 販管費 △4 23/3期 58 ⚫ 主力の「3食焼そば」「生ラーメン」中心に商品提案強化など、販売数量の底上げを目指す 売上高 ⚫ 生活防衛意識の高まりも予想される中、メニュー提案やキャンペーンで内食需要を喚起 ⚫ 業務用中心の冷凍麺・冷凍食品は、外出自粛の制限緩和により回復傾向が継続する見通し ⚫ 原材料は、小麦粉など主原料、包材、調味料等の高騰、仕
Slide 41: 低温食品事業 通期営業利益増減要因(予想)
低温食品事業 通期営業利益増減要因(予想) 41 低温食品(単位:億円) 上期・下期別売上高 (億円) 上期実績 下期予想 通期予想 22/3期 64 22/3期 268 245 513 単価効果 23/3期 272 260 532 36 前期比 102% 106% 104% 販売数量 △6 売上高 当初予想 30 上期実績 下期予想 通期予想 との差 原材料 △28 売上高 +12 +18 +30 +3 原材料 △12 △16 △28 △7 製造経費 △4 製造経費 △2 △2 △4 △1 販管費 △4 販管費 △2 △2 △4 △3 23/3期 58 合計 △4 △2 △6 △8 (単価効
Slide 42: 【即席麺】今後の取り組み 「麺づくり」
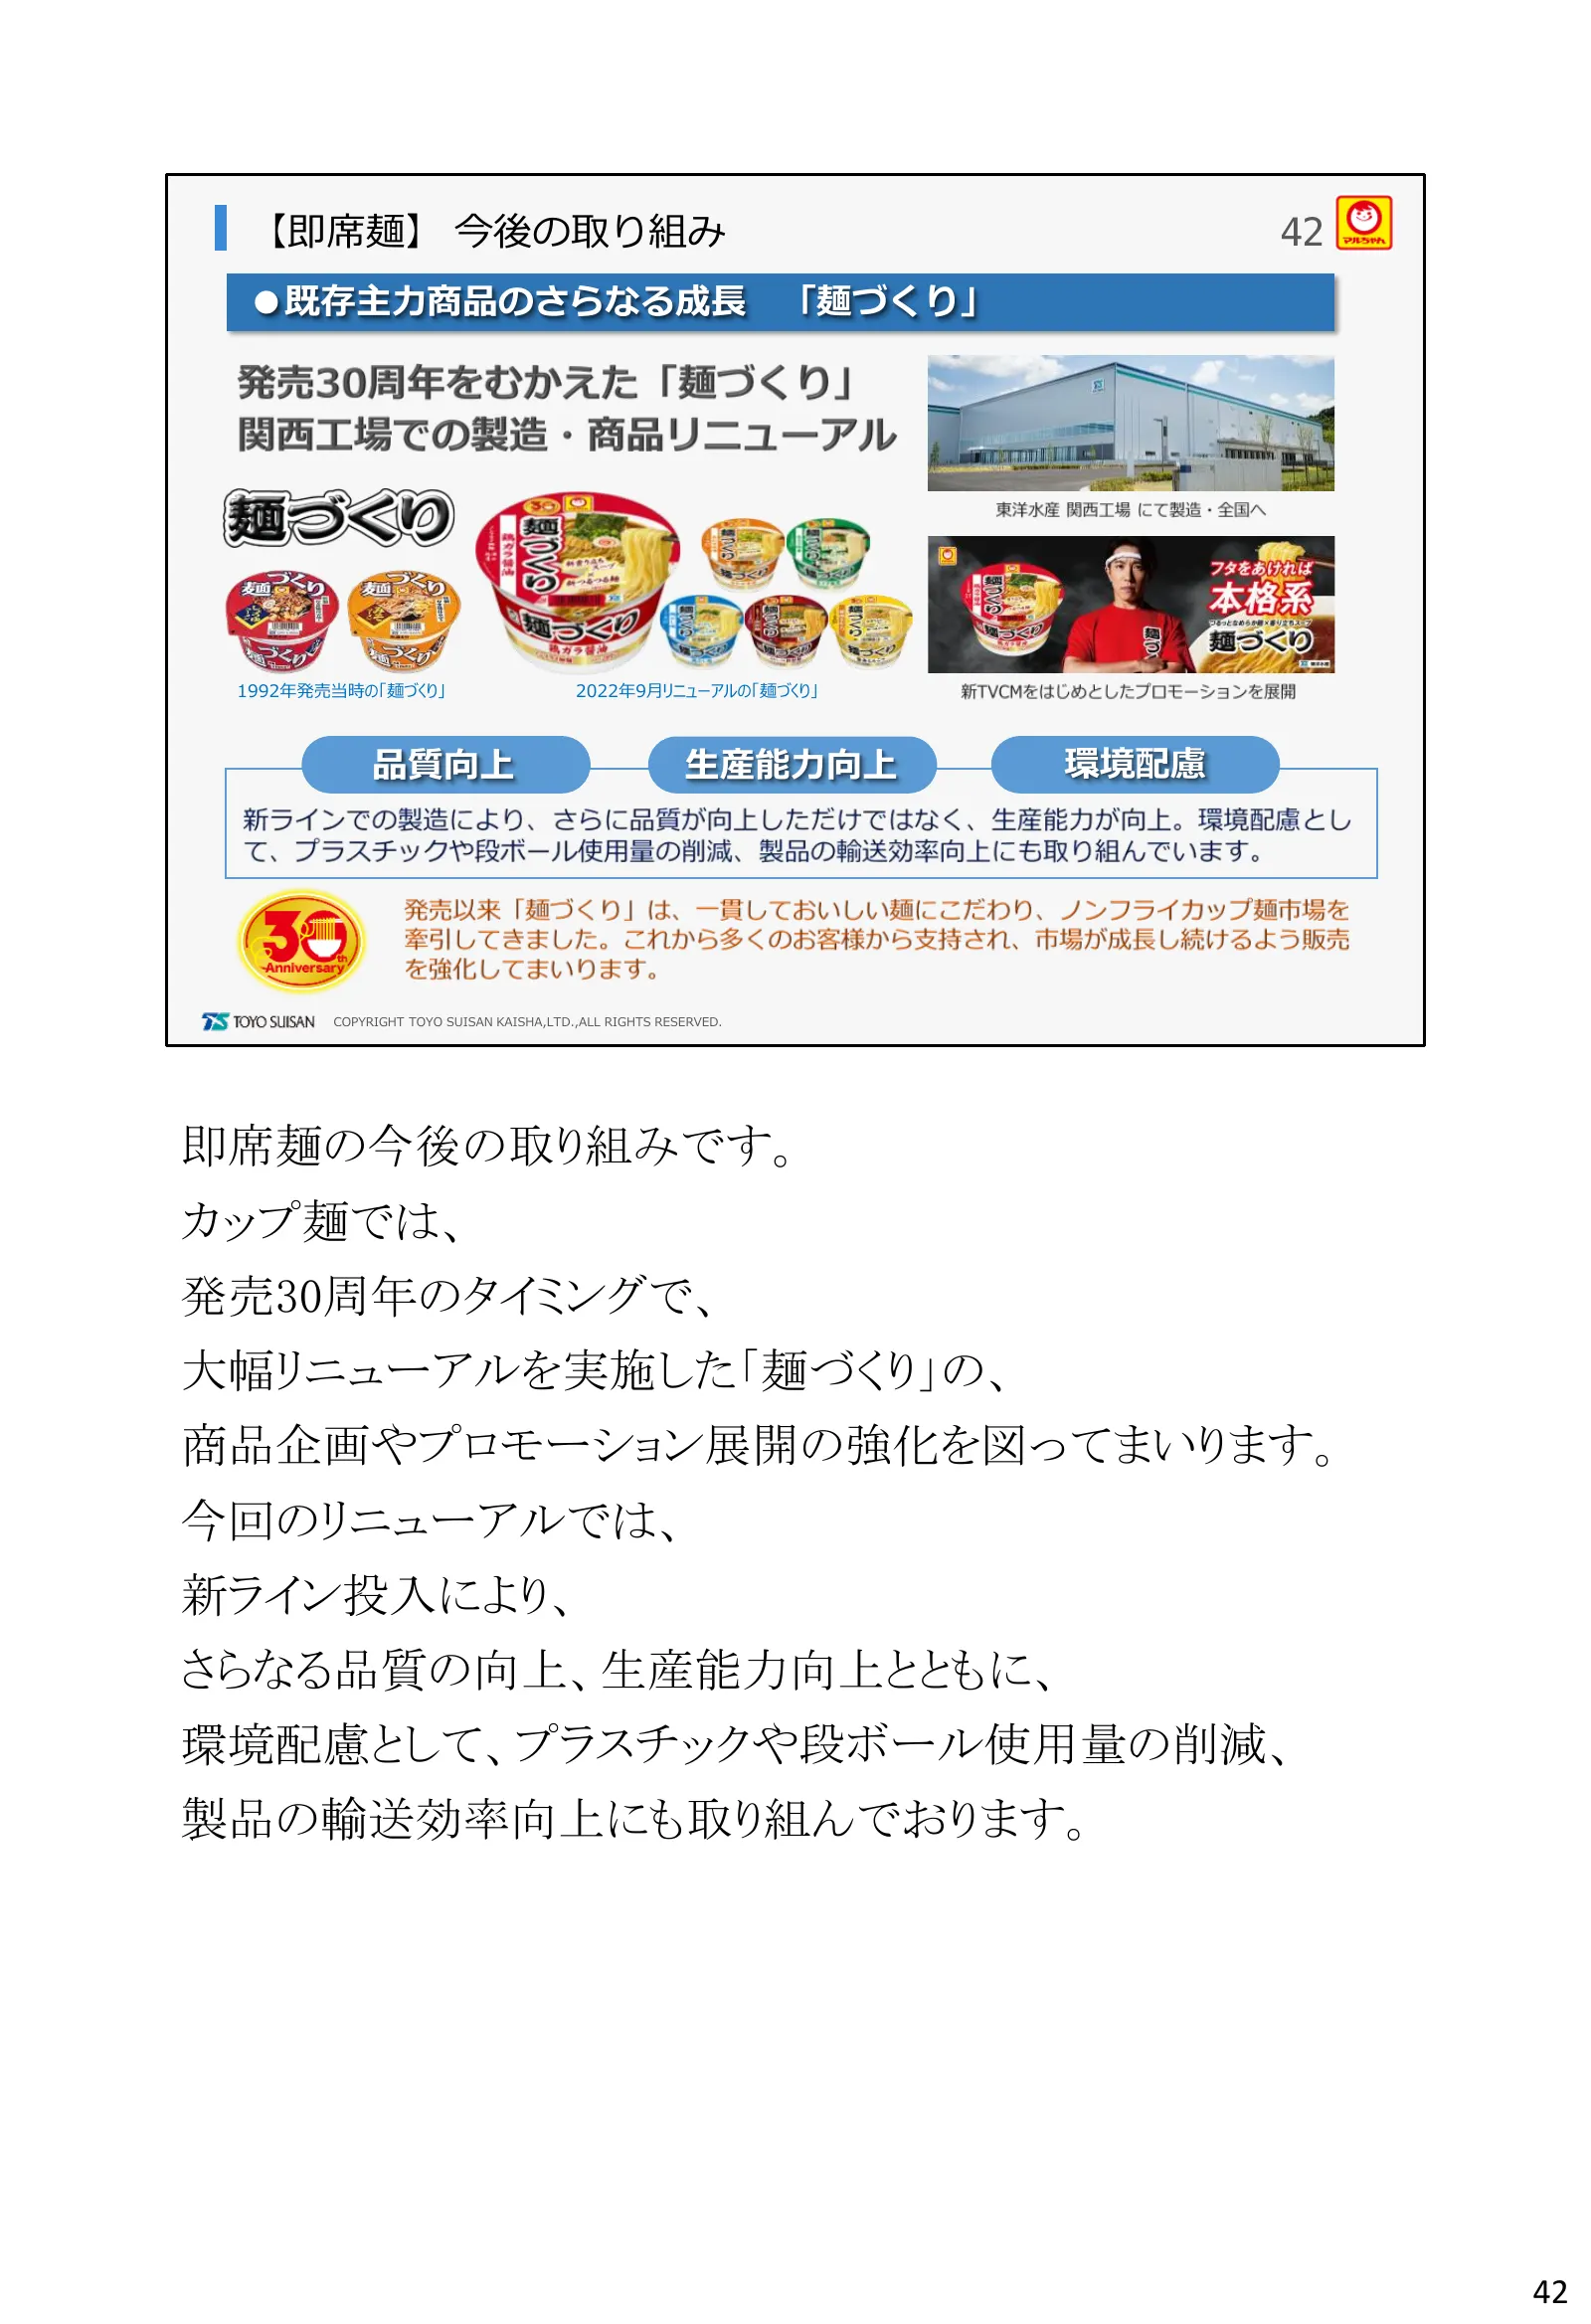
【即席麺】 今後の取り組み 42 ●既存主力商品のさらなる成長 「麺づくり」 1992年発売当時の「麺づくり」 2022年9月リニューアルの「麺づくり」 品質向上 生産能力向上 環境配慮 COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 即席麺の今後の取り組みです。 カップ麺では、 発売30周年のタイミングで、 大幅リニューアルを実施した「麺づくり」の、 商品企画やプロモーション展開の強化を図ってまいります。 今回のリニューアルでは、 新ライン投入により、 さらなる品質の向上、生産能力向上とともに、 環境配慮として、プラスチックや段ボ
Slide 43: 【即席麺】今後の取り組み 「マルちゃん ZUBAAAN!」
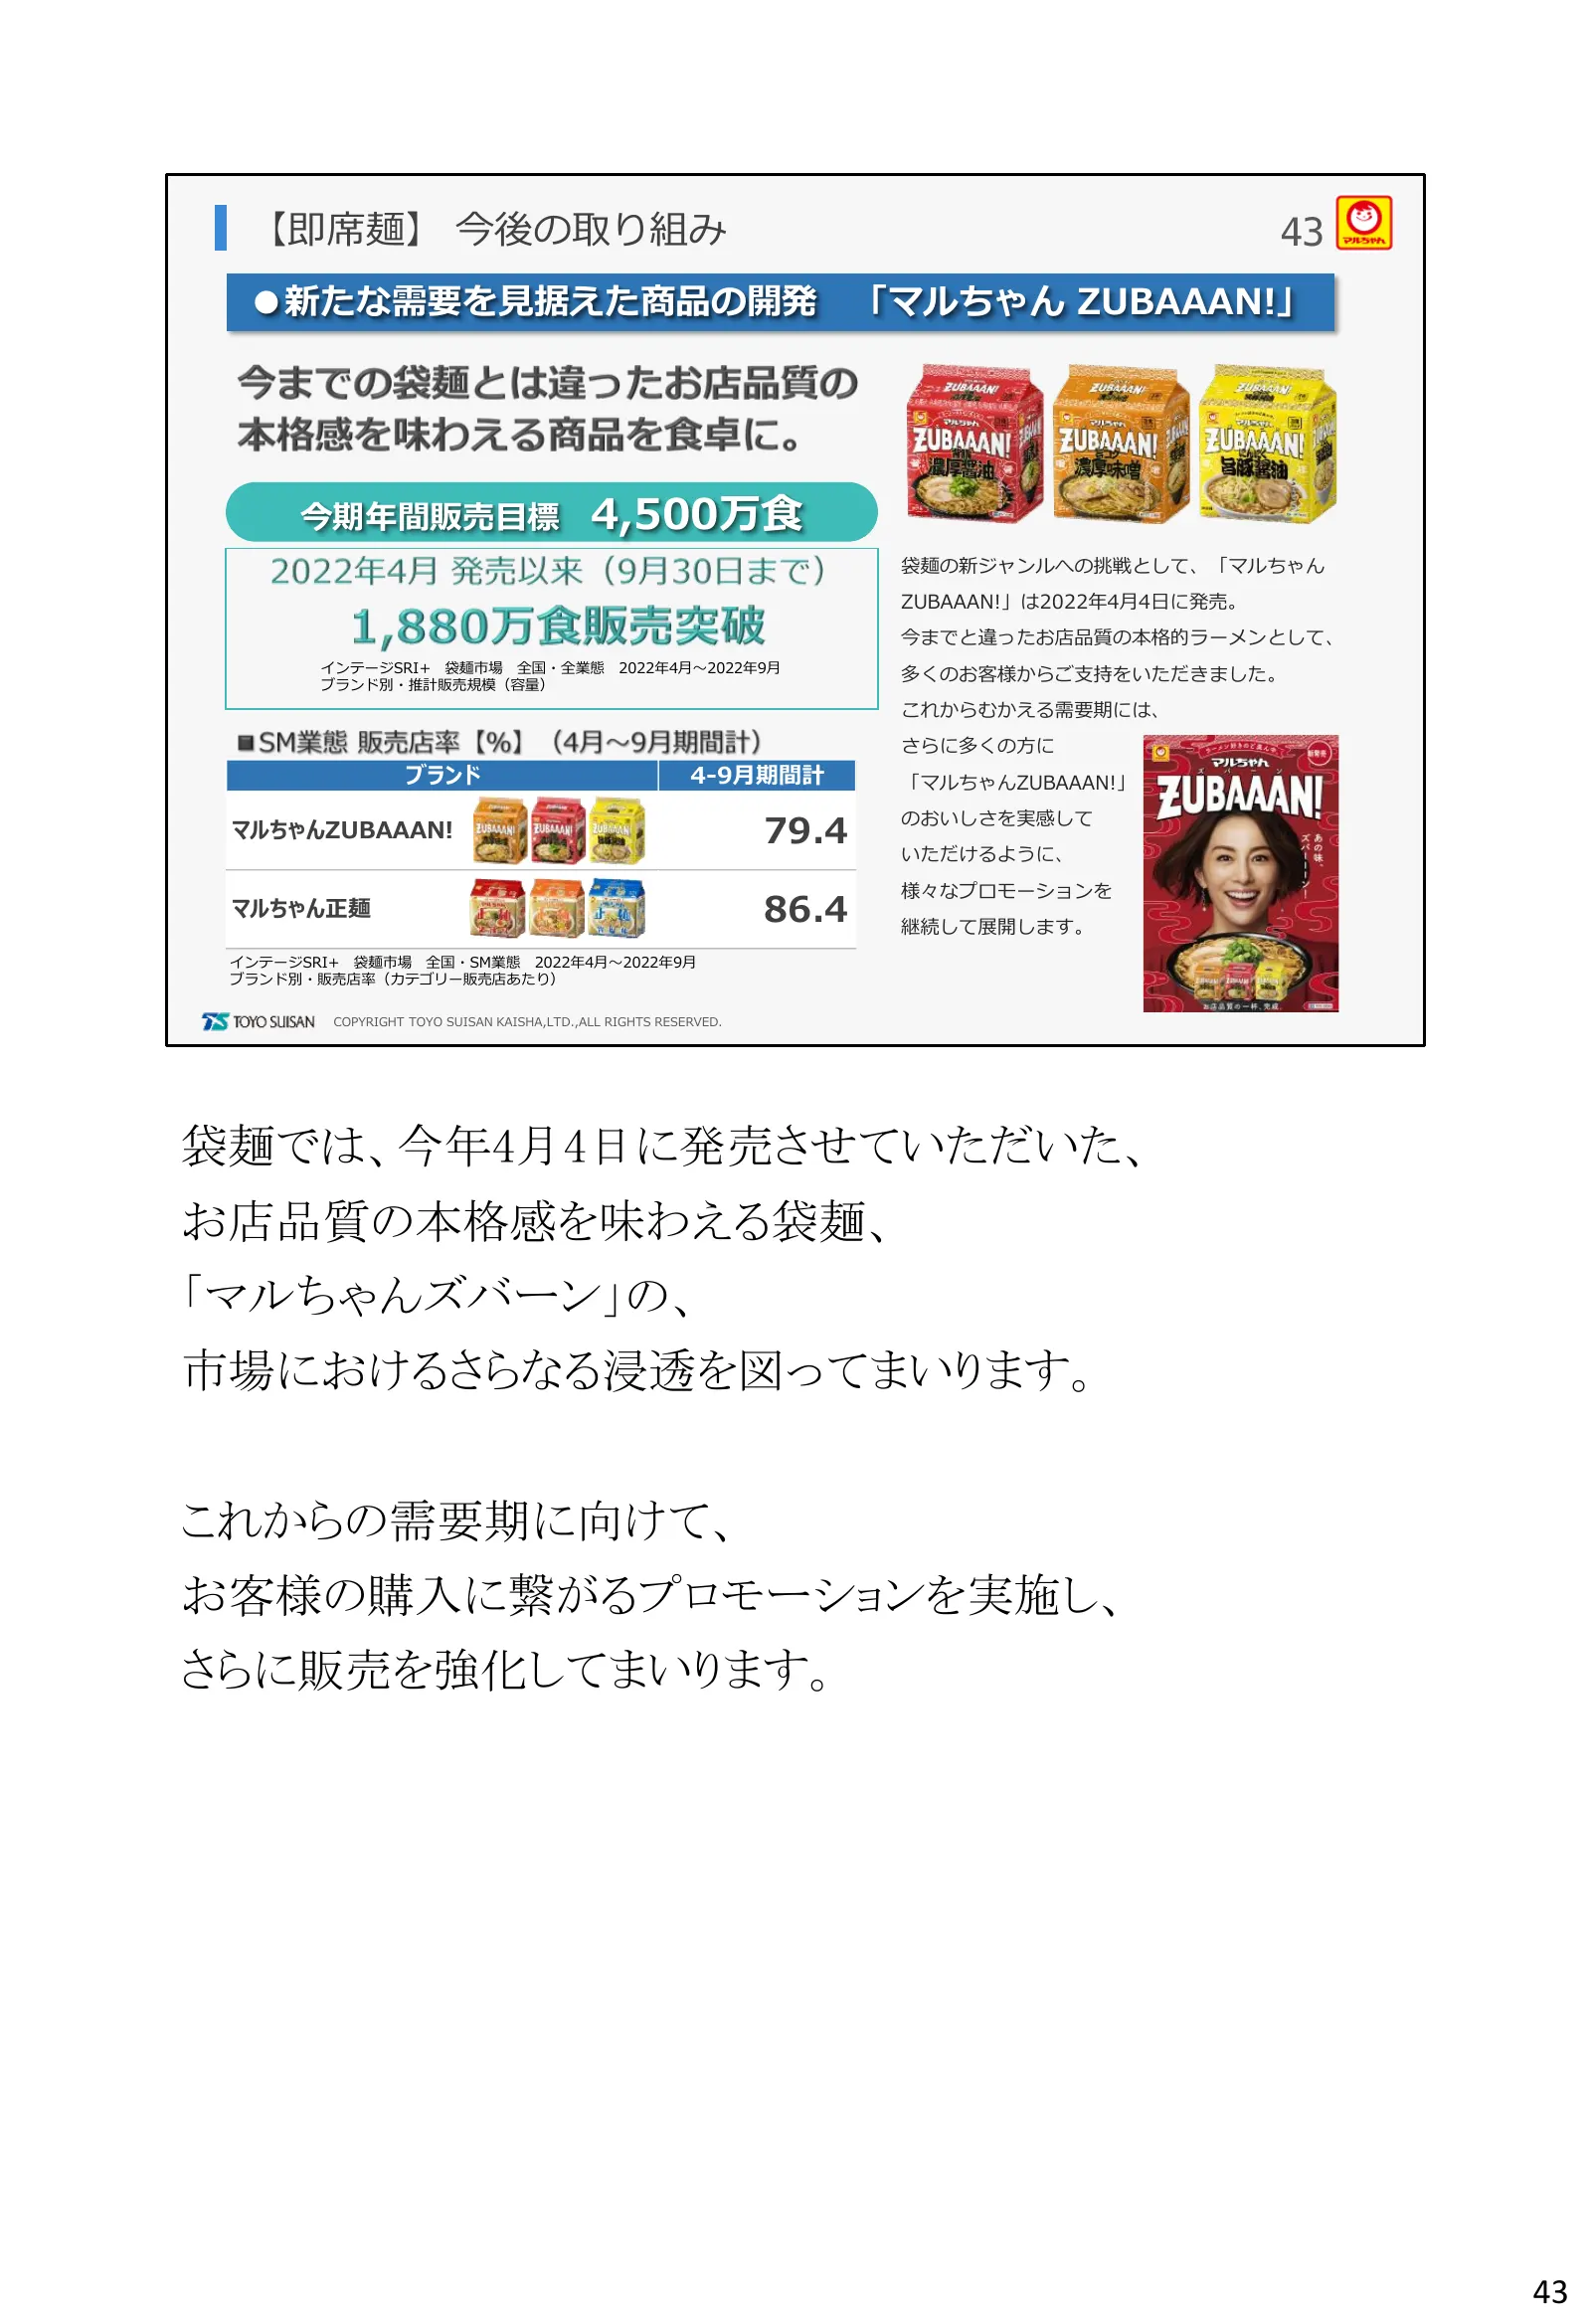
【即席麺】 今後の取り組み 43 ●新たな需要を見据えた商品の開発 「マルちゃん ZUBAAAN!」 今期年間販売目標 4,500万食 袋麺の新ジャンルへの挑戦として、「マルちゃん ZUBAAAN!」は2022年4月4日に発売。 今までと違ったお店品質の本格的ラーメンとして、 インテージSRI+ 袋麺市場 全国・全業態 2022年4月~2022年9月 多くのお客様からご支持をいただきました。 ブランド別・推計販売規模(容量) これからむかえる需要期には、 さらに多くの方に ブランド 4-9月期間計 「マルちゃんZUBAAAN!」 のおいしさを実感して マルちゃんZUBAAAN! 79.4 いた
Slide 44: 【生麺】今後の取り組み
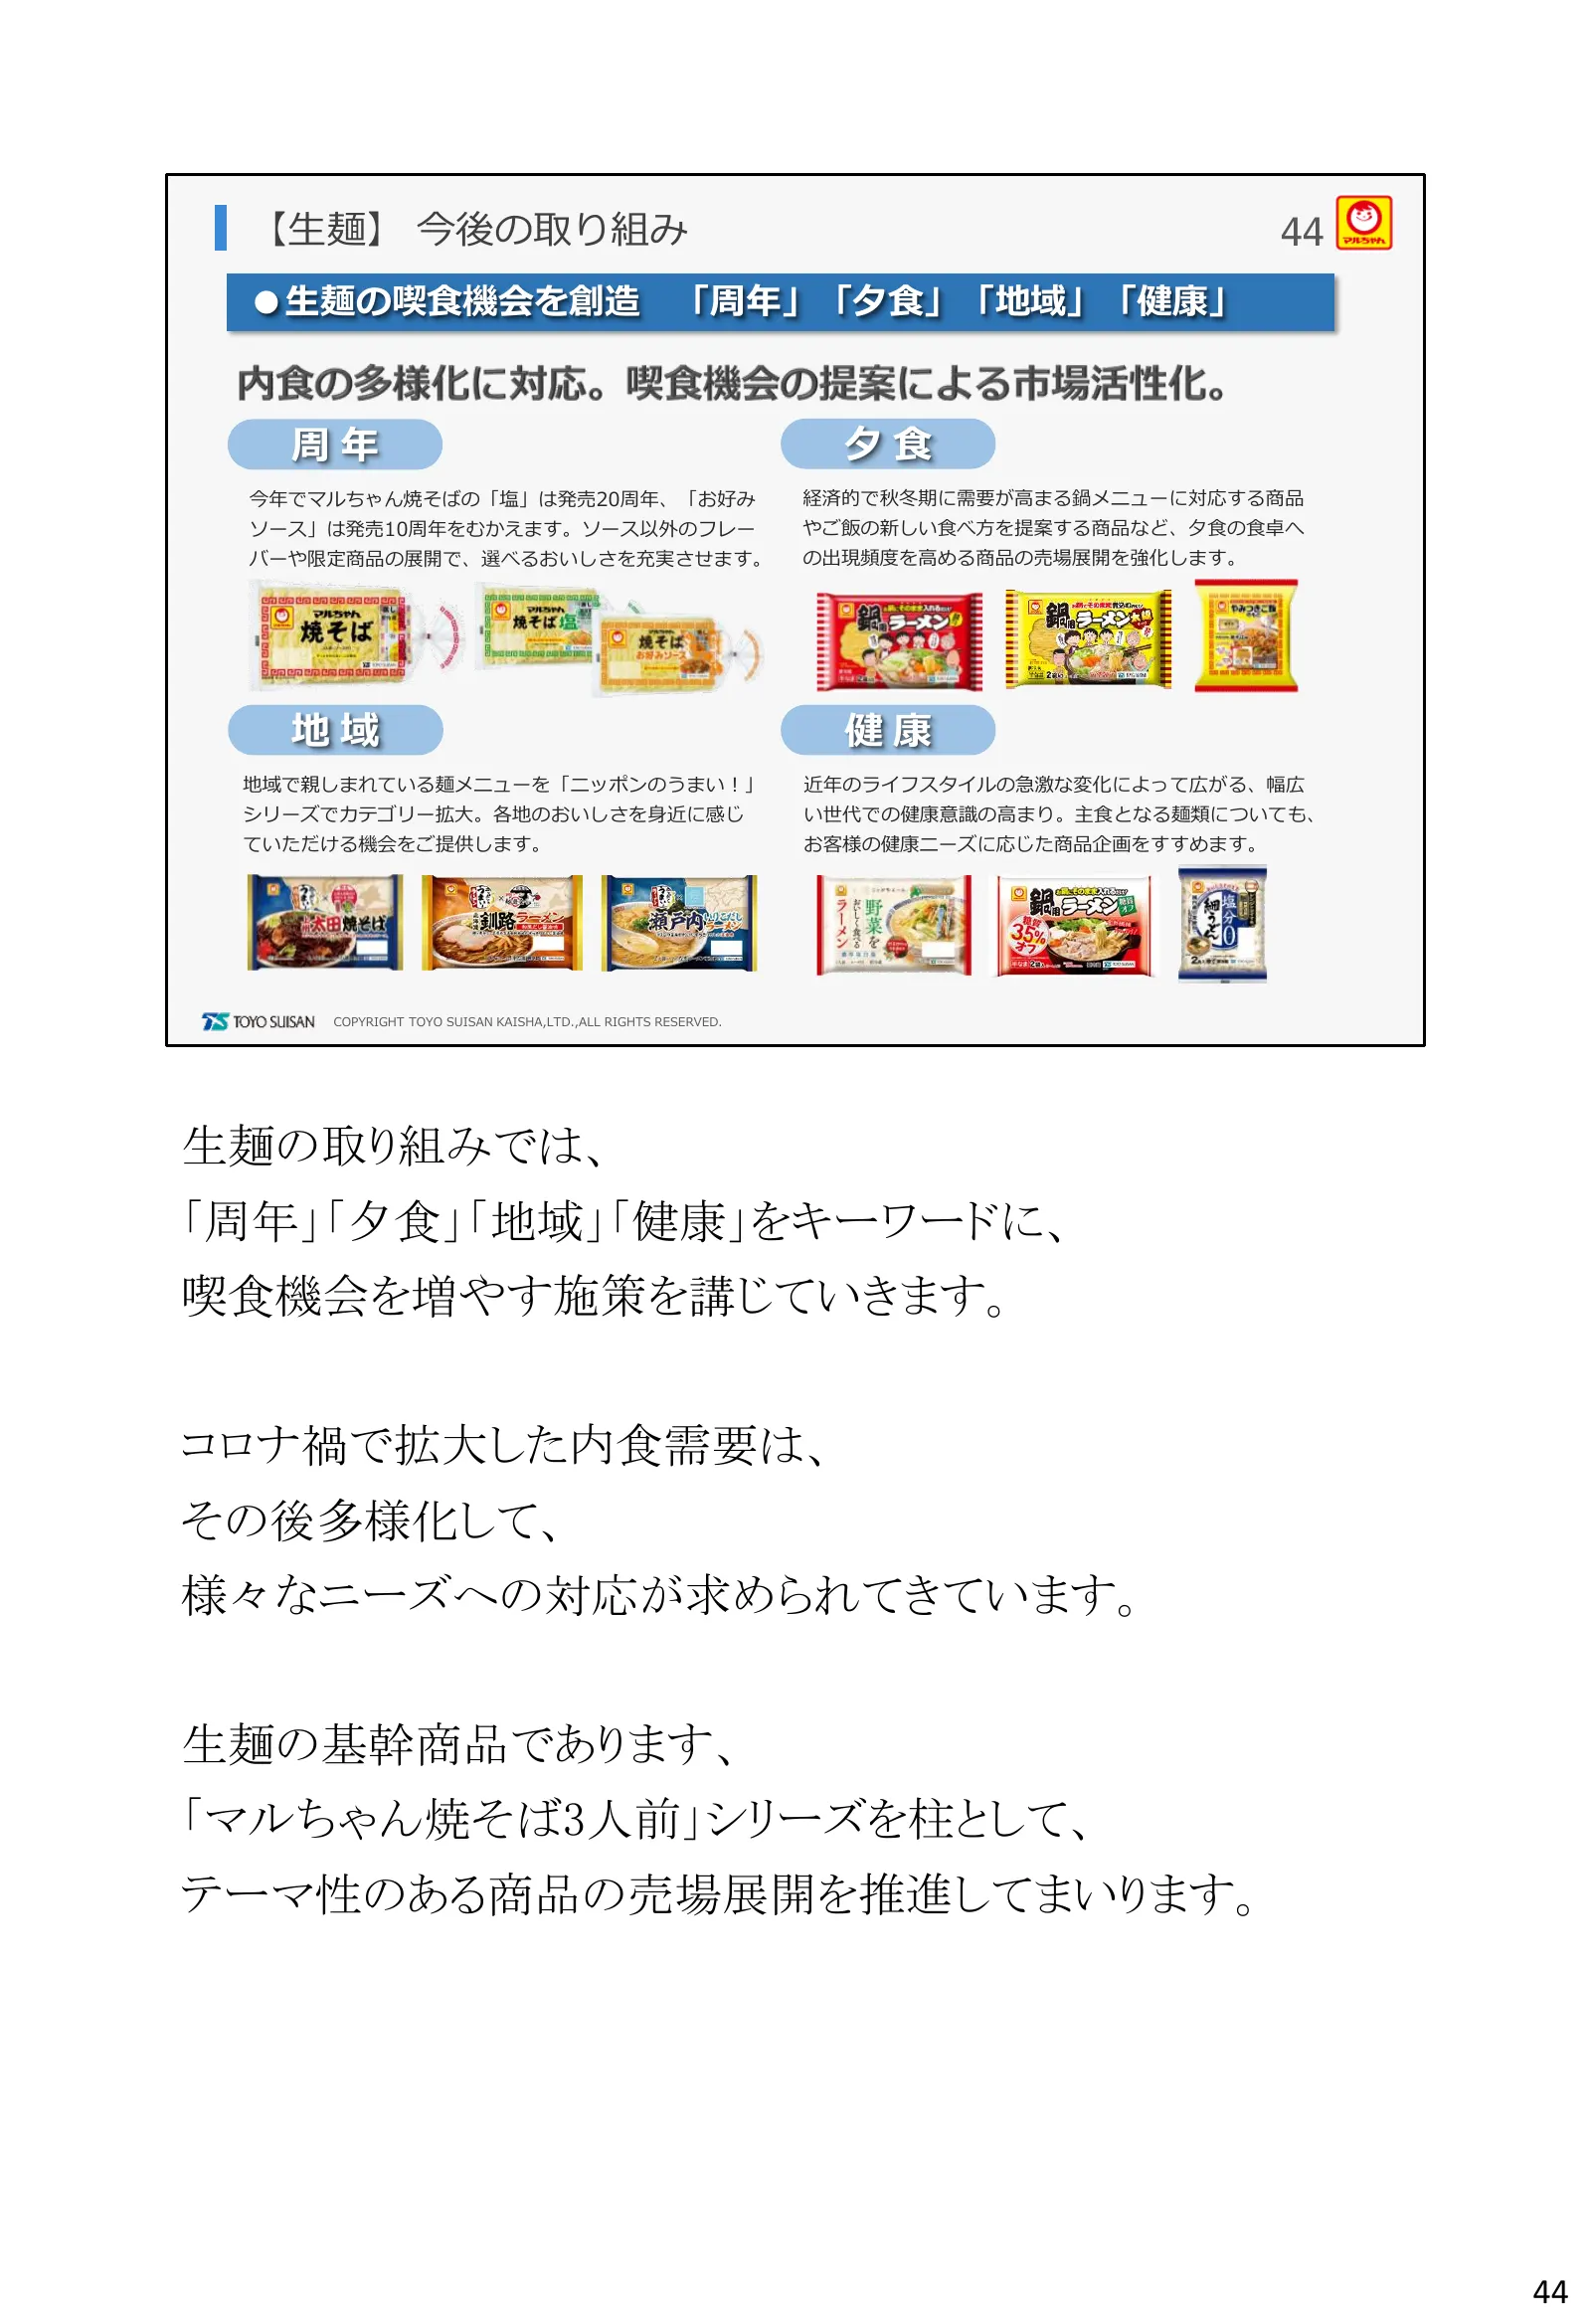
【生麺】 今後の取り組み 44 ●生麺の喫食機会を創造 「周年」「夕食」「地域」「健康」 周年 夕食 今年でマルちゃん焼そばの「塩」は発売20周年、「お好み 経済的で秋冬期に需要が高まる鍋メニューに対応する商品 ソース」は発売10周年をむかえます。ソース以外のフレー やご飯の新しい食べ方を提案する商品など、夕食の食卓へ バーや限定商品の展開で、選べるおいしさを充実させます。 の出現頻度を高める商品の売場展開を強化します。 地域 健康 地域で親しまれている麺メニューを「ニッポンのうまい!」 近年のライフスタイルの急激な変化によって広がる、幅広 シリーズでカテゴリー拡大。各地のおいしさを身近に感じ
Slide 45: 【加工食品】今後の取り組み
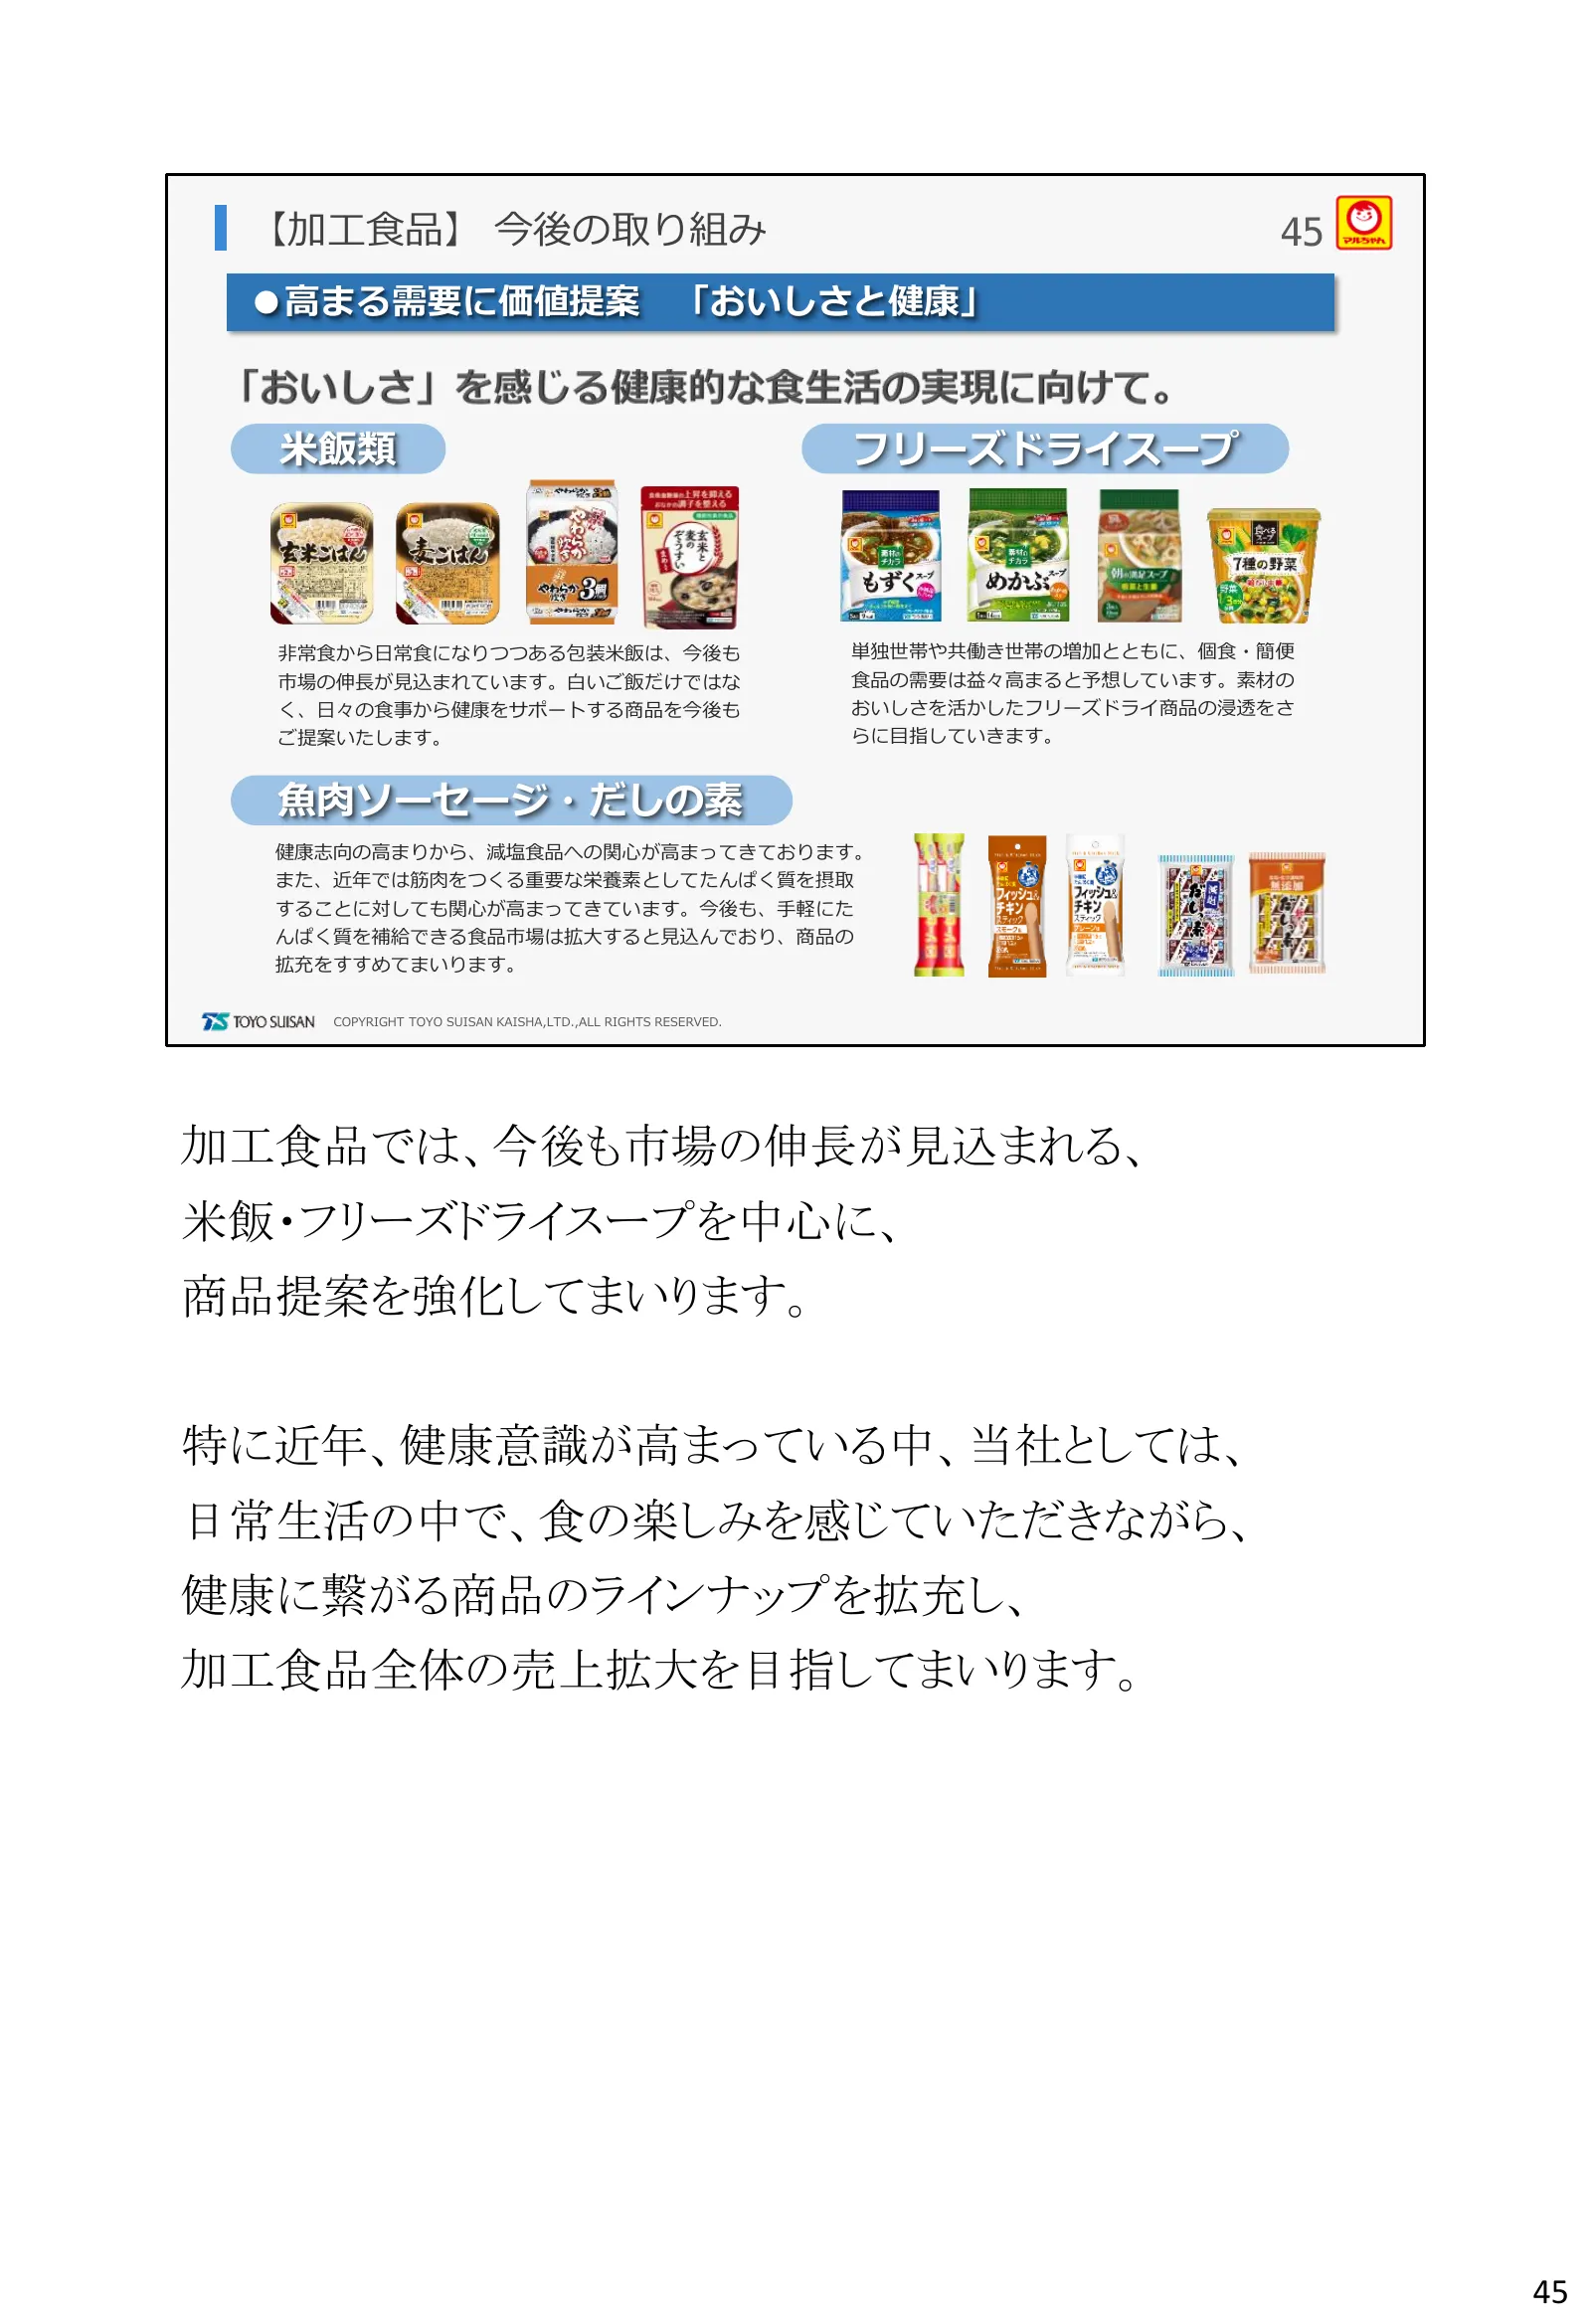
【加工食品】 今後の取り組み 45 ●高まる需要に価値提案 「おいしさと健康」 米飯類 フリーズドライスープ 非常食から日常食になりつつある包装米飯は、今後も 単独世帯や共働き世帯の増加とともに、個食・簡便 市場の伸長が見込まれています。白いご飯だけではな 食品の需要は益々高まると予想しています。素材の く、日々の食事から健康をサポートする商品を今後も おいしさを活かしたフリーズドライ商品の浸透をさ ご提案いたします。 らに目指していきます。 魚肉ソーセージ・だしの素 健康志向の高まりから、減塩食品への関心が高まってきております。 また、近年では筋肉をつくる重要な栄養素としてたんぱく質を摂取
Slide 46: 国内加工食品事業 今後の取り組み
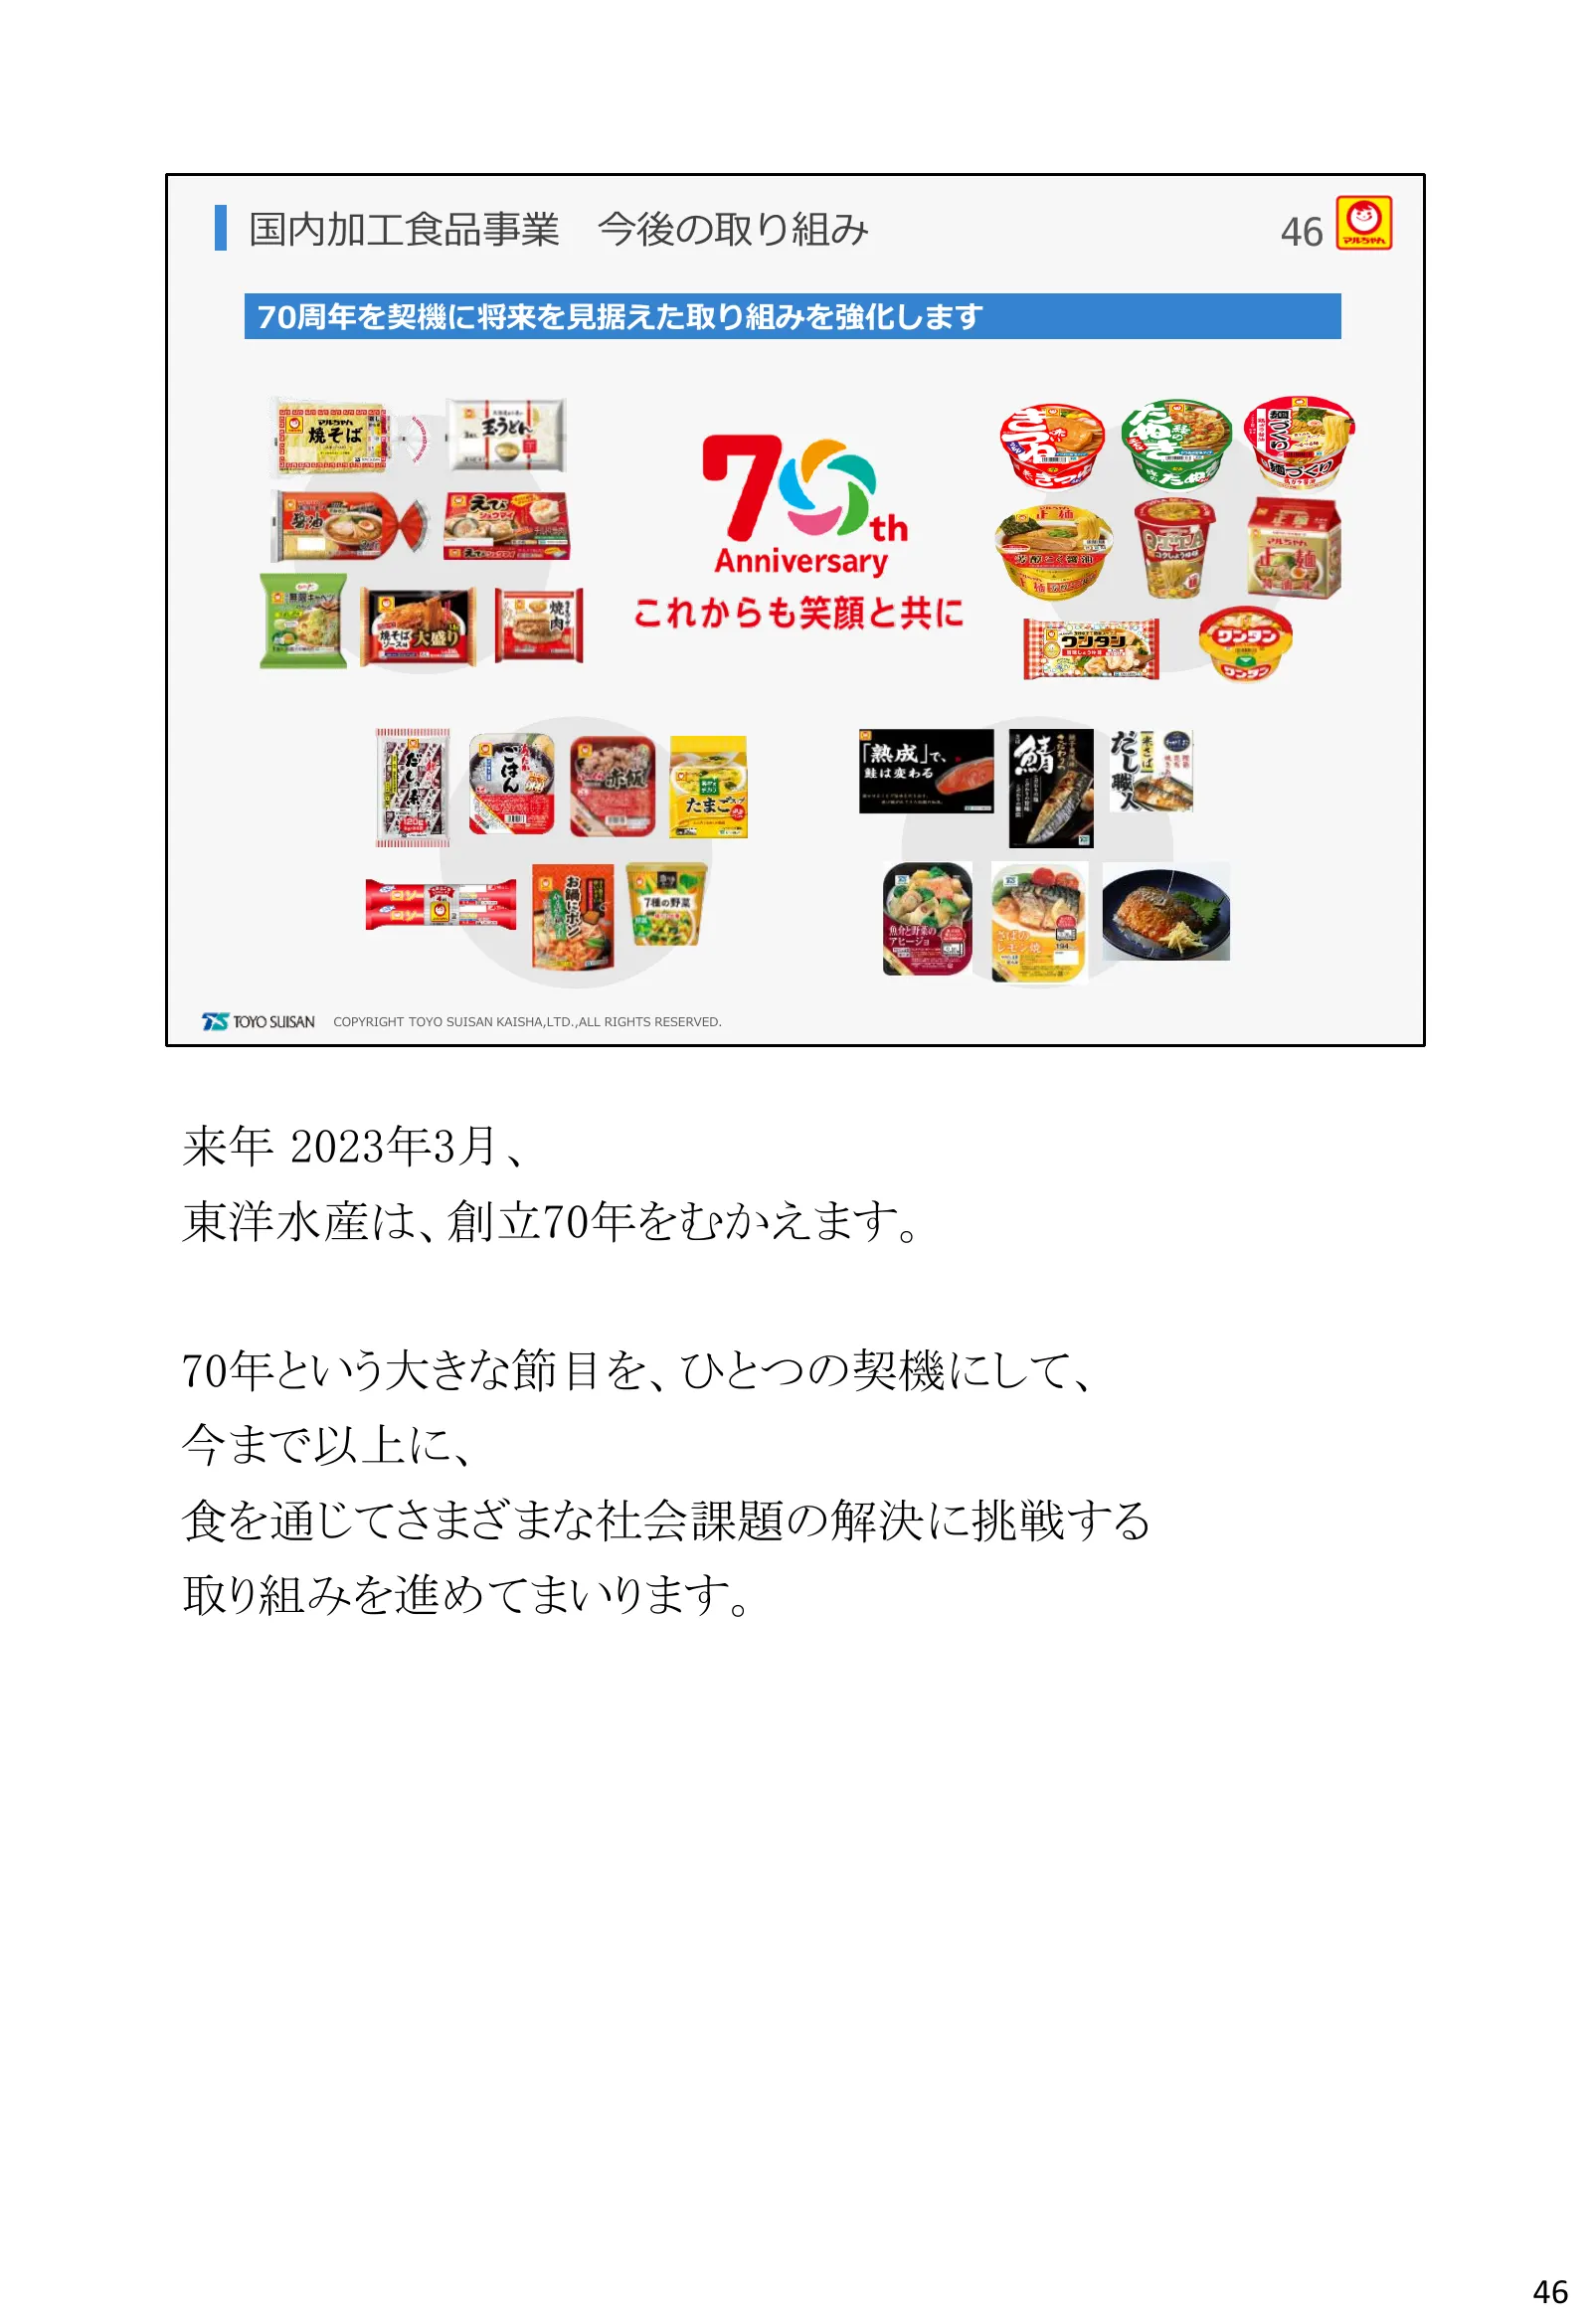
国内加工食品事業 今後の取り組み 46 70周年を契機に将来を見据えた取り組みを強化します COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 来年 2023年3月、 東洋水産は、創立70年をむかえます。 70年という大きな節目を、ひとつの契機にして、 今まで以上に、 食を通じてさまざまな社会課題の解決に挑戦する 取り組みを進めてまいります。 46
Slide 47: 参考資料
04 参考資料 47
Slide 48: 2023年3月期 通期 売上高予想(前期比)
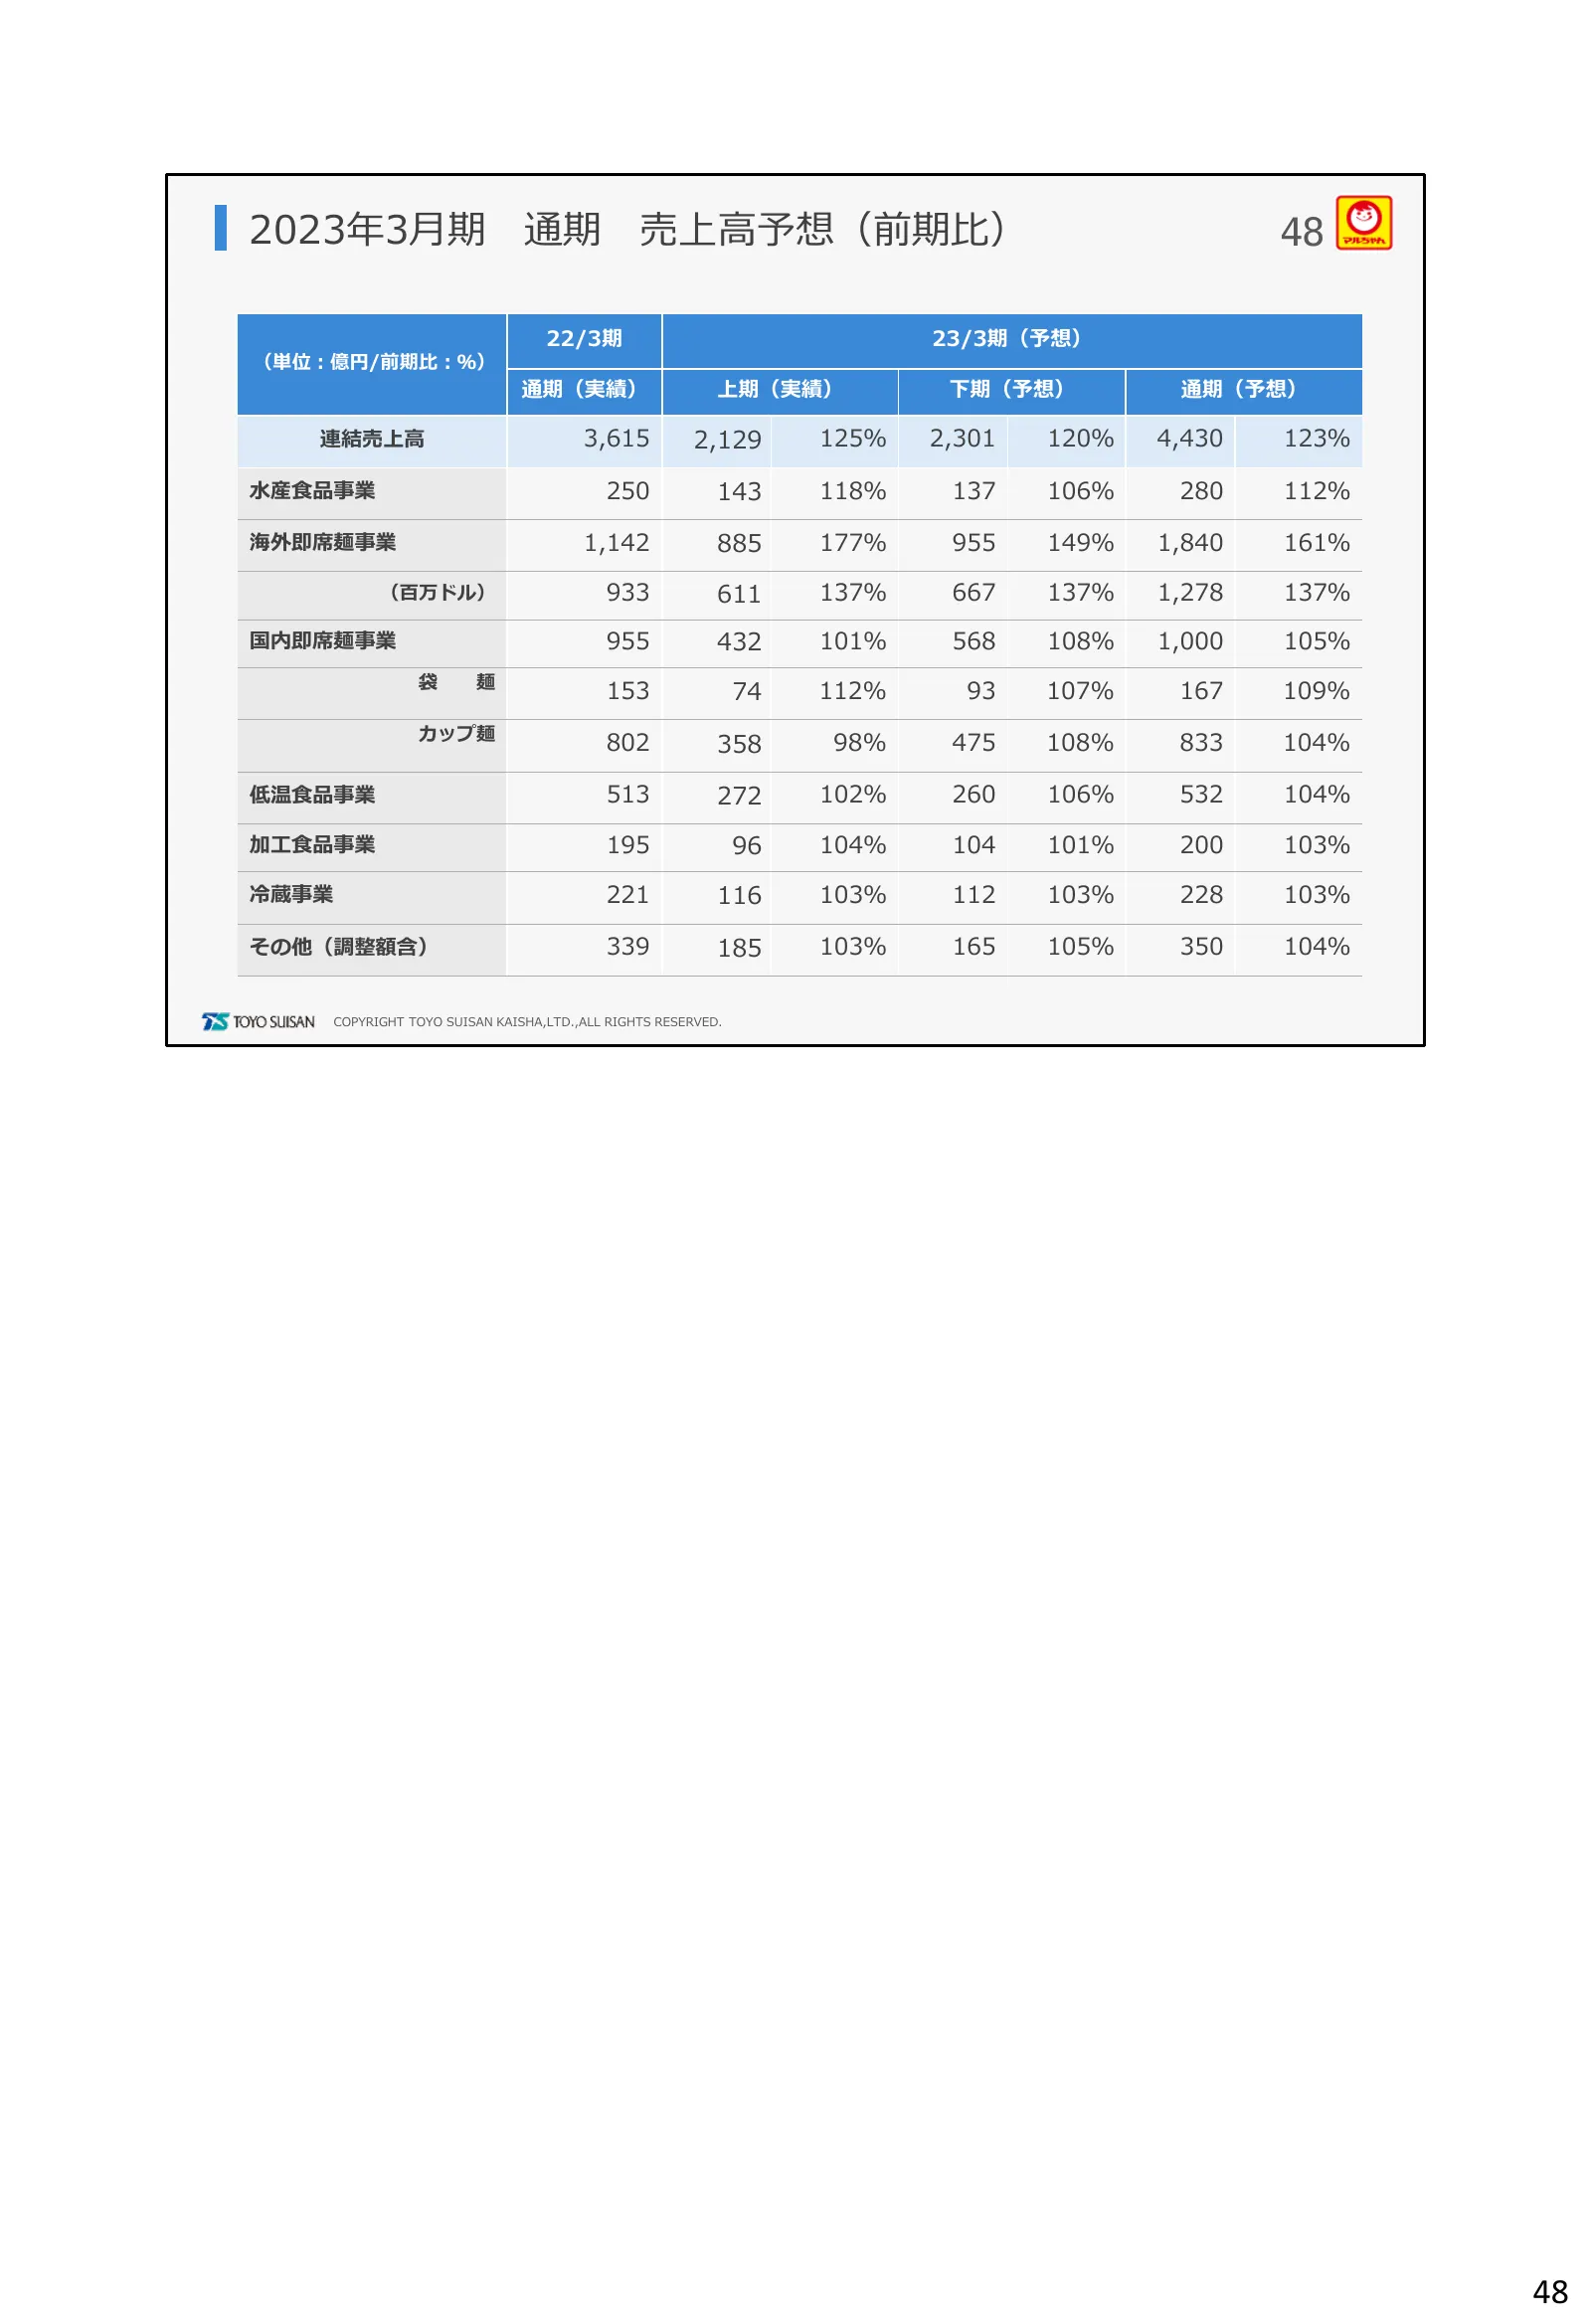
2023年3月期 通期 売上高予想(前期比) 48 22/3期 23/3期(予想) (単位:億円/前期比:%) 通期(実績) 上期(実績) 下期(予想) 通期(予想) 連結売上高 3,615 2,129 125% 2,301 120% 4,430 123% 水産食品事業 250 143 118% 137 106% 280 112% 海外即席麺事業 1,142 885 177% 955 149% 1,840 161% (百万ドル) 933 611 137% 667 137% 1,278 137% 国内即席麺事業 955 432 101% 568 108% 1,000 105% 袋 麺 153 7
Slide 49: 2023年3月期 通期 営業利益予想(前期比)
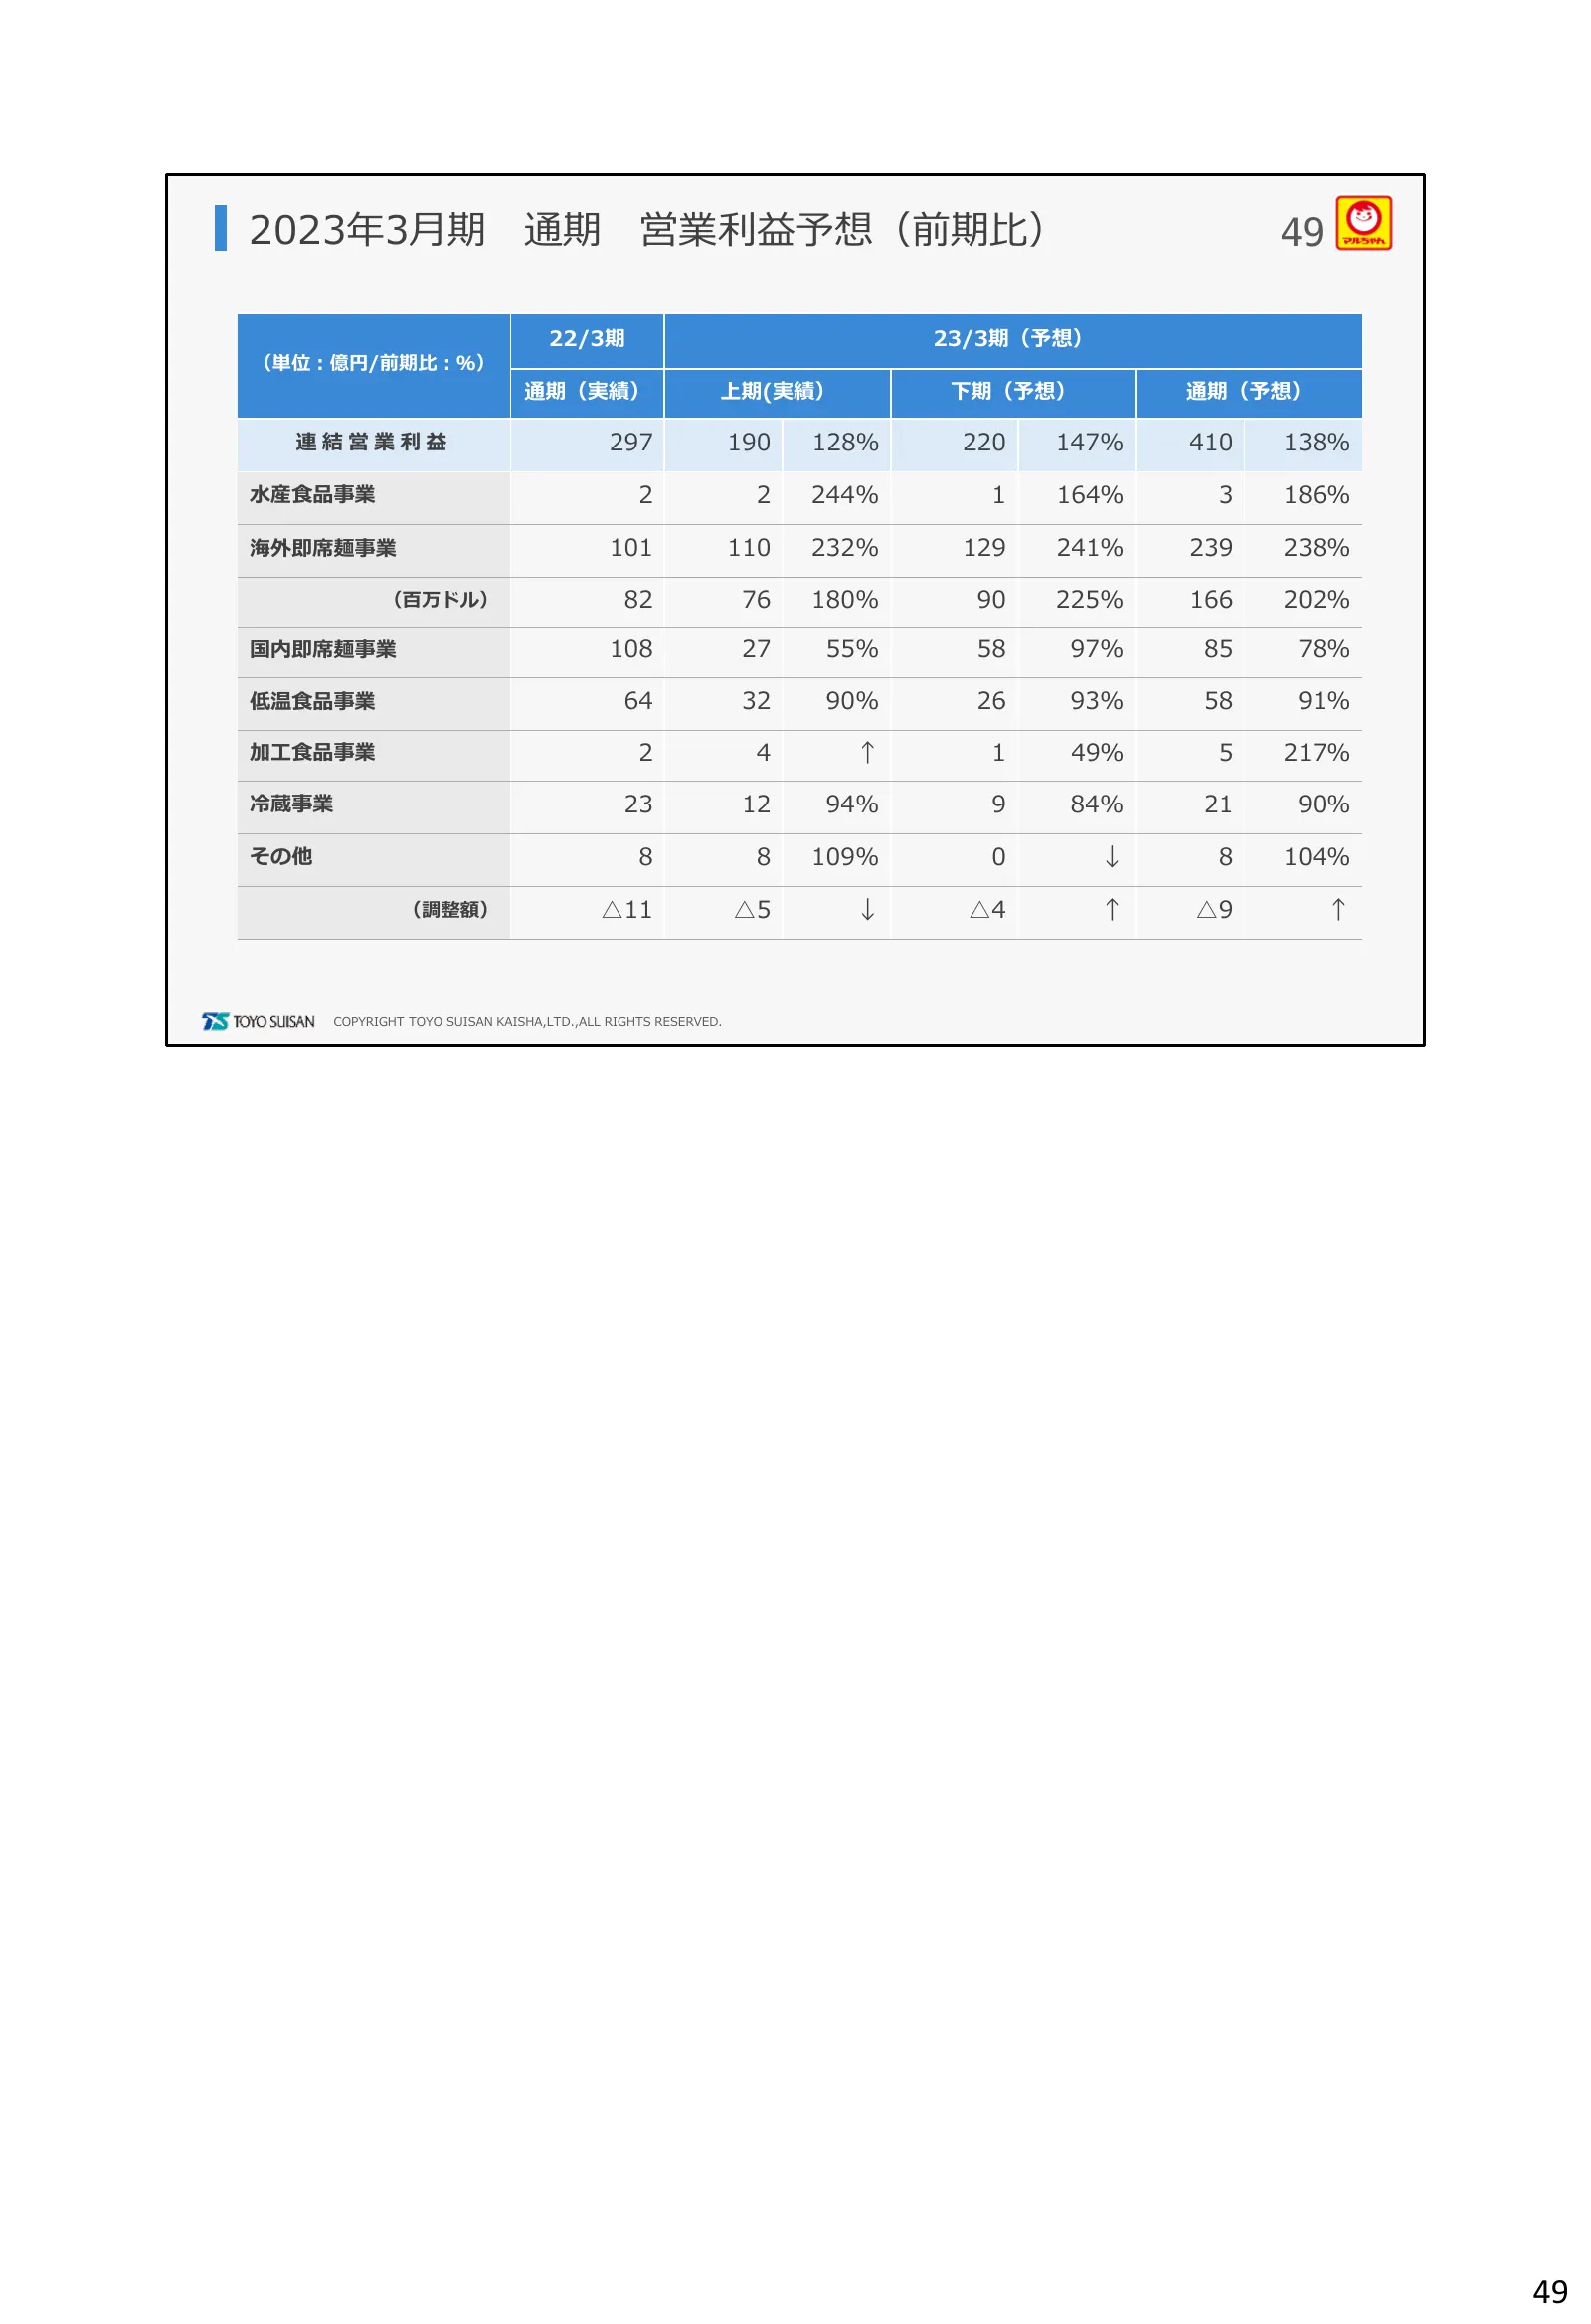
2023年3月期 通期 営業利益予想(前期比) 49 22/3期 23/3期(予想) (単位:億円/前期比:%) 通期(実績) 上期(実績) 下期(予想) 通期(予想) 連結営業利益 297 190 128% 220 147% 410 138% 水産食品事業 2 2 244% 1 164% 3 186% 海外即席麺事業 101 110 232% 129 241% 239 238% (百万ドル) 82 76 180% 90 225% 166 202% 国内即席麺事業 108 27 55% 58 97% 85 78% 低温食品事業 64 32 90% 26 93% 58 91% 加工食品事業 2
Slide 50: 第2四半期 事業別利益増減要因(実績)
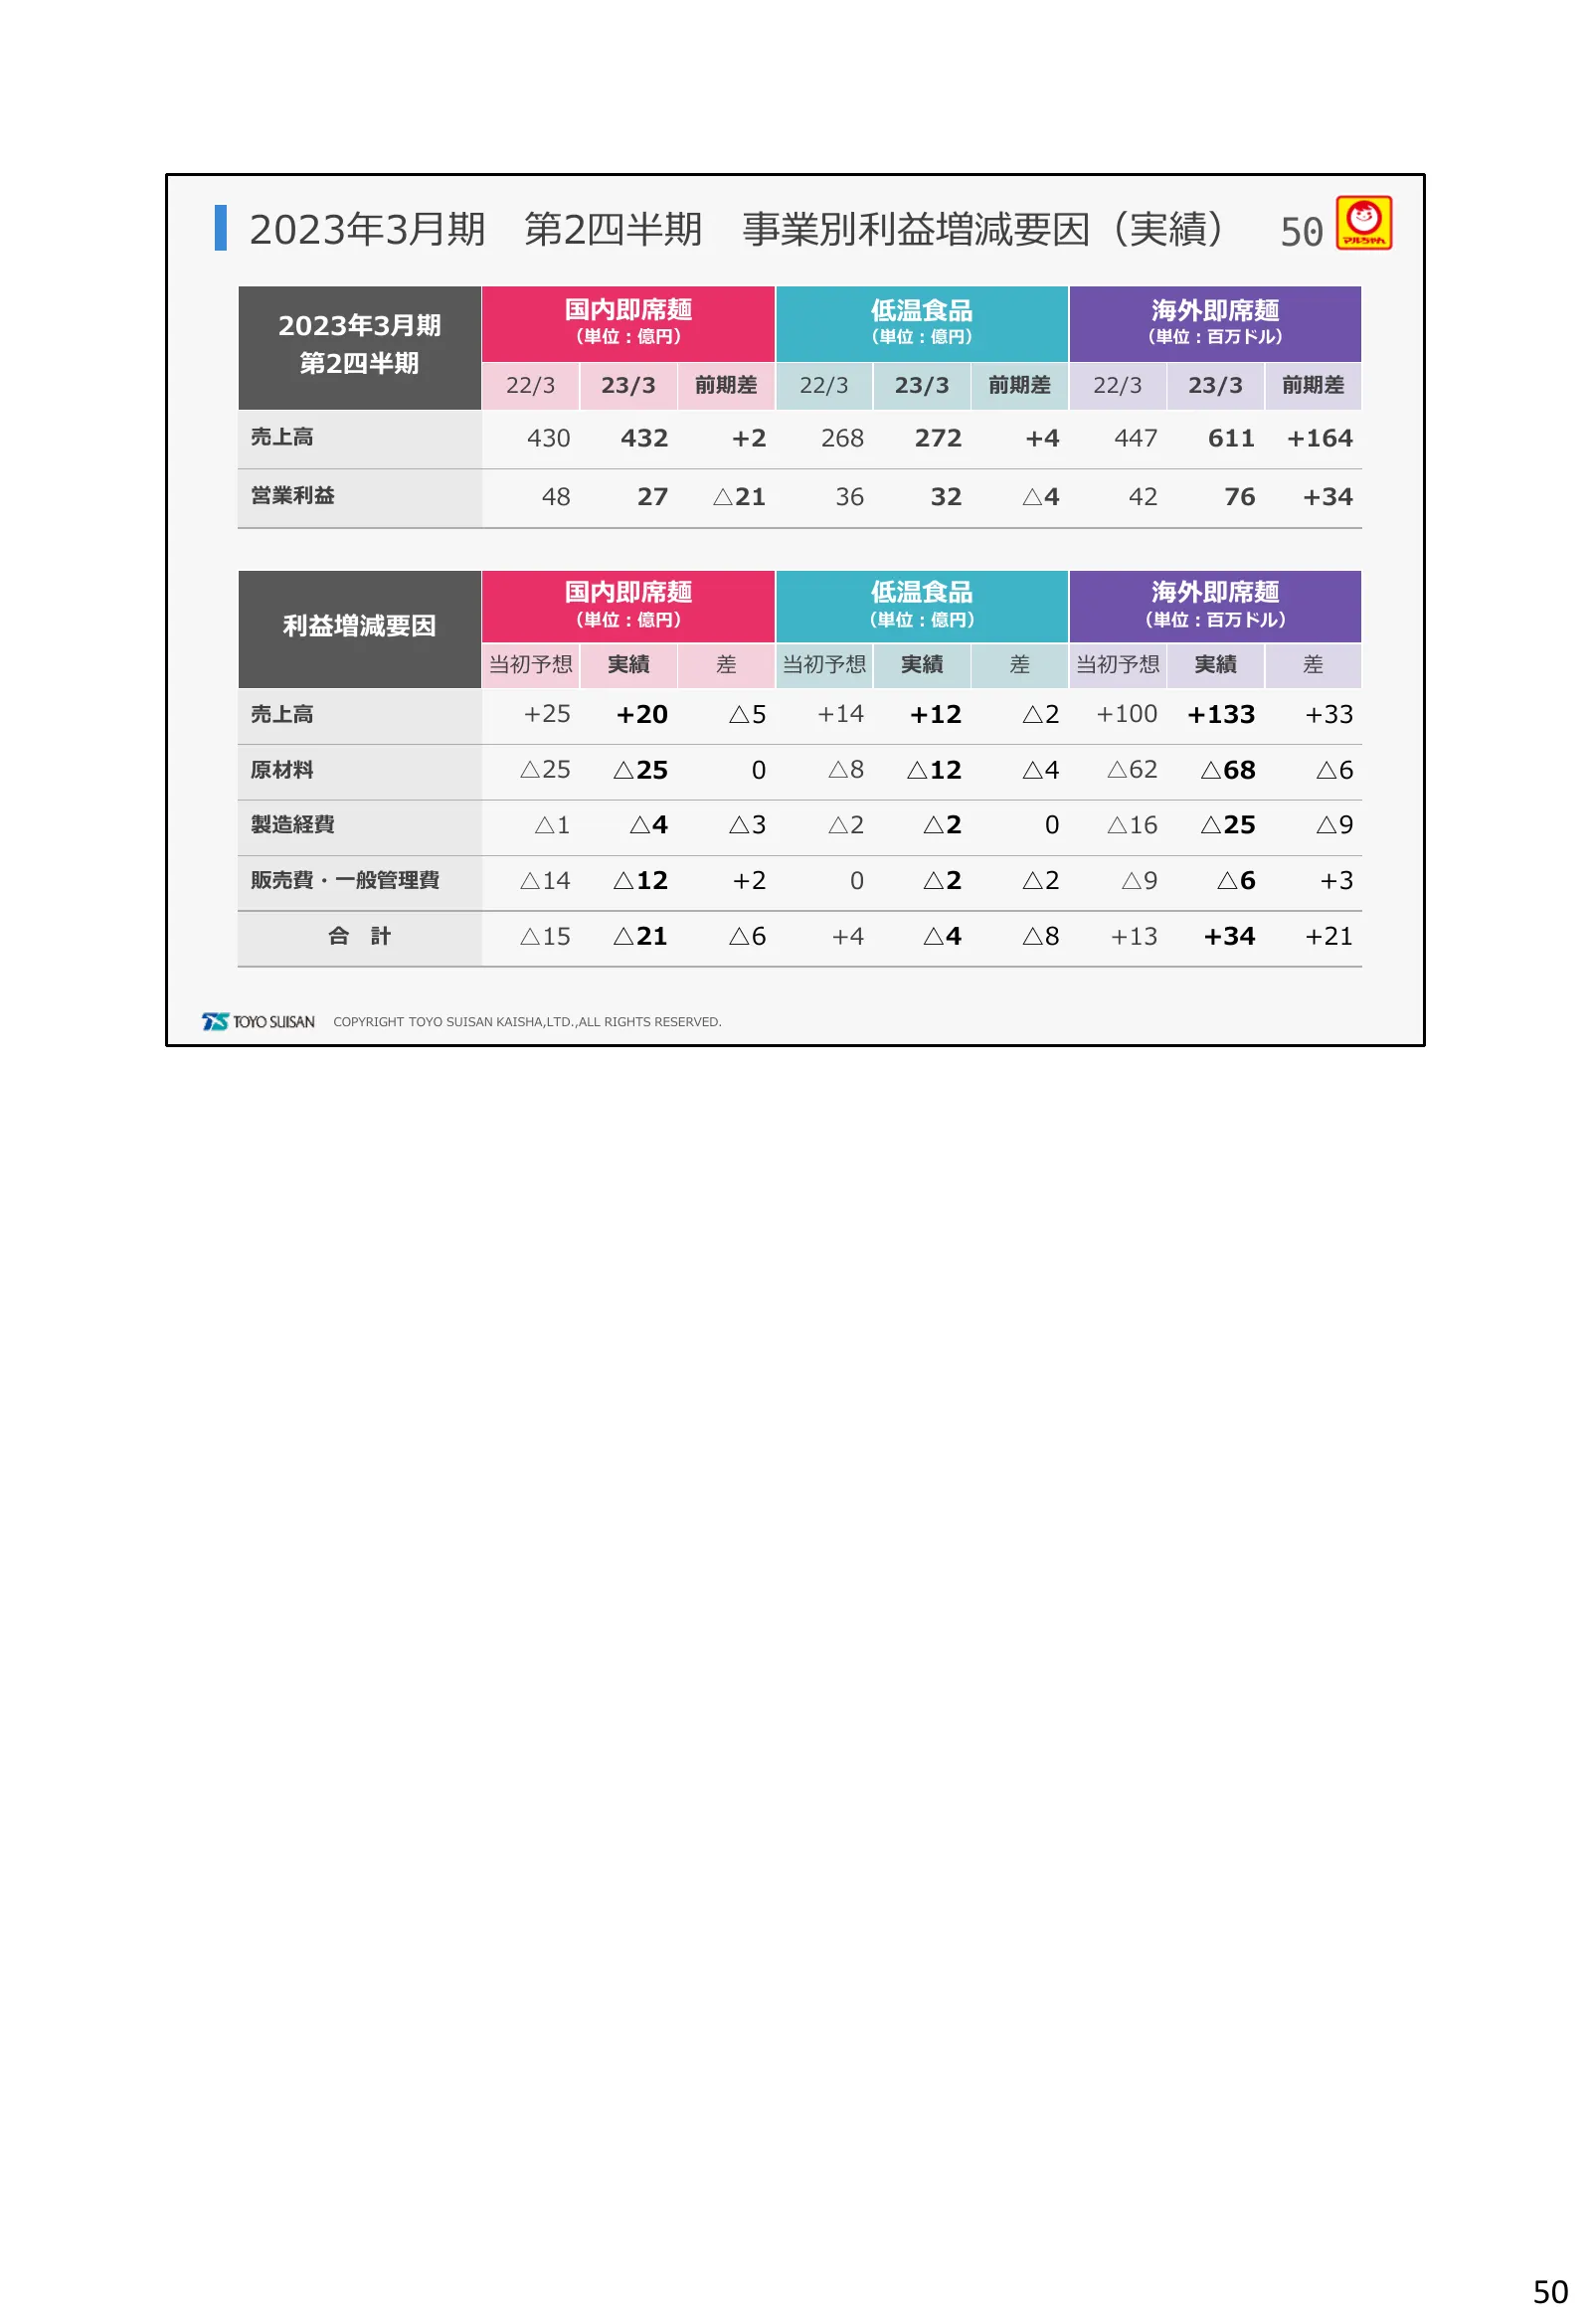
2023年3月期 第2四半期 事業別利益増減要因(実績) 50 国内即席麺 低温食品 海外即席麺 2023年3月期 (単位:億円) (単位:億円) (単位:百万ドル) 第2四半期 22/3 23/3 前期差 22/3 23/3 前期差 22/3 23/3 前期差 売上高 430 432 +2 268 272 +4 447 611 +164 営業利益 48 27 △21 36 32 △4 42 76 +34 国内即席麺 低温食品 海外即席麺 (単位:億円) (単位:億円) (単位:百万ドル) 利益増減要因 当初予想 実績 差 当初予想 実績 差 当初予想 実績 差 売上高 +25 +20 △5
Slide 51: 通期 事業別利益増減要因(予想)
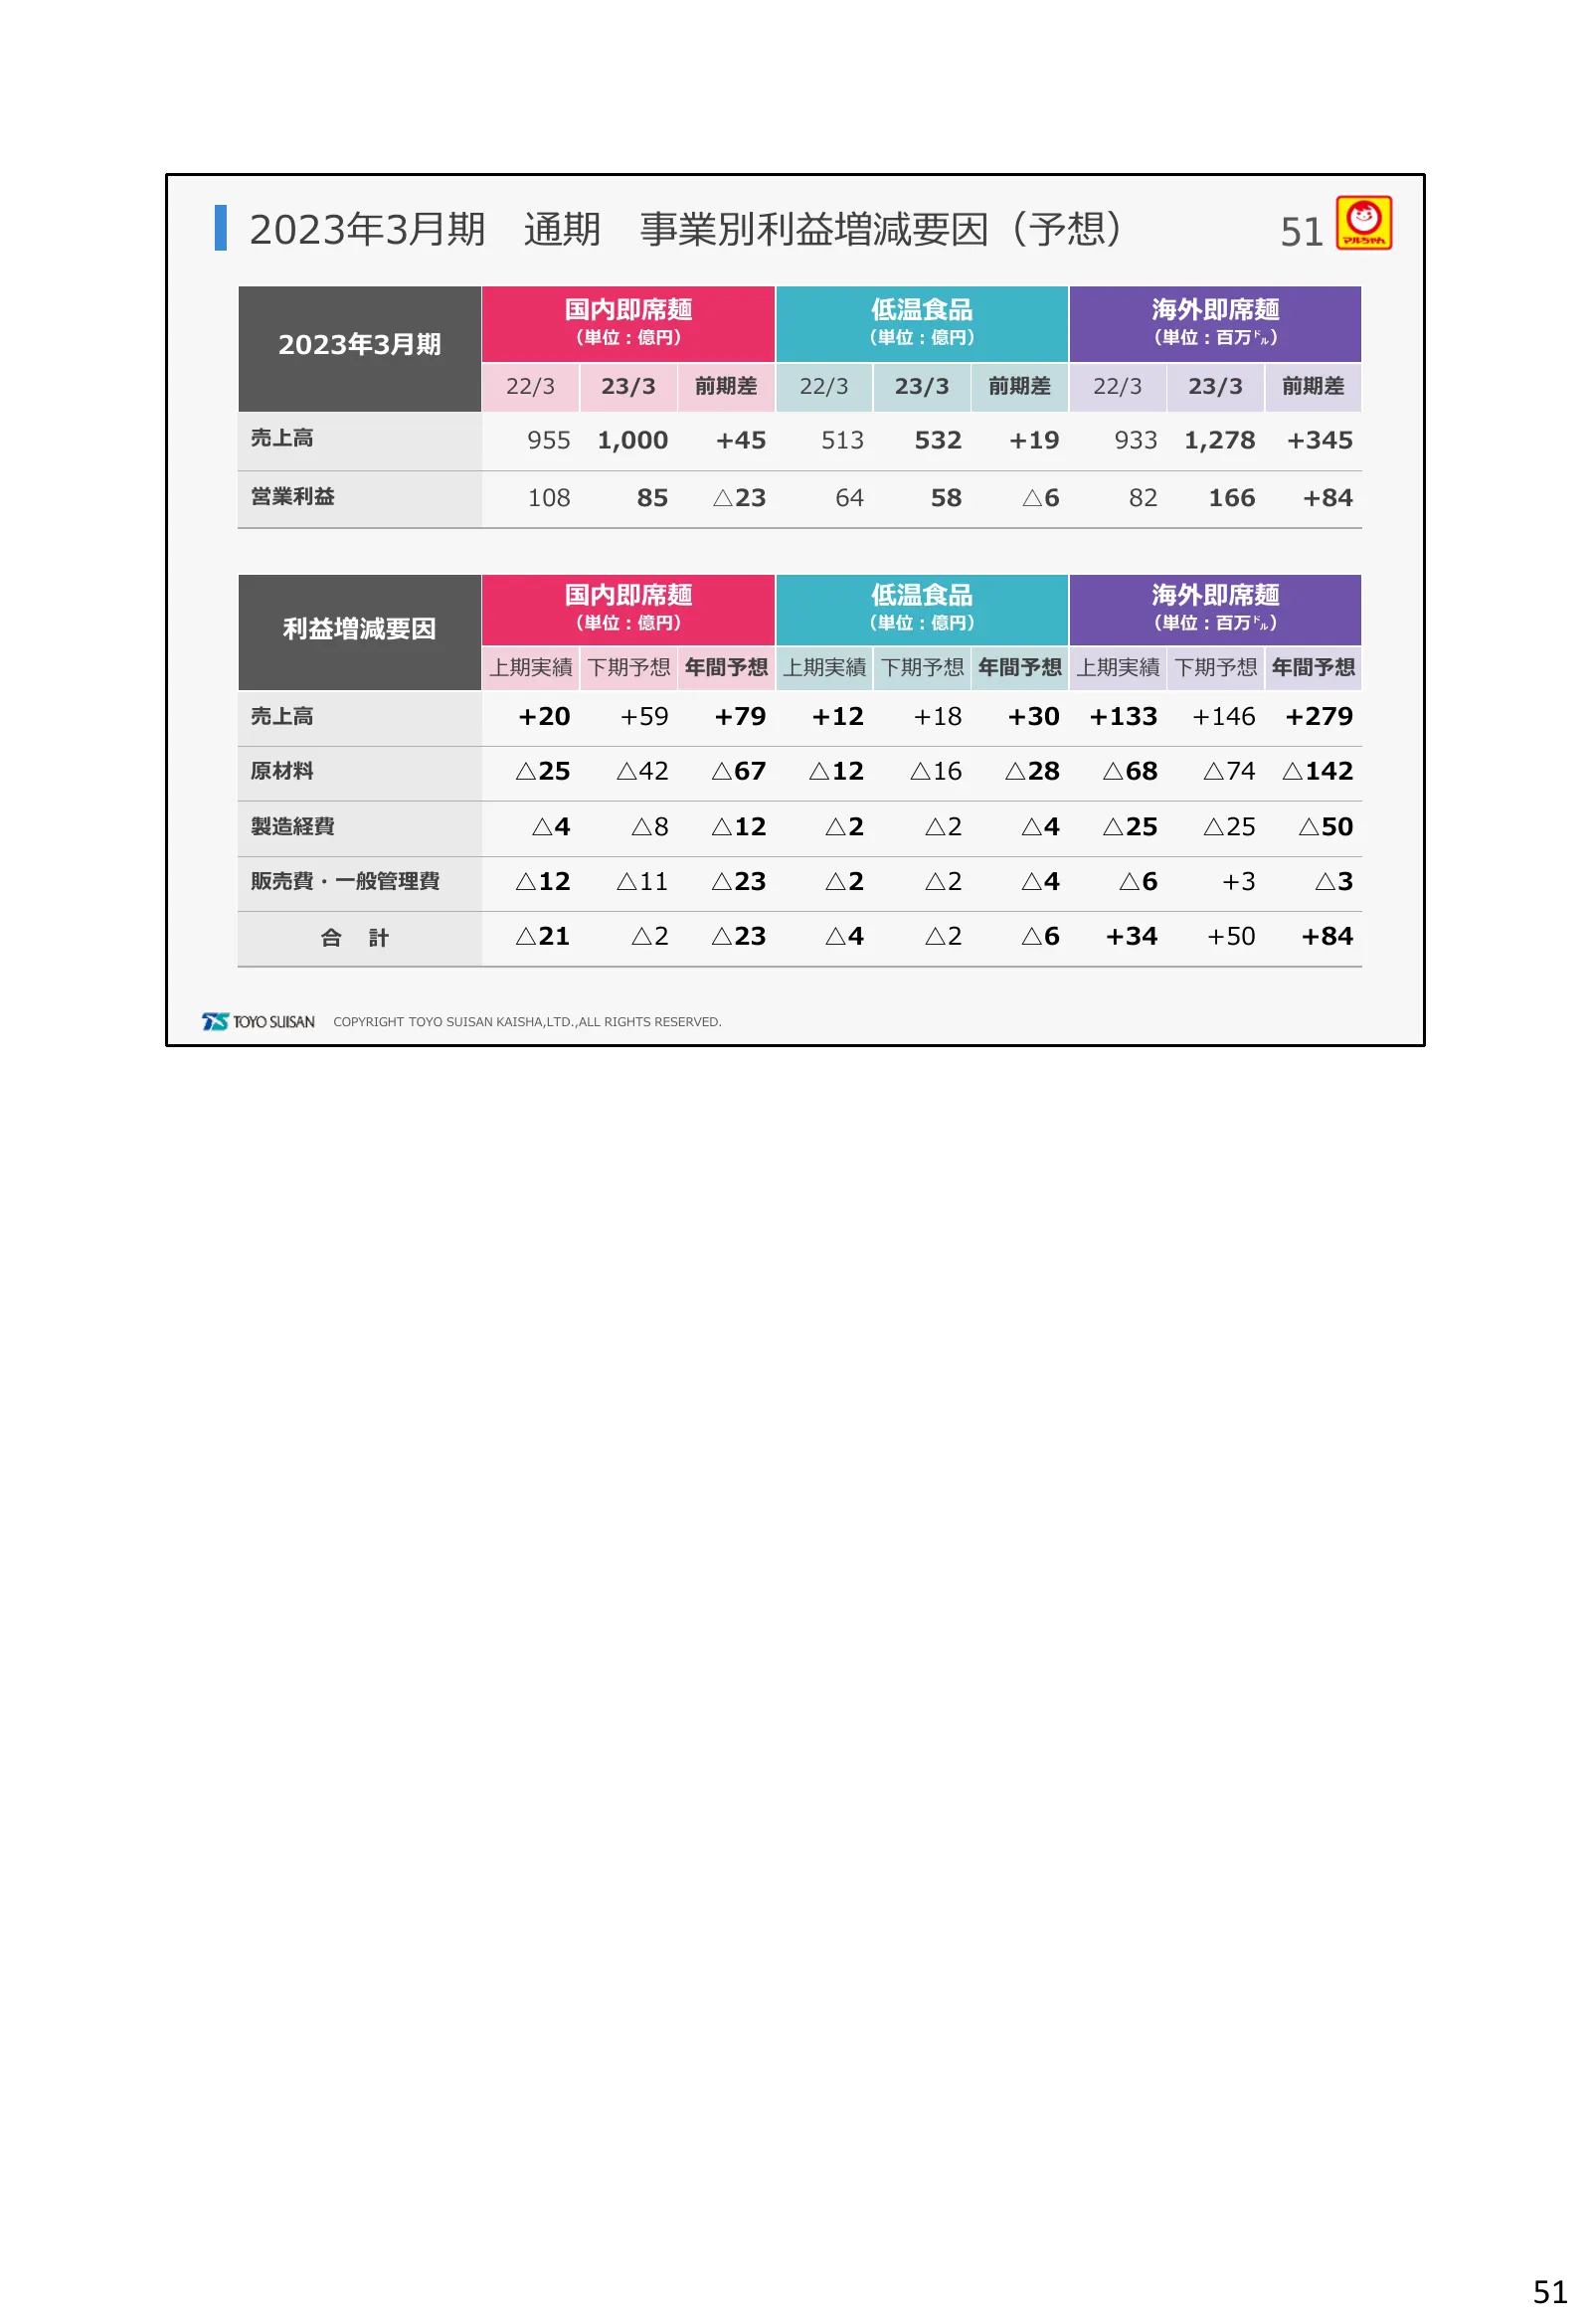
2023年3月期 通期 事業別利益増減要因(予想) 51 国内即席麺 低温食品 海外即席麺 (単位:億円) (単位:億円) (単位:百万㌦) 2023年3月期 22/3 23/3 前期差 22/3 23/3 前期差 22/3 23/3 前期差 売上高 955 1,000 +45 513 532 +19 933 1,278 +345 営業利益 108 85 △23 64 58 △6 82 166 +84 国内即席麺 低温食品 海外即席麺 利益増減要因 (単位:億円) (単位:億円) (単位:百万㌦) 上期実績 下期予想 年間予想 上期実績 下期予想 年間予想 上期実績 下期予想 年間予想 売上高
Slide 52: 第2四半期 四半期別連結損益計算書
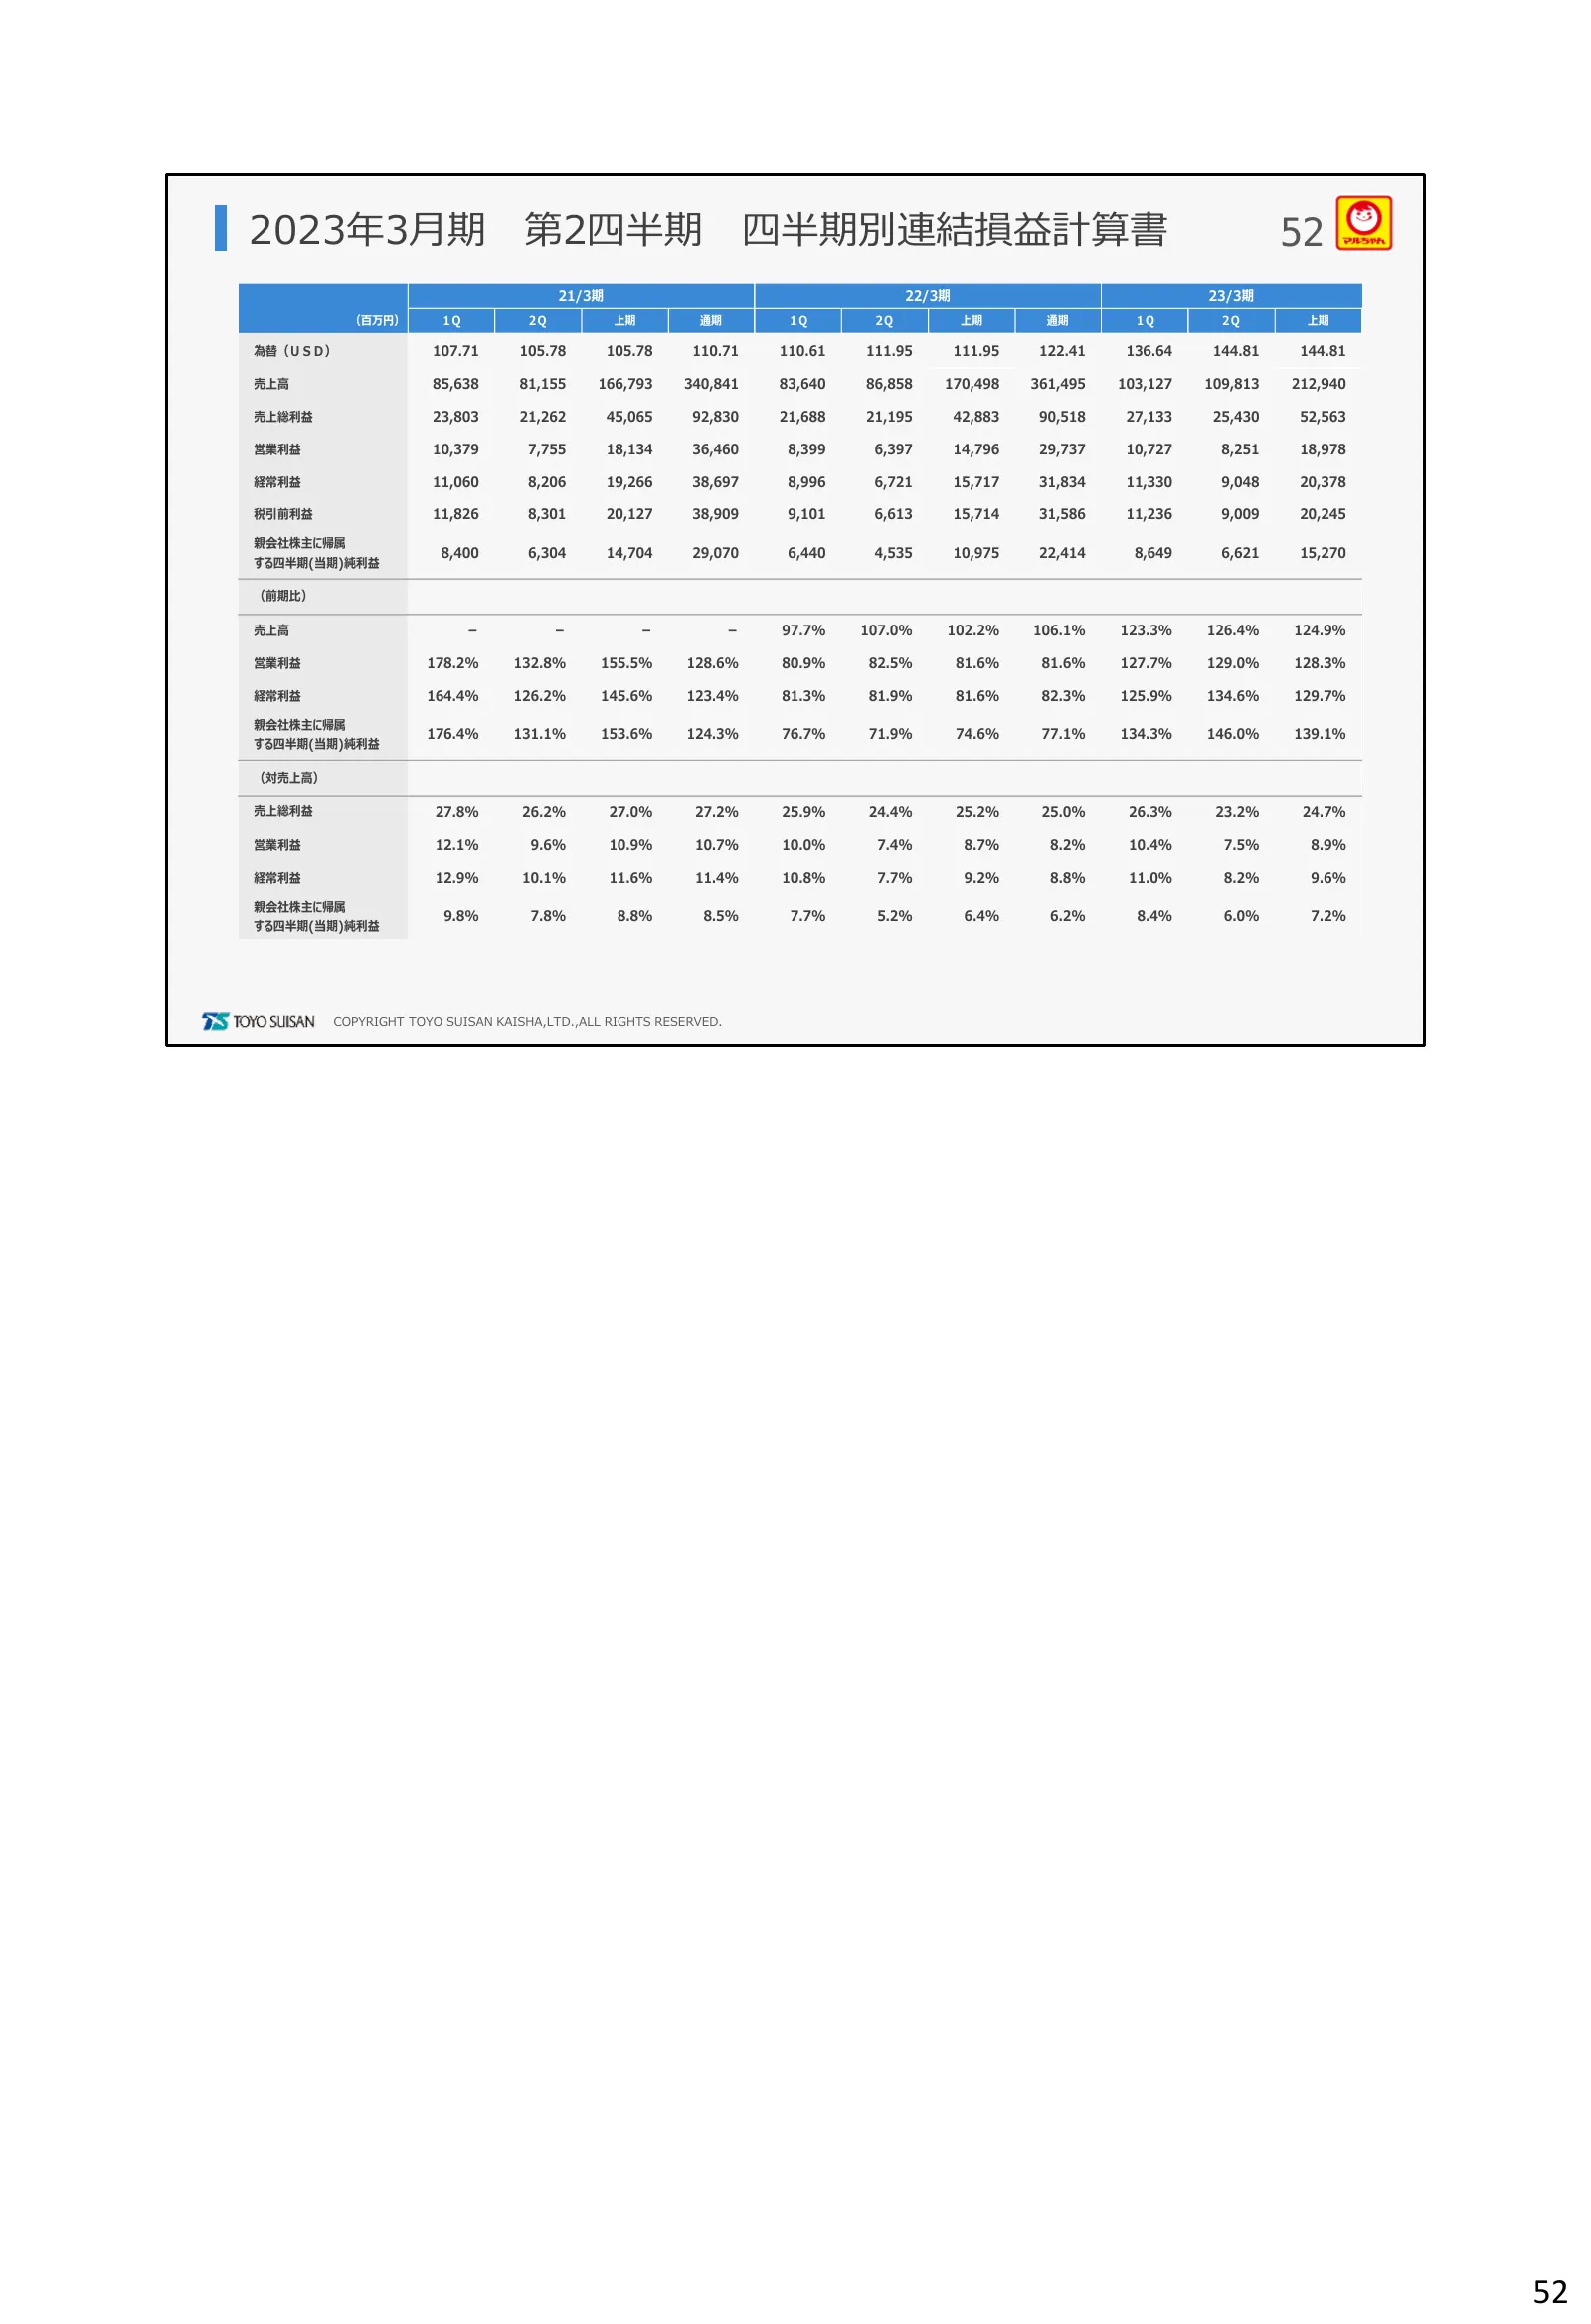
2023年3月期 第2四半期 四半期別連結損益計算書 52 21/3期 22/3期 23/3期 (百万円) 1Q 2Q 上期 通期 1Q 2Q 上期 通期 1Q 2Q 上期 為替(USD) 107.71 105.78 105.78 110.71 110.61 111.95 111.95 122.41 136.64 144.81 144.81 売上高 85,638 81,155 166,793 340,841 83,640 86,858 170,498 361,495 103,127 109,813 212,940 売上総利益 23,803 21,262 45,065 92,830 21,688
Slide 53: 第2四半期 四半期別セグメント別業績
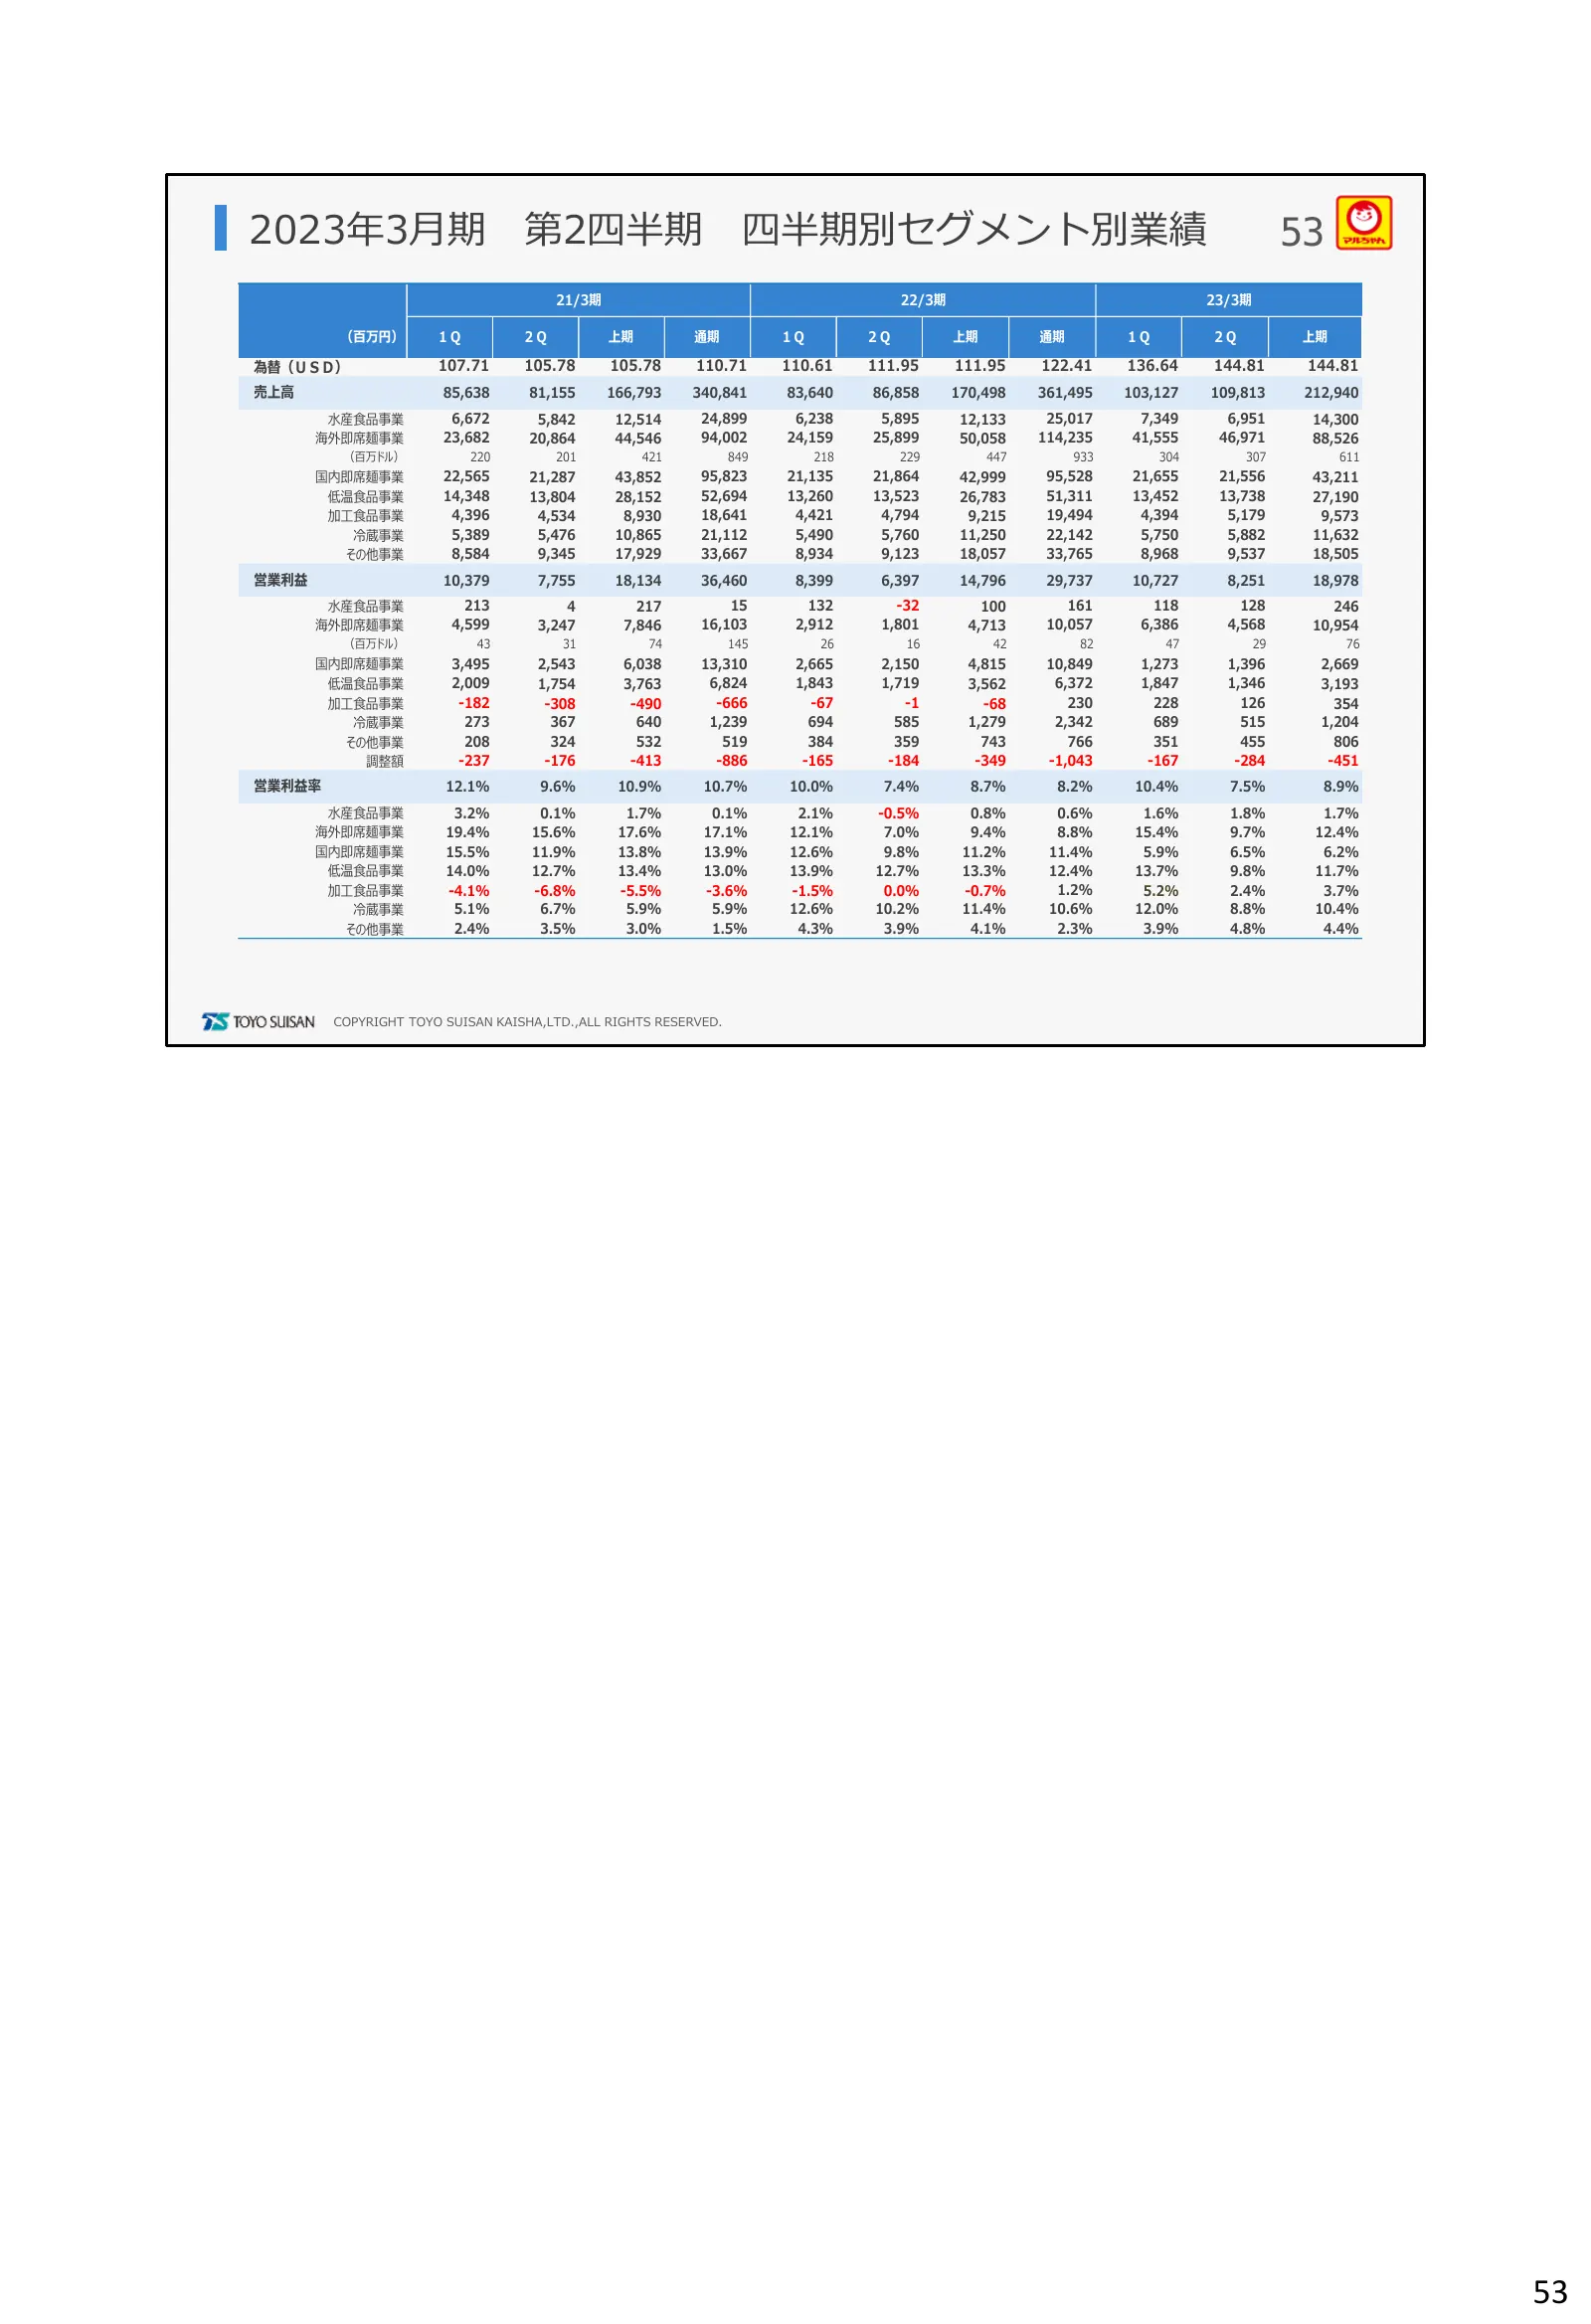
2023年3月期 第2四半期 四半期別セグメント別業績 53 21/3期 22/3期 23/3期 (百万円) 1Q 2Q 上期 通期 1Q 2Q 上期 通期 1Q 2Q 上期 為替(USD) 107.71 105.78 105.78 110.71 110.61 111.95 111.95 122.41 136.64 144.81 144.81 売上高 85,638 81,155 166,793 340,841 83,640 86,858 170,498 361,495 103,127 109,813 212,940 水産食品事業 6,672 5,842 12,514 24,899 6,238
Slide 54: 第2四半期 特別損益等のポイント
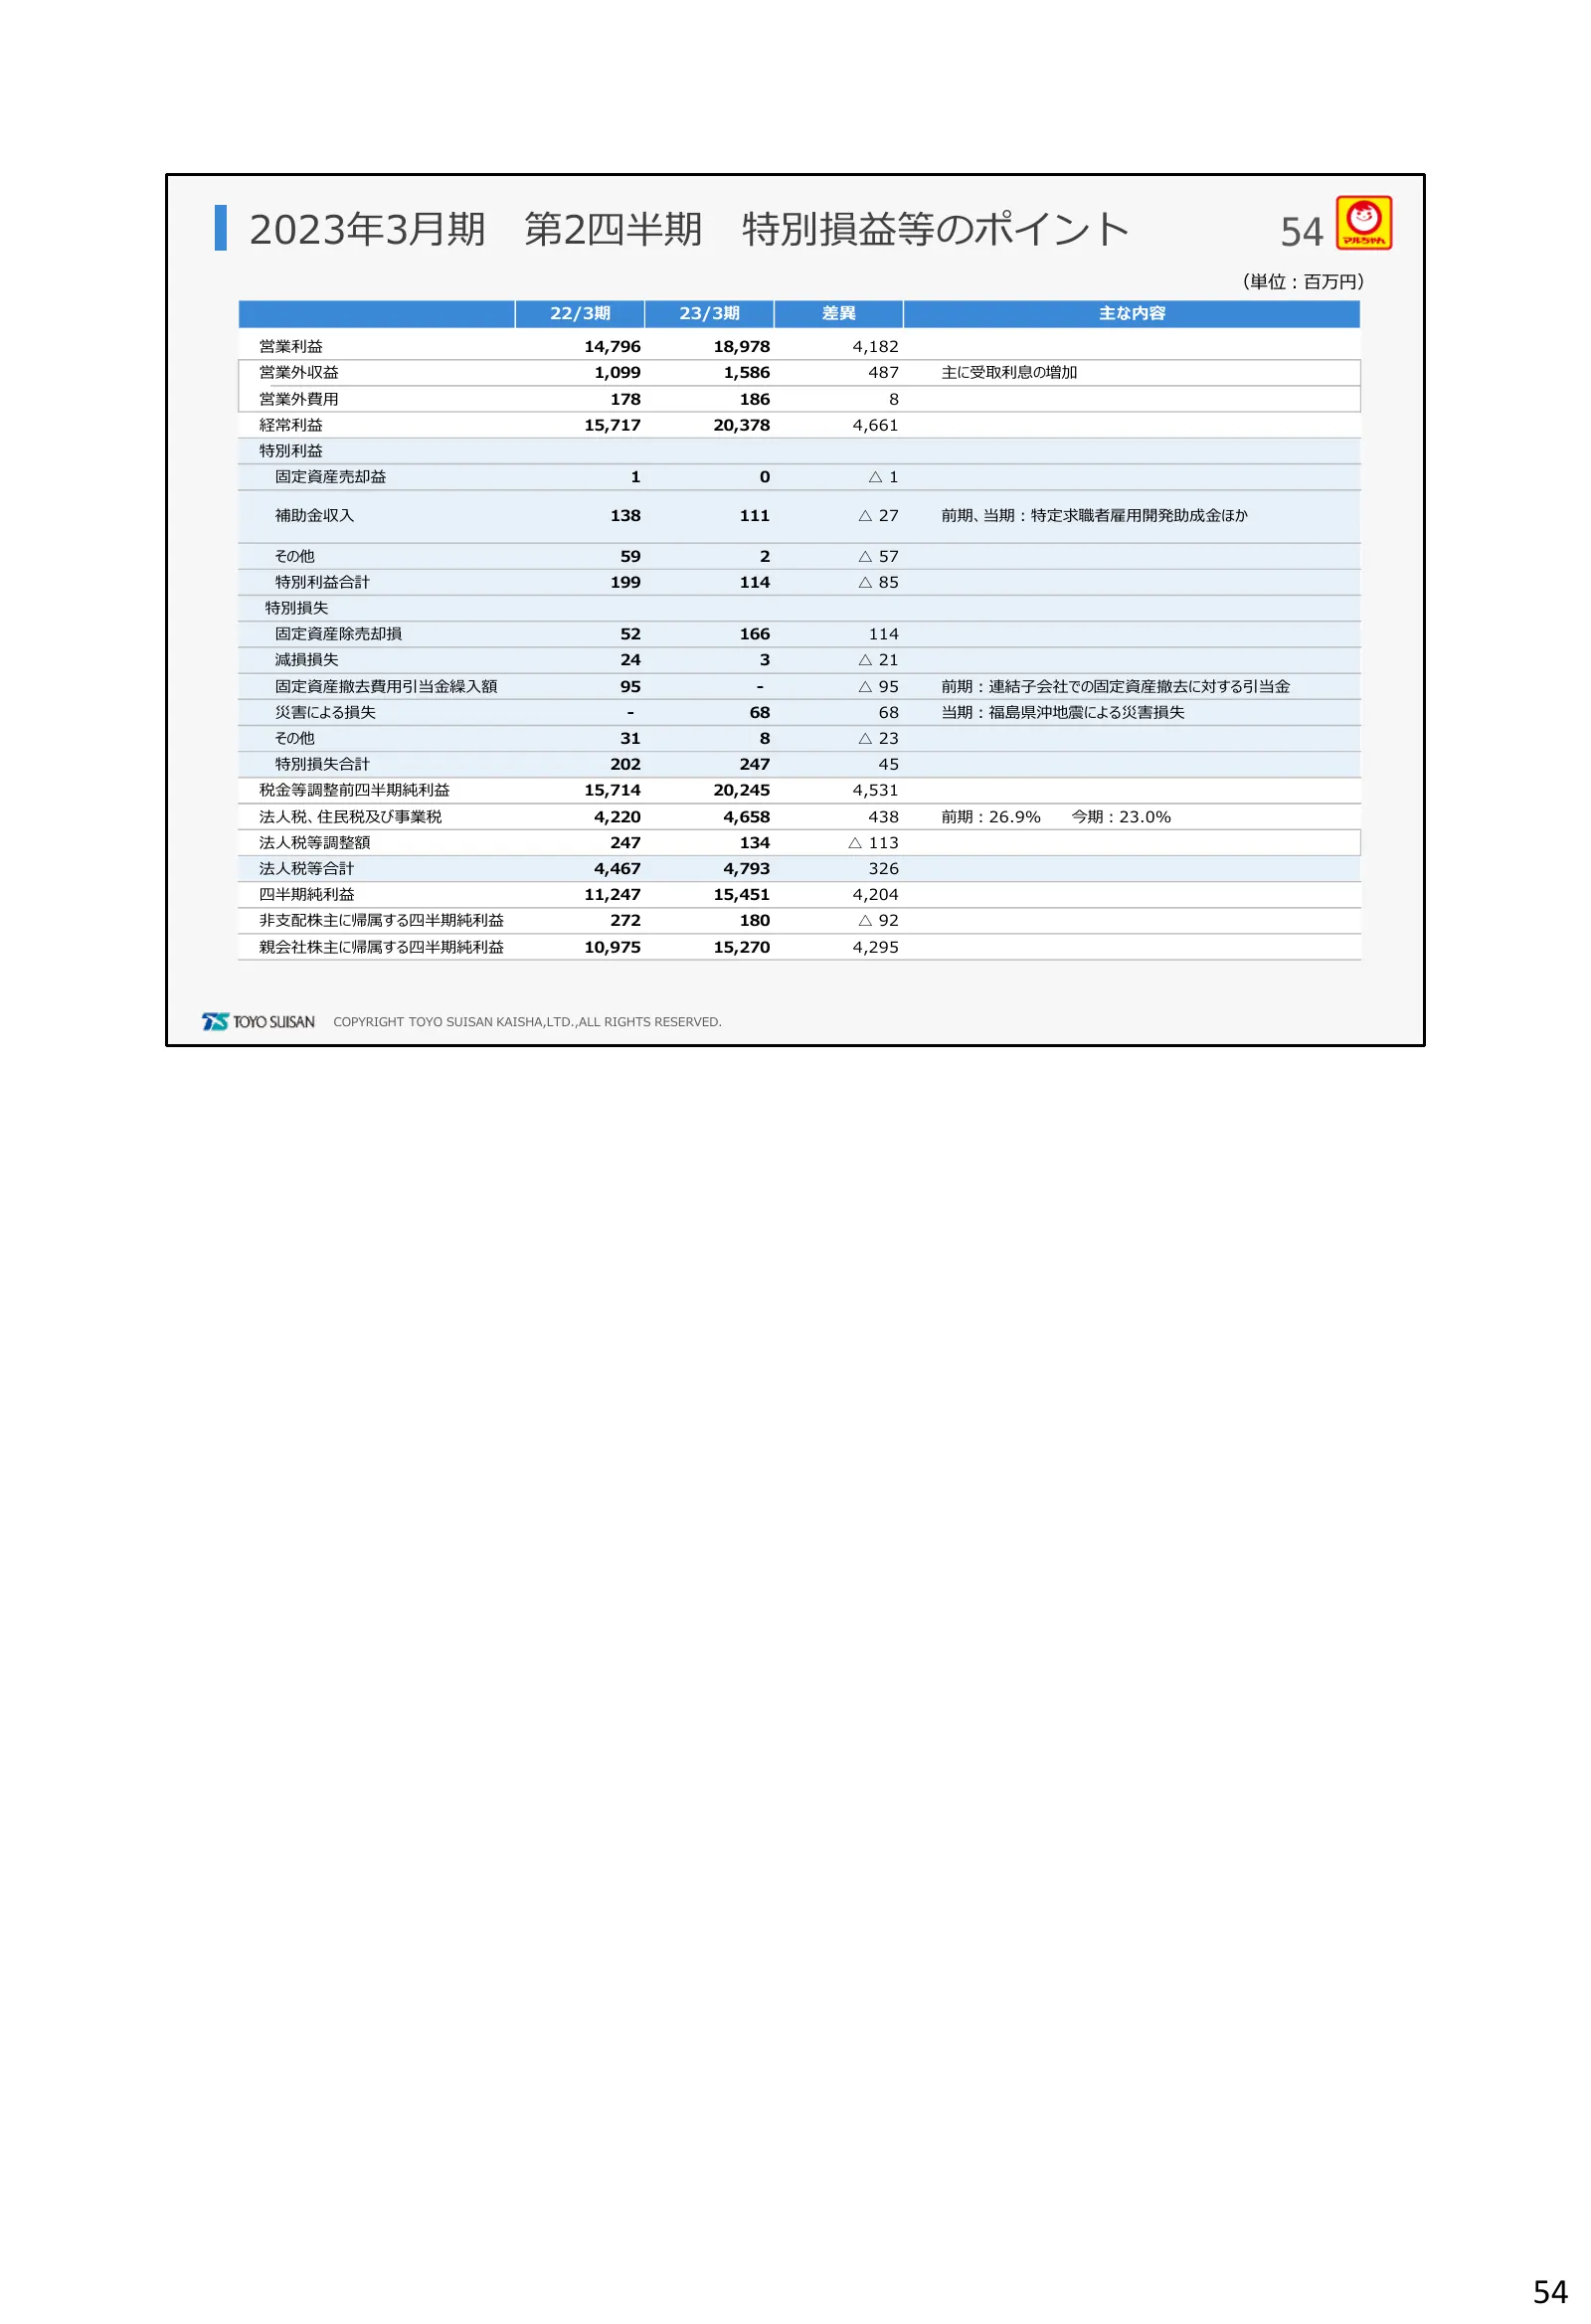
2023年3月期 第2四半期 特別損益等のポイント 54 (単位:百万円) 22/3期 23/3期 差異 主な内容 営業利益 14,796 18,978 4,182 営業外収益 1,099 1,586 487 主に受取利息の増加 営業外費用 178 186 8 経常利益 15,717 20,378 4,661 特別利益 固定資産売却益 1 0 △1 補助金収入 138 111 △ 27 前期、当期:特定求職者雇用開発助成金ほか その他 59 2 △ 57 特別利益合計 199 114 △ 85 特別損失 固定資産除売却損 52 166 114 減損損失 24 3 △ 21 固定資産撤去費用引当
Slide 55: 下期の施策(国内即席麺)
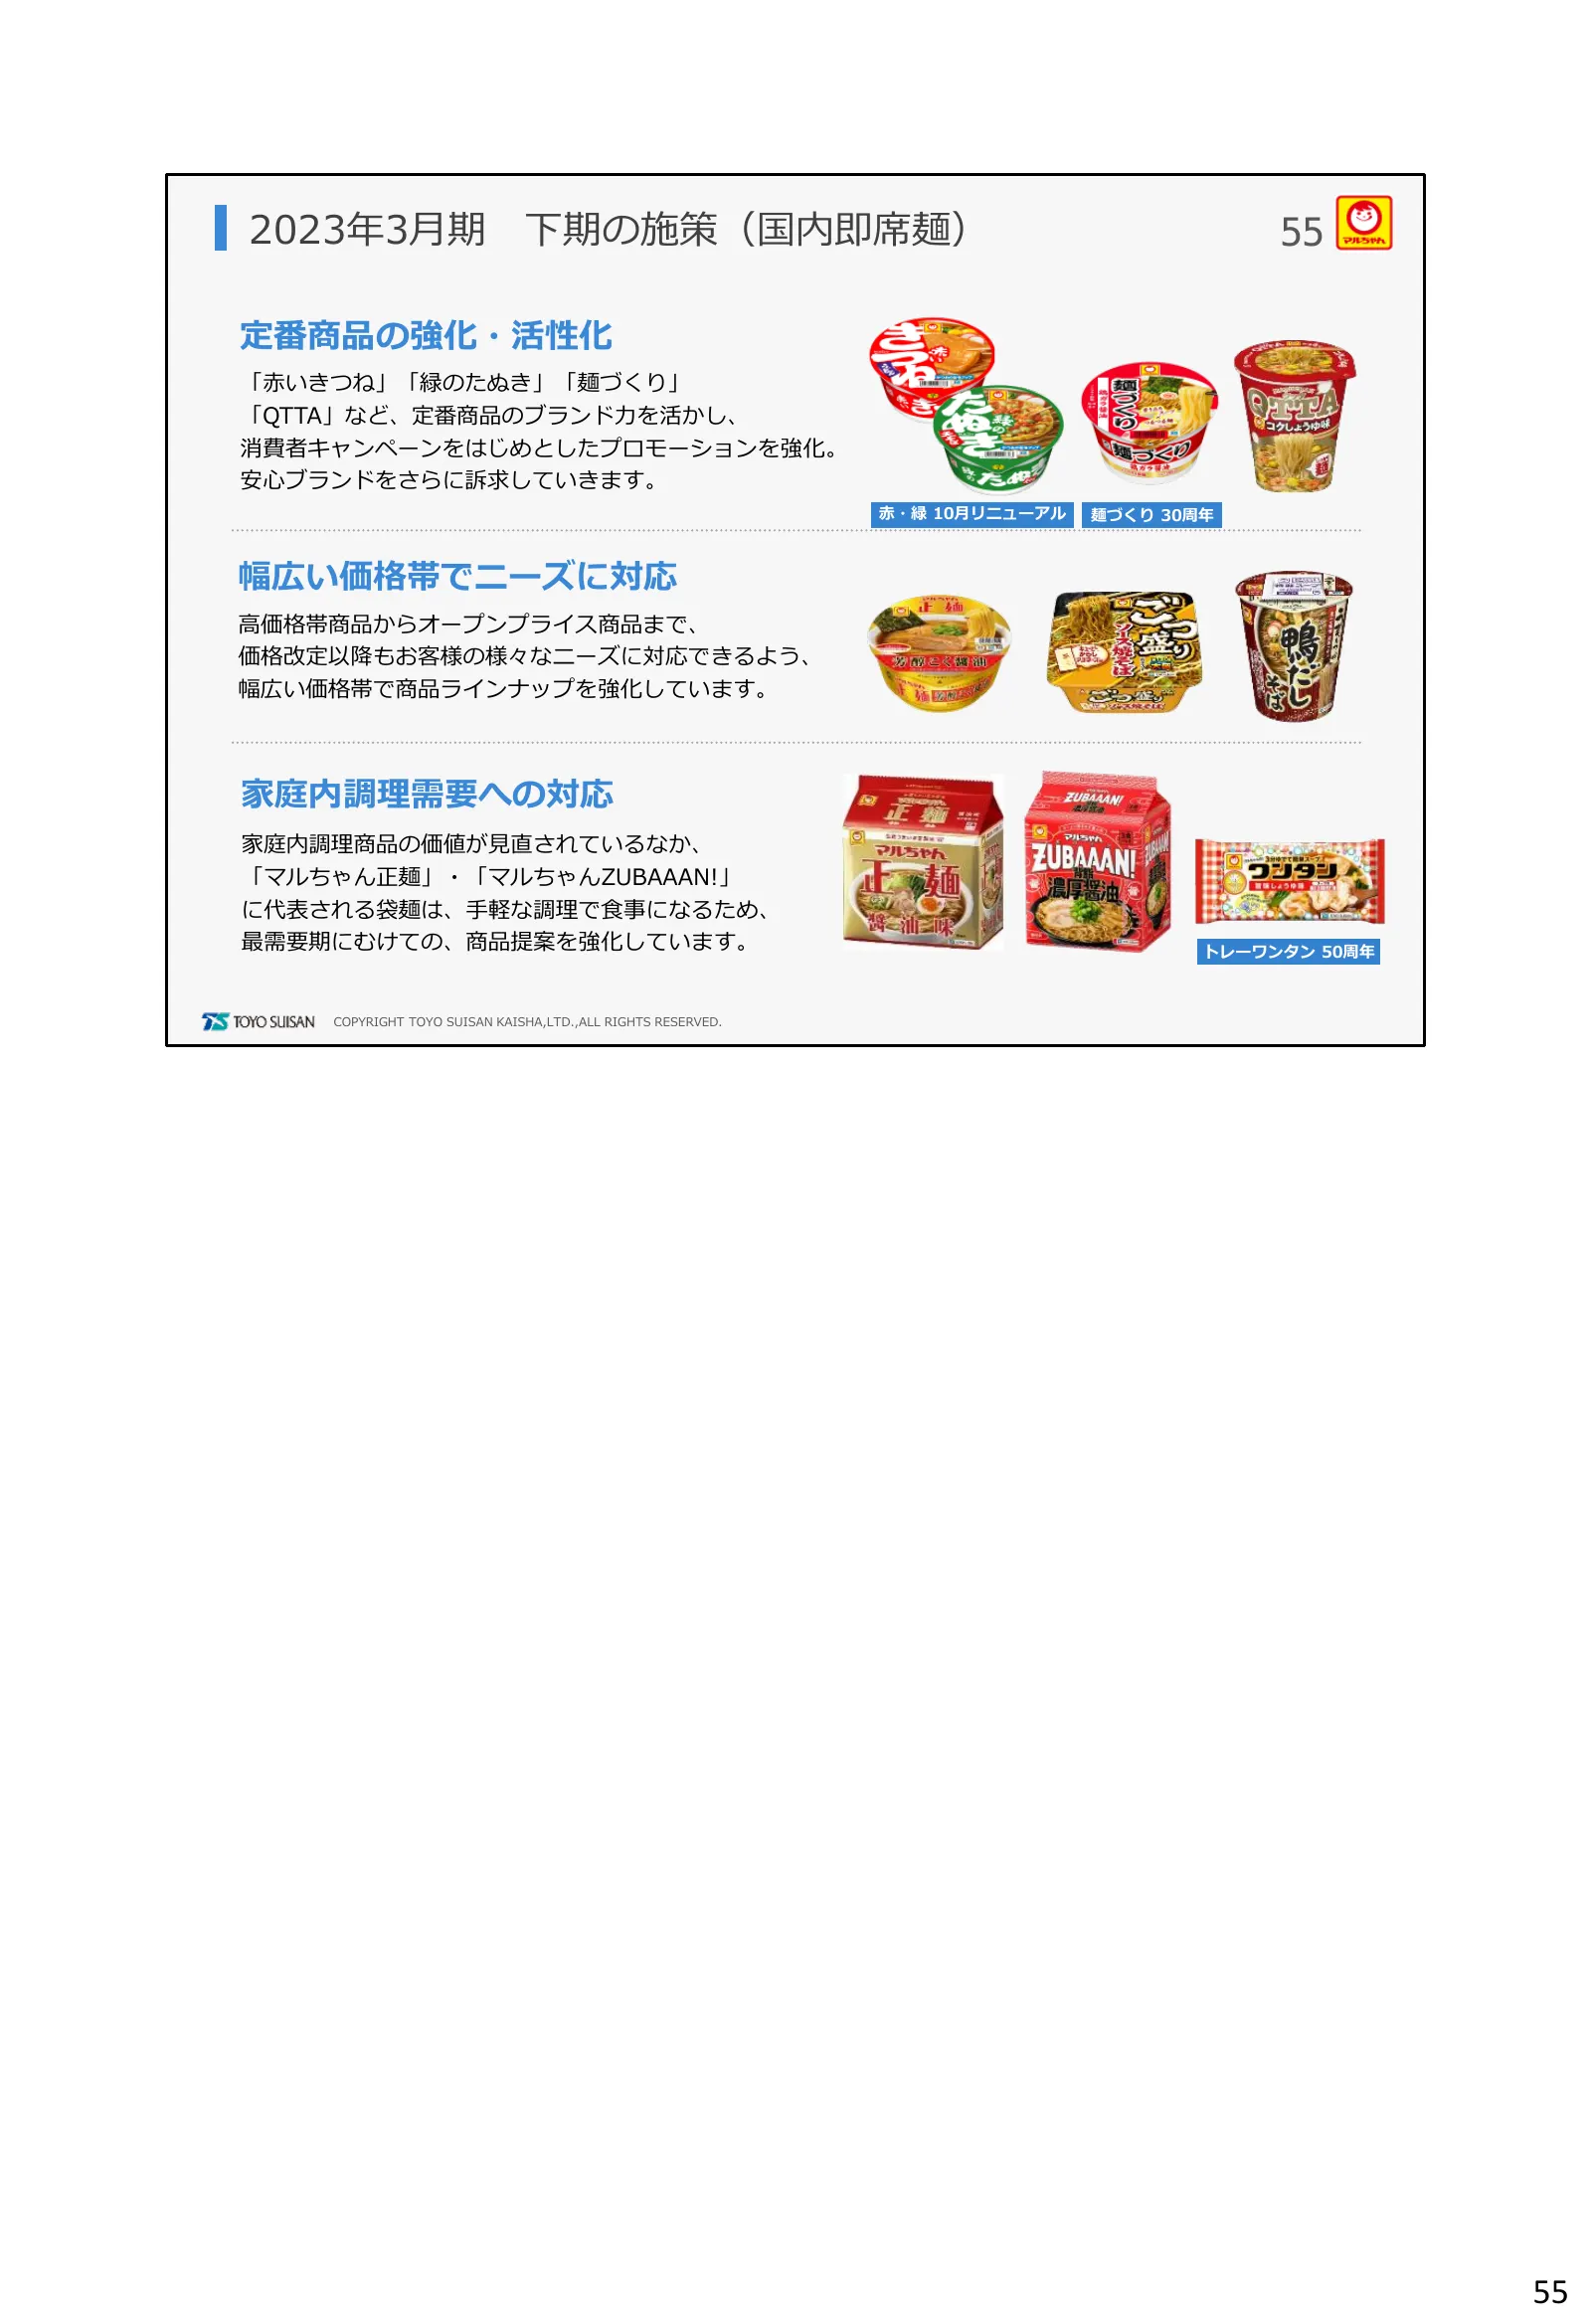
2023年3月期 下期の施策(国内即席麺) 55 定番商品の強化・活性化 「赤いきつね」「緑のたぬき」「麺づくり」 「QTTA」など、定番商品のブランド力を活かし、 消費者キャンペーンをはじめとしたプロモーションを強化。 安心ブランドをさらに訴求していきます。 赤・緑 10月リニューアル 麺づくり 30周年 幅広い価格帯でニーズに対応 高価格帯商品からオープンプライス商品まで、 価格改定以降もお客様の様々なニーズに対応できるよう、 幅広い価格帯で商品ラインナップを強化しています。 家庭内調理需要への対応 家庭内調理商品の価値が見直されているなか、 「マルちゃん正麺」・「マルちゃんZUBAAAN
Slide 56: 下期の施策(低温食品)
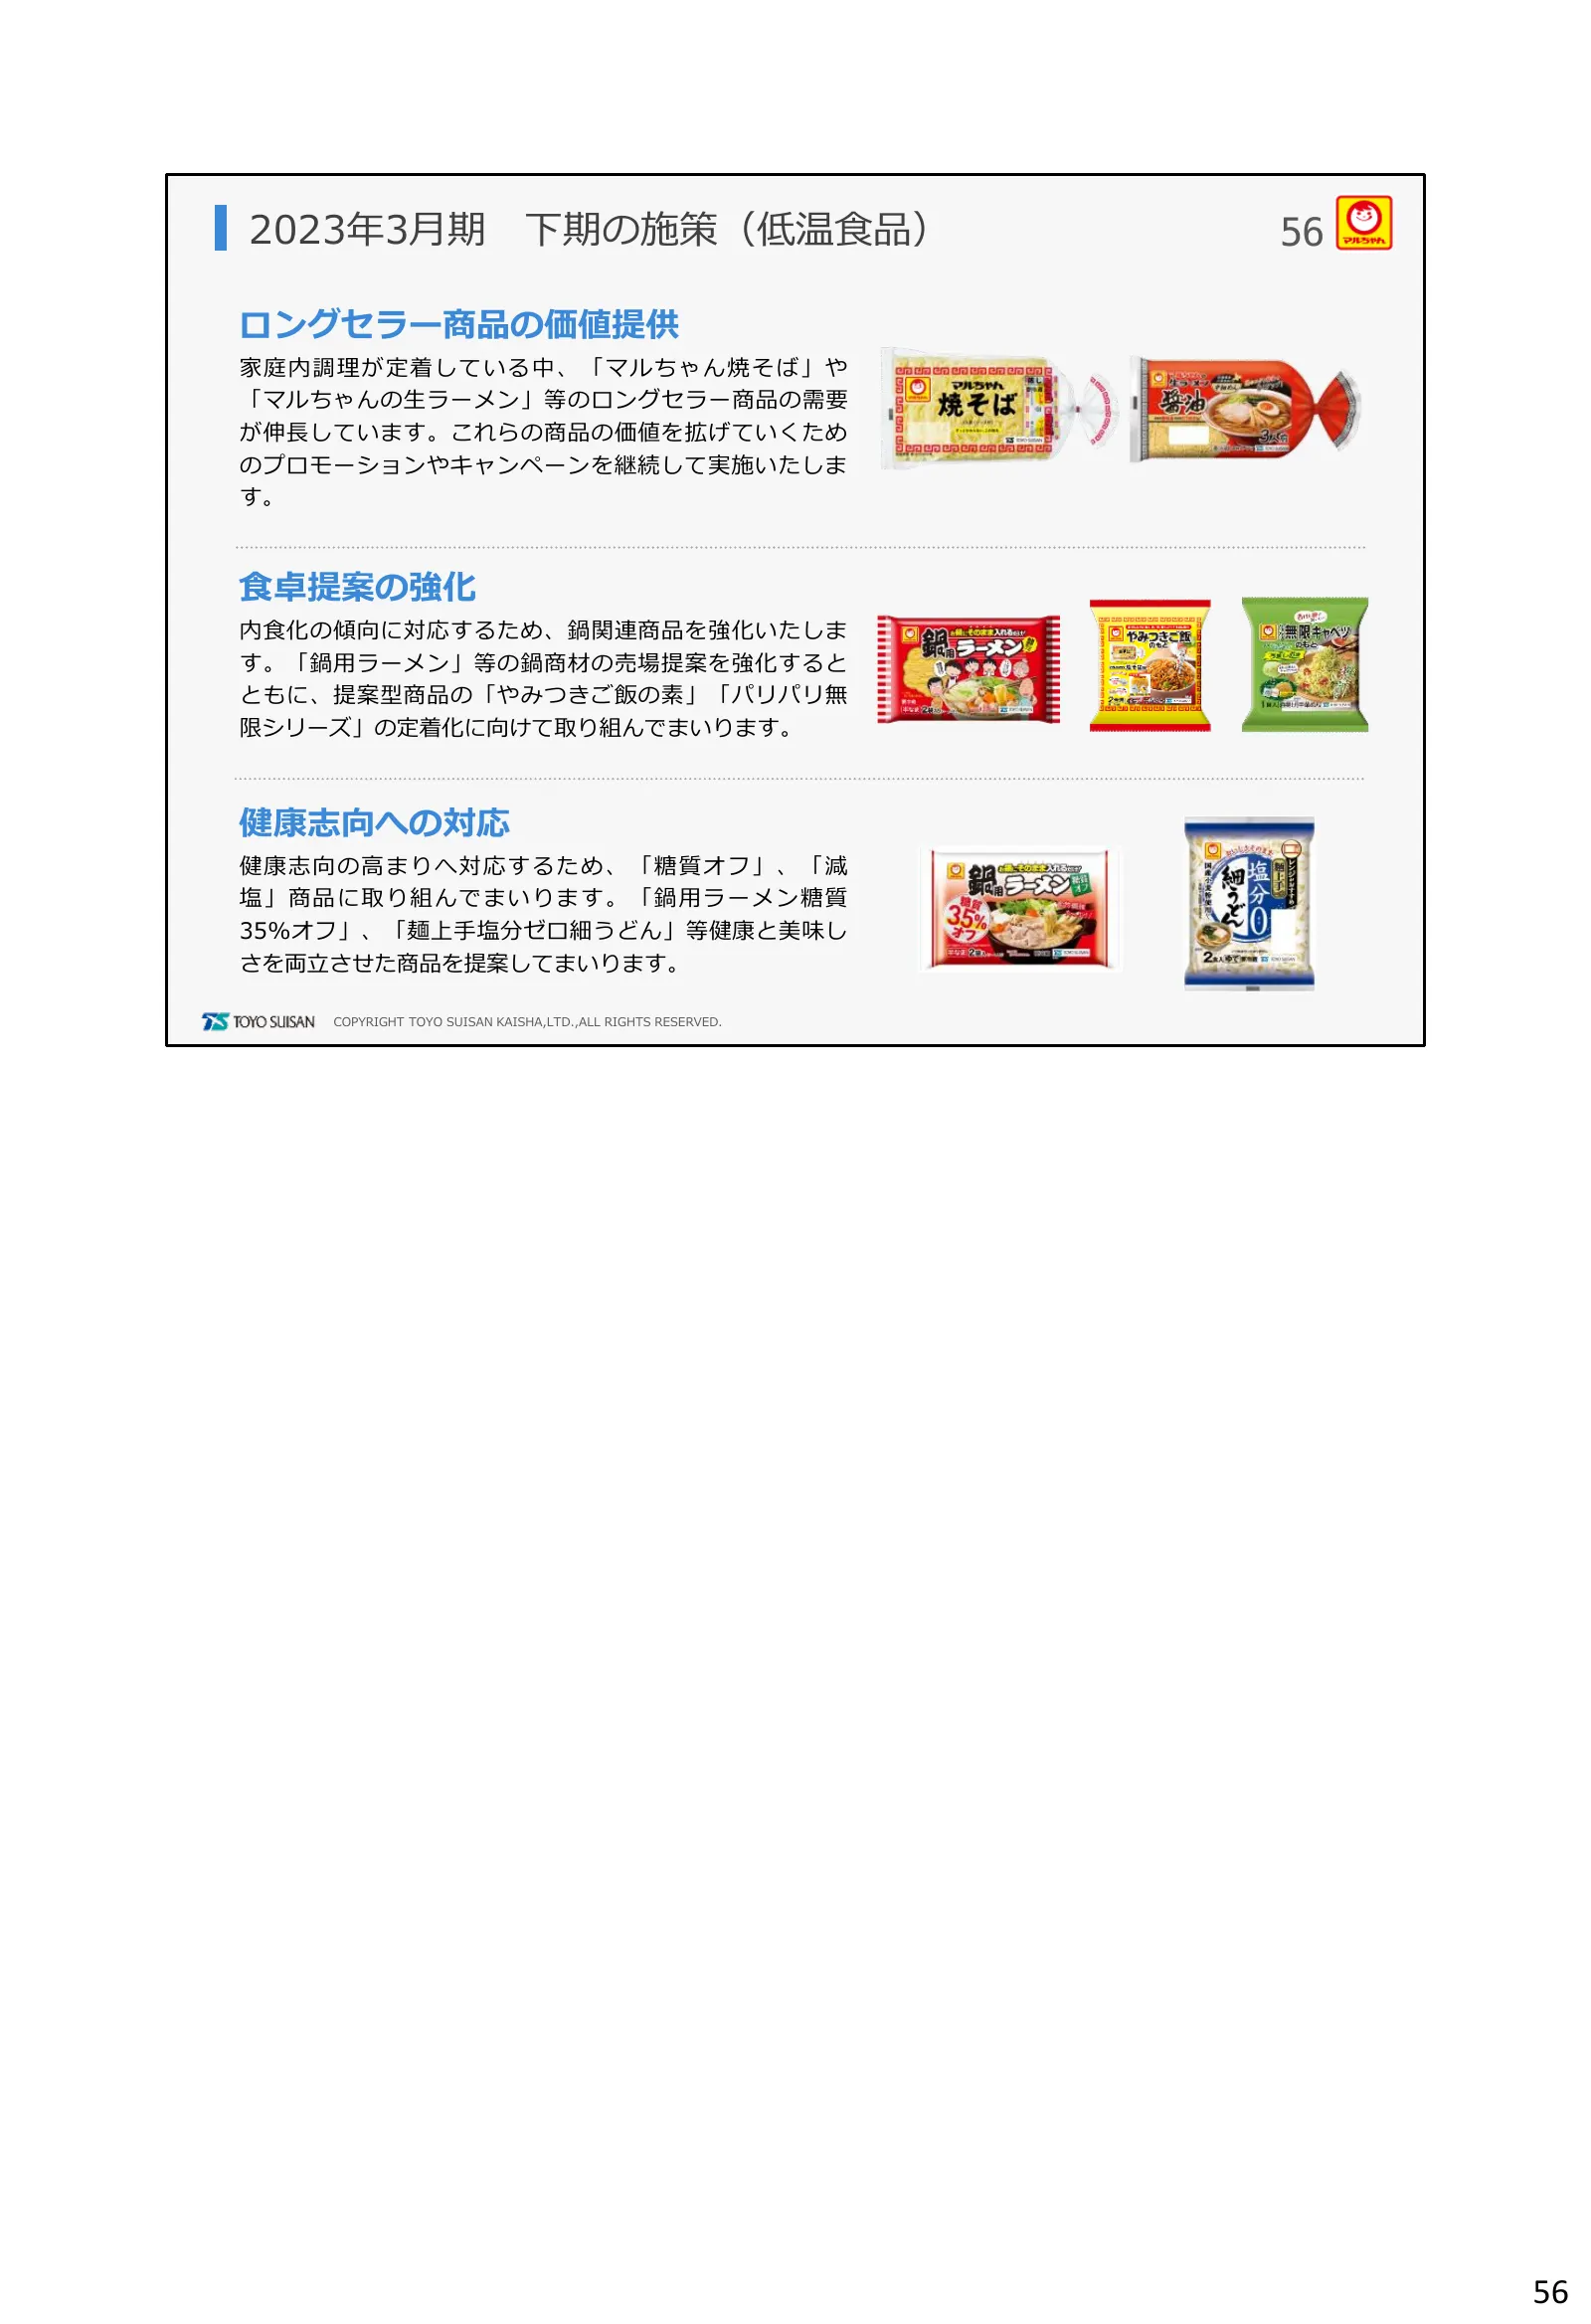
2023年3月期 下期の施策(低温食品) 56 ロングセラー商品の価値提供 家庭内調理が定着している中、「マルちゃん焼そば」や 「マルちゃんの生ラーメン」等のロングセラー商品の需要 が伸長しています。これらの商品の価値を拡げていくため のプロモーションやキャンペーンを継続して実施いたしま す。 食卓提案の強化 内食化の傾向に対応するため、鍋関連商品を強化いたしま す。「鍋用ラーメン」等の鍋商材の売場提案を強化すると ともに、提案型商品の「やみつきご飯の素」「パリパリ無 限シリーズ」の定着化に向けて取り組んでまいります。 健康志向への対応 健康志向の高まりへ対応するため 、「糖質オフ」、「減 塩
Slide 57: 下期の施策(加工食品)
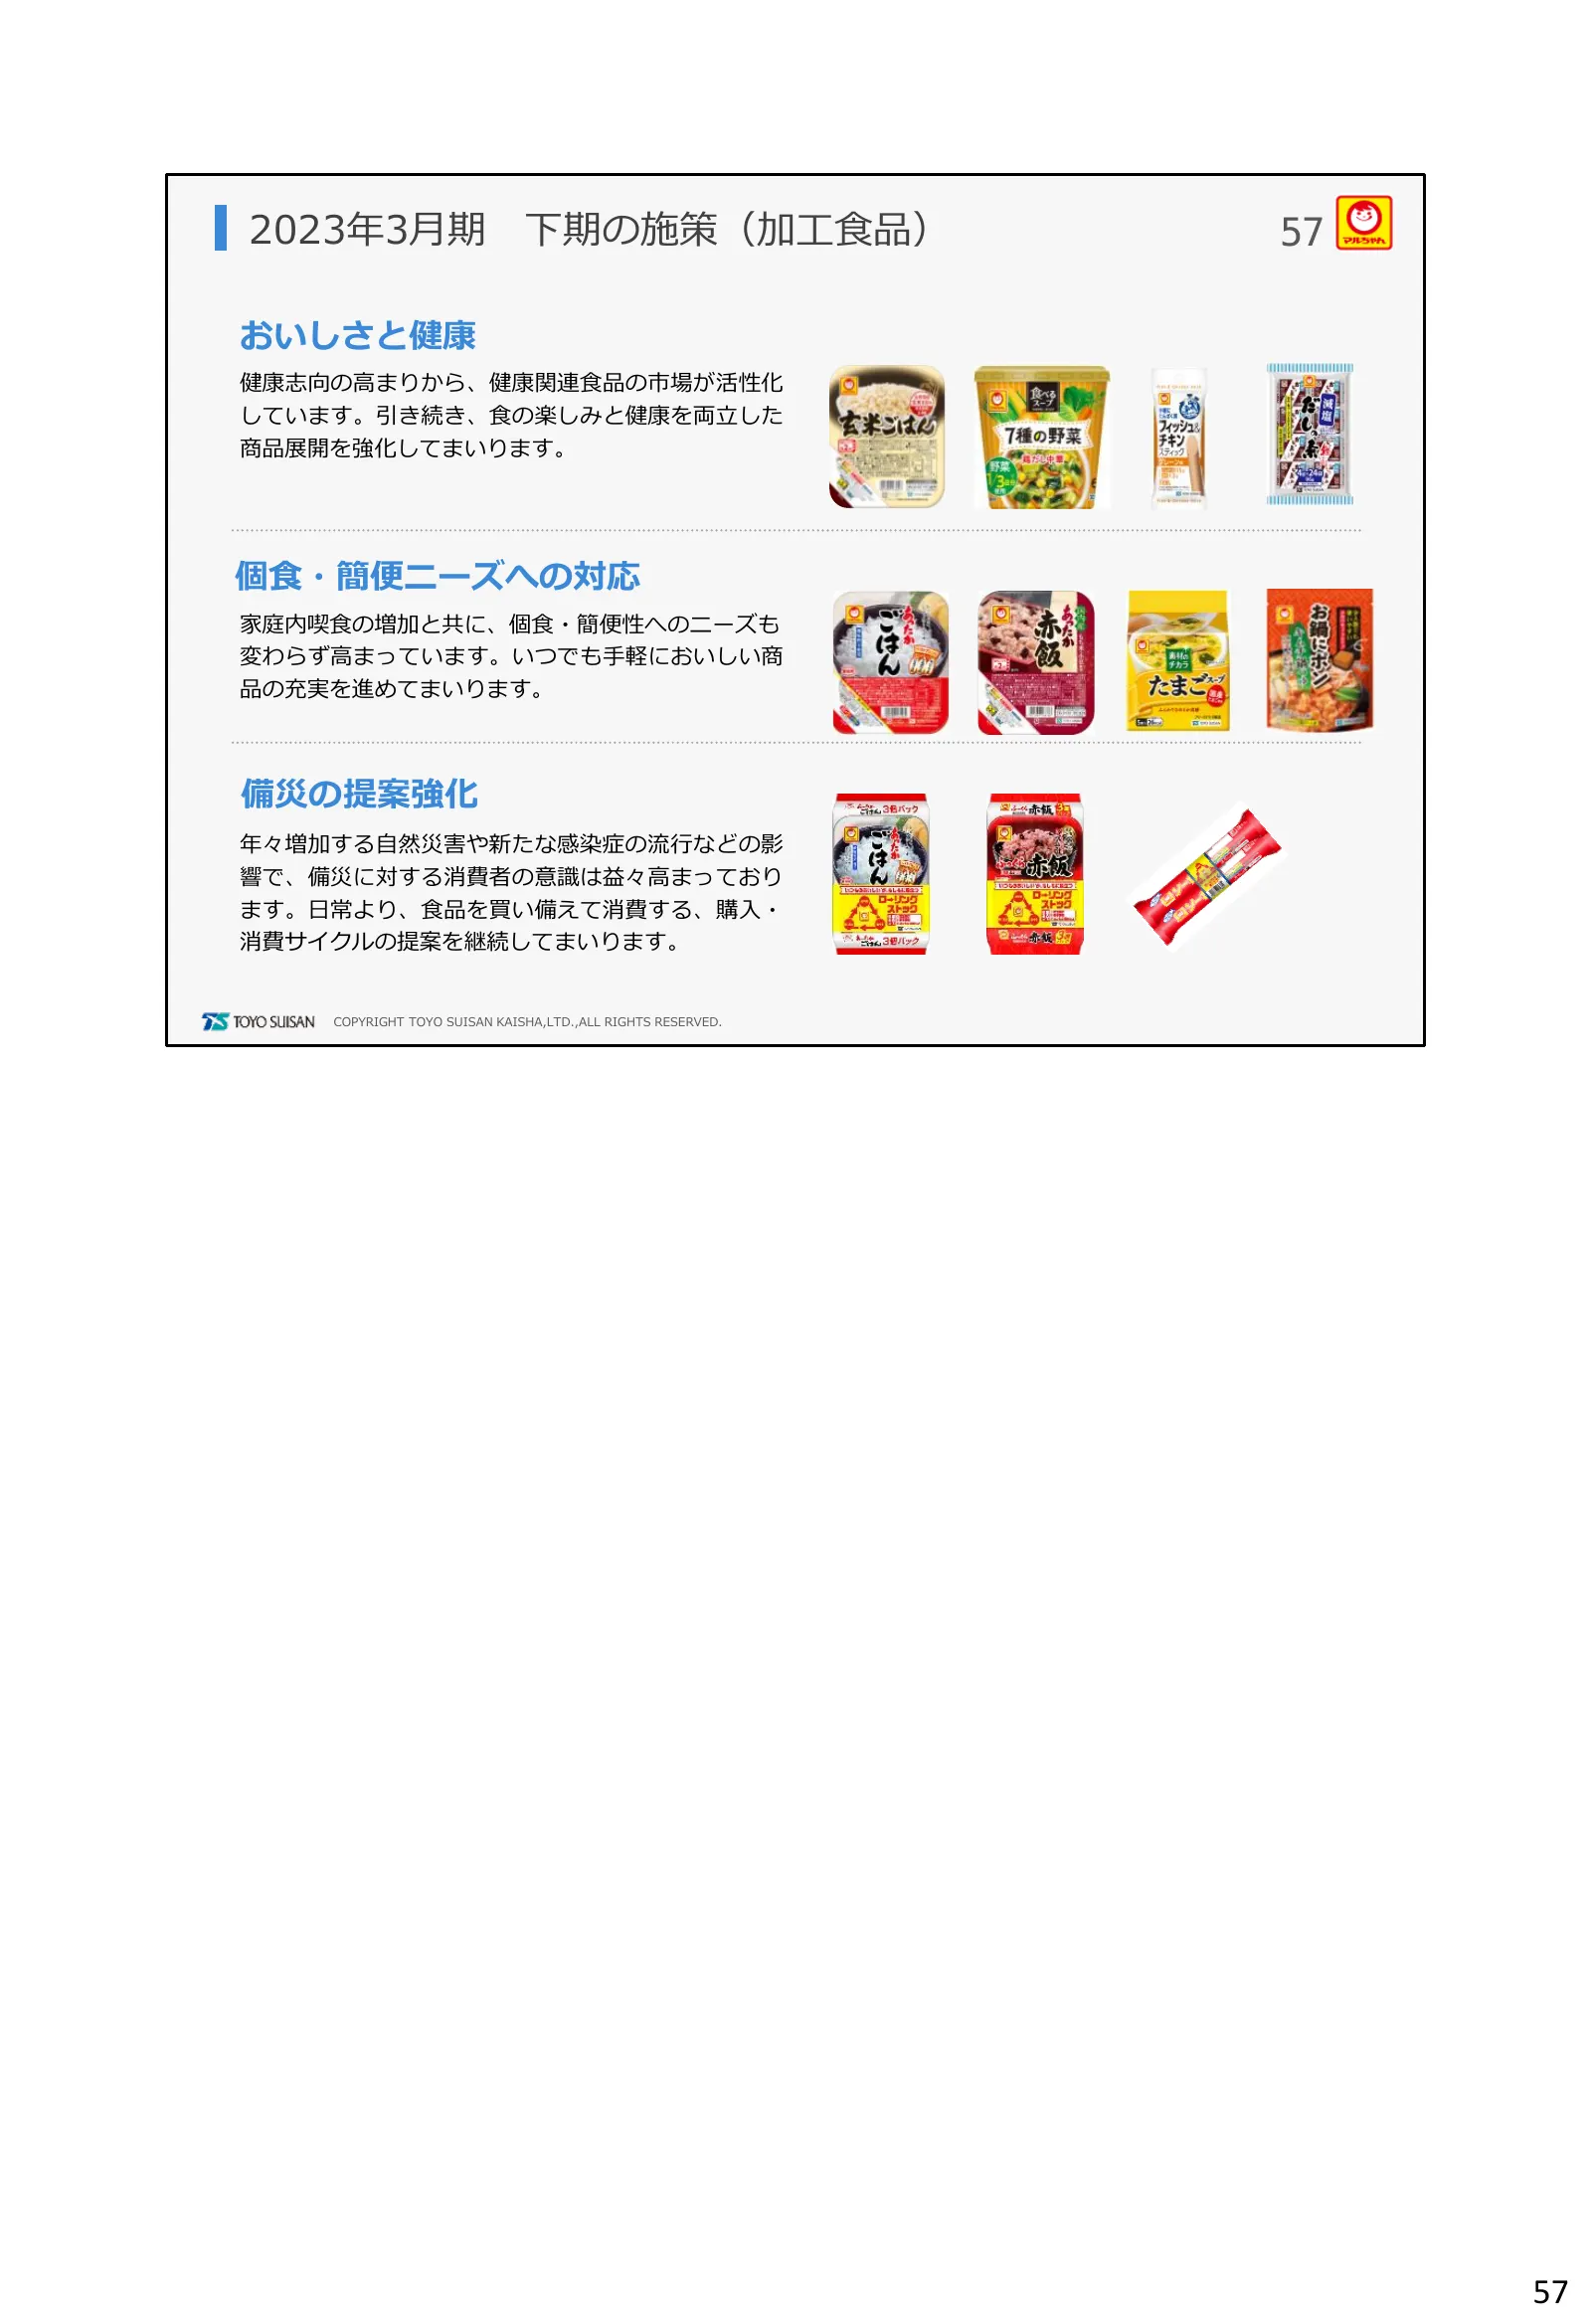
2023年3月期 下期の施策(加工食品) 57 おいしさと健康 健康志向の高まりから、健康関連食品の市場が活性化 しています。引き続き、食の楽しみと健康を両立した 商品展開を強化してまいります。 個食・簡便ニーズへの対応 家庭内喫食の増加と共に、個食・簡便性へのニーズも 変わらず高まっています。いつでも手軽においしい商 品の充実を進めてまいります。 備災の提案強化 年々増加する自然災害や新たな感染症の流行などの影 響で、備災に対する消費者の意識は益々高まっており ます。日常より、食品を買い備えて消費する、購入・ 消費サイクルの提案を継続してまいります。 COPYRIGHT TOYO SUISA
Slide 58: 下期の施策(水産食品)
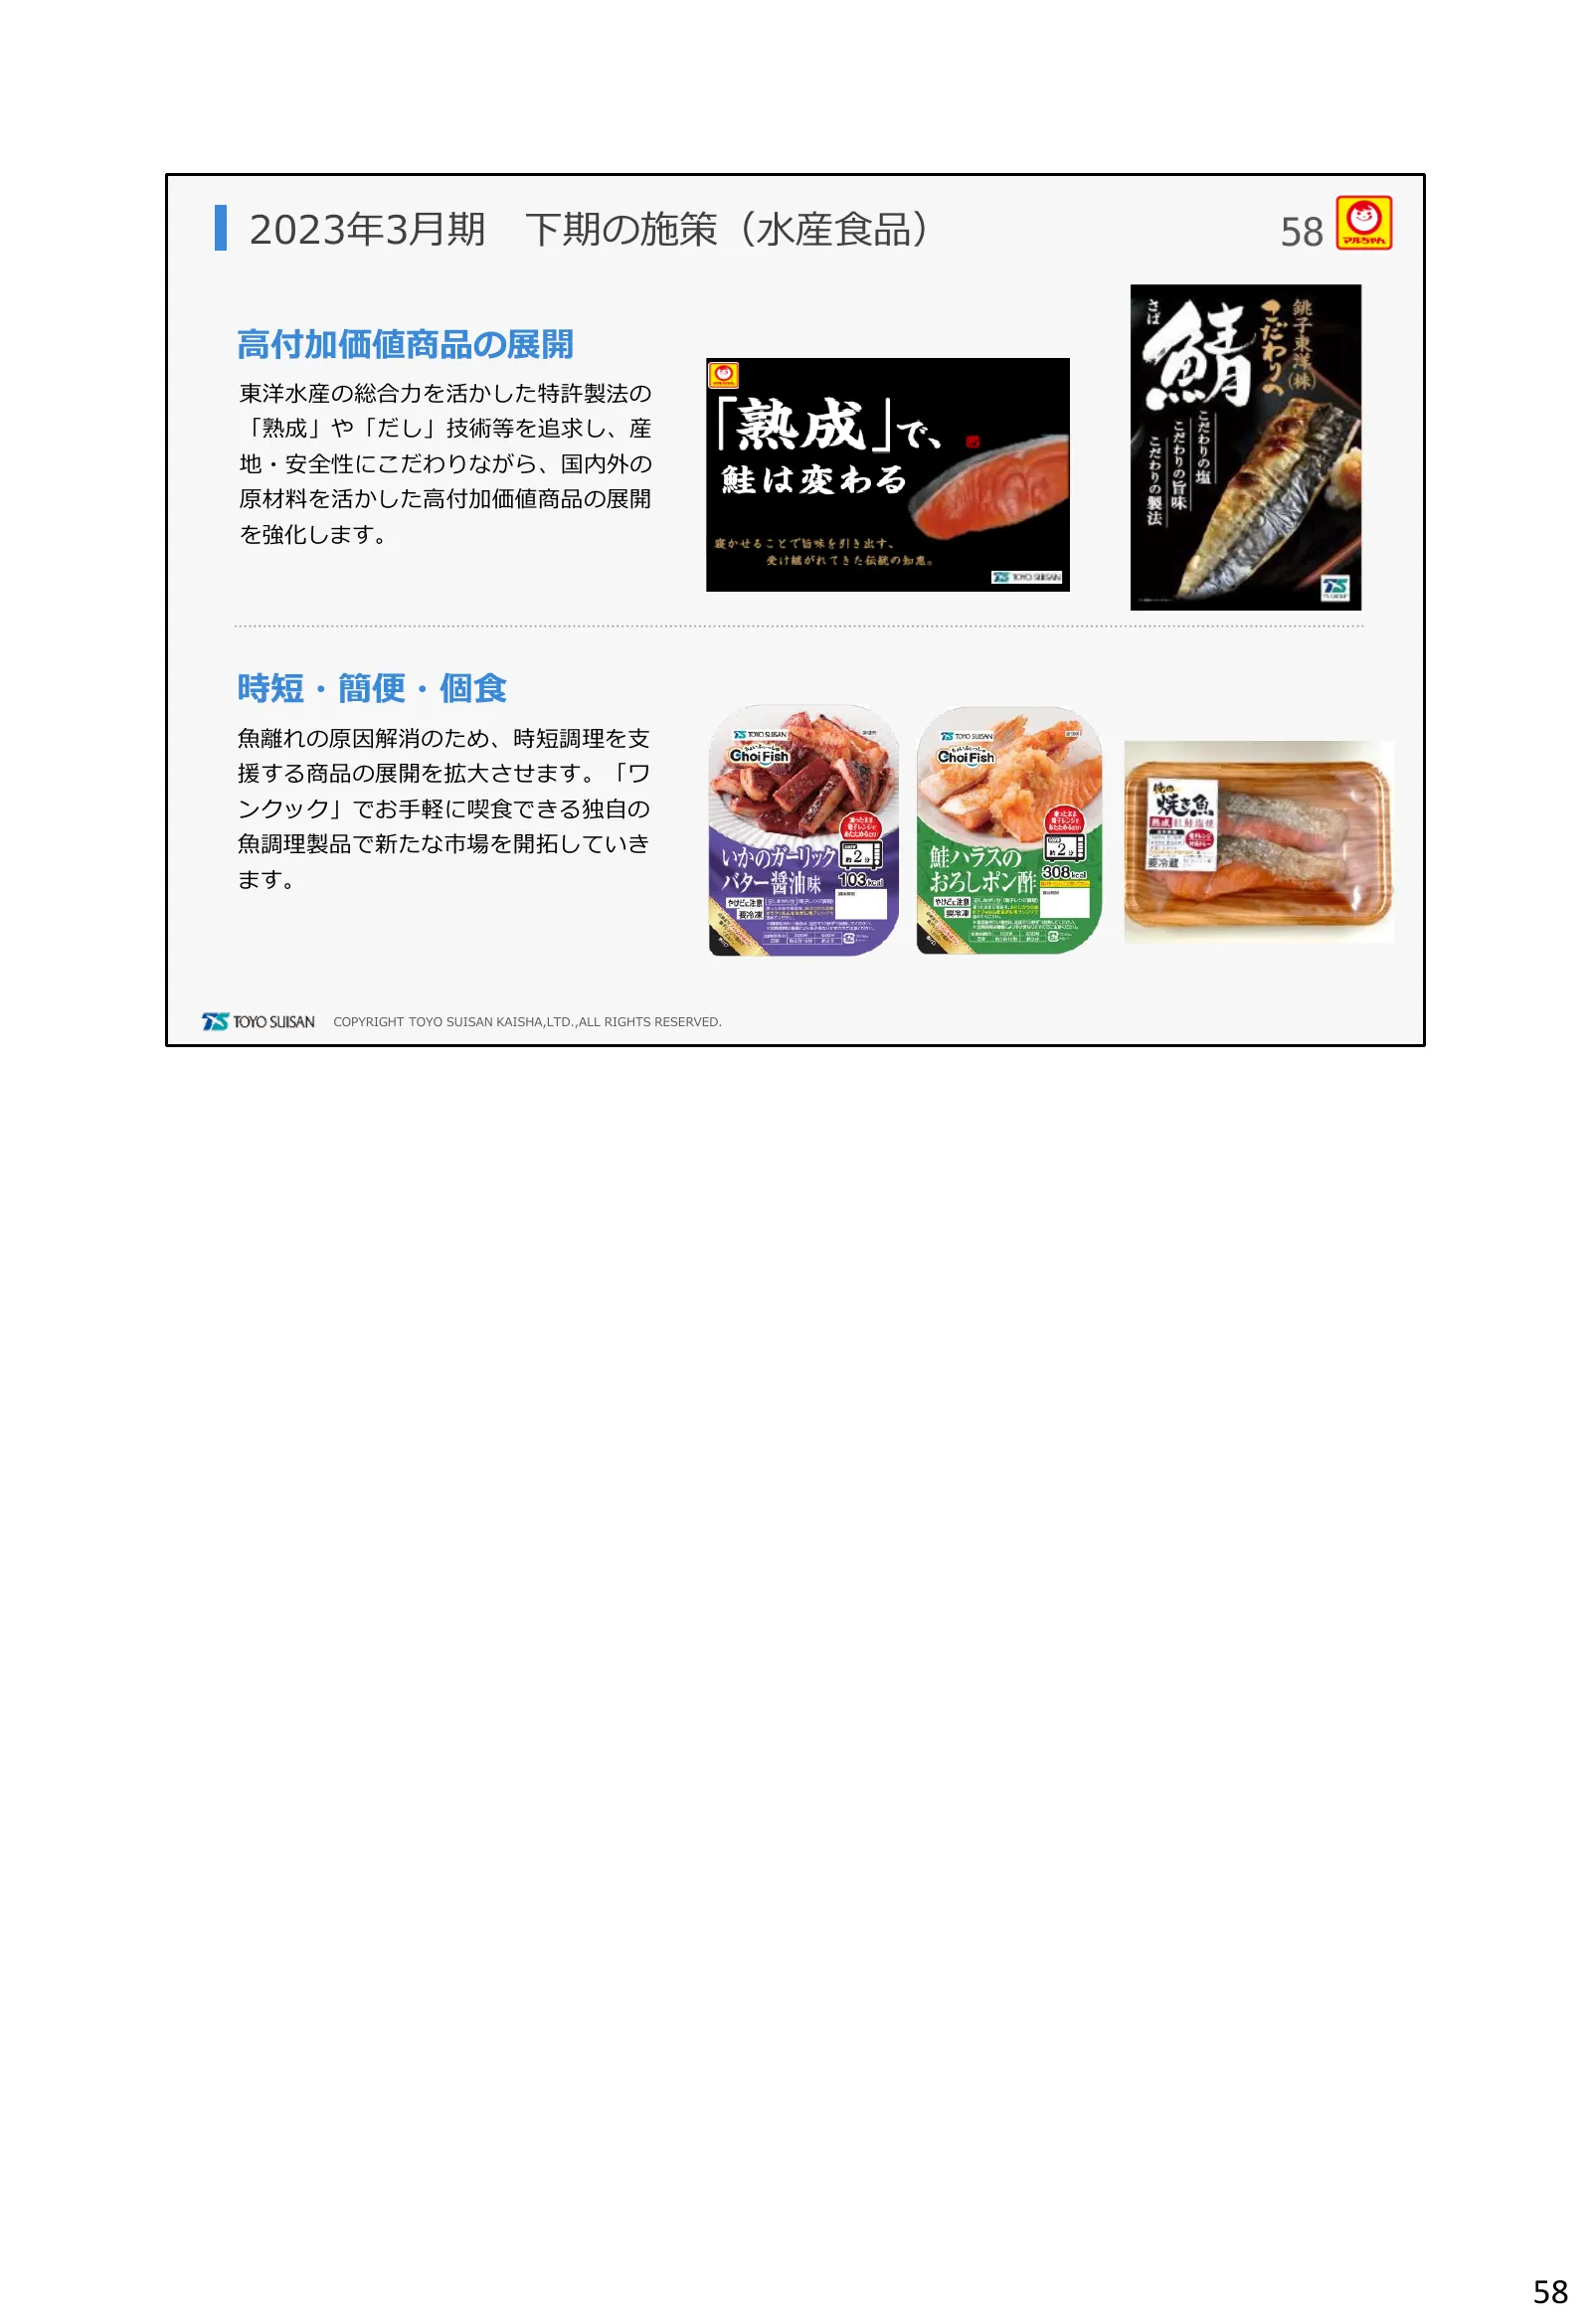
2023年3月期 下期の施策(水産食品) 58 高付加価値商品の展開 東洋水産の総合力を活かした特許製法の 「熟成」や「だし」技術等を追求し、産 地・安全性にこだわりながら、国内外の 原材料を活かした高付加価値商品の展開 を強化します。 時短・簡便・個食 魚離れの原因解消のため、時短調理を支 援する商品の展開を拡大させます。「ワ ンクック」でお手軽に喫食できる独自の 魚調理製品で新たな市場を開拓していき ます。 COPYRIGHT TOYO SUISAN KAISHA,LTD.,ALL RIGHTS RESERVED. 58
Slide 59: 当資料取扱い上のご注意
当資料取扱い上のご注意 当資料に掲載されている計画、見通しなどのうち、過去の事実以外は将来に関する見通し であり、不確定な要因を含んでおります。 実際の業績は、様々な要因によりこれら見通しとは異なる結果となる場合があることを ご承知おきください。 内容の正確さについては細心の注意を払っておりますが、掲載された情報の誤りによって 生じた損害等に関しては、当社は一切責任を負うものではありませんのでご承知おきください。 当資料は投資勧誘を目的としたものではありません。投資に関する決定は利用者ご自身の ご判断において行われるようお願いいたします。 59
Source: Internet Archive copy of maruchan.co.jp
More decks from Toyo Suisan Kaisha, Ltd.
 Q2 FY2027 Earnings Presentation52 slides · Nov 4, 2026
 FY2025 Earnings Presentation64 slides · May 15, 2026
 Q2 FY2026/3 Earnings Presentation54 slides · Oct 31, 2025
 Q2 FY2026 Earnings Presentation54 slides · Oct 31, 2025
 FY2025 Earnings Presentation74 slides · May 12, 2025
 FY2025 Earnings Presentation74 slides · May 12, 2025