Center Financial — 6th Annual Bank CEO Forum 2010
30 slides from Center Financial's conference presentation, Sep 21, 2010
Slide 1: Center Financial Corporation 6th Annual Bank CEO Forum
CENTER FINANCIAL CORPORATION 6TH ANNUAL BANK CEO FORUM ATLANTA SEPTEMBER 21, 2010
Slide 2: Safe Harbor
SAFE HARBOR DURING THE COURSE OF THIS PRESENTATION, THE COMPANY MAY MAKE OR PRESENT FORWARD-LOOKING STATEMENTS. THESE FORWARD-LOOKING STATEMENTS MAY BE SUBJECT TO THE SAFE-HARBOR PROVISIONS OF THE PRIVATE SECURITIES LITIGATION REFORM ACT OF 1995. SUCH STATEMENTS, INCLUDING STATEMENTS RELATED TO THE
Slide 3: Center Bank - Corporate Profile
CENTER BANK - CORPORATE PROFILE 24 years of service as strong community business bank o INTERNATIONAL TRADE FINANCE EXPERTISE o NATIONALLY RECOGNIZED SBA LENDER - 2006 EXCELLENCE IN LENDING AWARD BASED ON HIGHEST ASSET QUALITY o LEADING PROVIDER OF SMALL BUSINESS-ORIENTED PRODUCTS & SERVICES - MOST
Slide 4: Resilient Koreatown
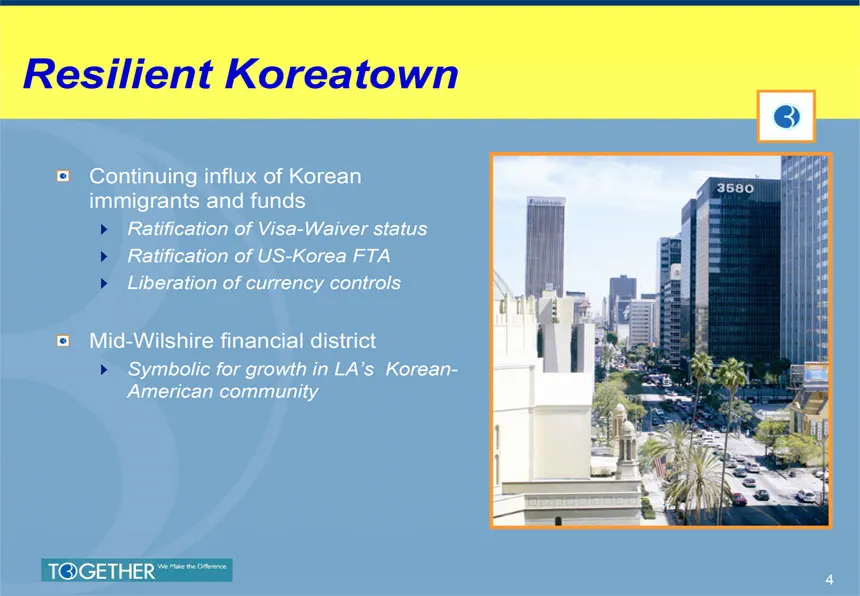
RESILIENT KOREATOWN Continuing influx of Korean immigrants and funds o RATIFICATION OF VISA-WAIVER STATUS o RATIFICATION OF US-KOREA FTA o LIBERATION OF CURRENCY CONTROLS Mid-Wilshire financial district o SYMBOLIC FOR GROWTH IN LA'S KOREAN-AMERICAN COMMUNITY 4
Slide 5: Seasoned, Conservative Leadership
SEASONED, CONSERVATIVE LEADERSHIP Jae Whan (J.W.) Yoo, President & CEO o 30+ YEARS BANKING INDUSTRY EXPERIENCE o SUCCESSFULLY RESOLVED LONG-STANDING KEIC LITIGATION o FORMER HAFC CEO WHO EXECUTED THE ACQUISITION OF PUBB Douglas J. Goddard, interim CFO o 25+ YEARS EXPERIENCE FINANCIAL REPORTING FOR T
Slide 6: Recent Milestones
RECENT MILESTONES Q4 2009 - $83 MILLION OF NET NEW CAPITAL RAISED FOR WORKING CAPITAL AND GENERAL CORPORATE PURPOSES Q1 2010 - RETURNED TO PROFITABILITY AFTER FIVE QUARTERS OF LOSSES RELATED TO CREDIT DOWNTURN AND ELEVATED PROVISIONING APRIL 16, 2010 - FDIC-ASSISTED ACQUISITION OF INNOVATIVE BANK (I
Slide 7: FDIC-Assisted Transaction Overview
FDIC-ASSISTED TRANSACTION OVERVIEW ASSUMED BANKING OPERATIONS OF FORMER INNOVATIVE BANK (AFTER PURCHASE ACCOUNTING FAIR VALUE ADJUSTMENTS) Purchase of $219.8 million of total assets o INCLUDING $126.2 MILLION IN LOANS AND $1.9 MILLION IN OREO Assumption of $233.9 million of total liabilities o INCLU
Slide 8: IB Acquisition Strategic Benefits
IB ACQUISITION STRATEGIC BENEFITS Expands Center Bank franchise into Northern California Swift deployment of new capital raised in Q4 2009 Immediately accretive to earnings o STRENGTHENS CORE EARNINGS POWER - CONTRIBUTED $1.9 MILLION NET INTEREST INCOME, $286,000 NON-INTEREST INCOME TO Q2 2010 o FUR
Slide 9: Geographic Footprint
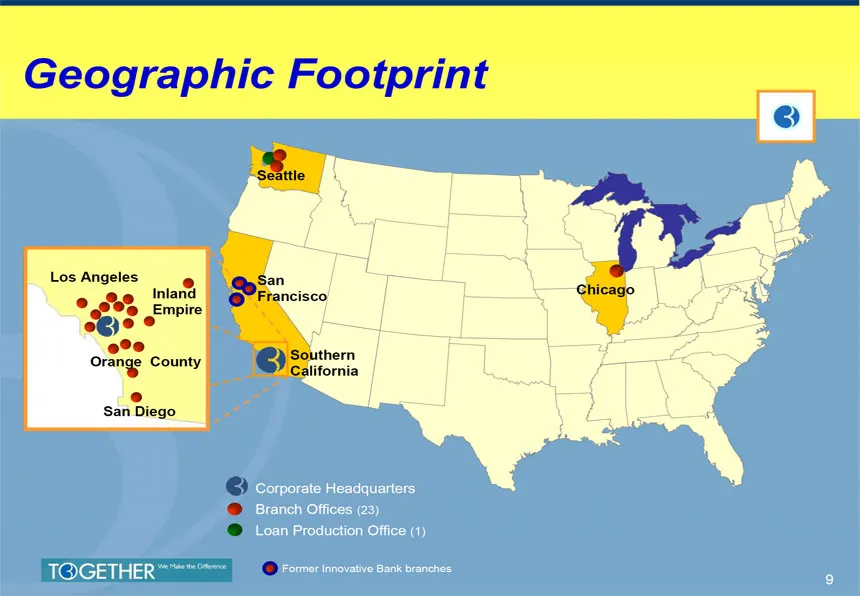
GEOGRAPHIC FOOTPRINT Corporate Headquarters Branch Offices (23) Loan Production Office (1) Former Innovative Bank branches 9
Slide 10: Q2 2010 Summary
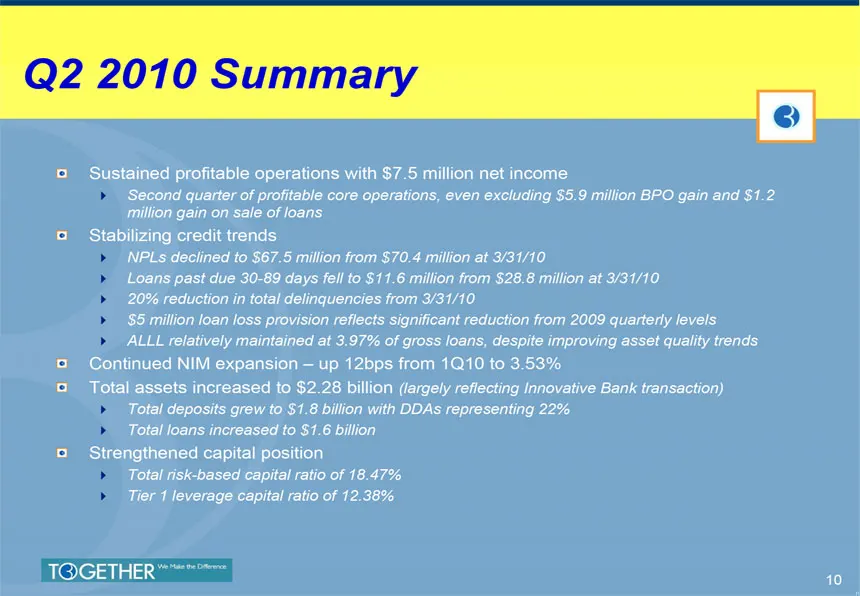
Q2 2010 SUMMARY Sustained profitable operations with $7.5 million net income o SECOND QUARTER OF PROFITABLE CORE OPERATIONS, EVEN EXCLUDING $5.9 MILLION BPO GAIN AND $1.2 MILLION GAIN ON SALE OF LOANS Stabilizing credit trends o NPLS DECLINED TO $67.5 MILLION FROM $70.4 MILLION AT 3/31/10 o LOANS PA
Slide 11: Strong NIM Expansion
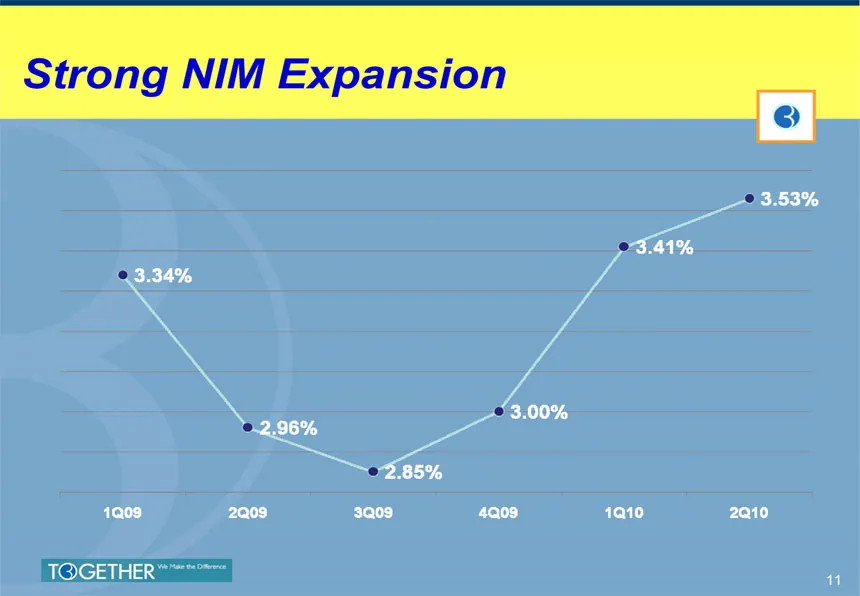
STRONG NIM EXPANSION 1Q09 3.34% 2Q09 2.96% 3Q09 2.85% 4Q09 3.00% 1Q10 3.41% 2Q10 3.53% 11
Slide 12: Loan Portfolio
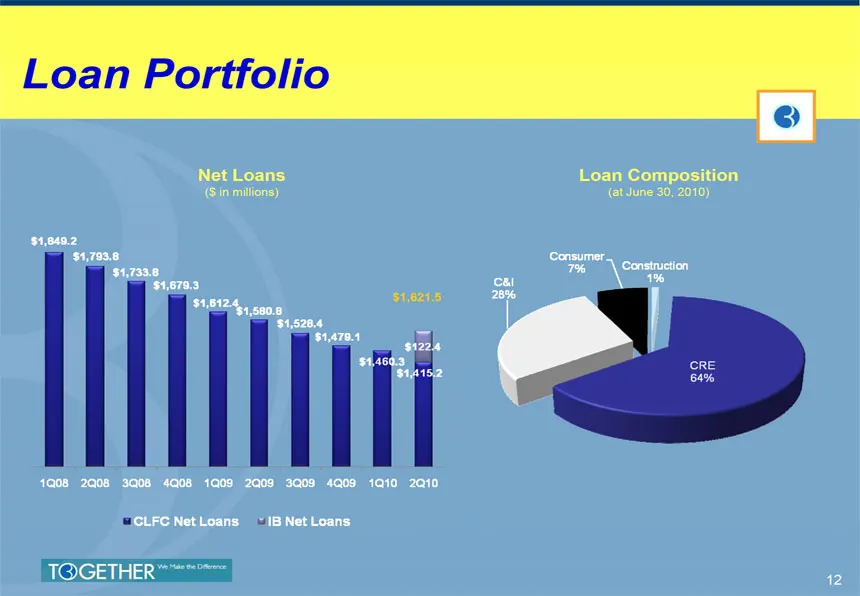
LOAN PORTFOLIO NET LOANS ($ in millions) CLFC Net Loans IB Net Loans 1Q08 $1,849.2 2Q08 $1,793.8 3Q08 $1,733.8 4Q08 $1,679.3 1Q09 $1,612.4 2Q09 $1,580.8 3Q09 $1,528.4 4Q09 $1,479.1 1Q10 $1,460.3 2Q10 $1,415.2 $122.4 LOAN COMPOSITION (at June 30, 2010) Construction 1% CRE 64% C&I 28% Consumer 7% 12
Slide 13: Strategic Portfolio Reduction
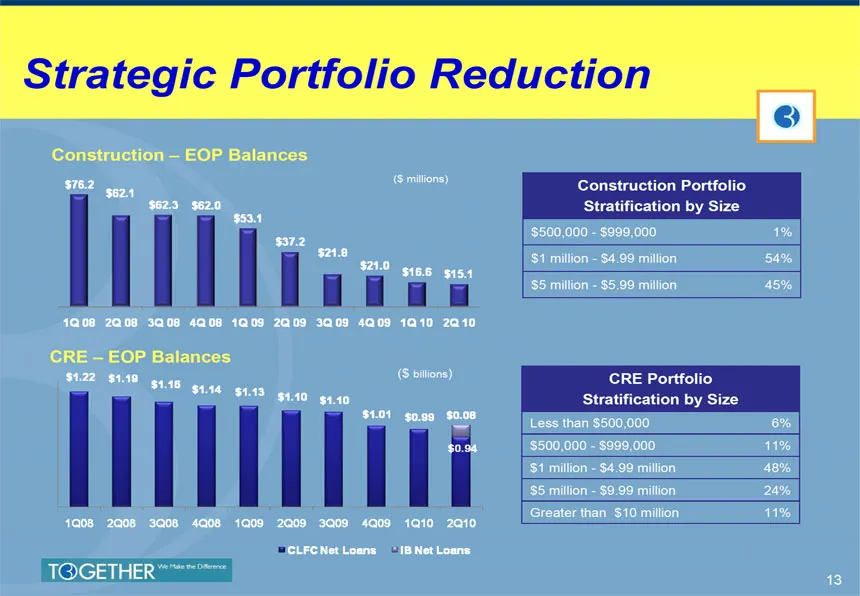
STRATEGIC PORTFOLIO REDUCTION CONSTRUCTION - EOP BALANCES ($ millions) 1Q 08 $76.2 2Q 08 $62.1 3Q 08 $62.3 4Q 08 $62.0 1Q 09 $53.1 2Q 09 $37.2 3Q 09 $21.8 4Q 09 $21.0 1Q 10 $16.6 2Q 10 $15.1 CONSTRUCTION PORTFOLIO STRATIFICATION BY SIZE $500,000 - $999,000 1% $1 million - $4.99 million 54% $5 millio
Slide 14: Diversified CRE Portfolio
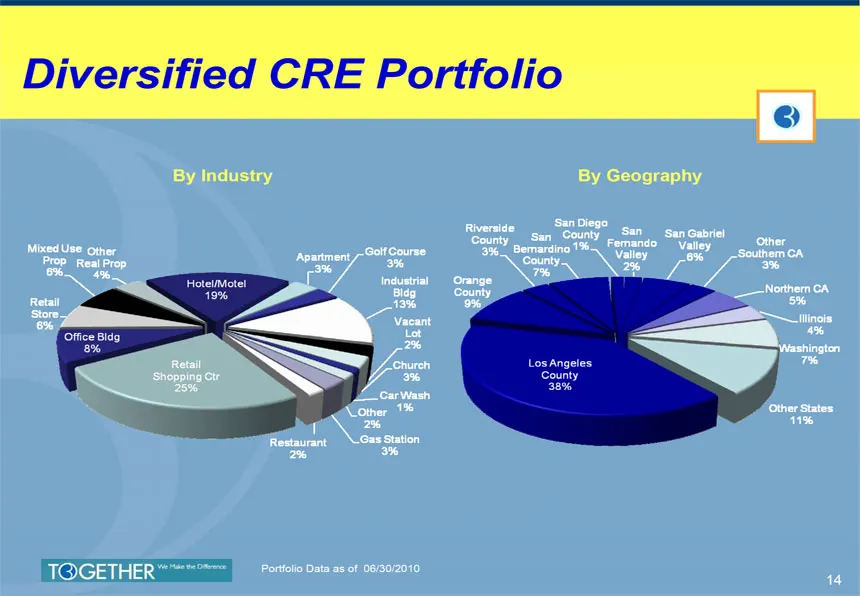
DIVERSIFIED CRE PORTFOLIO BY INDUSTRY Retail Shopping Ctr 25% Office Bldg 8% Retail Store 6% Mixed Use Prop 6% Other Real Prop 4% Hotel/Motel 19% Apartment 3% Golf Course 3% Industrial Bldg 13% Vacant Lot 2% Church 3% Car Wash 1% Other 2% Gas Station 3% Restaurant 2% BY GEOGRAPHY Los Angeles County
Slide 15: Diversified C&I Portfolio
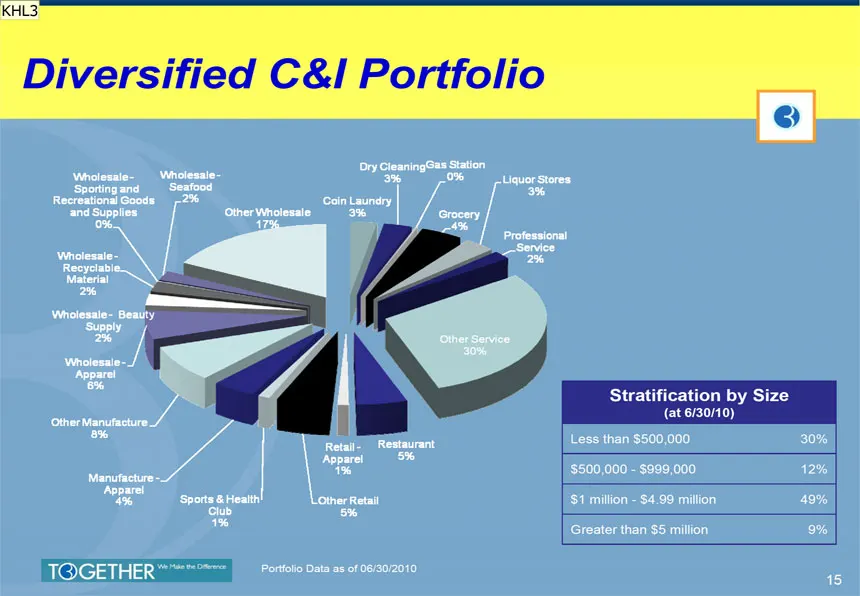
KHL3 DIVERSIFIED C&I PORTFOLIO Coin Laundry 3% Dry Cleaning 3% Gas Station 0% Grocery 4% Liquor Stores 3% Professional Service 2% Other Service 30% Restaurant 5% Retail - Apparel 1% Other Retail 5% Sports & Health Club 1% Manufacture - Apparel 4% Other Manufacture 8% Wholesale - Apparel 6% Wholesale
Slide 16: Vigilance to Credit Quality
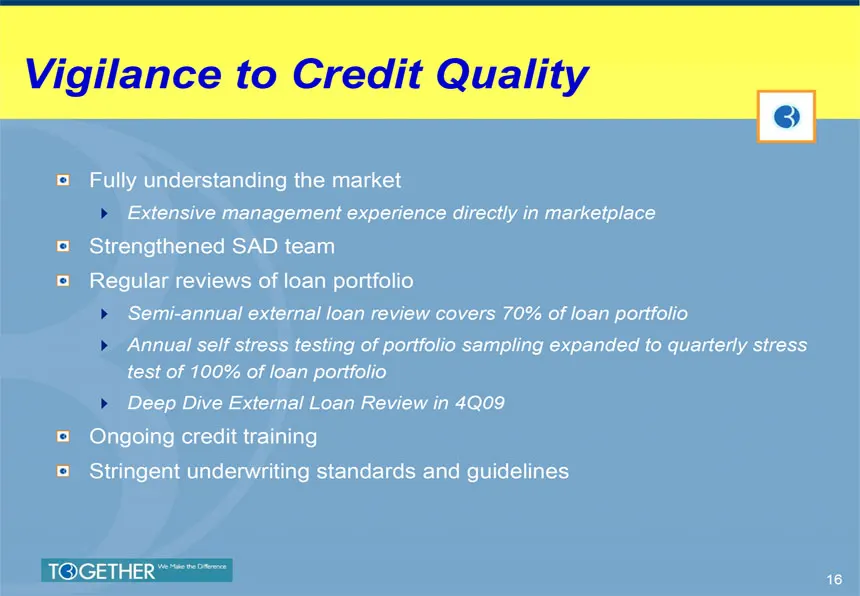
VIGILANCE TO CREDIT QUALITY Fully understanding the market EXTENSIVE MANAGEMENT EXPERIENCE DIRECTLY IN MARKETPLACE Strengthened SAD team Regular reviews of loan portfolio SEMI-ANNUAL EXTERNAL LOAN REVIEW COVERS 70% OF LOAN PORTFOLIO ANNUAL SELF STRESS TESTING OF PORTFOLIO SAMPLING EXPANDED TO QUARTE
Slide 17: Heightened Credit Risk Management
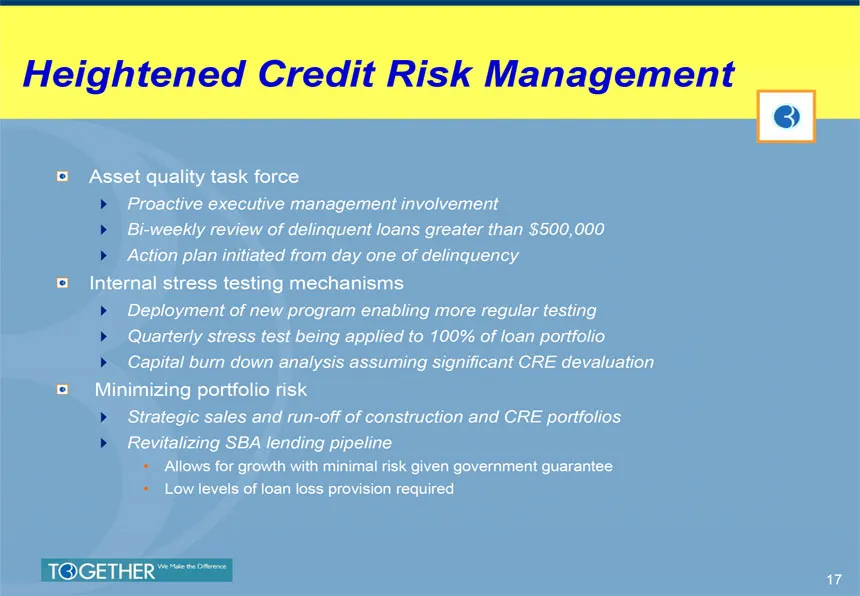
HEIGHTENED CREDIT RISK MANAGEMENT Asset quality task force PROACTIVE EXECUTIVE MANAGEMENT INVOLVEMENT BI-WEEKLY REVIEW OF DELINQUENT LOANS GREATER THAN $500,000 ACTION PLAN INITIATED FROM DAY ONE OF DELINQUENCY Internal stress testing mechanisms DEPLOYMENT OF NEW PROGRAM ENABLING MORE REGULAR TESTIN
Slide 18: Deep Dive External Review in 4Q09
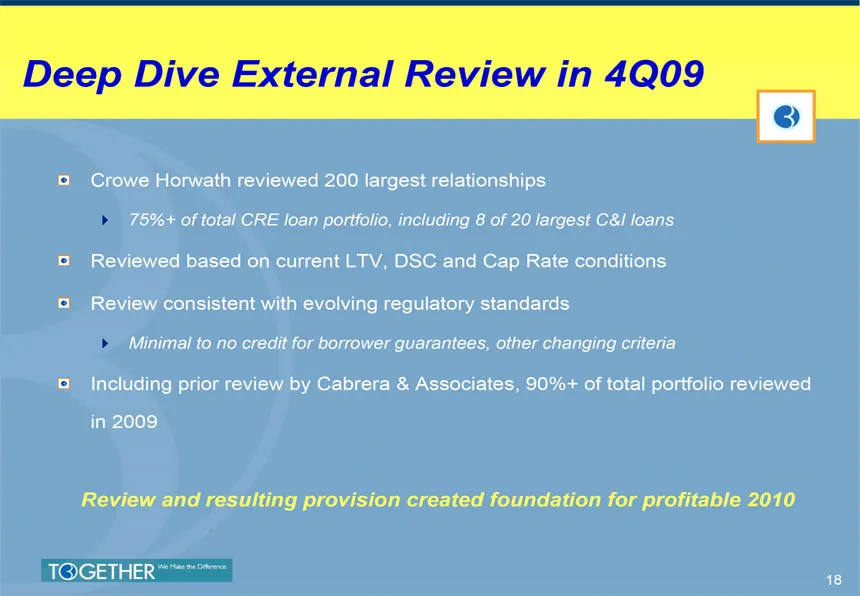
DEEP DIVE EXTERNAL REVIEW IN 4Q09 Crowe Horwath reviewed 200 largest relationships 75%+ OF TOTAL CRE LOAN PORTFOLIO, INCLUDING 8 OF 20 LARGEST C&I LOANS Reviewed based on current LTV, DSC and Cap Rate conditions Review consistent with evolving regulatory standards MINIMAL TO NO CREDIT FOR BORROWER G
Slide 19: NPAs Reflect Challenging Economy
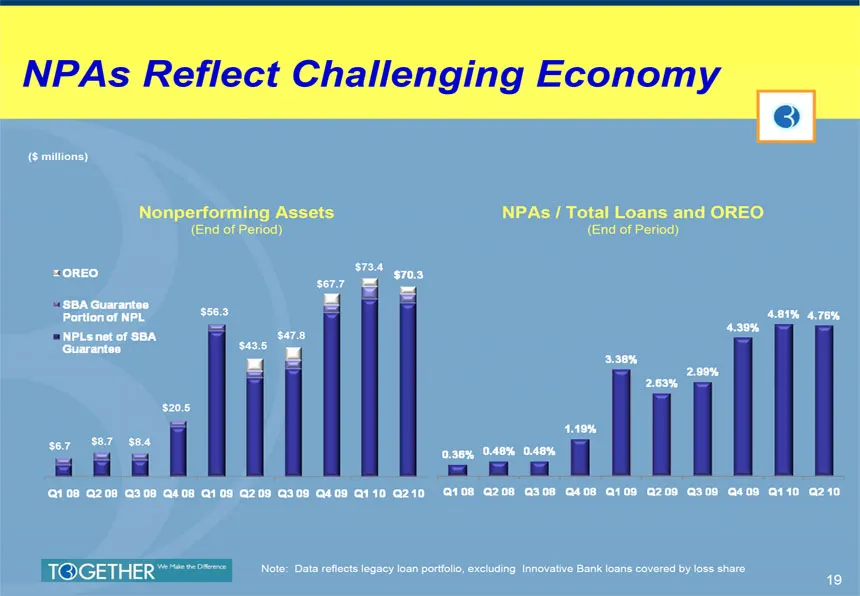
NPAS REFLECT CHALLENGING ECONOMY ($ millions) NONPERFORMING ASSETS (End of Period) OREO SBA Guarantee Portion of NPL NPLs net of SBA Guarantee Q1 08 $ 6.7 Q2 08 $ 8.7 Q3 08 $ 8.4 Q4 08 $20.5 Q1 09 $56.3 Q2 09 $43.5 Q3 09 $47.8 Q4 09 $67.7 Q1 10 $73.4 Q2 10 $70.3 NPAS / TOTAL LOANS AND OREO (End of P
Slide 20: Non-Accrual Loan Composition
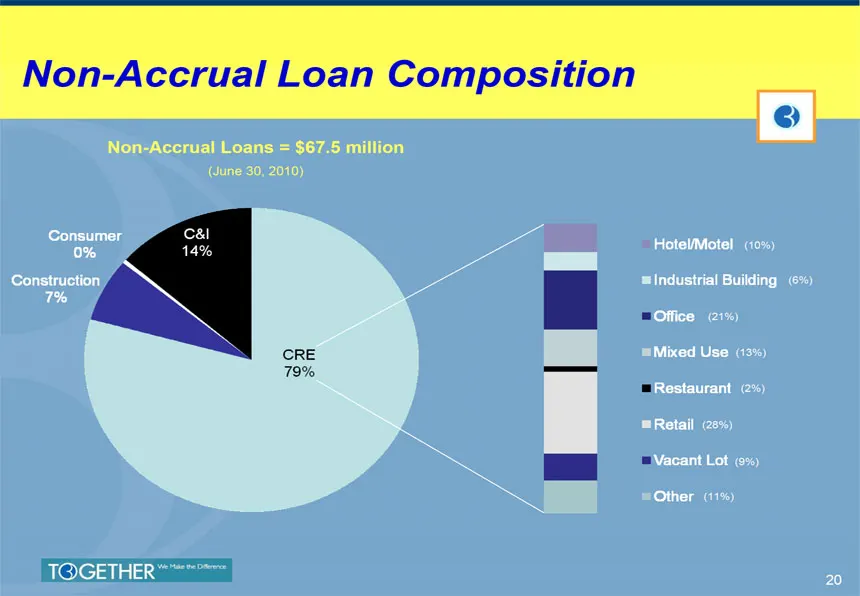
NON-ACCRUAL LOAN COMPOSITION CRE 79% Construction 7% Consumer 0% C&I 14% NON-ACCRUAL LOANS = $67.5 MILLION (June 30, 2010) Hotel/Motel (10%) Industrial Building (6%) Office (21%) Mixed Use (13%) Restaurant (2%) Retail (28%) Vacant Lot (9%) Other (11%) 20
Slide 21: NPA Stratification
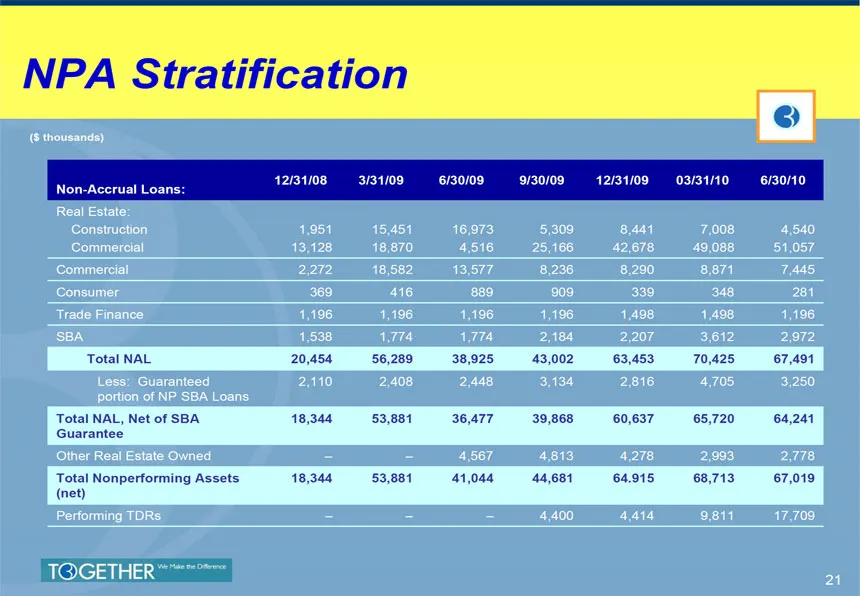
NPA STRATIFICATION ($ thousands) 12/31/08 3/31/09 6/30/09 9/30/09 12/31/09 03/31/10 6/30/10 NON-ACCRUAL LOANS: Real Estate: Construction 1,951 15,451 16,973 5,309 8,441 7,008 4,540 Commercial 13,128 18,870 4,516 25,166 42,678 49,088 51,057 Commercial 2,272 18,582 13,577 8,236 8,290 8,871 7,445 Consu
Slide 22: Loans Past Due 30-89 Days
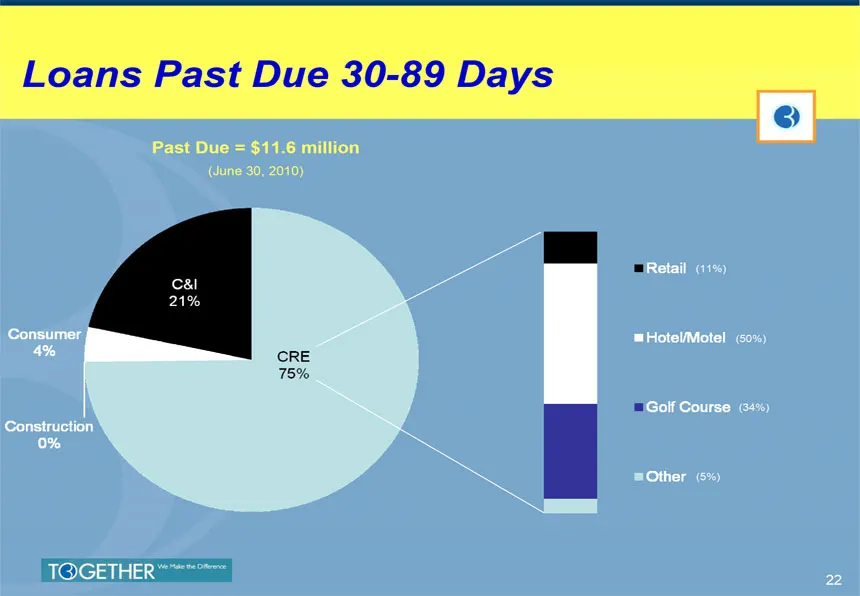
LOANS PAST DUE 30-89 DAYS PAST DUE = $11.6 MILLION (June 30, 2010) CRE 75% Construction 0% Consumer 4% C&I 21% Retail (11%) Hotel/Motel (50%) Golf Course (34%) Other (5%) 22
Slide 23: Strong Reserve Levels
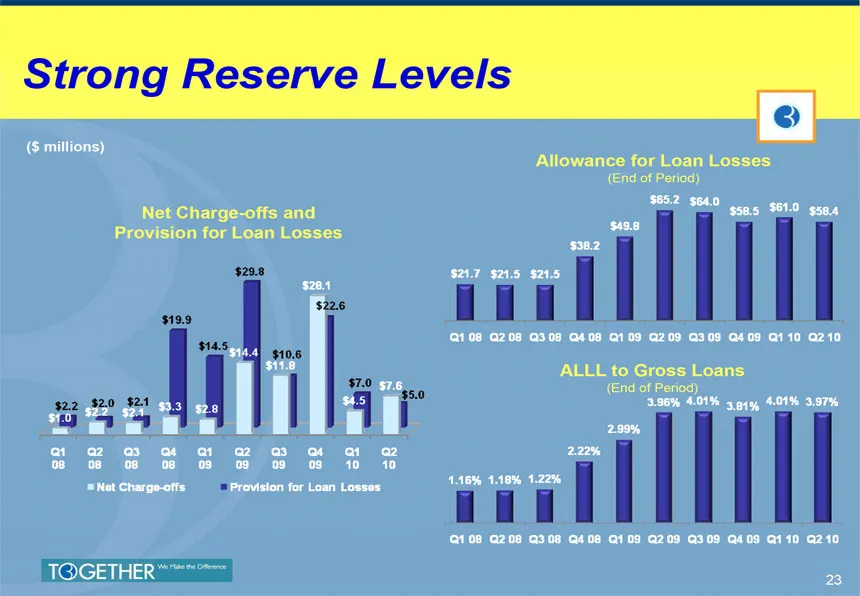
STRONG RESERVE LEVELS ($ millions) ALLOWANCE FOR LOAN LOSSES (End of Period) Q1 08 $21.7 Q2 08 $21.5 Q3 08 $21.5 Q4 08 $38.2 Q1 09 $49.8 Q2 09 $65.2 Q3 09 $64.0 Q4 09 $58.5 Q1 10 $61.0 Q2 10 $58.4 NET CHARGE-OFFS AND PROVISION FOR LOAN LOSSES Net Charge-offs Provision for Loan Losses Q1 08 $1.0 $2.2
Slide 24: Deposit Composition
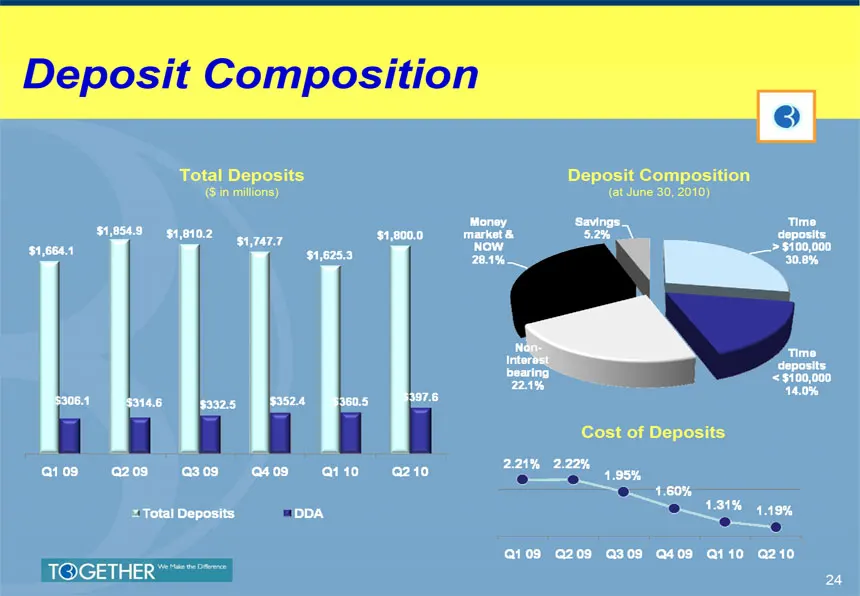
DEPOSIT COMPOSITION TOTAL DEPOSITS ($ in millions) Total Deposits DDA Q1 09 $1,664.1 $306.1 Q2 09 $1,854.9 $314.6 Q3 09 $1,810.2 $332.5 Q4 09 $1,747.7 $352.4 Q1 10 $1,625.3 $360.5 Q2 10 $1,800.0 $397.6 DEPOSIT COMPOSITION (at June 30, 2010) Time deposits > $100,000 30.8% Time deposits < $100,000 14.
Slide 25: Strongly Capitalized
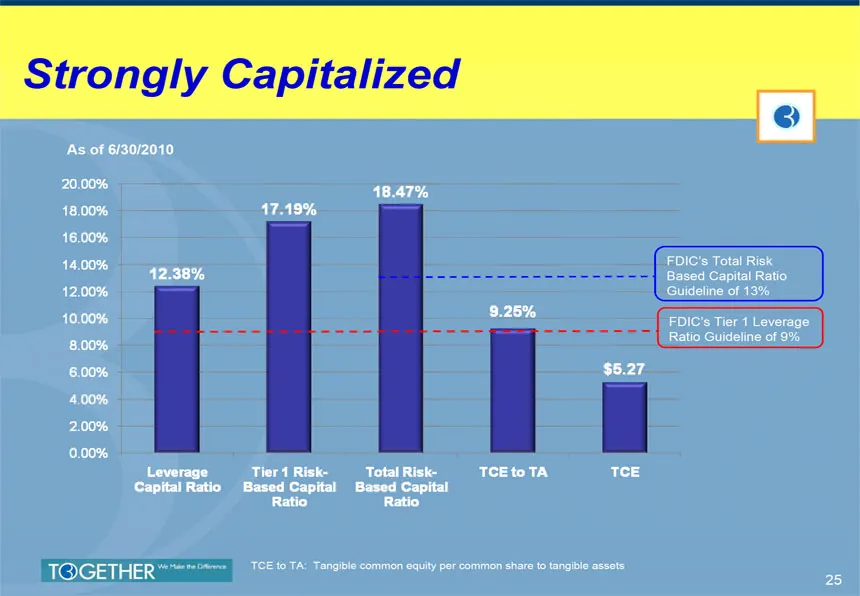
STRONGLY CAPITALIZED As of 6/30/2010 Leverage Capital Ratio 12.38% Tier 1 Risk-Based Capital Ratio 17.19% Total Risk-Based Capital Ratio 18.47% TCE to TA 9.25% TCE $5.27 FDIC's Total Risk Based Capital Ratio Guideline of 13% FDIC's Tier 1 Leverage Ratio Guideline of 9% TCE to TA: Tangible common equ
Slide 26: Strategic Management Initiatives
STRATEGIC MANAGEMENT INITIATIVES ENHANCED OPERATIONAL EFFICIENCIES APPROX. 18% REDUCTION IN CORE OPERATING EXPENSE STRUCTURE SINCE 1Q08 FTE COUNT LOWERED FROM PEAK OF 366 AS OF 3/31/08 TO 316 AS OF 6/30/10 SUCCESSFUL DELEVERAGING STRATEGY REAL ESTATE CONSTRUCTION PORTFOLIO REDUCED 80% FROM PEAK AT 1
Slide 27: Investment Highlights
INVESTMENT HIGHLIGHTS Position of leadership in Korean-American niche by taking early actions FIRST TO DELEVERAGE CRE PORTFOLIO FIRST TO DOWN SIZE ORGANIZATION FIRST TO TAKE AGGRESSIVE STANCE ON CREDIT FIRST TO BUILD UP RESERVES FIRST TO RETURN TO SUSTAINED PROFITABILITY Enhanced operational efficie
Slide 28: The Right Choice
THE RIGHT CHOICE With the right team doing the right things to ensure long term success... TOGETHER WE MAKE THE DIFFERENCE 28
Slide 29
Slide 30: Appendix - Reconciliation of TCE to TA
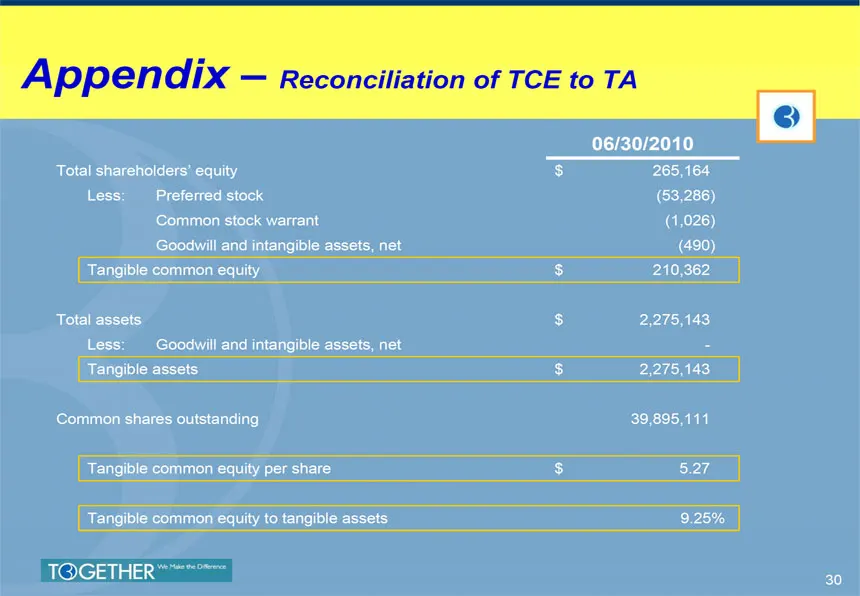
APPENDIX - RECONCILIATION OF TCE TO TA 06/30/2010 --------------- Total shareholders' equity $ 265,164 Less: Preferred stock (53,286) Common stock warrant (1,026) Goodwill and intangible assets, net (490) Tangible common equity $ 210,362 Total assets $ 2,275,143 Less: Goodwill and intangible assets,
Source: SEC EDGAR · 8-K filed Sep 21, 2010