Celsia SA ESP · BVC:CELSIA
Celsia SA ESP — Investor Presentation (August 2014)
38 slides from Celsia SA ESP's investor presentation, Aug 19, 2014
Slide 1: Celsia – energía en acción
El Reconocimiento Emisores – IR otorgado por la Bolsa de Valores de Colombia S.A. no es una certificación sobre la bondad de los valores inscritos ni sobre la solvencia del emisor Agosto, 2014 www.celsia.com Celsia – energía en acción
Slide 2: Razones para invertir
Razones para invertir Un proceso de transformación y crecimiento exitoso y con foco Posición relevante en el sector eléctrico Estrategia: una organización, dos negocios con potencial Futuro: crecimiento no orgánico y desarrollo de proyectos Consolidación de nuestra transformación
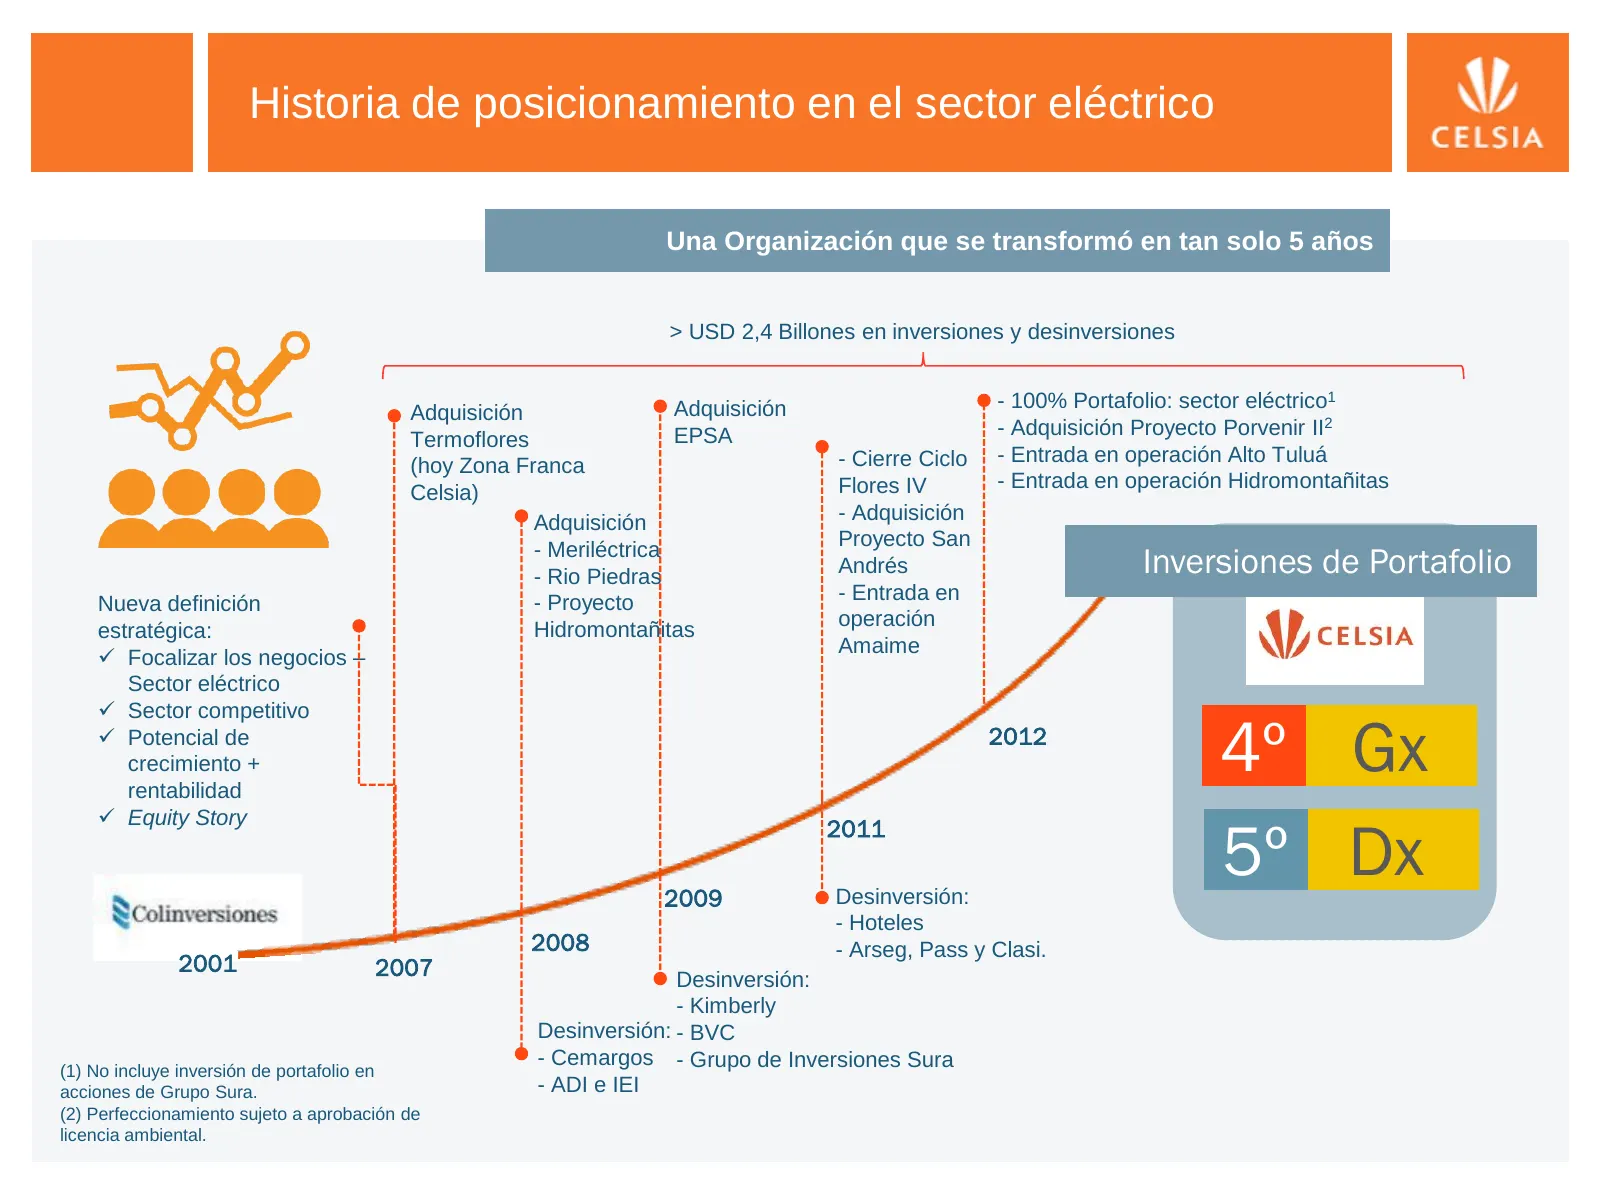
Slide 3: Historia de posicionamiento en el sector eléctrico
Historia de posicionamiento en el sector eléctrico Una Organización que se transformó en tan solo 5 años > USD 2,4 Billones en inversiones y desinversiones Adquisición - 100% Portafolio: sector eléctrico1 Adquisición EPSA - Adquisición Proyecto Porvenir II2 Termoflores - Cierre Ciclo - Entrada en op
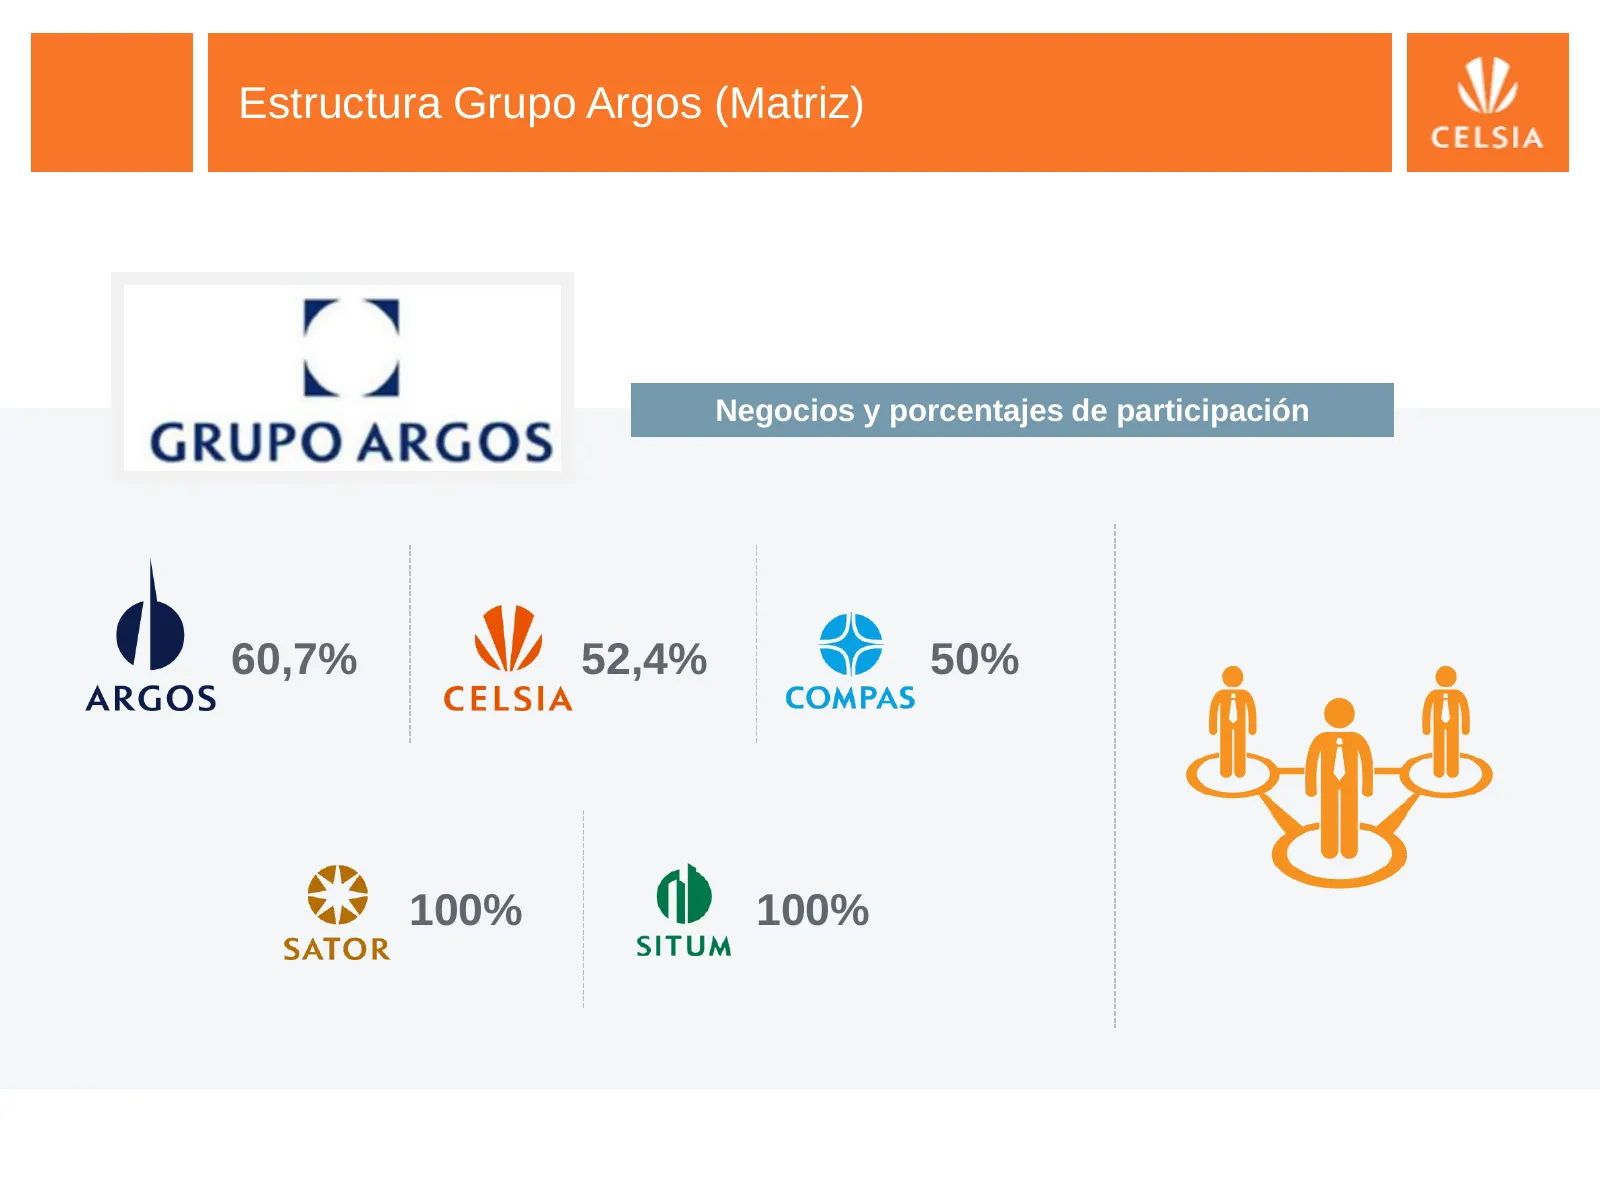
Slide 4: Estructura Grupo Argos (Matriz)
Estructura Grupo Argos (Matriz) Negocios y porcentajes de participación 60,7% 52,4% 50% 100% 100%
Slide 5: Estructura societaria
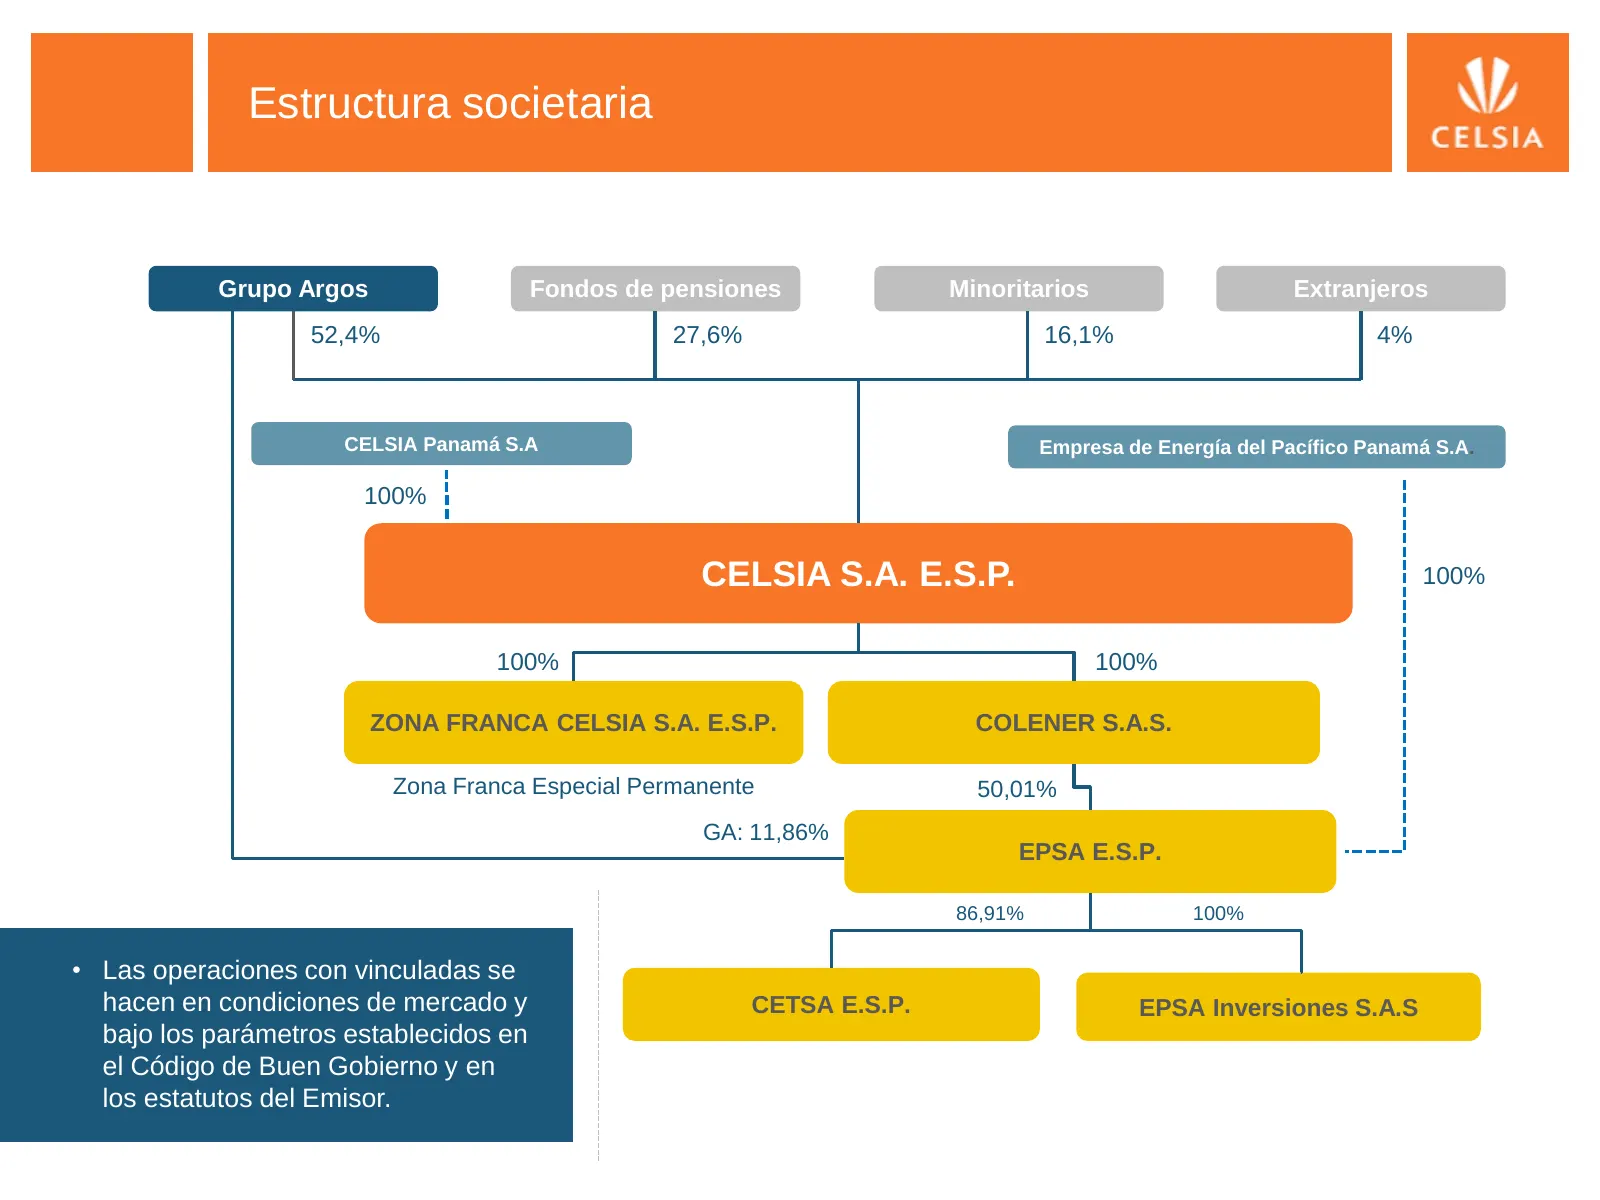
Estructura societaria Grupo Argos Fondos de pensiones Minoritarios Extranjeros 52,4% 27,6% 16,1% 4% CELSIA Panamá S.A Empresa de Energía del Pacífico Panamá S.A. 100% CELSIA S.A. E.S.P. 100% 100% 100% ZONA FRANCA CELSIA S.A. E.S.P. COLENER S.A.S. Zona Franca Especial Permanente 50,01% GA: 11,86% EPS
Slide 6: Tesis de inversión
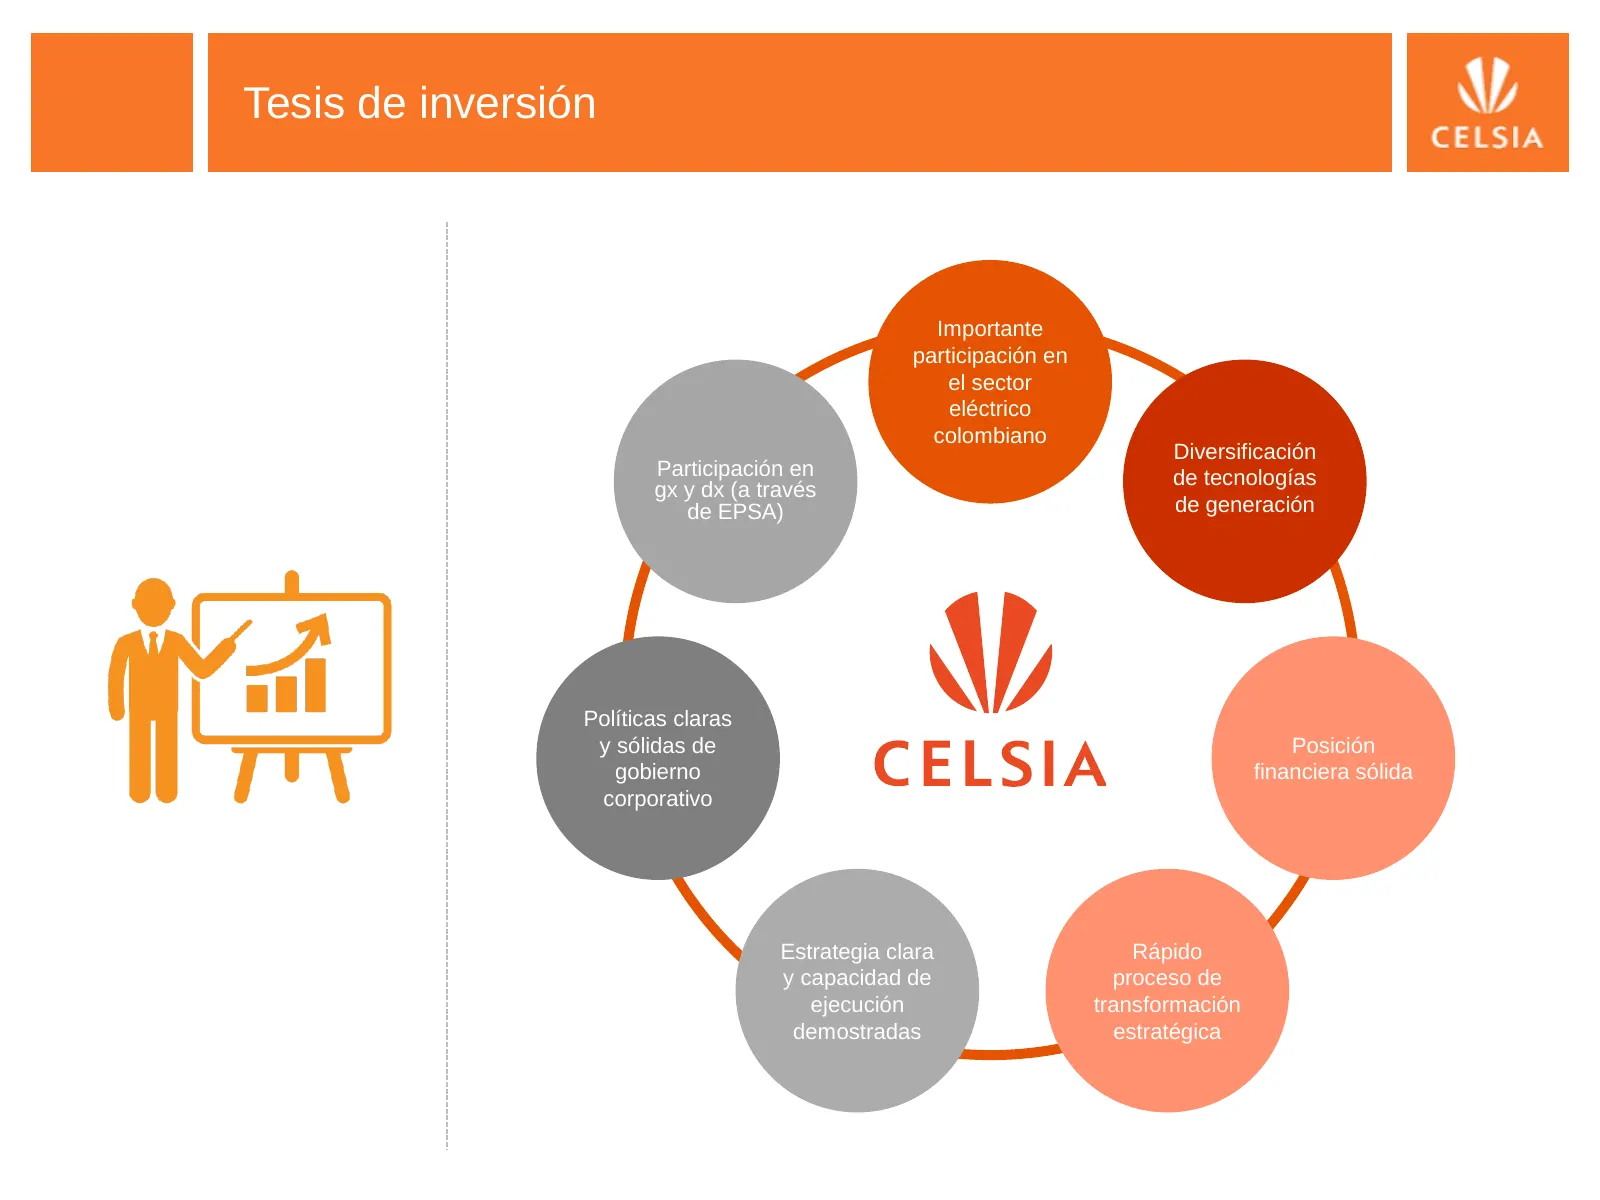
Tesis de inversión Importante participación en el sector eléctrico colombiano Diversificación Participación en de tecnologías gx y dx (a través de EPSA) de generación Políticas claras y sólidas de Posición gobierno financiera sólida corporativo Estrategia clara Rápido y capacidad de proceso de ejecu
Slide 7: Razones para invertir
Razones para invertir Un proceso de transformación y crecimiento exitoso y con foco Posición relevante en el sector eléctrico Estrategia: Una organización, dos negocios con potencial Futuro: Crecimiento no orgánico y desarrollo de proyectos Consolidación de nuestra transformación
Slide 8: Uno de los principales jugadores en el mercado eléctrico colombiano: Generación
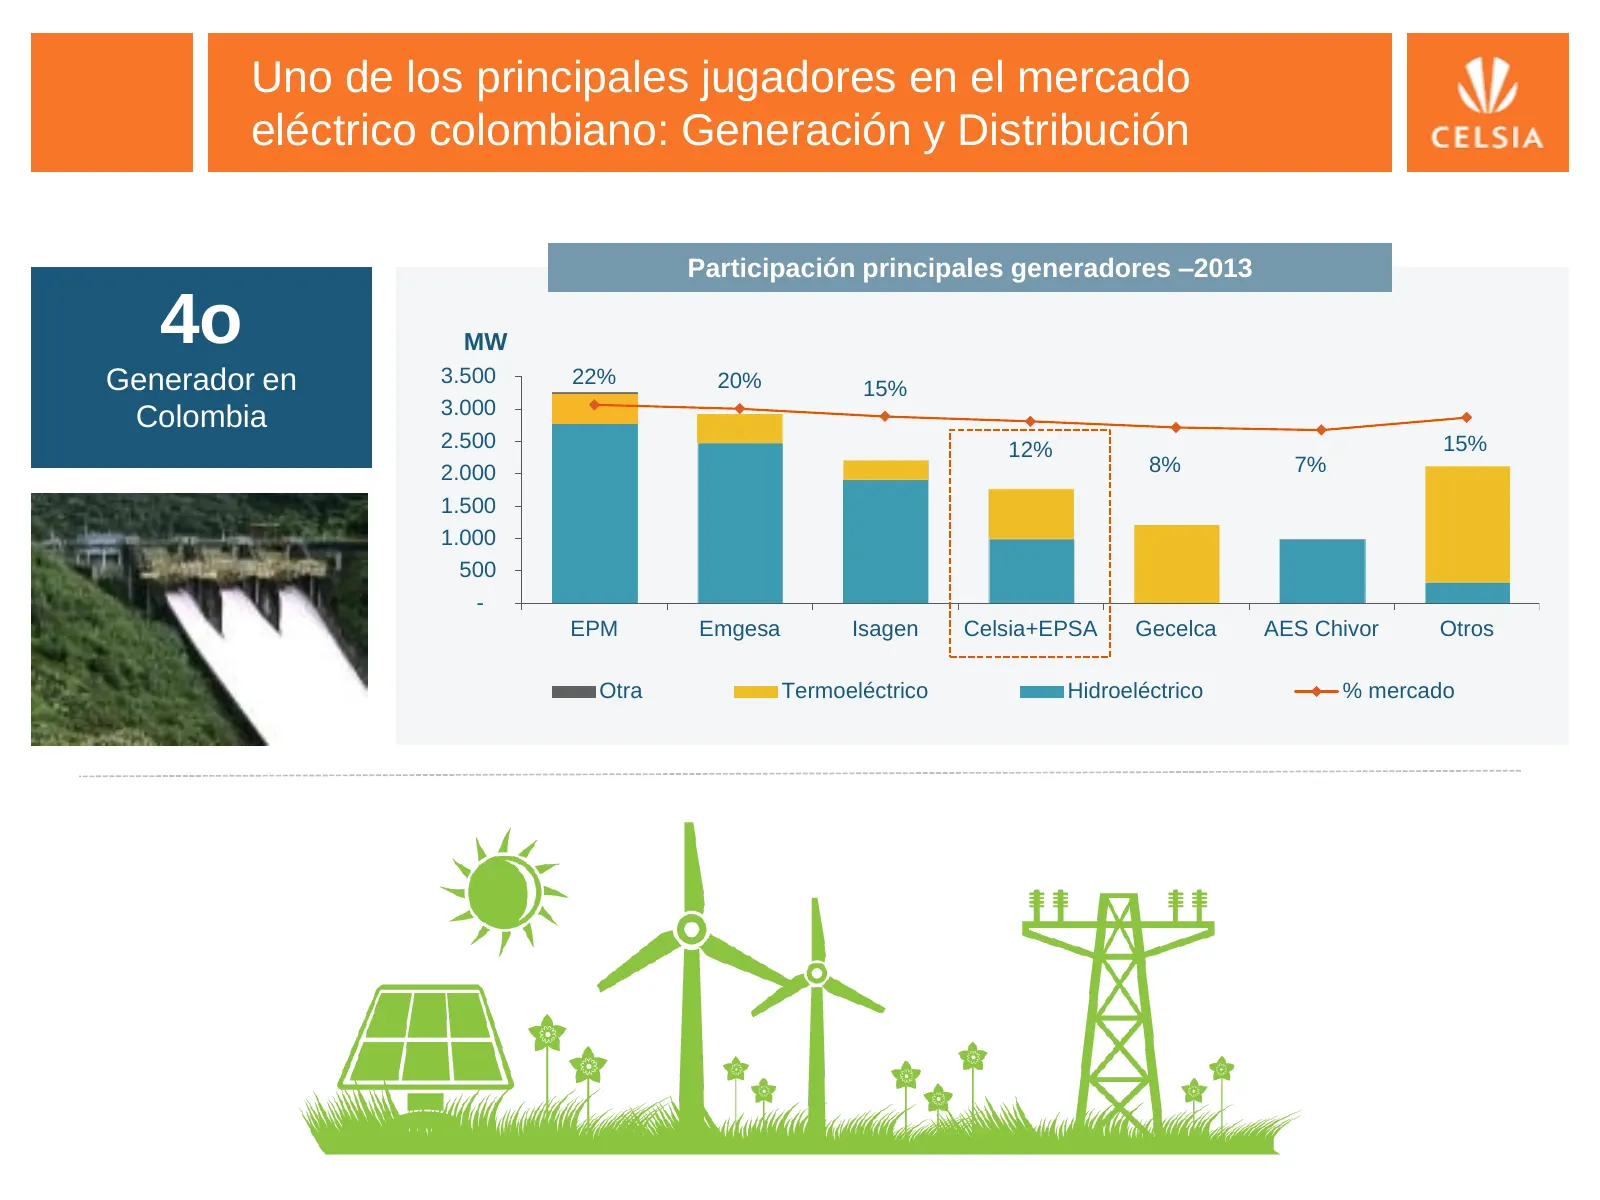
Uno de los principales jugadores en el mercado eléctrico colombiano: Generación y Distribución Participación principales generadores –2013 4o MW Generador en 3.500 22% 20% 15% 3.000 Colombia 2.500 12% 15% 2.000 8% 7% 1.500 1.000 500 - EPM Emgesa Isagen Celsia+EPSA Gecelca AES Chivor Otros Otra Termo
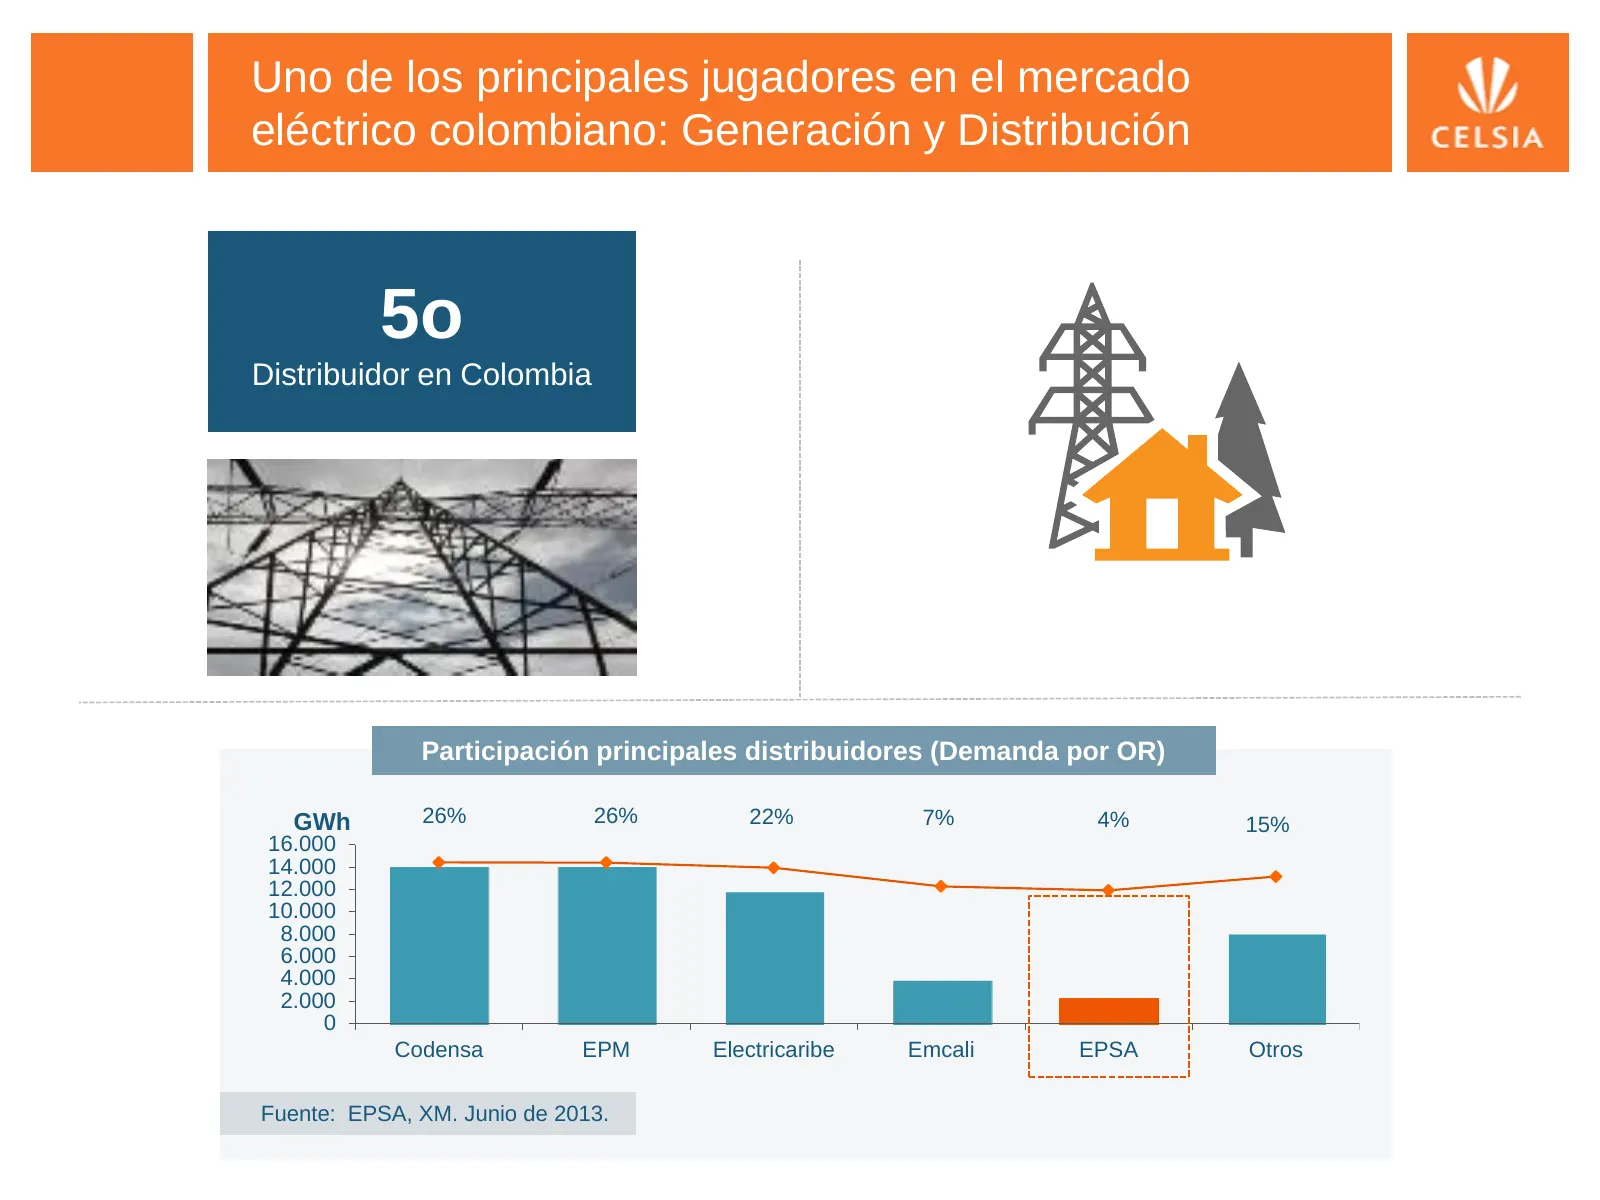
Slide 9: Uno de los principales jugadores en el mercado eléctrico colombiano: Distribución
Uno de los principales jugadores en el mercado eléctrico colombiano: Generación y Distribución 5o Distribuidor en Colombia Participación principales distribuidores (Demanda por OR) GWh 26% 26% 22% 7% 4% 15% 16.000 14.000 12.000 10.000 8.000 6.000 4.000 2.000 0 Codensa EPM Electricaribe Emcali EPSA O
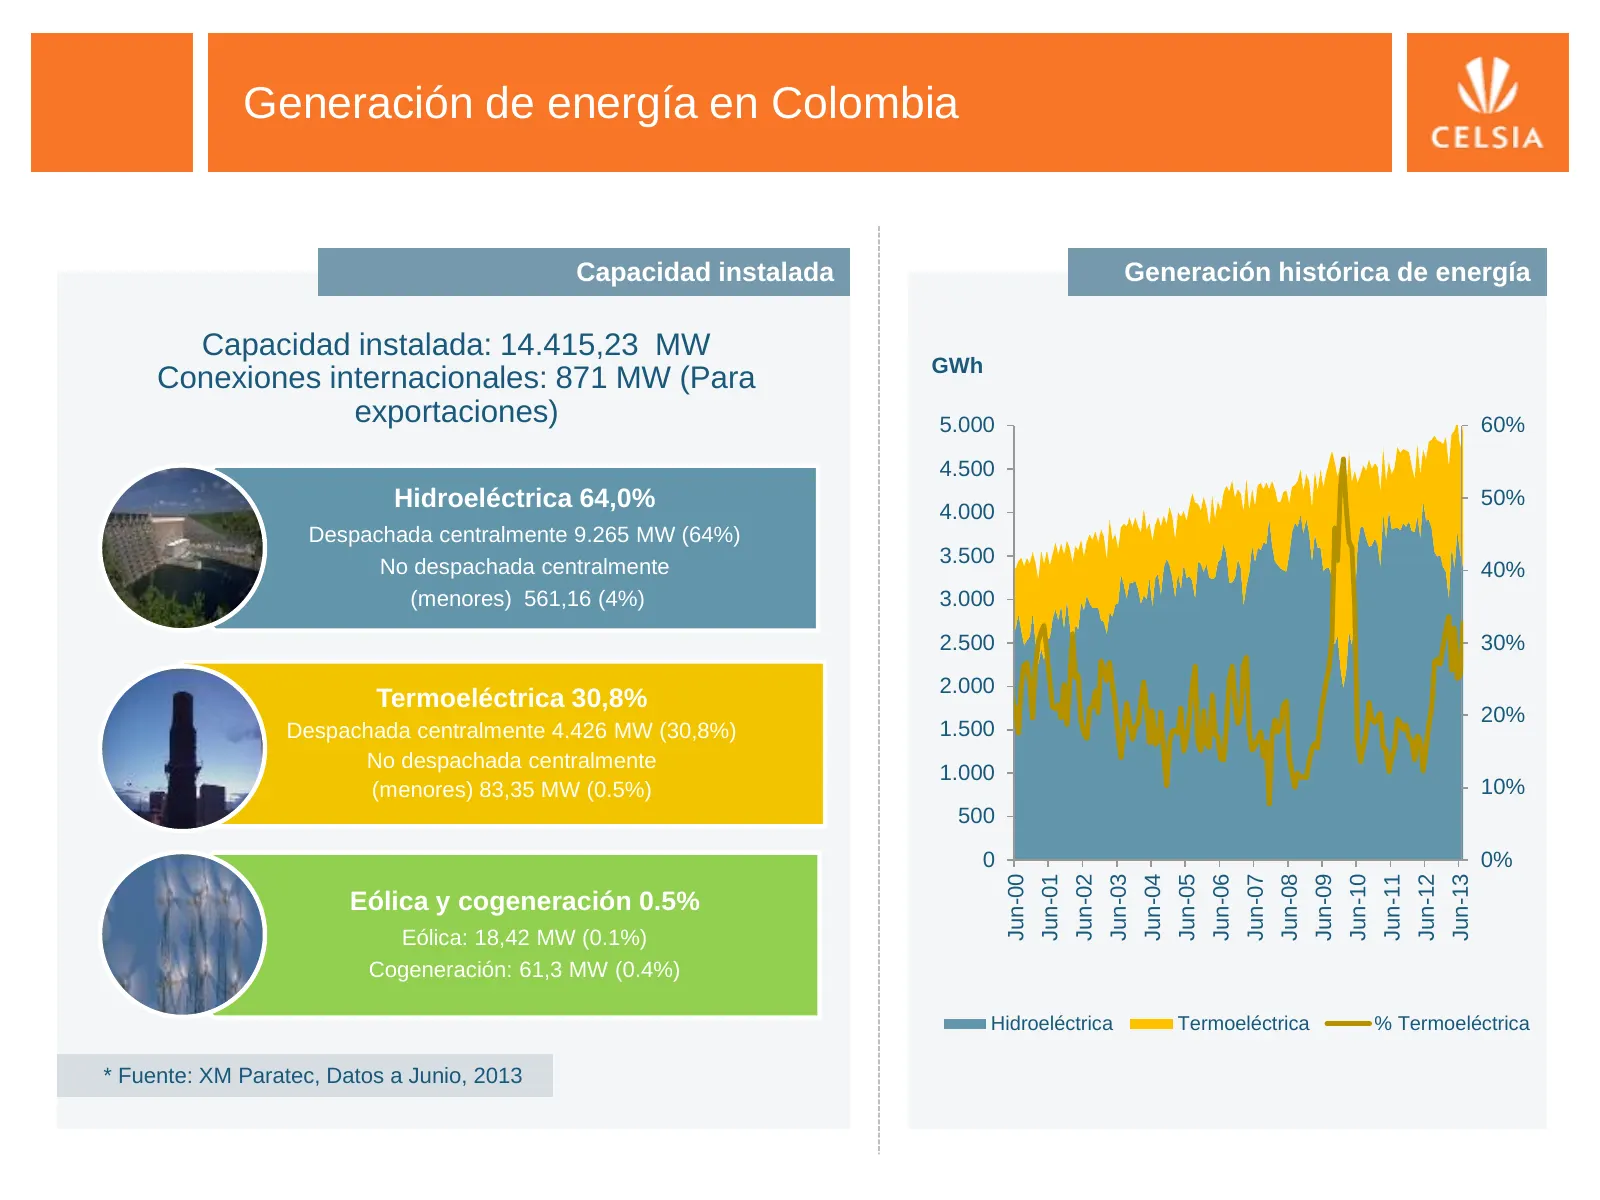
Slide 10: Generación de energía en Colombia
Generación de energía en Colombia Capacidad instalada Generación histórica de energía Capacidad instalada: 14.415,23 MW GWh Conexiones internacionales: 871 MW (Para exportaciones) 5.000 60% 4.500 Hidroeléctrica 64,0% 4.000 50% Despachada centralmente 9.265 MW (64%) 3.500 No despachada centralmente 4
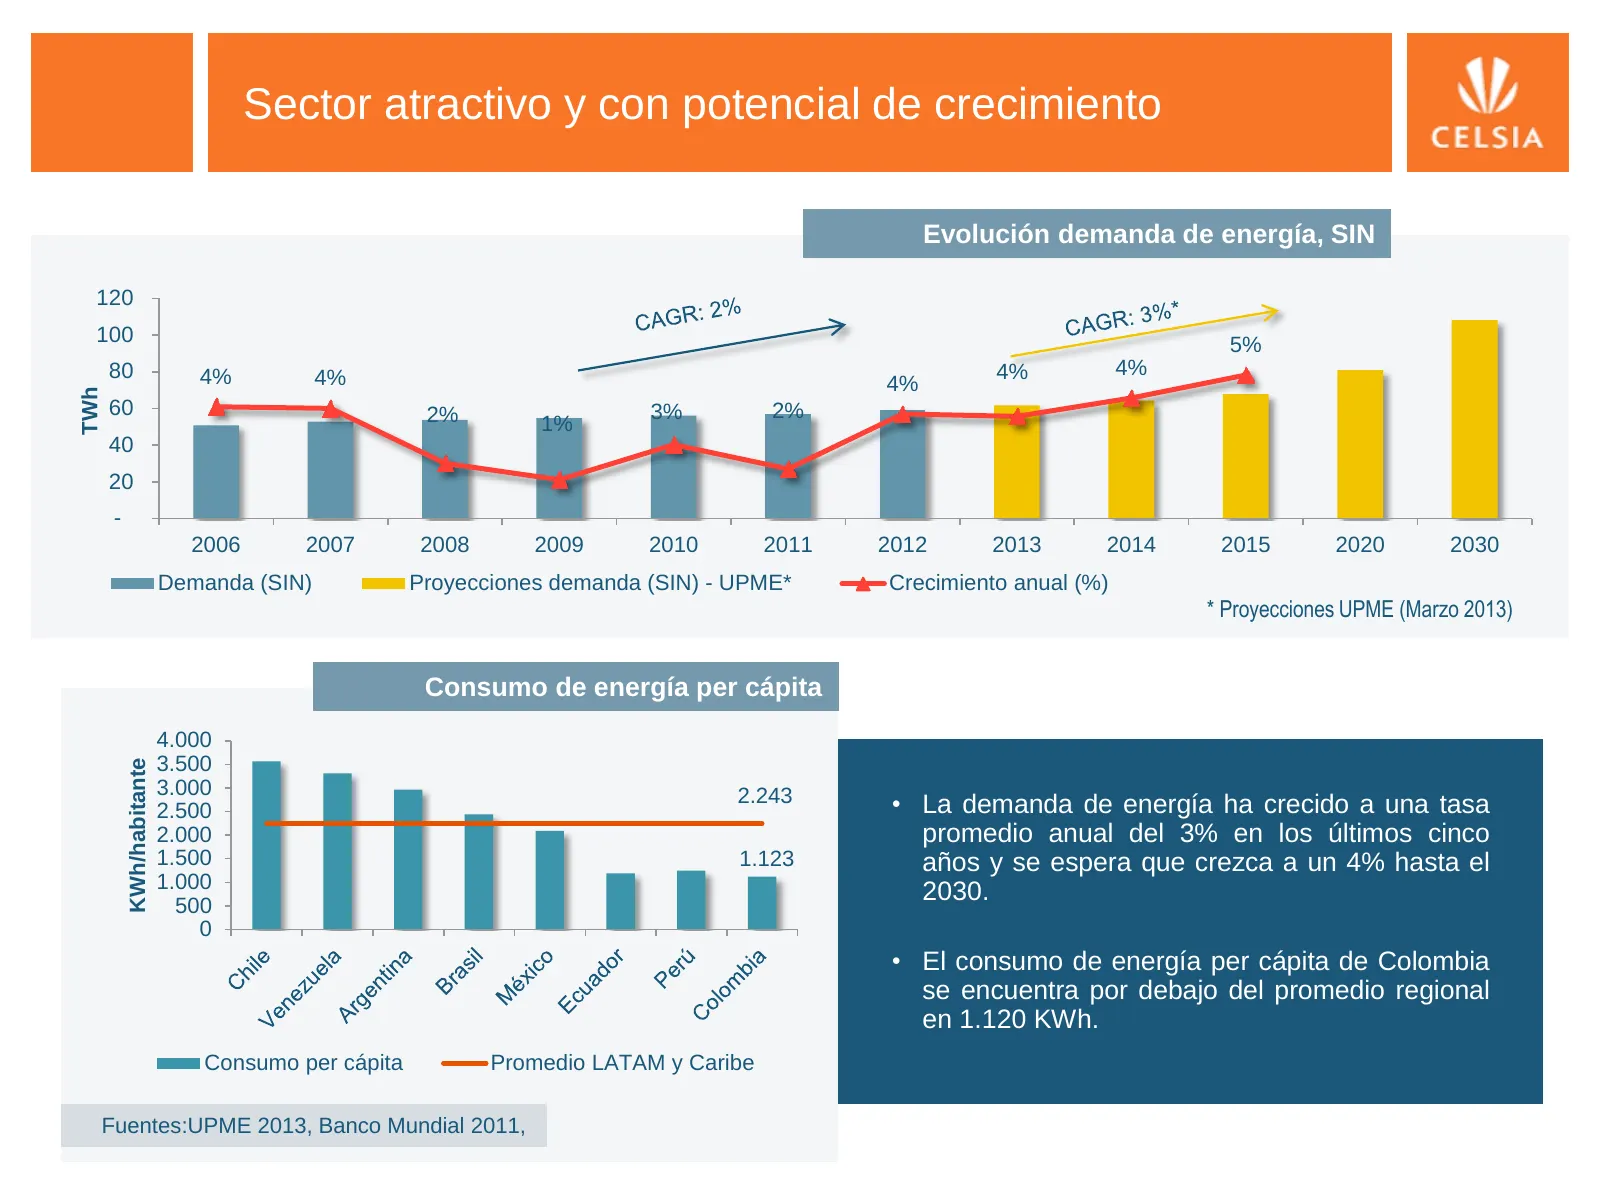
Slide 11: Sector atractivo y con potencial de crecimiento
Sector atractivo y con potencial de crecimiento Evolución demanda de energía, SIN 120 100 5% 80 4% 4% 4% 4% 4% TWh 60 2% 3% 2% 1% 40 20 - 2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 2020 2030 Demanda (SIN) Proyecciones demanda (SIN) - UPME* Crecimiento anual (%) * Proyecciones UPME (Marzo 2013
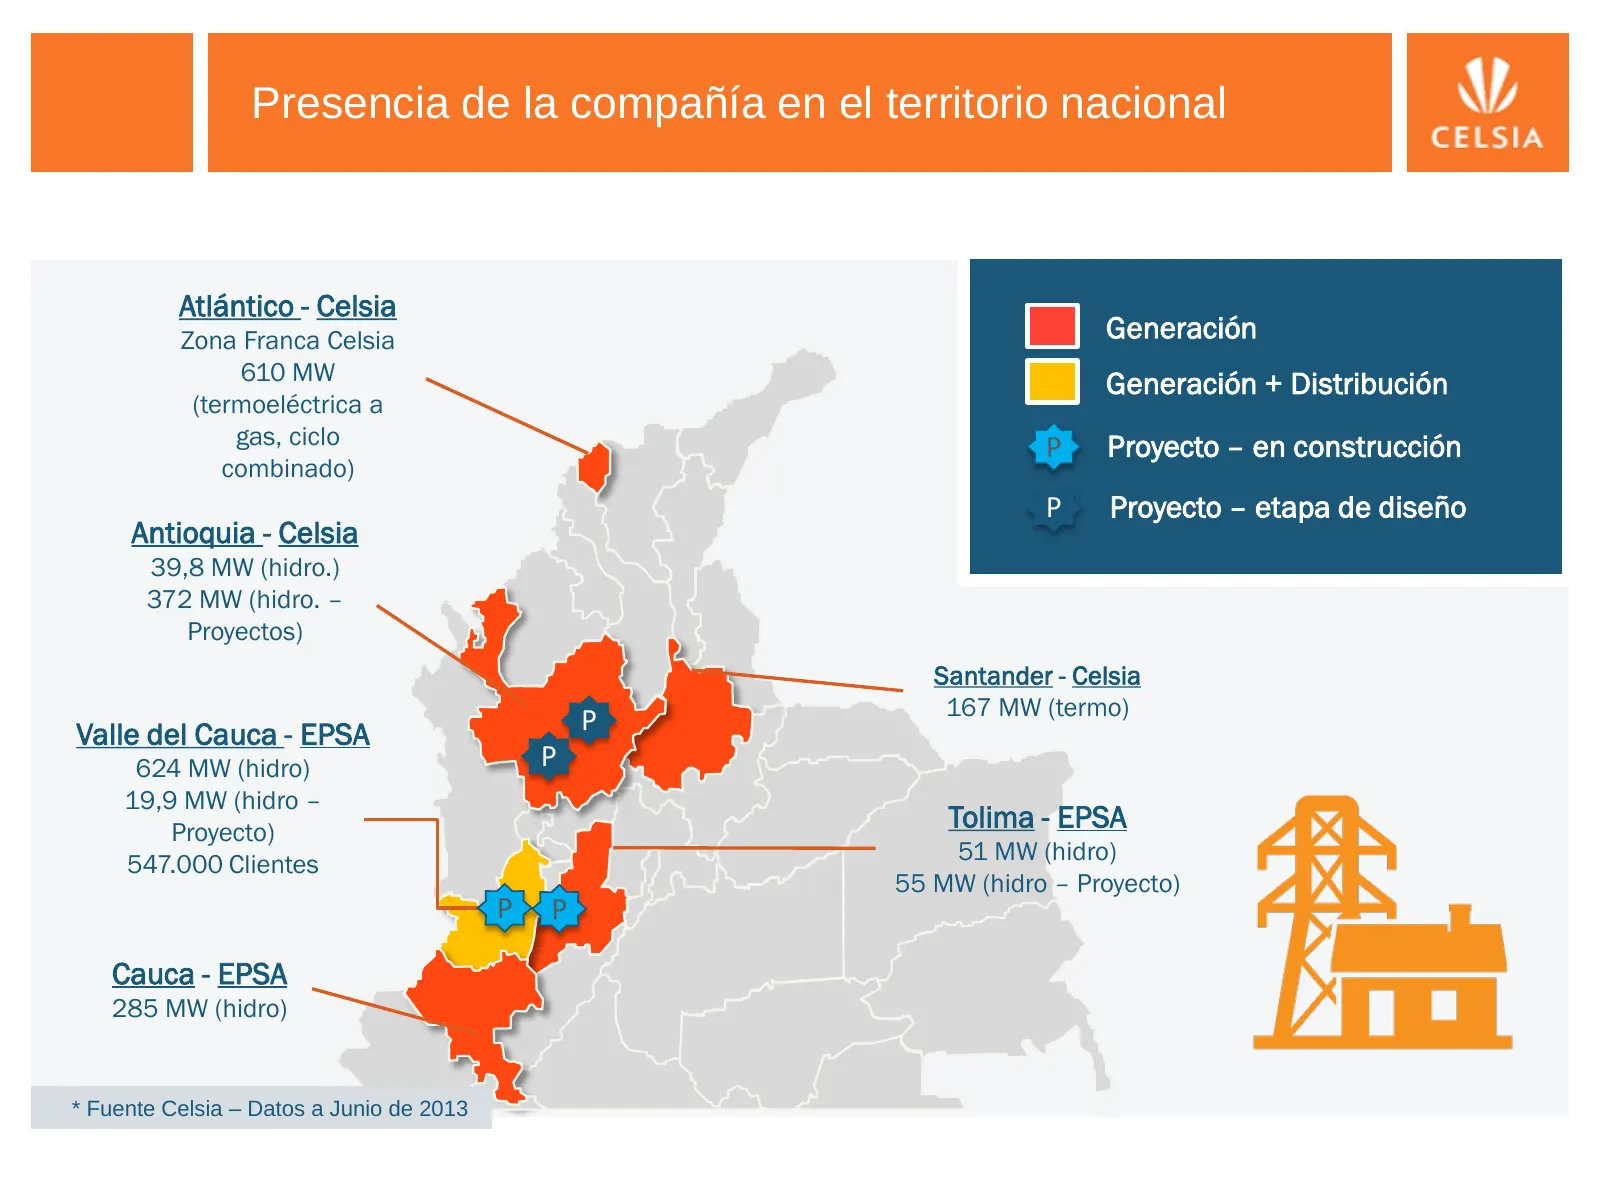
Slide 12: Presencia de la compañía en el territorio nacional
Presencia de la compañía en el territorio nacional Atlántico - Celsia Zona Franca Celsia Generación 610 MW Generación + Distribución (termoeléctrica a gas, ciclo P Proyecto – en construcción combinado) P Proyecto – etapa de diseño Antioquia - Celsia 39,8 MW (hidro.) 372 MW (hidro. – Proyectos) Santa
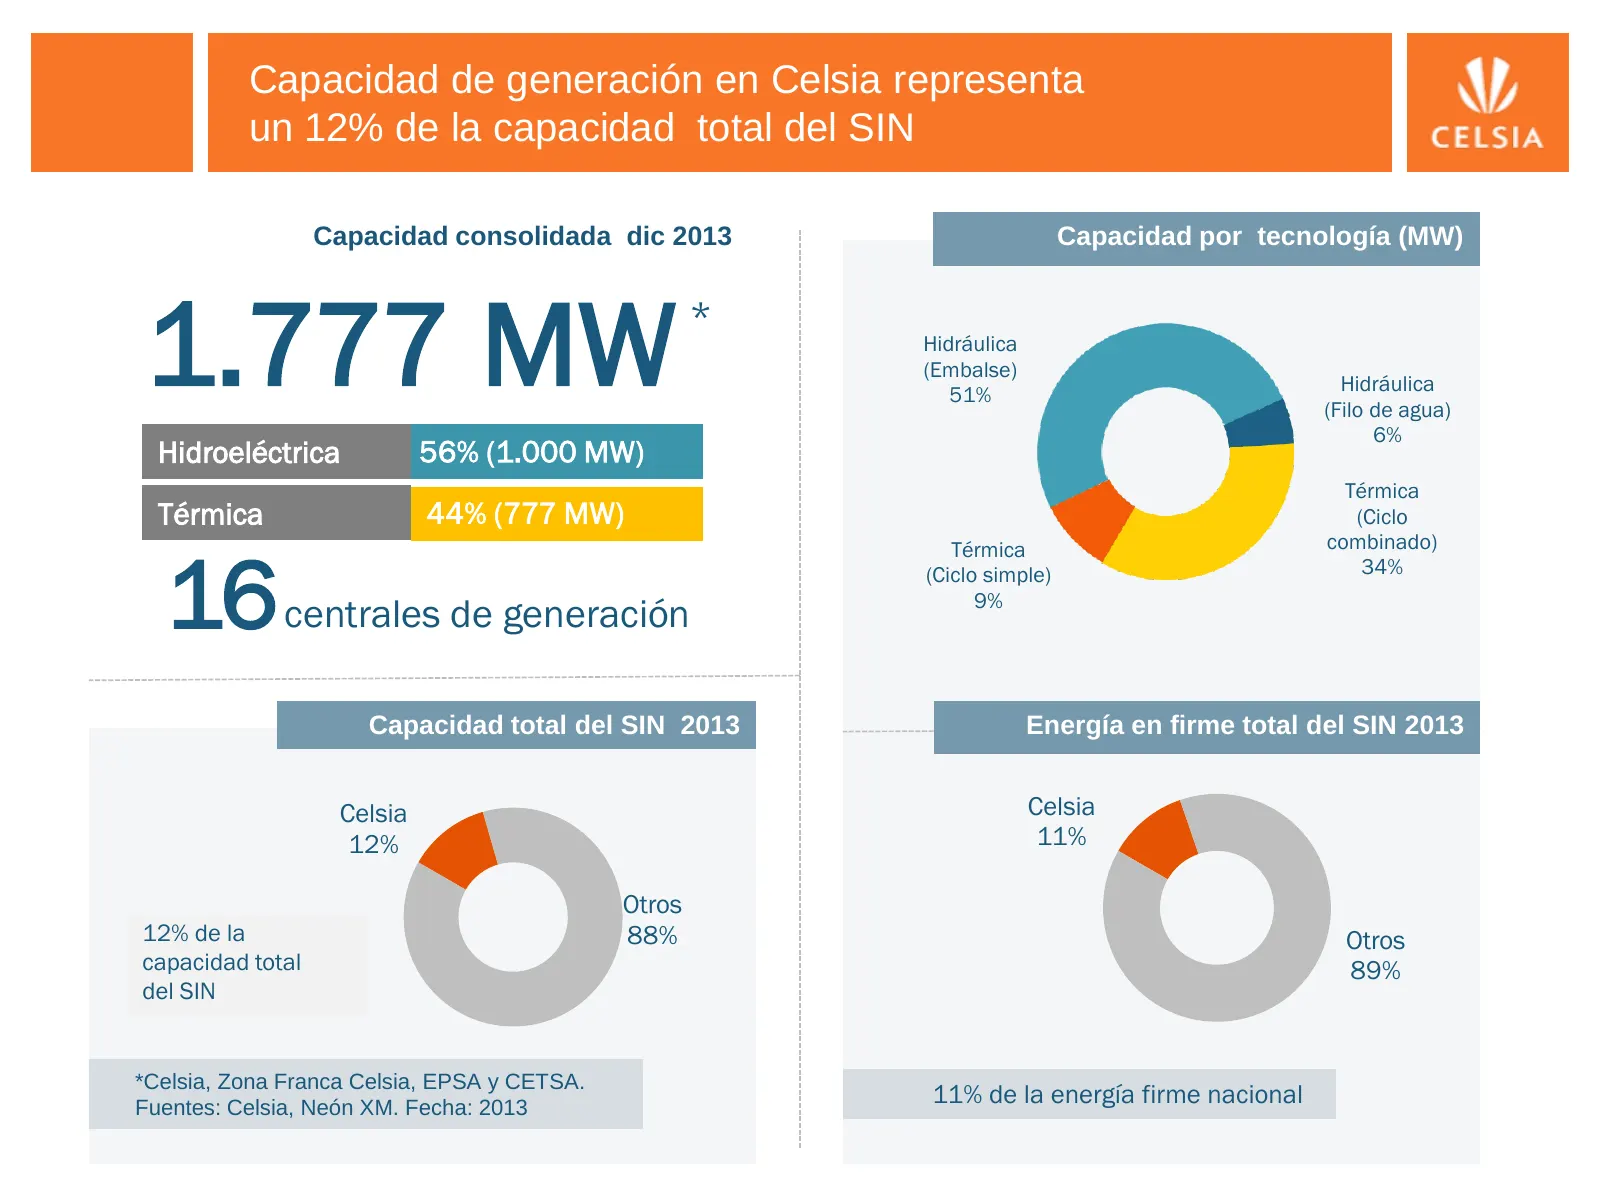
Slide 13: Capacidad de generación en Celsia representa un 12% de la capacidad total del SIN
Capacidad de generación en Celsia representa un 12% de la capacidad total del SIN Capacidad consolidada dic 2013 Capacidad por tecnología (MW) 1.777 MW * Hidráulica (Embalse) 51% Hidráulica (Filo de agua) 6% Hidroeléctrica 56% (1.000 MW) Térmica Térmica 44% (777 MW) (Ciclo Térmica combinado) 16 cent
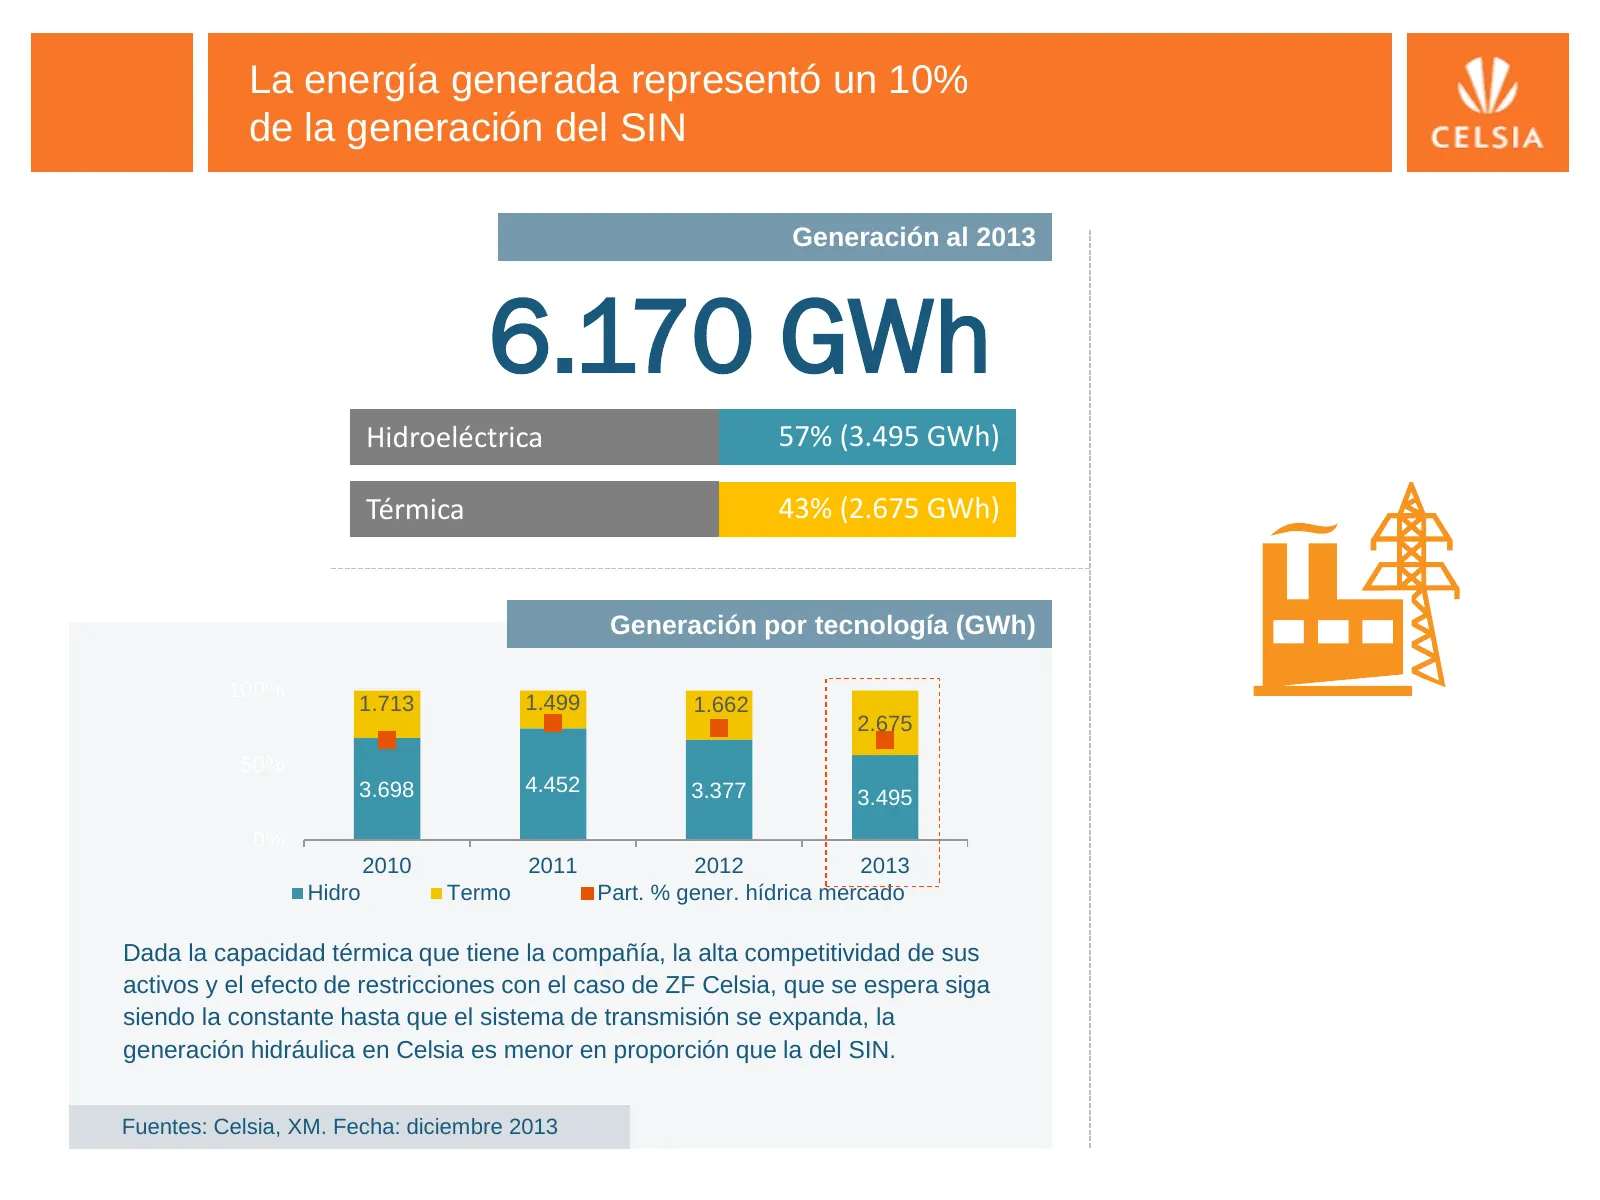
Slide 14: La energía generada representó un 10% de la generación del SIN
La energía generada representó un 10% de la generación del SIN Generación al 2013 6.170 GWh Hidroeléctrica 57% (3.495 GWh) Térmica 43% (2.675 GWh) Generación por tecnología (GWh) 100% 1.713 1.499 1.662 2.675 50% 3.698 4.452 3.377 3.495 0% 2010 2011 2012 2013 Hidro Termo Part. % gener. hídrica mercad
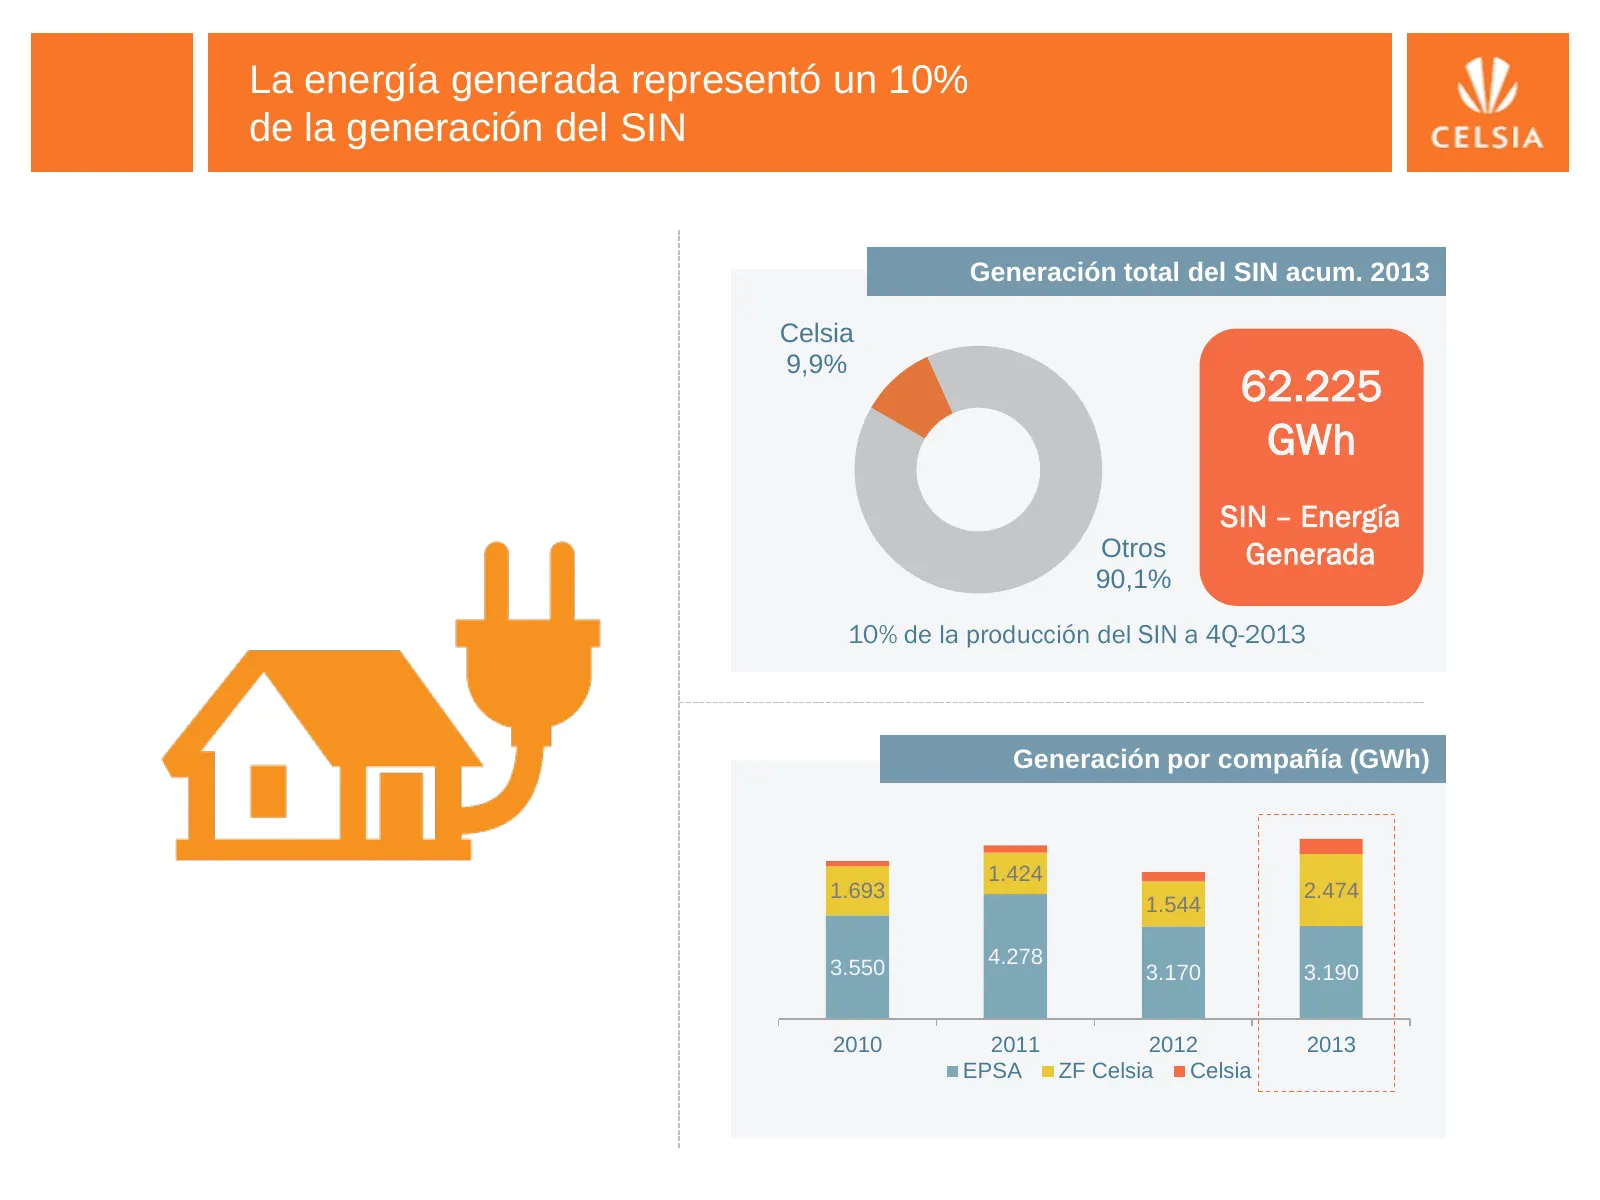
Slide 15: La energía generada representó un 10% de la generación del SIN
La energía generada representó un 10% de la generación del SIN Generación total del SIN acum. 2013 Celsia 9,9% 62.225 GWh SIN – Energía Otros Generada 90,1% 10% de la producción del SIN a 4Q-2013 Generación por compañía (GWh) 1.424 1.693 2.474 1.544 3.550 4.278 3.170 3.190 2010 2011 2012 2013 EPSA Z
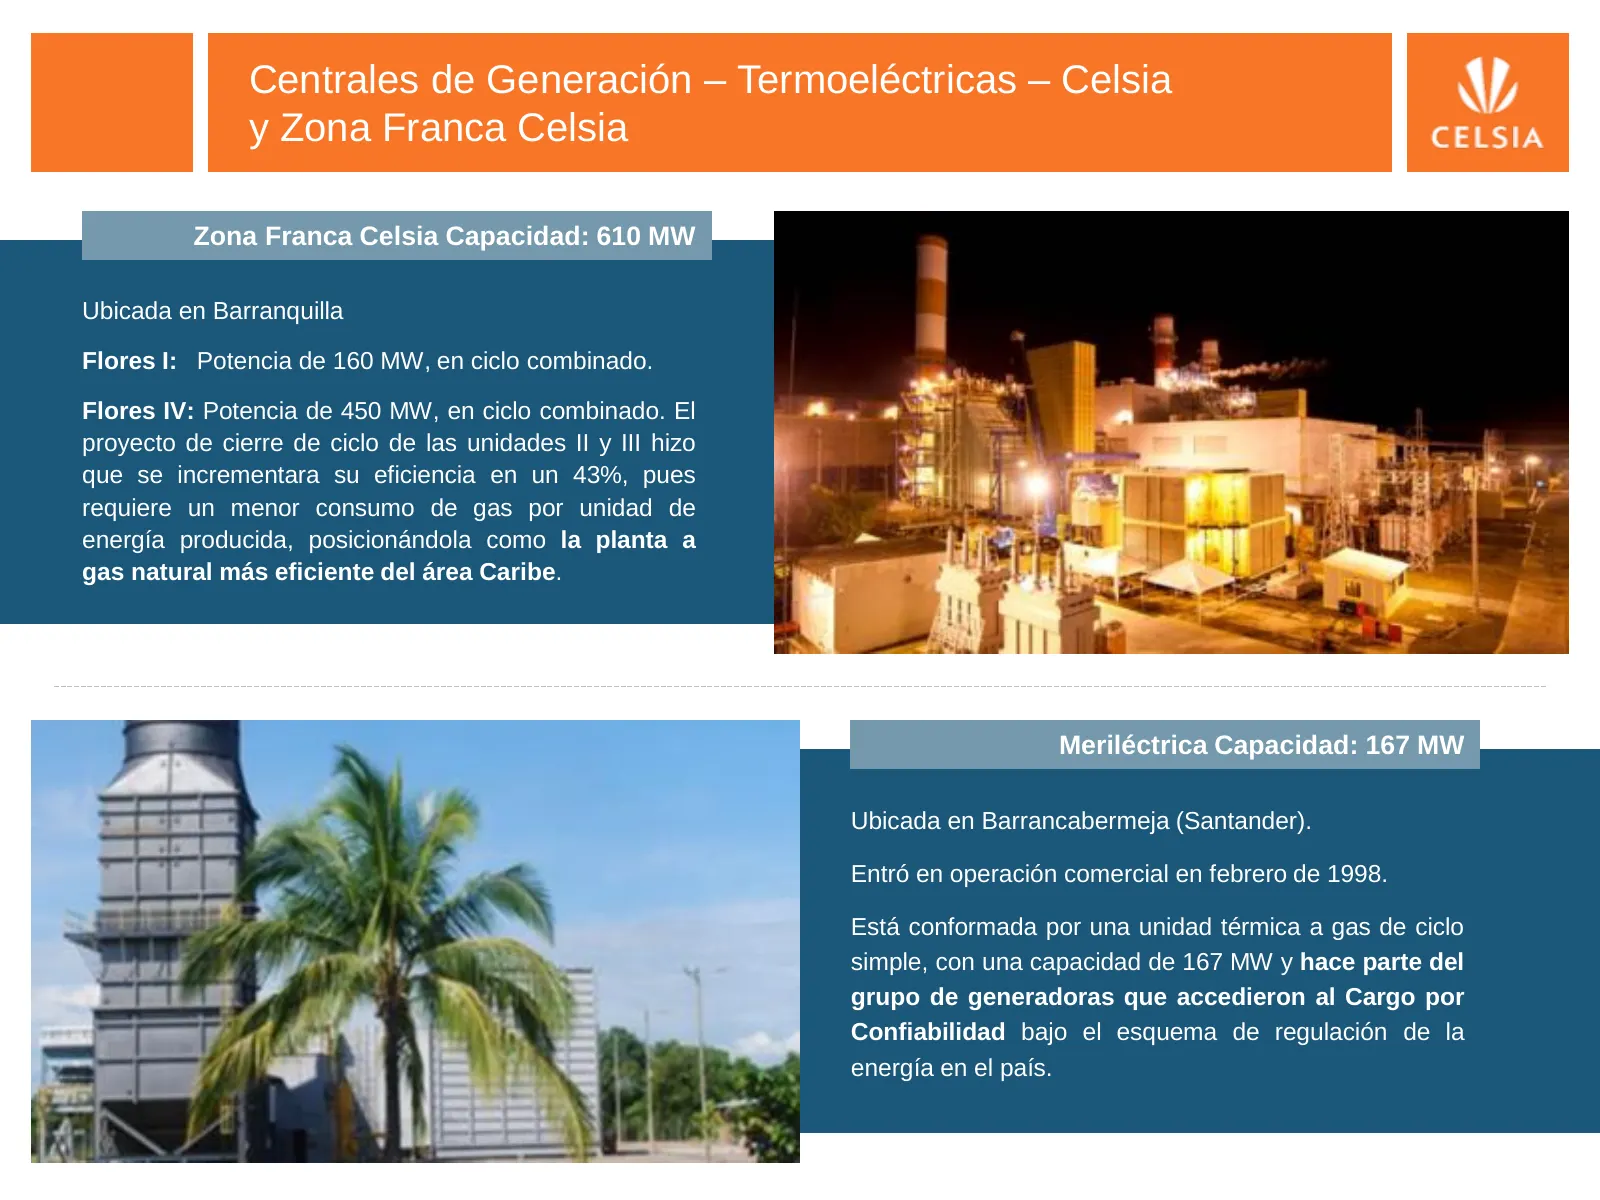
Slide 16: Centrales de Generación – Termoeléctricas – Celsia y Zona Franca Celsia
Centrales de Generación – Termoeléctricas – Celsia y Zona Franca Celsia Zona Franca Celsia Capacidad: 610 MW Ubicada en Barranquilla Flores I: Potencia de 160 MW, en ciclo combinado. Flores IV: Potencia de 450 MW, en ciclo combinado. El proyecto de cierre de ciclo de las unidades II y III hizo que s
Slide 17: Centrales de Generación – Hidroeléctricas - Celsia
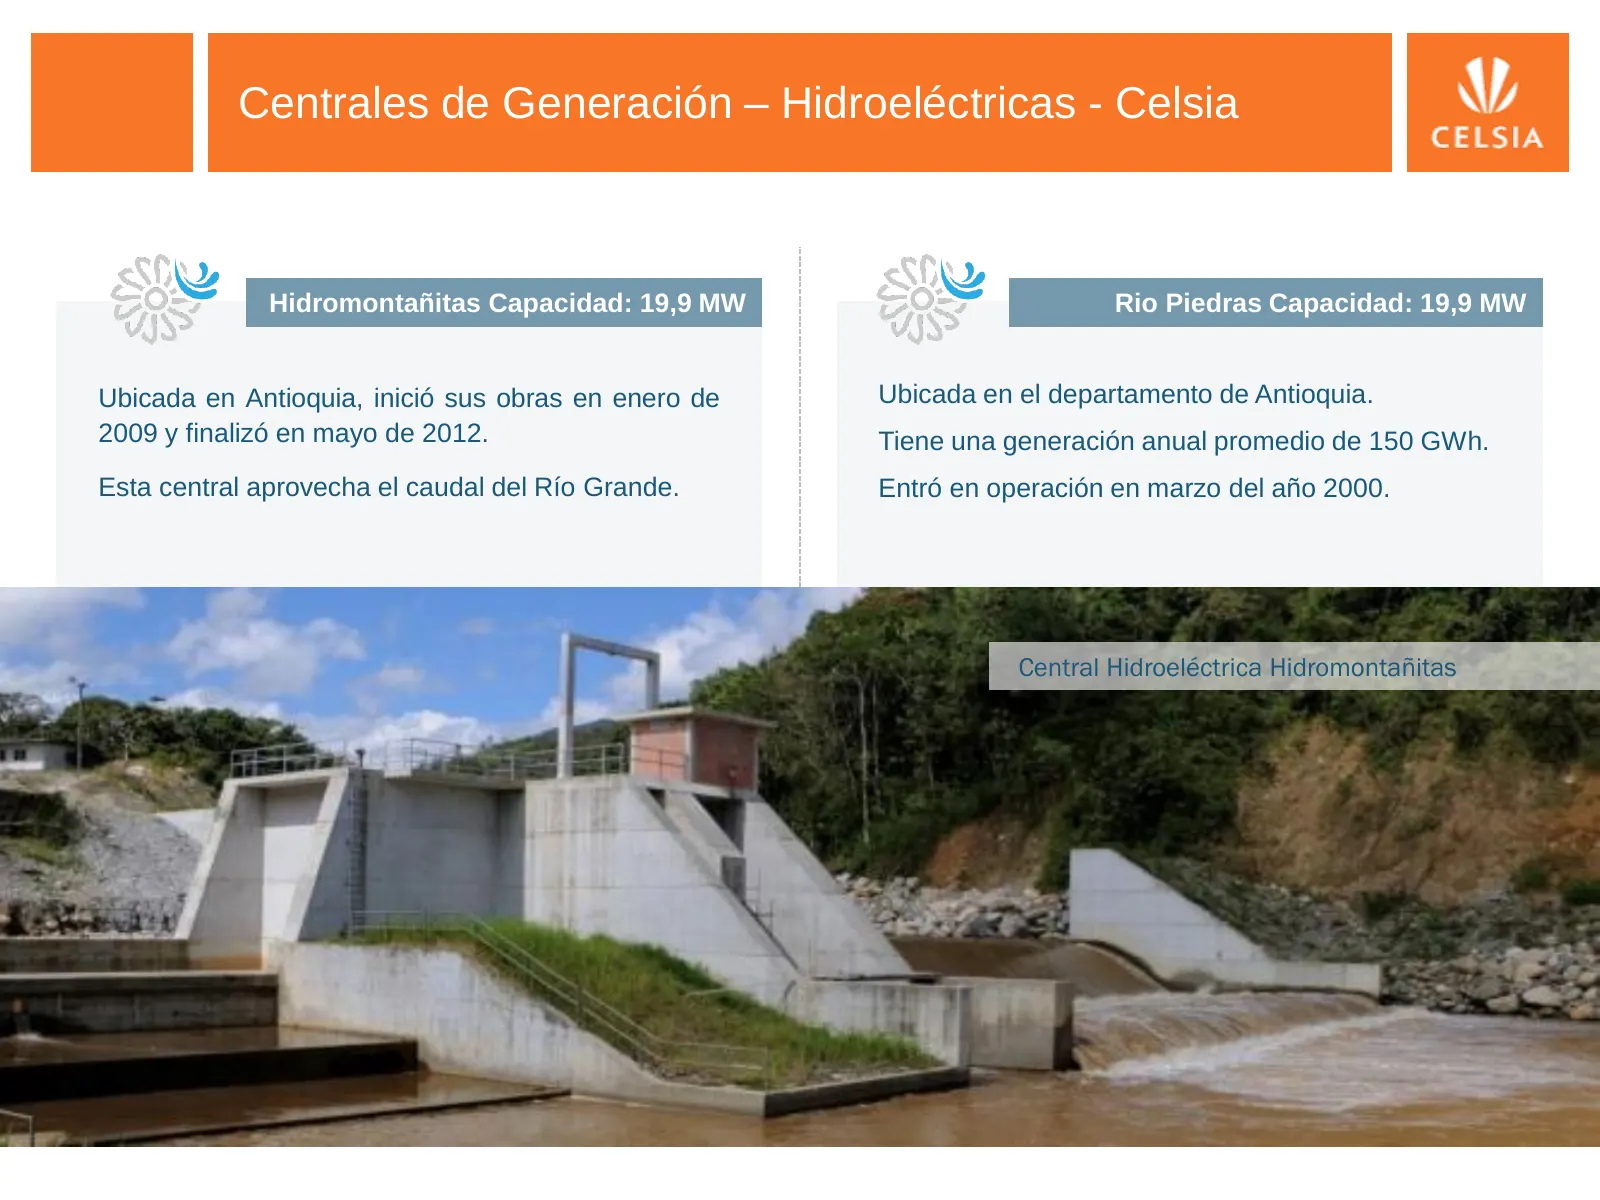
Centrales de Generación – Hidroeléctricas - Celsia Hidromontañitas Capacidad: 19,9 MW Rio Piedras Capacidad: 19,9 MW Ubicada en Antioquia, inició sus obras en enero de Ubicada en el departamento de Antioquia. 2009 y finalizó en mayo de 2012. Tiene una generación anual promedio de 150 GWh. Esta centr
Slide 18: Centrales de Generación – Hidroeléctricas mayores – EPSA y CETSA
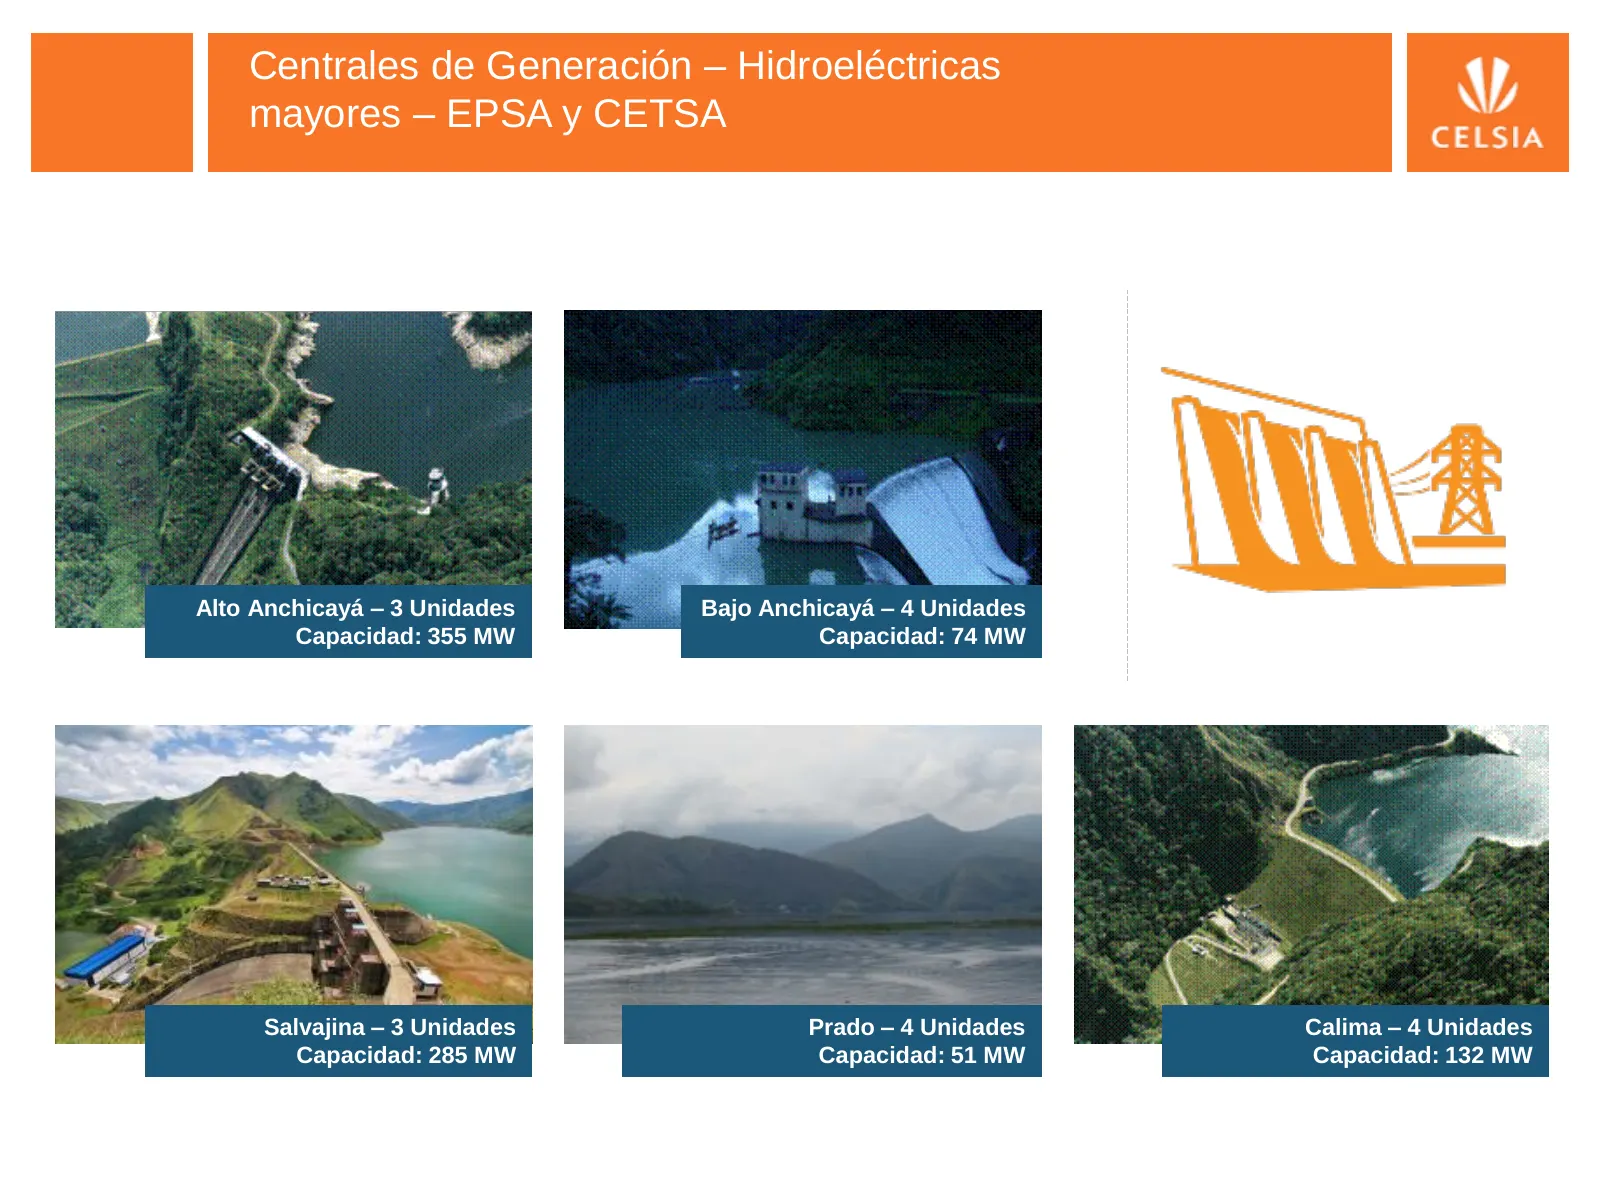
Centrales de Generación – Hidroeléctricas mayores – EPSA y CETSA Alto Anchicayá – 3 Unidades Bajo Anchicayá – 4 Unidades Capacidad: 355 MW Capacidad: 74 MW Salvajina – 3 Unidades Prado – 4 Unidades Calima – 4 Unidades Capacidad: 285 MW Capacidad: 51 MW Capacidad: 132 MW
Slide 19: Negocio de distribución, transmisión y comercialización minorista
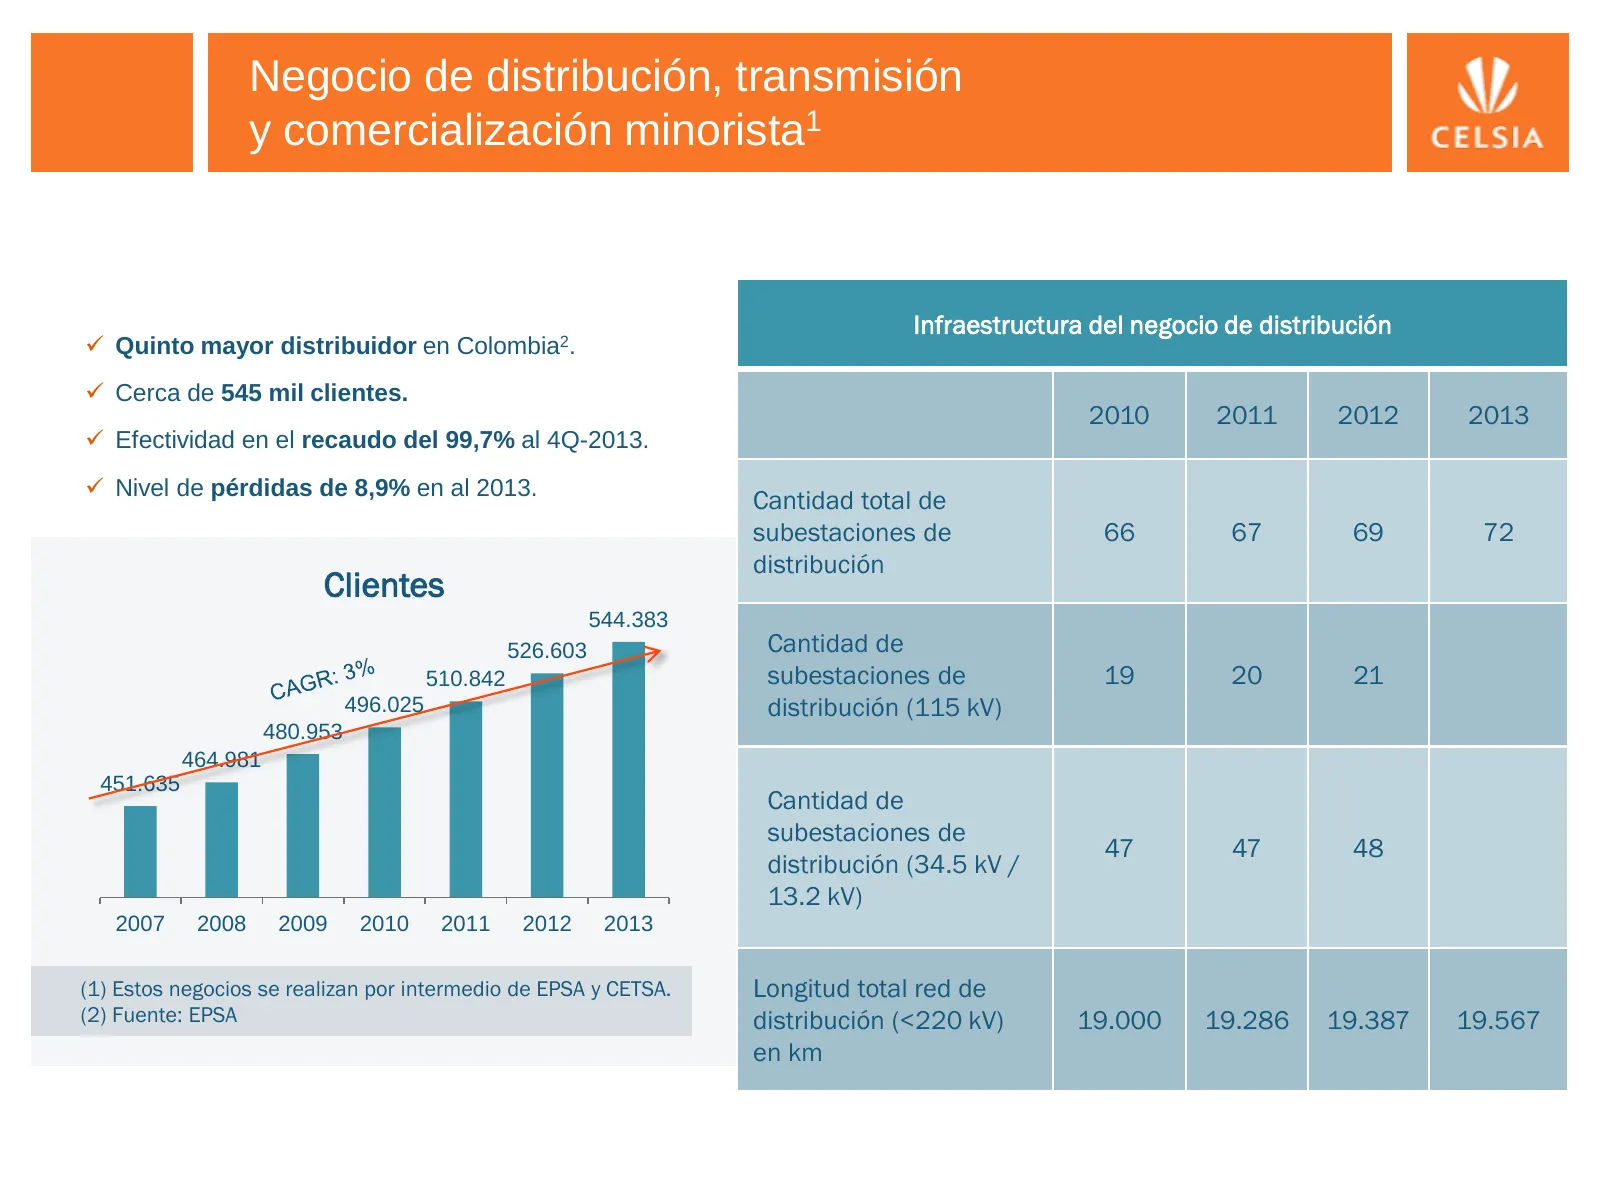
Negocio de distribución, transmisión y comercialización minorista1 Infraestructura del negocio de distribución Quinto mayor distribuidor en Colombia2. Cerca de 545 mil clientes. 2010 2011 2012 2013 Efectividad en el recaudo del 99,7% al 4Q-2013. Nivel de pérdidas de 8,9% en al 2013. Cantidad
Slide 20: Negocio de Distribución y Comercialización
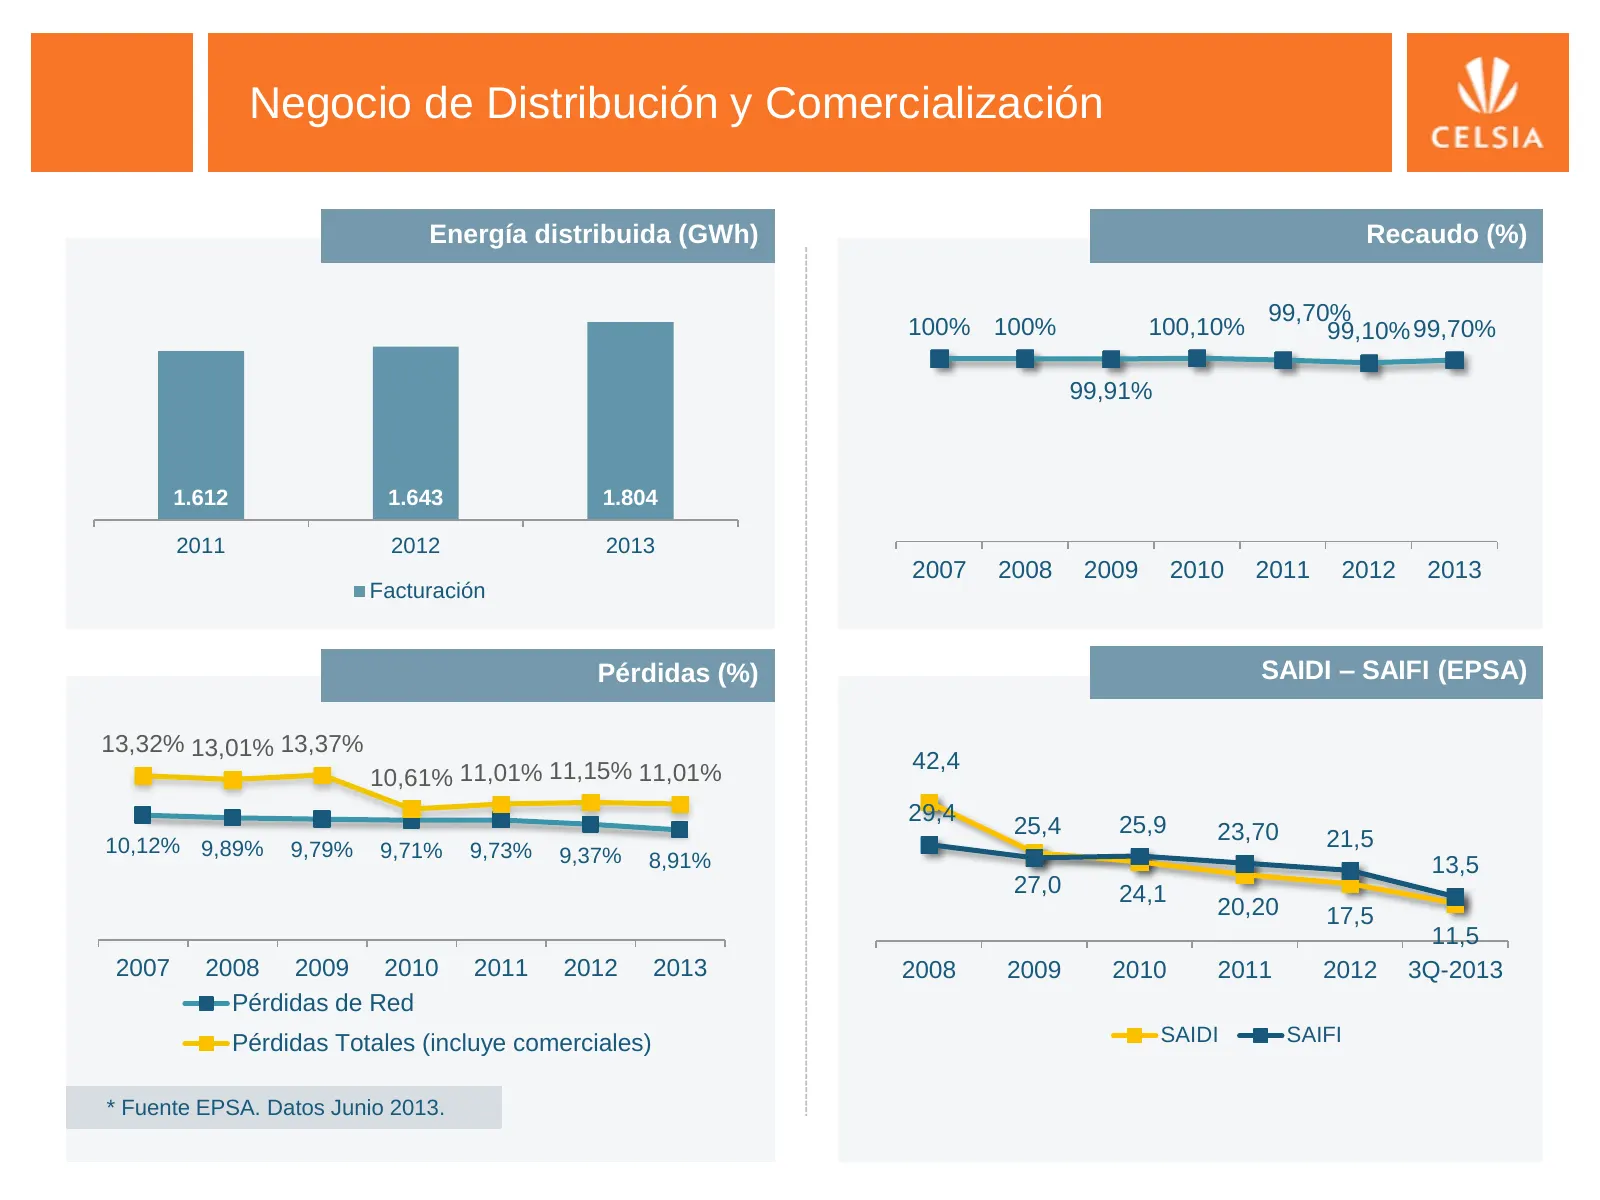
Negocio de Distribución y Comercialización Energía distribuida (GWh) Recaudo (%) 99,70% 100% 100% 100,10% 99,10% 99,70% 99,91% 1.612 1.643 1.804 2011 2012 2013 2007 2008 2009 2010 2011 2012 2013 Facturación Pérdidas (%) SAIDI – SAIFI (EPSA) 13,32% 13,01% 13,37% 42,4 10,61% 11,01% 11,15% 11,01% 29,4
Slide 21: Razones para invertir
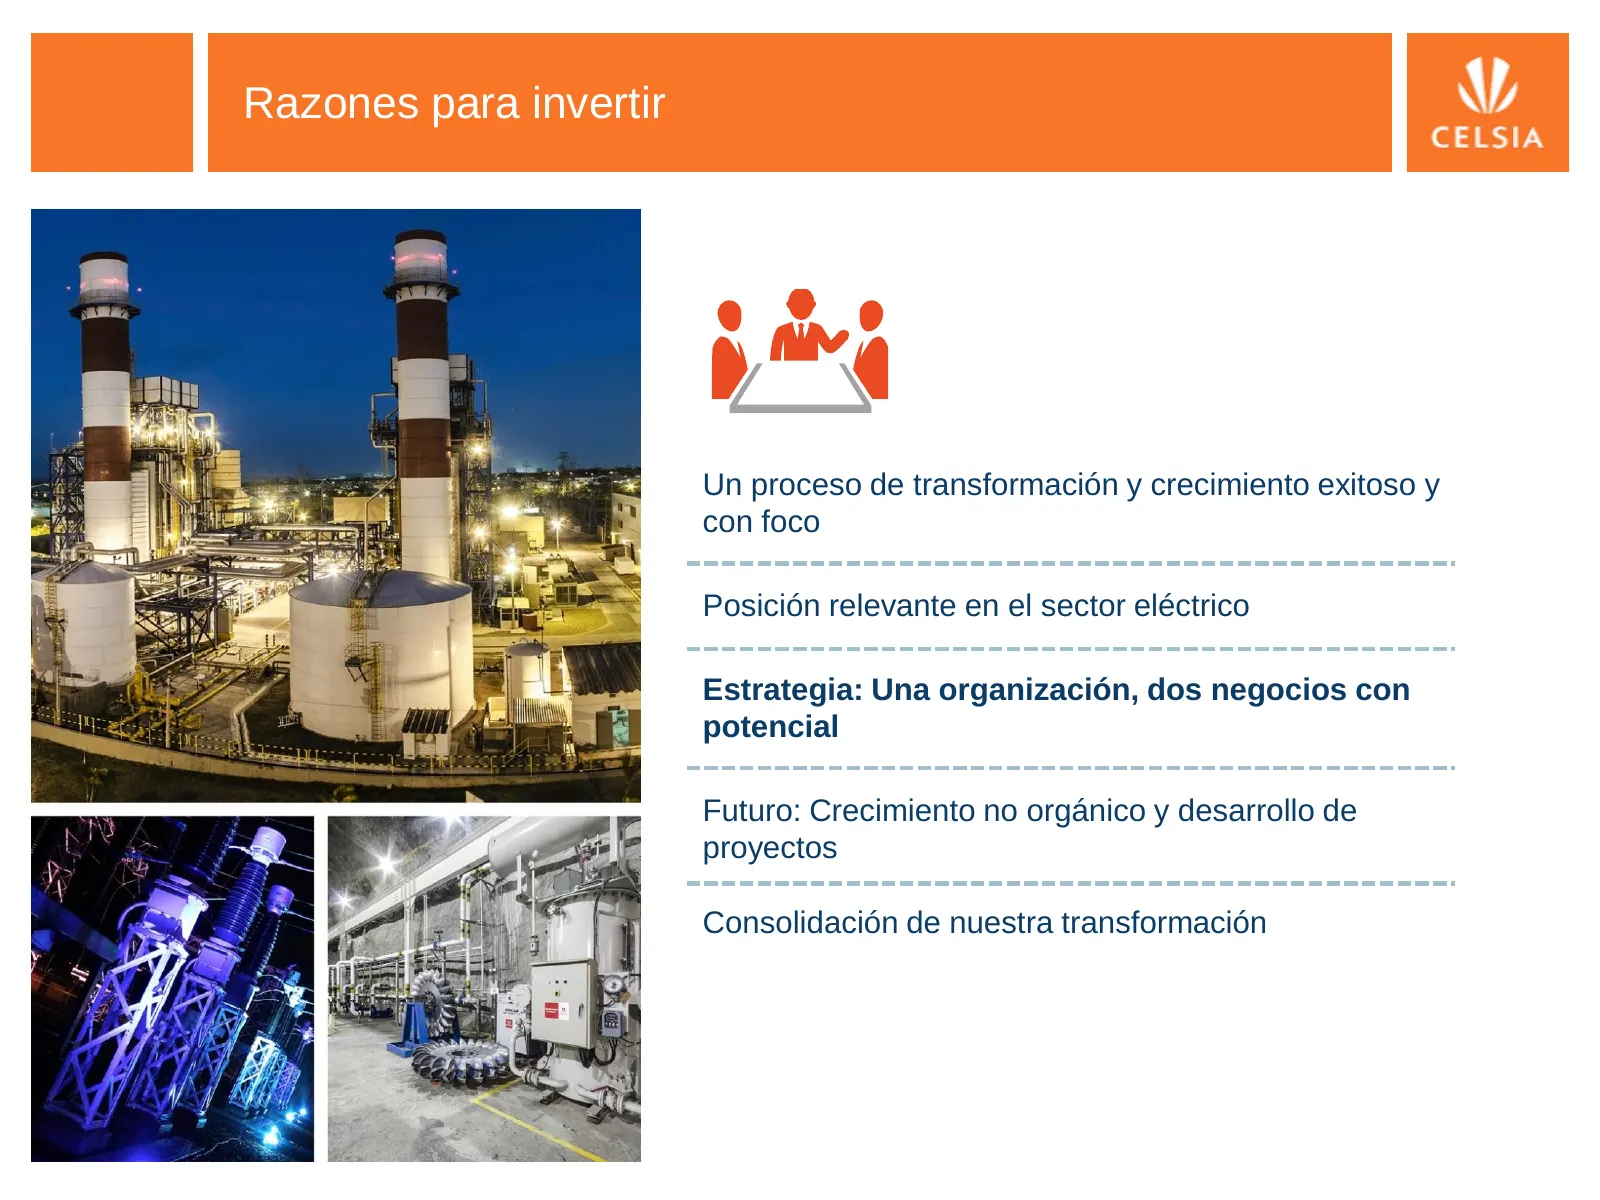
Razones para invertir Un proceso de transformación y crecimiento exitoso y con foco Posición relevante en el sector eléctrico Estrategia: Una organización, dos negocios con potencial Futuro: Crecimiento no orgánico y desarrollo de proyectos Consolidación de nuestra transformación
Slide 22: Nuestra estrategia
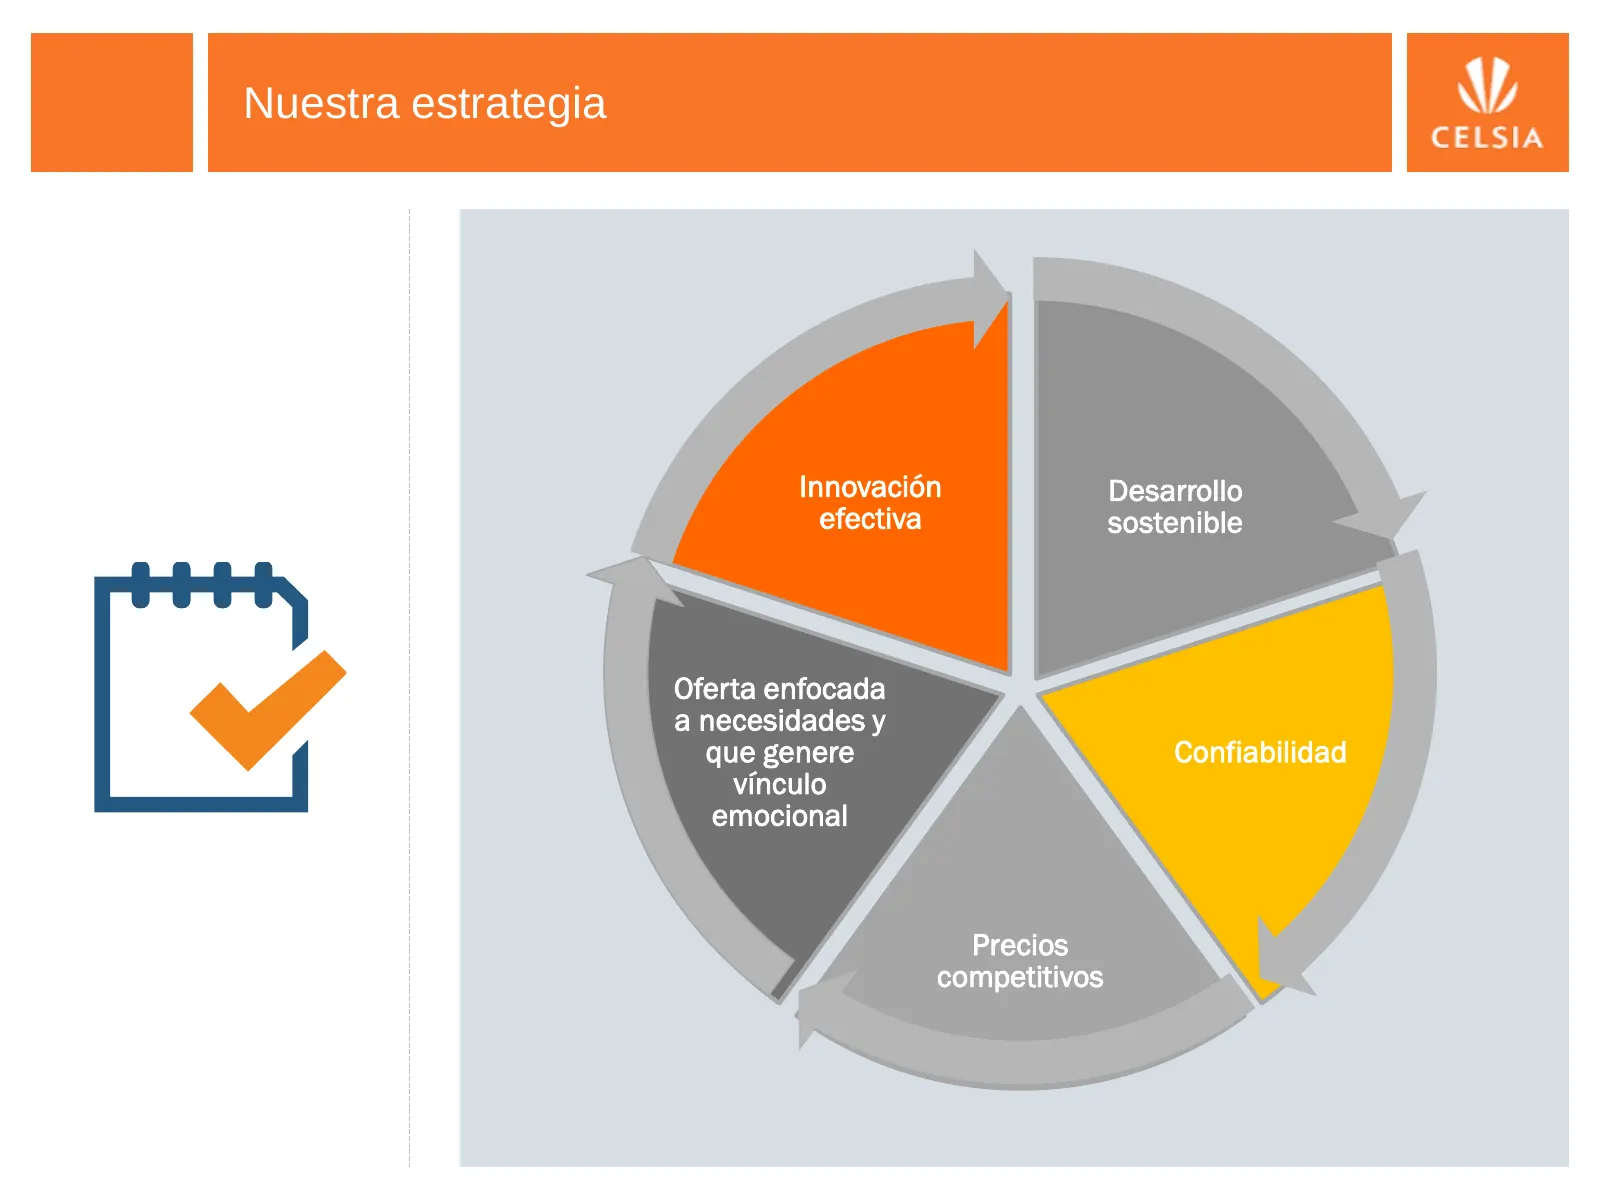
Nuestra estrategia Innovación Desarrollo efectiva sostenible Oferta enfocada a necesidades y que genere Confiabilidad vínculo emocional Precios competitivos
Slide 23: Una organización, dos negocios estratégicos
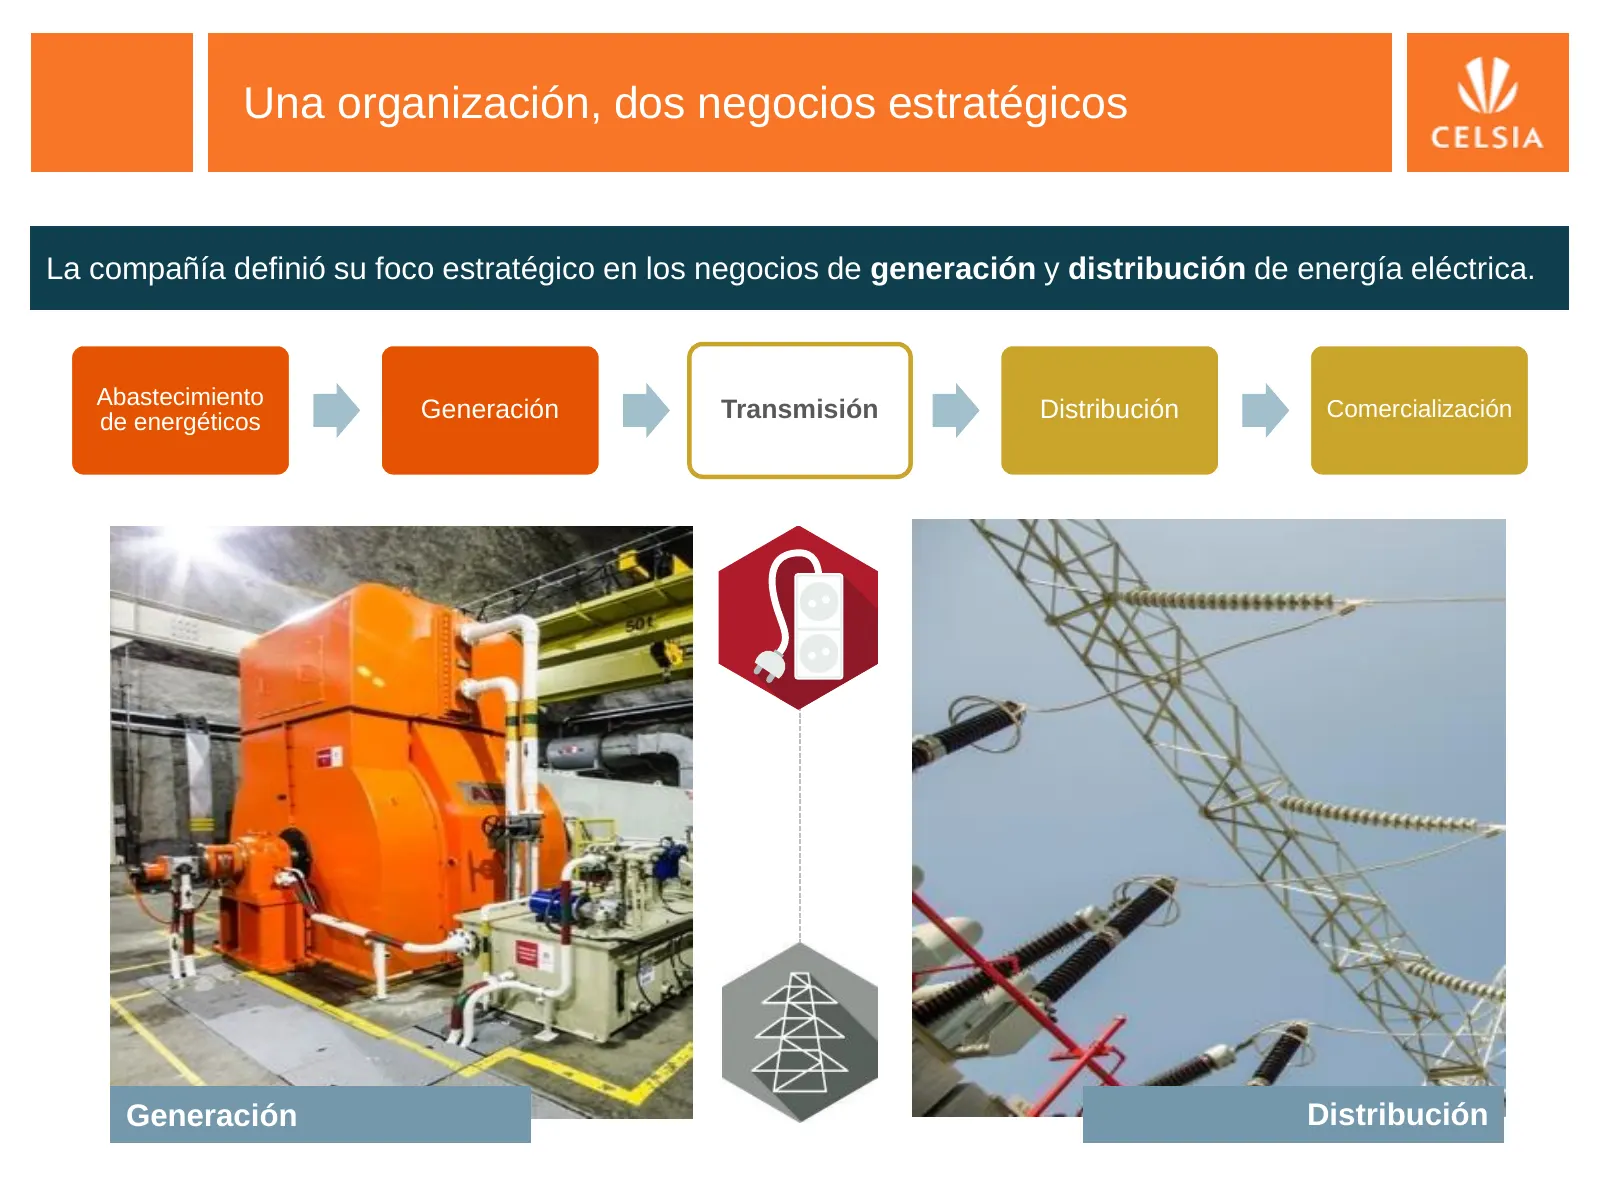
Una organización, dos negocios estratégicos La compañía definió su foco estratégico en los negocios de generación y distribución de energía eléctrica. Abastecimiento de energéticos Generación Transmisión Distribución Comercialización Generación Distribución
Slide 24: Una organización, dos negocios estratégicos que potencian la creación de valor
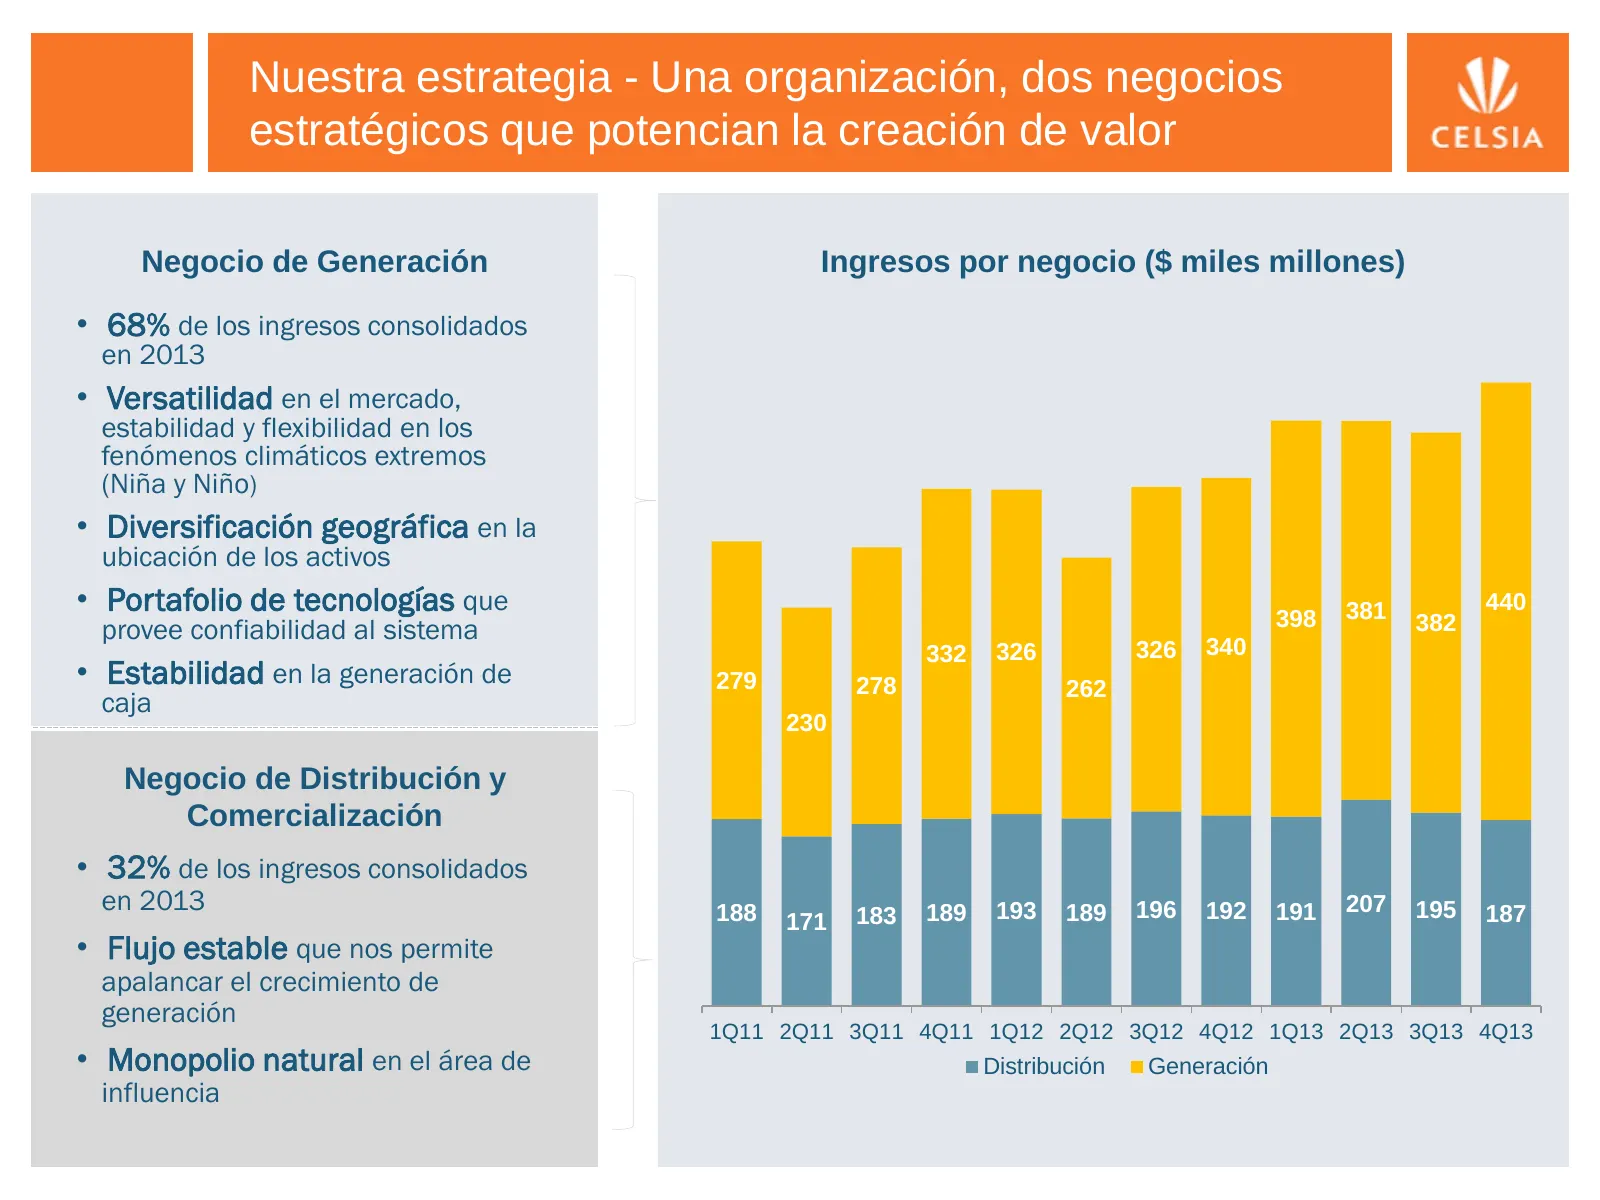
Nuestra estrategia - Una organización, dos negocios estratégicos que potencian la creación de valor Negocio de Generación Ingresos por negocio ($ miles millones) • 68% de los ingresos consolidados en 2013 • Versatilidad en el mercado, estabilidad y flexibilidad en los fenómenos climáticos extremos (
Slide 25: Portafolio de tecnologías que provee confiabilidad, versatilidad, flexibilidad y estabilidad
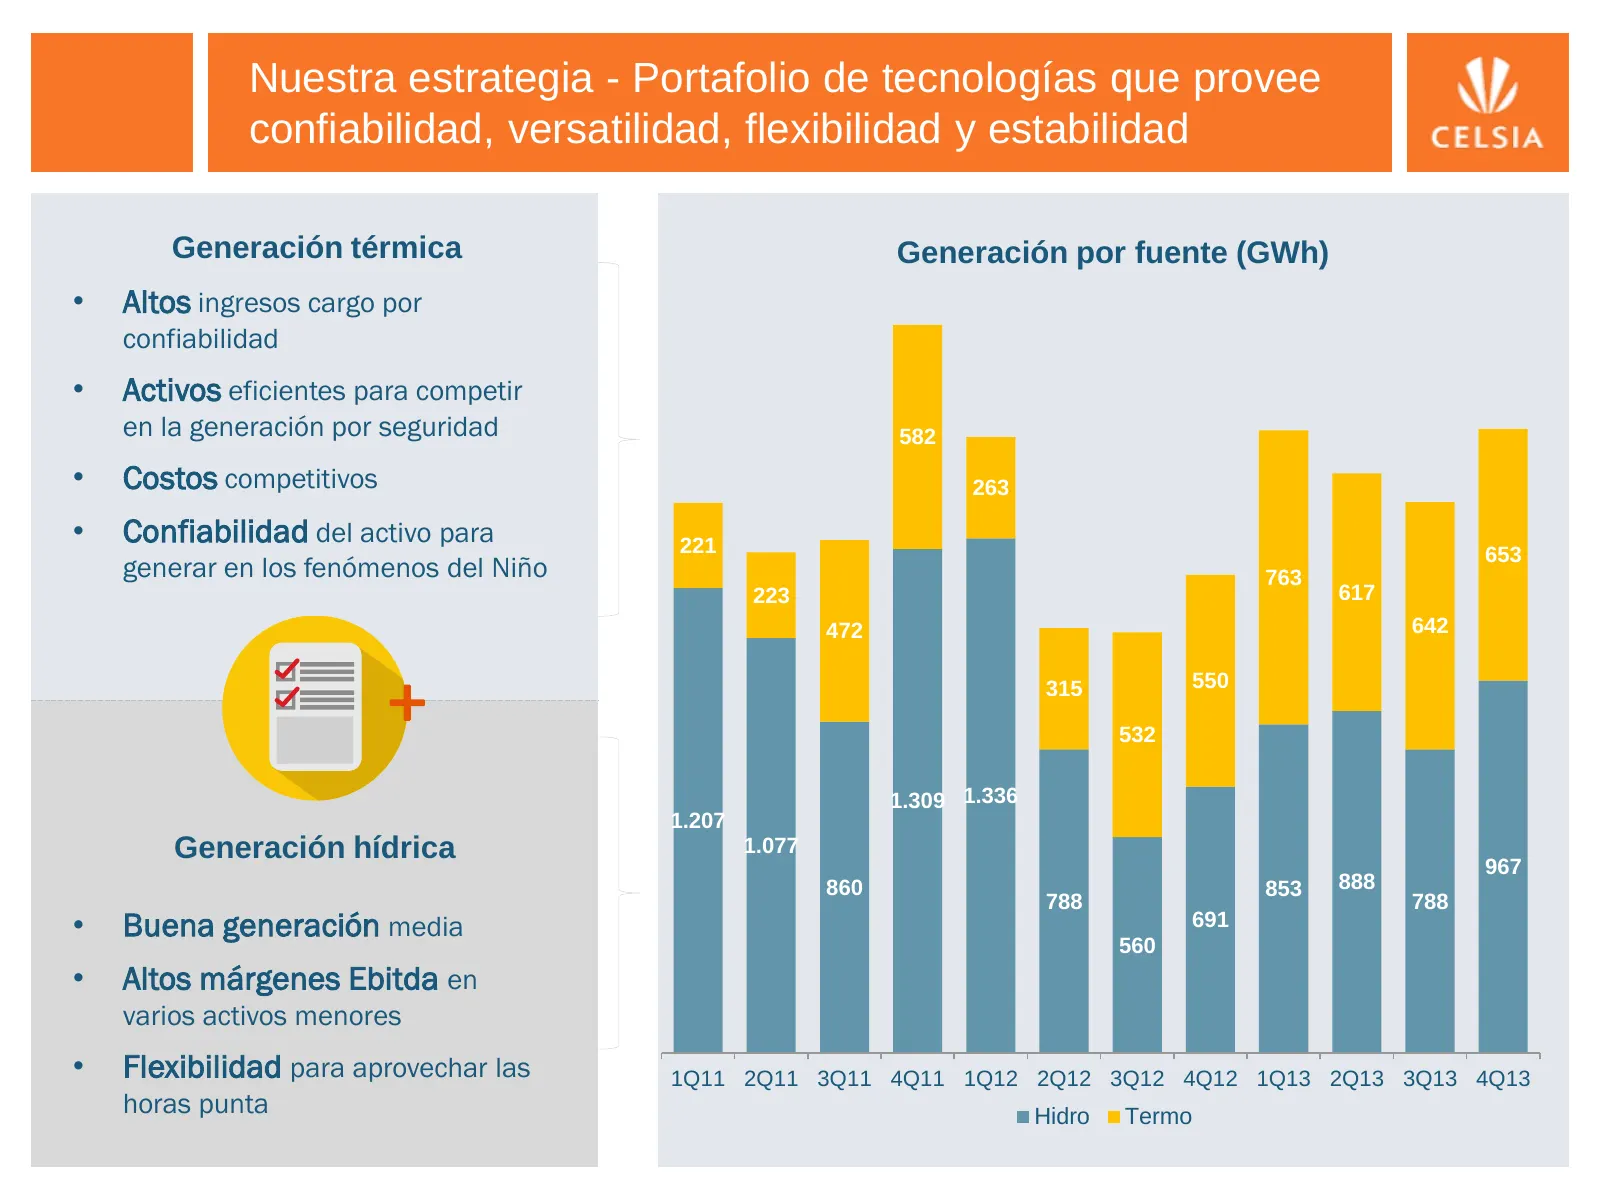
Nuestra estrategia - Portafolio de tecnologías que provee confiabilidad, versatilidad, flexibilidad y estabilidad Generación térmica Generación por fuente (GWh) • Altos ingresos cargo por confiabilidad • Activos eficientes para competir en la generación por seguridad 582 • Costos competitivos 263 •
Slide 26: Razones para invertir
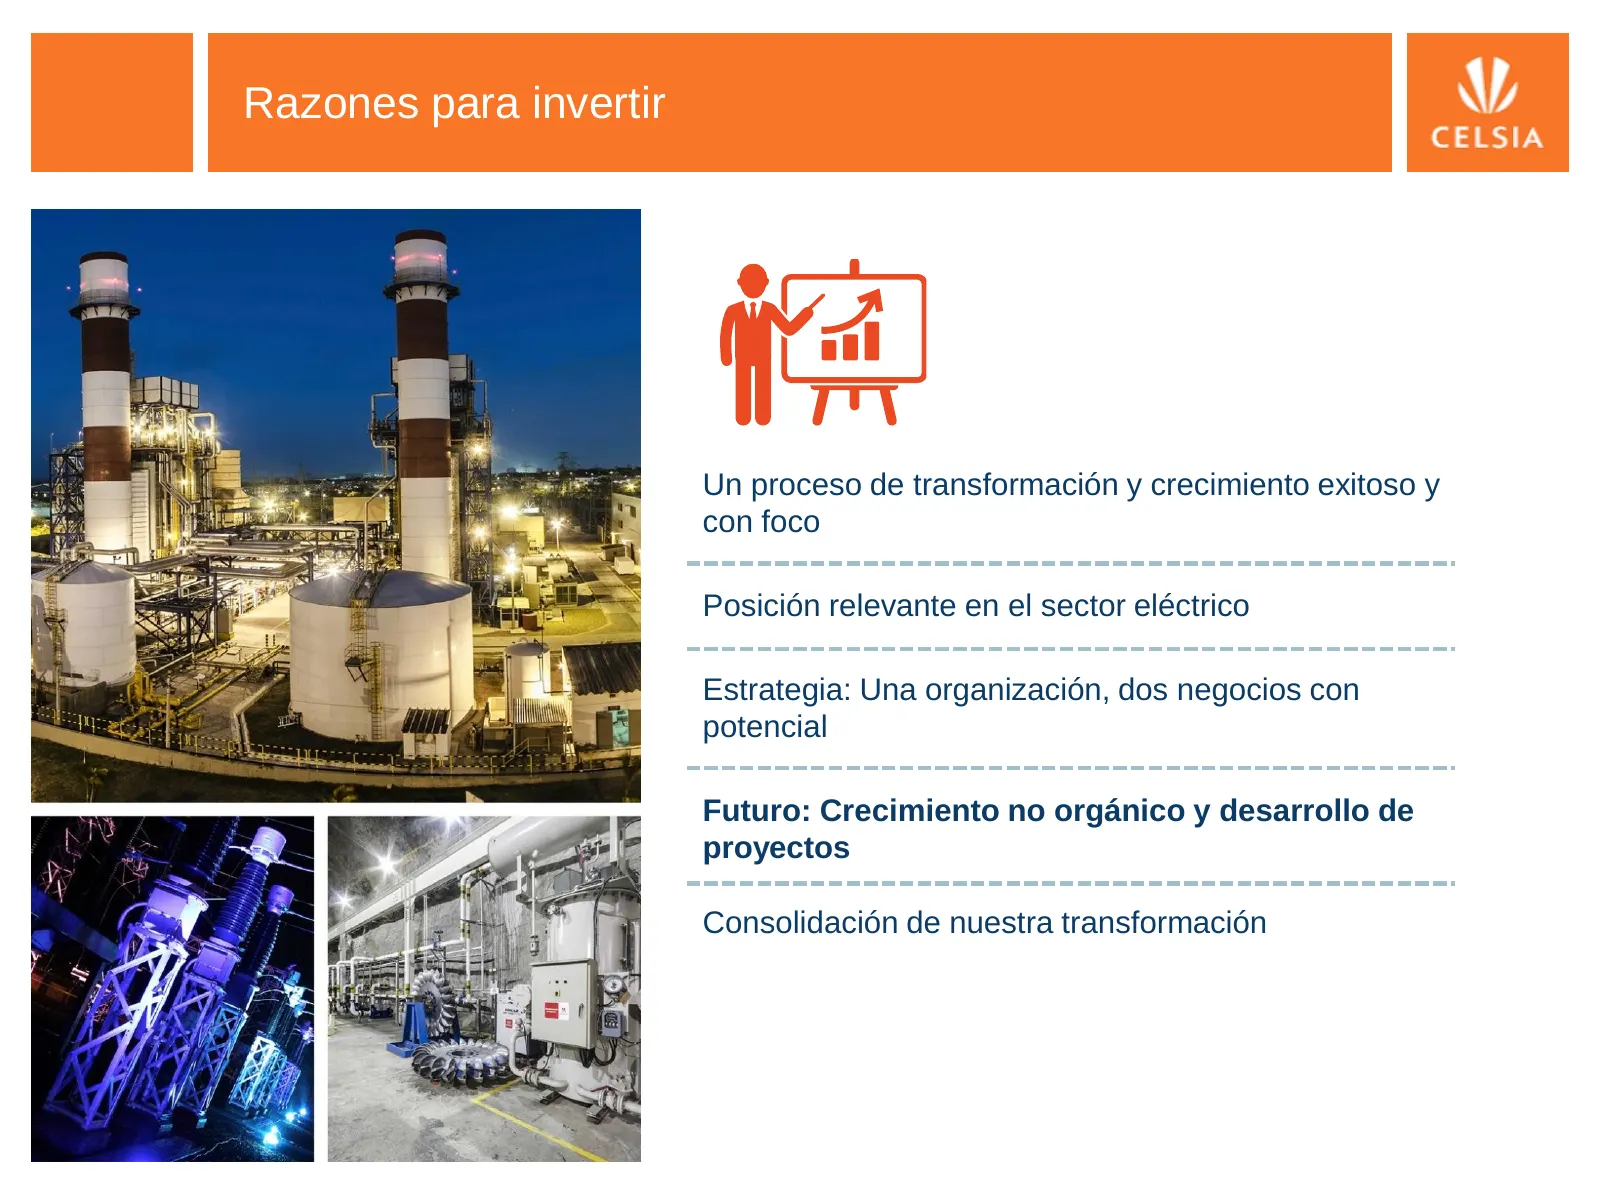
Razones para invertir Un proceso de transformación y crecimiento exitoso y con foco Posición relevante en el sector eléctrico Estrategia: Una organización, dos negocios con potencial Futuro: Crecimiento no orgánico y desarrollo de proyectos Consolidación de nuestra transformación
Slide 27: Exitosa estrategia de crecimiento mediante adquisiciones y desarrollo de proyectos
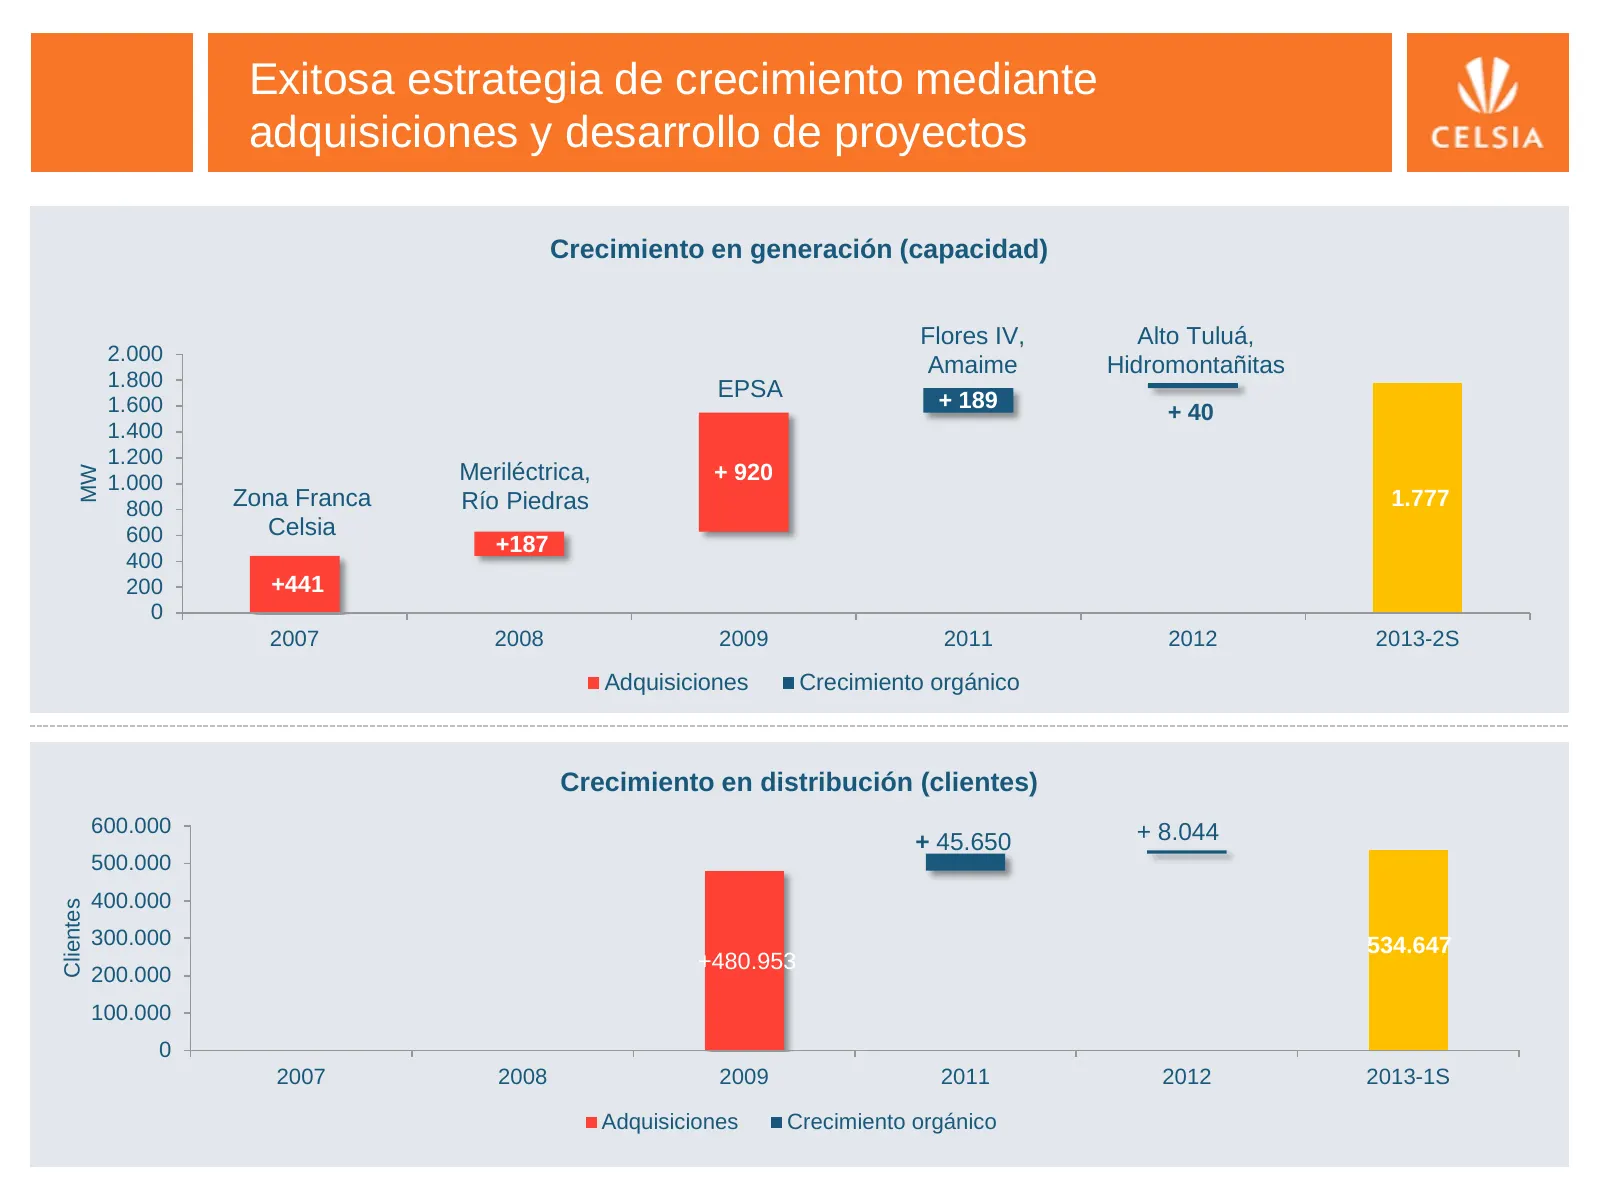
Exitosa estrategia de crecimiento mediante adquisiciones y desarrollo de proyectos Crecimiento en generación (capacidad) Flores IV, Alto Tuluá, 2.000 Amaime Hidromontañitas 1.800 EPSA 1.600 + 189 + 40 1.400 1.200 Meriléctrica, + 920 MW 1.000 800 Zona Franca Río Piedras 1.777 600 Celsia +187 400 200
Slide 28: Plan de expansión
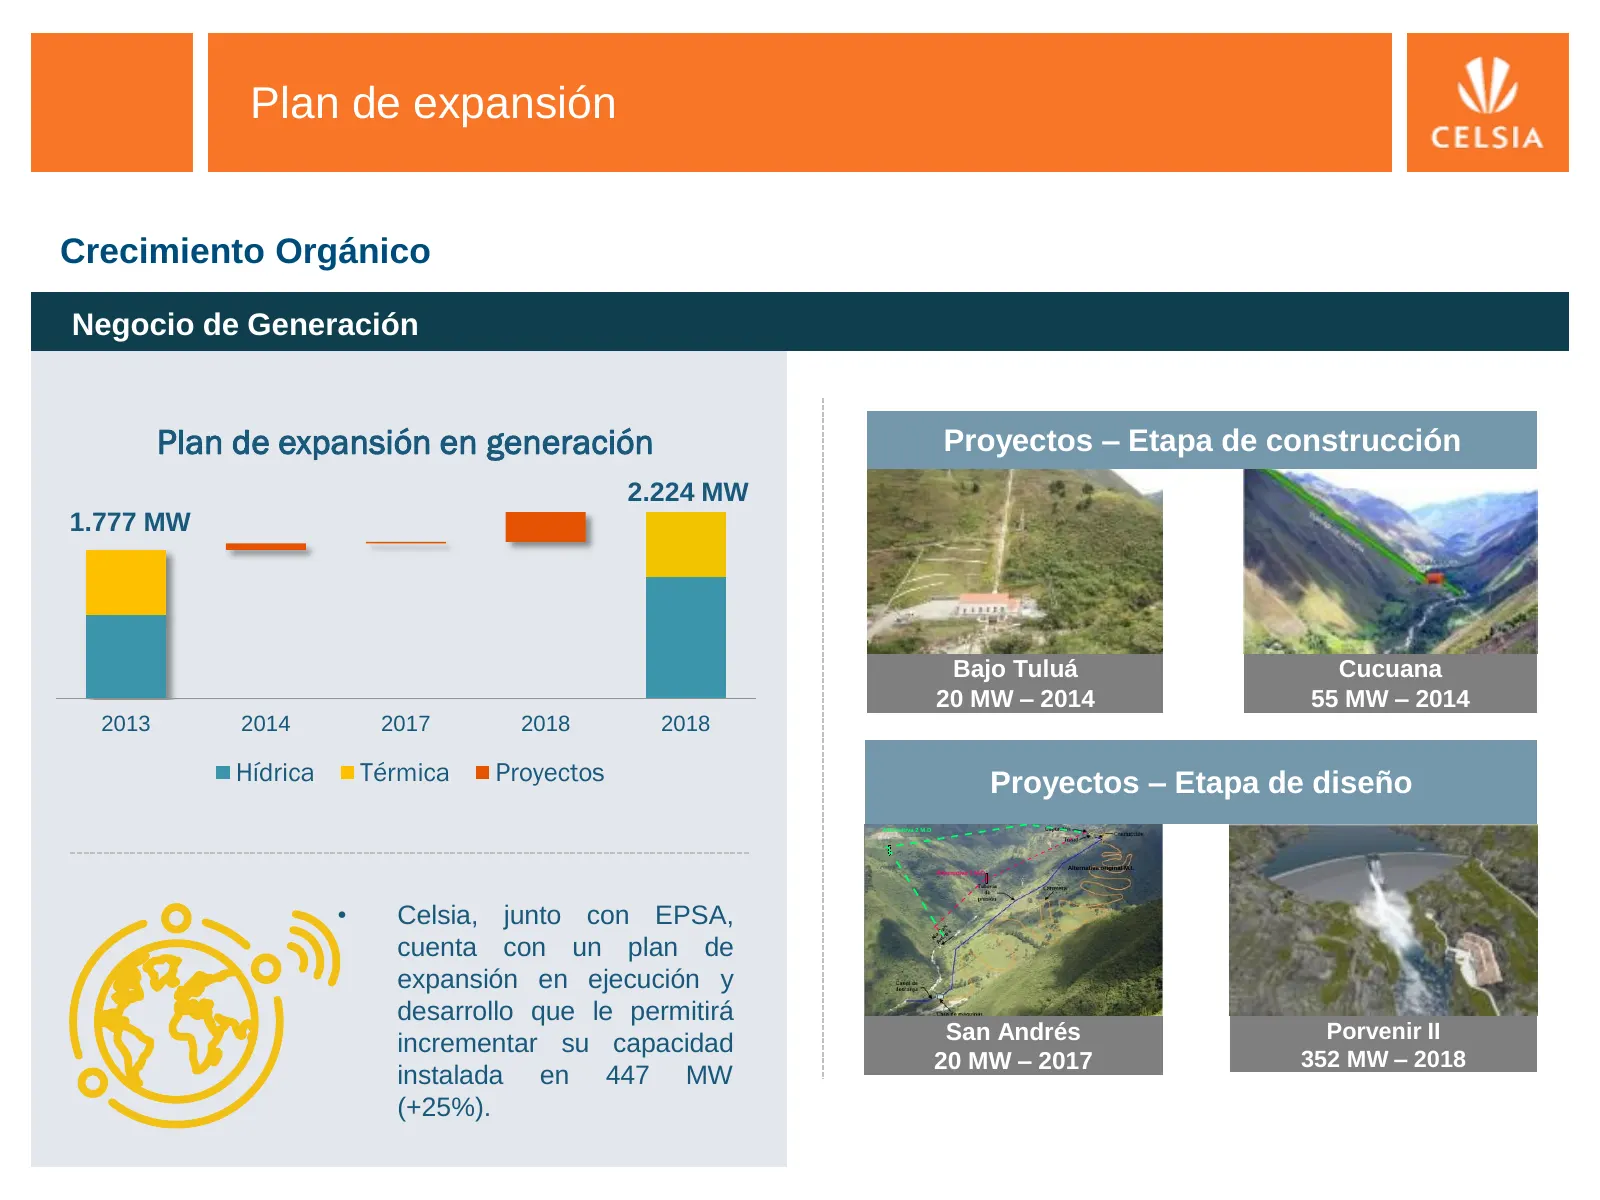
Plan de expansión Crecimiento Orgánico Negocio de Generación Plan de expansión en generación Proyectos – Etapa de construcción 2.224 MW 1.777 MW Bajo Tuluá Cucuana 20 MW – 2014 55 MW – 2014 2013 2014 2017 2018 2018 Hídrica Térmica Proyectos Proyectos – Etapa de diseño Alternativa 2 M.D Alternativa o
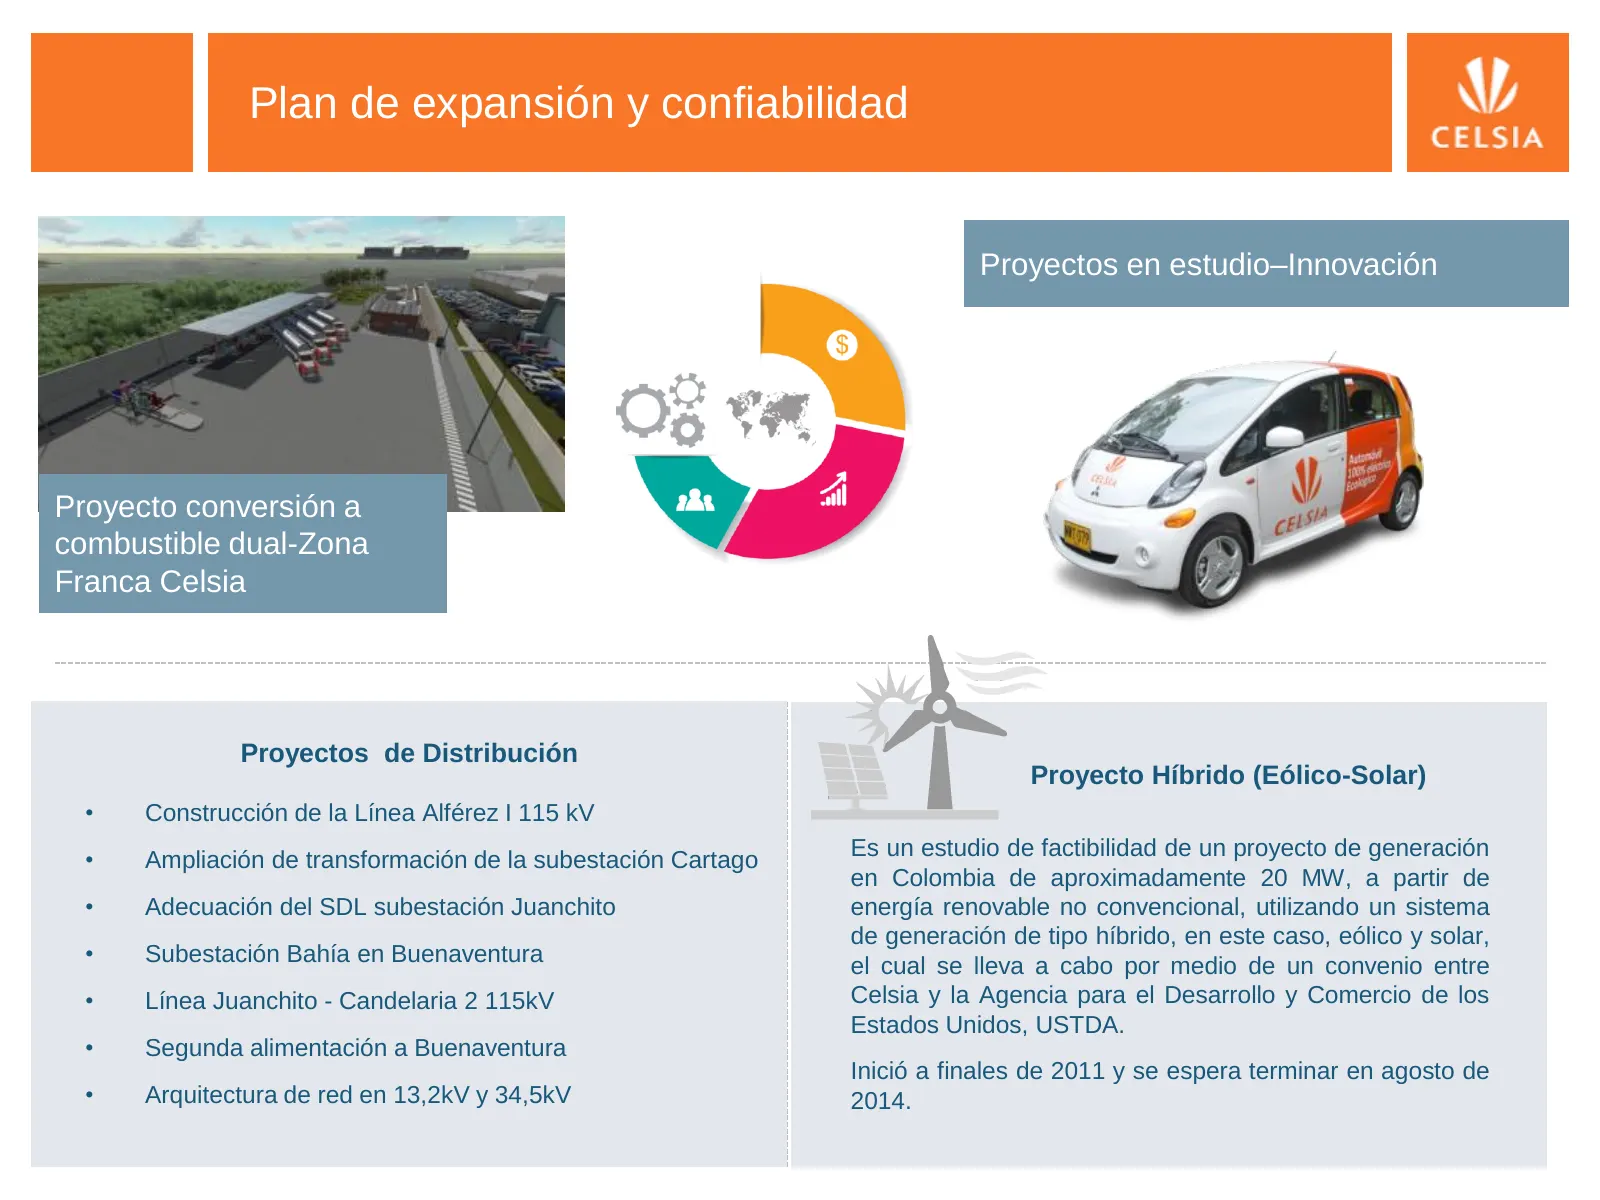
Slide 29: Plan de expansión y confiabilidad
Plan de expansión y confiabilidad Proyectos en estudio–Innovación Proyecto conversión a combustible dual-Zona Franca Celsia Proyectos de Distribución Proyecto Híbrido (Eólico-Solar) • Construcción de la Línea Alférez I 115 kV • Ampliación de transformación de la subestación Cartago Es un estudio de
Slide 30: Razones para invertir
Razones para invertir Un proceso de transformación y crecimiento exitoso y con foco Posición relevante en el sector eléctrico Estrategia: Una organización, dos negocios con potencial Futuro: Crecimiento no orgánico y desarrollo de proyectos Consolidación de nuestra transformación
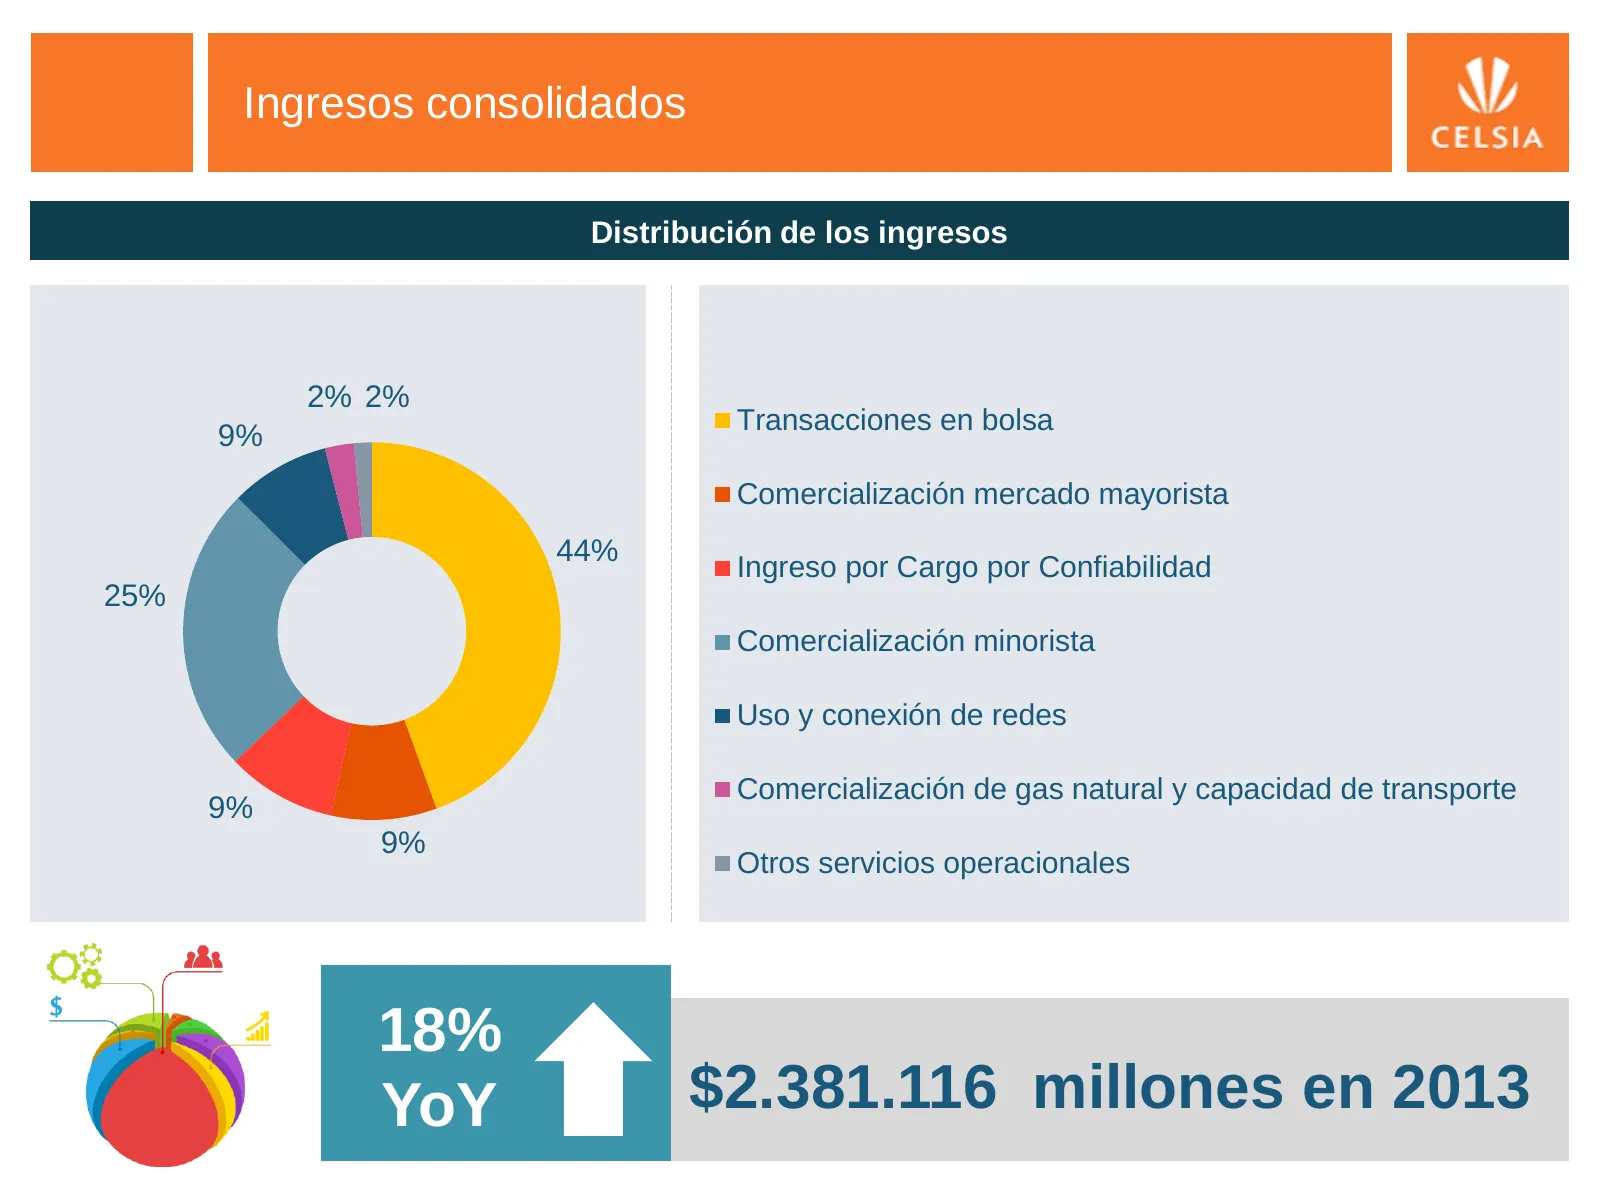
Slide 31: Ingresos consolidados
Ingresos consolidados Distribución de los ingresos 2% 2% Transacciones en bolsa 9% Comercialización mercado mayorista 44% Ingreso por Cargo por Confiabilidad 25% Comercialización minorista Uso y conexión de redes Comercialización de gas natural y capacidad de transporte 9% 9% Otros servicios operaci
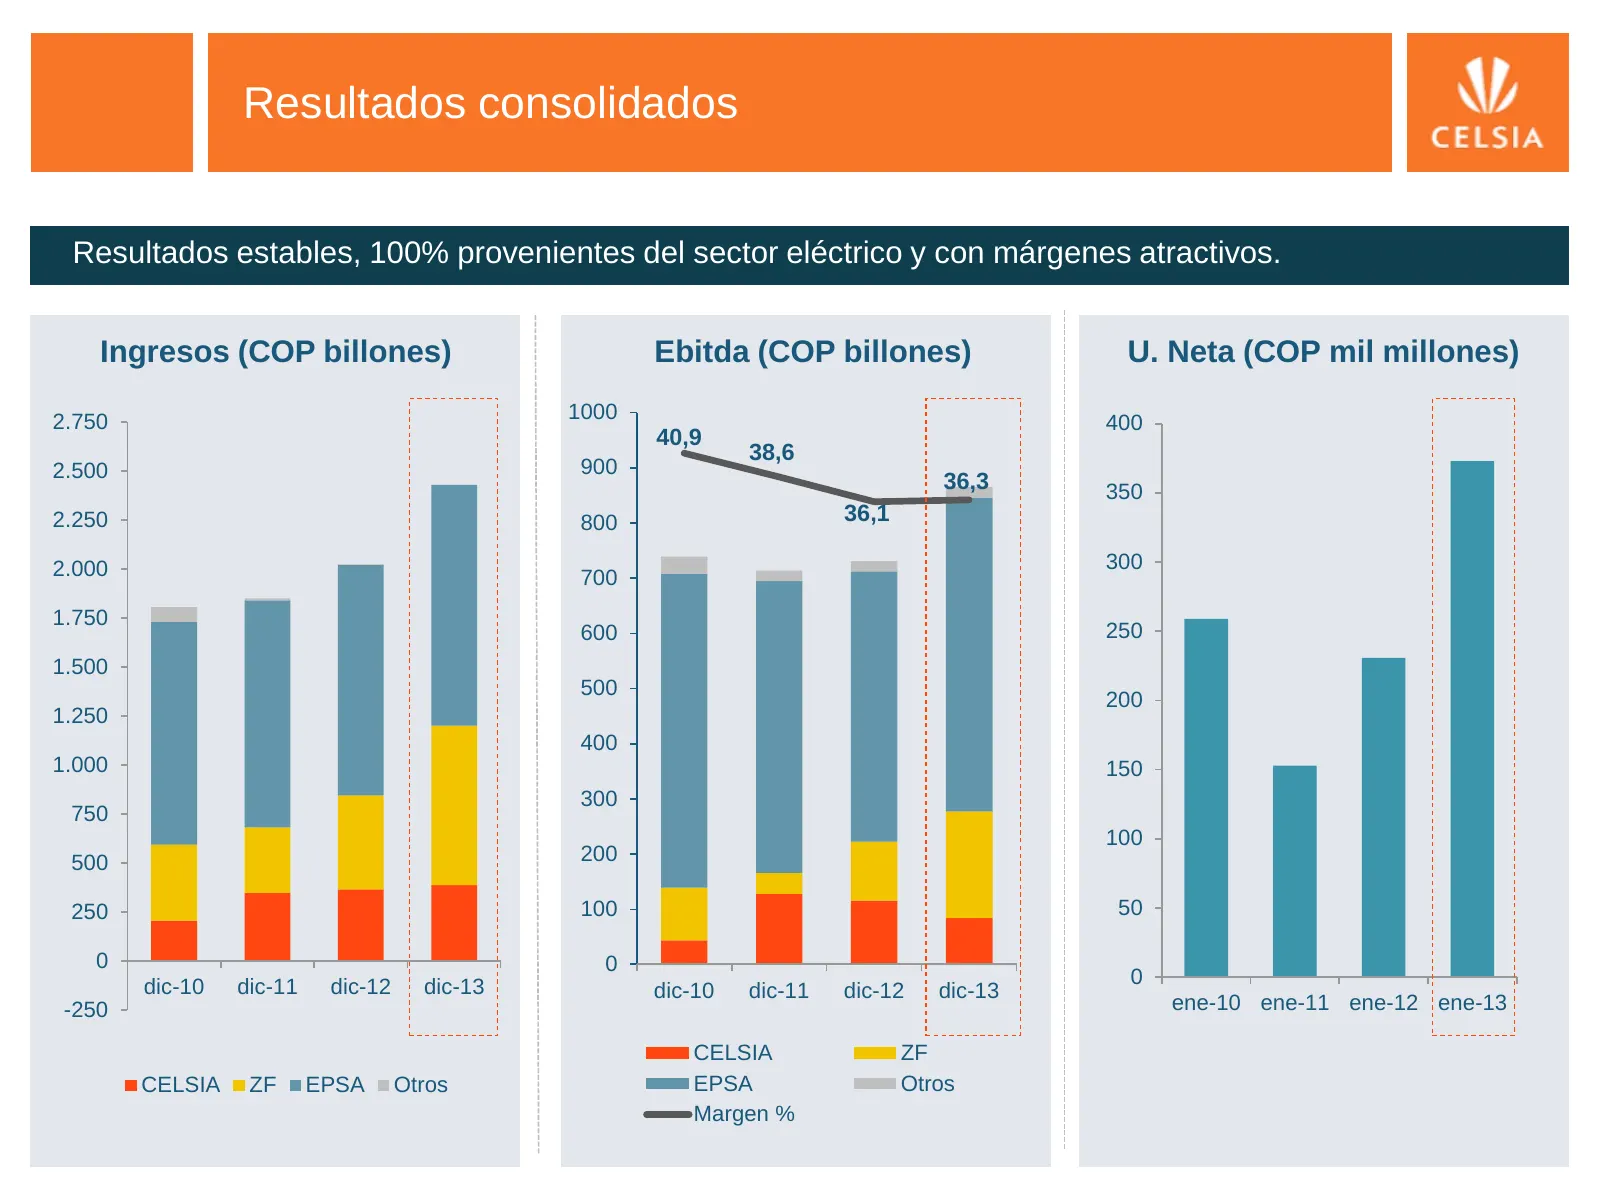
Slide 32: Resultados consolidados
Resultados consolidados Resultados estables, 100% provenientes del sector eléctrico y con márgenes atractivos. Ingresos (COP billones) Ebitda (COP billones) U. Neta (COP mil millones) 2.750 1000 400 40,9 38,6 2.500 900 36,3 40,00 350 2.250 800 36,1 2.000 700 30,00 300 1.750 600 250 1.500 20,00 500 2
Slide 33: Composición de los ingresos: Un portafolio balanceado de negocios y tecnologías
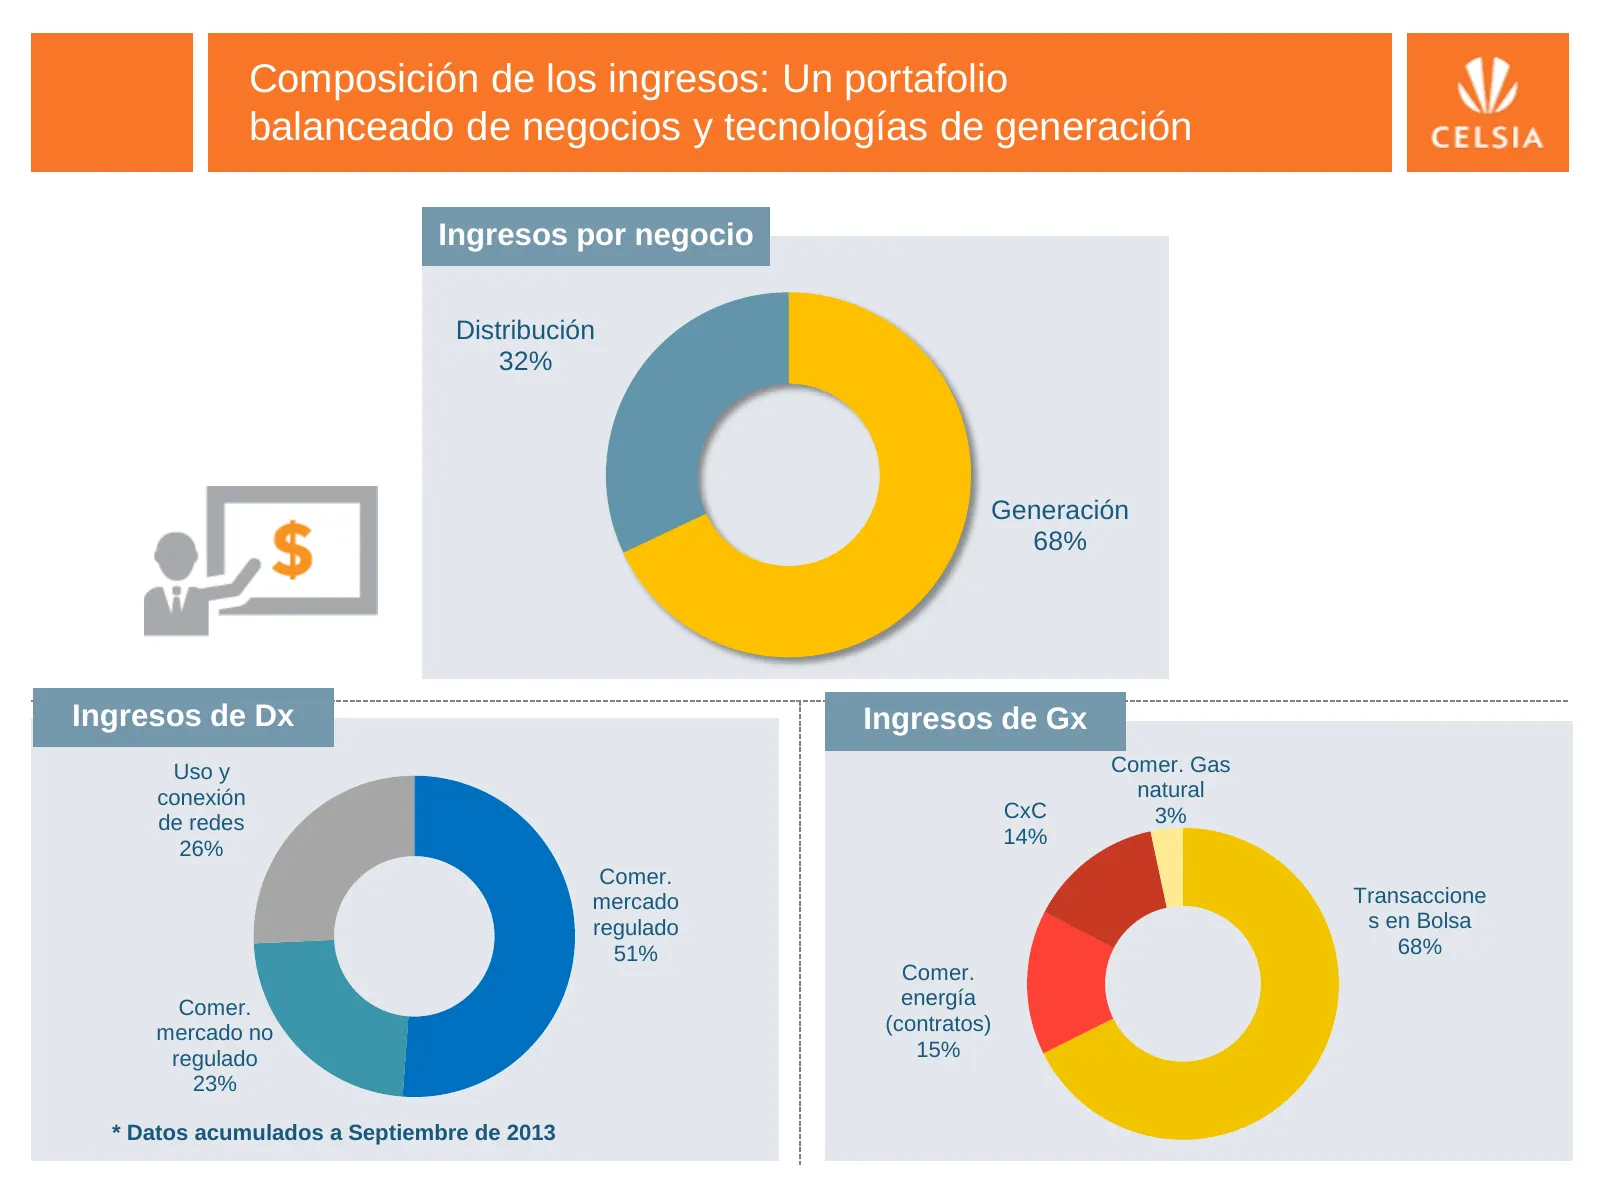
Composición de los ingresos: Un portafolio balanceado de negocios y tecnologías de generación Ingresos por negocio Distribución 32% Generación 68% Ingresos de Dx Ingresos de Gx Uso y Comer. Gas conexión natural CxC 3% de redes 14% 26% Comer. mercado Transaccione regulado s en Bolsa 51% 68% Comer. Co
Slide 34: Deuda neta consolidada
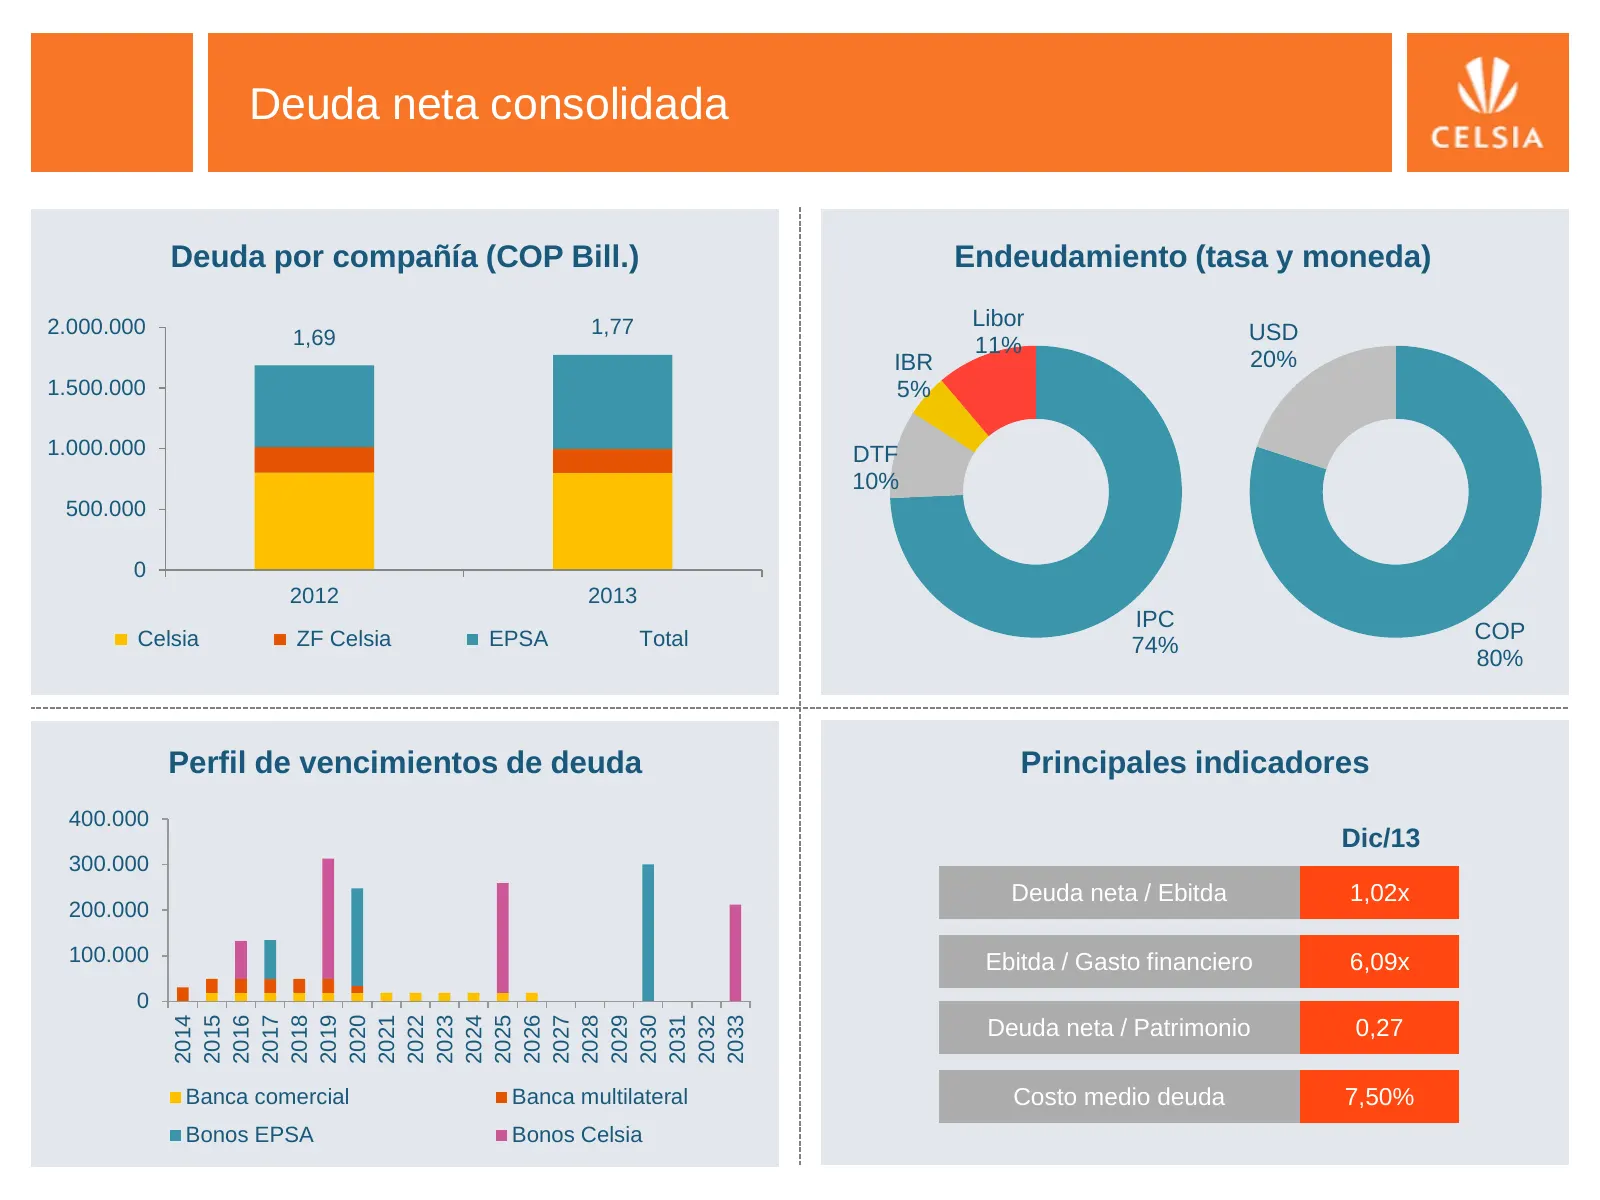
Deuda neta consolidada Deuda por compañía (COP Bill.) Endeudamiento (tasa y moneda) 2.000.000 1,77 Libor 1,69 USD 11% IBR 20% 1.500.000 5% 1.000.000 DTF 10% 500.000 0 2012 2013 IPC Celsia ZF Celsia EPSA Total COP 74% 80% Perfil de vencimientos de deuda Principales indicadores 400.000 Dic/13 300.000
Slide 35: Desempeño de la acción – Precio y volumen
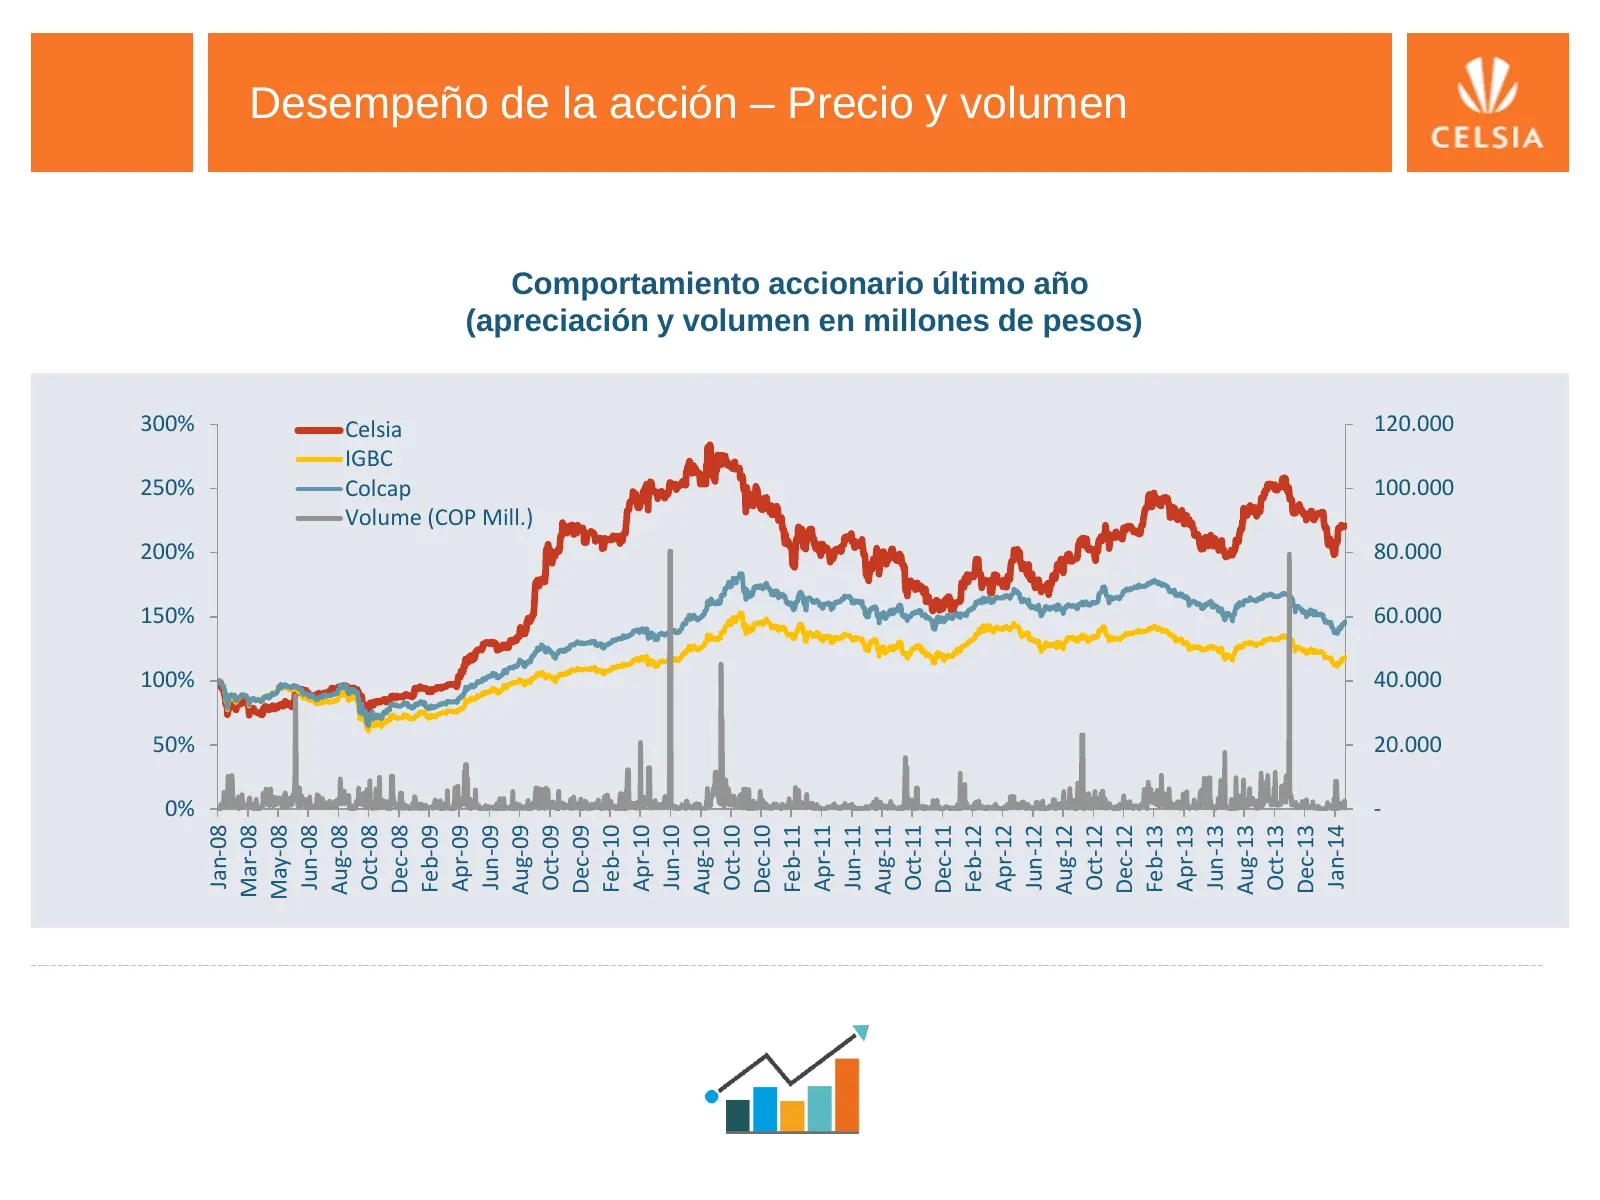
0% 100% 150% 200% 250% 300% 50% Jan-08 Mar-08 May-08 Jun-08 Aug-08 Oct-08 IGBC Celsia Colcap Dec-08 Feb-09 Apr-09 Jun-09 Aug-09 Volume (COP Mill.) Oct-09 Dec-09 Feb-10 Apr-10 Jun-10 Aug-10 Oct-10 Dec-10 Feb-11 Apr-11 Jun-11 Aug-11 Oct-11 Dec-11 Feb-12 Apr-12 Jun-12 Aug-12 Comportamiento accionario ú
Slide 36: Evolución dividendo
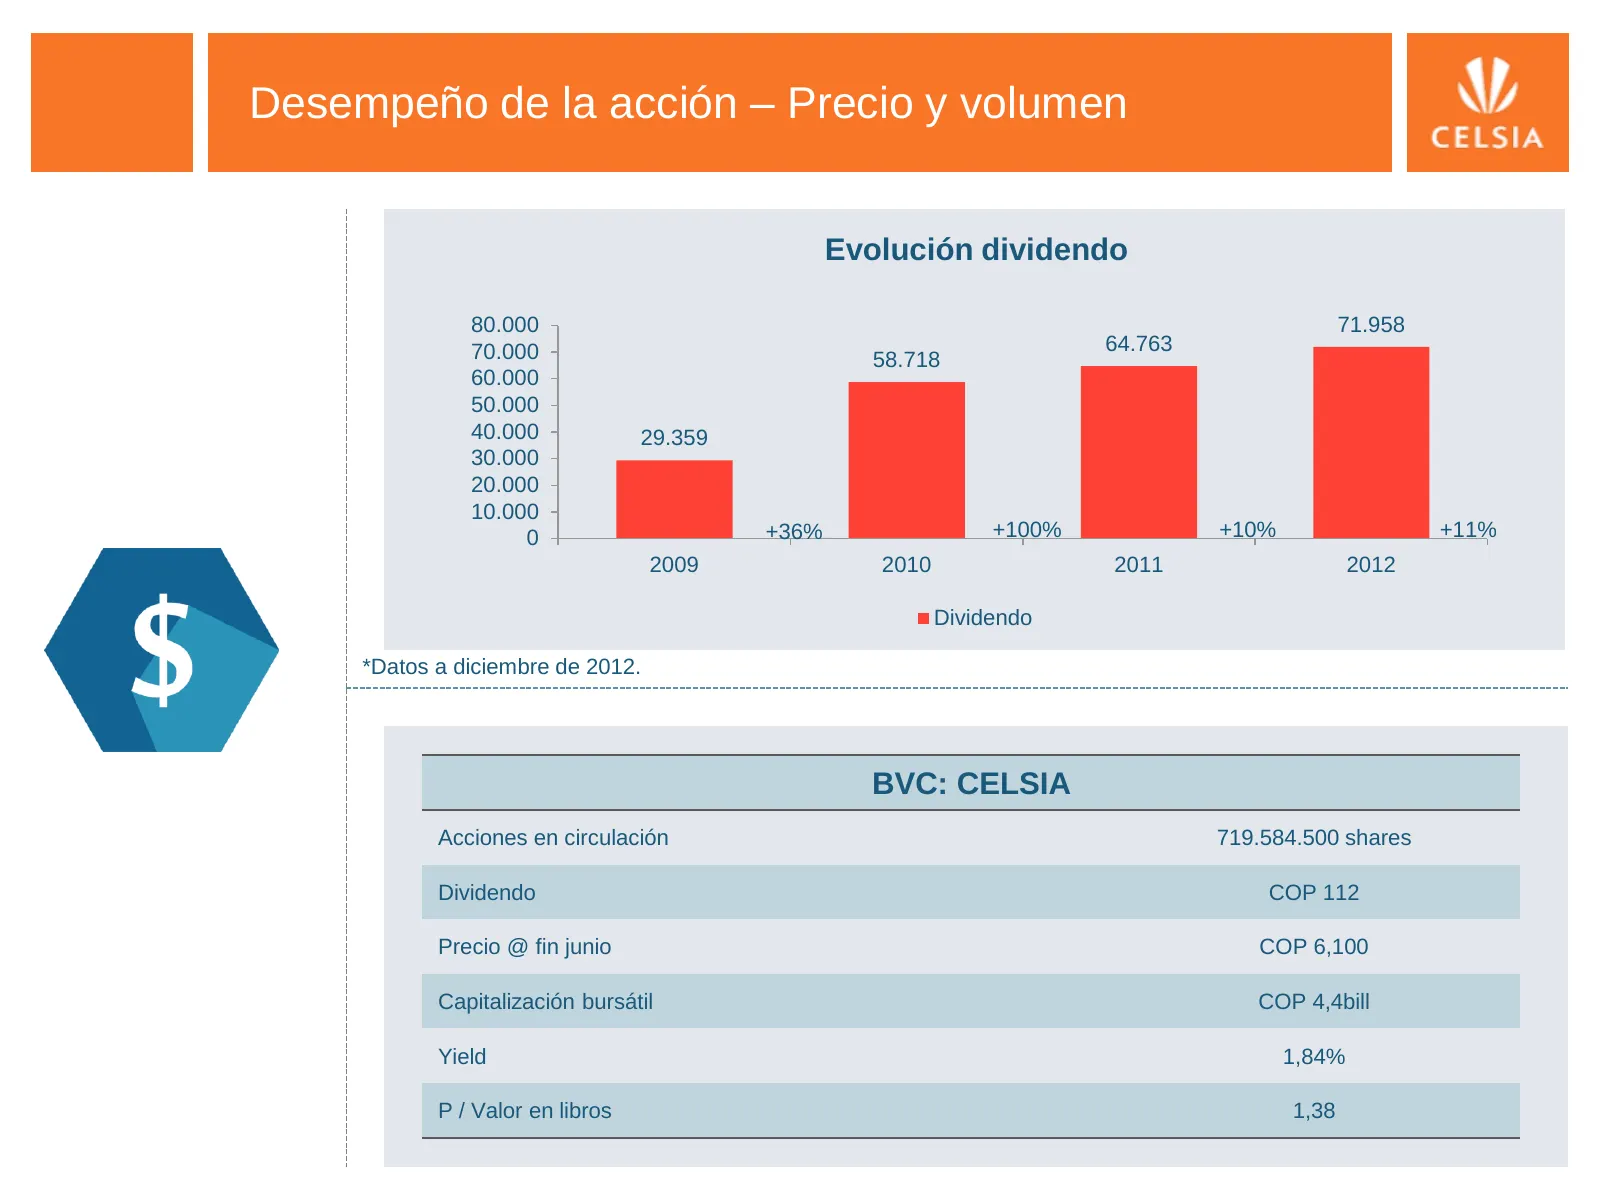
Desempeño de la acción – Precio y volumen Evolución dividendo 80.000 71.958 70.000 64.763 58.718 60.000 50.000 40.000 29.359 30.000 20.000 10.000 0 +36% +100% +10% +11% 2009 2010 2011 2012 Dividendo *Datos a diciembre de 2012. BVC: CELSIA Acciones en circulación 719.584.500 shares Dividendo COP 112
Slide 37: La acción
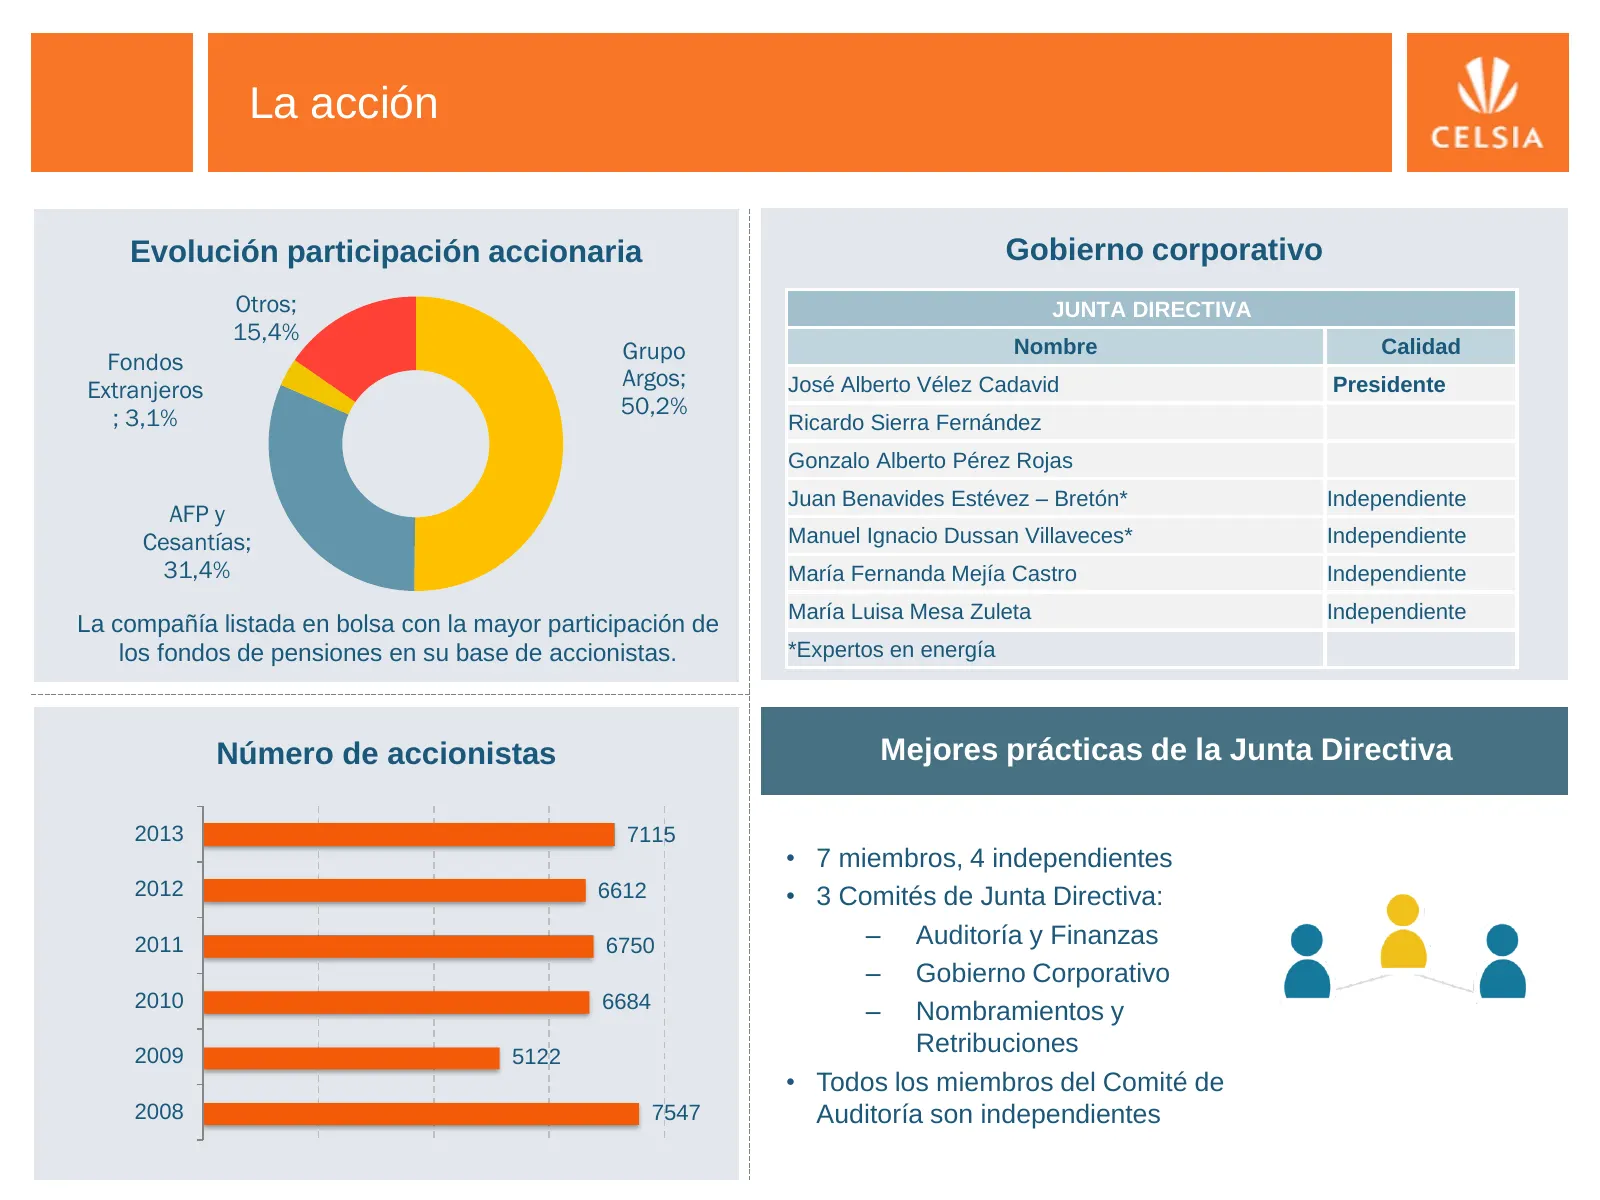
La acción Evolución participación accionaria Gobierno corporativo Otros; JUNTA DIRECTIVA 15,4% Fondos Grupo Nombre Calidad Extranjeros Argos; José Alberto Vélez Cadavid Presidente ; 3,1% 50,2% Ricardo Sierra Fernández Gonzalo Alberto Pérez Rojas Juan Benavides Estévez – Bretón* Independiente AFP y C
Slide 38: www.celsia.com
Esteban Piedrahita Vicepresidente Financiero Natalia Molina Relaciones con Inversionistas www.celsia.com
Source: Internet Archive copy of celsia.com
More decks from Celsia SA ESP
 Q3 2026 Earnings Presentation15 slides · November 2026
 Celsia — Investor Presentation (June 2026)26 slides · June 2026
 Celsia — Investor Presentation (June 2026)26 slides · June 2026
 Q4 2025 Earnings Presentation28 slides · February 2026
 Q2 2026 Earnings Presentation16 slides · 2026
 Investor Day (October 2025)46 slides · October 2025