Schawk — Investor Presentation (December 2009)
25 slides from Schawk's investor presentation, Dec 9, 2009
Slide 1: Investor Presentation December 8, 2009
INVESTOR PRESENTATION DECEMBER 8, 2009
Slide 2: Forward Looking Statements
FORWARD LOOKING STATEMENTS CERTAIN STATEMENTS IN THIS PRESENTATION ARE FORWARD-LOOKING STATEMENTS WITHIN THE MEANING OF SECTION 21E OF THE SECURITIES EXCHANGE ACT OF 1934, AS AMENDED, AND ARE SUBJECT TO THE SAFE HARBOR CREATED THEREBY. THESE STATEMENTS ARE MADE BASED UPON CURRENT EXPECTATIONS AND BE
Slide 3: Non-GAAP & Other Financial Information
NON-GAAP & OTHER FINANCIAL INFORMATION ALL HISTORICAL FINANCIAL INFORMATION PRESENTED HEREIN SHOULD BE READ IN CONJUNCTION WITH THE MORE DETAILED INFORMATION INCLUDED IN OUR ANNUAL REPORT ON FORM 10-K FOR THE FISCAL YEAR ENDED DECEMBER 31, 2008 AND OUR QUARTERLY REPORTS ON FORM 10-Q FOR THE QUARTERL
Slide 4: Who We Are
q ONE OF THE WORLD’S LARGEST INDEPENDENT SUPPLIERS OF BRAND POINT MANAGEMENT SOLUTIONS q FOUNDED IN 1953 - PUBLIC SINCE 1995 (NYSE:SGK) q $494.2 MILLION IN REVENUE FOR 2008 q GLOBAL PRESENCE WITH OVER 3,000 EMPLOYEES IN 14 COUNTRIES ACROSS 4 CONTINENTS q 154 LOCATIONS, INCLUDING 106 ON-SITE CUSTOMER
Slide 5: Who We Are: Leader in Brand Point Management
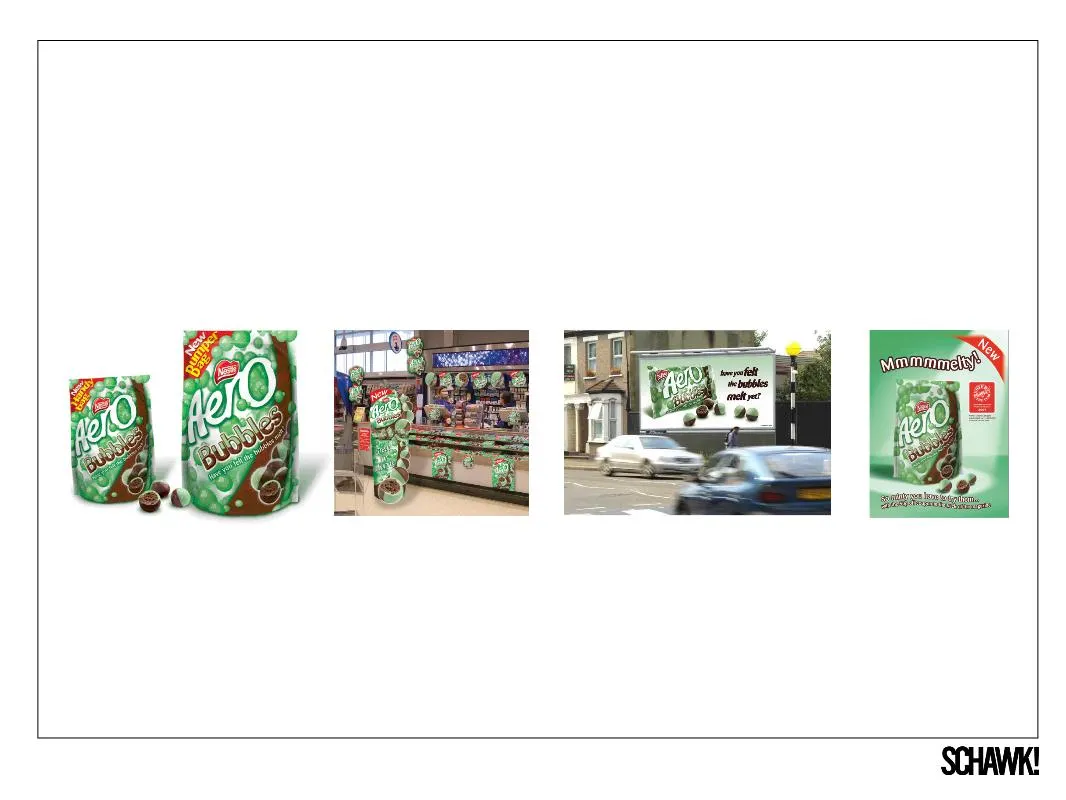
q SCHAWK IS A LEADER IN THE BRAND POINT MANAGEMENT CATEGORY, ENABLING COMPANIES OF ALL SIZES TO CONNECT THEIR BRANDS WITH CONSUMERS TO CREATE DEEPER BRAND AFFINITY q WITH A GLOBAL FOOTPRINT OF 48 OFFICES, SCHAWK HELPS COMPANIES CREATE COMPELLING AND CONSISTENT BRAND EXPERIENCES BY PROVIDING INTEGRAT
Slide 6: What We Do
ON THE SHELF IN THE STORE ON THE GO AT HOME WHAT WE DO
Slide 7: Primary Industries Served
RETAIL CPG PHARMA ADVERTISING PRIMARY INDUSTRIES SERVED
Slide 8: Primary Industries Served
ENTERTAINMENT TECHNOLOGY FASHION/COSMETICS PRIMARY INDUSTRIES SERVED
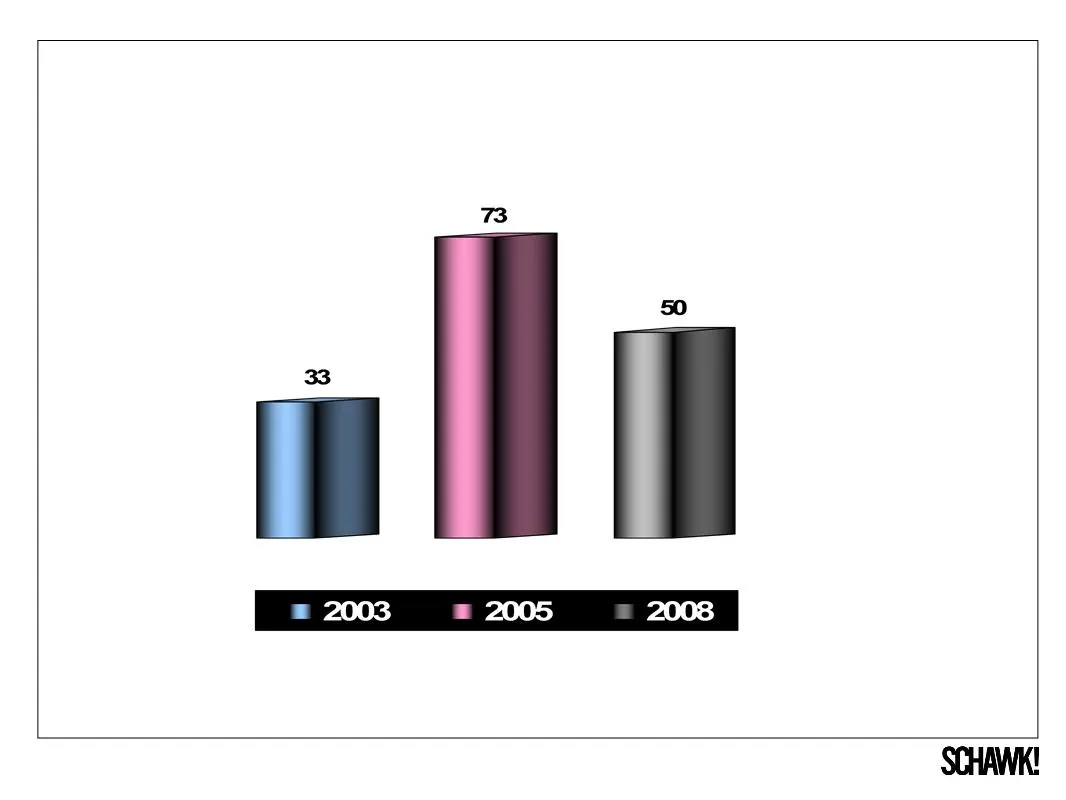
Slide 9: Operating Facilities
OPERATING FACILITIES
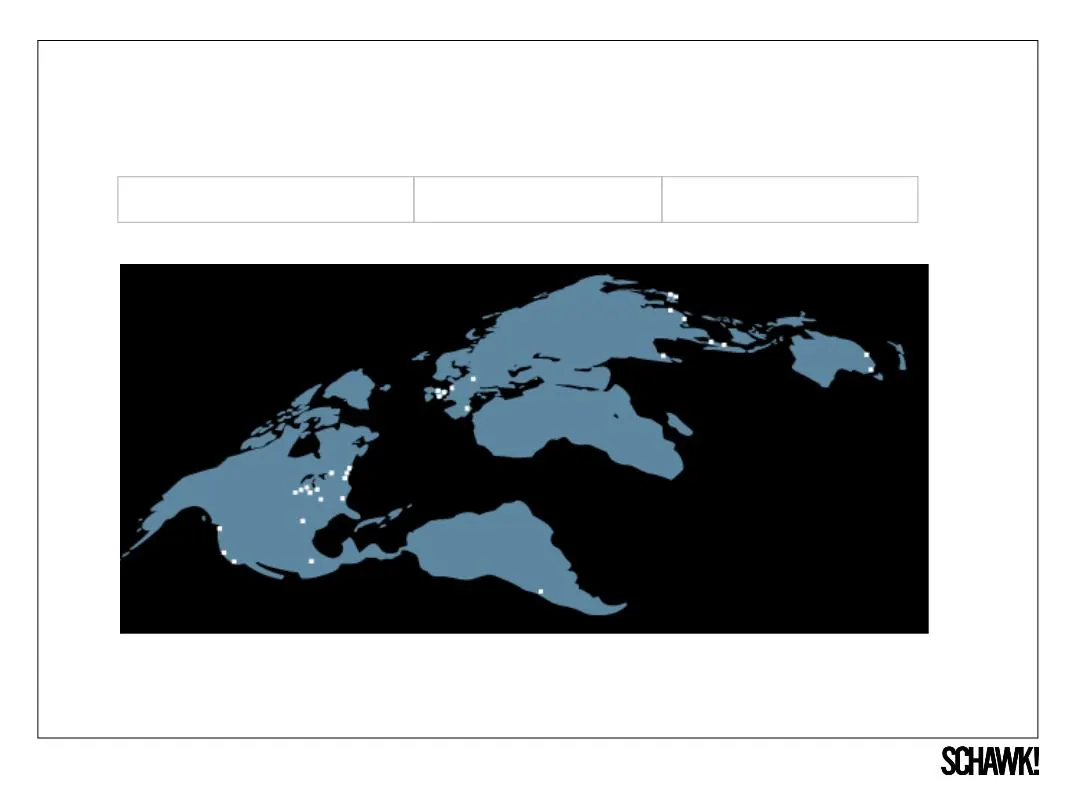
Slide 10: Unique Global Reach
CLIENT ON-SITES (74)* (25) (7) USA (26) CANADA (4) MEXICO (1) UK (6) BELGIUM (1) SPAIN (1) AUSTRALIA (2) CHINA (2) SINGAPORE (1) JAPAN (1) INDIA (1) MALAYSIA (1) OFFICES NORTH AMERICA EUROPE ASIA PACIFIC NETHERLANDS (1) UNIQUE GLOBAL REACH *SOME COMPANIES HAVE MULTIPLE ON-SITE LOCATIONS
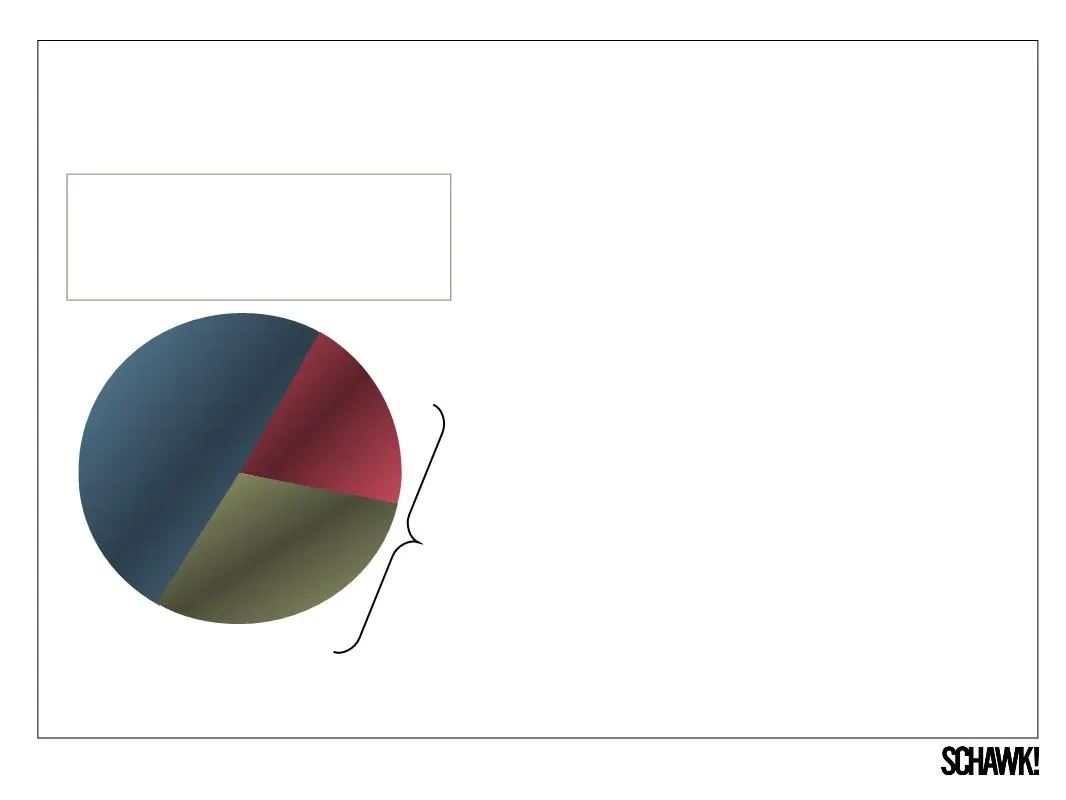
Slide 11: Leader in Fragmented Market
MARKET DYNAMICS: § MAJORITY OF MARKET PARTICIPANTS ARE SINGLE LOCATION, NICHE FIRMS WITH REVENUES OF LESS THAN $20M § INCREASING FOCUS ON POS MARKETING STRATEGIES § IMAGE CHANGES AND AD SPENDING DRIVE GROWTH § INCREASINGLY TECHNOLOGY INTENSIVE § CLIENTS REDUCING MARKETING STAFF AND OUTSOURCING FUNCT
Slide 12: Focus
q CLIENTS REMAIN CAUTIOUS DUE TO THE ECONOMIC ENVIRONMENT. SCHAWK WORKS TO DEVELOP REVENUE GROWTH AND APPROPRIATE COST ACTIONS TO IMPROVE EFFECTIVENESS AND WORLD CLASS SERVICE DELIVERY CAPABILITIES q STRONG, MOTIVATED MANAGEMENT FOCUSED ON CAPITALIZING ON OPPORTUNITIES WITH NEW AND EXISTING CLIENTS
Slide 13: Package-Good Players Plan New-Product Surge for 2010
PACKAGE-GOOD PLAYERS PLAN NEW-PRODUCT SURGE FOR 2010 AFTER HUNKERING DOWN IN '09, COMPANIES SHOW SIGNS OF GOING ON OFFENSE BY JACK NEFF PUBLISHED: DECEMBER 07, 2009 q “PACKAGE-GOODS MARKETERS ARE PROMISING BIGGER, BETTER AND MORE PLENTIFUL INNOVATION AND NEW PRODUCTS IN 2010 THAN 2009…” q “TITANS PR
Slide 14: Highlights
LEADER IN FRAGMENTED MARKET UNIQUE CLIENT RELATIONSHIPS COMPRE- HENSIVE SERVICE OFFERING PLATFORM POSITIONED FOR GROWTH STRONG CASH FLOW GENERATOR UNMATCHED GLOBAL CAPABILITIES HIGHLIGHTS
Slide 15: Third Quarter 2009 Financial Review
SCHAWK! THIRD QUARTER 2009 FINANCIAL REVIEW
Slide 16: Summary to Date
q CONTINUED COST REDUCTIONS ($35+ MILLION ANNUALIZED SAVINGS FOR SIX QUARTERS ENDED SEPT 2009) AND Q3 2009 AND Q2 2009 SEQUENTIAL INCREASES IN REVENUE, CONTRIBUTED TO BEST QUARTERLY RESULTS (EPS AND “ADJUSTED EBITDA” FOR Q2 2009 AND Q3 2009), SINCE FY 2007 q BELIEF IS THAT Q4 2008 AND Q1 2009 WERE T
Slide 17: Q3 2009 Highlights
Q3 2009 HIGHLIGHTS q $22.3 MILLION 3RD QUARTER DEBT PAYDOWN § $9.2 MILLION CASH FROM INDEMNITY SETTLEMENT ($5 MILLION OPERATING INCOME) q $55.5 MILLION NET DEBT REDUCTION IN SIX MONTHS ENDED SEPTEMBER 30, 2009 § $45.1 MILLION NET DEBT REDUCTION SINCE DECEMBER q LEVERAGE RATIO OF 1.99X AT SEPTEMBER 3
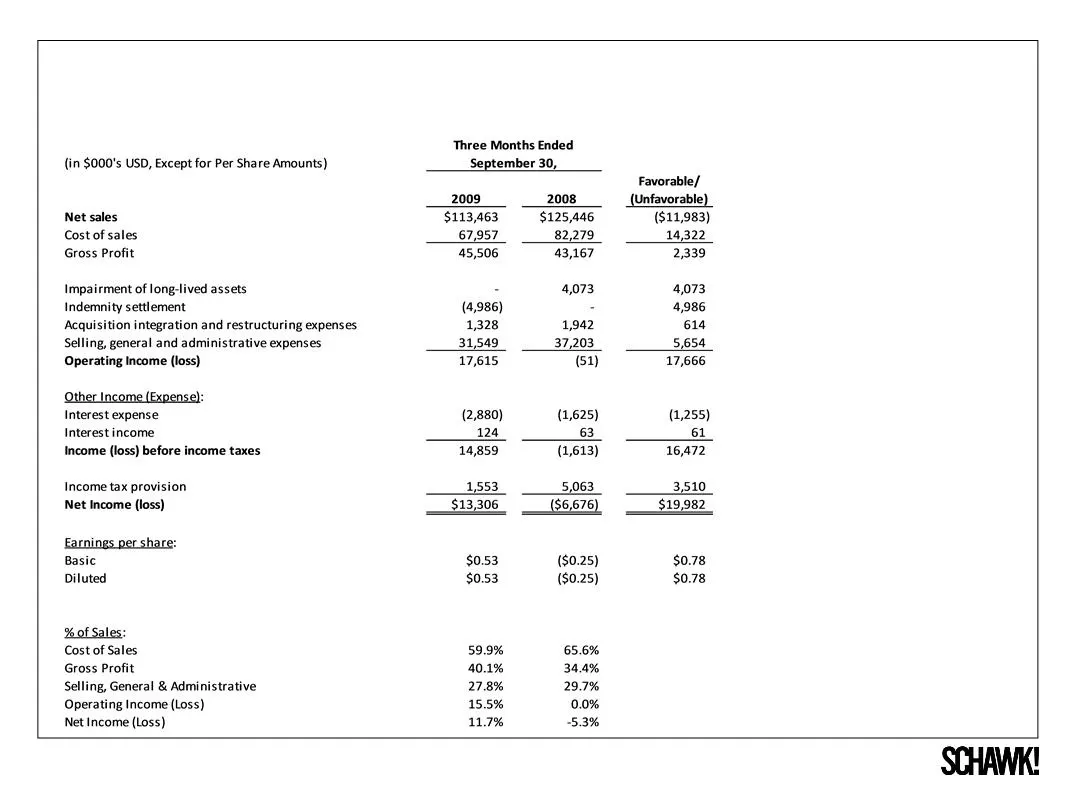
Slide 18: Q3 2009 Income Statement
Q3 2009 INCOME STATEMENT (UNAUDITED)
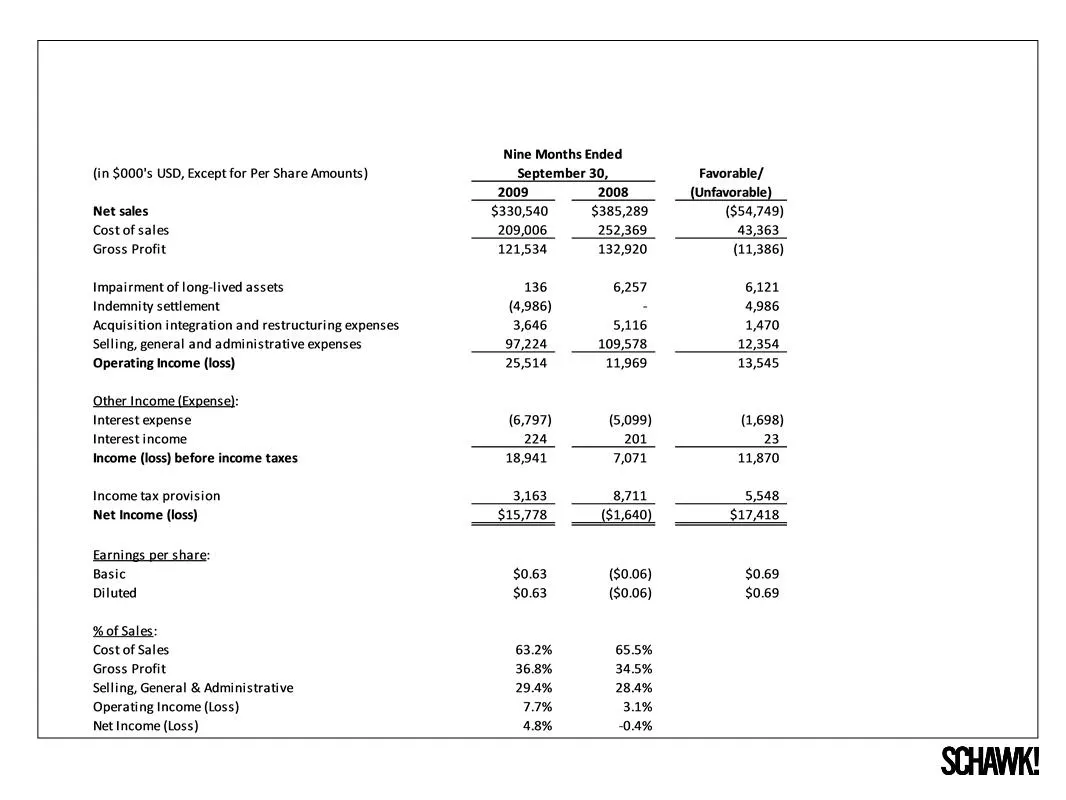
Slide 19: Sept YTD 2009 Income Statement
SEPT YTD 2009 INCOME STATEMENT (UNAUDITED)
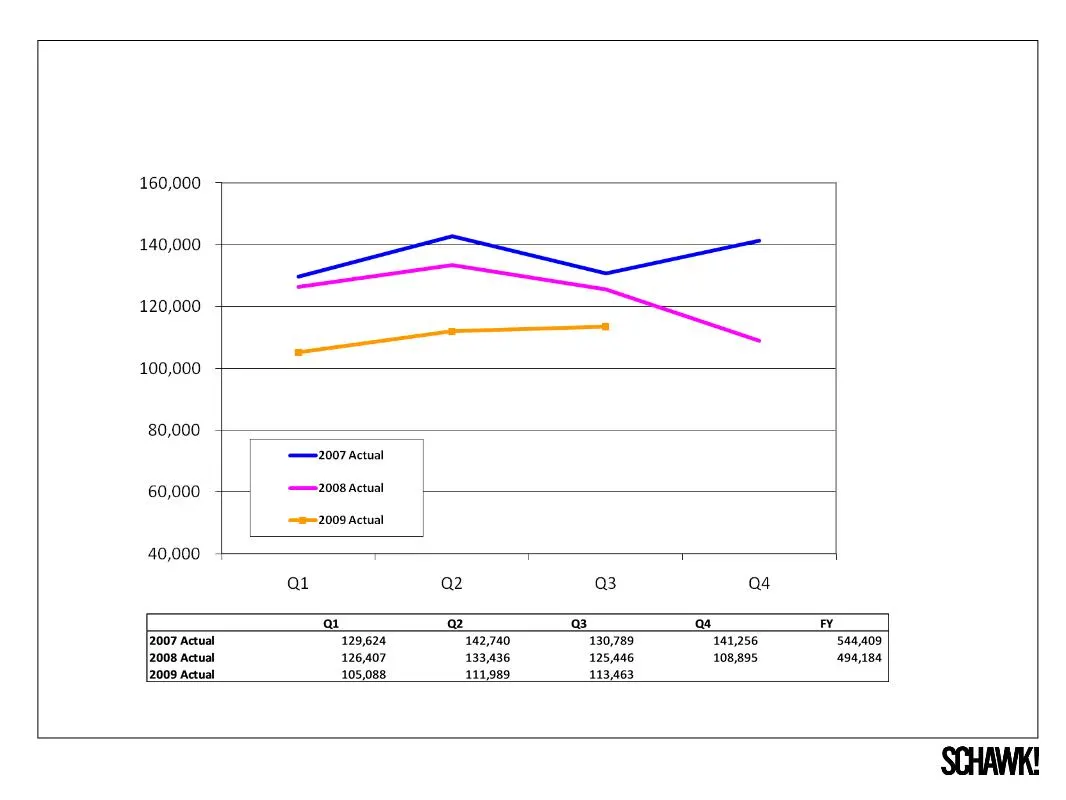
Slide 20: Quarterly Sales Trend 2007-2009
QUARTERLY SALES TREND 2007-2009 ($000’s USD, Unaudited)
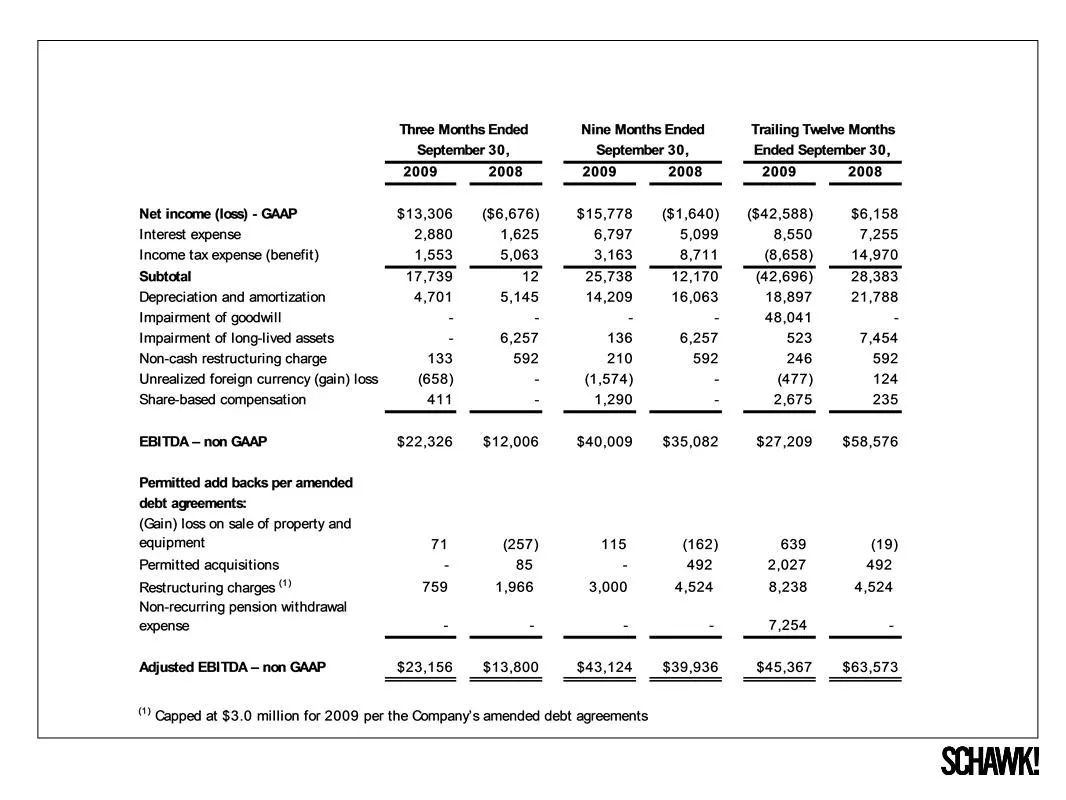
Slide 21: Adjusted EBITDA (Unaudited)
ADJUSTED EBITDA (UNAUDITED) ($000’s USD)
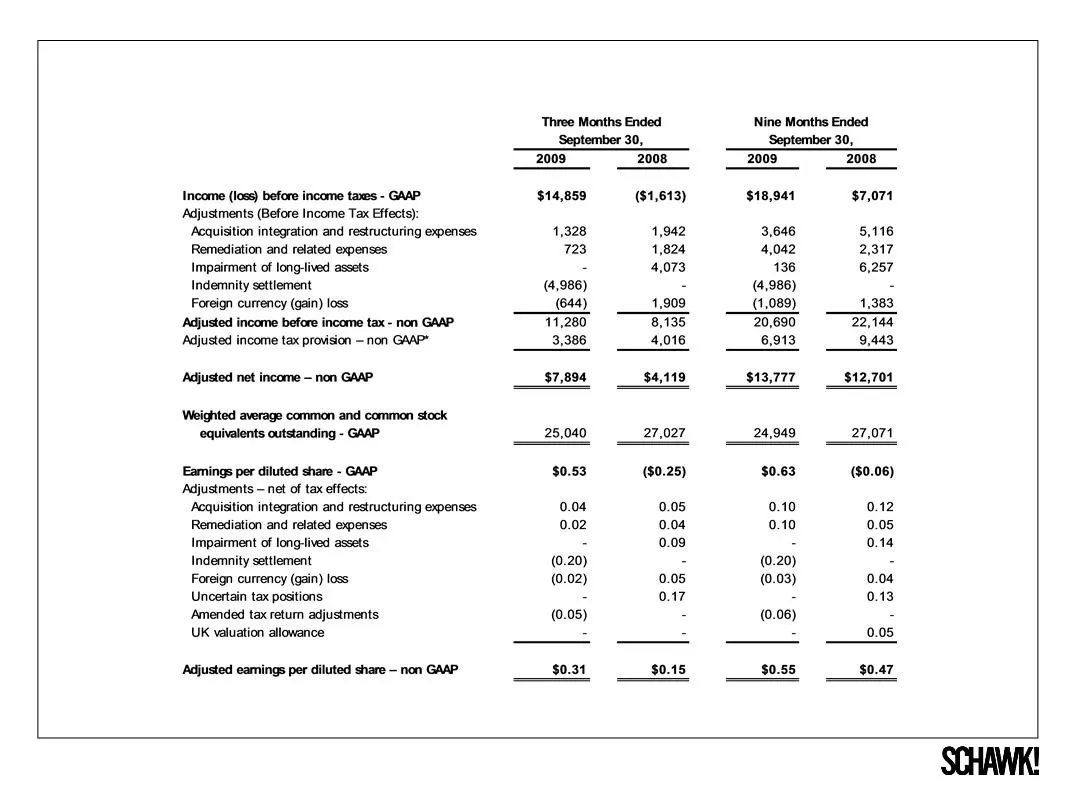
Slide 22: Reconciliation of Non-GAAP to GAAP (Unaudited)
RECONCILIATION OF NON-GAAP TO GAAP (UNAUDITED) ($000’s USD, Except for Per Share Amounts) * Please see the Company’s 2009 third-quarter earnings release for a full reconciliation of this measure.
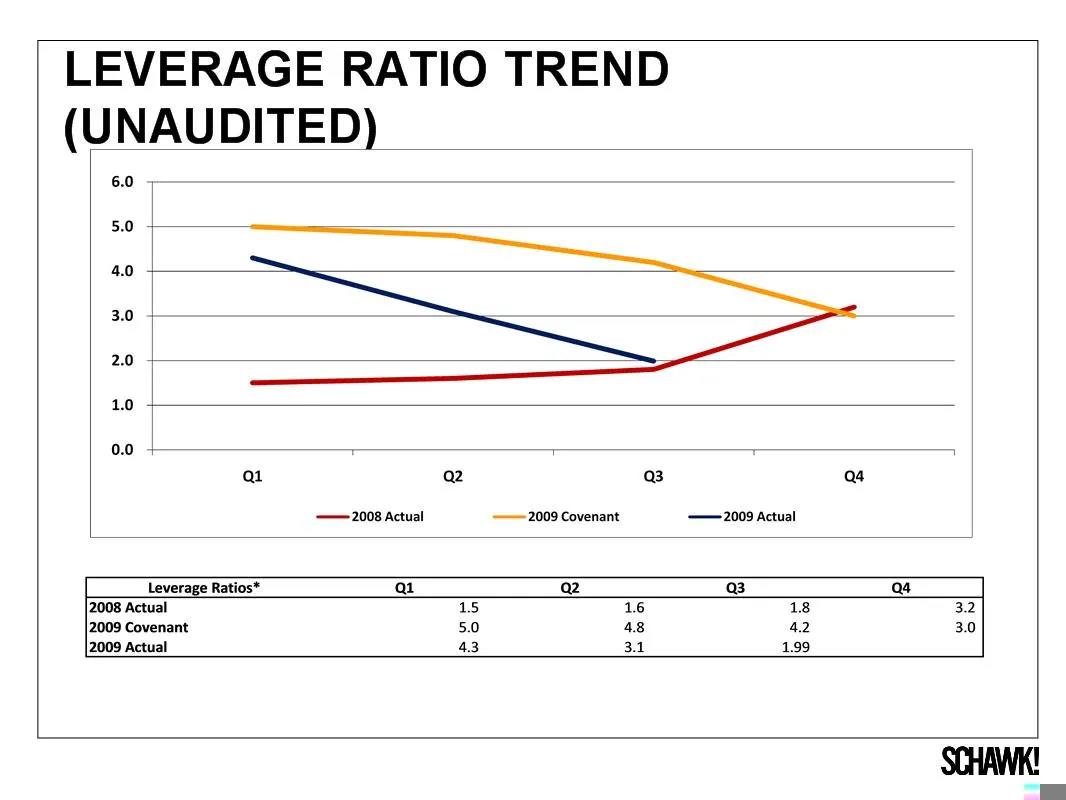
Slide 23: Leverage Ratios
* THE LEVERAGE RATIOS ARE CALCULATED CONSISTENT WITH THE TERMS OF THE COMPANY’S DEBT AGREEMENTS IN PLACE FOR THE RESPECTIVE TIME PERIOD SHOWN.
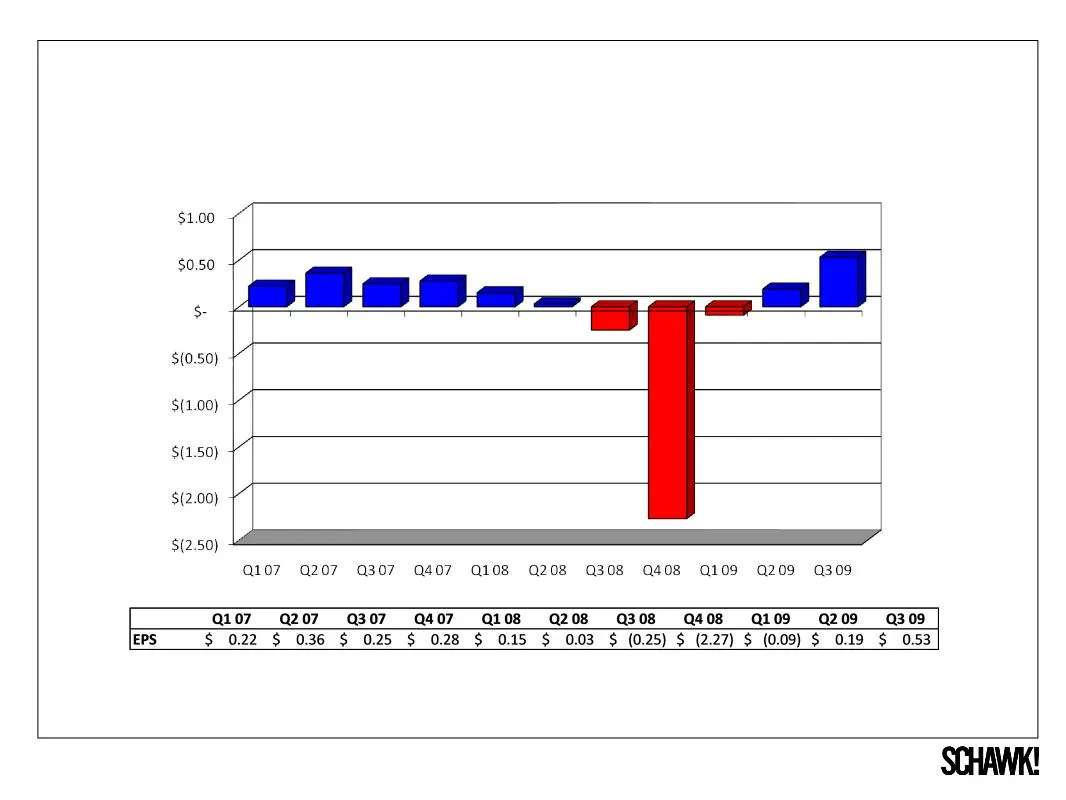
Slide 24: Diluted Quarterly EPS (Unaudited)
(1) Q4 2008 DILUTED EPS INCLUDES CHARGES OF $1.98 FOR NON-CASH ASSET IMPAIRMENTS, AS WELL AS A PENSION WITHDRAWAL LIABILITY (2) Q3 2009 DILUTED EPS IS $0.33 PER SHARE, EXCLUDING INDEMNITY SETTLEMENT GAIN OF $0.20 (1) (2) DILUTED QUARTERLY EPS (UNAUDITED) PREVIOUS 11 QTRS
Slide 25: INVESTOR PRESENTATION DECEMBER 8, 2009
INVESTOR PRESENTATION DECEMBER 8, 2009
Source: SEC EDGAR · 8-K filed Dec 9, 2009
More decks from Schawk Inc
 Investor Presentation (December 2008)20 slides · Dec 2, 2008
 Investor Presentation (November 2008)20 slides · Nov 19, 2008
 5th Annual Boston Emerging Growth Institutional Investor Forum (June 2008)22 slides · Jun 3, 2008
 Shareholder Meeting (May 2008)12 slides · May 21, 2008
 Investor Presentation (November 2006)31 slides · Nov 7, 2006