Soltec Power Holdings SA · BME:SOL
Soltec Power Holdings SA — Investor Day (May 2022)
110 slides from Soltec Power Holdings SA's investor day presentation, May 19, 2022
Slide 1: Información privilegiada
ESTE DOCUMENTO NO PUEDE DIVULGARSE, DISTRIBUIRSE NI PUBLICARSE, TOTAL O PARCIALMENTE, DIRECTA O INDIRECTAMENTE, EN O HACIA LOS ESTADOS UNIDOS (INCLUYENDO SUS TERRITORIOS Y POSESIONES, CUALQUIER ESTADO DE ESTADOS UNIDOS Y EL DISTRITO DE COLUMBIA), CANADÁ, AUSTRALIA, JAPÓN, SUDÁFRICA NI EN NINGÚN OTRO
Slide 2: Capital Markets Day: The Value of Integration
sate
Slide 3: Agenda
CAPITAL MARKETS DAY: THE VALUE OF INTEGRATION Agenda 01 Welcome & Introduction 05 Financial Review 02 Business Environment 06 Sustainability and Innovation 03 Strategy Update & Value Proposition 07 Closing Remarks 04 Business Divisions 08 Appendix
Slide 4: Welcome & Introduction
01 Welcome & Introduction MERITXELL PÉREZ HEAD OF INVESTOR RELATIONS
Slide 5: Today's Presenters
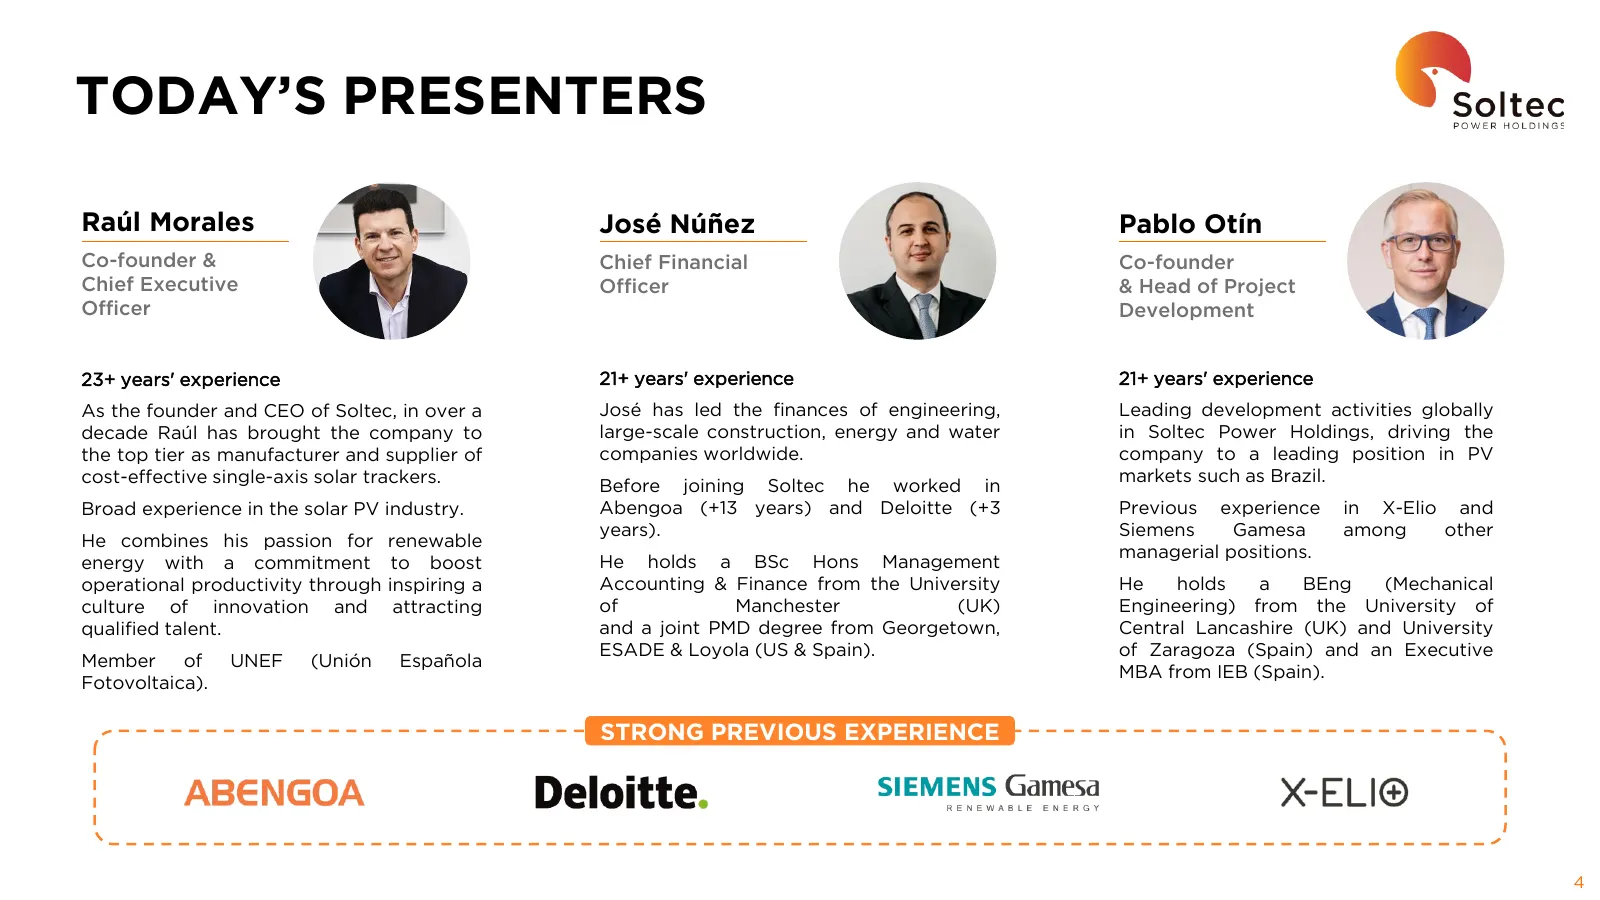
TODAY’S PRESENTERS Raúl Morales José Núñez Pablo Otín Co-founder & Chief Financial Co-founder Chief Executive Officer & Head of Project Officer Development 23+ years' experience 21+ years' experience 21+ years' experience As the founder and CEO of Soltec, in over a José has led the finances of engin
Slide 6: Business Environment
02 Business Environment RAÚL MORALES CO-FOUNDER & CHIEF EXECUTIVE OFFICER
Slide 7: Net Zero by 2050
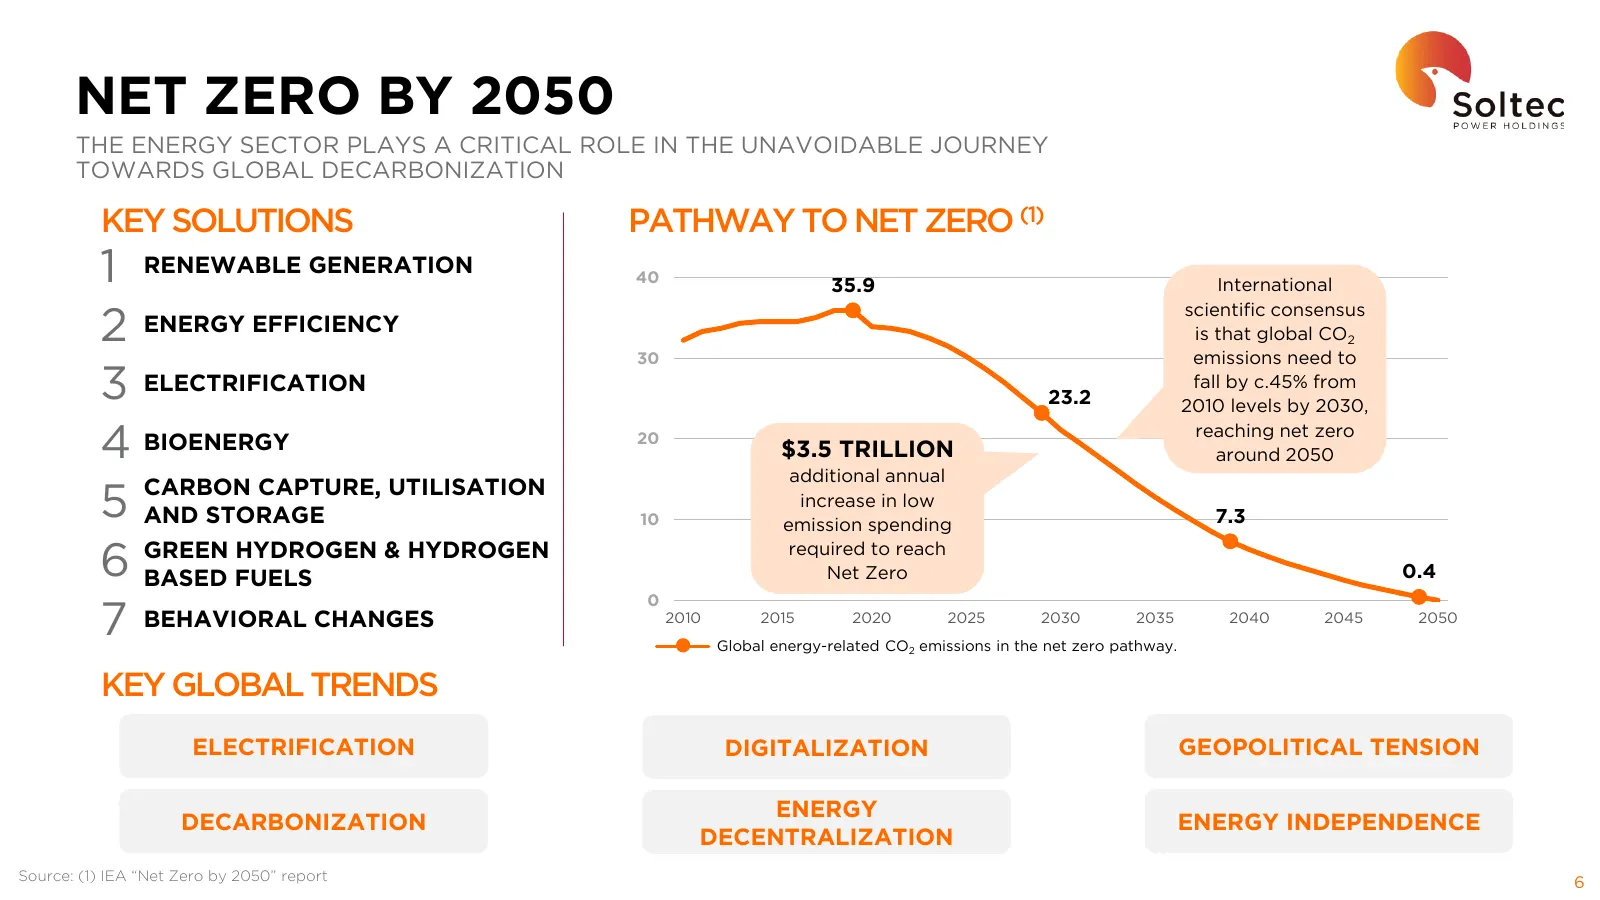
NET ZERO BY 2050 THE ENERGY SECTOR PLAYS A CRITICAL ROLE IN THE UNAVOIDABLE JOURNEY TOWARDS GLOBAL DECARBONIZATION KEY SOLUTIONS PATHWAY TO NET ZERO (1) 1 RENEWABLE GENERATION 40 35.9 International scientific consensus 2 ENERGY EFFICIENCY is that global CO2 30 emissions need to 3 ELECTRIFICATION 23.
Slide 8: Solar Market Dynamics & Drivers
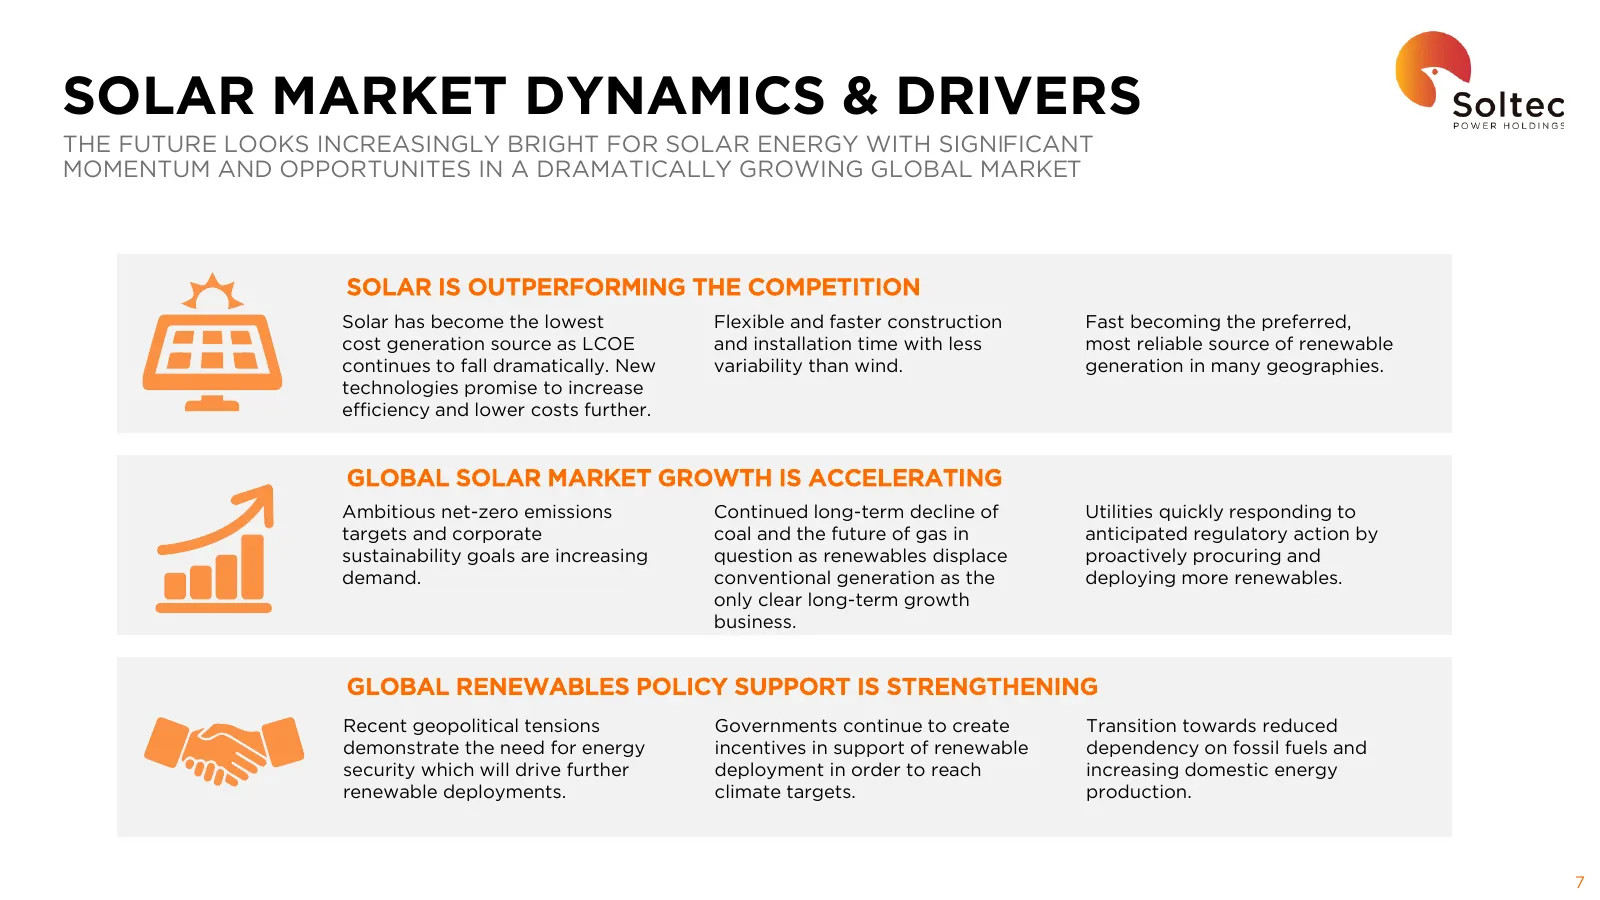
SOLAR MARKET DYNAMICS & DRIVERS THE FUTURE LOOKS INCREASINGLY BRIGHT FOR SOLAR ENERGY WITH SIGNIFICANT MOMENTUM AND OPPORTUNITES IN A DRAMATICALLY GROWING GLOBAL MARKET SOLAR IS OUTPERFORMING THE COMPETITION Solar has become the lowest Flexible and faster construction Fast becoming the preferred, co
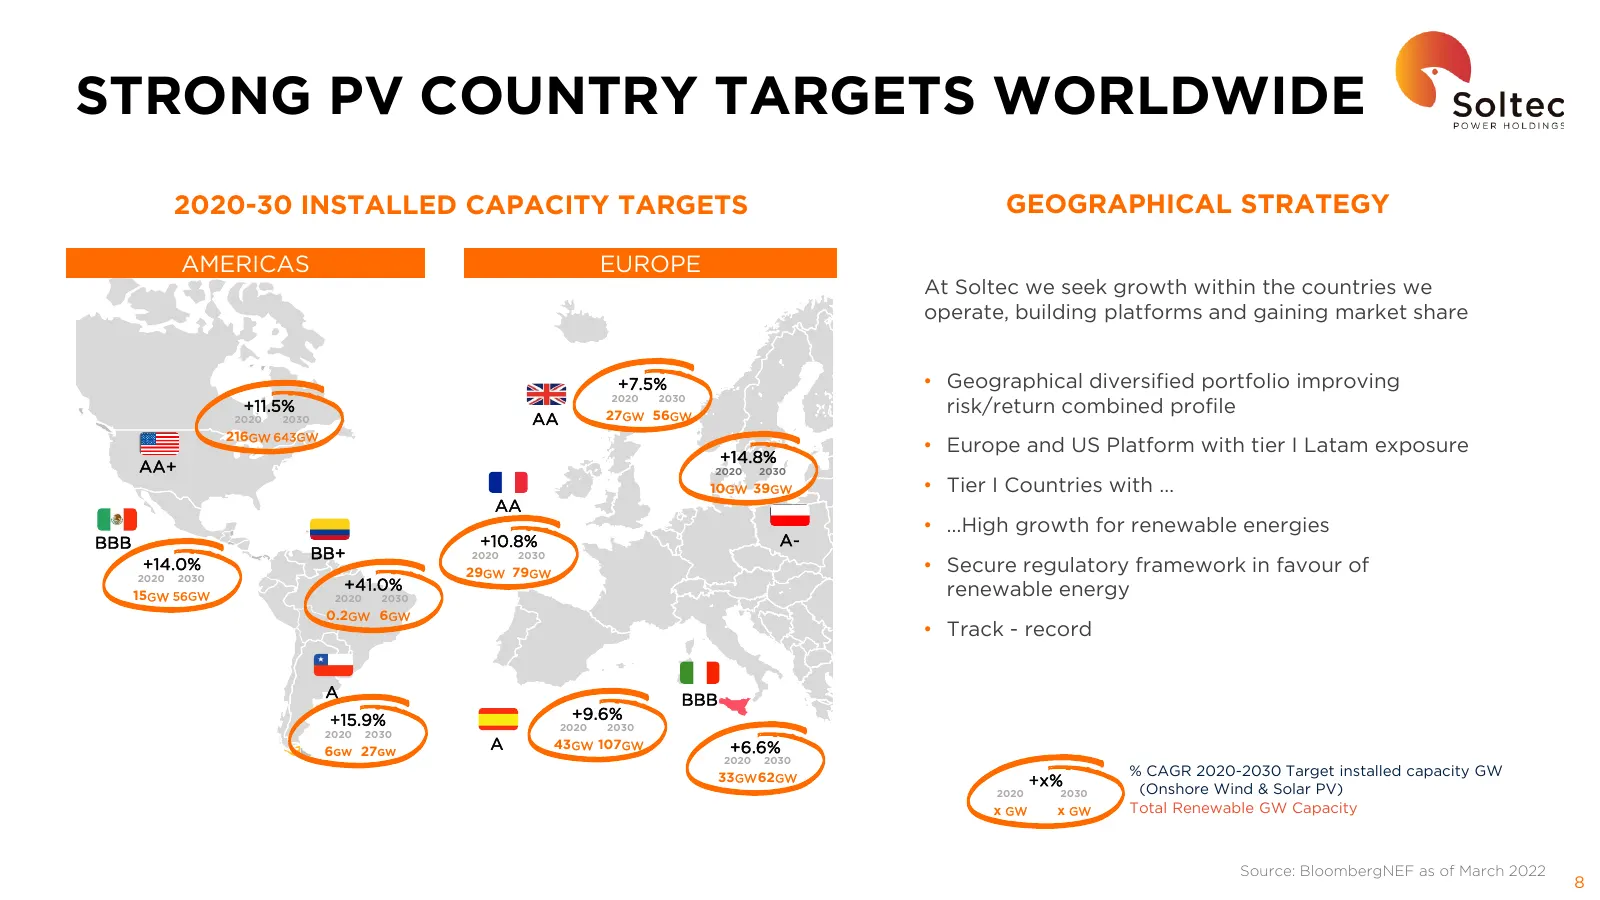
Slide 9: Strong PV Country Targets Worldwide
STRONG PV COUNTRY TARGETS WORLDWIDE 2020-30 INSTALLED CAPACITY TARGETS GEOGRAPHICAL STRATEGY AMERICAS EUROPE At Soltec we seek growth within the countries we operate, building platforms and gaining market share +7.5% • Geographical diversified portfolio improving 2020 2030 +11.5% 27GW 56GW risk/retu
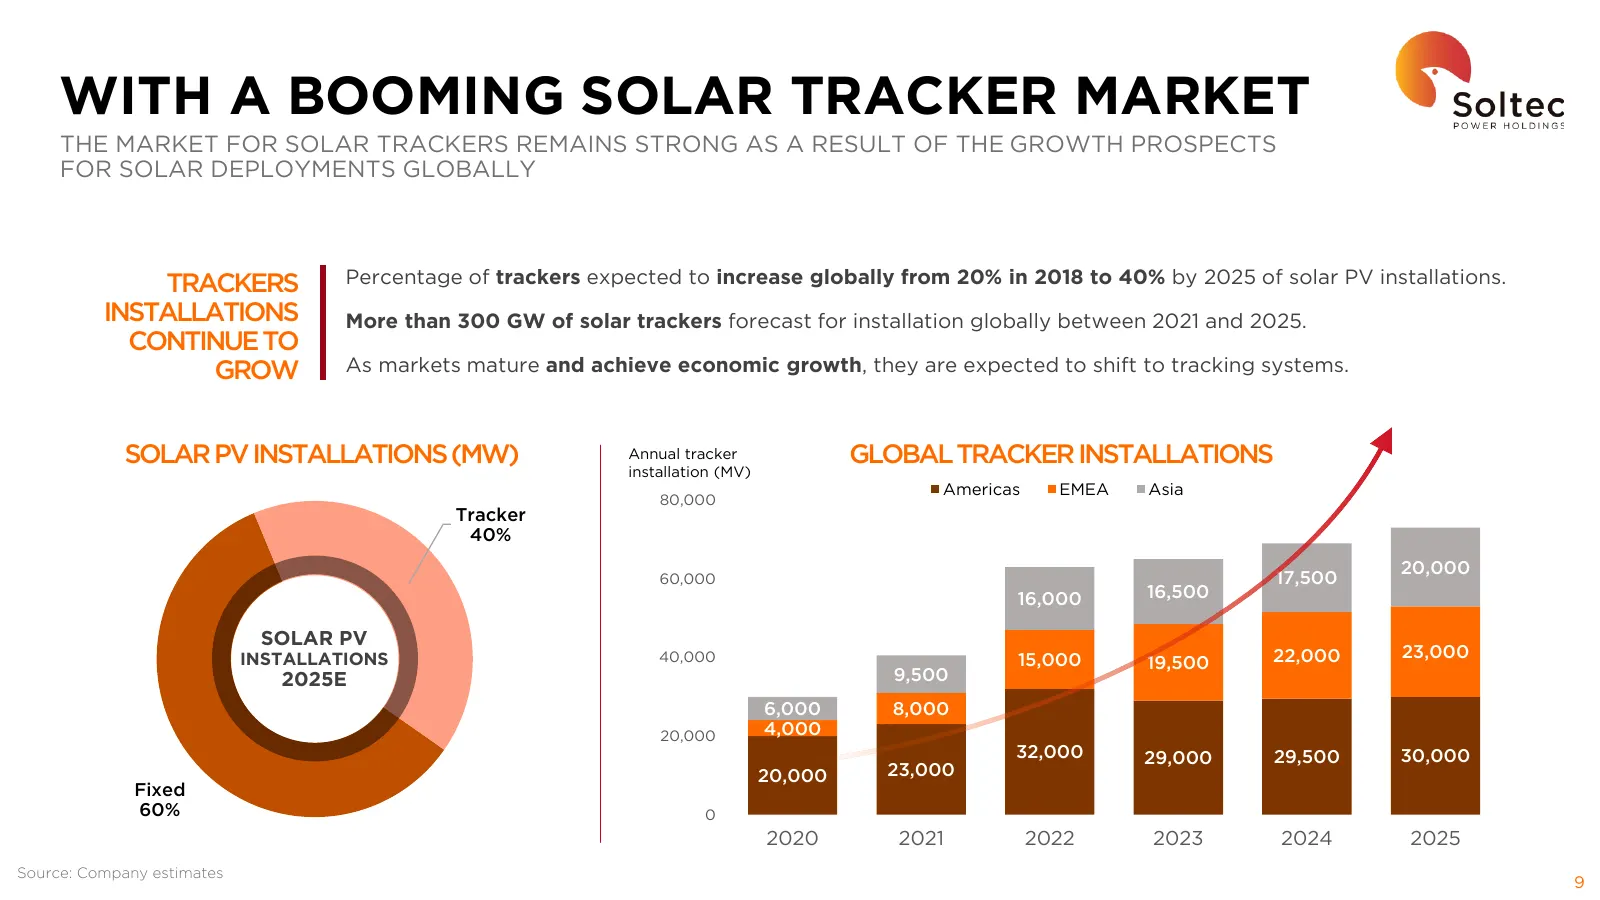
Slide 10: With a Booming Solar Tracker Market
WITH A BOOMING SOLAR TRACKER MARKET THE MARKET FOR SOLAR TRACKERS REMAINS STRONG AS A RESULT OF THE GROWTH PROSPECTS FOR SOLAR DEPLOYMENTS GLOBALLY TRACKERS Percentage of trackers expected to increase globally from 20% in 2018 to 40% by 2025 of solar PV installations. INSTALLATIONS More than 300 GW
Slide 11: Strategy Update and Value Proposition
03 Strategy Update and Value Proposition RAÚL MORALES CO-FOUNDER & CHIEF EXECUTIVE OFFICER
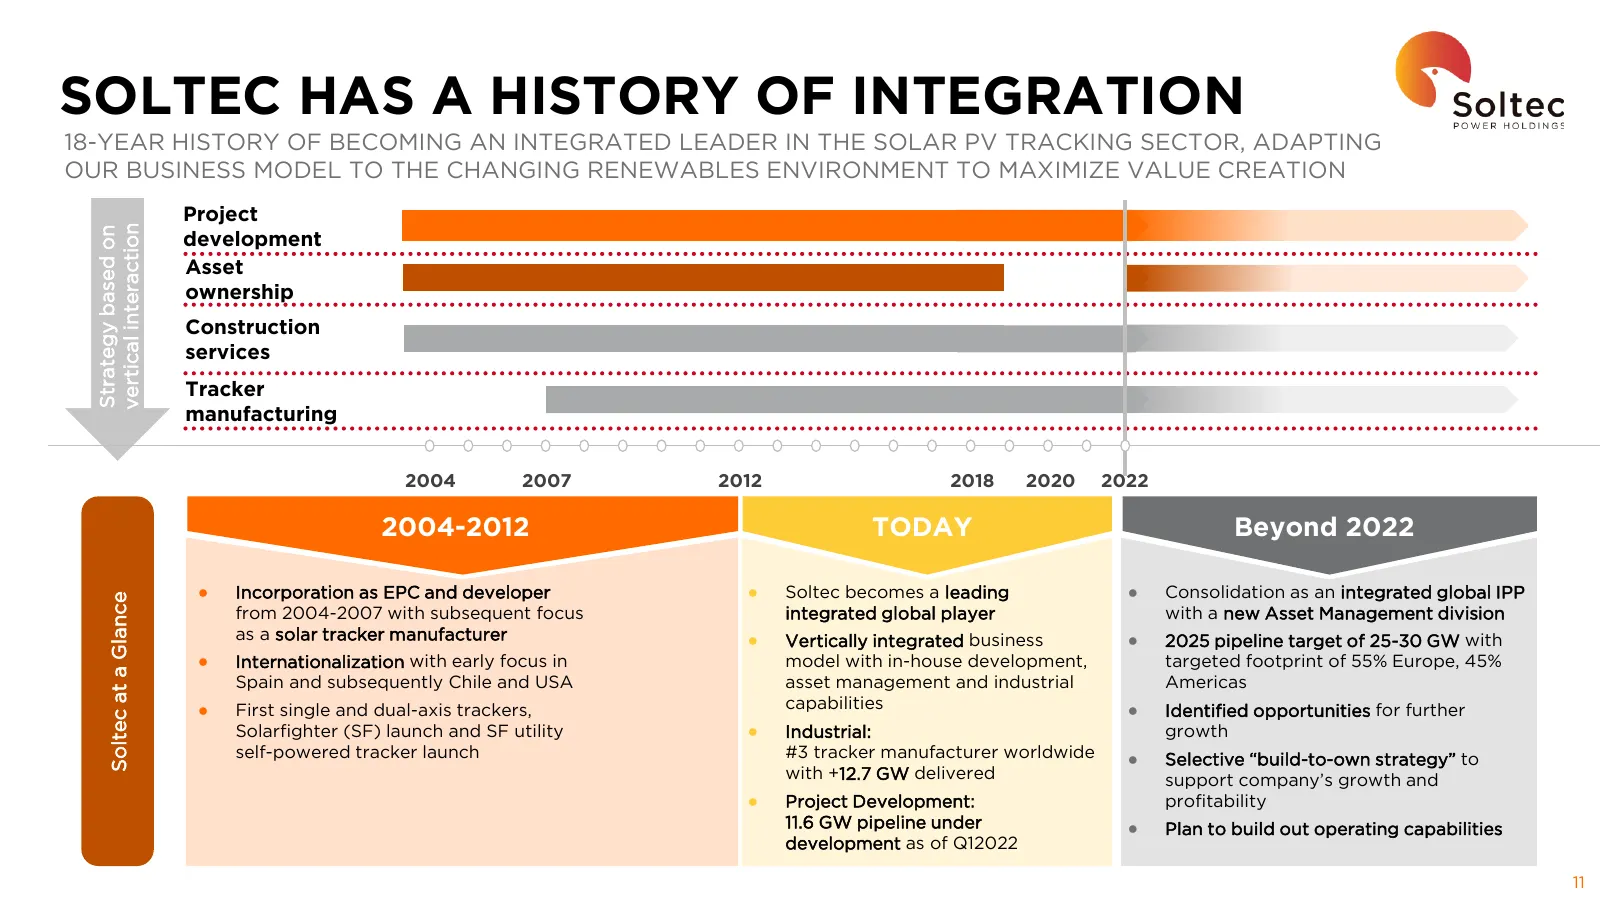
Slide 12: Soltec Has a History of Integration
SOLTEC HAS A HISTORY OF INTEGRATION 18-YEAR HISTORY OF BECOMING AN INTEGRATED LEADER IN THE SOLAR PV TRACKING SECTOR, ADAPTING OUR BUSINESS MODEL TO THE CHANGING RENEWABLES ENVIRONMENT TO MAXIMIZE VALUE CREATION Project vertical interaction Strategy based on development Asset ownership Construction
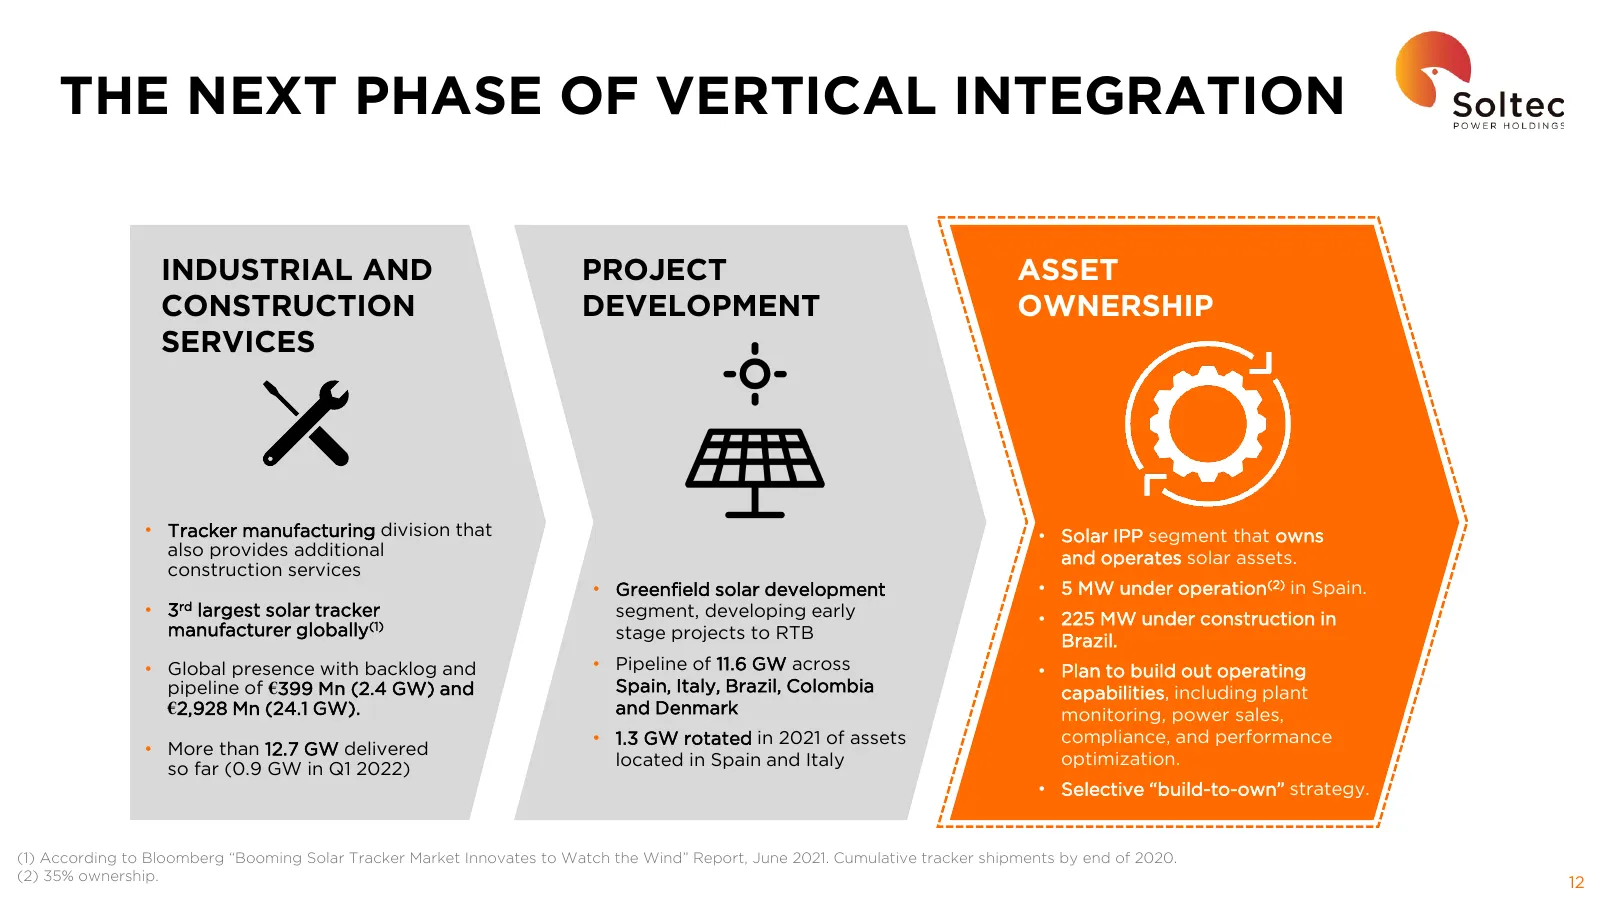
Slide 13: The Next Phase of Vertical Integration
THE NEXT PHASE OF VERTICAL INTEGRATION INDUSTRIAL AND PROJECT ASSET CONSTRUCTION DEVELOPMENT OWNERSHIP SERVICES • Tracker manufacturing division that • Solar IPP segment that owns also provides additional and operates solar assets. construction services • Greenfield solar development • 5 MW under op
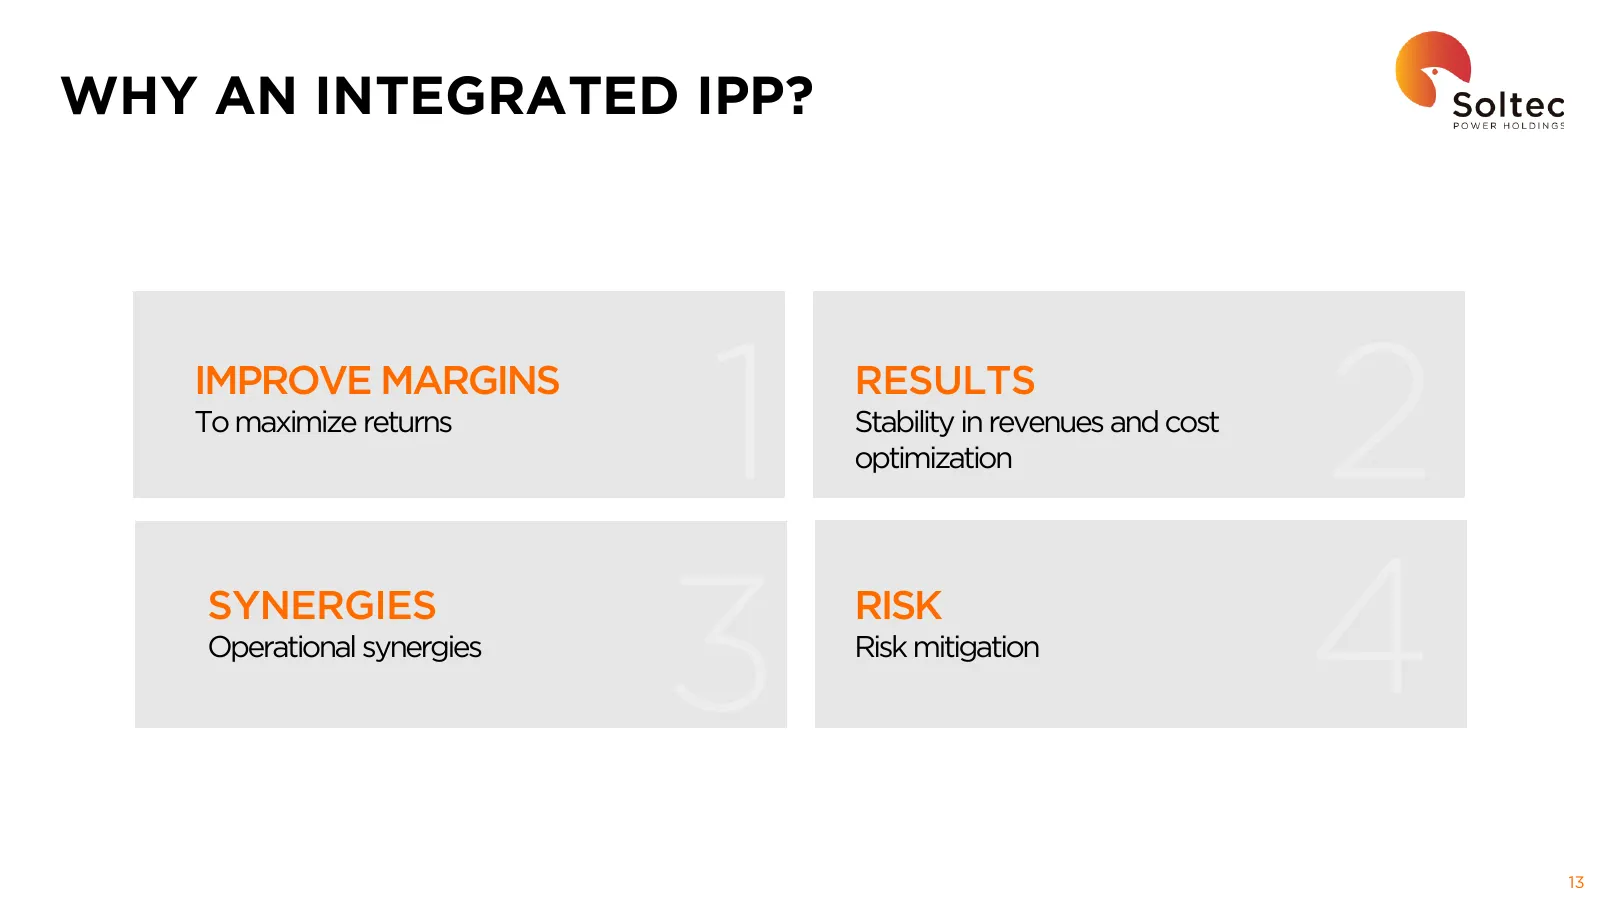
Slide 14: Why an Integrated IPP?
WHY AN INTEGRATED IPP? IMPROVE MARGINS RESULTS To maximize returns Stability in revenues and cost optimization SYNERGIES RISK Operational synergies Risk mitigation 13
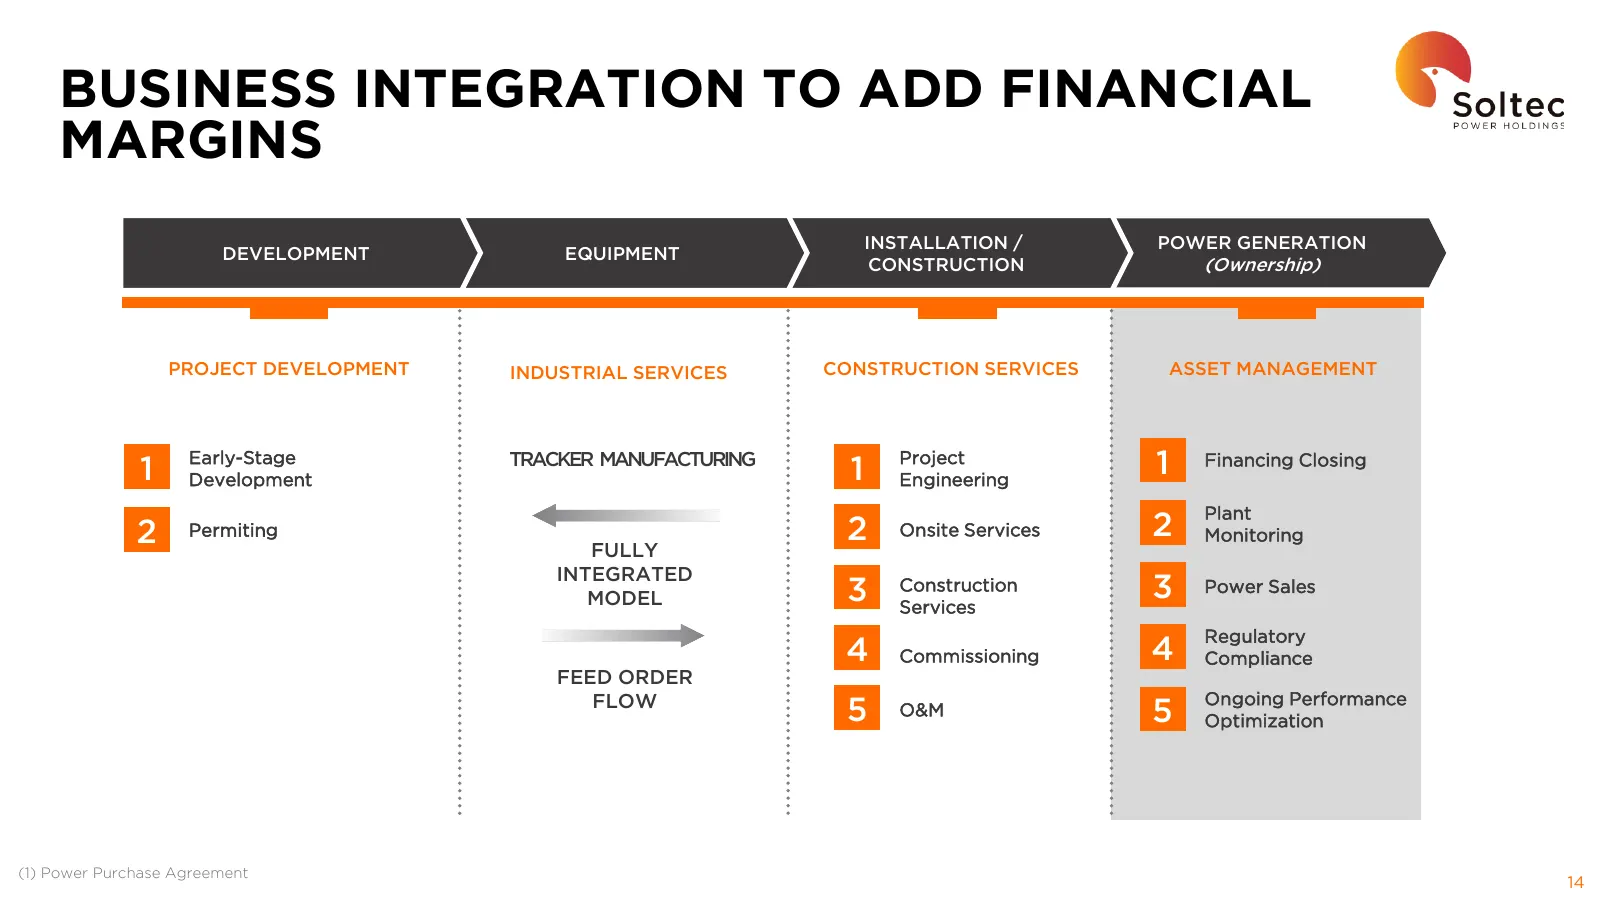
Slide 15: Business Integration to Add Financial Margins
BUSINESS INTEGRATION TO ADD FINANCIAL MARGINS INSTALLATION / POWER GENERATION DEVELOPMENT EQUIPMENT CONSTRUCTION (Ownership) PROJECT DEVELOPMENT INDUSTRIAL SERVICES CONSTRUCTION SERVICES ASSET MANAGEMENT 1 Early-Stage Development TRACKER MANUFACTURING 1 Project Engineering 1 Financing Closing Plant
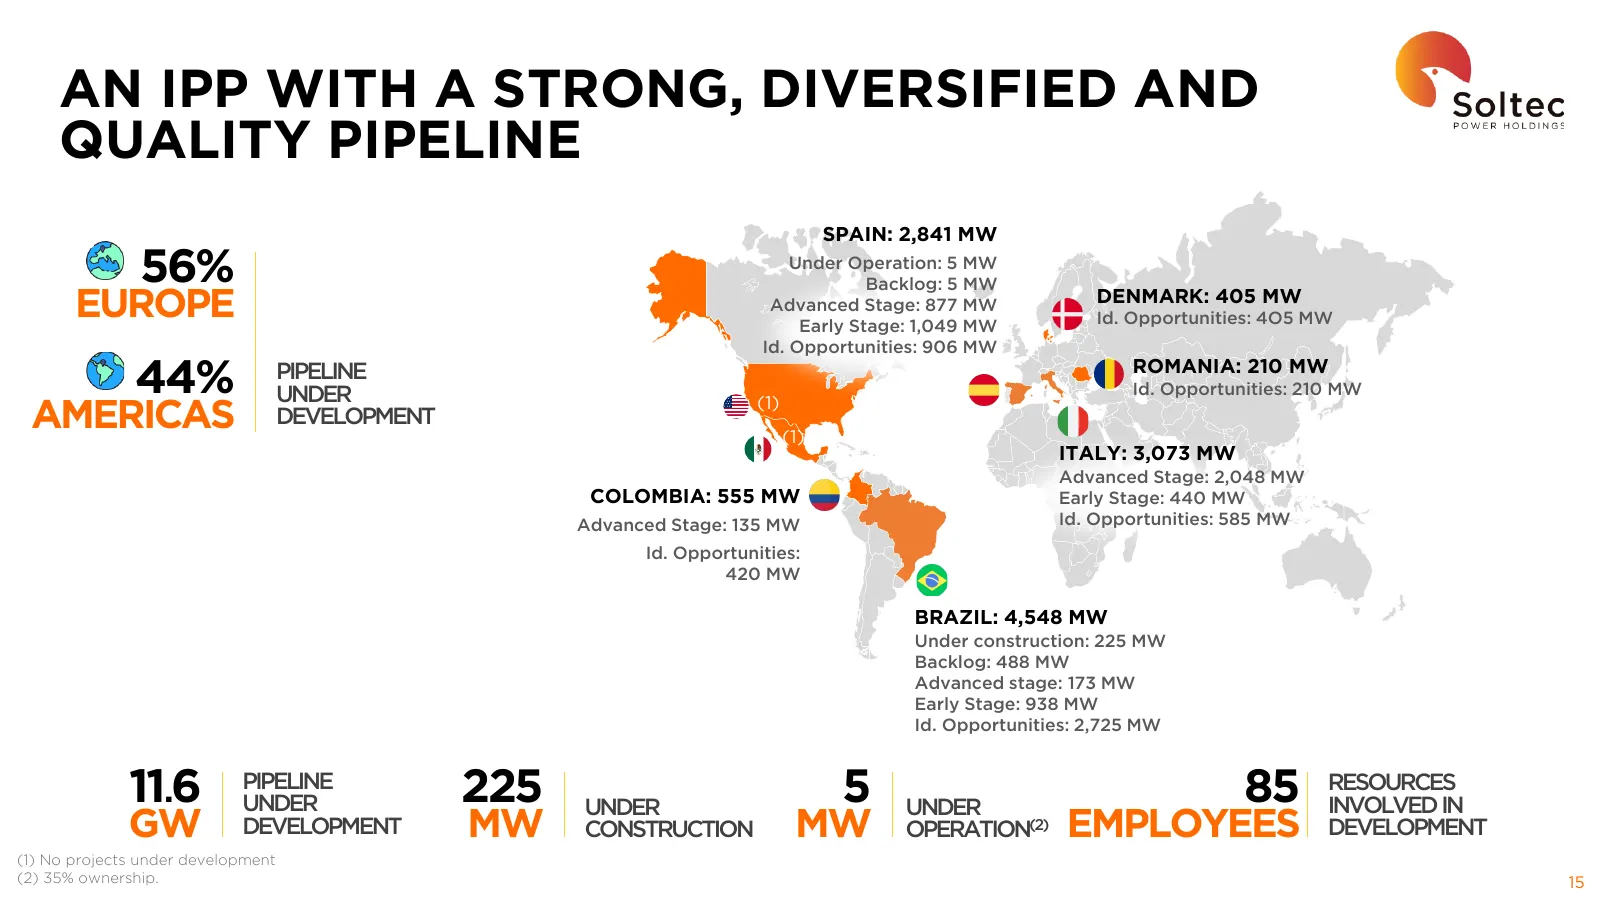
Slide 16: An IPP with a Strong, Diversified and Quality Pipeline
AN IPP WITH A STRONG, DIVERSIFIED AND QUALITY PIPELINE SPAIN: 2,841 MW 56% Under Operation: 5 MW Backlog: 5 MW EUROPE Advanced Stage: 877 MW Early Stage: 1,049 MW DENMARK: 405 MW Id. Opportunities: 4O5 MW Id. Opportunities: 906 MW ROMANIA: 210 MW 44% PIPELINE UNDER (1) Id. Opportunities: 210 MW AMER
Slide 17: Where We Have Come From Since the IPO
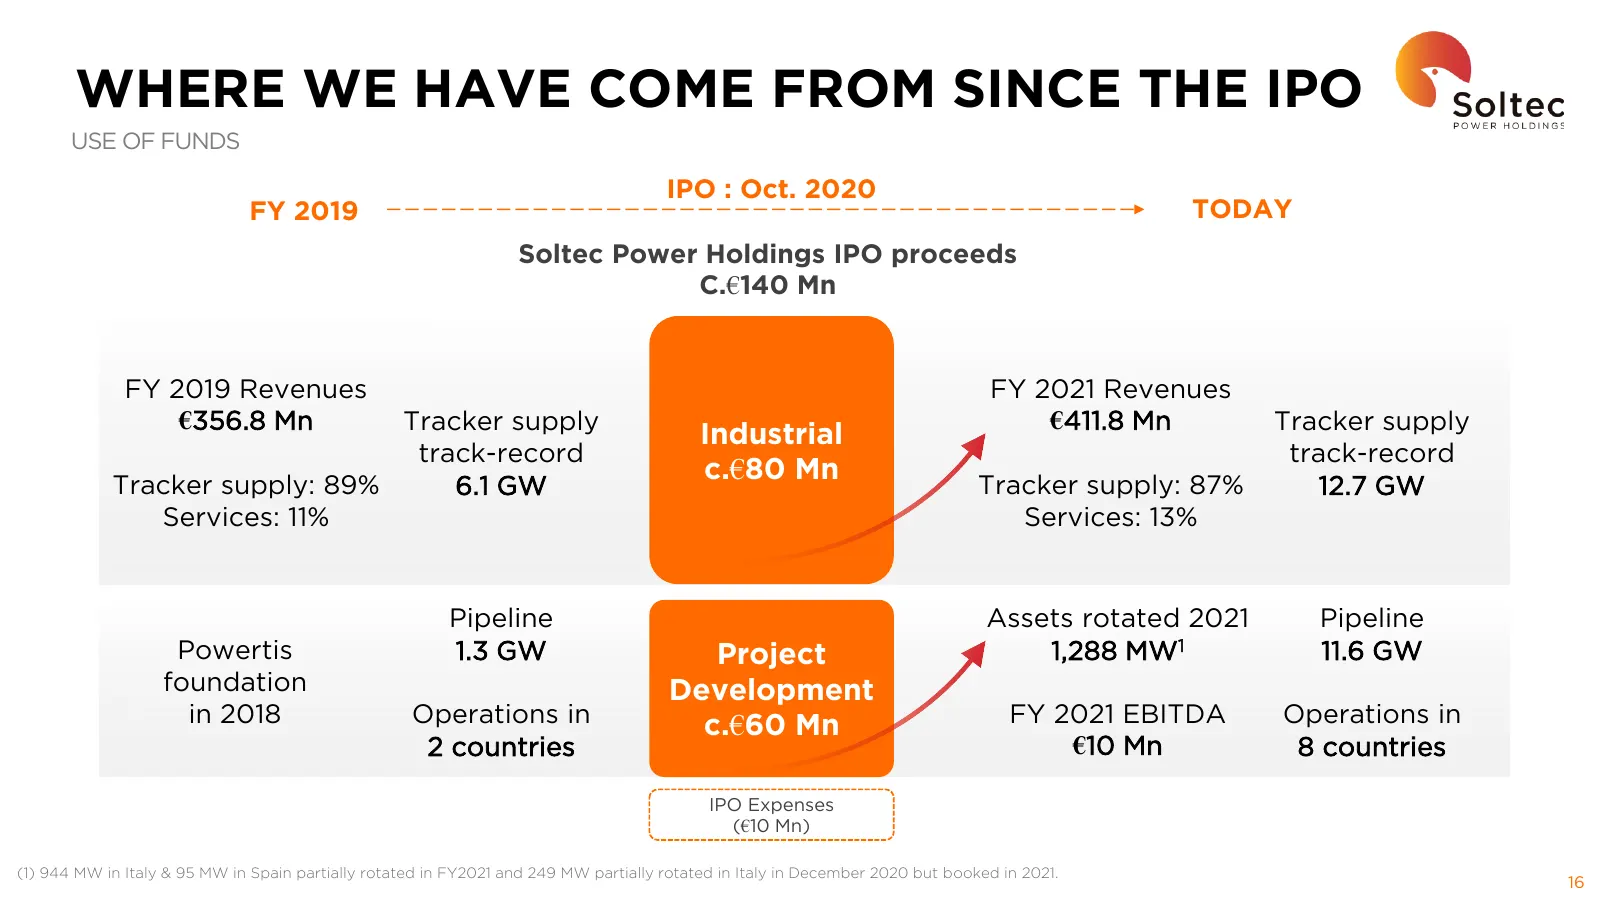
WHERE WE HAVE COME FROM SINCE THE IPO USE OF FUNDS IPO : Oct. 2020 FY 2019 TODAY Soltec Power Holdings IPO proceeds C.€140 Mn FY 2019 Revenues FY 2021 Revenues €356.8 Mn Tracker supply €411.8 Mn Tracker supply Industrial track-record track-record c.€80 Mn Tracker supply: 89% 6.1 GW Tracker supply: 8
Slide 18: Integrated and Sustainable Business Model
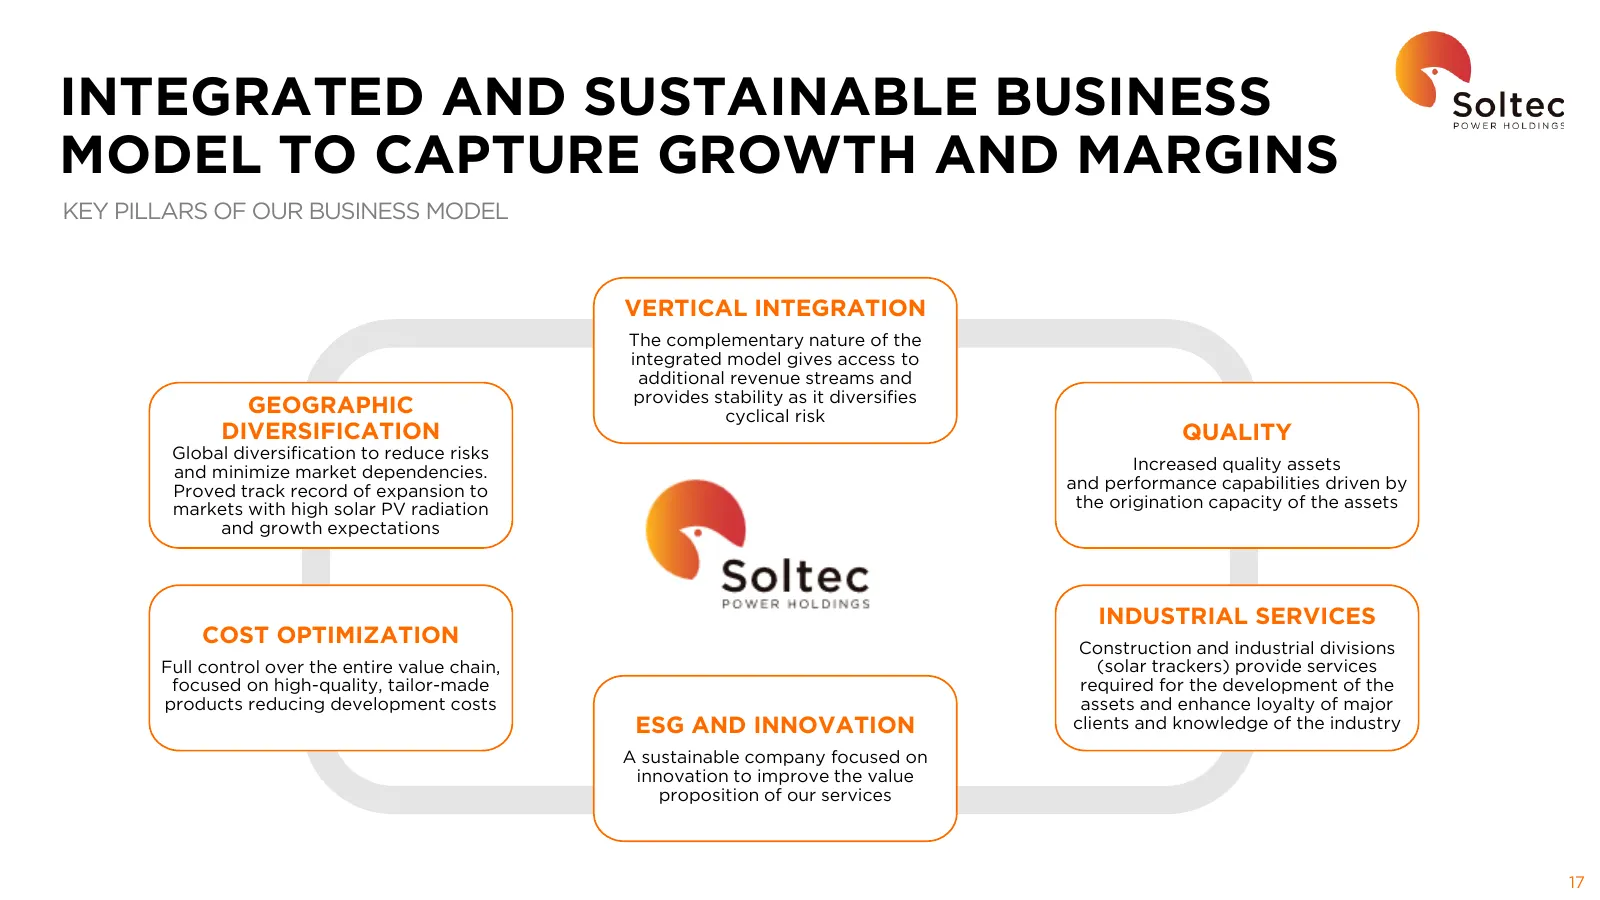
INTEGRATED AND SUSTAINABLE BUSINESS MODEL TO CAPTURE GROWTH AND MARGINS KEY PILLARS OF OUR BUSINESS MODEL VERTICAL INTEGRATION The complementary nature of the integrated model gives access to additional revenue streams and provides stability as it diversifies GEOGRAPHIC cyclical risk DIVERSIFICATION
Slide 19: Financing Strategy
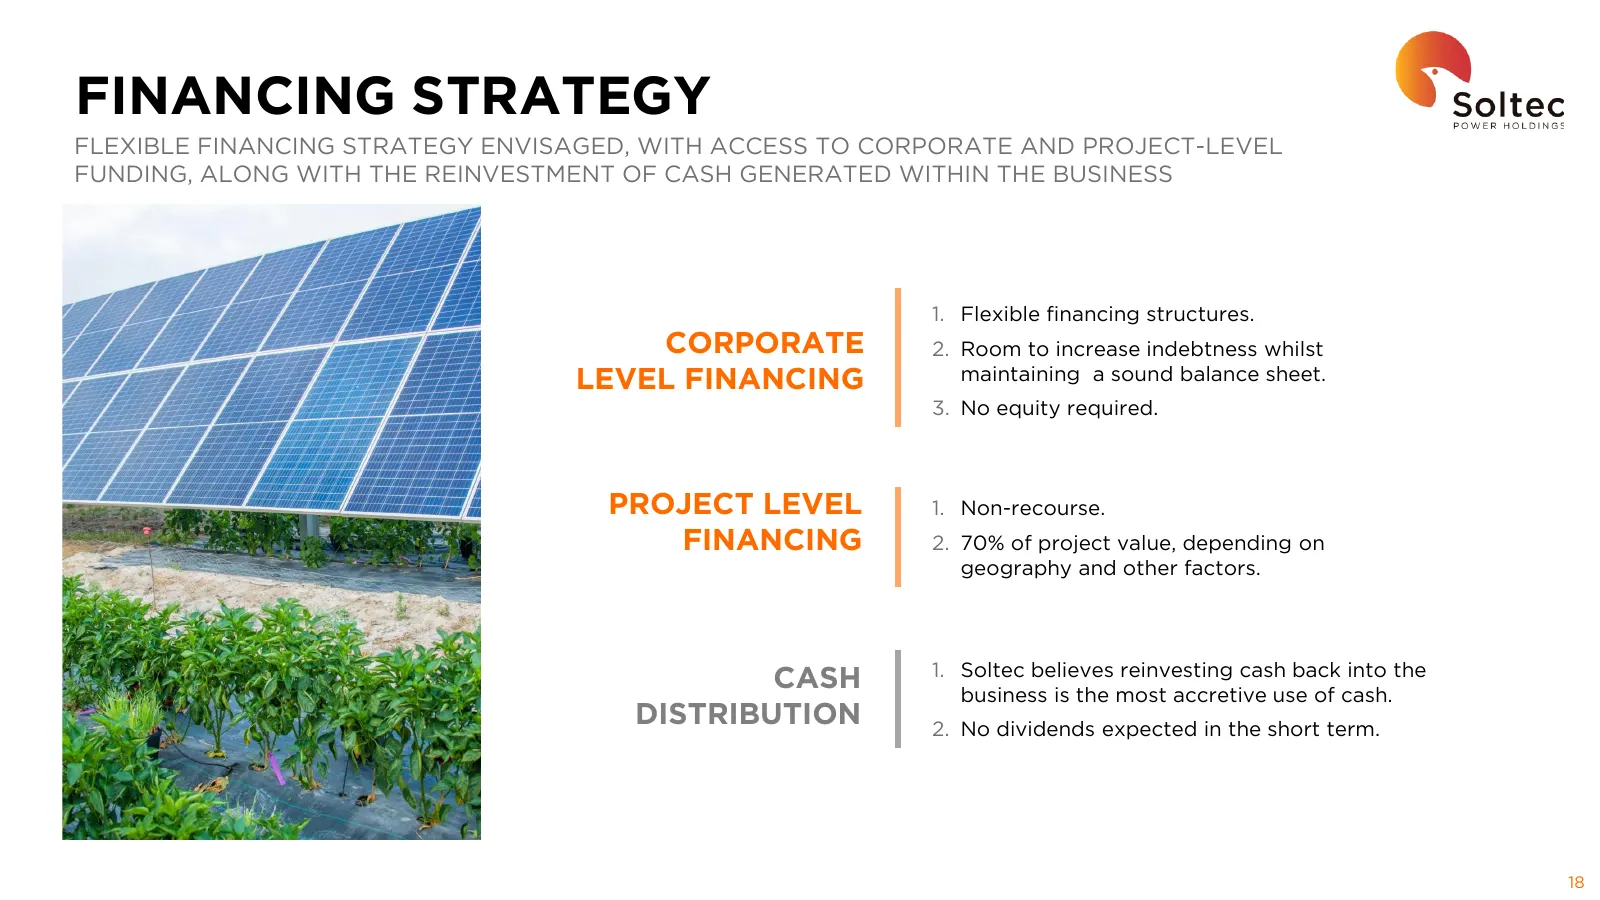
FINANCING STRATEGY FLEXIBLE FINANCING STRATEGY ENVISAGED, WITH ACCESS TO CORPORATE AND PROJECT-LEVEL FUNDING, ALONG WITH THE REINVESTMENT OF CASH GENERATED WITHIN THE BUSINESS 1. Flexible financing structures. CORPORATE 2. Room to increase indebtness whilst LEVEL FINANCING maintaining a sound balanc
Slide 20: Business Divisions
04 Business Divisions
Slide 21: Business Units: Industrial
BUSINESS UNITS 4.1 4.2 4.3 INDUSTRIAL PROJECT ASSET DEVELOPMENT MANAGEMENT
Slide 22: Soltec Industrial
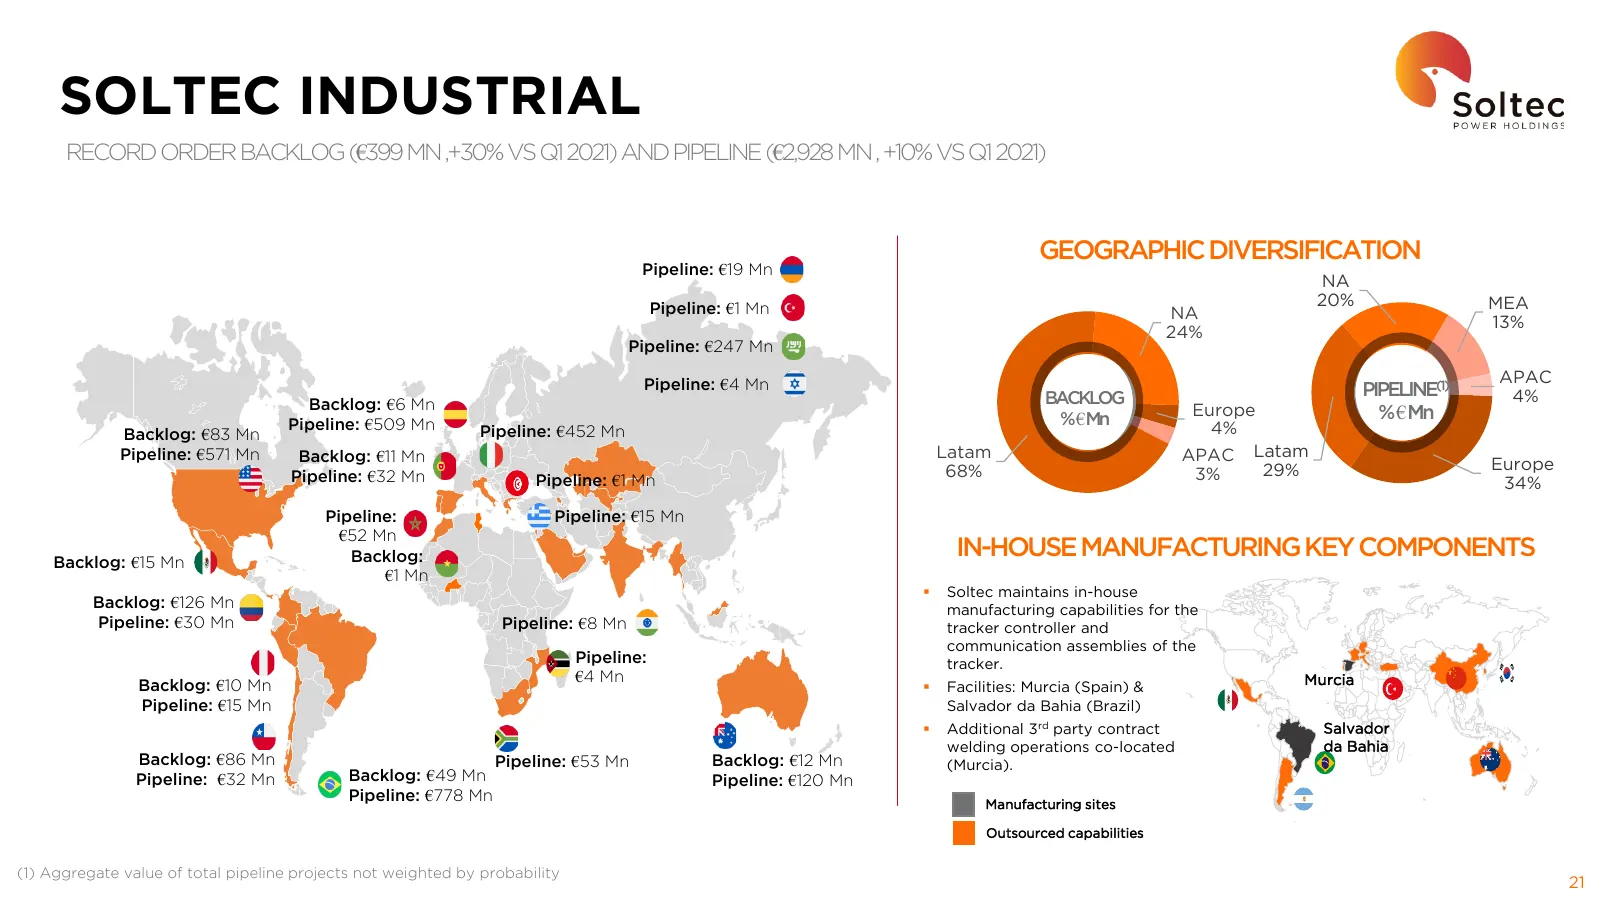
SOLTEC INDUSTRIAL RECORD ORDER BACKLOG (€399 MN ,+30% VS Q1 2021) AND PIPELINE (€2,928 MN , +10% VS Q1 2021) GEOGRAPHIC DIVERSIFICATION Pipeline: €19 Mn NA Pipeline: €1 Mn 20% MEA NA 13% 24% Pipeline: €247 Mn Pipeline: €4 Mn APAC BACKLOG PIPELINE(1) 4% Backlog: €6 Mn %€Mn Europe % €Mn Pipeline: €509
Slide 23: Leading Position
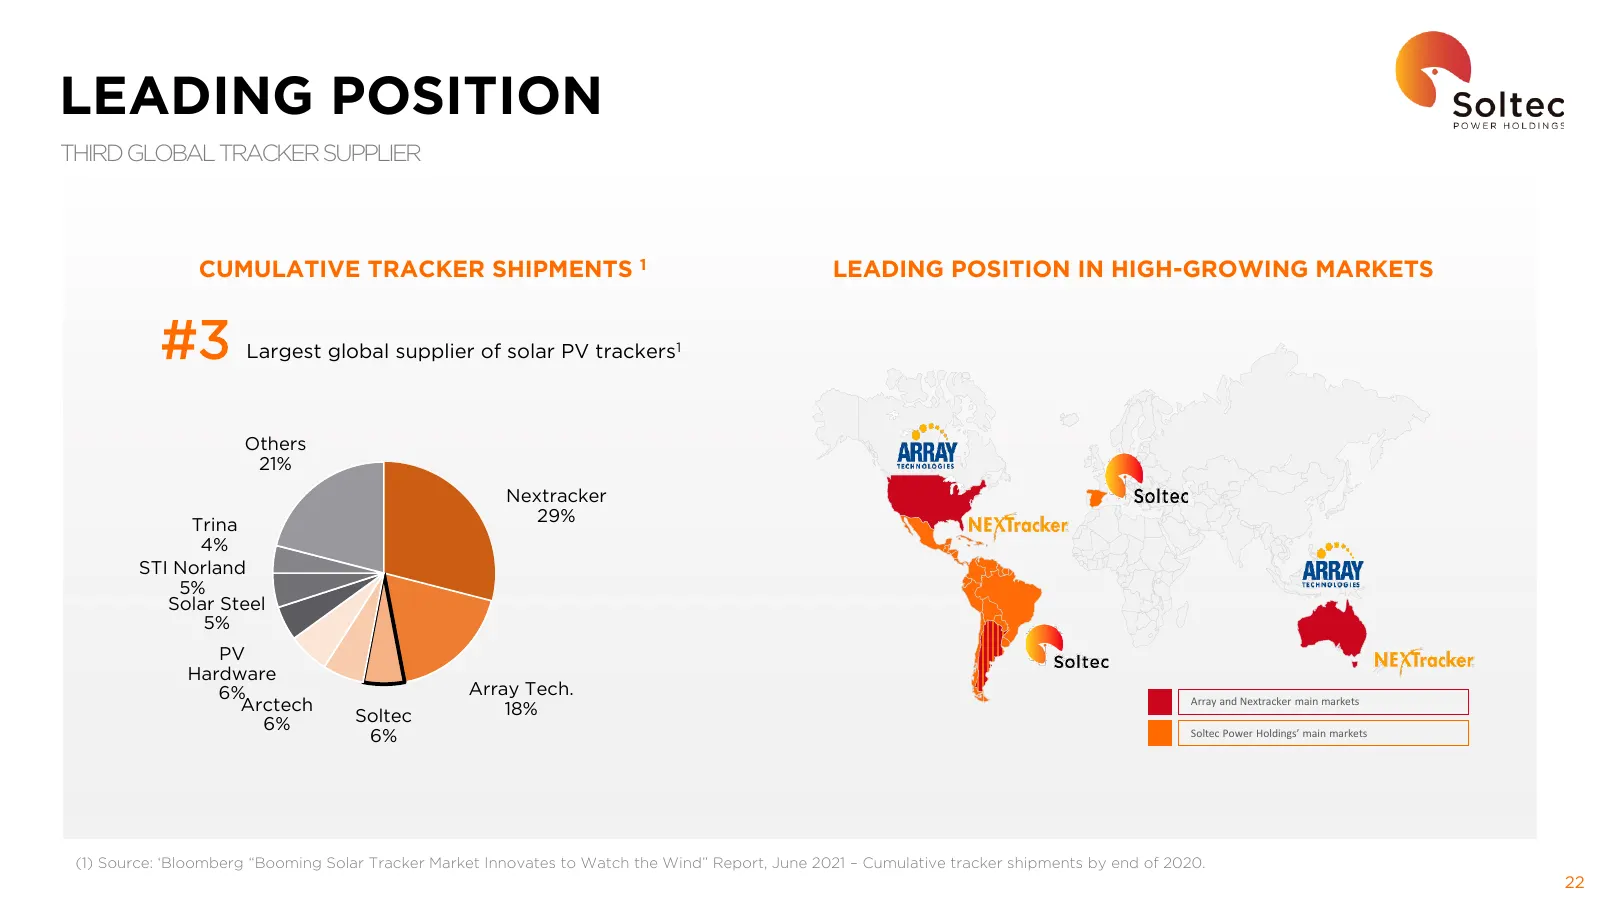
LEADING POSITION THIRD GLOBAL TRACKER SUPPLIER CUMULATIVE TRACKER SHIPMENTS 1 LEADING POSITION IN HIGH-GROWING MARKETS #3 Largest global supplier of solar PV trackers1 Others 21% Nextracker 29% Trina 4% STI Norland 5% Solar Steel 5% PV Hardware 6% Array Tech. Arctech Array and Nextracker main market
Slide 24: Product Innovation
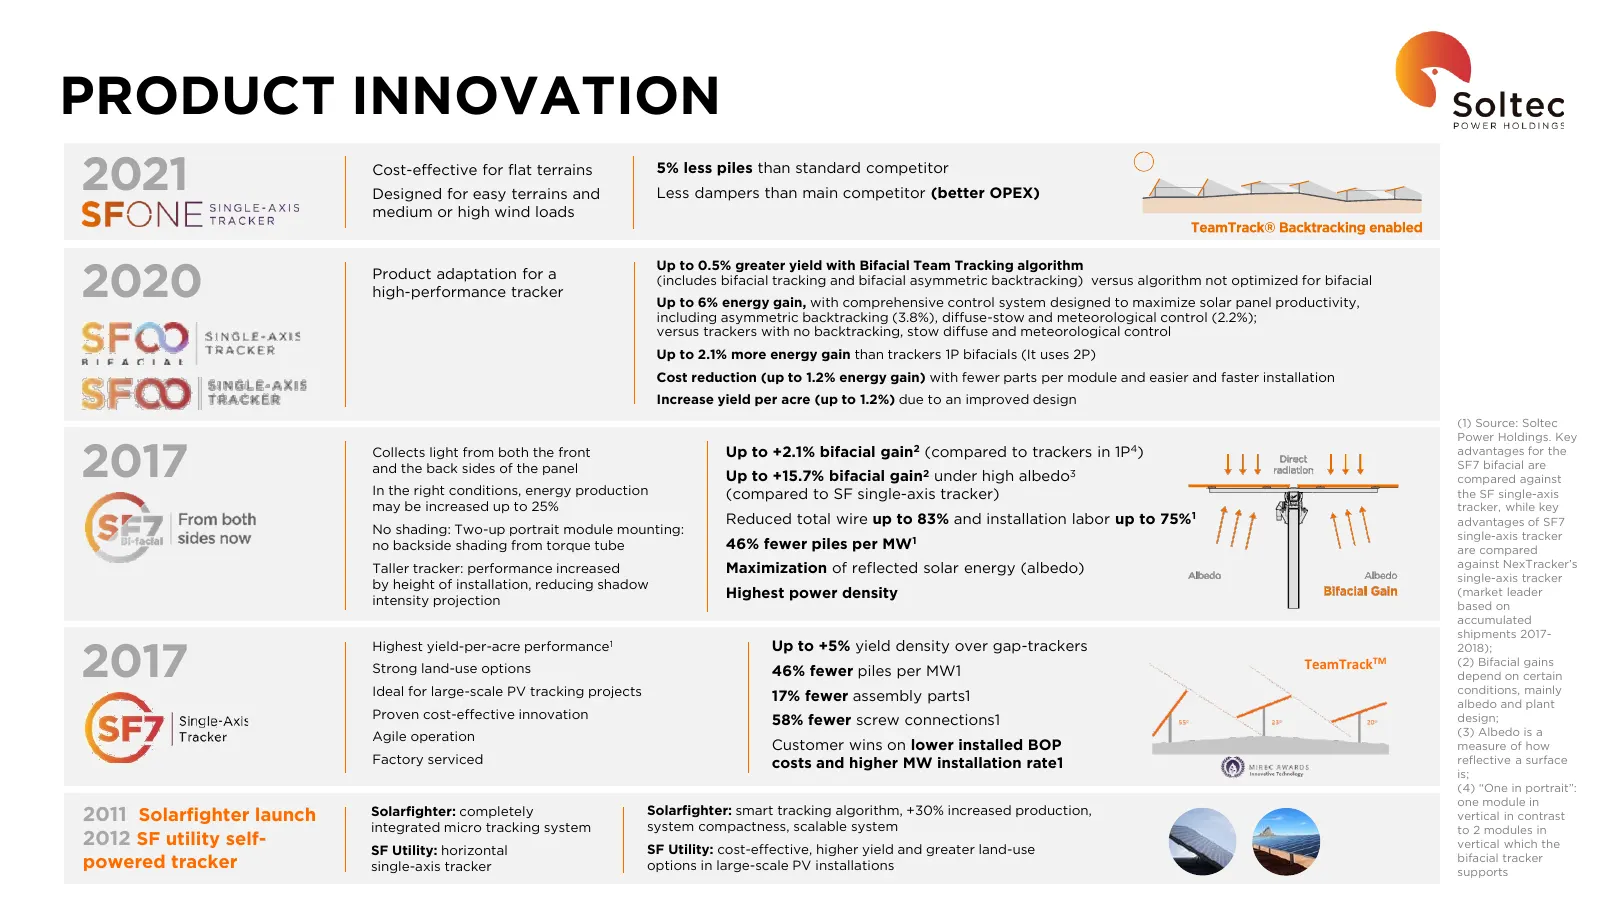
PRODUCT INNOVATION 2021 Cost-effective for flat terrains Designed for easy terrains and 5% less piles than standard competitor Less dampers than main competitor (better OPEX) medium or high wind loads Up to 0.5% greater yield with Bifacial Team Tracking algorithm 2020 Product adaptation for a high-p
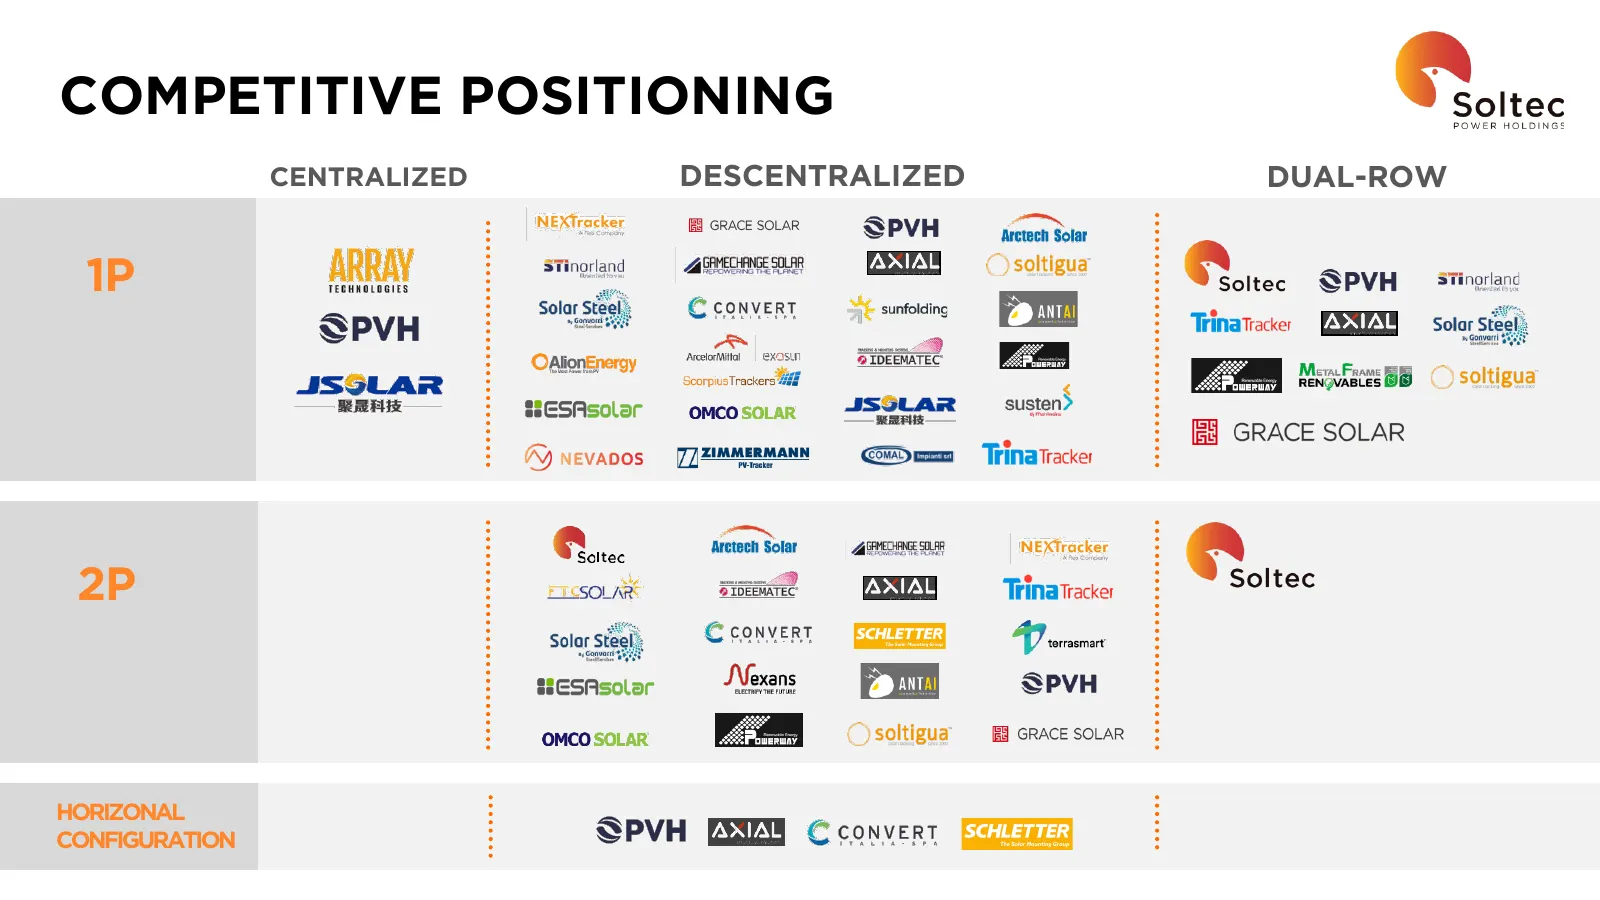
Slide 25: Competitive Positioning
COMPETITIVE POSITIONING CENTRALIZED DESCENTRALIZED DUAL-ROW 1P 2P HORIZONAL CONFIGURATION
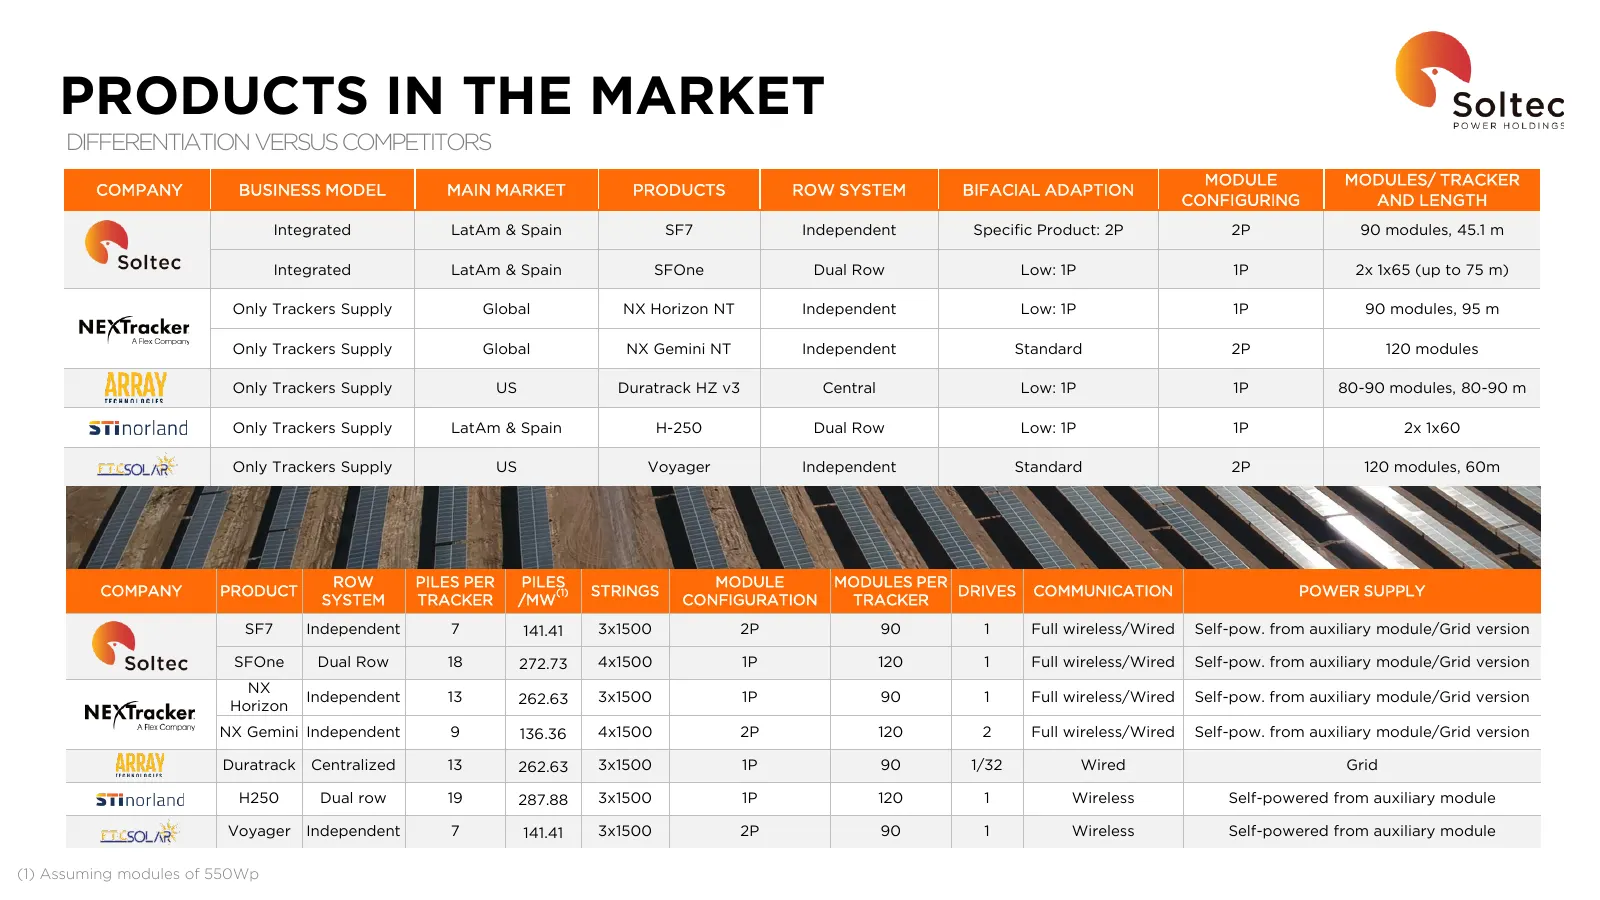
Slide 26: Products in the Market
PRODUCTS IN THE MARKET DIFFERENTIATION VERSUS COMPETITORS MODULE MODULES/ TRACKER COMPANY BUSINESS MODEL MAIN MARKET PRODUCTS ROW SYSTEM BIFACIAL ADAPTION CONFIGURING AND LENGTH Integrated LatAm & Spain SF7 Independent Specific Product: 2P 2P 90 modules, 45.1 m Integrated LatAm & Spain SFOne Dual Ro
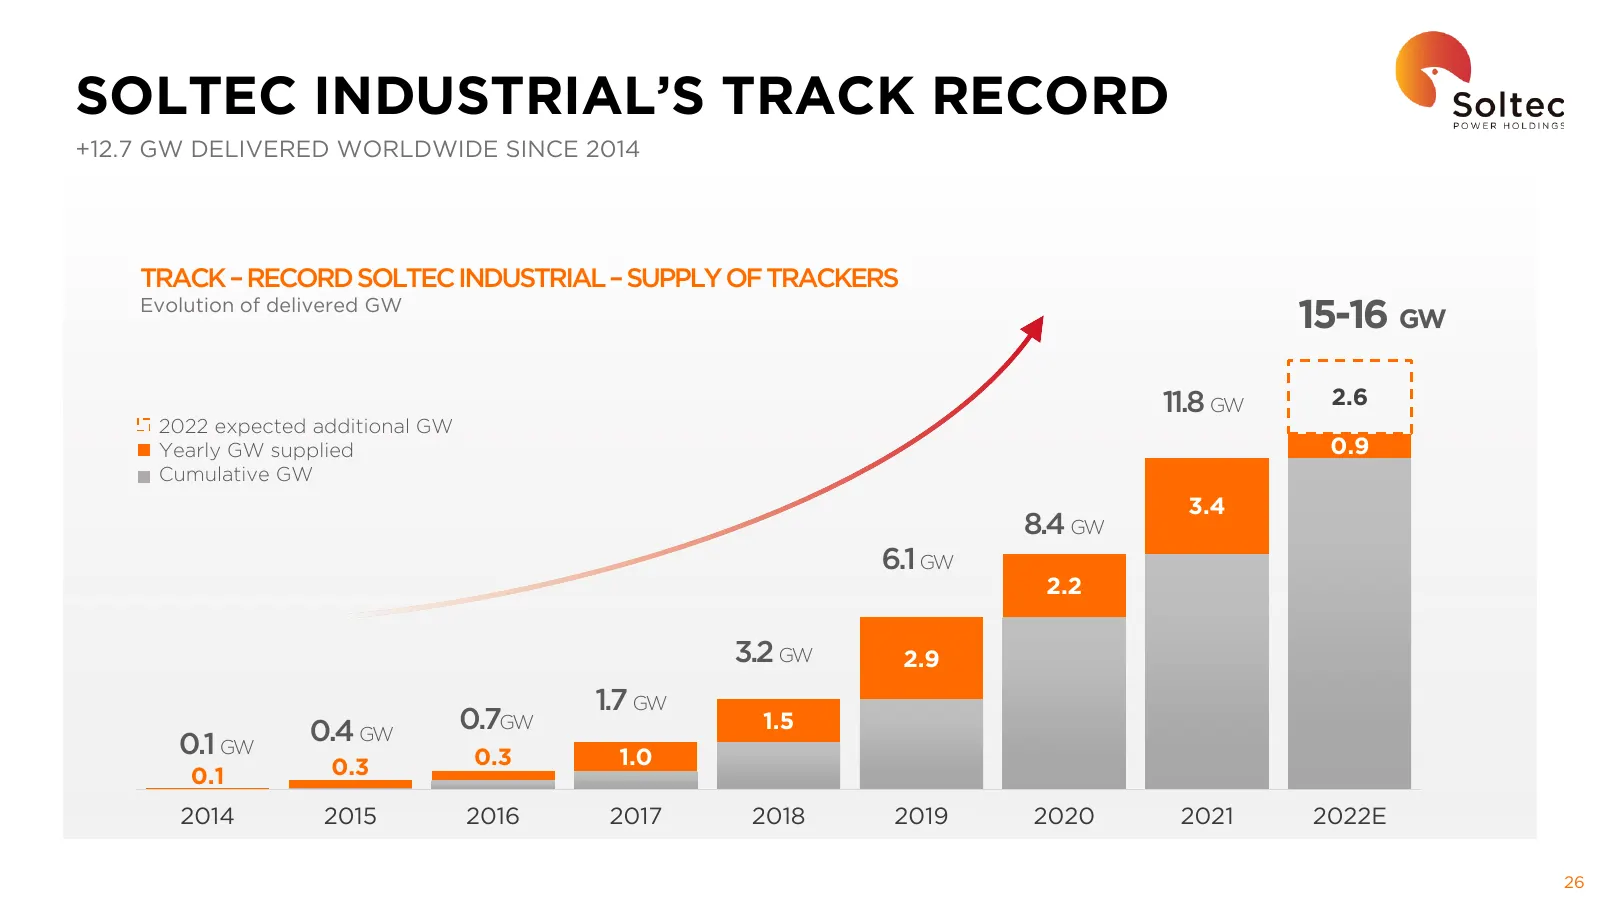
Slide 27: Soltec Industrial's Track Record
SOLTEC INDUSTRIAL’S TRACK RECORD +12.7 GW DELIVERED WORLDWIDE SINCE 2014 TRACK – RECORD SOLTEC INDUSTRIAL – SUPPLY OF TRACKERS Evolution of delivered GW 15-16 GW 11.8 GW 2.6 2022 expected additional GW Yearly GW supplied 0.9 Cumulative GW 3.4 8.4 GW 6.1 GW 2.2 3.2 GW 2.9 1.7 GW 0.4 GW 0.7GW 1.5 0.1
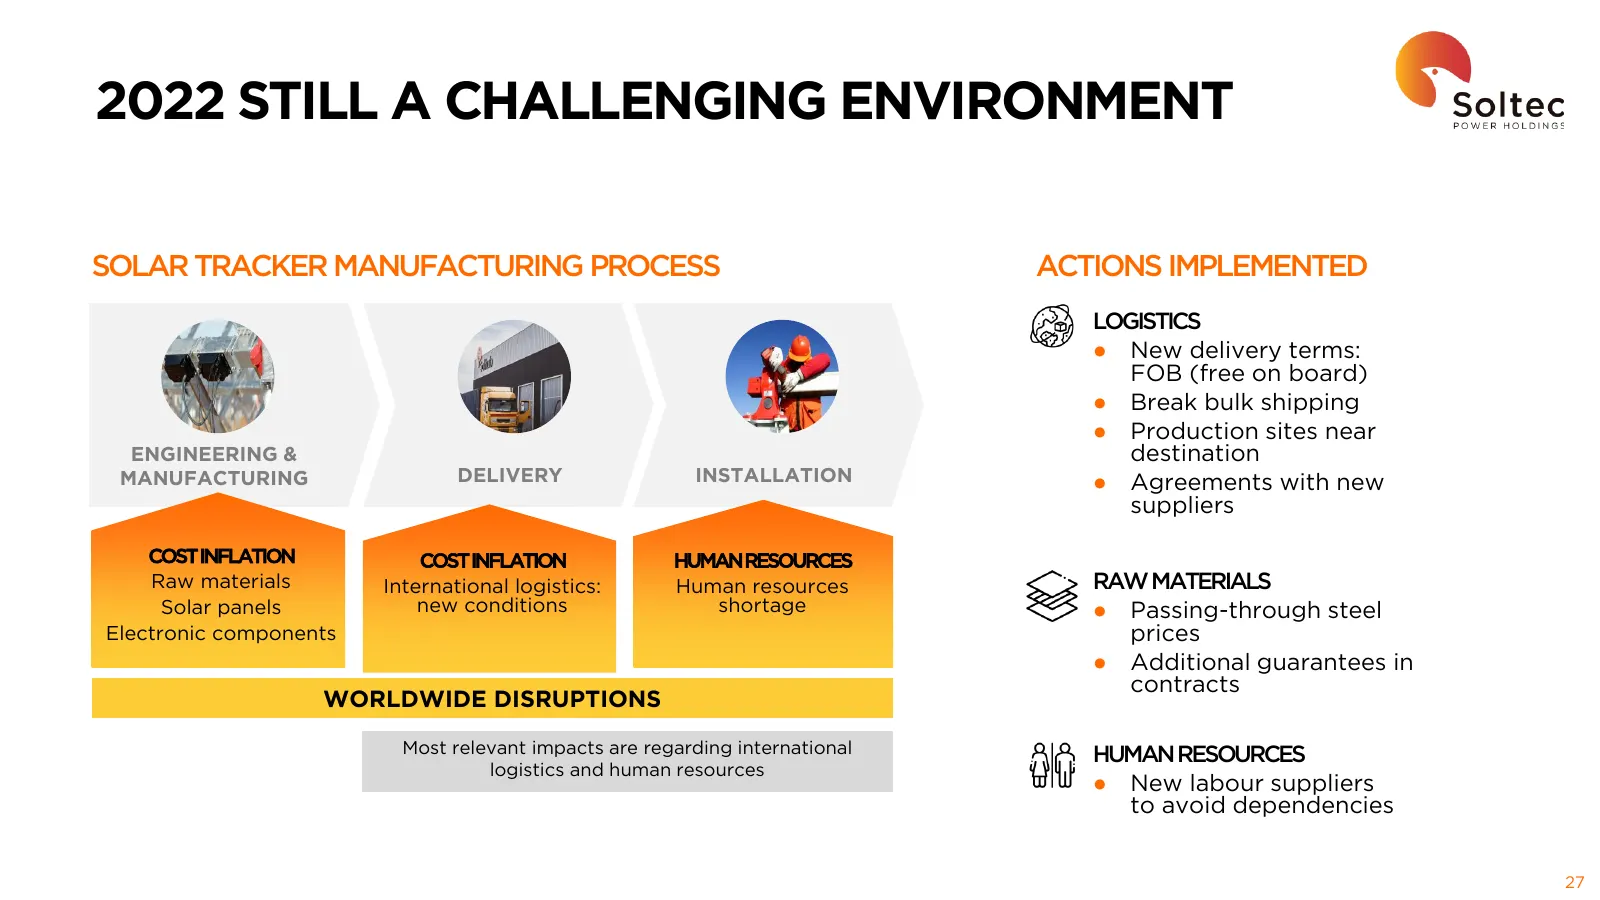
Slide 28: 2022 Still a Challenging Environment
2022 STILL A CHALLENGING ENVIRONMENT SOLAR TRACKER MANUFACTURING PROCESS ACTIONS IMPLEMENTED LOGISTICS ● New delivery terms: FOB (free on board) ● Break bulk shipping ● Production sites near ENGINEERING & destination MANUFACTURING DELIVERY INSTALLATION ● Agreements with new suppliers COST INFLATION
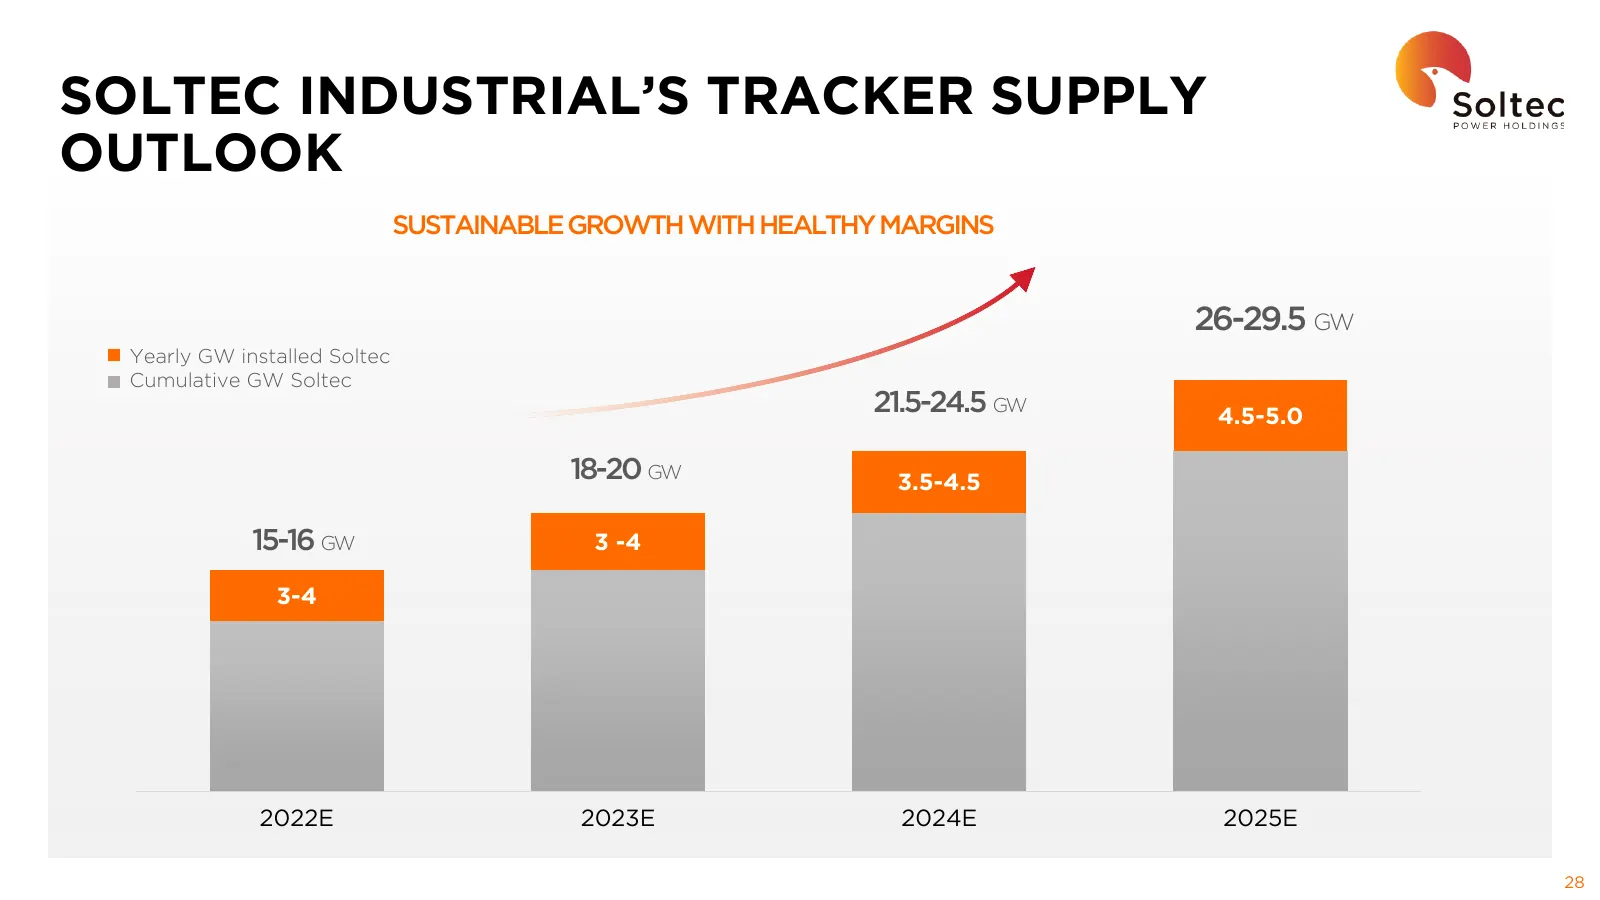
Slide 29: Soltec Industrial's Tracker Supply Outlook
SOLTEC INDUSTRIAL’S TRACKER SUPPLY OUTLOOK SUSTAINABLE GROWTH WITH HEALTHY MARGINS 26-29.5 GW Yearly GW installed Soltec Cumulative GW Soltec 21.5-24.5 GW 4.5-5.0 18-20 GW 3.5-4.5 15-16 GW 3 -4 3-4 2022E 2023E 2024E 2025E 28
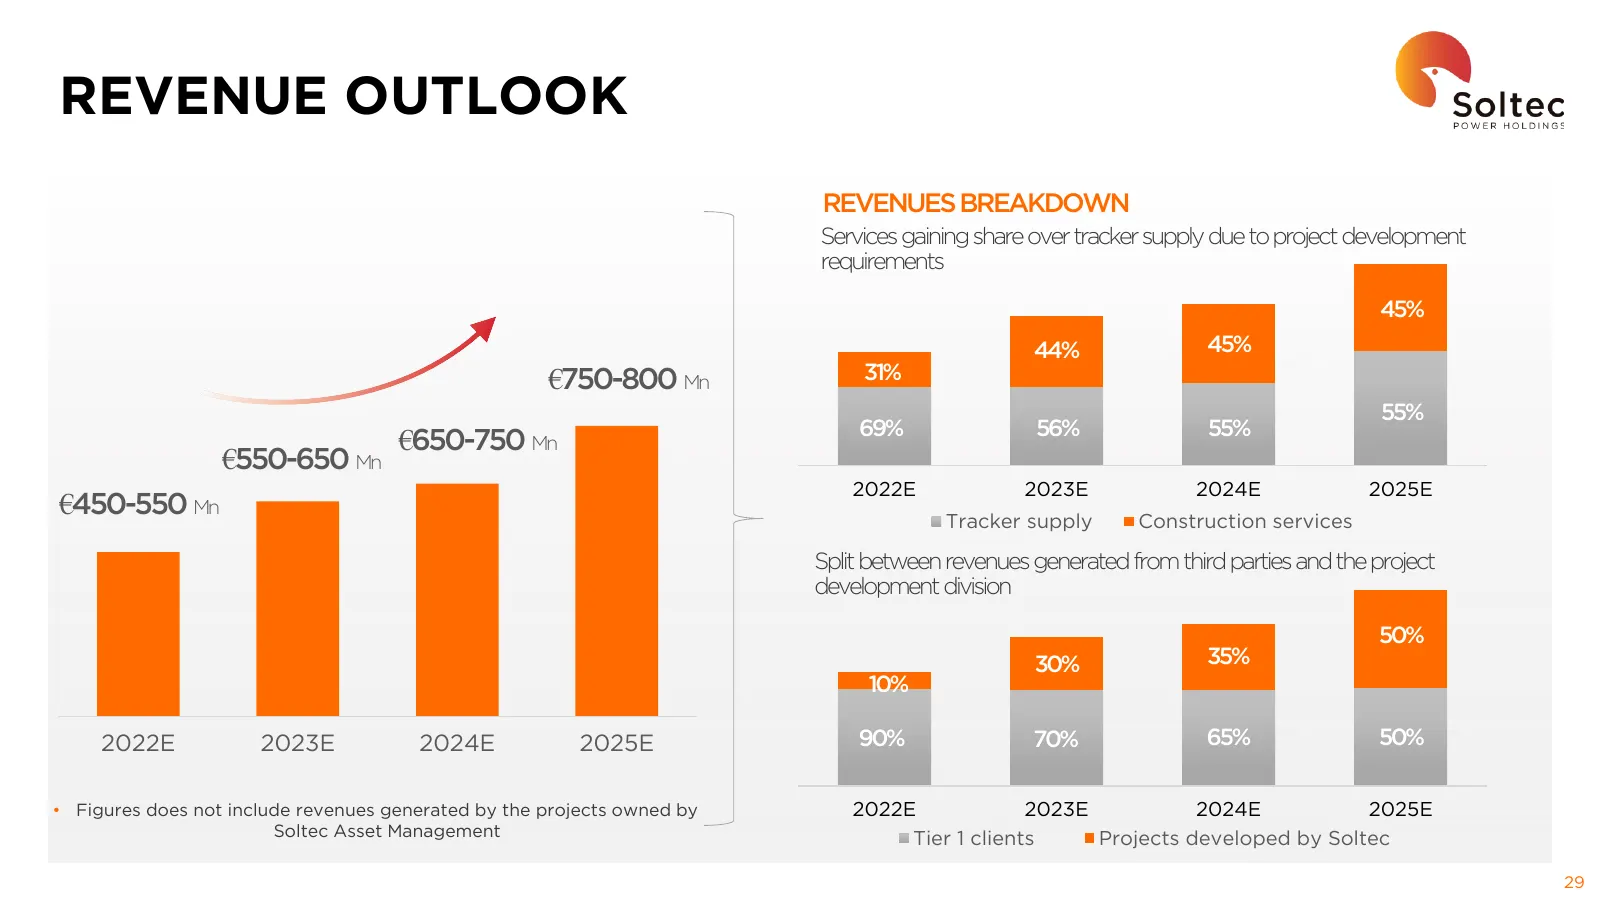
Slide 30: Revenue Outlook
REVENUE OUTLOOK REVENUES BREAKDOWN Services gaining share over tracker supply due to project development requirements 45% 44% 45% €750-800 Mn 31% 55% 69% 56% 55% €650-750 Mn €550-650 Mn 2022E 2023E 2024E 2025E €450-550 Mn Tracker supply Construction services Split between revenues generated from thi
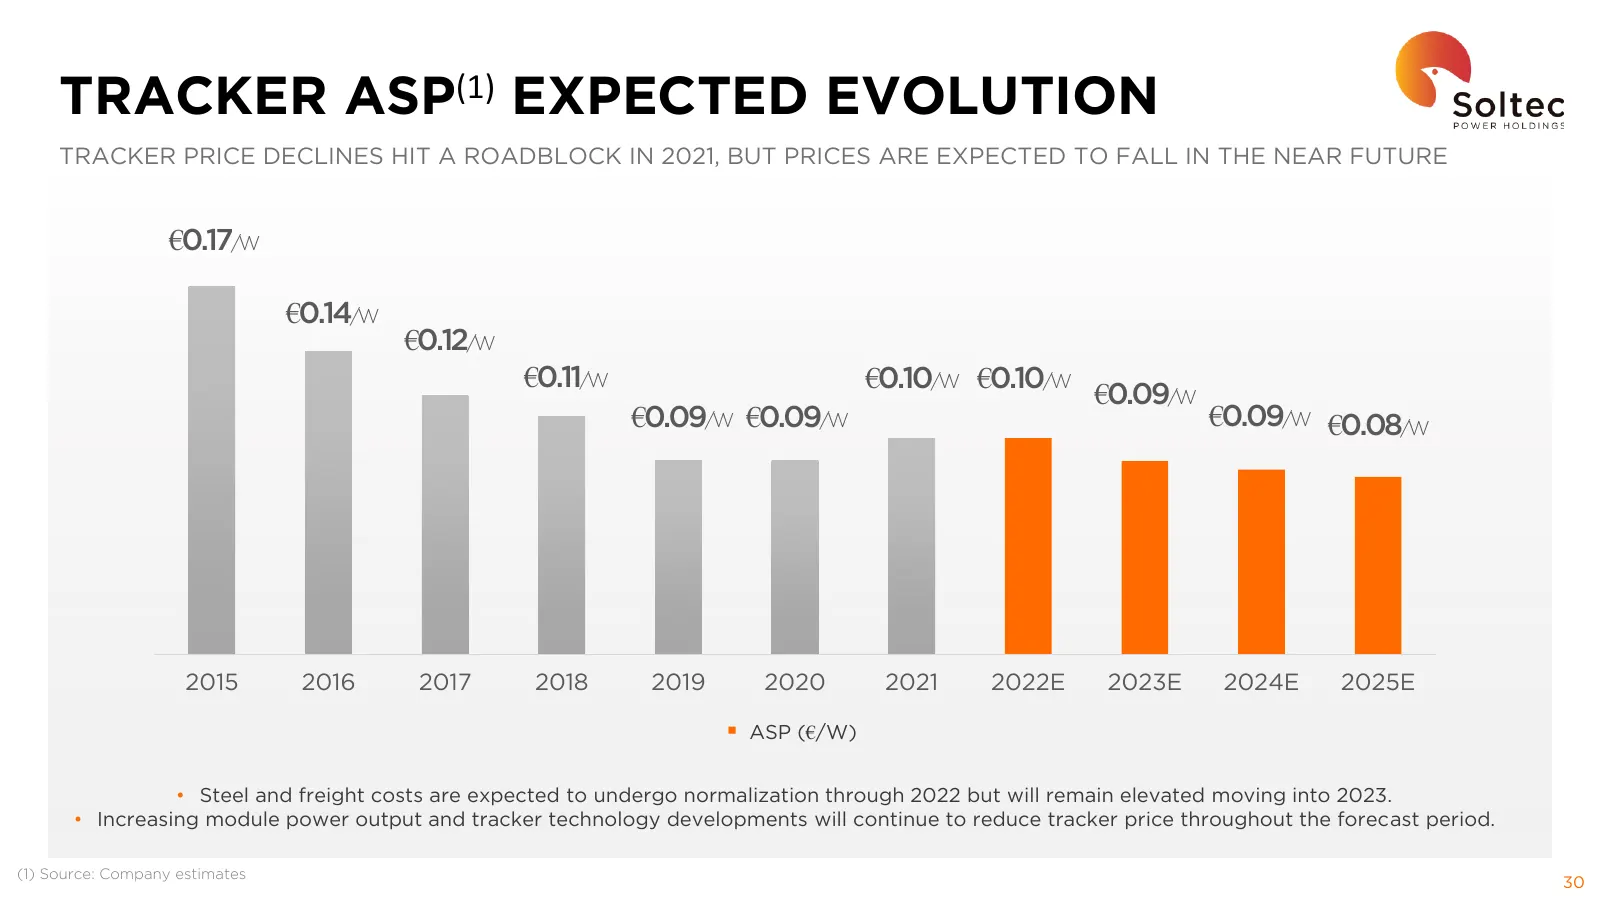
Slide 31: Tracker ASP Expected Evolution
TRACKER ASP(1) EXPECTED EVOLUTION TRACKER PRICE DECLINES HIT A ROADBLOCK IN 2021, BUT PRICES ARE EXPECTED TO FALL IN THE NEAR FUTURE €0.17/W €0.14/W €0.12/W €0.11/W €0.10/W €0.10/W €0.09/W €0.09/W €0.09/W €0.09/W €0.08/W 2015 2016 2017 2018 2019 2020 2021 2022E 2023E 2024E 2025E ▪ ASP (€/W) • Steel
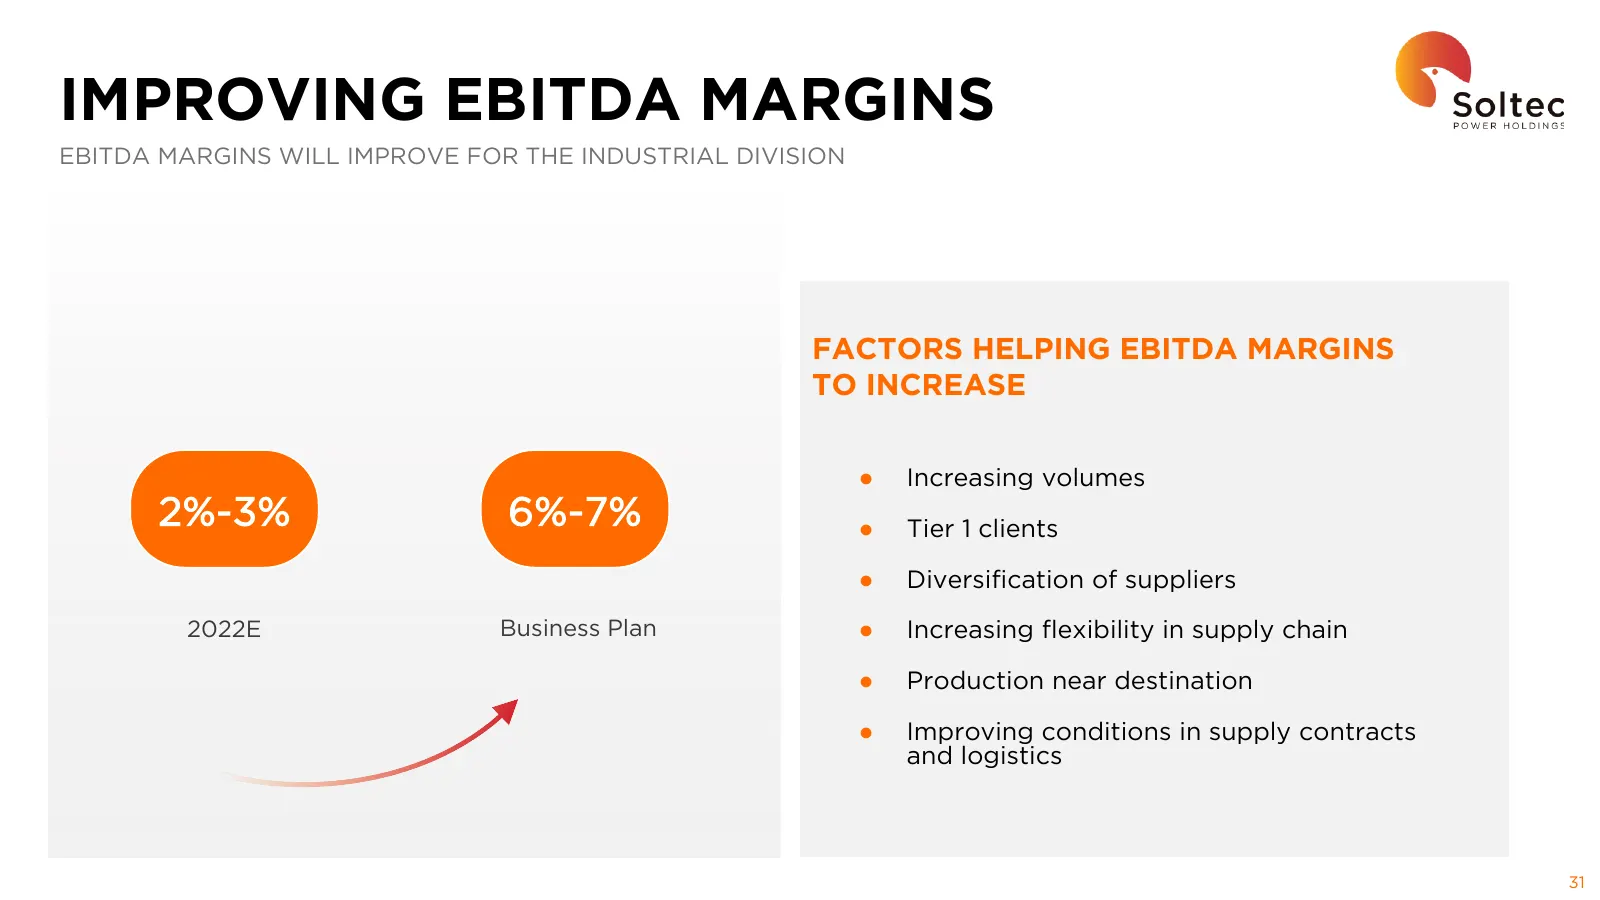
Slide 32: Improving EBITDA Margins
IMPROVING EBITDA MARGINS EBITDA MARGINS WILL IMPROVE FOR THE INDUSTRIAL DIVISION FACTORS HELPING EBITDA MARGINS TO INCREASE ● Increasing volumes 2%-3% 6%-7% ● Tier 1 clients ● Diversification of suppliers 2022E Business Plan ● Increasing flexibility in supply chain ● Production near destination ● Im
Slide 33: Capital Expenditure Outlook
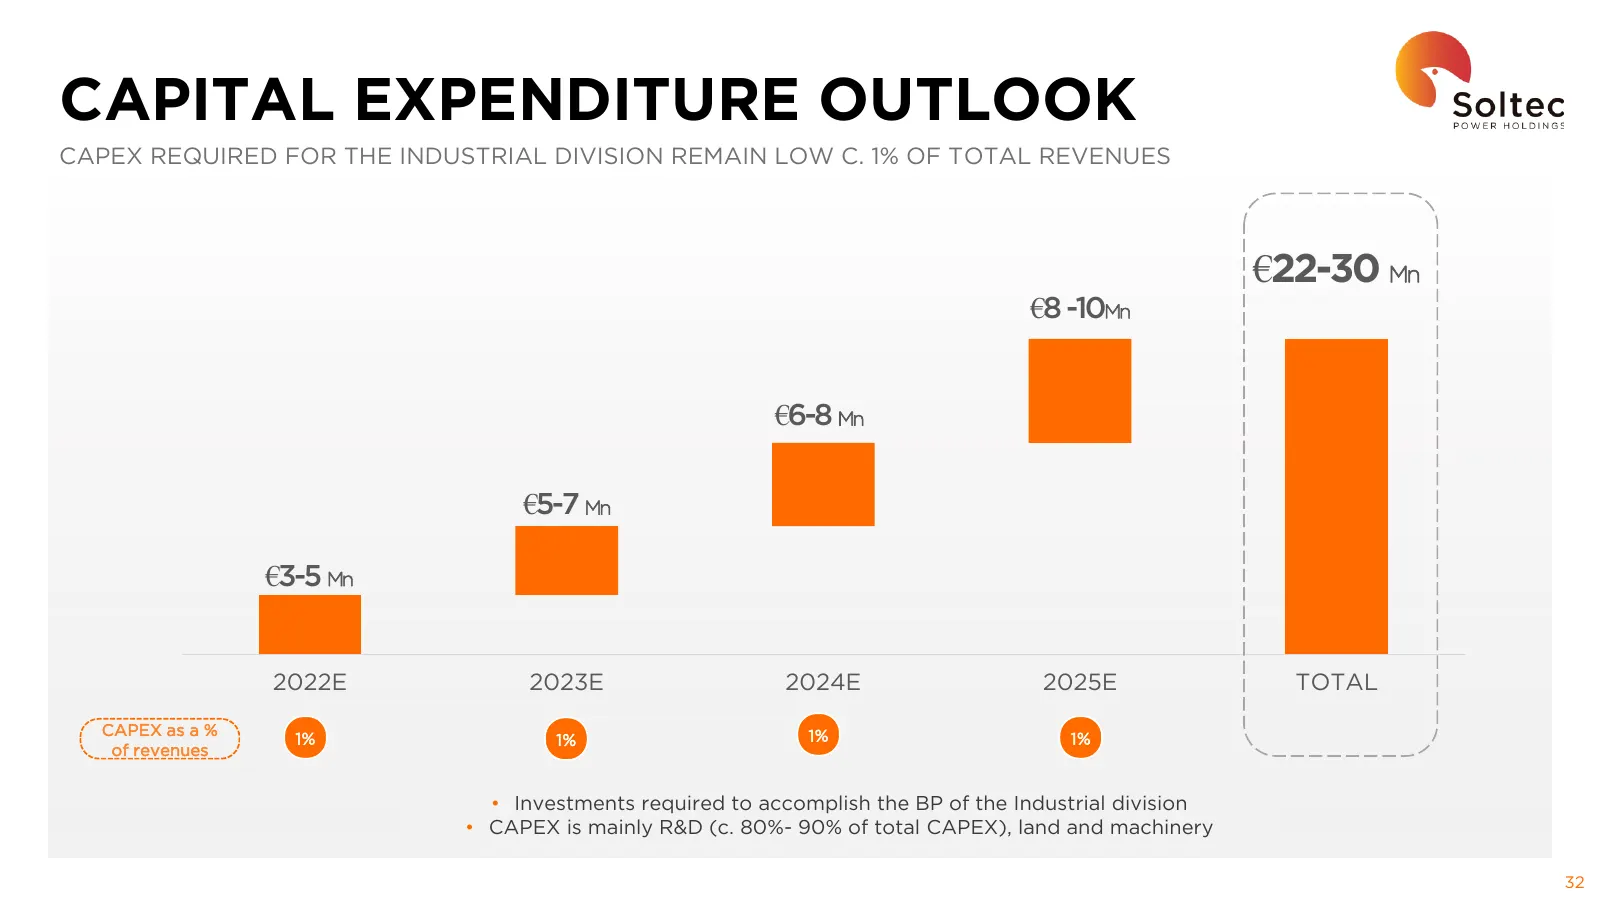
CAPITAL EXPENDITURE OUTLOOK CAPEX REQUIRED FOR THE INDUSTRIAL DIVISION REMAIN LOW C. 1% OF TOTAL REVENUES €22-30 Mn €8 -10Mn €6-8 Mn €5-7 Mn €3-5 Mn 2022E 2023E 2024E 2025E TOTAL CAPEX as a % 1% 1% 1% 1% of revenues • Investments required to accomplish the BP of the Industrial division • CAPEX is ma
Slide 34: Business Units: Project Development
BUSINESS UNITS 4.1 4.2 4.3 INDUSTRIAL PROJECT ASSET DEVELOPMENT MANAGEMENT
Slide 35: Powertis: A Differentiated Strategy
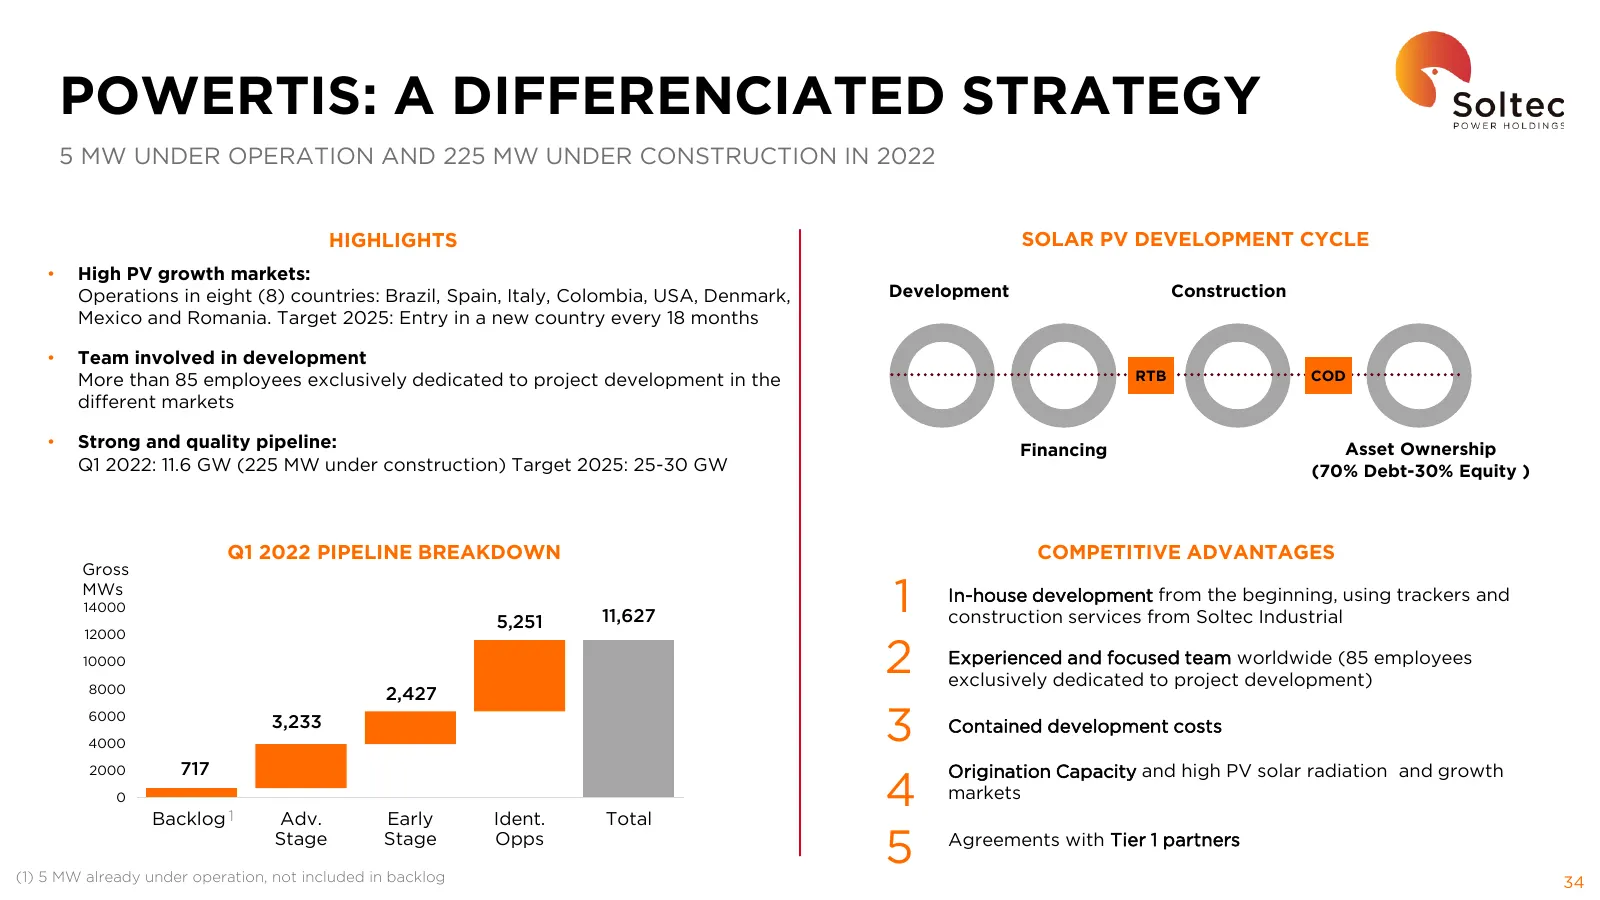
POWERTIS: A DIFFERENCIATED STRATEGY 5 MW UNDER OPERATION AND 225 MW UNDER CONSTRUCTION IN 2022 HIGHLIGHTS SOLAR PV DEVELOPMENT CYCLE • High PV growth markets: Operations in eight (8) countries: Brazil, Spain, Italy, Colombia, USA, Denmark, Development Construction Mexico and Romania. Target 2025: En
Slide 36: 11.6 GW Pipeline Across Strong Markets
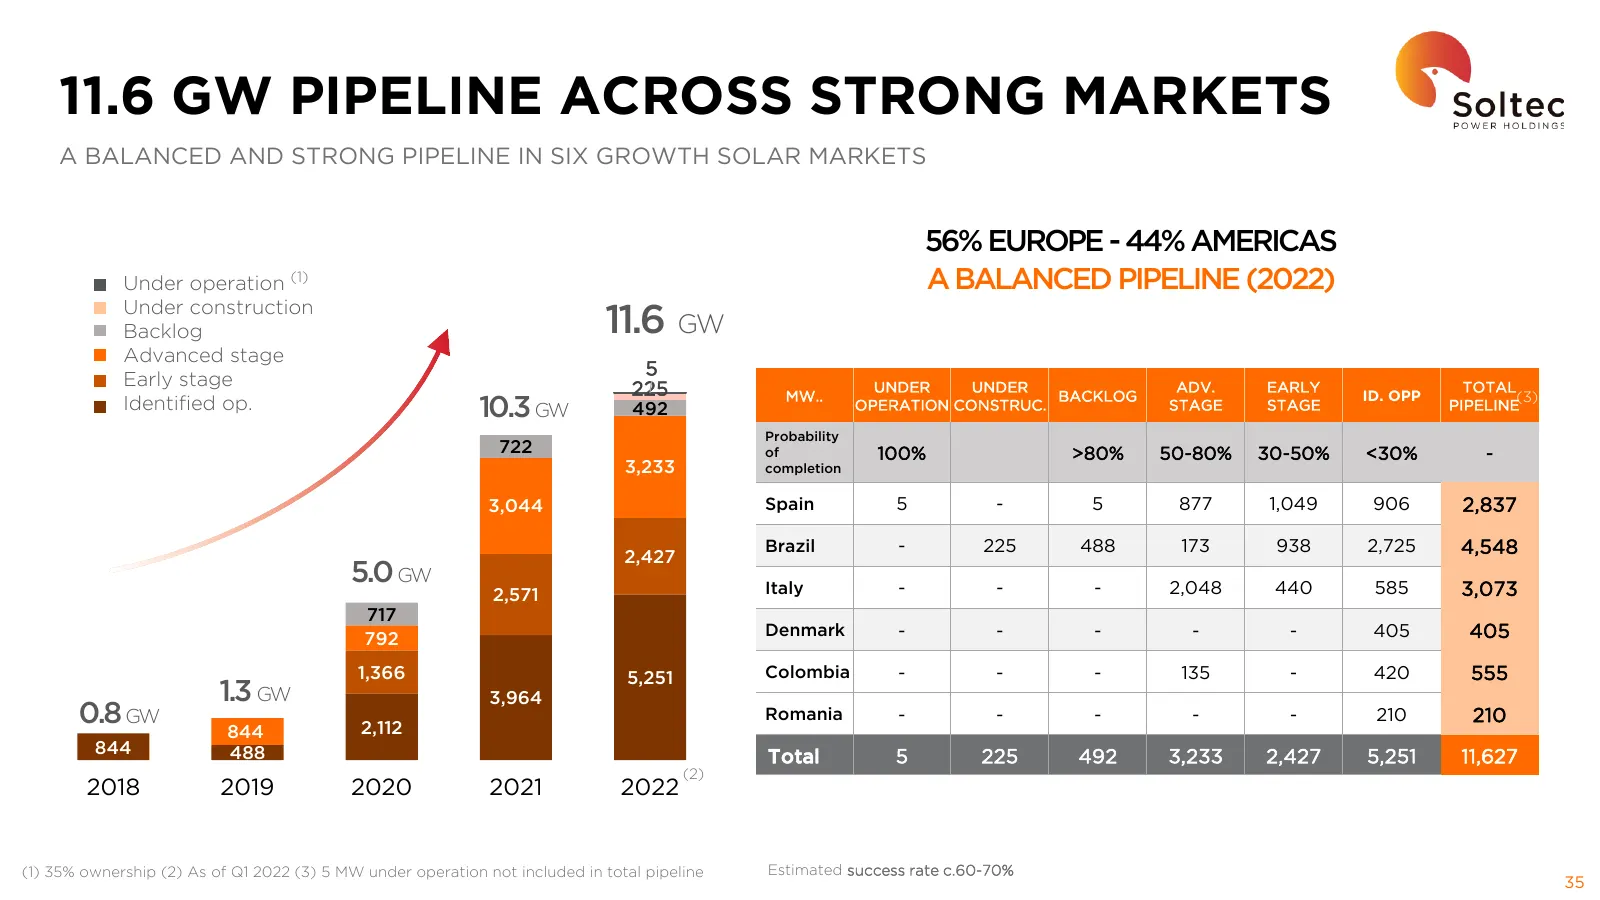
11.6 GW PIPELINE ACROSS STRONG MARKETS A BALANCED AND STRONG PIPELINE IN SIX GROWTH SOLAR MARKETS 56% EUROPE - 44% AMERICAS Under operation (1) A BALANCED PIPELINE (2022) Under construction Backlog 11.6 GW Advanced stage 5 Early stage 225 UNDER UNDER ADV. EARLY TOTAL MW.. BACKLOG ID. OPP (3) Identif
Slide 37: Project Status
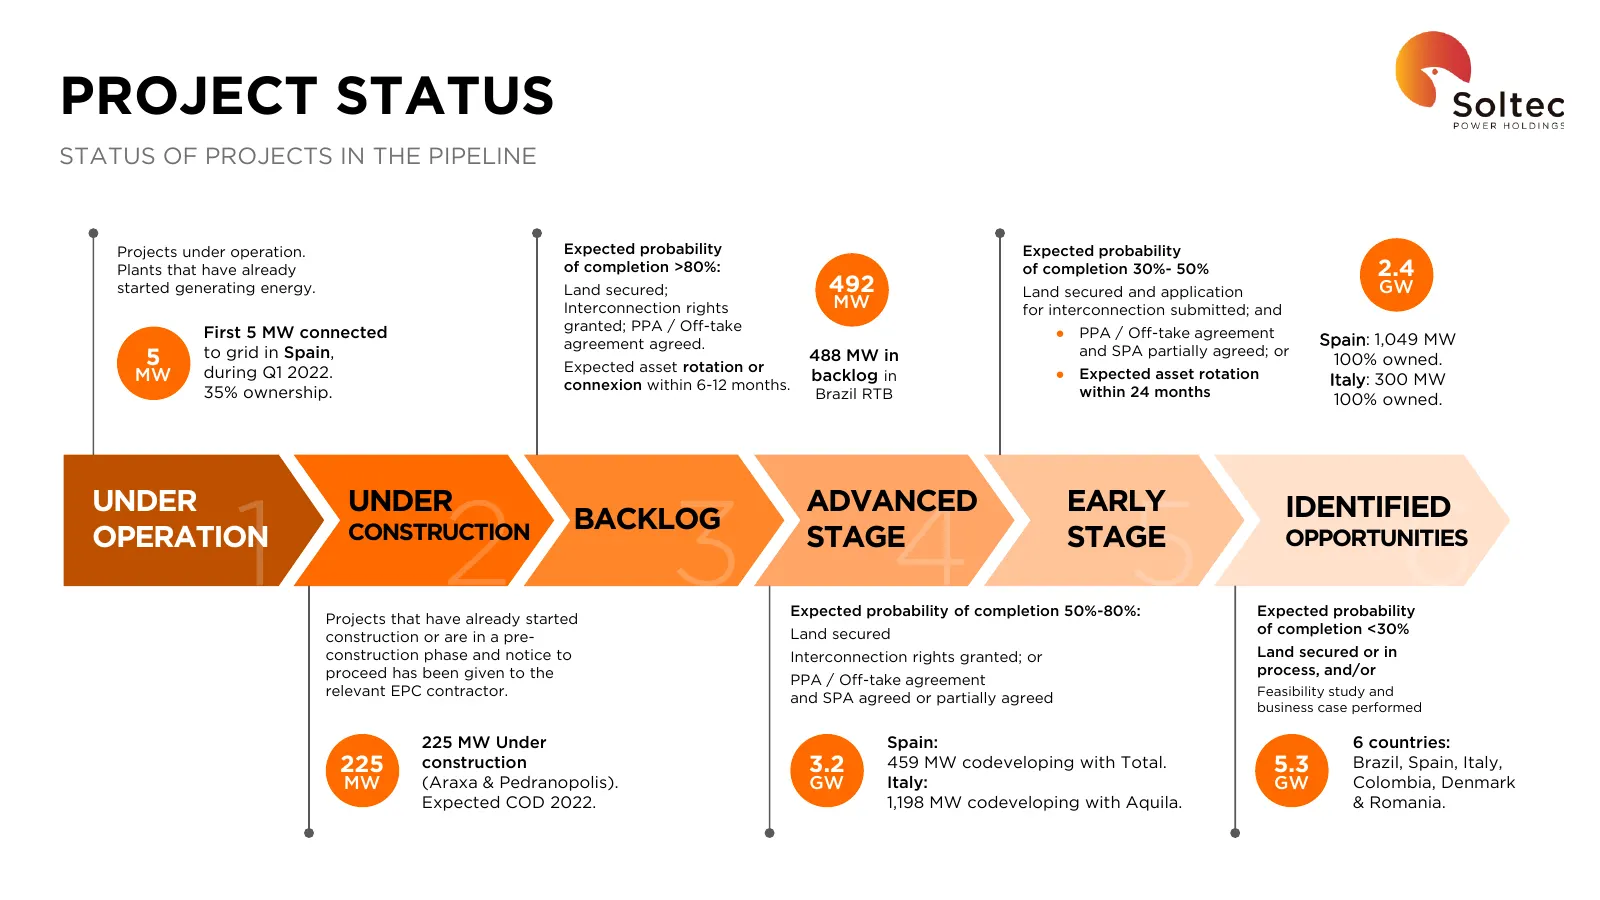
PROJECT STATUS STATUS OF PROJECTS IN THE PIPELINE Projects under operation. Expected probability Expected probability Plants that have already of completion >80%: of completion 30%- 50% 2.4 started generating energy. Land secured; 492 Land secured and application GW Interconnection rights MW for int
Slide 38: Increasing Pipeline
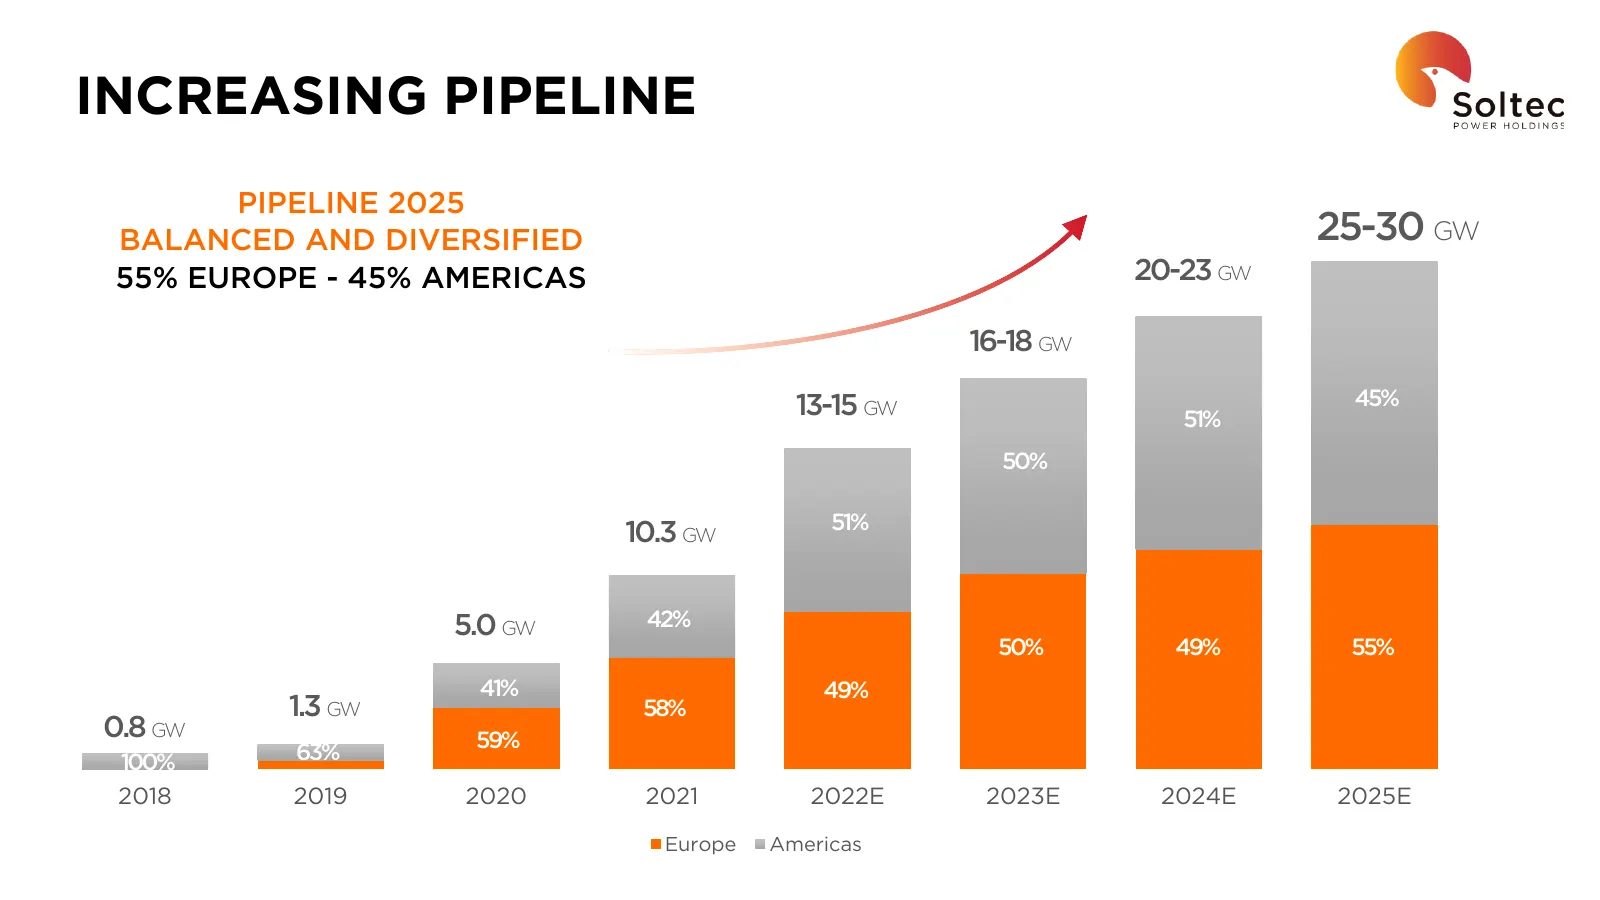
INCREASING PIPELINE PIPELINE 2025 BALANCED AND DIVERSIFIED 25-30 GW 55% EUROPE - 45% AMERICAS 20-23 GW 16-18 GW 13-15 GW 45% 51% 50% 10.3 GW 51% 5.0 GW 42% 50% 49% 55% 41% 49% 1.3 GW 58% 0.8 GW 59% 100% 63% 2018 2019 2020 2021 2022E 2023E 2024E 2025E Europe Americas
Slide 39: Spain Overview
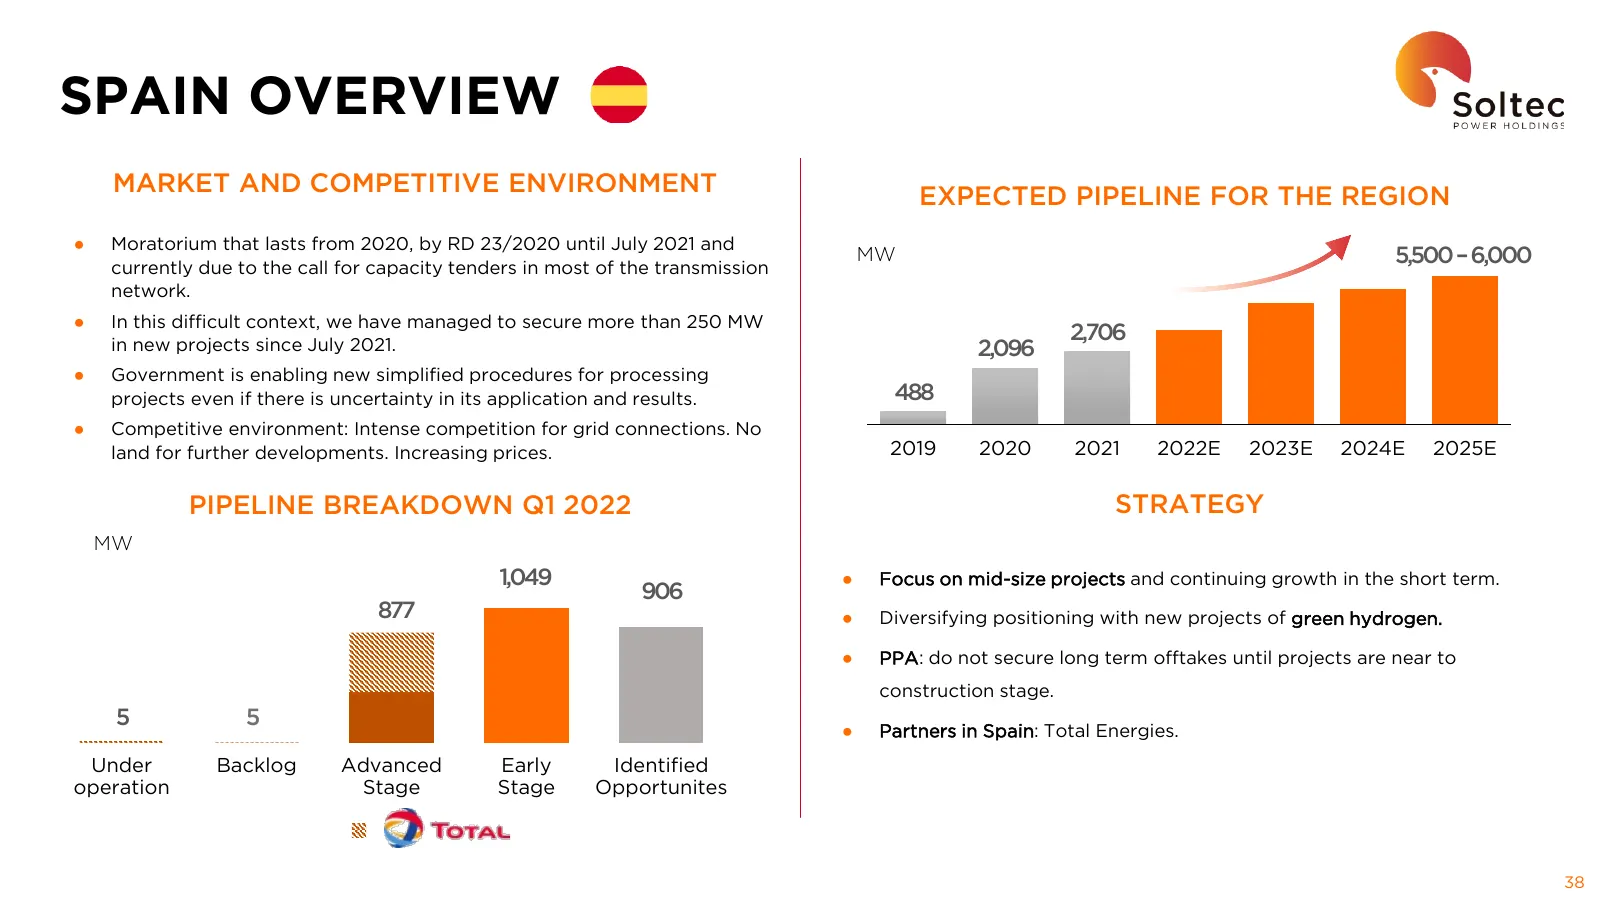
SPAIN OVERVIEW MARKET AND COMPETITIVE ENVIRONMENT EXPECTED PIPELINE FOR THE REGION ● Moratorium that lasts from 2020, by RD 23/2020 until July 2021 and MW 5,500 –6,000 currently due to the call for capacity tenders in most of the transmission network. ● In this difficult context, we have managed to
Slide 40: Agreement with Total
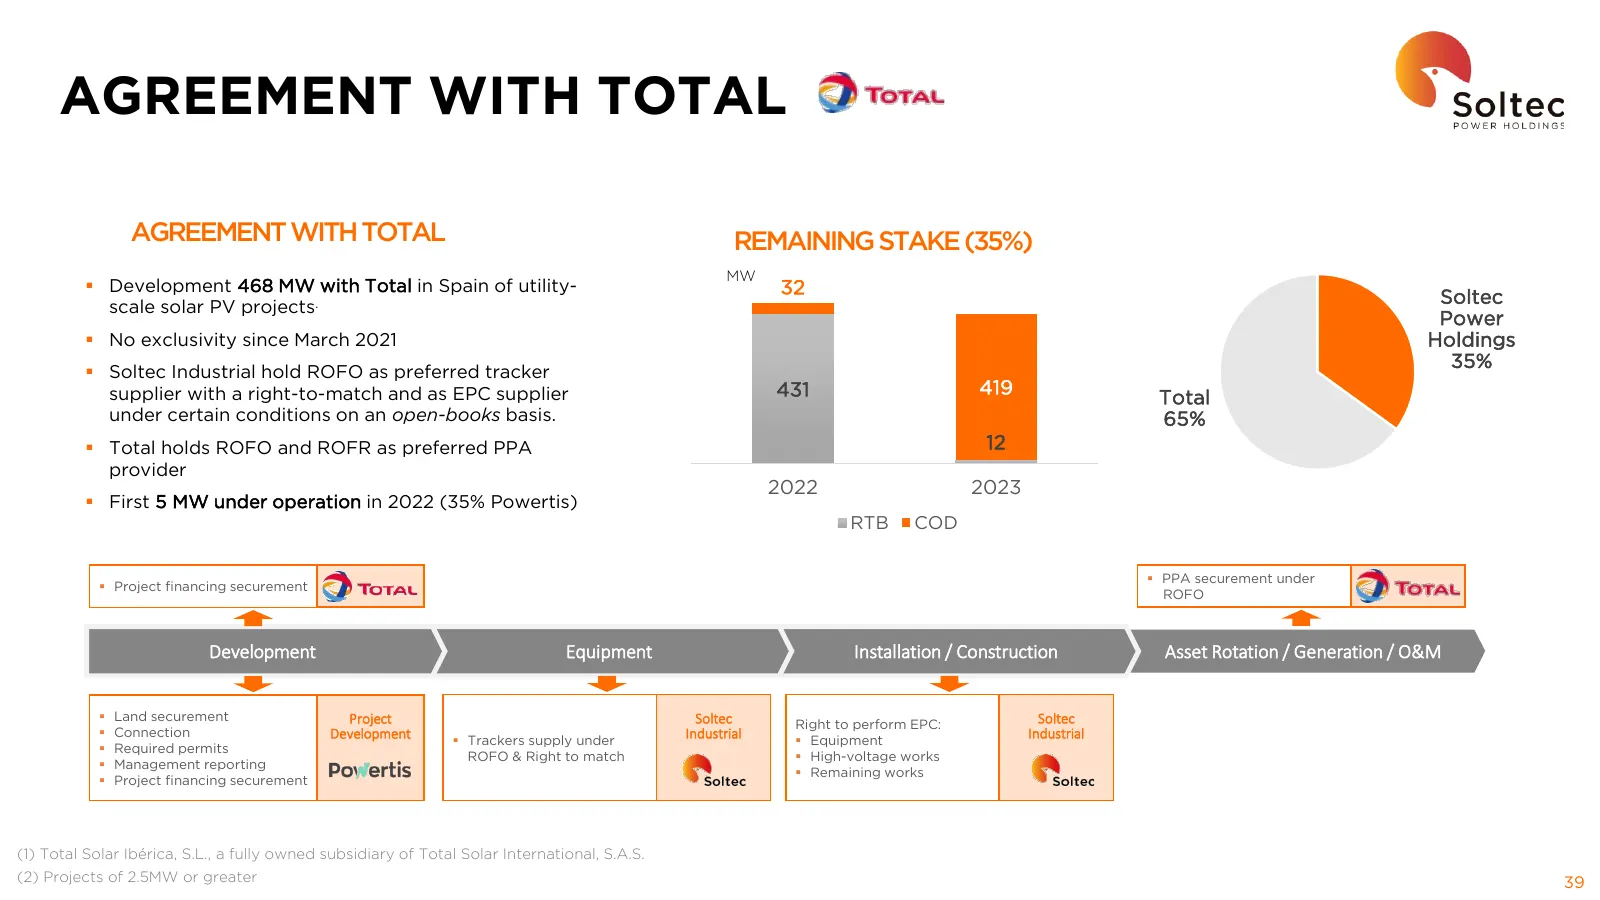
AGREEMENT WITH TOTAL AGREEMENT WITH TOTAL REMAINING STAKE (35%) MW ▪ Development 468 MW with Total in Spain of utility- 32 Soltec scale solar PV projects. Power ▪ No exclusivity since March 2021 Holdings 35% ▪ Soltec Industrial hold ROFO as preferred tracker supplier with a right-to-match and as EPC
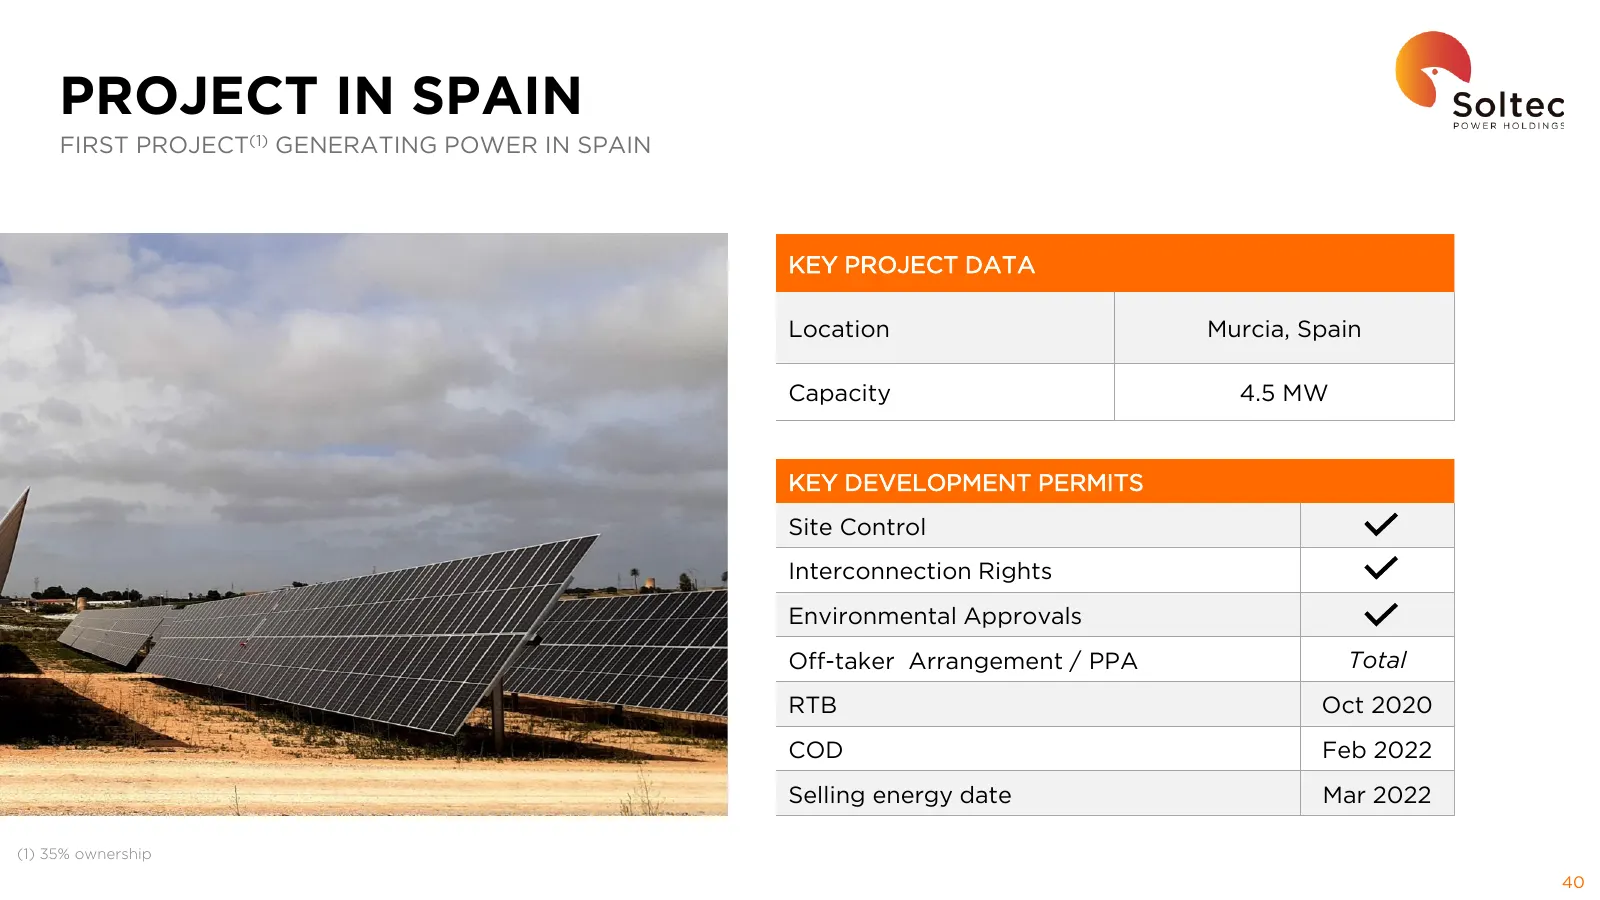
Slide 41: Project in Spain
PROJECT IN SPAIN FIRST PROJECT(1) GENERATING POWER IN SPAIN KEY PROJECT DATA Location Murcia, Spain Capacity 4.5 MW KEY DEVELOPMENT PERMITS Site Control Interconnection Rights Environmental Approvals Off-taker Arrangement / PPA Total RTB Oct 2020 COD Feb 2022 Selling energy date Mar 2022 (1) 35% own
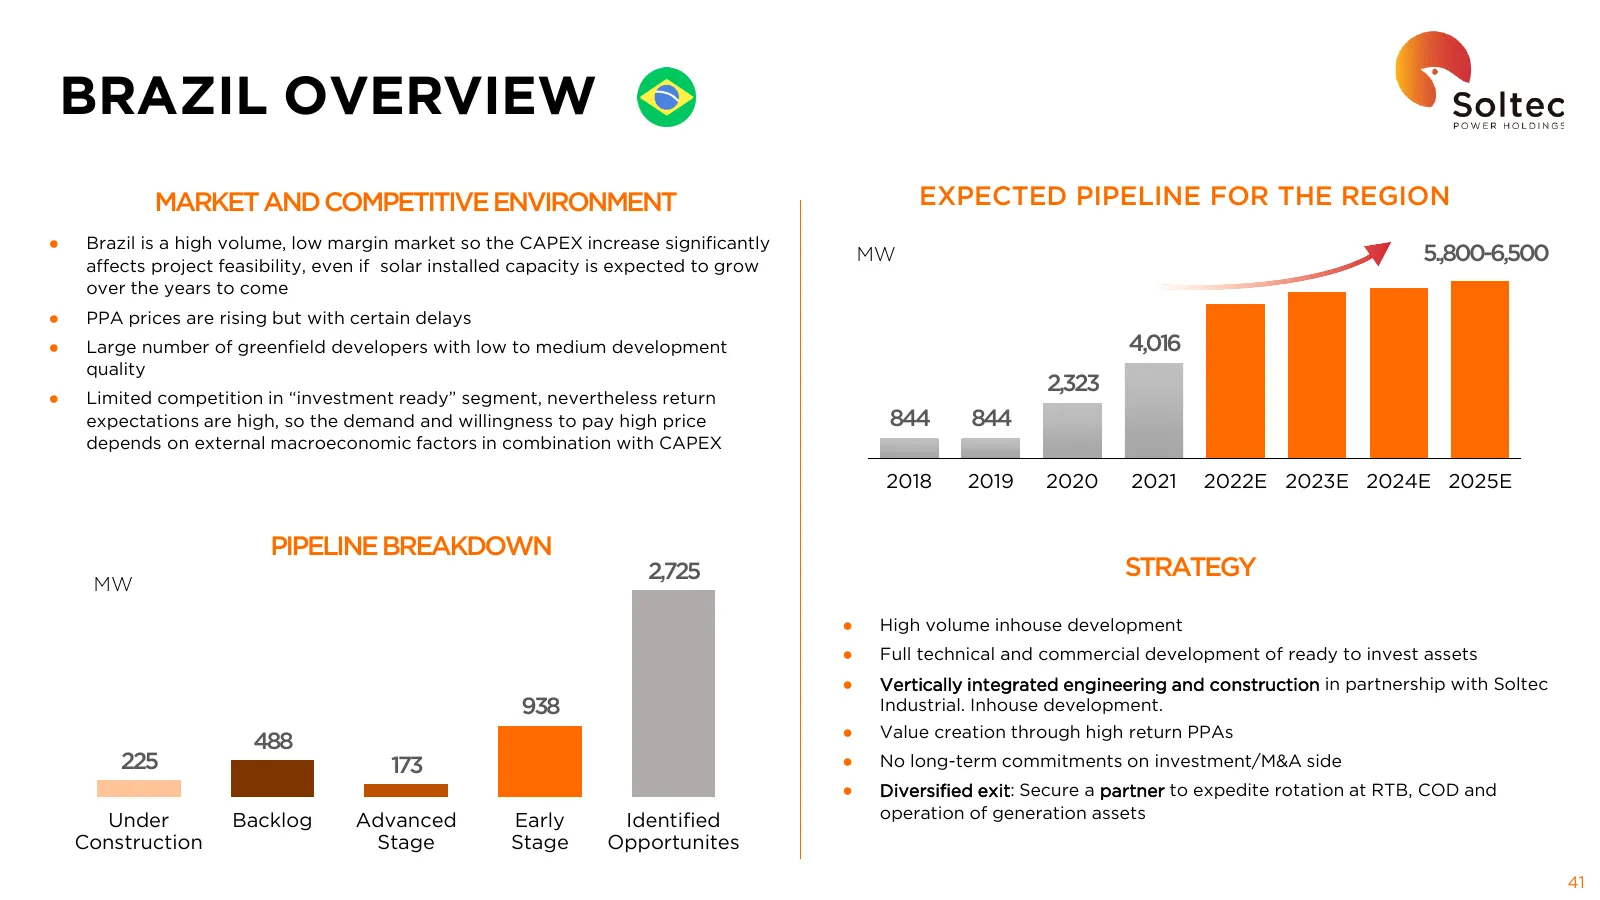
Slide 42: Brazil Overview
BRAZIL OVERVIEW MARKET AND COMPETITIVE ENVIRONMENT EXPECTED PIPELINE FOR THE REGION ● Brazil is a high volume, low margin market so the CAPEX increase significantly affects project feasibility, even if solar installed capacity is expected to grow MW 5.,800-6,500 over the years to come ● PPA prices a
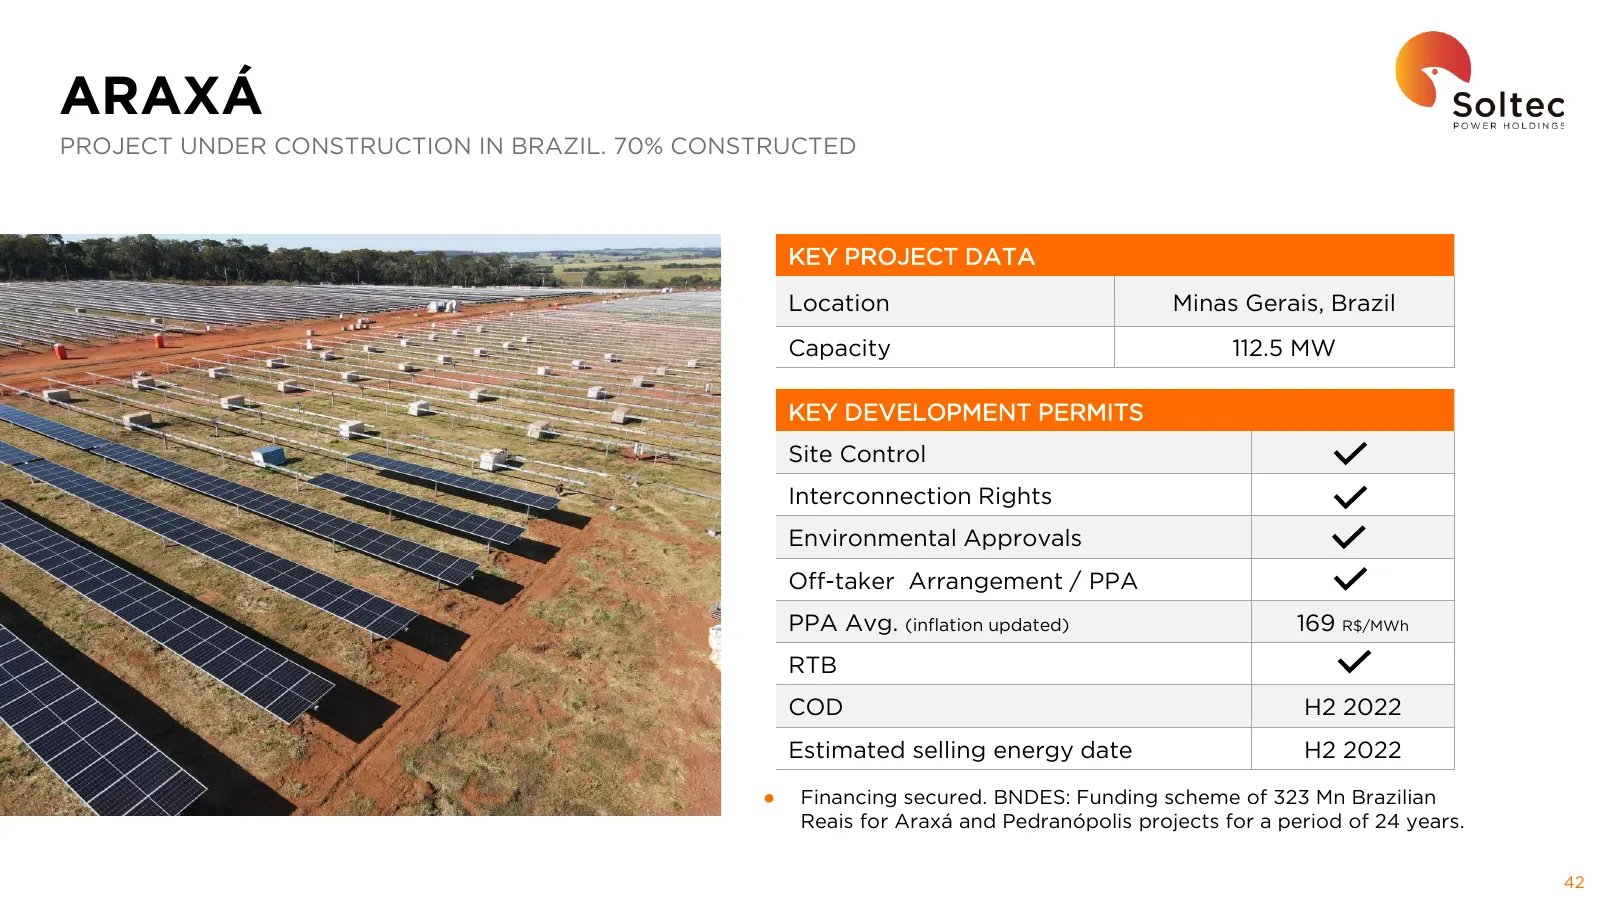
Slide 43: Araxá
ARAXÁ PROJECT UNDER CONSTRUCTION IN BRAZIL. 70% CONSTRUCTED KEY PROJECT DATA Location Minas Gerais, Brazil Capacity 112.5 MW KEY DEVELOPMENT PERMITS Site Control Interconnection Rights Environmental Approvals Off-taker Arrangement / PPA PPA Avg. (inflation updated) 169 R$/MWh RTB COD H2 2022 Estimat
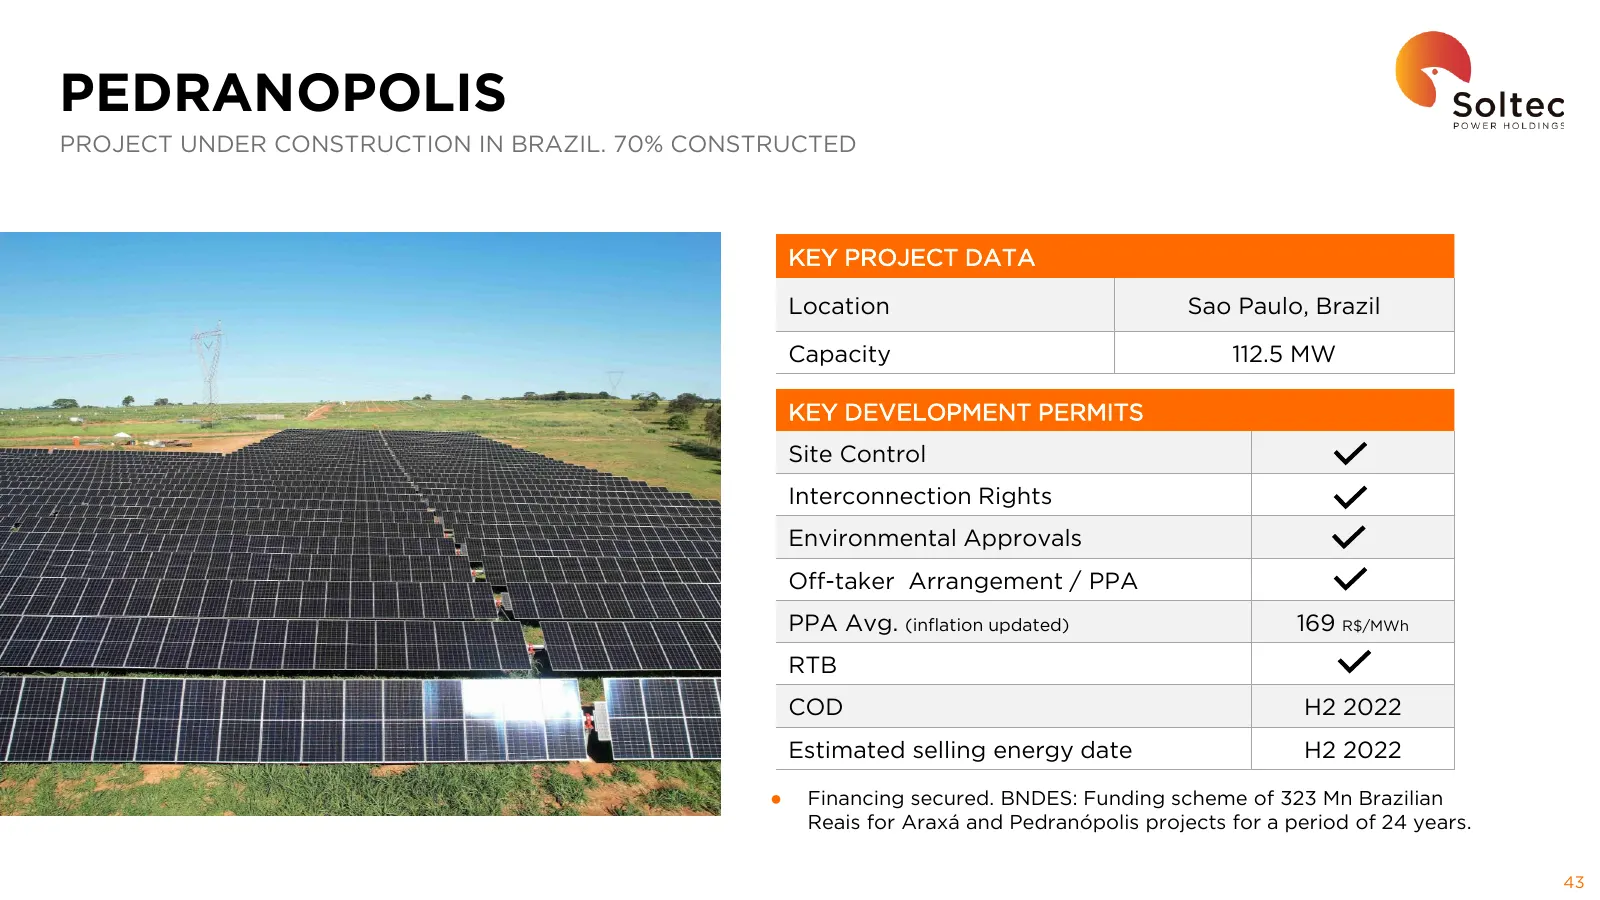
Slide 44: Pedranópolis
PEDRANOPOLIS PROJECT UNDER CONSTRUCTION IN BRAZIL. 70% CONSTRUCTED KEY PROJECT DATA Location Sao Paulo, Brazil Capacity 112.5 MW KEY DEVELOPMENT PERMITS Site Control Interconnection Rights Environmental Approvals Off-taker Arrangement / PPA PPA Avg. (inflation updated) 169 R$/MWh RTB COD H2 2022 Est
Slide 45: Italy Overview
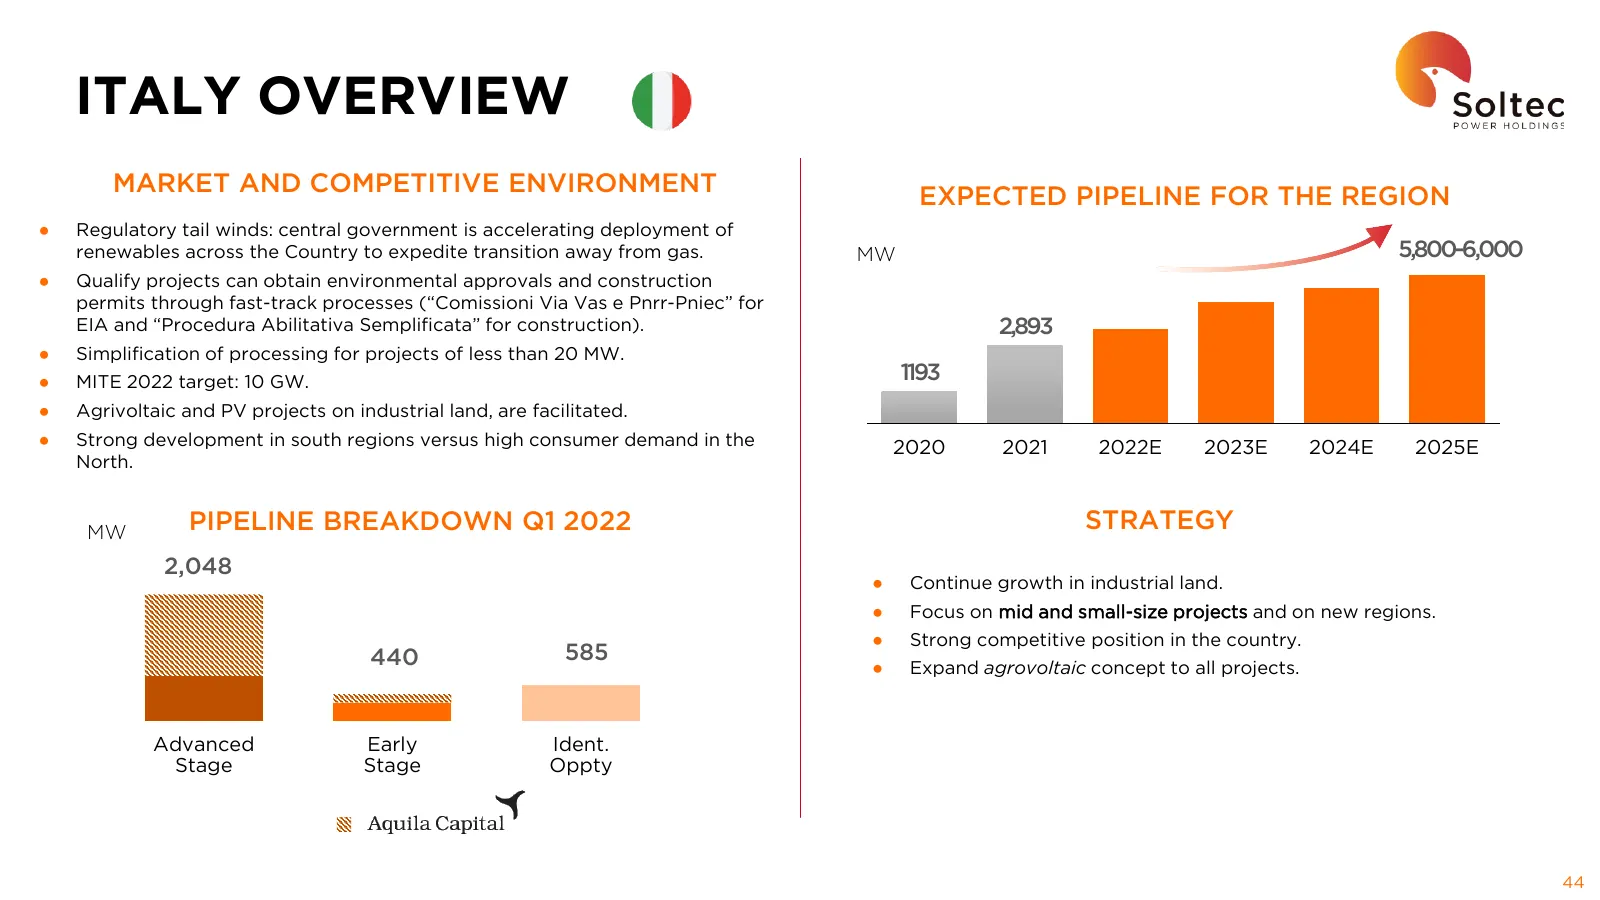
ITALY OVERVIEW MARKET AND COMPETITIVE ENVIRONMENT EXPECTED PIPELINE FOR THE REGION ● Regulatory tail winds: central government is accelerating deployment of renewables across the Country to expedite transition away from gas. MW 5,800-6,000 ● Qualify projects can obtain environmental approvals and co
Slide 46: Agreement with Aquila Capital
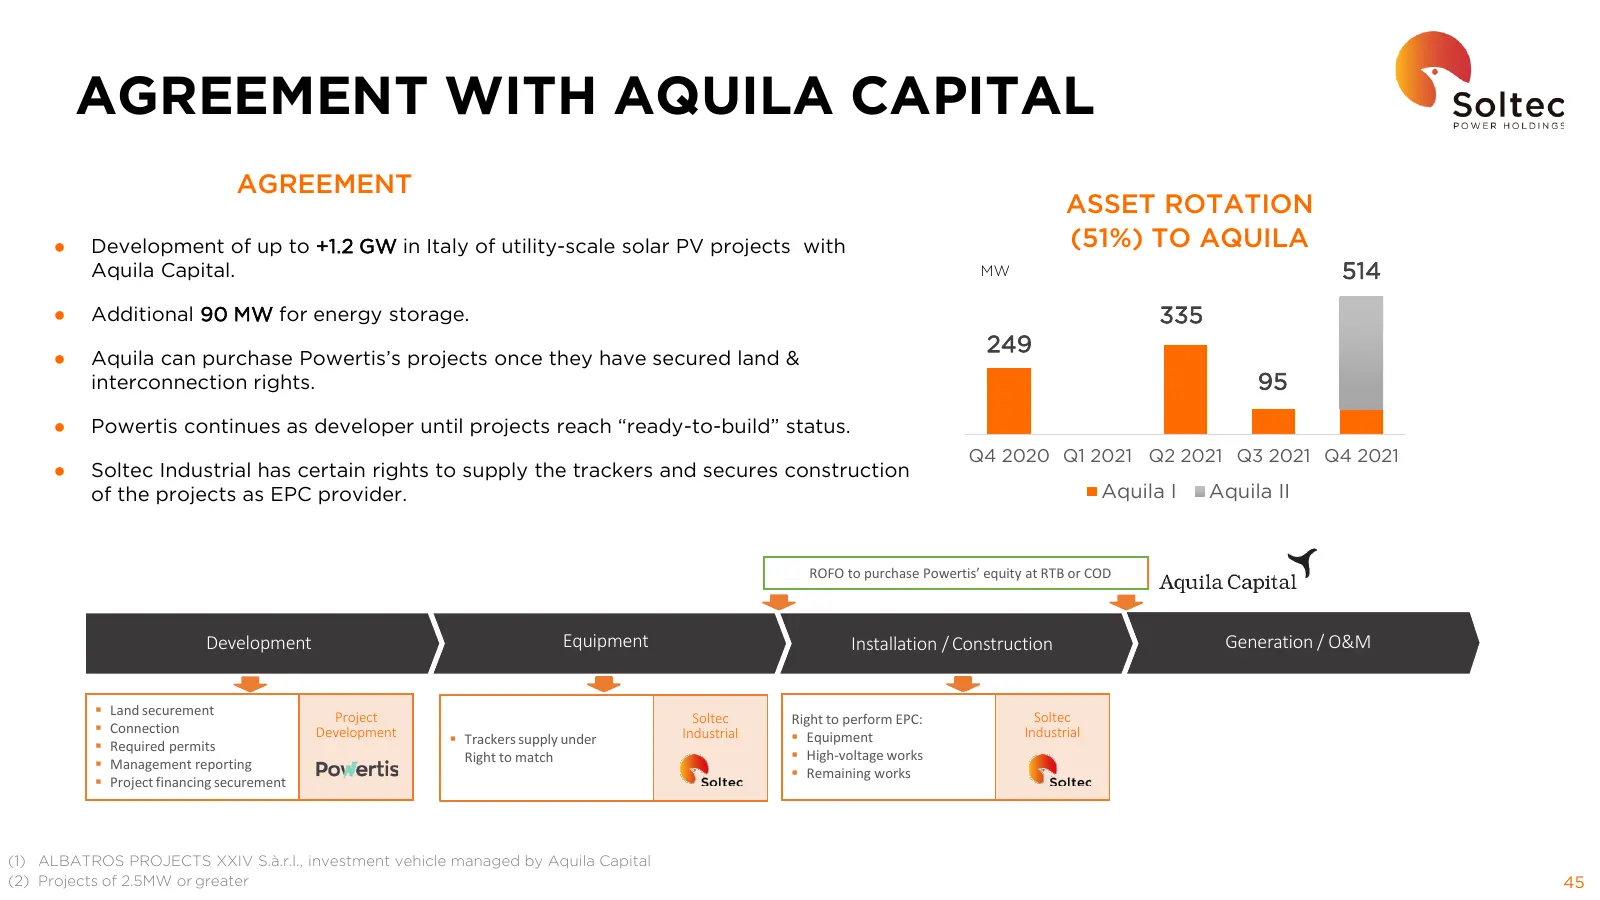
AGREEMENT WITH AQUILA CAPITAL AGREEMENT ASSET ROTATION ● Development of up to +1.2 GW in Italy of utility-scale solar PV projects with (51%) TO AQUILA Aquila Capital. MW 514 ● Additional 90 MW for energy storage. 335 249 ● Aquila can purchase Powertis’s projects once they have secured land & interco
Slide 47: Denmark
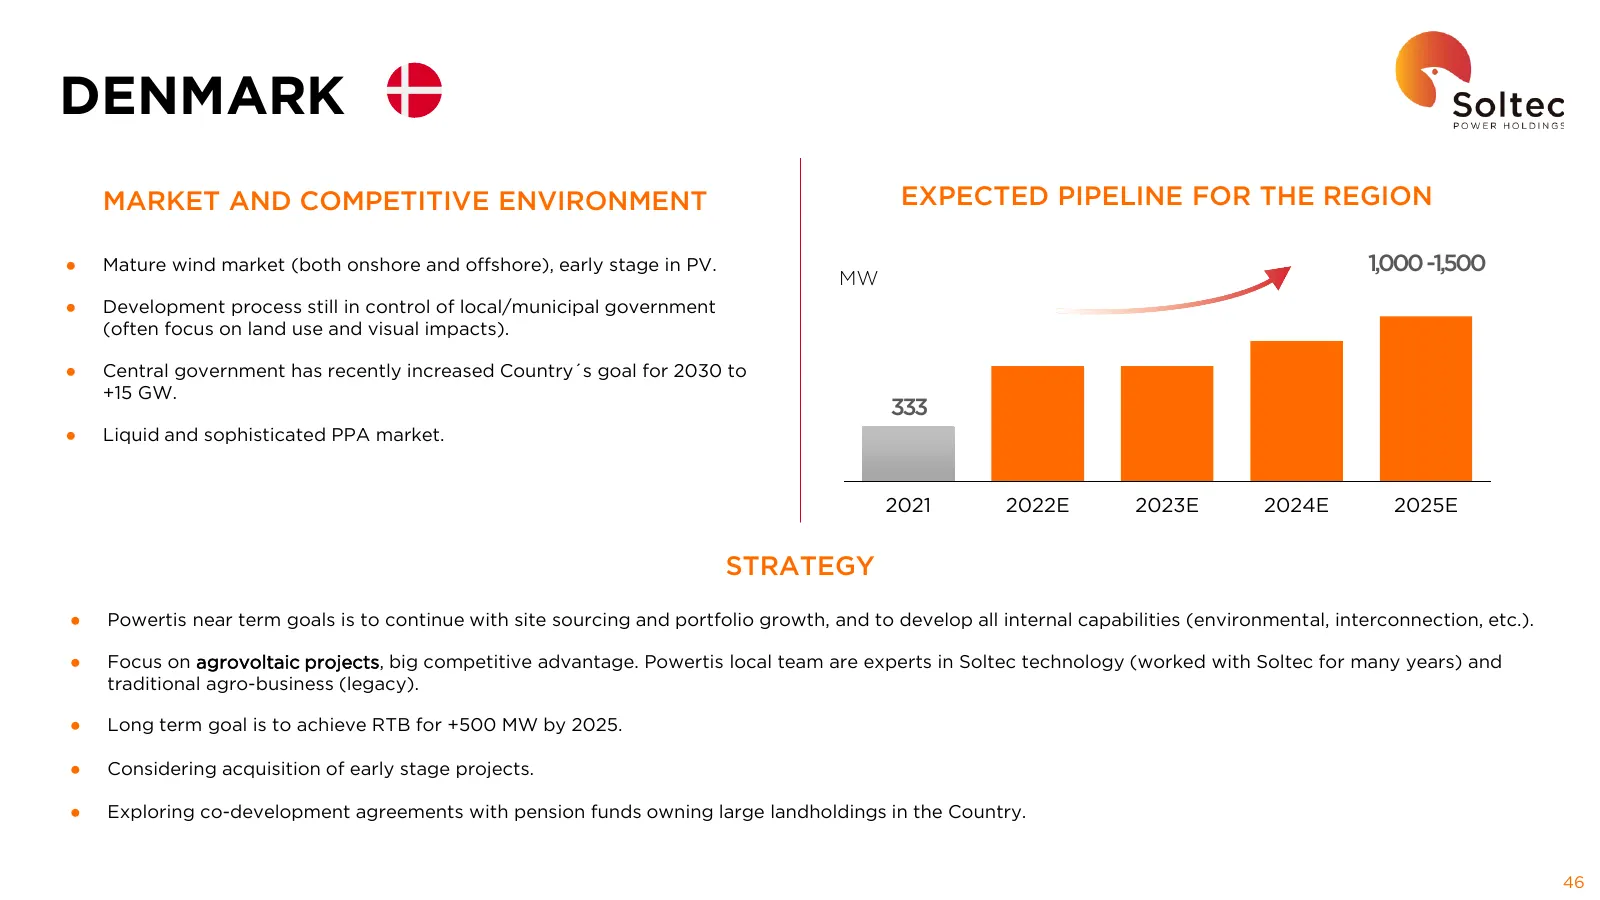
DENMARK MARKET AND COMPETITIVE ENVIRONMENT EXPECTED PIPELINE FOR THE REGION ● Mature wind market (both onshore and offshore), early stage in PV. 1,000 -1,500 MW ● Development process still in control of local/municipal government (often focus on land use and visual impacts). ● Central government has
Slide 48: Romania
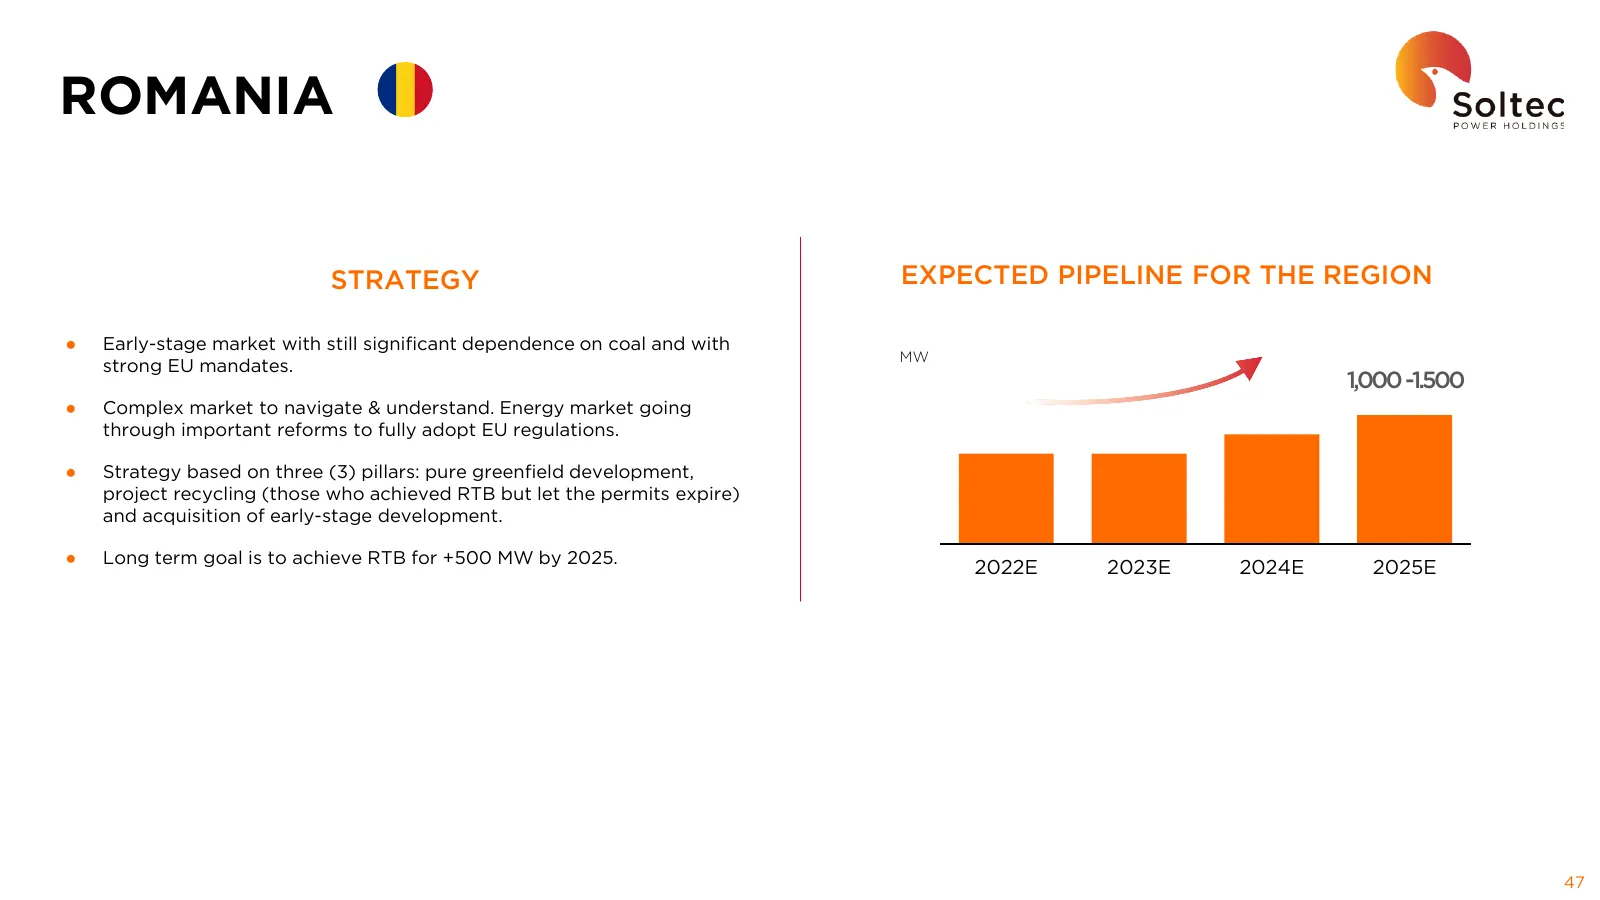
ROMANIA STRATEGY EXPECTED PIPELINE FOR THE REGION ● Early-stage market with still significant dependence on coal and with MW strong EU mandates. 1,000 -1.500 ● Complex market to navigate & understand. Energy market going through important reforms to fully adopt EU regulations. ● Strategy based on th
Slide 49: Colombia
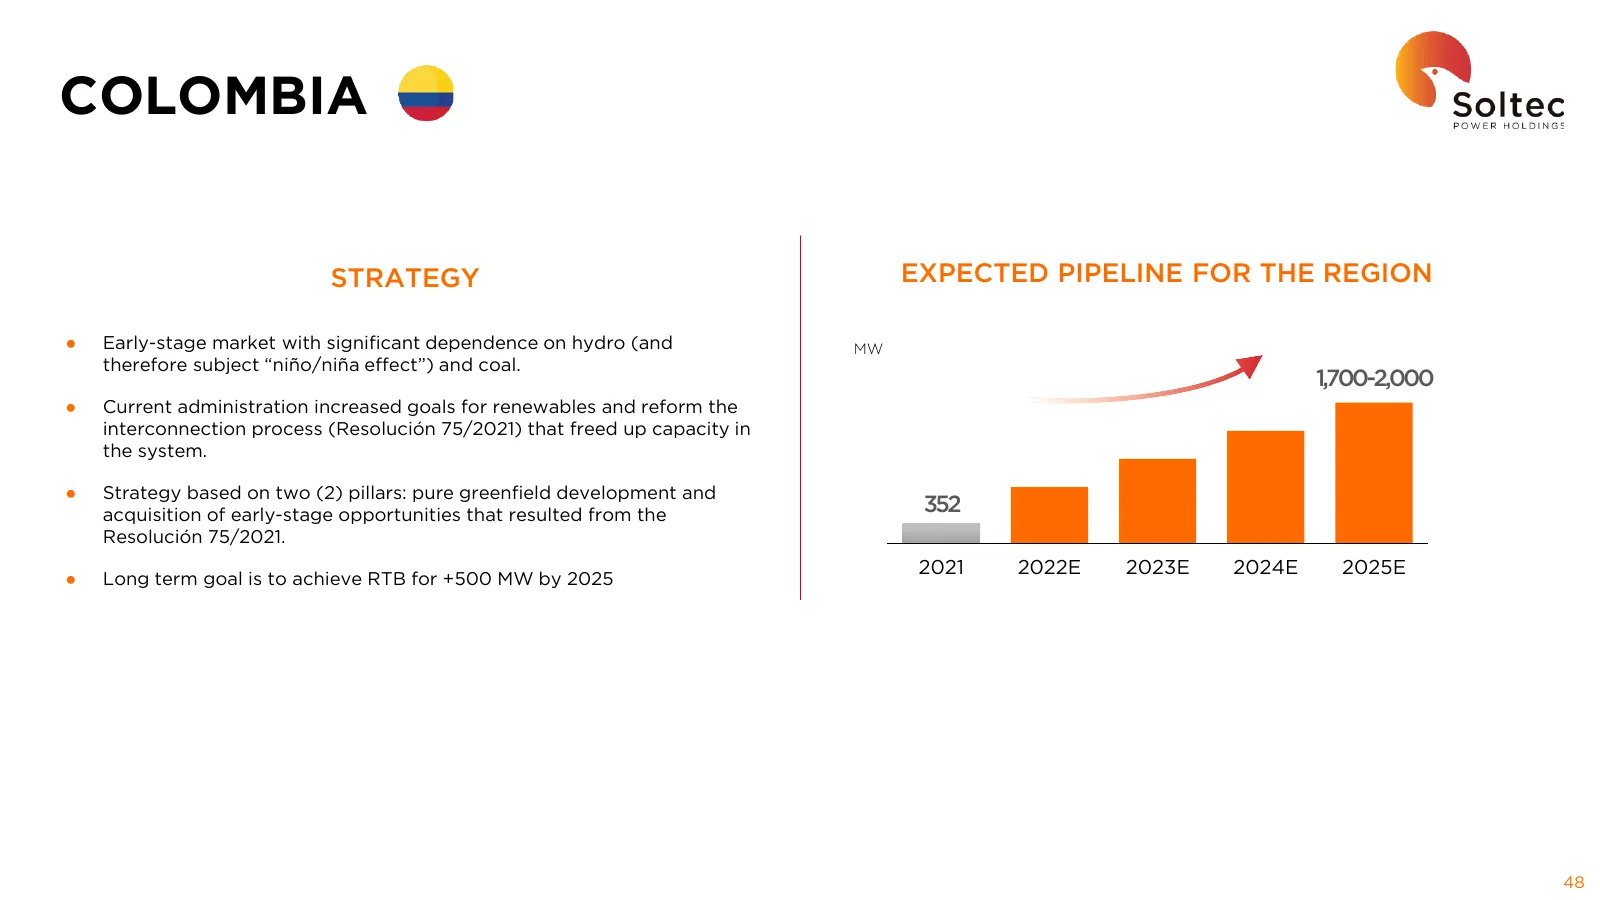
COLOMBIA STRATEGY EXPECTED PIPELINE FOR THE REGION ● Early-stage market with significant dependence on hydro (and MW therefore subject “niño/niña effect”) and coal. 1,700-2,000 ● Current administration increased goals for renewables and reform the interconnection process (Resolución 75/2021) that fr
Slide 50: Mexico
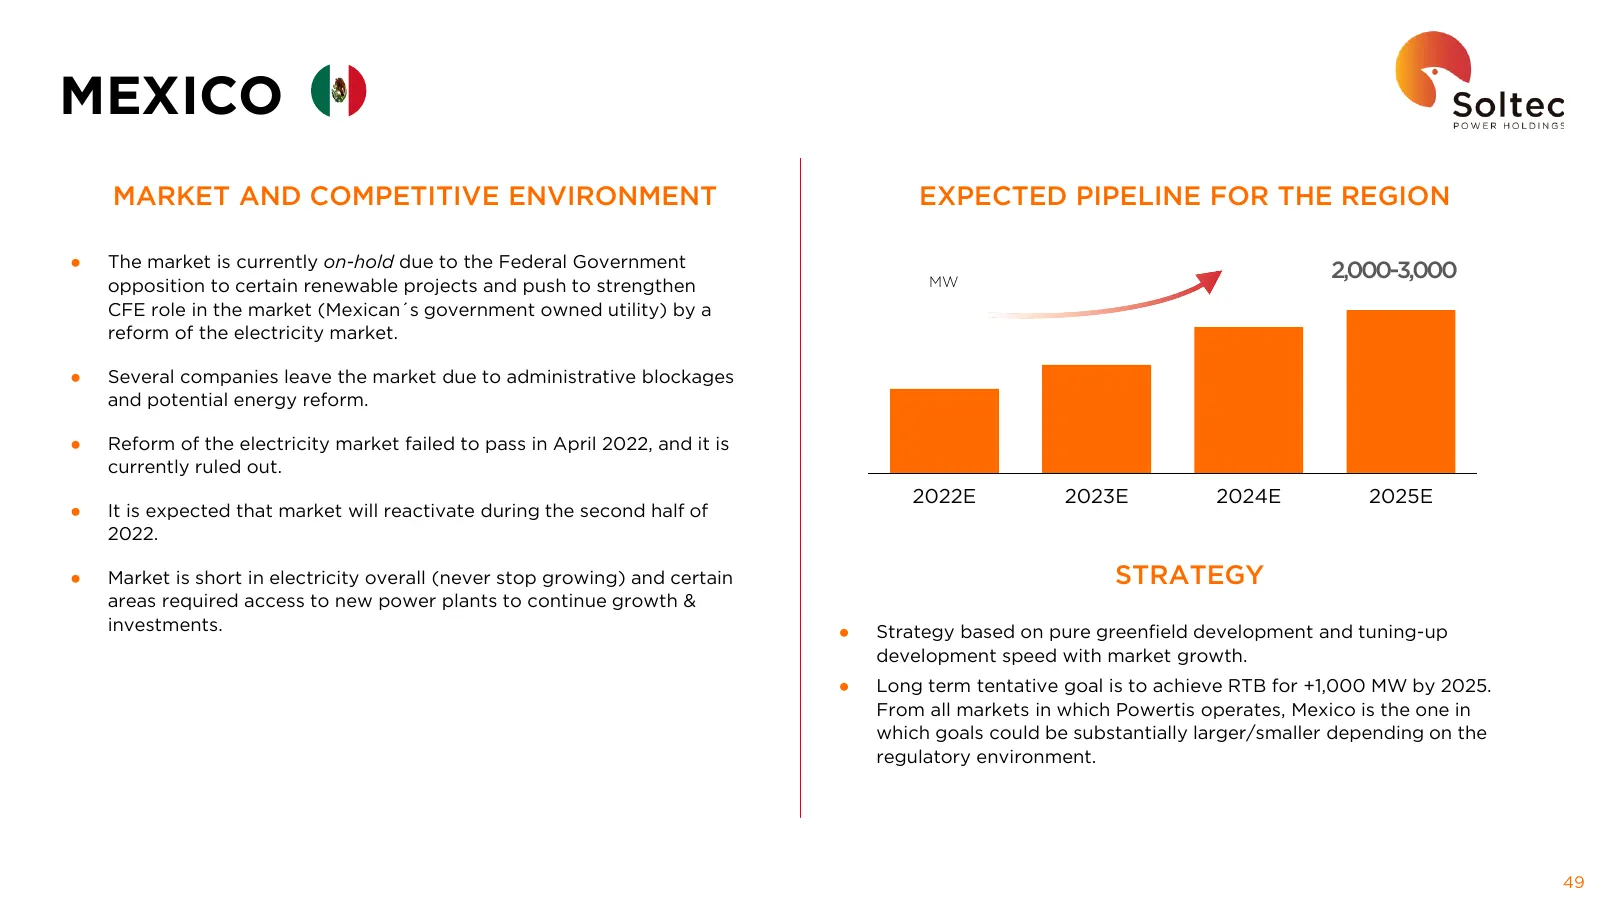
MEXICO MARKET AND COMPETITIVE ENVIRONMENT EXPECTED PIPELINE FOR THE REGION ● The market is currently on-hold due to the Federal Government MW 2,000-3,000 opposition to certain renewable projects and push to strengthen CFE role in the market (Mexican´s government owned utility) by a reform of the ele
Slide 51: USA
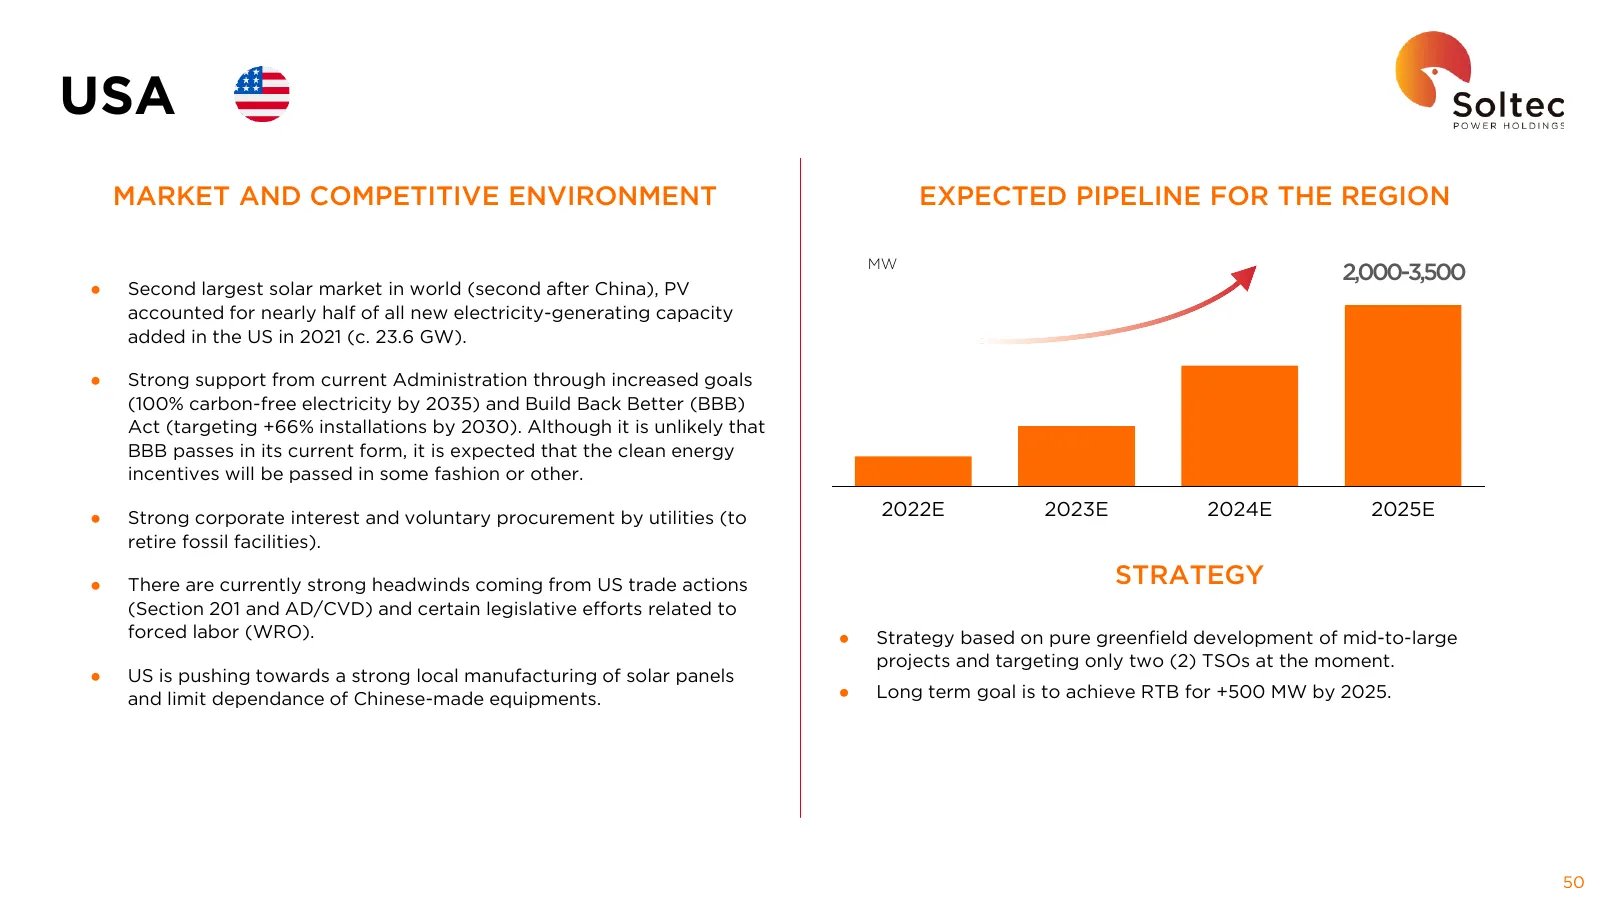
USA MARKET AND COMPETITIVE ENVIRONMENT EXPECTED PIPELINE FOR THE REGION MW 2,000-3,500 ● Second largest solar market in world (second after China), PV accounted for nearly half of all new electricity-generating capacity added in the US in 2021 (c. 23.6 GW). ● Strong support from current Administrati
Slide 52: Project Status
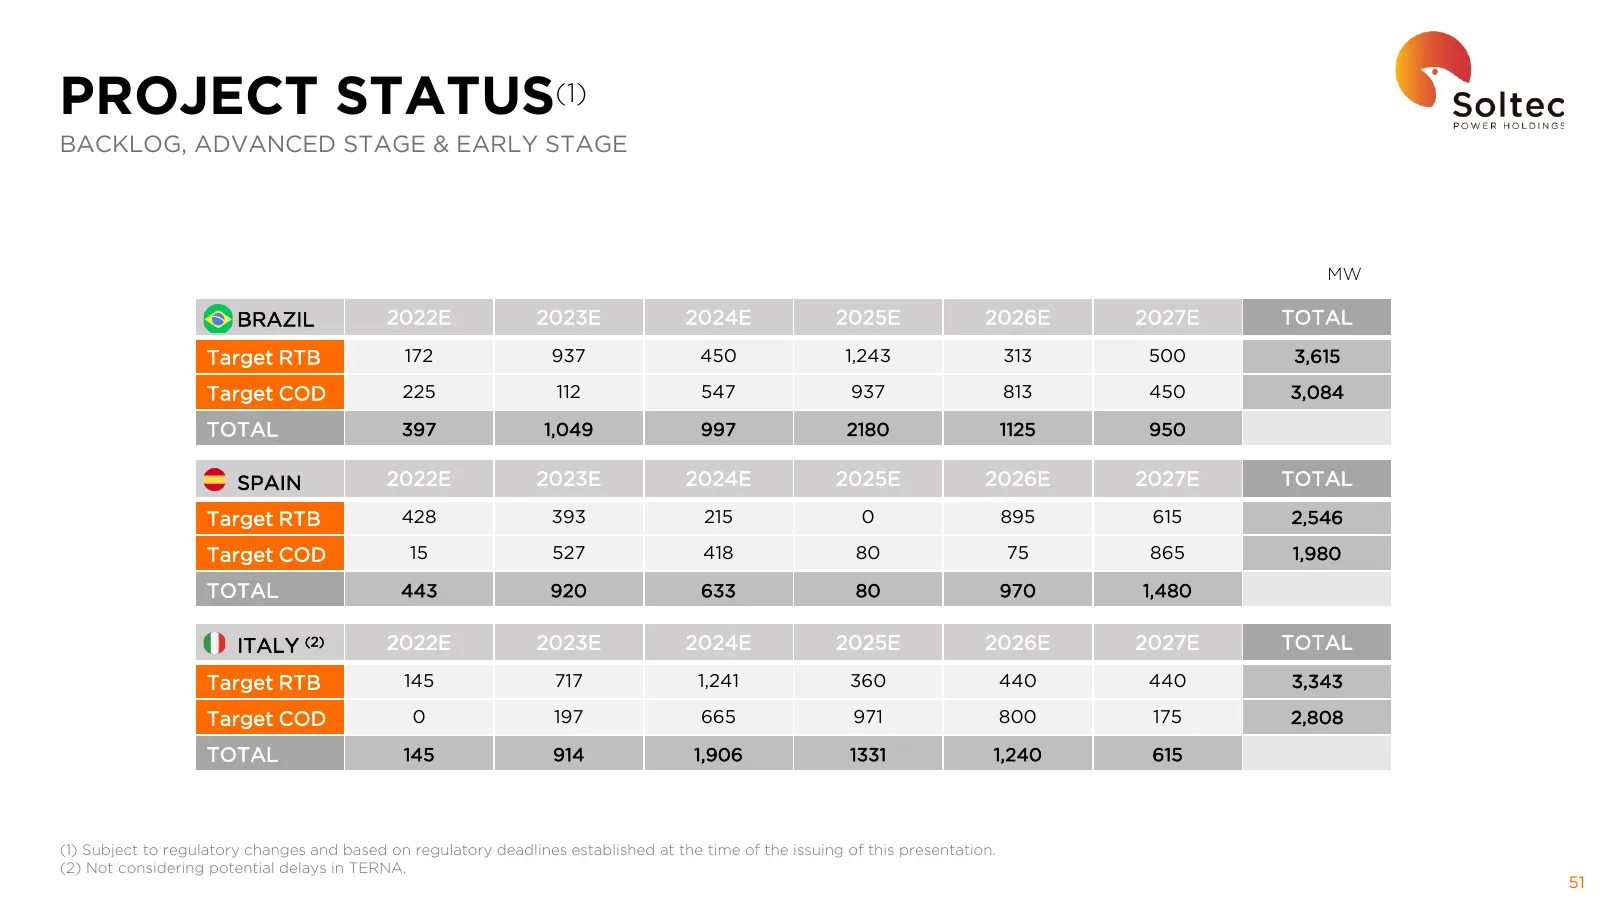
PROJECT STATUS(1) BACKLOG, ADVANCED STAGE & EARLY STAGE MW BRAZIL 2022E 2023E 2024E 2025E 2026E 2027E TOTAL Target RTB 172 937 450 1,243 313 500 3,615 Target COD 225 112 547 937 813 450 3,084 TOTAL 397 1,049 997 2180 1125 950 SPAIN 2022E 2023E 2024E 2025E 2026E 2027E TOTAL Target RTB 428 393 215 0 8
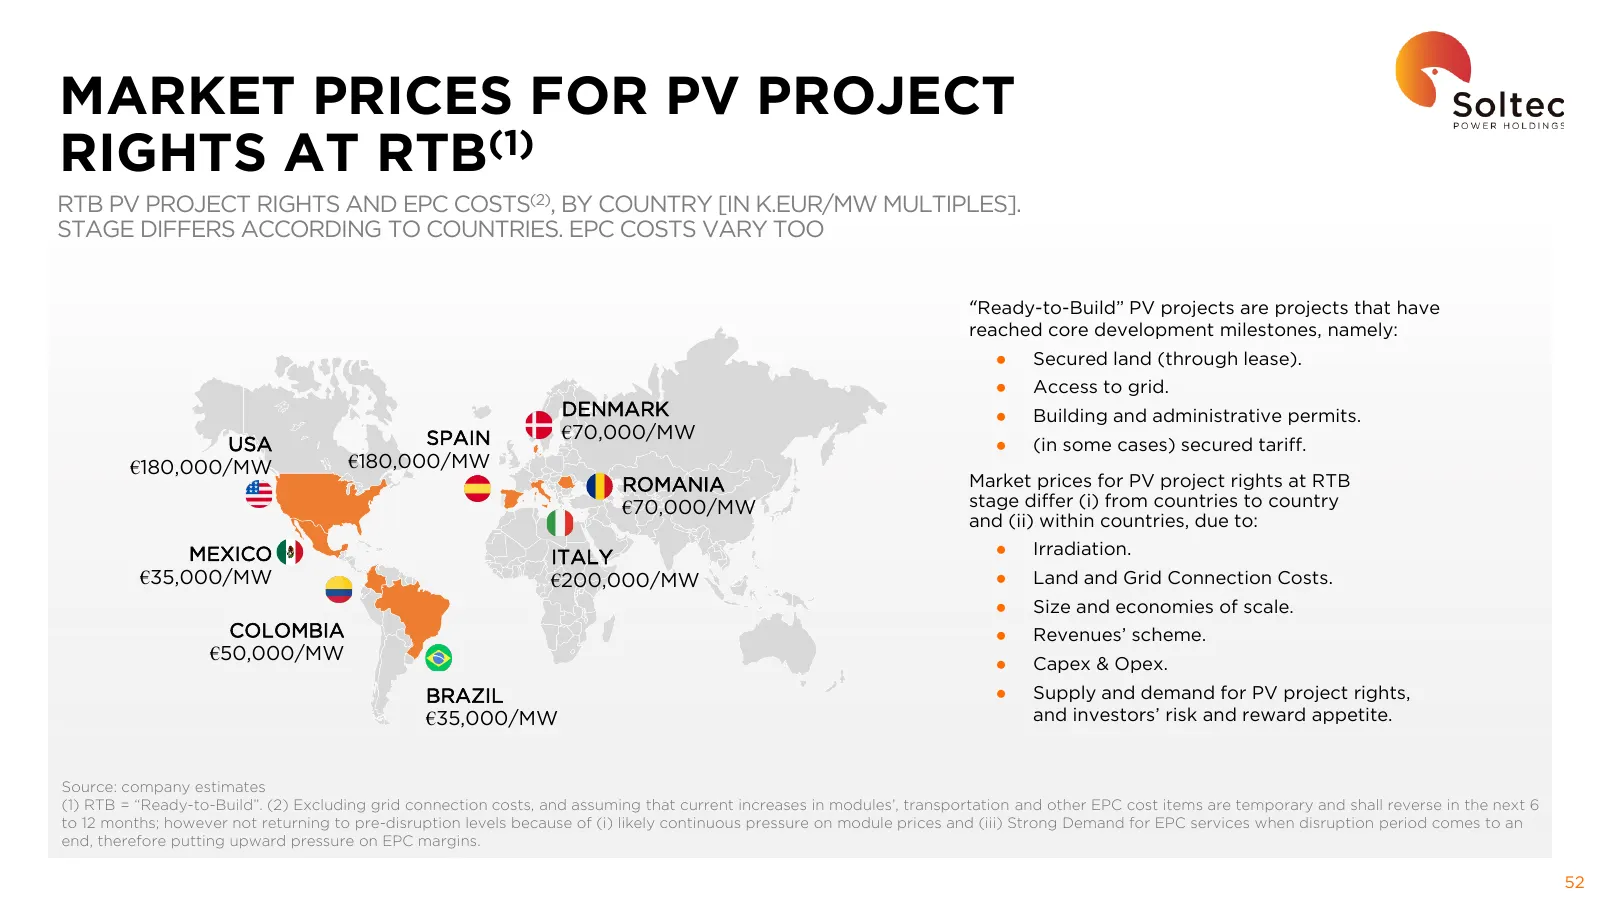
Slide 53: Market Prices for PV Project Rights at RTB
MARKET PRICES FOR PV PROJECT RIGHTS AT RTB(1) RTB PV PROJECT RIGHTS AND EPC COSTS(2), BY COUNTRY [IN K.EUR/MW MULTIPLES]. STAGE DIFFERS ACCORDING TO COUNTRIES. EPC COSTS VARY TOO “Ready-to-Build” PV projects are projects that have reached core development milestones, namely: ● Secured land (through
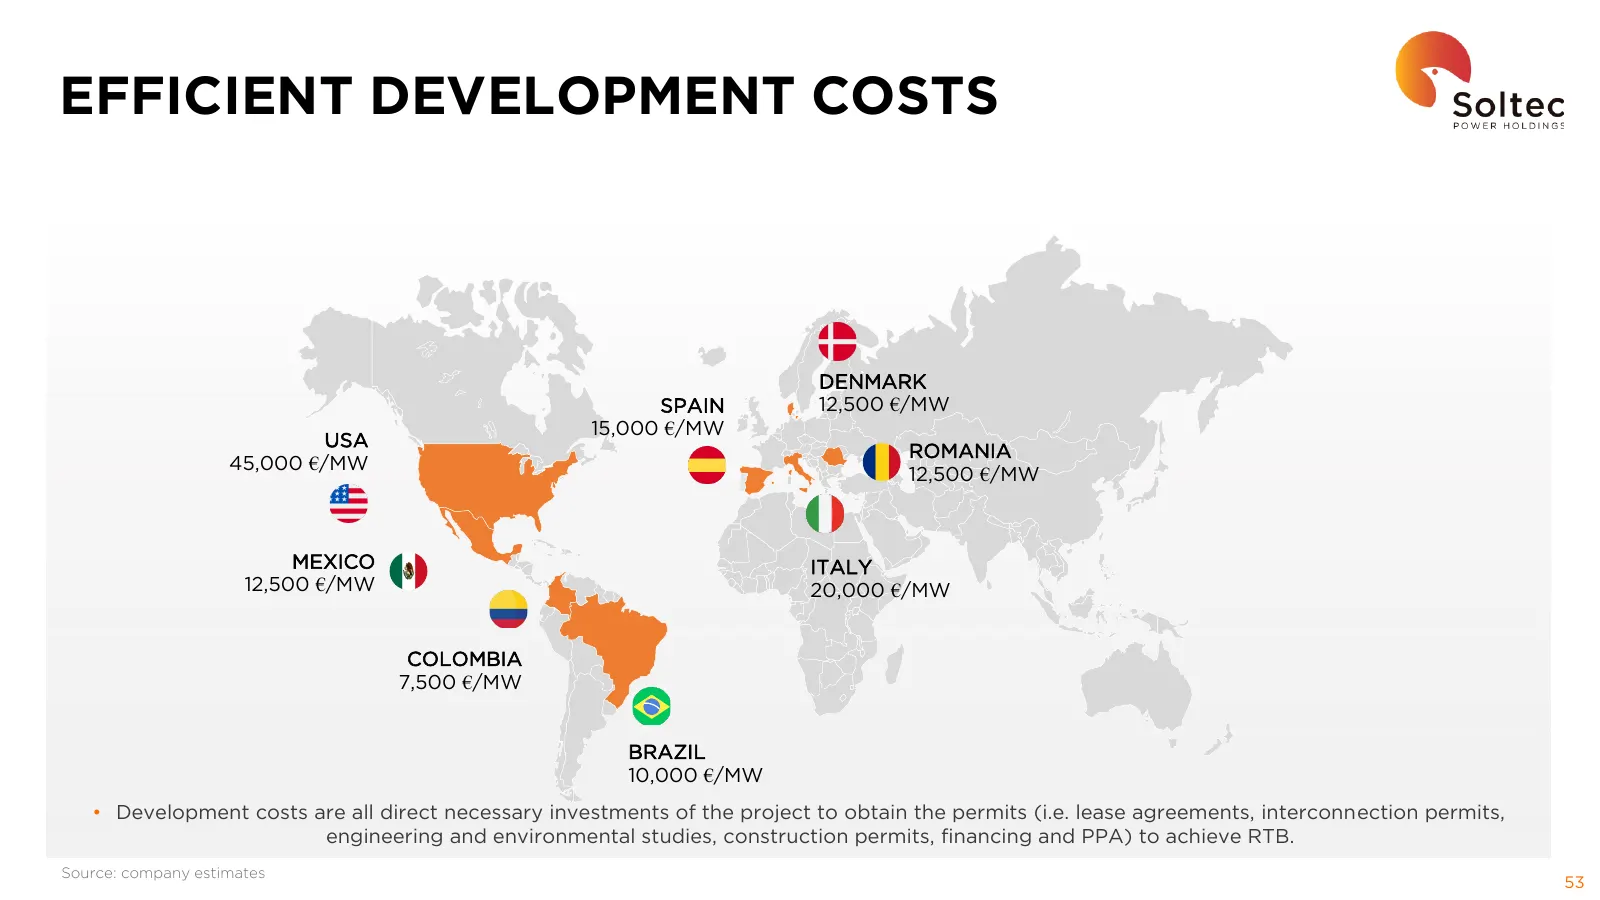
Slide 54: Efficient Development Costs
EFFICIENT DEVELOPMENT COSTS DENMARK SPAIN 12,500 €/MW 15,000 €/MW USA ROMANIA 45,000 €/MW 12,500 €/MW MEXICO ITALY 12,500 €/MW 20,000 €/MW COLOMBIA 7,500 €/MW BRAZIL 10,000 €/MW • Development costs are all direct necessary investments of the project to obtain the permits (i.e. lease agreements, inte
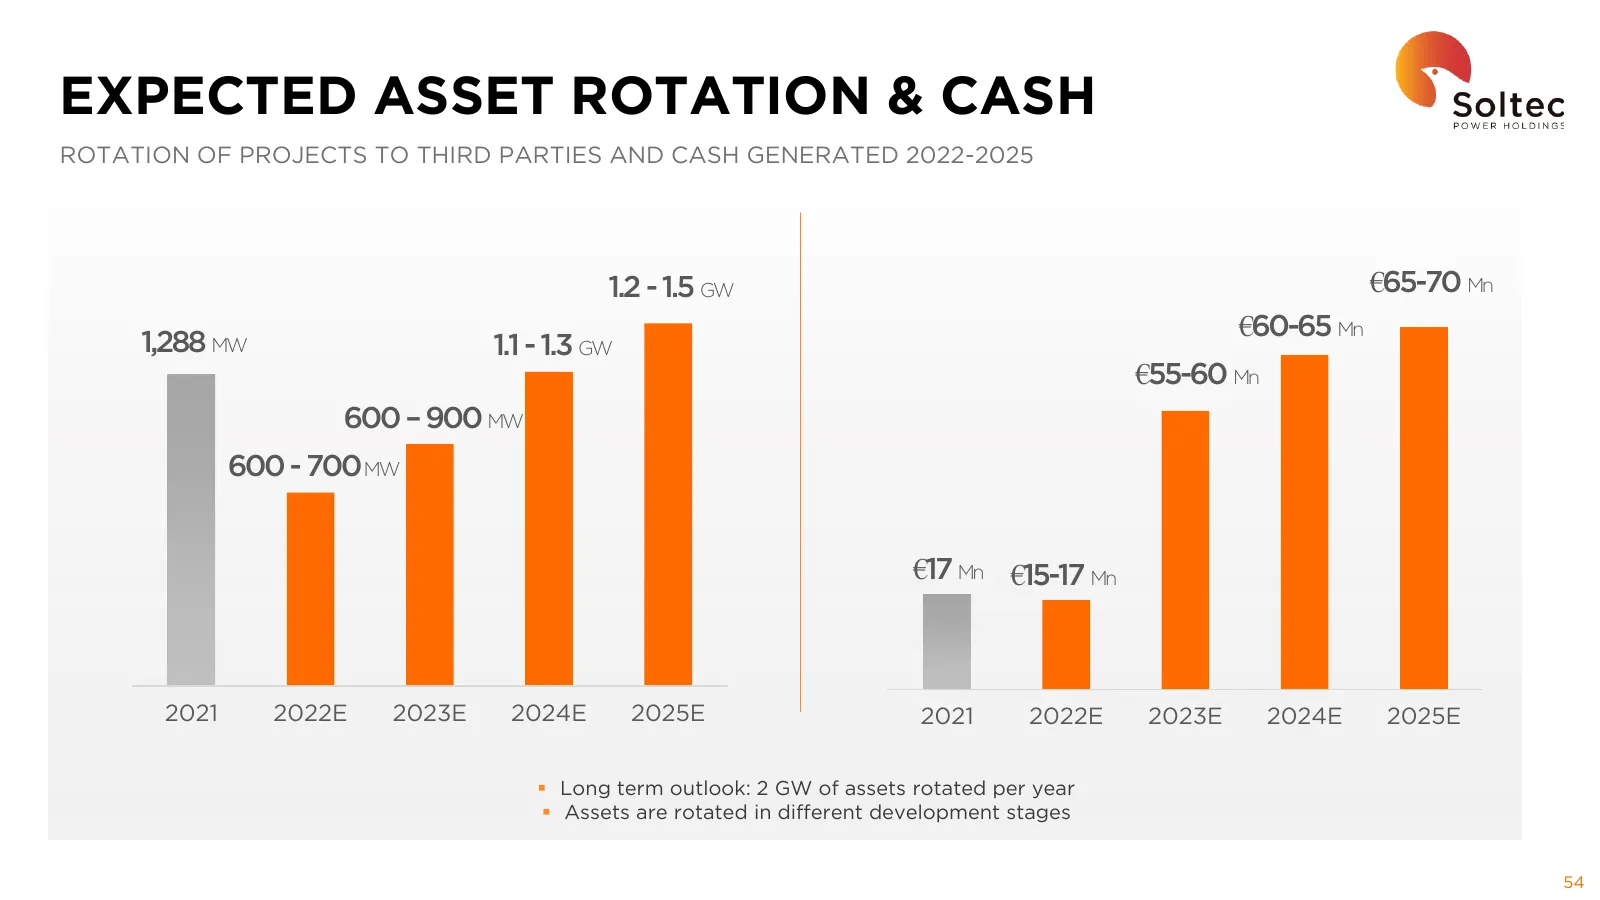
Slide 55: Expected Asset Rotation & Cash
EXPECTED ASSET ROTATION & CASH ROTATION OF PROJECTS TO THIRD PARTIES AND CASH GENERATED 2022-2025 1.2 - 1.5 GW €65-70 Mn €60-65 Mn 1,288 MW 1.1 - 1.3 GW €55-60 Mn 600 – 900 MW 600 - 700 MW €17 Mn €15-17 Mn 2021 2022E 2023E 2024E 2025E 2021 2022E 2023E 2024E 2025E ▪ Long term outlook: 2 GW of assets
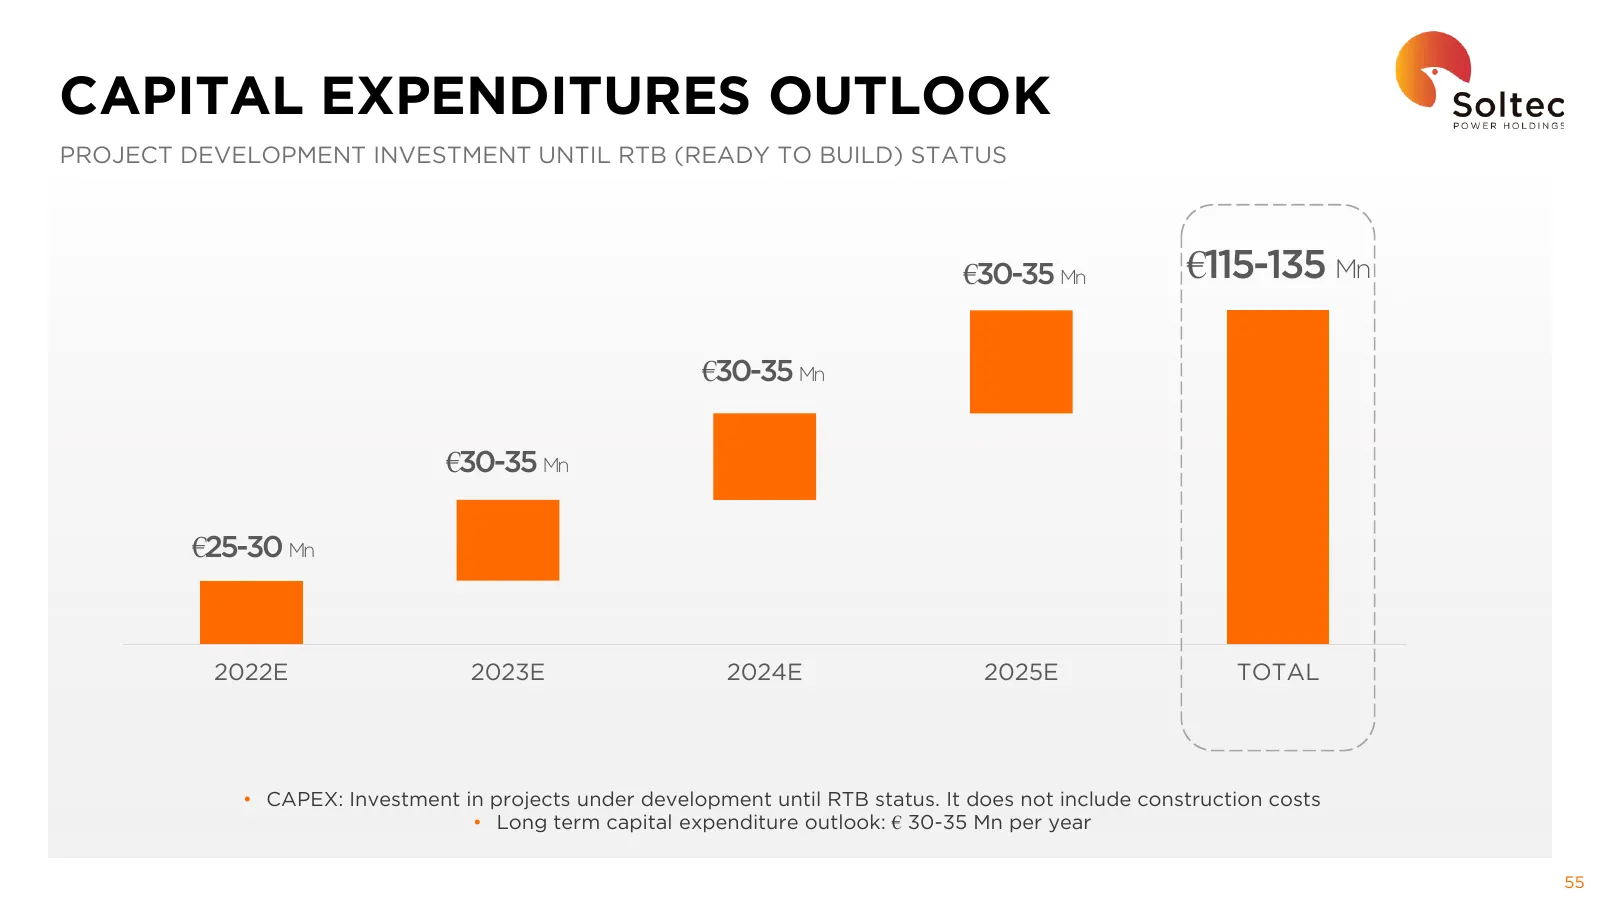
Slide 56: Capital Expenditures Outlook €115-135 Mn
CAPITAL EXPENDITURES OUTLOOK PROJECT DEVELOPMENT INVESTMENT UNTIL RTB (READY TO BUILD) STATUS €30-35 Mn €115-135 Mn €30-35 Mn €30-35 Mn €25-30 Mn 2022E 2023E 2024E 2025E TOTAL • CAPEX: Investment in projects under development until RTB status. It does not include construction costs • Long term capit
Slide 57: Business Units: Asset Management
BUSINESS UNITS 4.1 4.2 4.3 INDUSTRIAL PROJECT ASSET DEVELOPMENT MANAGEMENT
Slide 58: Soltec Asset Management: A New Business Line
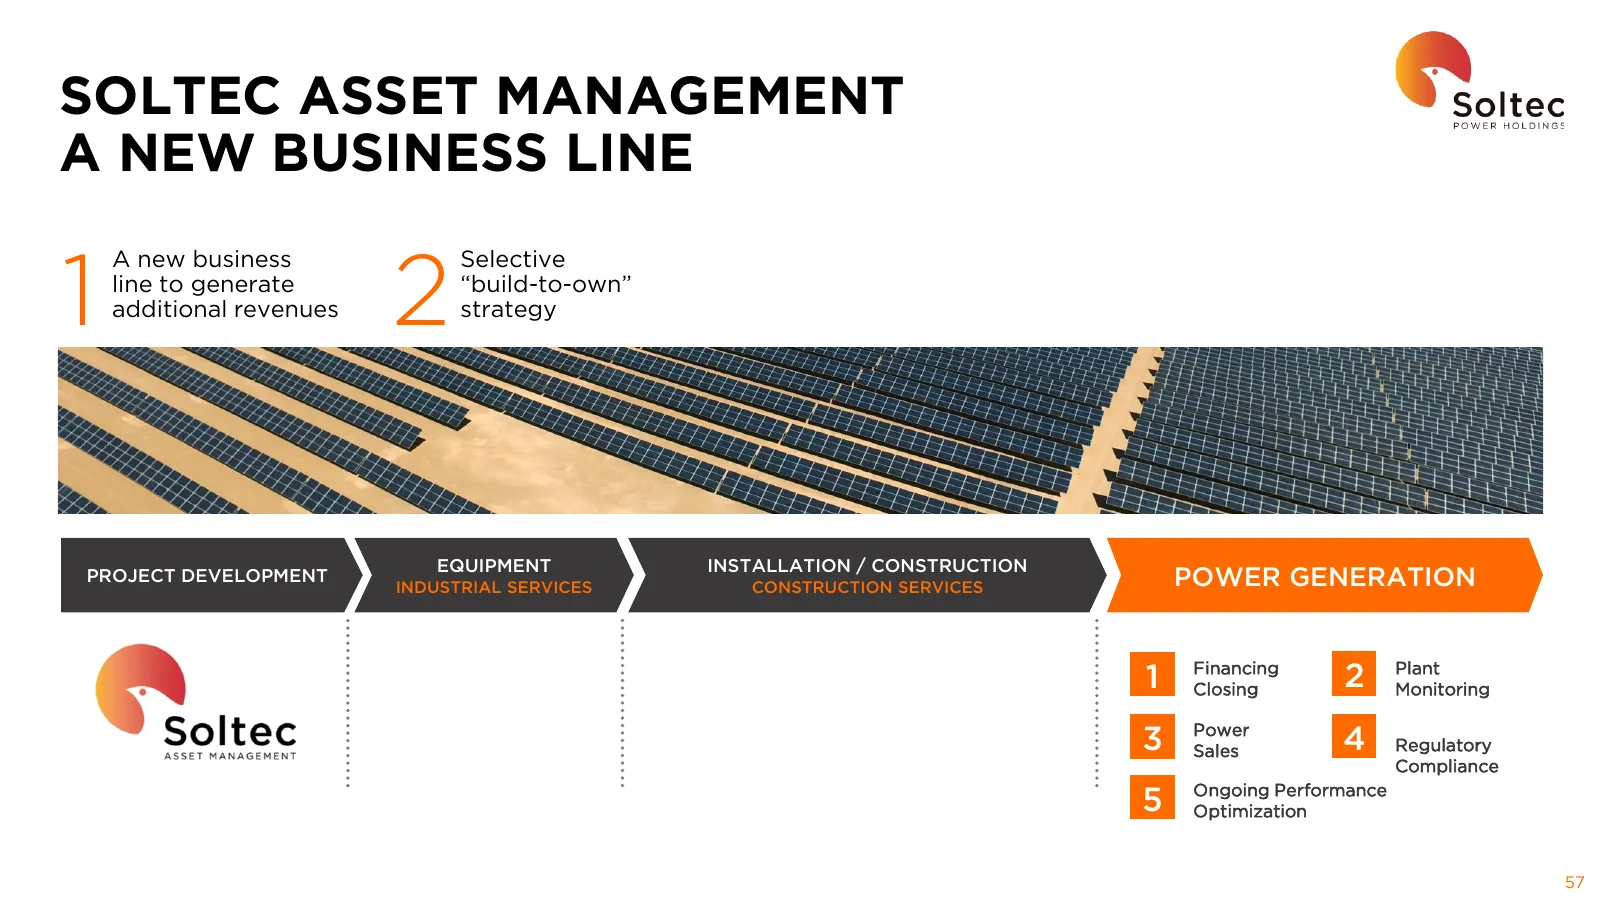
SOLTEC ASSET MANAGEMENT A NEW BUSINESS LINE A new business Selective 1 line to generate additional revenues 2 “build-to-own” strategy EQUIPMENT INSTALLATION / CONSTRUCTION PROJECT DEVELOPMENT INDUSTRIAL SERVICES CONSTRUCTION SERVICES POWER GENERATION Financing Plant 1 Closing 2 Monitoring Power 3 Sa
Slide 59: Expected Assets Under Ownership
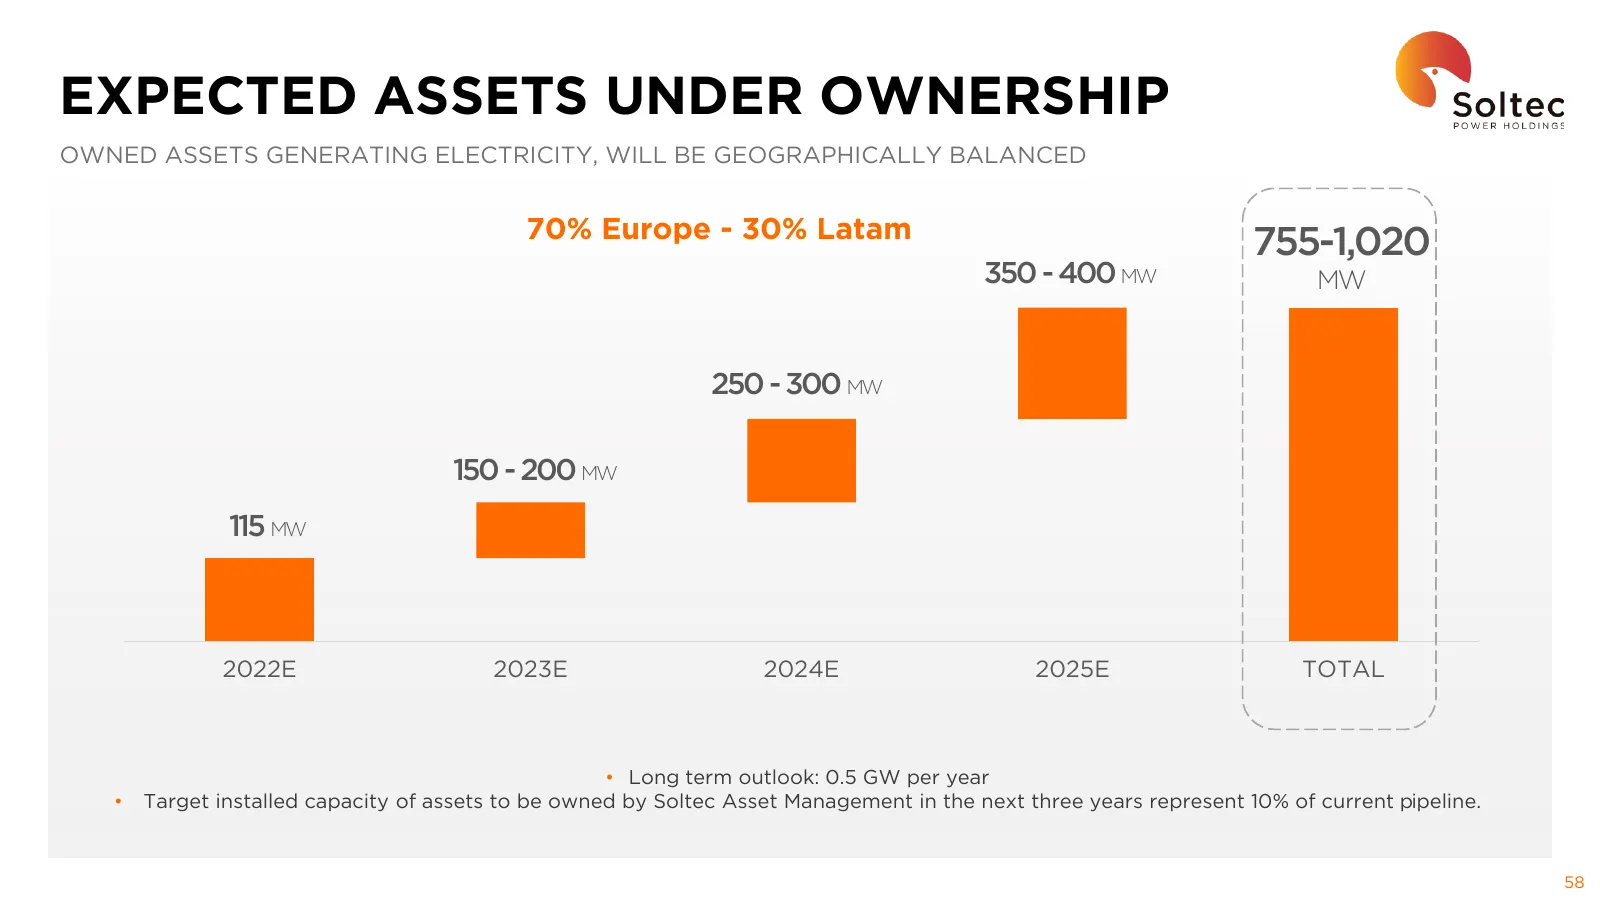
EXPECTED ASSETS UNDER OWNERSHIP OWNED ASSETS GENERATING ELECTRICITY, WILL BE GEOGRAPHICALLY BALANCED 70% Europe - 30% Latam 755-1,020 350 - 400 MW MW 250 - 300 MW 150 - 200 MW 115 MW 2022E 2023E 2024E 2025E TOTAL • Long term outlook: 0.5 GW per year • Target installed capacity of assets to be owned
Slide 60: Capital Expenditures Outlook €770-950 Mn
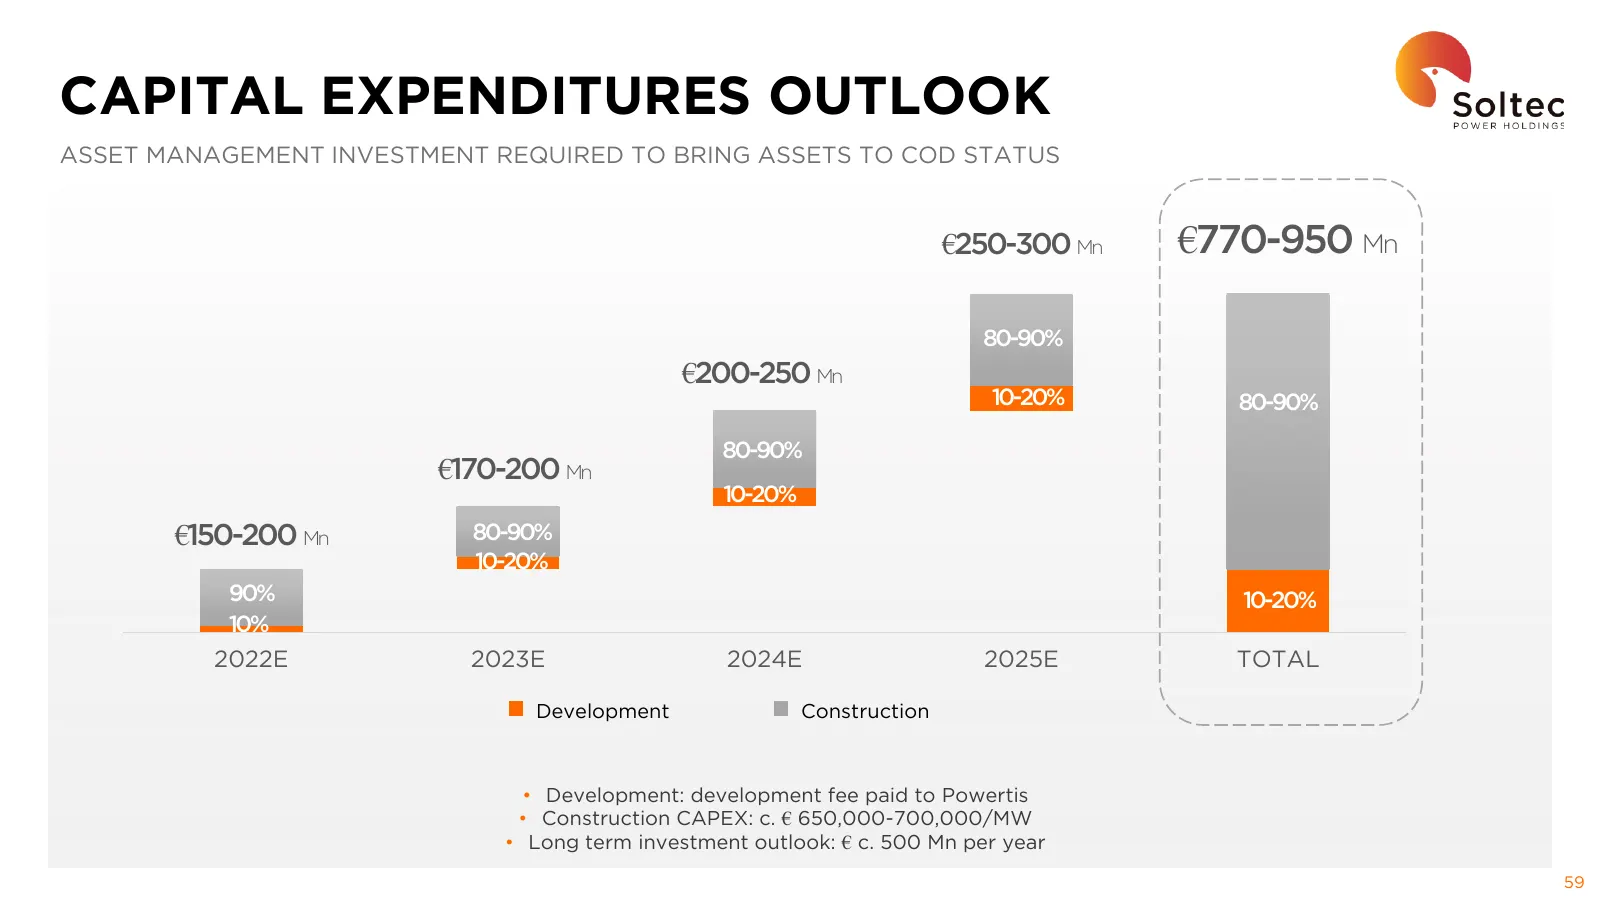
CAPITAL EXPENDITURES OUTLOOK ASSET MANAGEMENT INVESTMENT REQUIRED TO BRING ASSETS TO COD STATUS €250-300 Mn €770-950 Mn 80-90% €200-250 Mn 10-20% 80-90% 80-90% €170-200 Mn 10-20% €150-200 Mn 80-90% 10-20% 90% 10-20% 10% 2022E 2023E 2024E 2025E TOTAL Development Construction • Development: developmen
Slide 61: Investment Criteria
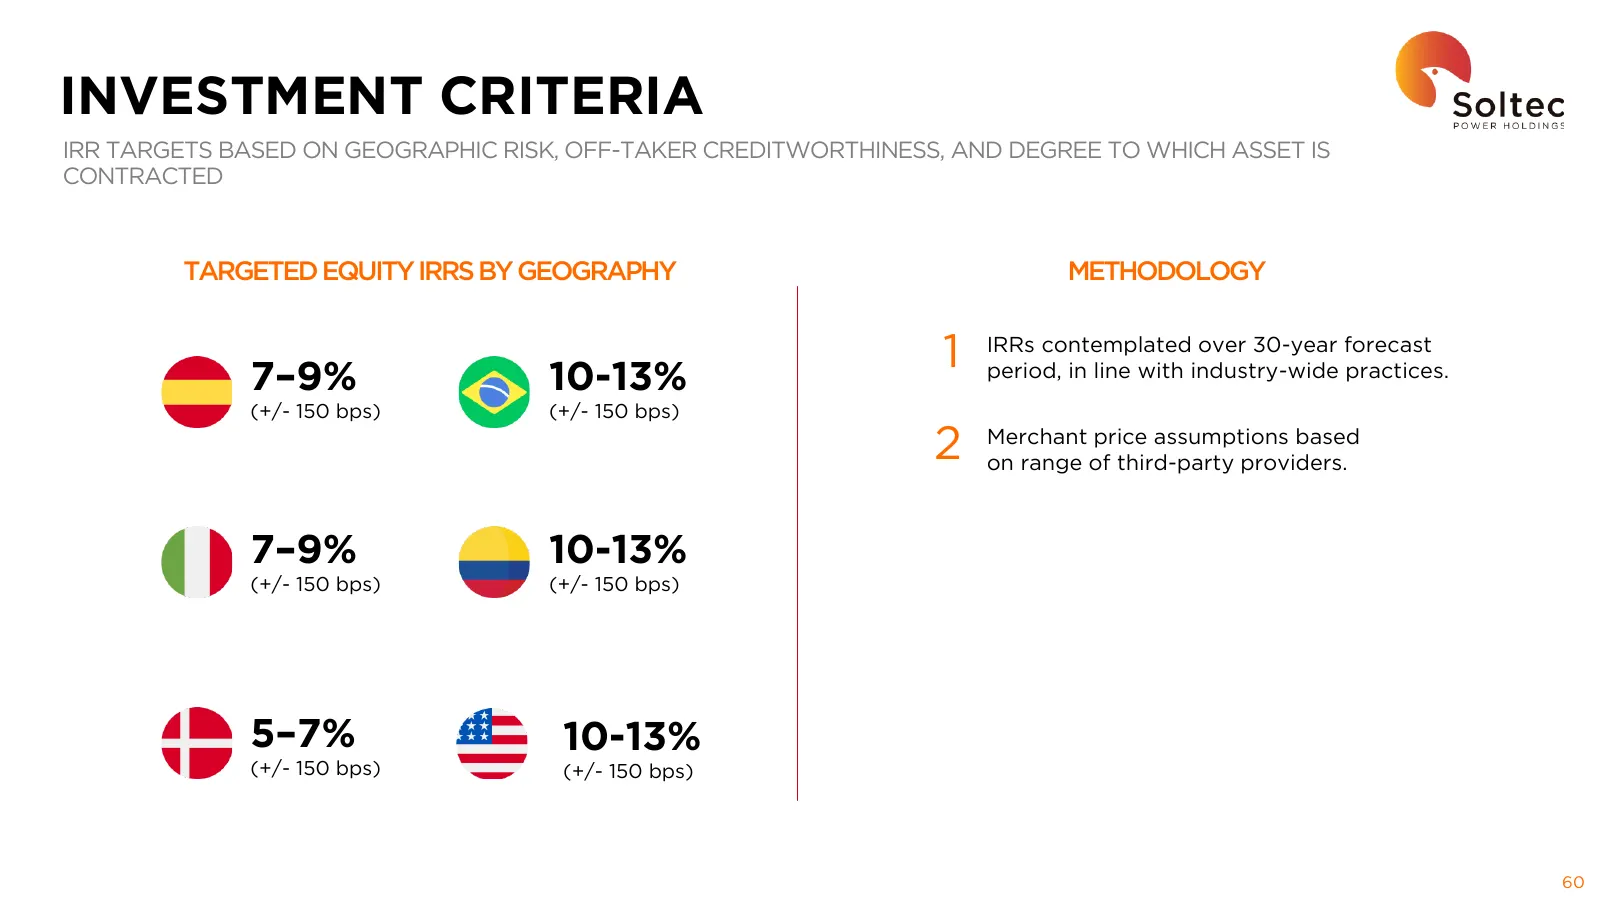
INVESTMENT CRITERIA IRR TARGETS BASED ON GEOGRAPHIC RISK, OFF-TAKER CREDITWORTHINESS, AND DEGREE TO WHICH ASSET IS CONTRACTED TARGETED EQUITY IRRS BY GEOGRAPHY METHODOLOGY 1 IRRs contemplated over 30-year forecast 7–9% 10-13% period, in line with industry-wide practices. (+/- 150 bps) (+/- 150 bps)
Slide 62: Financial Review
05 Financial Review JOSÉ NÚÑEZ CHIEF FINANCIAL OFFICER
Slide 63: Financial Review: Trading Update Q1 2022
FINANCIAL REVIEW 5.1 5.2 Trading update Financials Q1 2022 2022-2025
Slide 64: Q1 2022 Industrial
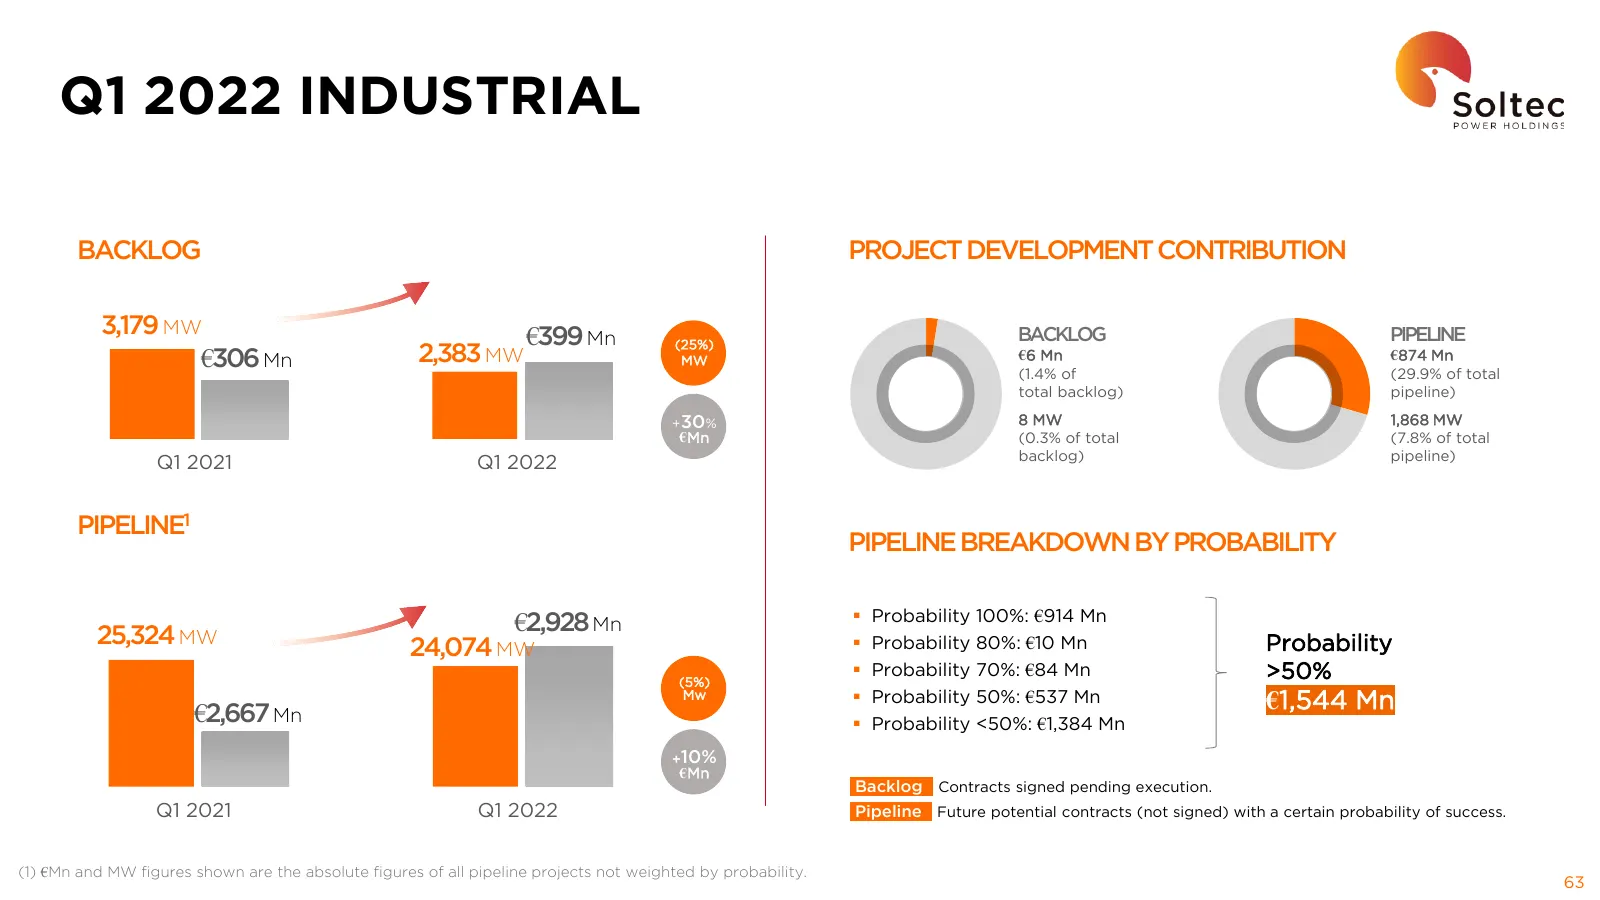
Q1 2022 INDUSTRIAL BACKLOG PROJECT DEVELOPMENT CONTRIBUTION 3,179 MW €399 Mn BACKLOG PIPELINE (25%) €306 Mn 2,383 MW MW €6 Mn €874 Mn (1.4% of (29.9% of total total backlog) pipeline) +30% 8 MW 1,868 MW €Mn (0.3% of total (7.8% of total backlog) pipeline) Q1 2021 Q1 2022 PIPELINE1 PIPELINE BREAKDOWN
Slide 65: Soltec Industrial Revenues Mix Evolution
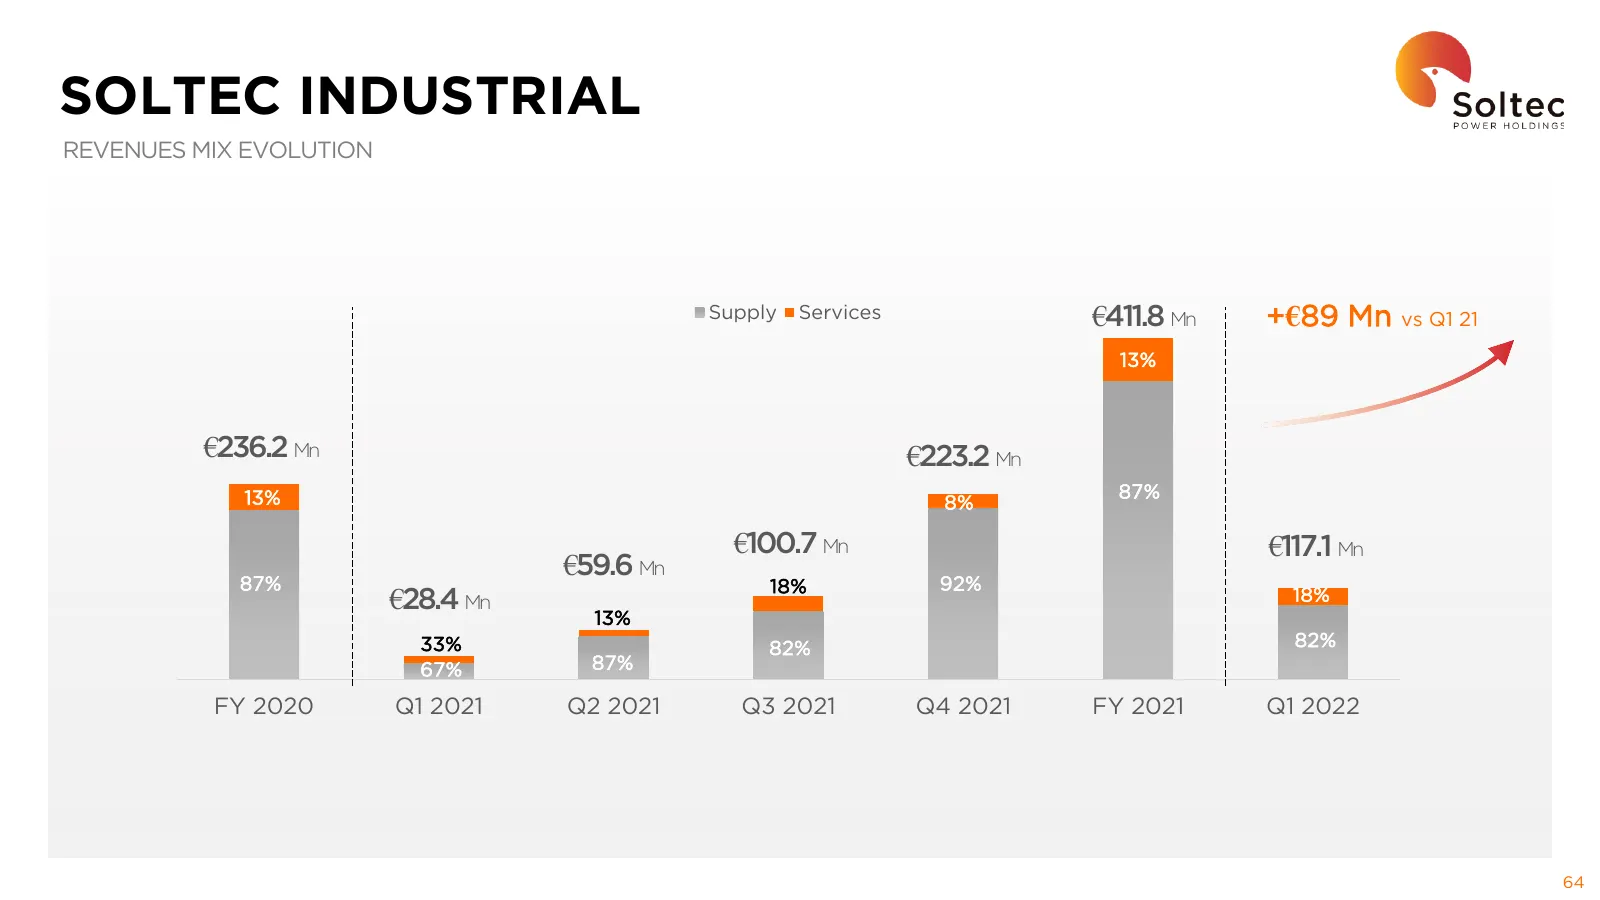
SOLTEC INDUSTRIAL REVENUES MIX EVOLUTION Supply Services €411.8 Mn +€89 Mn vs Q1 21 13% €236.2 Mn €223.2 Mn 13% 87% 8% €100.7 Mn €117.1 Mn 87% €59.6 Mn 92% 18% €28.4 Mn 18% 13% 33% 82% 82% 67% 87% FY 2020 Q1 2021 Q2 2021 Q3 2021 Q4 2021 FY 2021 Q1 2022 64
Slide 66: Q1 2022 Project Development
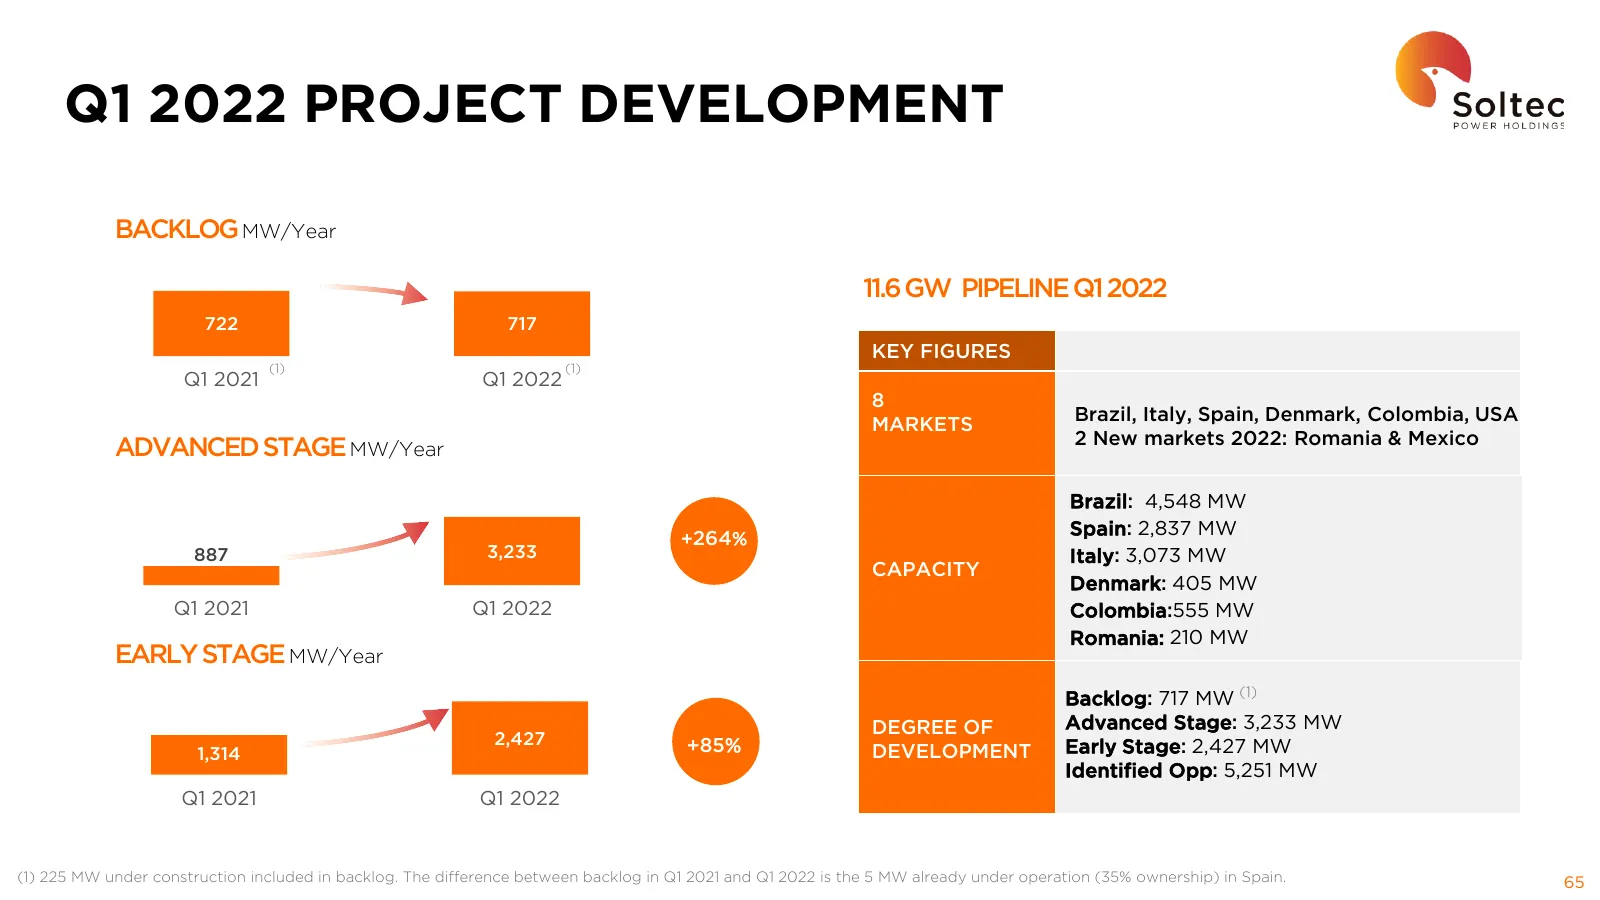
Q1 2022 PROJECT DEVELOPMENT BACKLOG MW/Year 11.6 GW PIPELINE Q1 2022 722 717 KEY FIGURES (1) (1) Q1 2021 Q1 2022 8 Brazil, Italy, Spain, Denmark, Colombia, USA MARKETS 2 New markets 2022: Romania & Mexico ADVANCED STAGE MW/Year Brazil: 4,548 MW +264% Spain: 2,837 MW 887 3,233 Italy: 3,073 MW CAPACIT
Slide 67: Business Divisions Q1 2022 Results
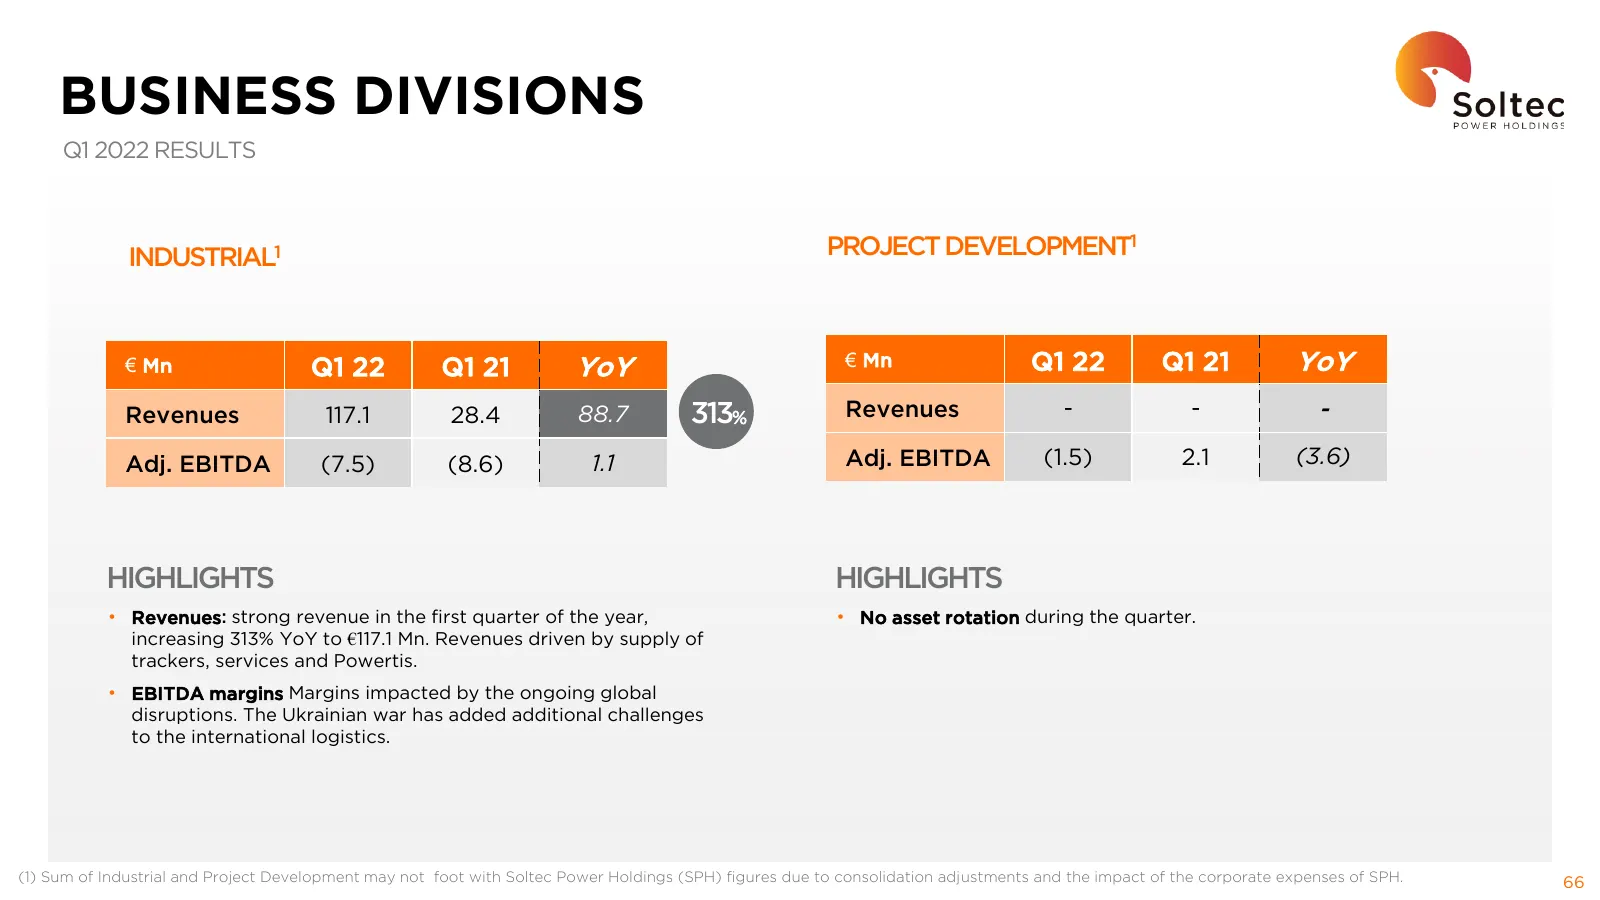
BUSINESS DIVISIONS Q1 2022 RESULTS INDUSTRIAL1 PROJECT DEVELOPMENT1 € Mn Q1 22 Q1 21 YoY € Mn Q1 22 Q1 21 YoY Revenues 117.1 28.4 88.7 313% Revenues - - - Adj. EBITDA (7.5) (8.6) 1.1 Adj. EBITDA (1.5) 2.1 (3.6) HIGHLIGHTS HIGHLIGHTS • Revenues: strong revenue in the first quarter of the year, • No a
Slide 68: Soltec Power Holdings Q1 2022 Results
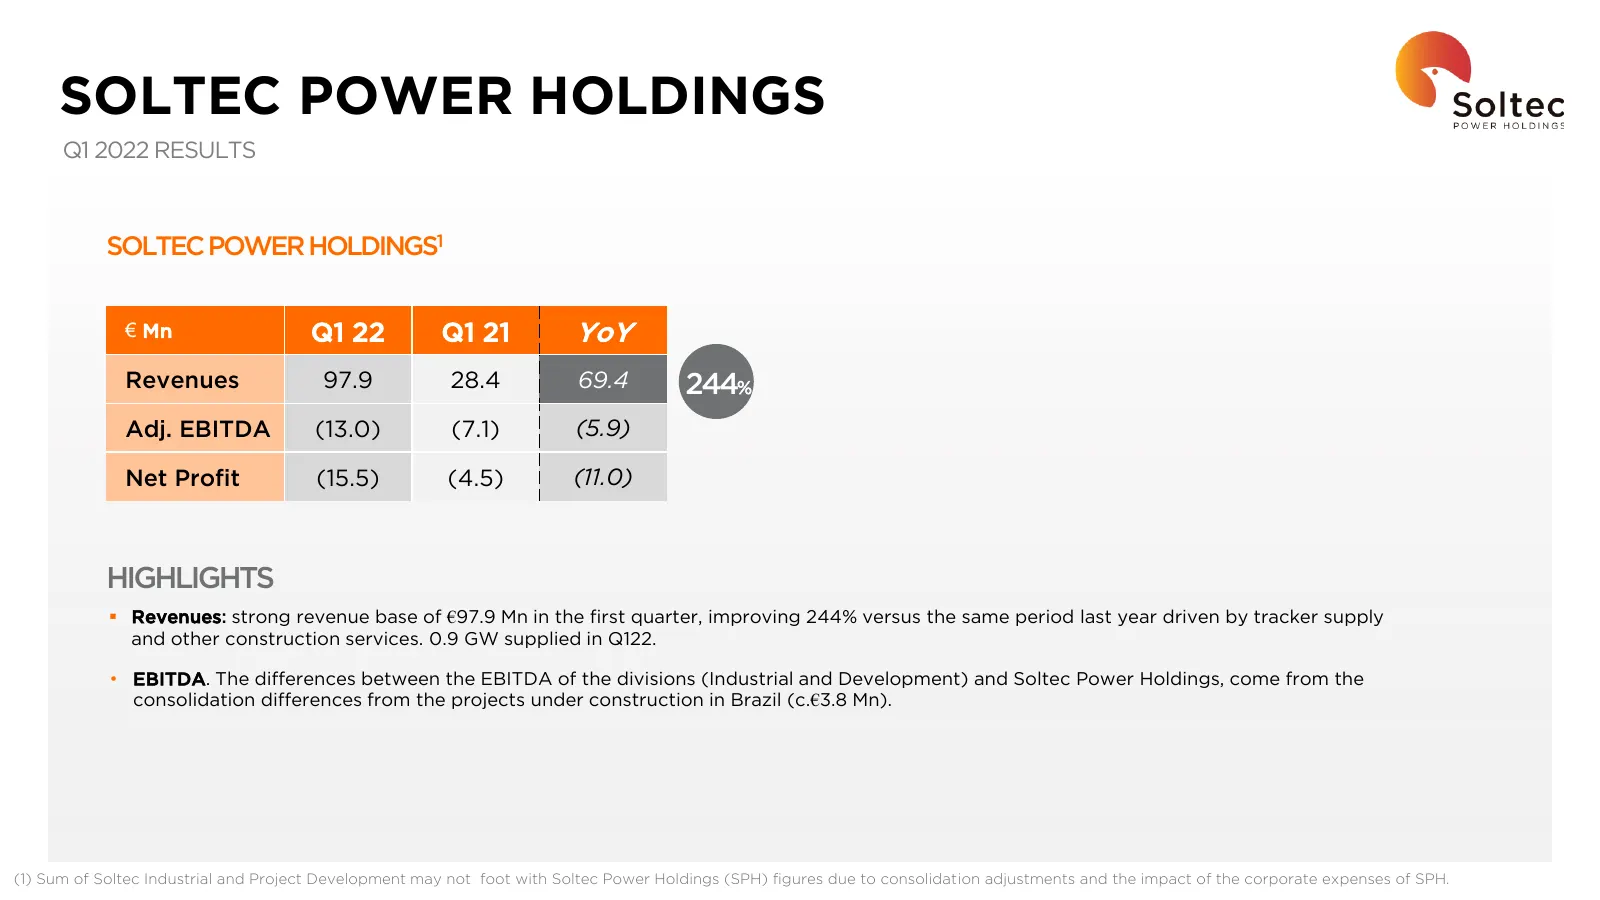
SOLTEC POWER HOLDINGS Q1 2022 RESULTS SOLTEC POWER HOLDINGS1 € Mn Q1 22 Q1 21 YoY Revenues 97.9 28.4 69.4 244% Adj. EBITDA (13.0) (7.1) (5.9) Net Profit (15.5) (4.5) (11.0) HIGHLIGHTS ▪ Revenues: strong revenue base of €97.9 Mn in the first quarter, improving 244% versus the same period last year dr
Slide 69: Soltec Industrial Expenses as % of Revenues
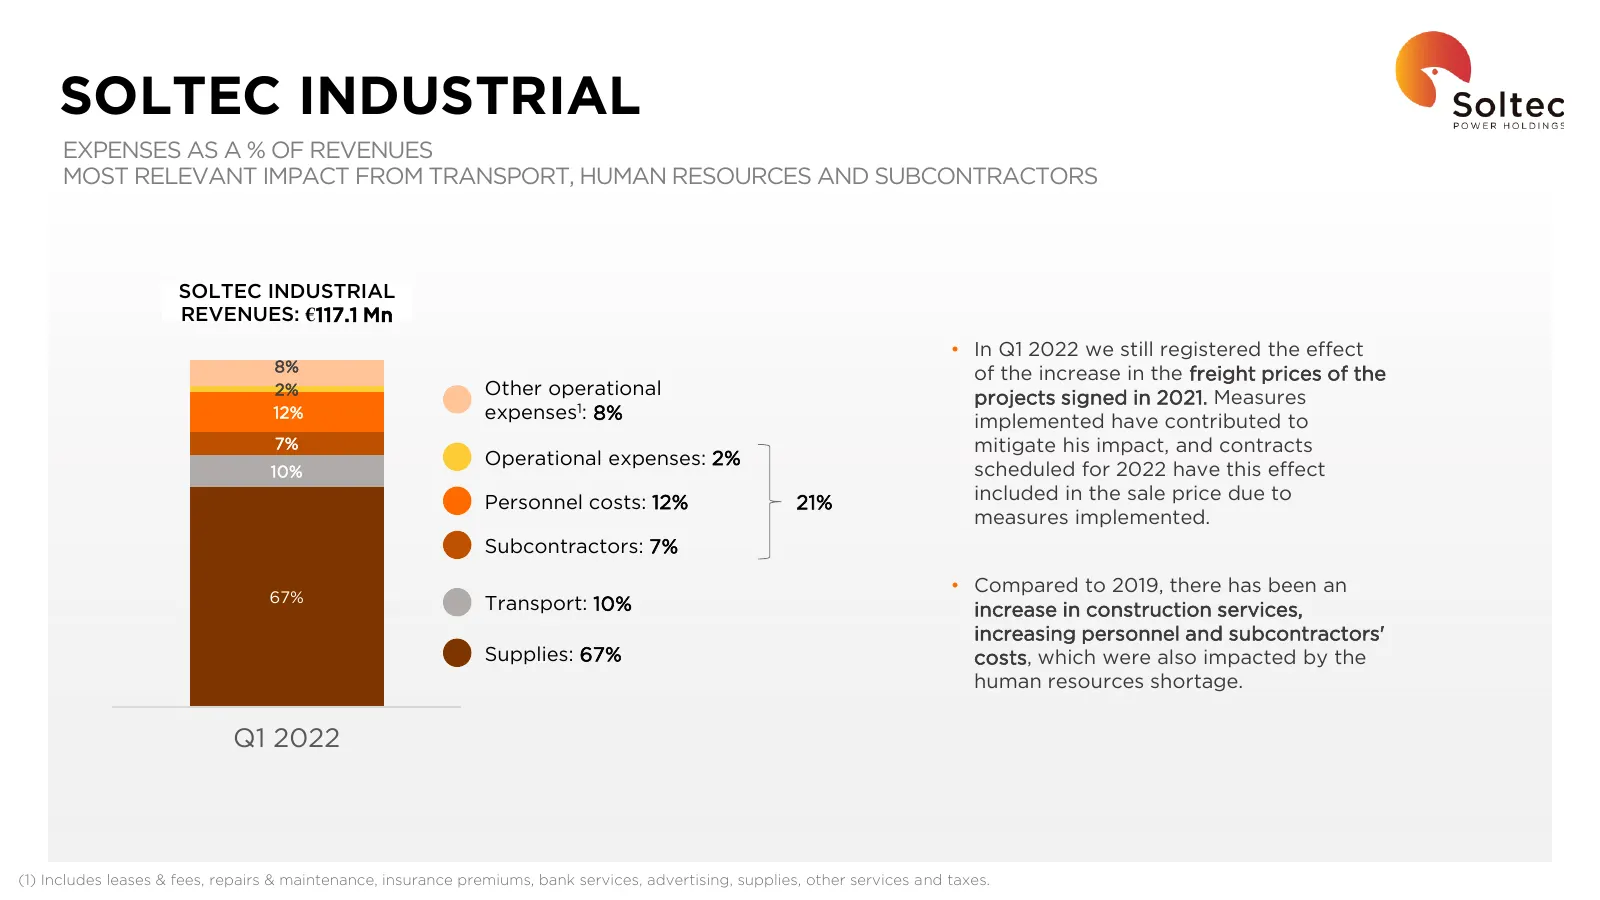
SOLTEC INDUSTRIAL EXPENSES AS A % OF REVENUES MOST RELEVANT IMPACT FROM TRANSPORT, HUMAN RESOURCES AND SUBCONTRACTORS SOLTEC INDUSTRIAL REVENUES: €117.1 Mn • In Q1 2022 we still registered the effect 8% of the increase in the freight prices of the 2% Other operational projects signed in 2021. Measur
Slide 70: Net Debt Profile
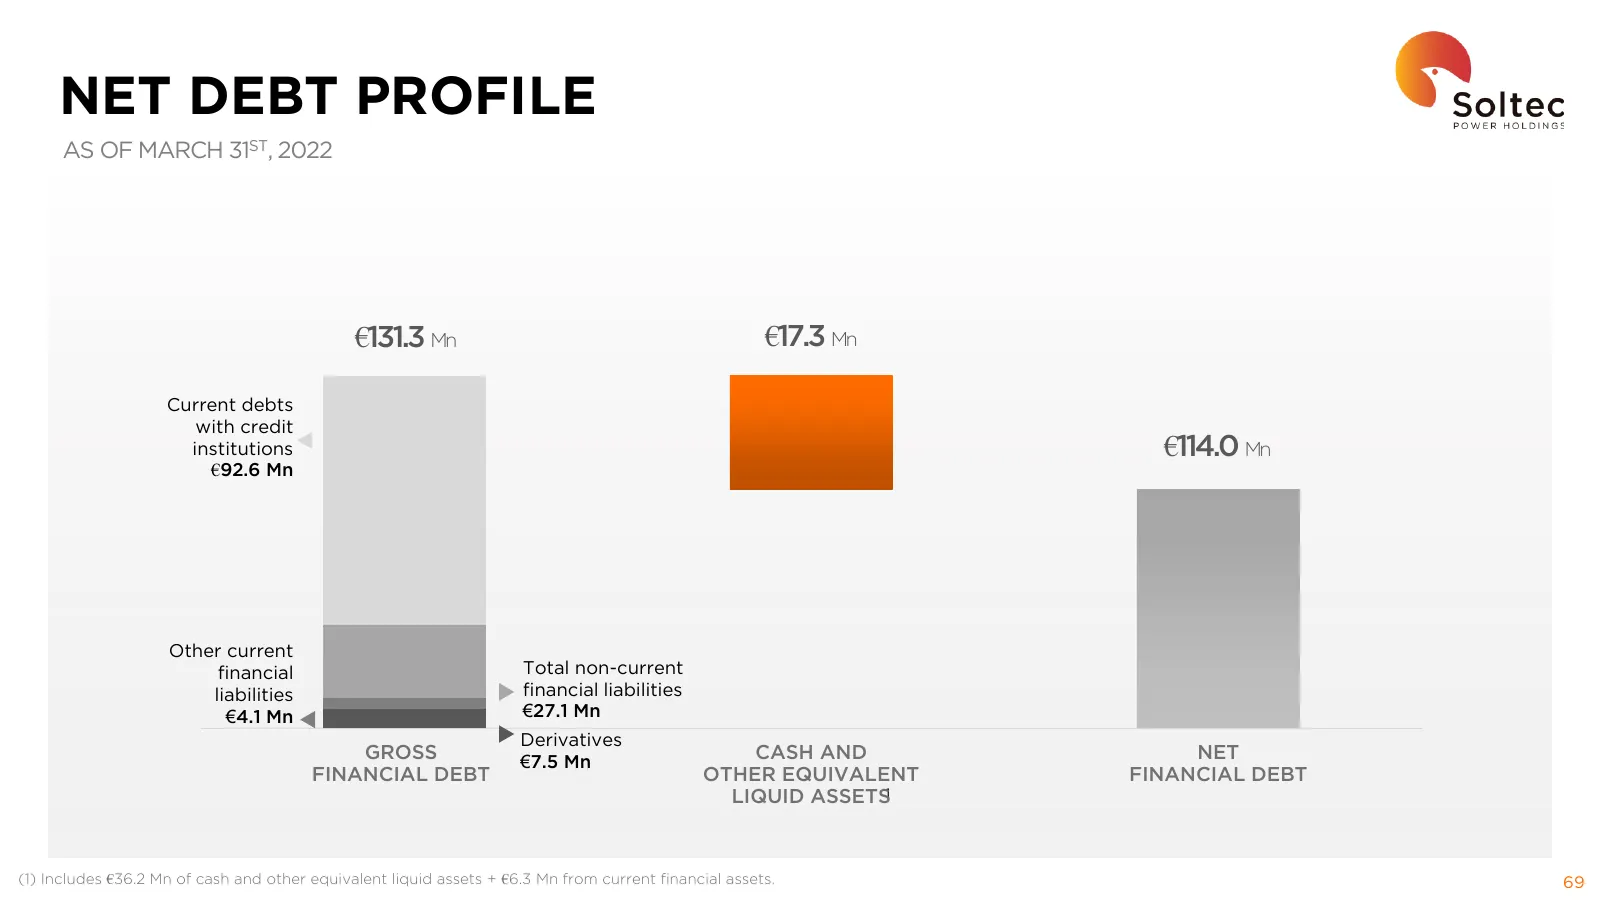
NET DEBT PROFILE AS OF MARCH 31ST, 2022 €131.3 Mn €17.3 Mn Current debts with credit institutions €114.0 Mn €92.6 Mn Other current financial Total non-current liabilities financial liabilities €4.1 Mn €27.1 Mn Derivatives GROSS €7.5 Mn CASH AND NET FINANCIAL DEBT OTHER EQUIVALENT FINANCIAL DEBT LIQU
Slide 71: Financial Review: Financials 2022-2025
FINANCIAL REVIEW 5.1 5.2 Trading update Financials Q1 2022 2022-2025
Slide 72: Soltec Power Holdings Revenues and EBITDA
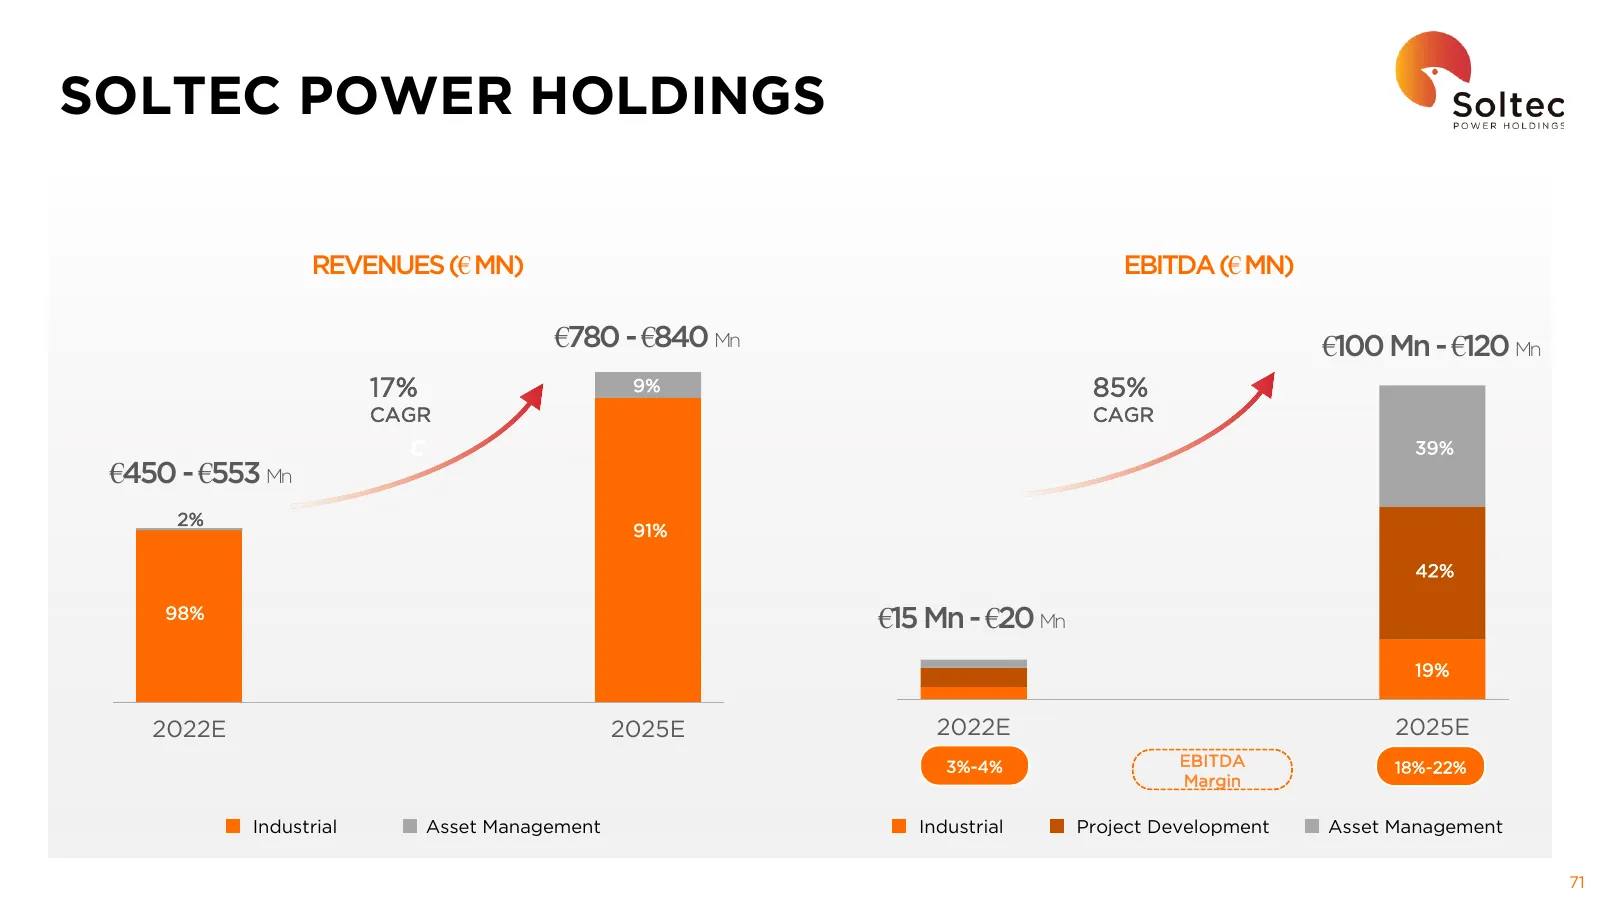
SOLTEC POWER HOLDINGS REVENUES (€ MN) EBITDA (€ MN) €780 - €840 Mn €100 Mn - €120 Mn 17% 9% 85% CAGR CAGR c 39% €450 - €553 Mn 2% 91% 42% 98% €15 Mn - €20 Mn 19% 2022E 2025E 2022E 2025E 3%-4% EBITDA 18%-22% Margin Industrial Asset Management Industrial Project Development Asset Management 71
Slide 73: Industrial Revenues and EBITDA
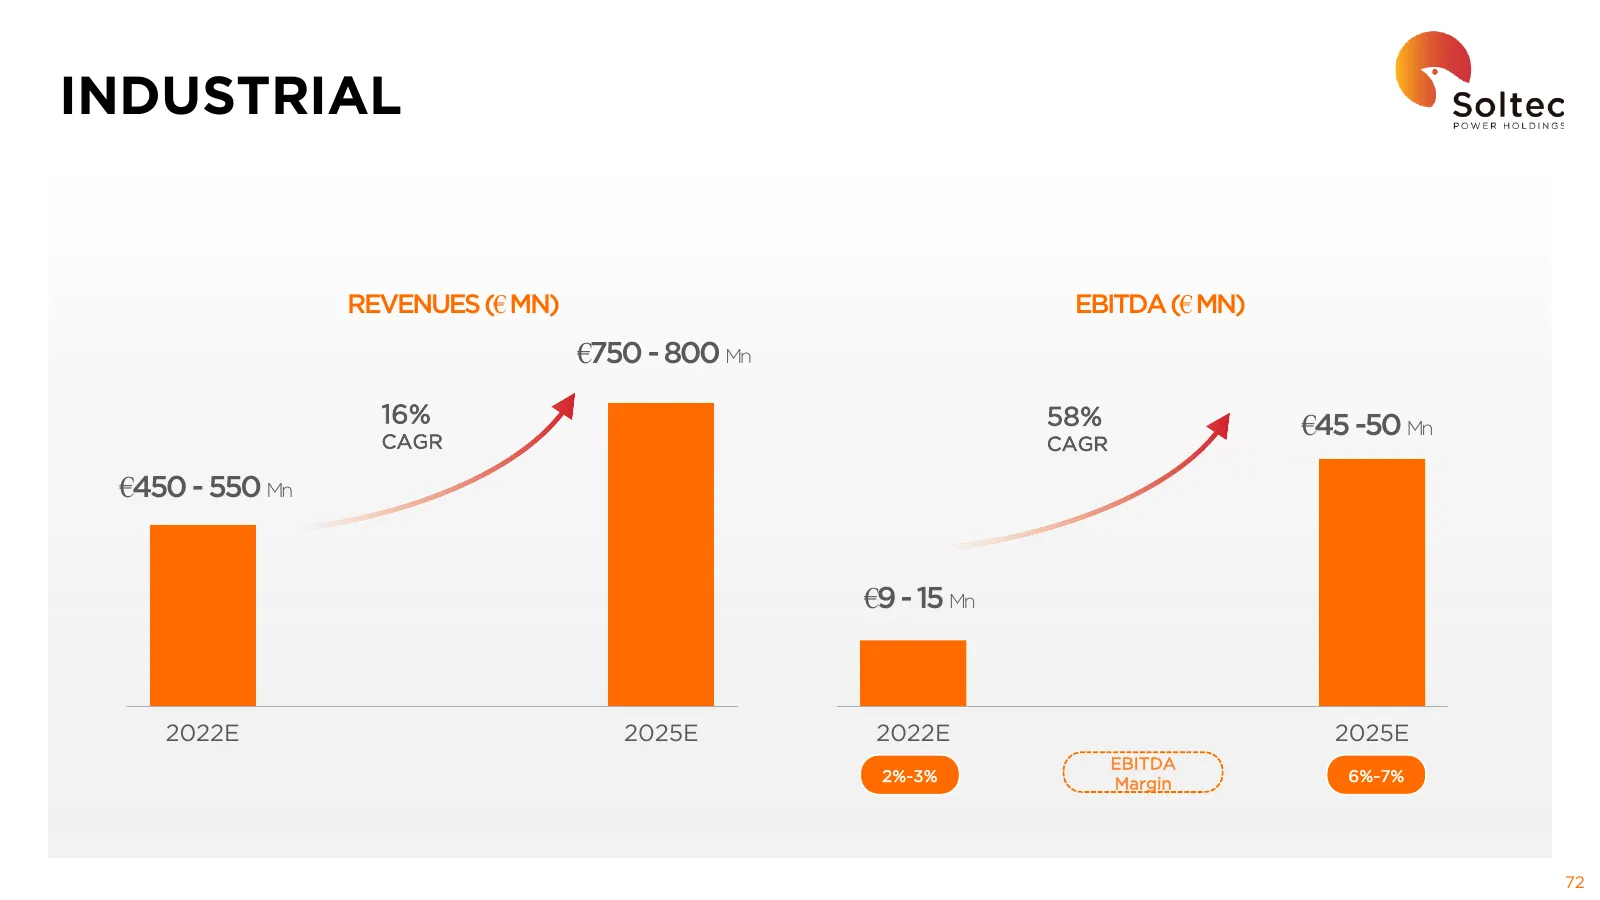
INDUSTRIAL REVENUES (€ MN) EBITDA (€ MN) €750 - 800 Mn 16% 58% €45 -50 Mn CAGR CAGR €450 - 550 Mn €9 - 15 Mn 2022E 2025E 2022E 2025E EBITDA 2%-3% Margin 6%-7% 72
Slide 74: Expected Rotation of Assets
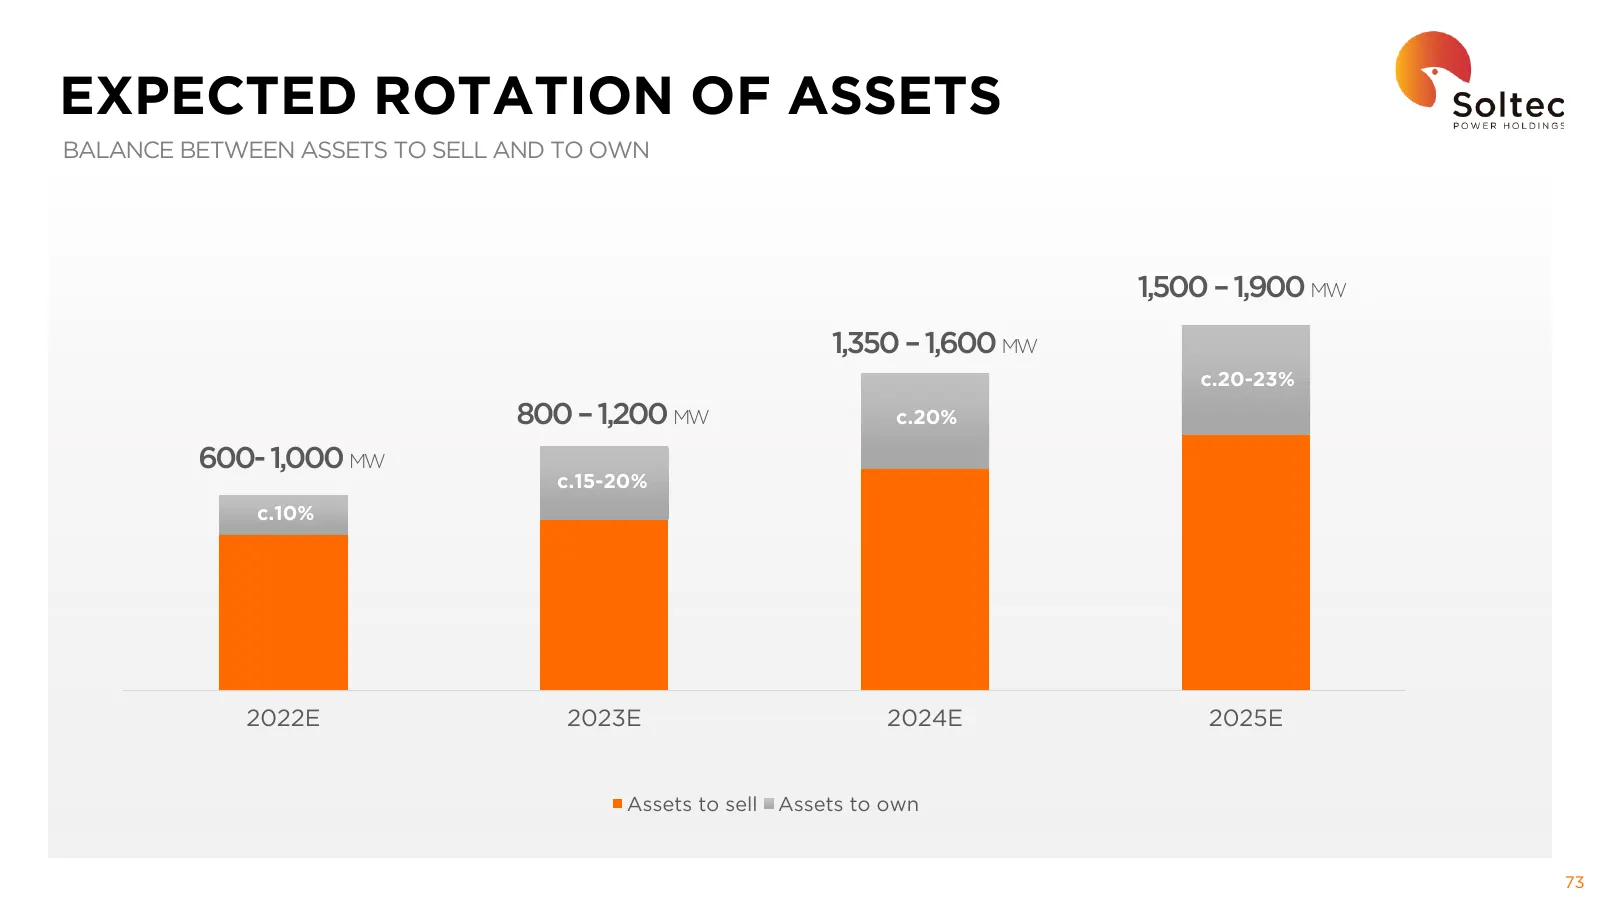
EXPECTED ROTATION OF ASSETS BALANCE BETWEEN ASSETS TO SELL AND TO OWN 1,500 – 1,900 MW 1,350 – 1,600 MW c.20-23% 800 – 1,200 MW c.20% 600- 1,000 MW c.15-20% c.10% 2022E 2023E 2024E 2025E Assets to sell Assets to own 73
Slide 75: Project Development EBITDA
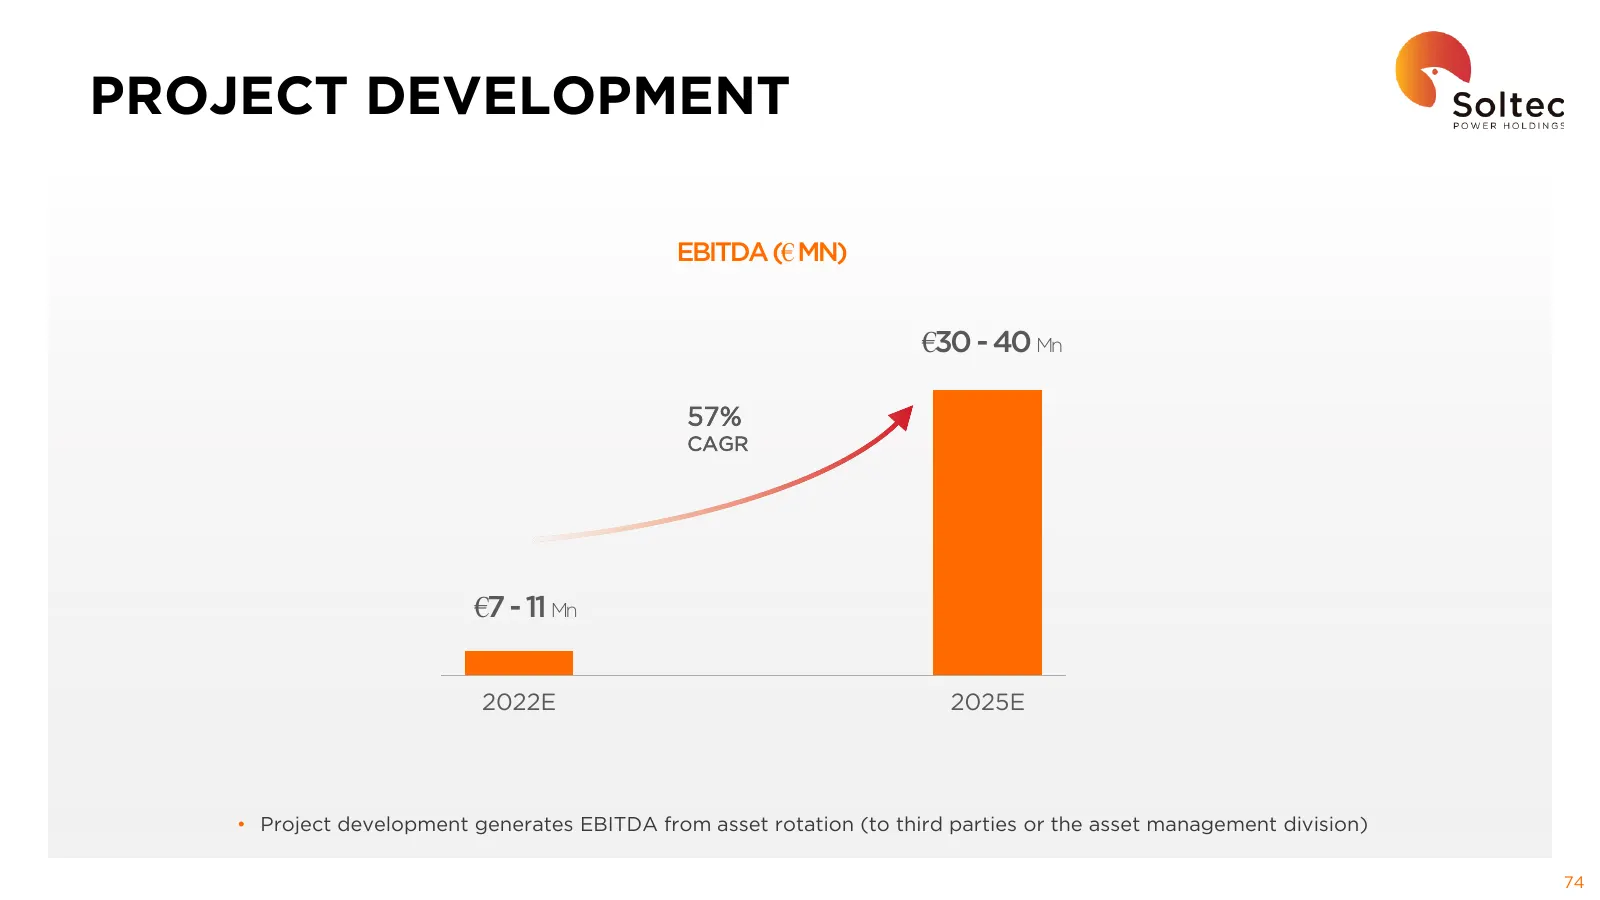
PROJECT DEVELOPMENT EBITDA (€ MN) €30 - 40 Mn 57% CAGR €7 - 11 Mn 2022E 2025E • Project development generates EBITDA from asset rotation (to third parties or the asset management division) 74
Slide 76: Asset Management Revenues and EBITDA
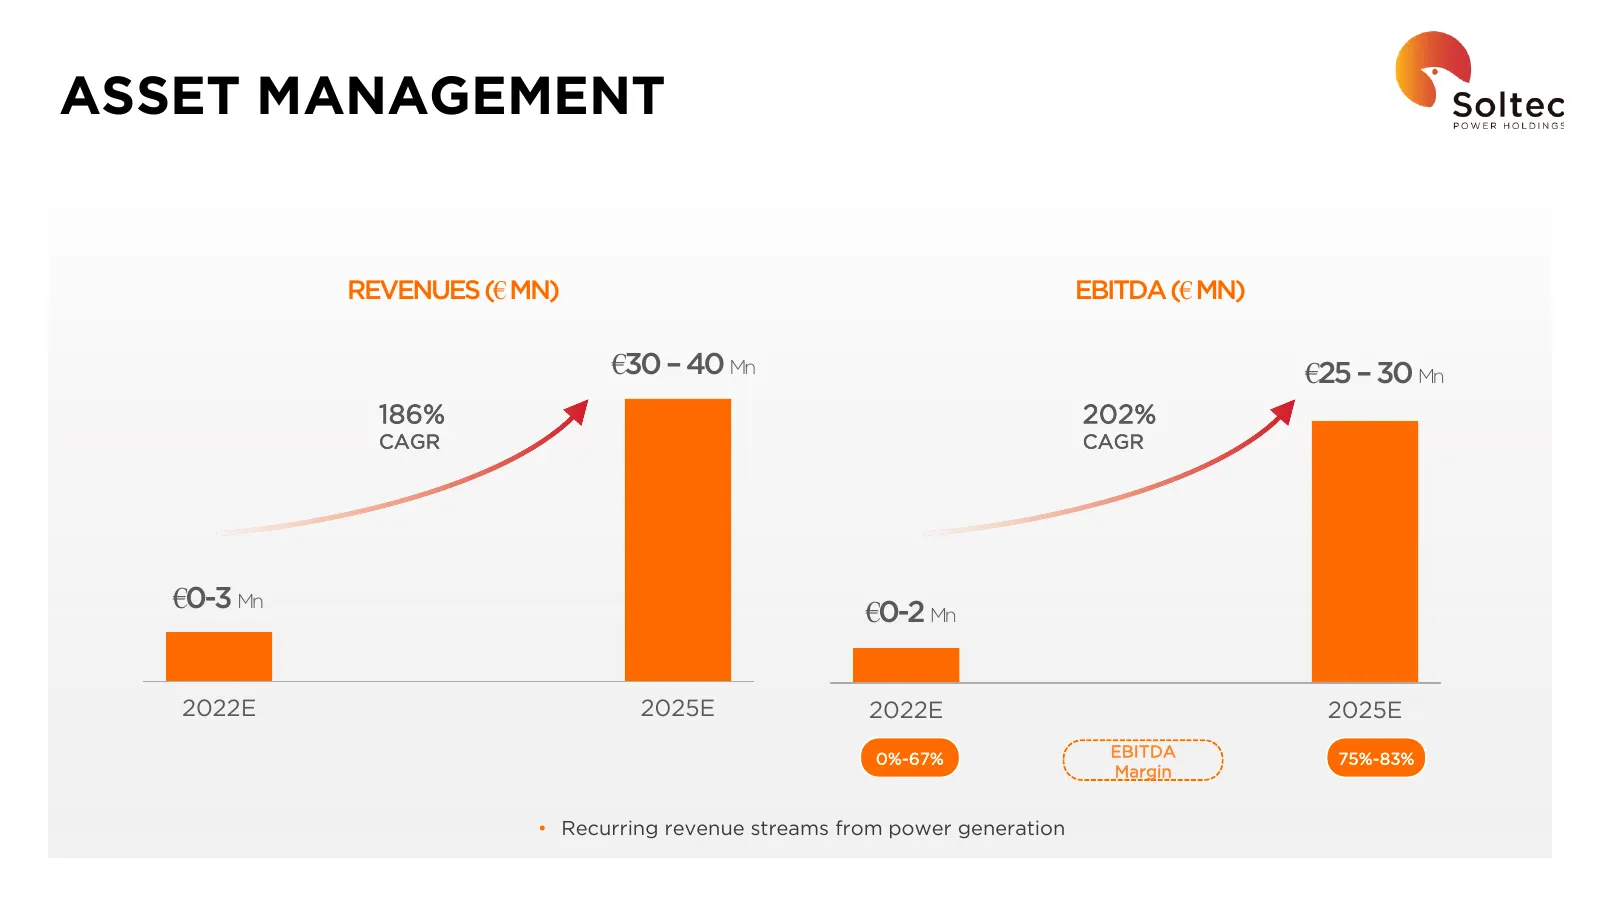
ASSET MANAGEMENT REVENUES (€ MN) EBITDA (€ MN) €30 – 40 Mn €25 – 30 Mn 186% 202% CAGR CAGR €0-3 Mn €0-2 Mn 2022E 2025E 2022E 2025E 0%-67% EBITDA 75%-83% Margin • Recurring revenue streams from power generation
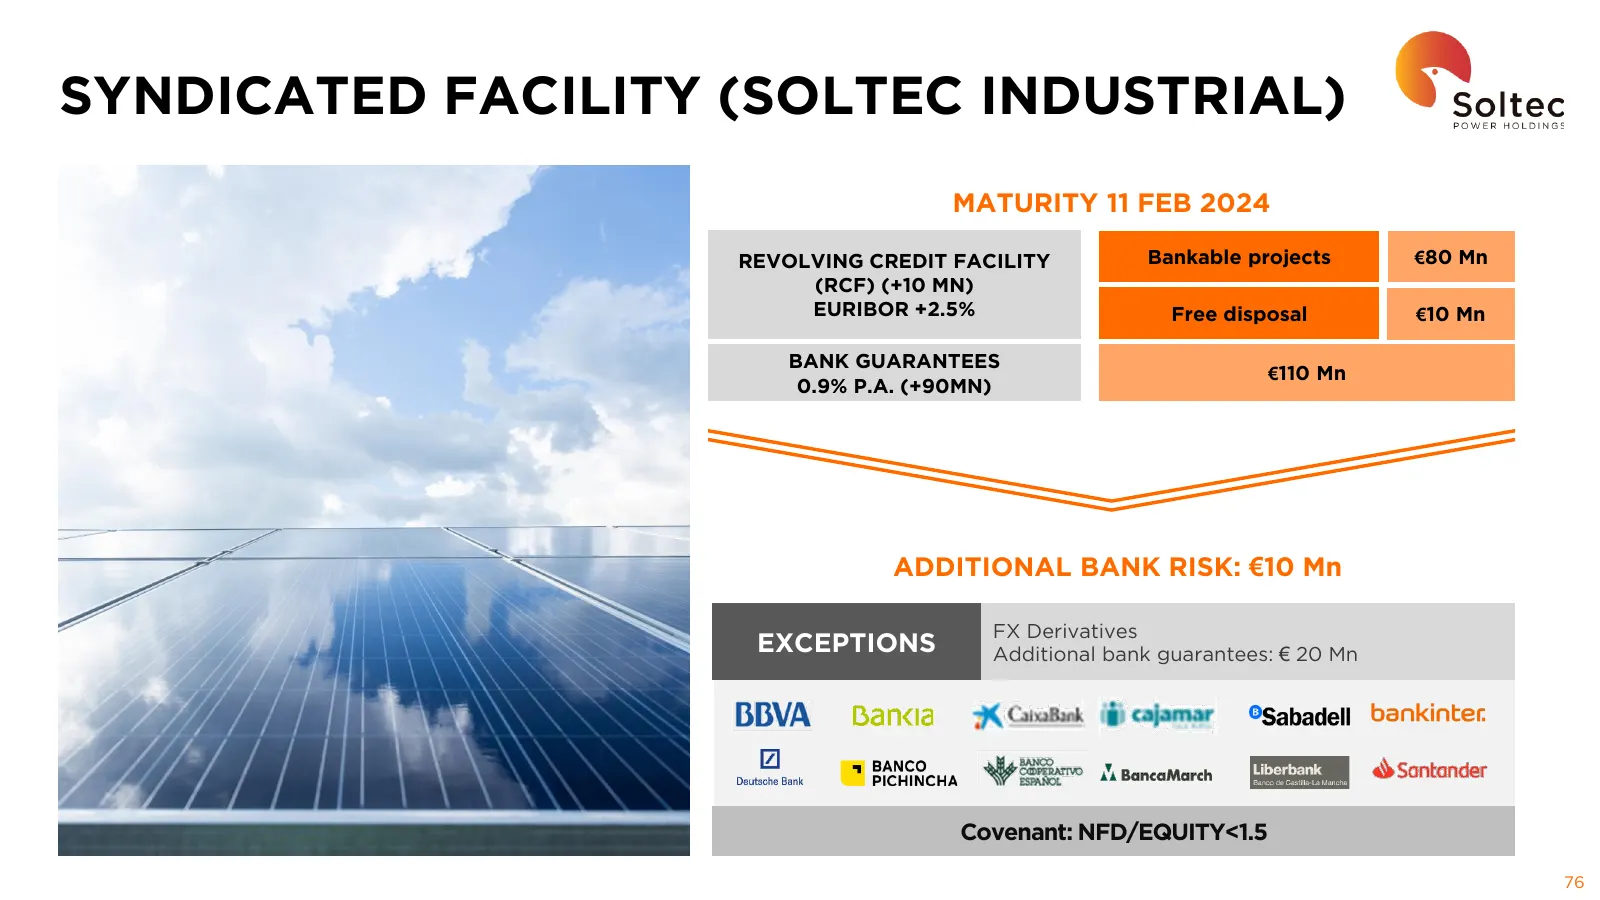
Slide 77: Syndicated Facility (Soltec Industrial)
SYNDICATED FACILITY (SOLTEC INDUSTRIAL) MATURITY 11 FEB 2024 REVOLVING CREDIT FACILITY Bankable projects €80 Mn (RCF) (+10 MN) EURIBOR +2.5% Free disposal €10 Mn BANK GUARANTEES €110 Mn 0.9% P.A. (+90MN) ADDITIONAL BANK RISK: €10 Mn FX Derivatives EXCEPTIONS Additional bank guarantees: € 20 Mn Coven
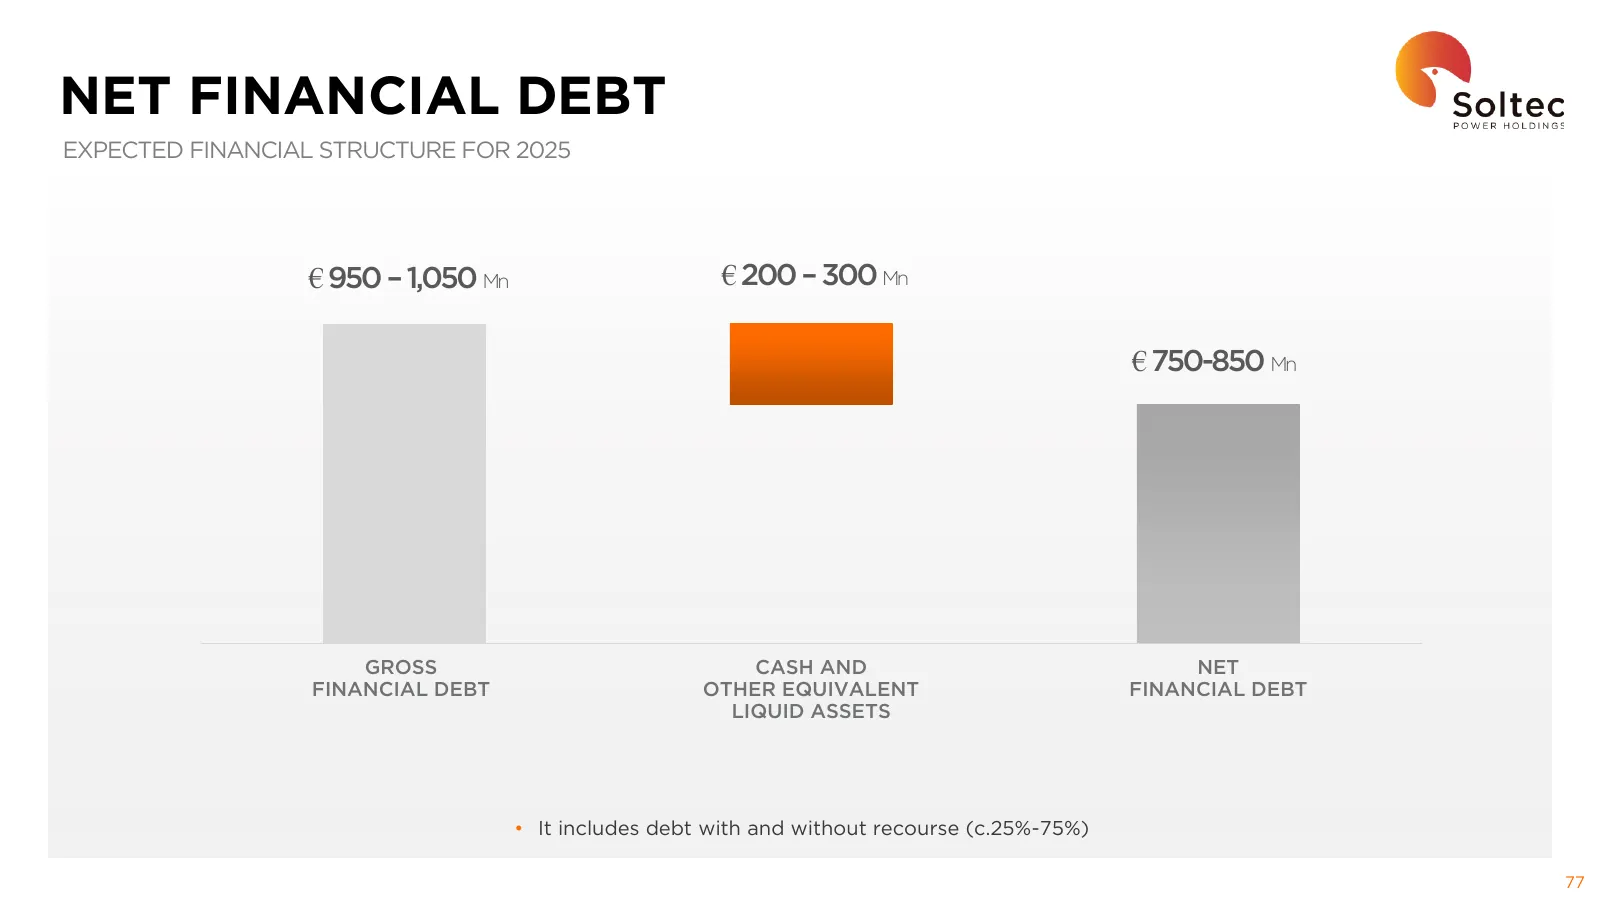
Slide 78: Net Financial Debt
NET FINANCIAL DEBT EXPECTED FINANCIAL STRUCTURE FOR 2025 € 950 – 1,050 Mn € 200 – 300 Mn € 750-850 Mn GROSS CASH AND NET FINANCIAL DEBT OTHER EQUIVALENT FINANCIAL DEBT LIQUID ASSETS • It includes debt with and without recourse (c.25%-75%) 77
Slide 79: Sustainability & Innovation
06 Sustainability & Innovation RAÚL MORALES CO-FOUNDER & CHIEF EXECUTIVE OFFICER
Slide 80: Sustainability and Innovation
A CLEANER, SUSTAINABLE AND FAIR WORLD THROUGH ENERGY 6.1 6.2 SUSTAINABILITY INNOVATION
Slide 81: Ecovoltaica
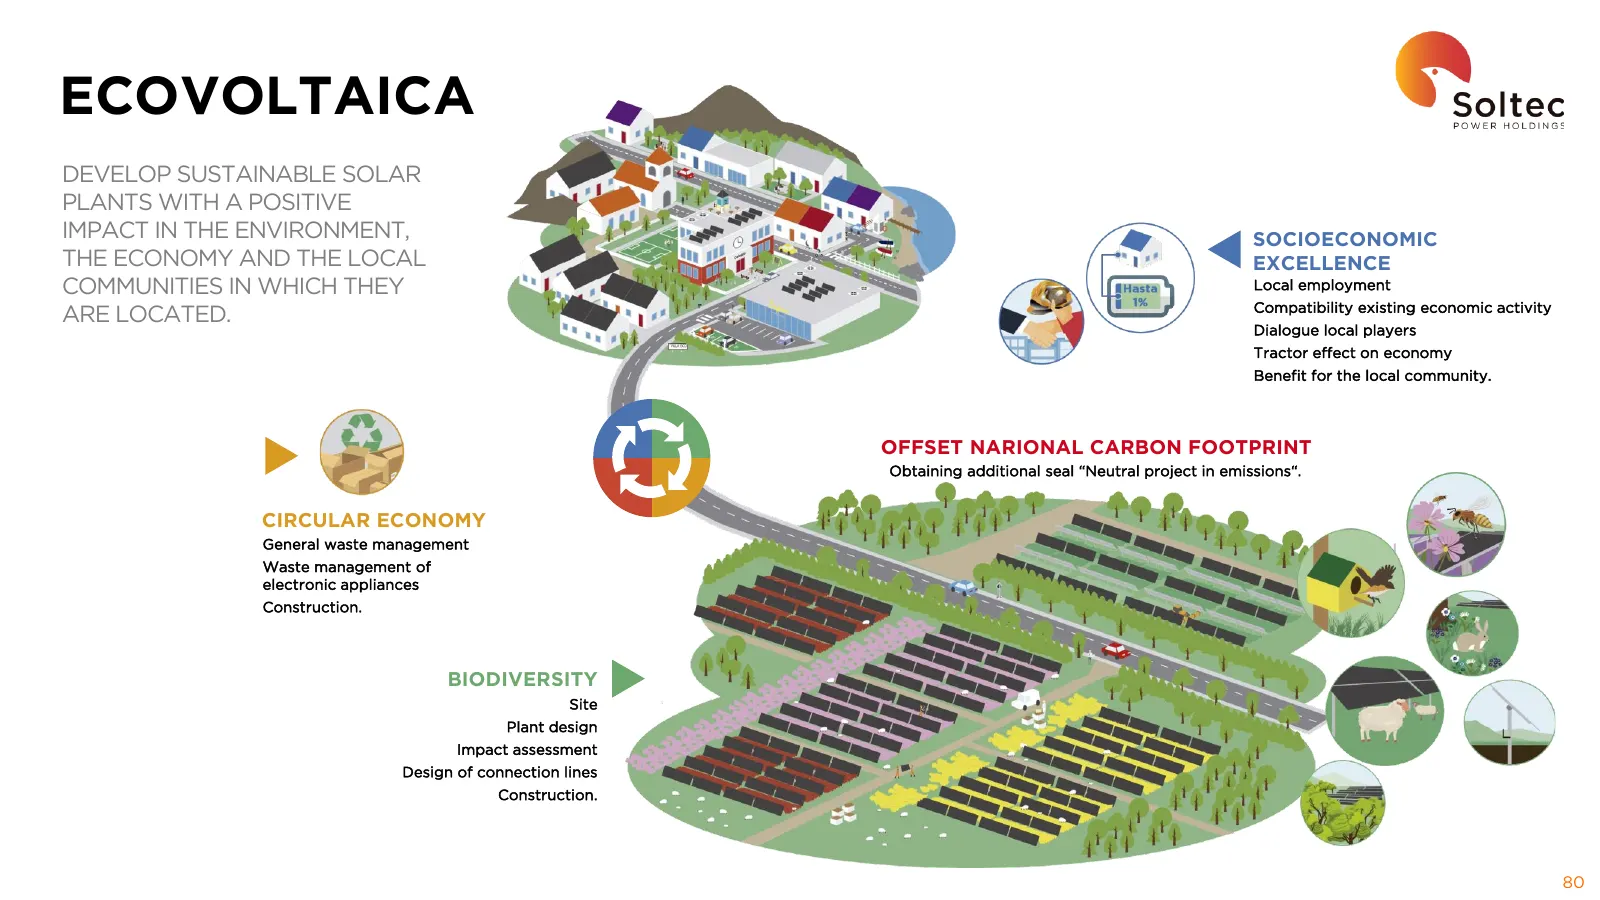
ECOVOLTAICA DEVELOP SUSTAINABLE SOLAR PLANTS WITH A POSITIVE IMPACT IN THE ENVIRONMENT, SOCIOECONOMIC THE ECONOMY AND THE LOCAL EXCELLENCE COMMUNITIES IN WHICH THEY Local employment Compatibility existing economic activity ARE LOCATED. Dialogue local players Tractor effect on economy Benefit for the
Slide 82: Sustainability and Innovation
A CLEANER, SUSTAINABLE AND FAIR WORLD THROUGH ENERGY 6.1 6.2 SUSTAINABILITY INNOVATION
Slide 83: Soltec Corporate Venturing
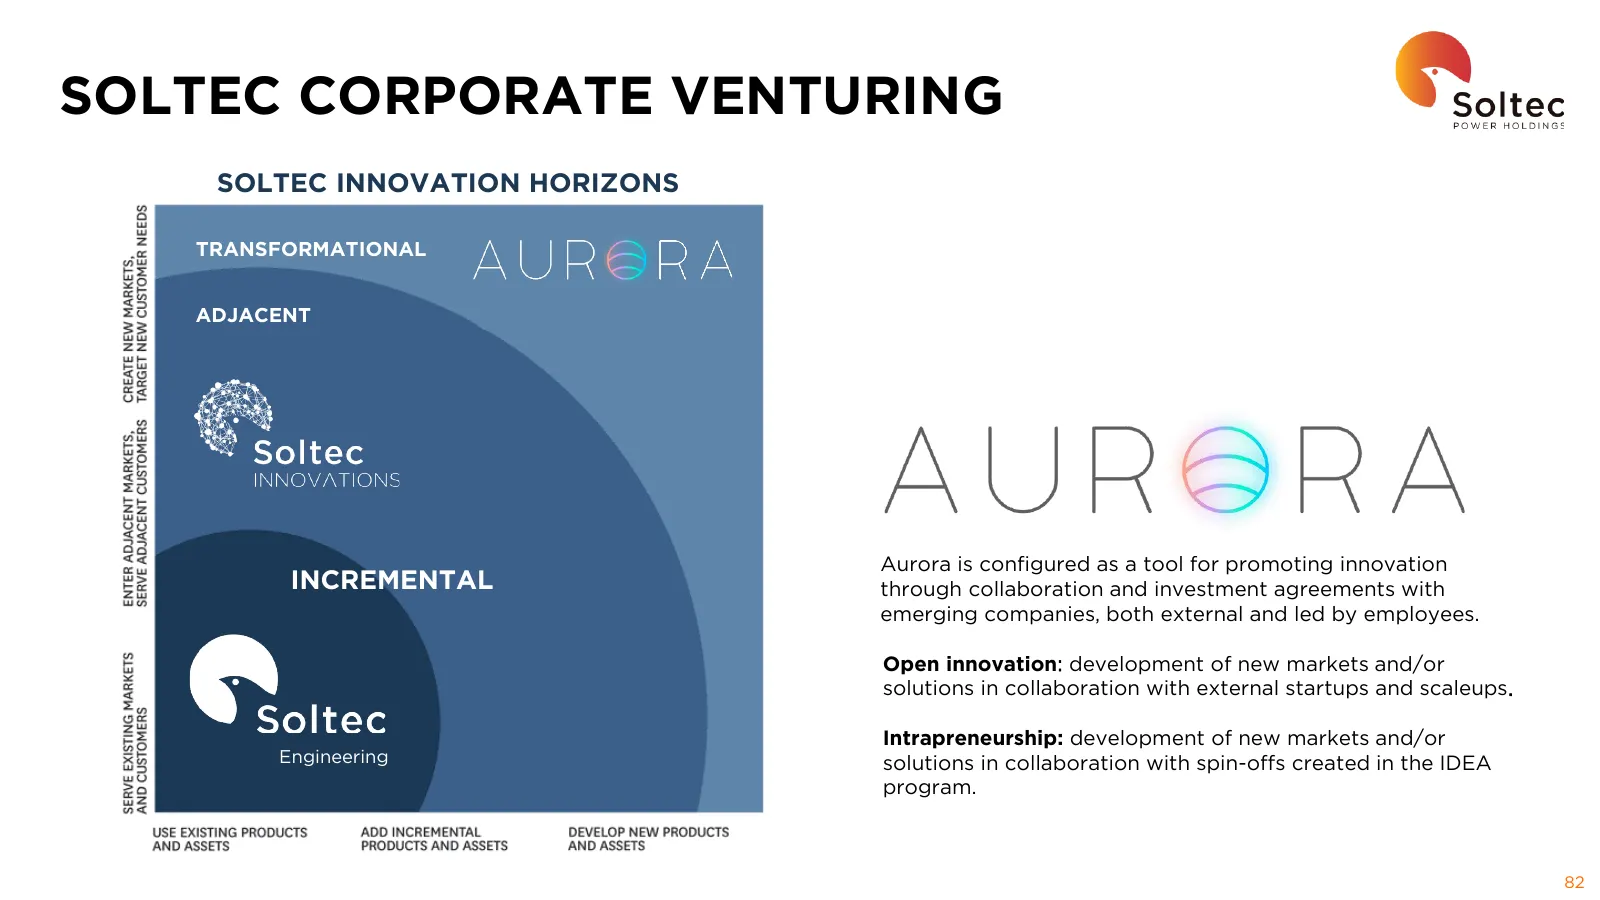
SOLTEC CORPORATE VENTURING SOLTEC INNOVATION HORIZONS TRANSFORMATIONAL ADJACENT Aurora is configured as a tool for promoting innovation INCREMENTAL through collaboration and investment agreements with emerging companies, both external and led by employees. Open innovation: development of new markets
Slide 84: Closing Remarks
07 Closing Remarks RAÚL MORALES CO-FOUNDER & CHIEF EXECUTIVE OFFICER
Slide 85: An Organization Focused on Accountability and Profitability
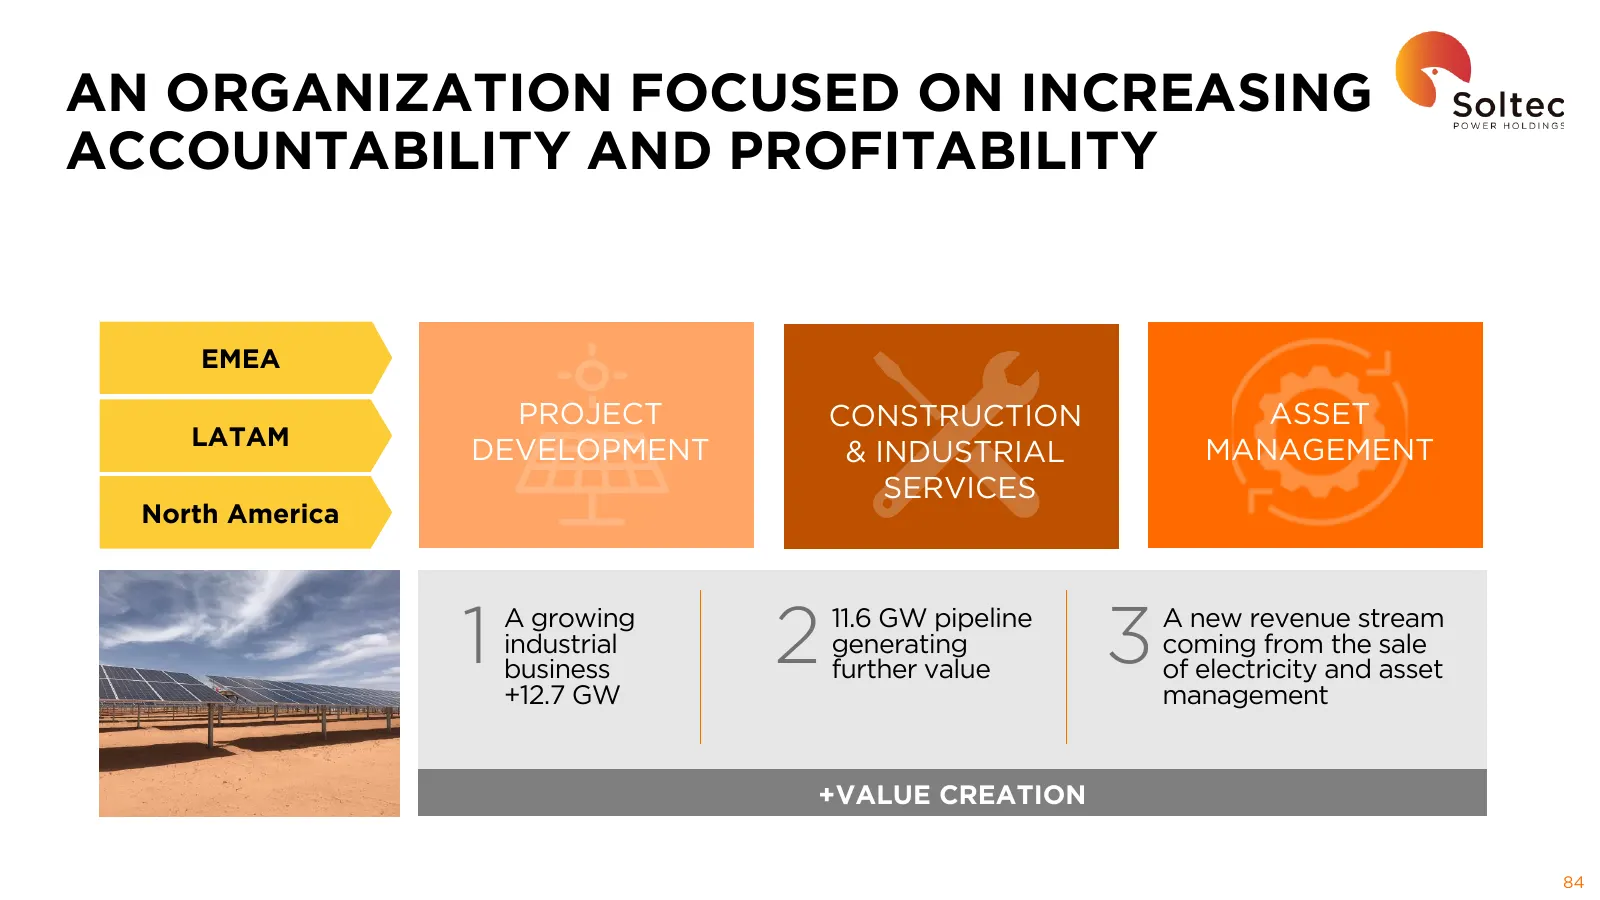
AN ORGANIZATION FOCUSED ON INCREASING ACCOUNTABILITY AND PROFITABILITY EMEA PROJECT CONSTRUCTION ASSET LATAM DEVELOPMENT & INDUSTRIAL MANAGEMENT SERVICES North America 1 A growing industrial business 2 11.6 GW pipeline generating further value 3 A new revenue stream coming from the sale of electrici
Slide 86: Key Takeaways
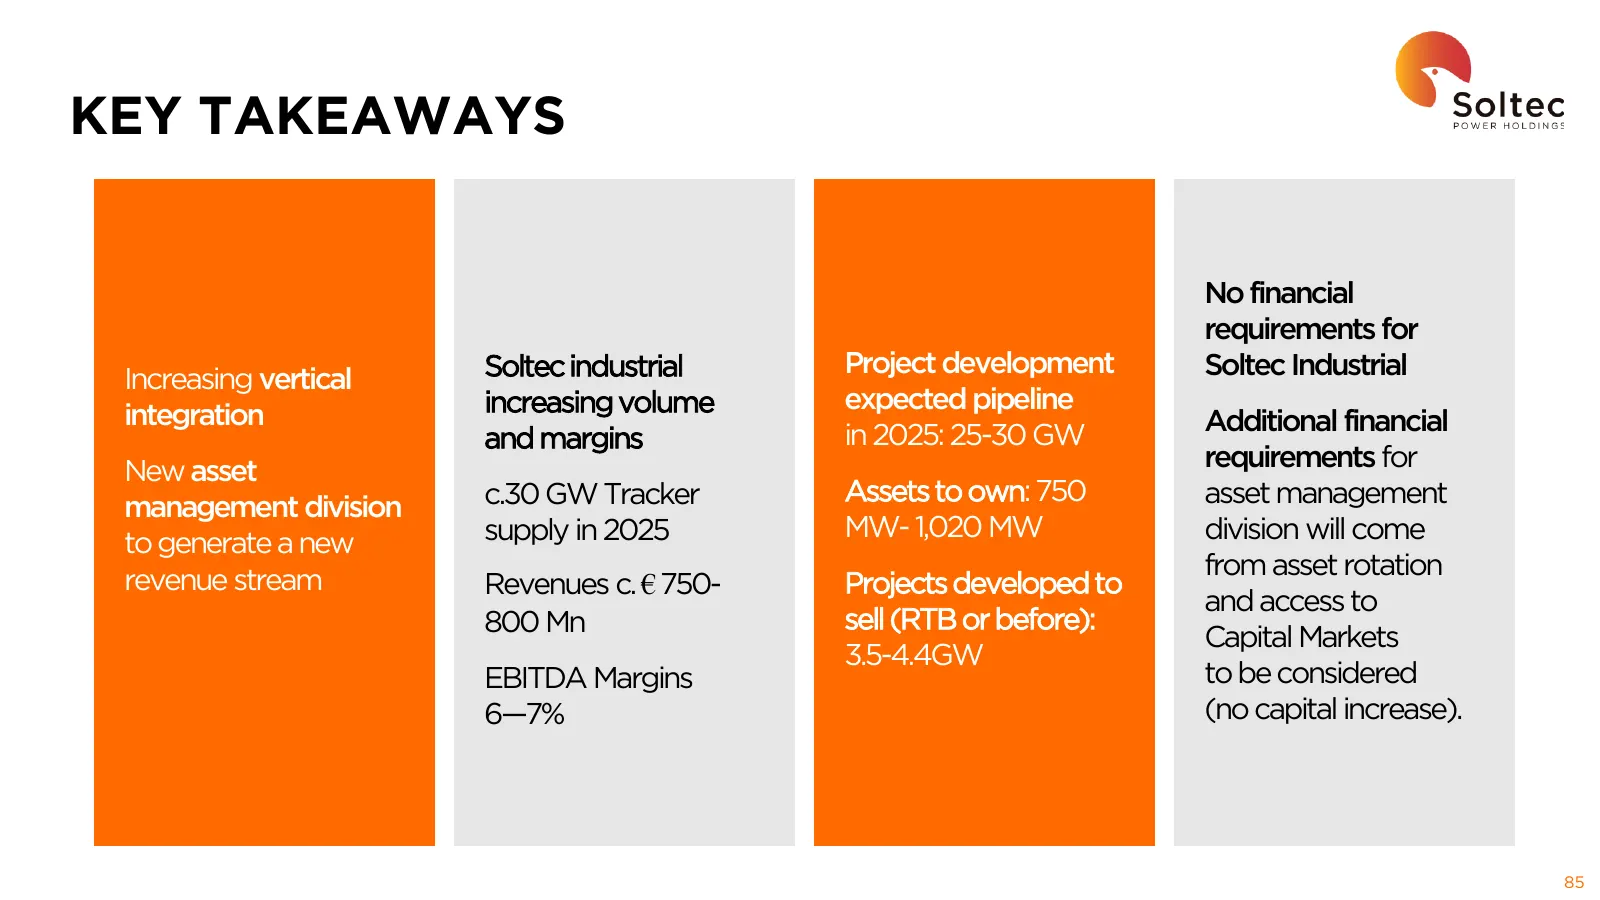
KEY TAKEAWAYS No financial requirements for Soltec industrial Project development Soltec Industrial Increasing vertical increasing volume expected pipeline integration Additional financial and margins in 2025: 25-30 GW New asset requirements for c.30 GW Tracker Assets to own: 750 asset management ma
Slide 87: Q&A
Q&A
Slide 88: Appendix
08 Appendix CAPITAL MARKETS DAY 2022 THE VALUE OF INTEGRATION
Slide 89: Project Development
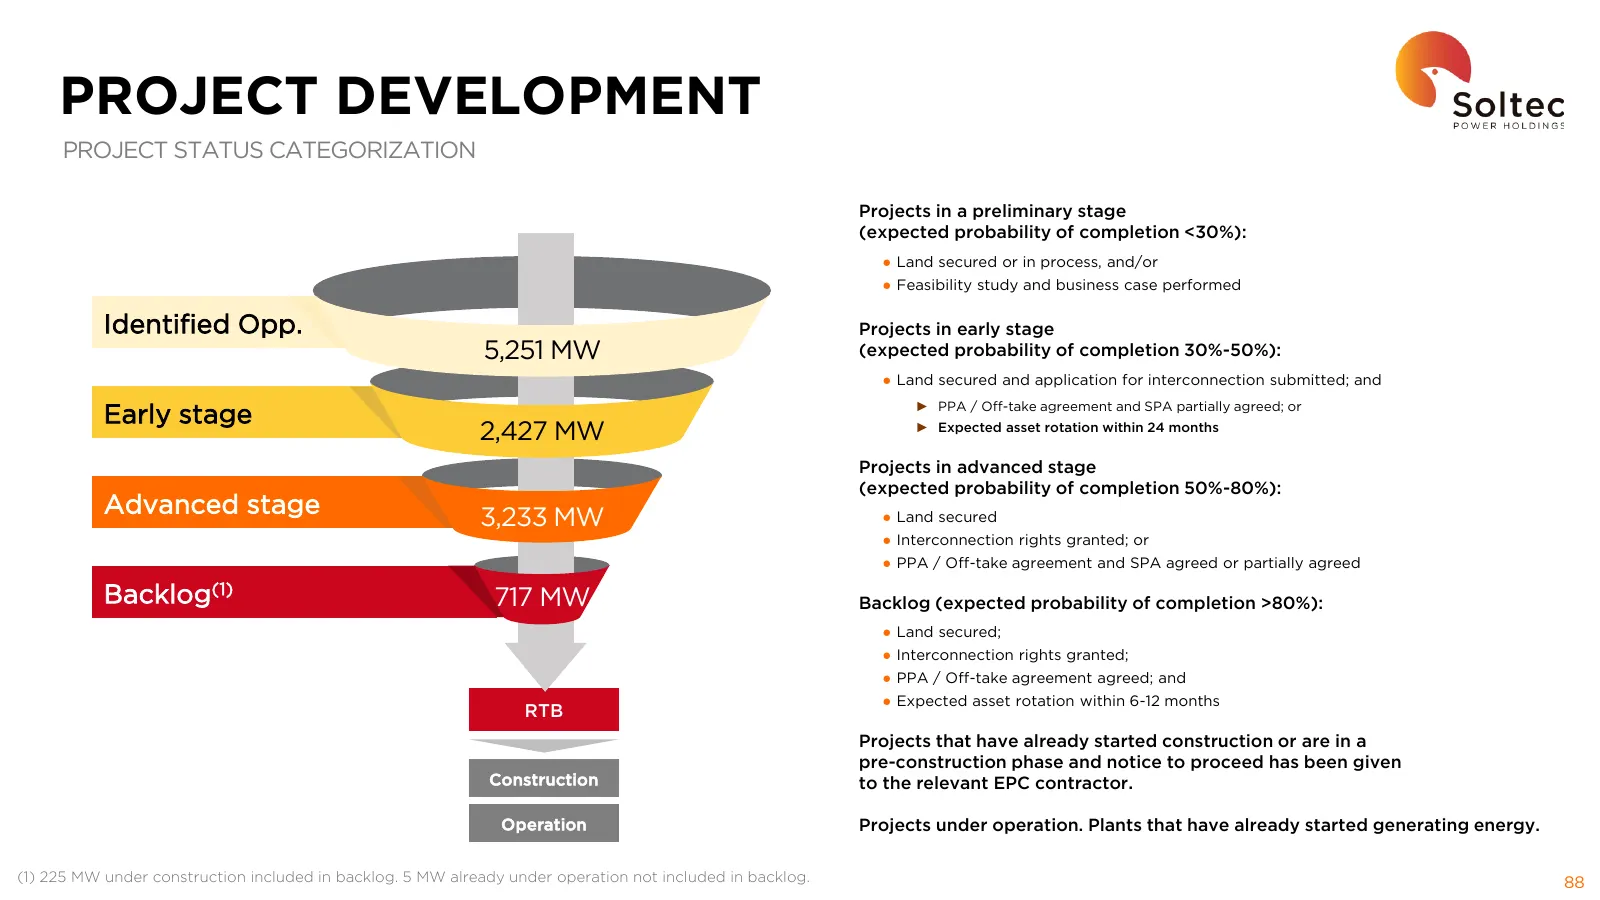
PROJECT DEVELOPMENT PROJECT STATUS CATEGORIZATION Projects in a preliminary stage (expected probability of completion <30%): ● Land secured or in process, and/or ● Feasibility study and business case performed Identified Opp. Projects in early stage 5,251 MW (expected probability of completion 30%-5
Slide 90: Project Status Brazil
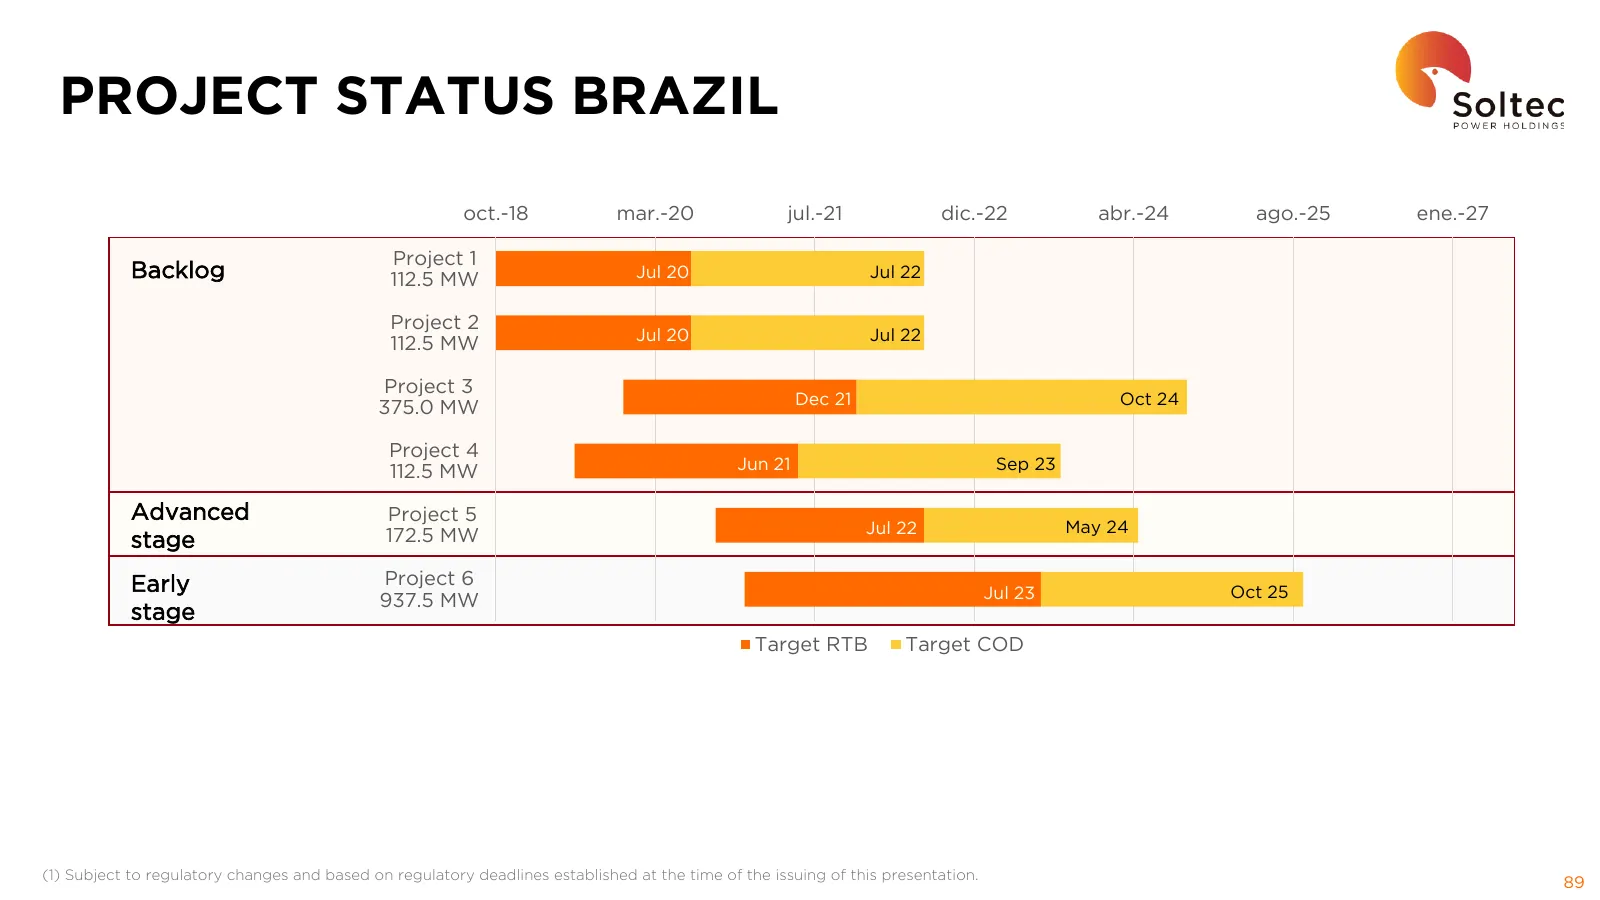
PROJECT STATUS BRAZIL oct.-18 mar.-20 jul.-21 dic.-22 abr.-24 ago.-25 ene.-27 Project 1 Backlog 112.5 MW Jul 20 Jul 22 Project 2 112.5 MW Jul 20 Jul 22 Project 3 Dec 21 Oct 24 375.0 MW Project 4 112.5 MW Jun 21 Sep 23 Advanced Project 5 Jul 22 May 24 stage 172.5 MW Early Project 6 Jul 23 Oct 25 937.
Slide 91: Project Status Brazil
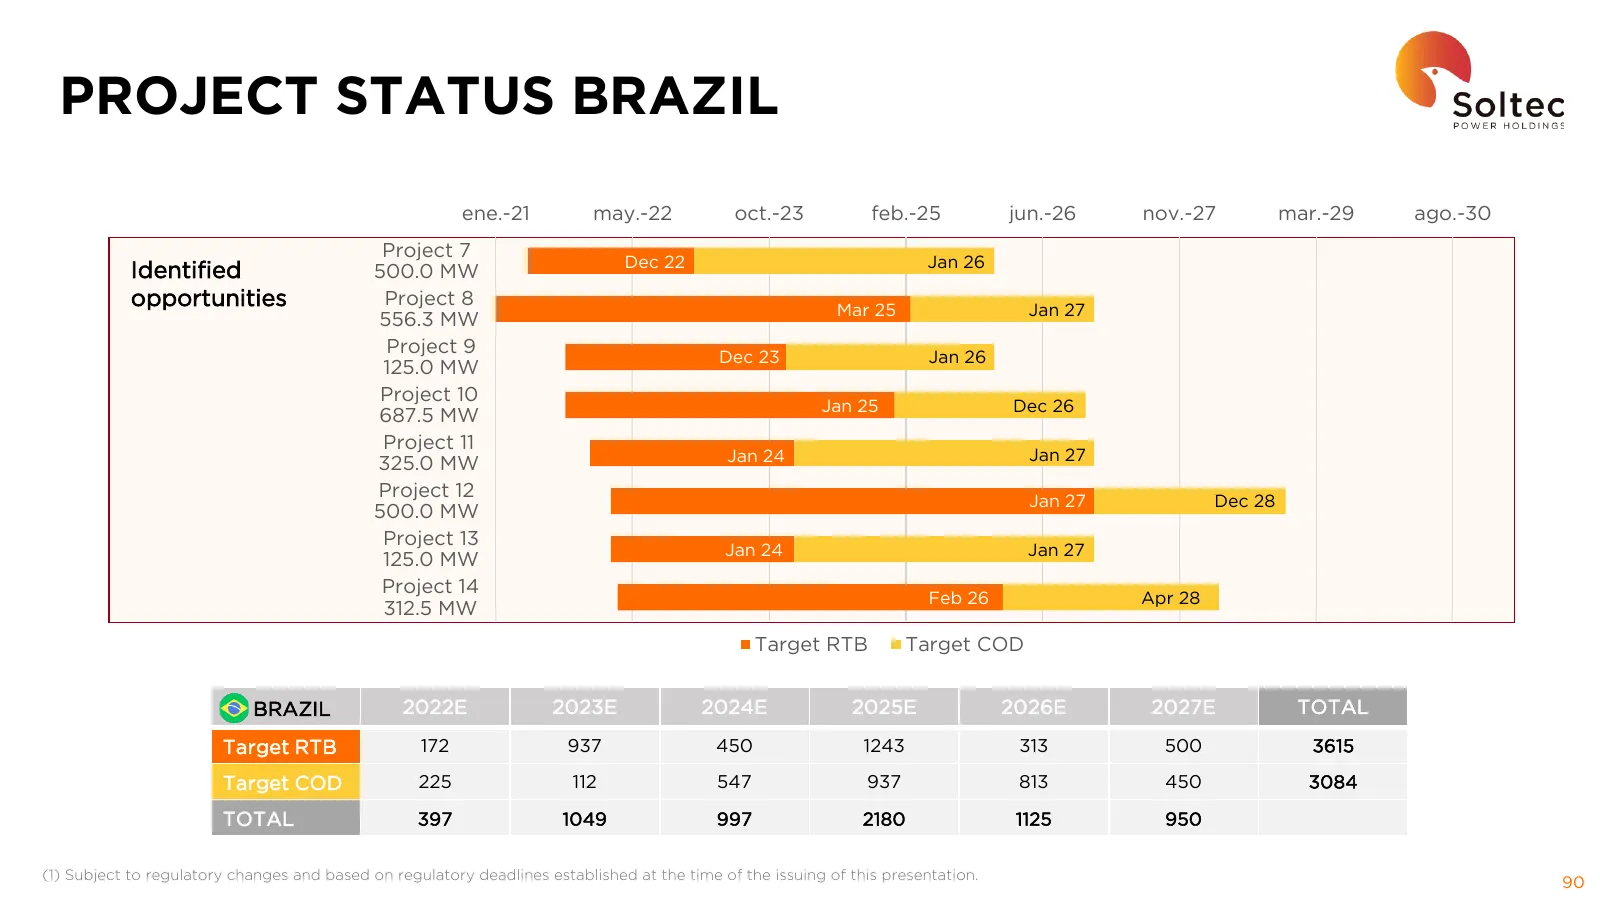
PROJECT STATUS BRAZIL ene.-21 may.-22 oct.-23 feb.-25 jun.-26 nov.-27 mar.-29 ago.-30 Project 7 Dec 22 Jan 26 Identified 500.0 MW opportunities Project 8 Mar 25 Jan 27 556.3 MW Project 9 Dec 23 Jan 26 125.0 MW Project 10 Jan 25 Dec 26 687.5 MW Project 11 Jan 24 Jan 27 325.0 MW Project 12 Jan 27 Dec
Slide 92: Project Status Spain
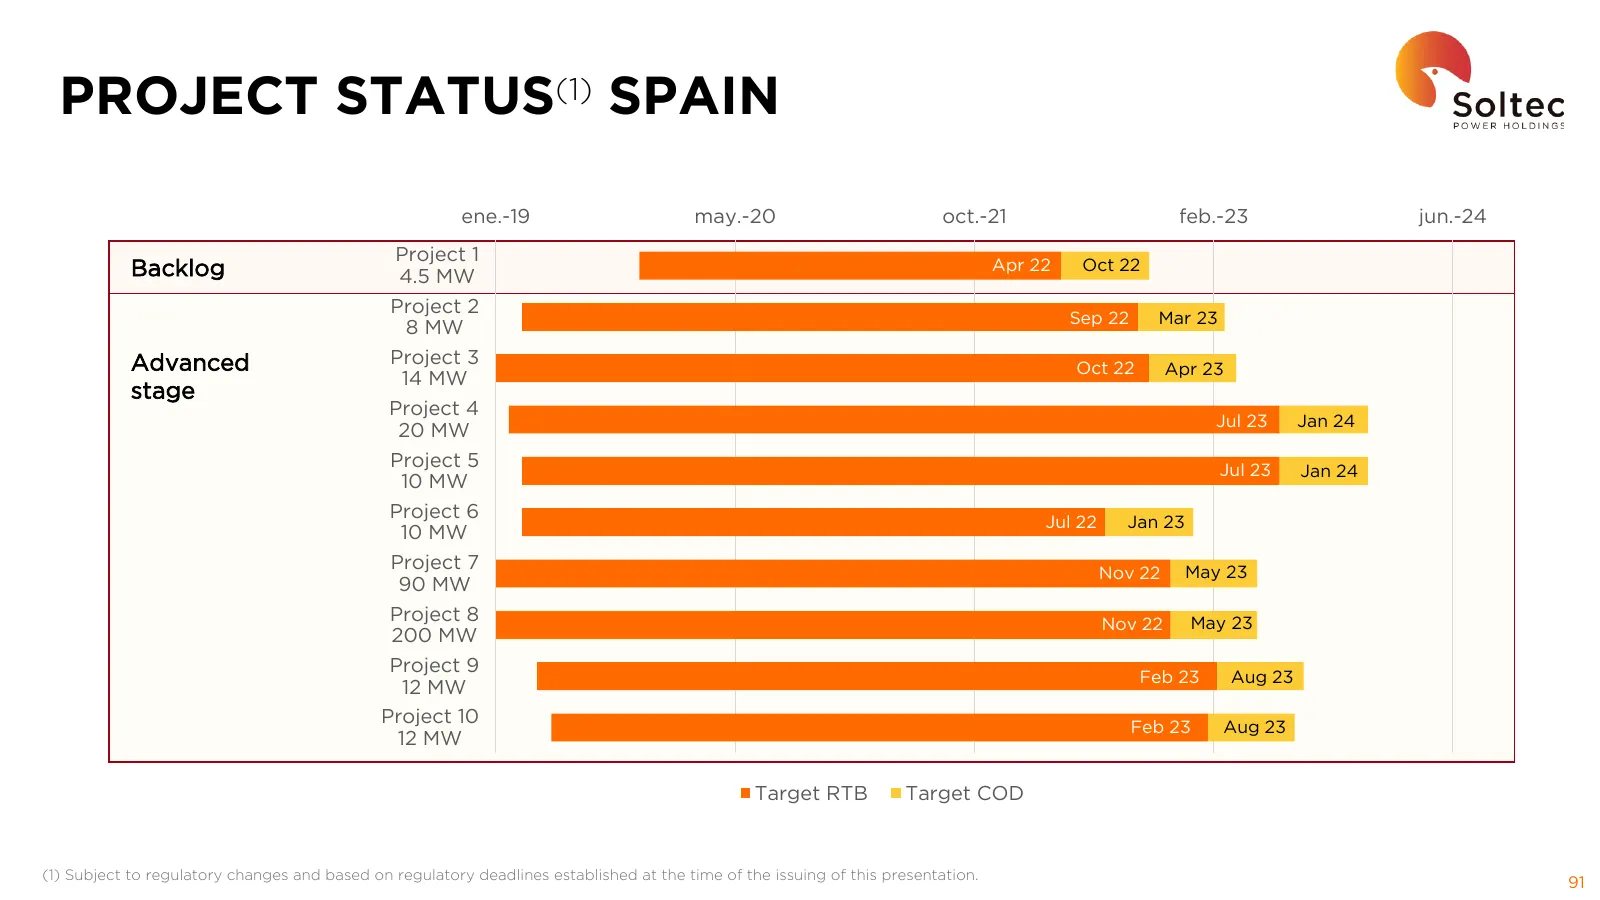
PROJECT STATUS(1) SPAIN ene.-19 may.-20 oct.-21 feb.-23 jun.-24 Project 1 Apr 22 Oct 22 Backlog 4.5 MW Project 2 Sep 22 Mar 23 8 MW Advanced Project 3 Oct 22 Apr 23 14 MW stage Project 4 Jul 23 Jan 24 20 MW Project 5 Jul 23 Jan 24 10 MW Project 6 Jul 22 Jan 23 10 MW Project 7 Nov 22 May 23 90 MW Pro
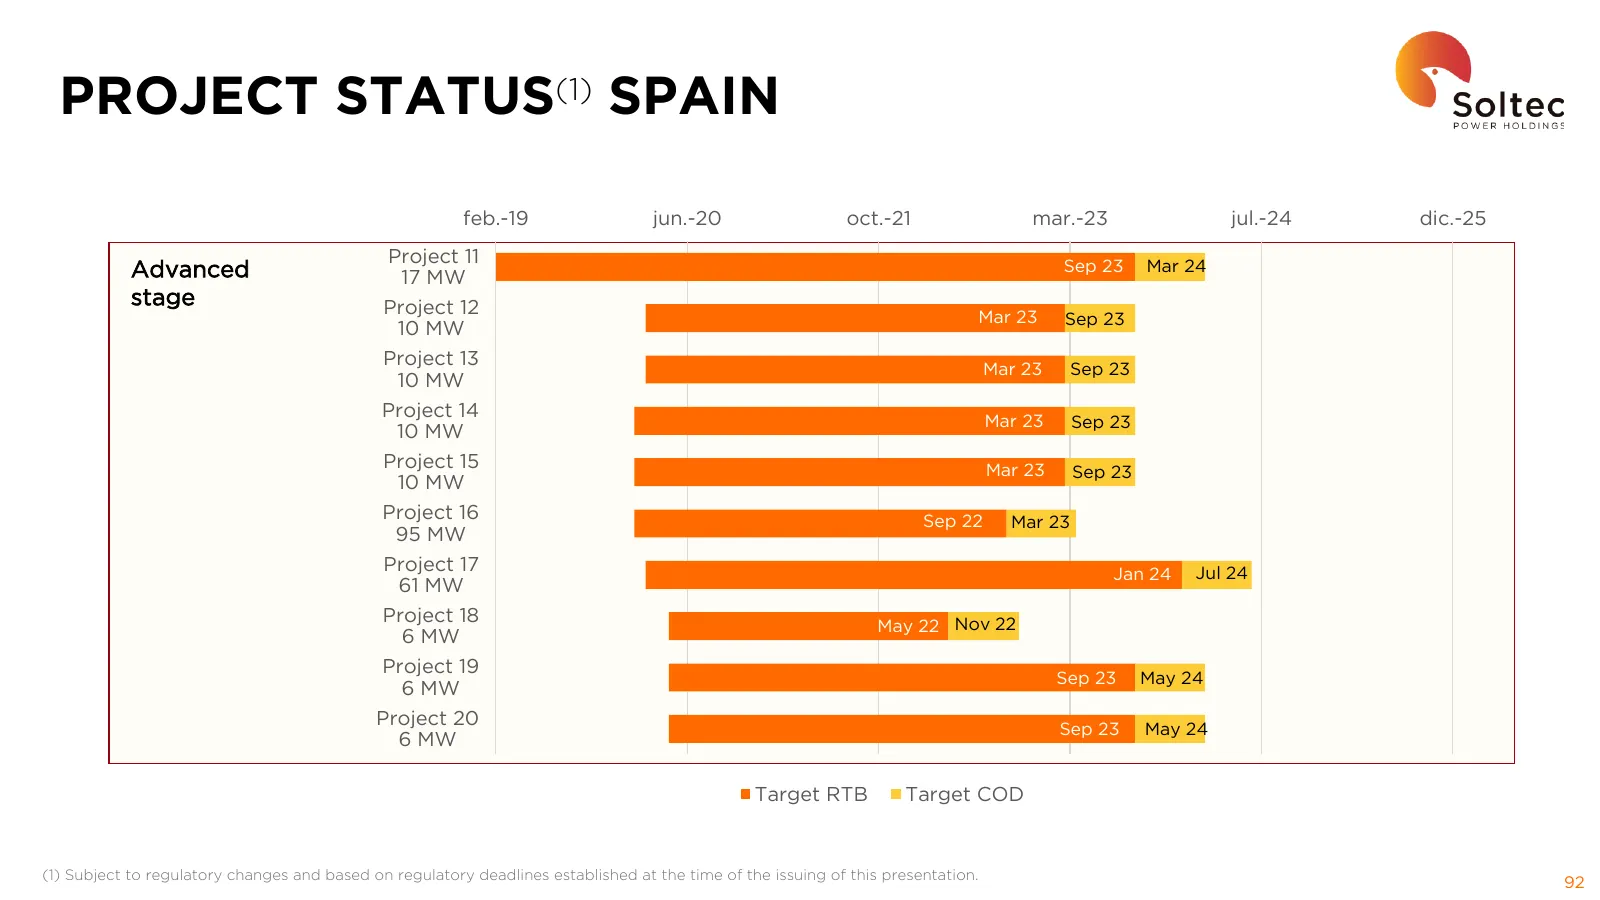
Slide 93: Project Status Spain
PROJECT STATUS(1) SPAIN feb.-19 jun.-20 oct.-21 mar.-23 jul.-24 dic.-25 Project 11 Sep 23 Mar 24 Advanced 17 MW stage Project 12 Mar 23 Sep 23 10 MW Project 13 Mar 23 Sep 23 10 MW Project 14 Mar 23 Sep 23 10 MW Project 15 Mar 23 Sep 23 10 MW Project 16 Sep 22 Mar 23 95 MW Project 17 Jan 24 Jul 24 61
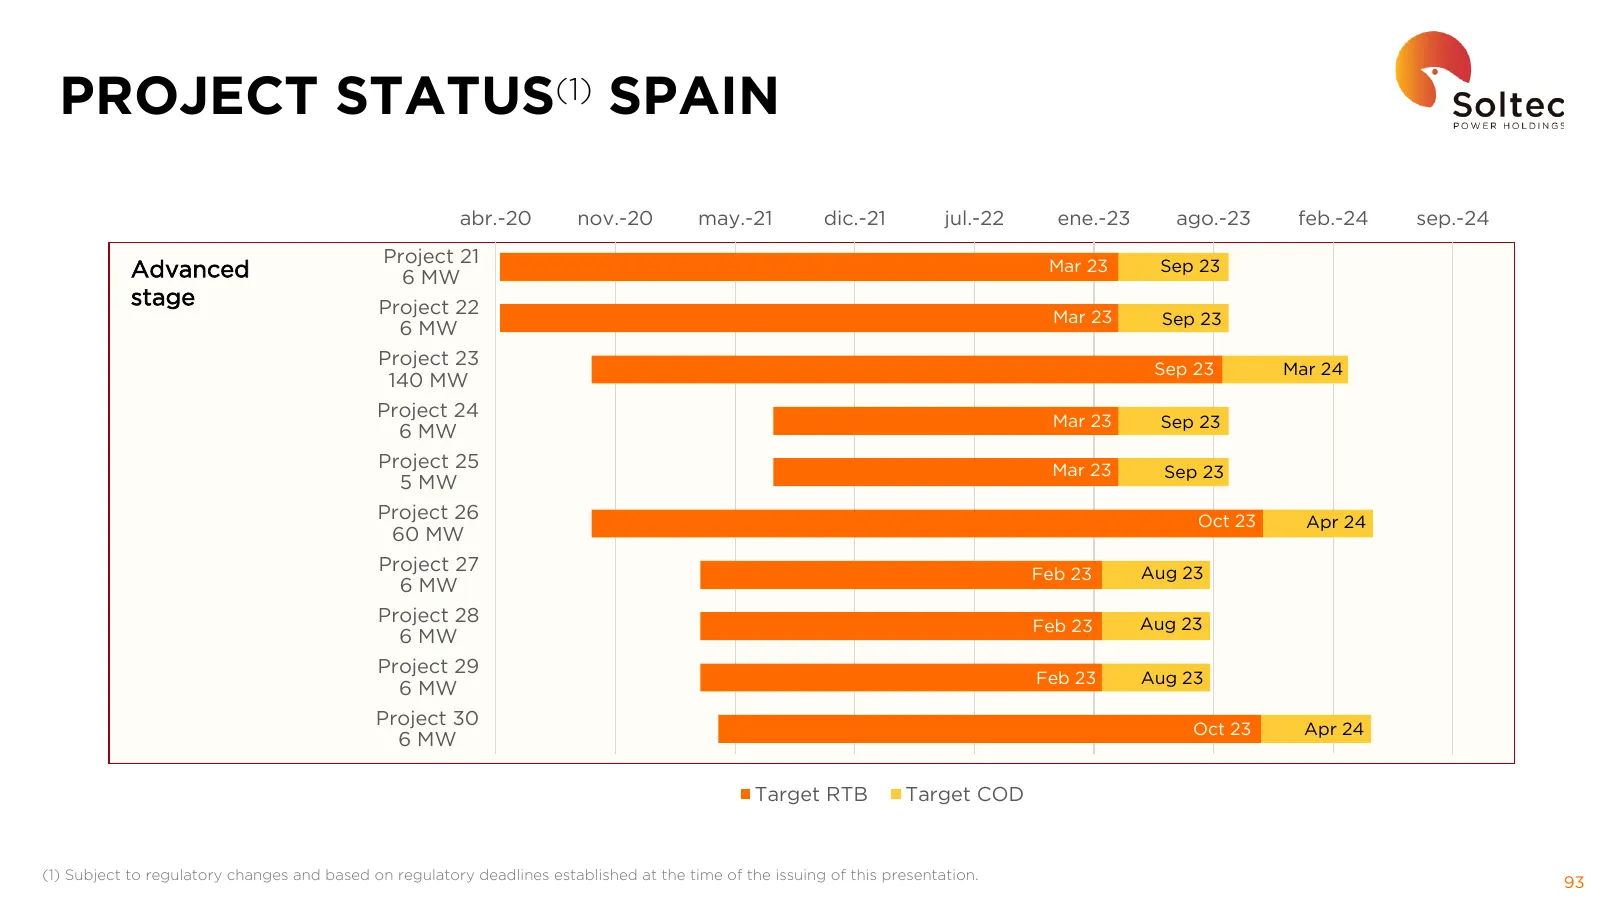
Slide 94: Project Status Spain
PROJECT STATUS(1) SPAIN abr.-20 nov.-20 may.-21 dic.-21 jul.-22 ene.-23 ago.-23 feb.-24 sep.-24 Project 21 Mar 23 Sep 23 Advanced 6 MW stage Project 22 Mar 23 Sep 23 6 MW Project 23 Sep 23 Mar 24 140 MW Project 24 Mar 23 Sep 23 6 MW Project 25 Mar 23 Sep 23 5 MW Project 26 Oct 23 Apr 24 60 MW Projec
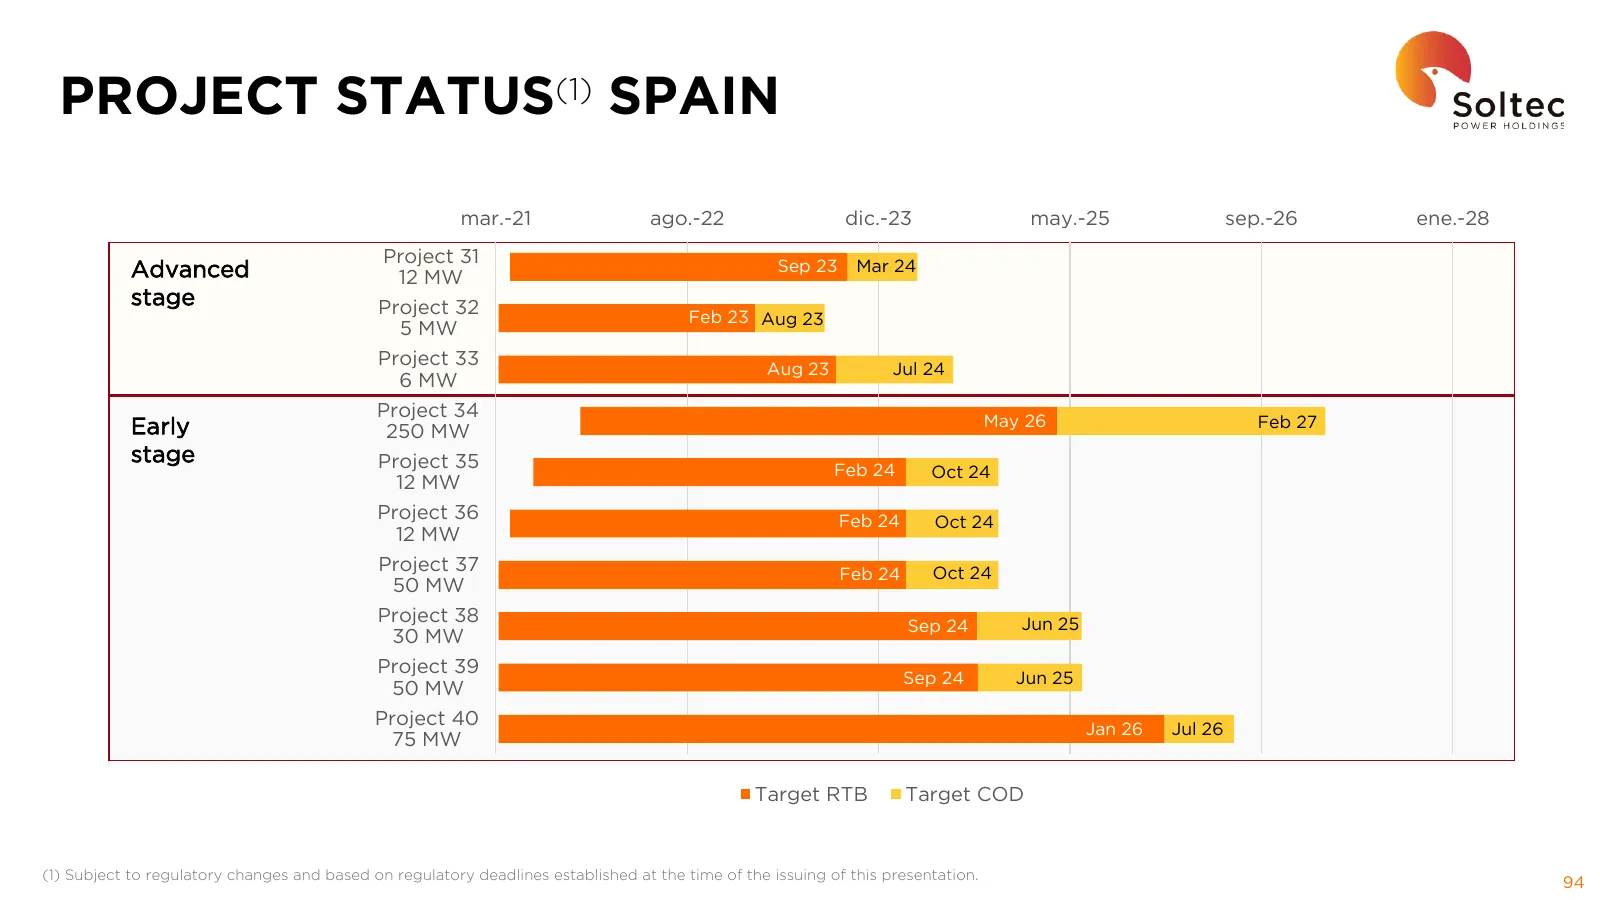
Slide 95: Project Status Spain
PROJECT STATUS(1) SPAIN mar.-21 ago.-22 dic.-23 may.-25 sep.-26 ene.-28 Project 31 Sep 23 Mar 24 Advanced 12 MW stage Project 32 Feb 23 Aug 23 5 MW Project 33 Aug 23 Jul 24 6 MW Project 34 May 26 Early Feb 27 250 MW stage Project 35 Feb 24 Oct 24 12 MW Project 36 Feb 24 Oct 24 12 MW Project 37 Feb 2
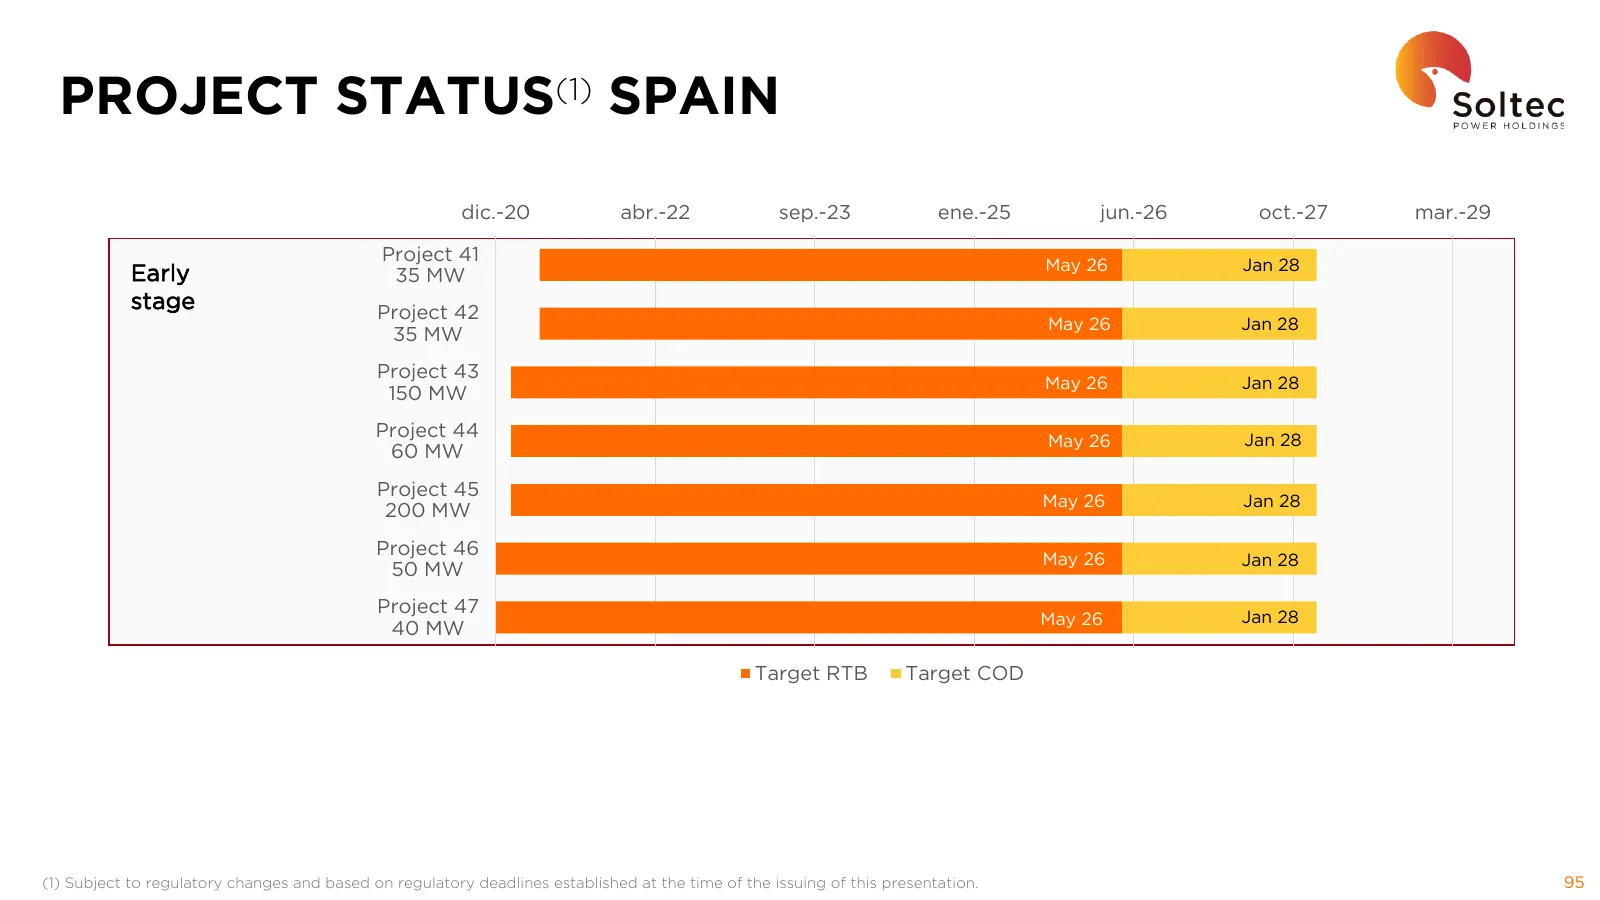
Slide 96: Project Status Spain
PROJECT STATUS(1) SPAIN dic.-20 abr.-22 sep.-23 ene.-25 jun.-26 oct.-27 mar.-29 Project 41 May 26 Jan 28 Early 35 MW stage Project 42 May 26 Jan 28 35 MW Project 43 May 26 Jan 28 150 MW Project 44 Jan 28 May 26 60 MW Project 45 May 26 Jan 28 200 MW Project 46 May 26 Jan 28 50 MW Project 47 Jan 28 Ma
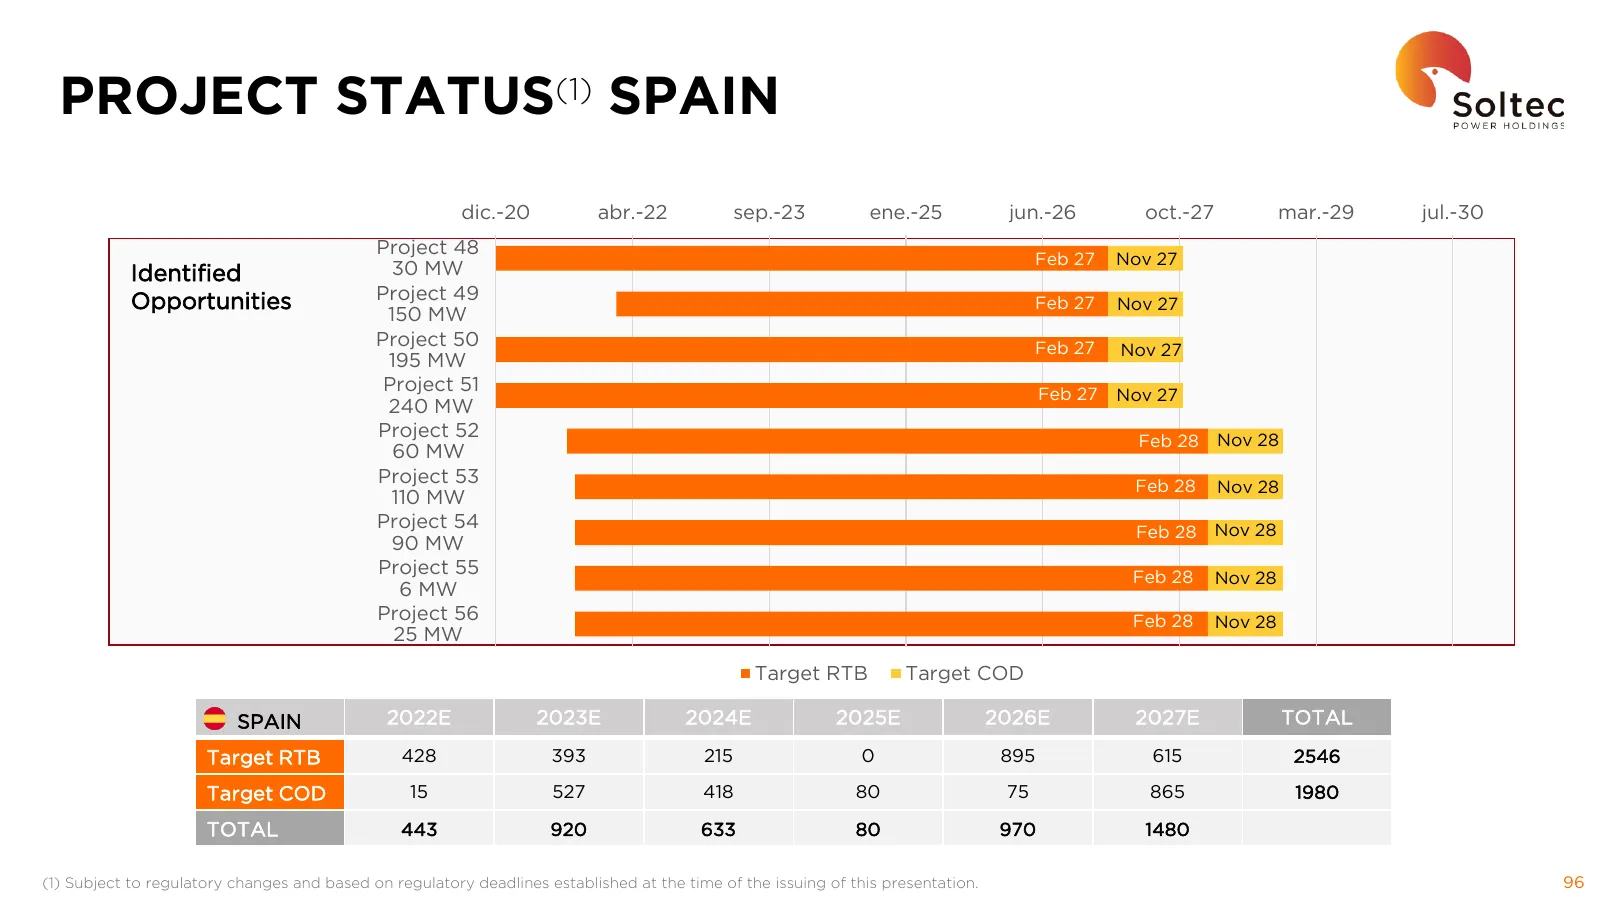
Slide 97: Project Status Spain
PROJECT STATUS(1) SPAIN dic.-20 abr.-22 sep.-23 ene.-25 jun.-26 oct.-27 mar.-29 jul.-30 Project 48 Feb 27 Nov 27 Identified 30 MW Opportunities Project 49 Feb 27 Nov 27 150 MW Project 50 Feb 27 Nov 27 195 MW Project 51 Feb 27 Nov 27 240 MW Project 52 Nov 28 Feb 28 60 MW Project 53 Feb 28 Nov 28 110
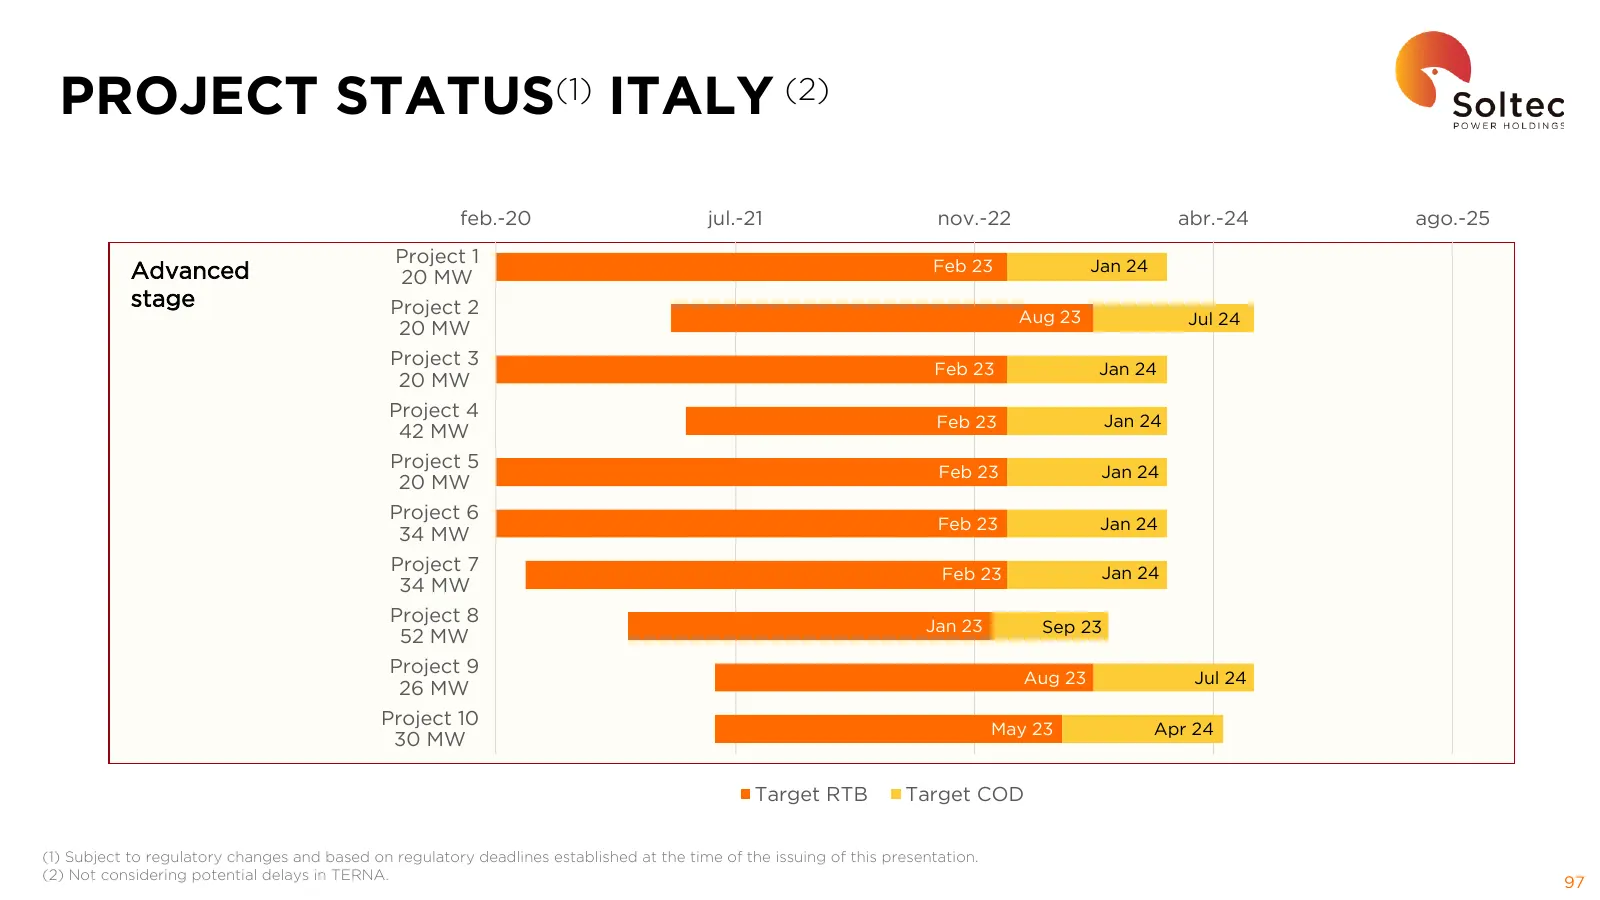
Slide 98: Project Status Italy
PROJECT STATUS(1) ITALY (2) feb.-20 jul.-21 nov.-22 abr.-24 ago.-25 Project 1 Feb 23 Jan 24 Advanced 20 MW stage Project 2 Aug 23 Jul 24 20 MW Project 3 Feb 23 Jan 24 20 MW Project 4 Feb 23 Jan 24 42 MW Project 5 Feb 23 Jan 24 20 MW Project 6 Feb 23 Jan 24 34 MW Project 7 Feb 23 Jan 24 34 MW Project
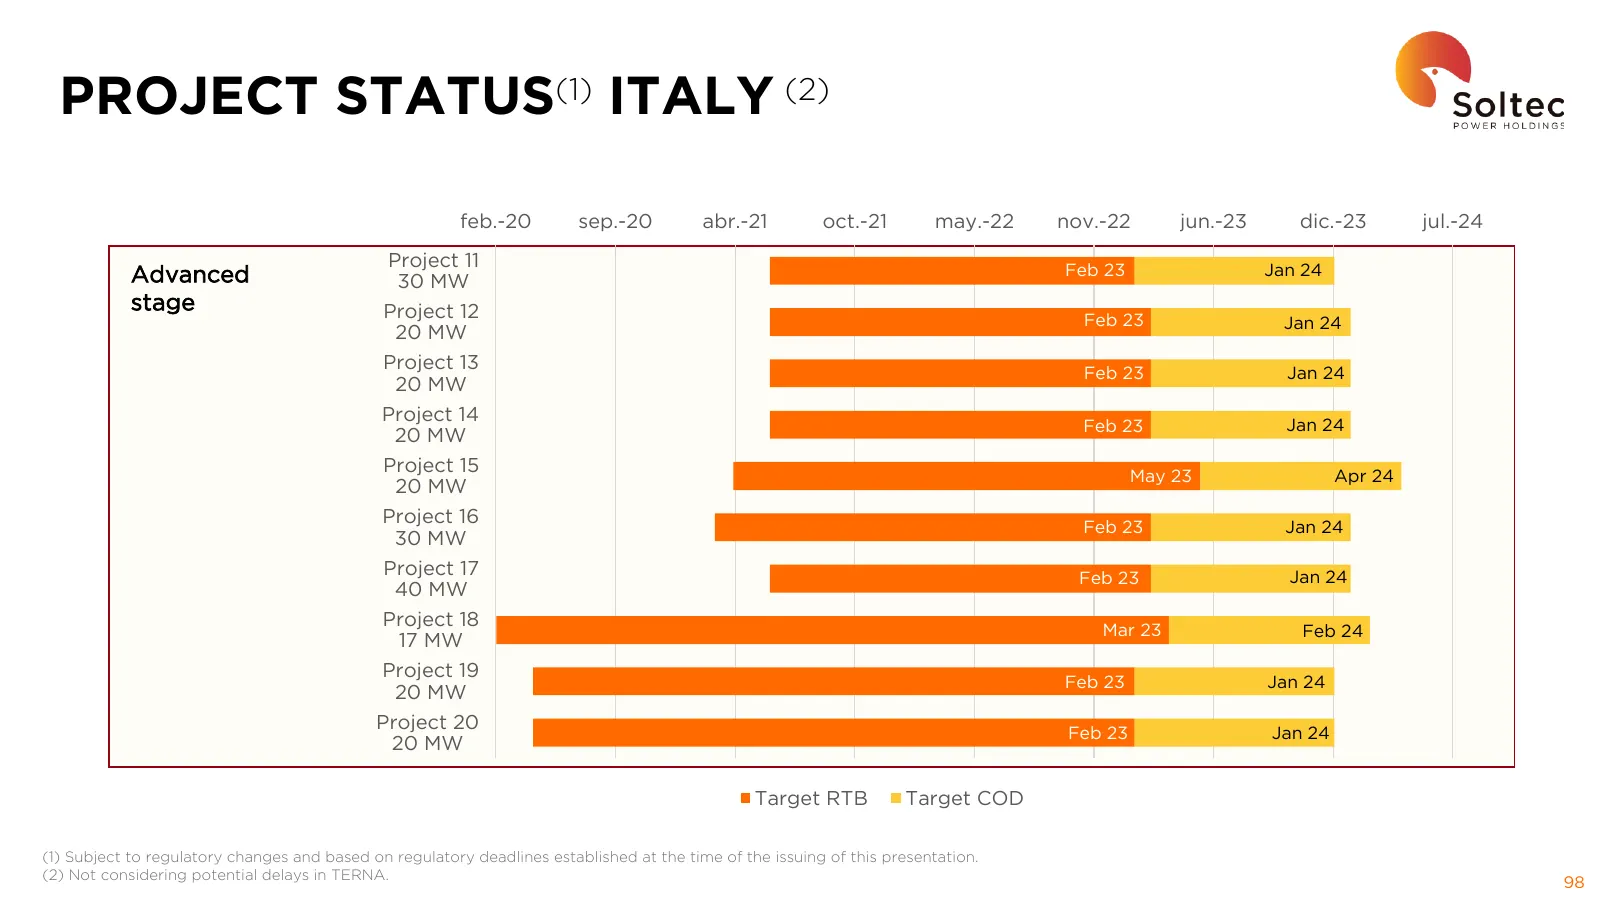
Slide 99: Project Status Italy
PROJECT STATUS(1) ITALY (2) feb.-20 sep.-20 abr.-21 oct.-21 may.-22 nov.-22 jun.-23 dic.-23 jul.-24 Project 11 Feb 23 Jan 24 Advanced 30 MW stage Project 12 Feb 23 Jan 24 20 MW Project 13 Feb 23 Jan 24 20 MW Project 14 Feb 23 Jan 24 20 MW Project 15 May 23 Apr 24 20 MW Project 16 Feb 23 Jan 24 30 MW
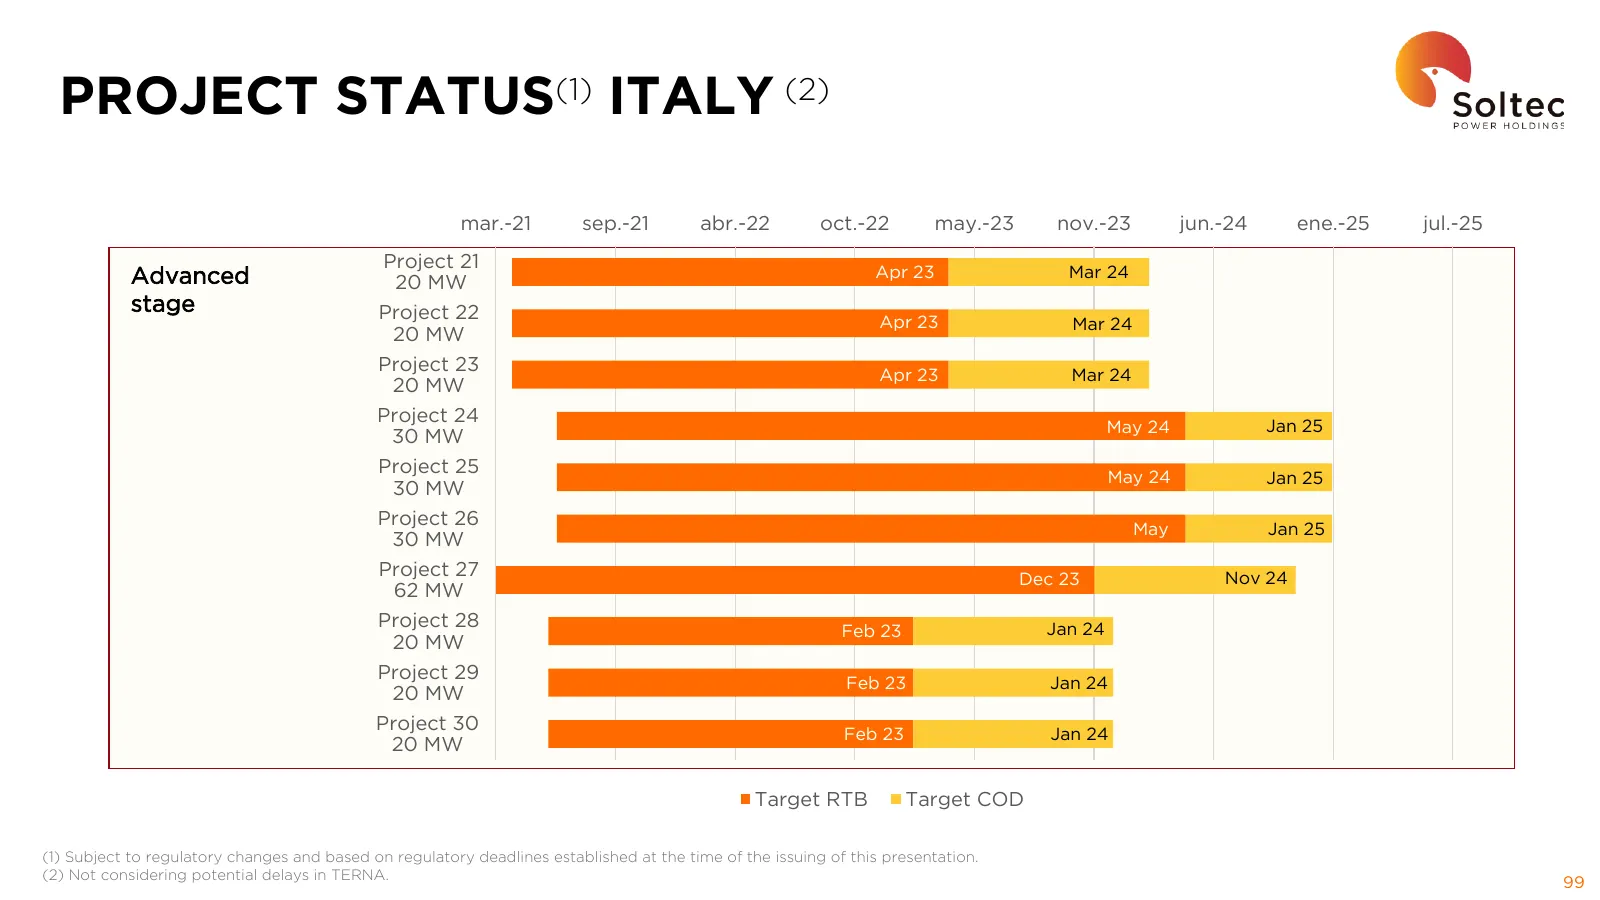
Slide 100: Project Status Italy
PROJECT STATUS(1) ITALY (2) mar.-21 sep.-21 abr.-22 oct.-22 may.-23 nov.-23 jun.-24 ene.-25 jul.-25 Project 21 Apr 23 Mar 24 Advanced 20 MW stage Project 22 Apr 23 Mar 24 20 MW Project 23 Apr 23 Mar 24 20 MW Project 24 May 24 Jan 25 30 MW Project 25 May 24 Jan 25 30 MW Project 26 May Jan 25 30 MW 24
Slide 101: Project Status Italy
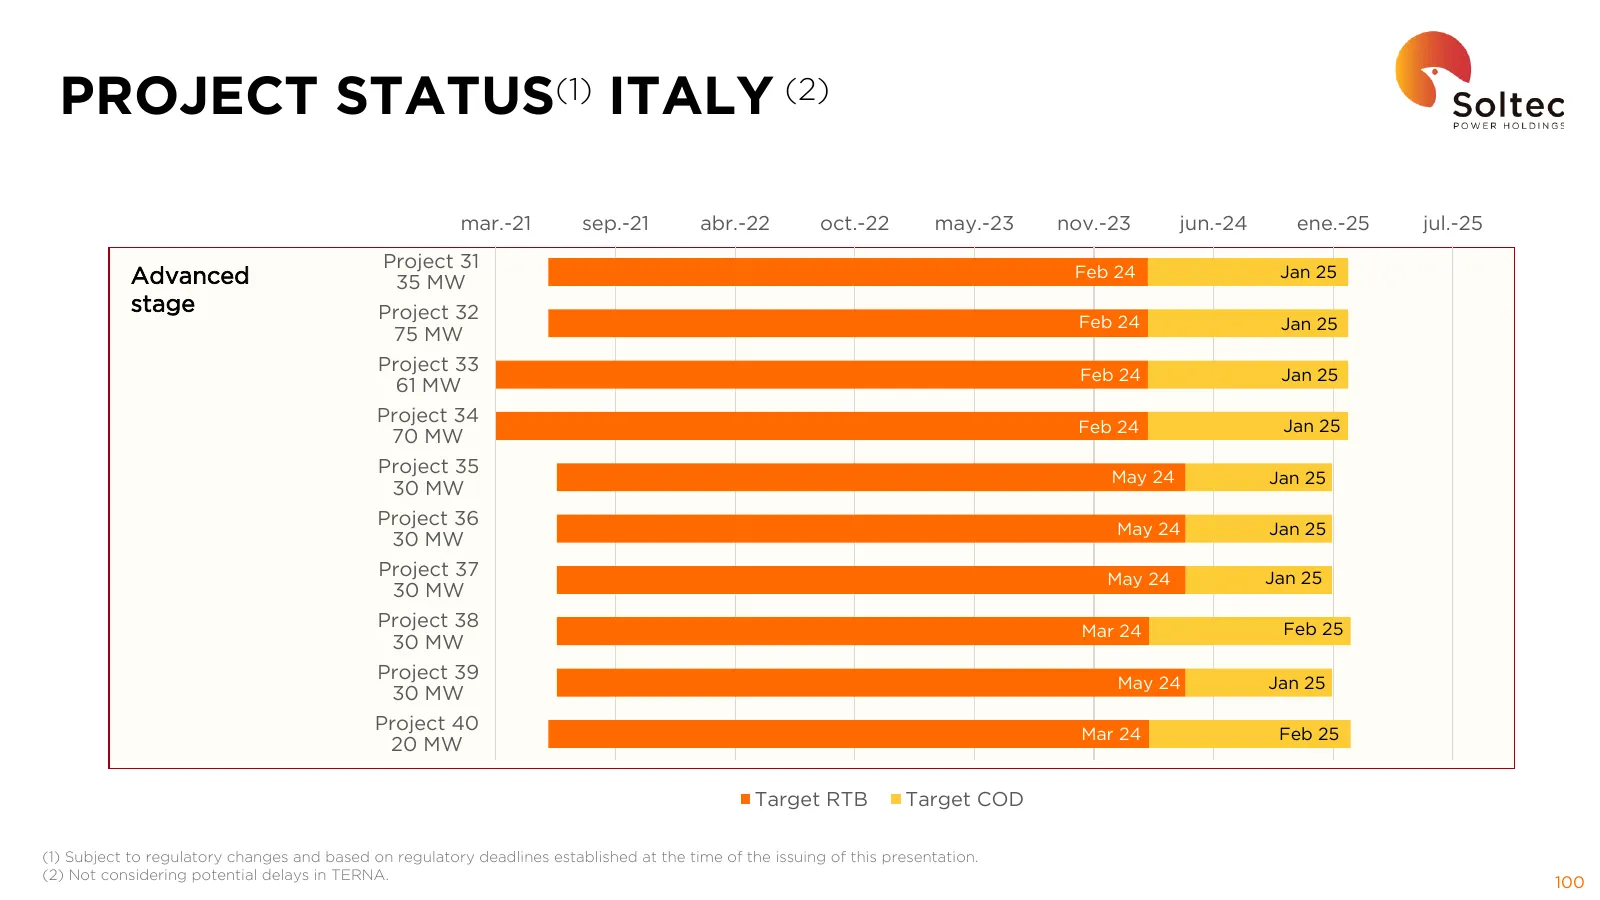
PROJECT STATUS(1) ITALY (2) mar.-21 sep.-21 abr.-22 oct.-22 may.-23 nov.-23 jun.-24 ene.-25 jul.-25 Project 31 Feb 24 Jan 25 Advanced 35 MW stage Project 32 Feb 24 Jan 25 75 MW Project 33 Feb 24 Jan 25 61 MW Project 34 Feb 24 Jan 25 70 MW Project 35 May 24 Jan 25 30 MW Project 36 May 24 Jan 25 30 MW
Slide 102: Project Status Italy
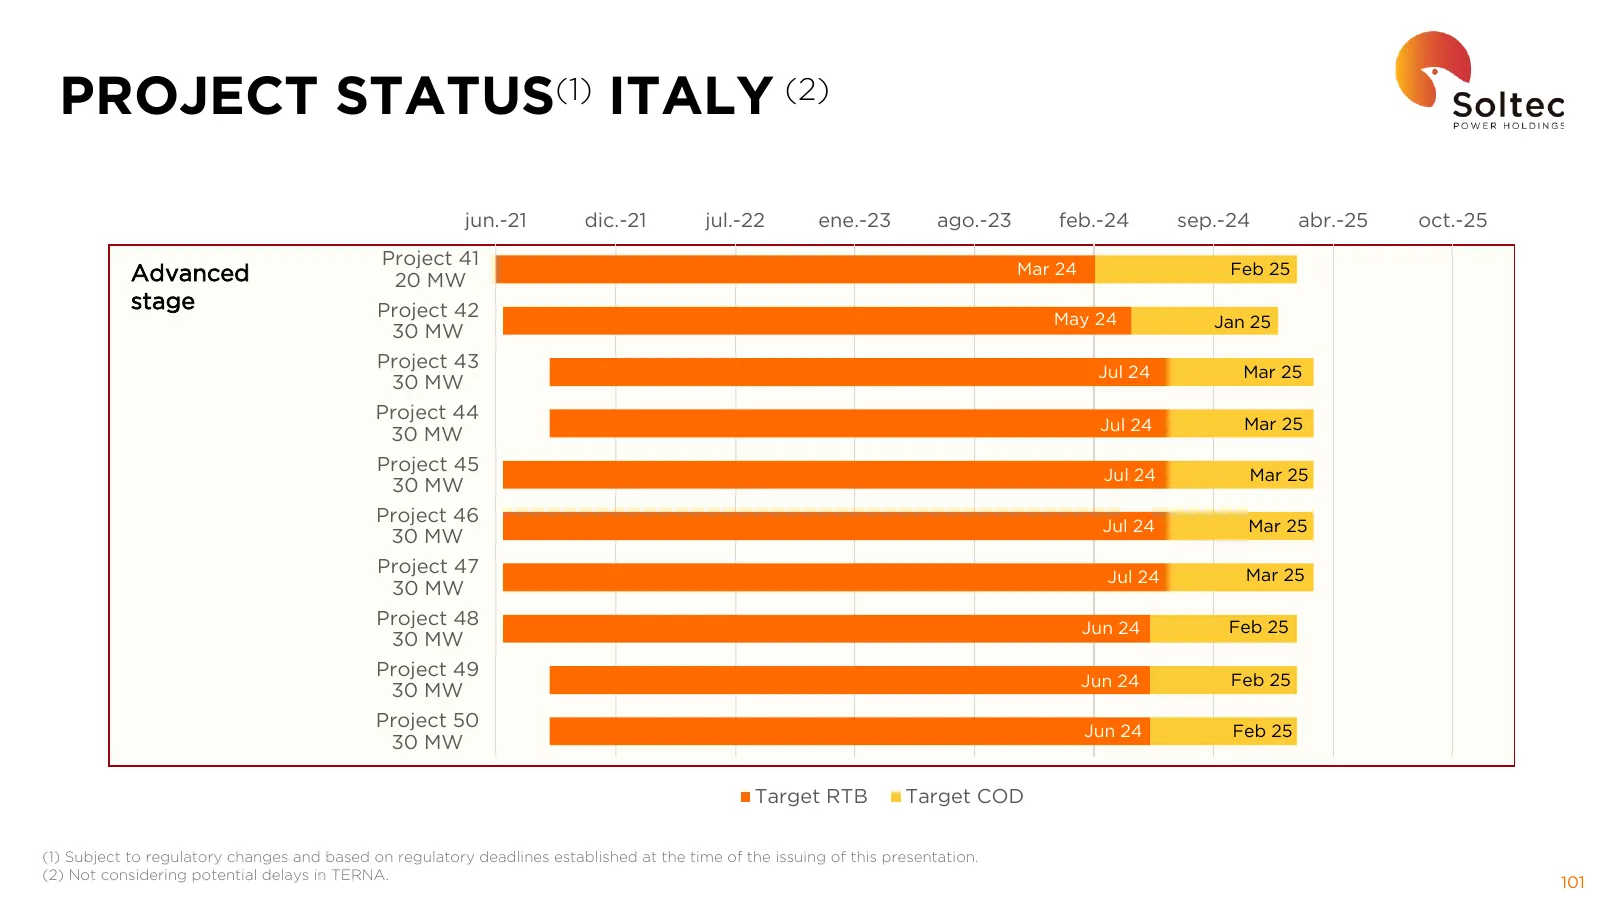
PROJECT STATUS(1) ITALY (2) jun.-21 dic.-21 jul.-22 ene.-23 ago.-23 feb.-24 sep.-24 abr.-25 oct.-25 Project 41 Mar 24 Feb 25 Advanced 20 MW stage Project 42 May 24 Jan 25 30 MW Project 43 Jul 24 Mar 25 30 MW Project 44 Jul 24 Mar 25 30 MW Project 45 Jul 24 Mar 25 30 MW Project 46 Jul 24 Mar 25 30 MW
Slide 103: Project Status Italy
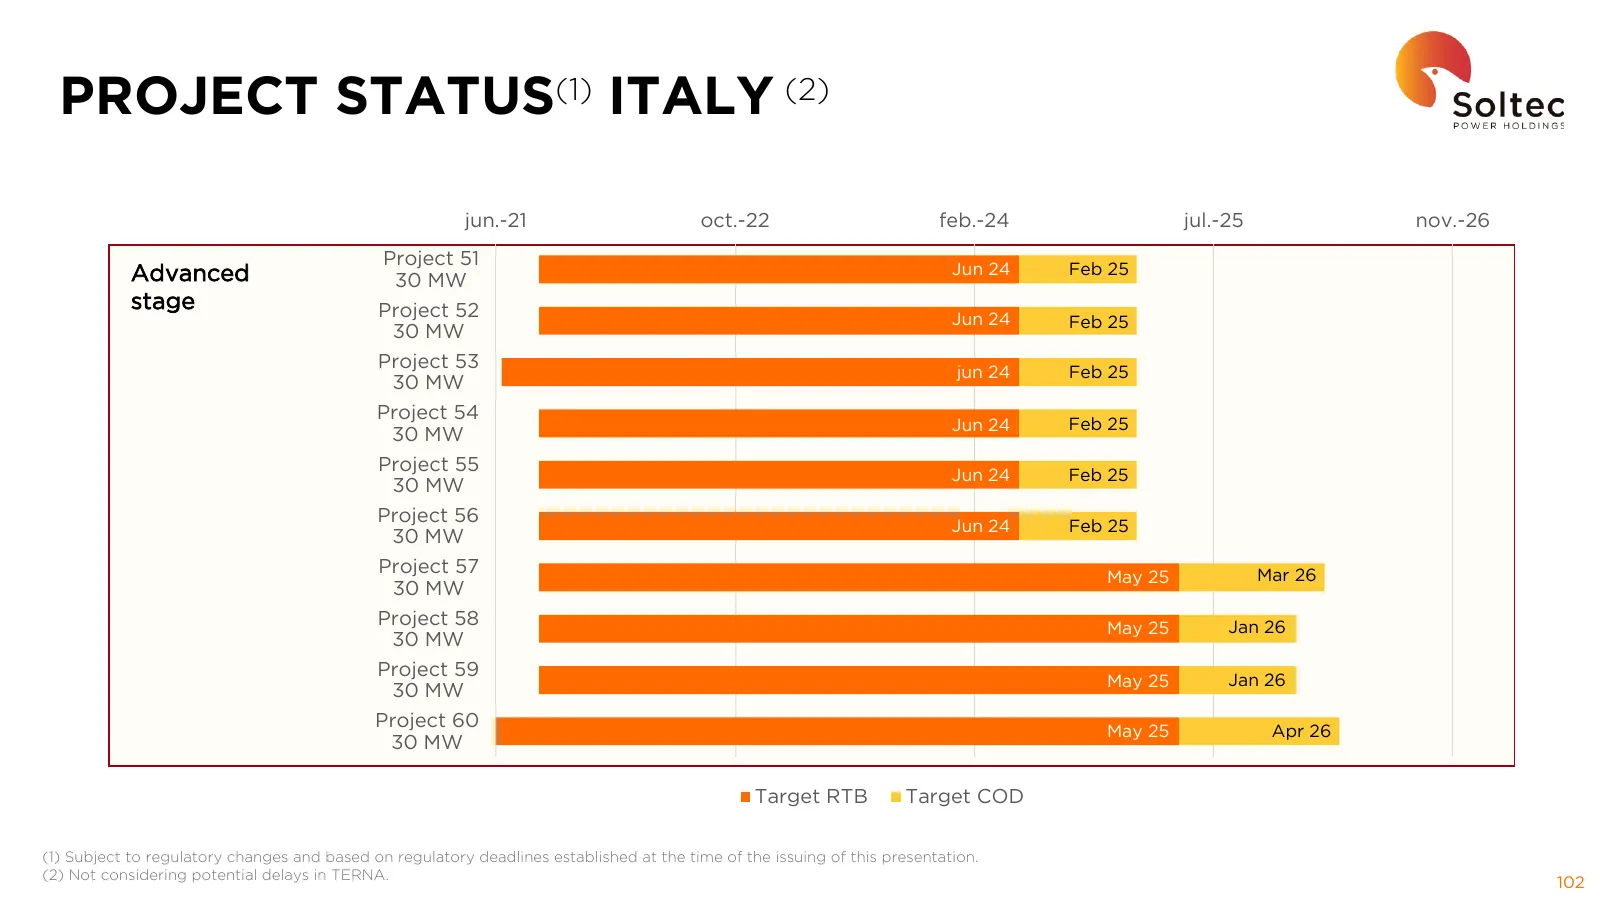
PROJECT STATUS(1) ITALY (2) jun.-21 oct.-22 feb.-24 jul.-25 nov.-26 Project 51 Jun 24 Feb 25 Advanced 30 MW stage Project 52 Jun 24 Feb 25 30 MW Project 53 jun 24 Feb 25 30 MW Project 54 Jun 24 Feb 25 30 MW Project 55 Jun 24 Feb 25 30 MW Project 56 Jun 24 Feb 25 30 MW Project 57 May 25 Mar 26 30 MW
Slide 104: Project Status Italy
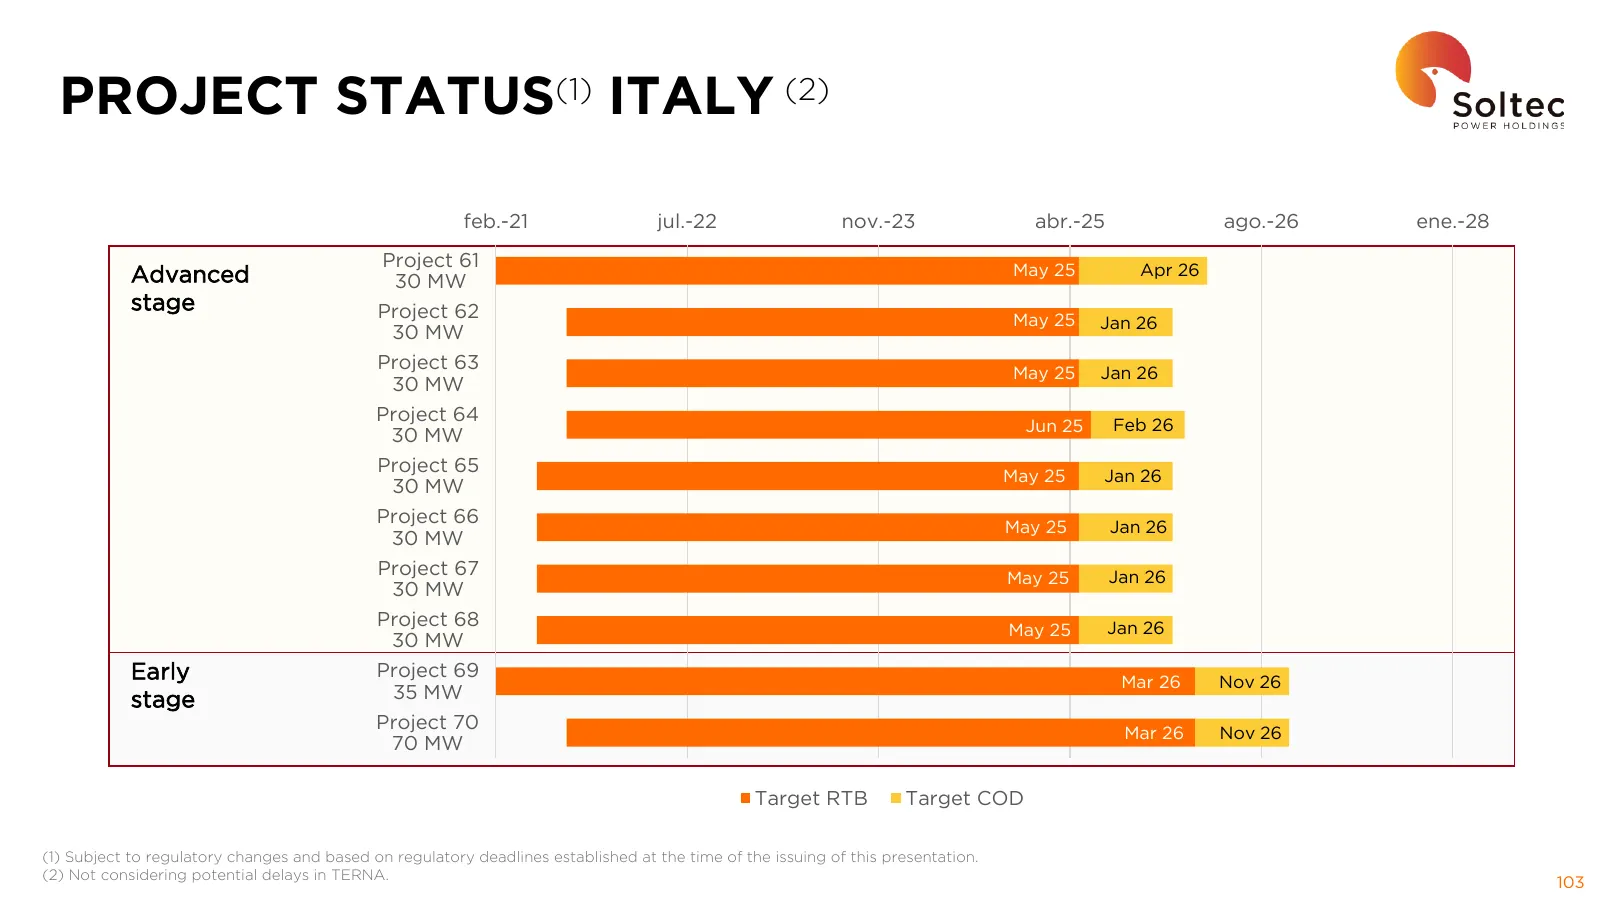
PROJECT STATUS(1) ITALY (2) feb.-21 jul.-22 nov.-23 abr.-25 ago.-26 ene.-28 Project 61 May 25 Apr 26 Advanced 30 MW stage Project 62 May 25 Jan 26 30 MW Project 63 May 25 Jan 26 30 MW Project 64 Jun 25 Feb 26 30 MW Project 65 May 25 Jan 26 30 MW Project 66 May 25 Jan 26 30 MW Project 67 May 25 Jan 2
Slide 105: Project Status Italy
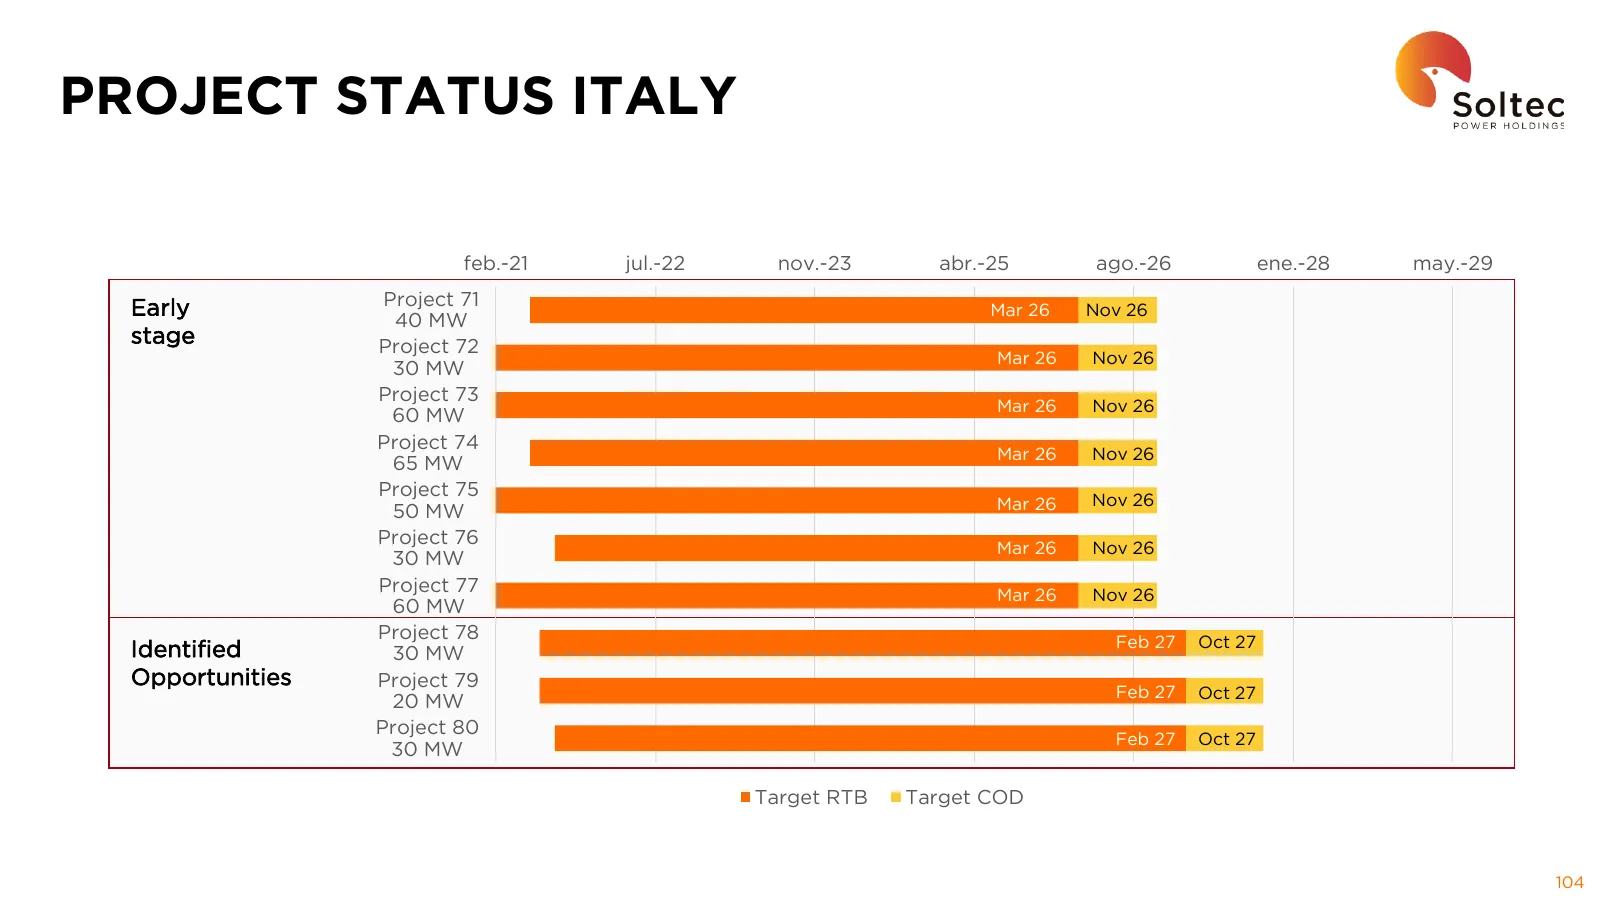
PROJECT STATUS ITALY feb.-21 jul.-22 nov.-23 abr.-25 ago.-26 ene.-28 may.-29 Early Project 71 Mar 26 Nov 26 40 MW stage Project 72 Mar 26 Nov 26 30 MW Project 73 Mar 26 Nov 26 60 MW Project 74 Mar 26 Nov 26 65 MW Project 75 Mar 26 Nov 26 50 MW Project 76 Mar 26 Nov 26 30 MW Project 77 Mar 26 Nov 26
Slide 106: Project Status Italy
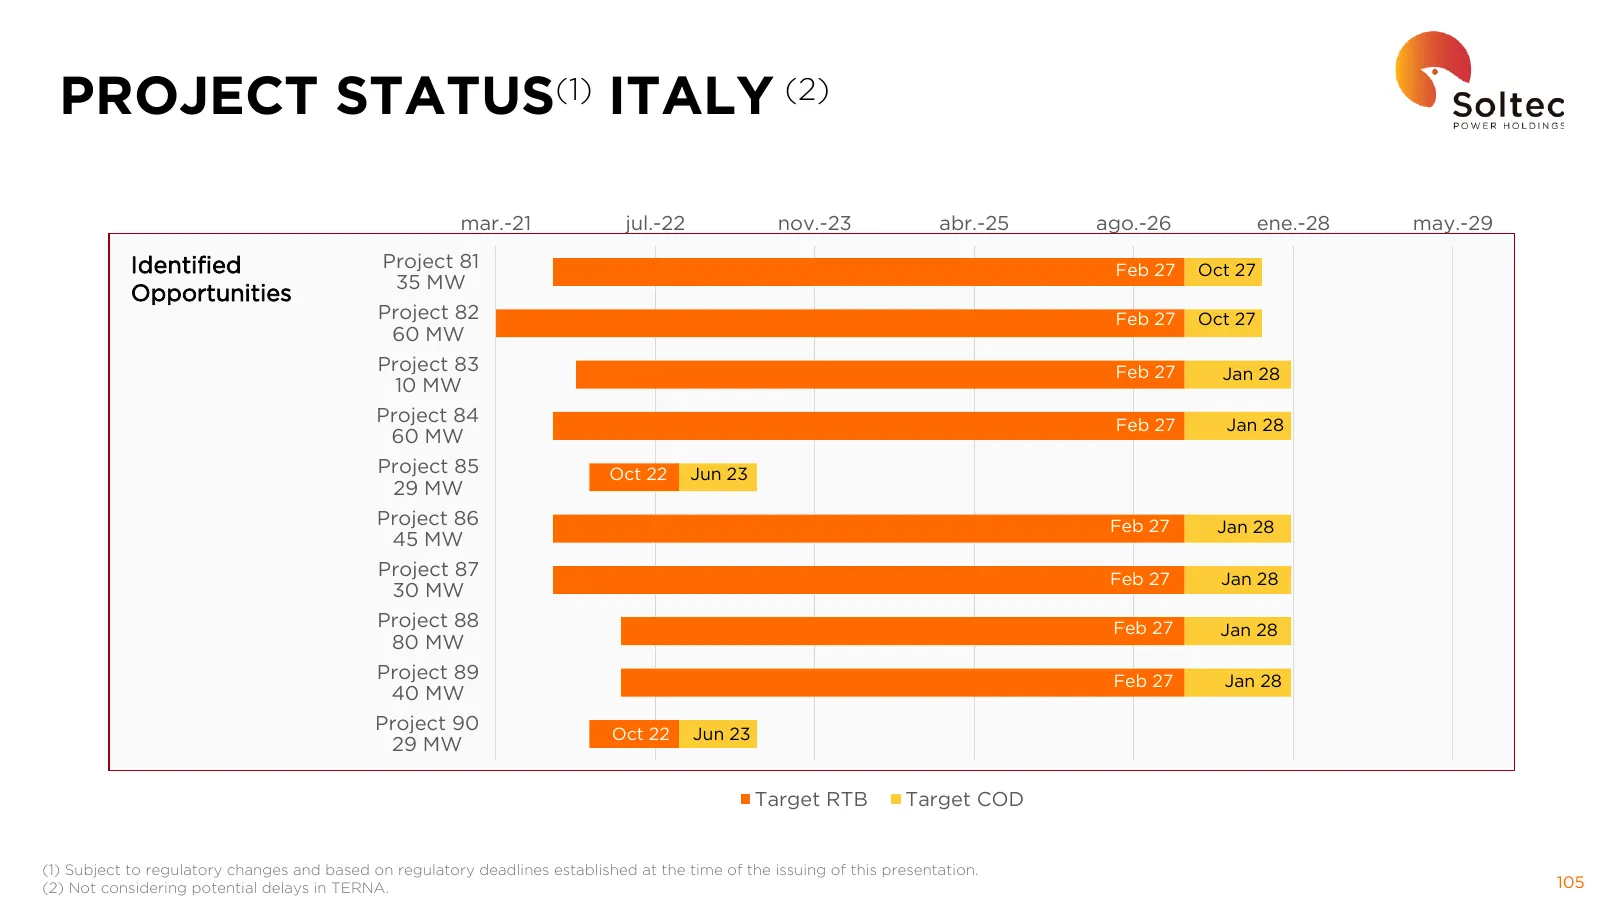
PROJECT STATUS(1) ITALY (2) mar.-21 jul.-22 nov.-23 abr.-25 ago.-26 ene.-28 may.-29 Identified Project 81 Feb 27 Oct 27 35 MW Opportunities Project 82 Feb 27 Oct 27 60 MW Project 83 Feb 27 Jan 28 10 MW Project 84 Feb 27 Jan 28 60 MW Project 85 Oct 22 Jun 23 29 MW Project 86 Feb 27 Jan 28 45 MW Proje
Slide 107: Project Status Italy
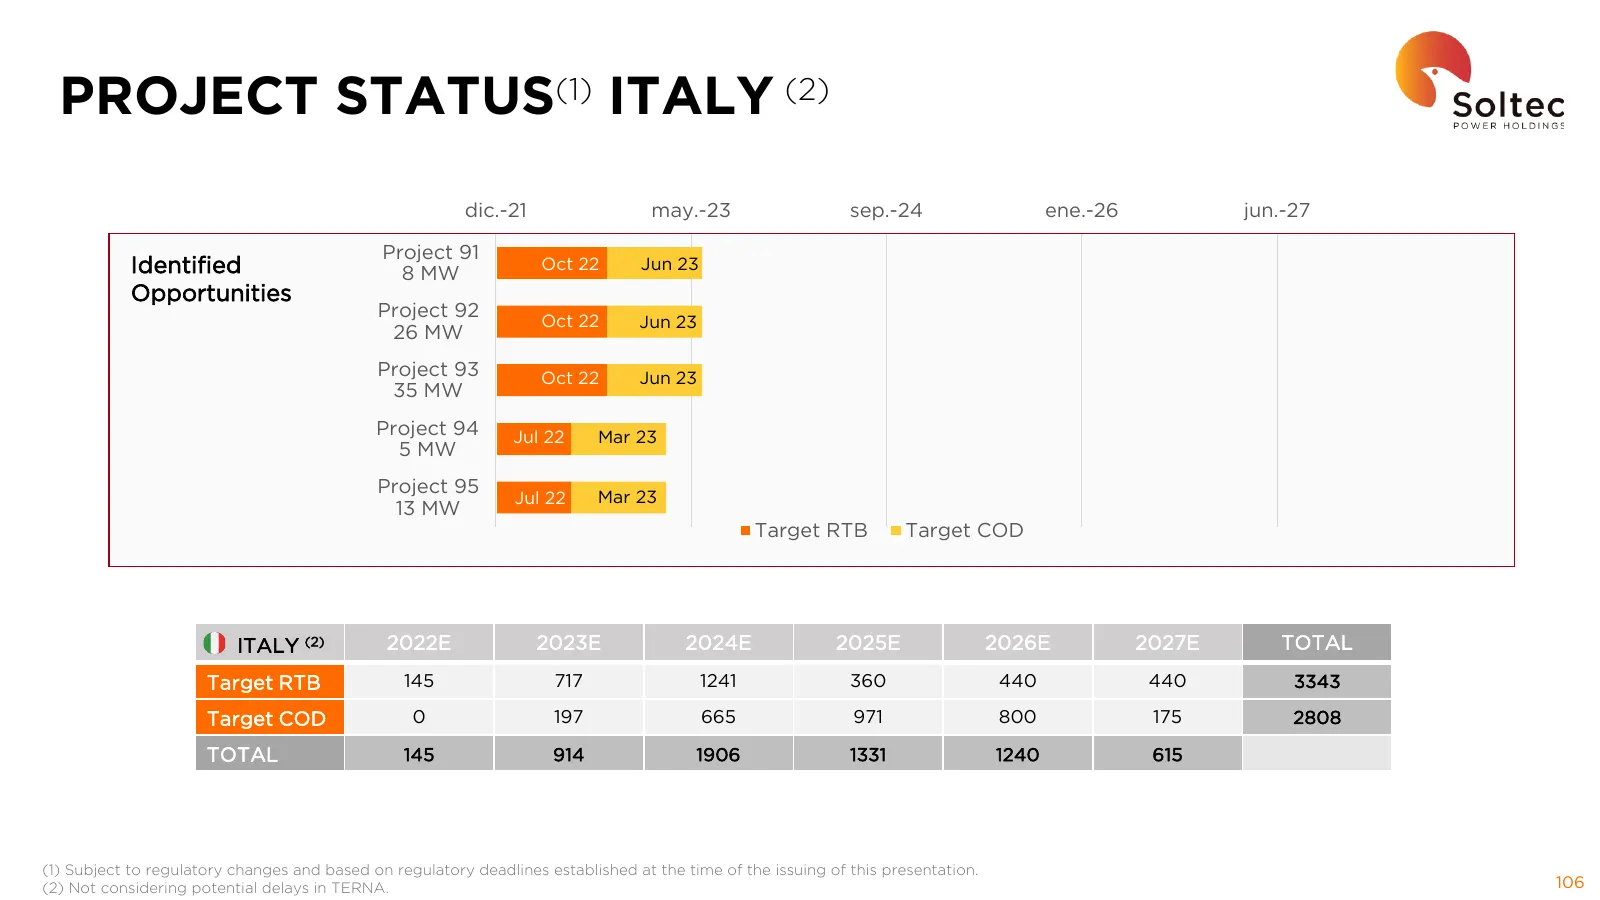
PROJECT STATUS(1) ITALY (2) dic.-21 may.-23 sep.-24 ene.-26 jun.-27 Project 91 Identified 8 MW Oct 22 Jun 23 Opportunities Project 92 Oct 22 Jun 23 26 MW Project 93 Oct 22 Jun 23 35 MW Project 94 Jul 22 Mar 23 5 MW Project 95 Mar 23 Jul 22 13 MW Target RTB Target COD ITALY (2) 2022E 2023E 2024E 2025
Slide 108: Disclaimer
DISCLAIMER This document has been prepared by Soltec Power Holdings, S.A. ("Soltec" or the “Company”) exclusively for its use during the presentation of Soltec’s consolidated unaudited financial results for the first quarter presentation and the outlook of its business and strategy in the Capital Ma
Slide 109: Disclaimer
DISCLAIMER The information contained in this Presentation does not purport to be comprehensive and has not been independently verified. None of Soltec nor any of its subsidiaries or affiliates nor any of its directors, officers, employees, advisers or agents, accepts any responsibility or liability
Slide 110: Disclaimer
DISCLAIMER The presentation contains statements that may be considered "forward-looking statements" which are based on current expectations, projections and assumptions about future events. These statements can be identified with terms such as “believe”, “expect”, "foresee", "predict", "anticipate",
Source: Internet Archive copy of soltec.com
More decks from Soltec Power Holdings SA
 H1 2026 Earnings Presentation26 slides · September 2026
 H1 2026 Earnings Presentation26 slides · September 2026
 FY2025 Earnings Presentation37 slides · Mar 26, 2026
 H1 2024 Earnings Presentation54 slides · Feb 27, 2025
 Investor Presentation (April 2024)54 slides · April 2024
 FY2023 Earnings Presentation31 slides · Apr 1, 2024