Voltalia SA · EURONEXT:VLTSA
Voltalia SA — IPO Roadshow (June 2014)
45 slides from Voltalia SA's IPO roadshow presentation, June 2014
Slide 1: Transfert sur Euronext Paris et augmentation de capital
TRANSFERT SUR EURONEXT PARIS ET AUGMENTATION DE CAPITAL OPÉRATEUR INTÉGRÉ MULTI-FILIÈRES DES ÉNERGIES RENOUVELABLES Juin / Juillet 2014
Slide 2: Avertissement
Avertissement Ce document a été préparé par Voltalia (la « Société ») pour être exclusivement utilisé lors des présentations organisées avec des investisseurs dans le cadre du projet d’offre au public d’actions nouvelles de la Société (l’« Offre ») réalisée dans le cadre du transfert des actions de
Slide 3: Bienvenue
Bienvenue SÉBASTIEN CLERC ANNE BORFIGA Directeur Général Directrice Administration et Finance Transfert sur Euronext Paris et augmentation de capital | Juin / Juillet 2014 3
Slide 4: Sommaire
Sommaire 1. Profil : opérateur intégré multi-filières des ENR 2. Stratégie : des choix pertinents sur des marchés porteurs 3. Chiffres clés : des actifs solides générateurs de valeur durable 4. Projet : cap sur le changement de dimension 5. Objectifs et modalités de l’opération Transfert sur Euronex
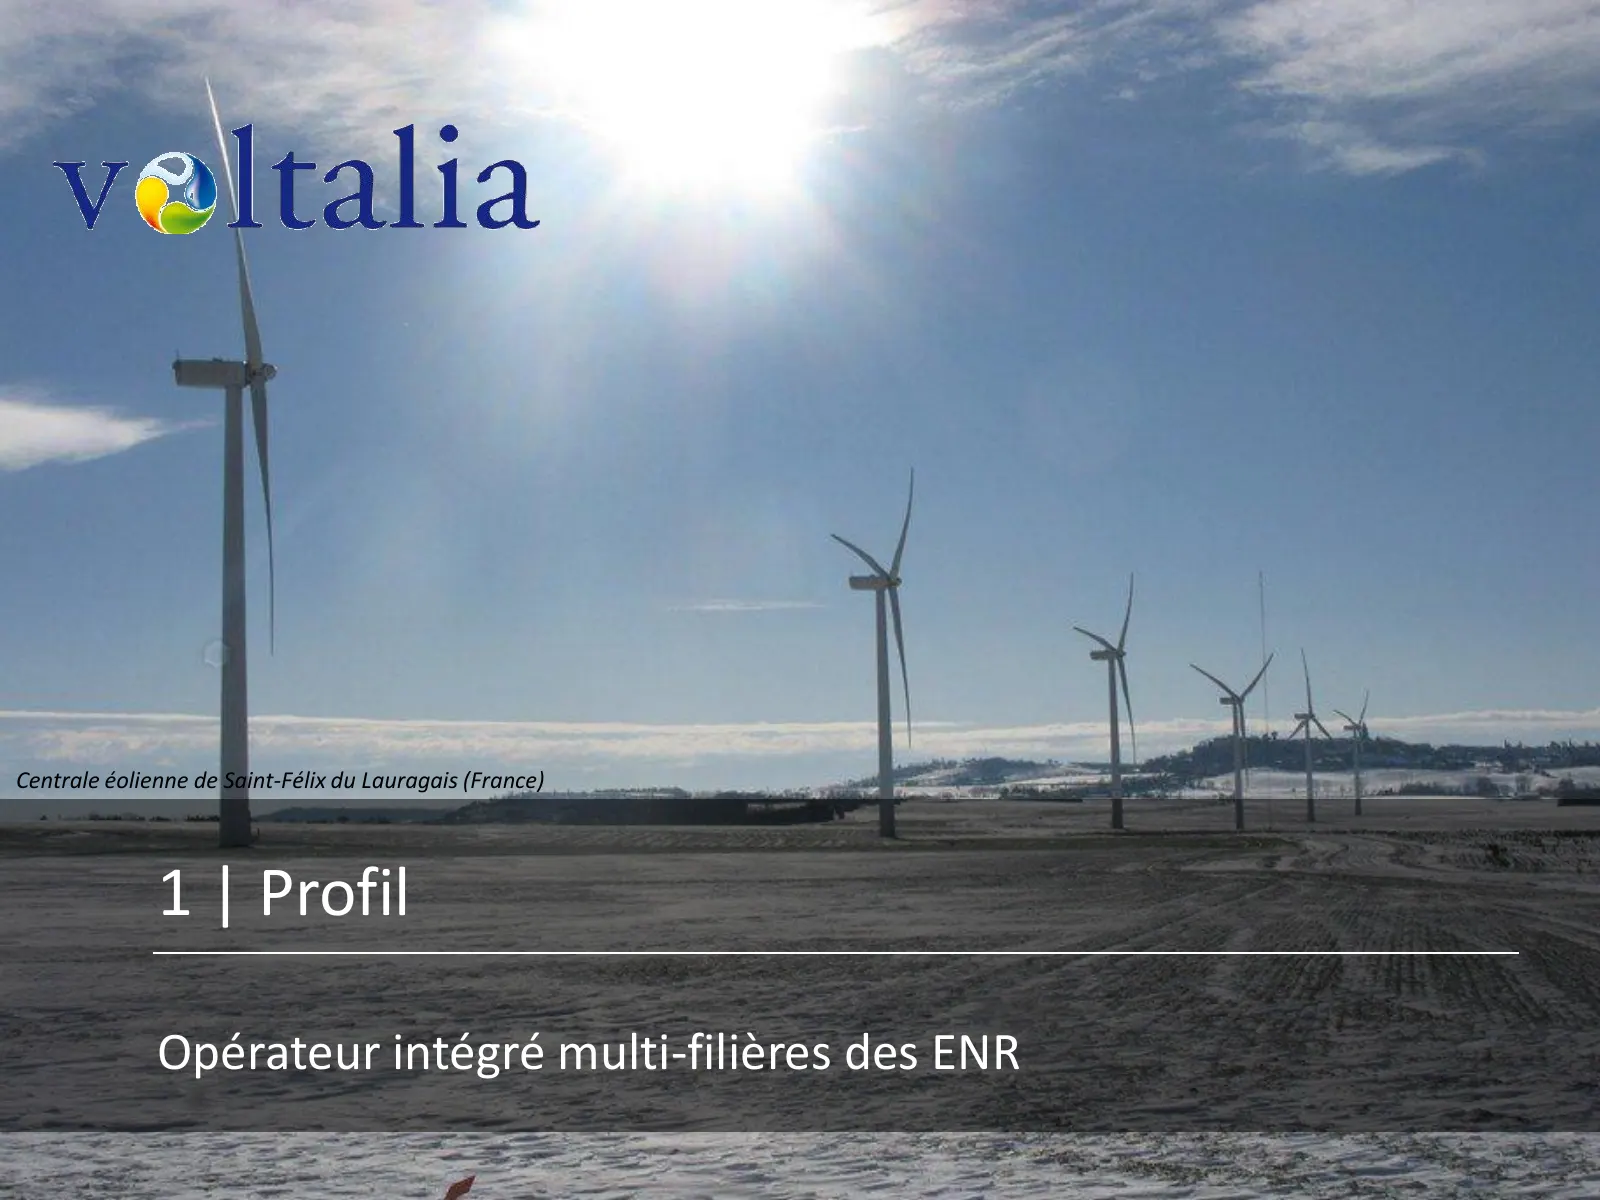
Slide 5: Profil : opérateur intégré multi-filières des ENR
Centrale éolienne de Saint-Félix du Lauragais (France) 1 | Profil Opérateur intégré multi-filières des ENR Transfert sur Euronext Paris et augmentation de capital | Juin / Juillet 2014 5 5
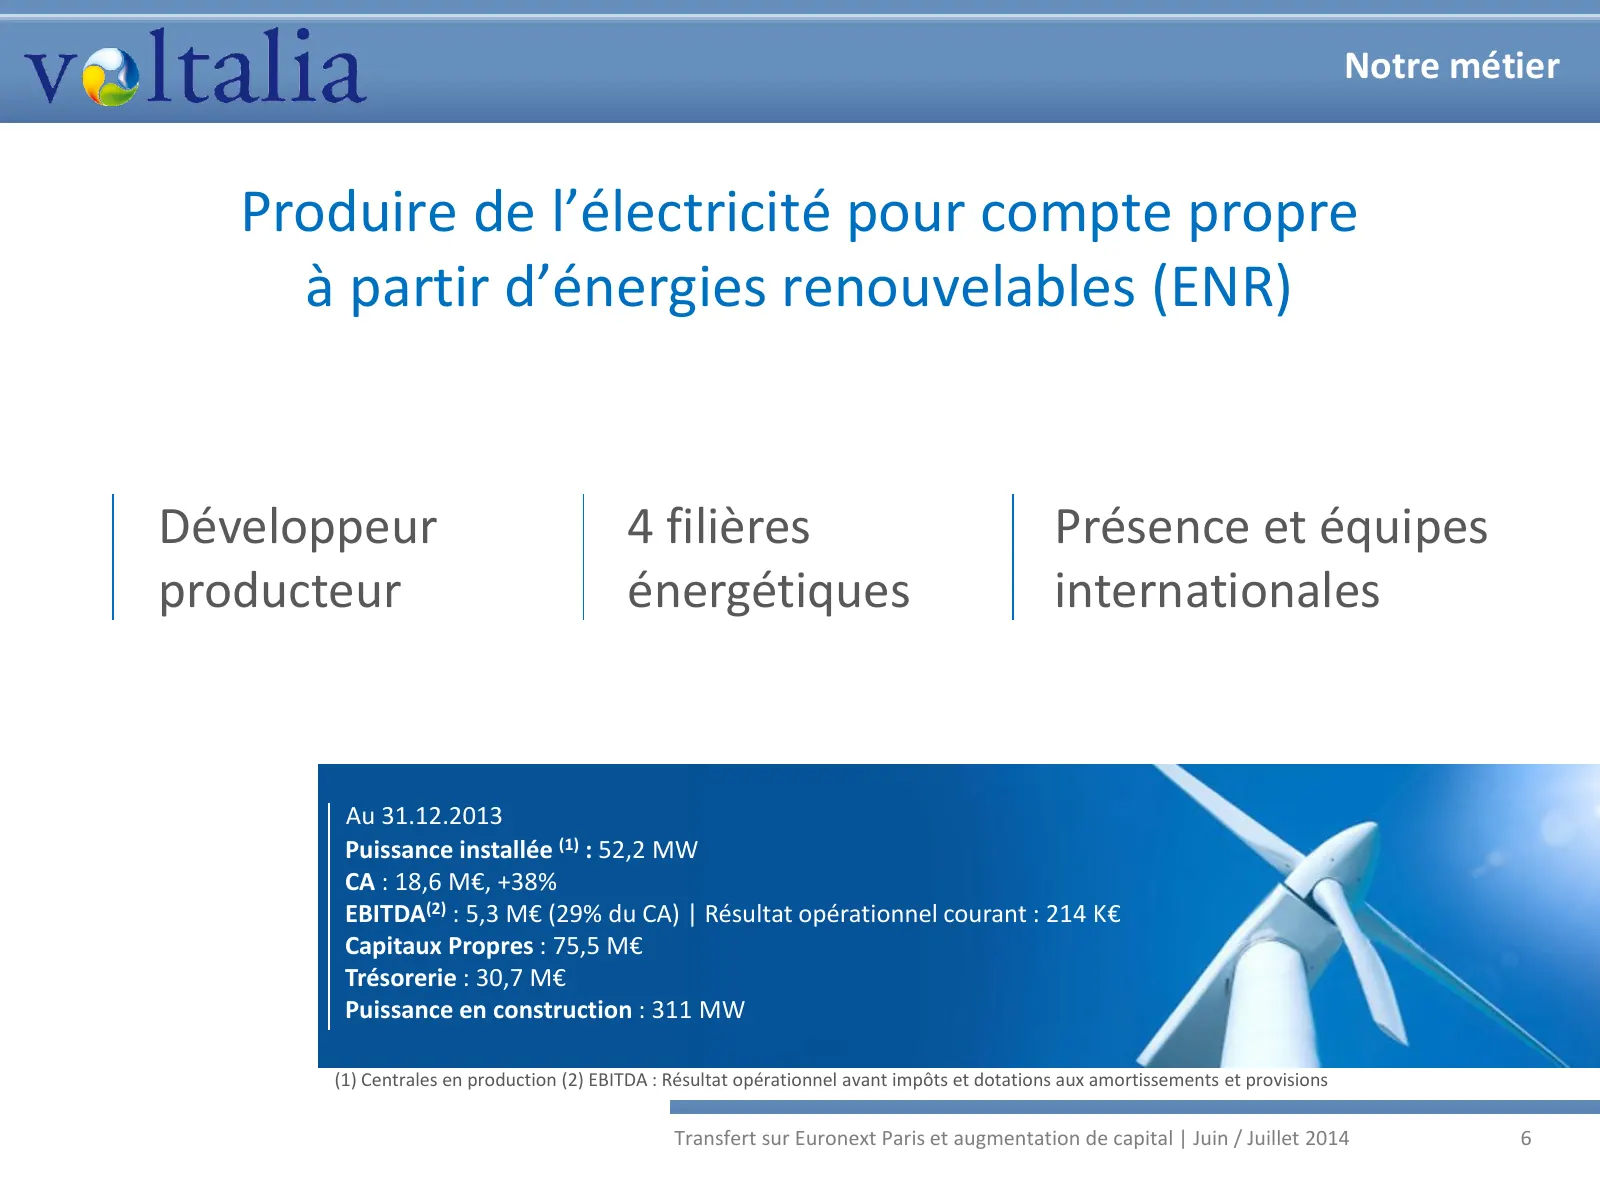
Slide 6: Notre métier
Notre métier Produire de l’électricité pour compte propre à partir d’énergies renouvelables (ENR) Développeur 4 filières Présence et équipes producteur énergétiques internationales Au 31.12.2013 Puissance installée (1) : 52,2 MW CA : 18,6 M€, +38% EBITDA(2) : 5,3 M€ (29% du CA) | Résultat opérationn
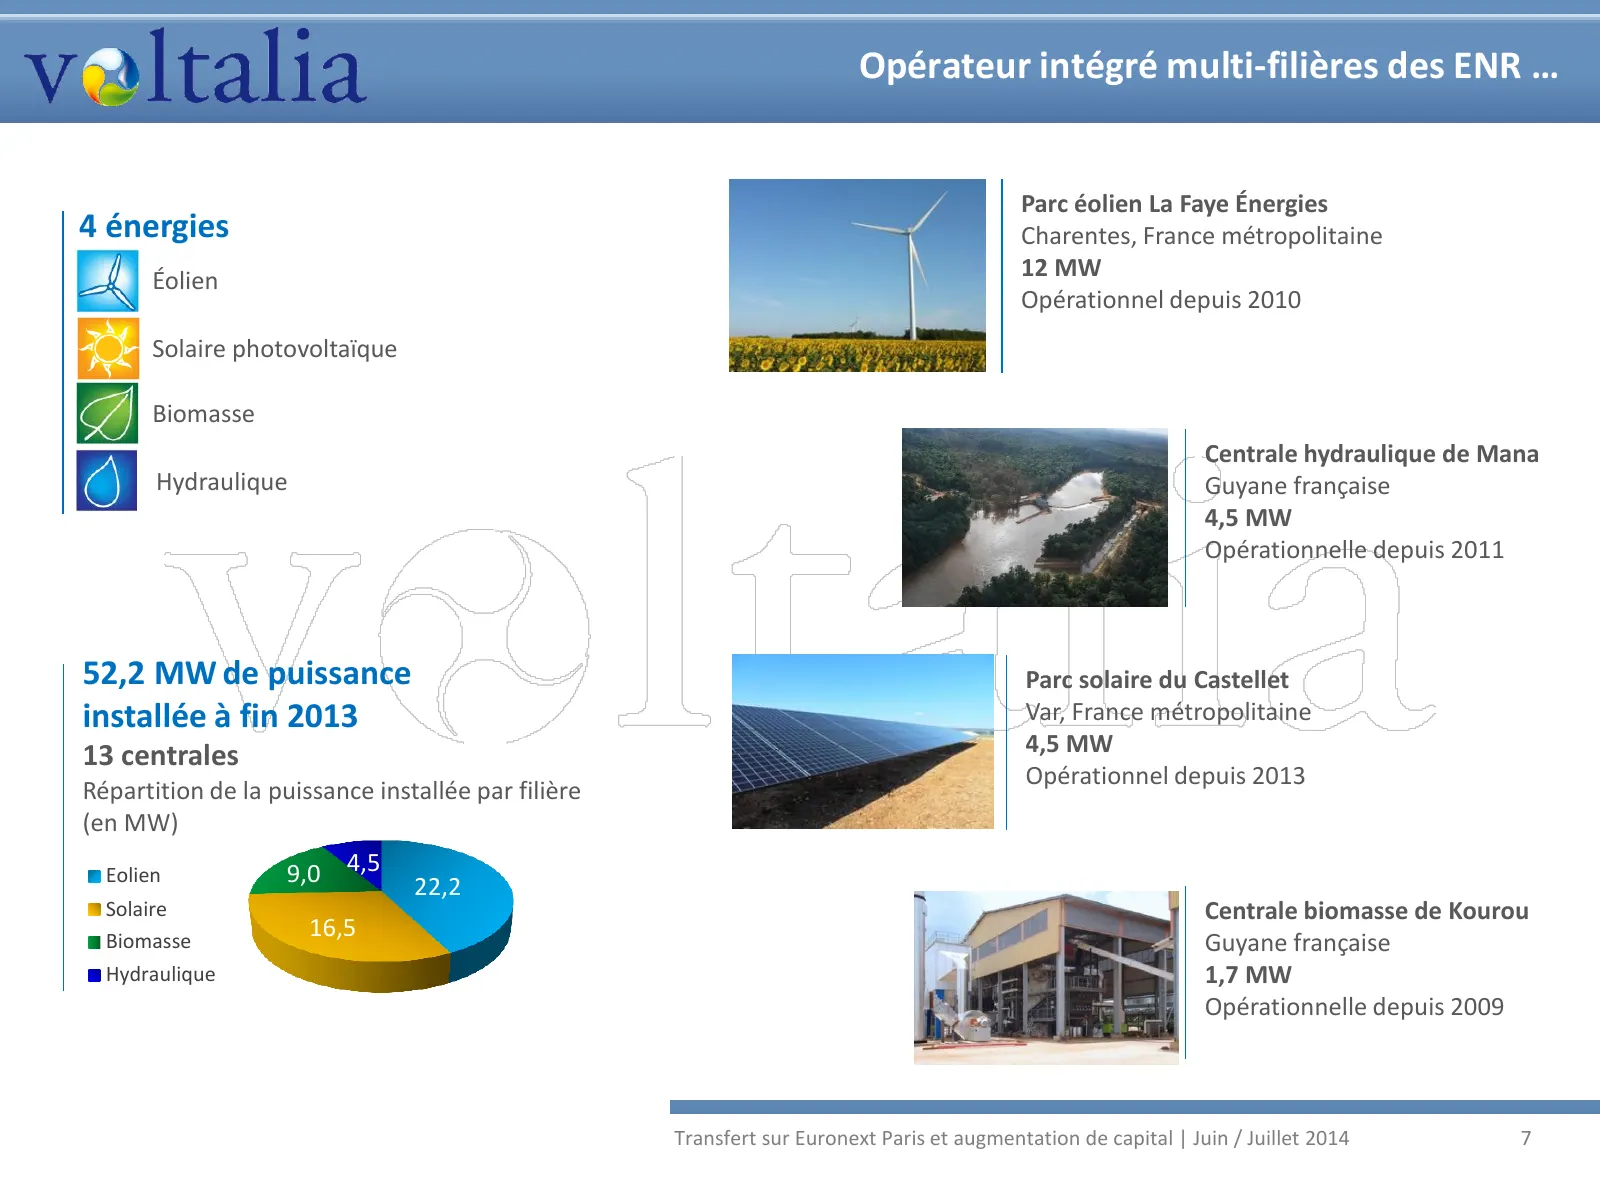
Slide 7: Opérateur intégré multi-filières des ENR
Opérateur intégré multi-filières des ENR … Parc éolien La Faye Énergies 4 énergies Charentes, France métropolitaine 12 MW Éolien Opérationnel depuis 2010 Solaire photovoltaïque Biomasse Centrale hydraulique de Mana Hydraulique Guyane française 4,5 MW Opérationnelle depuis 2011 52,2 MW de puissance P
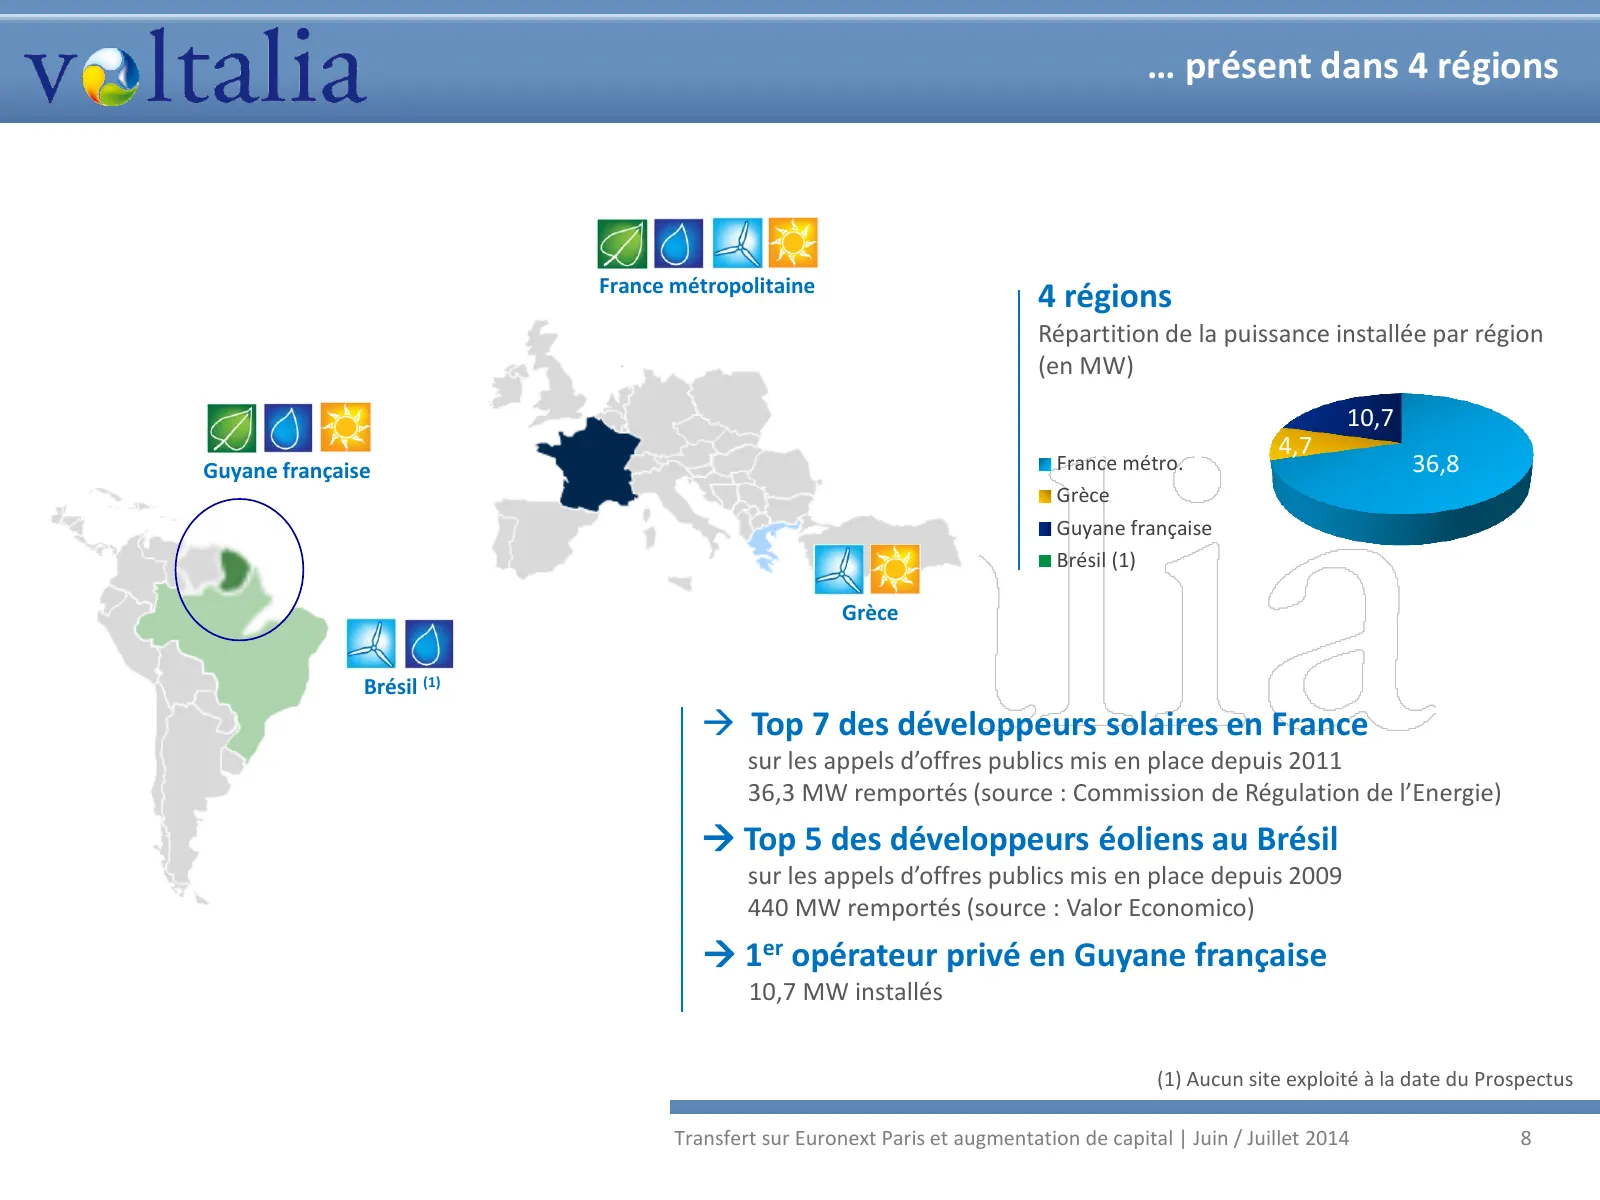
Slide 8: Présent dans 4 régions
… présent dans 4 régions France métropolitaine 4 régions Répartition de la puissance installée par région (en MW) 10,7 4,7 Guyane française France métro. 36,8 Grèce Guyane française Brésil (1) Grèce Brésil (1) Top 7 des développeurs solaires en France sur les appels d’offres publics mis en place d
Slide 9: Notre trajectoire de développement
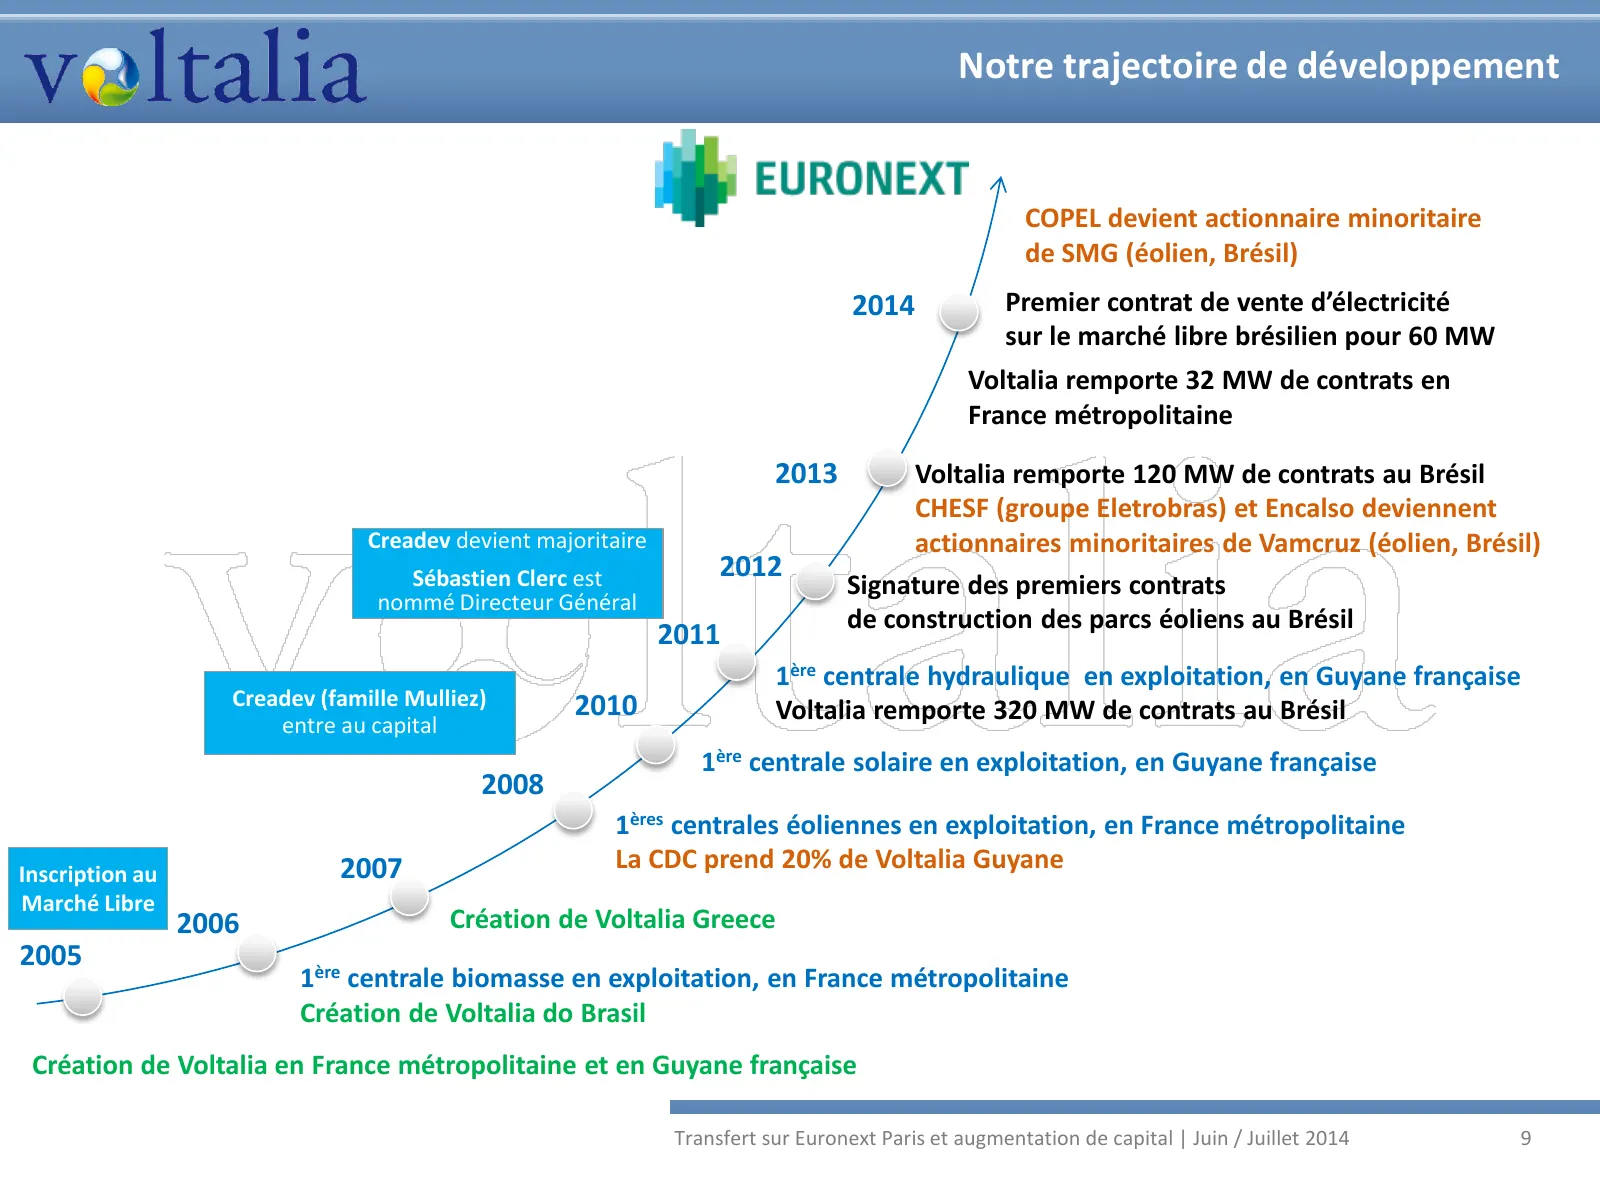
Notre trajectoire de développement COPEL devient actionnaire minoritaire de SMG (éolien, Brésil) 2014 Premier contrat de vente d’électricité sur le marché libre brésilien pour 60 MW Voltalia remporte 32 MW de contrats en France métropolitaine 2013 Voltalia remporte 120 MW de contrats au Brésil CHESF
Slide 10: Notre projet : cap sur le changement de dimension
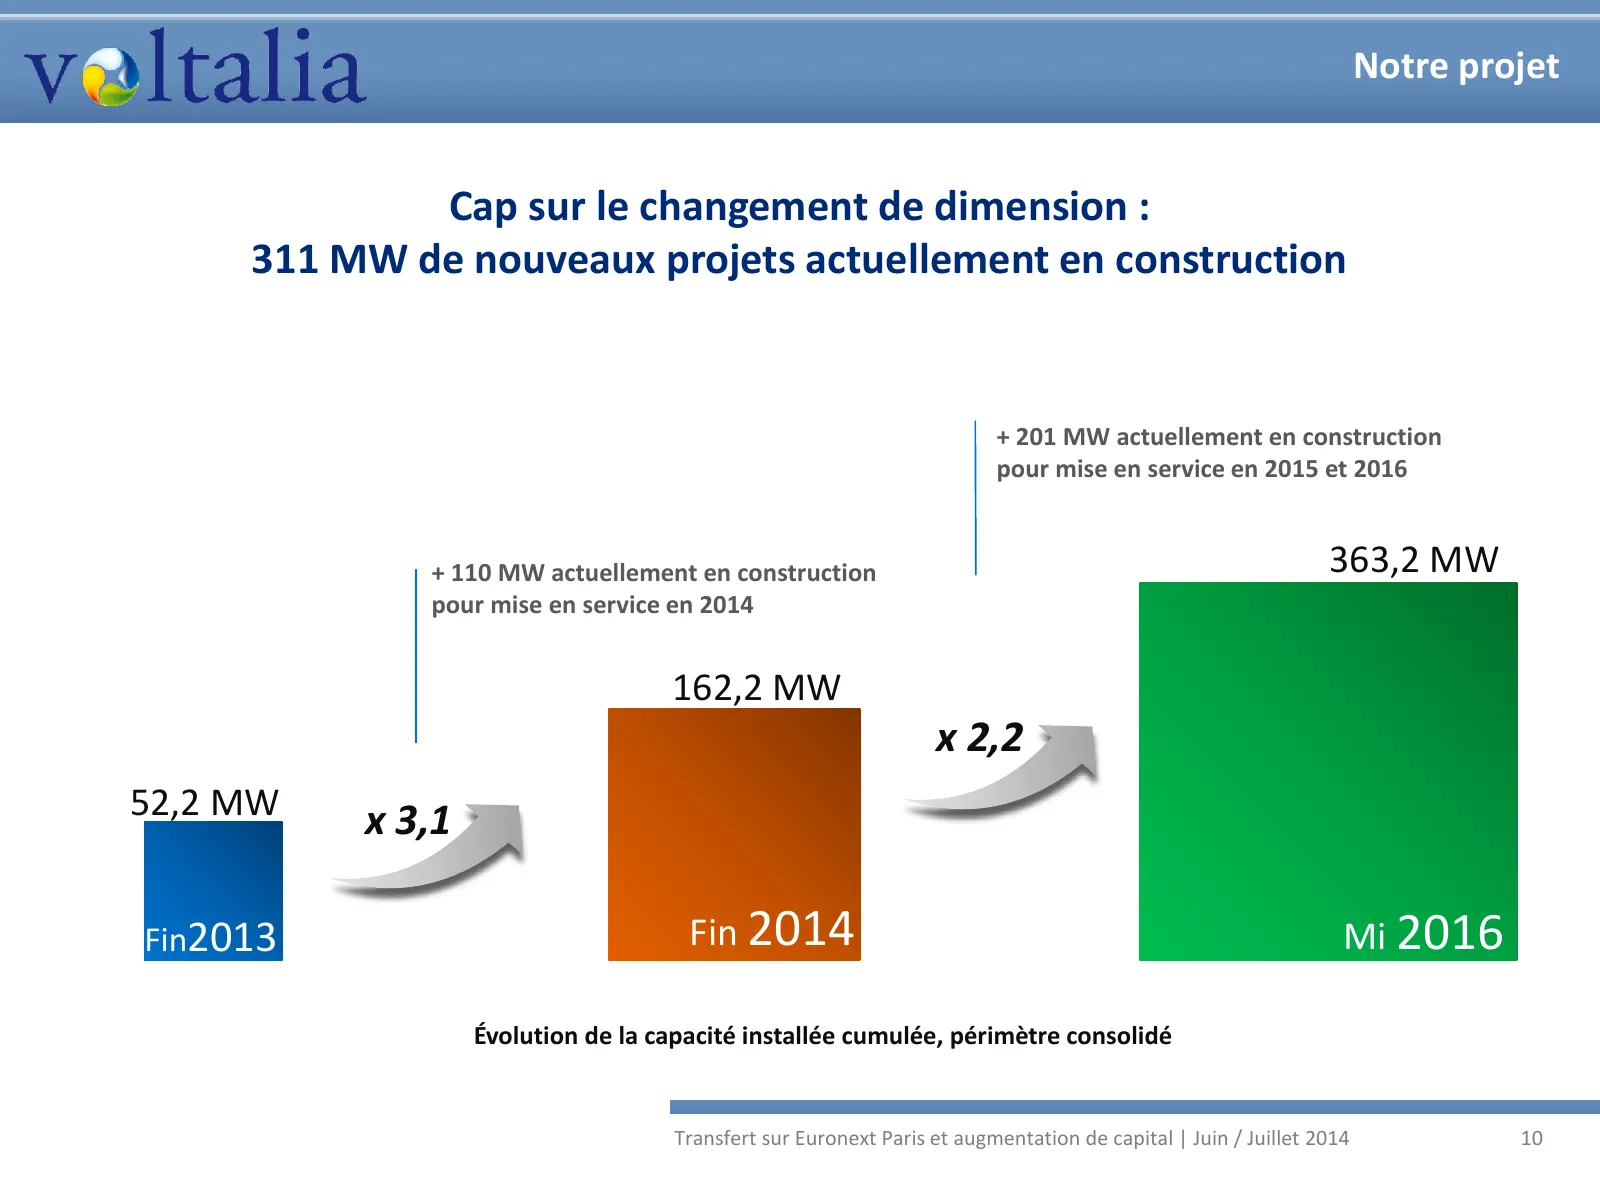
Notre projet Cap sur le changement de dimension : 311 MW de nouveaux projets actuellement en construction + 201 MW actuellement en construction pour mise en service en 2015 et 2016 + 110 MW actuellement en construction 363,2 MW pour mise en service en 2014 162,2 MW x 2,2 52,2 MW x 3,1 Fin2013 Fin 20
Slide 11: Stratégie : des choix pertinents sur des marchés porteurs
Chantier de la centrale éolienne d’Areia Branca (Brésil) 2 | Stratégie Des choix pertinents sur des marchés porteurs Transfert sur Euronext Paris et augmentation de capital | Juin / Juillet 2014 11 11
Slide 12: Des marchés en croissance forte et durable
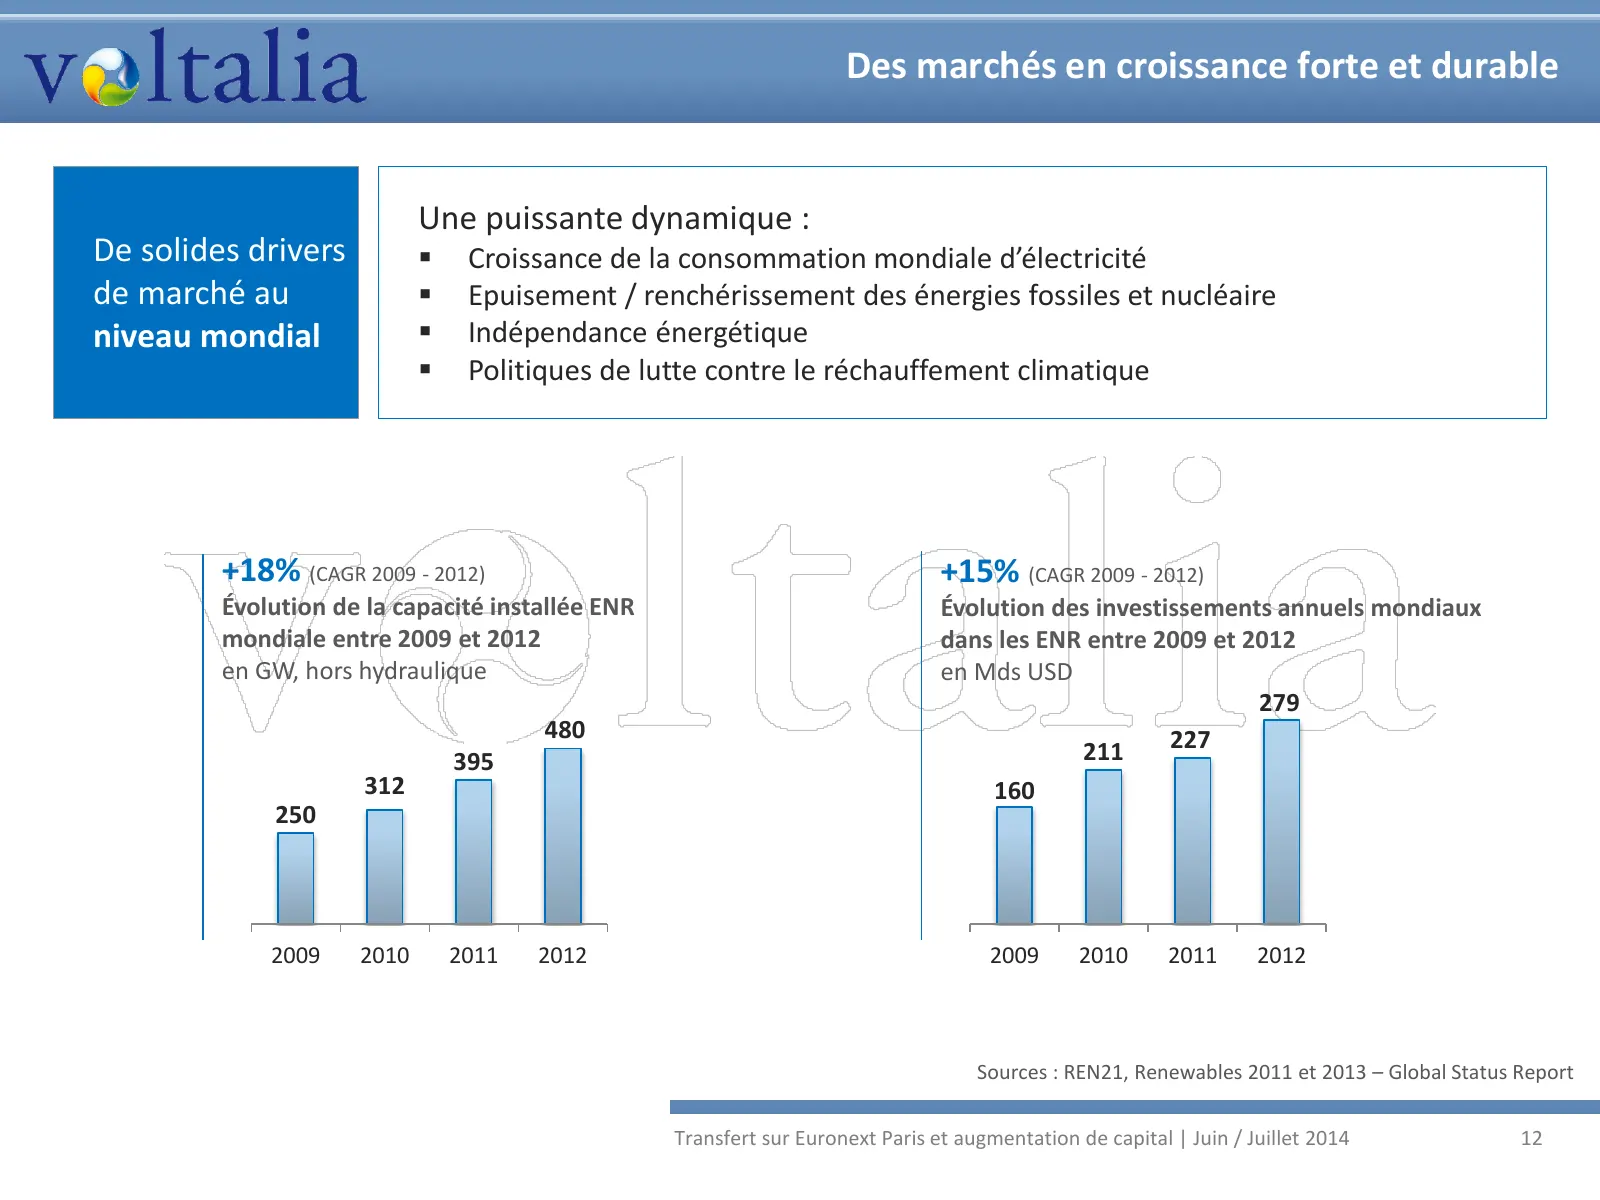
Des marchés en croissance forte et durable Une puissante dynamique : De solides drivers Croissance de la consommation mondiale d’électricité de marché au Epuisement / renchérissement des énergies fossiles et nucléaire niveau mondial Indépendance énergétique Politiques de lutte contre le réch
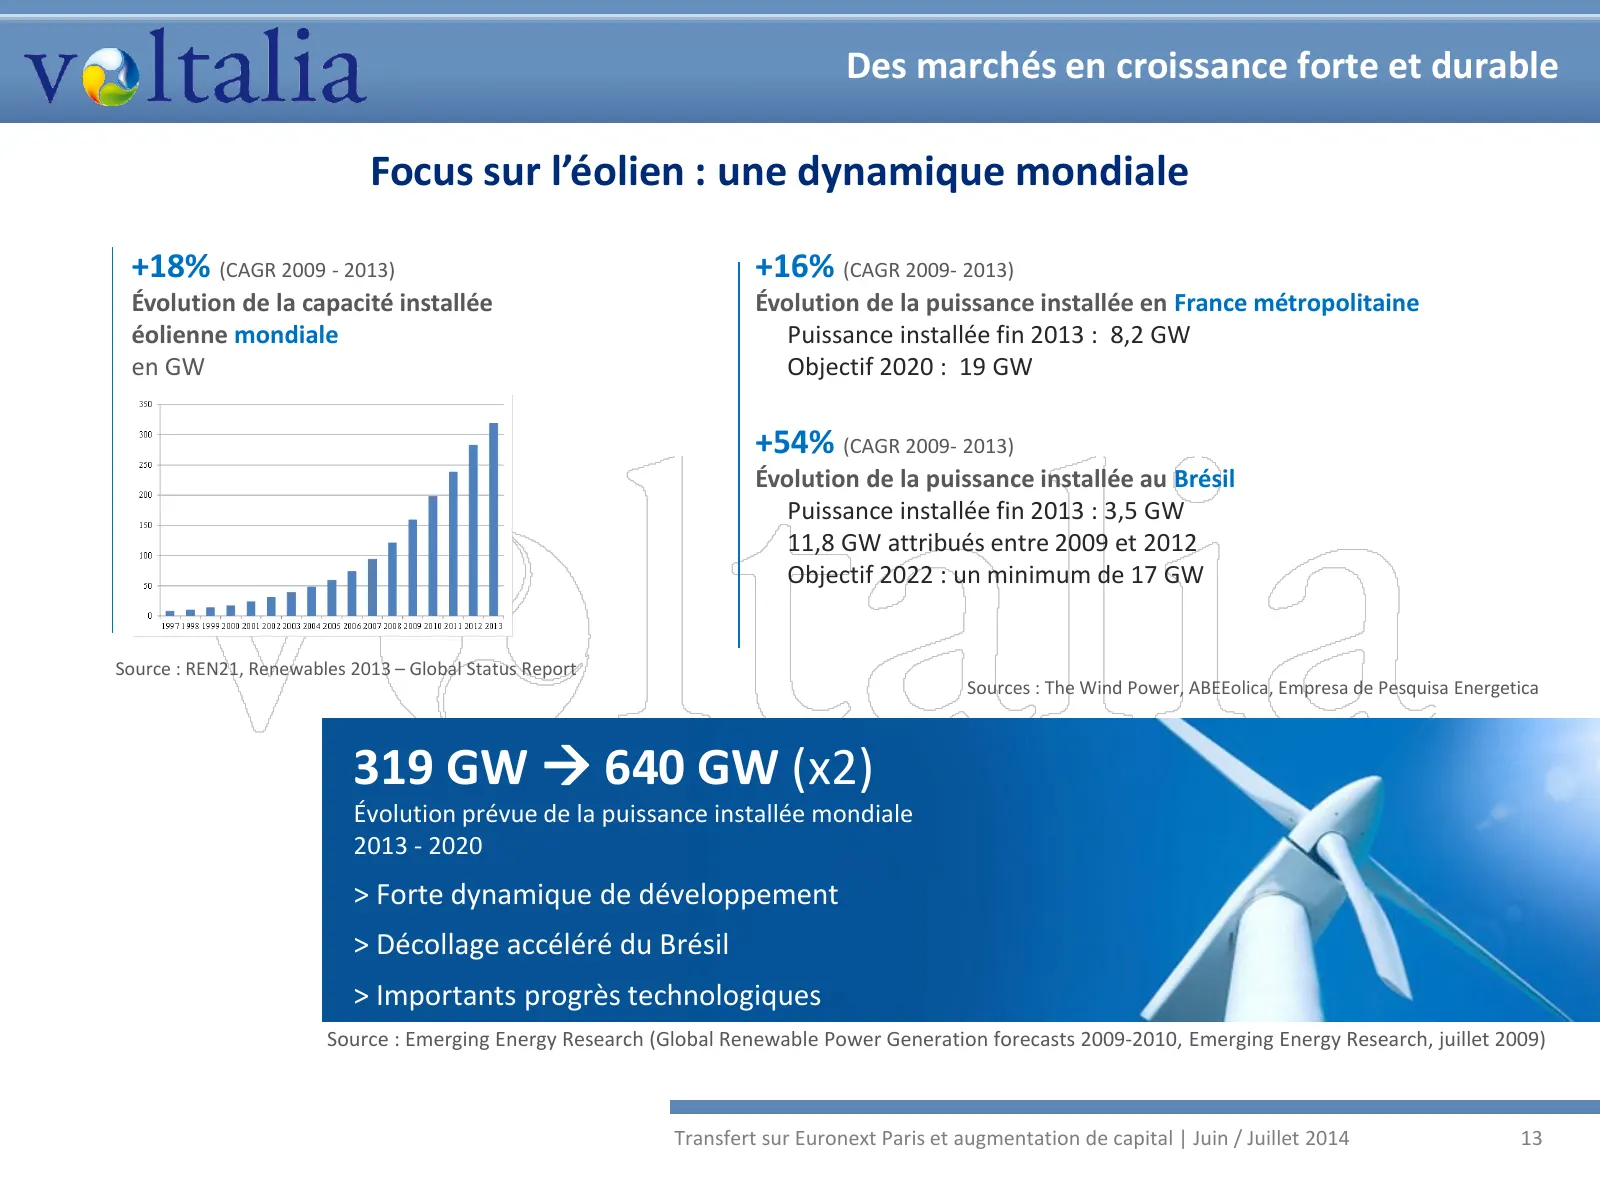
Slide 13: Focus sur l'éolien : une dynamique mondiale
Des marchés en croissance forte et durable Focus sur l’éolien : une dynamique mondiale +18% (CAGR 2009 - 2013) +16% (CAGR 2009- 2013) Évolution de la capacité installée Évolution de la puissance installée en France métropolitaine éolienne mondiale Puissance installée fin 2013 : 8,2 GW en GW Objectif
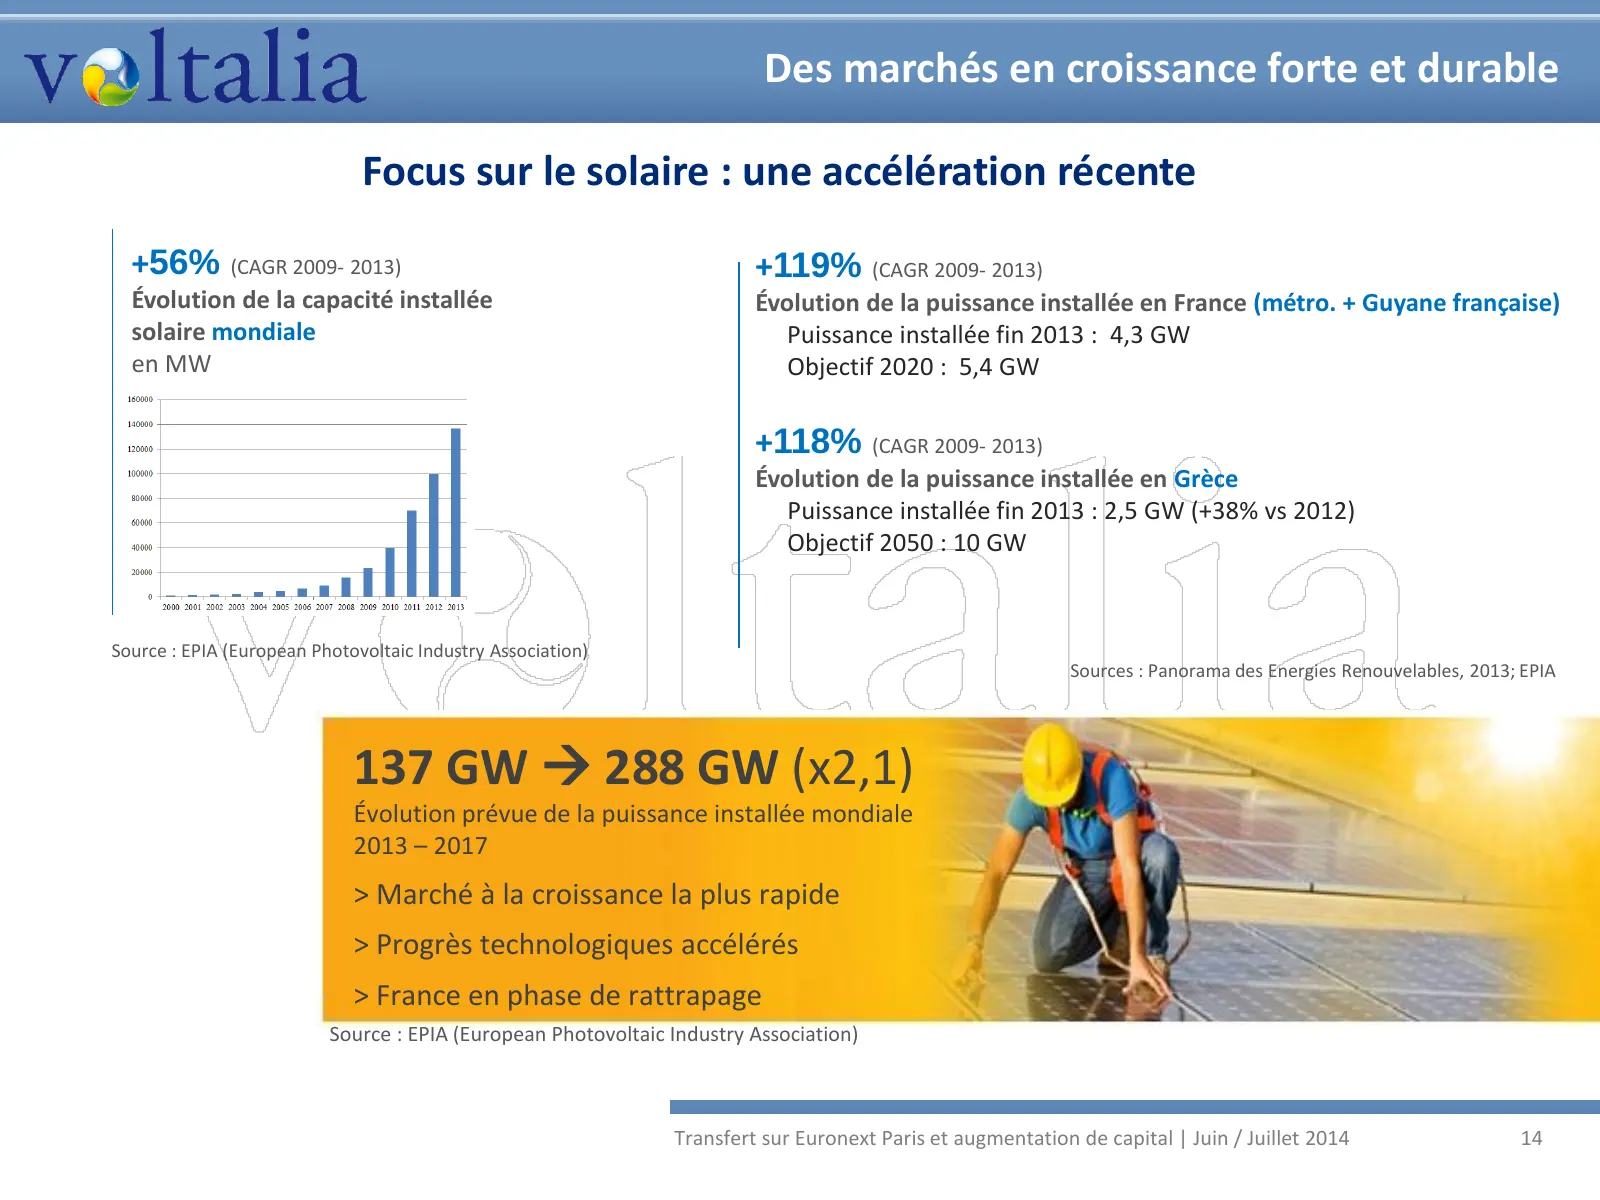
Slide 14: Focus sur le solaire : une accélération récente
Des marchés en croissance forte et durable Focus sur le solaire : une accélération récente +56% (CAGR 2009- 2013) +119% (CAGR 2009- 2013) Évolution de la capacité installée Évolution de la puissance installée en France (métro. + Guyane française) solaire mondiale Puissance installée fin 2013 : 4,3 G
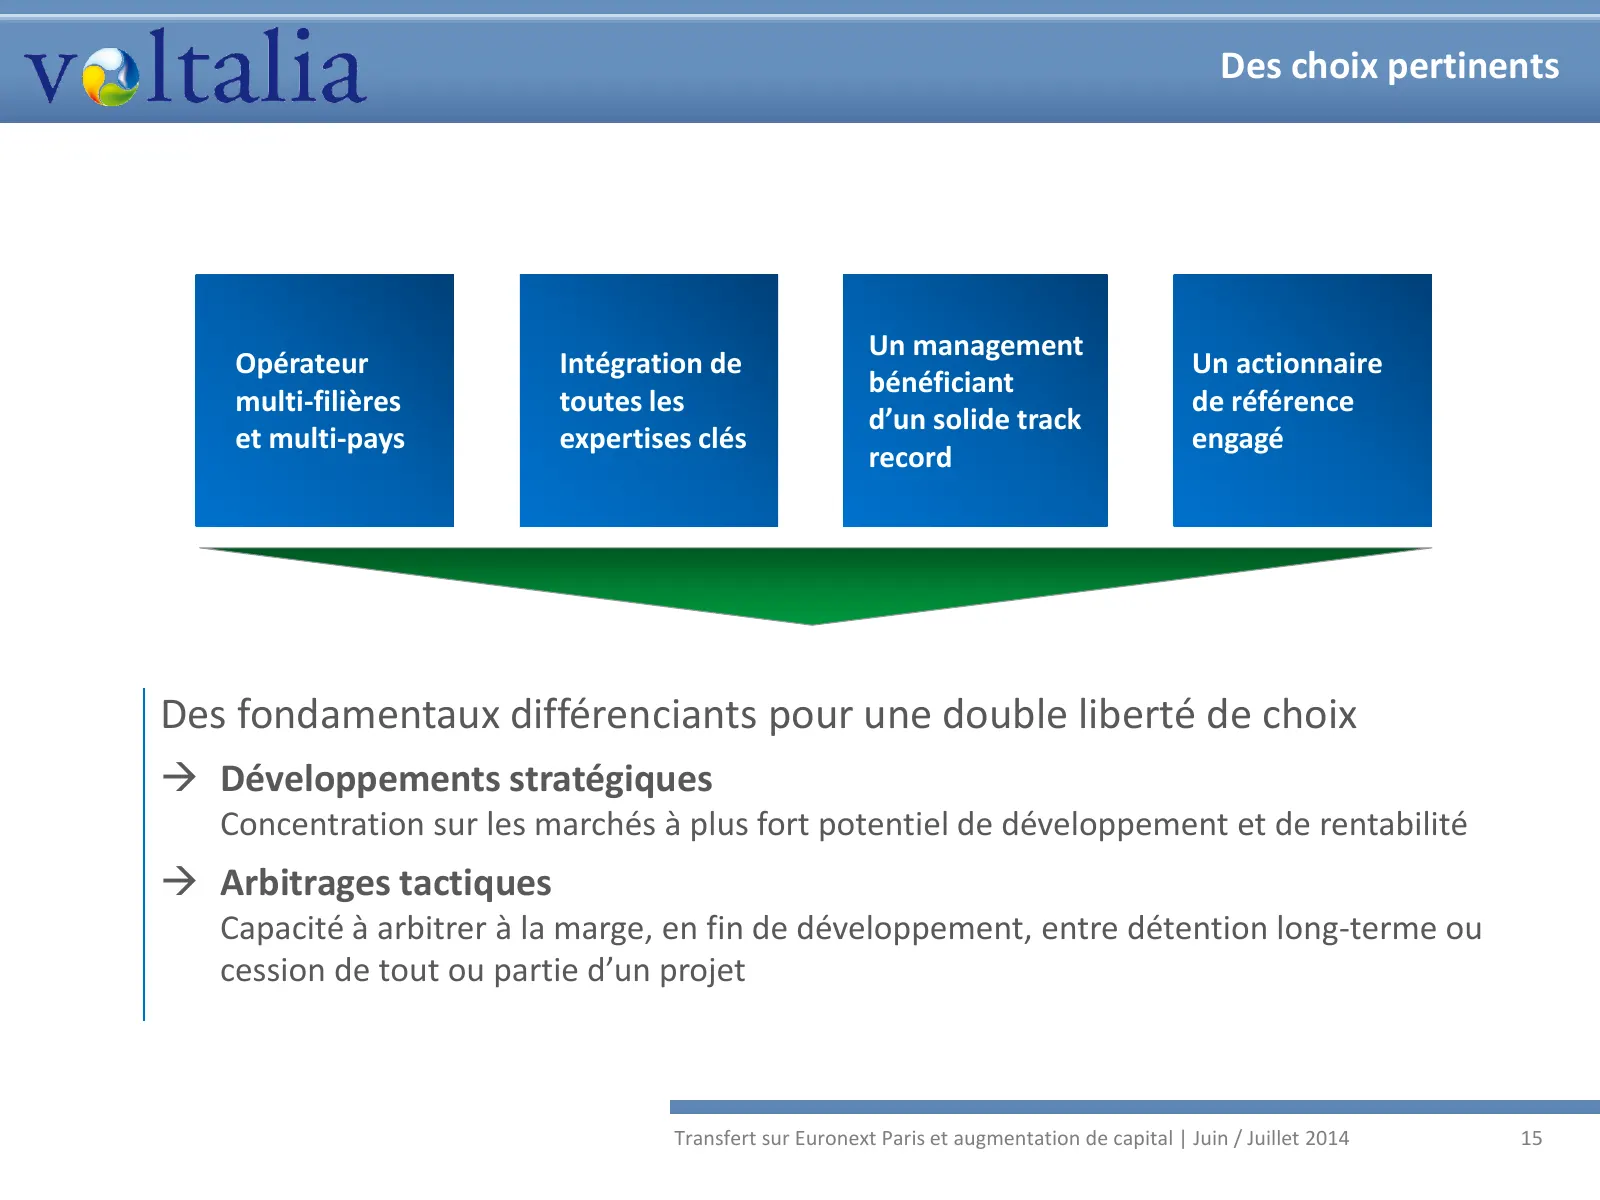
Slide 15: Des fondamentaux différenciants pour une double liberté de choix
Des choix pertinents Un management Opérateur Intégration de Un actionnaire bénéficiant multi-filières toutes les de référence d’un solide track et multi-pays expertises clés engagé record Des fondamentaux différenciants pour une double liberté de choix Développements stratégiques Concentration sur
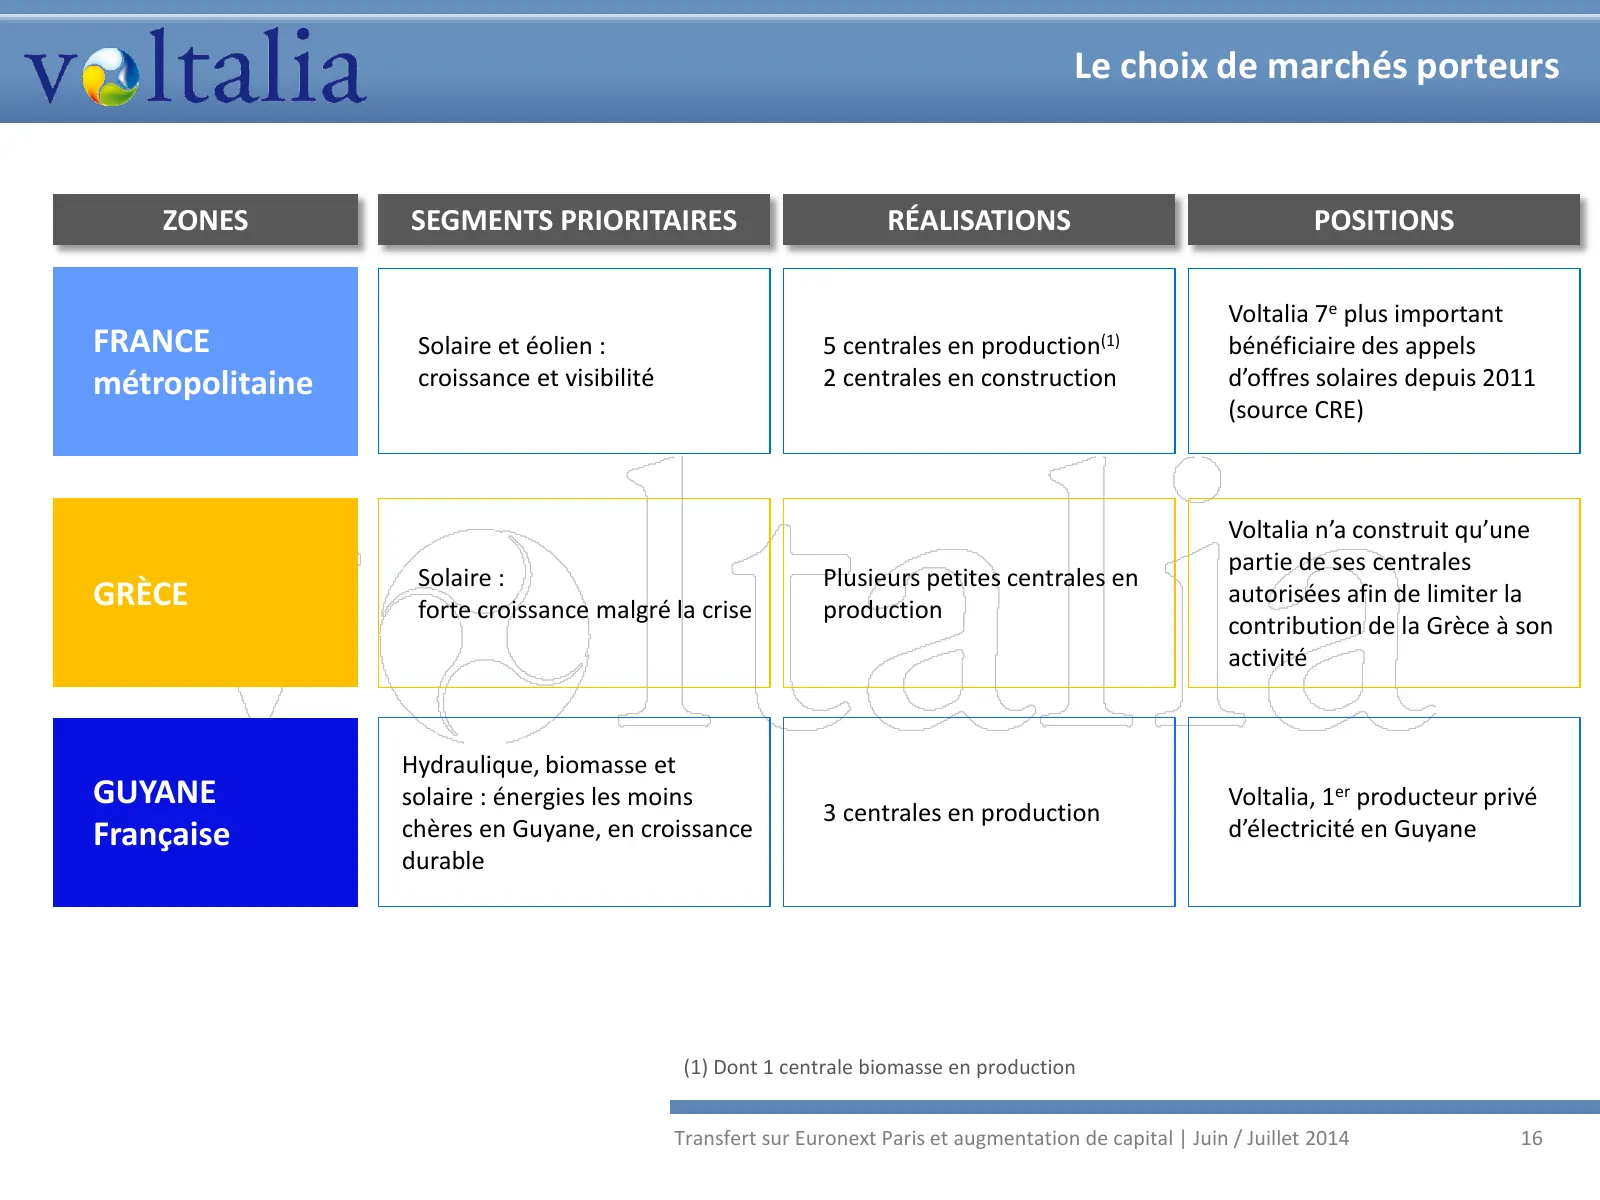
Slide 16: Le choix de marchés porteurs
Le choix de marchés porteurs ZONES SEGMENTS PRIORITAIRES RÉALISATIONS POSITIONS Voltalia 7e plus important FRANCE Solaire et éolien : 5 centrales en production(1) bénéficiaire des appels métropolitaine croissance et visibilité 2 centrales en construction d’offres solaires depuis 2011 (source CRE) Vo
Slide 17: Focus sur le Brésil
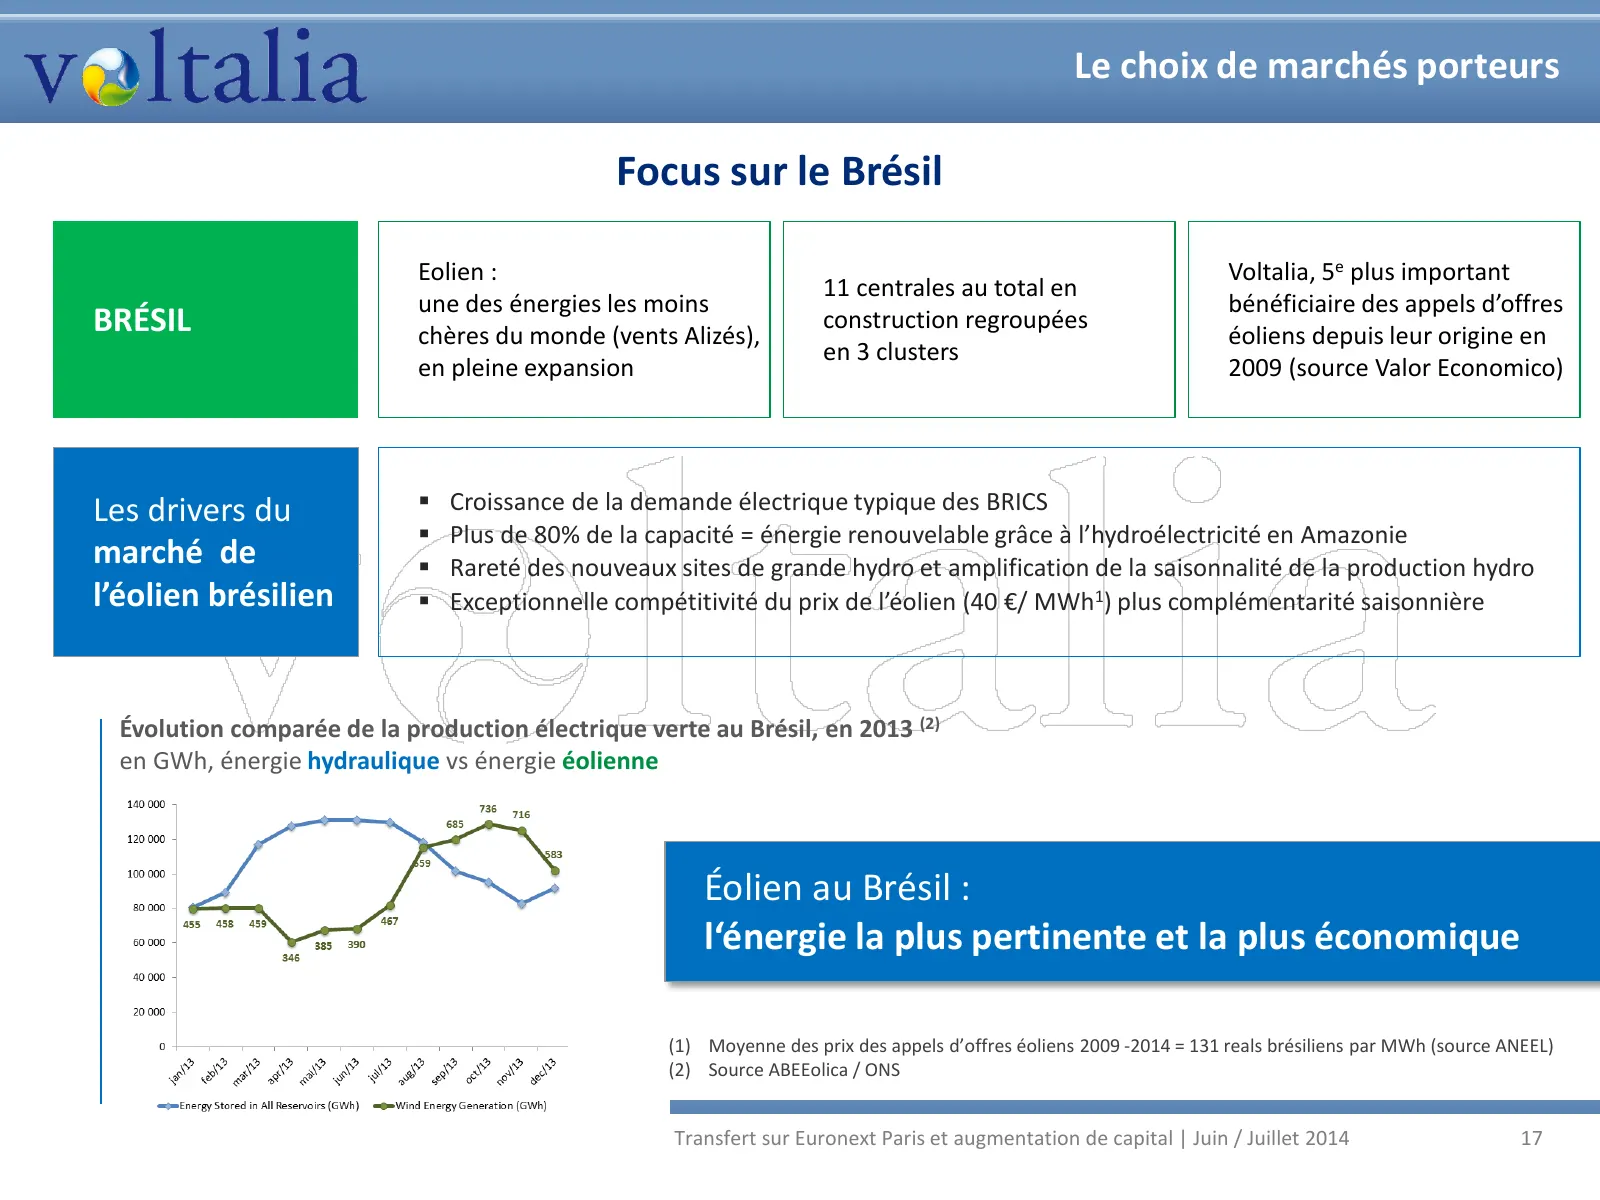
Le choix de marchés porteurs Focus sur le Brésil Eolien : Voltalia, 5e plus important 11 centrales au total en une des énergies les moins bénéficiaire des appels d’offres BRÉSIL chères du monde (vents Alizés), construction regroupées éoliens depuis leur origine en en 3 clusters en pleine expansion 2
Slide 18: L'intégration de toutes les expertises clés
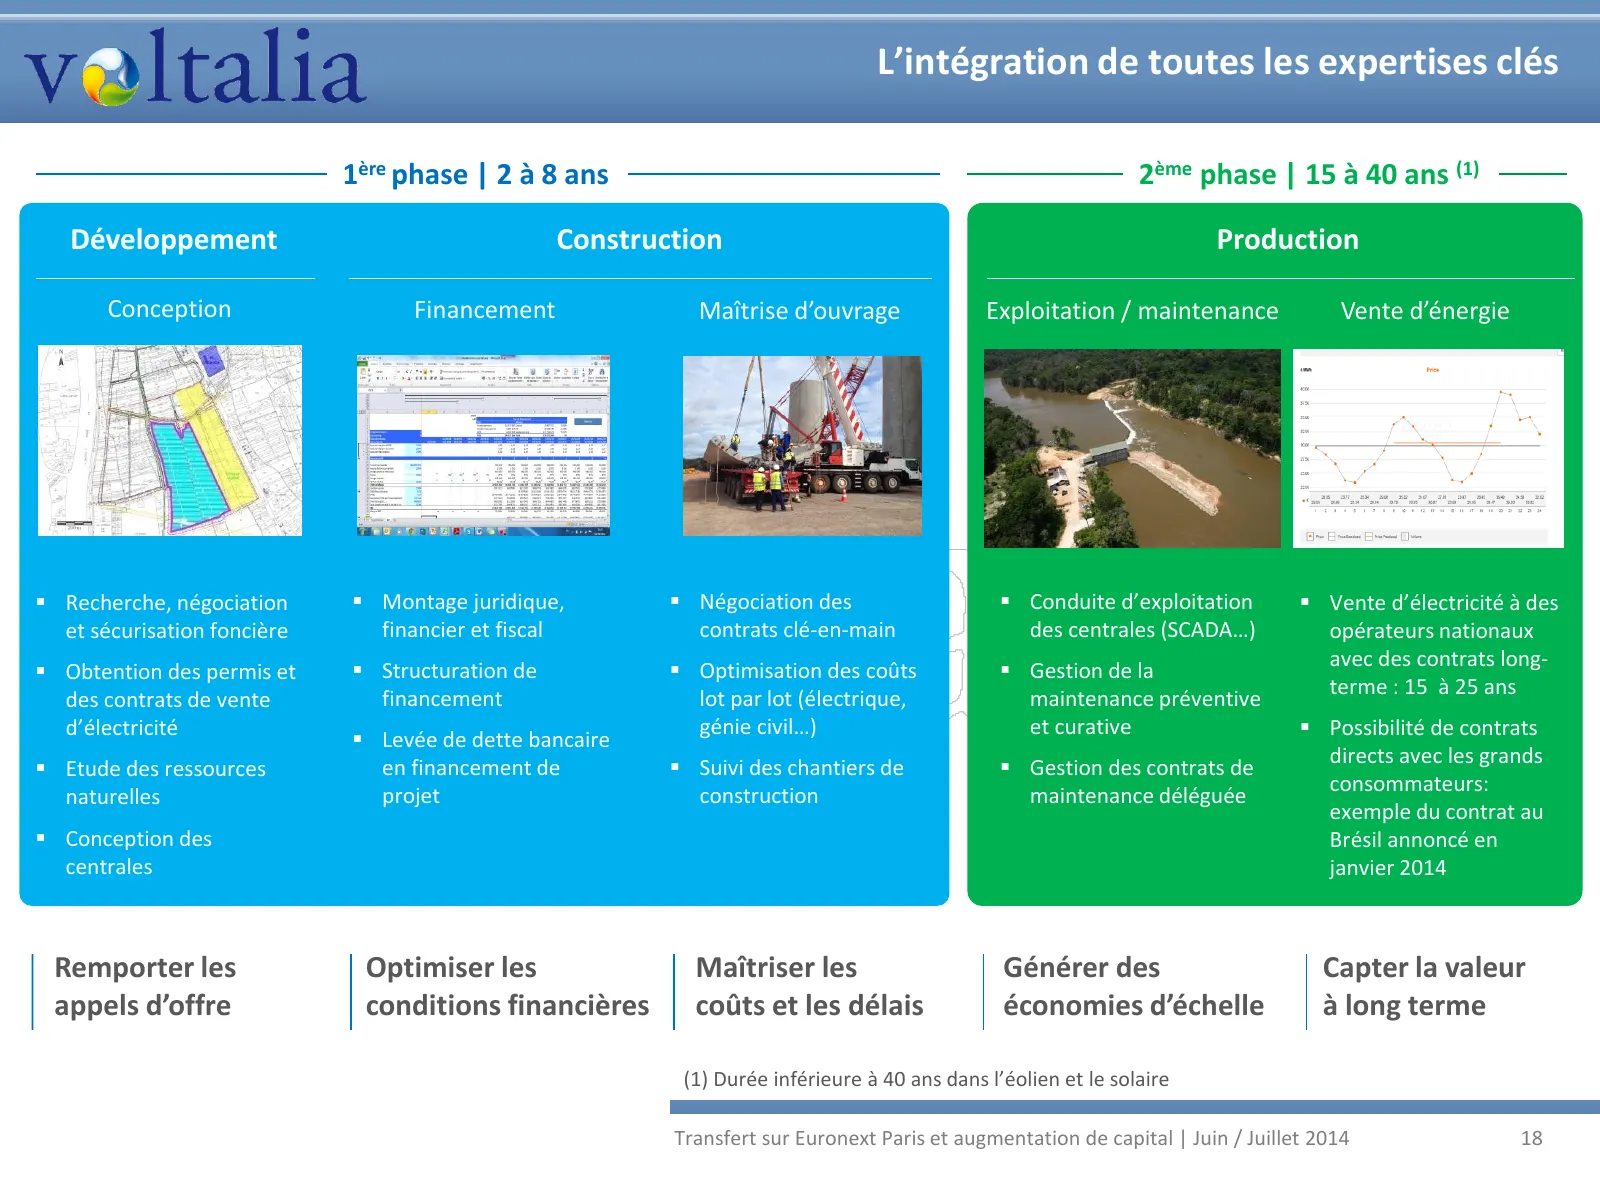
L’intégration de toutes les expertises clés 1ère phase | 2 à 8 ans 2ème phase | 15 à 40 ans (1) Développement Construction Production Conception Financement Maîtrise d’ouvrage Exploitation / maintenance Vente d’énergie Recherche, négociation Montage juridique, Négociation des Conduite d’expl
Slide 19: Équipe : des experts internationaux des énergies
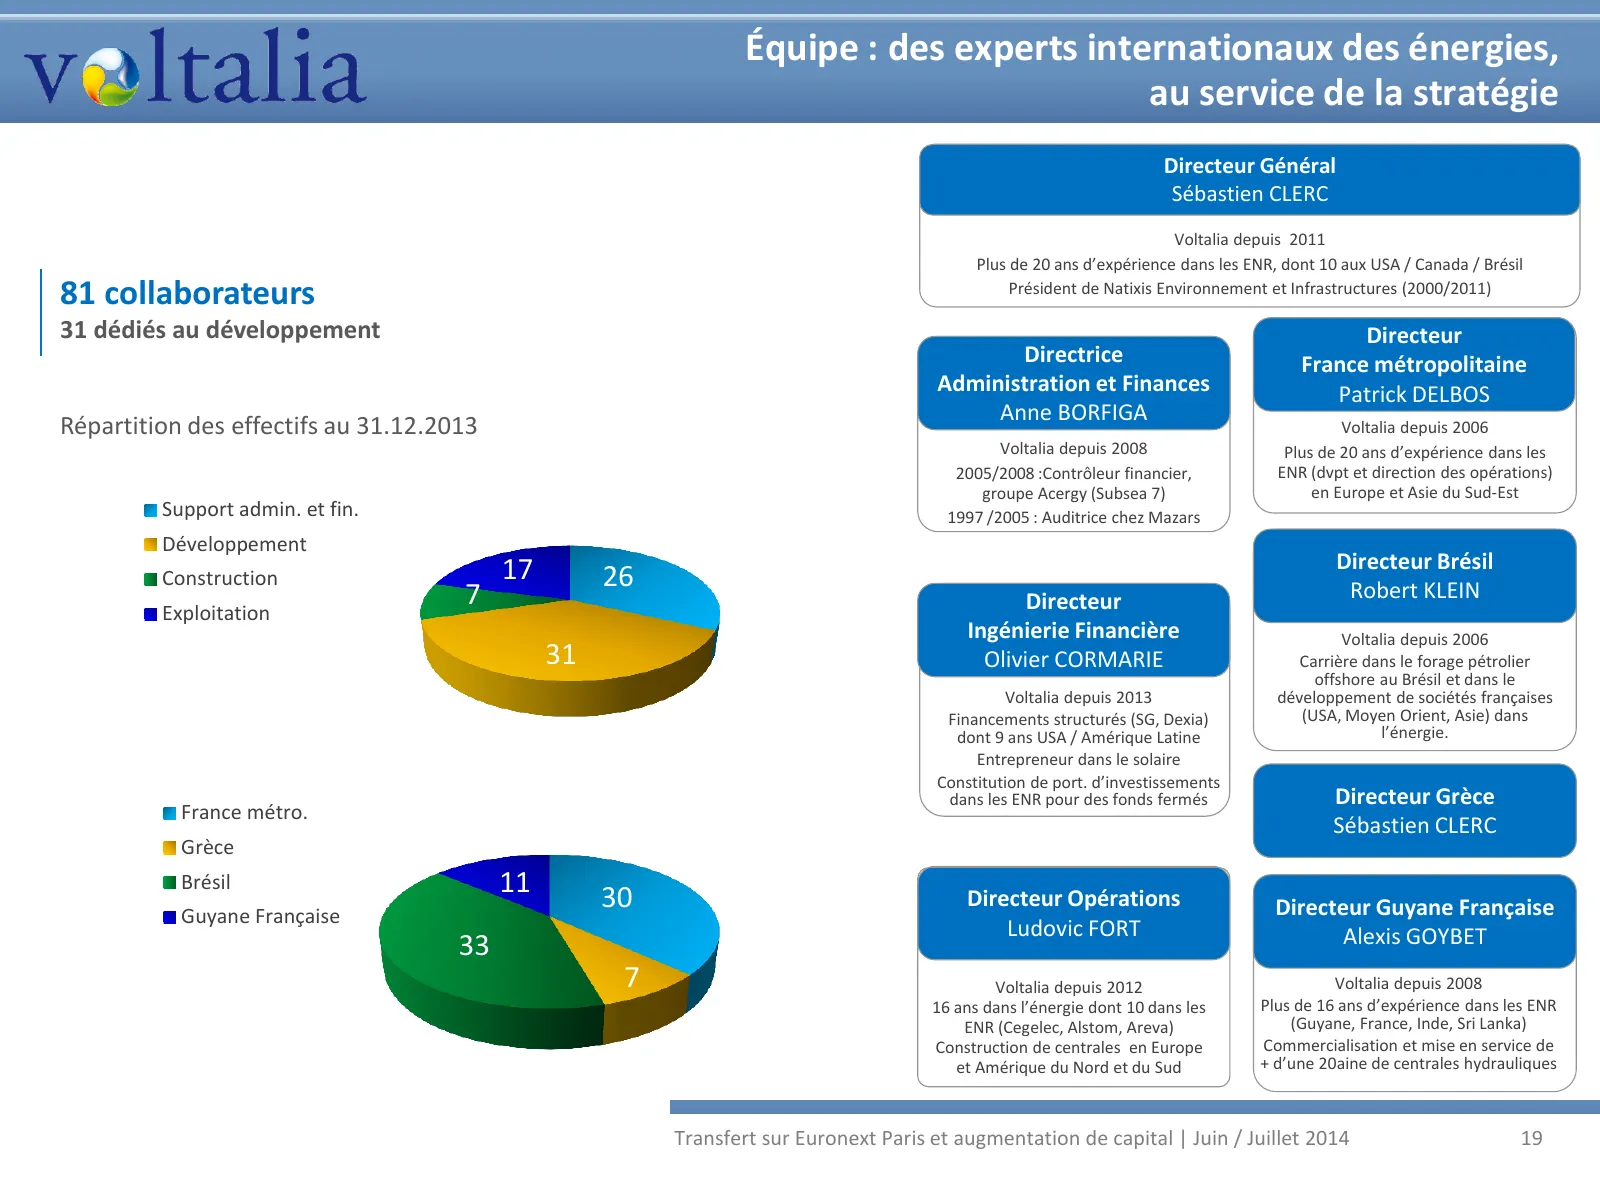
Équipe : des experts internationaux des énergies, au service de la stratégie Directeur Général Sébastien CLERC Voltalia depuis 2011 Plus de 20 ans d’expérience dans les ENR, dont 10 aux USA / Canada / Brésil 81 collaborateurs Président de Natixis Environnement et Infrastructures (2000/2011) 31 dédié
Slide 20: Un actionnaire de référence engagé
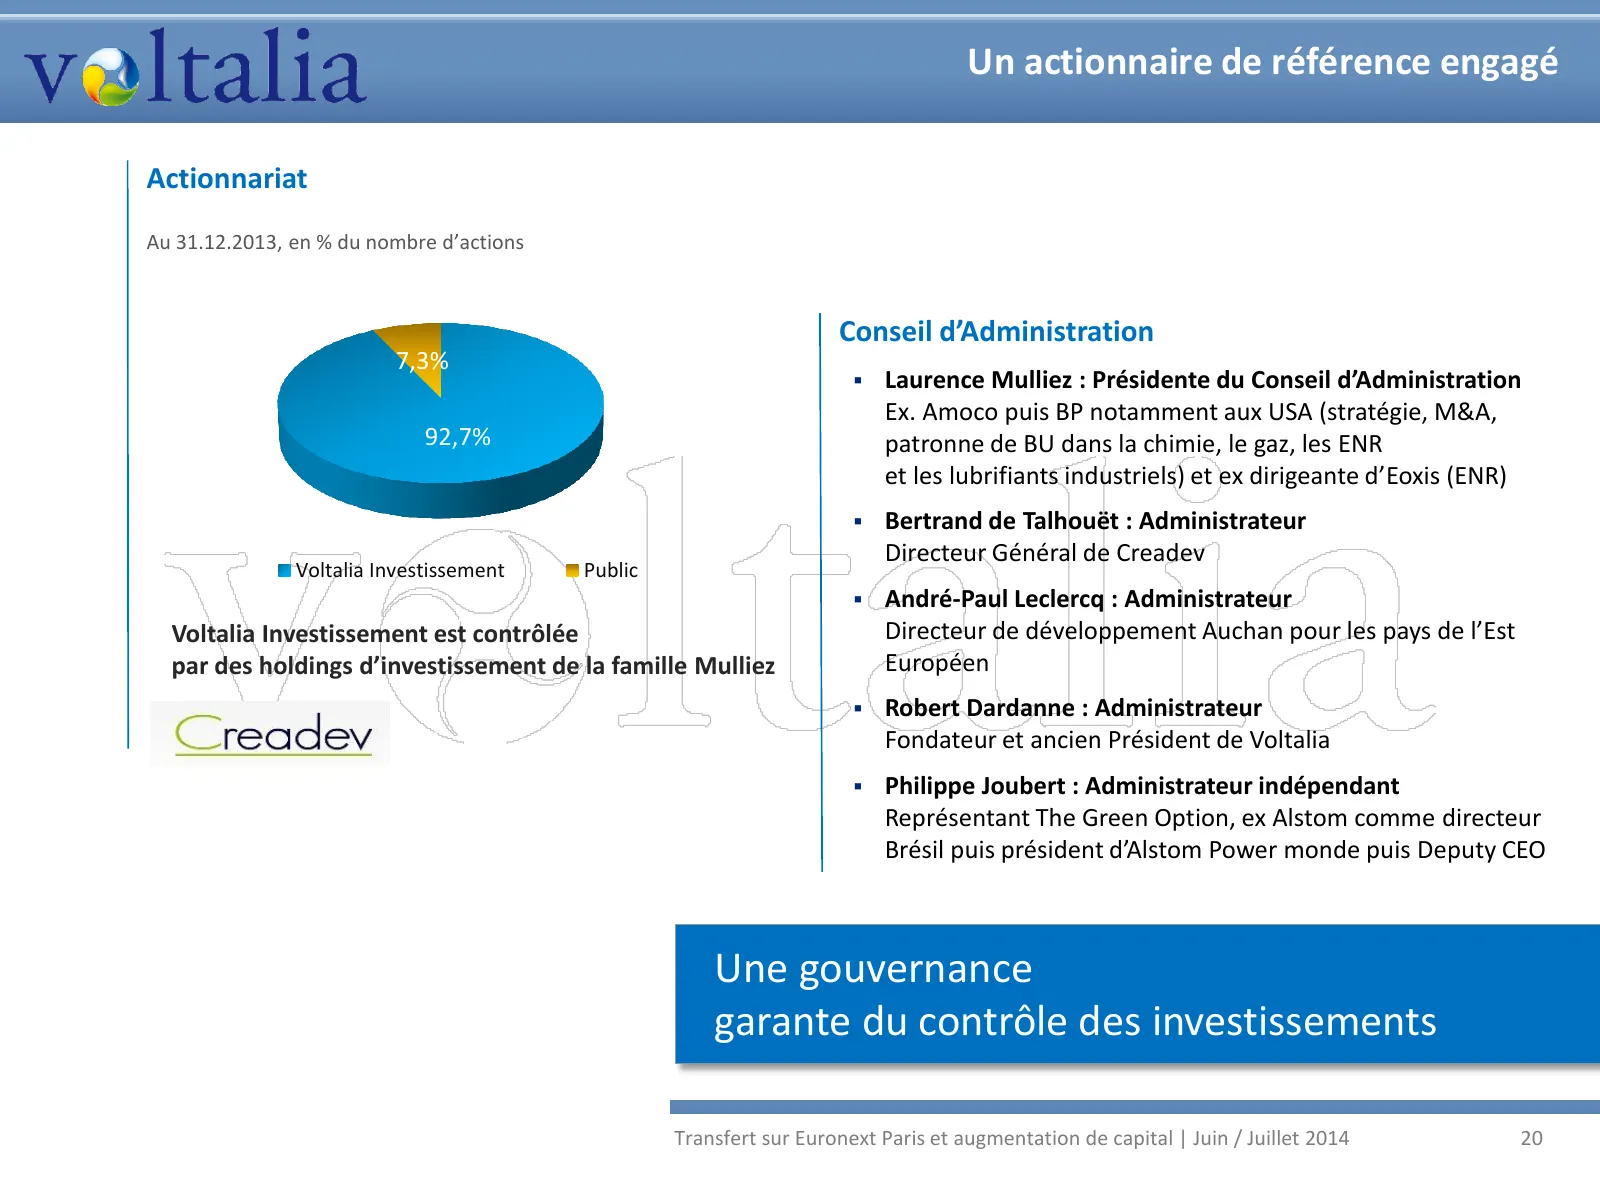
Un actionnaire de référence engagé Actionnariat Au 31.12.2013, en % du nombre d’actions Conseil d’Administration 7,3% Laurence Mulliez : Présidente du Conseil d’Administration Ex. Amoco puis BP notamment aux USA (stratégie, M&A, 92,7% patronne de BU dans la chimie, le gaz, les ENR et les lubrifian
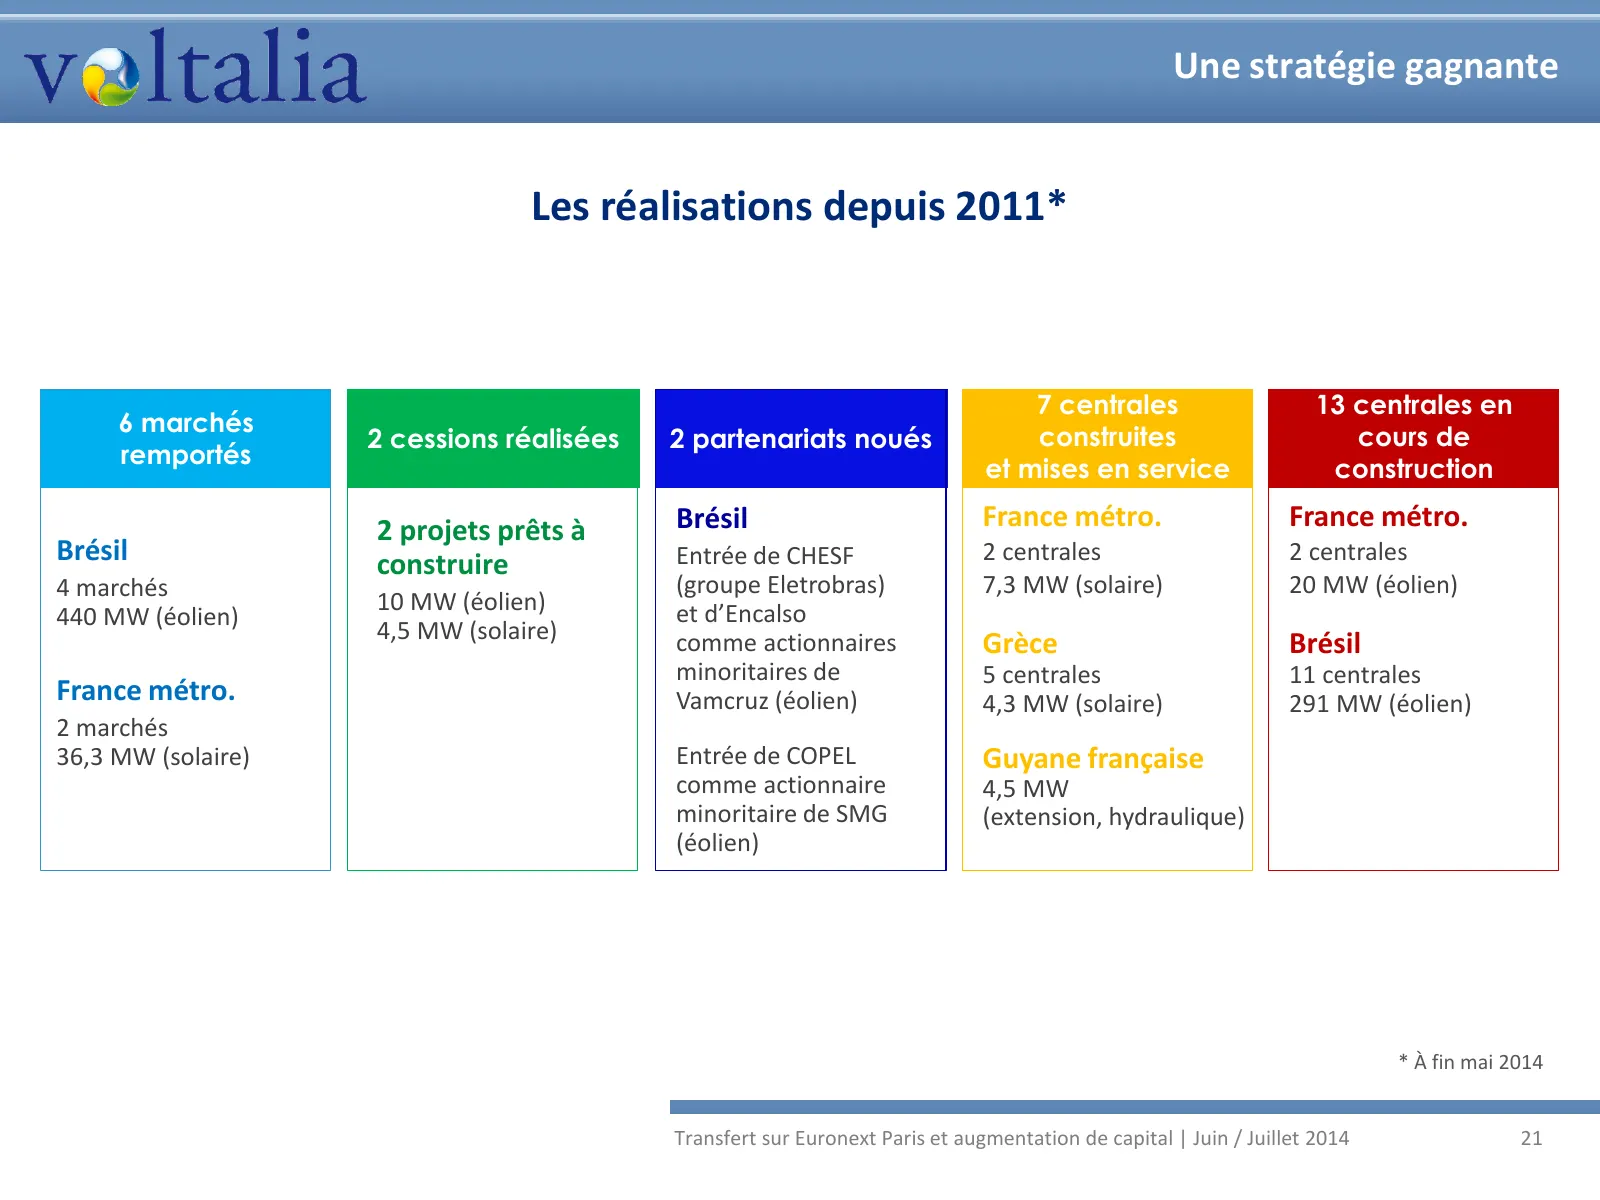
Slide 21: Les réalisations depuis 2011
Une stratégie gagnante Les réalisations depuis 2011* 7 centrales 13 centrales en 6 marchés 2 cessions réalisées 2 partenariats noués construites cours de remportés et mises en service construction 2 projets prêts à Brésil France métro. France métro. Brésil construire Entrée de CHESF 2 centrales 2 ce
Slide 22: Chiffres clés : des actifs solides générateurs de valeur durable
Centrale solaire du Castellet (France métropolitaine) 3 | Chiffres clés Des actifs solides générateurs de valeur durable Transfert sur Euronext Paris et augmentation de capital | Juin / Juillet 2014 22 22
Slide 23: Mix croissance et rendement
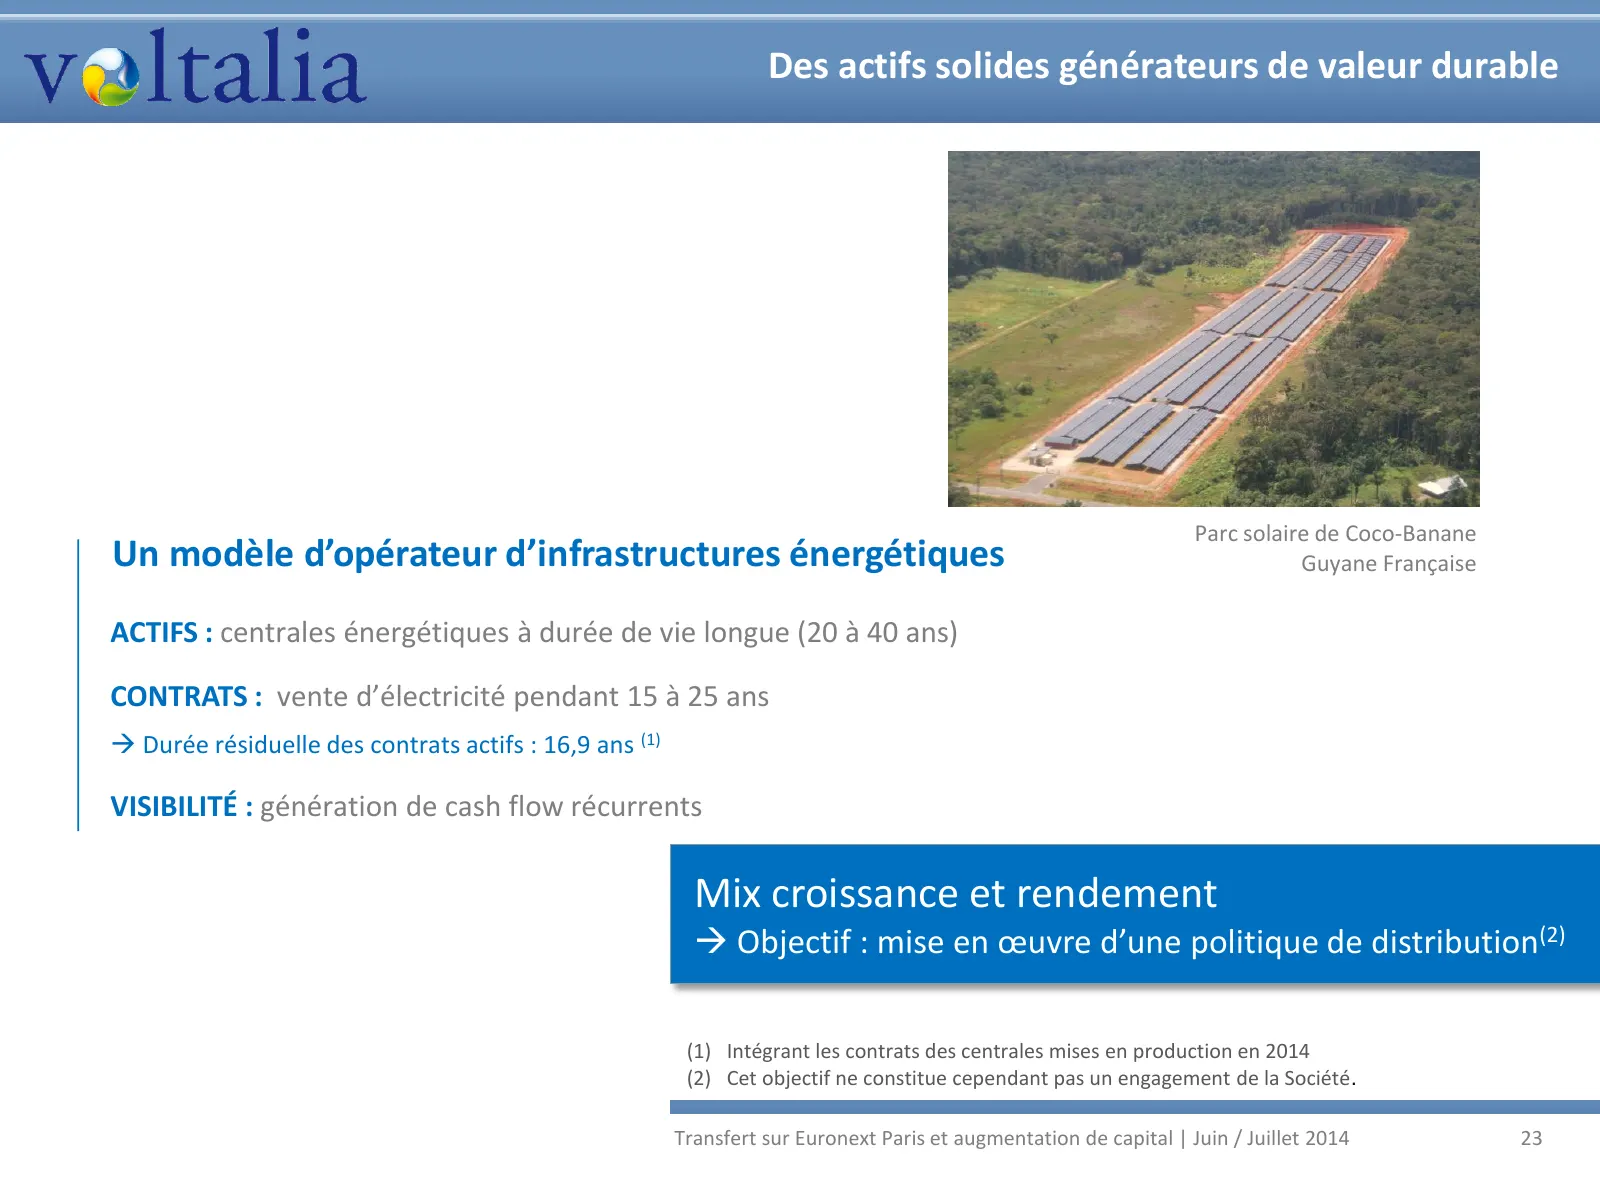
Des actifs solides générateurs de valeur durable Parc solaire de Coco-Banane Un modèle d’opérateur d’infrastructures énergétiques Guyane Française ACTIFS : centrales énergétiques à durée de vie longue (20 à 40 ans) CONTRATS : vente d’électricité pendant 15 à 25 ans Durée résiduelle des contrats ac
Slide 24: 96,4 M€ d'actifs investis entre 2011 et 2013
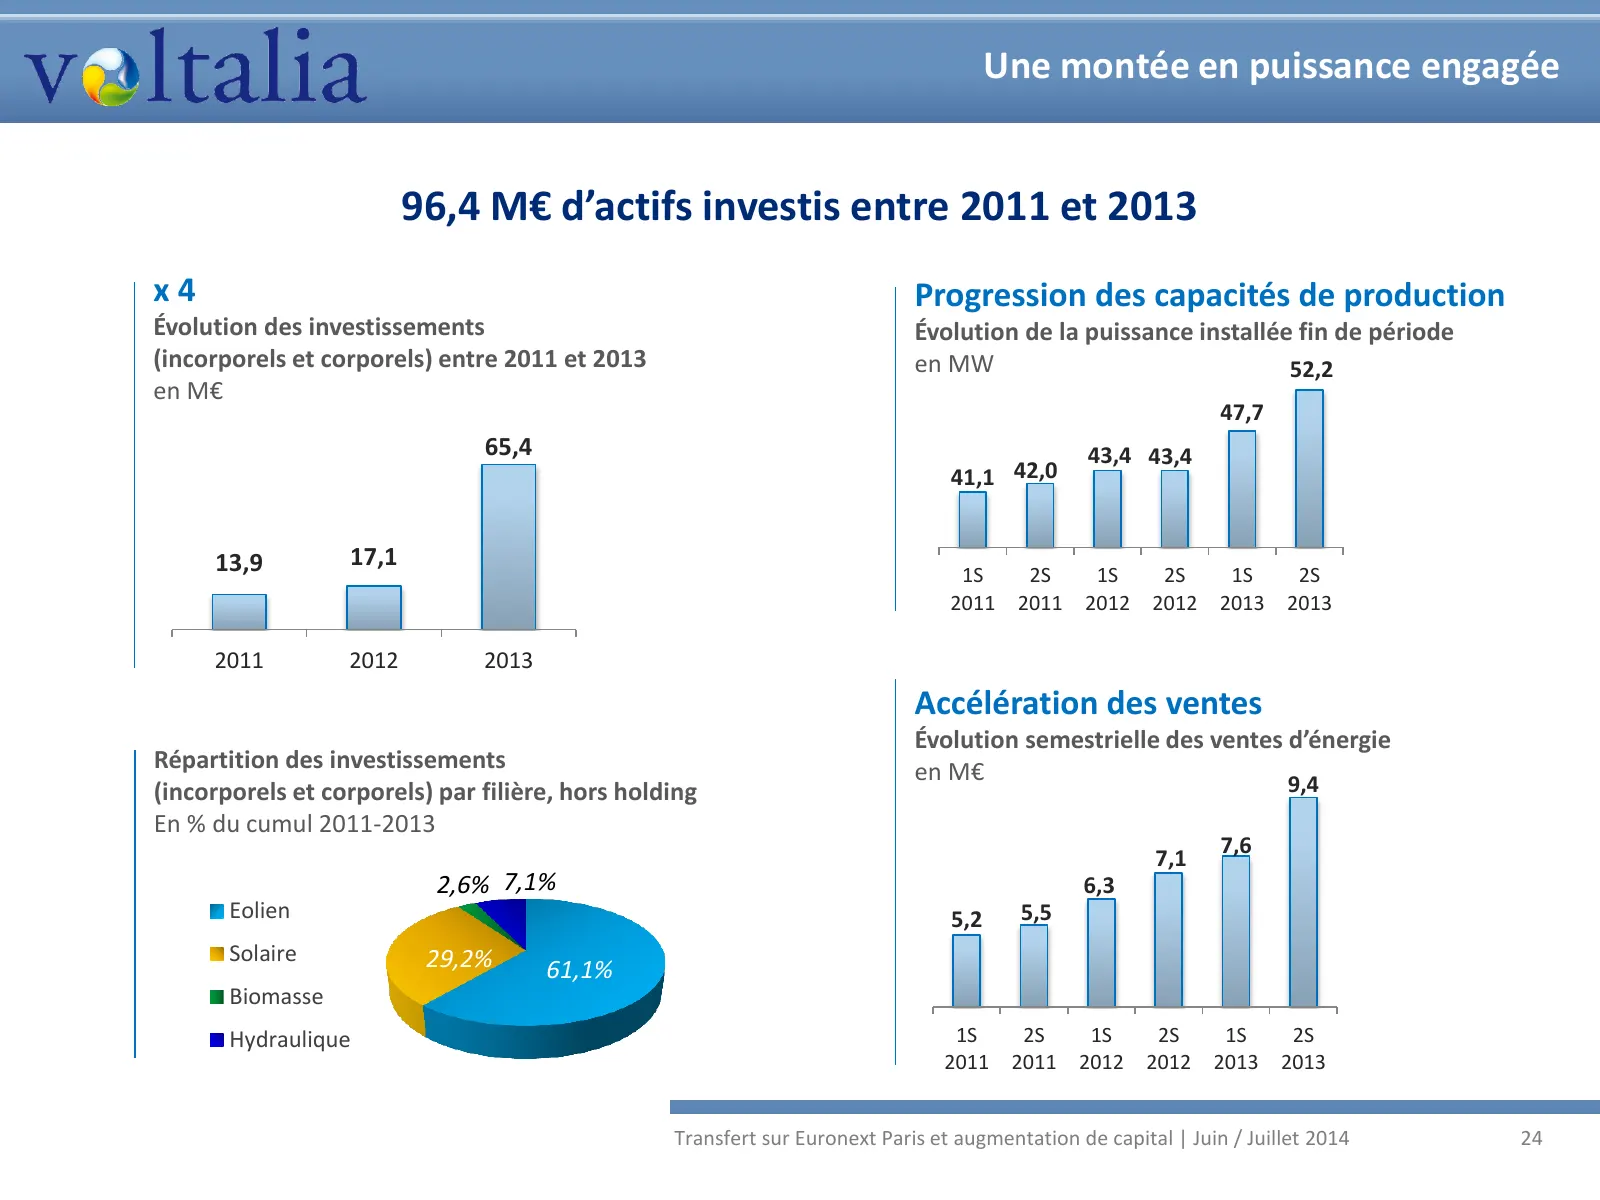
Une montée en puissance engagée 96,4 M€ d’actifs investis entre 2011 et 2013 x4 Progression des capacités de production Évolution des investissements Évolution de la puissance installée fin de période (incorporels et corporels) entre 2011 et 2013 en MW 52,2 en M€ 47,7 65,4 43,4 43,4 41,1 42,0 13,9 1
Slide 25: Une croissance multi-filières, multi-pays
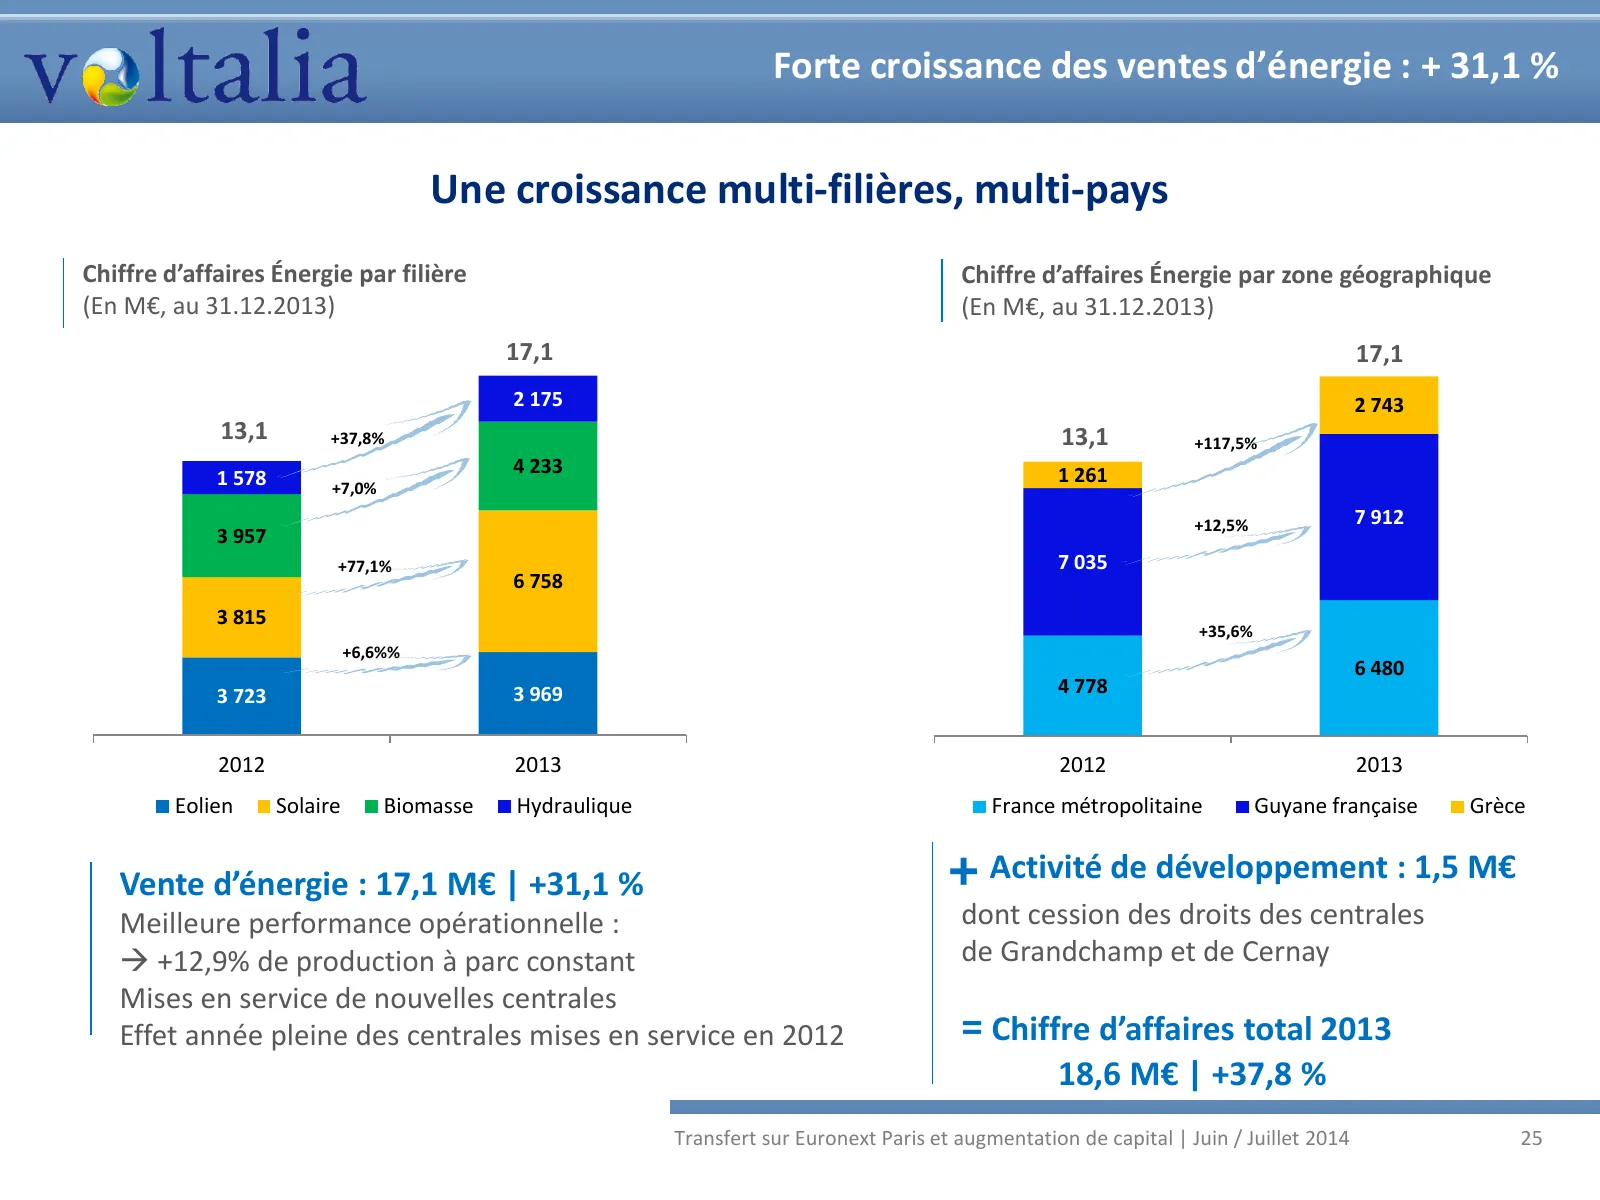
Forte croissance des ventes d’énergie : + 31,1 % Une croissance multi-filières, multi-pays Chiffre d’affaires Énergie par filière Chiffre d’affaires Énergie par zone géographique (En M€, au 31.12.2013) (En M€, au 31.12.2013) 17,1 17,1 2 175 2 743 13,1 +37,8% 13,1 +117,5% 4 233 1 261 1 578 +7,0% +12,
Slide 26: Compte de résultat consolidé synthétique
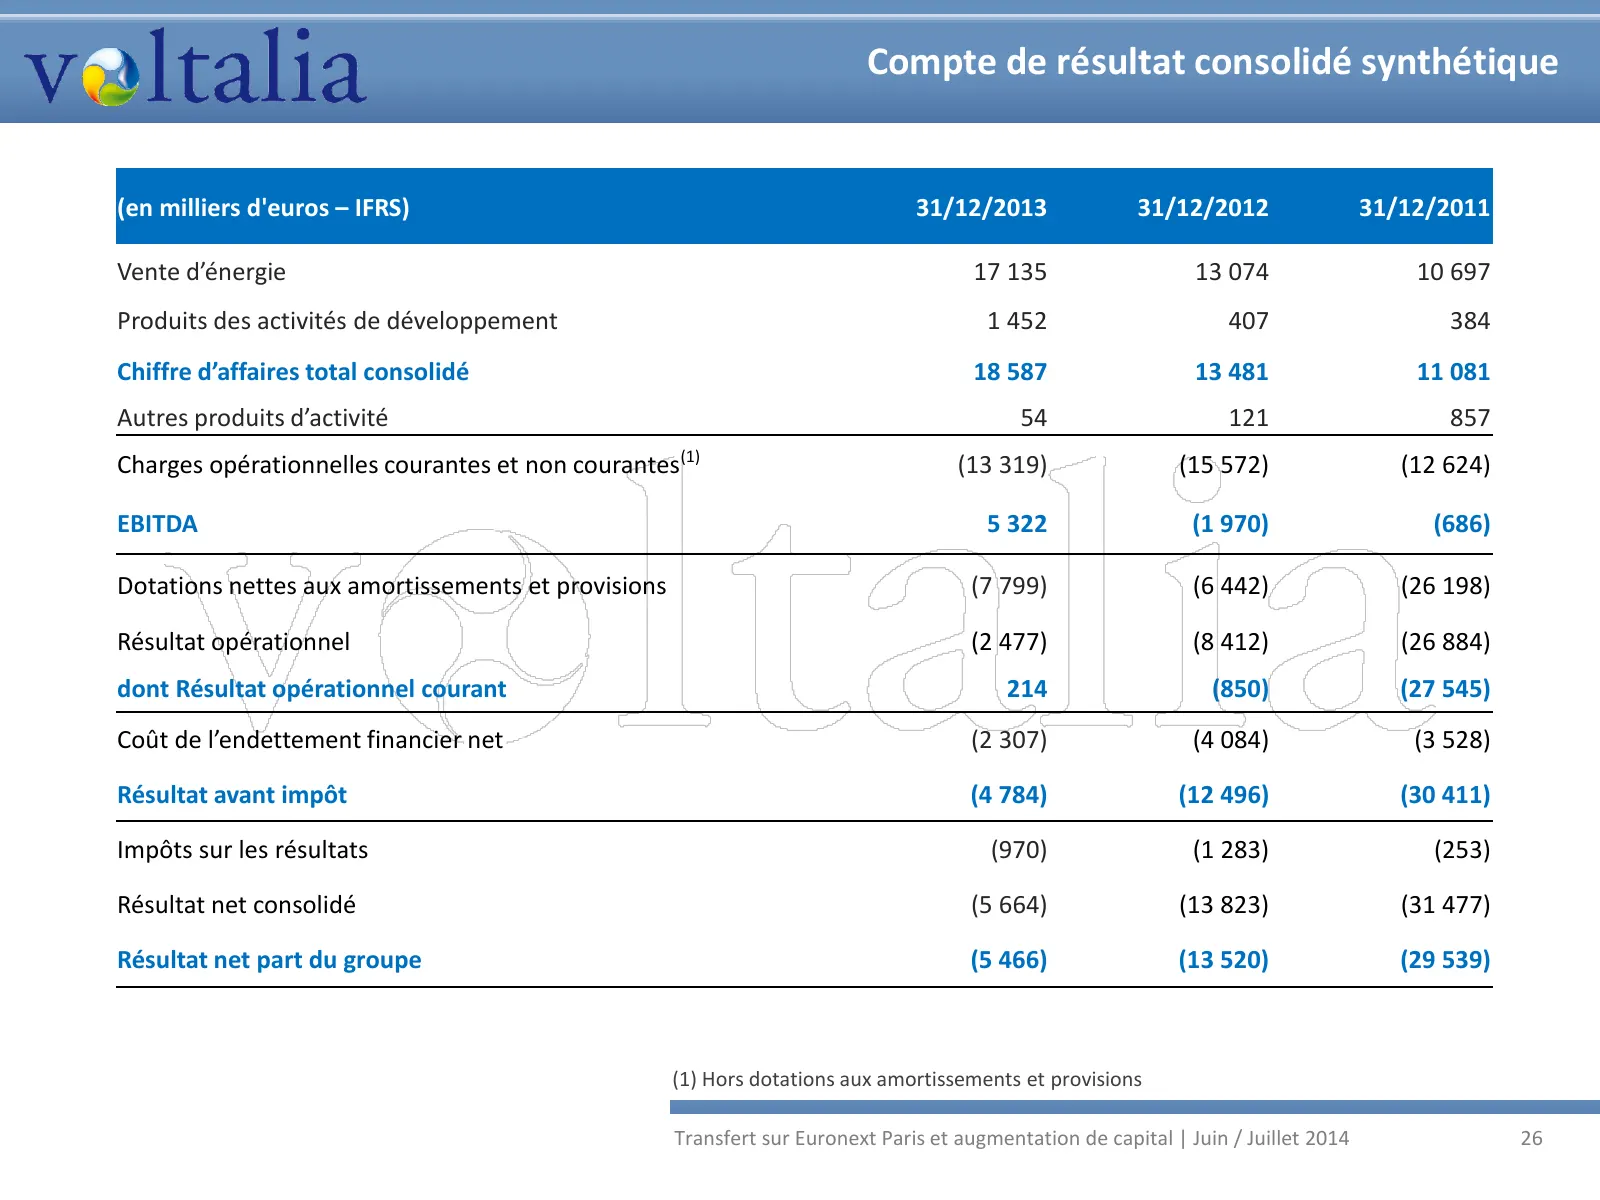
Compte de résultat consolidé synthétique (en milliers d'euros – IFRS) 31/12/2013 31/12/2012 31/12/2011 Vente d’énergie 17 135 13 074 10 697 Produits des activités de développement 1 452 407 384 Chiffre d’affaires total consolidé 18 587 13 481 11 081 Autres produits d’activité 54 121 857 Charges opér
Slide 27: Bilan au 31.12.2013
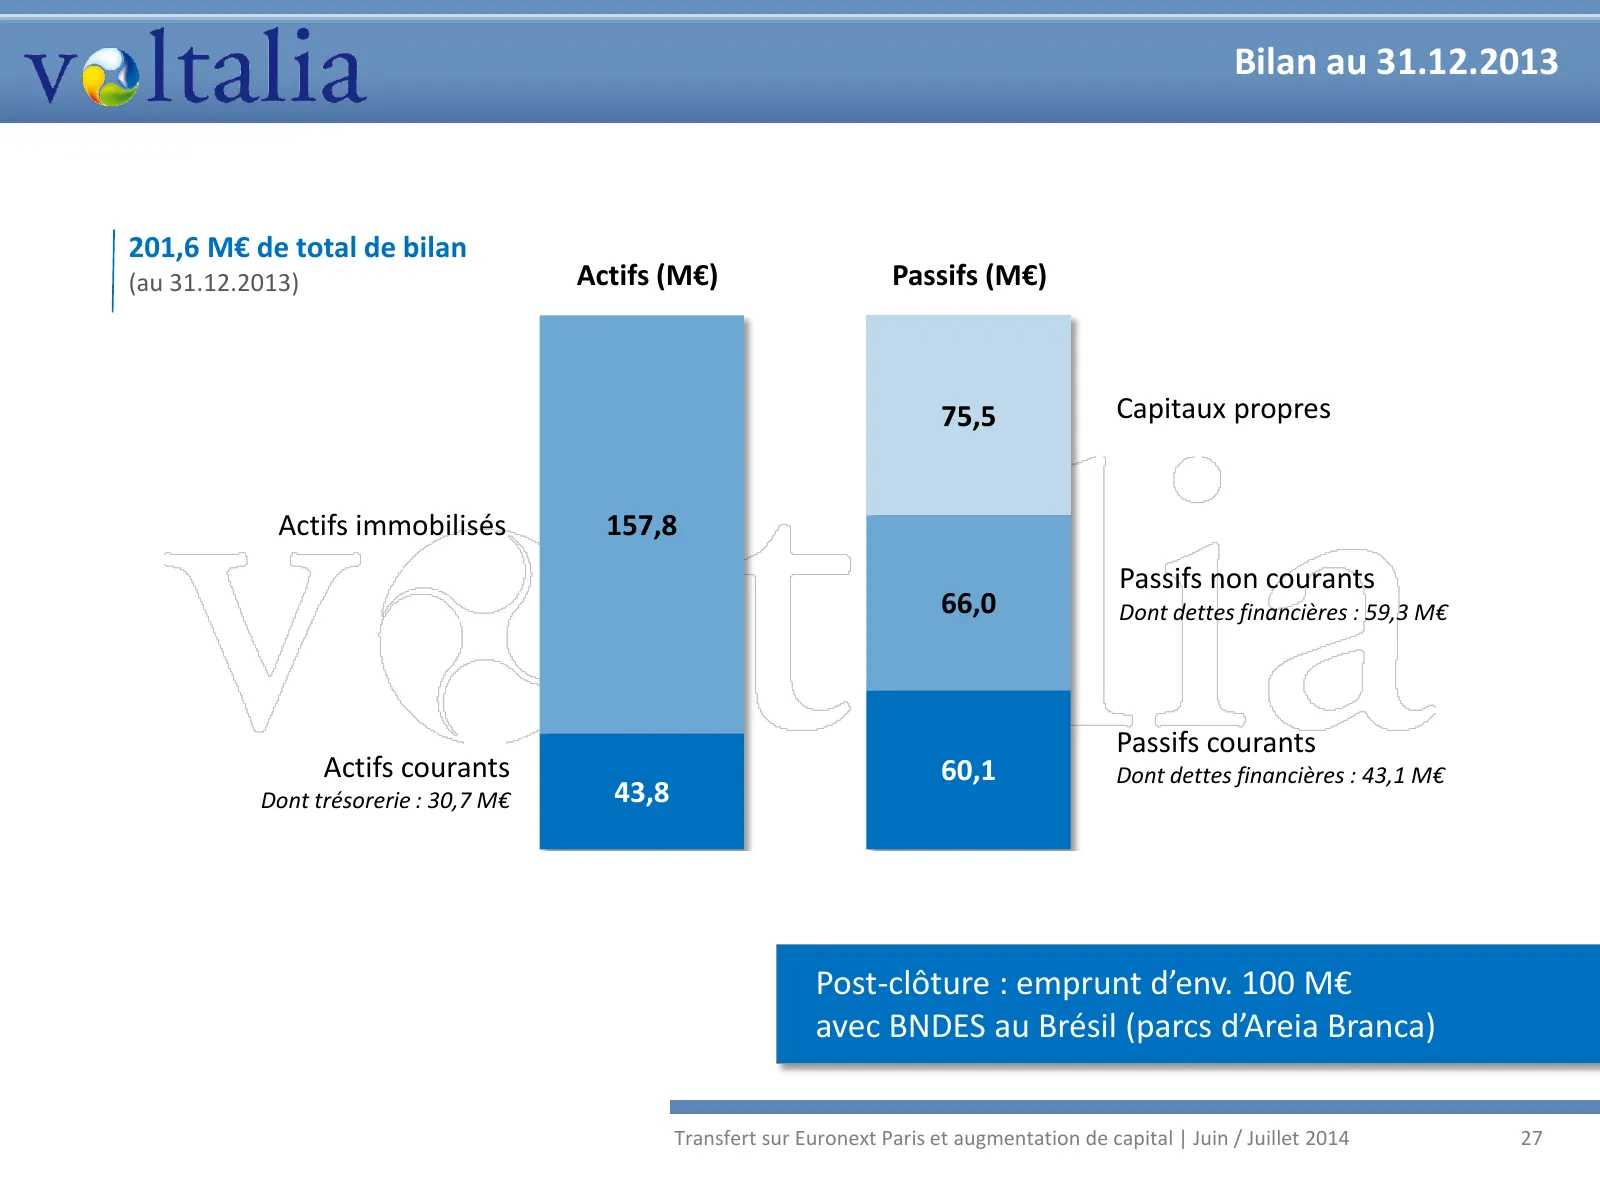
Bilan au 31.12.2013 201,6 M€ de total de bilan (au 31.12.2013) Actifs (M€) Passifs (M€) 75,5 Capitaux propres Actifs immobilisés 157,8 Passifs non courants 66,0 Dont dettes financières : 59,3 M€ Passifs courants Actifs courants 60,1 Dont dettes financières : 43,1 M€ Dont trésorerie : 30,7 M€ 43,8 Po
Slide 28: Projet : cap sur le changement de dimension
Centrale éolienne d’Areia Branca (Brésil) 4 | Projet Cap sur le changement de dimension Transfert sur Euronext Paris et augmentation de capital | Juin / Juillet 2014 28 28
Slide 29: Notre plan de développement
Notre plan de développement #1 #2 Achever Engager le plan de construction de nouveaux projets des centrales > Porter la puissance > Accroître la puissance installée à 363 MW installée au-delà d’ici mi-2016 de mi-2016 Transfert sur Euronext Paris et augmentation de capital | Juin / Juillet 2014 29
Slide 30: Achever le plan de construction d'ici mi-2016
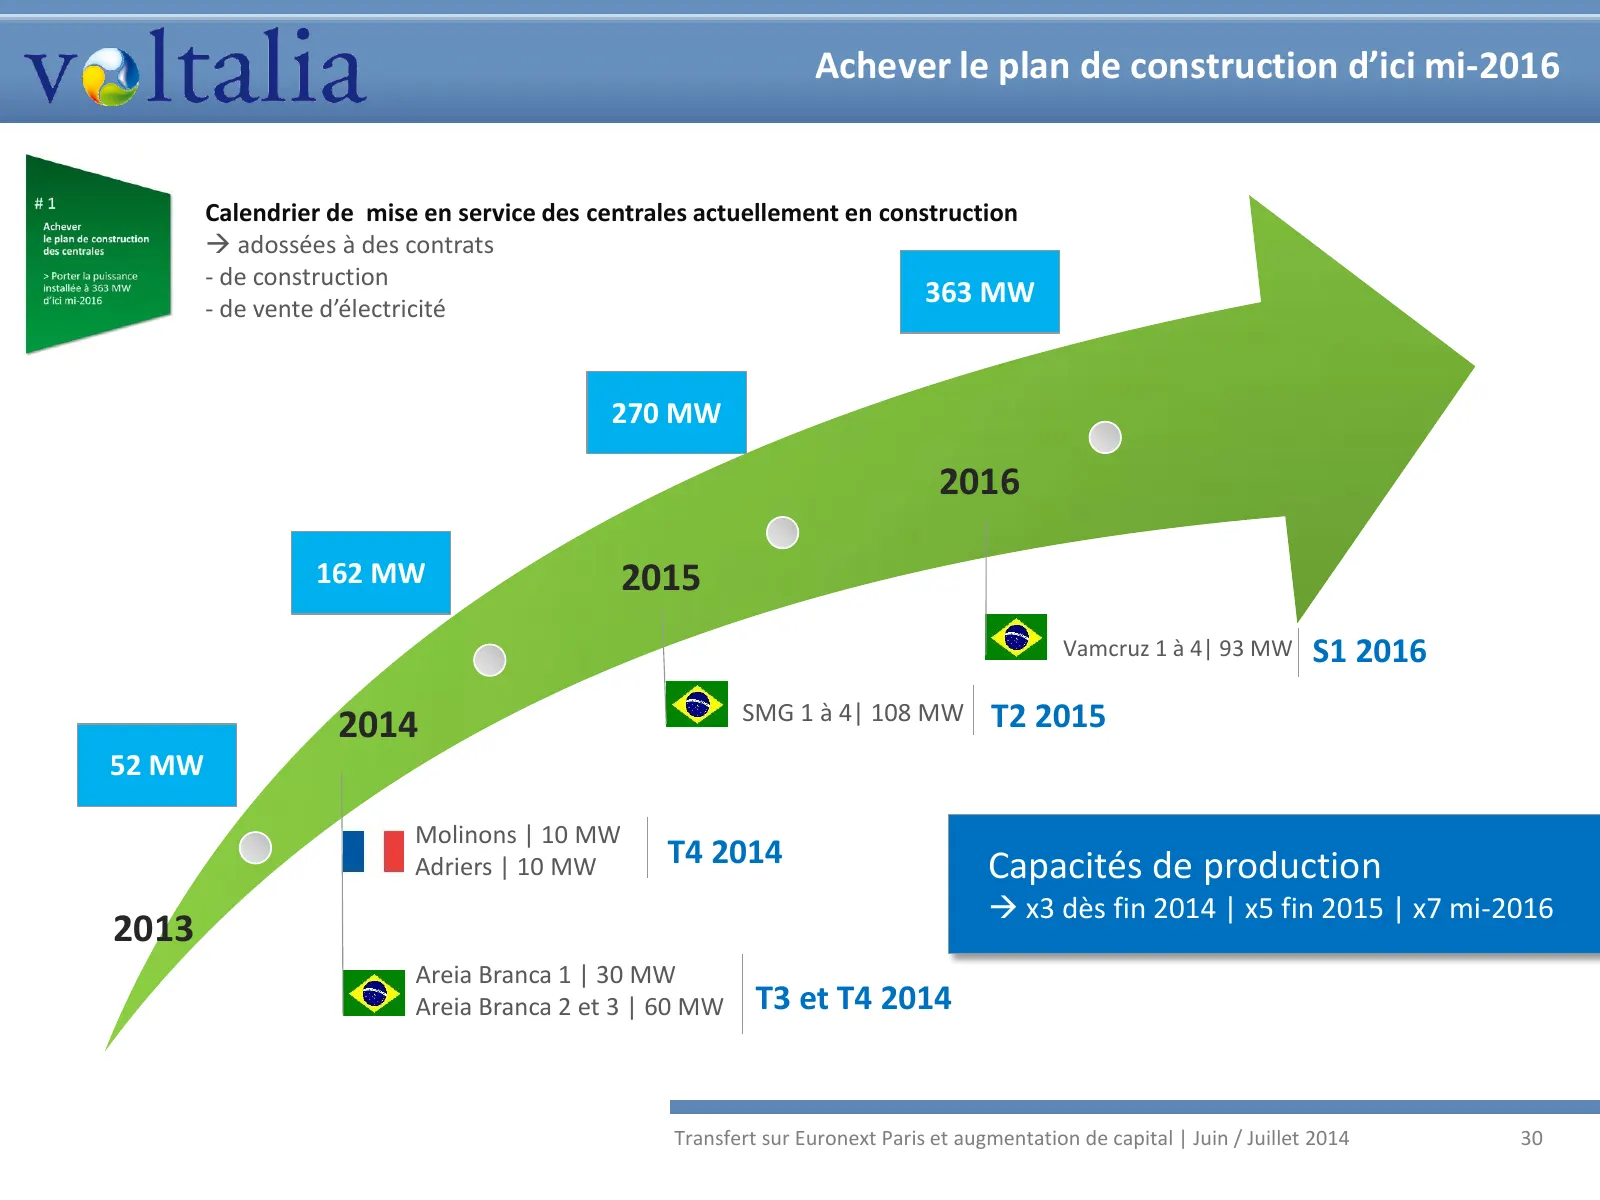
Achever le plan de construction d’ici mi-2016 Calendrier de mise en service des centrales actuellement en construction adossées à des contrats - de construction - de vente d’électricité 363 MW 270 MW 2016 162 MW 2015 Vamcruz 1 à 4| 93 MW S1 2016 2014 SMG 1 à 4| 108 MW T2 2015 52 MW Molinons | 10 M
Slide 31: Un premier semestre 2014 parfaitement en ligne
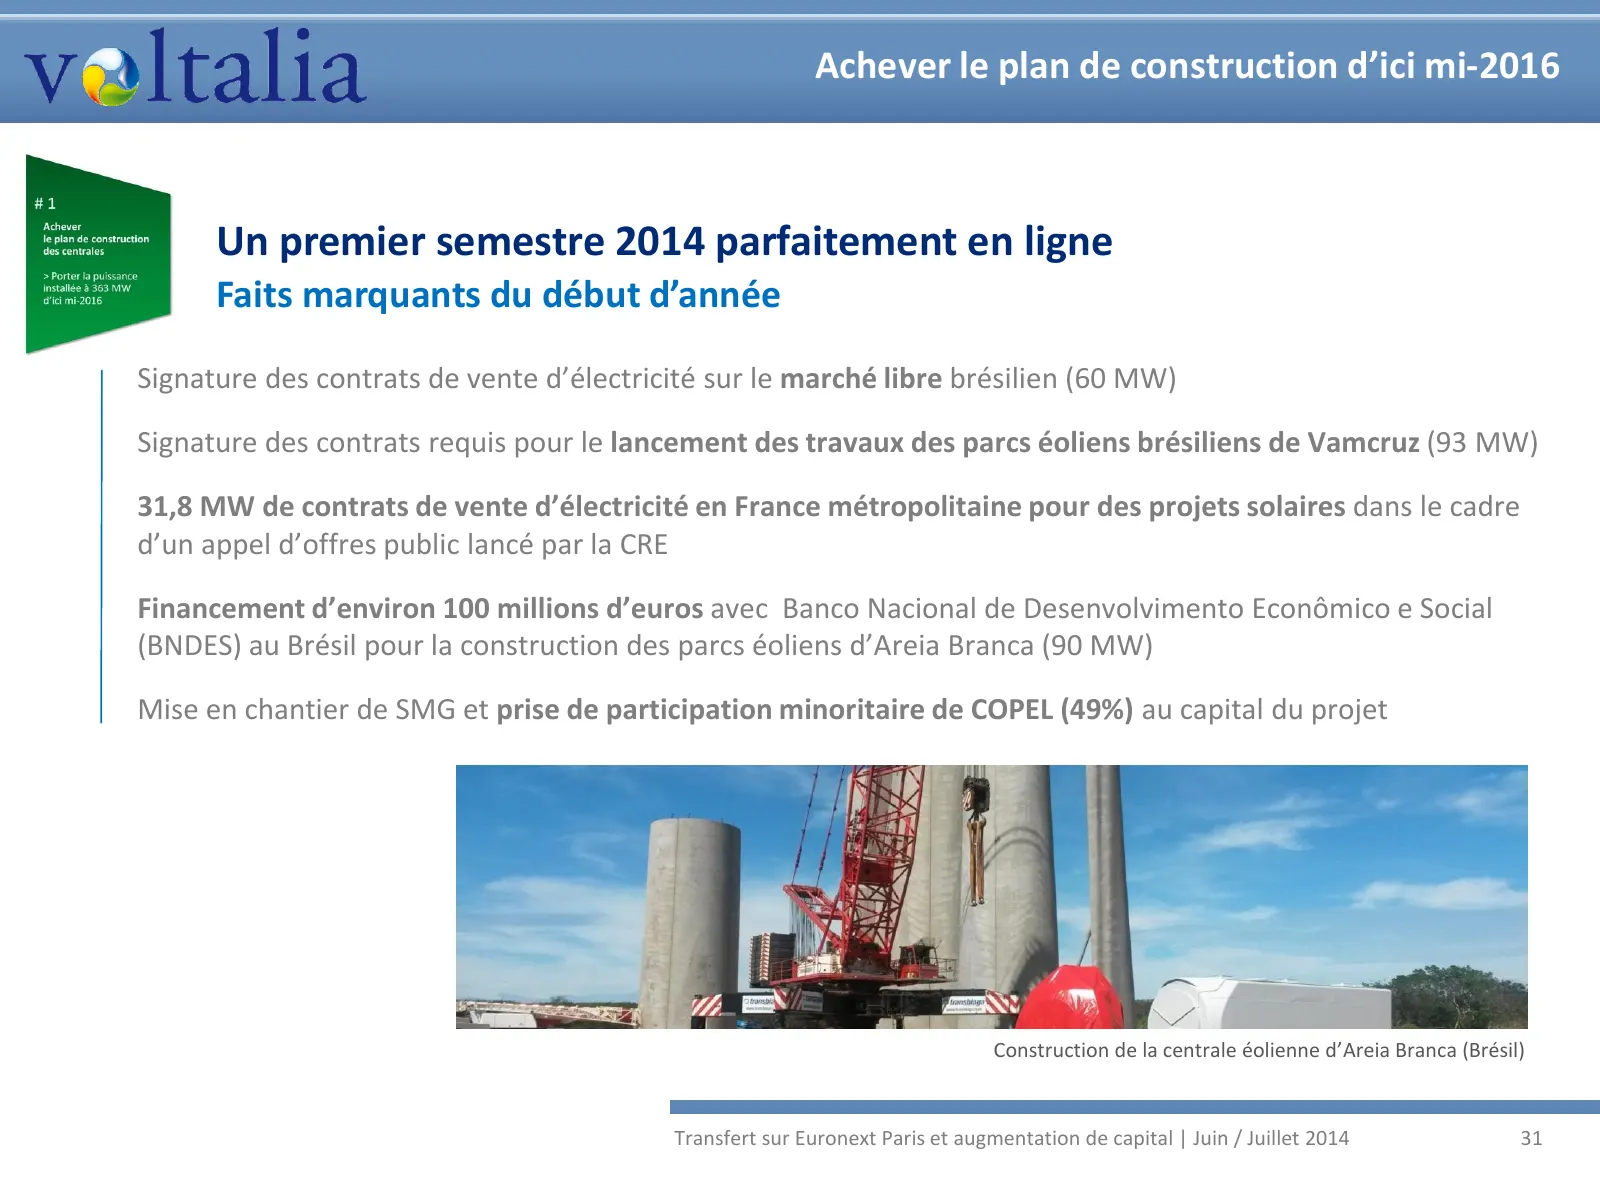
Achever le plan de construction d’ici mi-2016 Un premier semestre 2014 parfaitement en ligne Faits marquants du début d’année Signature des contrats de vente d’électricité sur le marché libre brésilien (60 MW) Signature des contrats requis pour le lancement des travaux des parcs éoliens brésiliens d
Slide 32: Engager de nouveaux projets, au-delà de mi-2016
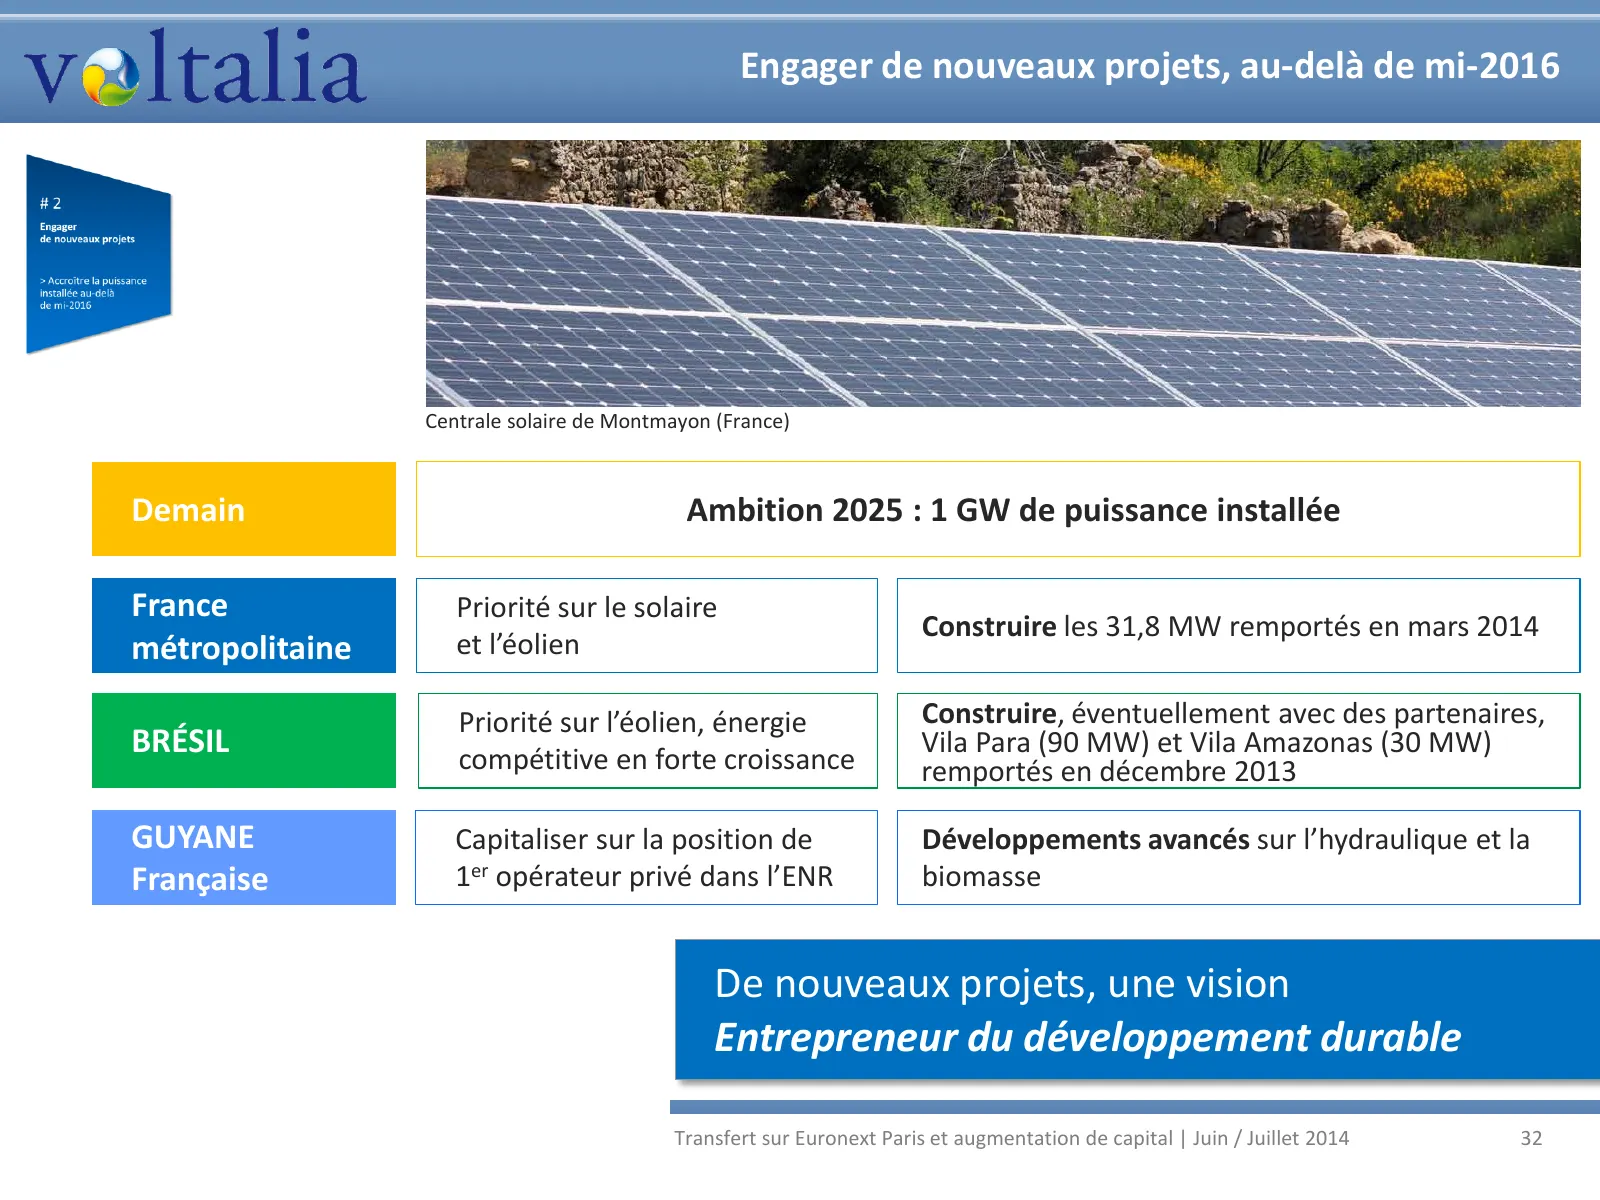
Engager de nouveaux projets, au-delà de mi-2016 Centrale solaire de Montmayon (France) Demain Ambition 2025 : 1 GW de puissance installée France Priorité sur le solaire Construire les 31,8 MW remportés en mars 2014 métropolitaine et l’éolien Priorité sur l’éolien, énergie Construire, éventuellement
Slide 33: Objectifs et modalités de l'opération
Centrale hydraulique de Mana (Guyane française) 5 | Objectifs et modalités de l’opération Transfert sur Euronext Paris et augmentation de capital | Juin / Juillet 2014 33
Slide 34: Utilisation des fonds levés
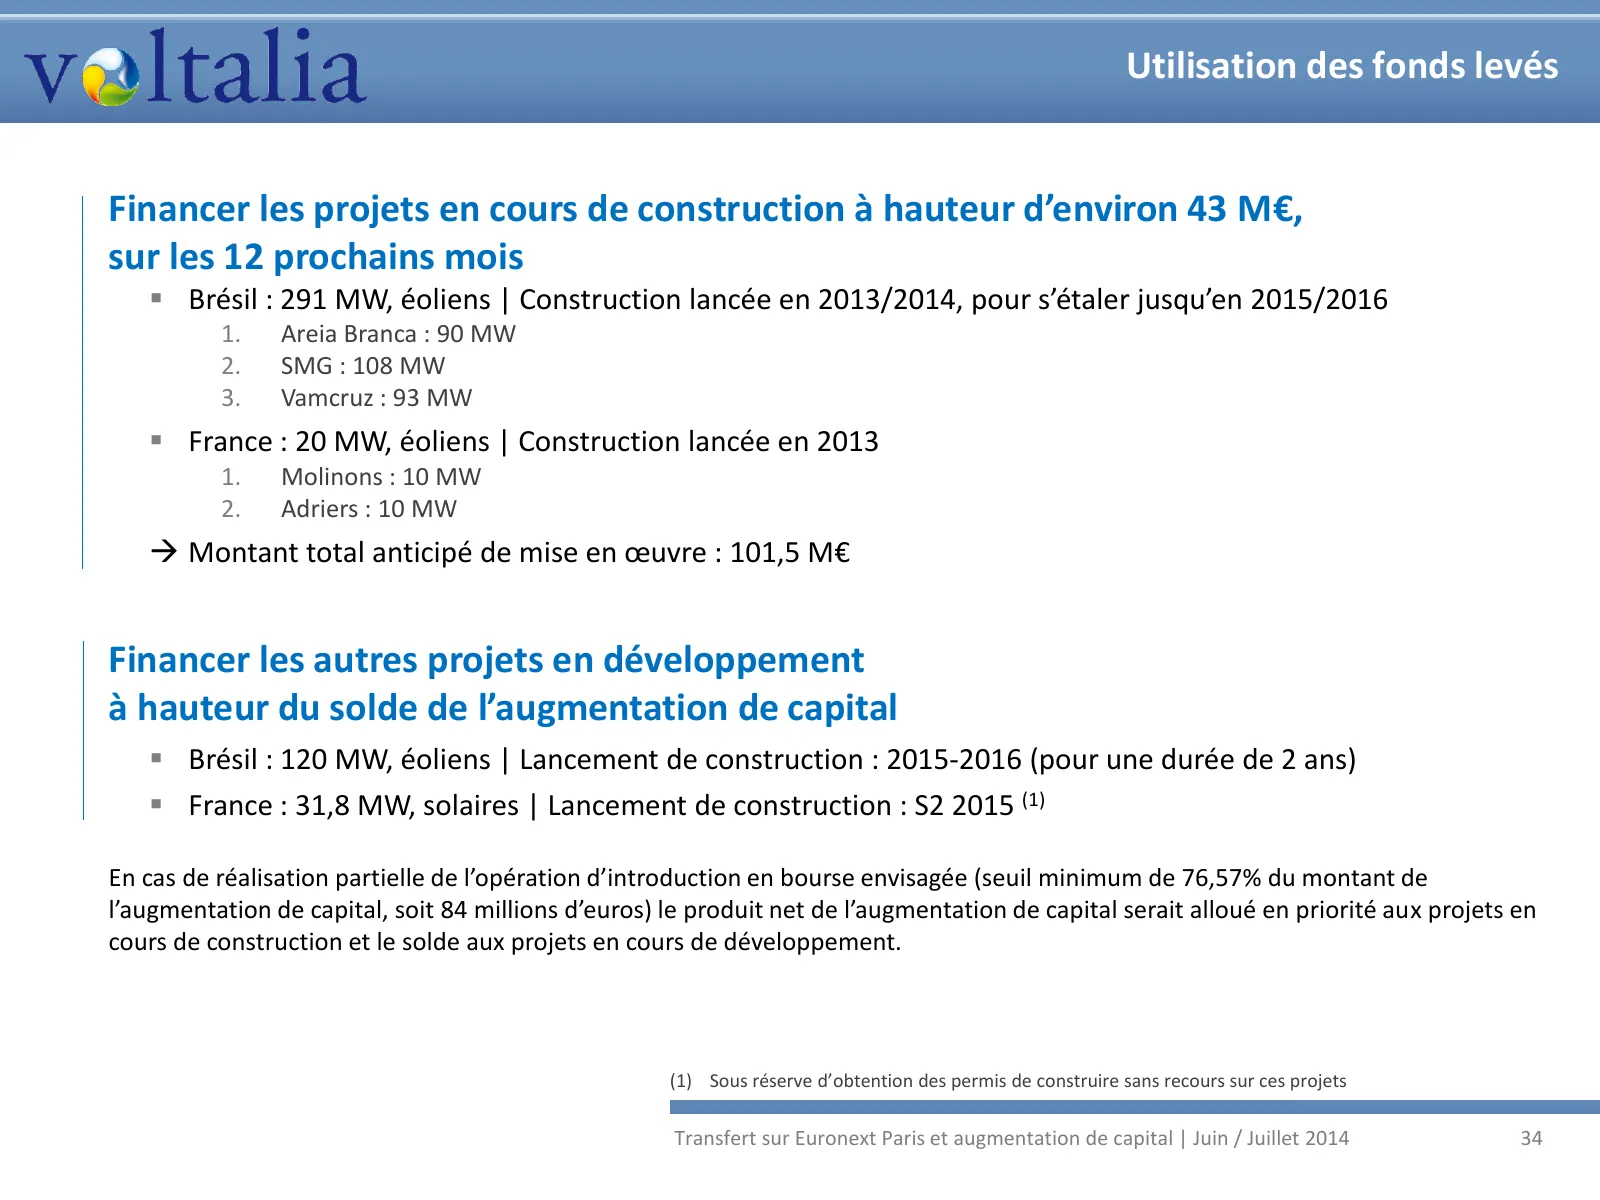
Utilisation des fonds levés Financer les projets en cours de construction à hauteur d’environ 43 M€, sur les 12 prochains mois Brésil : 291 MW, éoliens | Construction lancée en 2013/2014, pour s’étaler jusqu’en 2015/2016 1. Areia Branca : 90 MW 2. SMG : 108 MW 3. Vamcruz : 93 MW France : 20 MW,
Slide 35: Caractéristiques de l'opération (1/2)
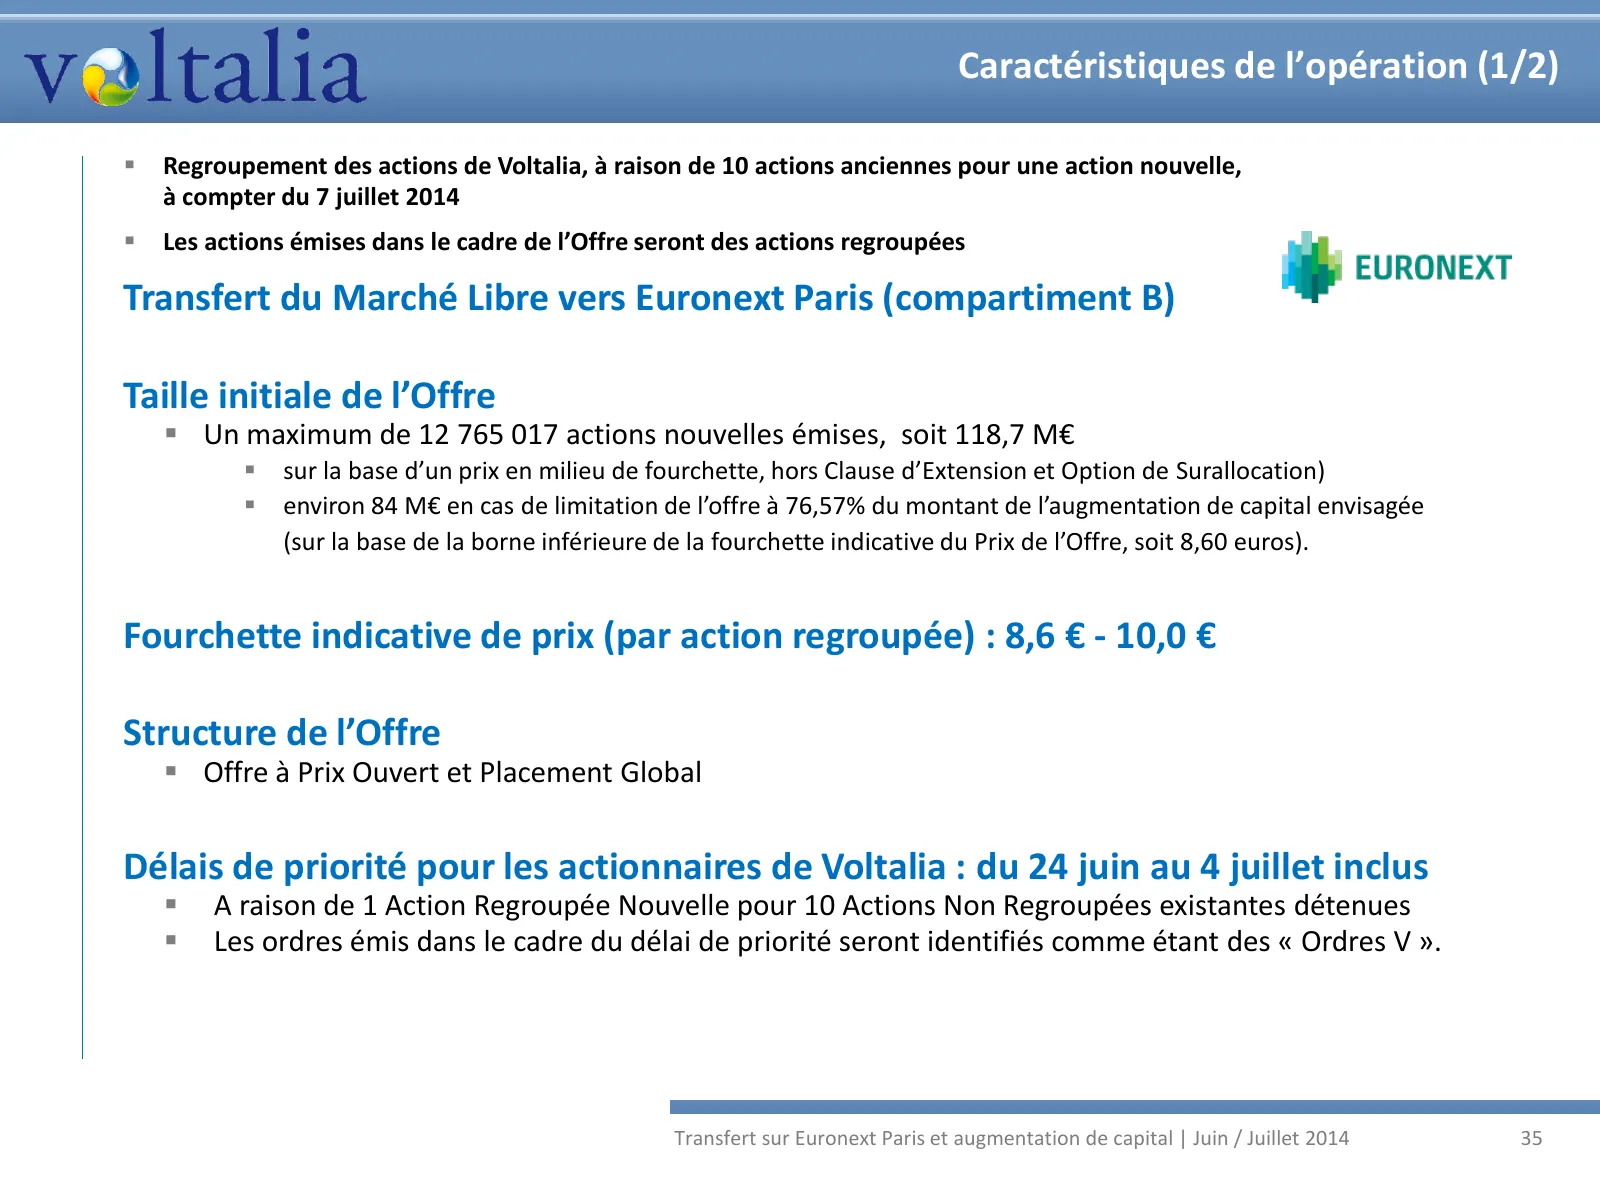
Caractéristiques de l’opération (1/2) Regroupement des actions de Voltalia, à raison de 10 actions anciennes pour une action nouvelle, à compter du 7 juillet 2014 Les actions émises dans le cadre de l’Offre seront des actions regroupées Transfert du Marché Libre vers Euronext Paris (compartiment
Slide 36: Caractéristiques de l'opération (2/2)
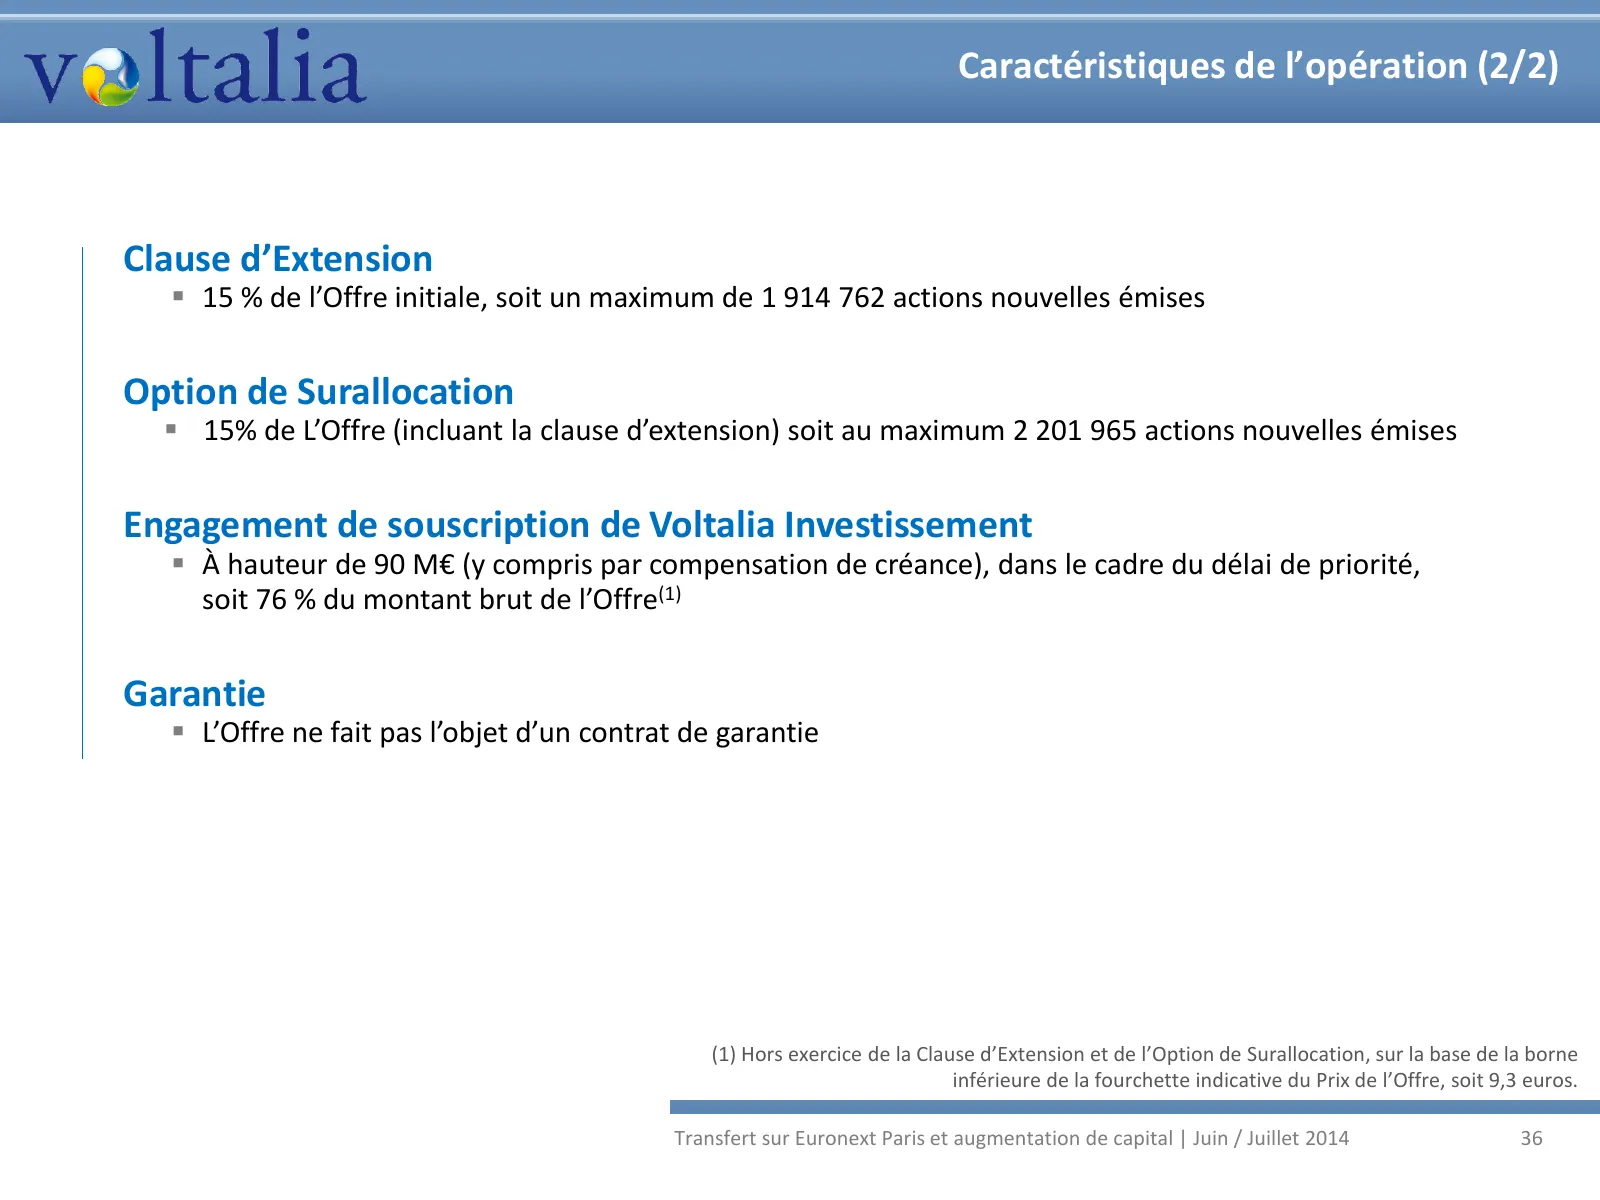
Caractéristiques de l’opération (2/2) Clause d’Extension 15 % de l’Offre initiale, soit un maximum de 1 914 762 actions nouvelles émises Option de Surallocation 15% de L’Offre (incluant la clause d’extension) soit au maximum 2 201 965 actions nouvelles émises Engagement de souscription de Voltal
Slide 37: Répartition du capital après opération
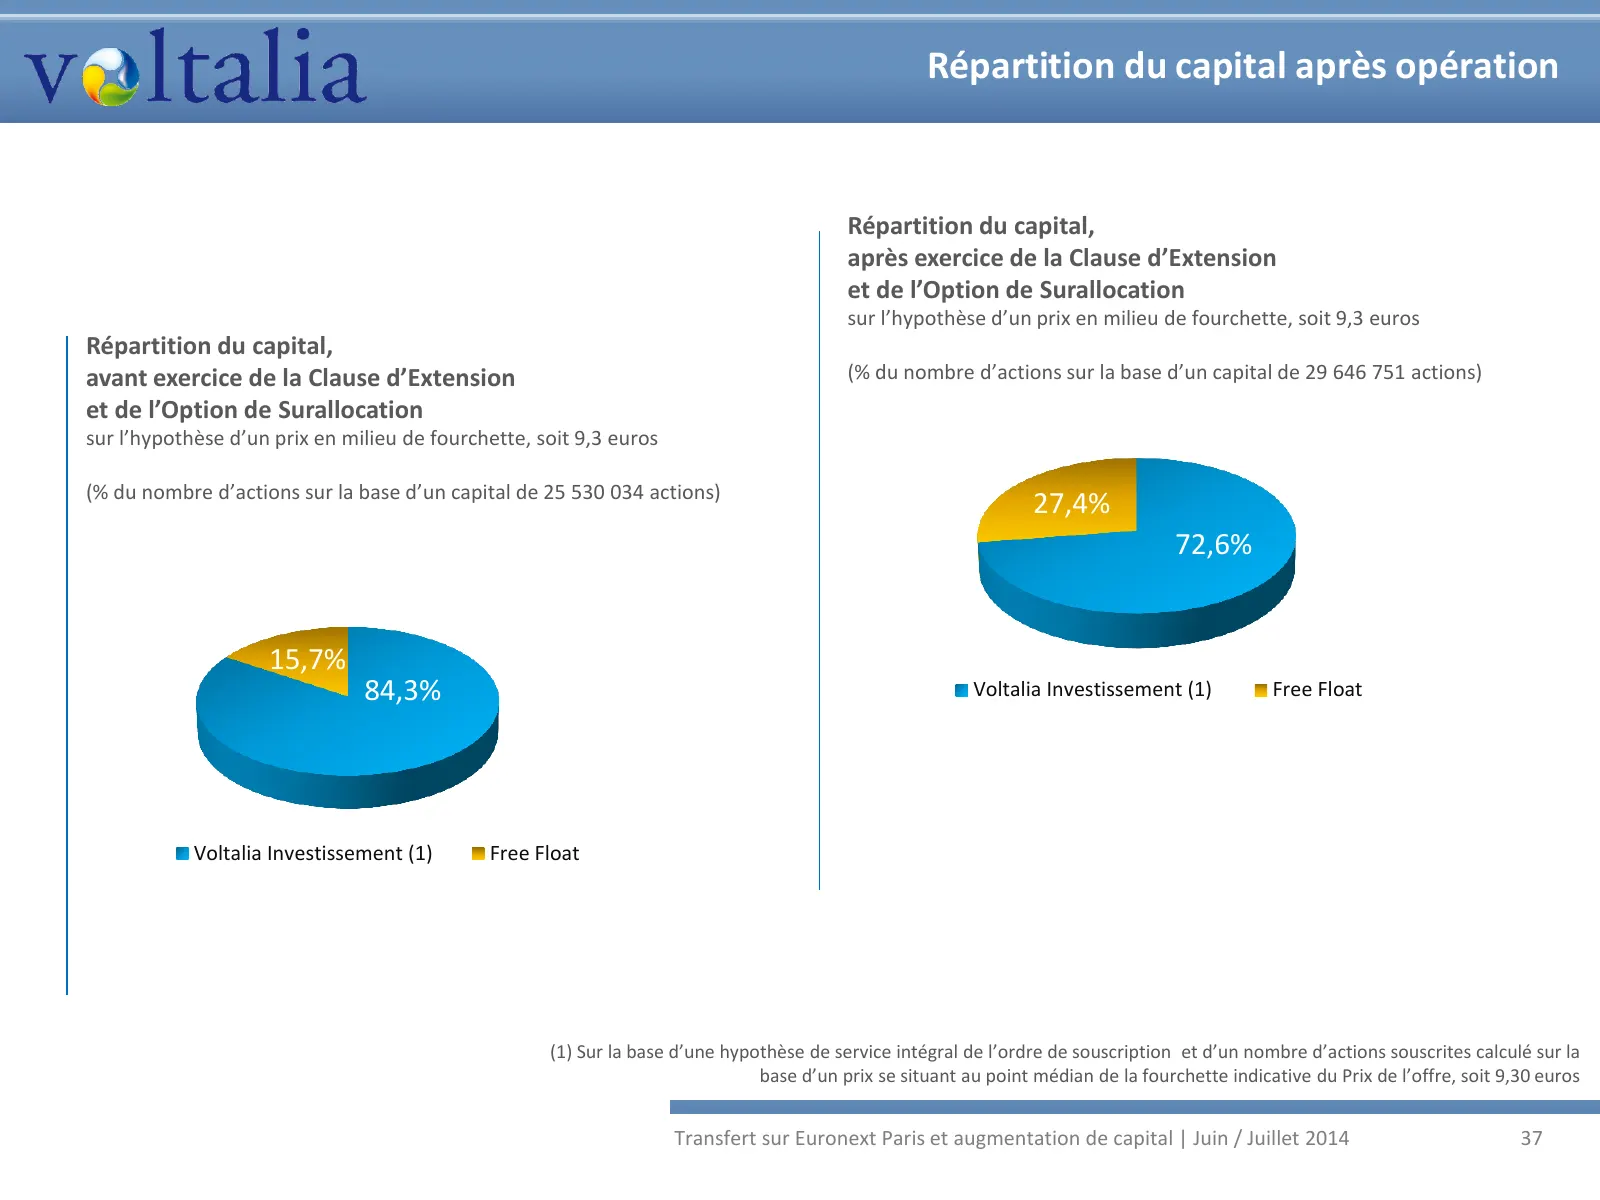
Répartition du capital après opération Répartition du capital, après exercice de la Clause d’Extension et de l’Option de Surallocation sur l’hypothèse d’un prix en milieu de fourchette, soit 9,3 euros Répartition du capital, avant exercice de la Clause d’Extension (% du nombre d’actions sur la base
Slide 38: Calendrier indicatif de l'opération
Calendrier indicatif de l’opération 12 juin Suspension des négociations des actions existantes sur le Marché Libre 22 juin Suspension de l’exercice des bons de souscription de parts de créateur d’entreprise émis par Voltalia 23 juin Visa de l’AMF sur le Prospectus 24 juin Diffusion du commun
Slide 39: Pourquoi investir dans Voltalia ?
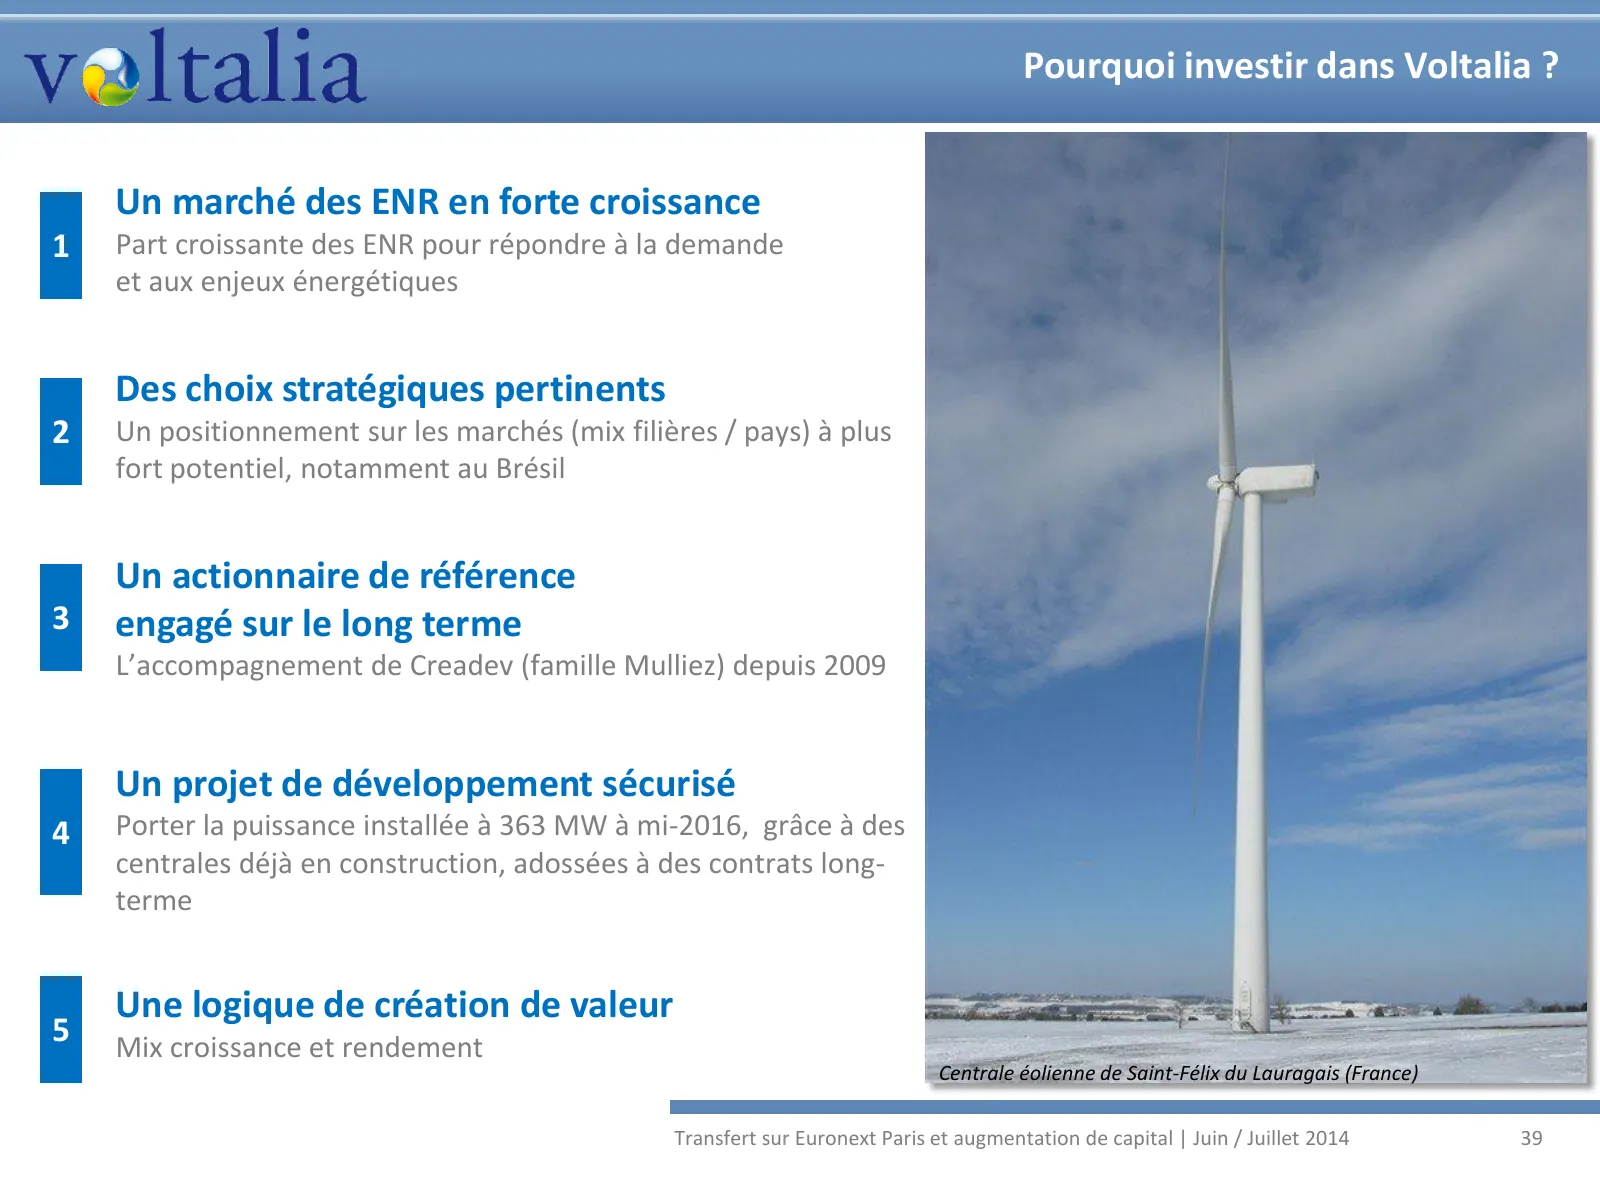
Pourquoi investir dans Voltalia ? Un marché des ENR en forte croissance 1 Part croissante des ENR pour répondre à la demande et aux enjeux énergétiques Des choix stratégiques pertinents 2 Un positionnement sur les marchés (mix filières / pays) à plus fort potentiel, notamment au Brésil Un actionnair
Slide 40: Merci de votre attention
Questions / réponses MERCI DE VOTRE ATTENTION Transfert sur Euronext Paris et augmentation de capital | Juin / Juillet 2014 40
Slide 41: Transfert sur Euronext Paris et augmentation de capital
Transfert sur Euronext Paris et Augmentation de Capital Site investisseurs : www.voltalia.com VOLTALIA| Direction Générale Sébastien Clerc 01 40 88 96 10 ACTIFIN | Relations investisseurs Alexandre Commerot 01 56 88 11 11 voltalia@actifin.fr KABLÉ Communication Finance| Relations presse Anna Casal 0
Slide 42: Annexes
Centrale hydraulique de Mana (Guyane française) Annexes Transfert sur Euronext Paris et augmentation de capital | Juin / Juillet 2014 42
Slide 43: Les filières énergétiques de Voltalia
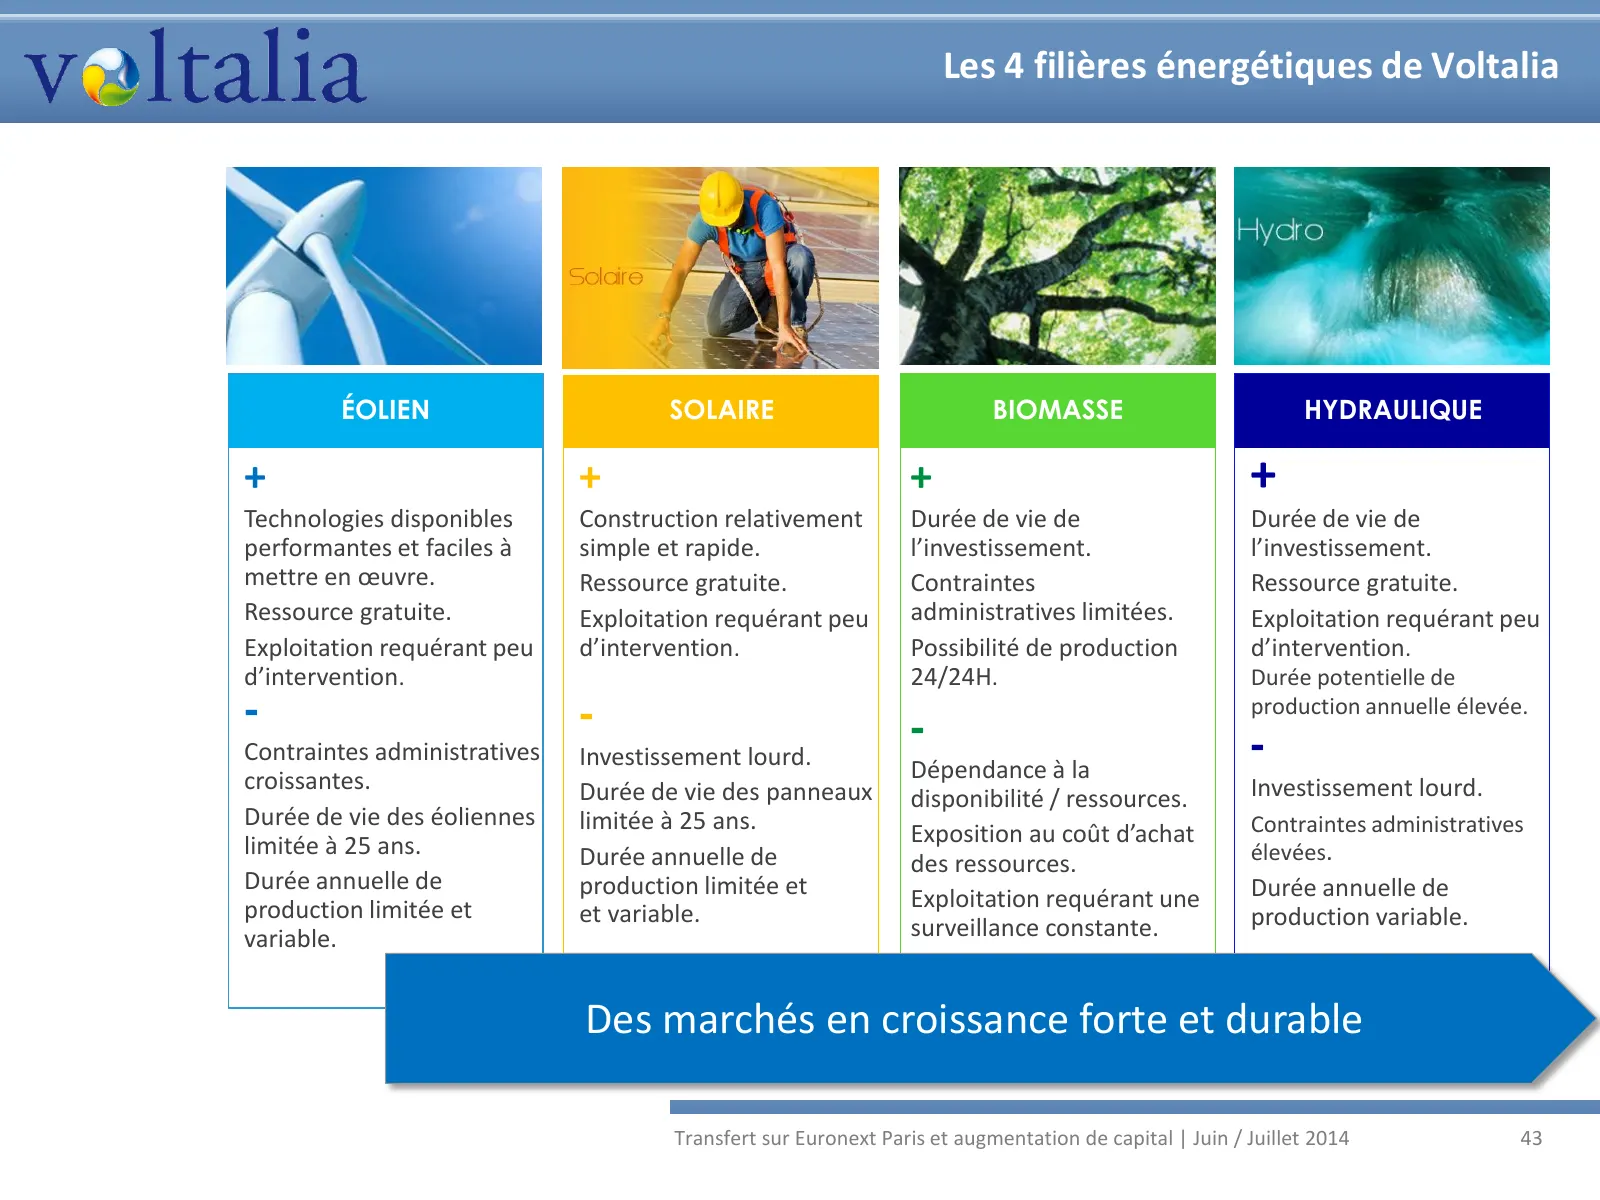
Les 4 filières énergétiques de Voltalia ÉOLIEN PROMOTION SOLAIRE BIOMASSE PROMOTION HYDRAULIQUE + + + + Technologies disponibles Construction relativement Durée de vie de Durée de vie de performantes et faciles à simple et rapide. l’investissement. l’investissement. mettre en œuvre. Ressource gratui
Slide 44: Les positions au Brésil
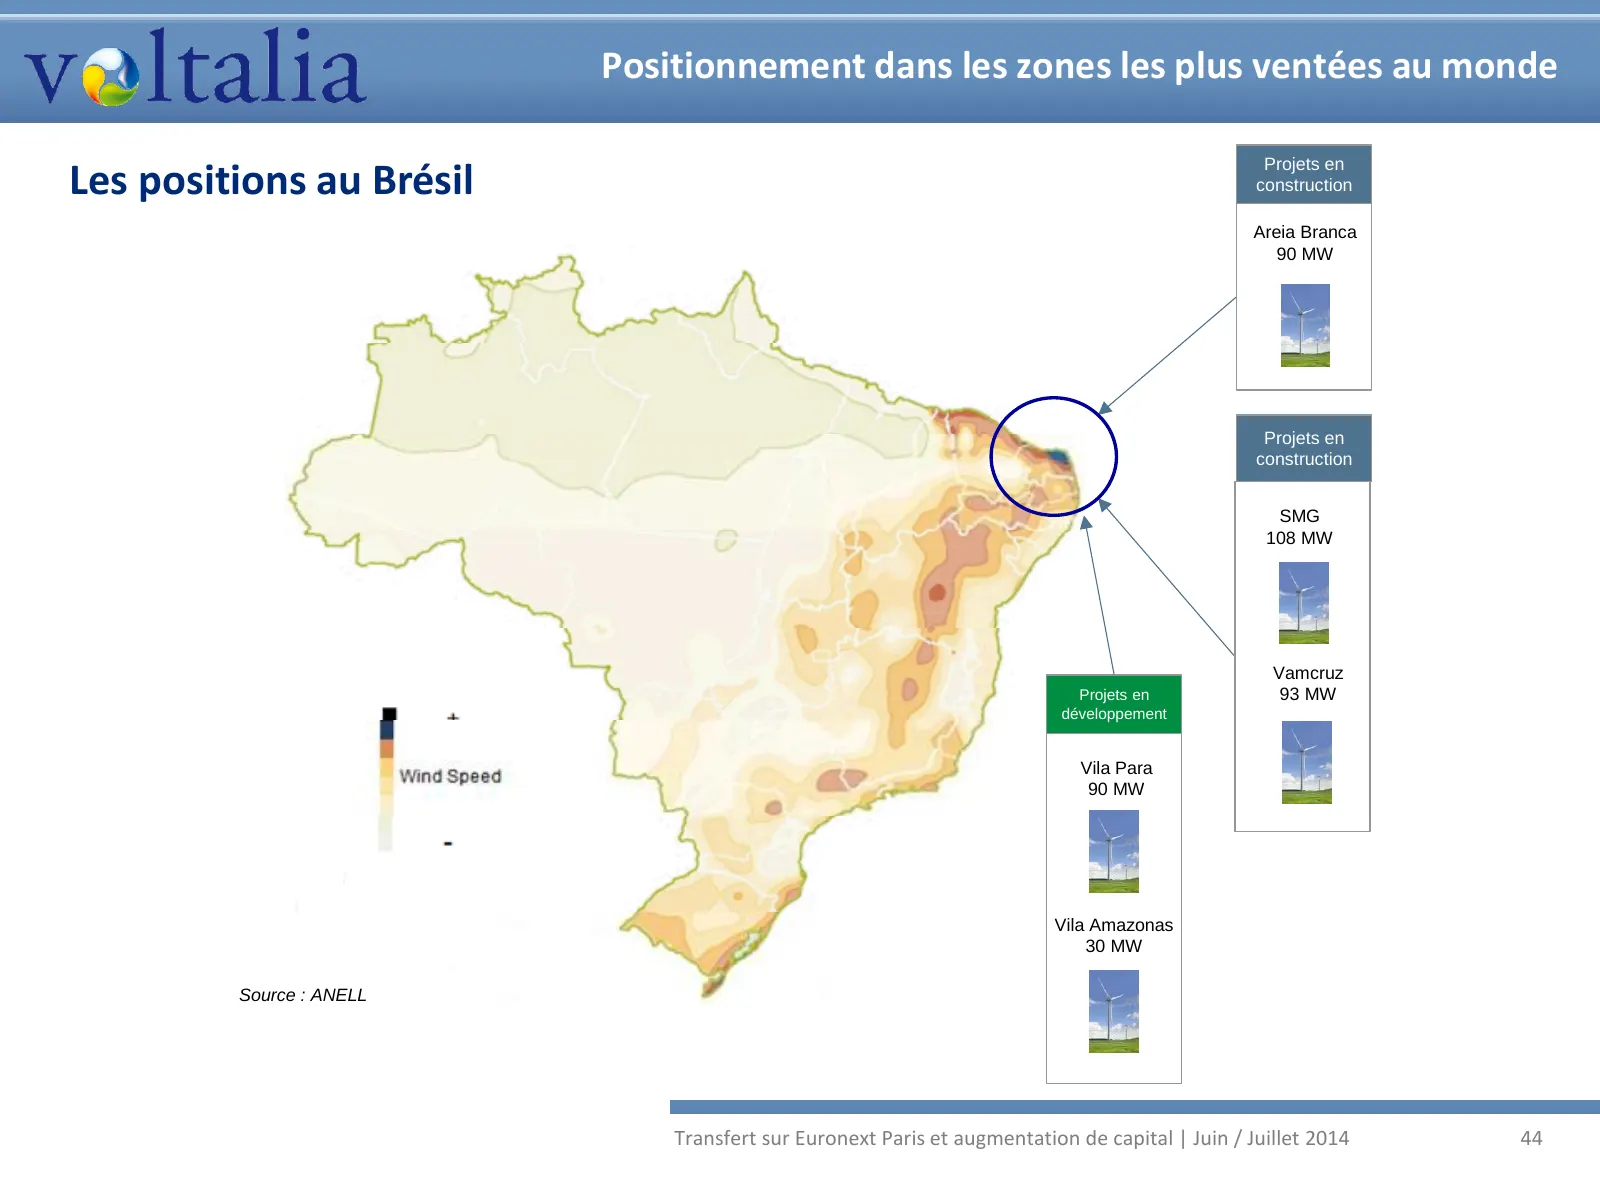
Positionnement dans les zones les plus ventées au monde Projets en Les positions au Brésil construction Areia Branca 90 MW Projets en construction SMG 108 MW Vamcruz Projets en 93 MW développement Vila Para 90 MW Vila Amazonas 30 MW Source : ANELL Transfert sur Euronext Paris et augmentation de capi
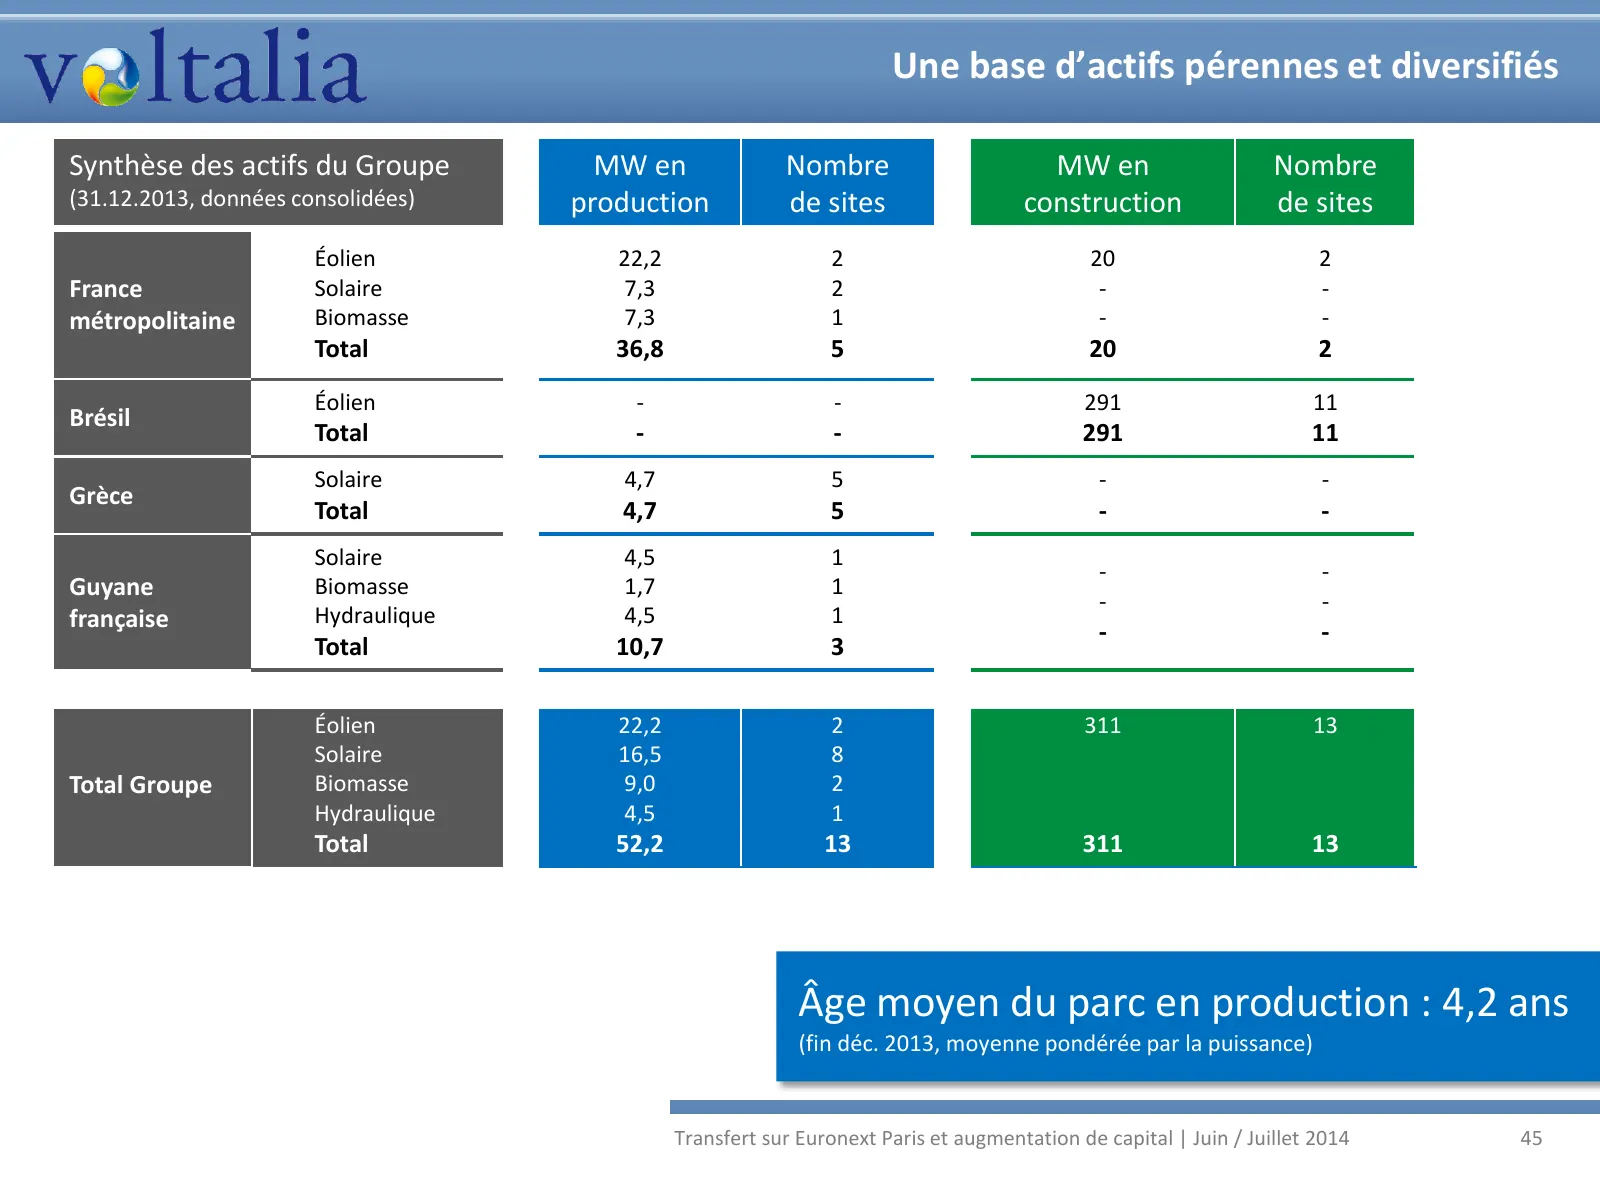
Slide 45: Une base d'actifs pérennes et diversifiés
Une base d’actifs pérennes et diversifiés Synthèse des actifs du Groupe MW en Nombre MW en Nombre (31.12.2013, données consolidées) production de sites construction de sites Éolien 22,2 2 20 2 France Solaire 7,3 2 - - métropolitaine Biomasse 7,3 1 - - Total 36,8 5 20 2 Éolien - - 291 11 Brésil Total
Source: Internet Archive copy of voltalia.com
More decks from Voltalia SA
 Shareholder Meeting (October 2026)21 slides · Oct 9, 2026
 H1 2026 Earnings Presentation43 slides · Sep 3, 2026
 H1 2022 Earnings Presentation39 slides · Sep 28, 2022
 Investor Presentation (November 2018)34 slides · Nov 12, 2018
 Investor Presentation (April 2018)34 slides · Apr 4, 2018
 Investor Presentation (April 2018)34 slides · Apr 4, 2018