Quadient SA · EURONEXT:QDT
Quadient SA — Neopost — H1 2010 Earnings Presentation
47 slides from Quadient SA's earnings presentation, September 2010
Slide 1: Résultats semestriels
2 0 1 0 Résultats semestriels Septembre/Octobre 2010 1
Slide 2: Limitation de responsabilité
LIMITATION DE RESPONSABILITE Déclaration prospective (Safe Harbour) Cette présentation comprend des considérations prospectives (établies conformément aux dispositions du Private Securities Litigation Reform Act de 1995). Par nature, ces considérations comptent une part de risque et d’incertitude. C
Slide 3: 1er semestre 2010
1er SEMESTRE 2010 S1 2010 en perspective Intégration réussie des acquisitions Détail des comptes S1 2010 Tendances dans l’industrie postale Echo-décertification Conclusion 3
Slide 4: S1 2010 en perspective
v" a * oe S1 2010 EN PERSPECTIVE neopost“
Slide 5: Neopost aujourd'hui
NEOPOST AUJOURD’HUI Le challenger du marché de solutions de traitement du courrier… #2 mondial avec 25% de part de marché Une culture de l’innovation La R&D représente 4 à 5% du CA 5 500 salariés 800 000 clients Une organisation décentralisée : présence directe dans 18 pays 3 centres d
Slide 6: Forte résilience durant la récession
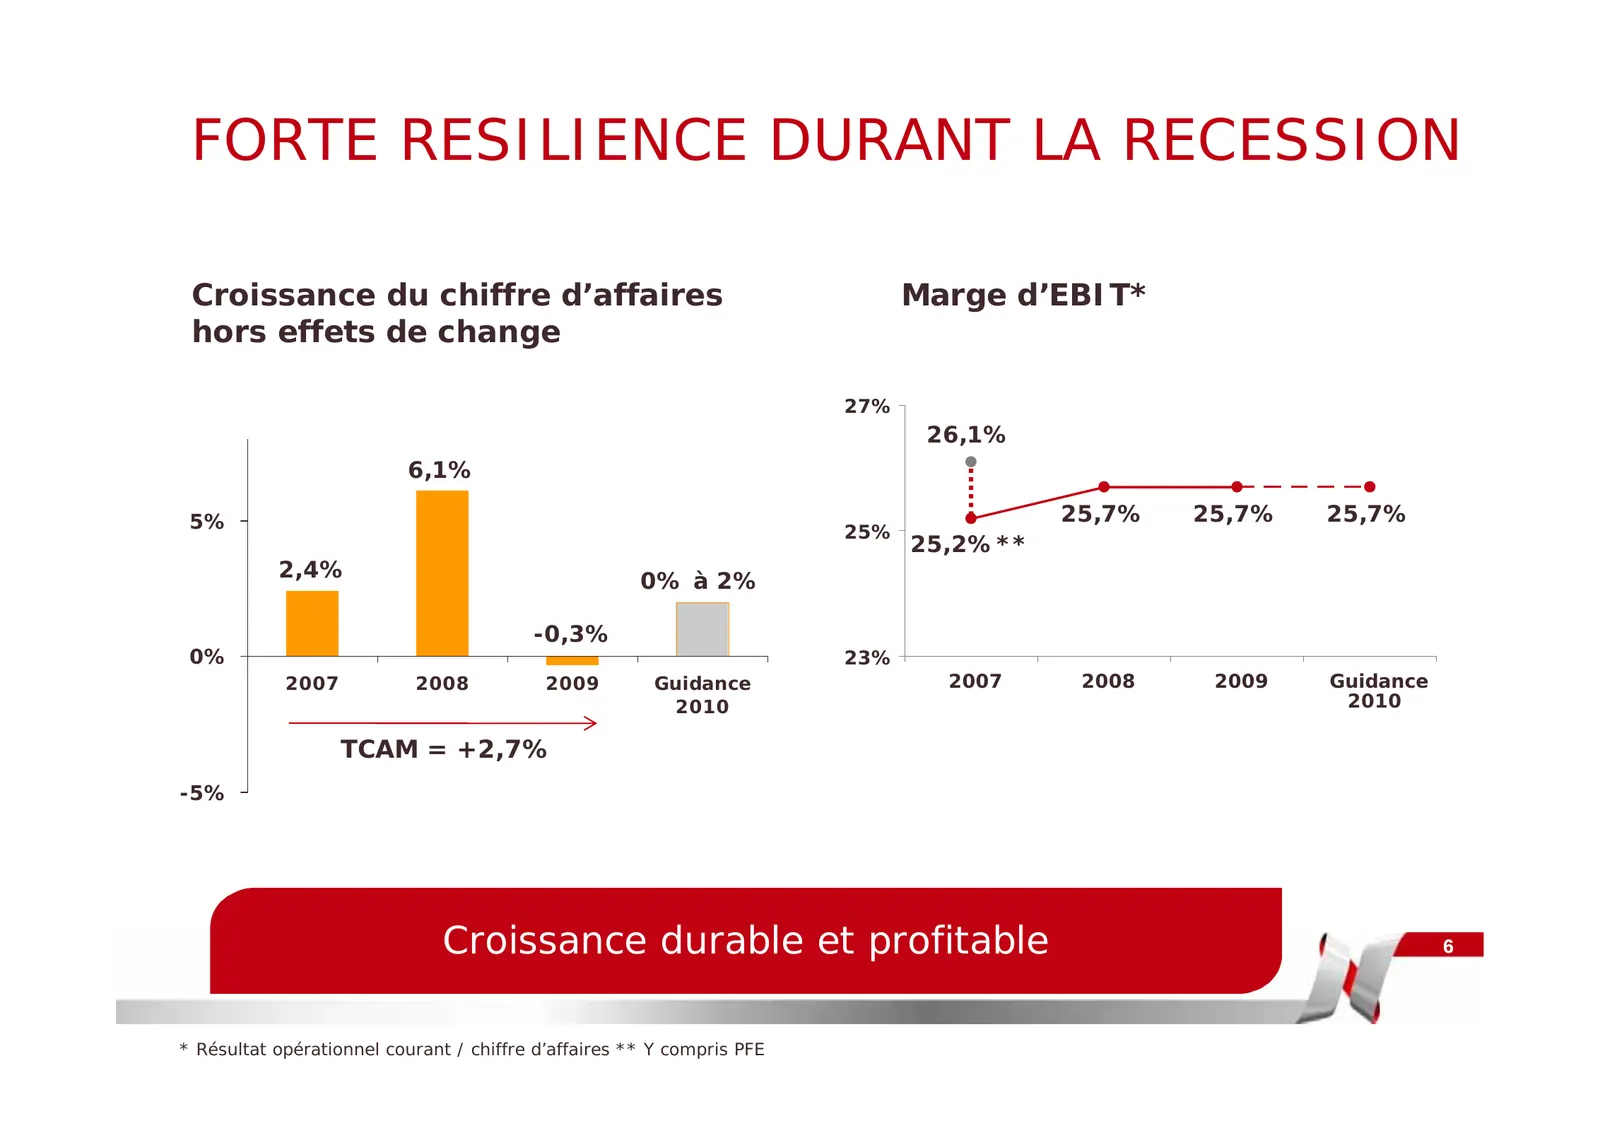
FORTE RESILIENCE DURANT LA RECESSION Croissance du chiffre d’affaires Marge d’EBIT* hors effets de change 27% 26,1% 6,1% 5% 25,7% 25,7% 25,7% 25% 25,2%** 2,4% 0% à 2% -0,3% 0% 23% 2007 2008 2009 Guidance 2007 2008 2009 Guidance 2010 2010 TCAM = +2,7% -5% Croissance durable et profitable 6 * Résultat
Slide 7: Amélioration continue du modèle durant la récession
AMELIORATION CONTINUE DU MODELE DURANT LA RECESSION Lancements réussis de produits R&D = 4 à 5% du chiffre d’affaires Machines à affranchir : d’ici fin 2010, gamme renouvelée à 100% en 2 ans Plieuses/inséreuses : d’ici fin 2010, gamme renouvelée à 50% en 2 ans Développement des revenus récurre
Slide 8: Intégration réussie des acquisitions
INTEGRATION REUSSIE DES ACQUISITIONS 8
Slide 9: Acquisition de PFE
ACQUISITION DE PFE Mars 2008 Acquisition la plus significative depuis 2002 Centre de R&D et de production basé au Royaume-Uni Produits de qualité, bien positionnés avec un accès au marché limité 480 employés Un leader du marché des plieuses/inséreuses de production Segment de marché sur le
Slide 10: Intégration rapide de PFE
INTEGRATION RAPIDE DE PFE Intégration des réseaux de distribution Alignement des réseaux PFE sur les réseaux de Neopost Produits PFE intégrés de manière croissante à la distribution Optimisation industrielle et logistique Mise en commun des fournisseurs Rationalisation des centres de product
Slide 11: Systèmes de gestion de documents
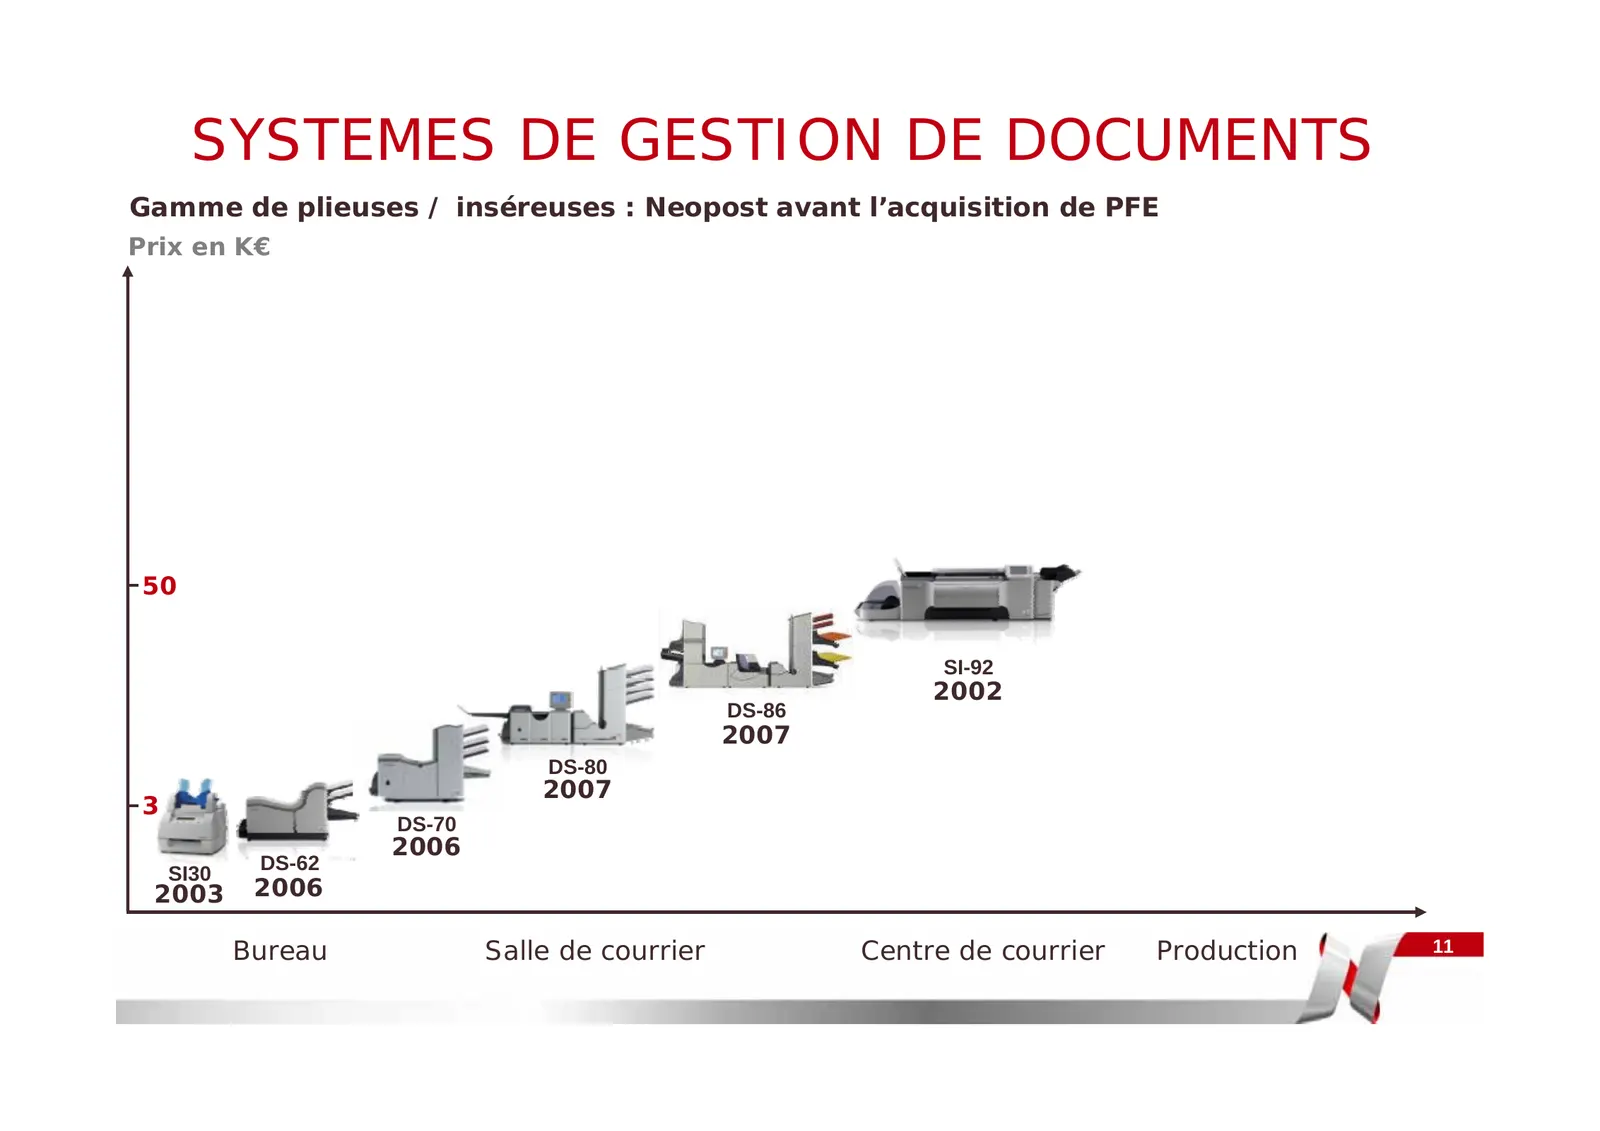
SYSTEMES DE GESTION DE DOCUMENTS Gamme de plieuses / inséreuses : Neopost avant l’acquisition de PFE Prix en K€ 50 SI-92 2002 DS-86 2007 DS-80 2007 3 DS-70 2006 SI30 DS-62 2003 2006 Bureau Salle de courrier Centre de courrier Production 11
Slide 12: Systèmes de gestion de documents
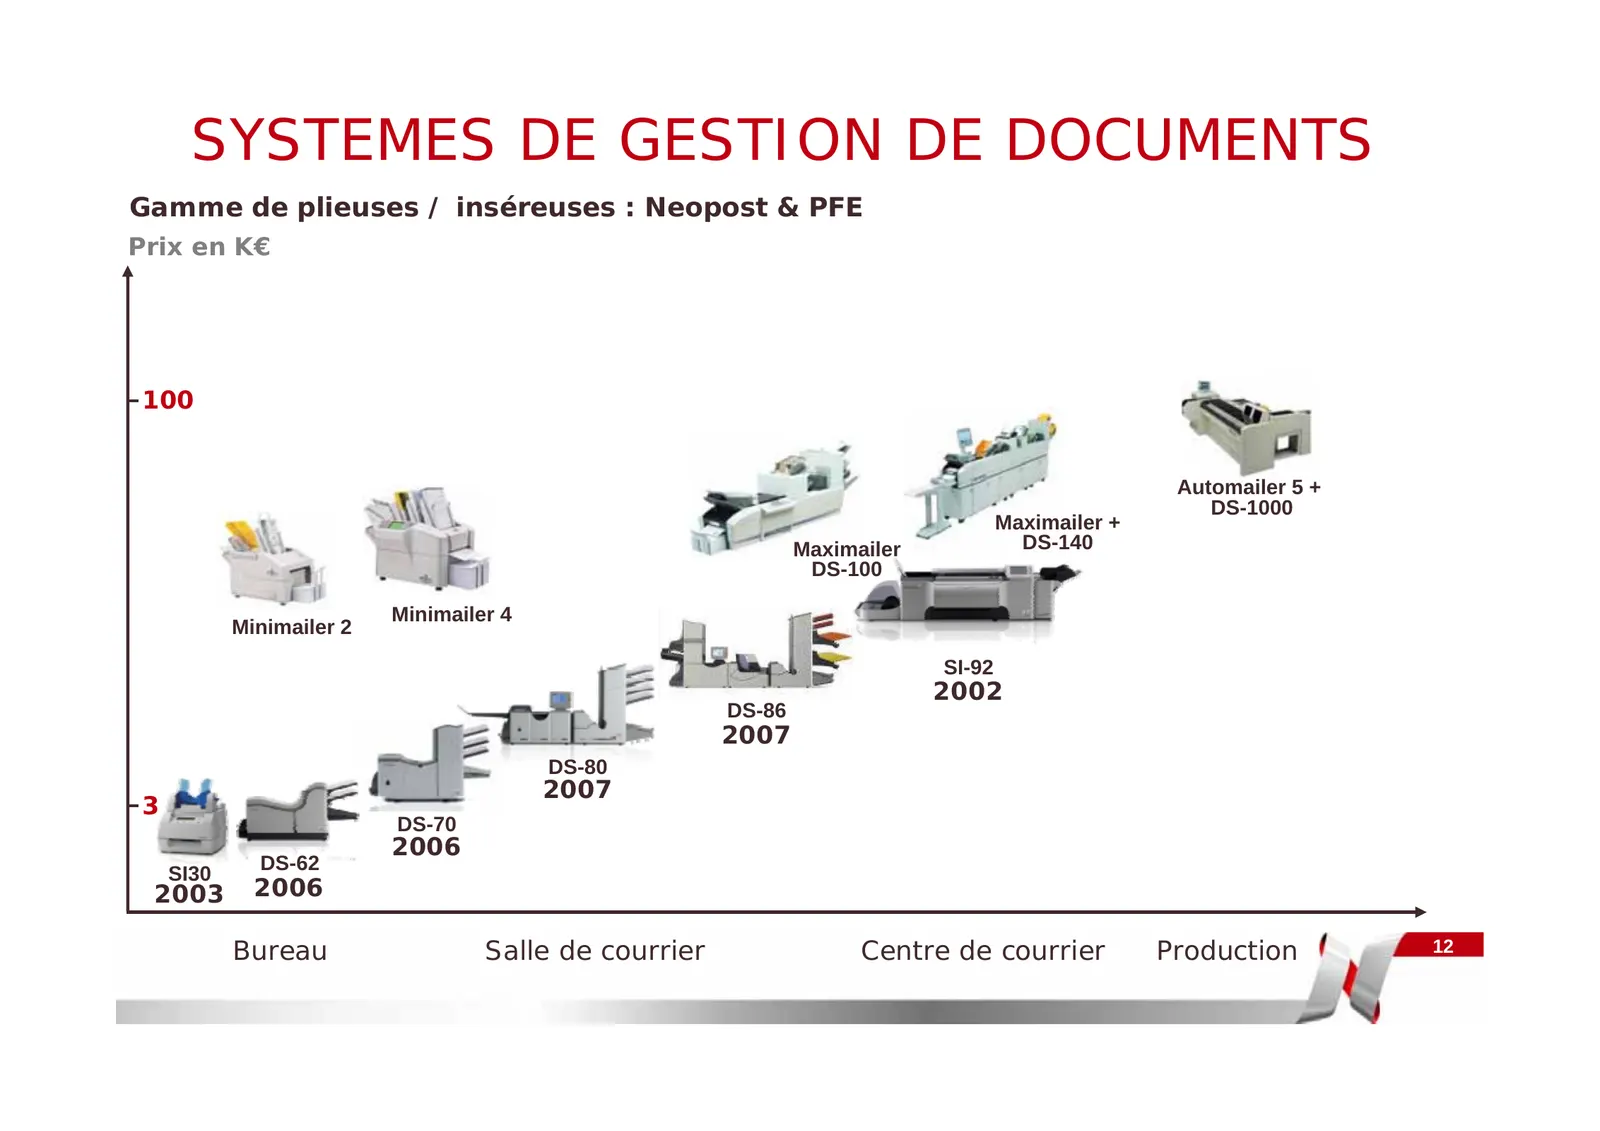
SYSTEMES DE GESTION DE DOCUMENTS Gamme de plieuses / inséreuses : Neopost & PFE Prix en K€ 100 Automailer 5 + DS-1000 Maximailer + Maximailer DS-140 DS-100 Minimailer 4 Minimailer 2 SI-92 2002 DS-86 2007 DS-80 2007 3 DS-70 2006 SI30 DS-62 2003 2006 Bureau Salle de courrier Centre de courrier Product
Slide 13: Systèmes de gestion de documents
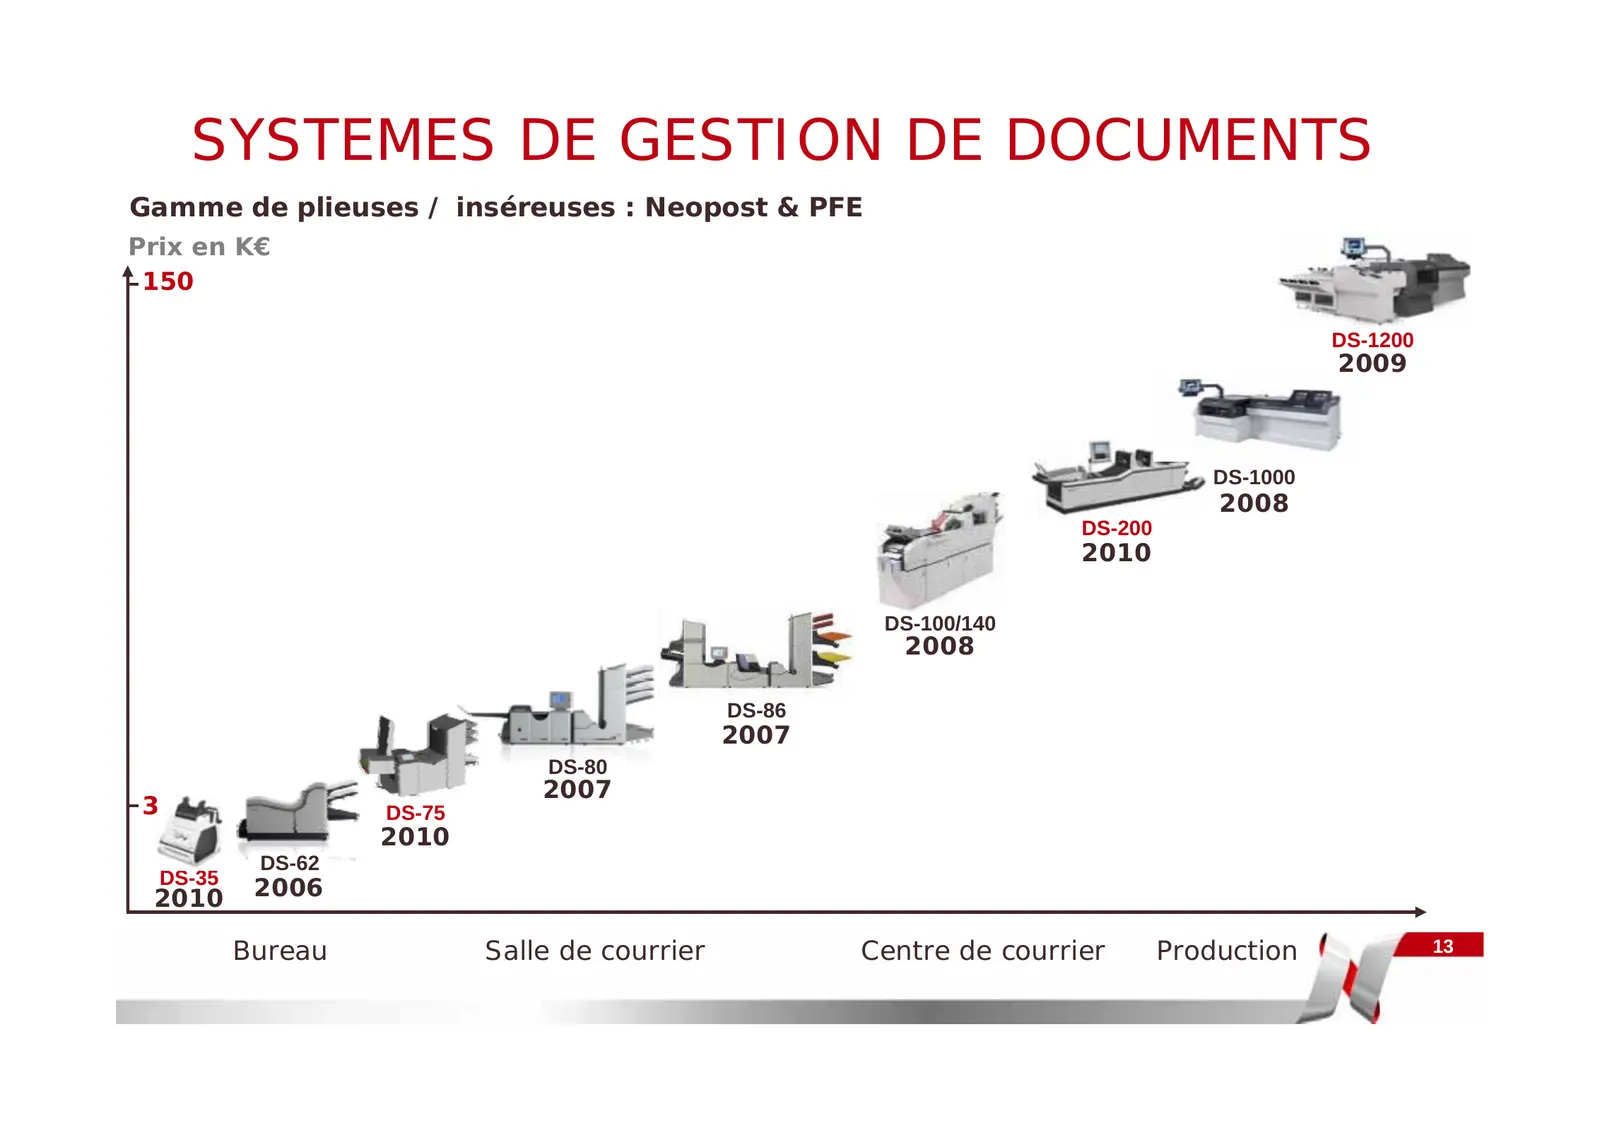
SYSTEMES DE GESTION DE DOCUMENTS Gamme de plieuses / inséreuses : Neopost & PFE Prix en K€ 150 DS-1200 2009 DS-1000 2008 DS-200 2010 DS-100/140 2008 DS-86 2007 DS-80 2007 3 DS-75 2010 DS-62 DS-35 2010 2006 Bureau Salle de courrier Centre de courrier Production 13
Slide 14: Point sur PFE
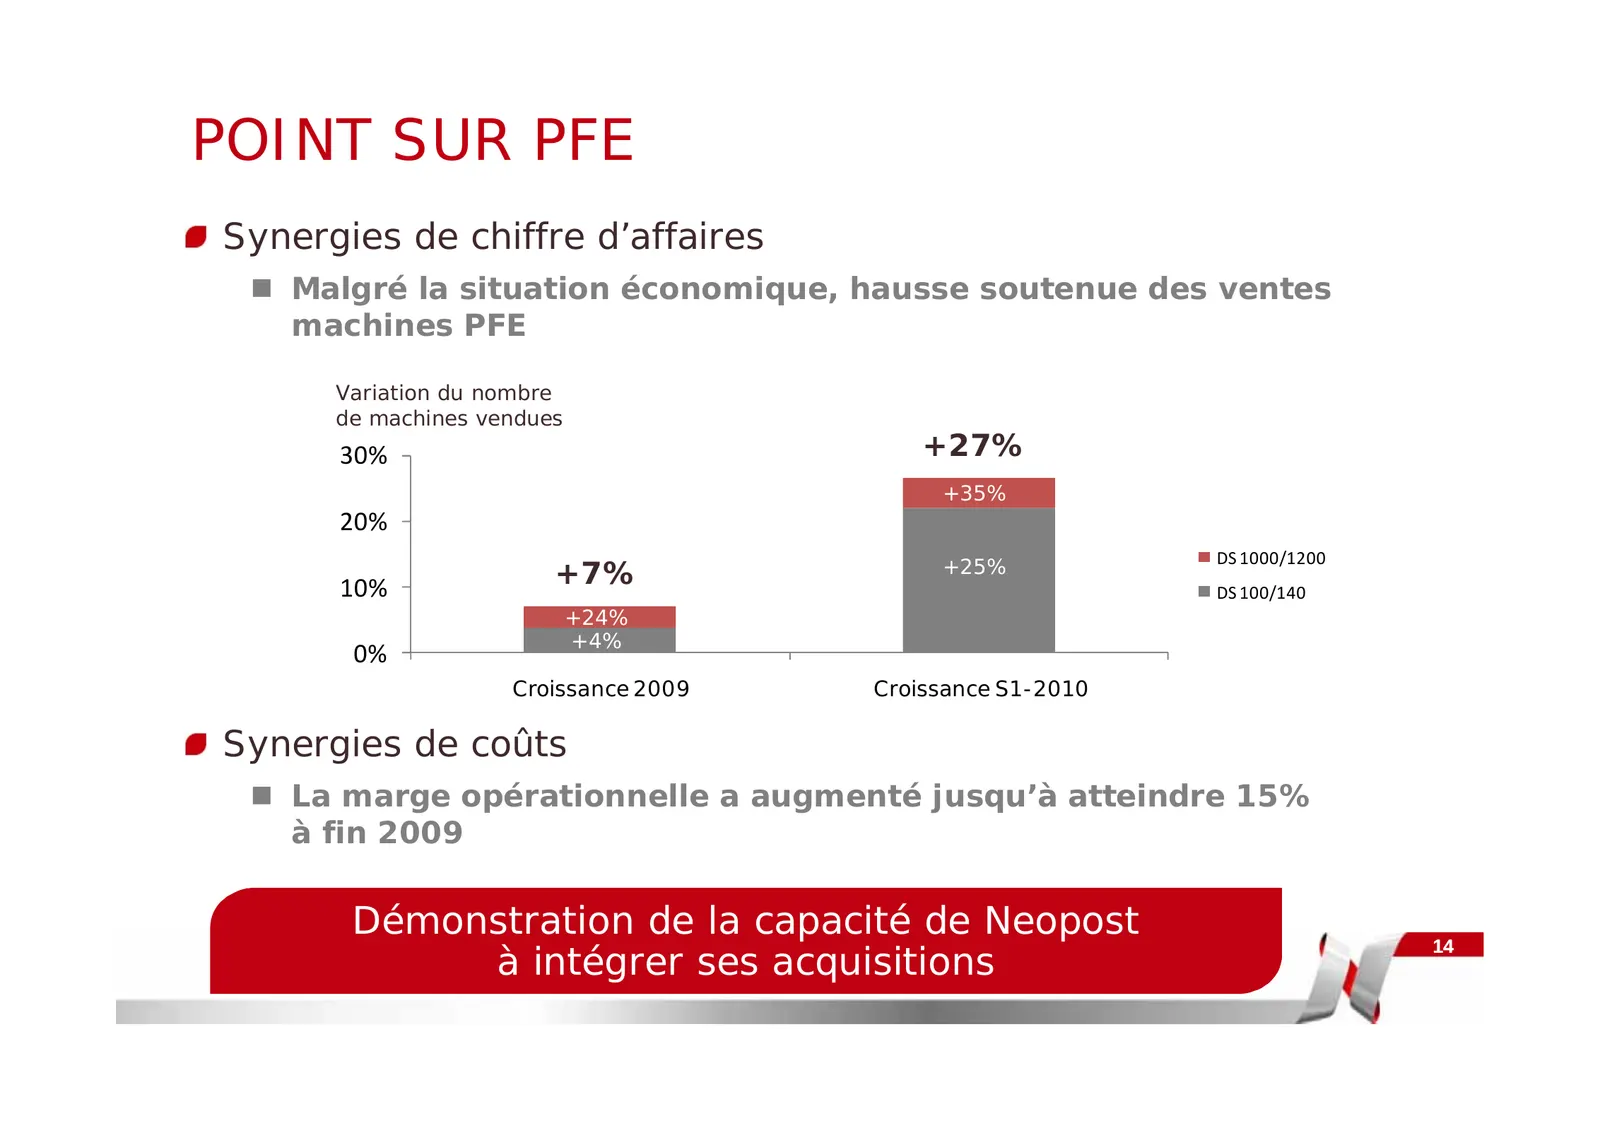
POINT SUR PFE Synergies de chiffre d’affaires Malgré la situation économique, hausse soutenue des ventes machines PFE Variation du nombre de machines vendues 30% +27% +35% 20% DS 1000/1200 +7% +25% 10% DS 100/140 +24% +4% 0% Croissance 2009 Croissance S1-2010 Synergies de coûts La marge opératio
Slide 15: Point sur Satori
POINT SUR SATORI Acquise en septembre 2009 Société de logiciels US basée à Seattle Spécialisée dans le nettoyage d’adresses et pré-tri du courrier Forte proportion de revenus récurrents Développement de synergies de ventes grâce aux ventes croisées dans les réseaux de distribution Neopost (US,
Slide 16: Détails des comptes S1 2010
DETAILS DES COMPTES S1 2010 16
Slide 17: Chiffre d'affaires S1 2010
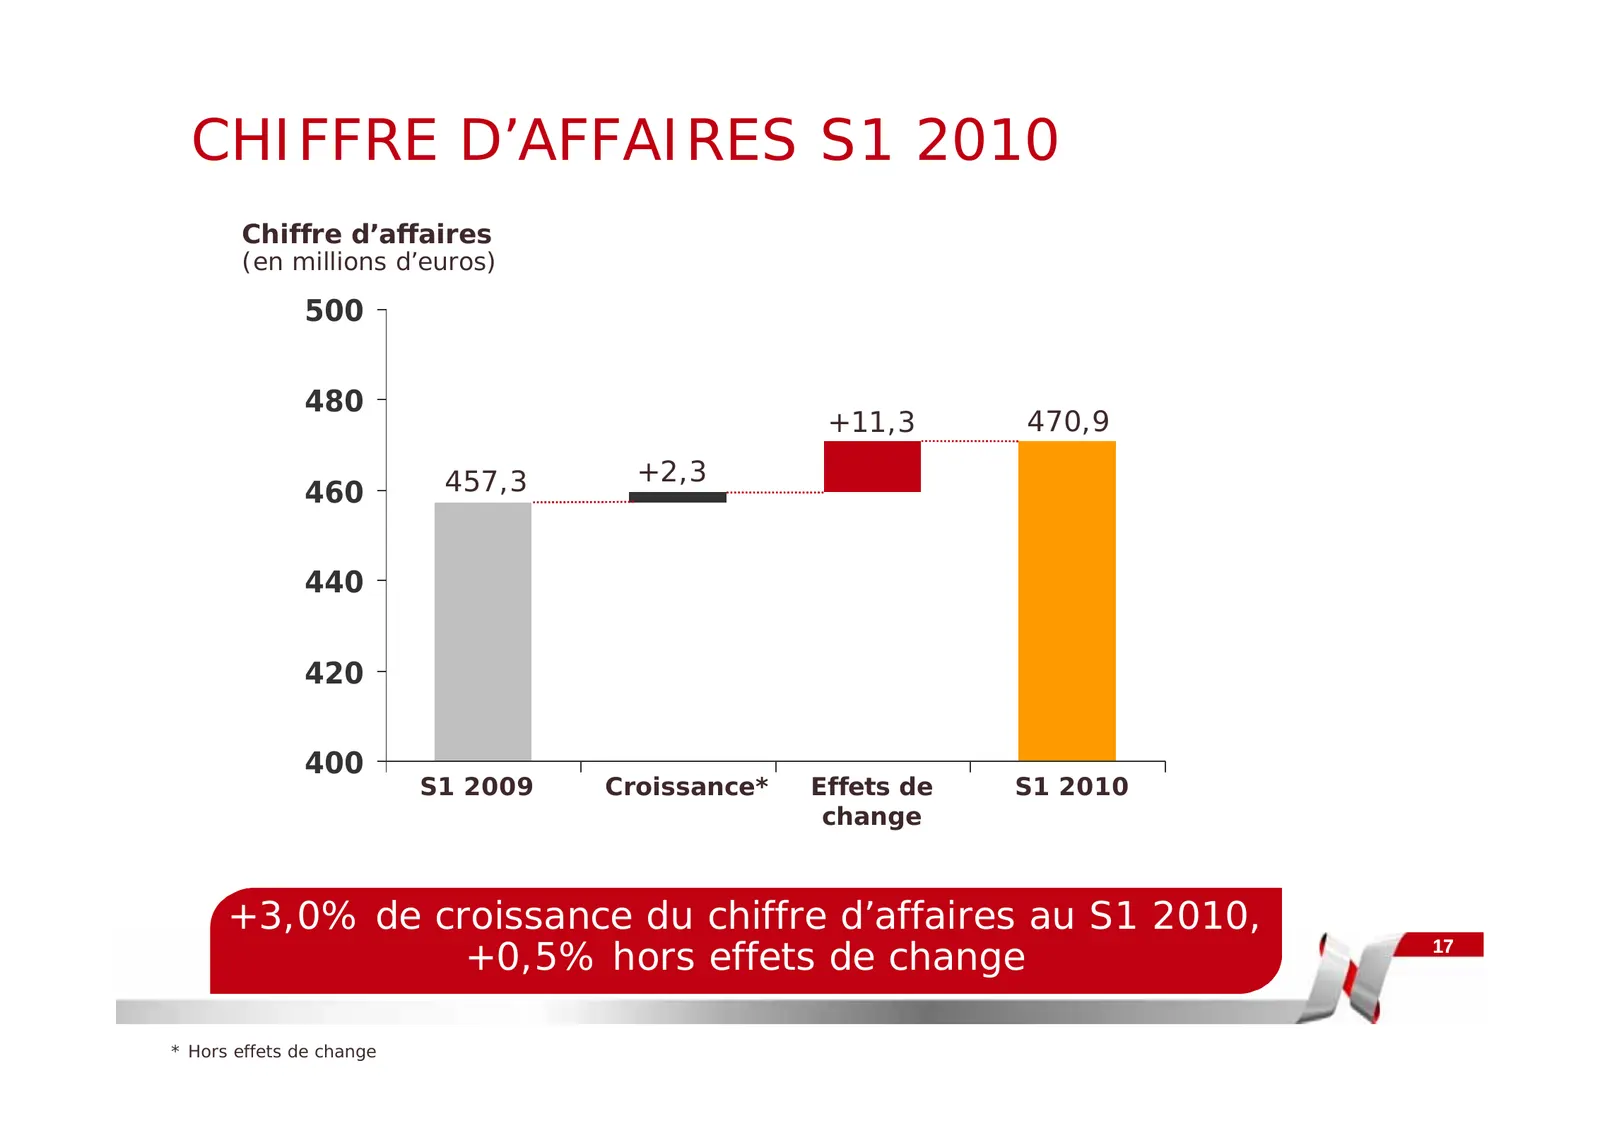
CHIFFRE D’AFFAIRES S1 2010 Chiffre d’affaires (en millions d’euros) 500 480 +11,3 470,9 457,3 +2,3 460 440 420 400 S1 2009 Croissance* Effets de S1 2010 change +3,0% de croissance du chiffre d’affaires au S1 2010, +0,5% hors effets de change 17 * Hors effets de change
Slide 18: Impact des changements de tarifs postaux
IMPACT DES CHANGEMENTS DE TARIFS POSTAUX Effet des changements de tarifs S1 2010 vs S1 2009 : -13 millions d’euros S2 2010(e) vs S2 2009 : +4 millions d’euros FY 2010(e) vs FY 2009 : -9 millions d’euros prévus, essentiellement aux Etats-Unis et en France Impact ponctuel des changements de ta
Slide 19: Performance au cours des derniers semestres
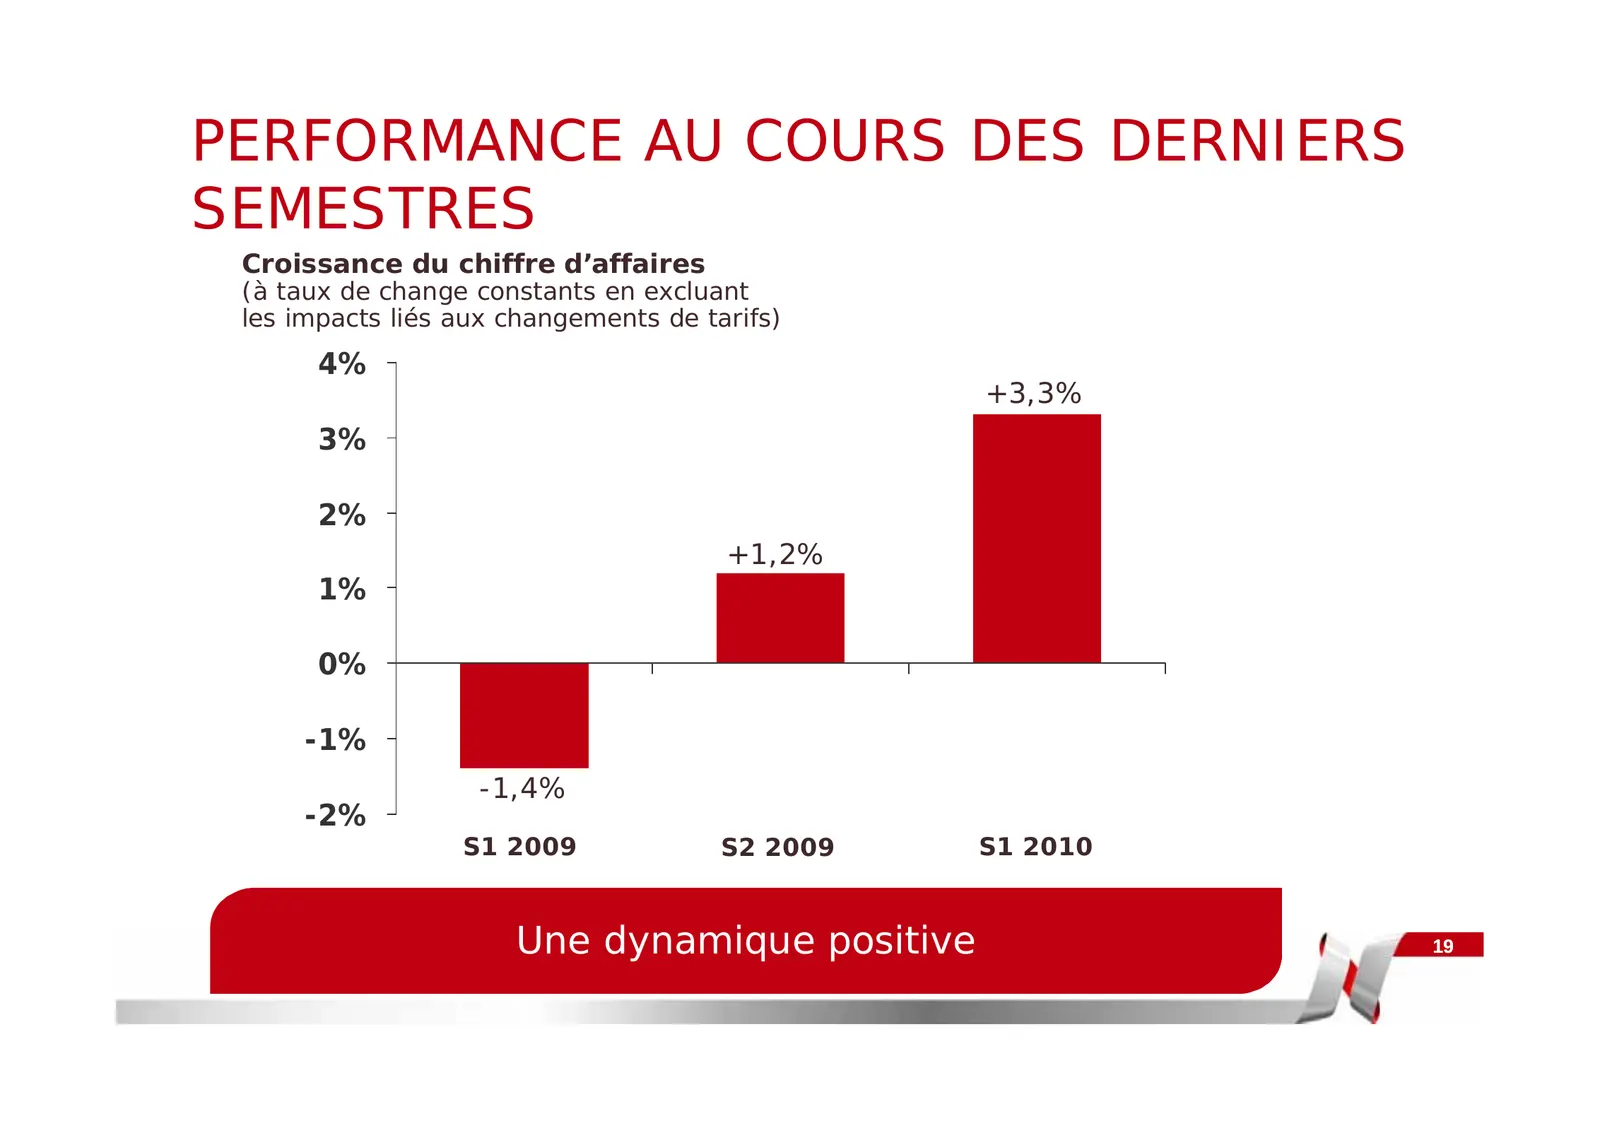
PERFORMANCE AU COURS DES DERNIERS SEMESTRES Croissance du chiffre d’affaires (à taux de change constants en excluant les impacts liés aux changements de tarifs) 4% +3,3% 3% 2% +1,2% 1% 0% -1% -1,4% -2% S1 2009 S2 2009 S1 2010 Une dynamique positive 19
Slide 20: Chiffre d'affaires par zone géographique
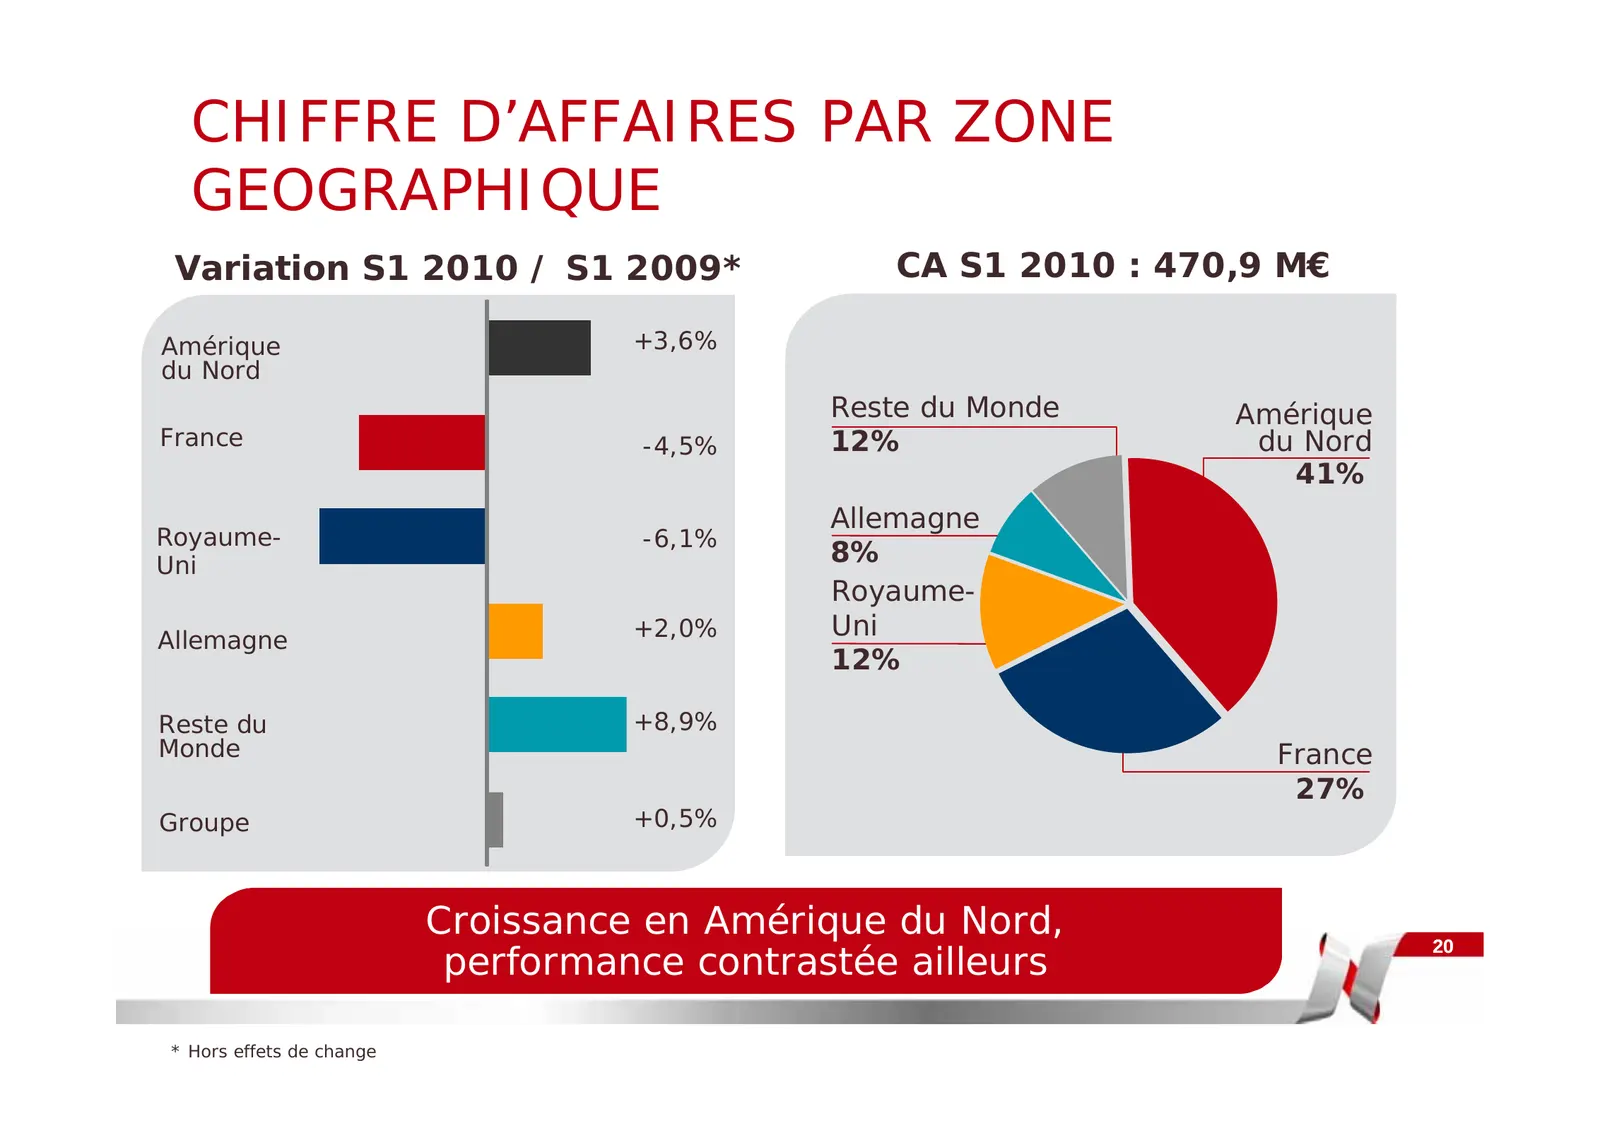
CHIFFRE D’AFFAIRES PAR ZONE GEOGRAPHIQUE Variation S1 2010 / S1 2009* CA S1 2010 : 470,9 M€ Amérique +3,6% du Nord Reste du Monde Amérique France -4,5% 12% du Nord 41% Allemagne Royaume- -6,1% Uni 8% Royaume- Allemagne +2,0% Uni 12% Reste du +8,9% Monde France 27% Groupe +0,5% Croissance en Amérique
Slide 21: Chiffre d'affaires par type de revenus
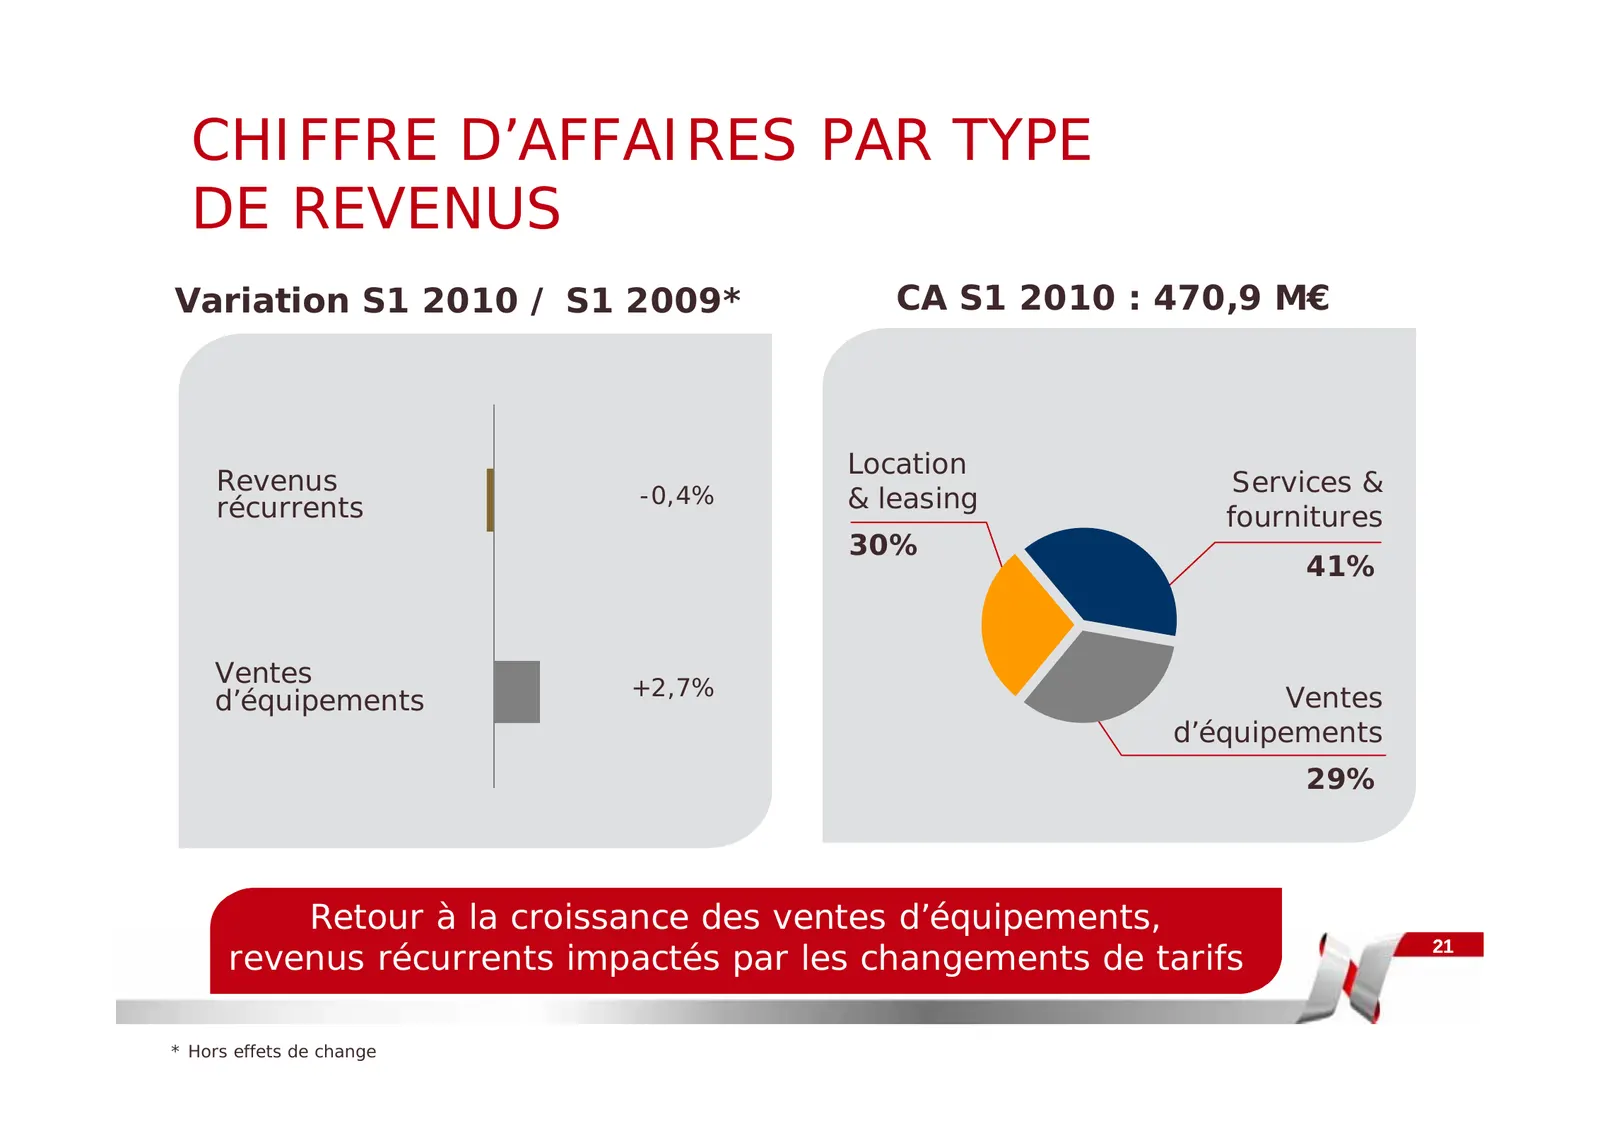
CHIFFRE D’AFFAIRES PAR TYPE DE REVENUS Variation S1 2010 / S1 2009* CA S1 2010 : 470,9 M€ Location Revenus -0,4% Services & récurrents & leasing fournitures 30% 41% Ventes +2,7% d’équipements Ventes d’équipements 29% Retour à la croissance des ventes d’équipements, revenus récurrents impactés par le
Slide 22: Chiffre d'affaires par ligne de produits
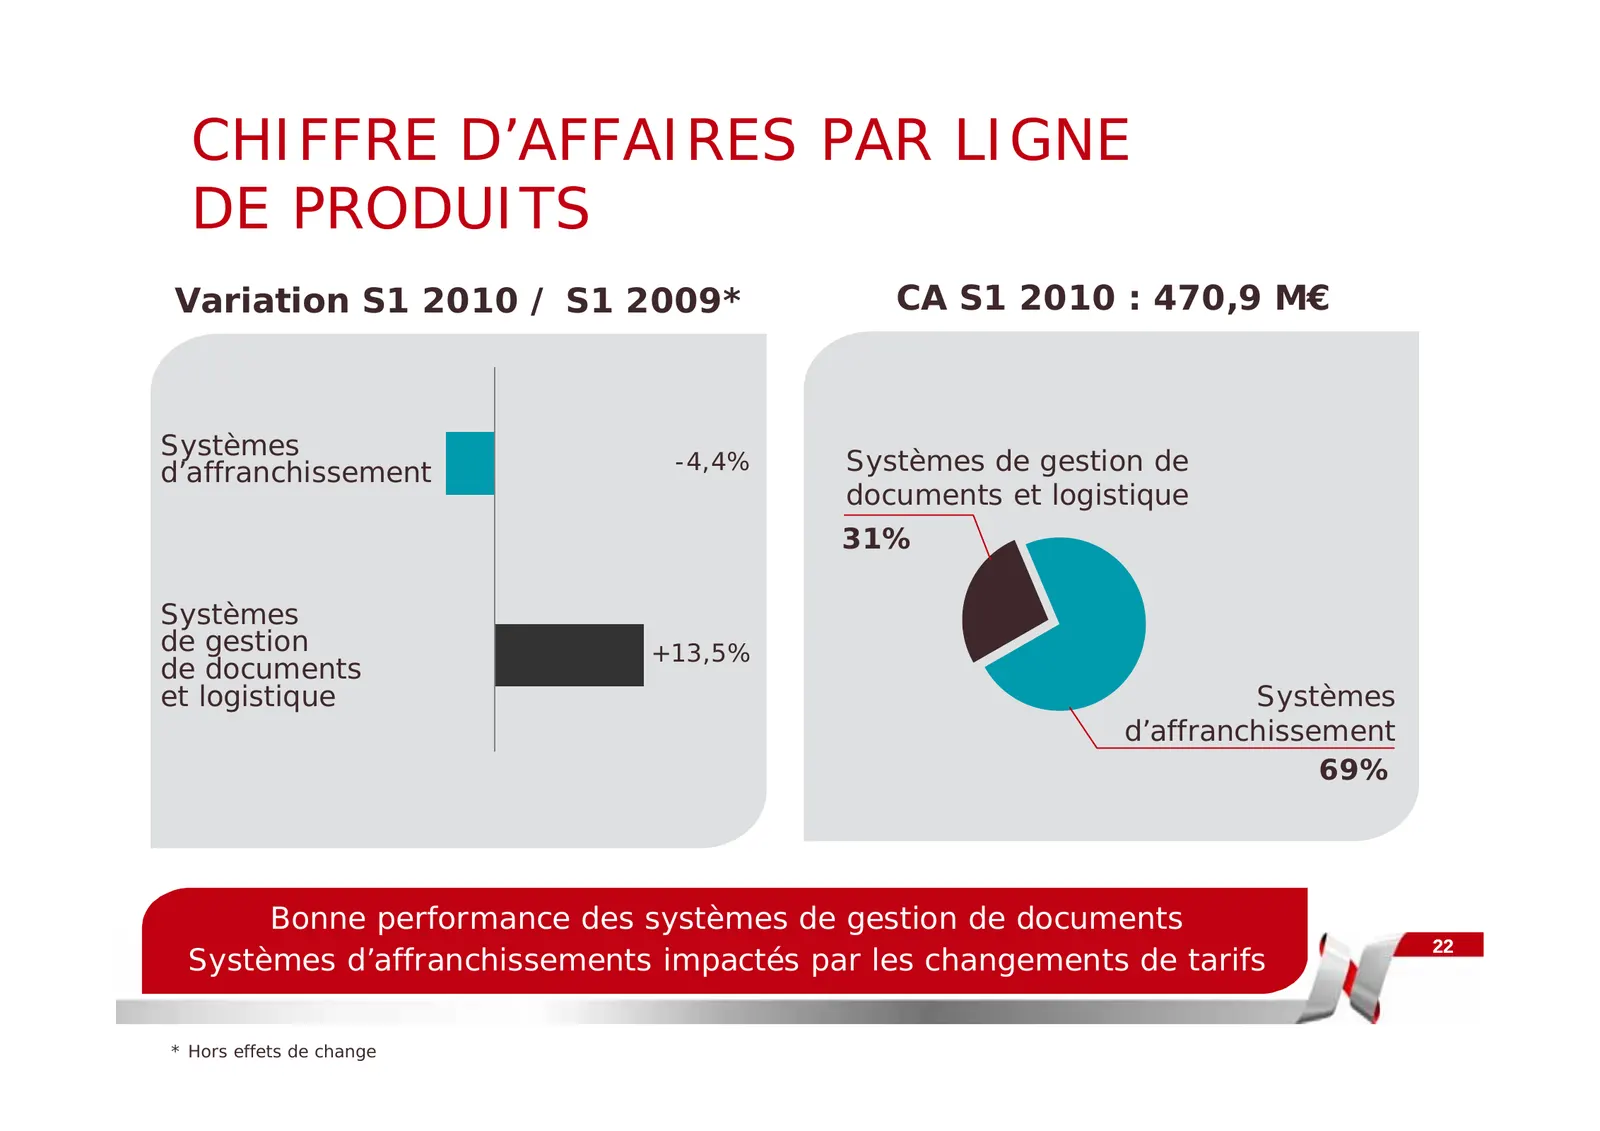
CHIFFRE D’AFFAIRES PAR LIGNE DE PRODUITS Variation S1 2010 / S1 2009* CA S1 2010 : 470,9 M€ Systèmes d’affranchissement -4,4% Systèmes de gestion de documents et logistique 31% Systèmes de gestion +13,5% de documents et logistique Systèmes d’affranchissement 69% Bonne performance des systèmes de ges
Slide 23: Performance opérationnelle du S1 2010
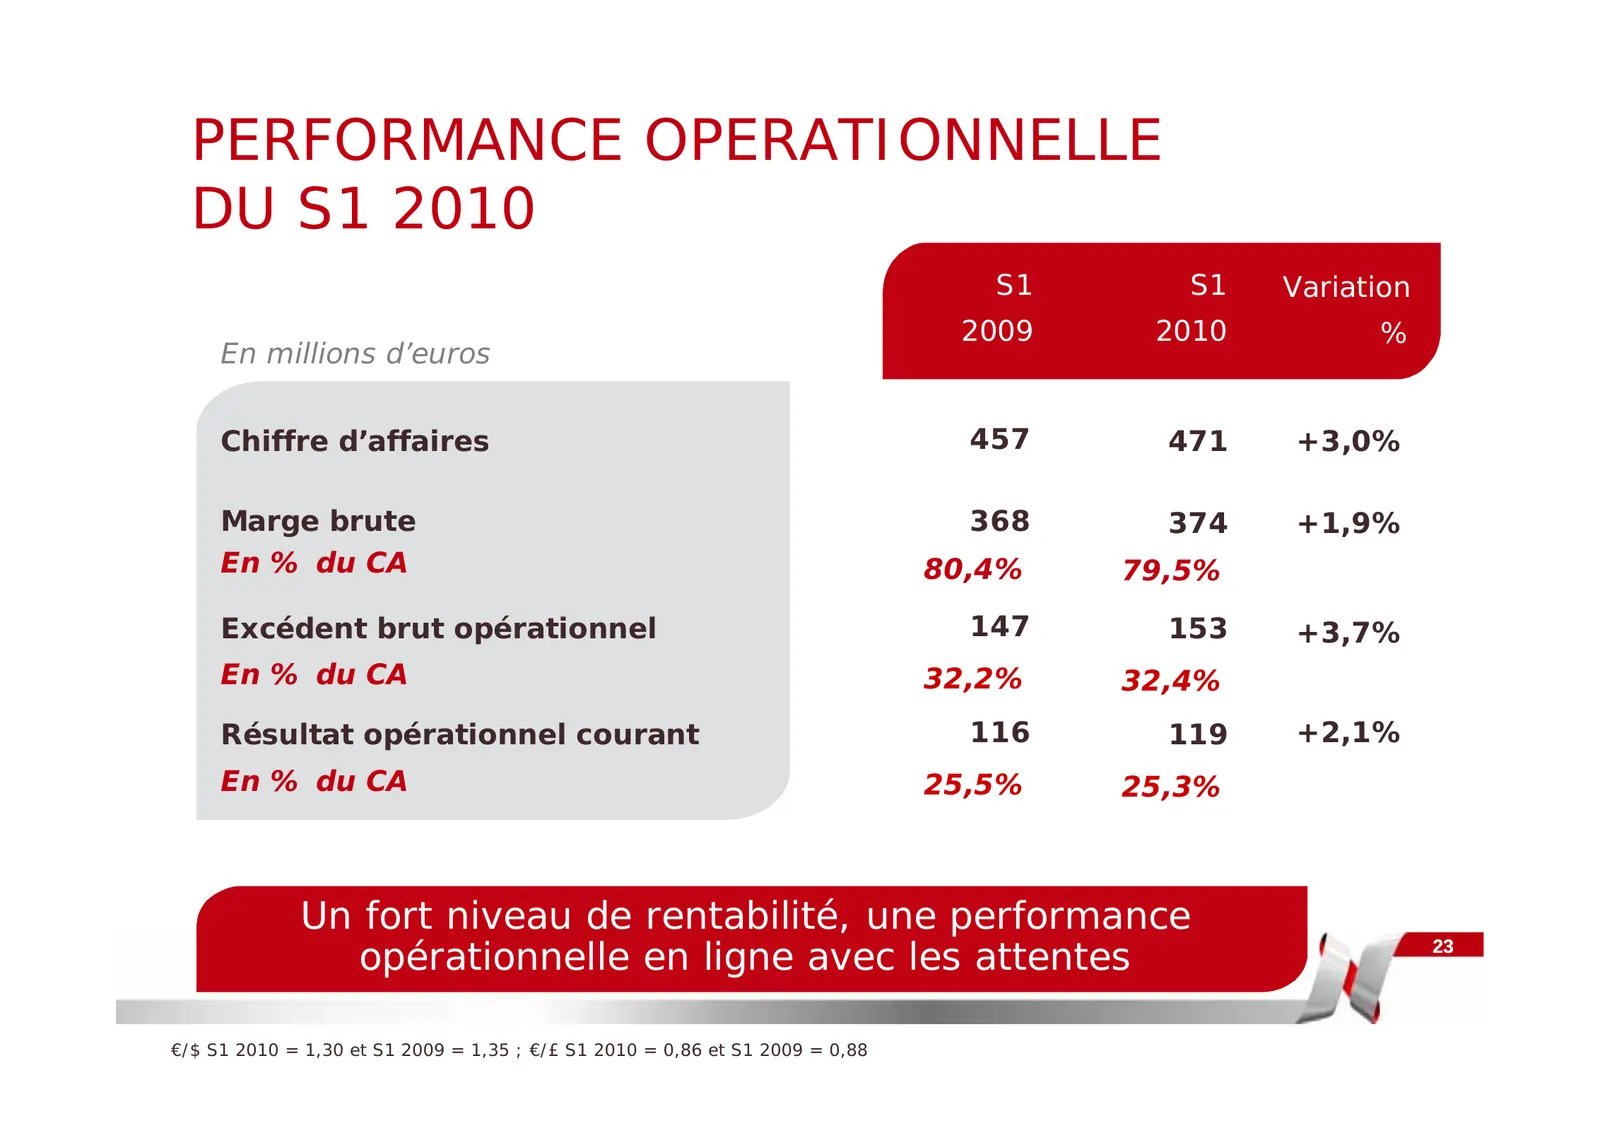
PERFORMANCE OPERATIONNELLE DU S1 2010 S1 S1 Variation 2009 2010 % En millions d’euros Chiffre d’affaires 457 471 +3,0% Marge brute 368 374 +1,9% En % du CA 80,4% 79,5% Excédent brut opérationnel 147 153 +3,7% En % du CA 32,2% 32,4% Résultat opérationnel courant 116 119 +2,1% En % du CA 25,5% 25,3% U
Slide 24: Structure de financement
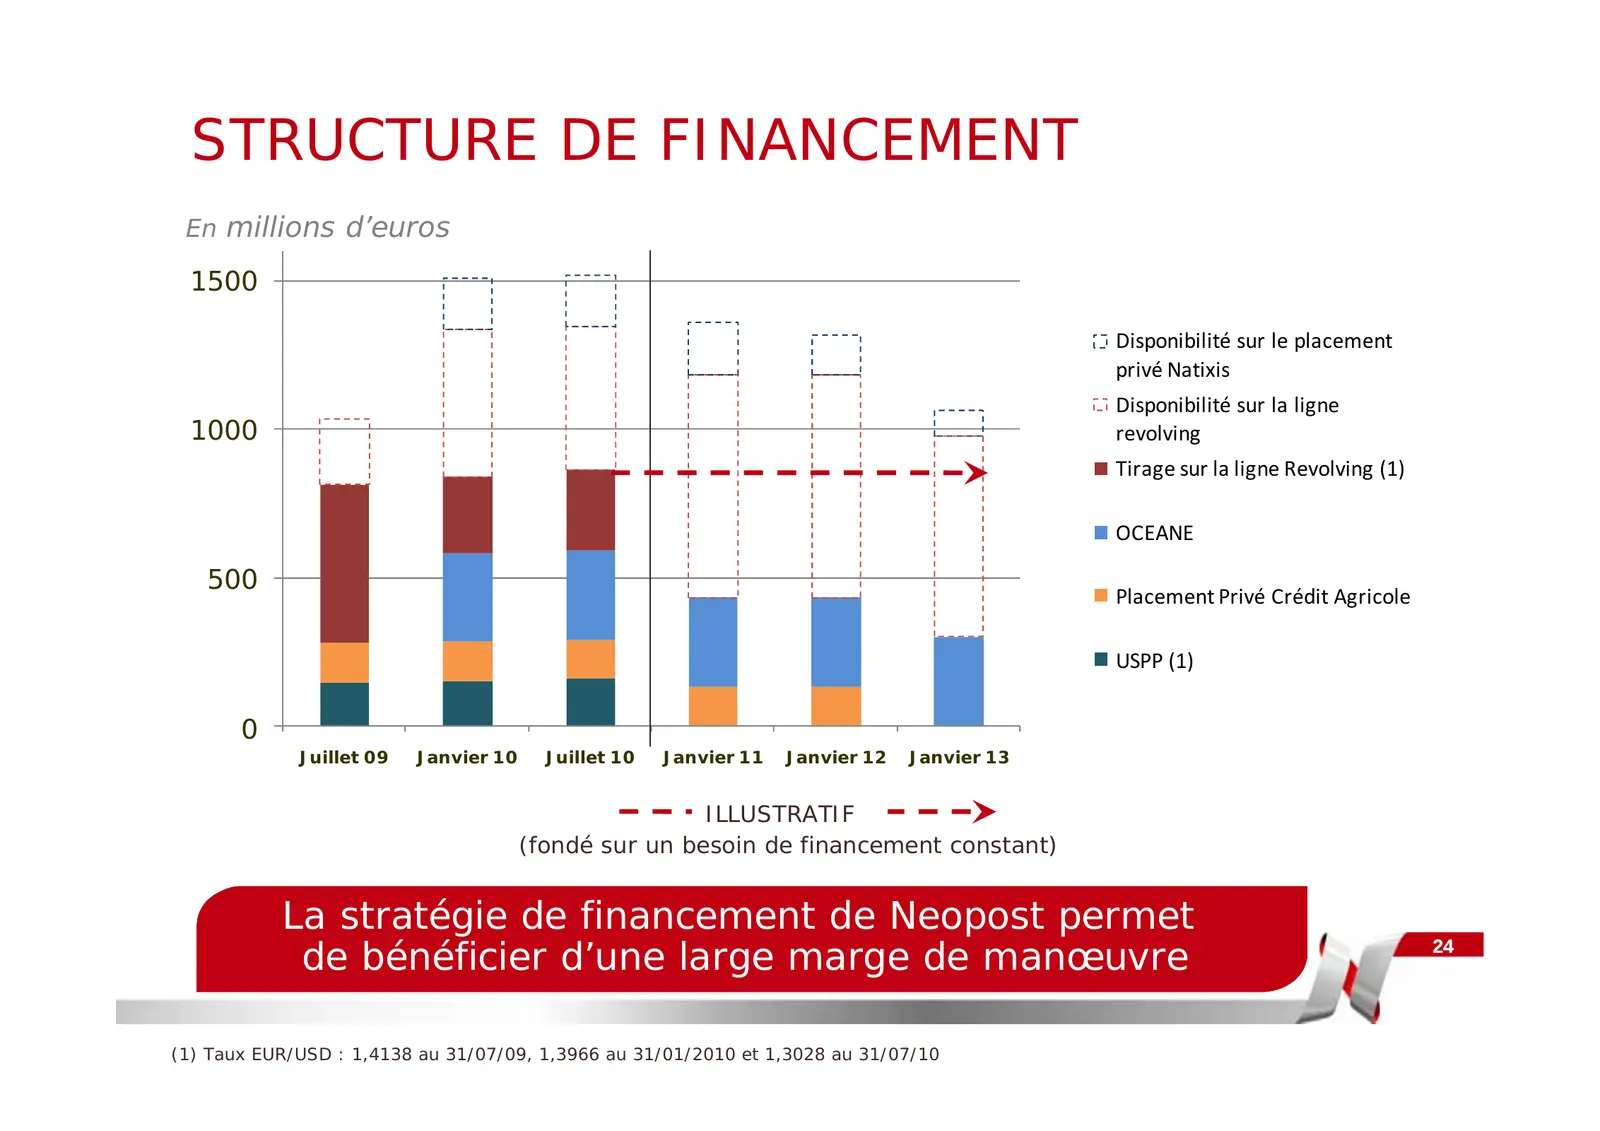
STRUCTURE DE FINANCEMENT En millions d’euros 1500 Disponibilité sur le placement privé Natixis Disponibilité sur la ligne 1000 revolving Tirage sur la ligne Revolving (1) OCEANE 500 Placement Privé Crédit Agricole USPP (1) 0 Juillet 09 Janvier 10 Juillet 10 Janvier 11 Janvier 12 Janvier 13 ILLUSTRAT
Slide 25: Evolution du coût de la dette
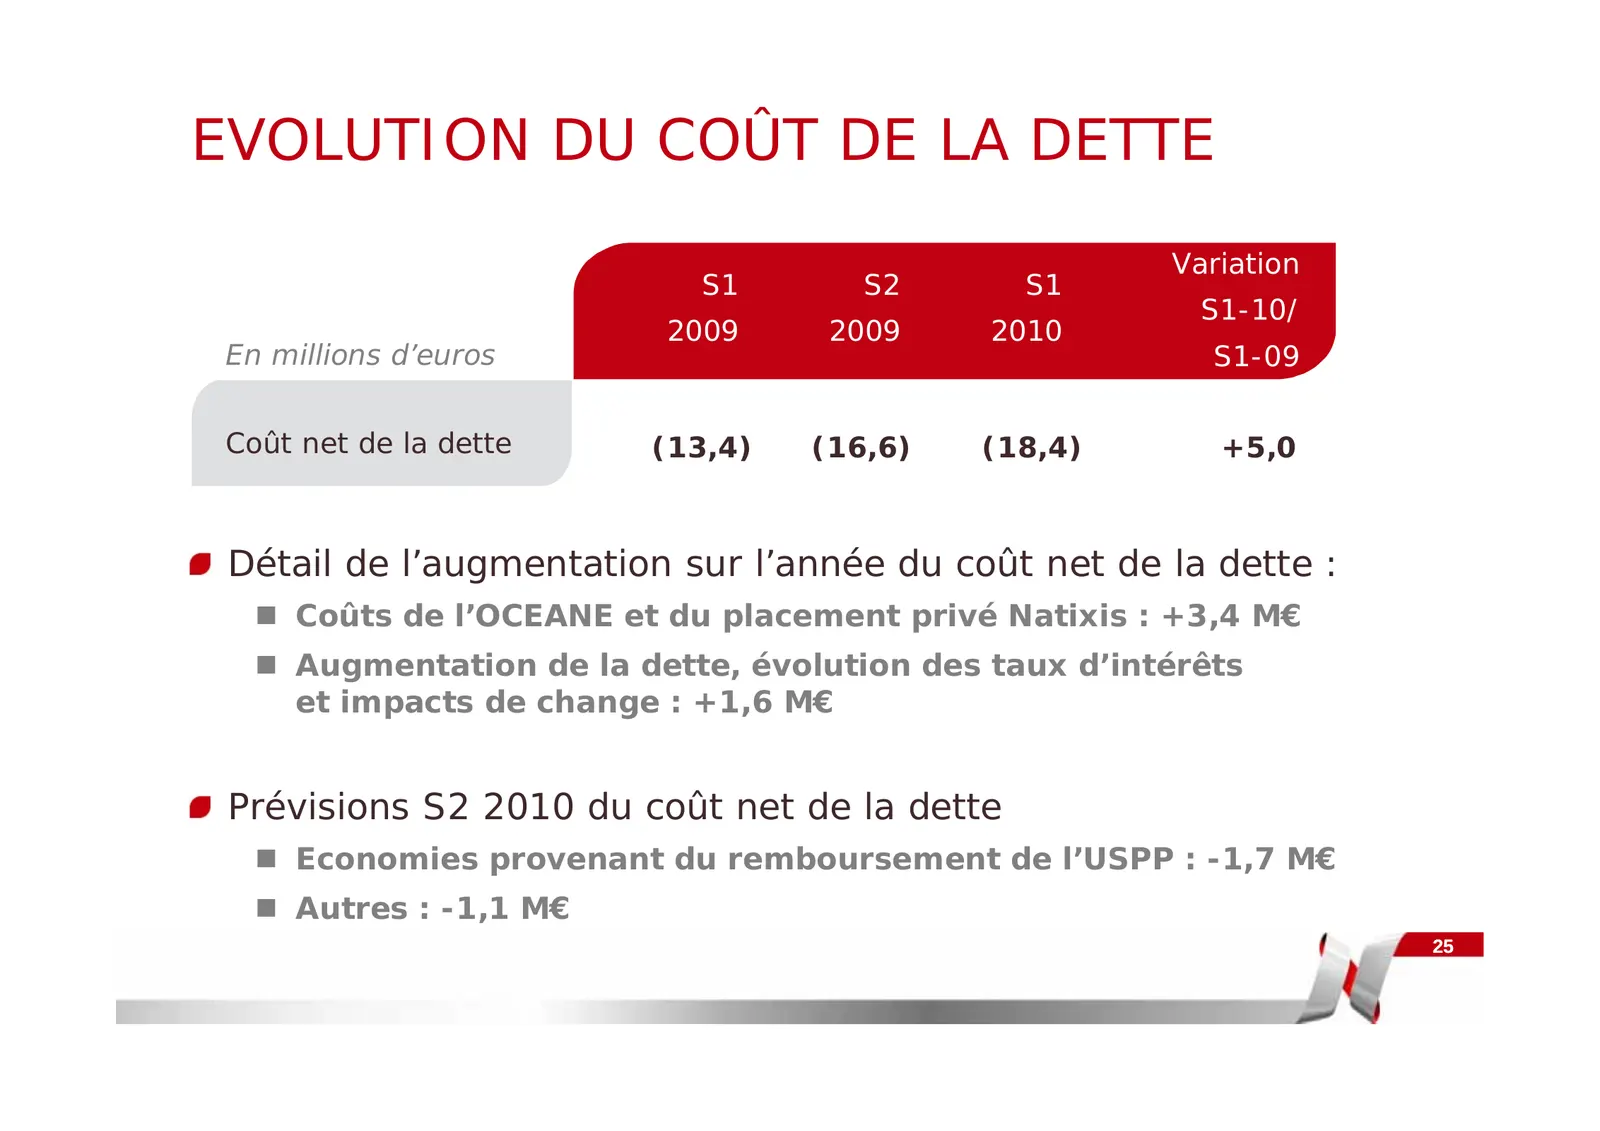
EVOLUTION DU COÛT DE LA DETTE Variation S1 S2 S1 S1-10/ 2009 2009 2010 En millions d’euros S1-09 Coût net de la dette (13,4) (16,6) (18,4) +5,0 Détail de l’augmentation sur l’année du coût net de la dette : Coûts de l’OCEANE et du placement privé Natixis : +3,4 M€ Augmentation de la dette, évolu
Slide 26: Résultat net
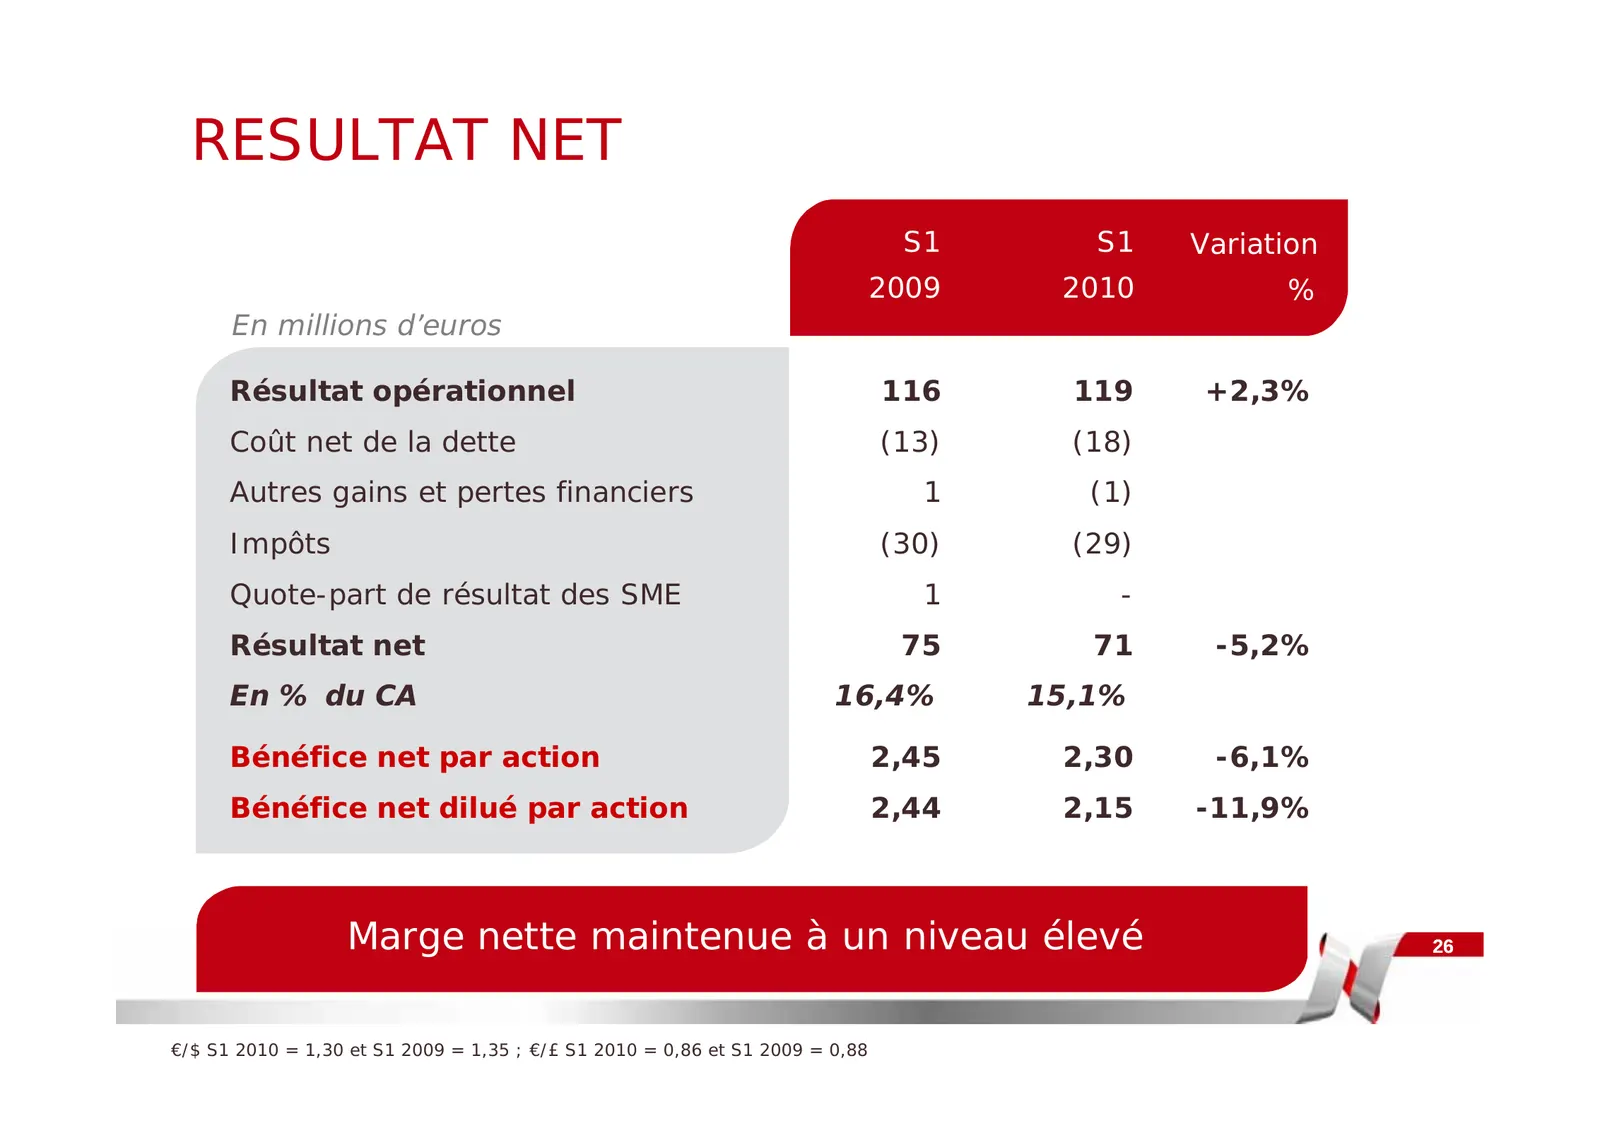
RESULTAT NET S1 S1 Variation 2009 2010 % En millions d’euros Résultat opérationnel 116 119 +2,3% Coût net de la dette (13) (18) Autres gains et pertes financiers 1 (1) Impôts (30) (29) Quote-part de résultat des SME 1 - Résultat net 75 71 -5,2% En % du CA 16,4% 15,1% Bénéfice net par action 2,45 2,3
Slide 27: Solidité du bilan Neopost
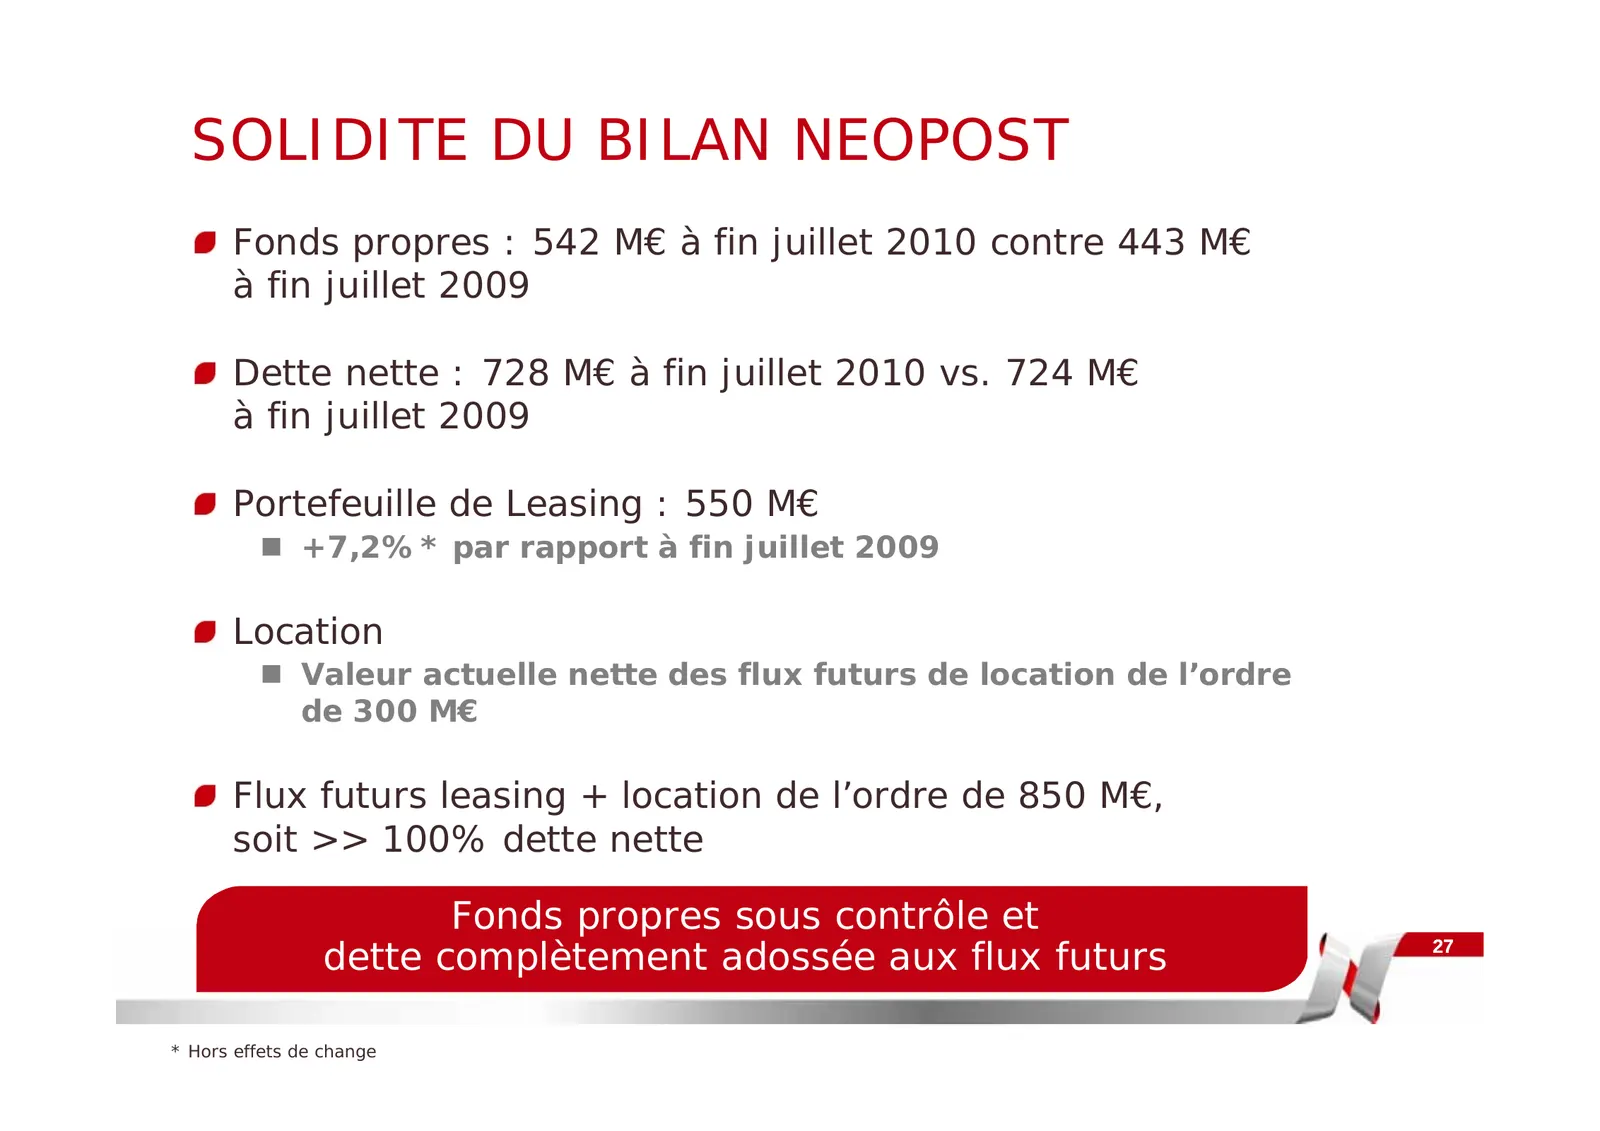
SOLIDITE DU BILAN NEOPOST Fonds propres : 542 M€ à fin juillet 2010 contre 443 M€ à fin juillet 2009 Dette nette : 728 M€ à fin juillet 2010 vs. 724 M€ à fin juillet 2009 Portefeuille de Leasing : 550 M€ +7,2%* par rapport à fin juillet 2009 Location Valeur actuelle nette des flux futurs de loca
Slide 28: Une structure financière saine
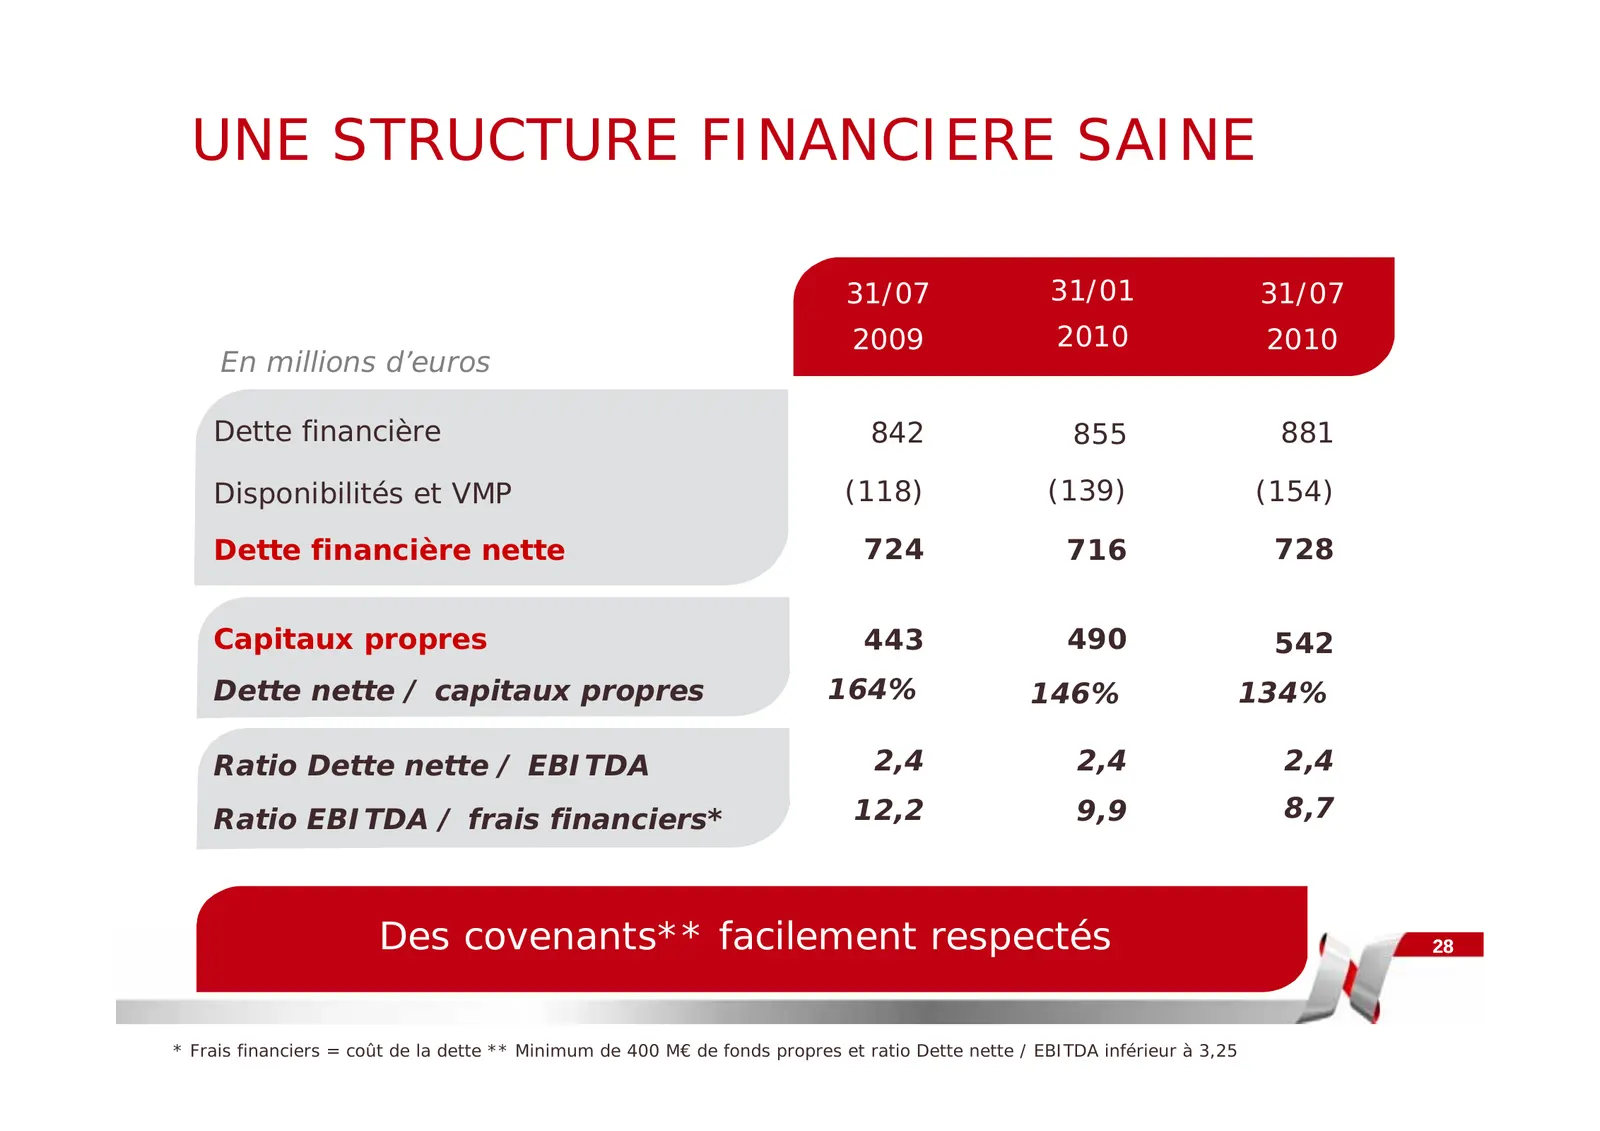
UNE STRUCTURE FINANCIERE SAINE 31/07 31/01 31/07 2009 2010 2010 En millions d’euros Dette financière 842 855 881 Disponibilités et VMP (118) (139) (154) Dette financière nette 724 716 728 Capitaux propres 443 490 542 Dette nette / capitaux propres 164% 146% 134% Ratio Dette nette / EBITDA 2,4 2,4 2,
Slide 29: Génération de flux de trésorerie
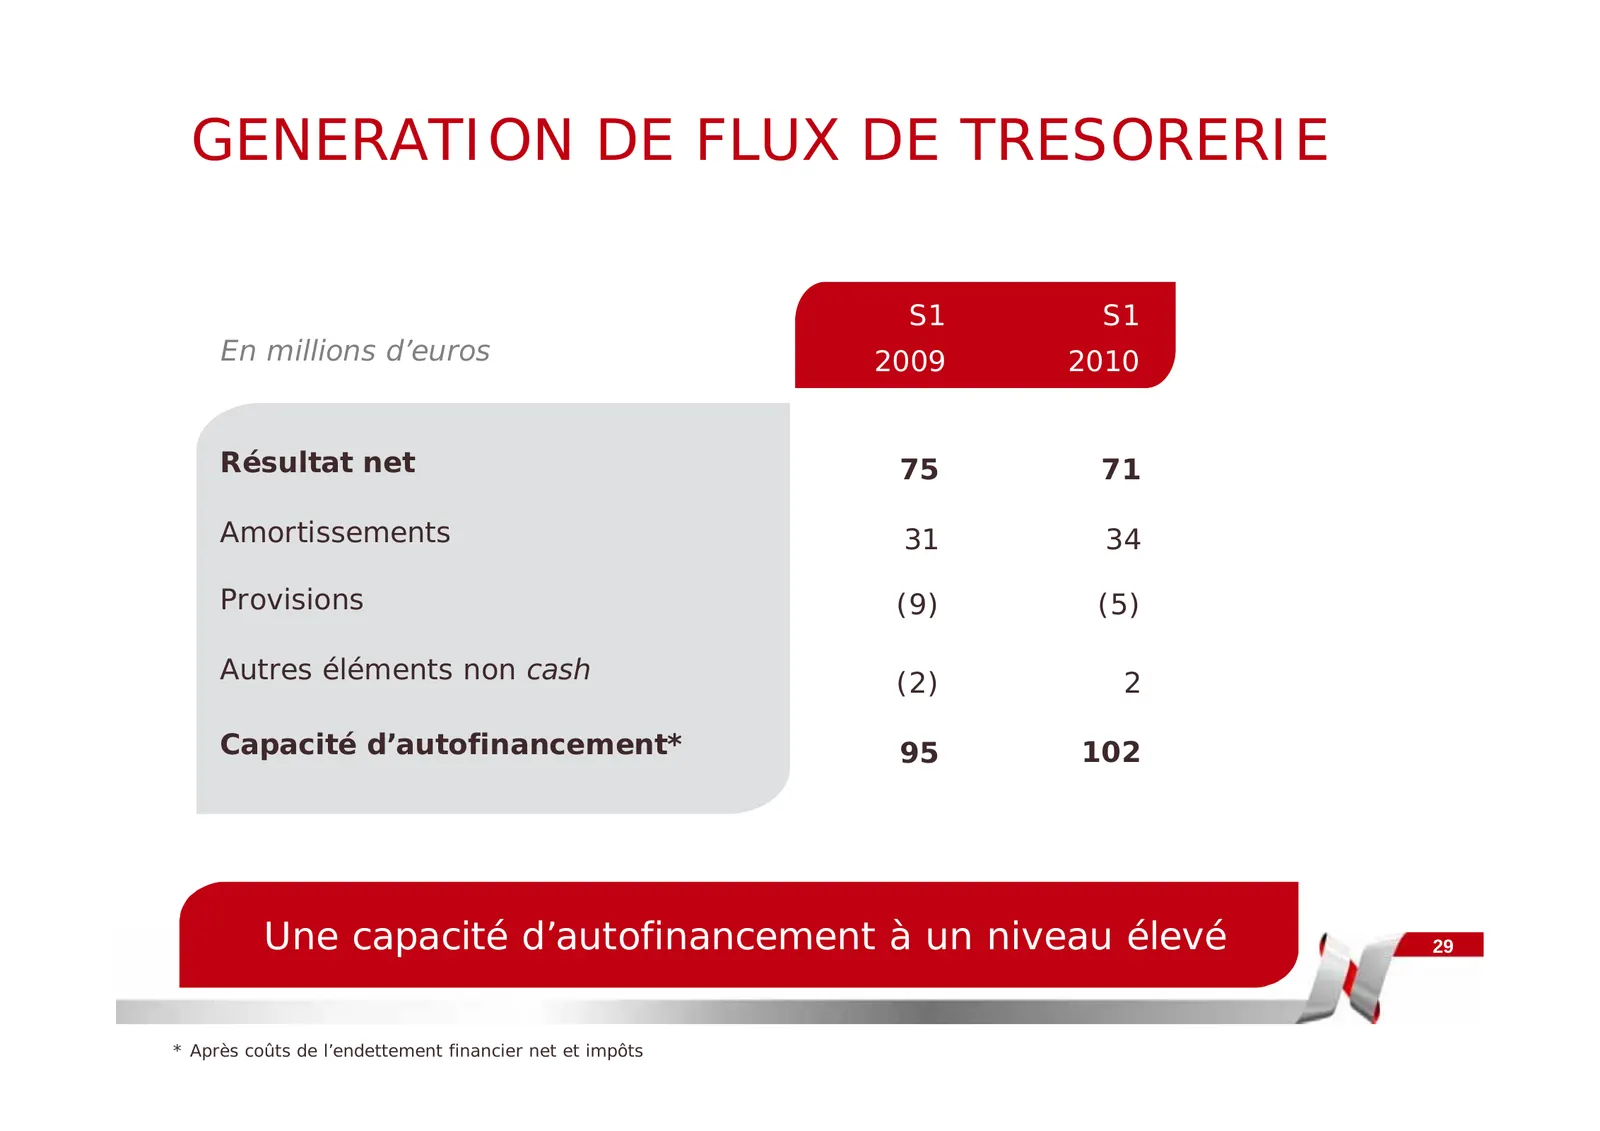
GENERATION DE FLUX DE TRESORERIE S1 S1 En millions d’euros 2009 2010 Résultat net 75 71 Amortissements 31 34 Provisions (9) (5) Autres éléments non cash (2) 2 Capacité d’autofinancement* 95 102 Une capacité d’autofinancement à un niveau élevé 29 * Après coûts de l’endettement financier net et impôts
Slide 30: Besoin en fonds de roulement
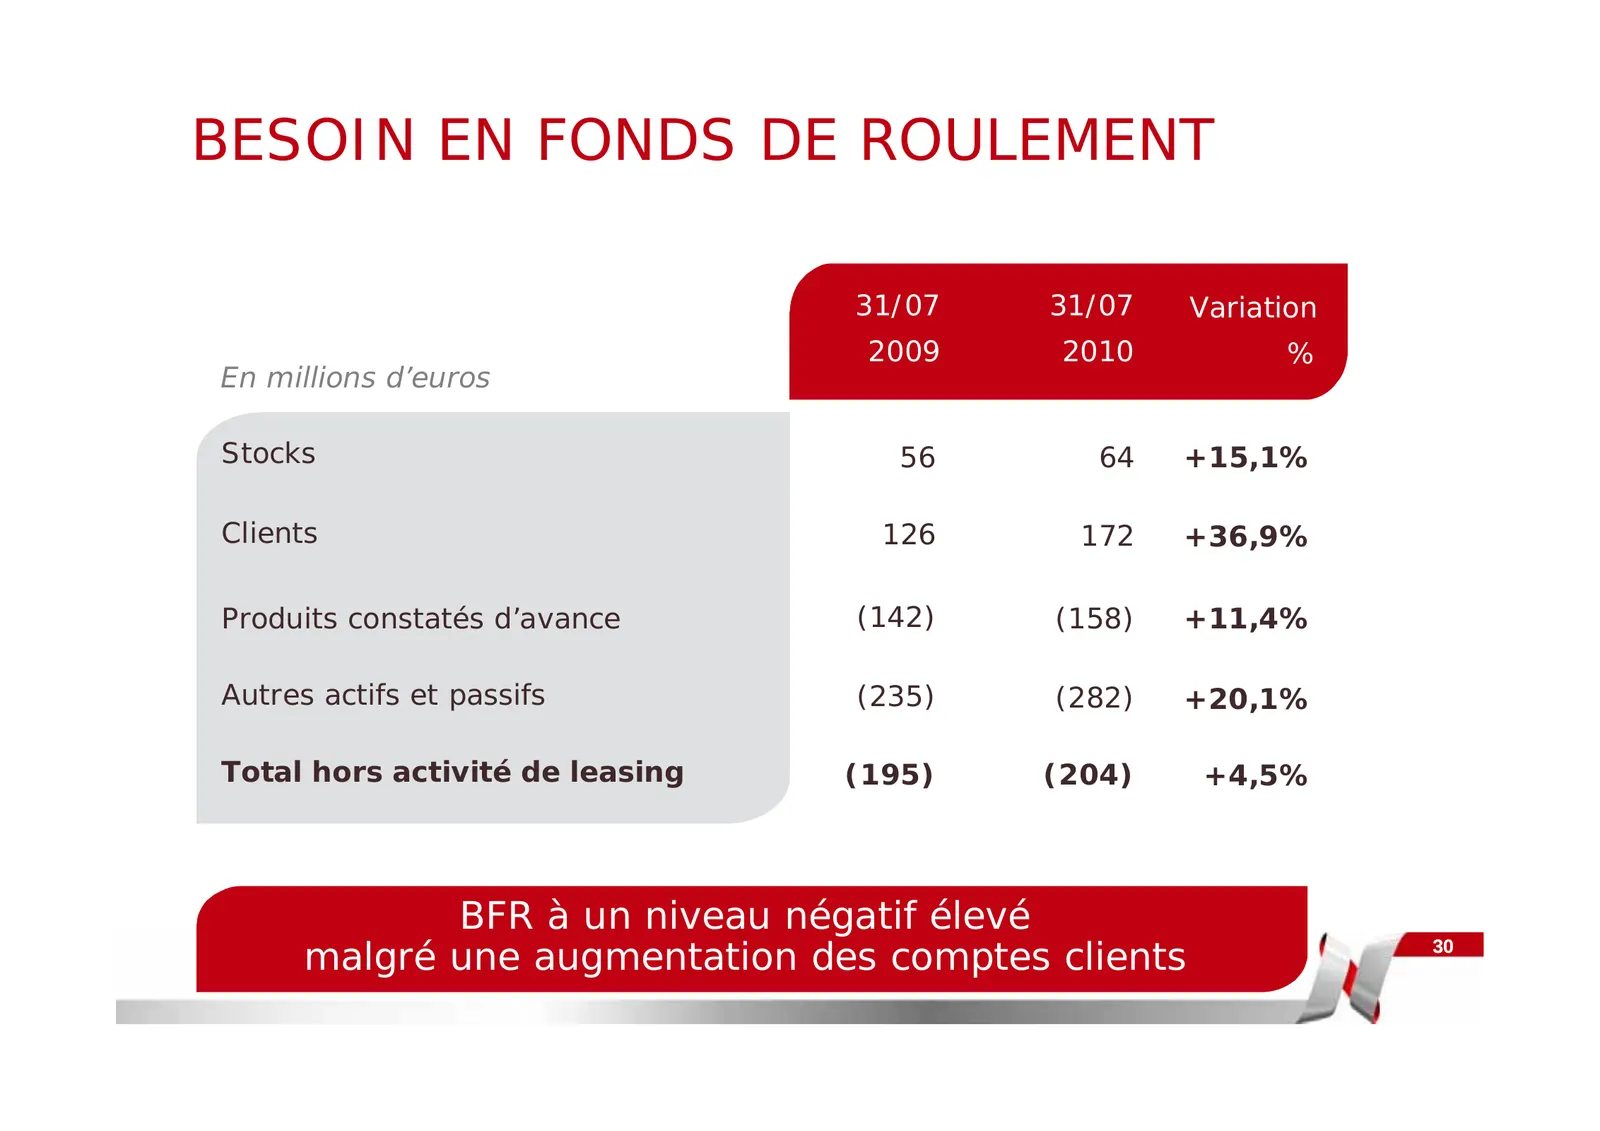
BESOIN EN FONDS DE ROULEMENT 31/07 31/07 Variation 2009 2010 % En millions d’euros Stocks 56 64 +15,1% Clients 126 172 +36,9% Produits constatés d’avance (142) (158) +11,4% Autres actifs et passifs (235) (282) +20,1% Total hors activité de leasing (195) (204) +4,5% BFR à un niveau négatif élevé malg
Slide 31: Tendance dans l'industrie du courrier
TENDANCE DANS L’INDUSTRIE DU COURRIER 31
Slide 32: Segmentation traditionnelle du courrier
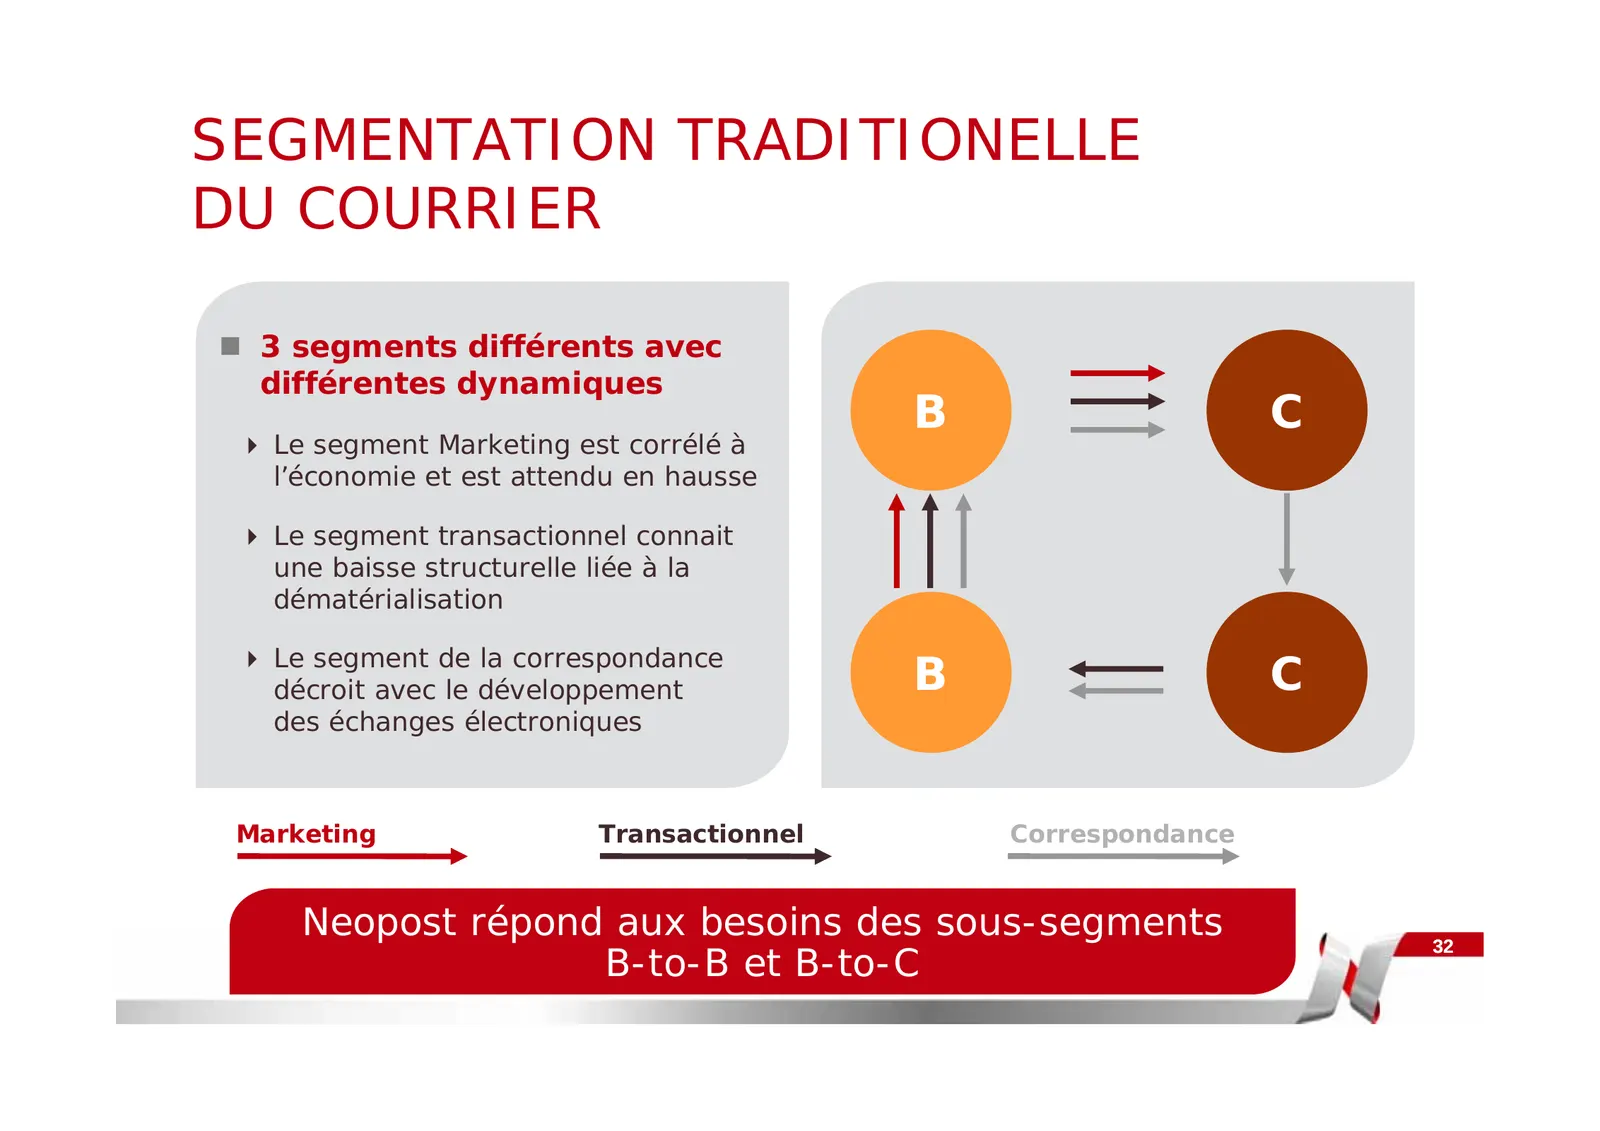
SEGMENTATION TRADITIONELLE DU COURRIER 3 segments différents avec différentes dynamiques B C Le segment Marketing est corrélé à l’économie et est attendu en hausse Le segment transactionnel connait une baisse structurelle liée à la dématérialisation Le segment de la correspondance décroit av
Slide 33: Corrélation à la conjoncture économique
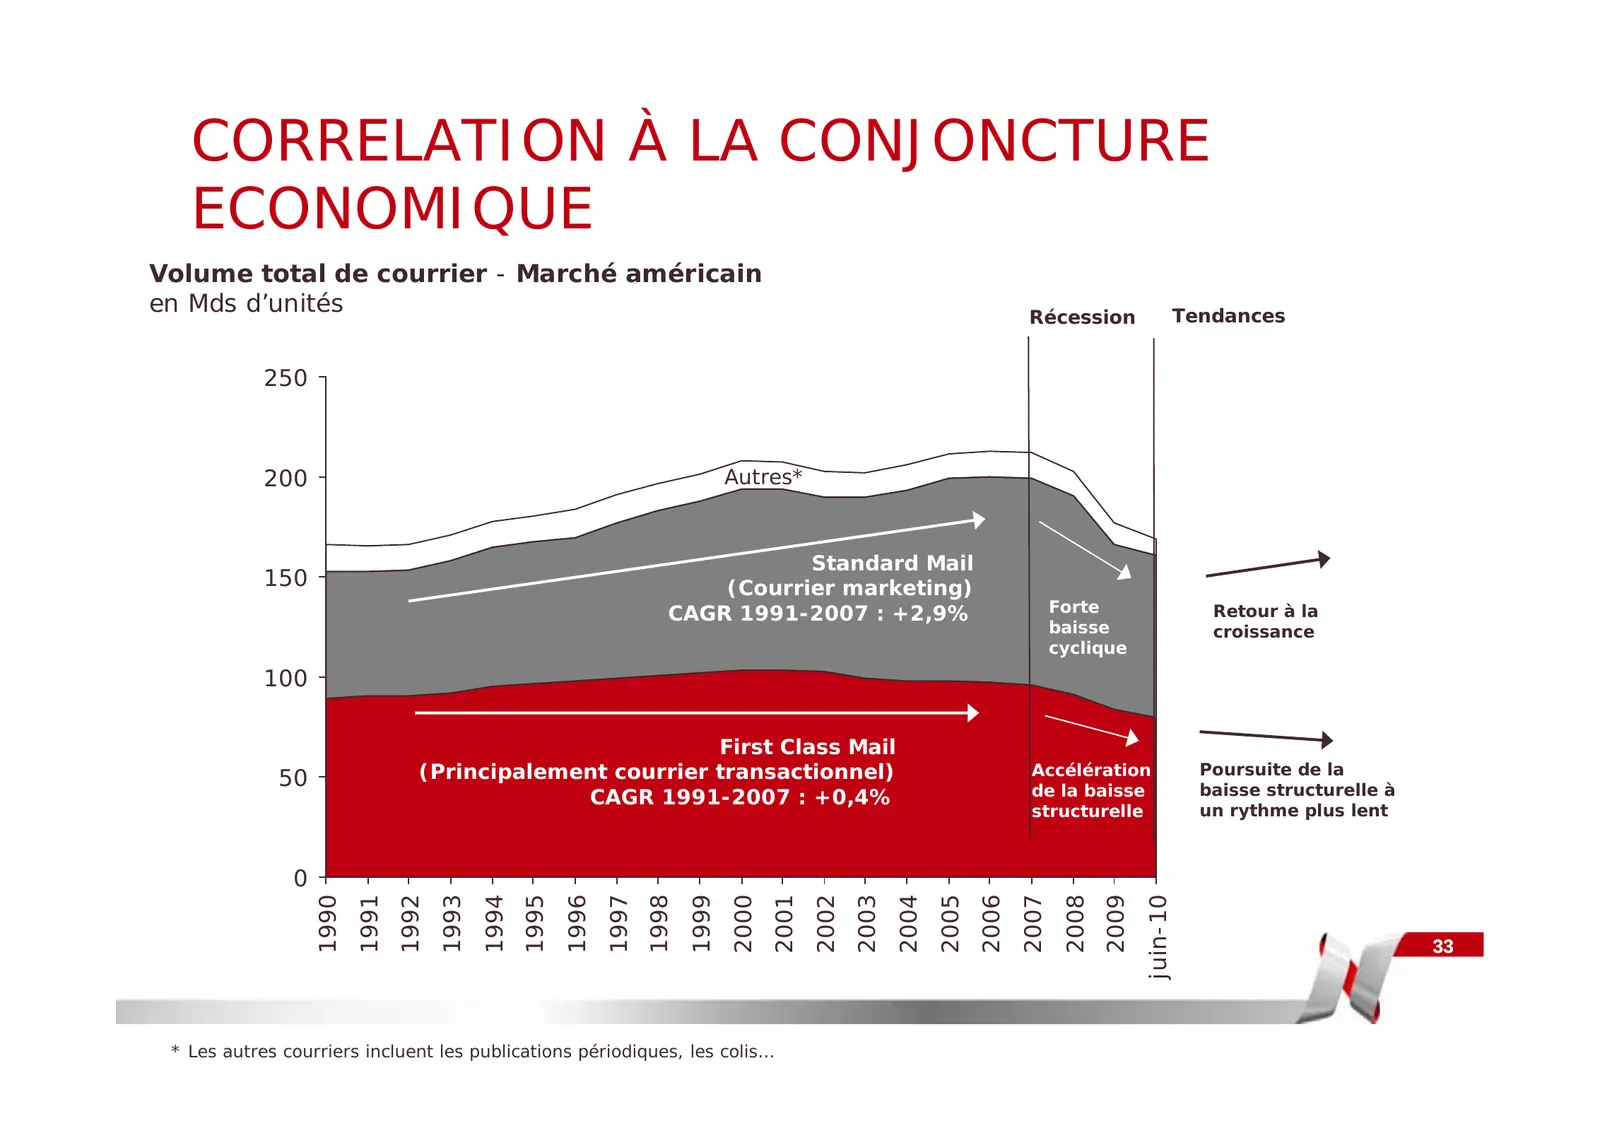
CORRELATION À LA CONJONCTURE ECONOMIQUE Volume total de courrier - Marché américain en Mds d’unités Récession Tendances attendues 250 200 Autres* Standard Mail 150 (Courrier marketing) CAGR 1991-2007 : +2,9% Forte Retour à la baisse croissance cyclique 100 First Class Mail 50 (Principalement courrie
Slide 34: Derniers chiffres en ligne avec les attentes de Neopost
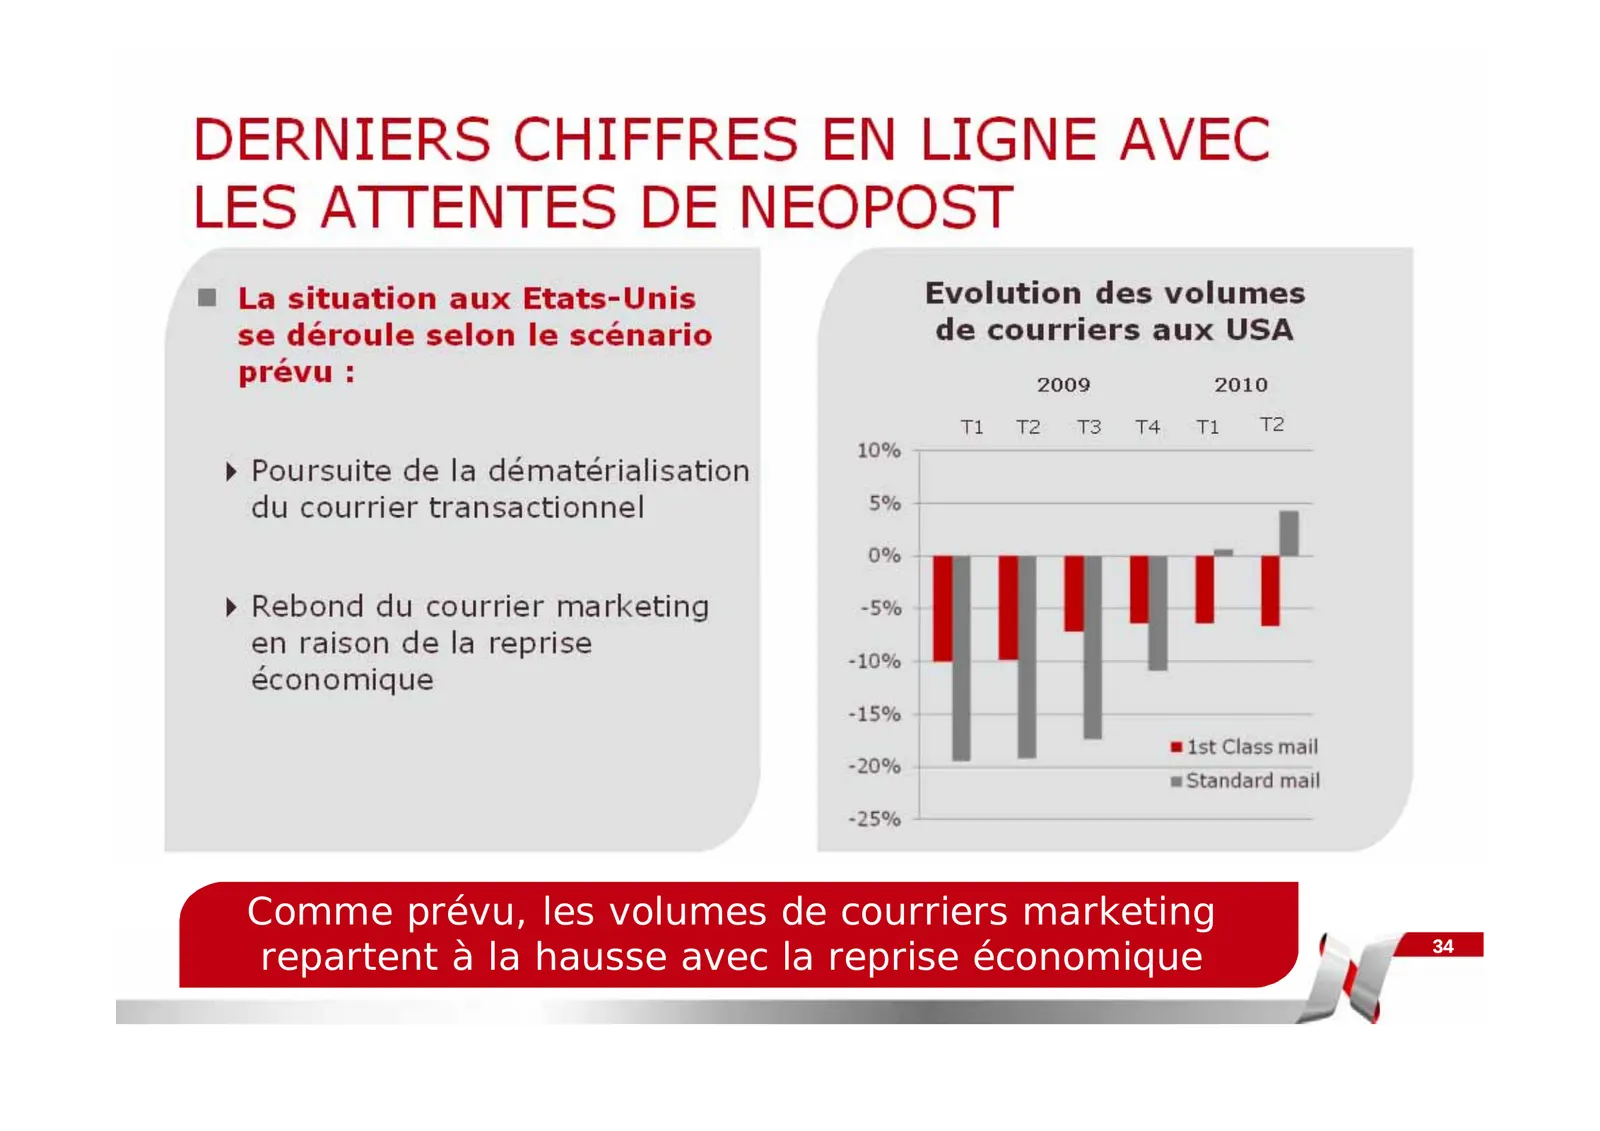
DERNIERS CHIFFRES EN LIGNE AVEC LES ATTENTES DE NEOPOST La situation aux Etats-Unis Evolution des volumes se déroule selon le scénario de courriers aux USA prévu : 2009 2010 T1 T2 T3 T4 T1 T2 Poursuite de la dématérialisation du courrier transactionnel Rebond du courrier marketing en raison de
Slide 35: Tendances similaires en Europe
TENDANCES SIMILAIRES EN EUROPE La Poste en France a annoncé des volumes de courriers diminuant de 3,7% au S1 2010 contre -4,7% durant l’année 2009 Pour Deutsche Post, les volumes de courriers passent de -5% en 2009 à -3% au T1 2010 et -1% au T2 2010 “Nous voyons un ralentissement significatif de la
Slide 36: Echo-décertification
; = ECHO-DECERTIFICATION neopost*
Slide 37: Impact des précédentes décertifications
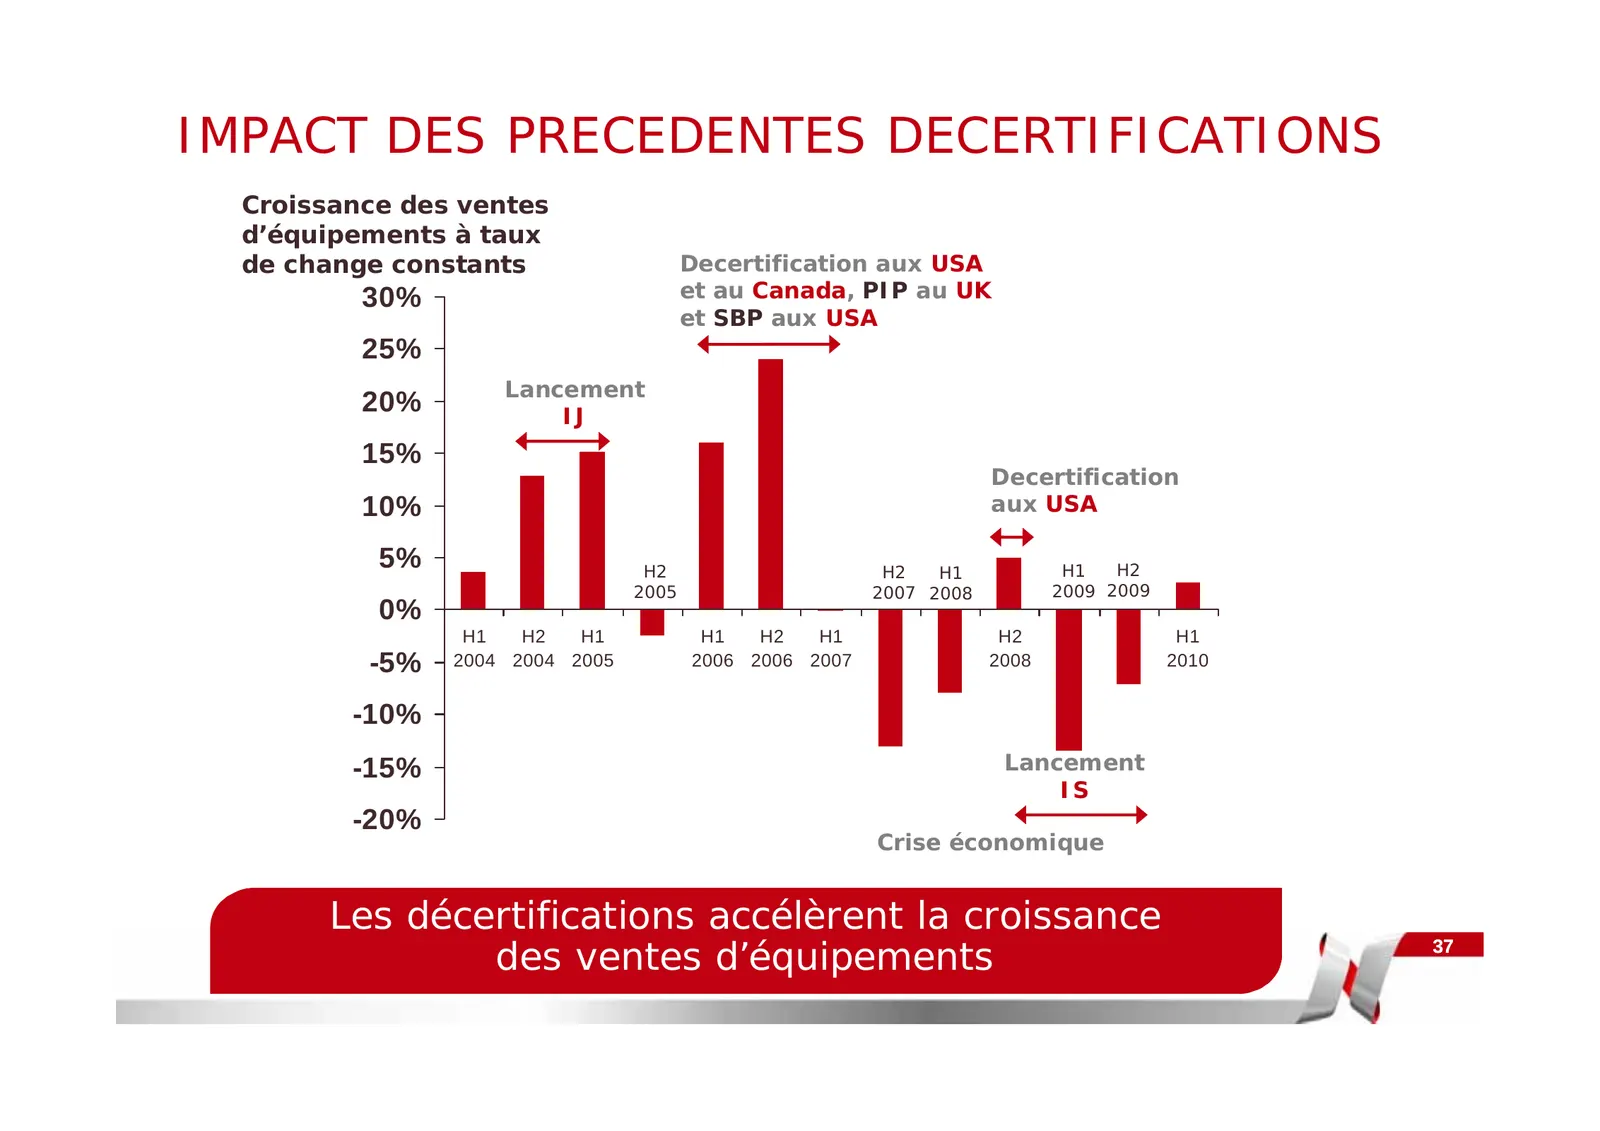
IMPACT DES PRECEDENTES DECERTIFICATIONS Croissance des ventes d’équipements à taux de change constants Decertification aux USA 30% et au Canada, PIP au UK et SBP aux USA 25% Lancement 20% IJ 15% Decertification 10% aux USA 5% H2 H2 H1 H1 H2 2005 2007 2008 2009 2009 0% H1 H2 H1 H1 H2 H1 H2 H1 -5% 200
Slide 38: Echo-décertification
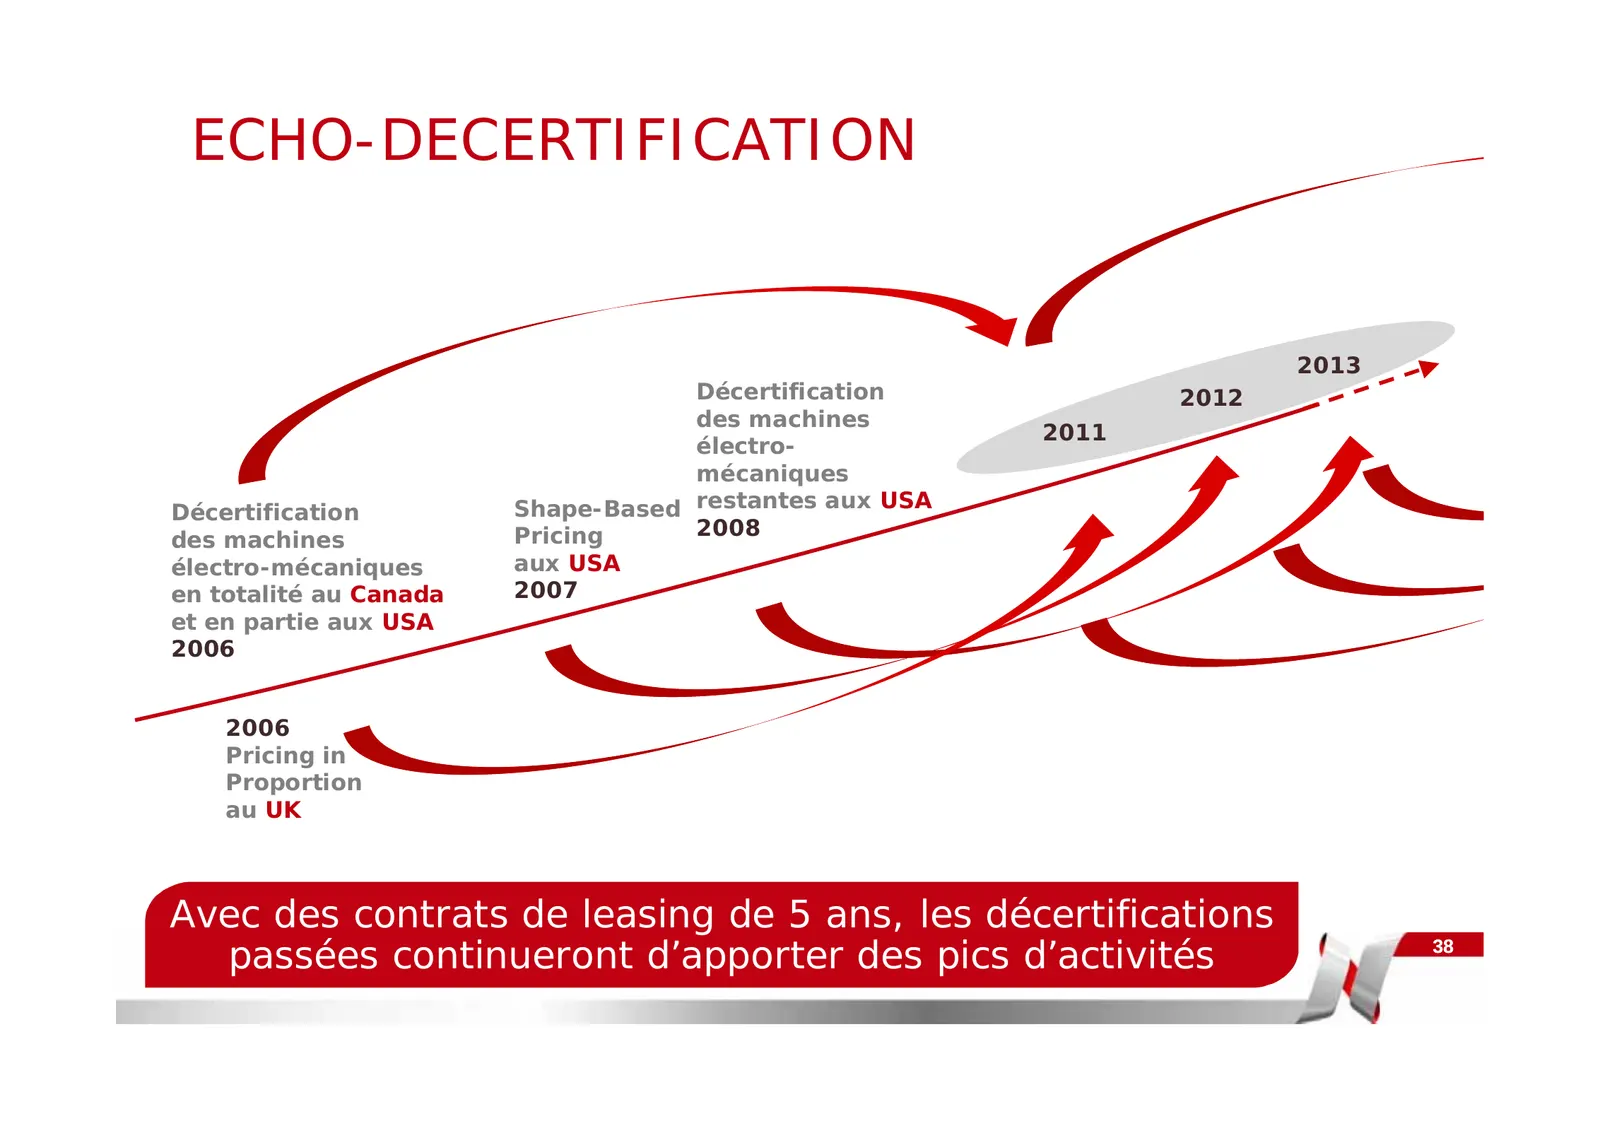
ECHO-DECERTIFICATION 2013 Décertification 2012 des machines 2011 électro- mécaniques Décertification Shape-Based restantes aux USA Pricing 2008 des machines électro-mécaniques aux USA en totalité au Canada 2007 et en partie aux USA 2006 2006 Pricing in Proportion au UK Avec des contrats de leasing d
Slide 39: Echo-décertification
ECHO-DECERTIFICATION Premiers effets attendus en 2011 Opportunité de fort renouvellement de la base installée Neopost Etats-Unis, Canada et Royaume-Uni Opportunité de gagner des parts de marché Opportunité de développer les revenus récurrents grâce à l’augmentation de la pénétration : Du leasing
Slide 40: Conclusion
WE VALUE YOUR MAIL 7 aN CONCLUSION neopost*
Slide 41: Perspectives à moyen terme
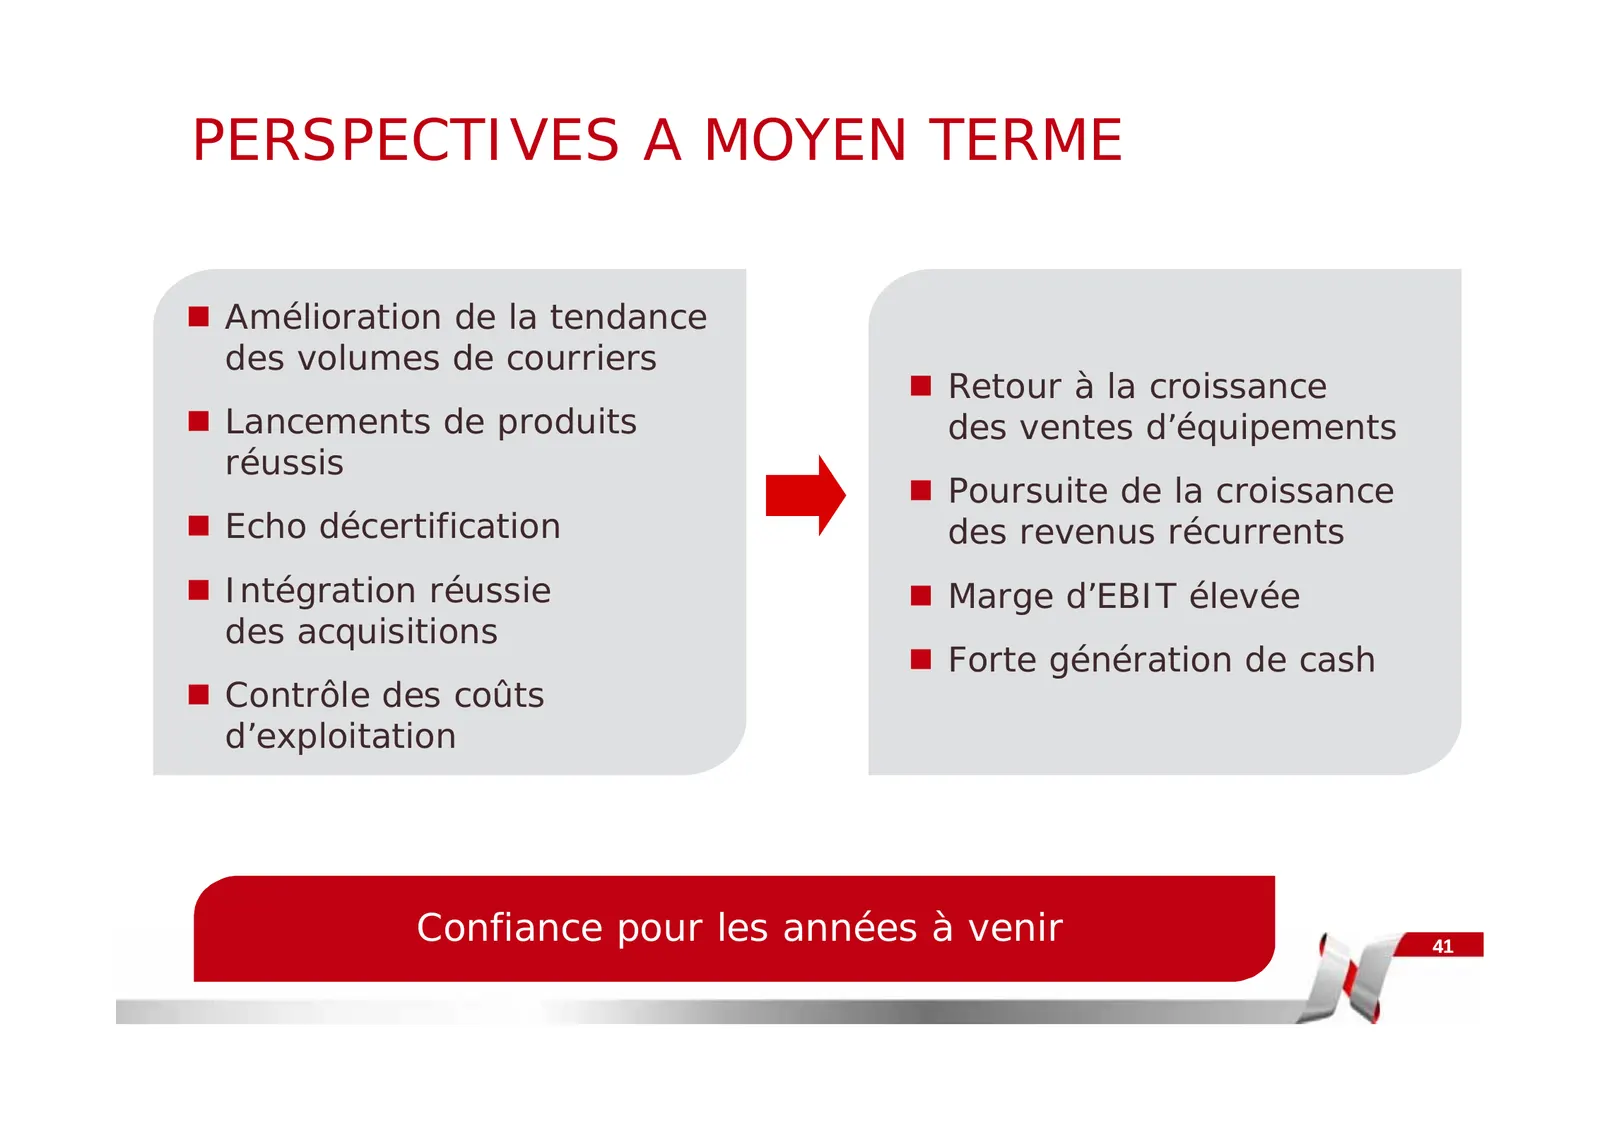
PERSPECTIVES A MOYEN TERME Amélioration de la tendance des volumes de courriers Retour à la croissance Lancements de produits des ventes d’équipements réussis Poursuite de la croissance Echo décertification des revenus récurrents Intégration réussie Marge d’EBIT élevée des acquisitions
Slide 42: Perspectives 2010
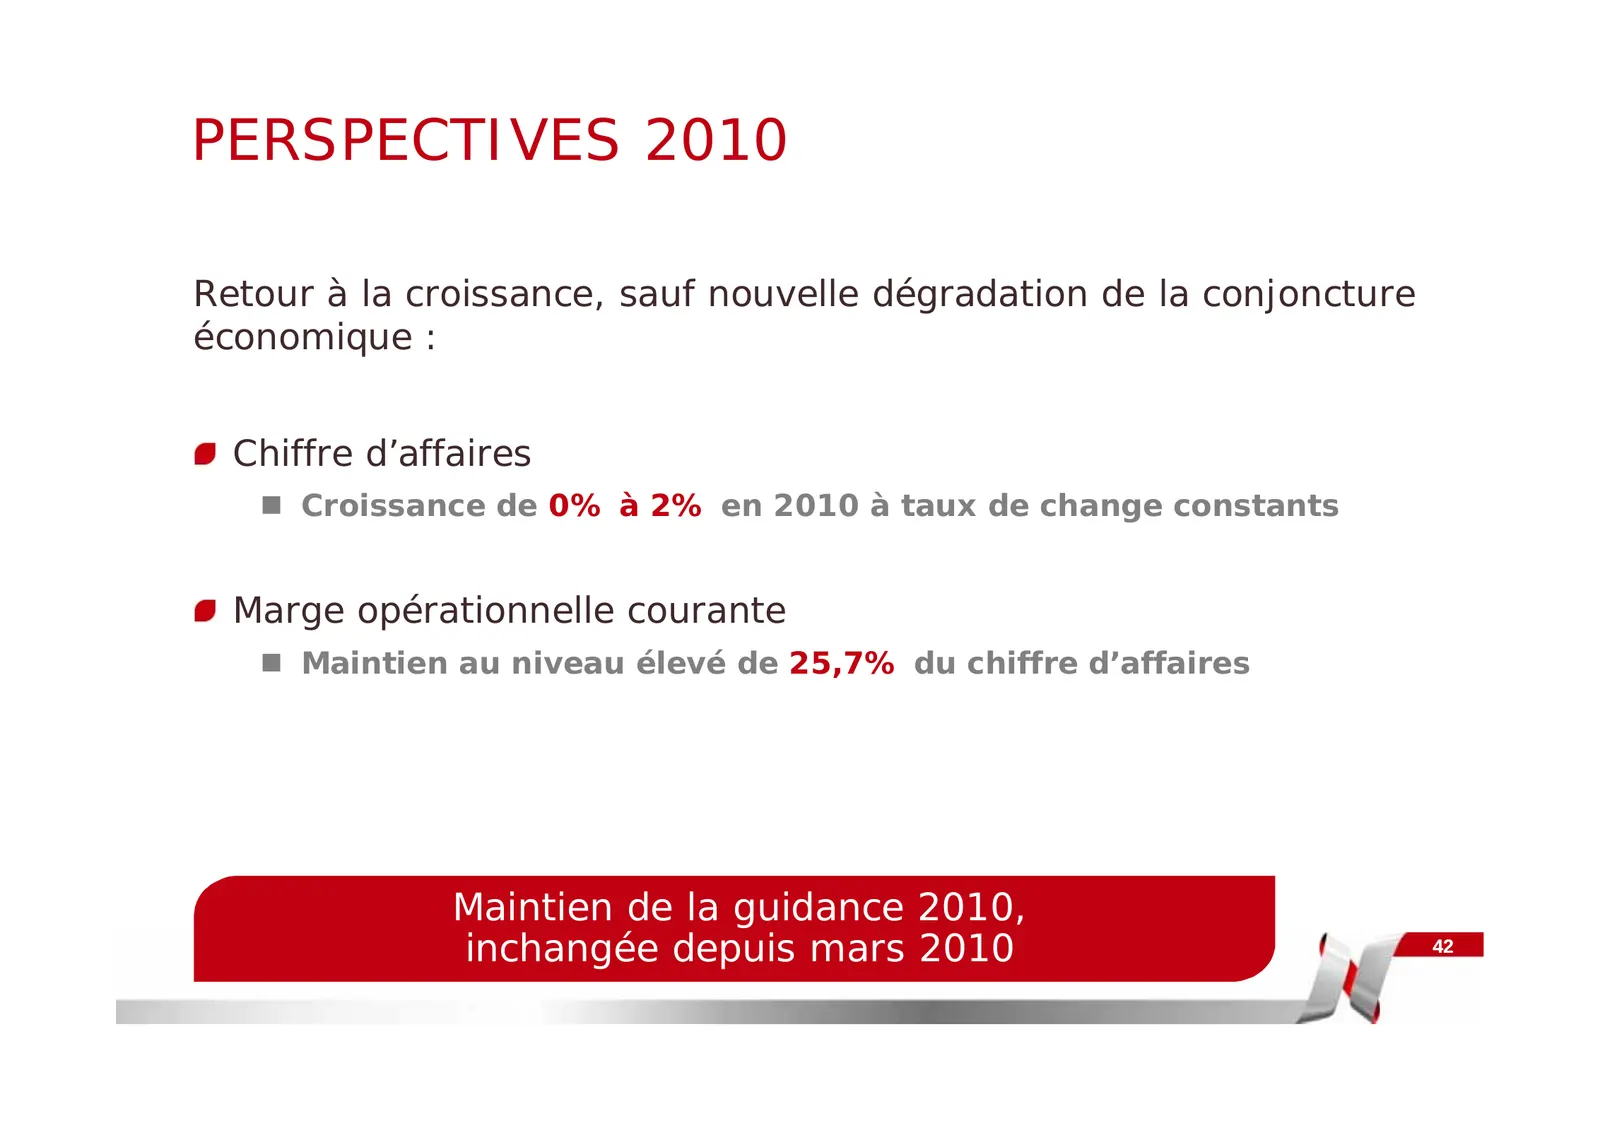
PERSPECTIVES 2010 Retour à la croissance, sauf nouvelle dégradation de la conjoncture économique : Chiffre d’affaires Croissance de 0% à 2% en 2010 à taux de change constants Marge opérationnelle courante Maintien au niveau élevé de 25,7% du chiffre d’affaires Maintien de la guidance 2010, incha
Slide 43: Annexes
ANNEXES neopost*
Slide 44: Bilan consolidé (1/2)
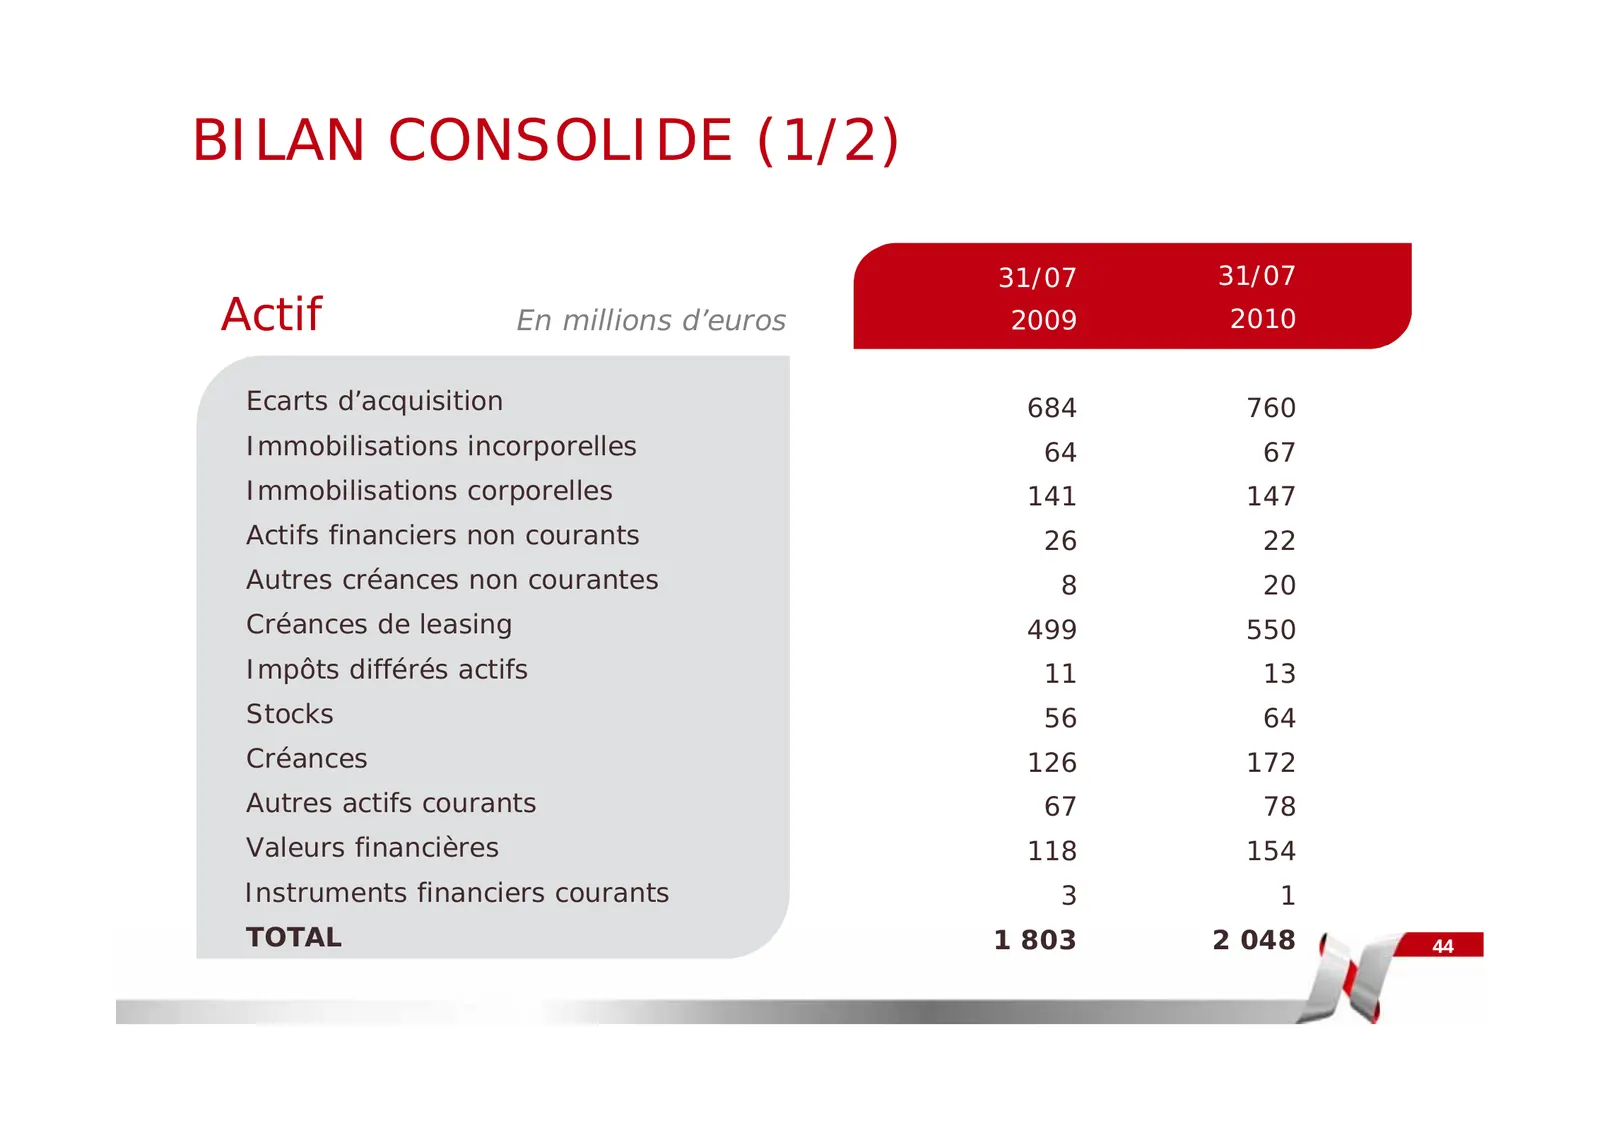
BILAN CONSOLIDE (1/2) 31/07 31/07 Actif En millions d’euros 2009 2010 Ecarts d’acquisition 684 760 Immobilisations incorporelles 64 67 Immobilisations corporelles 141 147 Actifs financiers non courants 26 22 Autres créances non courantes 8 20 Créances de leasing 499 550 Impôts différés actifs 11 13
Slide 45: Bilan consolidé (2/2)
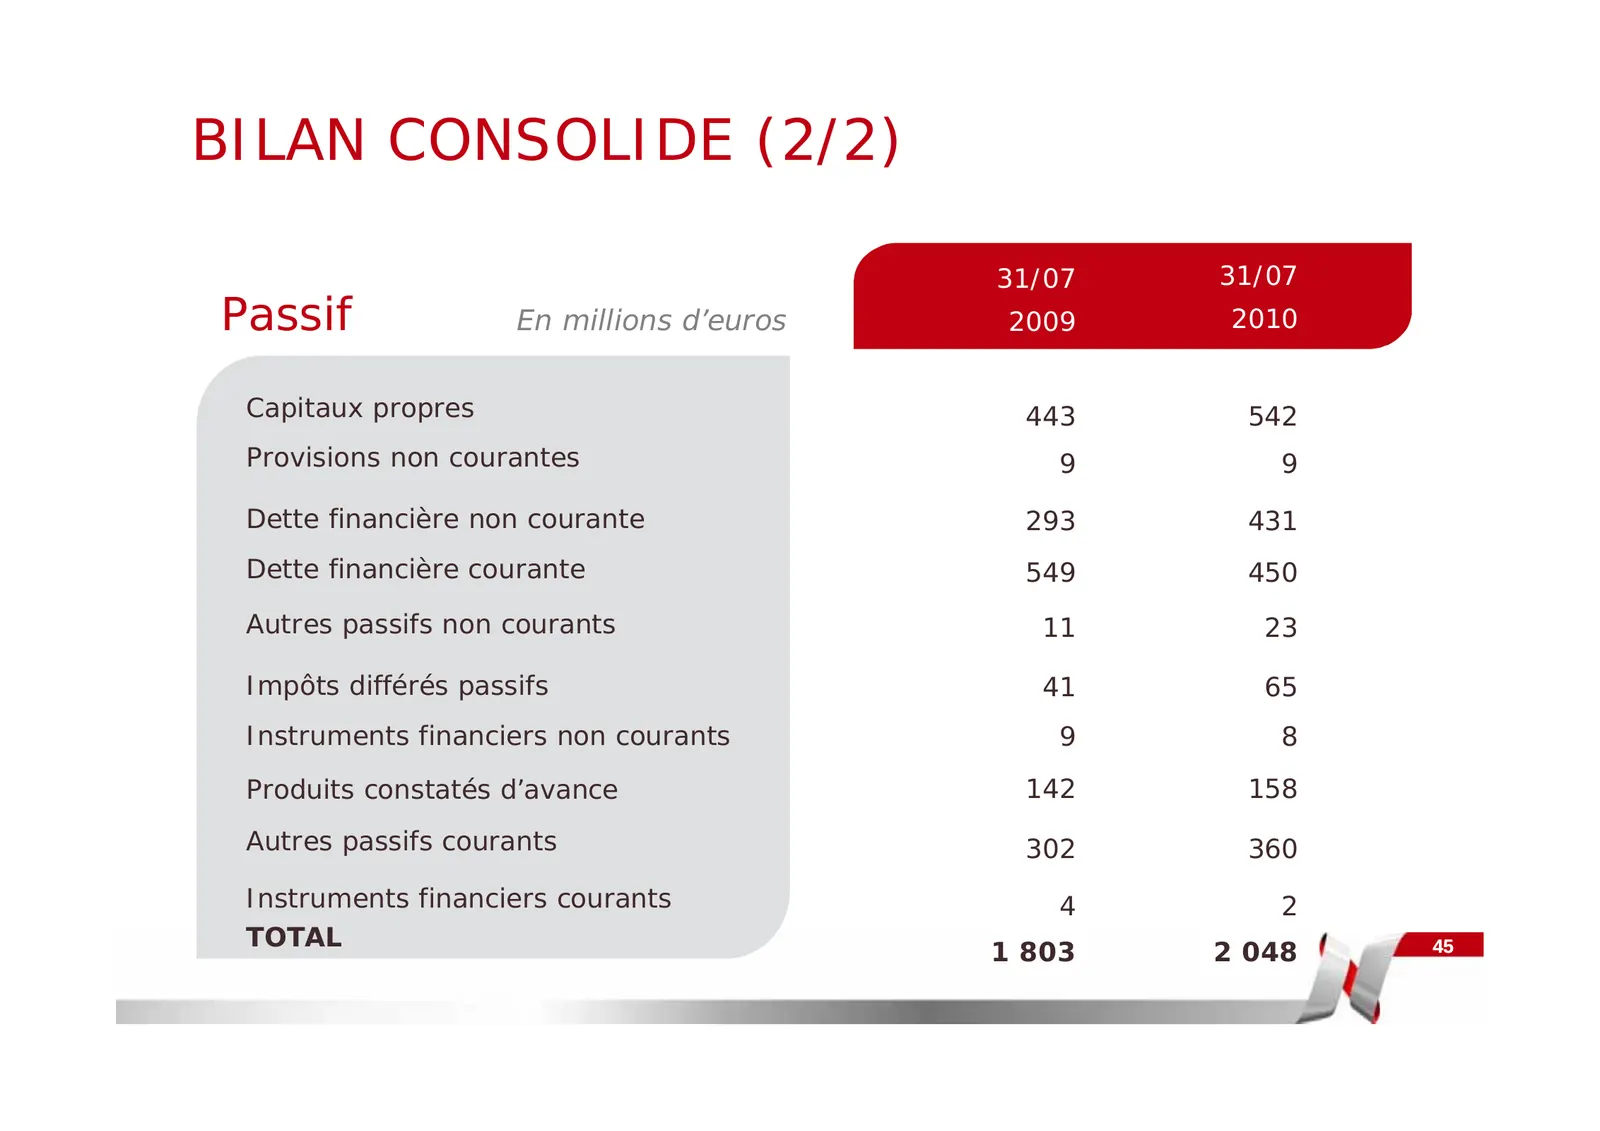
BILAN CONSOLIDE (2/2) 31/07 31/07 Passif En millions d’euros 2009 2010 Capitaux propres 443 542 Provisions non courantes 9 9 Dette financière non courante 293 431 Dette financière courante 549 450 Autres passifs non courants 11 23 Impôts différés passifs 41 65 Instruments financiers non courants 9 8
Slide 46: Structure de la dette
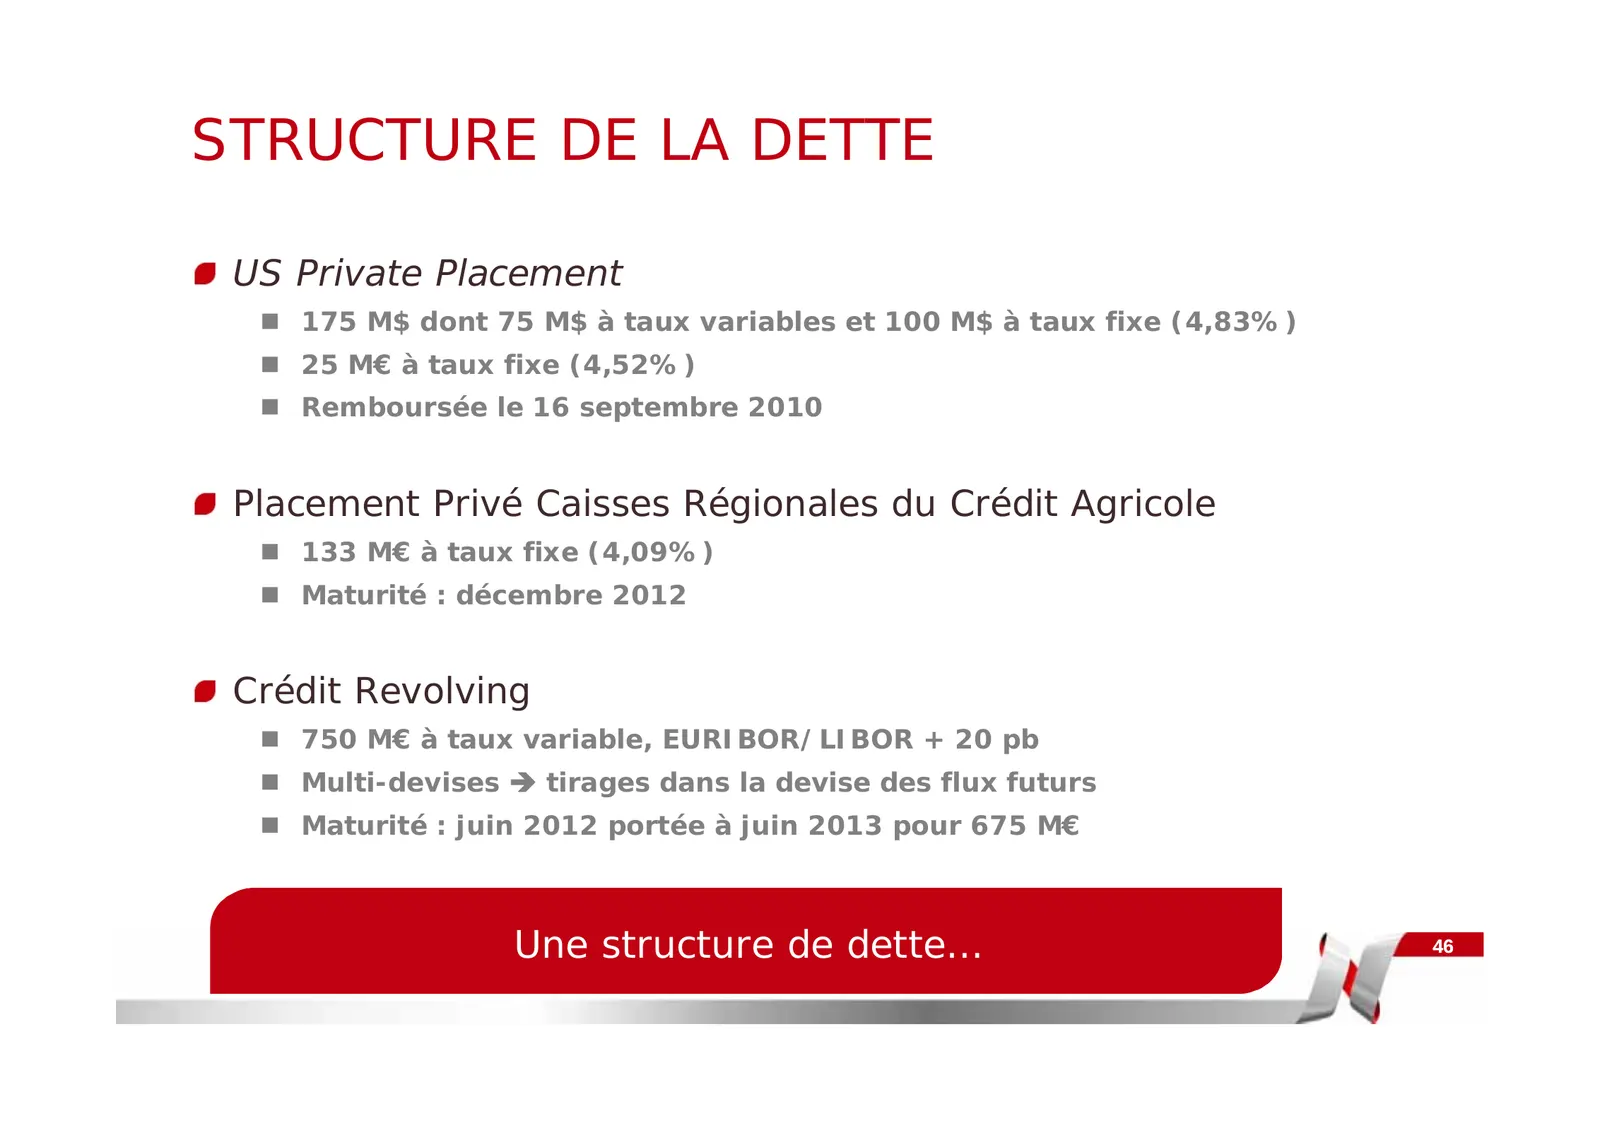
STRUCTURE DE LA DETTE US Private Placement 175 M$ dont 75 M$ à taux variables et 100 M$ à taux fixe (4,83%) 25 M€ à taux fixe (4,52%) Remboursée le 16 septembre 2010 Placement Privé Caisses Régionales du Crédit Agricole 133 M€ à taux fixe (4,09%) Maturité : décembre 2012 Crédit Revolving
Slide 47: Structure de la dette
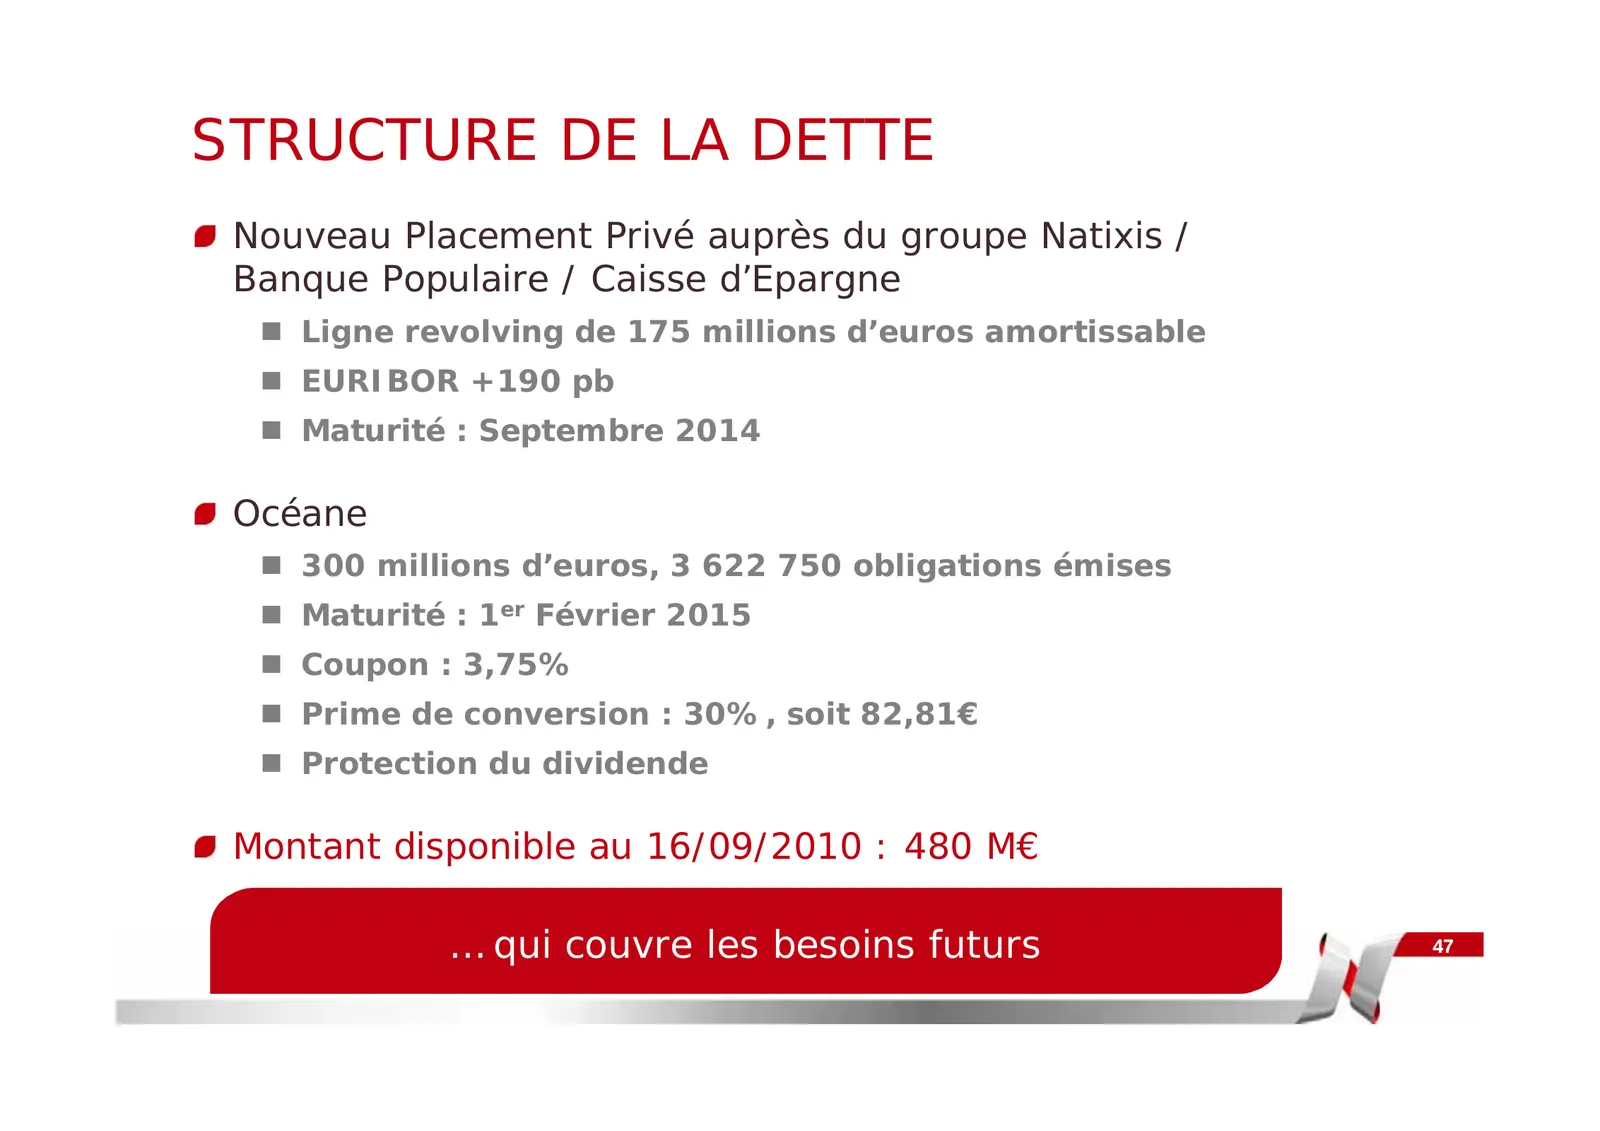
STRUCTURE DE LA DETTE Nouveau Placement Privé auprès du groupe Natixis / Banque Populaire / Caisse d’Epargne Ligne revolving de 175 millions d’euros amortissable EURIBOR +190 pb Maturité : Septembre 2014 Océane 300 millions d’euros, 3 622 750 obligations émises Maturité : 1er Février 2015
Source: Internet Archive copy of resources.quadient.com
More decks from Quadient SA
 H1 2026 Earnings Presentation43 slides · Sep 23, 2026
 Shareholder Meeting (June 2026)41 slides · Jun 18, 2026
 FY2025 Earnings Presentation52 slides · Mar 25, 2026
 Q3 2025 Earnings Presentation31 slides · Dec 2, 2025
 H1 2025 Earnings Presentation40 slides · Sep 24, 2025
 Shareholder Meeting (June 2025)35 slides · Jun 13, 2025