Seb SA · EURONEXT:SK
Seb SA — Groupe SEB — H1 2011 Earnings Presentation
39 slides from Seb SA's earnings presentation, Jul 26, 2011
Slide 1: Ventes et résultats semestriels
Ventes et résultats semestriels Paris, le 26 juillet 2011
Slide 2: Contexte général, activité et résultats, perspectives
Contexte général du 1er semestre Activité / résultats du 1er semestre Perspectives 2
Slide 3: S1 2011 : contexte général
S1 2011 : contexte général Environnement général plutôt favorable mais contrasté Volatilité persistante des devises Hausse des prix des matières premières Marchés concurrentiels et promotionnels 3
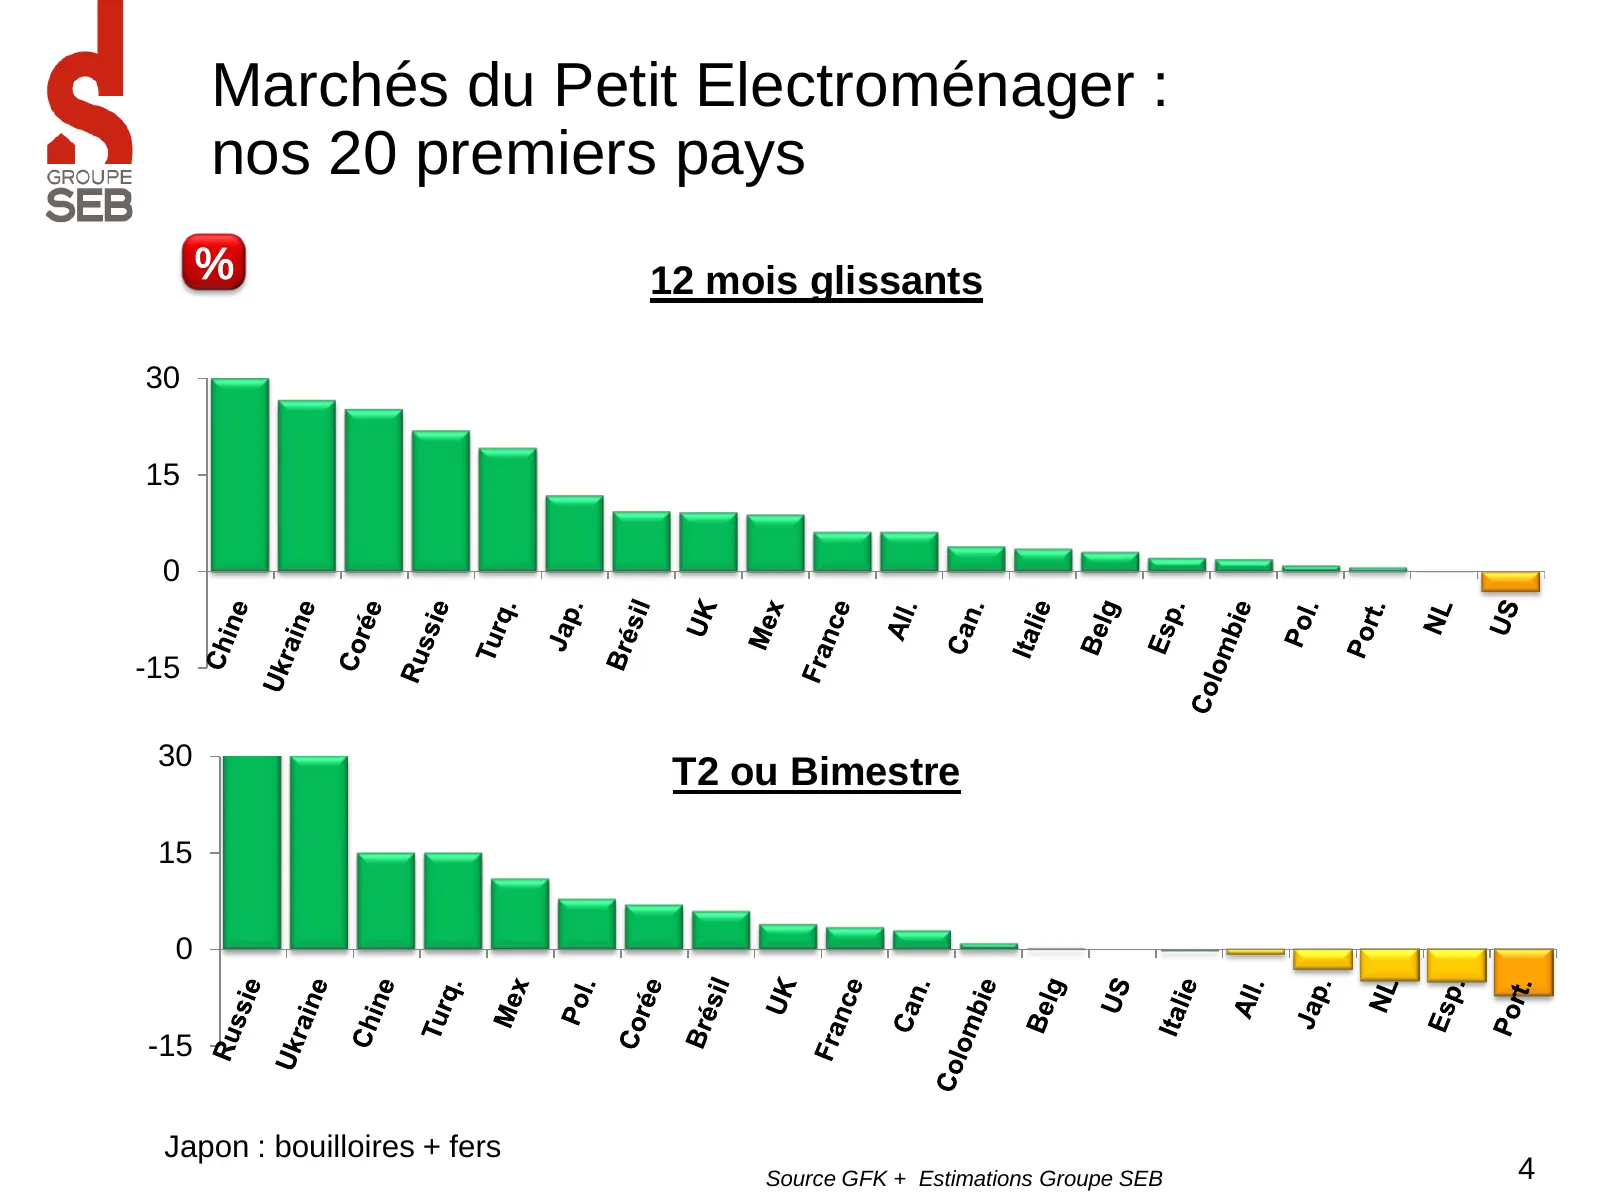
Slide 4: Marchés du Petit Electroménager : nos 20 premiers pays
Marchés du Petit Electroménager : nos 20 premiers pays % 12 mois glissants 30 15 0 -15 30 T2 ou Bimestre 15 0 -15 Japon : bouilloires + fers Source GFK + Estimations Groupe SEB 4
Slide 5: Évolution des devises
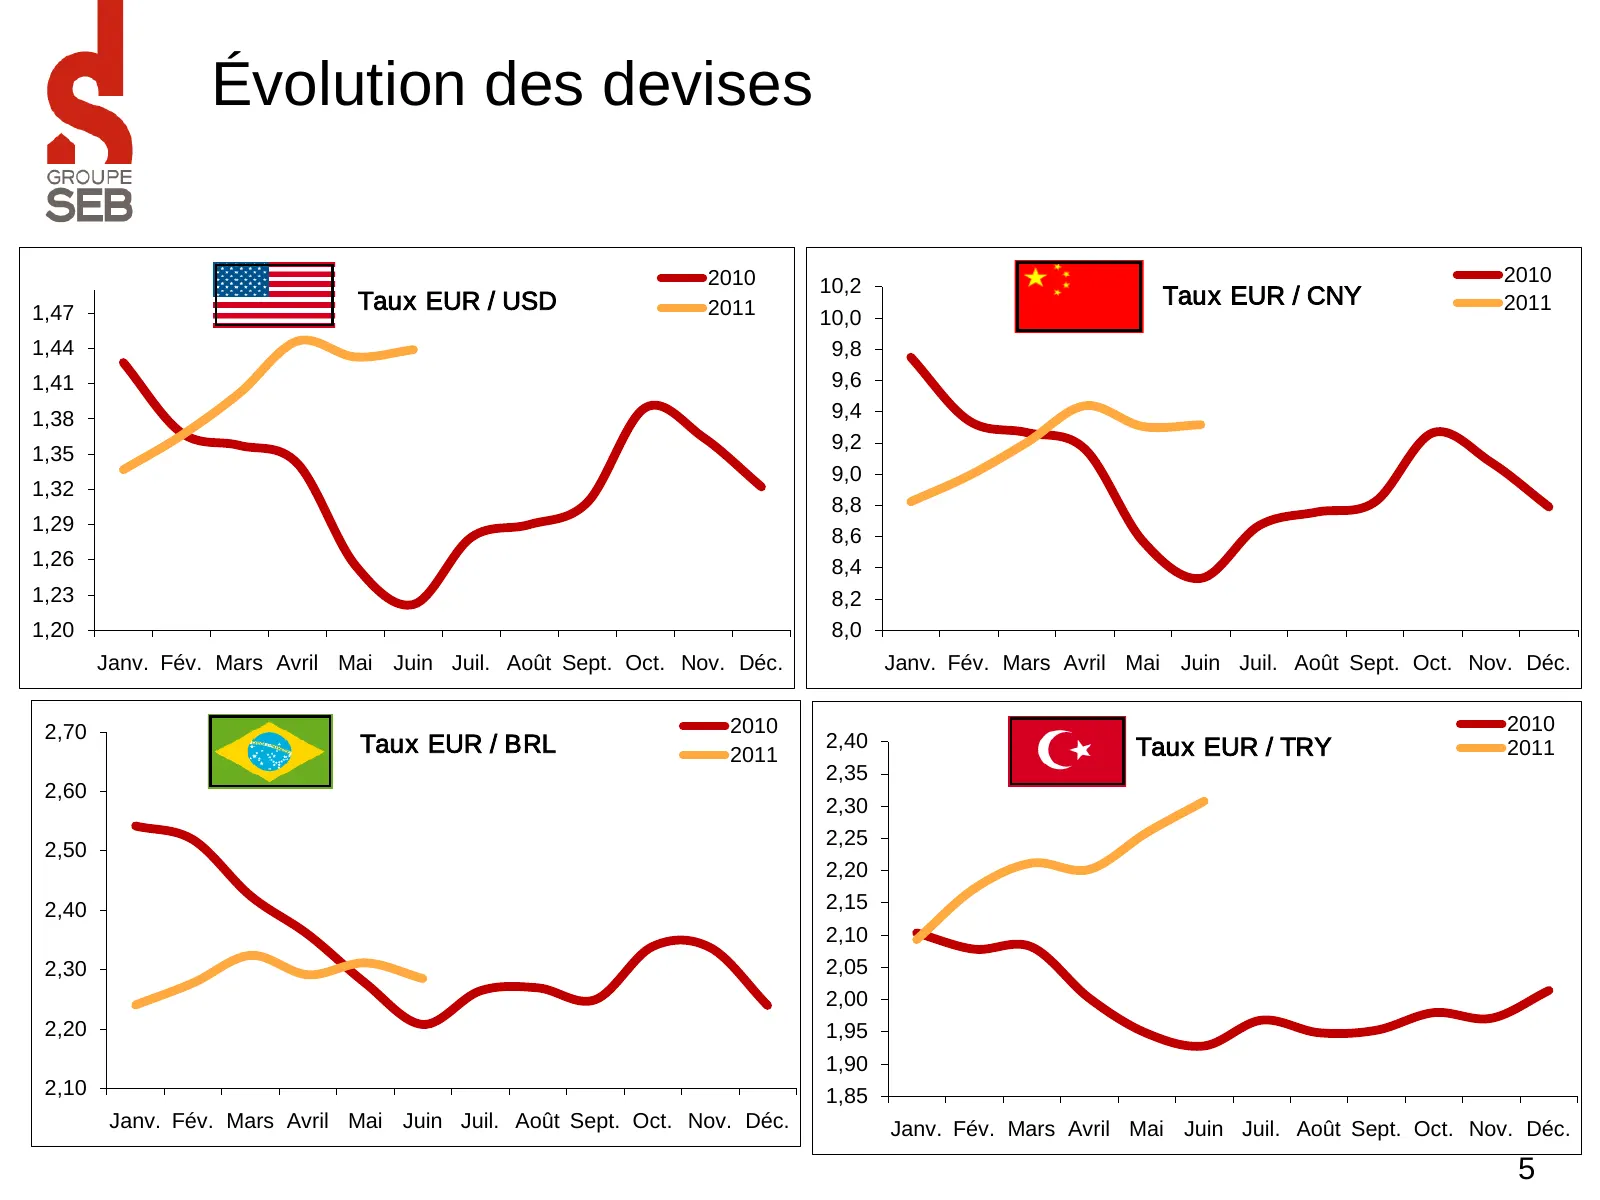
Évolution des devises 2010 2010 10,2 Taux EUR / CNY 1,47 Taux EUR / USD 2011 2011 10,0 1,44 9,8 1,41 9,6 1,38 9,4 9,2 1,35 9,0 1,32 8,8 1,29 8,6 1,26 8,4 1,23 8,2 1,20 8,0 Janv. Fév. Mars Avril Mai Juin Juil. Août Sept. Oct. Nov. Déc. Janv. Fév. Mars Avril Mai Juin Juil. Août Sept. Oct. Nov. Déc. 2,
Slide 6: Évolution des devises
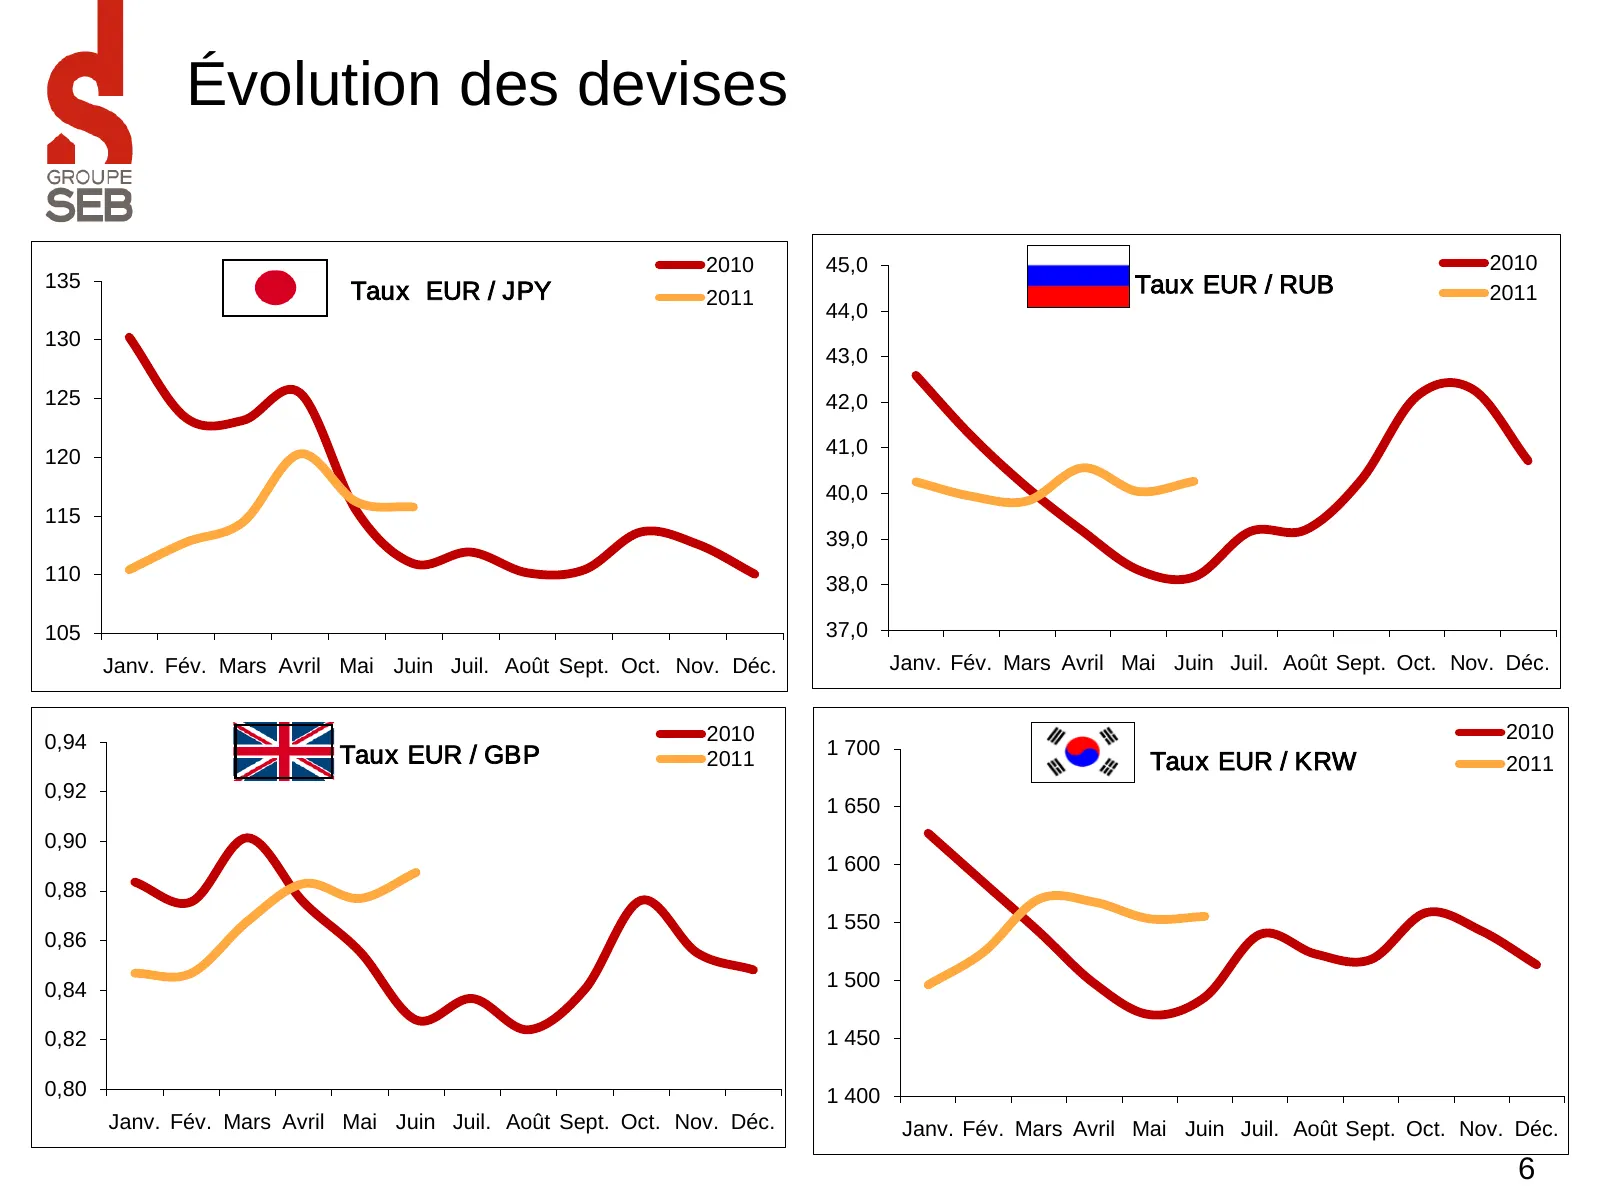
Évolution des devises 2010 45,0 2010 135 Taux EUR / RUB Taux EUR / JPY 2011 2011 44,0 130 43,0 125 42,0 120 41,0 40,0 115 39,0 110 38,0 105 37,0 Janv. Fév. Mars Avril Mai Juin Juil. Août Sept. Oct. Nov. Déc. Janv. Fév. Mars Avril Mai Juin Juil. Août Sept. Oct. Nov. Déc. 0,94 2010 2010 Taux EUR / GBP
Slide 7: Matières premières : évolution des prix moyens
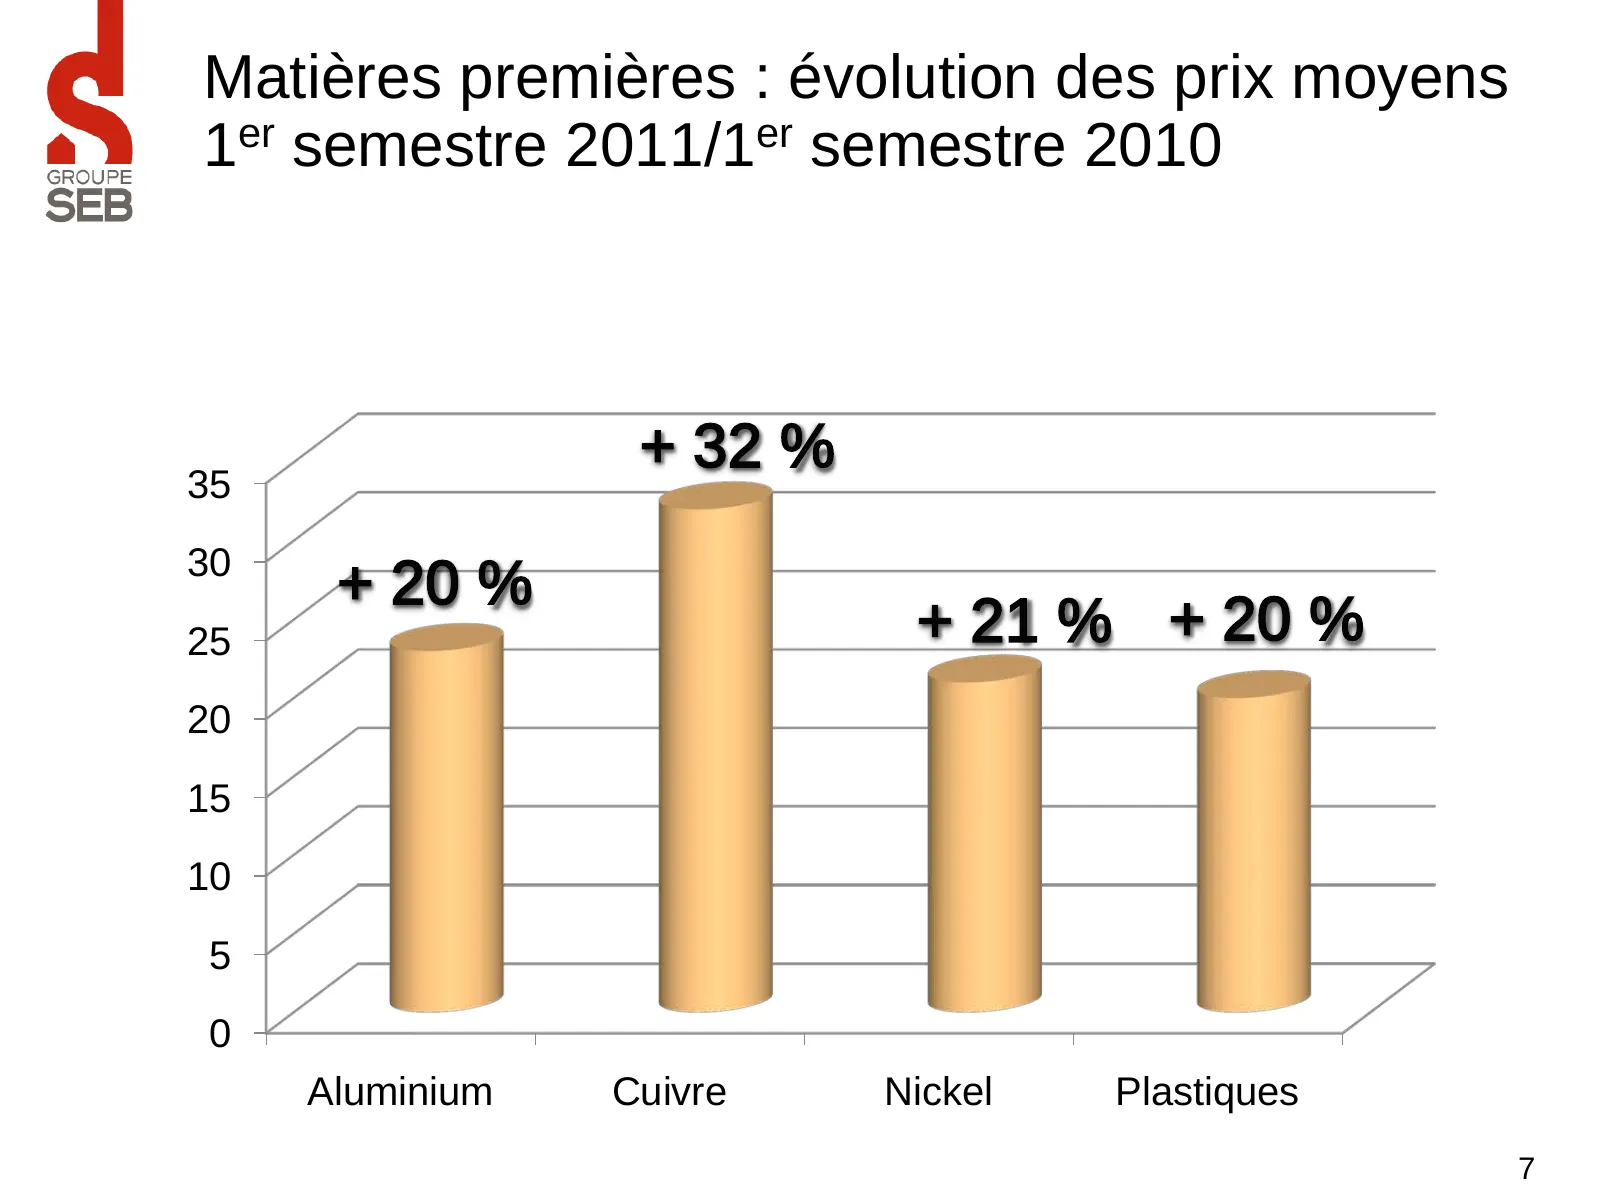
Matières premières : évolution des prix moyens 1er semestre 2011/1er semestre 2010 + 32 % 35 30 + 20 % 25 + 21 % + 20 % 20 15 10 5 0 Aluminium Cuivre Nickel Plastiques 7
Slide 8: Marchés concurrentiels et promotionnels
Marchés concurrentiels et promotionnels Concurrence Attractivité du secteur Phénomène cyclique de baisse des prix Distribution Promotions et opérations de fidélisation 8
Slide 9: La stratégie du Groupe SEB : la croissance organique rentable
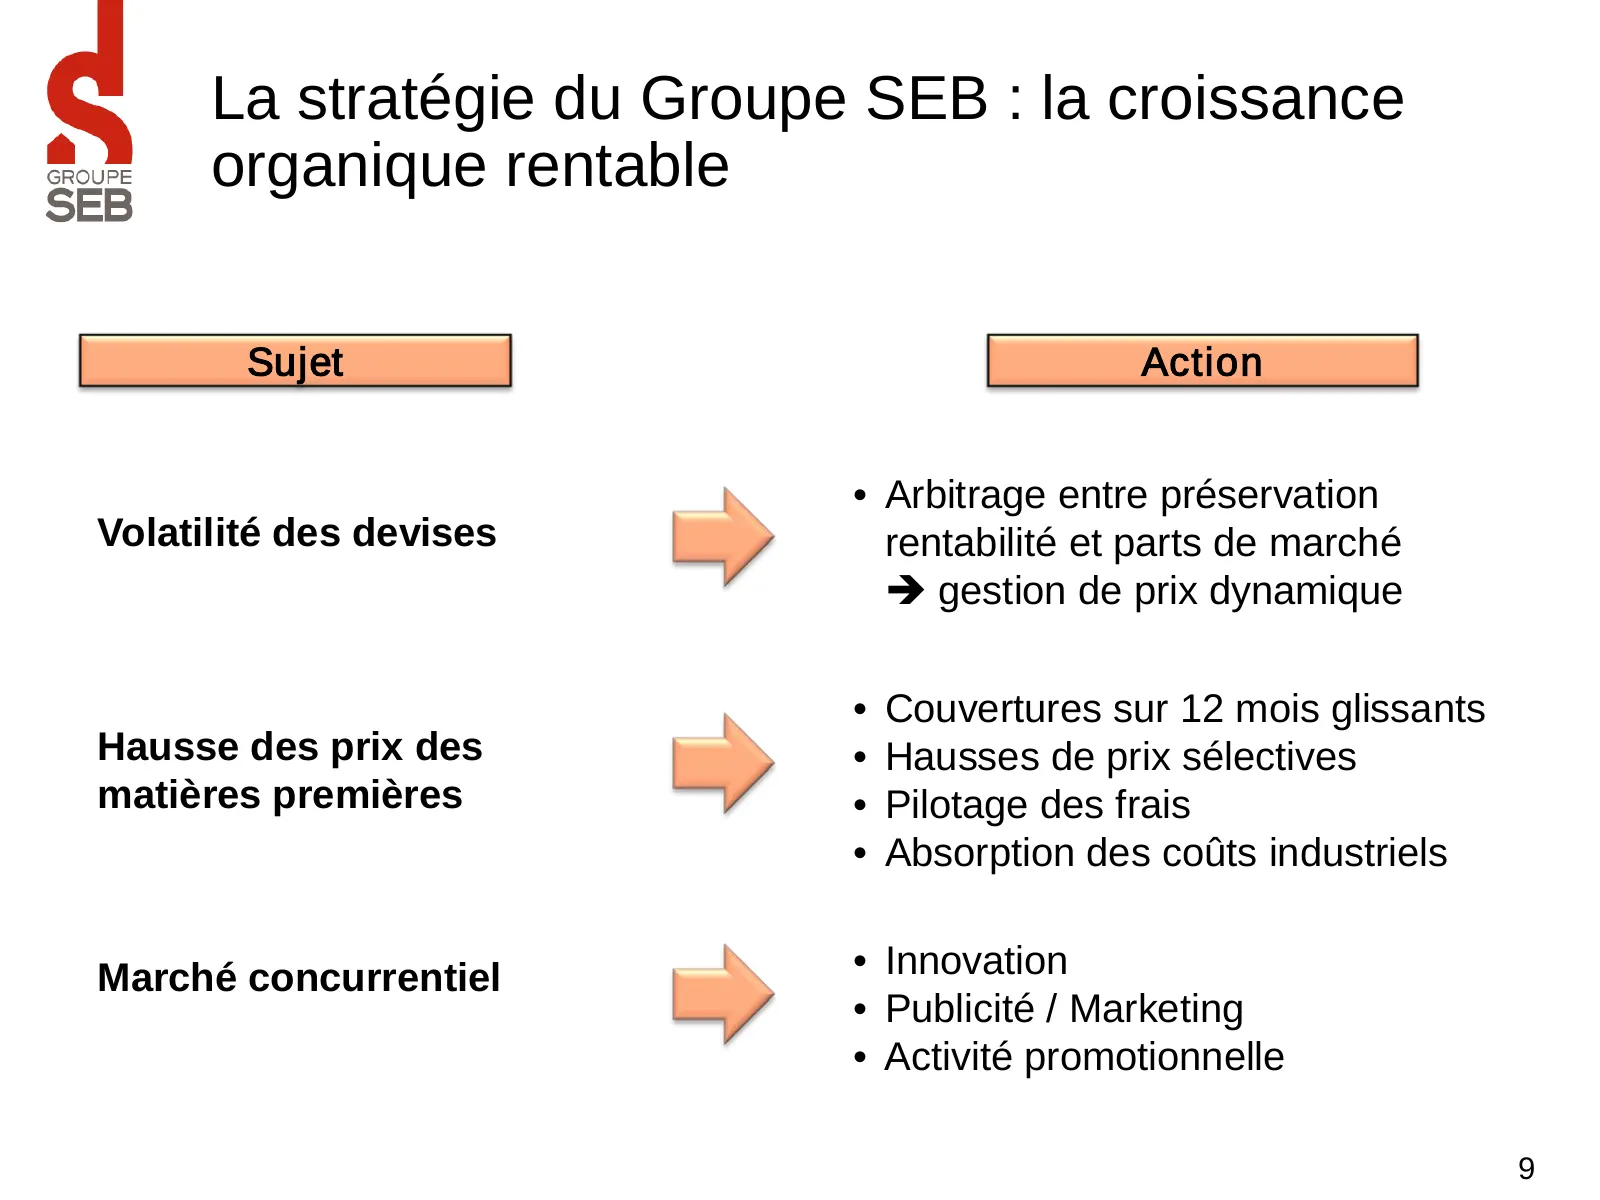
La stratégie du Groupe SEB : la croissance organique rentable Sujet Action • Arbitrage entre préservation Volatilité des devises rentabilité et parts de marché gestion de prix dynamique • Couvertures sur 12 mois glissants Hausse des prix des • Hausses de prix sélectives matières premières • Pilota
Slide 10: Evolution des parts de marché – 1er semestre 2011
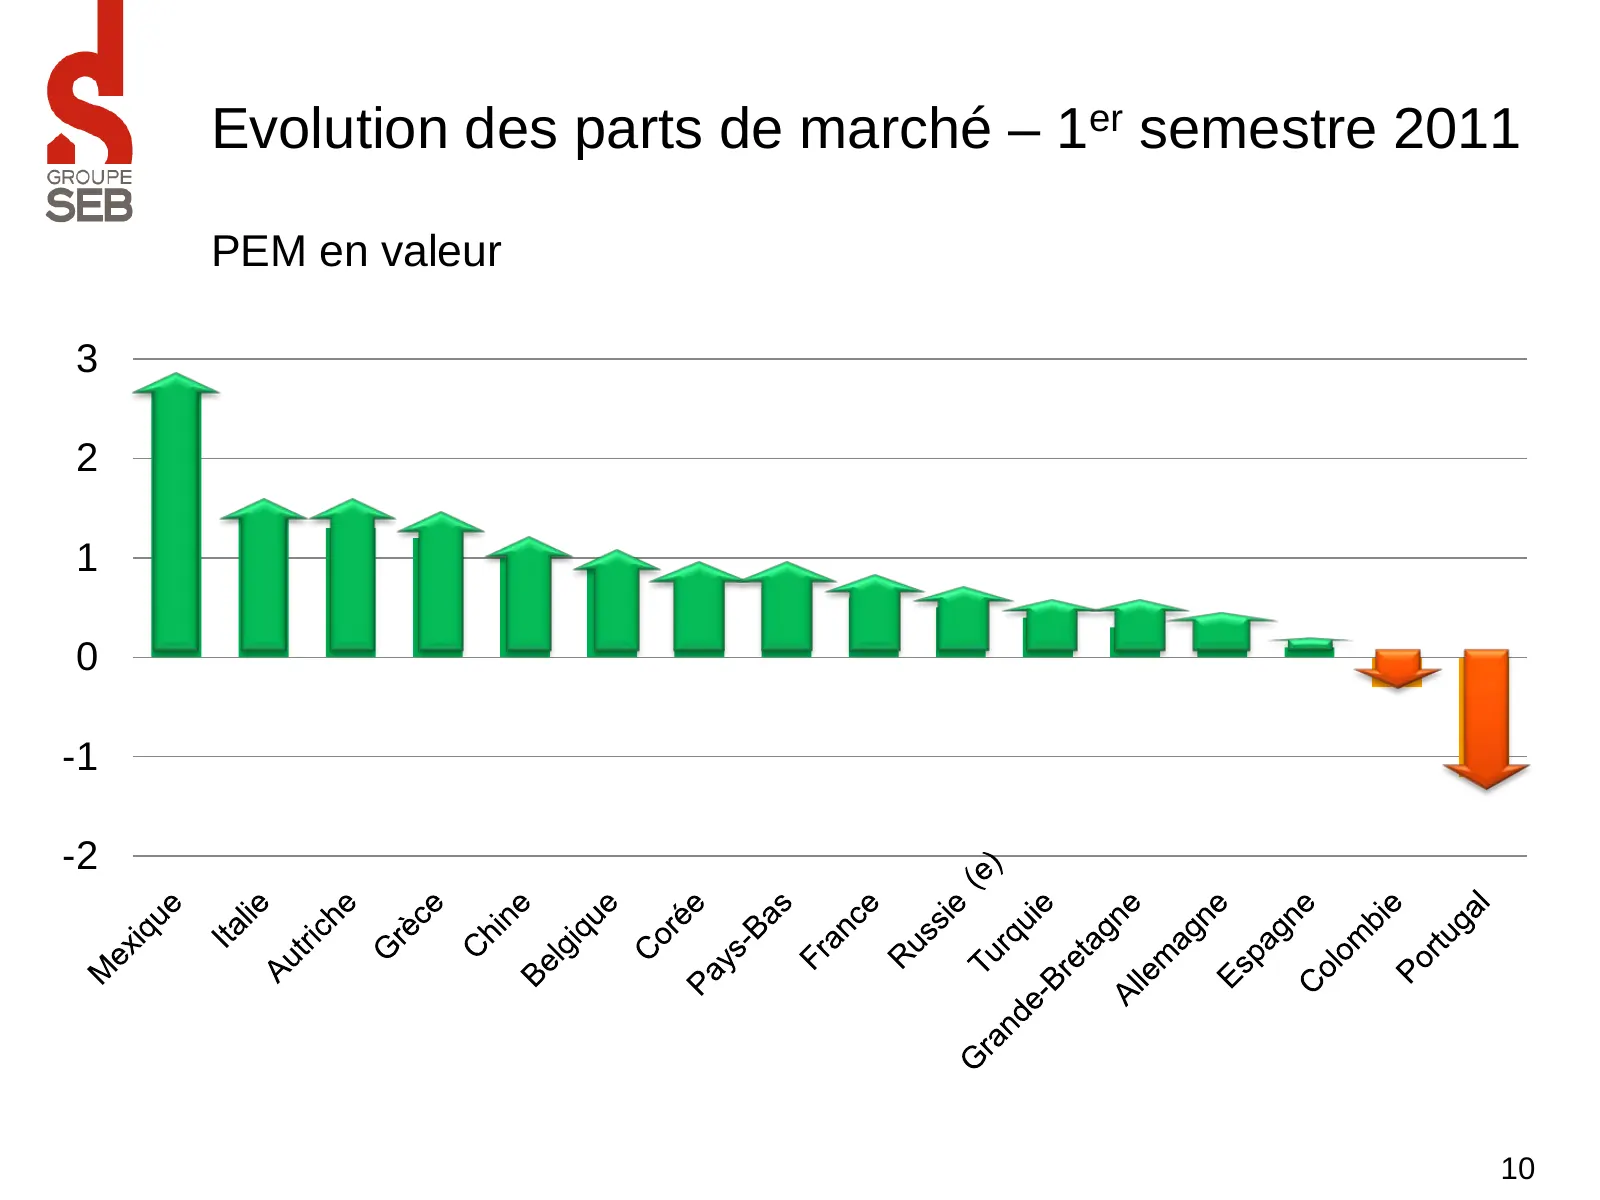
Evolution des parts de marché – 1er semestre 2011 PEM en valeur 3 2 1 0 -1 -2 10
Slide 11: Chiffres clés à fin juin 2011
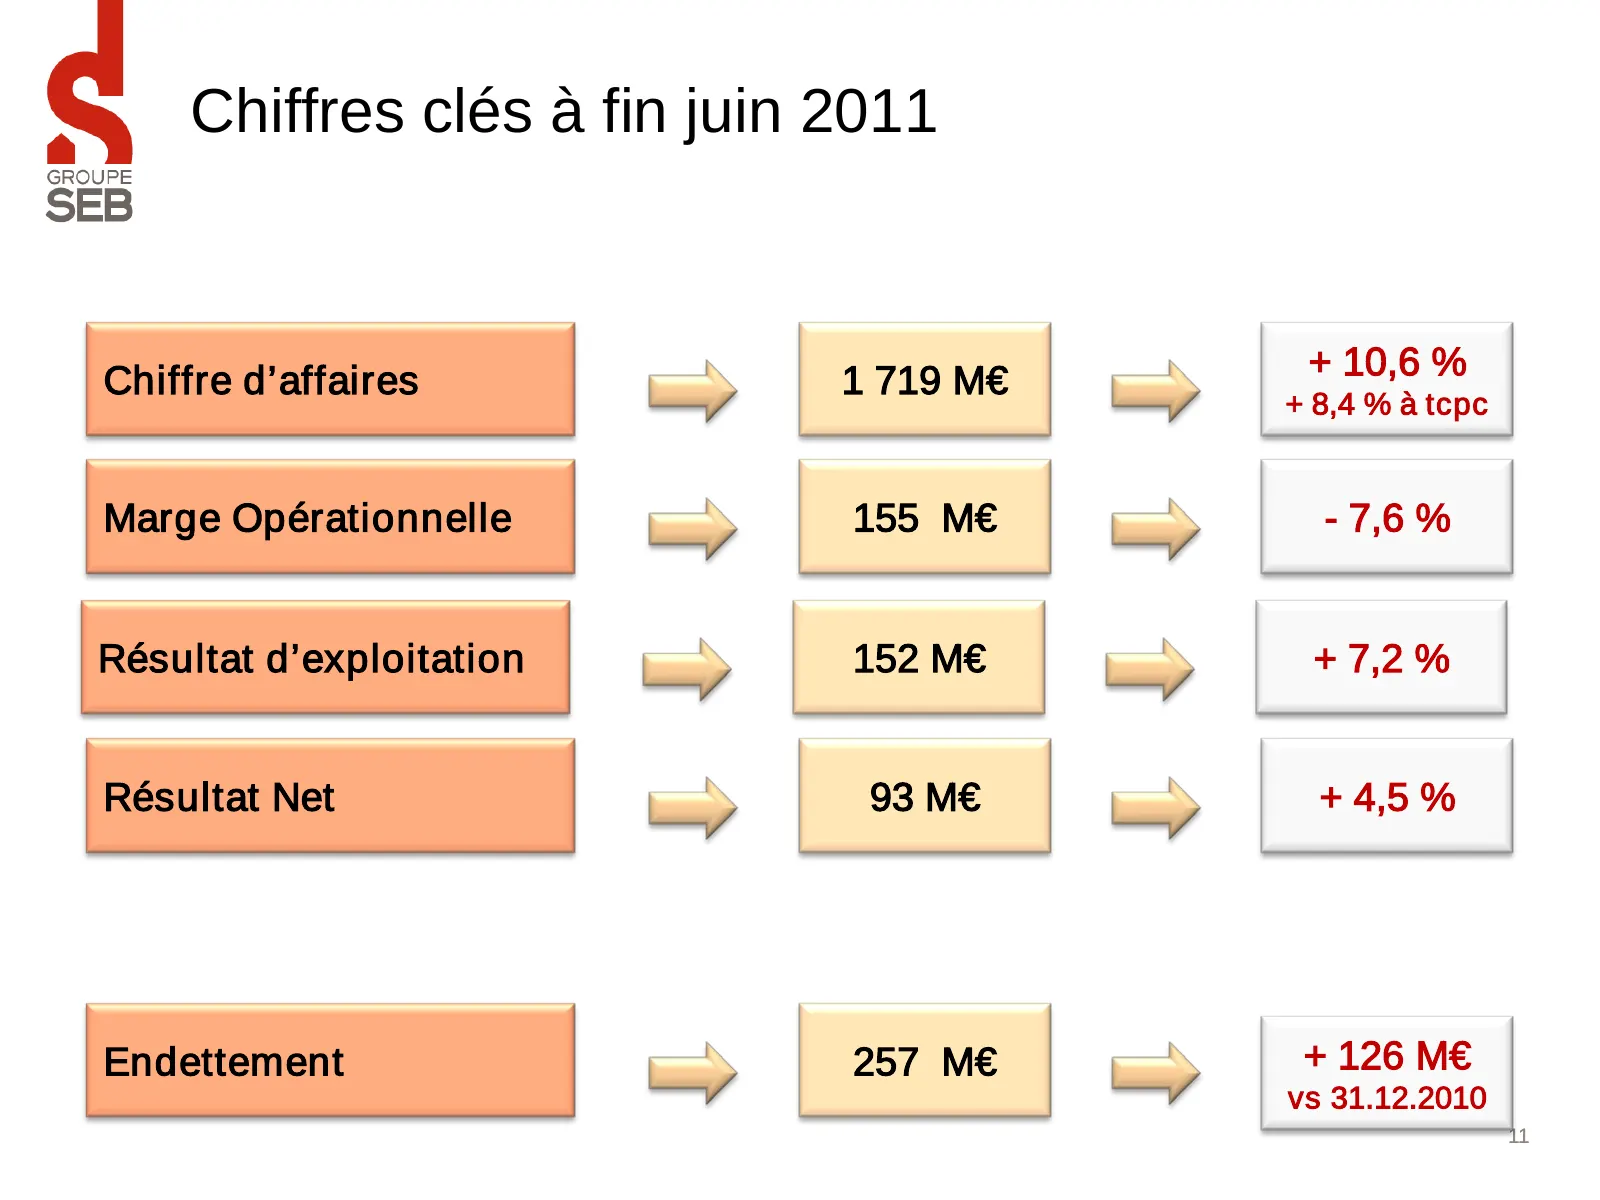
Chiffres clés à fin juin 2011 Chiffre d’affaires 1 719 M€ + 10,6 % + 8,4 % à tcpc Marge Opérationnelle 155 M€ - 7,6 % Résultat d’exploitation 152 M€ + 7,2 % Résultat Net 93 M€ + 4,5 % T4 Endettement 257 M€ + 126 M€ vs 31.12.2010 11
Slide 12: Contexte général, activité et résultats, perspectives
Contexte général du 1er semestre Activité / résultats du 1er semestre Perspectives 12
Slide 13: Ventes S1 2011 par zone géographique
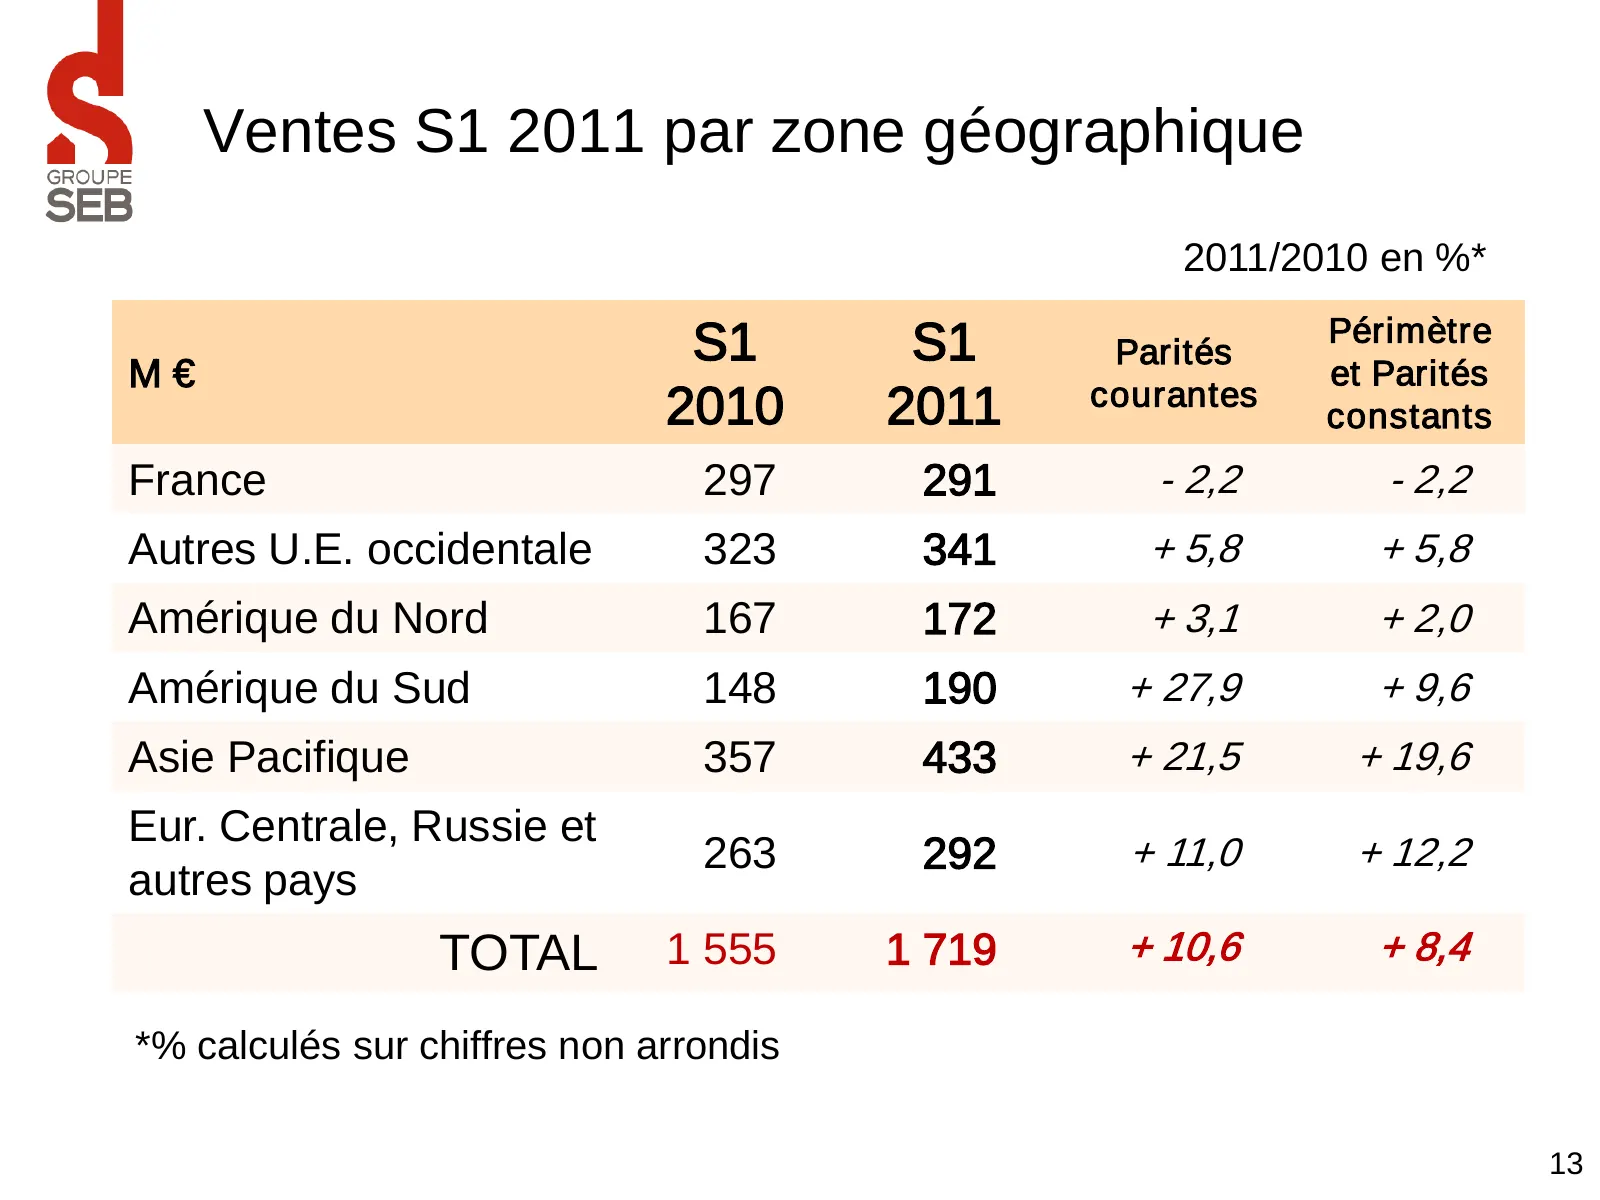
Ventes S1 2011 par zone géographique 2011/2010 en %* S1 S1 Périmètre Parités M€ courantes et Parités 2010 2011 constants France 297 291 - 2,2 - 2,2 Autres U.E. occidentale 323 341 + 5,8 + 5,8 Amérique du Nord 167 172 + 3,1 + 2,0 Amérique du Sud 148 190 + 27,9 + 9,6 Asie Pacifique 357 433 + 21,5 + 19
Slide 14: Chiffre d’affaires total : + 8,4 % à tcpc
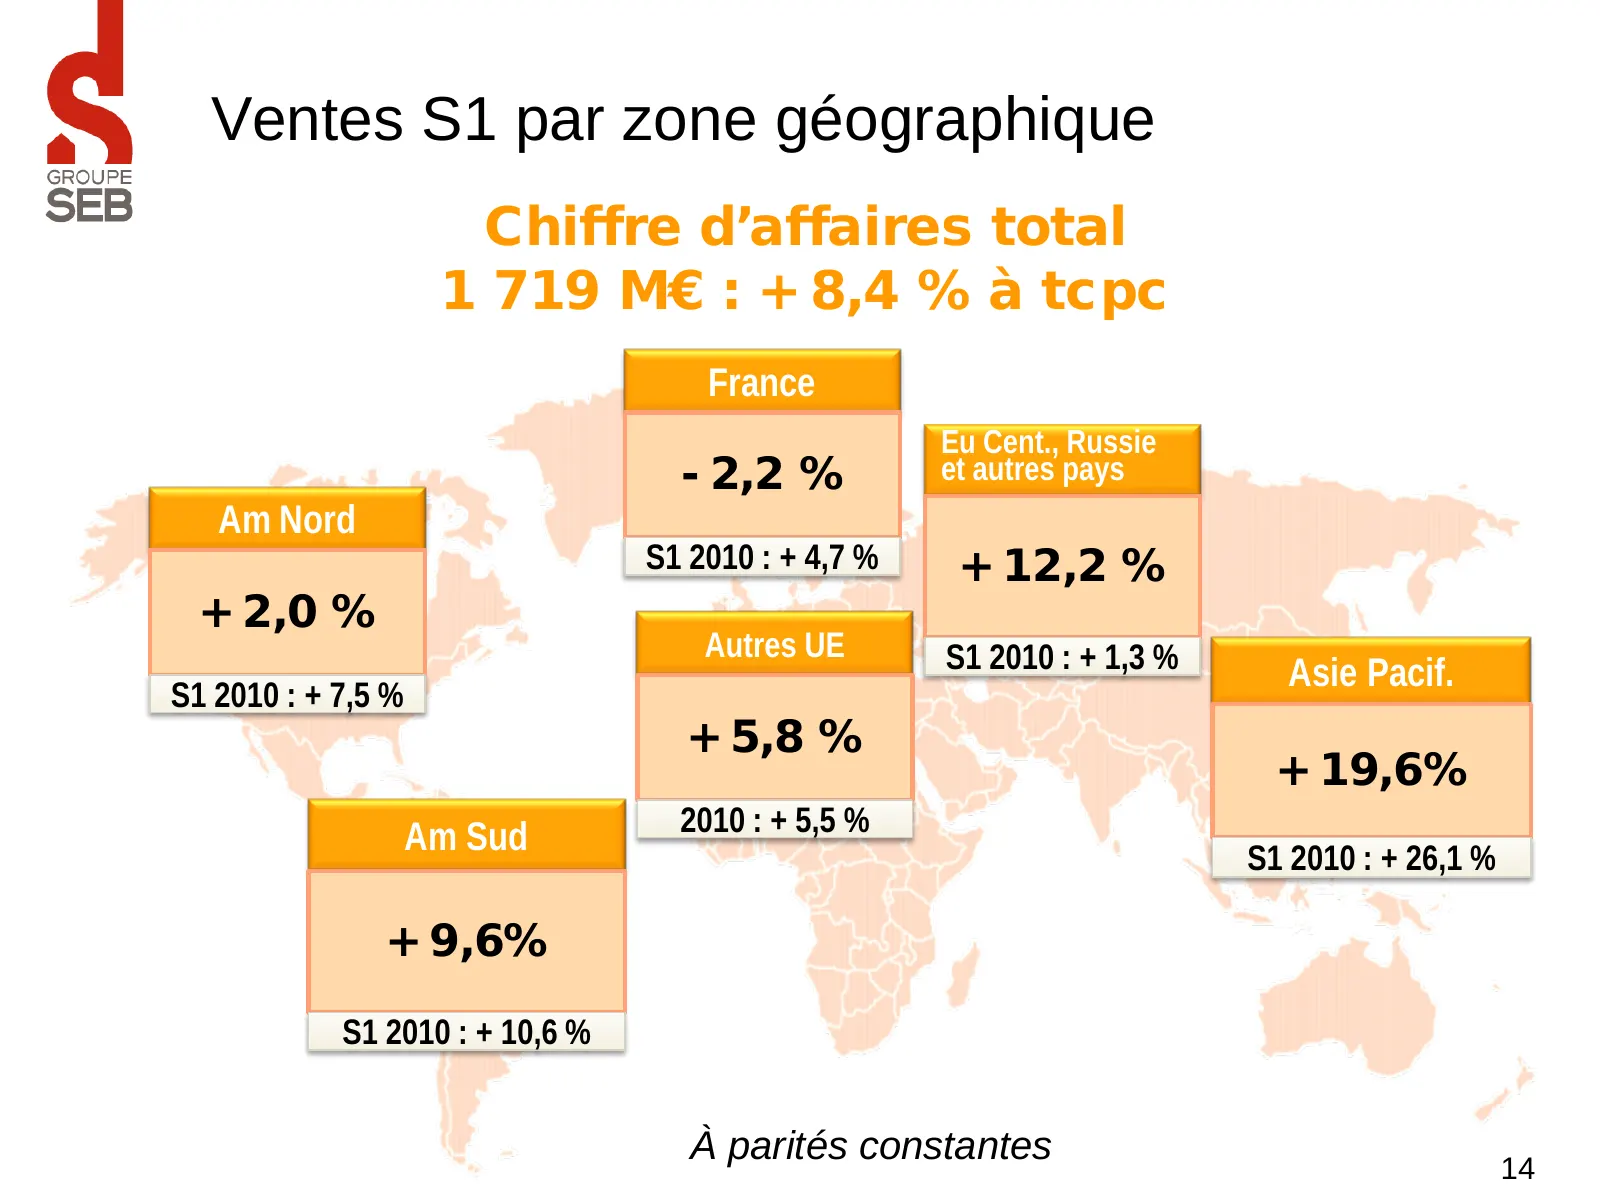
Ventes S1 par zone géographique Chiffre d’affaires total 1 719 M€ : + 8,4 % à tcpc France Eu Cent., Russie - 2,2 % et autres pays Am Nord S1 2010 : + 4,7 % + 12,2 % + 2,0 % Autres UE S1 2010 : + 1,3 % Asie Pacif. S1 2010 : + 7,5 % + 5,8 % + 19,6% 2010 : + 5,5 % Am Sud S1 2010 : + 26,1 % + 9,6% S1 20
Slide 15: Répartition géographique des ventes 1er semestre 2011
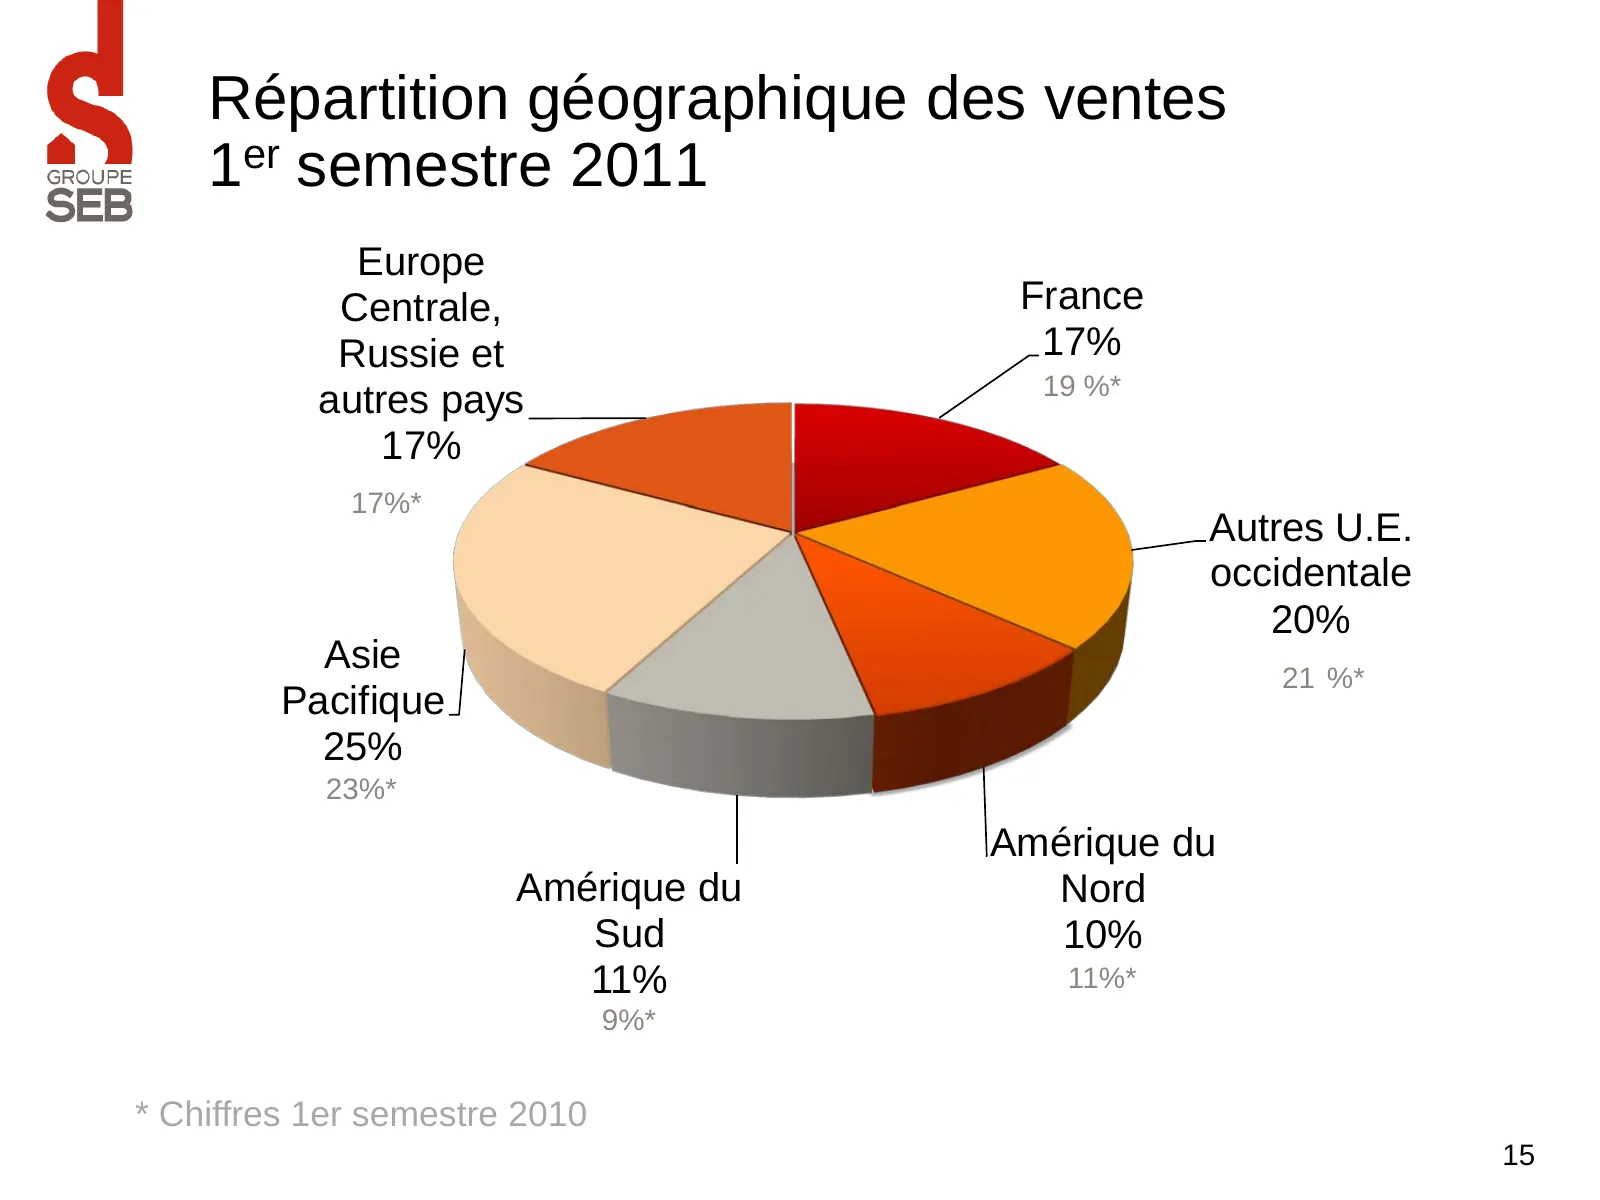
Répartition géographique des ventes 1er semestre 2011 Europe Centrale, France Russie et 17% 19 %* autres pays 17% 17%* Autres U.E. occidentale 20% Asie 21 %* Pacifique 25% 23%* Amérique du Amérique du Nord Sud 10% 11% 11%* 9%* * Chiffres 1er semestre 2010 15
Slide 16: Palmarès des ventes du 1er semestre 2011
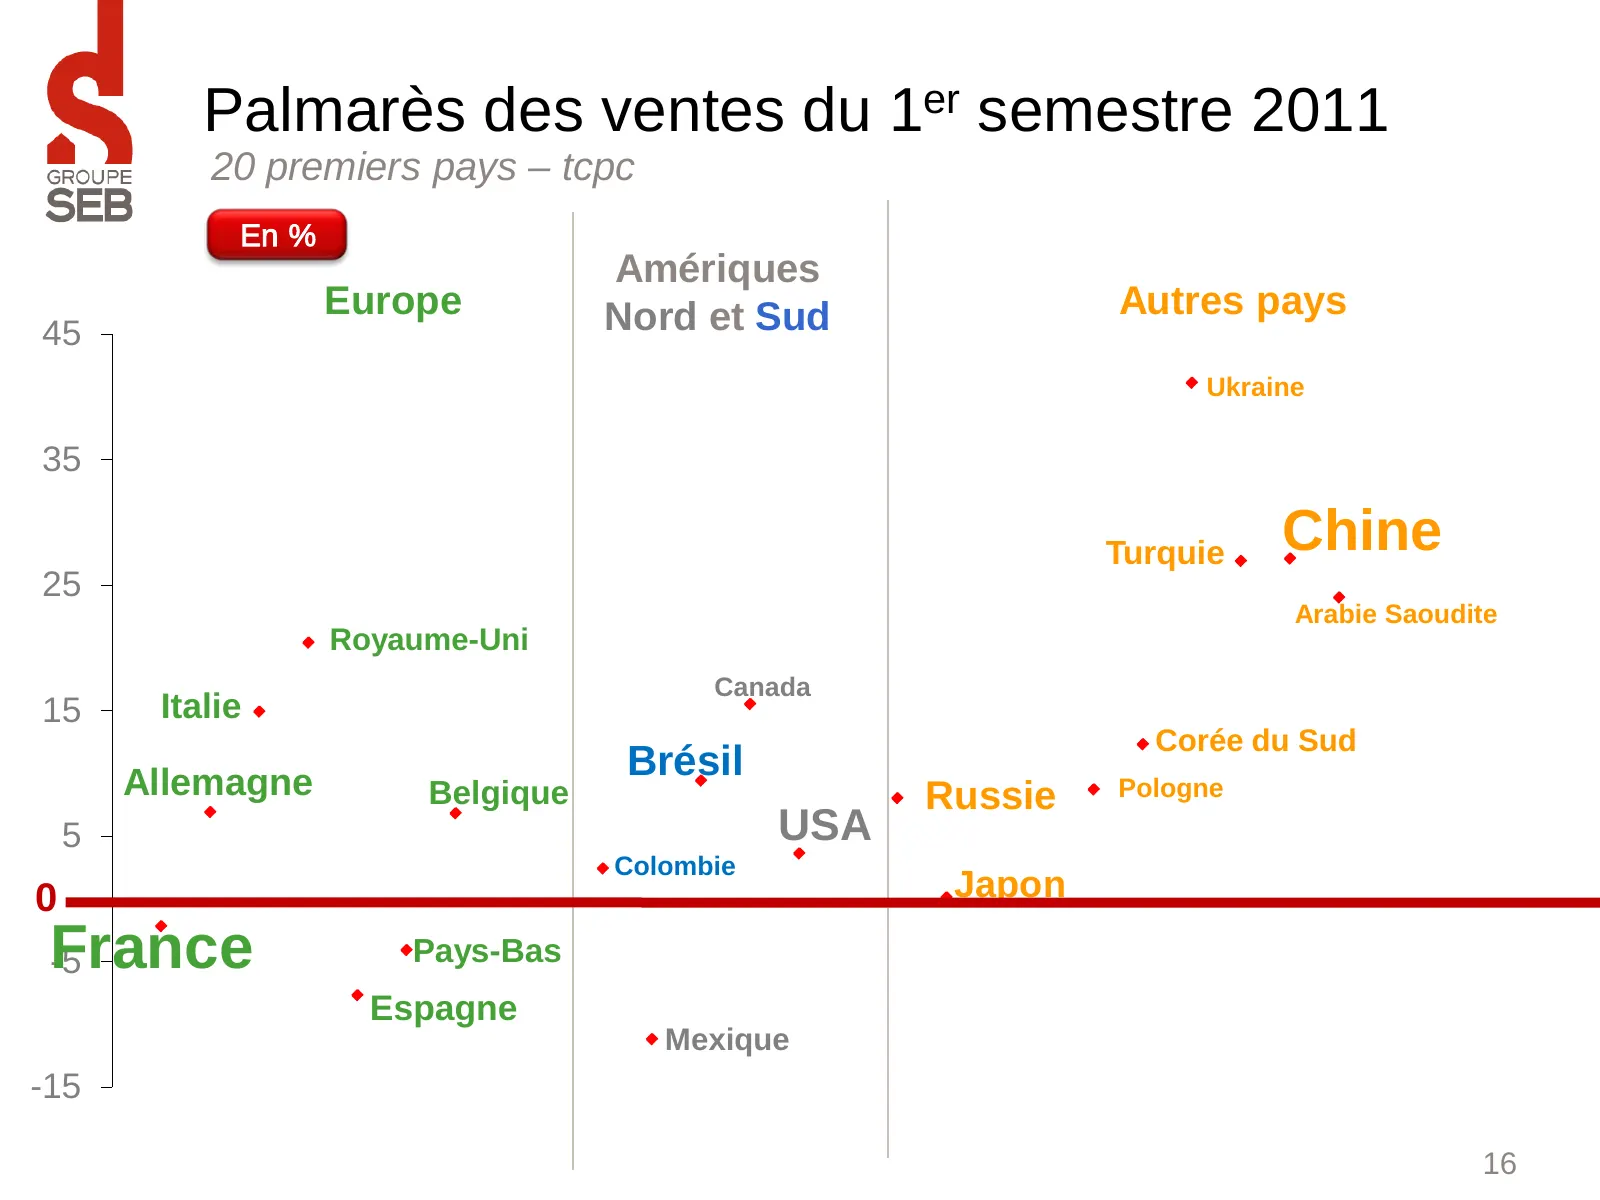
Palmarès des ventes du 1er semestre 2011 20 premiers pays – tcpc En % Amériques Europe Nord et Sud Autres pays 45 Ukraine 35 Turquie Chine 25 Arabie Saoudite Royaume-Uni Canada 15 Italie Corée du Sud Allemagne Brésil Belgique Russie Pologne 5 USA Colombie 0 Japon France -5 Pays-Bas Espagne Mexique -
Slide 17: Palmarès des familles de produits
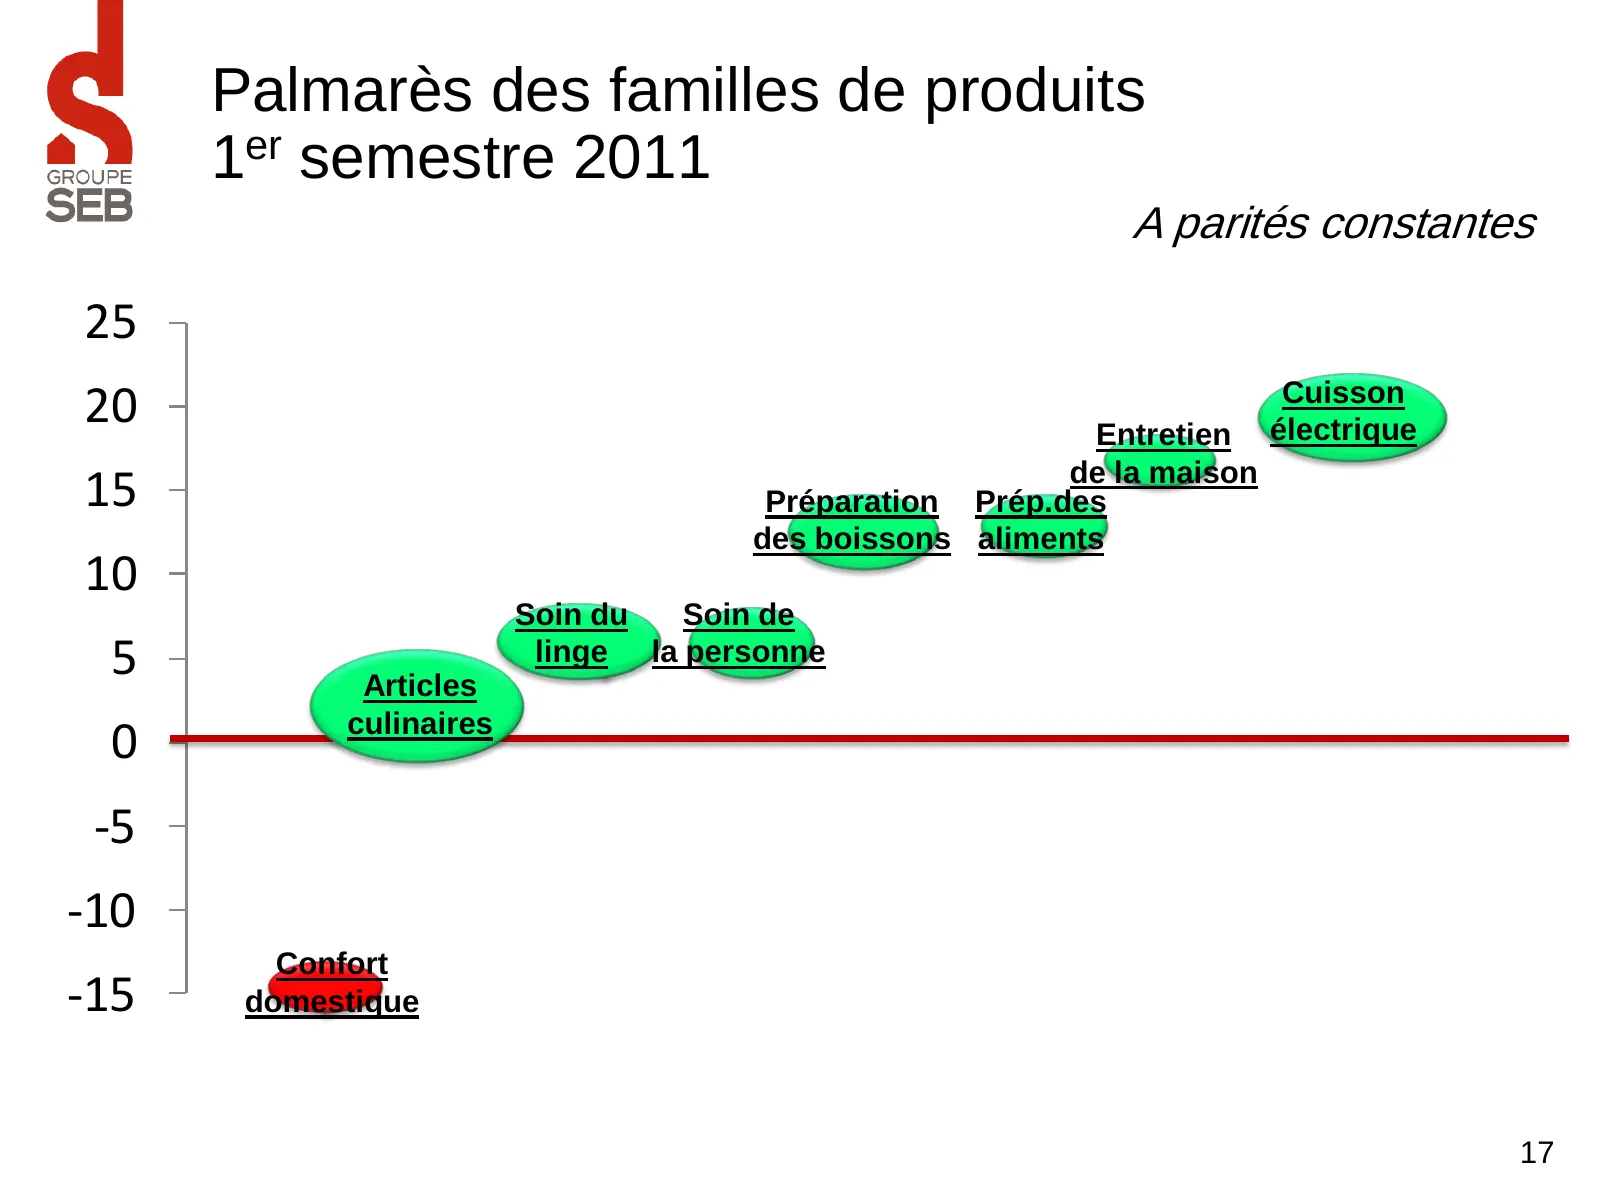
Palmarès des familles de produits 1er semestre 2011 A parités constantes 25 20 Entretien Cuisson électrique 15 de la maison Préparation Prép.des des boissons aliments 10 Soin du Soin de 5 Articles linge la personne 0 culinaires -5 -10 Confort -15 domestique 17
Slide 18: Principaux produits contributeurs
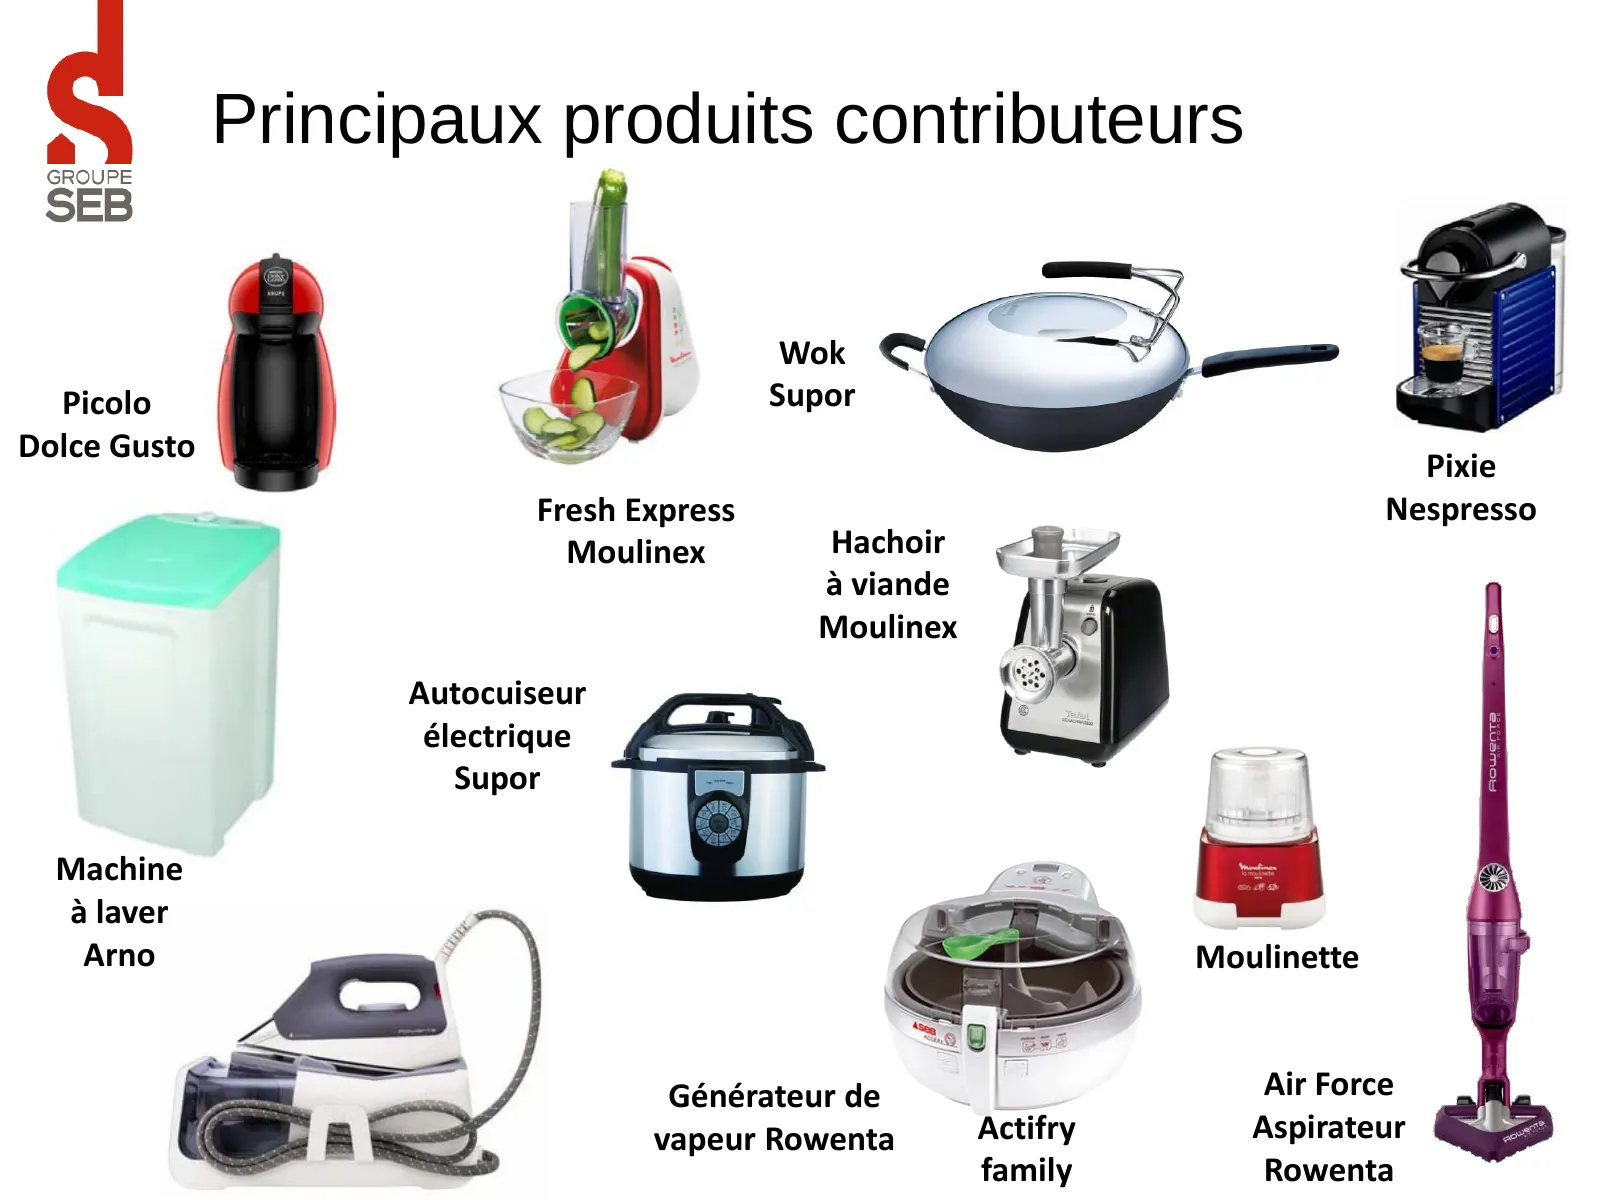
Principaux produits contributeurs Wok Picolo Supor Dolce Gusto Pixie Fresh Express Nespresso Moulinex Hachoir à viande Moulinex Autocuiseur électrique Supor Machine à laver Arno Moulinette Générateur de Air Force vapeur Rowenta Actifry Aspirateur family Rowenta
Slide 19: Evolution des ventes 2011 vs 2010
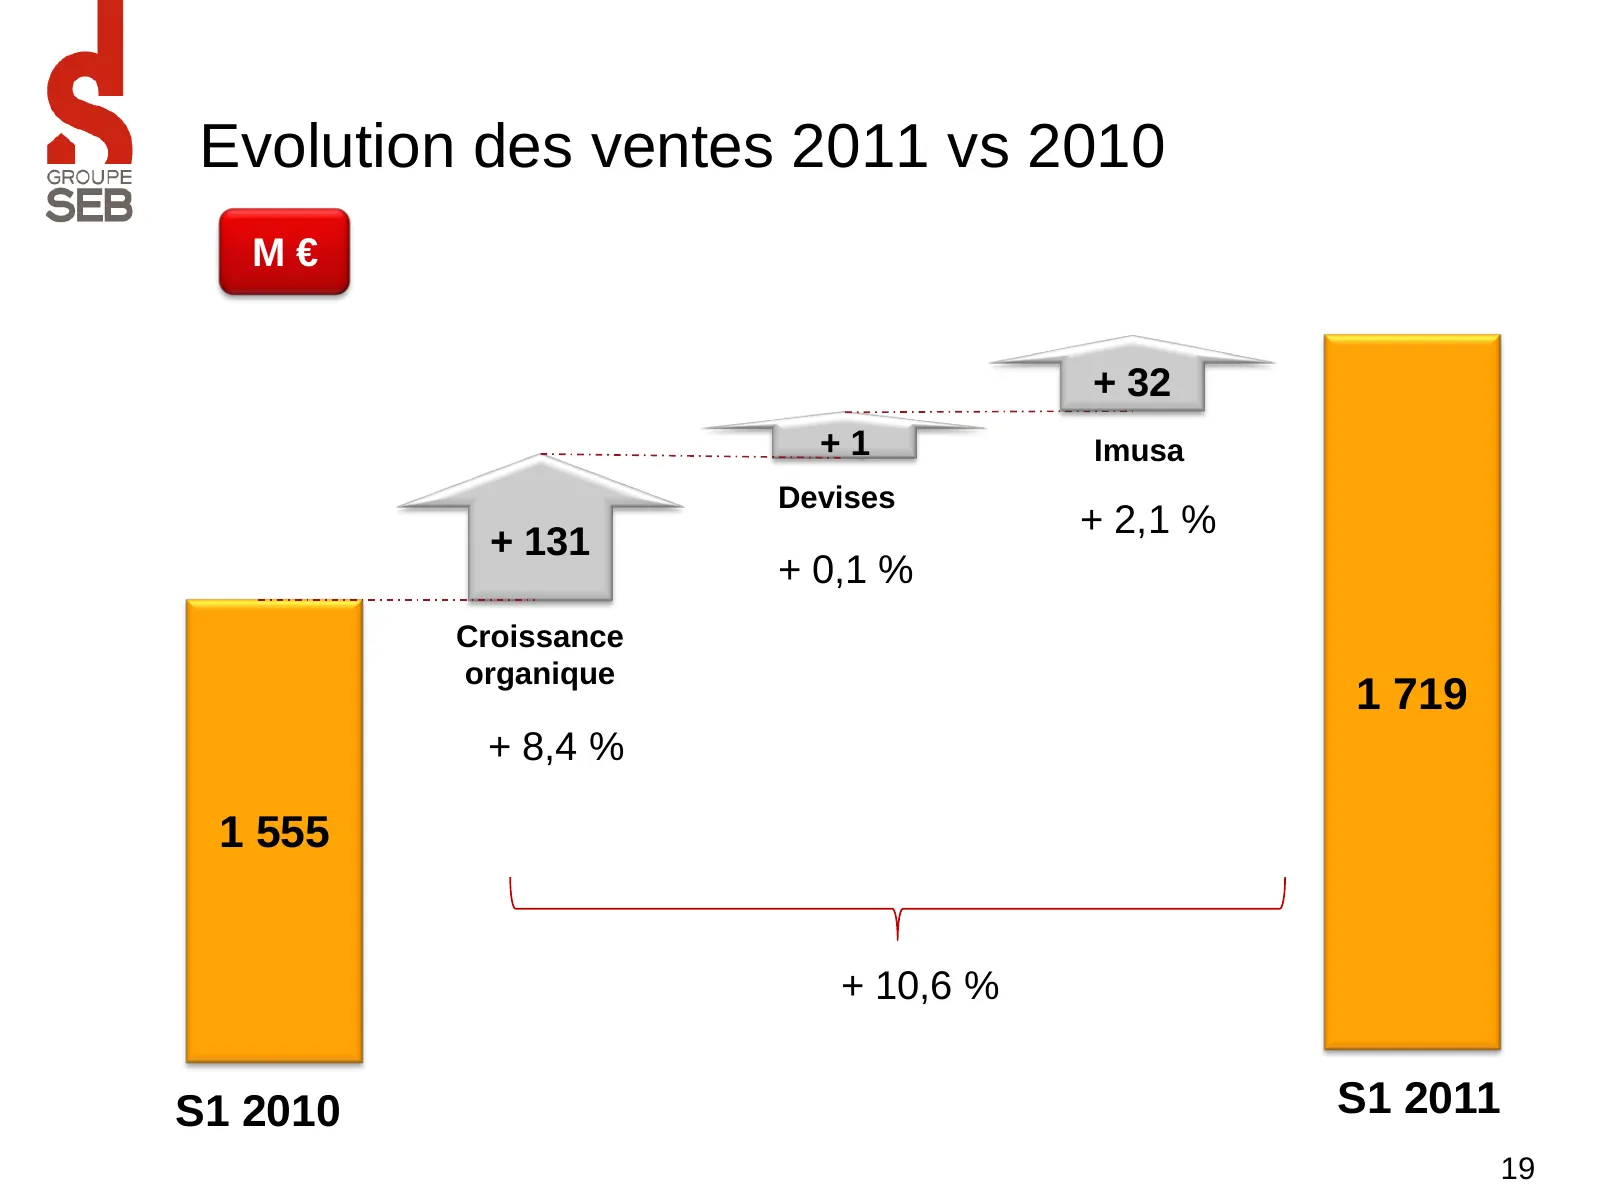
Evolution des ventes 2011 vs 2010 M€ + 32 +1 Imusa Devises + 2,1 % + 131 + 0,1 % Croissance organique 1 719 + 8,4 % 1 555 + 10,6 % S1 2010 S1 2011 19
Slide 20: Impact devises sur les ventes S1 2011
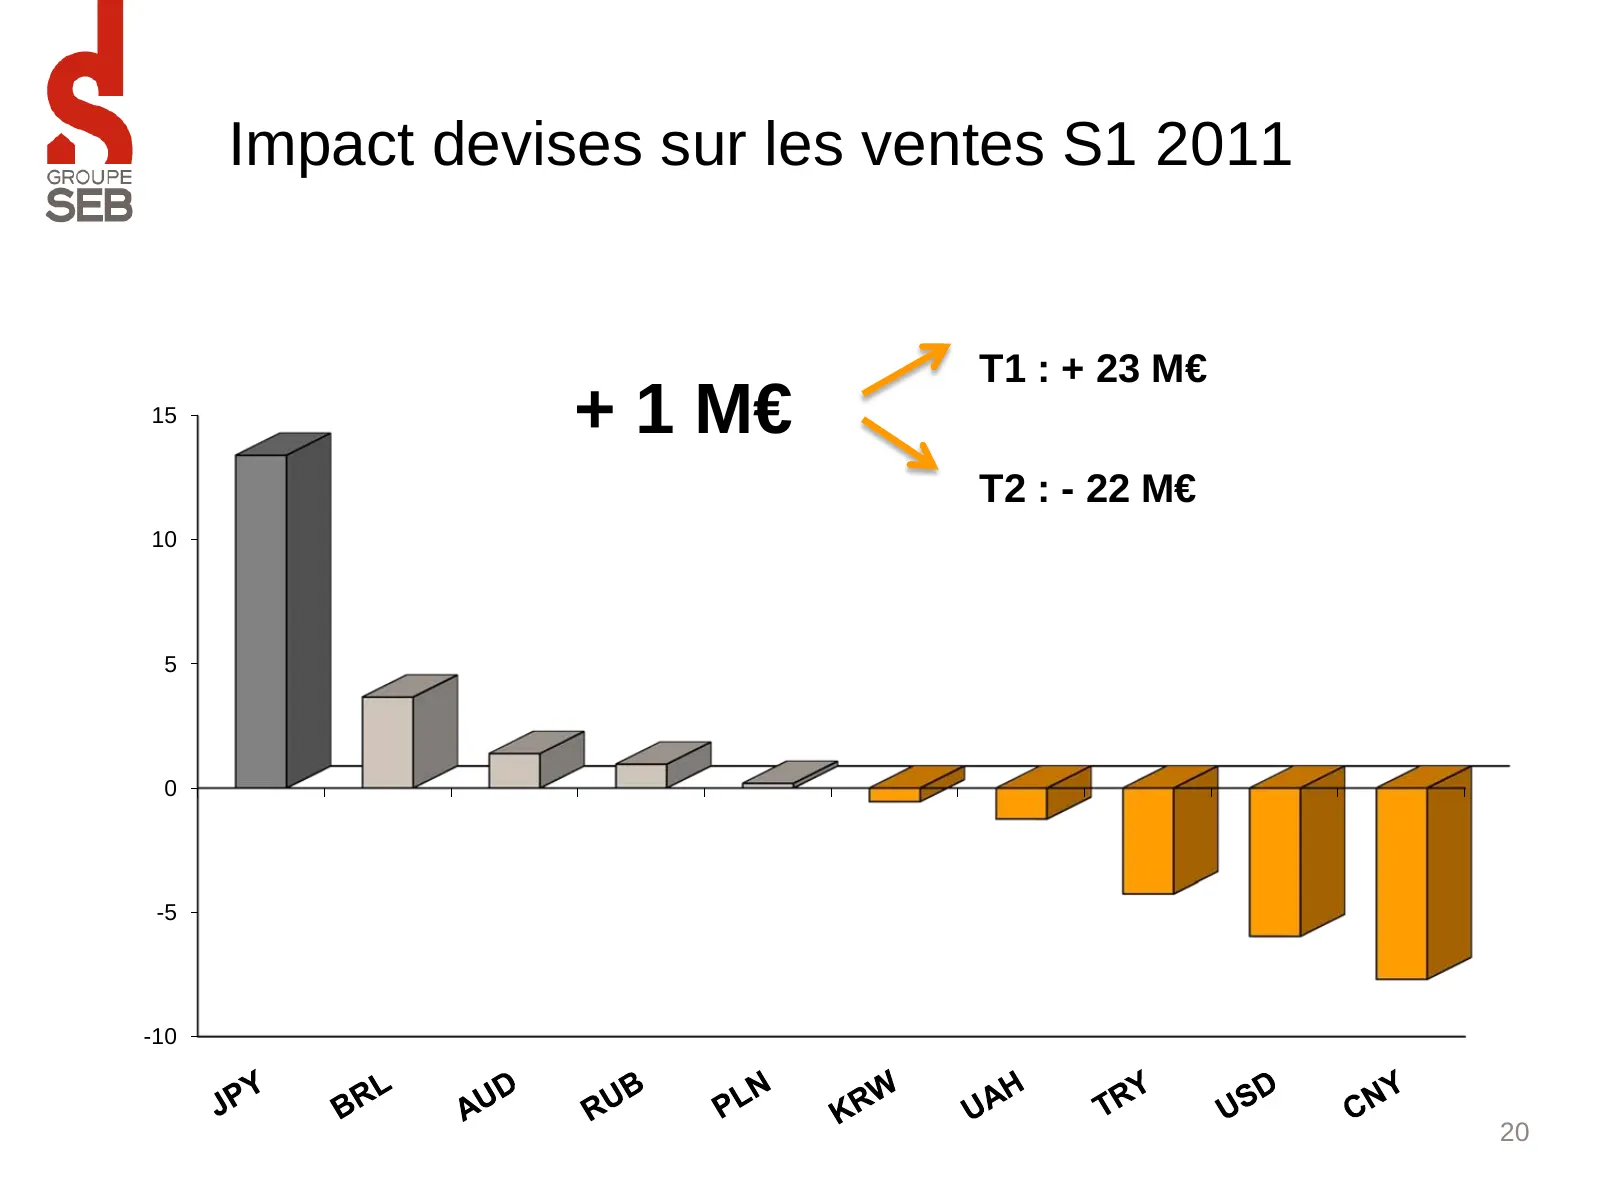
Impact devises sur les ventes S1 2011 T1 : + 23 M€ 15 + 1 M€ T2 : - 22 M€ 10 5 0 -5 -10 20
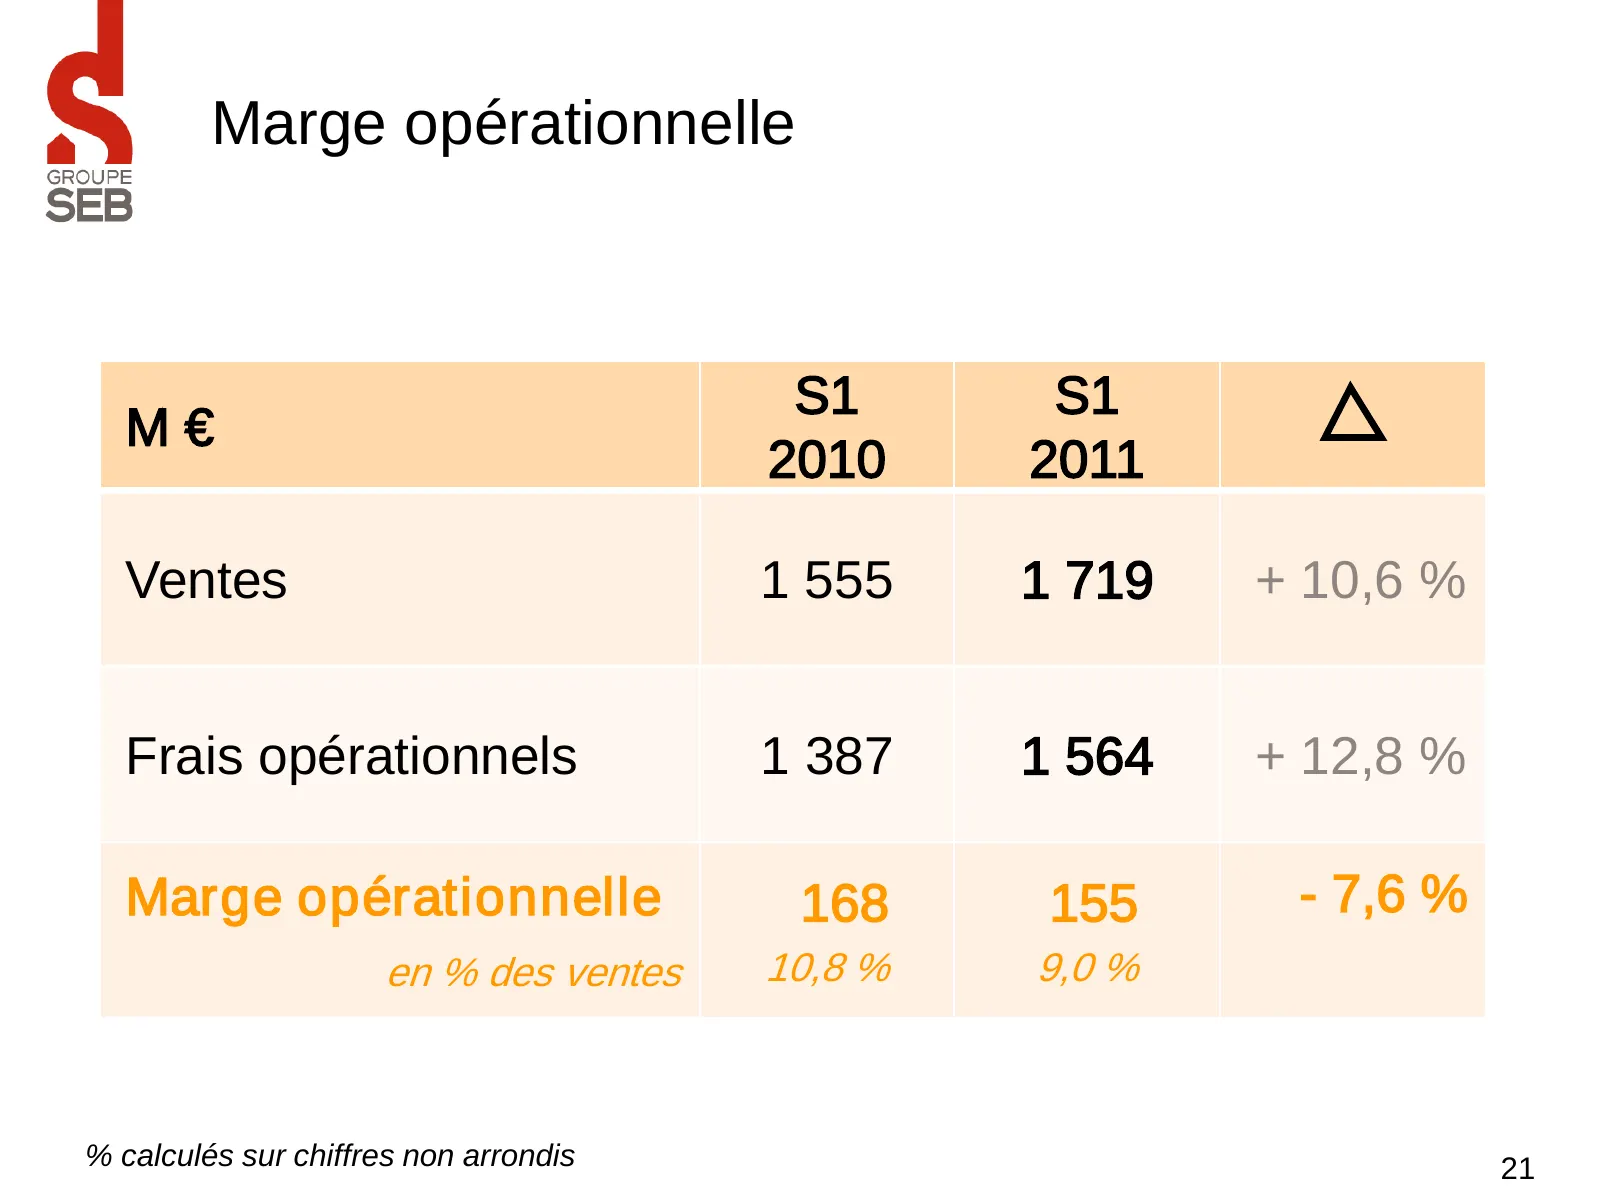
Slide 21: Marge opérationnelle
Marge opérationnelle S1 S1 M€ 2010 2011 Ventes 1 555 1 719 + 10,6 % Frais opérationnels 1 387 1 564 + 12,8 % Marge opérationnelle 168 155 - 7,6 % en % des ventes 10,8 % 9,0 % % calculés sur chiffres non arrondis 21
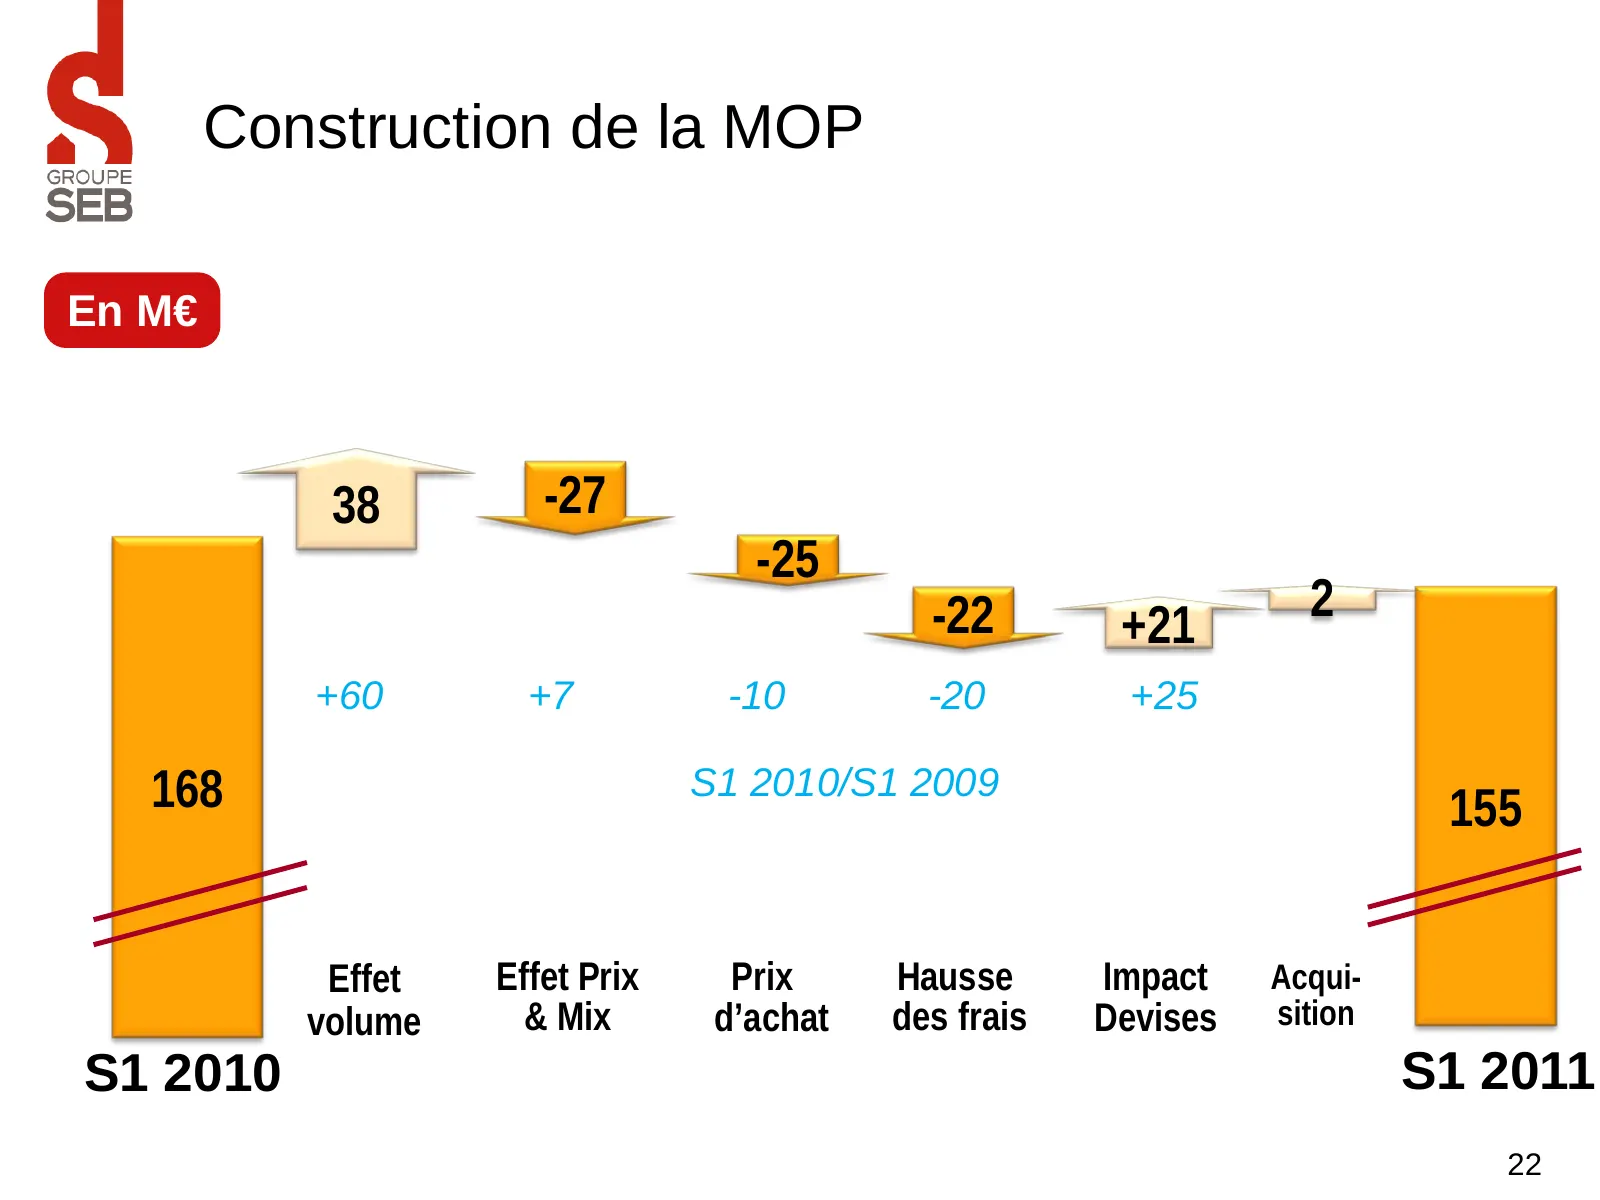
Slide 22: Construction de la MOP
Construction de la MOP En M€ 38 -27 -25 -22 2 +21 +60 +7 -10 -20 +25 168 S1 2010/S1 2009 155 Effet Effet Prix Prix Hausse Impact Acqui- volume & Mix d’achat des frais Devises sition S1 2010 S1 2011 22
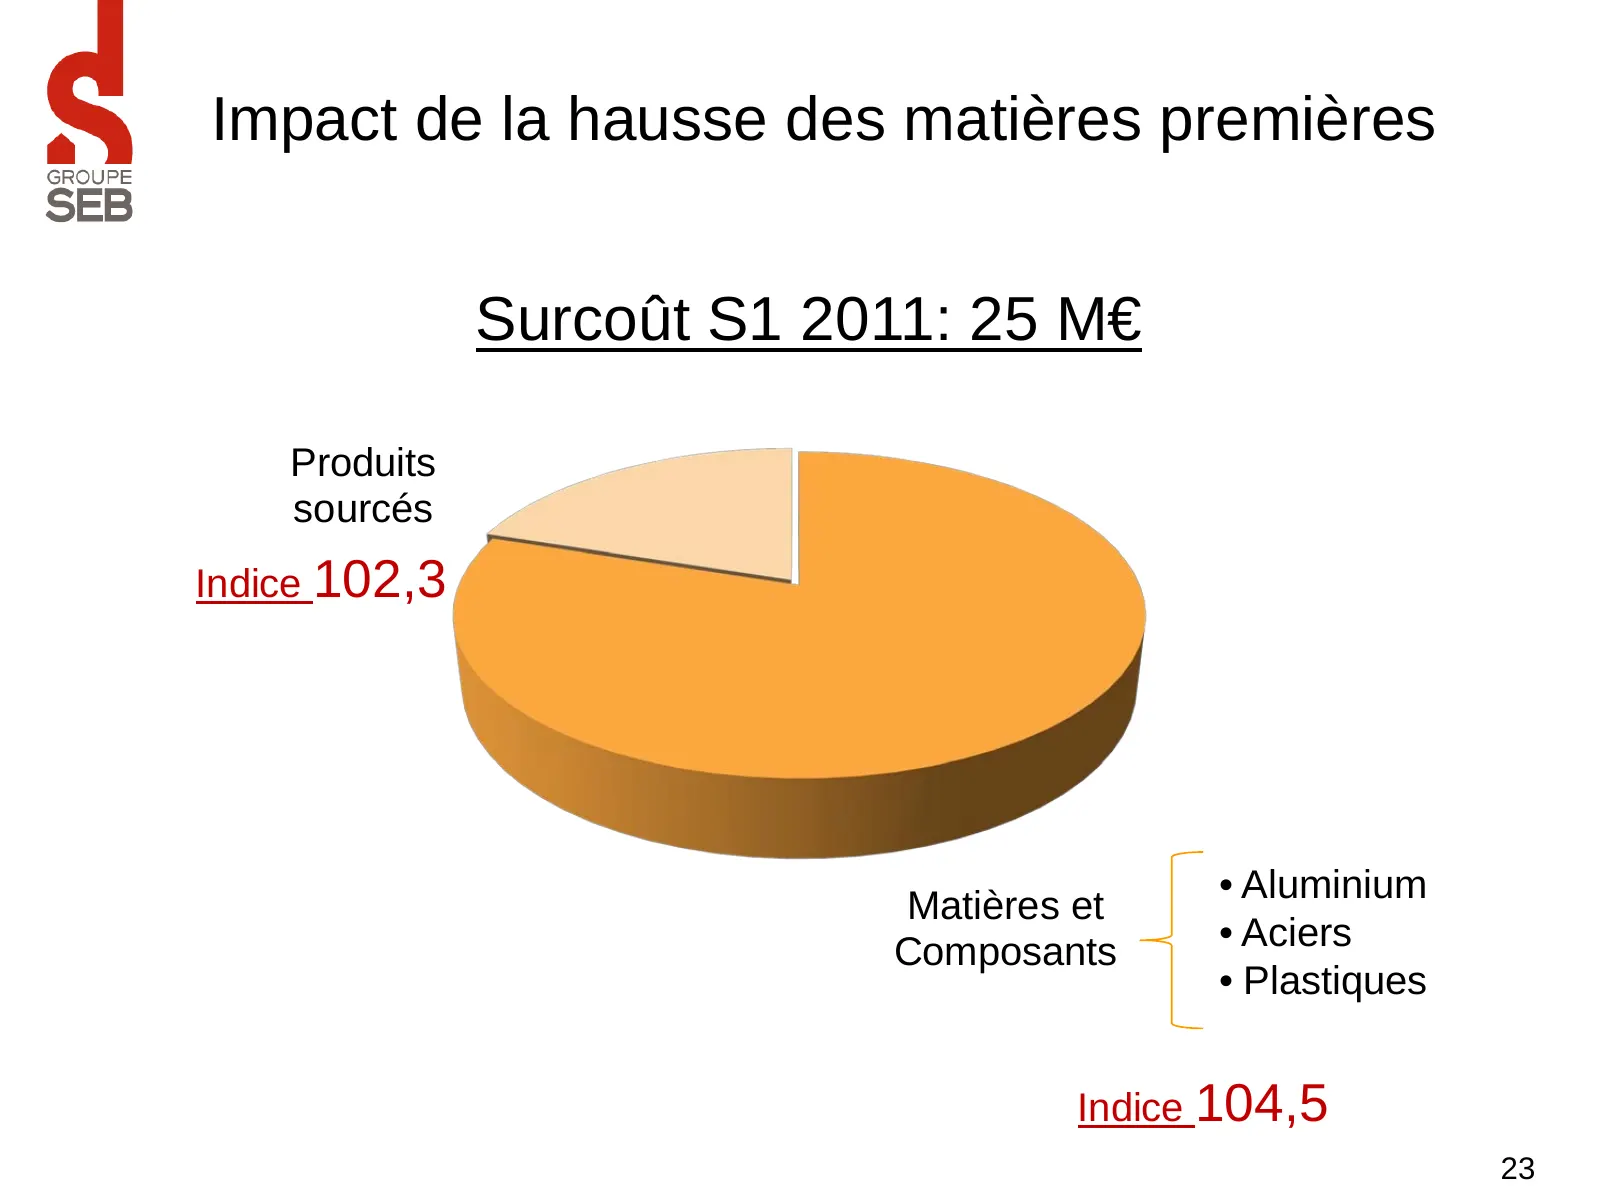
Slide 23: Impact de la hausse des matières premières
Impact de la hausse des matières premières Surcoût S1 2011: 25 M€ Produits sourcés Indice 102,3 • Aluminium Matières et Composants • Aciers • Plastiques Indice 104,5 23
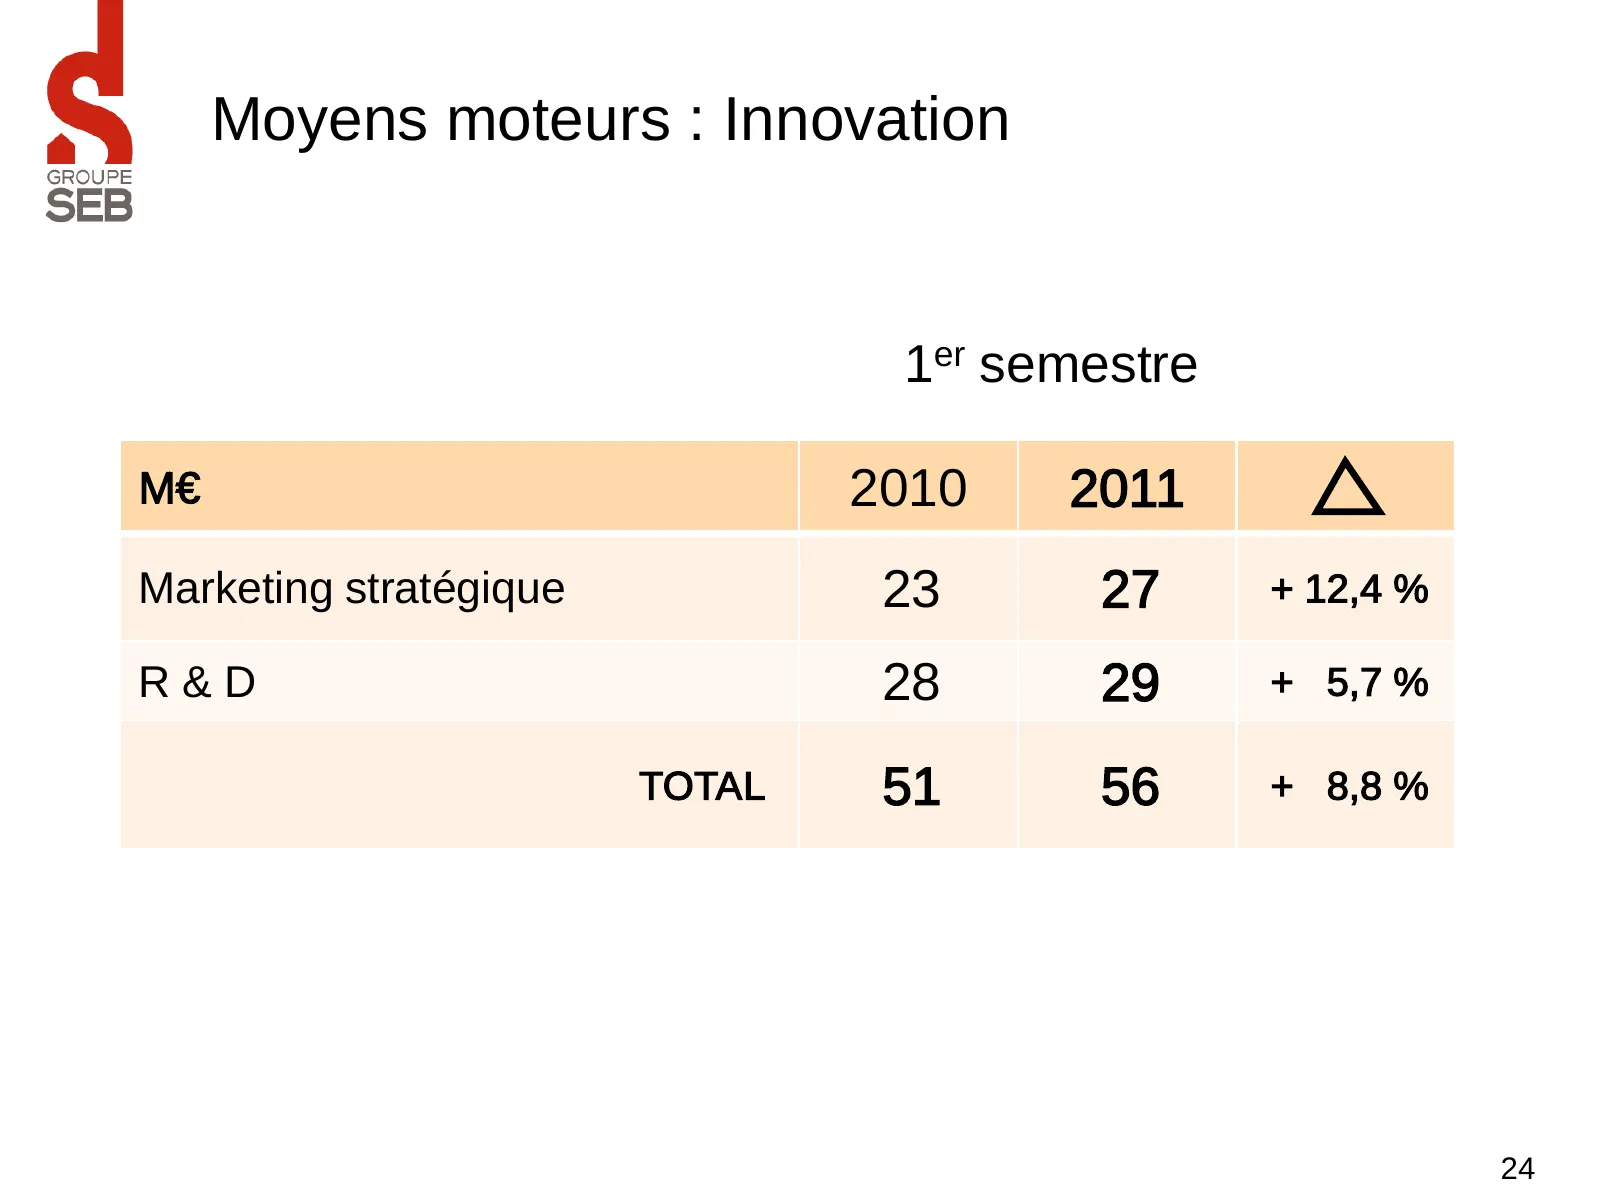
Slide 24: Moyens moteurs : Innovation
Moyens moteurs : Innovation 1er semestre M€ 2010 2011 Marketing stratégique 23 27 + 12,4 % R&D 28 29 + 5,7 % TOTAL 51 56 + 8,8 % 24
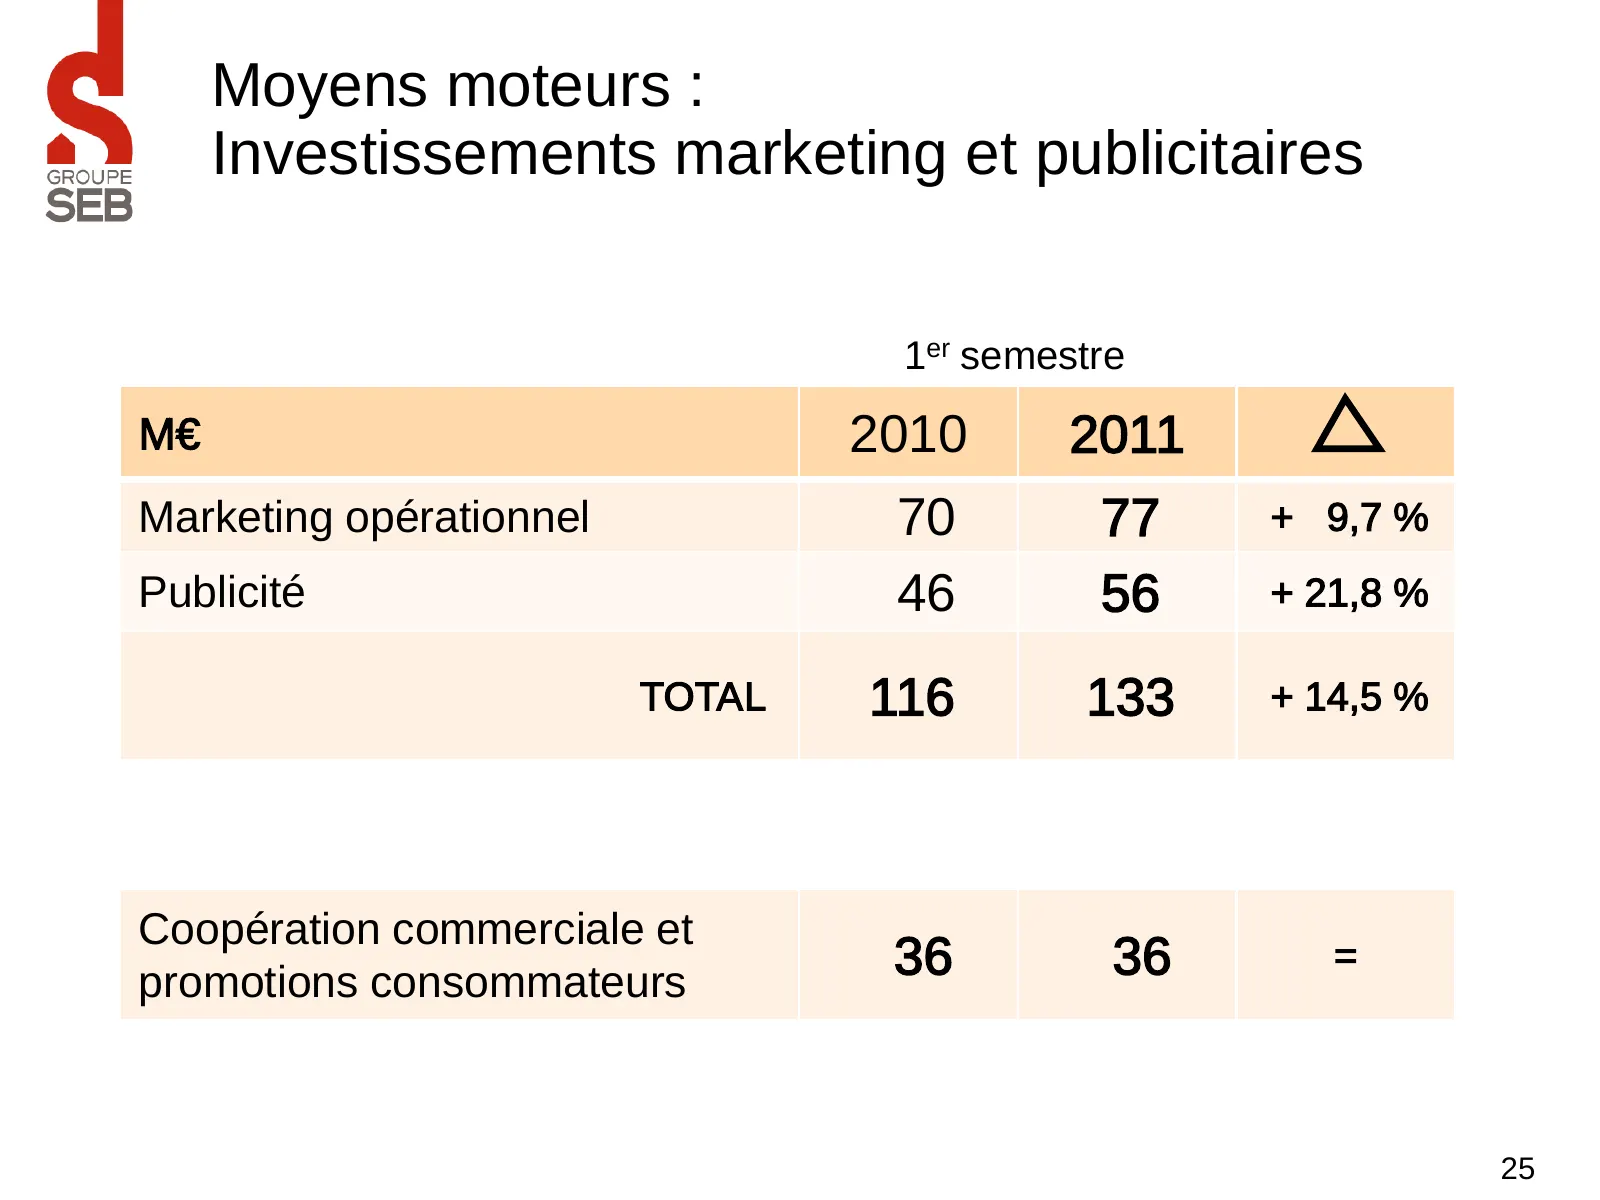
Slide 25: Moyens moteurs : Investissements marketing et publicitaires
Moyens moteurs : Investissements marketing et publicitaires 1er semestre M€ 2010 2011 Marketing opérationnel 70 77 + 9,7 % Publicité 46 56 + 21,8 % TOTAL 116 133 + 14,5 % Coopération commerciale et promotions consommateurs 36 36 = 25
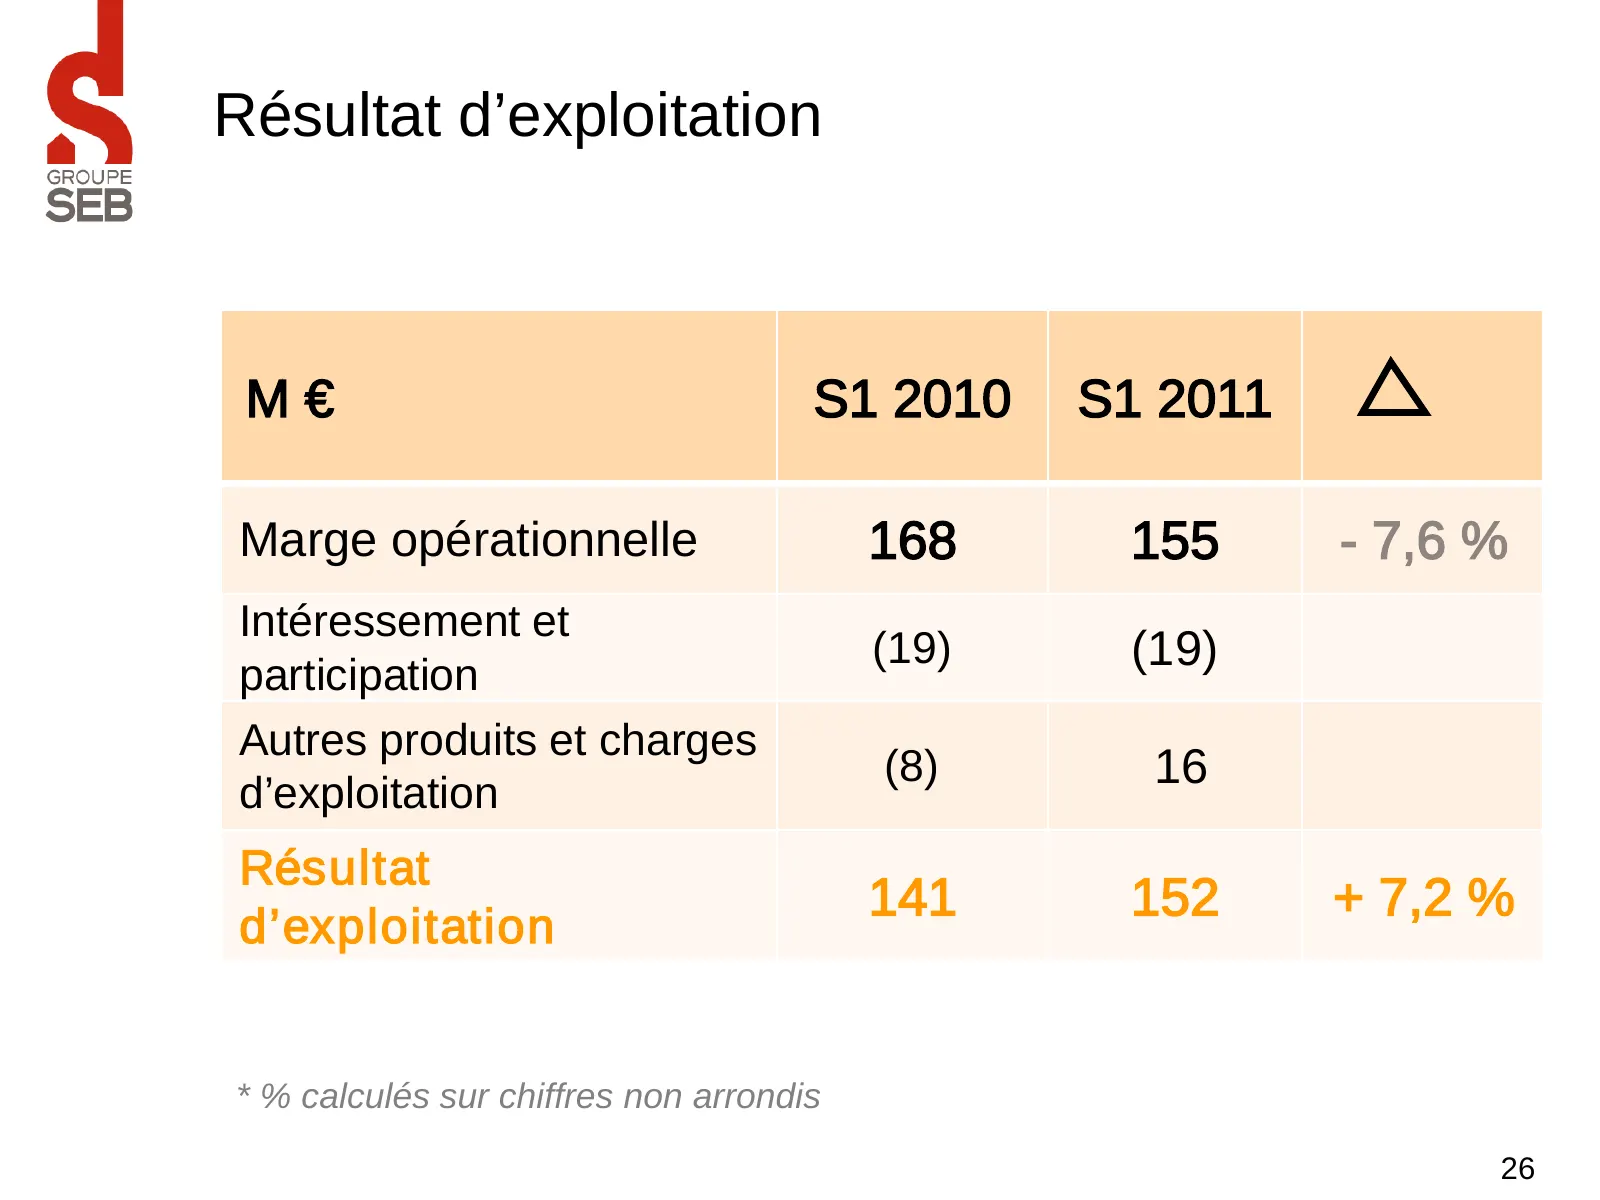
Slide 26: Résultat d’exploitation
Résultat d’exploitation M€ S1 2010 S1 2011 Marge opérationnelle 168 155 - 7,6 % Intéressement et (19) (19) participation Autres produits et charges (8) 16 d’exploitation Résultat 141 152 + 7,2 % d’exploitation * % calculés sur chiffres non arrondis 26
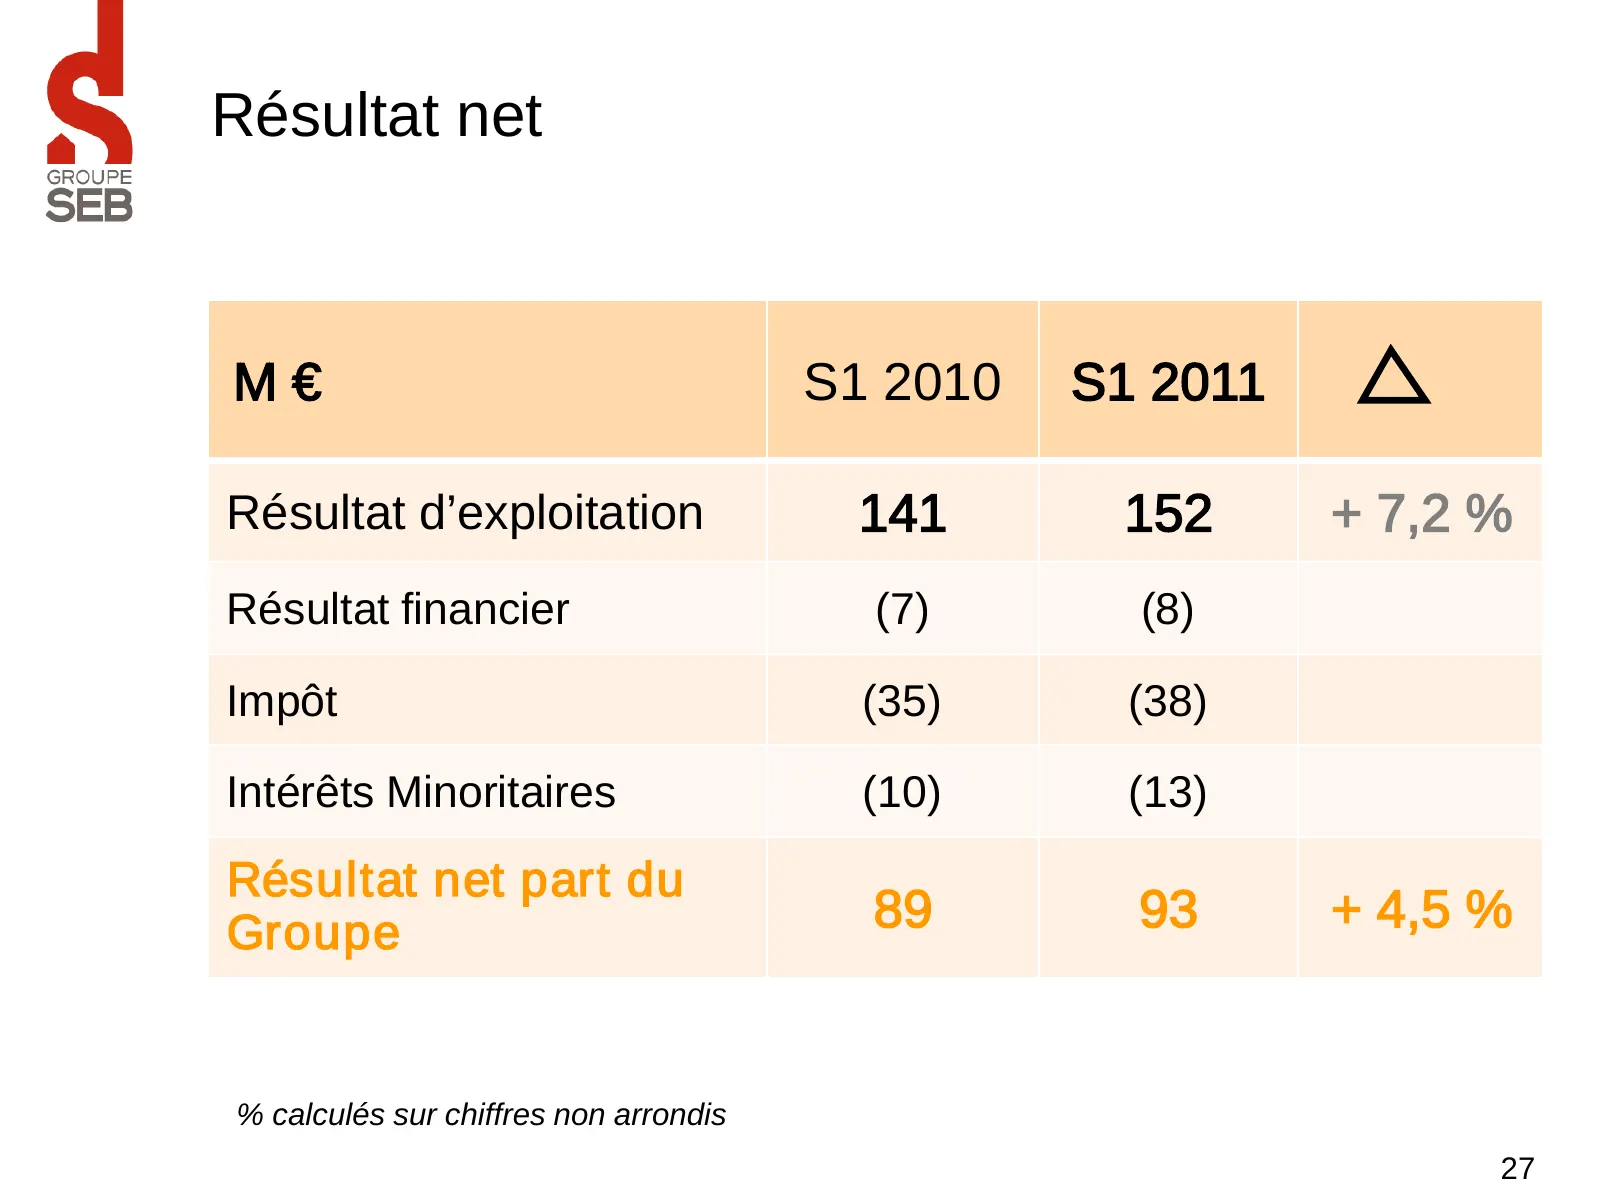
Slide 27: Résultat net
Résultat net M€ S1 2010 S1 2011 Résultat d’exploitation 141 152 + 7,2 % Résultat financier (7) (8) Impôt (35) (38) Intérêts Minoritaires (10) (13) Résultat net part du Groupe 89 93 + 4,5 % % calculés sur chiffres non arrondis 27
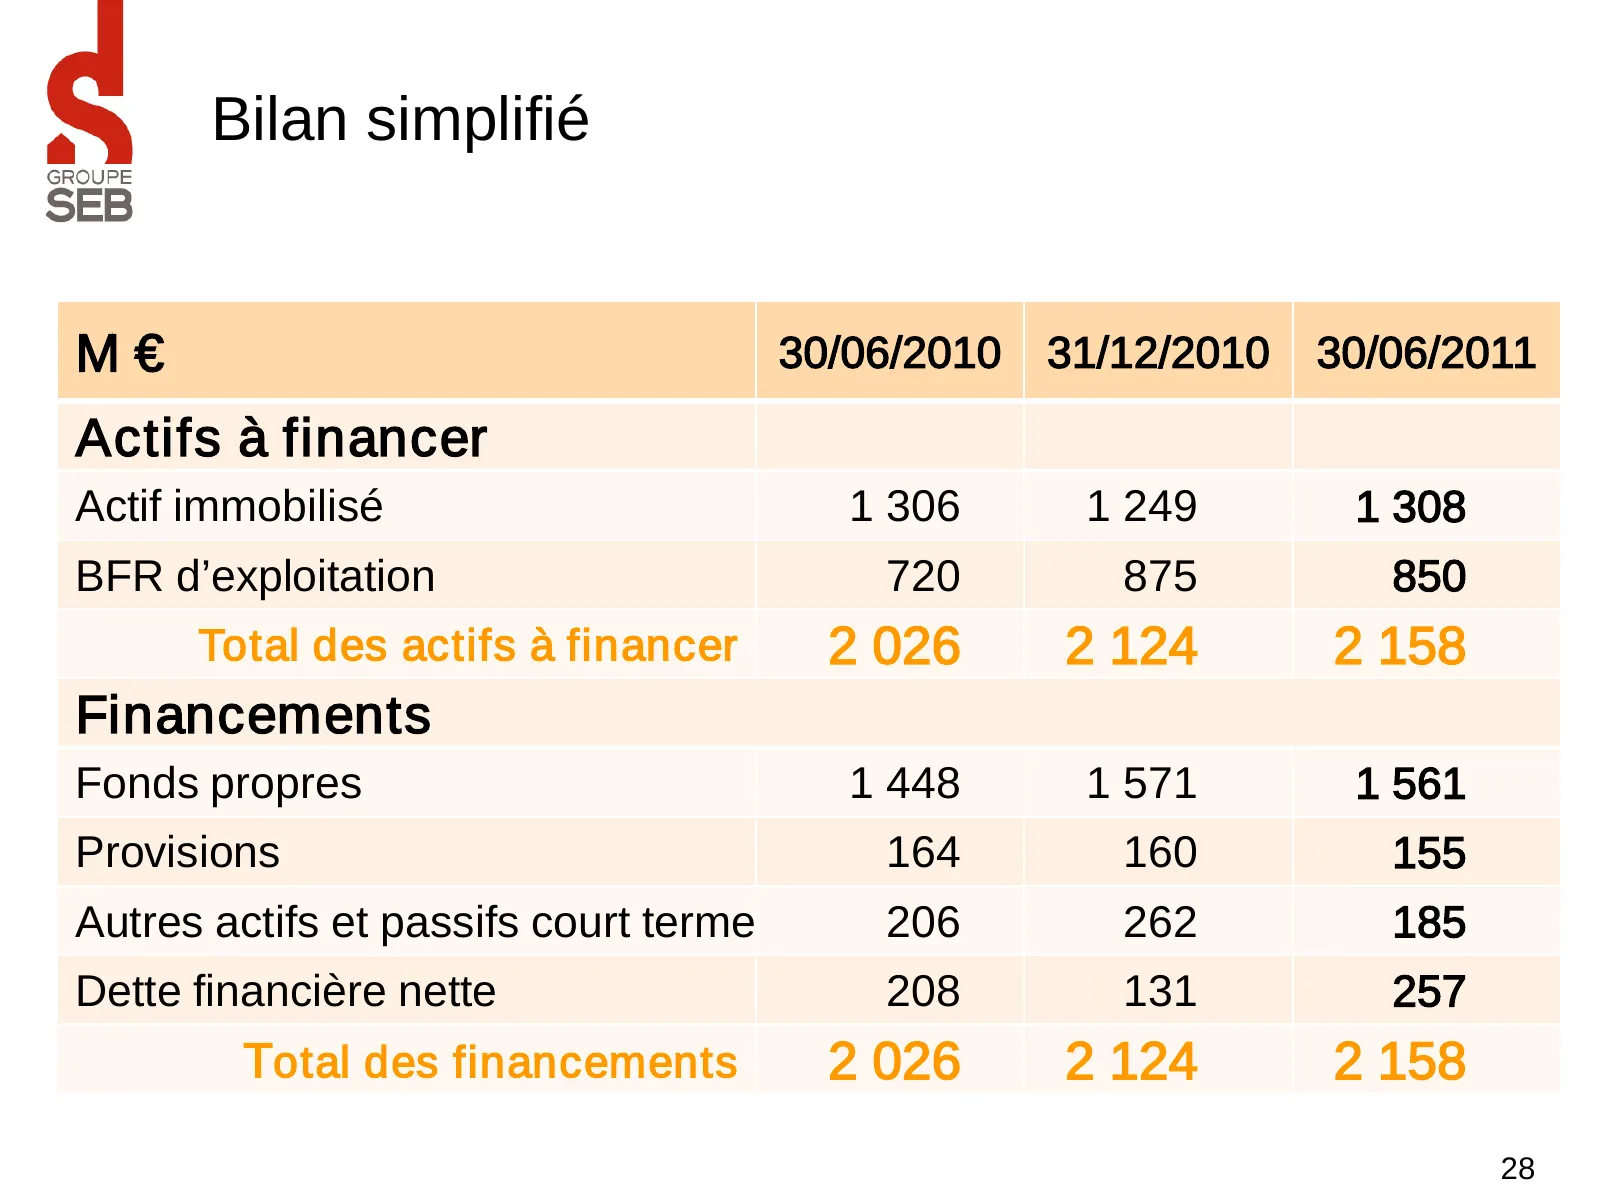
Slide 28: Bilan simplifié
Bilan simplifié M€ 30/06/2010 31/12/2010 30/06/2011 Actifs à financer Actif immobilisé 1 306 1 249 1 308 BFR d’exploitation 720 875 850 Total des actifs à financer 2 026 2 124 2 158 Financements Fonds propres 1 448 1 571 1 561 Provisions 164 160 155 Autres actifs et passifs court terme 206 262 185 D
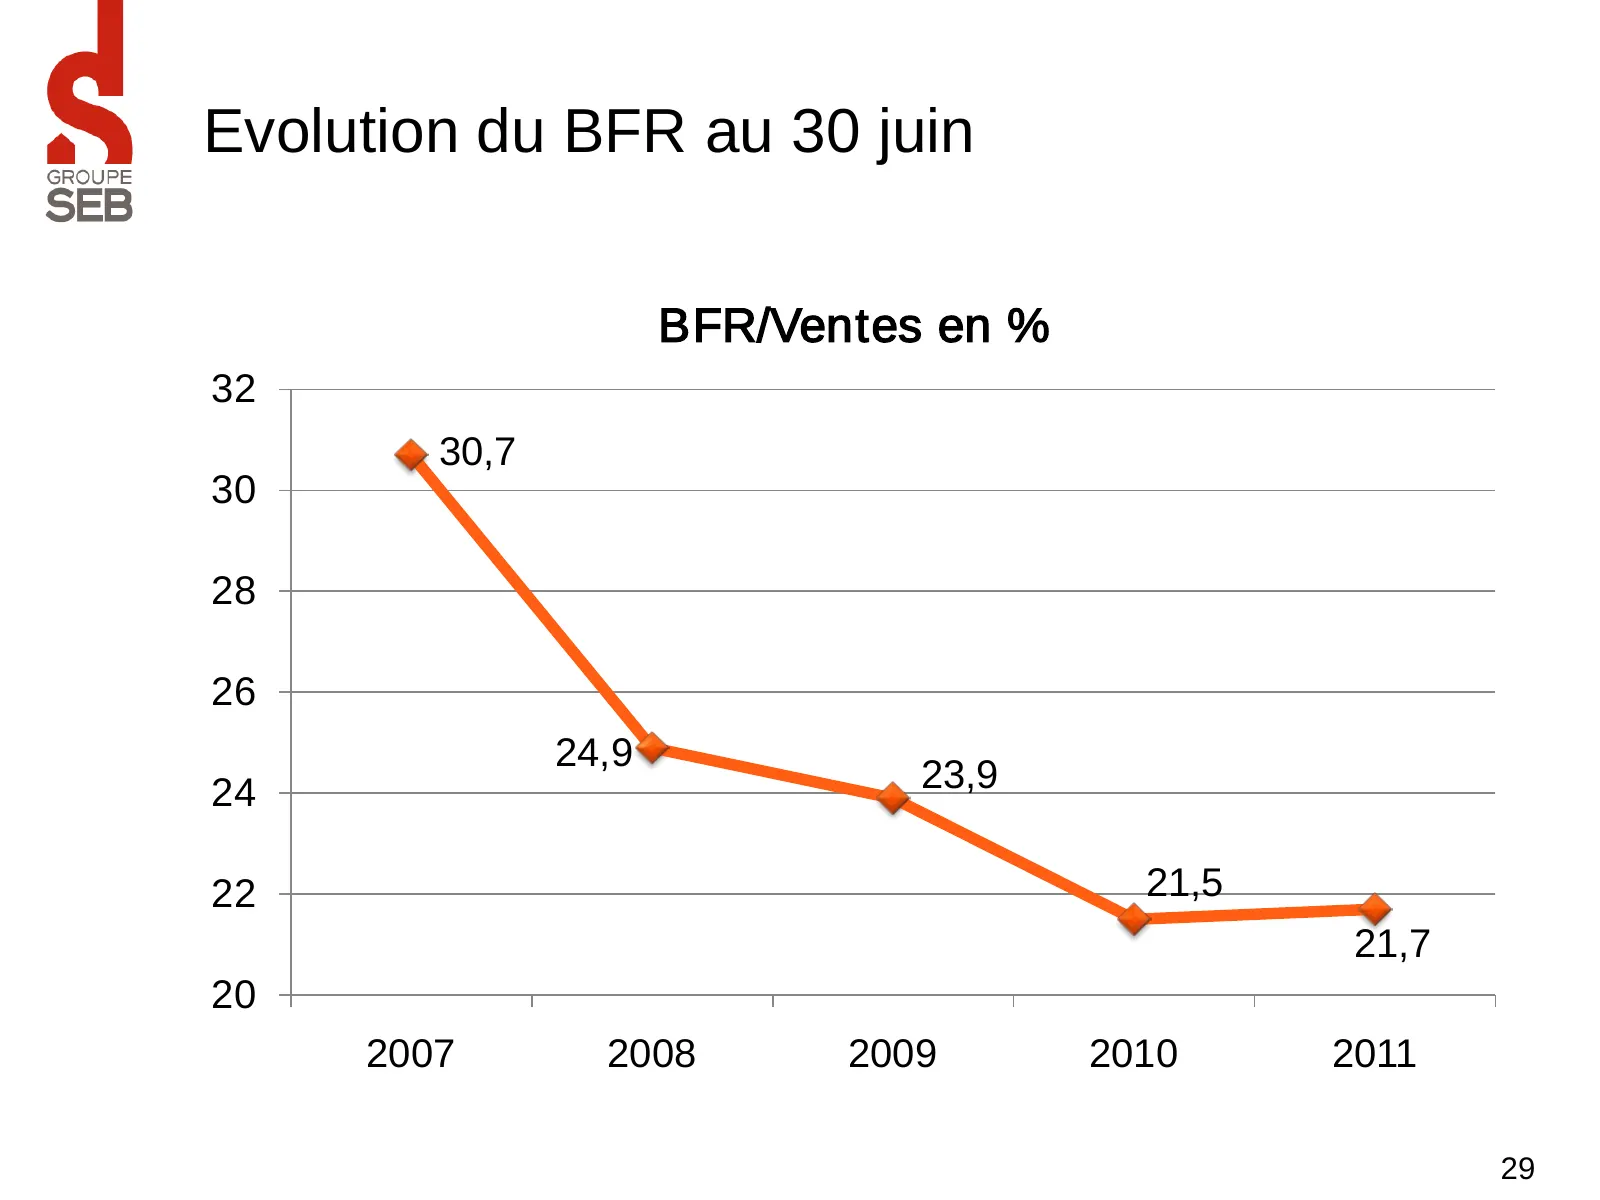
Slide 29: Evolution du BFR au 30 juin
Evolution du BFR au 30 juin BFR/Ventes en % 32 30,7 30 28 26 24,9 24 23,9 22 21,5 21,7 20 2007 2008 2009 2010 2011 29
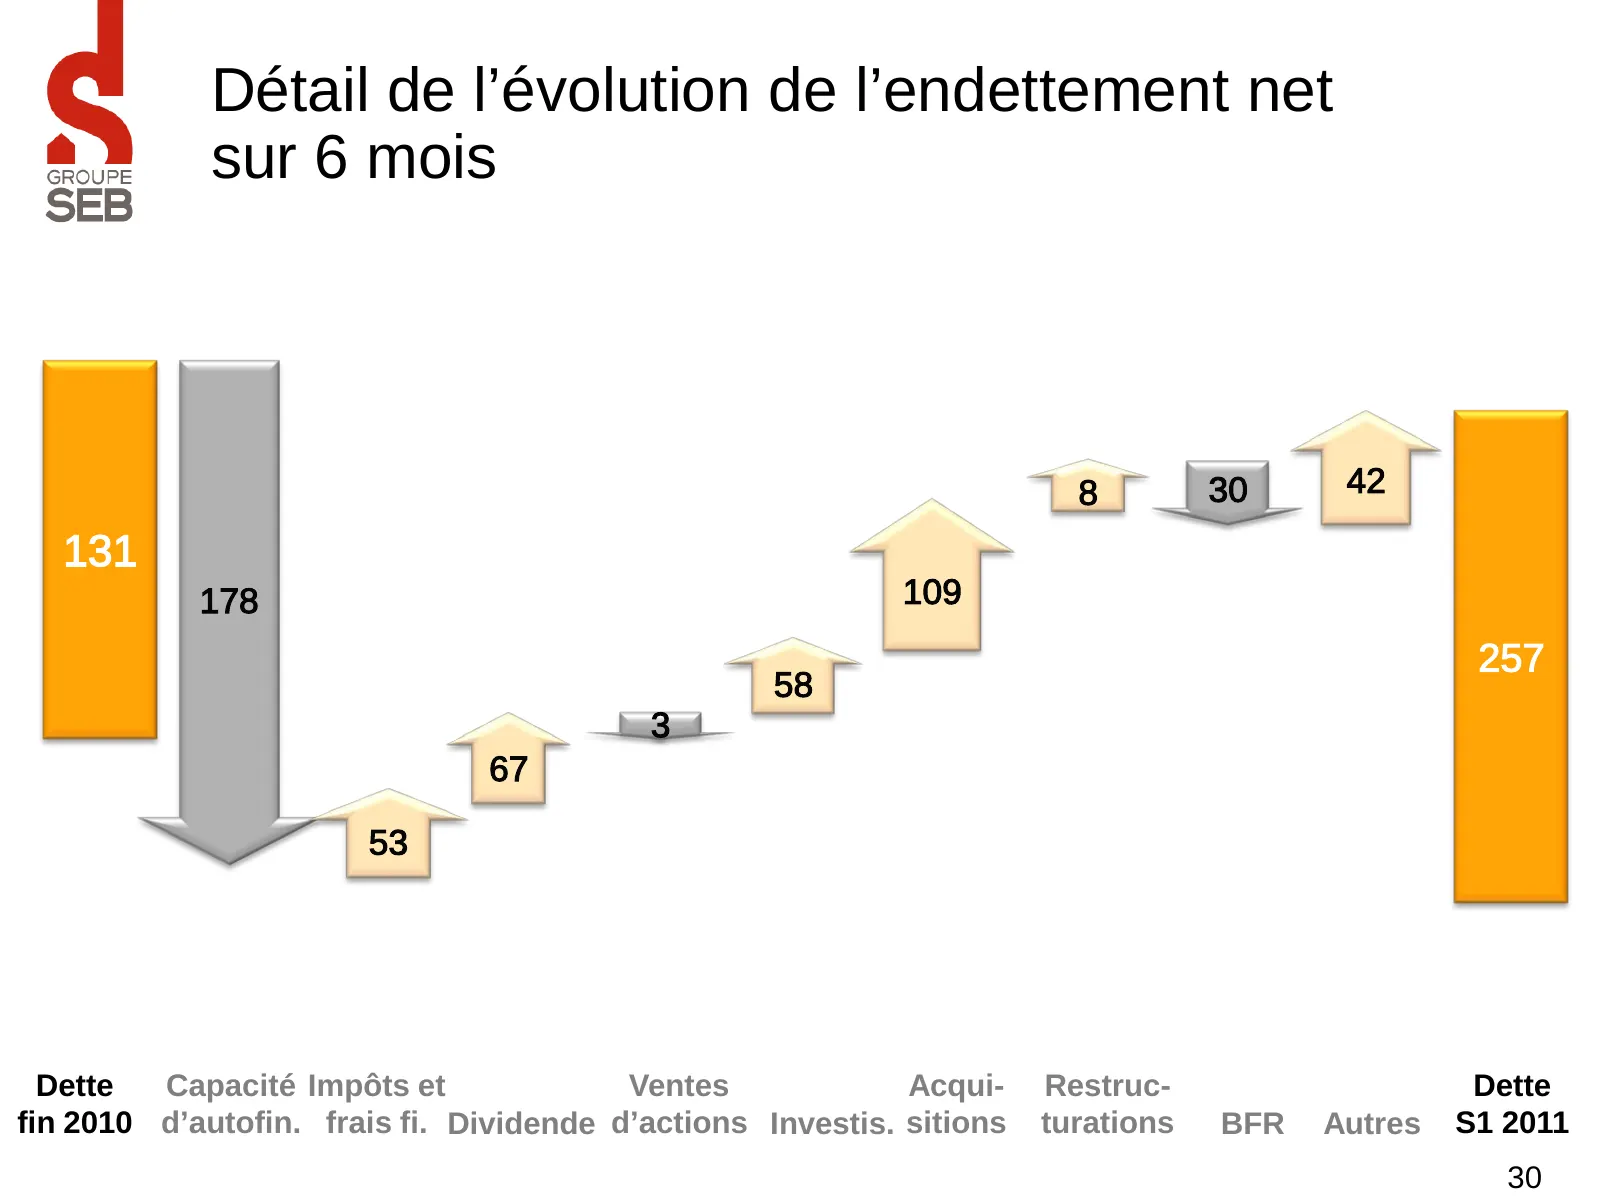
Slide 30: Détail de l’évolution de l’endettement net sur 6 mois
Détail de l’évolution de l’endettement net sur 6 mois 8 30 42 131 178 109 257 58 3 67 53 Dette Capacité Impôts et Ventes Acqui- Restruc- Dette fin 2010 d’autofin. frais fi. Dividende d’actions Investis. sitions turations BFR Autres S1 2011 30
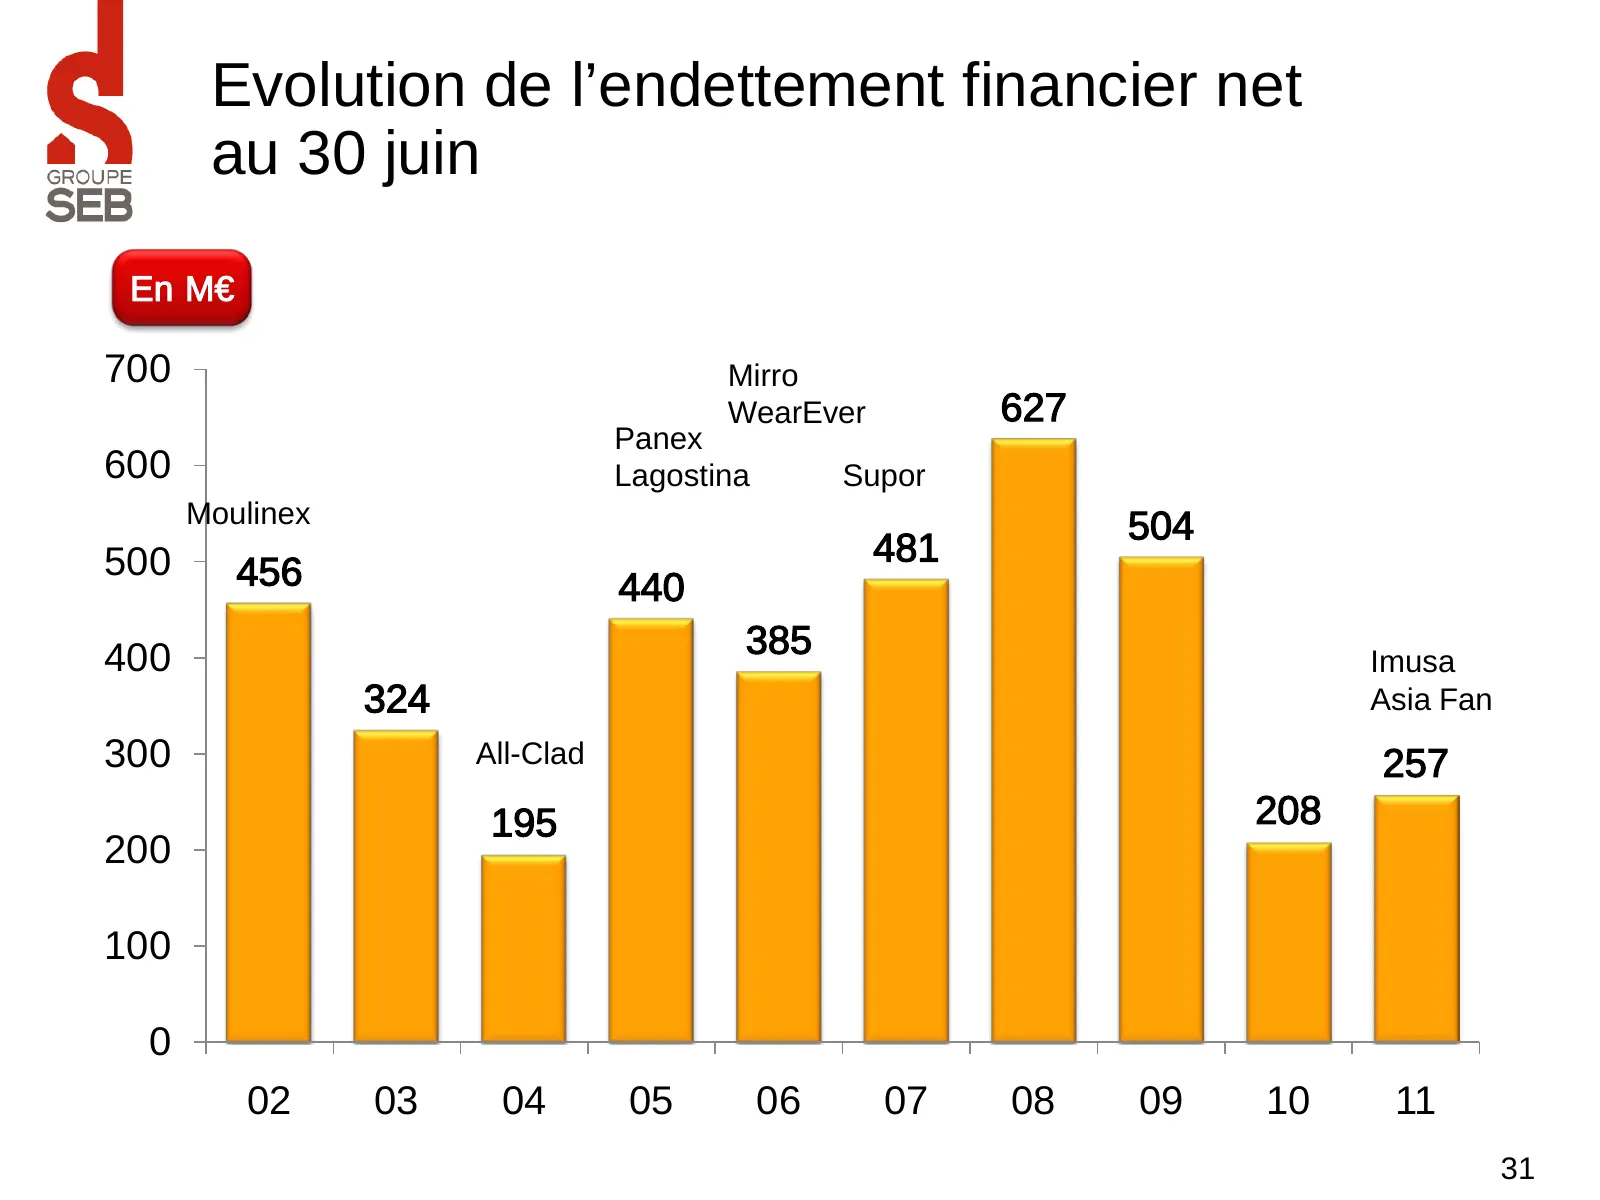
Slide 31: Evolution de l’endettement financier net au 30 juin
Evolution de l’endettement financier net au 30 juin En M€ 700 Mirro WearEver 627 Panex 600 Lagostina Supor Moulinex 504 500 481 456 440 400 385 Imusa 324 Asia Fan 300 All-Clad 257 195 208 200 100 0 02 03 04 05 06 07 08 09 10 11 31
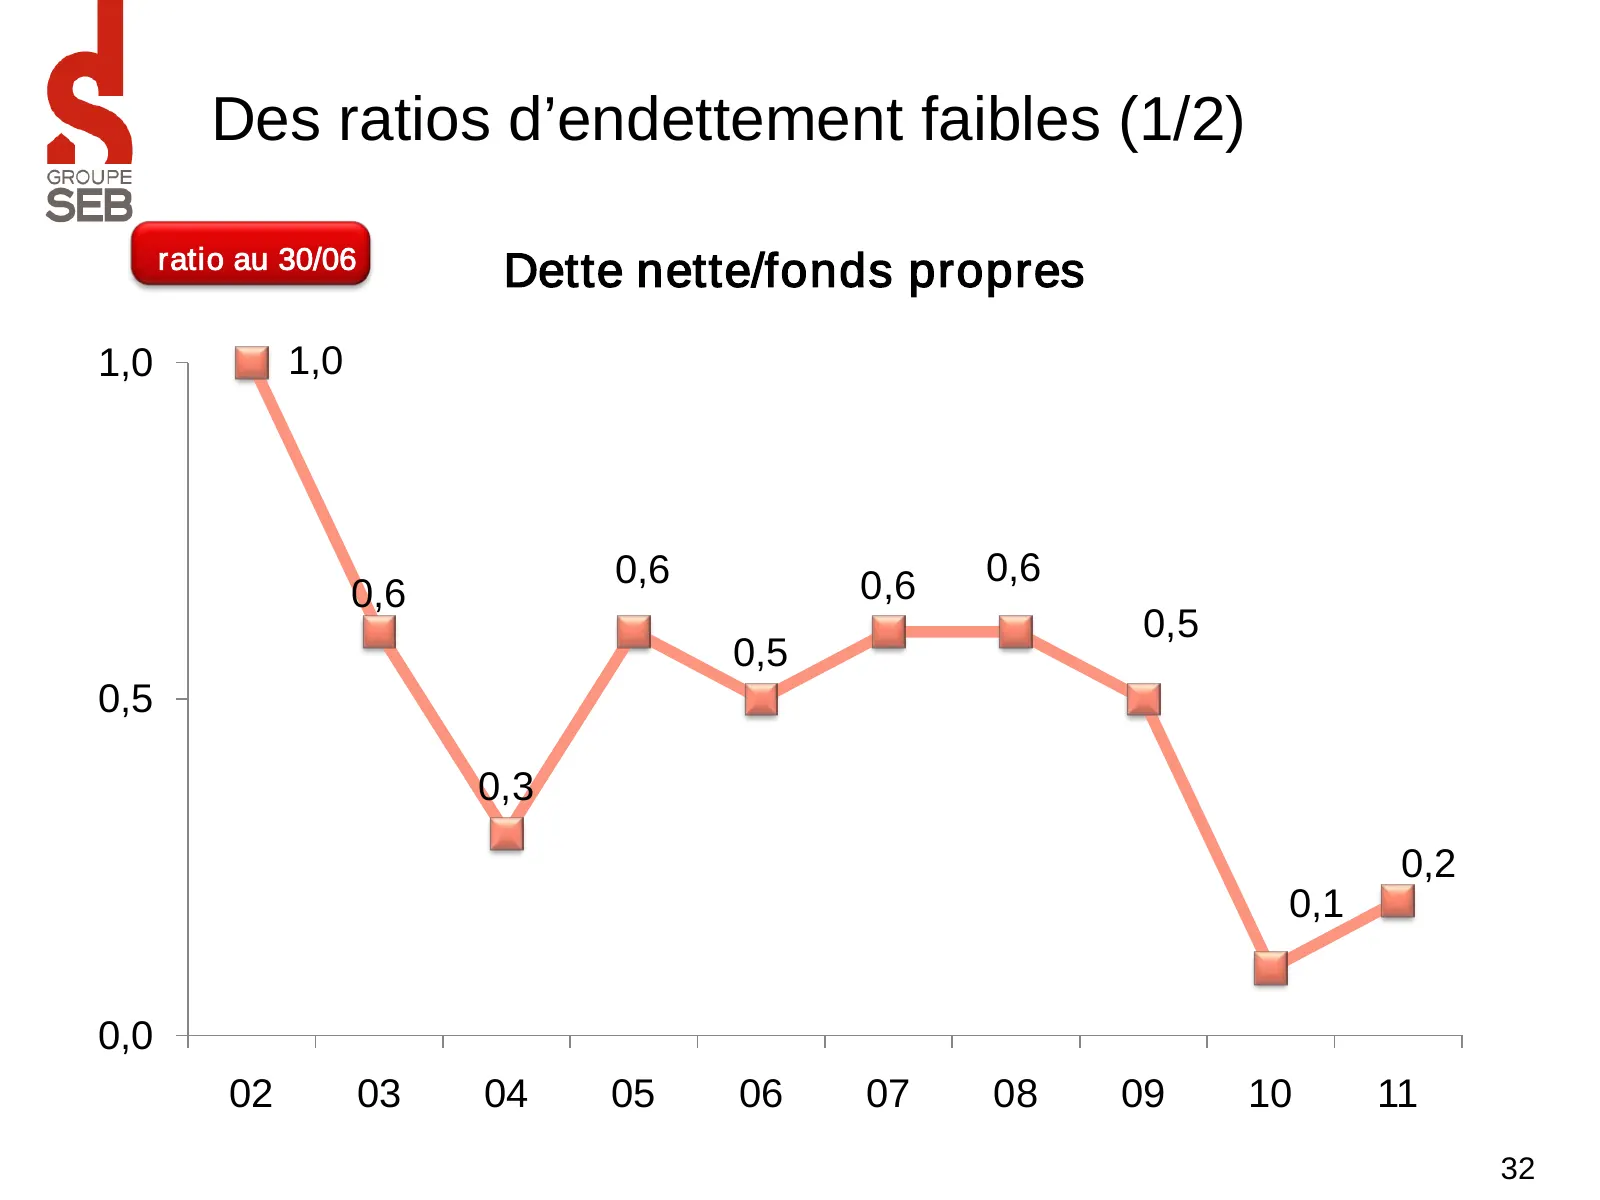
Slide 32: Des ratios d’endettement faibles (1/2)
Des ratios d’endettement faibles (1/2) ratio au 30/06 Dette nette/fonds propres 1,0 1,0 0,6 0,6 0,6 0,6 0,5 0,5 0,5 0,3 0,2 0,1 0,0 02 03 04 05 06 07 08 09 10 11 32
Slide 33: Des ratios d’endettement faibles (2/2)
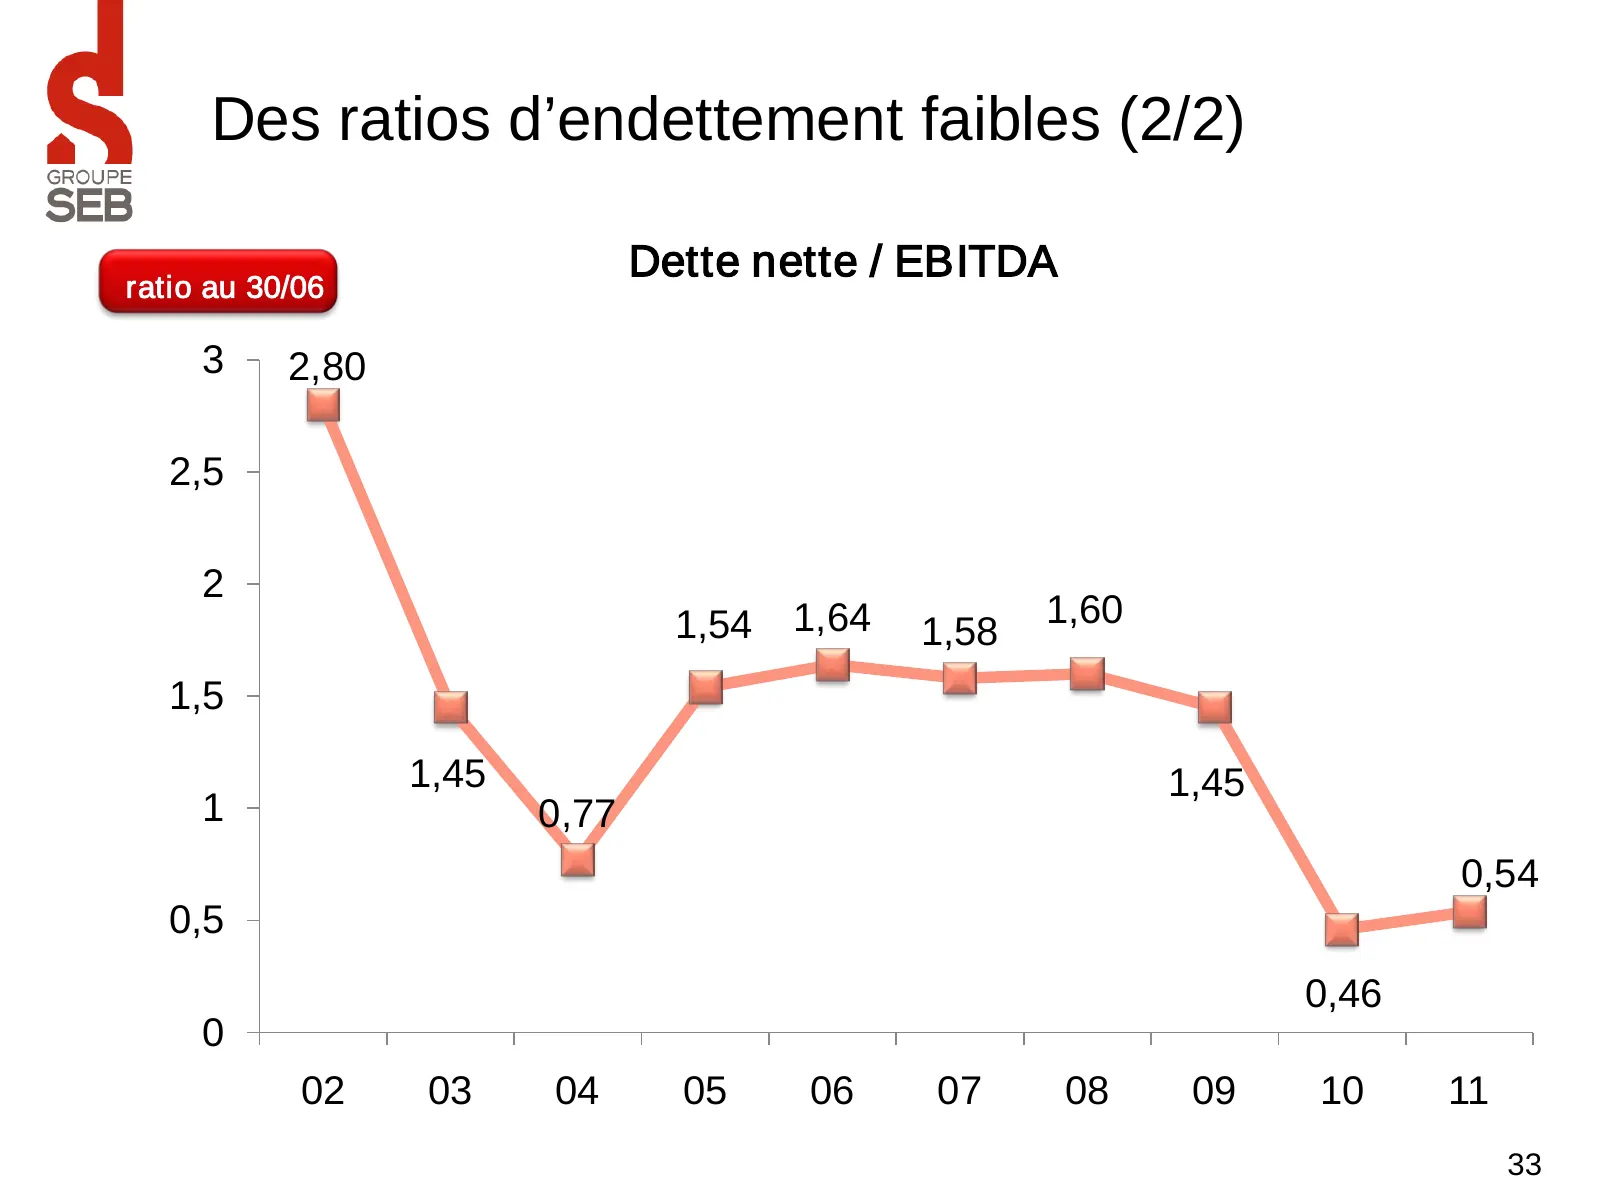
Des ratios d’endettement faibles (2/2) ratio au 30/06 Dette nette / EBITDA 3 2,80 2,5 2 1,54 1,64 1,60 1,58 1,5 1,45 1,45 1 0,77 0,54 0,5 0,46 0 02 03 04 05 06 07 08 09 10 11 33
Slide 34: Conclusion
Conclusion Une croissance forte des ventes Des gains de parts de marché Une marge opérationnelle solide Une situation financière saine 34
Slide 35: 1er semestre : une dynamique de croissance portée par des actions ciblées
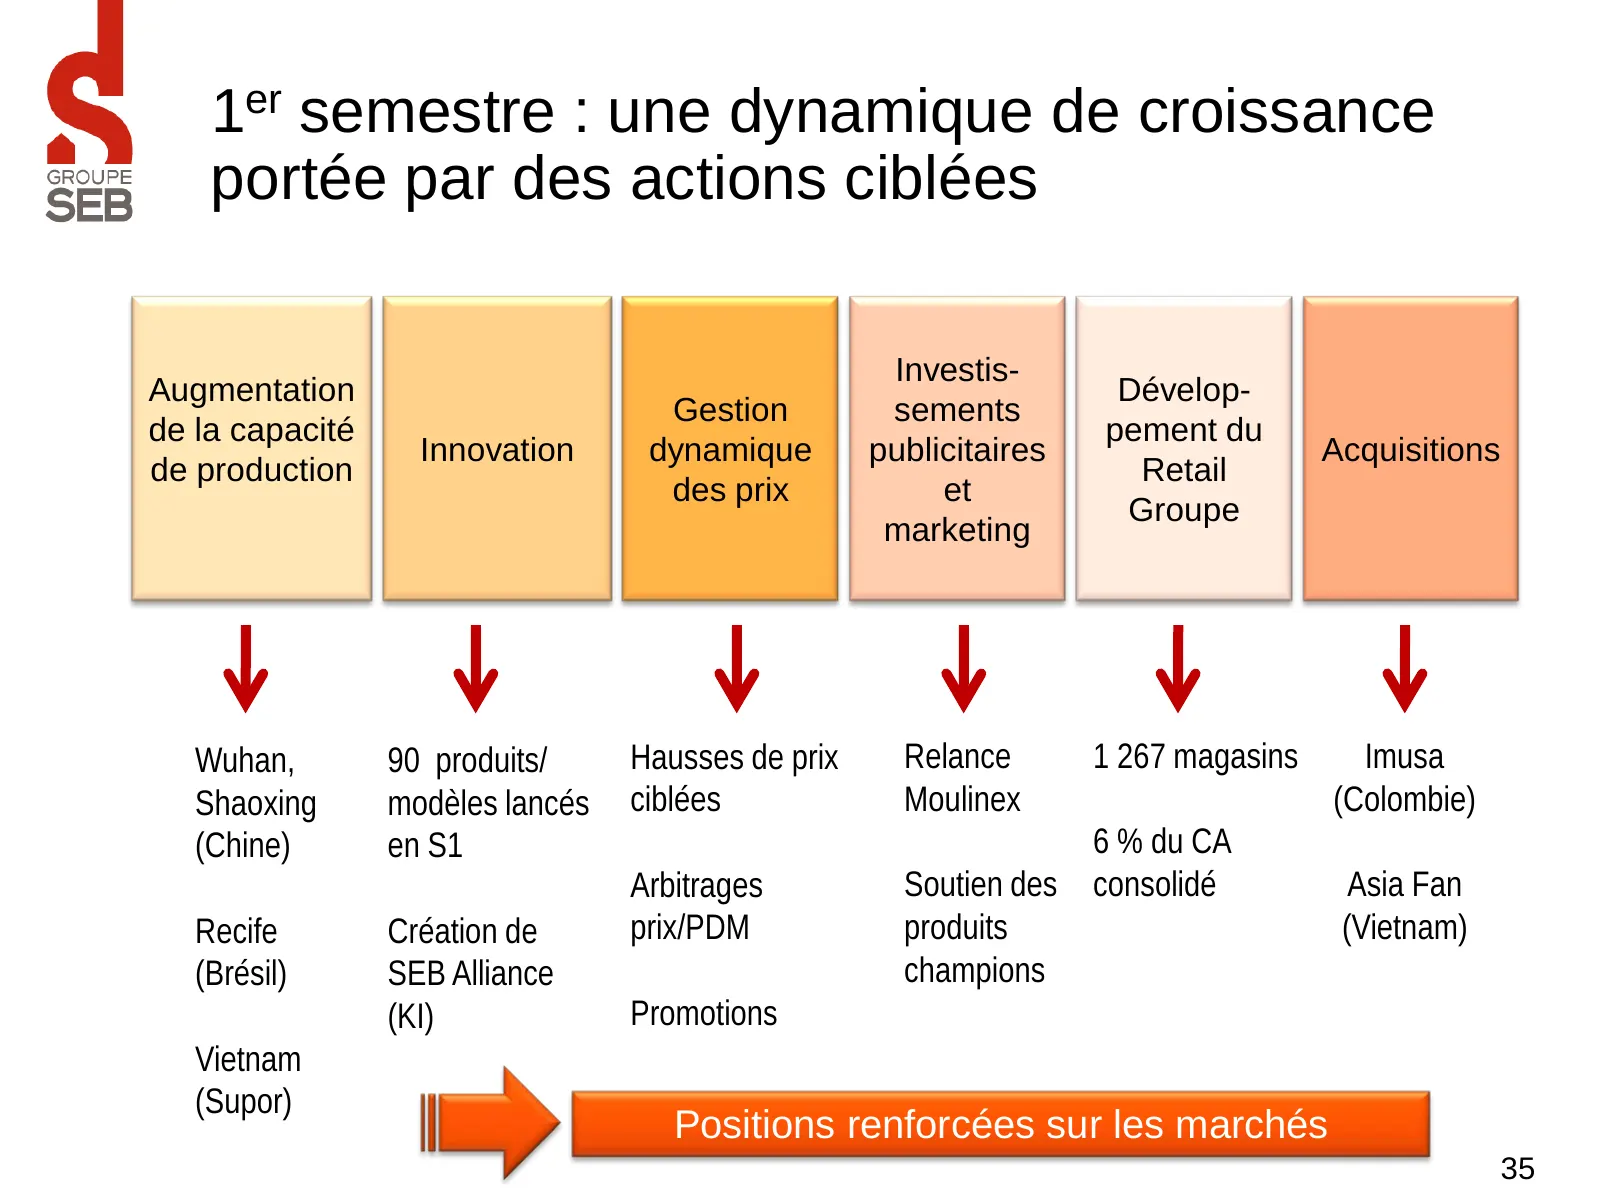
1er semestre : une dynamique de croissance portée par des actions ciblées Investis- Augmentation Dévelop- Gestion sements de la capacité pement du Innovation dynamique publicitaires Acquisitions de production Retail des prix et Groupe marketing Wuhan, 90 produits/ Hausses de prix Relance 1 267 magas
Slide 36: Perspectives
S GROUPE SEB PERSPECTIVES 36
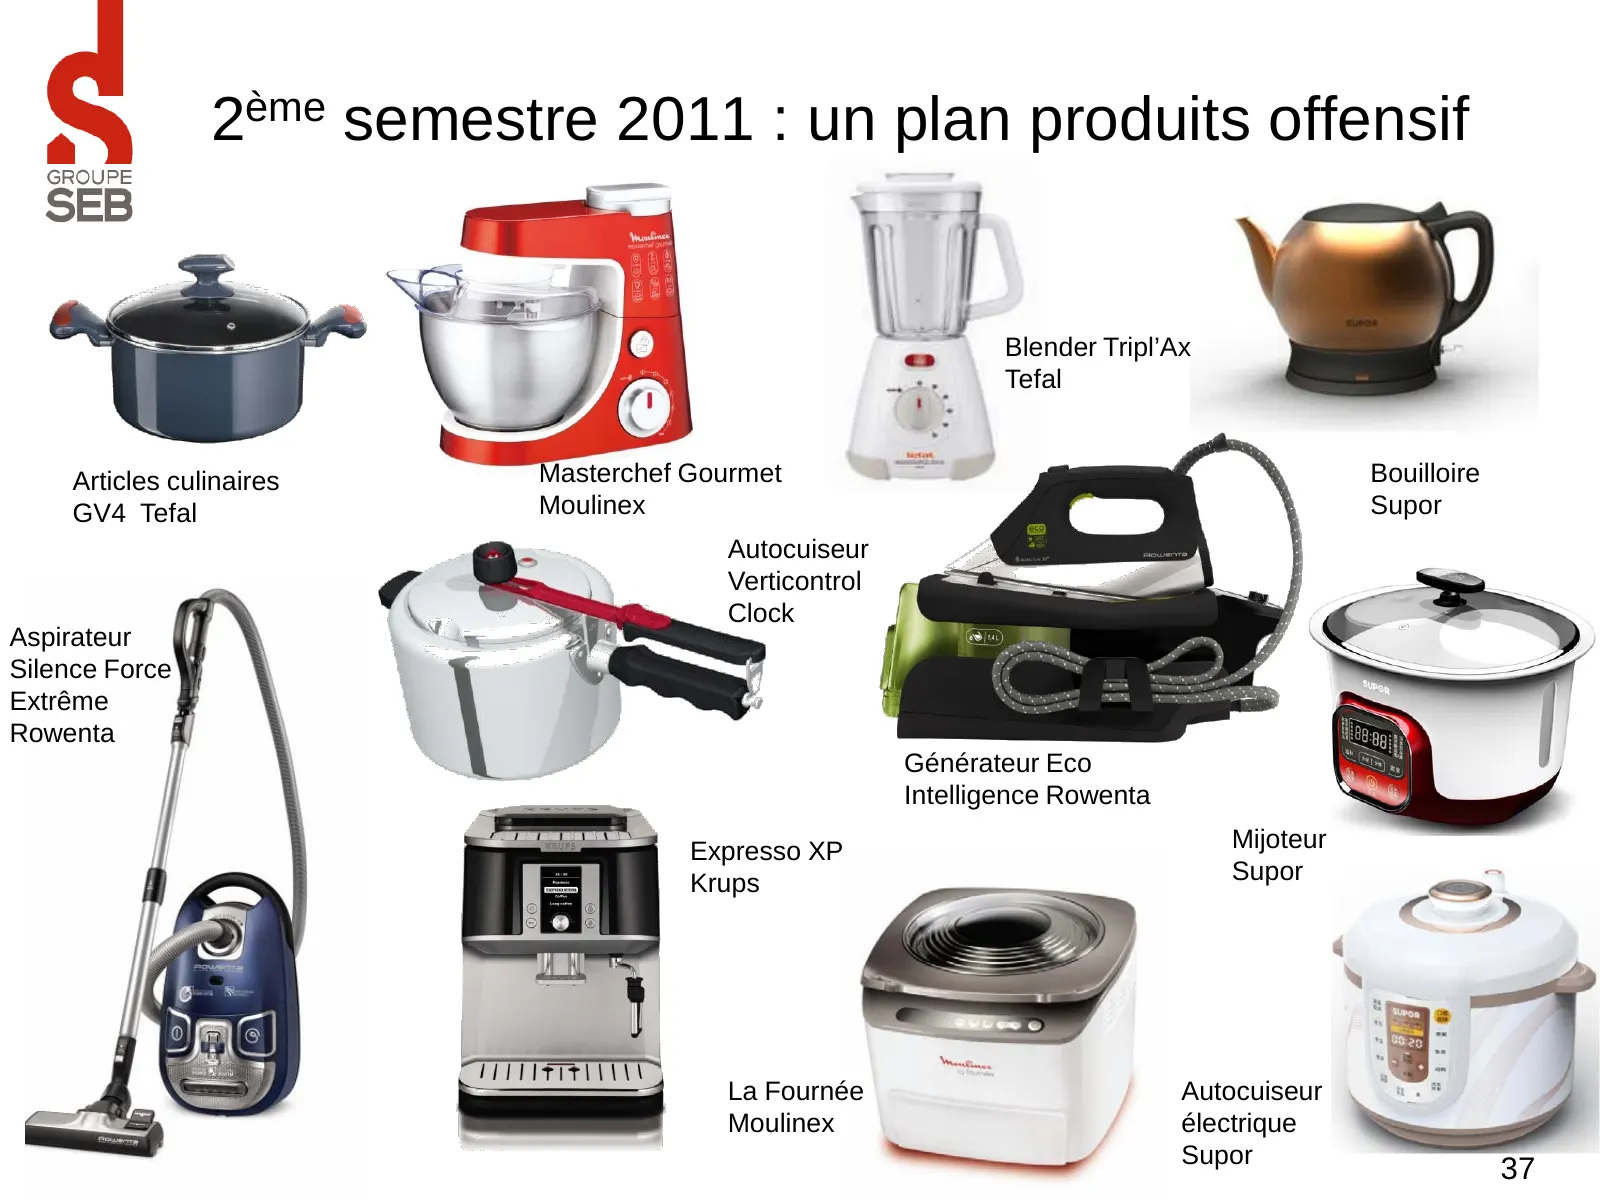
Slide 37: 2ème semestre 2011 : un plan produits offensif
2ème semestre 2011 : un plan produits offensif Blender Tripl’Ax Tefal Articles culinaires Masterchef Gourmet Bouilloire GV4 Tefal Moulinex Supor Autocuiseur Verticontrol Clock Aspirateur Silence Force Extrême Rowenta Générateur Eco Intelligence Rowenta Expresso XP Mijoteur Krups Supor La Fournée Aut
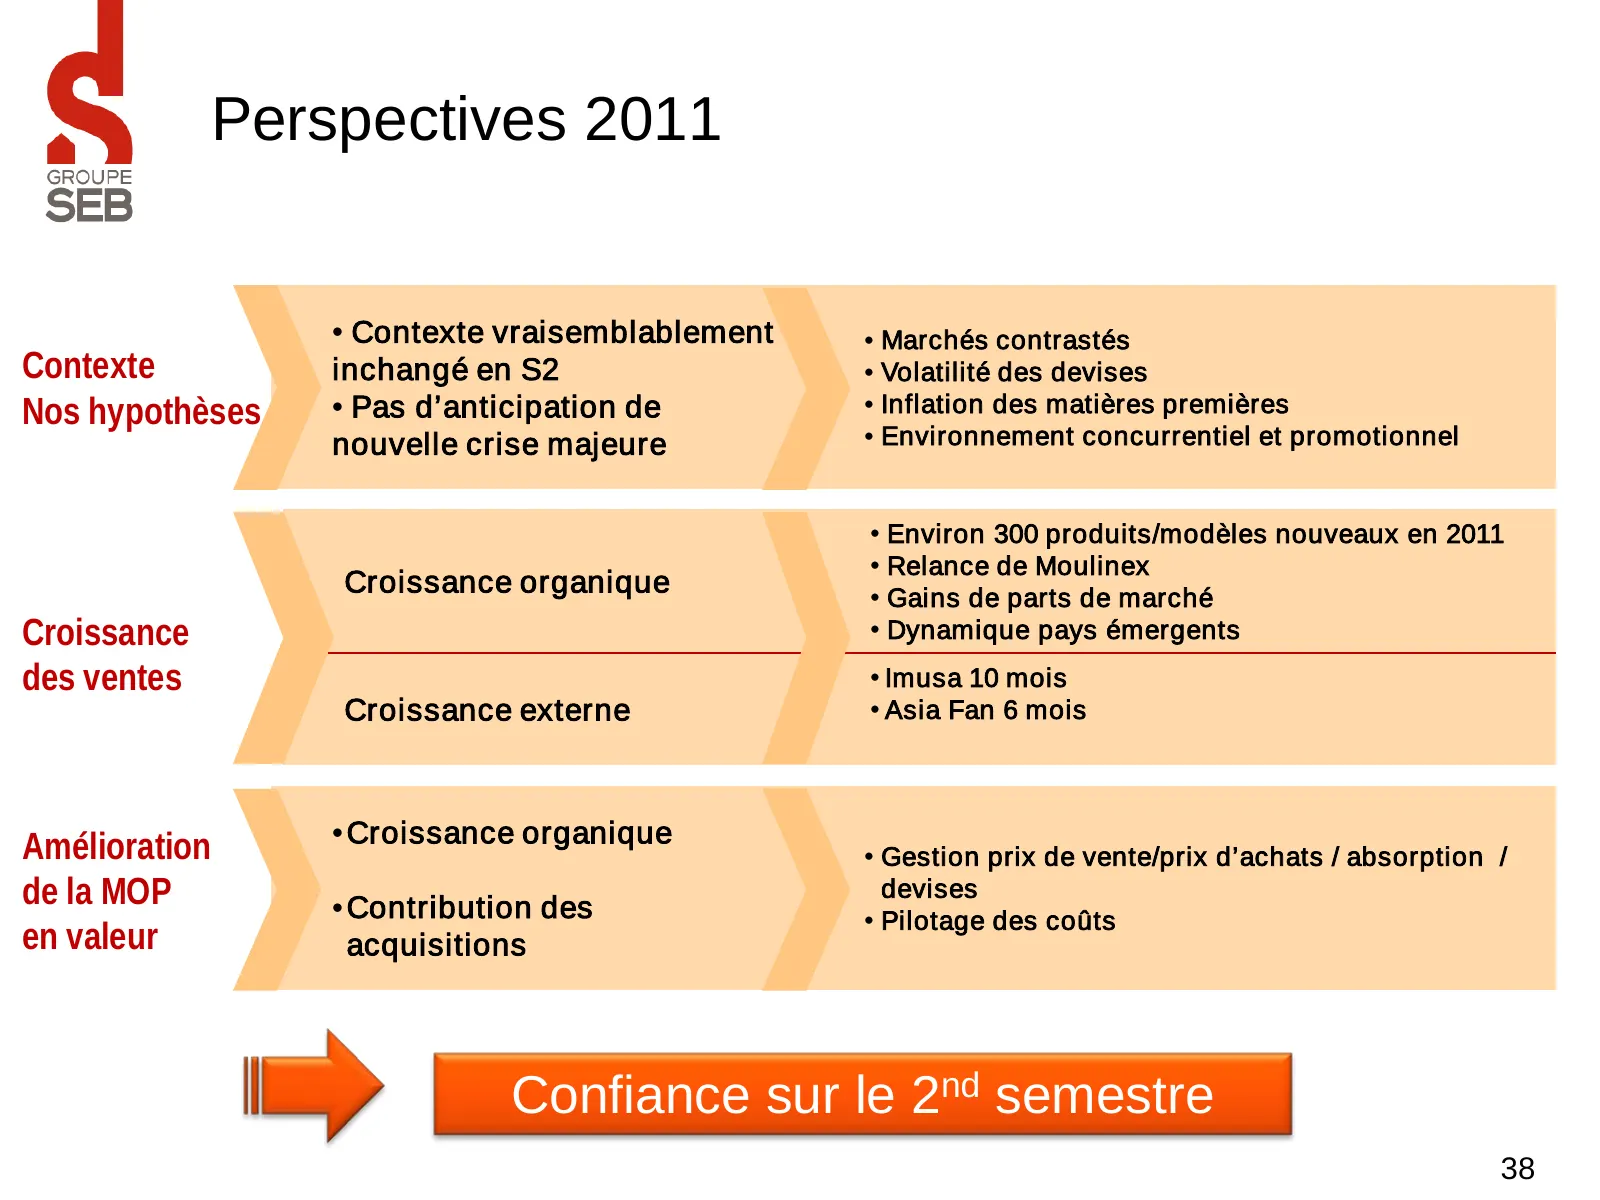
Slide 38: Perspectives 2011
Perspectives 2011 • Contexte vraisemblablement • Marchés contrastés Contexte inchangé en S2 • Volatilité des devises Nos hypothèses • Pas d’anticipation de • Inflation des matières premières nouvelle crise majeure • Environnement concurrentiel et promotionnel • Environ 300 produits/modèles nouveaux
Slide 39: Ventes et résultats semestriels
Ventes et résultats semestriels Paris, le 26 juillet 2011
Source: Internet Archive copy of groupeseb.com
More decks from Seb SA
 Groupe SEB — Investor Presentation (November 2026)57 slides · November 2026
 Q3 2026 Earnings Presentation18 slides · Oct 22, 2026
 Groupe SEB — 9M 2026 Earnings Presentation35 slides · Oct 22, 2026
 Groupe SEB — 9M 2026 Earnings Presentation35 slides · Oct 22, 2026
 Groupe SEB — Investor Presentation (September 2026)47 slides · September 2026
 Groupe SEB — H1 2026 Earnings Presentation49 slides · Jul 22, 2026