Seb SA · EURONEXT:SK
Seb SA — Groupe SEB — Shareholder Meeting (2006)
57 slides from Seb SA's shareholder meeting presentation, 2006
Slide 1: Assemblée Générale 2006
* 0 <= ARNO .CALOR.KRUPS .MOULINEX.ROWENTA.SEB.TEFAL Assemblée Générale 2006
Slide 2: Résultats 2005 / Nouvelle donne du marché / Développement Durable
Résultats 2005 Le Groupe SEB dans la nouvelle donne du marché Le Groupe SEB et le Développement Durable Perspectives Actionnariat
Slide 3: 2005 : un environnement général contrasté
2005 : un environnement général contrasté Niveau de consommation morose en Europe et pression sur les prix Potentiel de développement confirmé des pays émergents Raffermissement du dollar et du real brésilien Hausse des prix des matières premières Mutation structurelle du marché du Petit Equipement
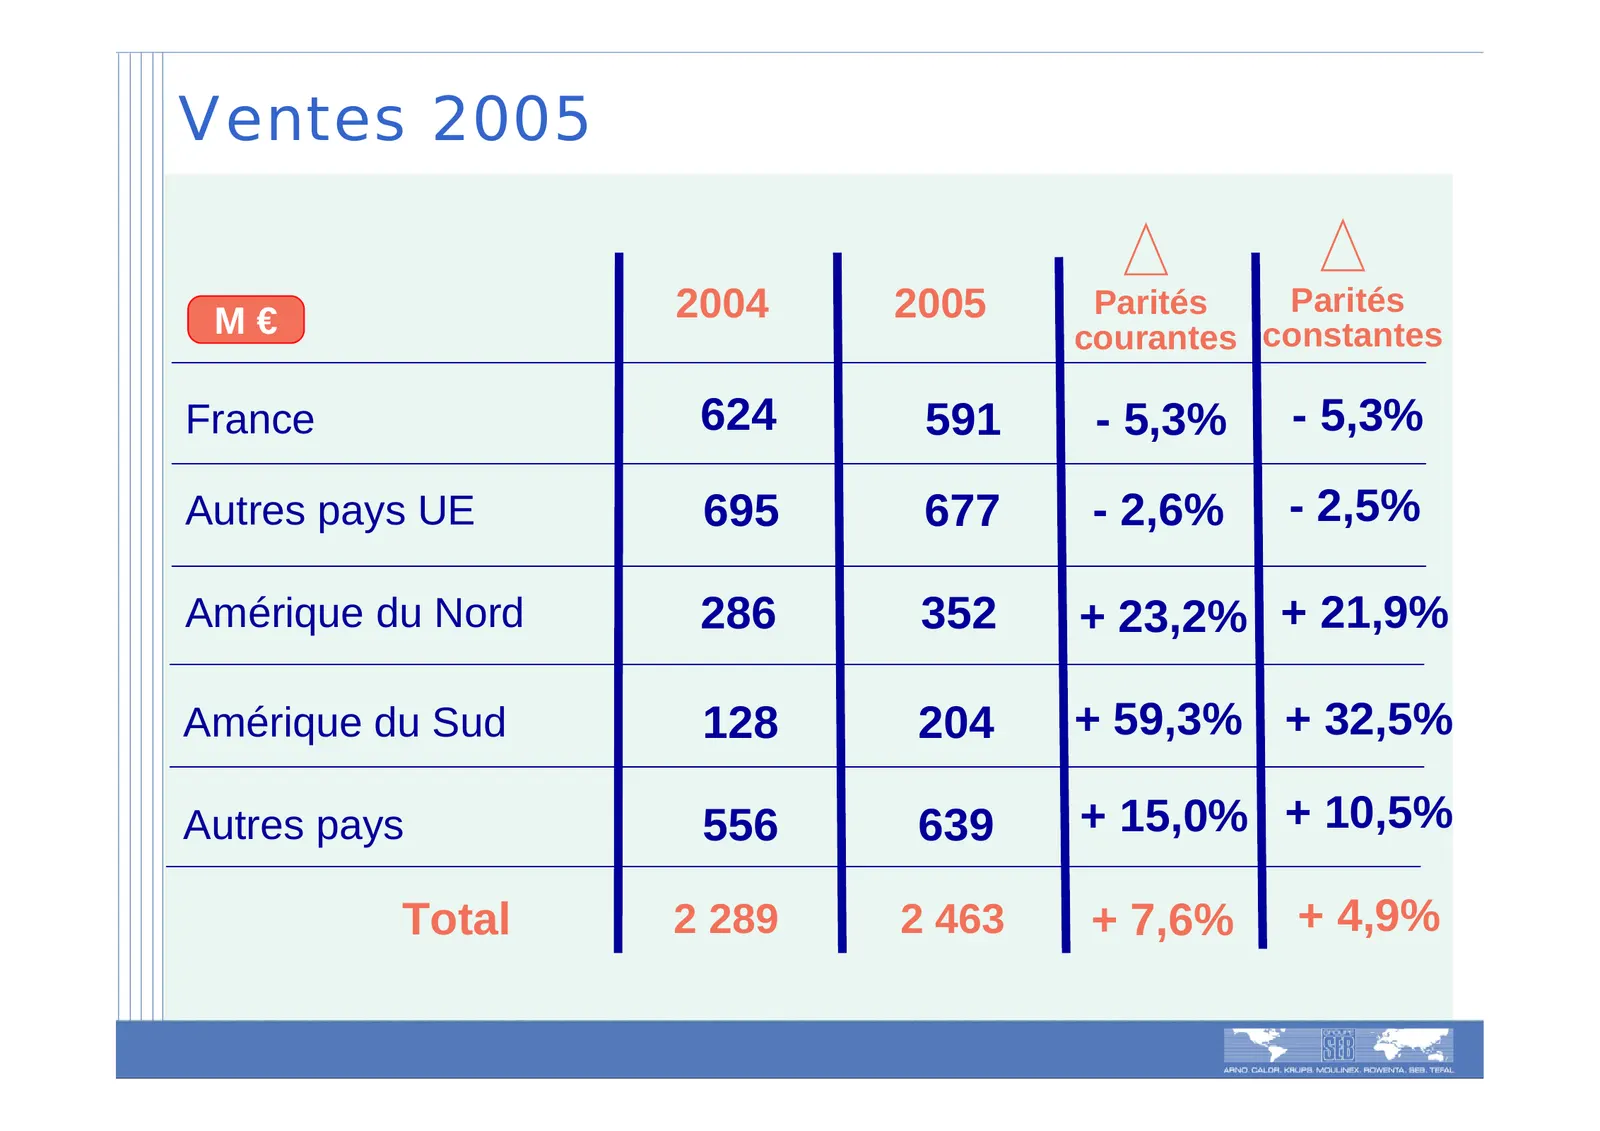
Slide 4: Ventes 2005
Ventes 2005 2004 2005 Parités Parités M€ courantes constantes France 624 591 - 5,3% - 5,3% Autres pays UE 695 677 - 2,6% - 2,5% Amérique du Nord 286 352 + 23,2% + 21,9% Amérique du Sud 128 204 + 59,3% + 32,5% Autres pays 556 639 + 15,0% + 10,5% Total 2 289 2 463 + 7,6% + 4,9%
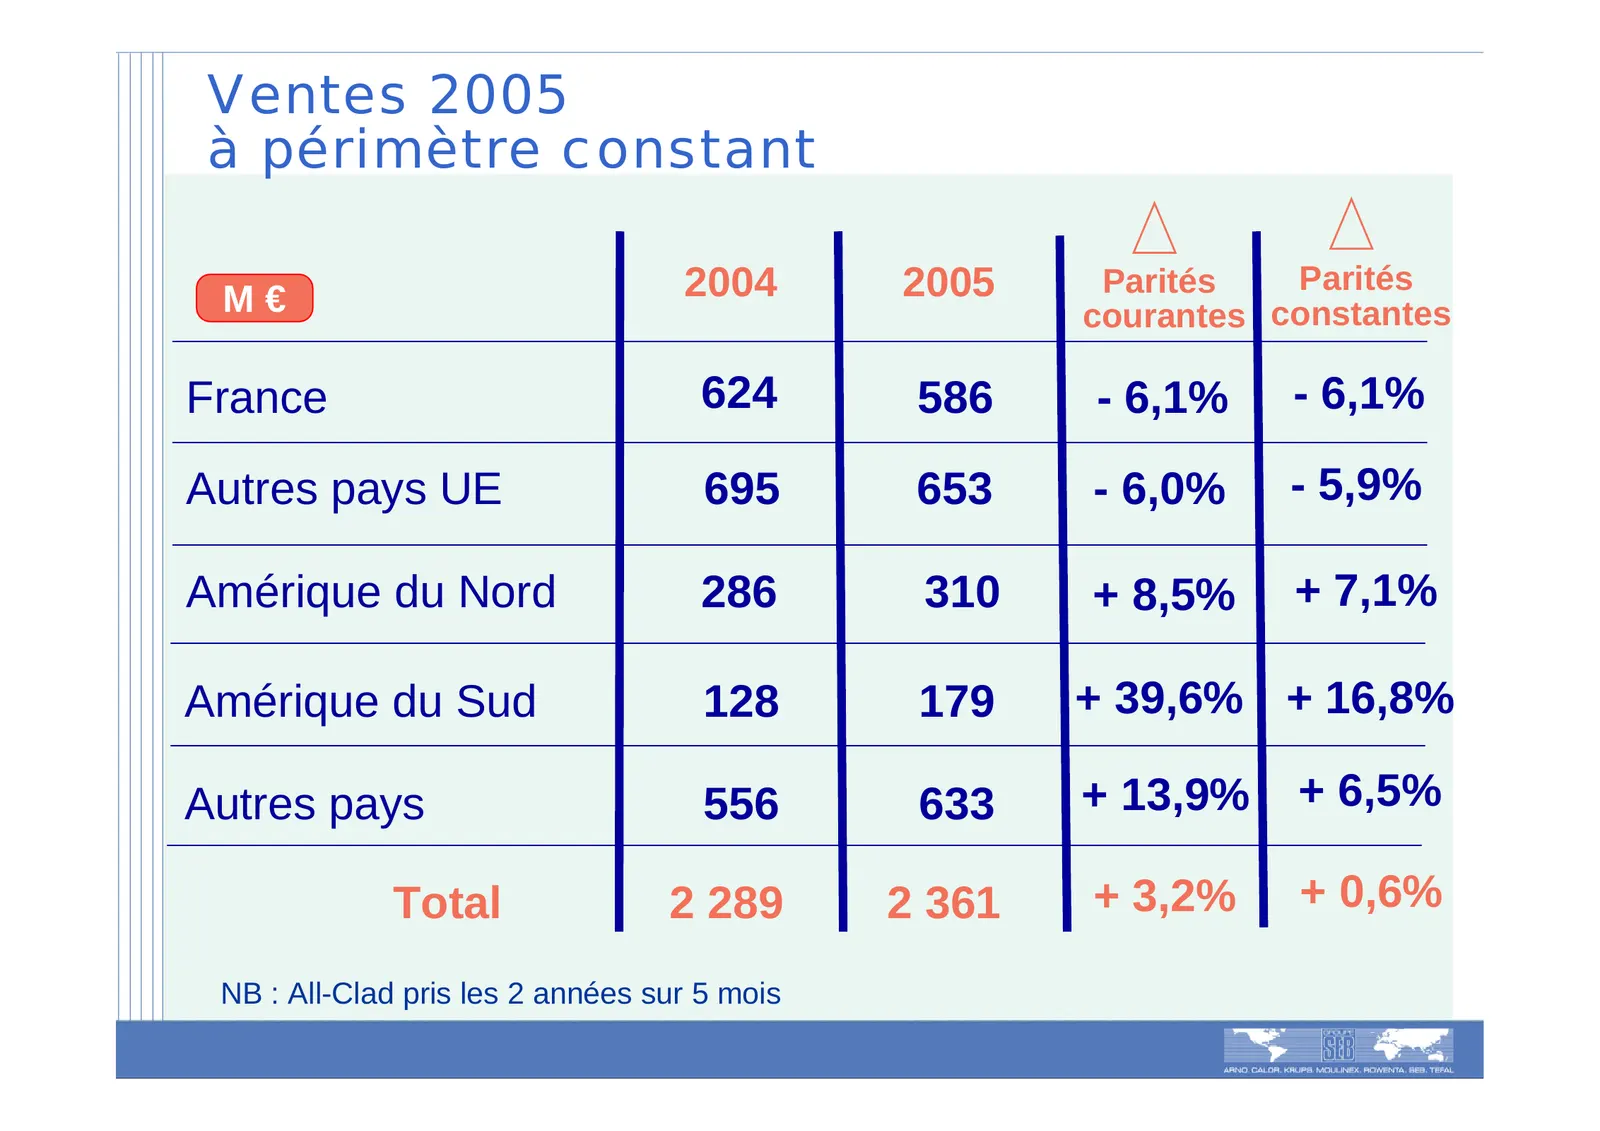
Slide 5: Ventes 2005 à périmètre constant
Ventes 2005 à périmètre constant 2004 2005 Parités Parités M€ courantes constantes France 624 586 - 6,1% - 6,1% Autres pays UE 695 653 - 6,0% - 5,9% Amérique du Nord 286 310 + 8,5% + 7,1% Amérique du Sud 128 179 + 39,6% + 16,8% Autres pays 556 633 + 13,9% + 6,5% Total 2 289 2 361 + 3,2% + 0,6% NB :
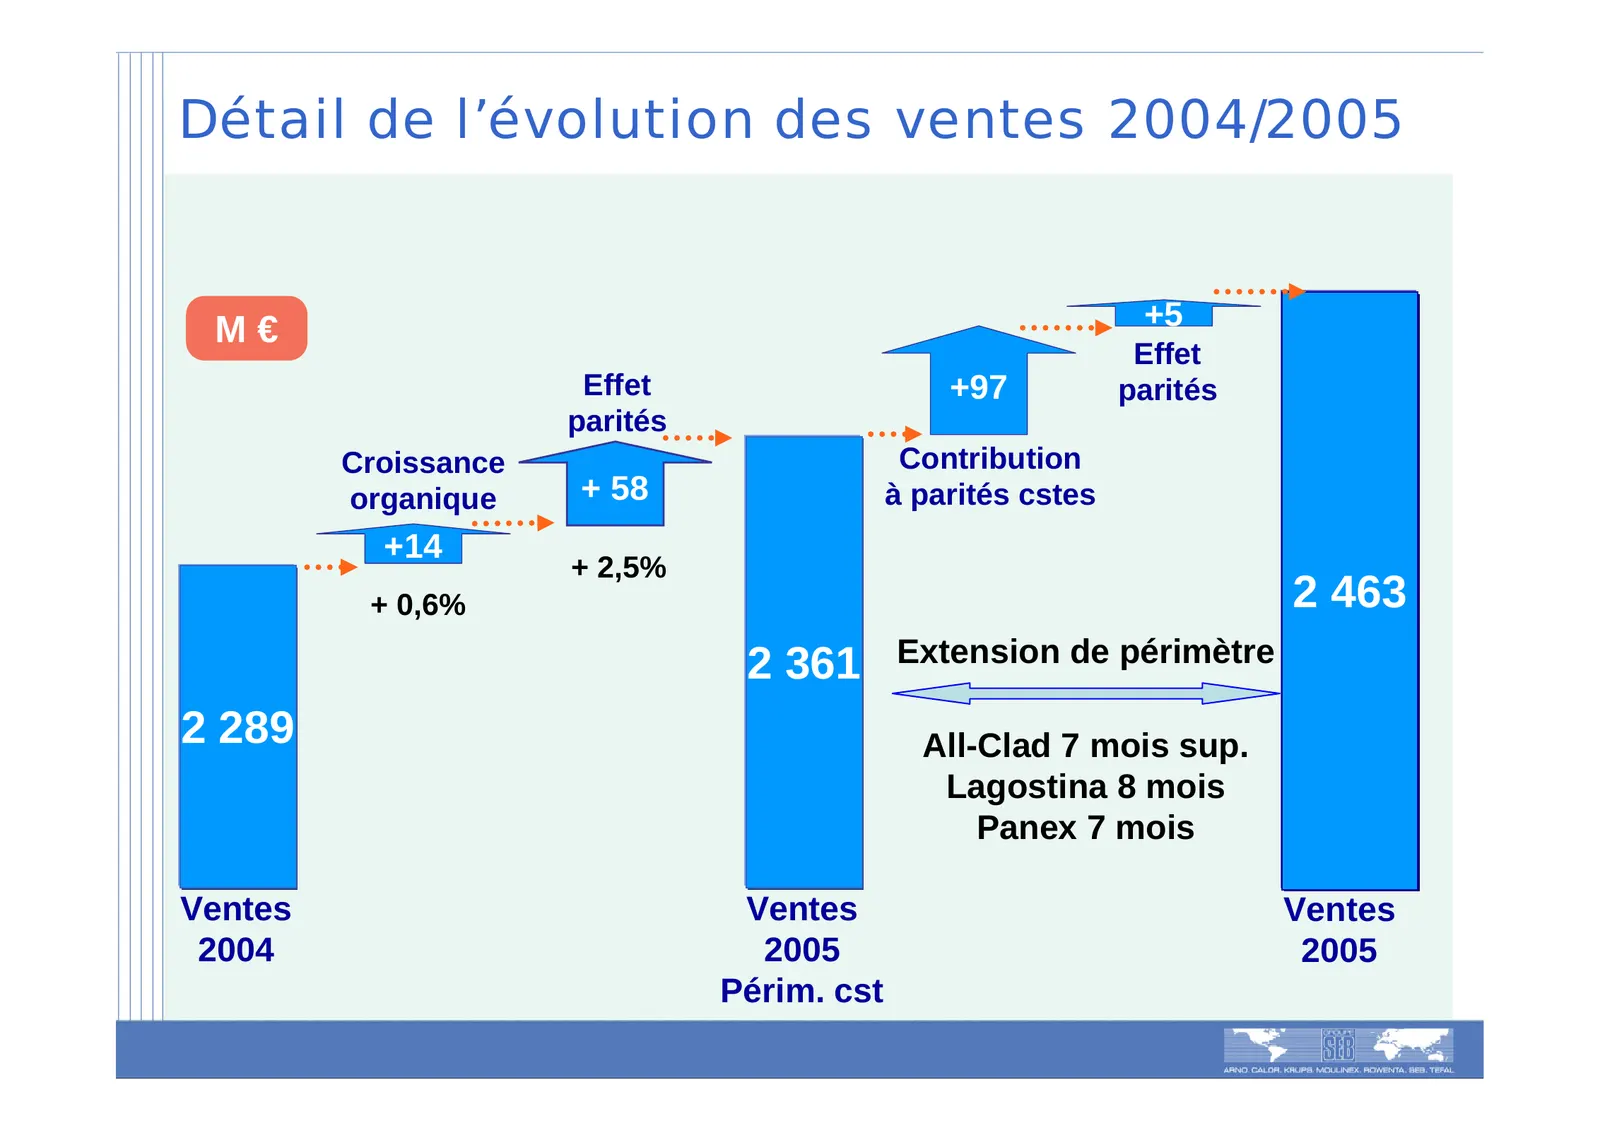
Slide 6: Détail de l’évolution des ventes 2004/2005
Détail de l’évolution des ventes 2004/2005 M€ +5 Effet Effet +97 parités parités Croissance Contribution organique + 58 à parités cstes +14 + 2,5% + 0,6% 2 463 2 361 Extension de périmètre 2 289 All-Clad 7 mois sup. Lagostina 8 mois Panex 7 mois Ventes Ventes Ventes 2004 2005 2005 Périm. cst
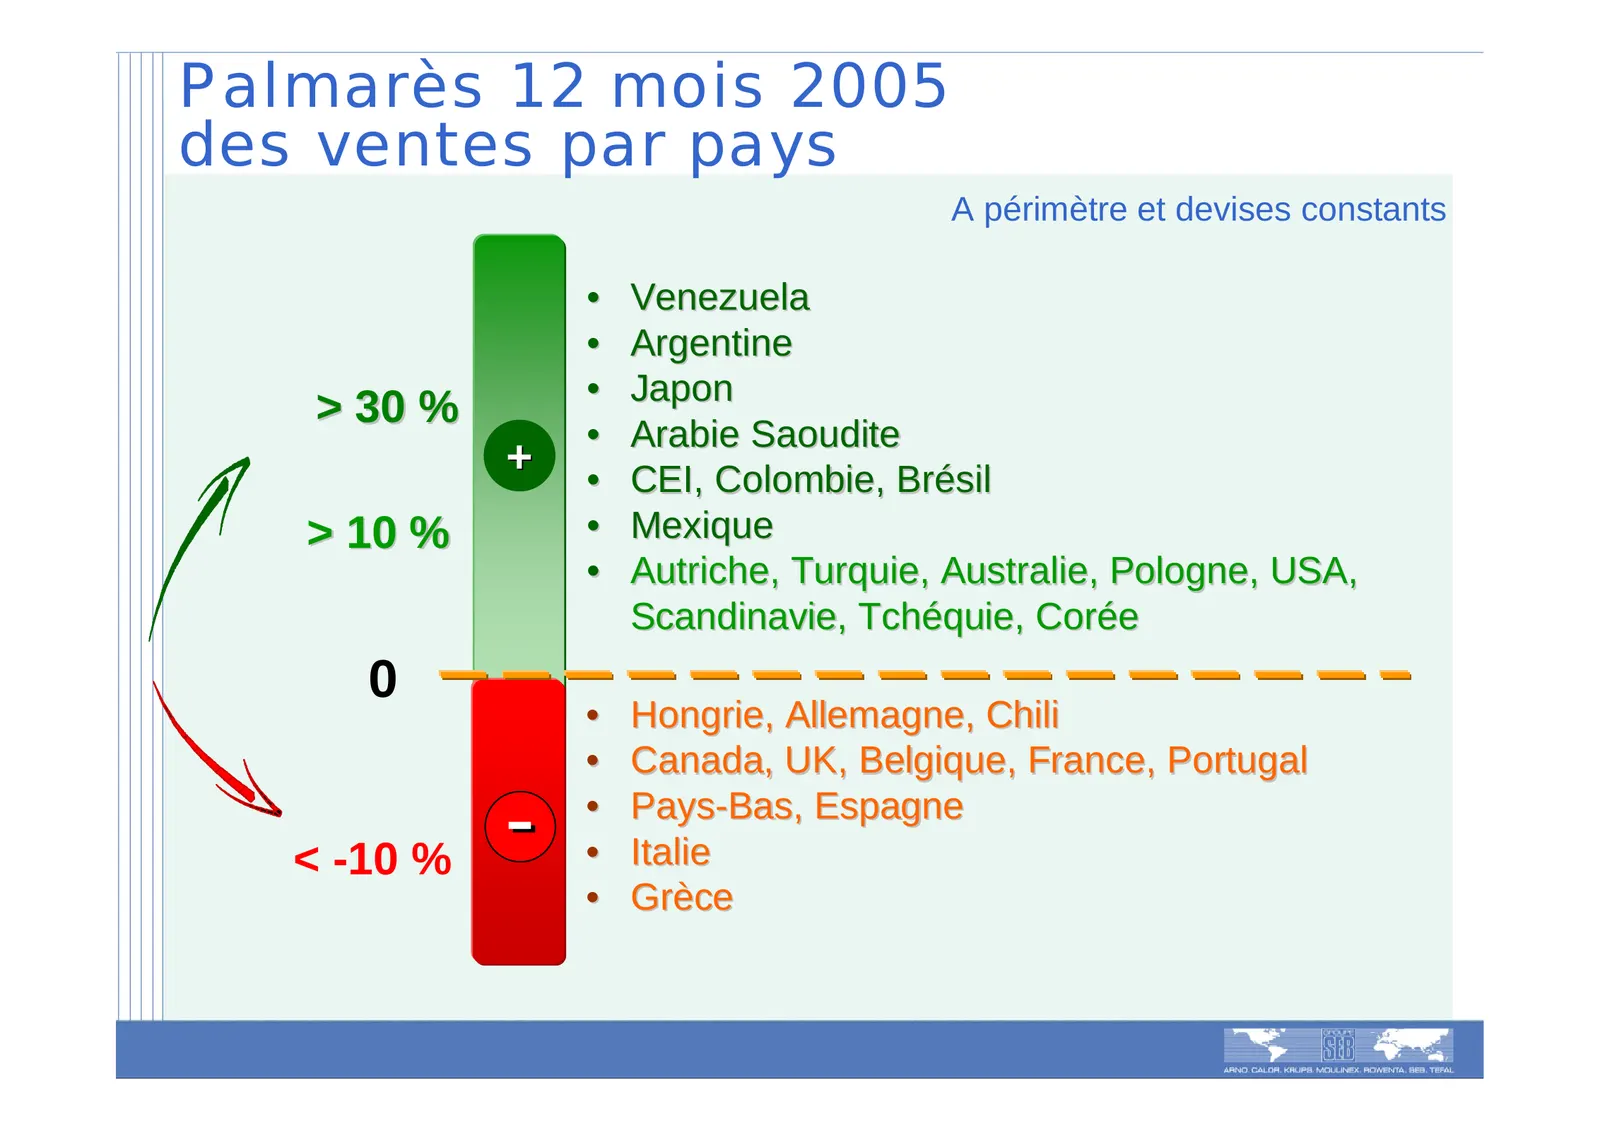
Slide 7: Palmarès 2005 des ventes par pays
Palmarès 12 mois 2005 des ventes par pays A périmètre et devises constants • Venezuela • Argentine • Japon > 30 % • Arabie Saoudite + • CEI, Colombie, Brésil > 10 % • Mexique • Autriche, Turquie, Australie, Pologne, USA, Scandinavie, Tchéquie, Corée 0 • Hongrie, Allemagne, Chili • Canada, UK, Belgiq
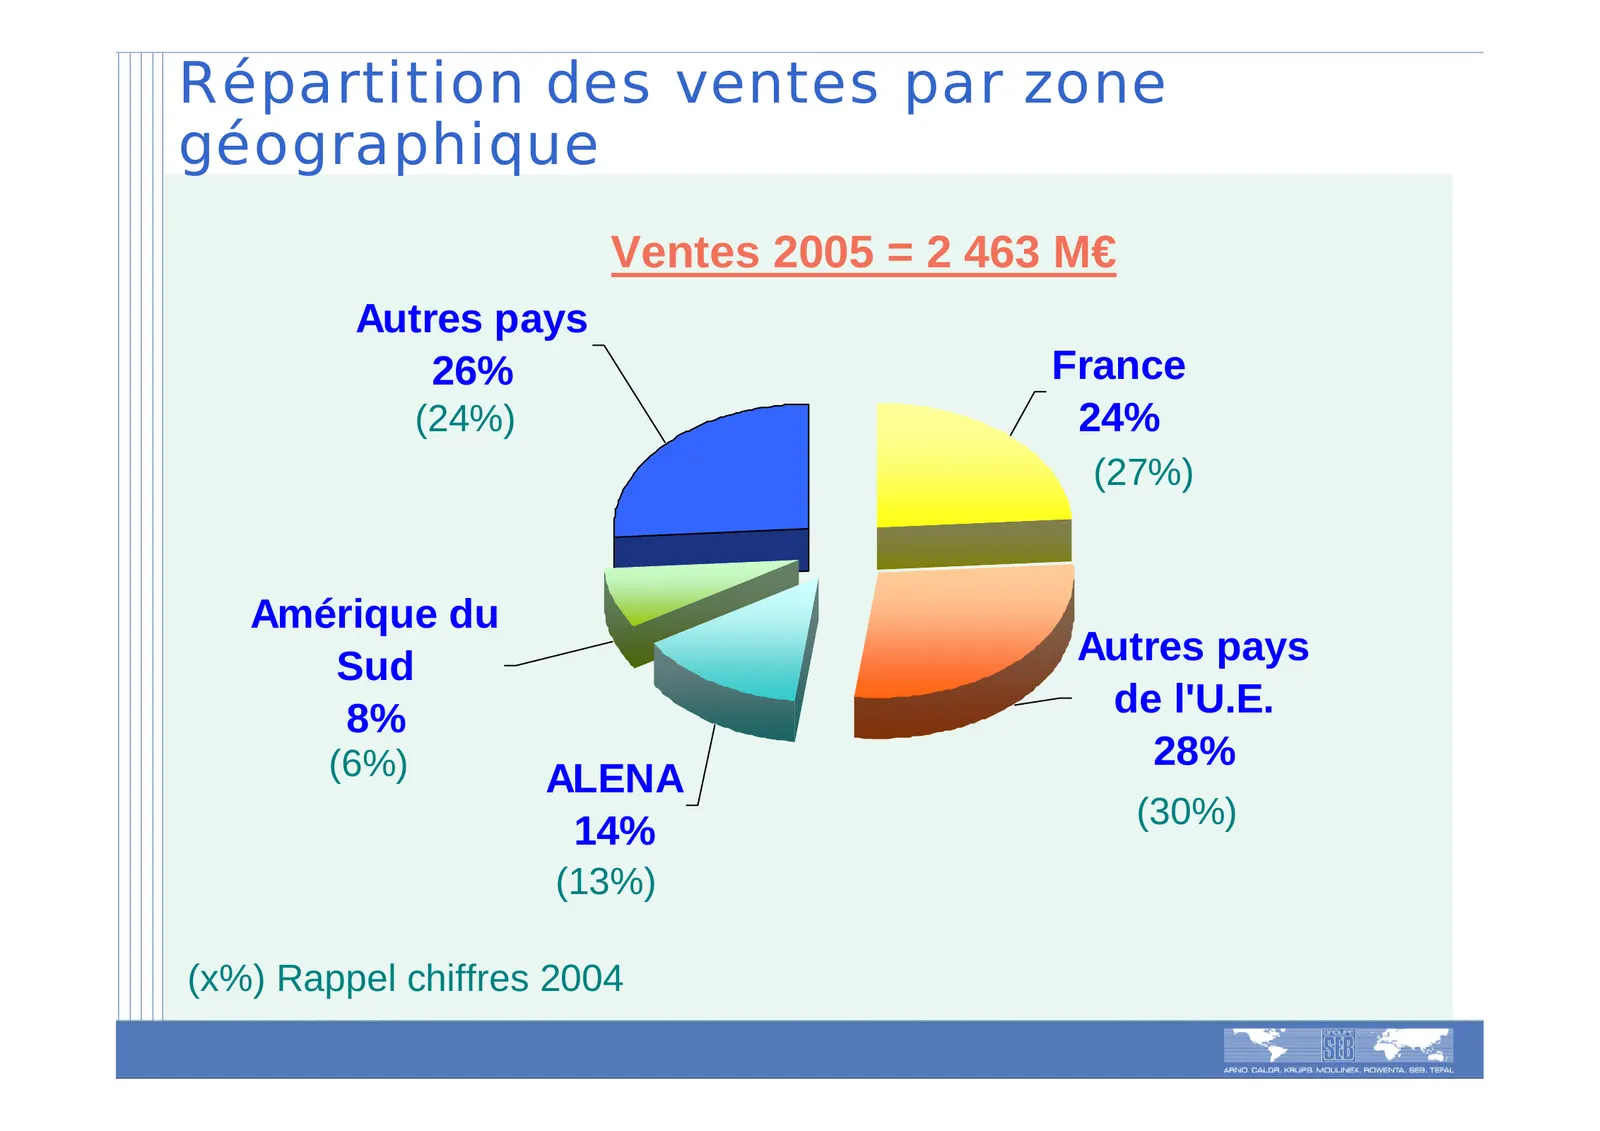
Slide 8: Répartition des ventes par zone géographique
Répartition des ventes par zone géographique Ventes 2005 = 2 463 M€ Autres pays 26% France (24%) 24% (27%) Amérique du Sud Autres pays 8% de l'U.E. (6%) 28% ALENA (30%) 14% (13%) (x%) Rappel chiffres 2004
Slide 9: Palmarès 2005 des grandes familles de produits
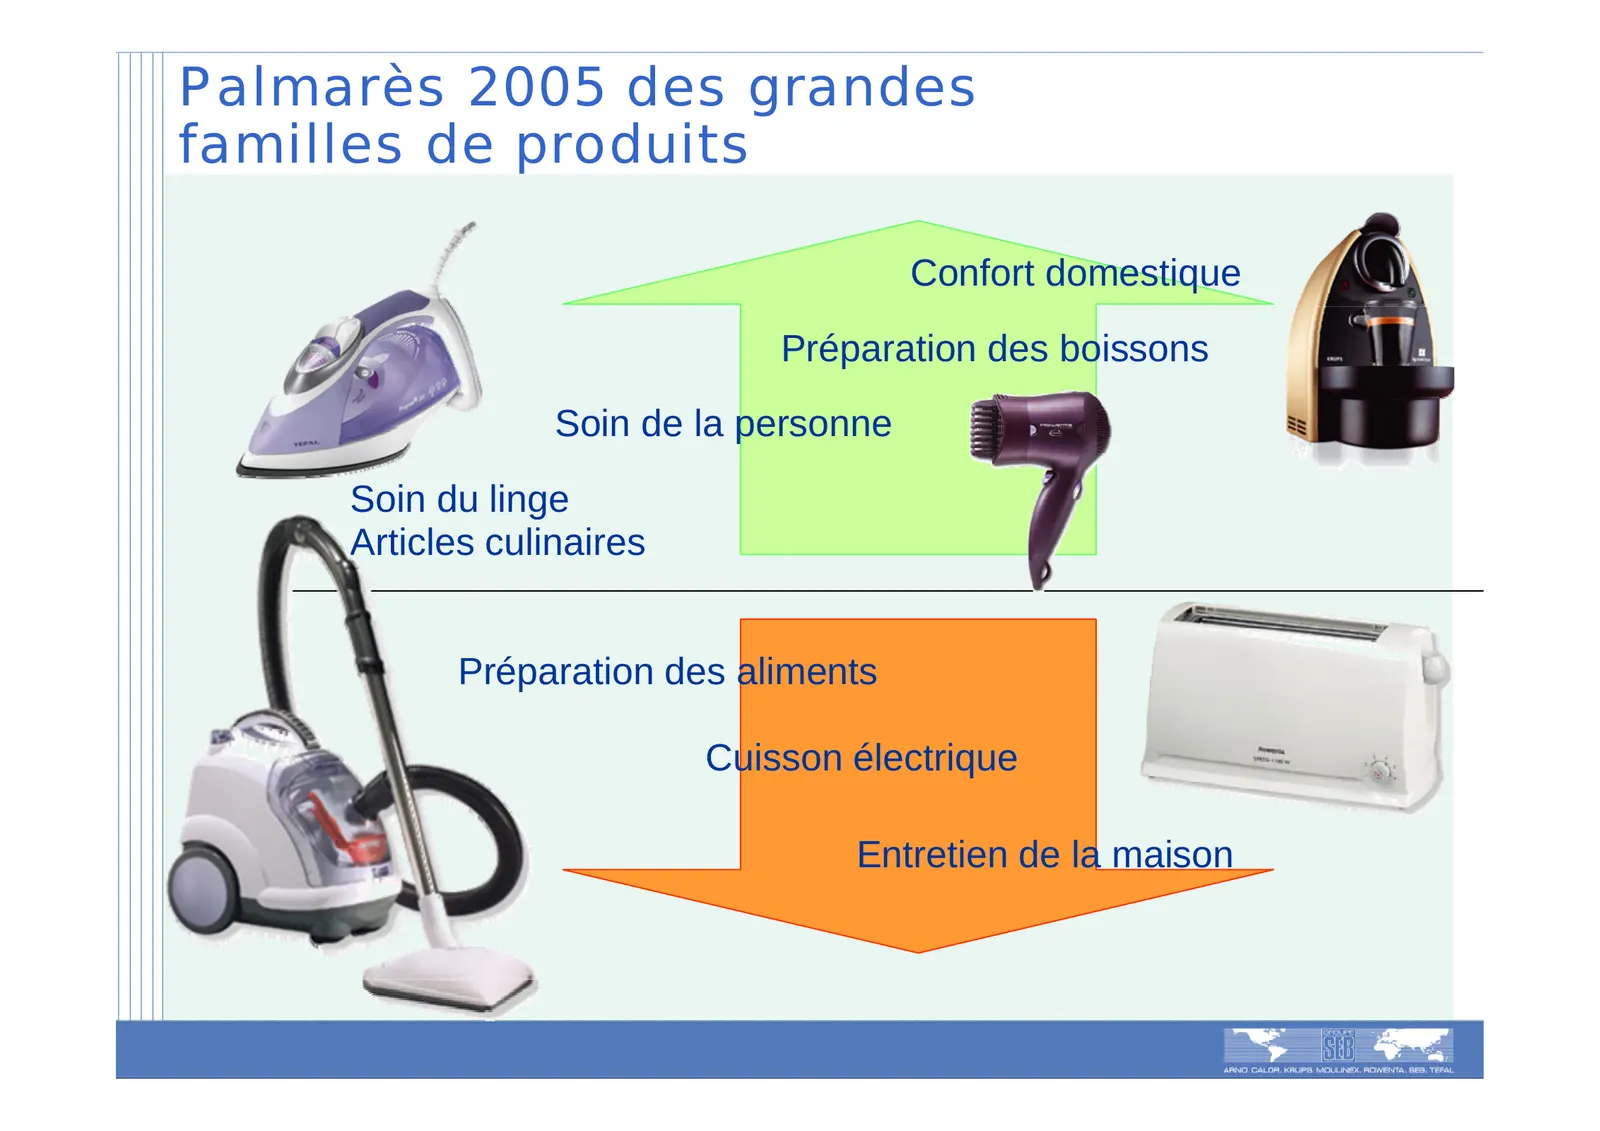
Palmarès 2005 des grandes familles de produits Confort domestique Préparation des boissons Soin de la personne Soin du linge Articles culinaires Préparation des aliments Cuisson électrique Entretien de la maison
Slide 10: Une MOP stable en valeur
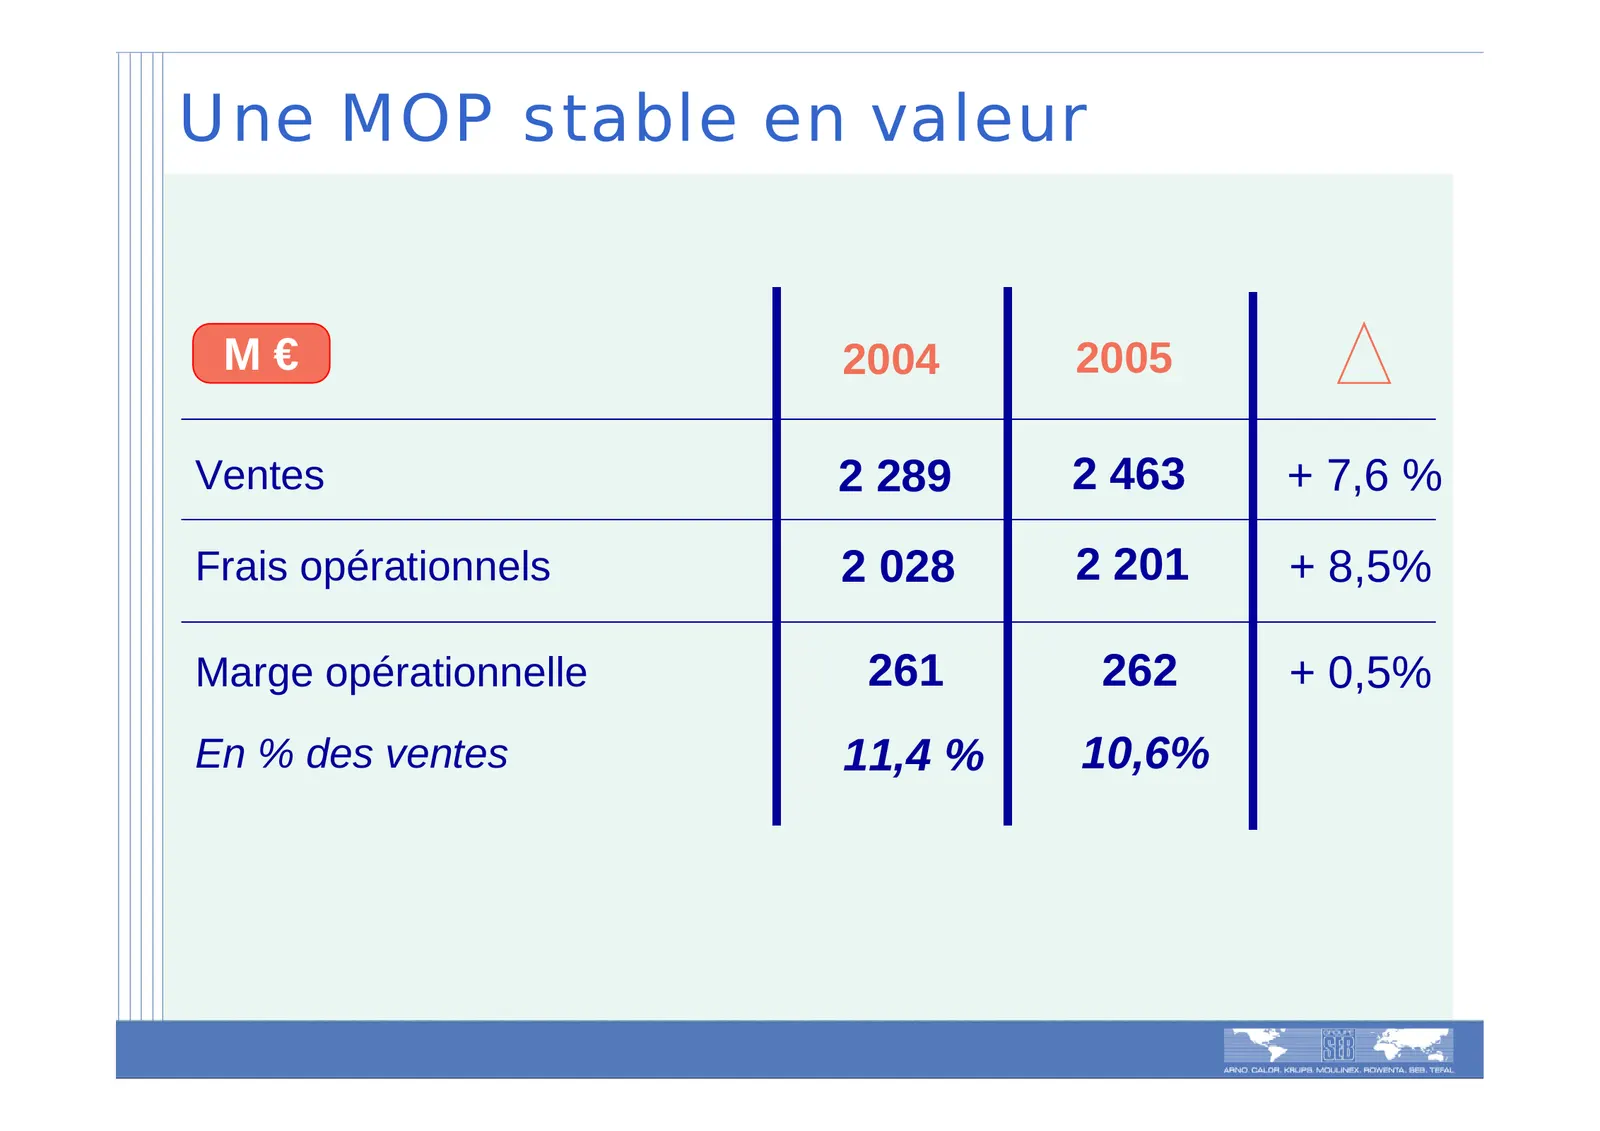
Une MOP stable en valeur M€ 2004 2005 Ventes 2 289 2 463 + 7,6 % Frais opérationnels 2 028 2 201 + 8,5% Marge opérationnelle 261 262 + 0,5% En % des ventes 11,4 % 10,6%
Slide 11: Détail de l’évolution de la MOP
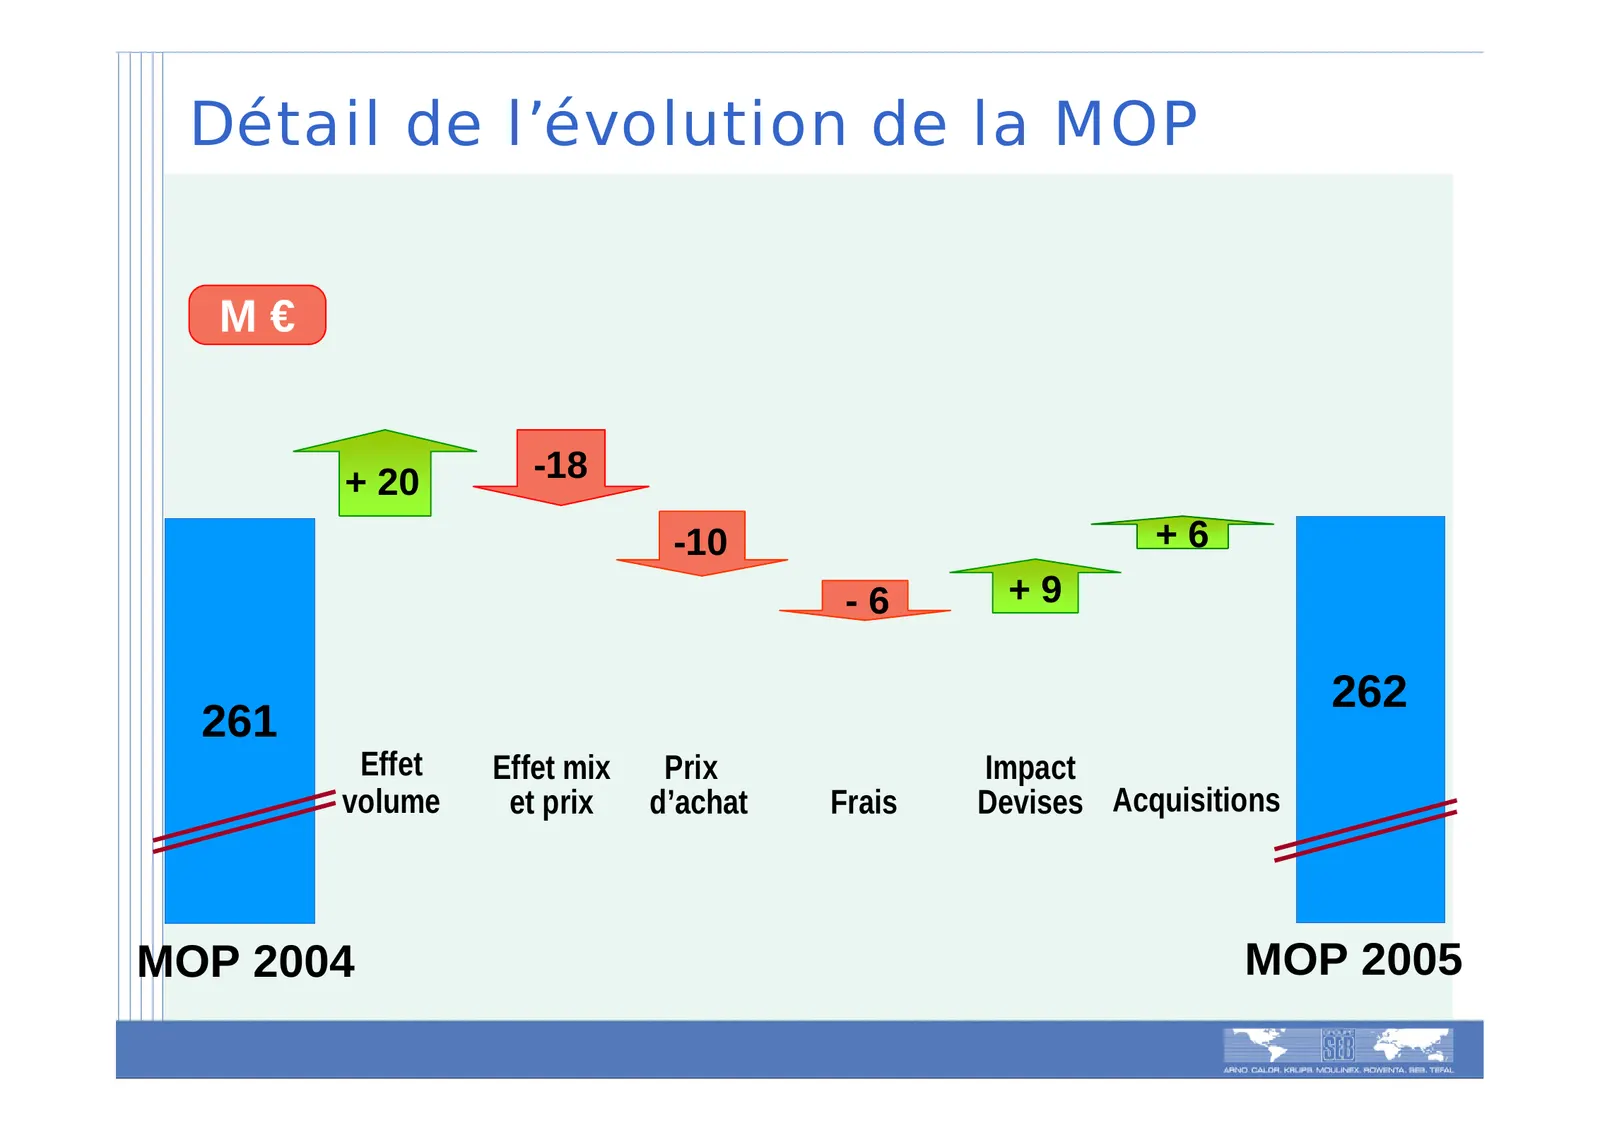
Détail de l’évolution de la MOP M€ + 20 -18 -10 +6 -6 +9 262 261 Effet Effet mix Prix Impact volume et prix d’achat Frais Devises Acquisitions MOP 2004 MOP 2005
Slide 12: MOP / Ventes
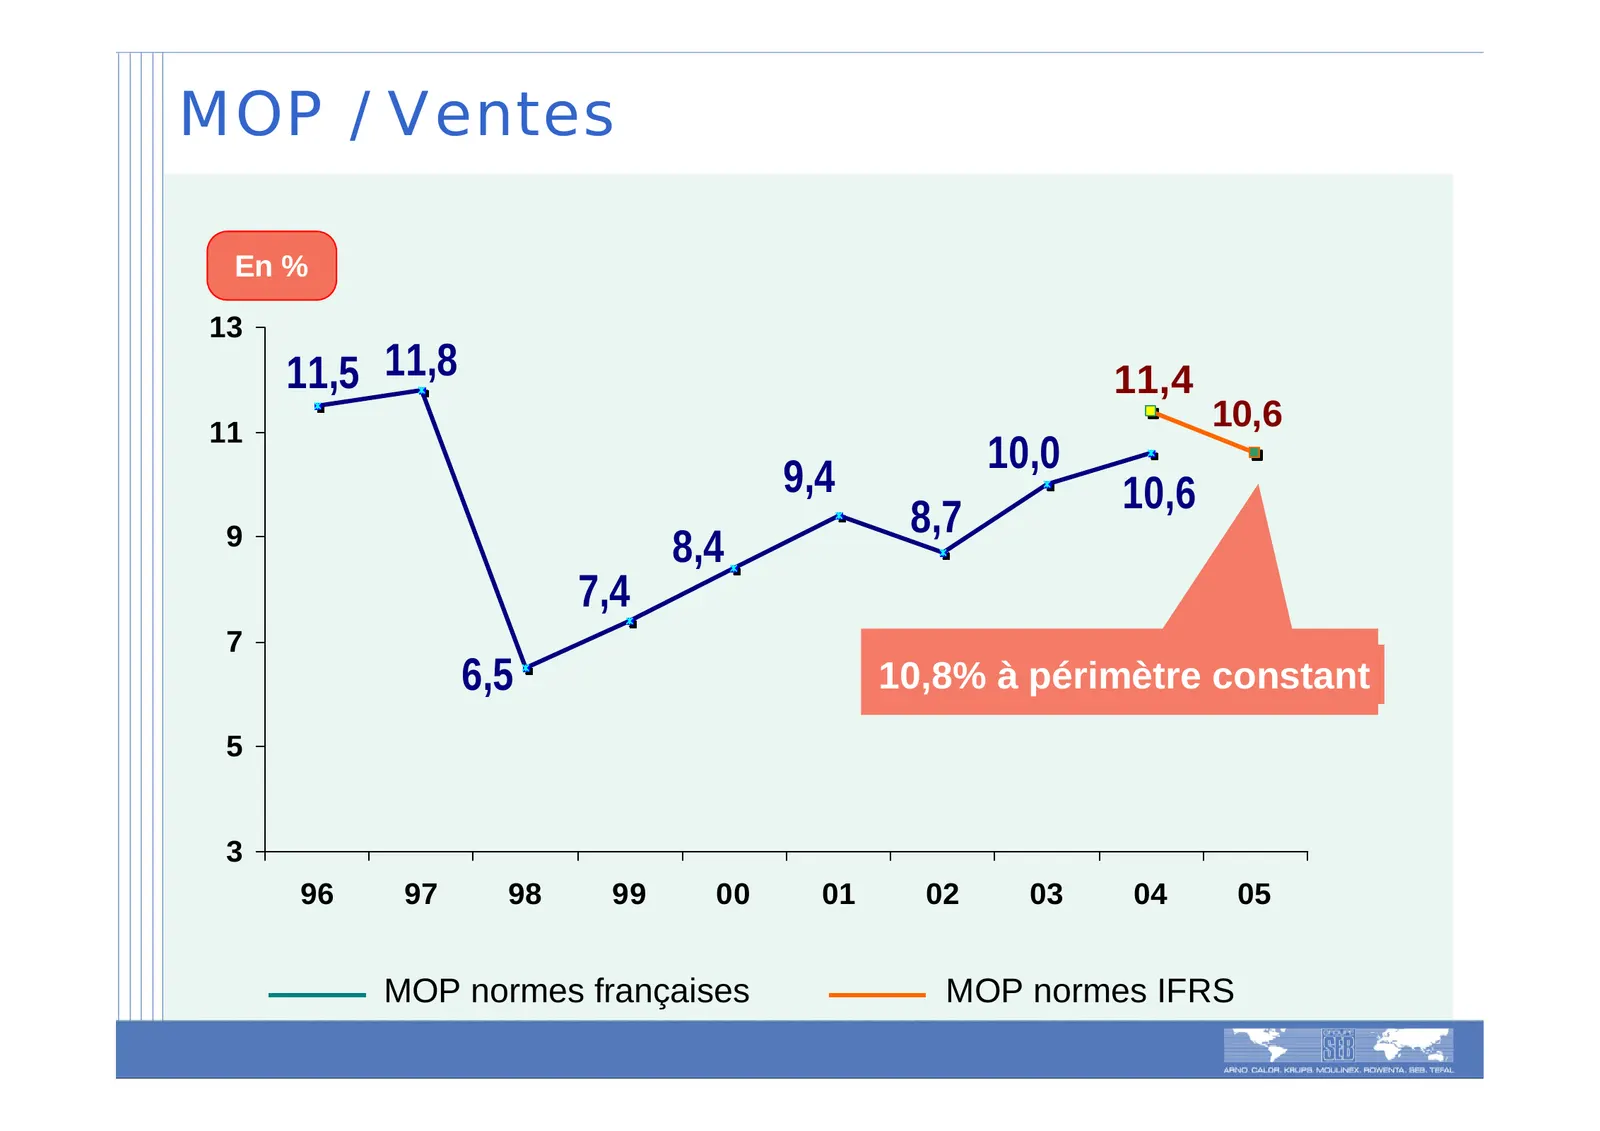
MOP / Ventes En % 13 11,5 11,8 11,4 11 10,6 10,0 9,4 10,6 8,7 9 8,4 7,4 7 6,5 10,8% à périmètre constant 5 3 96 97 98 99 00 01 02 03 04 05 MOP normes françaises MOP normes IFRS
Slide 13: Résultat d’exploitation : baisse limitée
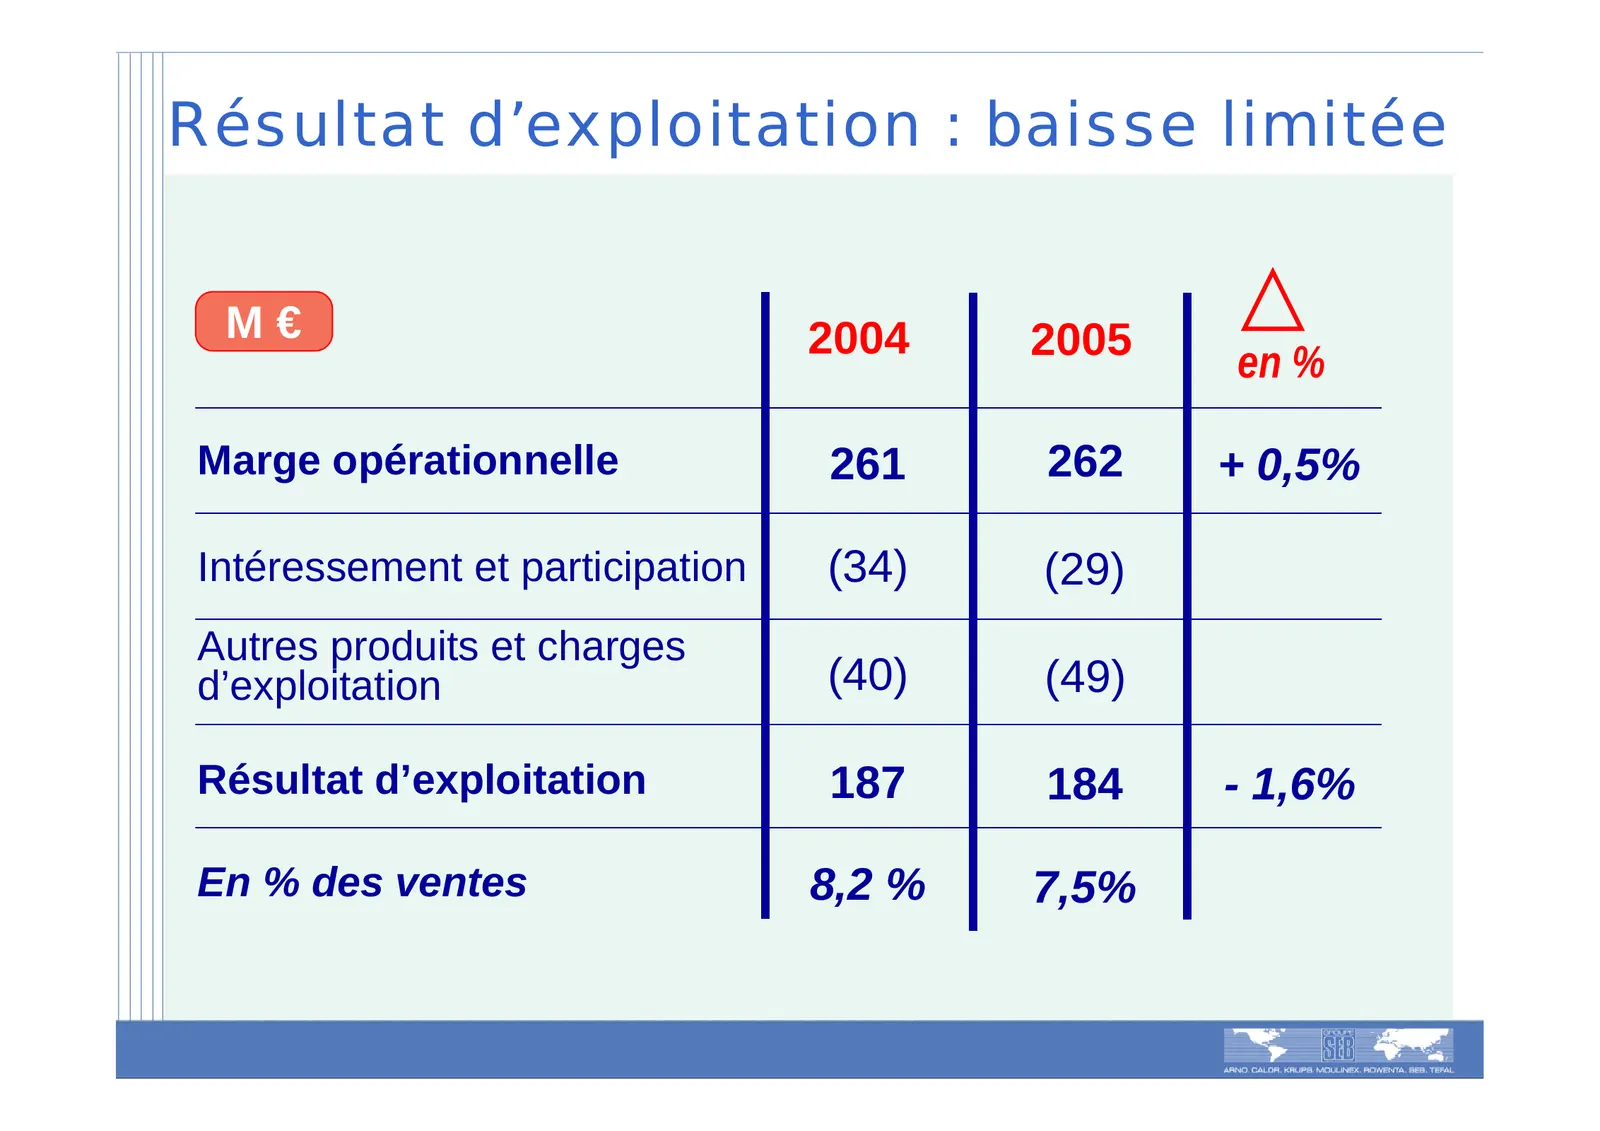
Résultat d’exploitation : baisse limitée M€ 2004 2005 en % Marge opérationnelle 261 262 + 0,5% Intéressement et participation (34) (29) Autres produits et charges d’exploitation (40) (49) Résultat d’exploitation 187 184 - 1,6% En % des ventes 8,2 % 7,5%
Slide 14: Résultat net : - 21%
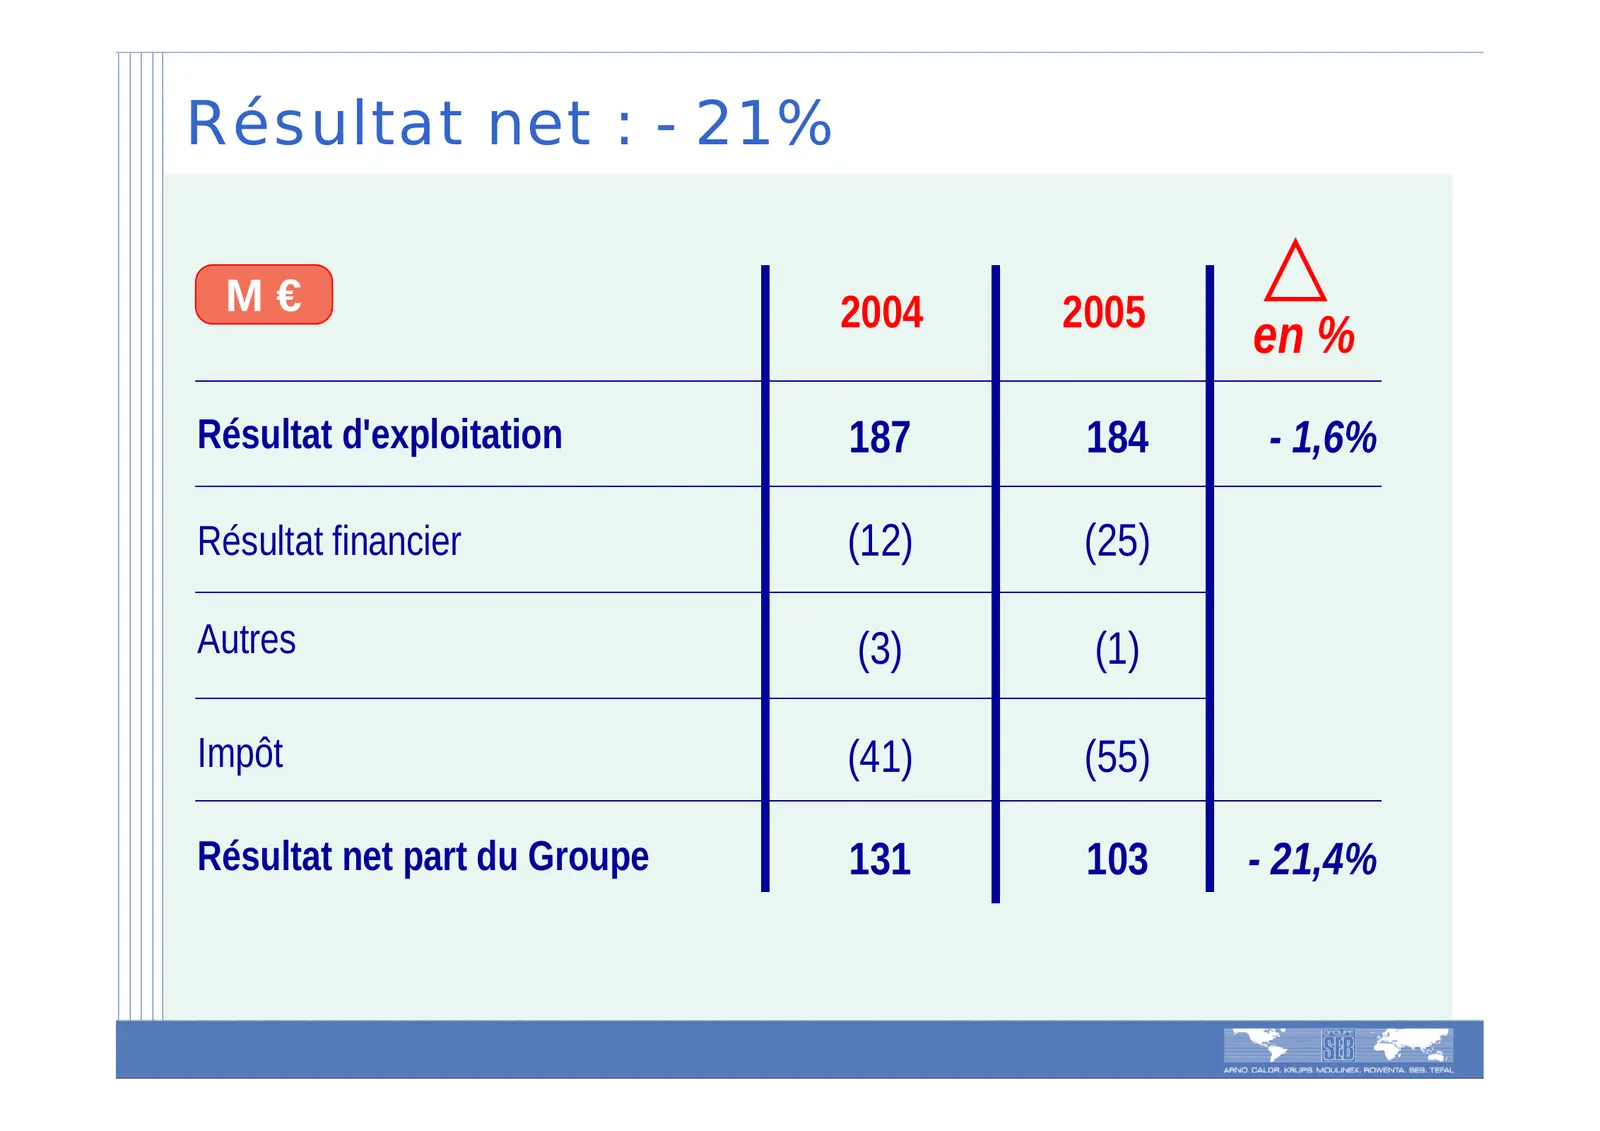
Résultat net : - 21% M€ 2004 2005 en % Résultat d'exploitation 187 184 - 1,6% Résultat financier (12) (25) Autres (3) (1) Impôt (41) (55) Résultat net part du Groupe 131 103 - 21,4%
Slide 15: Evolution de l'endettement financier
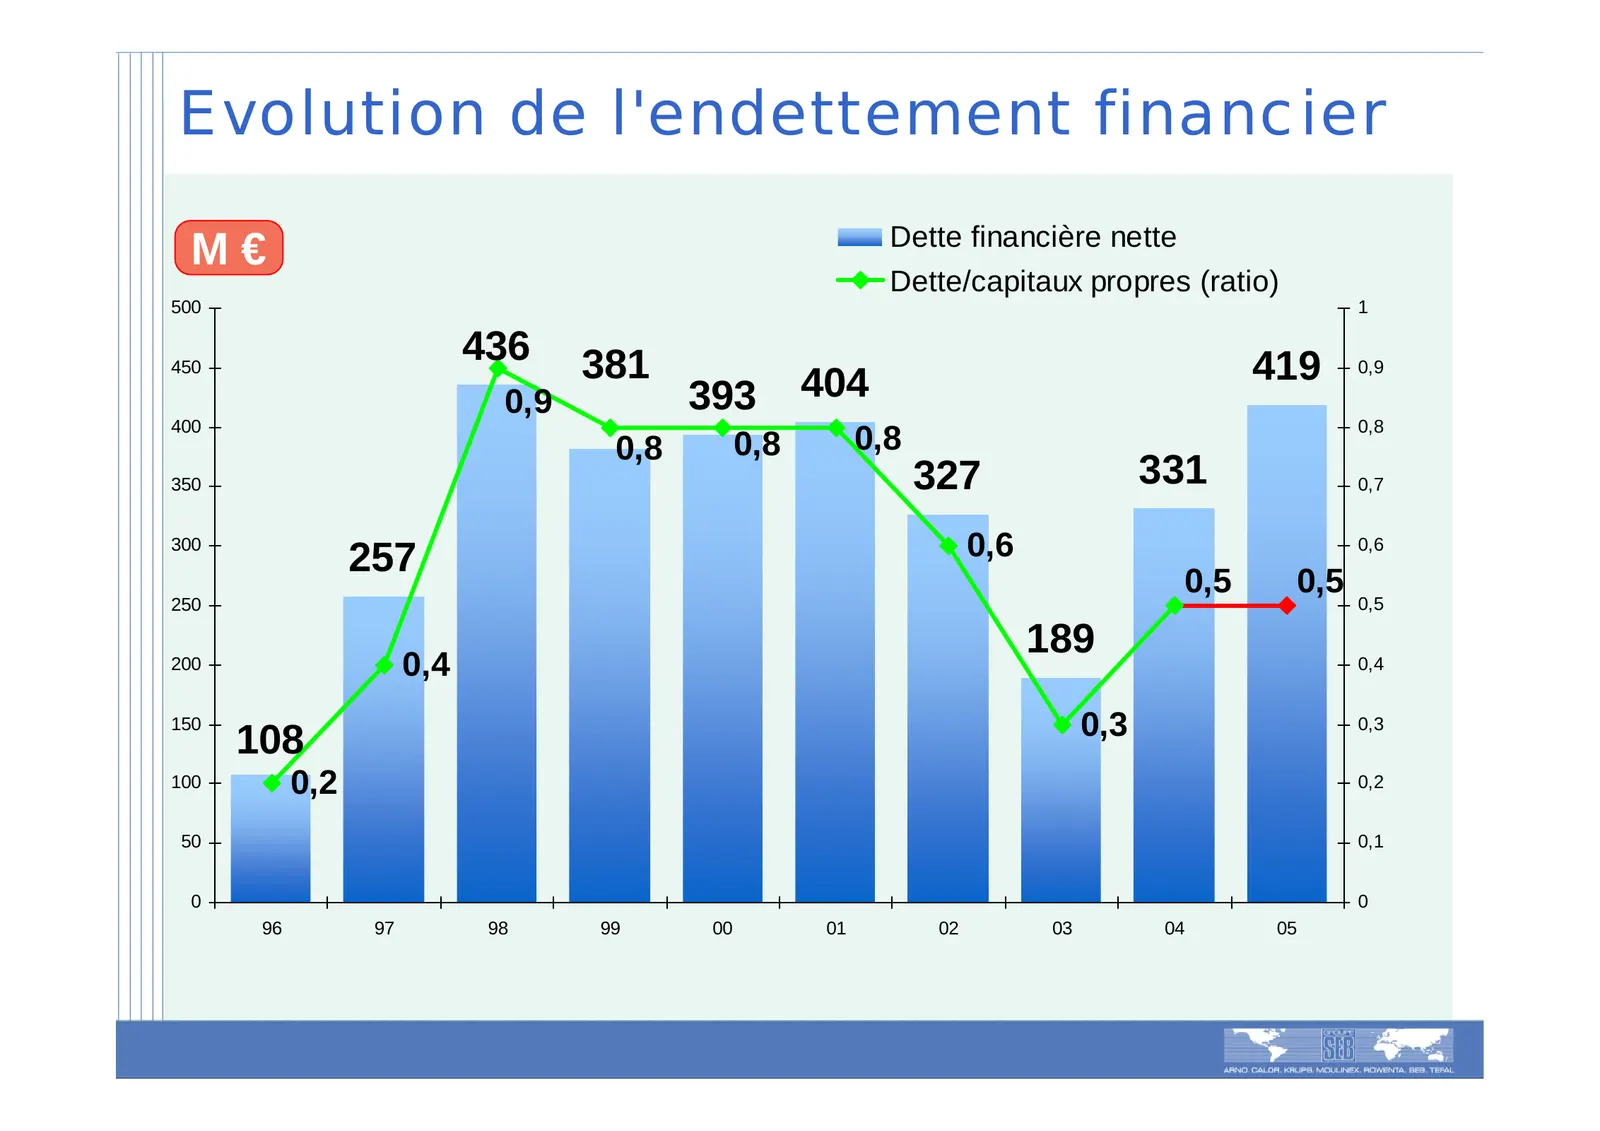
Evolution de l'endettement financier Dette financière nette M€ Dette/capitaux propres (ratio) 500 1 450 436 381 419 0,9 0,9 393 404 400 0,8 0,8 0,8 0,8 350 327 331 0,7 300 257 0,6 0,6 0,5 0,5 250 0,5 189 200 0,4 0,4 150 0,3 0,3 108 100 0,2 0,2 50 0,1 0 0 96 97 98 99 00 01 02 03 04 05
Slide 16: En résumé
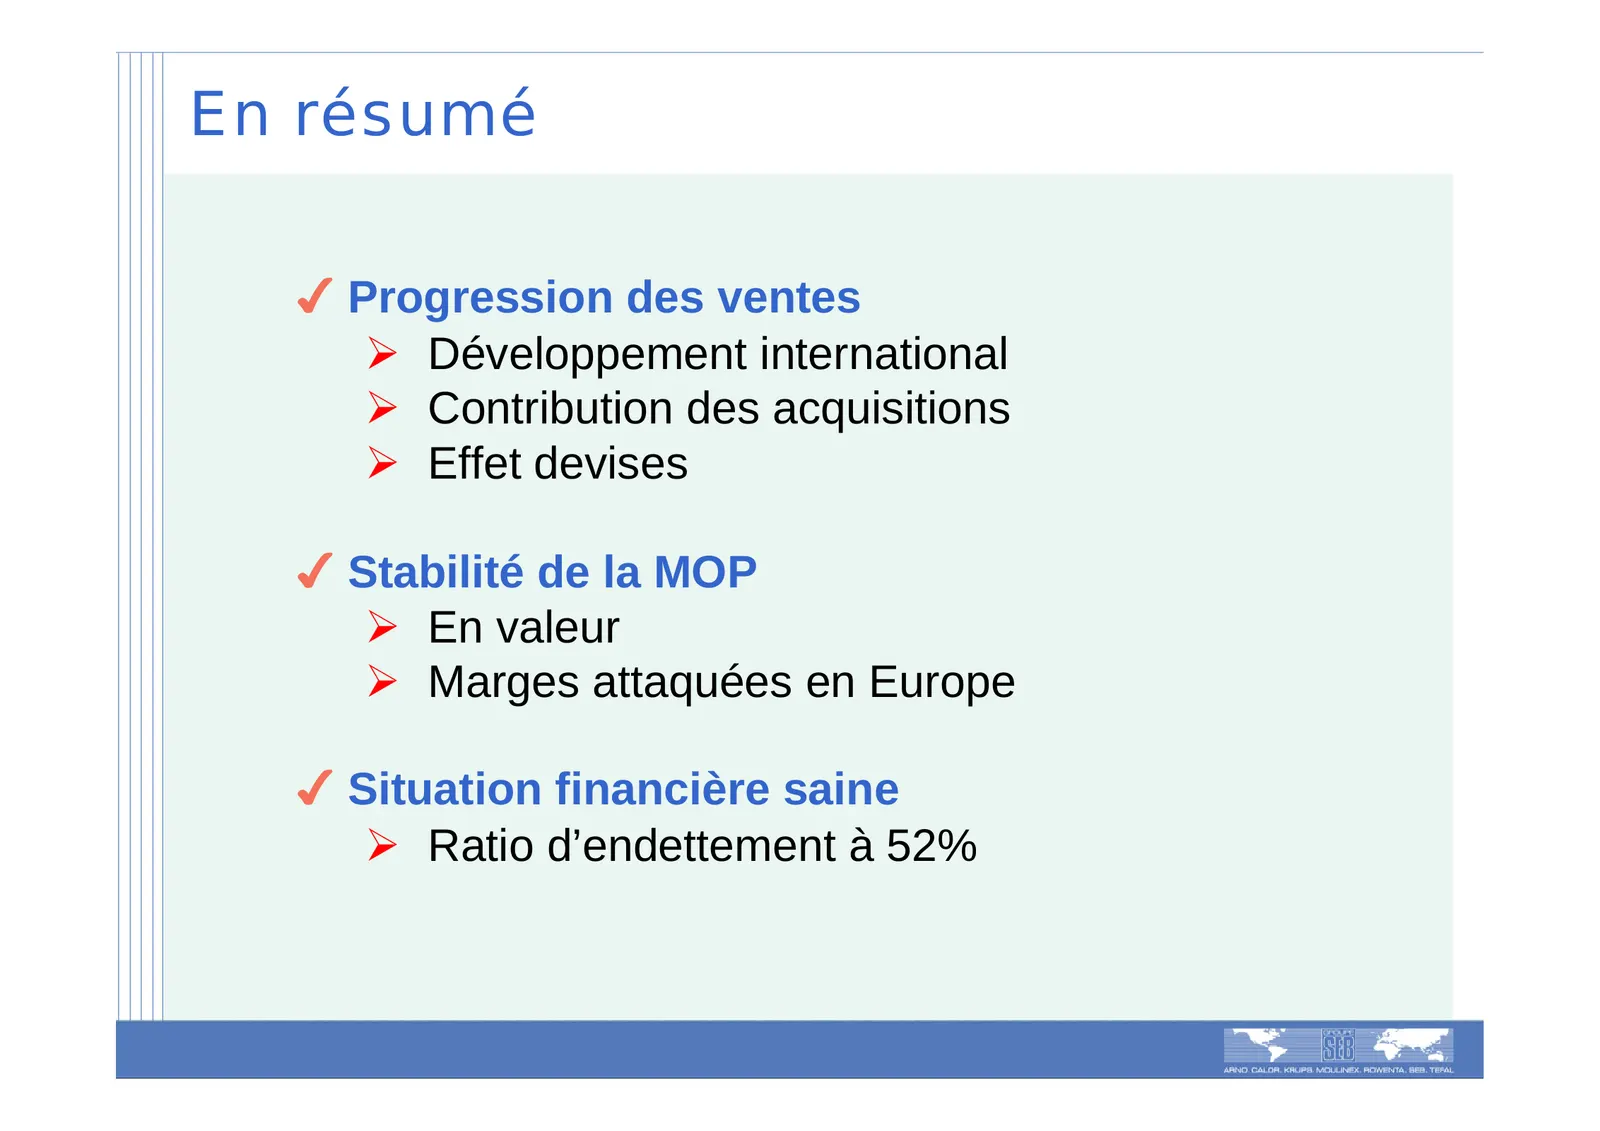
En résumé Progression des ventes ¾ Développement international ¾ Contribution des acquisitions ¾ Effet devises Stabilité de la MOP ¾ En valeur ¾ Marges attaquées en Europe Situation financière saine ¾ Ratio d’endettement à 52%
Slide 17: Résultats 2005 / Nouvelle donne du marché / Développement Durable
Résultats 2005 Le Groupe SEB dans la nouvelle donne du marché Le Groupe SEB et le Développement Durable Perspectives Actionnariat
Slide 18: Nouvelle donne du marché
Nouvelle donne du marché Le point sur le marché L’état de la concurrence Les positions du Groupe SEB
Slide 19: Production chinoise : une réalité
Production chinoise : une réalité Coûts de production très faibles Progression du niveau de qualité Des faiblesses, heureusement…
Slide 20: Une distribution en mouvement
Une distribution en mouvement Concentration de la grande distribution Développement du hard-discount Progression ou émergence de la distribution spécialisée haut de gamme
Slide 21: Comportement du consommateur
Comportement du consommateur Des comportements d’achats très tranchés dans les pays matures Î bipolarisation du marché Progression du taux d’équipement dans les marchés émergents
Slide 22: Le contexte concurrentiel
Le contexte concurrentiel Difficulté de l’industrie du PEM de masse aux USA Forte délocalisation de la production des grands concurrents internationaux Existence de spécialistes de niches haut de gamme
Slide 23: Positions concurrentielles du Groupe SEB
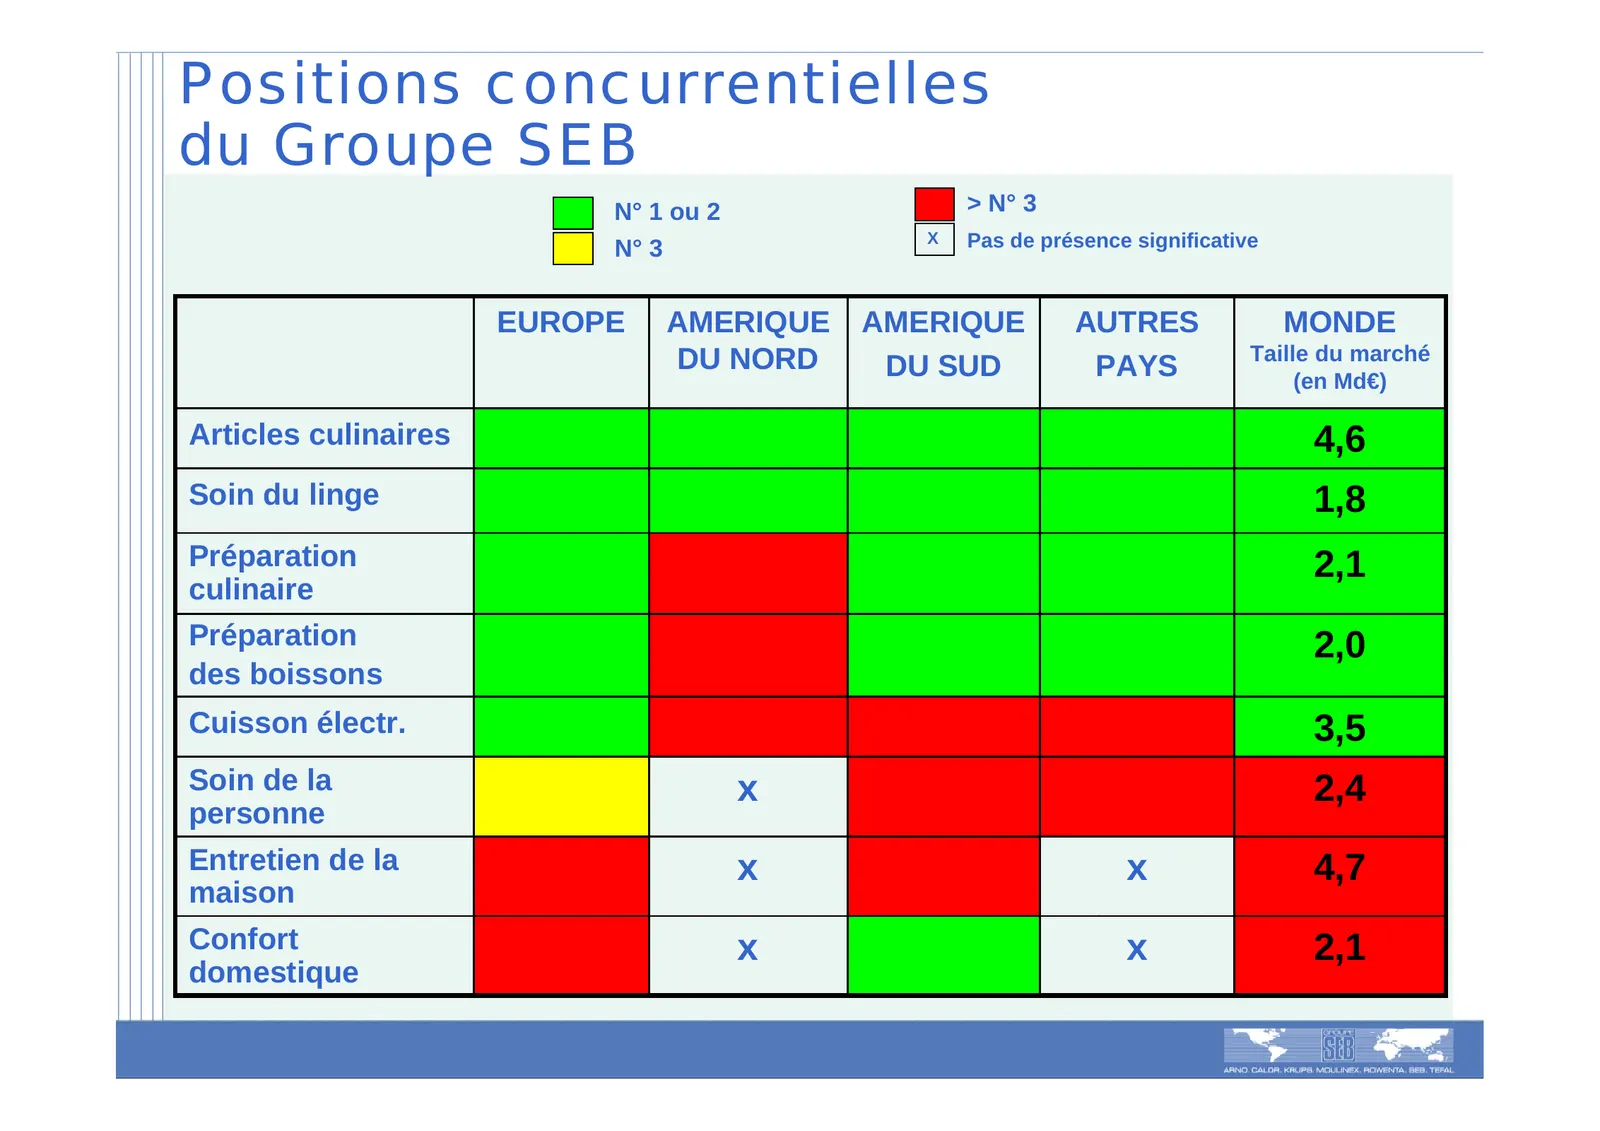
Positions concurrentielles du Groupe SEB N° 1 ou 2 > N° 3 X Pas de présence significative N° 3 EUROPE AMERIQUE AMERIQUE AUTRES MONDE DU NORD Taille du marché DU SUD PAYS (en Md€) Articles culinaires 4,6 Soin du linge 1,8 Préparation 2,1 culinaire Préparation 2,0 des boissons Cuisson électr. 3,5 Soin
Slide 24: Groupe SEB : contraste Europe/International
Groupe SEB : contraste Europe/International Des positions très fortes mais attaquées en Europe ¾ Une bonne implantation ¾ Croissance des importations asiatiques sous marques distributeur ou sans marque ¾ Recul sur certaines familles de produits Une réussite confirmée à l’international ¾ Ouverture de
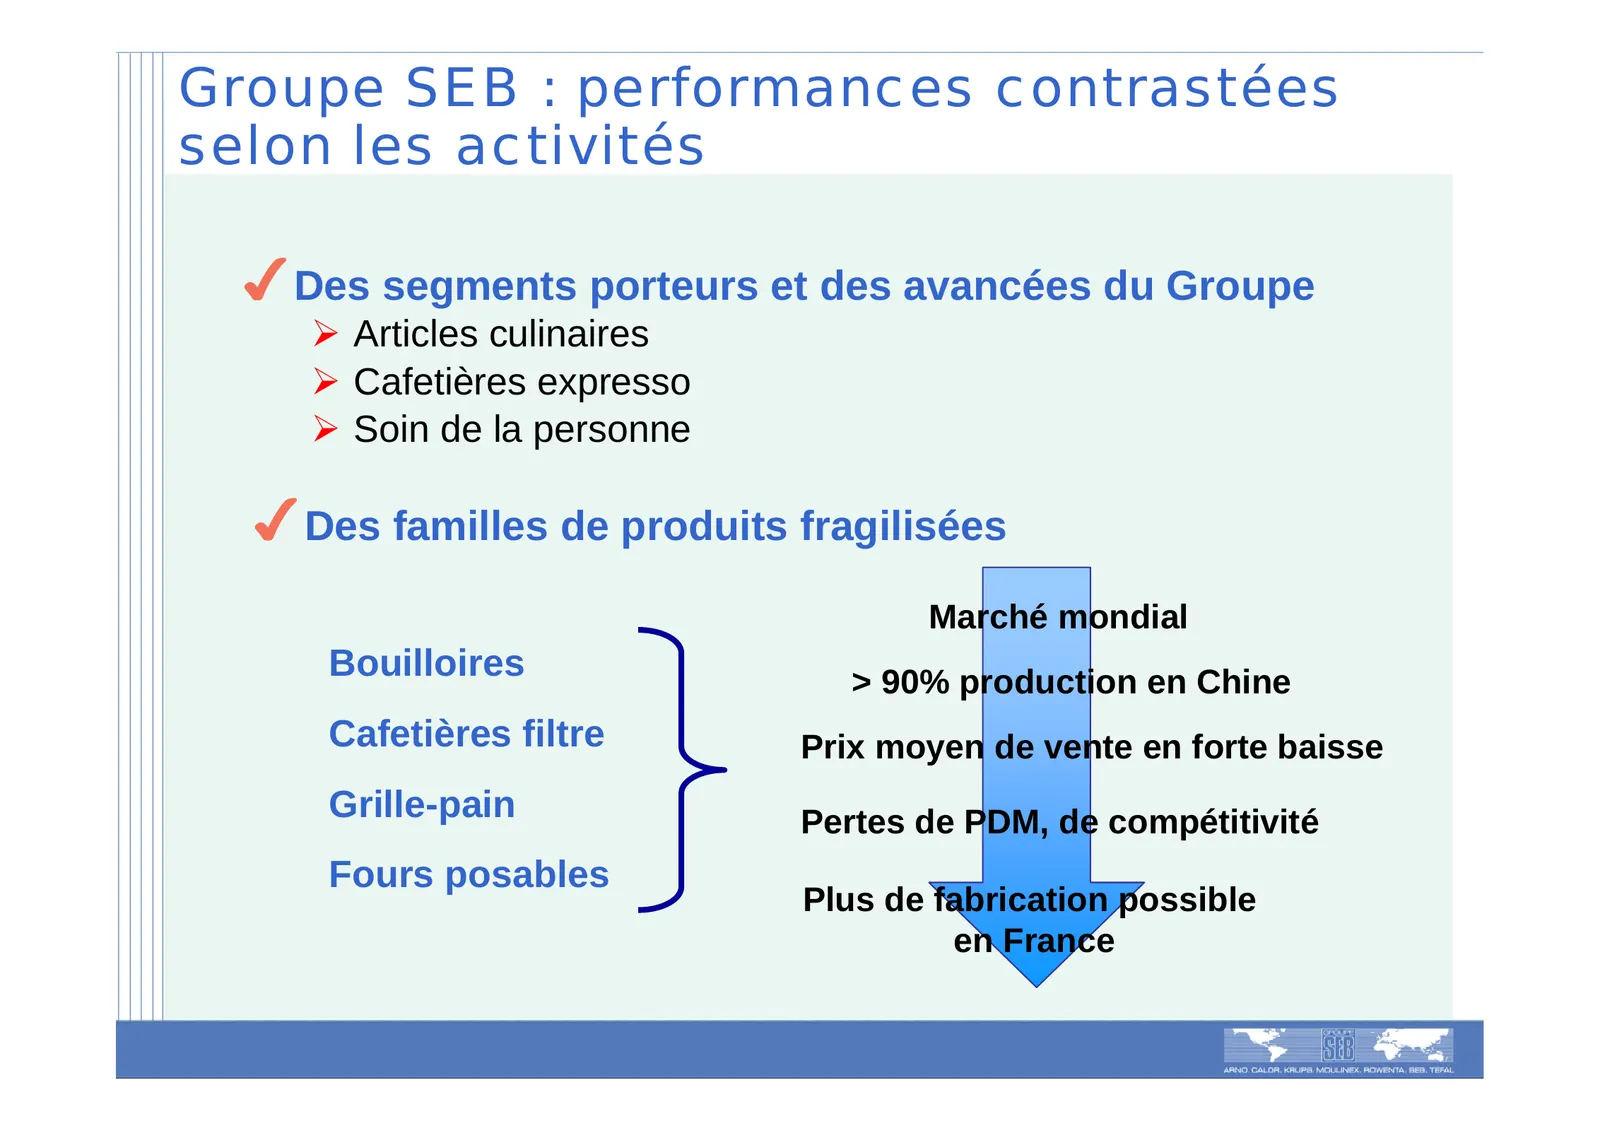
Slide 25: Groupe SEB : performances contrastées selon les activités
Groupe SEB : performances contrastées selon les activités Des segments porteurs et des avancées du Groupe ¾ Articles culinaires ¾ Cafetières expresso ¾ Soin de la personne Des familles de produits fragilisées Marché mondial Bouilloires > 90% production en Chine Cafetières filtre Prix moyen de vente
Slide 26: Le Groupe SEB en action
Le Groupe SEB en action Compétitivité Croissance
Slide 27: Actions 2005
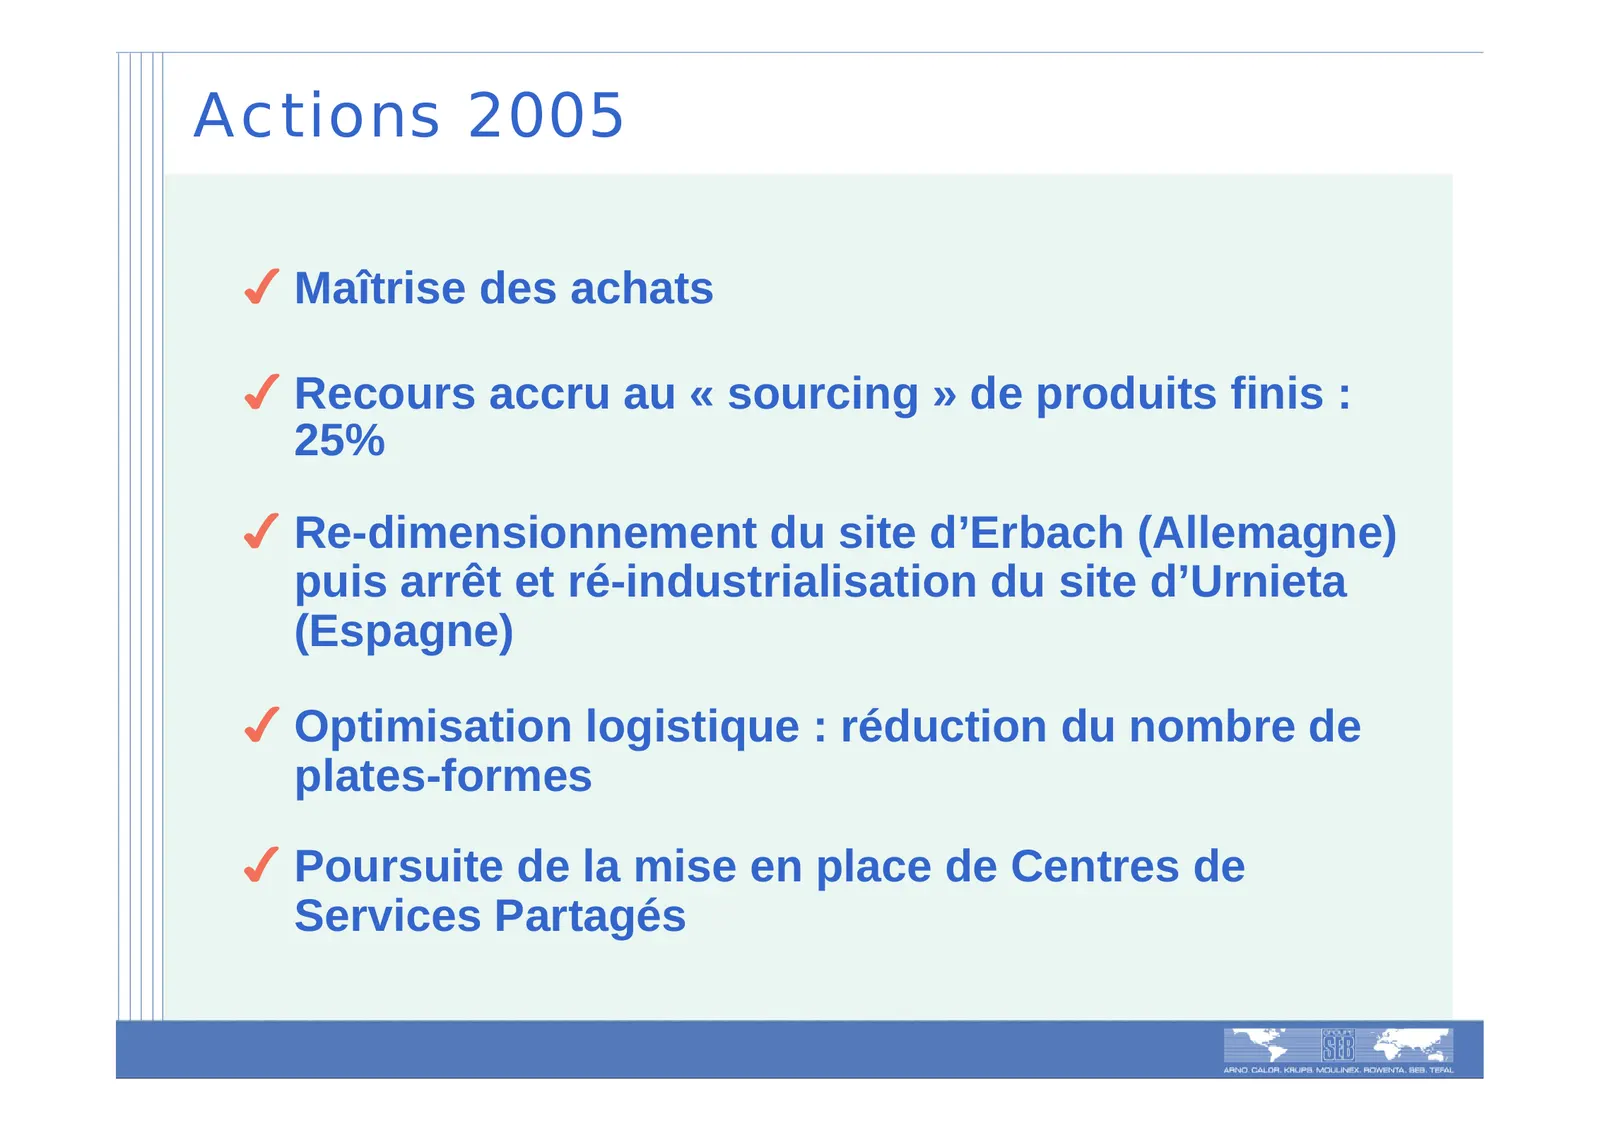
Actions 2005 Maîtrise des achats Recours accru au « sourcing » de produits finis : 25% Re-dimensionnement du site d’Erbach (Allemagne) puis arrêt et ré-industrialisation du site d’Urnieta (Espagne) Optimisation logistique : réduction du nombre de plates-formes Poursuite de la mise en place de Centre
Slide 28: Adaptation de l’outil industriel en 2006 et 2007
Adaptation de l’outil industriel en 2006 et 2007 Arrêt des fabrications en France pour les produits les plus banalisés Renforcement et concentration des pôles de compétence du Groupe
Slide 29: Les actions 2006
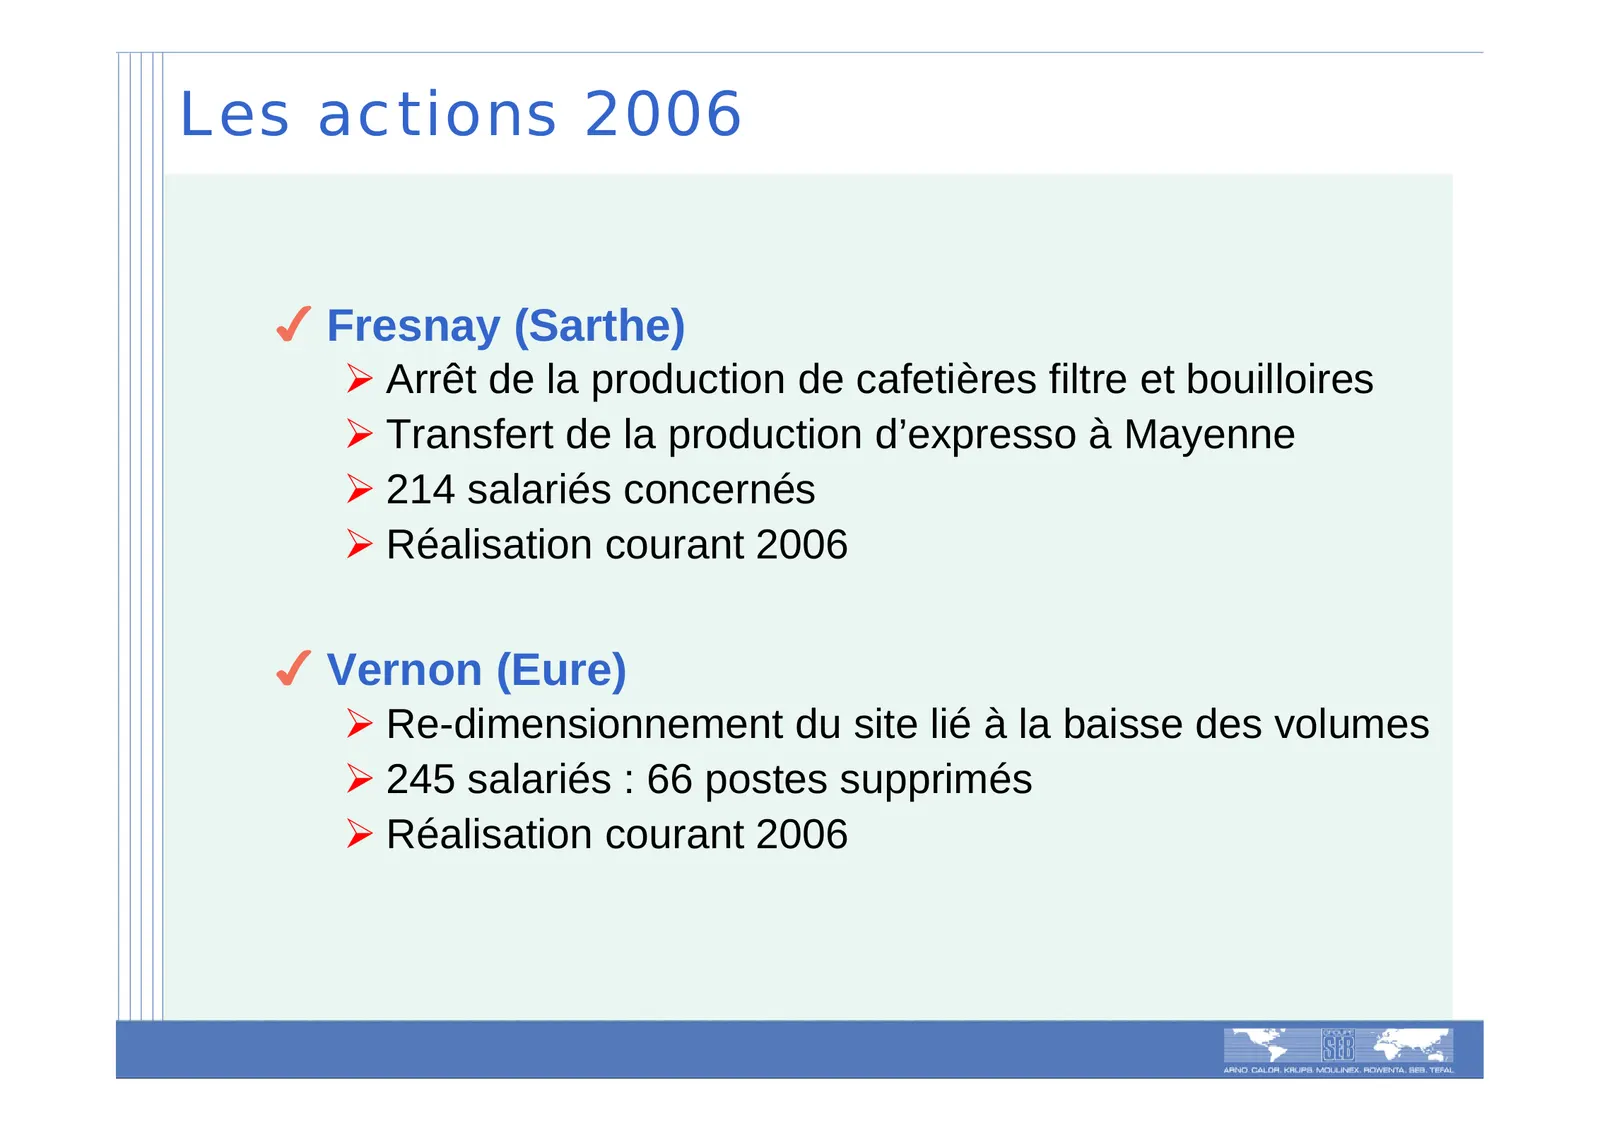
Les actions 2006 Fresnay (Sarthe) ¾ Arrêt de la production de cafetières filtre et bouilloires ¾ Transfert de la production d’expresso à Mayenne ¾ 214 salariés concernés ¾ Réalisation courant 2006 Vernon (Eure) ¾ Re-dimensionnement du site lié à la baisse des volumes ¾ 245 salariés : 66 postes suppr
Slide 30: Les actions 2006 / 2007
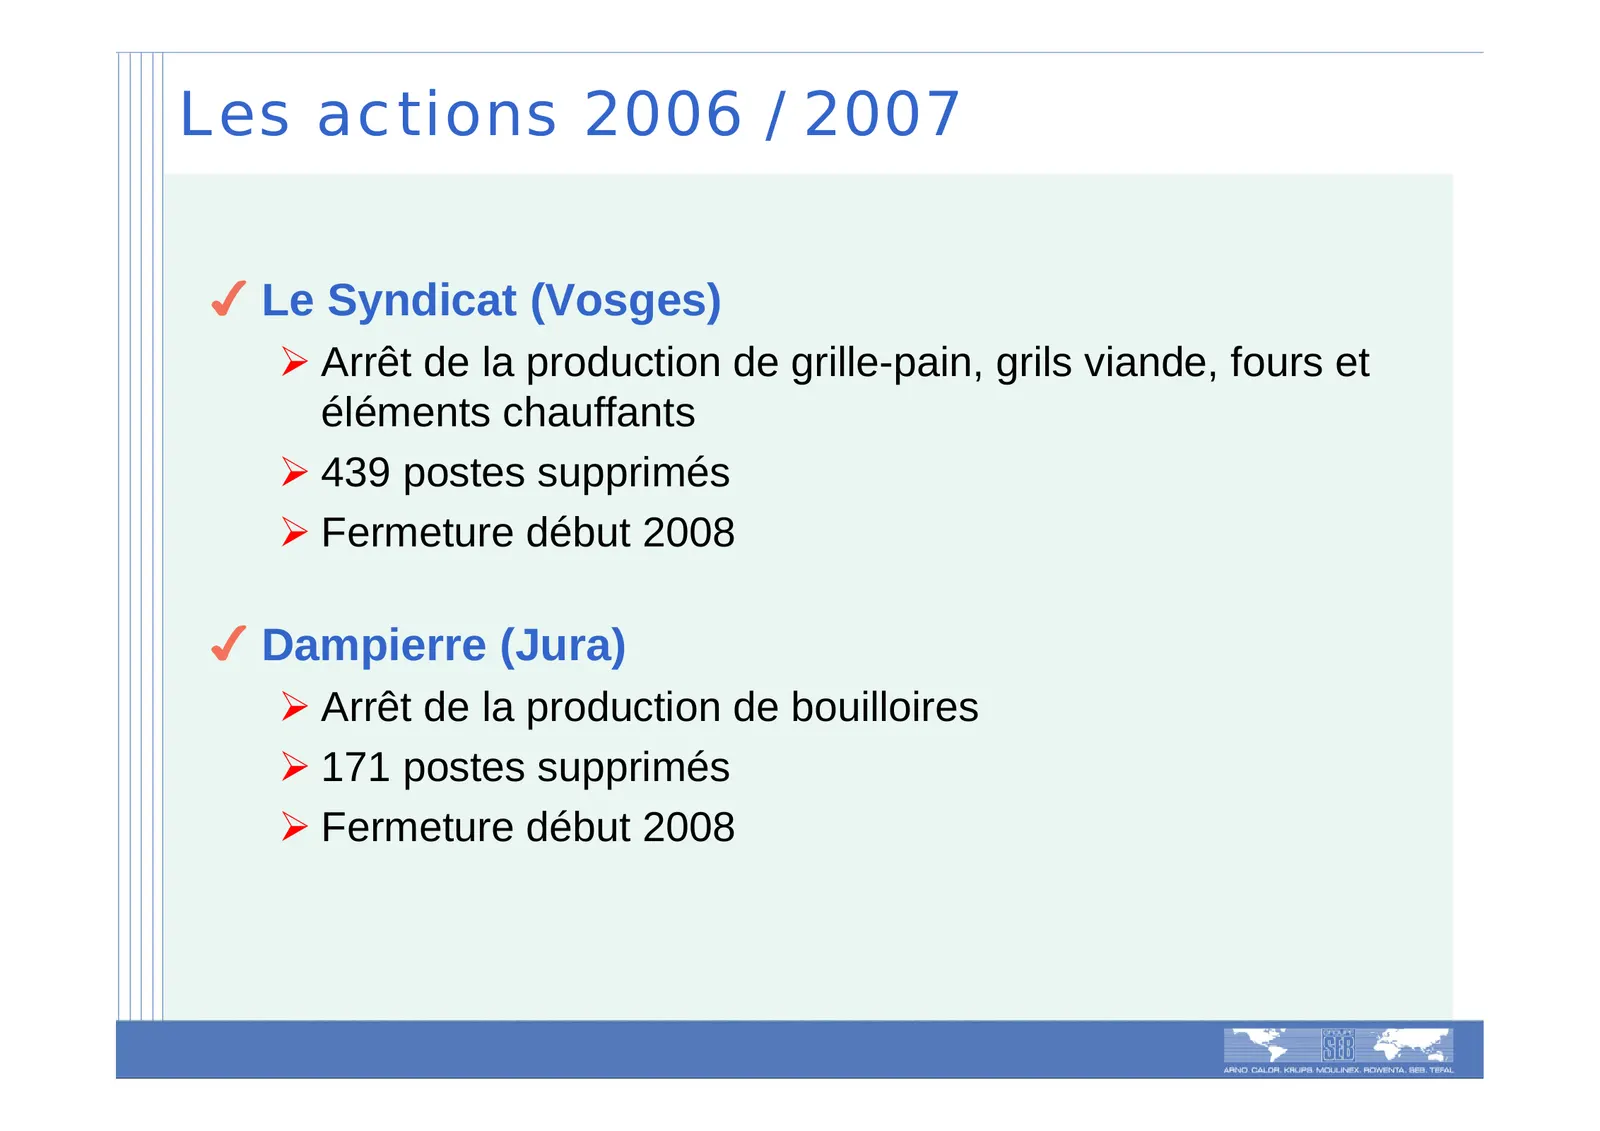
Les actions 2006 / 2007 Le Syndicat (Vosges) ¾ Arrêt de la production de grille-pain, grils viande, fours et éléments chauffants ¾ 439 postes supprimés ¾ Fermeture début 2008 Dampierre (Jura) ¾ Arrêt de la production de bouilloires ¾ 171 postes supprimés ¾ Fermeture début 2008
Slide 31: Une démarche socialement responsable
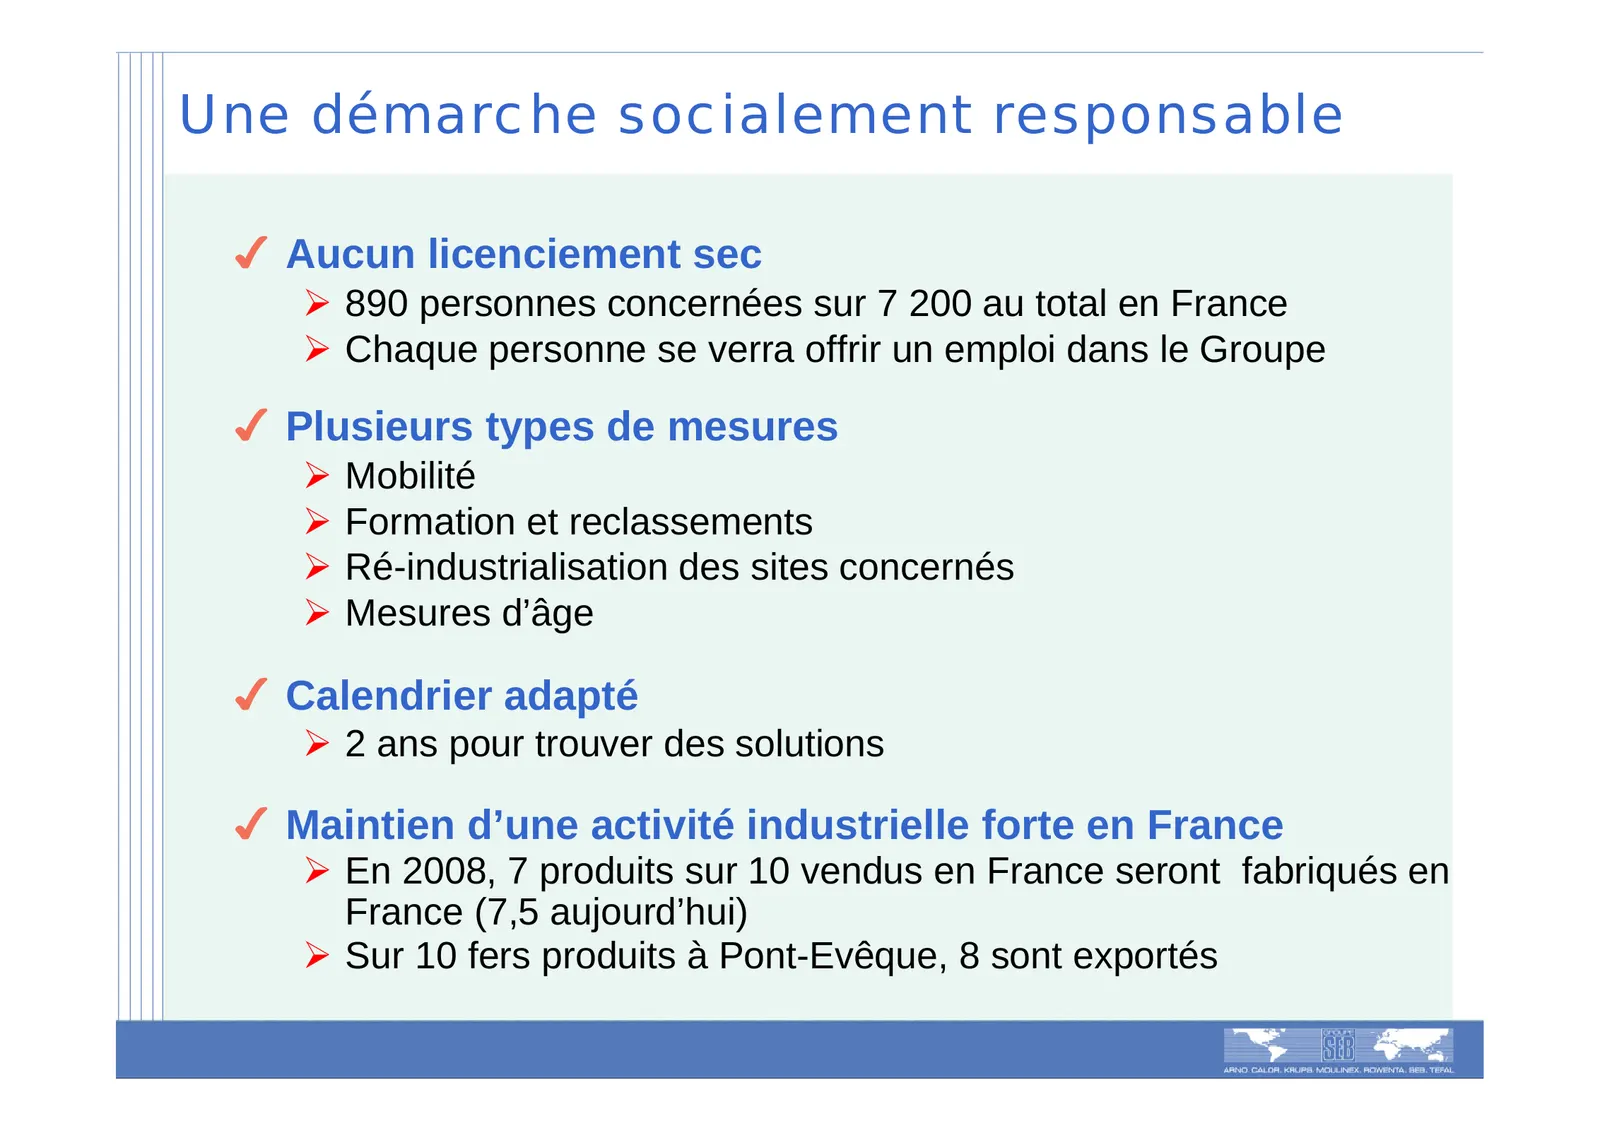
Une démarche socialement responsable Aucun licenciement sec ¾ 890 personnes concernées sur 7 200 au total en France ¾ Chaque personne se verra offrir un emploi dans le Groupe Plusieurs types de mesures ¾ Mobilité ¾ Formation et reclassements ¾ Ré-industrialisation des sites concernés ¾ Mesures d’âge
Slide 32: Barbastro : une ré-industrialisation réussie
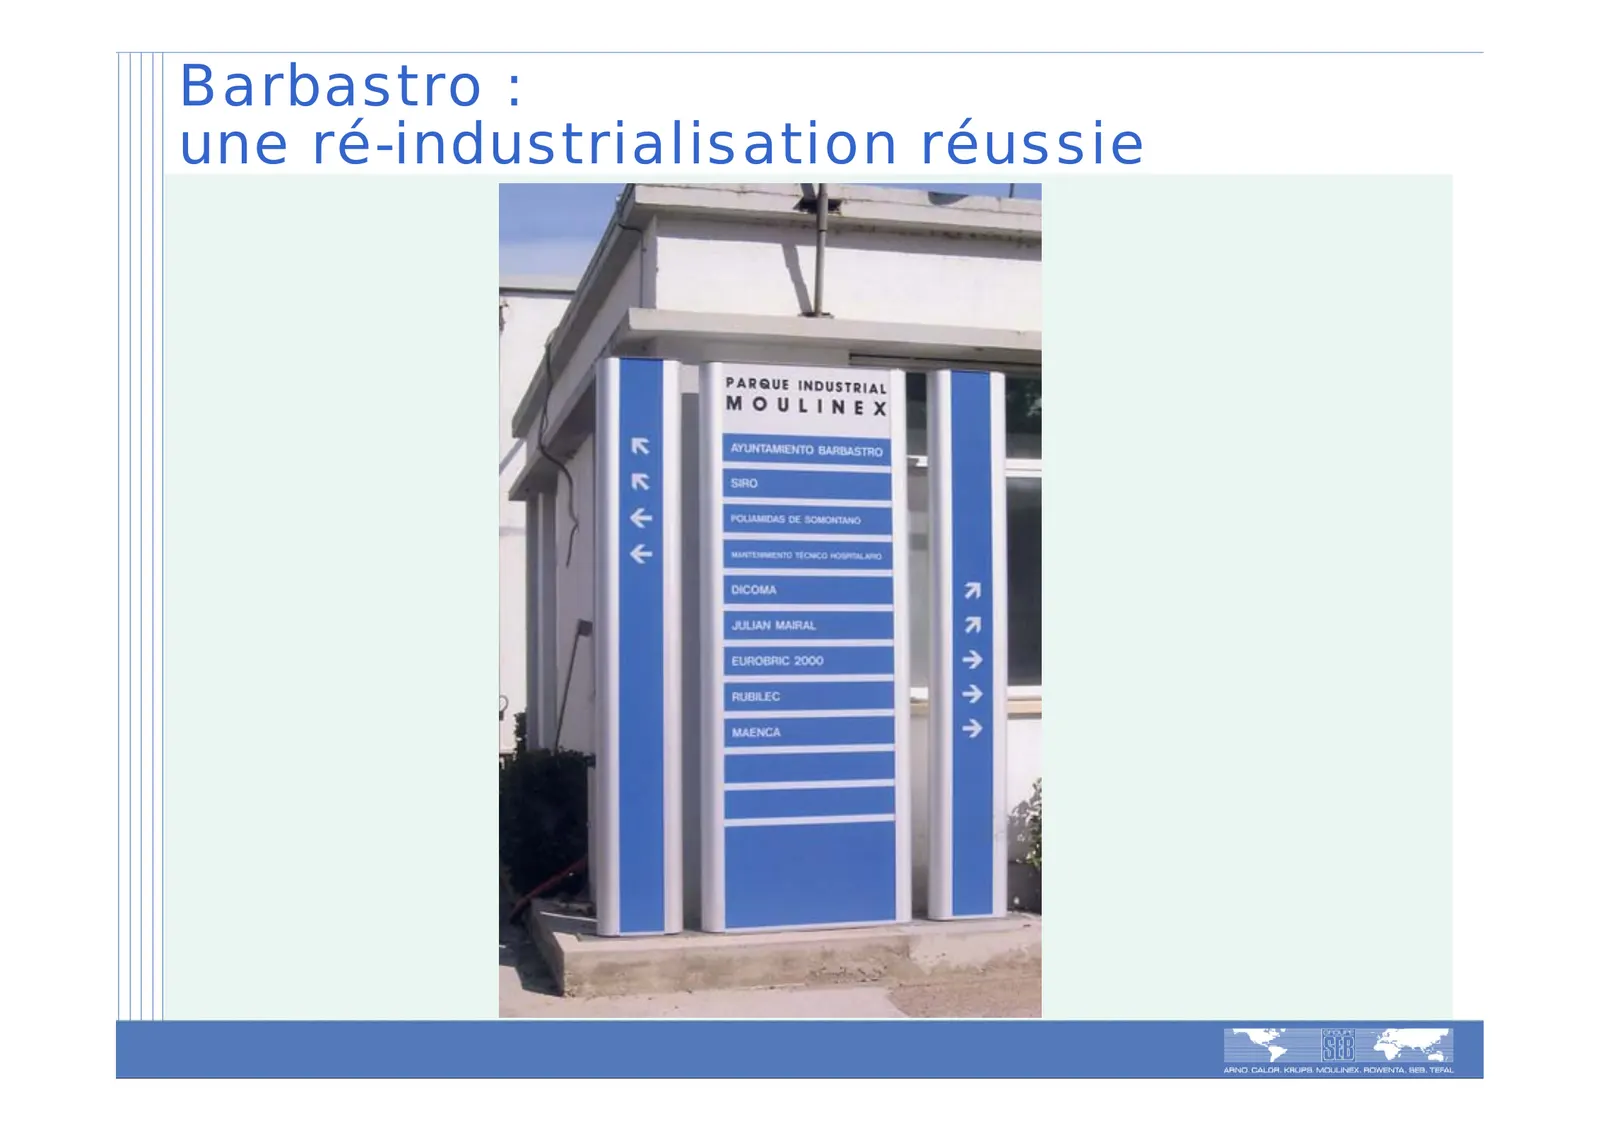
Barbastro : une ré-industrialisation réussie
Slide 33: Une démarche socialement responsable
Une démarche socialement responsable Aucun licenciement sec ¾ 890 personnes concernées sur 7 200 au total en France ¾ Chaque personne se verra offrir un emploi dans le Groupe Plusieurs types de mesures ¾ Mobilité ¾ Formation et reclassements ¾ Ré-industrialisation des sites concernés ¾ Mesures d’âge
Slide 34: Etat des lieux sur la réorganisation en France
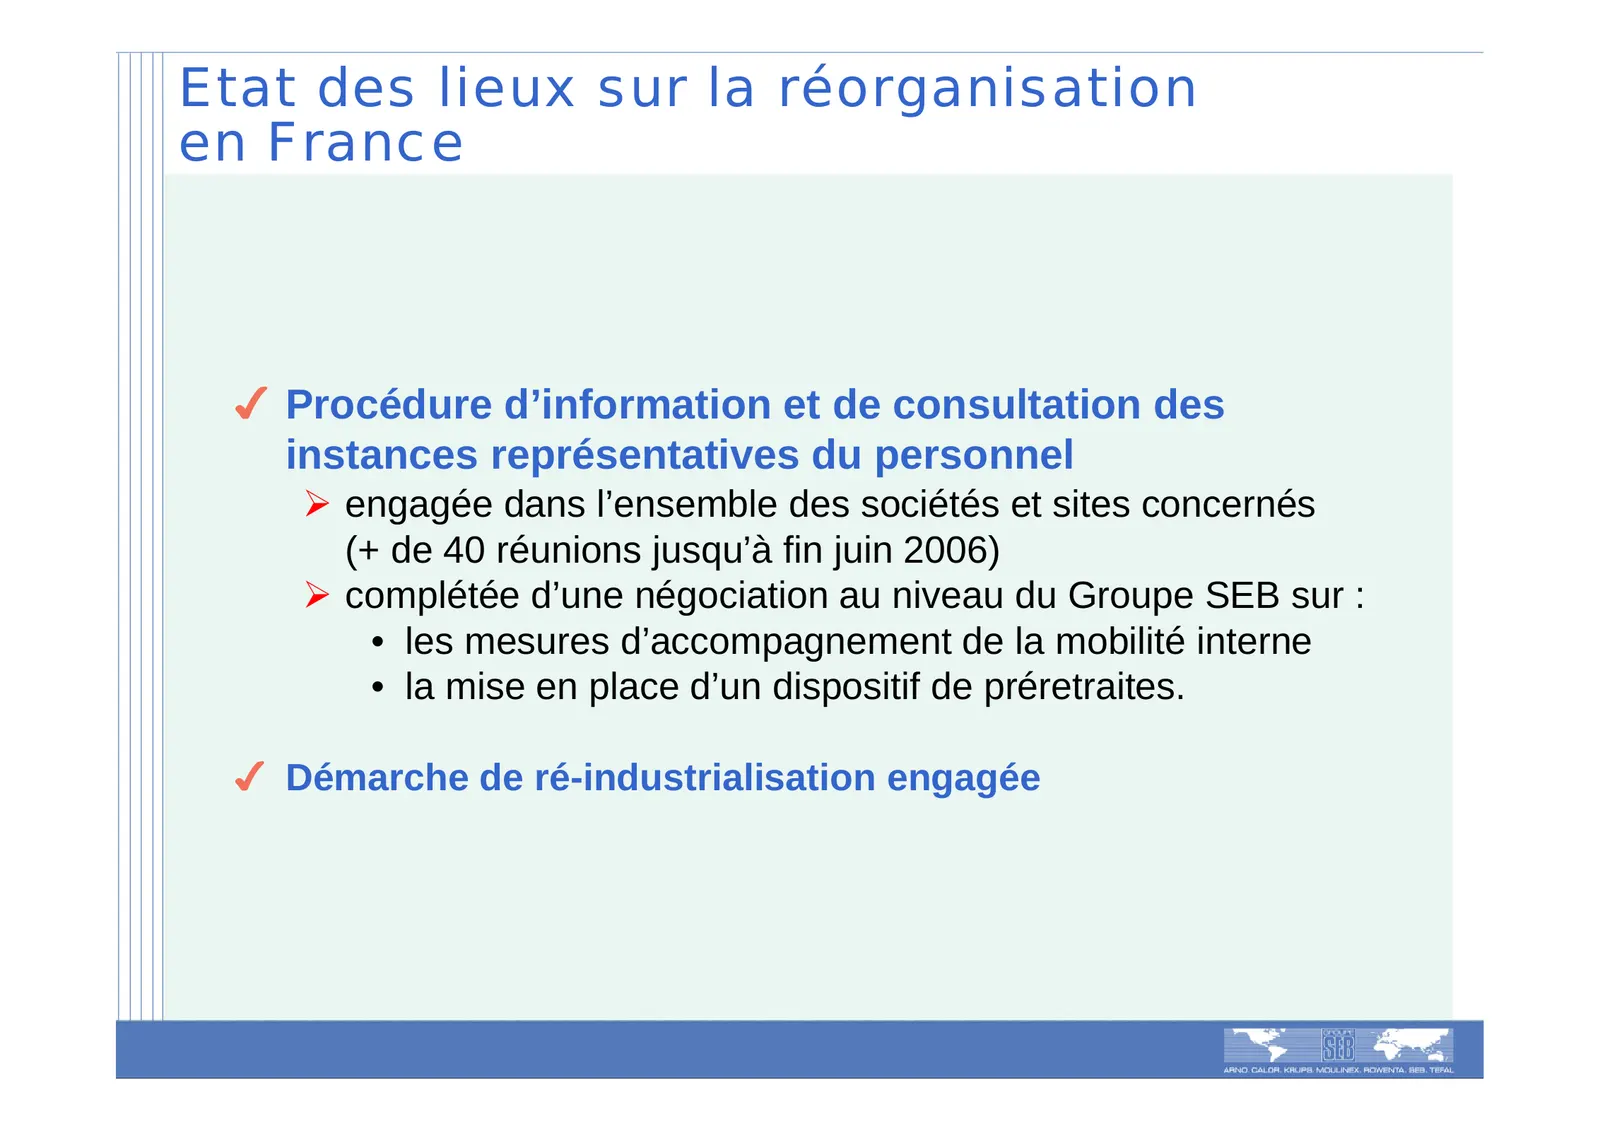
Etat des lieux sur la réorganisation en France Procédure d’information et de consultation des instances représentatives du personnel ¾ engagée dans l’ensemble des sociétés et sites concernés (+ de 40 réunions jusqu’à fin juin 2006) ¾ complétée d’une négociation au niveau du Groupe SEB sur : • les me
Slide 35: Renforcement de l’expertise de nos pôles de compétence
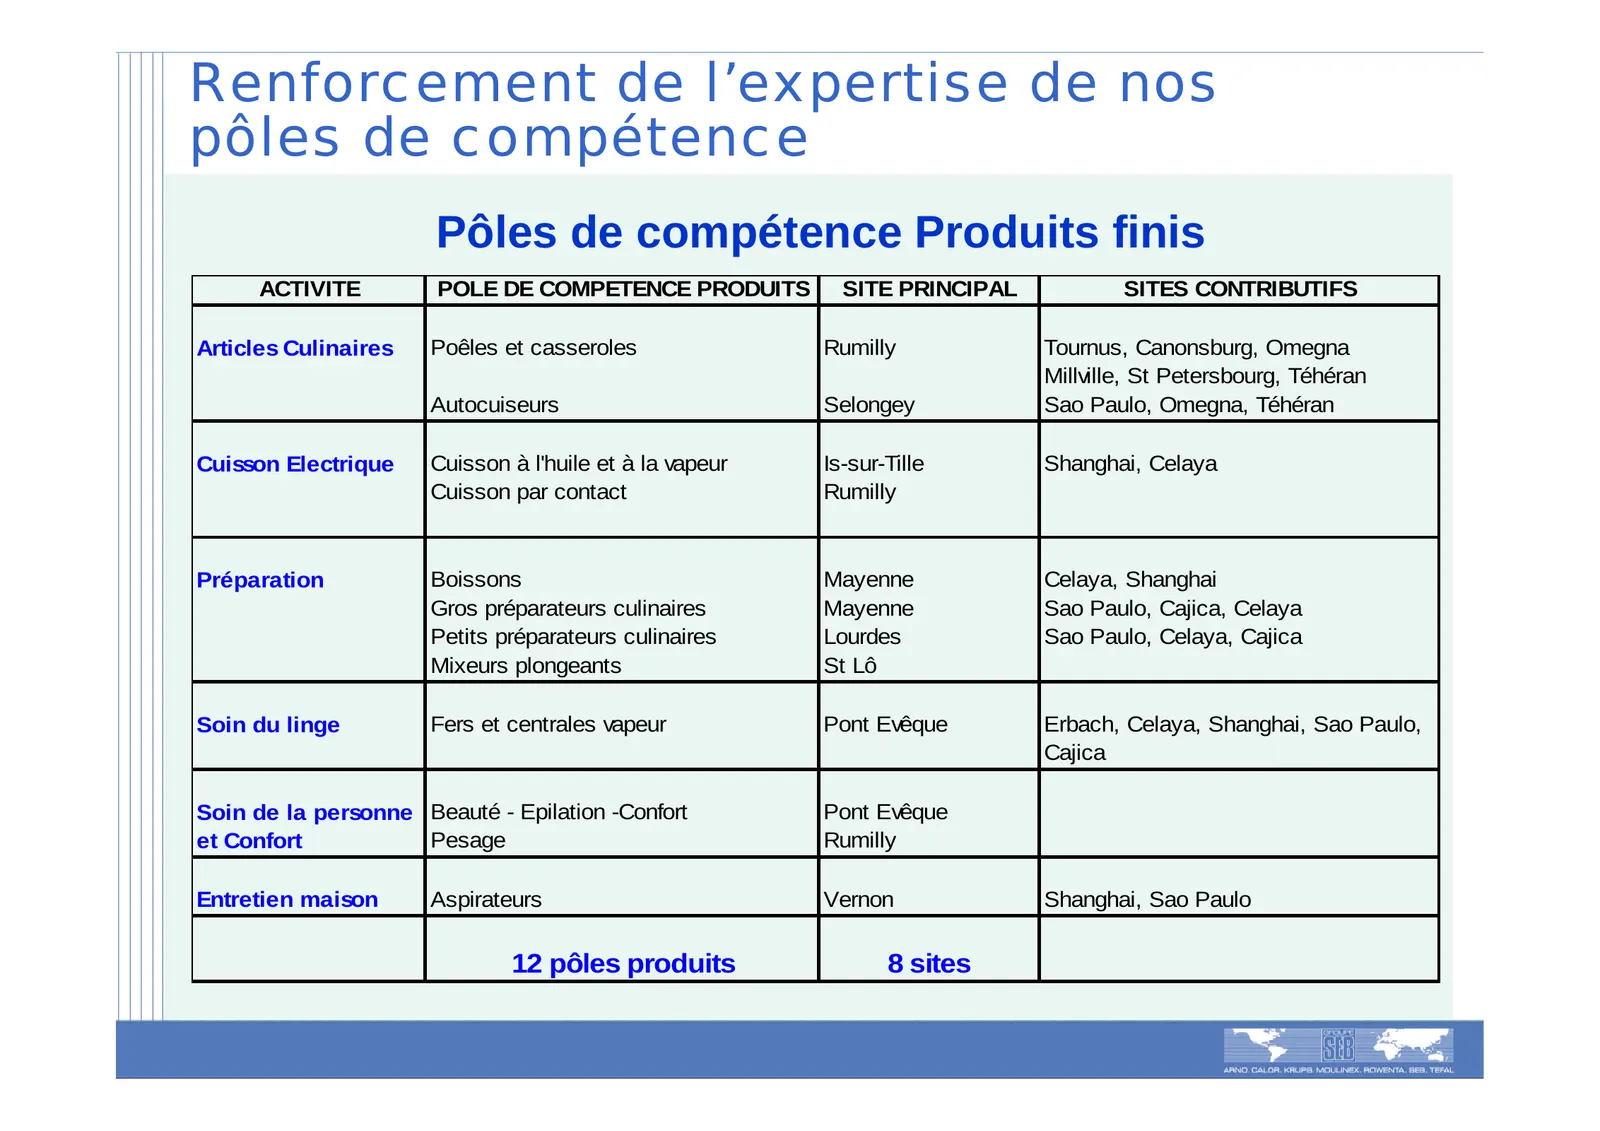
Renforcement de l’expertise de nos pôles de compétence Pôles de compétence Produits finis ACTIVITE POLE DE COMPETENCE PRODUITS SITE PRINCIPAL SITES CONTRIBUTIFS Articles Culinaires Poêles et casseroles Rumilly Tournus, Canonsburg, Omegna Millville, St Petersbourg, Téhéran Autocuiseurs Selongey Sao P
Slide 36: Renforcement de l’expertise de nos pôles de compétence
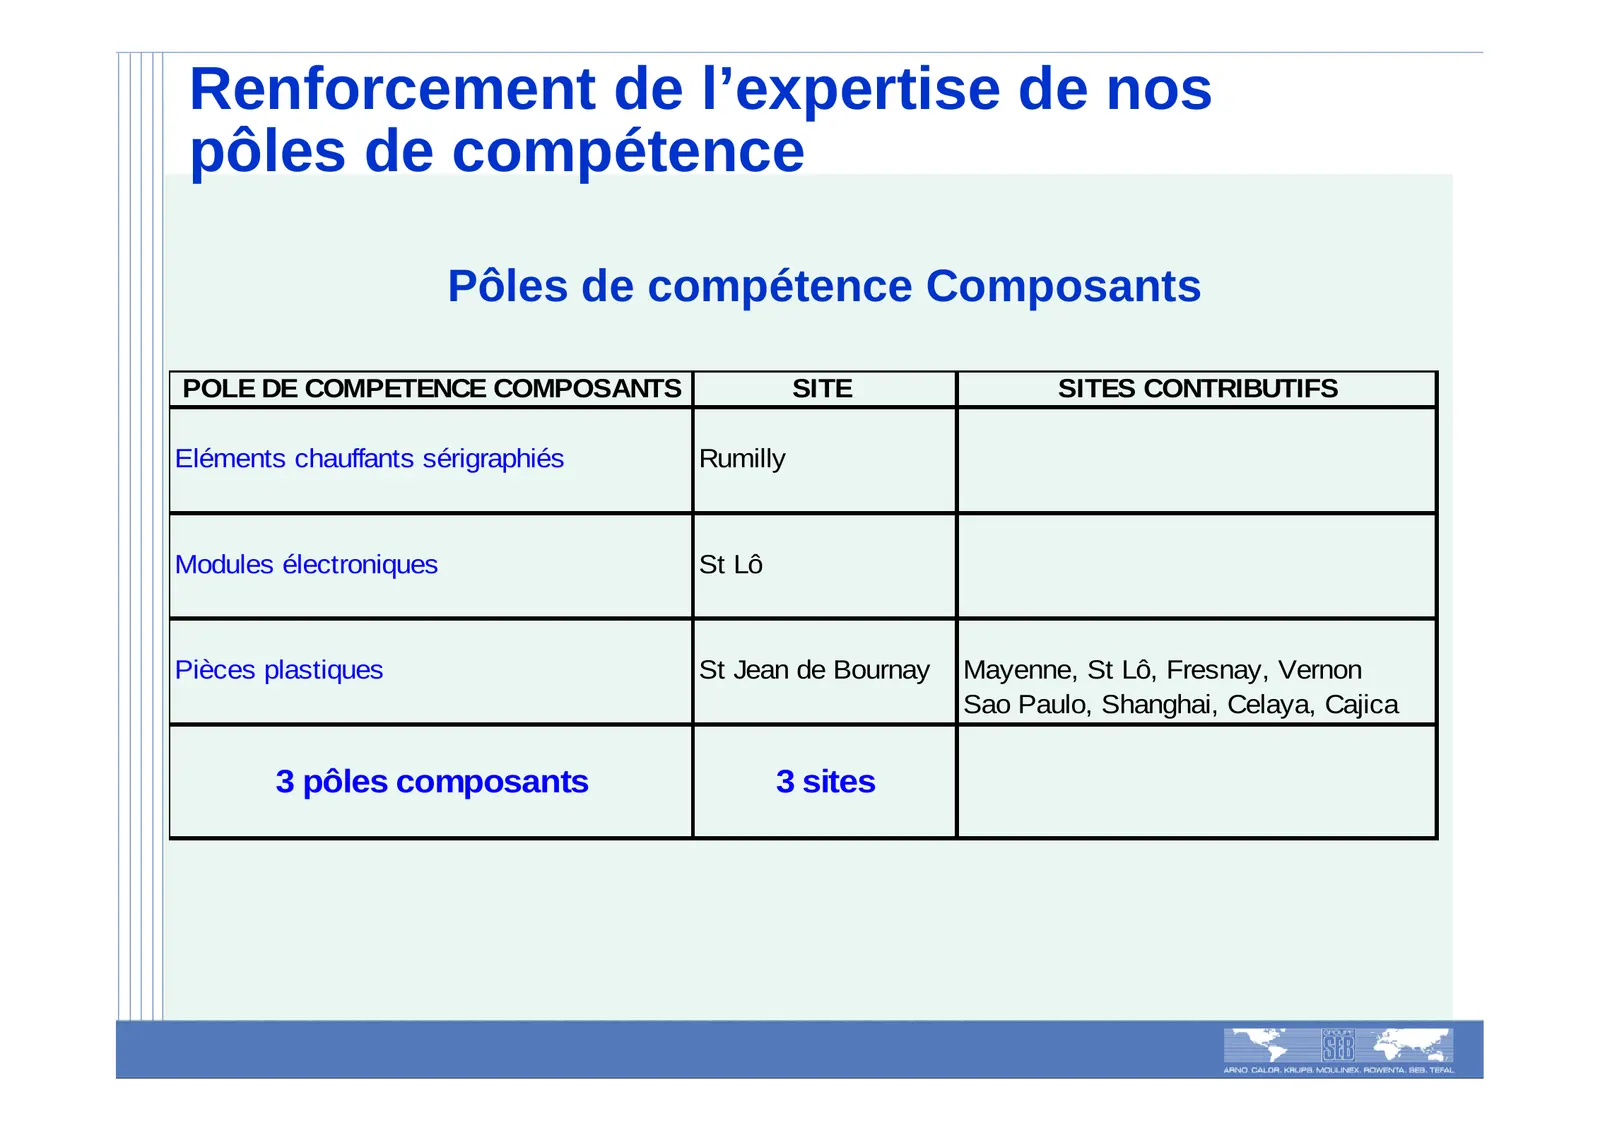
Renforcement de l’expertise de nos pôles de compétence Pôles de compétence Composants POLE DE COMPETENCE COMPOSANTS SITE SITES CONTRIBUTIFS Eléments chauffants sérigraphiés Rumilly Modules électroniques St Lô Pièces plastiques St Jean de Bournay Mayenne, St Lô, Fresnay, Vernon Sao Paulo, Shanghai, C
Slide 37: Le Groupe SEB en action
Le Groupe SEB en action Compétitivité Croissance
Slide 38: Leviers de croissance
Leviers de croissance Les marques : un capital exceptionnel Dynamique d’innovation Gestion mondiale et locale de la distribution Développement international Croissance externe
Slide 39: Les marques : un capital exceptionnel
Les marques : un capital exceptionnel Un portefeuille inégalé dans nos métiers ¾ Des marques puissantes Une stratégie multimarques ¾ Une combinaison de marques internationales et régionales ¾ Complémentarité produits et couverture des différents segments de marché ¾ Approche diversifiée de la distri
Slide 40: Dynamique d’innovation
Dynamique d’innovation 178 nouvelles références (produits et modèles) en 2005 ¾ 200 nouveautés 2006 Innovation différenciée par niveau de gamme ¾ A tous les niveaux Quelques exemples 2006 ¾ Expresseria Krups ¾ Kitchen machine Krups ¾ Fer Advancer Rowenta ¾ Bouilloire Tokyo ¾ Brush Activ Développemen
Slide 41: Gestion mondiale et locale de la distribution
Gestion mondiale et locale de la distribution Expertise mondiale de tous les réseaux de distribution Diversification des réseaux et adaptation géographique ¾ 10 premiers clients = 33% des ventes ¾ Distribution alternative : environ 10% des ventes, en croissance ¾ Adaptation aux situations locales Ap
Slide 42: Le développement international
Le développement international Une stratégie d’expansion internationale menée avec détermination Ouverture des marchés sur les points de force du Groupe (Articles culinaires et Repassage) et élargissement progressif de l’offre Production et sourcing locaux ainsi qu’exportation en provenance d’Europe
Slide 43: La croissance externe
La croissance externe Politique de croissance externe Savoir-faire d’intégration Capacité de financement Des opportunités Potentiel de développement des acquisitions récentes
Slide 44: En résumé
En résumé Le Groupe SEB a les atouts pour garder et consolider son leadership Mais pour cela : ¾ Il doit poursuivre son adaptation ¾ Il doit accélérer son développement sur les marchés émergents
Slide 45: Résultats 2005 / Nouvelle donne du marché / Développement Durable
Résultats 2005 Le Groupe SEB dans la nouvelle donne du marché Le Groupe SEB et le Développement Durable Perspectives Actionnariat
Slide 46: Un Groupe engagé
Un Groupe engagé Adhésion au Global Compact en Décembre 2003 ¾ 10 principes liés aux Droits de l’Homme, aux droits du travail, à l’environnement et à la corruption Adhésion au Code de Conduite du CECED en Août 2005 ¾ 9 exigences en matière sociale et environnementale Signature de la Charte de la Div
Slide 47: Un Groupe engagé
Un Groupe engagé Collaborateurs ¾ Accompagnement dans le parcours professionnel ¾ Santé et sécurité au travail : mesures concrètes ¾ Anticipation / Démarche responsable lors des restructurations Actionnaires ¾ Principes de gouvernance ¾ Relations de proximité ¾ Juste rémunération Fournisseurs ¾ Rela
Slide 48: Un Groupe engagé
Un Groupe engagé Société civile ¾ Groupe SEB partenaire d’IMS (Institut du Mécénat et de la Solidarité) ¾ Politique de mécénat structurée autour de la lutte contre l’exclusion (France, Brésil…) Environnement ¾ Eco-production ¾ Eco-conception ¾ Valorisation des produits en fin de vie Î éco-organismes
Slide 49: Résultats 2005 / Nouvelle donne du marché / Développement Durable
Résultats 2005 Le Groupe SEB dans la nouvelle donne du marché Le Groupe SEB et le Développement Durable Perspectives Actionnariat
Slide 50: Ventes du 1er trimestre 2006
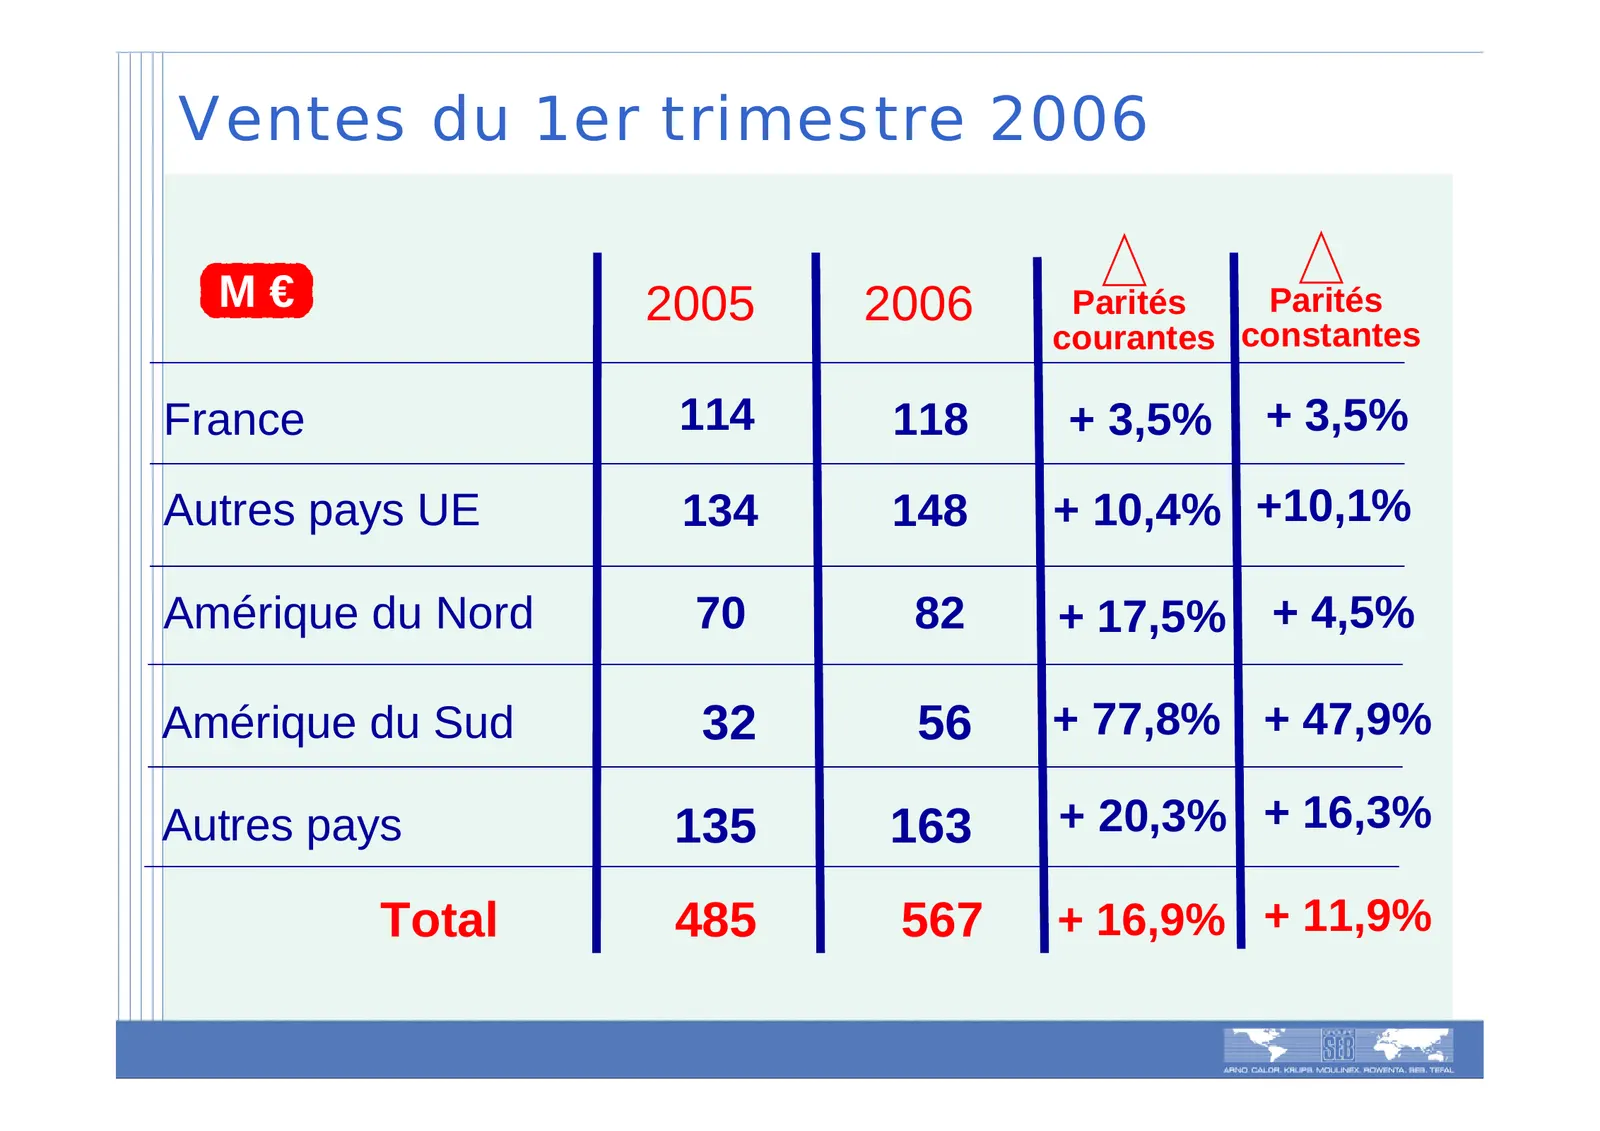
Ventes du 1er trimestre 2006 M€ 2005 2006 Parités Parités courantes constantes France 114 118 + 3,5% + 3,5% Autres pays UE 134 148 + 10,4% +10,1% Amérique du Nord 70 82 + 17,5% + 4,5% Amérique du Sud 32 56 + 77,8% + 47,9% Autres pays 135 163 + 20,3% + 16,3% Total 485 567 + 16,9% + 11,9%
Slide 51: Ventes du 1er trimestre 2006, à périmètre constant
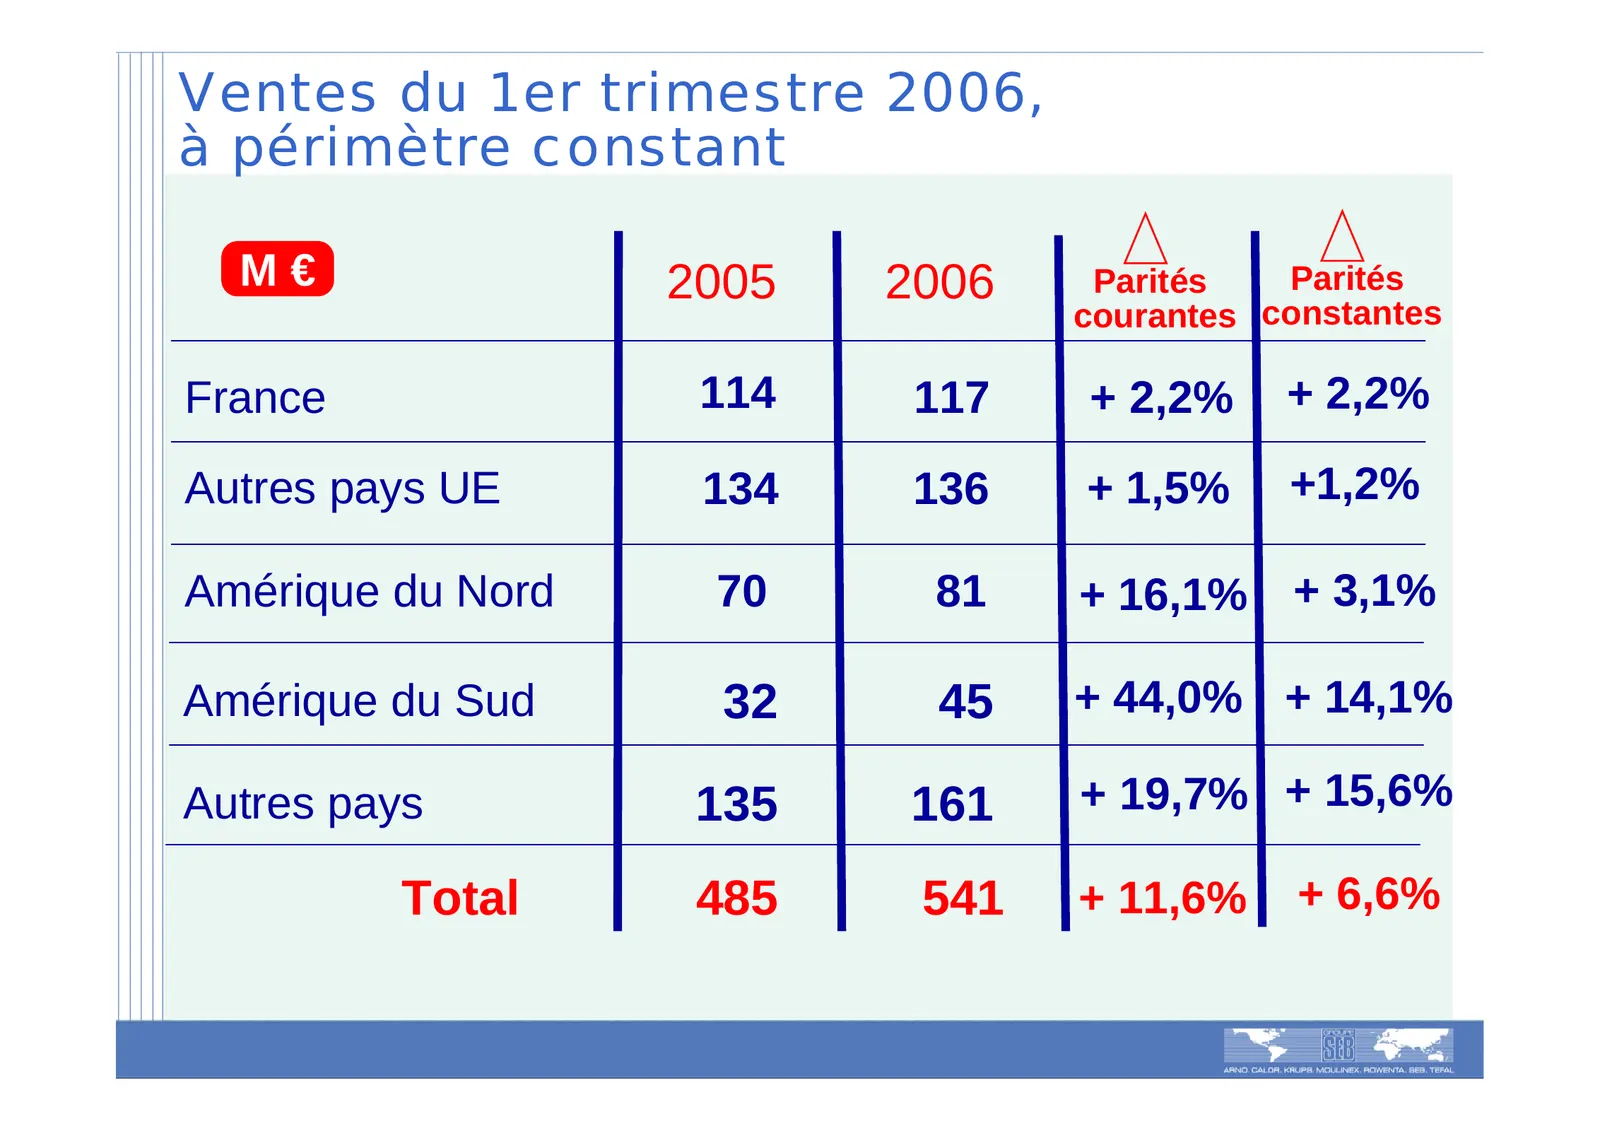
Ventes du 1er trimestre 2006, à périmètre constant M€ 2005 2006 Parités Parités courantes constantes France 114 117 + 2,2% + 2,2% Autres pays UE 134 136 + 1,5% +1,2% Amérique du Nord 70 81 + 16,1% + 3,1% Amérique du Sud 32 45 + 44,0% + 14,1% Autres pays 135 161 + 19,7% + 15,6% Total 485 541 + 11,6%
Slide 52: Perspectives 2006
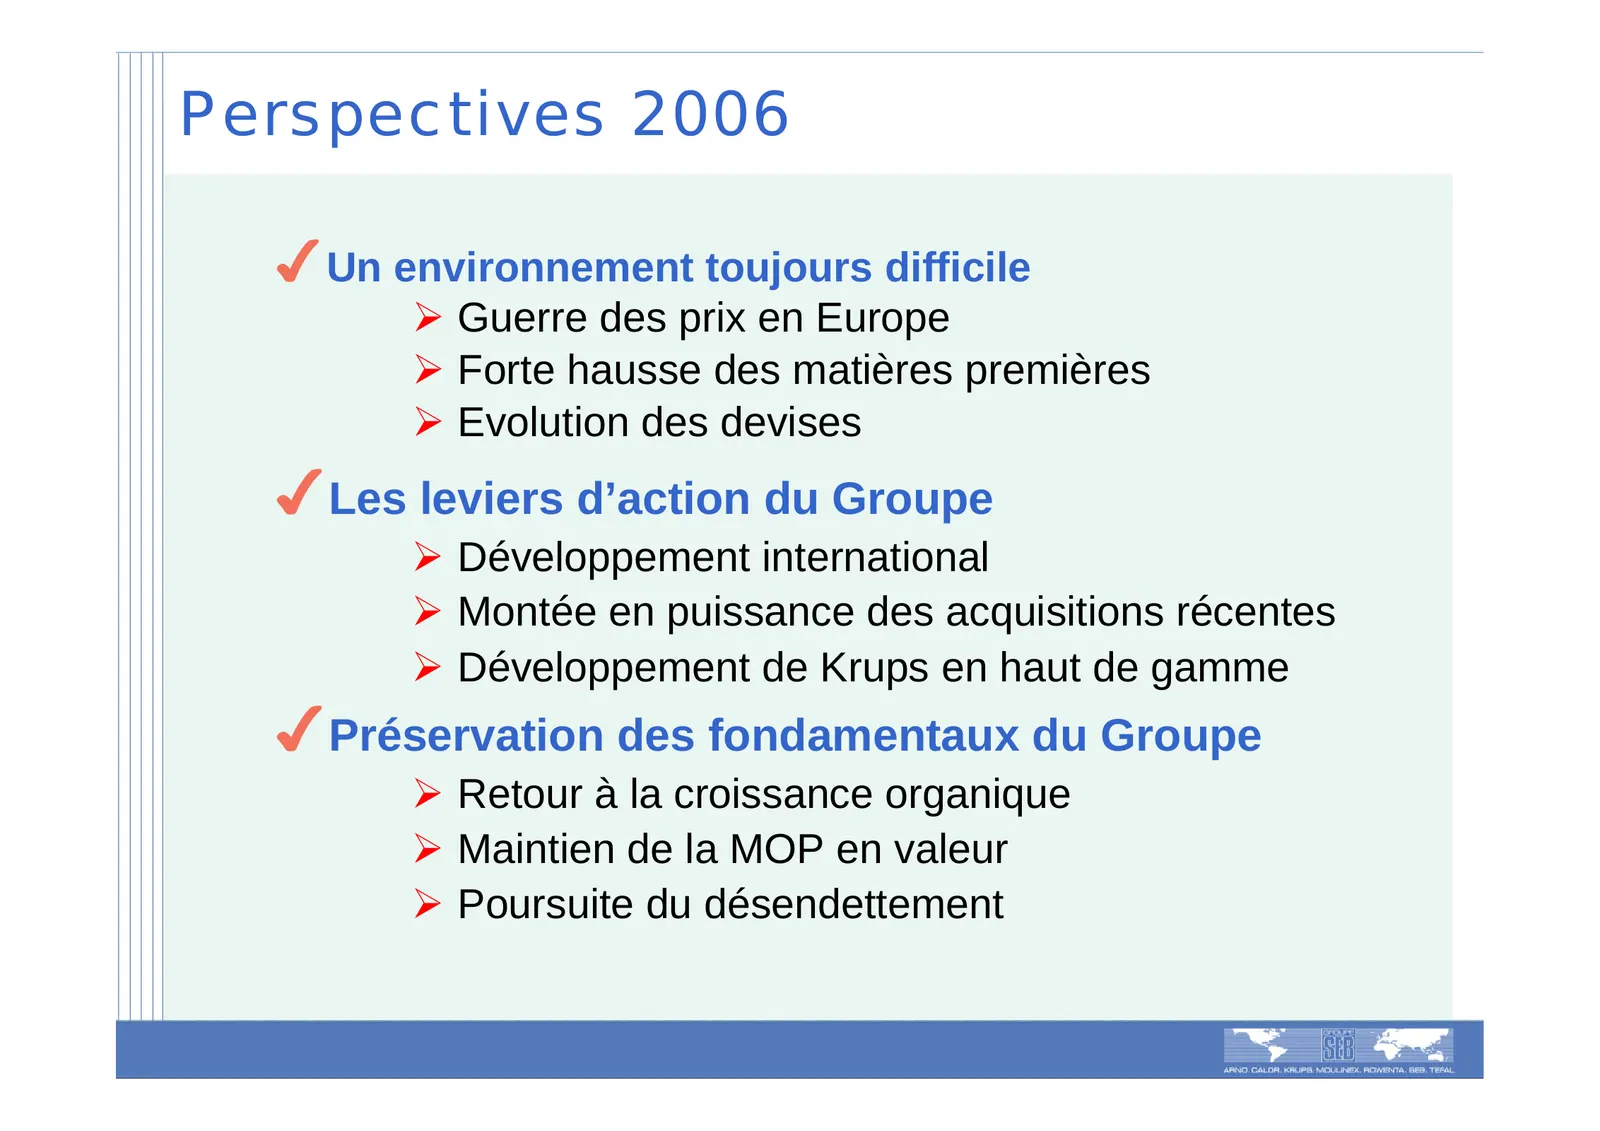
Perspectives 2006 Un environnement toujours difficile ¾ Guerre des prix en Europe ¾ Forte hausse des matières premières ¾ Evolution des devises Les leviers d’action du Groupe ¾ Développement international ¾ Montée en puissance des acquisitions récentes ¾ Développement de Krups en haut de gamme Prése
Slide 53: Résultats 2005 / Nouvelle donne du marché / Développement Durable
Résultats 2005 Le Groupe SEB dans la nouvelle donne du marché Le Groupe SEB et le Développement Durable Perspectives Actionnariat
Slide 54: Une politique active envers nos actionnaires
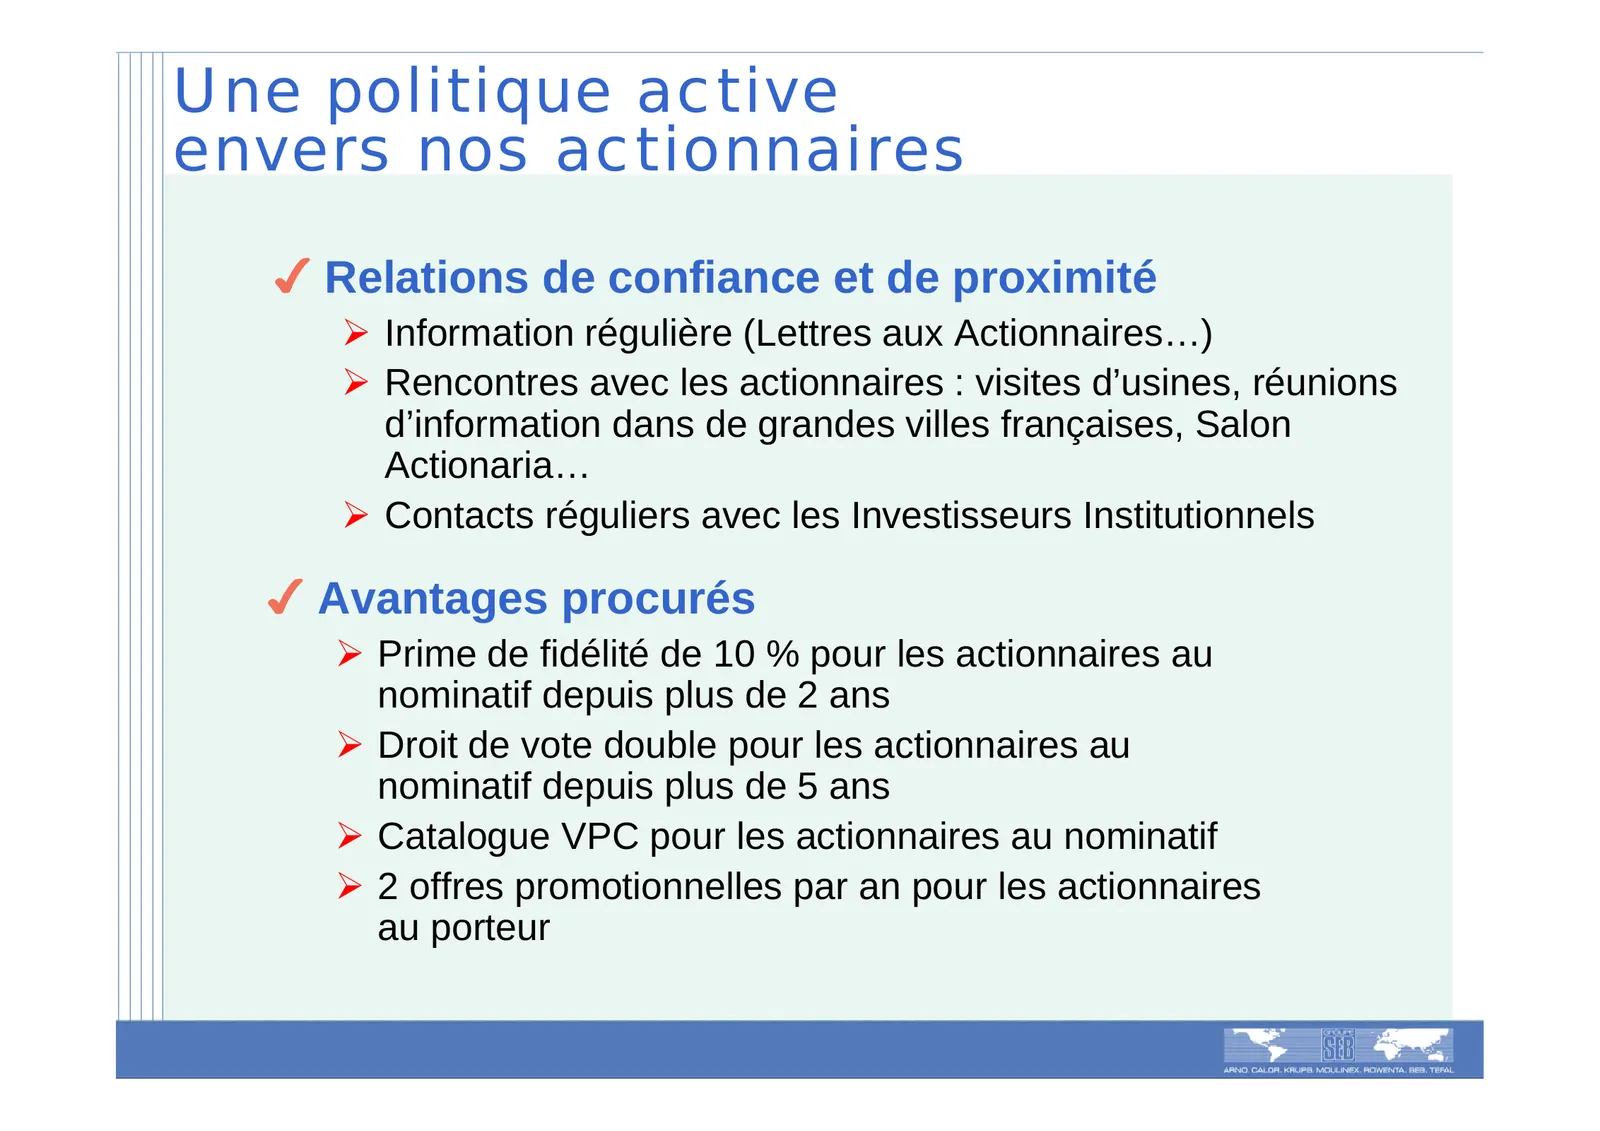
Une politique active envers nos actionnaires Relations de confiance et de proximité ¾ Information régulière (Lettres aux Actionnaires…) ¾ Rencontres avec les actionnaires : visites d’usines, réunions d’information dans de grandes villes françaises, Salon Actionaria… ¾ Contacts réguliers avec les Inv
Slide 55: Répartition du capital de SEB SA au 31/12/2005
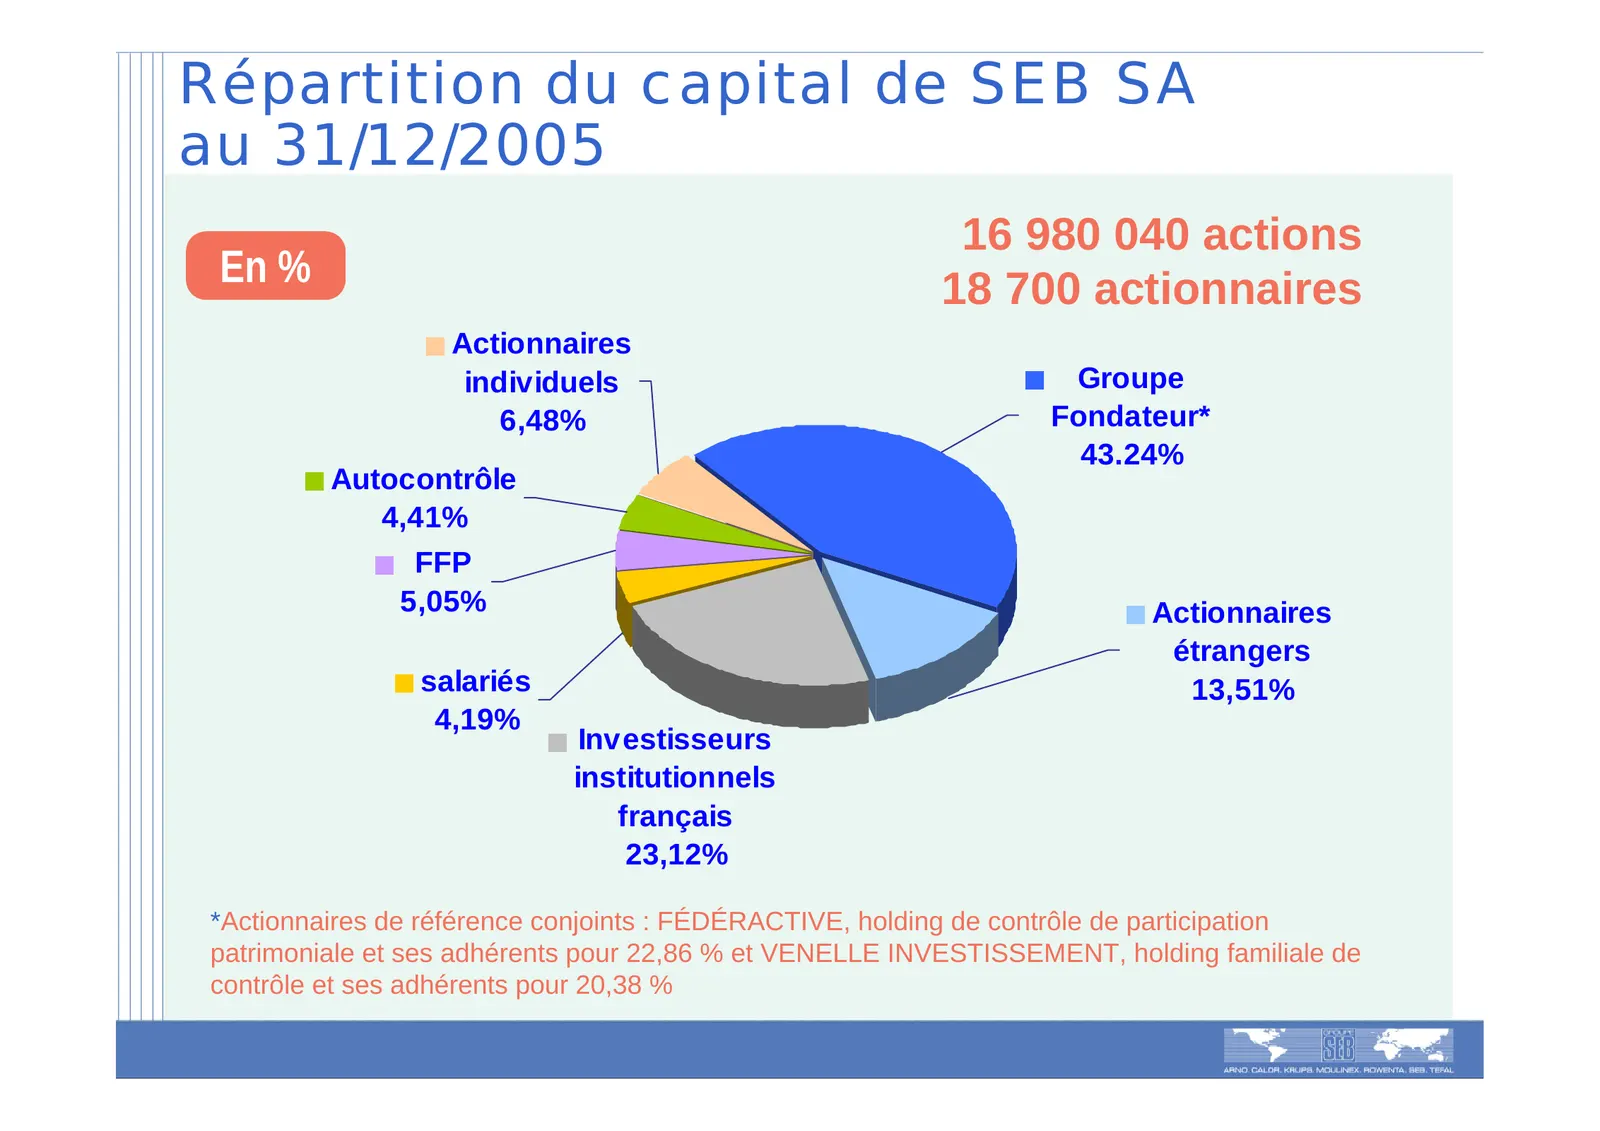
Répartition du capital de SEB SA au 31/12/2005 16 980 040 actions En % 18 700 actionnaires Actionnaires individuels Groupe 6,48% Fondateur* 43.24% Autocontrôle 4,41% FFP 5,05% Actionnaires étrangers salariés 13,51% 4,19% Investisseurs institutionnels français 23,12% *Actionnaires de référence conjoi
Slide 56: Maintien du dividende à 2,40€ par action
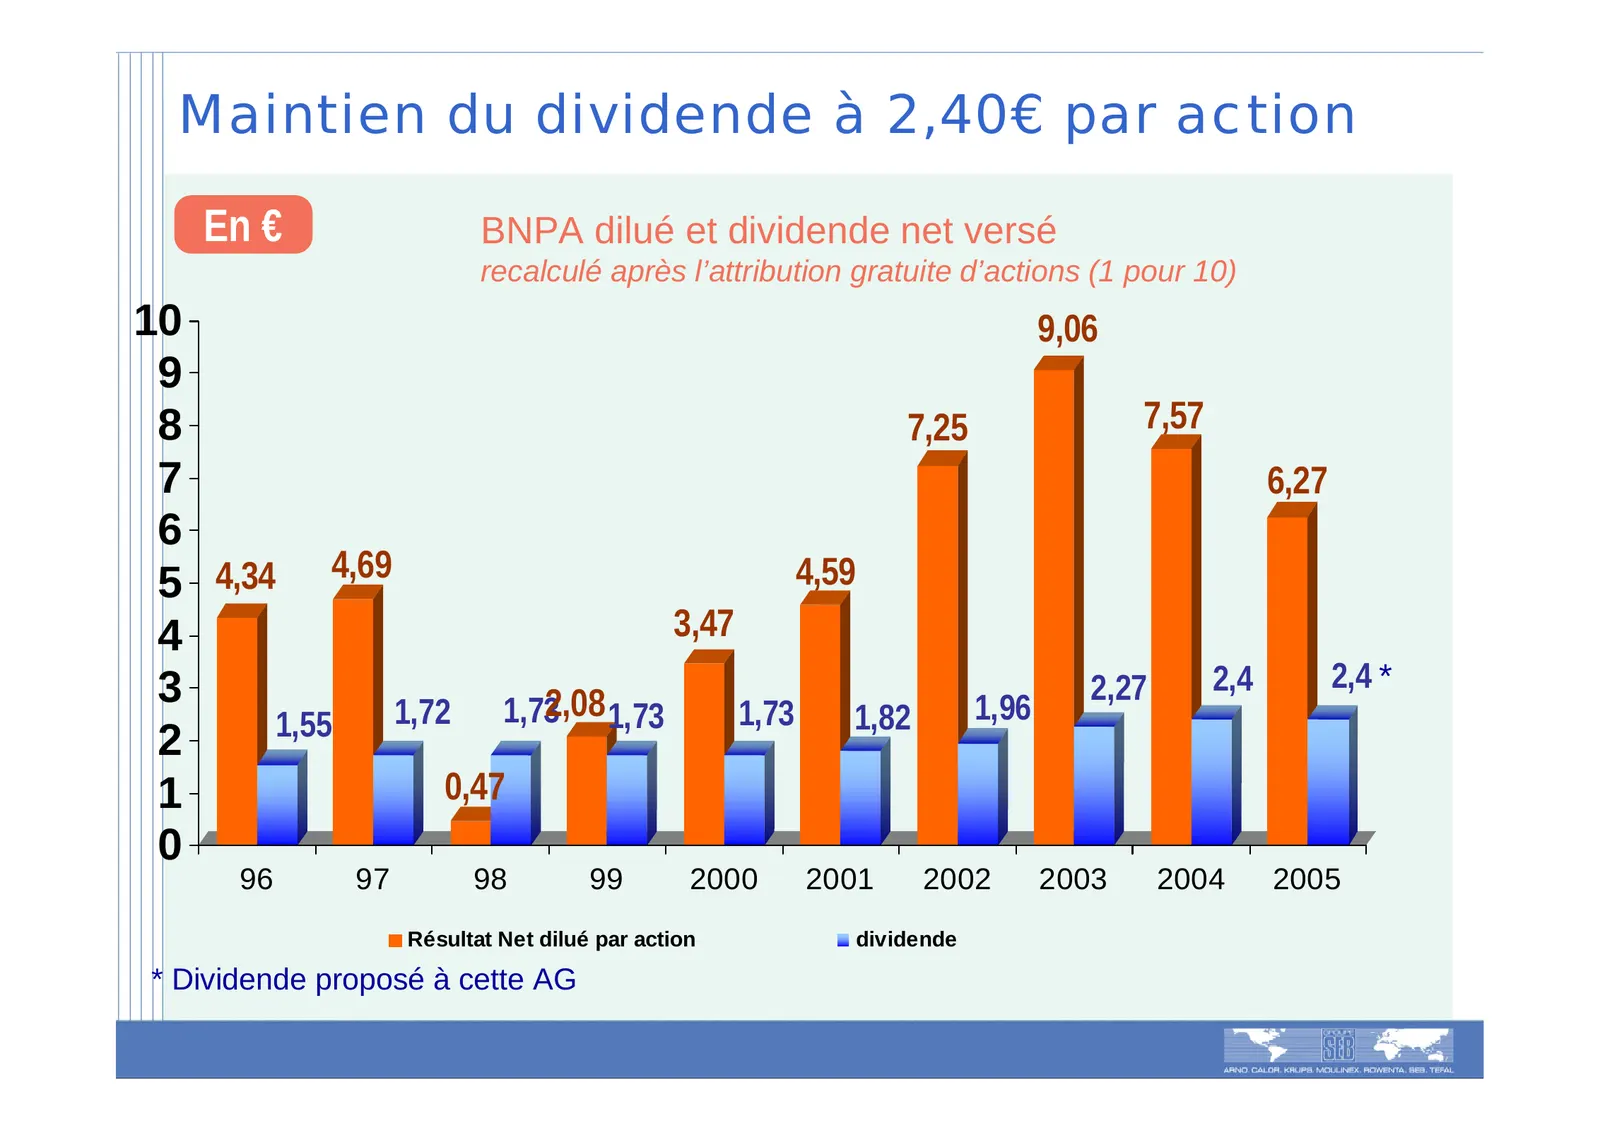
Maintien du dividende à 2,40€ par action En € BNPA dilué et dividende net versé recalculé après l’attribution gratuite d’actions (1 pour 10) 10 9,06 9 8 7,25 7,57 7 6,27 6 5 4,34 4,69 4,59 4 3,47 3 2,27 2,4 2,4 * 1,55 1,72 1,732,08 1,73 1,73 1,82 1,96 2 1 0,47 0 96 97 98 99 2000 2001 2002 2003 2004
Slide 57: Assemblée Générale 2006
* 0 <= ARNO .CALOR.KRUPS .MOULINEX.ROWENTA.SEB.TEFAL Assemblée Générale 2006
Source: Internet Archive copy of groupeseb.com
More decks from Seb SA
 Groupe SEB — Investor Presentation (November 2026)57 slides · November 2026
 Q3 2026 Earnings Presentation18 slides · Oct 22, 2026
 Groupe SEB — 9M 2026 Earnings Presentation35 slides · Oct 22, 2026
 Groupe SEB — 9M 2026 Earnings Presentation35 slides · Oct 22, 2026
 Groupe SEB — Investor Presentation (September 2026)47 slides · September 2026
 Groupe SEB — H1 2026 Earnings Presentation49 slides · Jul 22, 2026