Quadient SA · EURONEXT:QDT
Quadient SA — Neopost — FY2006 Earnings Presentation
40 slides from Quadient SA's earnings presentation, March 2007
Slide 1: Résultats annuels 2006
RESULTATS ANNUELS 2006 Mars / Avril 2007
Slide 2: Limitation de responsabilité
LIMITATION DE RESPONSABILITE Déclaration prospective (Safe Harbour) Cette présentation comprend des considérations prospectives (établies conformément aux dispositions du Private Securities Litigation Reform Act de 1995). Par nature, ces considérations comptent une part de risque et d’incertitude. C
Slide 3: Exercice 2006
EXERCICE 2006 Les faits marquants Le détail des comptes Les évolutions de marché Le modèle Neopost Les perspectives 3
Slide 4: Faits marquants 2006
FAITS MARQUANTS 2006 4
Slide 5: Faits marquants 2006
FAITS MARQUANTS 2006 Croissance record Nouvelle amélioration de la rentabilité Mise en place de la nouvelle politique de retour de valeur aux actionnaires Tout en poursuivant la politique d’investissements pour préparer l’avenir 5
Slide 6: Une croissance record de l'activité
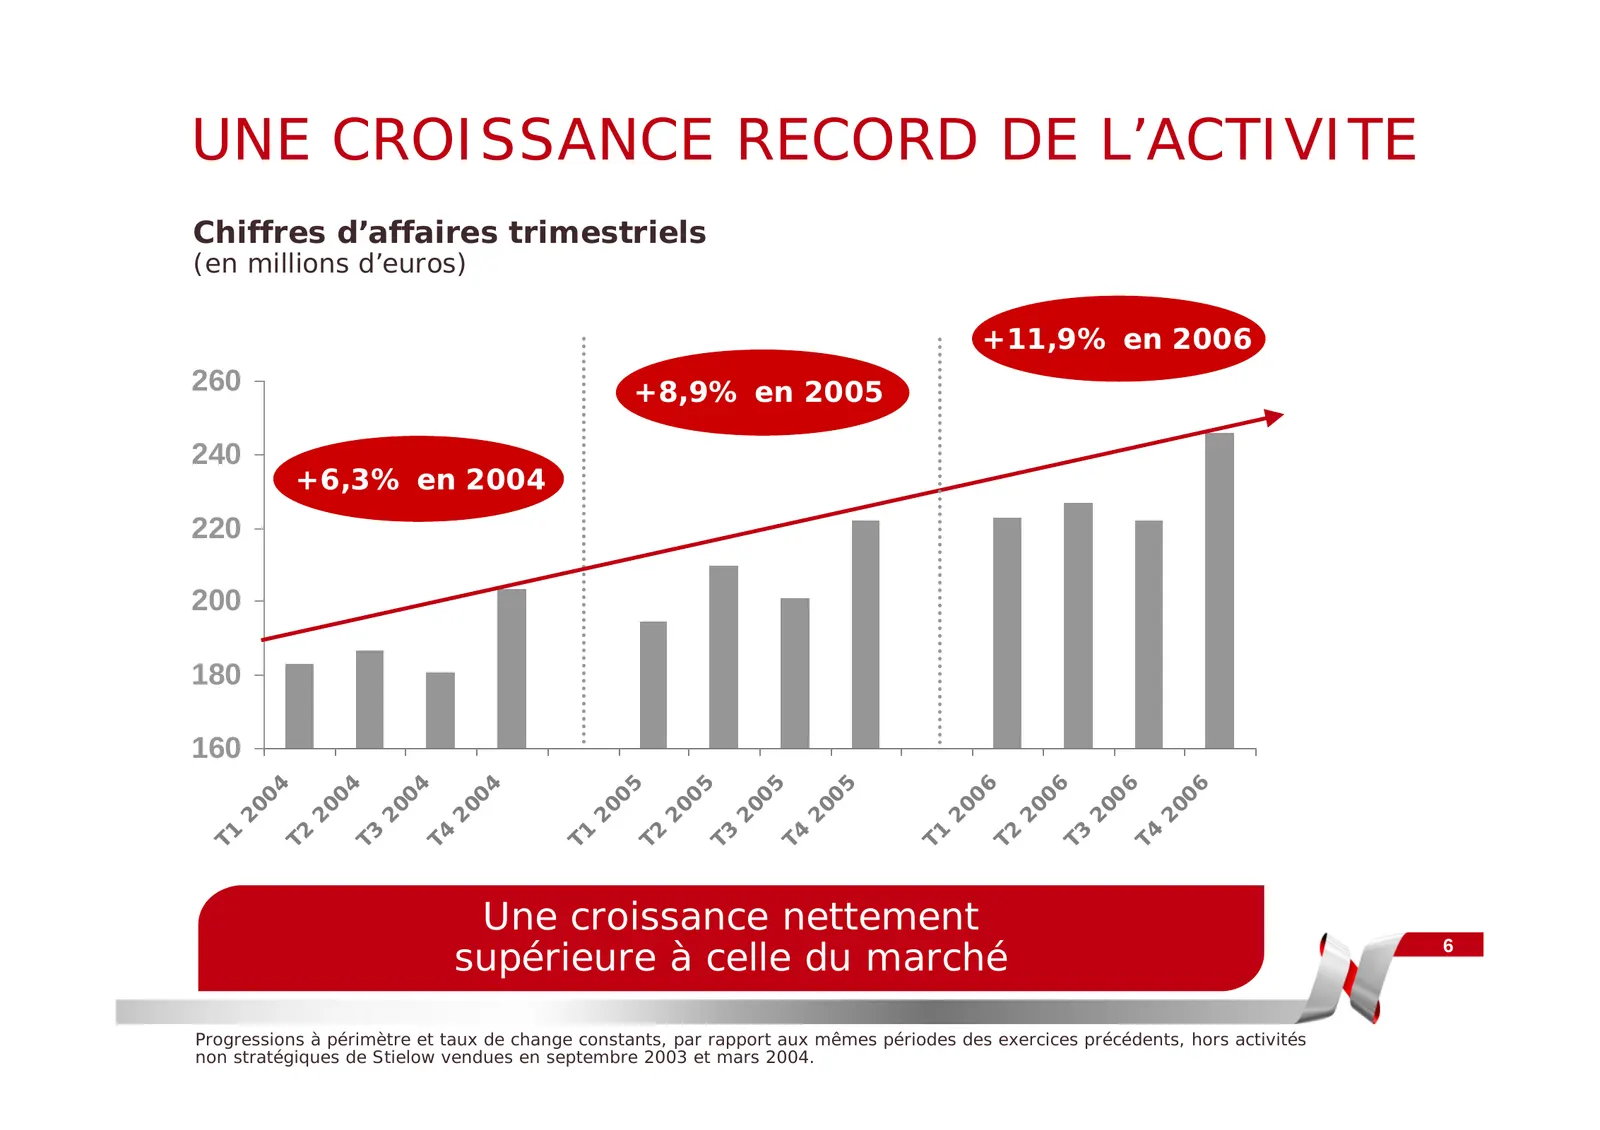
UNE CROISSANCE RECORD DE L’ACTIVITE Chiffres d’affaires trimestriels (en millions d’euros) +11,9% en 2006 260 +8,9% en 2005 240 +6,3% en 2004 220 200 180 160 6 5 5 6 6 6 4 5 4 4 4 5 00 00 00 00 00 00 00 00 00 00 00 00 2 2 2 2 2 2 2 2 2 2 2 2 T3 T4 T4 T1 T2 T3 T1 T2 T1 T3 T4 T2 Une croissance netteme
Slide 7: Nouvelle amélioration de la rentabilité
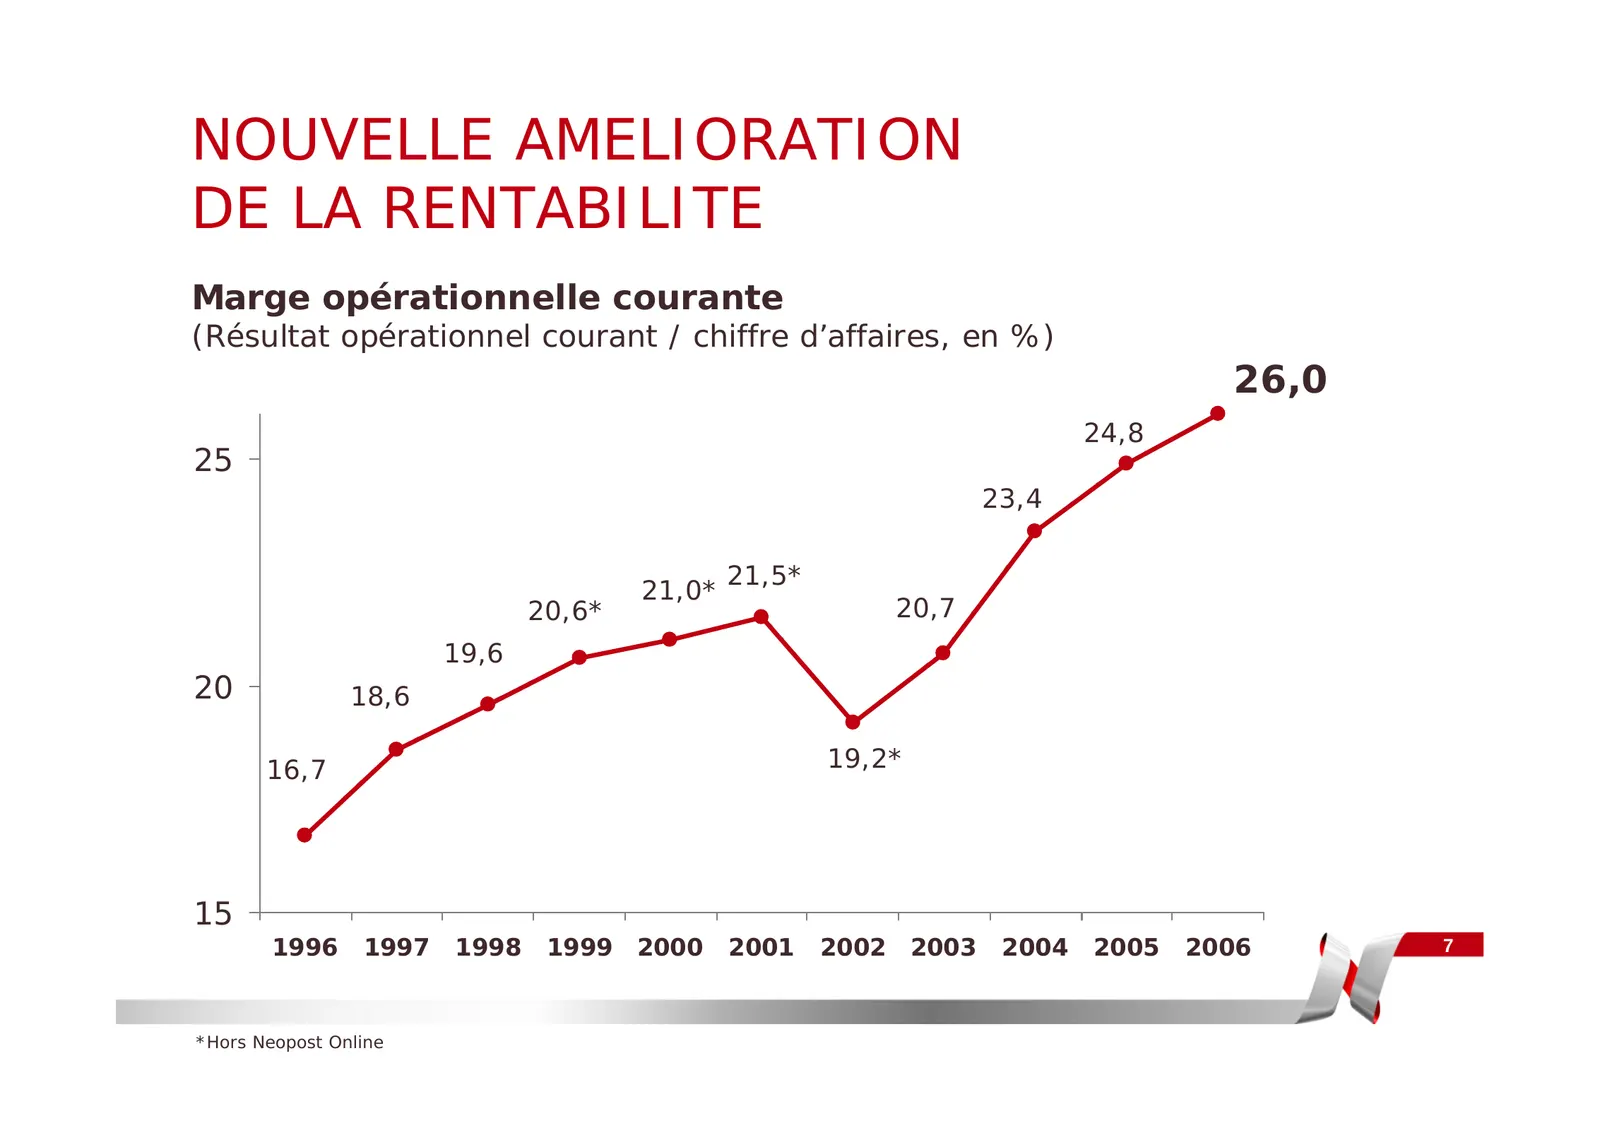
NOUVELLE AMELIORATION DE LA RENTABILITE Marge opérationnelle courante (Résultat opérationnel courant / chiffre d’affaires, en %) 26,0 24,8 25 23,4 21,5* 21,0* 20,6* 20,7 19,6 20 18,6 16,7 19,2* 15 1996 1997 1998 1999 2000 2001 2002 2003 2004 2005 2006 7 *Hors Neopost Online
Slide 8: Mise en œuvre en 2006 de la nouvelle politique de retour aux actionnaires
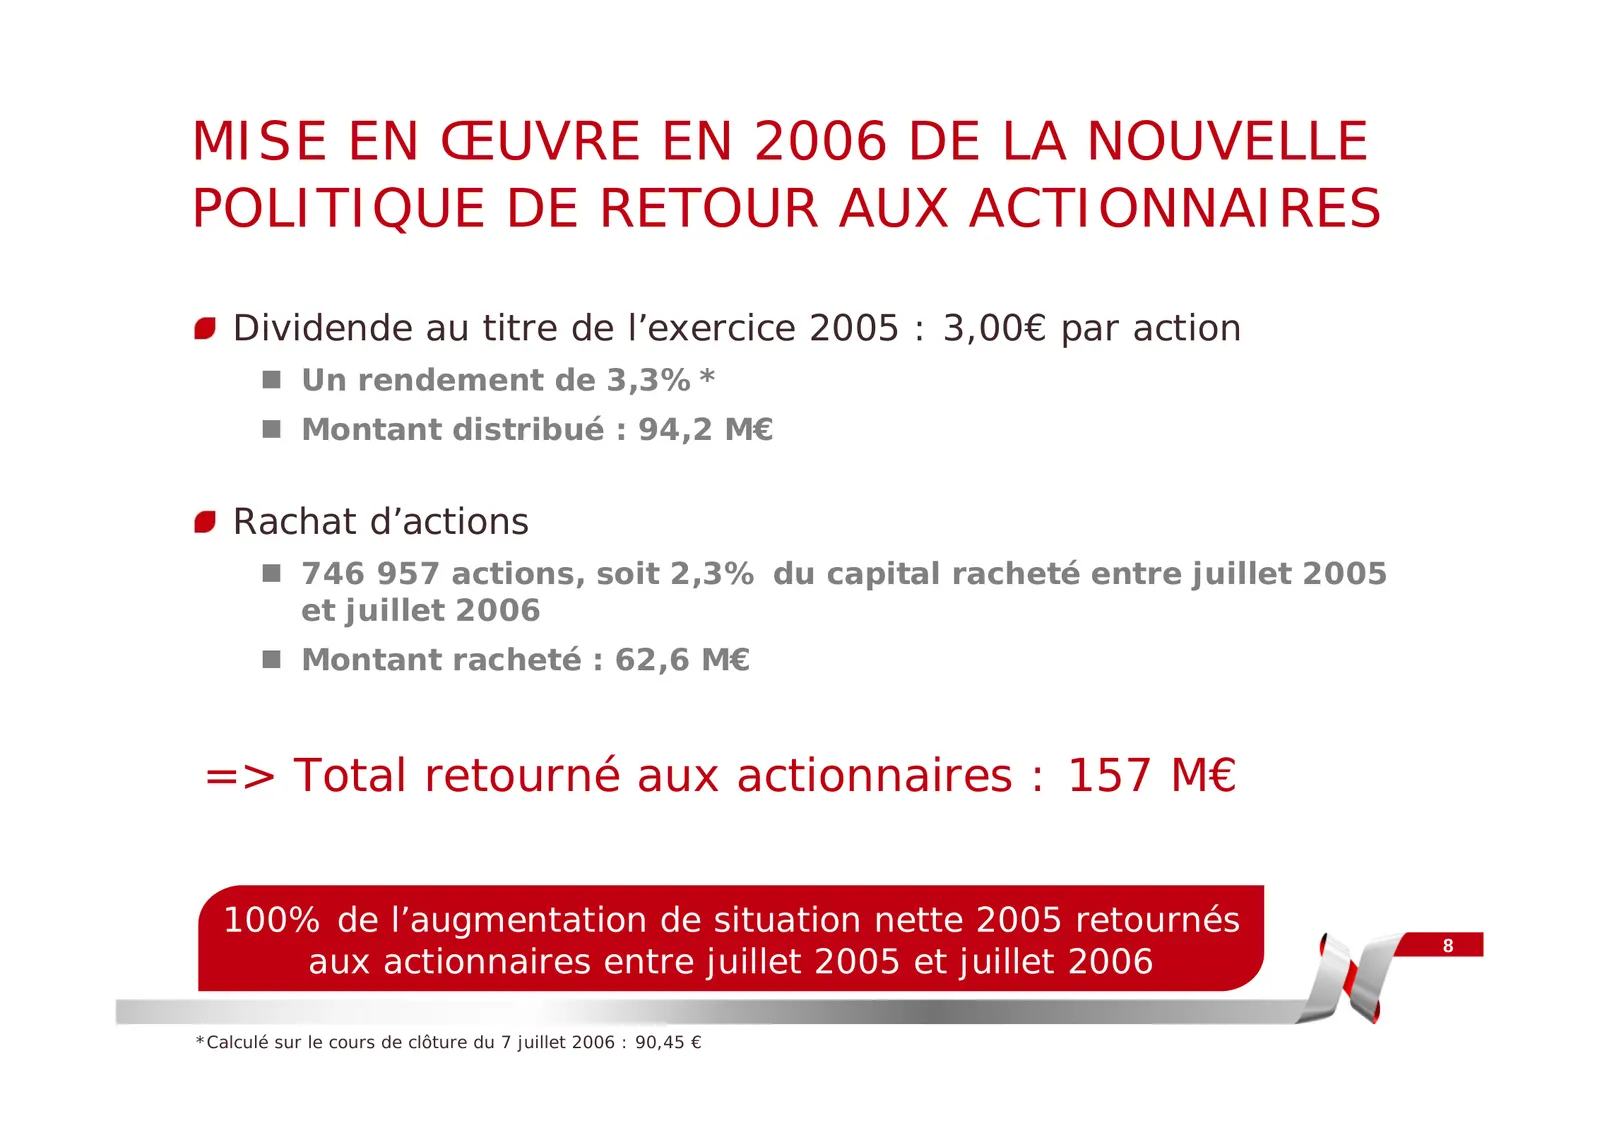
MISE EN ŒUVRE EN 2006 DE LA NOUVELLE POLITIQUE DE RETOUR AUX ACTIONNAIRES Dividende au titre de l’exercice 2005 : 3,00€ par action Un rendement de 3,3%* Montant distribué : 94,2 M€ Rachat d’actions 746 957 actions, soit 2,3% du capital racheté entre juillet 2005 et juillet 2006 Montant rache
Slide 9: Détail des comptes 2006
DETAIL DES COMPTES 2006 9
Slide 10: Niveau record d'activité
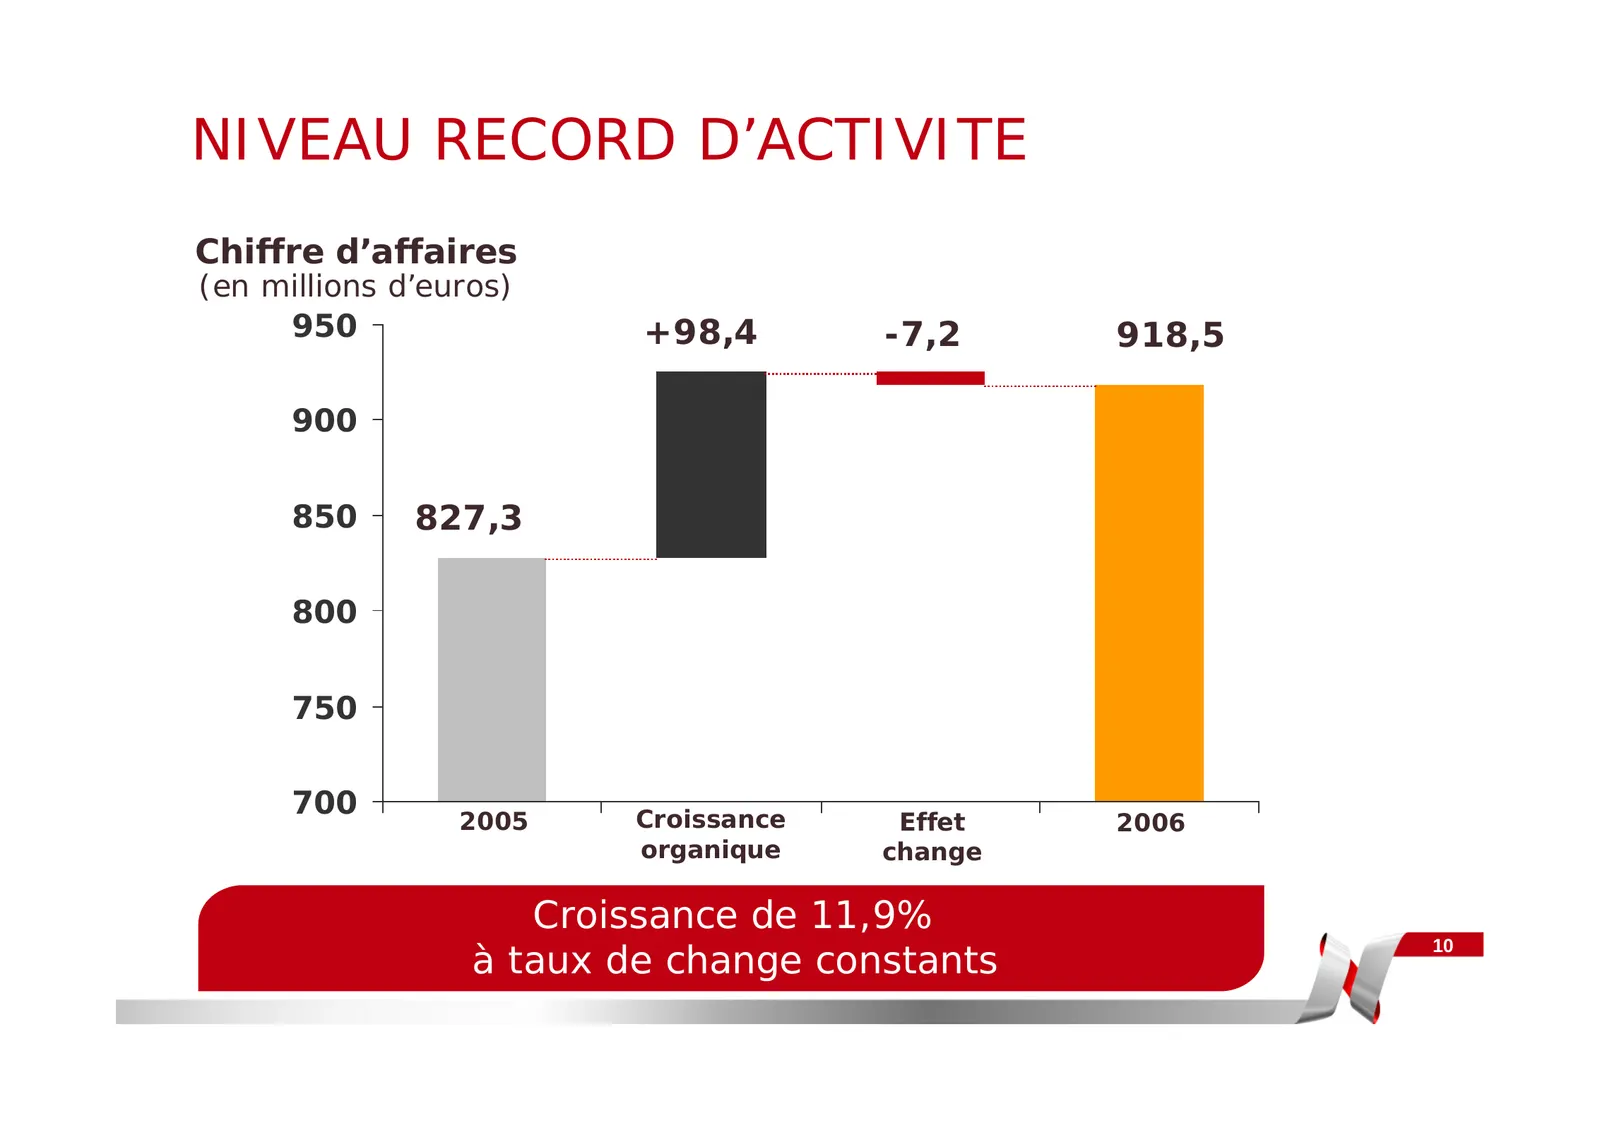
NIVEAU RECORD D’ACTIVITE Chiffre d’affaires (en millions d’euros) 950 +98,4 -7,2 918,5 900 850 827,3 800 750 700 Croissance 2005 Effet 2006 organique change Croissance de 11,9% à taux de change constants 10
Slide 11: Capacité à tirer pleinement profit des opportunités de marché
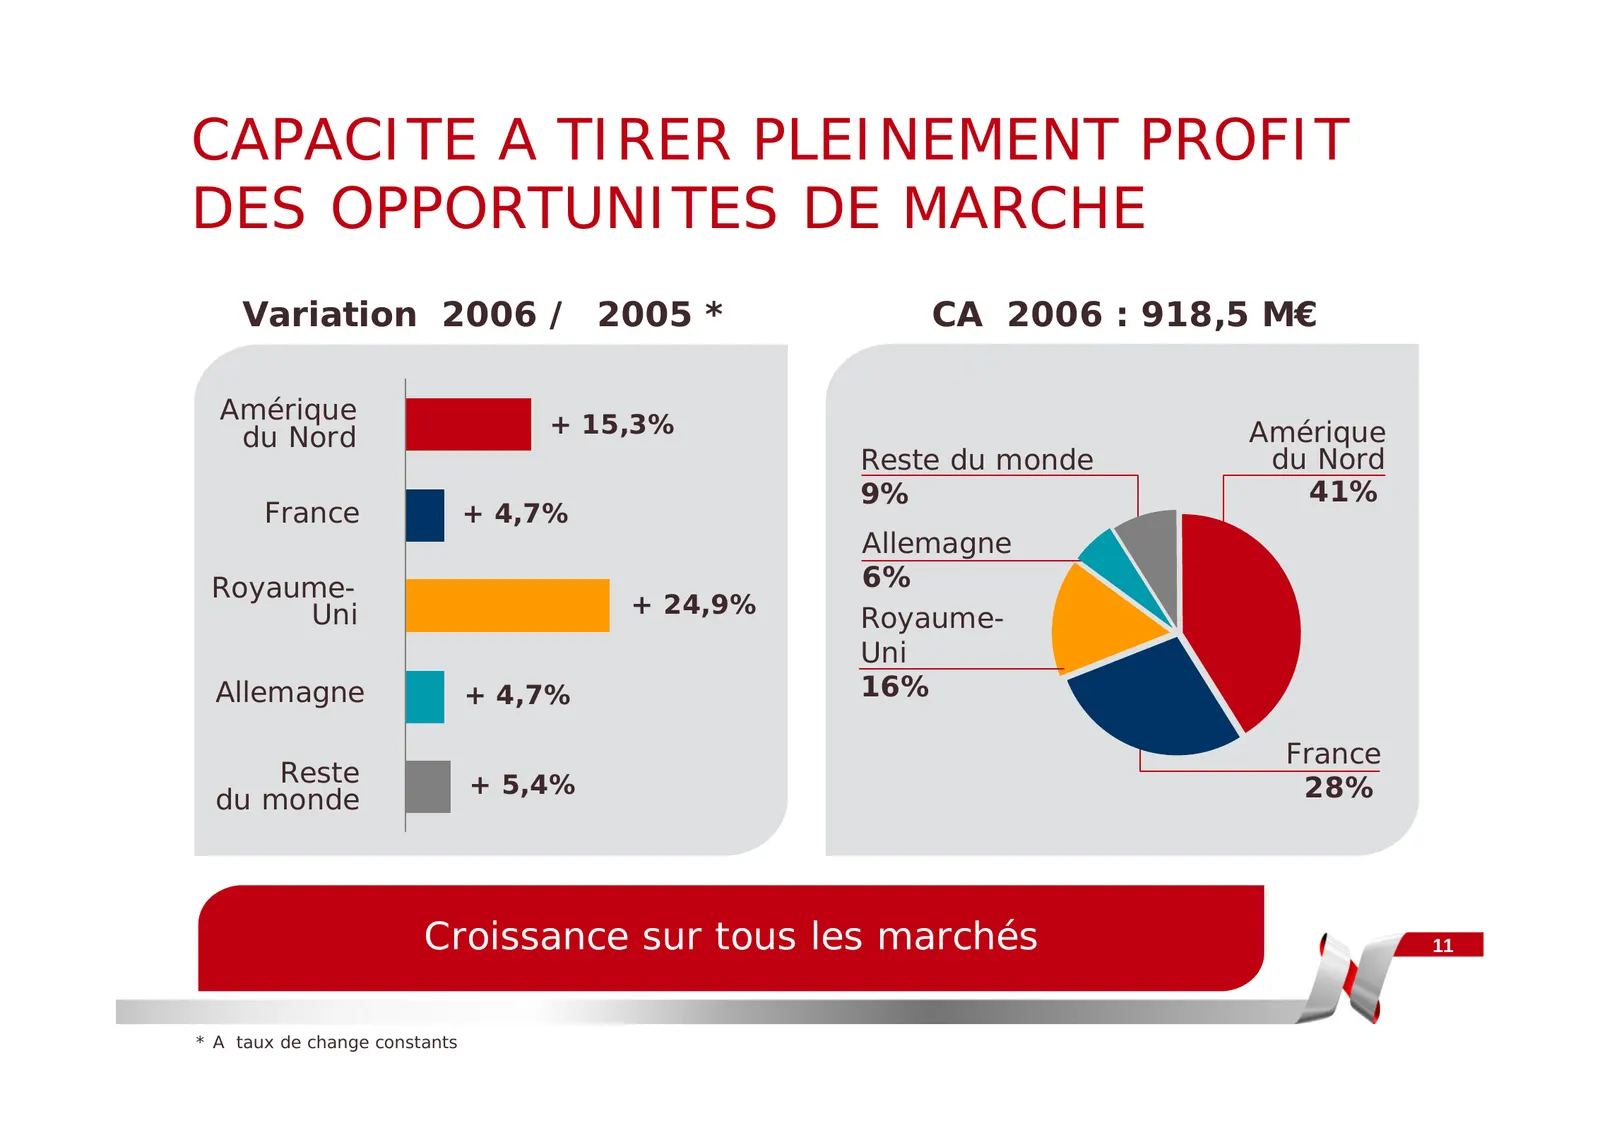
CAPACITE A TIRER PLEINEMENT PROFIT DES OPPORTUNITES DE MARCHE Variation 2006 / 2005 * CA 2006 : 918,5 M€ Amérique du Nord + 15,3% Amérique Reste du monde du Nord 9% 41% France + 4,7% Allemagne Royaume- 6% Uni + 24,9% Royaume- Uni Allemagne + 4,7% 16% France Reste + 5,4% du monde 28% Croissance sur t
Slide 12: Forte croissance de toutes les activités
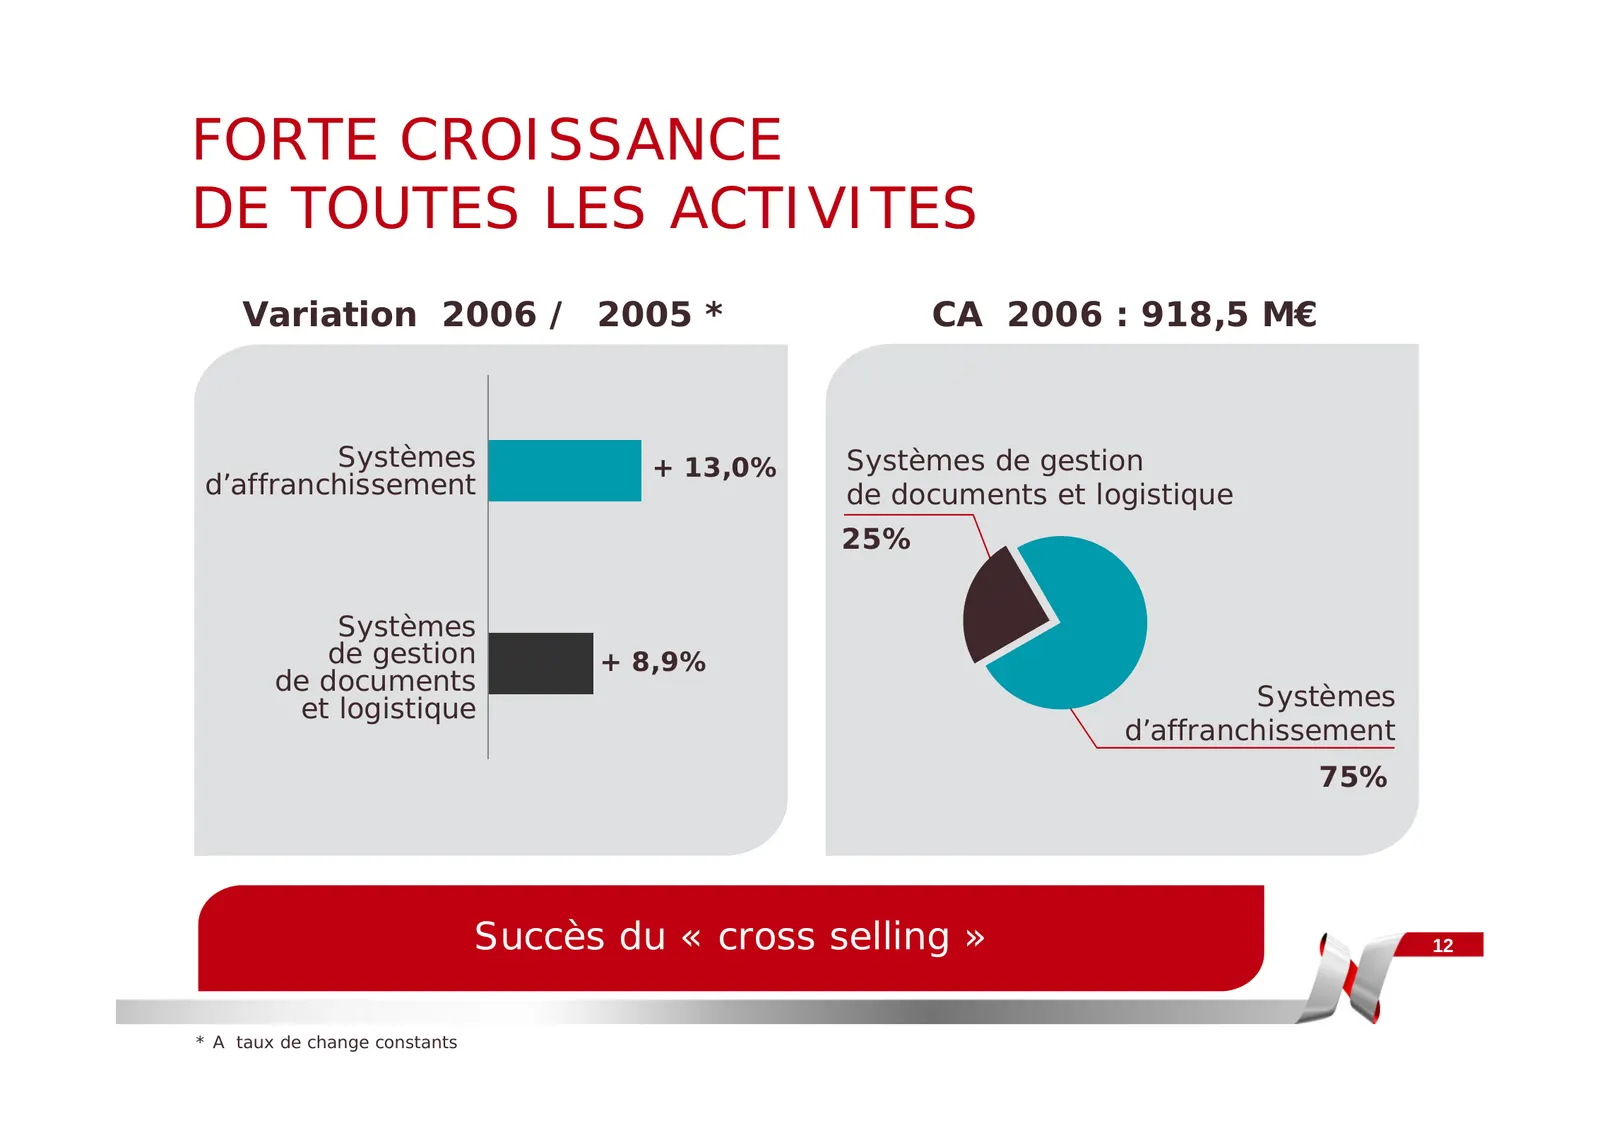
FORTE CROISSANCE DE TOUTES LES ACTIVITES Variation 2006 / 2005 * CA 2006 : 918,5 M€ Systèmes + 13,0% Systèmes de gestion d’affranchissement de documents et logistique 25% Systèmes de gestion + 8,9% de documents et logistique Systèmes d’affranchissement 75% Succès du « cross selling » 12 * A taux de
Slide 13: Très forte croissance des ventes d'équipements
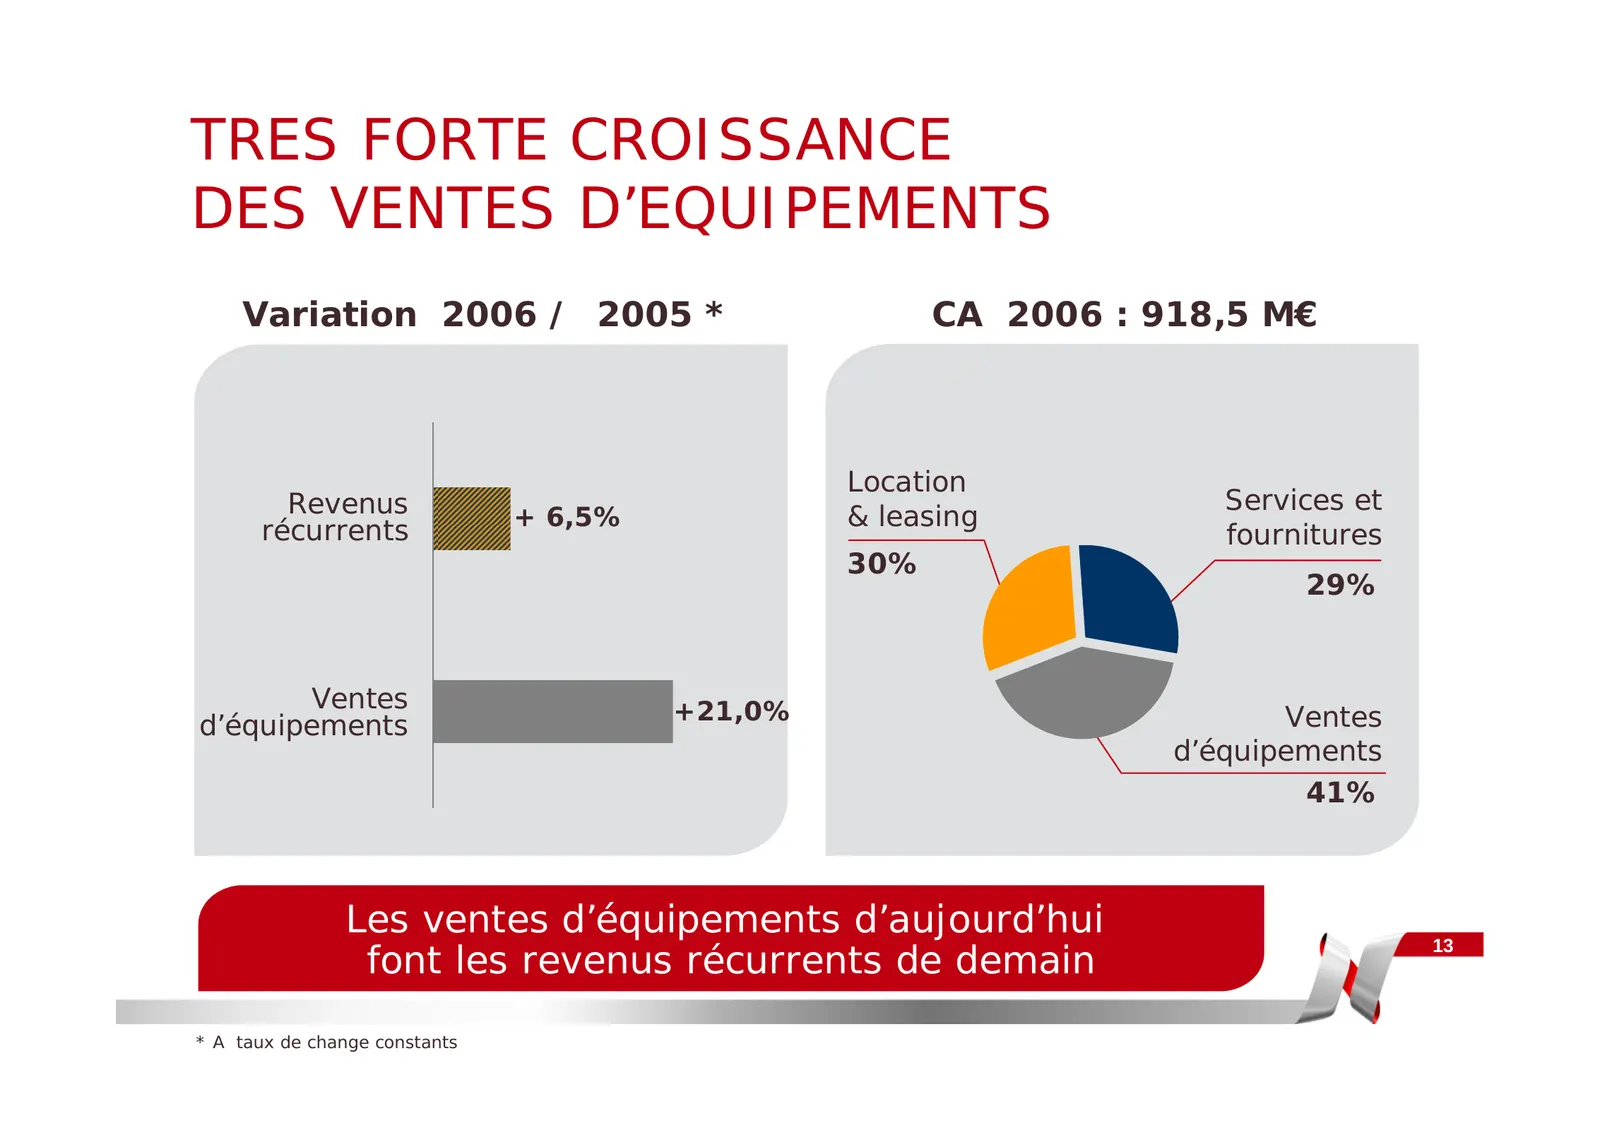
TRES FORTE CROISSANCE DES VENTES D’EQUIPEMENTS Variation 2006 / 2005 * CA 2006 : 918,5 M€ Location Revenus Services et + 6,5% & leasing récurrents fournitures 30% 29% Ventes +21,0% d’équipements Ventes d’équipements 41% Les ventes d’équipements d’aujourd’hui font les revenus récurrents de demain 13
Slide 14: Nouvelle amélioration de la rentabilité
NOUVELLE AMELIORATION DE LA RENTABILITE Croissance des volumes Mix produits (orientation vers des produits plus haut de gamme) Augmentation des revenus liés aux fournitures: Augmentation du CA de +16,9%, représentant 11,6% du CA total en 2006 Développement des services financiers: Augmentation d
Slide 15: Marge opérationnelle courante record de 26,0%
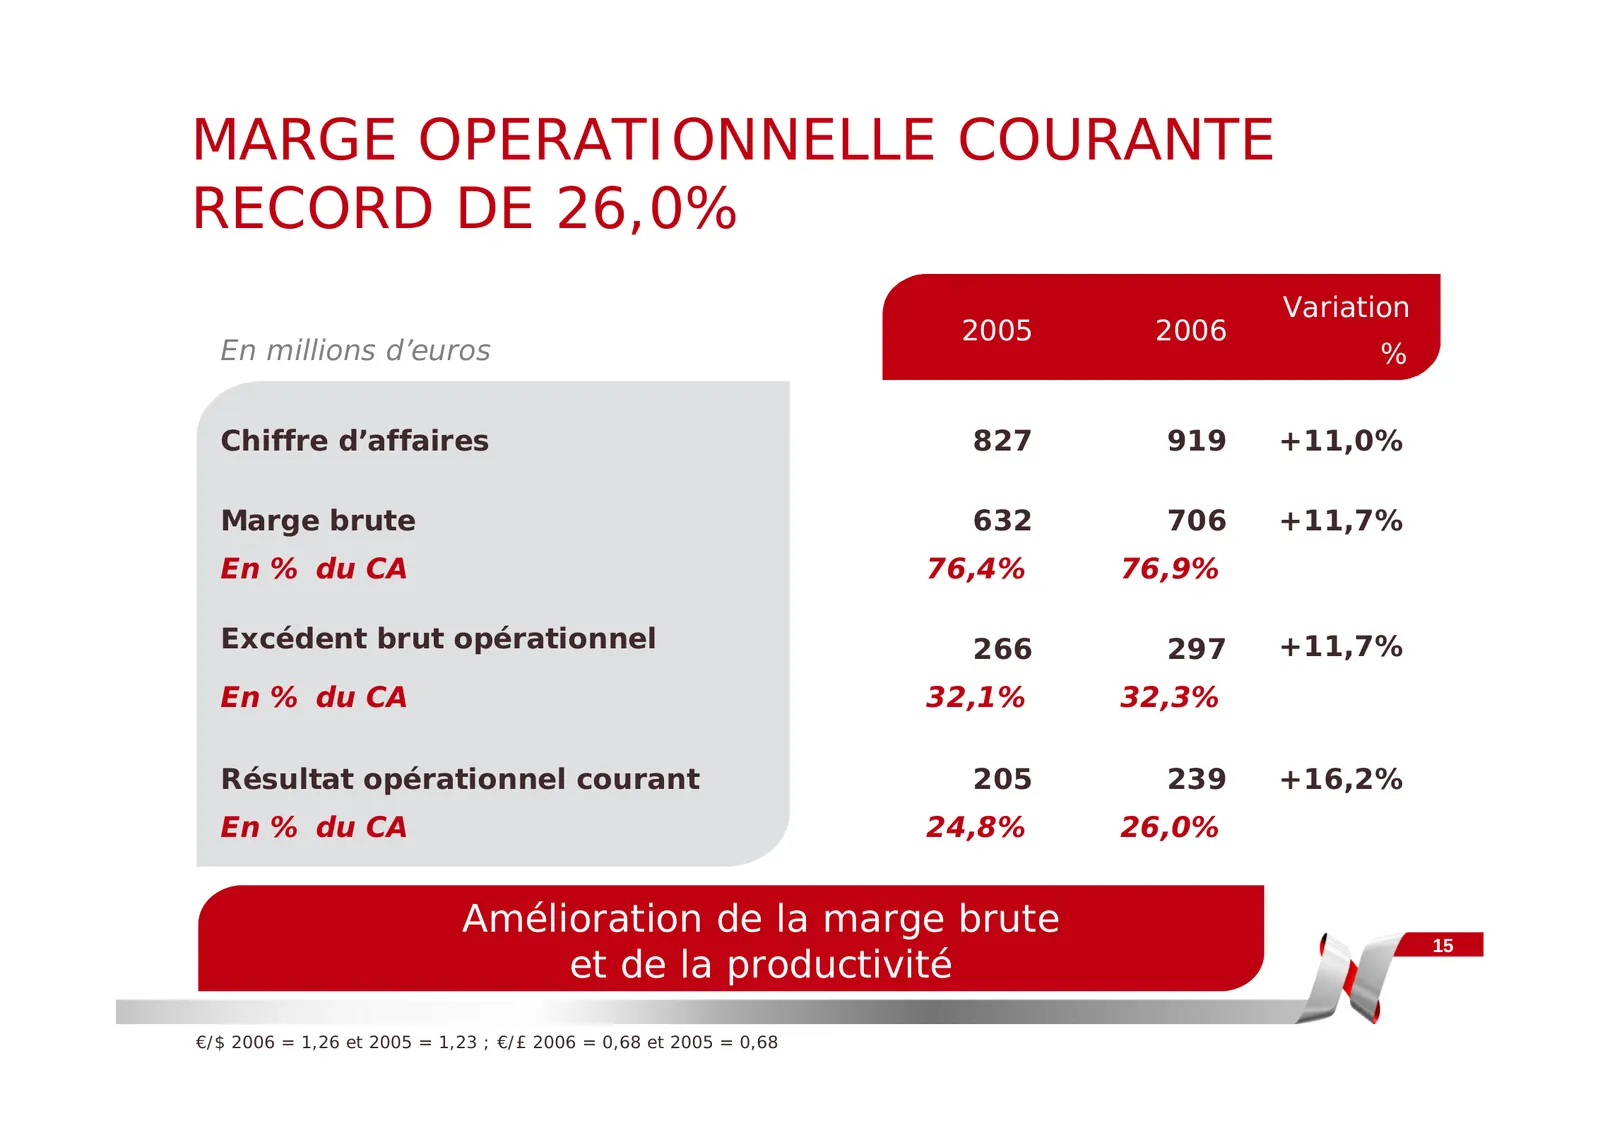
MARGE OPERATIONNELLE COURANTE RECORD DE 26,0% Variation 2005 2006 En millions d’euros % Chiffre d’affaires 827 919 +11,0% Marge brute 632 706 +11,7% En % du CA 76,4% 76,9% Excédent brut opérationnel 266 297 +11,7% En % du CA 32,1% 32,3% Résultat opérationnel courant 205 239 +16,2% En % du CA 24,8% 2
Slide 16: Résultat net en augmentation de 14,0%
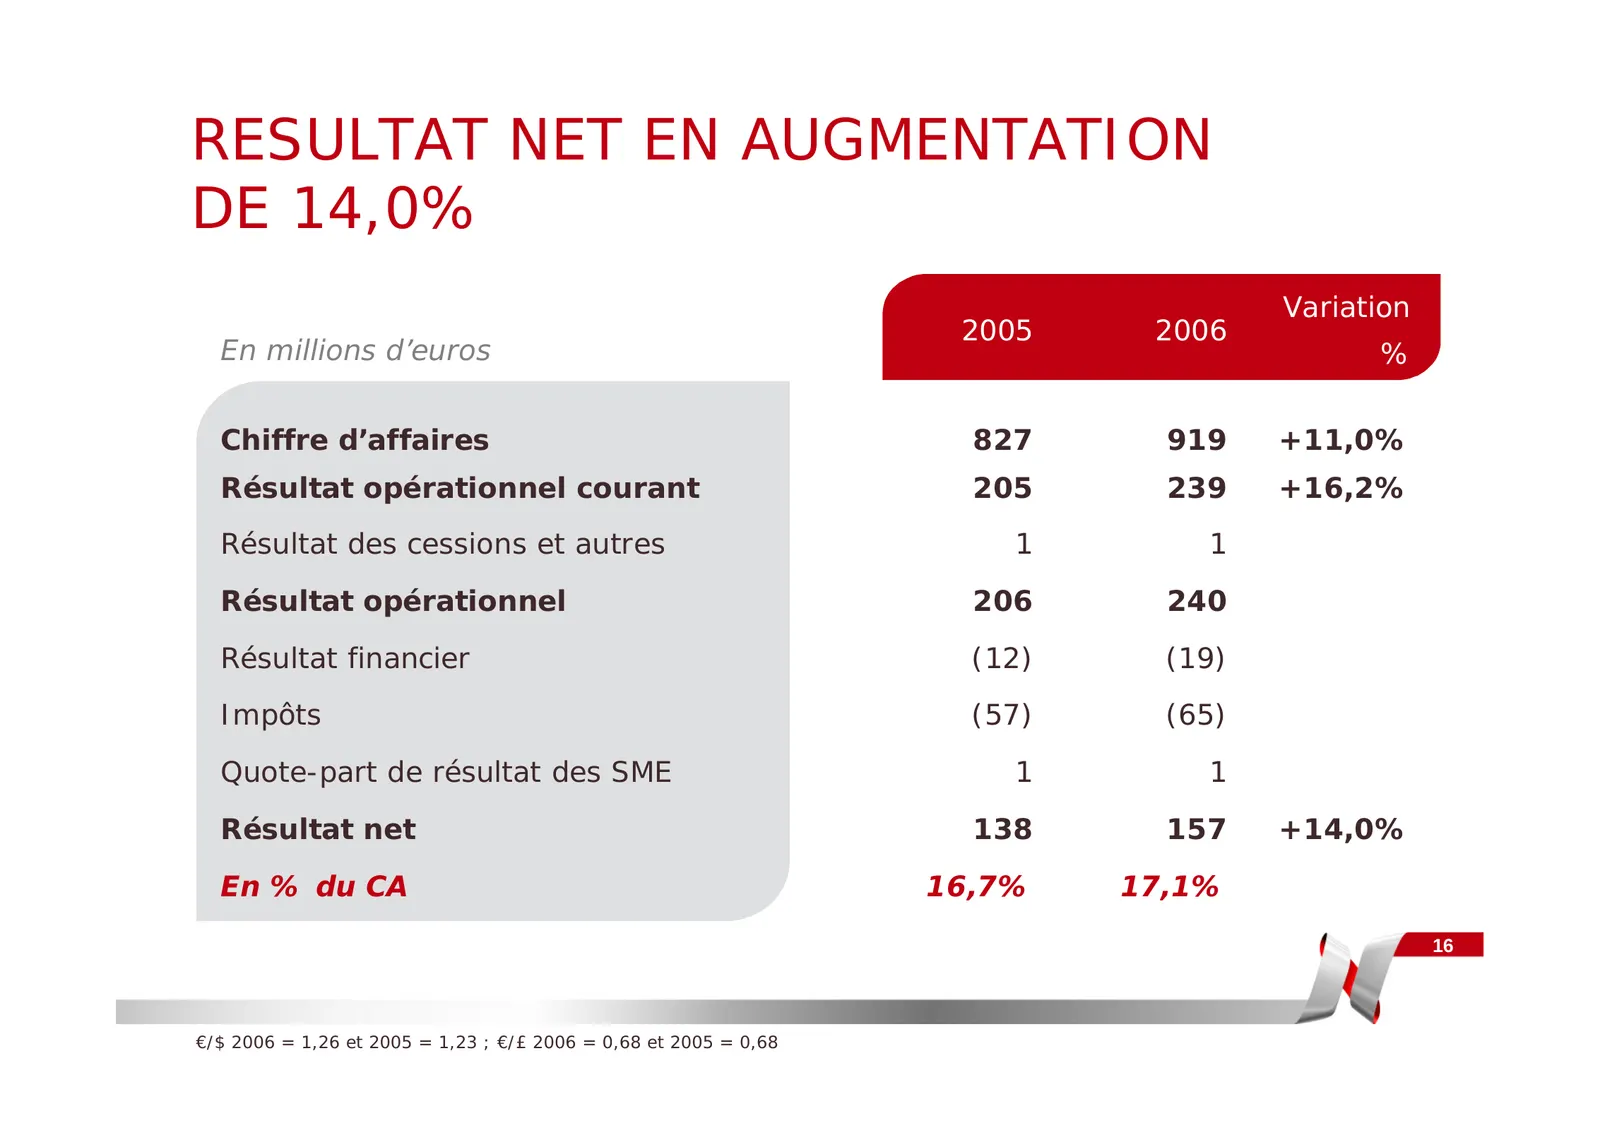
RESULTAT NET EN AUGMENTATION DE 14,0% Variation 2005 2006 En millions d’euros % Chiffre d’affaires 827 919 +11,0% Résultat opérationnel courant 205 239 +16,2% Résultat des cessions et autres 1 1 Résultat opérationnel 206 240 Résultat financier (12) (19) Impôts (57) (65) Quote-part de résultat des SM
Slide 17: Très forte amélioration du besoin en fonds de roulement
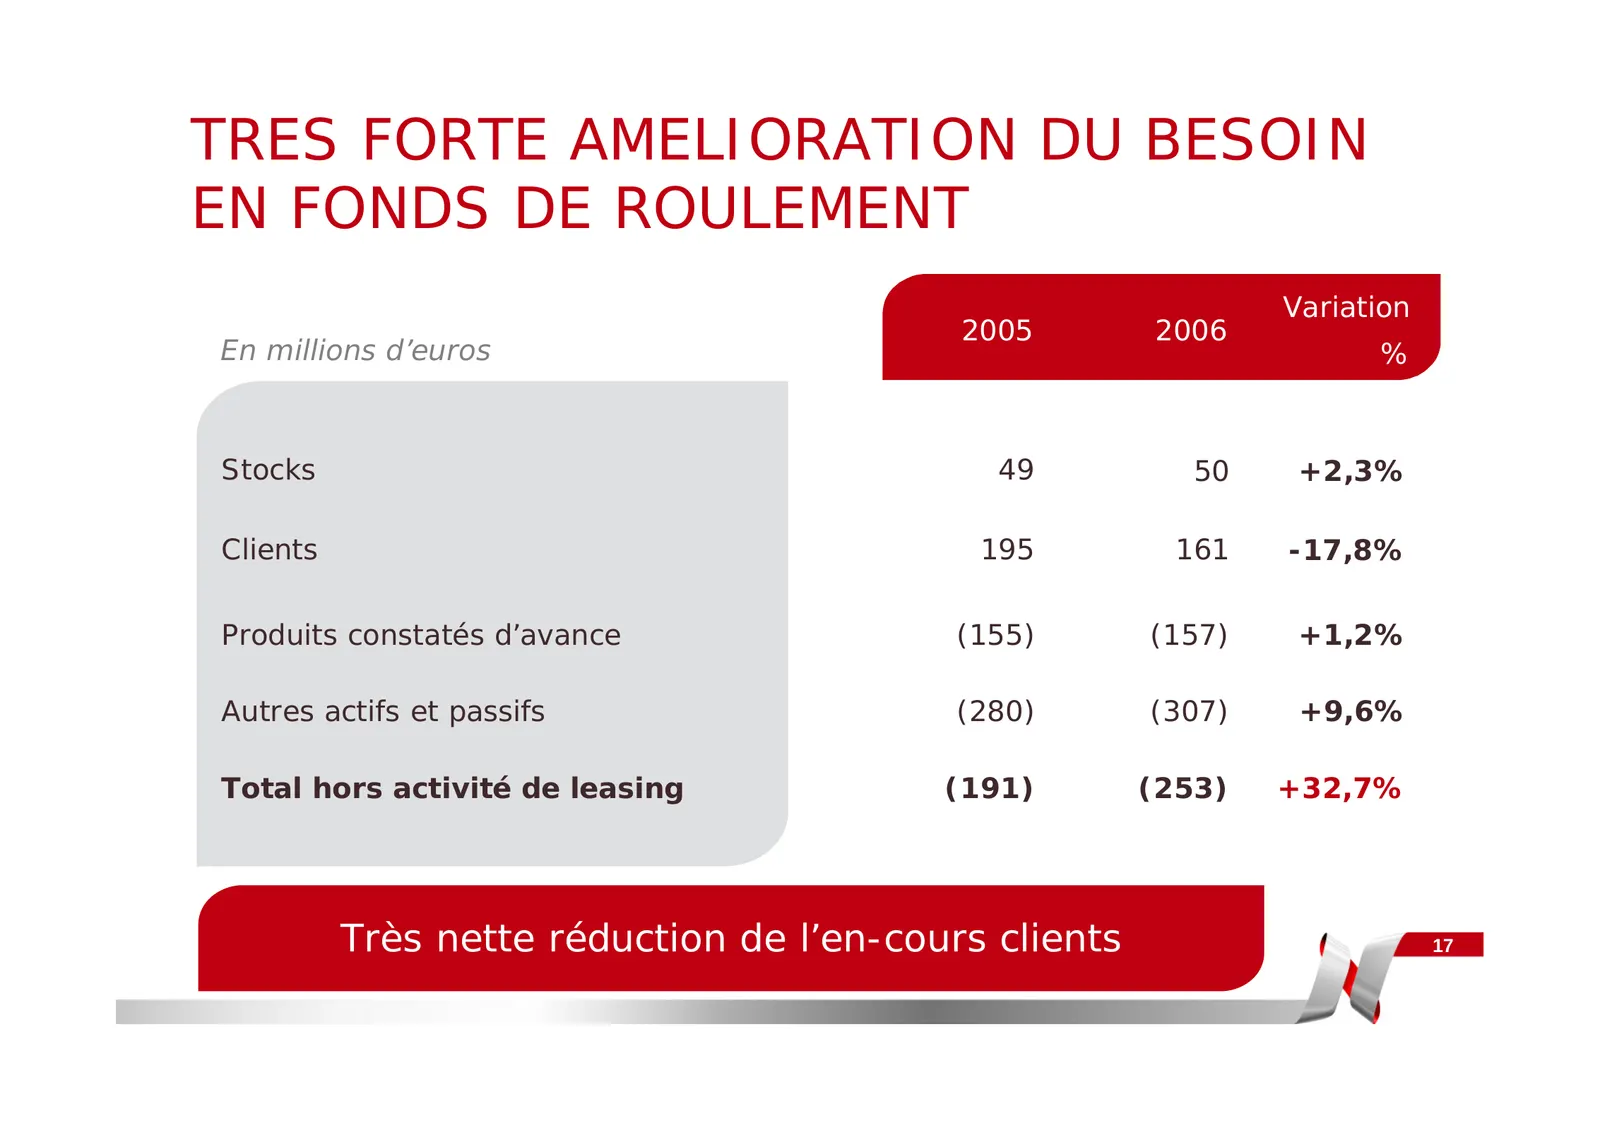
TRES FORTE AMELIORATION DU BESOIN EN FONDS DE ROULEMENT Variation 2005 2006 En millions d’euros % Stocks 49 50 +2,3% Clients 195 161 -17,8% Produits constatés d’avance (155) (157) +1,2% Autres actifs et passifs (280) (307) +9,6% Total hors activité de leasing (191) (253) +32,7% Très nette réduction
Slide 18: Très forte génération de flux de trésorerie
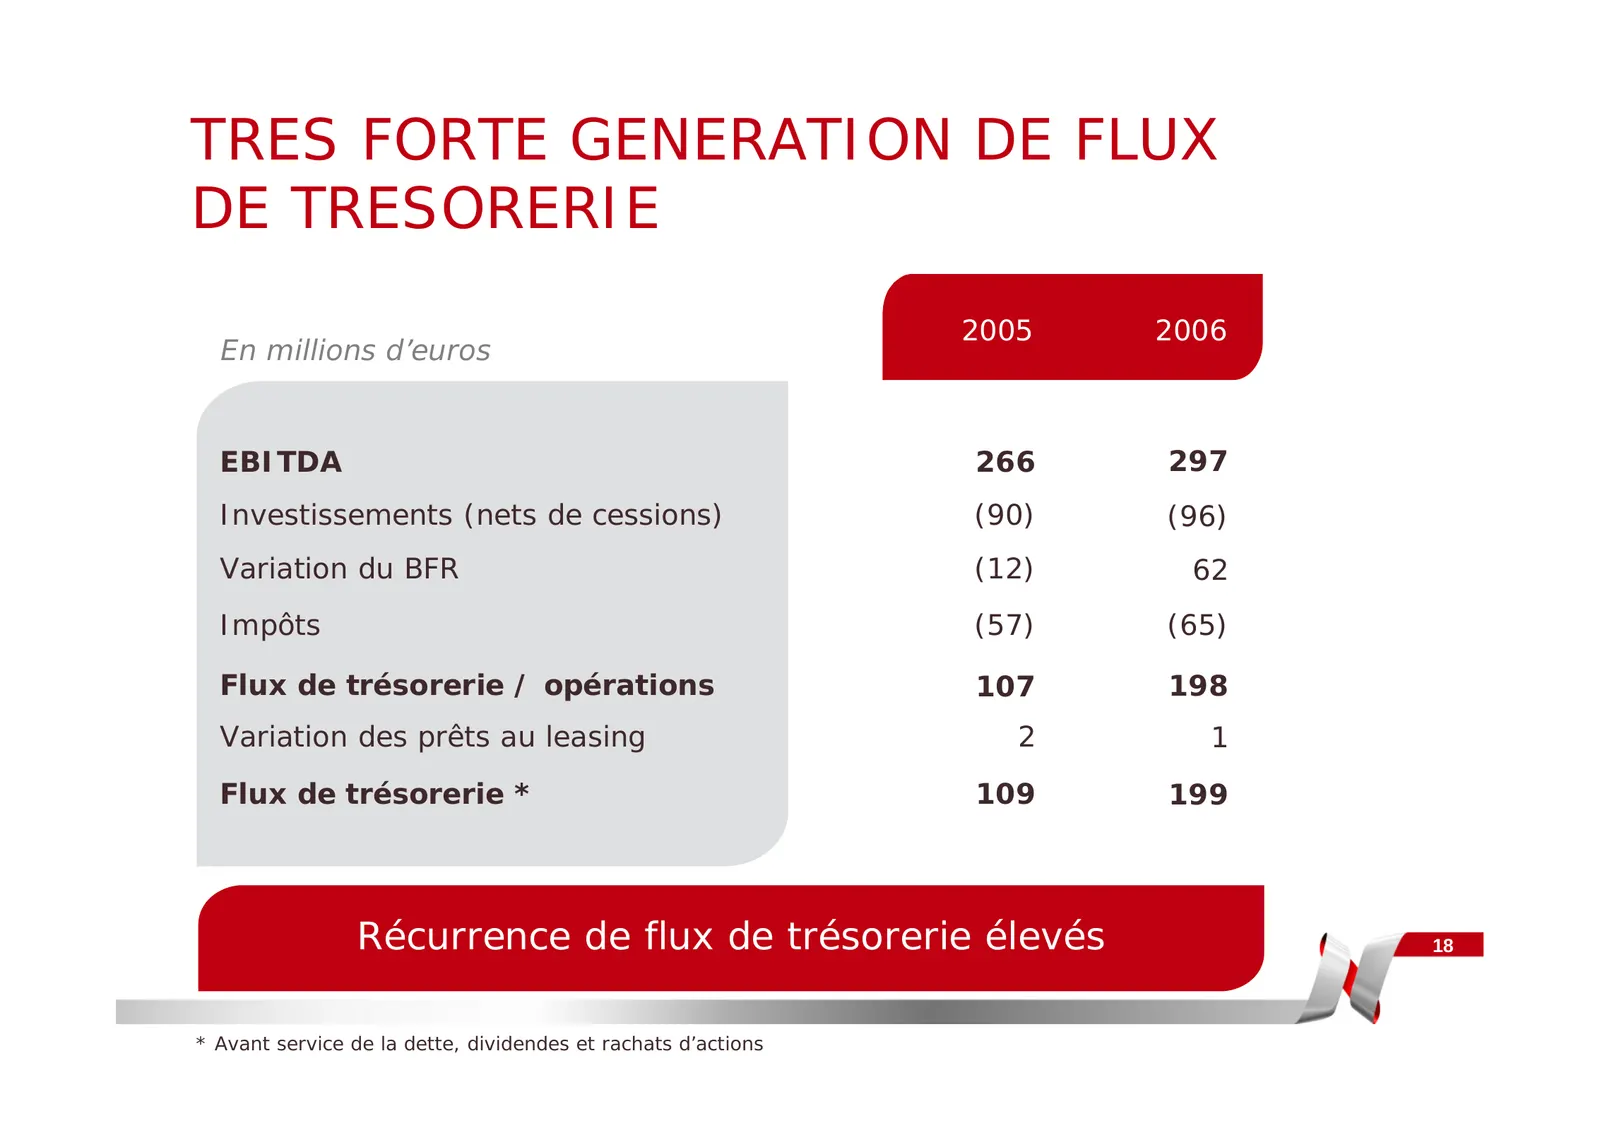
TRES FORTE GENERATION DE FLUX DE TRESORERIE 2005 2006 En millions d’euros EBITDA 266 297 Investissements (nets de cessions) (90) (96) Variation du BFR (12) 62 Impôts (57) (65) Flux de trésorerie / opérations 107 198 Variation des prêts au leasing 2 1 Flux de trésorerie * 109 199 Récurrence de flux d
Slide 19: Hausse programmée du ratio d'endettement
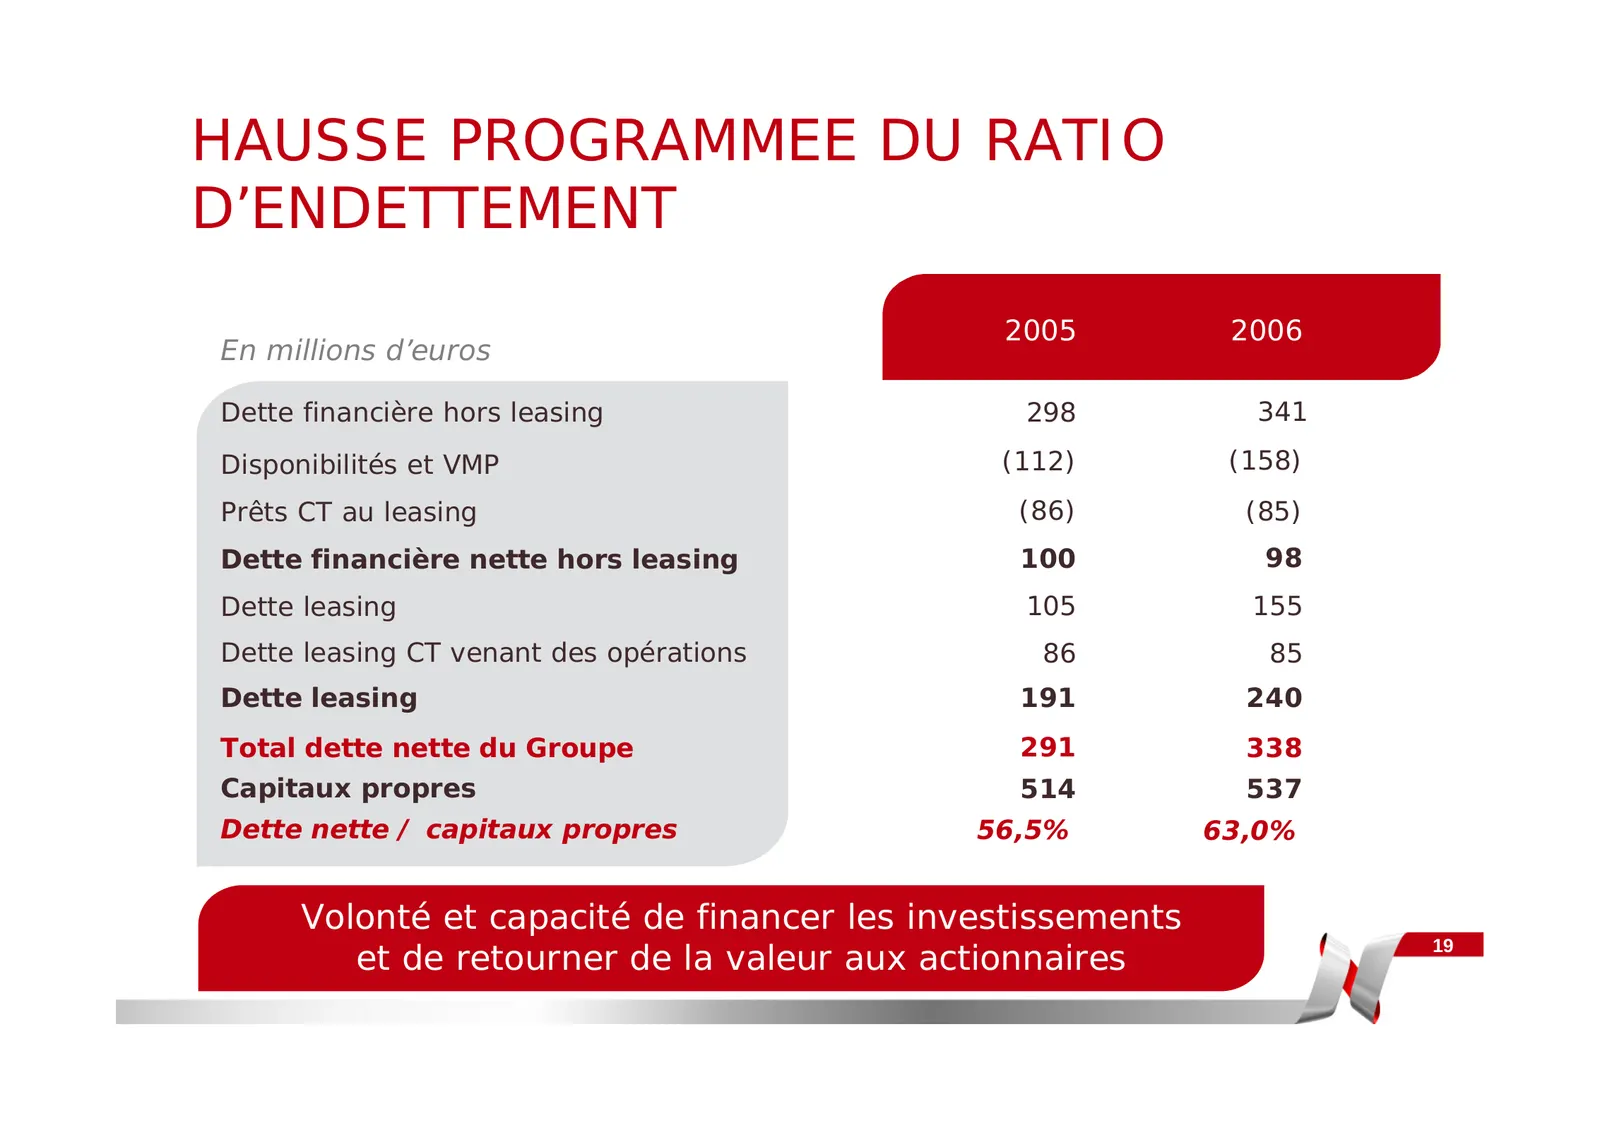
HAUSSE PROGRAMMEE DU RATIO D’ENDETTEMENT 2005 2006 En millions d’euros Dette financière hors leasing 298 341 Disponibilités et VMP (112) (158) Prêts CT au leasing (86) (85) Dette financière nette hors leasing 100 98 Dette leasing 105 155 Dette leasing CT venant des opérations 86 85 Dette leasing 191
Slide 20: 100% de la situation nette générée retournée aux actionnaires
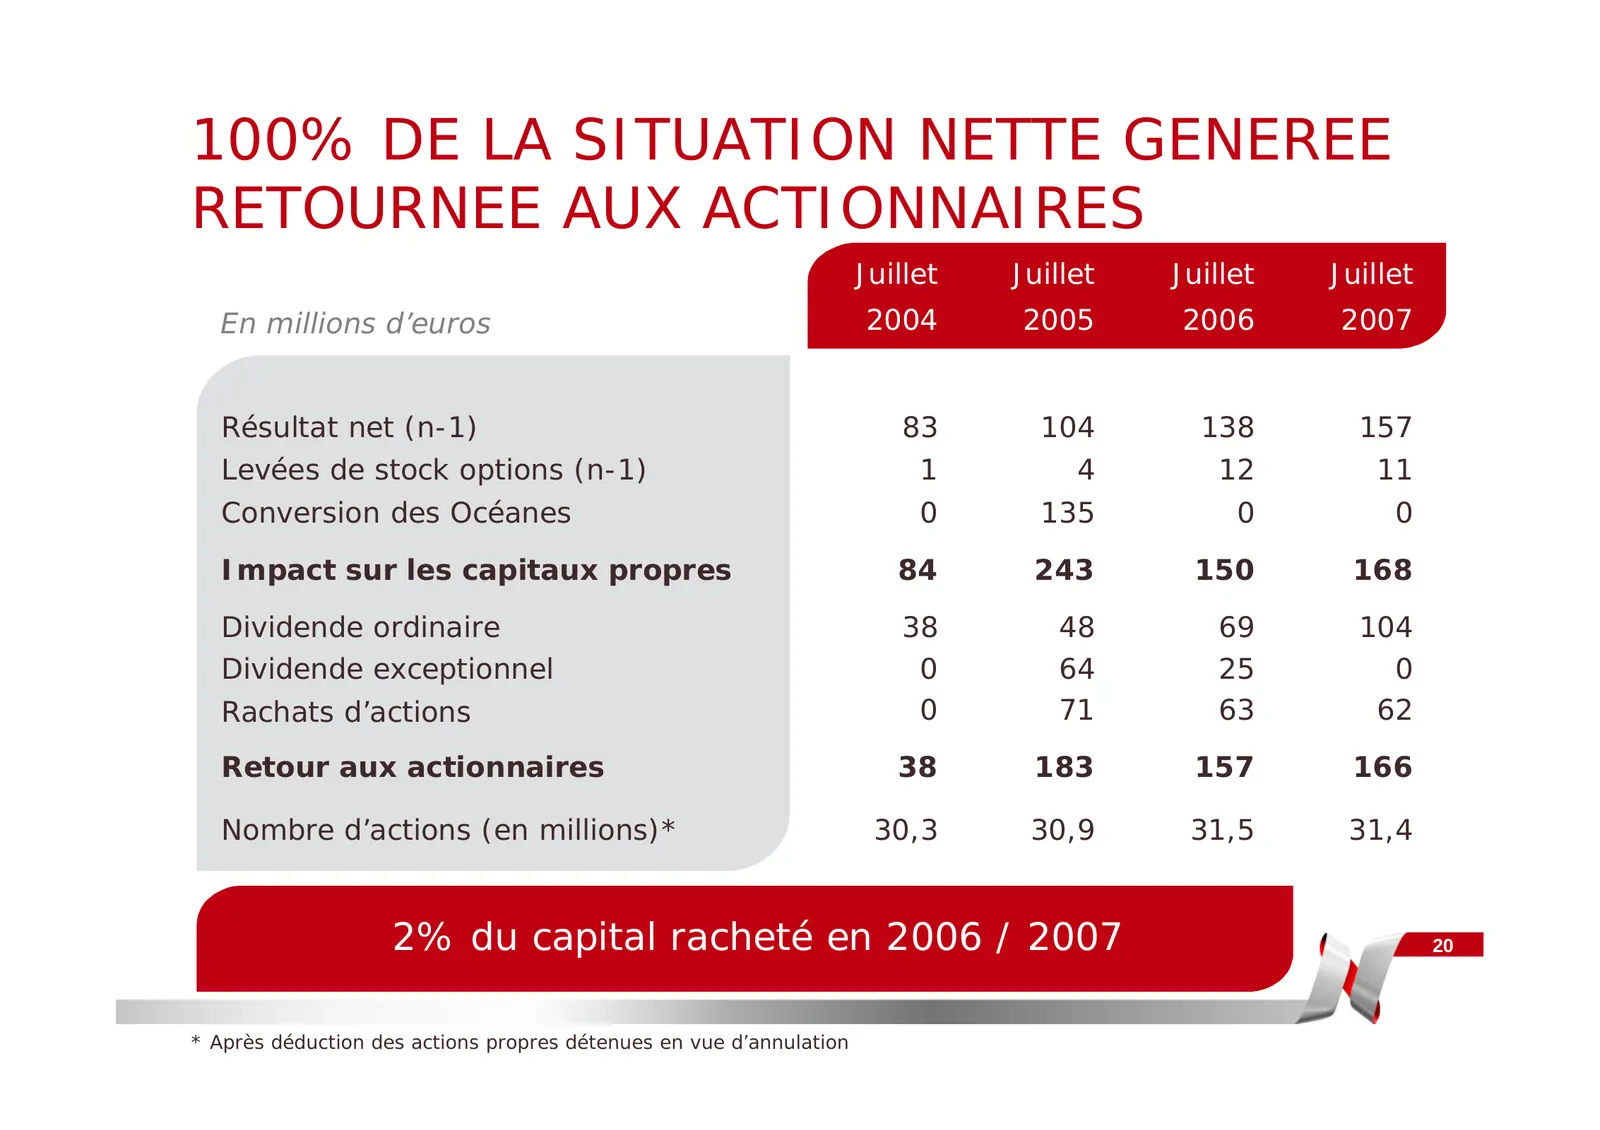
100% DE LA SITUATION NETTE GENEREE RETOURNEE AUX ACTIONNAIRES Juillet Juillet Juillet Juillet En millions d’euros 2004 2005 2006 2007 Résultat net (n-1) 83 104 138 157 Levées de stock options (n-1) 1 4 12 11 Conversion des Océanes 0 135 0 0 Impact sur les capitaux propres 84 243 150 168 Dividende or
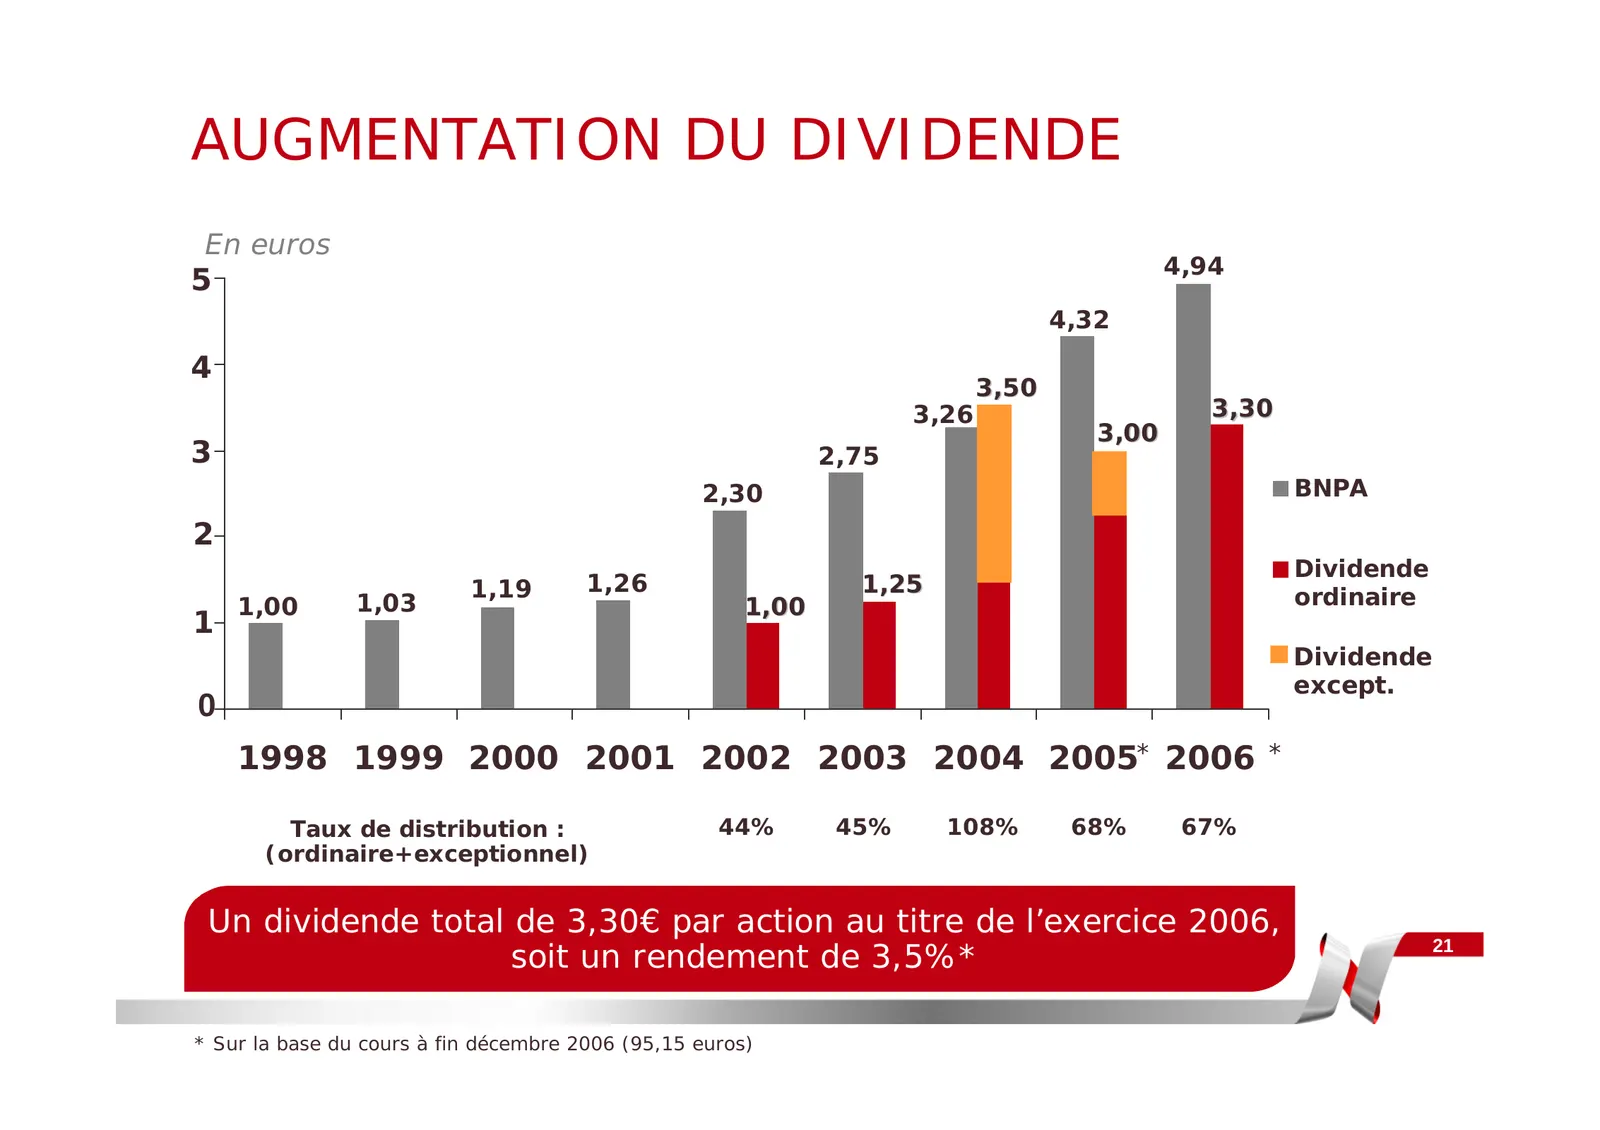
Slide 21: Augmentation du dividende
AUGMENTATION DU DIVIDENDE En euros 4,94 55 4,32 44 3,50 3,26 3,30 3,00 33 2,75 2,30 BNPA 22 Dividende 1,19 1,26 1,25 1,00 1,03 1,00 ordinaire 11 Dividende except. 00 1998 1999 2000 2001 2002 2003 2004 2005* 2006 * Taux de distribution : 44% 45% 108% 68% 67% (ordinaire+exceptionnel) Un dividende to
Slide 22: Les évolutions de marché
LES EVOLUTIONS DE MARCHE 22
Slide 23: Évolution du secteur postal
EVOLUTION DU SECTEUR POSTAL Volumes de courrier globalement stables ou en légère hausse Aux USA : volume du courrier en hausse annuelle moyenne de 1,1% sur les 5 dernières années (2002-2006) Déréglementation en Europe : Accélération de l’ouverture à la concurrence Situation encore contrastée s
Slide 24: Modernisation du métier des opérateurs postaux
MODERNISATION DU METIER DES OPERATEURS POSTAUX Automatisation des process de tri du courrier Gains forts de productivité Nouveaux services différenciés possibles (livraison en J+1, J+3…) Nouvelles pratiques marketing et commerciales Tarifs incitatifs et plus sophistiqués Nouveaux services Amél
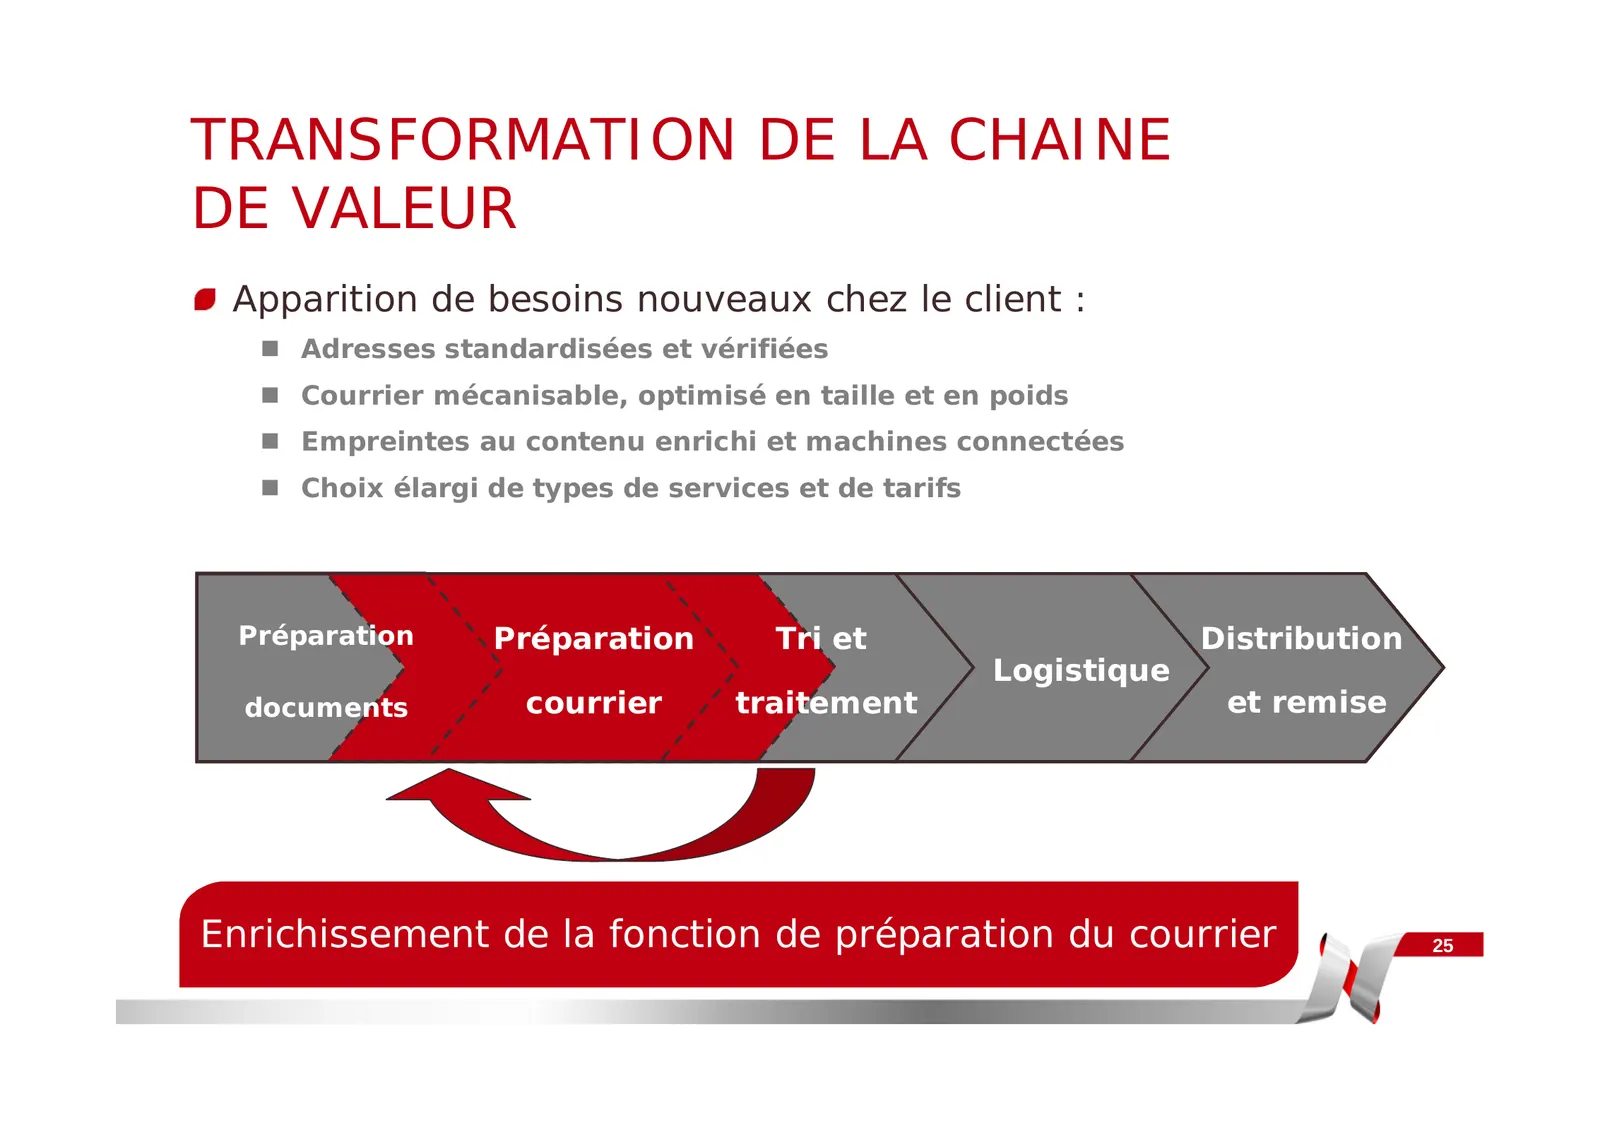
Slide 25: Transformation de la chaîne de valeur
TRANSFORMATION DE LA CHAINE DE VALEUR Apparition de besoins nouveaux chez le client : Adresses standardisées et vérifiées Courrier mécanisable, optimisé en taille et en poids Empreintes au contenu enrichi et machines connectées Choix élargi de types de services et de tarifs Préparation Prépa
Slide 26: De nouvelles opportunités dans le cœur de métier de Neopost
DE NOUVELLES OPPORTUNITES DANS LE CŒUR DE METIER DE NEOPOST Accélération du renouvellement des équipements effet comparable aux décertifications Acquisition par les clients de nouveaux outils ou accessoires Balances dynamiques permettant l’automatisation du calcul des tarifs (poids et dimension)
Slide 27: Un contexte durablement favorable
UN CONTEXTE DURABLEMENT FAVORABLE Au-delà des décertifications, du développement des fournitures et des services en ligne … ces nouvelles évolutions technologiques et réglementaires vont continuer à soutenir le marché Exemple des évolutions en cours : 2006 : Royaume–Uni => Pricing In Proportion 20
Slide 28: Le modèle Neopost
neopost | LE MODELE NEOPOST
Slide 29: Les atouts de Neopost
LES ATOUTS DE NEOPOST Partenaire des postes : relation de long terme et anticipation Structure décentralisée : proximité et réactivité Innovation technologique : effort continu de R&D Challenger sur un marché en mutation : dynamisme commercial Modèle de développement 29
Slide 30: Le modèle Neopost
LE MODELE NEOPOST Augmenter les revenus par client en : Tirant profit des évolutions technologiques et réglementaires S’orientant vers le haut de gamme Développant les services Optimisant la distribution Continuité d’un modèle qui a fait ses preuves 30
Slide 31: Tirer profit des évolutions technologiques et réglementaires
TIRER PROFIT DES EVOLUTIONS TECHNOLOGIQUES ET REGLEMENTAIRES Renouveler de façon accélérée les bases installées Augmenter le taux d’attachement des plieuses/inséreures, des périphériques et accessoires Proposer de nouvelles fonctionnalités Services en ligne aux USA et au Royaume-Uni… Logiciels d
Slide 32: S'orienter vers le haut de gamme
S’ORIENTER VERS LE HAUT DE GAMME Machines à affranchir : une opportunité plus importante pour Neopost Présence historiquement faible dans ce segment En 2006 : augmentation de 30% du nombre de machines à affranchir haut de gamme produites par rapport à 2005 Plieuses/inséreuses : un fort levier de
Slide 33: Développer les services financiers
DEVELOPPER LES SERVICES FINANCIERS Faciliter l’expérience client Leasing : un programme en plein développement pour Neopost En Europe En Amérique du Nord Financement de l’affranchissement (postage financing) : une nouvelle initiative pour Neopost Lancement en juin 2006 aux USA avec un très bon a
Slide 34: Optimisation de la distribution
OPTIMISATION DE LA DISTRIBUTION Consolidation de la distribution et optimisation de la couverture de marché : Depuis le 1er février 2006 en Europe : Acquisition de 2 distributeurs locaux en Italie Acquisition d’un distributeur d’imprimantes d’adresses aux Pays-Bas Depuis le 1er février 2006 aux
Slide 35: Profitabilité
PROFITABILITE Développement d’activités à plus forte marge Haut de gamme Fournitures Leasing Postage financing Services en ligne Optimisation de la distribution Programmes spécifiques d’amélioration de la productivité Fusion des activités de services en France mi 2006 Regroupement des
Slide 36: Les perspectives
LES PERSPECTIVES 36
Slide 37: Les perspectives
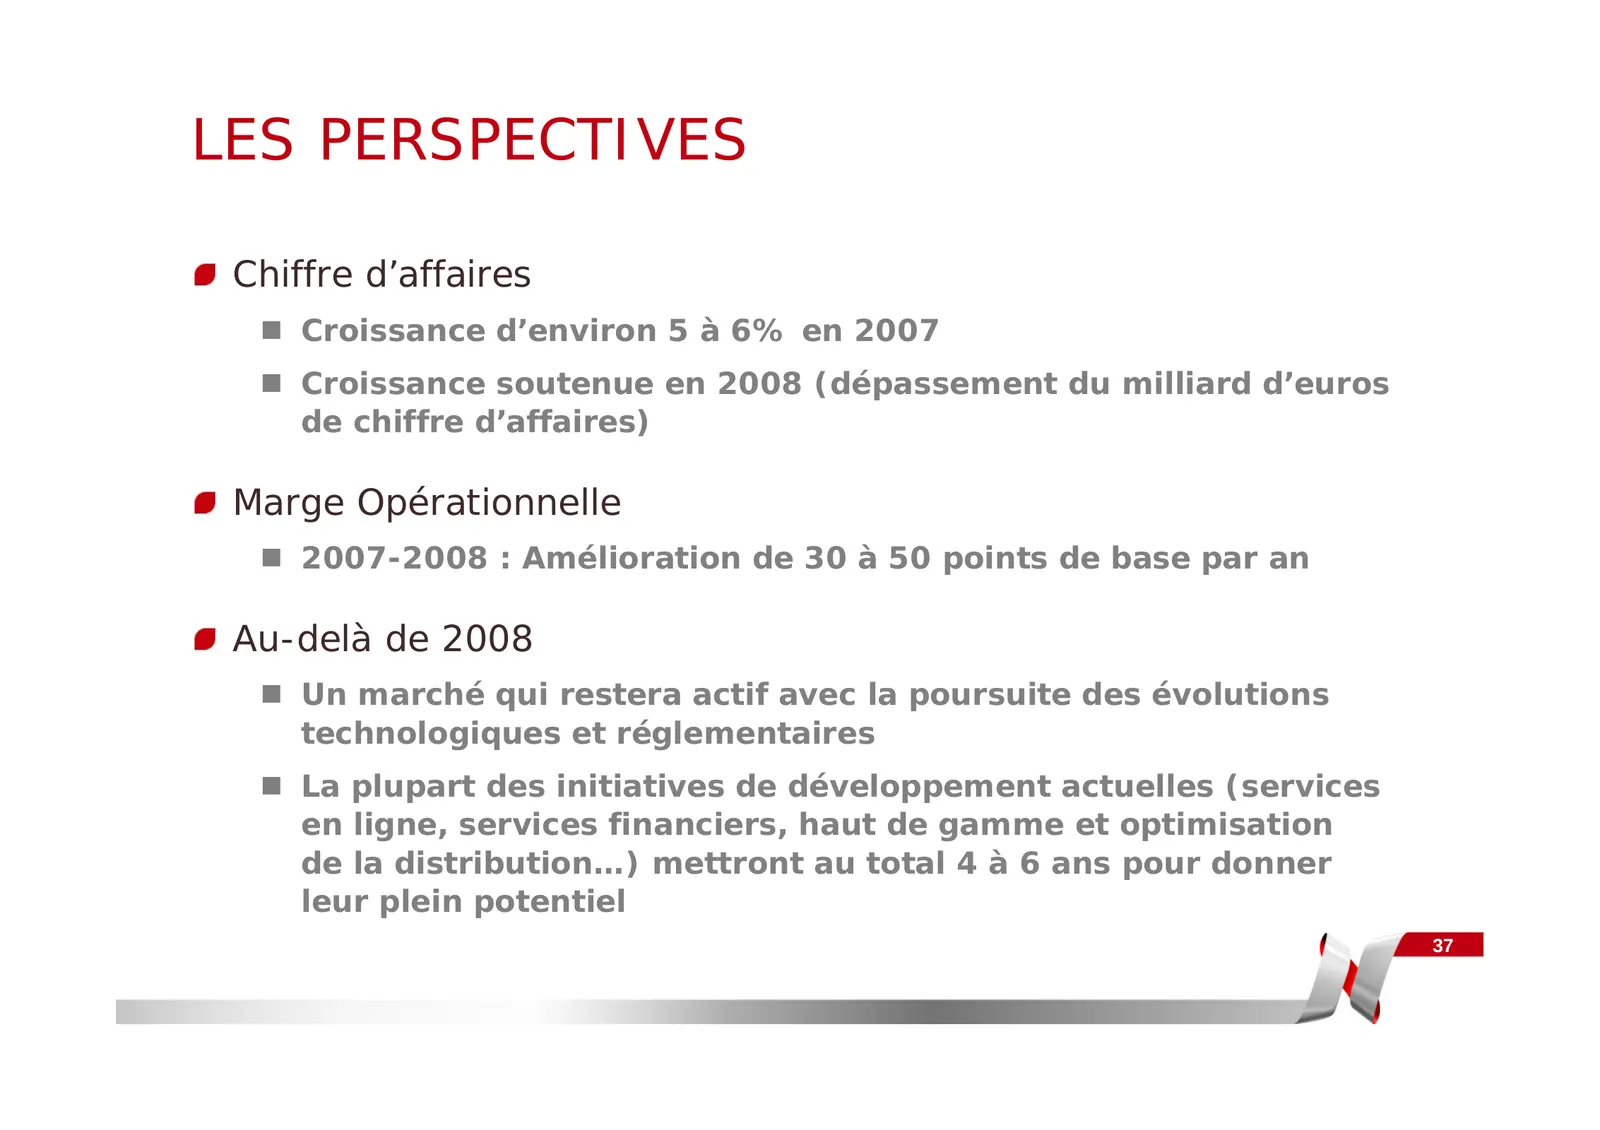
LES PERSPECTIVES Chiffre d’affaires Croissance d’environ 5 à 6% en 2007 Croissance soutenue en 2008 (dépassement du milliard d’euros de chiffre d’affaires) Marge Opérationnelle 2007-2008 : Amélioration de 30 à 50 points de base par an Au-delà de 2008 Un marché qui restera actif avec la pours
Slide 38: Annexes
neopost“ — ANNEXES
Slide 39: Bilan consolidé (1/2)
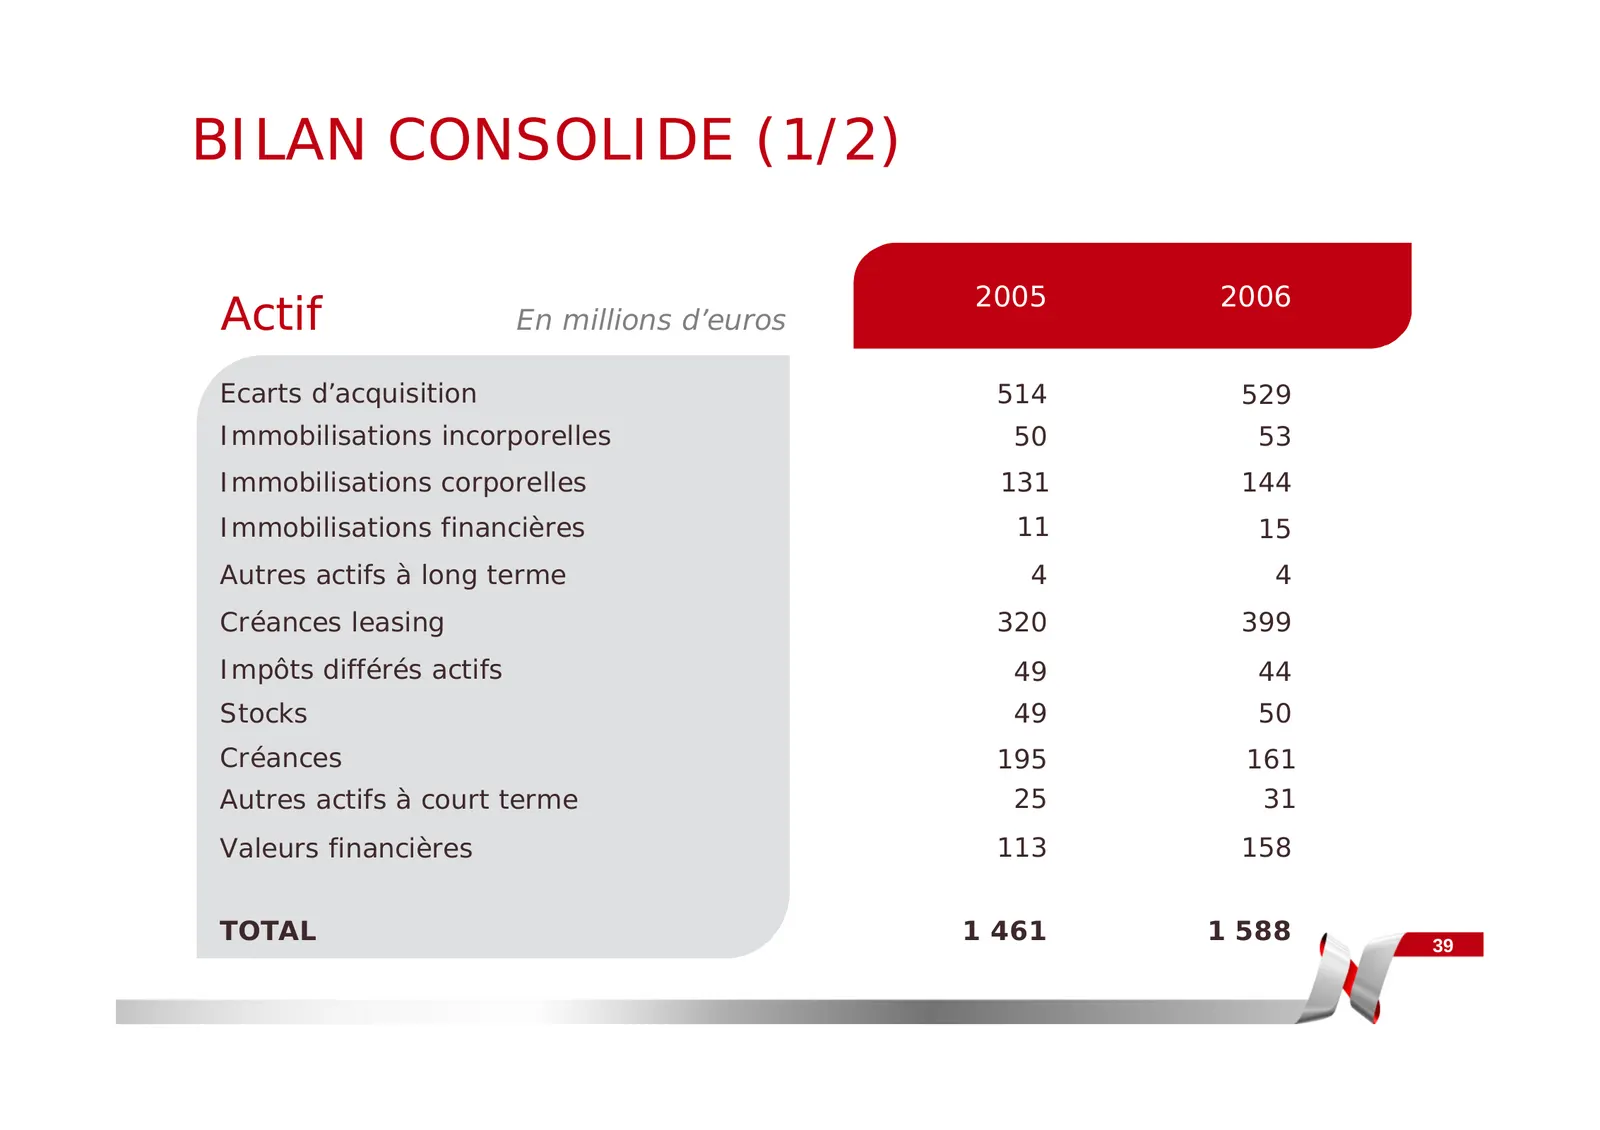
BILAN CONSOLIDE (1/2) 2005 2006 Actif En millions d’euros Ecarts d’acquisition 514 529 Immobilisations incorporelles 50 53 Immobilisations corporelles 131 144 Immobilisations financières 11 15 Autres actifs à long terme 4 4 Créances leasing 320 399 Impôts différés actifs 49 44 Stocks 49 50 Créances
Slide 40: Bilan consolidé (2/2)
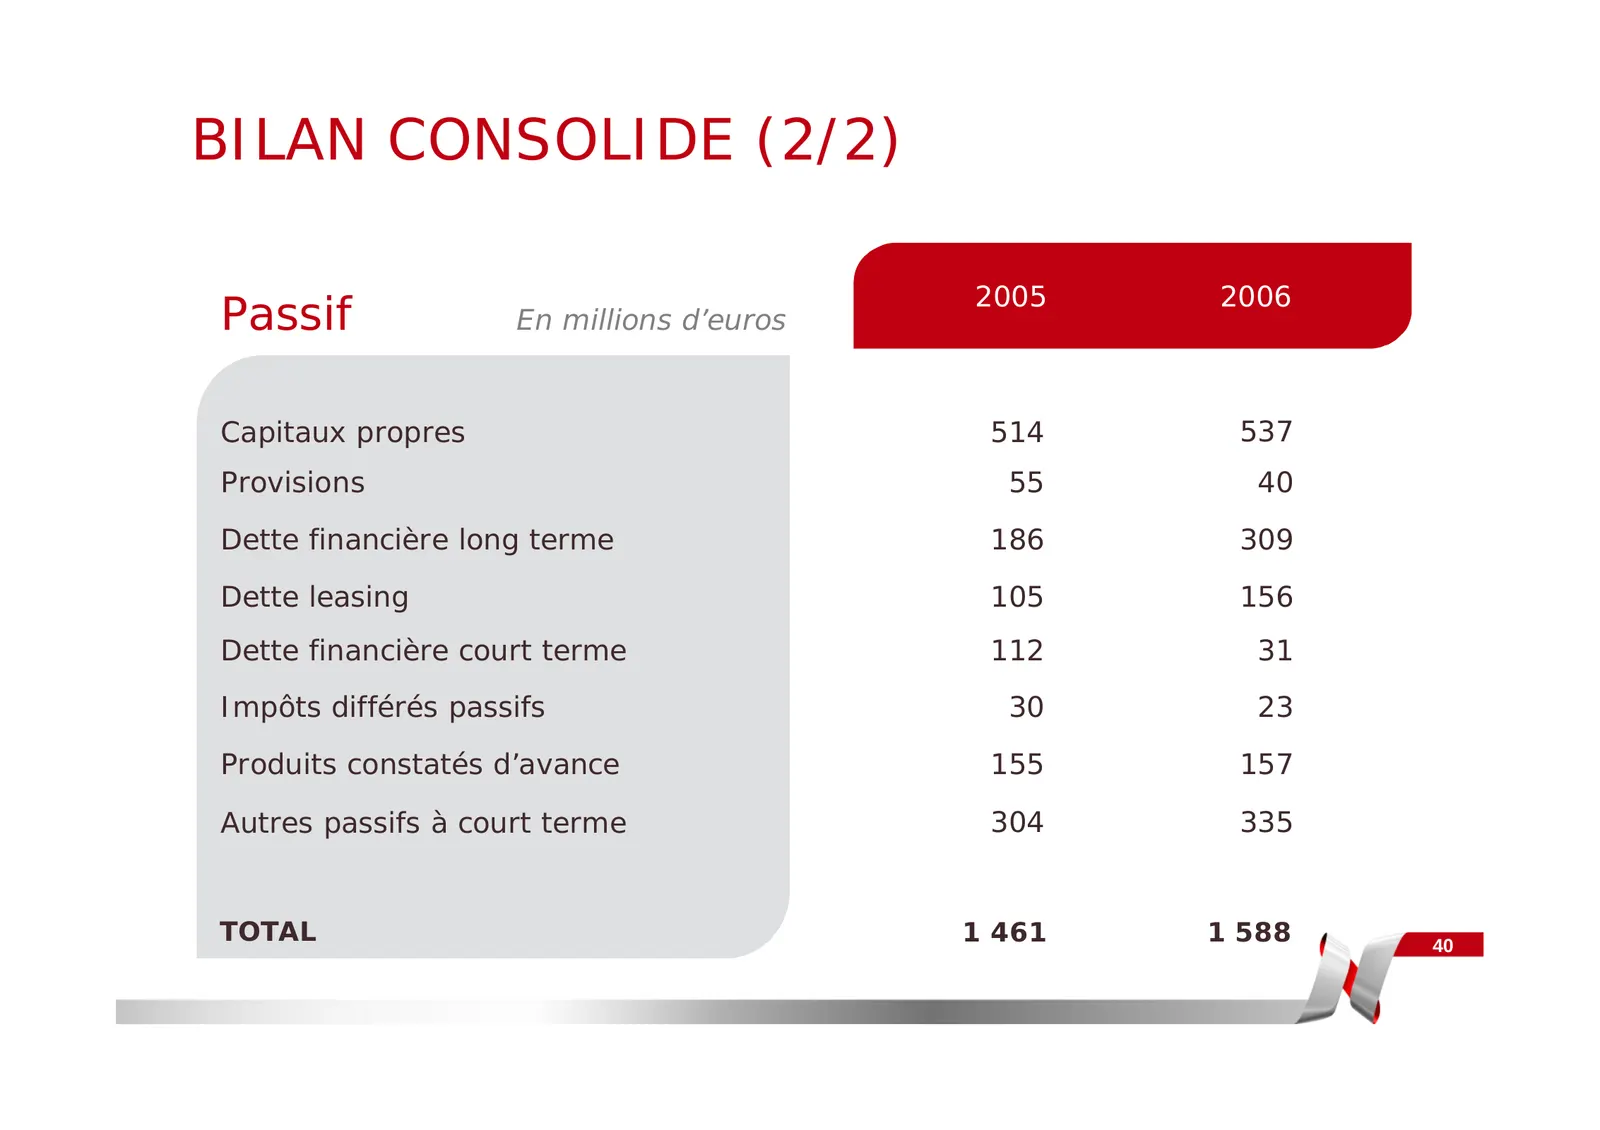
BILAN CONSOLIDE (2/2) 2005 2006 Passif En millions d’euros Capitaux propres 514 537 Provisions 55 40 Dette financière long terme 186 309 Dette leasing 105 156 Dette financière court terme 112 31 Impôts différés passifs 30 23 Produits constatés d’avance 155 157 Autres passifs à court terme 304 335 TO
Source: Internet Archive copy of resources.quadient.com
More decks from Quadient SA
 H1 2026 Earnings Presentation43 slides · Sep 23, 2026
 Shareholder Meeting (June 2026)41 slides · Jun 18, 2026
 FY2025 Earnings Presentation52 slides · Mar 25, 2026
 Q3 2025 Earnings Presentation31 slides · Dec 2, 2025
 H1 2025 Earnings Presentation40 slides · Sep 24, 2025
 Shareholder Meeting (June 2025)35 slides · Jun 13, 2025