Air Transport Services Group Inc
Air Transport Services — Investor Presentation (February 2011)
18 slides from Air Transport Services's investor presentation, Feb 15, 2011
Slide 1: Investor Meetings
Exhibit 99.1 Investor Meetings February 2011 Joe Hete, President & CEO Quint Turner, CFO
Slide 2: Safe Harbor, Non-GAAP Reconciliations
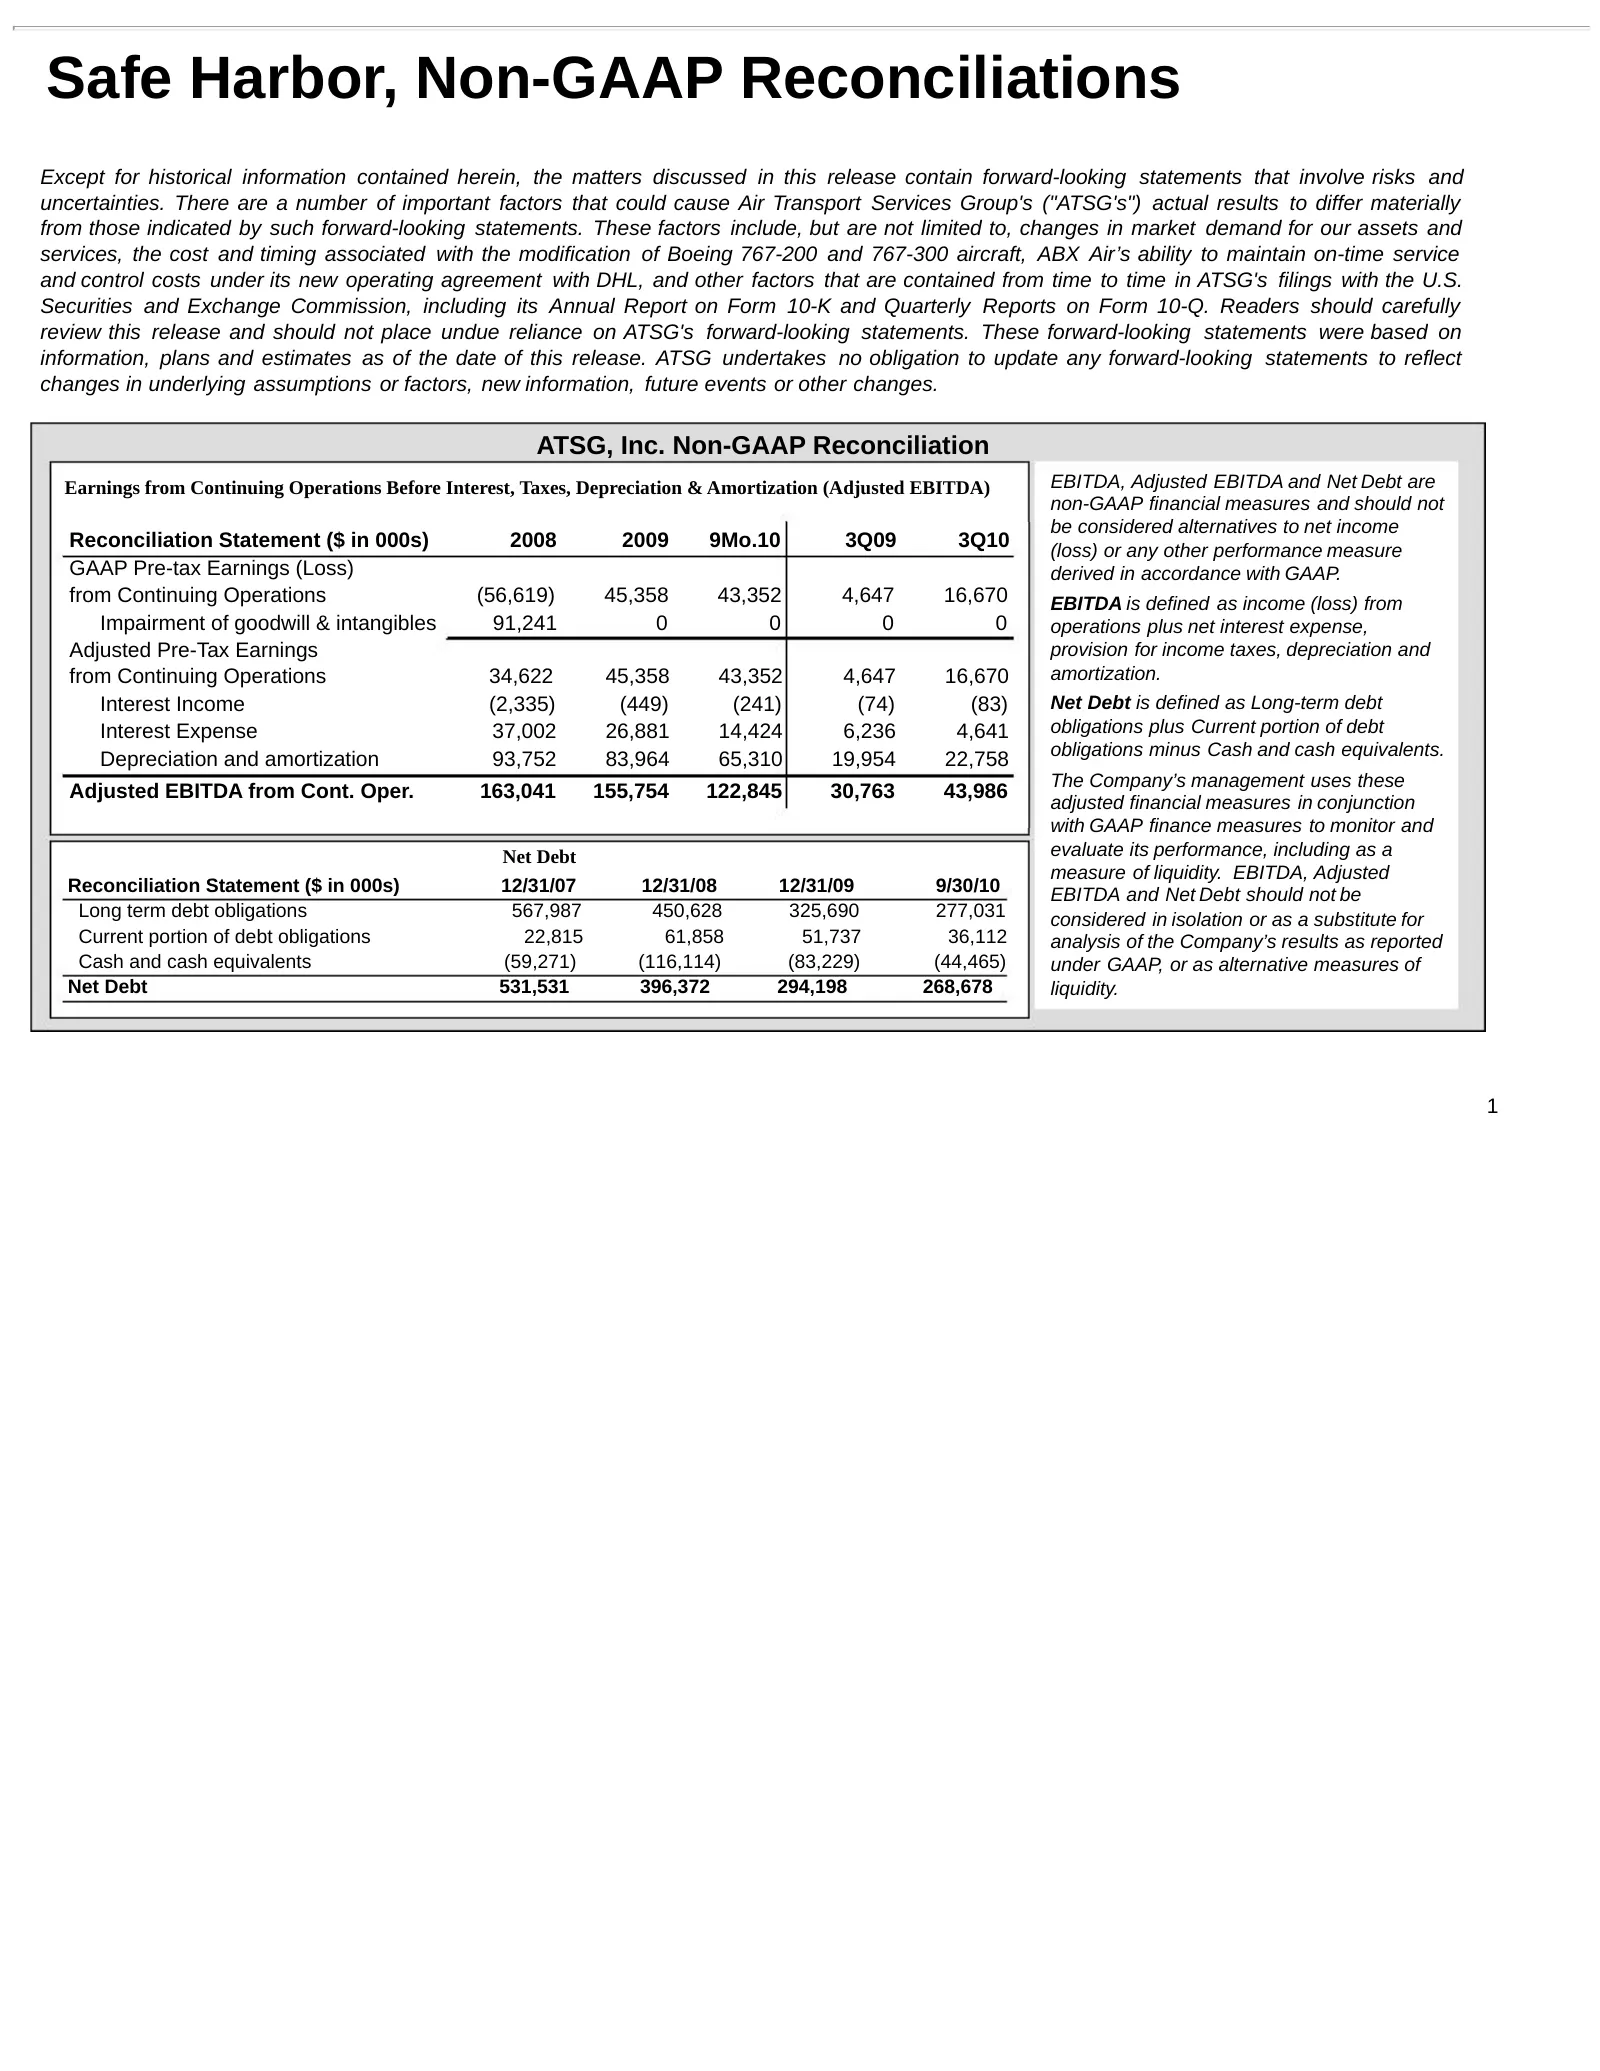
Safe Harbor, Non-GAAP Reconciliations Except for historical information contained herein, the matters discussed in this release contain forward-looking statements that involve risks and uncertainties. There are a number of important factors that could cause Air Transport Services Group's ("ATSG's")
Slide 3: The ATSG Story
The ATSG Story Premier Provider of Freighter Leasing & Support Services Differentiated Model Features ACMI & Dry Leasing, Support Services Favorable Air Cargo Industry Dynamics Leading Position in Converted Medium Widebody Freighter Market Global Reach Via Long-Term Relationships With Large Global C
Slide 4: Unique Blend of Complementary Businesses
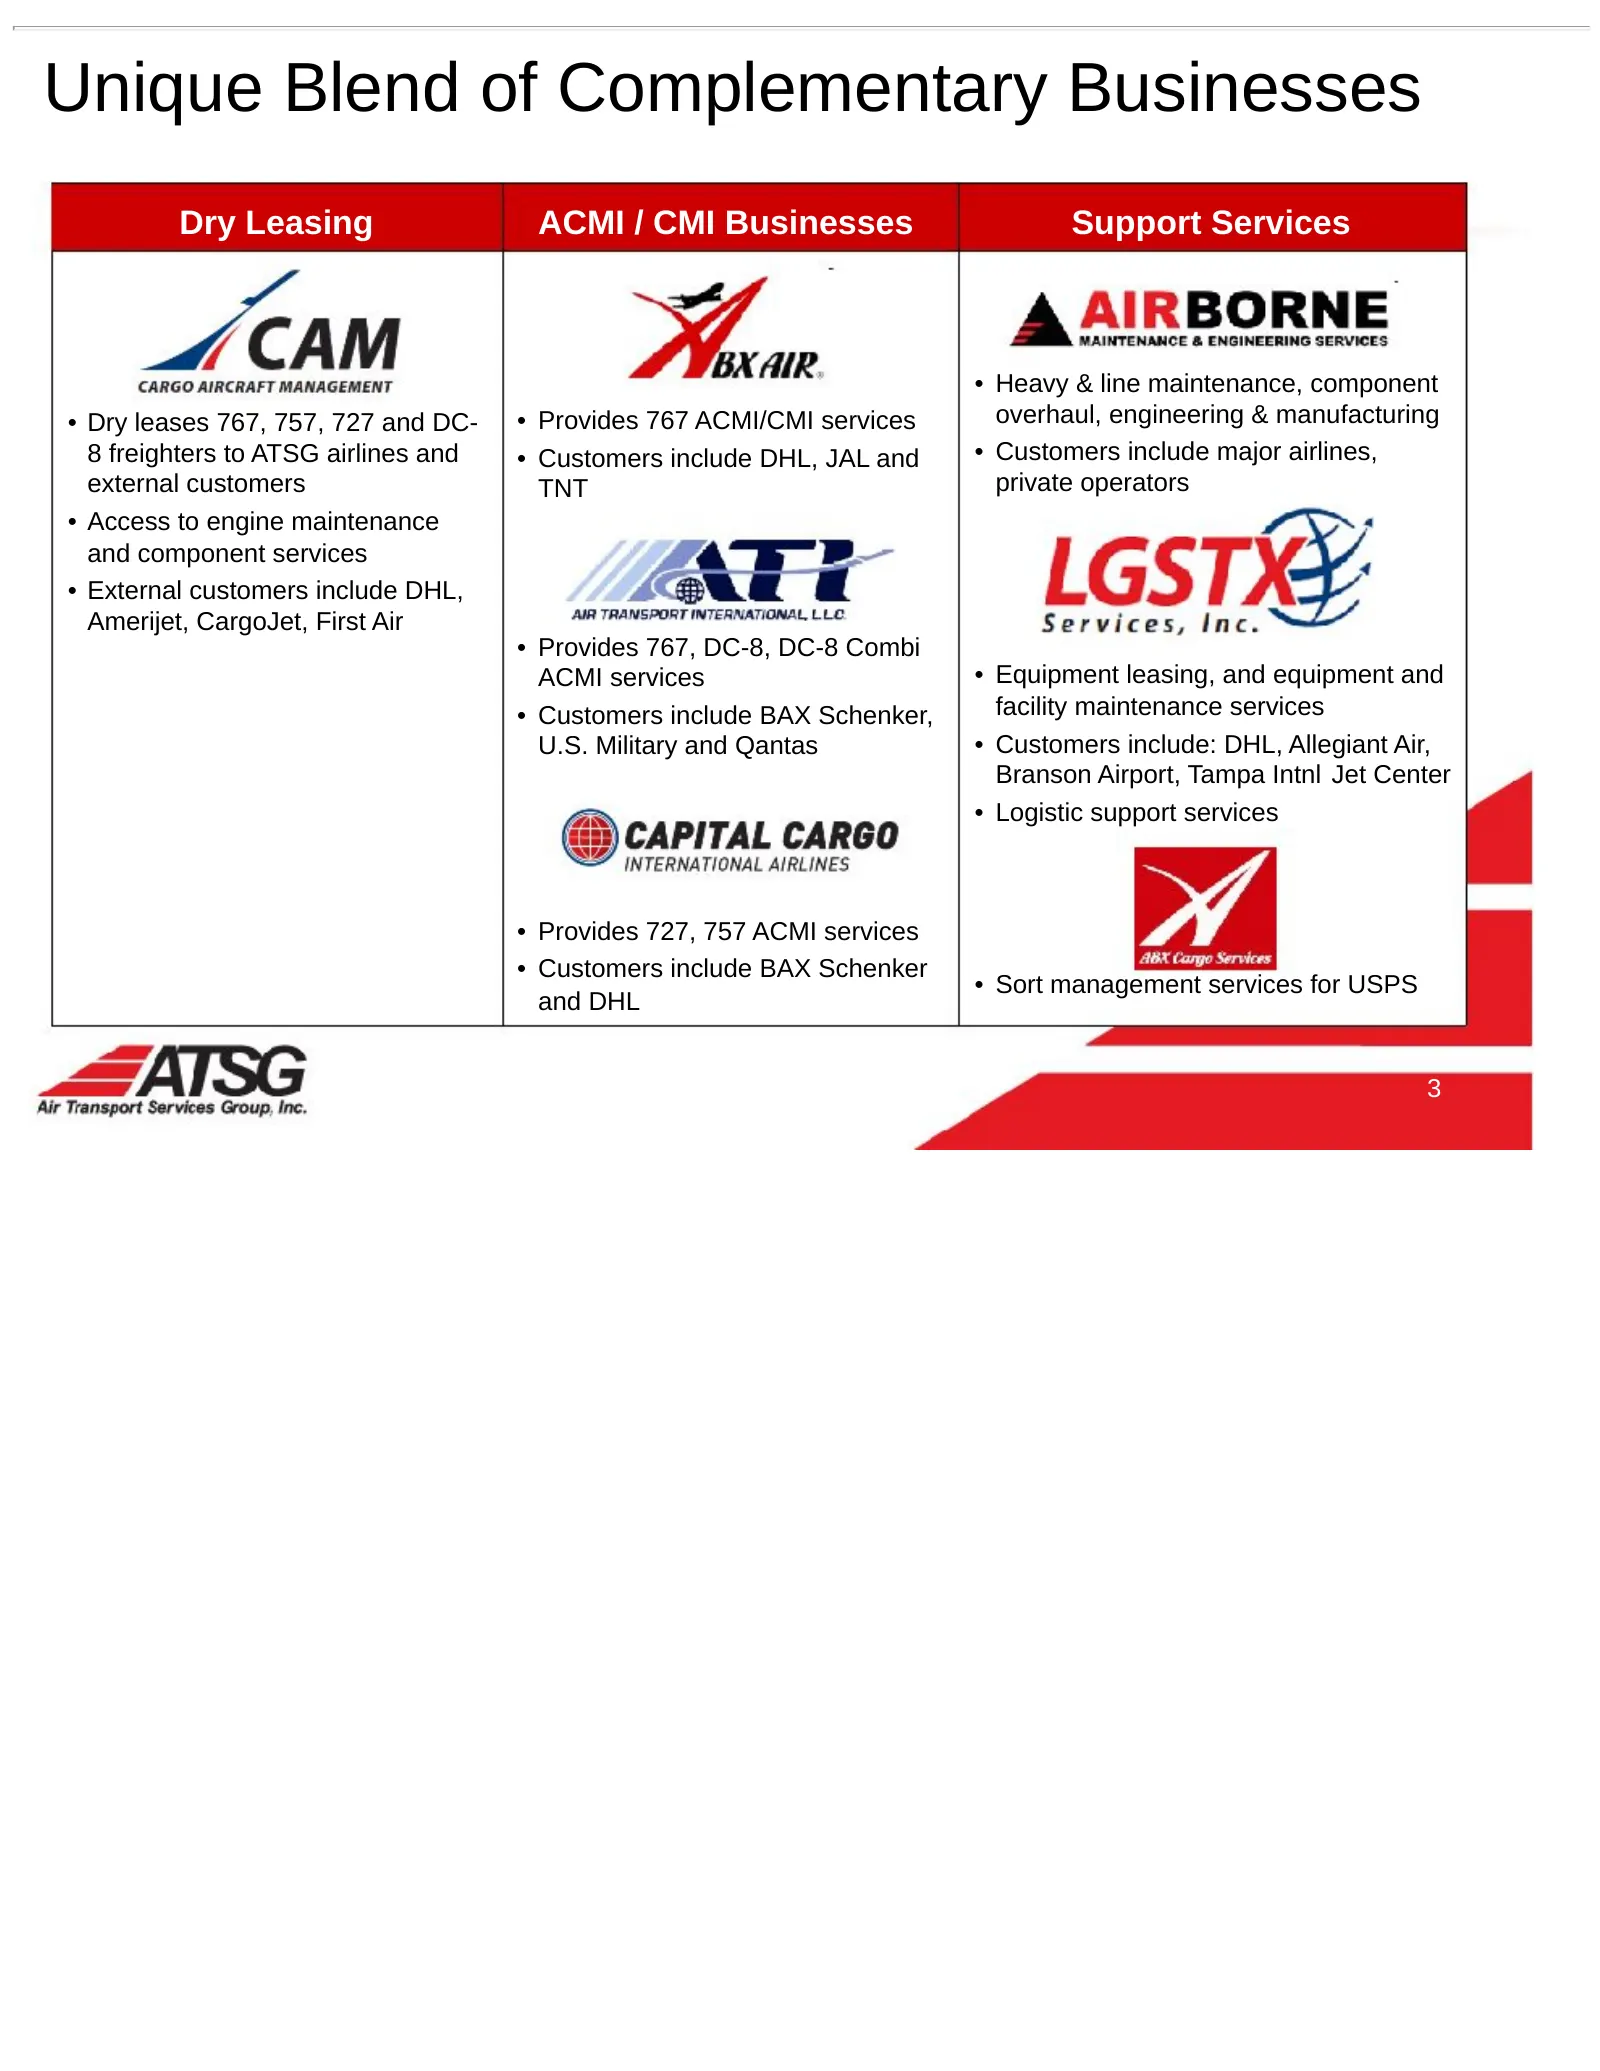
Unique Blend of Complementary Businesses Dry Leasing ACMI / CMI Businesses Support Services • Heavy & line maintenance, component • Dry leases 767, 757, 727 and DC- • Provides 767 ACMI/CMI services overhaul, engineering & manufacturing 8 freighters to ATSG airlines and • Customers include DHL, JAL a
Slide 5: ATSG Business Model
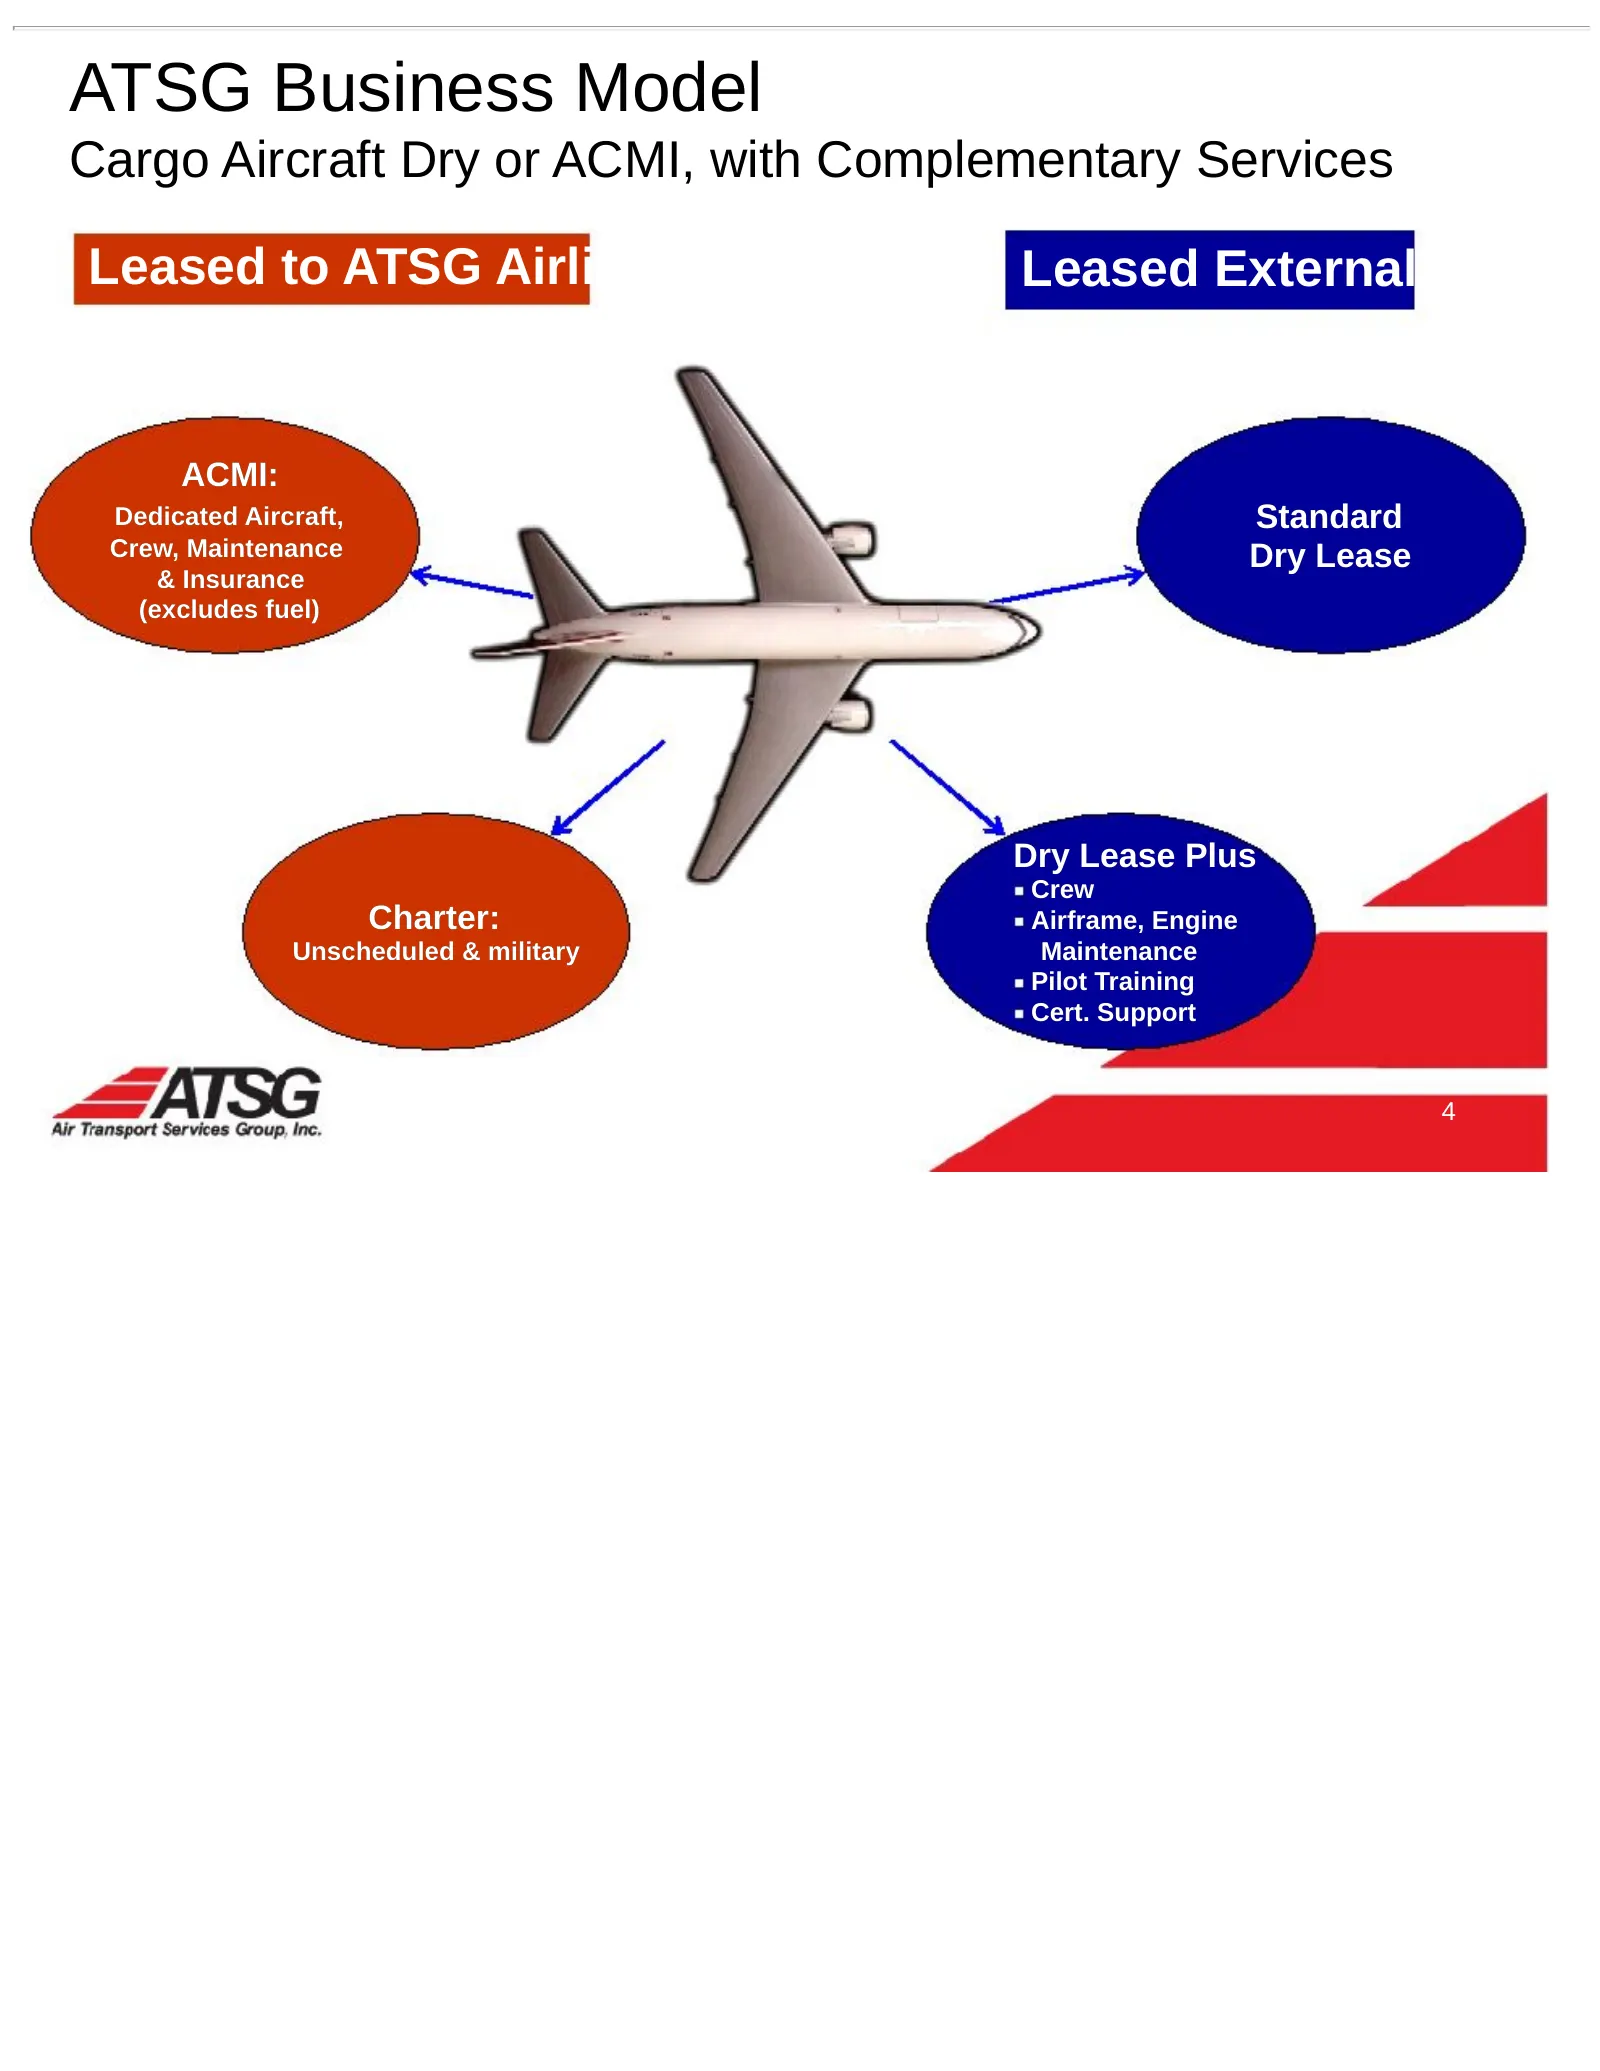
ATSG Business Model Cargo Aircraft Dry or ACMI, with Complementary Services Leased to ATSG Airline Leased Externally ACMI: Dedicated Aircraft, Standard Crew, Maintenance Dry Lease & Insurance (excludes fuel) Dry Lease Plus Crew Charter: Airframe, Engine Unscheduled & military Maintenance Pilot Train
Slide 6: March 2010 DHL Agreements Transform ATSG
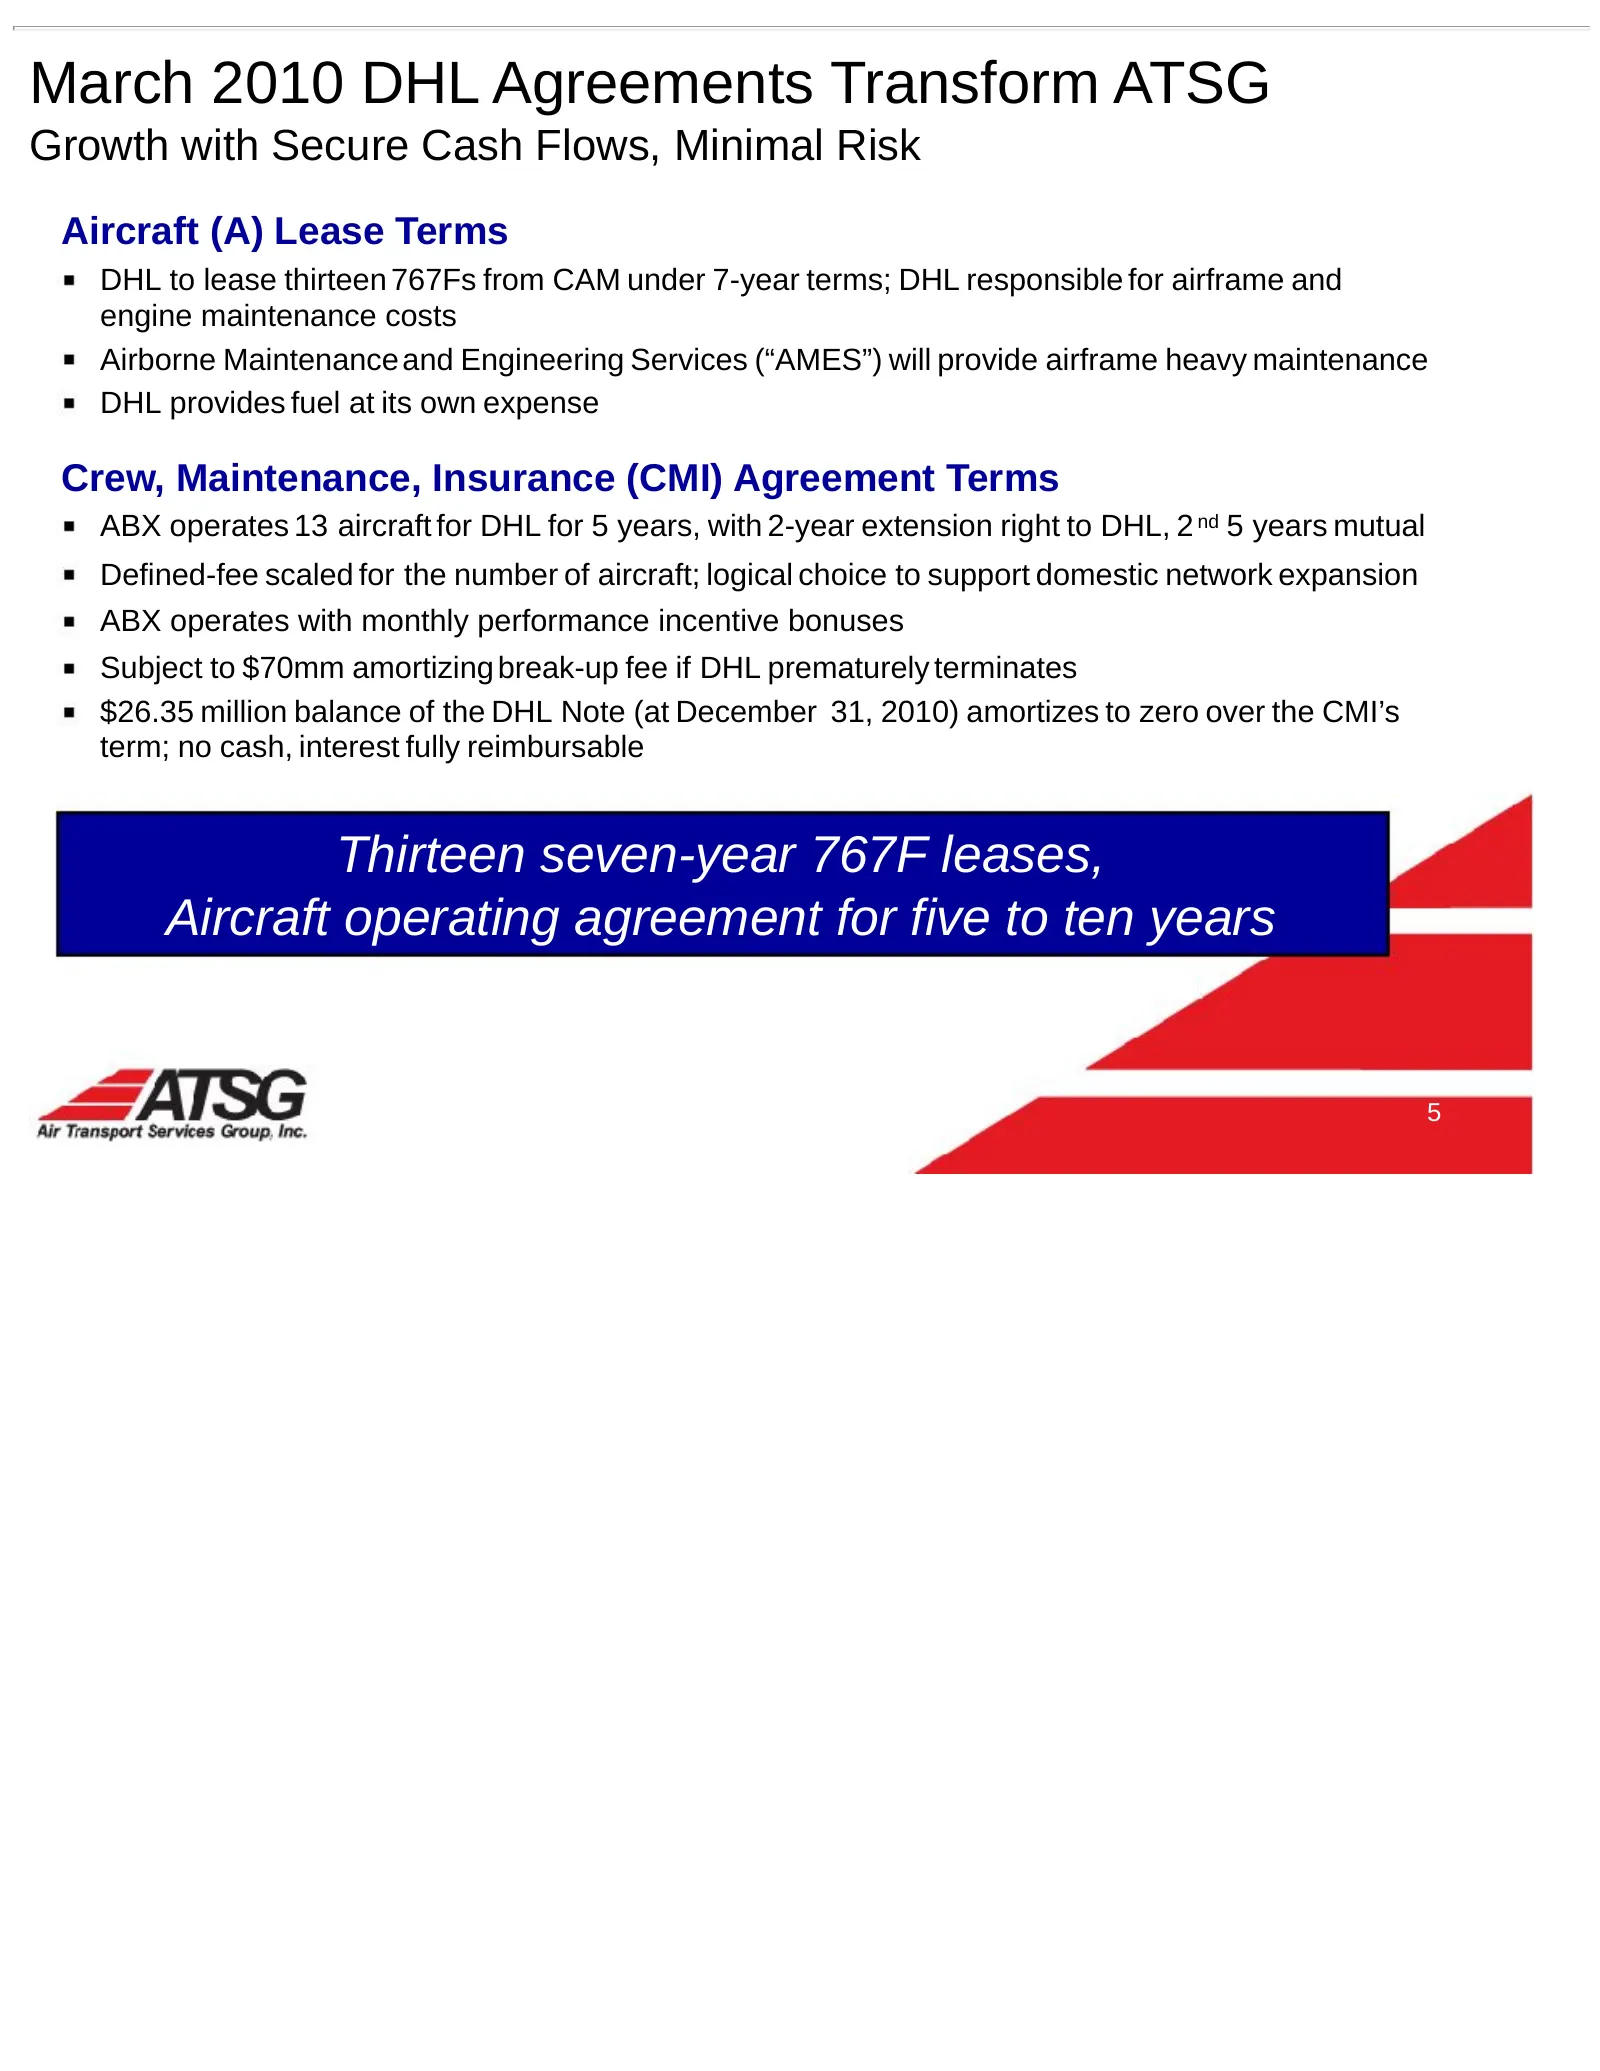
March 2010 DHL Agreements Transform ATSG Growth with Secure Cash Flows, Minimal Risk Aircraft (A) Lease Terms DHL to lease thirteen 767Fs from CAM under 7-year terms; DHL responsible for airframe and engine maintenance costs Airborne Maintenance and Engineering Services (“AMES”) will provide airfram
Slide 7: ATSG Global Opportunities
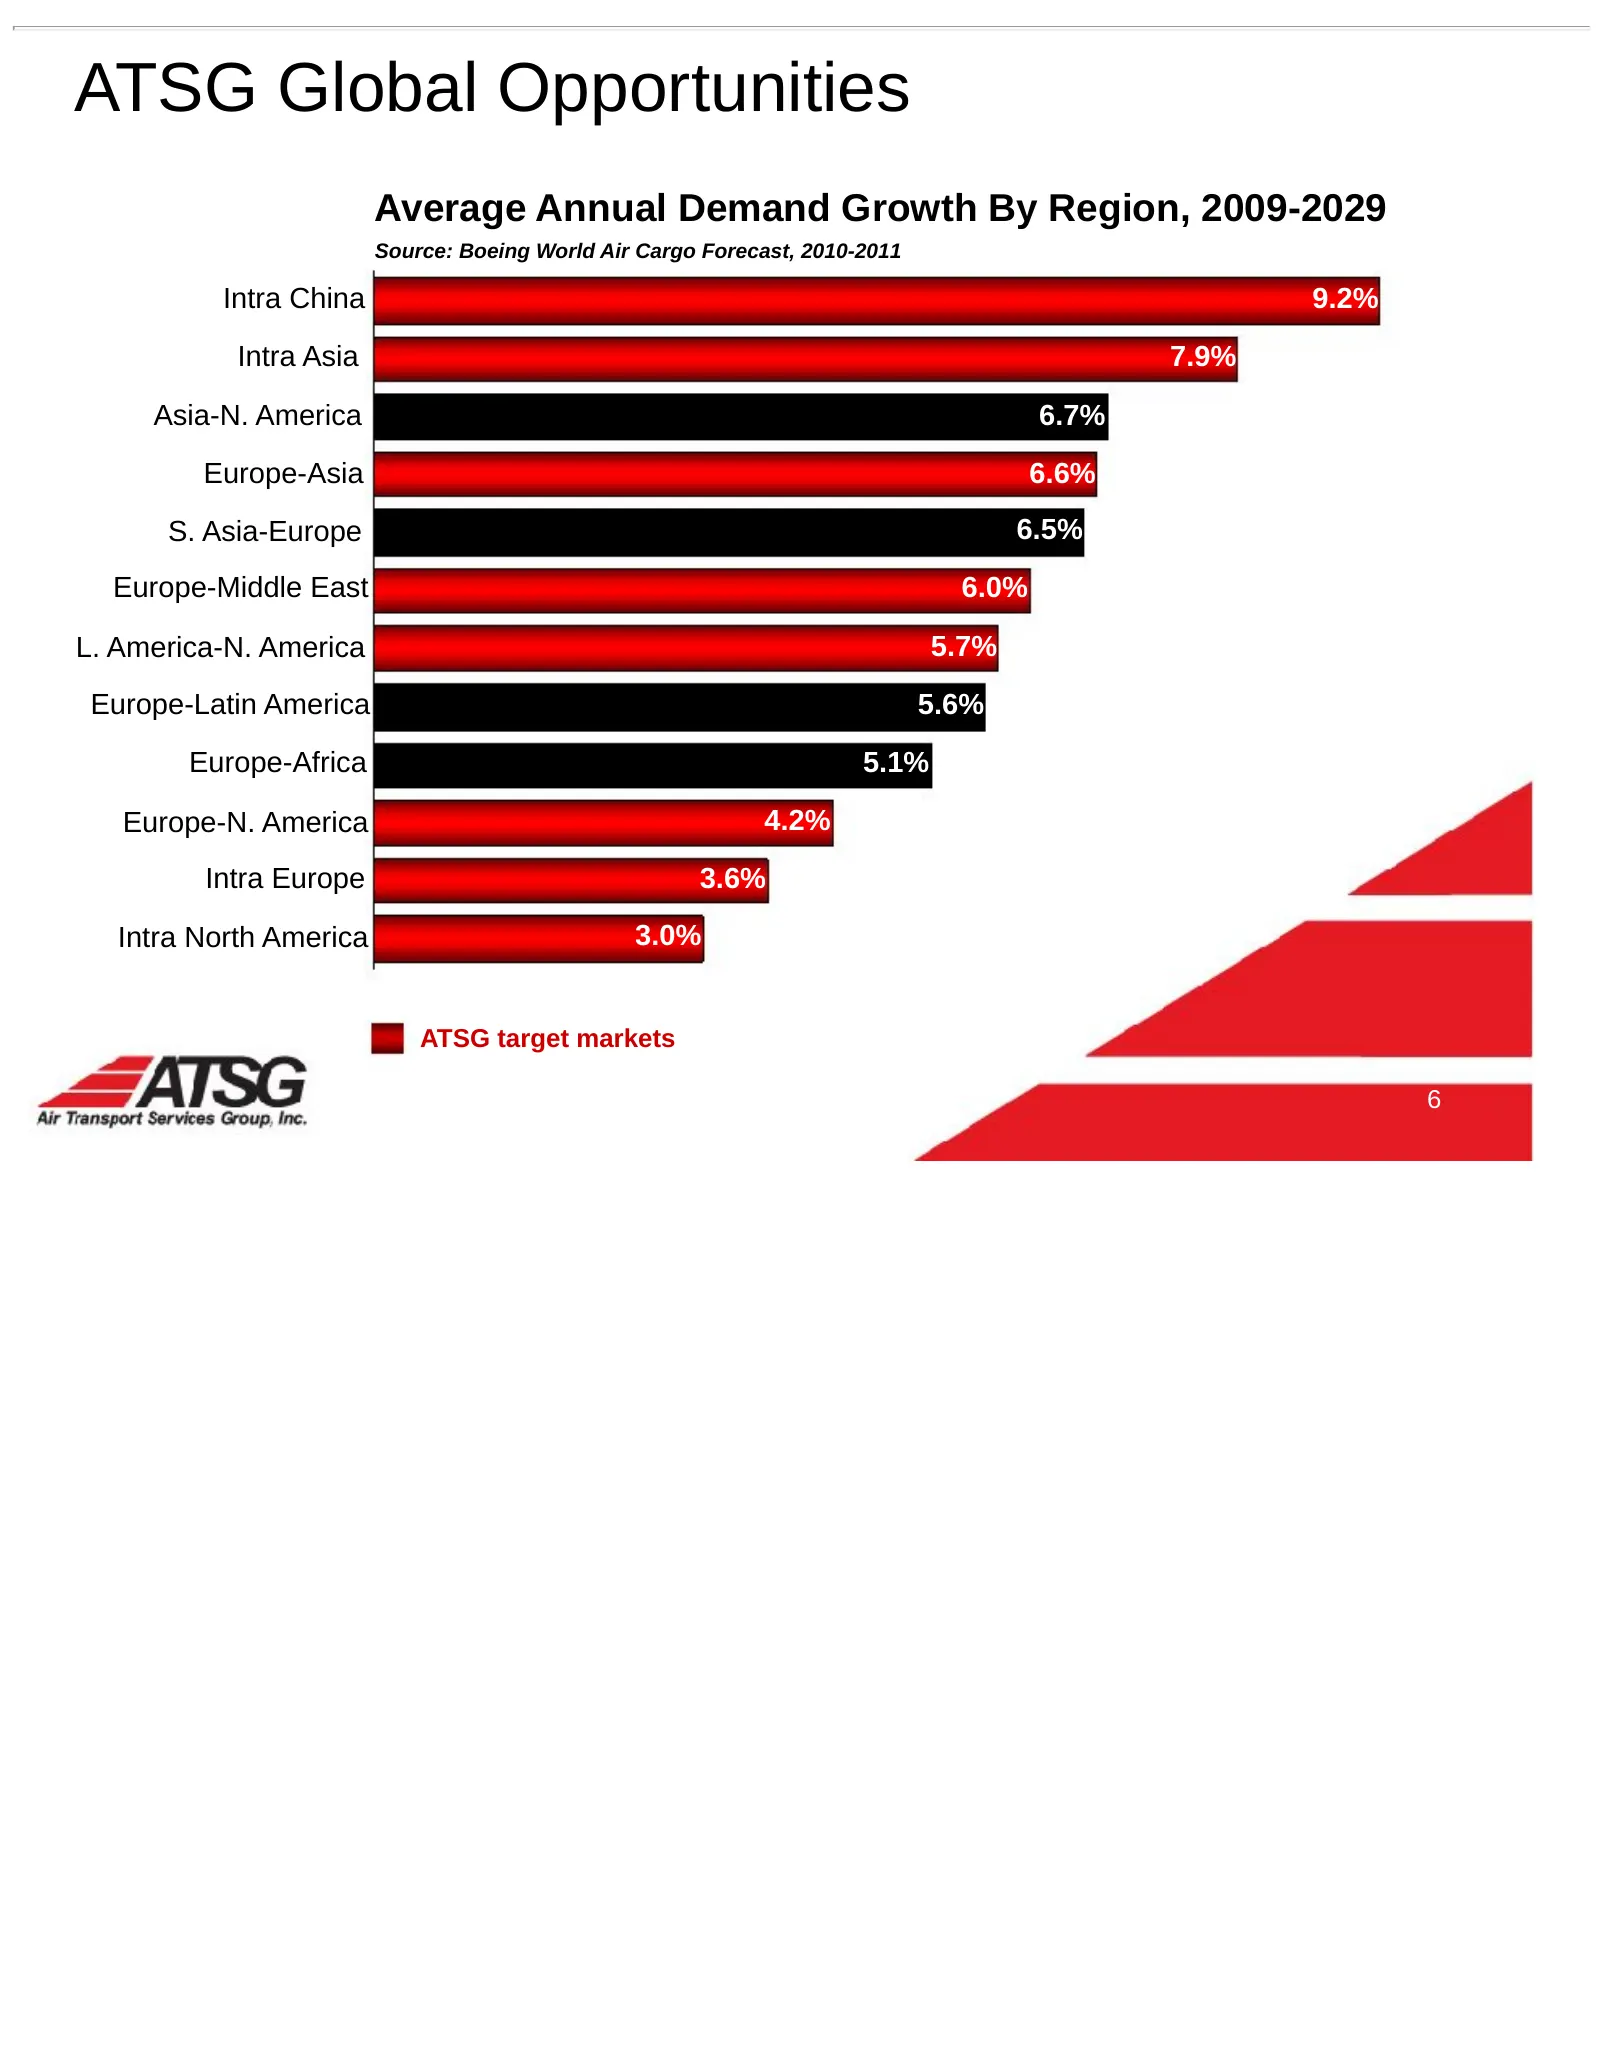
ATSG Global Opportunities Average Annual Demand Growth By Region, 2009-2029 Source: Boeing World Air Cargo Forecast, 2010-2011 Intra China 9.2% Intra Asia 7.9% Asia-N. America 6.7% Europe-Asia 6.6% S. Asia-Europe 6.5% Europe-Middle East 6.0% L. America-N. America 5.7% Europe-Latin America 5.6% Europ
Slide 8: Global Freighter Fleets
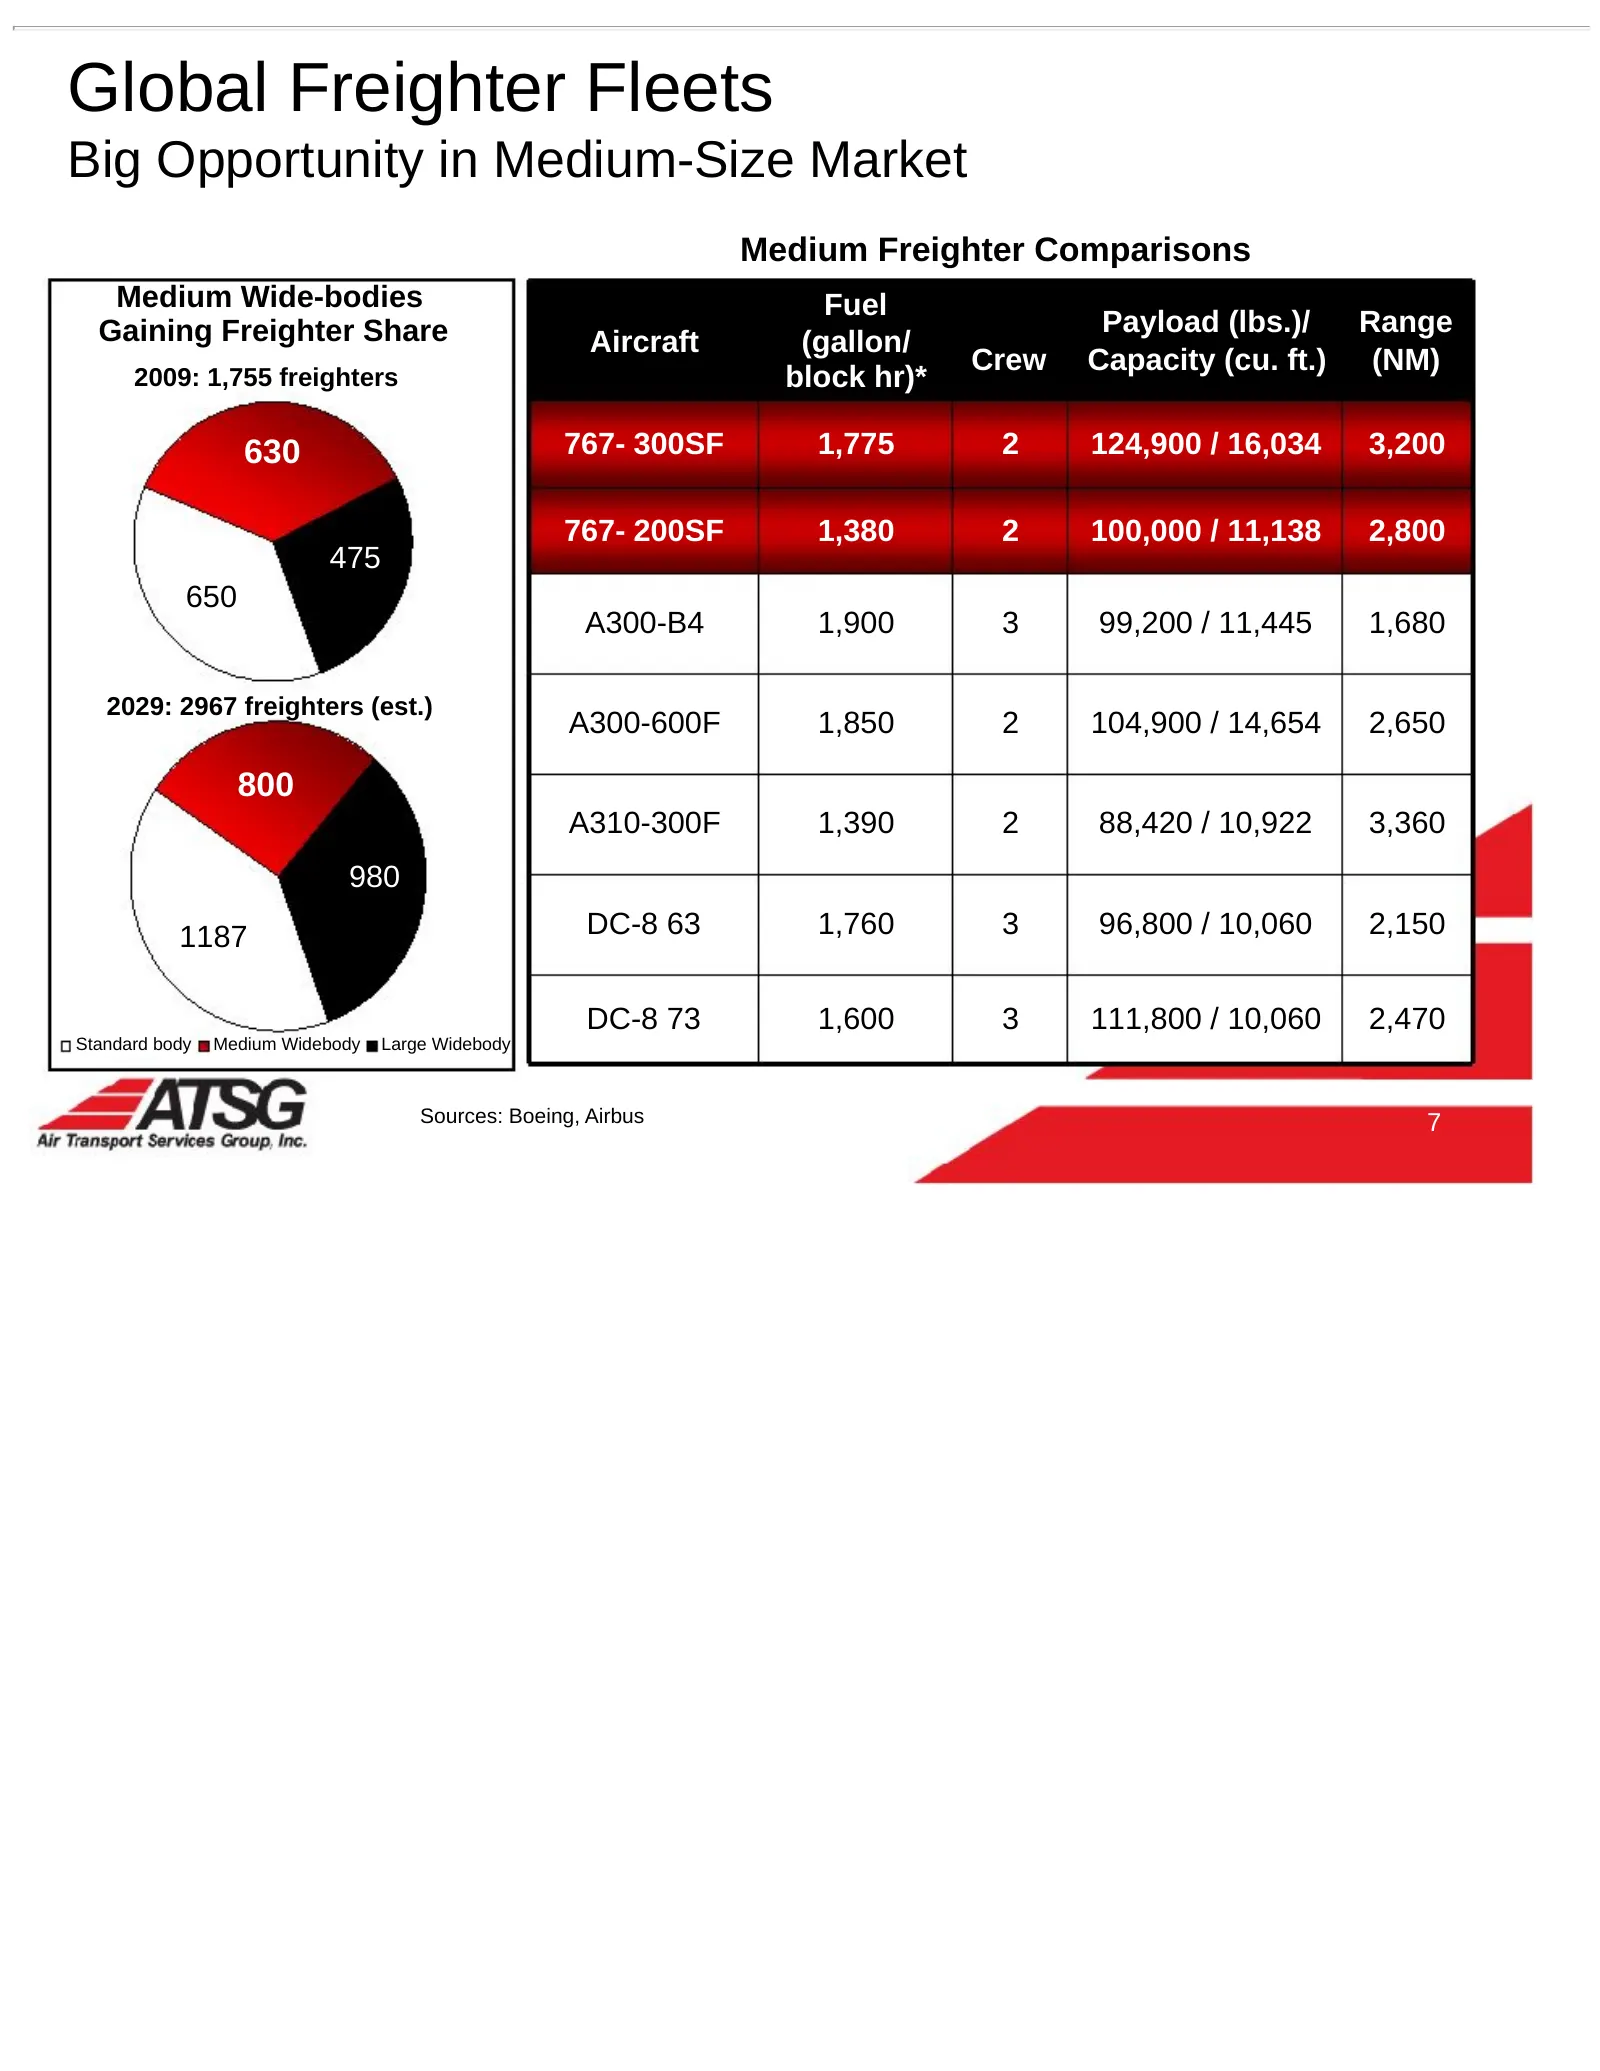
Global Freighter Fleets Big Opportunity in Medium-Size Market Medium Freighter Comparisons Medium Wide-bodies Fuel Gaining Freighter Share Payload (lbs.)/ Range Aircraft (gallon/ Crew Capacity (cu. ft.) (NM) 2009: 1,755 freighters block hr)* 630 767- 300SF 1,775 2 124,900 / 16,034 3,200 767- 200SF 1
Slide 9: 767s Serve Asia, Americas, Europe
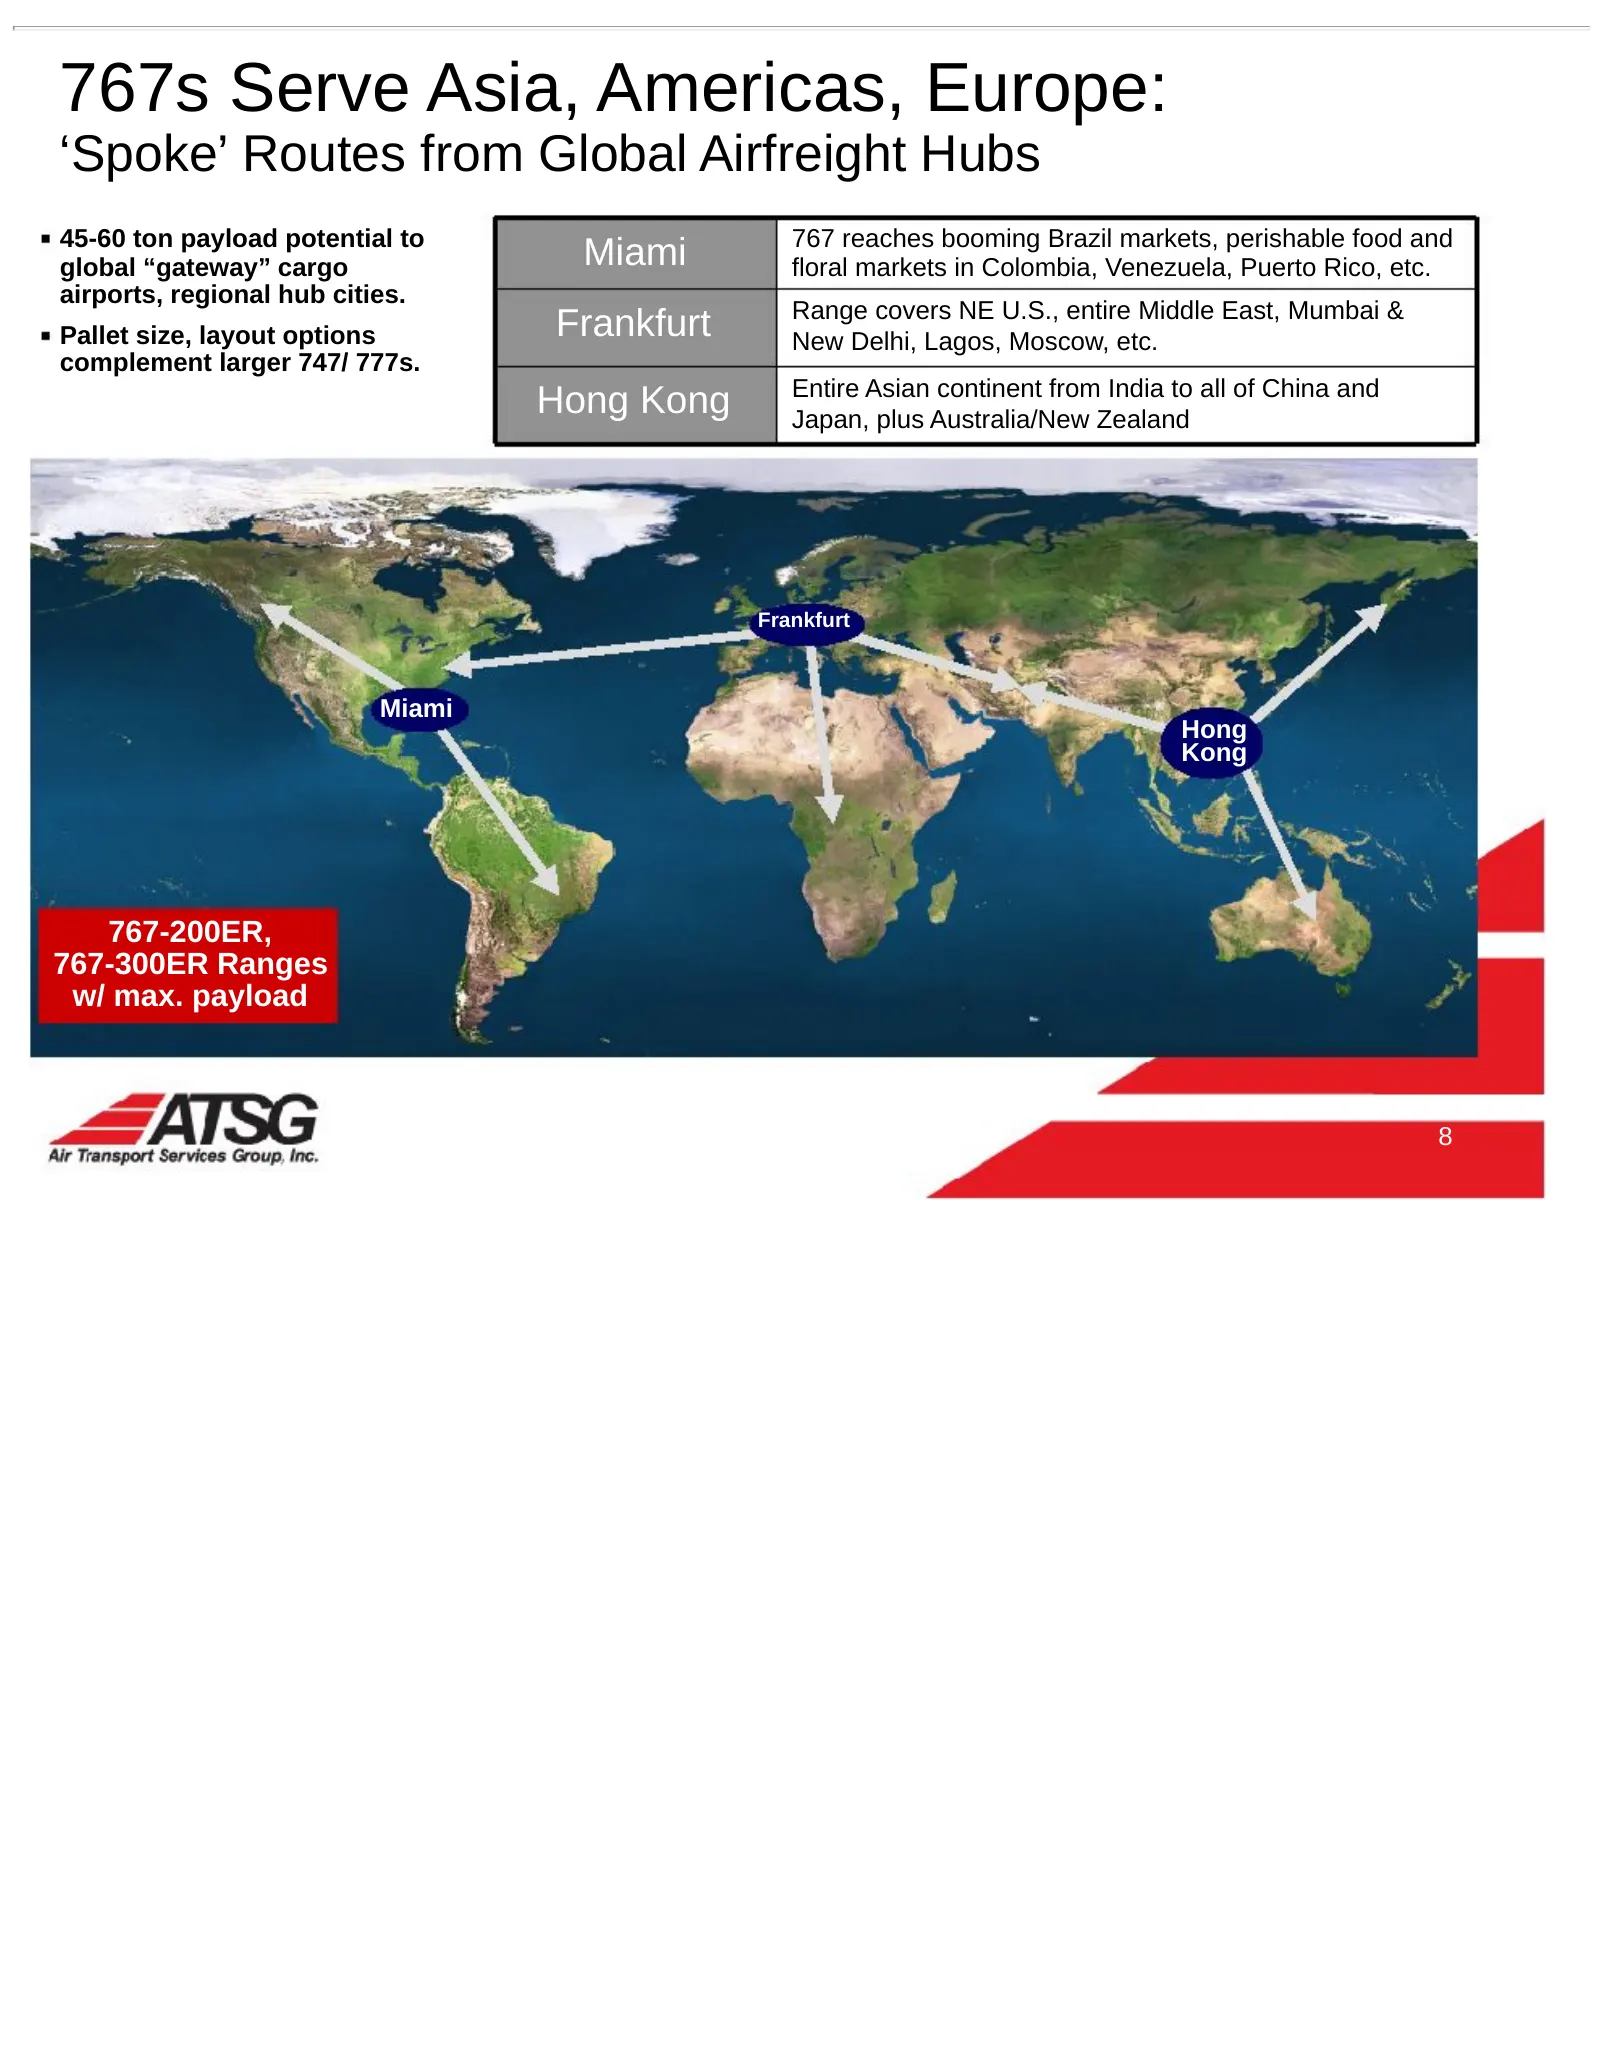
767s Serve Asia, Americas, Europe: ‘Spoke’ Routes from Global Airfreight Hubs 45-60 ton payload potential to 767 reaches booming Brazil markets, perishable food and global “gateway” cargo Miami floral markets in Colombia, Venezuela, Puerto Rico, etc. airports, regional hub cities. Range covers NE U.
Slide 10: ATSG Investment Strategy: Value-Creating Freighter Conversions
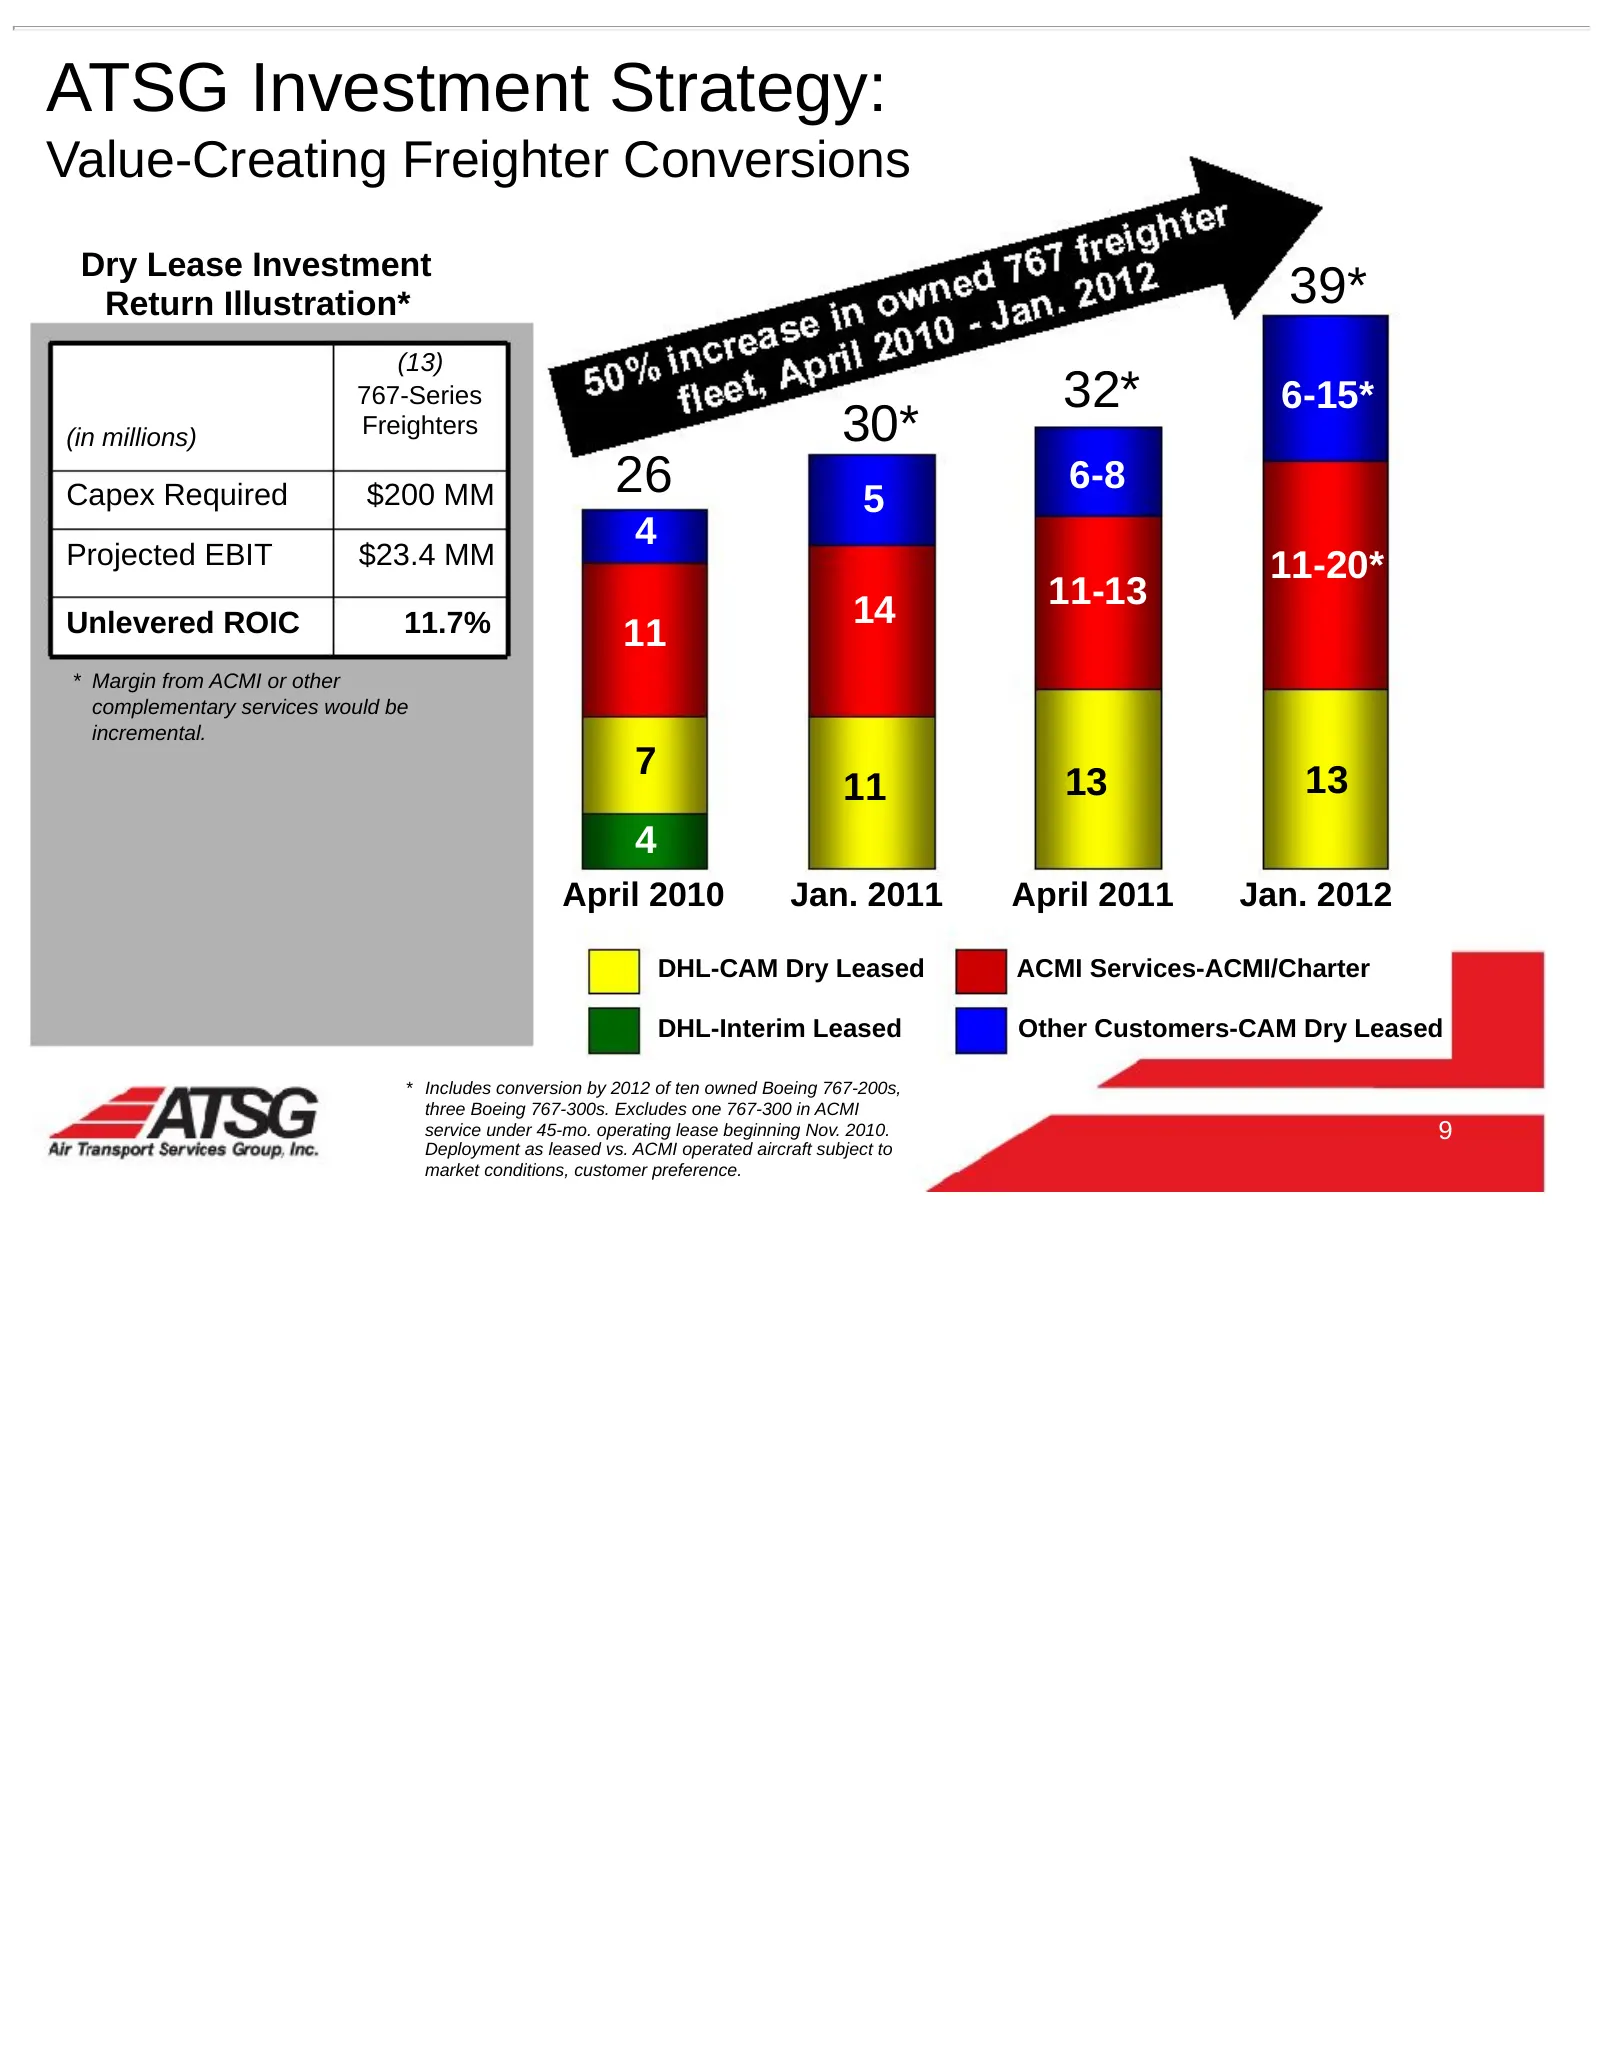
ATSG Investment Strategy: Value-Creating Freighter Conversions Dry Lease Investment Return Illustration* 39* (13) 767-Series 32* 6-15* (in millions) Freighters 30* Capex Required $200 MM 26 5 6-8 4 Projected EBIT $23.4 MM 11-20* 11-13 Unlevered ROIC 11.7% 14 11 * Margin from ACMI or other complement
Slide 11: Go-to-Market Strategy
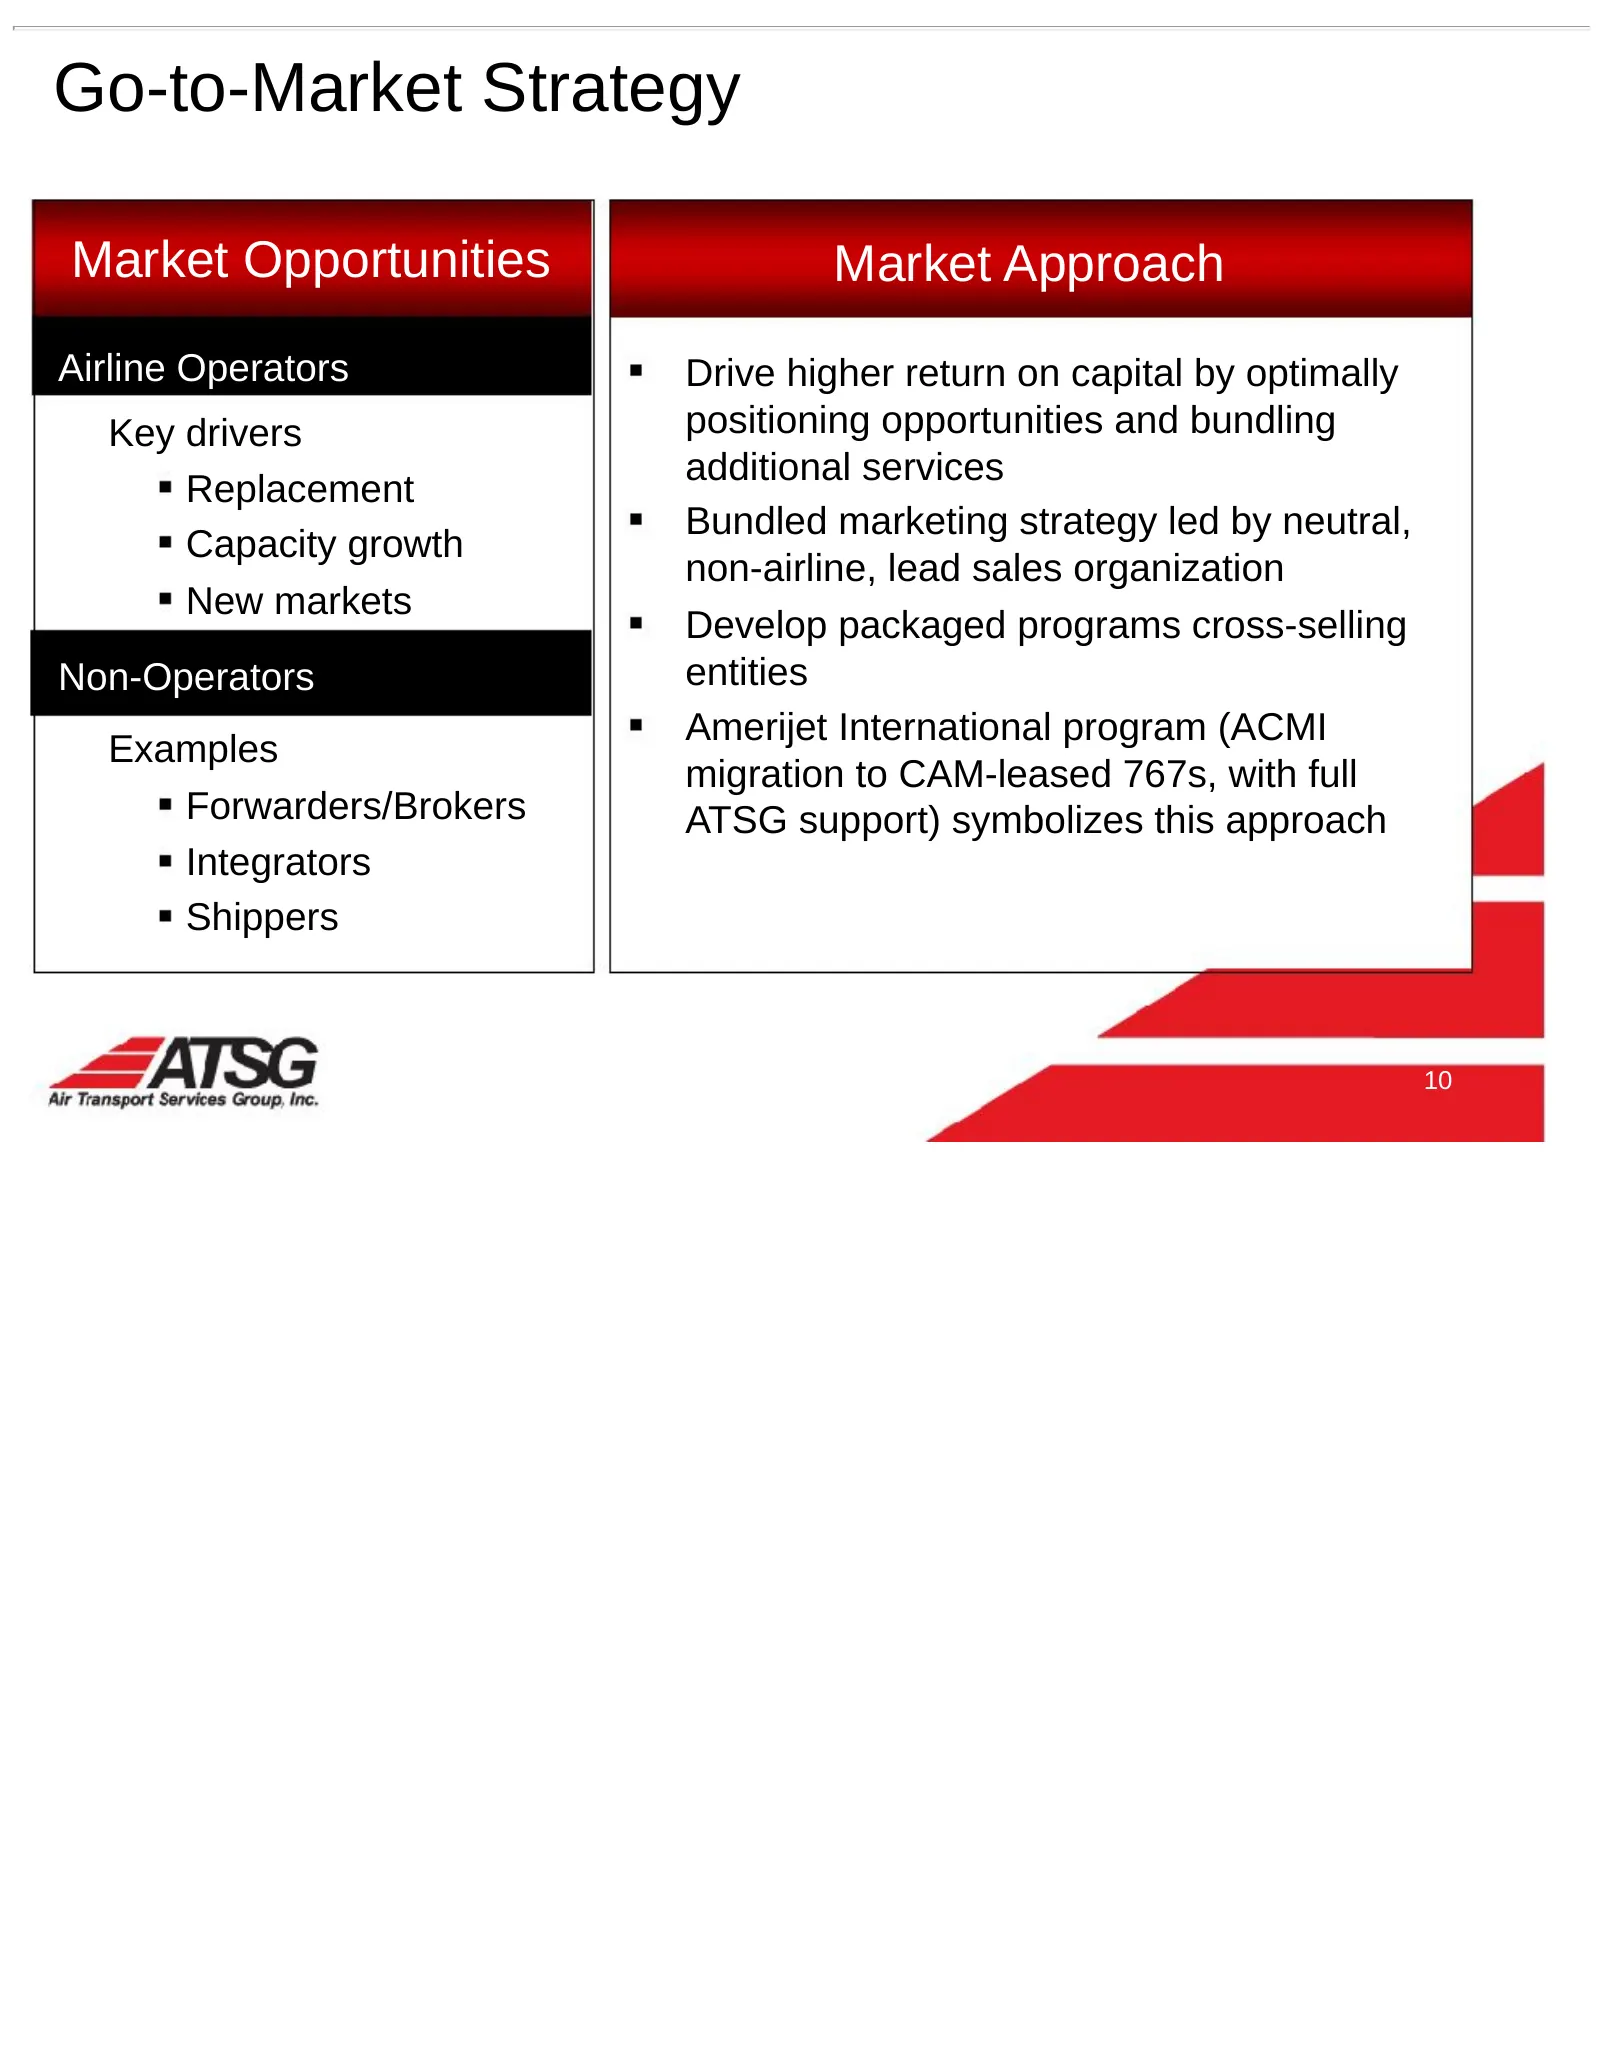
Go-to-Market Strategy Market Opportunities Market Approach Airline Operators Drive higher return on capital by optimally Key drivers positioning opportunities and bundling additional services Replacement Bundled marketing strategy led by neutral, Capacity growth non-airline, lead sales organization
Slide 12: Premier Source of Medium Freighter Solutions
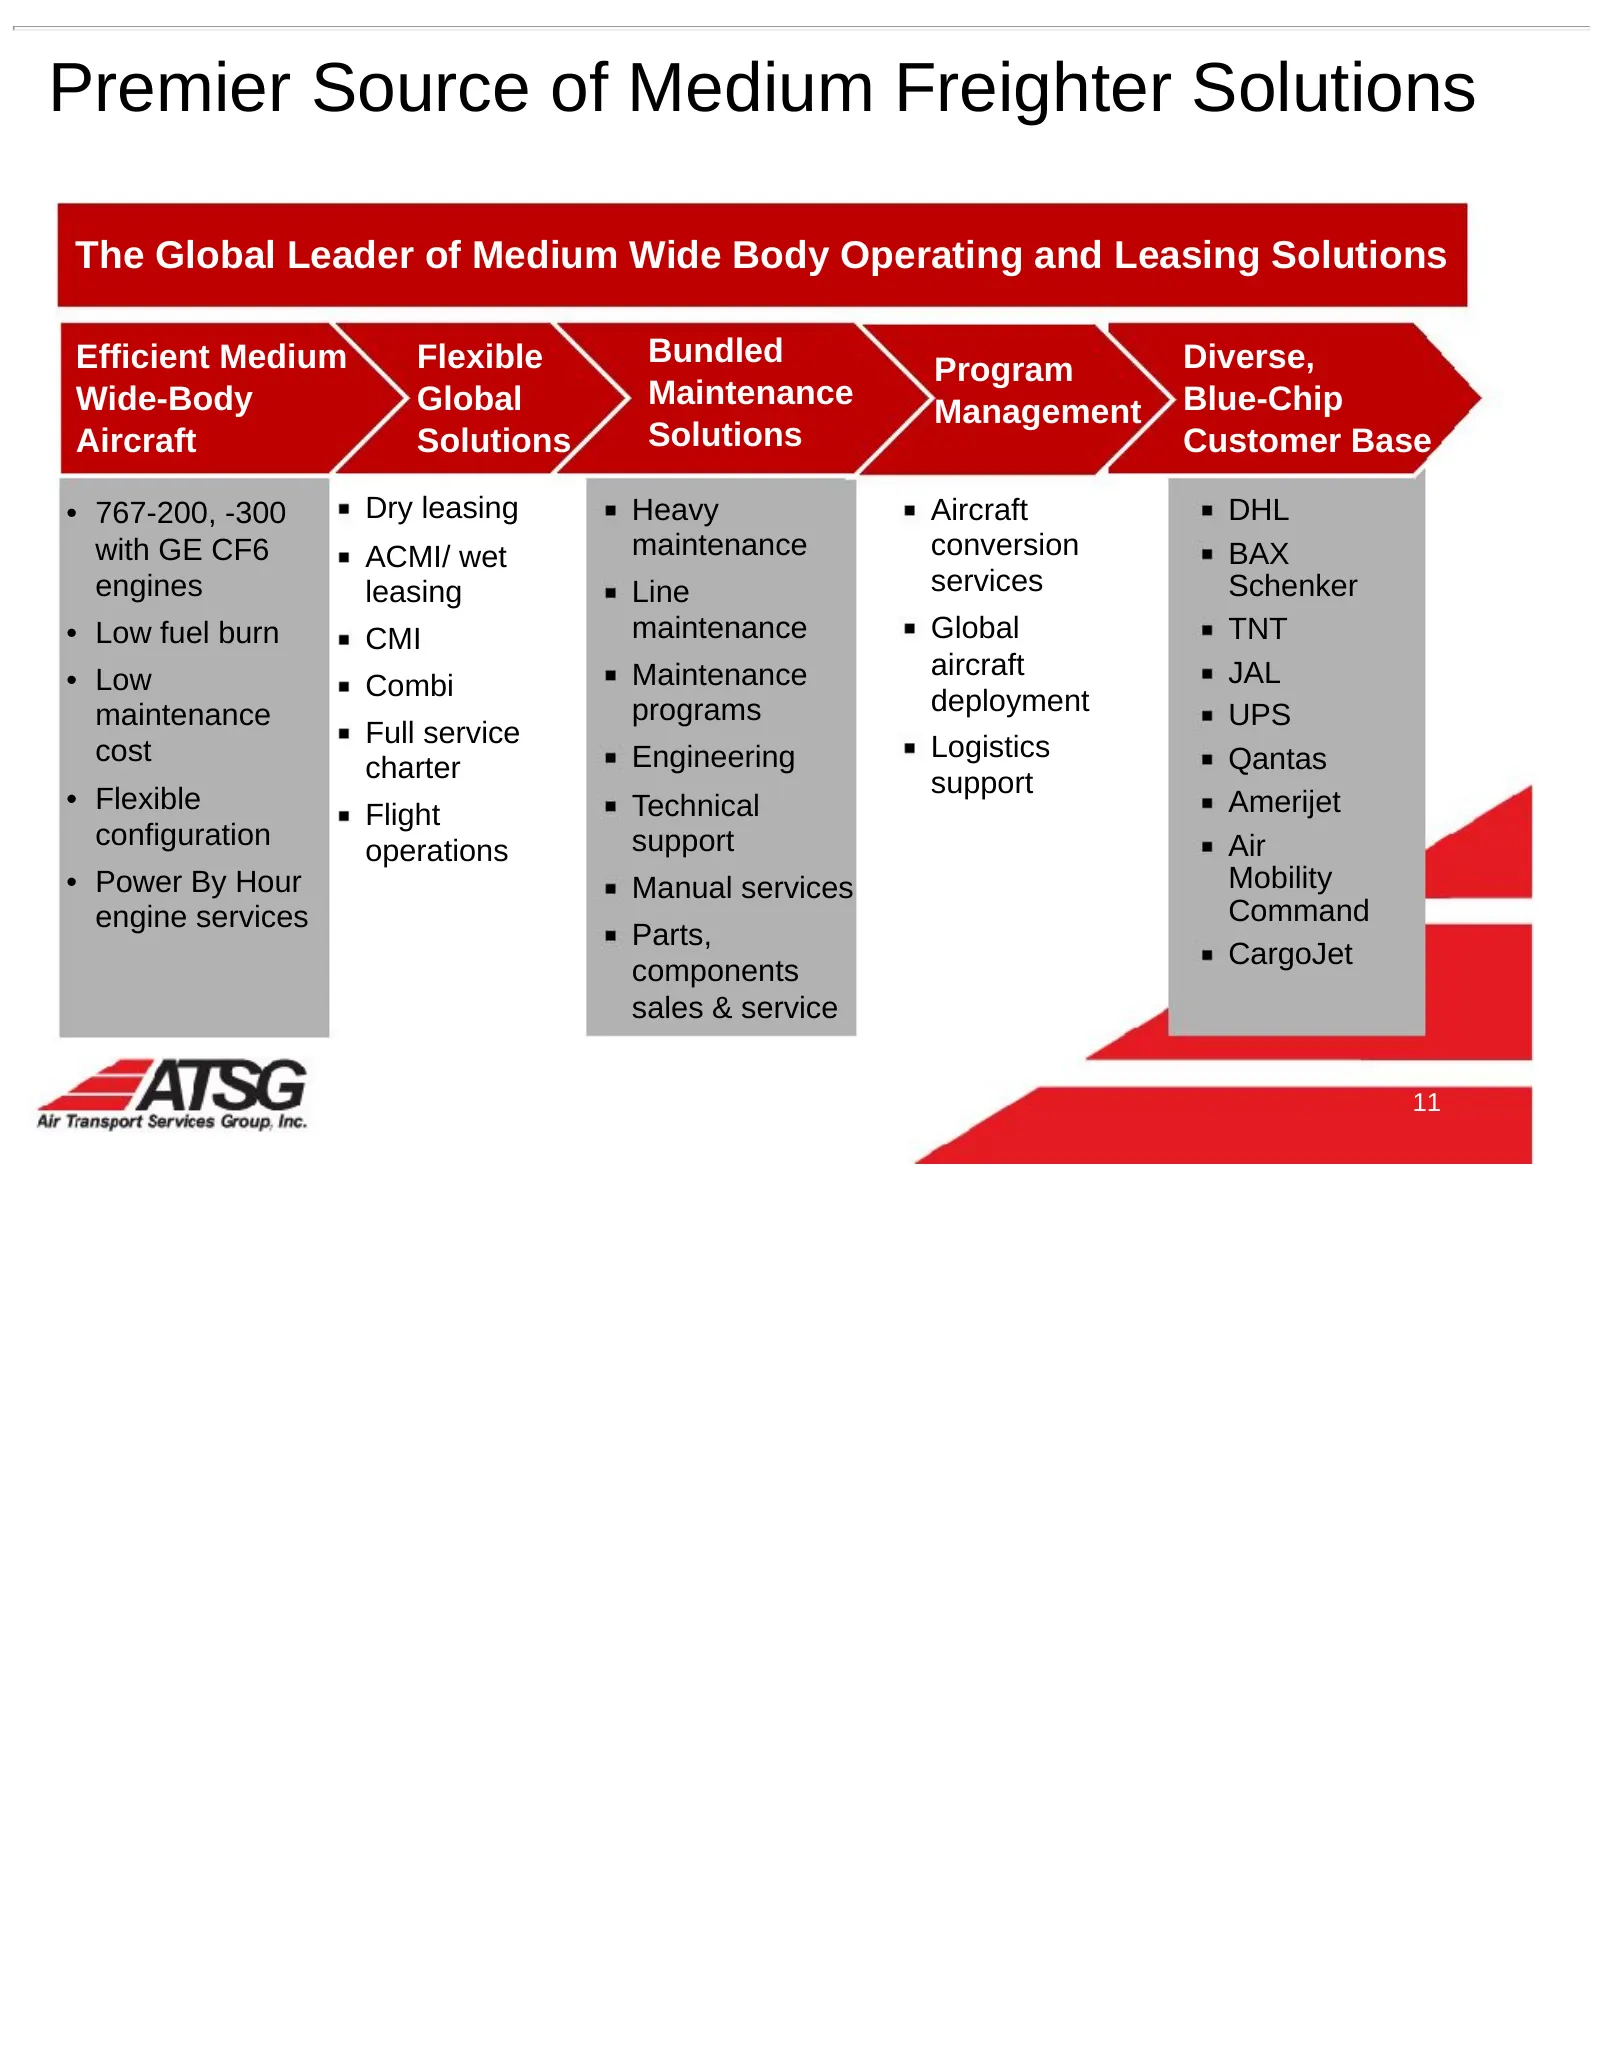
Premier Source of Medium Freighter Solutions The Global Leader of Medium Wide Body Operating and Leasing Solutions Efficient Medium Flexible Bundled Diverse, Program Wide-Body Global Maintenance Blue-Chip Management Aircraft Solutions Solutions Customer Base • 767-200, -300 Dry leasing Heavy Aircraf
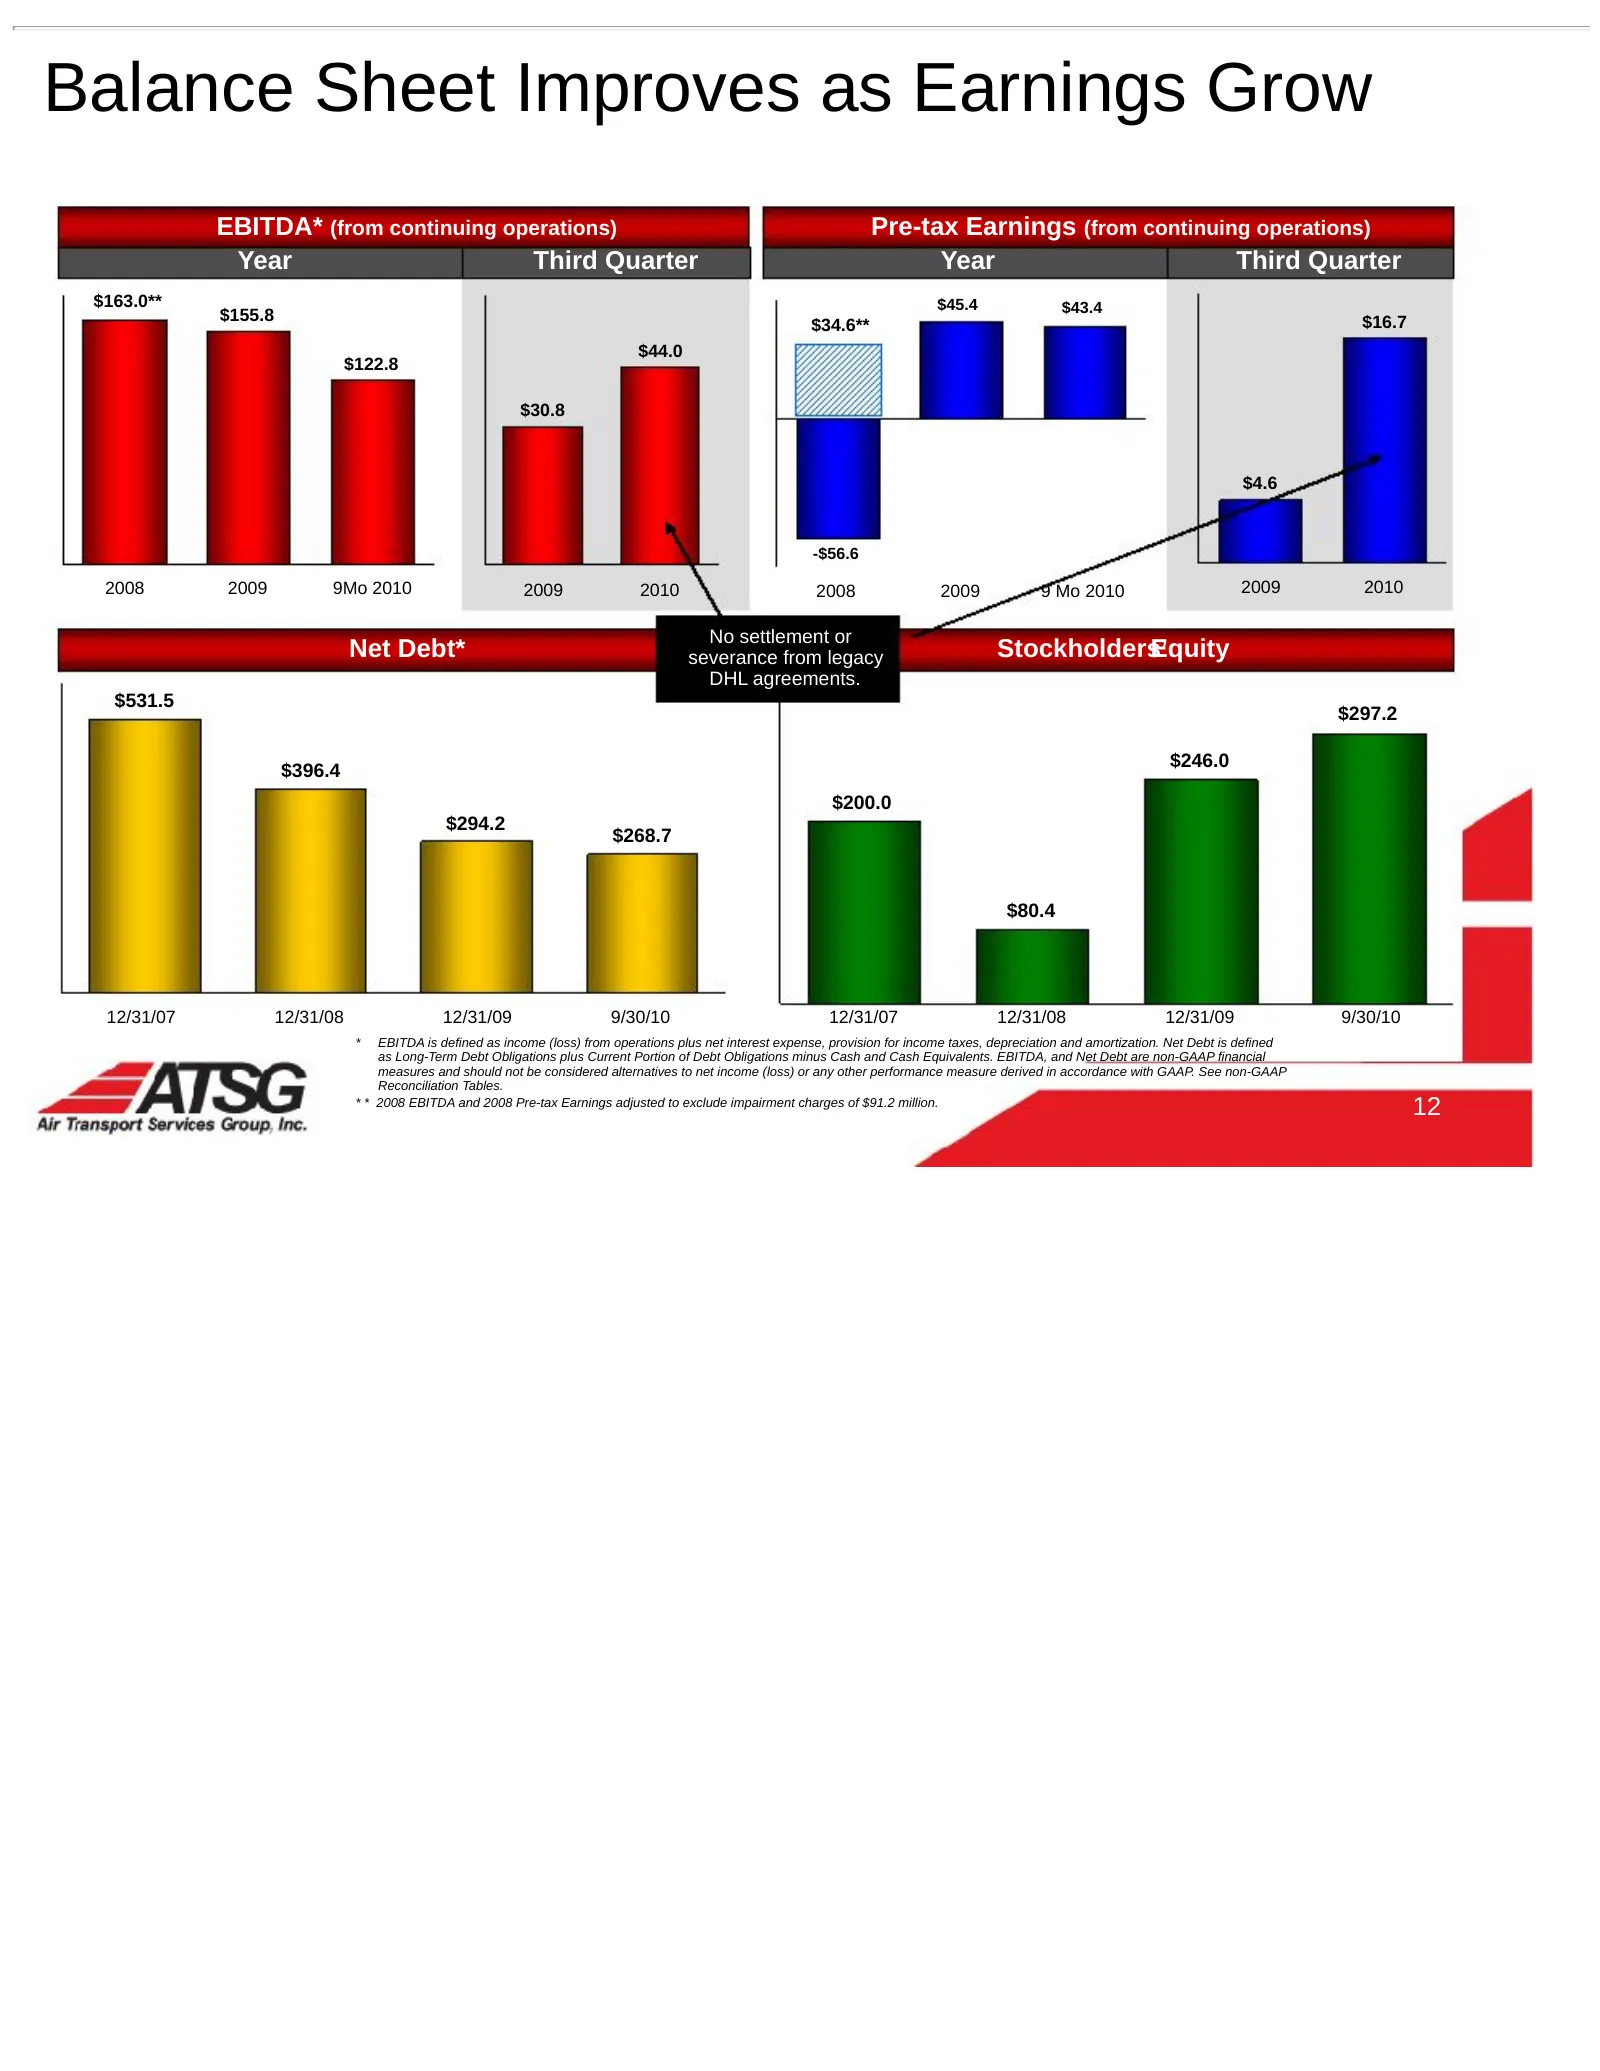
Slide 13: Balance Sheet Improves as Earnings Grow
Balance Sheet Improves as Earnings Grow EBITDA* (from continuing operations) Pre-tax Earnings (from continuing operations) Year Third Quarter Year Third Quarter $163.0** $45.4 $43.4 $155.8 $16.7 $34.6** $44.0 $122.8 $30.8 $4.6 -$56.6 2008 2009 9Mo 2010 2009 2010 2008 2009 9 Mo 2010 2009 2010 No sett
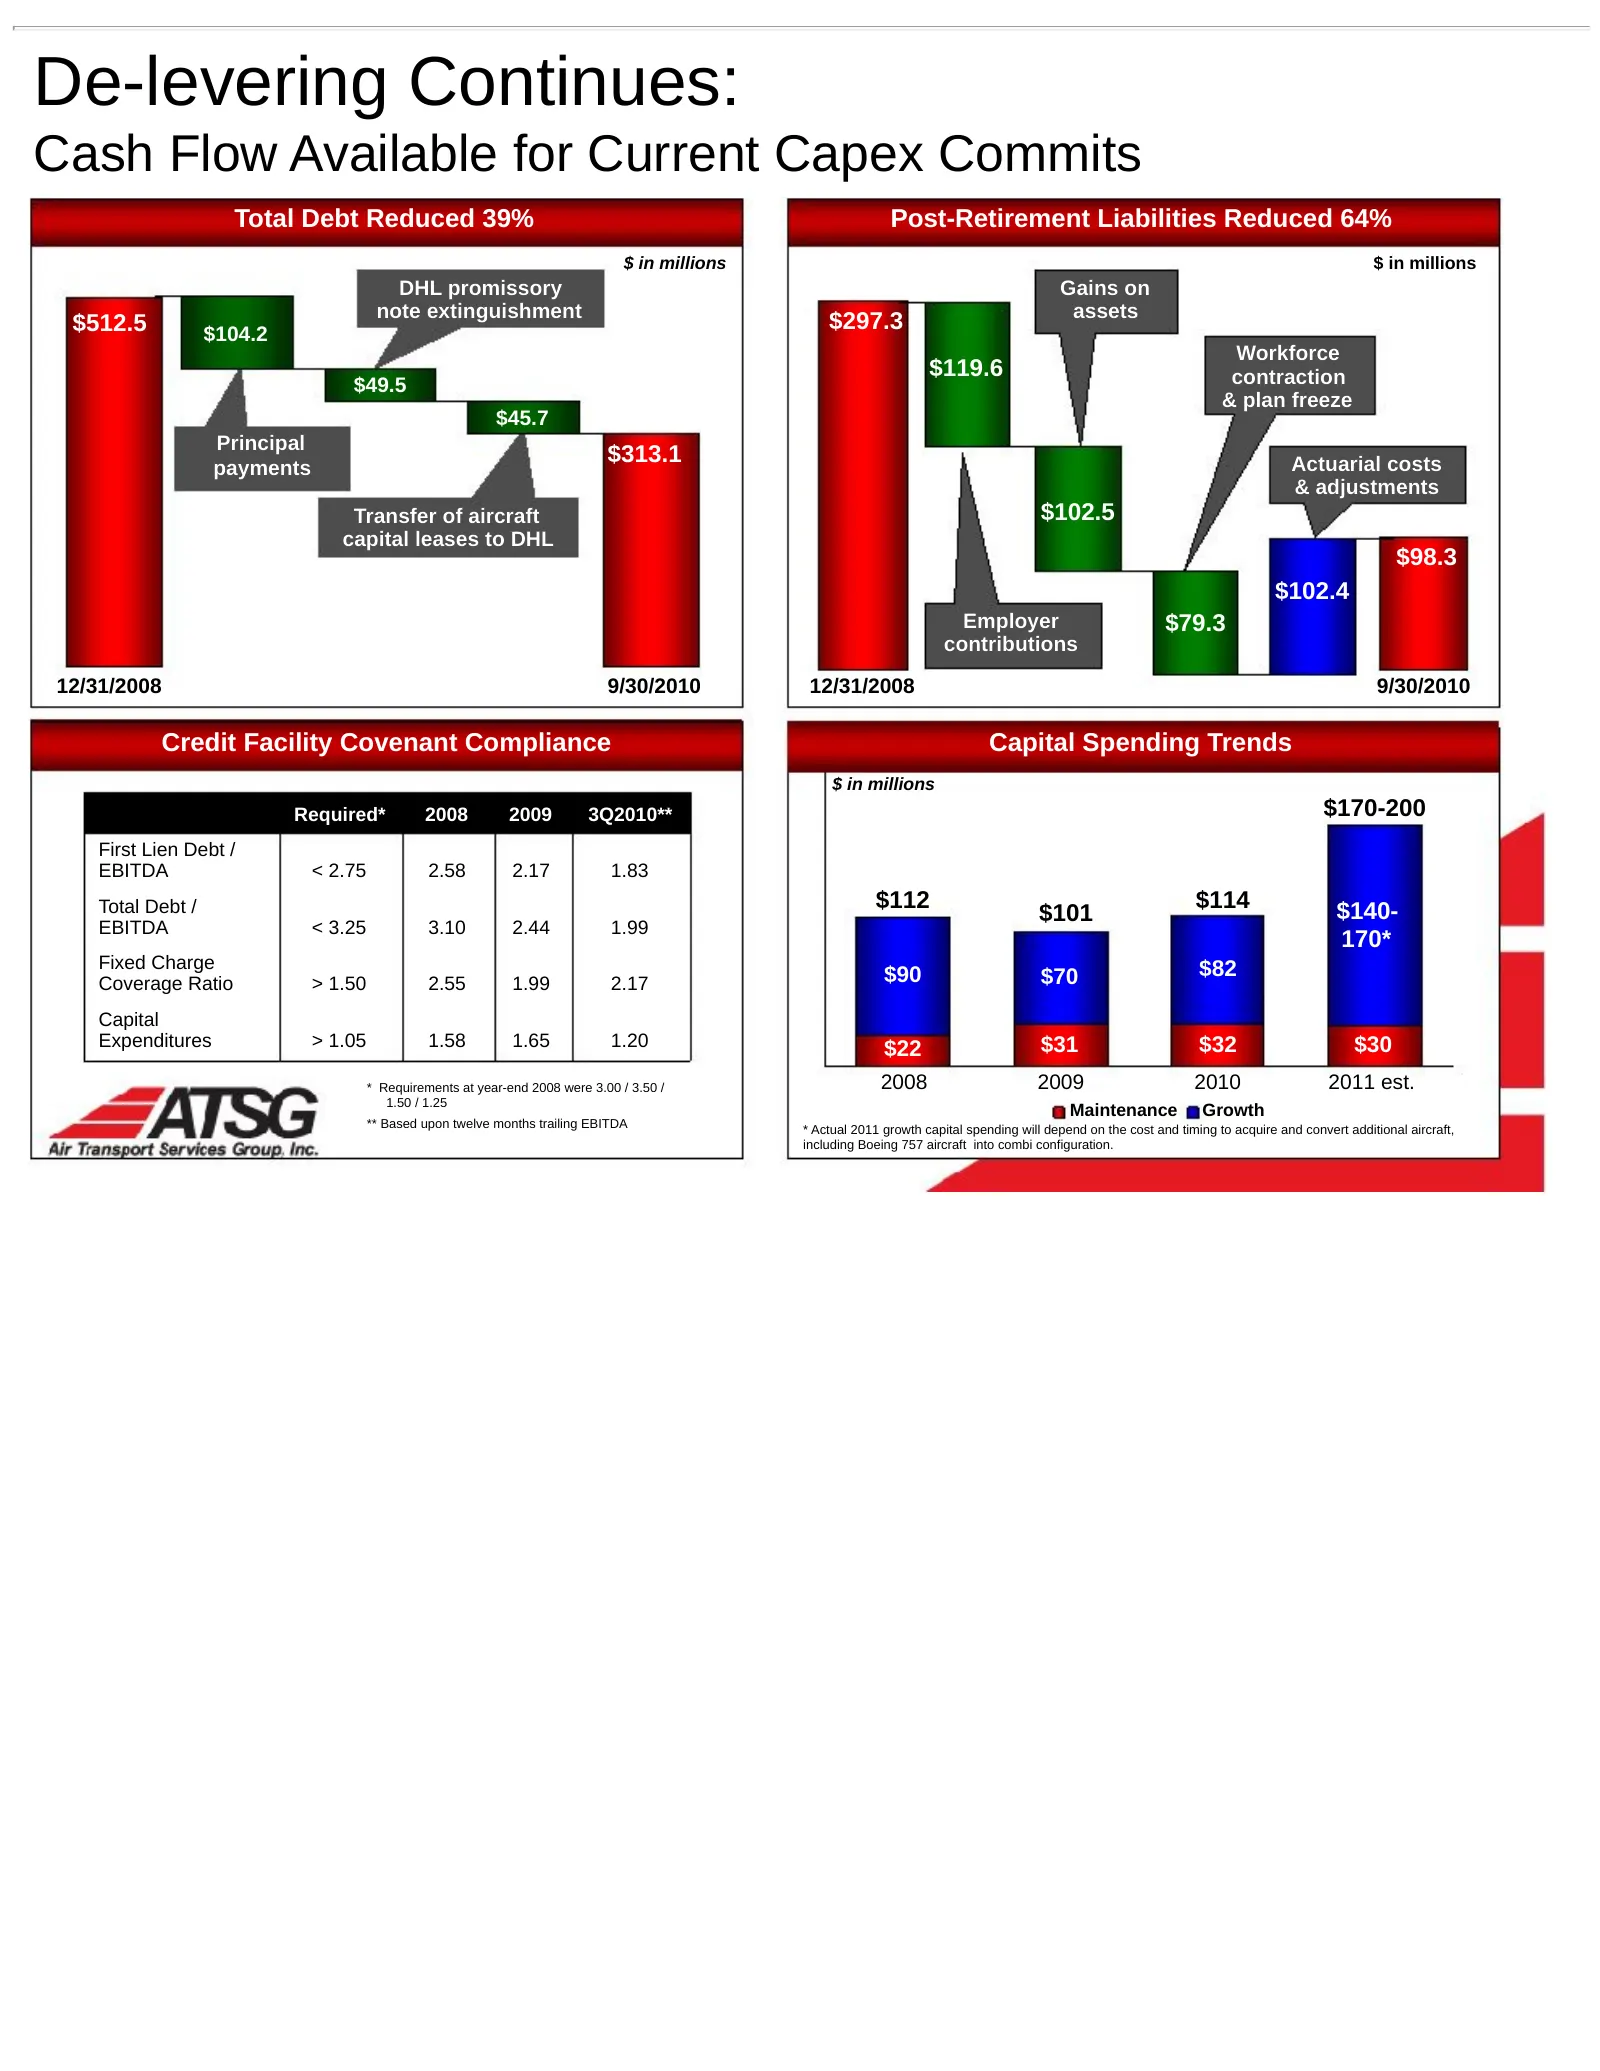
Slide 14: De-levering Continues
De-levering Continues: Cash Flow Available for Current Capex Commits Total Debt Reduced 39% Post-Retirement Liabilities Reduced 64% $ in millions $ in millions DHL promissory Gains on note extinguishment assets $512.5 $104.2 $297.3 Workforce $119.6 contraction $49.5 & plan freeze $45.7 Principal $31
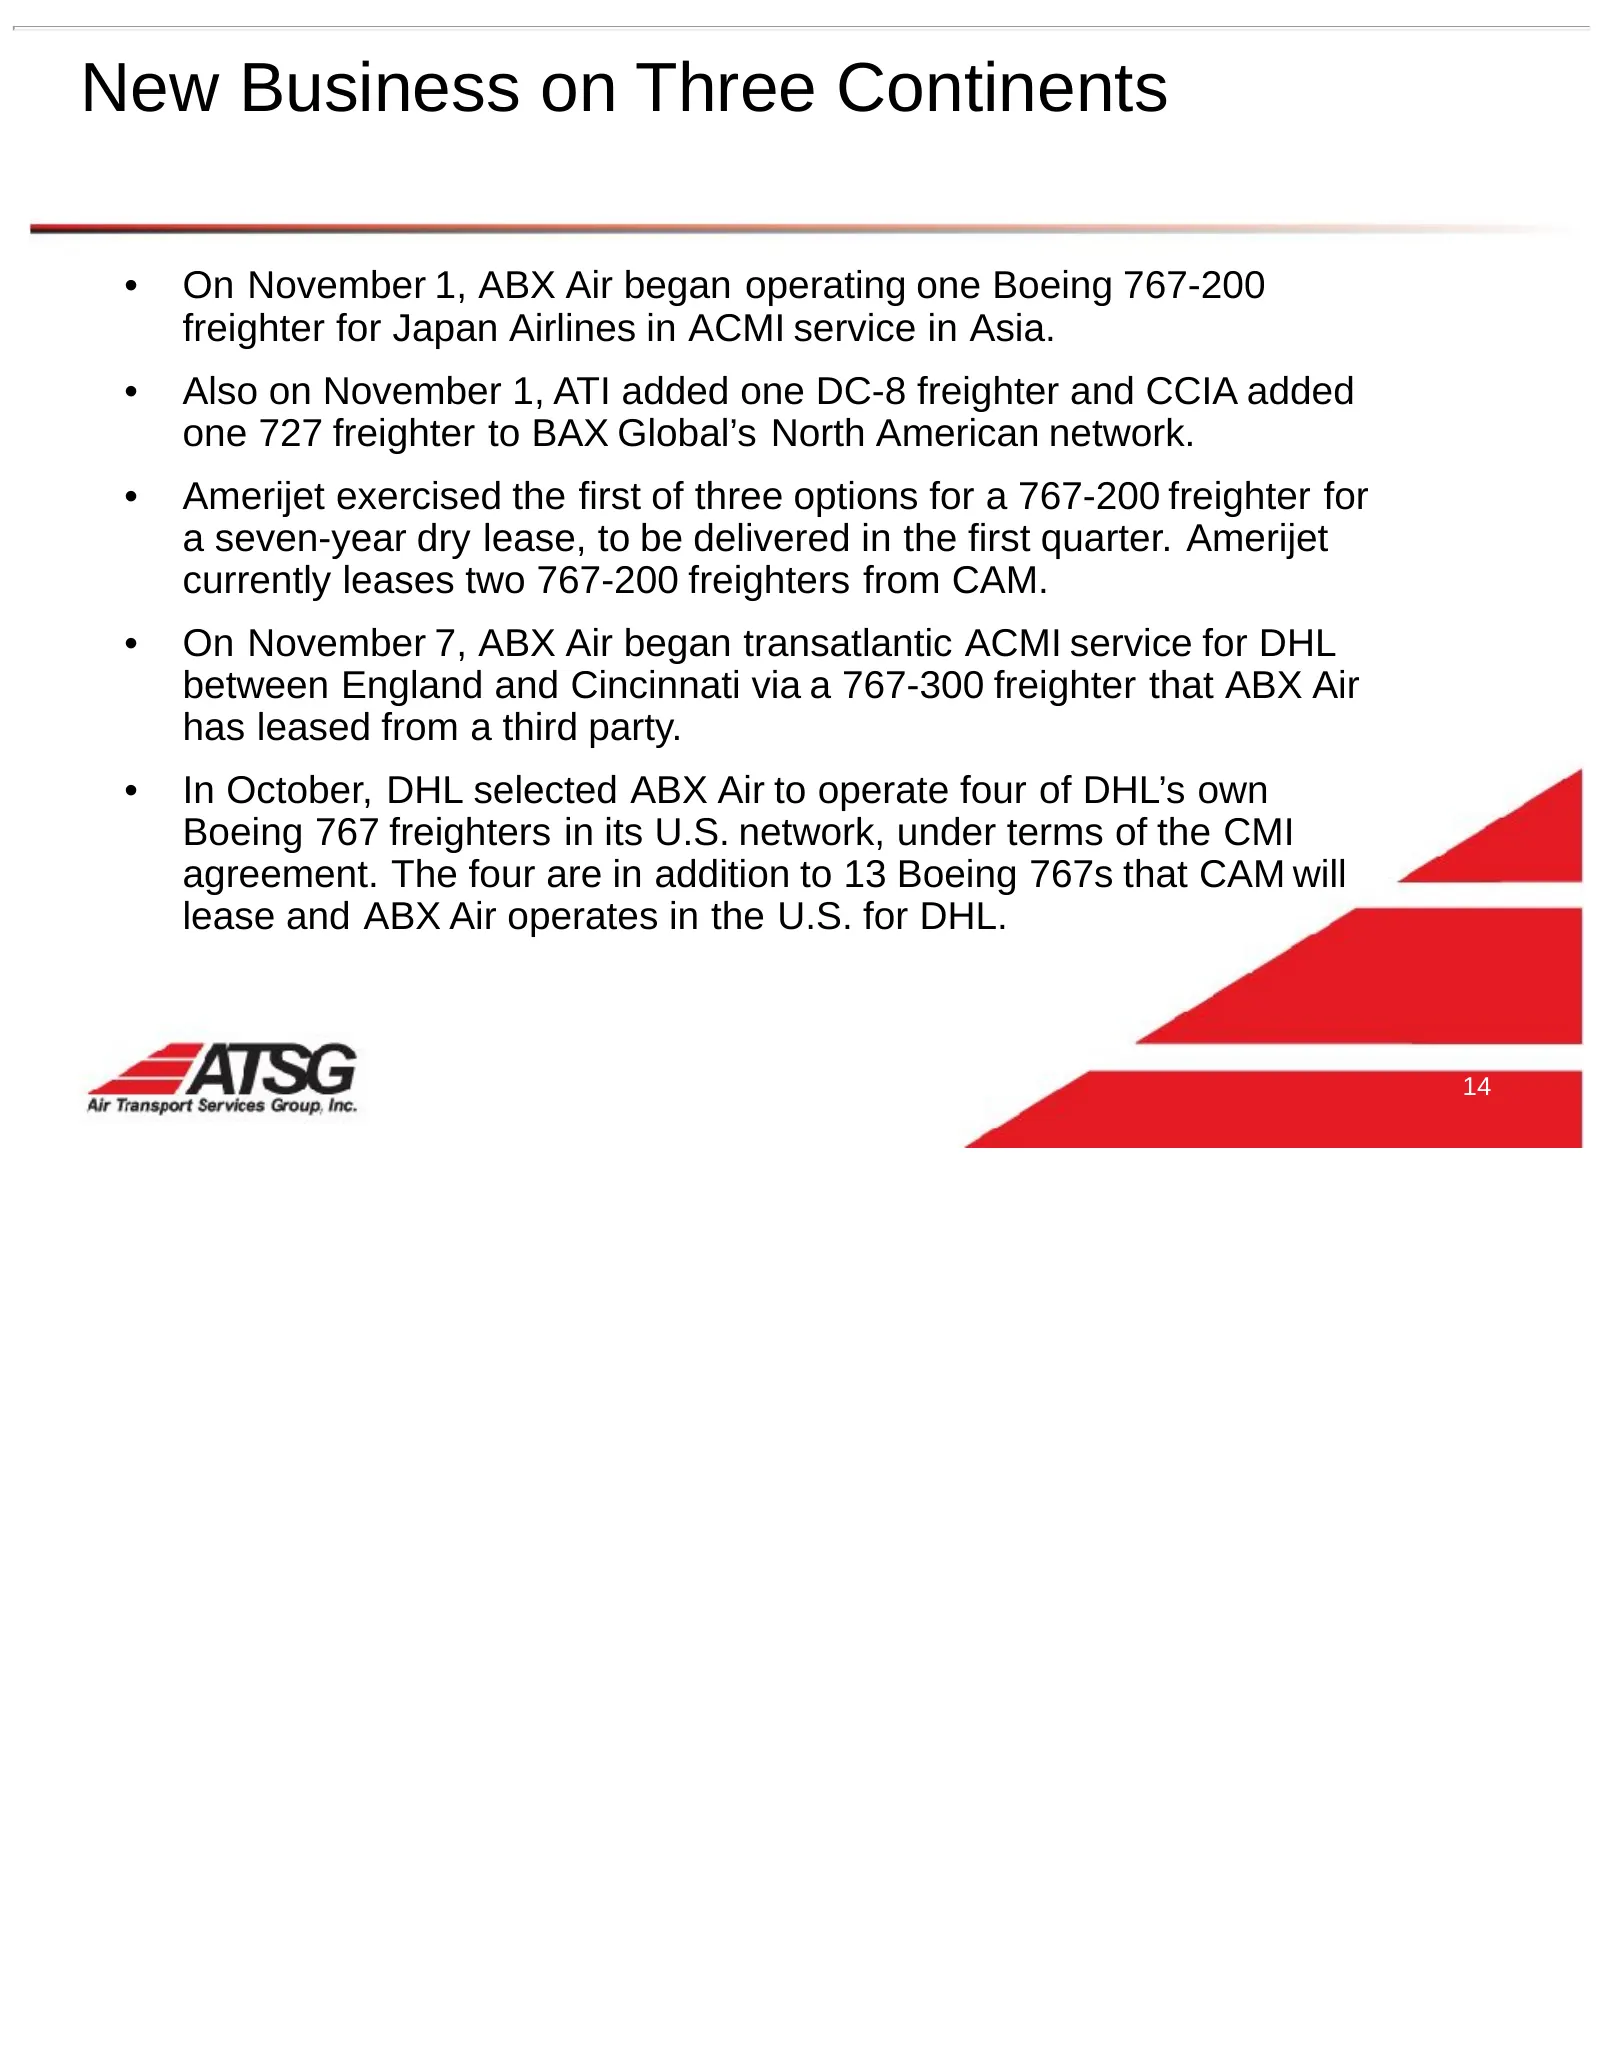
Slide 15: New Business on Three Continents
New Business on Three Continents • On November 1, ABX Air began operating one Boeing 767-200 freighter for Japan Airlines in ACMI service in Asia. • Also on November 1, ATI added one DC-8 freighter and CCIA added one 727 freighter to BAX Global’s North American network. • Amerijet exercised the firs
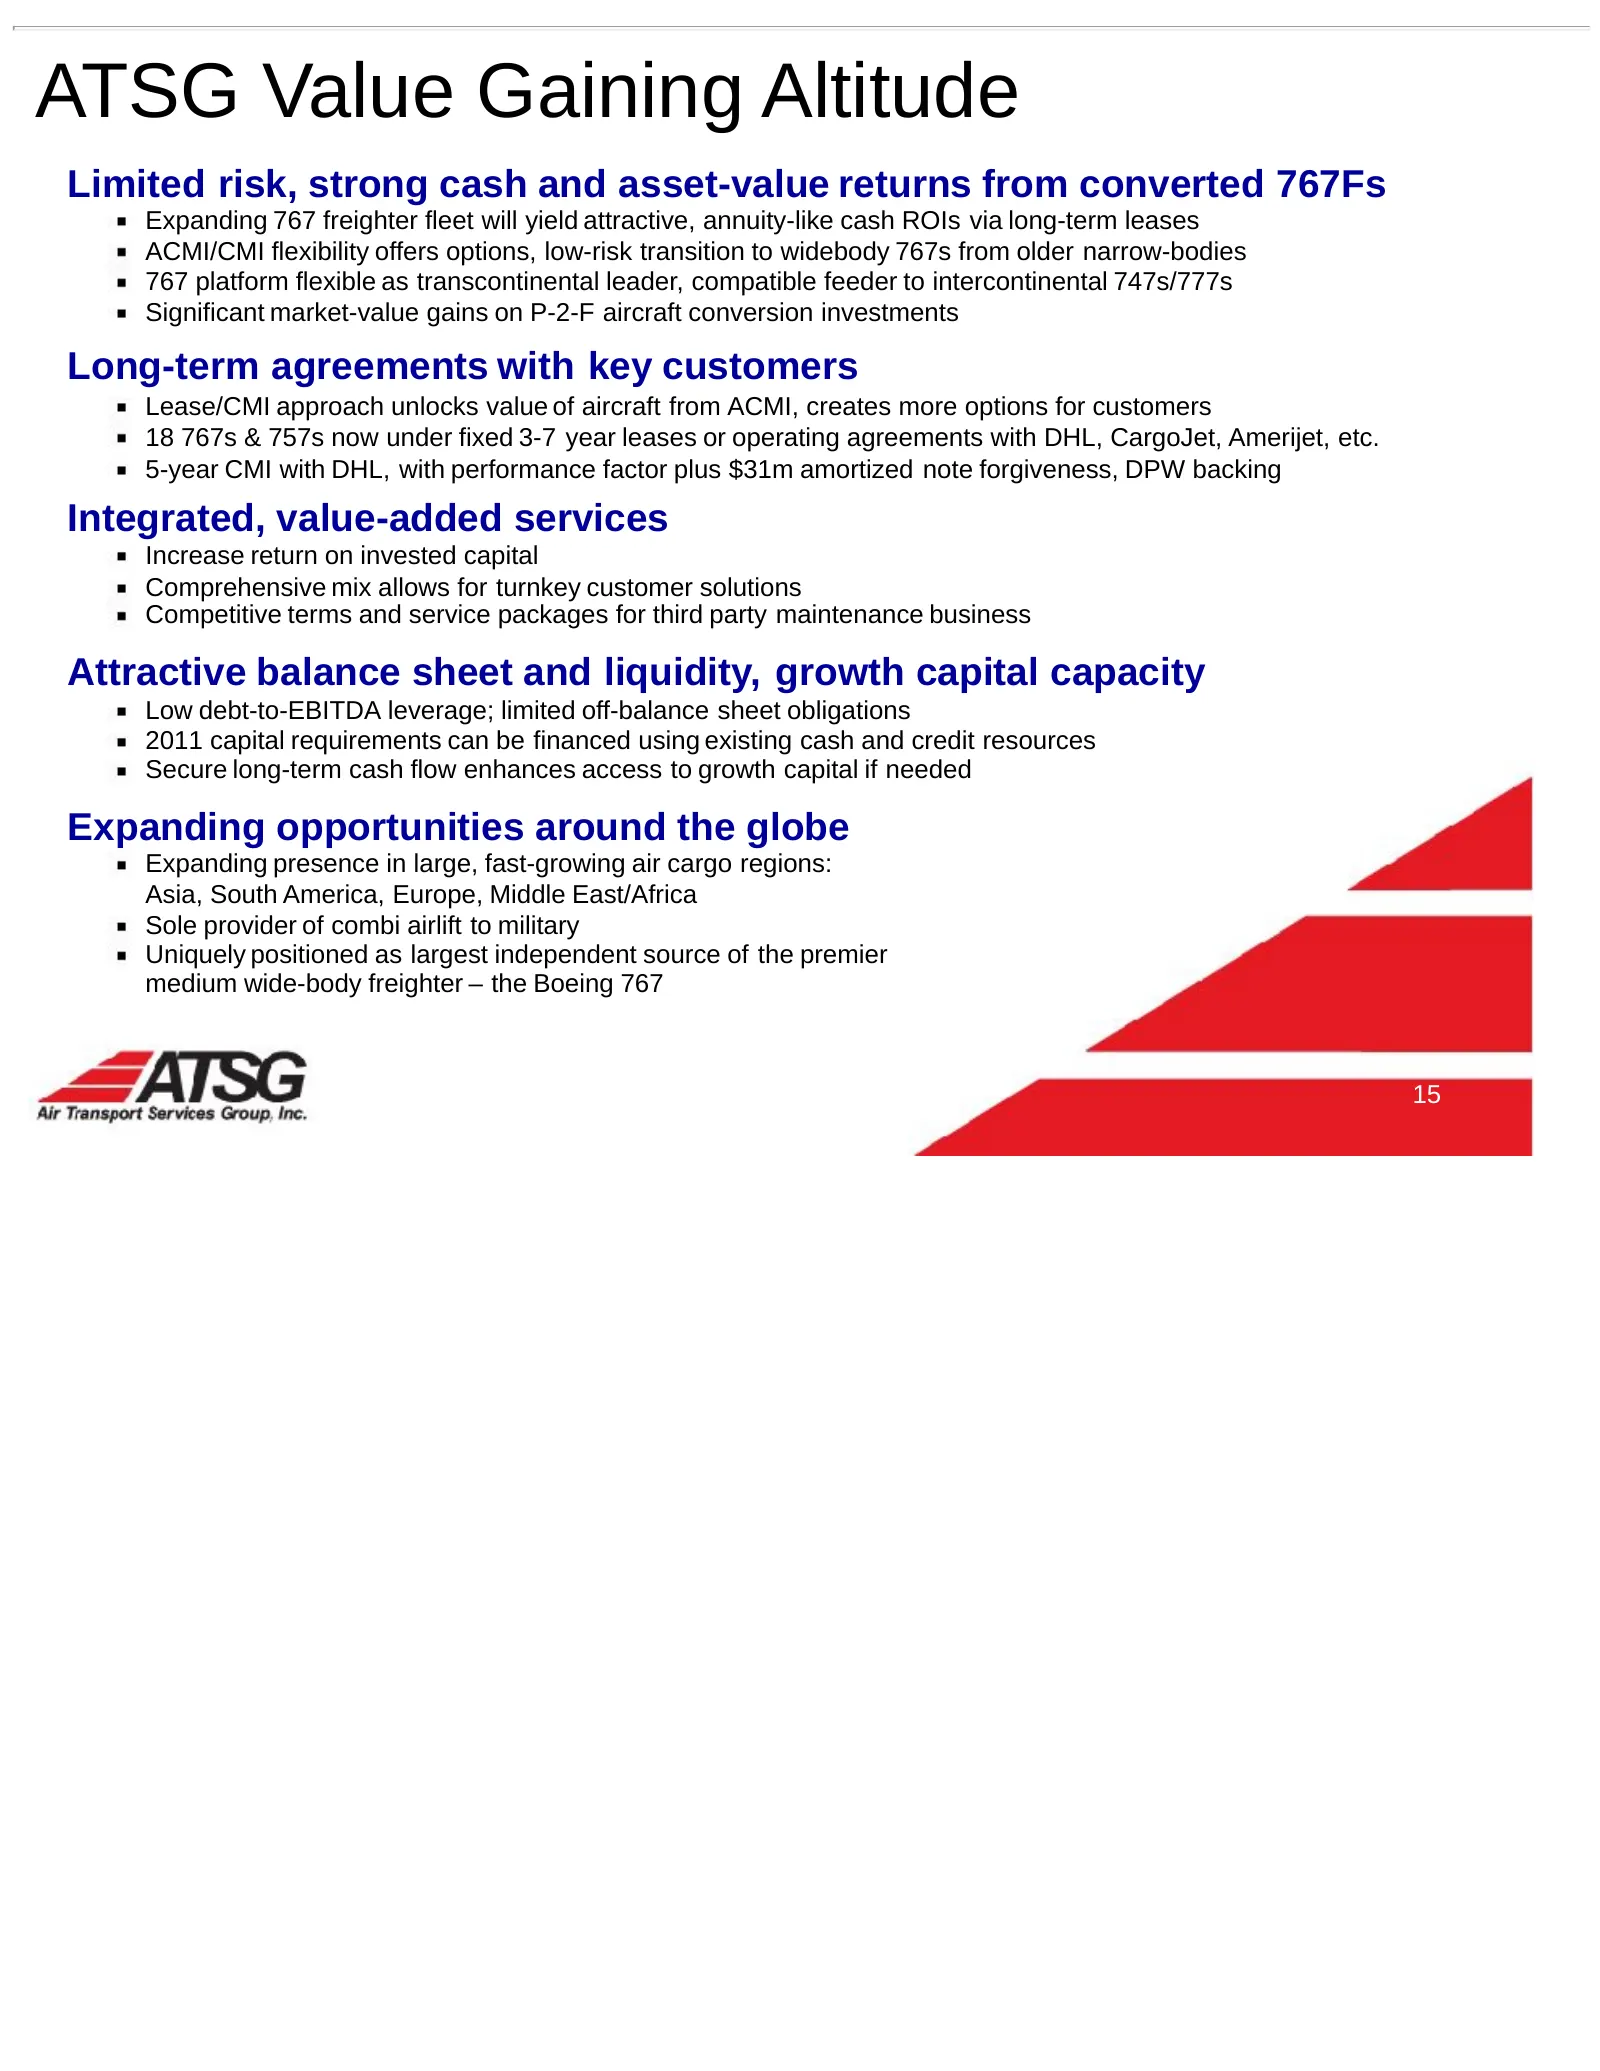
Slide 16: ATSG Value Gaining Altitude
ATSG Value Gaining Altitude Limited risk, strong cash and asset-value returns from converted 767Fs Expanding 767 freighter fleet will yield attractive, annuity-like cash ROIs via long-term leases ACMI/CMI flexibility offers options, low-risk transition to widebody 767s from older narrow-bodies 767 p
Slide 17: Appendix
Appendix ed Air Transport Services Group, Inc.
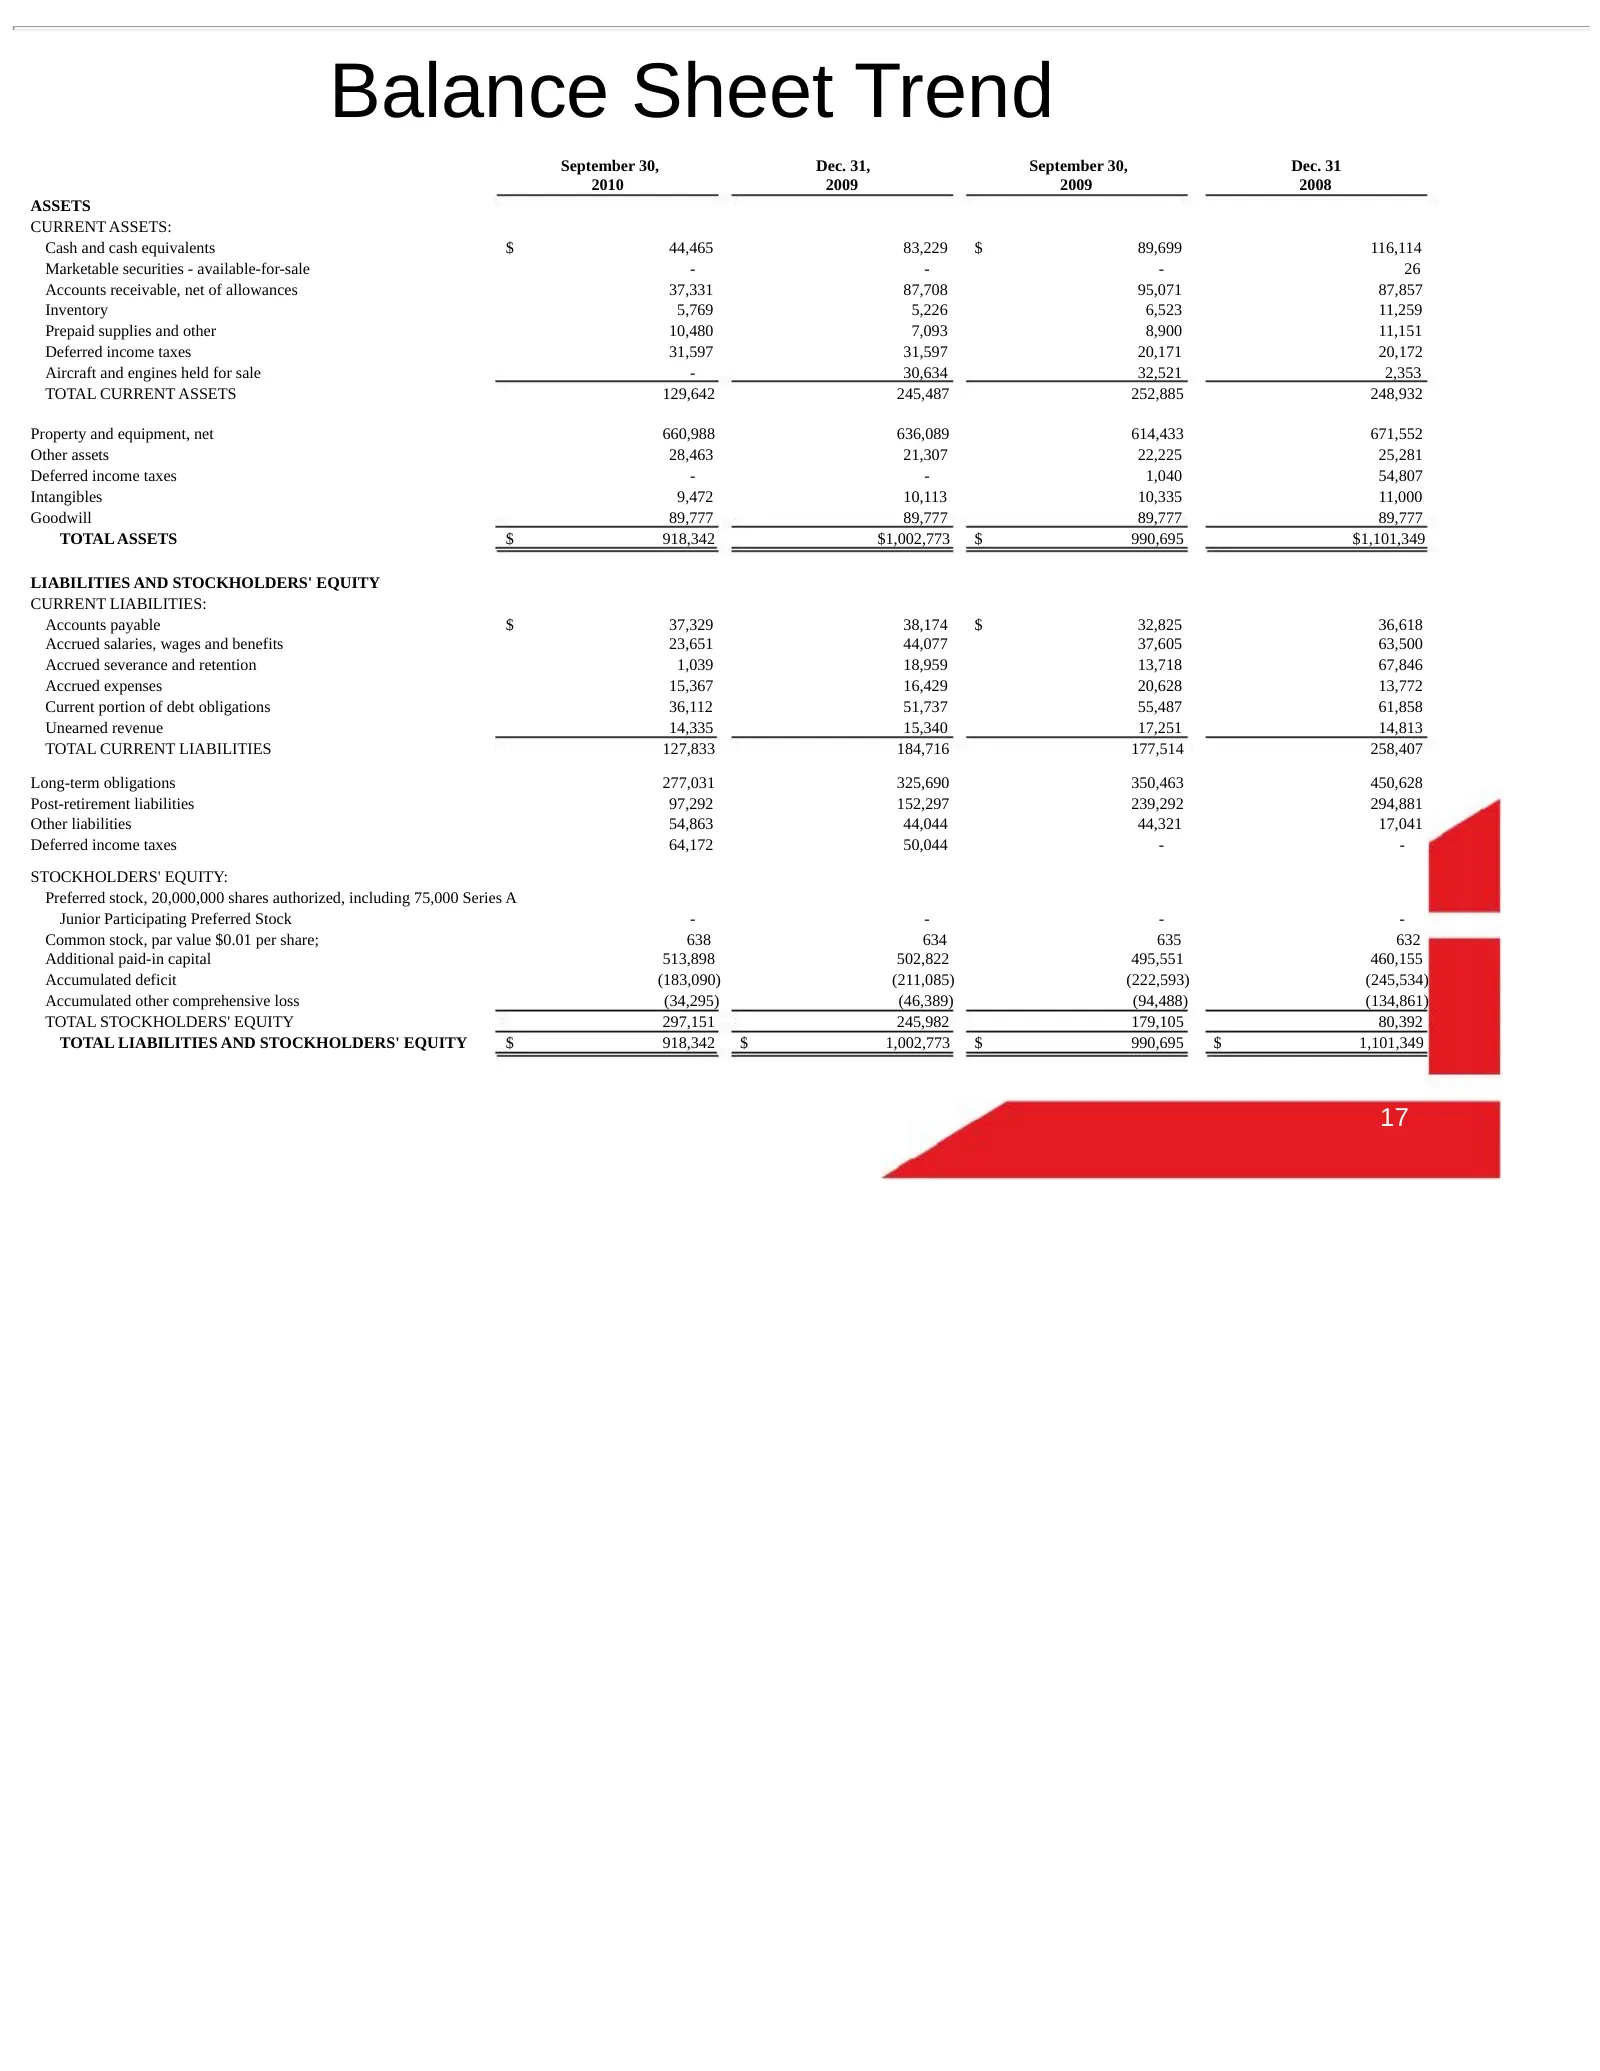
Slide 18: Balance Sheet Trend
Balance Sheet Trend September 30, Dec. 31, September 30, Dec. 31 2010 2009 2009 2008 ASSETS CURRENT ASSETS: Cash and cash equivalents $ 44,465 83,229 $ 89,699 116,114 Marketable securities - available-for-sale - - - 26 Accounts receivable, net of allowances 37,331 87,708 95,071 87,857 Inventory 5,76
Source: SEC EDGAR · 8-K filed Feb 15, 2011
More decks from Air Transport Services Group Inc
 Shareholder Meeting (May 2024)26 slides · May 23, 2024
 Stephens Annual Investment Conference 202321 slides · Nov 14, 2023
 Investor Day (September 2023)68 slides · Sep 27, 2023
 Shareholder Meeting (May 2023)25 slides · May 26, 2023
 Stifel conference (February 2023)15 slides · Feb 6, 2023
 Stifel 2020 Transportation & Logistics Conference18 slides · Feb 11, 2020