Renrui Human Resources Technology Holdings Limited · HKEX:6919
Renrui Human Resources Technology — H1 2024 Earnings Presentation
23 slides from Renrui Human Resources Technology's earnings presentation, Aug 23, 2024
Slide 1: Renrui Human Resources Technology Holdings Limited 2024 Interim Results
Renrui Human Resources Technology Holdings Limited 人瑞人才科技控股有限公司 (股份代号:6919.HK) 2024年中期业绩 技术驱动人力资源服务 Transforming Human Resources by Technology
Slide 2: 免责声明
免责声明 本演示材料由人瑞人才科技控股有限公司﹙“本公司”﹚基于现行有效的经济、法律、市场及其他条件编制,仅供参考用途。 阁下应当理解,后续发展可能会影响本次演示中包含的信息,而本公 司、本公司的顾问或代表均无义务对其予以更新、修订或确认。 本演示材料所含信息未经独立核实。本公司无意提供,且阁下也不得依赖本演示材料获得,有关本公司财务或交易状况或前景的完整或全面分析。本公司、其股东、其顾问、连络人士、董事、监事 、高级人员、雇员、代理、顾问或代表概不就本演示材料所含信息的准确性、完整性、公平性、合理性或正确与否作出任何明确或隐含的声明、保证或承诺,且本公司、其股东、其顾问、以及彼等 各自的成员
Slide 3: 目录
目录 01 2024年中期业绩回顾 02 未来展望
Slide 4: 2024年中期业绩回顾
01 2024s FA AG Mb So [6 Fela
Slide 5: 财务摘要
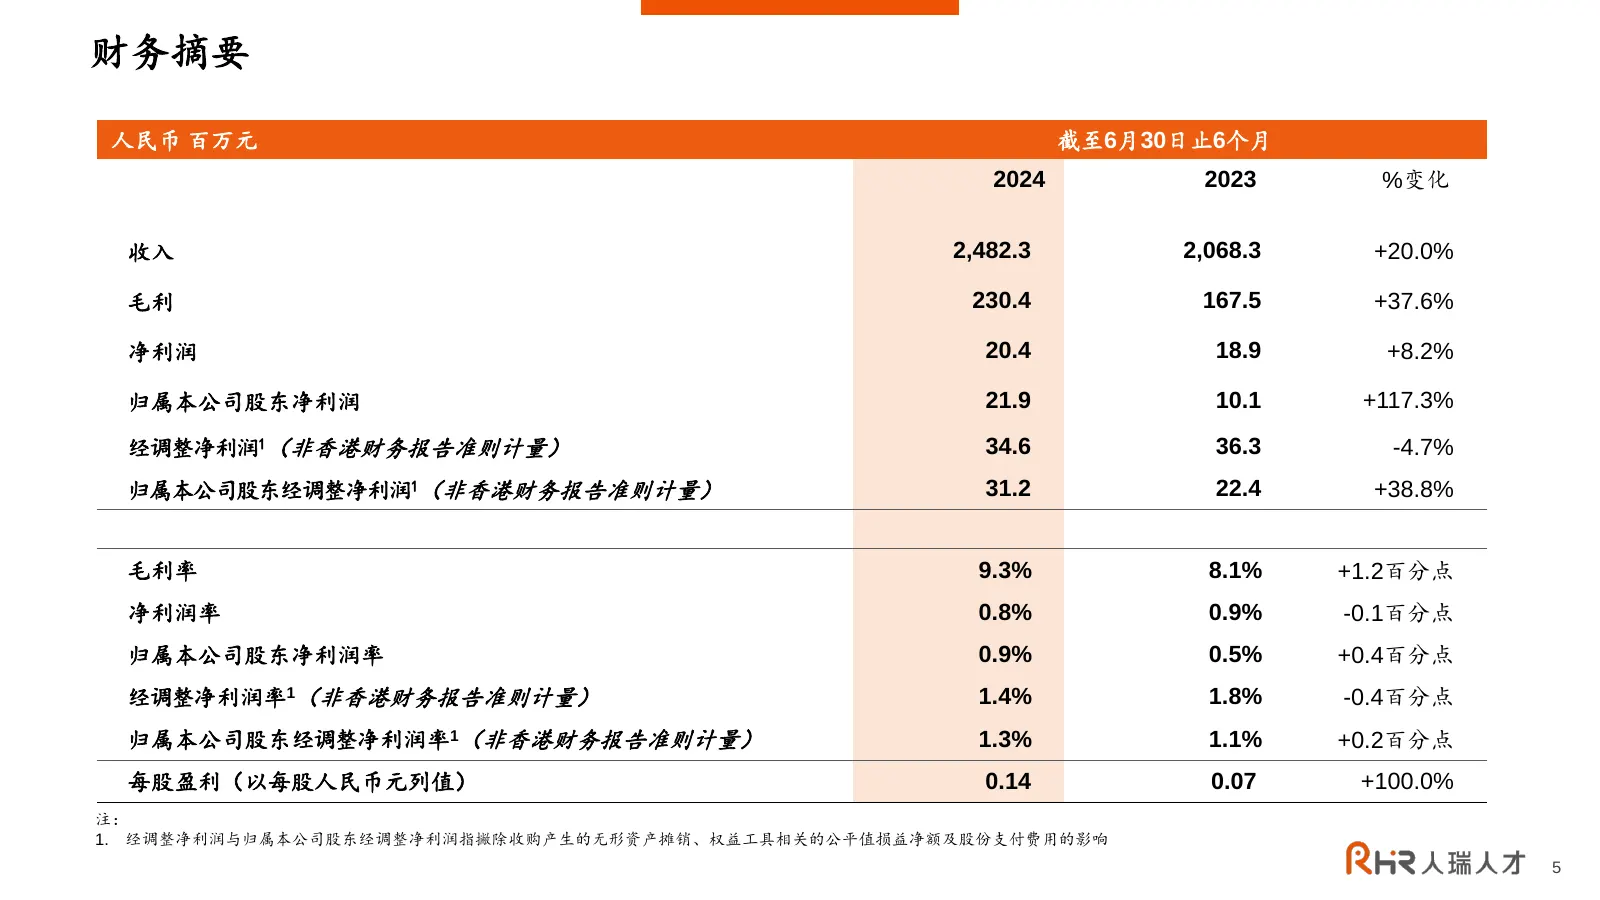
财务摘要 人民币 百万元 截至6月30日止6个月 2024 2023 %变化 收入 2,482.3 2,068.3 +20.0% 毛利 230.4 167.5 +37.6% 净利润 20.4 18.9 +8.2% 归属本公司股东净利润 21.9 10.1 +117.3% 经调整净利润1(非香港财务报告准则计量) 34.6 36.3 -4.7% 归属本公司股东经调整净利润1(非香港财务报告准则计量) 31.2 22.4 +38.8% 毛利率 9.3% 8.1% +1.2百分点 净利润率 0.8% 0.9% -0.1百分点 归属本公司股东净利润率 0.9% 0.5% +0.4百分点 经调整净利润率
Slide 6: 2024年上半年收入增长20.0%,各个业务板块均实现良好增长
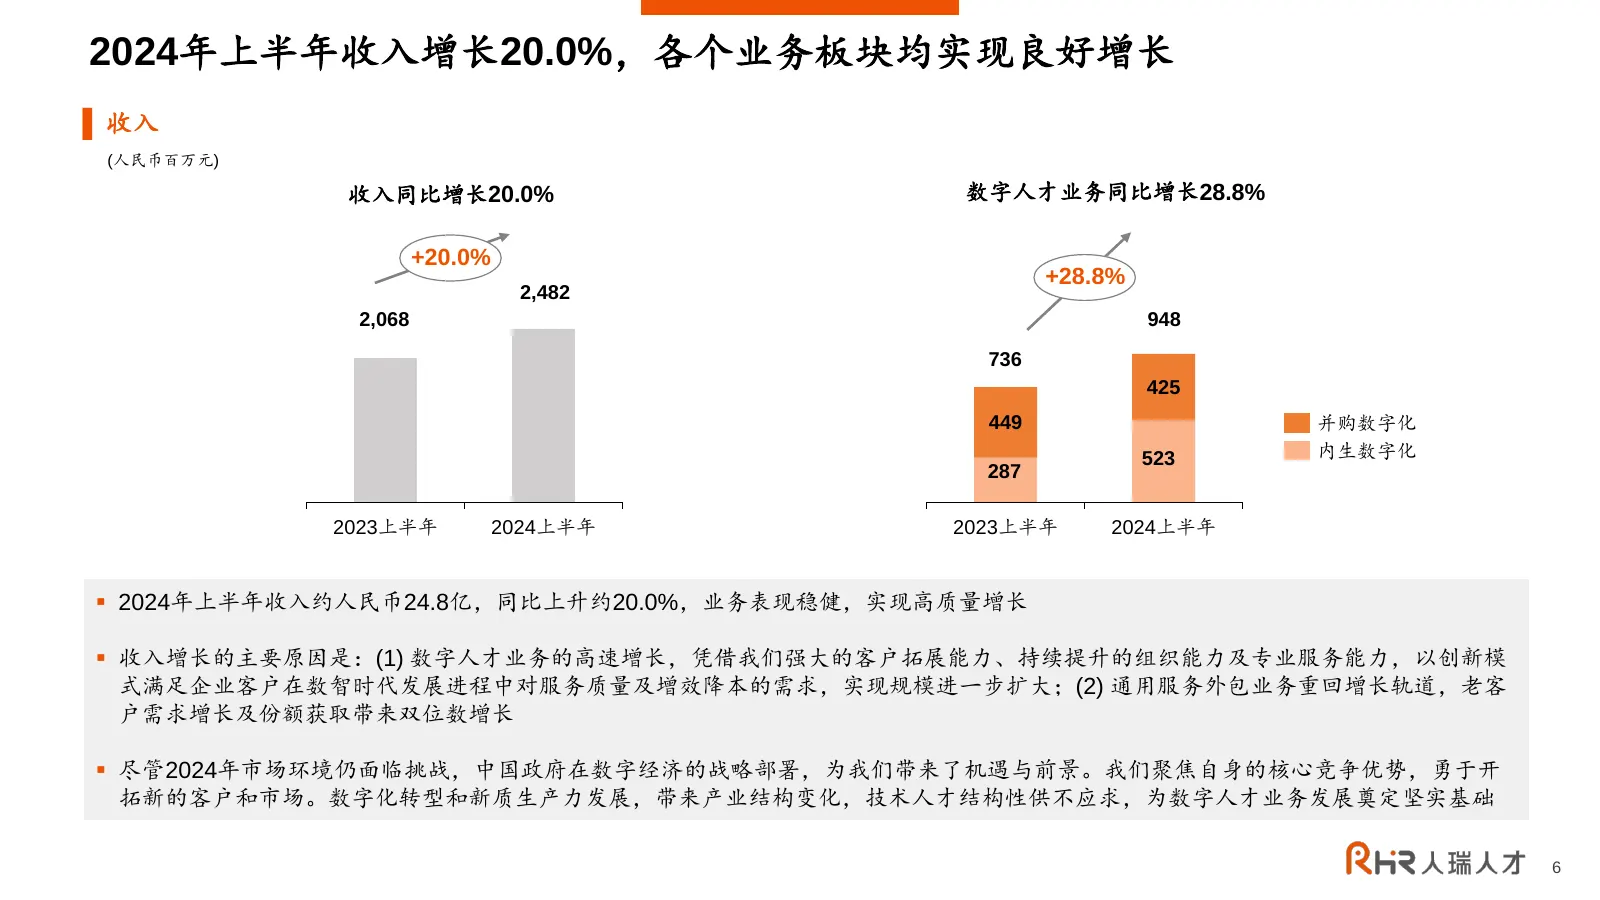
2024年上半年收入增长20.0%,各个业务板块均实现良好增长 ▌ 收入 (人民币百万元) 收入同比增长20.0% 数字人才业务同比增长28.8% +20.0% +28.8% 2,482 2,068 948 736 425 449 并购数字化 523 内生数字化 287 2023上半年 2024上半年 2023上半年 2024上半年 2024年上半年收入约人民币24.8亿,同比上升约20.0%,业务表现稳健,实现高质量增长 收入增长的主要原因是:(1) 数字人才业务的高速增长,凭借我们强大的客户拓展能力、持续提升的组织能力及专业服务能力,以创新模 式满足企业客户在数智时代发展进程中对服
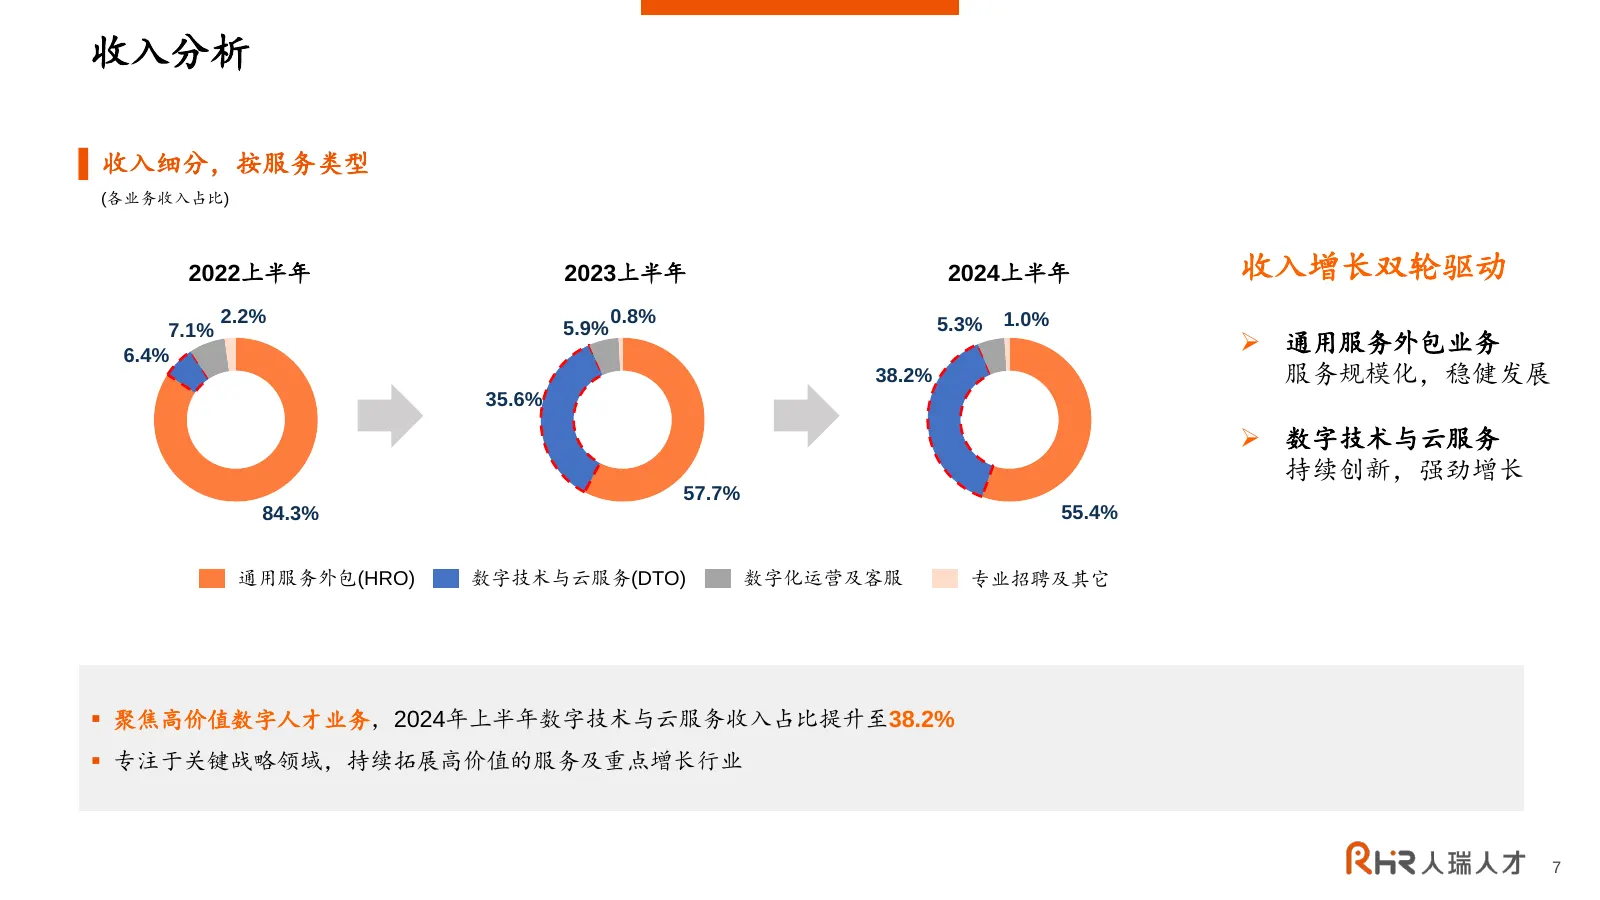
Slide 7: 收入分析
收入分析 ▌ 收入细分,按服务类型 (各业务收入占比) 2022上半年 2023上半年 2024上半年 收入增长双轮驱动 2.2% 0.8% 5.3% 1.0% 7.1% 5.9% 6.4% 通用服务外包业务 38.2% 服务规模化,稳健发展 35.6% 数字技术与云服务 持续创新,强劲增长 57.7% 84.3% 55.4% 通用服务外包(HRO) 数字技术与云服务(DTO) 数字化运营及客服 专业招聘及其它 聚焦高价值数字人才业务,2024年上半年数字技术与云服务收入占比提升至38.2% 专注于关键战略领域,持续拓展高价值的服务及重点增长行业 7
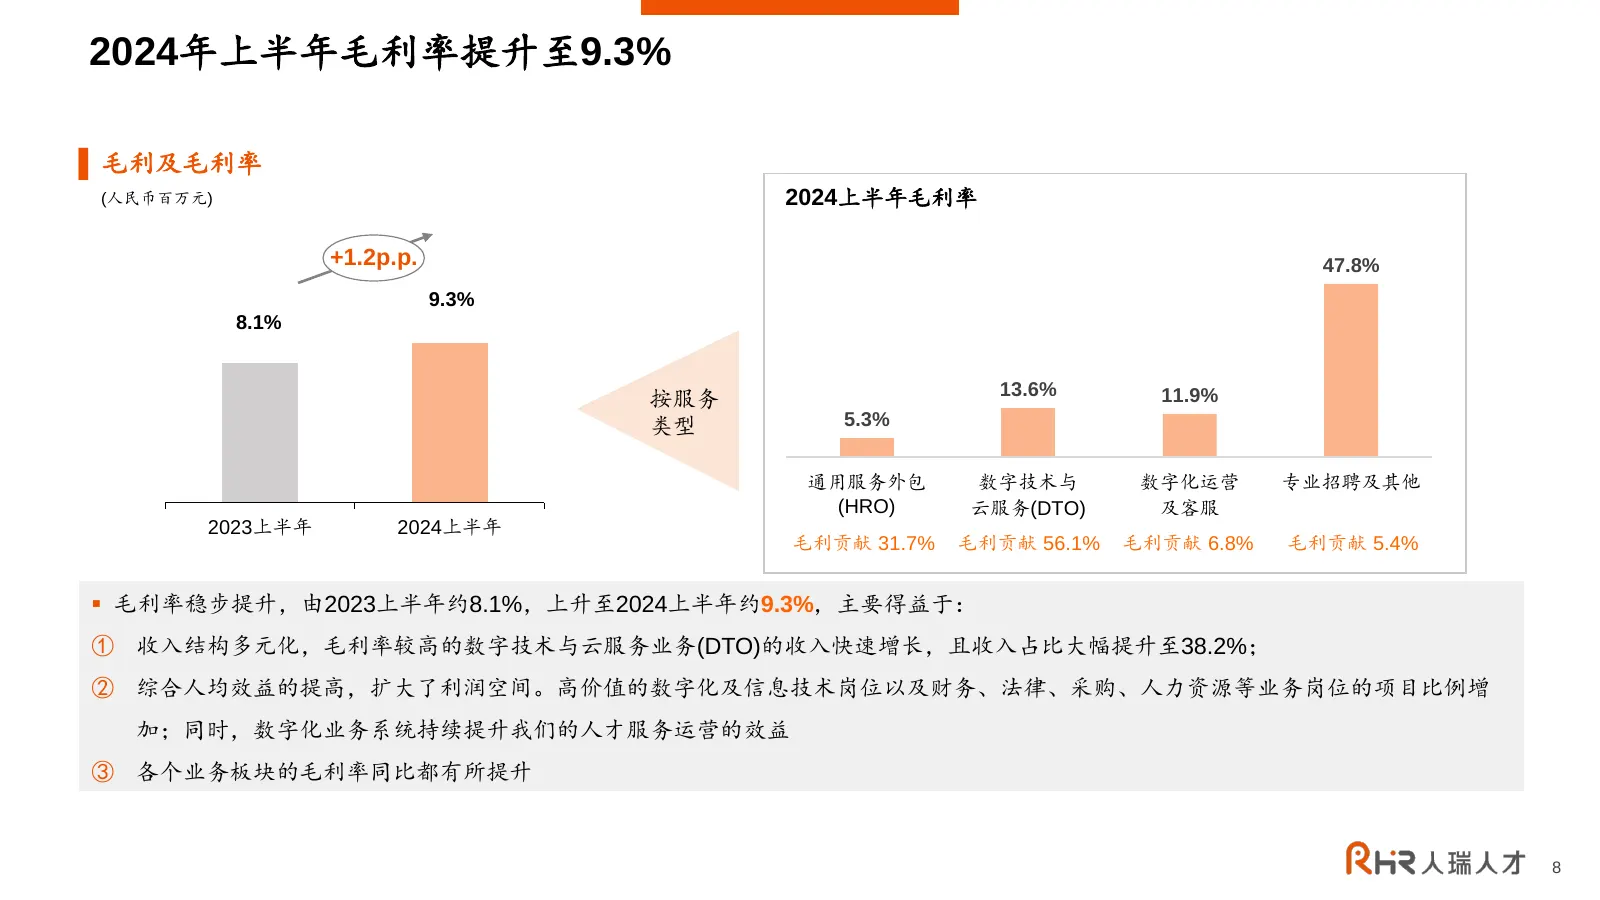
Slide 8: 毛利及毛利率
2024年上半年毛利率提升至9.3% ▌ 毛利及毛利率 (人民币百万元) 2024上半年毛利率 +1.2p.p. 47.8% 9.3% 8.1% 13.6% 按服务 11.9% 类型 5.3% 通用服务外包 数字技术与 数字化运营 专业招聘及其他 (HRO) 云服务(DTO) 及客服 2023上半年 2024上半年 毛利贡献 31.7% 毛利贡献 56.1% 毛利贡献 6.8% 毛利贡献 5.4% 毛利率稳步提升,由2023上半年约8.1%,上升至2024上半年约9.3%,主要得益于: ① 收入结构多元化,毛利率较高的数字技术与云服务业务(DTO)的收入快速增长,且收入占比大幅提升至38.
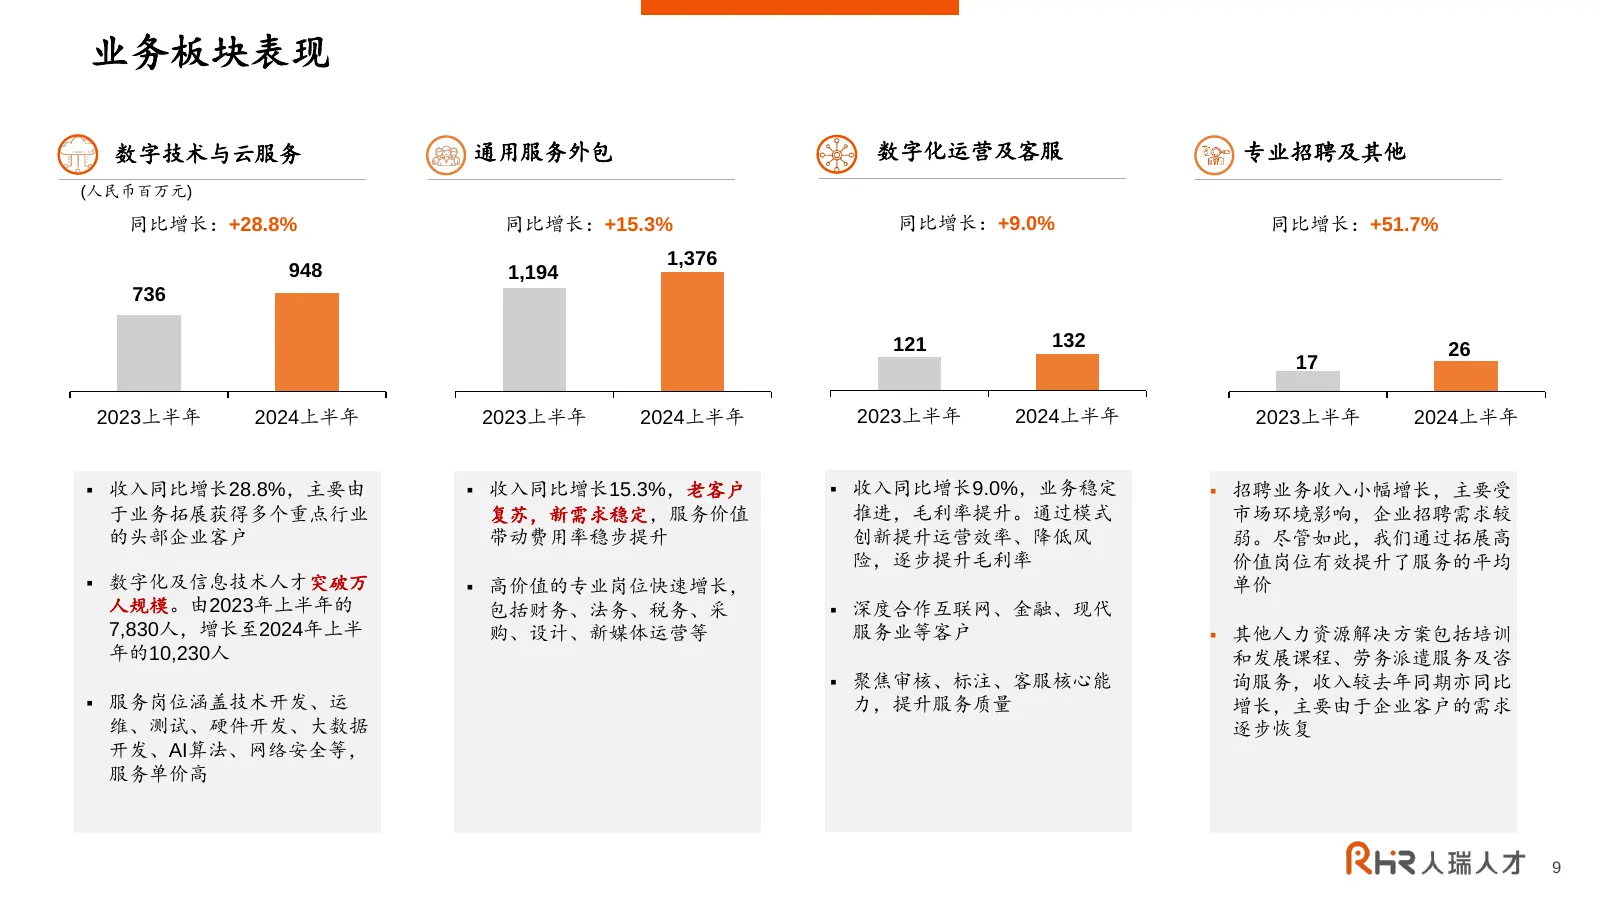
Slide 9: 业务板块表现
业务板块表现 数字技术与云服务 通用服务外包 数字化运营及客服 专业招聘及其他 (人民币百万元) 同比增长:+28.8% 同比增长:+15.3% 同比增长:+9.0% 同比增长:+51.7% 1,376 948 1,194 736 121 132 26 17 2023上半年 2024上半年 2023上半年 2024上半年 2023上半年 2024上半年 2023上半年 2024上半年 收入同比增长28.8%,主要由 收入同比增长15.3%,老客户 收入同比增长9.0%,业务稳定 招聘业务收入小幅增长,主要受 于业务拓展获得多个重点行业 复苏,新需求稳定,服务价值 推进,毛利率提
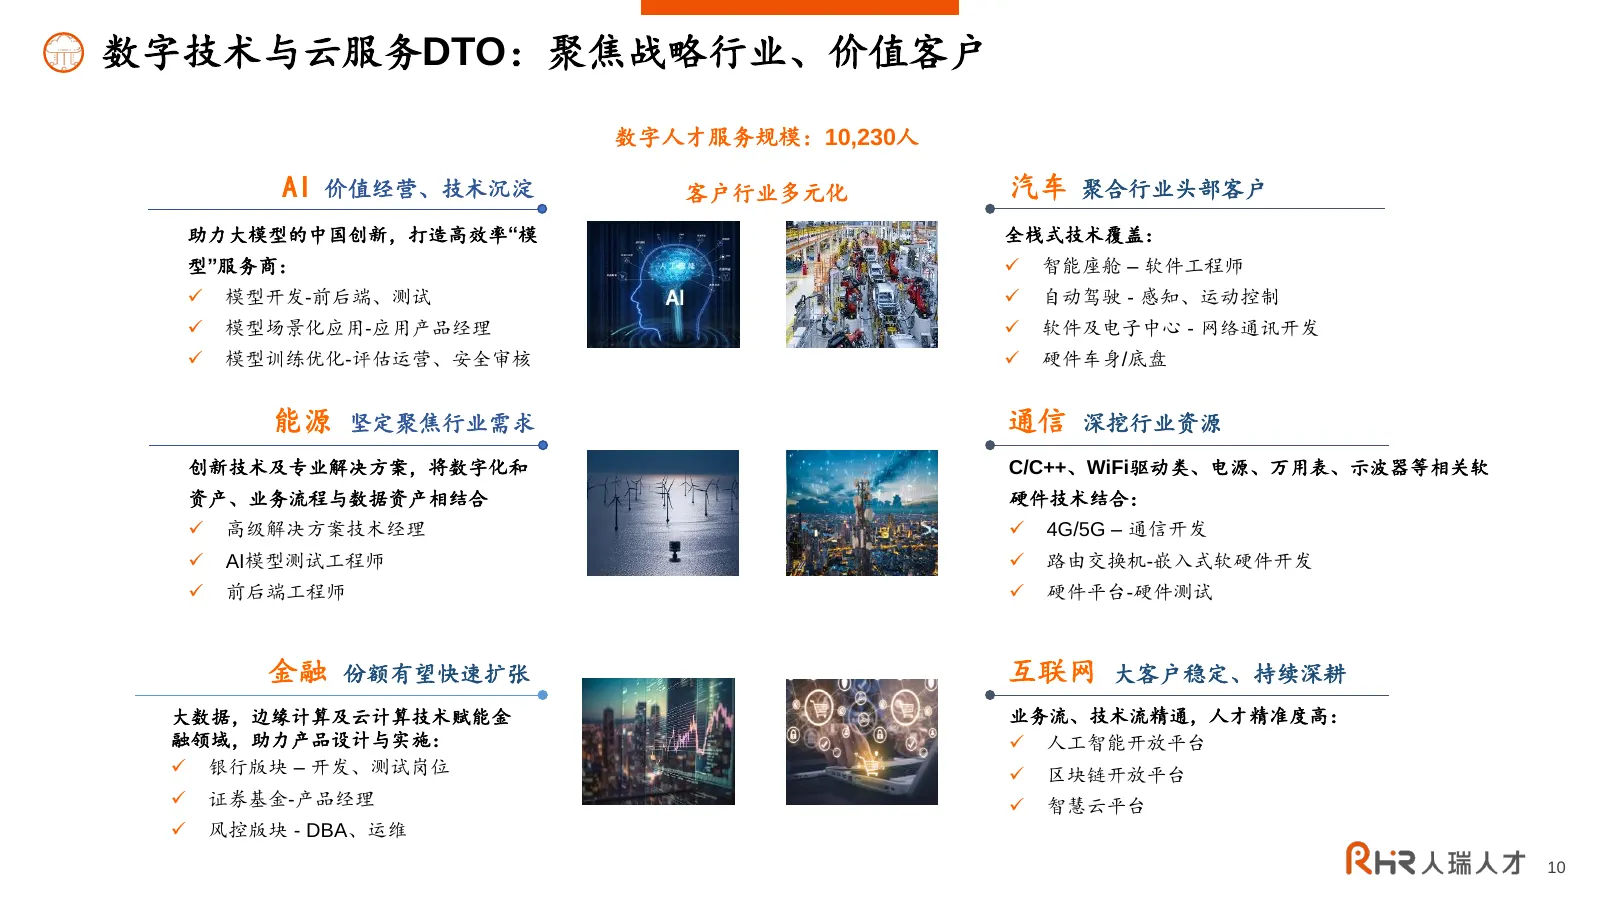
Slide 10: 数字技术与云服务DTO:聚焦战略行业、价值客户
数字技术与云服务DTO:聚焦战略行业、价值客户 数字人才服务规模:10,230人 AI 价值经营、技术沉淀 客户行业多元化 汽车 聚合行业头部客户 助力大模型的中国创新,打造高效率“模 全栈式技术覆盖: 型”服务商: 智能座舱 – 软件工程师 模型开发-前后端、测试 自动驾驶 - 感知、运动控制 模型场景化应用-应用产品经理 软件及电子中心 - 网络通讯开发 模型训练优化-评估运营、安全审核 硬件车身/底盘 能源 坚定聚焦行业需求 通信 深挖行业资源 创新技术及专业解决方案,将数字化和 C/C++、WiFi驱动类、电源、万用表、示波器等相关软 资产、业务流程与数据资
Slide 11: 通用服务外包HRO:老客户复苏,新需求稳定
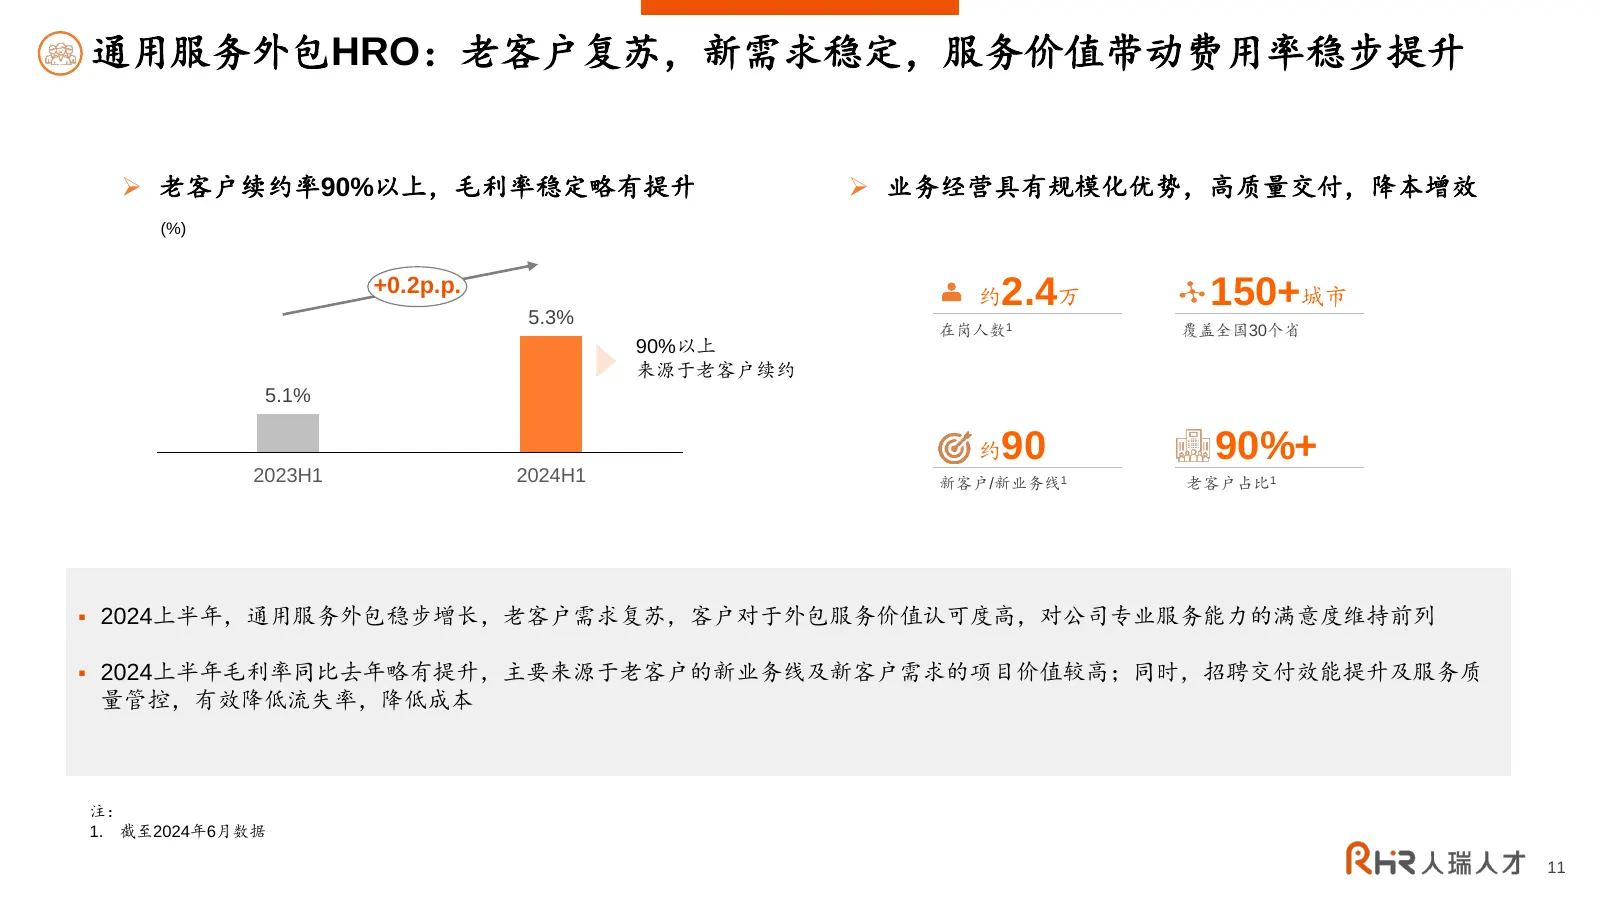
通用服务外包HRO:老客户复苏,新需求稳定,服务价值带动费用率稳步提升 老客户续约率90%以上,毛利率稳定略有提升 业务经营具有规模化优势,高质量交付,降本增效 (%) +0.2p.p. 5.3% 约 2.4万 150+城市 在岗人数1 覆盖全国30个省 90%以上 来源于老客户续约 5.1% 约 90 90%+ 2023H1 2024H1 新客户/新业务线1 老客户占比1 2024上半年,通用服务外包稳步增长,老客户需求复苏,客户对于外包服务价值认可度高,对公司专业服务能力的满意度维持前列 2024上半年毛利率同比去年略有提升,主要来源于老客户的新业务线及新客户需求的项目价值
Slide 12: 客户结构稳健,聚焦多个行业重点大客户
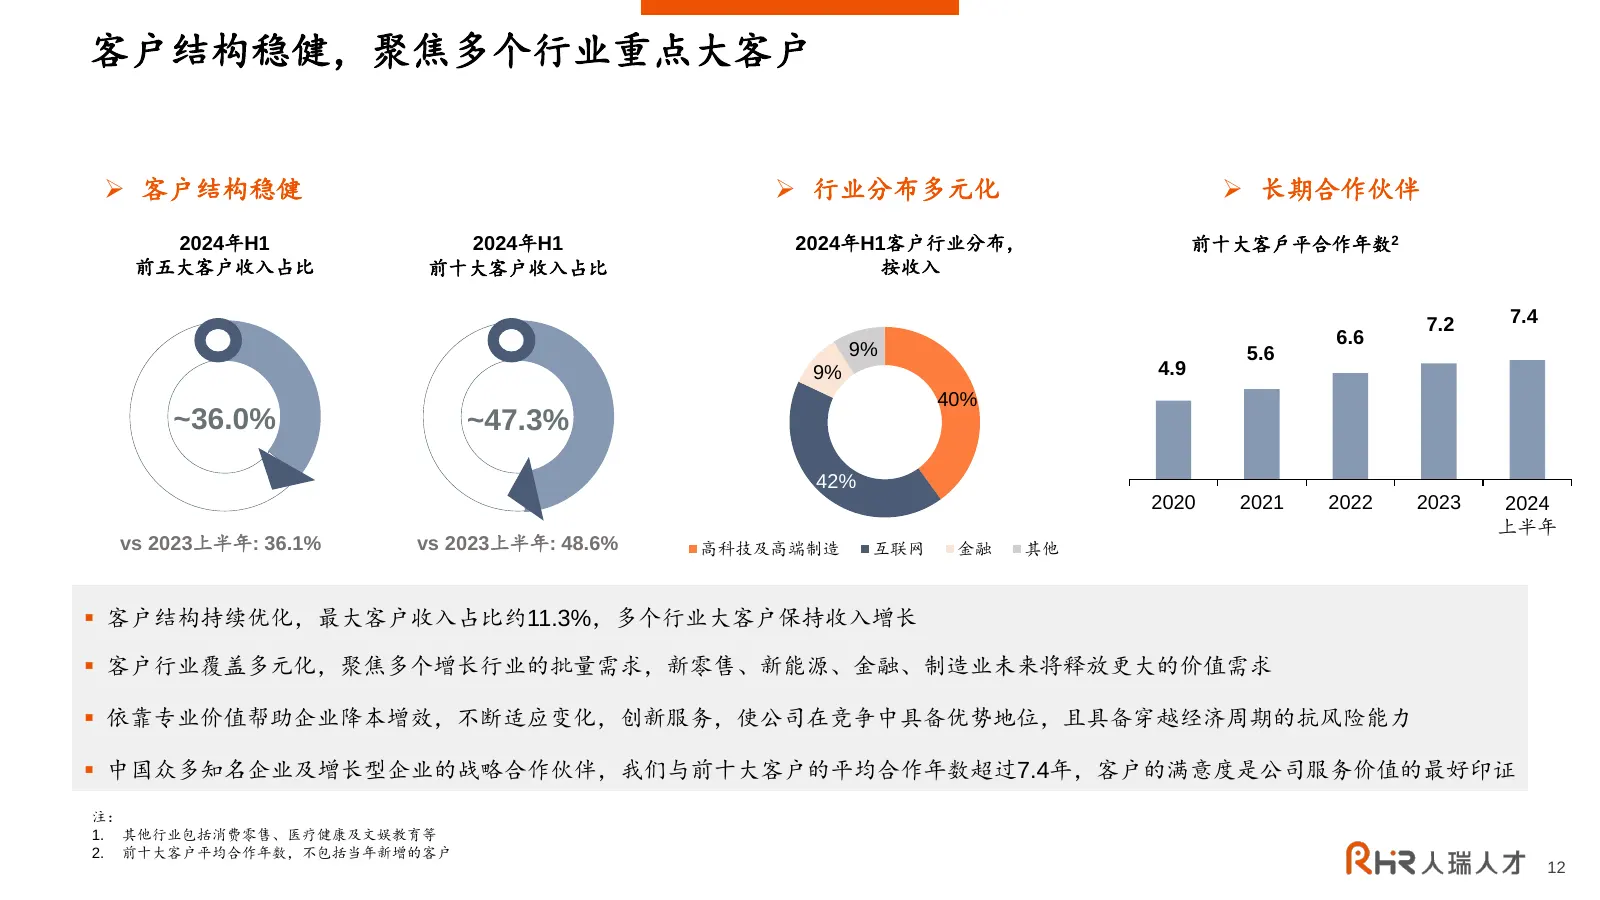
客户结构稳健,聚焦多个行业重点大客户 客户结构稳健 行业分布多元化 长期合作伙伴 2024年H1 2024年H1 2024年H1客户行业分布, 前十大客戶平合作年数2 前五大客户收入占比 前十大客户收入占比 按收入 7.2 7.4 6.6 9% 5.6 9% 4.9 40% ~36.0% ~47.3% 42% 2020 2021 2022 2023 2024 上半年 vs 2023上半年: 36.1% vs 2023上半年: 48.6% 高科技及高端制造 互联网 金融 其他 客户结构持续优化,最大客户收入占比约11.3%,多个行业大客户保持收入增长 客户行业覆盖多元化,聚焦
Slide 13: 数字化平台打造核心壁垒:效能带动效益
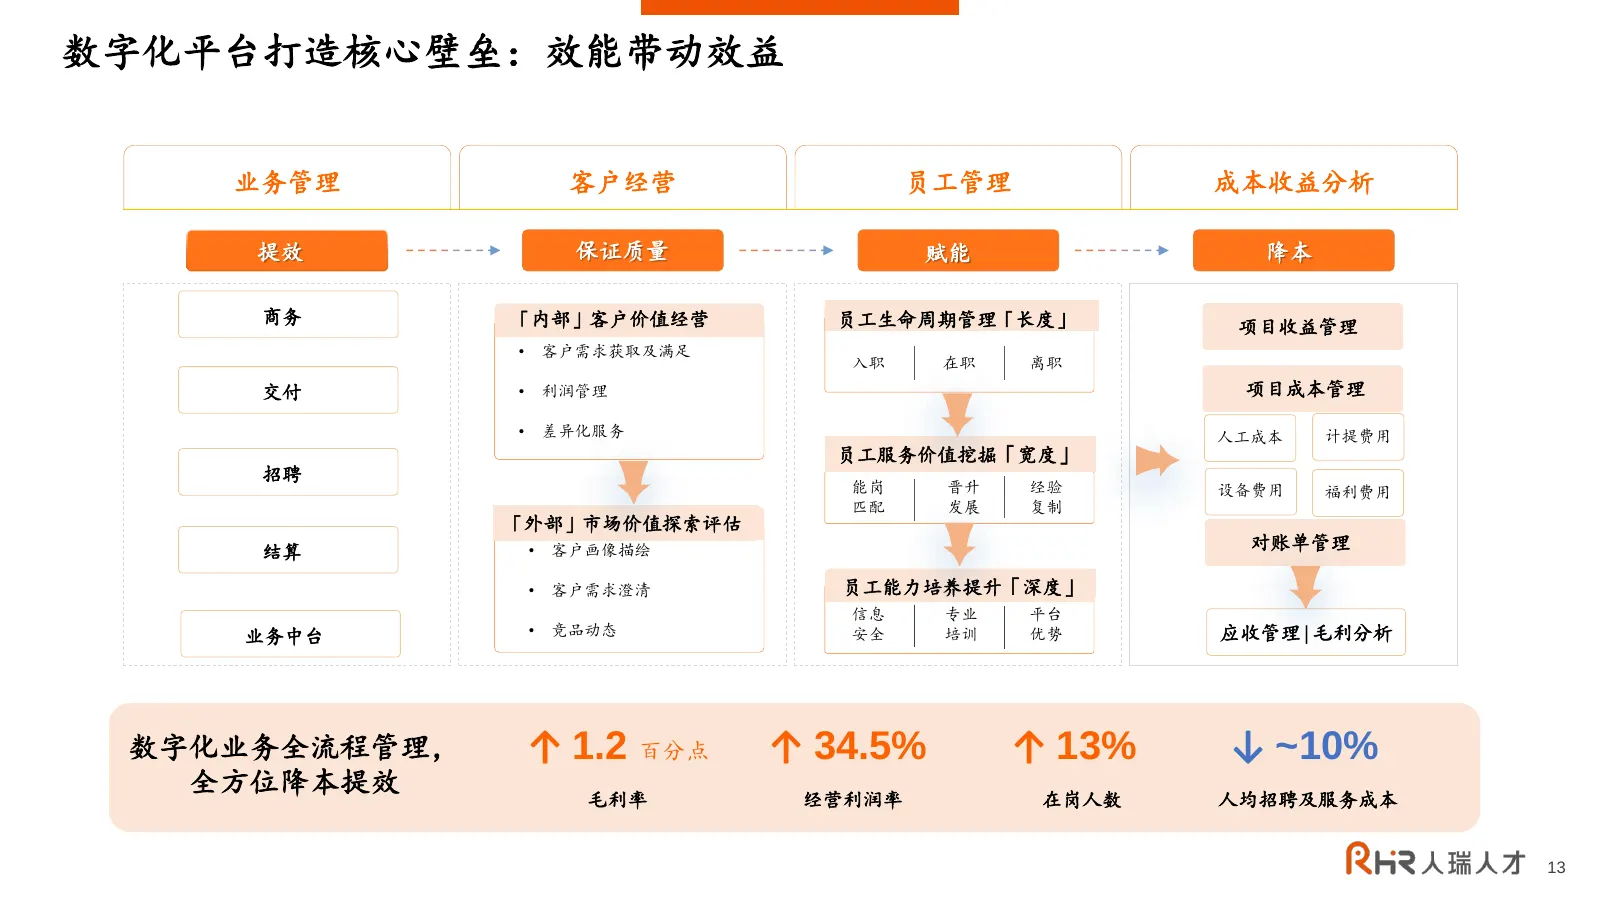
数字化平台打造核心壁垒:效能带动效益 业务管理 客户经营 员工管理 成本收益分析 提效 保证质量 赋能 降本 商务 「内部」客户价值经营 员工生命周期管理「长度」 项目收益管理 • 客户需求获取及满足 入职 在职 离职 交付 • 利润管理 项目成本管理 • 差异化服务 人工成本 计提费用 员工服务价值挖掘「宽度」 招聘 能岗 晋升 经验 设备费用 福利费用 匹配 发展 复制 「外部」市场价值探索评估 结算 • 客户画像描绘 对账单管理 • 客户需求澄清 员工能力培养提升「深度」 信息 专业 平台 业务中台 • 竞品动态 安全 培训 优势 应收管理|毛利分析 数字化业务全流程管理, ↑ 1.2
Slide 14: 资产负债表与现金流情况
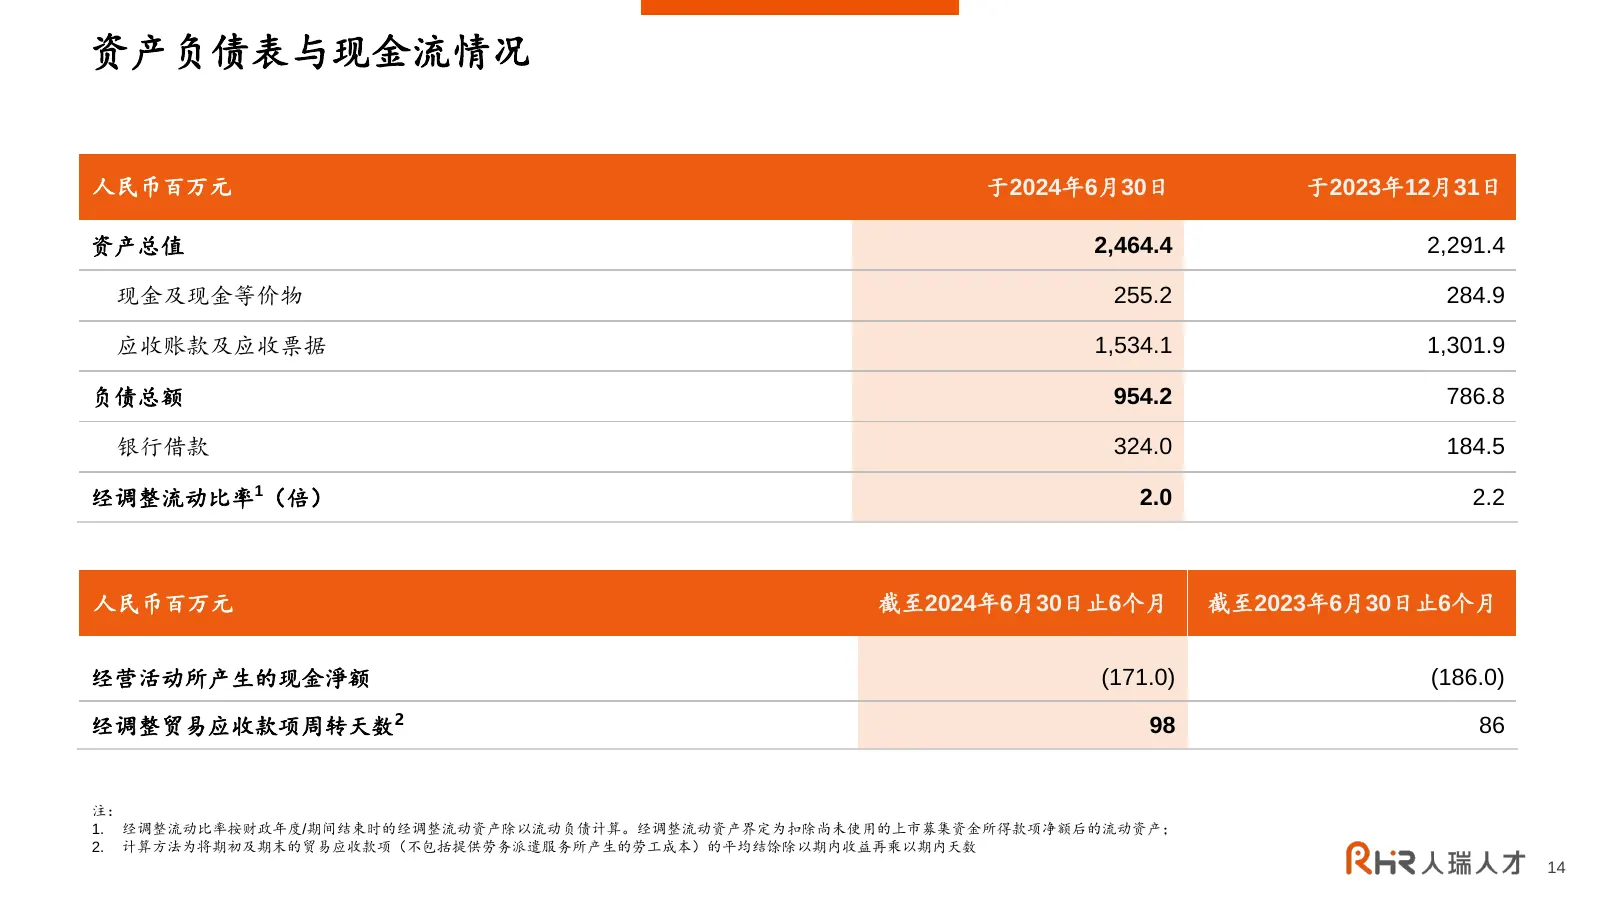
资产负债表与现金流情况 人民币百万元 于2024年6月30日 于2023年12月31日 资产总值 2,464.4 2,291.4 现金及现金等价物 255.2 284.9 应收账款及应收票据 1,534.1 1,301.9 负债总额 954.2 786.8 银行借款 324.0 184.5 经调整流动比率1(倍) 2.0 2.2 人民币百万元 截至2024年6月30日止6个月 截至2023年6月30日止6个月 经营活动所产生的现金淨额 (171.0) (186.0) 经调整贸易应收款项周转天数2 98 86 注: 1. 经调整流动比率按财政年度/期间结束时的经调整流动资产除以流动负债计算。经调
Slide 15: 2024年上半年经营亮点
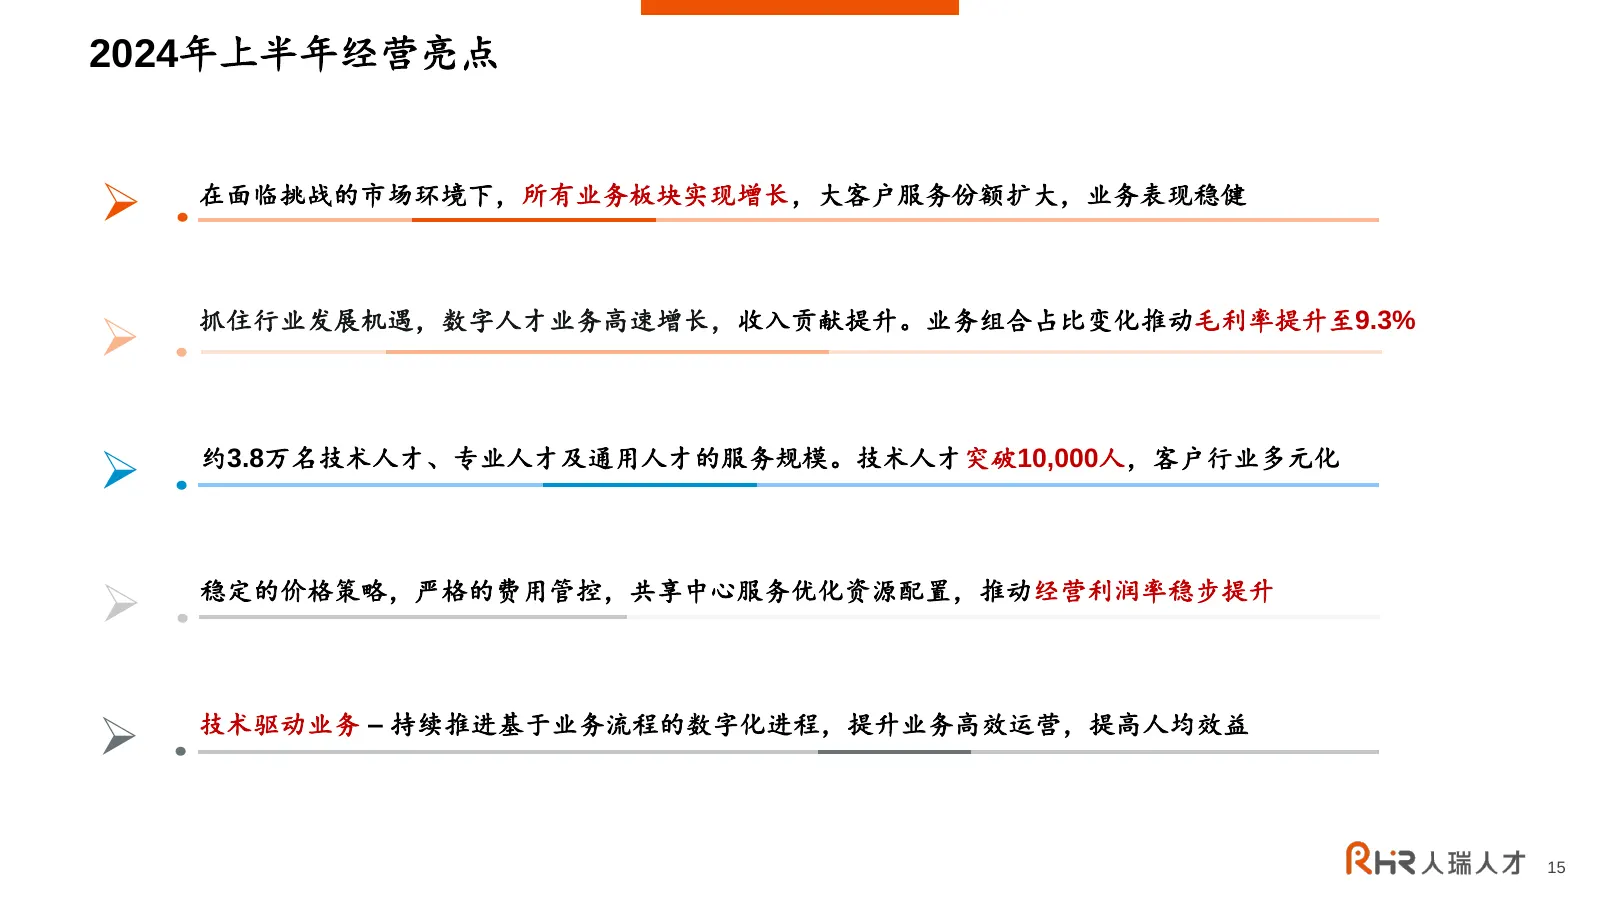
2024年上半年经营亮点 . 在面临挑战的市场环境下,所有业务板块实现增长,大客户服务份额扩大,业务表现稳健 . 抓住行业发展机遇,数字人才业务高速增长,收入贡献提升。业务组合占比变化推动毛利率提升至9.3% . 约3.8万名技术人才、专业人才及通用人才的服务规模。技术人才突破10,000人,客户行业多元化 . 稳定的价格策略,严格的费用管控,共享中心服务优化资源配置,推动经营利润率稳步提升 . 技术驱动业务 – 持续推进基于业务流程的数字化进程,提升业务高效运营,提高人均效益 15
Slide 16: 未来展望
02 未来展望
Slide 17: 未来展望
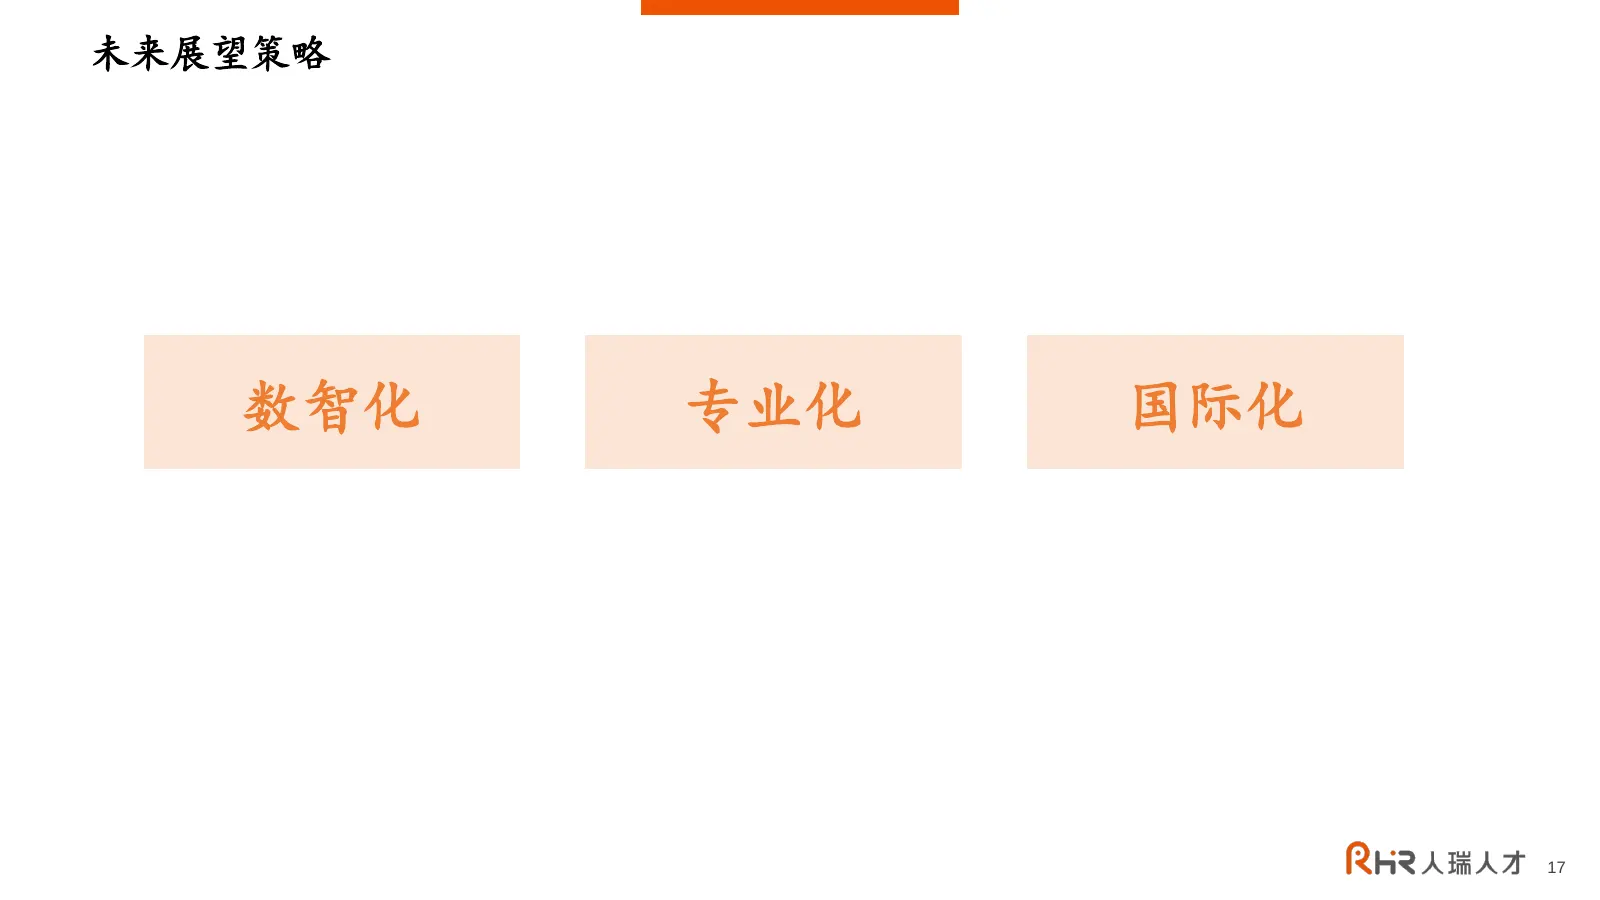
KARBERS BAGH LM By FRAG RHRAKAA v7
Slide 18: 紧跟国家数字化发展战略,数字经济赋能产业
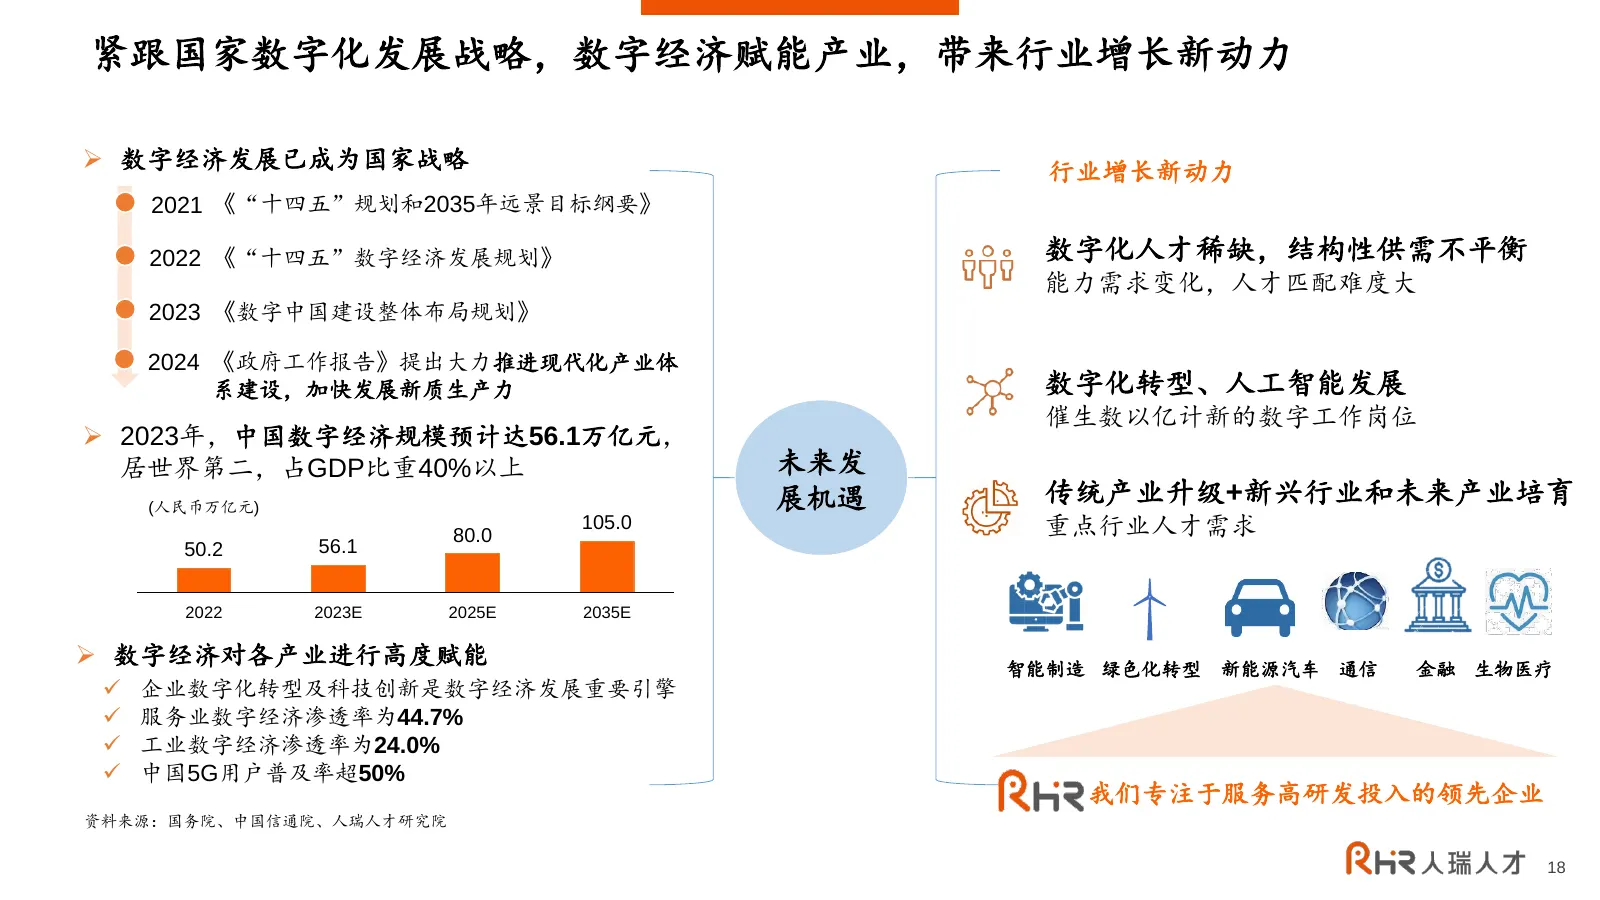
紧跟国家数字化发展战略,数字经济赋能产业,带来行业增长新动力 数字经济发展已成为国家战略 行业增长新动力 2021 《“十四五”规划和2035年远景目标纲要》 2022 《“十四五”数字经济发展规划》 数字化人才稀缺,结构性供需不平衡 能力需求变化,人才匹配难度大 2023 《数字中国建设整体布局规划》 2024 《政府工作报告》提出大力推进现代化产业体 系建设,加快发展新质生产力 数字化转型、人工智能发展 催生数以亿计新的数字工作岗位 2023年,中国数字经济规模预计达56.1万亿元, 居世界第二,占GDP比重40%以上 未来发 (人民币万亿元) 展机遇 传统产业升级+新兴行业和未来
Slide 19: 国家政策鼓励产业发展
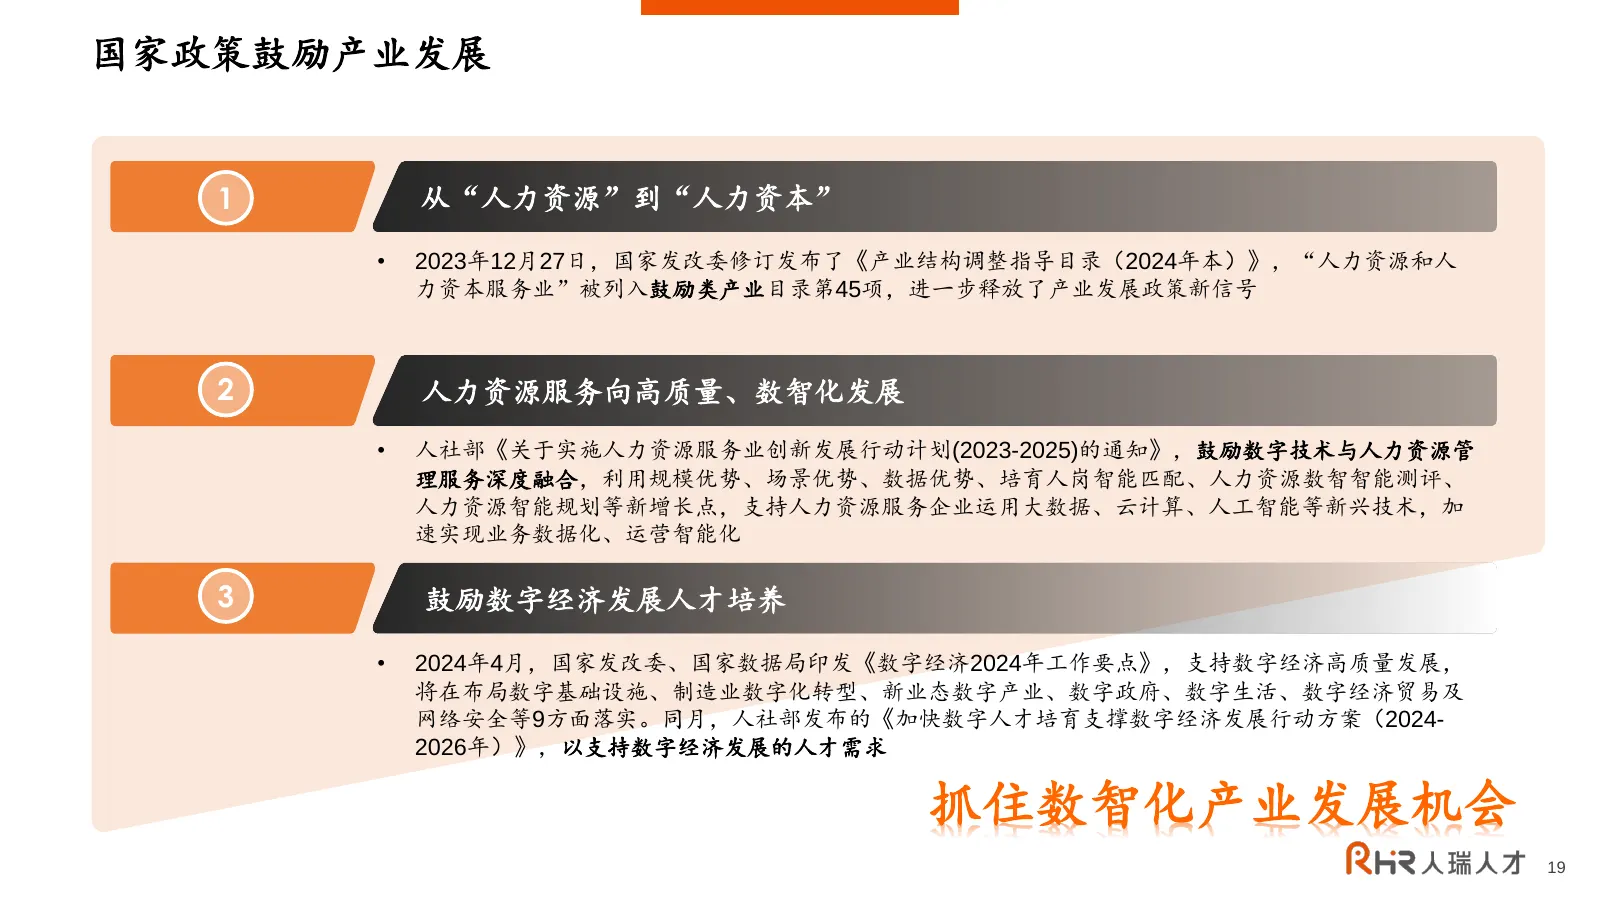
国家政策鼓励产业发展 1 从“人力资源”到“人力资本” • 2023年12月27日,国家发改委修订发布了《产业结构调整指导目录(2024年本)》,“人力资源和人 力资本服务业”被列入鼓励类产业目录第45项,进一步释放了产业发展政策新信号 2 人力资源服务向高质量、数智化发展 • 人社部《关于实施人力资源服务业创新发展行动计划(2023-2025)的通知》,鼓励数字技术与人力资源管 理服务深度融合,利用规模优势、场景优势、数据优势、培育人岗智能匹配、人力资源数智智能测评、 人力资源智能规划等新增长点,支持人力资源服务企业运用大数据、云计算、人工智能等新兴技术,加 速实现业务数据化、运营智能化 3
Slide 20: 提升核心竞争力,打造一体化综合人力资源及技术服务提供商
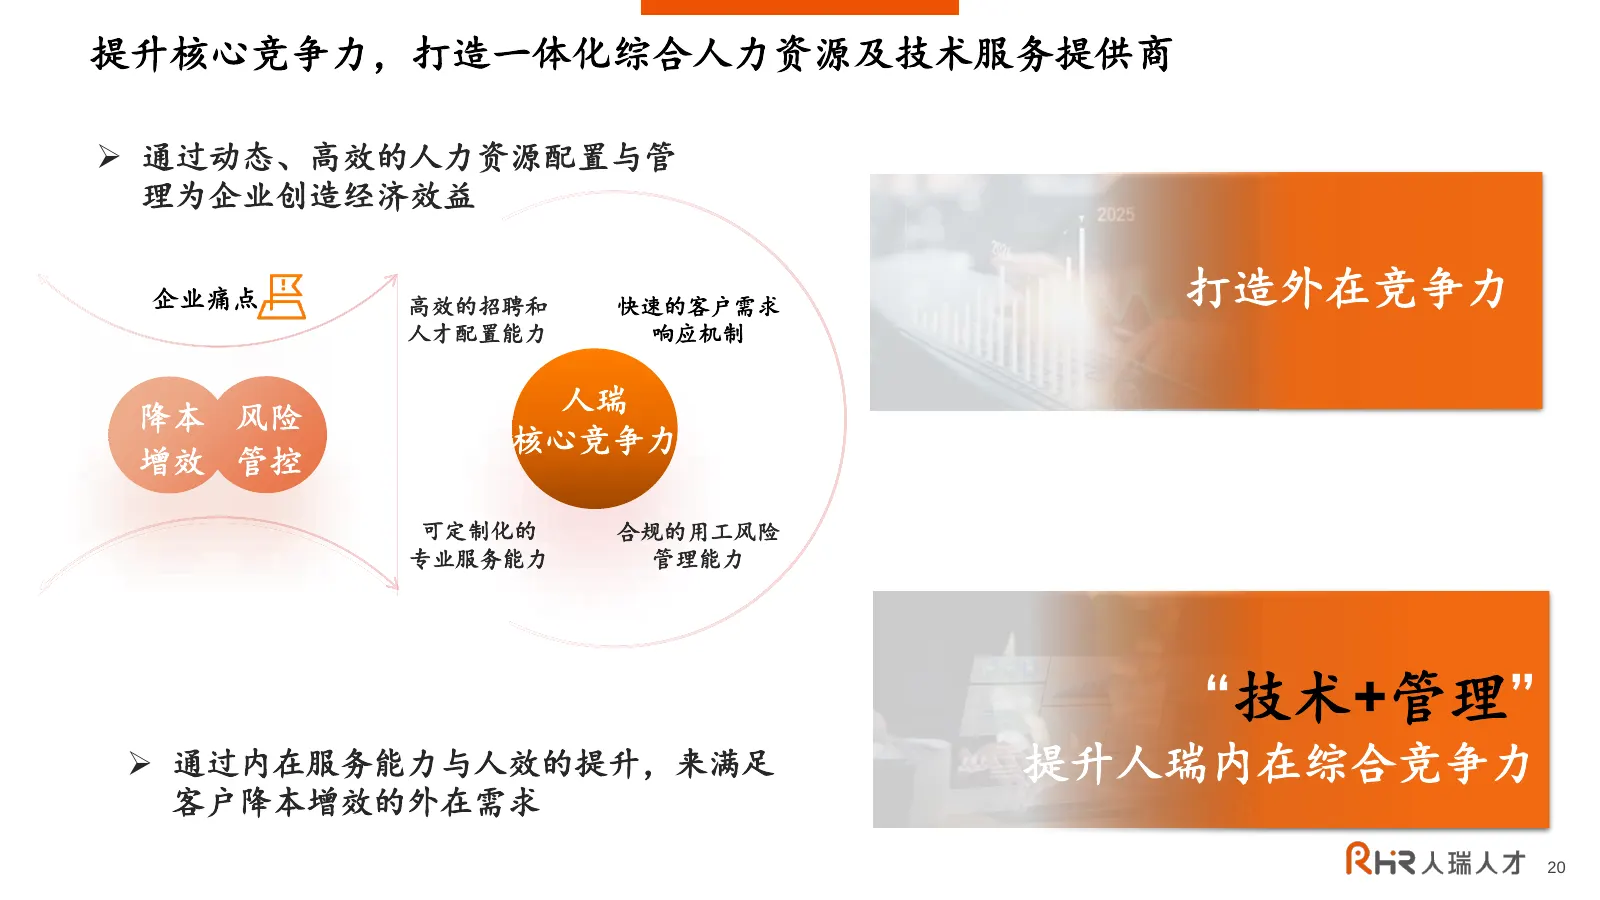
提升核心竞争力,打造一体化综合人力资源及技术服务提供商 通过动态、高效的人力资源配置与管 理为企业创造经济效益 企业痛点 高效的招聘和 快速的客户需求 打造外在竞争力 人才配置能力 响应机制 人瑞 降本 风险 核心竞争力 增效 管控 可定制化的 合规的用工风险 专业服务能力 管理能力 “技术+管理” 通过内在服务能力与人效的提升,来满足 提升人瑞内在综合竞争力 客户降本增效的外在需求 20
Slide 21: 国际化:伴随大客户出海需求,快速拓展业务布局
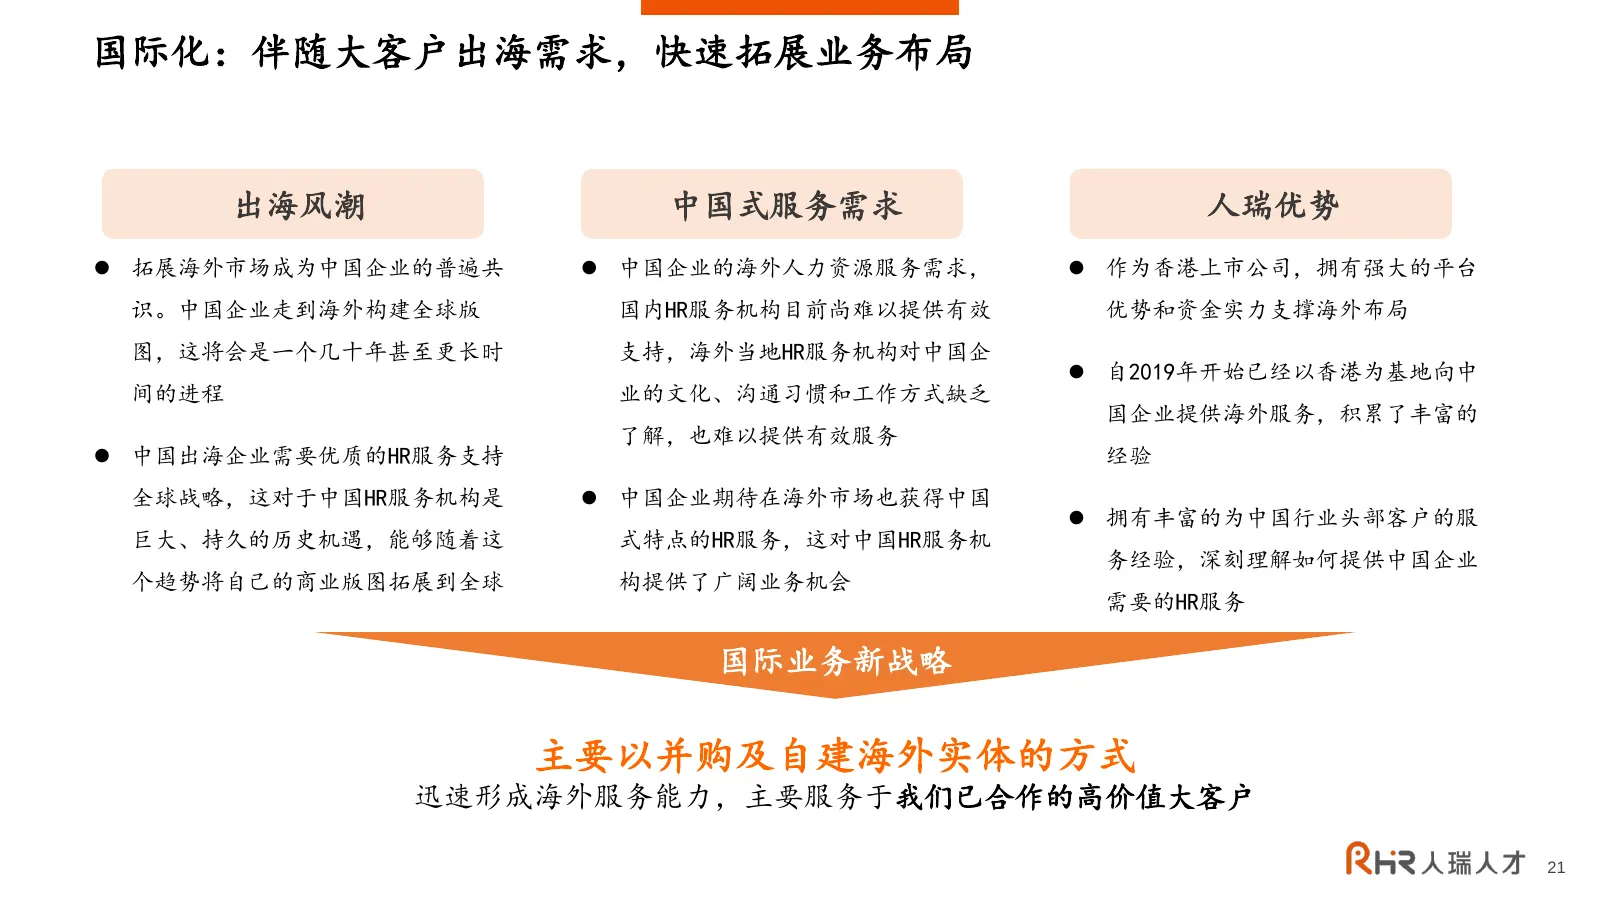
国际化:伴随大客户出海需求,快速拓展业务布局 出海风潮 中国式服务需求 人瑞优势 拓展海外市场成为中国企业的普遍共 中国企业的海外人力资源服务需求, 作为香港上市公司,拥有强大的平台 识。中国企业走到海外构建全球版 国内HR服务机构目前尚难以提供有效 优势和资金实力支撑海外布局 图,这将会是一个几十年甚至更长时 支持,海外当地HR服务机构对中国企 自2019年开始已经以香港为基地向中 间的进程 业的文化、沟通习惯和工作方式缺乏 国企业提供海外服务,积累了丰富的 了解,也难以提供有效服务 中国出海企业需要优质的HR服务支持 经验 全球战略,这对于中国HR服务机构是 中国企
Slide 22: 国际化:伴随大客户出海需求,快速拓展业务布局
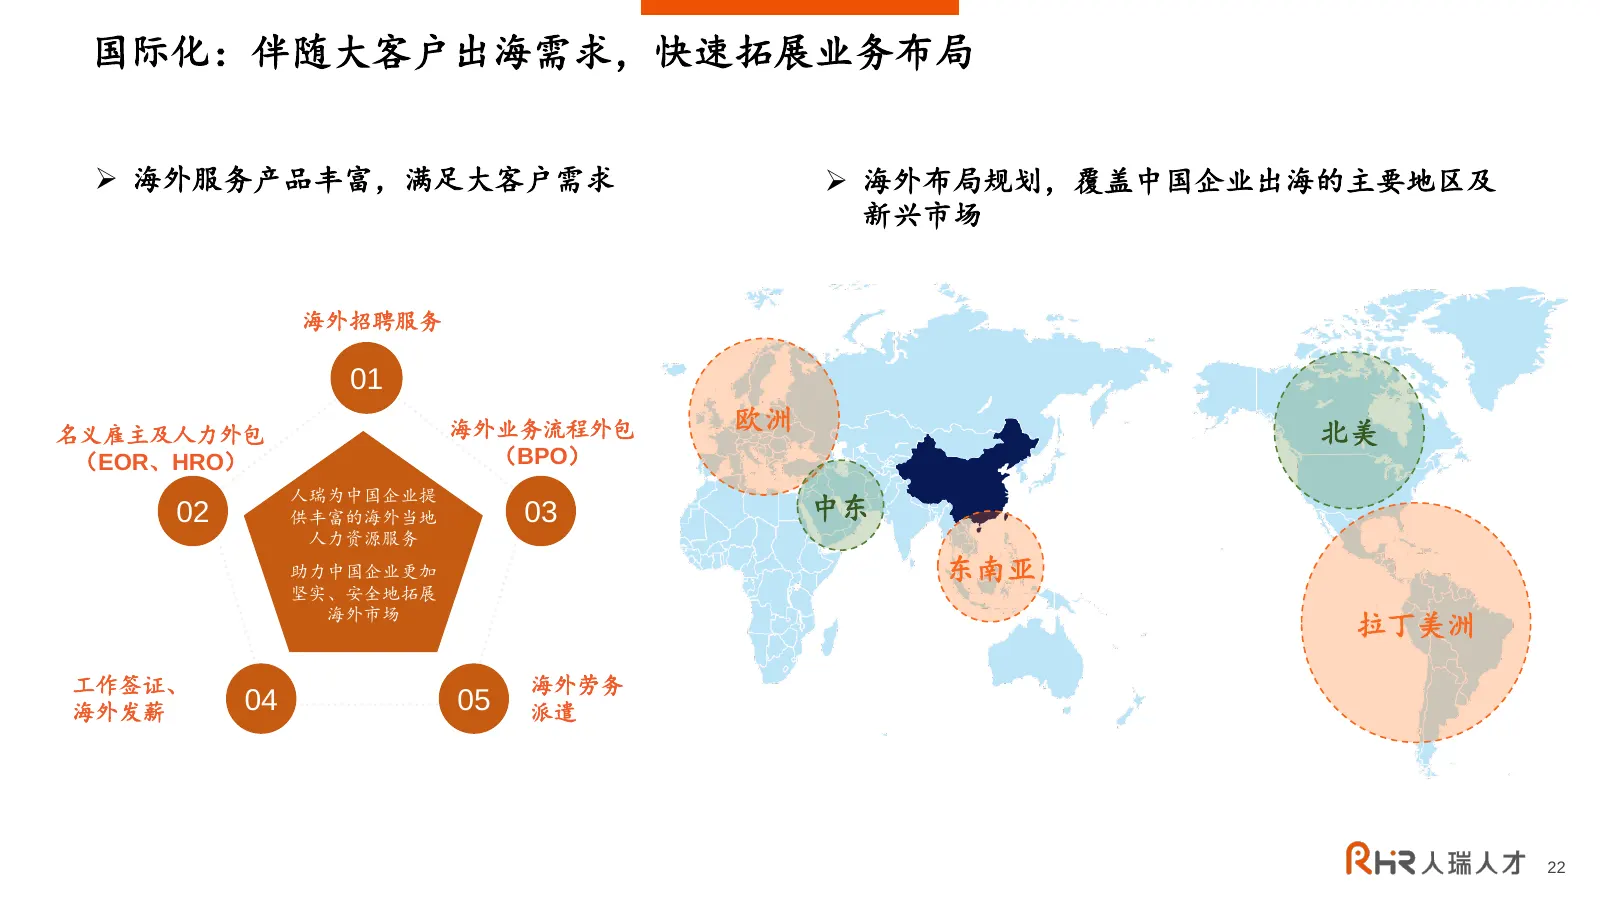
国际化:伴随大客户出海需求,快速拓展业务布局 海外服务产品丰富,满足大客户需求 海外布局规划,覆盖中国企业出海的主要地区及 新兴市场 海外招聘服务 01 名义雇主及人力外包 海外业务流程外包 欧洲 北美 (EOR、HRO) (BPO) 人瑞为中国企业提 02 供丰富的海外当地 03 中东 人力资源服务 助力中国企业更加 东南亚 坚实、安全地拓展 海外市场 拉丁美洲 工作签证、 海外劳务 海外发薪 04 05 派遣 22
Slide 23: 谢谢!
谢谢! 技术驱动人力资源服务 Transforming Human Resources by Technology
Source: company website