C&C Group PLC · LSE:CCR
C&C — FY2007 Earnings Presentation
44 slides from C&C's earnings presentation, 2007
Slide 1: C&C Group plc Full Year 2006/7
C&C Group plc Full Year 2006/7 C&C Group Plc
Slide 2: Presentation Agenda
Presentation Agenda ¾ Highlights ¾ Financial Review ¾ Operating Review ¾ Outlook ¾ Q&A Page 2
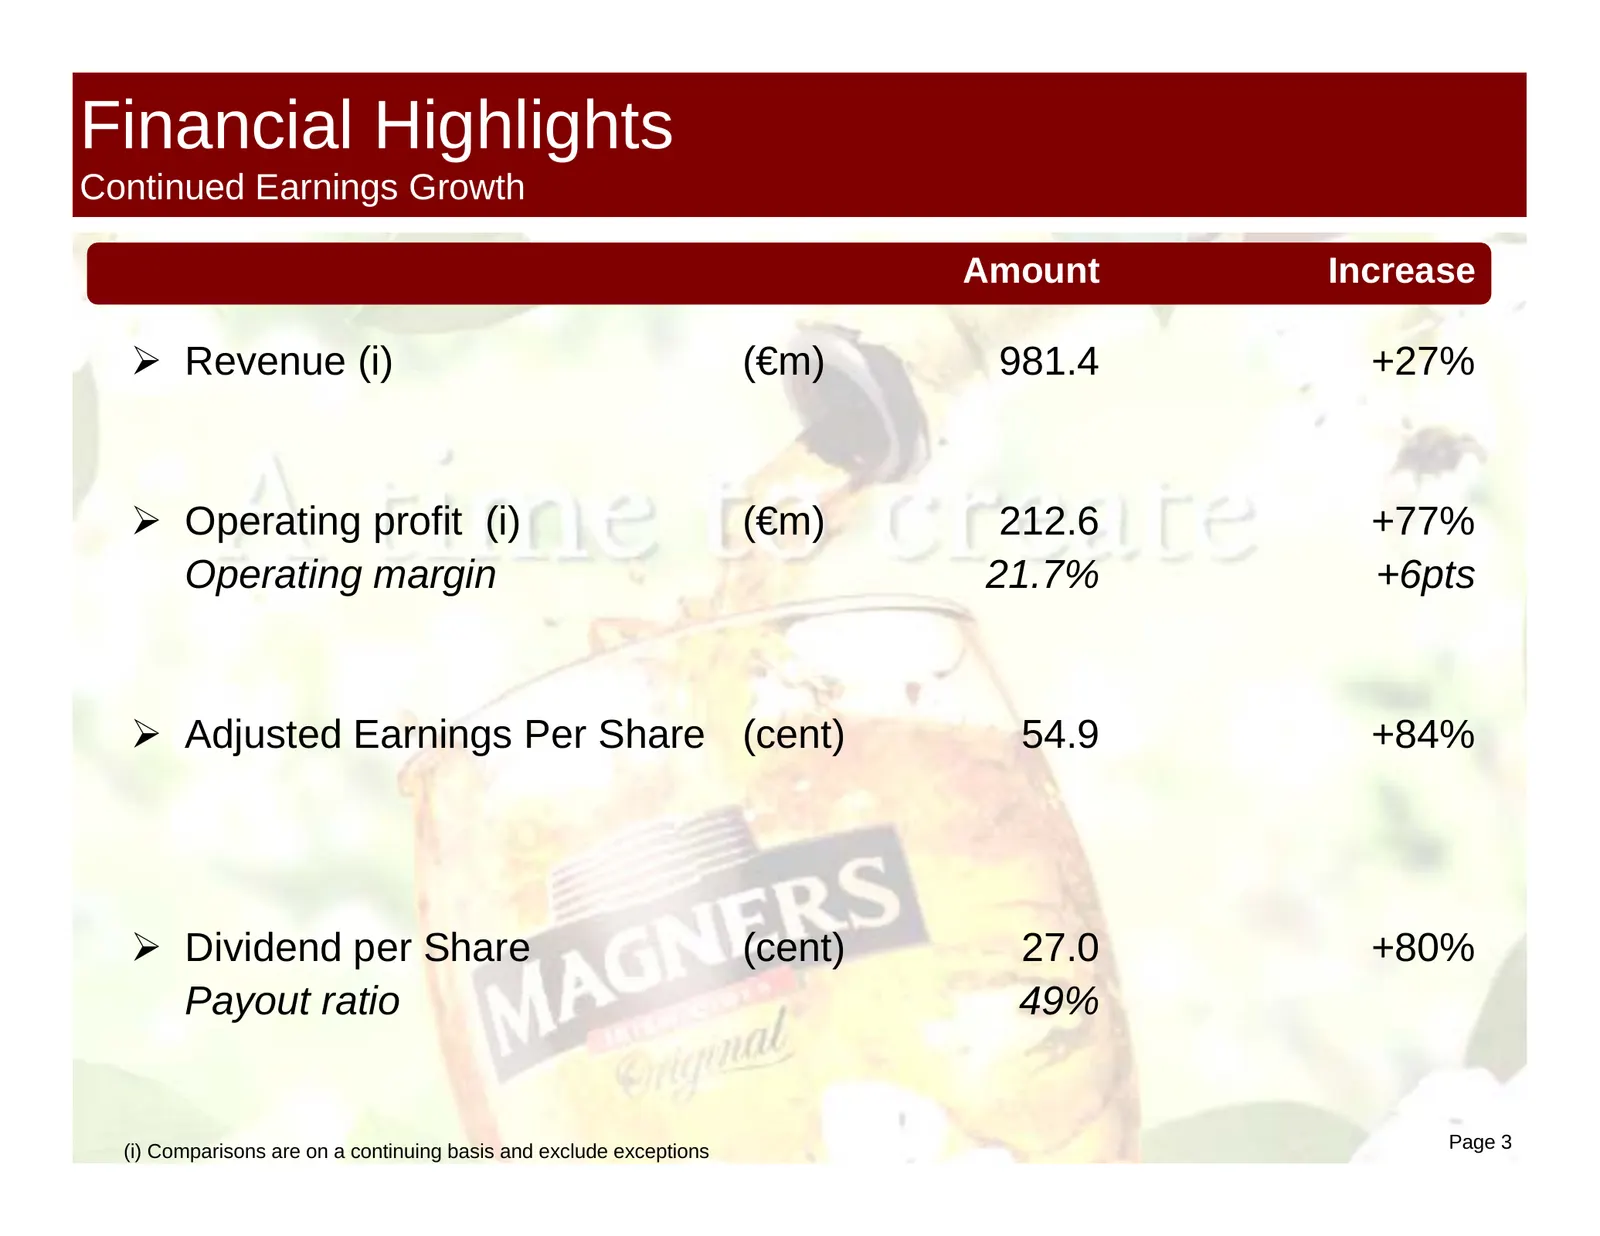
Slide 3: Financial Highlights
Financial Highlights Continued Earnings Growth Amount Increase ¾ Revenue (i) (€m) 981.4 +27% ¾ Operating profit (i) (€m) 212.6 +77% Operating margin 21.7% +6pts ¾ Adjusted Earnings Per Share (cent) 54.9 +84% ¾ Dividend per Share (cent) 27.0 +80% Payout ratio 49% (i) Comparisons are on a continuing b
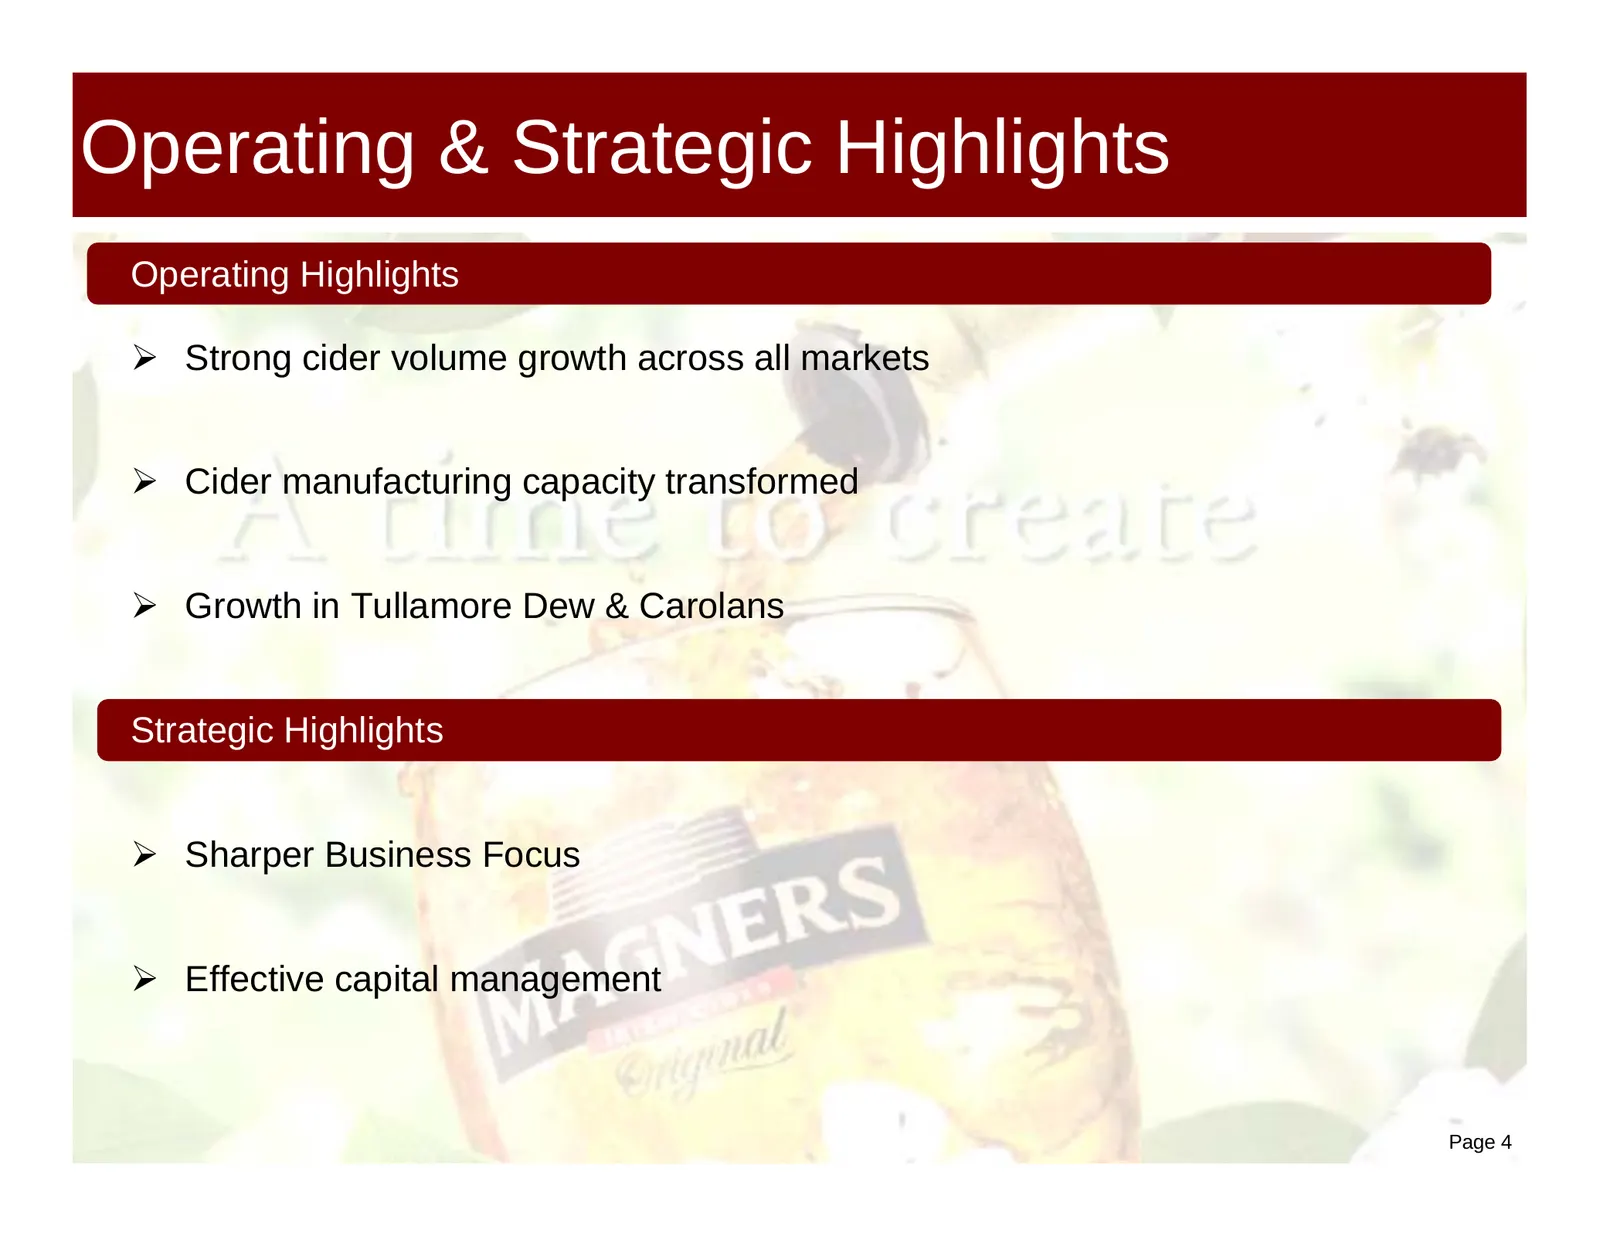
Slide 4: Operating & Strategic Highlights
Operating & Strategic Highlights Operating Highlights ¾ Strong cider volume growth across all markets ¾ Cider manufacturing capacity transformed ¾ Growth in Tullamore Dew & Carolans Strategic Highlights ¾ Sharper Business Focus ¾ Effective capital management Page 4
Slide 5: Financial Review
Financial Review Page 5
Slide 6: 2006/7 Financial Overview
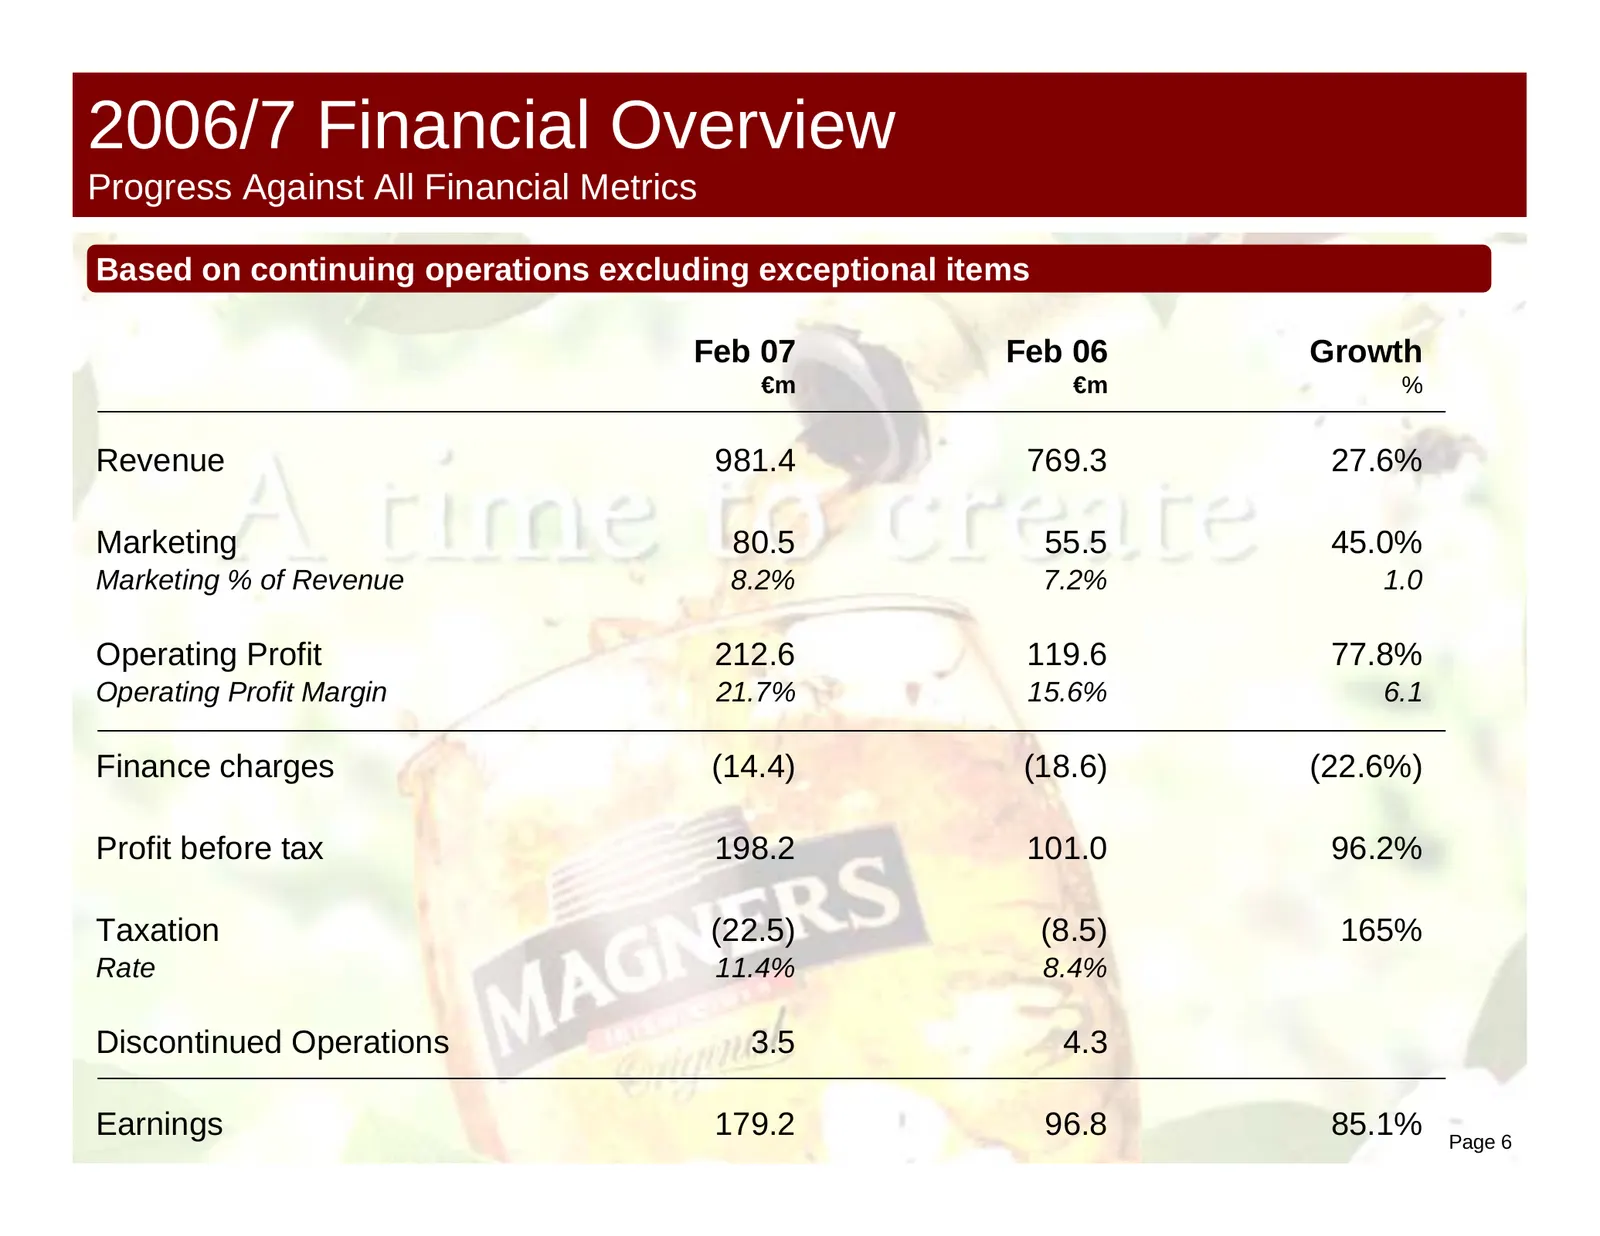
2006/7 Financial Overview Progress Against All Financial Metrics Based on continuing operations excluding exceptional items Feb 07 Feb 06 Growth €m €m % Revenue 981.4 769.3 27.6% Marketing 80.5 55.5 45.0% Marketing % of Revenue 8.2% 7.2% 1.0 Operating Profit 212.6 119.6 77.8% Operating Profit Margin
Slide 7: Operating Profit Profile
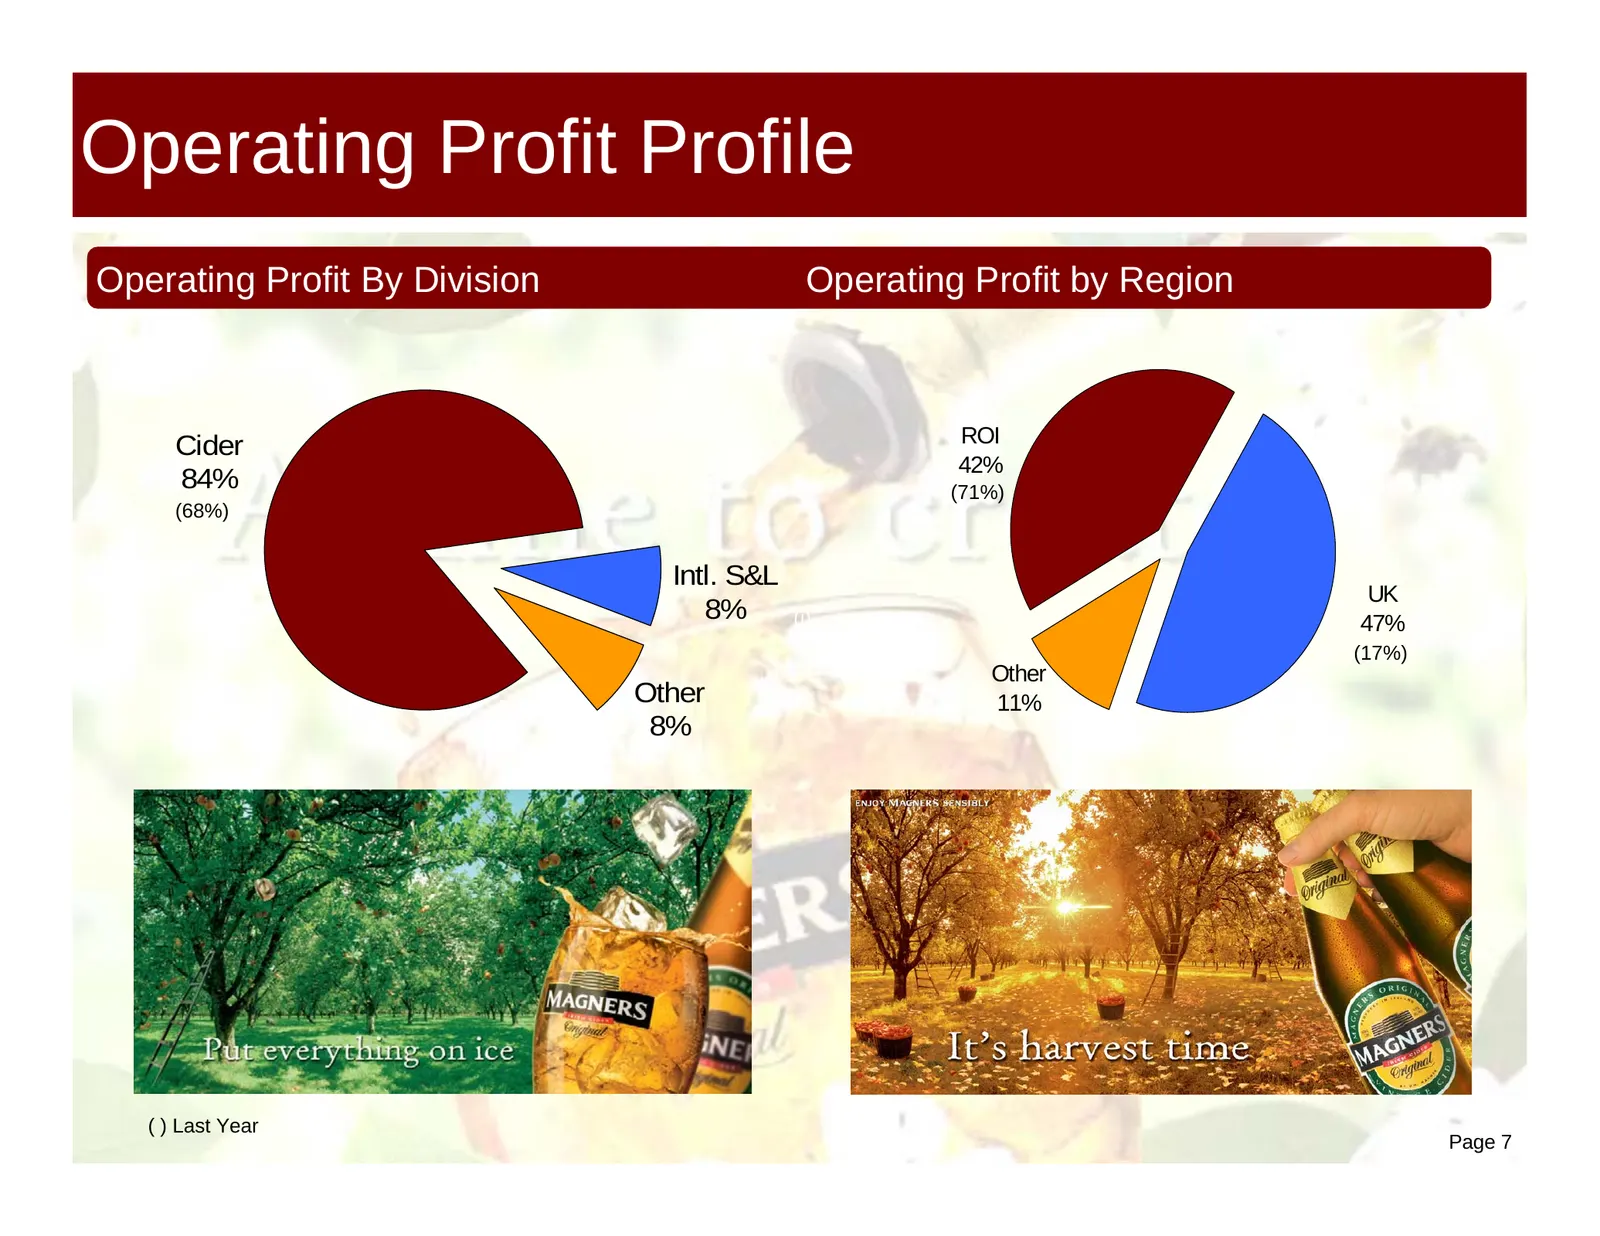
Operating Profit Profile Operating Profit By Division Operating Profit by Region Cider ROI 42% 84% (71%) (68%) Intl. S&L UK 8% (i) 47% (17%) Other Other 11% 8% ( ) Last Year Page 7
Slide 8: Divisional Performance Summary
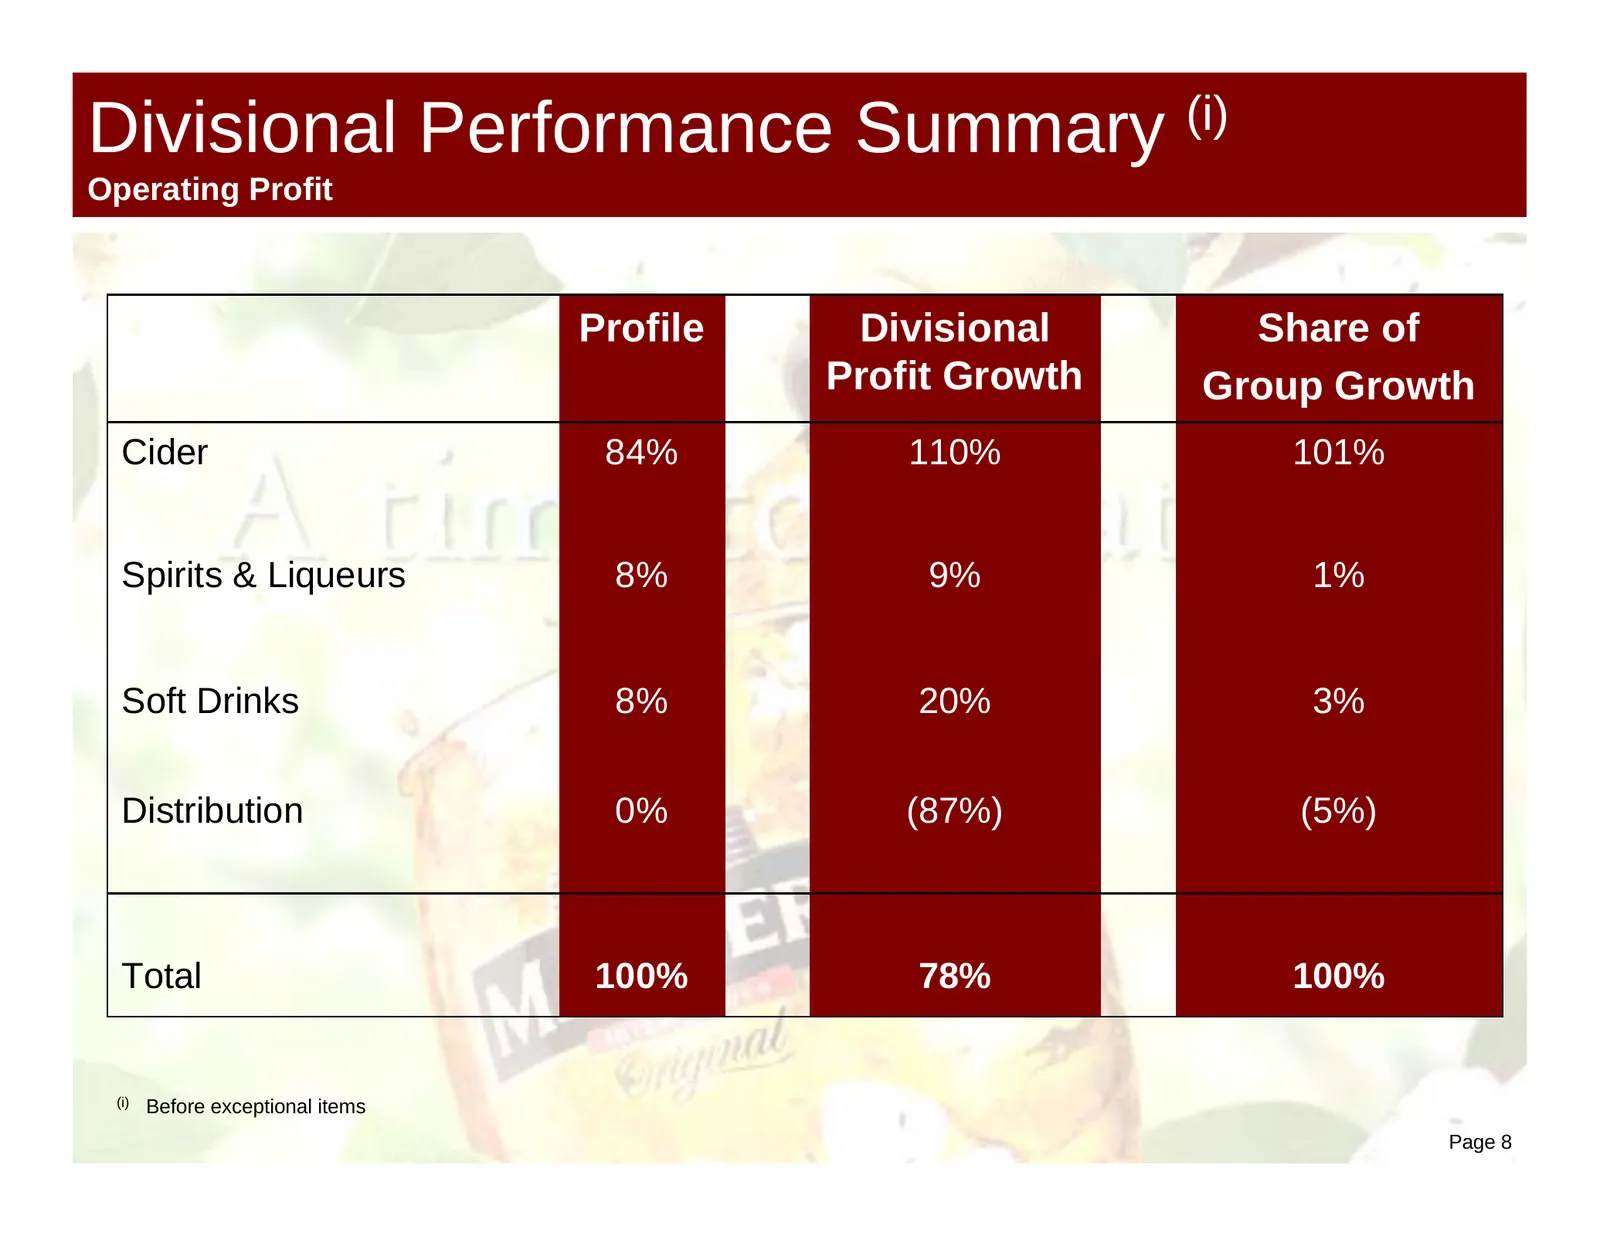
Divisional Performance Summary (i) Operating Profit Profile Divisional Share of Profit Growth Group Growth Cider 84% 110% 101% 79% Spirits & Liqueurs 90 8% 9% 1% Soft Drinks 8% 20% 3% 59% Distribution 0% (87%)45 (5%) Total 100% 78% 100% (i) Before exceptional items Page 8
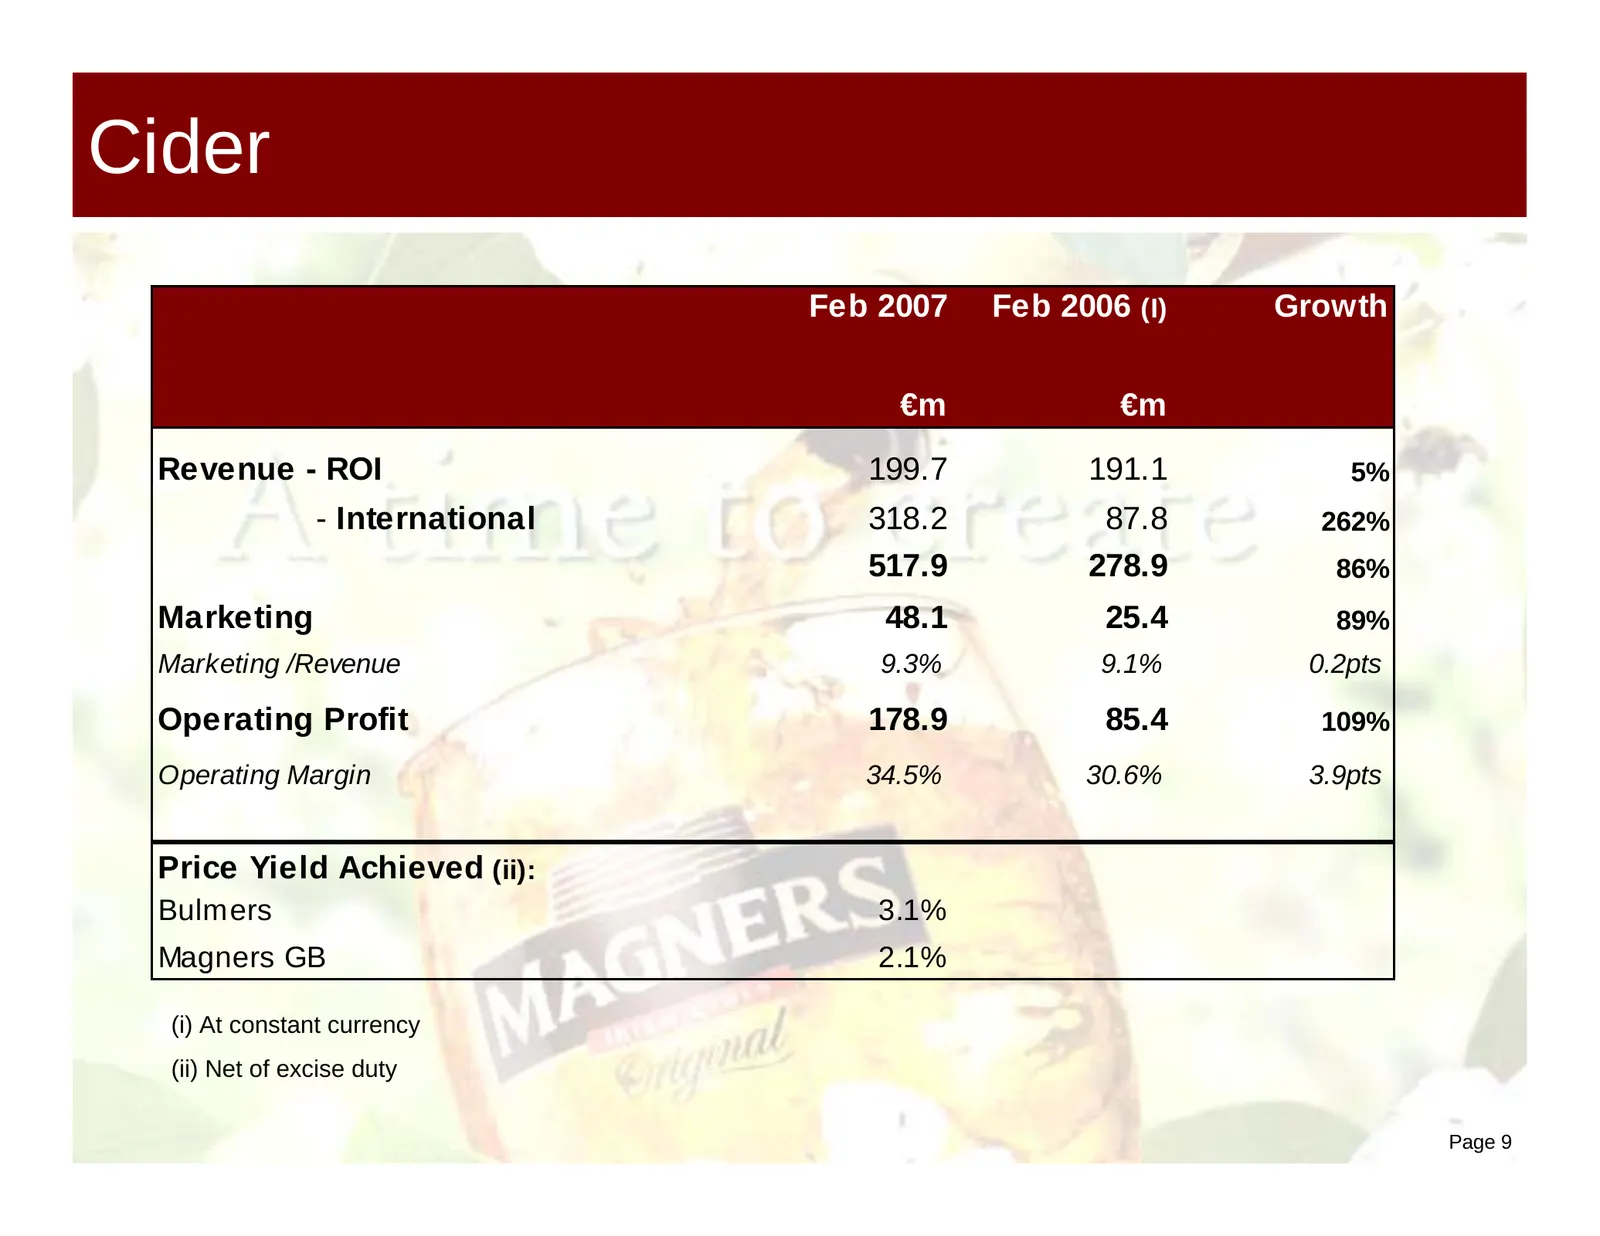
Slide 9: Cider
Cider Feb 2007 Feb 2006 (I) Growth €m €m Revenue - ROI 199.7 191.1 5% - International 318.2 87.8 262% 517.9 278.9 86% Marketing 48.1 25.4 89% Marketing /Revenue 9.3% 9.1% 0.2pts Operating Profit 178.9 85.4 109% Operating Margin 34.5% 30.6% 3.9pts Price Yield Achieved (ii): Bulmers 3.1% Magners GB 2.
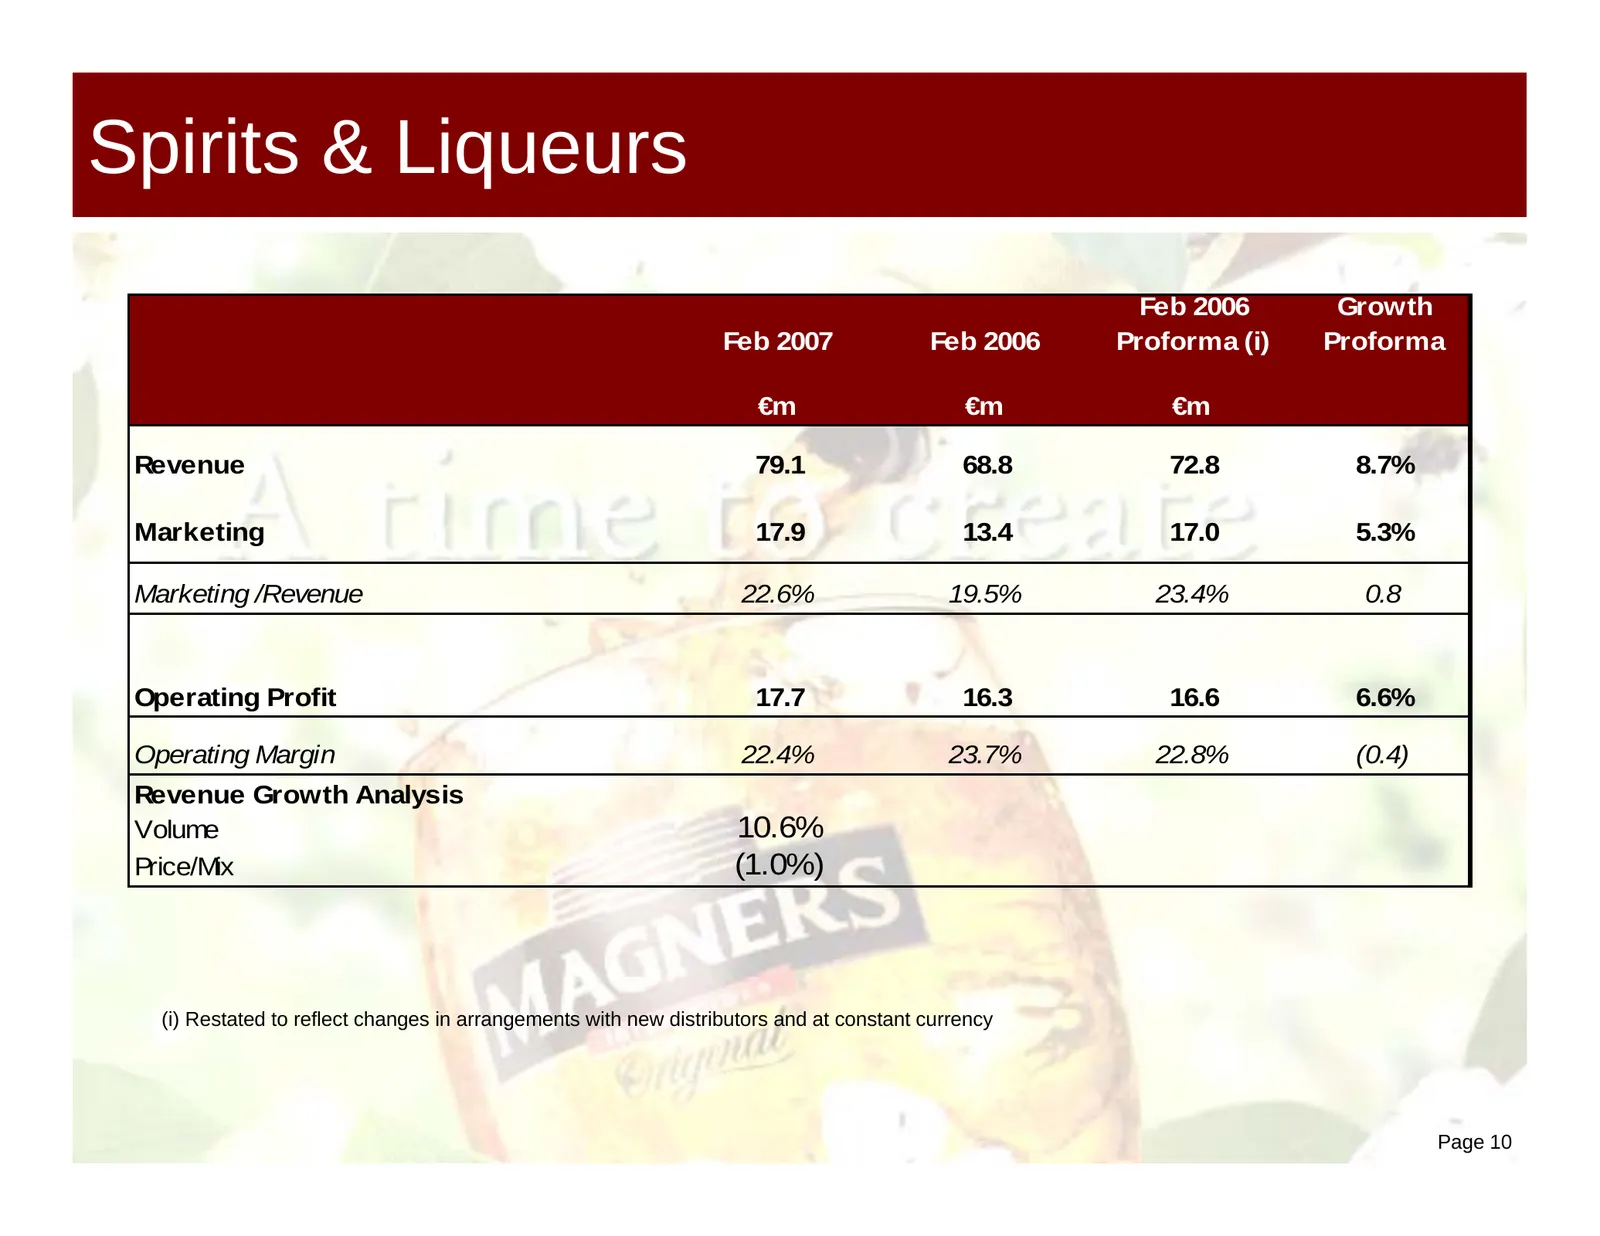
Slide 10: Spirits & Liqueurs
Spirits & Liqueurs Feb 2006 Growth Feb 2007 Feb 2006 Proforma (i) Proforma €m €m €m Revenue 79.1 68.8 72.8 8.7% Marketing 17.9 13.4 17.0 5.3% Marketing /Revenue 22.6% 19.5% 23.4% 0.8 Operating Profit 17.7 16.3 16.6 6.6% Operating Margin 22.4% 23.7% 22.8% (0.4) Revenue Growth Analysis Volume 10.6% Pr
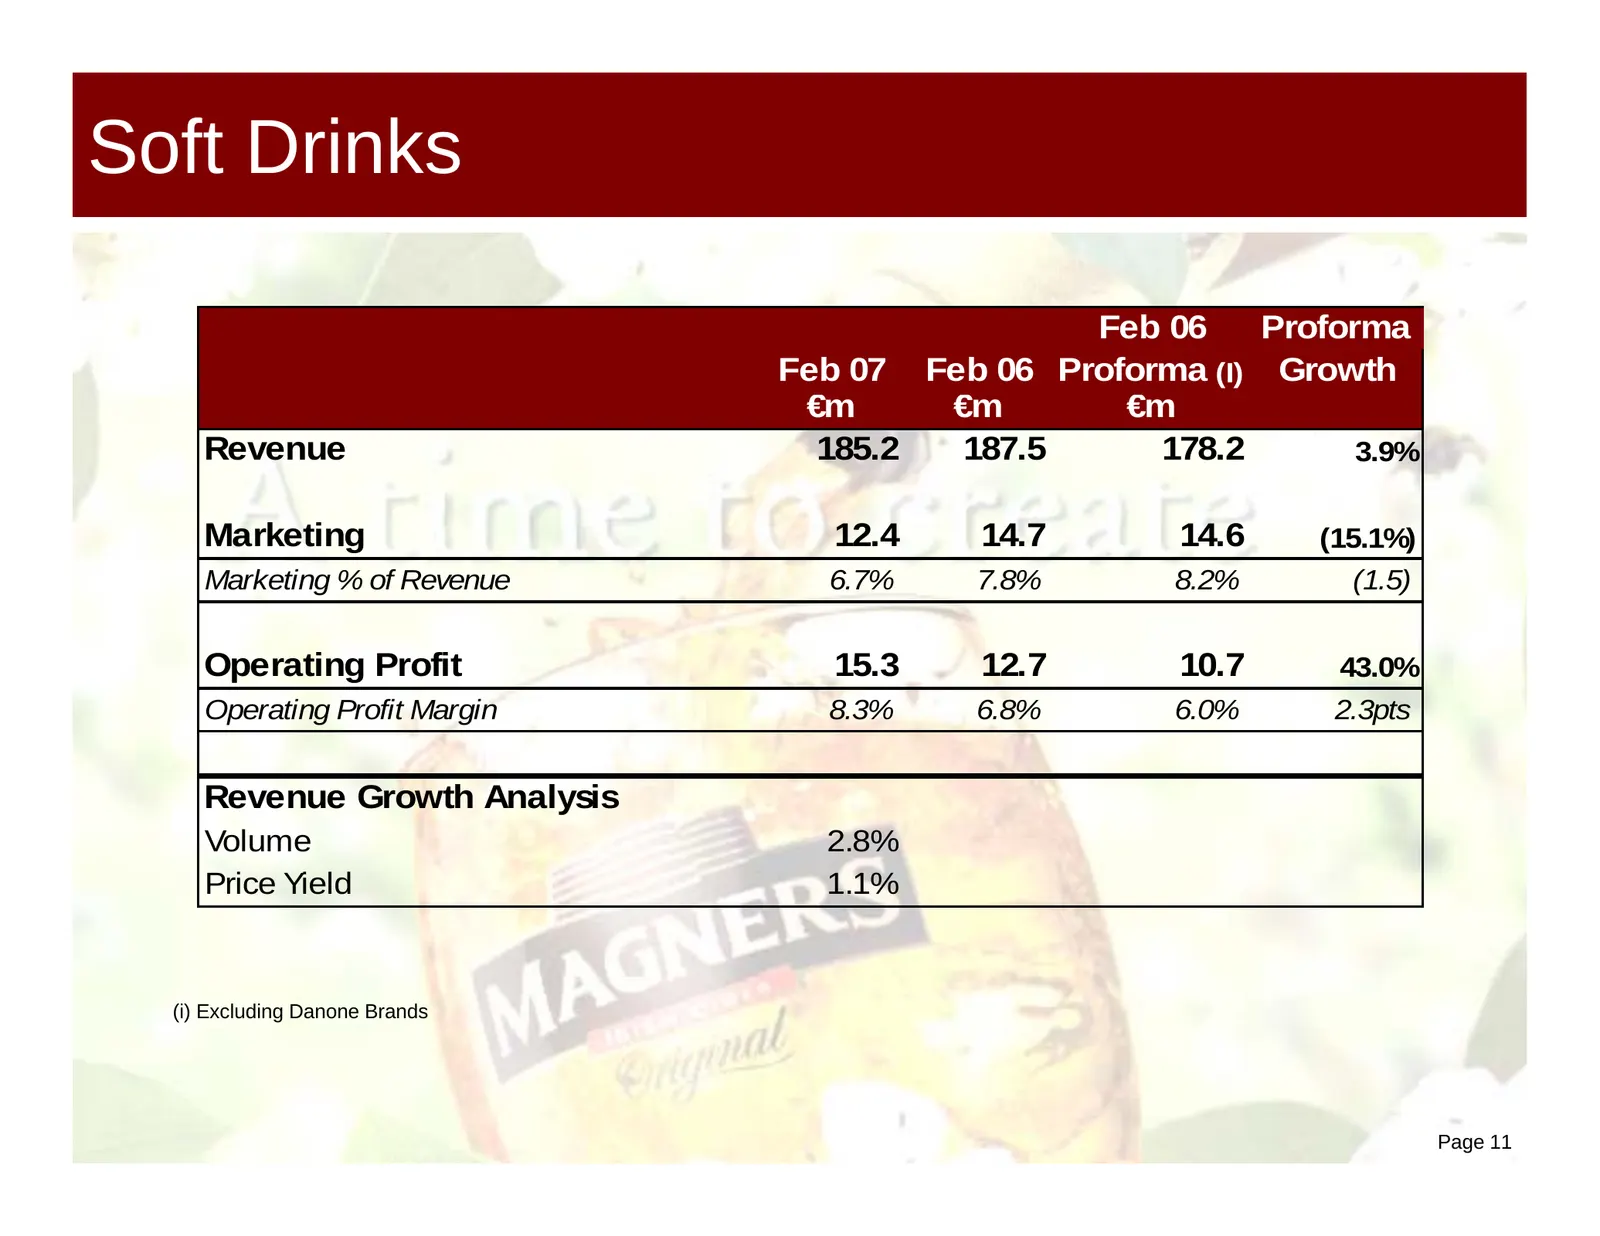
Slide 11: Soft Drinks
Soft Drinks Feb 06 Proforma Feb 07 Feb 06 Proforma (I) Growth €m €m €m Revenue 185.2 187.5 178.2 3.9% Marketing 12.4 14.7 14.6 (15.1%) Marketing % of Revenue 6.7% 7.8% 8.2% (1.5) Operating Profit 15.3 12.7 10.7 43.0% Operating Profit Margin 8.3% 6.8% 6.0% 2.3pts Revenue Growth Analysis Volume 2.8% P
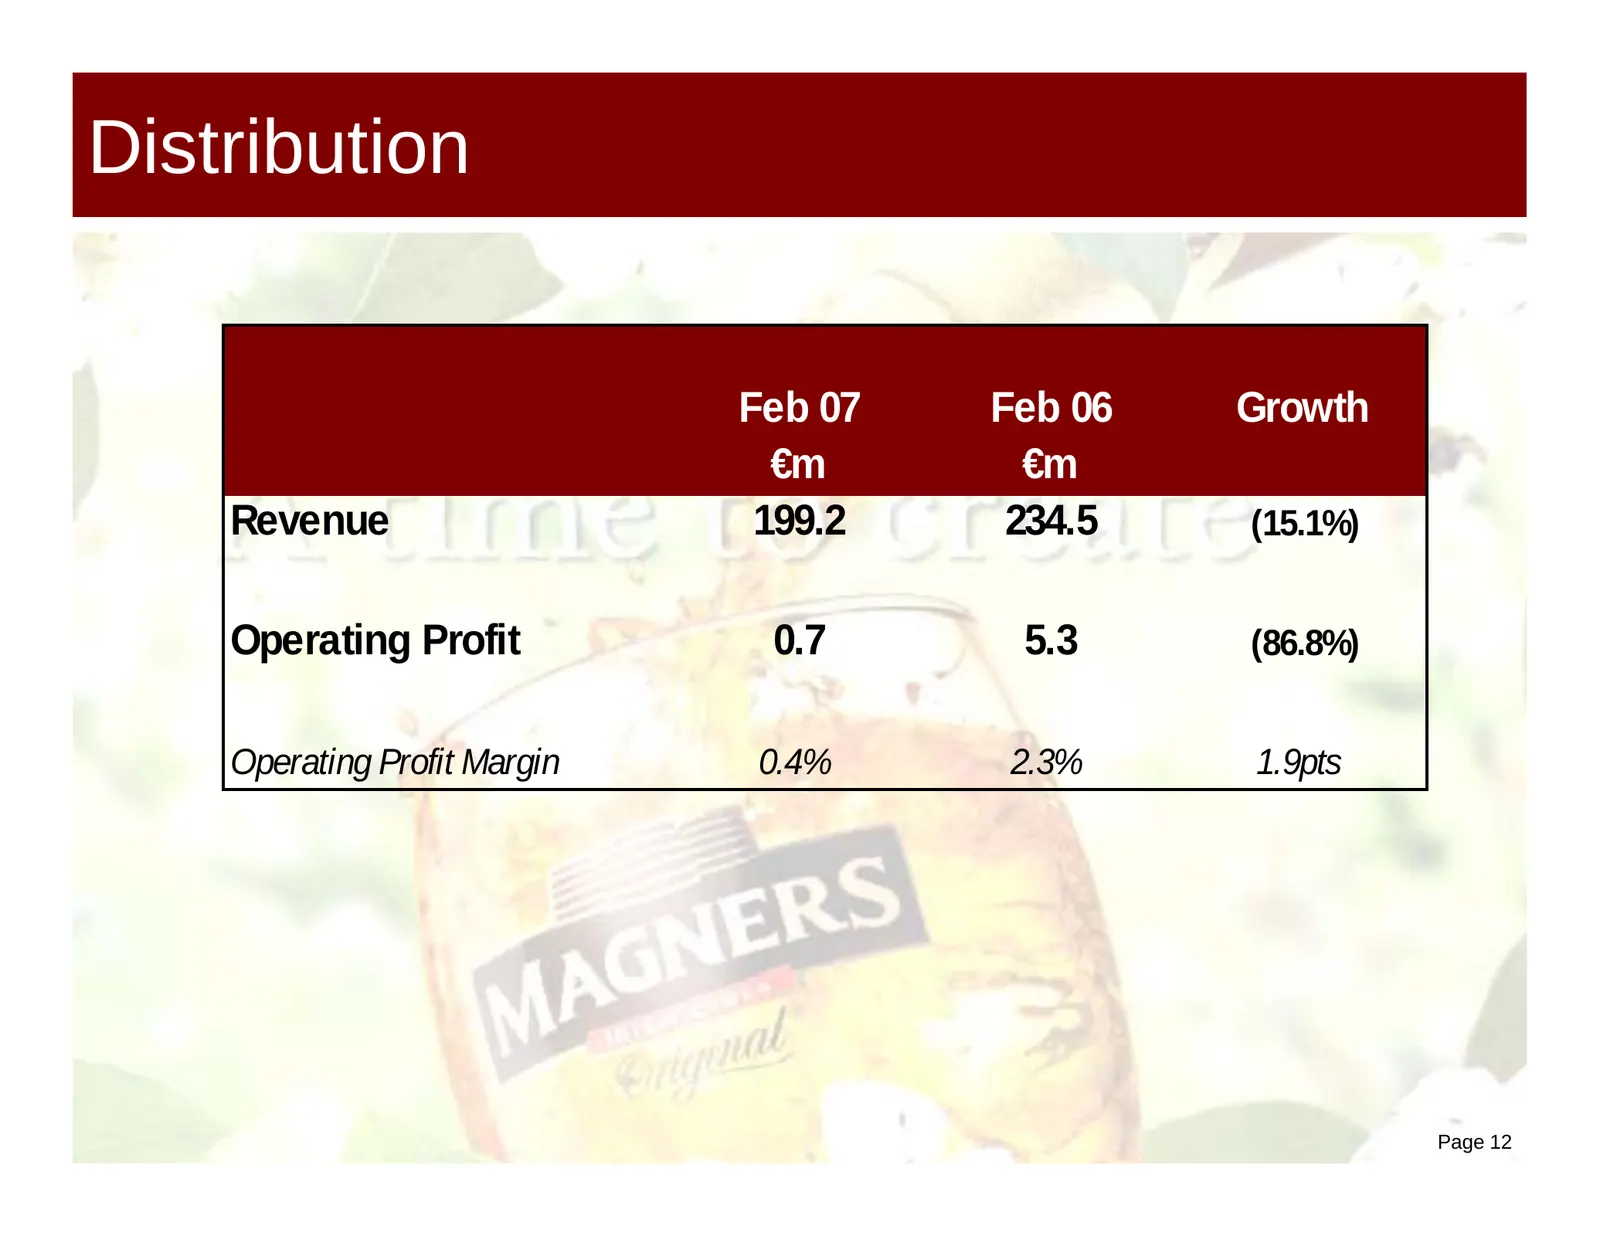
Slide 12: Distribution
Distribution Feb 07 Feb 06 Growth €m €m Revenue 199.2 234.5 (15.1%) Operating Profit 0.7 5.3 (86.8%) Operating Profit Margin 0.4% 2.3% 1.9pts Page 12
Slide 13: Cash Flow
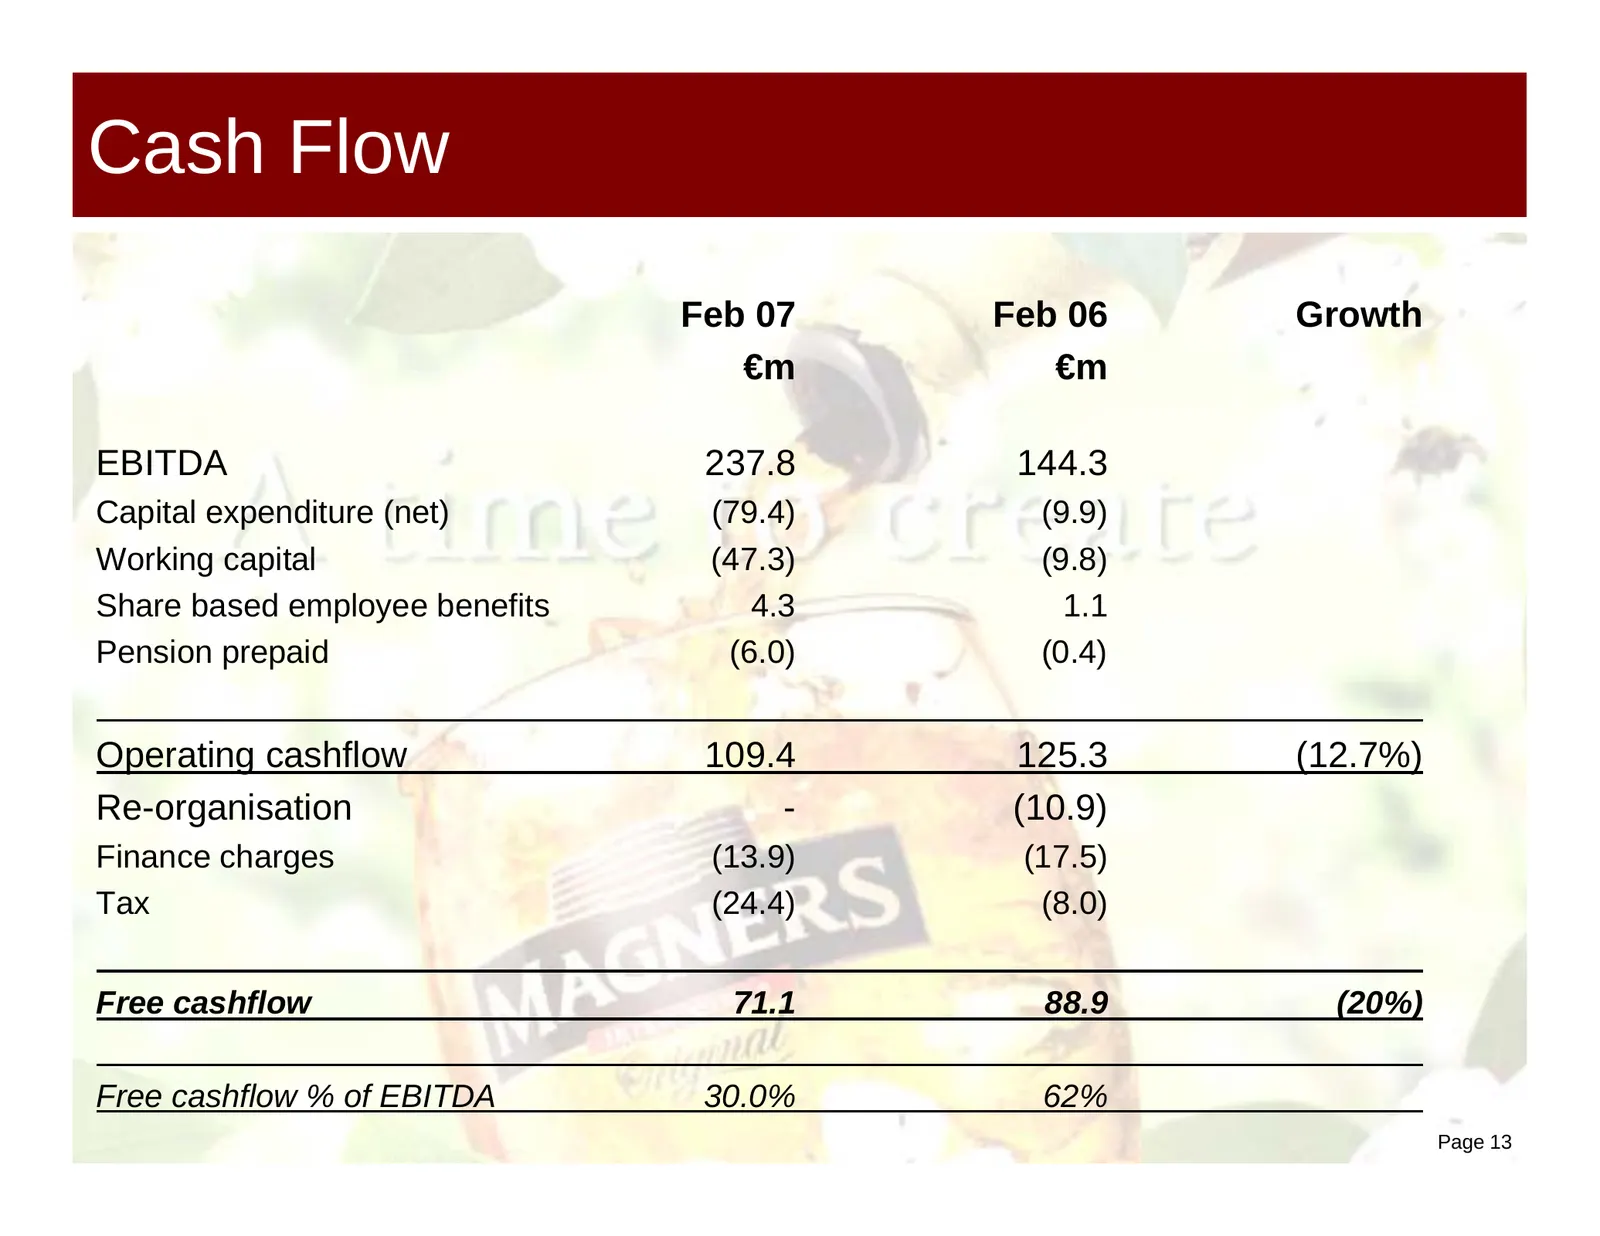
Cash Flow Feb 07 Feb 06 Growth €m €m EBITDA 237.8 144.3 Capital expenditure (net) (79.4) (9.9) Working capital (47.3) (9.8) Share based employee benefits 4.3 1.1 Pension prepaid (6.0) (0.4) Operating cashflow 109.4 125.3 (12.7%) Re-organisation - (10.9) Finance charges (13.9) (17.5) Tax (24.4) (8.0)
Slide 14: Balance Sheet & Capital Structure
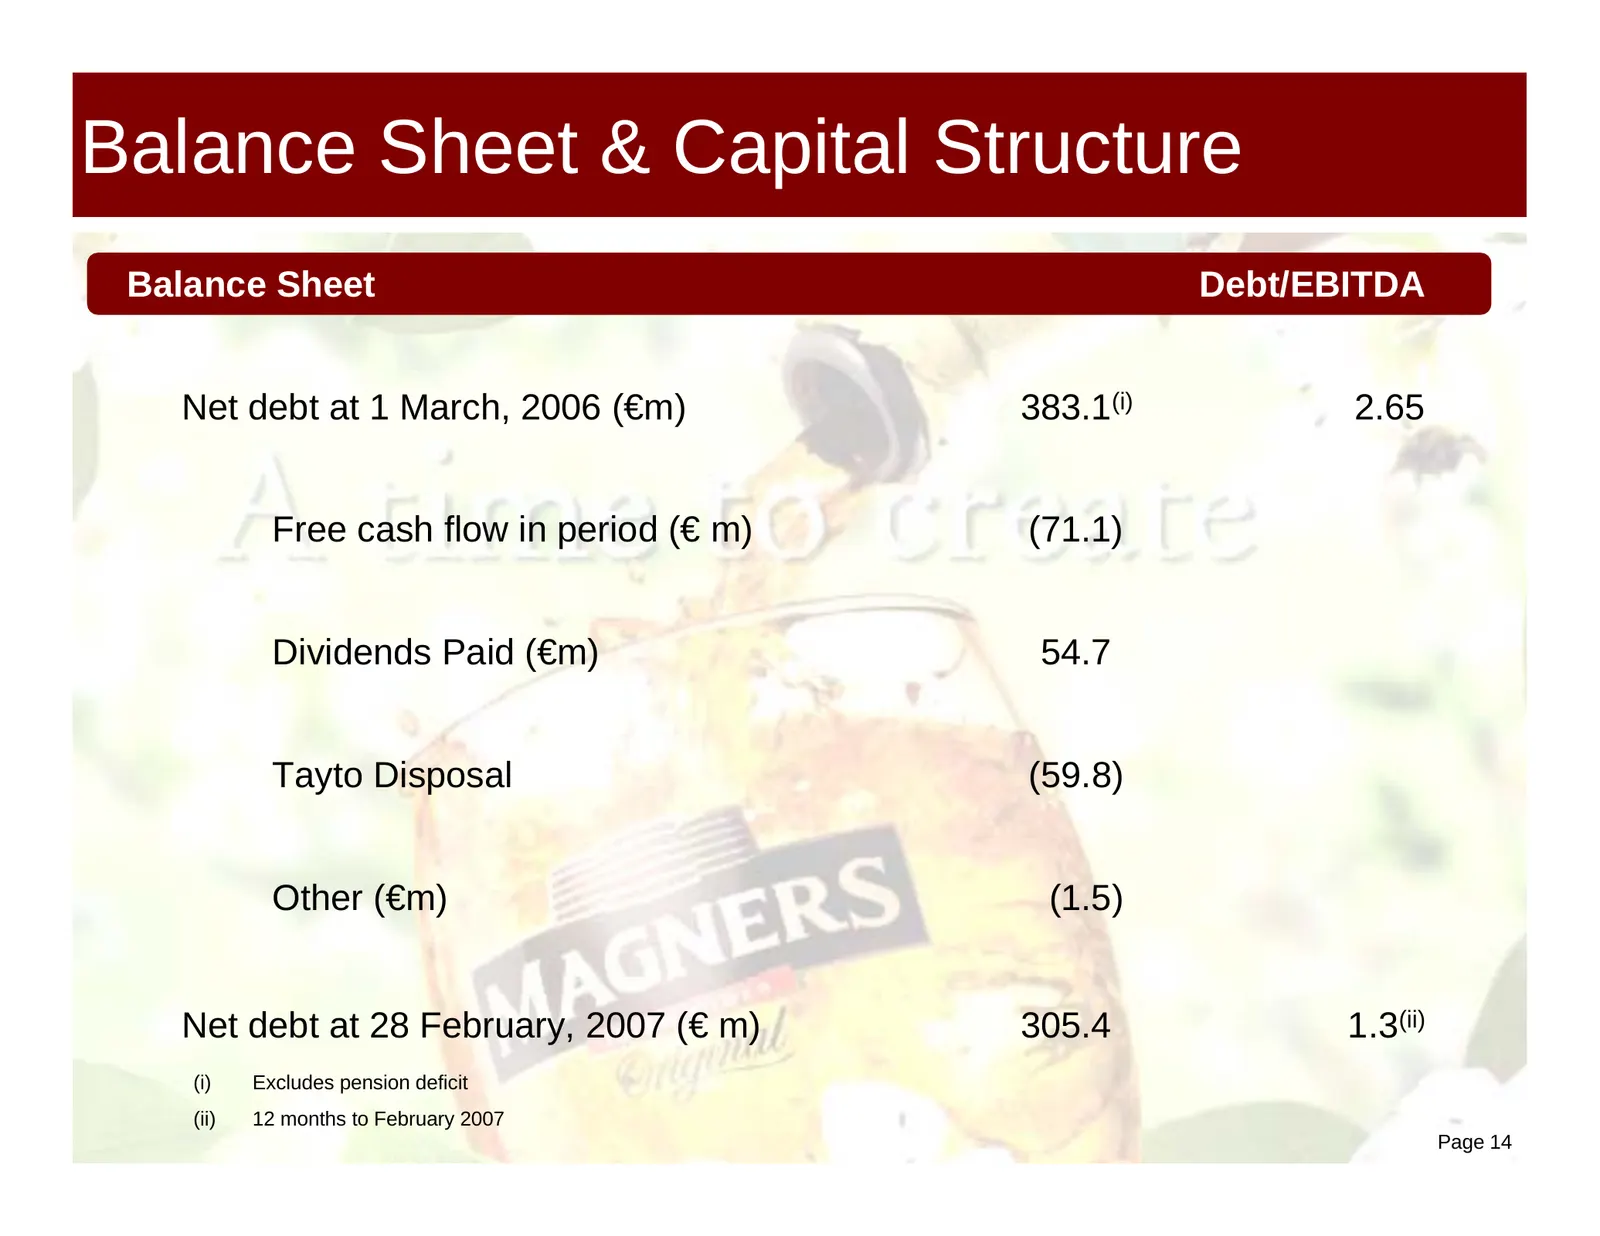
Balance Sheet & Capital Structure Balance Sheet Debt/EBITDA Net debt at 1 March, 2006 (€m) 383.1(i) 2.65 Free cash flow in period (€ m) (71.1) Dividends Paid (€m) 54.7 Tayto Disposal (59.8) Other (€m) (1.5) Net debt at 28 February, 2007 (€ m) 305.4 1.3(ii) (i) Excludes pension deficit (ii) 12 months
Slide 15: Effective Capital Management
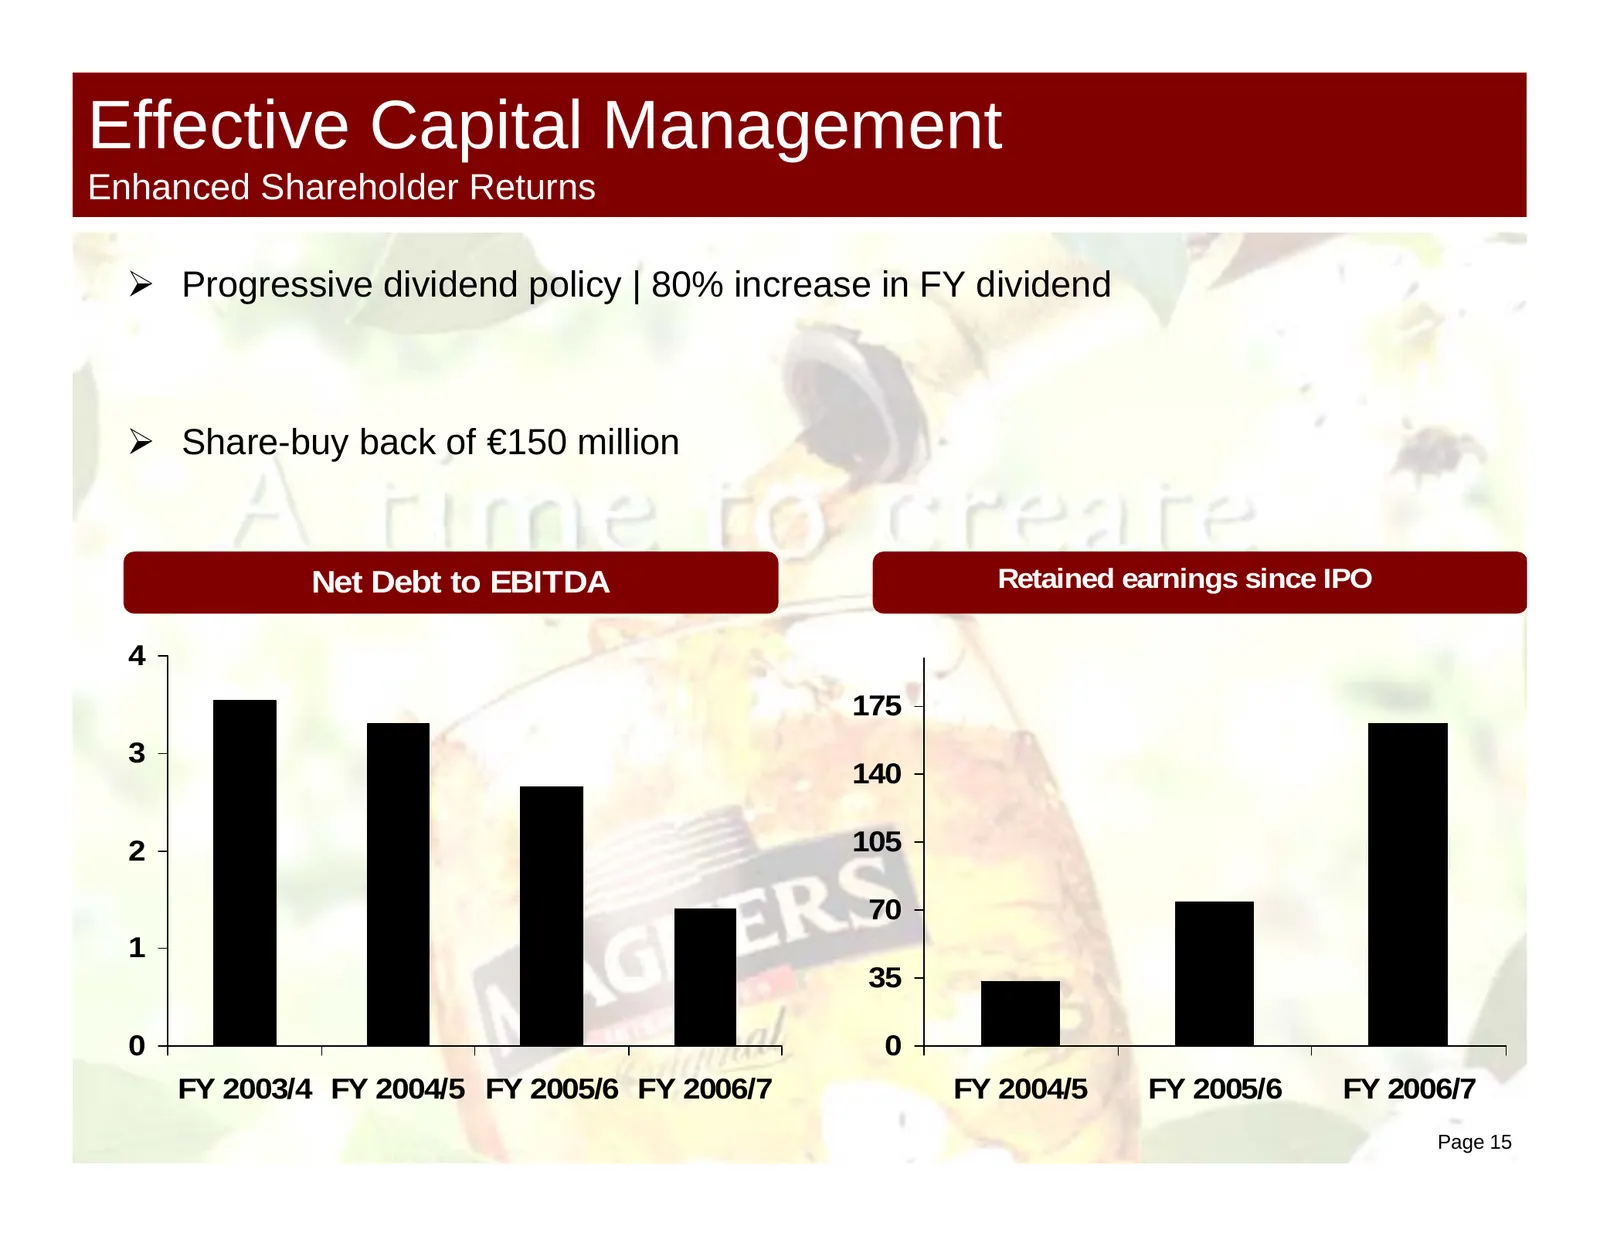
Effective Capital Management Enhanced Shareholder Returns ¾ Progressive dividend policy | 80% increase in FY dividend ¾ Share-buy back of €150 million Net Debt to EBITDA Retained earnings since IPO 4 175 3 140 2 105 70 1 35 0 0 FY 2003/4 FY 2004/5 FY 2005/6 FY 2006/7 FY 2004/5 FY 2005/6 FY 2006/7 Pa
Slide 16: Operating Review
Operating Review Page 16
Slide 17: Cider
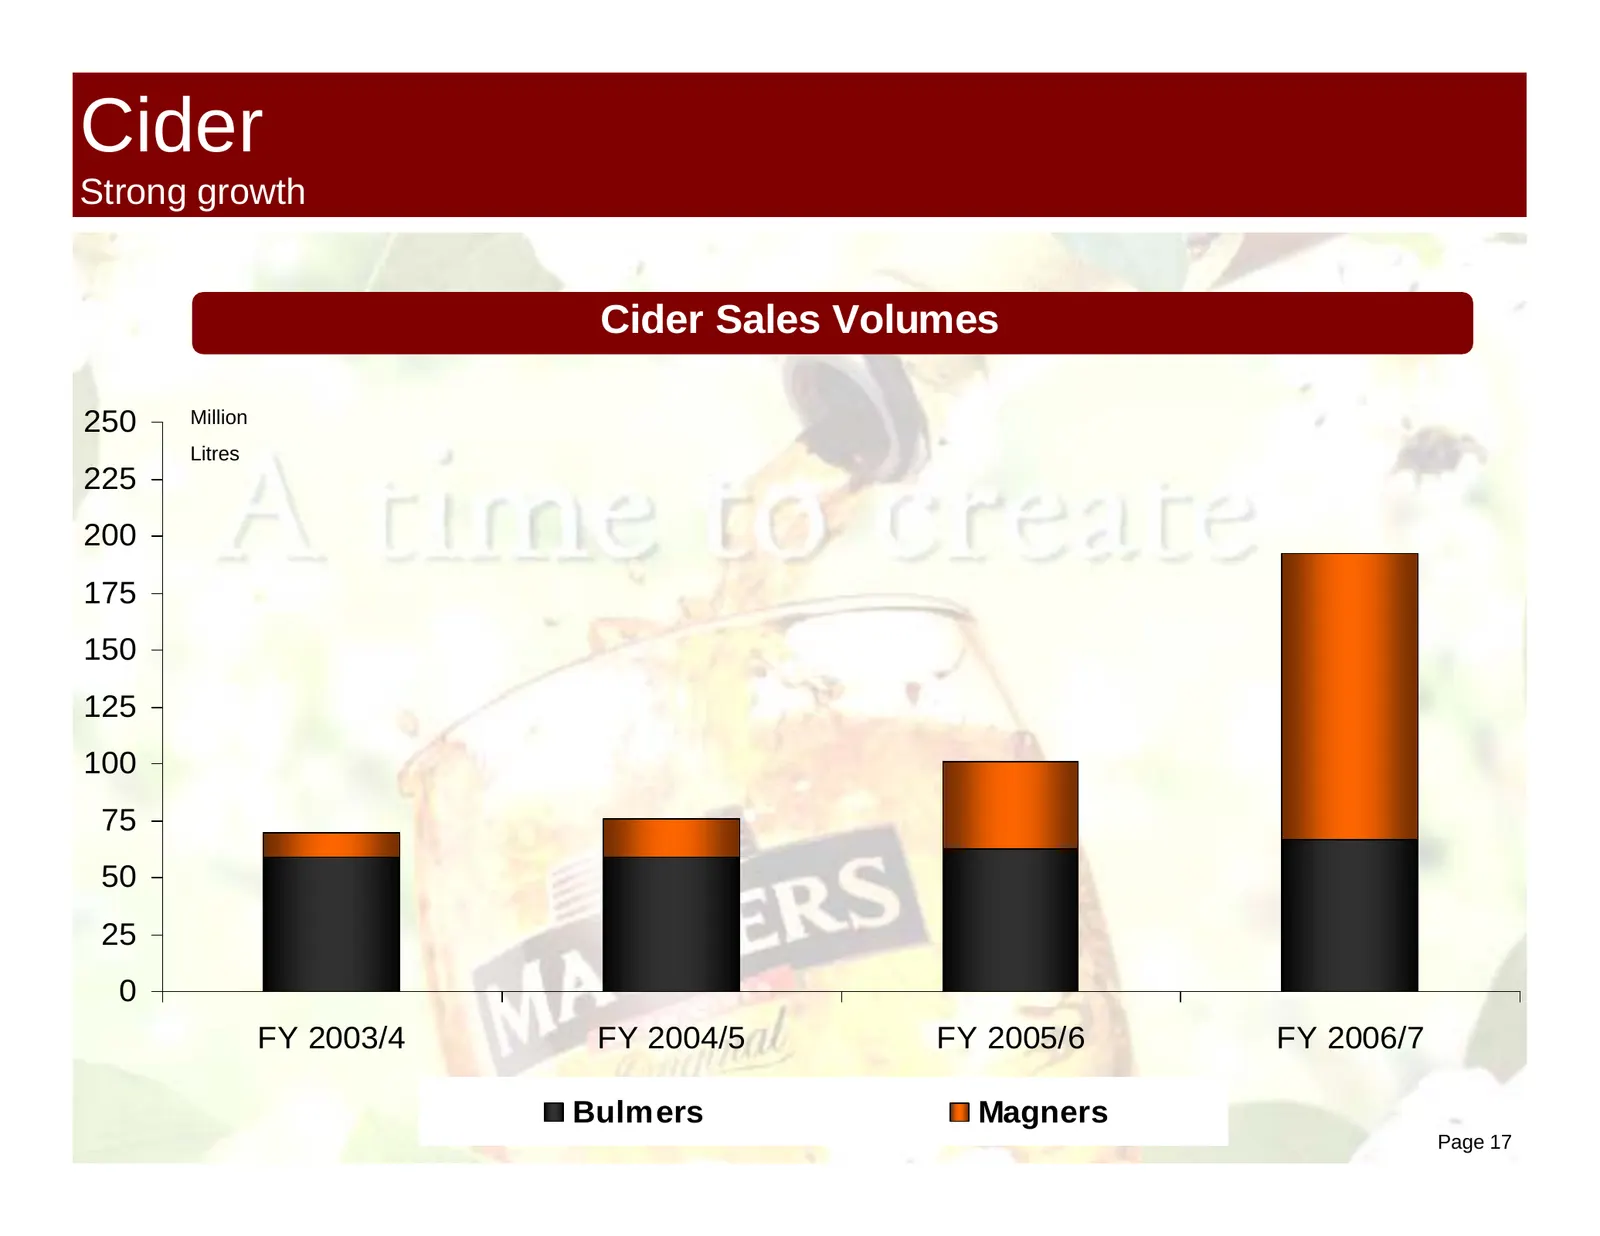
Cider Cider Strong growth Cider Sales Volumes 250 Million Litres 225 200 175 150 125 100 75 50 25 0 FY 2003/4 FY 2004/5 FY 2005/6 FY 2006/7 Bulmers Magners Page 17
Slide 18: Investment in Cider Capacity
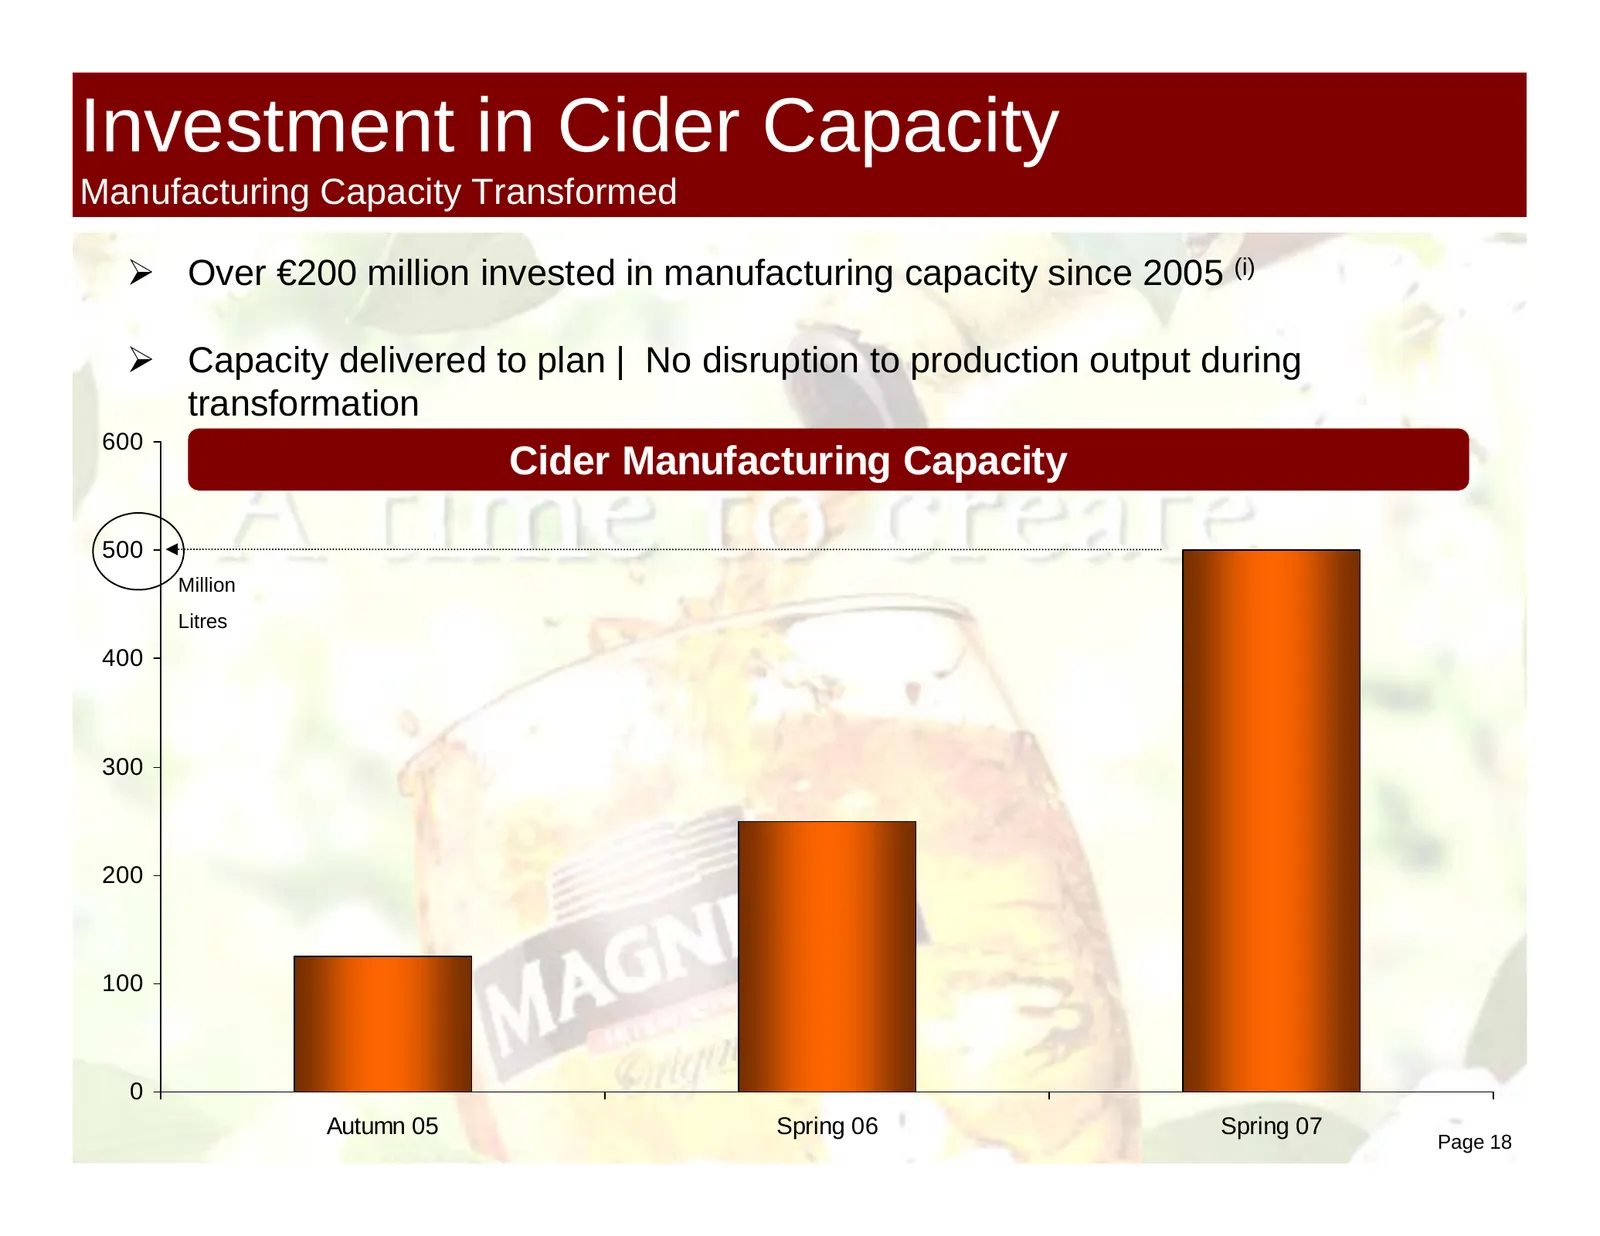
Investment in Cider Capacity Manufacturing Capacity Transformed ¾ Over €200 million invested in manufacturing capacity since 2005 (i) ¾ Capacity delivered to plan | No disruption to production output during transformation 600 Cider Manufacturing Capacity 500 Million Litres 400 300 200 100 0 Autumn 0
Slide 19: Investment in Cider Capacity
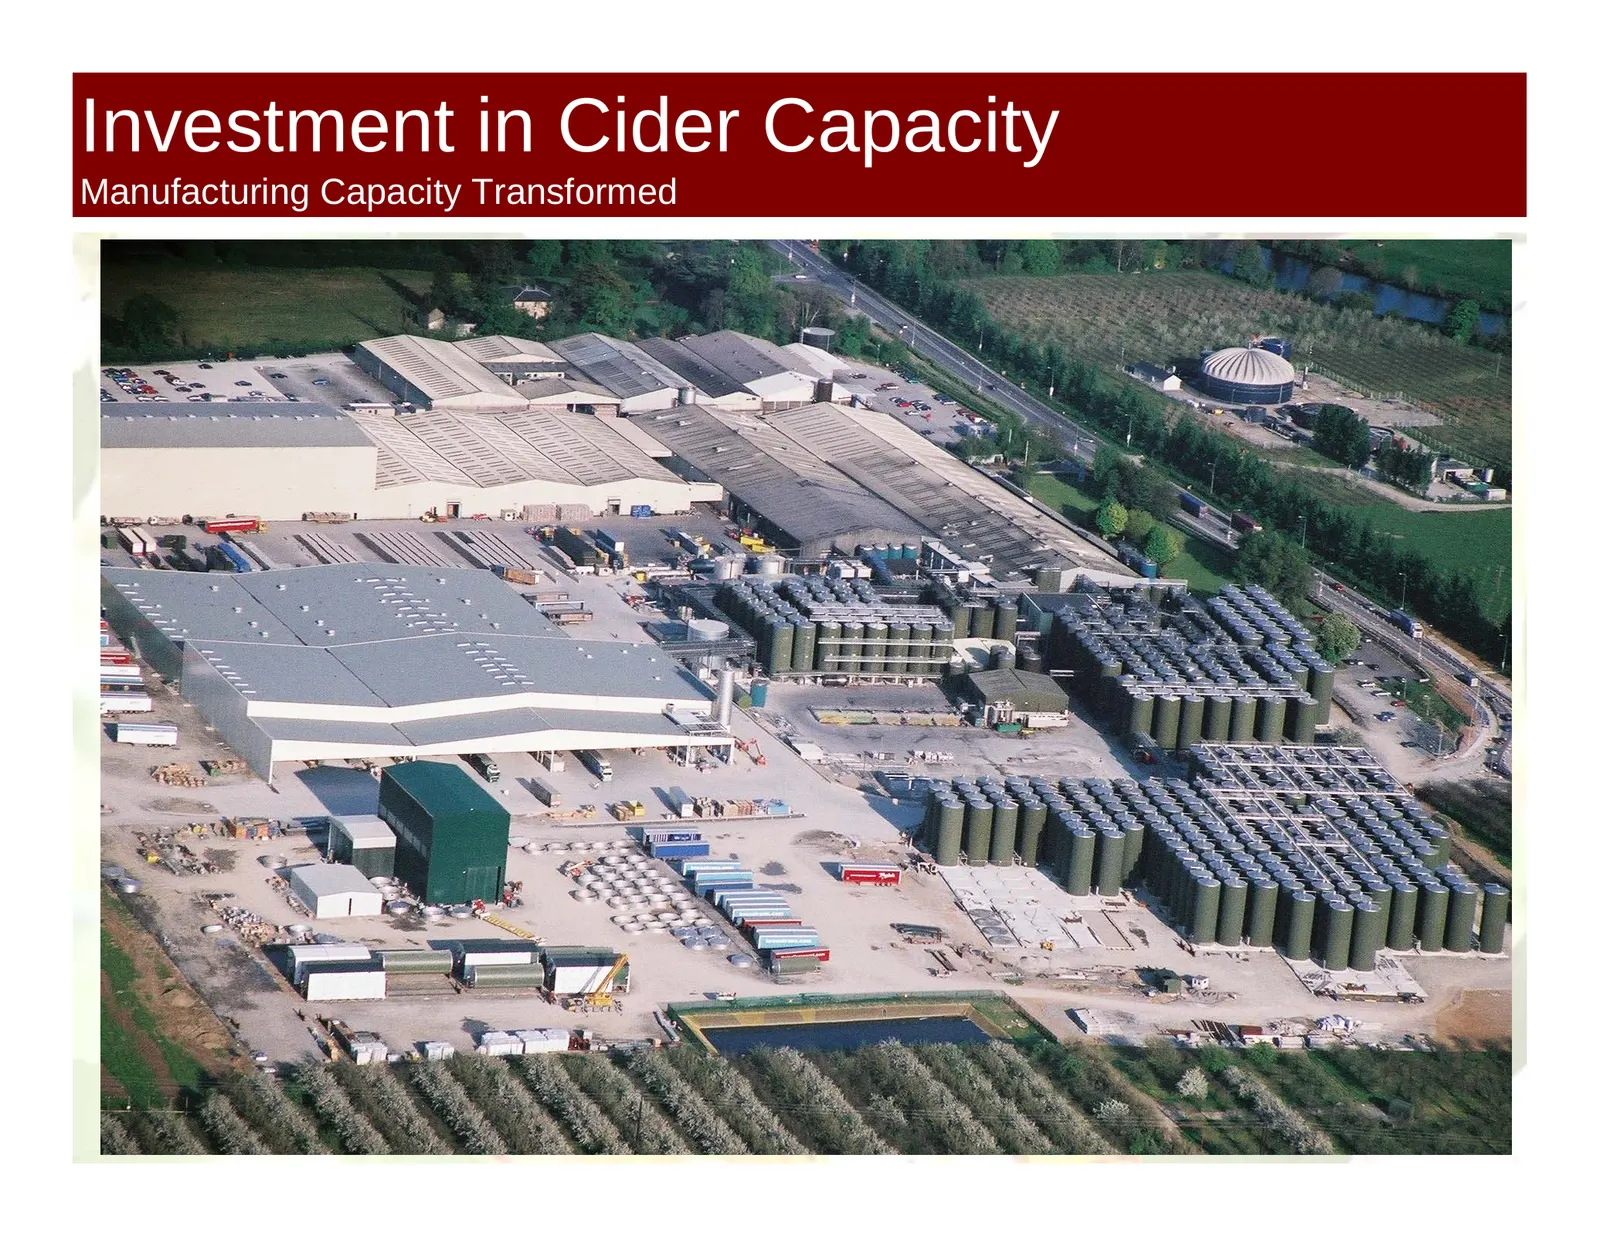
Investment in Cider Capacity Manufacturing Capacity Transformed Page 19
Slide 20: Investment in Cider Capacity
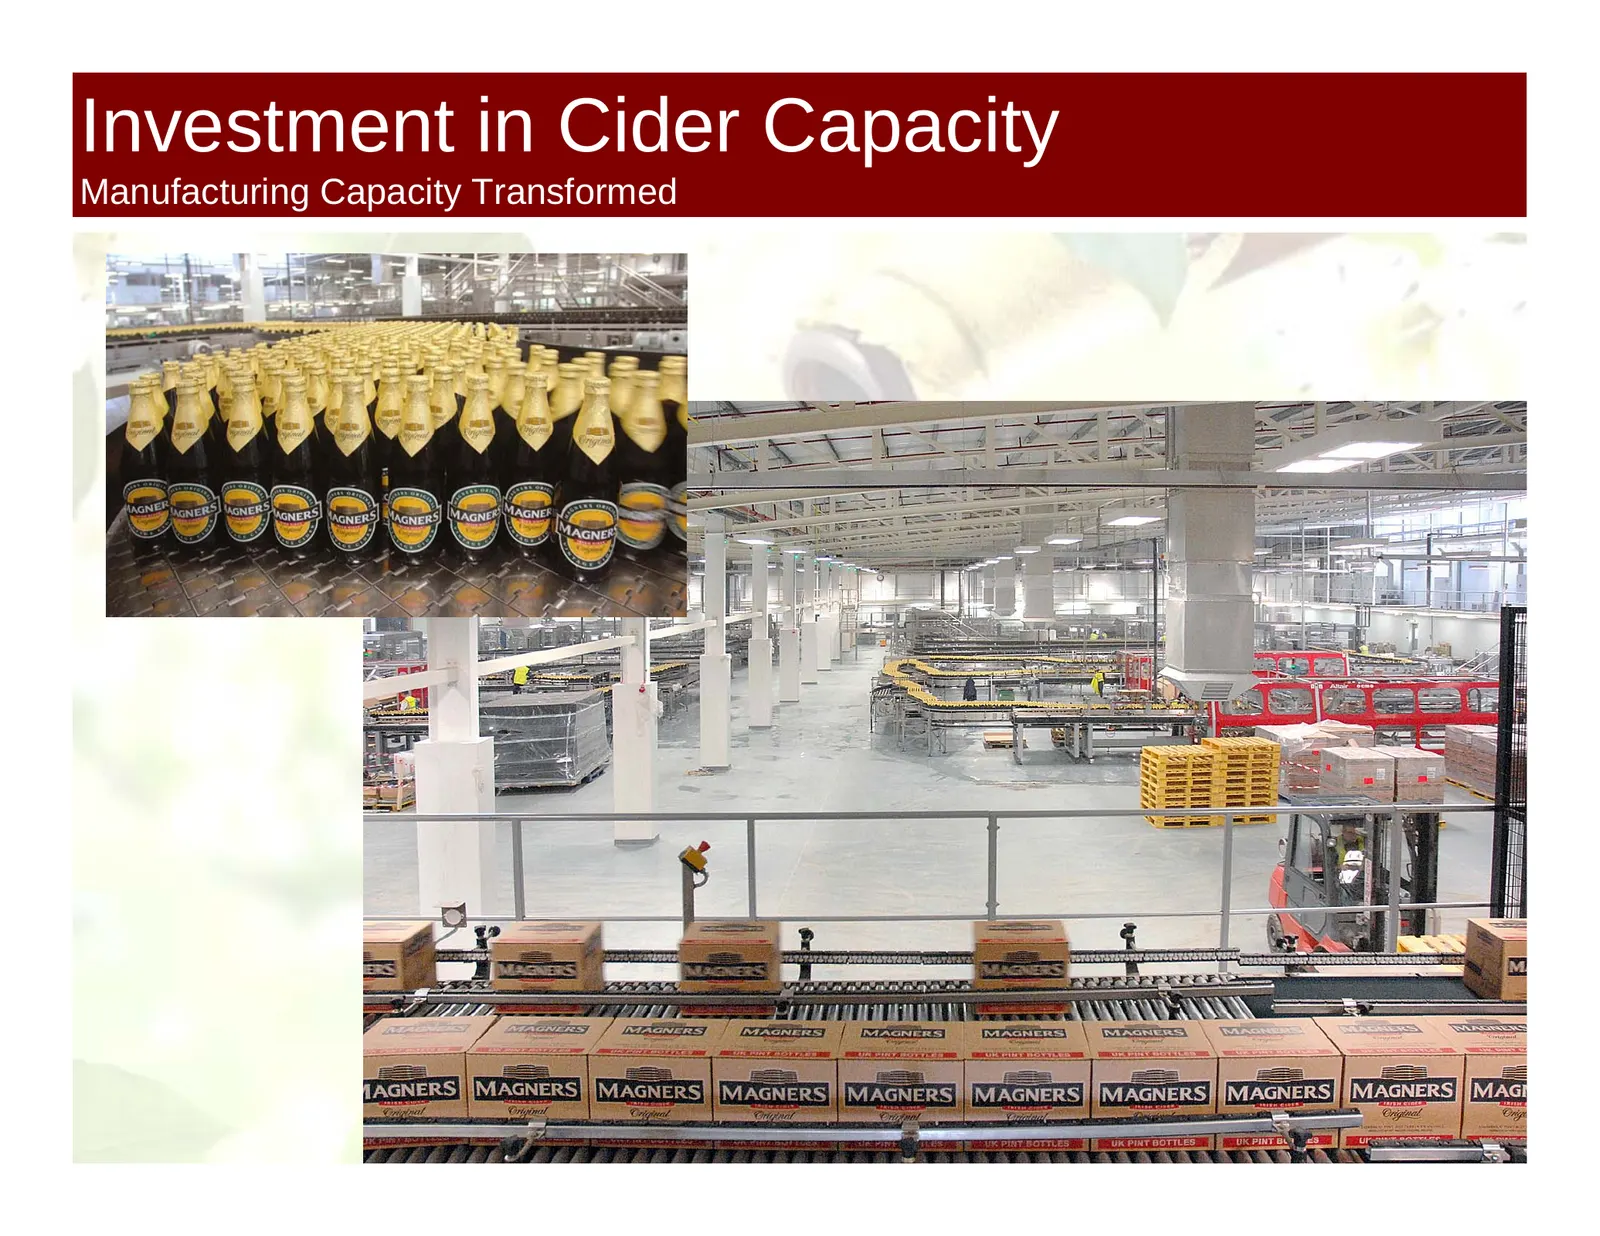
Investment in Cider Capacity Manufacturing Capacity Transformed Page 20
Slide 21: Market Review
Market Review Page 21
Slide 22: Irish LAD market
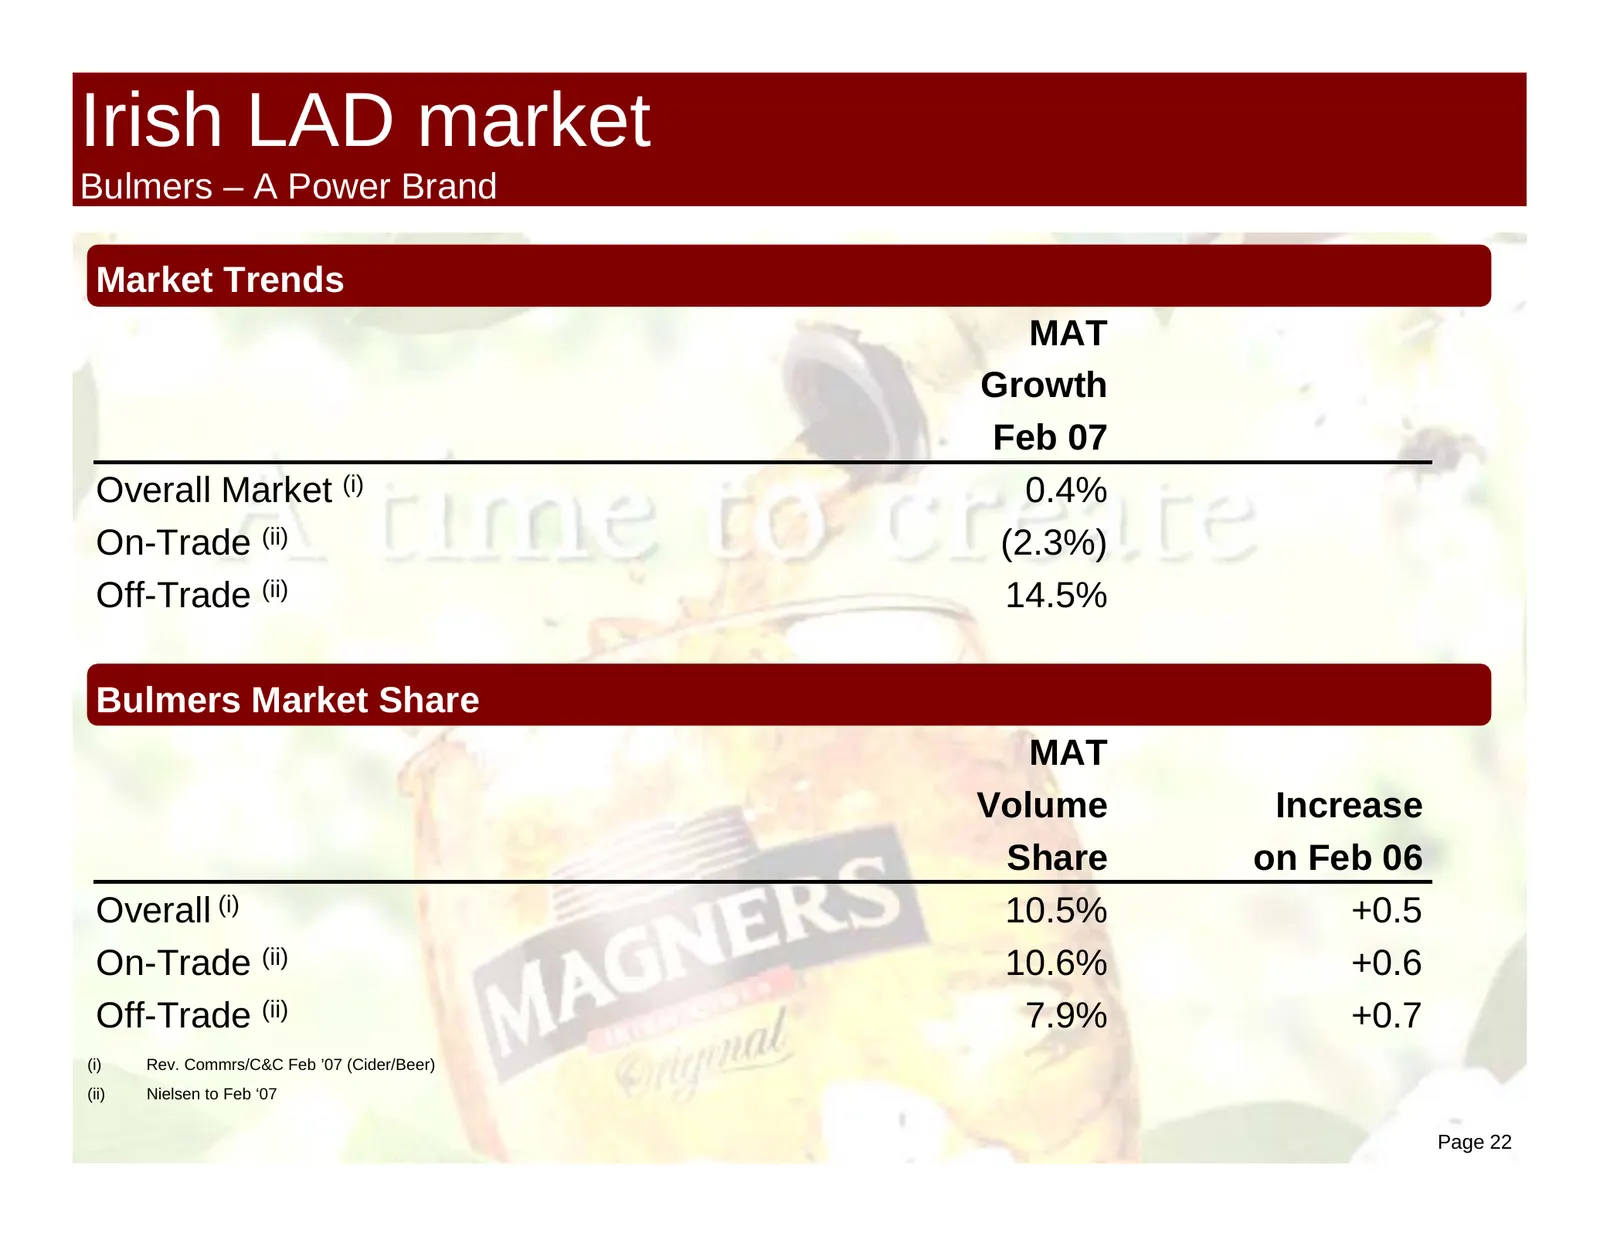
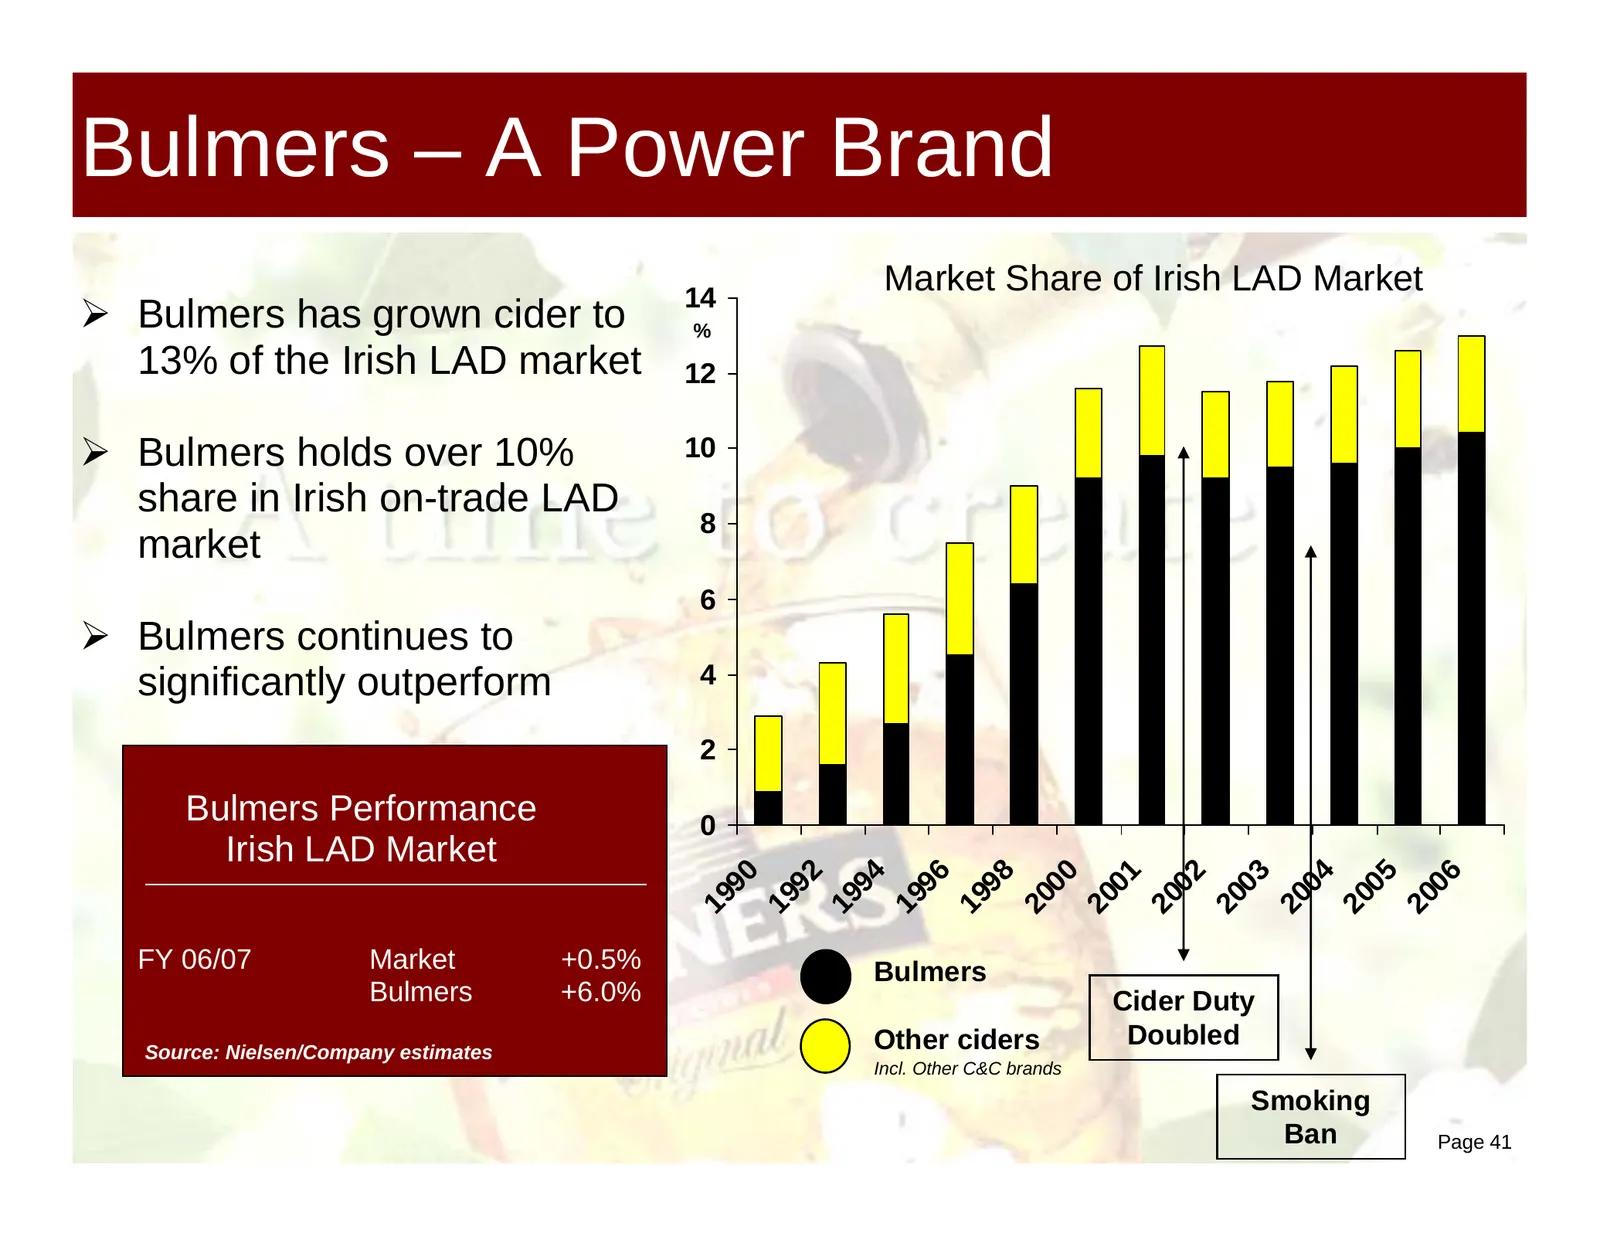
Irish LAD market Bulmers – A Power Brand Market Trends MAT Growth Feb 07 Overall Market (i) 0.4% On-Trade (ii) (2.3%) Off-Trade (ii) 14.5% Bulmers Market Share MAT Volume Increase Share on Feb 06 Overall (i) 10.5% +0.5 On-Trade (ii) 10.6% +0.6 Off-Trade (ii) 7.9% +0.7 (i) Rev. Commrs/C&C Feb ’07 (Ci
Slide 23: International Cider
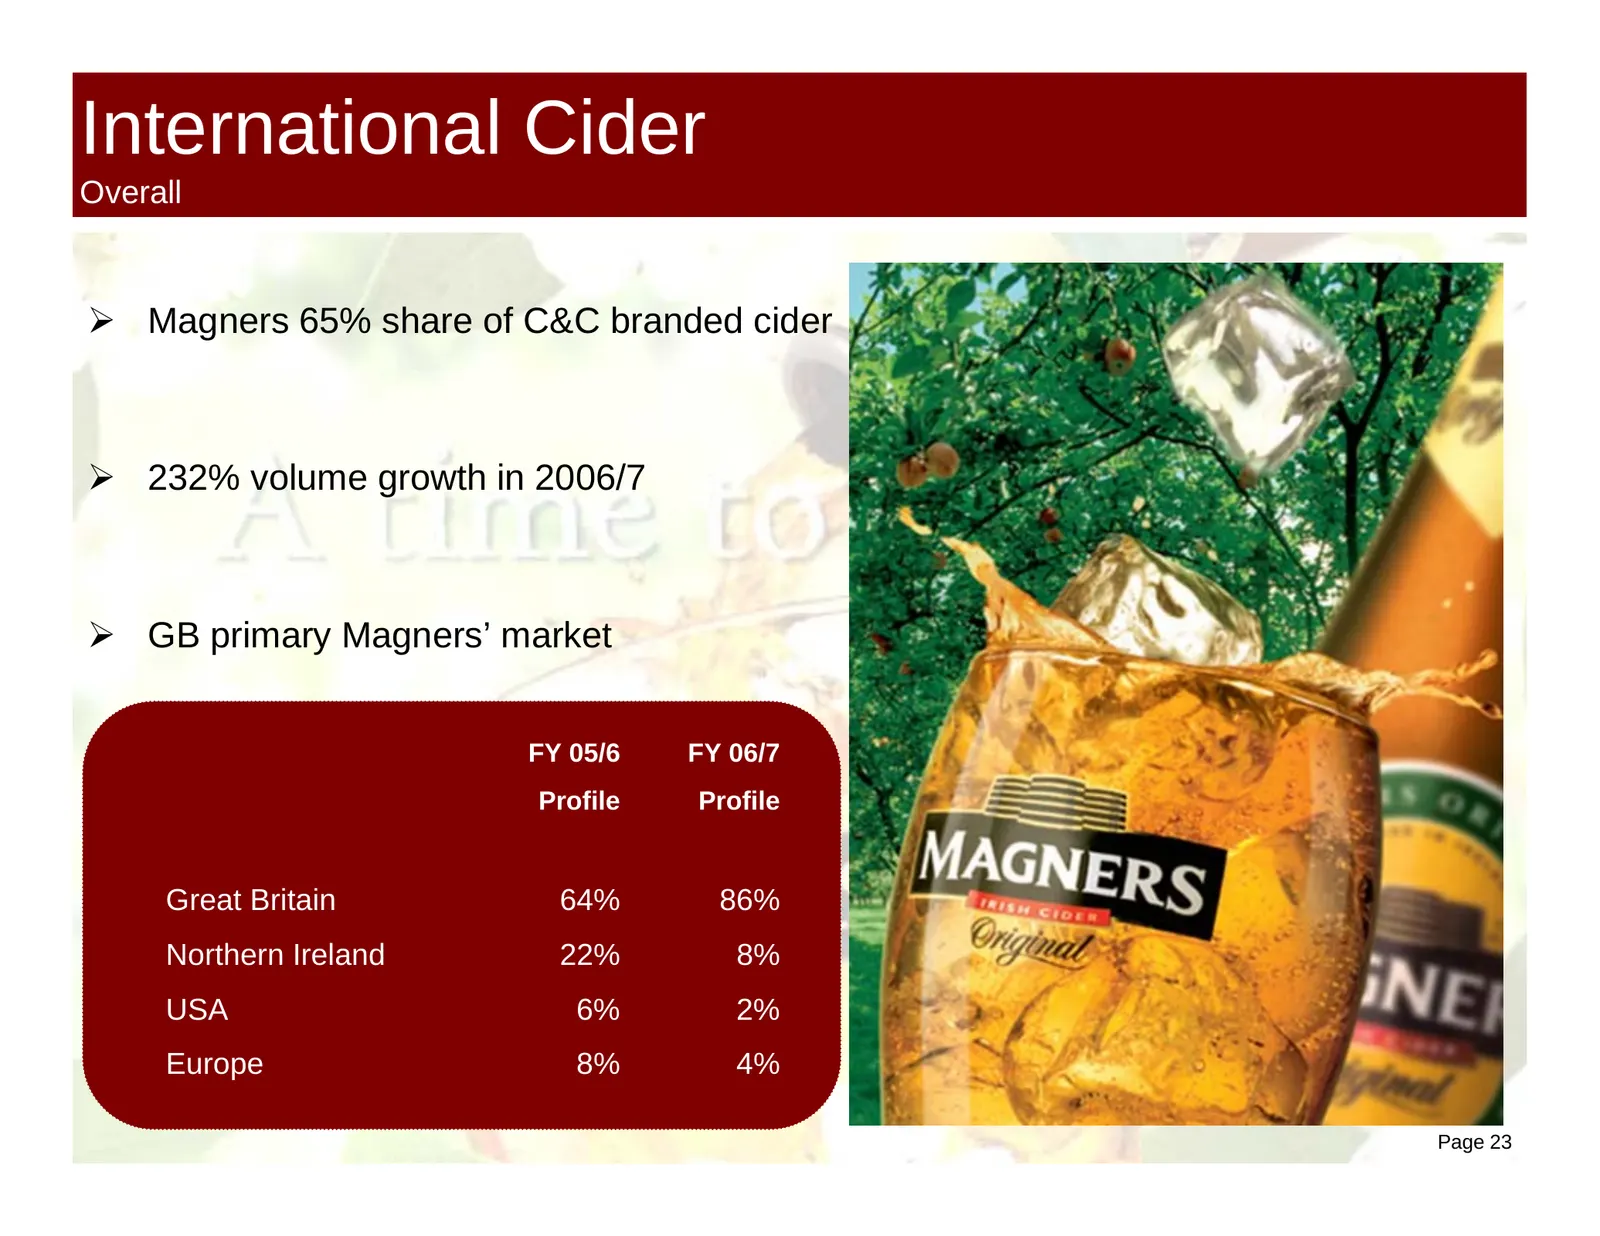
International Cider Overall ¾ Magners 65% share of C&C branded cider ¾ 232% volume growth in 2006/7 ¾ GB primary Magners’ market FY 05/6 FY 06/7 Profile Profile Great Britain 64% 86% Northern Ireland 22% 8% USA 6% 2% Europe 8% 4% Page 23
Slide 24: International Cider – N. Ireland
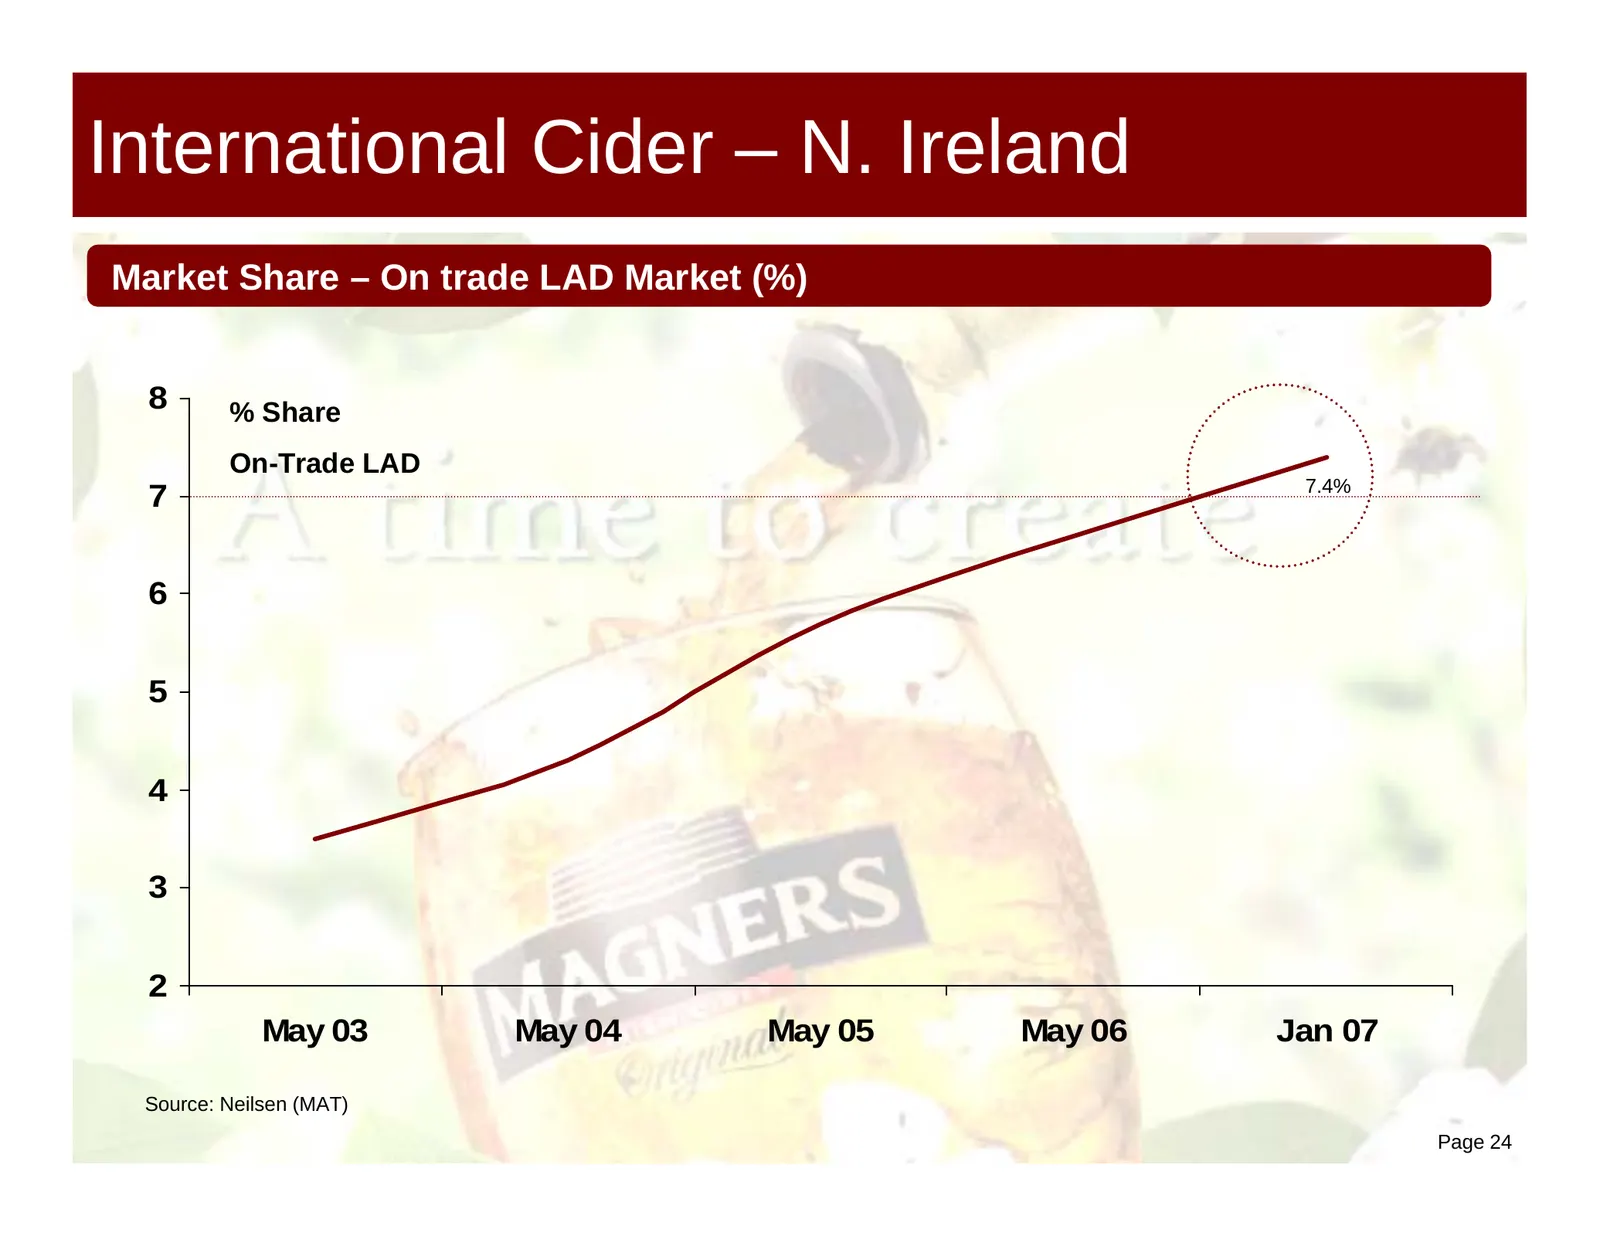
International Cider – N. Ireland Market Share – On trade LAD Market (%) 8 % Share On-Trade LAD 7.4% 7 6 5 4 3 2 May 03 May 04 May 05 May 06 Jan 07 Source: Neilsen (MAT) Page 24
Slide 25: International Cider - GB
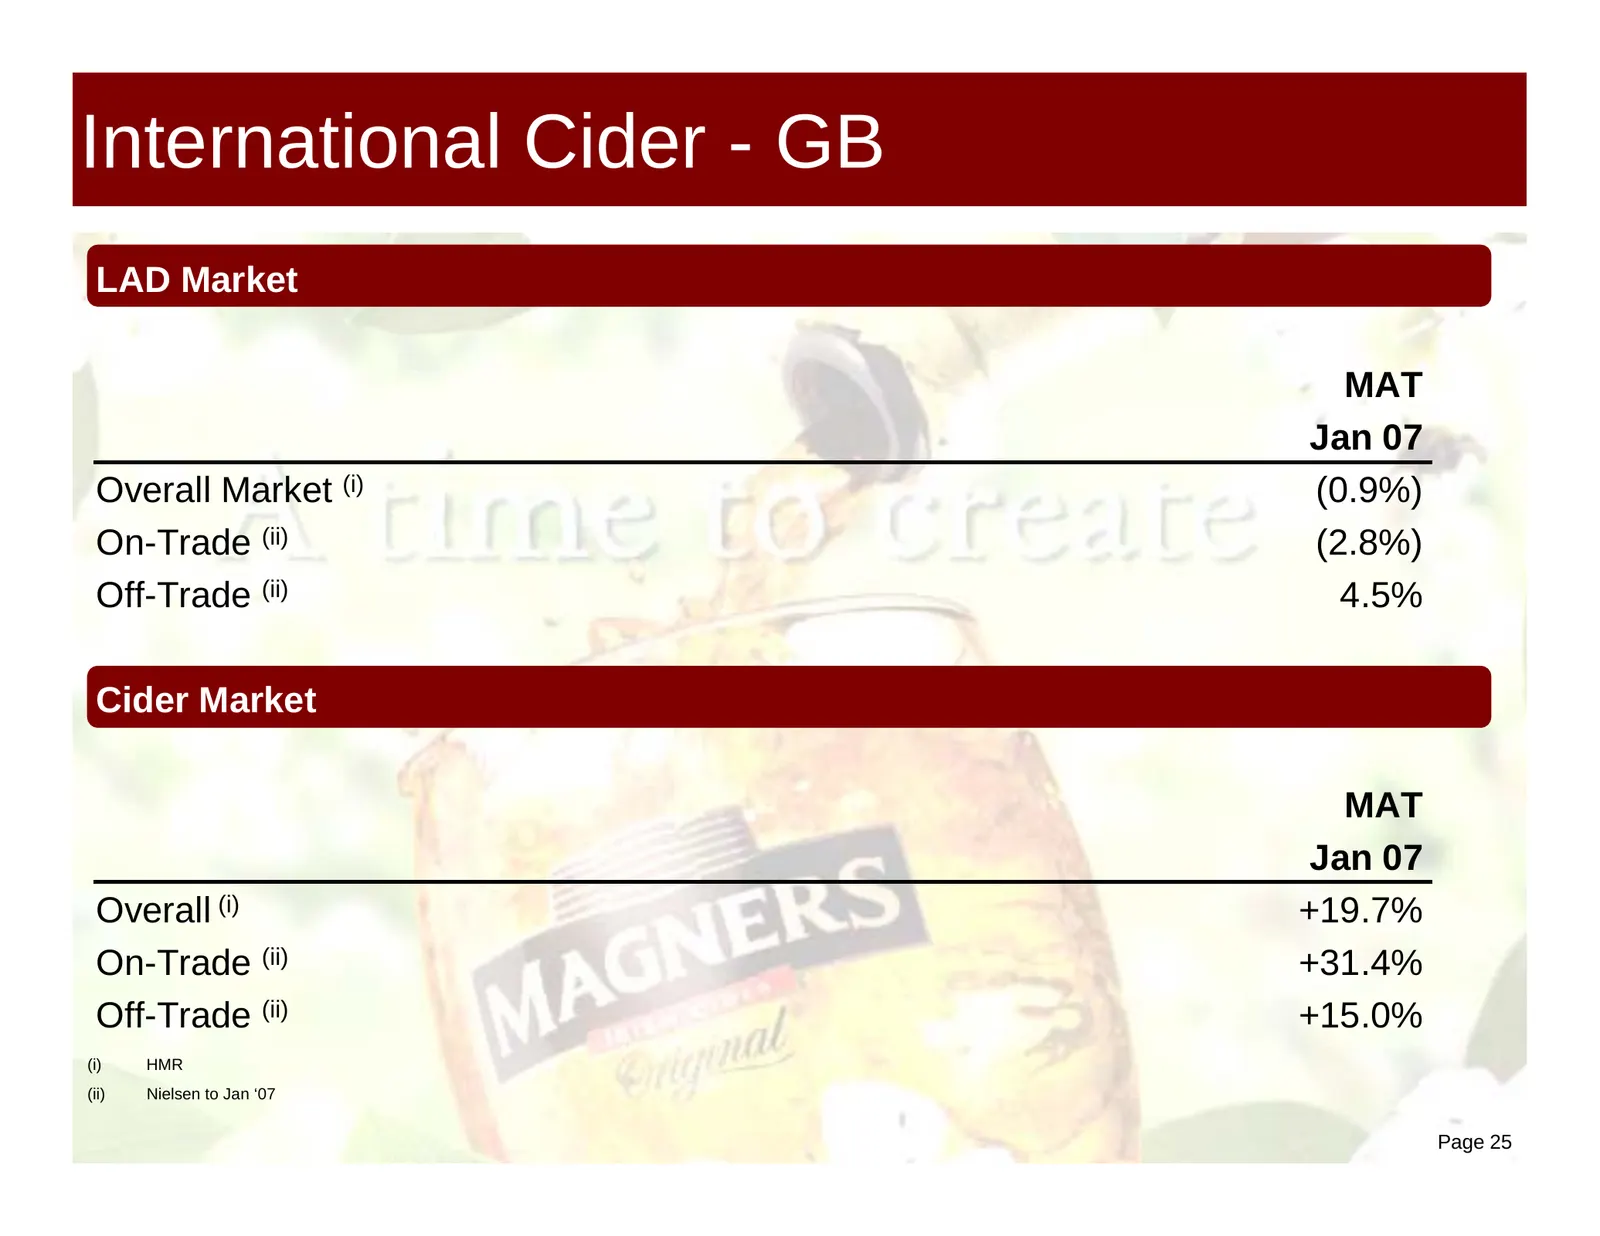
International Cider - GB LAD Market MAT Jan 07 Overall Market (i) (0.9%) On-Trade (ii) (2.8%) Off-Trade (ii) 4.5% Cider Market MAT Jan 07 Overall (i) +19.7% On-Trade (ii) +31.4% Off-Trade (ii) +15.0% (i) HMR (ii) Nielsen to Jan ‘07 Page 25
Slide 26: International Cider - GB
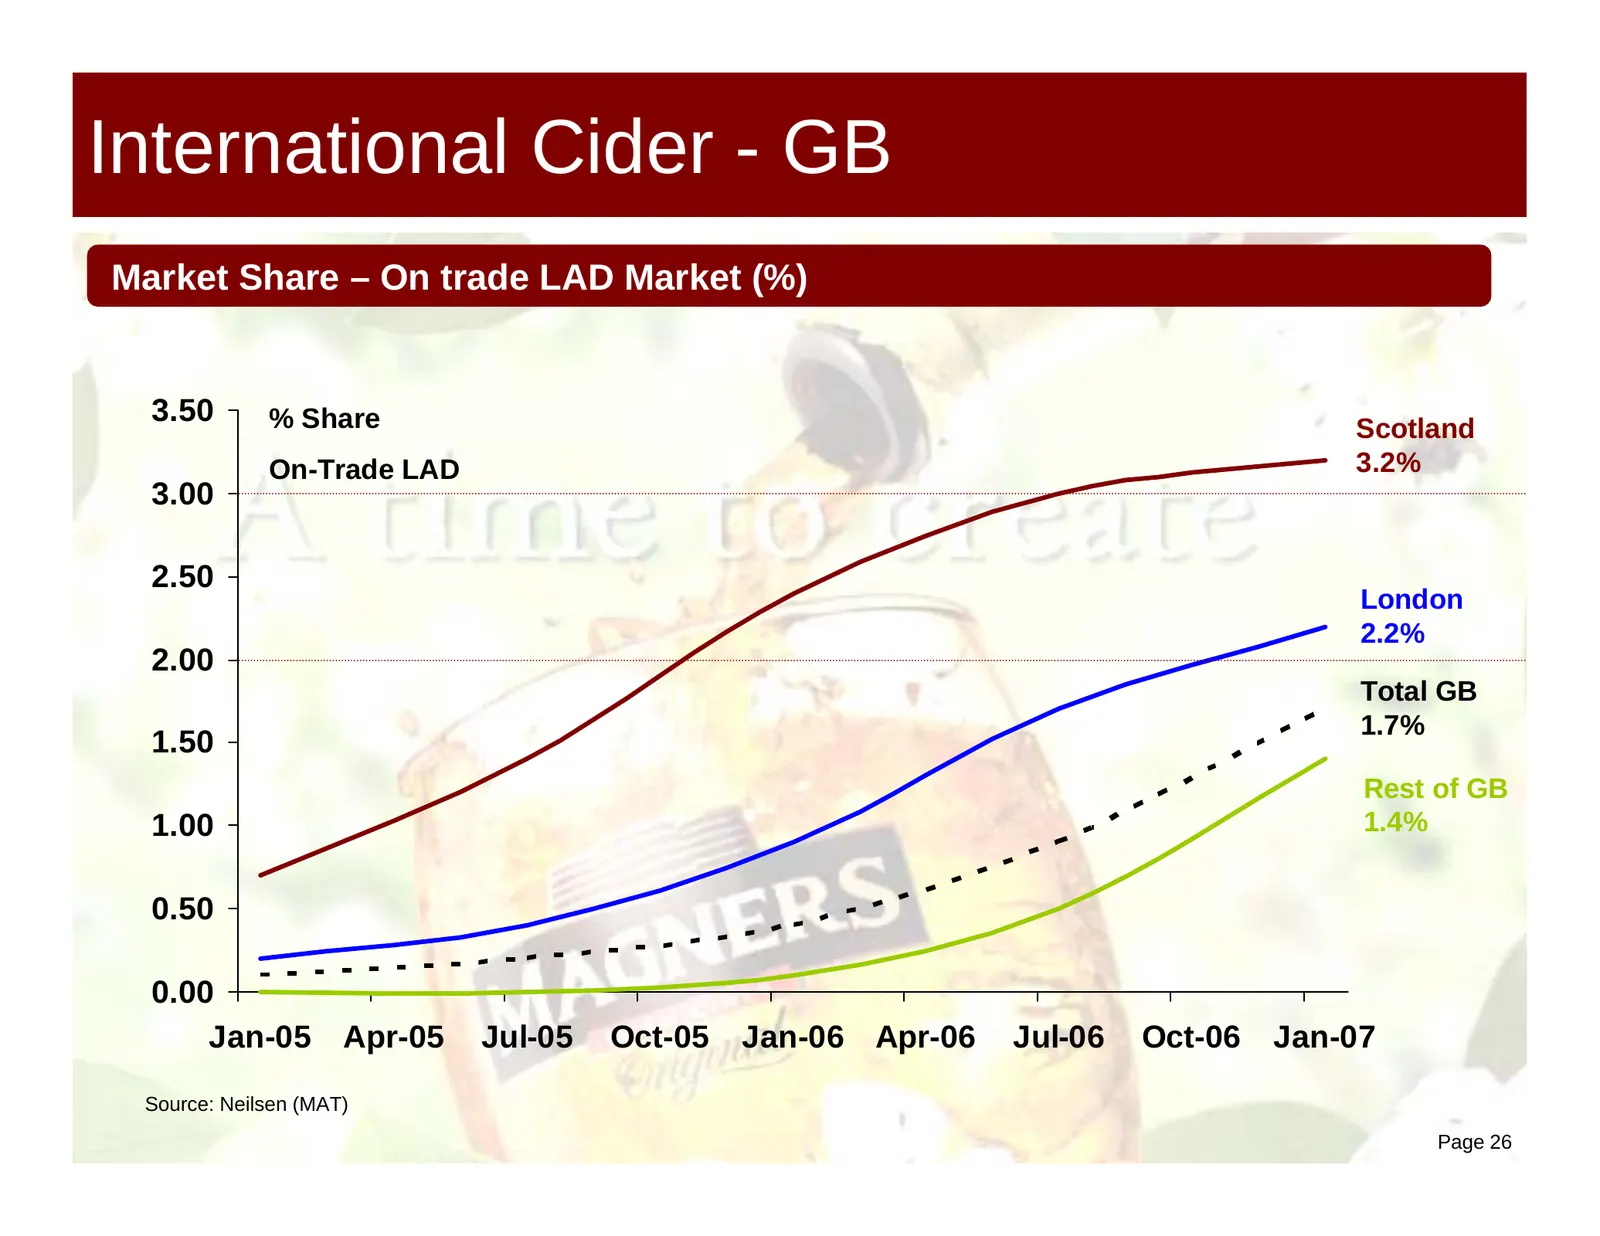
International Cider - GB Market Share – On trade LAD Market (%) 3.50 % Share Scotland On-Trade LAD 3.2% 3.00 2.50 London 2.2% 2.00 Total GB 1.7% 1.50 Rest of GB 1.00 1.4% 0.50 0.00 Jan-05 Apr-05 Jul-05 Oct-05 Jan-06 Apr-06 Jul-06 Oct-06 Jan-07 Source: Neilsen (MAT) Page 26
Slide 27: International Cider
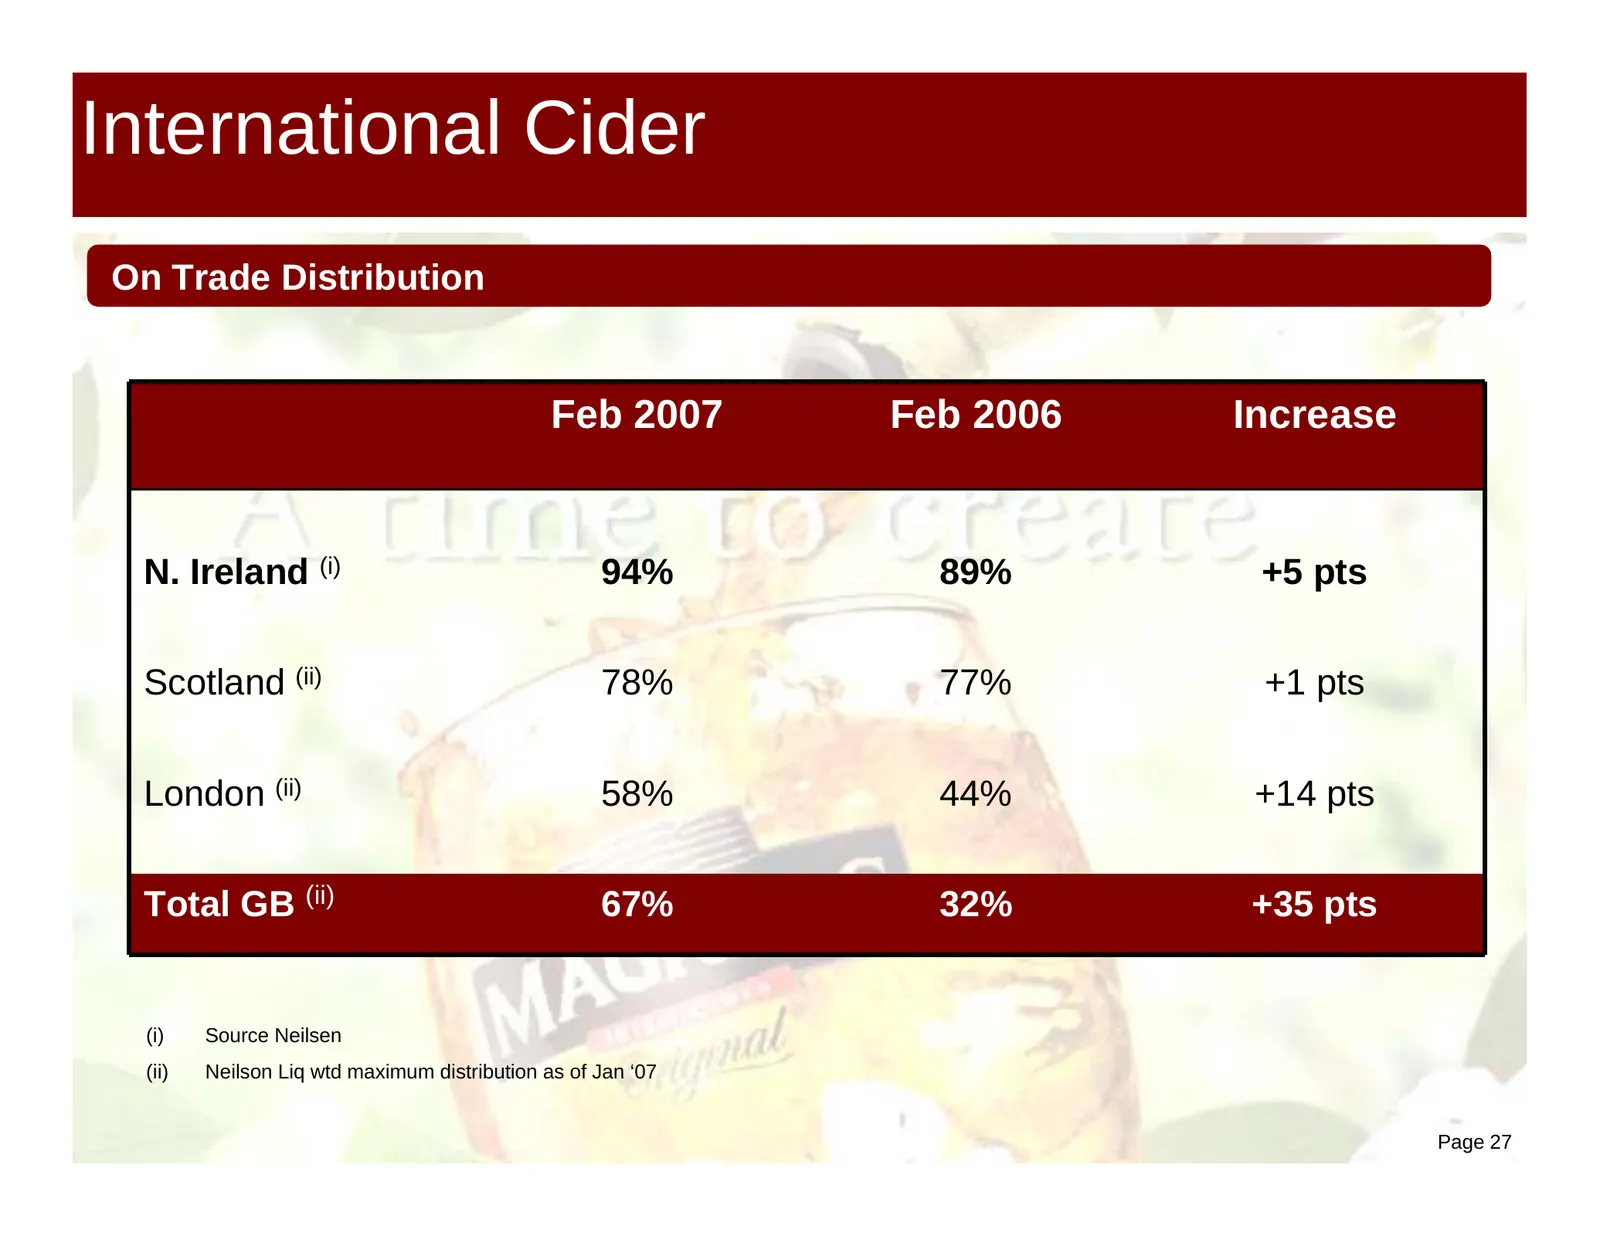
International Cider On Trade Distribution Feb 2007 Feb 2006 Increase N. Ireland (i) 94% 89% +5 pts Scotland (ii) 78% 77% +1 pts London (ii) 58% 44% +14 pts Total GB (ii) 67% 32% +35 pts (i) Source Neilsen (ii) Neilson Liq wtd maximum distribution as of Jan ‘07 Page 27
Slide 28: International Cider - Test Markets
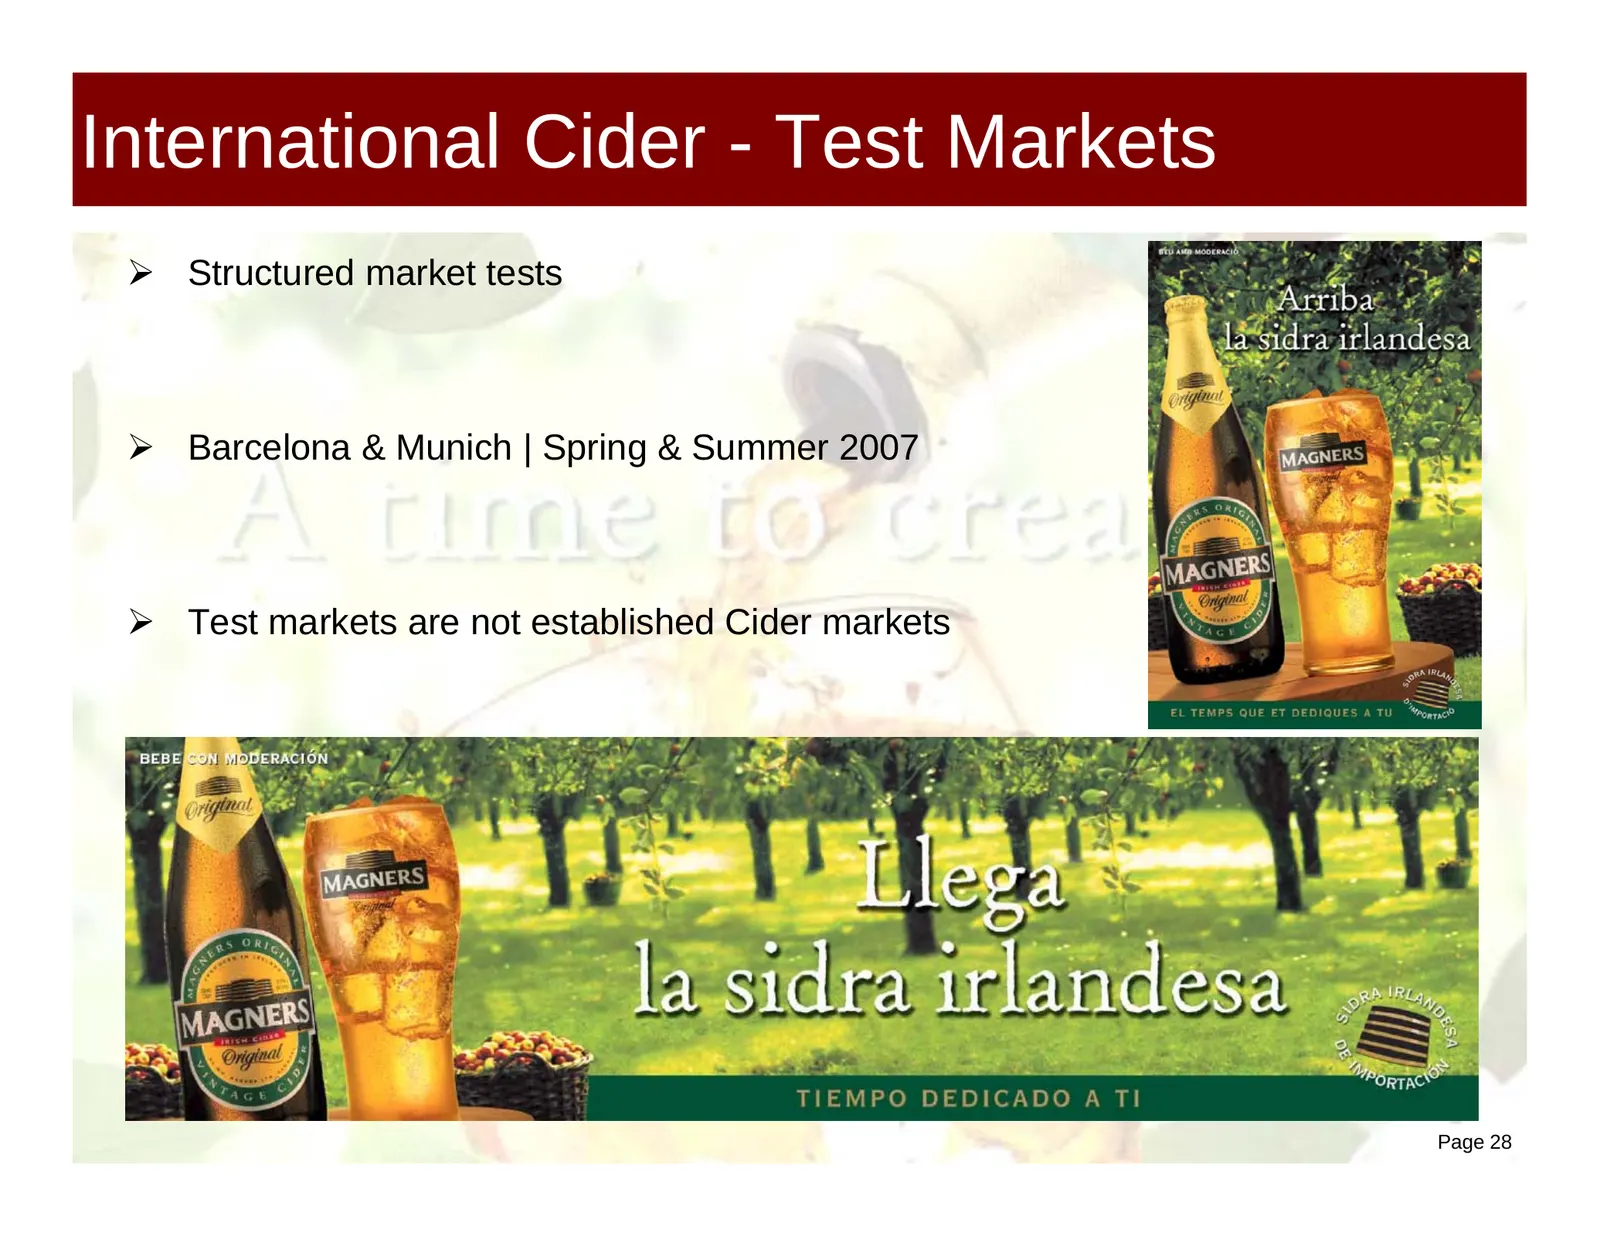
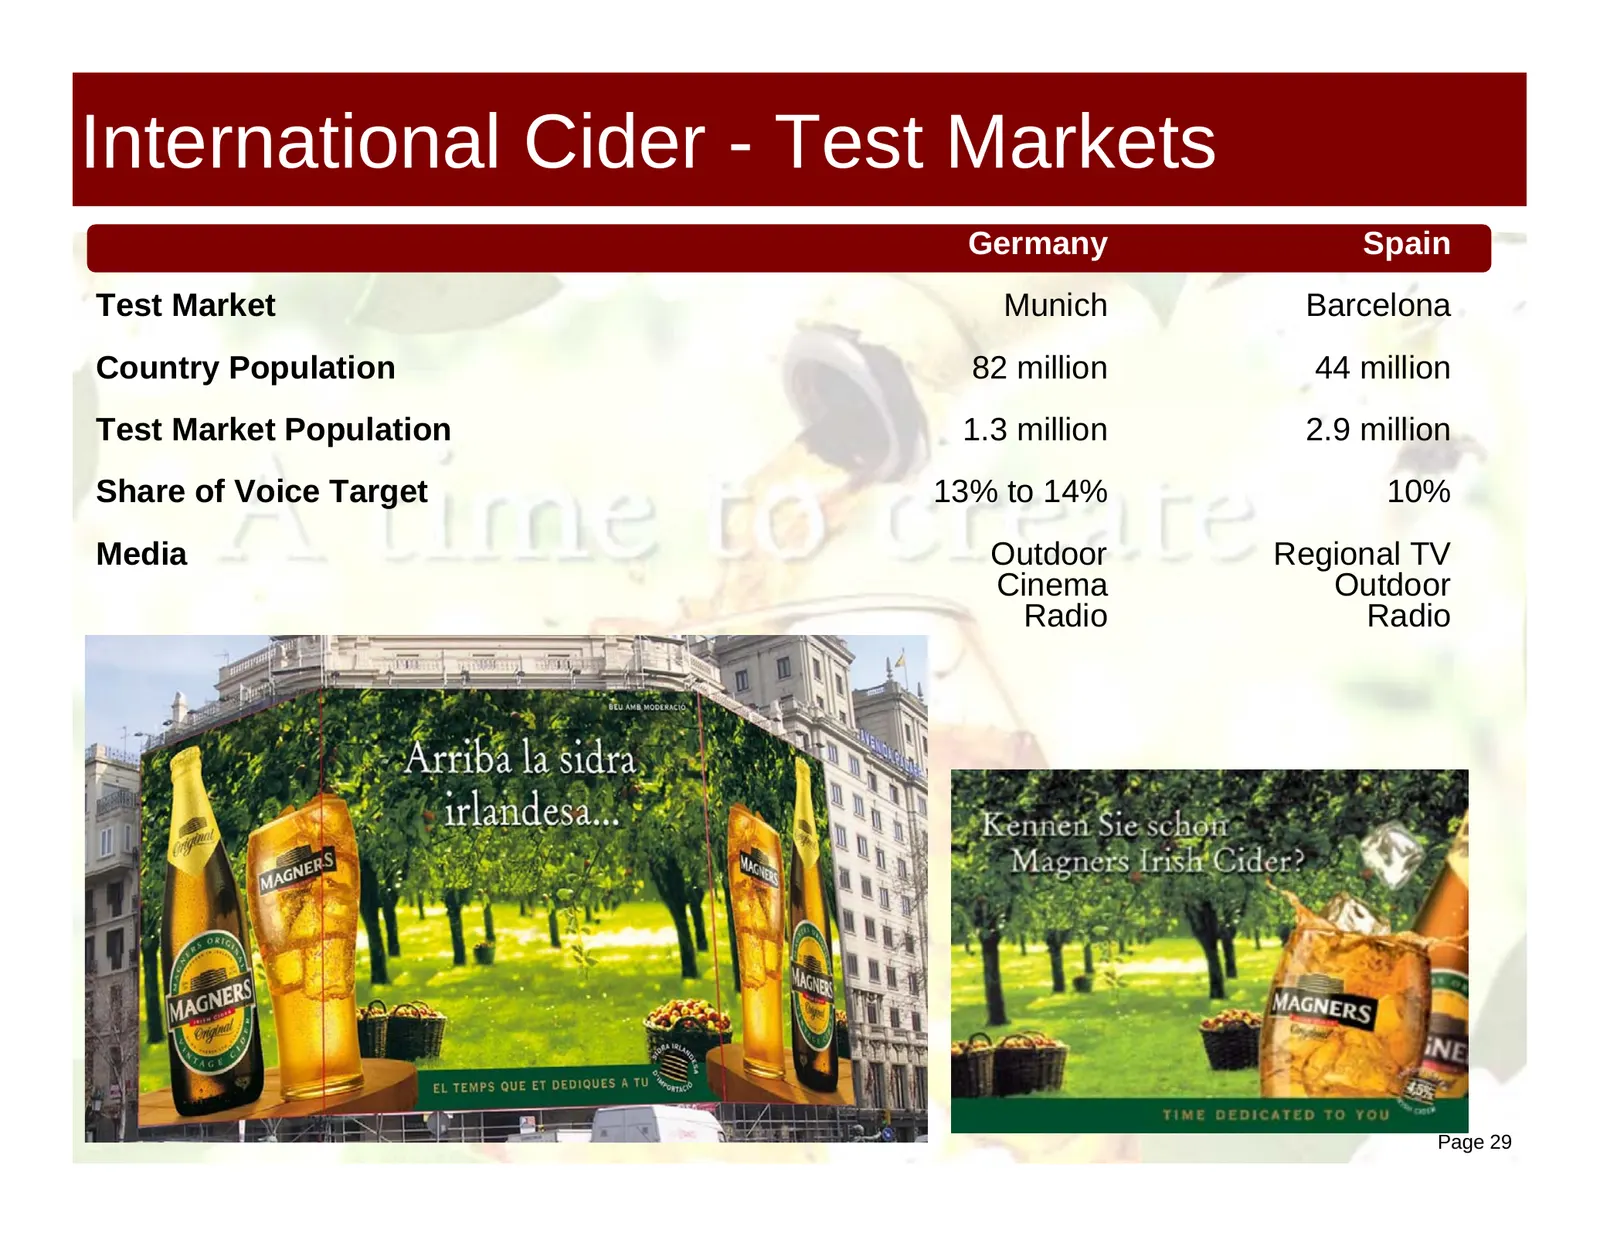
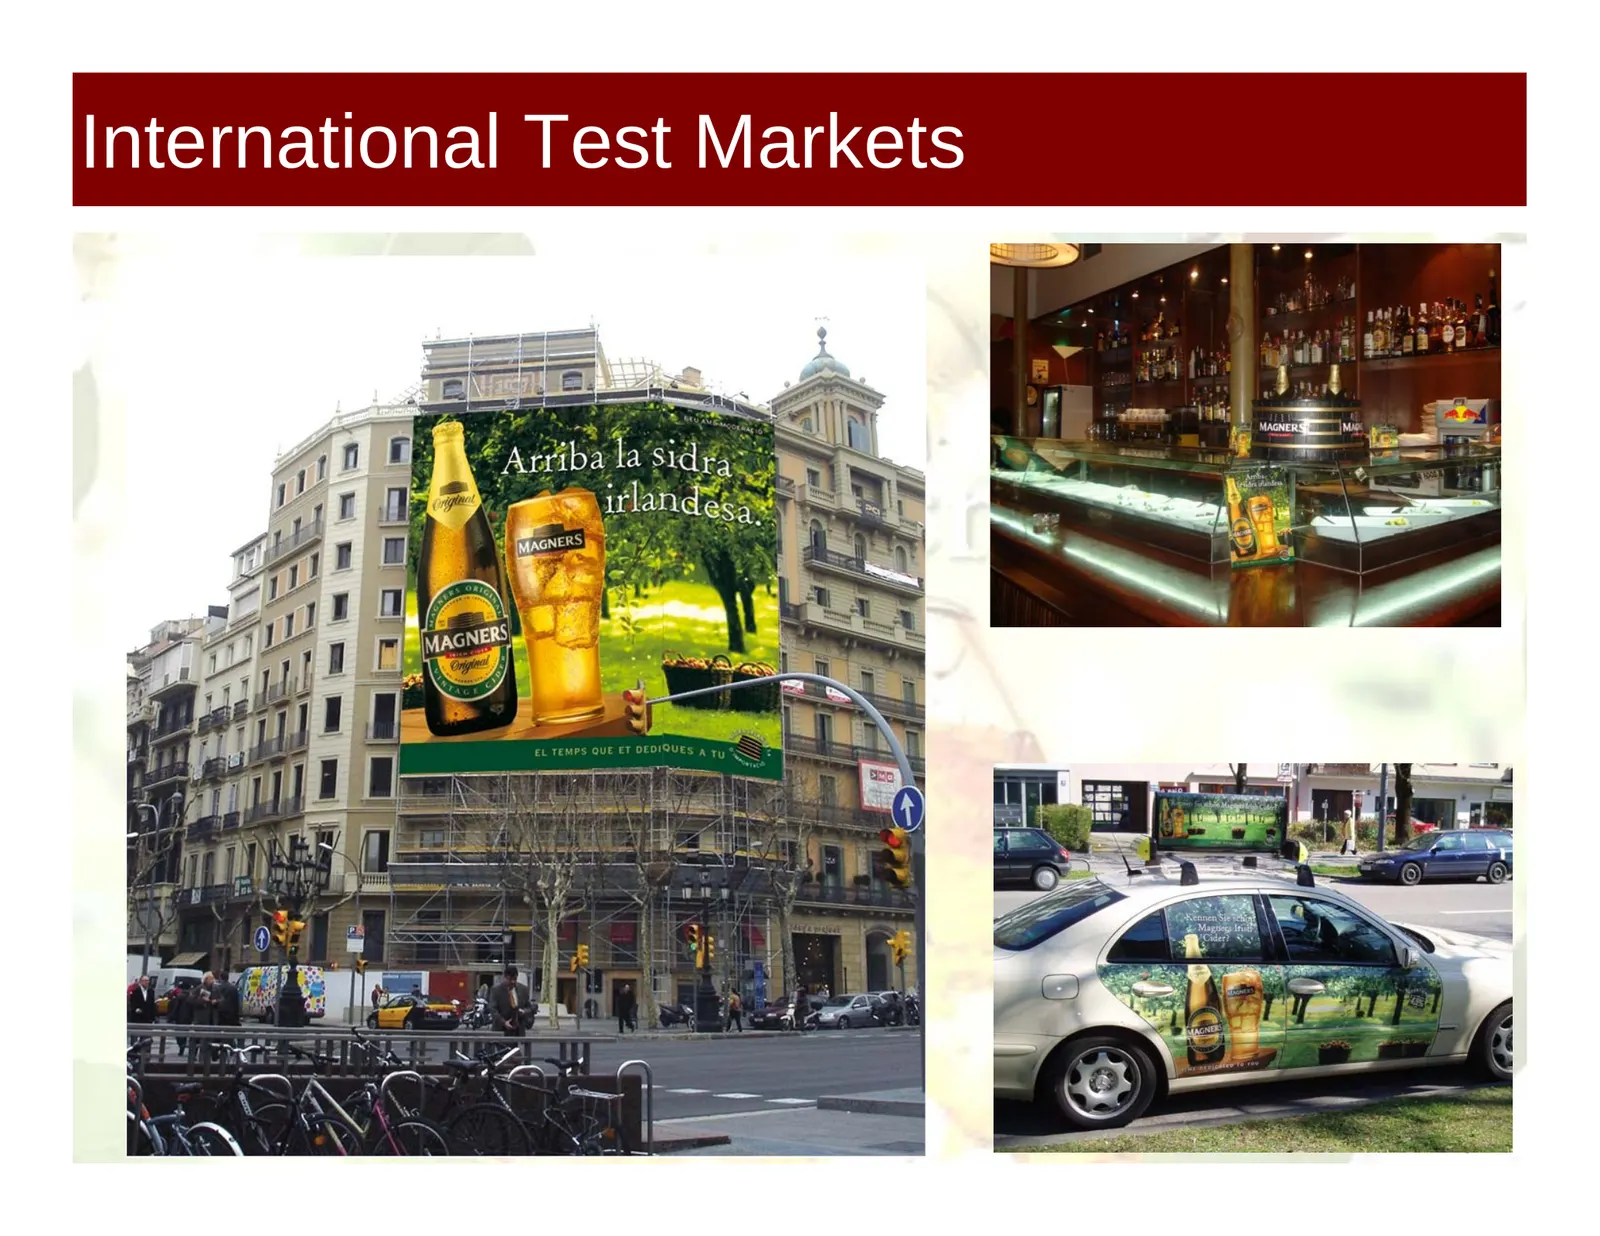
International Cider - Test Markets ¾ Structured market tests ¾ Barcelona & Munich | Spring & Summer 2007 ¾ Test markets are not established Cider markets Page 28
Slide 29: International Cider - Test Markets
International Cider - Test Markets Germany Spain Test Market Munich Barcelona Country Population 82 million 44 million Test Market Population 1.3 million 2.9 million Share of Voice Target 13% to 14% 10% Media Outdoor Regional TV Cinema Outdoor Radio Radio Page 29
Slide 30: Magners | Structured Roll-out
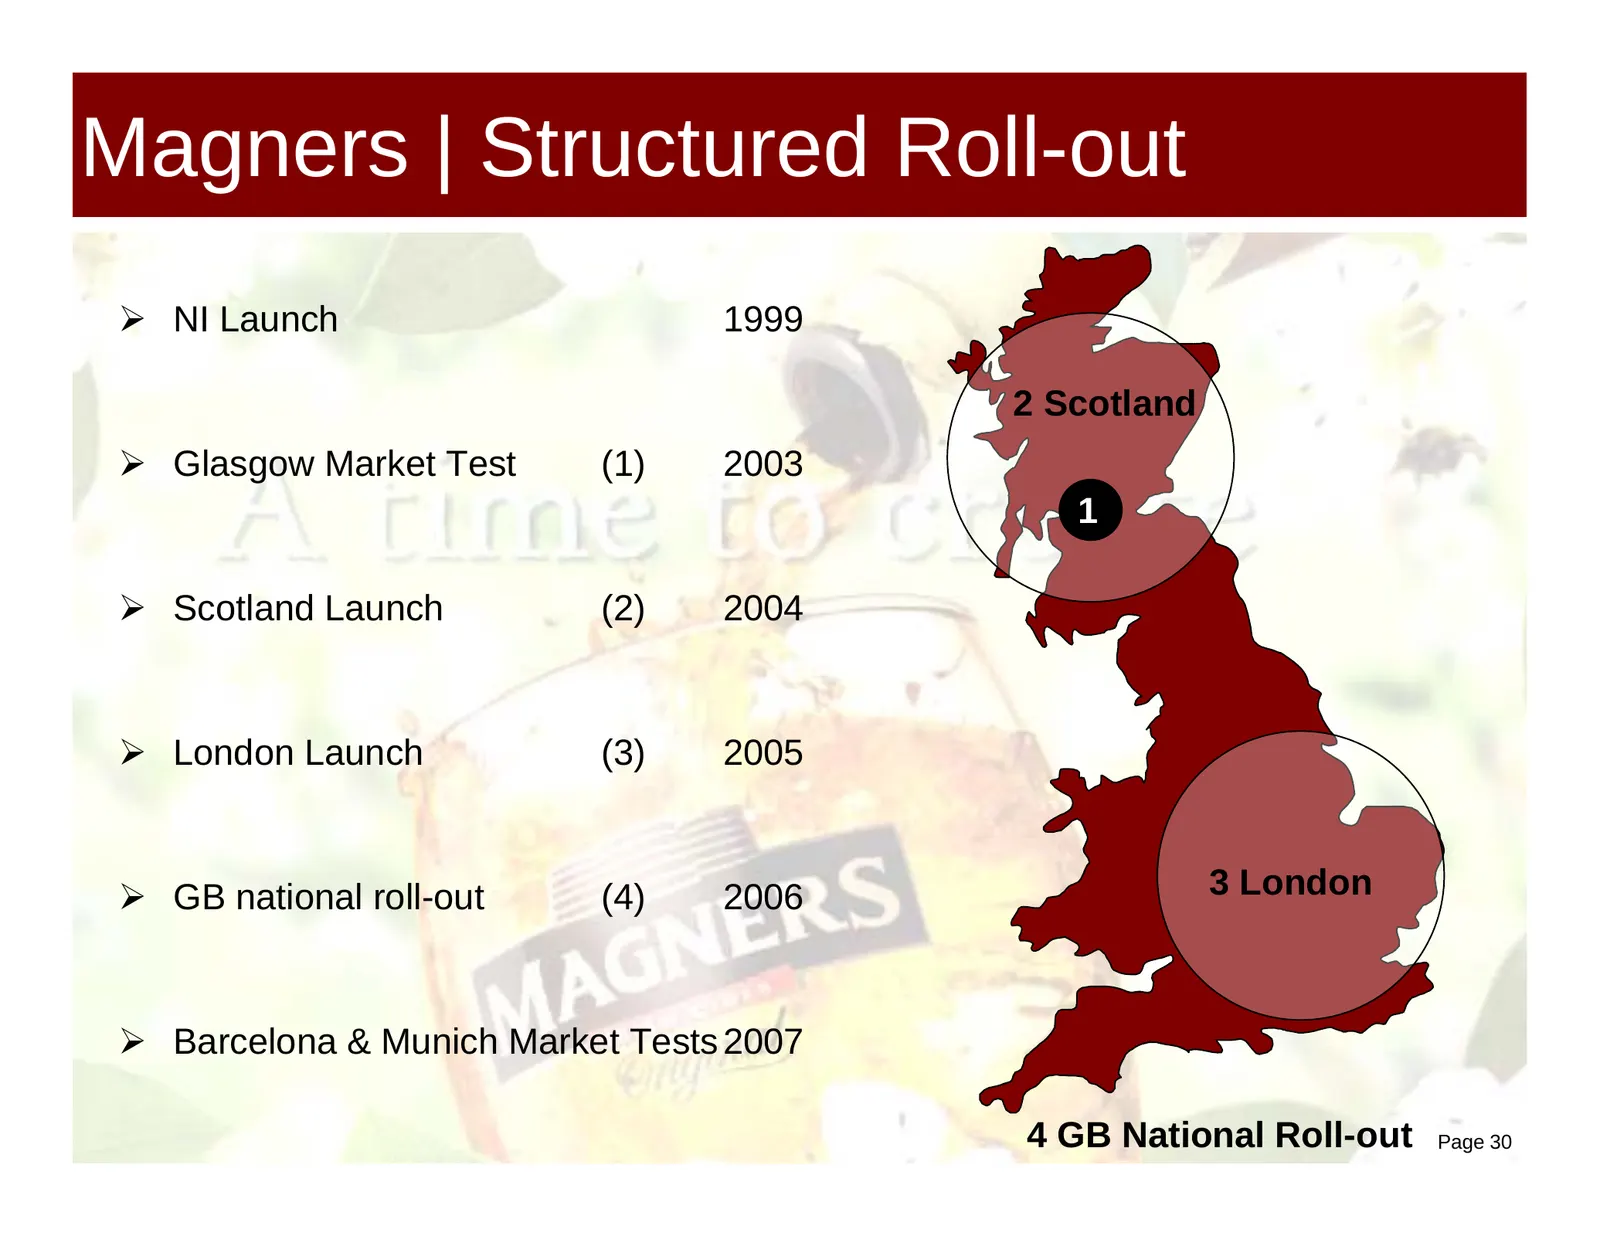
Magners | Structured Roll-out ¾ NI Launch 1999 2 Scotland ¾ Glasgow Market Test (1) 2003 1 ¾ Scotland Launch (2) 2004 ¾ London Launch (3) 2005 ¾ GB national roll-out (4) 2006 3 London ¾ Barcelona & Munich Market Tests 2007 4 GB National Roll-out Page 30
Slide 31: Cider Outlook
Cider Outlook Bulmers | Republic of Ireland ¾ Continued out-performance Magners | International ¾ New capacity in place for Summer ‘07 ¾ Strong growth in GB market ¾ Test potential in Europe Page 31
Slide 32: Spirits & Liqueurs
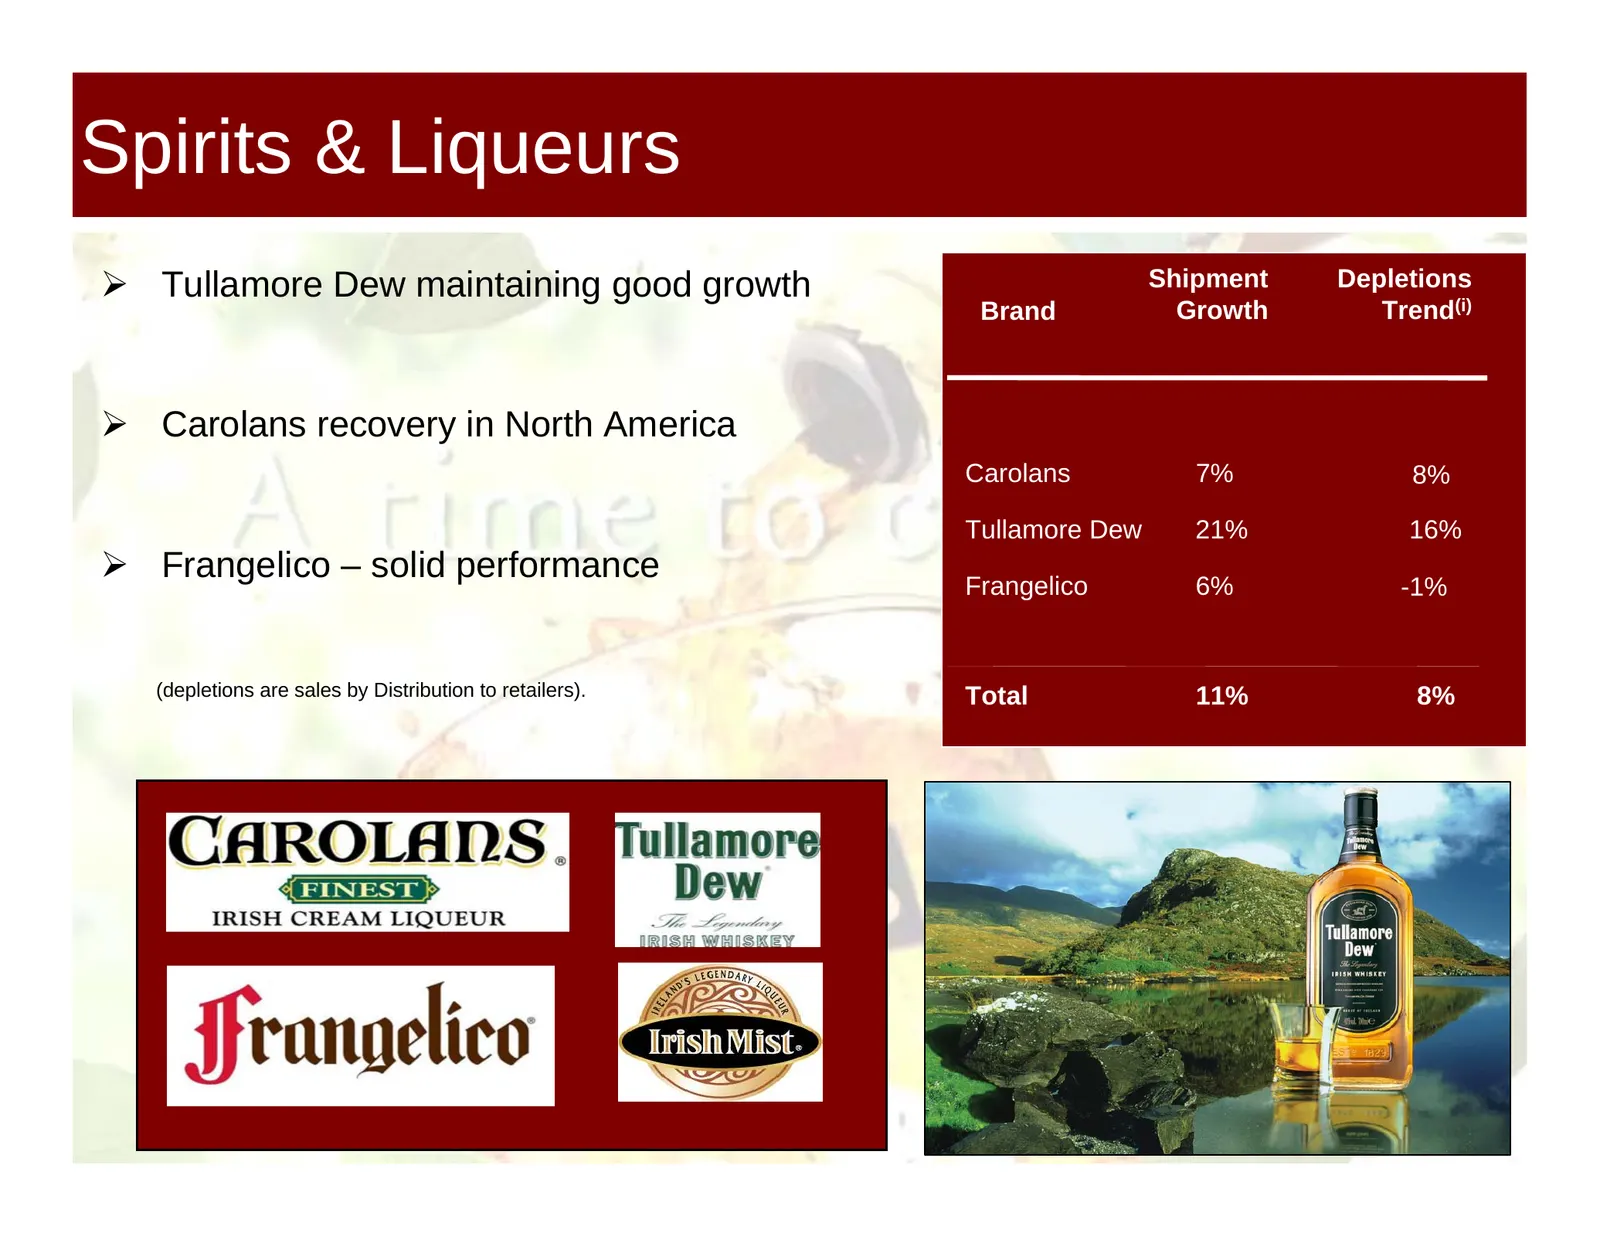
Spirits & Liqueurs ¾ Tullamore Dew maintaining good growth Shipment Depletions Brand Growth Trend(i) ¾ Carolans recovery in North America Carolans 7% 8% Tullamore Dew 21% 16% ¾ Frangelico – solid performance Frangelico 6% -1% (depletions are sales by Distribution to retailers). Total 11% 8% Page 32
Slide 33: Soft Drinks
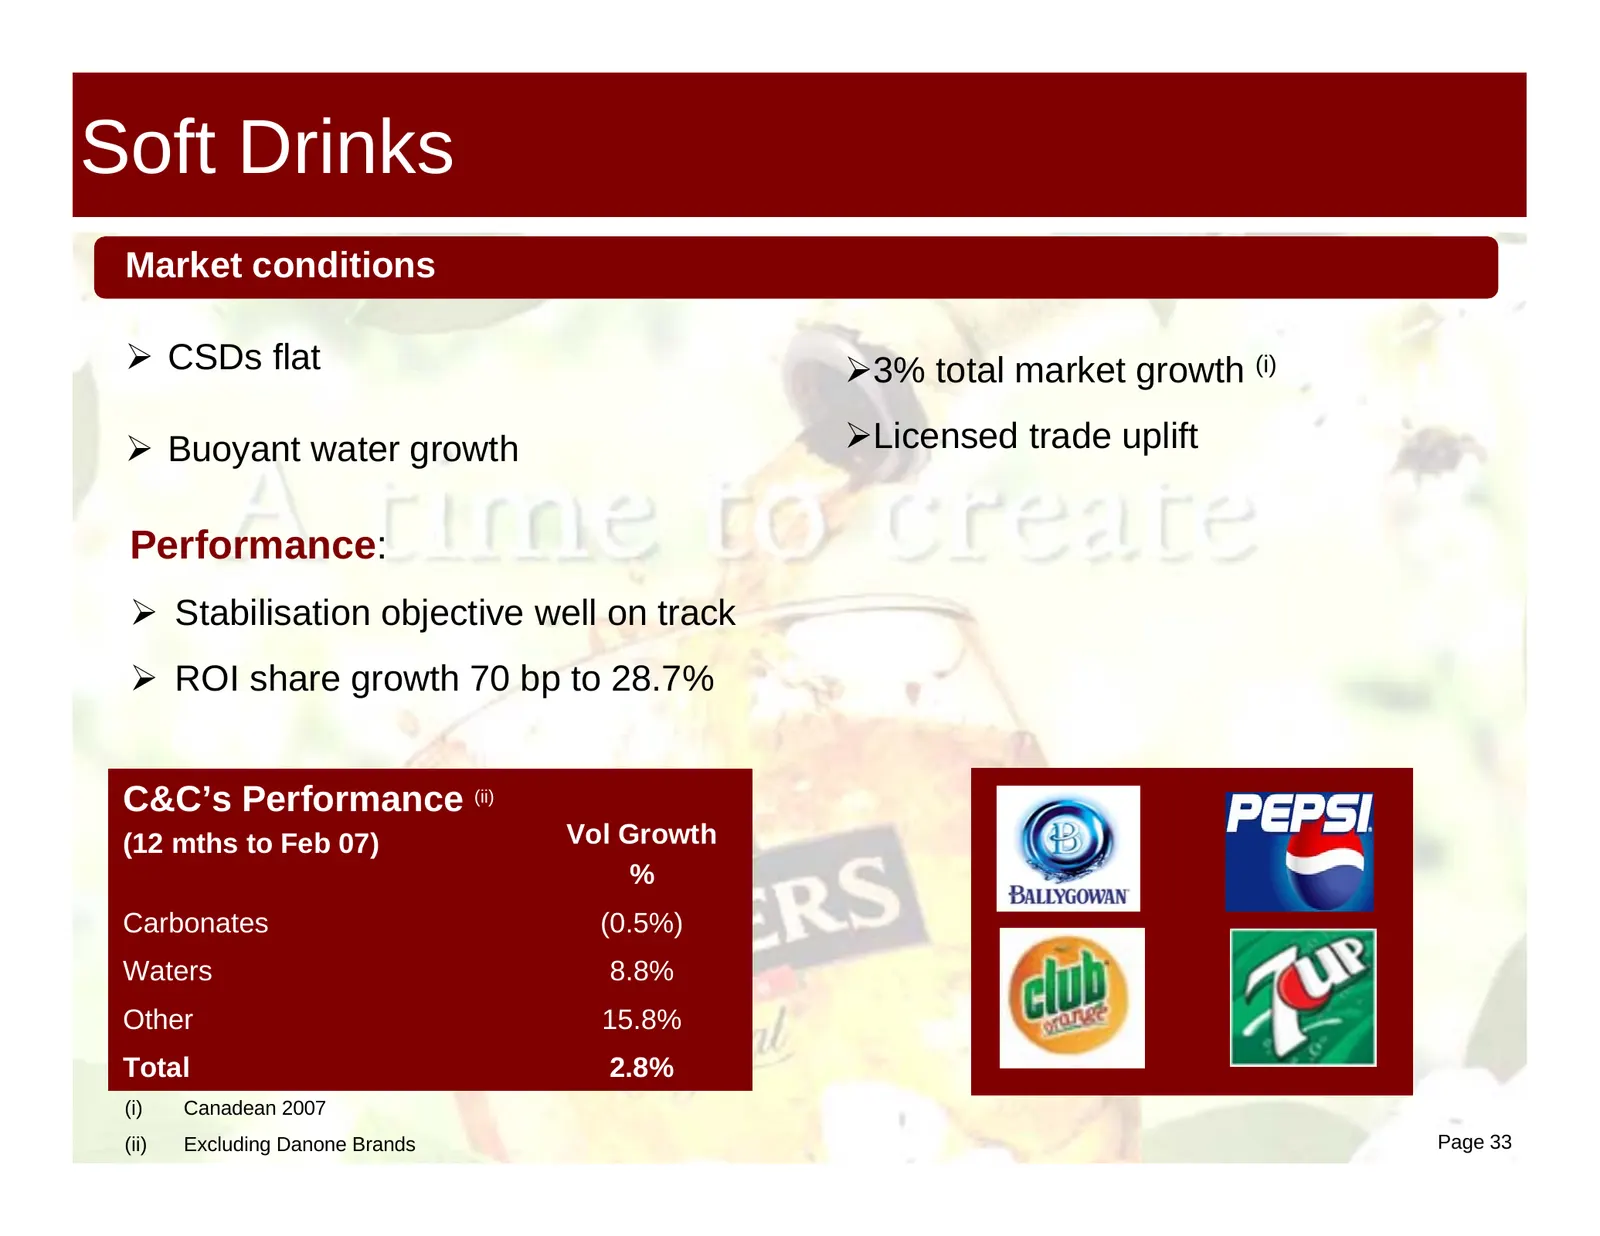
Soft Drinks Market conditions ¾ CSDs flat ¾3% total market growth (i) ¾ Buoyant water growth ¾Licensed trade uplift Performance: ¾ Stabilisation objective well on track ¾ ROI share growth 70 bp to 28.7% C&C’s Performance (ii) (12 mths to Feb 07) Vol Growth % Carbonates (0.5%) Waters 8.8% Other 15.8%
Slide 34: Outlook
Outlook Page 34
Slide 35: Outlook
Outlook Investing for Growth 2007/8 ¾ 15% - 25% operating profit growth ¾ Significant investment in marketing ¾ Enhanced shareholder returns Page 35
Slide 36: Q&A 2007/8 IR Calendar
Q&A 2007/8 IR Calendar AGM 13 July, 2007 H1 ’07/08 Trading update August, 2007 Clonmel Site Visit September, 2007 Page 36
Slide 37: Appendix
Appendix Page 37
Slide 38: Bulmers – 1988 - Where we were
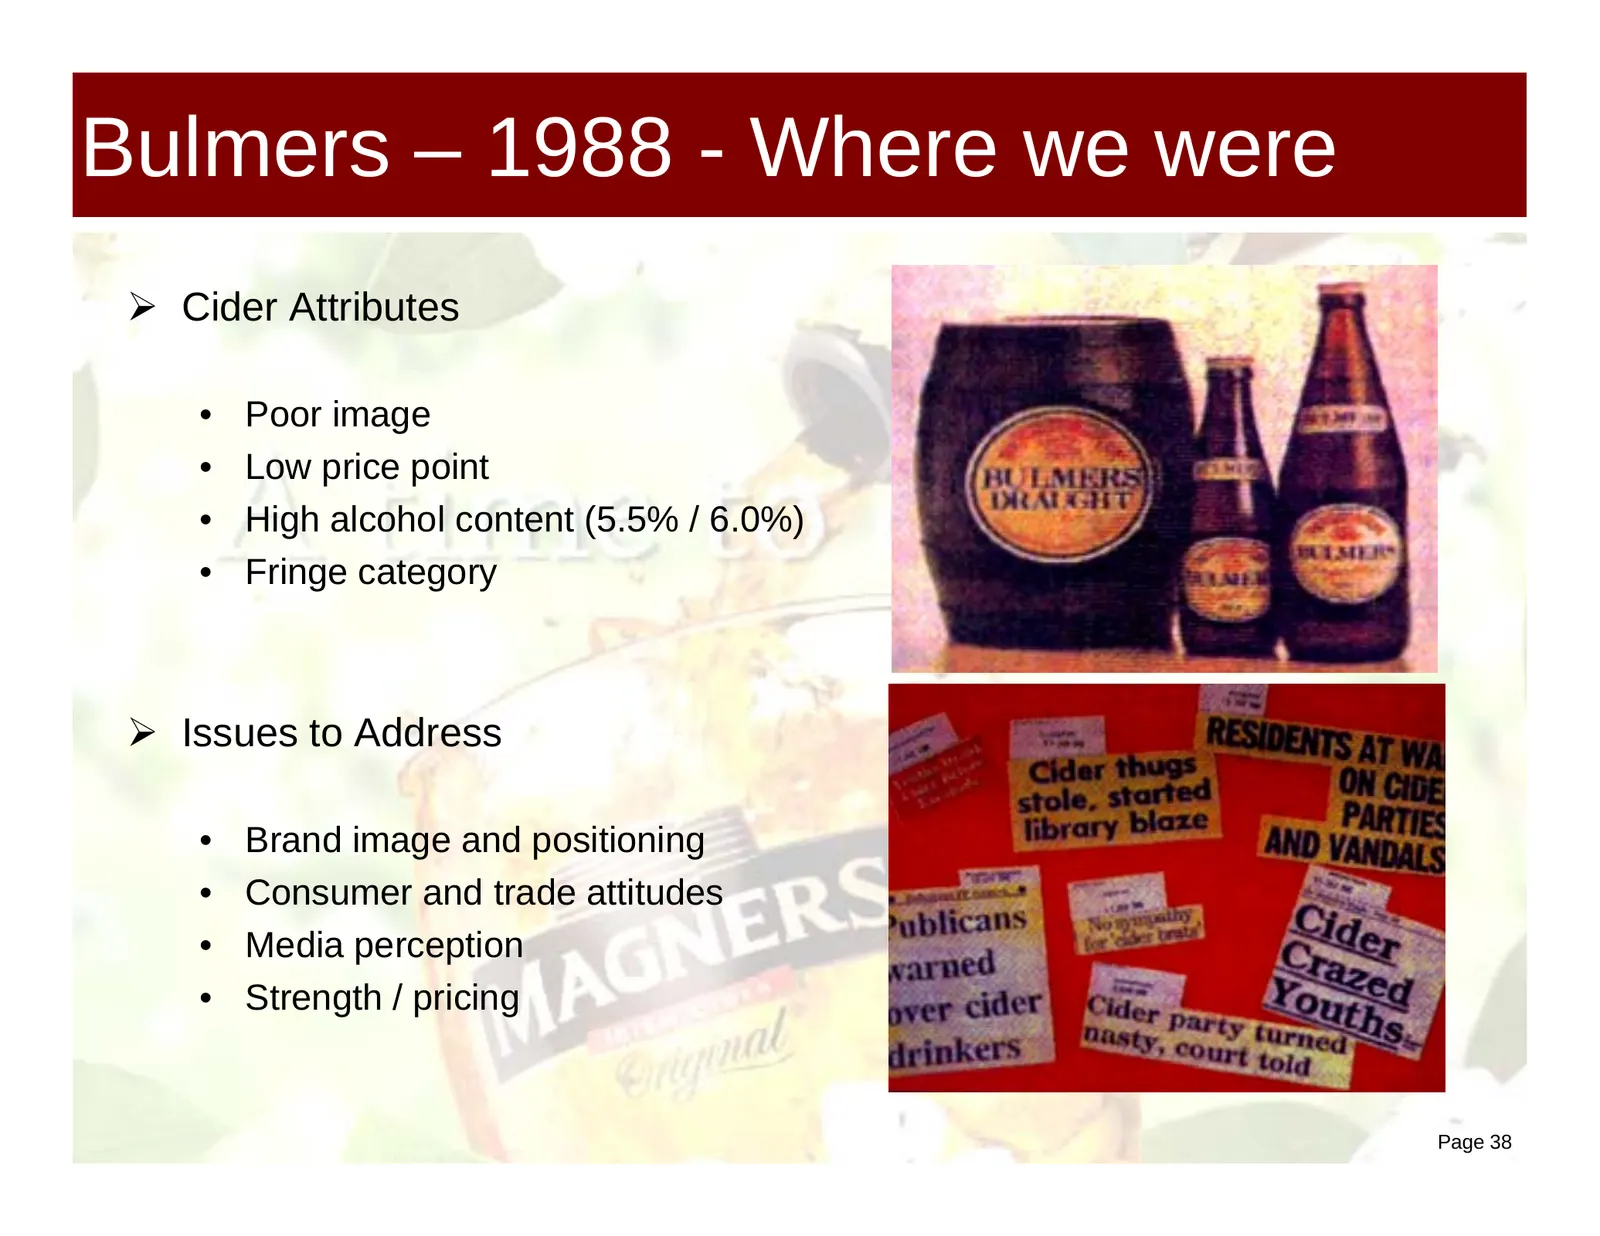
Bulmers – 1988 - Where we were ¾ Cider Attributes • Poor image • Low price point • High alcohol content (5.5% / 6.0%) • Fringe category ¾ Issues to Address • Brand image and positioning • Consumer and trade attitudes • Media perception • Strength / pricing Page 38
Slide 39: Re-positioning Cider in Ireland
Re-positioning Cider in Ireland The Challenge Areas of Focus Initiatives Change consumer Advertising Brand equity reflected in attitudes consistent advertising execution Naturalness, Tradition, Heritage, Craft Public relations Created Cider Industry Council (CIC) Change media Alcohol reduced percept
Slide 40: Bulmers – Today - Where we are
Bulmers – Today - Where we are ¾ Price premium / Image • Positioned alongside premium lager • Normal alcohol content (4.5%) ¾ Brand values • Craft, Tradition, Naturalness, Heritage, Refreshment ¾ Unique pint bottle over ice ¾ Out-performance in LAD market ¾ Strong brand fundamentals Page 40
Slide 41: Bulmers – A Power Brand
Bulmers – A Power Brand 14 Market Share of Irish LAD Market ¾ Bulmers has grown cider to % 13% of the Irish LAD market 12 ¾ Bulmers holds over 10% 10 share in Irish on-trade LAD 8 market 6 ¾ Bulmers continues to significantly outperform 4 2 Bulmers Performance 0 Irish LAD Market 03 04 05 06 96 98 00
Slide 42: International Cider - GB
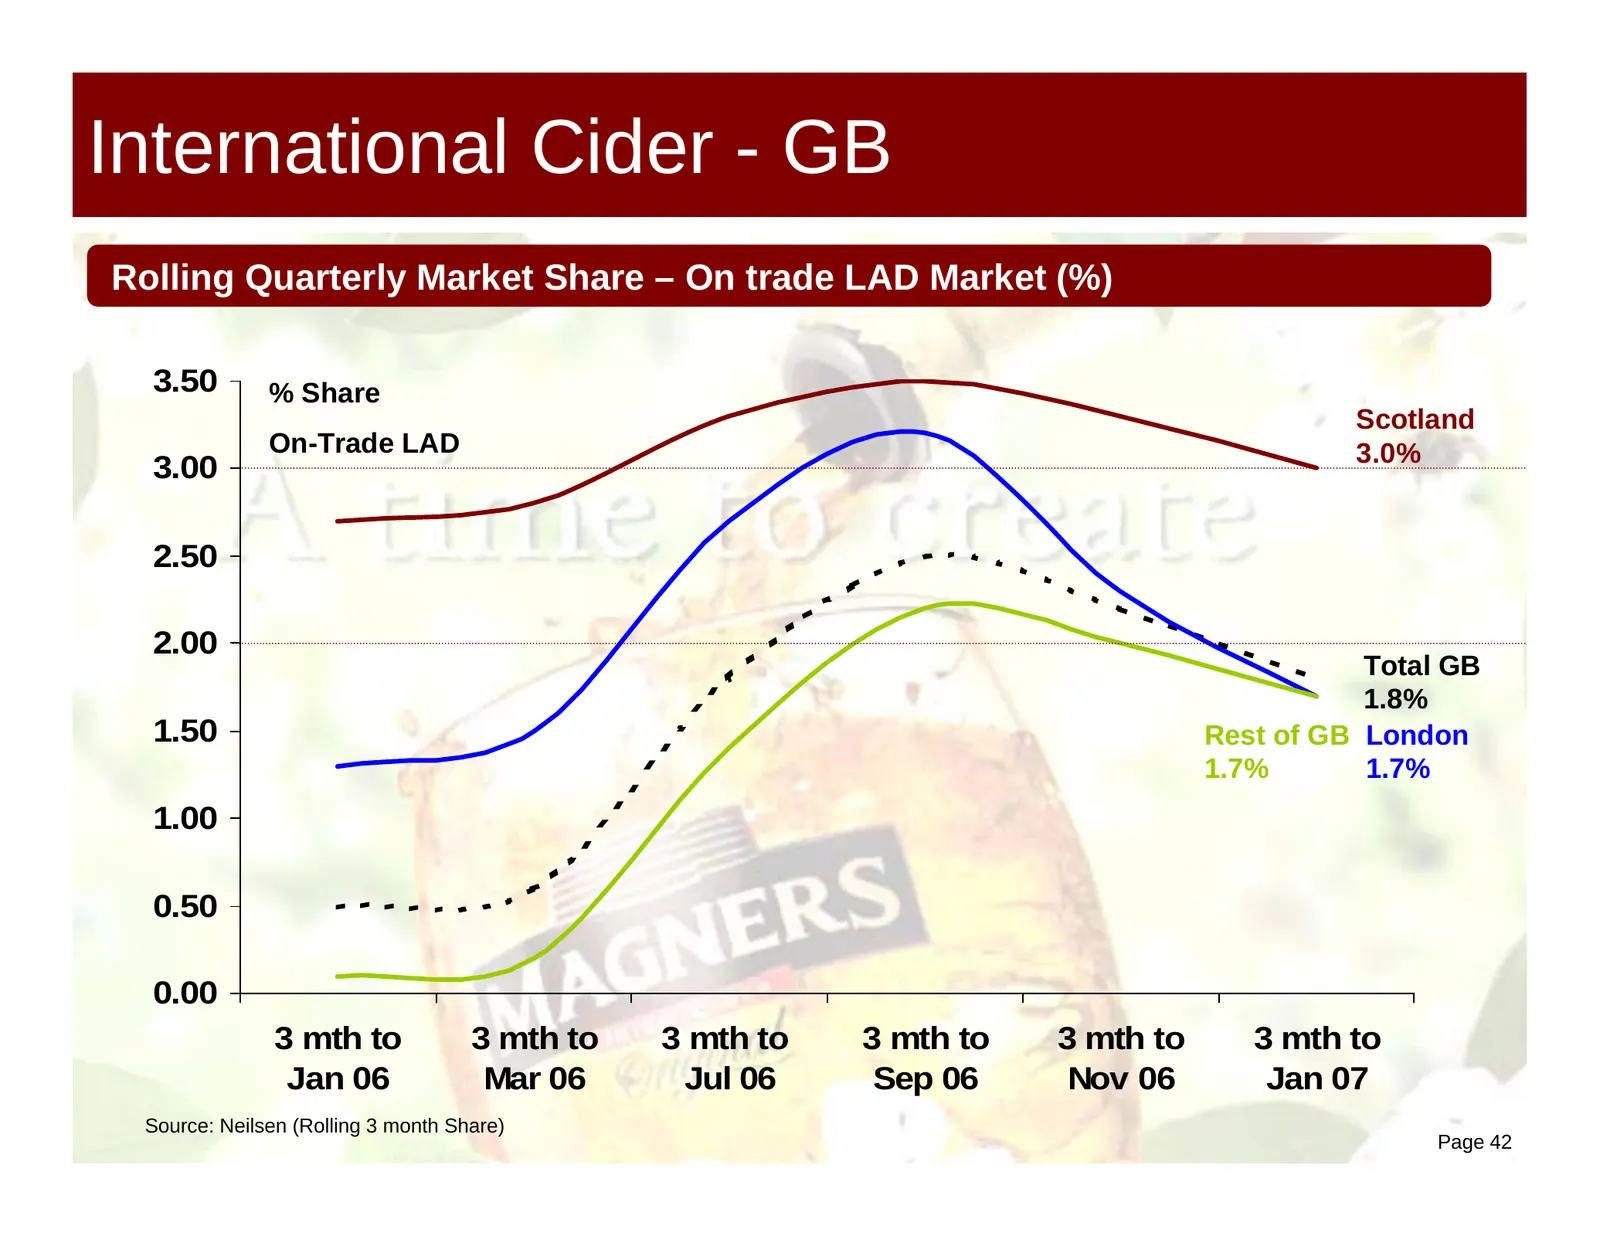
International Cider - GB Rolling Quarterly Market Share – On trade LAD Market (%) 3.50 % Share Scotland On-Trade LAD 3.0% 3.00 2.50 2.00 Total GB 1.8% 1.50 Rest of GB London 1.7% 1.7% 1.00 0.50 0.00 3 mth to 3 mth to 3 mth to 3 mth to 3 mth to 3 mth to Jan 06 Mar 06 Jul 06 Sep 06 Nov 06 Jan 07 Sourc
Slide 43: International Test Markets
International Test Markets Page 43
Slide 44: C&C Group plc contact details
C&C Group plc P +353 1 616 1100 Kylemore Park F +353 1 616 1163 Dublin 10 E C&CGroup@kcapitalsource.com Ireland W www.candcgroupplc.ie Page 44
Source: Internet Archive copy of candcgroupplc.com
More decks from C&C Group PLC
 H1 FY2027 Earnings Presentation28 slides · Oct 28, 2026
 Investor Day (September 2026)65 slides · Sep 24, 2026
 Investor Day (September 2026)39 slides · Sep 24, 2026
 FY2026 Earnings Presentation35 slides · May 19, 2026
 H1 FY2026 Earnings Presentation28 slides · Oct 28, 2025
 FY2025 Earnings Presentation27 slides · May 28, 2025