Komatsu Ltd. · TSE:6301
Komatsu — Q2 FY2017 Earnings Presentation
45 slides from Komatsu's earnings presentation, Oct 27, 2017
Slide 1: 2017年度 第2四半期(中間)決算説明会
1 コマツ 2017年度 第2四半期(中間) 決算説明会 2017年10⽉27⽇(⾦) コマツ出席者 代表取締役社⻑(兼)CEO ⼤橋 徹⼆ 代表取締役副社⻑(兼)CFO 藤塚 主夫 常務執⾏役員経営管理部⻑ 稲垣 泰弘
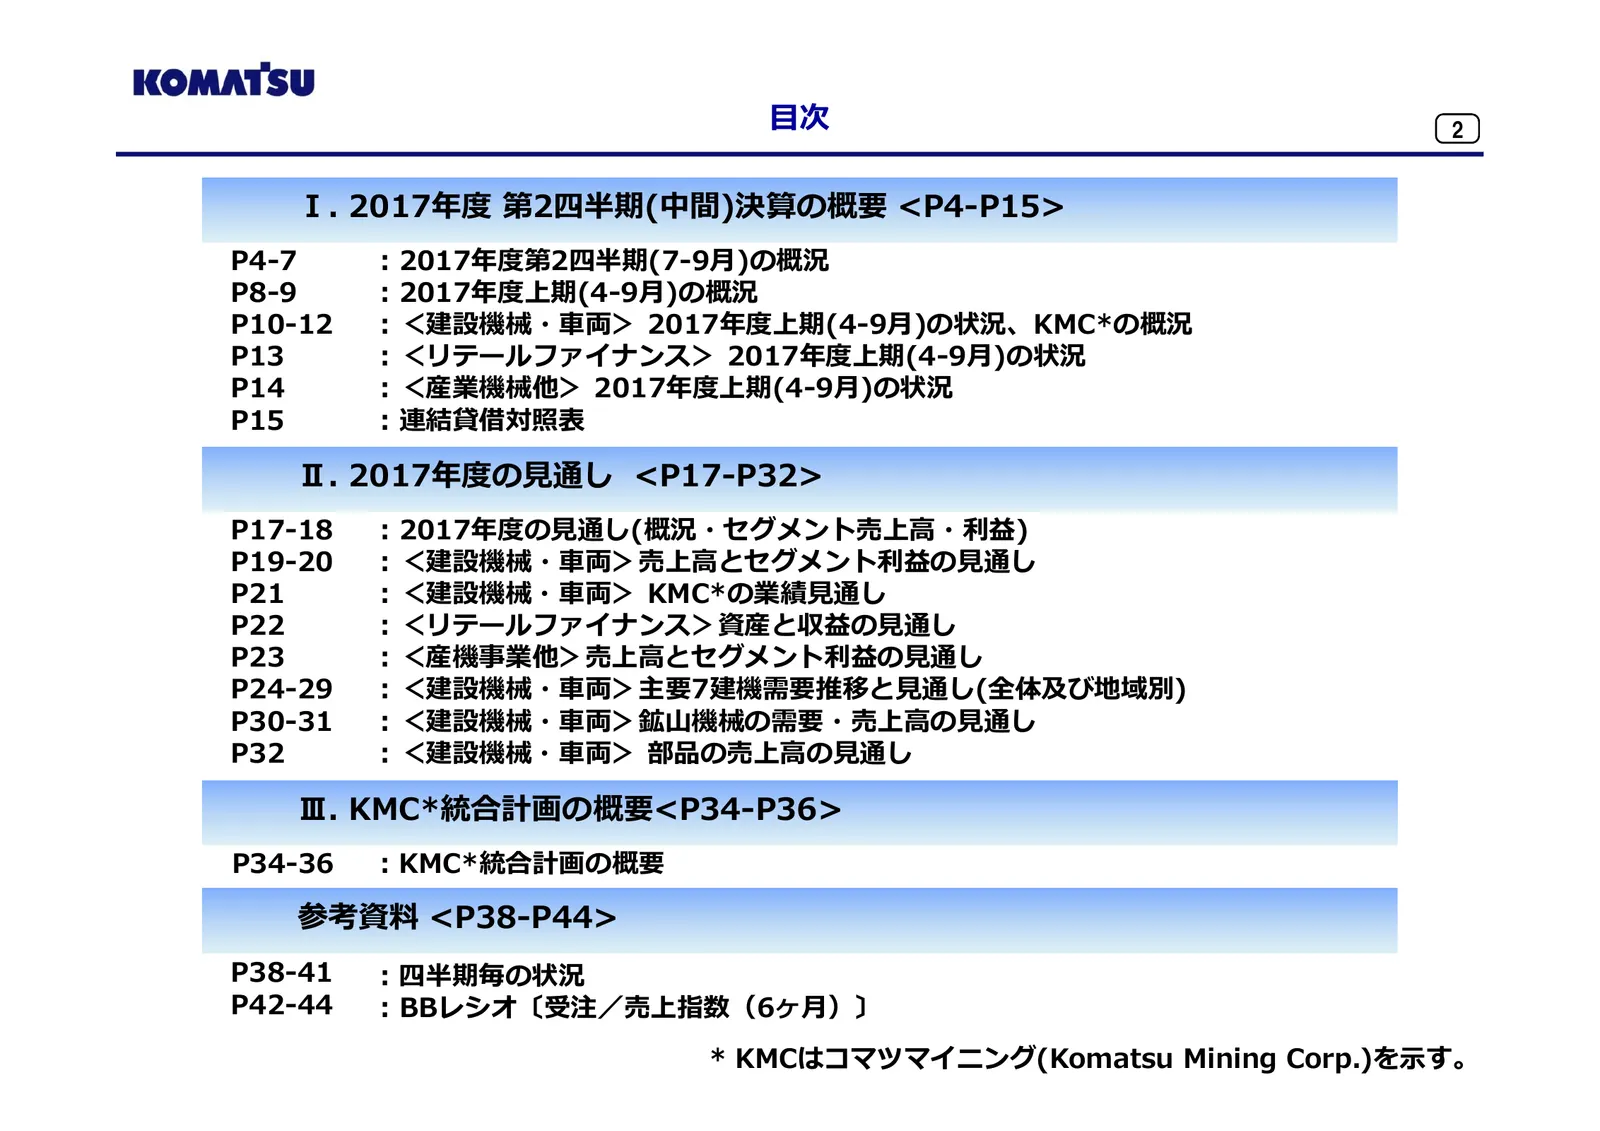
Slide 2: 目次
⽬次 2 Ⅰ. 2017年度 第2四半期(中間)決算の概要 <P4-P15> P4-7 : 2017年度第2四半期(7-9⽉)の概況 P8-9 : 2017年度上期(4-9⽉)の概況 P10-12 : <建設機械・⾞両> 2017年度上期(4-9⽉)の状況、KMC*の概況 P13 : <リテールファイナンス> 2017年度上期(4-9⽉)の状況 P14 : <産業機械他> 2017年度上期(4-9⽉)の状況 P15 : 連結貸借対照表 Ⅱ. 2017年度の⾒通し <P17-P32> P17-18 : 2017年度の⾒通し(概況・セグメント売上⾼・利益) P19-20 : <建設機械・⾞両>売上
Slide 3: Ⅰ. 2017年度 第2四半期(中間)決算の概要
3 Ⅰ. 2017年度 第2四半期(中間)決算の概要 注記 本年4⽉5⽇、ジョイ・グローバル社(Joy Global Inc.)の買収が完了しました。その後、4⽉19⽇ に商号をコマツマイニング(Komatsu Mining Corp.(以下KMC))に変更しています。 2017年度第1四半期の決算数値より、連結⼦会社となったKMCの業績が含まれています。
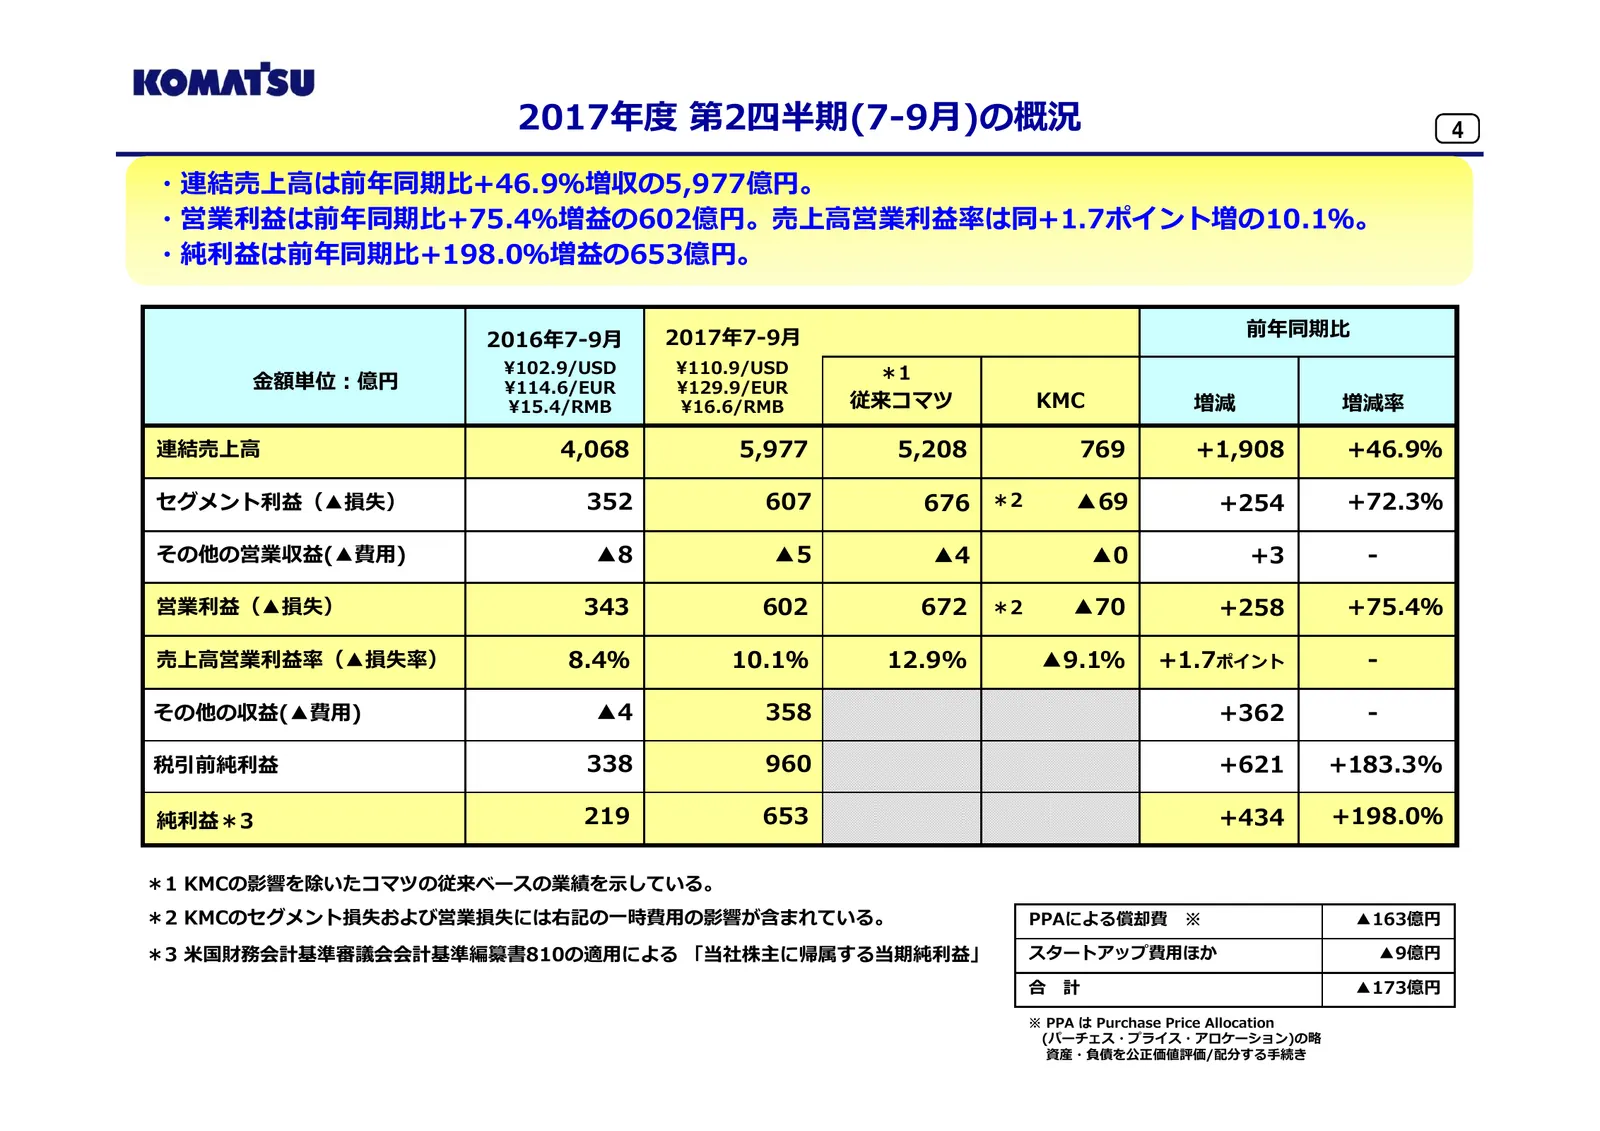
Slide 4: 2017年度 第2四半期(7-9月)の概況
2017年度 第2四半期(7-9⽉)の概況 4 ・連結売上⾼は前年同期⽐+46.9%増収の5,977億円。 ・営業利益は前年同期⽐+75.4%増益の602億円。売上⾼営業利益率は同+1.7ポイント増の10.1%。 ・純利益は前年同期⽐+198.0%増益の653億円。 2017年7-9⽉ 前年同期⽐ 2016年7-9⽉ ¥102.9/USD ¥110.9/USD *1 ⾦額単位:億円 ¥114.6/EUR ¥129.9/EUR ¥15.4/RMB ¥16.6/RMB 従来コマツ KMC 増減 増減率 連結売上⾼ 4,068 5,977 5,208 769 +1,908 +46.9% セグメント利
Slide 5: 第2四半期の各セグメント売上高と利益
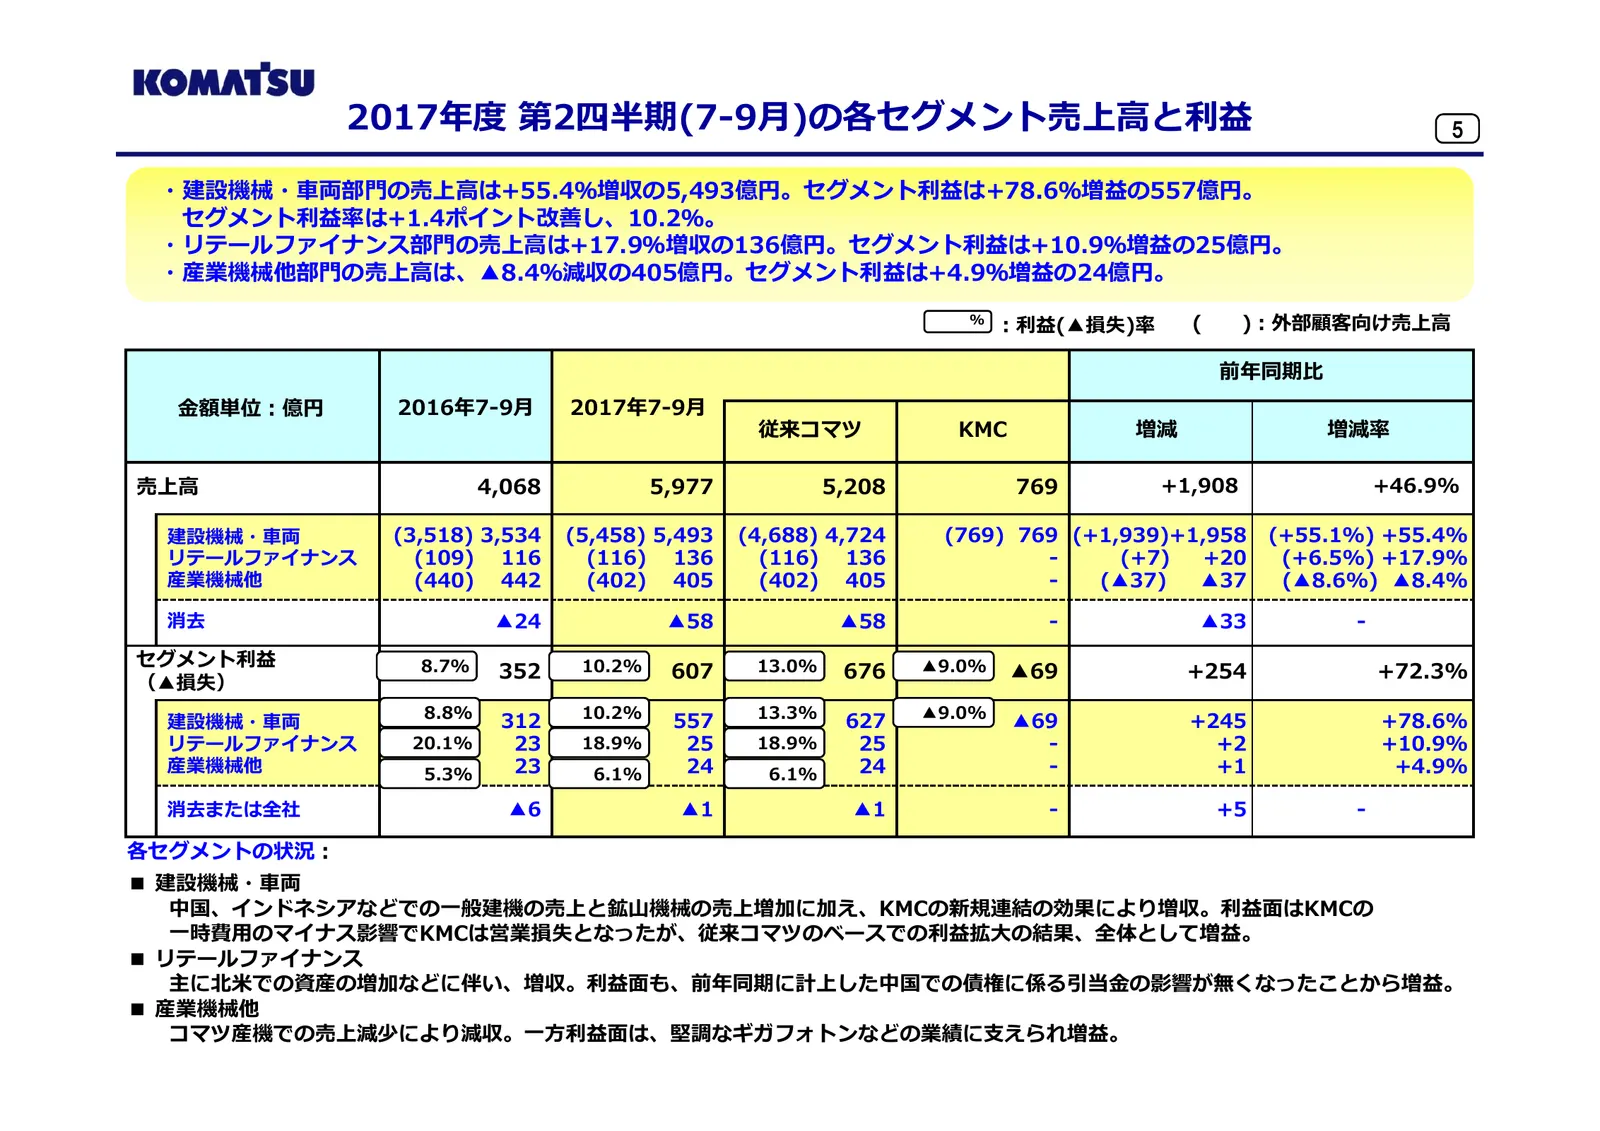
2017年度 第2四半期(7-9⽉)の各セグメント売上⾼と利益 5 ・建設機械・⾞両部⾨の売上⾼は+55.4%増収の5,493億円。セグメント利益は+78.6%増益の557億円。 セグメント利益率は+1.4ポイント改善し、10.2%。 ・リテールファイナンス部⾨の売上⾼は+17.9%増収の136億円。セグメント利益は+10.9%増益の25億円。 ・産業機械他部⾨の売上⾼は、▲8.4%減収の405億円。セグメント利益は+4.9%増益の24億円。 % :利益(▲損失)率 ( ):外部顧客向け売上⾼ 前年同期⽐ ⾦額単位:億円 2016年7-9⽉ 2017年7-9⽉ 従来コマツ KMC 増減 増減率
Slide 6: 建設機械・車両 地域別売上高(7-9月)
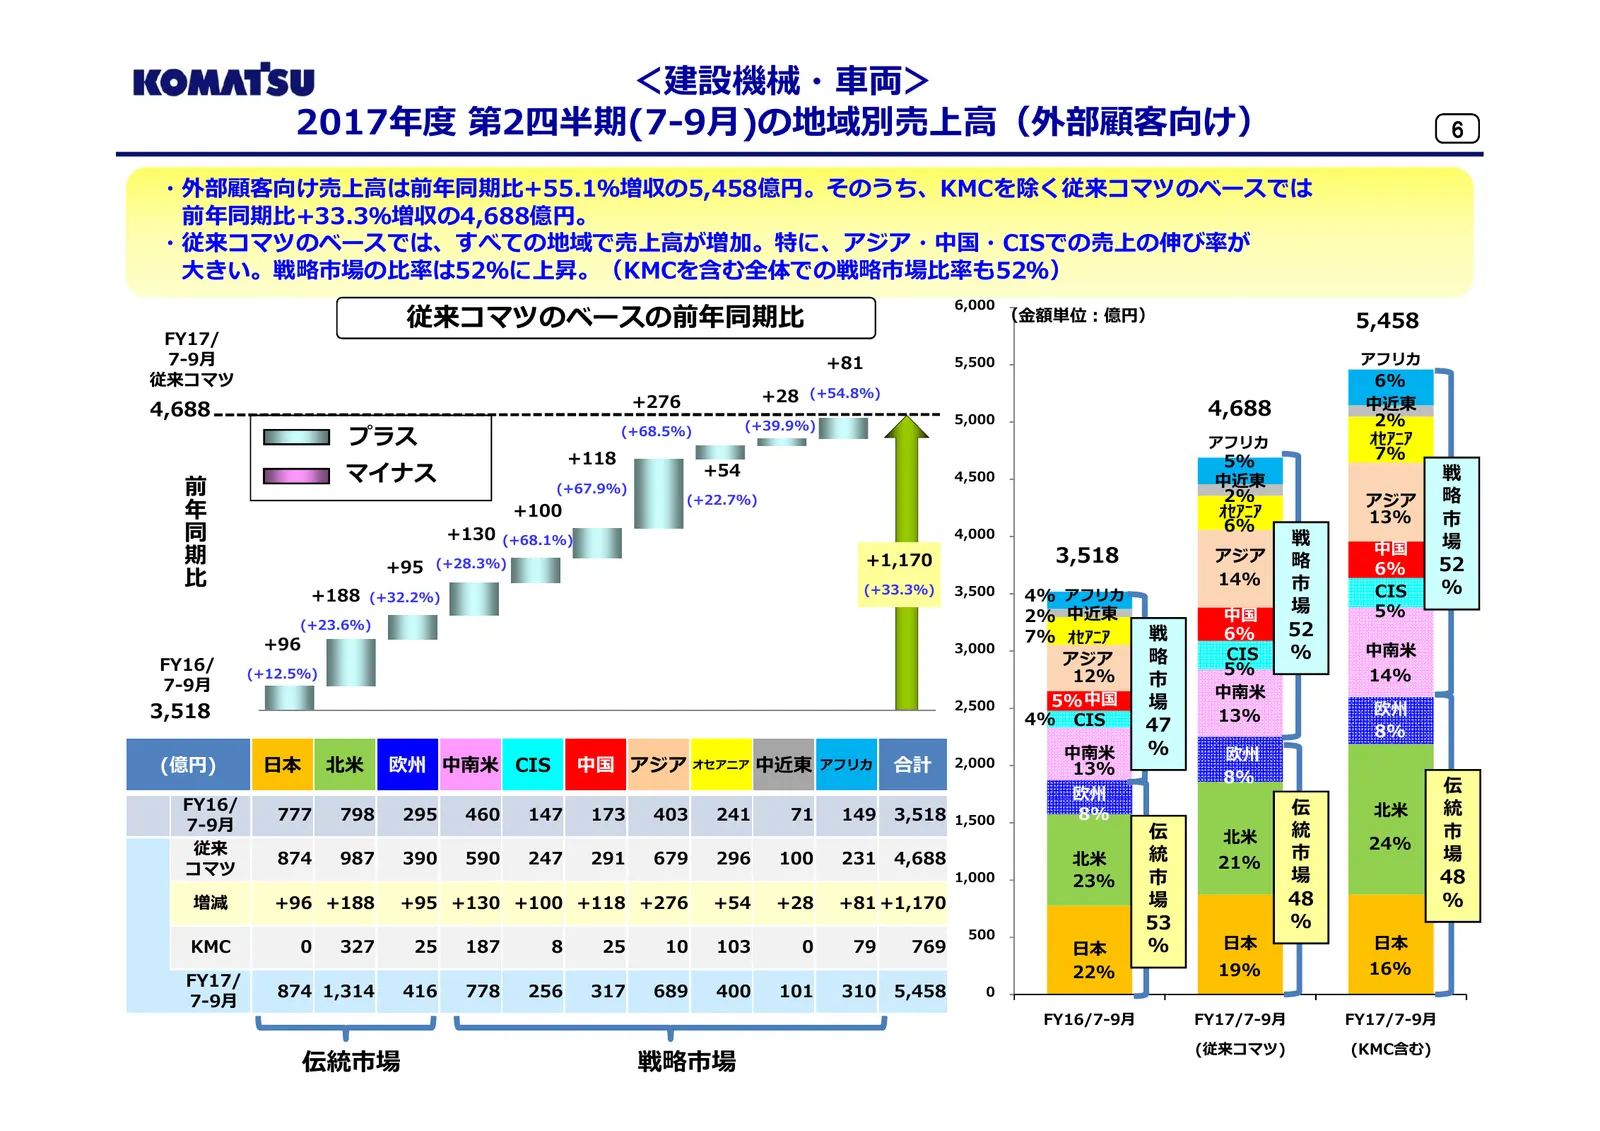
<建設機械・⾞両> 2017年度 第2四半期(7-9⽉)の地域別売上⾼(外部顧客向け) 6 ・外部顧客向け売上⾼は前年同期⽐+55.1%増収の5,458億円。そのうち、KMCを除く従来コマツのベースでは 前年同期⽐+33.3%増収の4,688億円。 ・従来コマツのベースでは、すべての地域で売上⾼が増加。特に、アジア・中国・CISでの売上の伸び率が ⼤きい。戦略市場の⽐率は52%に上昇。(KMCを含む全体での戦略市場⽐率も52%) 6,000 従来コマツのベースの前年同期⽐ (⾦額単位:億円) 5,458 FY17/ 7-9⽉ +81 5,500 アフリカ 従来コマツ 6% +276 +28 (
Slide 7: 四半期毎の売上高と営業利益の推移
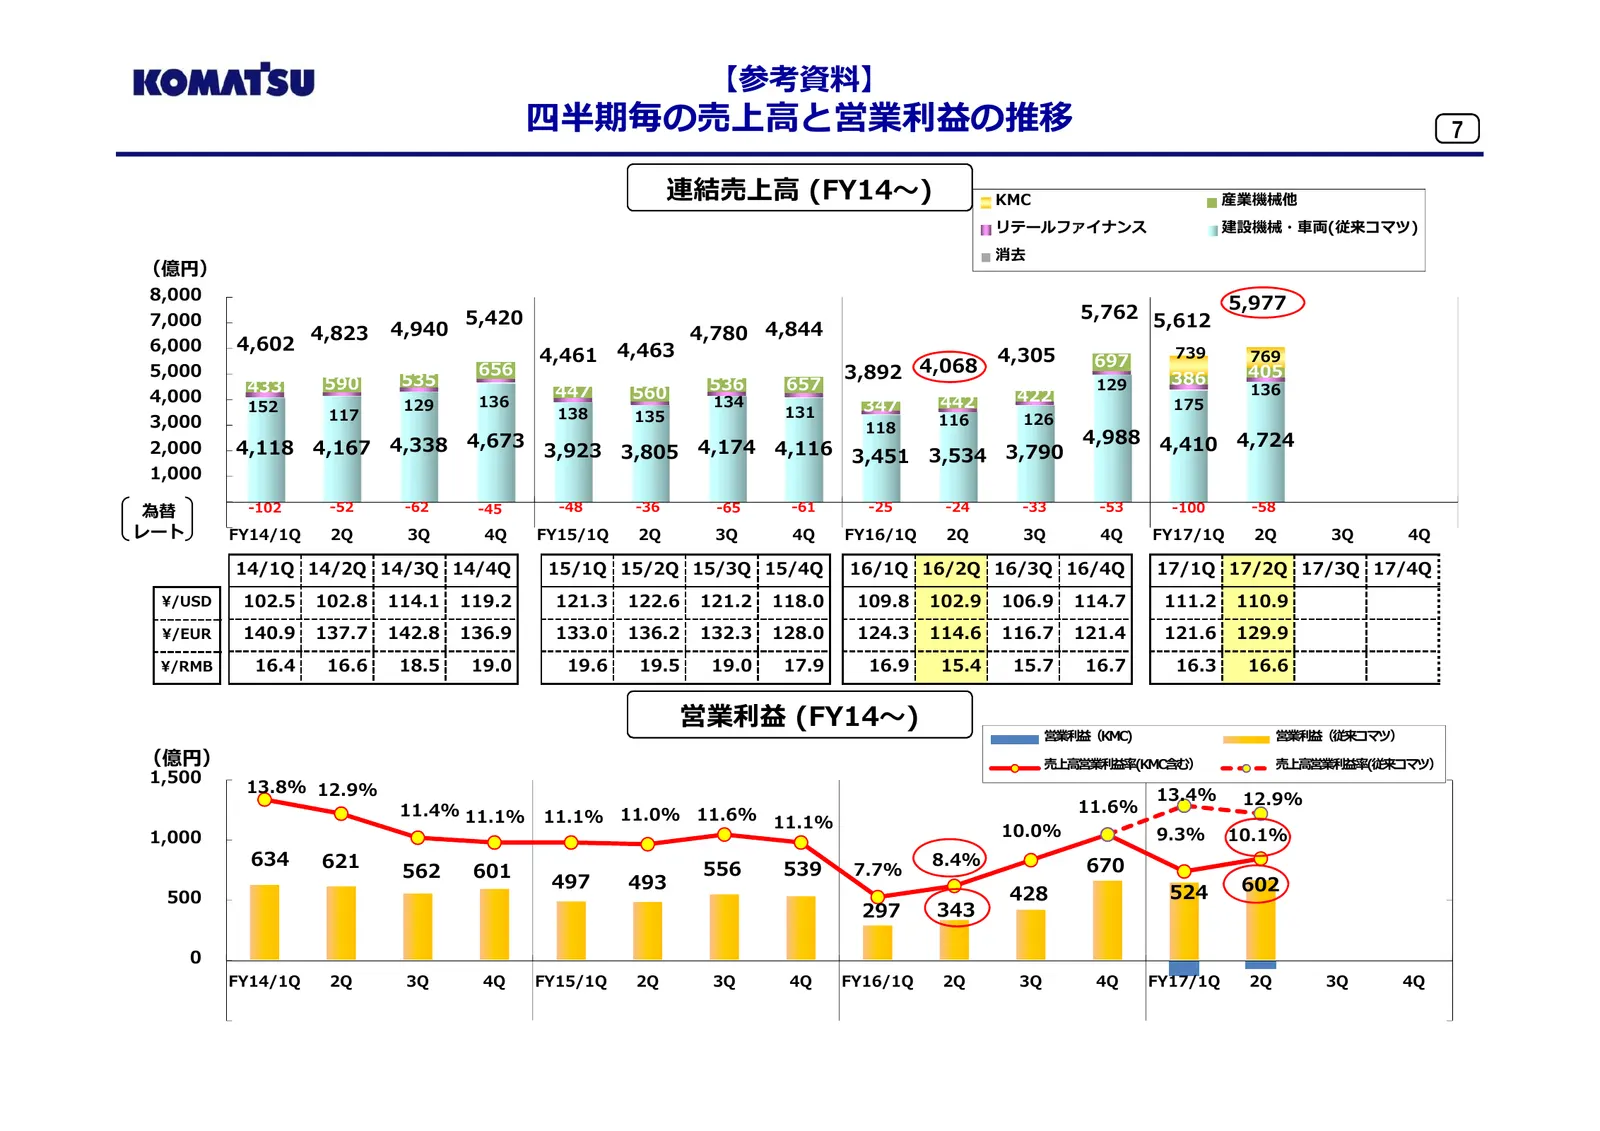
【参考資料】 四半期毎の売上⾼と営業利益の推移 7 連結売上⾼ (FY14〜) KMC 産業機械他 リテールファイナンス 建設機械・⾞両(従来コマツ) 消去 (億円) 8,000 7,000 5,420 5,762 5,612 5,977 4,823 4,940 4,780 4,844 6,000 4,602 4,463 4,461 4,305 697 739 769 5,000 535 656 3,892 4,068 386 405 433 590 447 536 657 129 136 4,000 560 422 152 129 136 134 347 442 175 117 138 13
Slide 8: 2017年度上期(4-9月)の概況
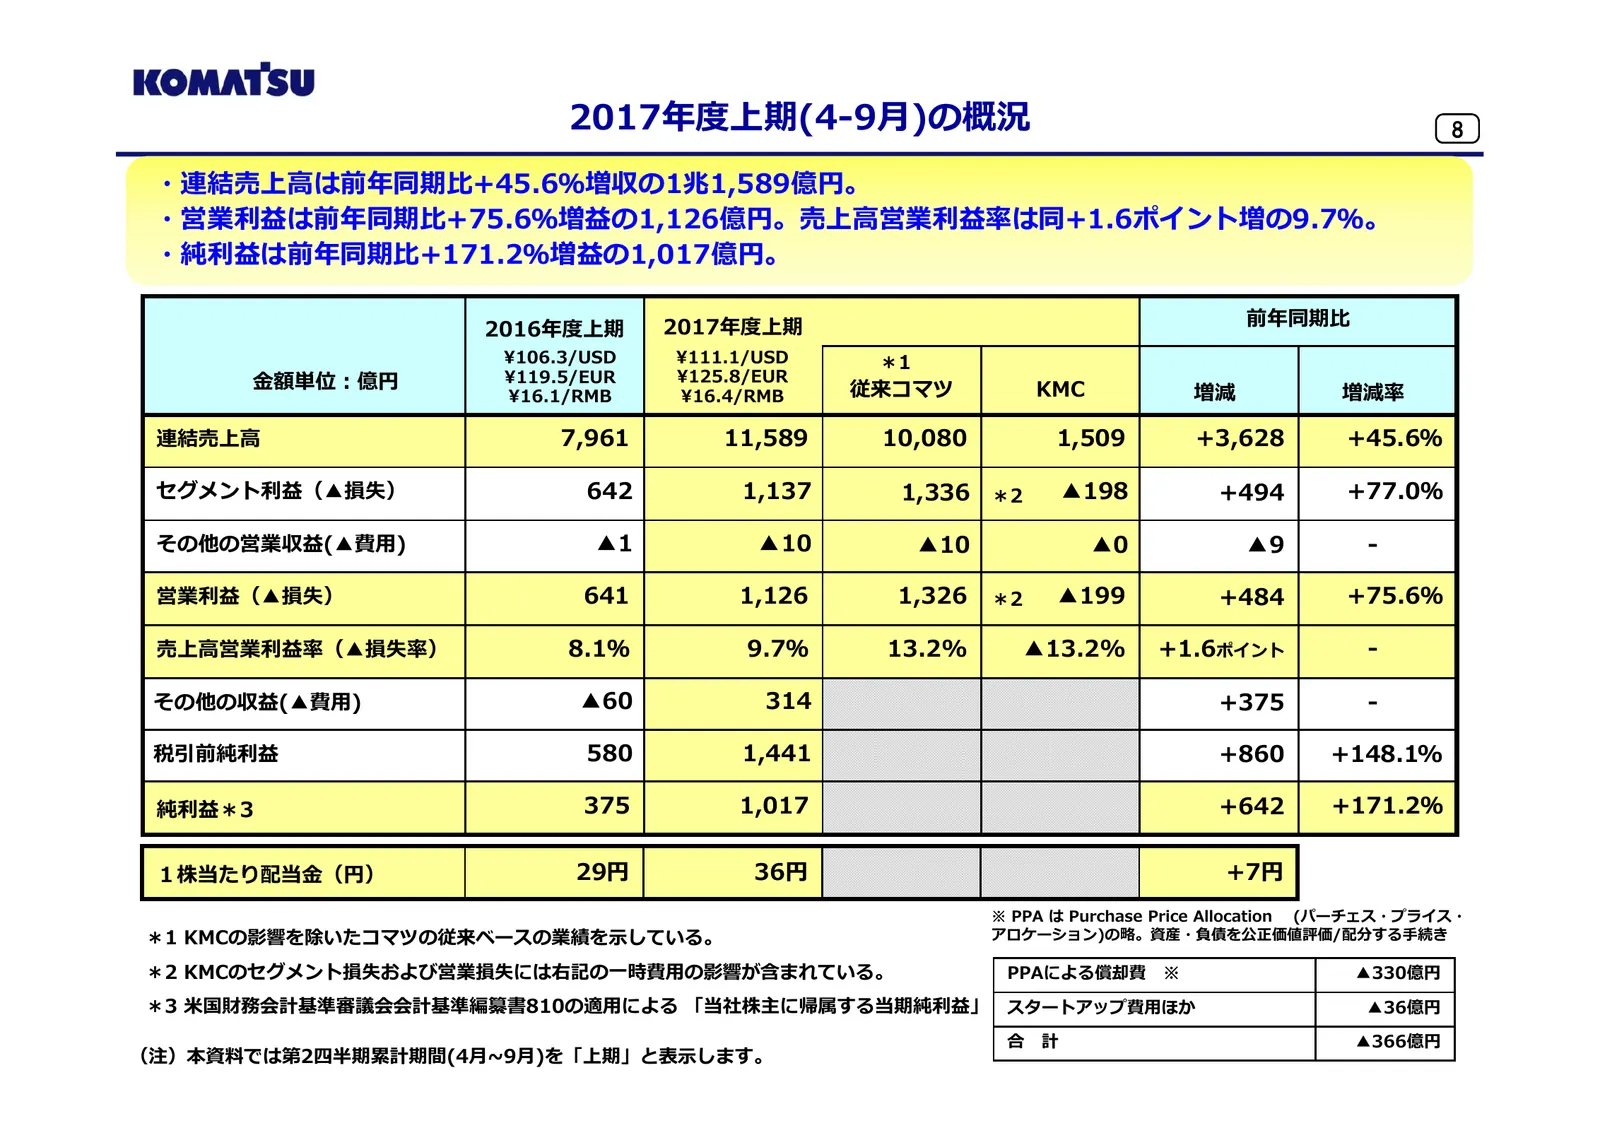
2017年度上期(4-9⽉)の概況 8 ・連結売上⾼は前年同期⽐+45.6%増収の1兆1,589億円。 ・営業利益は前年同期⽐+75.6%増益の1,126億円。売上⾼営業利益率は同+1.6ポイント増の9.7%。 ・純利益は前年同期⽐+171.2%増益の1,017億円。 2017年度上期 前年同期⽐ 2016年度上期 ¥106.3/USD ¥111.1/USD *1 ⾦額単位:億円 ¥119.5/EUR ¥125.8/EUR ¥16.1/RMB ¥16.4/RMB 従来コマツ KMC 増減 増減率 連結売上⾼ 7,961 11,589 10,080 1,509 +3,628 +45.6% セグメ
Slide 9: 上期の各セグメント売上高と利益
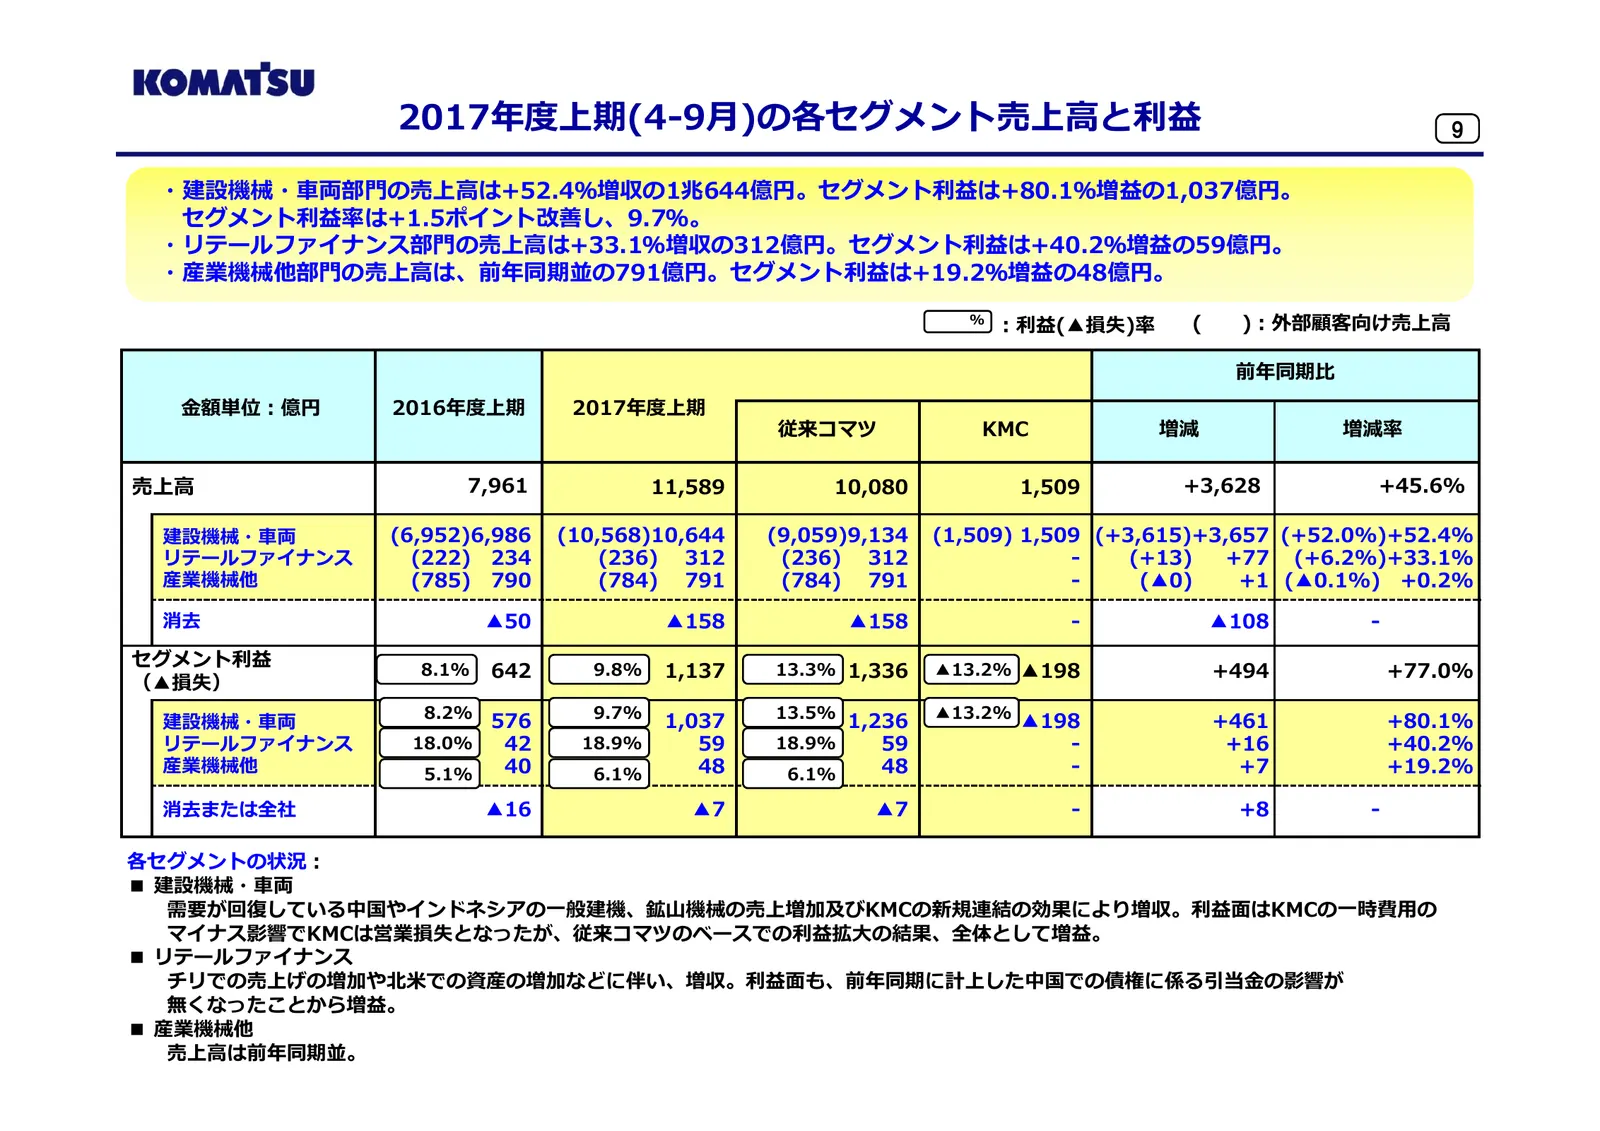
2017年度上期(4-9⽉)の各セグメント売上⾼と利益 9 ・建設機械・⾞両部⾨の売上⾼は+52.4%増収の1兆644億円。セグメント利益は+80.1%増益の1,037億円。 セグメント利益率は+1.5ポイント改善し、9.7%。 ・リテールファイナンス部⾨の売上⾼は+33.1%増収の312億円。セグメント利益は+40.2%増益の59億円。 ・産業機械他部⾨の売上⾼は、前年同期並の791億円。セグメント利益は+19.2%増益の48億円。 % :利益(▲損失)率 ( ):外部顧客向け売上⾼ 前年同期⽐ ⾦額単位:億円 2016年度上期 2017年度上期 従来コマツ KMC 増減 増減率 売上⾼ 7
Slide 10: 建設機械・車両 上期の地域別売上高
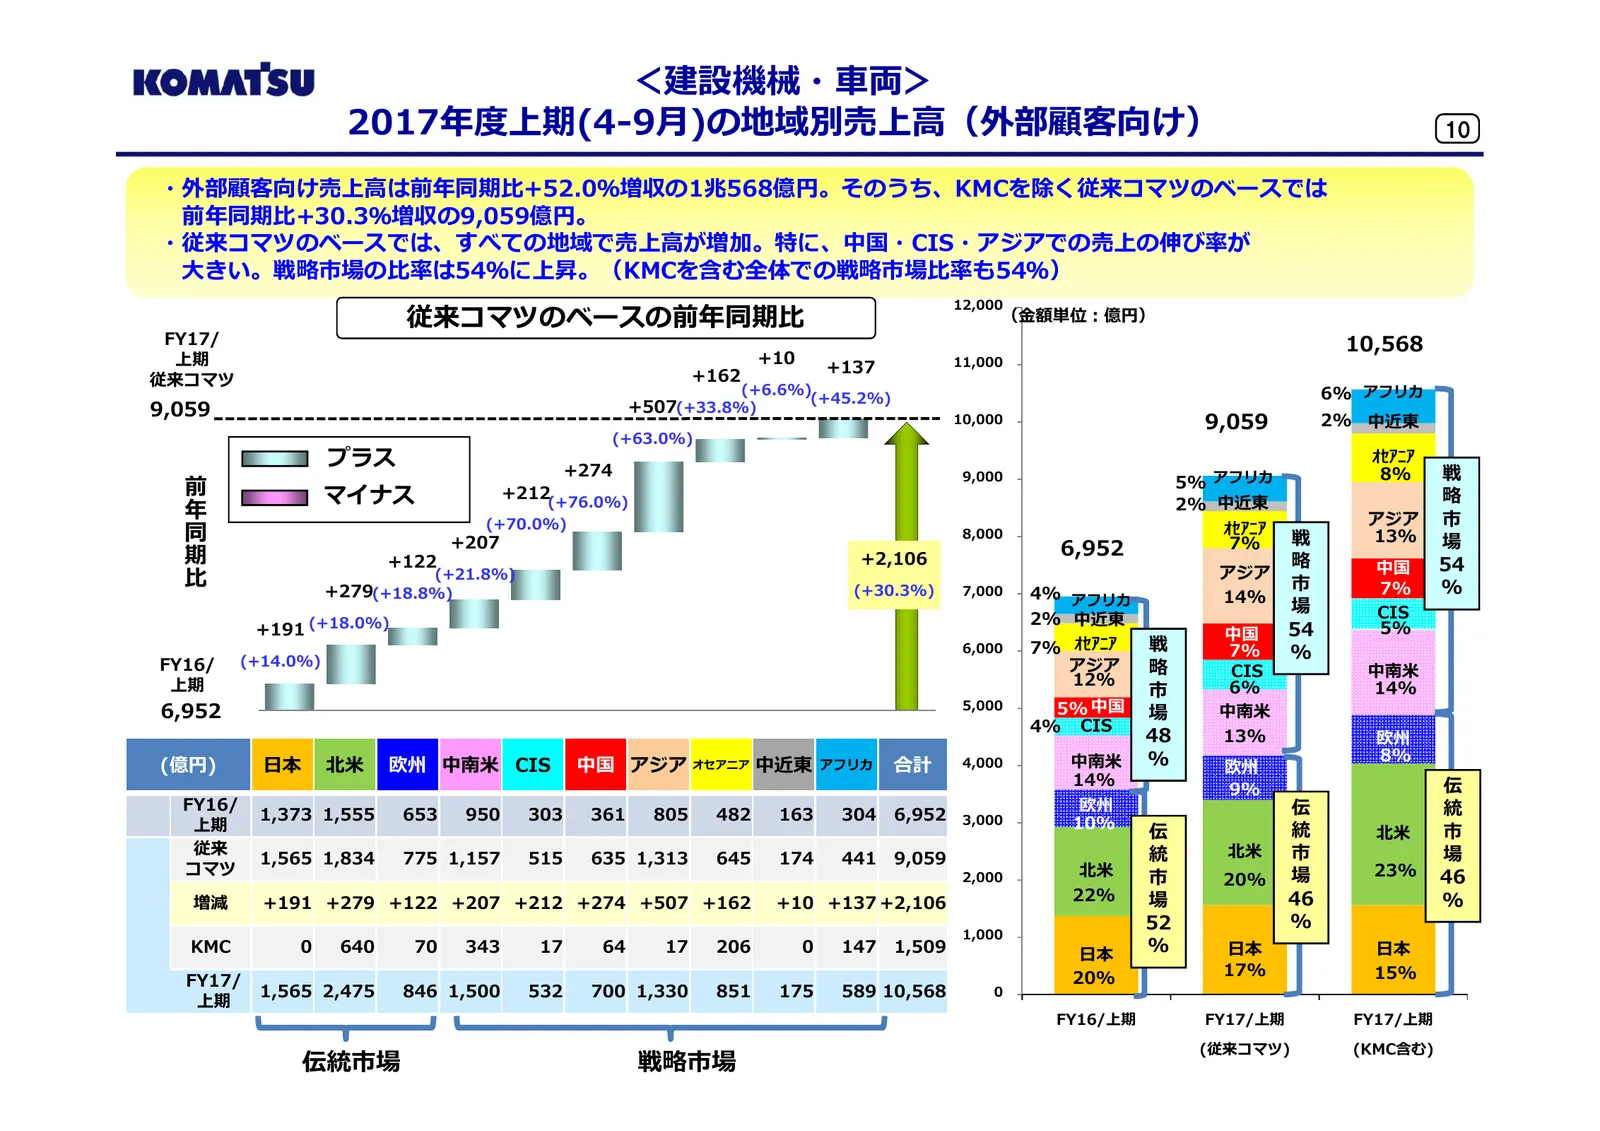
<建設機械・⾞両> 2017年度上期(4-9⽉)の地域別売上⾼(外部顧客向け) 10 ・外部顧客向け売上⾼は前年同期⽐+52.0%増収の1兆568億円。そのうち、KMCを除く従来コマツのベースでは 前年同期⽐+30.3%増収の9,059億円。 ・従来コマツのベースでは、すべての地域で売上⾼が増加。特に、中国・CIS・アジアでの売上の伸び率が ⼤きい。戦略市場の⽐率は54%に上昇。(KMCを含む全体での戦略市場⽐率も54%) 12,000 従来コマツのベースの前年同期⽐ (⾦額単位:億円) FY17/ 10,568 上期 +10 11,000 +137 従来コマツ +162 (+6.6%) 6%
Slide 11: 建設機械・車両 上期の売上高とセグメント利益の増減要因
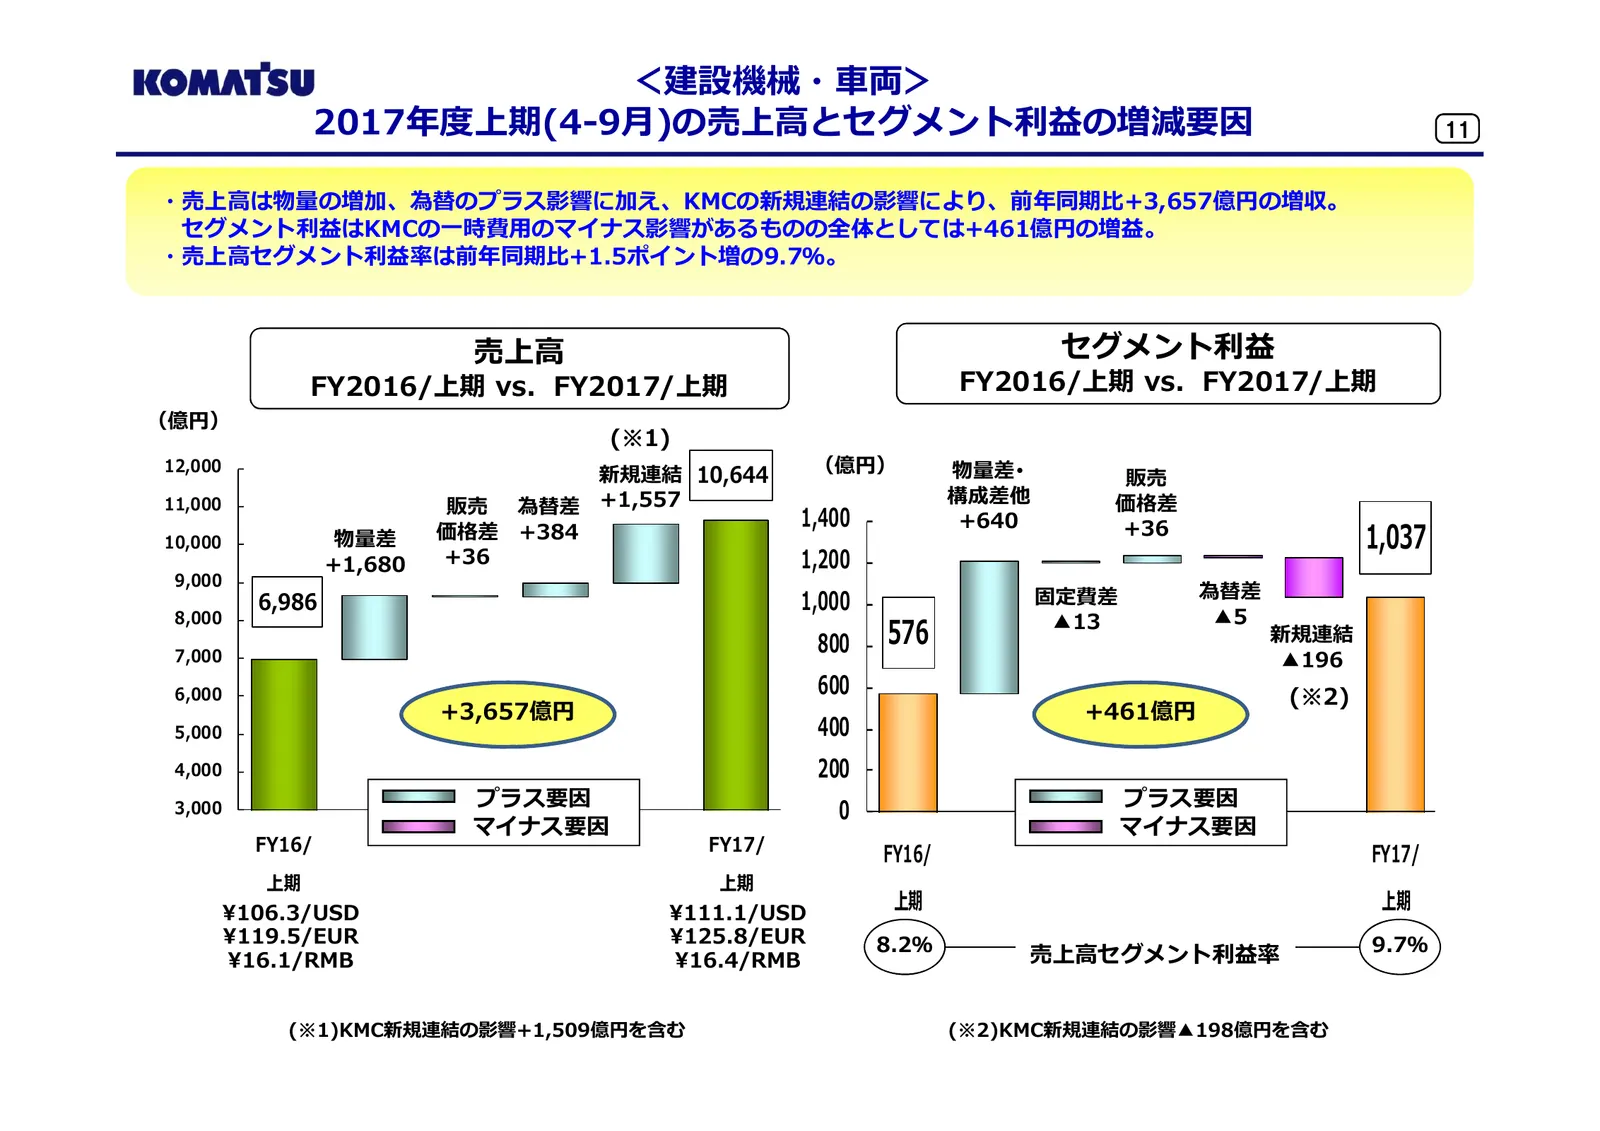
<建設機械・⾞両> 2017年度上期(4-9⽉)の売上⾼とセグメント利益の増減要因 11 ・売上⾼は物量の増加、為替のプラス影響に加え、KMCの新規連結の影響により、前年同期⽐+3,657億円の増収。 セグメント利益はKMCの⼀時費⽤のマイナス影響があるものの全体としては+461億円の増益。 ・売上⾼セグメント利益率は前年同期⽐+1.5ポイント増の9.7%。 売上⾼ セグメント利益 FY2016/上期 vs. FY2017/上期 FY2016/上期 vs. FY2017/上期 (億円) (※1) 12,000 新規連結 10,644 (億円) 物量差・ 販売 構成差他 11,000 販売 為替
Slide 12: 建設機械・車両 上期KMCの概況
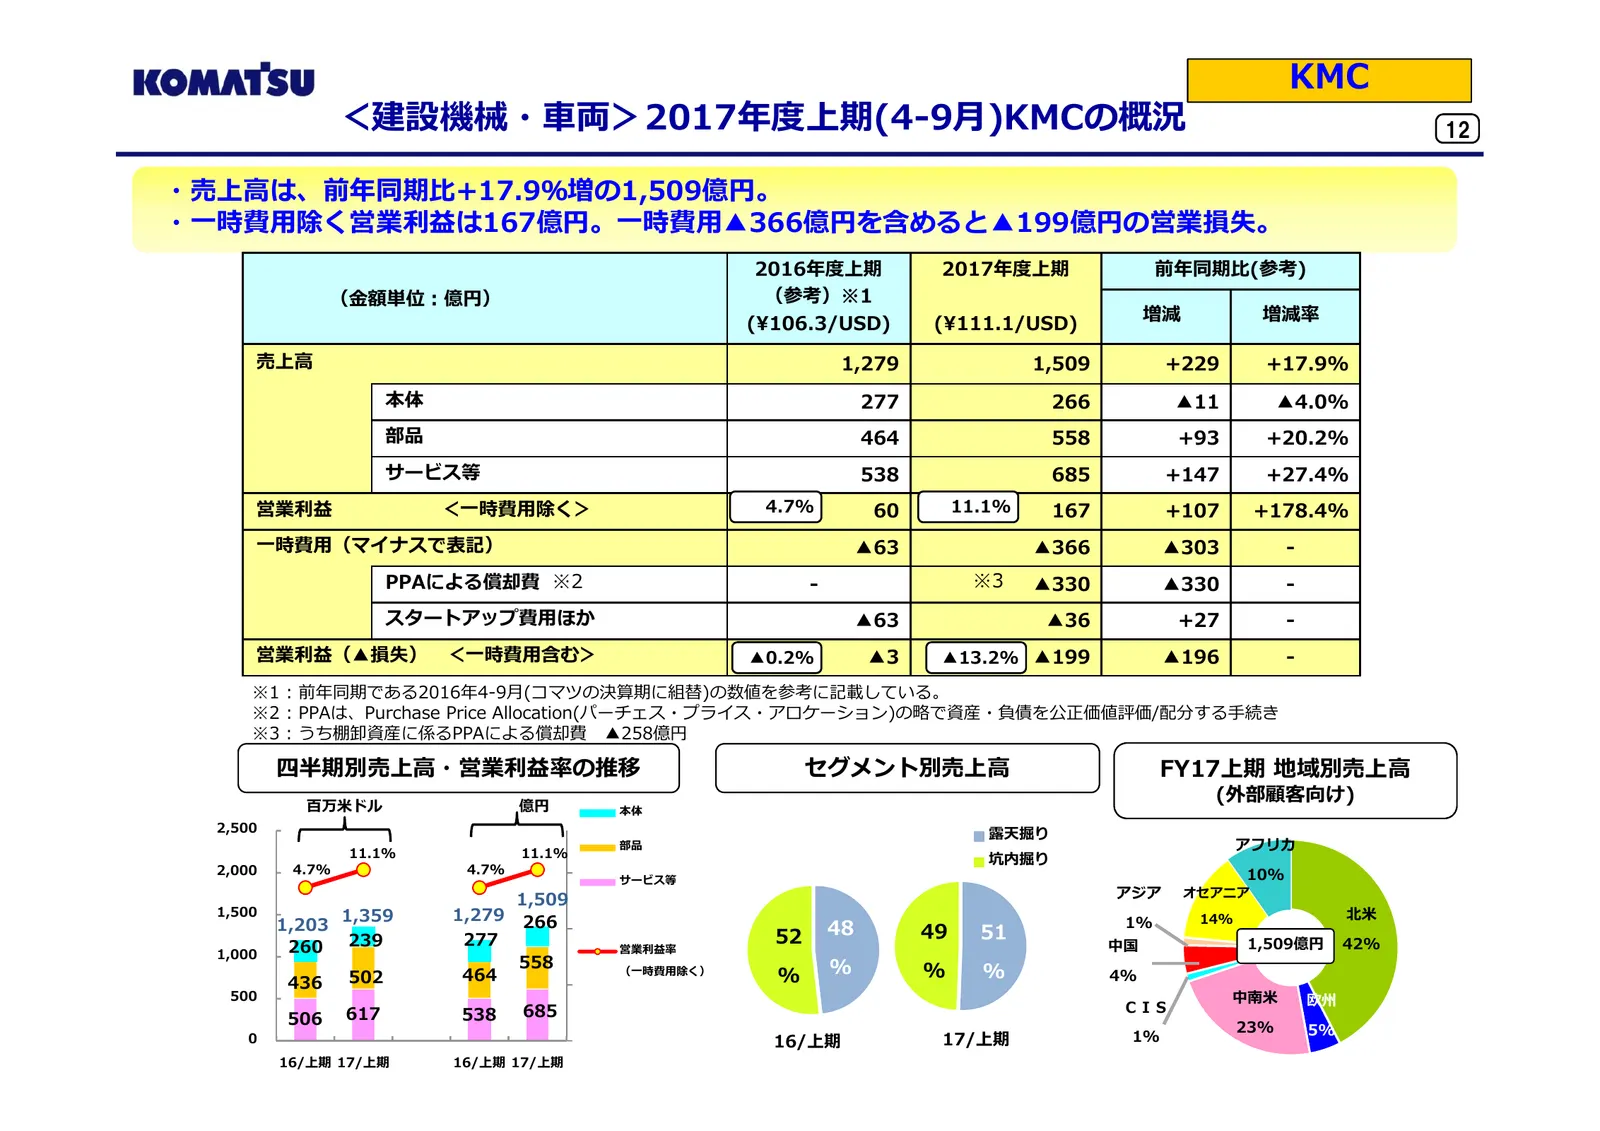
KMC <建設機械・⾞両>2017年度上期(4-9⽉)KMCの概況 12 ・売上⾼は、前年同期⽐+17.9%増の1,509億円。 ・⼀時費⽤除く営業利益は167億円。⼀時費⽤▲366億円を含めると▲199億円の営業損失。 2016年度上期 2017年度上期 前年同期⽐(参考) (⾦額単位:億円) (参考)※1 (¥106.3/USD) (¥111.1/USD) 増減 増減率 売上⾼ 1,279 1,509 +229 +17.9% 本体 277 266 ▲11 ▲4.0% 部品 464 558 +93 +20.2% サービス等 538 685 +147 +27.4% 営業利益 <⼀時費⽤除く>
Slide 13: リテールファイナンス 上期の資産と収益
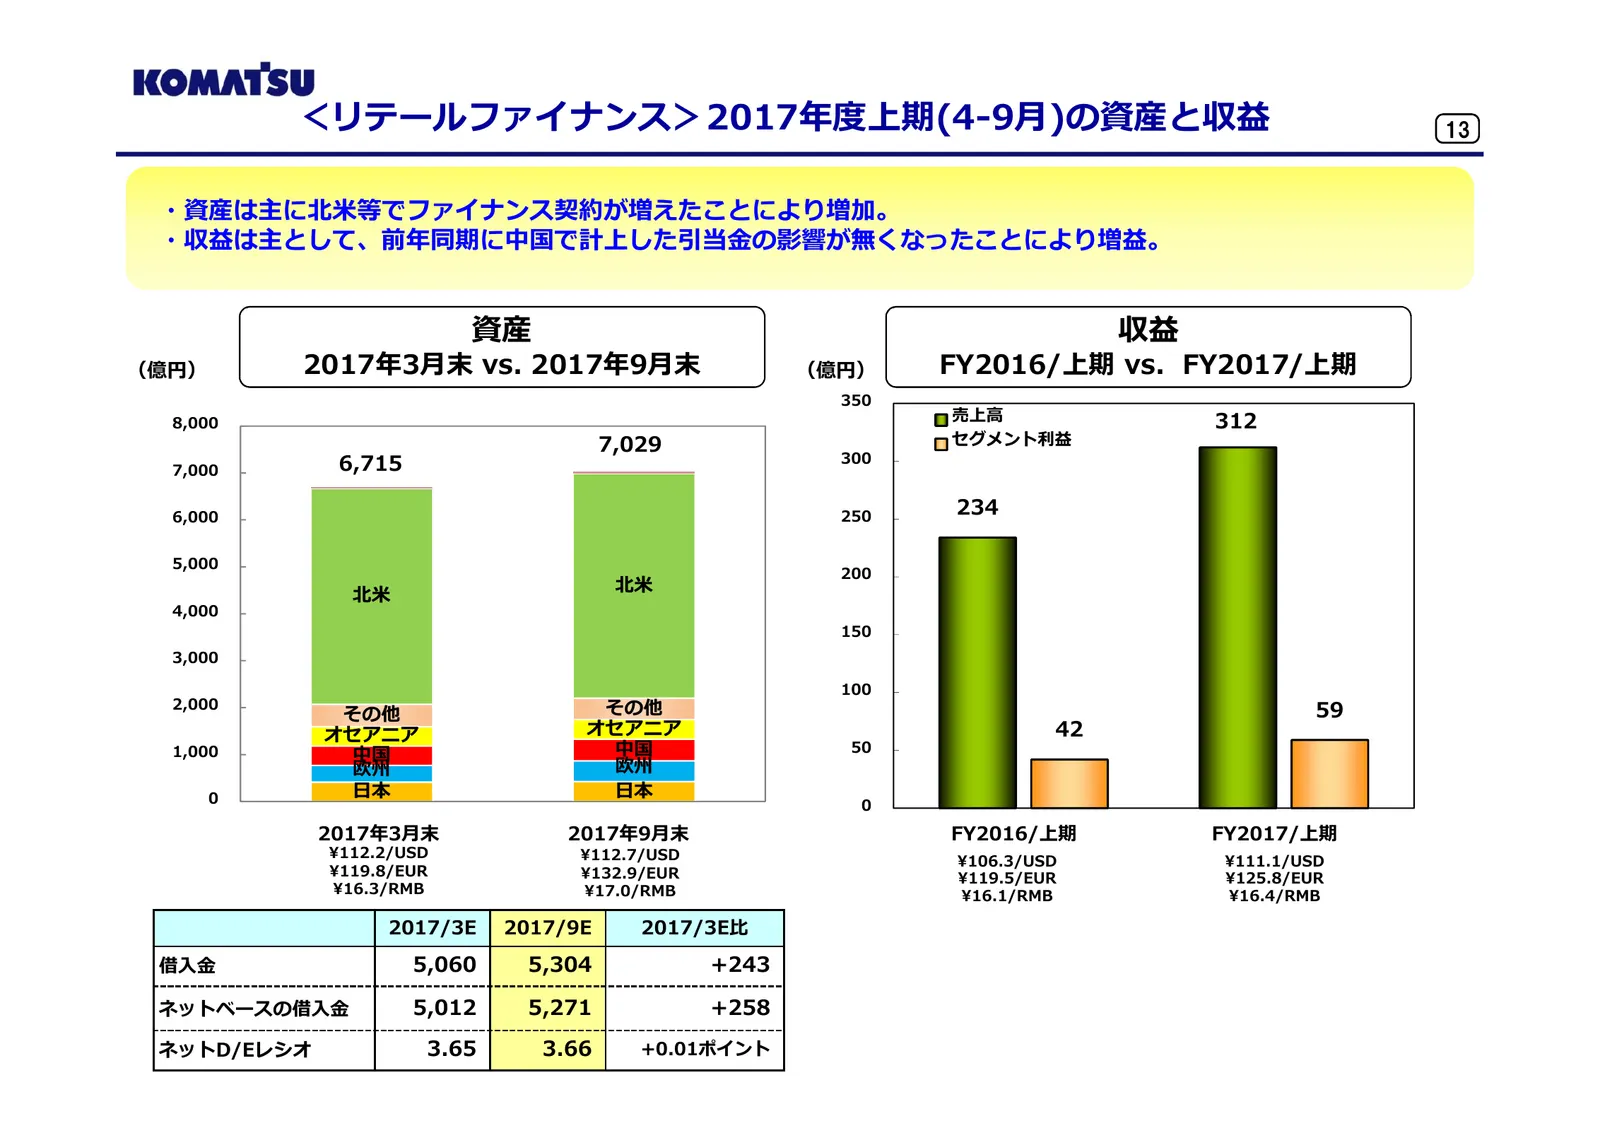
<リテールファイナンス>2017年度上期(4-9⽉)の資産と収益 13 ・資産は主に北⽶等でファイナンス契約が増えたことにより増加。 ・収益は主として、前年同期に中国で計上した引当⾦の影響が無くなったことにより増益。 資産 収益 (億円) 2017年3⽉末 vs. 2017年9⽉末 (億円) FY2016/上期 vs. FY2017/上期 350 8,000 売上⾼ 312 7,029 セグメント利益 6,715 300 7,000 6,000 250 234 5,000 200 北⽶ 北⽶ 4,000 150 3,000 100 2,000 その他 59 その他 オセアニア オセアニア 42
Slide 14: 産業機械他 上期の売上高とセグメント利益
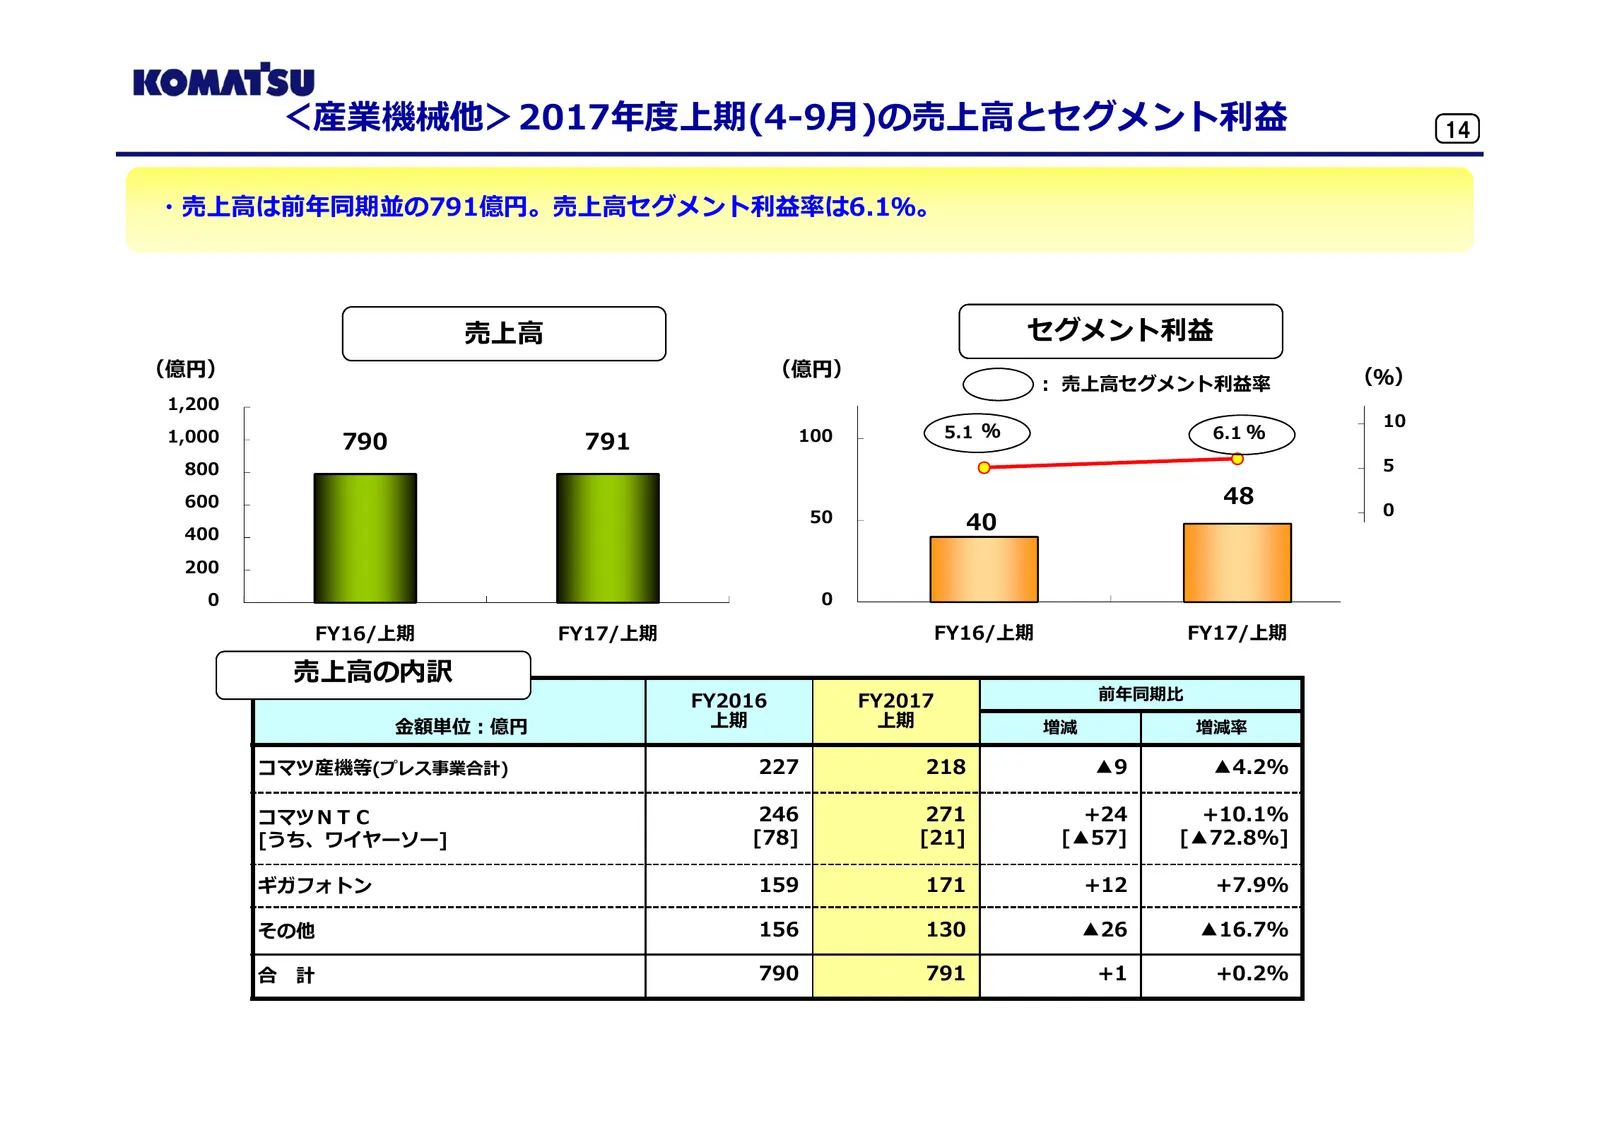
<産業機械他>2017年度上期(4-9⽉)の売上⾼とセグメント利益 14 ・売上⾼は前年同期並の791億円。売上⾼セグメント利益率は6.1%。 売上⾼ セグメント利益 (億円) (億円) (%) : 売上⾼セグメント利益率 1,200 10 1,000 100 5.1 % 6.1 % 790 791 800 5 600 48 50 0 400 40 -5 200 0 0 -10 FY16/上期 FY17/上期 FY16/上期 FY17/上期 売上⾼の内訳 FY2016 FY2017 前年同期⽐ ⾦額単位:億円 上期 上期 増減 増減率 コマツ産機等(プレス事業合計) 227 218 ▲9 ▲4
Slide 15: 連結貸借対照表
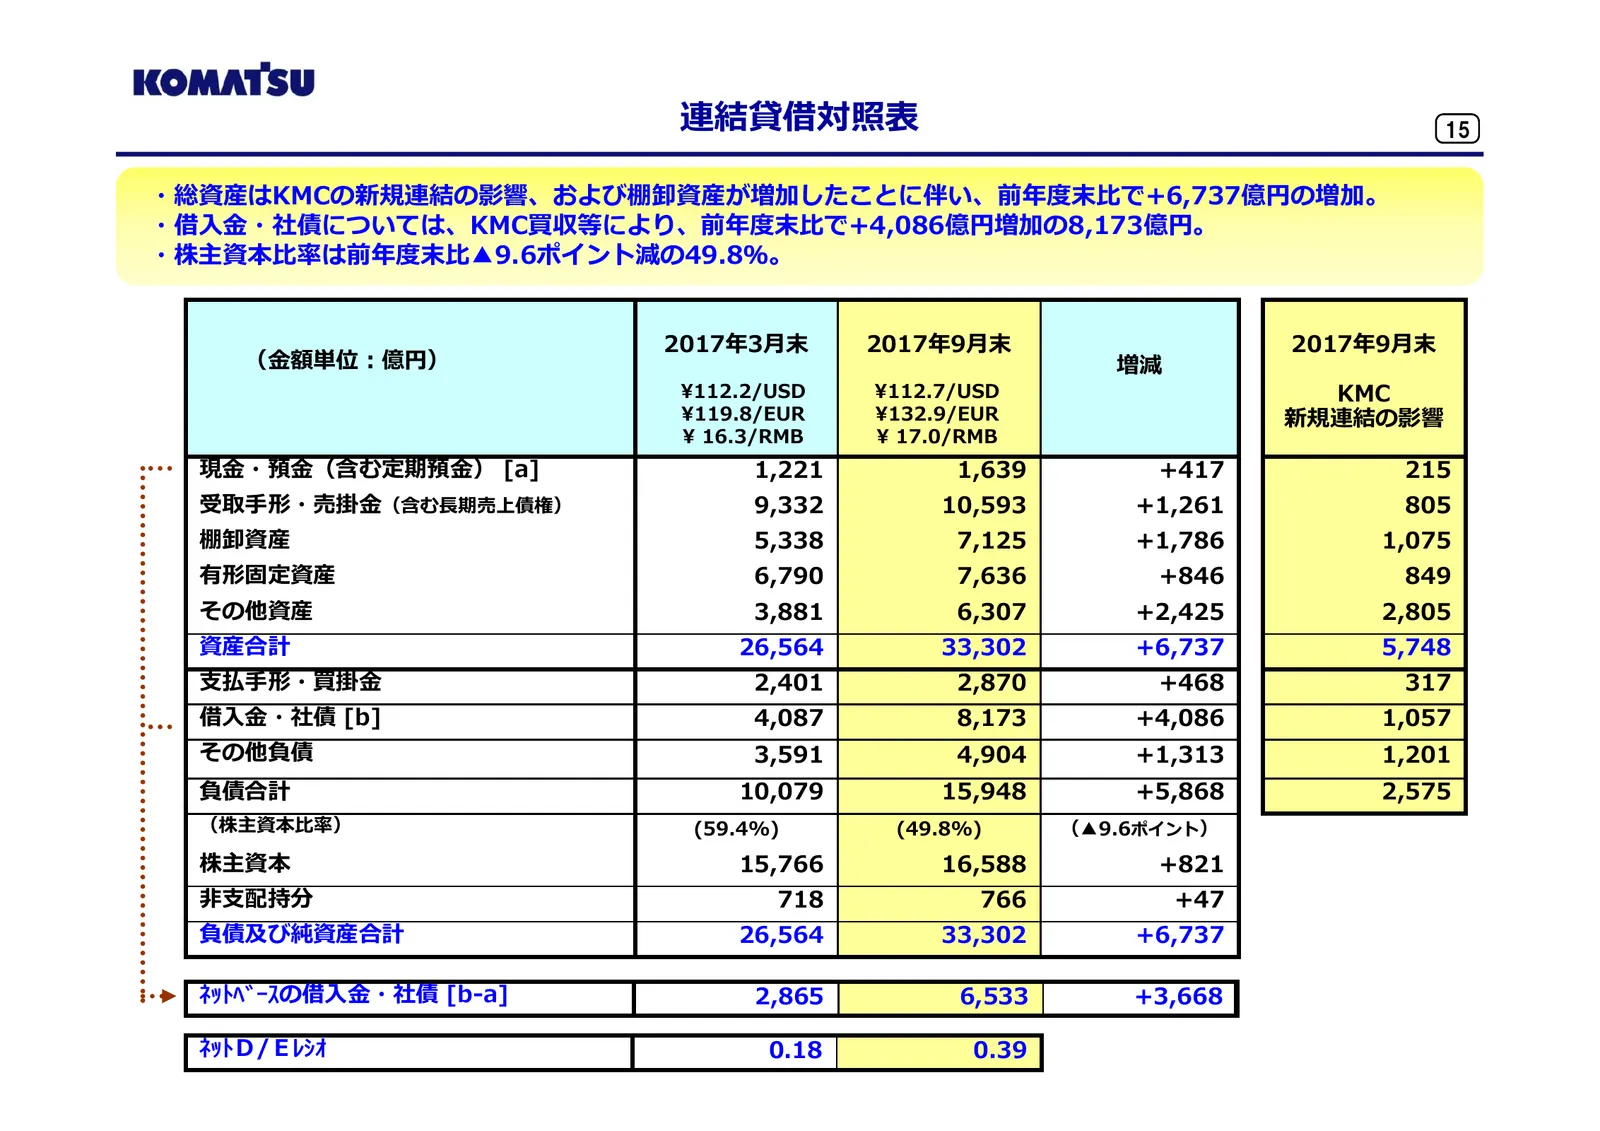
連結貸借対照表 15 ・総資産はKMCの新規連結の影響、および棚卸資産が増加したことに伴い、前年度末⽐で+6,737億円の増加。 ・借⼊⾦・社債については、KMC買収等により、前年度末⽐で+4,086億円増加の8,173億円。 ・株主資本⽐率は前年度末⽐▲9.6ポイント減の49.8%。 2017年3⽉末 2017年9⽉末 2017年9⽉末 (⾦額単位:億円) 増減 ¥112.2/USD ¥112.7/USD KMC ¥119.8/EUR ¥132.9/EUR 新規連結の影響 ¥ 16.3/RMB ¥ 17.0/RMB 現⾦・預⾦(含む定期預⾦) [a] 1,221 1,639 +417 215
Slide 16: Ⅱ. 2017年度の見通し
16 Ⅱ. 2017年度の見通し
Slide 17: 2017年度の業績見通し(概要)
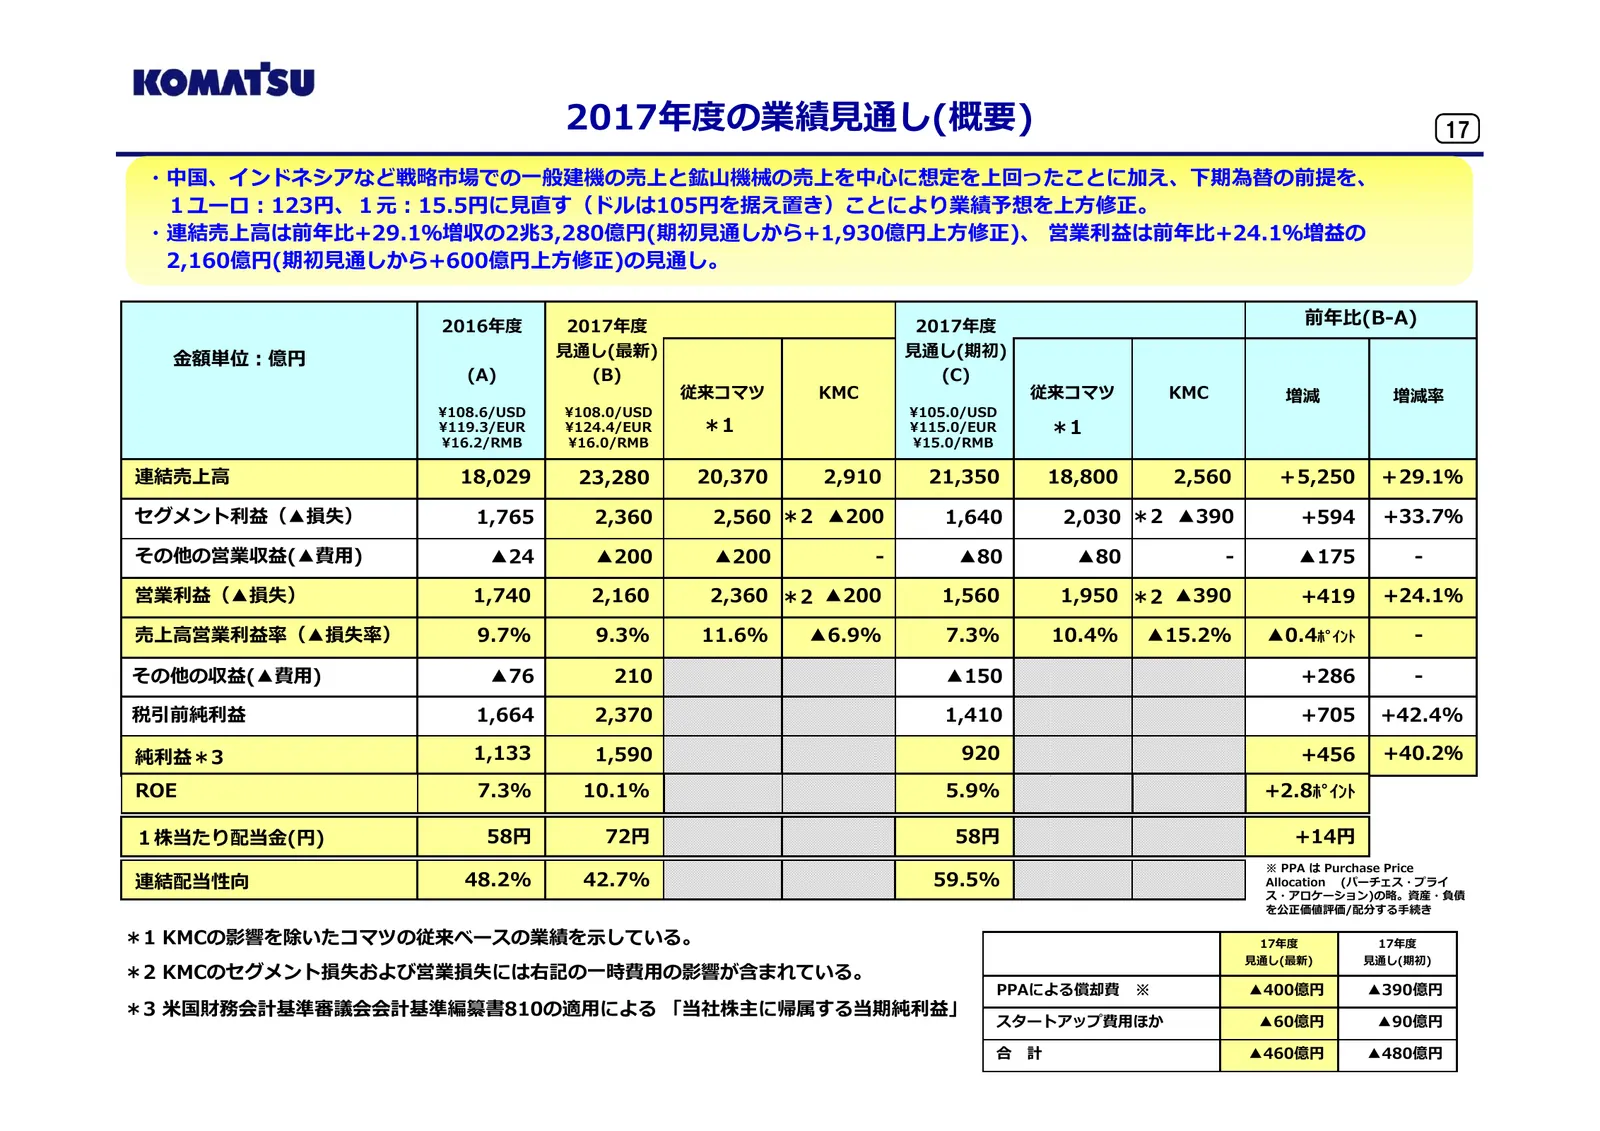
2017年度の業績⾒通し(概要) 17 ・中国、インドネシアなど戦略市場での⼀般建機の売上と鉱⼭機械の売上を中⼼に想定を上回ったことに加え、下期為替の前提を、 1ユーロ:123円、1元:15.5円に⾒直す(ドルは105円を据え置き)ことにより業績予想を上⽅修正。 ・連結売上⾼は前年⽐+29.1%増収の2兆3,280億円(期初⾒通しから+1,930億円上⽅修正)、 営業利益は前年⽐+24.1%増益の 2,160億円(期初⾒通しから+600億円上⽅修正)の⾒通し。 2016年度 2017年度 2017年度 前年⽐(B-A) ⾒通し(最新) ⾒通し(期初) ⾦額単位:億円 (A) (B) (C) 従
Slide 18: 2017年度の各セグメント売上高と利益の見通し
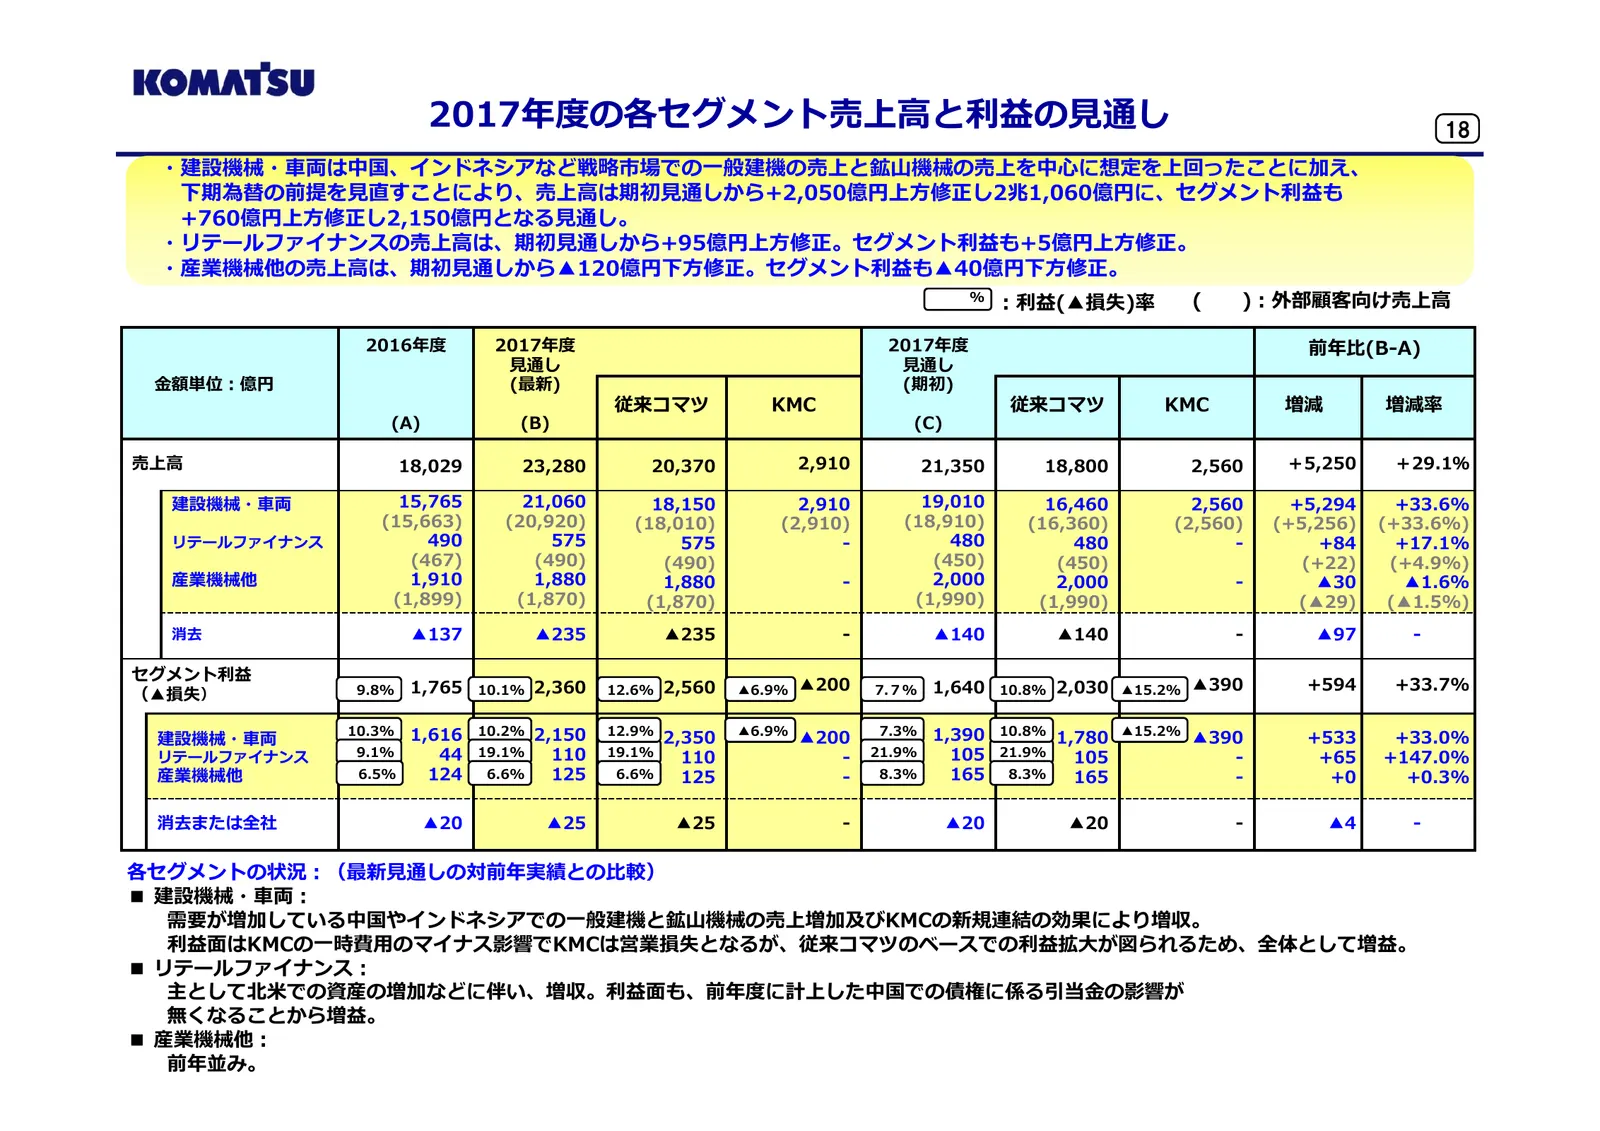
2017年度の各セグメント売上⾼と利益の⾒通し 18 ・建設機械・⾞両は中国、インドネシアなど戦略市場での⼀般建機の売上と鉱⼭機械の売上を中⼼に想定を上回ったことに加え、 下期為替の前提を⾒直すことにより、売上⾼は期初⾒通しから+2,050億円上⽅修正し2兆1,060億円に、セグメント利益も +760億円上⽅修正し2,150億円となる⾒通し。 ・リテールファイナンスの売上⾼は、期初⾒通しから+95億円上⽅修正。セグメント利益も+5億円上⽅修正。 ・産業機械他の売上⾼は、期初⾒通しから▲120億円下⽅修正。セグメント利益も▲40億円下⽅修正。 % :利益(▲損失)率 ( ):外部顧客向け売上⾼
Slide 19: 建設機械・車両 2017年度の地域別売上高の見通し
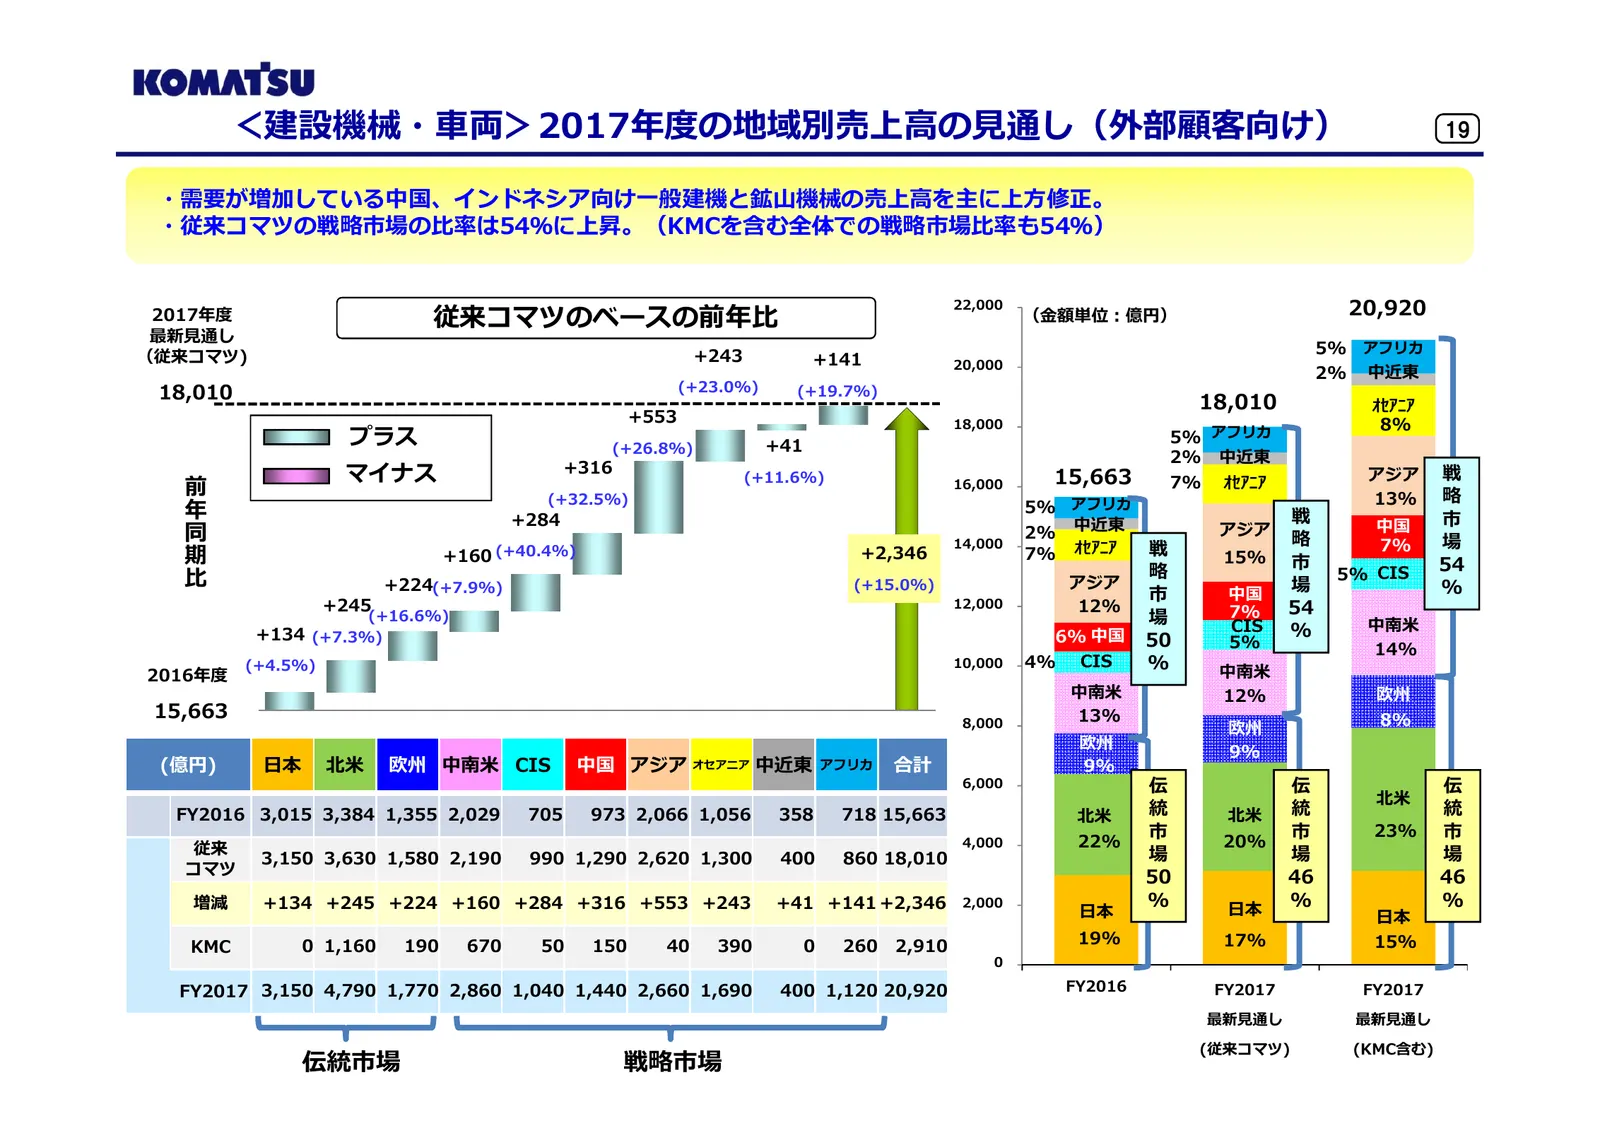
<建設機械・⾞両>2017年度の地域別売上⾼の⾒通し(外部顧客向け) 19 ・需要が増加している中国、インドネシア向け⼀般建機と鉱⼭機械の売上⾼を主に上⽅修正。 ・従来コマツの戦略市場の⽐率は54%に上昇。(KMCを含む全体での戦略市場⽐率も54%) 22,000 20,920 2017年度 従来コマツのベースの前年⽐ (⾦額単位:億円) 最新⾒通し (従来コマツ) +243 5% アフリカ +141 20,000 2% 中近東 18,010 (+23.0%) (+19.7%) 18,010 オセアニア +553 18,000 8% プラス (+26.8%) +41 5% アフリカ 2% 中近
Slide 20: 建設機械・車両 売上高・セグメント利益の増減要因の見通し
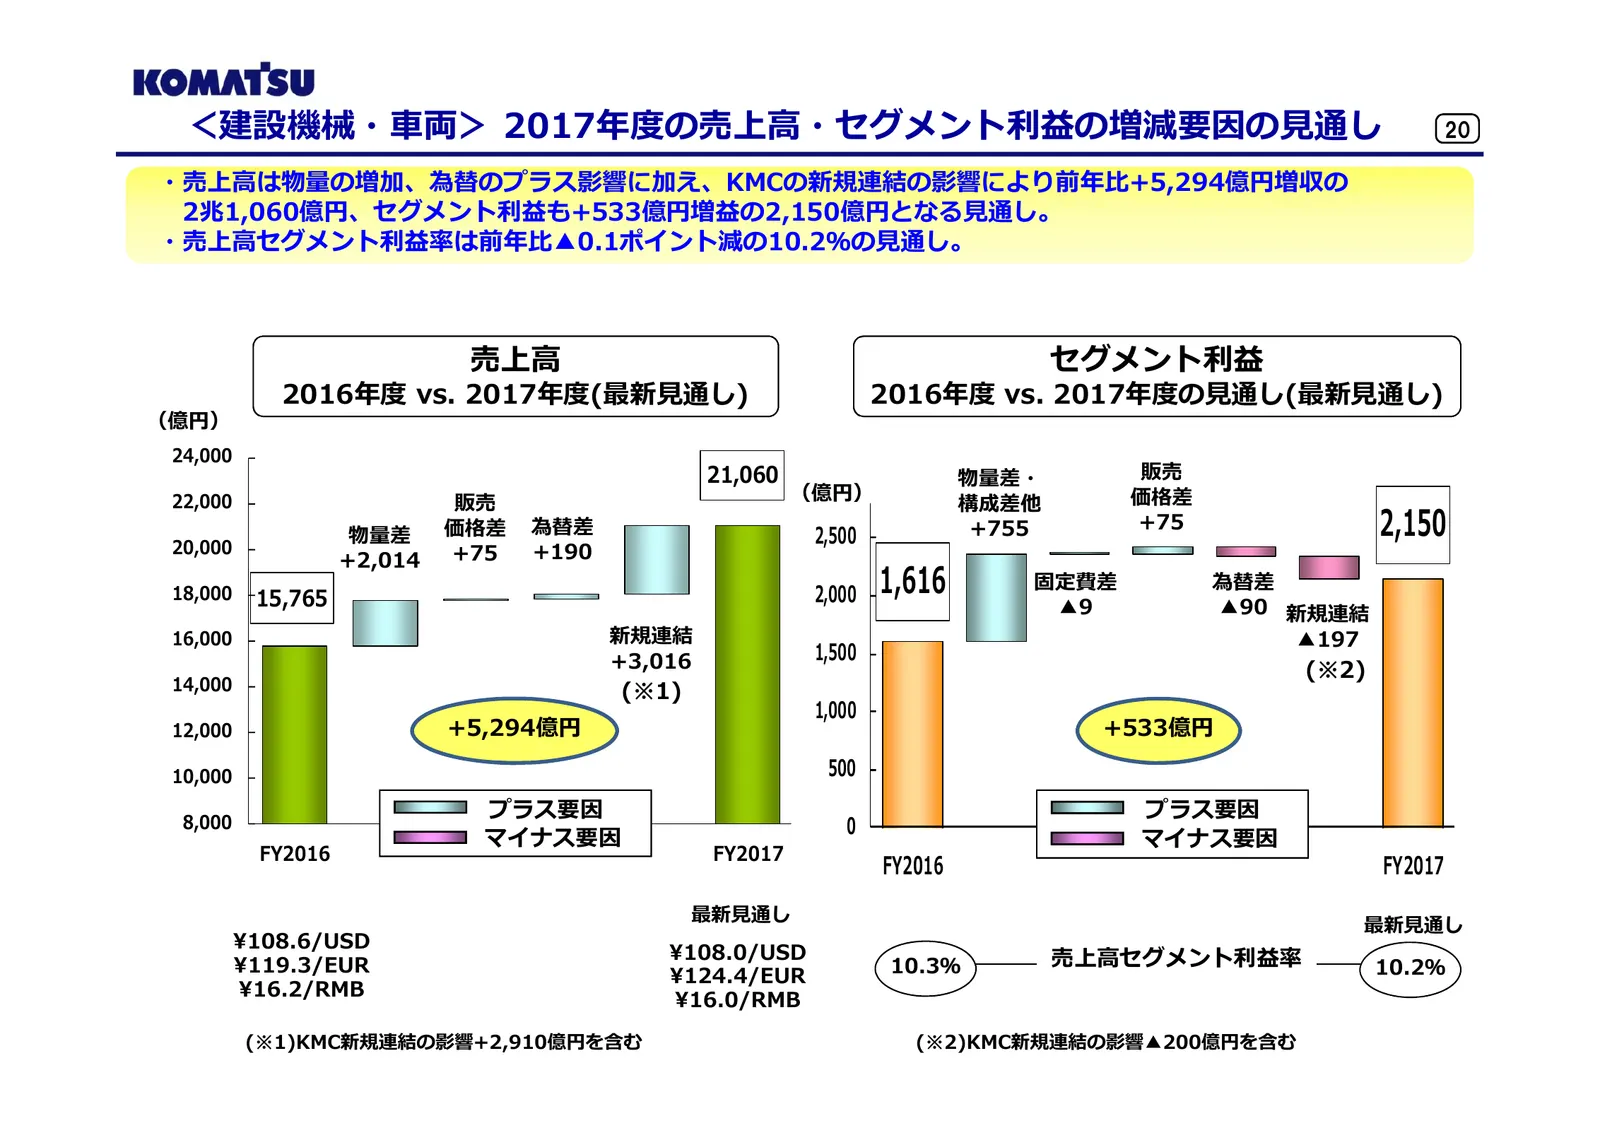
<建設機械・⾞両> 2017年度の売上⾼・セグメント利益の増減要因の⾒通し 20 ・売上⾼は物量の増加、為替のプラス影響に加え、KMCの新規連結の影響により前年⽐+5,294億円増収の 2兆1,060億円、セグメント利益も+533億円増益の2,150億円となる⾒通し。 ・売上⾼セグメント利益率は前年⽐▲0.1ポイント減の10.2%の⾒通し。 売上⾼ セグメント利益 2016年度 vs. 2017年度(最新⾒通し) 2016年度 vs. 2017年度の⾒通し(最新⾒通し) (億円) 24,000 21,060 物量差・ 販売 22,000 販売 (億円) 価格差 構成差他 物量差 価格差 為替差
Slide 21: 2017年度のKMCの業績見通し
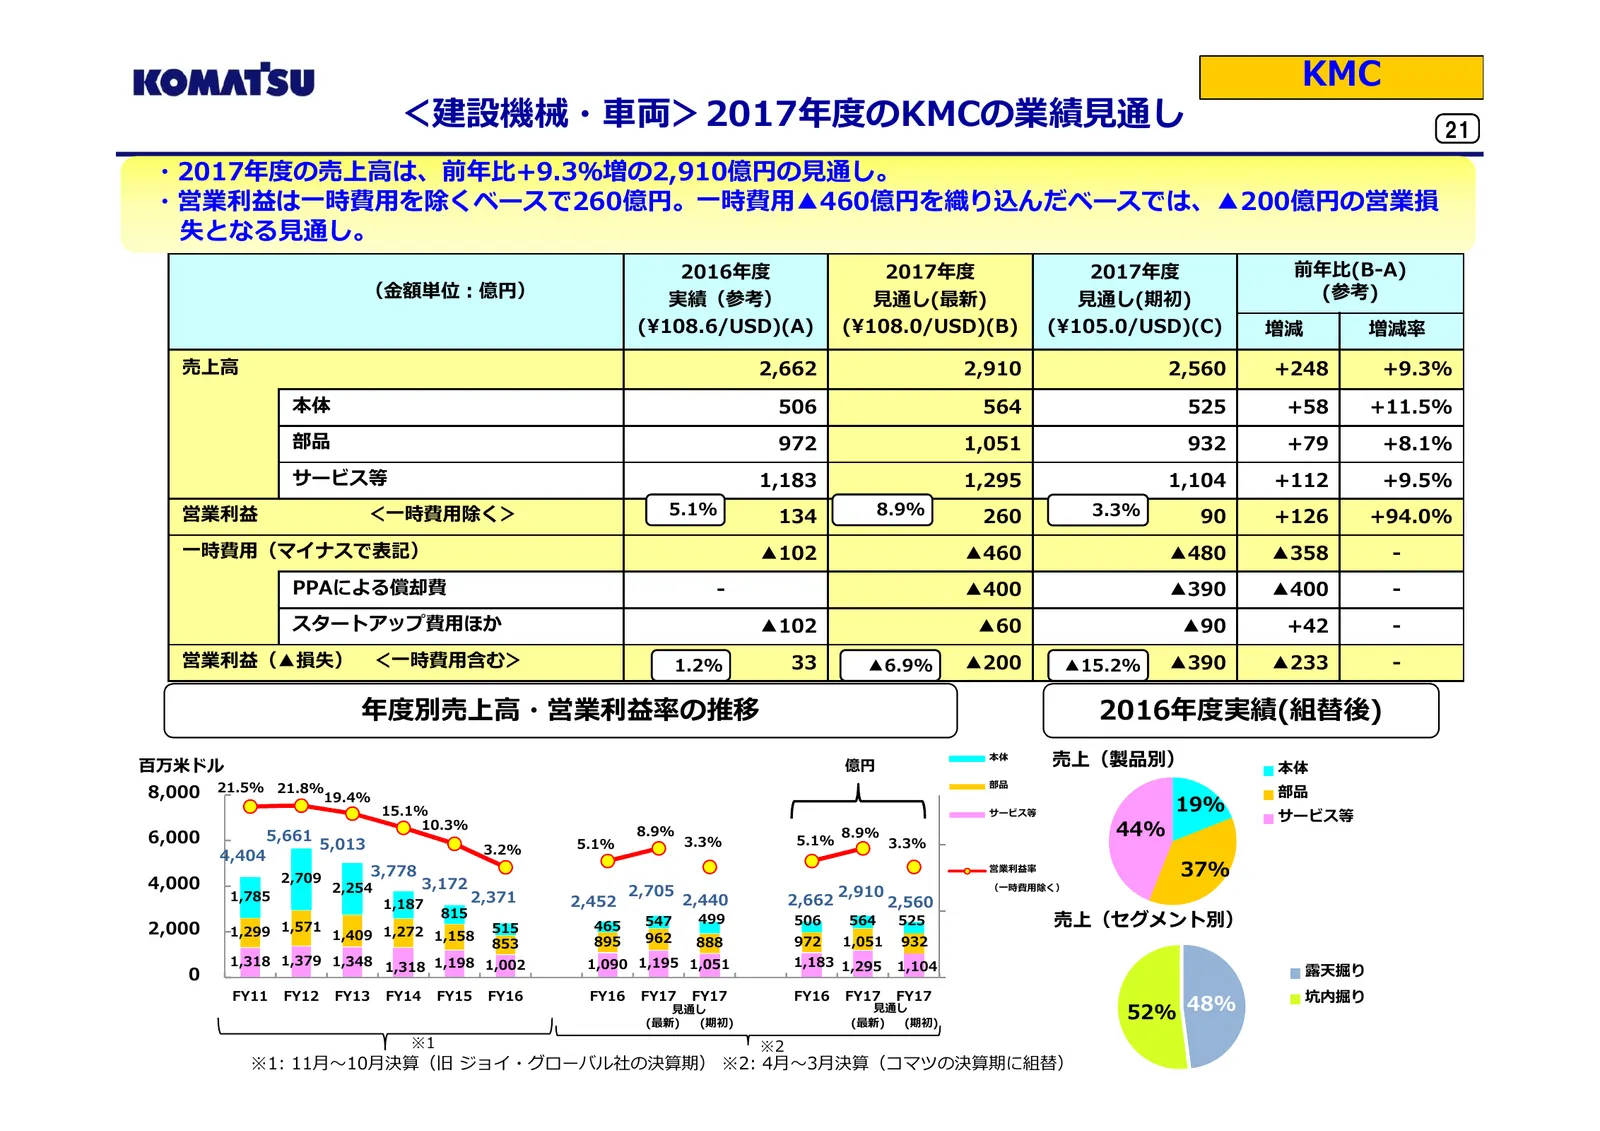
KMC <建設機械・⾞両>2017年度のKMCの業績⾒通し 21 ・2017年度の売上⾼は、前年⽐+9.3%増の2,910億円の⾒通し。 ・営業利益は⼀時費⽤を除くベースで260億円。⼀時費⽤▲460億円を織り込んだベースでは、▲200億円の営業損 失となる⾒通し。 2016年度 2017年度 2017年度 前年⽐(B-A) (⾦額単位:億円) 実績(参考) ⾒通し(最新) ⾒通し(期初) (参考) (¥108.6/USD)(A) (¥108.0/USD)(B) (¥105.0/USD)(C) 増減 増減率 売上⾼ 2,662 2,910 2,560 +248 +9.3% 本体 506 564
Slide 22: リテールファイナンス 2017年度の資産と収益の見通し
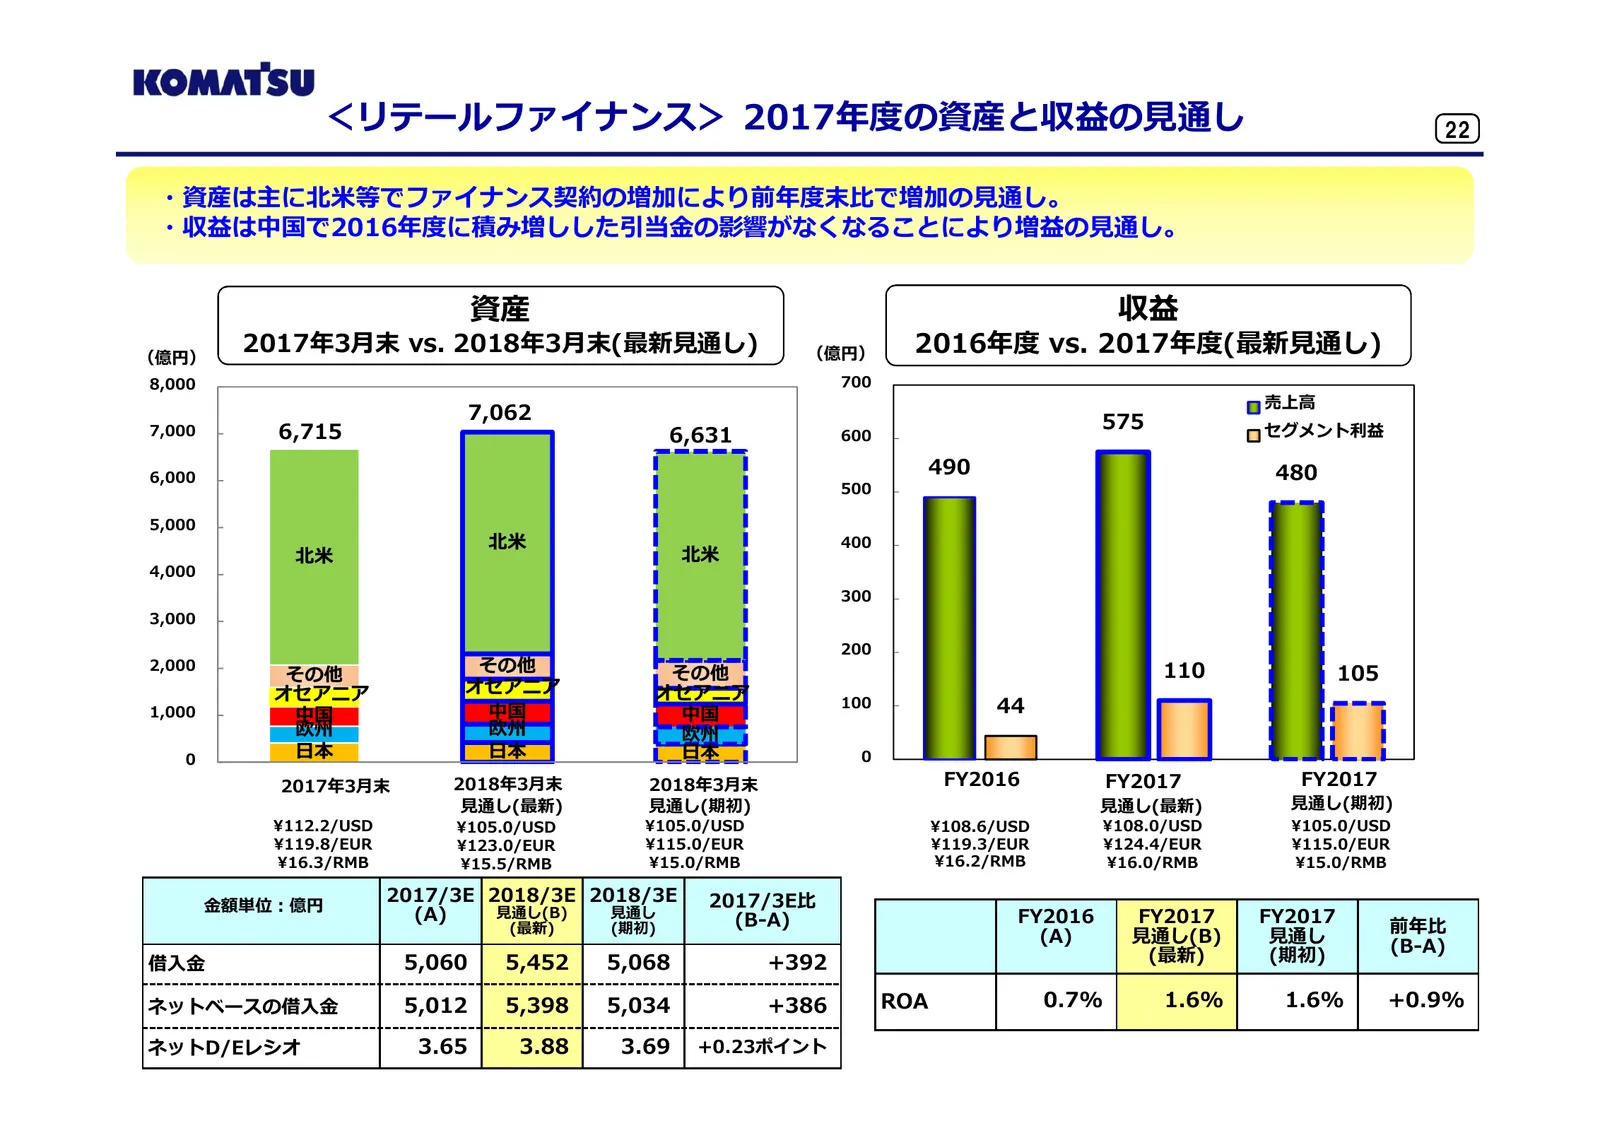
<リテールファイナンス> 2017年度の資産と収益の⾒通し 22 ・資産は主に北⽶等でファイナンス契約の増加により前年度末⽐で増加の⾒通し。 ・収益は中国で2016年度に積み増しした引当⾦の影響がなくなることにより増益の⾒通し。 資産 収益 (億円) 2017年3⽉末 vs. 2018年3⽉末(最新⾒通し) (億円) 2016年度 vs. 2017年度(最新⾒通し) 8,000 700 売上⾼ 7,062 575 7,000 6,715 6,631 600 セグメント利益 6,000 490 480 500 5,000 北⽶ 400 北⽶ 北⽶ 4,000 300 3,000 200 2,00
Slide 23: 産業機械他 売上高とセグメント利益の見通し
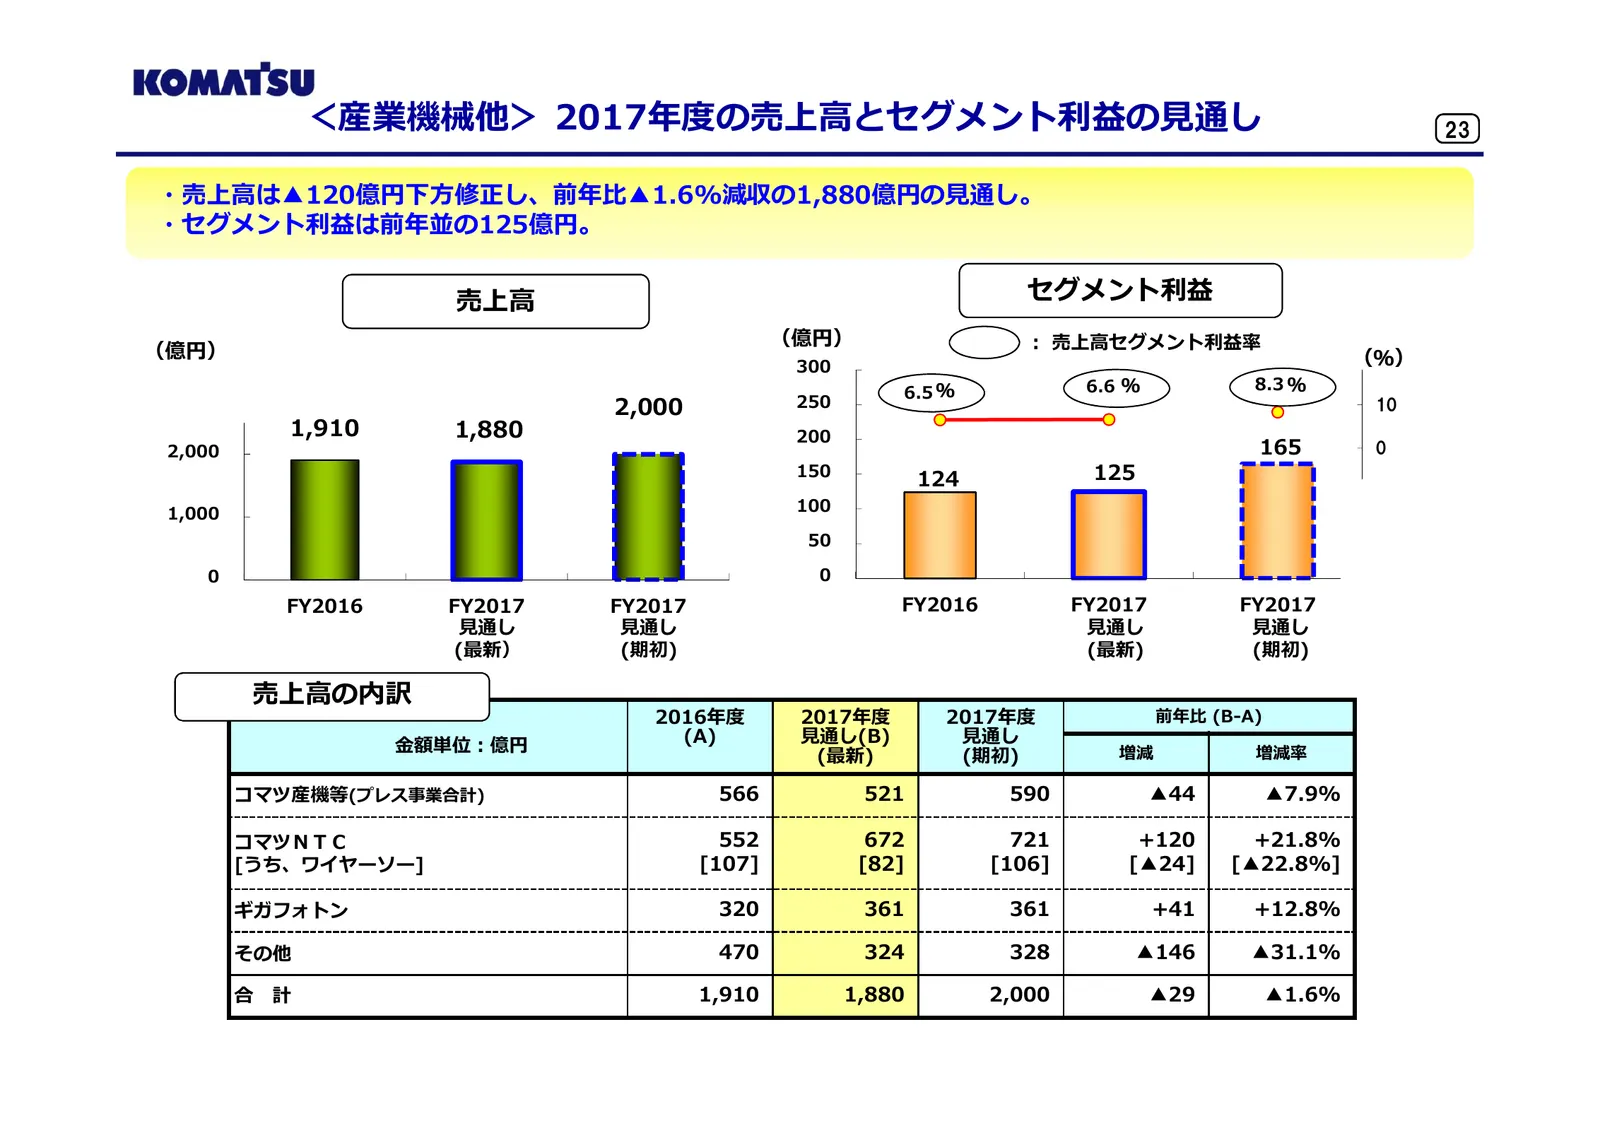
<産業機械他> 2017年度の売上⾼とセグメント利益の⾒通し 23 ・売上⾼は▲120億円下⽅修正し、前年⽐▲1.6%減収の1,880億円の⾒通し。 ・セグメント利益は前年並の125億円。 売上⾼ セグメント利益 (億円) : 売上⾼セグメント利益率 (億円) (%) 300 6.5 % 6.6 % 8.3 % 2,000 250 10 1,910 1,880 200 2,000 165 0 150 124 125 -10 1,000 100 50 -20 0 0 -30 FY2016 FY2017 FY2017 FY2016 FY2017 FY2017 ⾒通し ⾒通し ⾒通し ⾒通し (最新
Slide 24: 主要7建機の需要推移と見通し
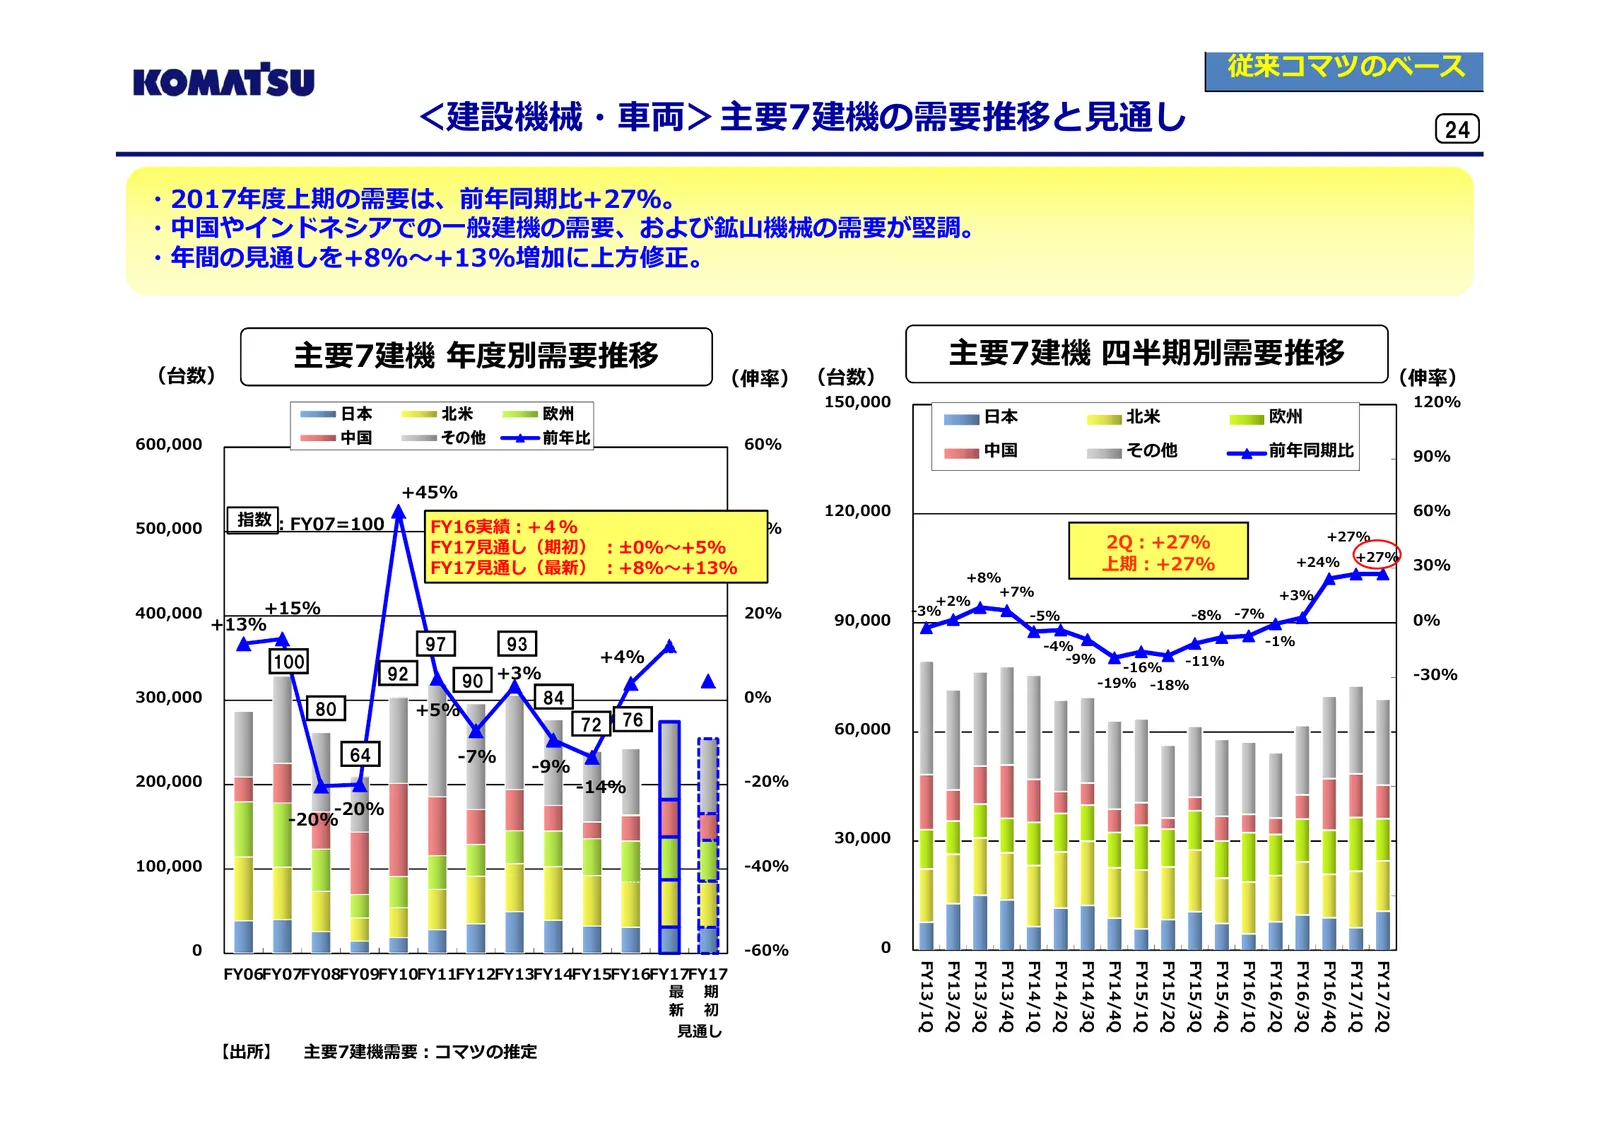
従来コマツのベース <建設機械・⾞両>主要7建機の需要推移と⾒通し 24 ・2017年度上期の需要は、前年同期⽐+27%。 ・中国やインドネシアでの⼀般建機の需要、および鉱⼭機械の需要が堅調。 ・年間の⾒通しを+8%〜+13%増加に上⽅修正。 主要7建機 年度別需要推移 主要7建機 四半期別需要推移 (台数) (伸率) (台数) (伸率) 150,000 120% 日本 北米 欧州 ⽇本 北⽶ 欧州 600,000 中国 その他 前年比 60% 中国 その他 前年同期⽐ 90% +45% 120,000 60% 500,000 指数 :FY07=100 FY16実績:+4% 40% +27%
Slide 25: 主要市場の需要推移と見通し: ①日本
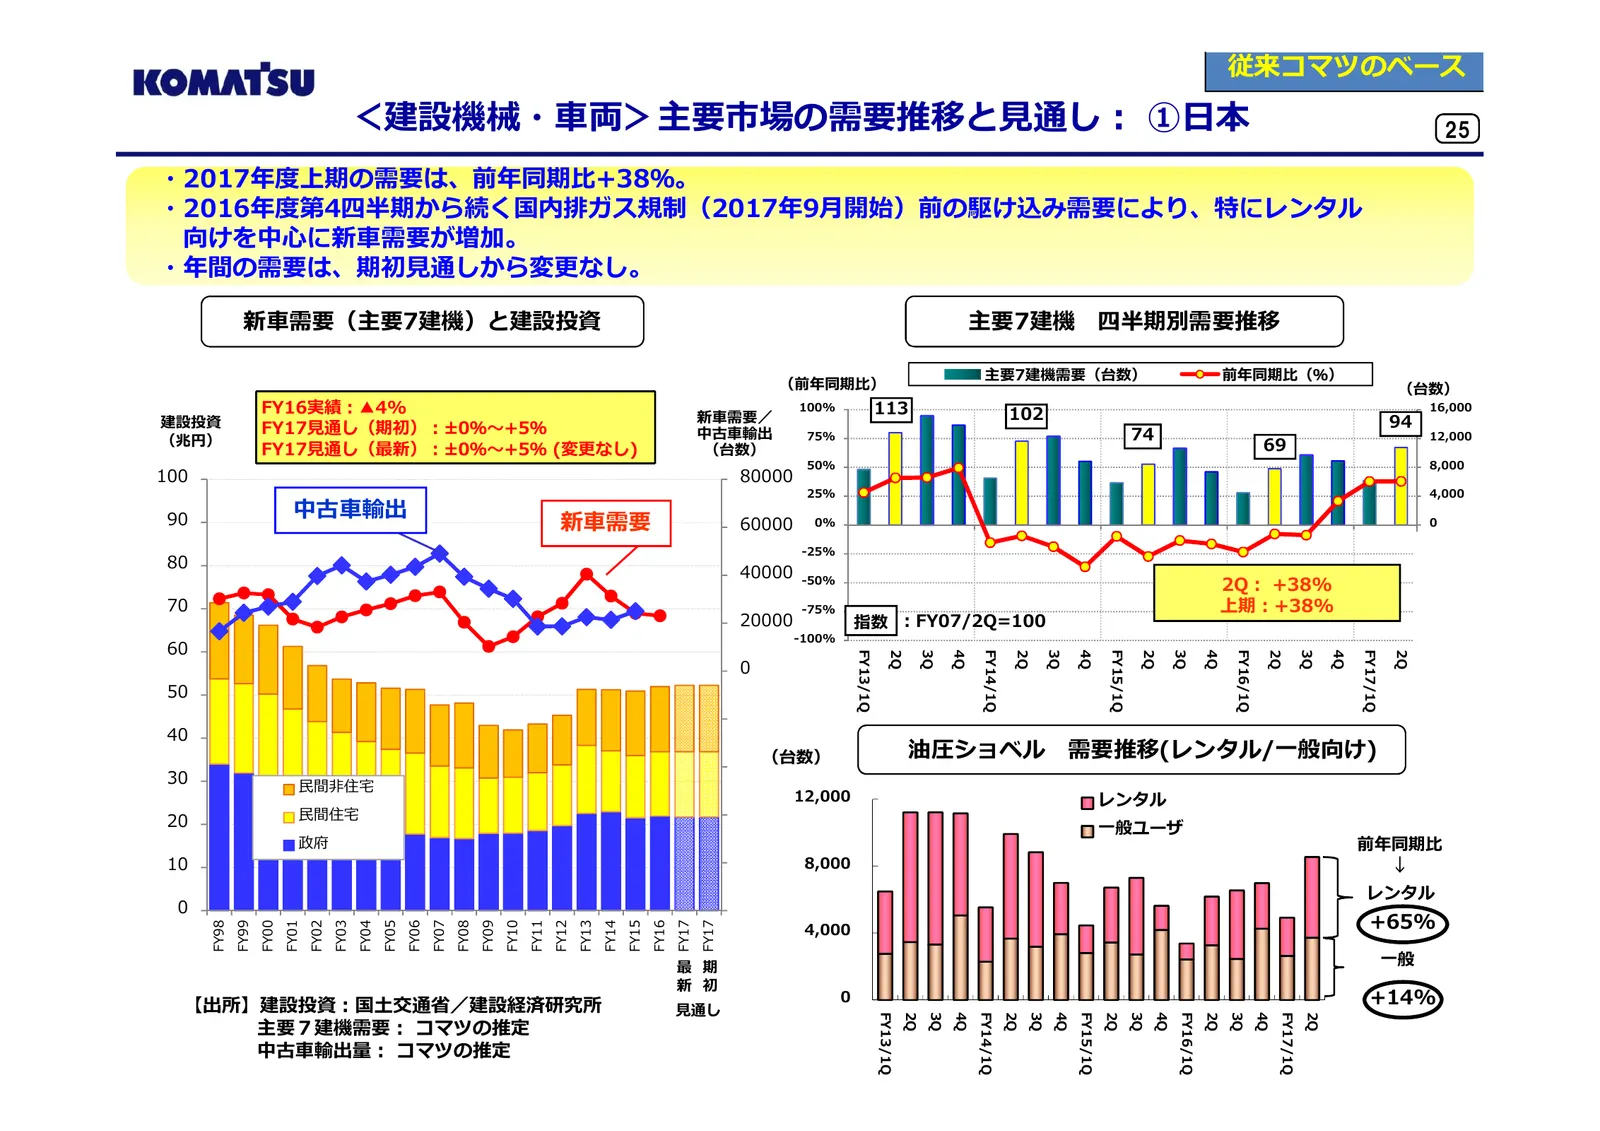
従来コマツのベース <建設機械・⾞両>主要市場の需要推移と⾒通し: ①⽇本 25 ・2017年度上期の需要は、前年同期⽐+38%。 ・2016年度第4四半期から続く国内排ガス規制(2017年9⽉開始)前の駆け込み需要により、特にレンタル 向けを中⼼に新⾞需要が増加。 ・年間の需要は、期初⾒通しから変更なし。 新⾞需要(主要7建機)と建設投資 主要7建機 四半期別需要推移 主要7建機需要(台数) 前年同期⽐(%) (前年同期⽐) (台数) FY16実績:▲4% 新⾞需要/ 100% 113 102 16,000 建設投資 FY17⾒通し(期初):±0%〜+5% 94 (兆円) 中古⾞輸出 75%
Slide 26: 主要市場の需要推移と見通し: ②北米
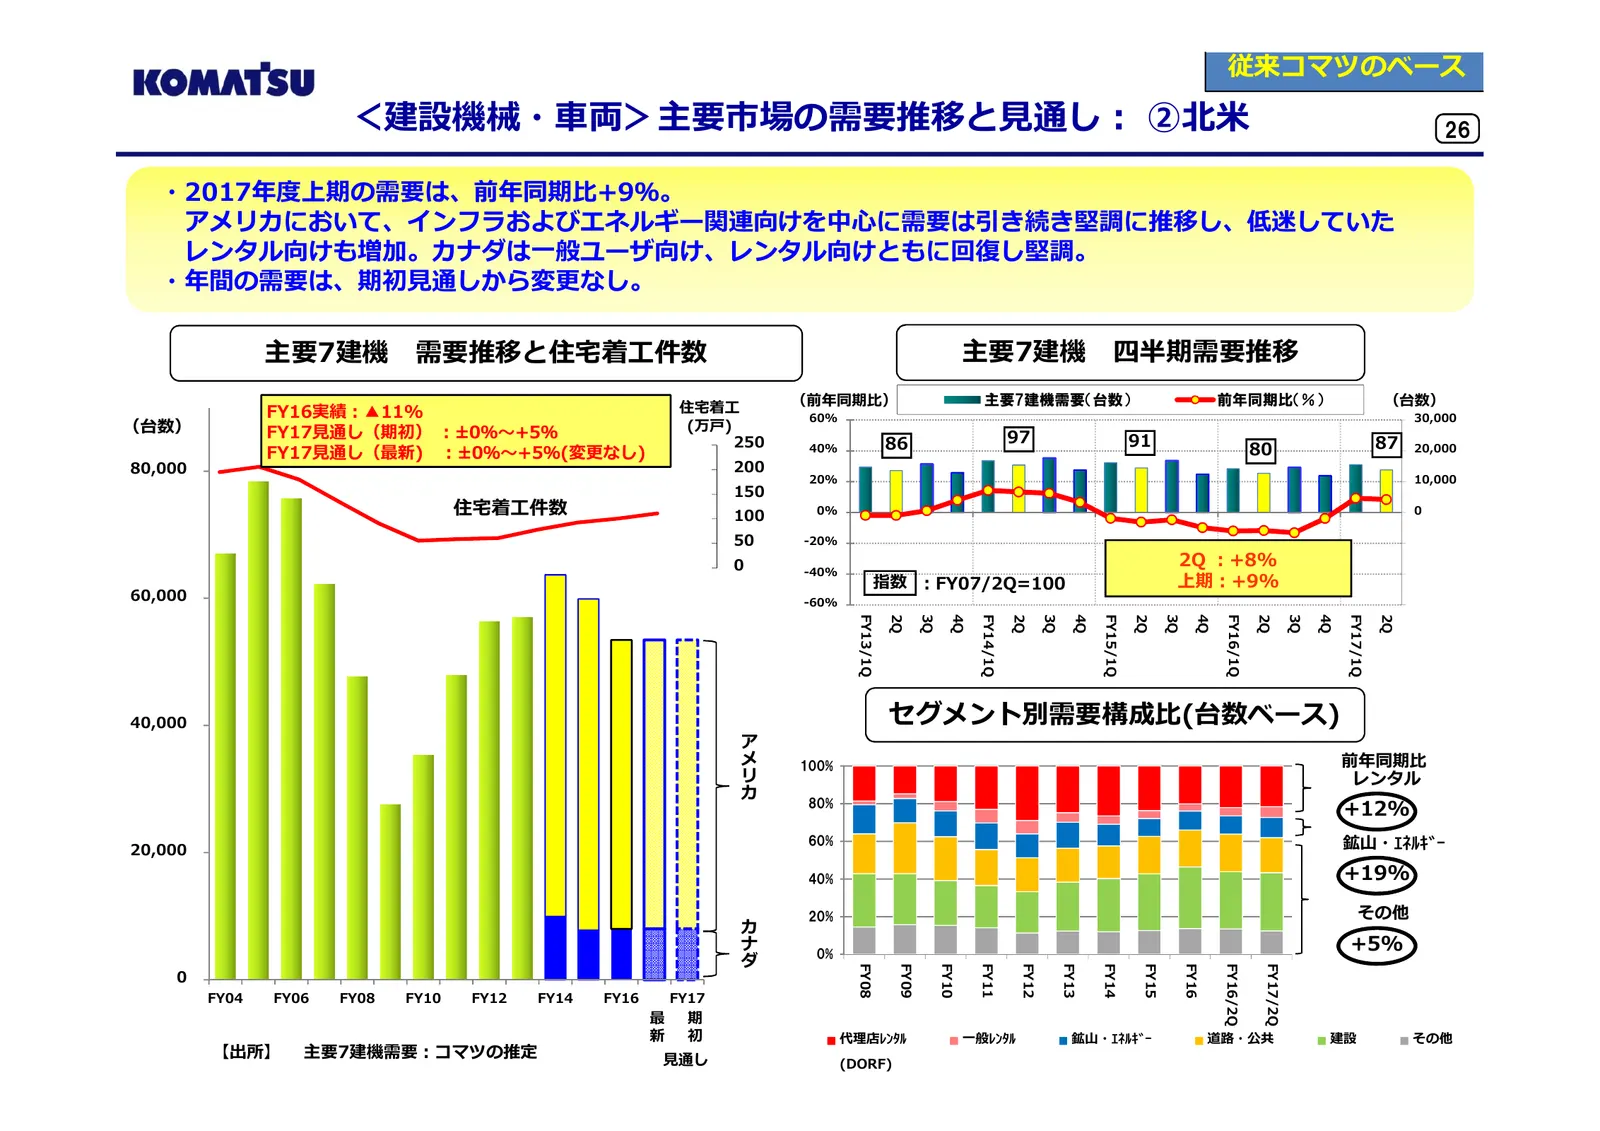
従来コマツのベース <建設機械・⾞両>主要市場の需要推移と⾒通し: ②北⽶ 26 ・2017年度上期の需要は、前年同期⽐+9%。 アメリカにおいて、インフラおよびエネルギー関連向けを中⼼に需要は引き続き堅調に推移し、低迷していた レンタル向けも増加。カナダは⼀般ユーザ向け、レンタル向けともに回復し堅調。 ・年間の需要は、期初⾒通しから変更なし。 主要7建機 需要推移と住宅着⼯件数 主要7建機 四半期需要推移 住宅着⼯ (前年同期⽐) 主要7建機需要(台数) 前年同期比(%) (台数) FY16実績:▲11% 60% 30,000 (台数) FY17⾒通し(期初) :±0%〜+5% (万⼾) 2
Slide 27: 主要市場の需要推移と見通し: ③欧州
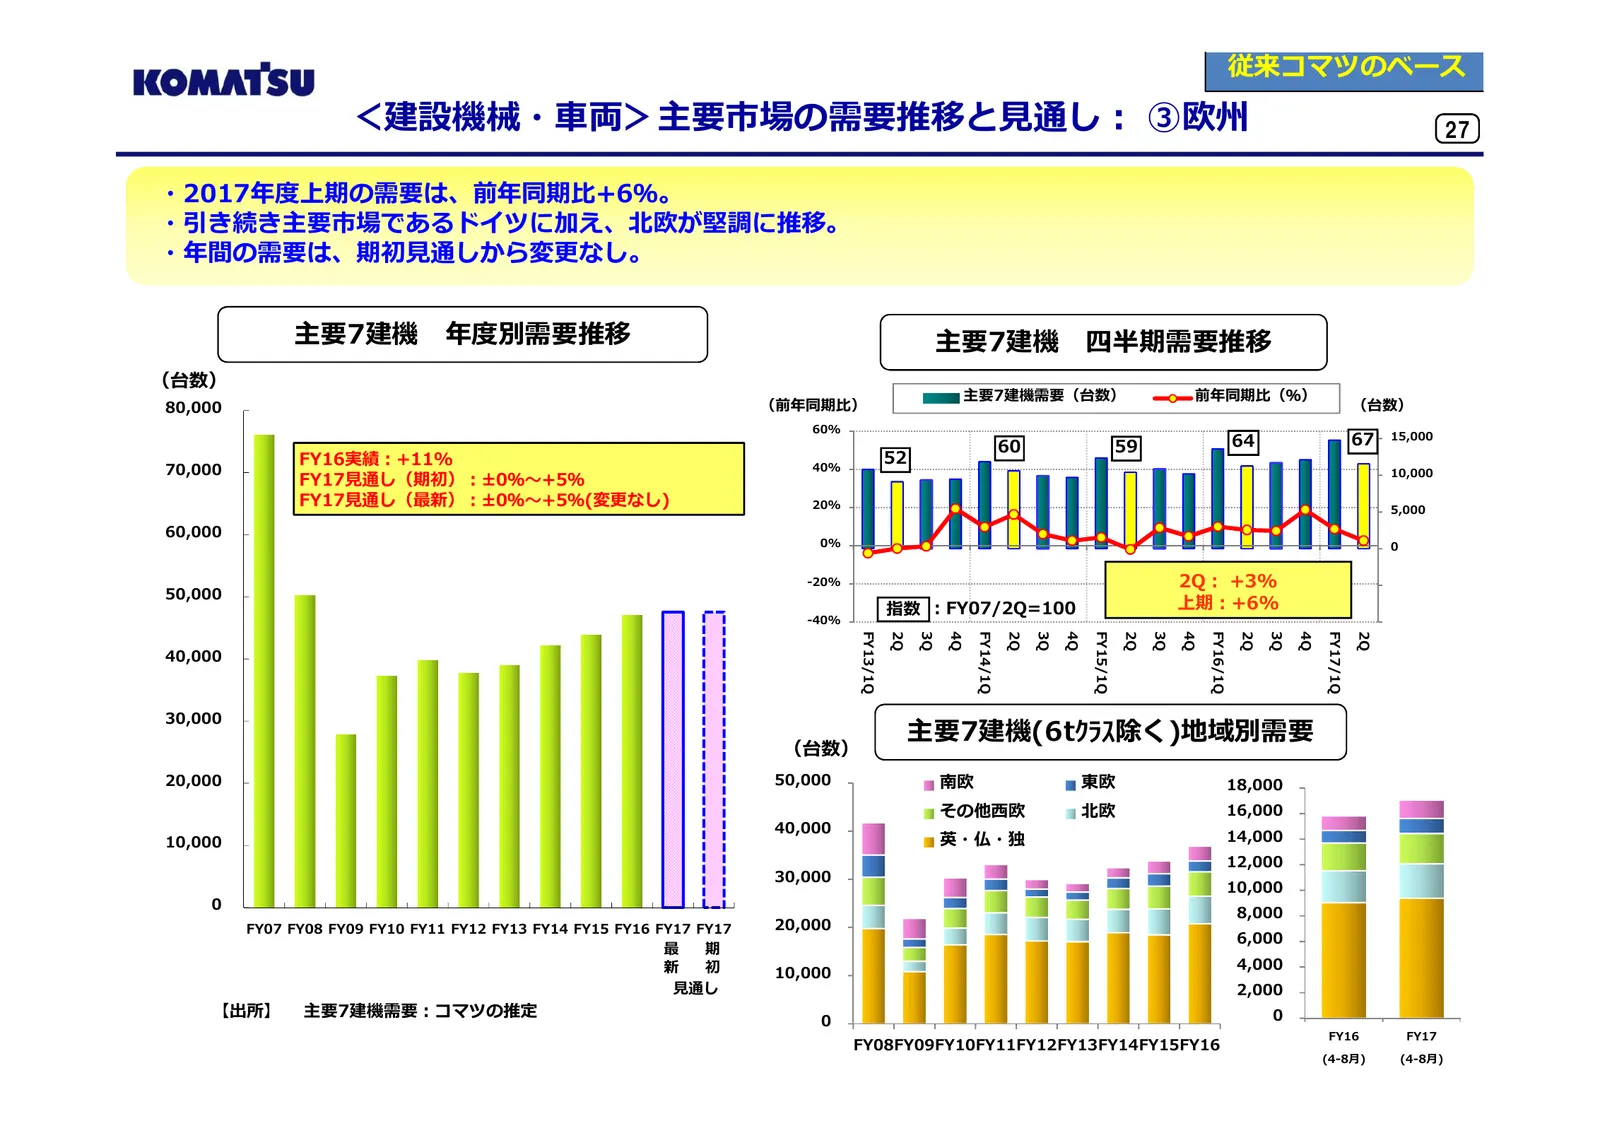
従来コマツのベース <建設機械・⾞両>主要市場の需要推移と⾒通し: ③欧州 27 ・2017年度上期の需要は、前年同期⽐+6%。 ・引き続き主要市場であるドイツに加え、北欧が堅調に推移。 ・年間の需要は、期初⾒通しから変更なし。 主要7建機 年度別需要推移 主要7建機 四半期需要推移 (台数) 主要7建機需要(台数) 前年同期⽐(%) 80,000 (前年同期⽐) (台数) 60% 60 59 64 67 15,000 FY16実績:+11% 52 70,000 40% 10,000 FY17⾒通し(期初):±0%〜+5% FY17⾒通し(最新):±0%〜+5%(変更なし) 20% 5,000
Slide 28: 主要市場の需要推移と見通し: ④中国
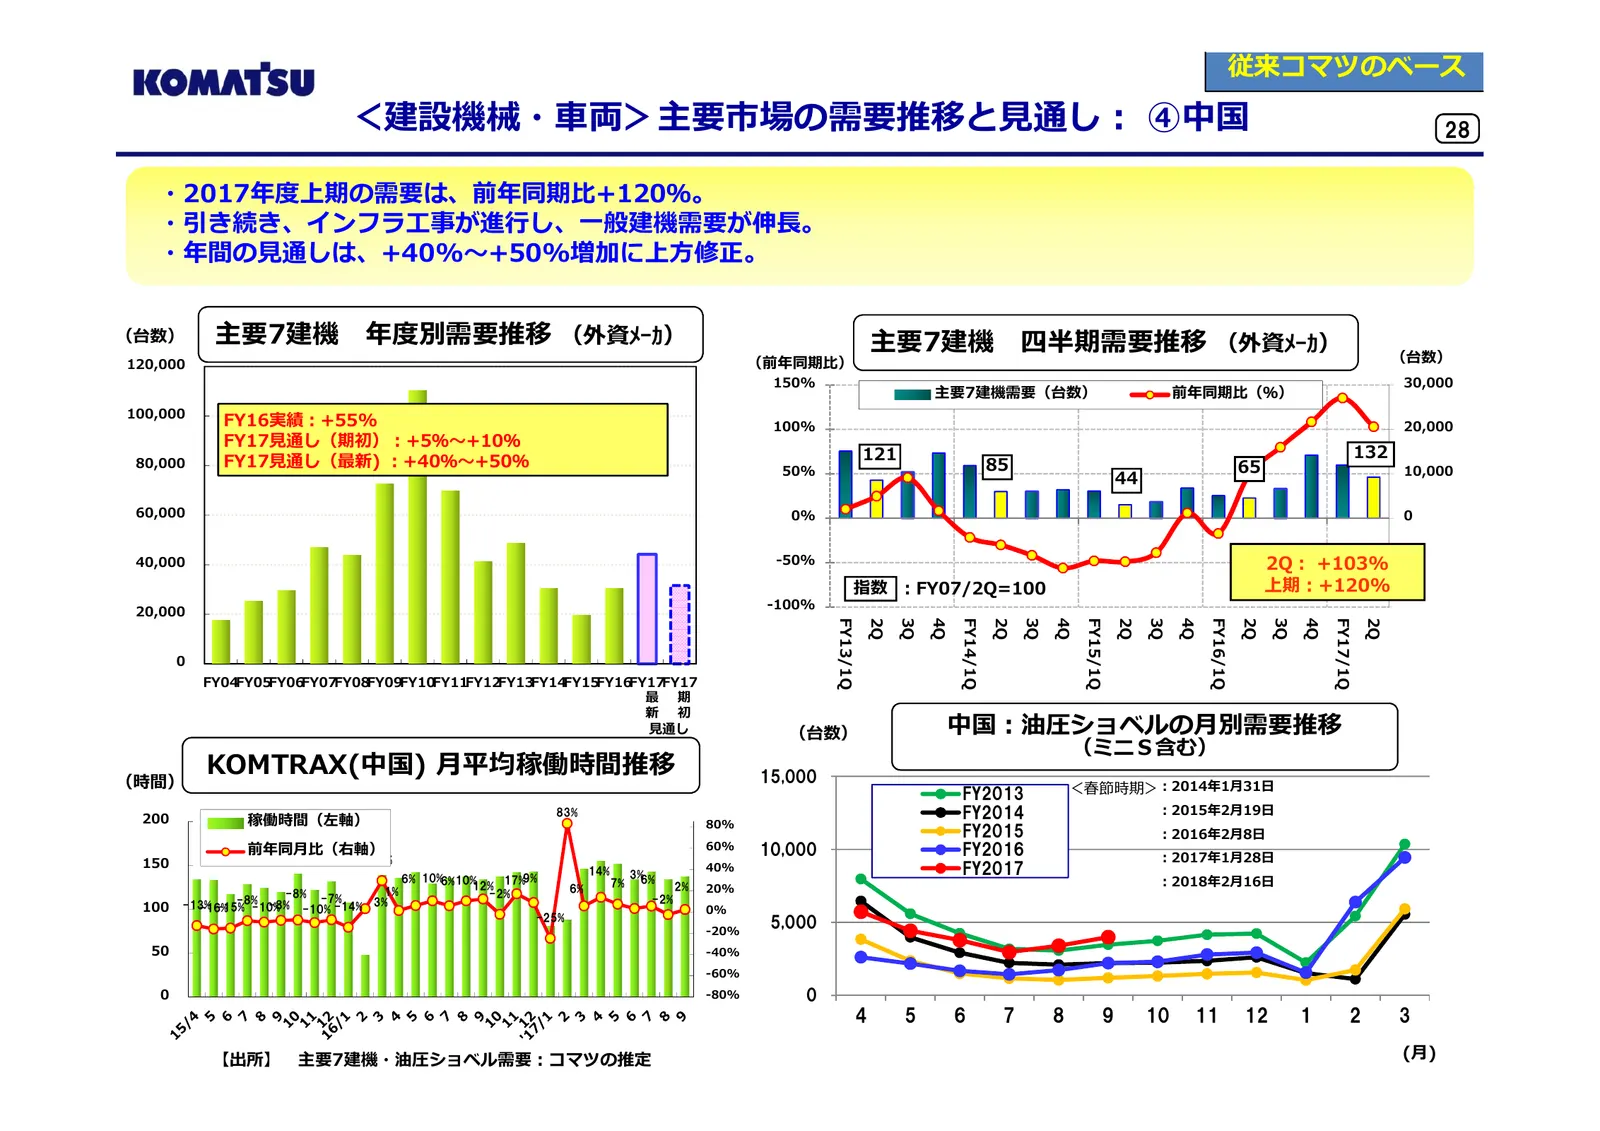
従来コマツのベース <建設機械・⾞両>主要市場の需要推移と⾒通し: ④中国 28 ・2017年度上期の需要は、前年同期⽐+120%。 ・引き続き、インフラ⼯事が進⾏し、⼀般建機需要が伸⻑。 ・年間の⾒通しは、+40%〜+50%増加に上⽅修正。 (台数) 主要7建機 年度別需要推移 (外資メーカ) 主要7建機 四半期需要推移 (外資メーカ) 120,000 (前年同期⽐) (台数) 150% 30,000 主要7建機需要(台数) 前年同期⽐(%) 100,000 FY16実績:+55% 100% 20,000 FY17⾒通し(期初):+5%〜+10% 121 132 80,000 FY17⾒通し
Slide 29: 主要市場の需要推移と見通し: ⑤東南アジア
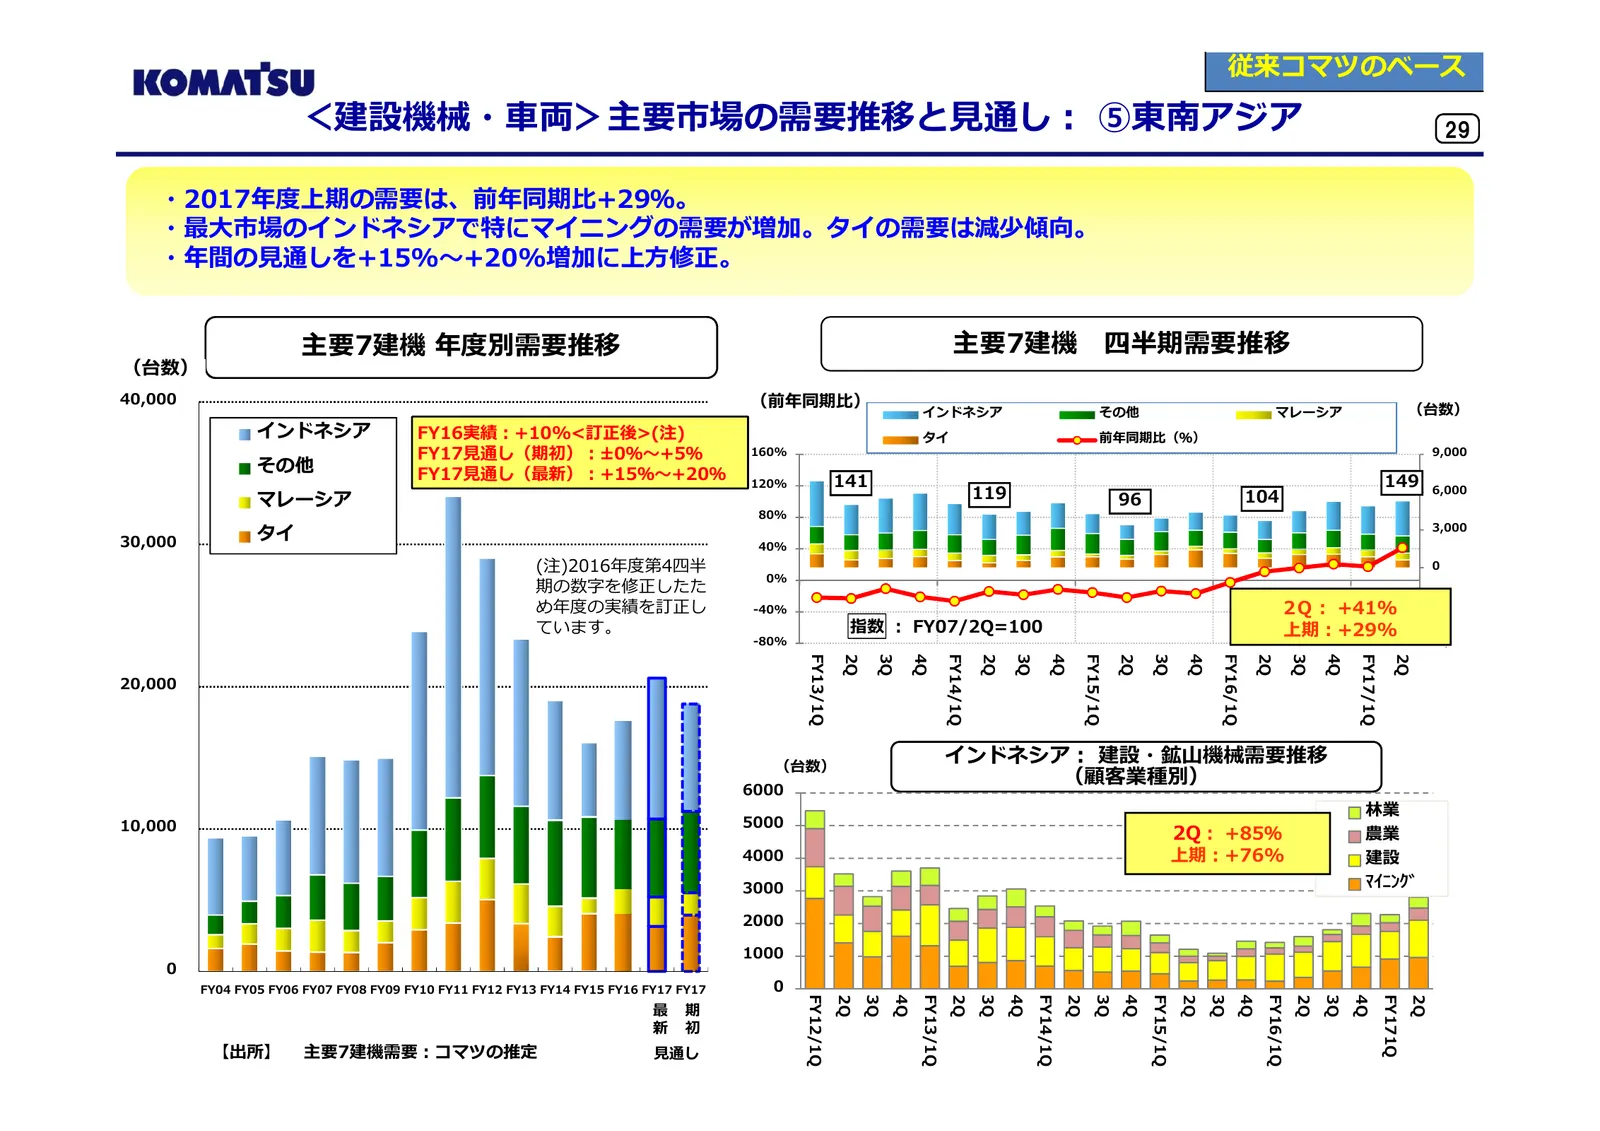
従来コマツのベース <建設機械・⾞両>主要市場の需要推移と⾒通し: ⑤東南アジア 29 ・2017年度上期の需要は、前年同期⽐+29%。 ・最⼤市場のインドネシアで特にマイニングの需要が増加。タイの需要は減少傾向。 ・年間の⾒通しを+15%〜+20%増加に上⽅修正。 主要7建機 年度別需要推移 主要7建機 四半期需要推移 (台数) 40,000 (前年同期⽐) インドネシア その他 マレーシア (台数) インドネシア FY16実績:+10%<訂正後>(注) タイ 前年同期⽐(%) FY17⾒通し(期初):±0%〜+5% 160% 9,000 その他 FY17⾒通し(最新):+15%〜+20%
Slide 30: 鉱山機械の需要推移と見通し
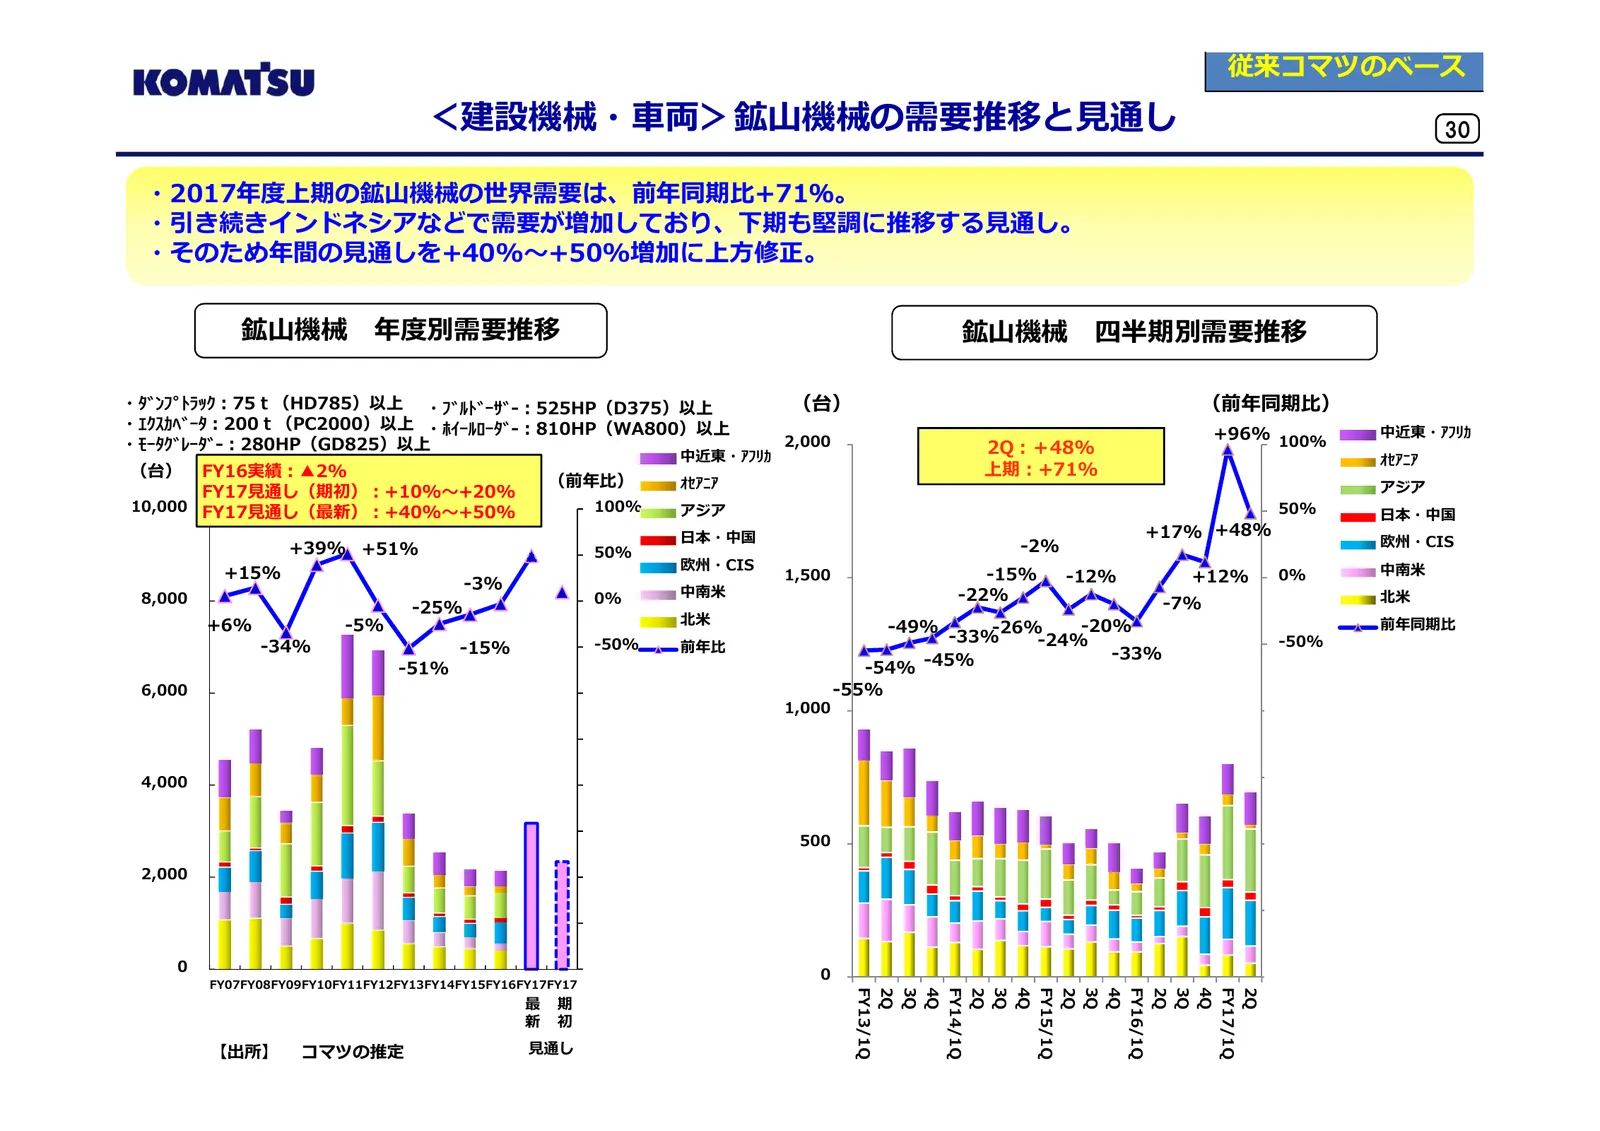
従来コマツのベース <建設機械・⾞両>鉱⼭機械の需要推移と⾒通し 30 ・2017年度上期の鉱⼭機械の世界需要は、前年同期⽐+71%。 ・引き続きインドネシアなどで需要が増加しており、下期も堅調に推移する⾒通し。 ・そのため年間の⾒通しを+40%〜+50%増加に上⽅修正。 鉱⼭機械 年度別需要推移 鉱⼭機械 四半期別需要推移 ・ダンプトラック:75t(HD785)以上 ・ブルドーザ-:525HP(D375)以上 (台) (前年同期⽐) ・エクスカベータ:200t(PC2000)以上 ・ホイールローダ-:810HP(WA800)以上 2,000 +96% 100% 中近東・アフリカ
Slide 31: 鉱山機械の売上高
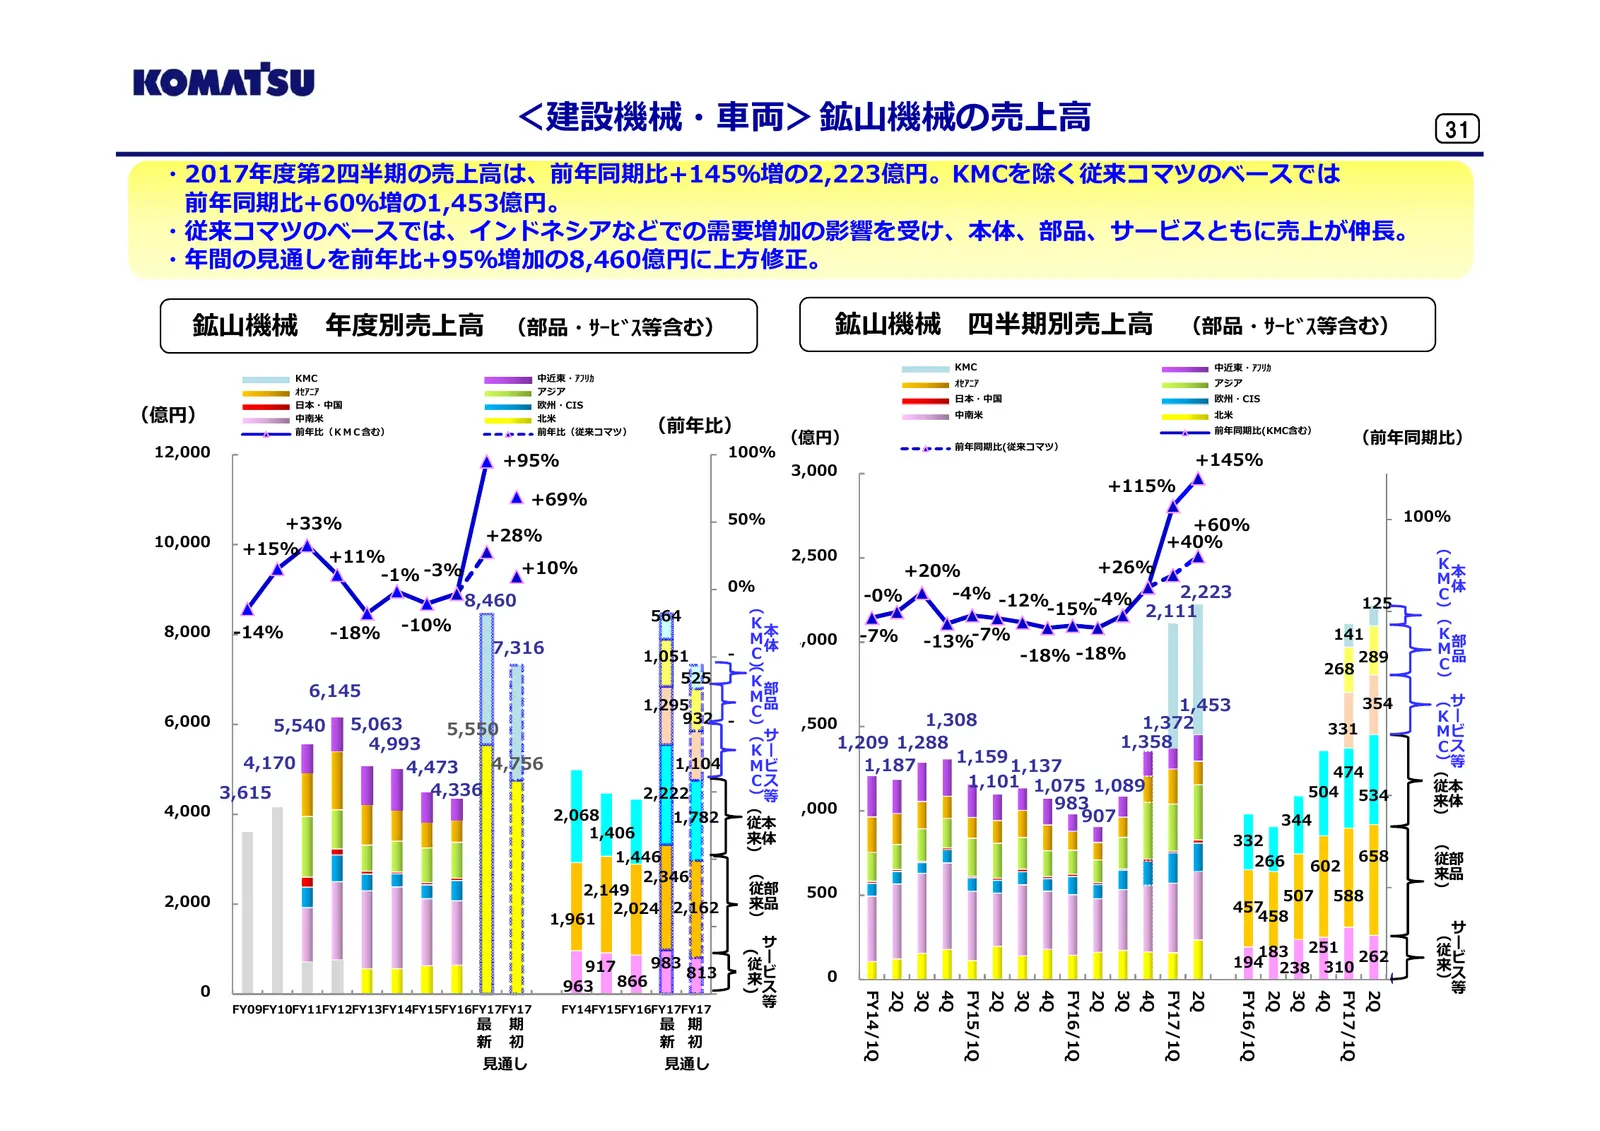
<建設機械・⾞両>鉱⼭機械の売上⾼ 31 ・2017年度第2四半期の売上⾼は、前年同期⽐+145%増の2,223億円。KMCを除く従来コマツのベースでは 前年同期⽐+60%増の1,453億円。 ・従来コマツのベースでは、インドネシアなどでの需要増加の影響を受け、本体、部品、サービスともに売上が伸⻑。 ・年間の⾒通しを前年⽐+95%増加の8,460億円に上⽅修正。 鉱⼭機械 年度別売上⾼ (部品・サービス等含む) 鉱⼭機械 四半期別売上⾼ (部品・サービス等含む) KMC 中近東・アフリカ KMC 中近東・アフリカ オセアニア アジア オセアニア アジア ⽇本・中国 欧州・CIS ⽇本・中国
Slide 32: 部品の売上高
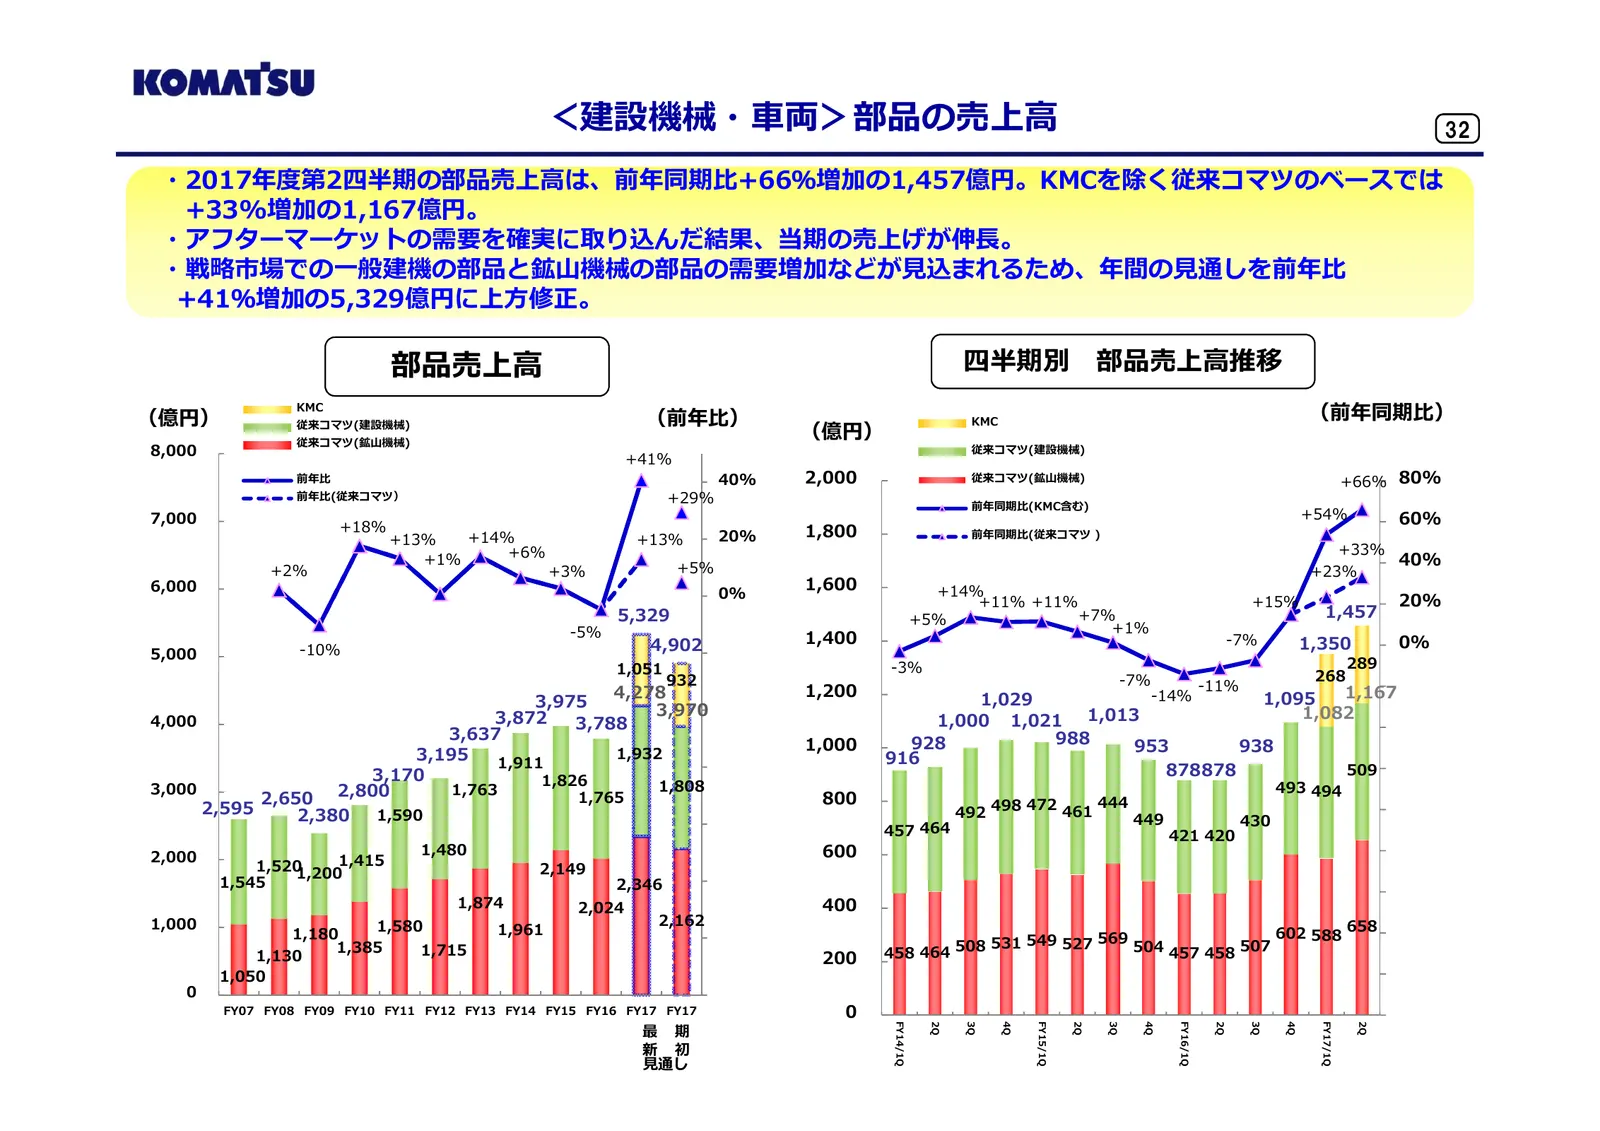
<建設機械・⾞両>部品の売上⾼ 32 ・2017年度第2四半期の部品売上⾼は、前年同期⽐+66%増加の1,457億円。KMCを除く従来コマツのベースでは +33%増加の1,167億円。 ・アフターマーケットの需要を確実に取り込んだ結果、当期の売上げが伸⻑。 ・戦略市場での⼀般建機の部品と鉱⼭機械の部品の需要増加などが⾒込まれるため、年間の⾒通しを前年⽐ +41%増加の5,329億円に上⽅修正。 部品売上⾼ 四半期別 部品売上⾼推移 (億円) KMC (前年⽐) KMC (前年同期⽐) 従来コマツ(建設機械) 従来コマツ(鉱⼭機械) (億円) 8,000 従来コマツ(建設機械) +41% 前年⽐
Slide 33: Ⅲ. KMC統合計画の概要
33 Ⅲ. KMC統合計画の概要
Slide 34: KMC統合にあたっての基本的な考え方・前提
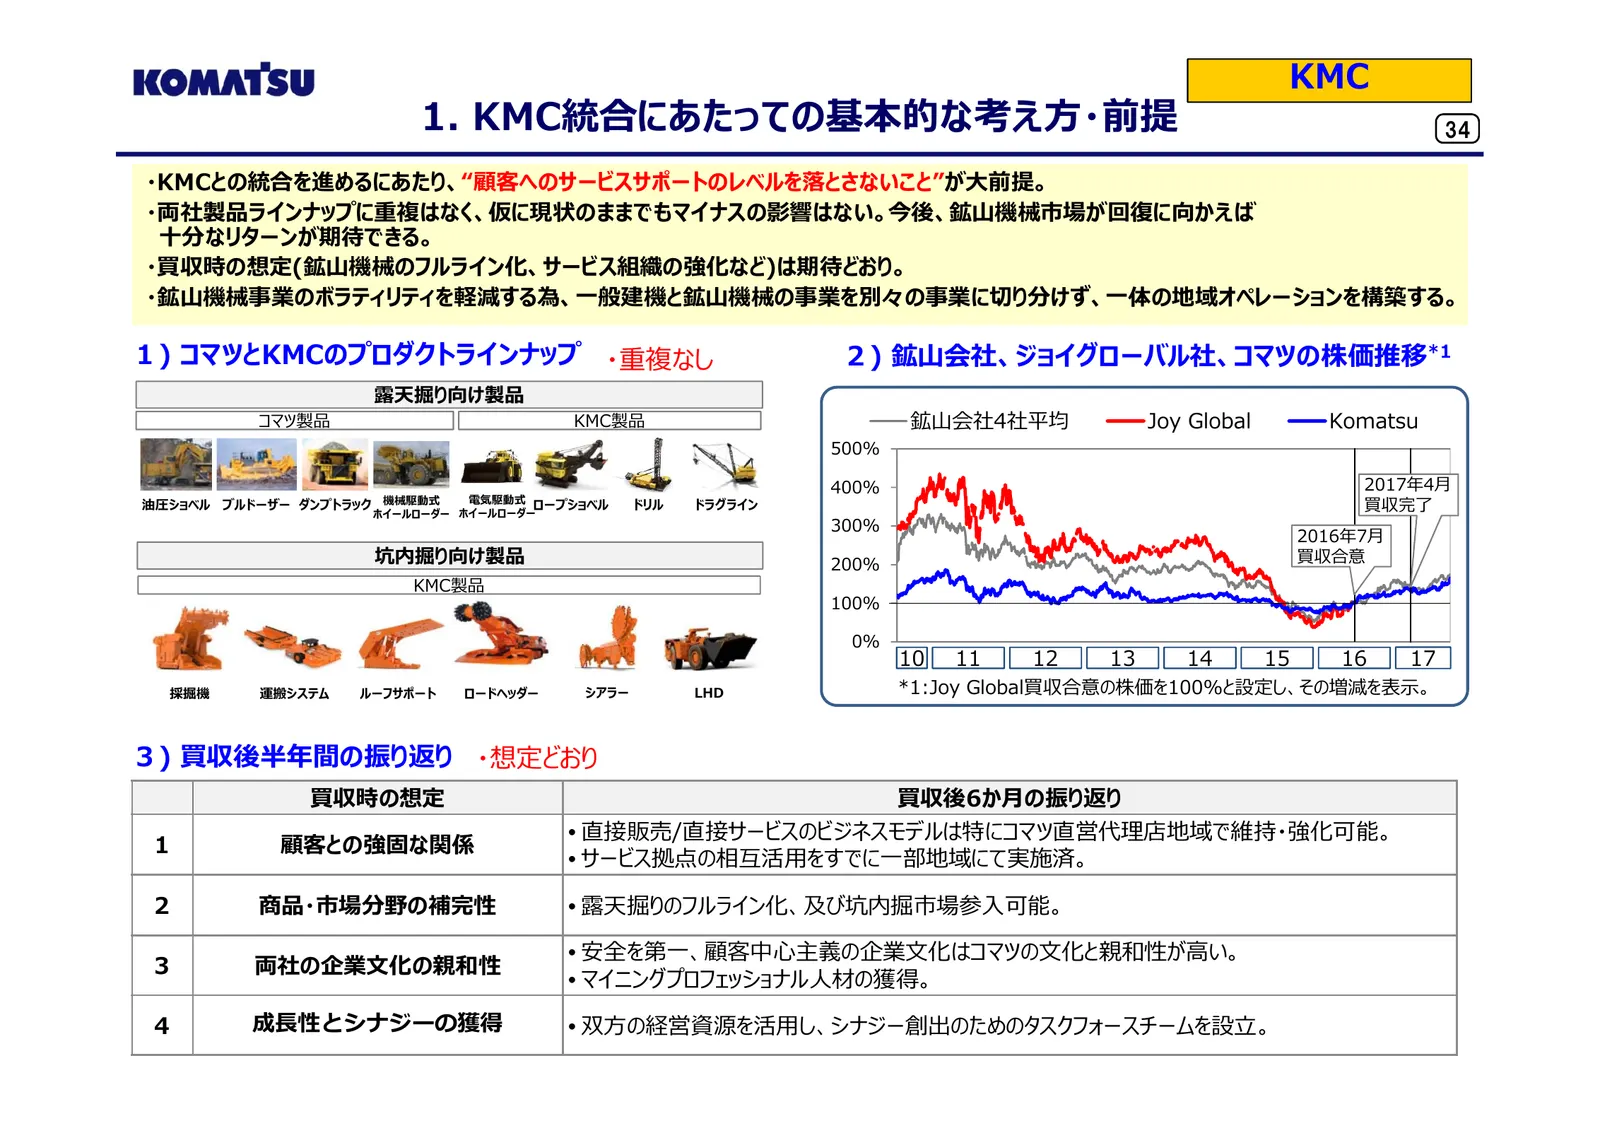
KMC 1. KMC統合にあたっての基本的な考え⽅・前提 34 ・KMCとの統合を進めるにあたり、“顧客へのサービスサポートのレベルを落とさないこと”が⼤前提。 ・両社製品ラインナップに重複はなく、仮に現状のままでもマイナスの影響はない。今後、鉱⼭機械市場が回復に向かえば ⼗分なリターンが期待できる。 ・買収時の想定(鉱⼭機械のフルライン化、サービス組織の強化など)は期待どおり。 ・鉱⼭機械事業のボラティリティを軽減する為、⼀般建機と鉱⼭機械の事業を別々の事業に切り分けず、⼀体の地域オペレーションを構築する。 1) コマツとKMCのプロダクトラインナップ ・重複なし 2) 鉱⼭会社、ジョイグロ
Slide 35: 統合計画とシナジー
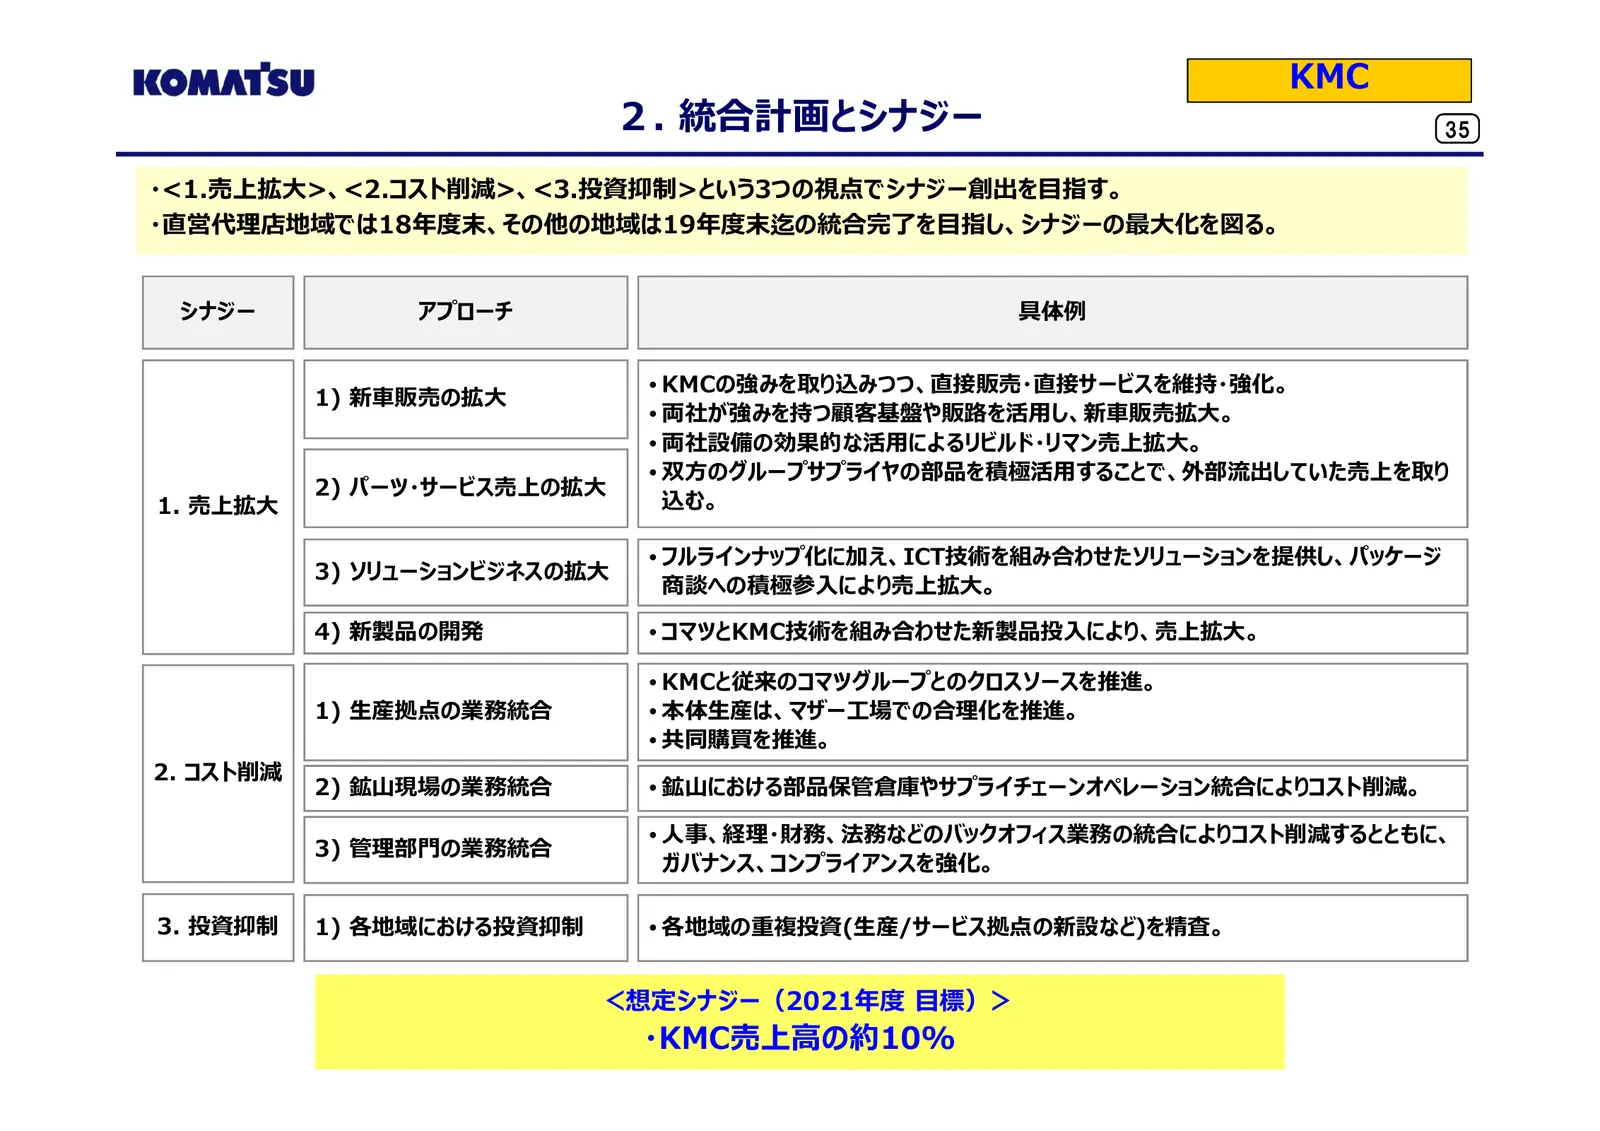
KMC 2. 統合計画とシナジー 35 ・<1.売上拡⼤>、<2.コスト削減>、<3.投資抑制>という3つの視点でシナジー創出を⽬指す。 ・直営代理店地域では18年度末、その他の地域は19年度末迄の統合完了を⽬指し、シナジーの最⼤化を図る。 シナジー アプローチ 具体例 • KMCの強みを取り込みつつ、直接販売・直接サービスを維持・強化。 1) 新⾞販売の拡⼤ • 両社が強みを持つ顧客基盤や販路を活⽤し、新⾞販売拡⼤。 • 両社設備の効果的な活⽤によるリビルド・リマン売上拡⼤。 • 双⽅のグループサプライヤの部品を積極活⽤することで、外部流出していた売上を取り 2) パーツ・サービス売上の拡⼤
Slide 36: 統合効果の例
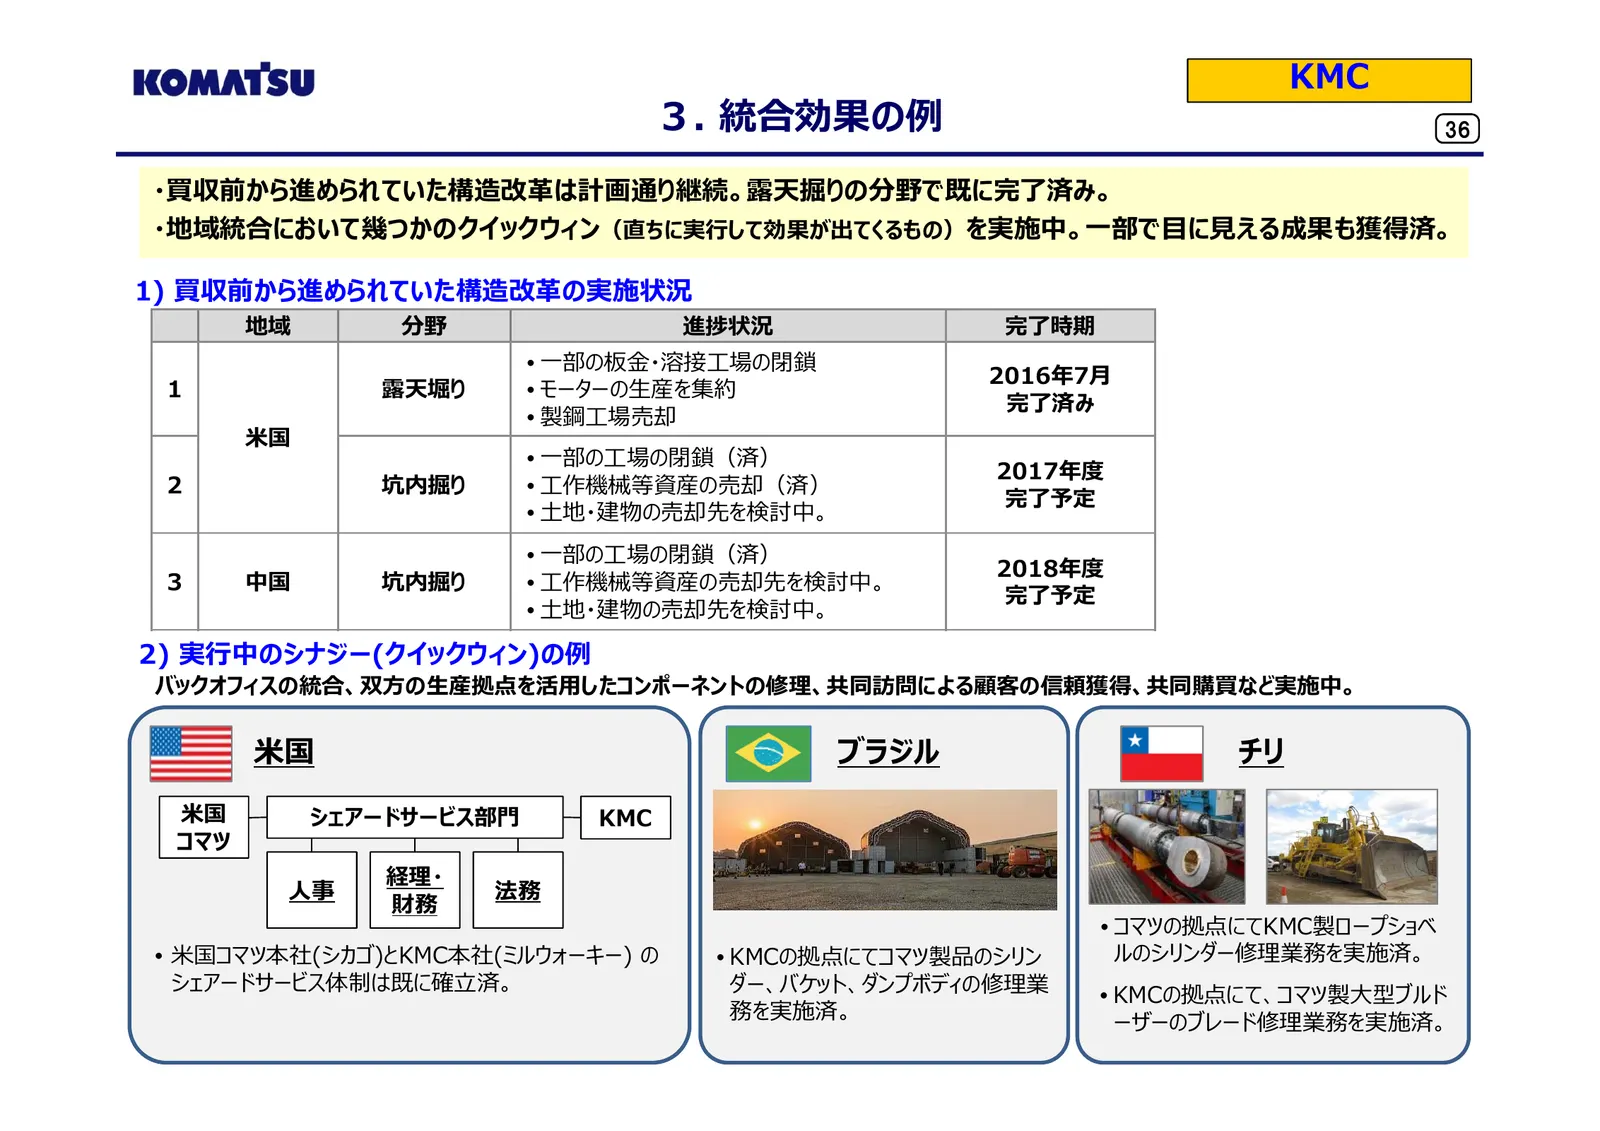
KMC 3. 統合効果の例 36 ・買収前から進められていた構造改⾰は計画通り継続。露天掘りの分野で既に完了済み。 ・地域統合において幾つかのクイックウィン(直ちに実⾏して効果が出てくるもの)を実施中。⼀部で⽬に⾒える成果も獲得済。 1) 買収前から進められていた構造改⾰の実施状況 地域 分野 進捗状況 完了時期 • ⼀部の板⾦・溶接⼯場の閉鎖 2016年7⽉ 1 露天堀り • モーターの⽣産を集約 完了済み • 製鋼⼯場売却 ⽶国 • ⼀部の⼯場の閉鎖(済) 2017年度 2 坑内掘り • ⼯作機械等資産の売却(済) 完了予定 • ⼟地・建物の売却先を検討中。 • ⼀部の⼯場の閉鎖(済) 2
Slide 37: KOMATSU
KOMATSU
Slide 38: 建設機械・車両 四半期毎の売上高とセグメント利益の推移
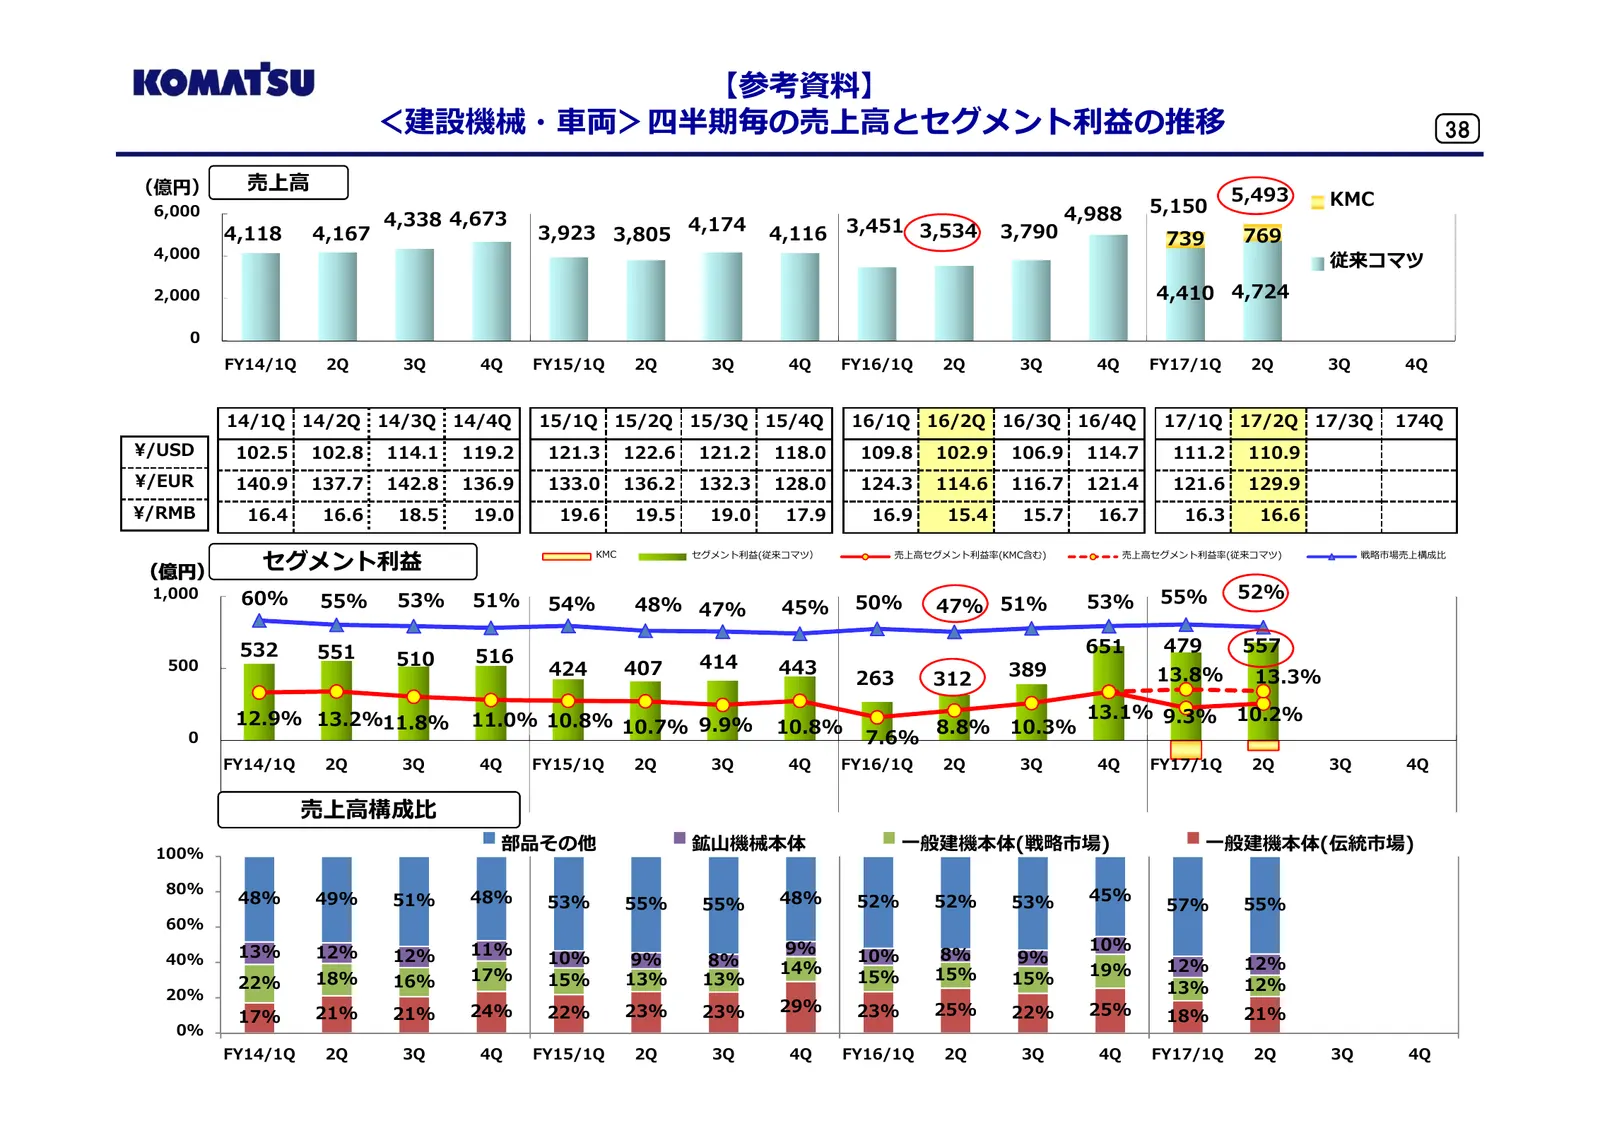
【参考資料】 <建設機械・⾞両>四半期毎の売上⾼とセグメント利益の推移 38 (億円) 売上⾼ 5,493 KMC 6,000 4,988 5,150 4,338 4,673 4,174 4,118 4,167 3,923 3,805 4,116 3,451 3,534 3,790 739 769 4,000 従来コマツ 2,000 4,410 4,724 0 FY14/1Q 2Q 3Q 4Q FY15/1Q 2Q 3Q 4Q FY16/1Q 2Q 3Q 4Q FY17/1Q 2Q 3Q 4Q 14/1Q 14/2Q 14/3Q 14/4Q 15/1Q 15/2Q 15/3Q 15/4Q 16
Slide 39: 建設機械・車両 四半期毎の地域別売上高
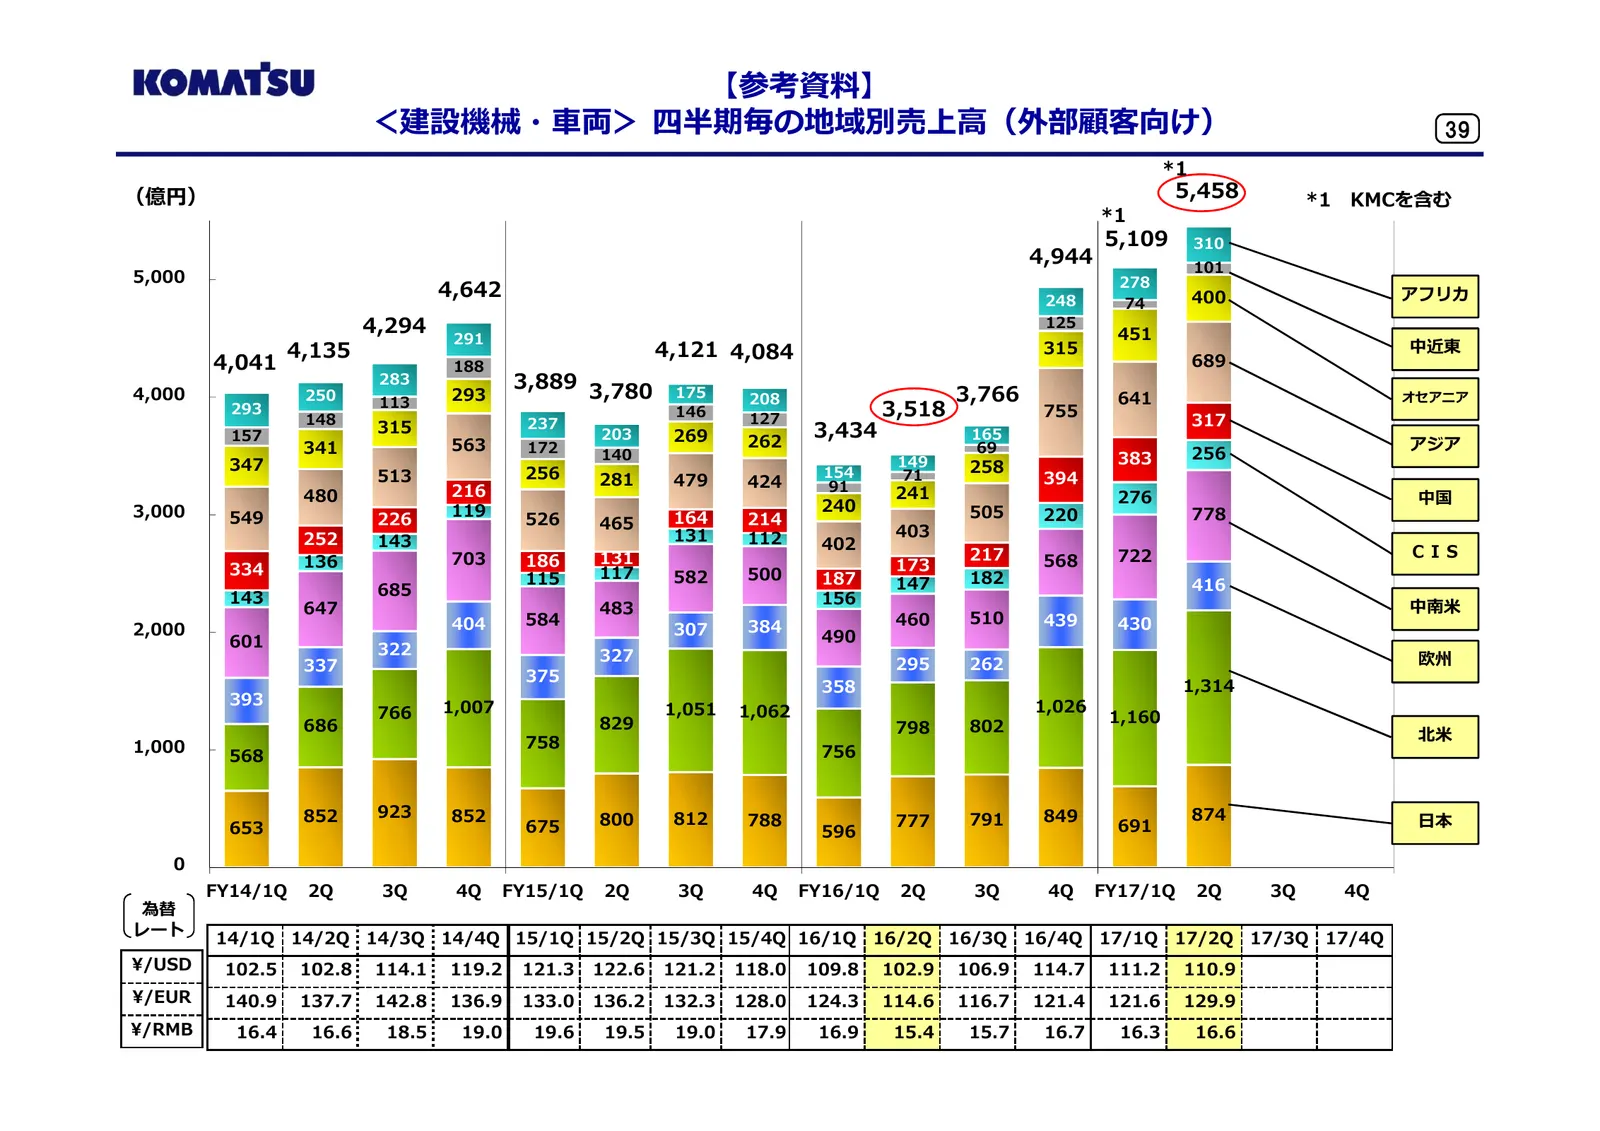
【参考資料】 <建設機械・⾞両> 四半期毎の地域別売上⾼(外部顧客向け) 39 *1 (億円) 5,458 *1 KMCを含む *1 5,109 310 4,944 101 5,000 278 4,642 248 400 アフリカ 74 4,294 125 451 291 4,135 4,121 4,084 315 中近東 4,041 188 689 283 3,889 3,780 4,000 250 113 293 175 208 3,766 641 オセアニア 293 148 146 127 3,518 755 317 315 237 157 203 269 262 3,434 165 3
Slide 40: リテールファイナンス 四半期毎の売上高とセグメント利益の推移
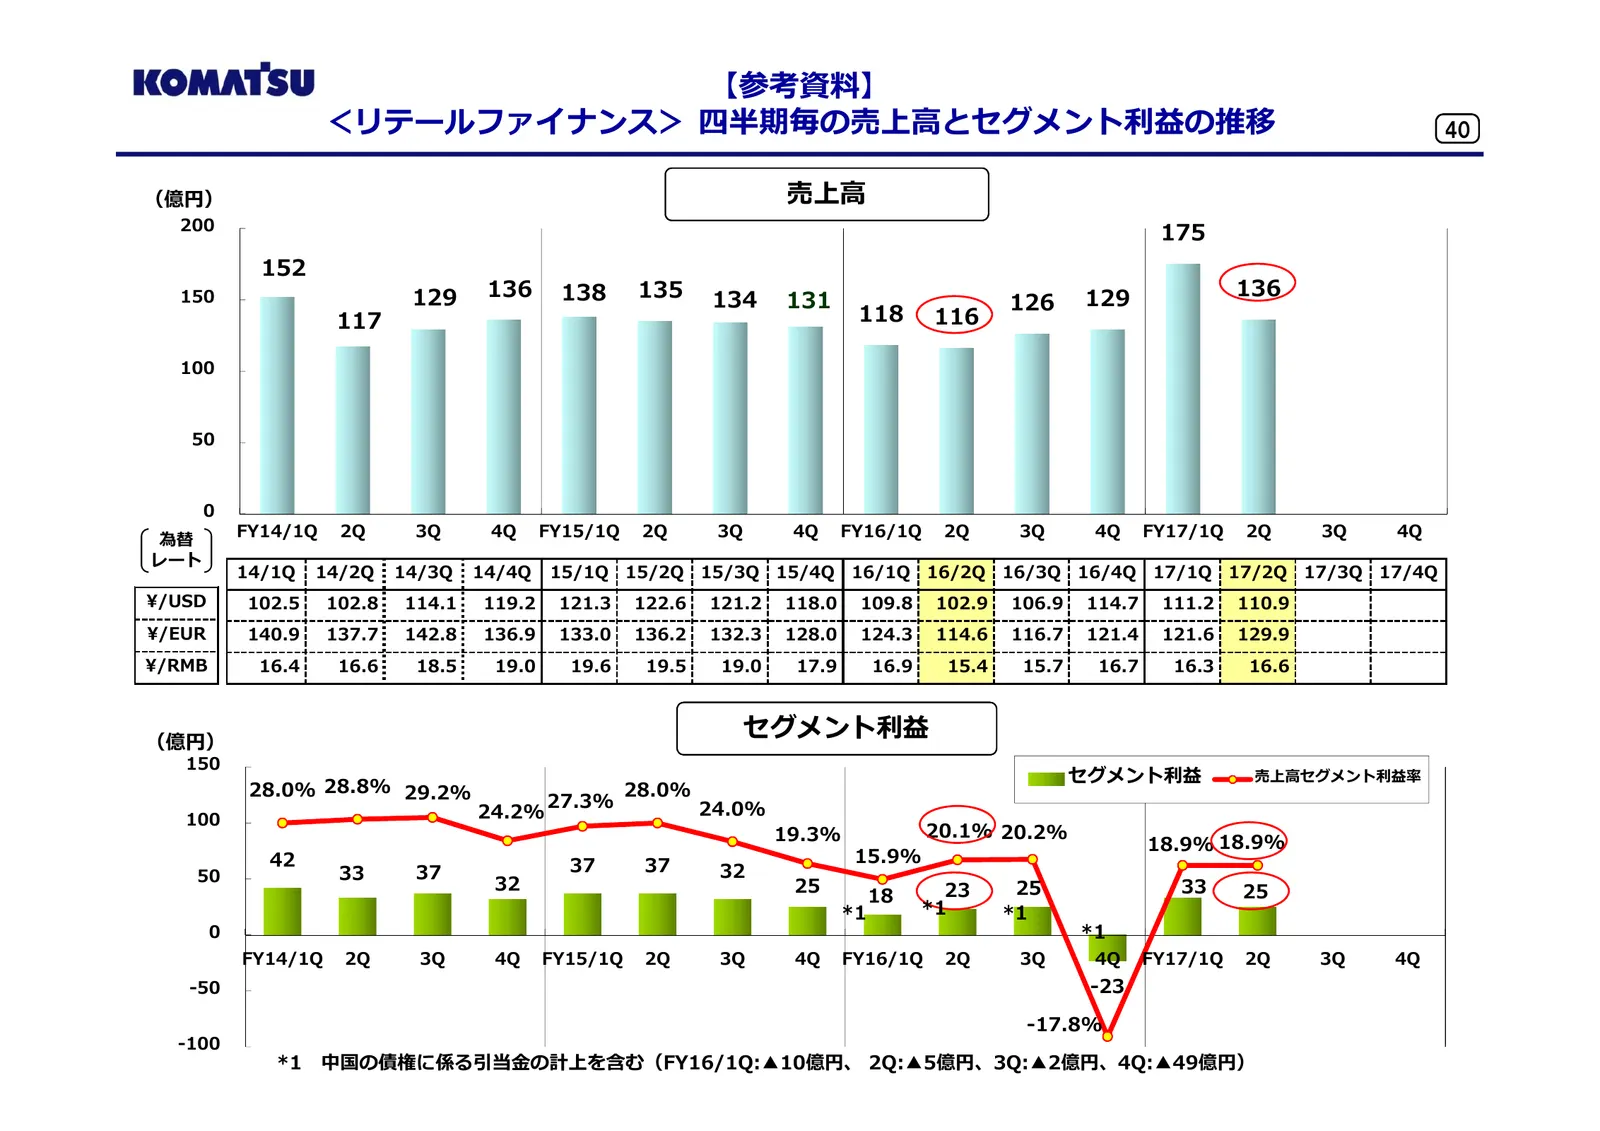
【参考資料】 <リテールファイナンス> 四半期毎の売上⾼とセグメント利益の推移 40 (億円) 売上⾼ 200 175 152 129 136 138 135 129 136 150 134 131 126 117 118 116 100 50 0 為替 FY14/1Q 2Q 3Q 4Q FY15/1Q 2Q 3Q 4Q FY16/1Q 2Q 3Q 4Q FY17/1Q 2Q 3Q 4Q レート 14/1Q 14/2Q 14/3Q 14/4Q 15/1Q 15/2Q 15/3Q 15/4Q 16/1Q 16/2Q 16/3Q 16/4Q 17/1Q 17/2Q 17/3Q 17/4Q ¥/US
Slide 41: 産業機械他 四半期毎の売上高とセグメント利益の推移
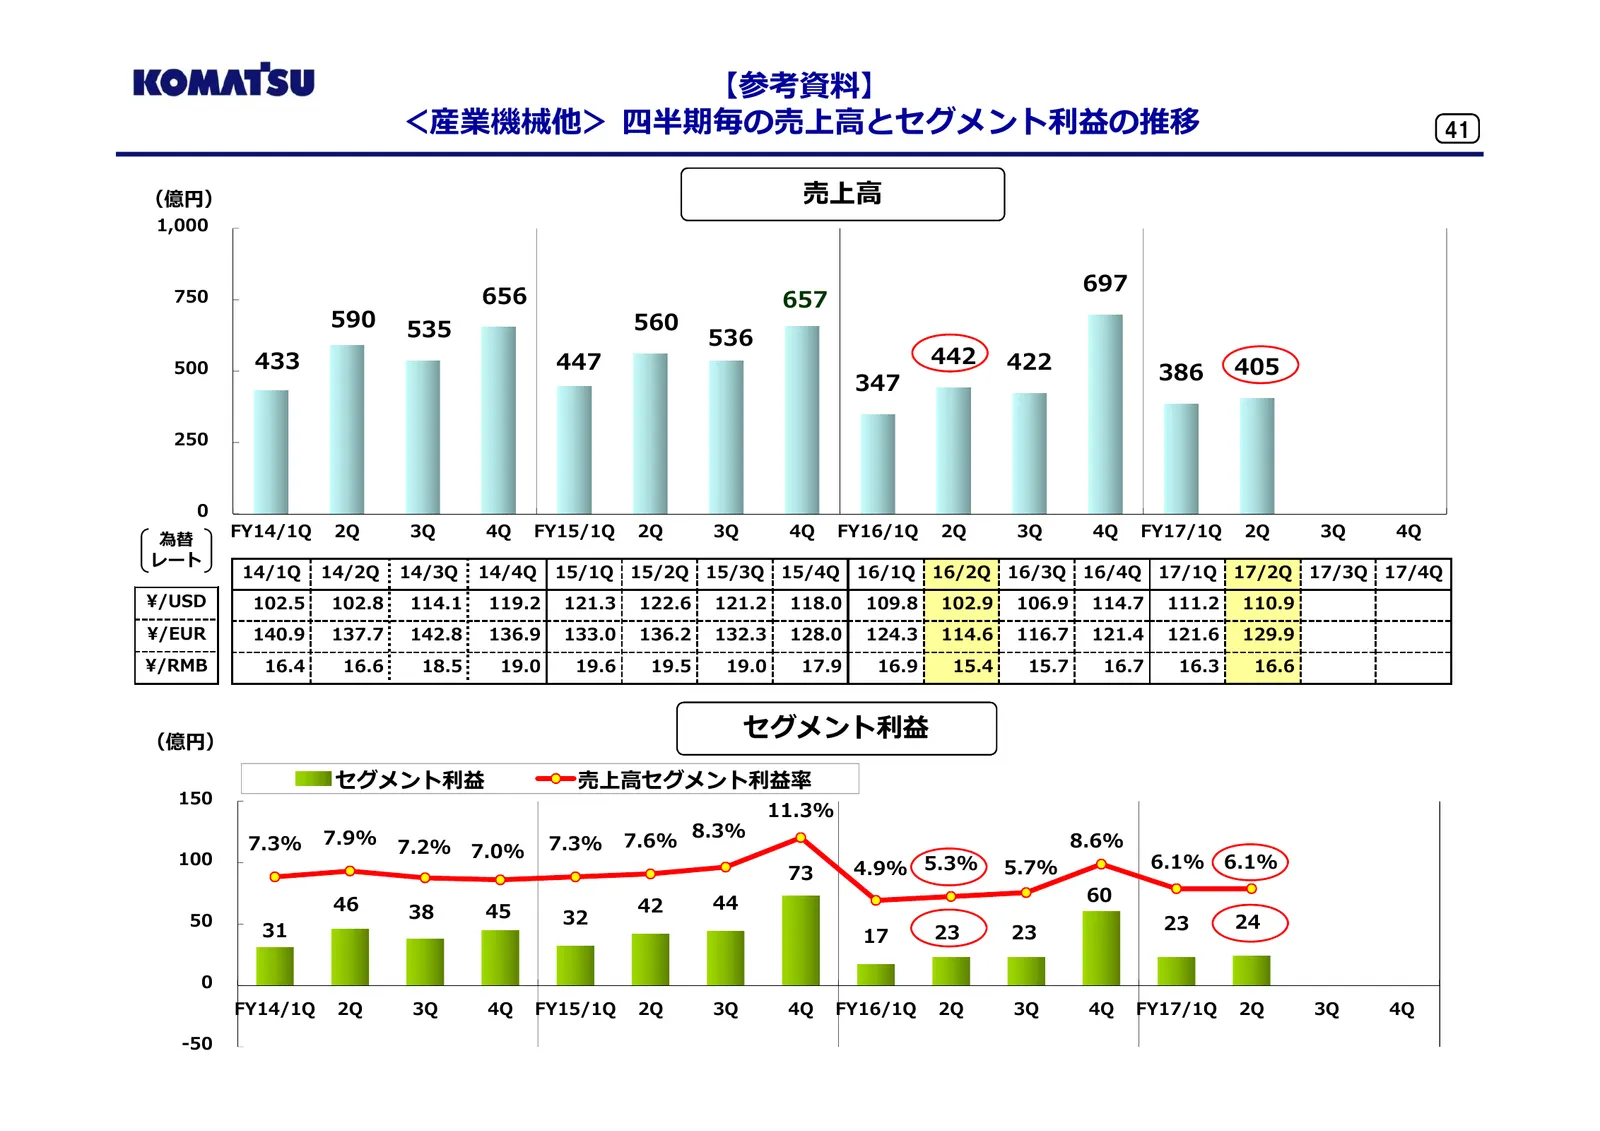
【参考資料】 <産業機械他> 四半期毎の売上⾼とセグメント利益の推移 41 (億円) 売上⾼ 1,000 697 750 656 657 590 535 560 536 500 433 447 442 422 405 347 386 250 0 為替 FY14/1Q 2Q 3Q 4Q FY15/1Q 2Q 3Q 4Q FY16/1Q 2Q 3Q 4Q FY17/1Q 2Q 3Q 4Q レート 14/1Q 14/2Q 14/3Q 14/4Q 15/1Q 15/2Q 15/3Q 15/4Q 16/1Q 16/2Q 16/3Q 16/4Q 17/1Q 17/2Q 17/3Q 17/4Q ¥/USD
Slide 42: 鉱山機械(本体) 受注/売上指数(6ヶ月)
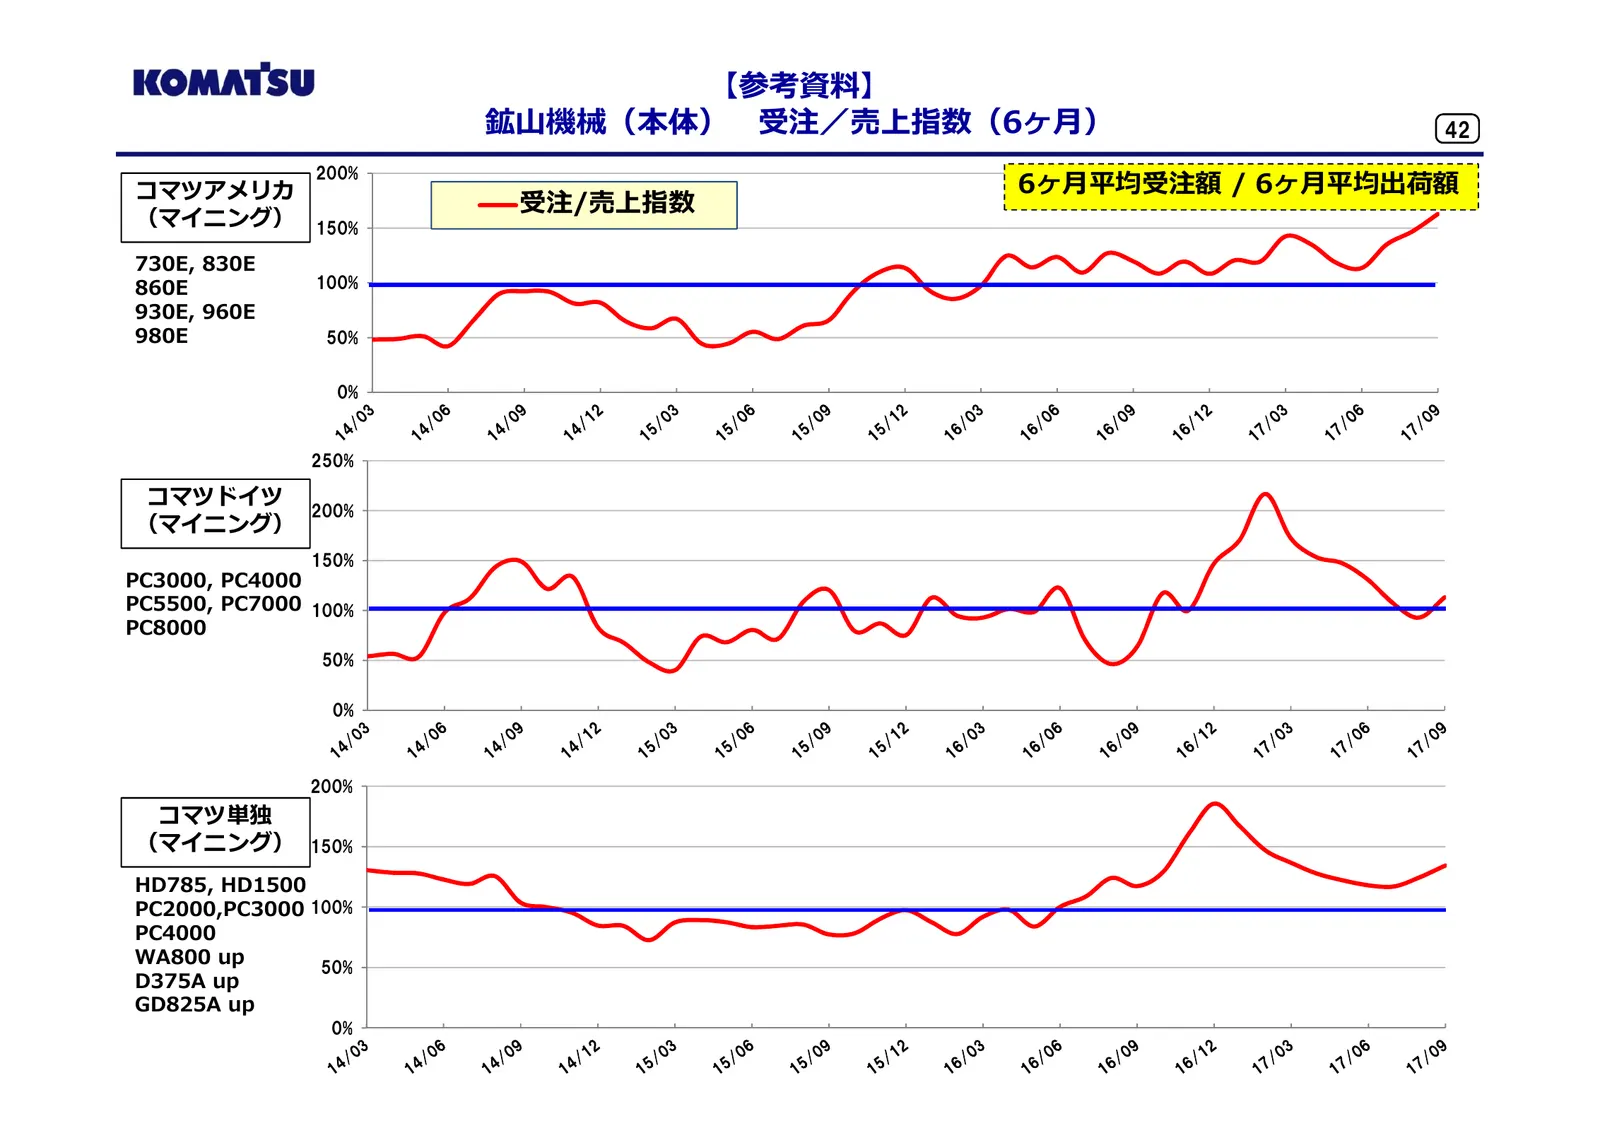
【参考資料】 鉱⼭機械(本体) 受注/売上指数(6ヶ⽉) 42 200% コマツアメリカ 6ヶ⽉平均受注額 / 6ヶ⽉平均出荷額 受注/売上指数 (マイニング) 150% 730E, 830E 860E 100% 930E, 960E 980E 50% 0% 250% コマツドイツ 200% (マイニング) 150% PC3000, PC4000 PC5500, PC7000 100% PC8000 50% 0% 200% コマツ単独 (マイニング) 150% HD785, HD1500 PC2000,PC3000 100% PC4000 WA800 up 50% D375A up GD825
Slide 43: KMC製の鉱山機械(本体) 受注/売上指数(6ヶ月)
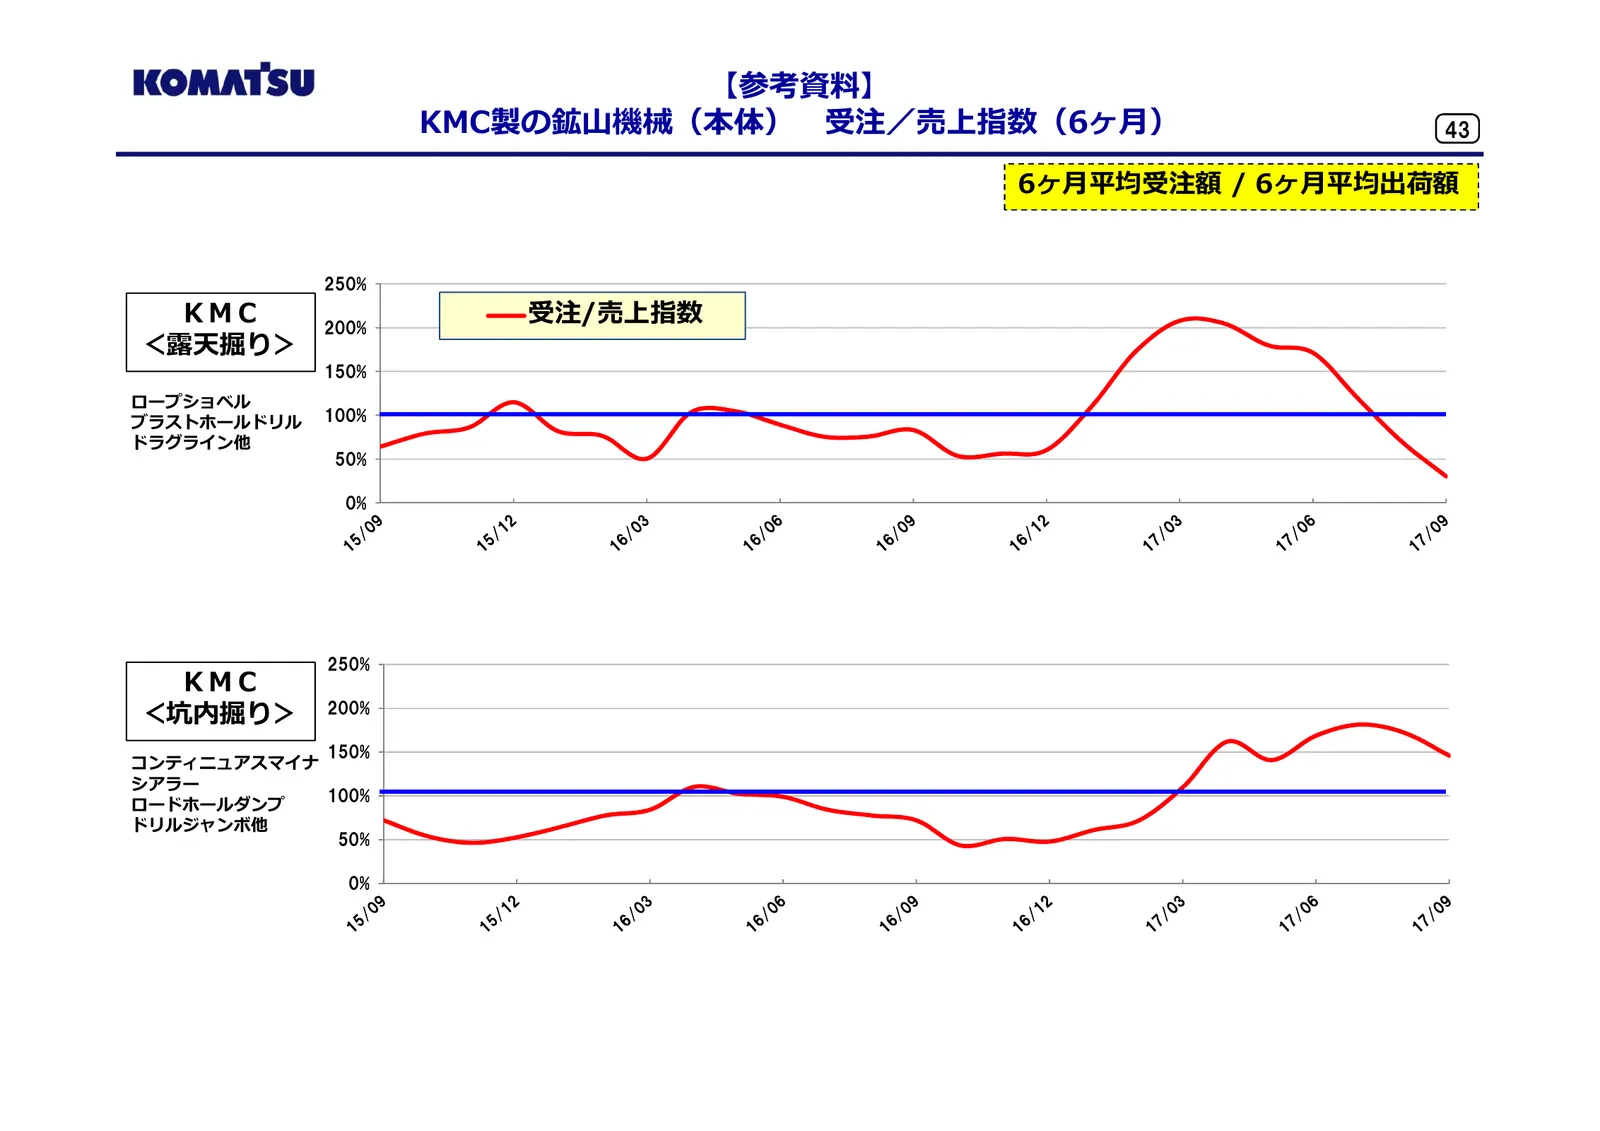
【参考資料】 KMC製の鉱⼭機械(本体) 受注/売上指数(6ヶ⽉) 43 6ヶ⽉平均受注額 / 6ヶ⽉平均出荷額 250% KMC 200% 受注/売上指数 <露天掘り> 150% ロープショベル ブラストホールドリル 100% ドラグライン他 50% 0% 250% KMC <坑内掘り> 200% 150% コンティニュアスマイナ シアラー ロードホールダンプ 100% ドリルジャンボ他 50% 0%
Slide 44: 産業機械 受注/売上指数(6ヶ月)
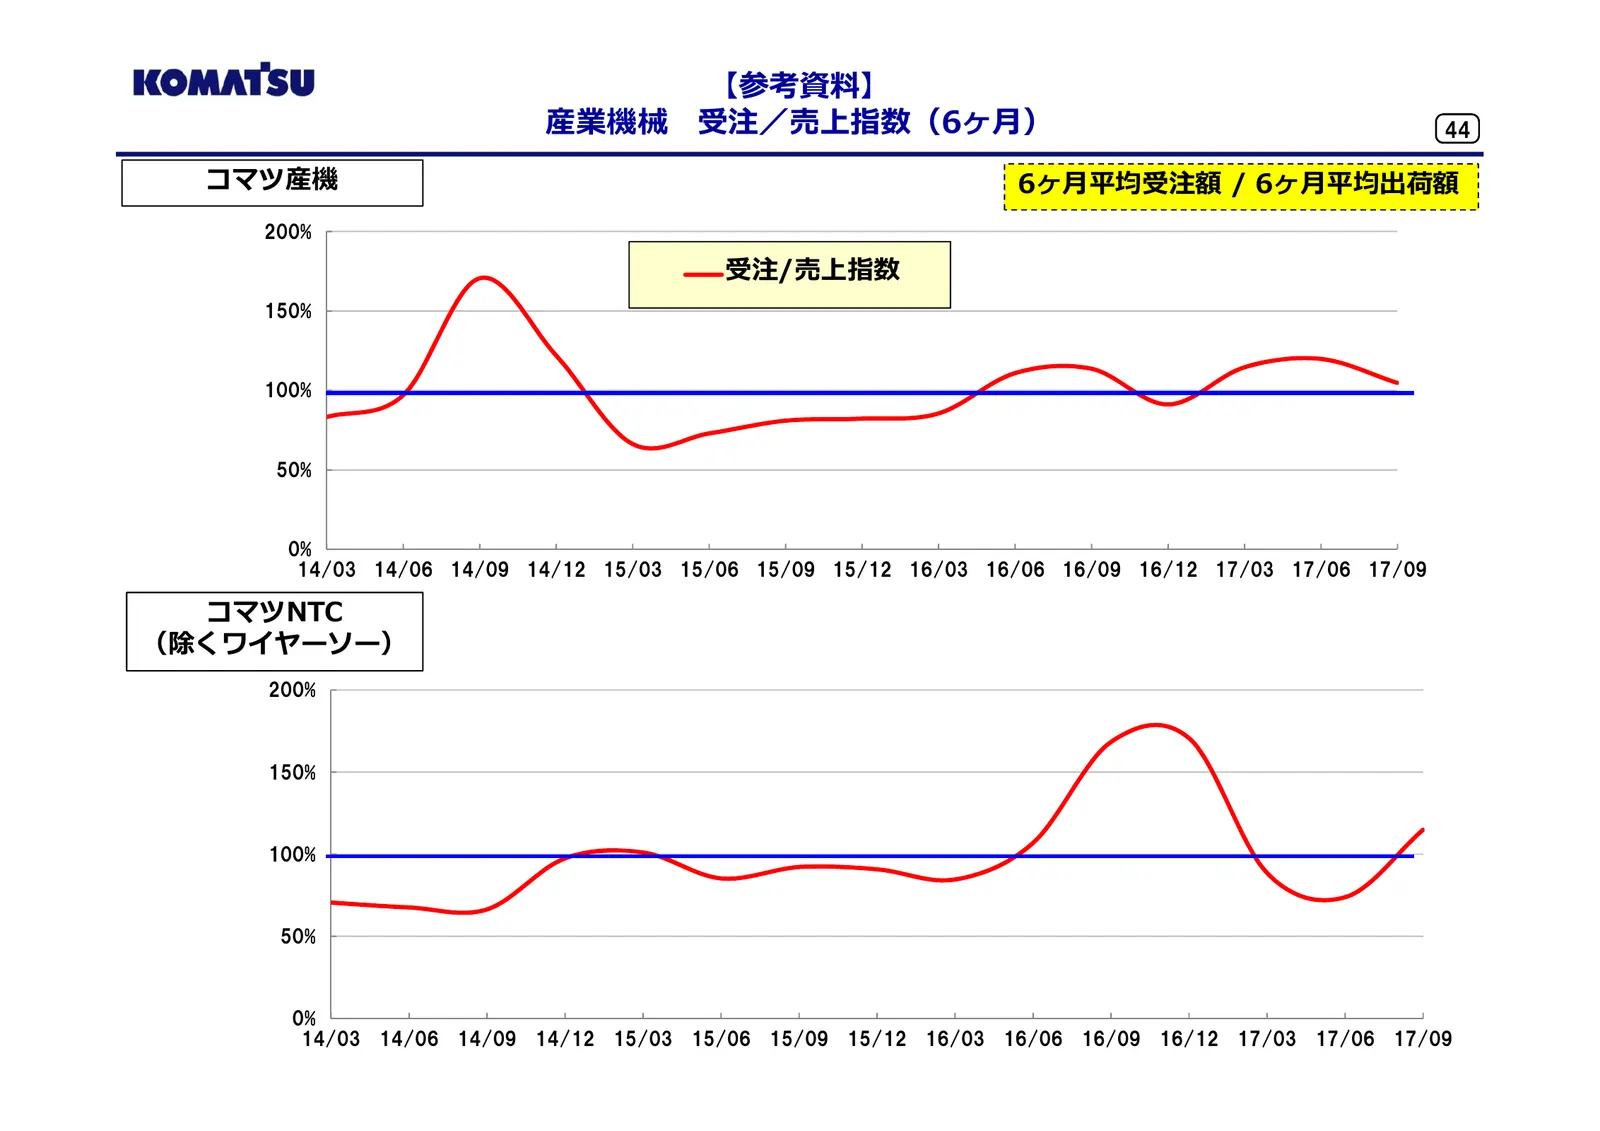
【参考資料】 産業機械 受注/売上指数(6ヶ⽉) 44 コマツ産機 6ヶ⽉平均受注額 / 6ヶ⽉平均出荷額 200% 受注/売上指数 150% 100% 50% 0% 14/03 14/06 14/09 14/12 15/03 15/06 15/09 15/12 16/03 16/06 16/09 16/12 17/03 17/06 17/09 コマツNTC (除くワイヤーソー) 200% 150% 100% 50% 0% 14/03 14/06 14/09 14/12 15/03 15/06 15/09 15/12 16/03 16/06 16/09 16/12 17/03 17/06 17
Slide 45: 業績予想の適切な利用に関する説明、その他特記事項
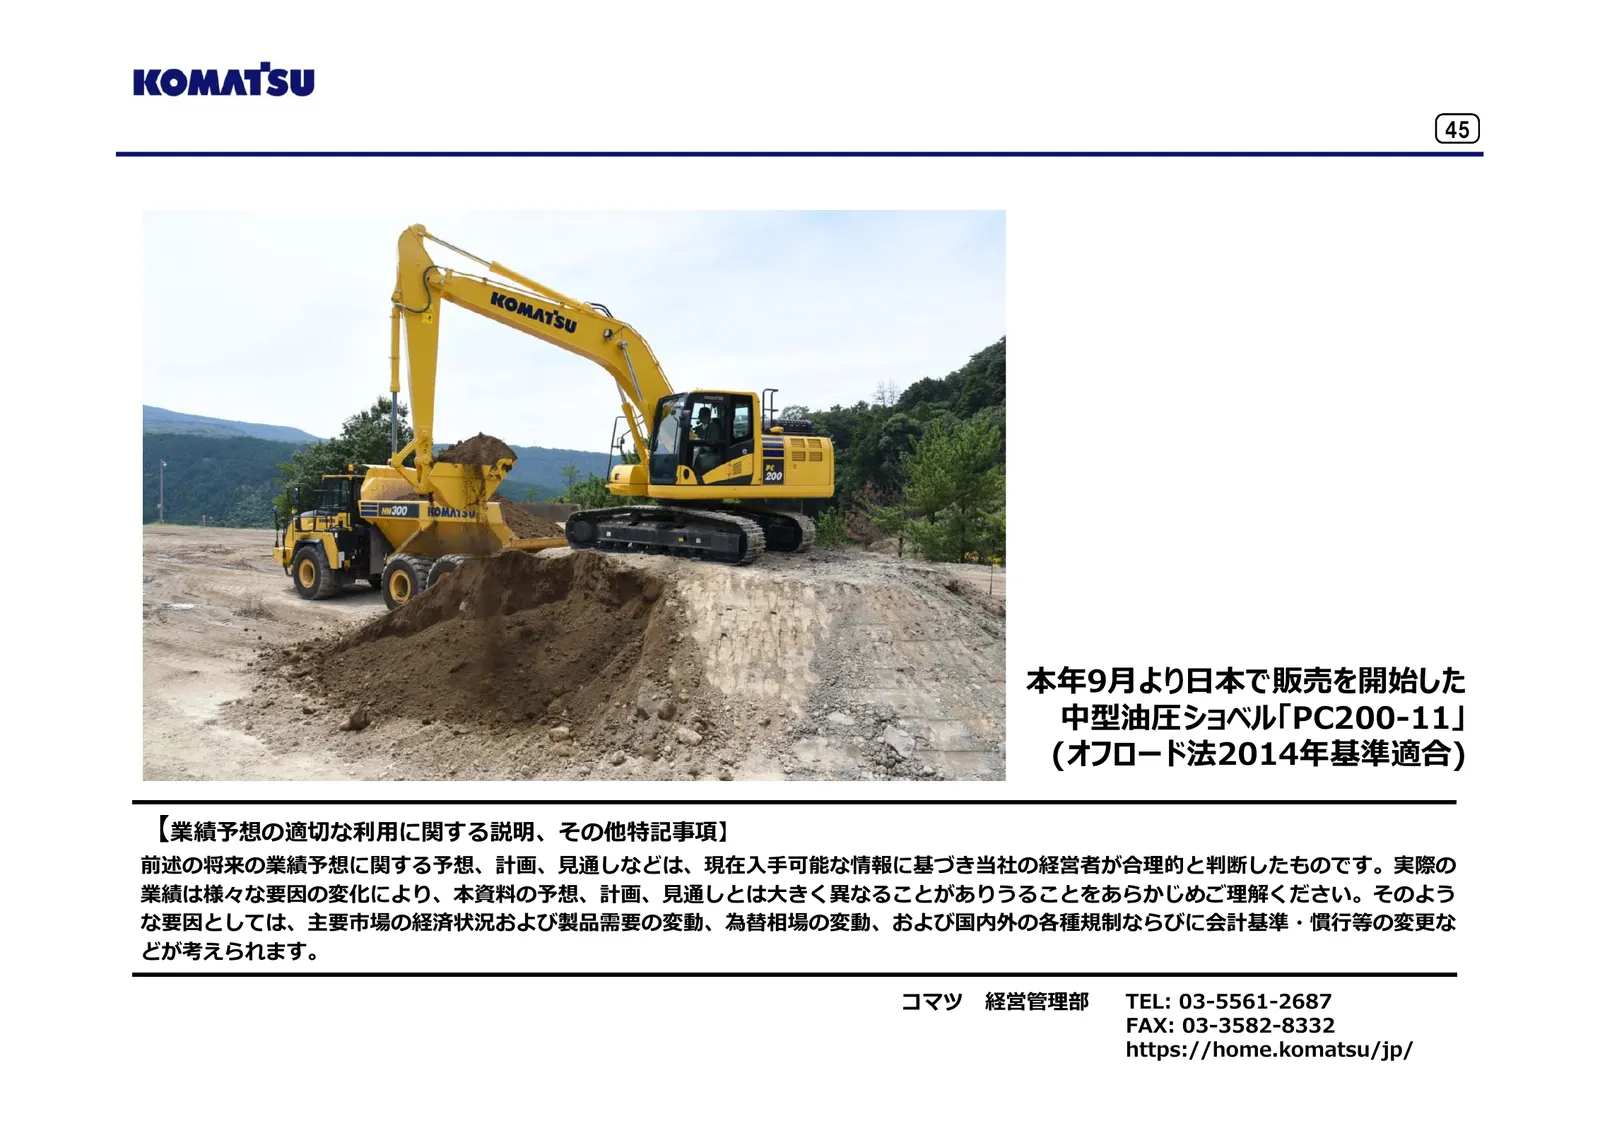
45 本年9⽉より⽇本で販売を開始した 中型油圧ショベル「PC200-11」 (オフロード法2014年基準適合) 【業績予想の適切な利⽤に関する説明、その他特記事項】 前述の将来の業績予想に関する予想、計画、⾒通しなどは、現在⼊⼿可能な情報に基づき当社の経営者が合理的と判断したものです。実際の 業績は様々な要因の変化により、本資料の予想、計画、⾒通しとは⼤きく異なることがありうることをあらかじめご理解ください。そのよう な要因としては、主要市場の経済状況および製品需要の変動、為替相場の変動、および国内外の各種規制ならびに会計基準・慣⾏等の変更な どが考えられます。 コマツ 経営管理部 TEL:
Source: Internet Archive copy of komatsu.jp
More decks from Komatsu Ltd.
 1H FY2026 Earnings Presentation52 slides · Oct 29, 2026
 Q2 FY2026 Earnings Presentation52 slides · Oct 29, 2026
 Q1 FY2026 Earnings Presentation47 slides · Jul 29, 2026
 FY2025 Earnings Presentation56 slides · Apr 28, 2026
 FY2025 Earnings Presentation56 slides · Apr 28, 2026
 Q3 FY2025 Earnings Presentation42 slides · Jan 30, 2026