SRV Yhtiot Oyj · OMXHEX:SRV1V
SRV Yhtiot Oyj — Investor Day (December 2013)
30 slides from SRV Yhtiot Oyj's investor day presentation, Dec 3, 2013
Slide 1: Venäjän Kauppakeskusliiketoiminta
Venäjän Kauppakeskus- liiketoiminta Veli-Matti Kullas Venäjän hankekehitysjohtaja 3.12.2013 Pääomamarkkinapäivä 1
Slide 2: Sisältö
Sisältö • Venäjän houkuttelevat kauppakeskusmarkkinat • Kauppakeskusten kehittämisen lähtökohdat Venäjällä • SRV:n kauppakeskushankkeet Venäjällä 2
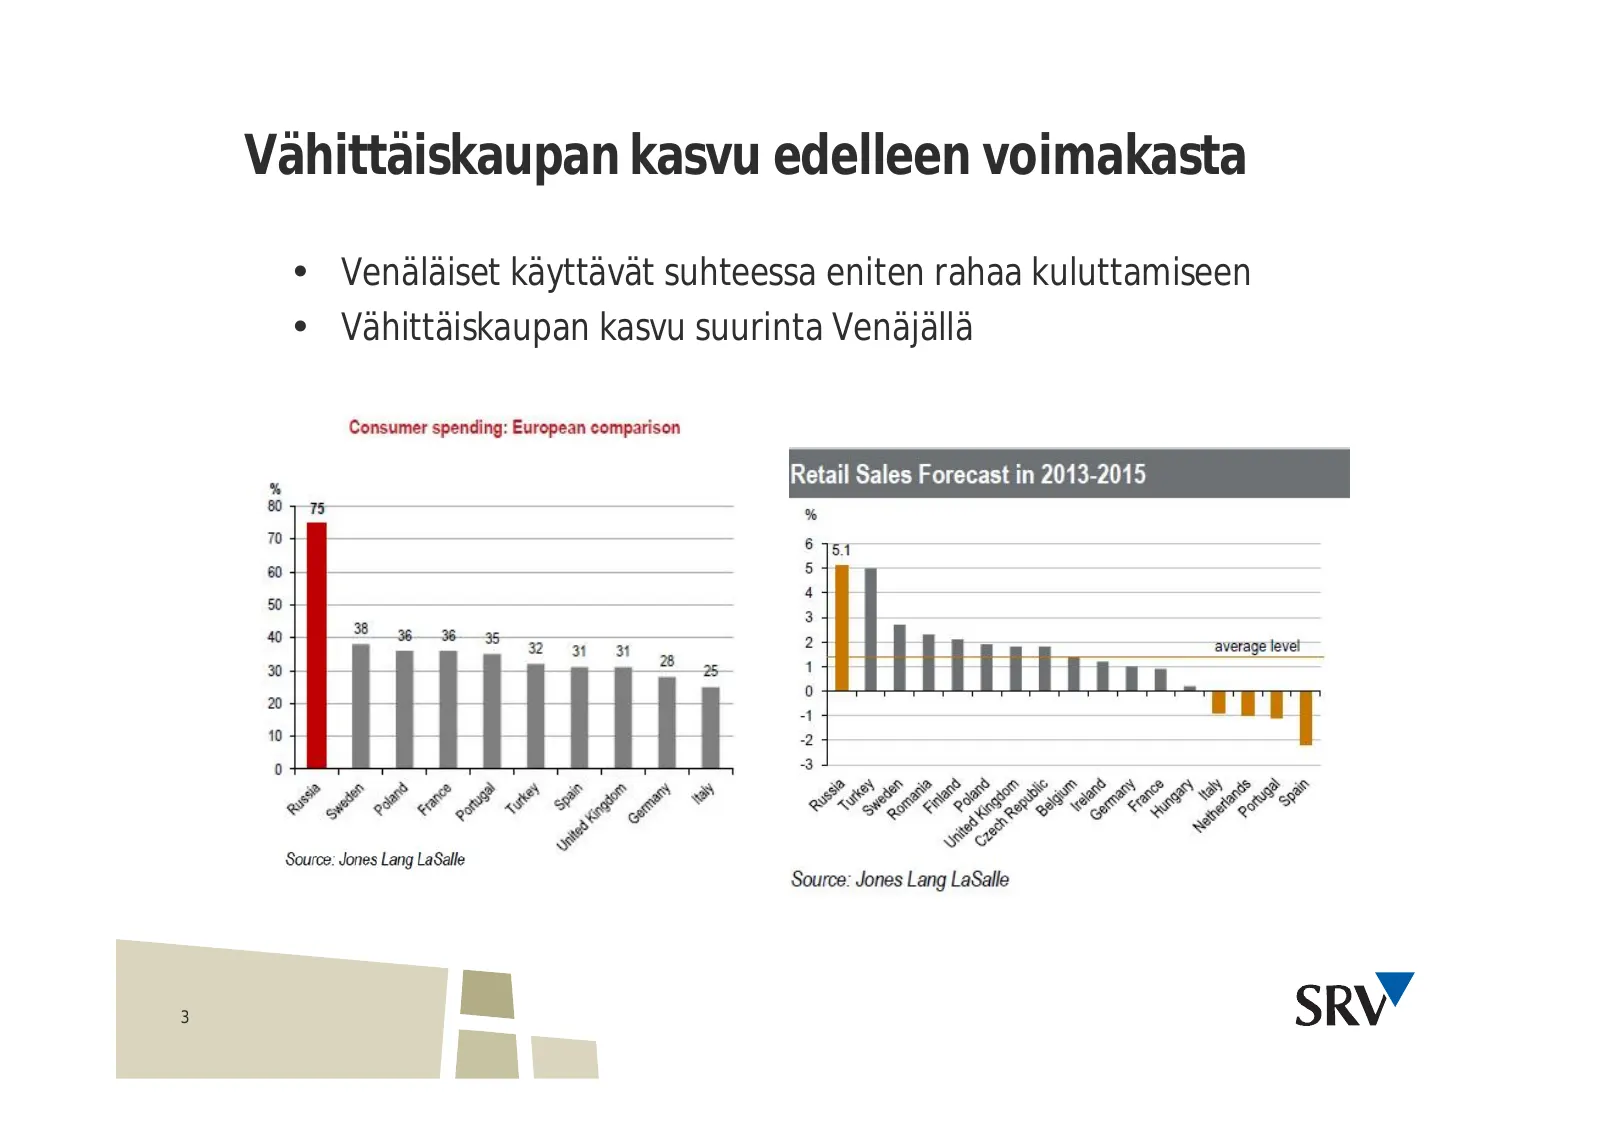
Slide 3: Vähittäiskaupan kasvu edelleen voimakasta
Vähittäiskaupan kasvu edelleen voimakasta • Venäläiset käyttävät suhteessa eniten rahaa kuluttamiseen • Vähittäiskaupan kasvu suurinta Venäjällä 3
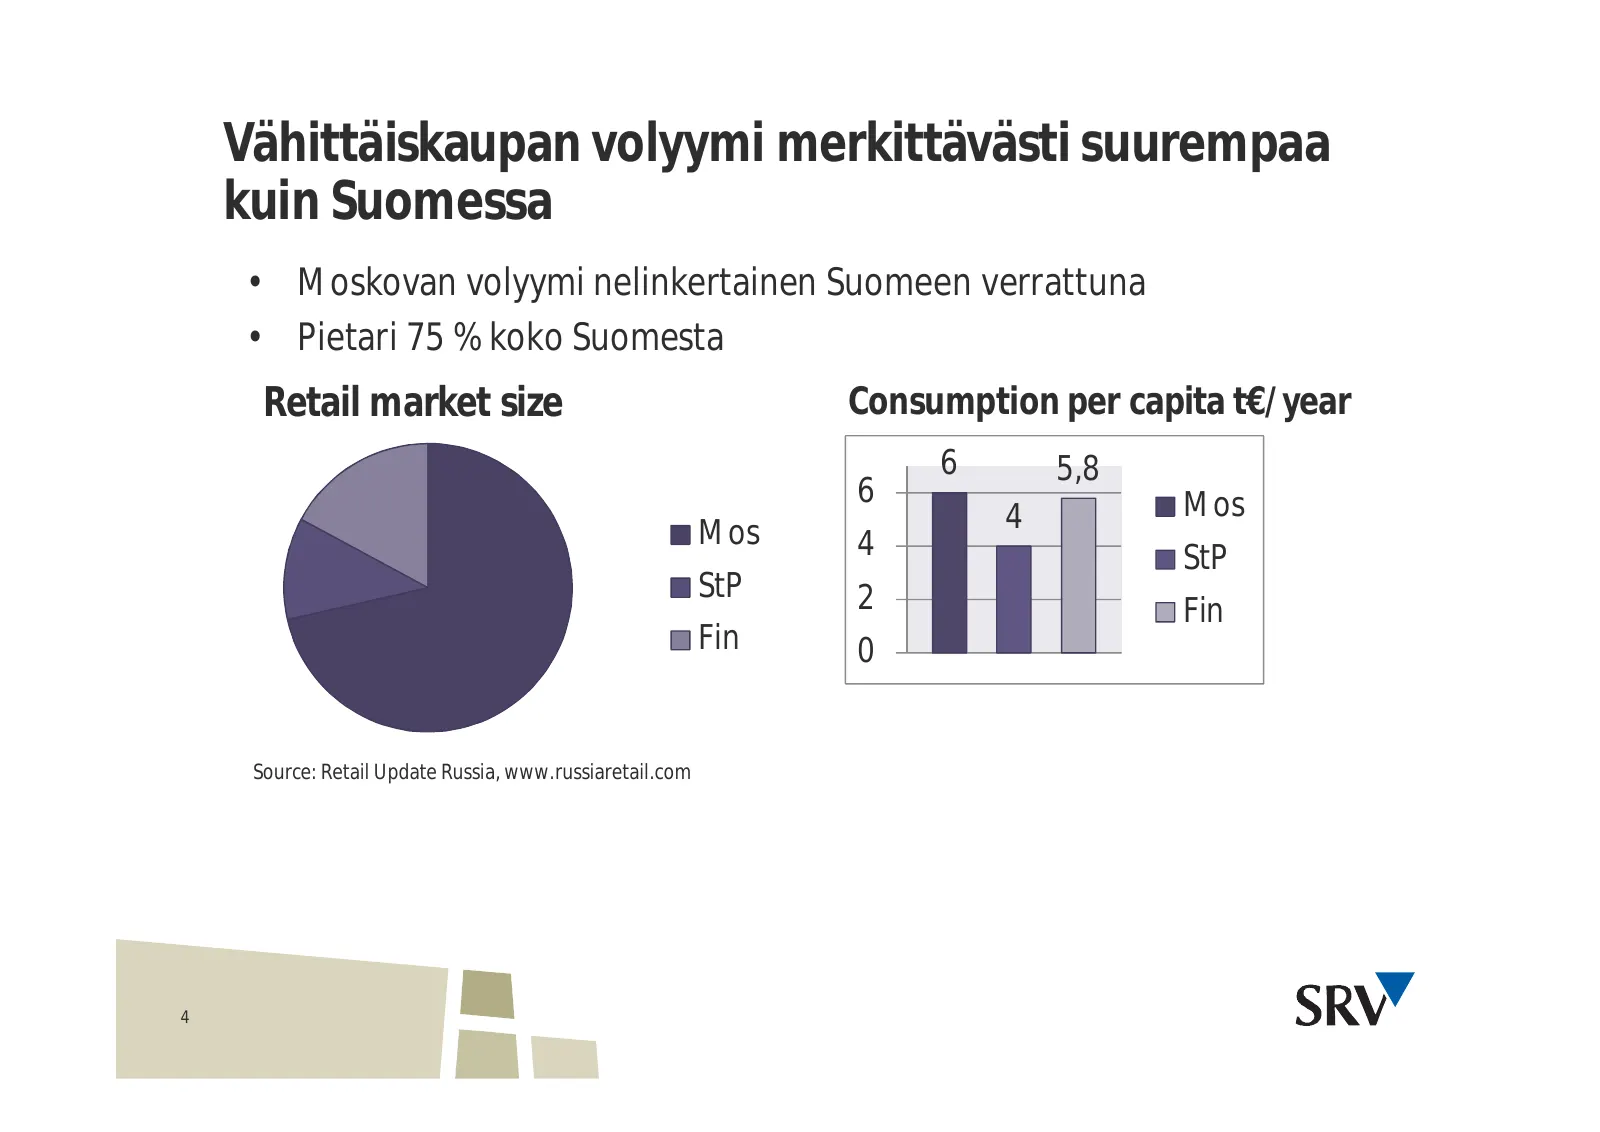
Slide 4: Vähittäiskaupan volyymi merkittävästi suurempaa kuin Suomessa
Vähittäiskaupan volyymi merkittävästi suurempaa kuin Suomessa • Moskovan volyymi nelinkertainen Suomeen verrattuna • Pietari 75 % koko Suomesta Retail market size Consumption per capita t€/year 6 5,8 6 Mos Mos 4 4 StP StP 2 Fin Fin 0 Source: Retail Update Russia, www.russiaretail.com 4
Slide 5: Venäläisten suurelle kulutukselle on useita syitä
Venäläisten suurelle kulutukselle on useita syitä Vähän asuntovelkaa yksityistämisen ansiosta Tasavero 13 % ansiotuloille, ALV kohtuullinen 18% Keskimääräiset tulot ovat nelinkertaistuneet vuodesta 2003 Alhaiset elinkustannukset (mm. vakuutus, terveydenhuolto, koulu, energia, julkiset palvelut) 5
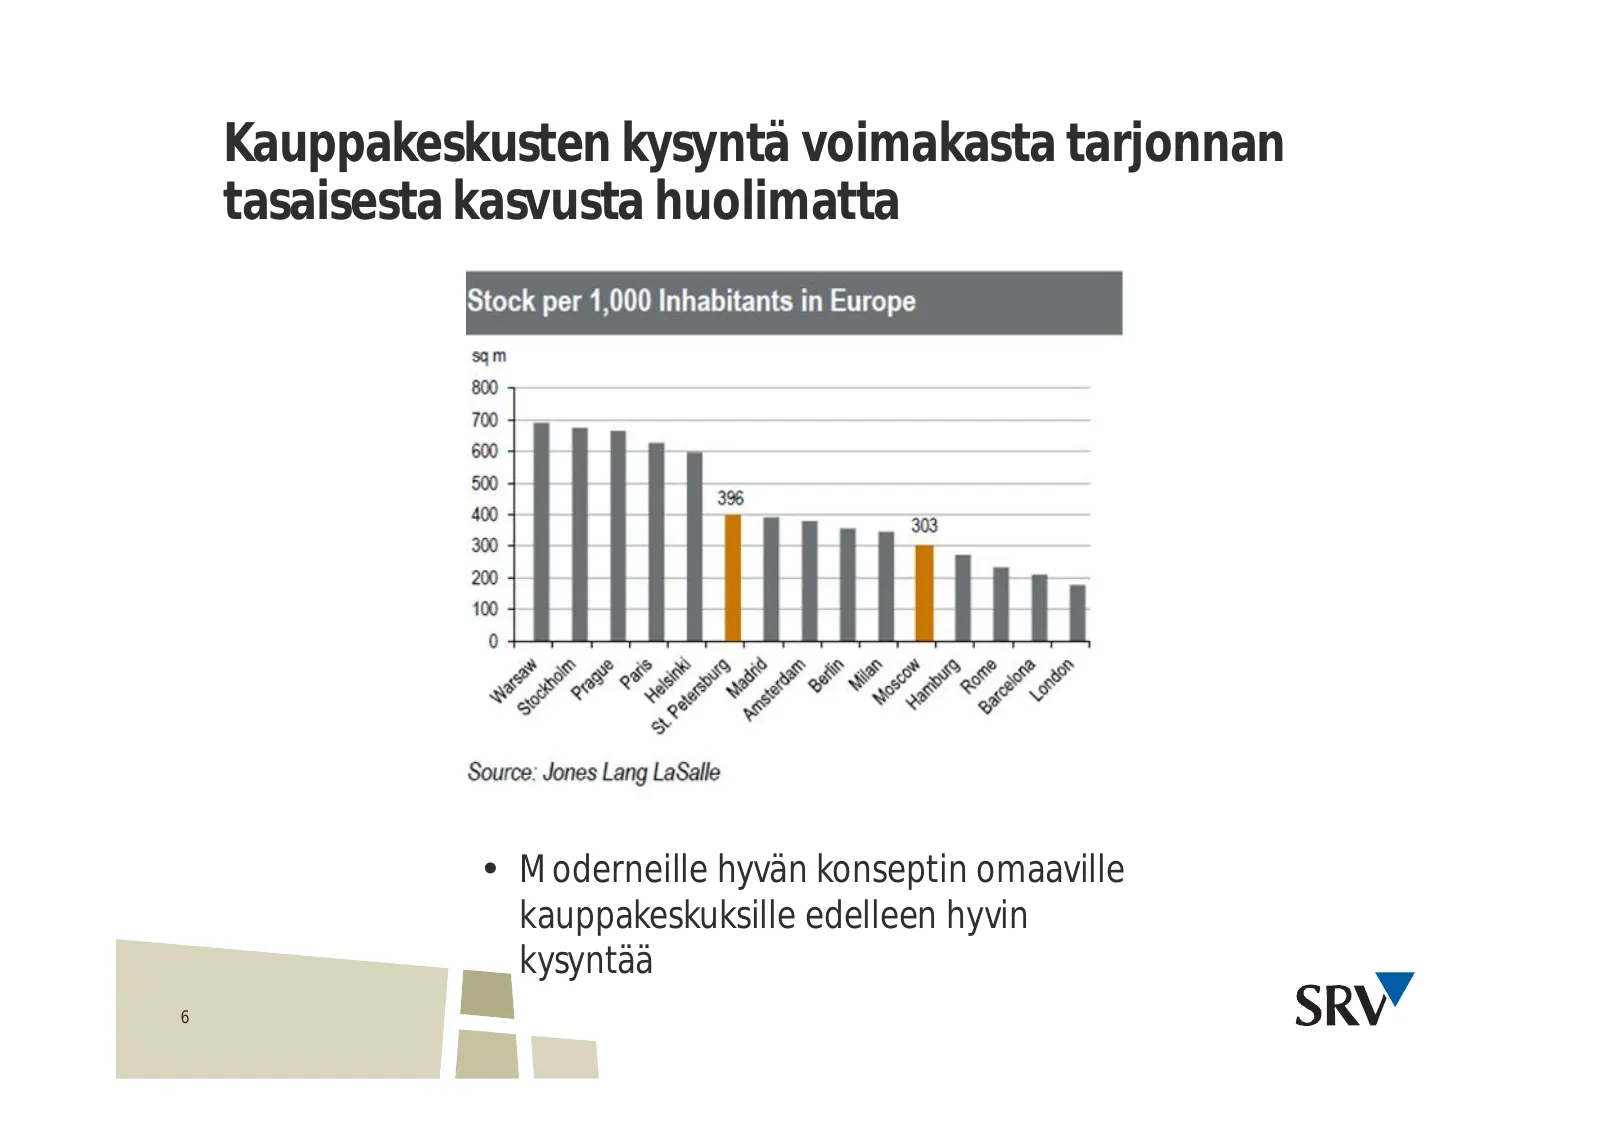
Slide 6: Kauppakeskusten kysyntä voimakasta tarjonnan tasaisesta kasvusta huolimatta
Kauppakeskusten kysyntä voimakasta tarjonnan tasaisesta kasvusta huolimatta • Moderneille hyvän konseptin omaaville kauppakeskuksille edelleen hyvin kysyntää 6
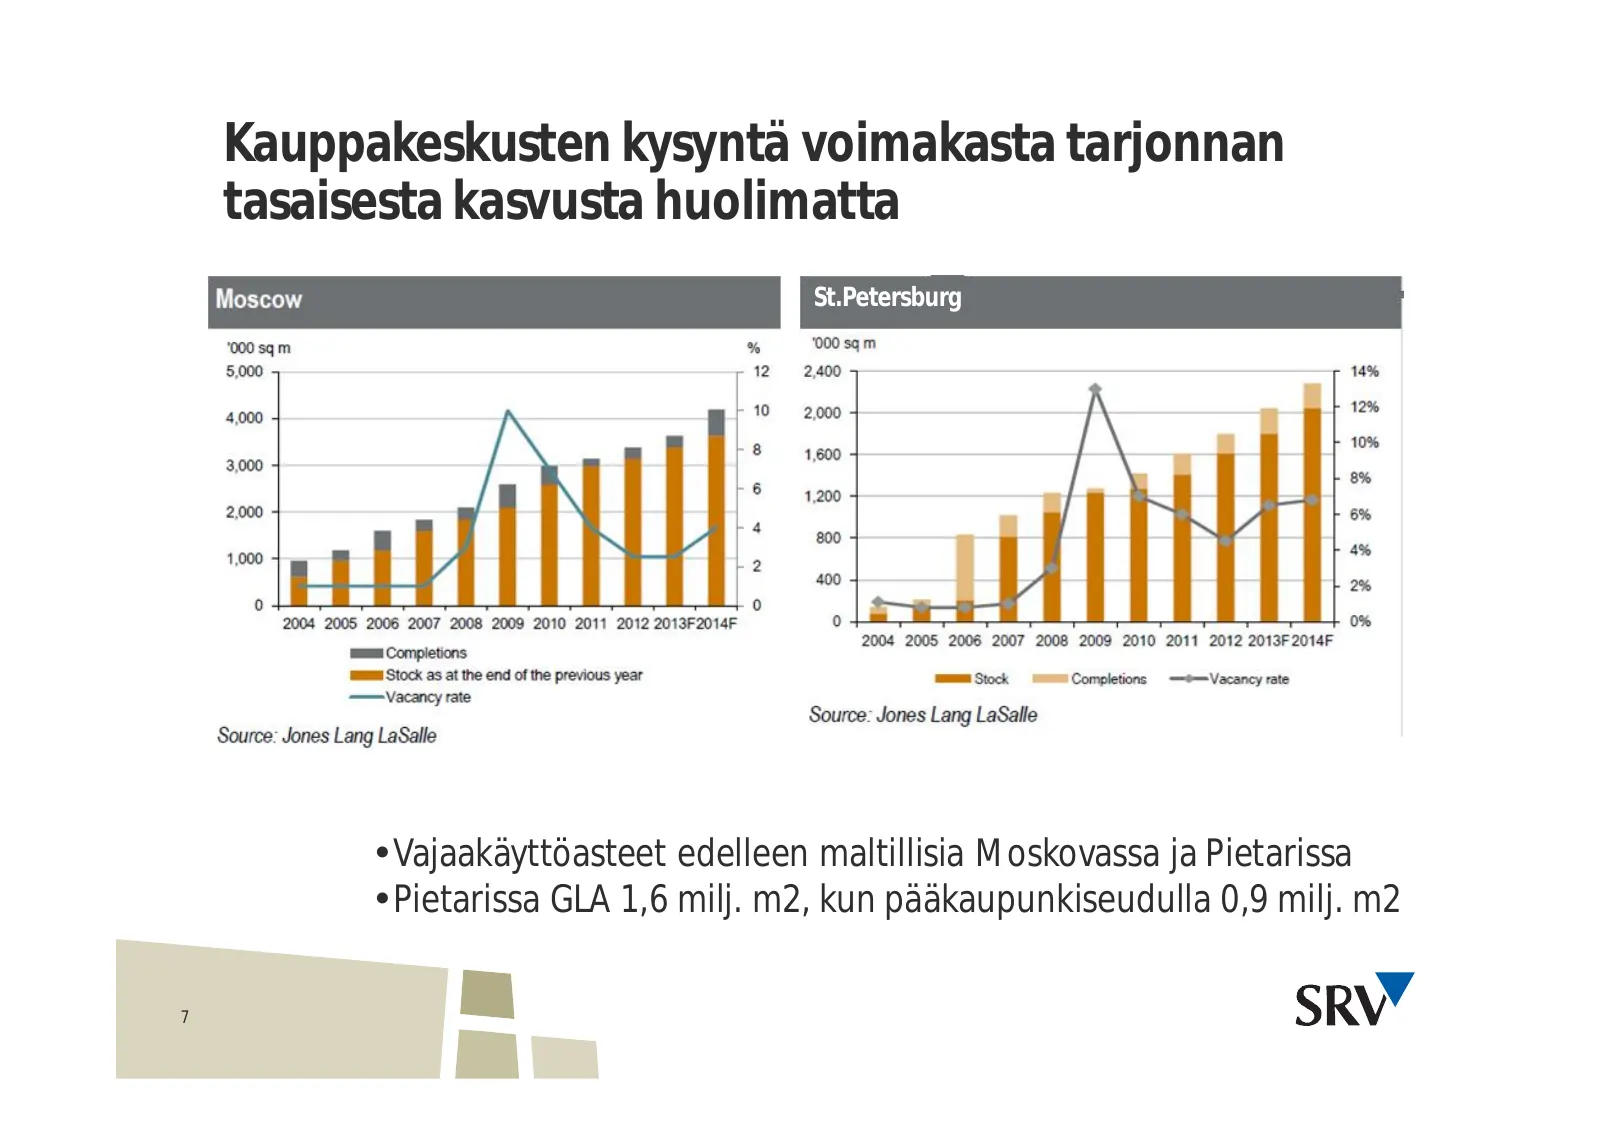
Slide 7: Kauppakeskusten kysyntä voimakasta tarjonnan tasaisesta kasvusta huolimatta
Kauppakeskusten kysyntä voimakasta tarjonnan tasaisesta kasvusta huolimatta St.Petersburg • Vajaakäyttöasteet edelleen maltillisia Moskovassa ja Pietarissa • Pietarissa GLA 1,6 milj. m2, kun pääkaupunkiseudulla 0,9 milj. m2 7
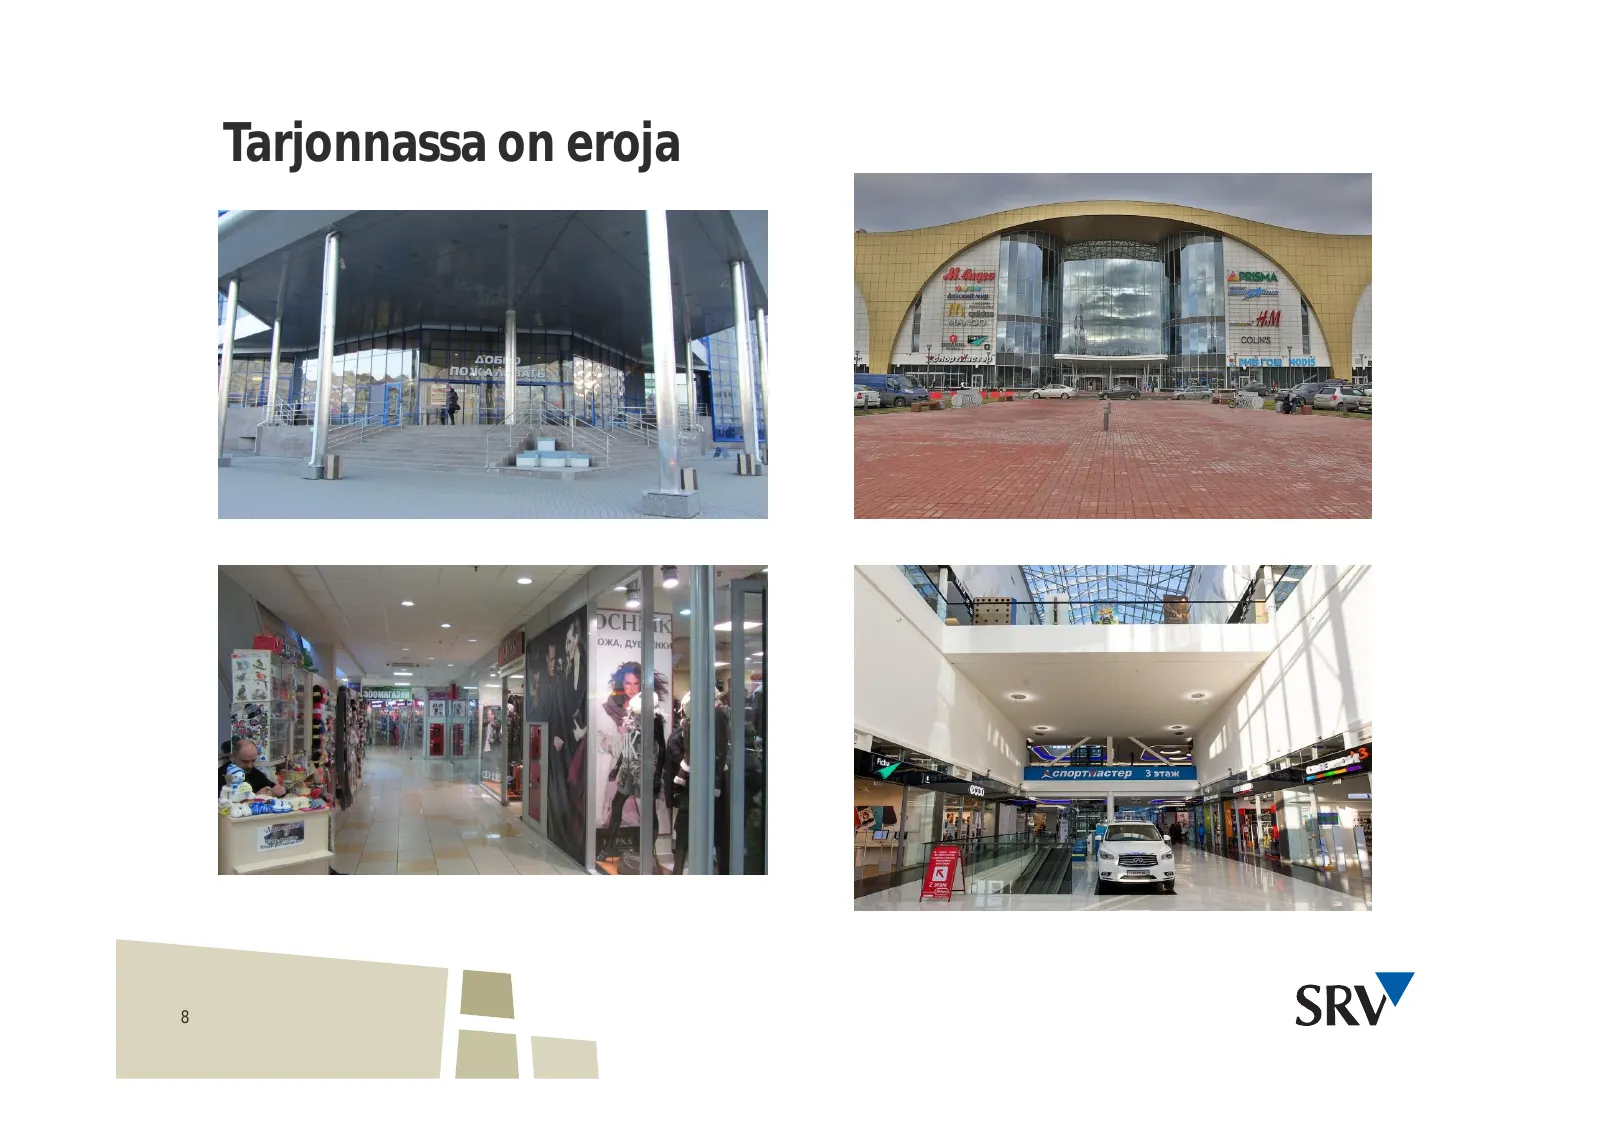
Slide 8: Tarjonnassa on eroja
Tarjonnassa on eroja 8
Slide 9: Tarjonnassa on eroja
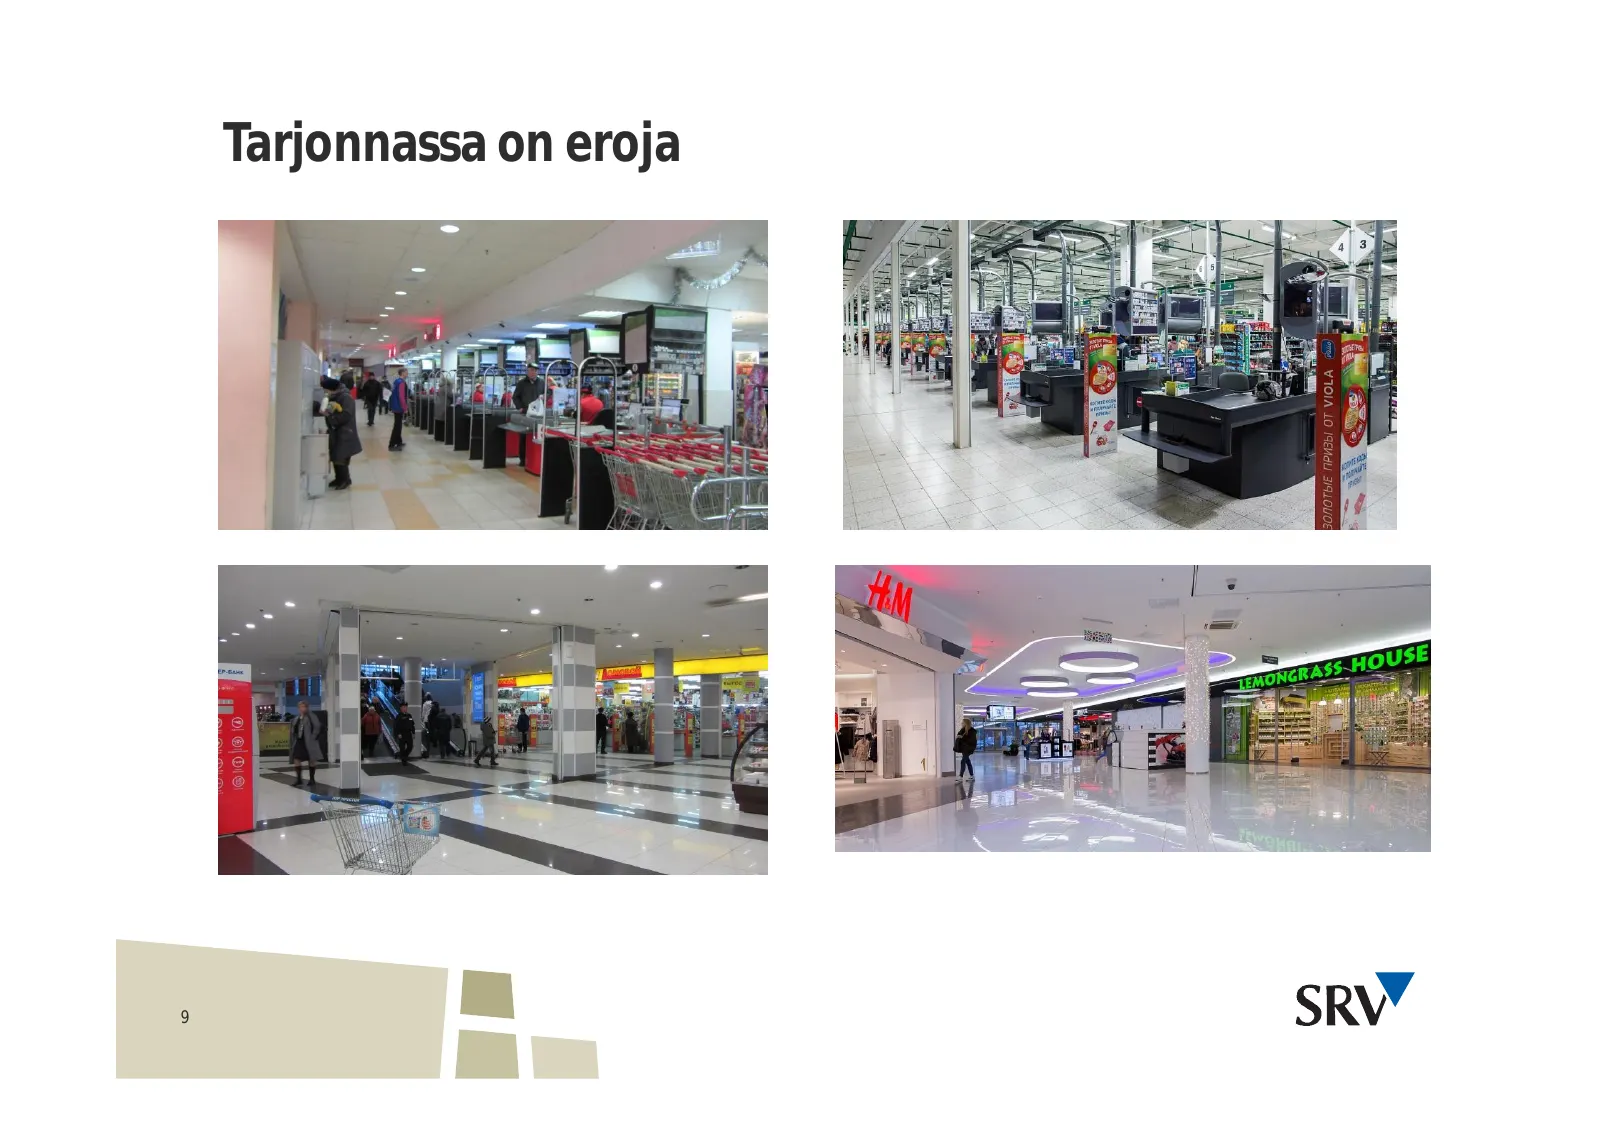
Tarjonnassa on eroja SRW
Slide 10: Tarjonnassa on eroja
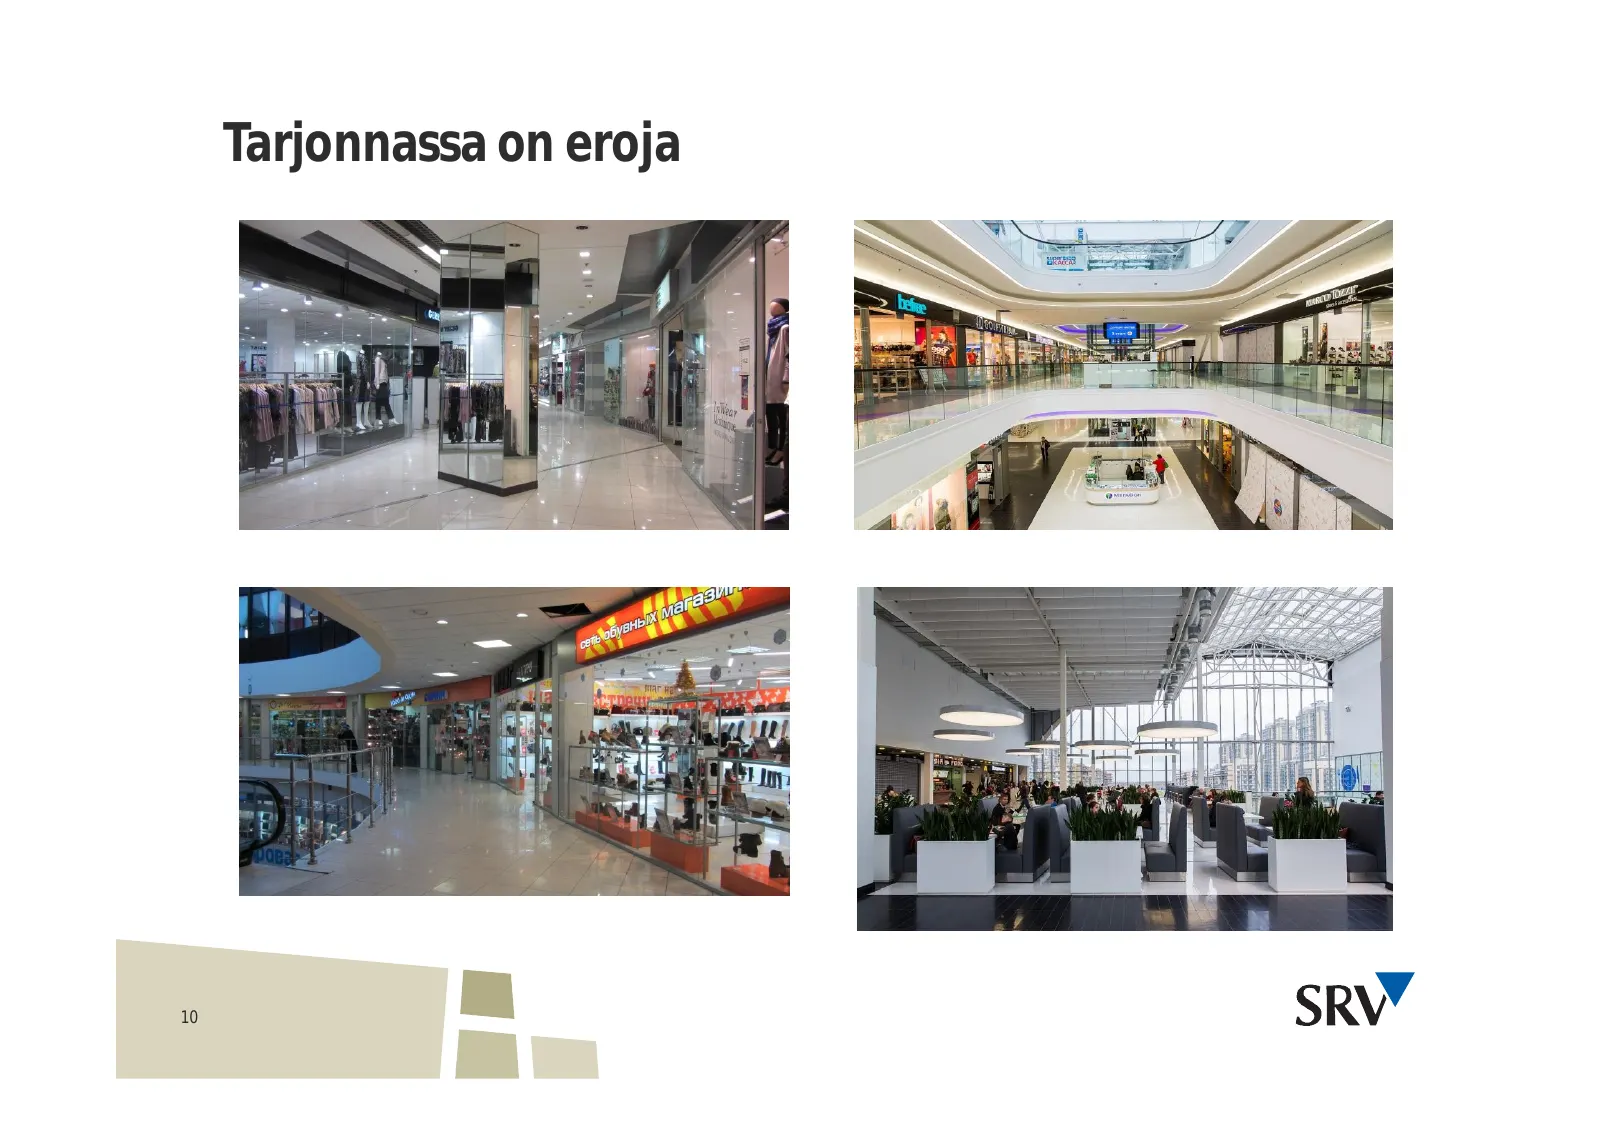
Tarjonnassa on eroja 10
Slide 11: Kauppakeskusten vuokrat yli kaksinkertaiset Suomeen verrattuna
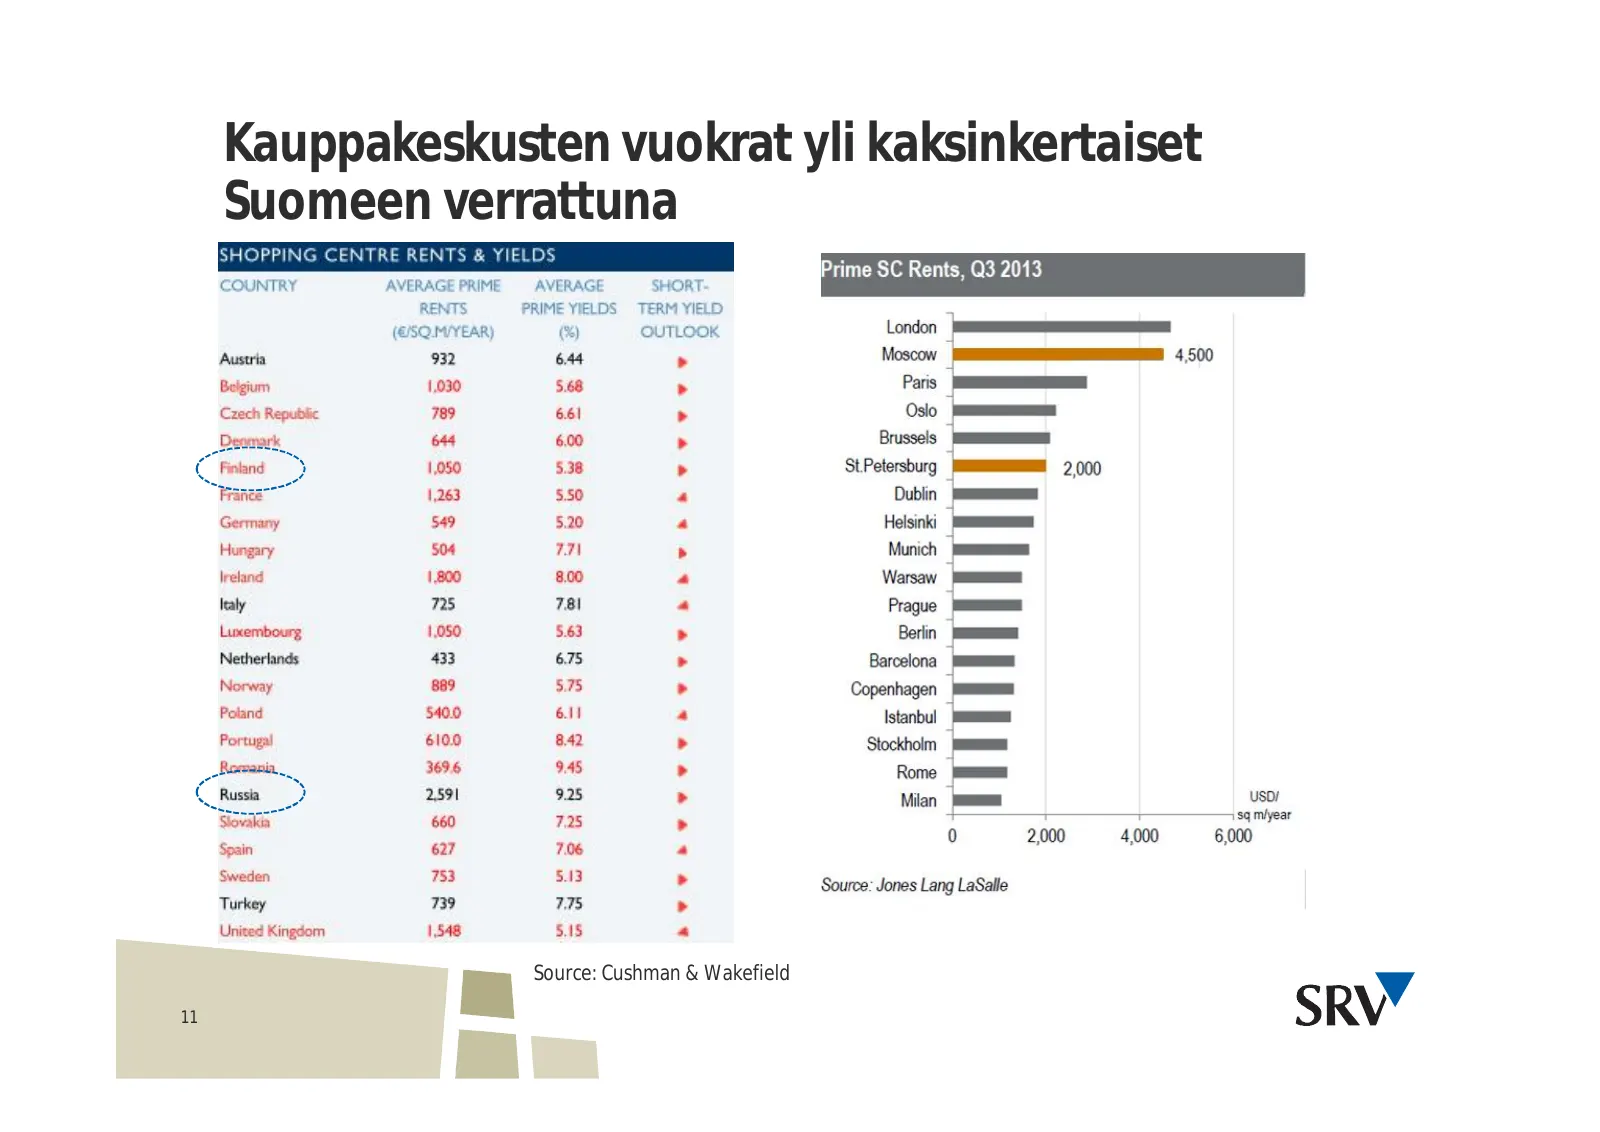
Kauppakeskusten vuokrat yli kaksinkertaiset Suomeen verrattuna Source: Cushman & Wakefield 11
Slide 12: Vähittäiskauppamarkkinat toipuivat nopeasti finanssikriisistä
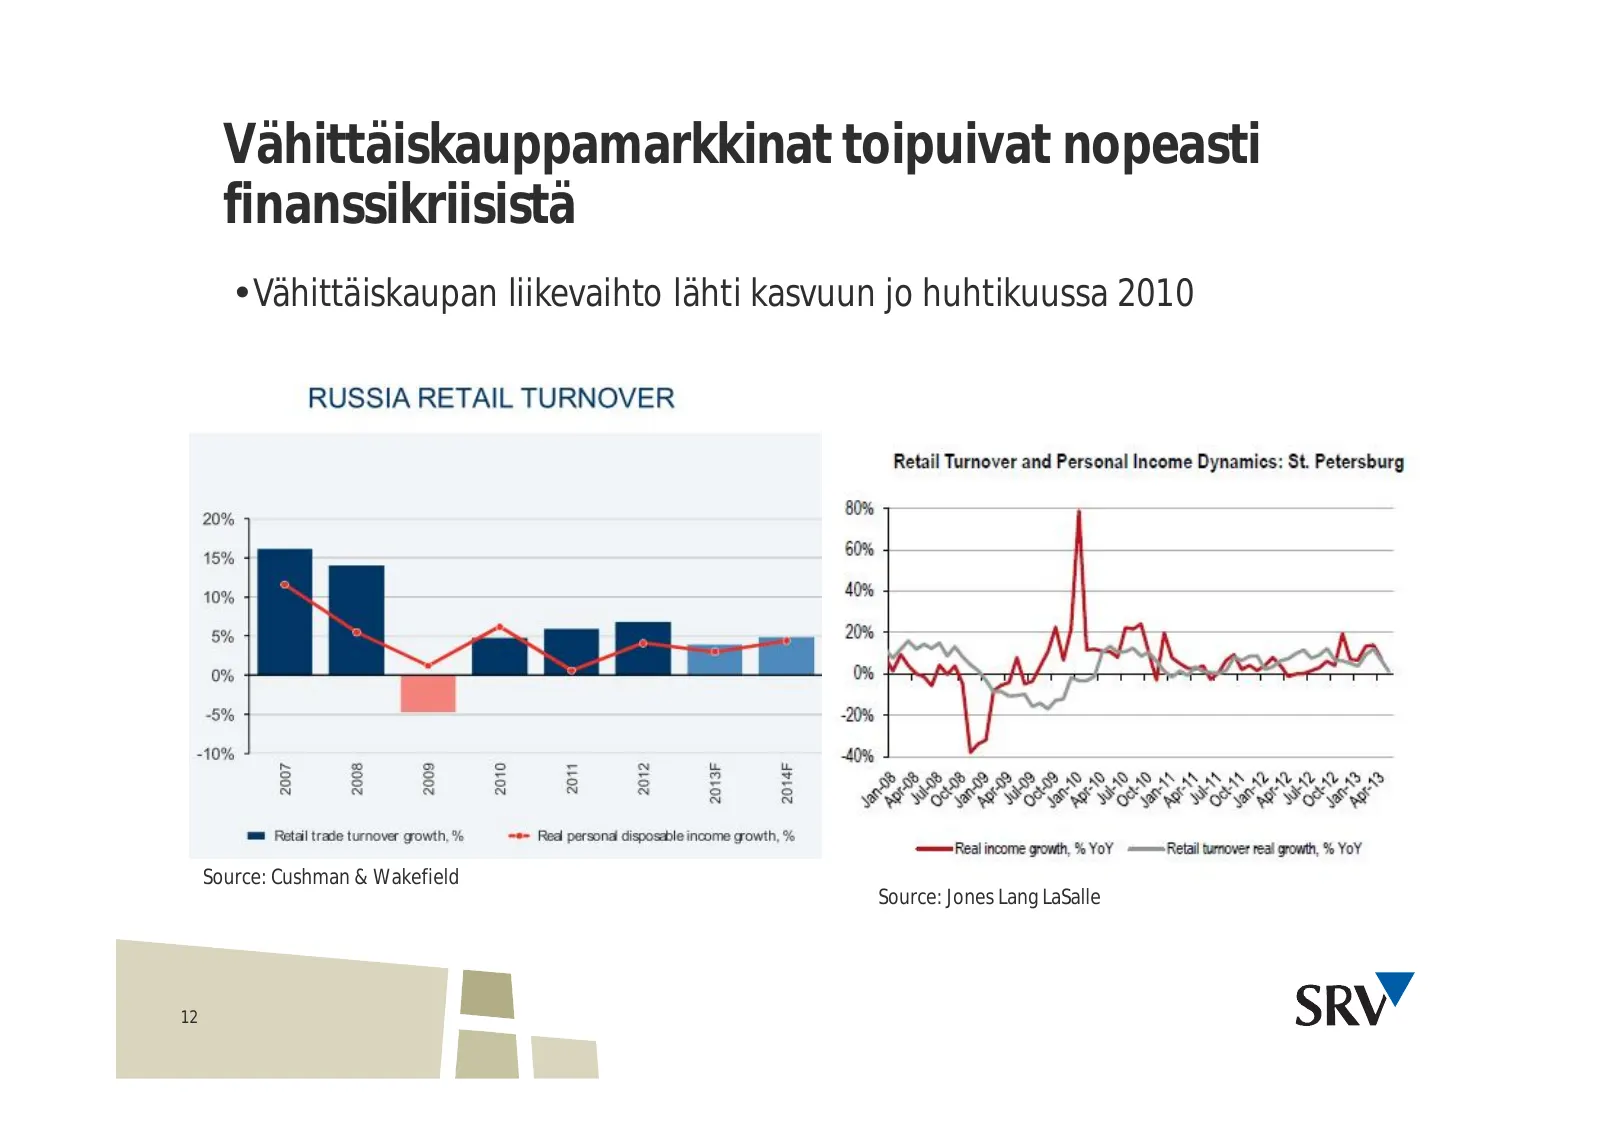
Vähittäiskauppamarkkinat toipuivat nopeasti finanssikriisistä • Vähittäiskaupan liikevaihto lähti kasvuun jo huhtikuussa 2010 Source: Cushman & Wakefield Source: Jones Lang LaSalle 12
Slide 13: ......toimistomarkkinat eivät
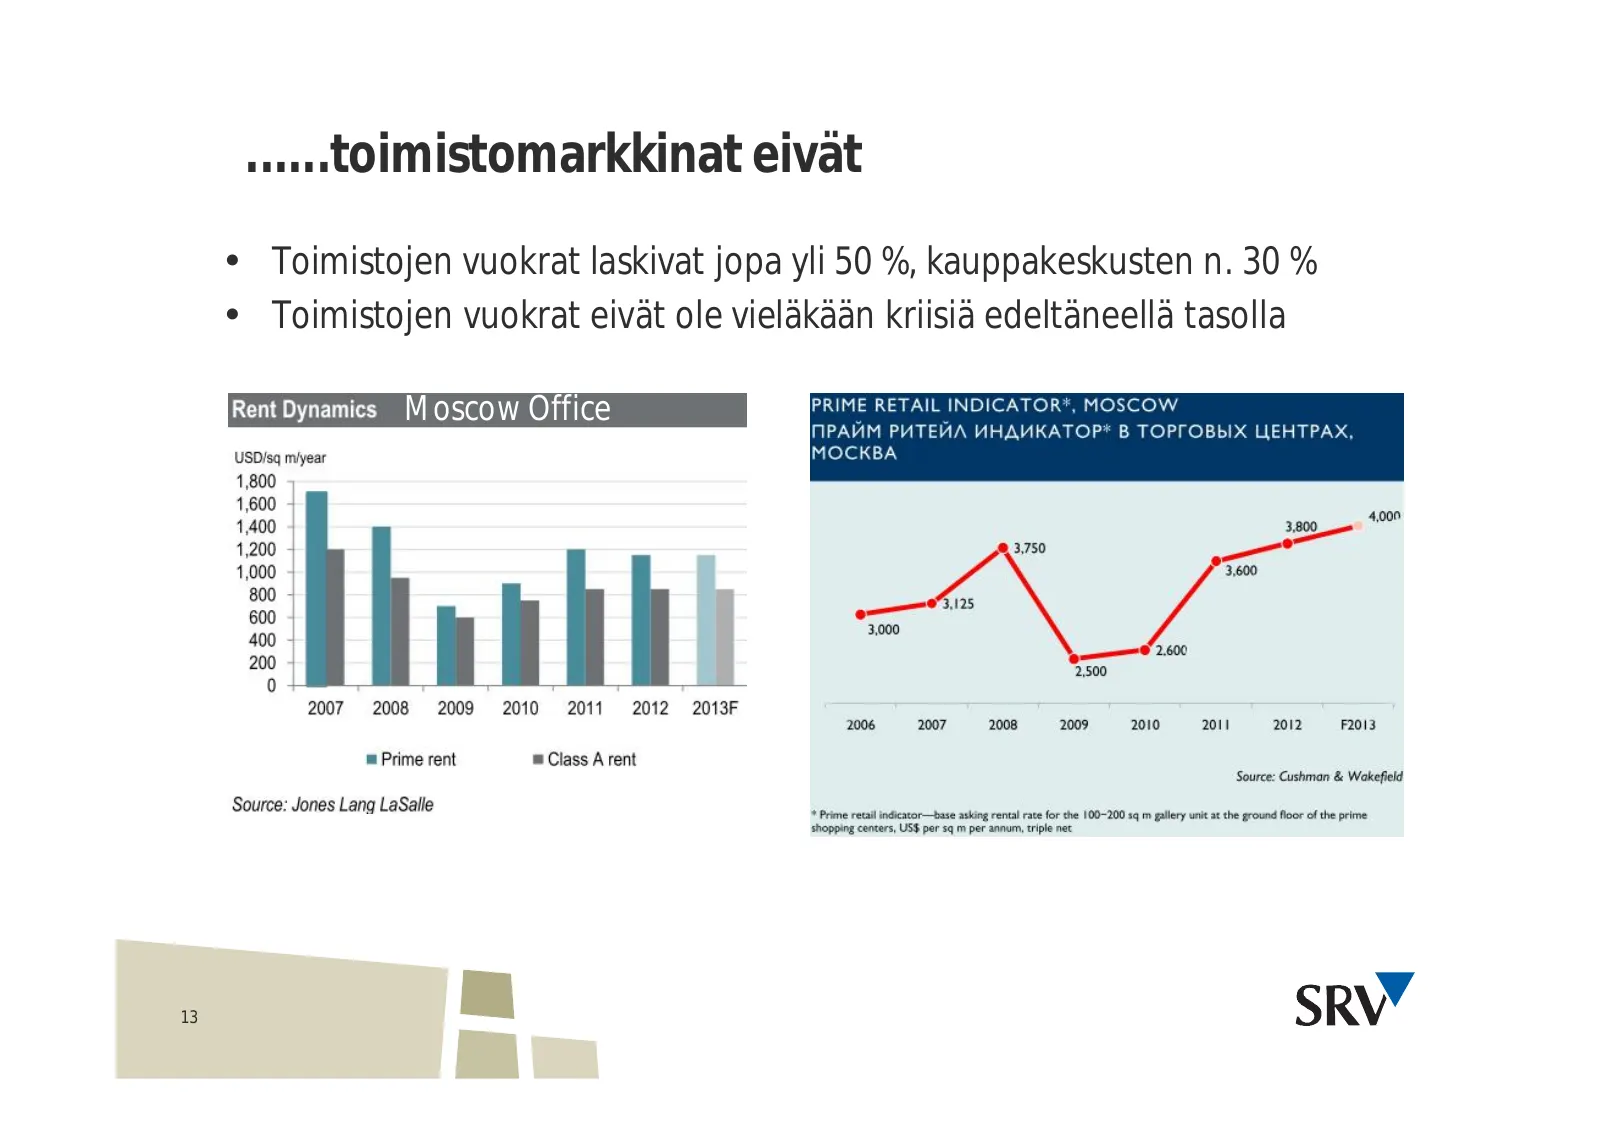
......toimistomarkkinat eivät • Toimistojen vuokrat laskivat jopa yli 50 %, kauppakeskusten n. 30 % • Toimistojen vuokrat eivät ole vieläkään kriisiä edeltäneellä tasolla Moscow Office 13
Slide 14: Kauppakeskusten kehittämisen lähtökohdat
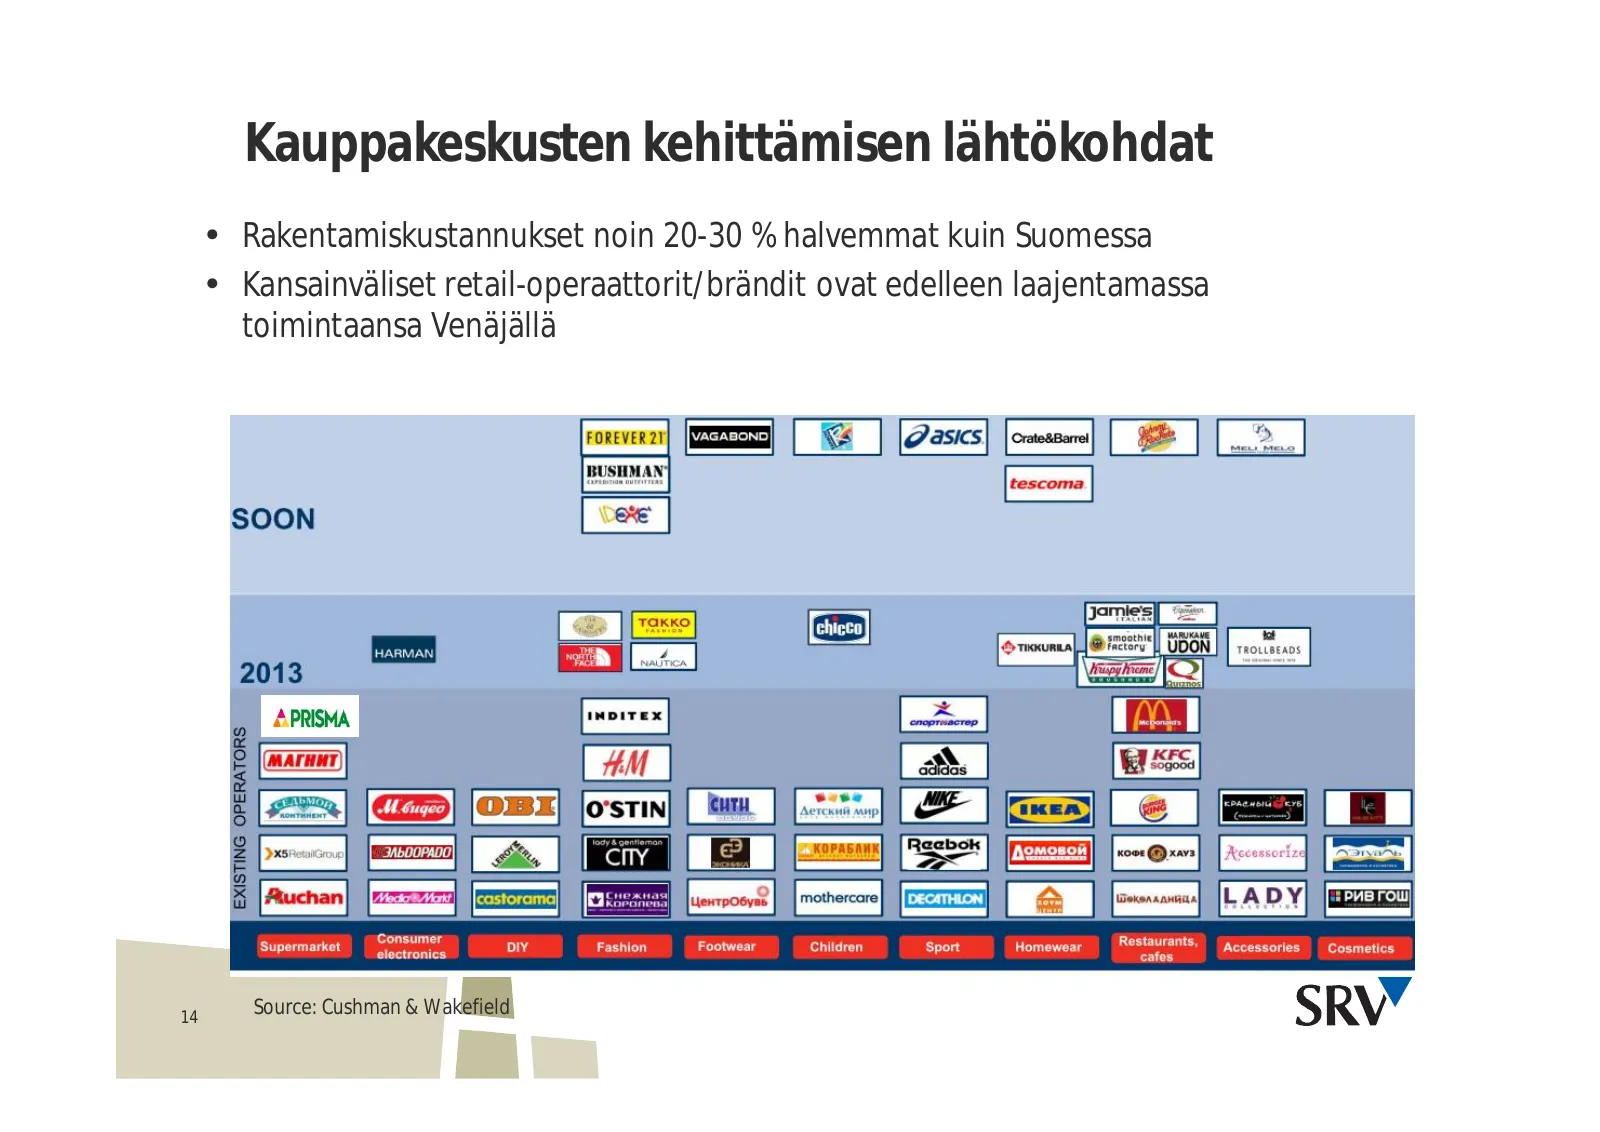
Kauppakeskusten kehittämisen lähtökohdat • Rakentamiskustannukset noin 20-30 % halvemmat kuin Suomessa • Kansainväliset retail-operaattorit/brändit ovat edelleen laajentamassa toimintaansa Venäjällä 14 Source: Cushman & Wakefield
Slide 15: Kauppakeskusten kehittämisen lähtökohdat
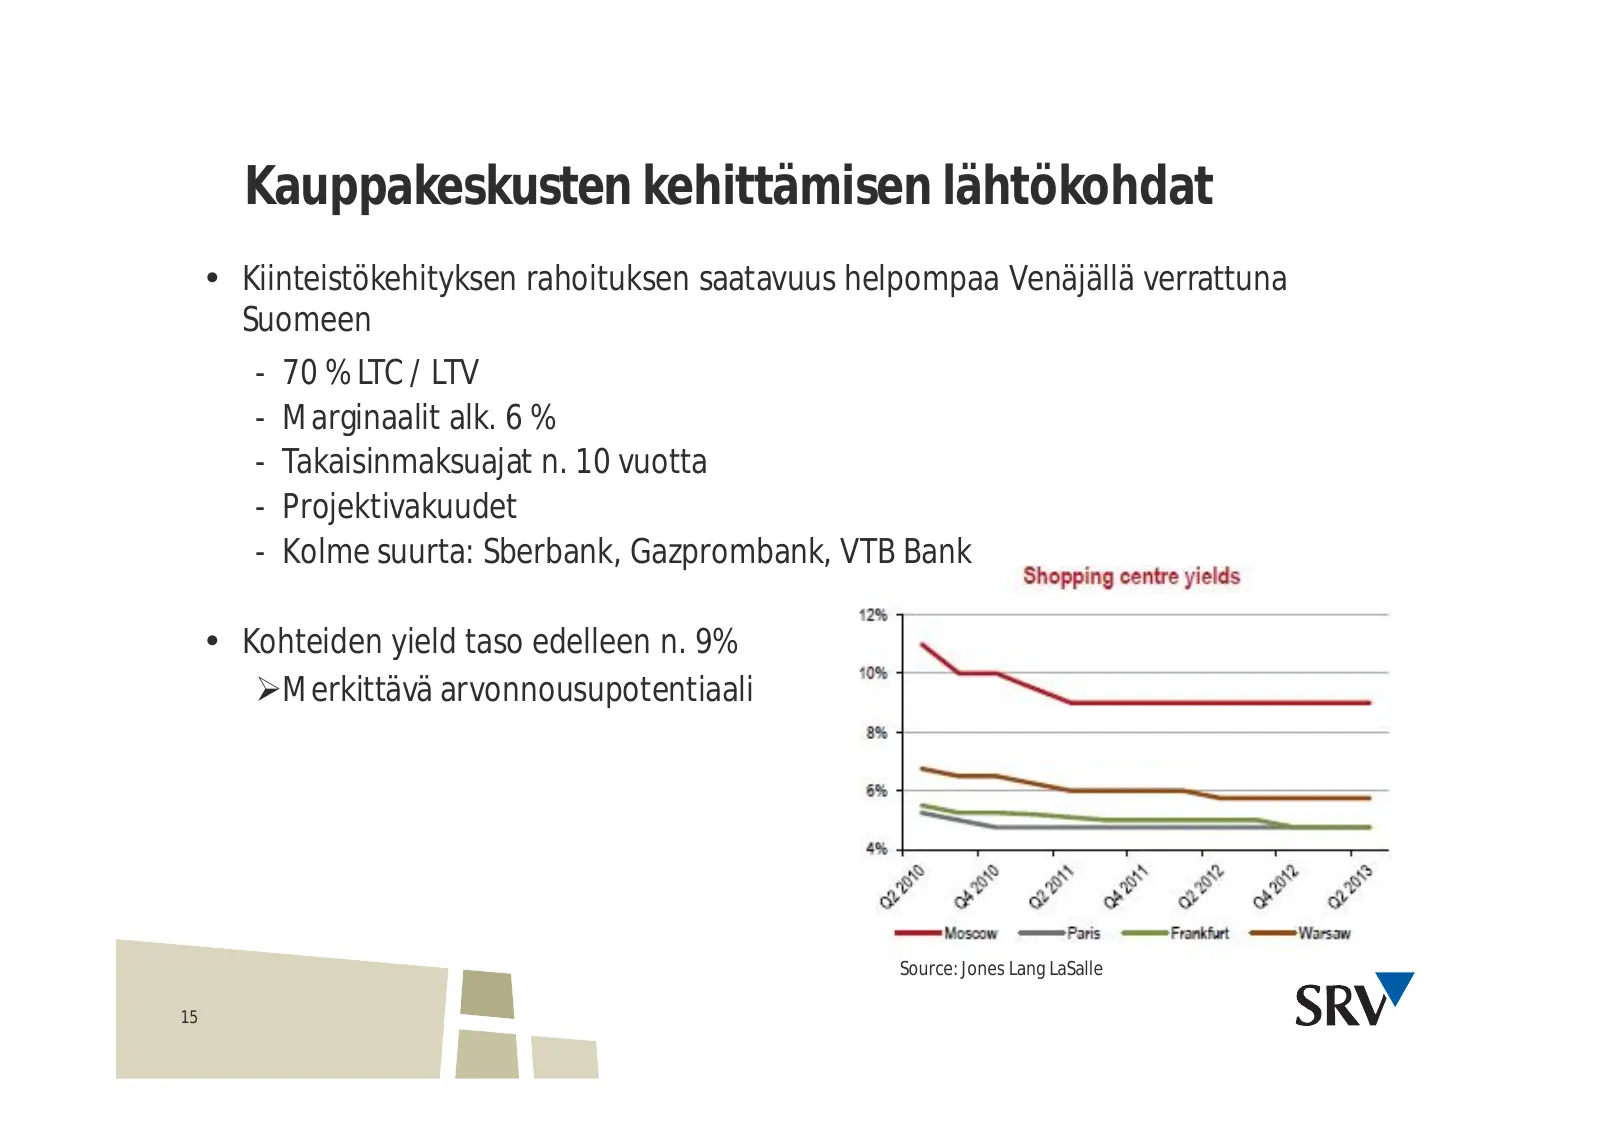
Kauppakeskusten kehittämisen lähtökohdat • Kiinteistökehityksen rahoituksen saatavuus helpompaa Venäjällä verrattuna Suomeen - 70 % LTC / LTV - Marginaalit alk. 6 % - Takaisinmaksuajat n. 10 vuotta - Projektivakuudet - Kolme suurta: Sberbank, Gazprombank, VTB Bank • Kohteiden yield taso edelleen n.
Slide 16: Tulevat modernit kauppakeskukset Pietarissa, 2013-2015
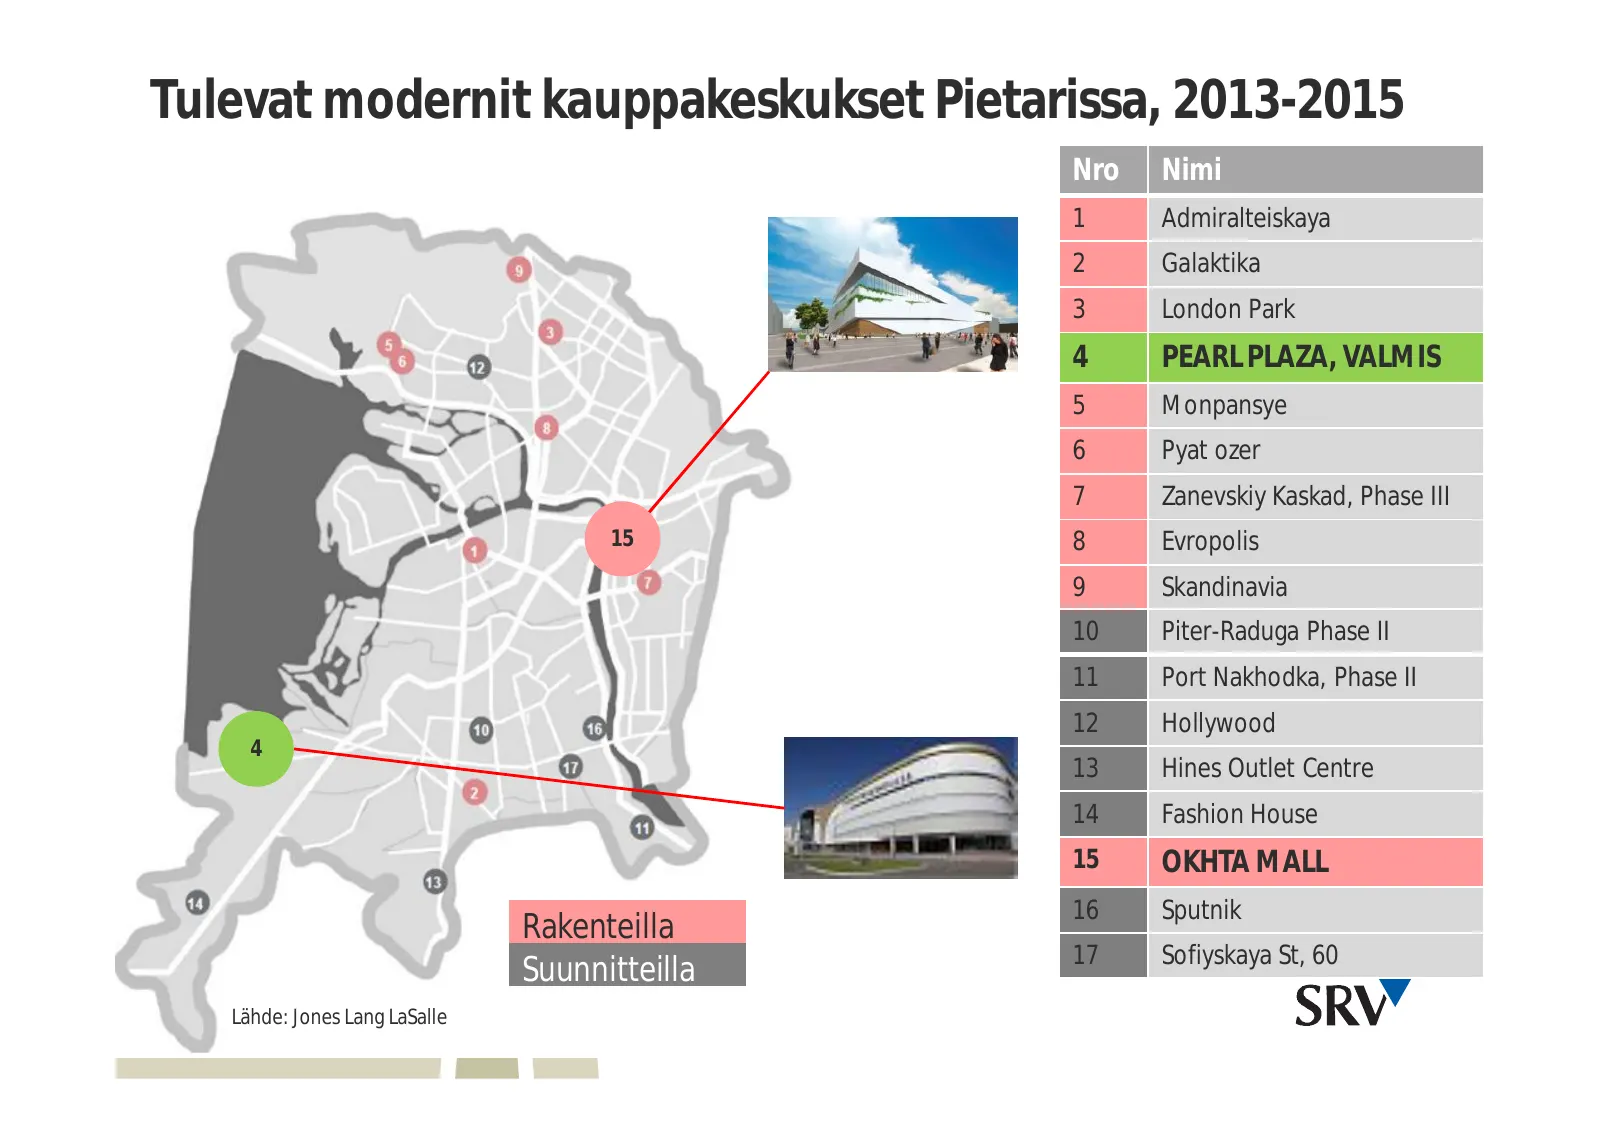
Tulevat modernit kauppakeskukset Pietarissa, 2013-2015 Nro Nimi 1 Admiralteiskaya 2 Galaktika 3 London Park 4 PEARL PLAZA, VALMIS 5 Monpansye 6 Pyat ozer 7 Zanevskiy Kaskad, Phase III 15 8 Evropolis 9 Skandinavia 10 Piter-Raduga Phase II 11 Port Nakhodka, Phase II 12 Hollywood 4 13 Hines Outlet Cent
Slide 17: SRV:n kauppakeskusprojektit – Pearl Plaza
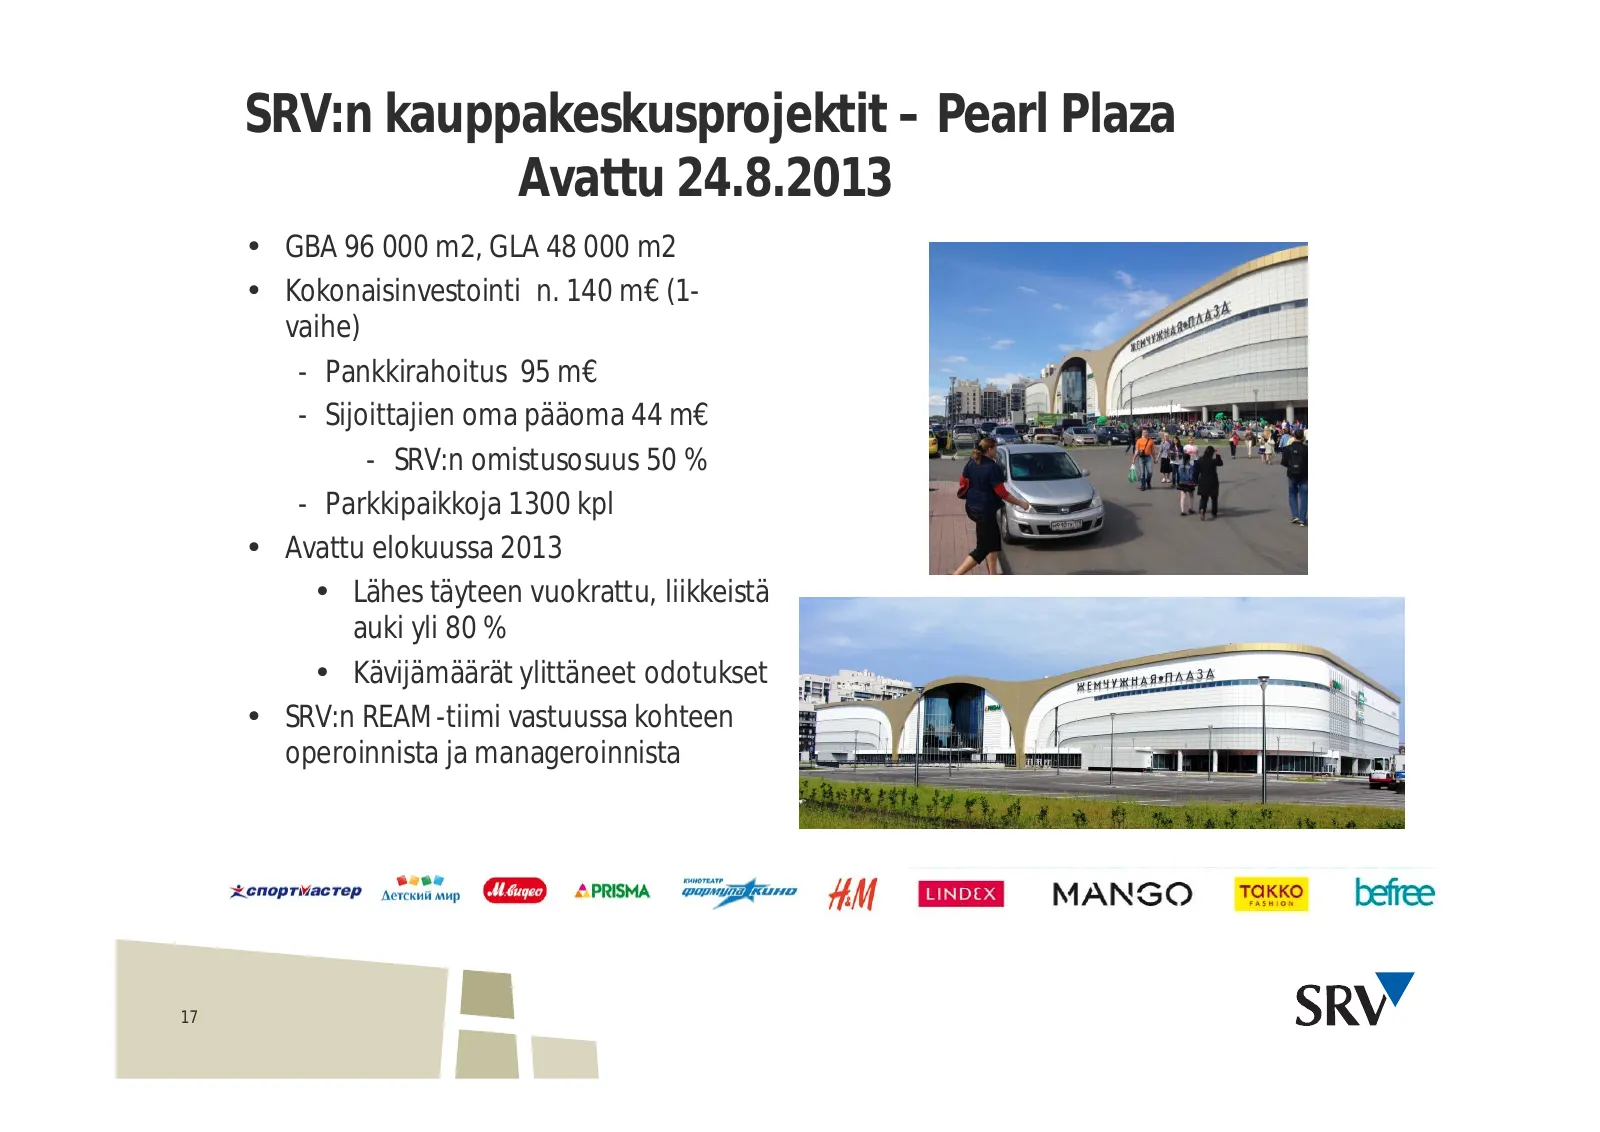
SRV:n kauppakeskusprojektit – Pearl Plaza Avattu 24.8.2013 • GBA 96 000 m2, GLA 48 000 m2 • Kokonaisinvestointi n. 140 m€ (1- vaihe) - Pankkirahoitus 95 m€ - Sijoittajien oma pääoma 44 m€ - SRV:n omistusosuus 50 % - Parkkipaikkoja 1300 kpl • Avattu elokuussa 2013 • Lähes täyteen vuokrattu, liikkeist
Slide 18: SRV:n kauppakeskusprojektit – Okhta Mall
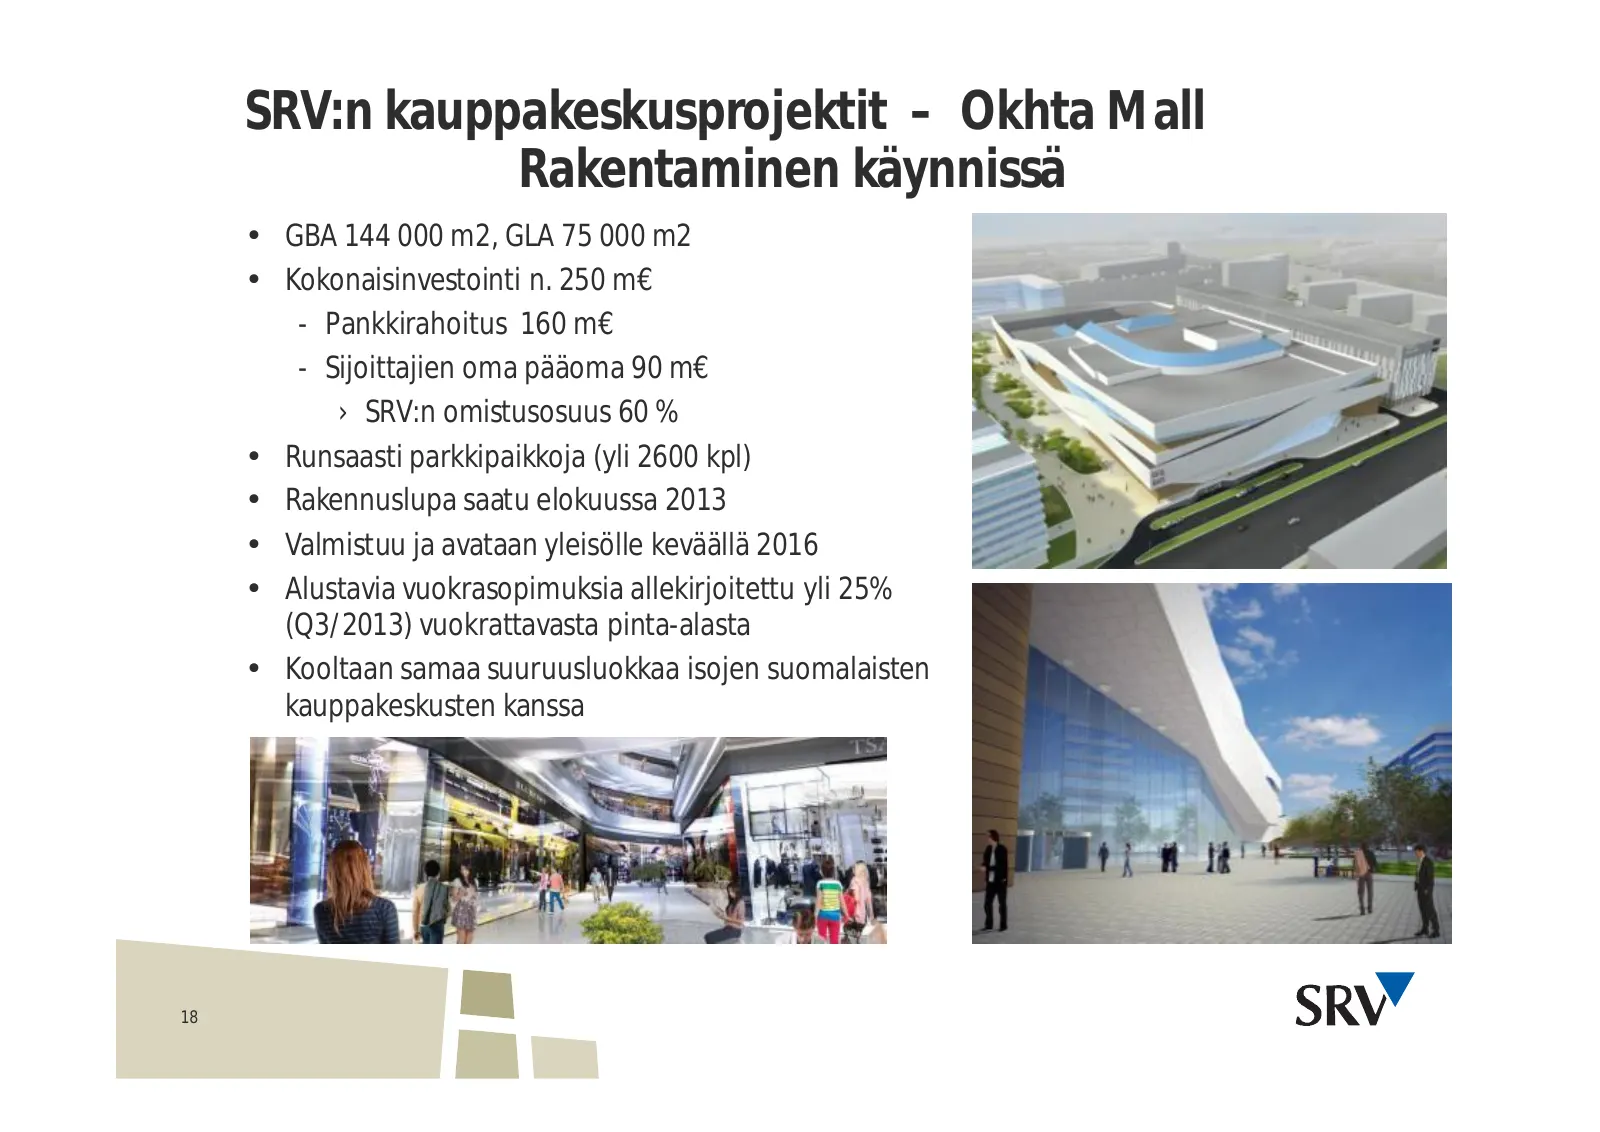
SRV:n kauppakeskusprojektit – Okhta Mall Rakentaminen käynnissä • GBA 144 000 m2, GLA 75 000 m2 • Kokonaisinvestointi n. 250 m€ - Pankkirahoitus 160 m€ - Sijoittajien oma pääoma 90 m€ › SRV:n omistusosuus 60 % • Runsaasti parkkipaikkoja (yli 2600 kpl) • Rakennuslupa saatu elokuussa 2013 • Valmistuu
Slide 19: SRV:n kauppakeskusprojektit – Pearl Plaza II
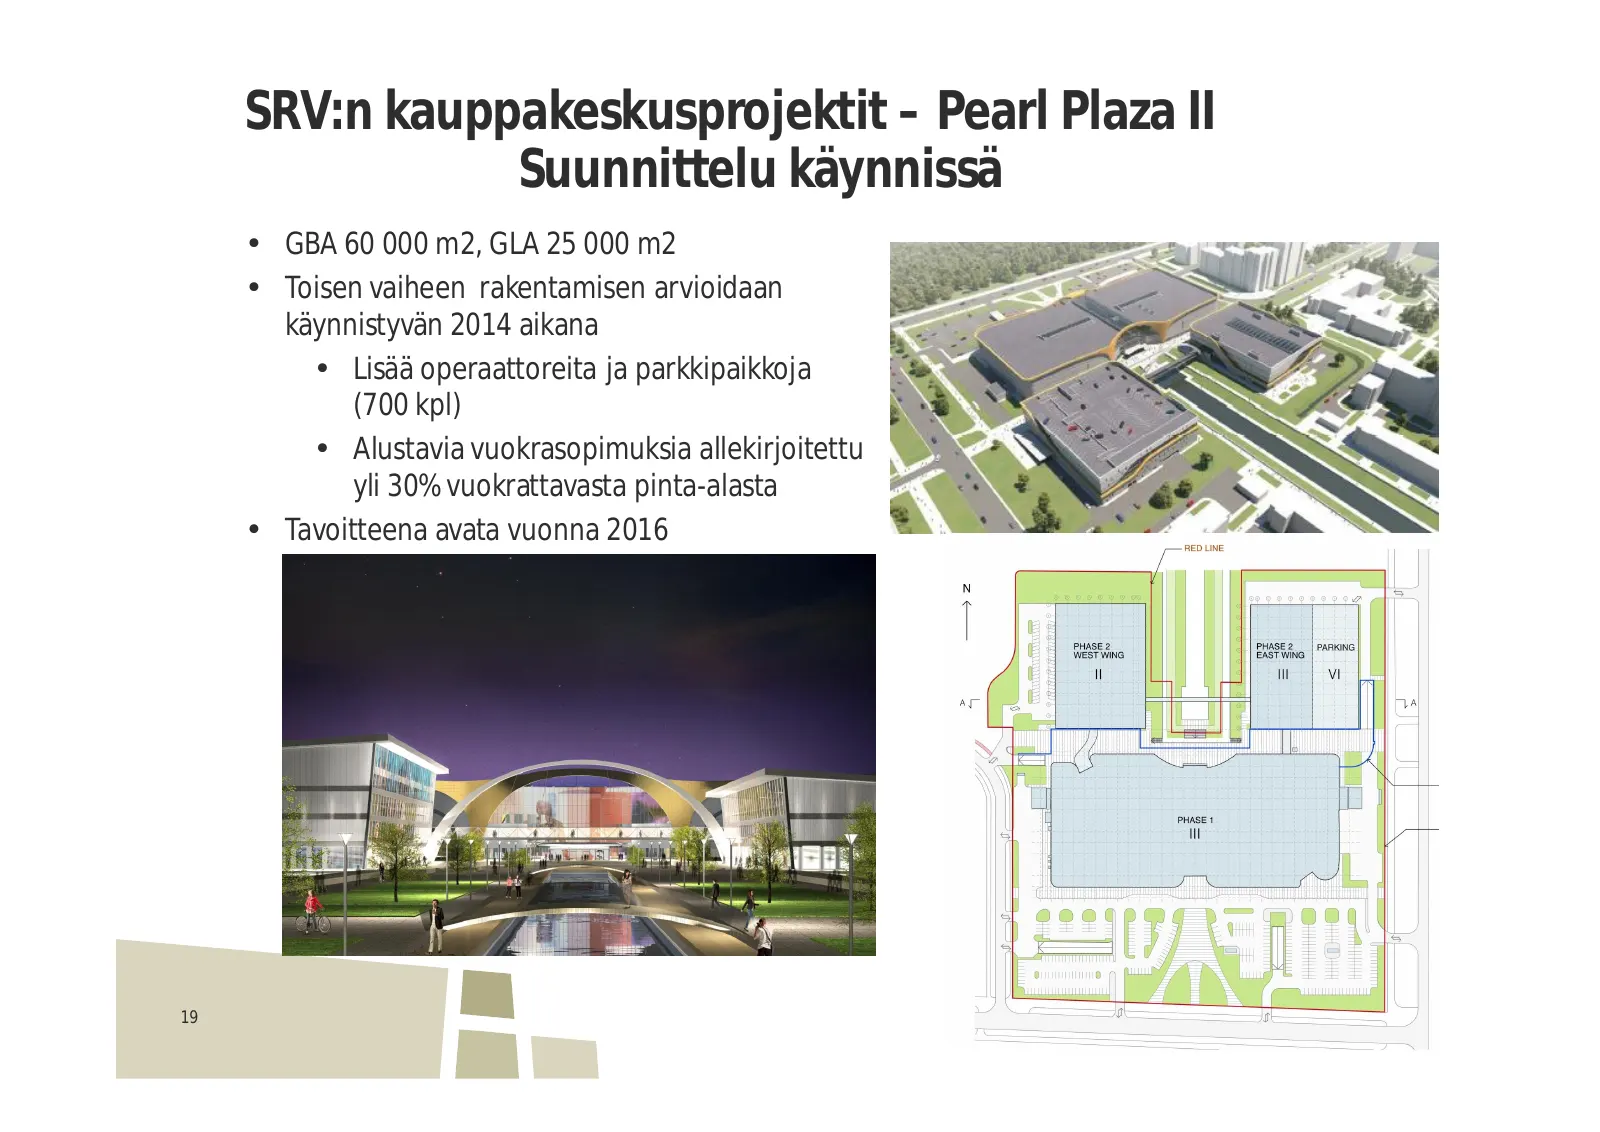
SRV:n kauppakeskusprojektit – Pearl Plaza II Suunnittelu käynnissä • GBA 60 000 m2, GLA 25 000 m2 • Toisen vaiheen rakentamisen arvioidaan käynnistyvän 2014 aikana • Lisää operaattoreita ja parkkipaikkoja (700 kpl) • Alustavia vuokrasopimuksia allekirjoitettu yli 30% vuokrattavasta pinta-alasta • Ta
Slide 20: SRV:n kauppakeskusprojektit – Promenad
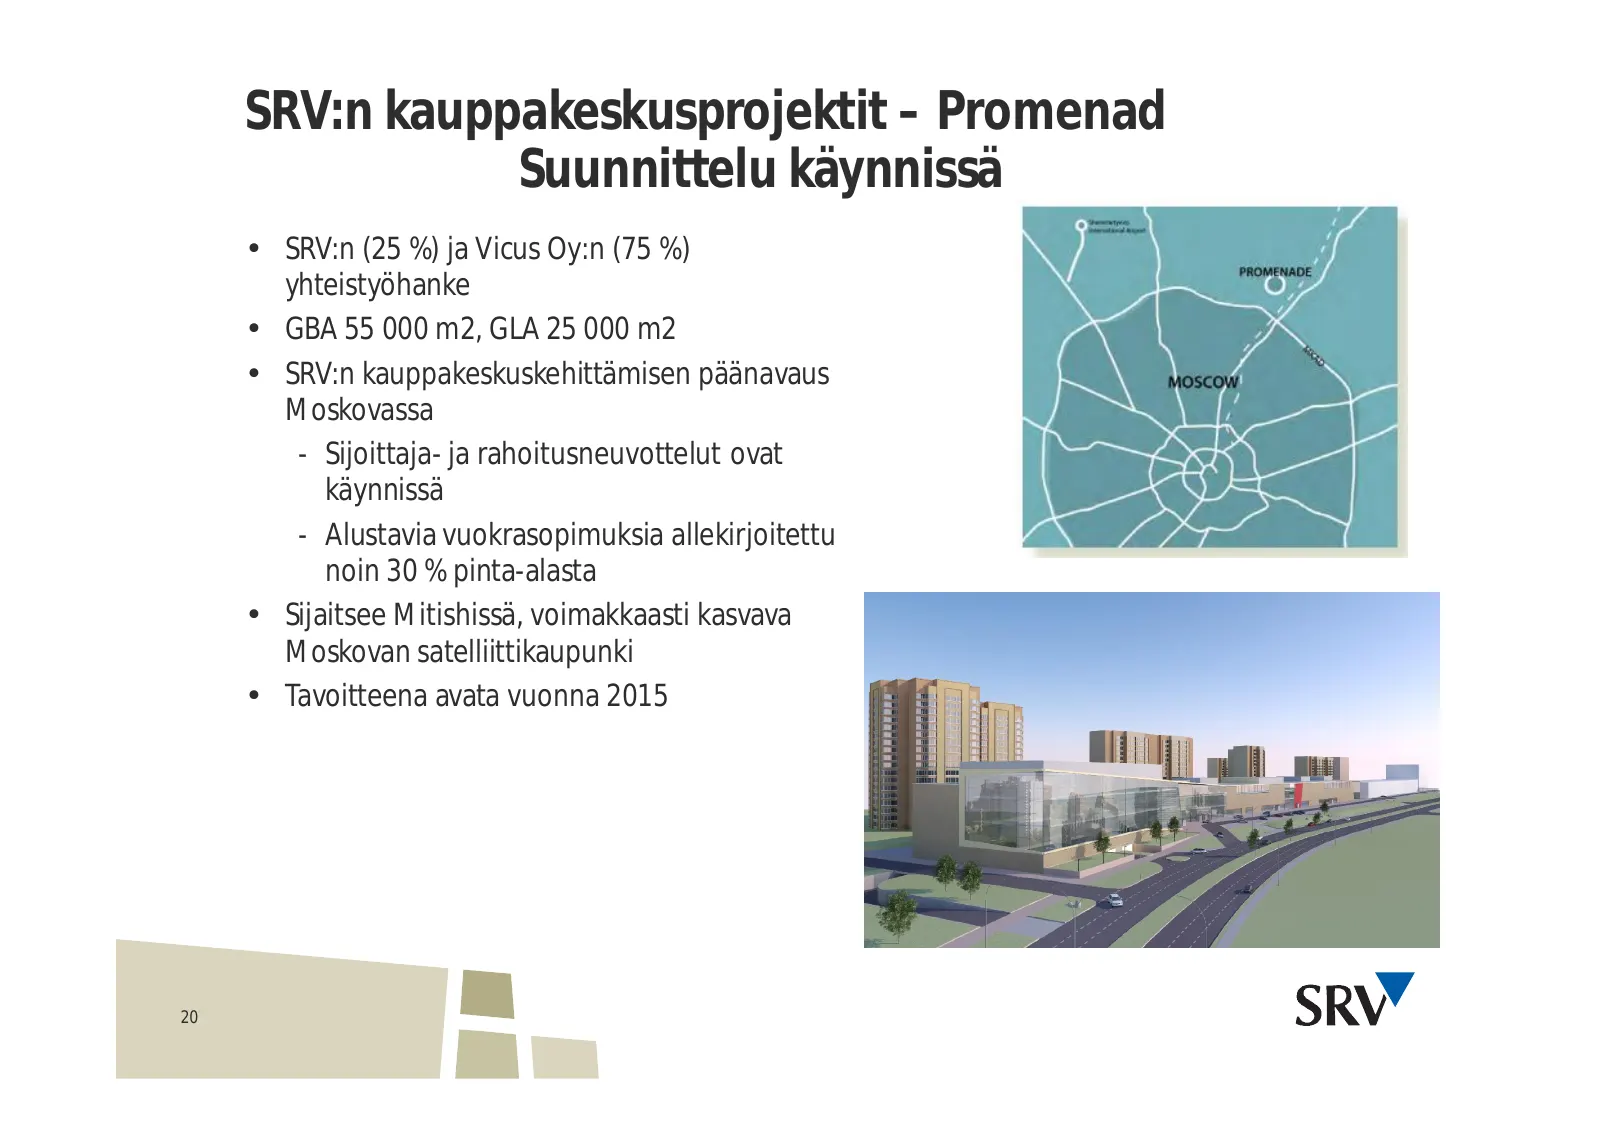
SRV:n kauppakeskusprojektit – Promenad Suunnittelu käynnissä • SRV:n (25 %) ja Vicus Oy:n (75 %) yhteistyöhanke • GBA 55 000 m2, GLA 25 000 m2 • SRV:n kauppakeskuskehittämisen päänavaus Moskovassa - Sijoittaja- ja rahoitusneuvottelut ovat käynnissä - Alustavia vuokrasopimuksia allekirjoitettu noin 3
Slide 21: Vertailu Suomen suurimpiin kauppakeskuksiin
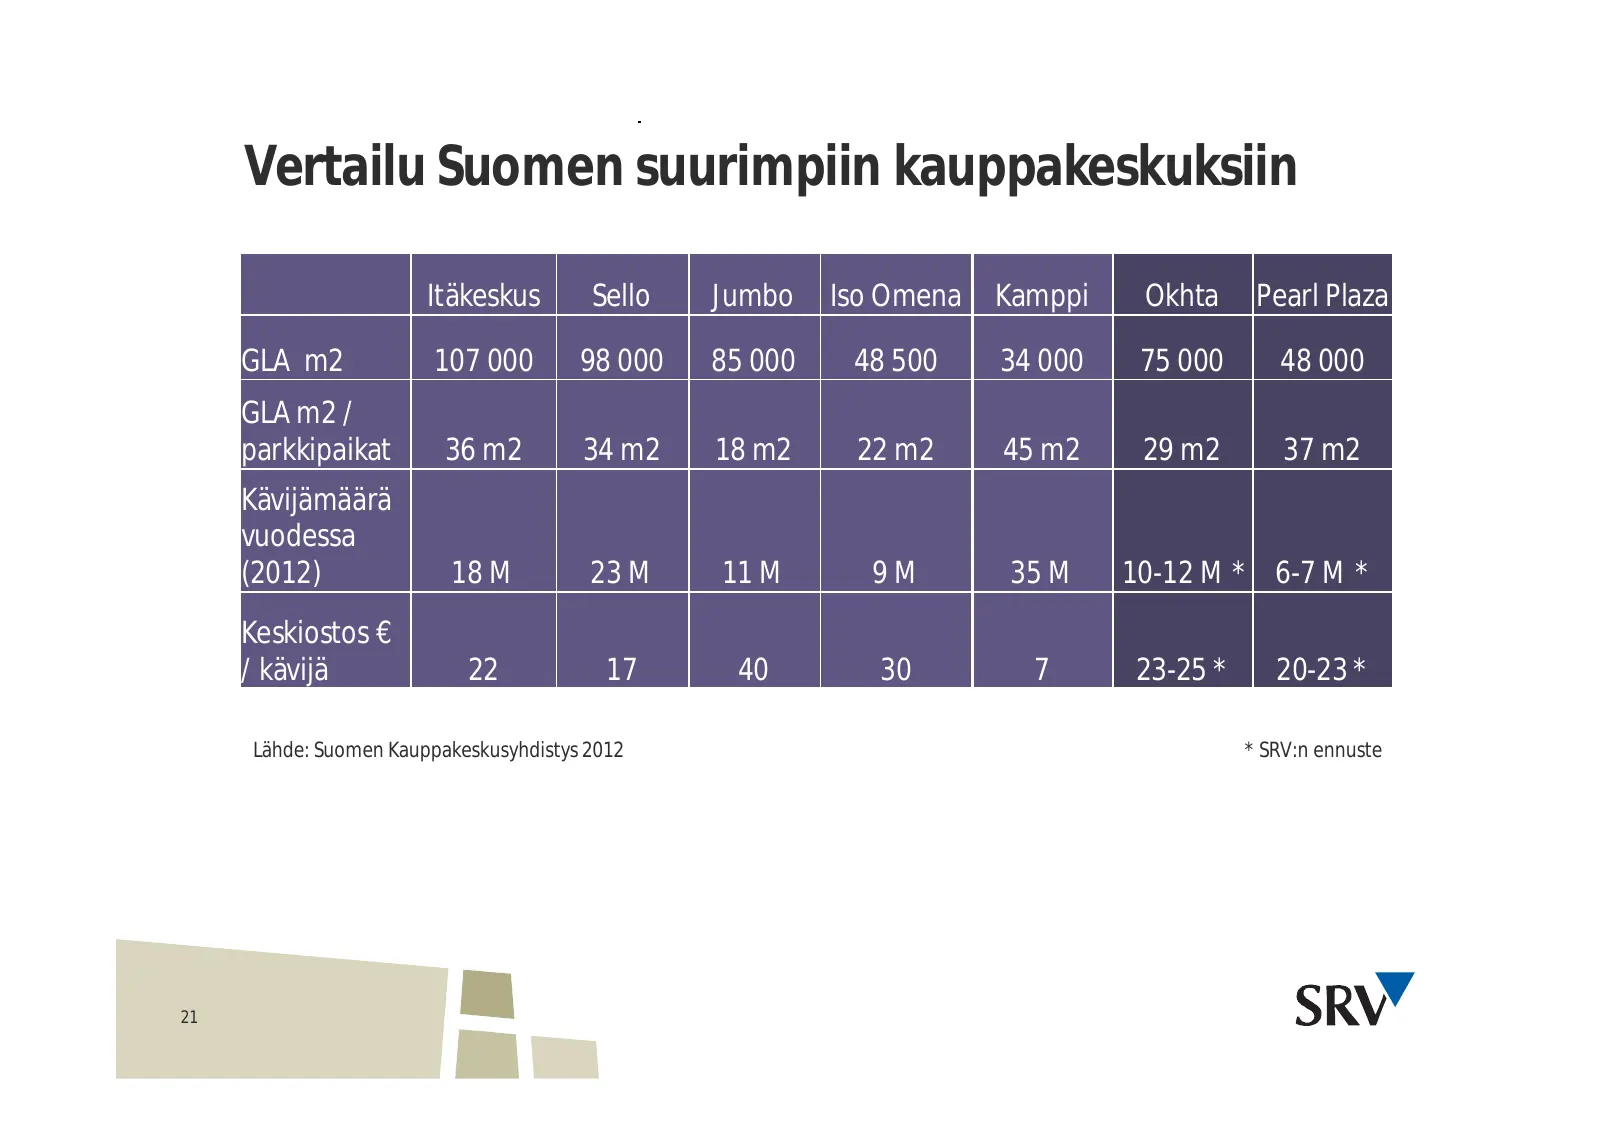
Vertailu Suomen suurimpiin kauppakeskuksiin Itäkeskus Sello Jumbo Iso Omena Kamppi Okhta Pearl Plaza GLA m2 107 000 98 000 85 000 48 500 34 000 75 000 48 000 GLA m2 / parkkipaikat 36 m2 34 m2 18 m2 22 m2 45 m2 29 m2 37 m2 Kävijämäärä vuodessa (2012) 18 M 23 M 11 M 9M 35 M 10-12 M * 6-7 M * Keskiosto
Slide 22: Kauppakeskusten kehittämisen menestystekijät
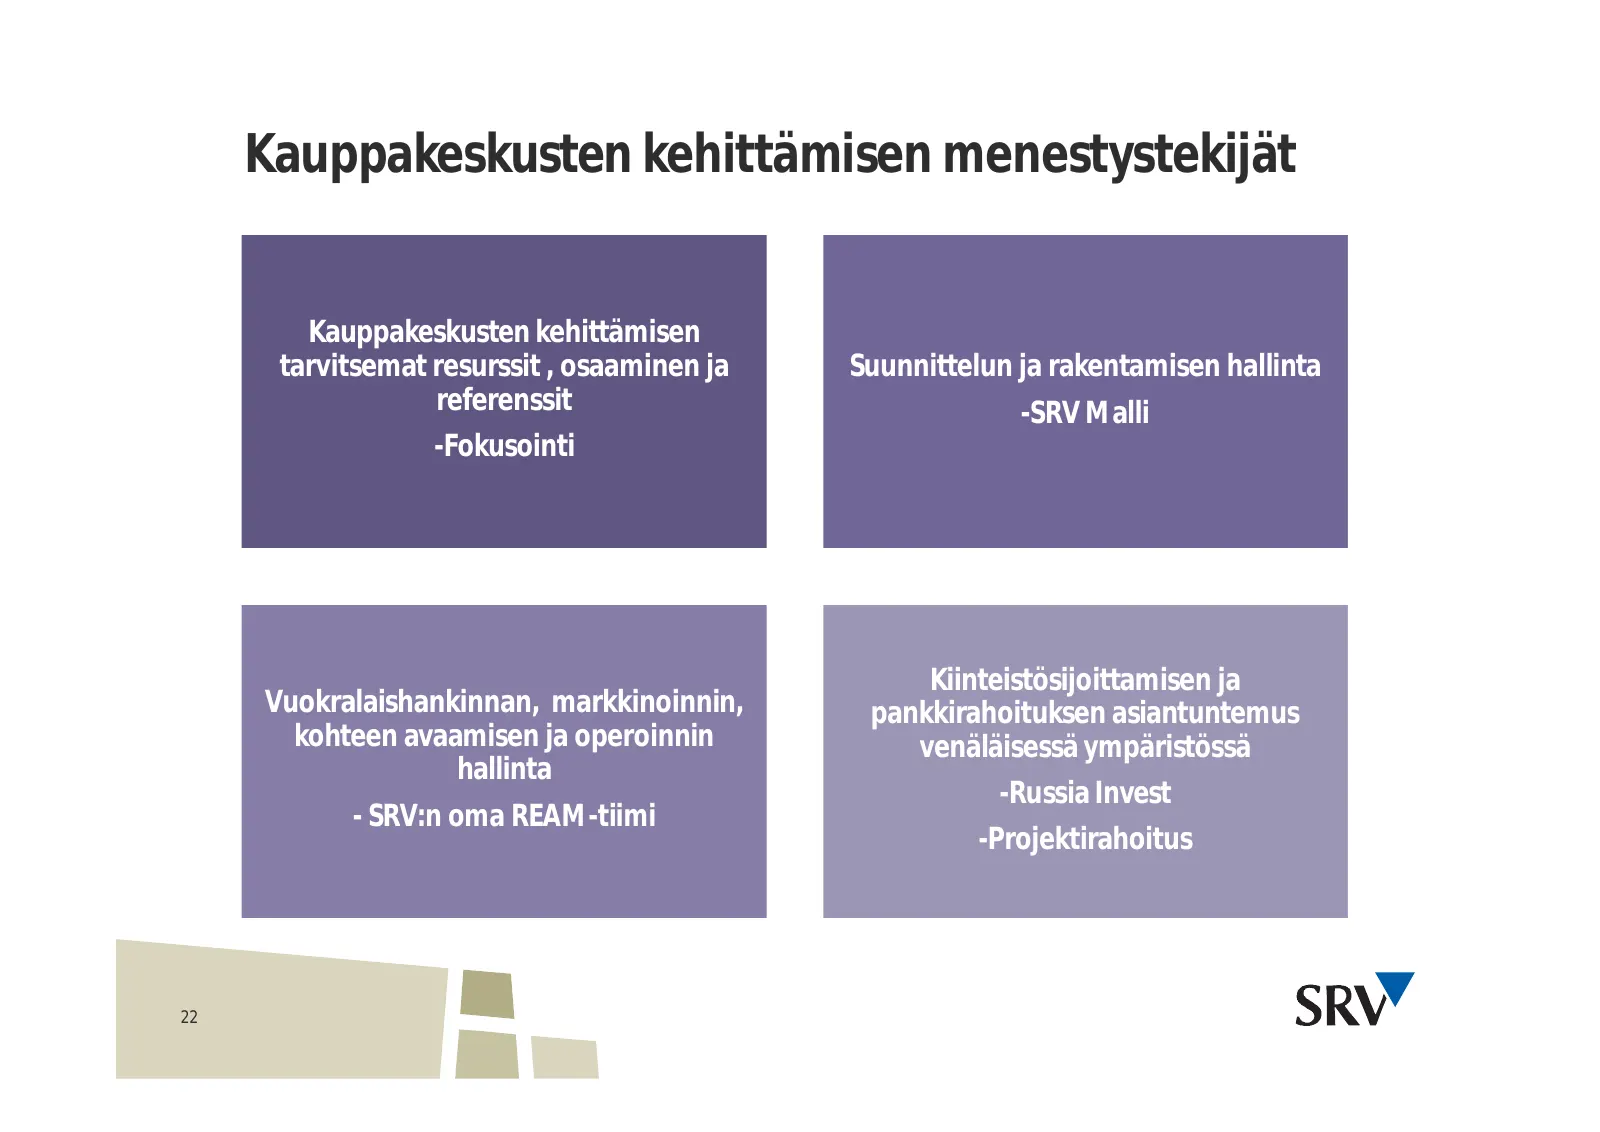
Kauppakeskusten kehittämisen menestystekijät Kauppakeskusten kehittämisen tarvitsemat resurssit , osaaminen ja Suunnittelun ja rakentamisen hallinta referenssit -SRV Malli -Fokusointi Kiinteistösijoittamisen ja Vuokralaishankinnan, markkinoinnin, pankkirahoituksen asiantuntemus kohteen avaamisen ja
Slide 23: Kauppakeskuksen vuokratulon muodostuminen
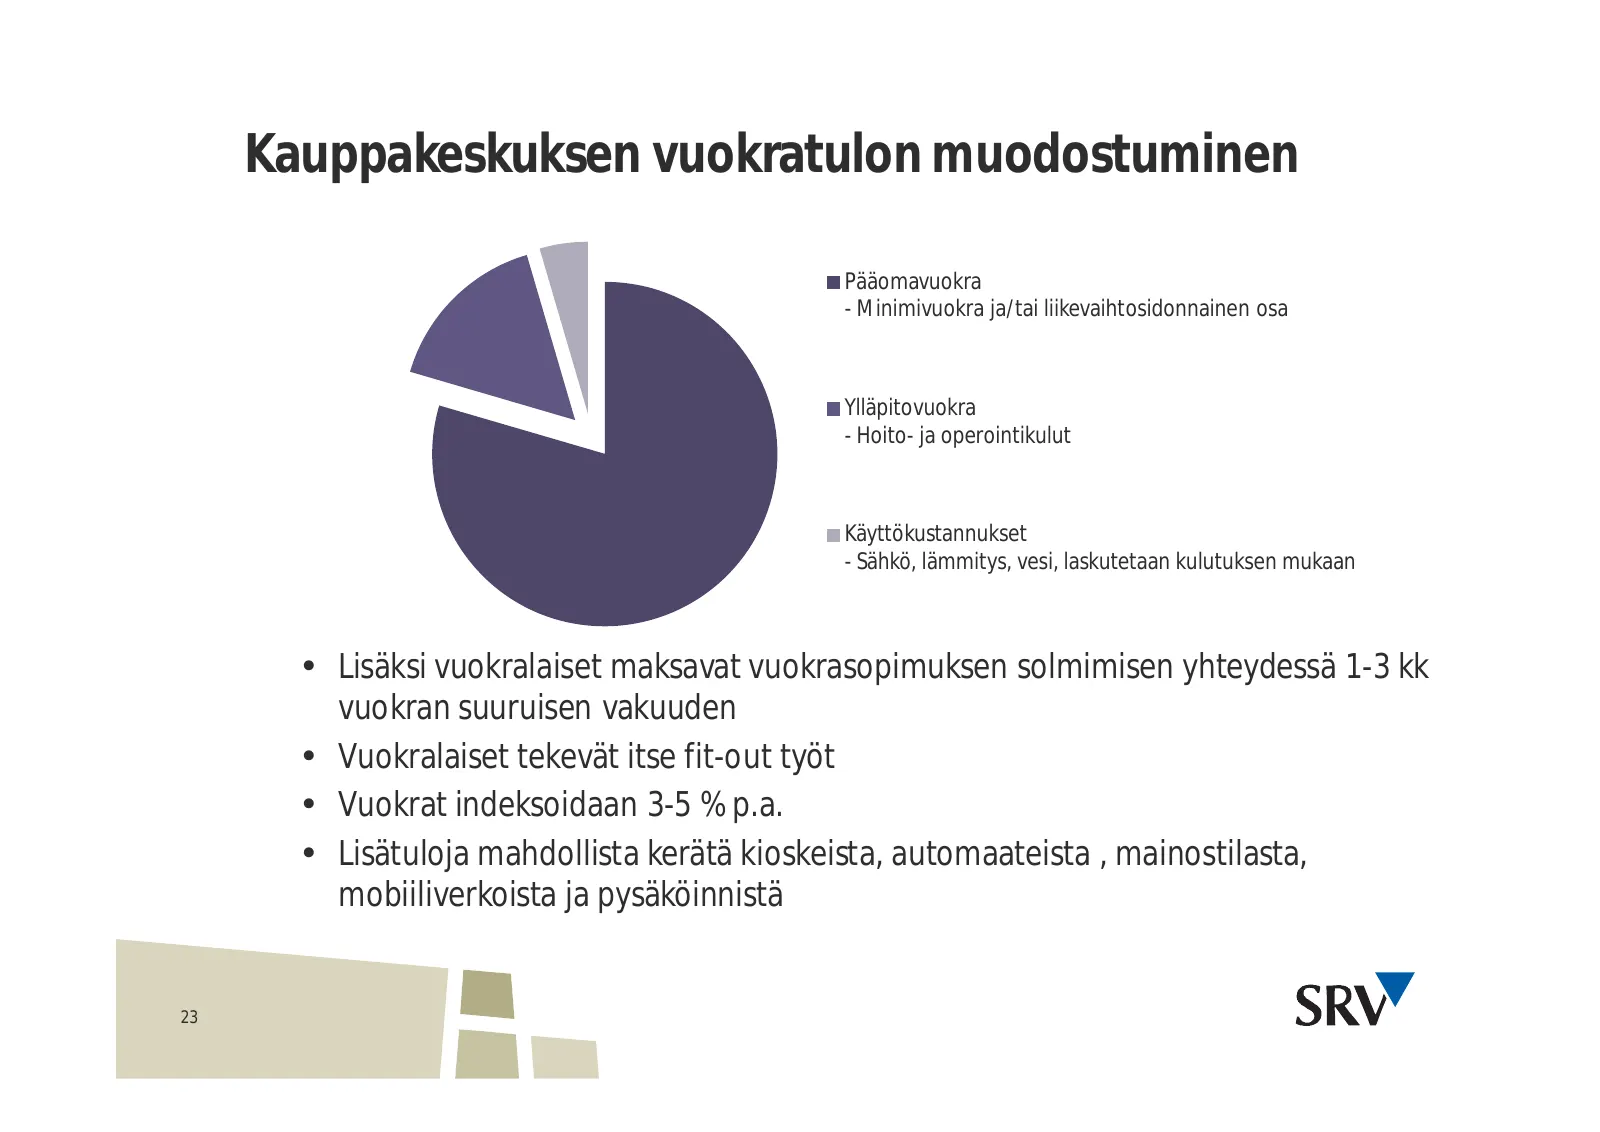
Kauppakeskuksen vuokratulon muodostuminen Pääomavuokra - Minimivuokra ja/tai liikevaihtosidonnainen osa Ylläpitovuokra - Hoito- ja operointikulut Käyttökustannukset - Sähkö, lämmitys, vesi, laskutetaan kulutuksen mukaan • Lisäksi vuokralaiset maksavat vuokrasopimuksen solmimisen yhteydessä 1-3 kk vu
Slide 24: Havainnekuva kehityshankkeen kumulatiivisesta tuloskehitysarviosta
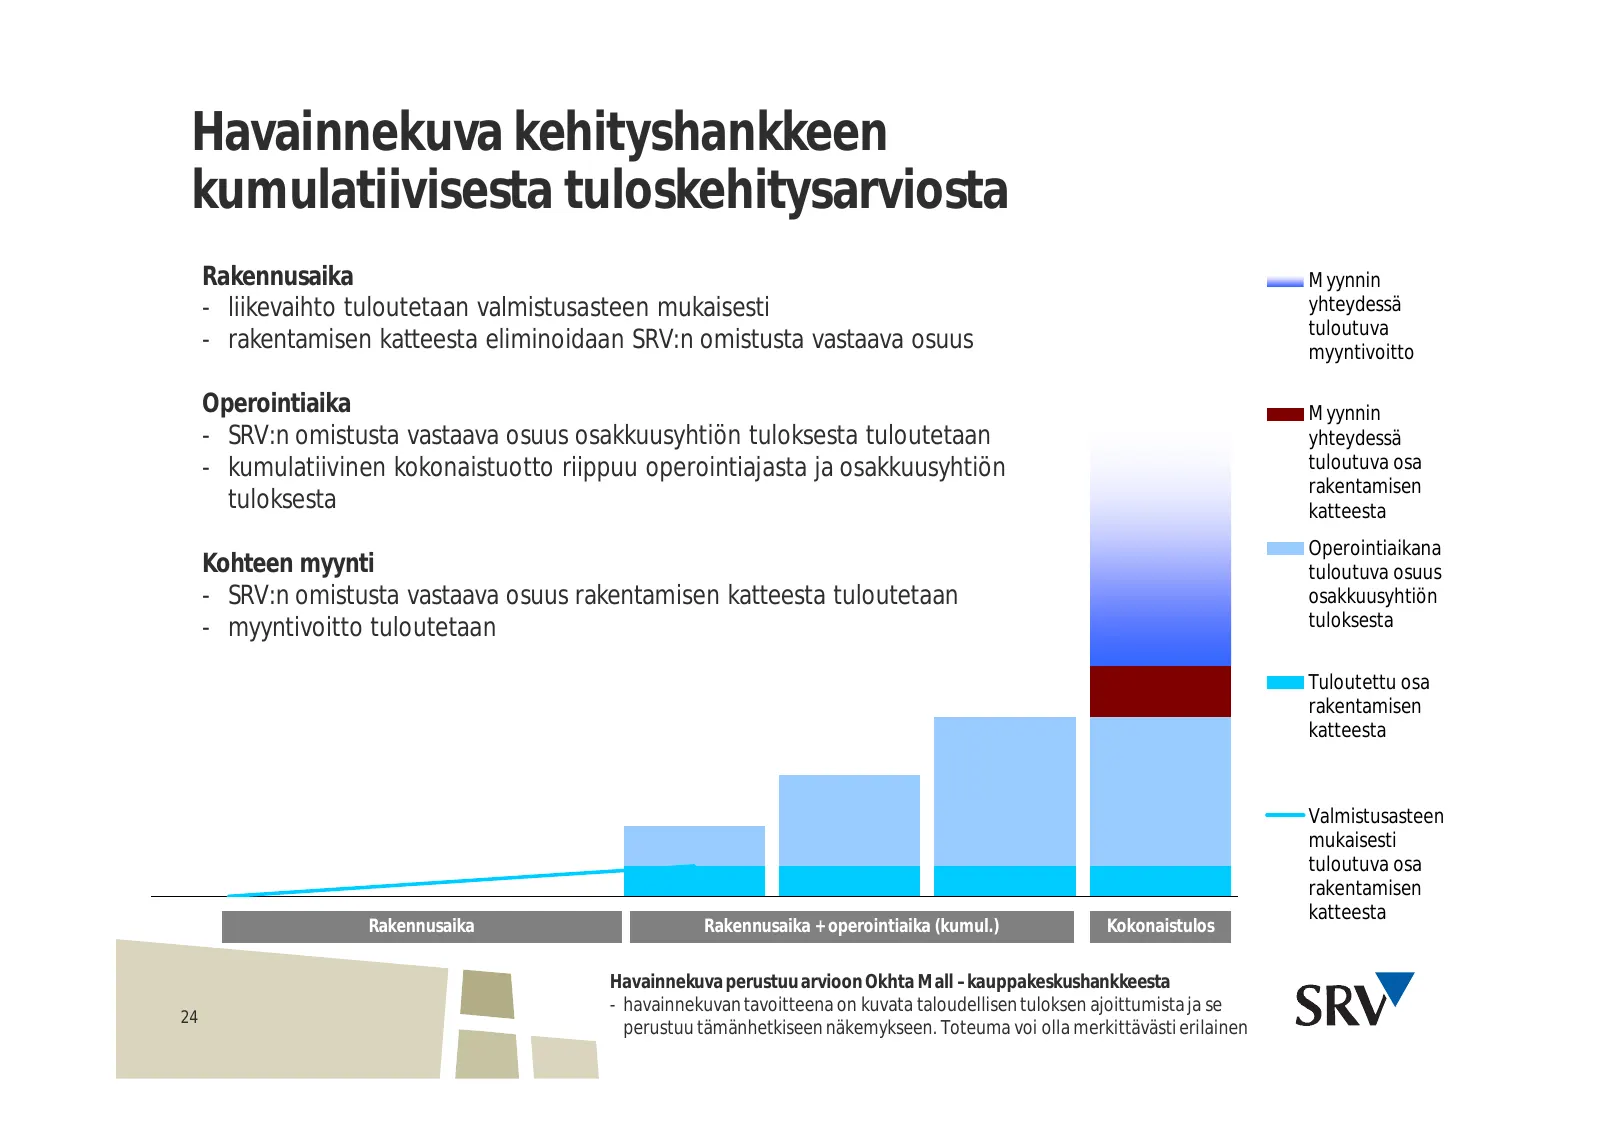
Havainnekuva kehityshankkeen kumulatiivisesta tuloskehitysarviosta Rakennusaika Myynnin - liikevaihto tuloutetaan valmistusasteen mukaisesti yhteydessä tuloutuva - rakentamisen katteesta eliminoidaan SRV:n omistusta vastaava osuus myyntivoitto Operointiaika Myynnin - SRV:n omistusta vastaava osuus o
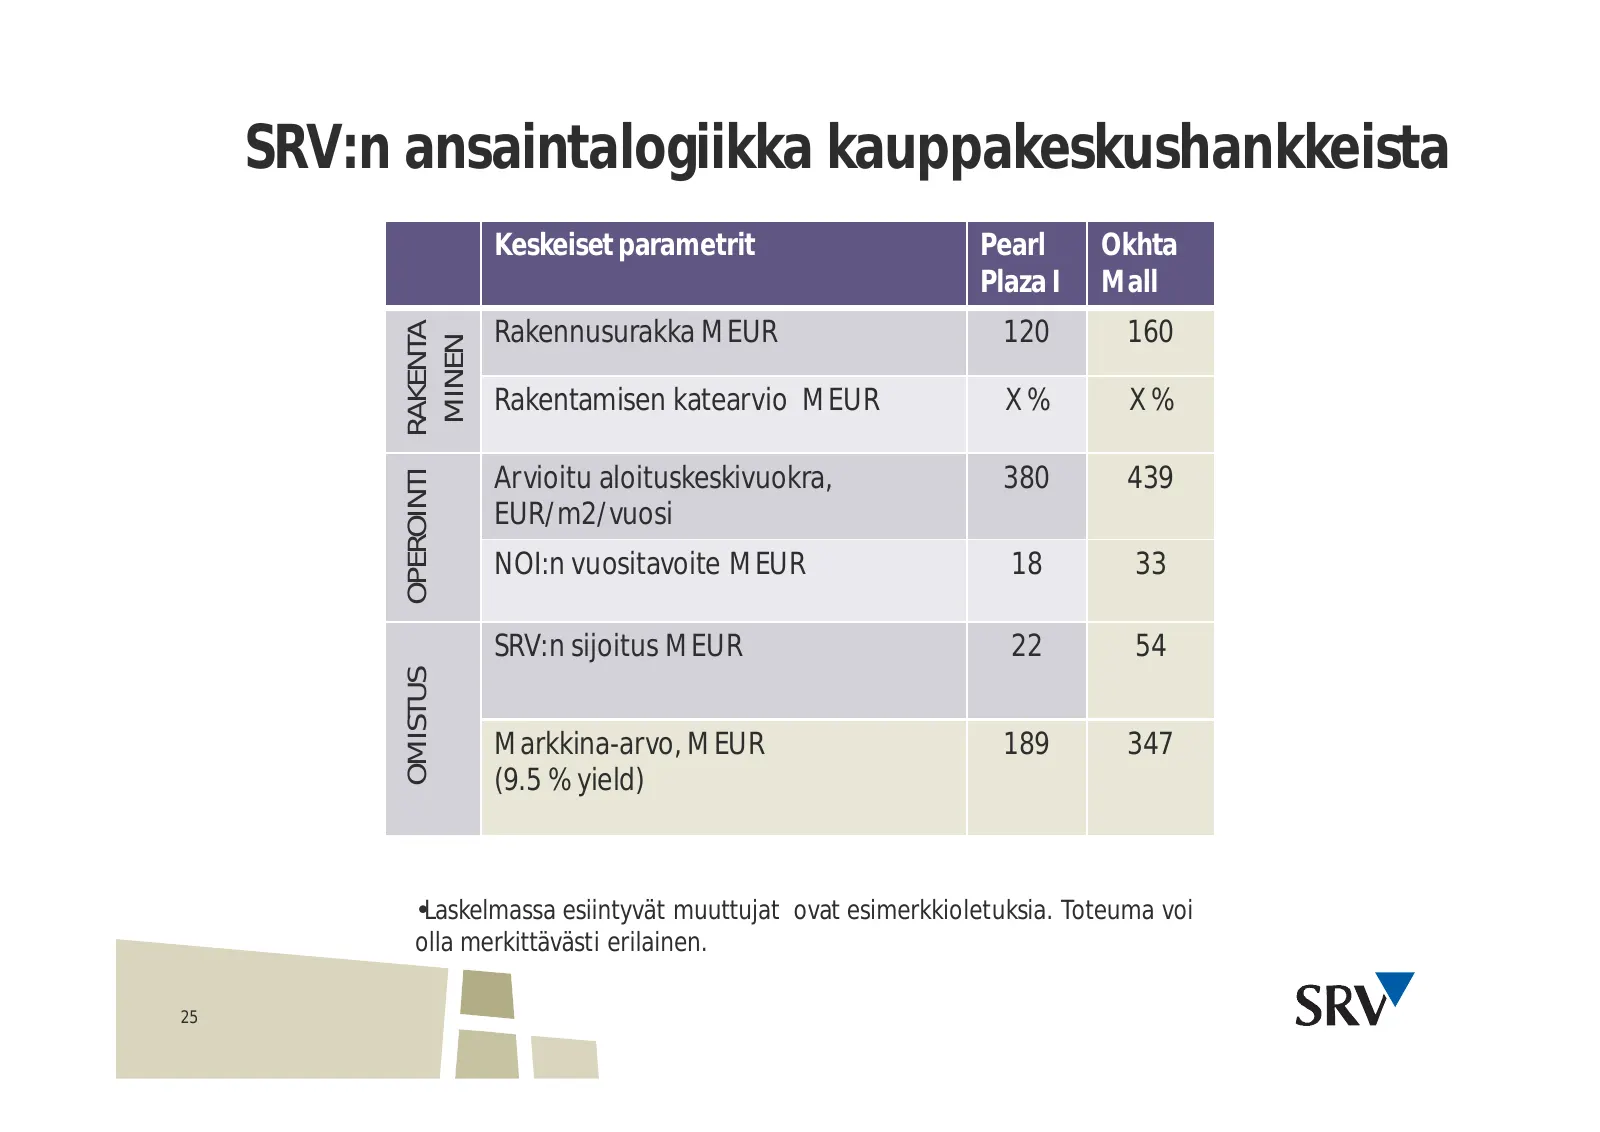
Slide 25: SRV:n ansaintalogiikka kauppakeskushankkeista
SRV:n ansaintalogiikka kauppakeskushankkeista Keskeiset parametrit Pearl Okhta Plaza I Mall Rakennusurakka MEUR 120 160 RAKENTA MINEN Rakentamisen katearvio MEUR X% X% Arvioitu aloituskeskivuokra, 380 439 OPEROINTI EUR/m2/vuosi NOI:n vuositavoite MEUR 18 33 SRV:n sijoitus MEUR 22 54 OMISTUS Markkina
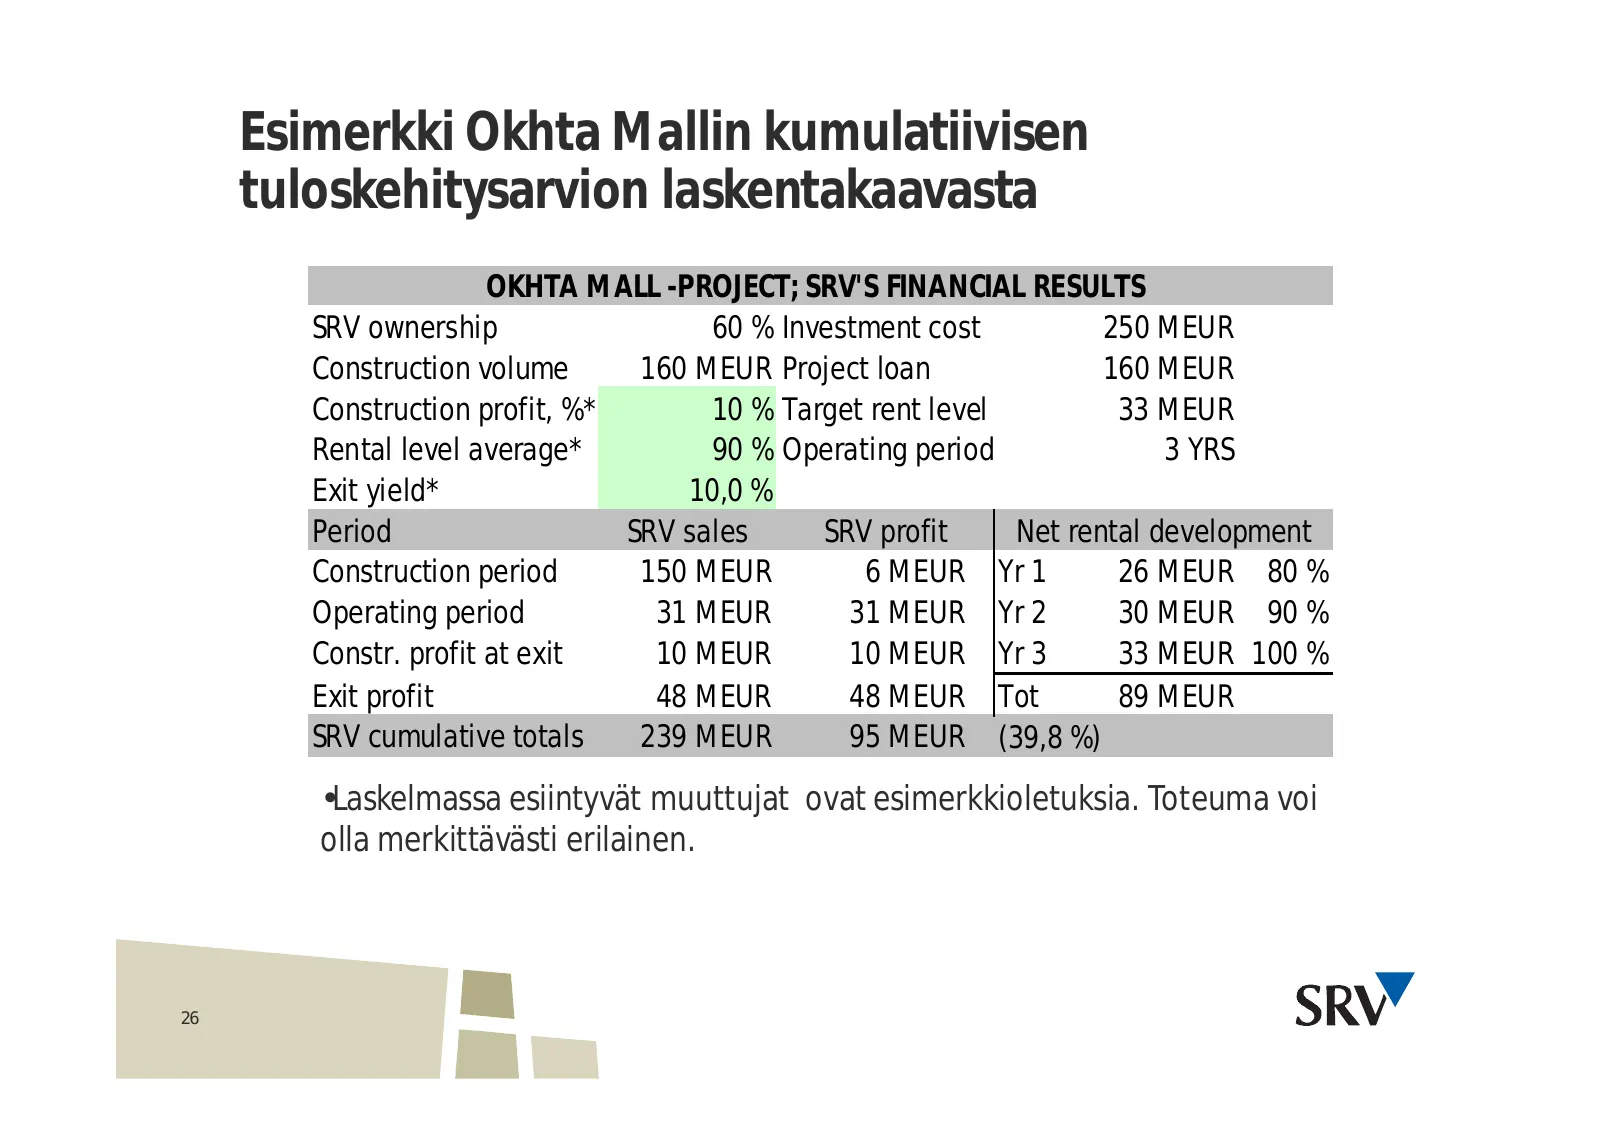
Slide 26: Esimerkki Okhta Mallin kumulatiivisen tuloskehitysarvion laskentakaavasta
Esimerkki Okhta Mallin kumulatiivisen tuloskehitysarvion laskentakaavasta OKHTA MALL -PROJECT; SRV'S FINANCIAL RESULTS SRV ownership 60 % Investment cost 250 MEUR Construction volume 160 MEUR Project loan 160 MEUR Construction profit, %* 10 % Target rent level 33 MEUR Rental level average* 90 % Oper
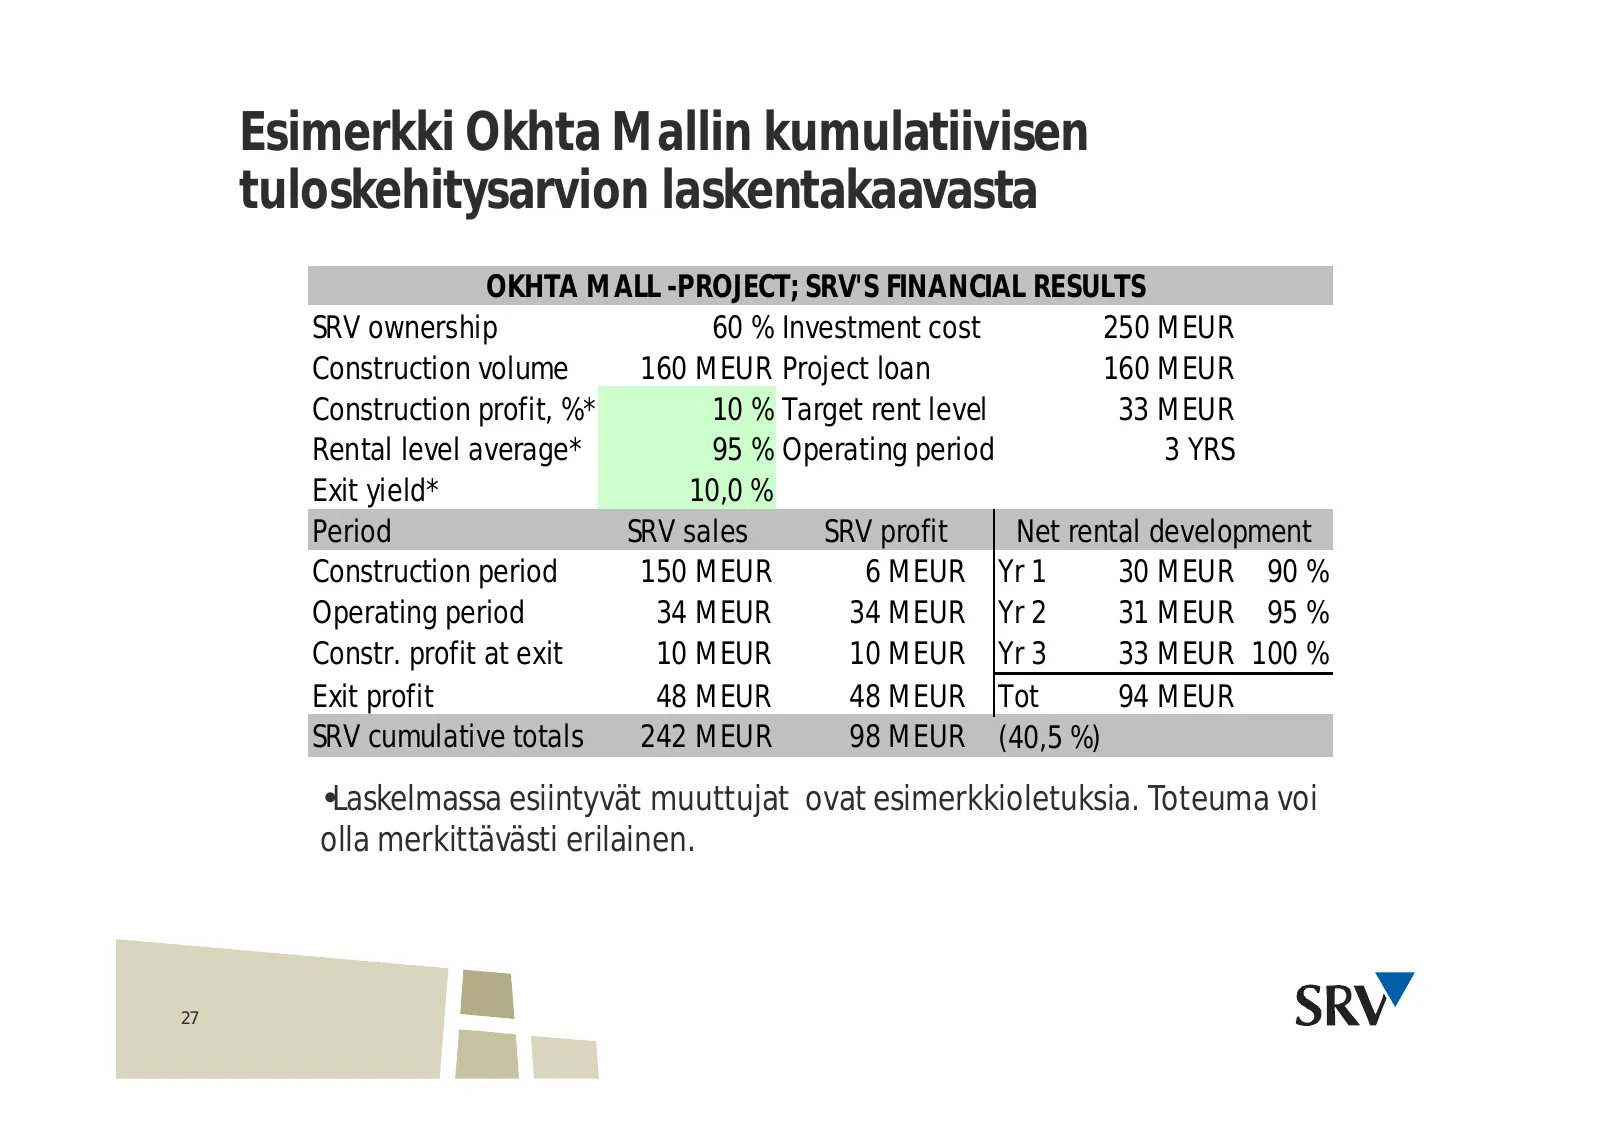
Slide 27: Esimerkki Okhta Mallin kumulatiivisen tuloskehitysarvion laskentakaavasta
Esimerkki Okhta Mallin kumulatiivisen tuloskehitysarvion laskentakaavasta OKHTA MALL -PROJECT; SRV'S FINANCIAL RESULTS SRV ownership 60 % Investment cost 250 MEUR Construction volume 160 MEUR Project loan 160 MEUR Construction profit, %* 10 % Target rent level 33 MEUR Rental level average* 95 % Oper
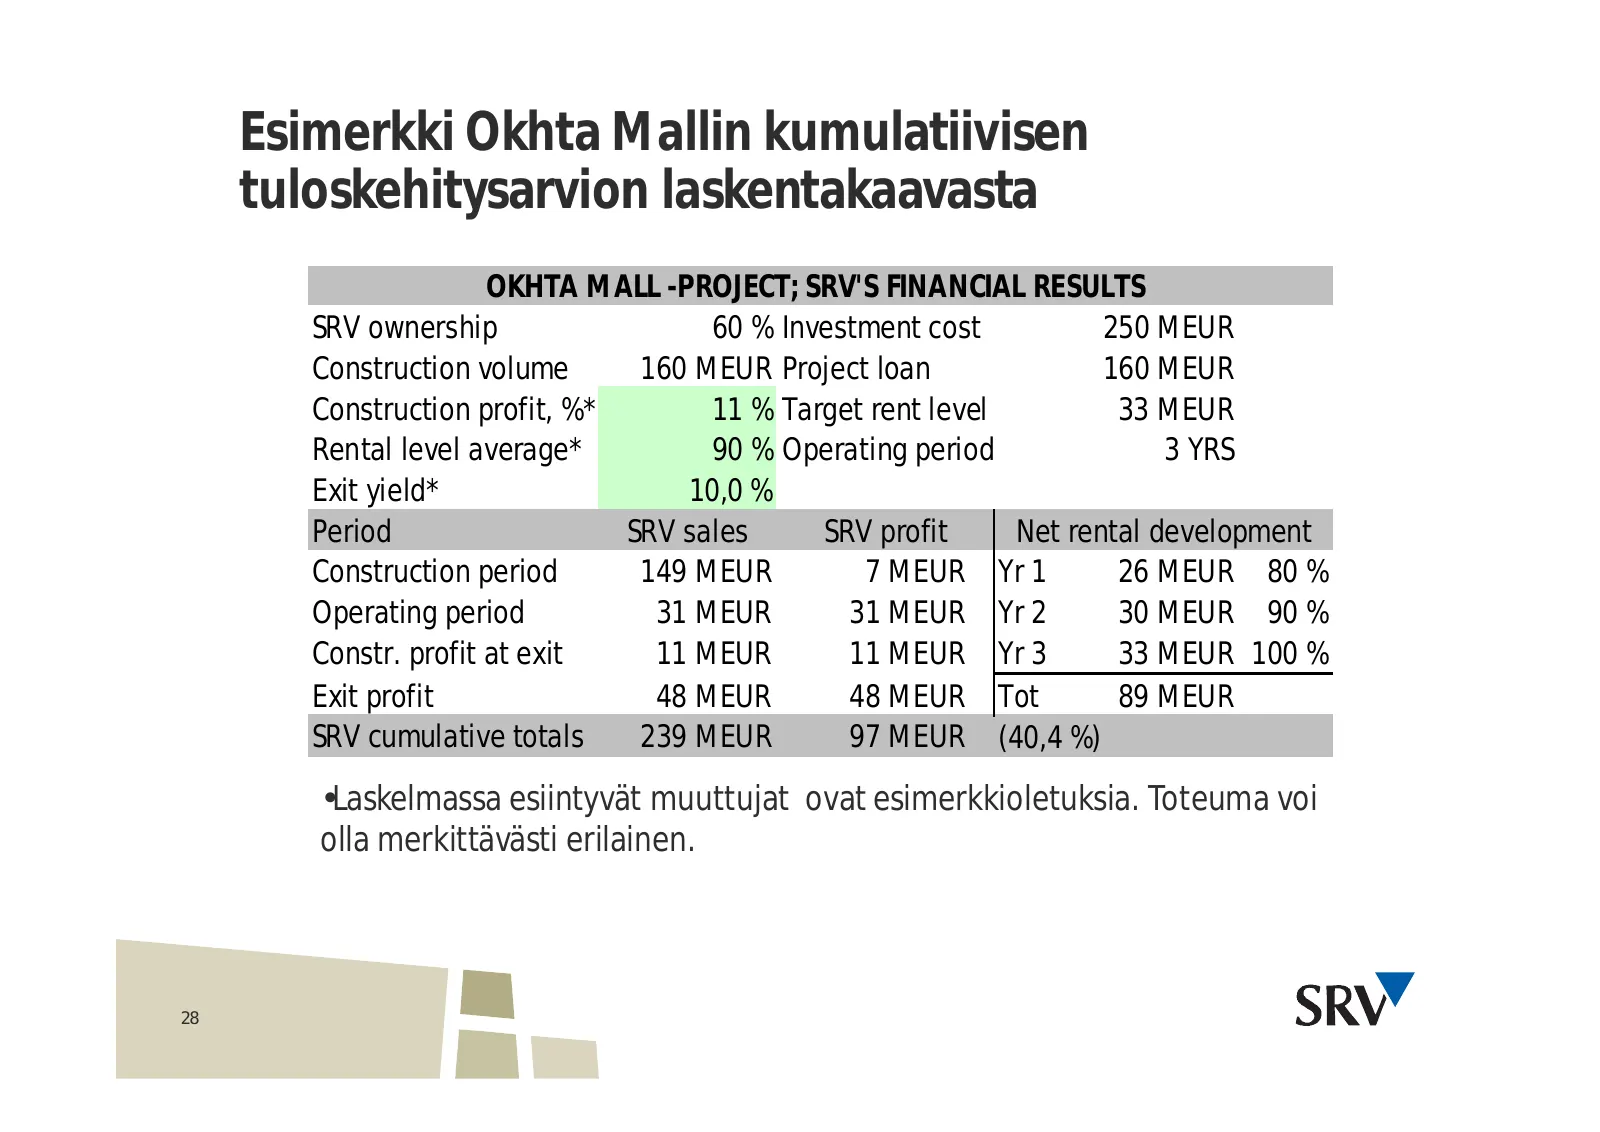
Slide 28: Esimerkki Okhta Mallin kumulatiivisen tuloskehitysarvion laskentakaavasta
Esimerkki Okhta Mallin kumulatiivisen tuloskehitysarvion laskentakaavasta OKHTA MALL -PROJECT; SRV'S FINANCIAL RESULTS SRV ownership 60 % Investment cost 250 MEUR Construction volume 160 MEUR Project loan 160 MEUR Construction profit, %* 11 % Target rent level 33 MEUR Rental level average* 90 % Oper
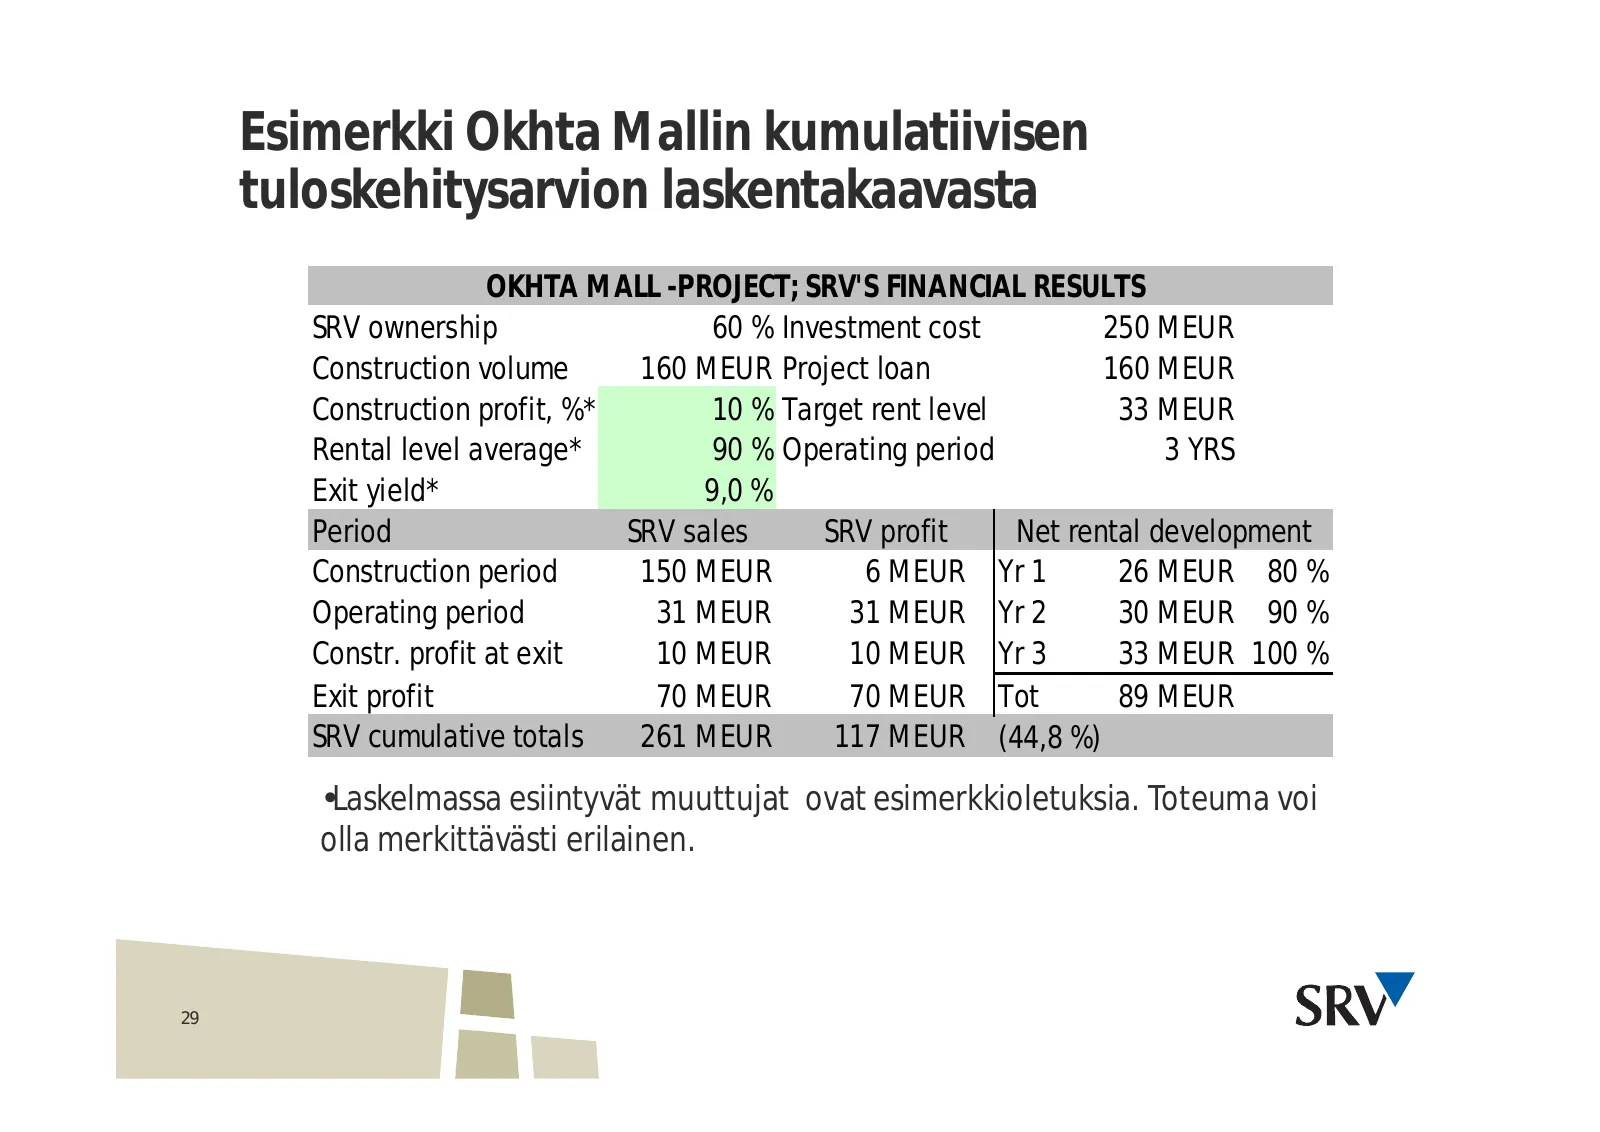
Slide 29: Esimerkki Okhta Mallin kumulatiivisen tuloskehitysarvion laskentakaavasta
Esimerkki Okhta Mallin kumulatiivisen tuloskehitysarvion laskentakaavasta OKHTA MALL -PROJECT; SRV'S FINANCIAL RESULTS SRV ownership 60 % Investment cost 250 MEUR Construction volume 160 MEUR Project loan 160 MEUR Construction profit, %* 10 % Target rent level 33 MEUR Rental level average* 90 % Oper
Slide 30: Kiitos! Thank You!
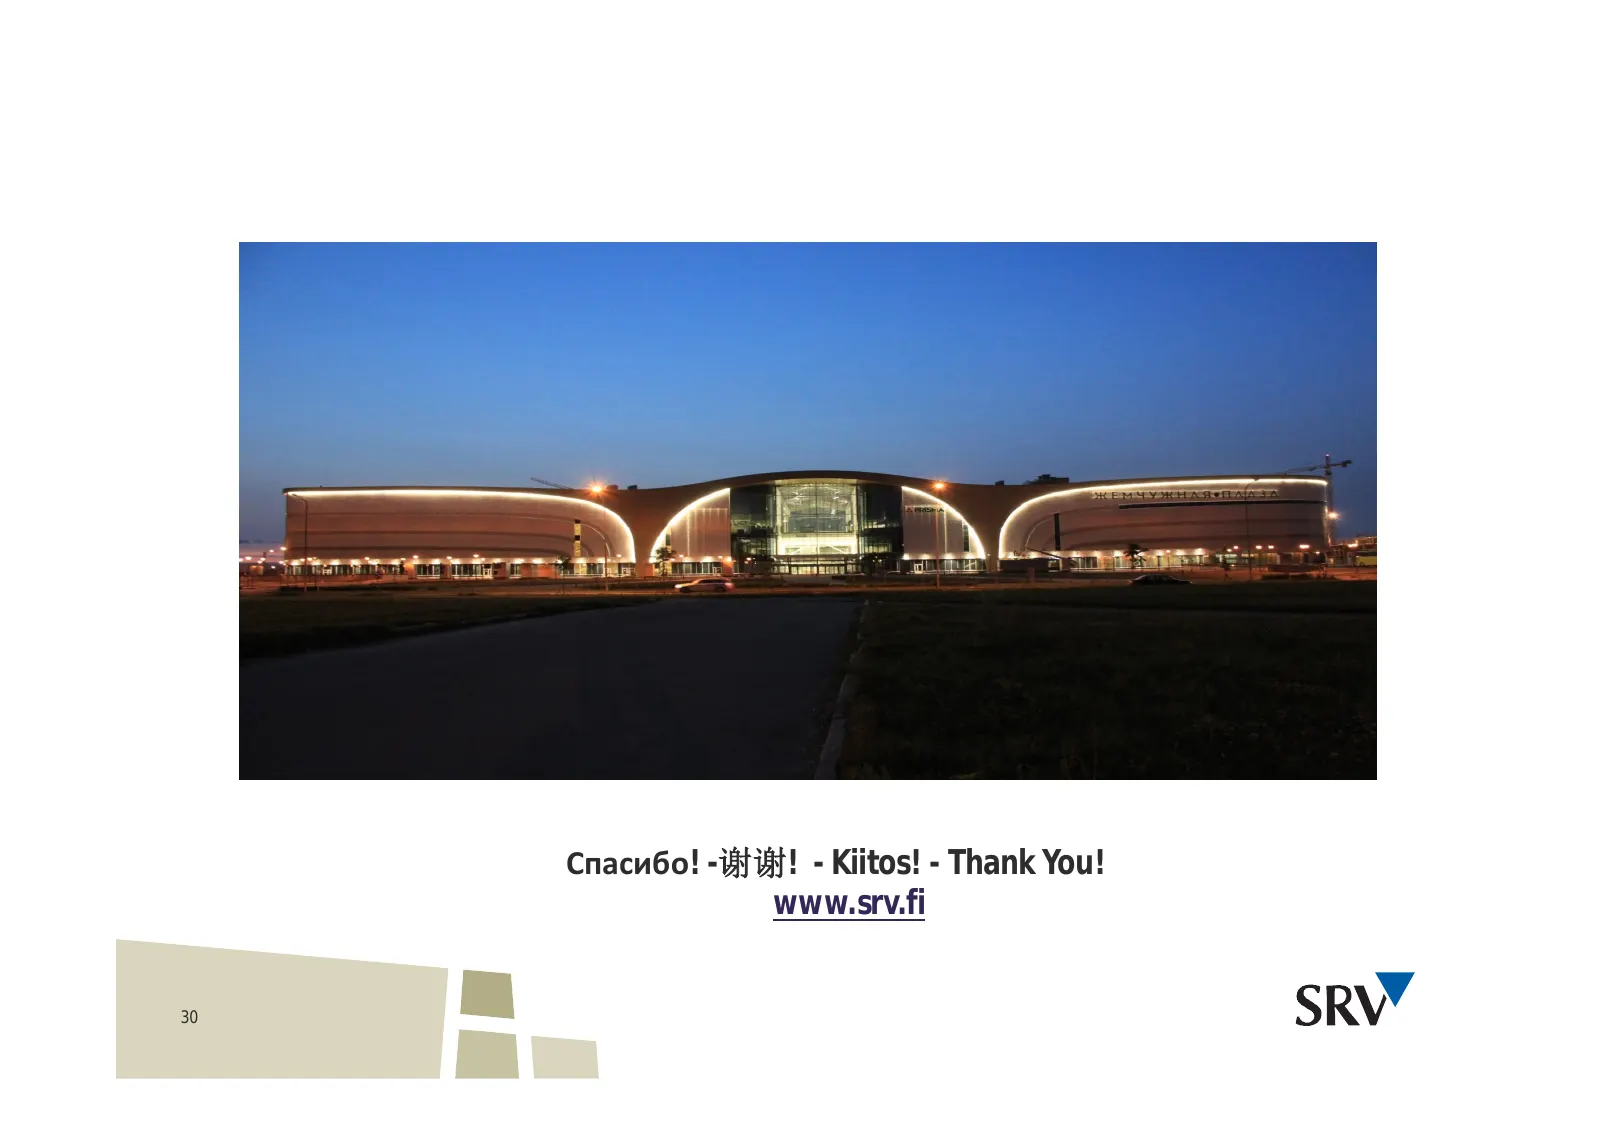
!- ! - Kiitos! - Thank You! www.srv.fi 30
Source: Internet Archive copy of srv.fi
More decks from SRV Yhtiot Oyj
 Q1 2024 Earnings Presentation30 slides · Apr 25, 2024
 Q1 2022 Earnings Presentation30 slides · Apr 28, 2022
 Q3 2019 Earnings Presentation46 slides · Oct 31, 2019
 Q3 2016 Earnings Presentation40 slides · Nov 3, 2016
 H1 2016 Earnings Presentation26 slides · Jul 21, 2016
 H1 2016 Earnings Presentation26 slides · Jul 15, 2016