Cmb.tech NV · EURONEXT:CMBT
Cmb.tech NV — Euronav — Shareholder Meeting (April 2010)
27 slides from Cmb.tech NV's shareholder meeting presentation, Apr 27, 2010
Slide 1: Shareholders Presentation
27 April 2010 SHAREHOLDERS PRESENTATION 1
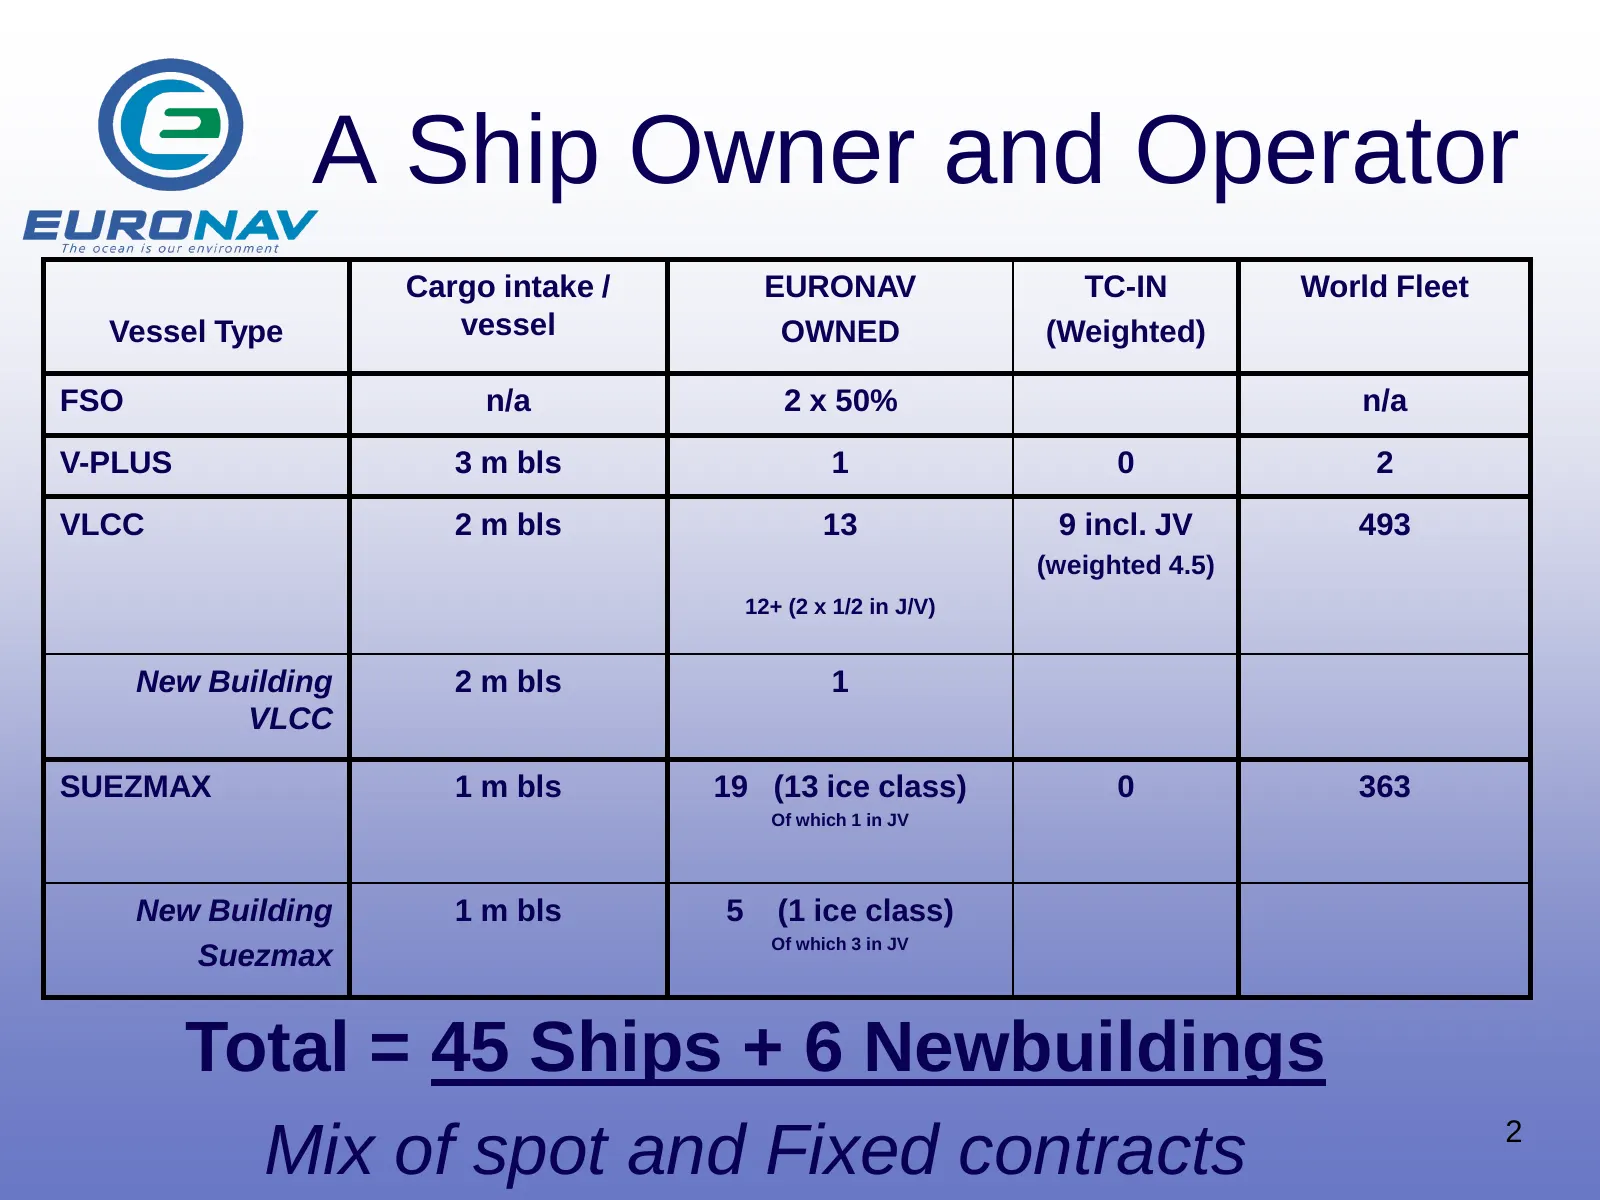
Slide 2: A Ship Owner and Operator
A Ship Owner and Operator Cargo intake / EURONAV TC-IN World Fleet Vessel Type vessel OWNED (Weighted) FSO n/a 2 x 50% n/a V-PLUS 3 m bls 1 0 2 VLCC 2 m bls 13 9 incl. JV 493 (weighted 4.5) 12+ (2 x 1/2 in J/V) New Building 2 m bls 1 VLCC SUEZMAX 1 m bls 19 (13 ice class) 0 363 Of which 1 in JV New
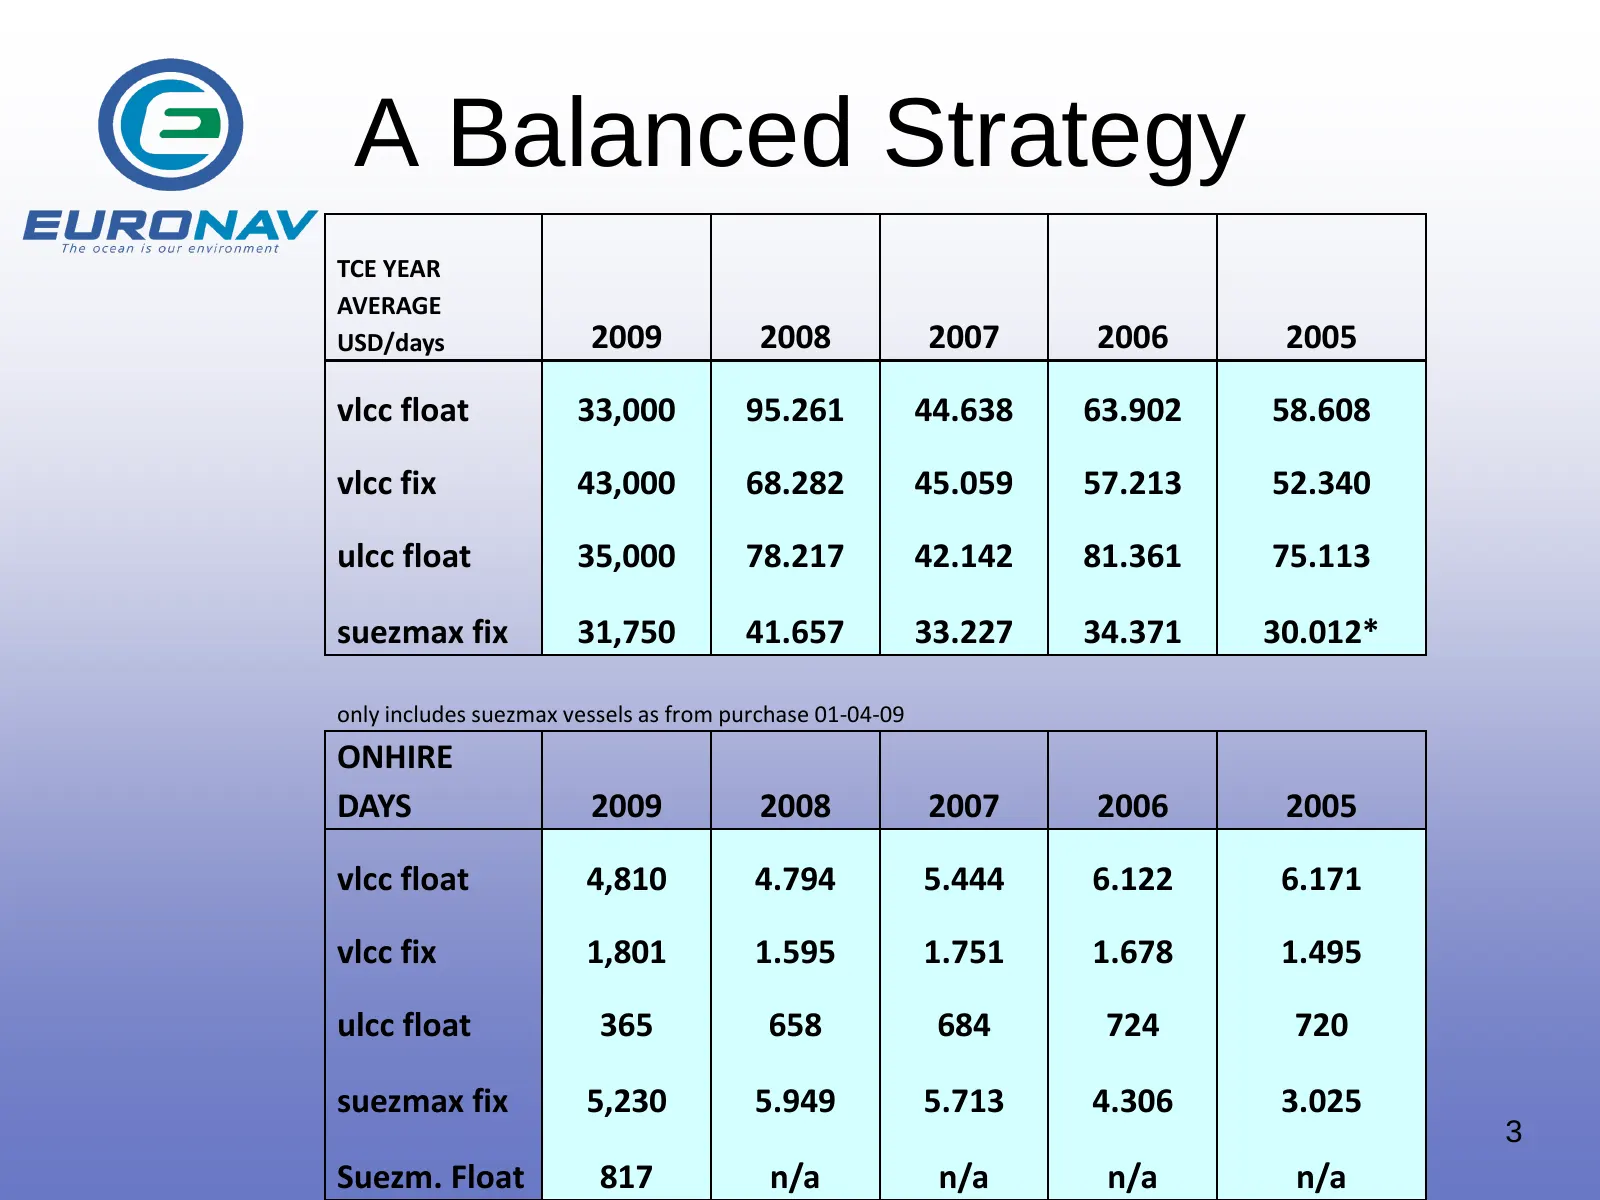
Slide 3: A Balanced Strategy
A Balanced Strategy TCE YEAR AVERAGE USD/days 2009 2008 2007 2006 2005 vlcc float 33,000 95.261 44.638 63.902 58.608 vlcc fix 43,000 68.282 45.059 57.213 52.340 ulcc float 35,000 78.217 42.142 81.361 75.113 suezmax fix 31,750 41.657 33.227 34.371 30.012* only includes suezmax vessels as from purchas
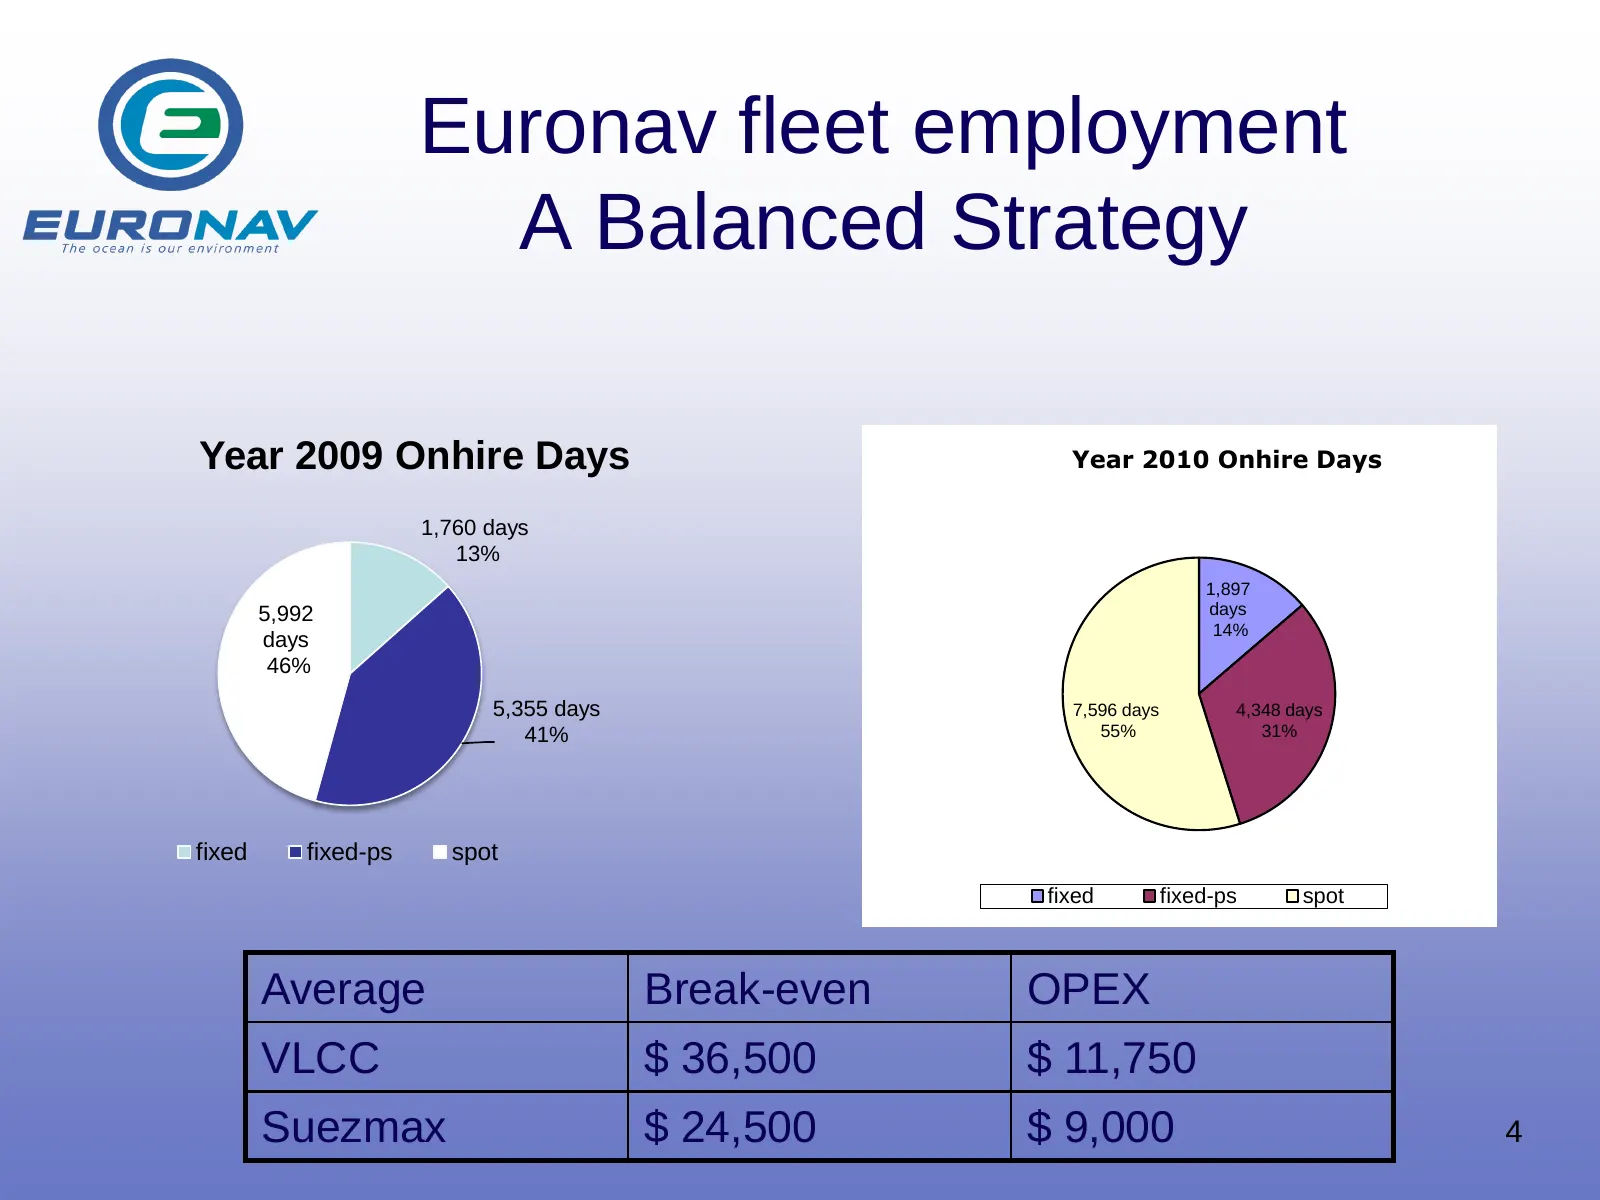
Slide 4: Euronav fleet employment: A Balanced Strategy
Euronav fleet employment A Balanced Strategy Year 2009 Onhire Days Year 2010 Onhire Days 1,760 days 13% 1,897 5,992 days 14% days 46% 5,355 days 7,596 days 4,348 days 41% 55% 31% fixed fixed-ps spot fixed fixed-ps spot Average Break-even OPEX VLCC $ 36,500 $ 11,750 Suezmax $ 24,500 $ 9,000 4
Slide 5: Euronav Financial Statement 2006-2009
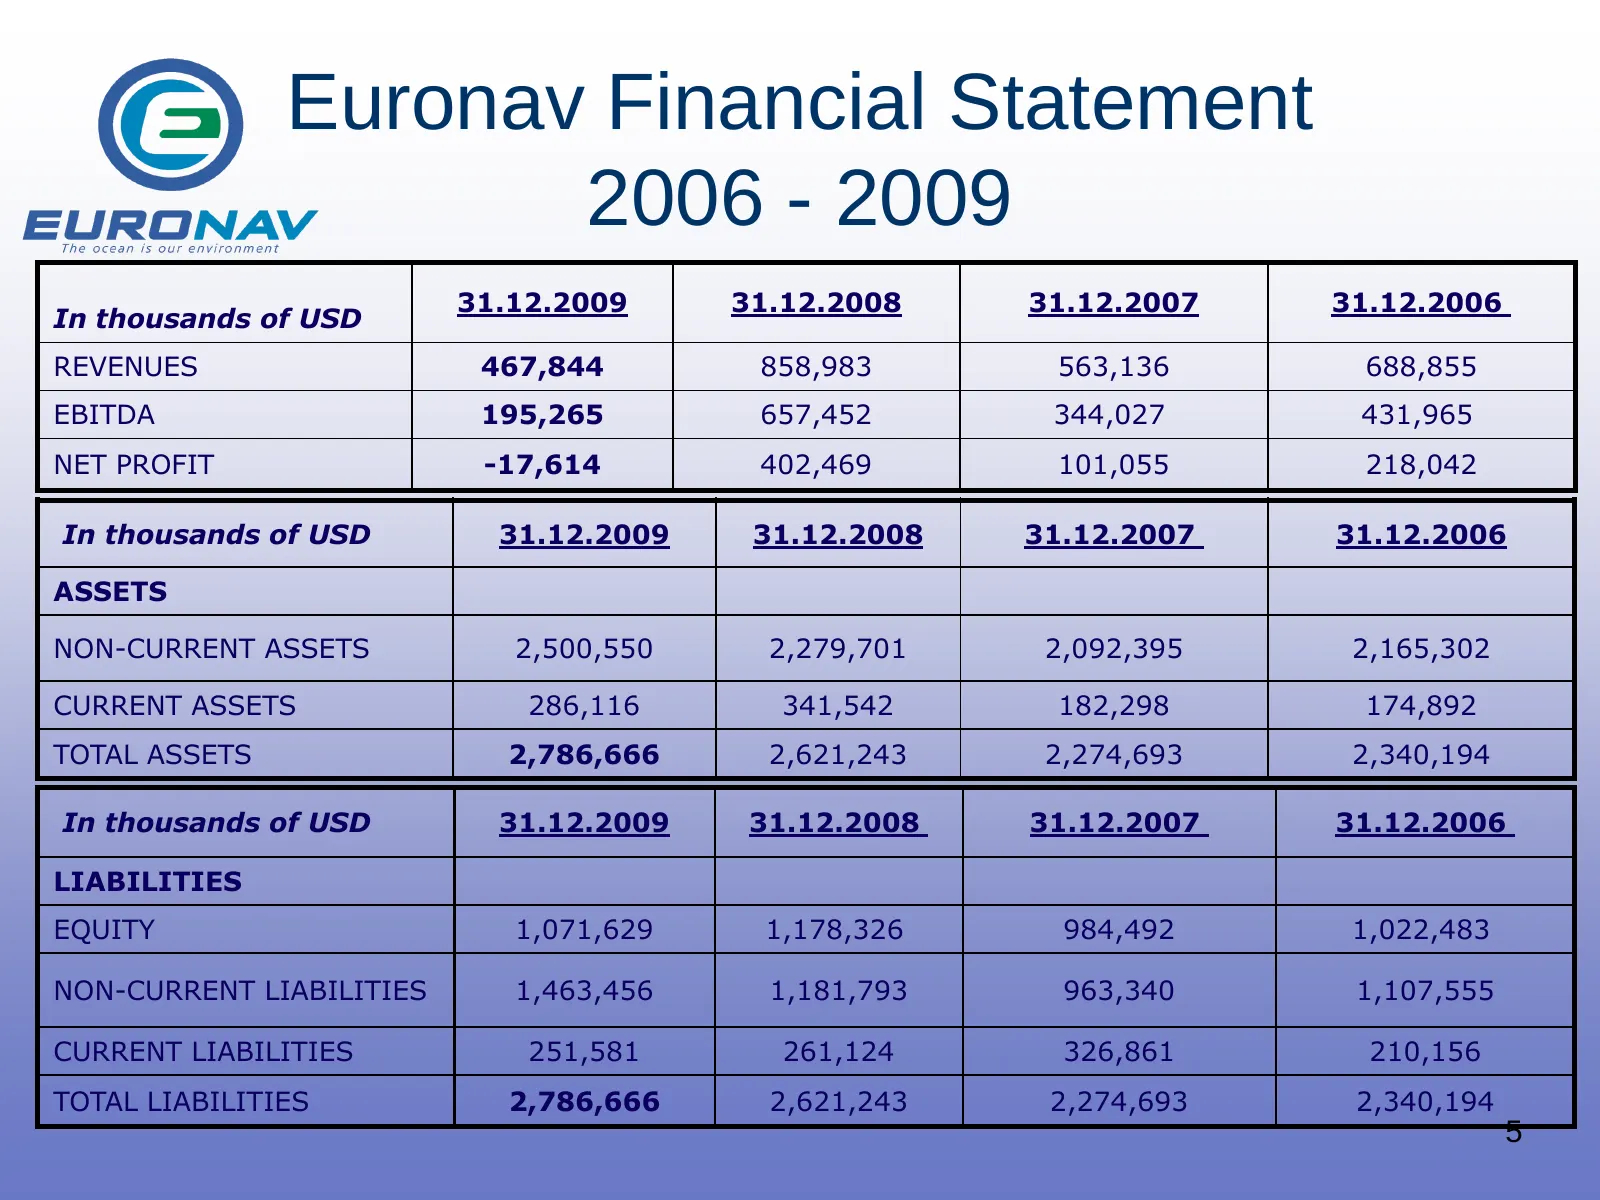
Euronav Financial Statement 2006 - 2009 31.12.2009 31.12.2008 31.12.2007 31.12.2006 In thousands of USD REVENUES 467,844 858,983 563,136 688,855 EBITDA 195,265 657,452 344,027 431,965 NET PROFIT -17,614 402,469 101,055 218,042 In thousands of USD 31.12.2009 31.12.2008 31.12.2007 31.12.2006 ASSETS NO
Slide 6: Financing in 2009
Financing in 2009 • New USD 300 million facility to finance 6 ships • USD 150 million Convertible bond • No need for further financing until end 2011 6
Slide 7: Freight Market (VLCC)
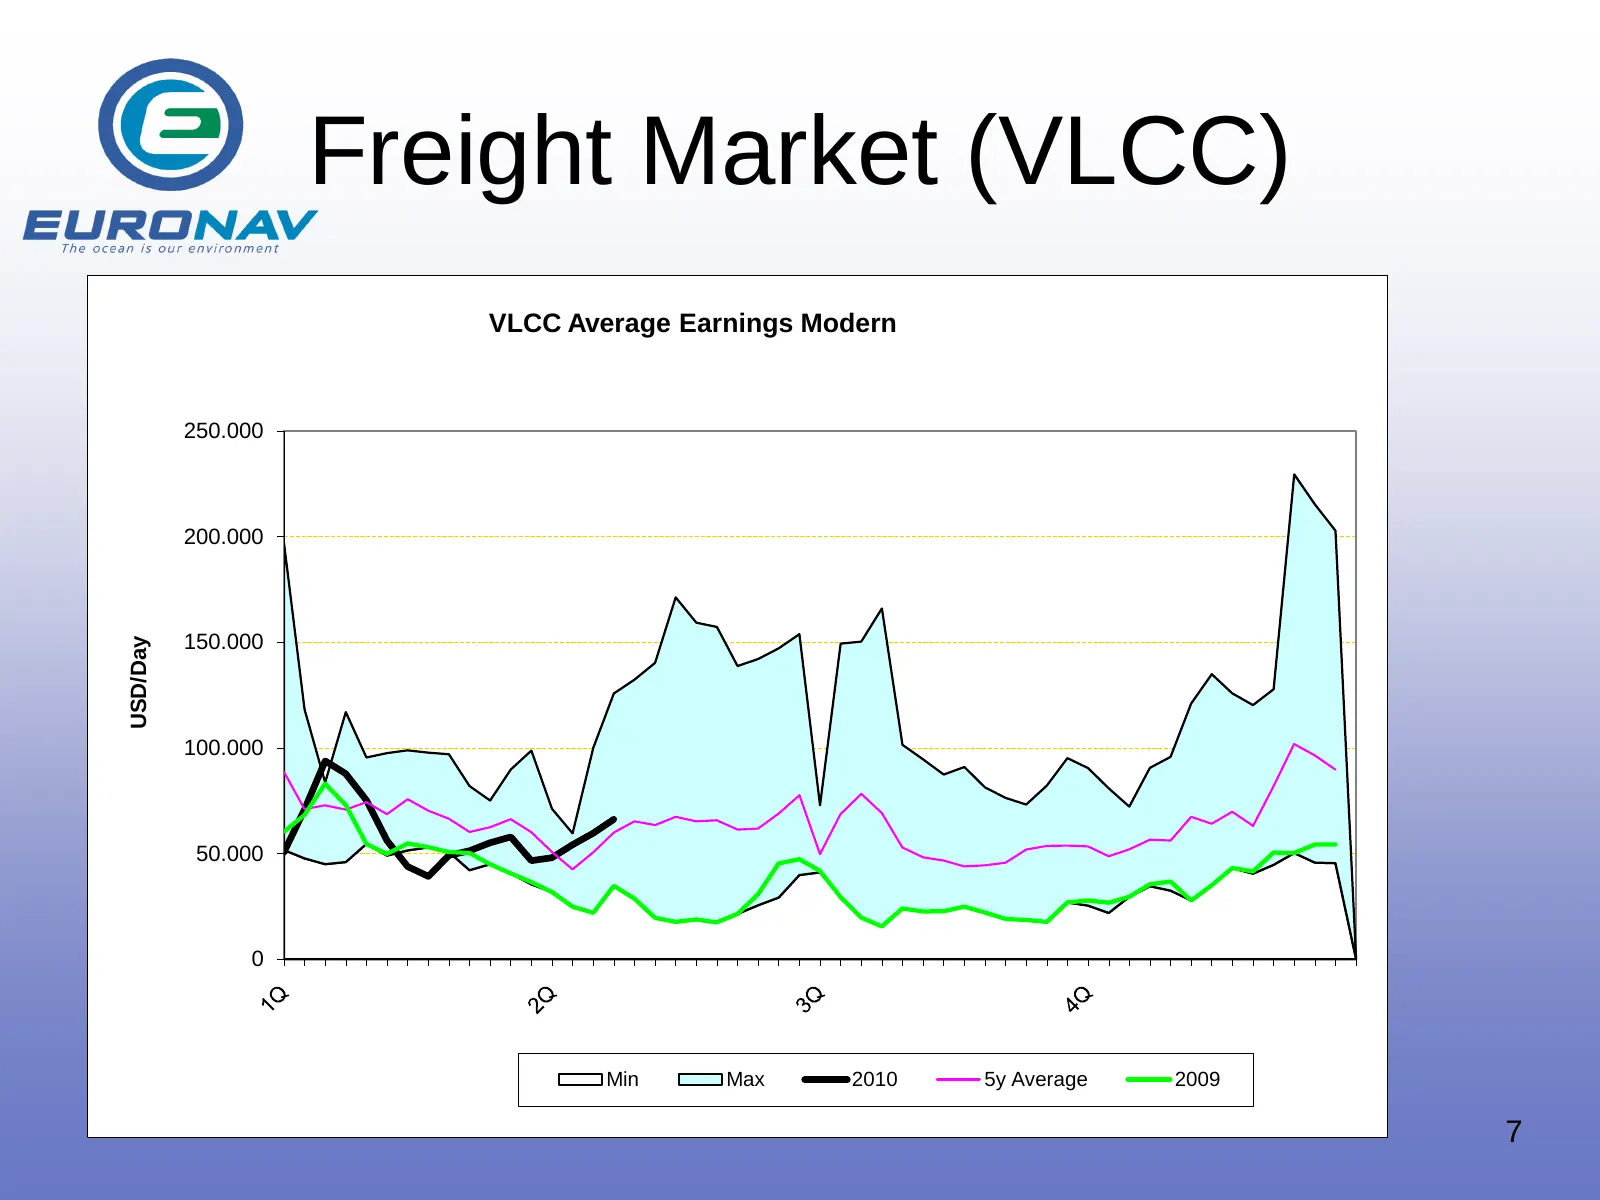
Freight Market (VLCC) VLCC Average Earnings Modern 250.000 200.000 150.000 USD/Day 100.000 50.000 0 Min Max 2010 5y Average 2009 7
Slide 8: Freight Market (Suezmax)
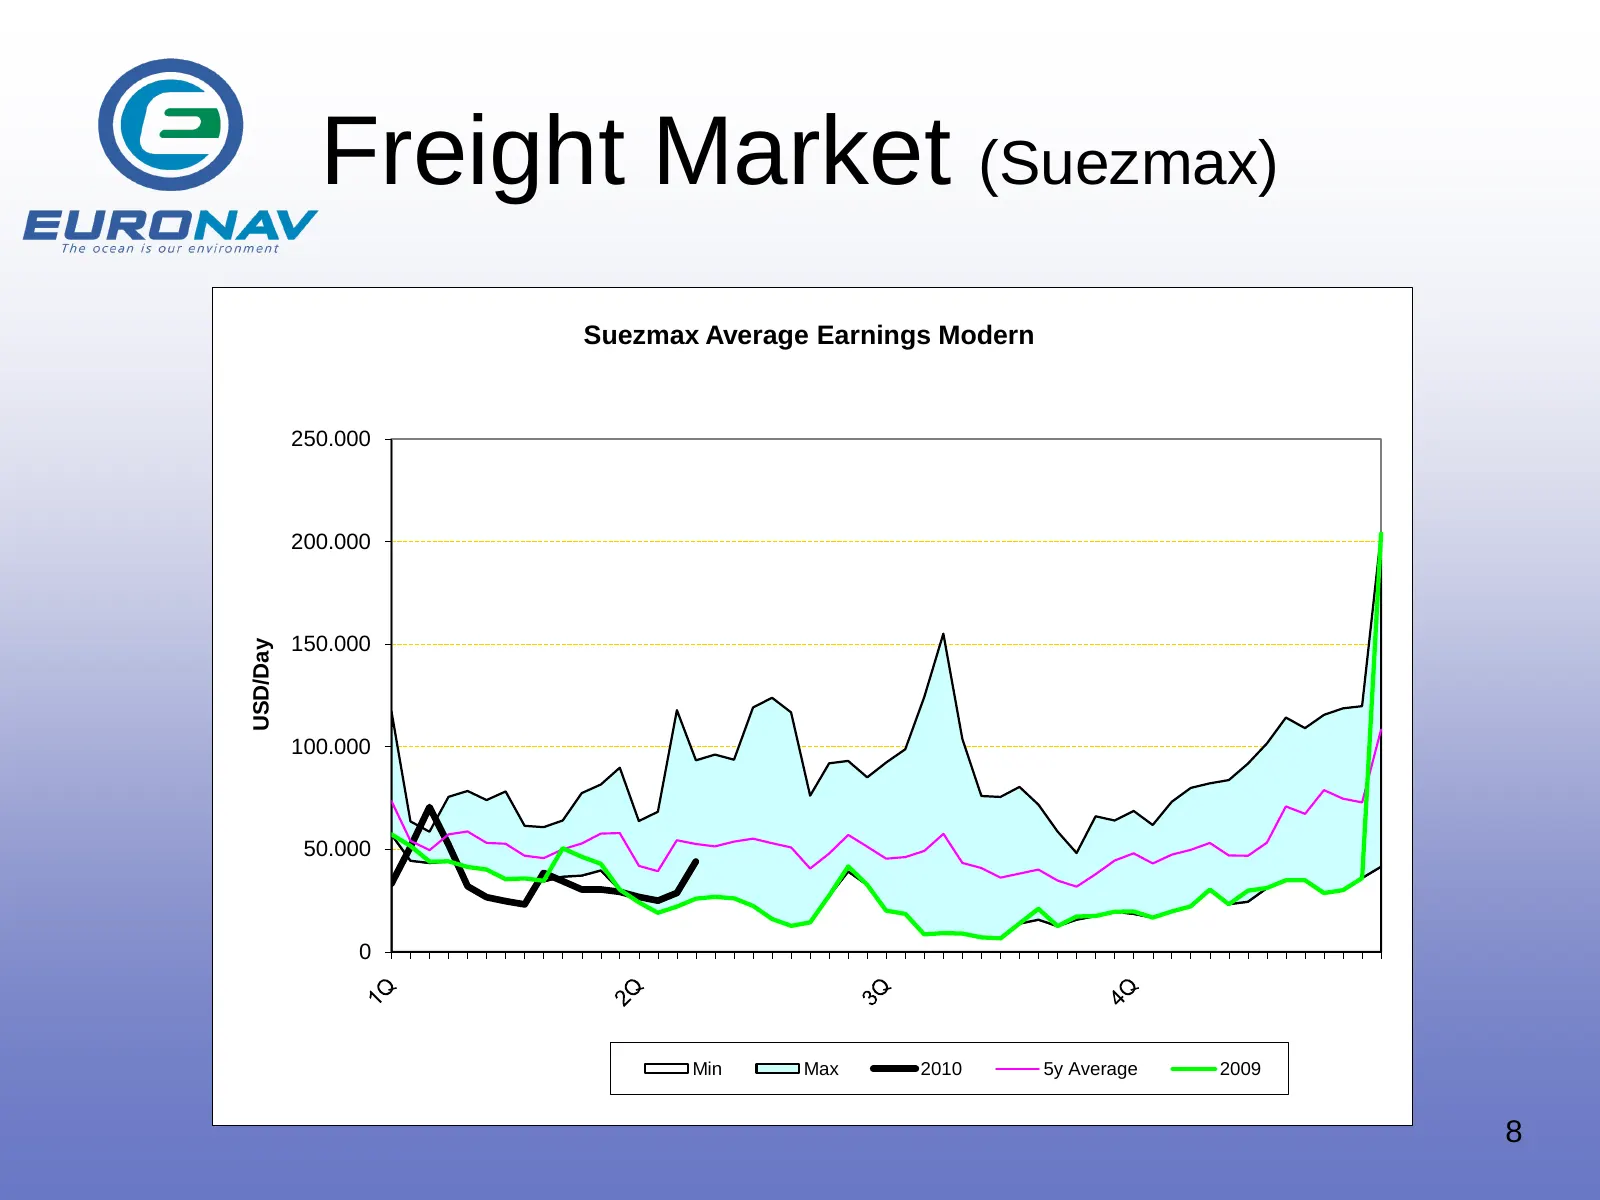
Freight Market (Suezmax) Suezmax Average Earnings Modern 250.000 200.000 150.000 USD/Day 100.000 50.000 0 Min Max 2010 5y Average 2009 8
Slide 9: Demand
DEMAND 9
Slide 10: World Oil Demand
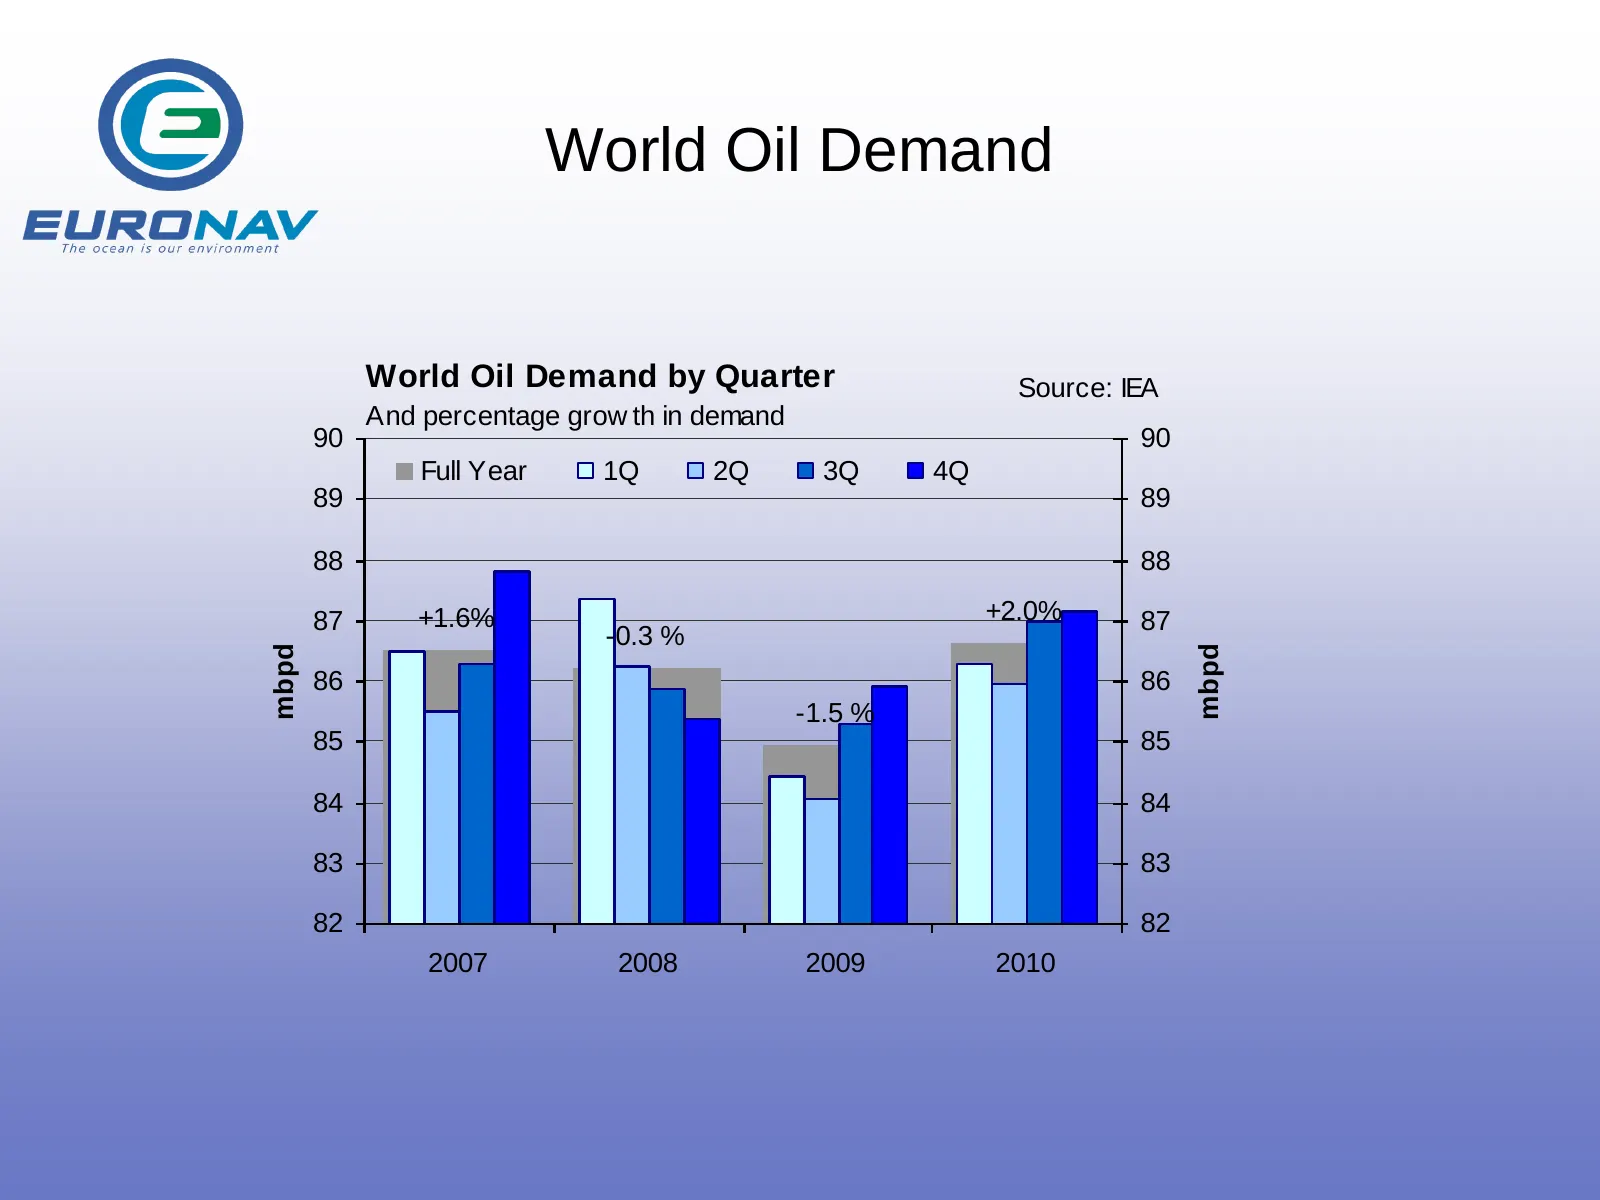
World Oil Demand World Oil Demand by Quarter Source: IEA And percentage grow th in demand 90 90 Full Year 1Q 2Q 3Q 4Q 89 89 88 88 87 +1.6% +2.0% 87 -0.3 % mbpd mbpd 86 86 -1.5 % 85 85 84 84 83 83 82 82 2007 2008 2009 2010
Slide 11: World Oil Production
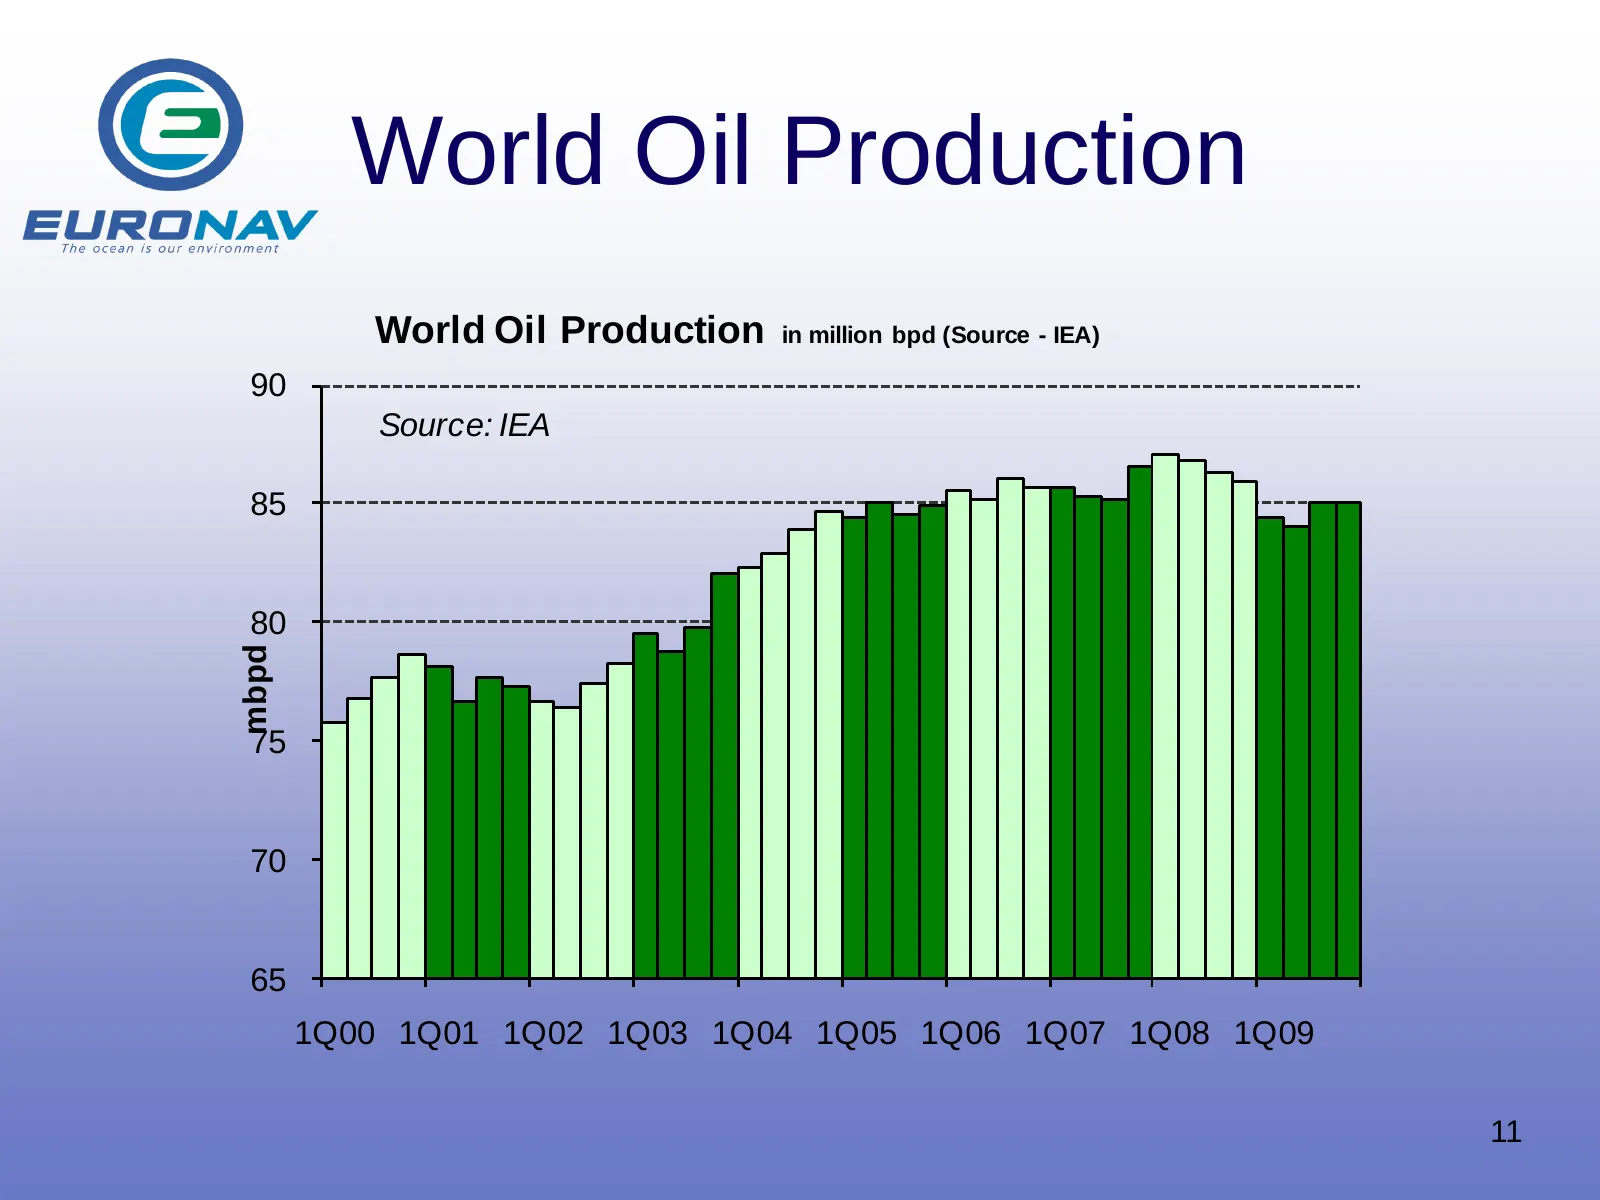
World Oil Production World Oil Production in million bpd (Source - IEA) 90 Source: IEA 85 80 mbpd 75 70 65 1Q00 1Q01 1Q02 1Q03 1Q04 1Q05 1Q06 1Q07 1Q08 1Q09 11
Slide 12: World Cargo Evolution
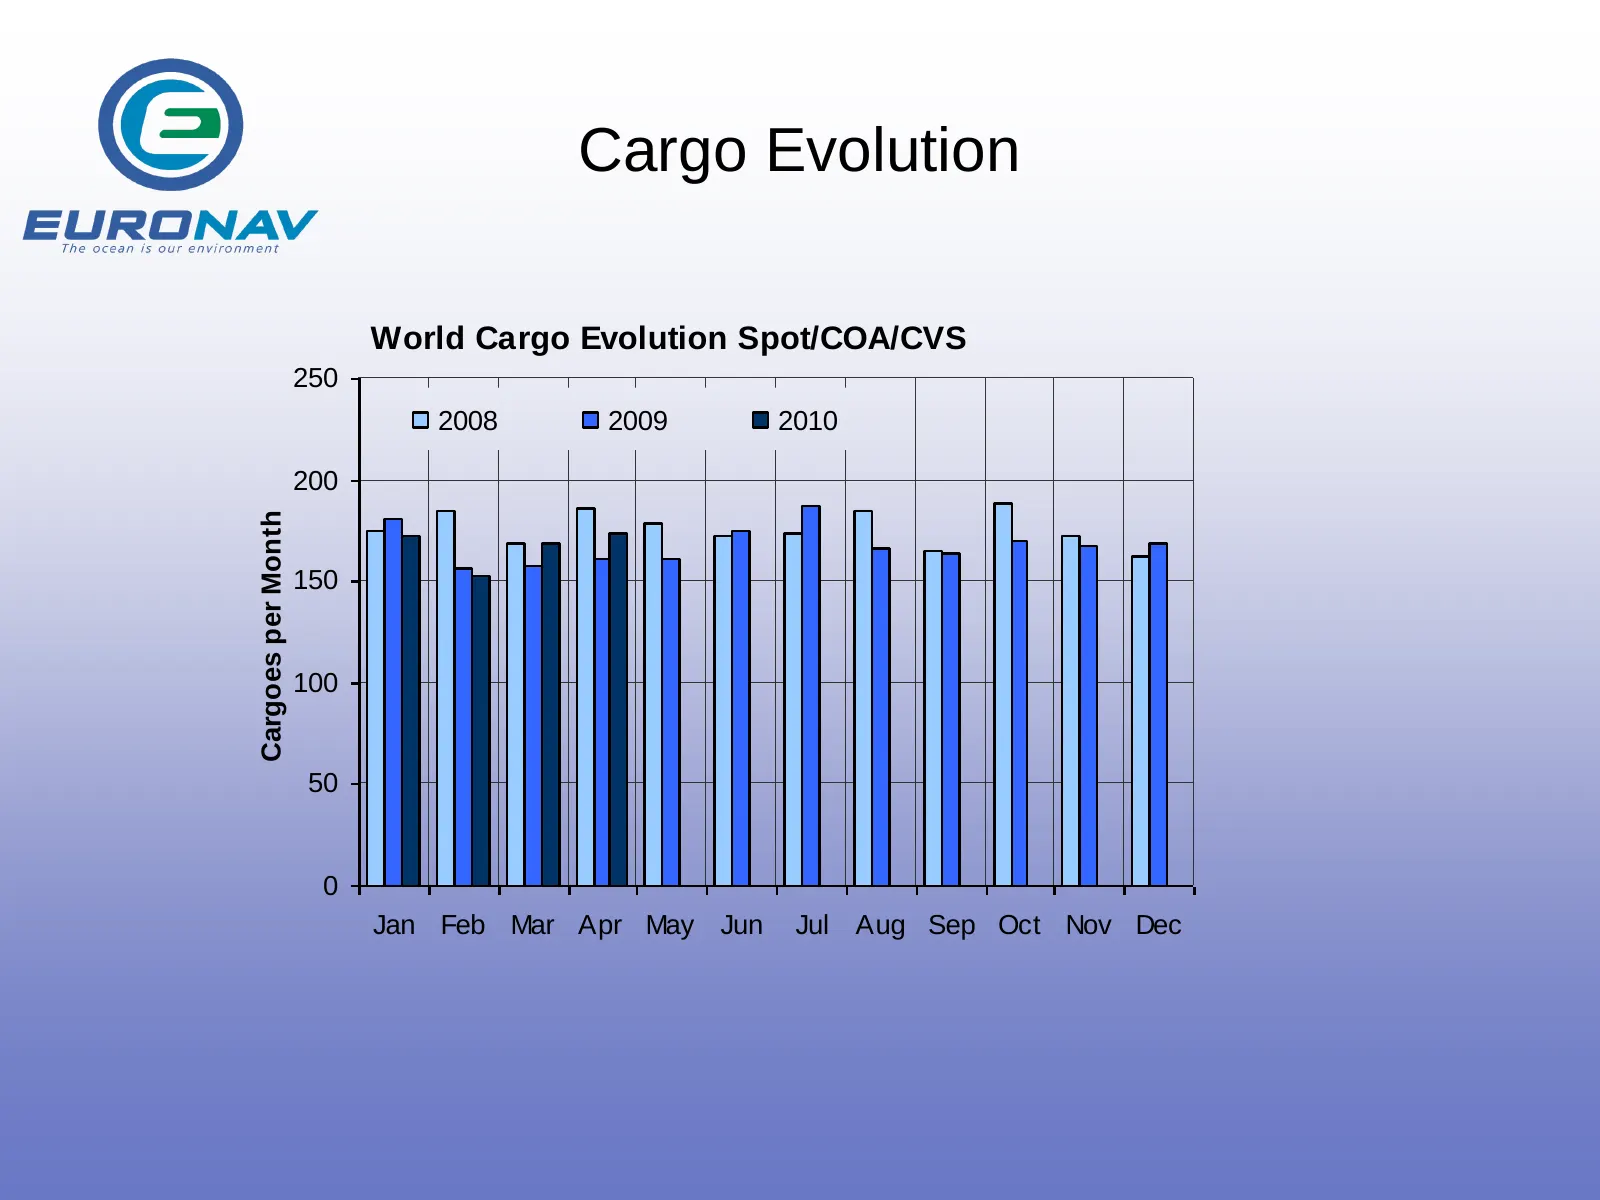
Cargo Evolution World Cargo Evolution Spot/COA/CVS 250 2008 2009 2010 200 Cargoes per Month 150 100 50 0 Jan Feb Mar Apr May Jun Jul Aug Sep Oct Nov Dec
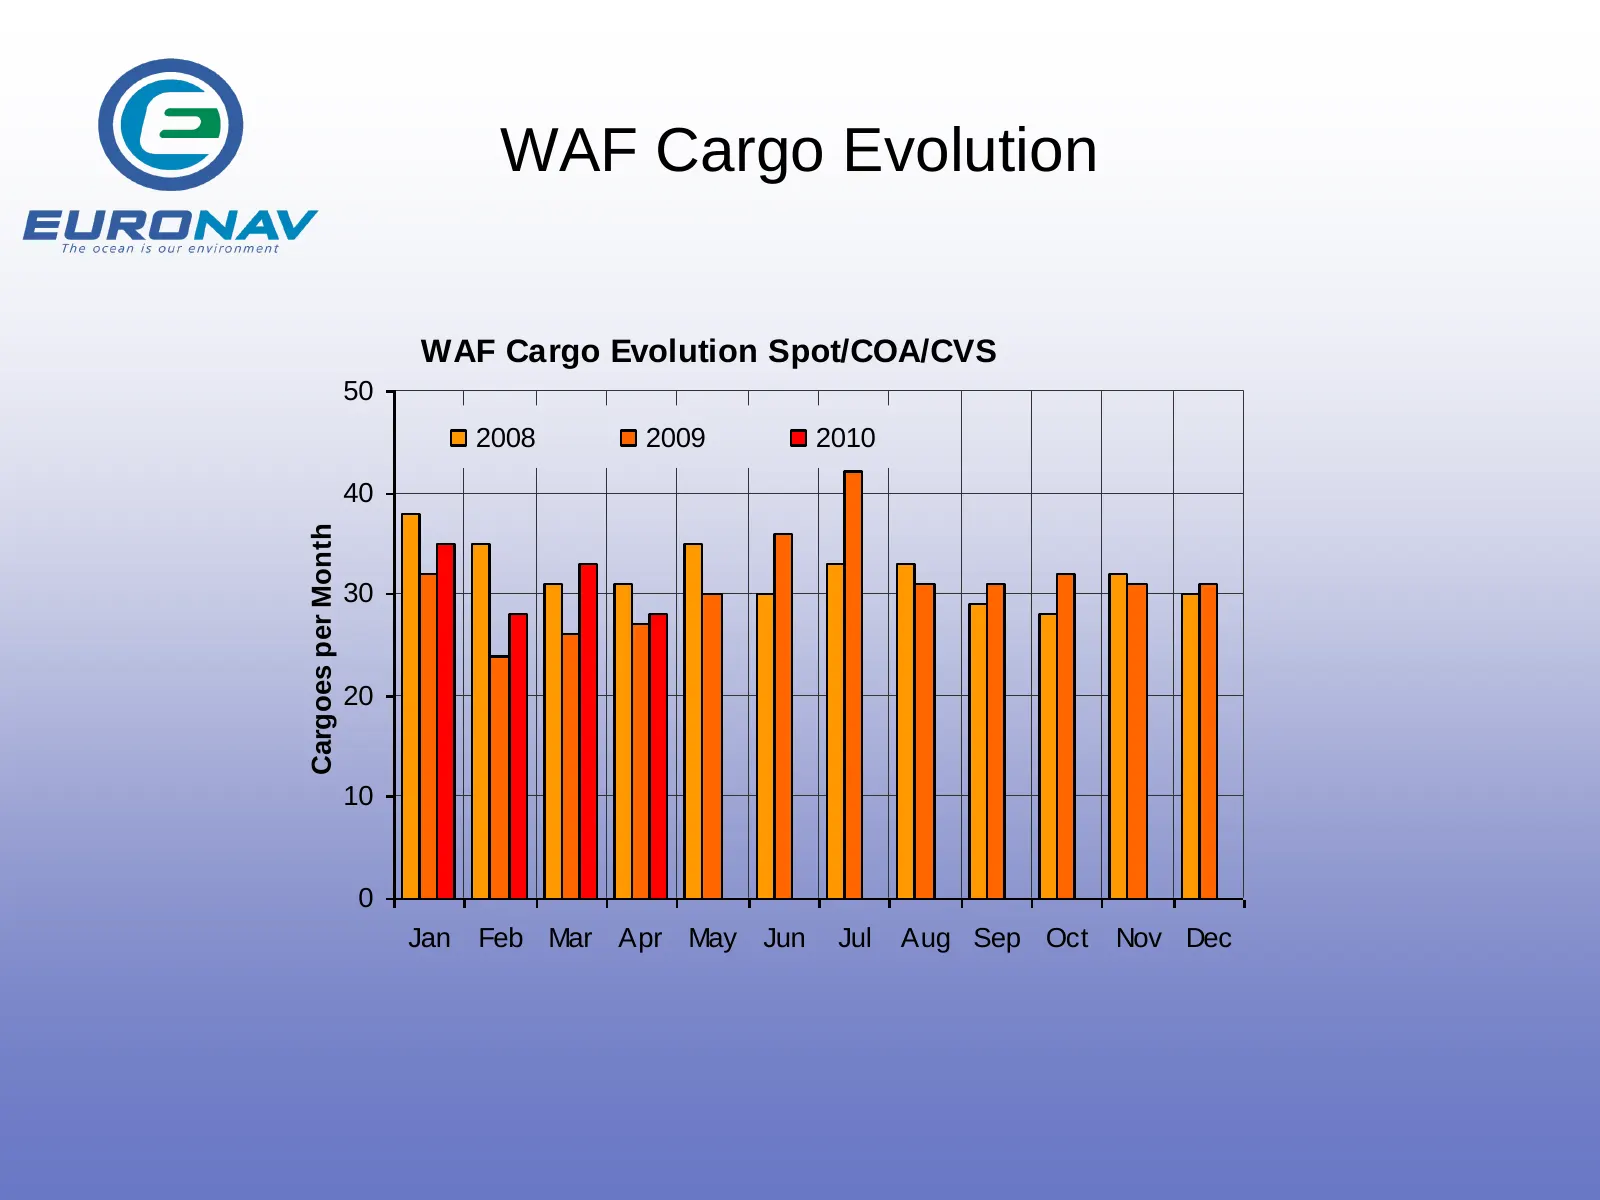
Slide 13: WAF Cargo Evolution
WAF Cargo Evolution WAF Cargo Evolution Spot/COA/CVS 50 2008 2009 2010 40 Cargoes per Month 30 20 10 0 Jan Feb Mar Apr May Jun Jul Aug Sep Oct Nov Dec
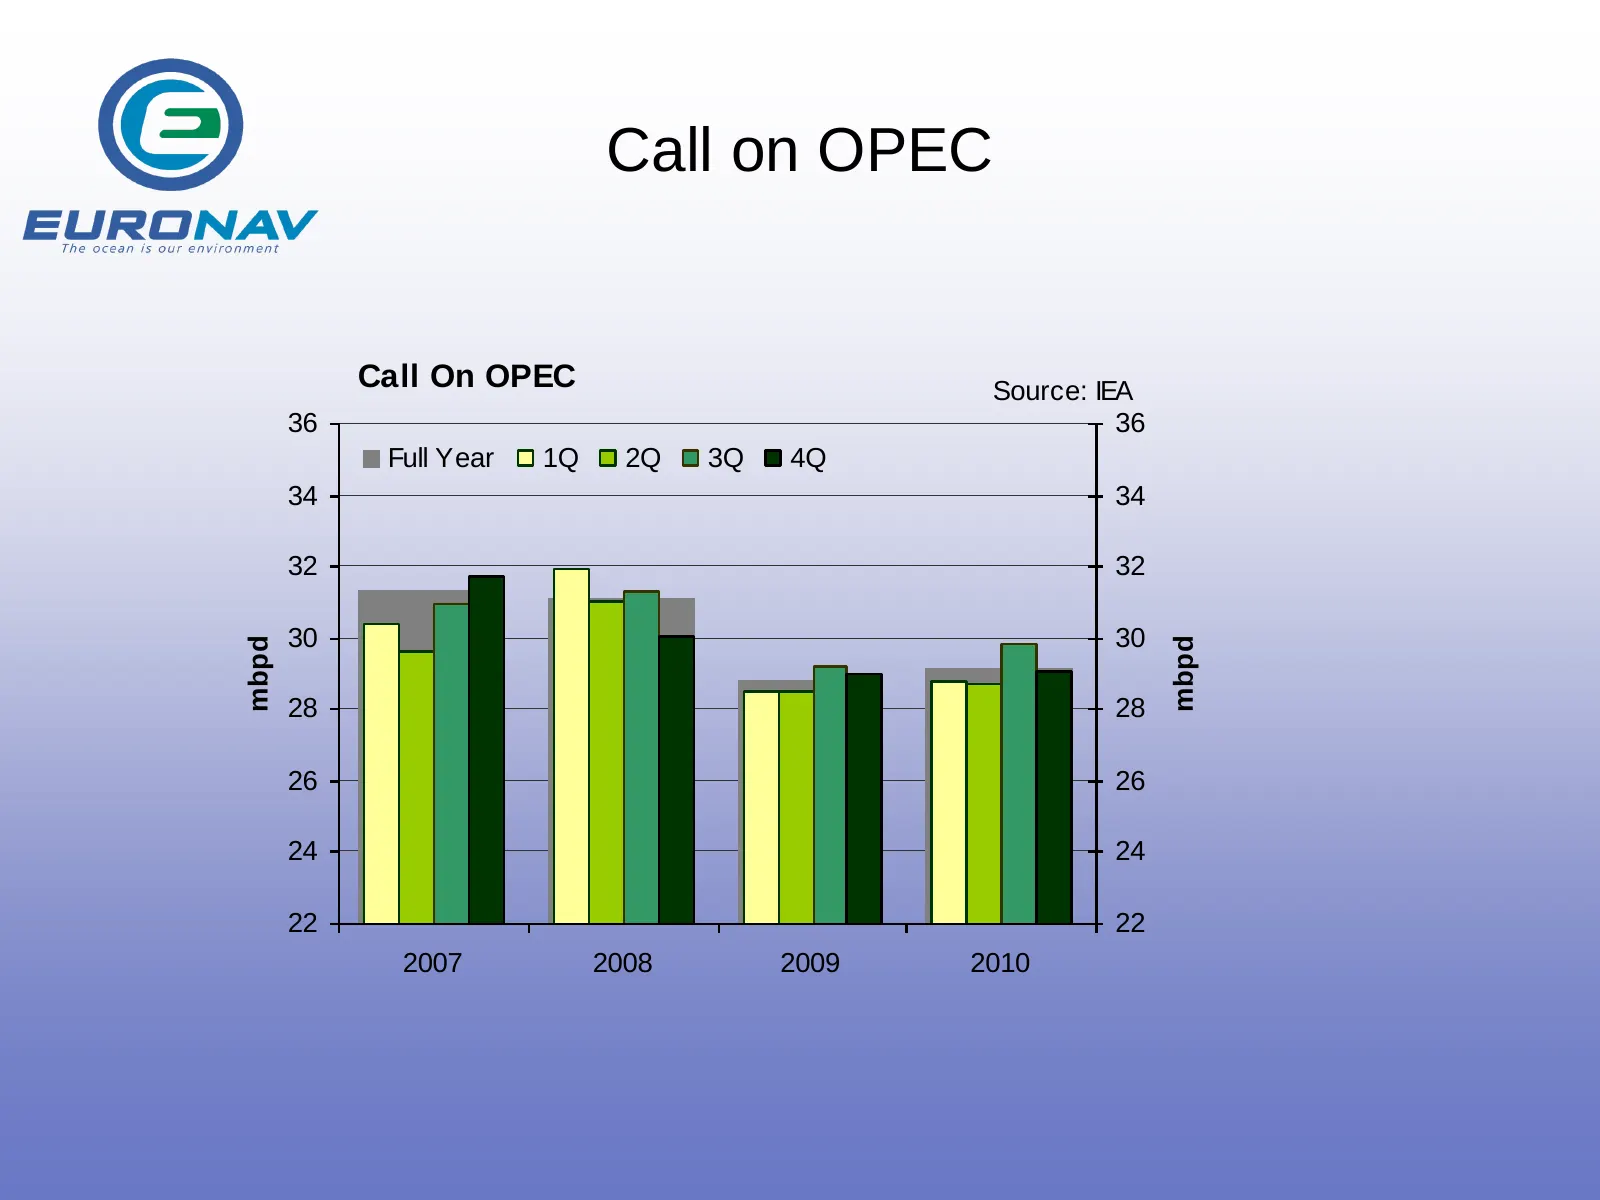
Slide 14: Call on OPEC
Call on OPEC Call On OPEC Source: IEA 36 36 Full Year 1Q 2Q 3Q 4Q 34 34 32 32 30 30 mbpd mbpd 28 28 26 26 24 24 22 22 2007 2008 2009 2010
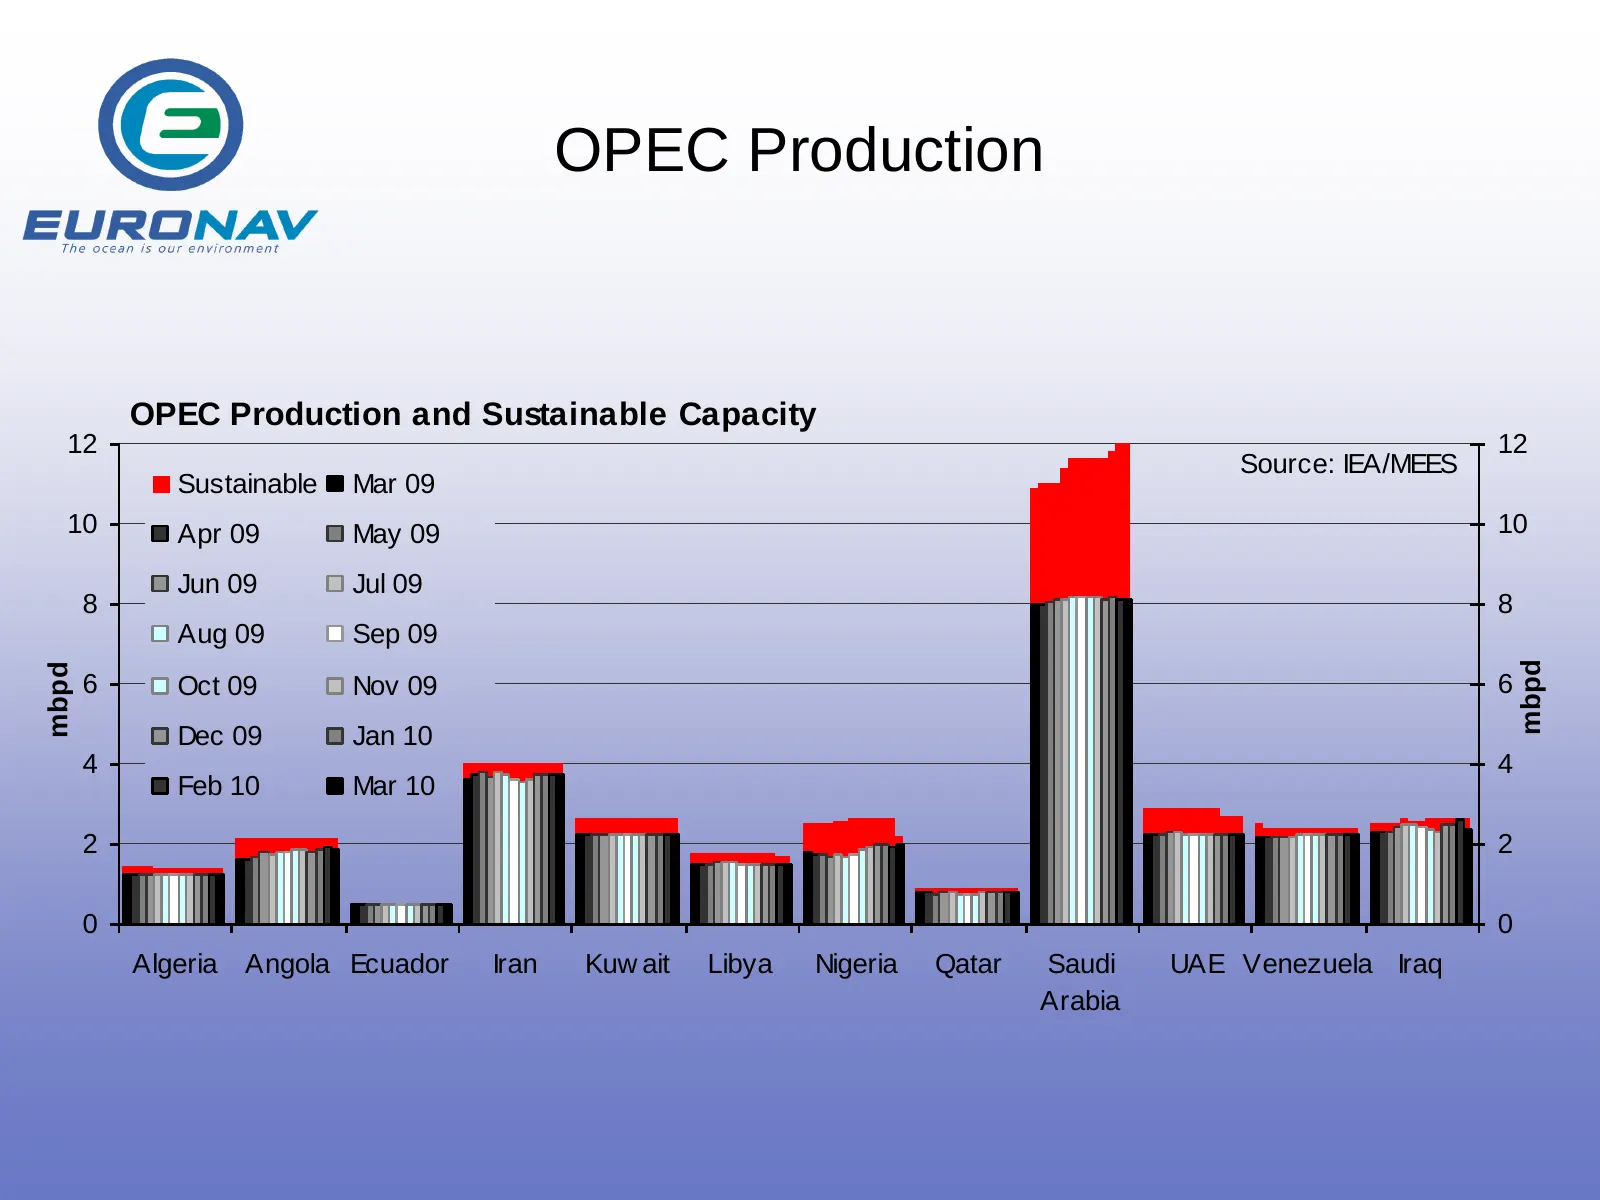
Slide 15: OPEC Production and Sustainable Capacity
OPEC Production OPEC Production and Sustainable Capacity 12 12 Source: IEA/MEES Sustainable Mar 09 10 Apr 09 May 09 10 Jun 09 Jul 09 8 8 Aug 09 Sep 09 mbpd mbpd 6 Oct 09 Nov 09 6 Dec 09 Jan 10 4 4 Feb 10 Mar 10 2 2 0 0 Algeria Angola Ecuador Iran Kuw ait Libya Nigeria Qatar Saudi UAE Venezuela Iraq
Slide 16: Large Tanker Supply
LARGE TANKER SUPPLY 16
Slide 17: VLCC fleet development
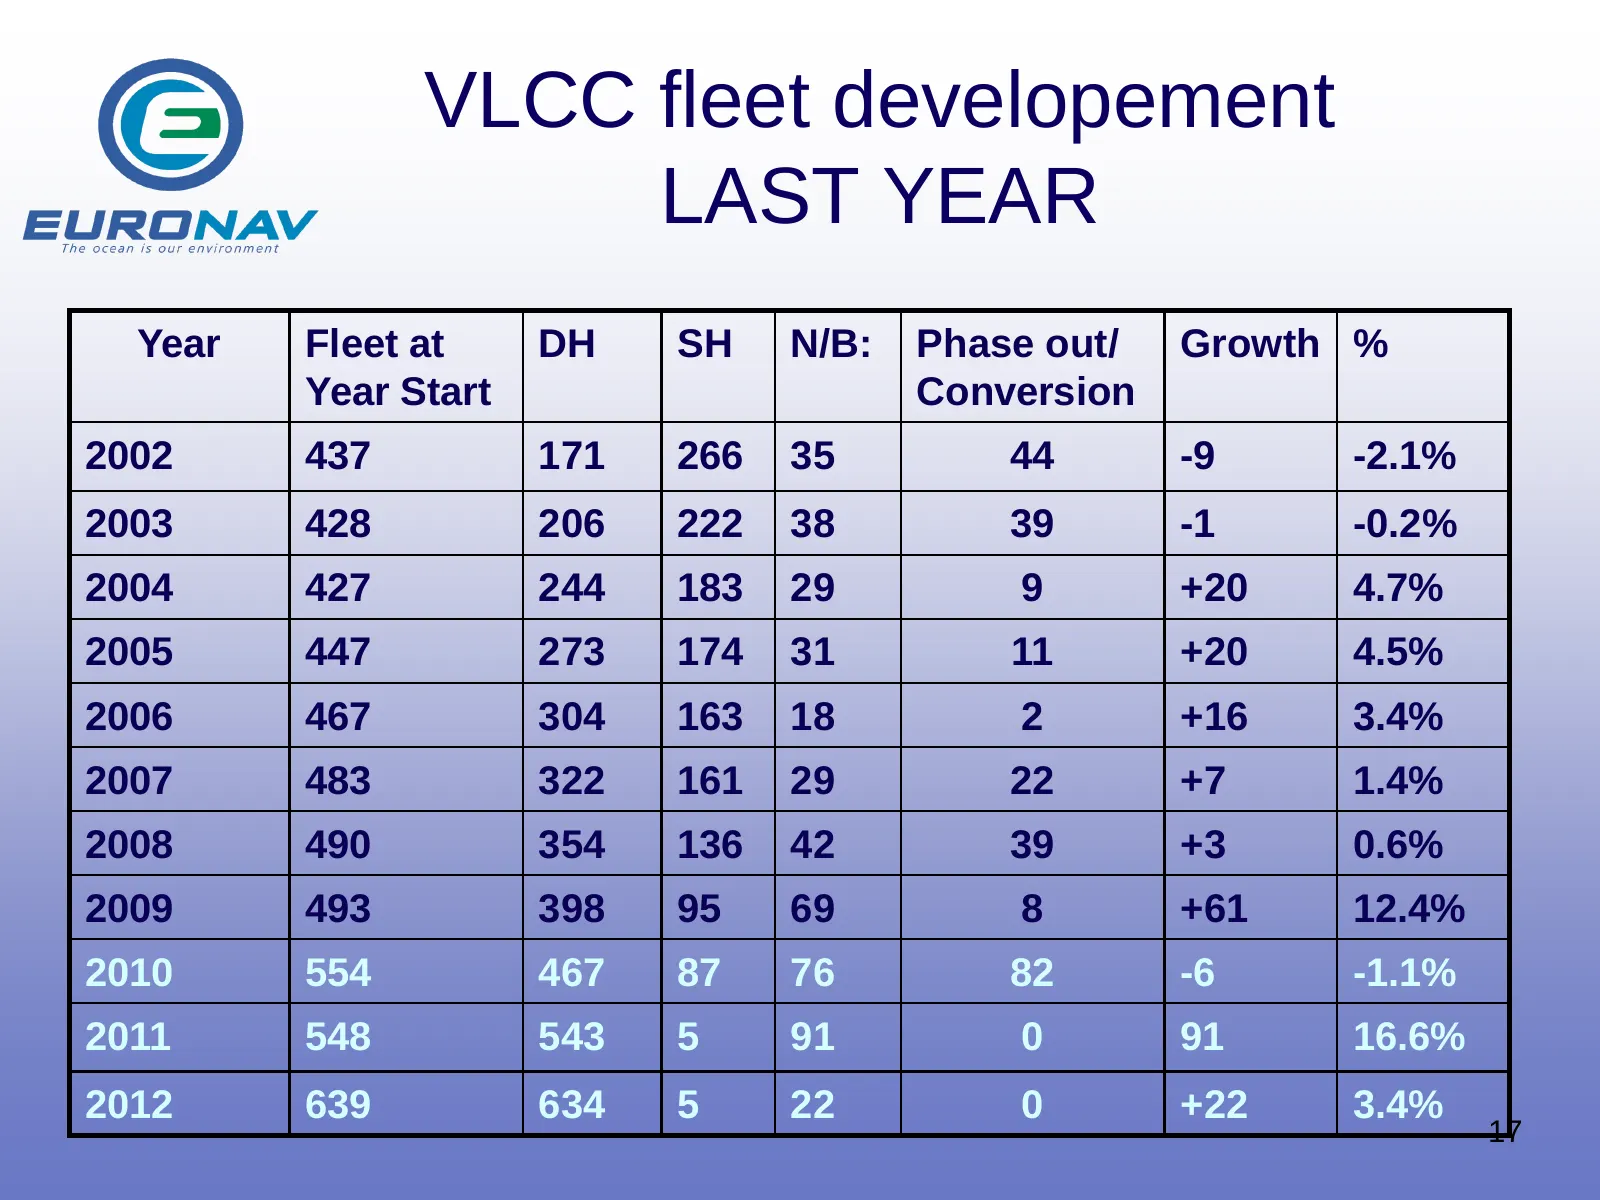
VLCC fleet developement LAST YEAR Year Fleet at DH SH N/B: Phase out/ Growth % Year Start Conversion 2002 437 171 266 35 44 -9 -2.1% 2003 428 206 222 38 39 -1 -0.2% 2004 427 244 183 29 9 +20 4.7% 2005 447 273 174 31 11 +20 4.5% 2006 467 304 163 18 2 +16 3.4% 2007 483 322 161 29 22 +7 1.4% 2008 490 3
Slide 18: VLCC Fleet Development
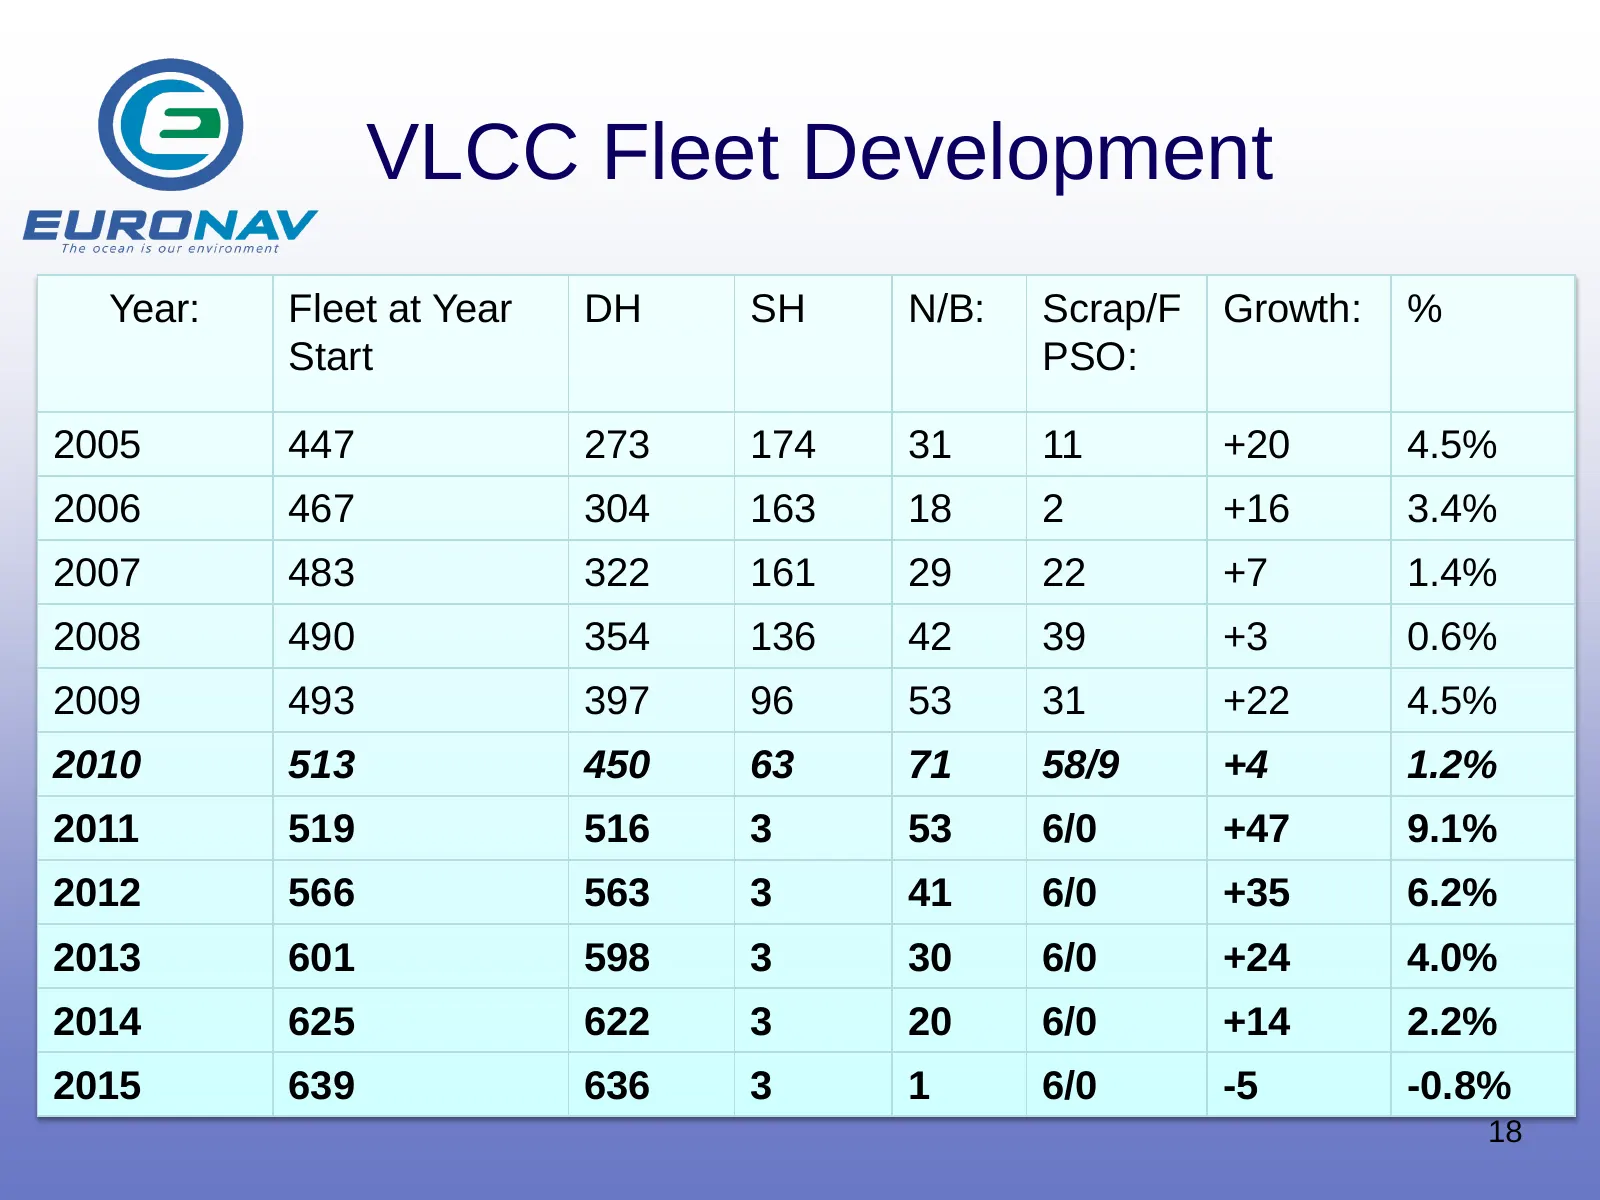
VLCC Fleet Development Year: Fleet at Year DH SH N/B: Scrap/F Growth: % Start PSO: 2005 447 273 174 31 11 +20 4.5% 2006 467 304 163 18 2 +16 3.4% 2007 483 322 161 29 22 +7 1.4% 2008 490 354 136 42 39 +3 0.6% 2009 493 397 96 53 31 +22 4.5% 2010 513 450 63 71 58/9 +4 1.2% 2011 519 516 3 53 6/0 +47 9.1
Slide 19: Suezmax Fleet Development
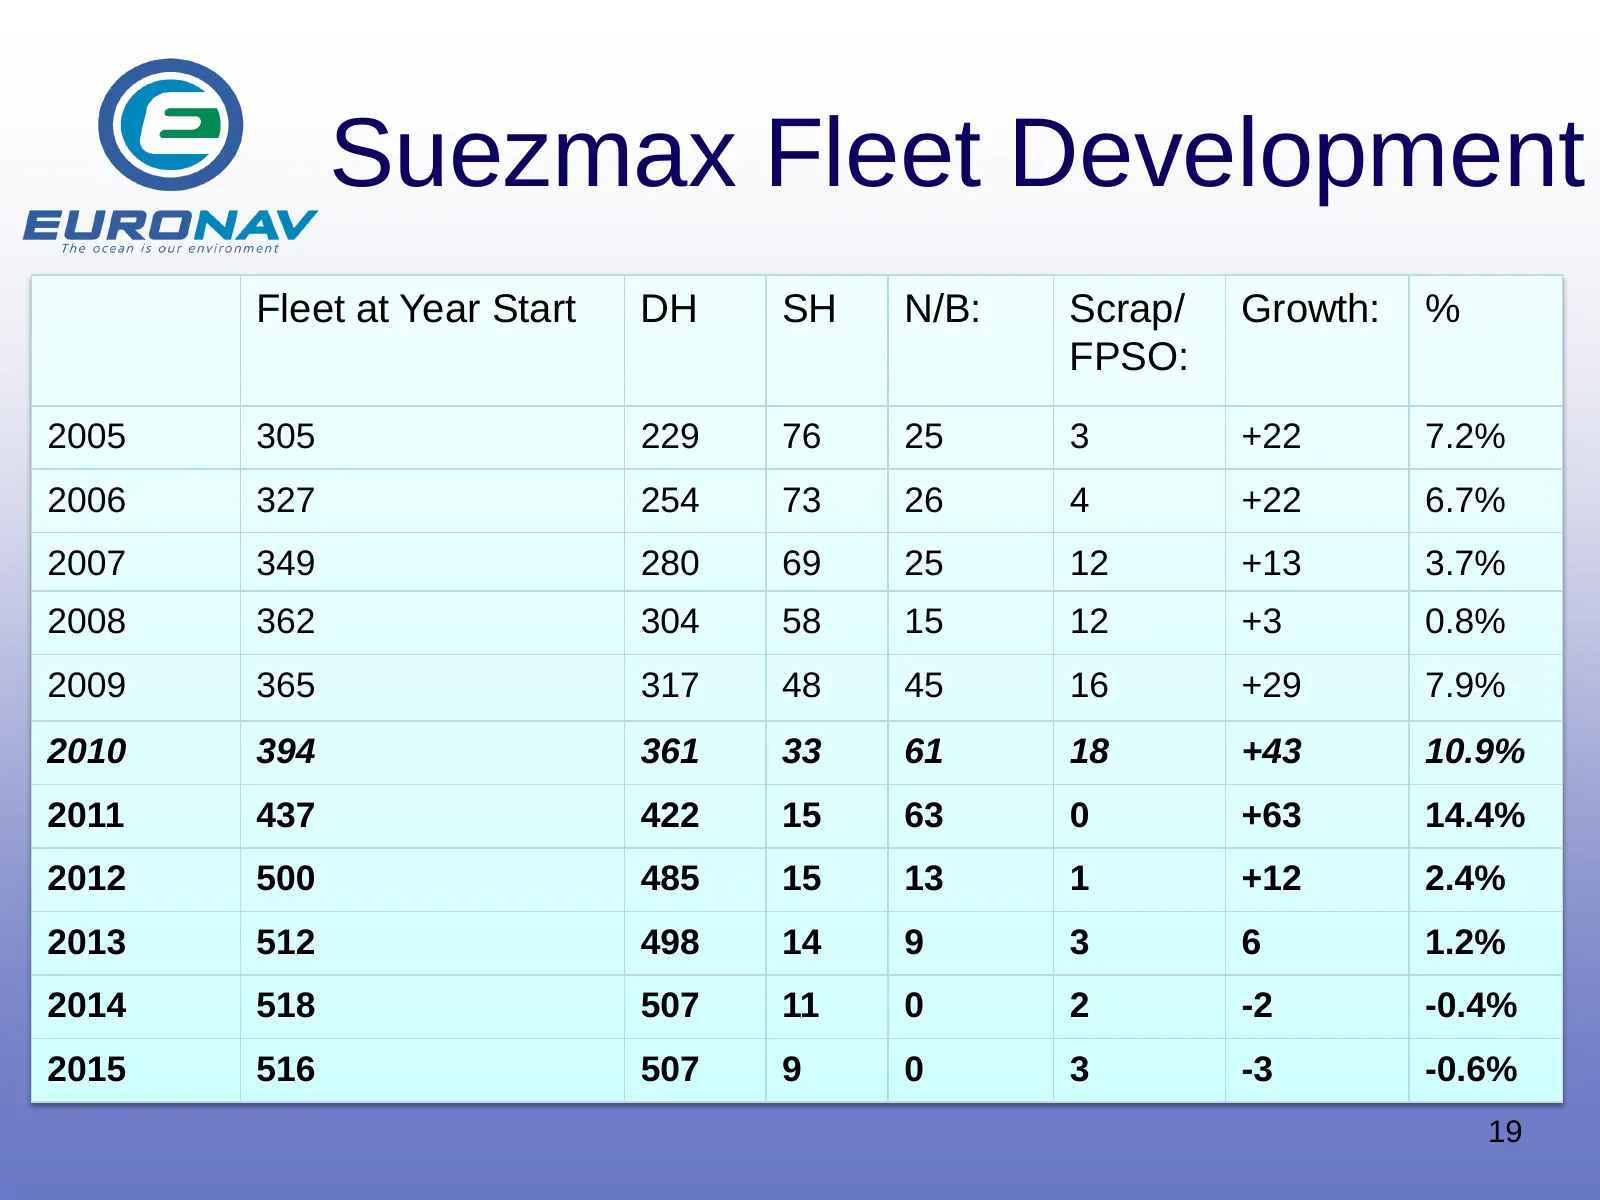
Suezmax Fleet Development Fleet at Year Start DH SH N/B: Scrap/ Growth: % FPSO: 2005 305 229 76 25 3 +22 7.2% 2006 327 254 73 26 4 +22 6.7% 2007 349 280 69 25 12 +13 3.7% 2008 362 304 58 15 12 +3 0.8% 2009 365 317 48 45 16 +29 7.9% 2010 394 361 33 61 18 +43 10.9% 2011 437 422 15 63 0 +63 14.4% 2012
Slide 20: VLCC Storage
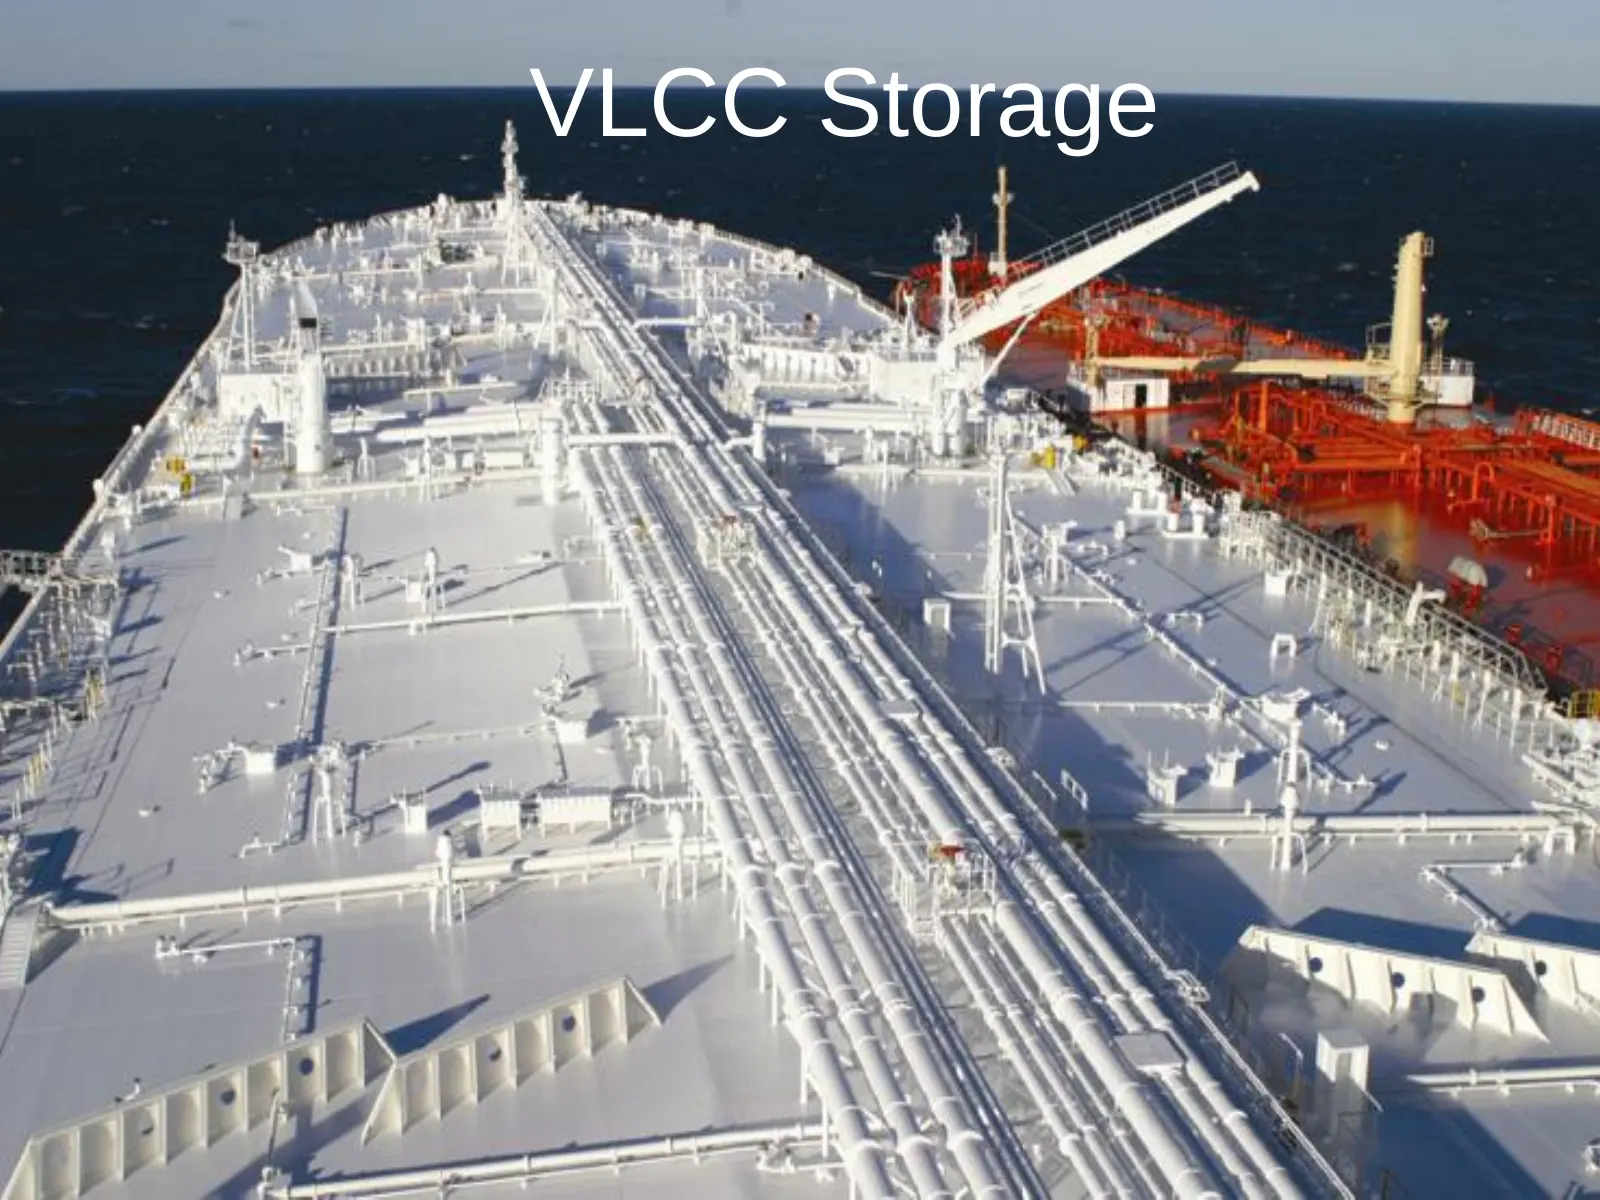
VLCC Storage 20
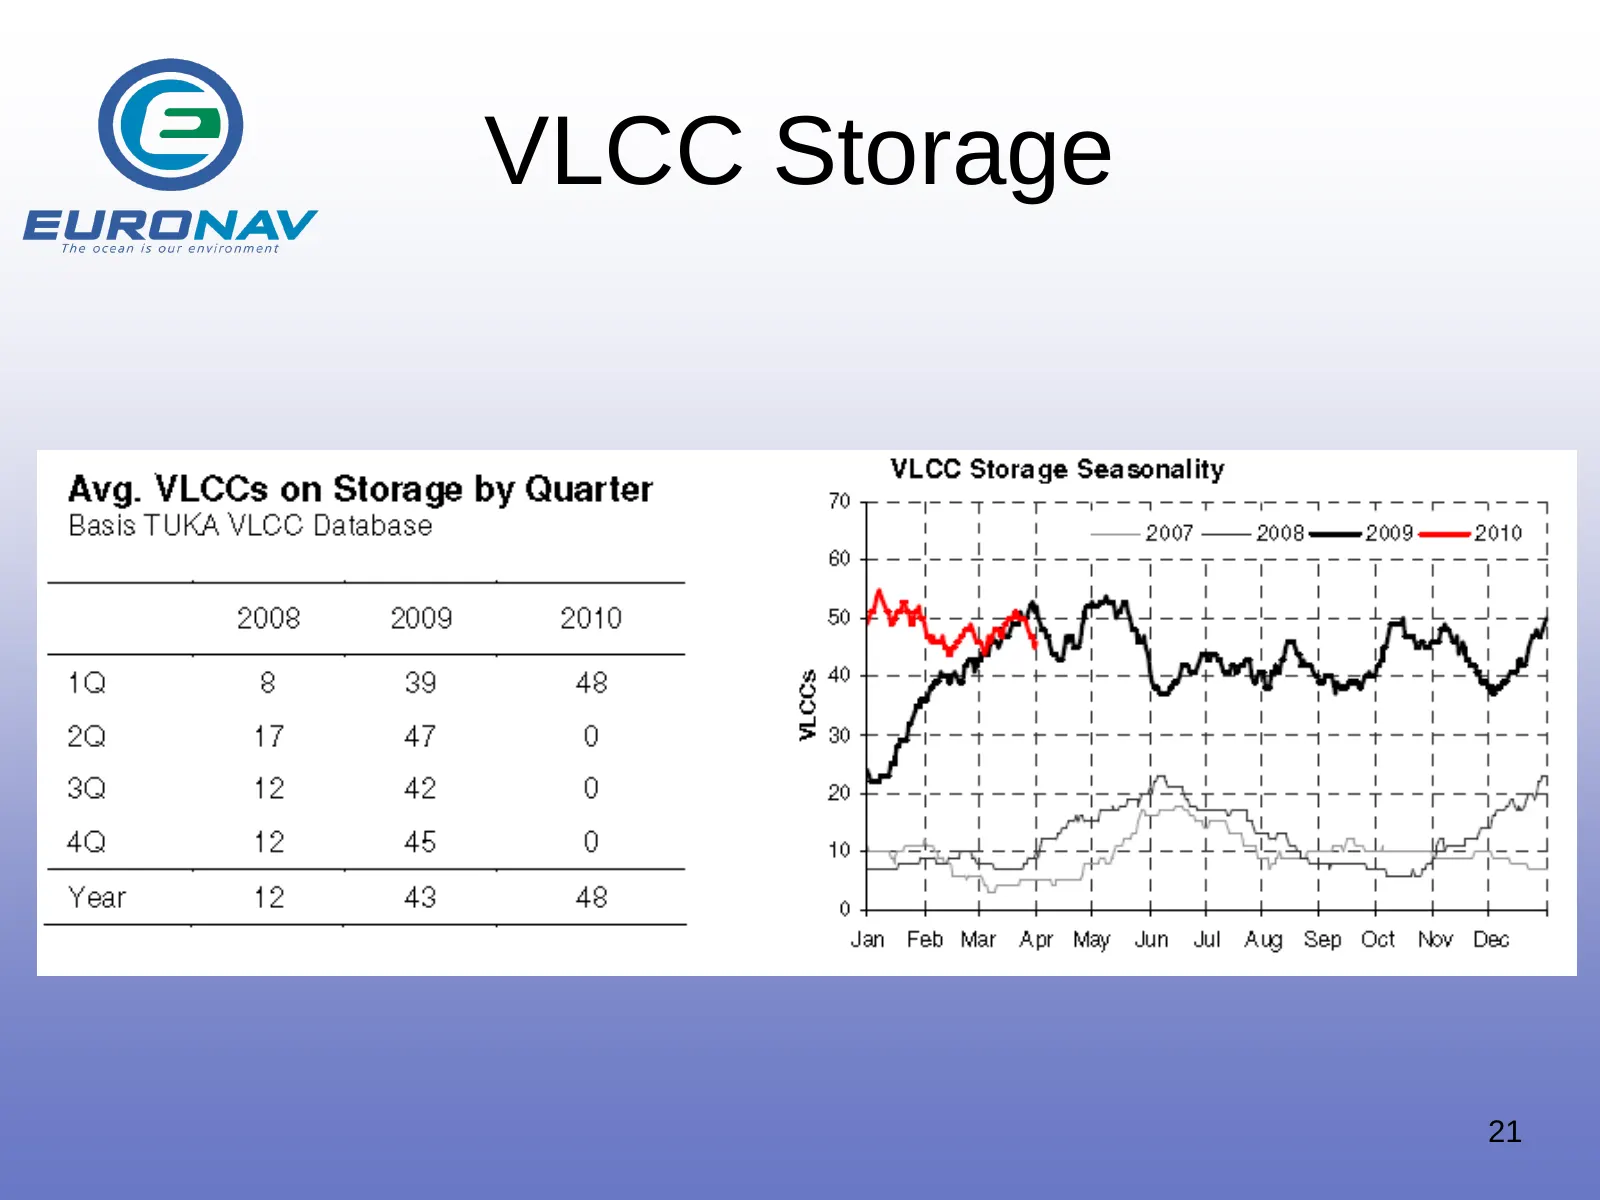
Slide 21: VLCC Storage
VLCC Storage EURONAV The ocean is our environment Avg. VLCCs on Storage by Quarter 0- y Lee ste ‘ese Seasonality op qe eer 4-4 Basis TUKA VLCC Database ror 2007 2008 2009 2010 | 2008 2009 2010 10 8 39 48 22 17 47 0 3a 12 42 0 4Q 12 45 0 Year 12 43 48 Jan Feb Mar Apr May Jun Jul Aug Sep Oct Nov Dec
Slide 22: FSO Asia and FSO Africa
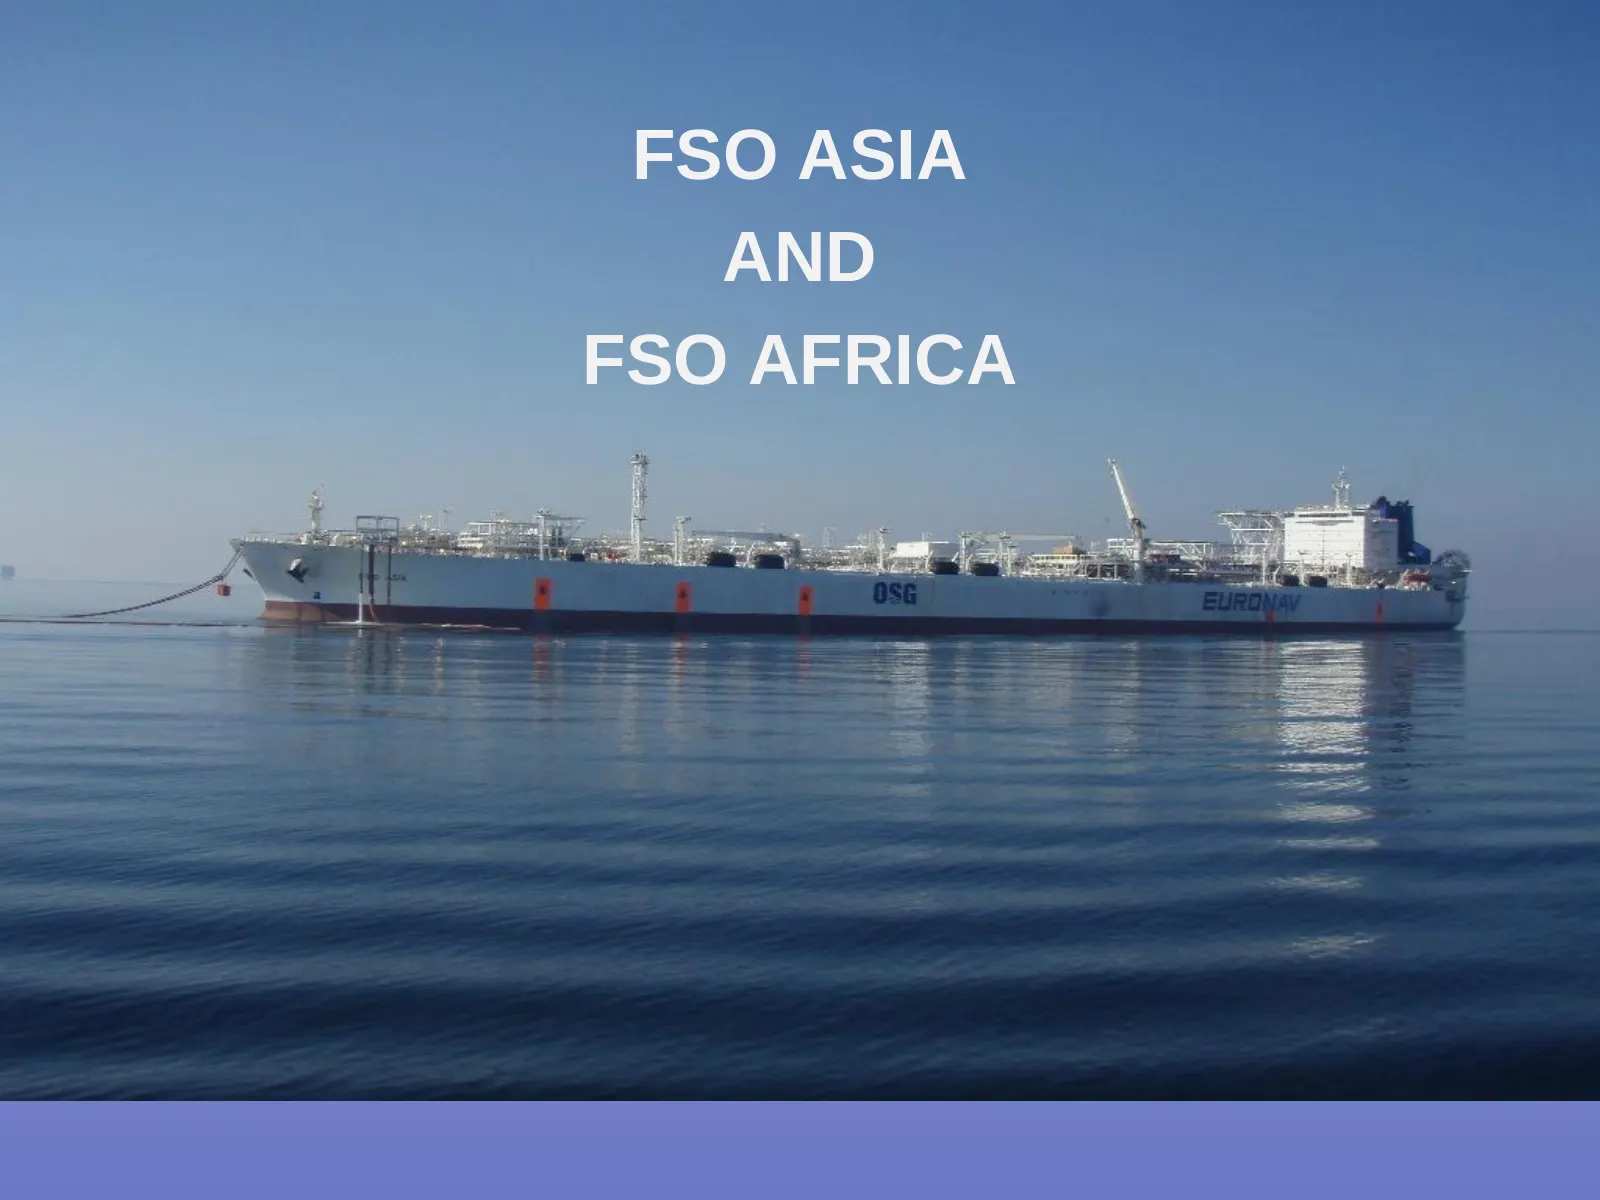
FSO ASIA AND FSO AFRICA
Slide 23: FSO Asia and FSO Africa
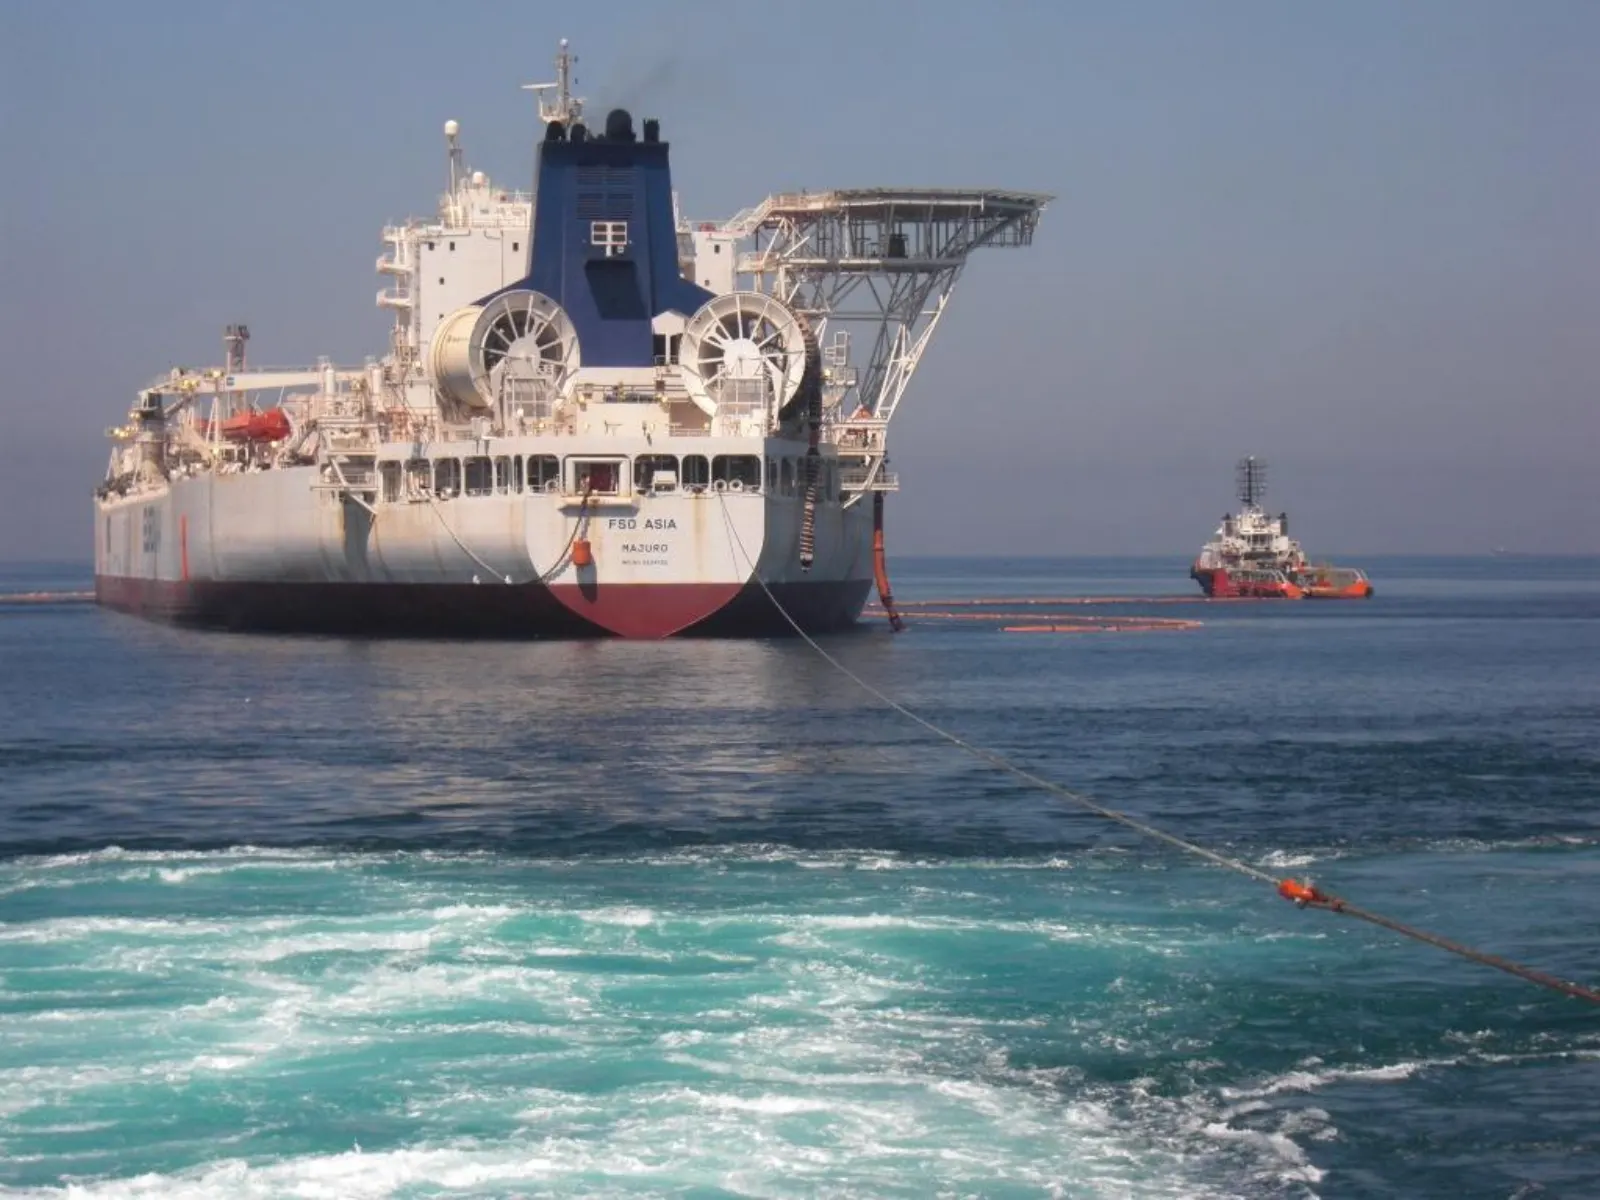
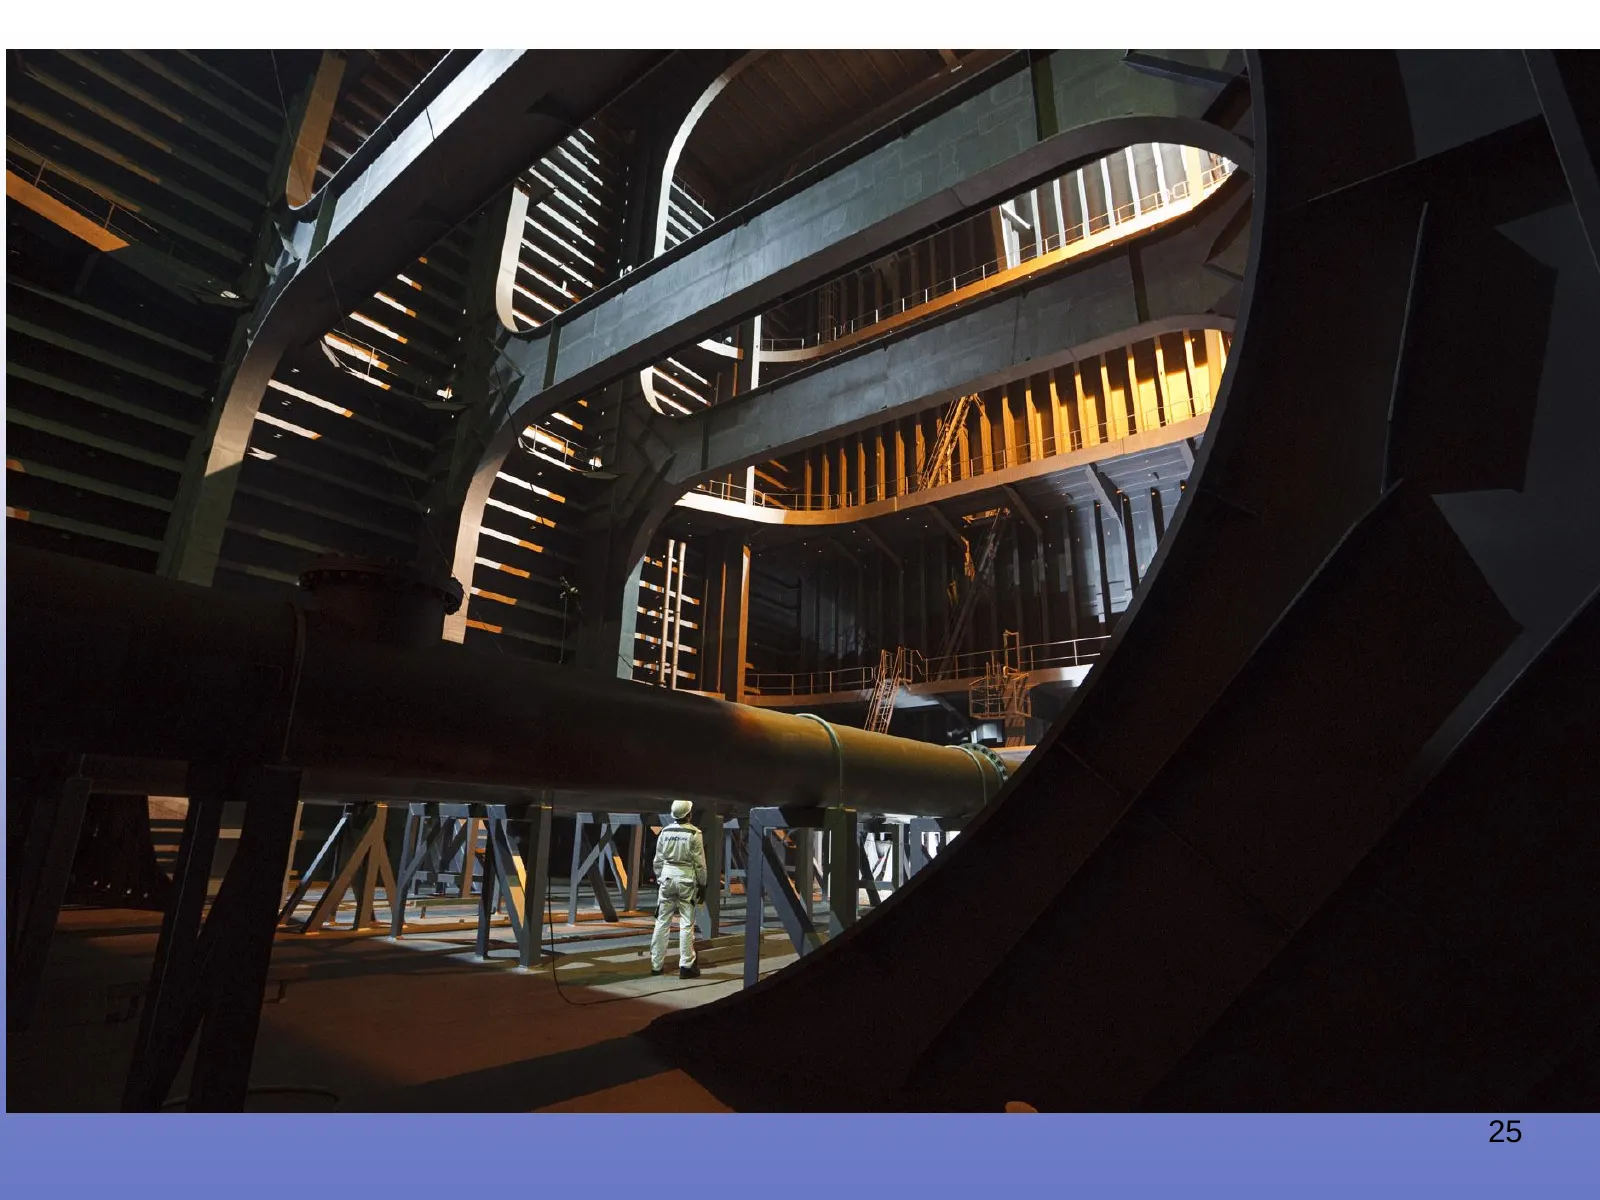
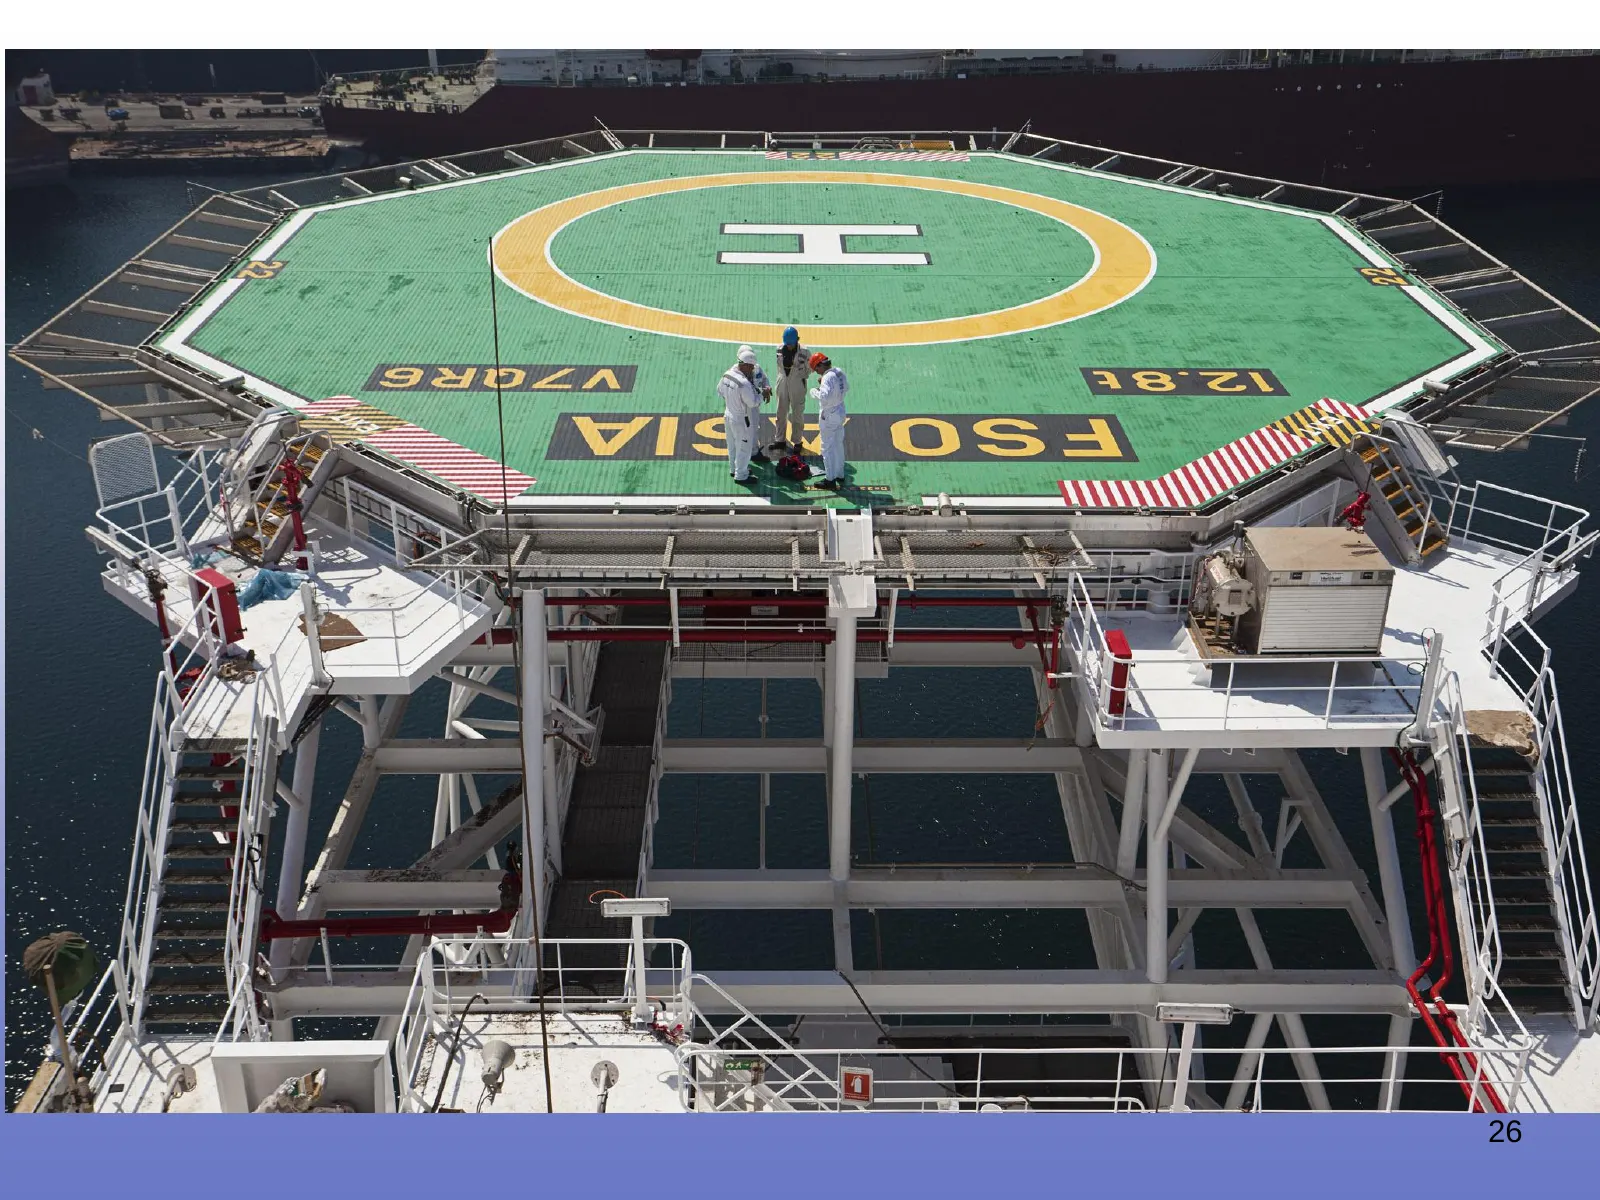
FSO Asia and FSO Africa • FSO Asia – Performing very well since start of 1Q10 • FSO Africa – Fully converted and ready to be deployed – Ongoing discussions regarding employment 23
Slide 24: Bi He | py:
—————$——$ Bi He | py: hee 4 =yinmne ge comll
Slide 25: 25
25
Slide 26: 26
26
Slide 27: Thank You for Listening
THANK YOU FOR LISTENING www.euronav.com 27
Source: Internet Archive copy of euronav.com
More decks from Cmb.tech NV
 Q2 2026 Earnings Presentation33 slides · Aug 27, 2026
 Q1 2026 Earnings Presentation32 slides · May 19, 2026
 Q4 2025 Earnings Presentation31 slides · Feb 26, 2026
 Q3 2025 Earnings Presentation31 slides · Nov 26, 2025
 Q2 2025 Earnings Presentation39 slides · Aug 28, 2025
 Merger or Acquisition (April 2025)12 slides · Apr 24, 2025