Old Mutual Ltd. · JSE:OMU
Old Mutual — FY2014 Earnings Presentation
49 slides from Old Mutual's earnings presentation, Feb 27, 2015
Slide 1: Appendices
APPENDICES 27 February 2015 INVESTMENT | SAVINGS | INSURANCE | BANKING
Slide 2: Index to Appendices
INDEX TO APPENDICES Appendix 1 Group Performance Slides A3-A16 Appendix 2 Capital/Treasury Slides A17-A24 Appendix 3 Free Surplus Generation Slides A25-A29 Appendix 4 Business Units Slides A30-A49 - Old Mutual Emerging Markets (slides A31-A38) - Nedbank (slides A39-A40) - Old Mutual Wealth (slides A
Slide 3: Appendix 1: Group Performance
APPENDIX 1 GROUP PERFORMANCE INVESTMENT | SAVINGS | INSURANCE | BANKING
Slide 4: Summarised P&L
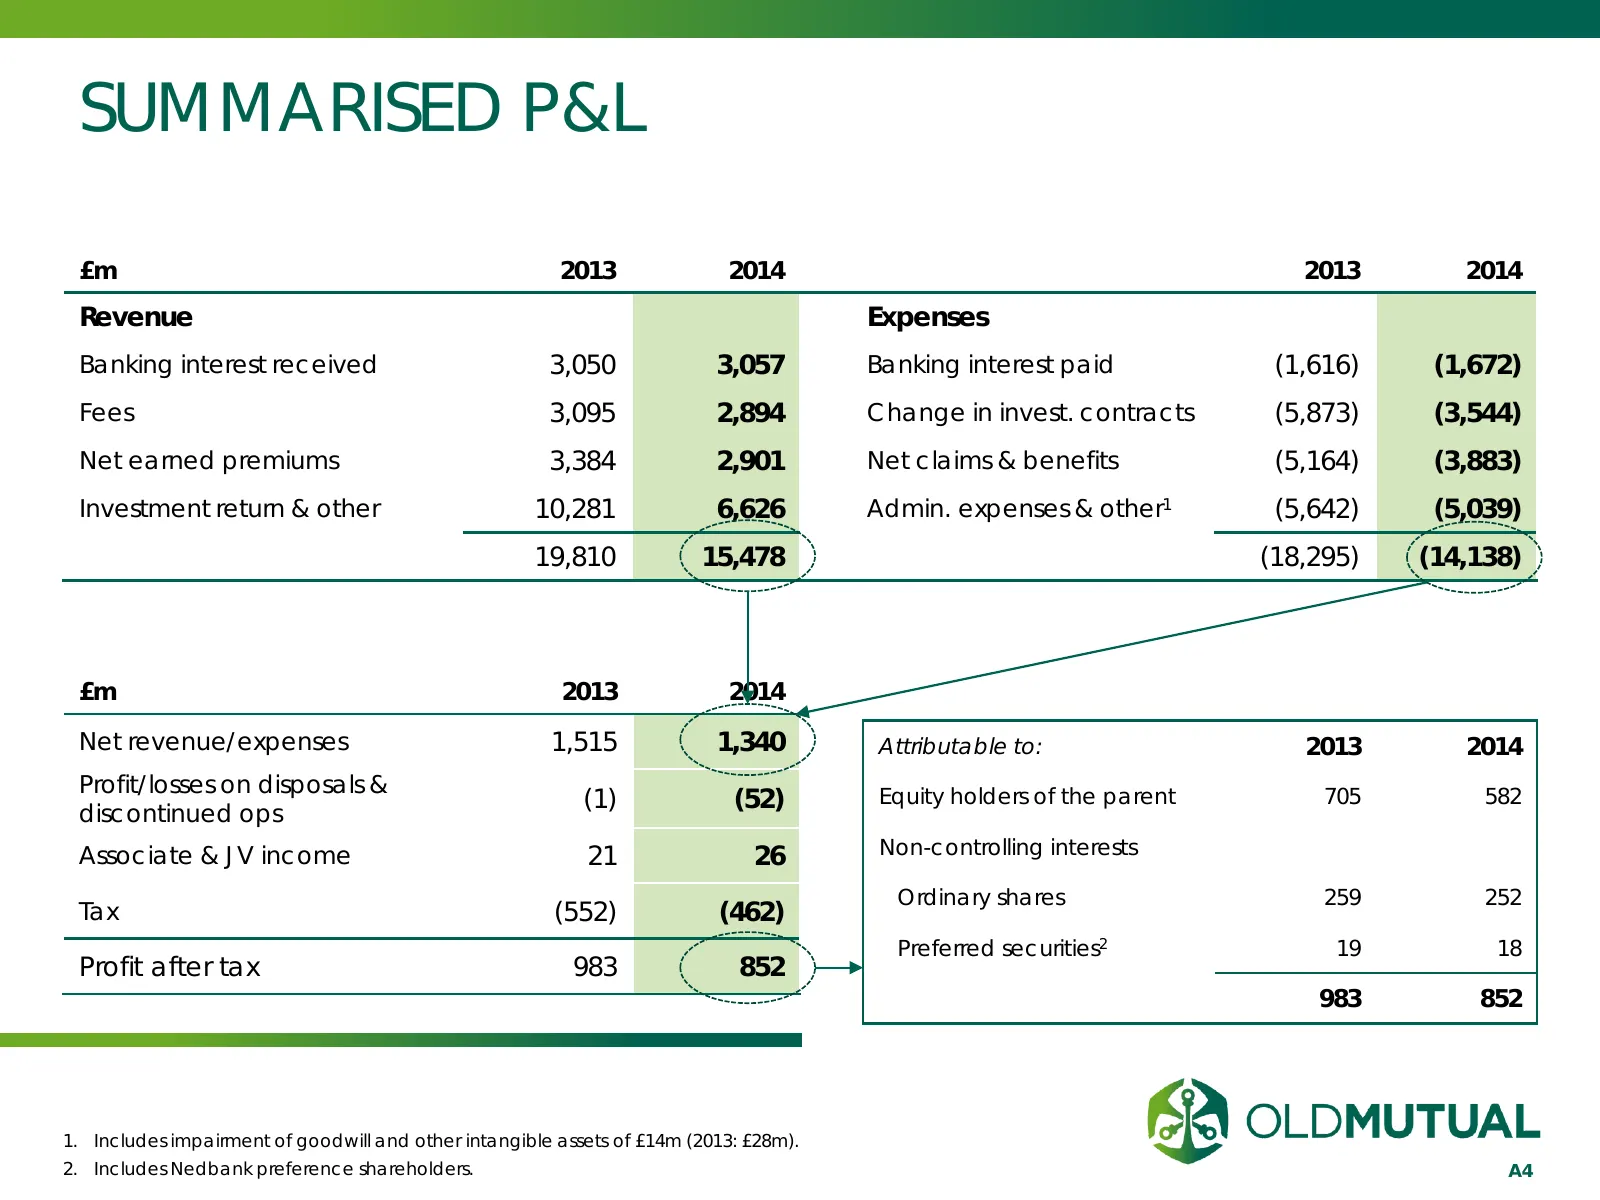
SUMMARISED P&L £m 2013 2014 2013 2014 Revenue Expenses Banking interest received 3,050 3,057 Banking interest paid (1,616) (1,672) Fees 3,095 2,894 Change in invest. contracts (5,873) (3,544) Net earned premiums 3,384 2,901 Net claims & benefits (5,164) (3,883) Investment return & other 10,281 6,626
Slide 5: AOP Simplified Operating Result
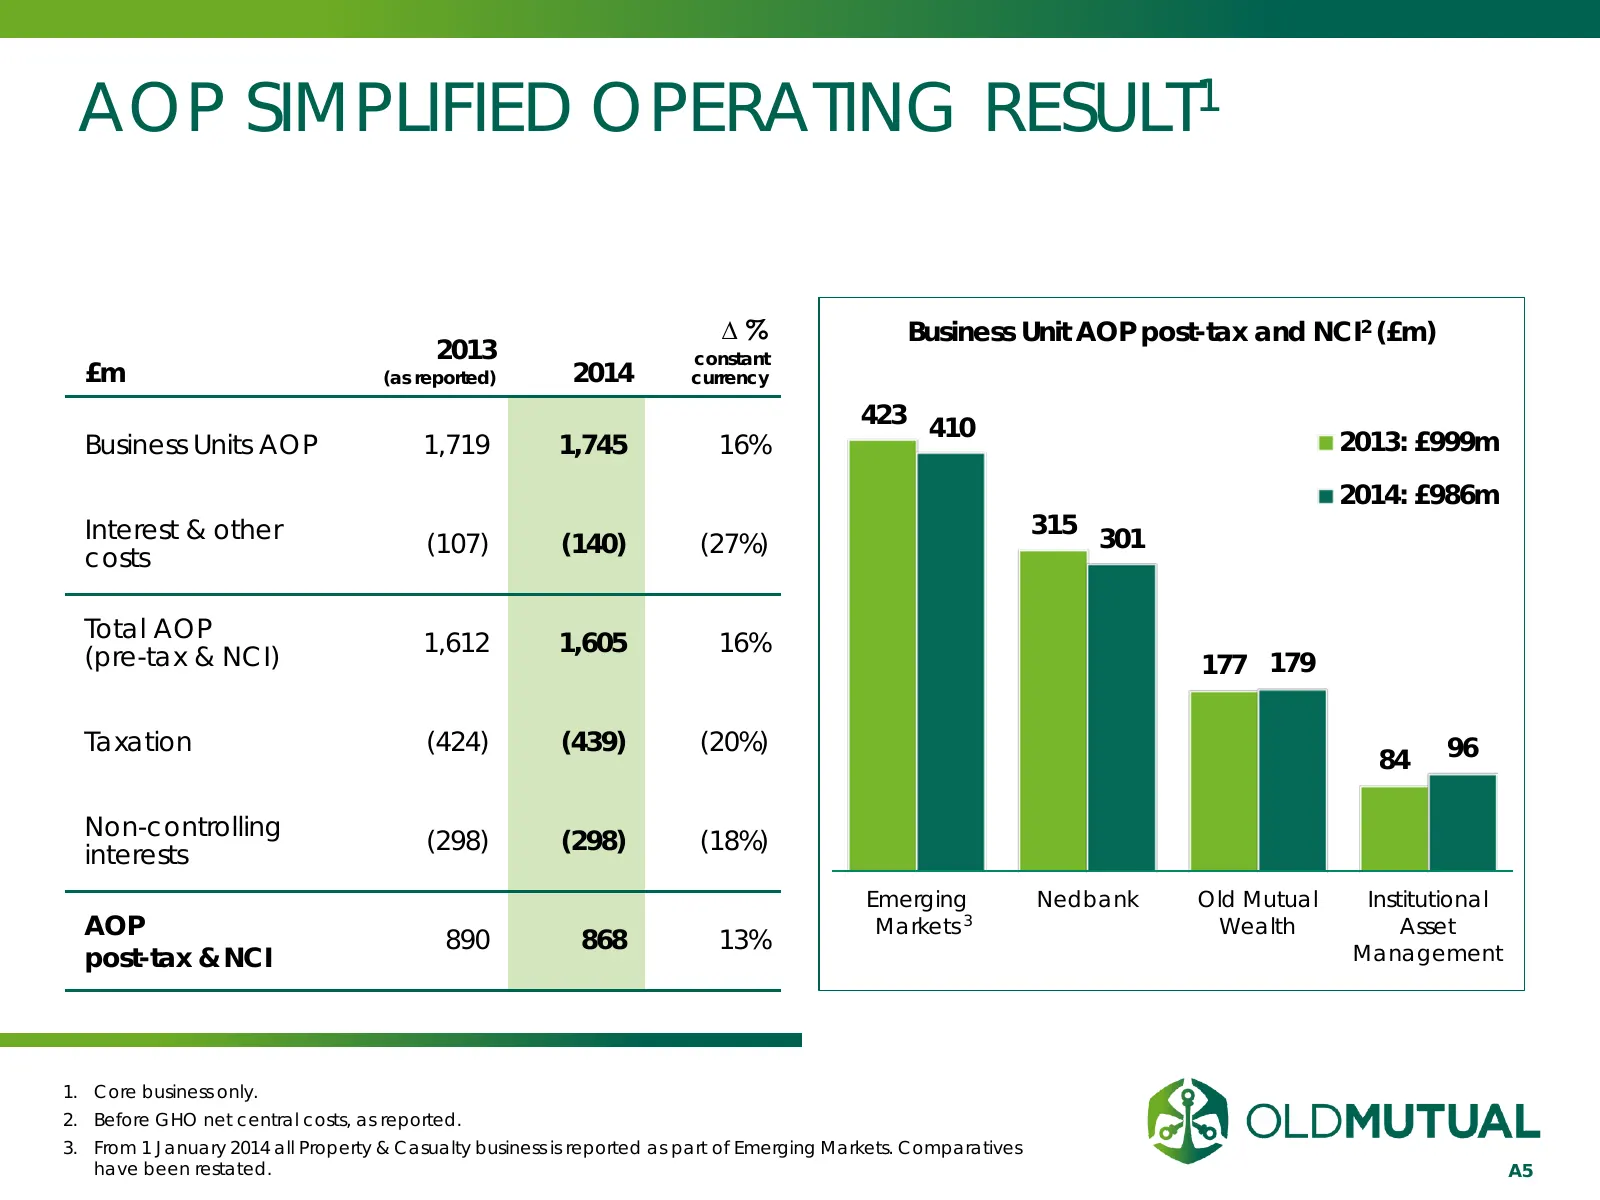
AOP SIMPLIFIED OPERATING RESULT1 ∆% Business Unit AOP post-tax and NCI2 (£m) 2013 constant £m (as reported) 2014 currency 423 410 Business Units AOP 1,719 1,745 16% 2013: £999m 2014: £986m Interest & other 315 (107) (140) (27%) 301 costs Total AOP 1,612 1,605 16% (pre-tax & NCI) 177 179 Taxation (42
Slide 6: Diversity of Operating Earnings
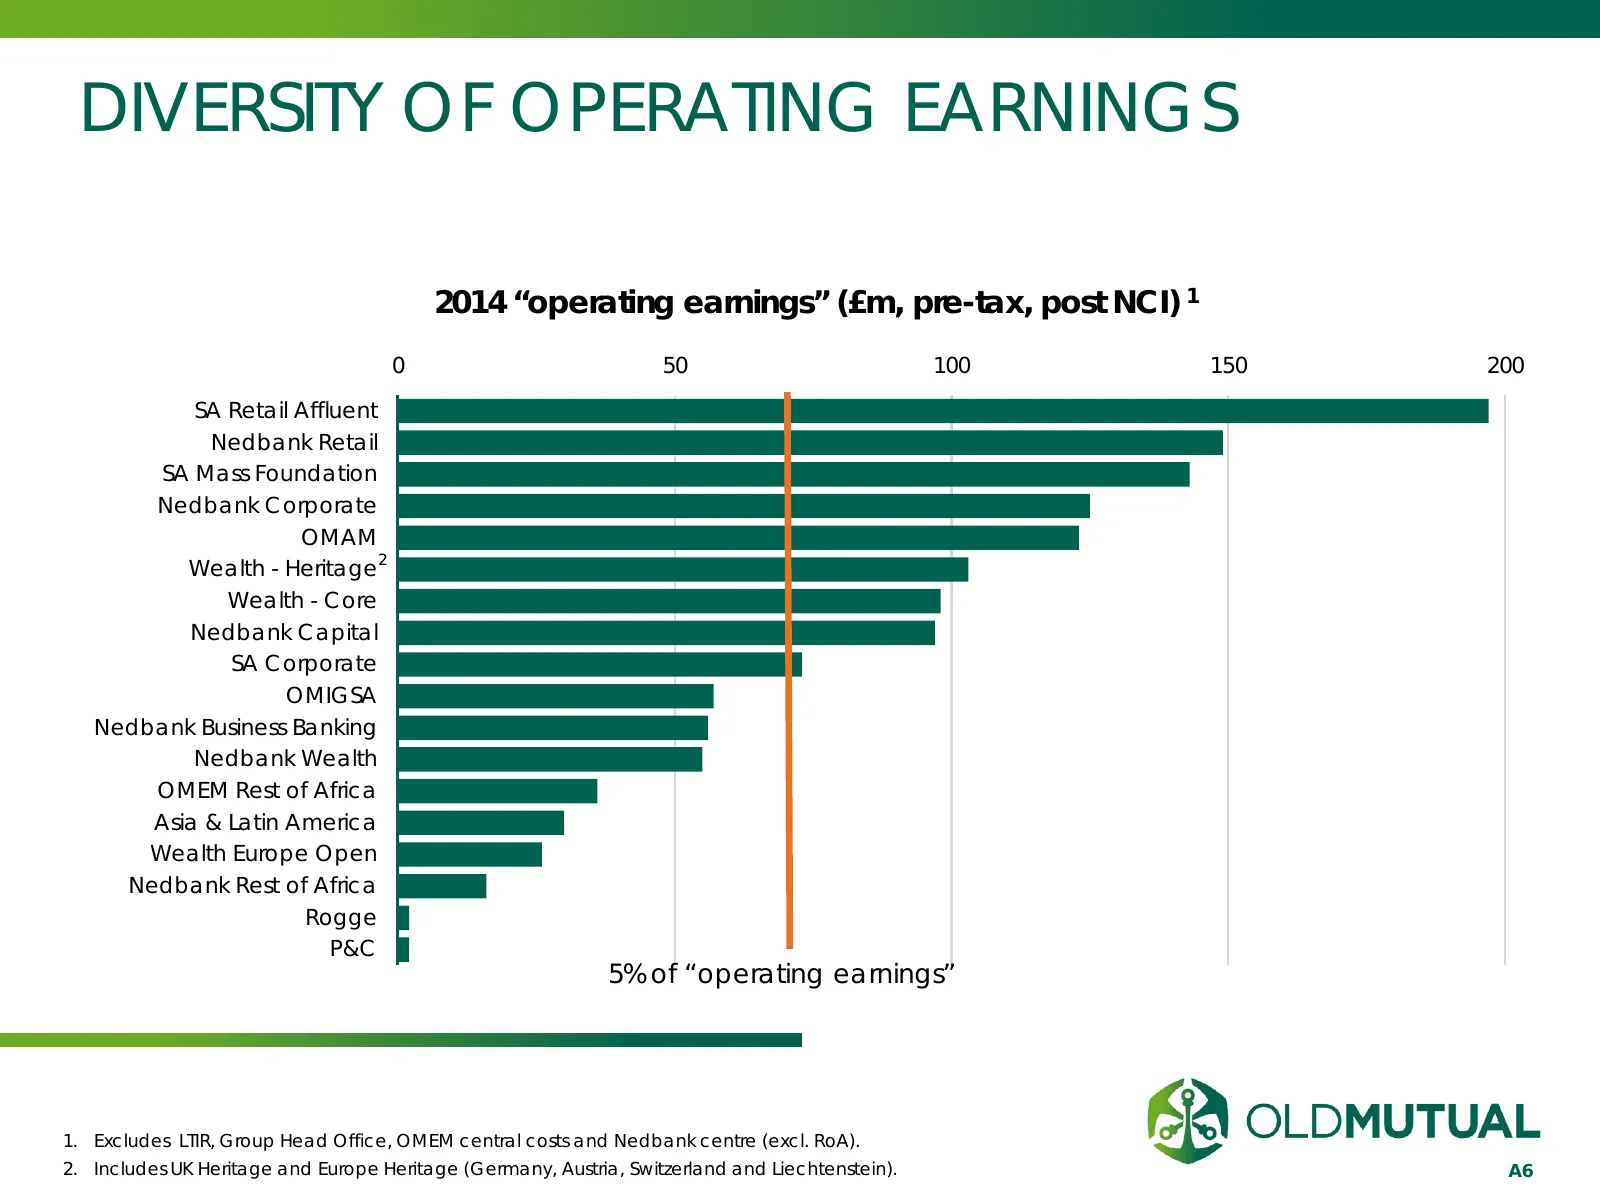
DIVERSITY OF OPERATING EARNINGS 2014 “operating earnings” (£m, pre-tax, post NCI) 1 0 50 100 150 200 SA Retail Affluent Nedbank Retail SA Mass Foundation Nedbank Corporate OMAM 2 Wealth - Heritage Wealth - Core Nedbank Capital SA Corporate OMIGSA Nedbank Business Banking Nedbank Wealth OMEM Rest of
Slide 7: Earnings Split by Half Year and Key Statistics
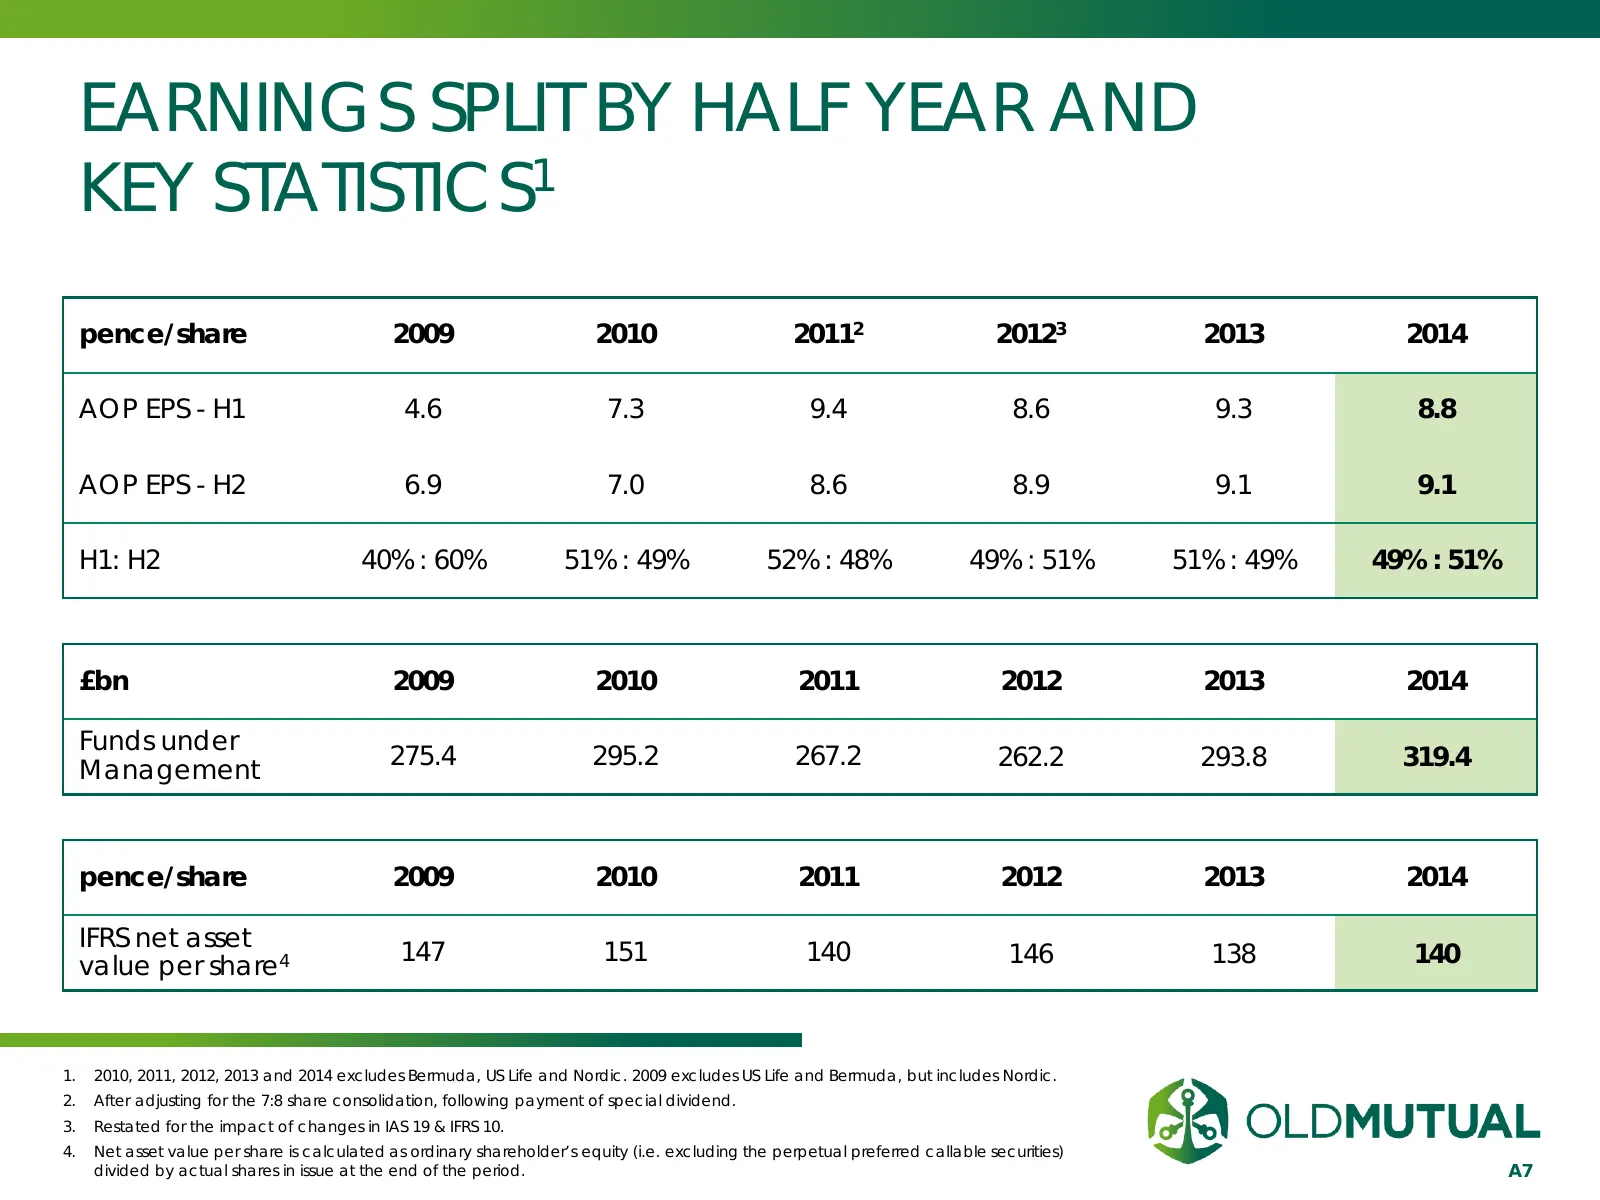
EARNINGS SPLIT BY HALF YEAR AND KEY STATISTICS1 pence/share 2009 2010 20112 20123 2013 2014 AOP EPS - H1 4.6 7.3 9.4 8.6 9.3 8.8 AOP EPS - H2 6.9 7.0 8.6 8.9 9.1 9.1 H1: H2 40% : 60% 51% : 49% 52% : 48% 49% : 51% 51% : 49% 49% : 51% £bn 2009 2010 2011 2012 2013 2014 Funds under Management 275.4 295.
Slide 8: Reconciliation of 2014 AOP to Change in Equity Holders' Funds
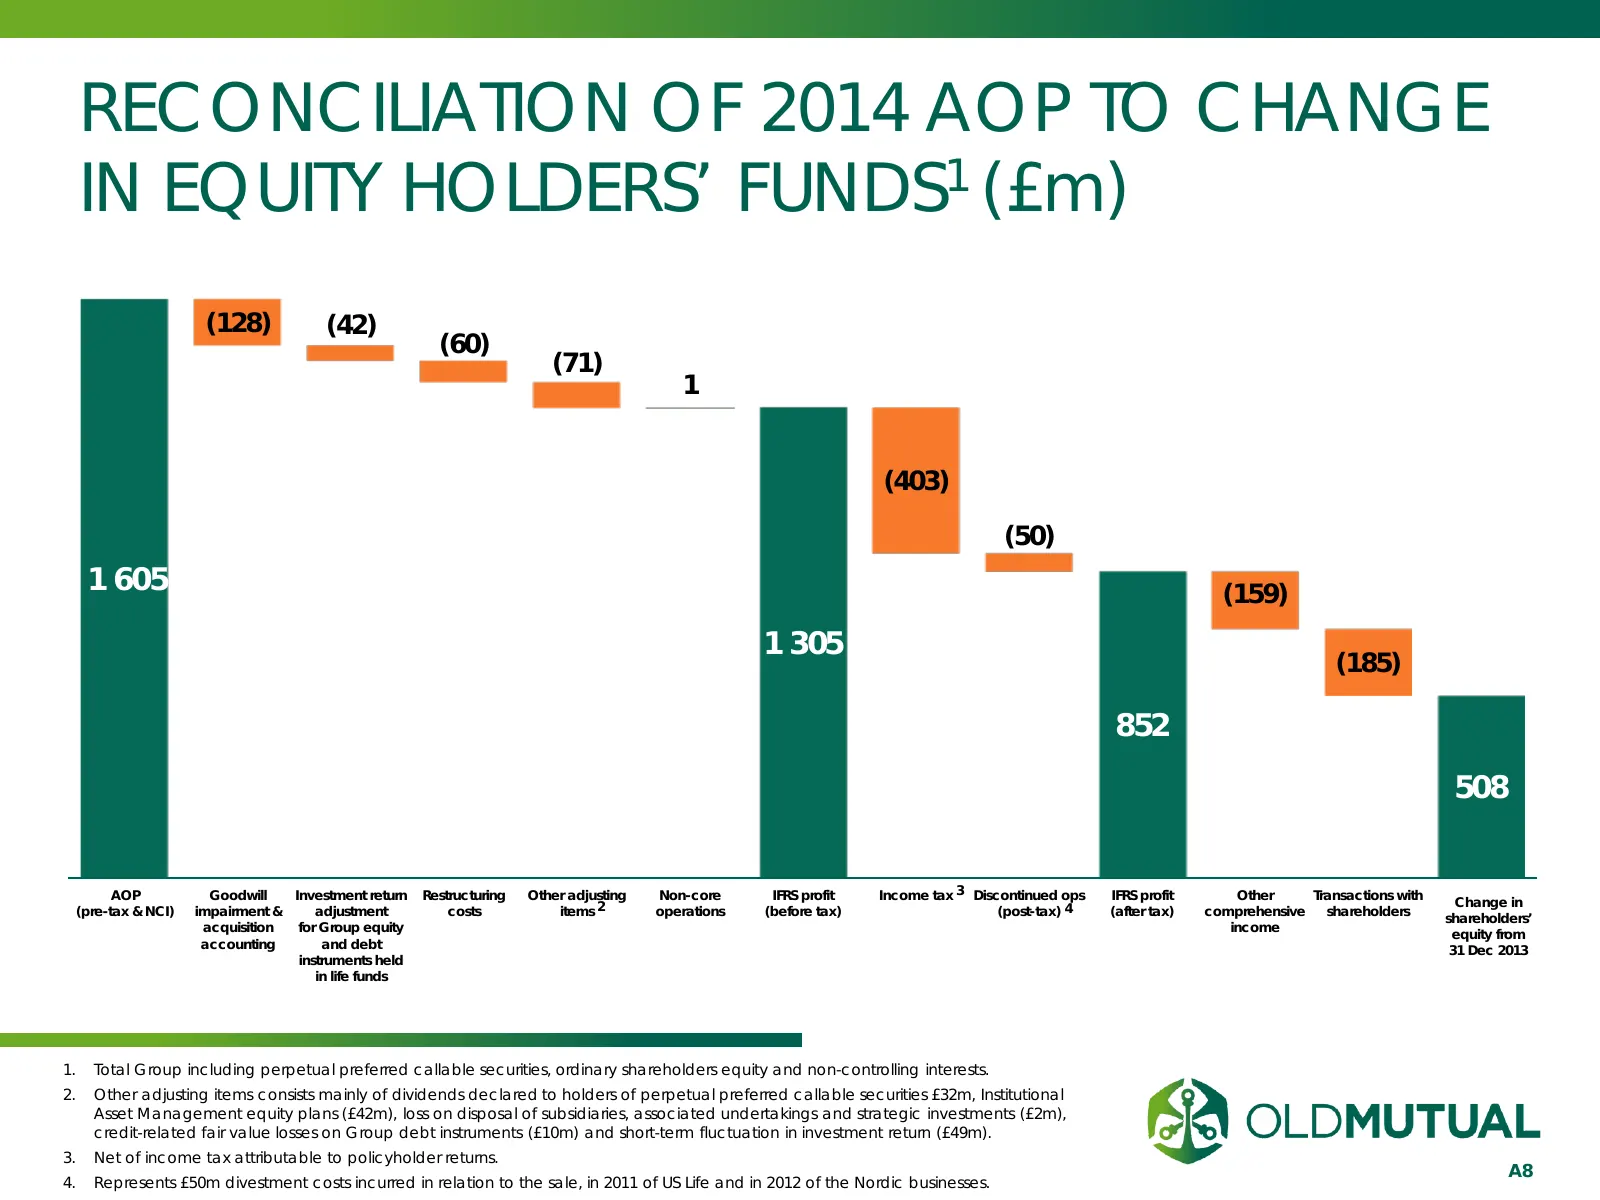
RECONCILIATION OF 2014 AOP TO CHANGE IN EQUITY HOLDERS’ FUNDS1 (£m) (128) (42) (60) (71) 1 (403) (50) 1 605 (159) 1 305 (185) 852 508 AOP Goodwill Investment return Restructuring Other adjusting Non-core IFRS profit Income tax 3 Discontinued ops IFRS profit Other Transactions with Change in Change i
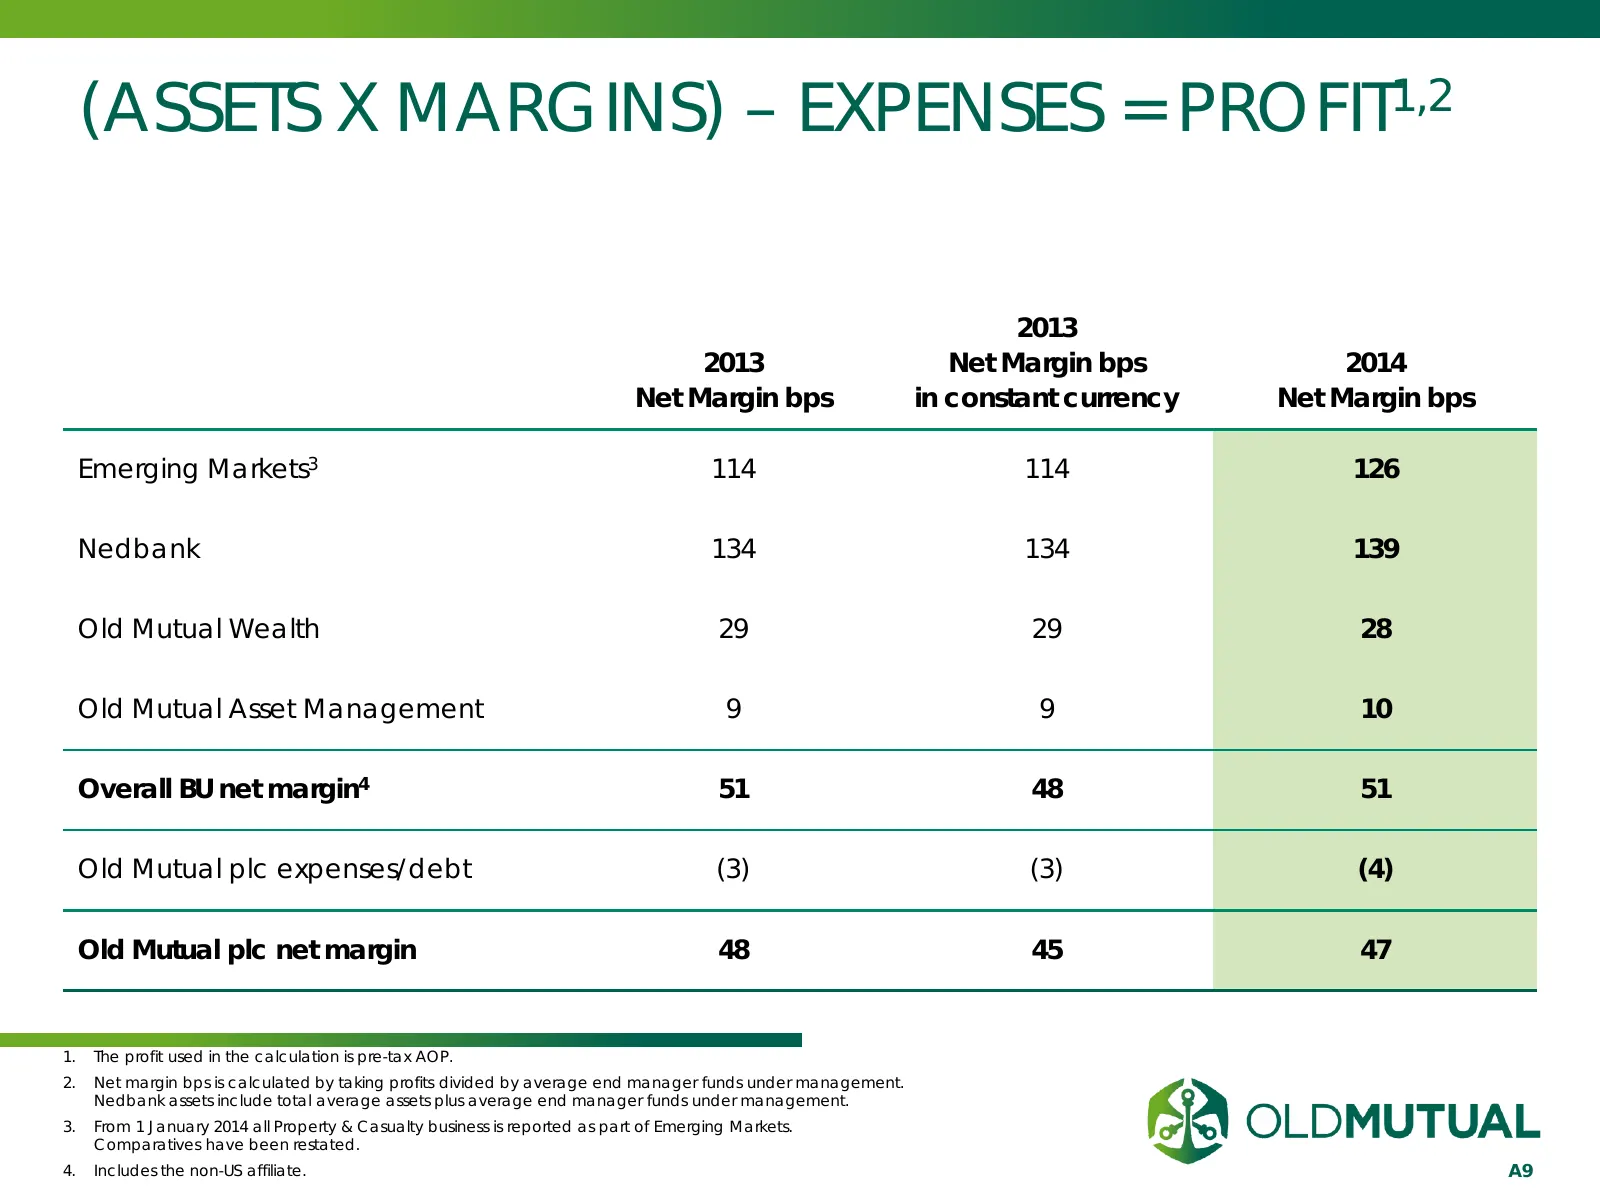
Slide 9: (Assets x Margins) - Expenses = Profit
(ASSETS X MARGINS) – EXPENSES = PROFIT1,2 2013 2013 Net Margin bps 2014 Net Margin bps in constant currency Net Margin bps Emerging Markets3 114 114 126 Nedbank 134 134 139 Old Mutual Wealth 29 29 28 Old Mutual Asset Management 9 9 10 Overall BU net margin4 51 48 51 Old Mutual plc expenses/debt (3)
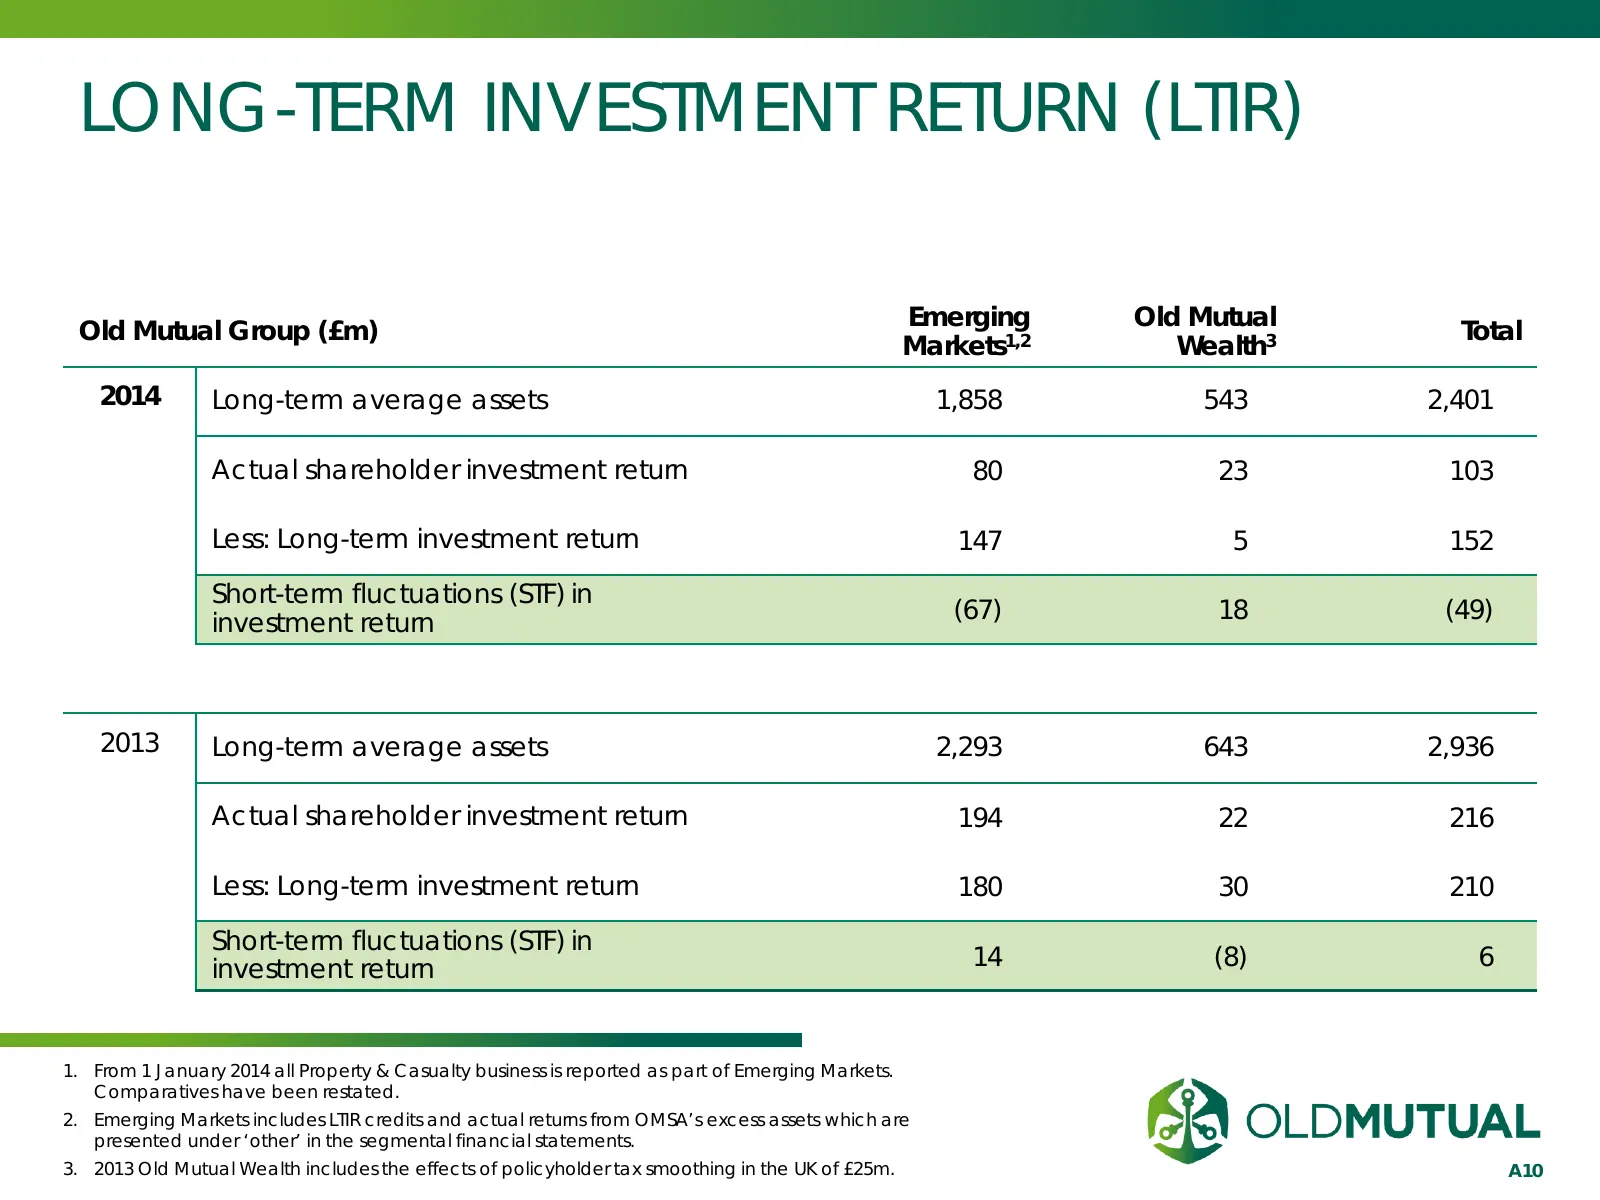
Slide 10: Long-Term Investment Return (LTIR)
LONG-TERM INVESTMENT RETURN (LTIR) Emerging Old Mutual Old Mutual Group (£m) Total Markets1,2 Wealth3 2014 Long-term average assets 1,858 543 2,401 Actual shareholder investment return 80 23 103 Less: Long-term investment return 147 5 152 Short-term fluctuations (STF) in investment return (67) 18 (4
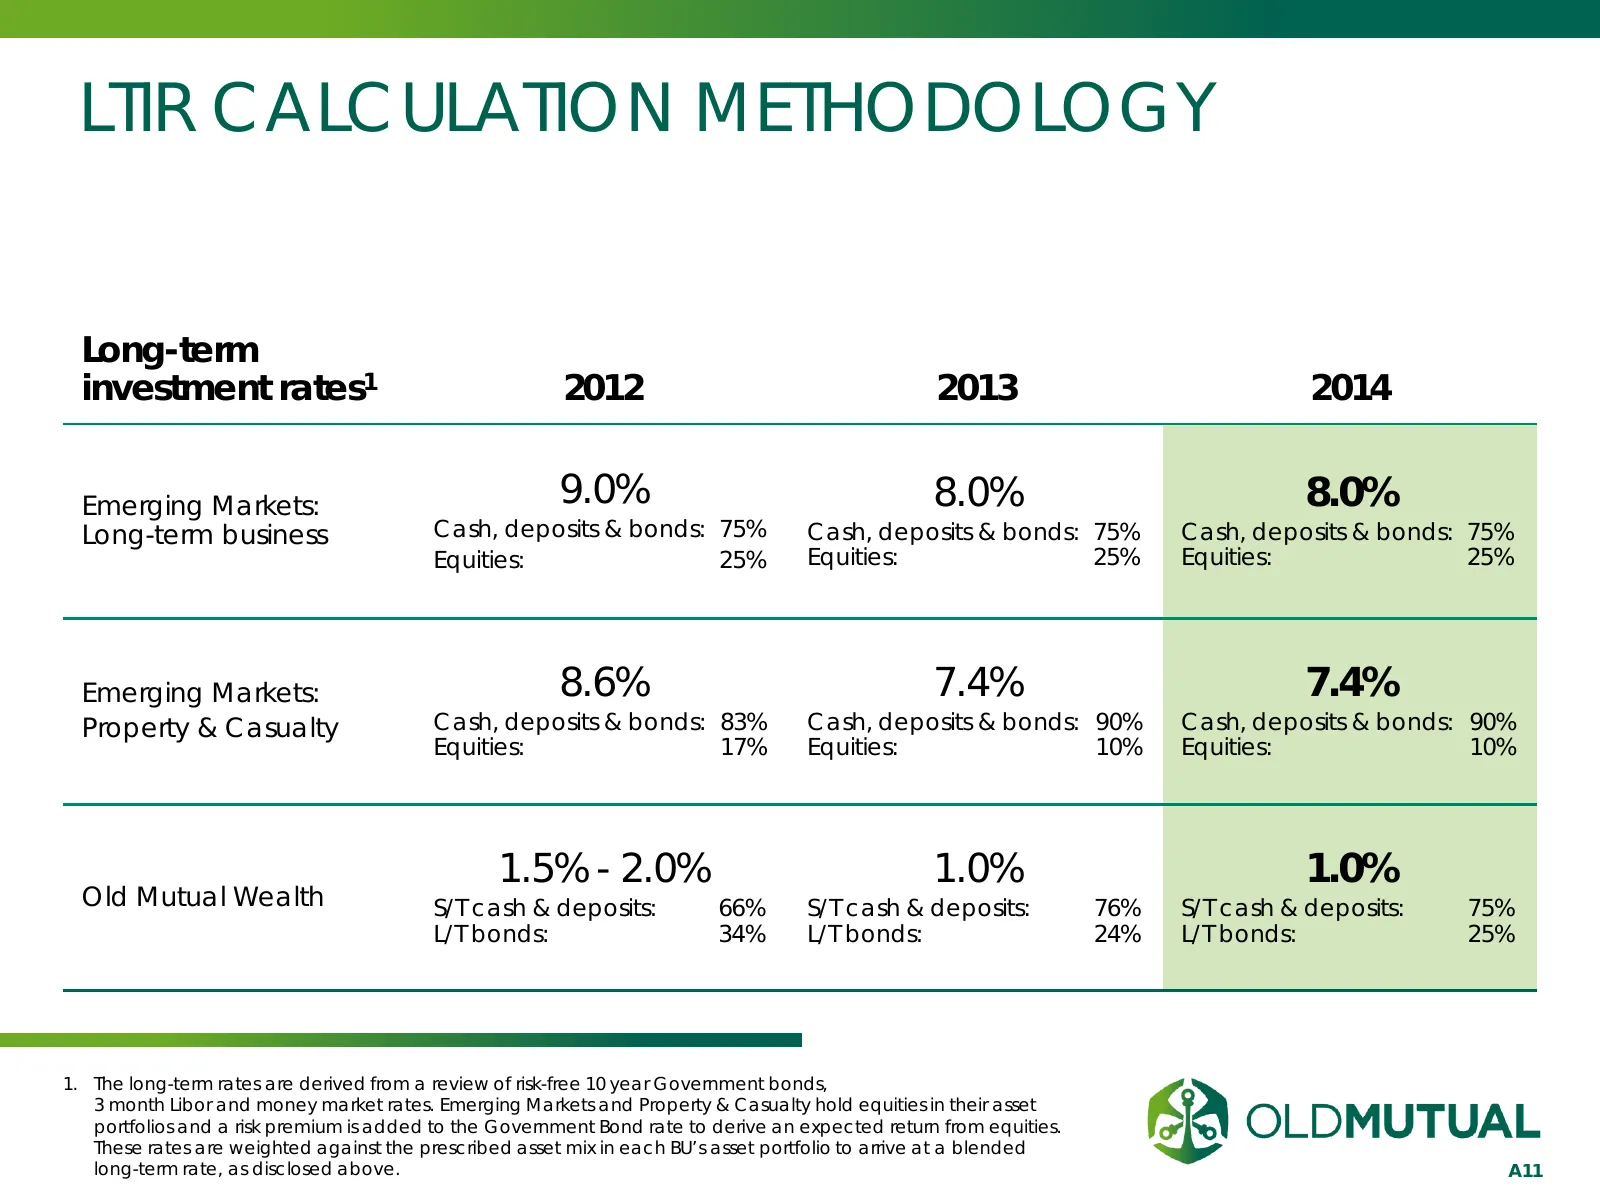
Slide 11: LTIR Calculation Methodology
LTIR CALCULATION METHODOLOGY Long-term investment rates1 2012 2013 2014 Emerging Markets: 9.0% 8.0% 8.0% Long-term business Cash, deposits & bonds: 75% Cash, deposits & bonds: 75% Cash, deposits & bonds: 75% Equities: 25% Equities: 25% Equities: 25% Emerging Markets: 8.6% 7.4% 7.4% Property & Casual
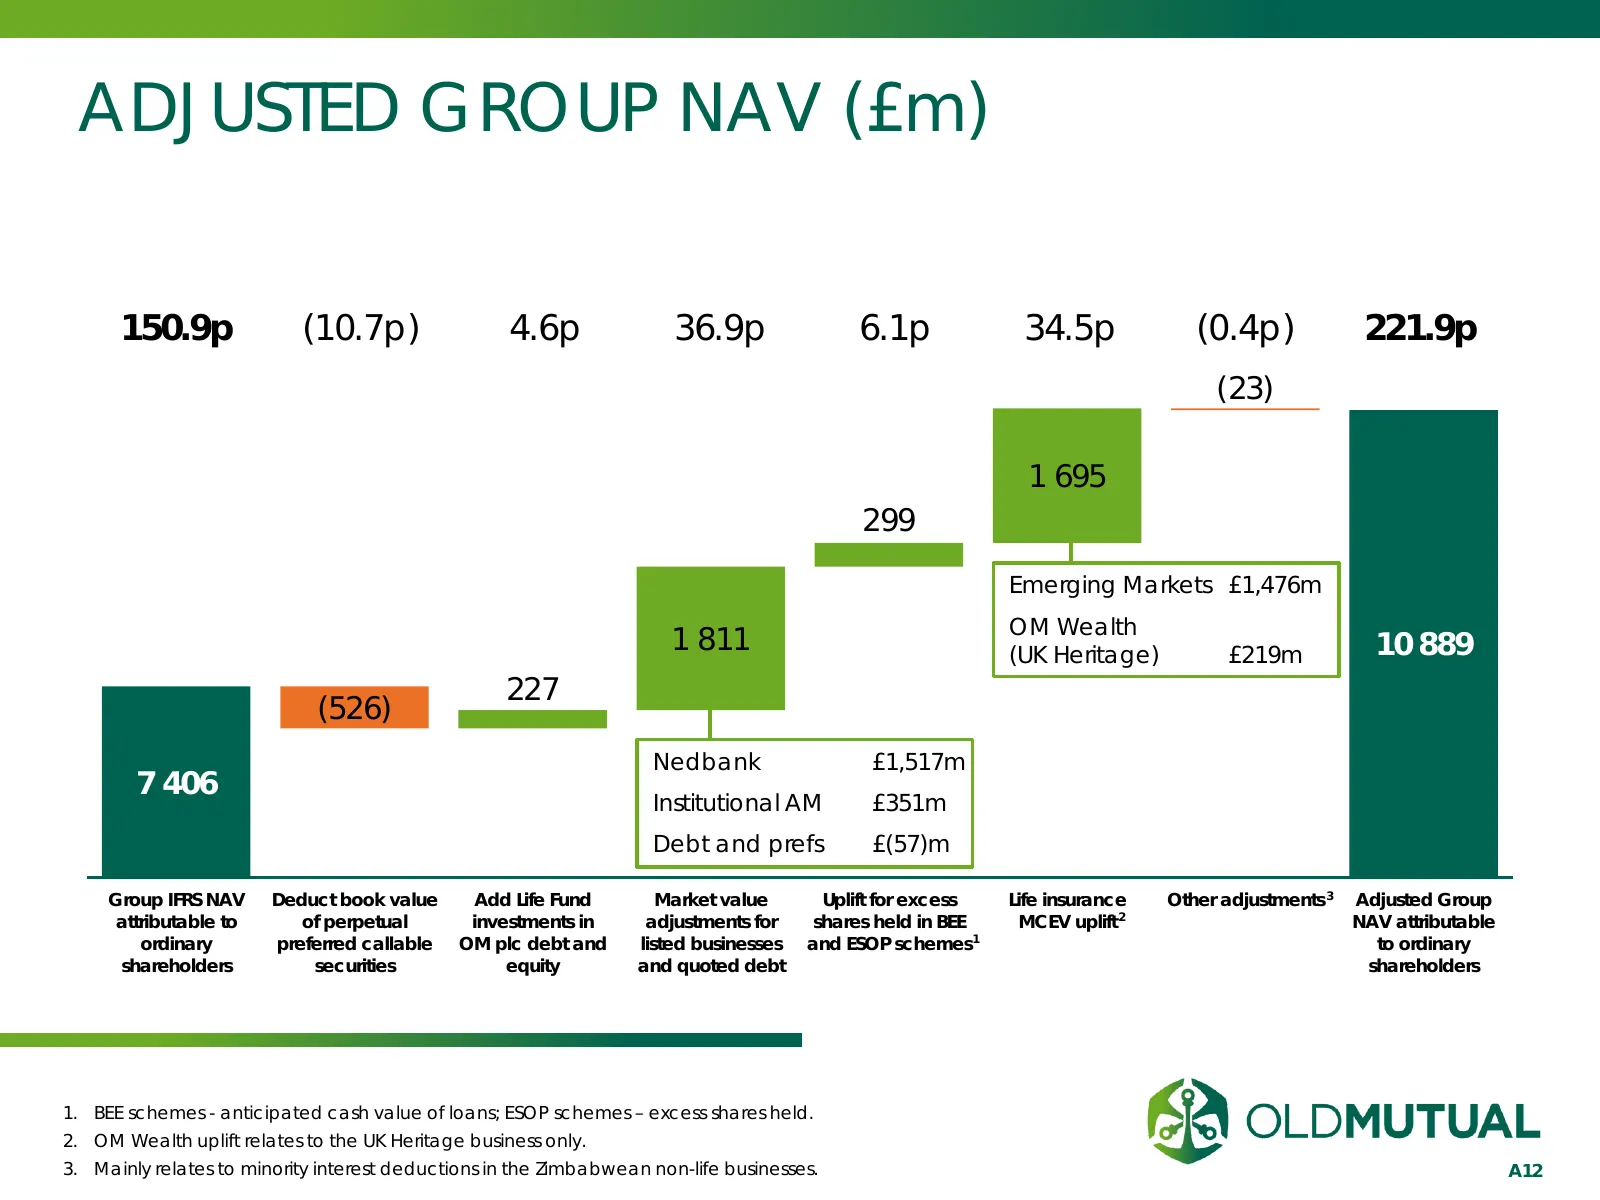
Slide 12: Adjusted Group NAV (£m)
ADJUSTED GROUP NAV (£m) 150.9p (10.7p) 4.6p 36.9p 6.1p 34.5p (0.4p) 221.9p (23) 1 695 299 Emerging Markets £1,476m OM Wealth 1 811 (UK Heritage) £219m 10 889 227 (526) Nedbank £1,517m 7 406 Institutional AM £351m Debt and prefs £(57)m Group IFRS NAV Deduct book value Add Life Fund Market value Uplif
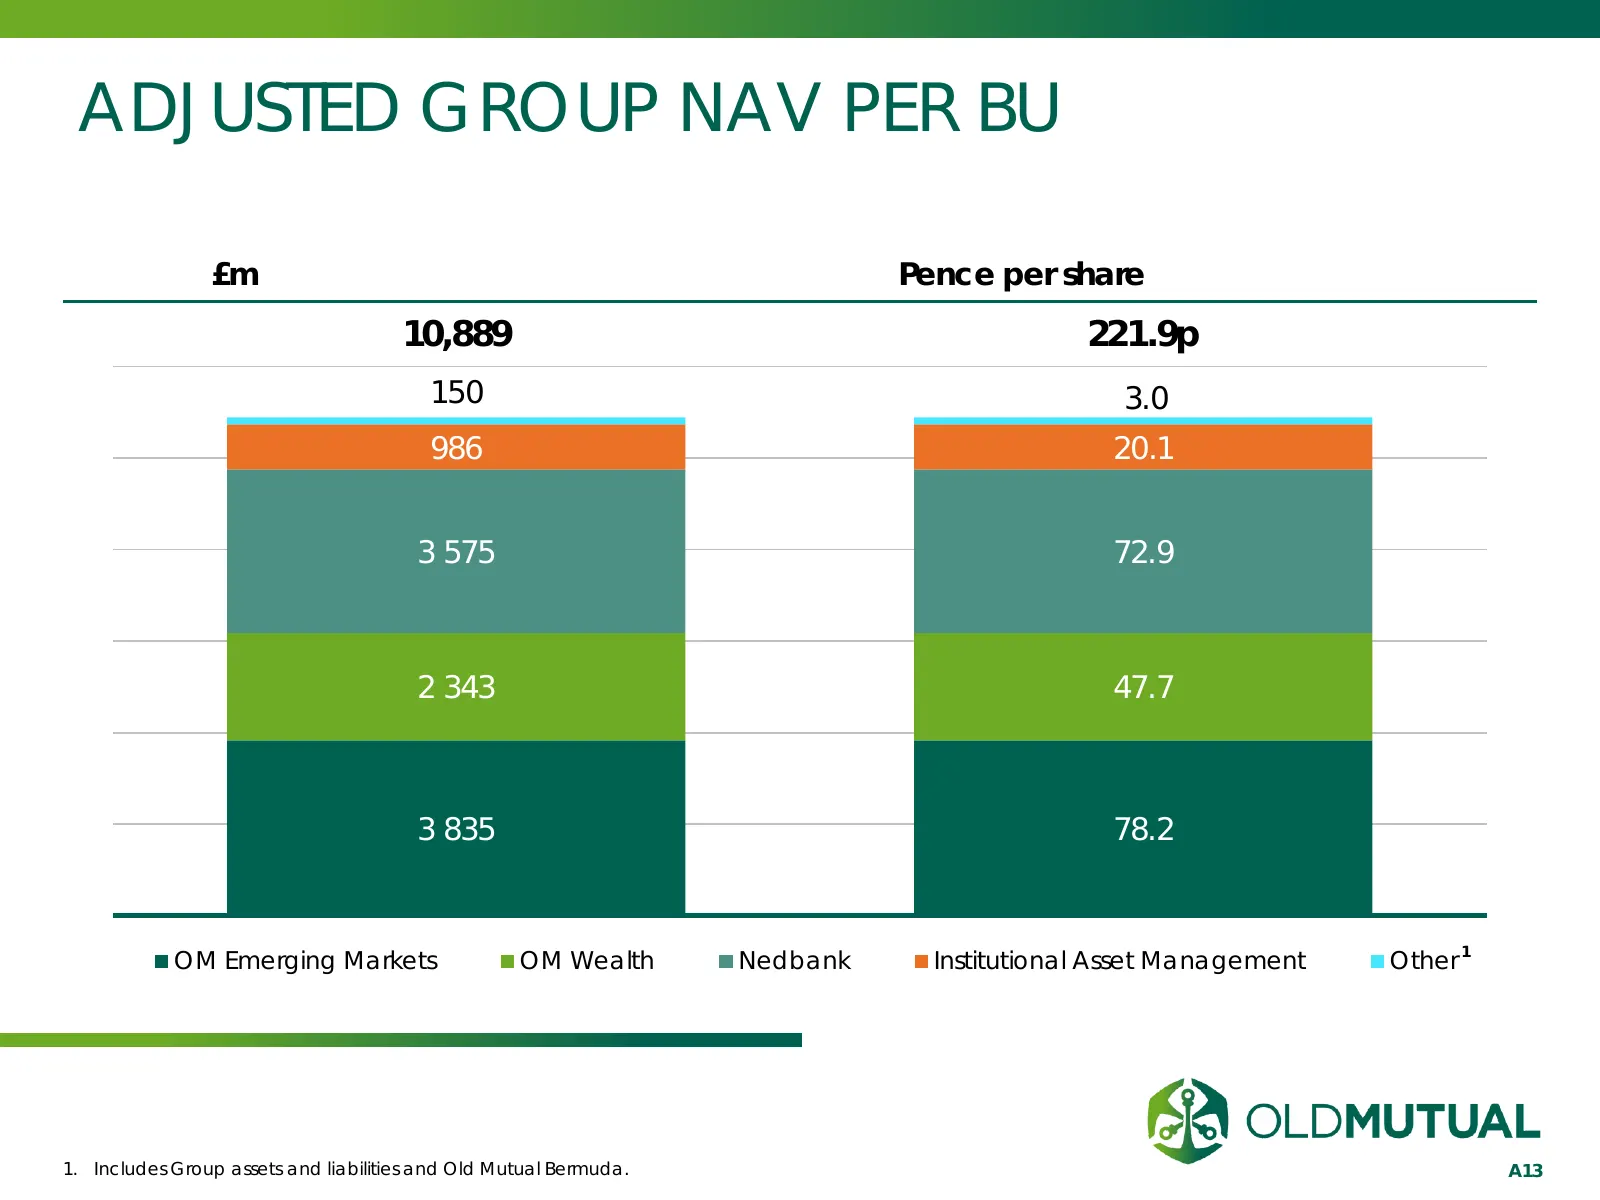
Slide 13: Adjusted Group NAV per BU
ADJUSTED GROUP NAV PER BU £m Pence per share 10,889 221.9p 150 3.0 986 20.1 3 575 72.9 2 343 47.7 3 835 78.2 1 OM Emerging Markets OM Wealth Nedbank Institutional Asset Management Other 1. Includes Group assets and liabilities and Old Mutual Bermuda. A13
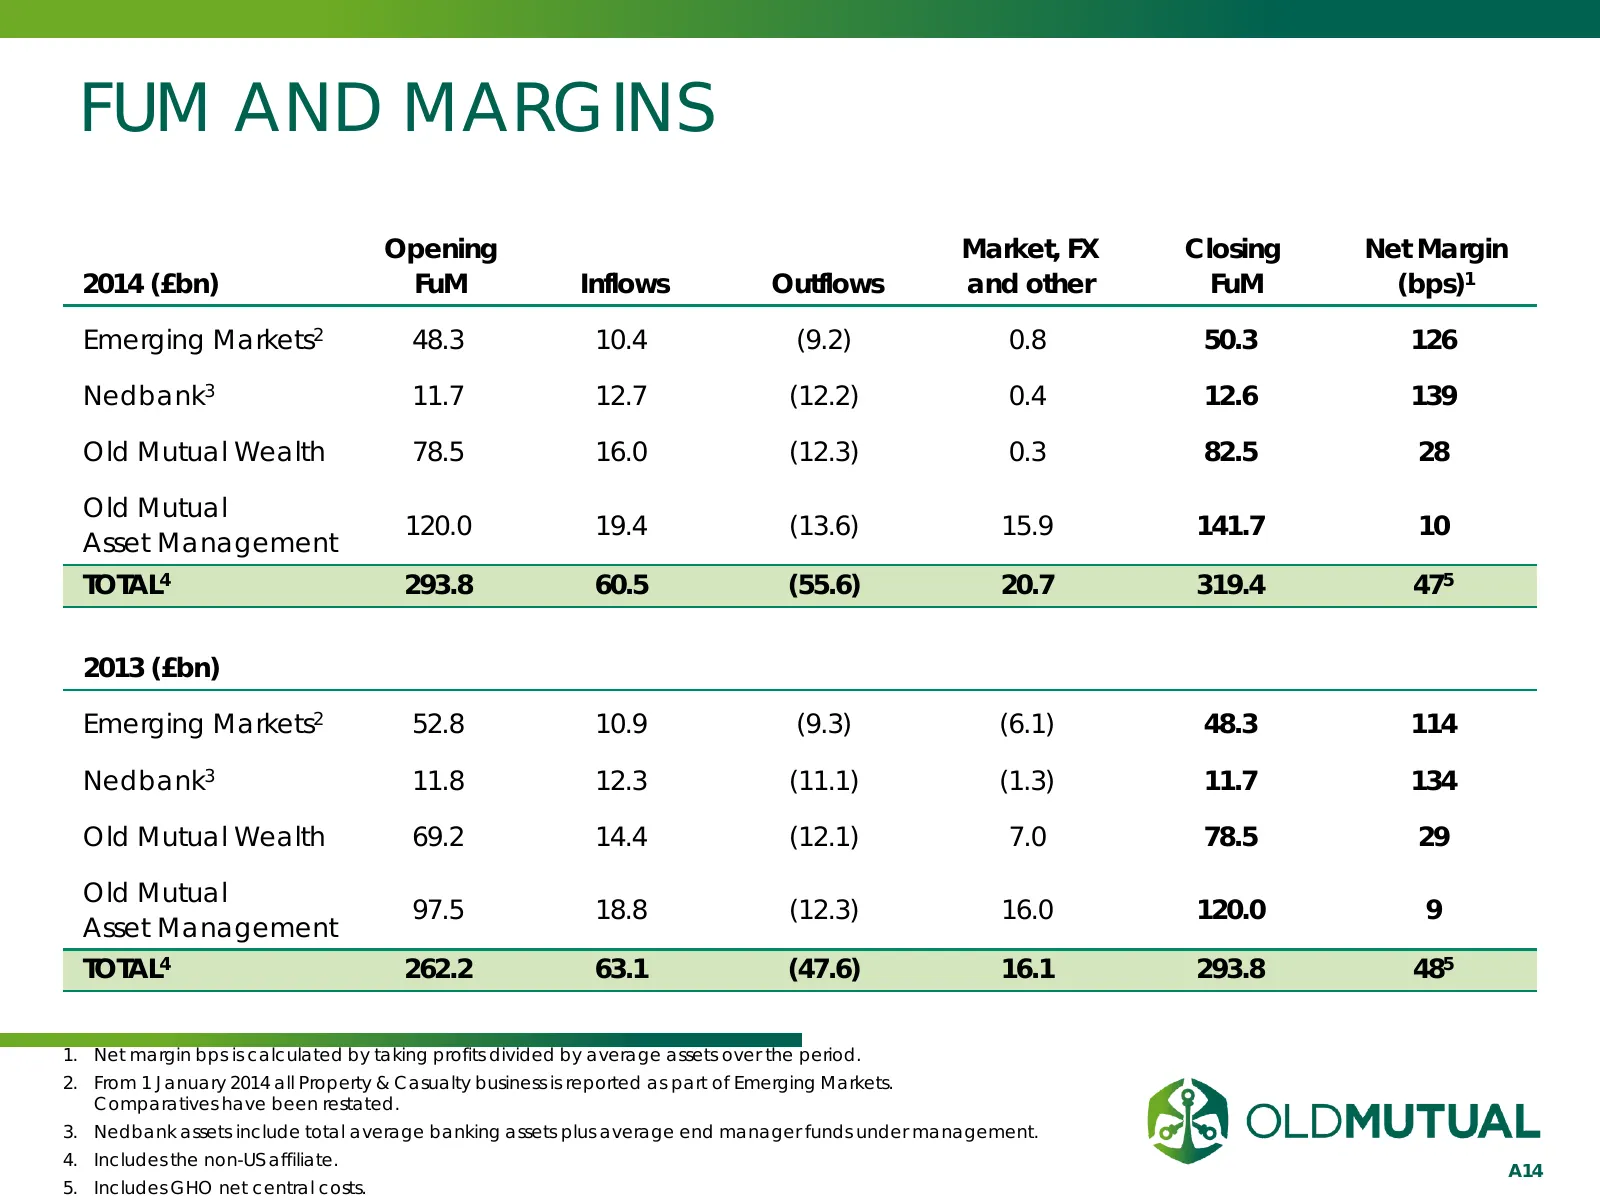
Slide 14: FUM and Margins
FUM AND MARGINS Opening Market, FX Closing Net Margin 2014 (£bn) FuM Inflows Outflows and other FuM (bps)1 Emerging Markets2 48.3 10.4 (9.2) 0.8 50.3 126 Nedbank3 11.7 12.7 (12.2) 0.4 12.6 139 Old Mutual Wealth 78.5 16.0 (12.3) 0.3 82.5 28 Old Mutual 120.0 19.4 (13.6) 15.9 141.7 10 Asset Management
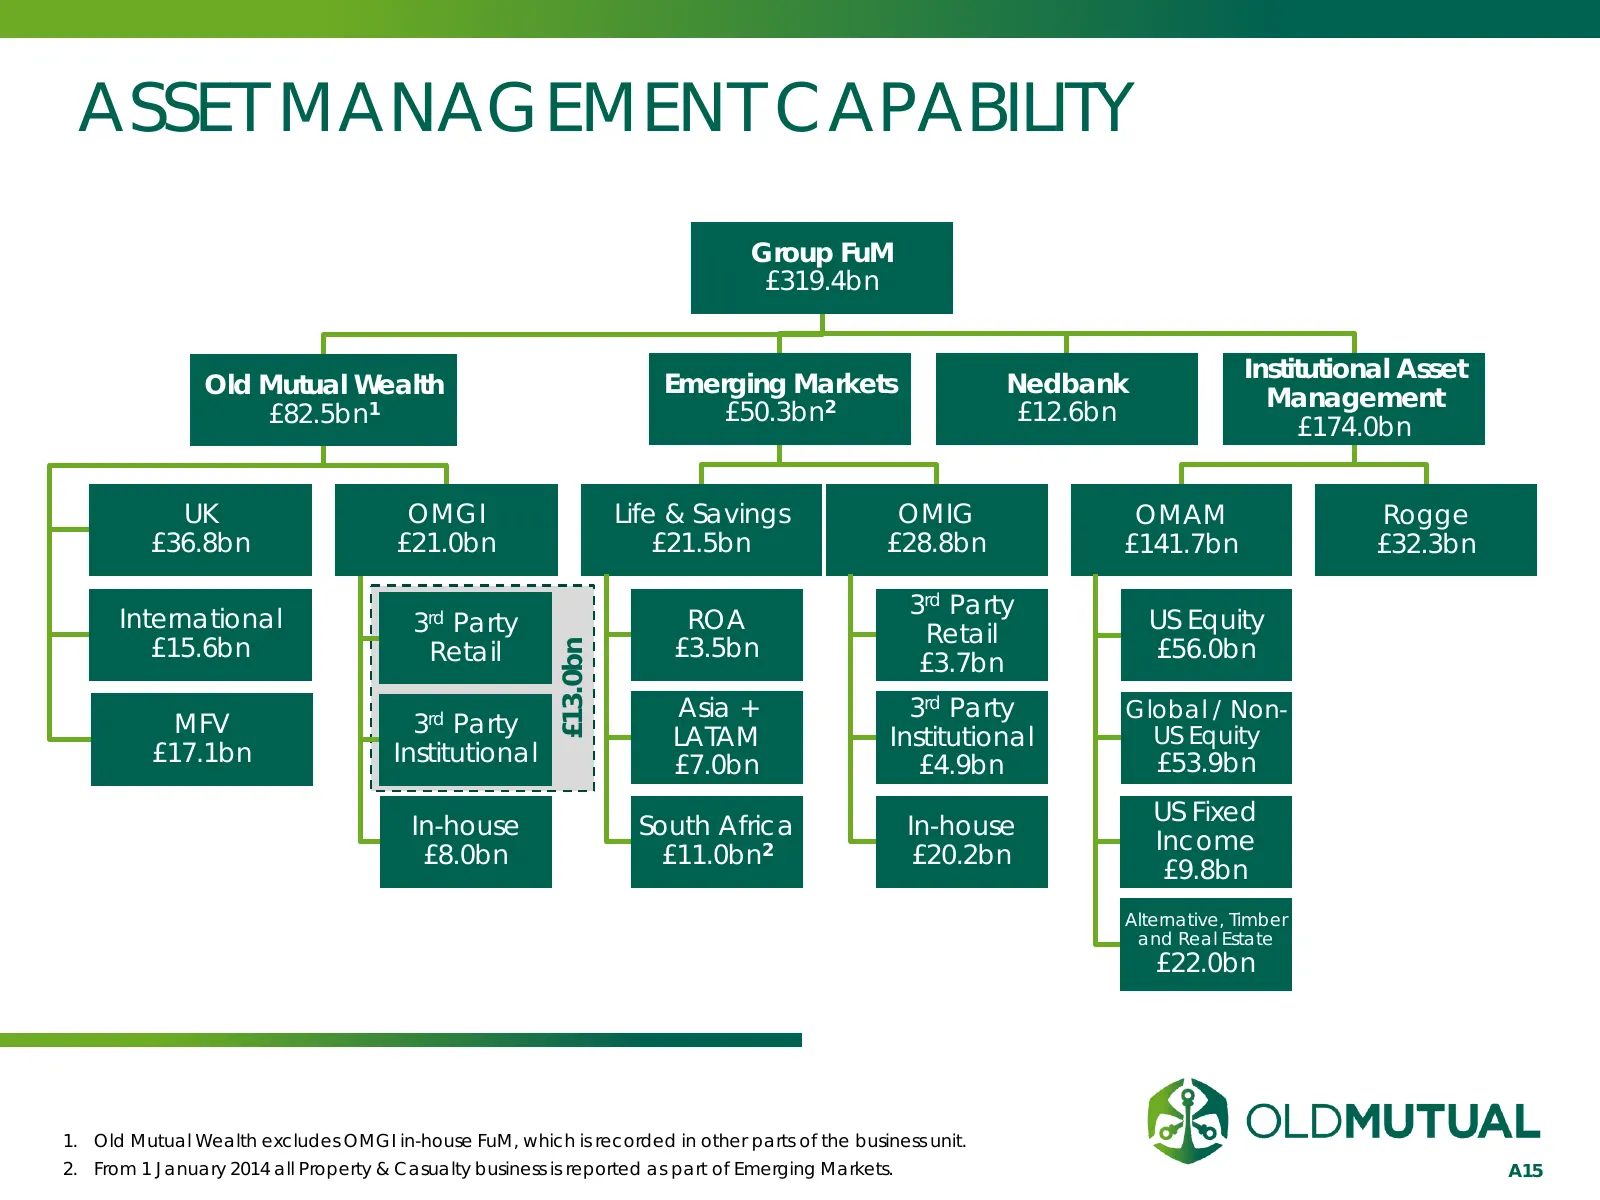
Slide 15: Asset Management Capability
ASSET MANAGEMENT CAPABILITY Group FuM £319.4bn Institutional Asset Old Mutual Wealth Emerging Markets Nedbank Management £82.5bn1 £50.3bn2 £12.6bn £174.0bn UK OMGI Life & Savings OMIG OMAM Rogge £36.8bn £21.0bn £21.5bn £28.8bn £141.7bn £32.3bn 3rd Party International 3rd Party ROA US Equity Retail £
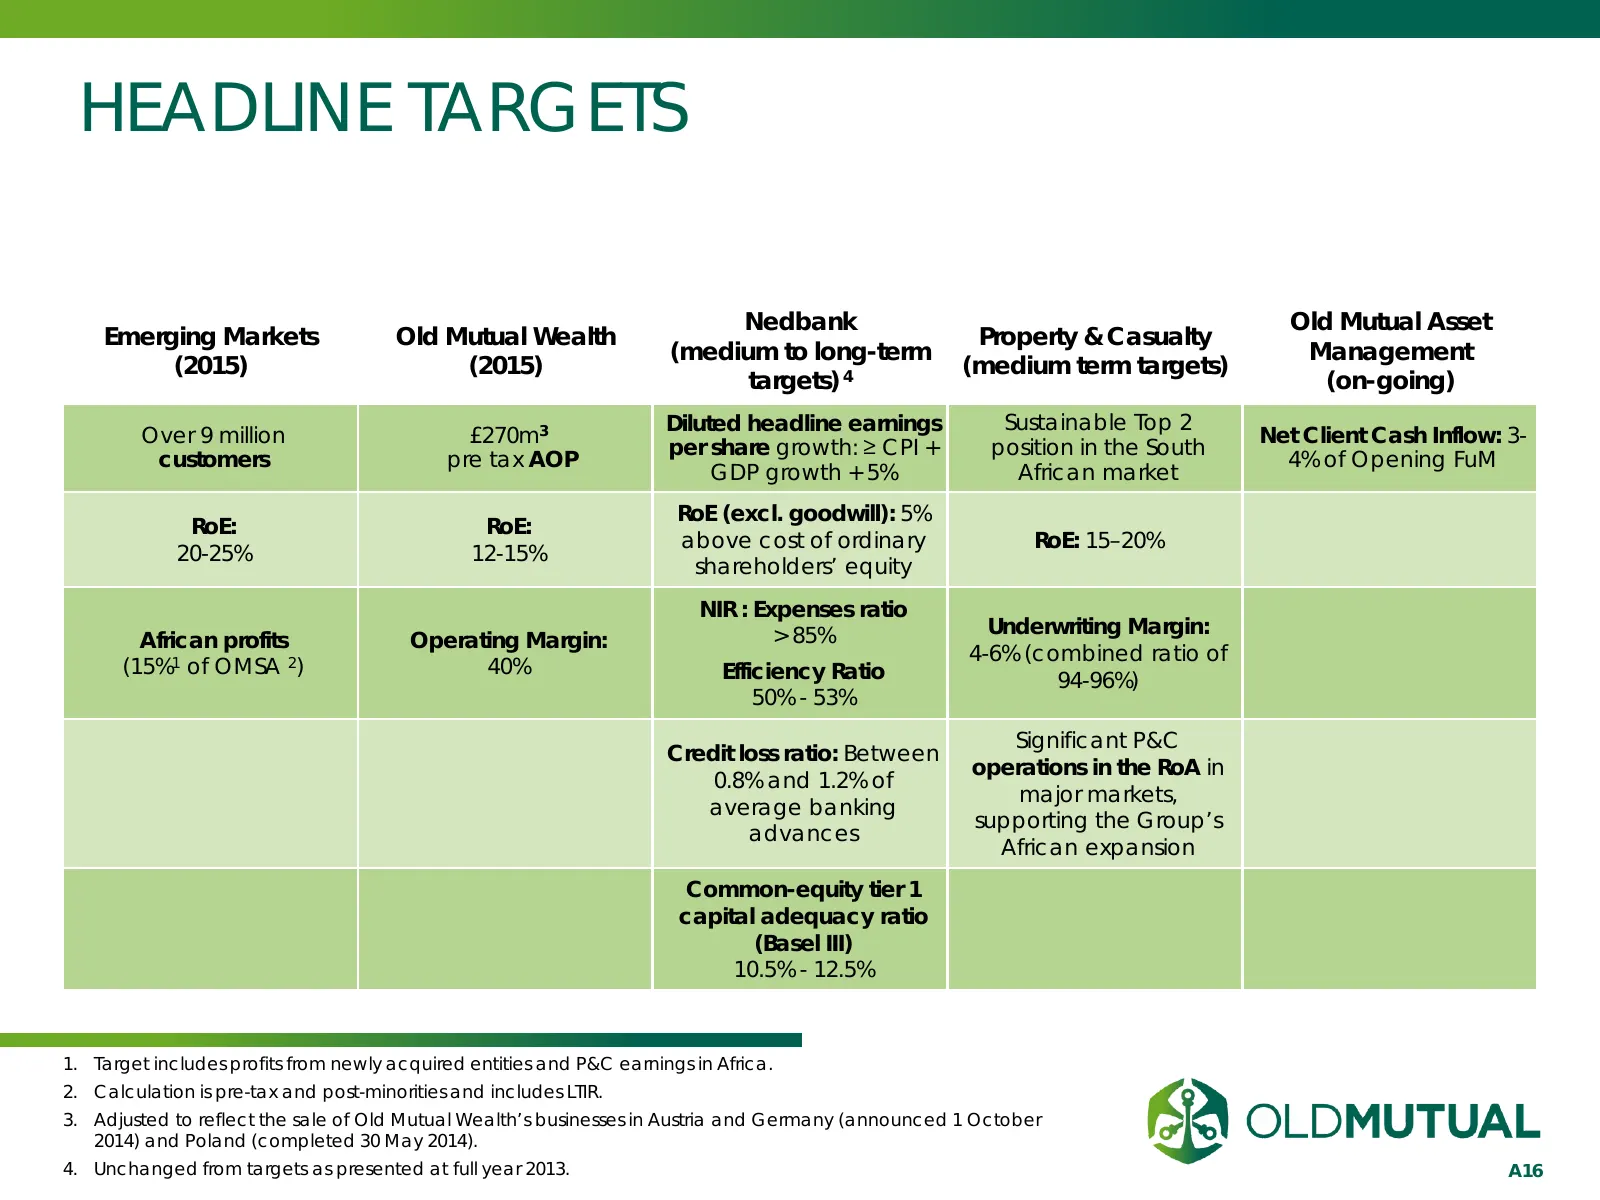
Slide 16: Headline Targets
HEADLINE TARGETS Nedbank Old Mutual Asset Emerging Markets Old Mutual Wealth Property & Casualty (medium to long-term Management (2015) (2015) (medium term targets) targets) 4 (on-going) Diluted headline earnings Sustainable Top 2 Over 9 million £270m3 Net Client Cash Inflow: 3- per share growth: ≥
Slide 17: Appendix 2: Capital / Treasury
APPENDIX 2 CAPITAL / TREASURY INVESTMENT | SAVINGS | INSURANCE | BANKING
Slide 18: Summarised Balance Sheet
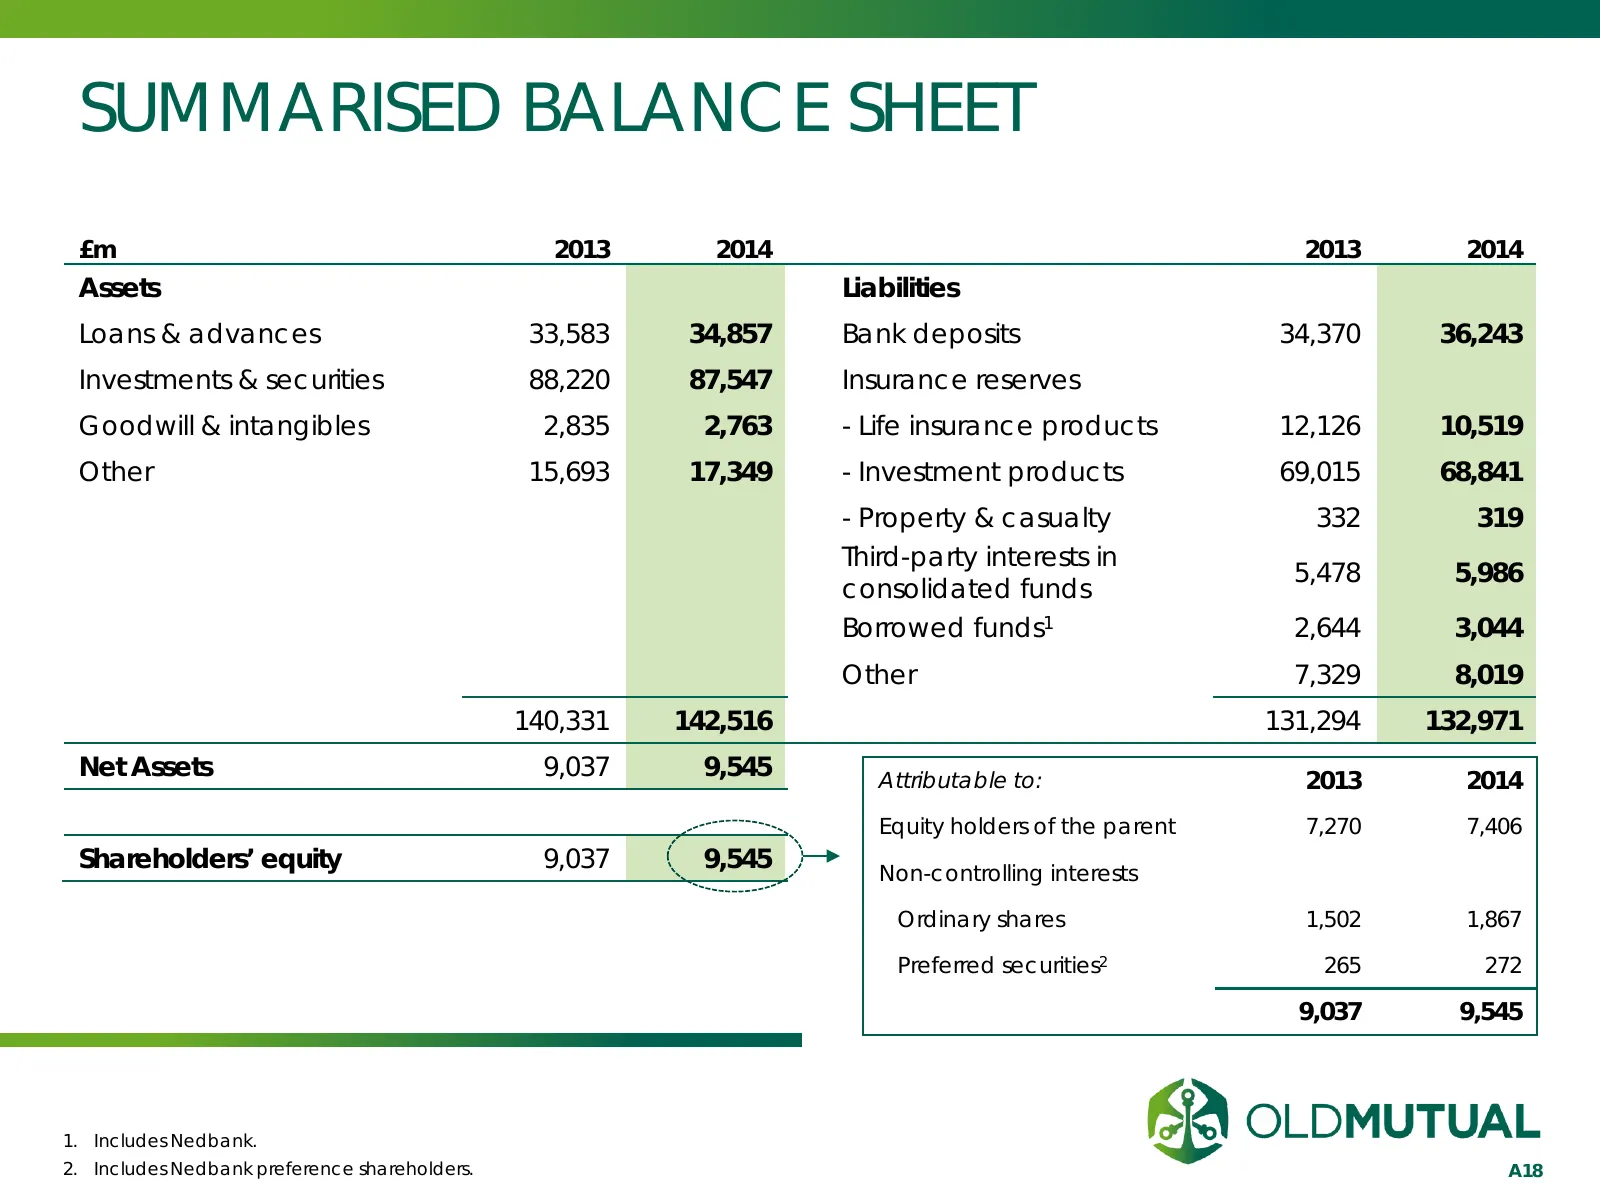
SUMMARISED BALANCE SHEET £m 2013 2014 2013 2014 Assets Liabilities Loans & advances 33,583 34,857 Bank deposits 34,370 36,243 Investments & securities 88,220 87,547 Insurance reserves Goodwill & intangibles 2,835 2,763 - Life insurance products 12,126 10,519 Other 15,693 17,349 - Investment products
Slide 19: FGD
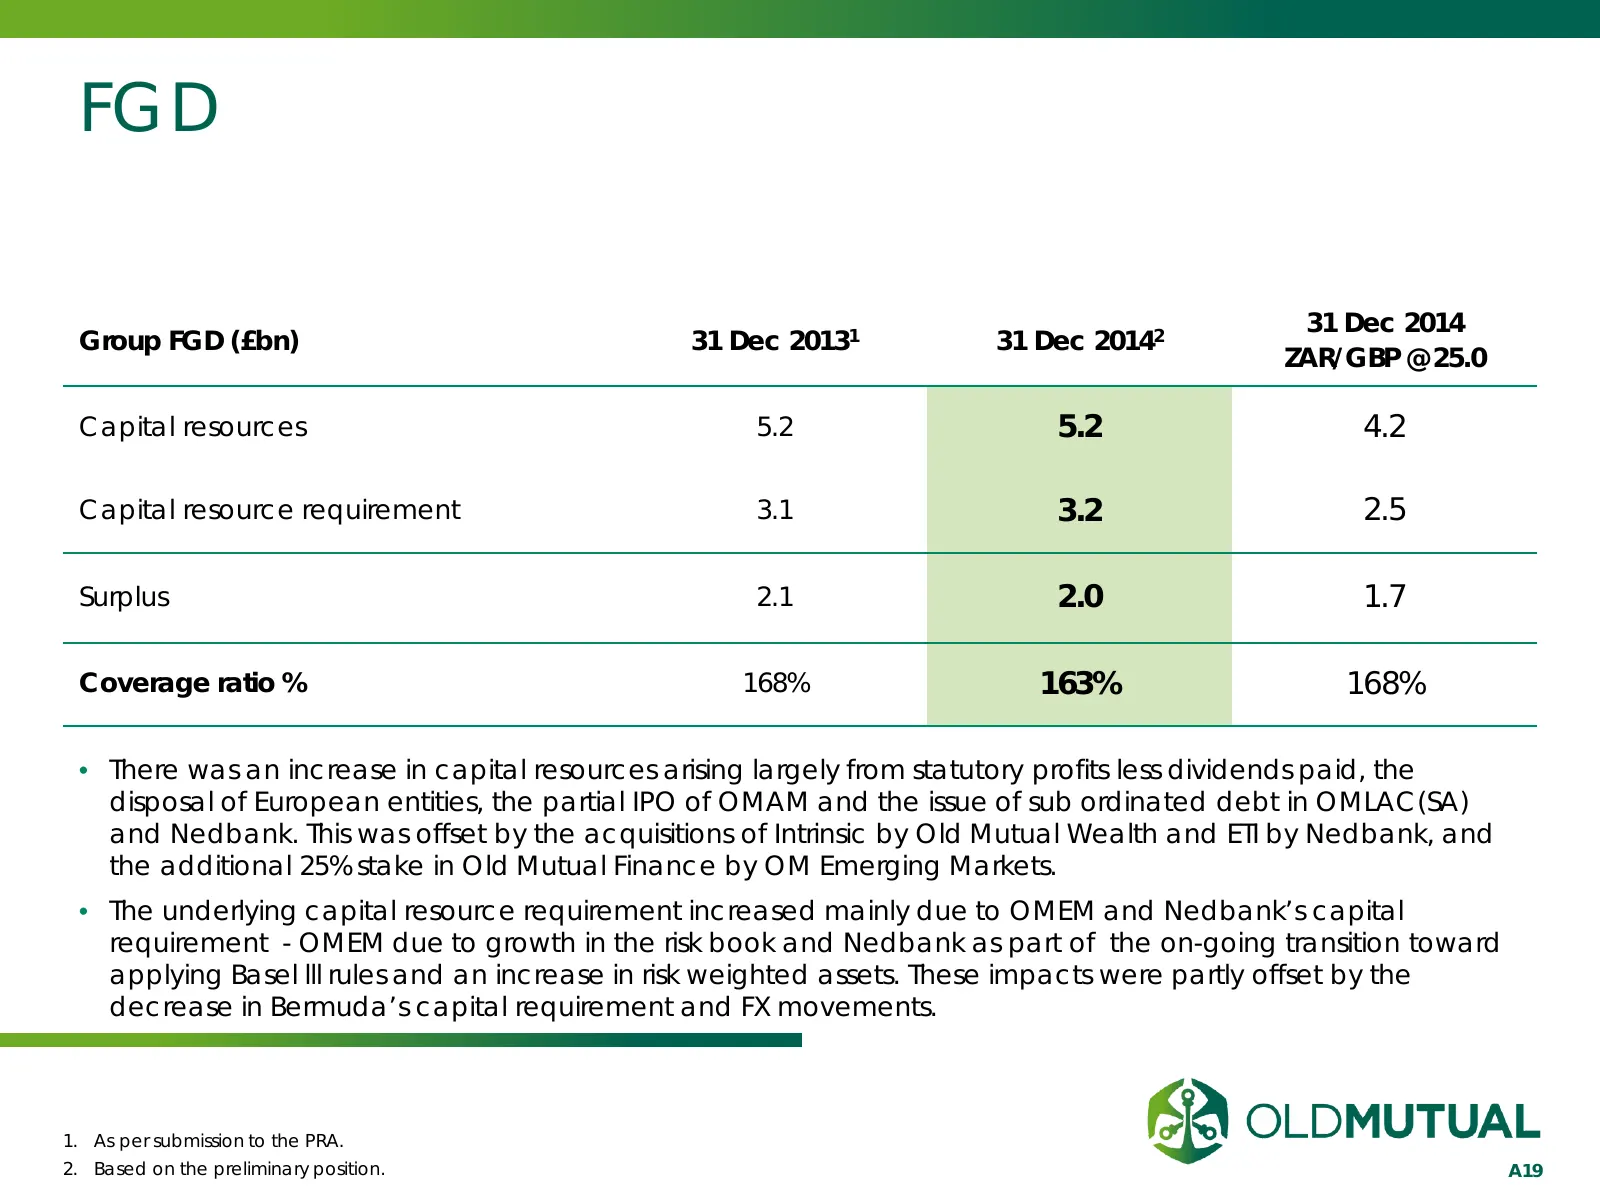
FGD 31 Dec 2014 Group FGD (£bn) 31 Dec 20131 31 Dec 20142 ZAR/GBP @ 25.0 Capital resources 5.2 5.2 4.2 Capital resource requirement 3.1 3.2 2.5 Surplus 2.1 2.0 1.7 Coverage ratio % 168% 163% 168% • There was an increase in capital resources arising largely from statutory profits less dividends paid,
Slide 20: FGD Sensitivities and BU Regulatory Capital
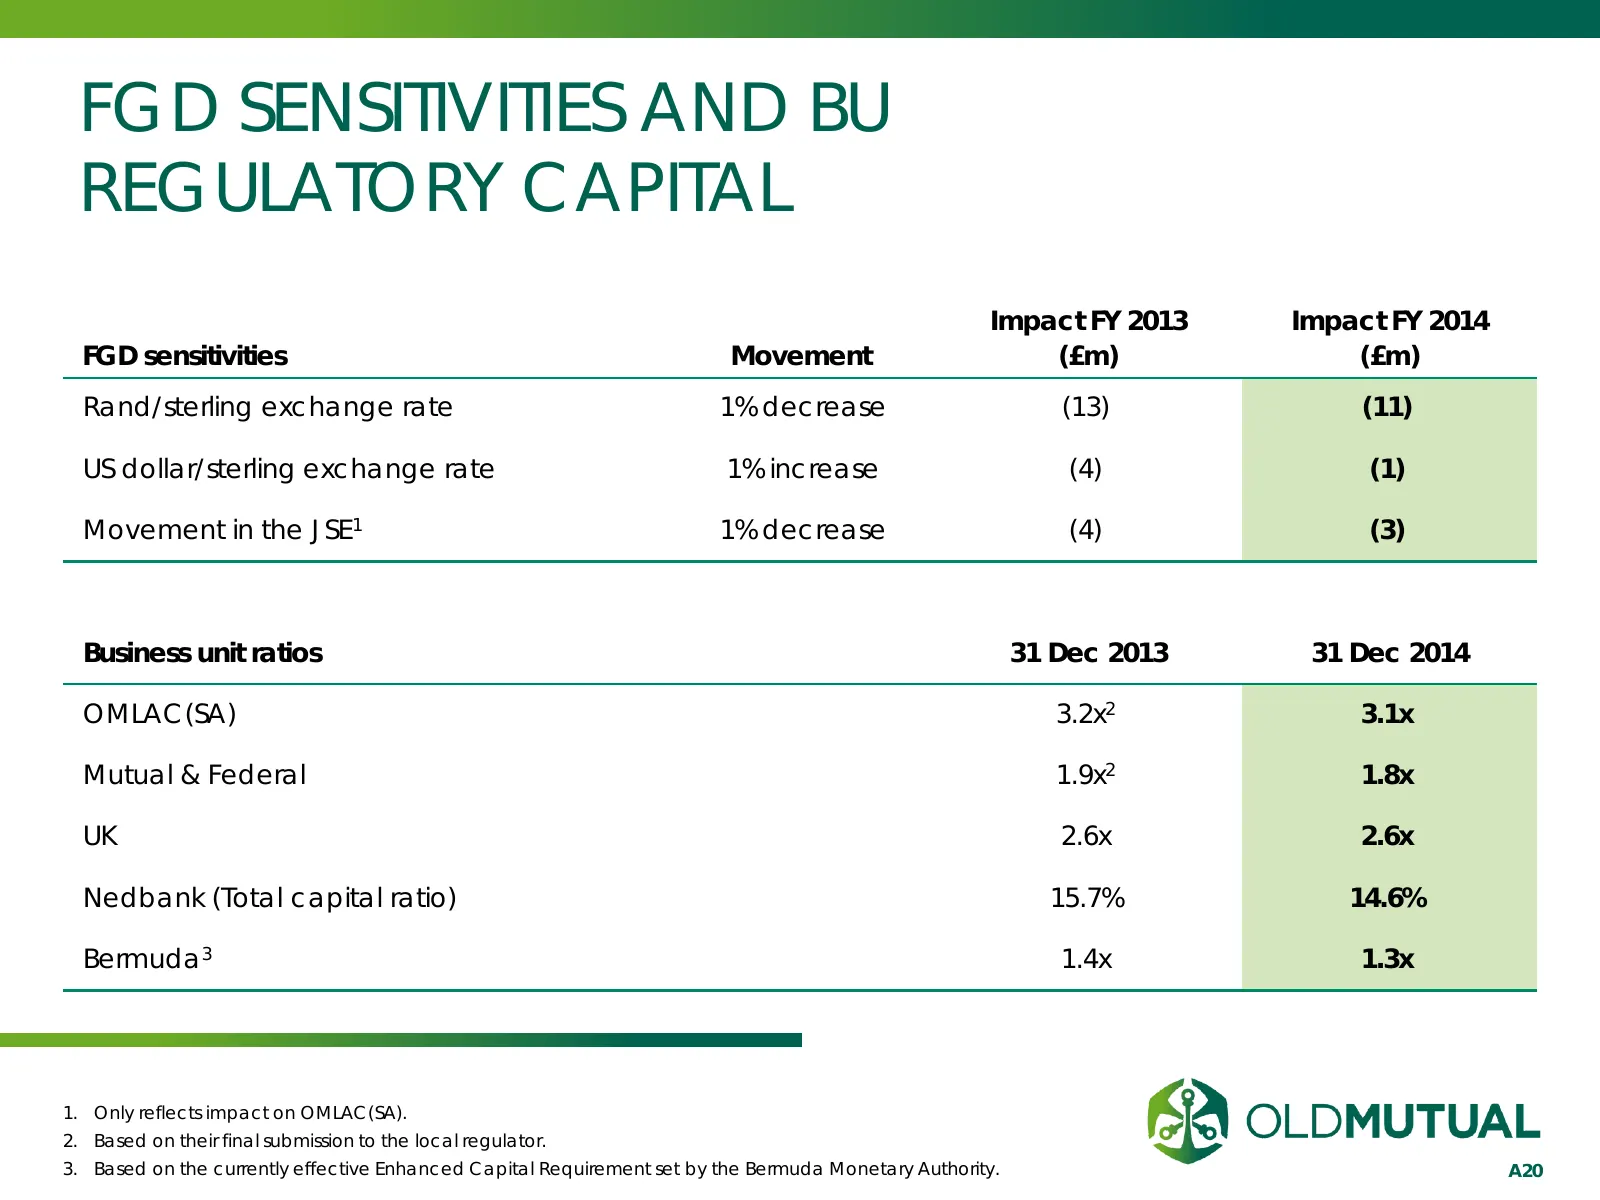
FGD SENSITIVITIES AND BU REGULATORY CAPITAL Impact FY 2013 Impact FY 2014 FGD sensitivities Movement (£m) (£m) Rand/sterling exchange rate 1% decrease (13) (11) US dollar/sterling exchange rate 1% increase (4) (1) Movement in the JSE1 1% decrease (4) (3) Business unit ratios 31 Dec 2013 31 Dec 2014
Slide 21: Old Mutual Group Company Ratings
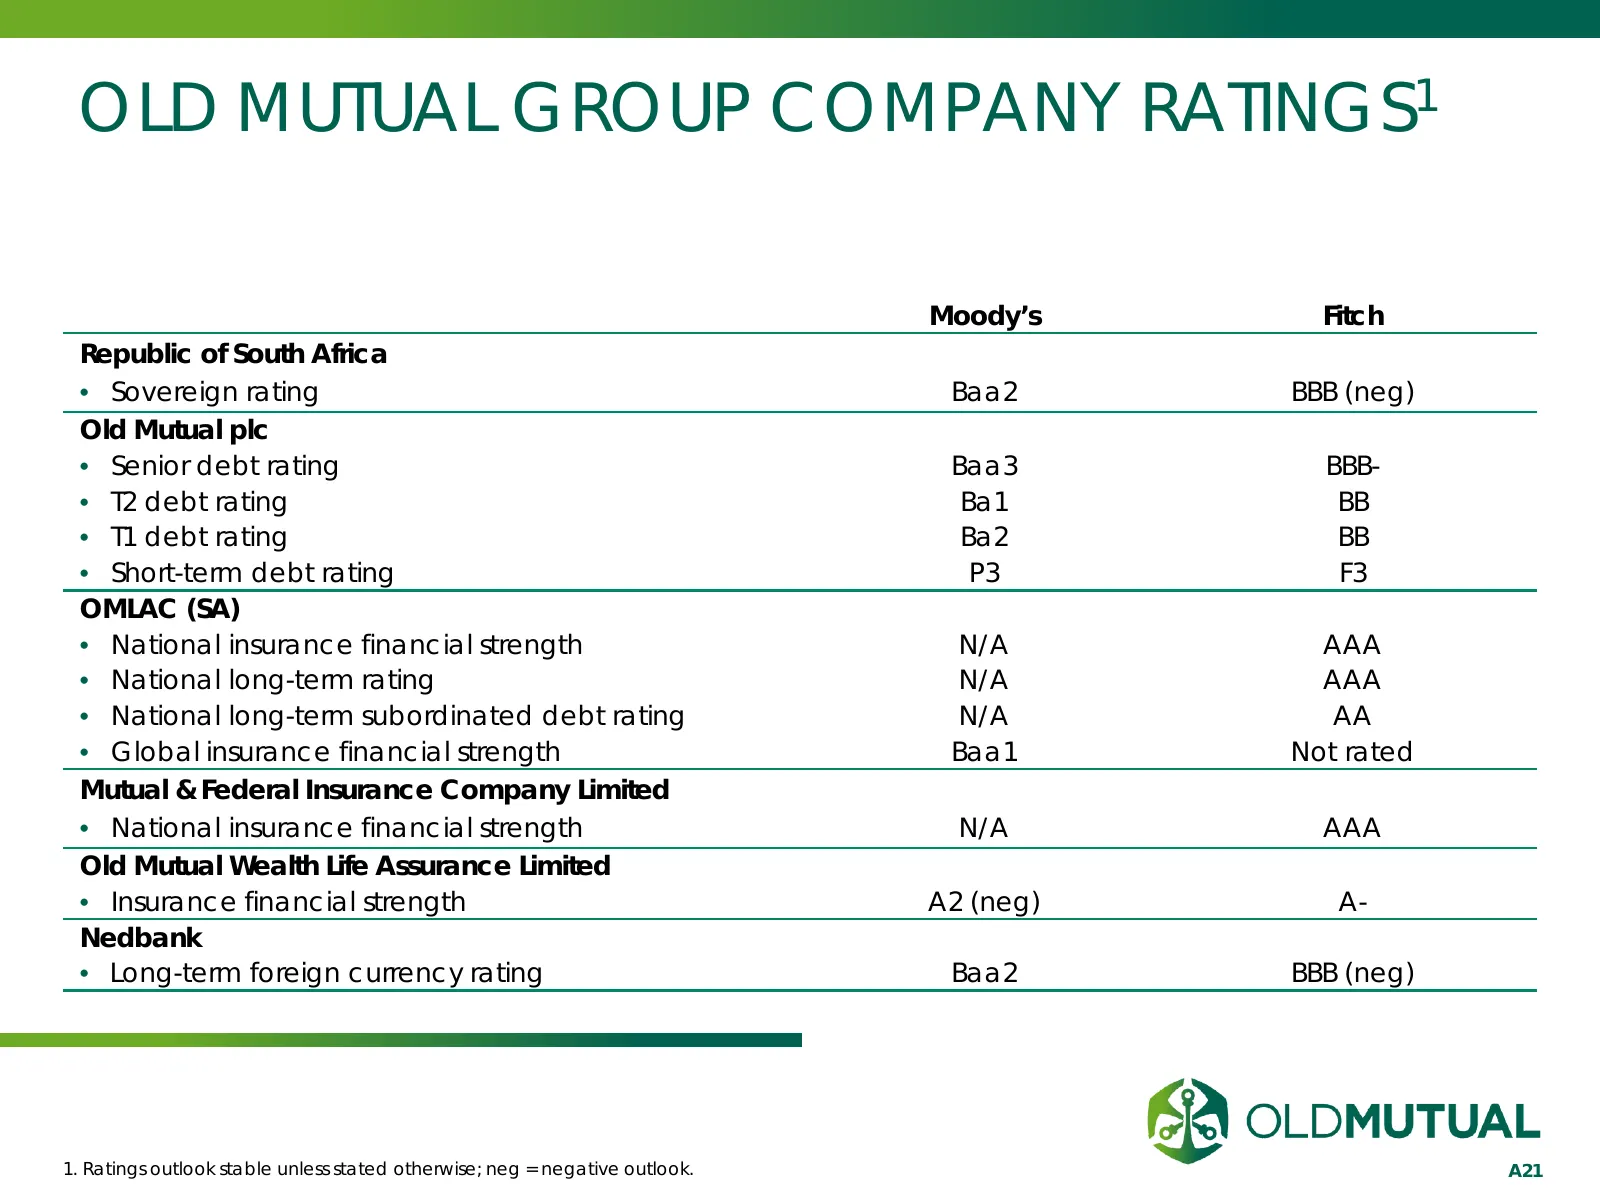
OLD MUTUAL GROUP COMPANY RATINGS1 Moody’s Fitch Republic of South Africa • Sovereign rating Baa2 BBB (neg) Old Mutual plc • Senior debt rating Baa3 BBB- • T2 debt rating Ba1 BB • T1 debt rating Ba2 BB • Short-term debt rating P3 F3 OMLAC (SA) • National insurance financial strength N/A AAA • Nationa
Slide 22: First Call / Maturity Profile (£m)
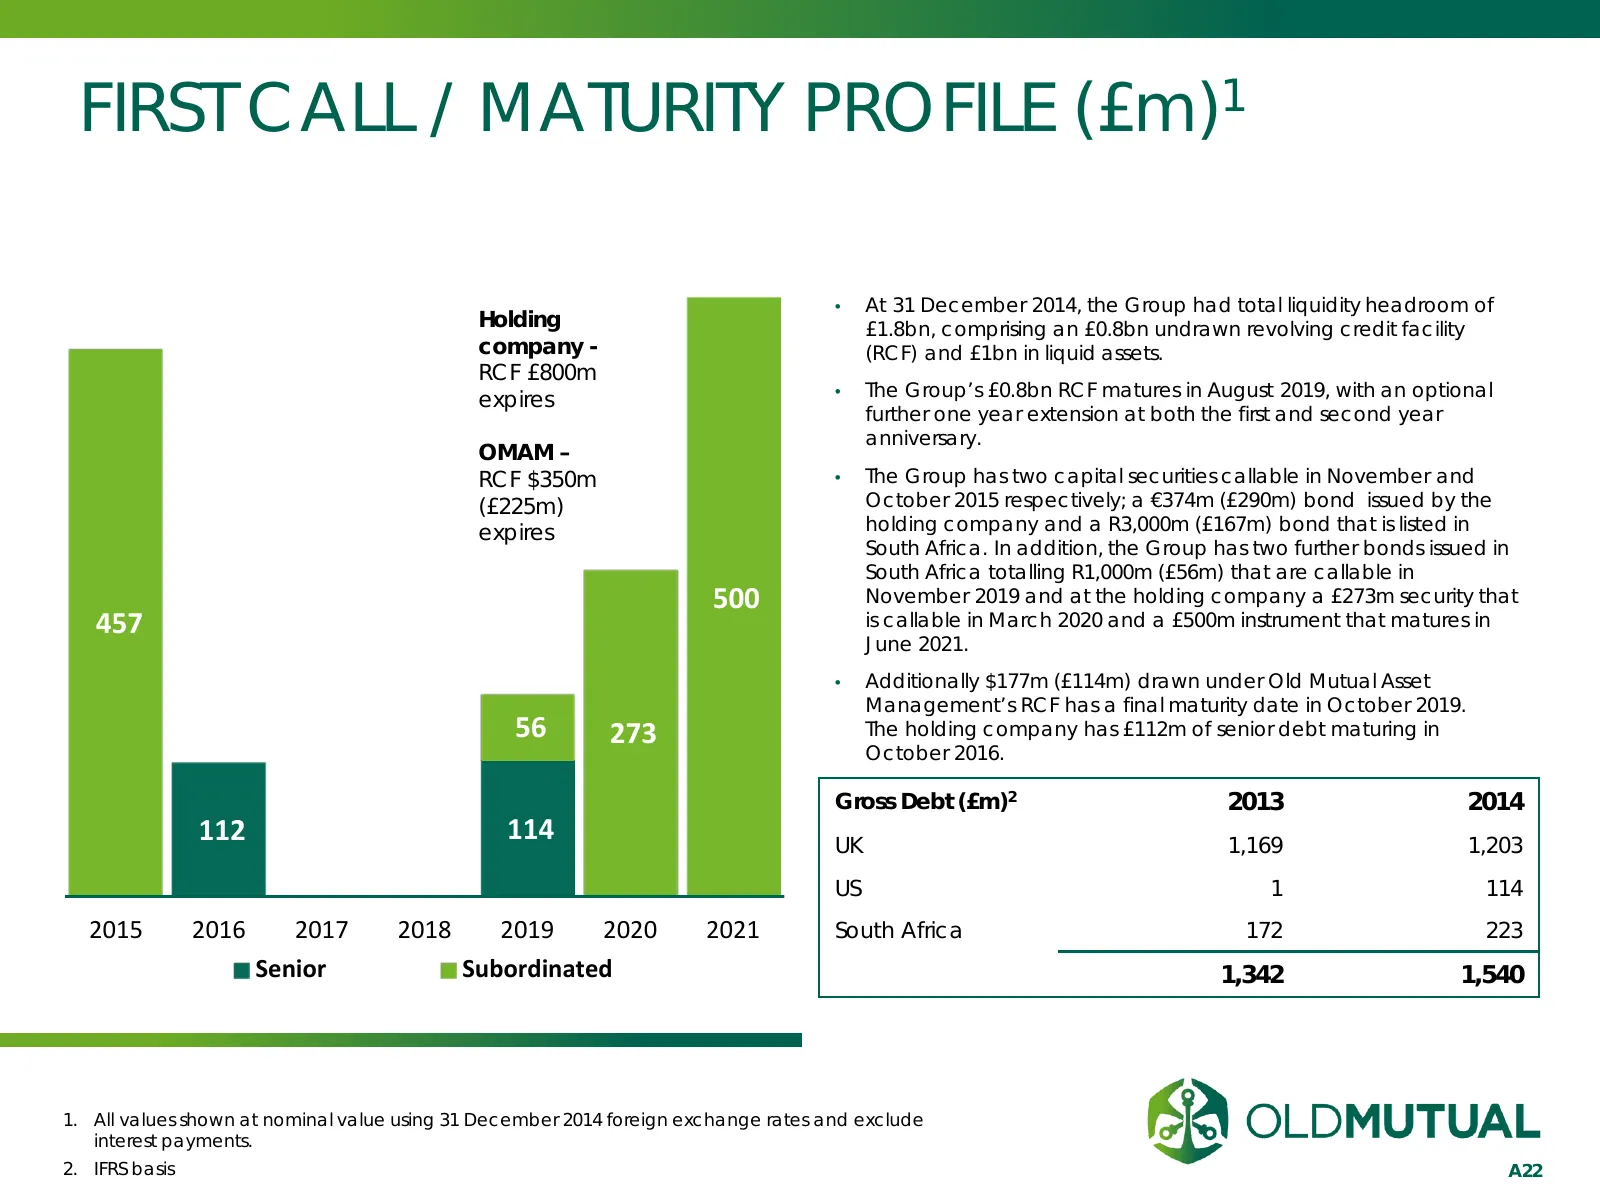
FIRST CALL / MATURITY PROFILE (£m)1 • At 31 December 2014, the Group had total liquidity headroom of Holding £1.8bn, comprising an £0.8bn undrawn revolving credit facility company - (RCF) and £1bn in liquid assets. RCF £800m expires • The Group’s £0.8bn RCF matures in August 2019, with an optional f
Slide 23: Sources and Uses of plc Cash
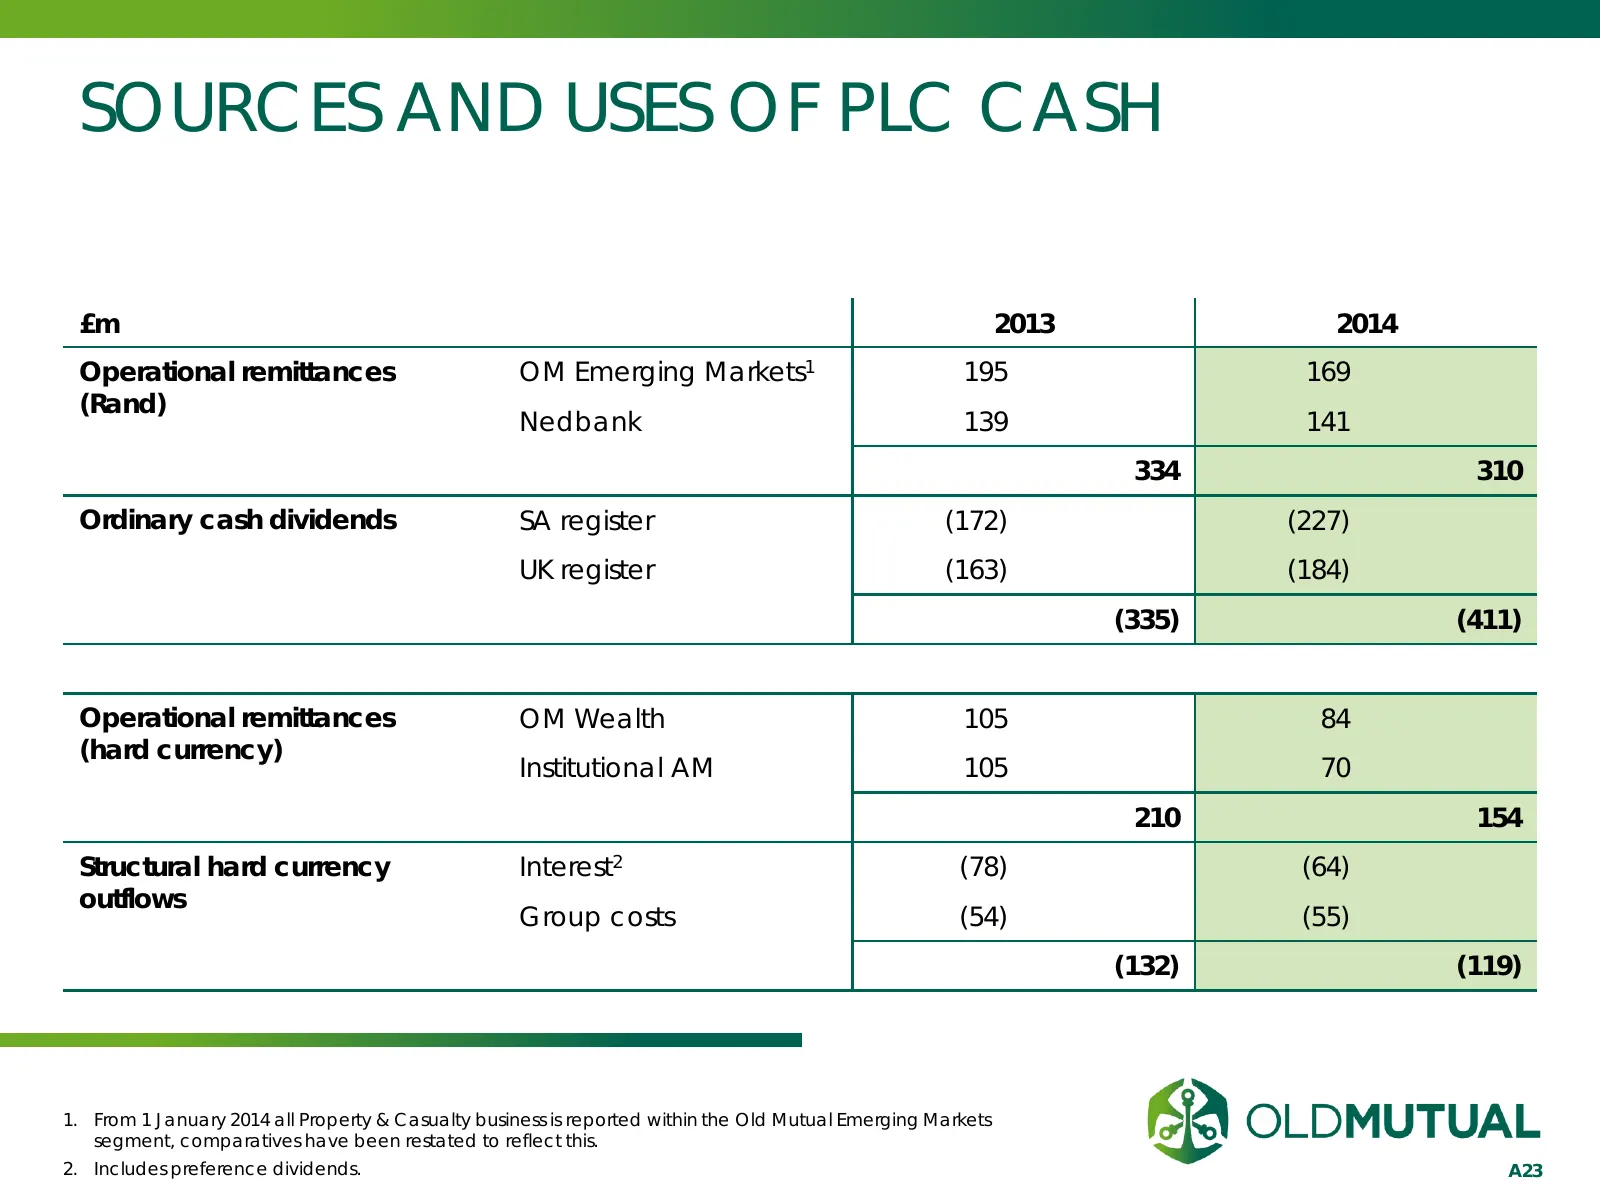
SOURCES AND USES OF PLC CASH £m 2013 2014 Operational remittances OM Emerging Markets1 195 169 (Rand) Nedbank 139 141 334 310 Ordinary cash dividends SA register (172) (227) UK register (163) (184) (335) (411) Operational remittances OM Wealth 105 84 (hard currency) Institutional AM 105 70 210 154 S
Slide 24: Economic Capital Risk Profile of the Old Mutual Group by Business Unit
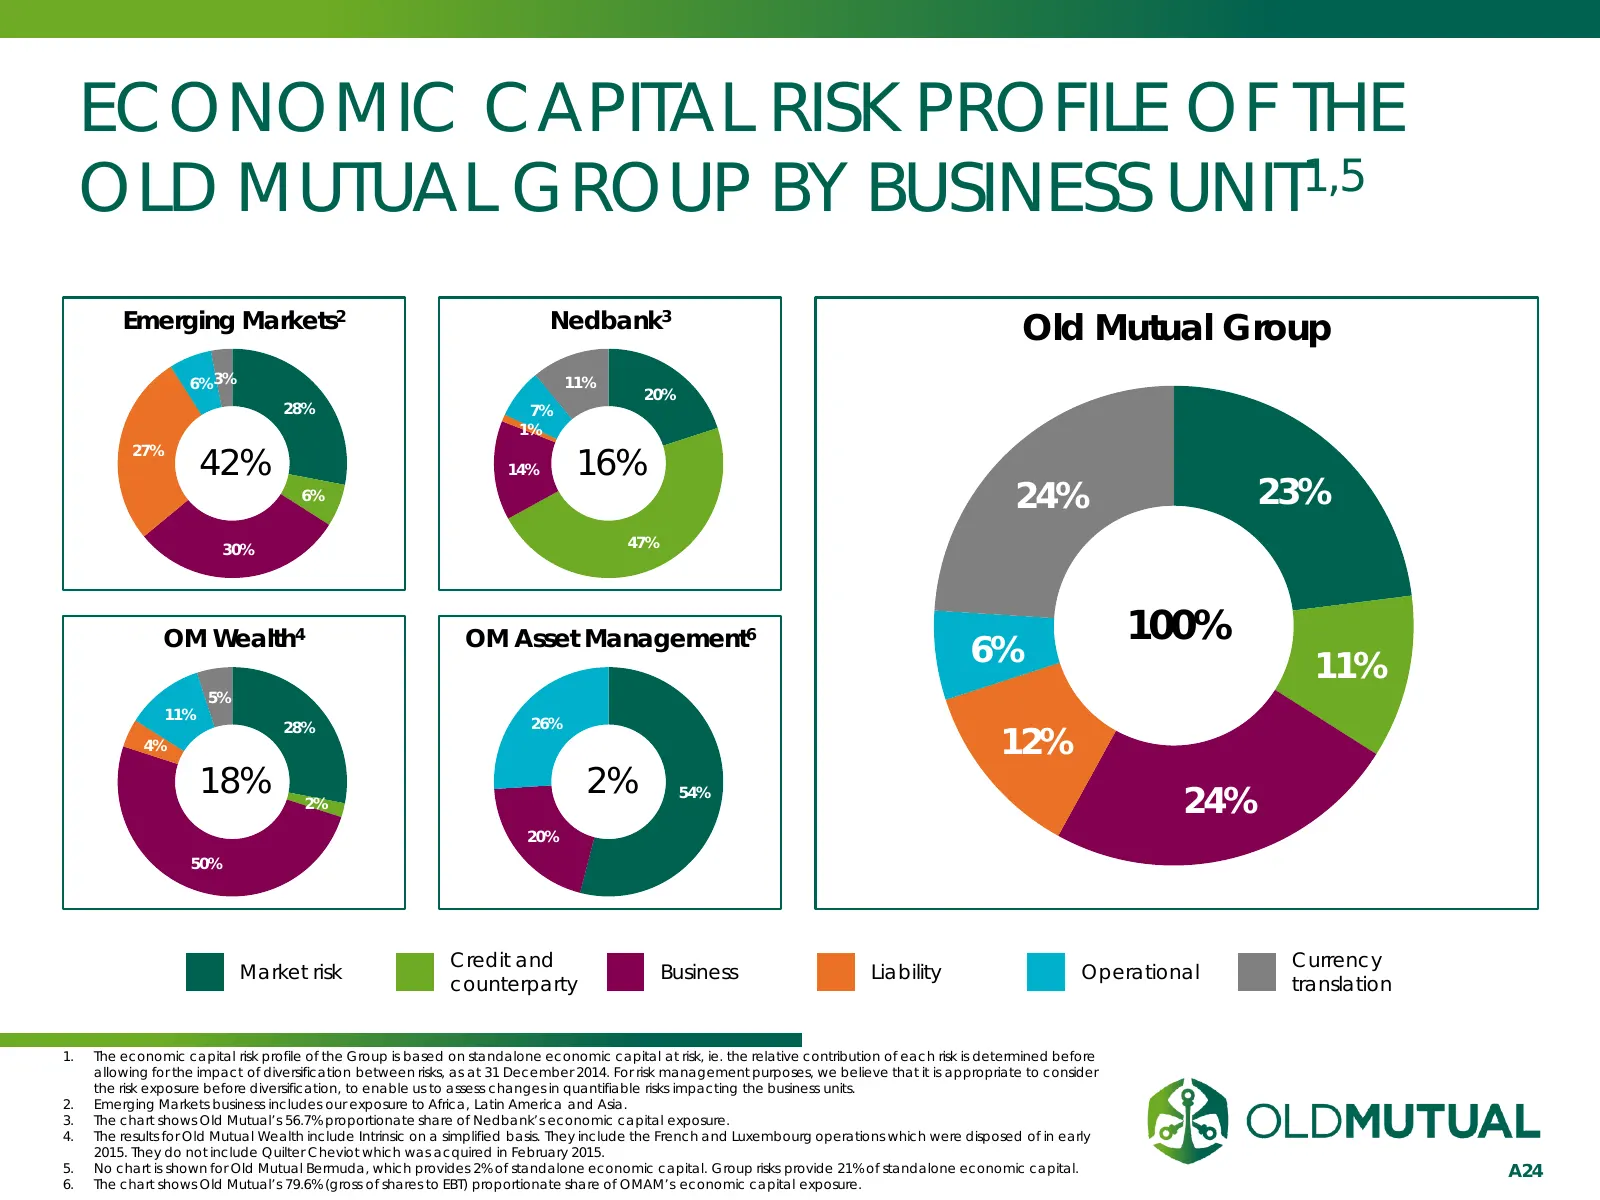
ECONOMIC CAPITAL RISK PROFILE OF THE OLD MUTUAL GROUP BY BUSINESS UNIT1,5 Emerging Markets2 Nedbank3 Old Mutual Group 6% 3% 11% 20% 28% 7% 1% 42% 16% 27% 14% 6% 24% 23% 30% 47% OM Wealth4 OM Asset Management6 100% 6% 11% 5% 11% 26% 12% 28% 4% 18% 2% 2% 54% 24% 20% 50% Credit and Currency Market risk
Slide 25: Appendix 3: Free Surplus Generation
APPENDIX 3 FREE SURPLUS GENERATION INVESTMENT | SAVINGS | INSURANCE | BANKING
Slide 26: VIF Conversion to Free Surplus: Life & Savings
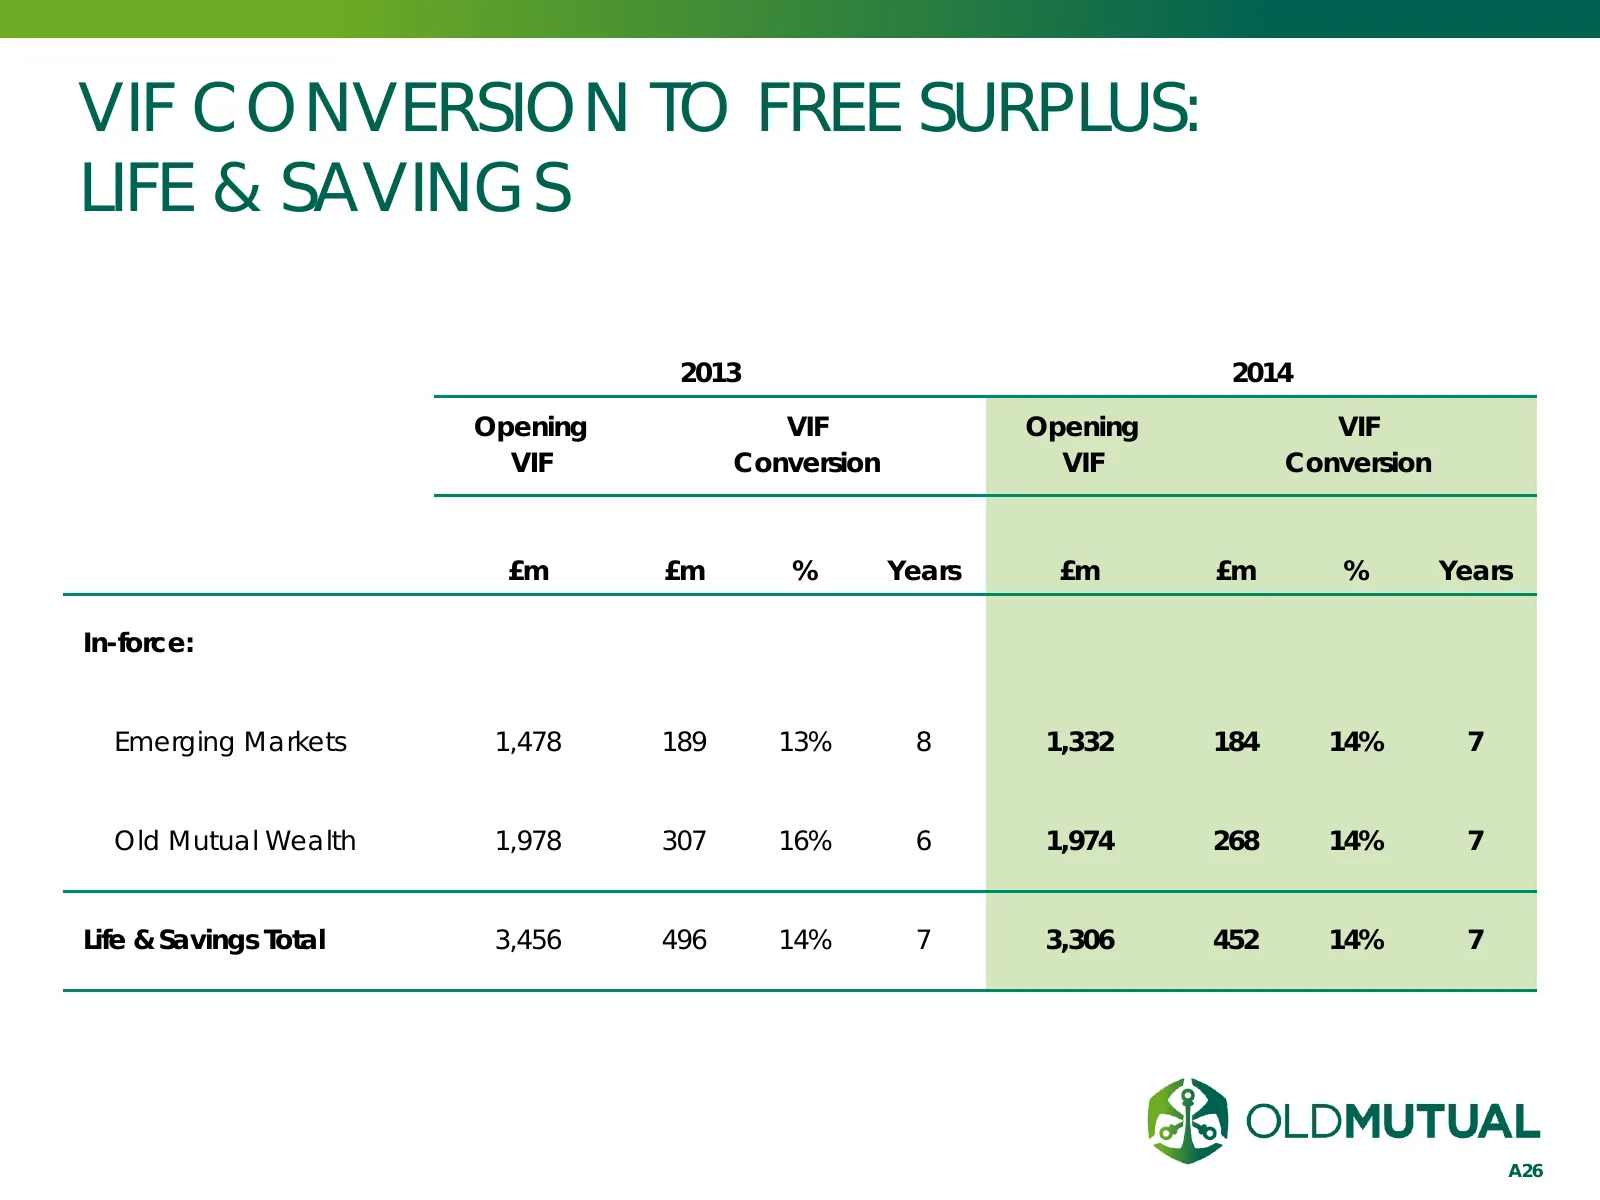
VIF CONVERSION TO FREE SURPLUS: LIFE & SAVINGS 2013 2014 Opening VIF Opening VIF VIF Conversion VIF Conversion £m £m % Years £m £m % Years In-force: Emerging Markets 1,478 189 13% 8 1,332 184 14% 7 Old Mutual Wealth 1,978 307 16% 6 1,974 268 14% 7 Life & Savings Total 3,456 496 14% 7 3,306 452 14% 7
Slide 27: Sources and Uses of Free Surplus (£m)
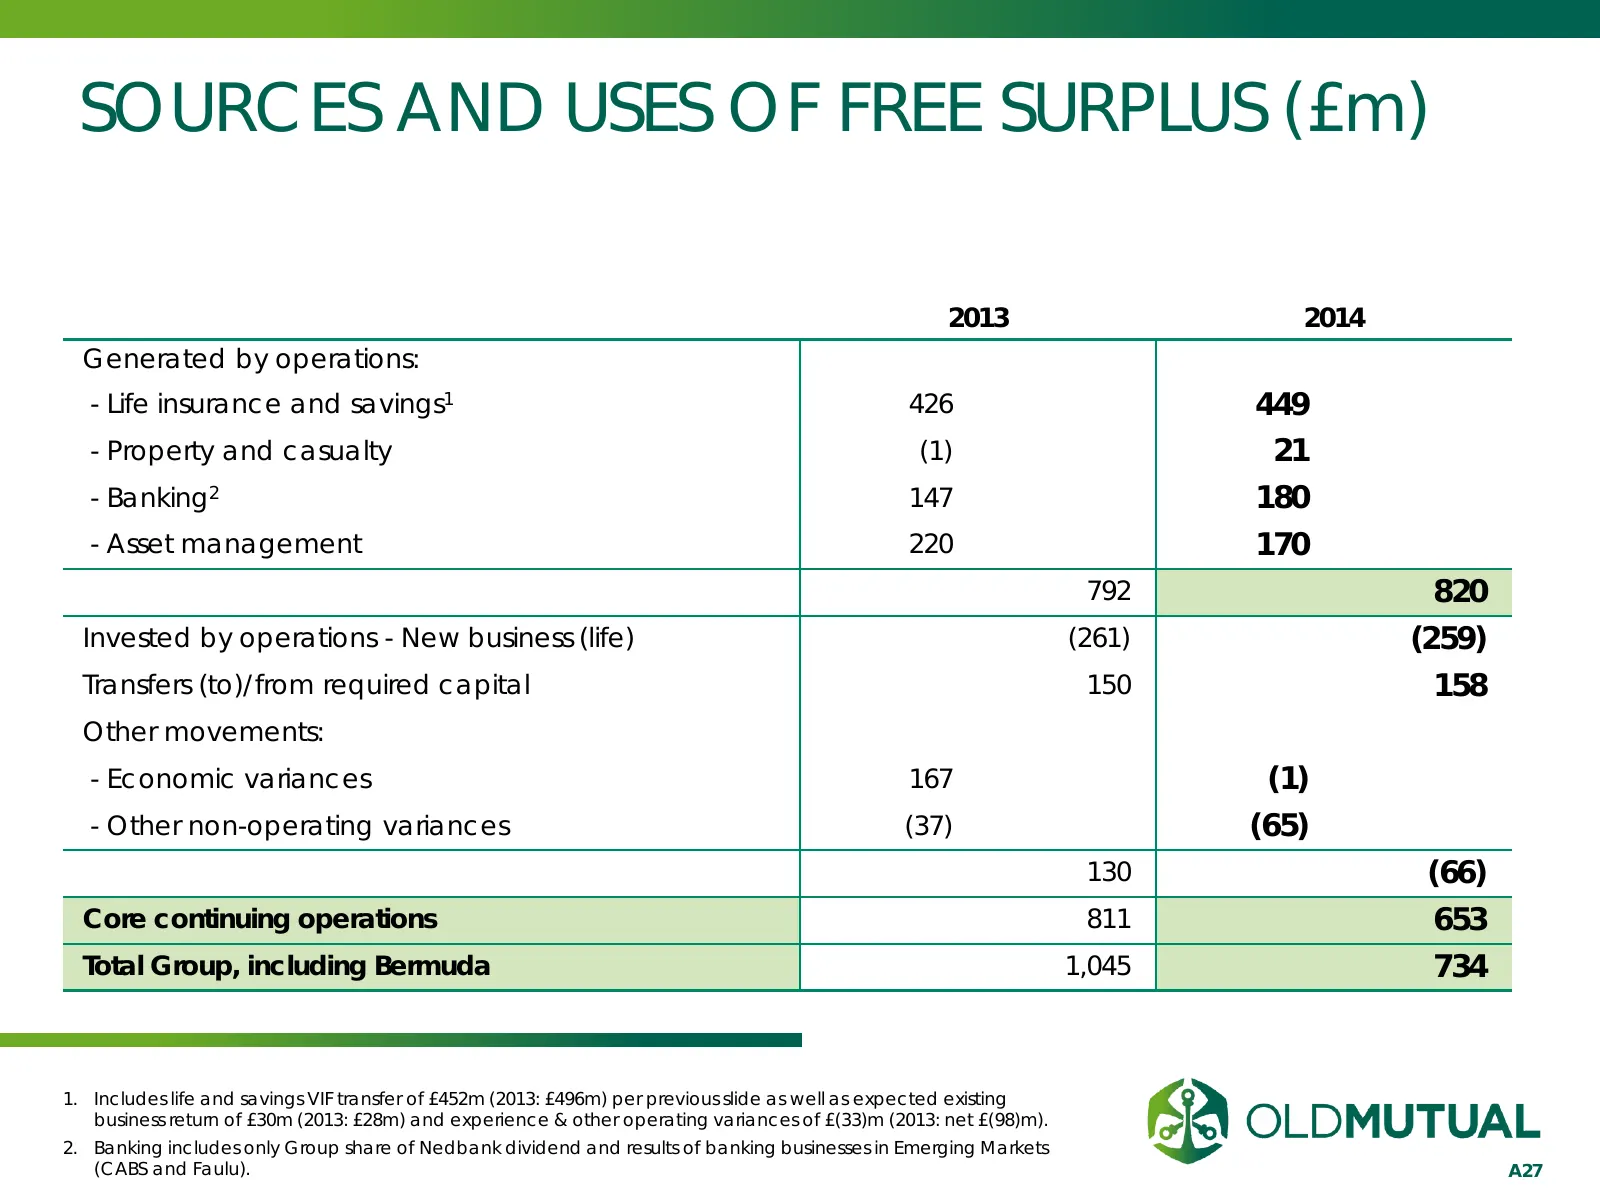
SOURCES AND USES OF FREE SURPLUS (£m) 2013 2014 Generated by operations: - Life insurance and savings1 426 449 - Property and casualty (1) 21 - Banking2 147 180 - Asset management 220 170 792 820 Invested by operations - New business (life) (261) (259) Transfers (to)/from required capital 150 158 Ot
Slide 28: Group Free Surplus Generation 2014 (£m)
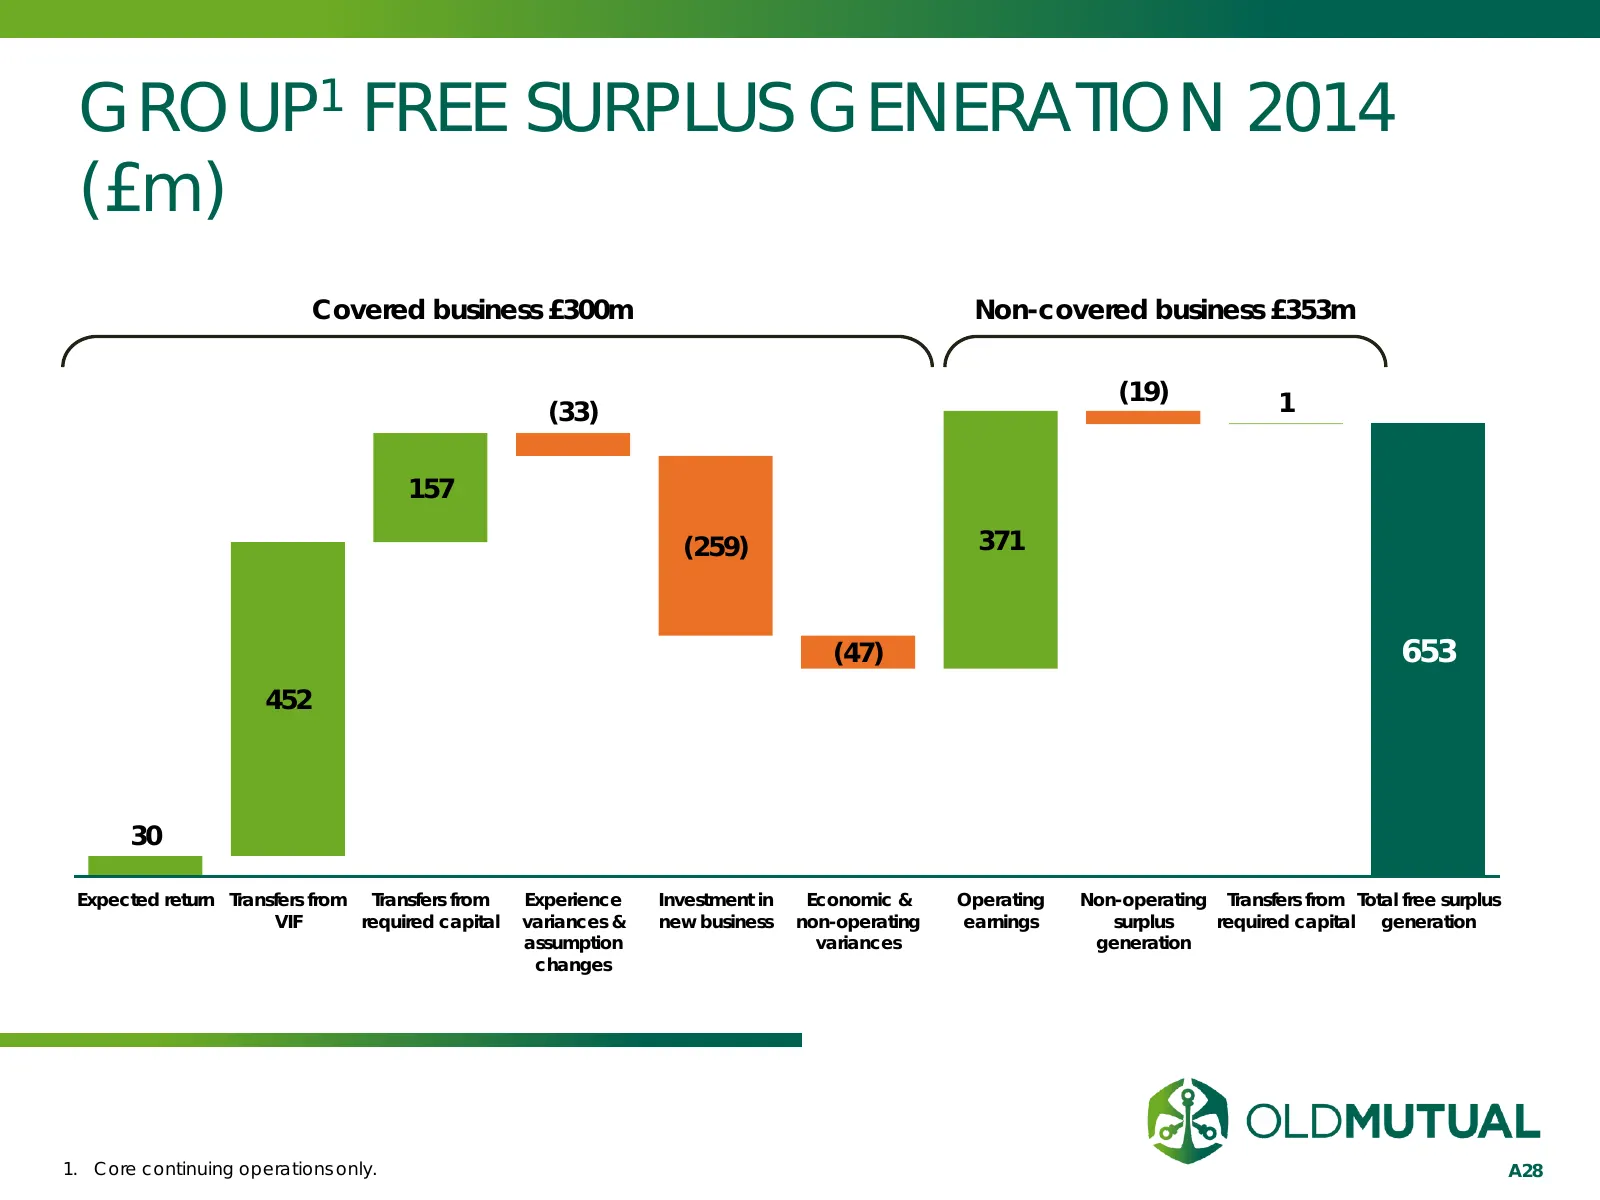
GROUP1 FREE SURPLUS GENERATION 2014 (£m) Covered business £300m Non-covered business £353m (19) 1 (33) 157 (259) 371 (47) 653 452 30 Expected return Transfers from Transfers from Experience Investment in Economic & Operating Non-operating Transfers from Total free surplus VIF required capital varian
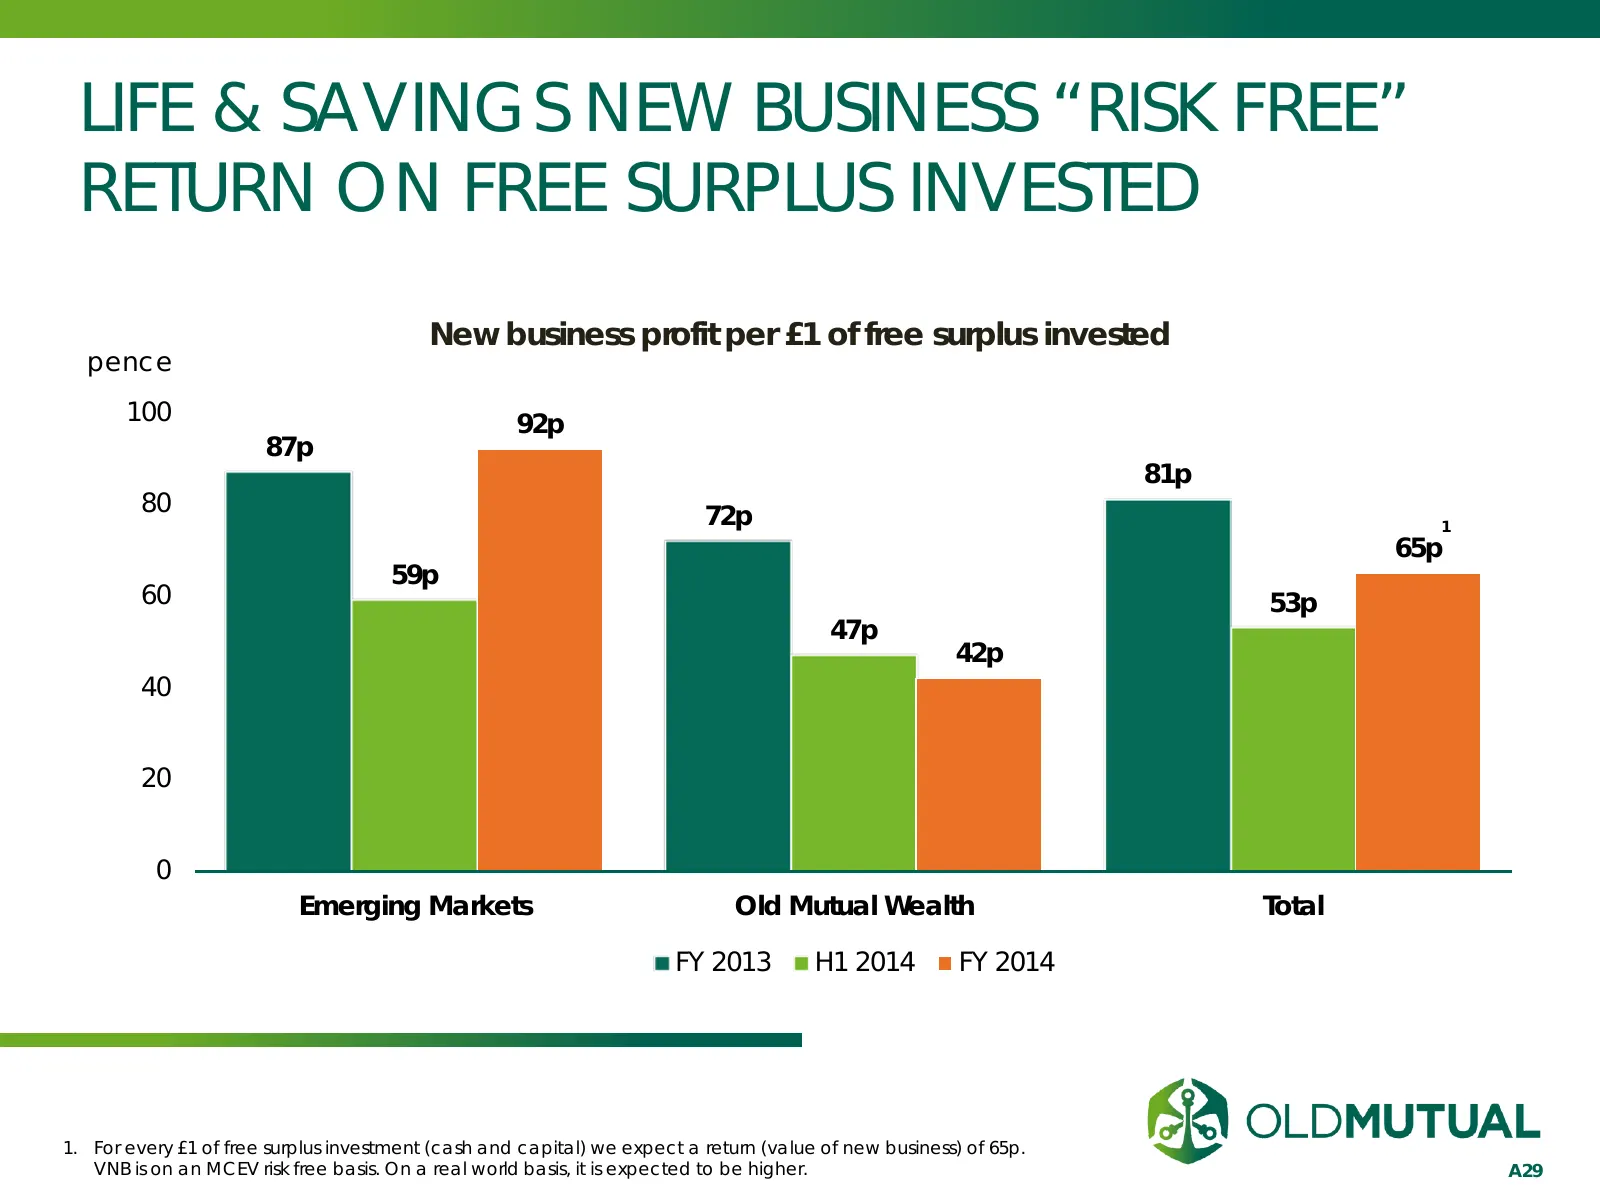
Slide 29: Life & Savings New Business Risk Free Return on Free Surplus Invested
LIFE & SAVINGS NEW BUSINESS “RISK FREE” RETURN ON FREE SURPLUS INVESTED New business profit per £1 of free surplus invested pence 100 92p 87p 81p 80 72p 1 65p 59p 60 53p 47p 42p 40 20 0 Emerging Markets Old Mutual Wealth Total FY 2013 H1 2014 FY 2014 1. For every £1 of free surplus investment (cash
Slide 30: Appendix 4: Business Units
APPENDIX 4 BUSINESS UNITS INVESTMENT | SAVINGS | INSURANCE | BANKING
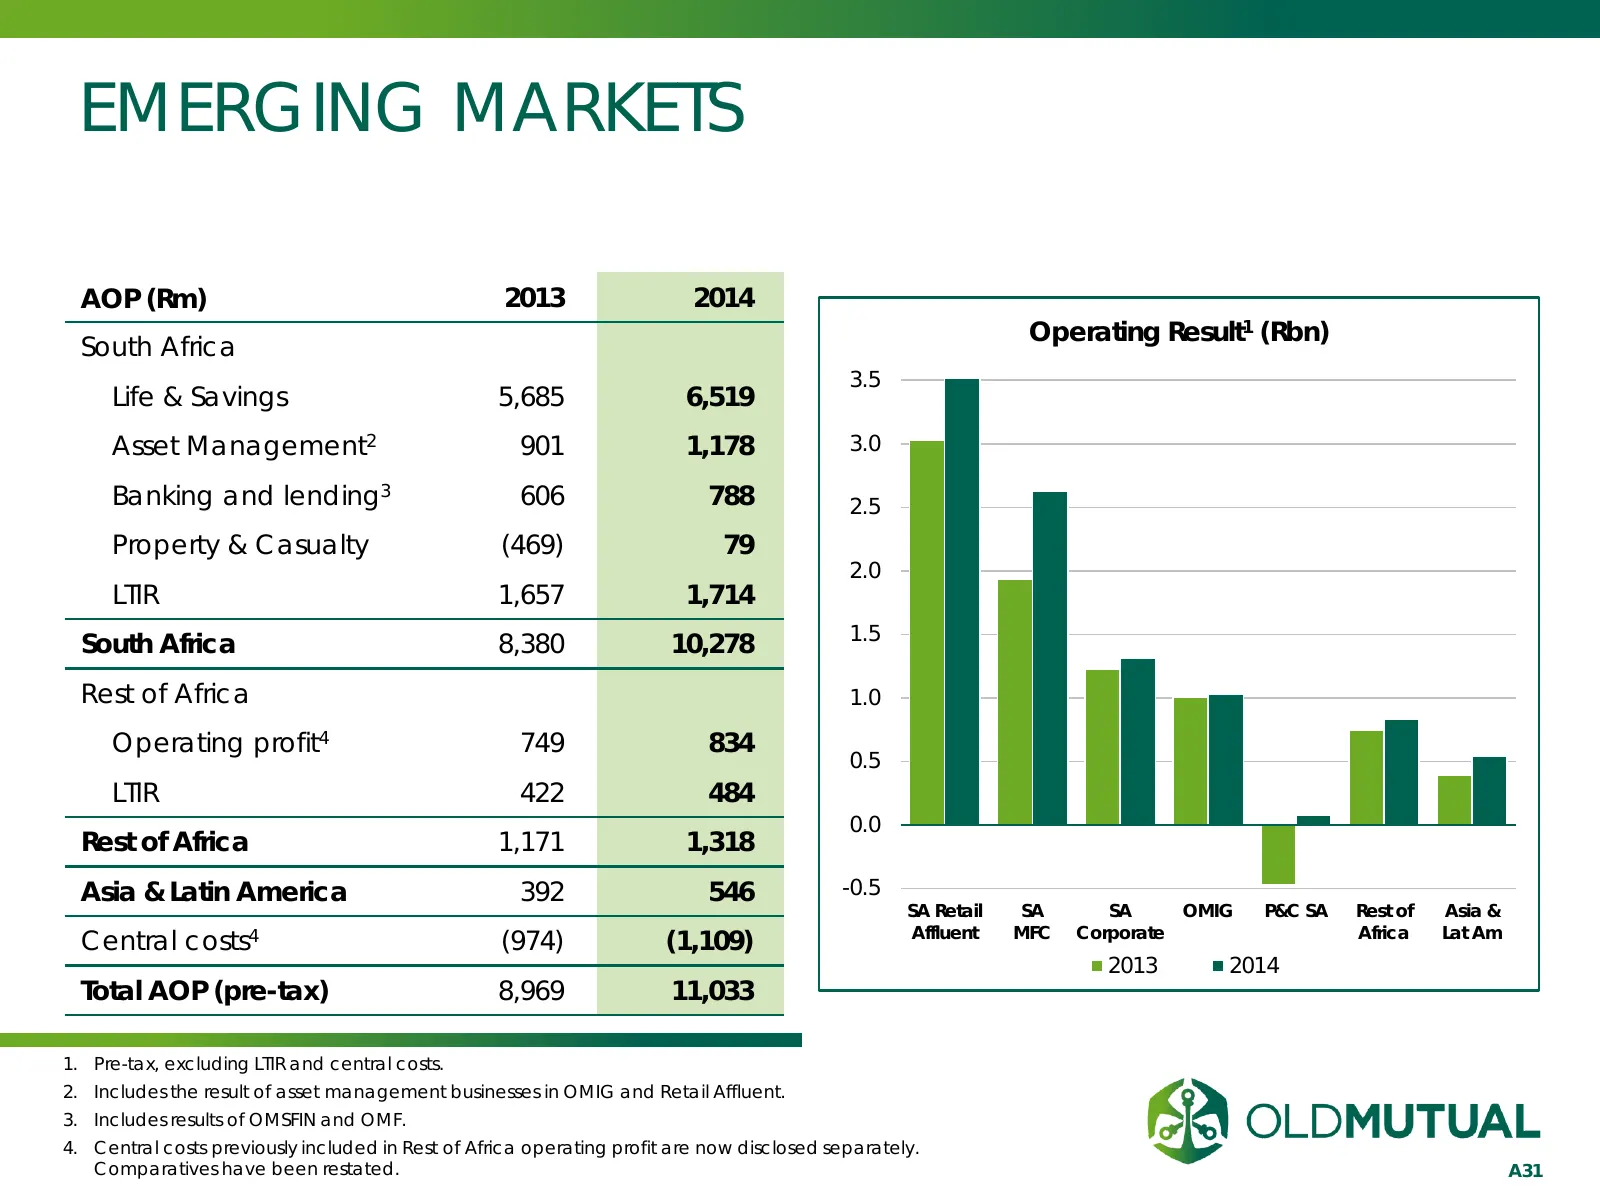
Slide 31: Emerging Markets
EMERGING MARKETS AOP (Rm) 2013 2014 Operating Result1 (Rbn) South Africa 3.5 Life & Savings 5,685 6,519 Asset Management2 901 1,178 3.0 Banking and lending3 606 788 2.5 Property & Casualty (469) 79 2.0 LTIR 1,657 1,714 1.5 South Africa 8,380 10,278 Rest of Africa 1.0 Operating profit4 749 834 0.5 LT
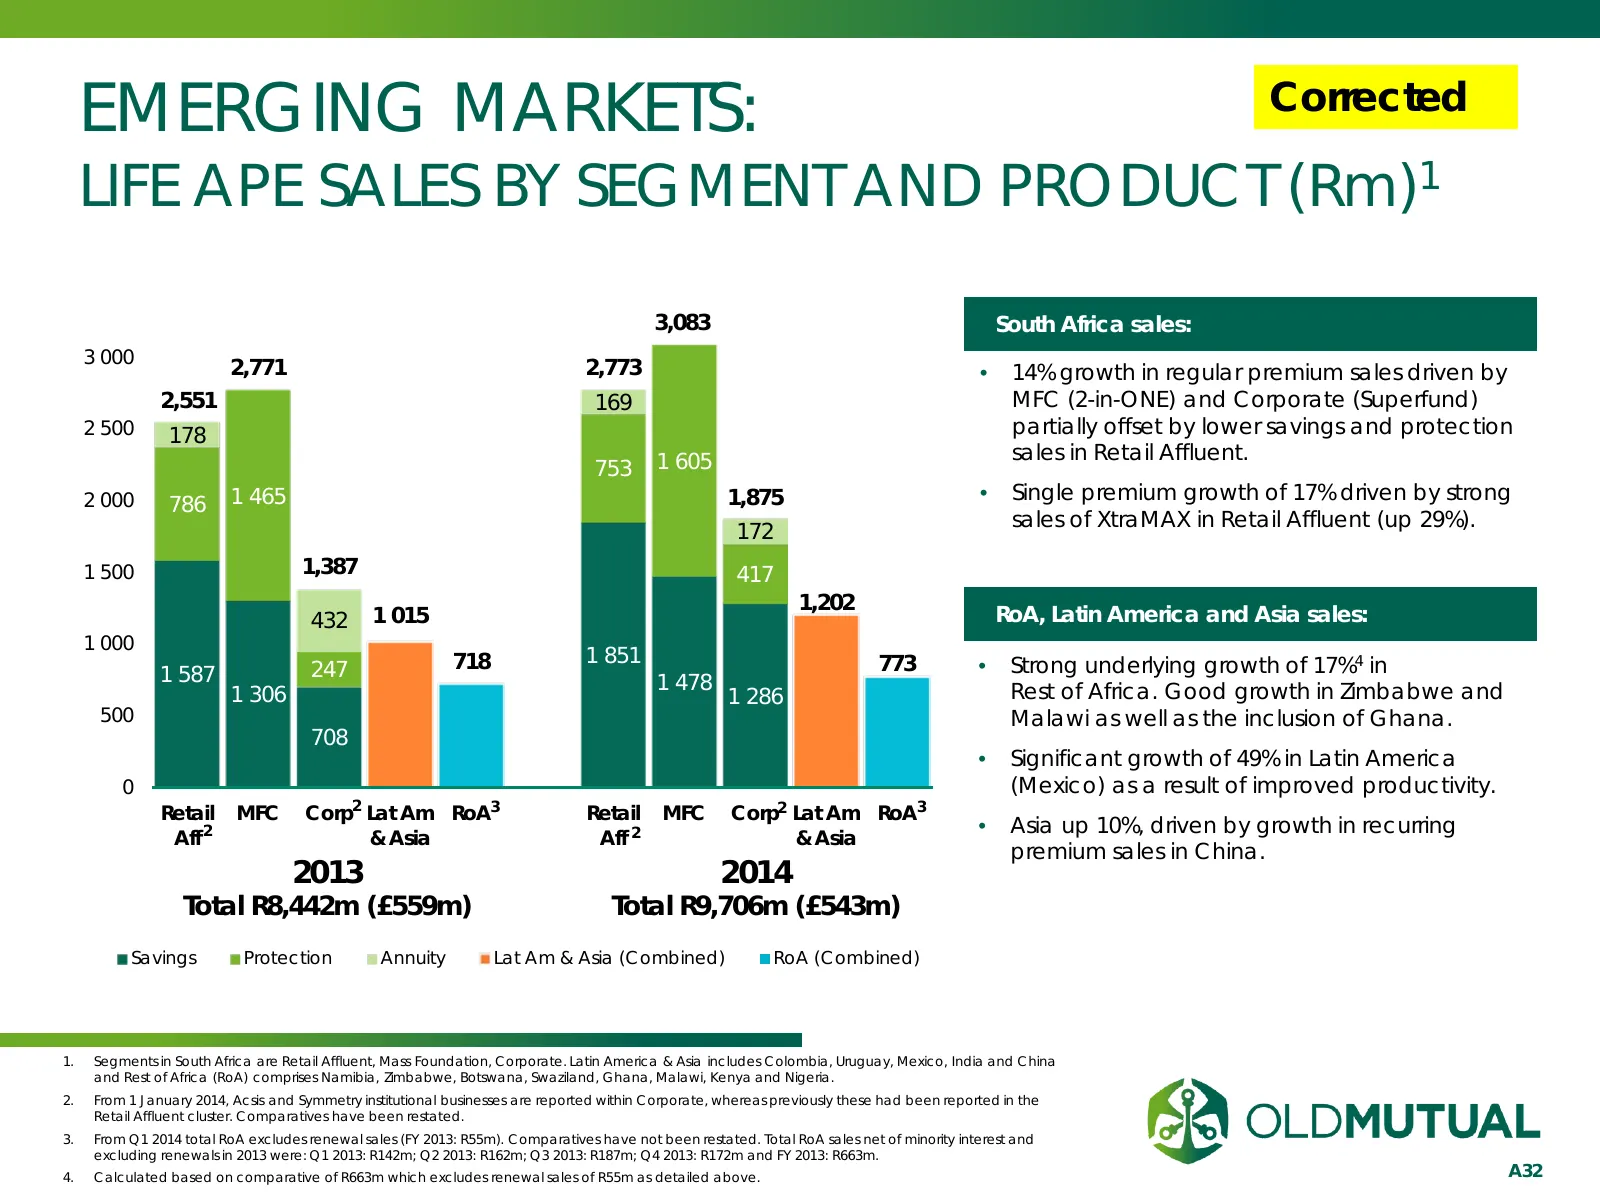
Slide 32: Emerging Markets: Life APE Sales by Segment and Product
EMERGING MARKETS: Corrected LIFE APE SALES BY SEGMENT AND PRODUCT (Rm)1 3,083 South Africa sales: 3 000 2,771 2,773 • 14% growth in regular premium sales driven by 2,551 169 MFC (2-in-ONE) and Corporate (Superfund) 2 500 178 partially offset by lower savings and protection 1 605 sales in Retail Affl
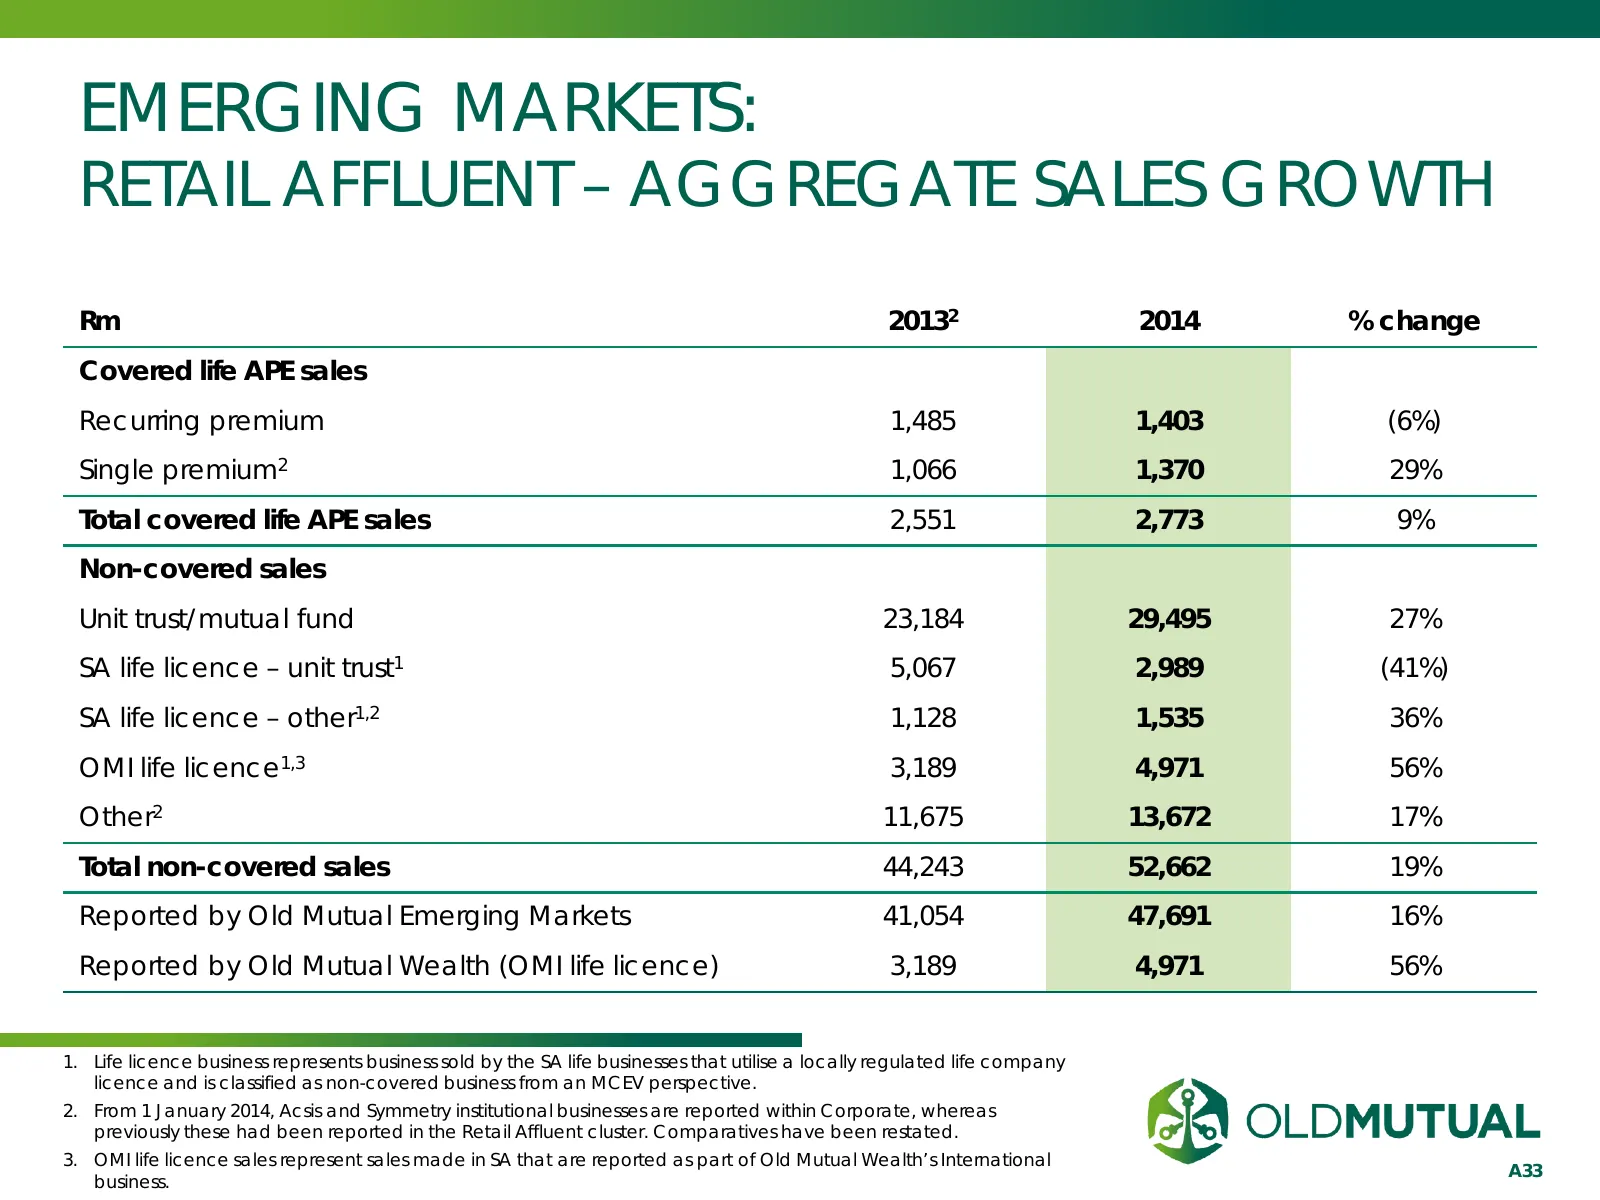
Slide 33: Emerging Markets: Retail Affluent - Aggregate Sales Growth
EMERGING MARKETS: RETAIL AFFLUENT – AGGREGATE SALES GROWTH Rm 20132 2014 % change Covered life APE sales Recurring premium 1,485 1,403 (6%) Single premium2 1,066 1,370 29% Total covered life APE sales 2,551 2,773 9% Non-covered sales Unit trust/mutual fund 23,184 29,495 27% SA life licence – unit tr
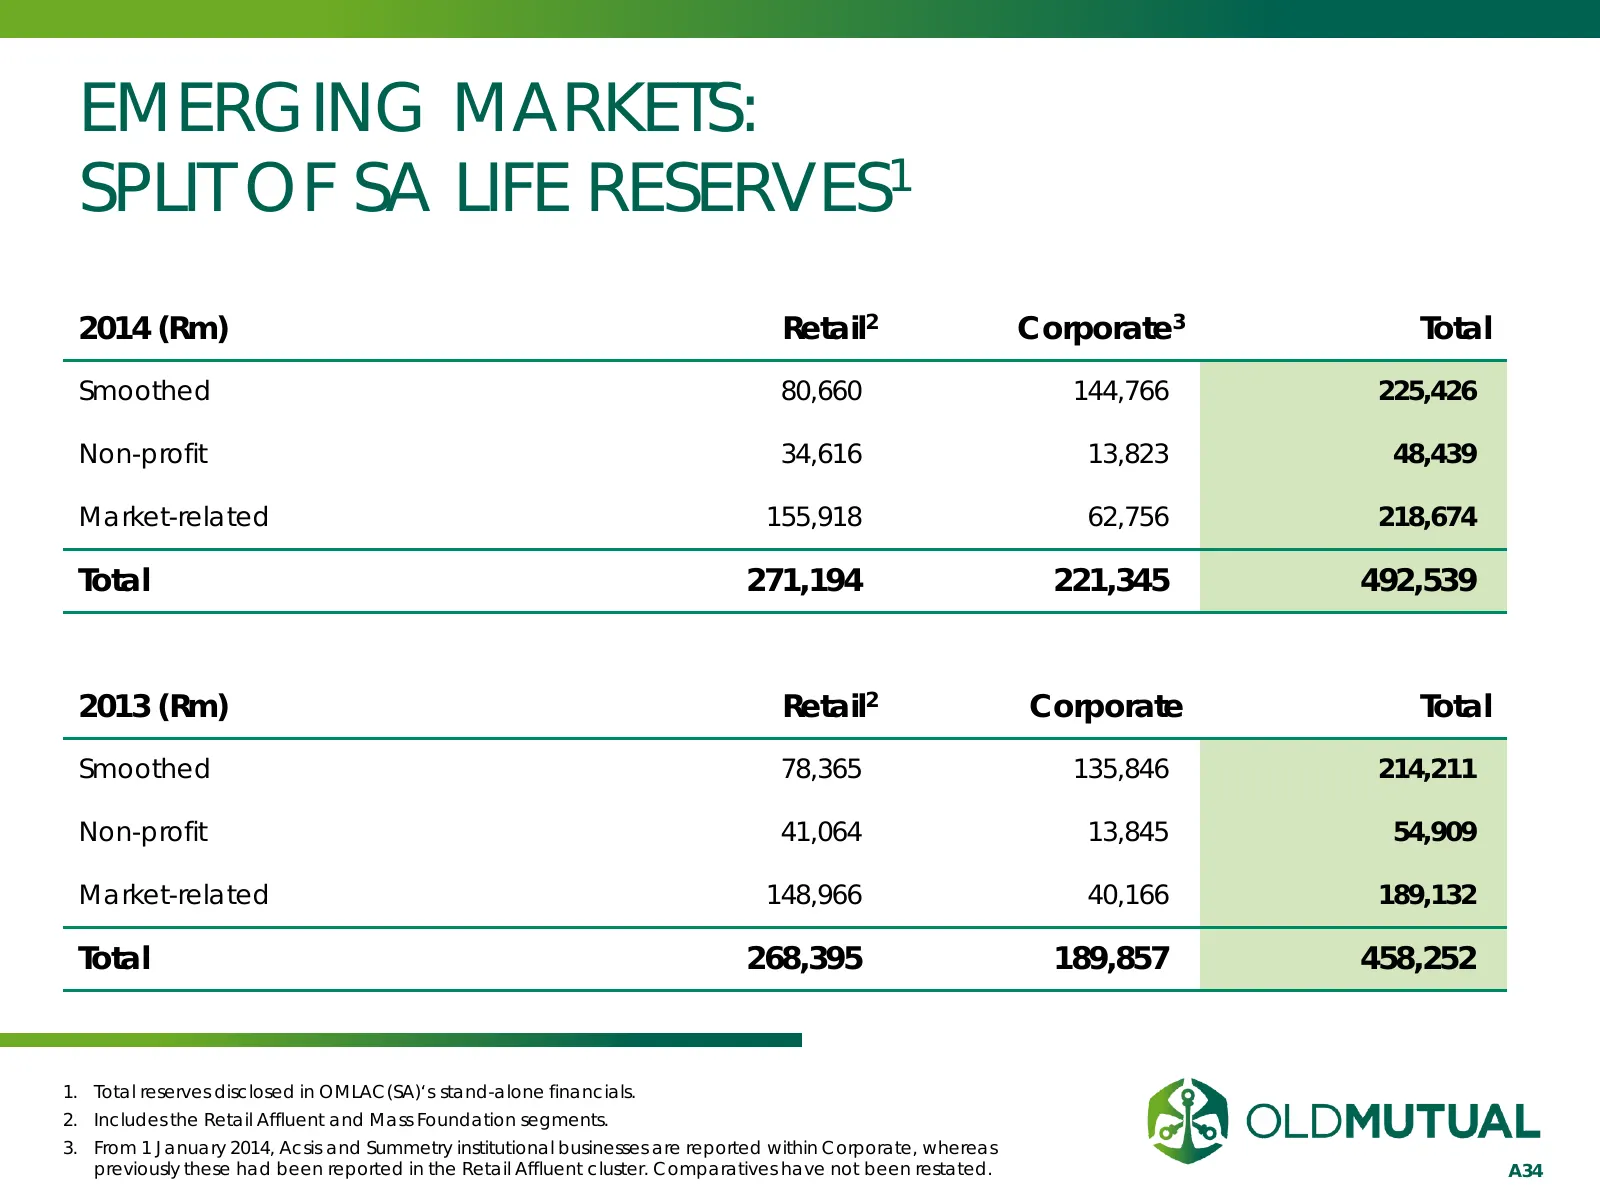
Slide 34: Emerging Markets: Split of SA Life Reserves
EMERGING MARKETS: SPLIT OF SA LIFE RESERVES1 2014 (Rm) Retail2 Corporate3 Total Smoothed 80,660 144,766 225,426 Non-profit 34,616 13,823 48,439 Market-related 155,918 62,756 218,674 Total 271,194 221,345 492,539 2013 (Rm) Retail2 Corporate Total Smoothed 78,365 135,846 214,211 Non-profit 41,064 13,8
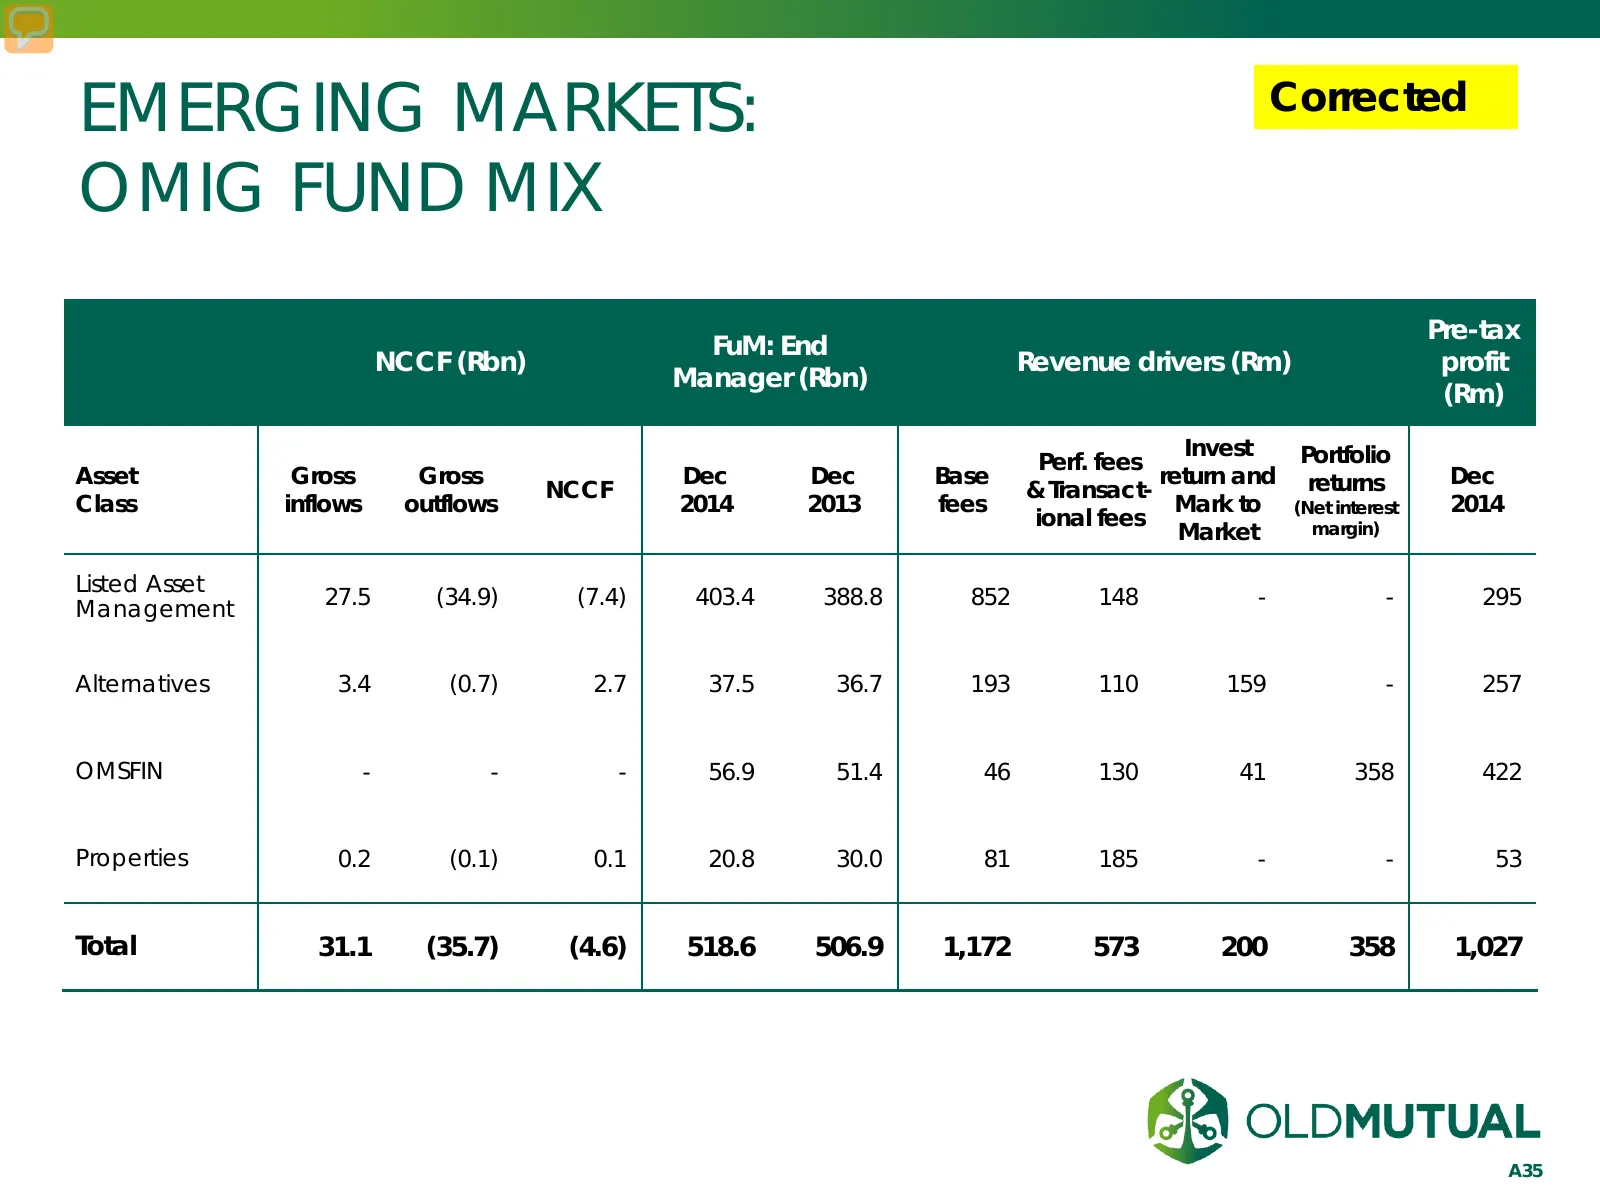
Slide 35: Emerging Markets: OMIG Fund Mix
EMERGING MARKETS: Corrected OMIG FUND MIX Pre-tax FuM: End NCCF (Rbn) Revenue drivers (Rm) profit Manager (Rbn) (Rm) Invest Portfolio Perf. fees Asset Gross Gross Dec Dec Base return and returns Dec NCCF & Transact- Class inflows outflows 2014 2013 fees Mark to (Net interest 2014 ional fees Market m
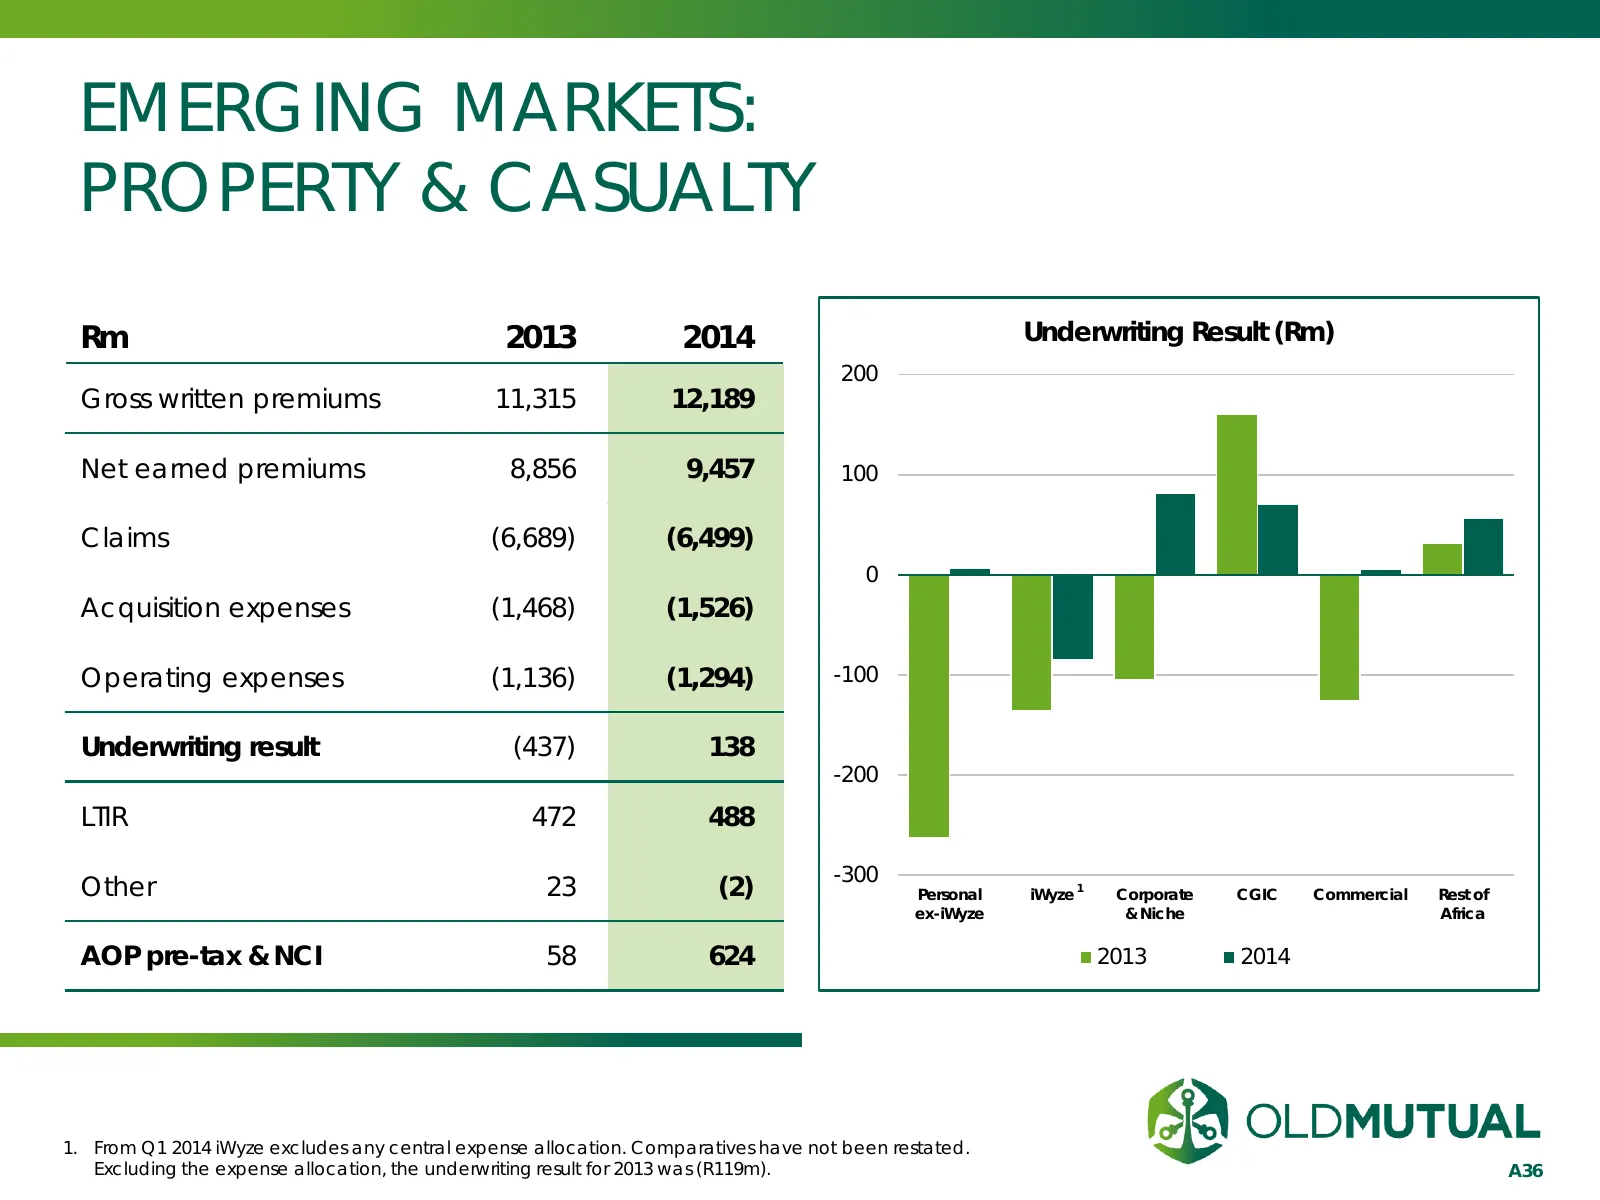
Slide 36: Emerging Markets: Property & Casualty
EMERGING MARKETS: PROPERTY & CASUALTY Rm 2013 2014 Underwriting Result (Rm) 200 Gross written premiums 11,315 12,189 Net earned premiums 8,856 9,457 100 Claims (6,689) (6,499) 0 Acquisition expenses (1,468) (1,526) Operating expenses (1,136) (1,294) -100 Underwriting result (437) 138 -200 LTIR 472 4
Slide 37: Emerging Markets: Property & Casualty
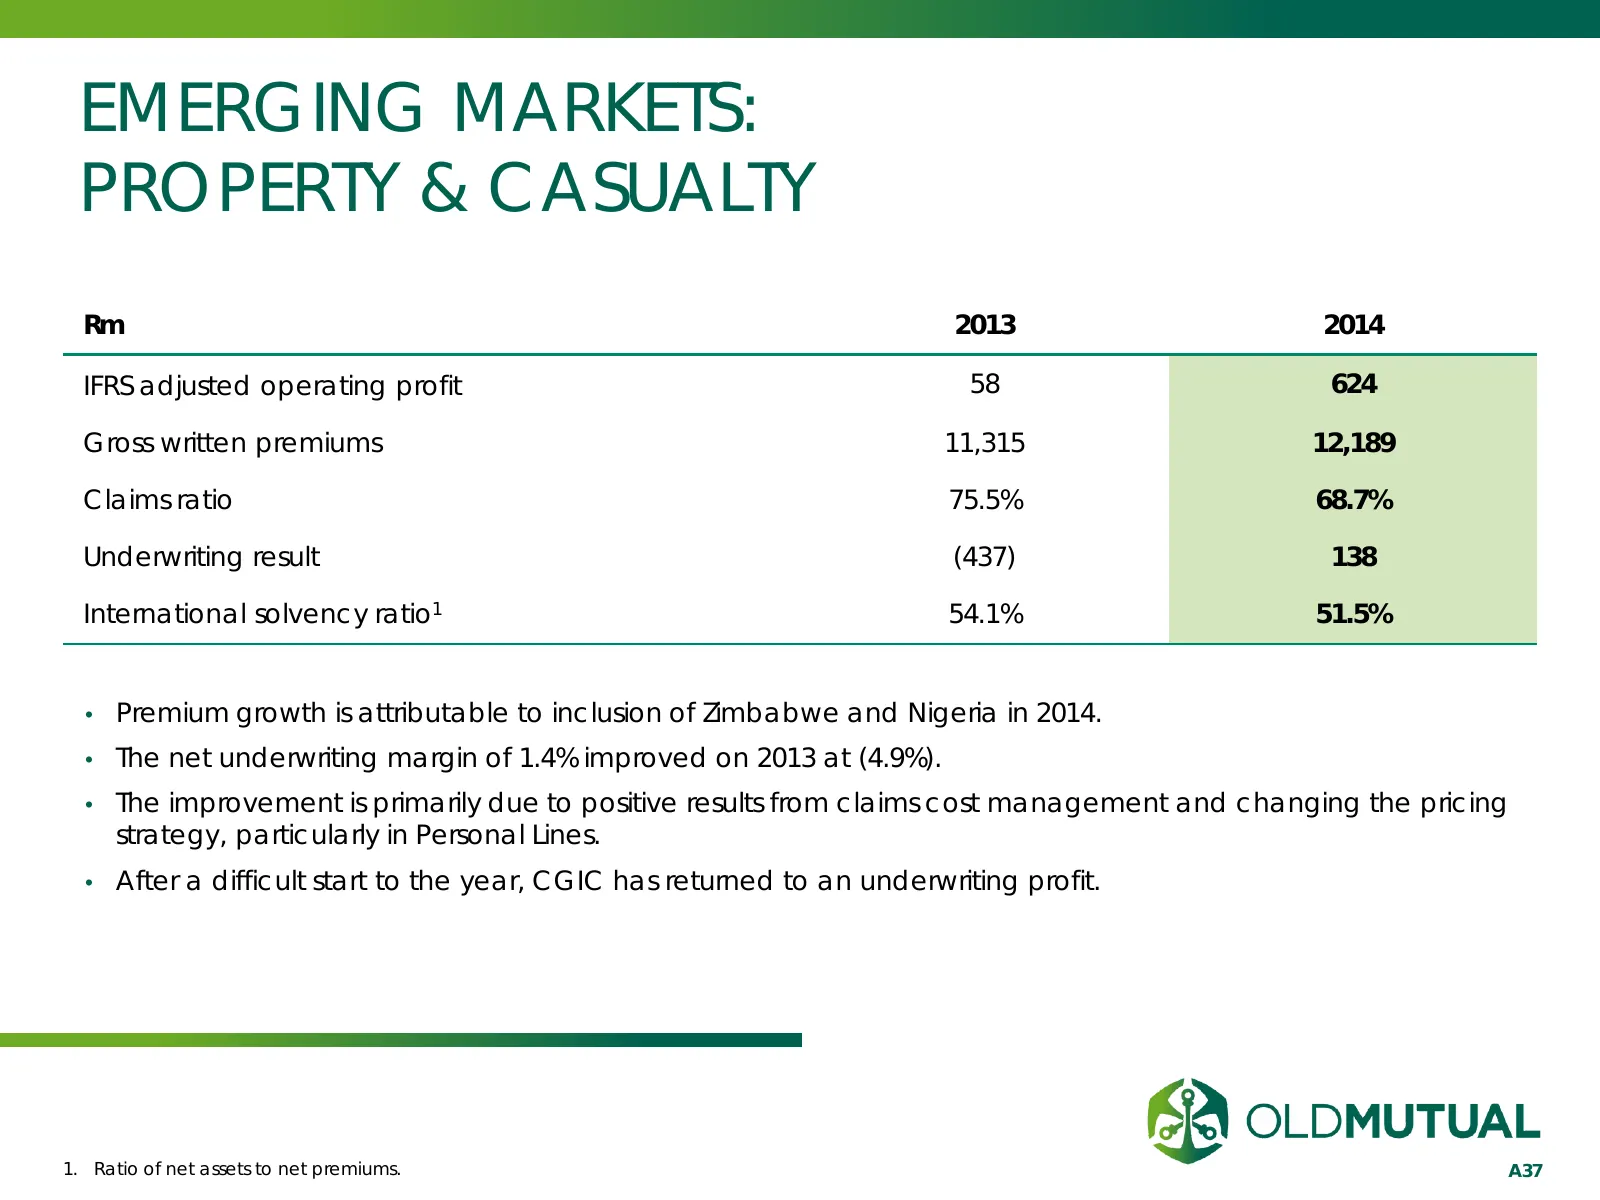
EMERGING MARKETS: PROPERTY & CASUALTY Rm 2013 2014 IFRS adjusted operating profit 58 624 Gross written premiums 11,315 12,189 Claims ratio 75.5% 68.7% Underwriting result (437) 138 International solvency ratio1 54.1% 51.5% • Premium growth is attributable to inclusion of Zimbabwe and Nigeria in 2014
Slide 38: Emerging Markets: Property & Casualty - Claims Analysis
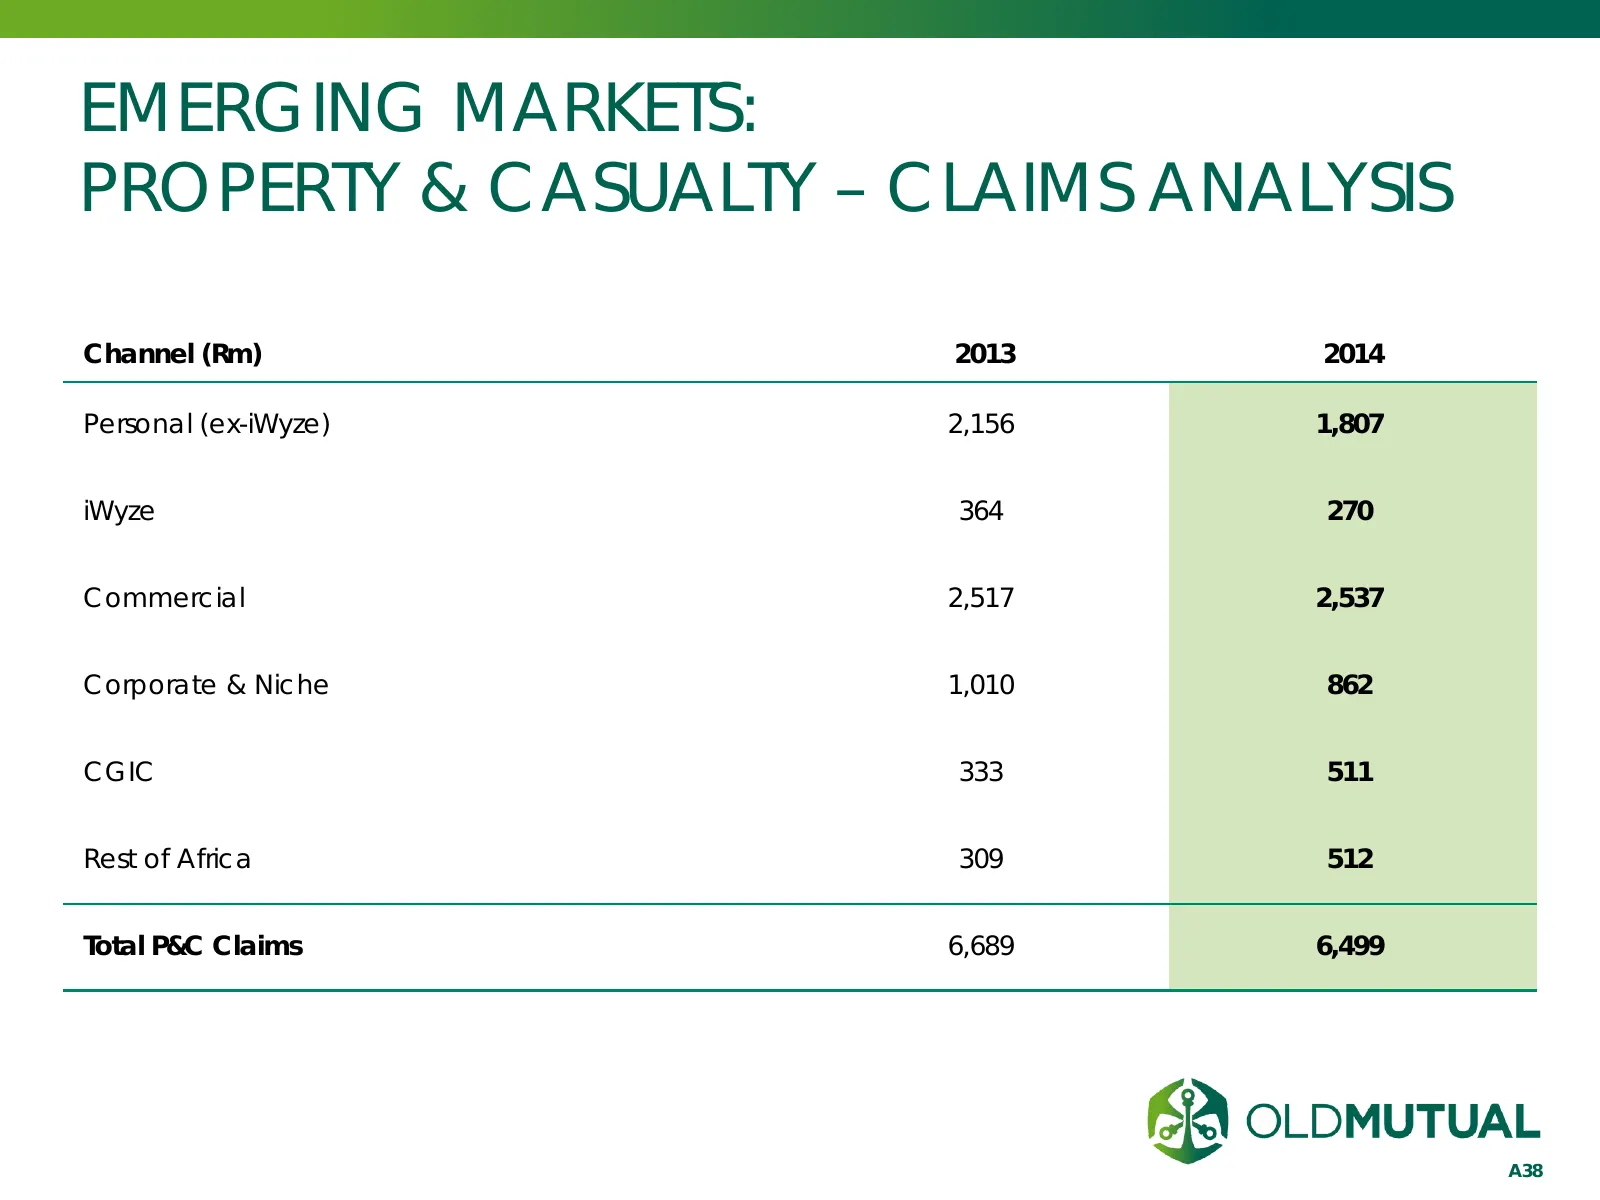
EMERGING MARKETS: PROPERTY & CASUALTY – CLAIMS ANALYSIS Channel (Rm) 2013 2014 Personal (ex-iWyze) 2,156 1,807 iWyze 364 270 Commercial 2,517 2,537 Corporate & Niche 1,010 862 CGIC 333 511 Rest of Africa 309 512 Total P&C Claims 6,689 6,499 A38
Slide 39: Nedbank
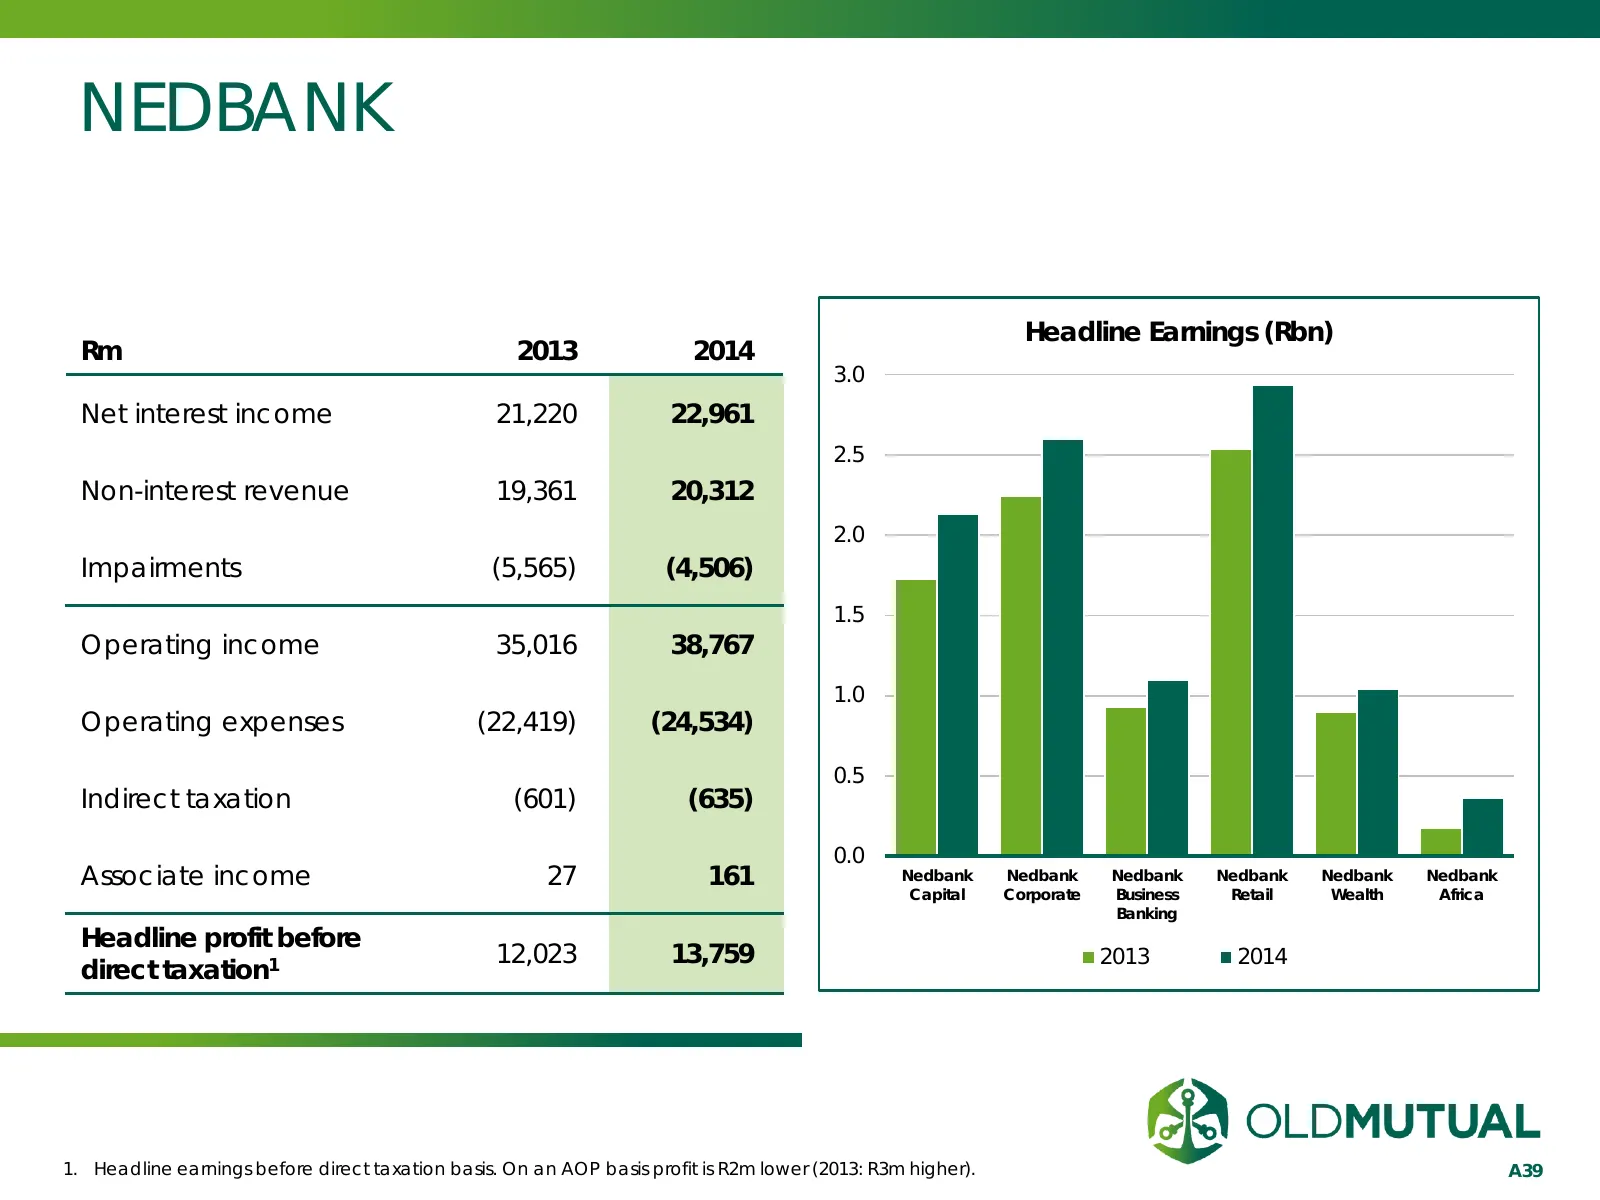
NEDBANK Headline Earnings (Rbn) Rm 2013 2014 3.0 Net interest income 21,220 22,961 2.5 Non-interest revenue 19,361 20,312 2.0 Impairments (5,565) (4,506) 1.5 Operating income 35,016 38,767 1.0 Operating expenses (22,419) (24,534) 0.5 Indirect taxation (601) (635) 0.0 Associate income 27 161 Nedbank
Slide 40: Nedbank Targets
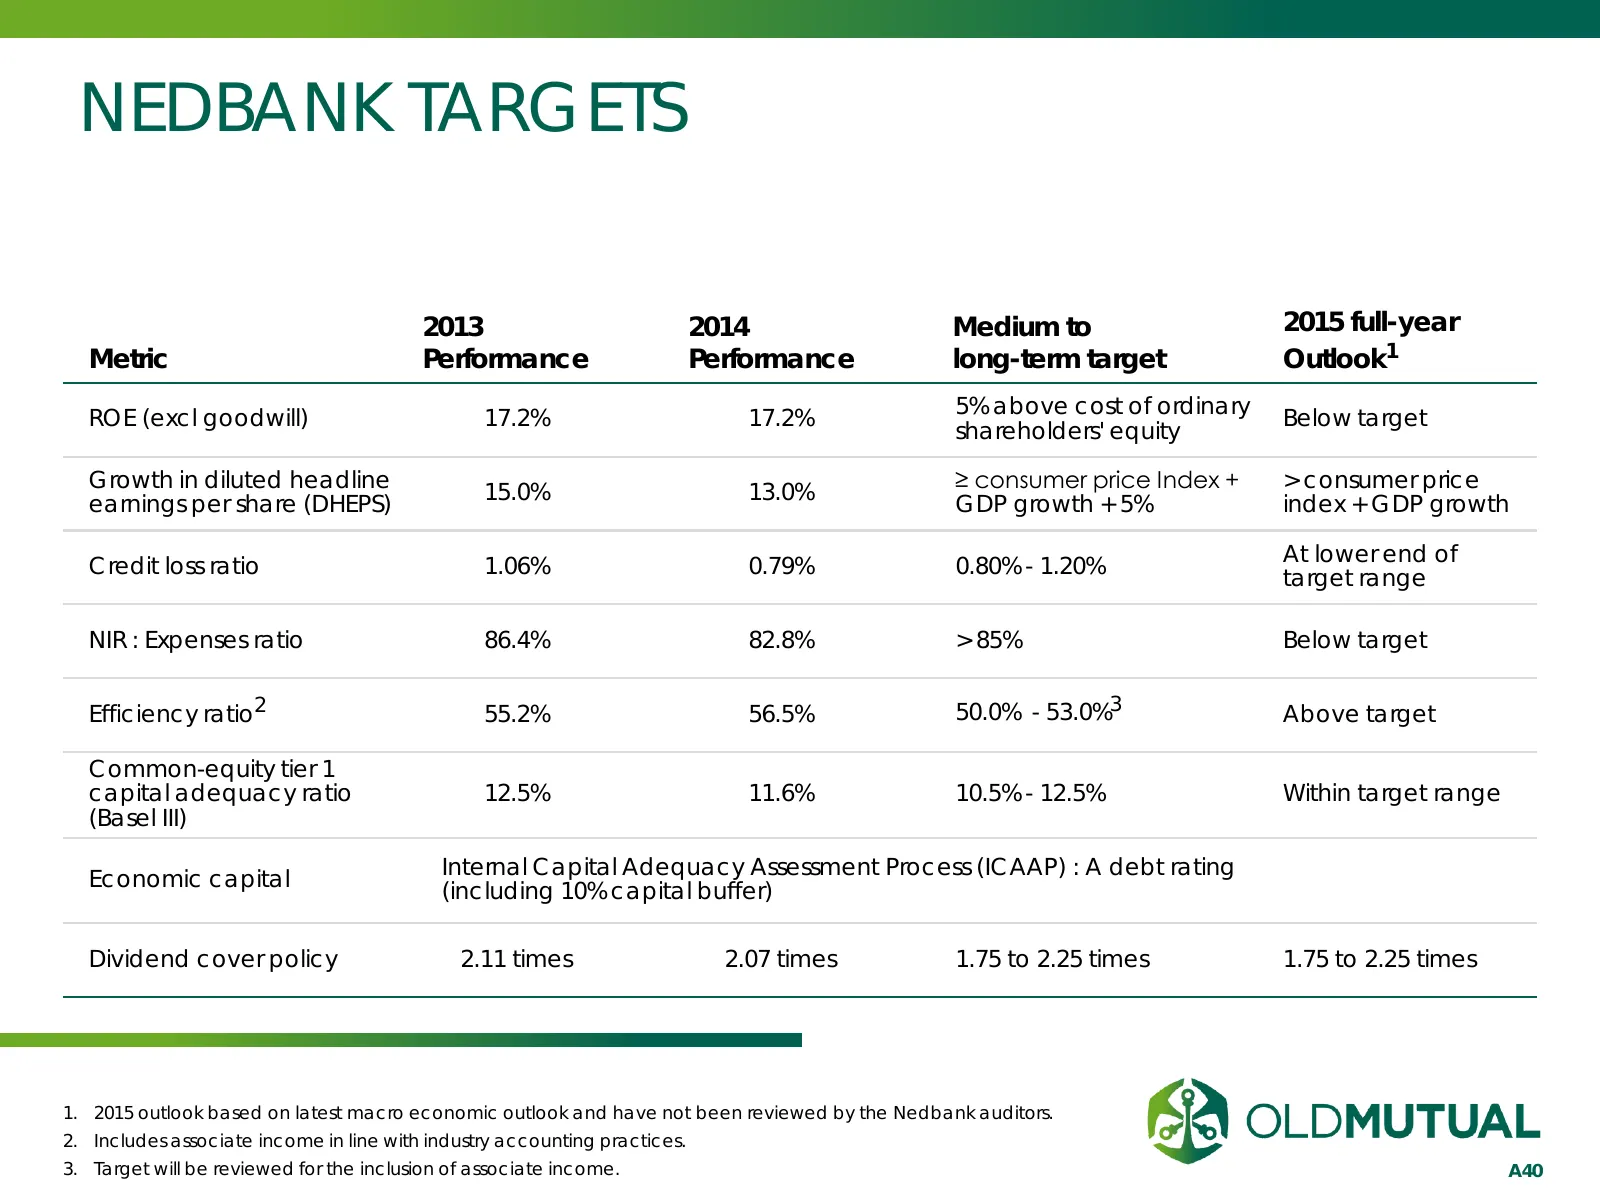
NEDBANK TARGETS 2013 2014 Medium to 2015 full-year Metric Performance Performance long-term target Outlook1 5% above cost of ordinary ROE (excl goodwill) 17.2% 17.2% Below target shareholders' equity Growth in diluted headline ≥ consumer price Index + > consumer price 15.0% 13.0% earnings per share
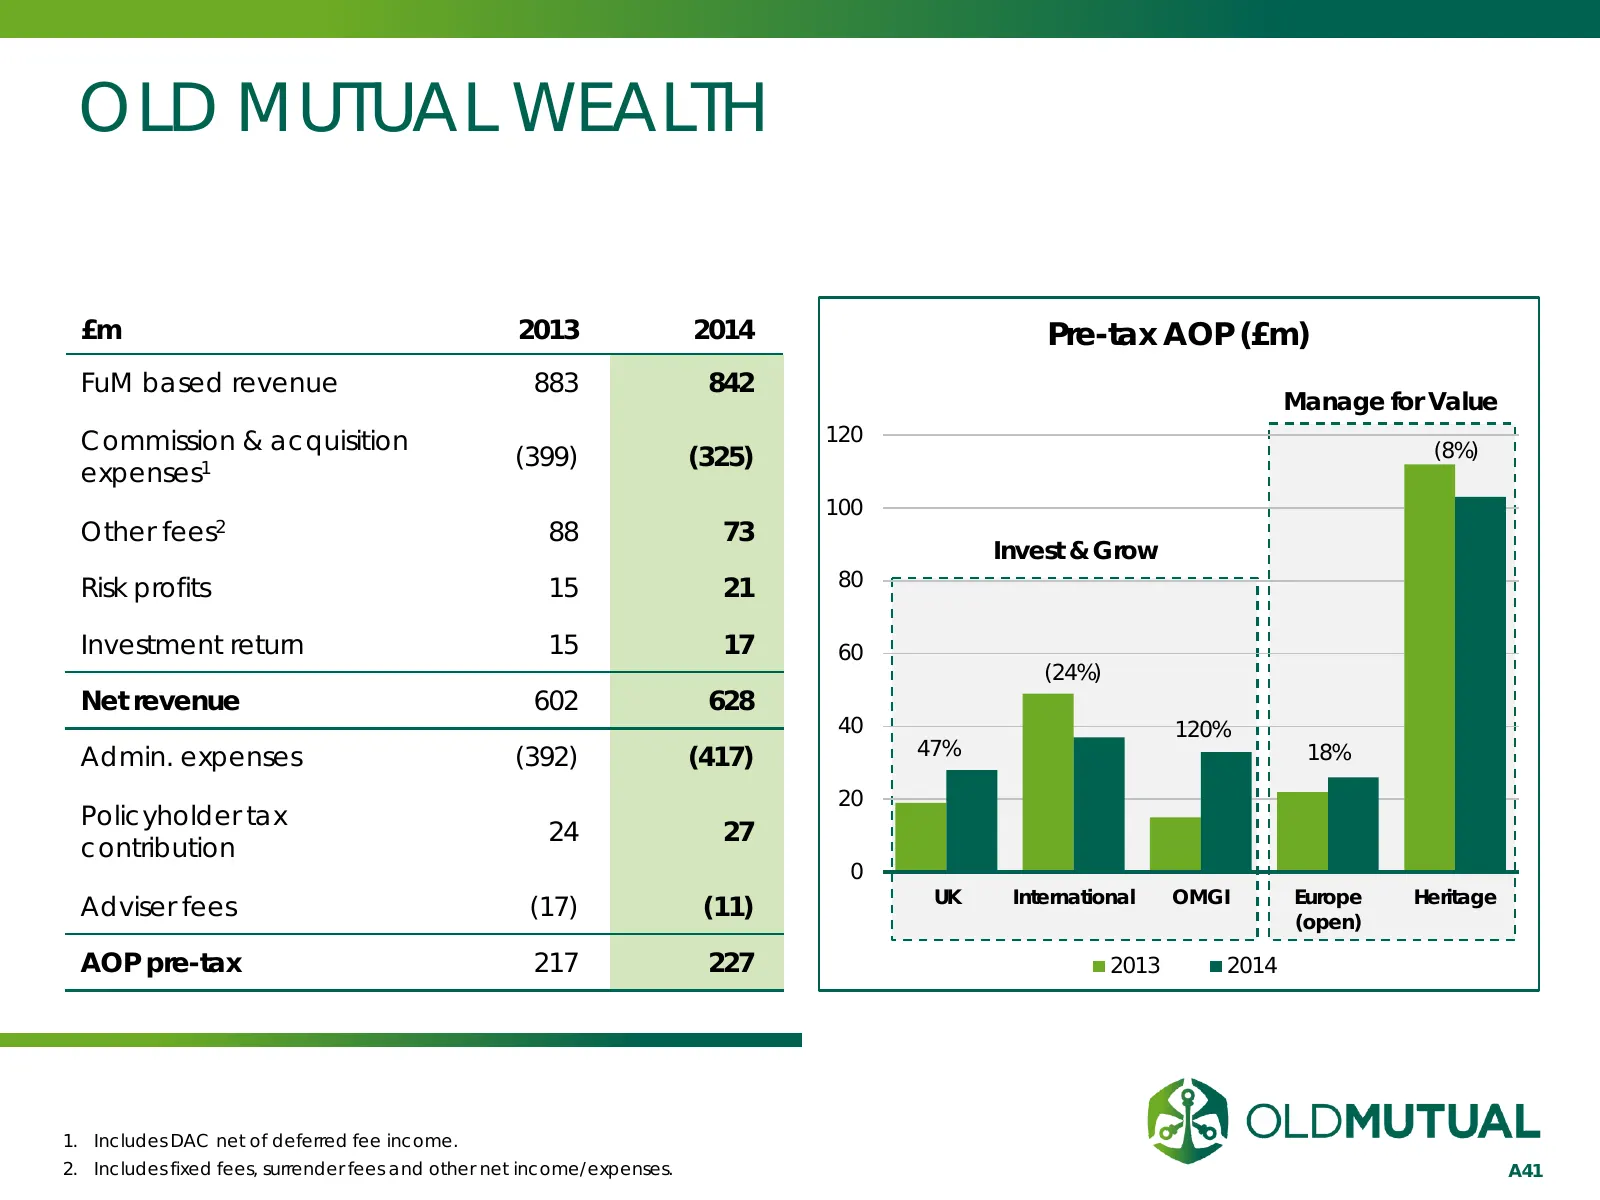
Slide 41: Old Mutual Wealth
OLD MUTUAL WEALTH £m 2013 2014 Pre-tax AOP (£m) FuM based revenue 883 842 Manage for Value Commission & acquisition 120 (399) (325) (8%) expenses1 100 Other fees2 88 73 Invest & Grow Risk profits 15 21 80 Investment return 15 17 60 (24%) Net revenue 602 628 40 120% Admin. expenses (392) (417) 47% 18
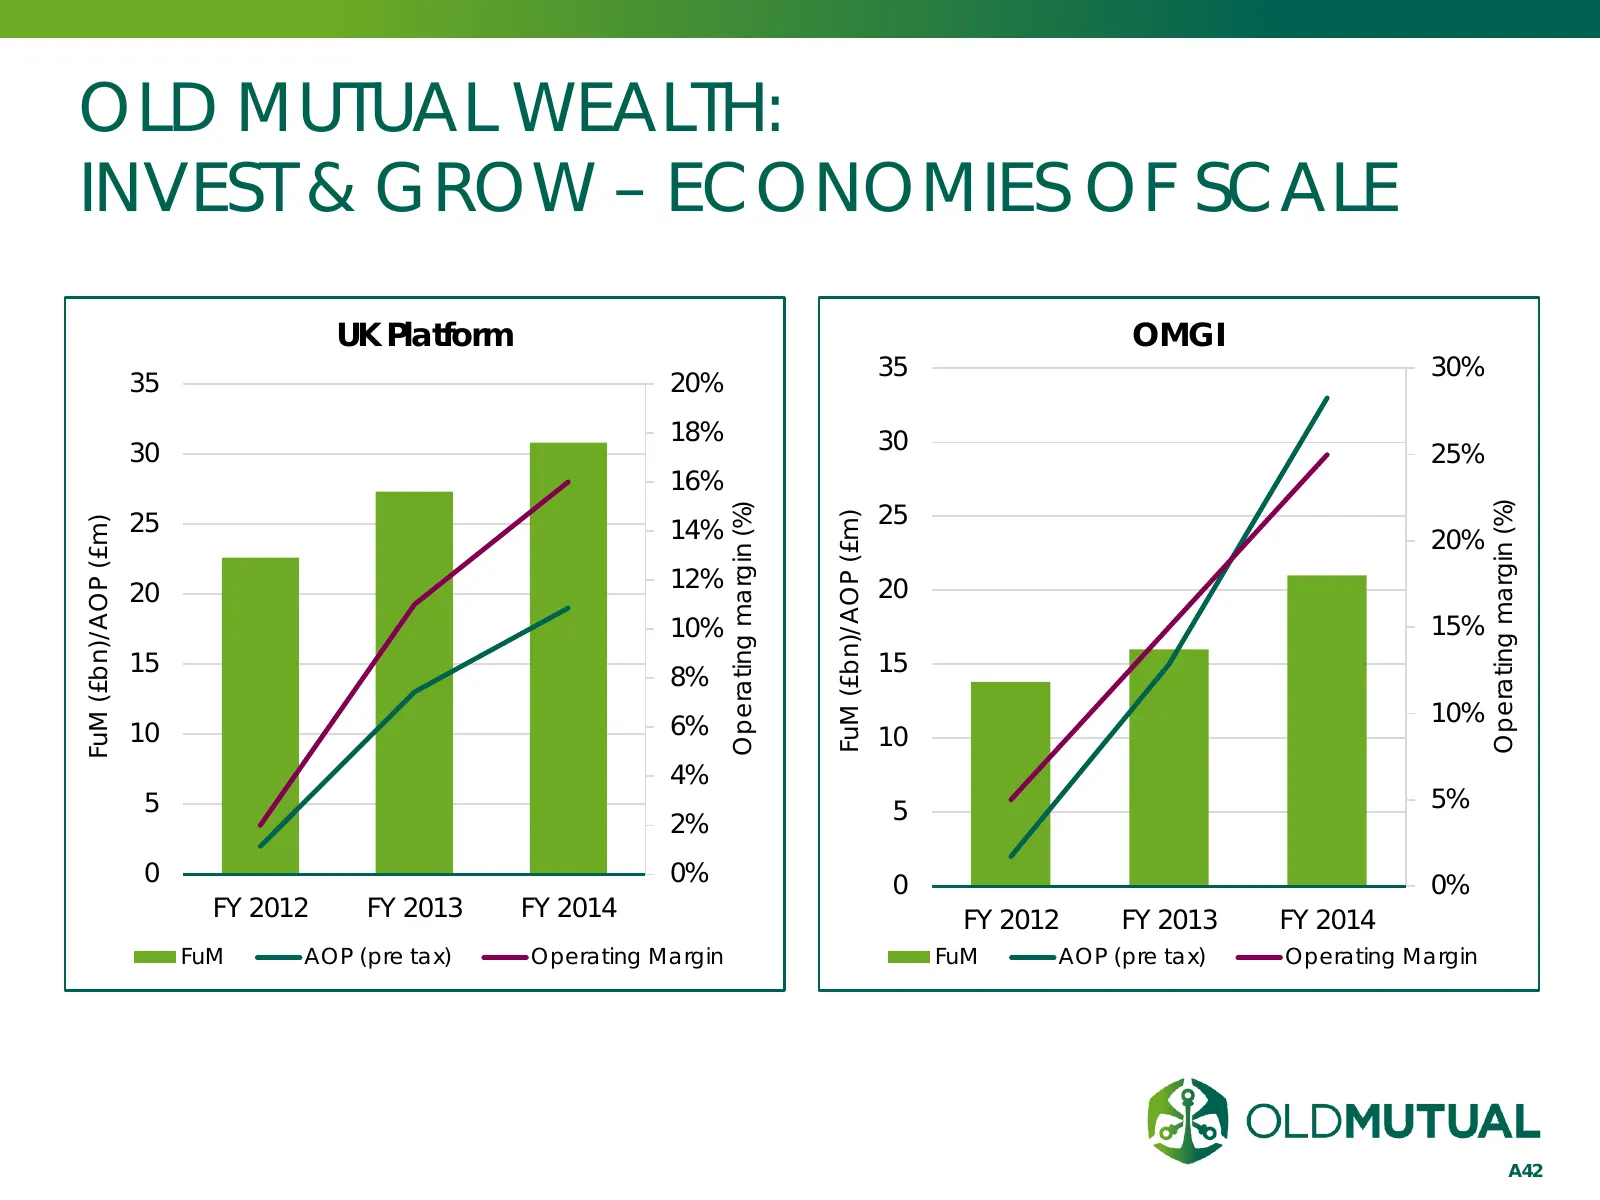
Slide 42: Old Mutual Wealth: Invest & Grow - Economies of Scale
OLD MUTUAL WEALTH: INVEST & GROW – ECONOMIES OF SCALE UK Platform OMGI 35 30% 35 20% 18% 30 30 25% 16% 25 Operating margin (%) Operating margin (%) 25 FuM (£bn)/AOP (£m) 14% FuM (£bn)/AOP (£m) 20% 12% 20 20 10% 15% 15 15 8% 10% 10 6% 10 4% 5 5 5% 2% 0 0% 0 0% FY 2012 FY 2013 FY 2014 FY 2012 FY 2013
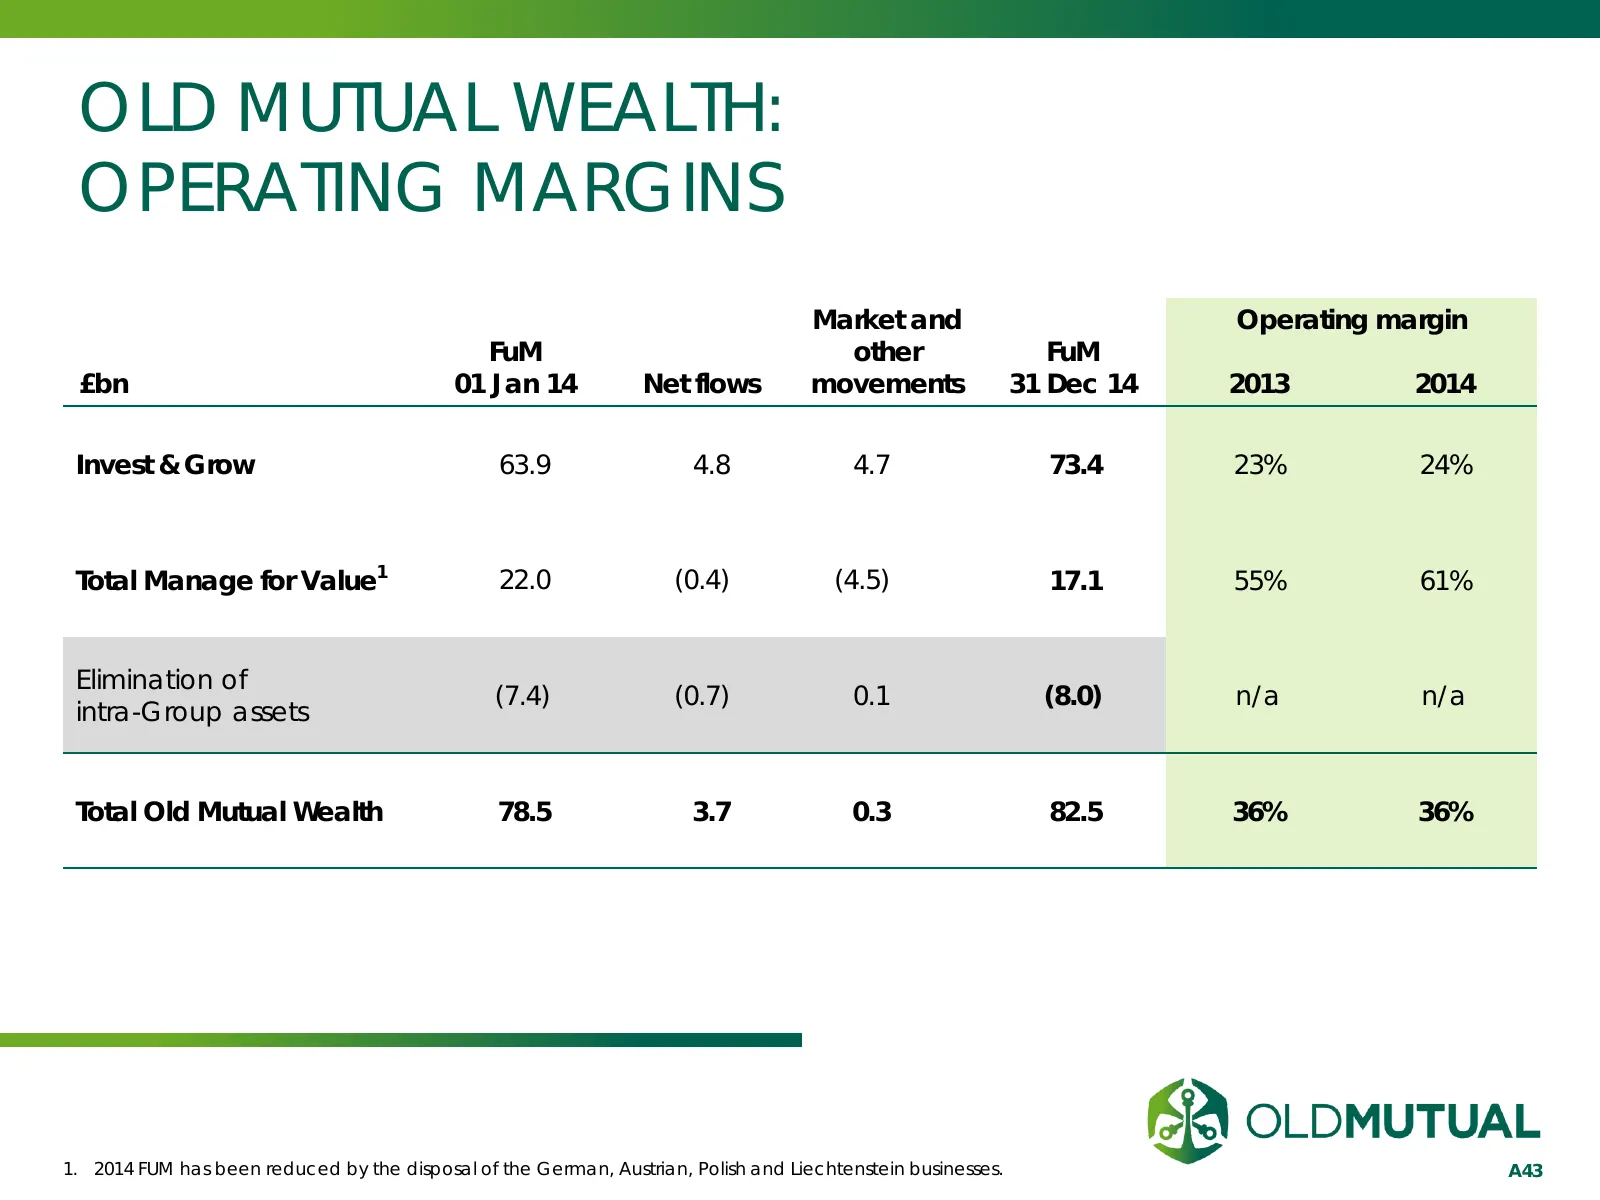
Slide 43: Old Mutual Wealth: Operating Margins
OLD MUTUAL WEALTH: OPERATING MARGINS Market and Operating margin FuM other FuM £bn 01 Jan 14 Net flows movements 31 Dec 14 2013 2014 Invest & Grow 63.9 4.8 4.7 73.4 23% 24% Total Manage for Value1 22.0 (0.4) (4.5) 17.1 55% 61% Elimination of (7.4) (0.7) 0.1 (8.0) n/a n/a intra-Group assets Total Old
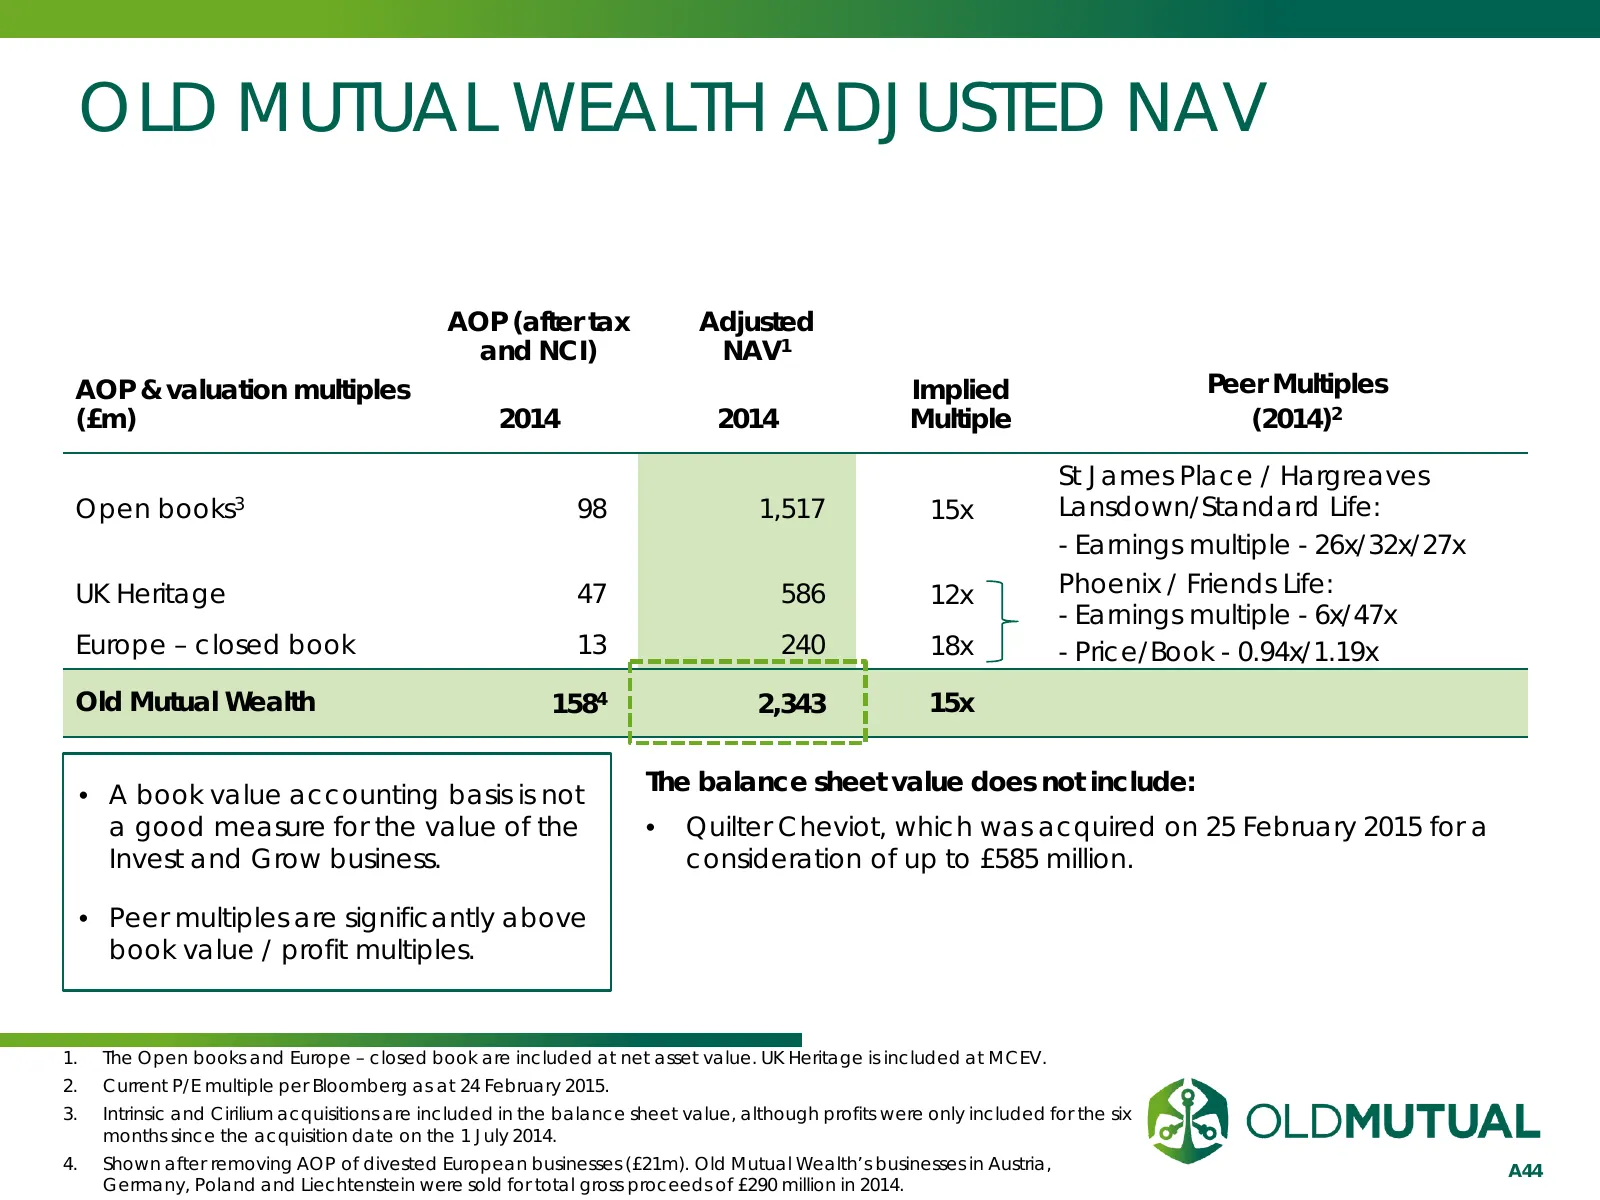
Slide 44: Old Mutual Wealth Adjusted NAV
OLD MUTUAL WEALTH ADJUSTED NAV AOP (after tax Adjusted and NCI) NAV1 AOP & valuation multiples Implied Peer Multiples (£m) 2014 2014 Multiple (2014)2 St James Place / Hargreaves Open books3 98 1,517 15x Lansdown/Standard Life: - Earnings multiple - 26x/32x/27x UK Heritage 47 586 12x Phoenix / Friend
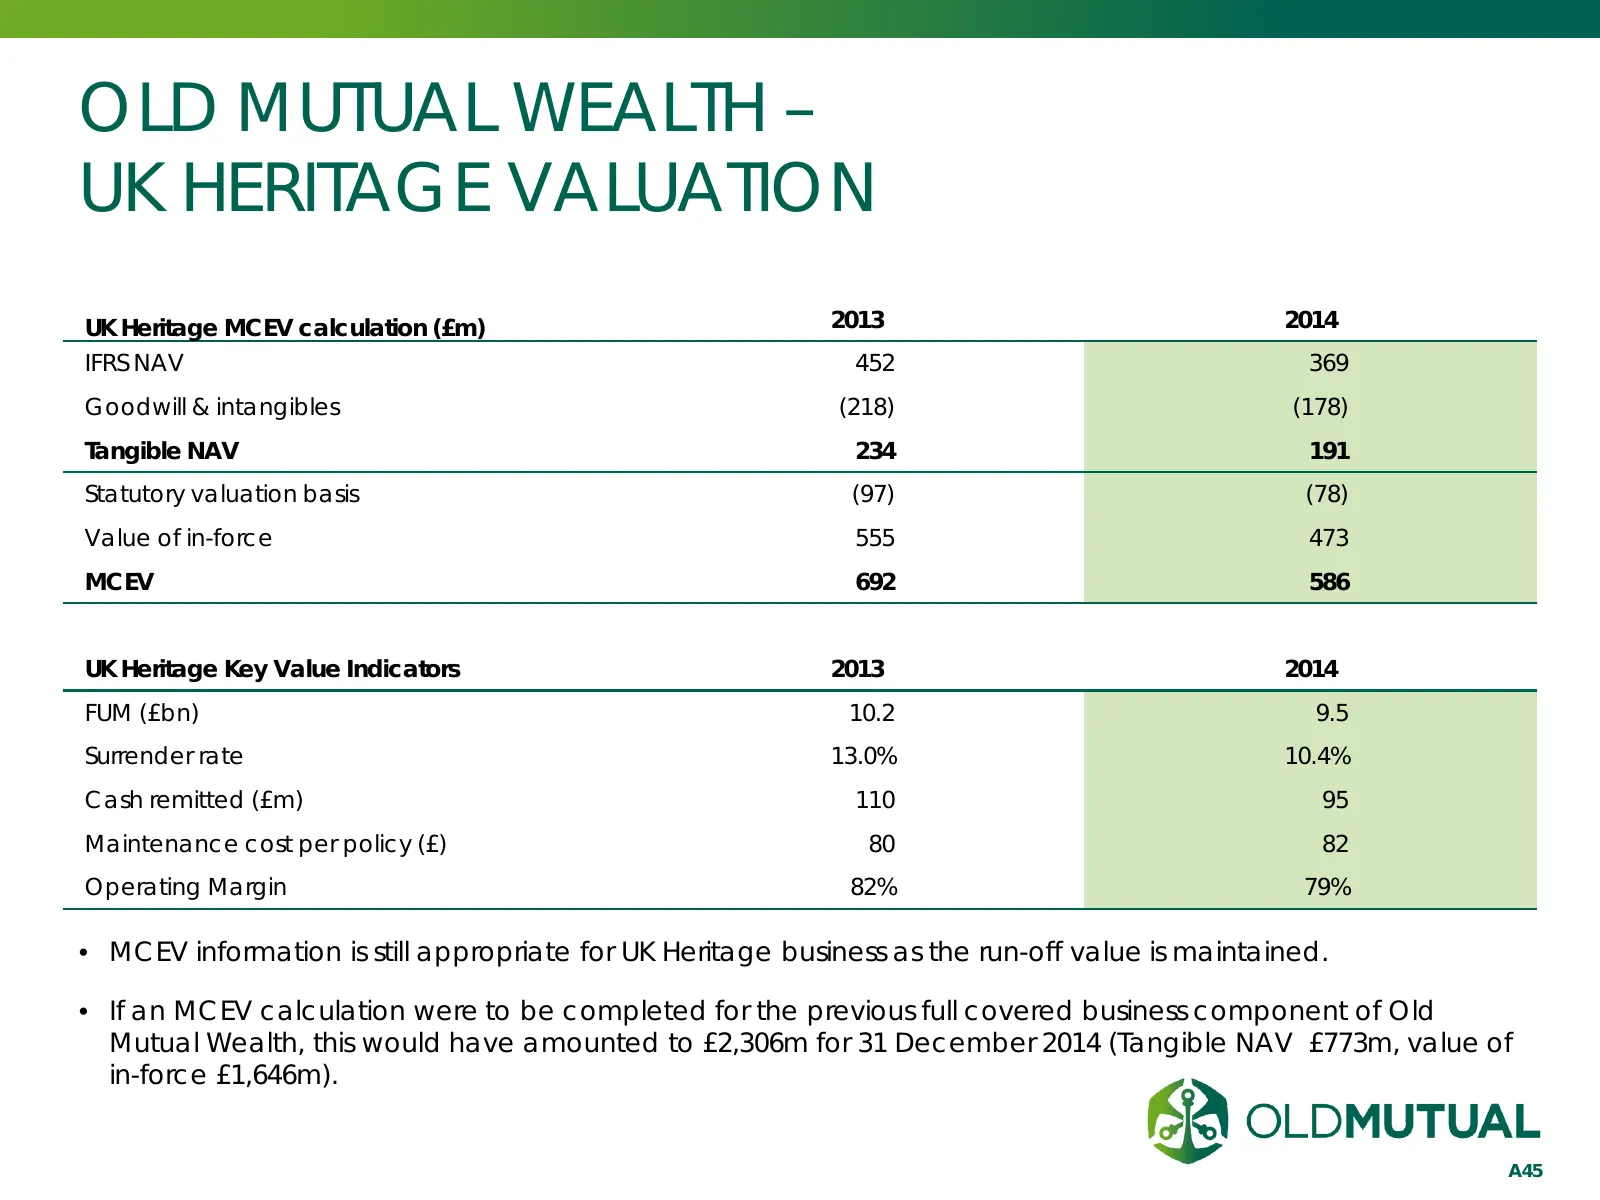
Slide 45: Old Mutual Wealth - UK Heritage Valuation
OLD MUTUAL WEALTH – UK HERITAGE VALUATION UK Heritage MCEV calculation (£m) 2013 2014 IFRS NAV 452 369 Goodwill & intangibles (218) (178) Tangible NAV 234 191 Statutory valuation basis (97) (78) Value of in-force 555 473 MCEV 692 586 UK Heritage Key Value Indicators 2013 2014 FUM (£bn) 10.2 9.5 Surr
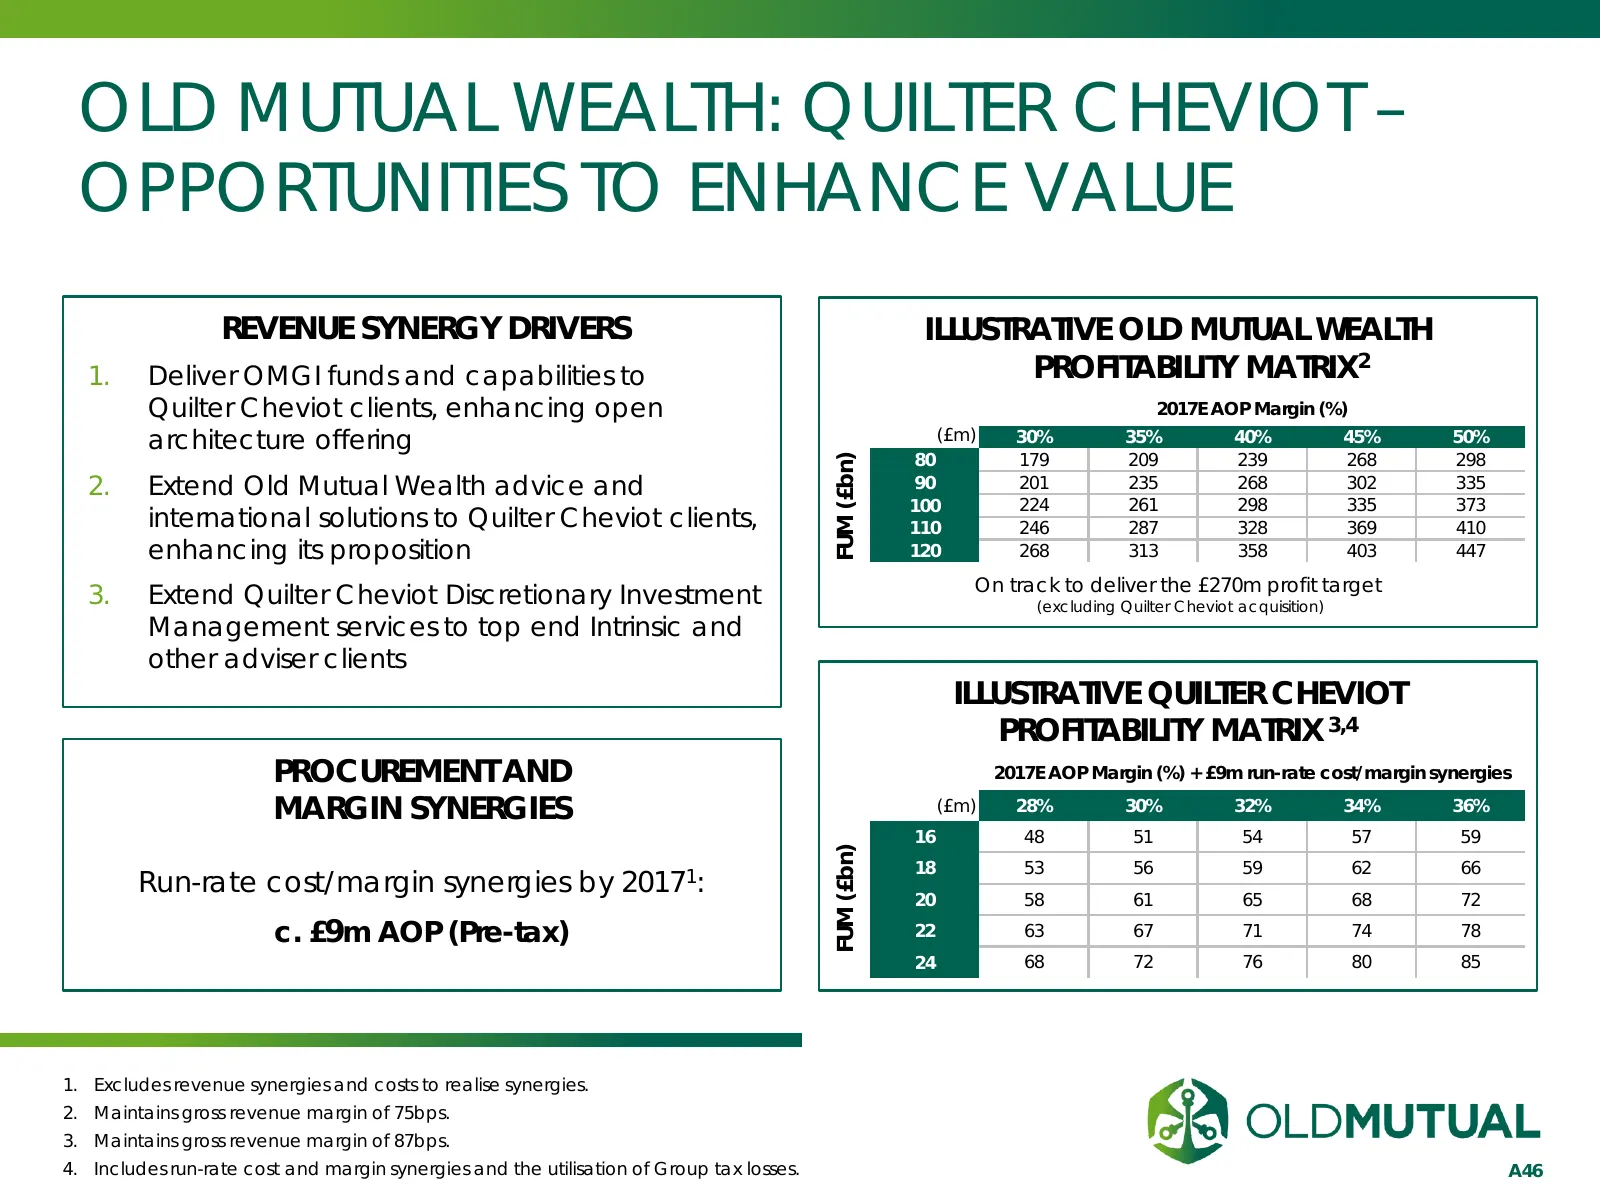
Slide 46: Old Mutual Wealth: Quilter Cheviot - Opportunities to Enhance Value
OLD MUTUAL WEALTH: QUILTER CHEVIOT – OPPORTUNITIES TO ENHANCE VALUE REVENUE SYNERGY DRIVERS ILLUSTRATIVE OLD MUTUAL WEALTH 1. Deliver OMGI funds and capabilities to PROFITABILITY MATRIX2 Quilter Cheviot clients, enhancing open 2017E AOP Margin (%) architecture offering (£m) 30% 35% 40% 45% 50% 80 17
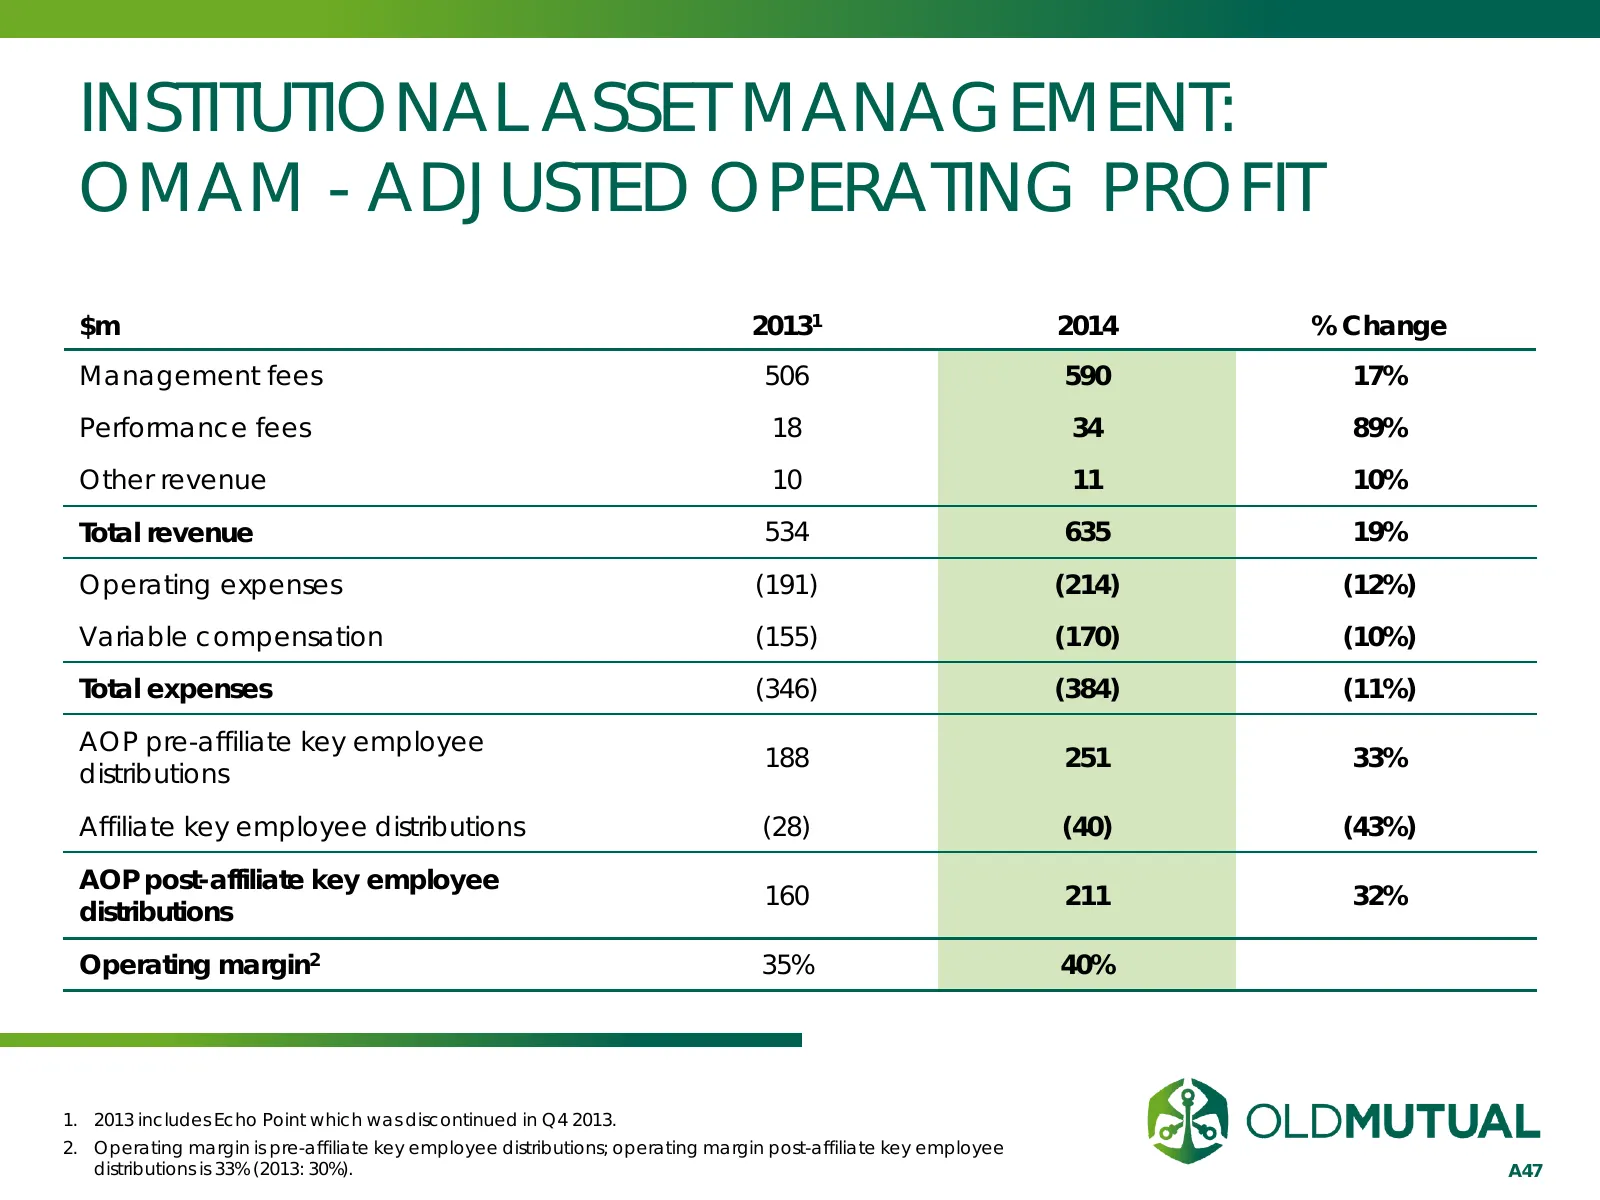
Slide 47: Institutional Asset Management: OMAM - Adjusted Operating Profit
INSTITUTIONAL ASSET MANAGEMENT: OMAM - ADJUSTED OPERATING PROFIT $m 20131 2014 % Change Management fees 506 590 17% Performance fees 18 34 89% Other revenue 10 11 10% Total revenue 534 635 19% Operating expenses (191) (214) (12%) Variable compensation (155) (170) (10%) Total expenses (346) (384) (11
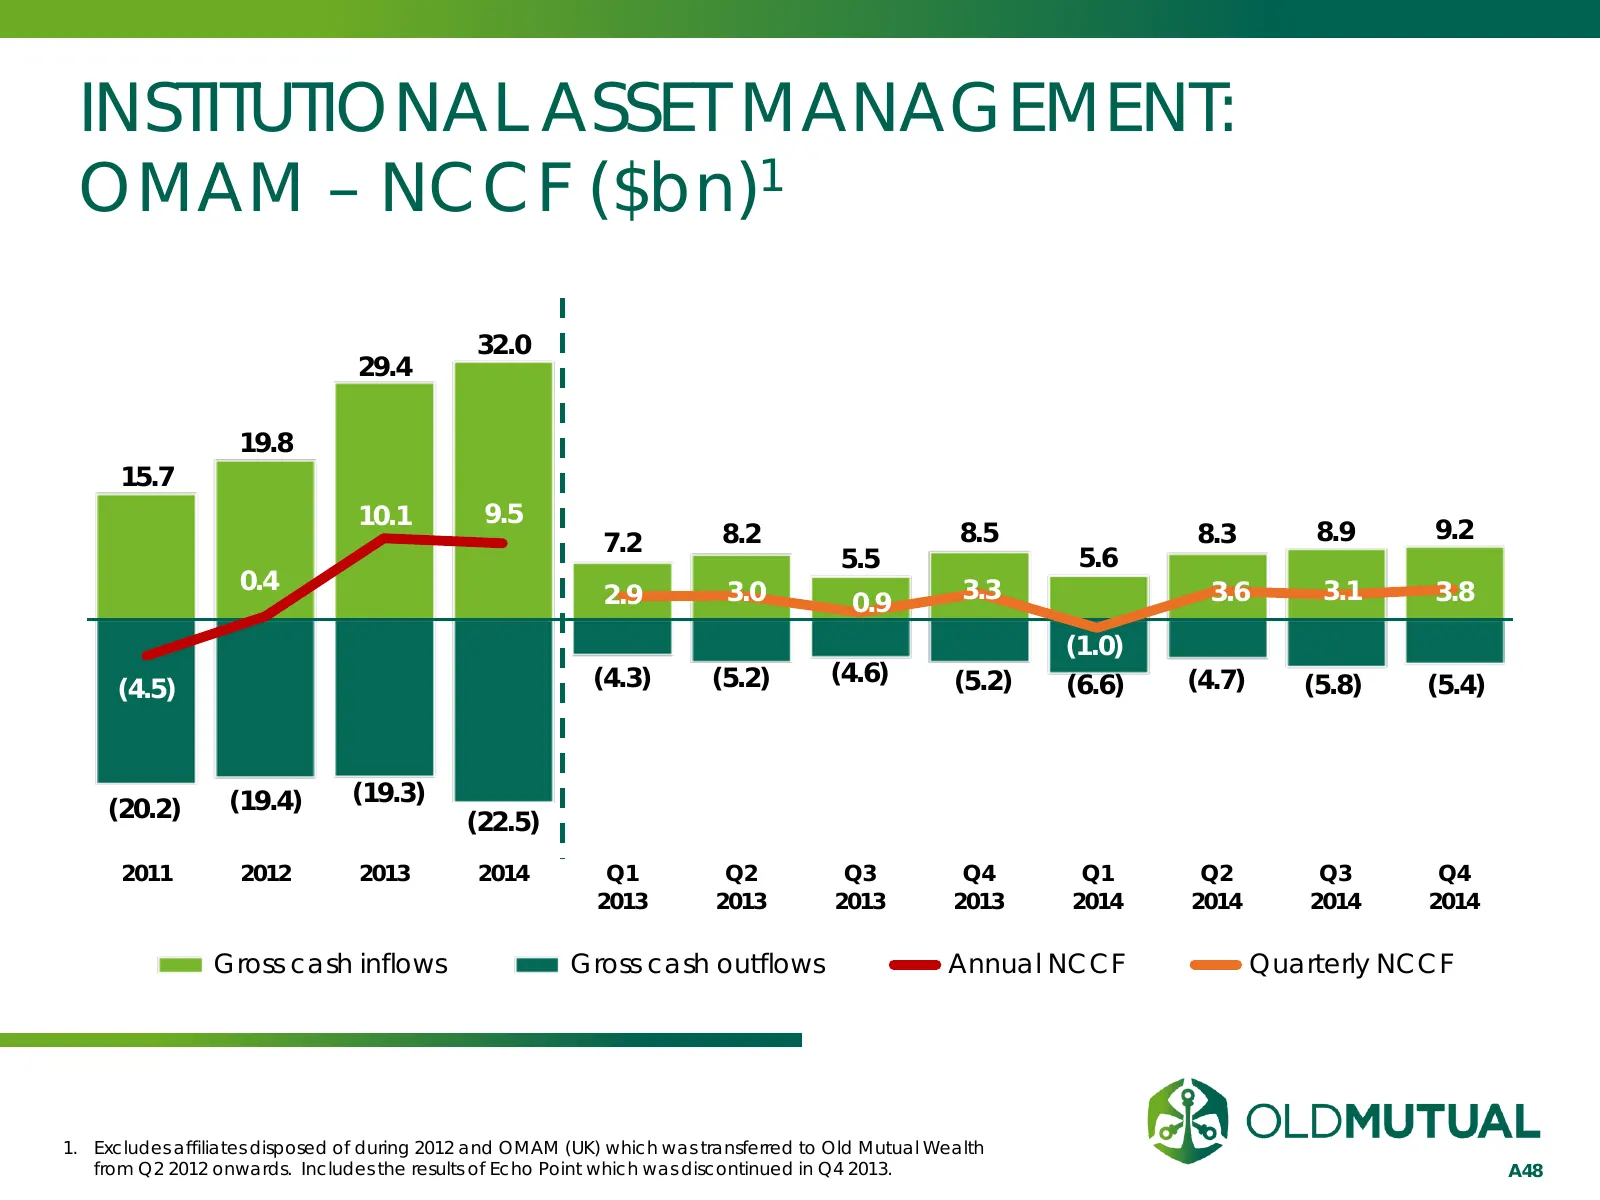
Slide 48: Institutional Asset Management: OMAM - NCCF ($bn)
INSTITUTIONAL ASSET MANAGEMENT: OMAM – NCCF ($bn)1 32.0 29.4 19.8 15.7 10.1 9.5 7.2 8.2 8.5 8.3 8.9 9.2 5.5 5.6 0.4 3.0 3.3 3.6 3.1 3.8 2.9 0.9 (1.0) (4.3) (5.2) (4.6) (5.2) (6.6) (4.7) (5.8) (5.4) (4.5) (19.4) (19.3) (20.2) (22.5) 2011 2012 2013 2014 Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 2013 2013 2013 2013 2014
Slide 49: Institutional Asset Management: OMAM - Investment Performance
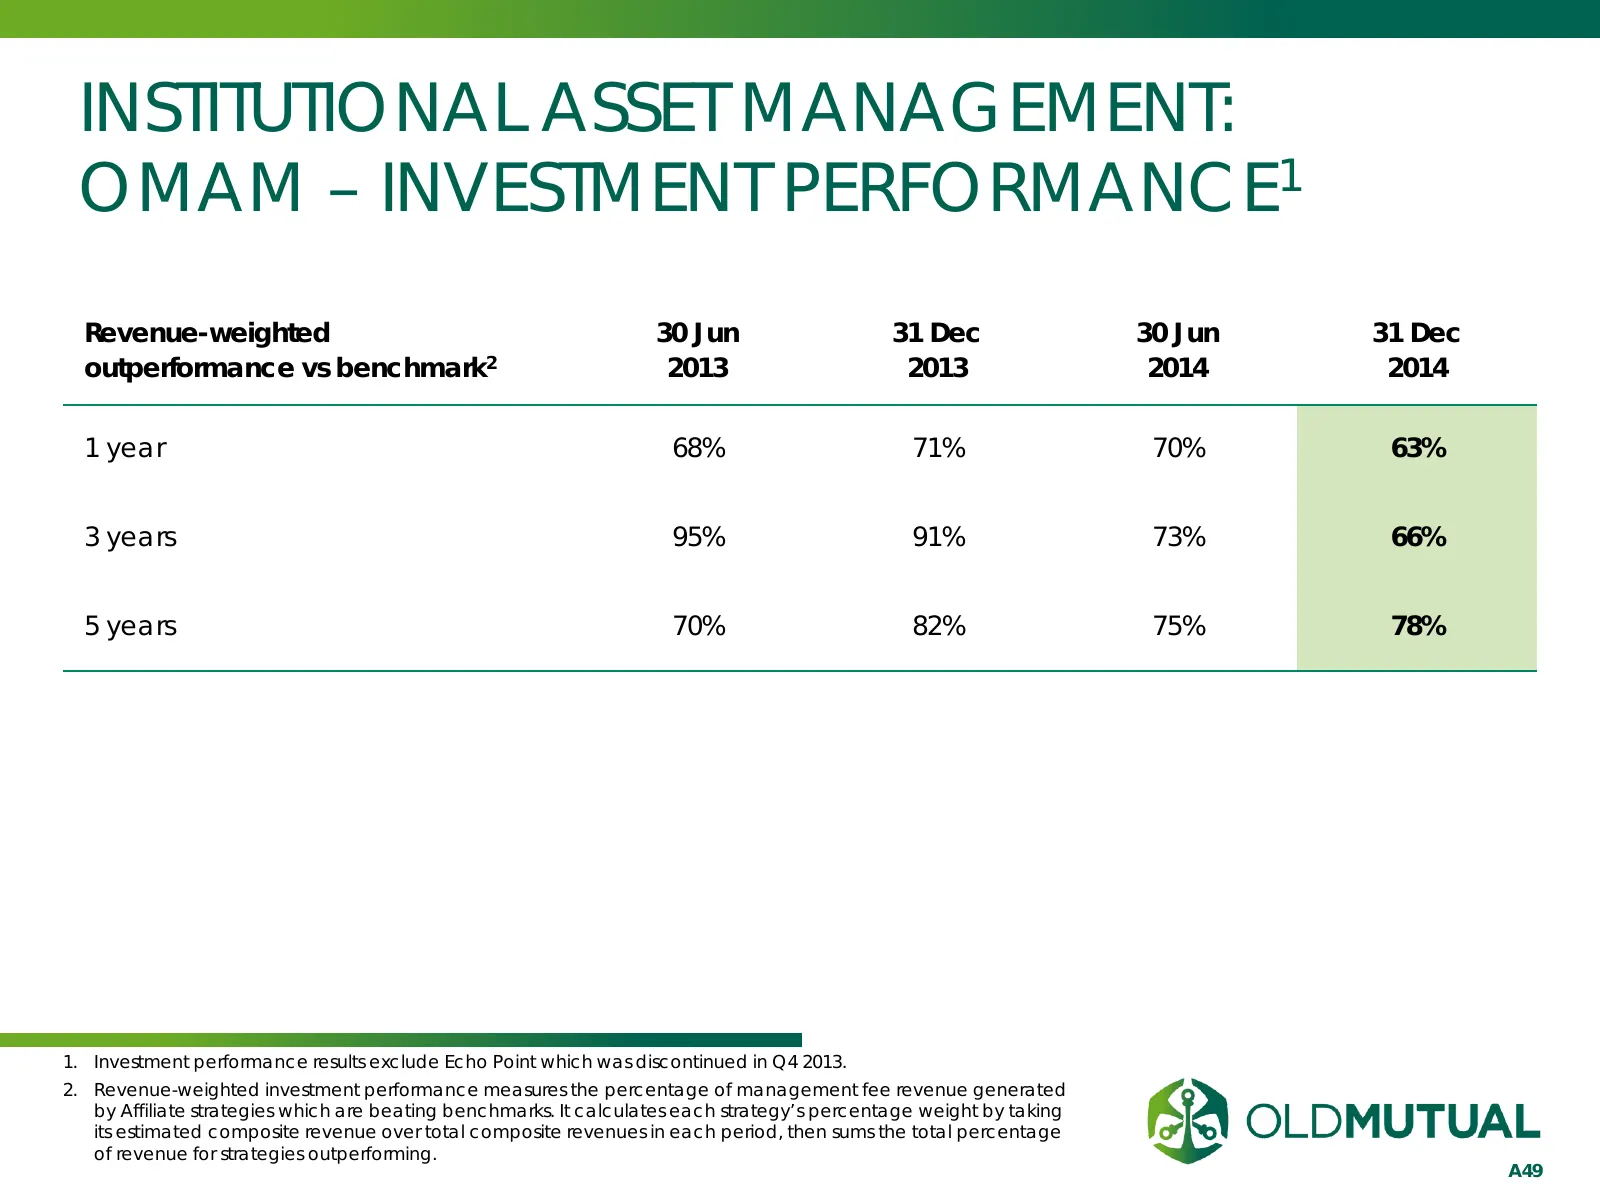
INSTITUTIONAL ASSET MANAGEMENT: OMAM – INVESTMENT PERFORMANCE1 Revenue-weighted 30 Jun 31 Dec 30 Jun 31 Dec outperformance vs benchmark2 2013 2013 2014 2014 1 year 68% 71% 70% 63% 3 years 95% 91% 73% 66% 5 years 70% 82% 75% 78% 1. Investment performance results exclude Echo Point which was discontin
Source: Internet Archive copy of oldmutual.com
More decks from Old Mutual Ltd.
 FY2025 Earnings Presentation46 slides · Oct 12, 2026
 Q2 2026 Earnings Presentation48 slides · Sep 8, 2026
 H1 2025 Earnings Presentation45 slides · Sep 10, 2025
 FY2024 Earnings Presentation40 slides · Mar 18, 2025
 FY2023 Earnings Presentation39 slides · Mar 27, 2024
 H1 2024 Earnings Presentation33 slides · 2024