Nemetschek SE · XETR:NEM
Nemetschek — Shareholder Meeting (May 2015)
36 slides from Nemetschek's shareholder meeting presentation, May 20, 2015
Slide 1: Wir begrüßen Sie herzlich zur Hauptversammlung 2015 der Nemetschek Group
Wir begrüßen Sie herzlich zur Hauptversammlung 2015 der Nemetschek Group München, 20. Mai 2015, Konferenzzentrum München der Hanns-Seidel-Stiftung 1
Slide 2: Hauptversammlung 2015 – Kurt Dobitsch, Vorsitzender des Aufsichtsrats
Hauptversammlung 2015 der Nemetschek Group Kurt Dobitsch, Vorsitzender des Aufsichtsrats 2
Slide 3: Hauptversammlung 2015 – Patrik Heider, Sprecher des Vorstands und CFO
Hauptversammlung 2015 der Nemetschek Group Patrik Heider, Sprecher des Vorstands und CFOO 3
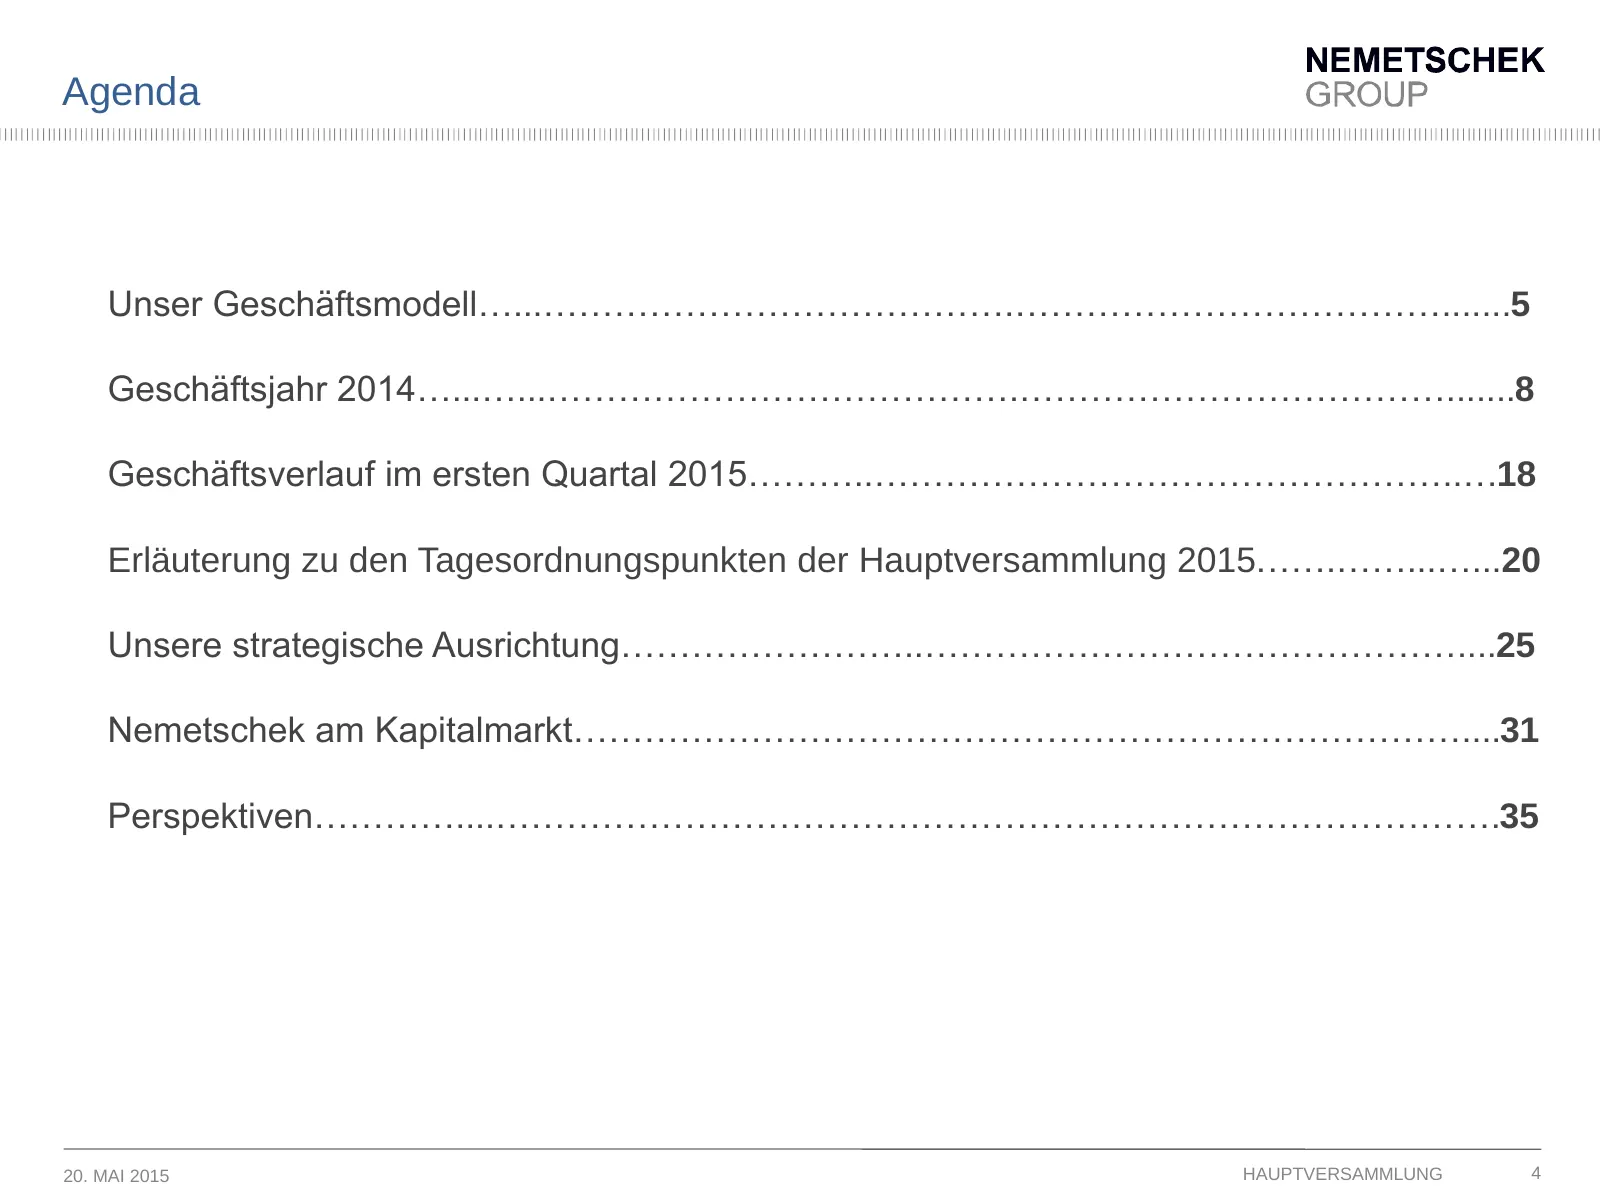
Slide 4: Agenda
Agenda Unser Geschäftsmodell…...………………………………….……………………………….......5 Geschäftsjahr 2014…...…...………………………………….……………………………….......8 Geschäftsverlauf im ersten Quartal 2015………..…………………………………………..…18 Erläuterung zu den Tagesordnungspunkten der Hauptversammlung 2015…….……...…...20 Unsere strategische Ausric
Slide 5: Unser Geschäftsmodell
| = tn aes : | Unser GeschaftsmUUeI in est
Slide 6: Einzigartige DNA
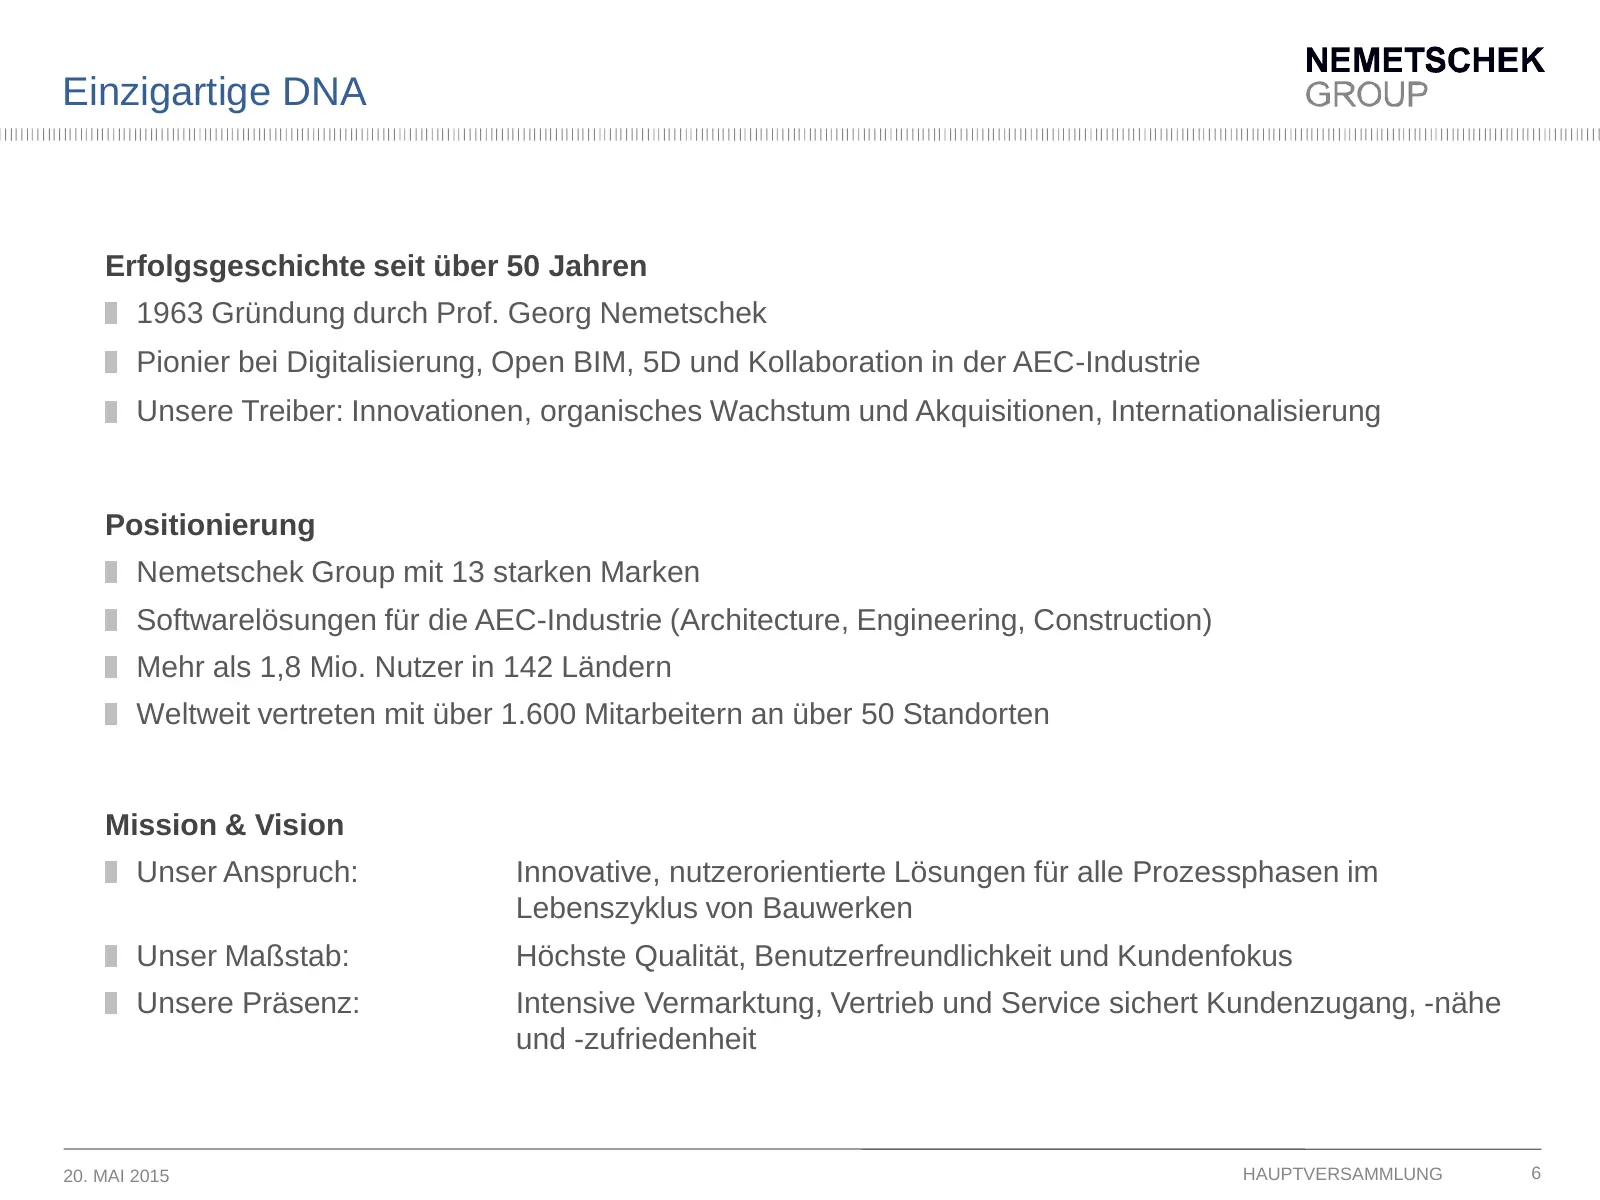
Einzigartige DNA Erfolgsgeschichte seit über 50 Jahren 1963 Gründung durch Prof. Georg Nemetschek Pionier bei Digitalisierung, Open BIM, 5D und Kollaboration in der AEC-Industrie Unsere Treiber: Innovationen, organisches Wachstum und Akquisitionen, Internationalisierung Positionierung Nemetschek Gro
Slide 7: Was zeichnet uns aus
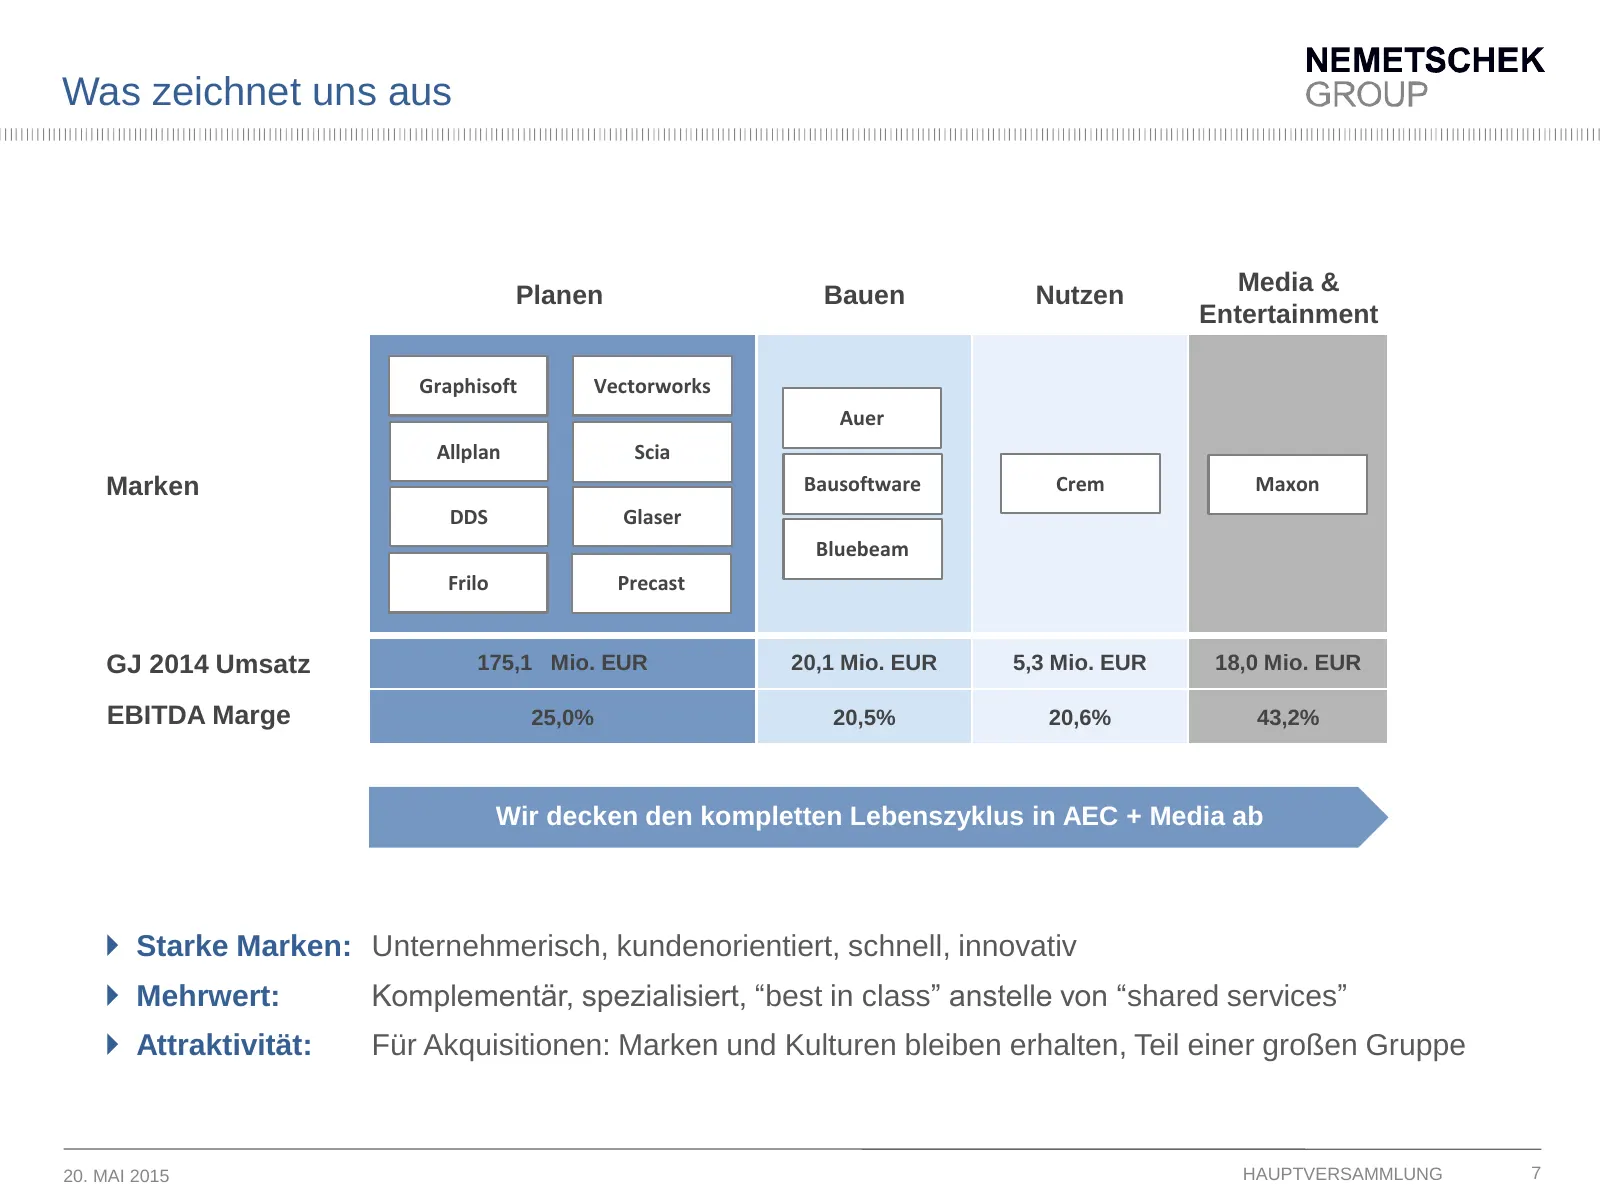
Was zeichnet uns aus Media & Planen Bauen Nutzen Entertainment Graphisoft Vectorworks Auer Allplan Scia Marken Bausoftware Crem Maxon DDS Glaser Bluebeam Frilo Precast GJ 2014 Umsatz 175,1 Mio. EUR 20,1 Mio. EUR 5,3 Mio. EUR 18,0 Mio. EUR EBITDA Marge 25,0% 20,5% 20,6% 43,2% Wir decken den komplette
Slide 8: Geschäftsjahr 2014
Geschäftsjahr 2014 8
Slide 9: Highlights und Meilensteine 2014
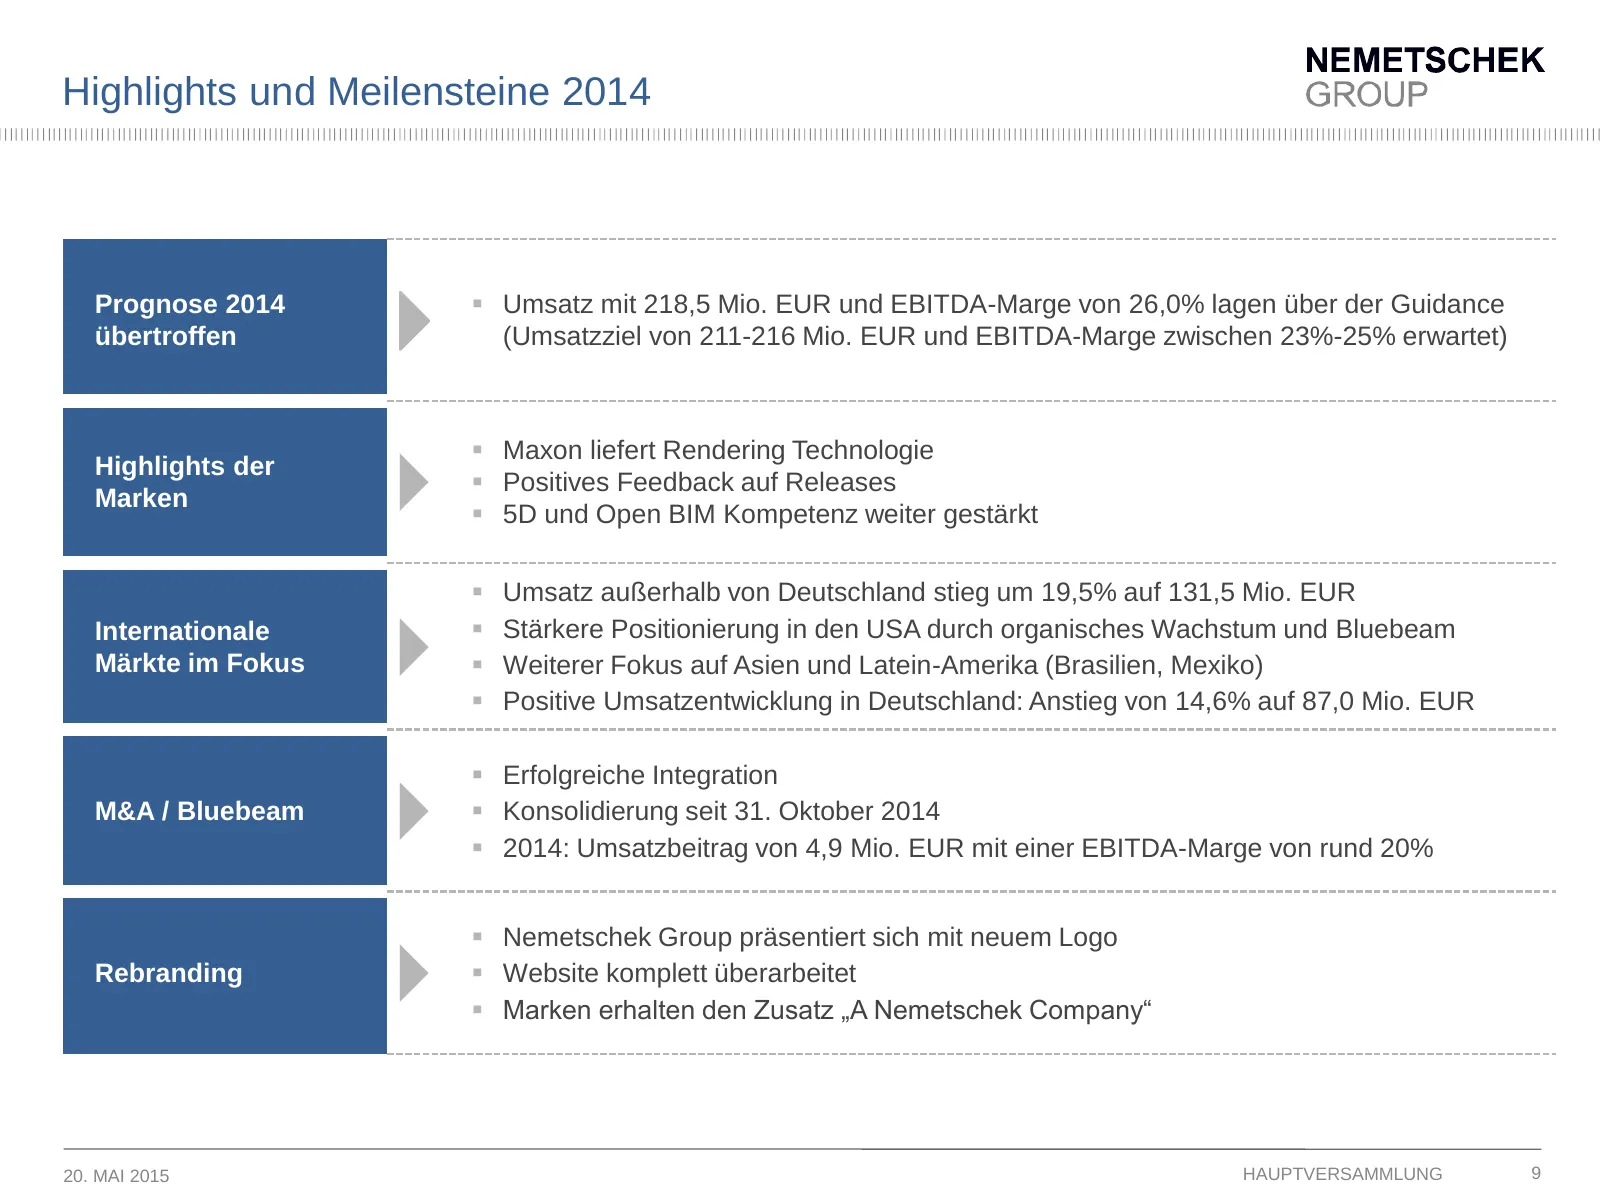
Highlights und Meilensteine 2014 Prognose 2014 übertroffen Umsatz mit 218,5 Mio. EUR und EBITDA-Marge von 26,0% lagen über der Guidance (Umsatzziel von 211-216 Mio. EUR und EBITDA-Marge zwischen 23%-25% erwartet) Maxon liefert Rendering Technologie Highlights der Marken Positives Feedback
Slide 10: Q4: Erfolgreichstes Quartal in der Unternehmensgeschichte
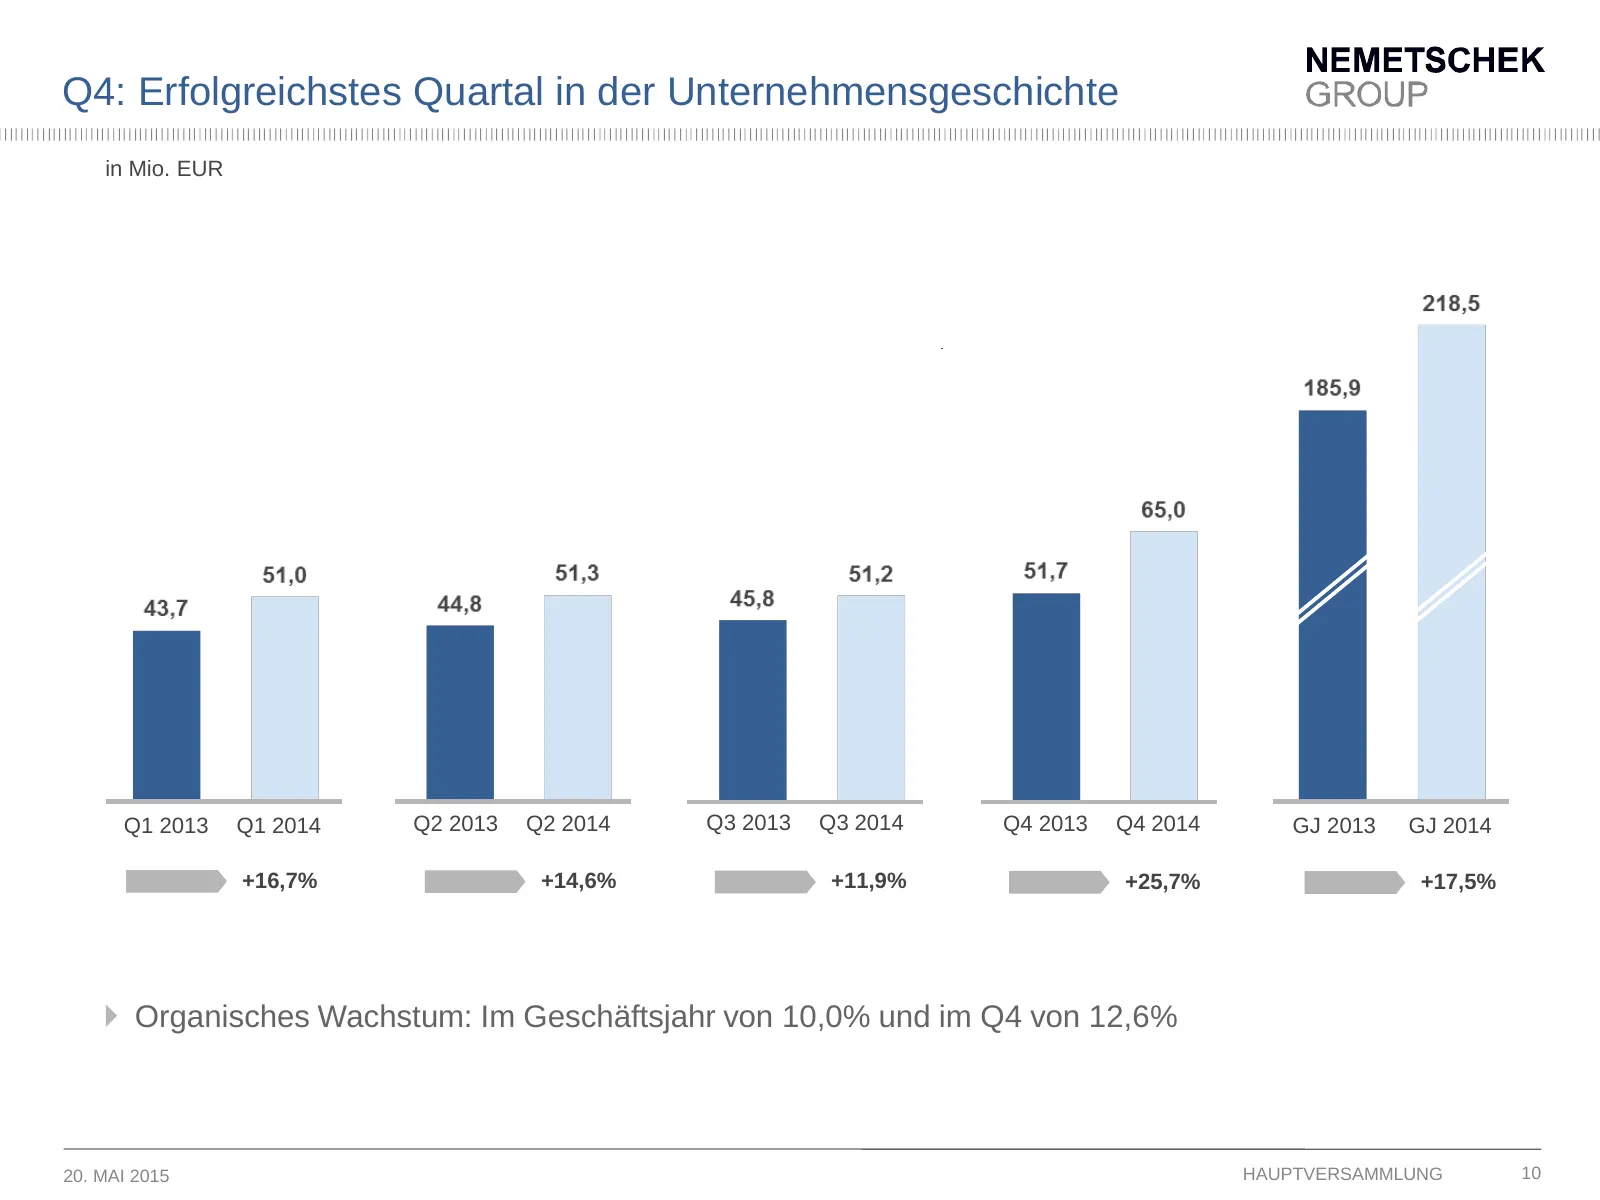
Q4: Erfolgreichstes Quartal in der Unternehmensgeschichte in Mio. EUR Q1 2013 Q1 2014 Q2 2013 Q2 2014 Q3 2013 Q3 2014 Q4 2013 Q4 2014 GJ 2013 GJ 2014 +16,7% +14,6% +11,9% +25,7% +17,5% Organisches Wachstum: Im Geschäftsjahr von 10,0% und im Q4 von 12,6% 20. MAI 2015 HAUPTVERSAMMLUNG 10
Slide 11: Internationales Wachstum beschleunigt
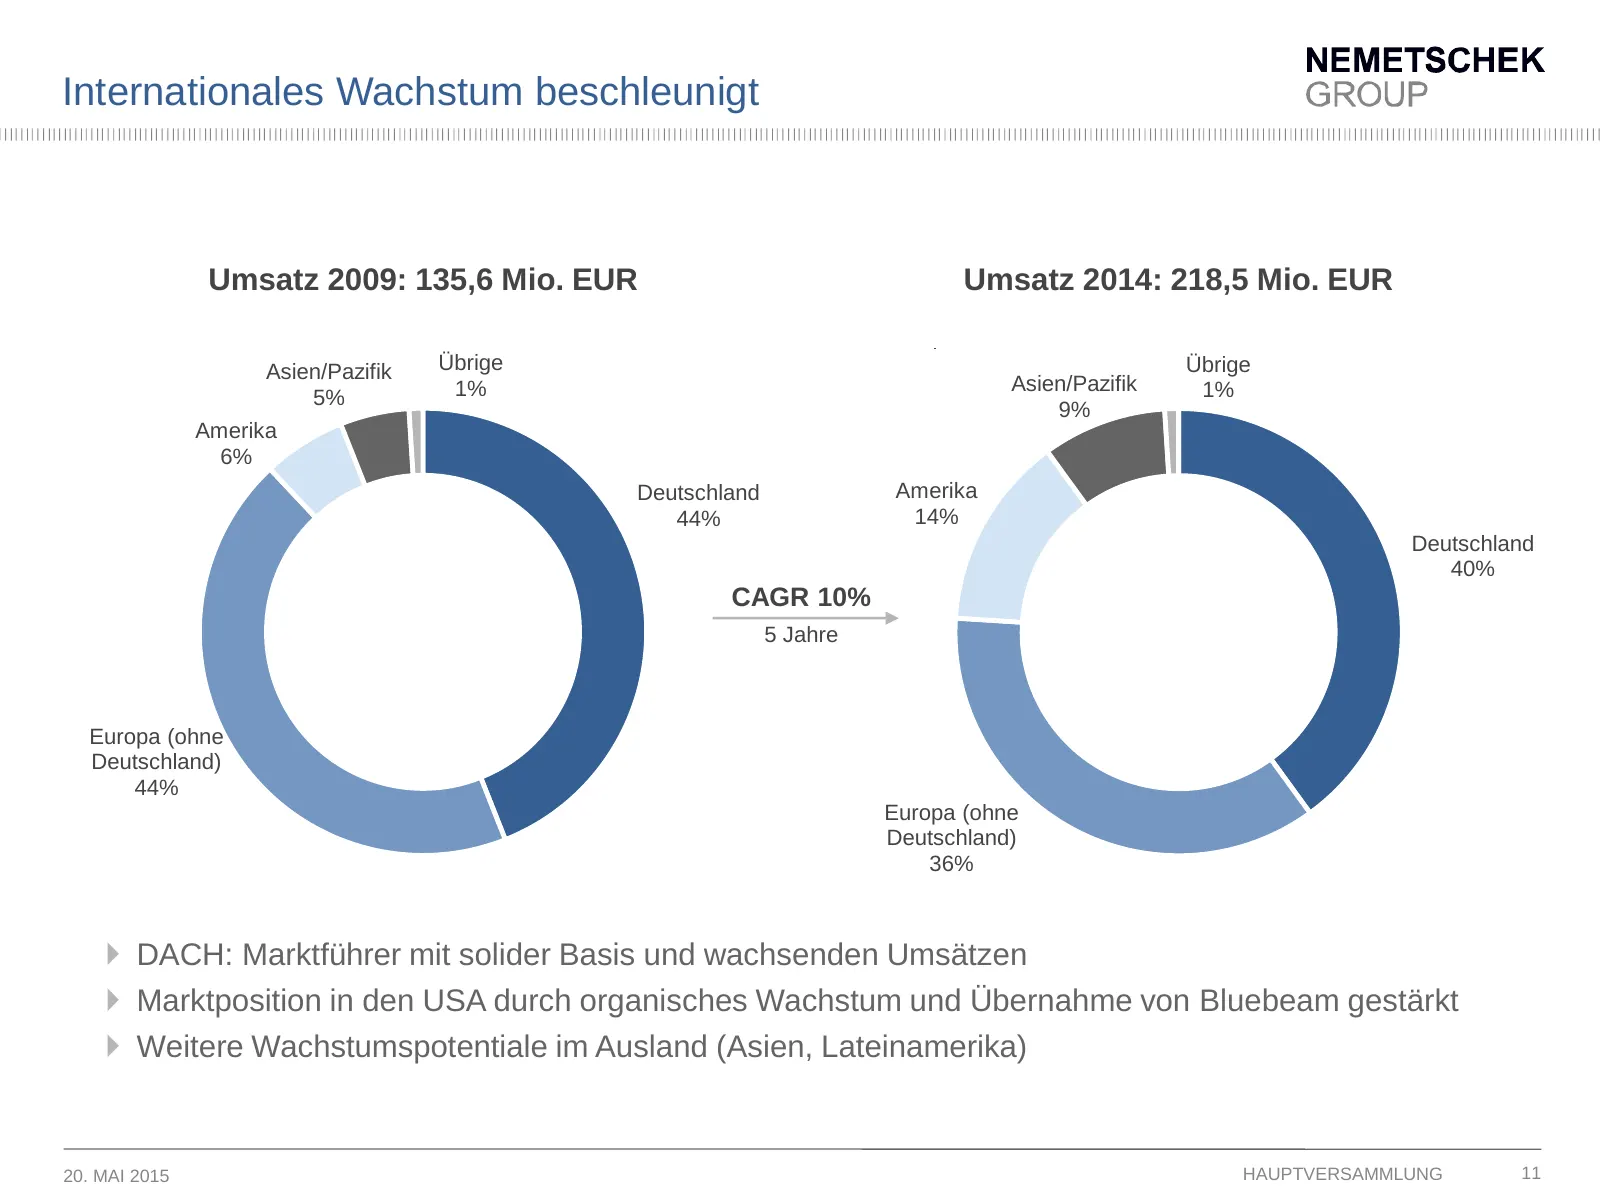
Internationales Wachstum beschleunigt Umsatz 2009: 135,6 Mio. EUR Umsatz 2014: 218,5 Mio. EUR Asien/Pazifik Übrige Übrige 1% Asien/Pazifik 1% 5% 9% Amerika 6% Deutschland Amerika 44% 14% Deutschland 40% CAGR 10% 5 Jahre Europa (ohne Deutschland) 44% Europa (ohne Deutschland) 36% DACH: Marktführer
Slide 12: Wachstum bei Software-Lizenzen und Software-Service
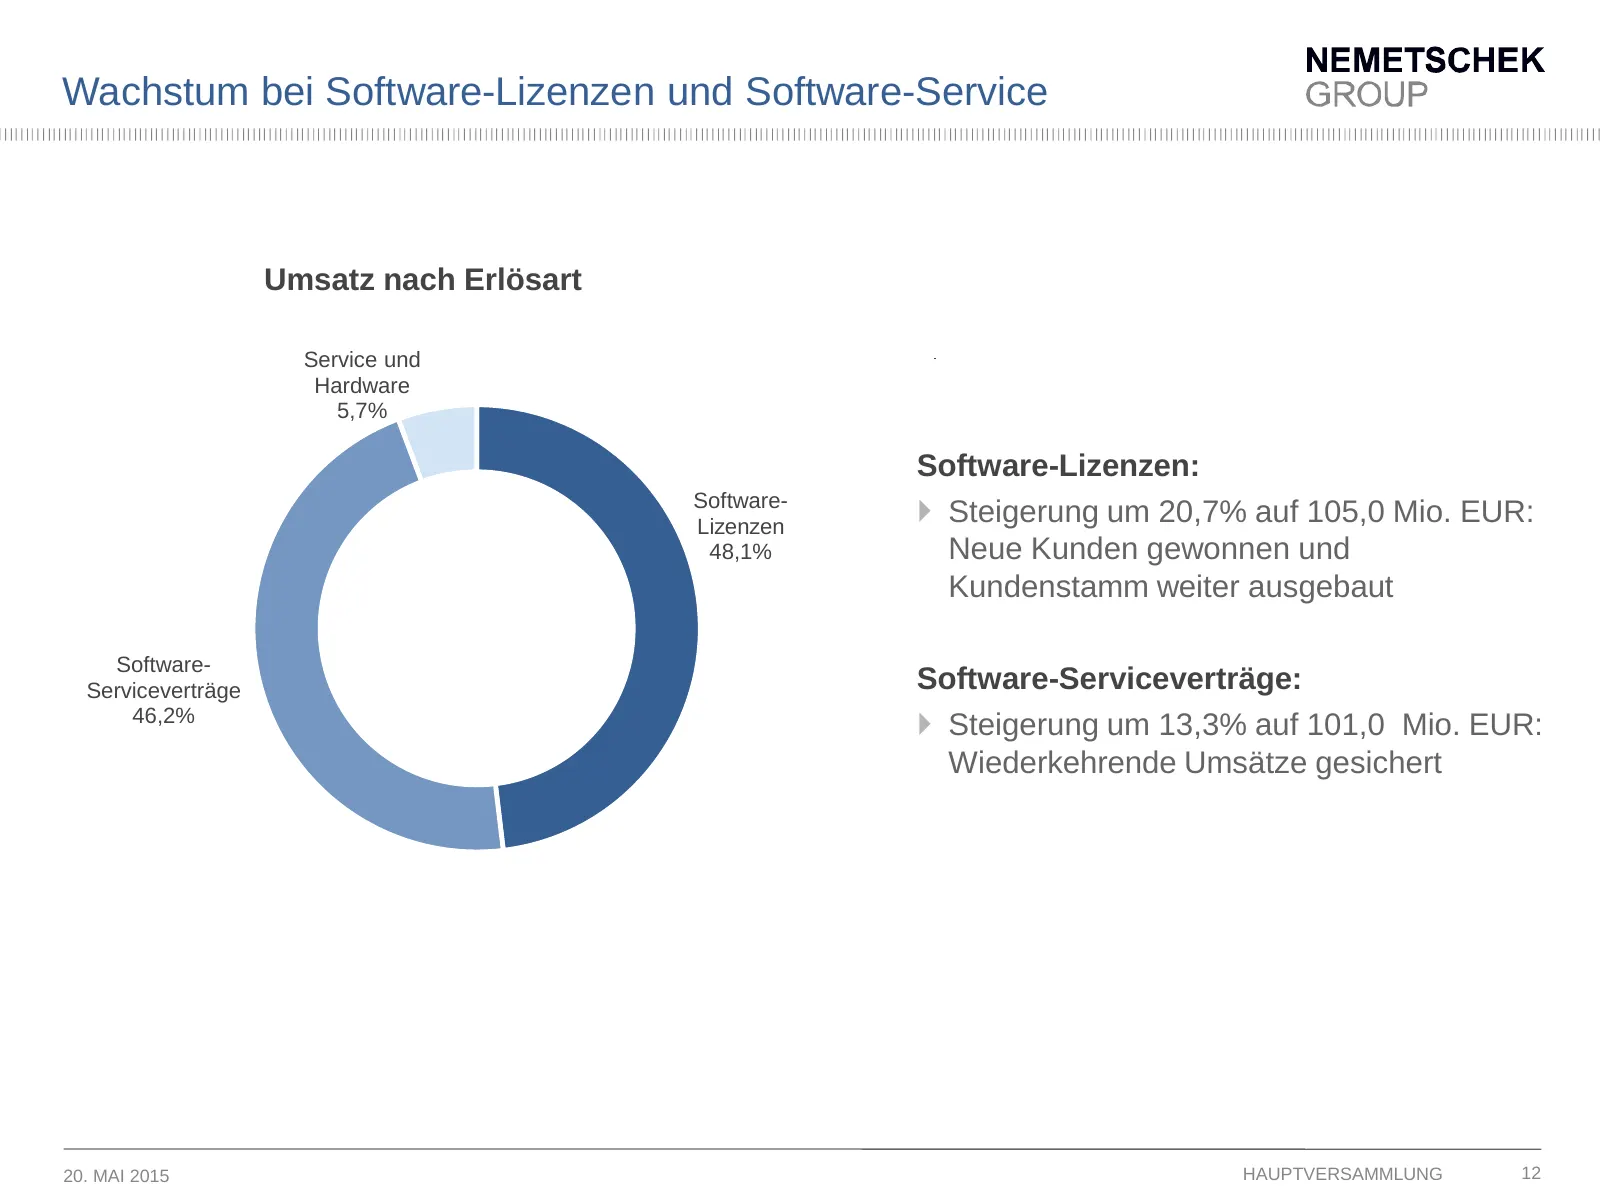
Wachstum bei Software-Lizenzen und Software-Service Umsatz nach Erlösart Service und Hardware 5,7% Software-Lizenzen: Software- Lizenzen Steigerung um 20,7% auf 105,0 Mio. EUR: 48,1% Neue Kunden gewonnen und Kundenstamm weiter ausgebaut Software- Serviceverträge Software-Serviceverträge: 46,2% S
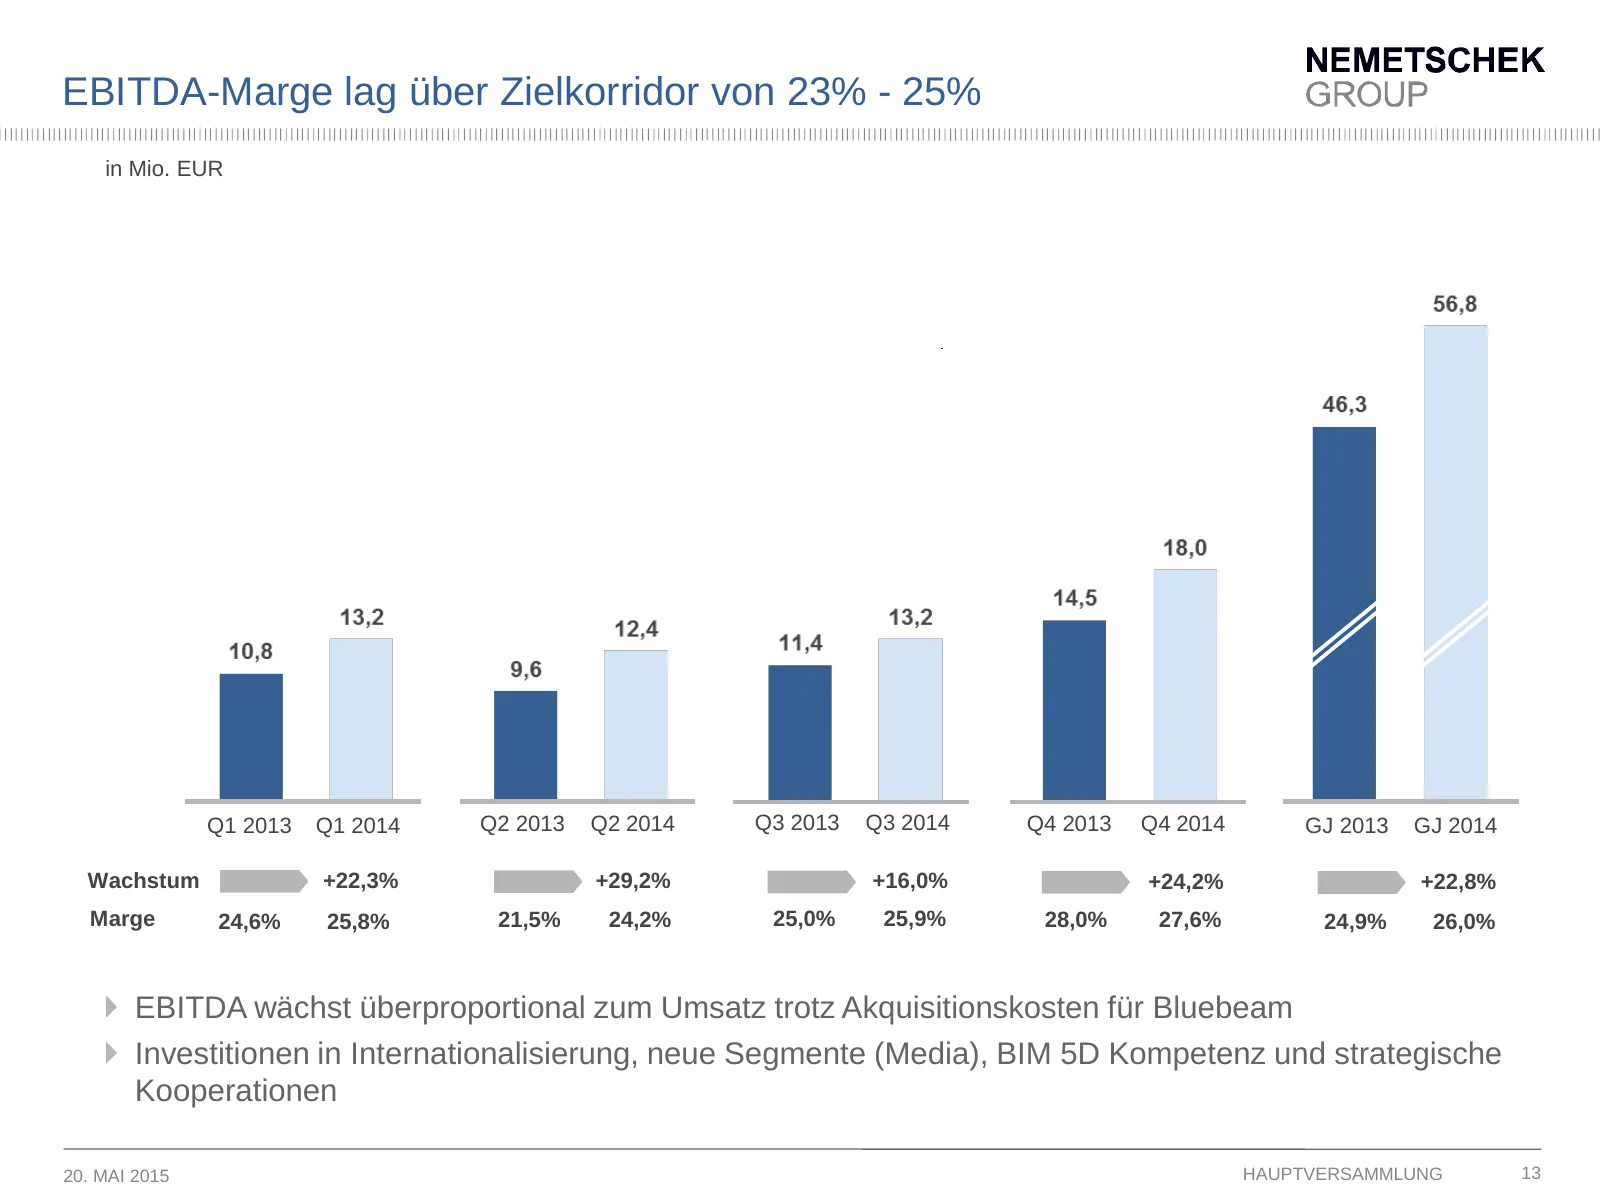
Slide 13: EBITDA-Marge lag über Zielkorridor von 23% - 25%
EBITDA-Marge lag über Zielkorridor von 23% - 25% in Mio. EUR Q1 2013 Q1 2014 Q2 2013 Q2 2014 Q3 2013 Q3 2014 Q4 2013 Q4 2014 GJ 2013 GJ 2014 Wachstum +22,3% +29,2% +16,0% +24,2% +22,8% Marge 24,6% 25,8% 21,5% 24,2% 25,0% 25,9% 28,0% 27,6% 24,9% 26,0% EBITDA wächst überproportional zum Umsatz trotz
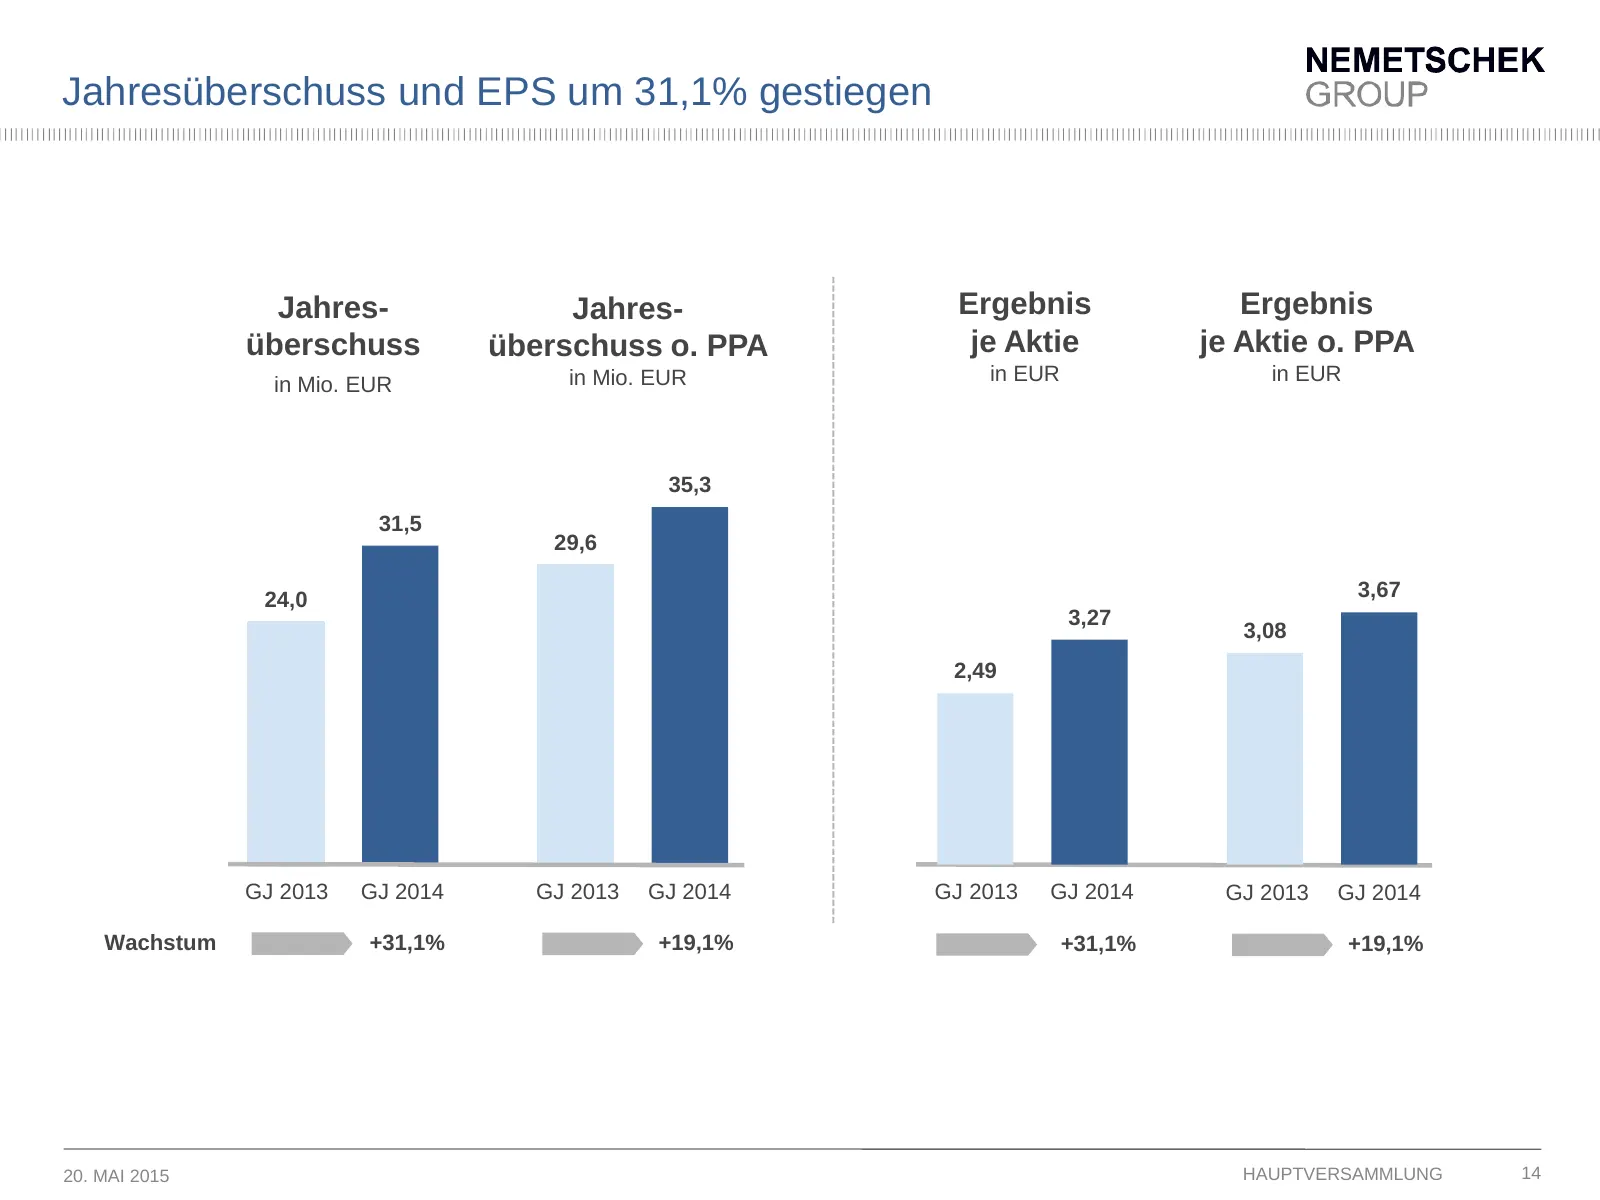
Slide 14: Jahresüberschuss und EPS um 31,1% gestiegen
Jahresüberschuss und EPS um 31,1% gestiegen Jahres- Jahres- Ergebnis Ergebnis überschuss überschuss o. PPA je Aktie je Aktie o. PPA in Mio. EUR in EUR in EUR in Mio. EUR 35,3 31,5 29,6 24,0 3,67 3,27 3,08 2,49 GJ 2013 GJ 2014 GJ 2013 GJ 2014 GJ 2013 GJ 2014 GJ 2013 GJ 2014 Wachstum +31,1% +19,1% +31
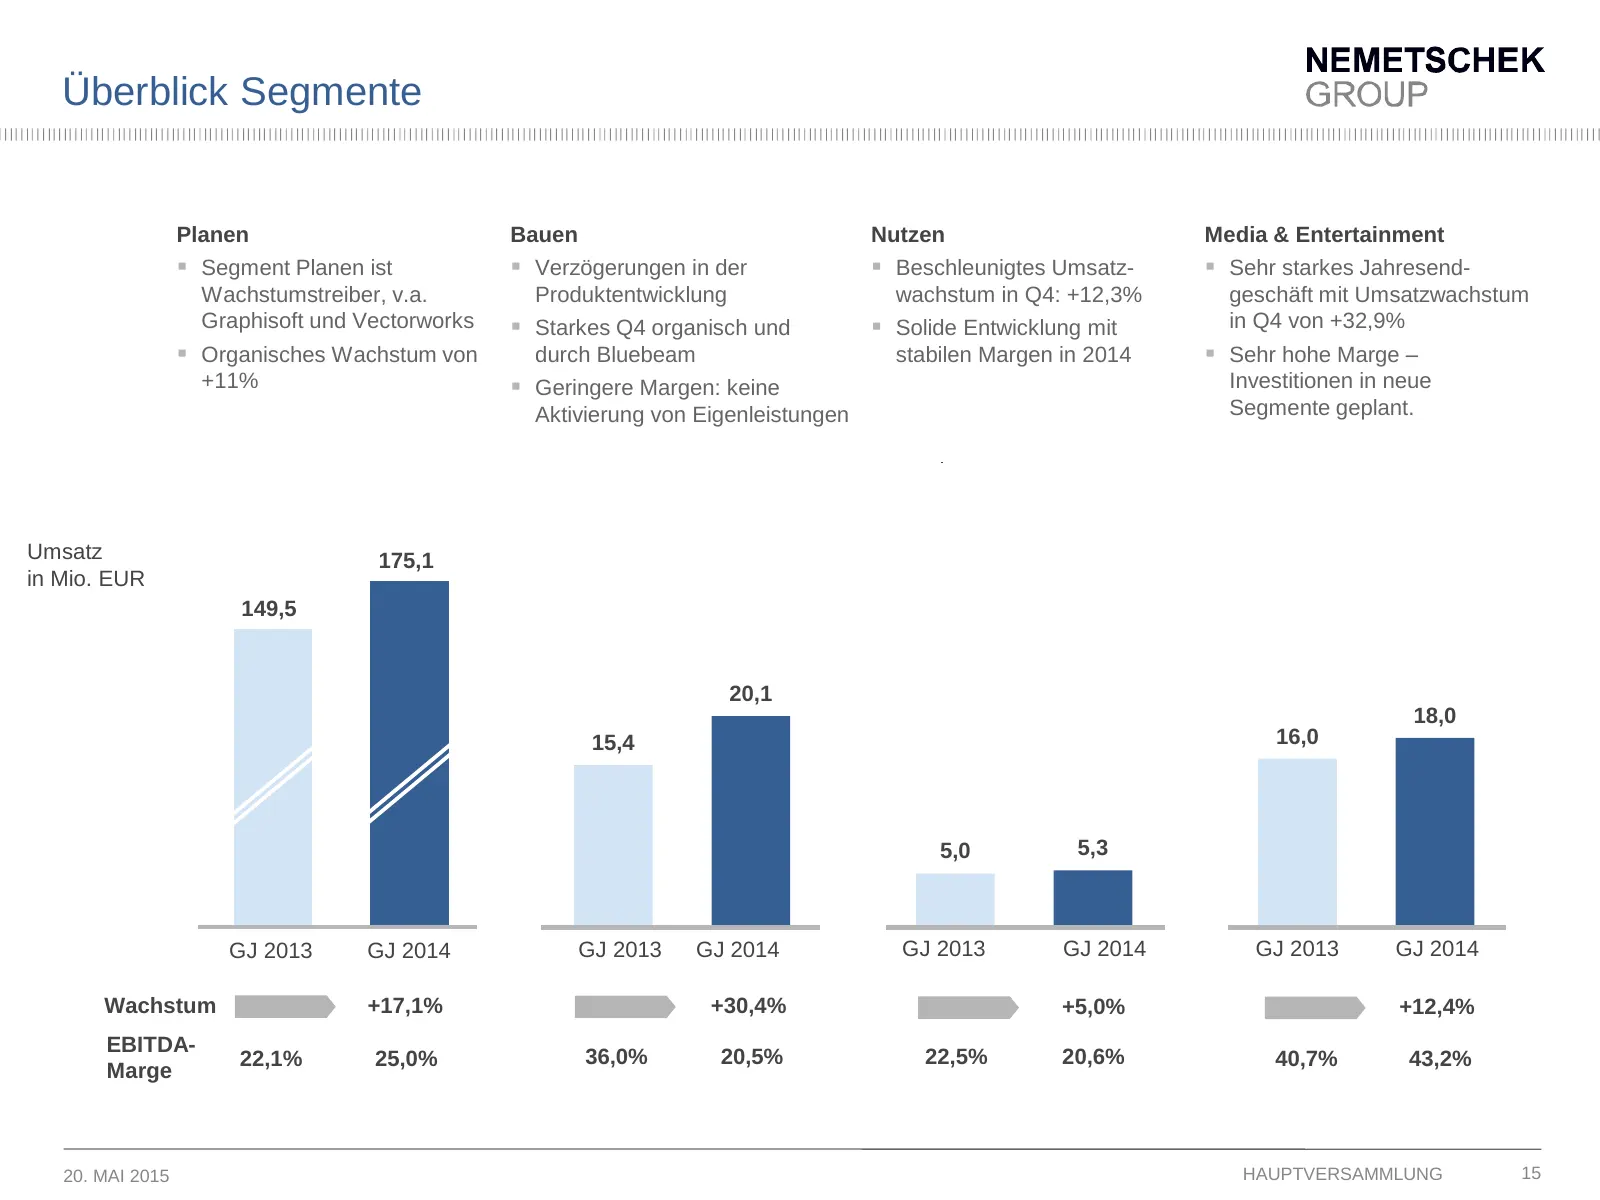
Slide 15: Überblick Segmente
Überblick Segmente Planen Bauen Nutzen Media & Entertainment Segment Planen ist Verzögerungen in der Beschleunigtes Umsatz- Sehr starkes Jahresend- Wachstumstreiber, v.a. Produktentwicklung wachstum in Q4: +12,3% geschäft mit Umsatzwachstum Graphisoft und Vectorworks Starkes Q4 organisch u
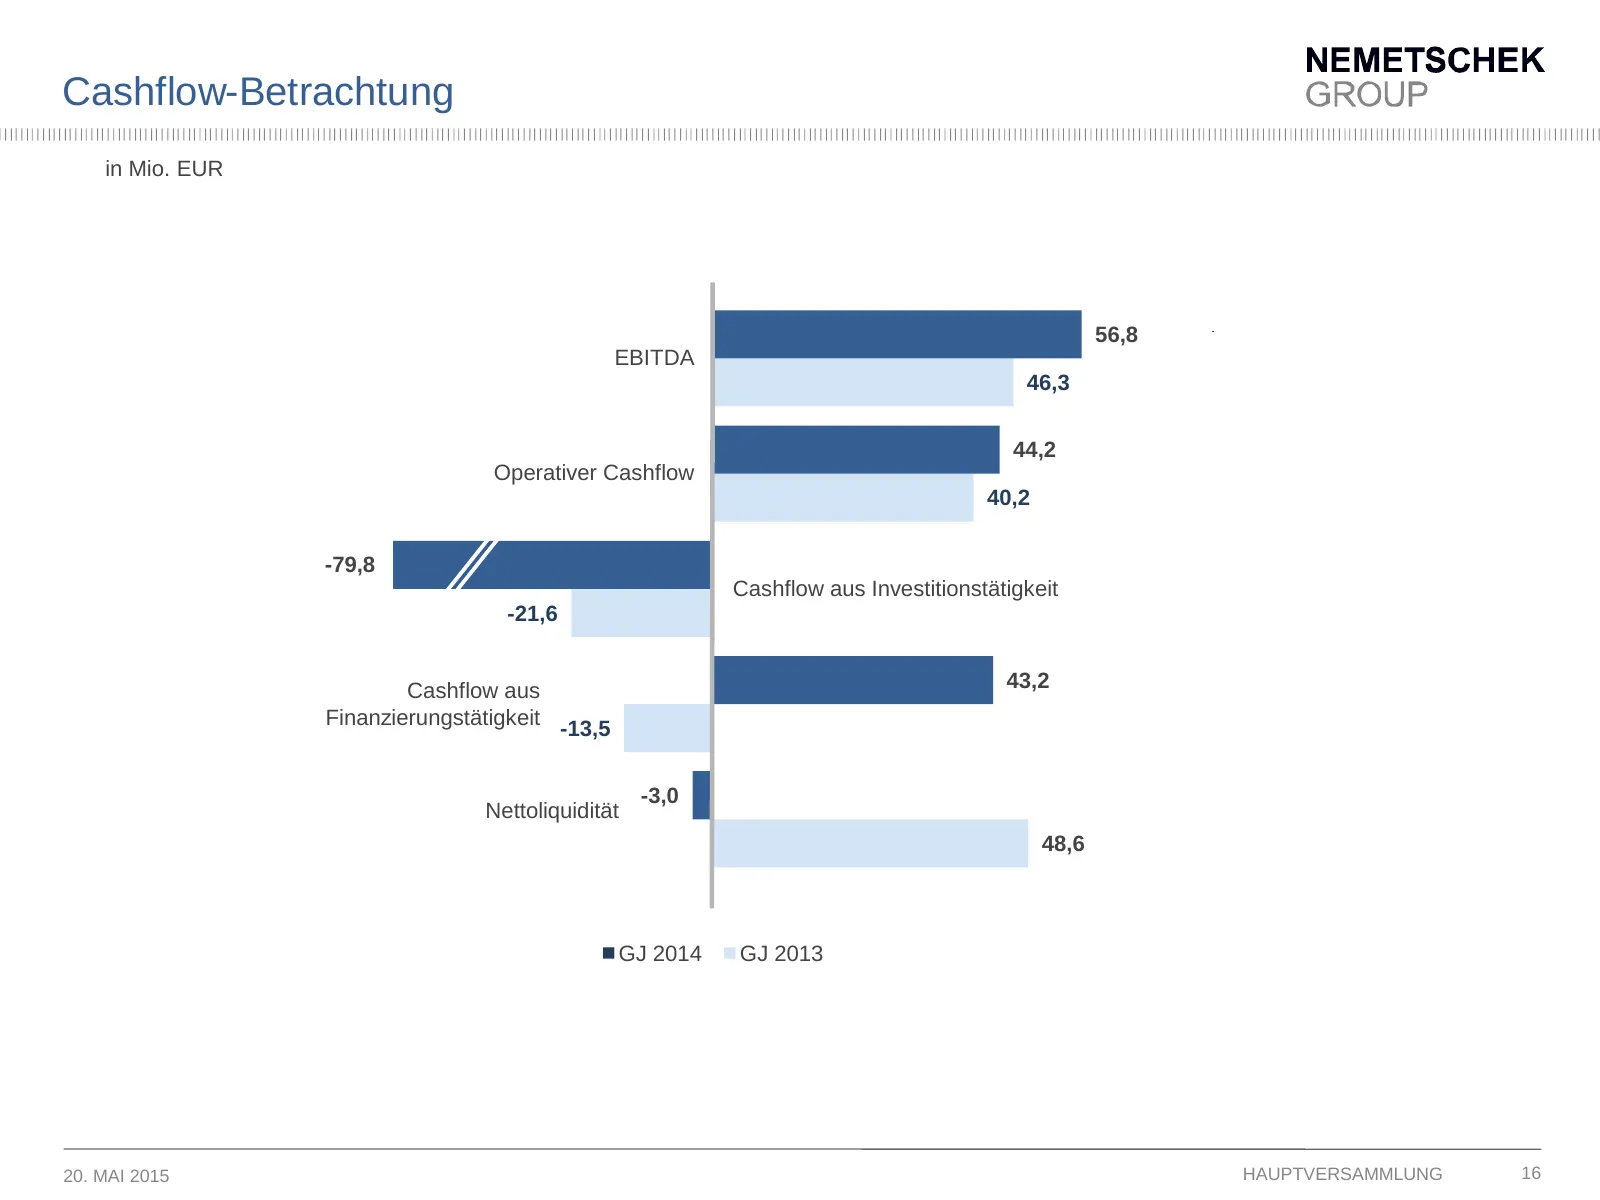
Slide 16: Cashflow-Betrachtung
Cashflow-Betrachtung in Mio. EUR 56,8 EBITDA 46,3 44,2 Operativer Cashflow 40,2 -79,8 -49,0 Cashflow aus Investitionstätigkeit -21,6 Cashflow aus 43,2 Finanzierungstätigkeit -13,5 -3,0 Nettoliquidität 48,6 GJ 2014 GJ 2013 20. MAI 2015 HAUPTVERSAMMLUNG 16
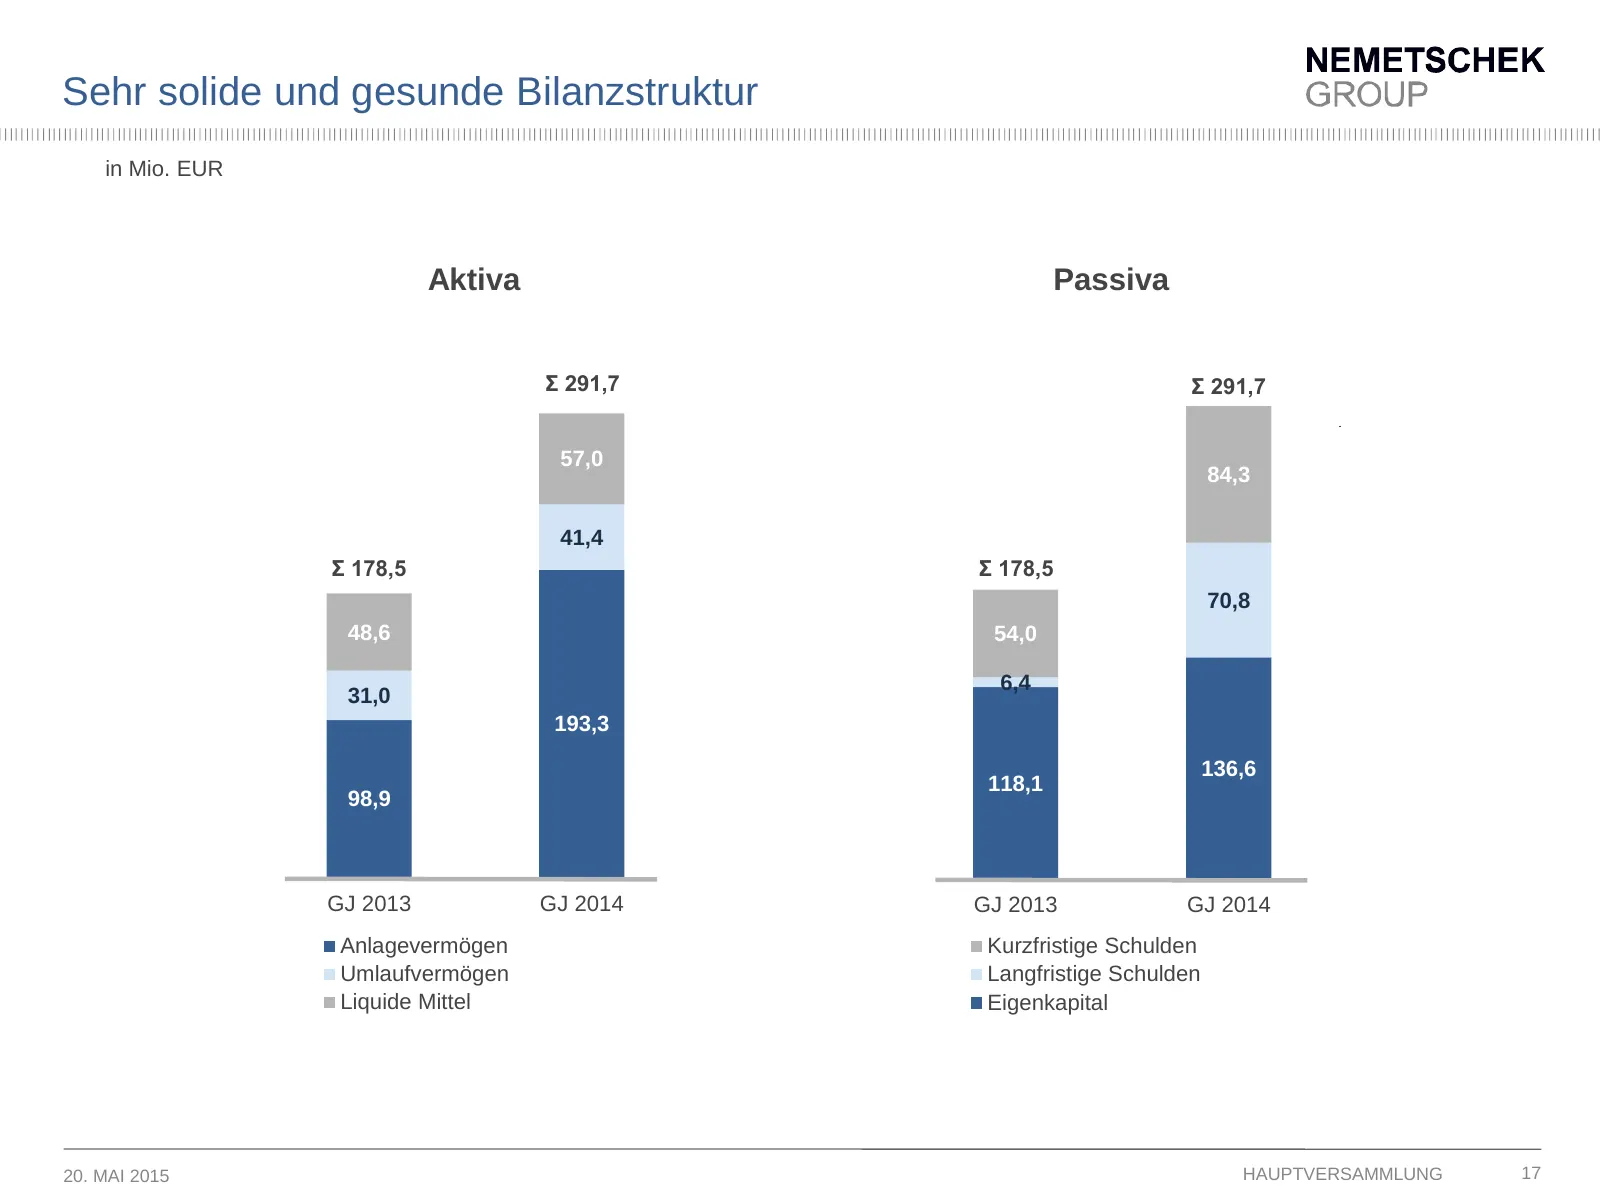
Slide 17: Sehr solide und gesunde Bilanzstruktur
Sehr solide und gesunde Bilanzstruktur in Mio. EUR Aktiva Passiva Σ 291,7 Σ 291,7 57,0 84,3 41,4 Σ 178,5 Σ 178,5 70,8 48,6 54,0 6,4 31,0 193,3 136,6 118,1 98,9 GJ 2013 GJ 2014 GJ 2013 GJ 2014 Anlagevermögen Kurzfristige Schulden Umlaufvermögen Langfristige Schulden Liquide Mittel Eigenkapital 20. MA
Slide 18: Geschäftsverlauf im ersten Quartal 2015
Geschäftsverlauf im ersten Quartal 2015 18
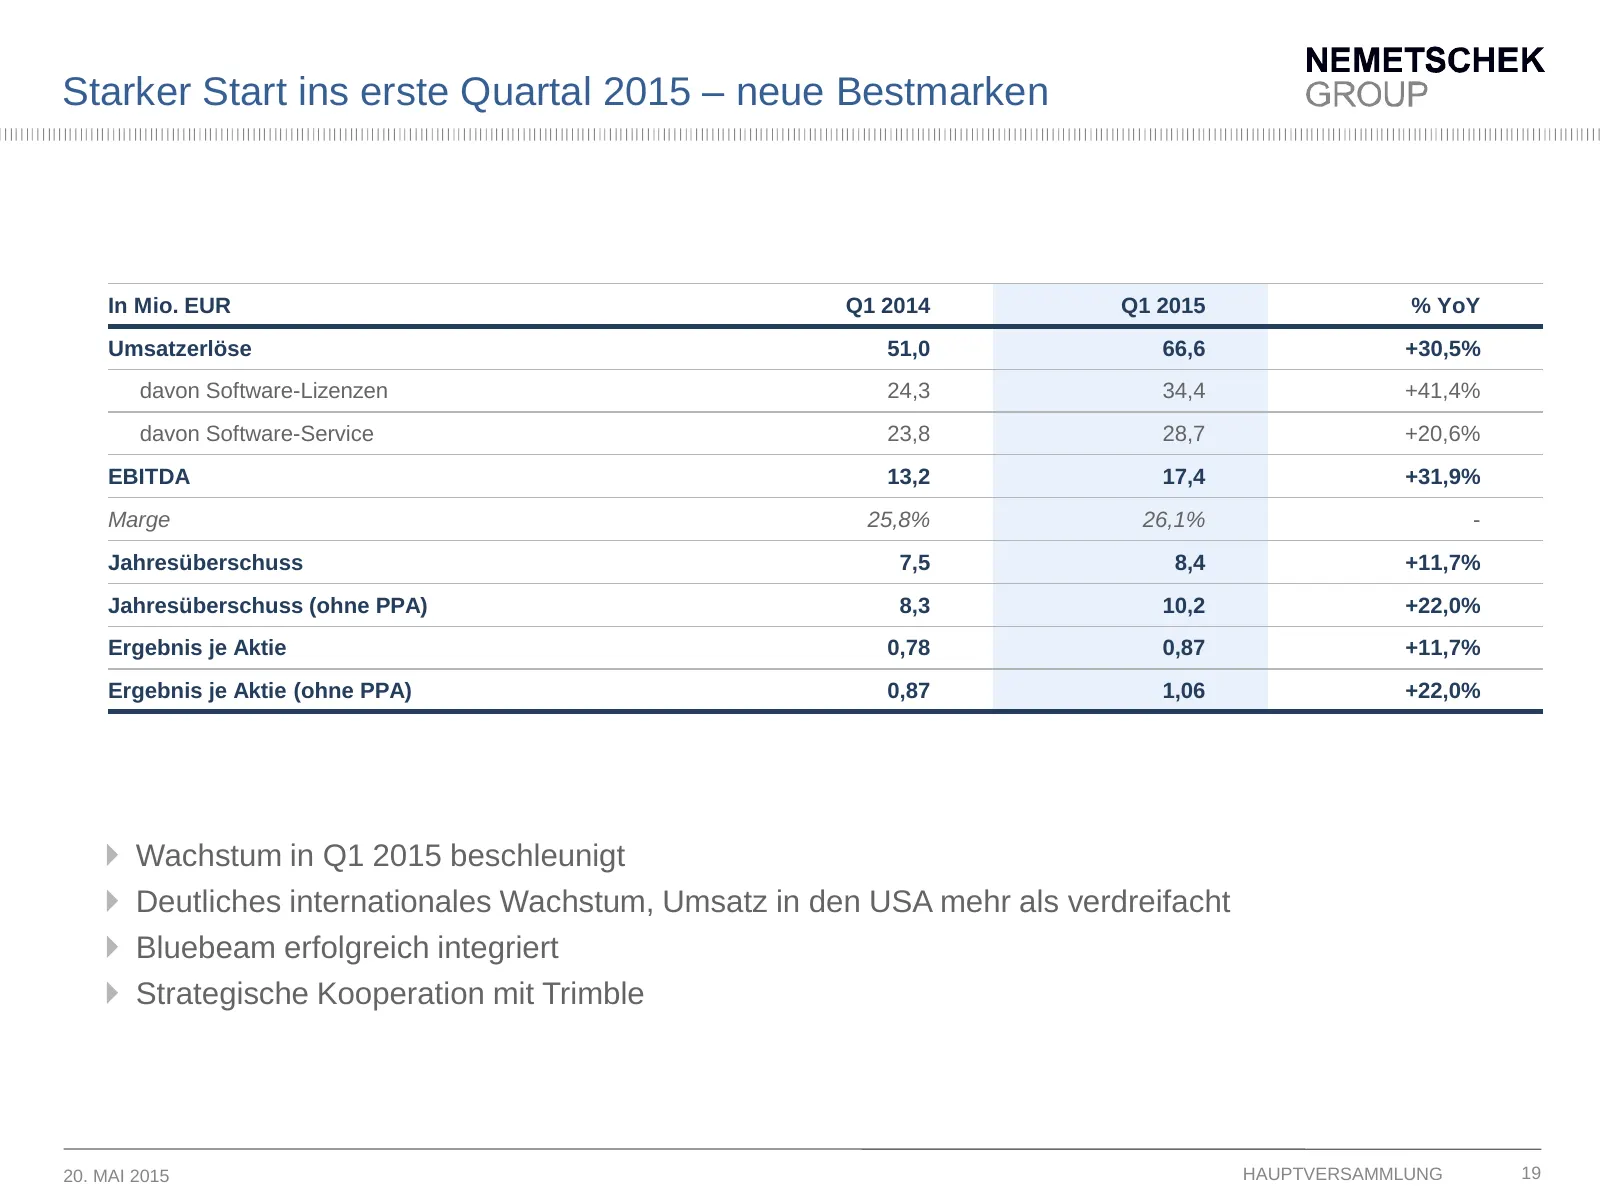
Slide 19: Starker Start ins erste Quartal 2015 – neue Bestmarken
Starker Start ins erste Quartal 2015 – neue Bestmarken In Mio. EUR Q1 2014 Q1 2015 % YoY Umsatzerlöse 51,0 66,6 +30,5% davon Software-Lizenzen 24,3 34,4 +41,4% davon Software-Service 23,8 28,7 +20,6% EBITDA 13,2 17,4 +31,9% Marge 25,8% 26,1% - Jahresüberschuss 7,5 8,4 +11,7% Jahresüberschuss (ohne P
Slide 20: Erläuterungen zu den Tagesordnungspunkten der Hauptversammlung 2015
Erläuterungen zu den Tagesordnungspunkten der Hauptversammlung 2015 20
Slide 21: Tagesordnung auf einem Blick
Tagesordnung auf einem Blick 1. Vorlage des Jahresabschlusses und Konzernabschlusses 2014 2. Beschlussfassung über die Verwendung des Bilanzgewinns 3. Beschlussfassung über die Entlastung des Vorstands für das Geschäftsjahr 2014 4. Beschlussfassung über die Entlastung des Aufsichtsrats für das Gesch
Slide 22: Tagesordnung auf einem Blick
Tagesordnung auf einem Blick 1. Vorlage des Jahresabschlusses und Konzernabschlusses 2014 2. Beschlussfassung über die Verwendung des Bilanzgewinns 3. Beschlussfassung über die Entlastung des Vorstands für das Geschäftsjahr 2014 4. Beschlussfassung über die Entlastung des Aufsichtsrats für das Gesch
Slide 23: Tagesordnung auf einem Blick
Tagesordnung auf einem Blick 1. Vorlage des Jahresabschlusses und Konzernabschlusses 2014 2. Beschlussfassung über die Verwendung des Bilanzgewinns 3. Beschlussfassung über die Entlastung des Vorstands für das Geschäftsjahr 2014 4. Beschlussfassung über die Entlastung des Aufsichtsrats für das Gesch
Slide 24: Unsere strategische Ausrichtung
Unsere strategische Ausrichtung 24
Slide 25: Herausforderungen in der AEC-Industrie
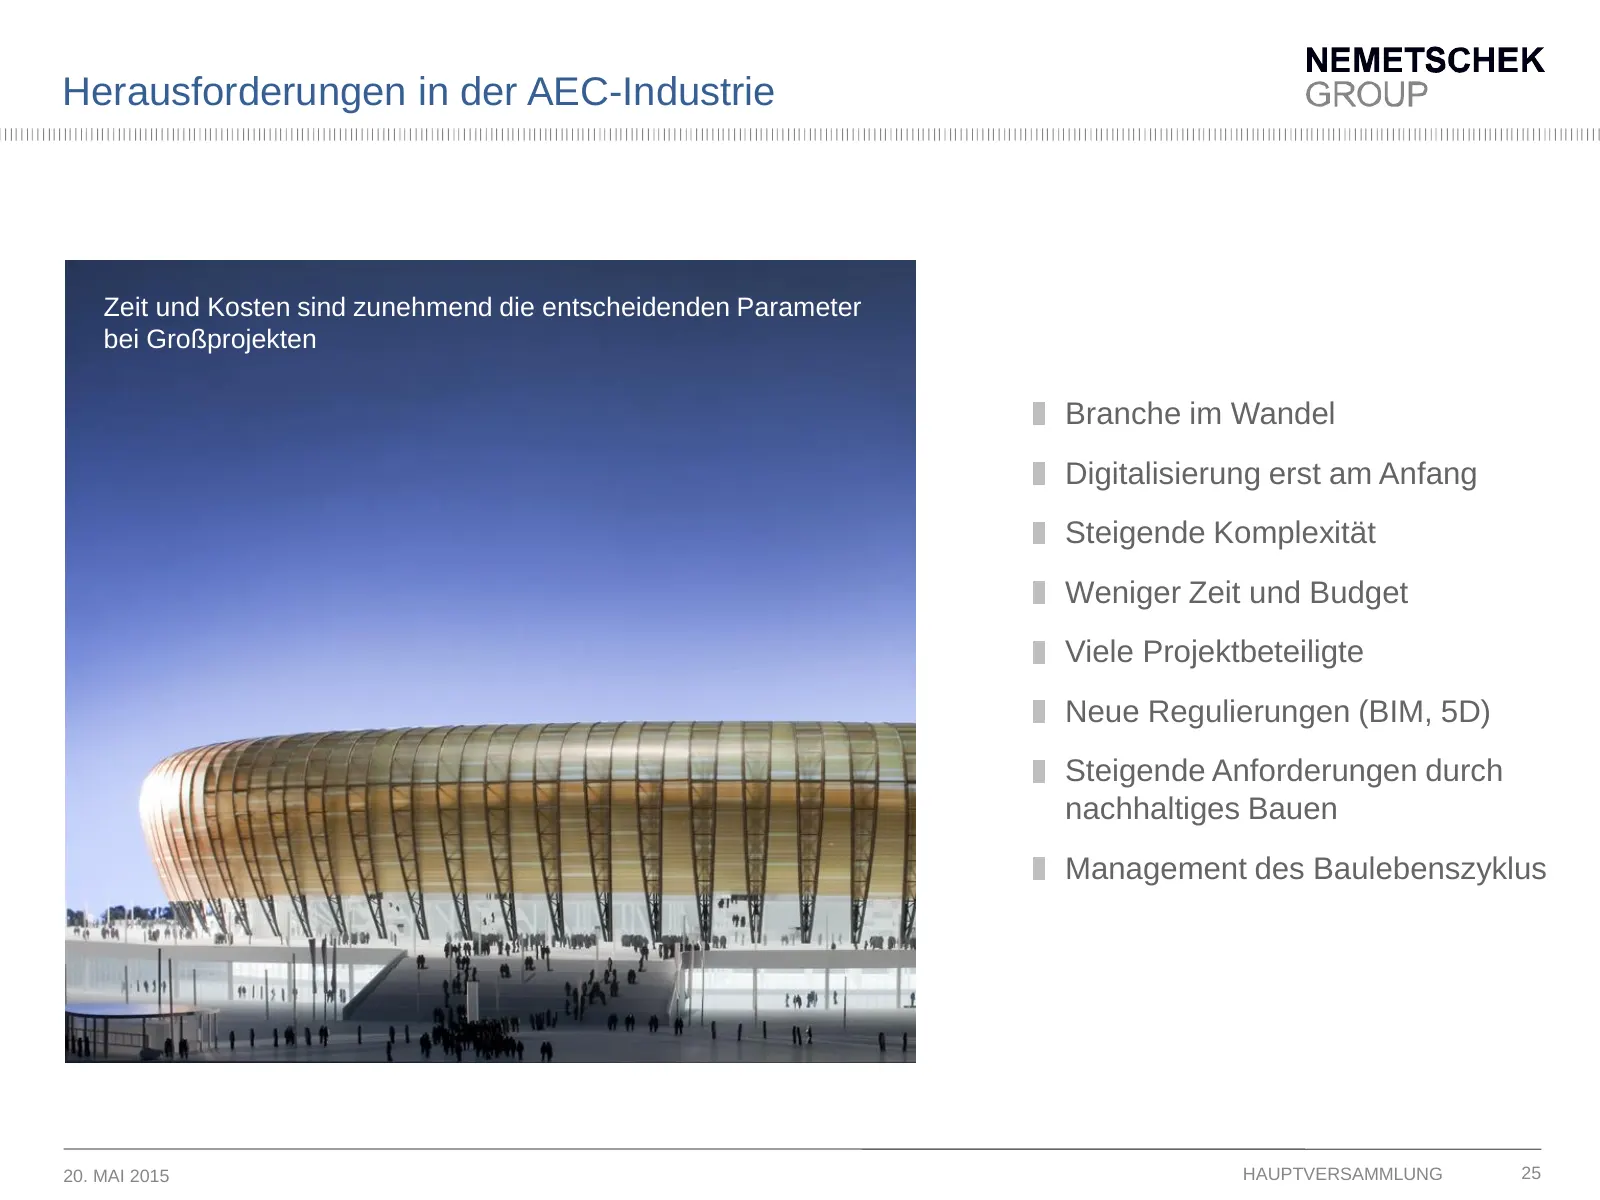
Herausforderungen in der AEC-Industrie Zeit und Kosten sind zunehmend die entscheidenden Parameter bei Großprojekten Branche im Wandel Digitalisierung erst am Anfang Steigende Komplexität Weniger Zeit und Budget Viele Projektbeteiligte Neue Regulierungen (BIM, 5D) Steigende Anforderungen durch nachh
Slide 26: Unsere Wachstumstreiber
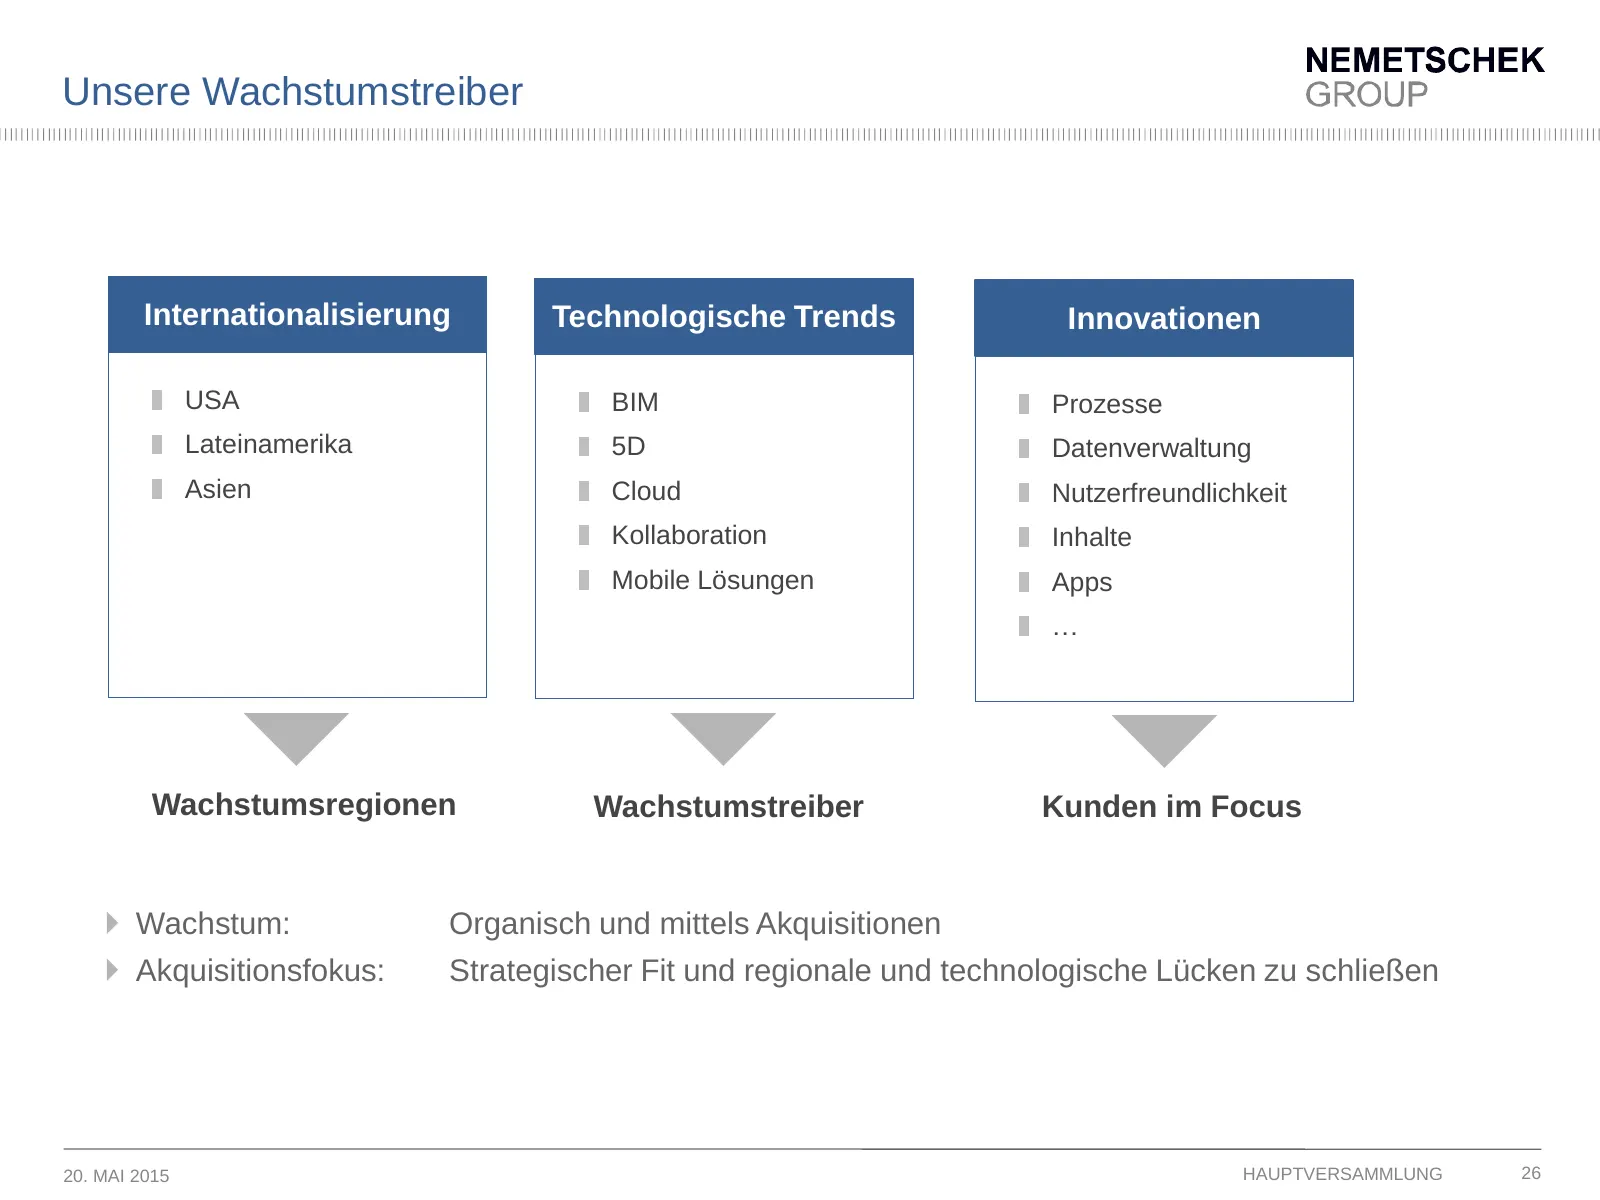
Unsere Wachstumstreiber Internationalisierung Technologische Trends Innovationen USA BIM Prozesse Lateinamerika 5D Datenverwaltung Asien Cloud Nutzerfreundlichkeit Kollaboration Inhalte Mobile Lösungen Apps … Wachstumsregionen Wachstumstreiber Kunden im Focus Wachstum: Organisch und mittels
Slide 27: Internationale Märkte im Fokus
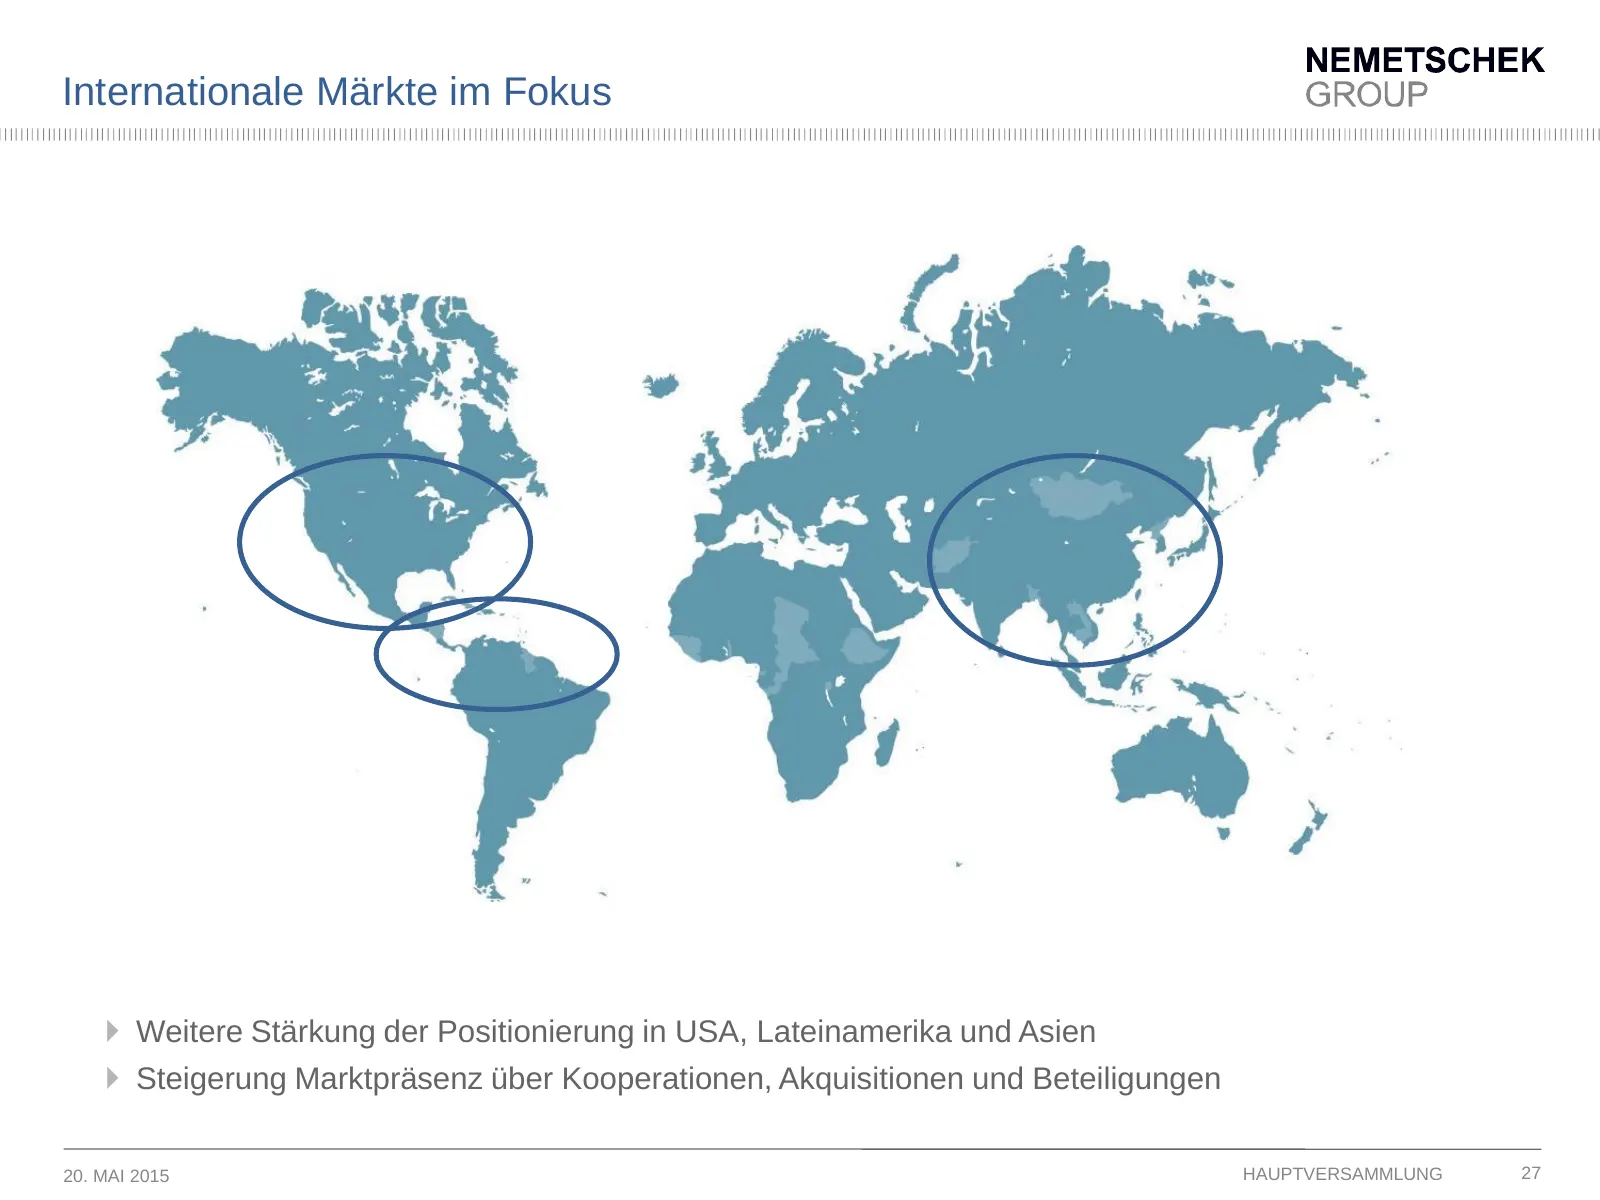
Internationale Märkte im Fokus Weitere Stärkung der Positionierung in USA, Lateinamerika und Asien Steigerung Marktpräsenz über Kooperationen, Akquisitionen und Beteiligungen 20. MAI 2015 HAUPTVERSAMMLUNG 27
Slide 28: AEC-Industrie im Wandel
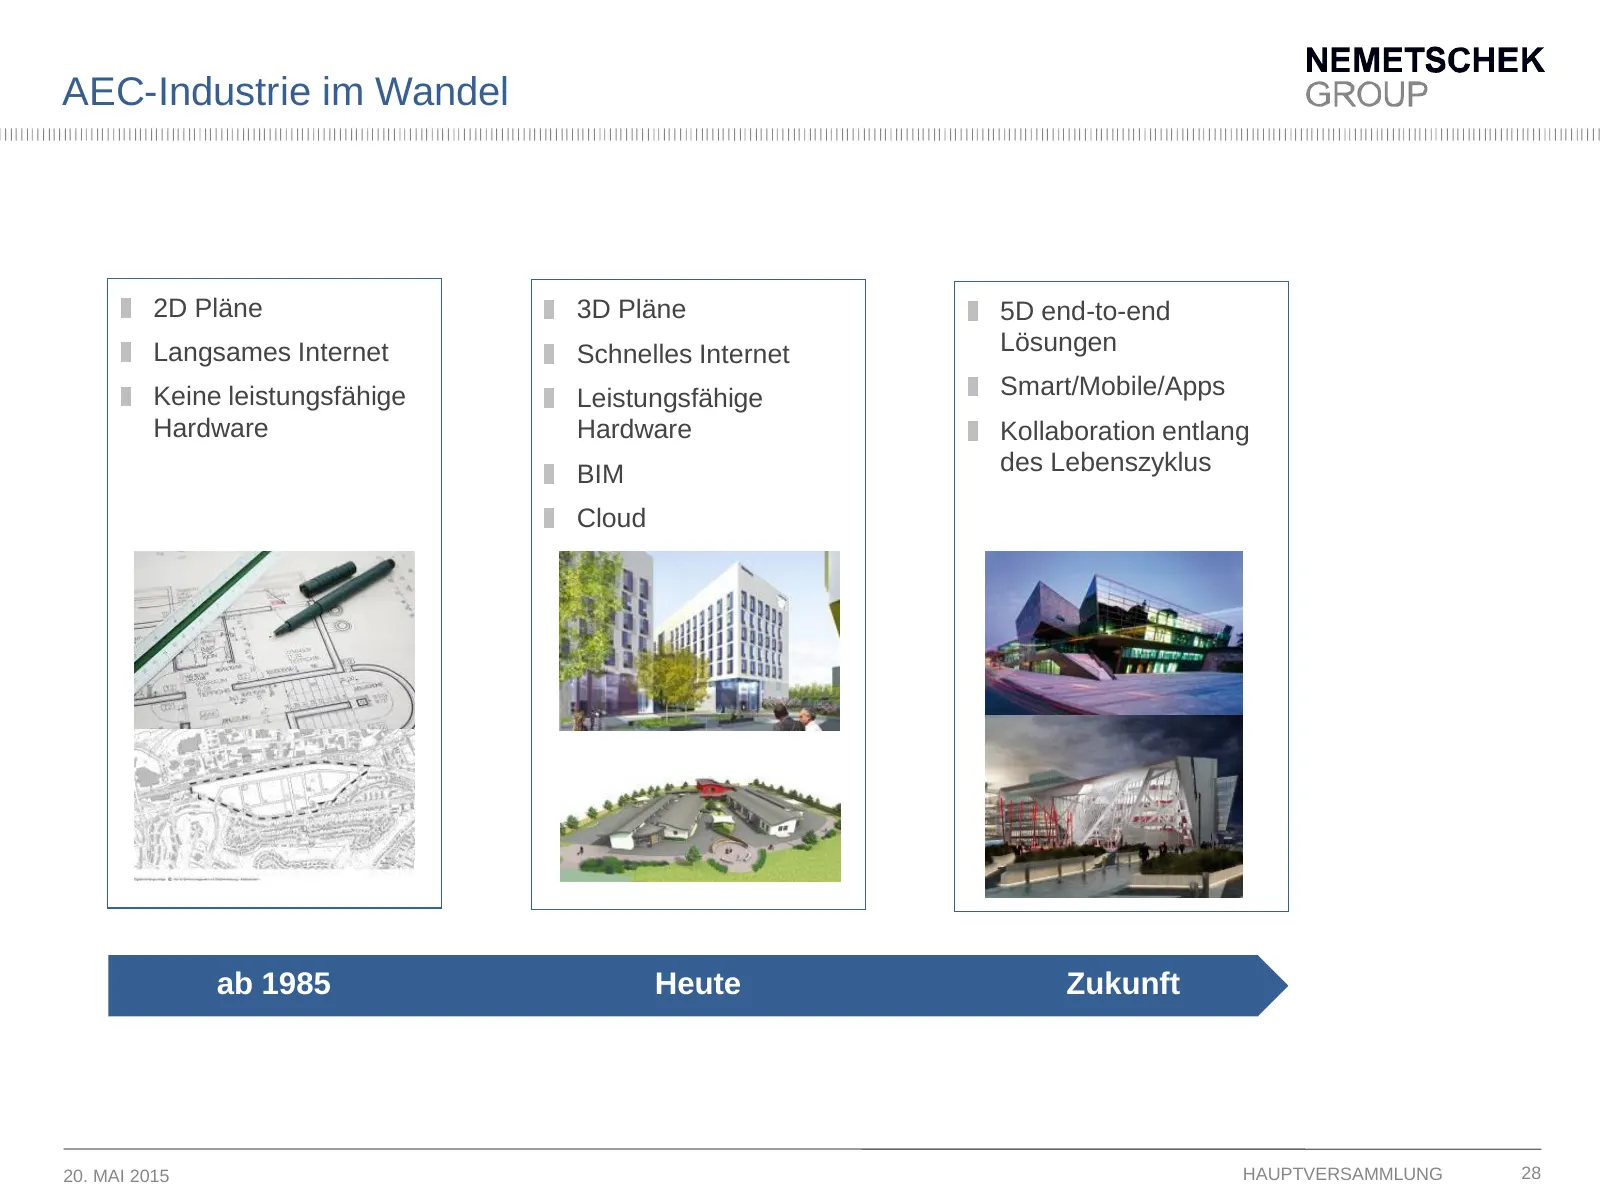
AEC-Industrie im Wandel 2D Pläne 3D Pläne 5D end-to-end Langsames Internet Schnelles Internet Lösungen Technologische Keine leistungsfähige Trends Leistungsfähige Smart/Mobile/Apps Hardware Hardware Kollaboration entlang BIM des Lebenszyklus Cloud ab 1985 Heute Zukunft 20. MAI 2015 HAUPTVERSAMMLUNG
Slide 29: BIM 5D – In Scope, In Time, In Budget
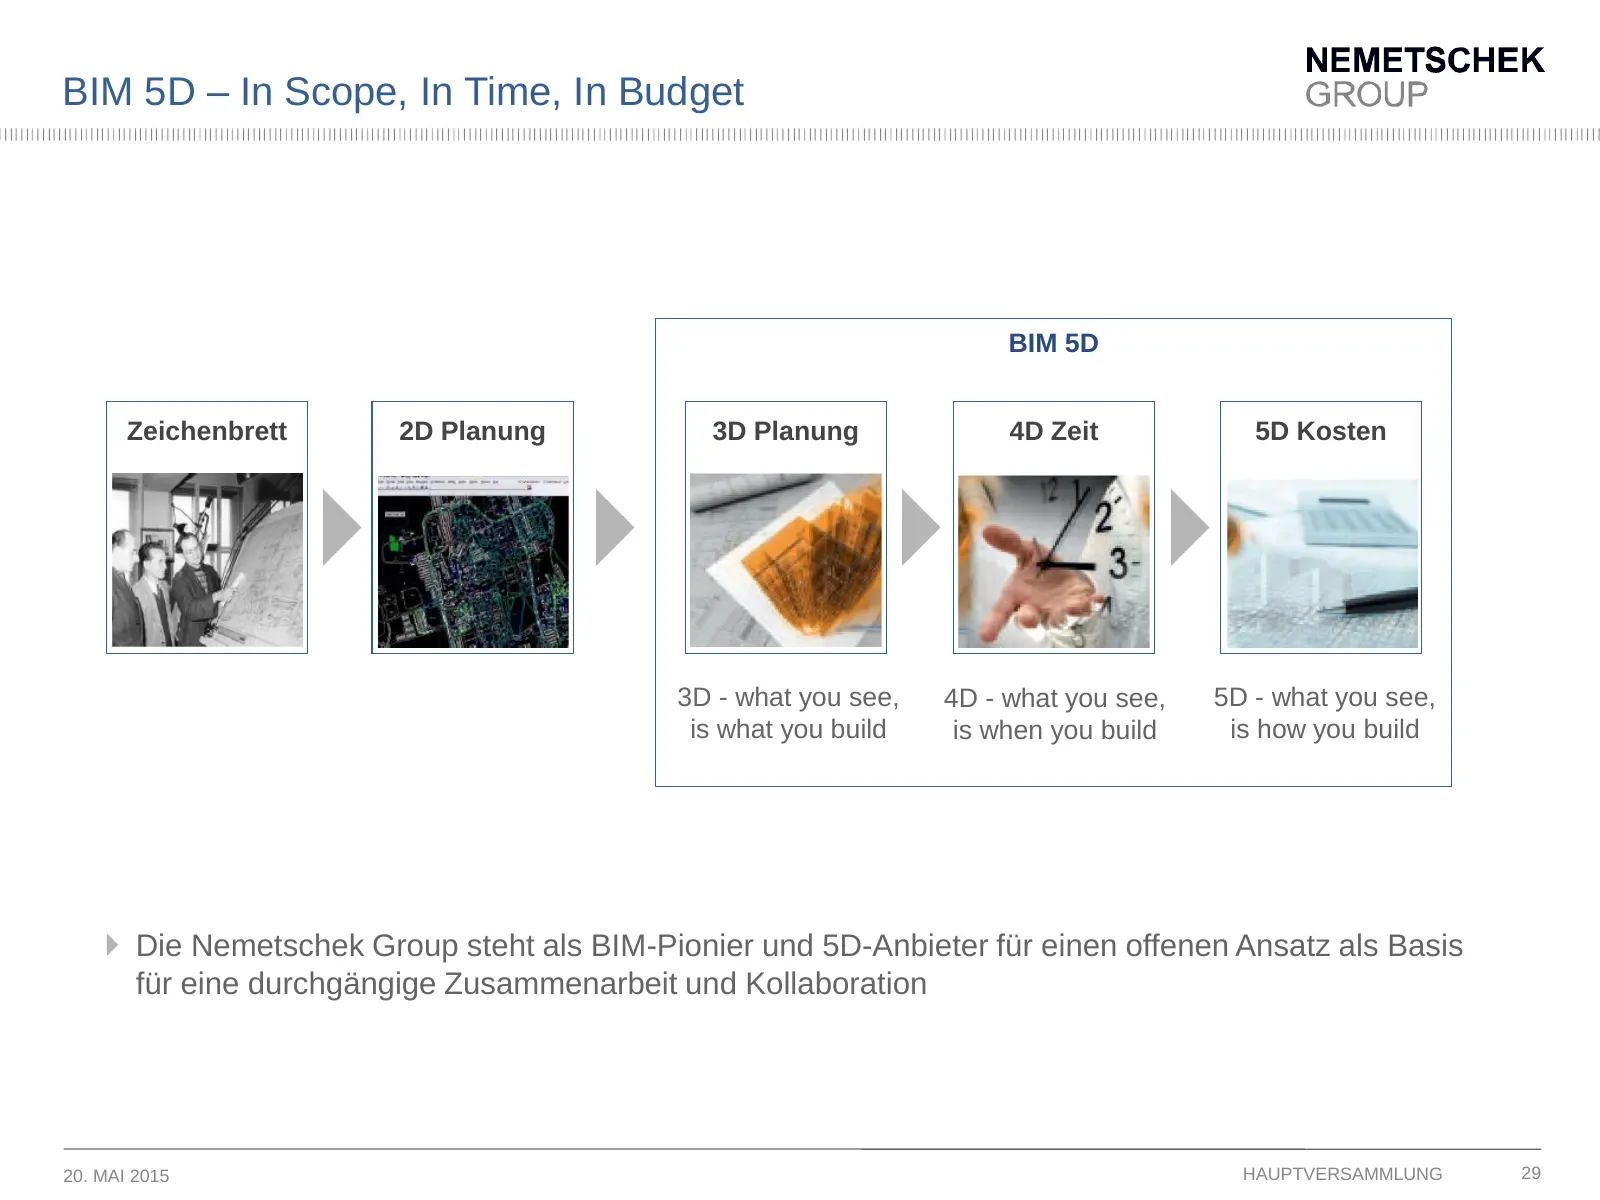
BIM 5D – In Scope, In Time, In Budget BIM 5D Zeichenbrett 2D Planung 3D Planung 4D Zeit 5D Kosten 3D - what you see, 4D - what you see, 5D - what you see, is what you build is when you build is how you build Die Nemetschek Group steht als BIM-Pionier und 5D-Anbieter für einen offenen Ansat
Slide 30: Nemetschek am Kapitalmarkt
Nemetschek am Kapitalmarkt 30
Slide 31: Stabile Aktionärsstruktur
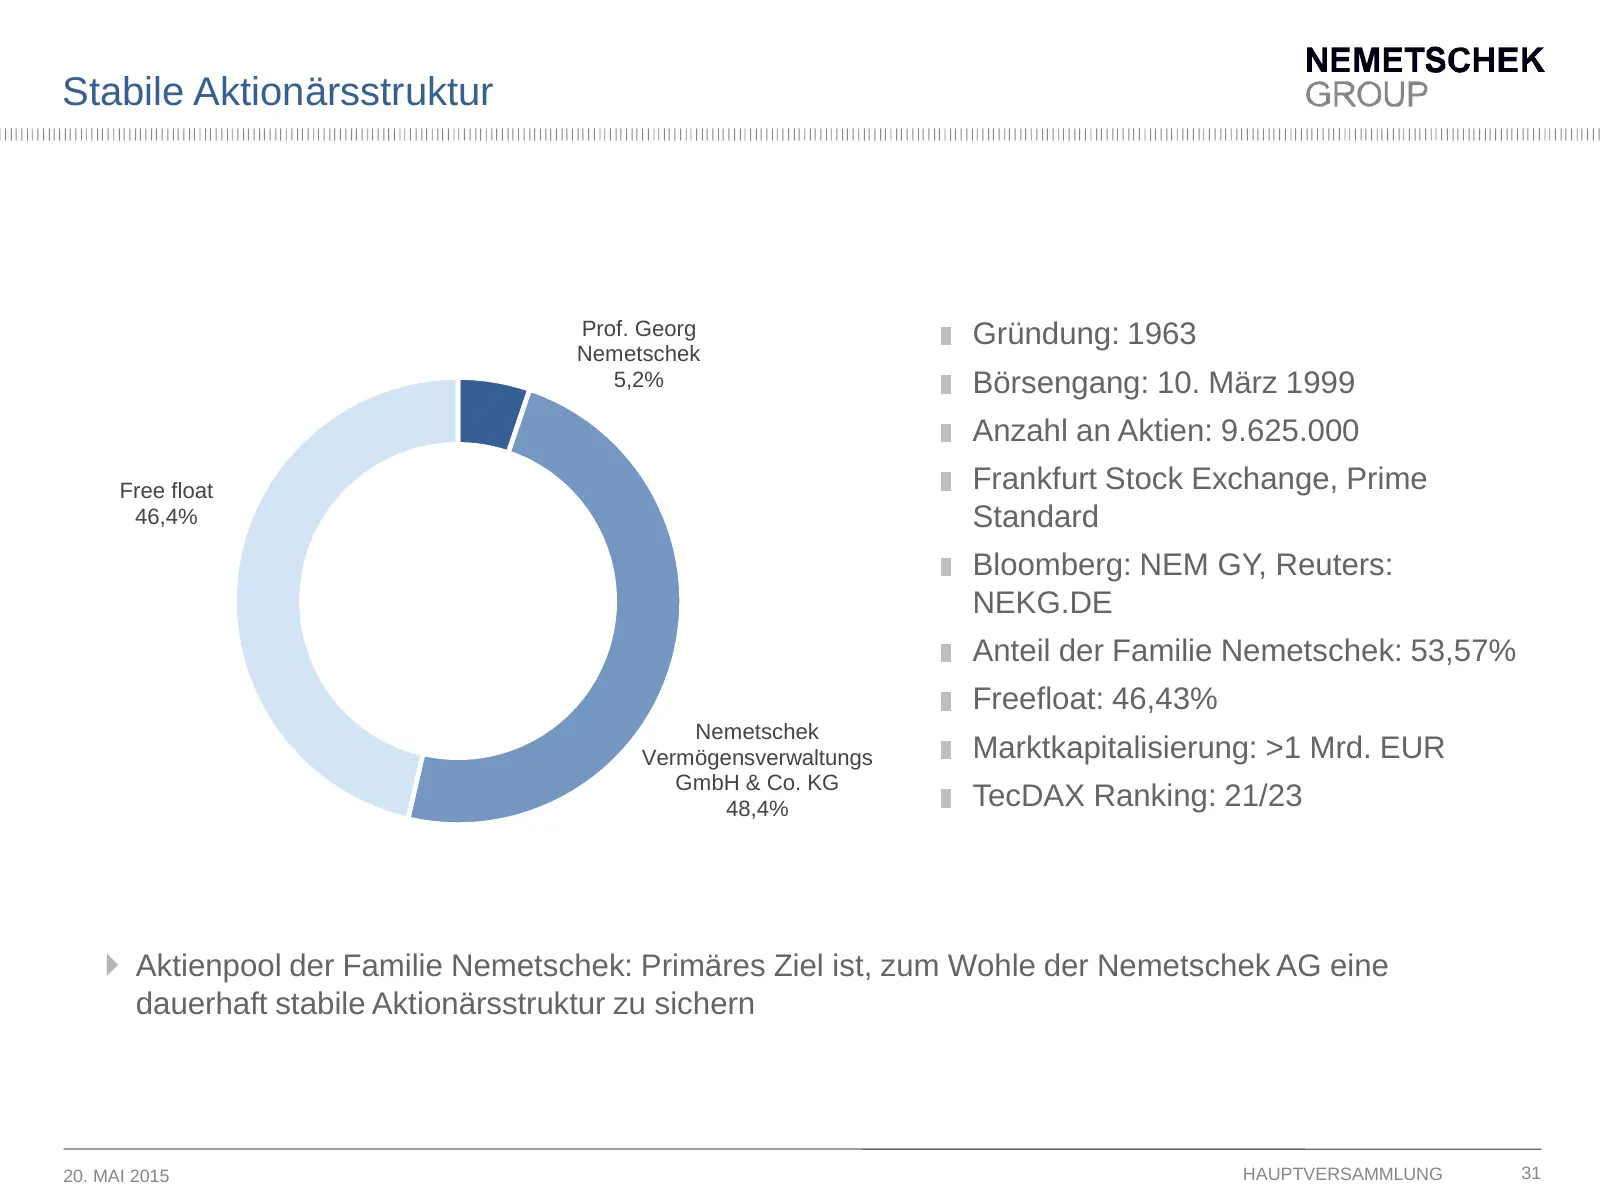
Stabile Aktionärsstruktur Prof. Georg Gründung: 1963 Nemetschek 5,2% Börsengang: 10. März 1999 Anzahl an Aktien: 9.625.000 Free float Frankfurt Stock Exchange, Prime 46,4% Standard Bloomberg: NEM GY, Reuters: NEKG.DE Anteil der Familie Nemetschek: 53,57% Freefloat: 46,43% Nemetschek Vermögensverwalt
Slide 32: Nemetschek schlägt DAX und TecDAX
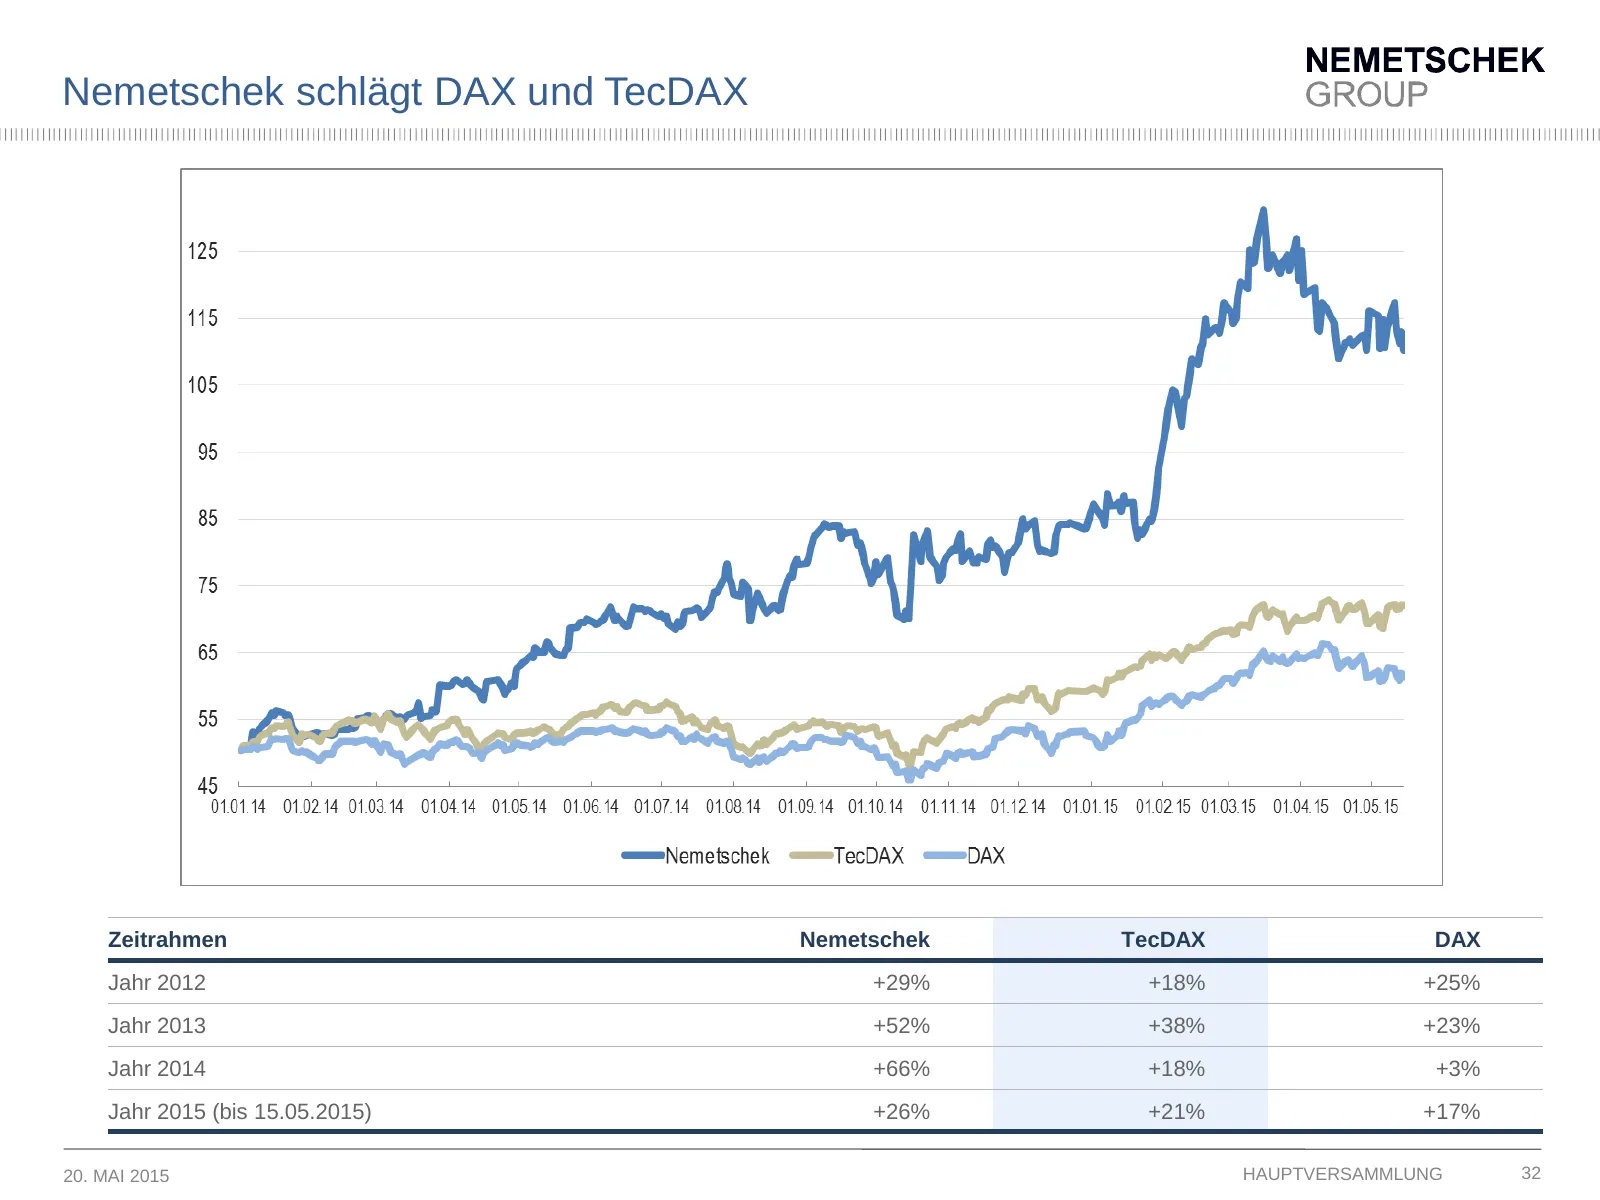
Nemetschek schlägt DAX und TecDAX Zeitrahmen Nemetschek TecDAX DAX Jahr 2012 +29% +18% +25% Jahr 2013 +52% +38% +23% Jahr 2014 +66% +18% +3% Jahr 2015 (bis 15.05.2015) +26% +21% +17% 20. MAI 2015 HAUPTVERSAMMLUNG 32
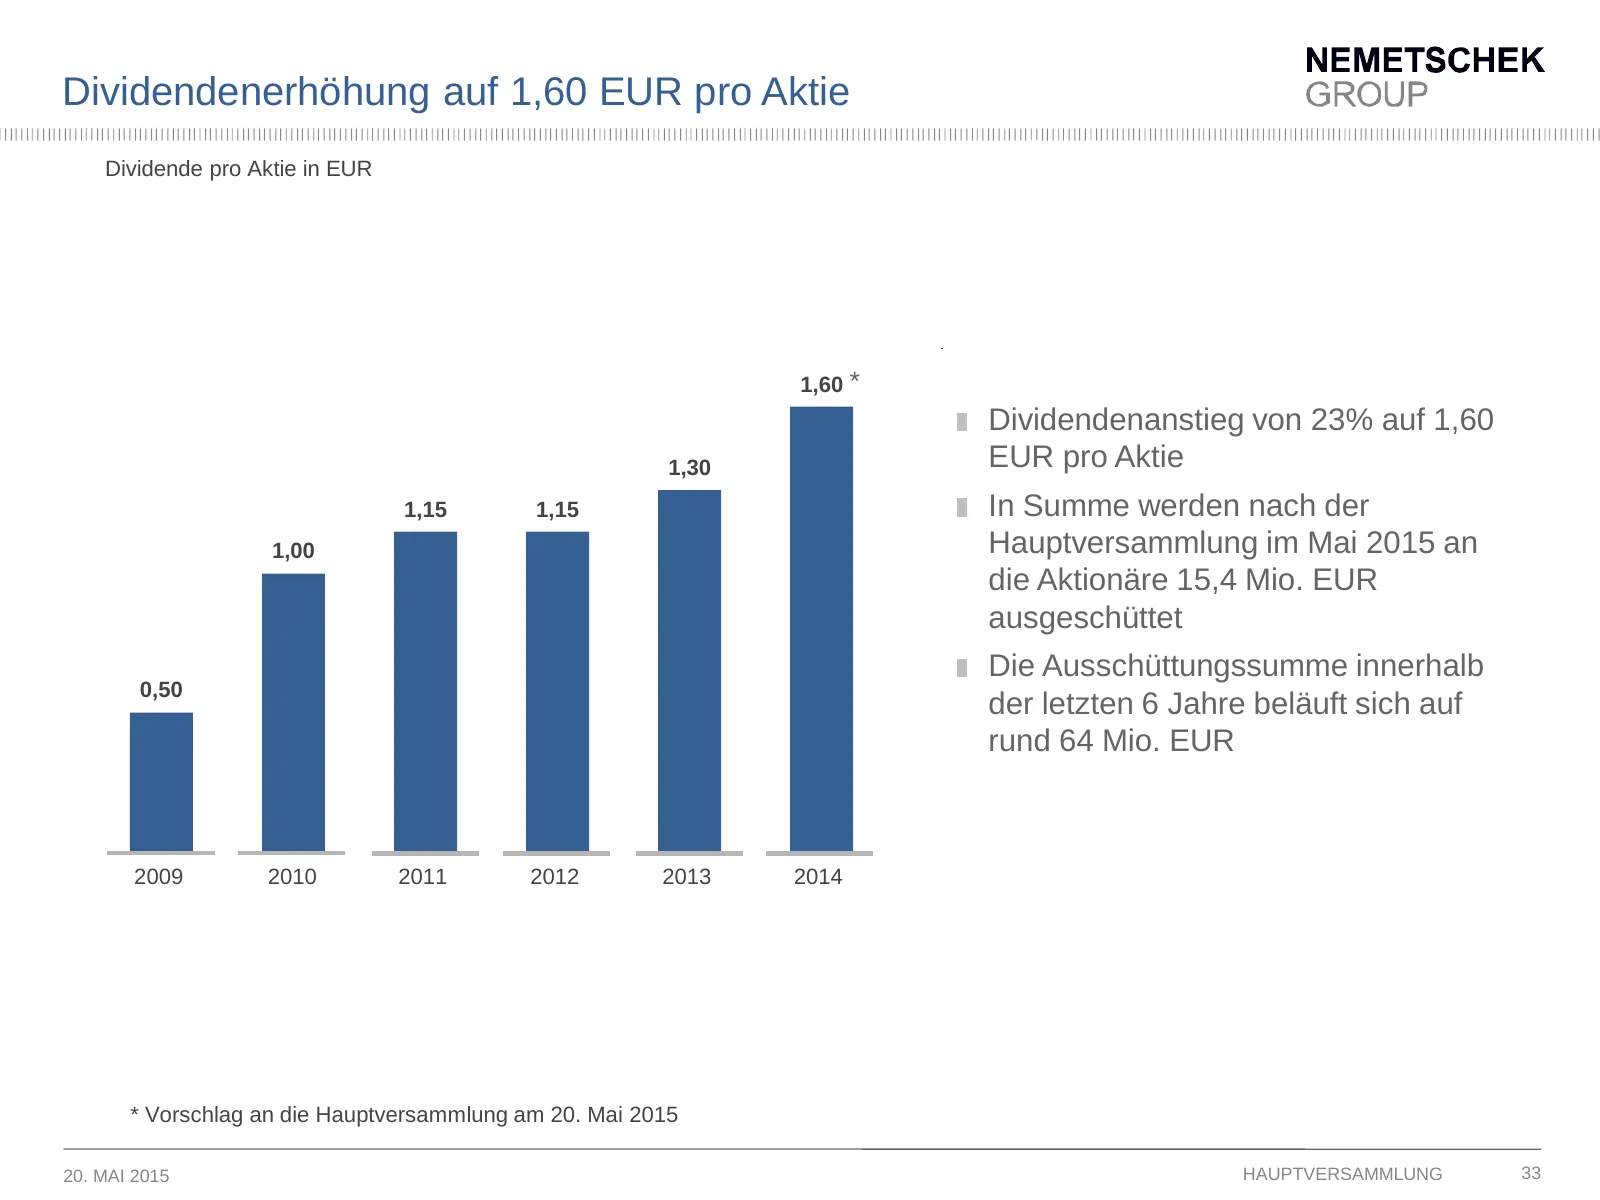
Slide 33: Dividendenerhöhung auf 1,60 EUR pro Aktie
Dividendenerhöhung auf 1,60 EUR pro Aktie Dividende pro Aktie in EUR 1,60 * Dividendenanstieg von 23% auf 1,60 1,30 EUR pro Aktie 1,15 1,15 In Summe werden nach der 1,00 Hauptversammlung im Mai 2015 an die Aktionäre 15,4 Mio. EUR ausgeschüttet Die Ausschüttungssumme innerhalb 0,50 der letzten 6 Jahr
Slide 34: Perspektiven
PerspektiveRis Diag es = be | . | wo
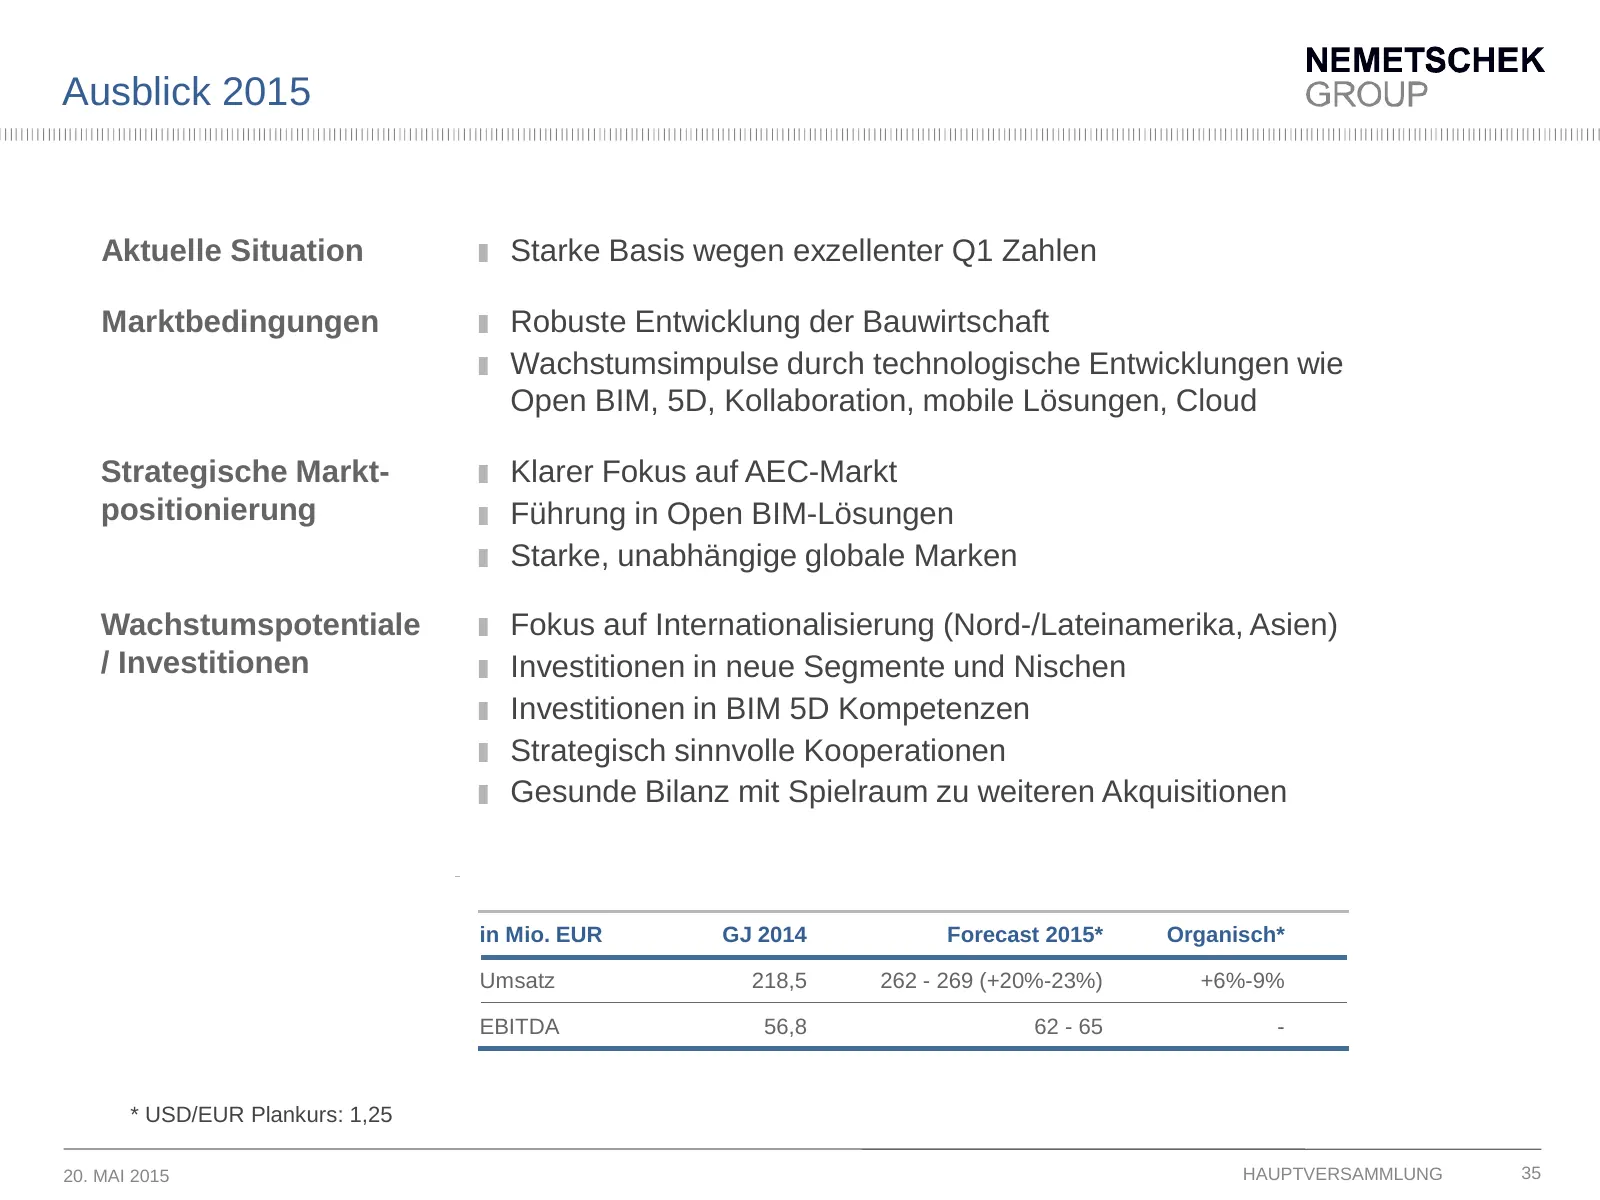
Slide 35: Ausblick 2015
Ausblick 2015 Aktuelle Situation Starke Basis wegen exzellenter Q1 Zahlen Marktbedingungen Robuste Entwicklung der Bauwirtschaft Wachstumsimpulse durch technologische Entwicklungen wie Open BIM, 5D, Kollaboration, mobile Lösungen, Cloud Strategische Markt- Klarer Fokus auf AEC-Markt positionierung F
Slide 36: Hauptversammlung 2015 der Nemetschek Group
Hauptversammlung 2015 der Nemetschek Group Kurt Dobitsch, Vorsitzender des Aufsichtsrats 36
Source: Internet Archive copy of nemetschek.com
More decks from Nemetschek SE
 Q3 2026 Earnings Presentation20 slides · Nov 5, 2026
 Q2 2026 Earnings Presentation19 slides · Jul 30, 2026
 Q1 2026 Earnings Presentation19 slides · Apr 30, 2026
 Merger or Acquisition (April 2026)24 slides · April 2026
 FY2025 Earnings Presentation21 slides · Mar 19, 2026
 Investor Presentation (August 2025)15 slides · August 2025