Airtran — Investor Presentation (December 2005)
21 slides from Airtran's investor presentation, Dec 1, 2005
Slide 1: Investor Update December 2005
Investor Update December 2005 Exhibit 99.1
Slide 2: AirTran Airways Today
AirTran Airways Today • Low-cost, low-fare airline serving 47 cities • One of the youngest all-Boeing fleets in the world – Fleet of 103 aircraft (85717’s/18 737’s) • Six consecutive years of profitability – One of three consistently profitable airlines • Well positioned for growth
Slide 3: AirTran Costs Among The Lowest in The Industry
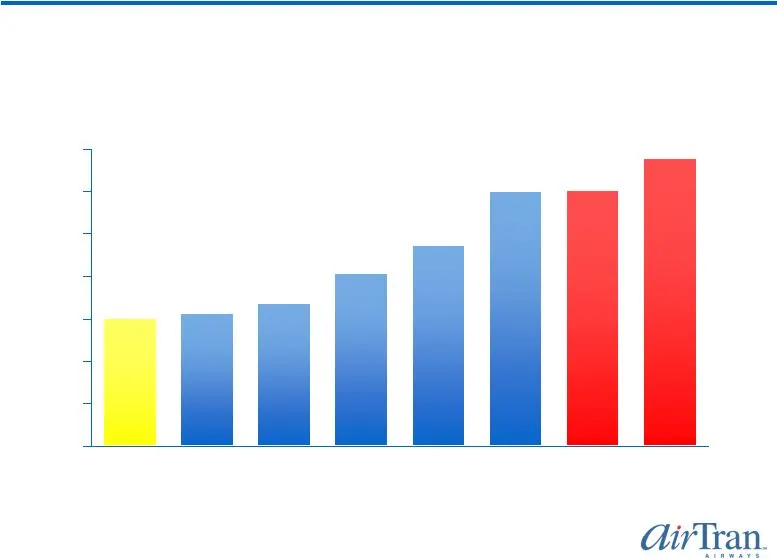
AirTran Costs Among The Lowest in The Industry Source: Company Reports/DOT filings/Company estimates Non Fuel Unit Costs at 628 miles 0.00 2.00 4.00 6.00 8.00 10.00 12.00 14.00 AAI LUV JBLU AWA UAIRQ AMR NWAC DAL Cents per Mile While legacy airline costs are down – the gap remains large
Slide 4: Lowering Costs Is Not A One Time Event
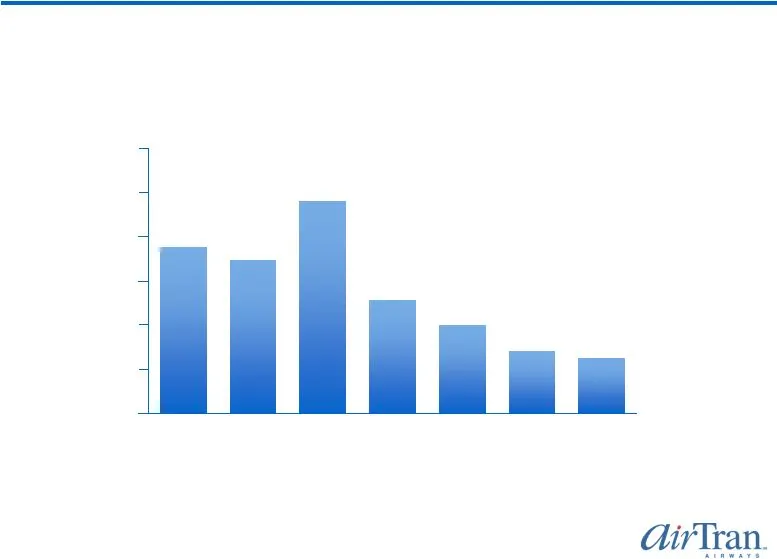
Lowering Costs Is Not A One Time Event AirTran's Non Fuel Unit Cost Trend 6.00 6.25 6.50 6.75 7.00 7.25 7.50 YTD Cents per Mile *Excludes non-recurring special items.
Slide 5: What Creates AirTran's Cost Advantage?
What Creates AirTran’s Cost Advantage? • Productive workforce at all levels • Young, simplified fleet – Fuel efficient – Attractive ownership costs • Efficient use of facilities • Competition for heavy maintenance contracts • Low cost distribution – Over 70% of sales are directly with AirTran
Slide 6: Low Costs + Great Product = Winning Combination
Low Costs + Great Product = Winning Combination • Assigned seating • Business class – Unlike legacy airlines, business class on every flight • Convenient distribution – Internet/Kiosks – No fee telephone reservations and airport sales – Travel agencies • XM Radio and oversized luggage bins • Friendl
Slide 7: Low Costs Does Not Mean You Can't Have Fun
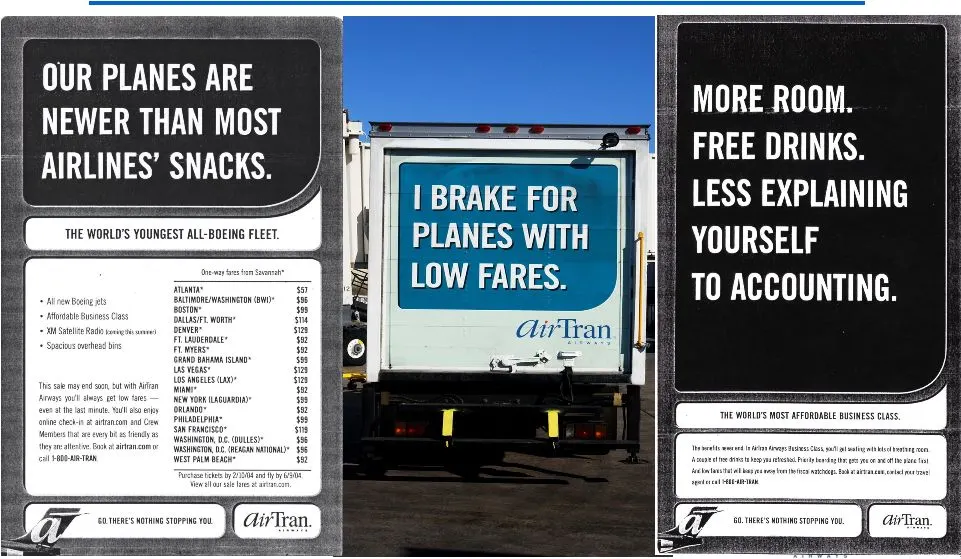
Low Costs Does Not Mean You Can’t Have Fun
Slide 8: Low Costs Help Keep Our Balance Sheet Strong
12/31/03 12/31/04 09/30/05 Low Costs Help Keep Our Balance Sheet Strong Total Cash & Investments Aircraft Deposits Long Term Debt* Stockholders’ Equity Working Capital 348.5 50.0 246.8 302.2 229.0 ($MM) 382.0 114.6 440.7 344.2 143.8 * Average coupon 11% in 2001, 7% in 2005 342.3 69.8 298.5 334.0 197
Slide 9: Evolution of Low Cost Carrier Business Model
Evolution of Low Cost Carrier Business Model Strong Limited Distribution Yes No Amenities Yes No Route Network Strong Weak Balance Sheet New Old Aircraft 1990’s
Slide 10: Growth Opportunities Abound
Growth Opportunities Abound
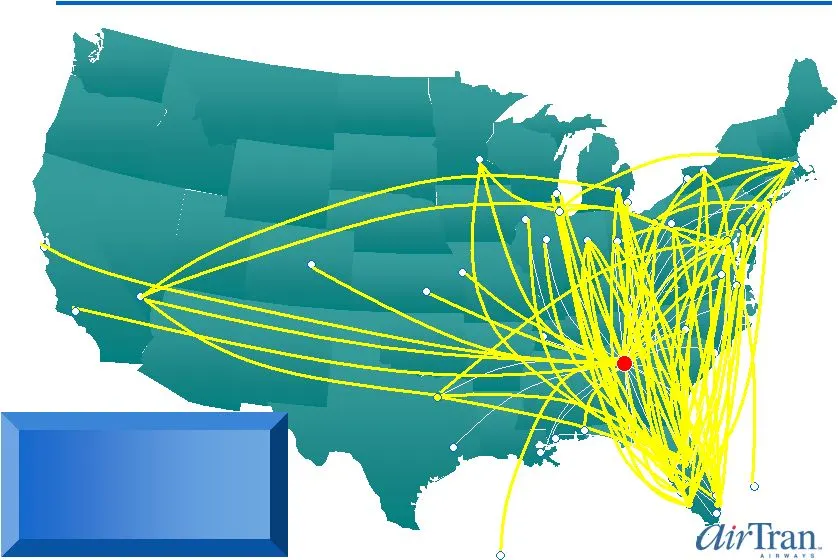
Slide 11: AirTran Airways Route Network Summer 2001
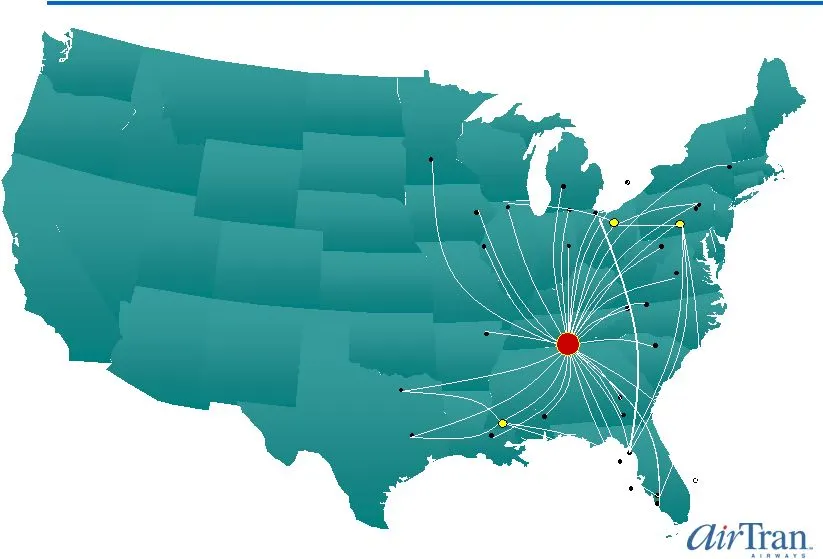
AirTran Airways Route Network Summer 2001 Grand Bahama Atlanta Minneapolis Buffalo/Niagara Boston Dallas/Ft. Worth Gulfport/Biloxi Houston New Orleans Tampa Miami Ft. Lauderdale Ft. Walton Beach Memphis Jacksonville Orlando Ft. Myers Savannah Myrtle Beach Raleigh / / Durham Newport News/Williamsburg
Slide 12: AirTran's Diversification Strategies
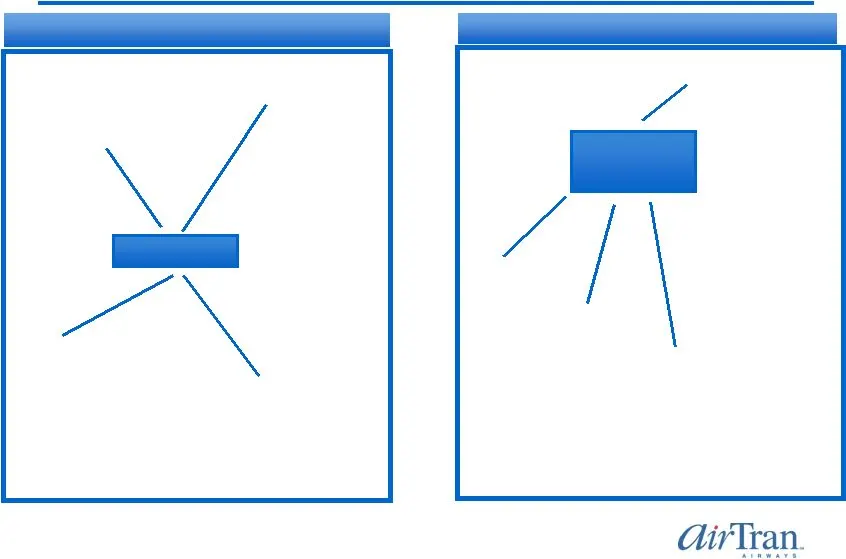
Baltimore Akron- Canton Growth by Replacement - MetroJet Growth by Development AirTran’s Diversification Strategies Dayton Boston Atlanta Orlando, Tampa, Ft. Lauderdale, Fort Myers, Freeport Sarasota Rochester Charlotte Atlanta New York Boston Dallas Las Vegas Ft. Lauderdale Fort Myers Orlando Tampa
Slide 13: AirTran Airways Route Network Has Evolved
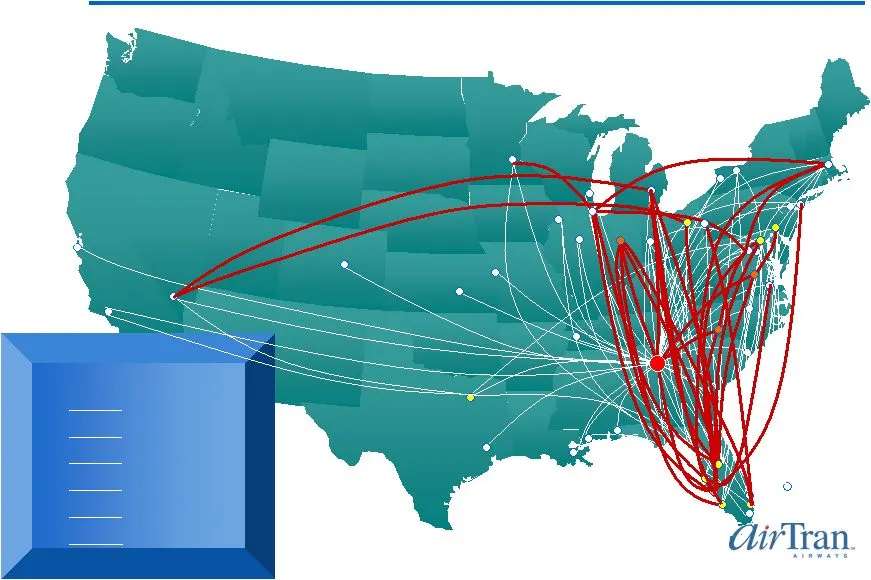
Since September 2001: 18 new cities 71 new routes Cancun Ft. Lauderdale Miami West Palm Beach Denver Pensacola Wichita Houston Gulfport Dallas Los Angeles Los Angeles Kansas City Memphis Minneapolis New Orleans San Francisco San Francisco Las Vegas Las Vegas New York AirTran Airways Route Network Ha
Slide 14: AirTran Is Developing Good Growth Opportunities in 2005
Cities >=5 destinations Jan01 2 Jan02 3 Jan03 4 Jan04 8 Jan05 9 Mar06 14 Bloomington Bloomington Buffalo Buffalo Newark Newark Pittsburgh Pittsburgh Rochester Rochester Ft. Lauderdale Ft. Lauderdale Miami Miami West Palm Beach West Palm Beach Denver Denver Pensacola Pensacola Freeport Freeport Wichi
Slide 15: Aircraft Will Create New Opportunities
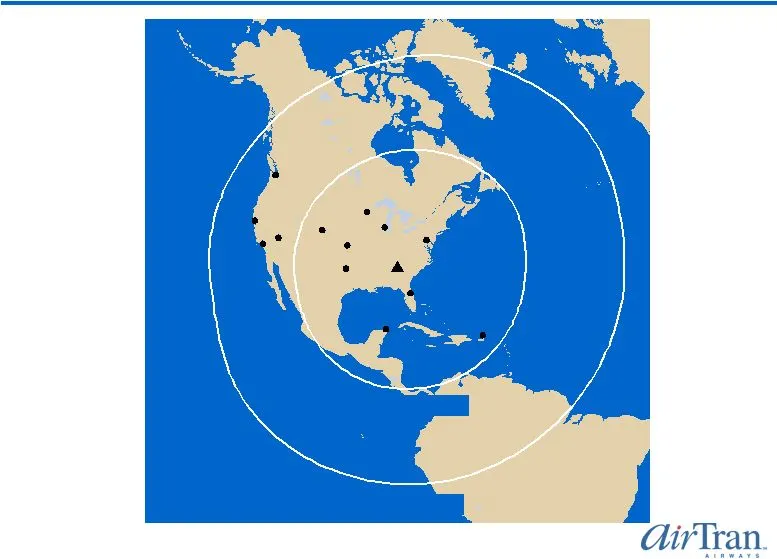
717-200 / BR715 737-700 / CFM56 737 Aircraft Will Create New Opportunities Baltimore Wichita Seattle San Francisco Los Angeles Las Vegas Denver Dallas Minneapolis Chicago Orlando Cancun San Juan ATLANTA
Slide 16: Fleet Expansion Will Become Primary Growth Vehicle
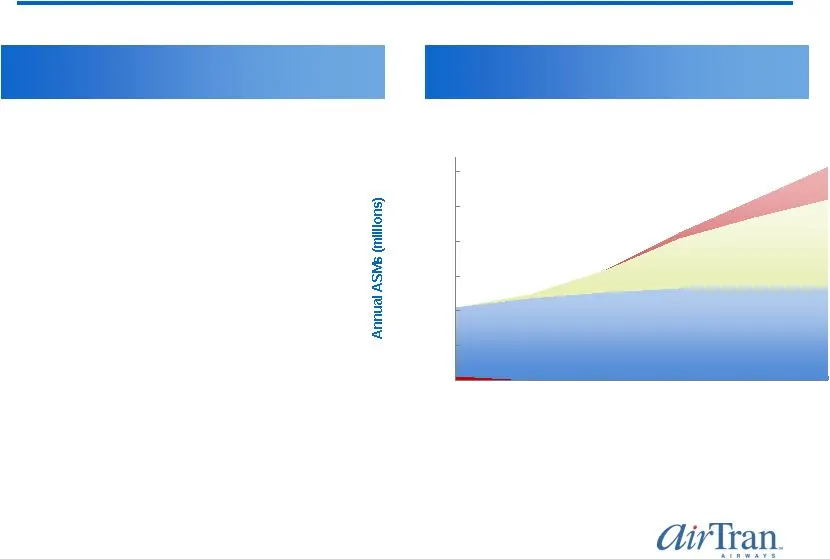
Fleet highlights Fleet expansion plan 737 Will Become Primary Growth Vehicle • 717’s are very reliable –Long term maintenance contracts will prolong cost effectiveness despite the end of the program • 737 contract gives flexibility – Options – Ability to upsize to 800’s ASM Growth YoY 21% 30% 20-30%
Slide 17: Additional Capacity Cuts Are Likely
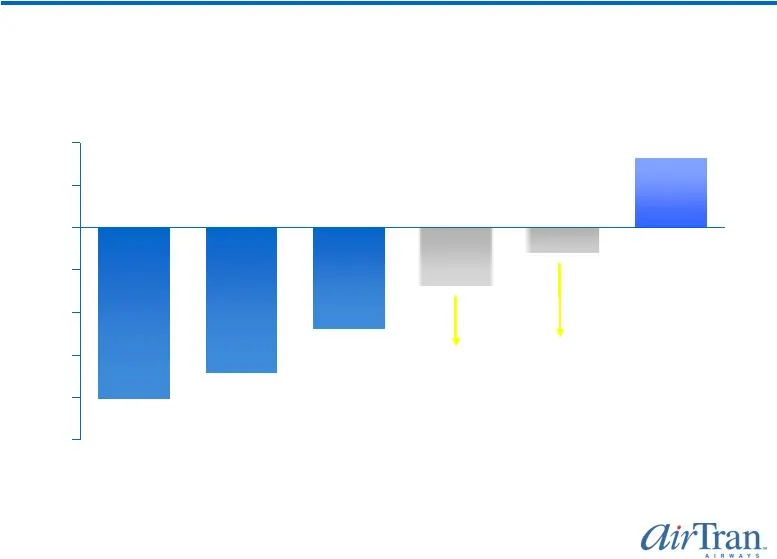
Additional Capacity Cuts Are Likely Change in Capacity 3Q05 vs. 3Q01 (includes partner/regional jet flying) -25 -20 -15 -10 -5 US Airways United AA/TWA Northwest Delta Continental ??? ??? %
Slide 18: Delta Capacity Already Exiting AirTran Markets
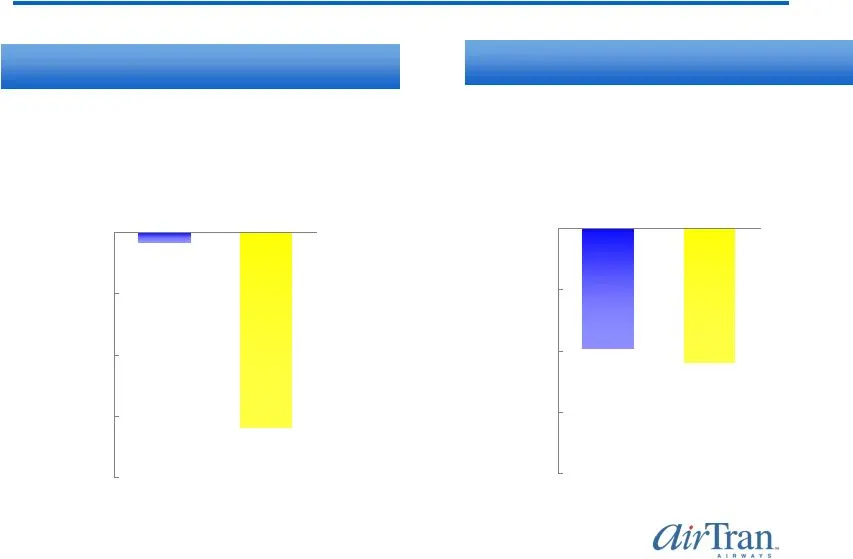
Dec/Aug Capacity Changes Yr/Yr December Capacity Changes Dec/Aug Capacity Changes Delta Capacity Already Exiting AirTran Markets % Change in ASMs -20.0% -15.0% -10.0% -5.0% 0.0% Delta Total Delta In AirTran Markets Yr/Yr December Capacity Changes -20.0% -15.0% -10.0% -5.0% 0.0% Delta Total Delta In
Slide 19: Capacity Cuts Are Helping Revenue Environment
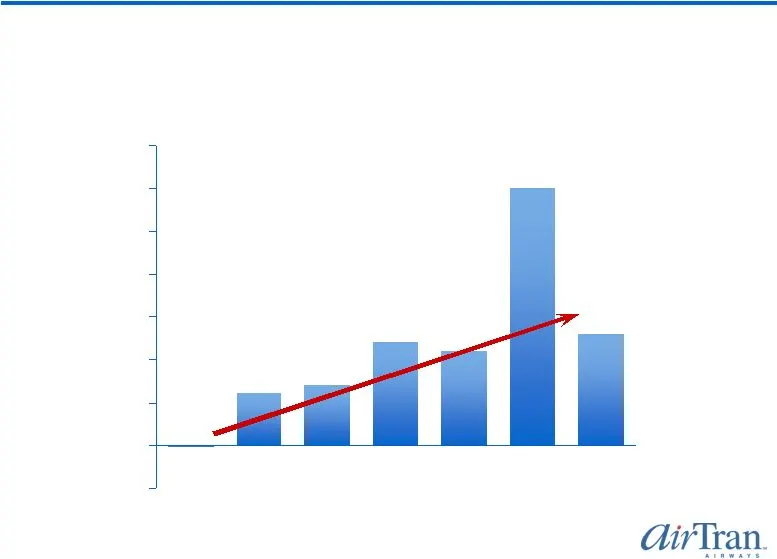
Capacity Cuts Are Helping Revenue Environment Yr/Yr Change in AirTran's Unit Revenue -5.0% 0.0% 5.0% 10.0% 15.0% 20.0% 25.0% 30.0% 35.0% Q105 May- Jun- Jul- Aug- Sep- Q4 05E 13+% *Excludes non-recurring special items.
Slide 20: Evolving Trends That Are Reshaping The Industry
Evolving Trends That Are Reshaping The Industry • Record fuel prices are accelerating the rate of change • Domestic capacity likely to stay constrained – Multiple bankruptcies will result in more returned aircraft – Larger aircraft are being moved to international routes – Boeing/Airbus narrowbody a
Slide 21: Summary
Summary • Industry shakeout is occurring – Delta, Northwest, and FLYI have begun restructuring – America West/US Airways is a positive for AirTran • AirTran is well positioned to capitalize on opportunities – Aircraft on order at low ownership costs – Small aircraft with very low costs – Financial s
Source: SEC EDGAR · 8-K filed Dec 1, 2005
More decks from Airtran Holdings Inc
 Merger or Acquisition (September 2010)21 slides · Sep 27, 2010
 Bank of America - Merrill Lynch Global Transportation Conference 201025 slides · Jun 15, 2010
 Shareholder Meeting (May 2010)33 slides · May 18, 2010
 Investor Presentation (May 2010)26 slides · May 13, 2010
 JP Morgan Aviation, Transportation and Defense Conference 201025 slides · Mar 9, 2010
 Raymond James 2010 Growth Airline Conference25 slides · Feb 4, 2010