Symrise AG · XETR:SY1
Symrise — Shareholder Meeting (May 2007)
52 slides from Symrise's shareholder meeting presentation, May 15, 2007
Slide 1: Always Inspiring More… Ordentliche Hauptversammlung der Symrise AG
ALWAYS INSPIRING MORE… Ordentliche Hauptversammlung der Symrise AG 15. Mai 2007 1
Slide 2: Inhalt und Redner
INHALT UND REDNER Highlights 2006 Der Markt, unsere Kunden, unsere Produkte Unsere Strategie Dr. Gerold Linzbach Scent & Care Achim Daub Flavor & Nutrition Dr. Heinz-Jürgen Bertram Finanz-, Vermögens- und Ertragslage 2006 Rainer Grimm Ausblick Dr. Gerold Linzbach 2
Slide 3: Highlights 2006
HIGHLIGHTS 2006 SLIDE 1
Slide 4: Highlights 2006
HIGHLIGHTS 2006 Wir haben unsere Position deutlich ausgebaut Wachstum in beiden Geschäftsbereichen schneller als der Markt: Umsatz +7,0% Überproportionaler Ergebnisanstieg: EBITDA-Marge erreicht 19,8% Eigenkapitalquote steigt nach erfolgreichem Börsengang auf 30,5% Weitere Fokussierung auf die Entwi
Slide 5: Der Markt, unsere Kunden, unsere Produkte
DER MARKT, UNSERE KUNDEN, UNSERE PRODUKTE SLIDE 1
Slide 6: Der Markt: Einige große Spieler bestimmen den Markt
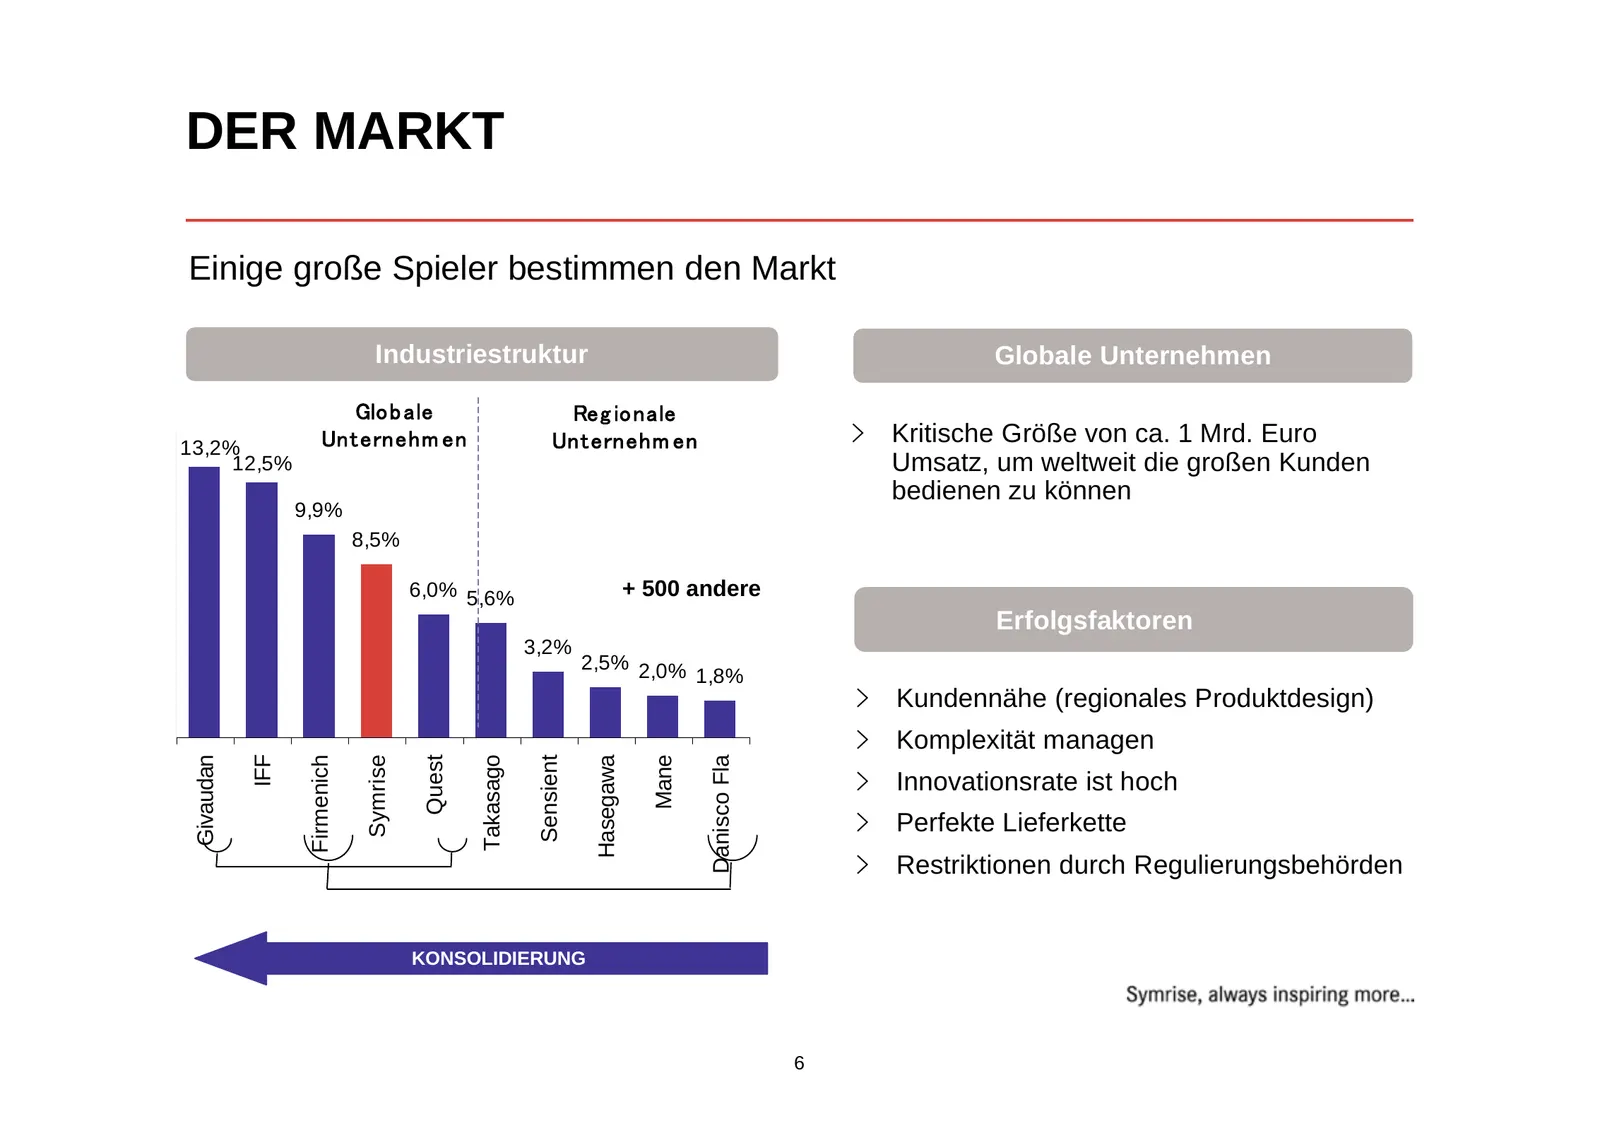
DER MARKT Einige große Spieler bestimmen den Markt Industriestruktur Globale Unternehmen 13,2% Kritische Größe von ca. 1 Mrd. Euro 12,5% Umsatz, um weltweit die großen Kunden bedienen zu können 9,9% 8,5% 6,0% 5,6% + 500 andere Erfolgsfaktoren 3,2% 2,5% 2,0% 1,8% Kundennähe (regionales Produktdesign)
Slide 7: Unsere Kunden
UNSERE KUNDEN Wir beliefern alle namhaften Konsumgüterhersteller, wie z.B.: 7
Slide 8: Unsere Produkte: wichtig für die Kaufentscheidung
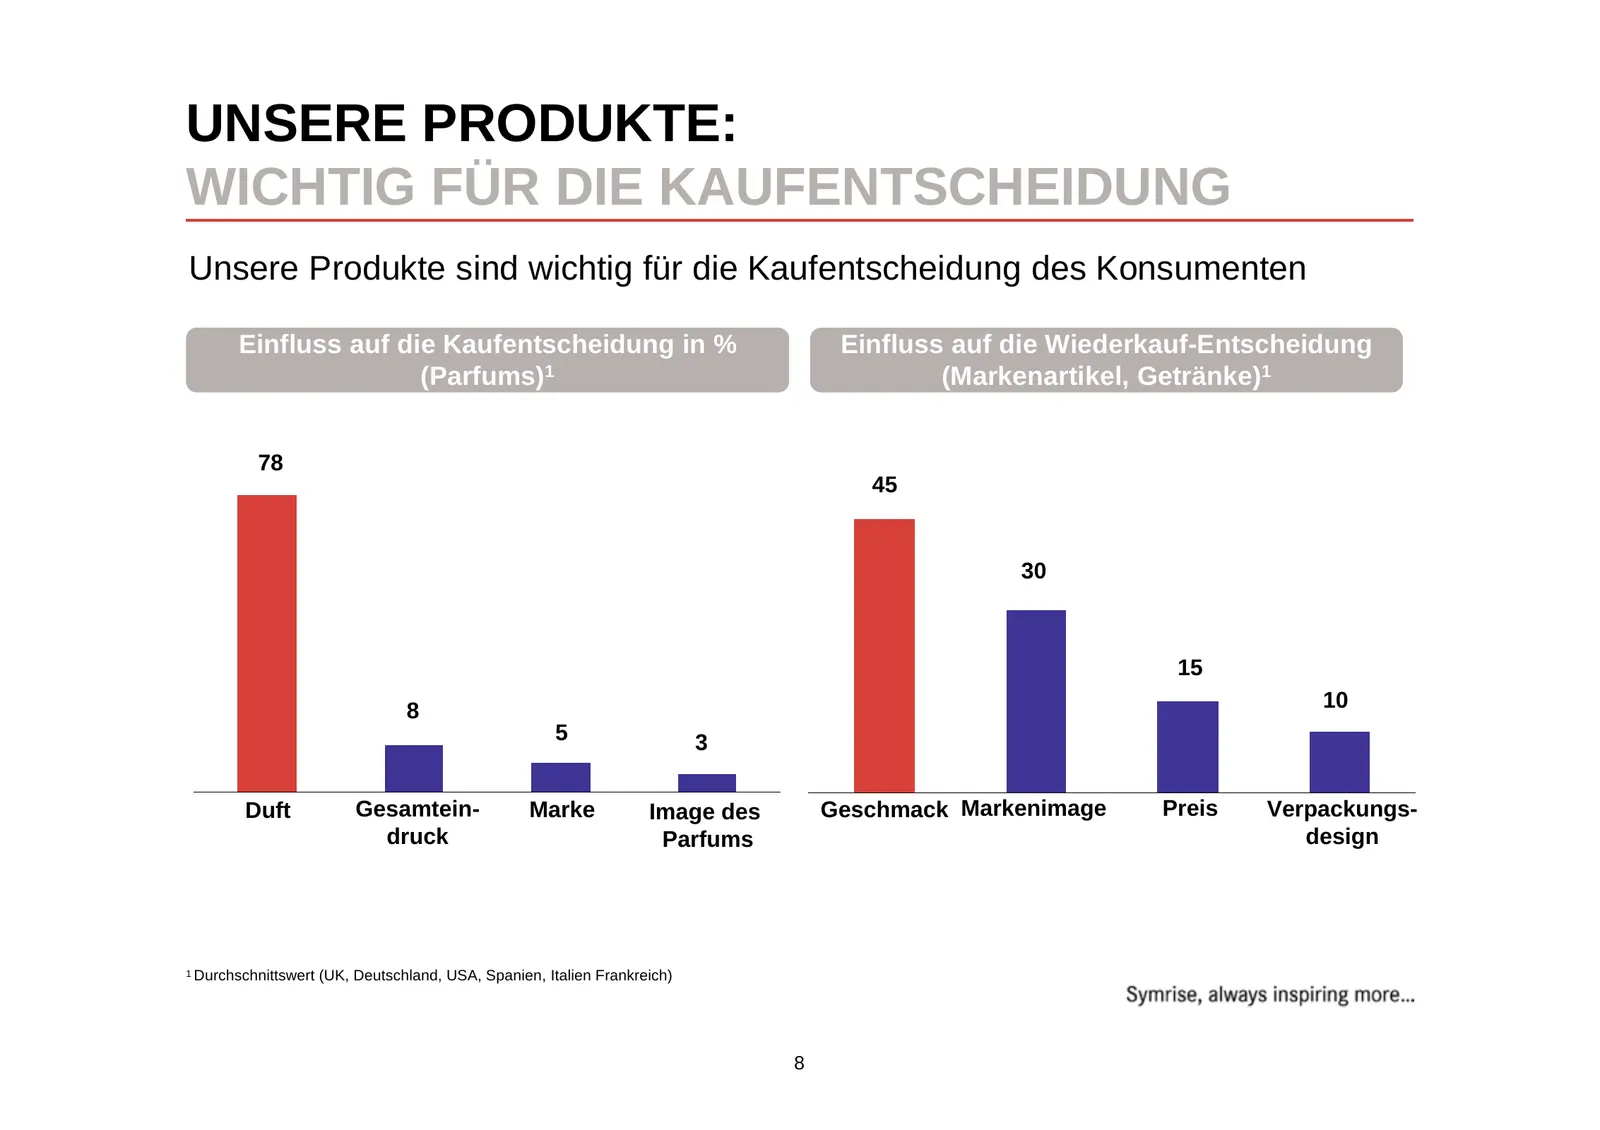
UNSERE PRODUKTE: WICHTIG FÜR DIE KAUFENTSCHEIDUNG Unsere Produkte sind wichtig für die Kaufentscheidung des Konsumenten Einfluss auf die Kaufentscheidung in % Einfluss auf die Wiederkauf-Entscheidung (Parfums)1 (Markenartikel, Getränke)1 78 45 30 15 8 10 5 3 Duft Gesamtein- Marke Image des Geschmack
Slide 9: Unsere Strategie
UNSERE STRATEGIE
Slide 10: Die Bedürfnisse unserer Kunden
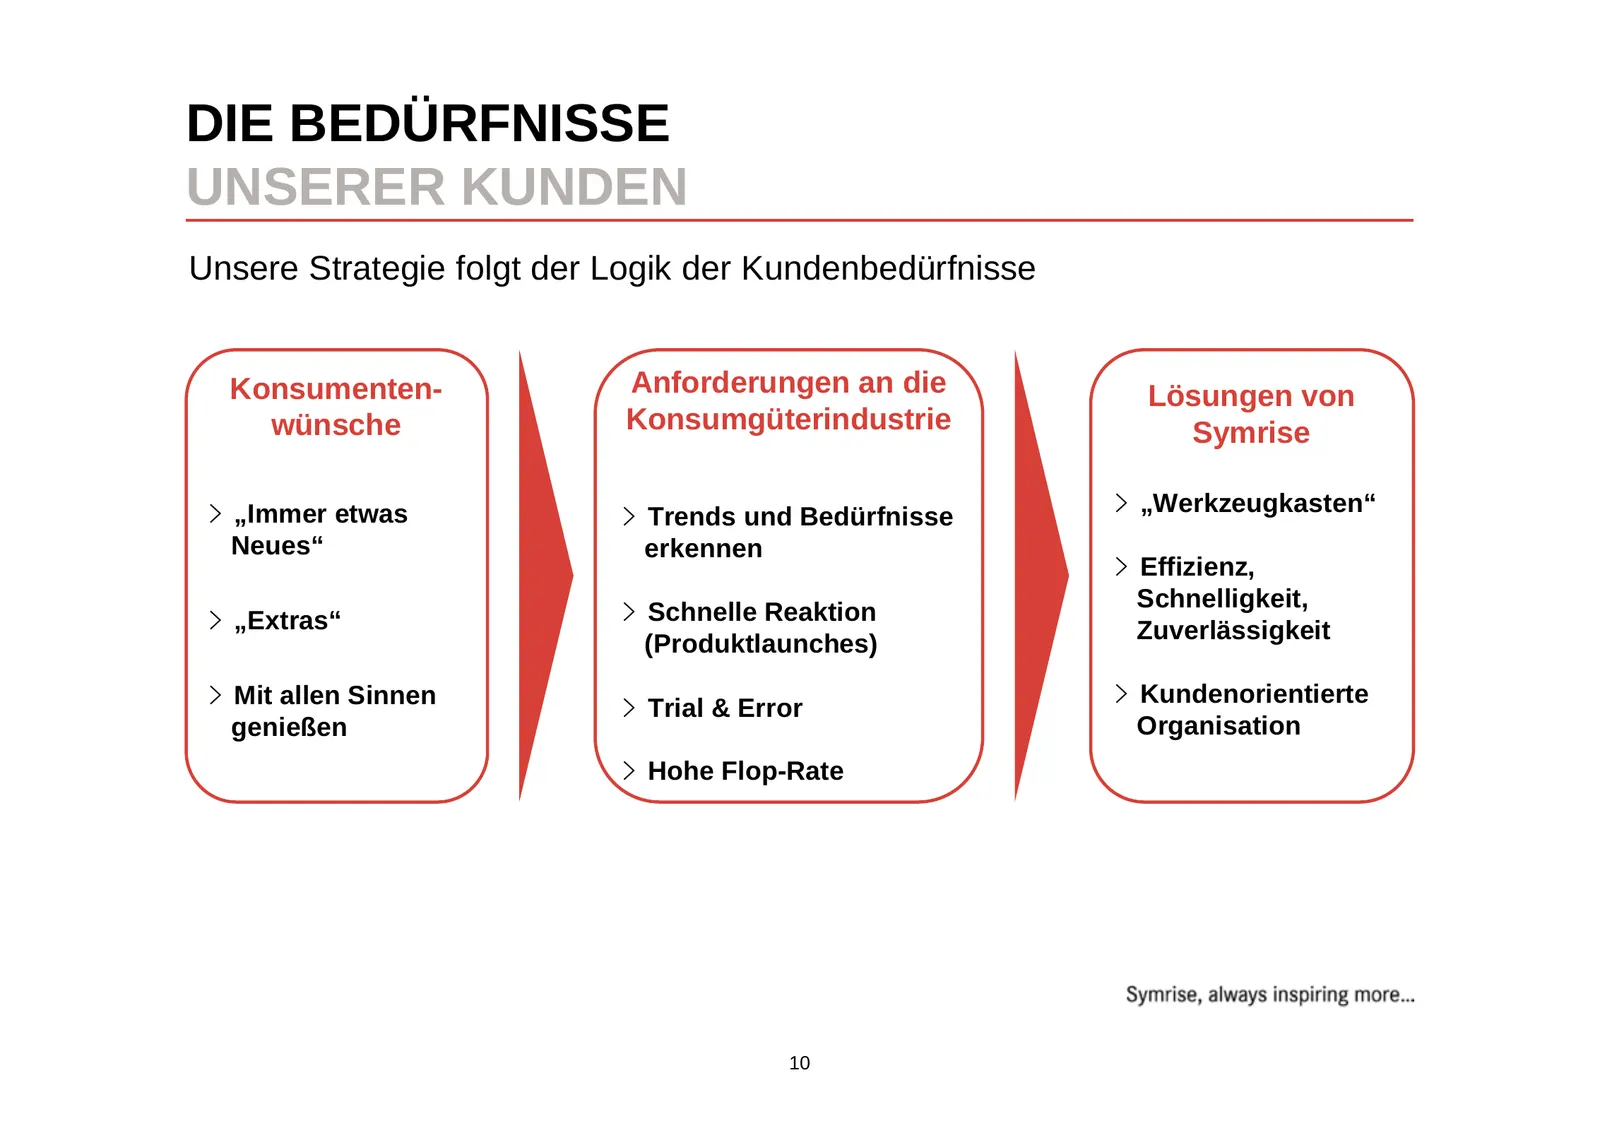
DIE BEDÜRFNISSE UNSERER KUNDEN Unsere Strategie folgt der Logik der Kundenbedürfnisse Konsumenten- Anforderungen an die Lösungen von wünsche Konsumgüterindustrie Symrise „Immer etwas „Werkzeugkasten“ Trends und Bedürfnisse Neues“ erkennen Effizienz, Schnelligkeit, „Extras“ Schnelle Reaktion Zuverläs
Slide 11: Die Säulen unserer Strategie
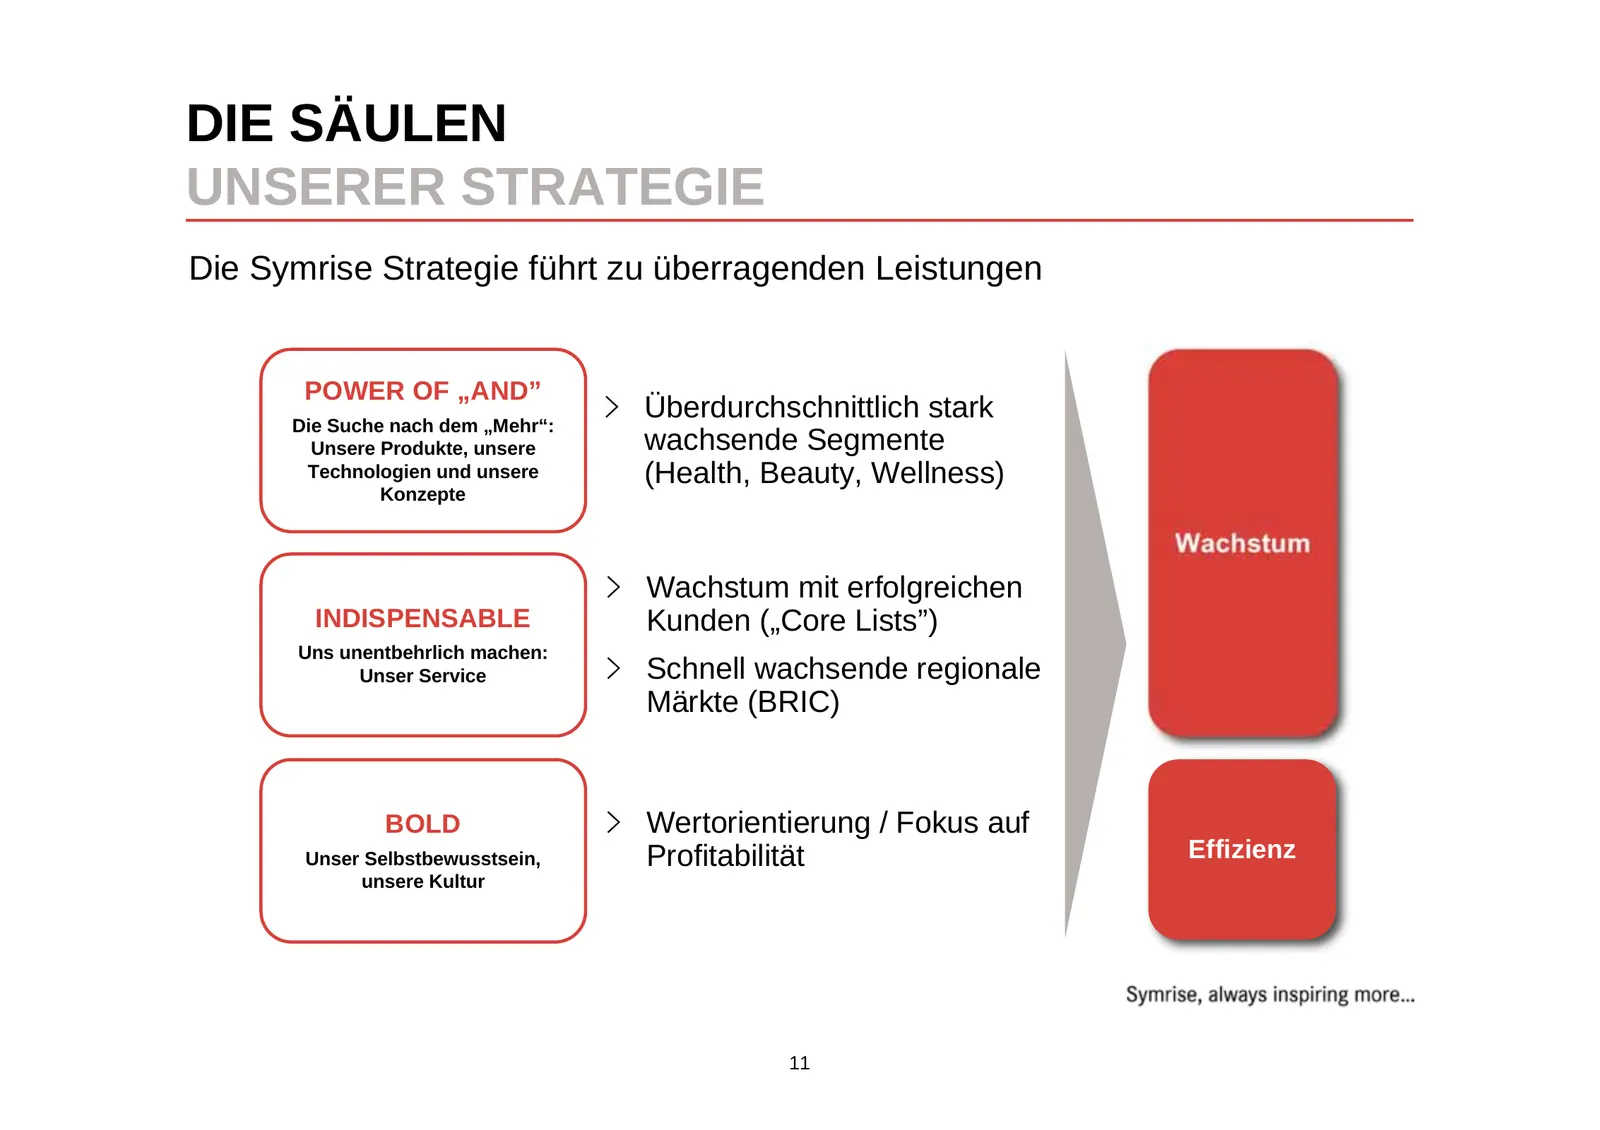
DIE SÄULEN UNSERER STRATEGIE Die Symrise Strategie führt zu überragenden Leistungen POWER OF „AND” Die Suche nach dem „Mehr“: Überdurchschnittlich stark Unsere Produkte, unsere wachsende Segmente Technologien und unsere (Health, Beauty, Wellness) Konzepte Wachstum Wachstum mit erfolgreichen INDISPEN
Slide 12: Innovative Produkte mit Zusatznutzen
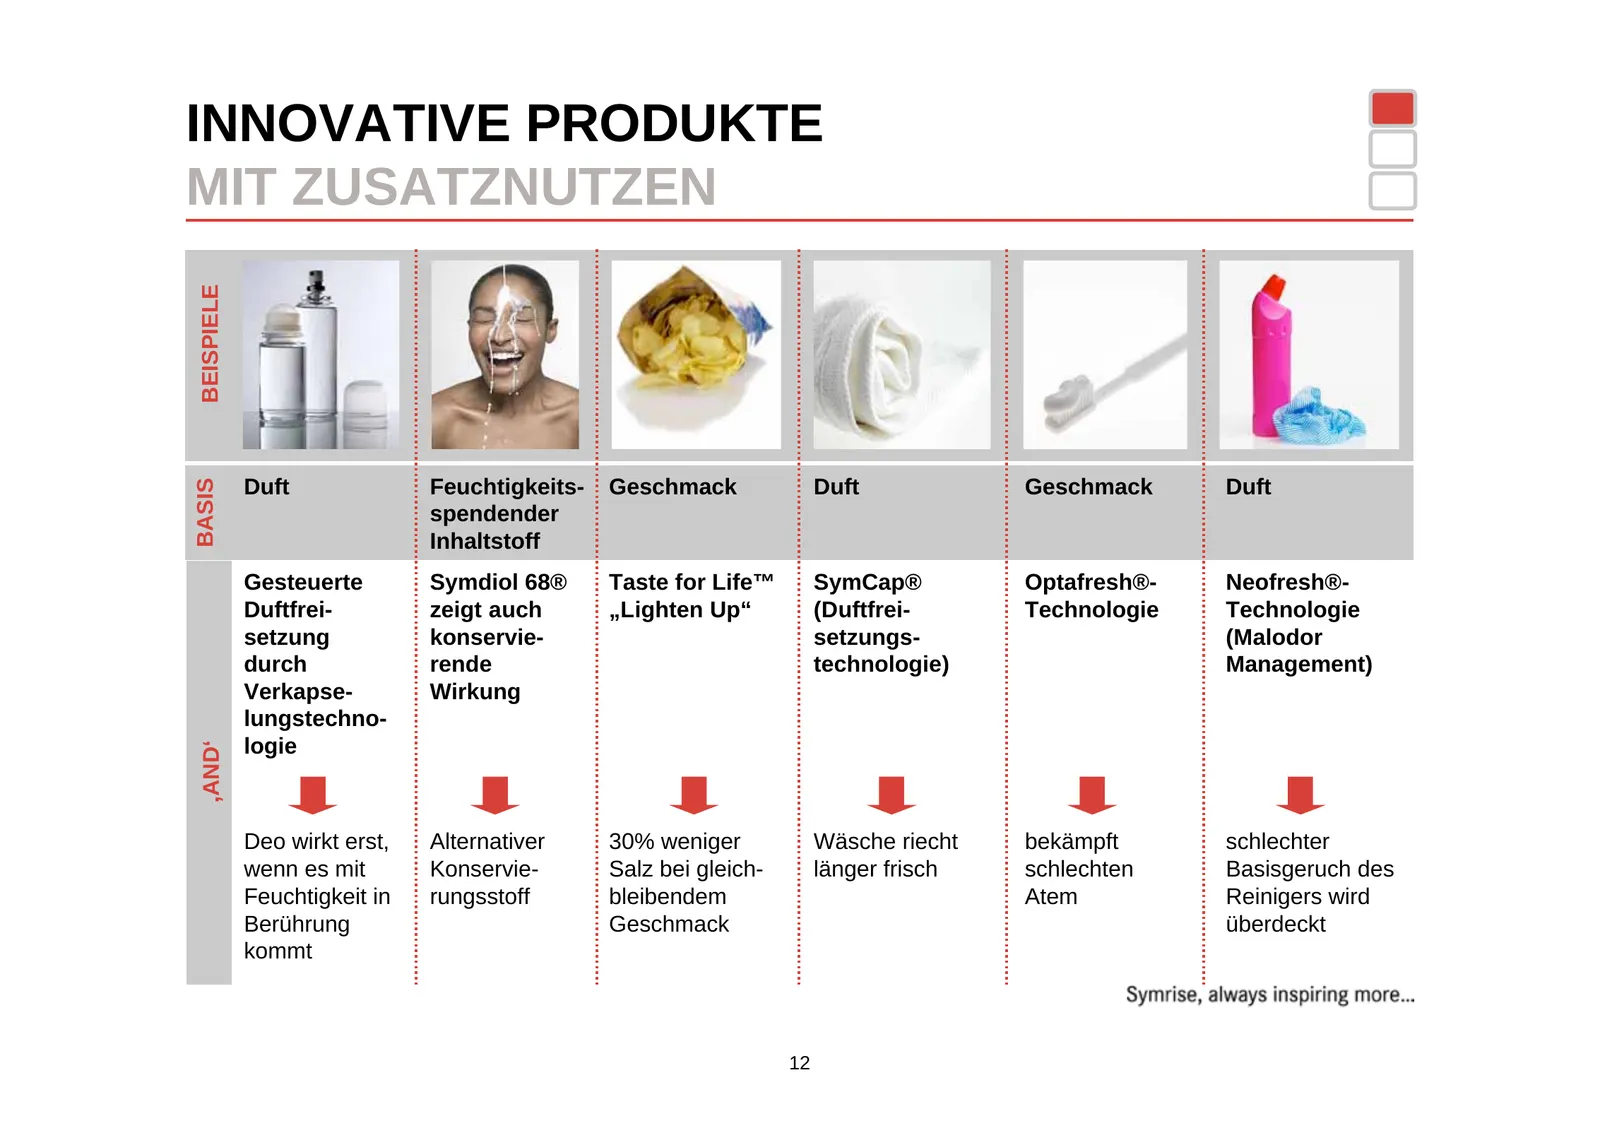
INNOVATIVE PRODUKTE MIT ZUSATZNUTZEN BEISPIELE Duft Feuchtigkeits- Geschmack Duft Geschmack Duft BASIS spendender Inhaltstoff Gesteuerte Symdiol 68® Taste for Life™ SymCap® Optafresh®- Neofresh®- Duftfrei- zeigt auch „Lighten Up“ (Duftfrei- Technologie Technologie setzung konservie- setzungs- (Malod
Slide 13: Hohes Wachstum mit Großkunden
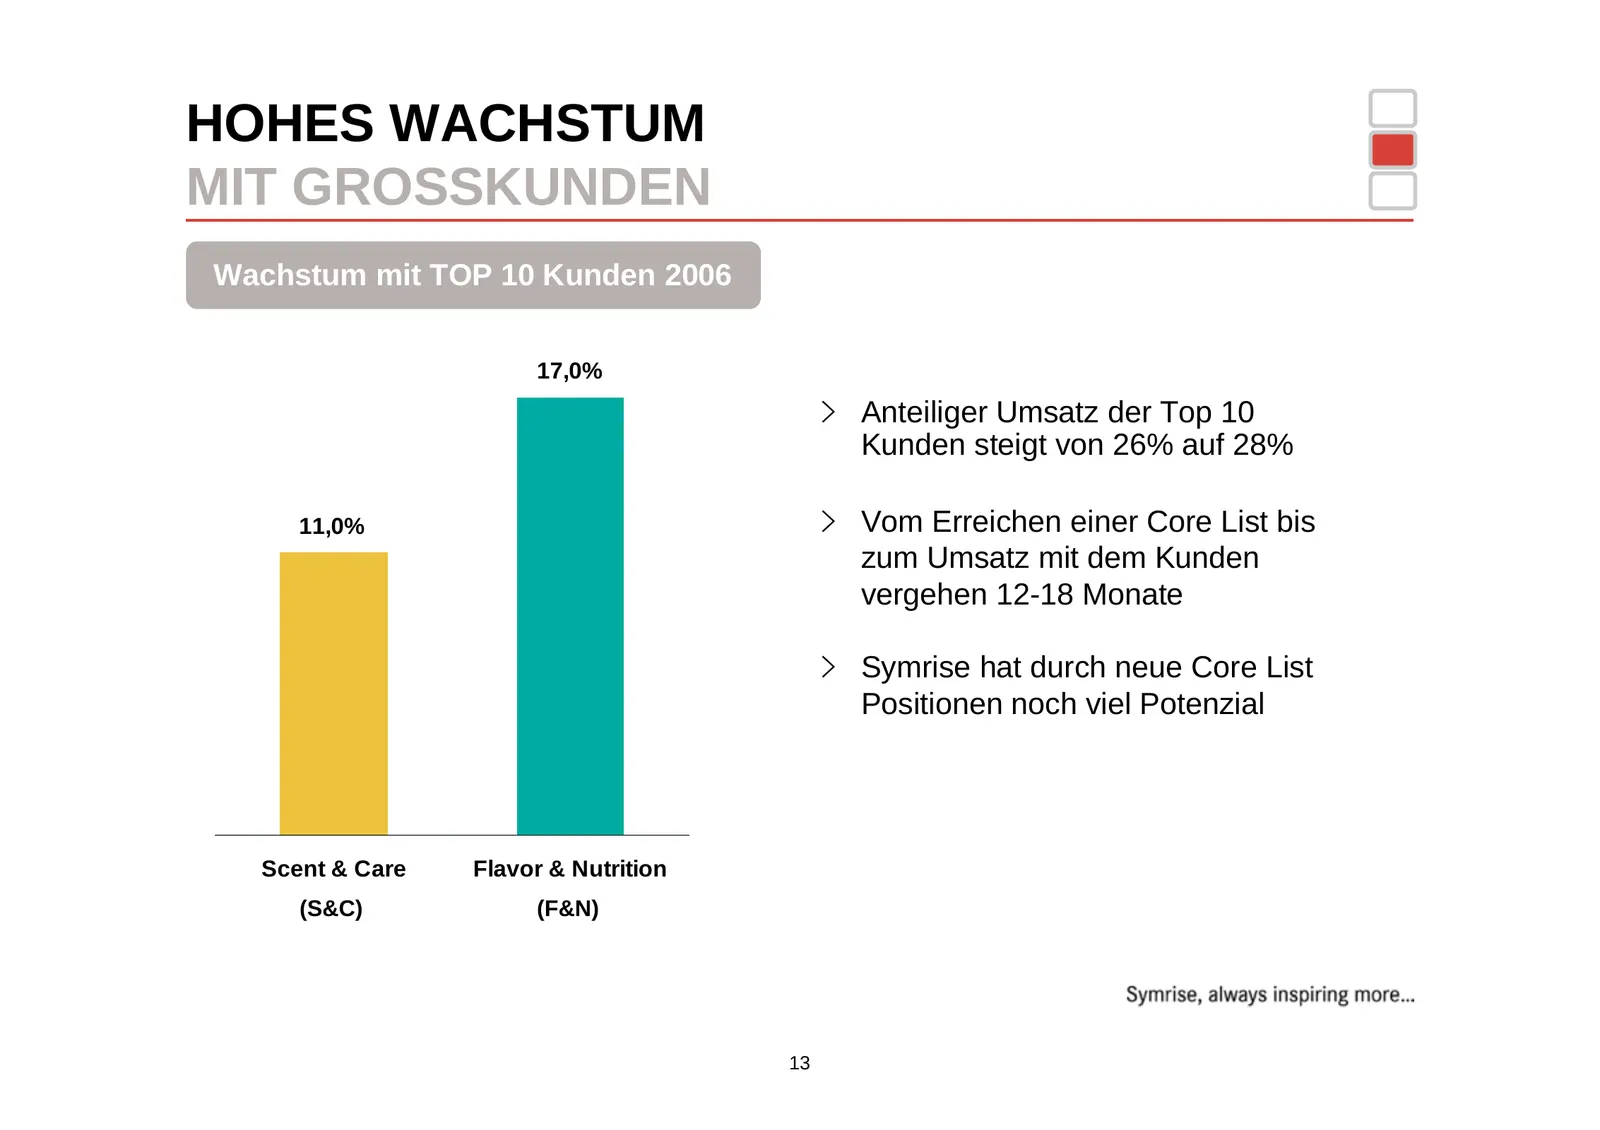
HOHES WACHSTUM MIT GROSSKUNDEN Wachstum mit TOP 10 Kunden 2006 17,0% Anteiliger Umsatz der Top 10 Kunden steigt von 26% auf 28% 11,0% Vom Erreichen einer Core List bis zum Umsatz mit dem Kunden vergehen 12-18 Monate Symrise hat durch neue Core List Positionen noch viel Potenzial Scent & Care Flavor
Slide 14: Wachstum in Schwellenländern
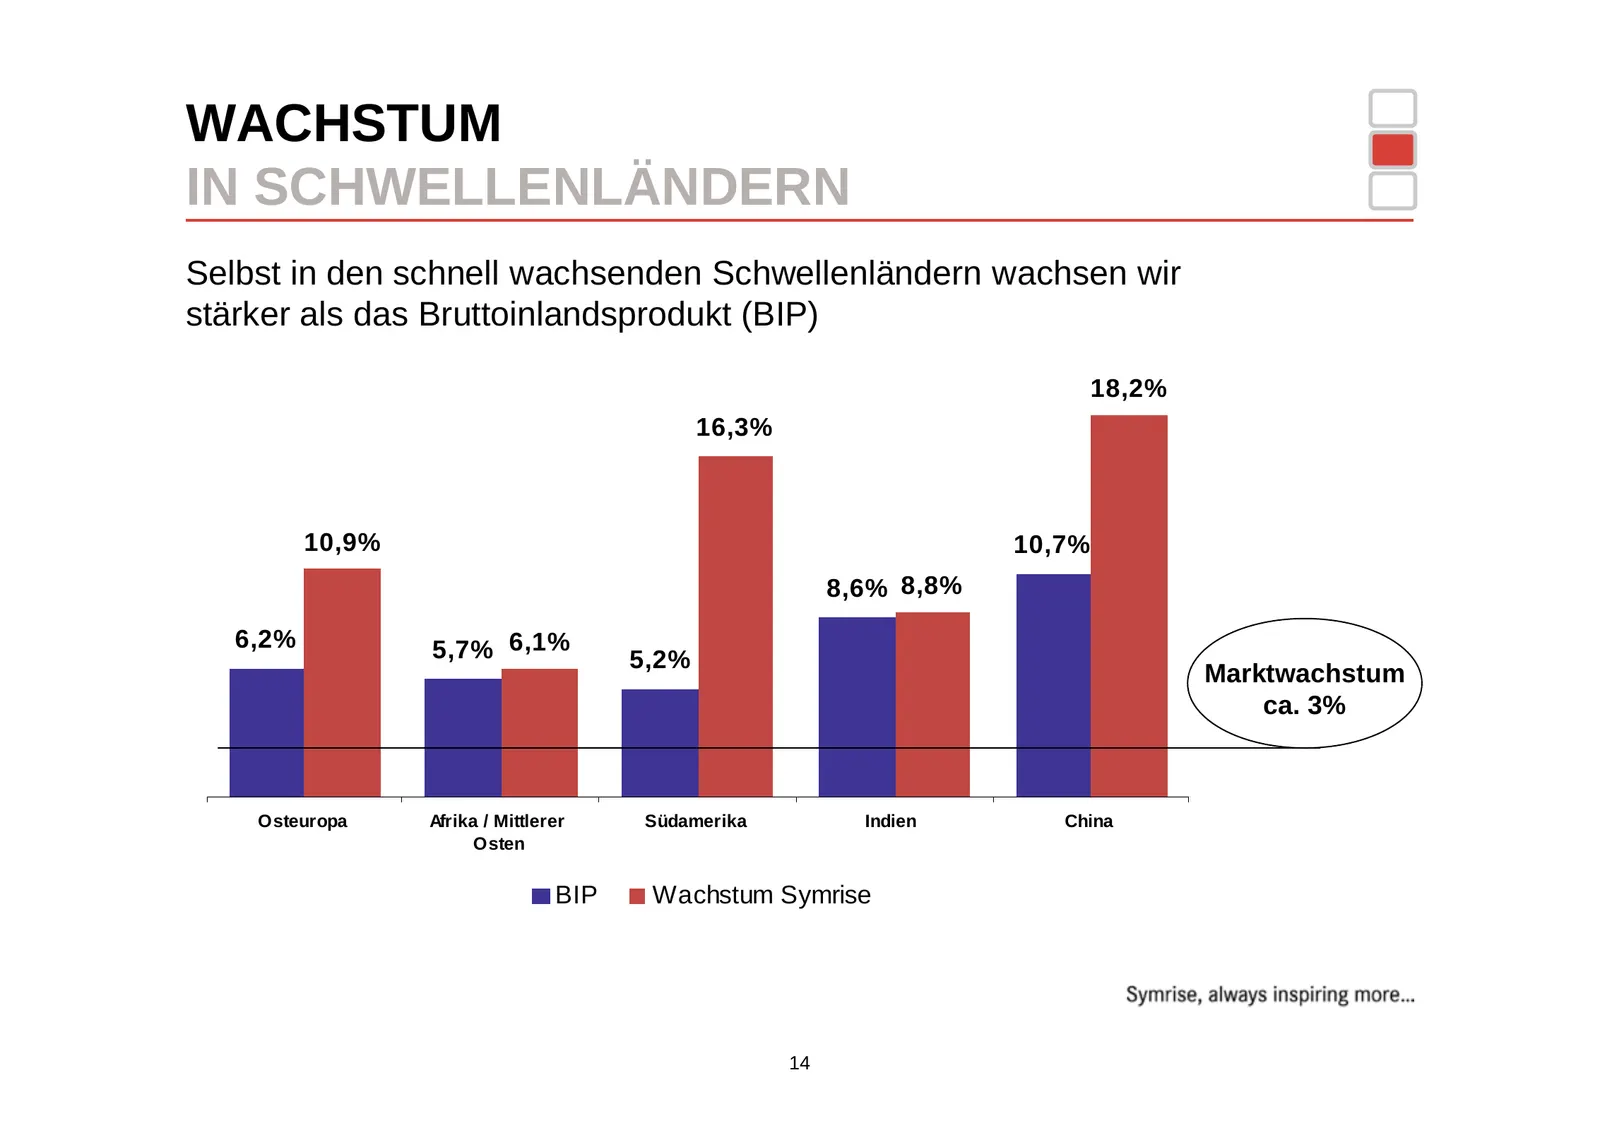
WACHSTUM IN SCHWELLENLÄNDERN Selbst in den schnell wachsenden Schwellenländern wachsen wir stärker als das Bruttoinlandsprodukt (BIP) 18,2% 16,3% 10,9% 10,7% 8,6% 8,8% 6,2% 5,7% 6,1% 5,2% Marktwachstum ca. 3% Osteuropa Afrika / Mittlerer Südamerika Indien China Osten BIP Wachstum Symrise 14
Slide 15: Ergebnisorientierte Unternehmenskultur
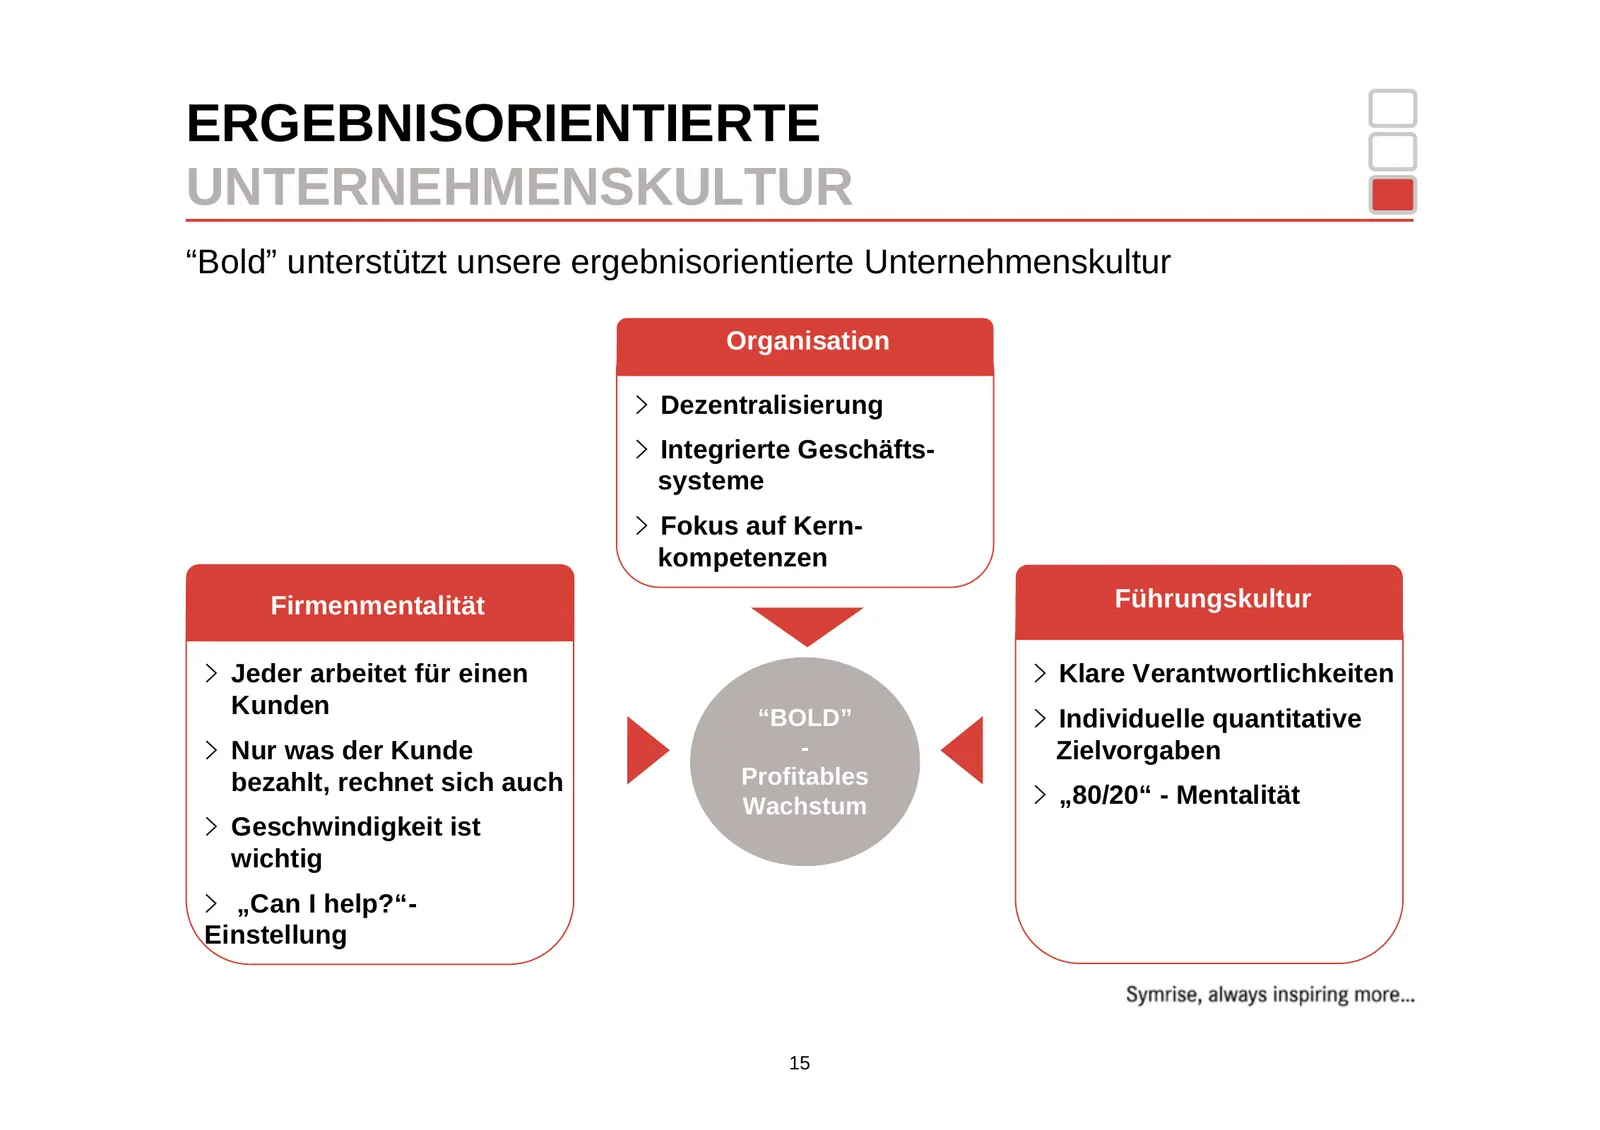
ERGEBNISORIENTIERTE UNTERNEHMENSKULTUR “Bold” unterstützt unsere ergebnisorientierte Unternehmenskultur Organisation Dezentralisierung Integrierte Geschäfts- systeme Fokus auf Kern- kompetenzen Firmenmentalität Führungskultur Jeder arbeitet für einen Klare Verantwortlichkeiten Kunden “BOLD” Individu
Slide 16: Einfache Strukturen
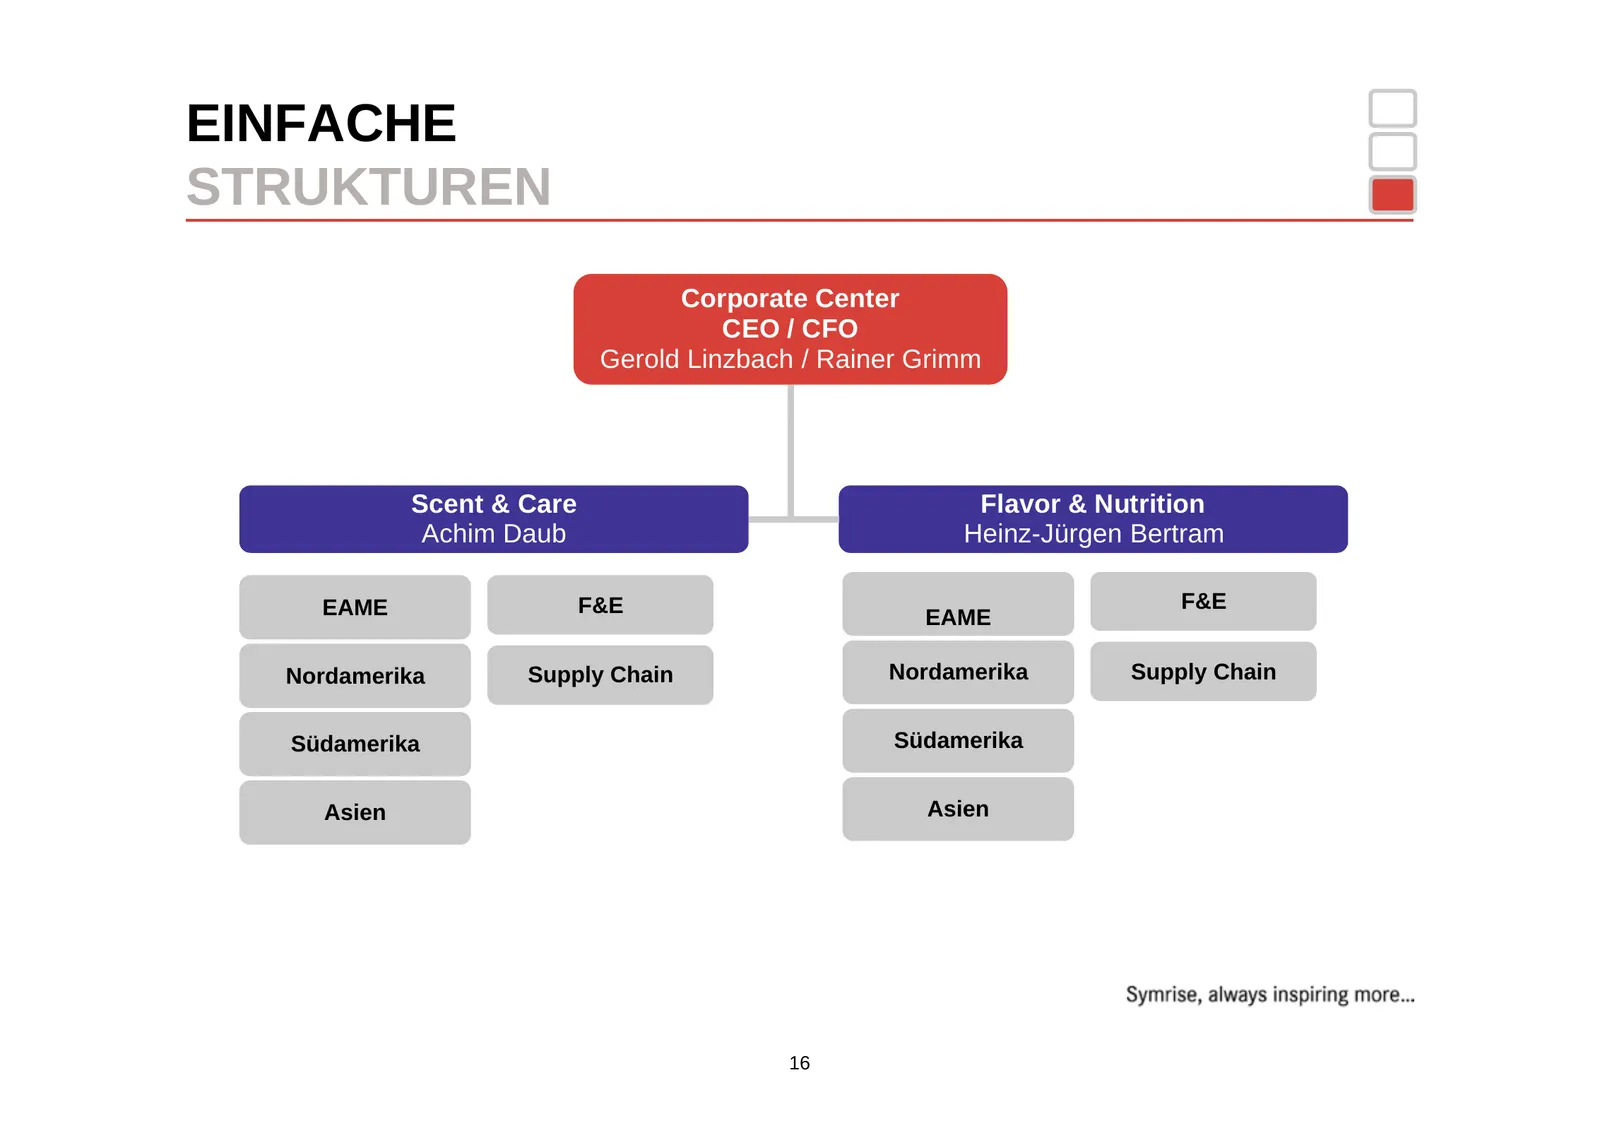
EINFACHE STRUKTUREN Corporate Center CEO / CFO Gerold Linzbach / Rainer Grimm Scent & Care Flavor & Nutrition Achim Daub Heinz-Jürgen Bertram EAME F&E F&E EAME Nordamerika Supply Chain Nordamerika Supply Chain Südamerika Südamerika Asien Asien 16
Slide 17: Überproportionale Ergebnisentwicklung
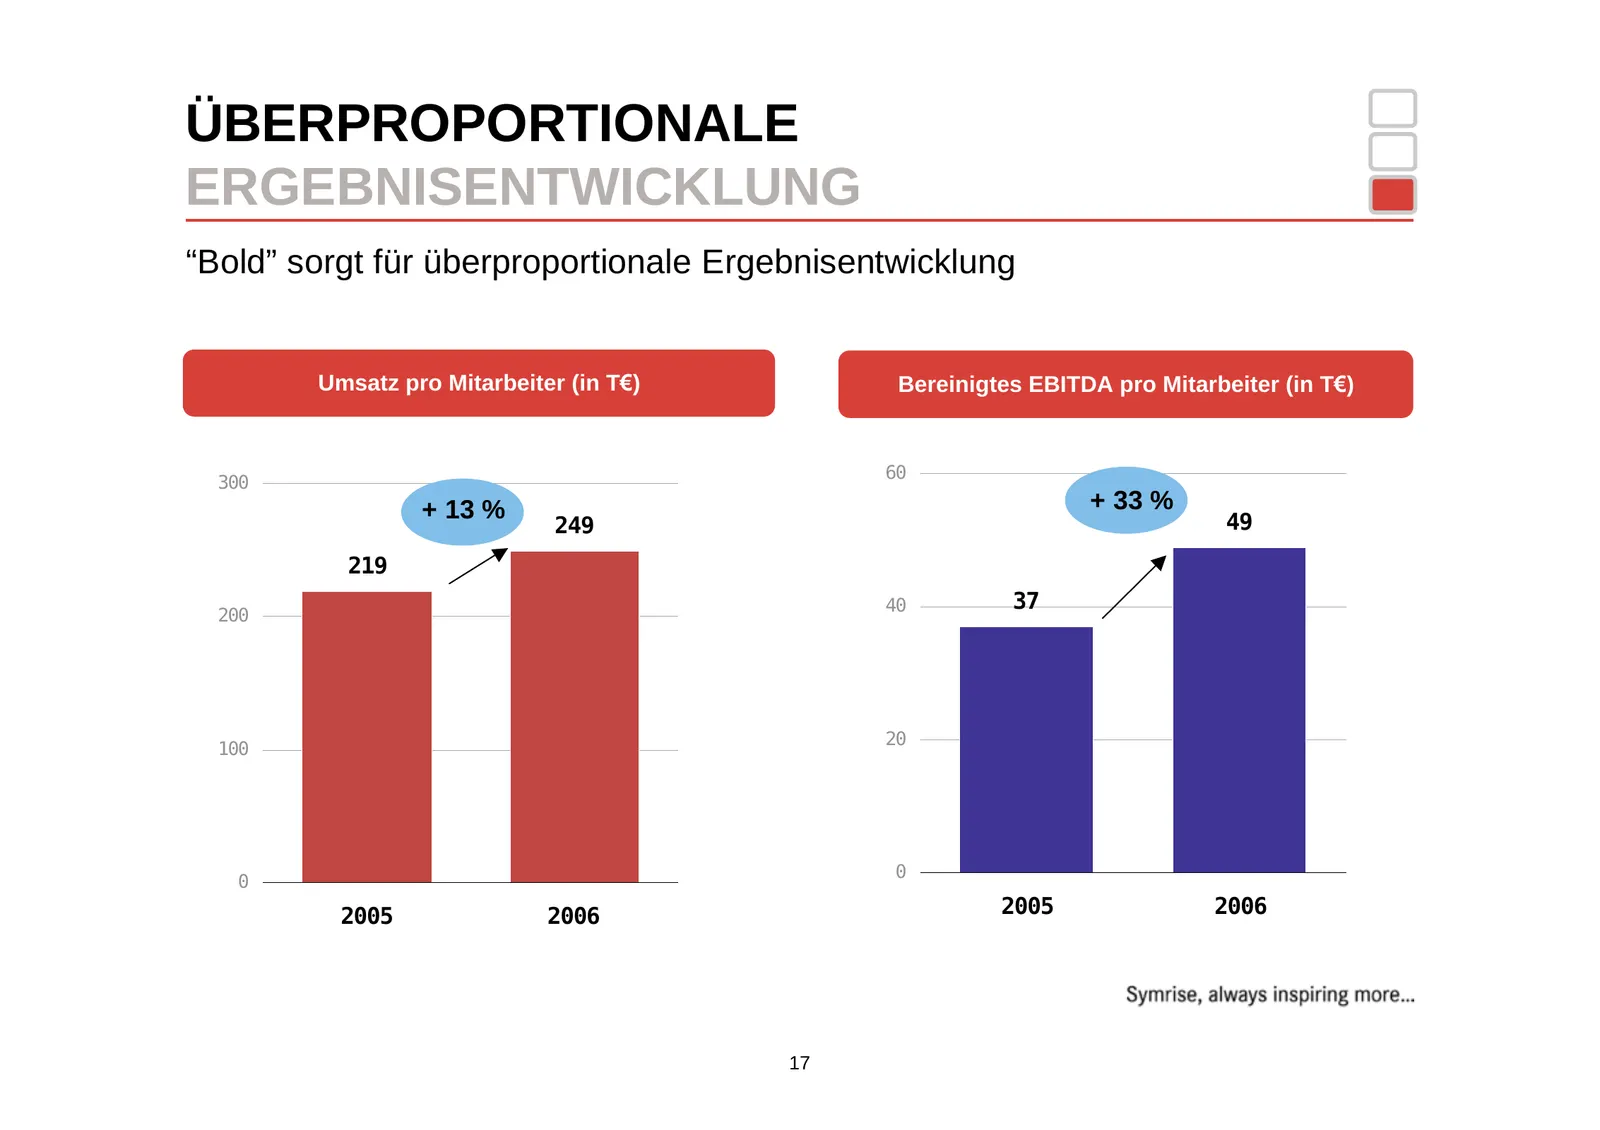
ÜBERPROPORTIONALE ERGEBNISENTWICKLUNG “Bold” sorgt für überproportionale Ergebnisentwicklung Umsatz pro Mitarbeiter (in T) Bereinigtes EBITDA pro Mitarbeiter (in T) 60 300 + 13 % + 33 % 249 49 219 40 37 200 20 100 0 0 2005 2006 2005 2006 17
Slide 18: Die Symrise Aktie
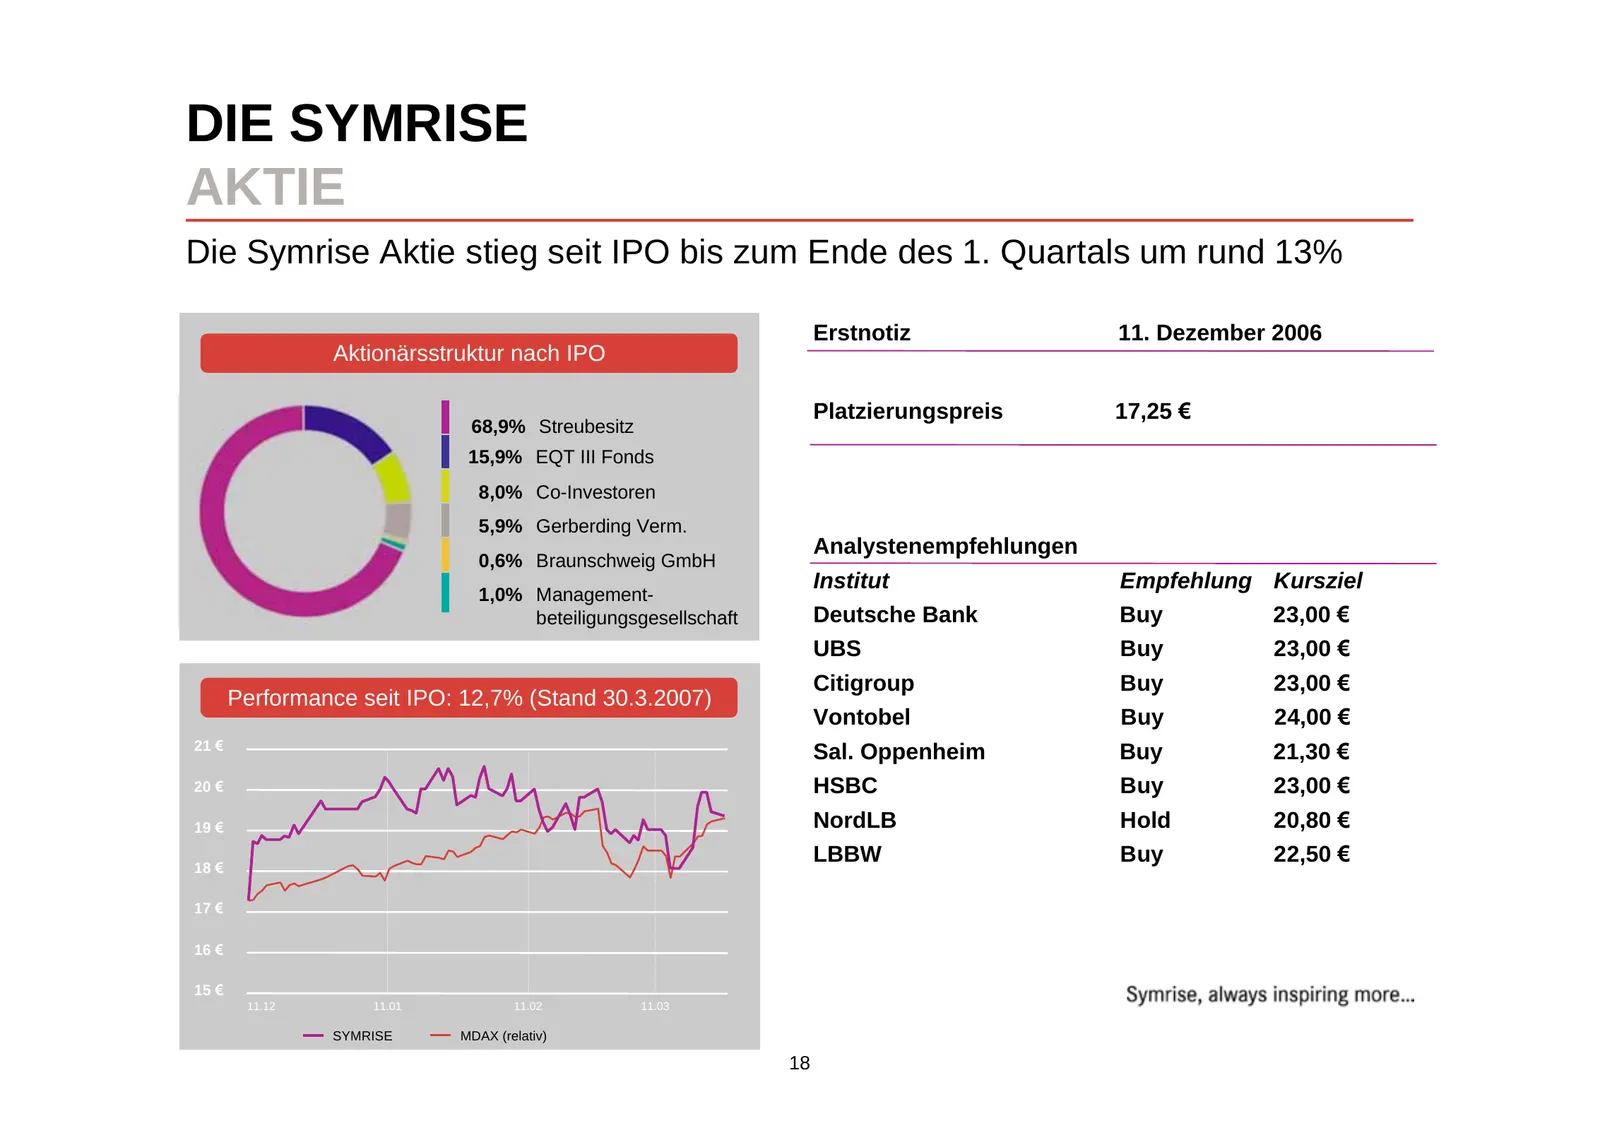
DIE SYMRISE AKTIE Die Symrise Aktie stieg seit IPO bis zum Ende des 1. Quartals um rund 13% Erstnotiz 11. Dezember 2006 Aktionärsstruktur nach IPO Platzierungspreis 17,25 68,9% Streubesitz 15,9% EQT III Fonds 8,0% Co-Investoren 5,9% Gerberding Verm. Analystenempfehlungen 0,6% Braunschweig GmbH Insti
Slide 19: Scent & Care
SCENT & CARE 19
Slide 20: Einzigartiges Produktportfolio
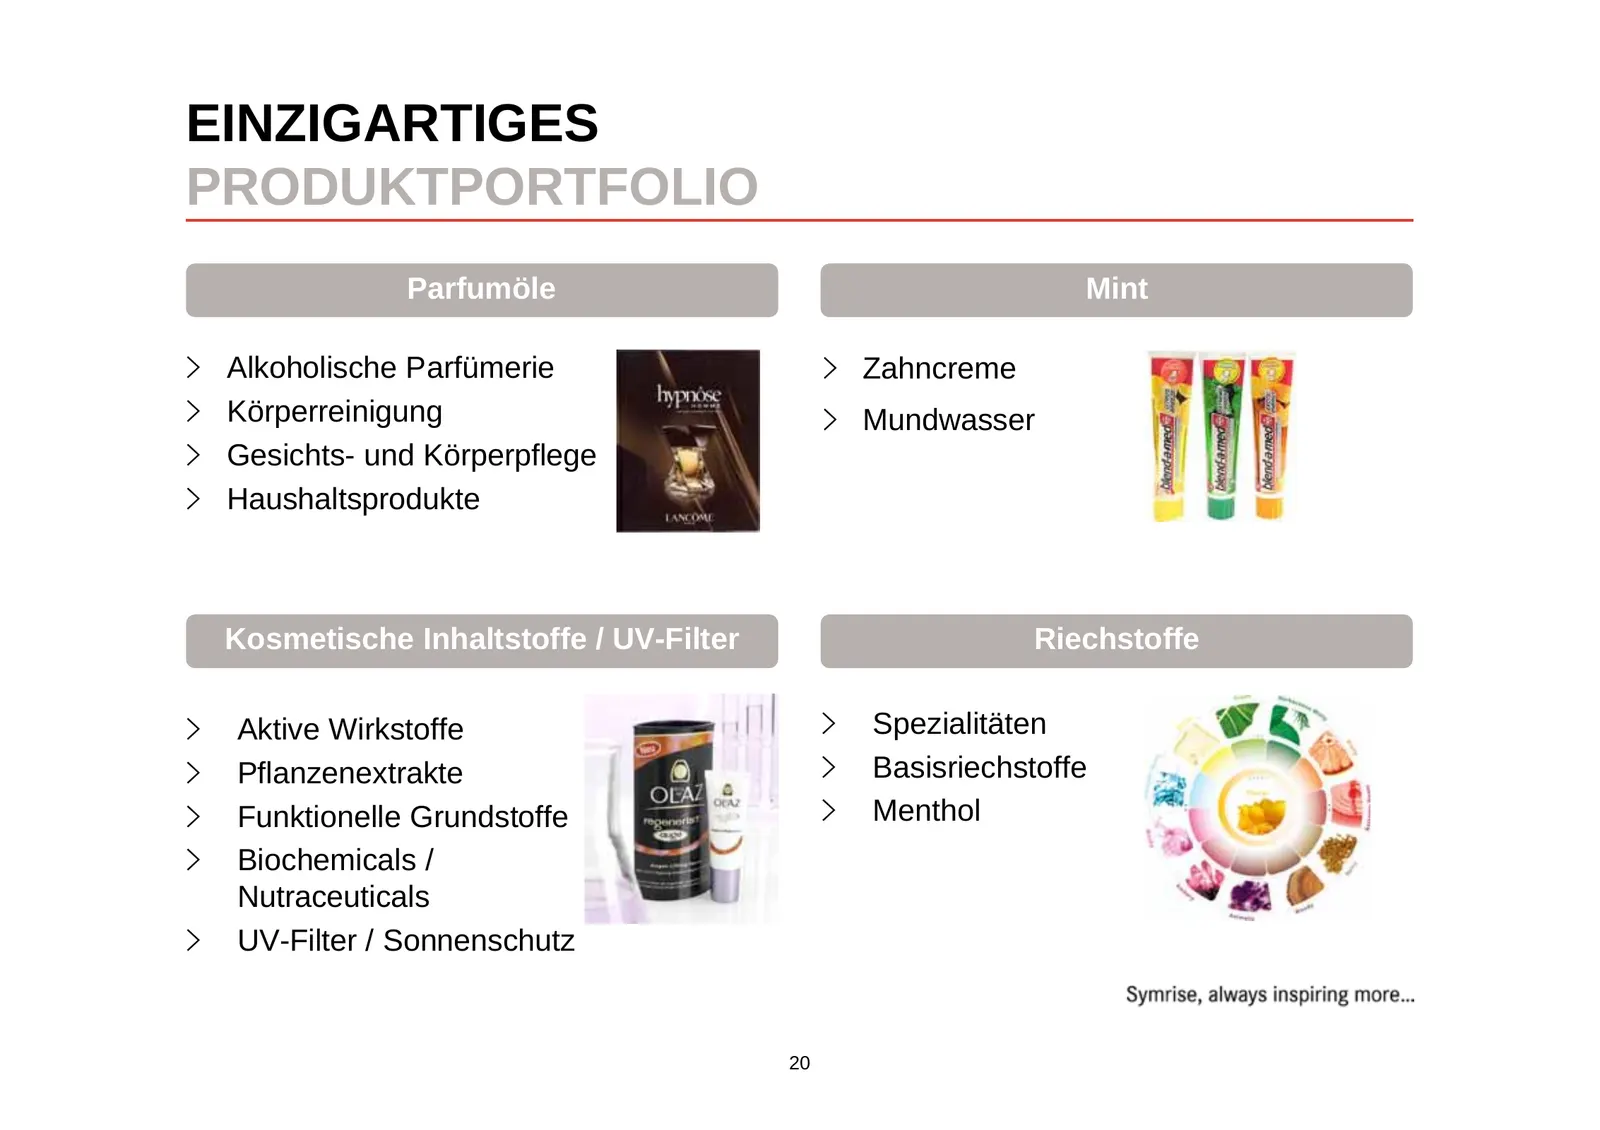
EINZIGARTIGES PRODUKTPORTFOLIO Parfumöle Mint Alkoholische Parfümerie Zahncreme Körperreinigung Mundwasser Gesichts- und Körperpflege Haushaltsprodukte Kosmetische Inhaltstoffe / UV-Filter Riechstoffe Aktive Wirkstoffe Spezialitäten Pflanzenextrakte Basisriechstoffe Funktionelle Grundstoffe Menthol
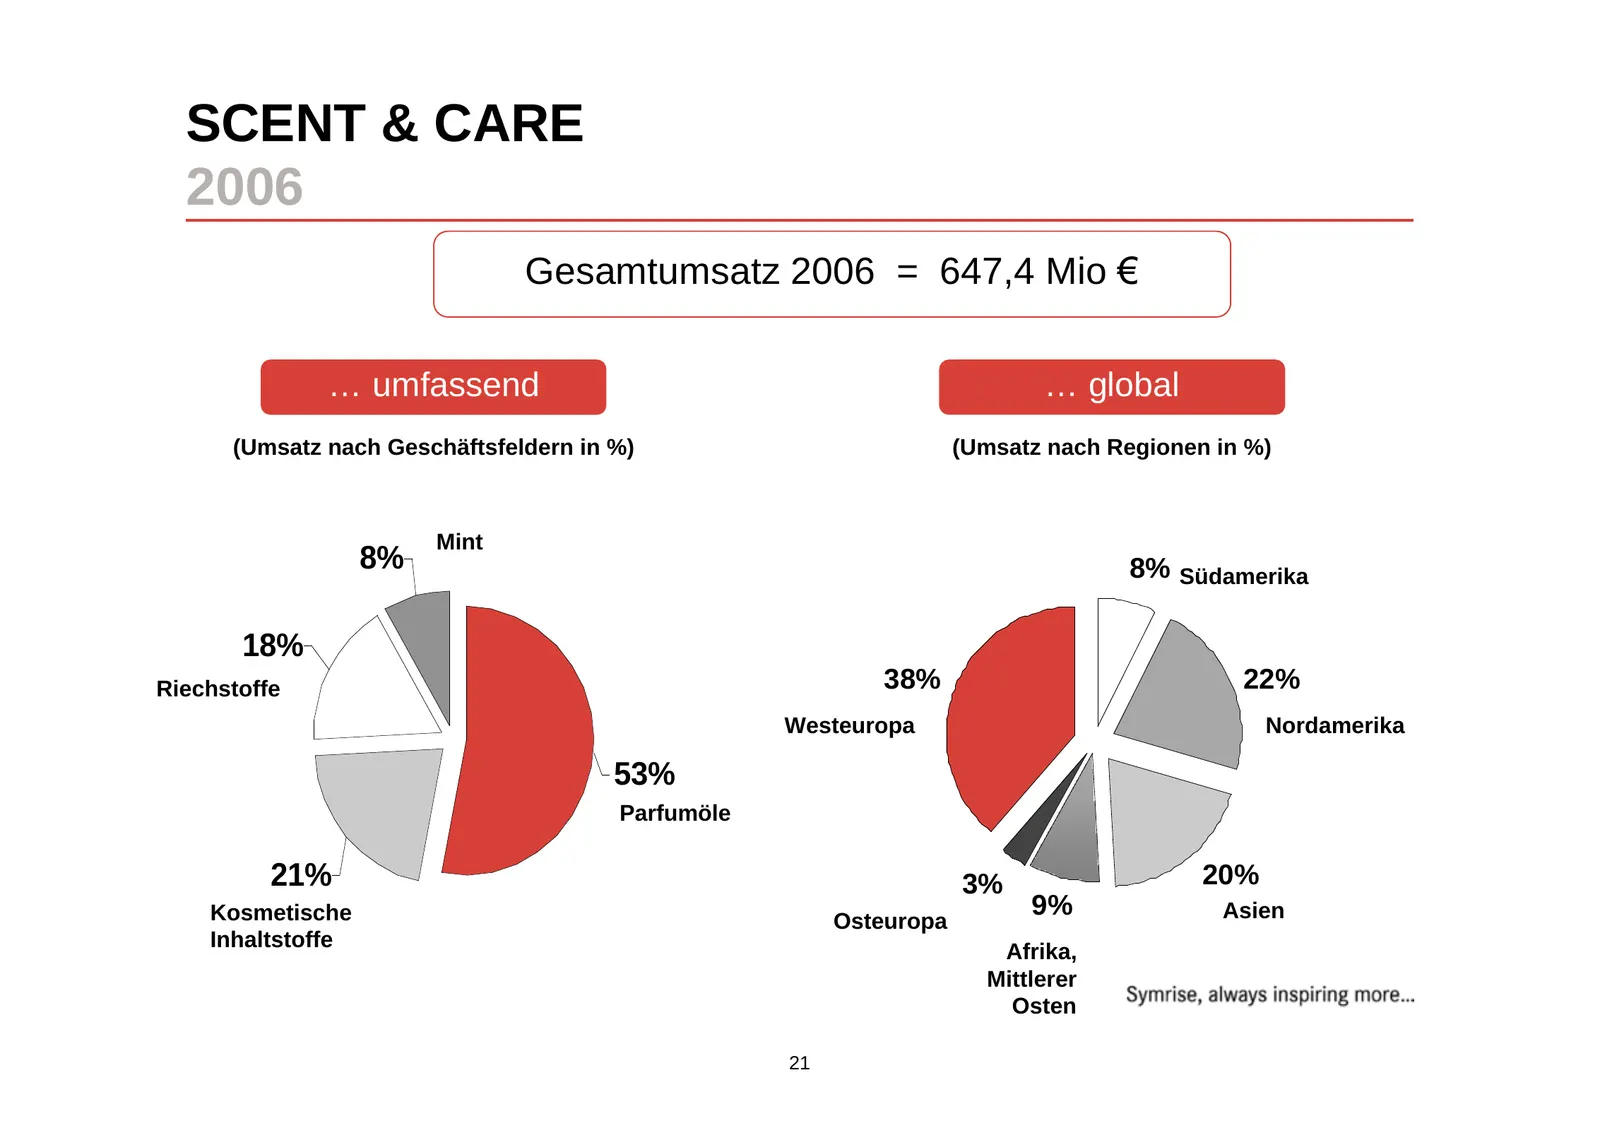
Slide 21: Scent & Care 2006
SCENT & CARE 2006 Gesamtumsatz 2006 = 647,4 Mio … umfassend … global (Umsatz nach Geschäftsfeldern in %) (Umsatz nach Regionen in %) Mint 8% 8% Südamerika 18% Riechstoffe 38% 22% Westeuropa Nordamerika 53% Parfumöle 21% 3% 20% Kosmetische Osteuropa 9% Asien Inhaltstoffe Afrika, Mittlerer Osten 21
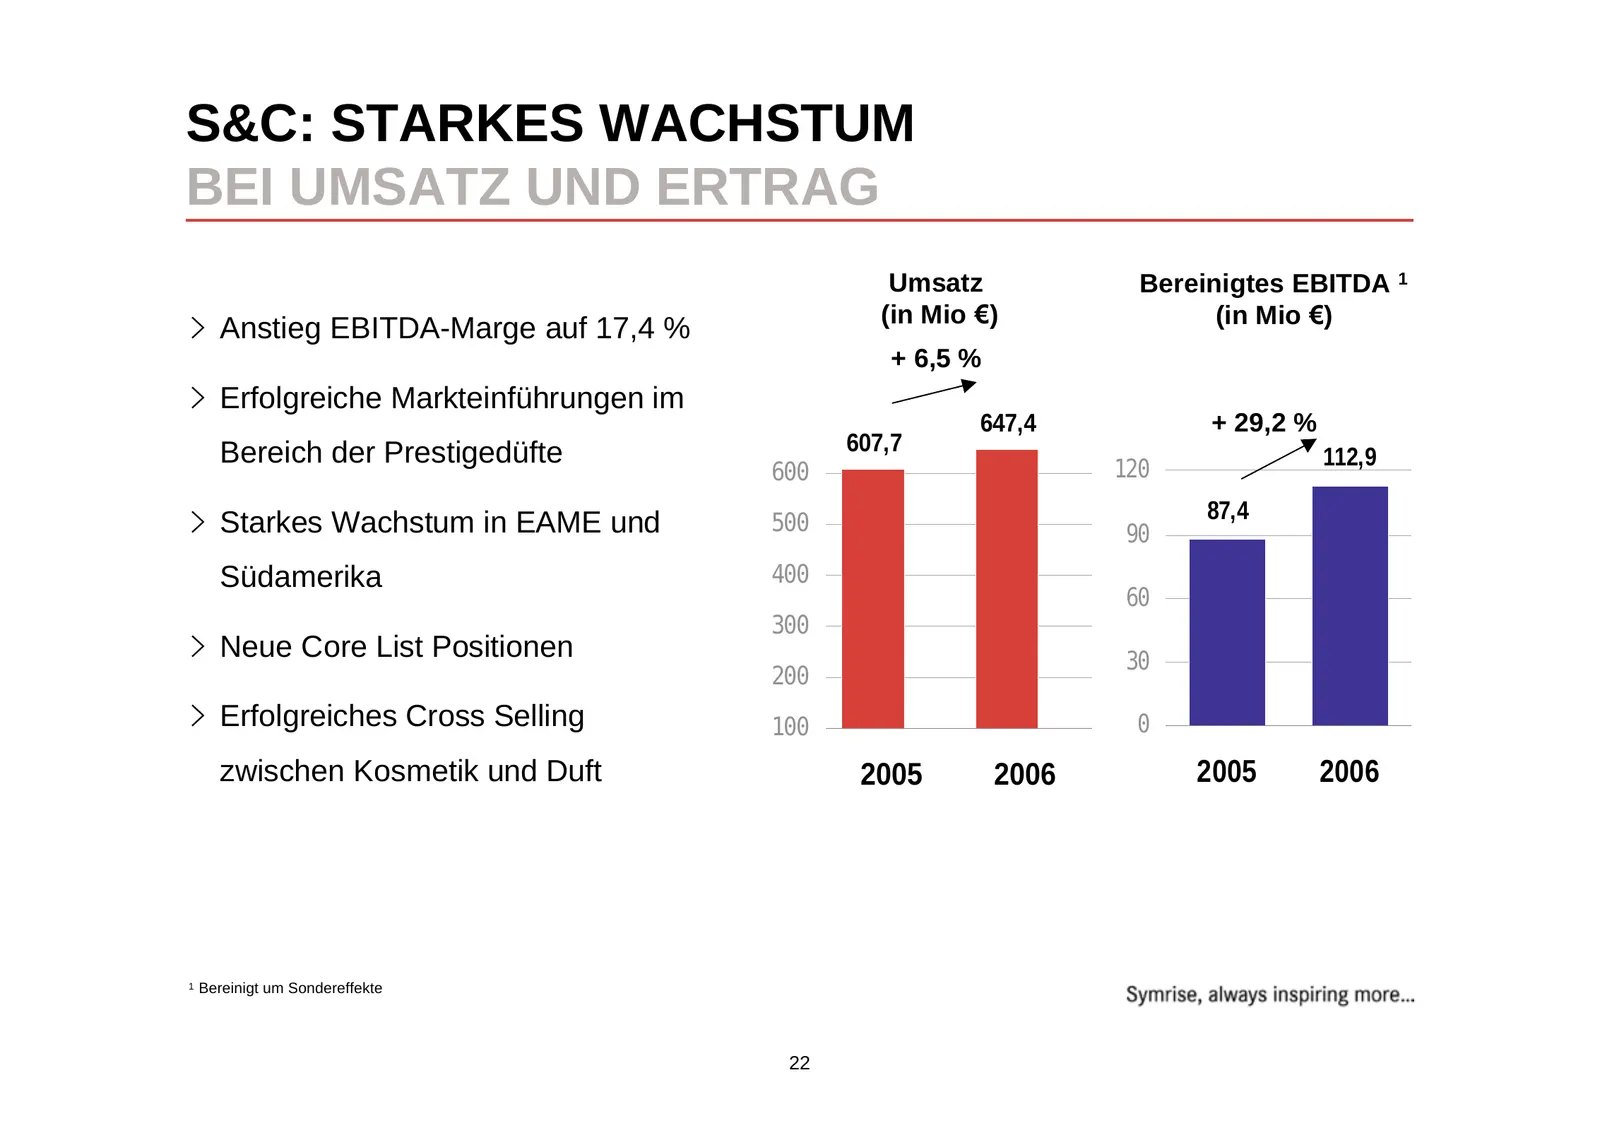
Slide 22: S&C: Starkes Wachstum bei Umsatz und Ertrag
S&C: STARKES WACHSTUM BEI UMSATZ UND ERTRAG Umsatz Bereinigtes EBITDA 1 (in Mio ) (in Mio ) Anstieg EBITDA-Marge auf 17,4 % + 6,5 % Erfolgreiche Markteinführungen im 647,4 + 29,2 % Bereich der Prestigedüfte 607,7 120 112,9 600 87,4 Starkes Wachstum in EAME und 500 90 Südamerika 400 60 300 Neue Core
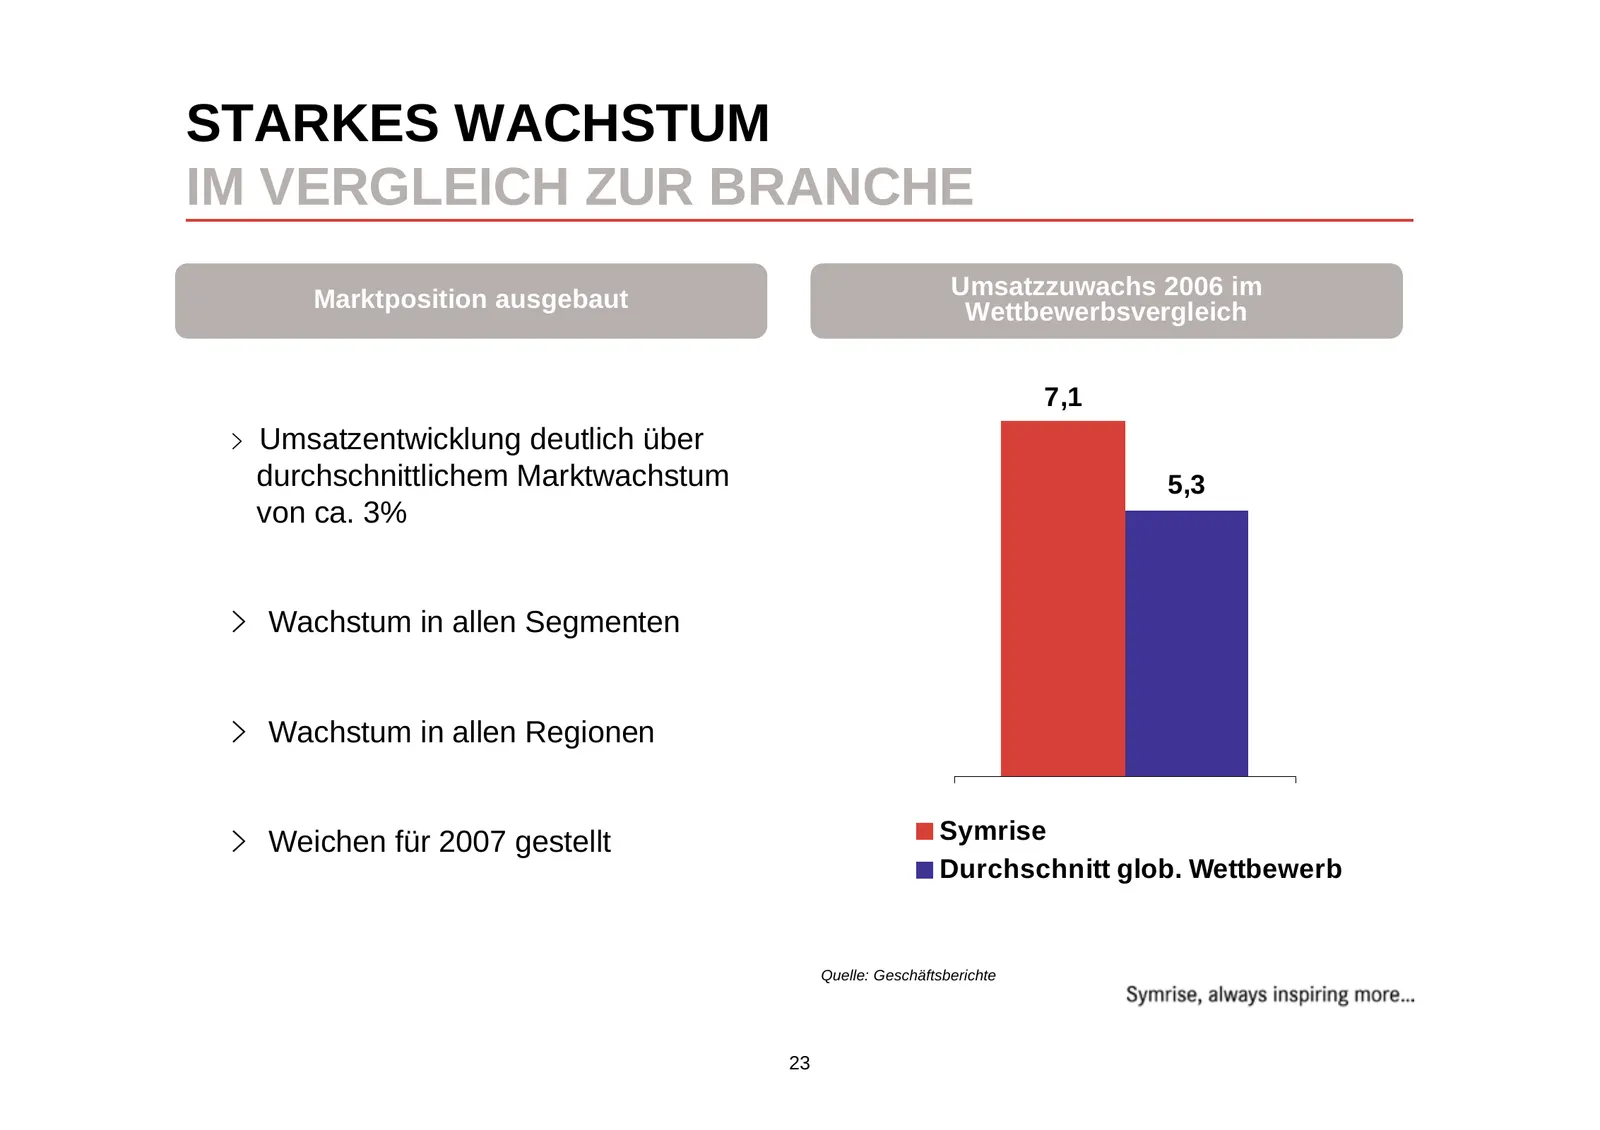
Slide 23: Starkes Wachstum im Vergleich zur Branche
STARKES WACHSTUM IM VERGLEICH ZUR BRANCHE Marktposition ausgebaut Umsatzzuwachs 2006 im Wettbewerbsvergleich 7,1 Umsatzentwicklung deutlich über durchschnittlichem Marktwachstum 5,3 von ca. 3% Wachstum in allen Segmenten Wachstum in allen Regionen (wechselkursbereinigt) Symrise Weichen für 2007 gest
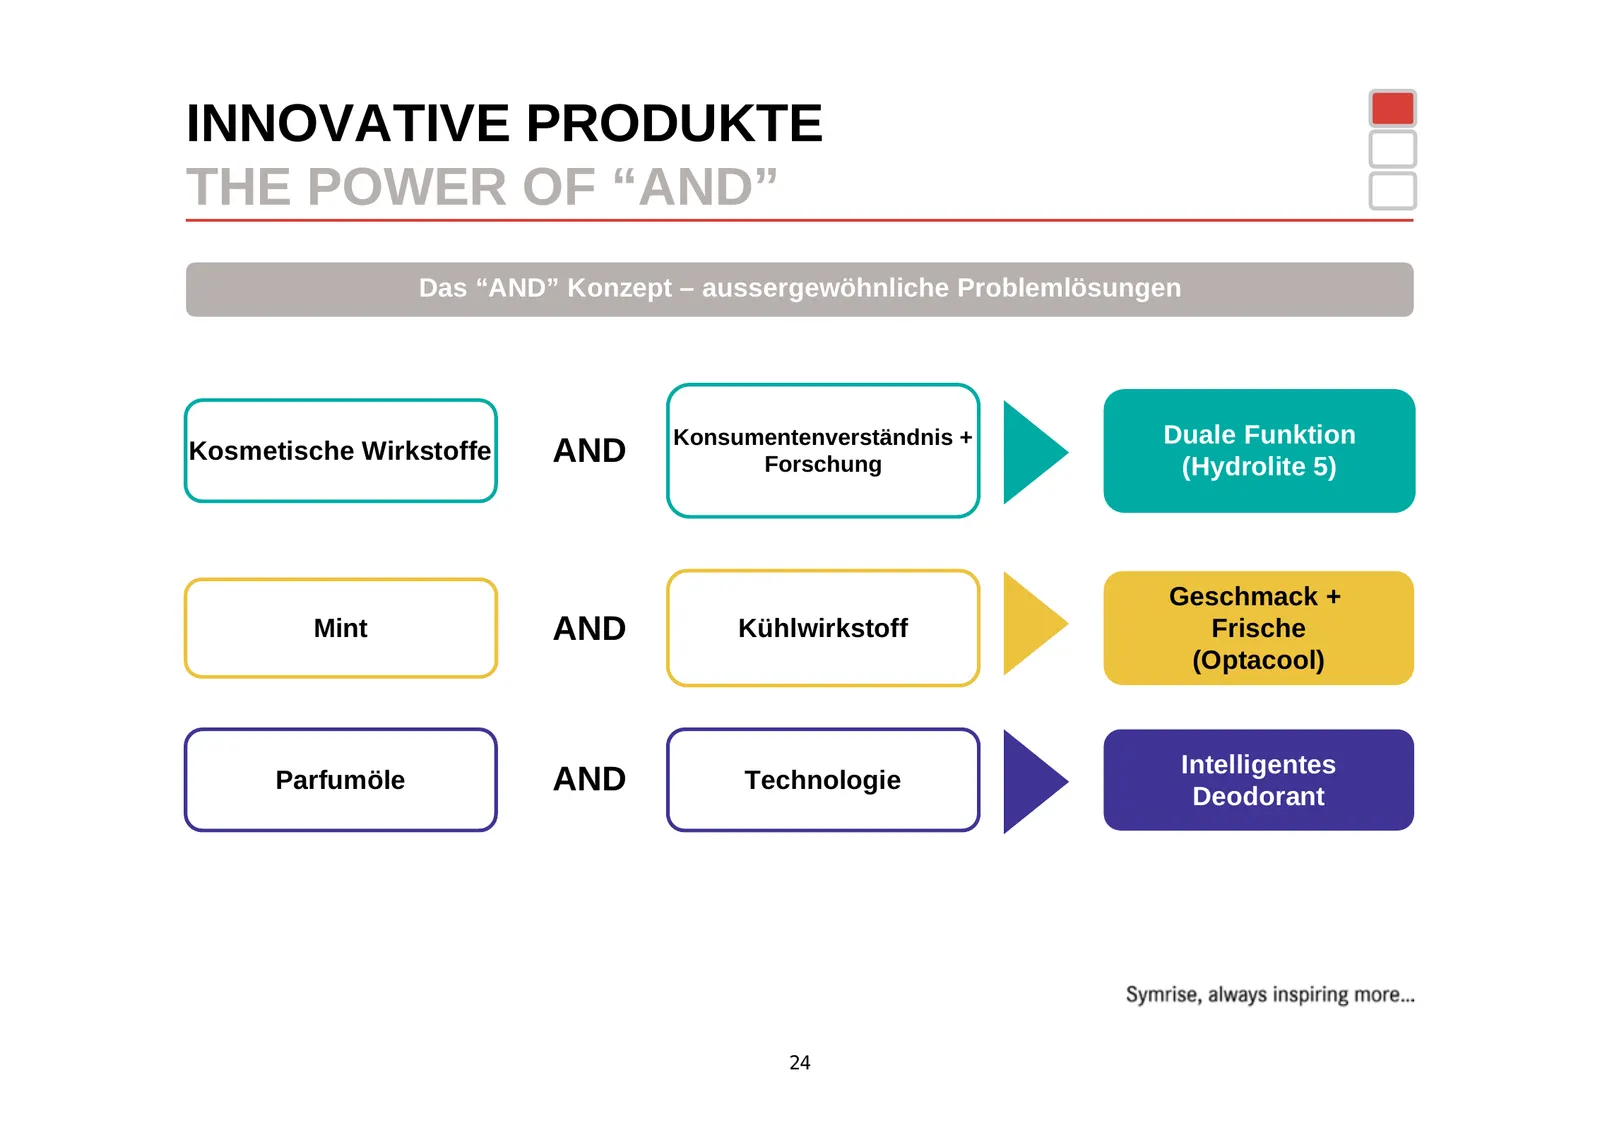
Slide 24: Innovative Produkte: The Power of AND
INNOVATIVE PRODUKTE THE POWER OF “AND” Das “AND” Konzept – aussergewöhnliche Problemlösungen Konsumentenverständnis + Duale Funktion Kosmetische Wirkstoffe AND Forschung (Hydrolite 5) Geschmack + Mint AND Kühlwirkstoff Frische (Optacool) Intelligentes Parfumöle AND Technologie Deodorant 24
Slide 25: Indispensable: Unser Service
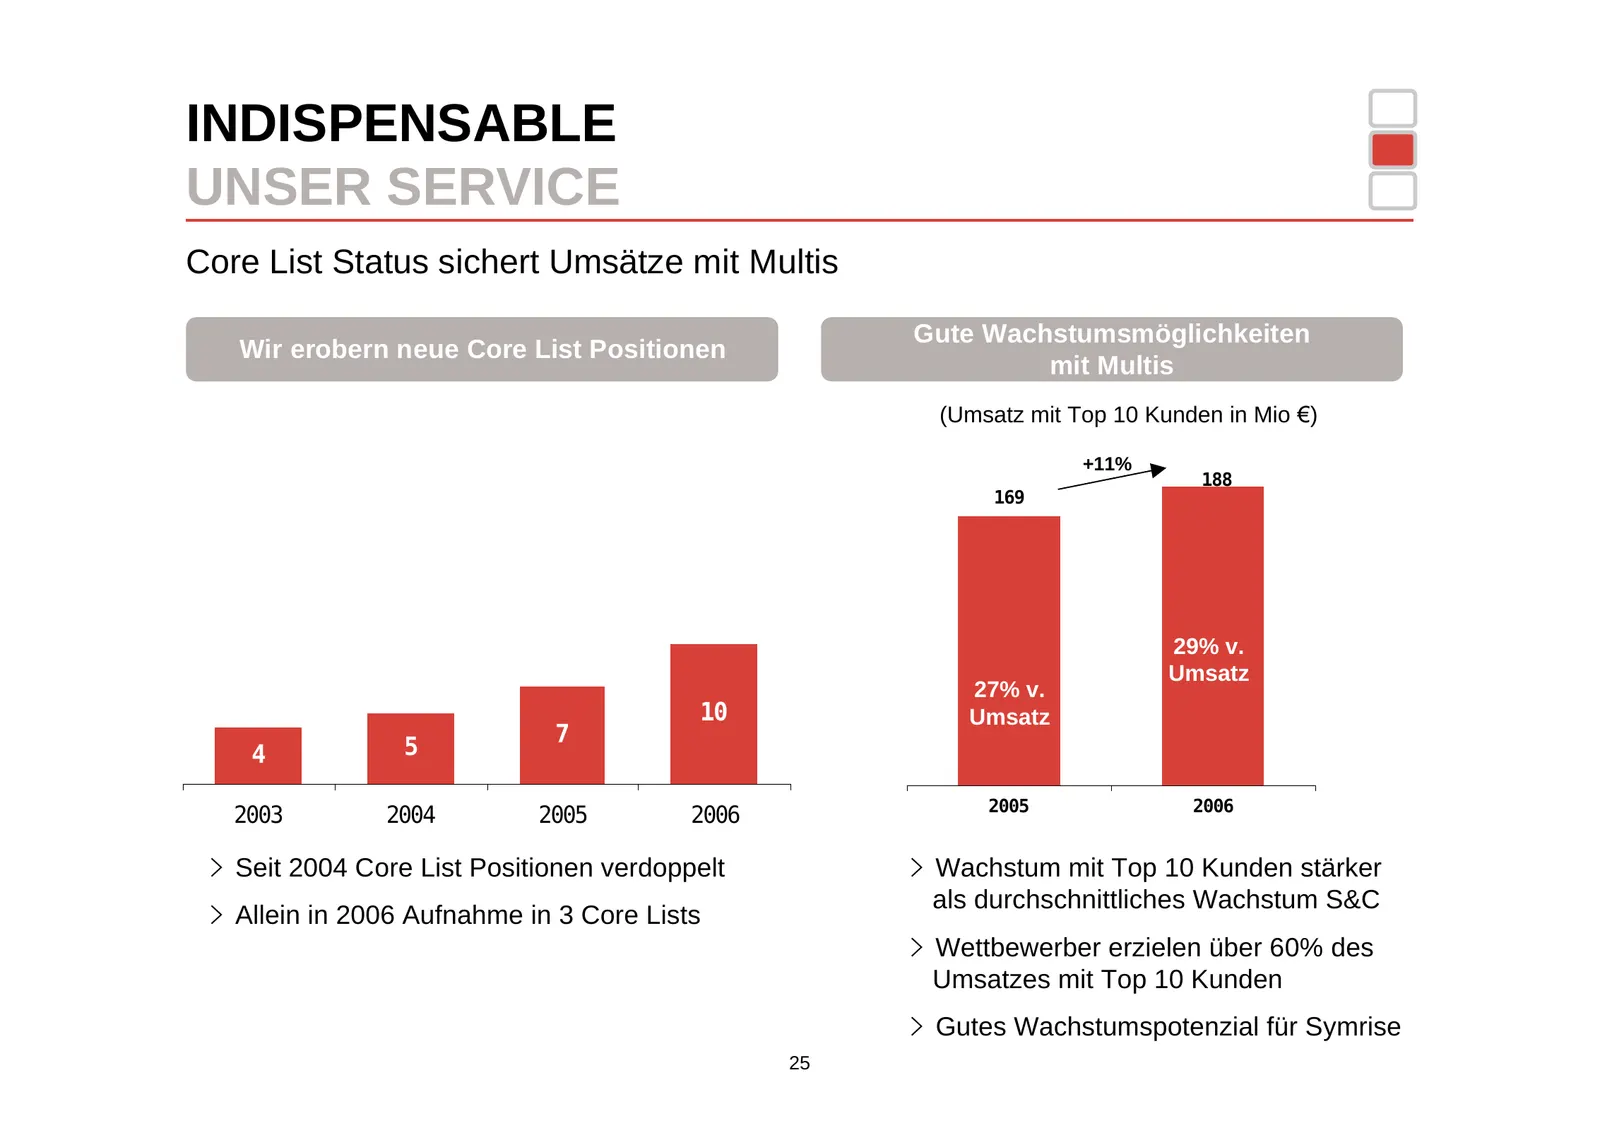
INDISPENSABLE UNSER SERVICE Core List Status sichert Umsätze mit Multis Gute Wachstumsmöglichkeiten Wir erobern neue Core List Positionen mit Multis (Umsatz mit Top 10 Kunden in Mio ) +11% 188 169 29% v. Umsatz 27% v. 10 Umsatz 5 7 4 2005 2006 2003 2004 2005 2006 Seit 2004 Core List Positionen verdo
Slide 26: Bold Sales Machine
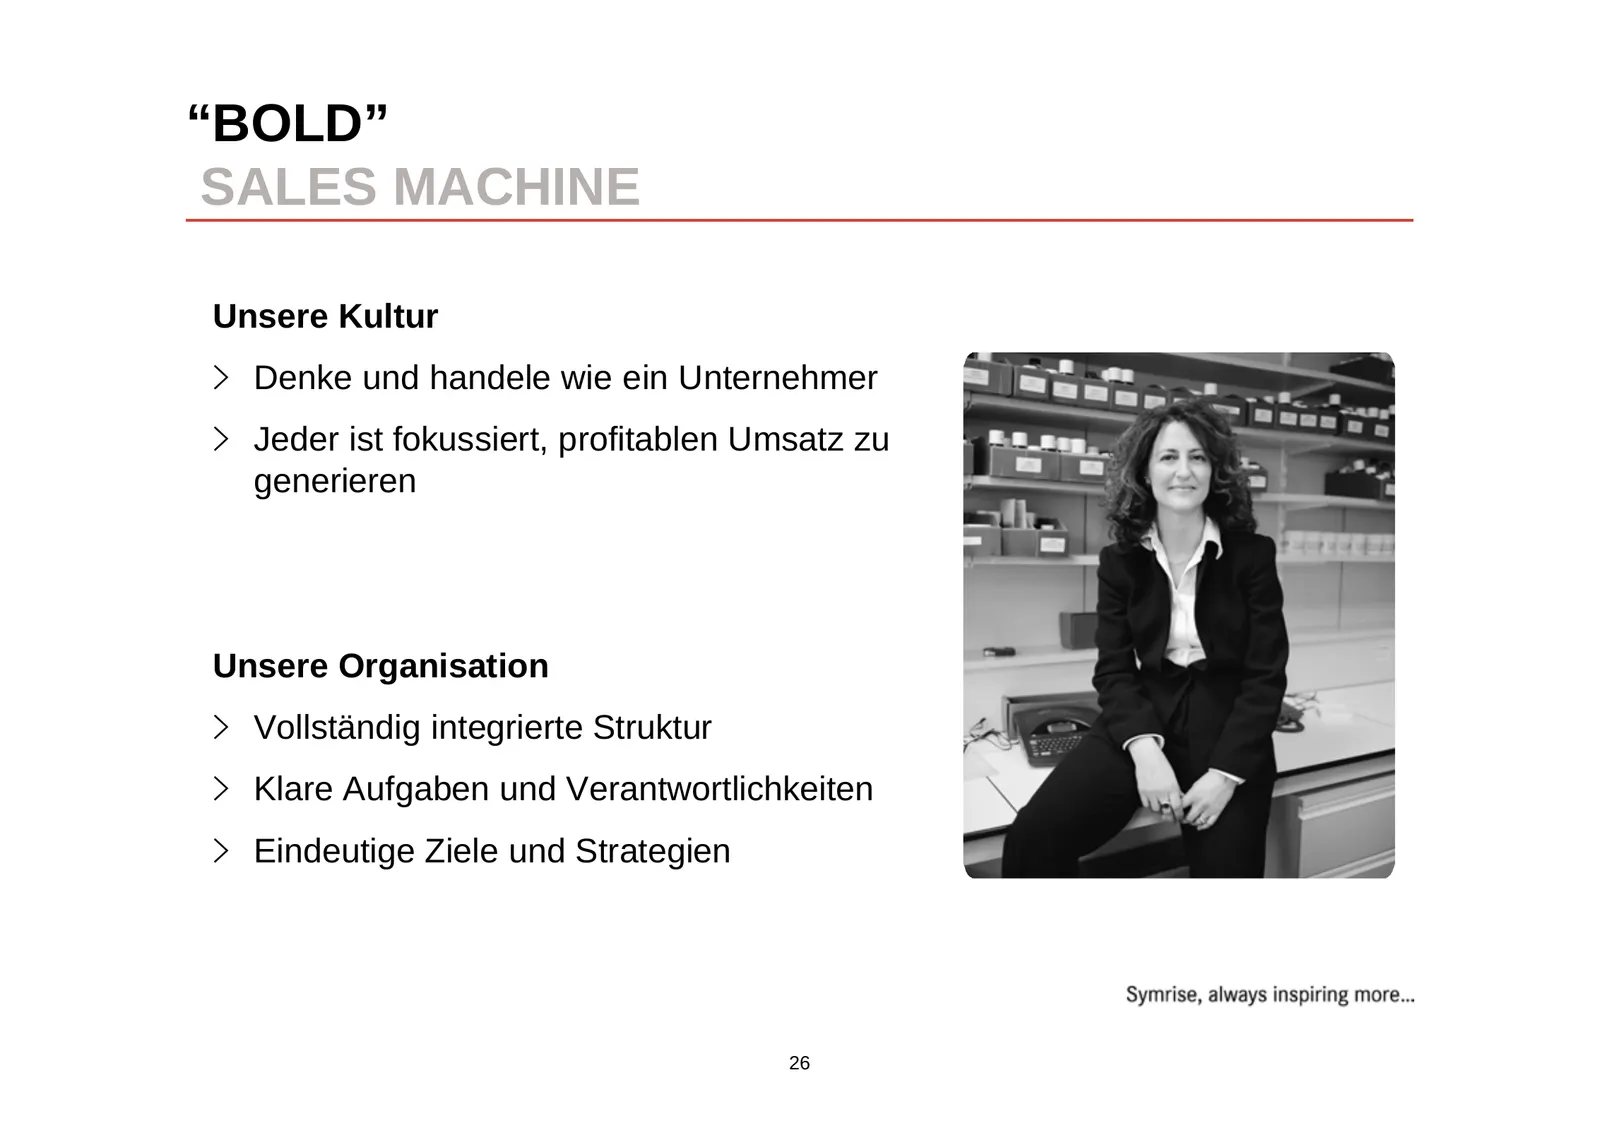
“BOLD” SALES MACHINE Unsere Kultur Denke und handele wie ein Unternehmer Jeder ist fokussiert, profitablen Umsatz zu generieren Unsere Organisation Vollständig integrierte Struktur Klare Aufgaben und Verantwortlichkeiten Eindeutige Ziele und Strategien 26
Slide 27: Ehrgeizige Ziele für die Zukunft
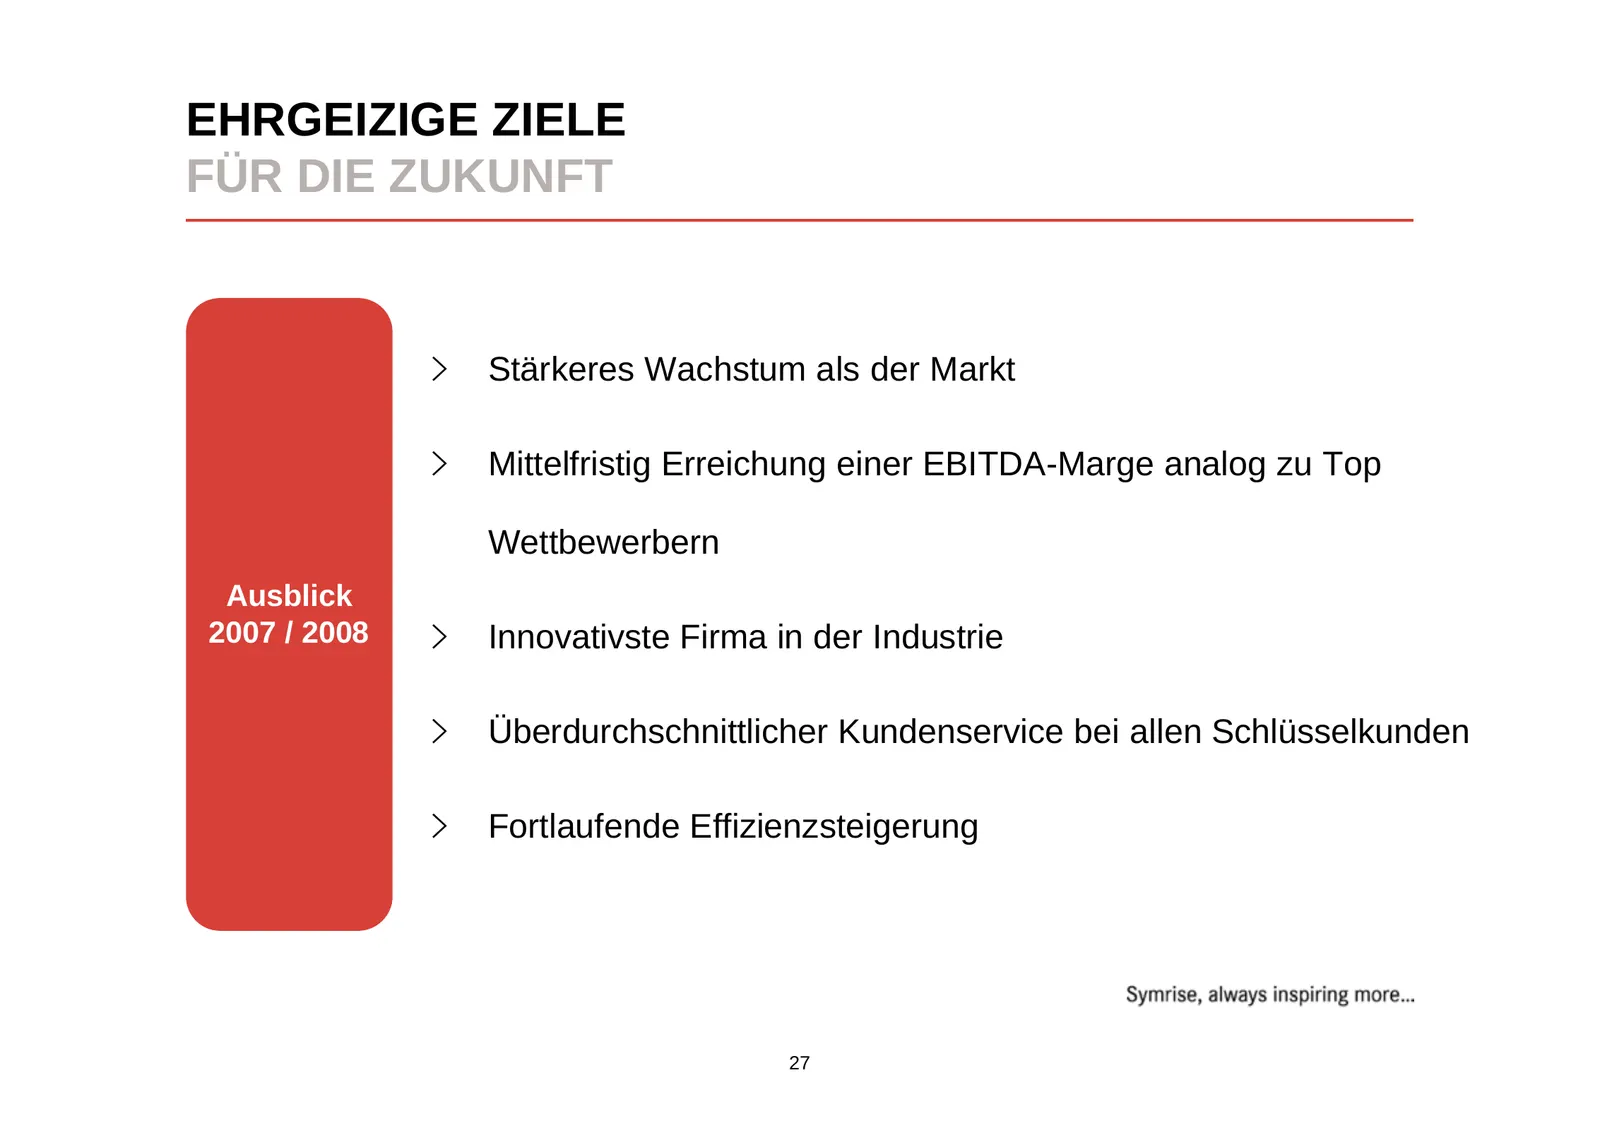
EHRGEIZIGE ZIELE FÜR DIE ZUKUNFT Stärkeres Wachstum als der Markt Mittelfristig Erreichung einer EBITDA-Marge analog zu Top Wettbewerbern Ausblick 2007 / 2008 Innovativste Firma in der Industrie Überdurchschnittlicher Kundenservice bei allen Schlüsselkunden Fortlaufende Effizienzsteigerung 27
Slide 28: Guter Start in 2007
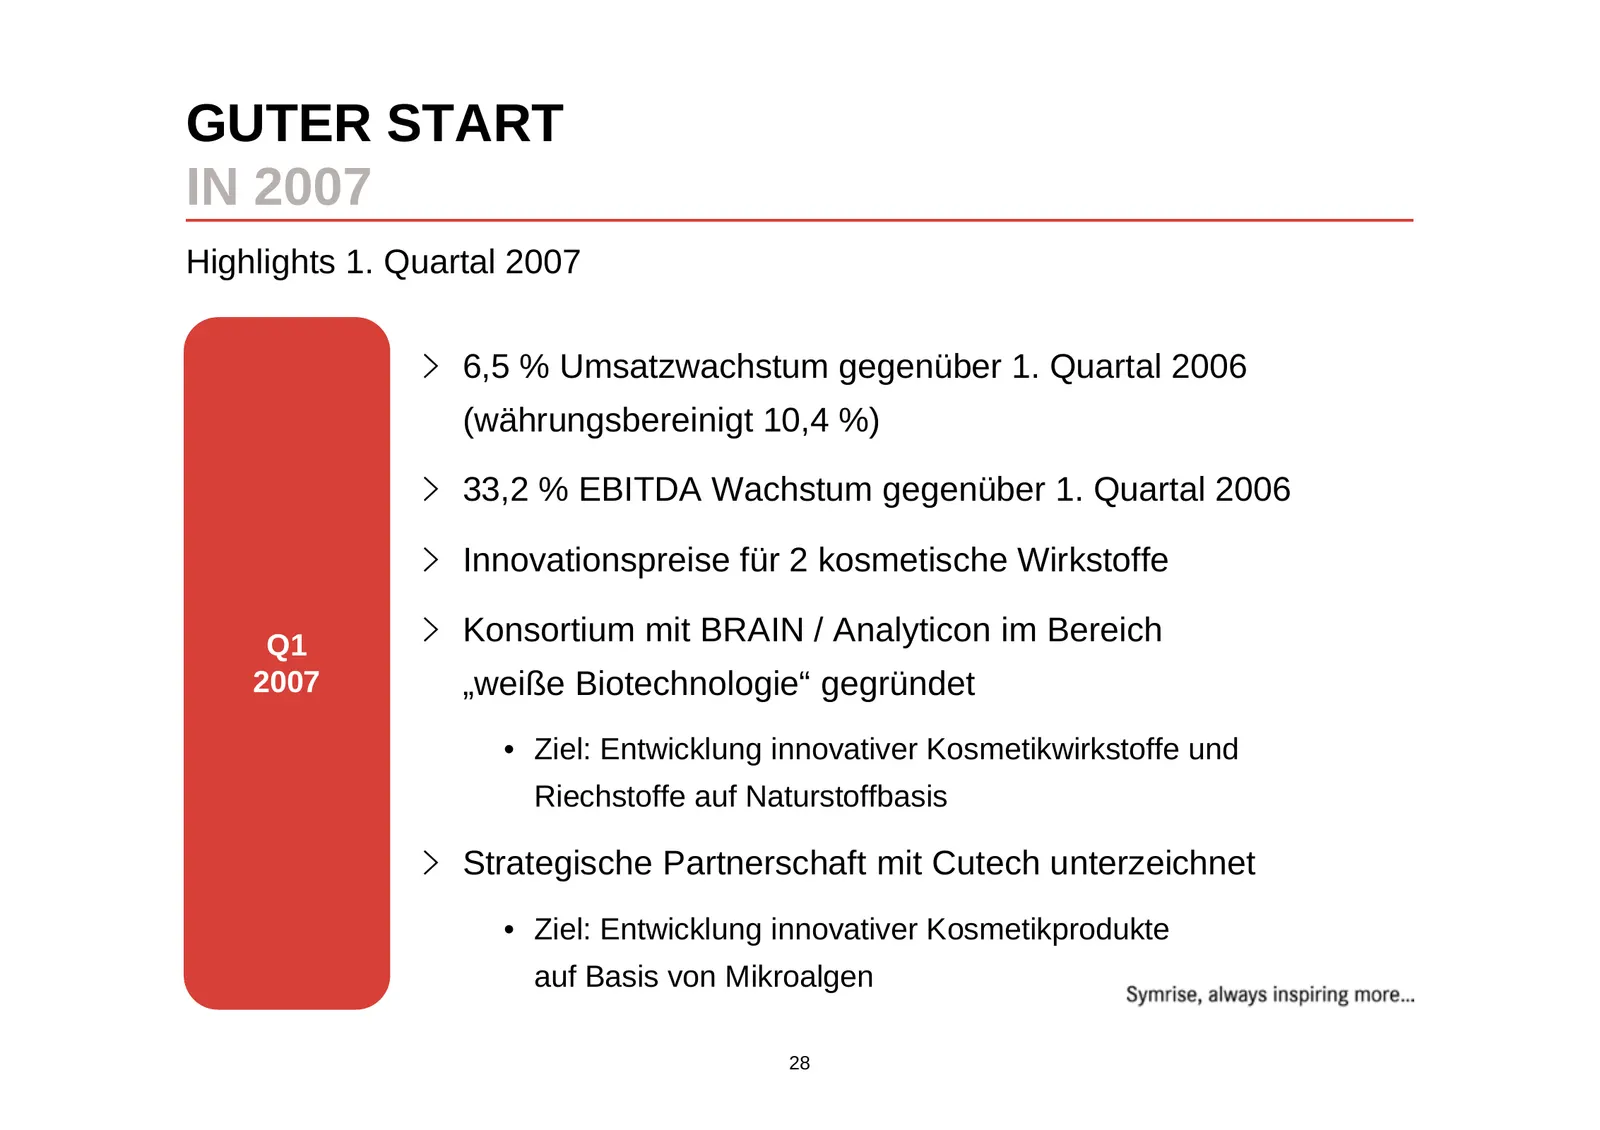
GUTER START IN 2007 Highlights 1. Quartal 2007 6,5 % Umsatzwachstum gegenüber 1. Quartal 2006 (währungsbereinigt 10,4 %) 33,2 % EBITDA Wachstum gegenüber 1. Quartal 2006 Innovationspreise für 2 kosmetische Wirkstoffe Q1 Konsortium mit BRAIN / Analyticon im Bereich 2007 „weiße Biotechnologie“ gegründ
Slide 29: Flavor & Nutrition
FLAVOR & NUTRITION 29
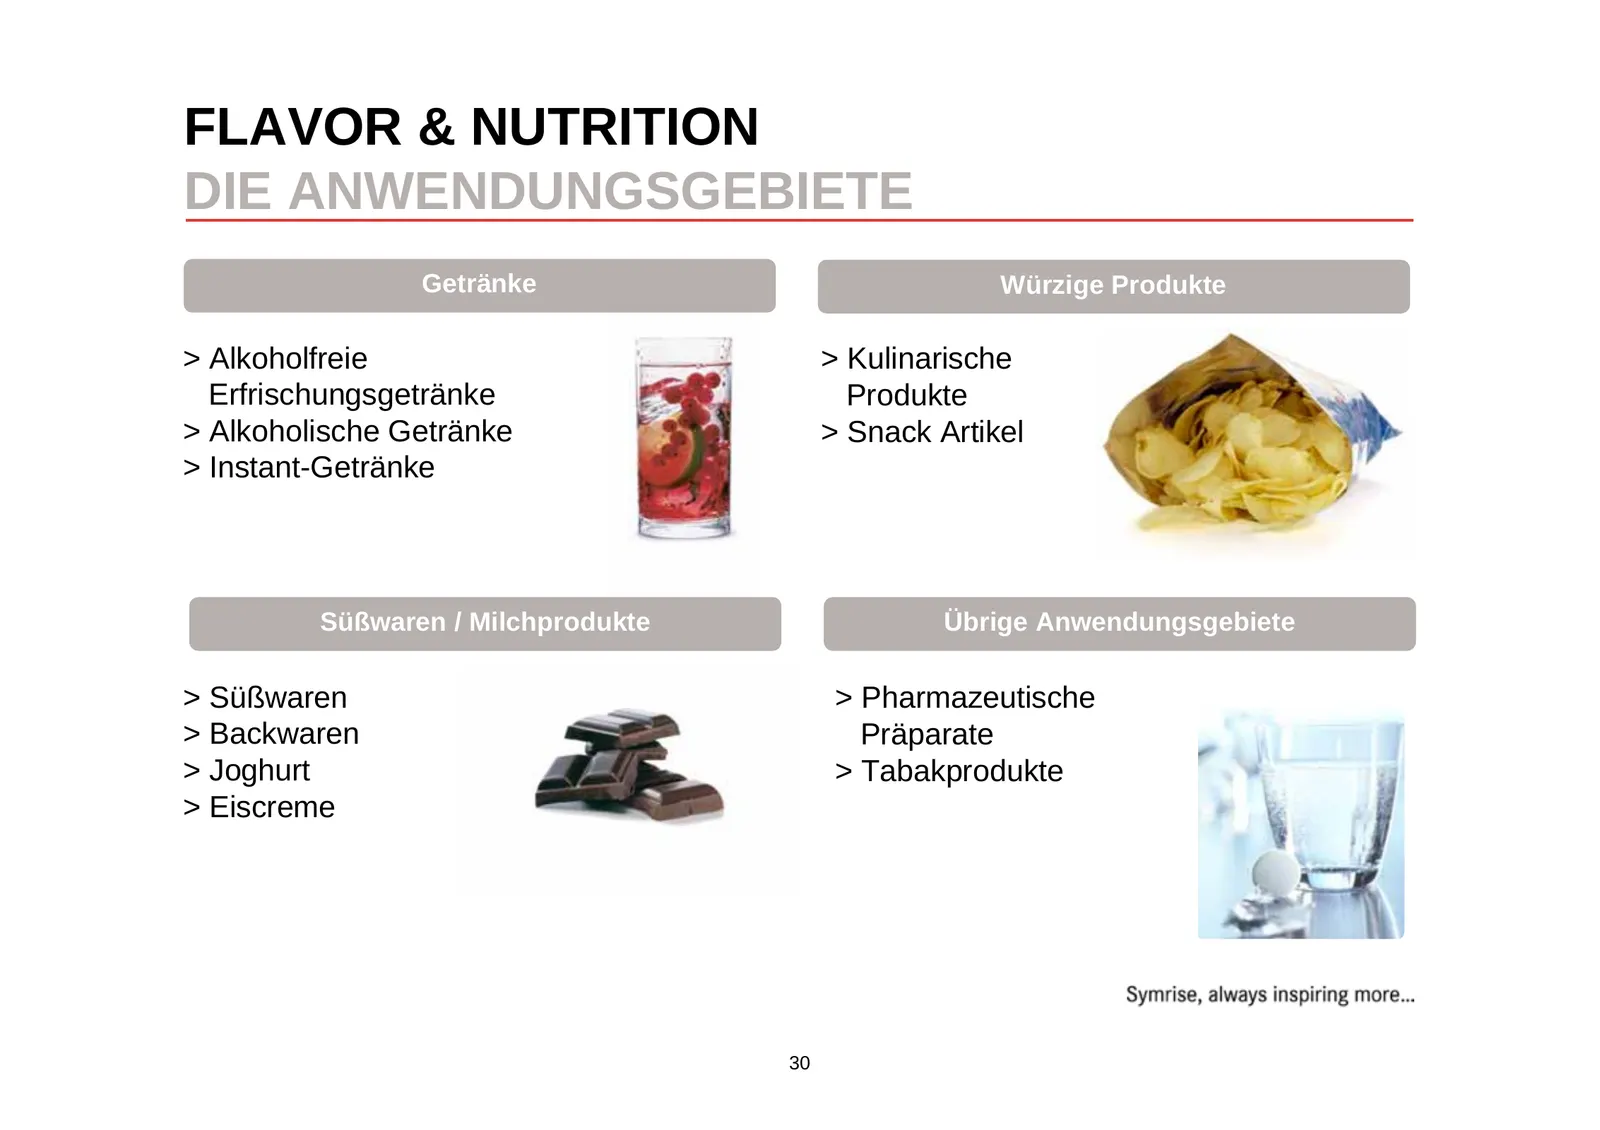
Slide 30: Flavor & Nutrition: Die Anwendungsgebiete
FLAVOR & NUTRITION DIE ANWENDUNGSGEBIETE Getränke Würzige Produkte > Alkoholfreie > Kulinarische Erfrischungsgetränke Produkte > Alkoholische Getränke > Snack Artikel > Instant-Getränke Süßwaren / Milchprodukte Übrige Anwendungsgebiete > Süßwaren > Pharmazeutische > Backwaren Präparate > Joghurt > T
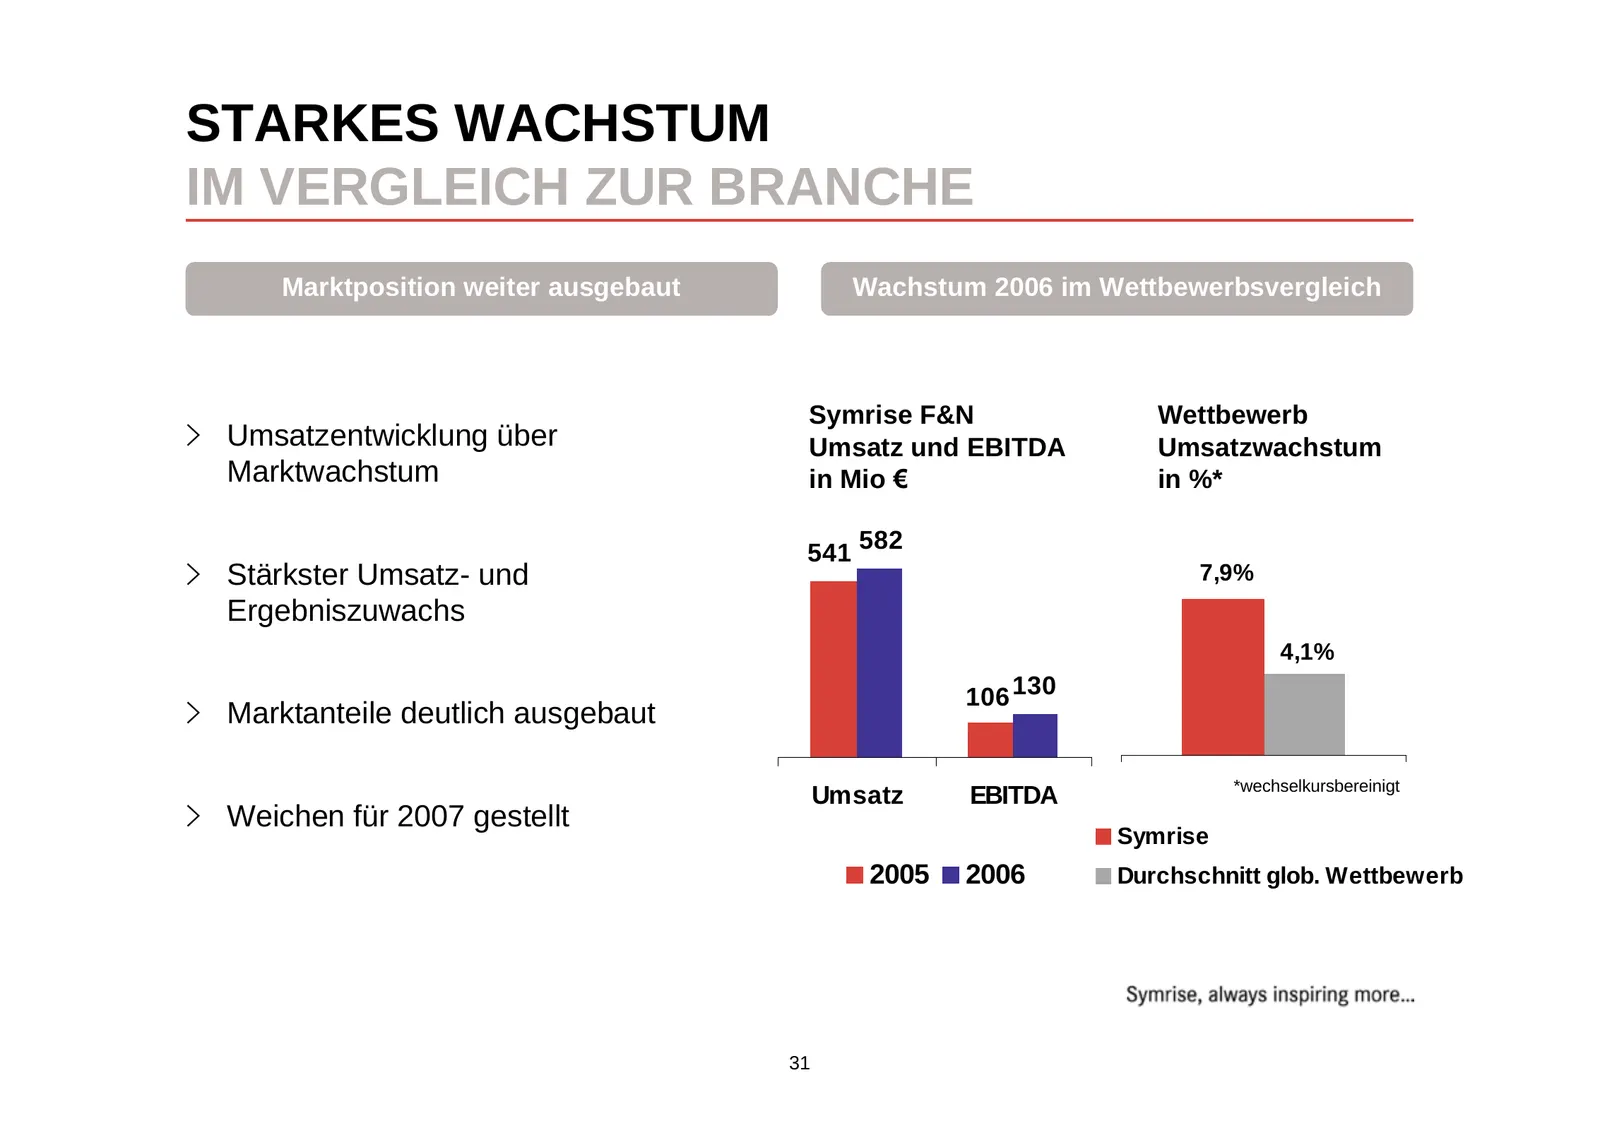
Slide 31: Starkes Wachstum im Vergleich zur Branche
STARKES WACHSTUM IM VERGLEICH ZUR BRANCHE Marktposition weiter ausgebaut Wachstum 2006 im Wettbewerbsvergleich Symrise F&N Wettbewerb Umsatzentwicklung über Umsatz und EBITDA Umsatzwachstum Marktwachstum in Mio in %* 582 541 Stärkster Umsatz- und 7,9% Ergebniszuwachs 4,1% 106 130 Marktanteile deutli
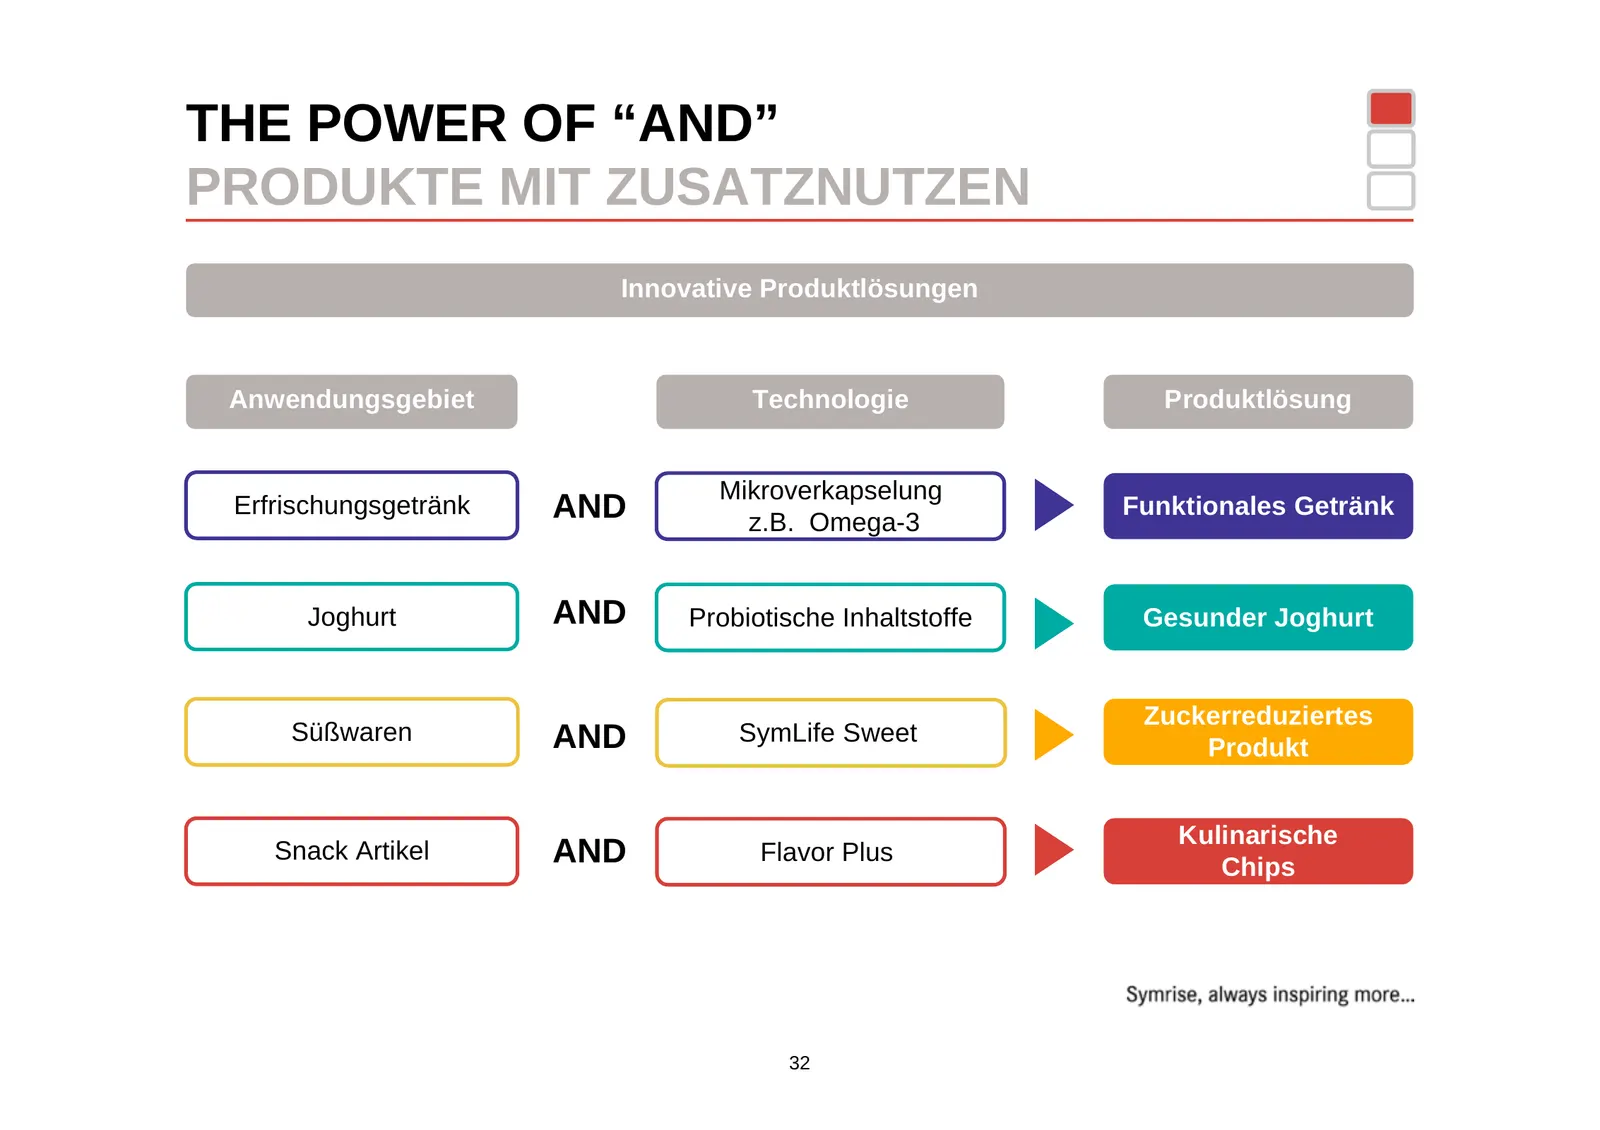
Slide 32: The Power of AND: Produkte mit Zusatznutzen
THE POWER OF “AND” PRODUKTE MIT ZUSATZNUTZEN Innovative Produktlösungen Anwendungsgebiet Technologie Produktlösung Mikroverkapselung Erfrischungsgetränk AND z.B. Omega-3 Funktionales Getränk Joghurt AND Probiotische Inhaltstoffe Gesunder Joghurt Zuckerreduziertes Süßwaren AND SymLife Sweet Produkt K
Slide 33: Erfolgreiche Umsetzung neuer Technologien
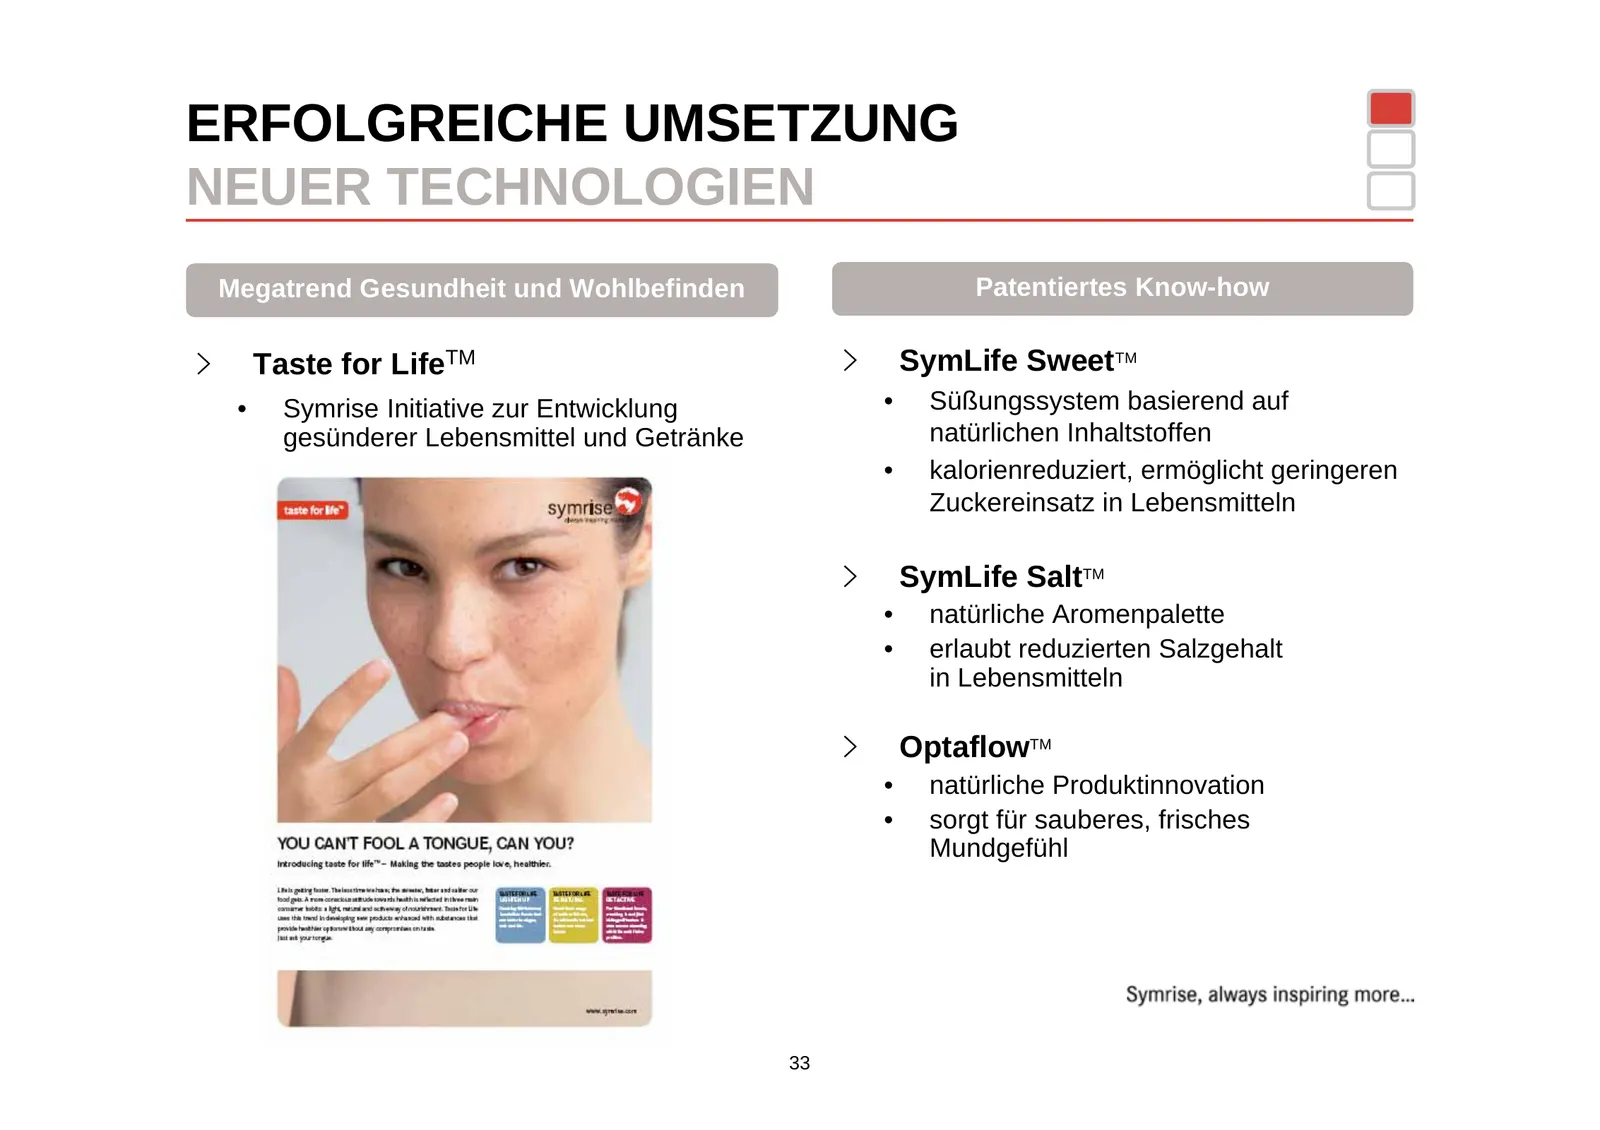
ERFOLGREICHE UMSETZUNG NEUER TECHNOLOGIEN Megatrend Gesundheit und Wohlbefinden Patentiertes Know-how Taste for LifeTM SymLife SweetTM • Symrise Initiative zur Entwicklung • Süßungssystem basierend auf gesünderer Lebensmittel und Getränke natürlichen Inhaltstoffen • kalorienreduziert, ermöglicht ger
Slide 34: Unser Service: Wachstum mit erfolgreichen Marken
UNSER SERVICE WACHSTUM MIT ERFOLGREICHEN MARKEN Kundenfokussierung Erfolgreiche Bearbeitung von internationalen Kunden Globale, regionale und lokale Kundenbearbeitung Servicestrategie in allen Funktionsbereichen Zugang zu großen Projekten durch Hauptlieferanten-Status 34
Slide 35: Unser Service: Zukunftsorientiertes Kundenportfolio
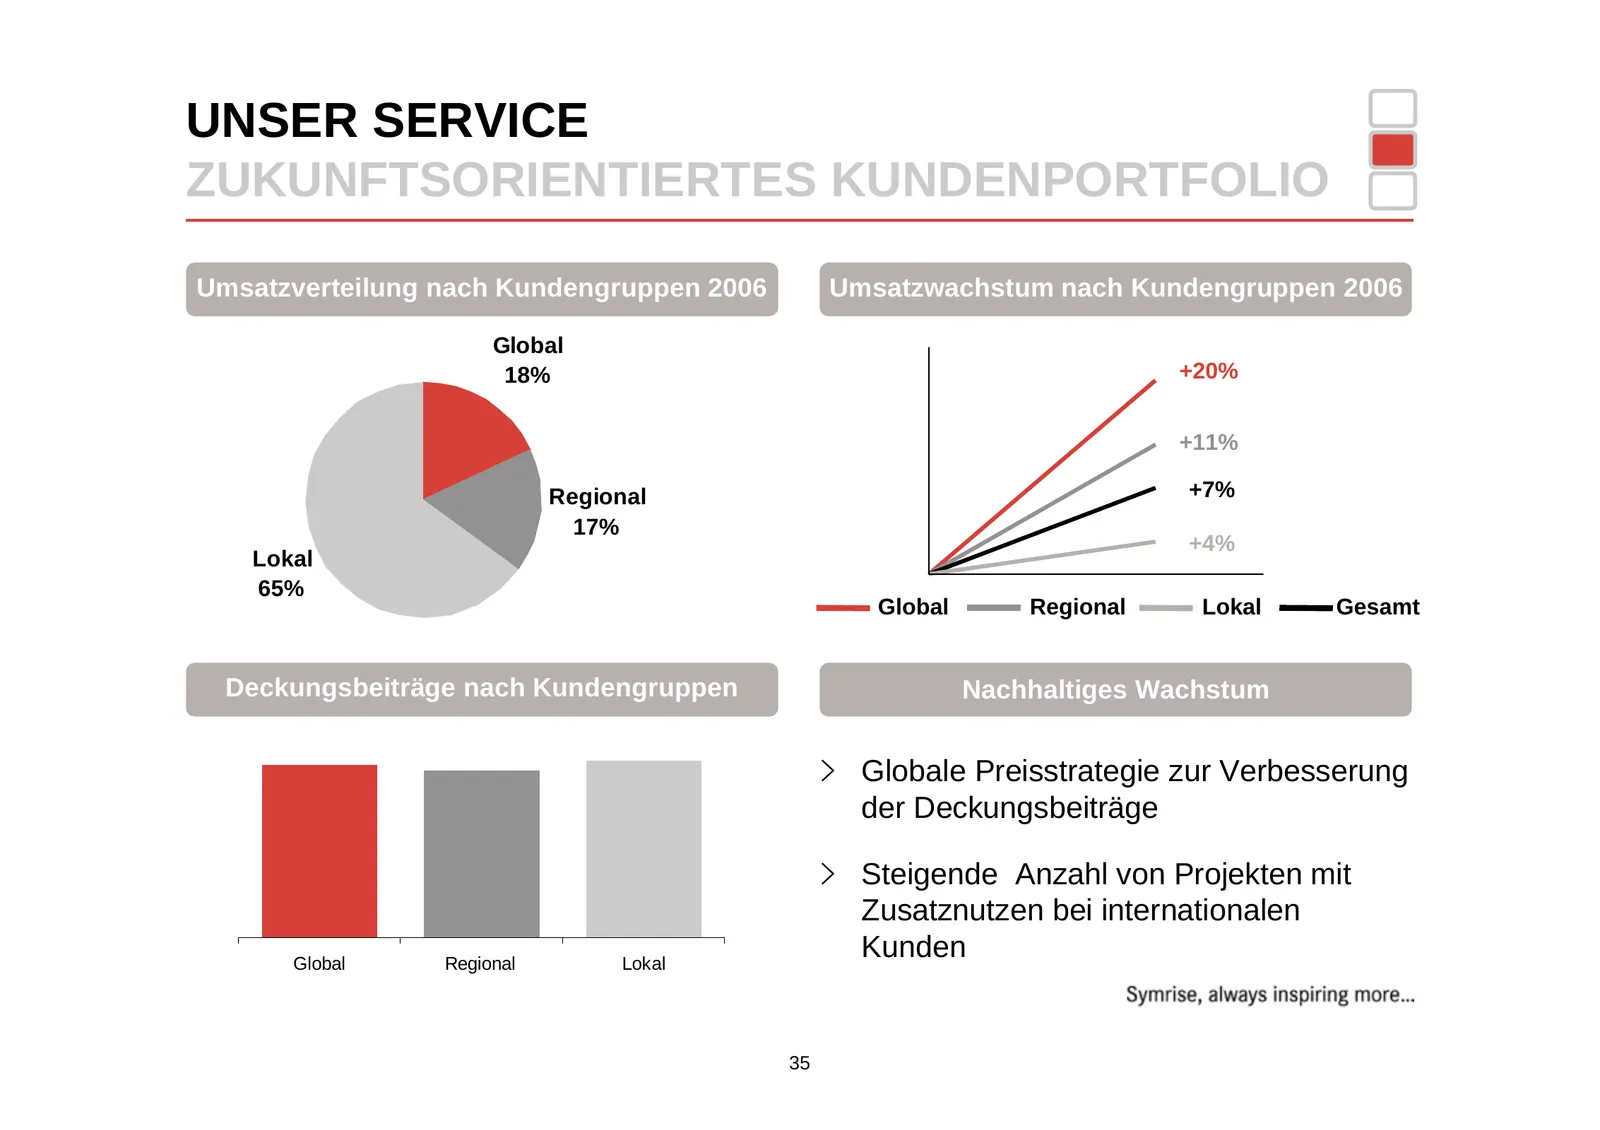
UNSER SERVICE ZUKUNFTSORIENTIERTES KUNDENPORTFOLIO Umsatzverteilung nach Kundengruppen 2006 Umsatzwachstum nach Kundengruppen 2006 Global 18% +20% +11% Regional +7% 17% +4% Lokal 65% Global Regional Lokal Gesamt Deckungsbeiträge nach Kundengruppen Nachhaltiges Wachstum Globale Preisstrategie zur Ver
Slide 36: Unsere Kultur: Flache Strukturen
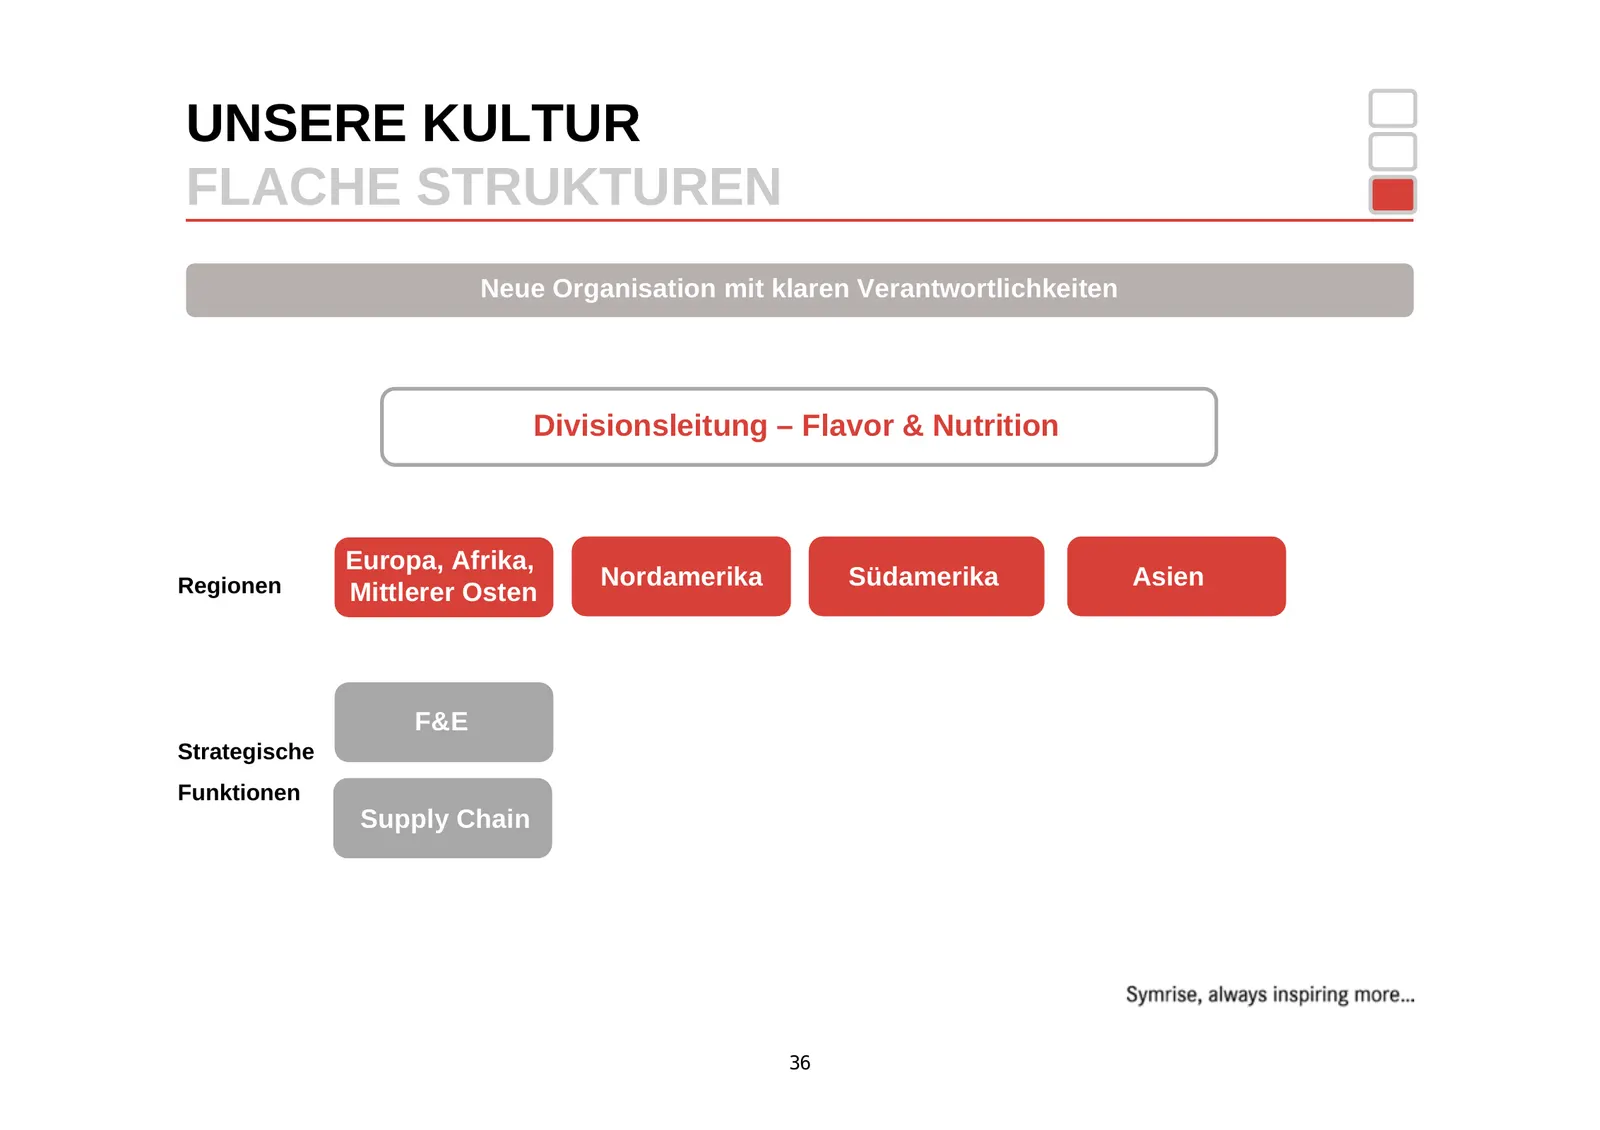
UNSERE KULTUR FLACHE STRUKTUREN Neue Organisation mit klaren Verantwortlichkeiten Divisionsleitung – Flavor & Nutrition Europa, Afrika, Regionen Nordamerika Südamerika Asien Mittlerer Osten F&E Strategische Funktionen Supply Chain 36
Slide 37: Strategische Akquisitionen
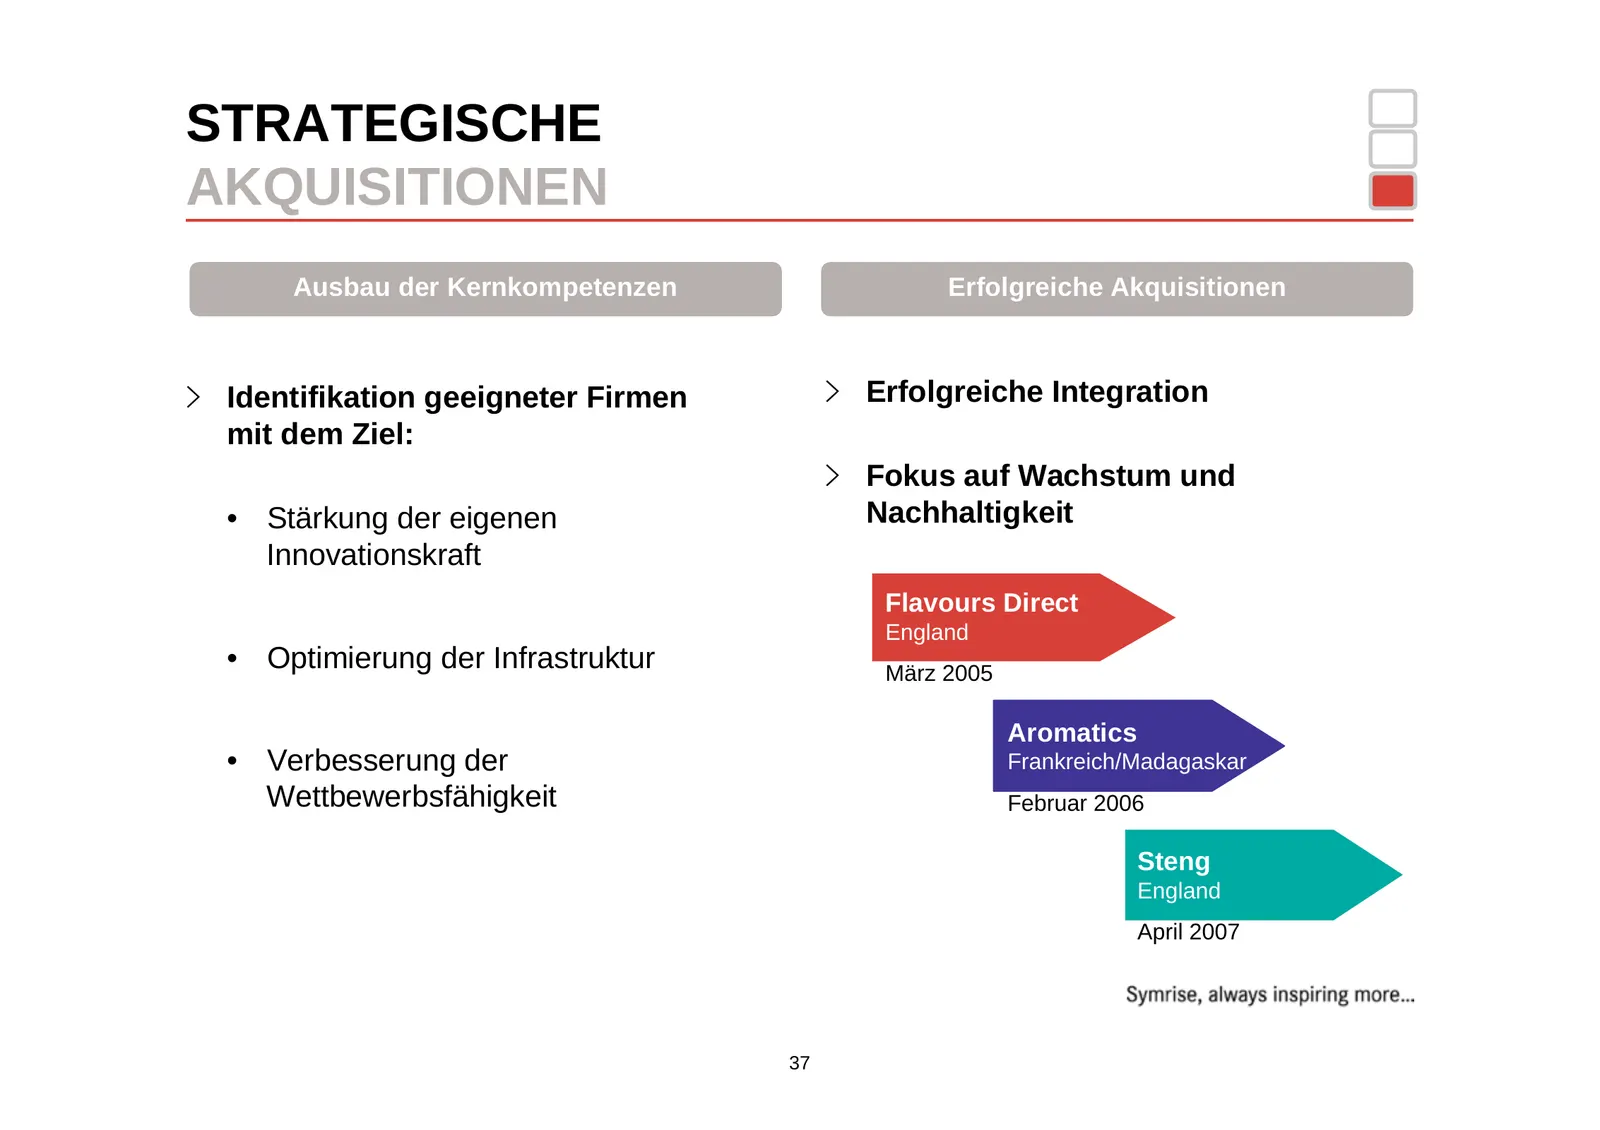
STRATEGISCHE AKQUISITIONEN Ausbau der Kernkompetenzen Erfolgreiche Akquisitionen Identifikation geeigneter Firmen Erfolgreiche Integration mit dem Ziel: Fokus auf Wachstum und • Stärkung der eigenen Nachhaltigkeit Innovationskraft Flavours Direct England • Optimierung der Infrastruktur März 2005 Aro
Slide 38: Guter Start in 2007
GUTER START IN 2007 Highlights 1. Quartal 2007 4,0 % Umsatzwachstum gegenüber 1. Quartal 2006 (währungsbereinigt 7,1 %) 8,7 % EBITDA Wachstum gegenüber 1. Quartal 2006 Gezielte Absicherung der Rohstoffbasis in Kompetenzbereichen Q1 2007 • Mint, Vanille, Zwiebel, Citrus Aufbau eines globalen Citrus C
Slide 39: Ausblick 2007
AUSBLICK 2007 Nachfrage unverändert stark Kontinuierliche Erweiterung des Produktportfolios mit „AND“ Produkten, d.h. Produkten mit höherer Wertschöpfung Wachstum über dem Branchendurchschnitt erwartet Weitere strategische Akquisitionen zum Ausbau der Wettbewerbsfähigkeit 39
Slide 40: Finanz-, Vermögens- und Ertragslage 2006
FINANZ-, VERMÖGENS- UND ERTRAGSLAGE 2006 40
Slide 41: Überblick 2006
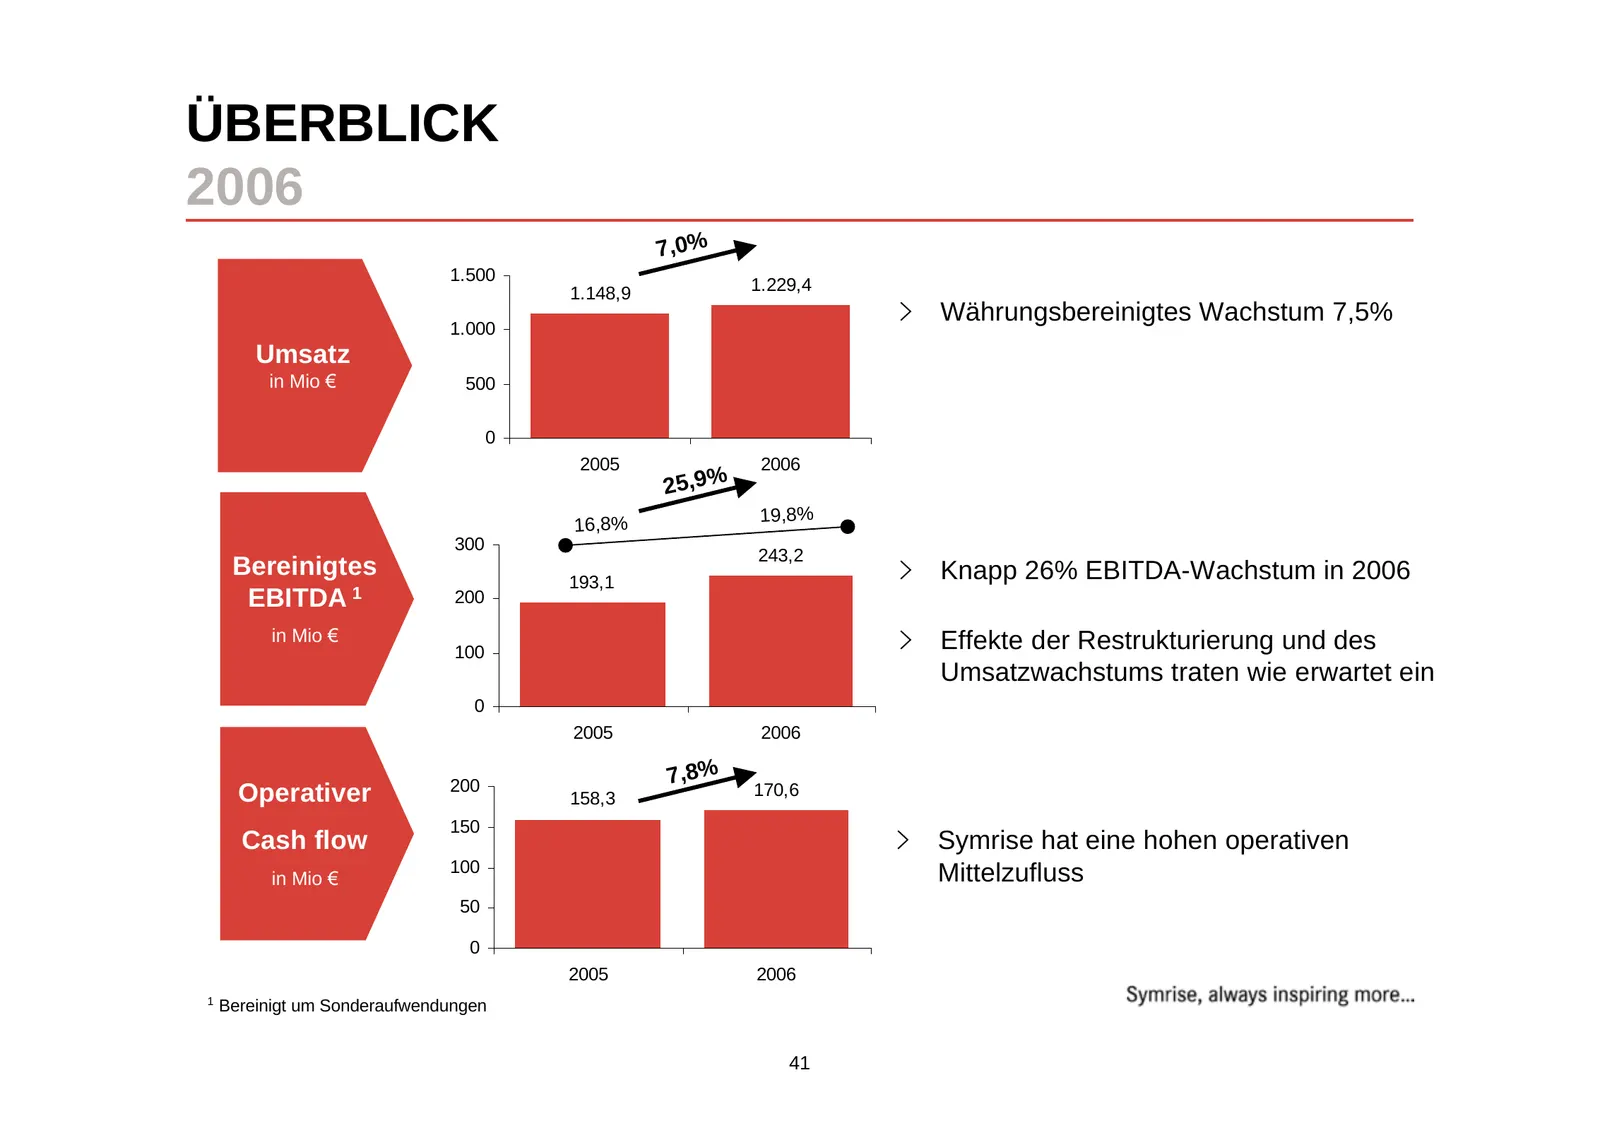
ÜBERBLICK 2006 7,0% 1.500 1.148,9 1.229,4 Währungsbereinigtes Wachstum 7,5% 1.000 Umsatz in Mio 500 0 2005 2006 25,9% 19,8% 16,8% 300 243,2 Bereinigtes 193,1 Knapp 26% EBITDA-Wachstum in 2006 EBITDA 1 200 in Mio Effekte der Restrukturierung und des 100 Umsatzwachstums traten wie erwartet ein 0 2005
Slide 42: Überdurchschnittliches Umsatz- und Ergebniswachstum
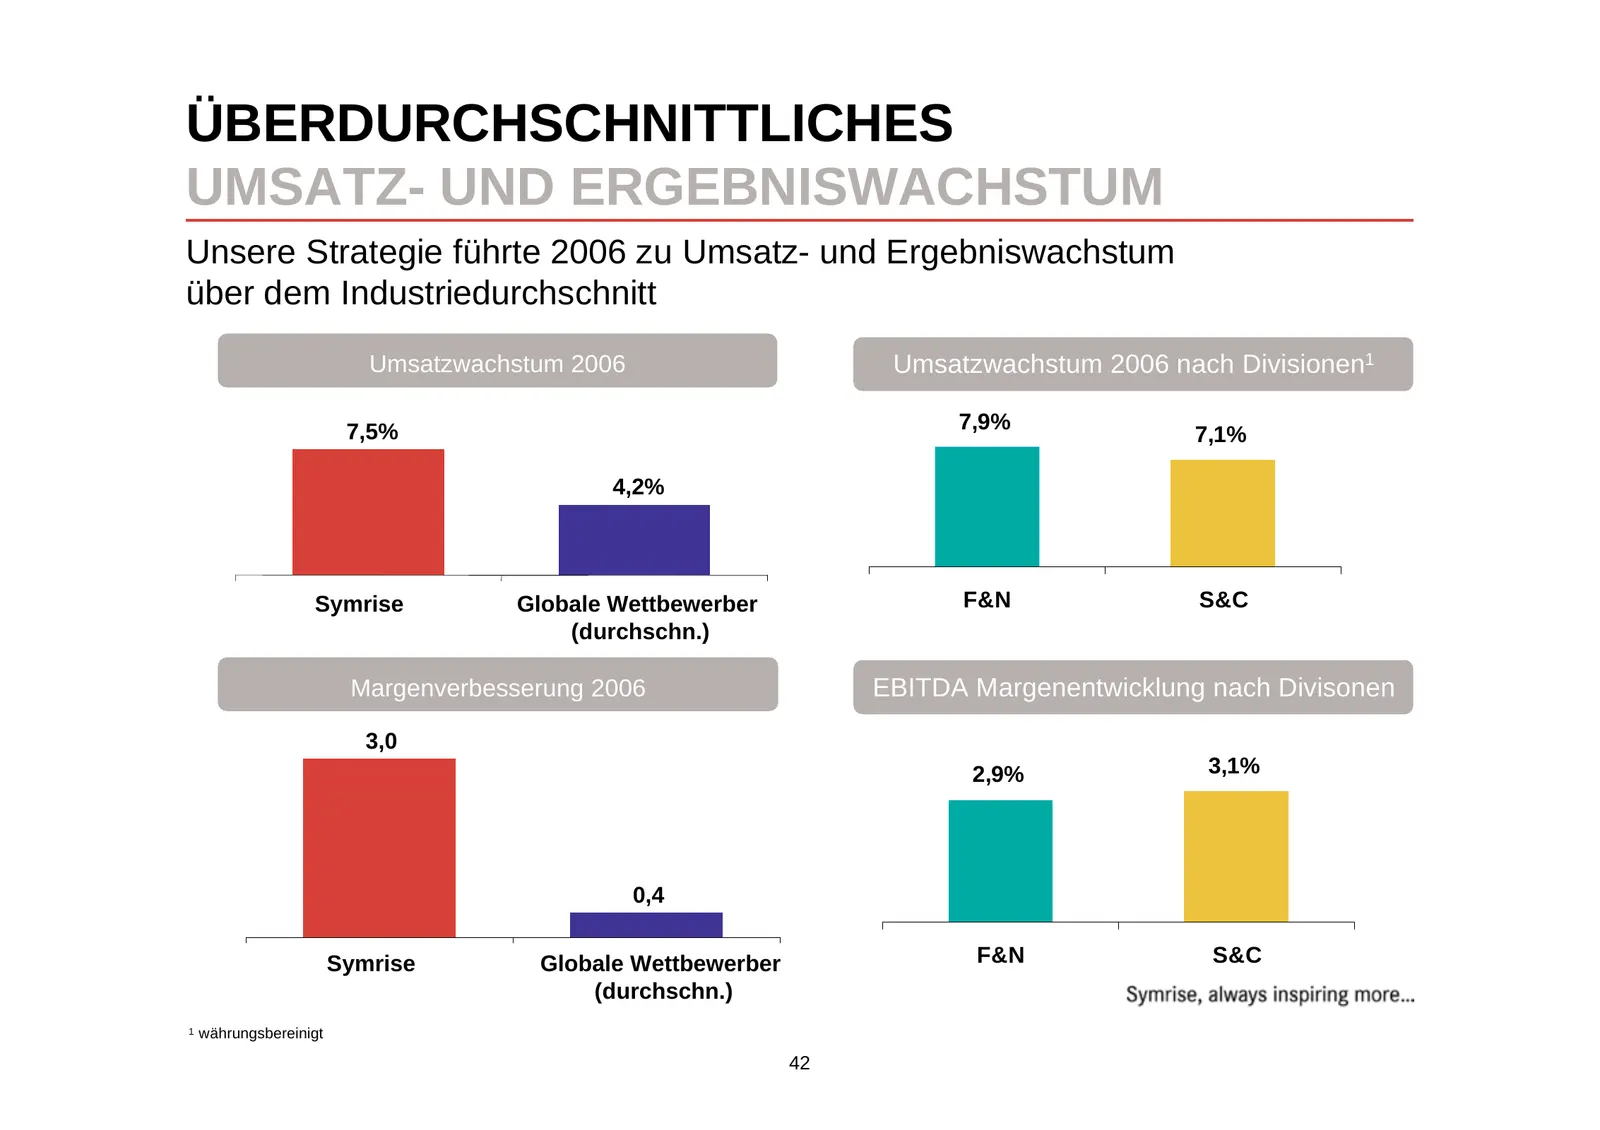
ÜBERDURCHSCHNITTLICHES UMSATZ- UND ERGEBNISWACHSTUM Unsere Strategie führte 2006 zu Umsatz- und Ergebniswachstum über dem Industriedurchschnitt Umsatzwachstum 2006 Umsatzwachstum 2006 nach Divisionen1 7,5% 7,9% 7,1% 4,2% Symrise Globale Wettbewerber F&N S&C (durchschn.) Margenverbesserung 2006 EBITD
Slide 43: Ertragsniveau der Wettbewerber erreicht
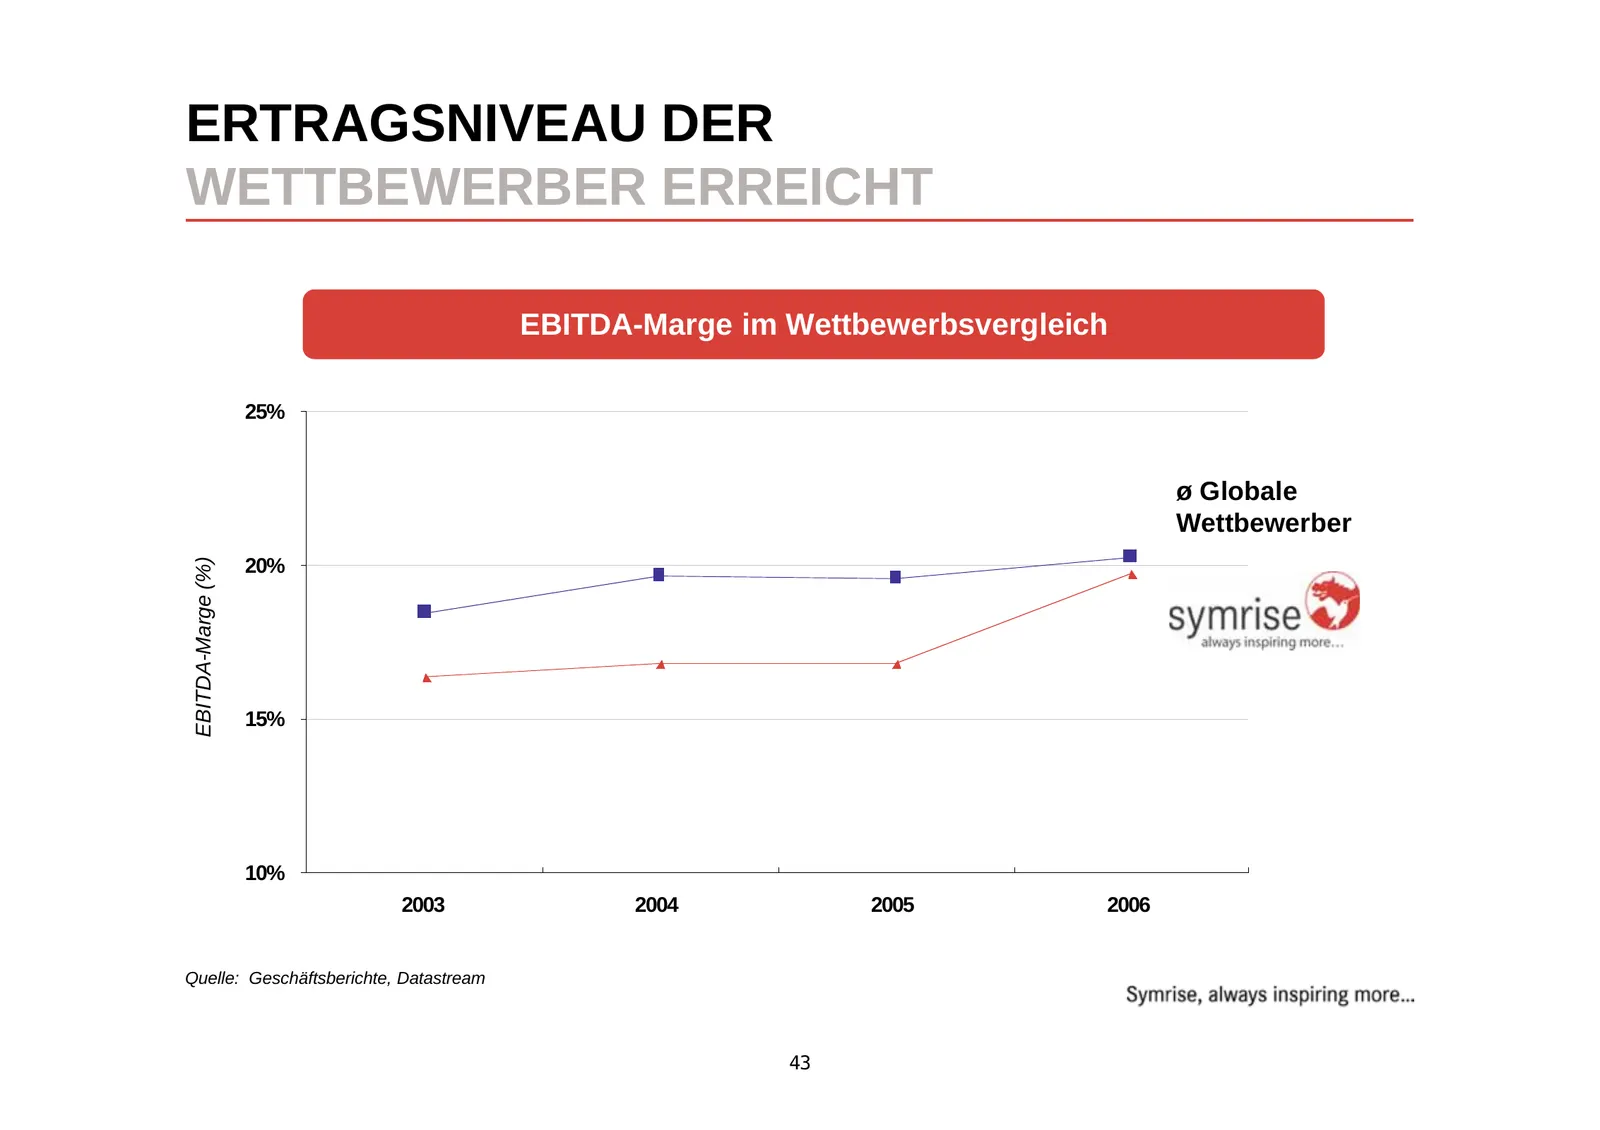
ERTRAGSNIVEAU DER WETTBEWERBER ERREICHT EBITDA-Marge im Wettbewerbsvergleich 25% ø Globale Wettbewerber EBITDA-Marge (%) 20% 15% 10% 2003 2004 2005 2006 Quelle: Geschäftsberichte, Datastream 43
Slide 44: Nettoergebnis geprägt durch Einmaleffekte
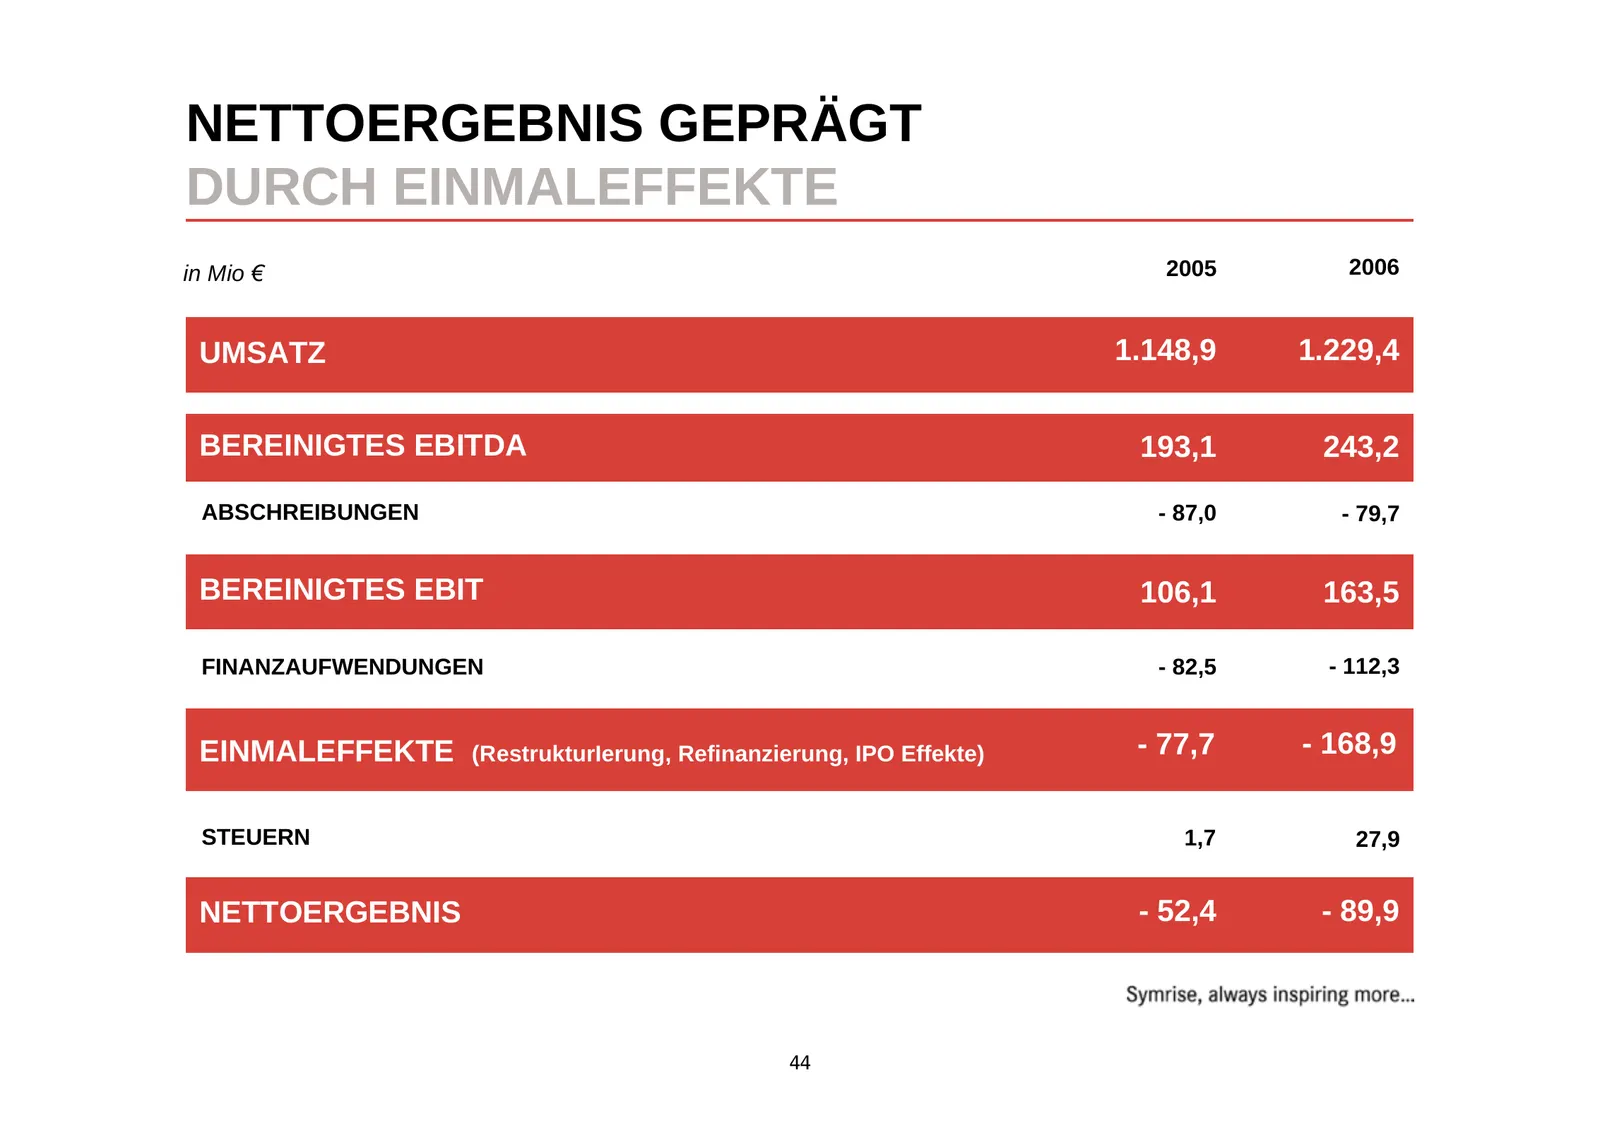
NETTOERGEBNIS GEPRÄGT DURCH EINMALEFFEKTE in Mio 2005 2006 UMSATZ 1.148,9 1.229,4 BEREINIGTES EBITDA 193,1 243,2 ABSCHREIBUNGEN - 87,0 - 79,7 BEREINIGTES EBIT 106,1 163,5 FINANZAUFWENDUNGEN - 82,5 - 112,3 EINMALEFFEKTE (RestrukturIerung, Refinanzierung, IPO Effekte) - 77,7 - 168,9 STEUERN 1,7 27,9 N
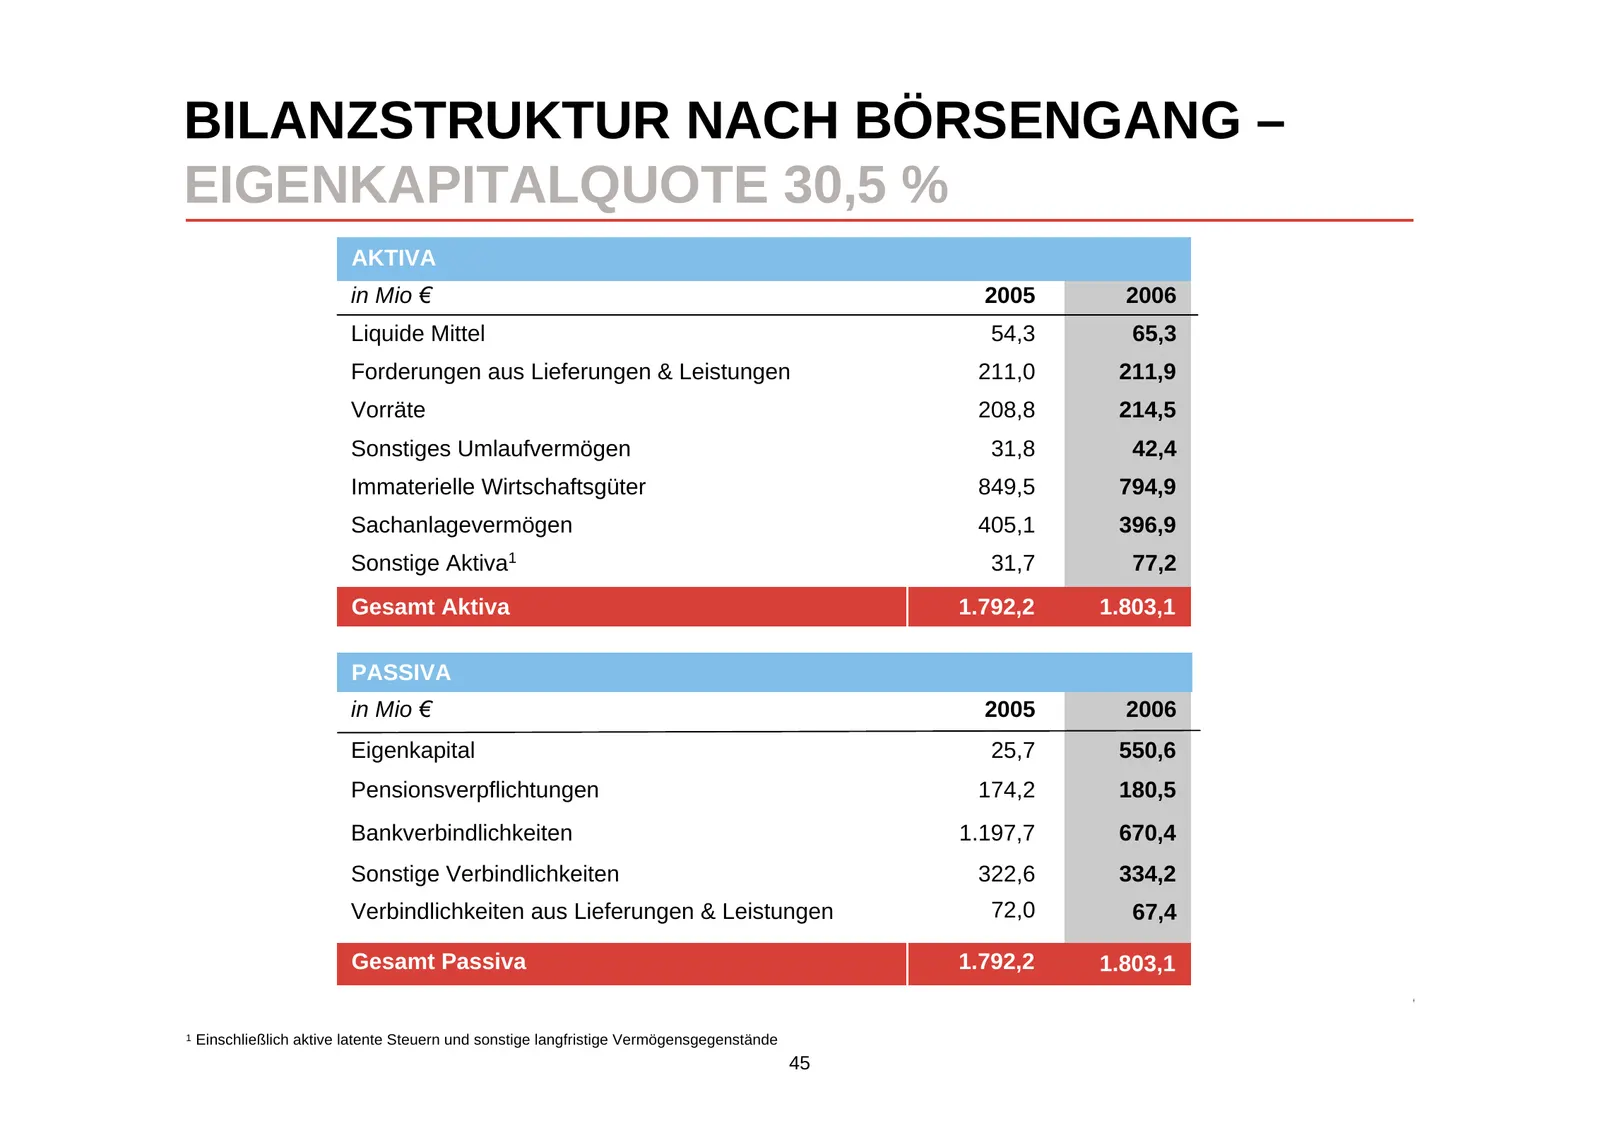
Slide 45: Bilanzstruktur nach Börsengang – Eigenkapitalquote 30,5%
BILANZSTRUKTUR NACH BÖRSENGANG – EIGENKAPITALQUOTE 30,5 % AKTIVA in Mio 2005 2006 Liquide Mittel 54,3 65,3 Forderungen aus Lieferungen & Leistungen 211,0 211,9 Vorräte 208,8 214,5 Sonstiges Umlaufvermögen 31,8 42,4 Immaterielle Wirtschaftsgüter 849,5 794,9 Sachanlagevermögen 405,1 396,9 Sonstige Akt
Slide 46: Ausblick 2007
AUSBLICK 2007
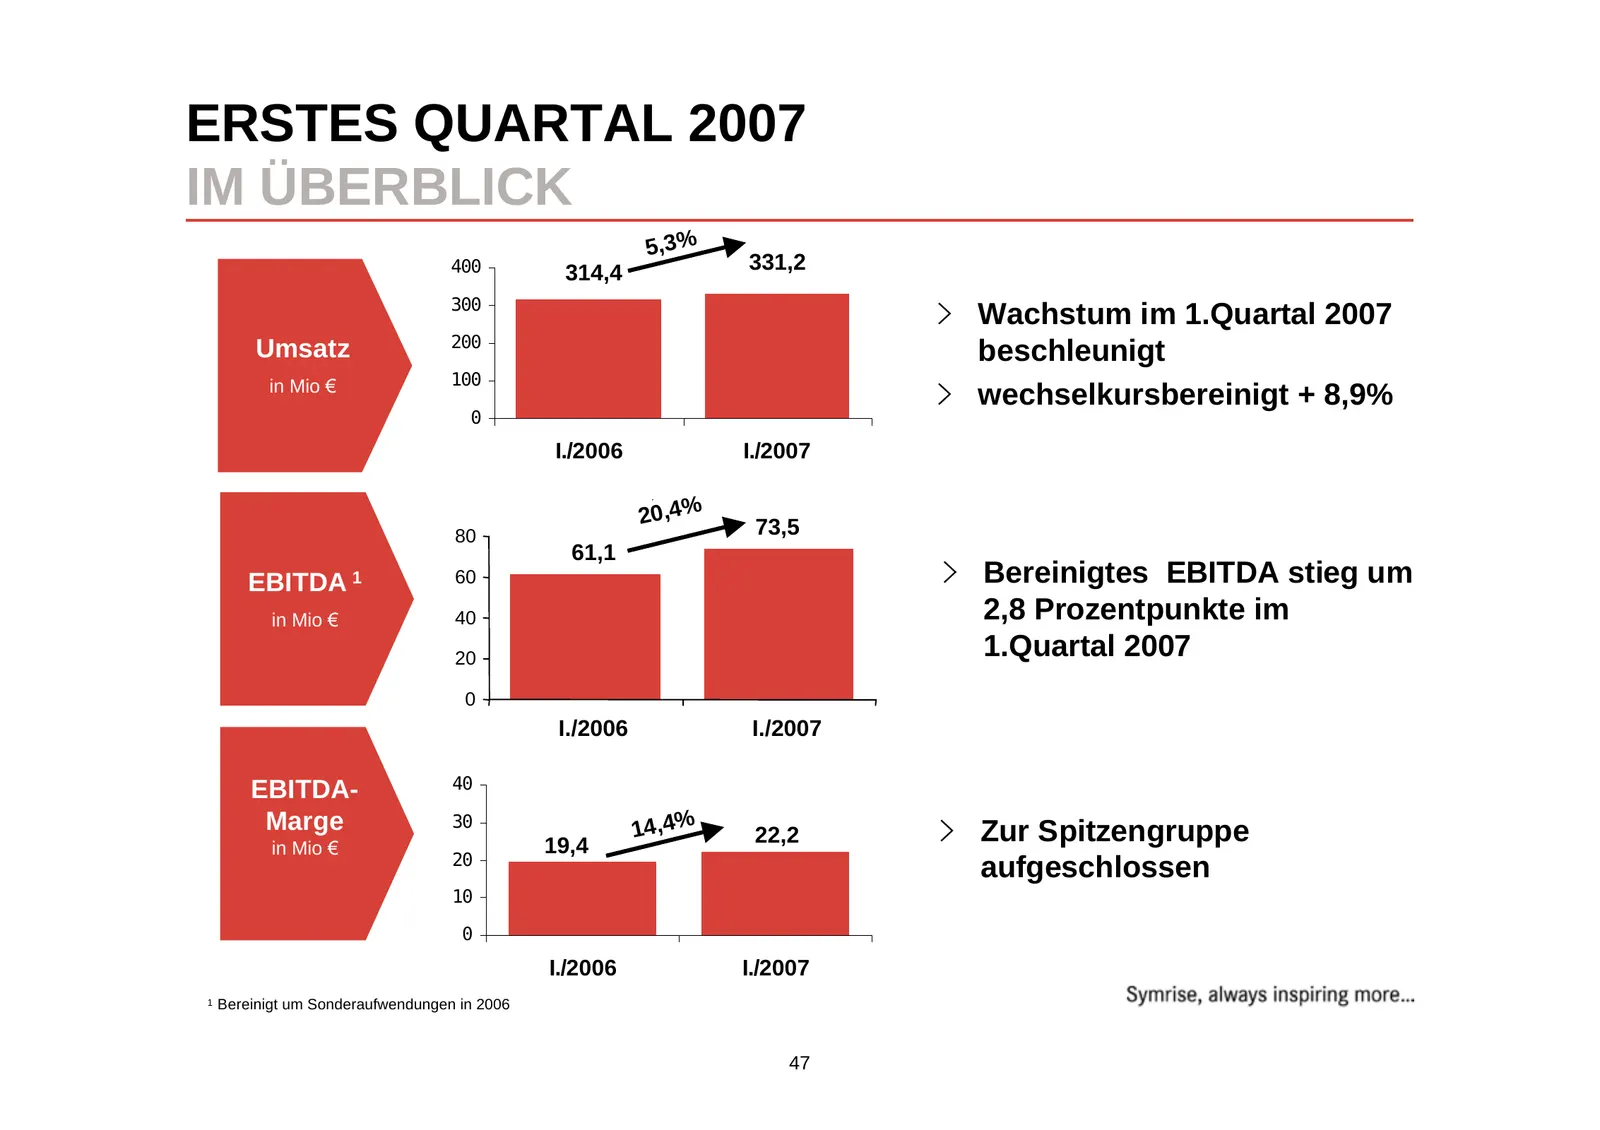
Slide 47: Erstes Quartal 2007 im Überblick
ERSTES QUARTAL 2007 IM ÜBERBLICK 5,3% 400 314,4 331,2 300 Wachstum im 1.Quartal 2007 200 Umsatz beschleunigt in Mio 100 wechselkursbereinigt + 8,9% 0 I./2006 I./2007 20,4% 73,5 80 61,1 EBITDA 1 60 Bereinigtes EBITDA stieg um in Mio 40 2,8 Prozentpunkte im 20 1.Quartal 2007 0 I./2006 I./2007 EBITDA-
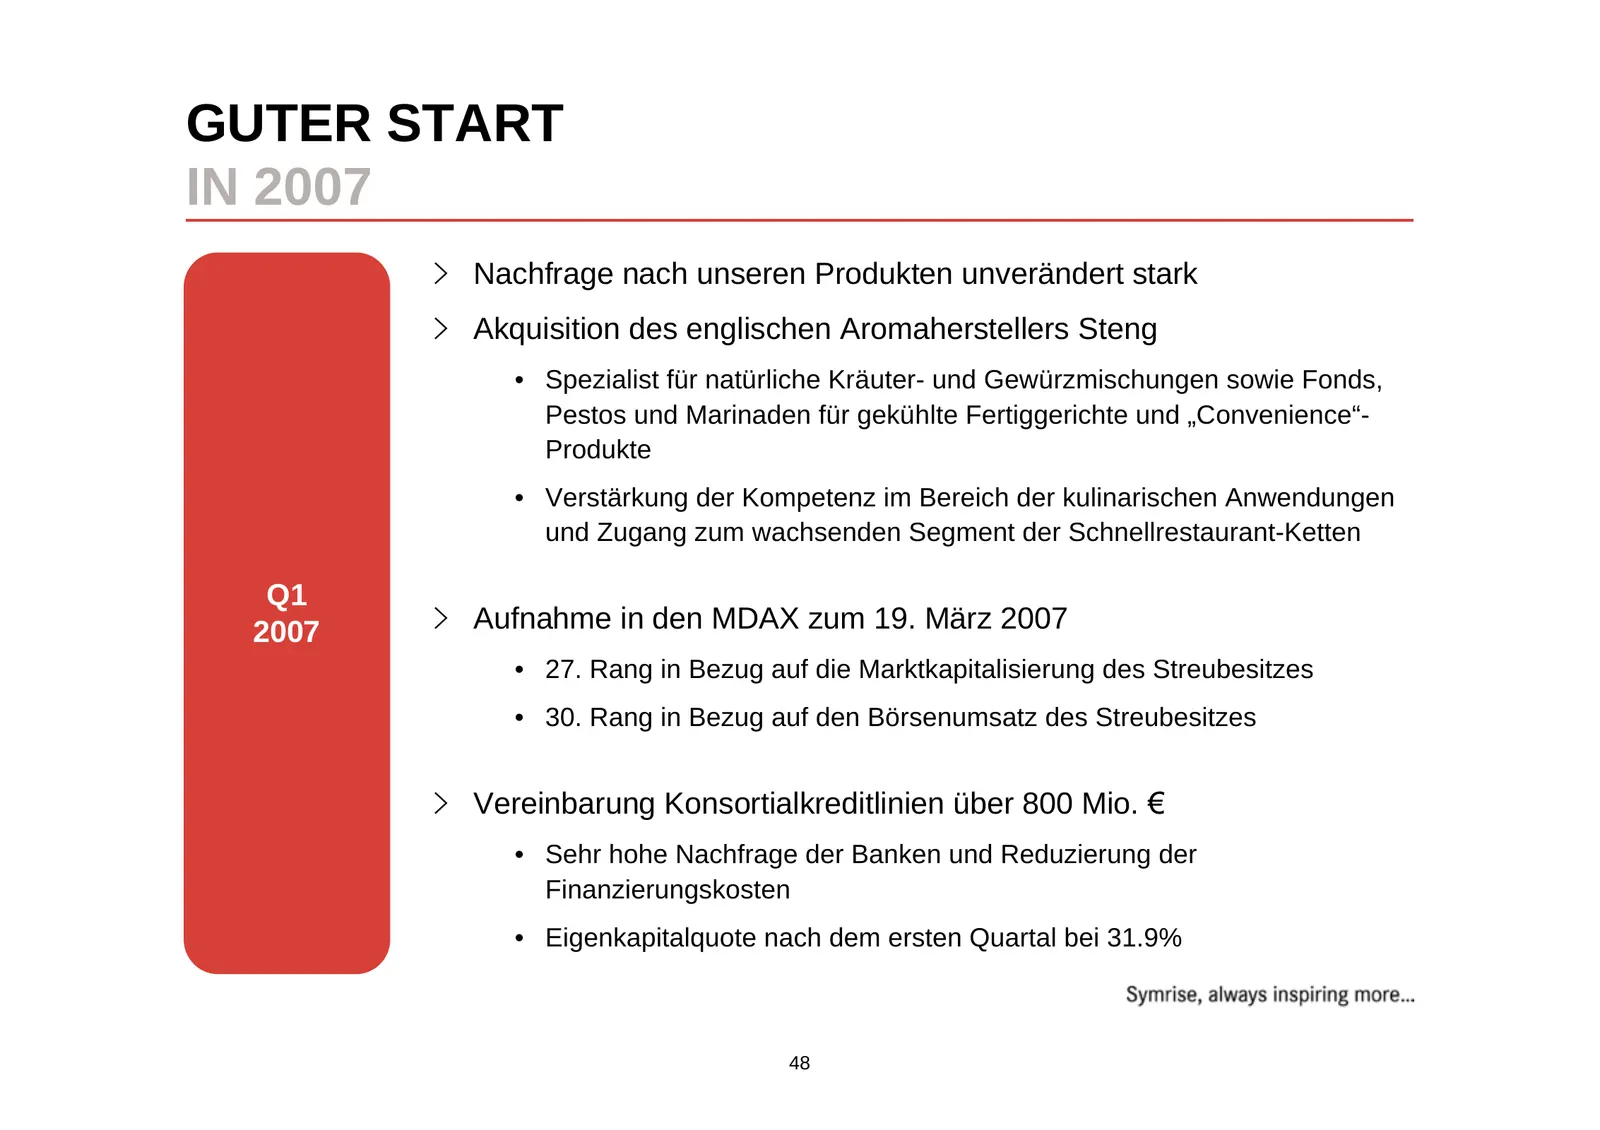
Slide 48: Guter Start in 2007
GUTER START IN 2007 Nachfrage nach unseren Produkten unverändert stark Akquisition des englischen Aromaherstellers Steng • Spezialist für natürliche Kräuter- und Gewürzmischungen sowie Fonds, Pestos und Marinaden für gekühlte Fertiggerichte und „Convenience“- Produkte • Verstärkung der Kompetenz im
Slide 49: Erwartung 2007: Überproportionales Wachstum
ERWARTUNG 2007: ÜBERPROPORTIONALES WACHSTUM Wir erwarten 2007 weiterhin 5 - 6 % Umsatzzuwachs und überproportionales Wachstum der Margen Das erste Quartal unterstützt unser Ziel von 5-6% Umsatzwachstum F&N ist „voll im Plan“ S&C hatte einige Sondereffekte im ersten Quartal • Überdurchschnittlich pos
Slide 50: Ehrgeizige Ziele für die Zukunft
EHRGEIZIGE ZIELE FÜR DIE ZUKUNFT Weiteres Umsatzwachstum über dem Branchendurchschnitt (5-6 % p.a.) Steigerung der EBITDA-Marge auf deutlich über 20 % Stabil hoher und robuster Cash flow Ausblick Kontinuierliche Erweiterung des Produktportfolios mit „AND“ bzw. 2007 / 2008 „smarten“ Produkten mit höh
Slide 51: Sie fragen, wir antworten
SIE FRAGEN Q&A WIR ANTWORTEN INSPIRING ALWAYS MORE … 51
Slide 52: Q&A
Q&A 52
Source: Internet Archive copy of investor.symrise.com
More decks from Symrise AG
 Q3 2026 Earnings Presentation22 slides · Oct 28, 2026
 Investor Presentation (October 2026)39 slides · October 2026
 H1 2026 Earnings Presentation25 slides · Jul 30, 2026
 Q2 2026 Earnings Presentation29 slides · Jul 30, 2026
 Shareholder Meeting (May 2026)19 slides · May 6, 2026
 Q1 2026 Earnings Presentation19 slides · Apr 29, 2026