SRV Yhtiot Oyj · OMXHEX:SRV1V
SRV Yhtiot Oyj — Investor Day (May 2014)
29 slides from SRV Yhtiot Oyj's investor day presentation, May 22, 2014
Slide 1: Tilanne ja näkymät Venäjällä
Tilanne ja näkymät Venäjällä Jussi Kuutsa Maajohtaja, Venäjä Pääomamarkkinapäivä 22.5.2014 Pietari 1
Slide 2: Sisältö
Sisältö • Venäjän poliittinen ja taloudellinen tilanne • Sijoitus- ja talousnäkymät Venäjällä • Vähittäiskauppa- ja kauppakeskusmarkkinat Venäjällä • Real estate asset management, REAM 2
Slide 3: Venäjän poliittinen ja taloudellinen tilanne
VENÄJÄN POLIITTINEN JA TALOUDELLINEN TILANNE 3
Slide 4: Tilannekatsaus
Tilannekatsaus • Kansainvälinen luottamus Venäjään on heikentynyt • Venäjän talouskasvu hidastuu nollan tuntumaan vuonna 2014 ja pitkän aikavälin 2015-2017 trendi on noin +2 %. • Inflaatiotavoite 5 % vuoden 2014 osalta ei toteutune 4
Slide 5: Tilannekatsaus
Tilannekatsaus • Heikentynyt rupla vaikuttaa ostovoimaan ja vähittäiskaupan kysyntään • Ruplaa pyritään tukemaan • Pääomapako kasvanut voimakkaasti • Poliittisia vaihtoehtoja ei ole useita • Jatkoskenaariot riippuvat Ukrainan tilanteen kehittymisestä • Mahdollisten sanktioiden vaikutukset - Nopeasti
Slide 6: Vaikutukset SRV:n toimintaan
Vaikutukset SRV:n toimintaan • Ruplan heikennyttyä rakentamisessa kustannussäästöjä • Muutkin ruplamääräiset kustannukset pysyvät alle budjettitason • Alkuvaiheessa olevat kilpailevat hankkeet joutunevat vaikeuksiin • Markkinalla jo toimivan asema suhteessa uusiin tulijoihin vahvistuu uusien tulokyn
Slide 7: Vaikutukset SRV:n toimintaan
Vaikutukset SRV:n toimintaan • Rahoitus: rahoituksen ehdot ovat hieman kiristyneet, mutta sitä on edelleen saatavilla • Hankkeiden kannattavuus: laskelmat pitää päivittää, mutta lopputulema ei muutu oleellisesti investoinnin kokonaisarvon jäädessä myös pienemmäksi • Heikentynyt rupla vaikuttaa ostov
Slide 8: Lopuksi
Lopuksi • Kriisi ei näy tavallisen ihmisen arjen tekemisessä • Pearl Plaza -kauppakeskuksen kävijämäärä kasvaa suunnitelmien mukaisesti • Okhta Mall -kauppakeskus avautuu suunnitellusti 2016 - Vuokralaishankinta edennyt hyvin - Rakentaminen täydessä käynnissä - Pankkirahoitus päätökseen kesän kulues
Slide 9: Sijoitus- ja talousnäkymät Venäjällä
SIJOITUS- JA TALOUSNÄKYMÄT VENÄJÄLLÄ 9
Slide 10: Venäjän tulos on parempi kuin kehittyneiden talouksien
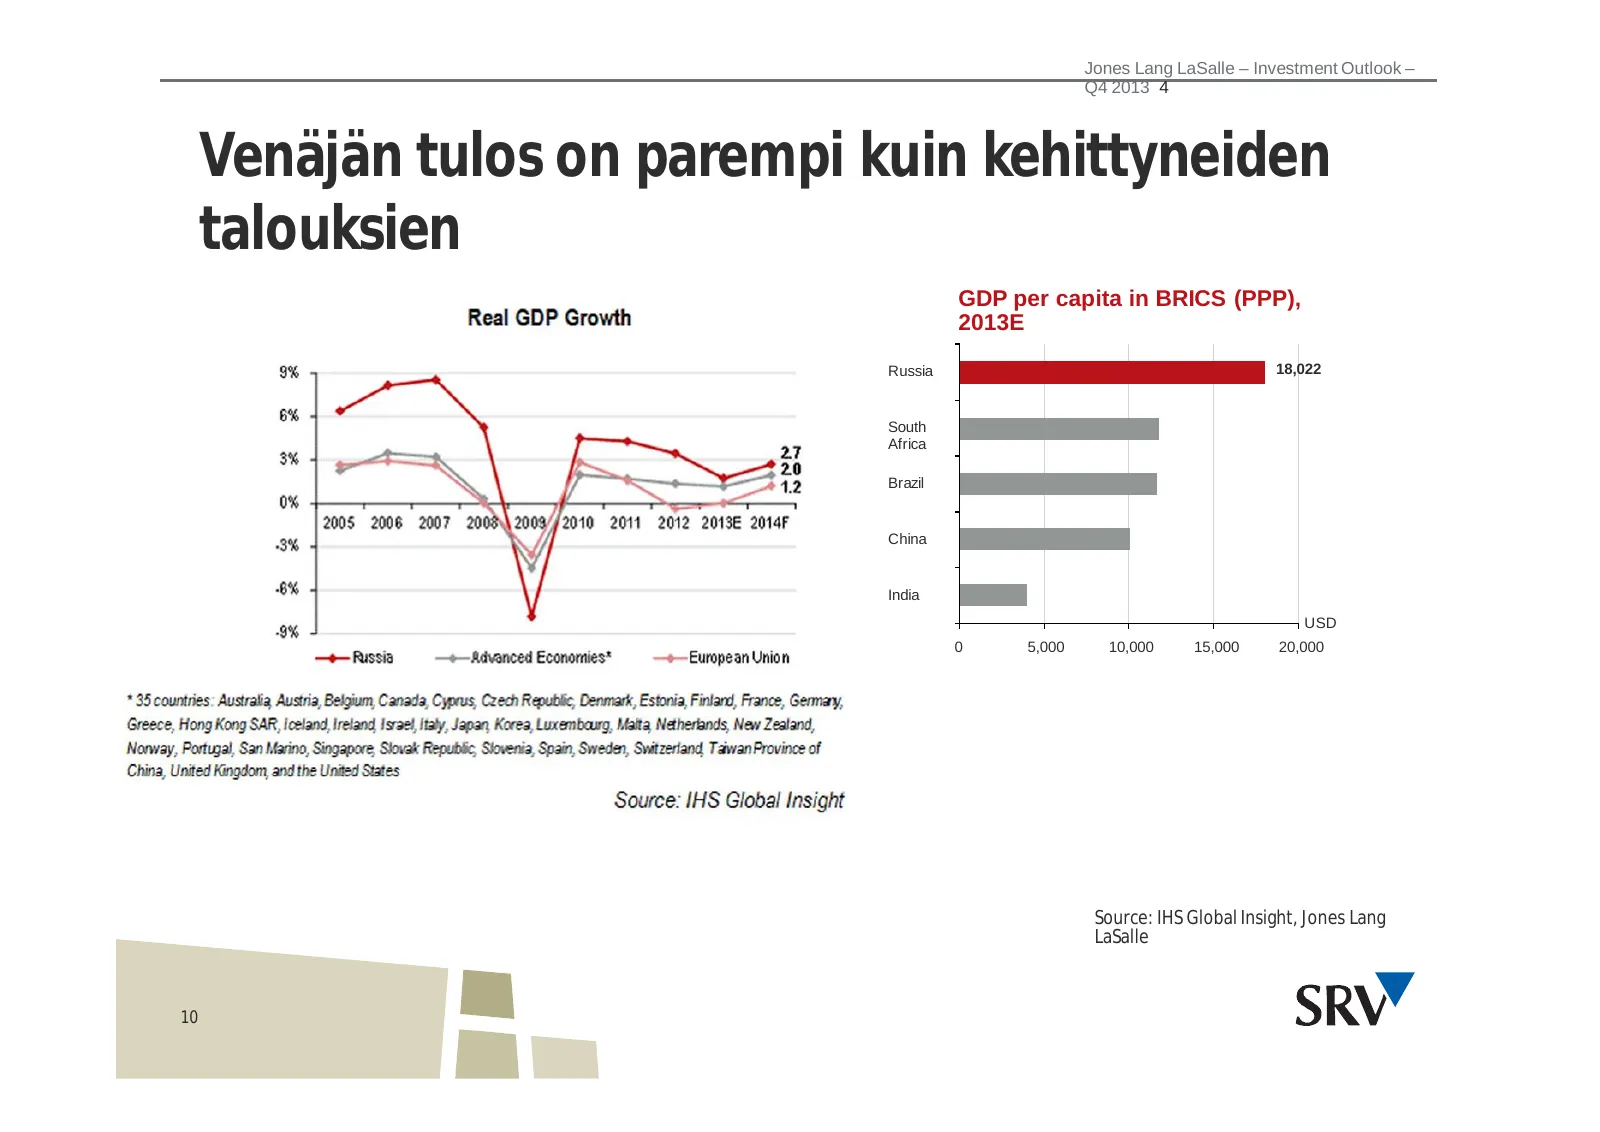
Jones Lang LaSalle – Investment Outlook – Q4 2013 4 Venäjän tulos on parempi kuin kehittyneiden talouksien GDP per capita in BRICS (PPP), 2013E Russia 18,022 South Africa Brazil China India USD 0 5,000 10,000 15,000 20,000 Source: IHS Global Insight, Jones Lang LaSalle 10
Slide 11: Venäjän kansainväliset varat
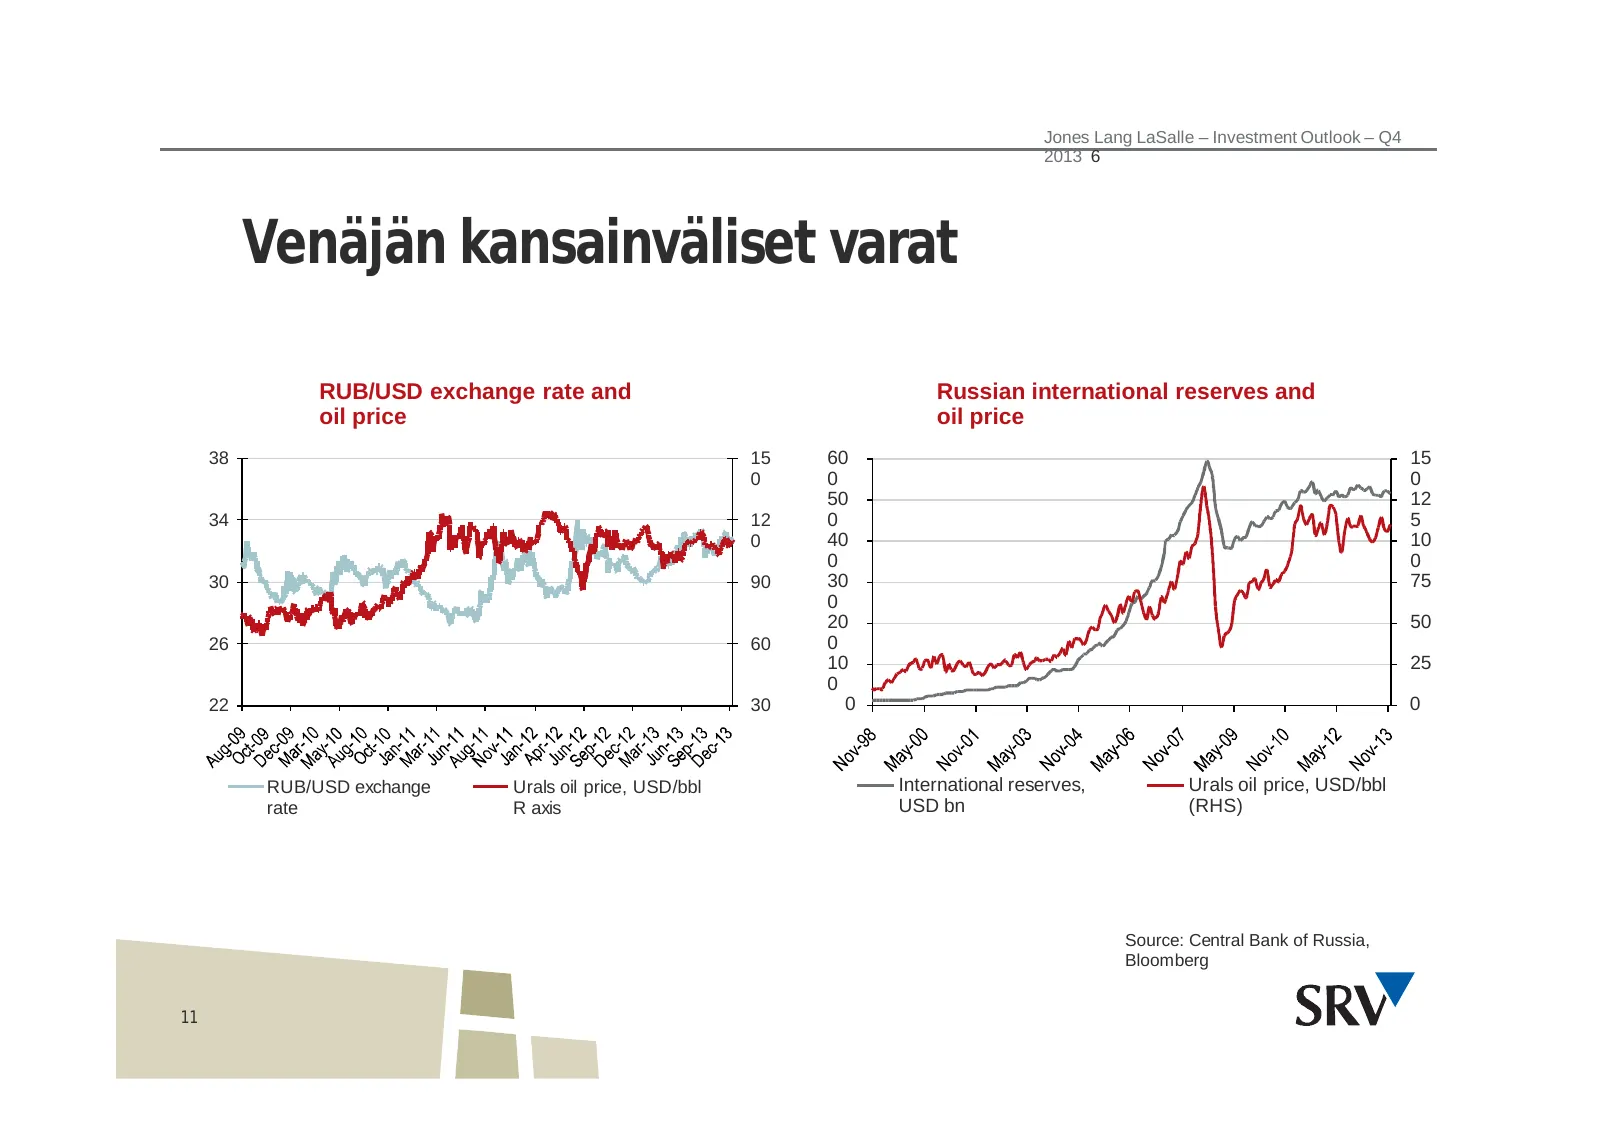
Jones Lang LaSalle – Investment Outlook – Q4 2013 6 Venäjän kansainväliset varat RUB/USD exchange rate and Russian international reserves and oil price oil price 38 15 60 15 0 0 0 50 12 34 12 0 5 0 40 10 0 0 30 90 30 75 0 20 50 26 60 0 10 25 0 22 30 0 0 RUB/USD exchange Urals oil price, USD/bbl Inte
Slide 12: Kuluttajasektori on tärkeä kasvun draiveri
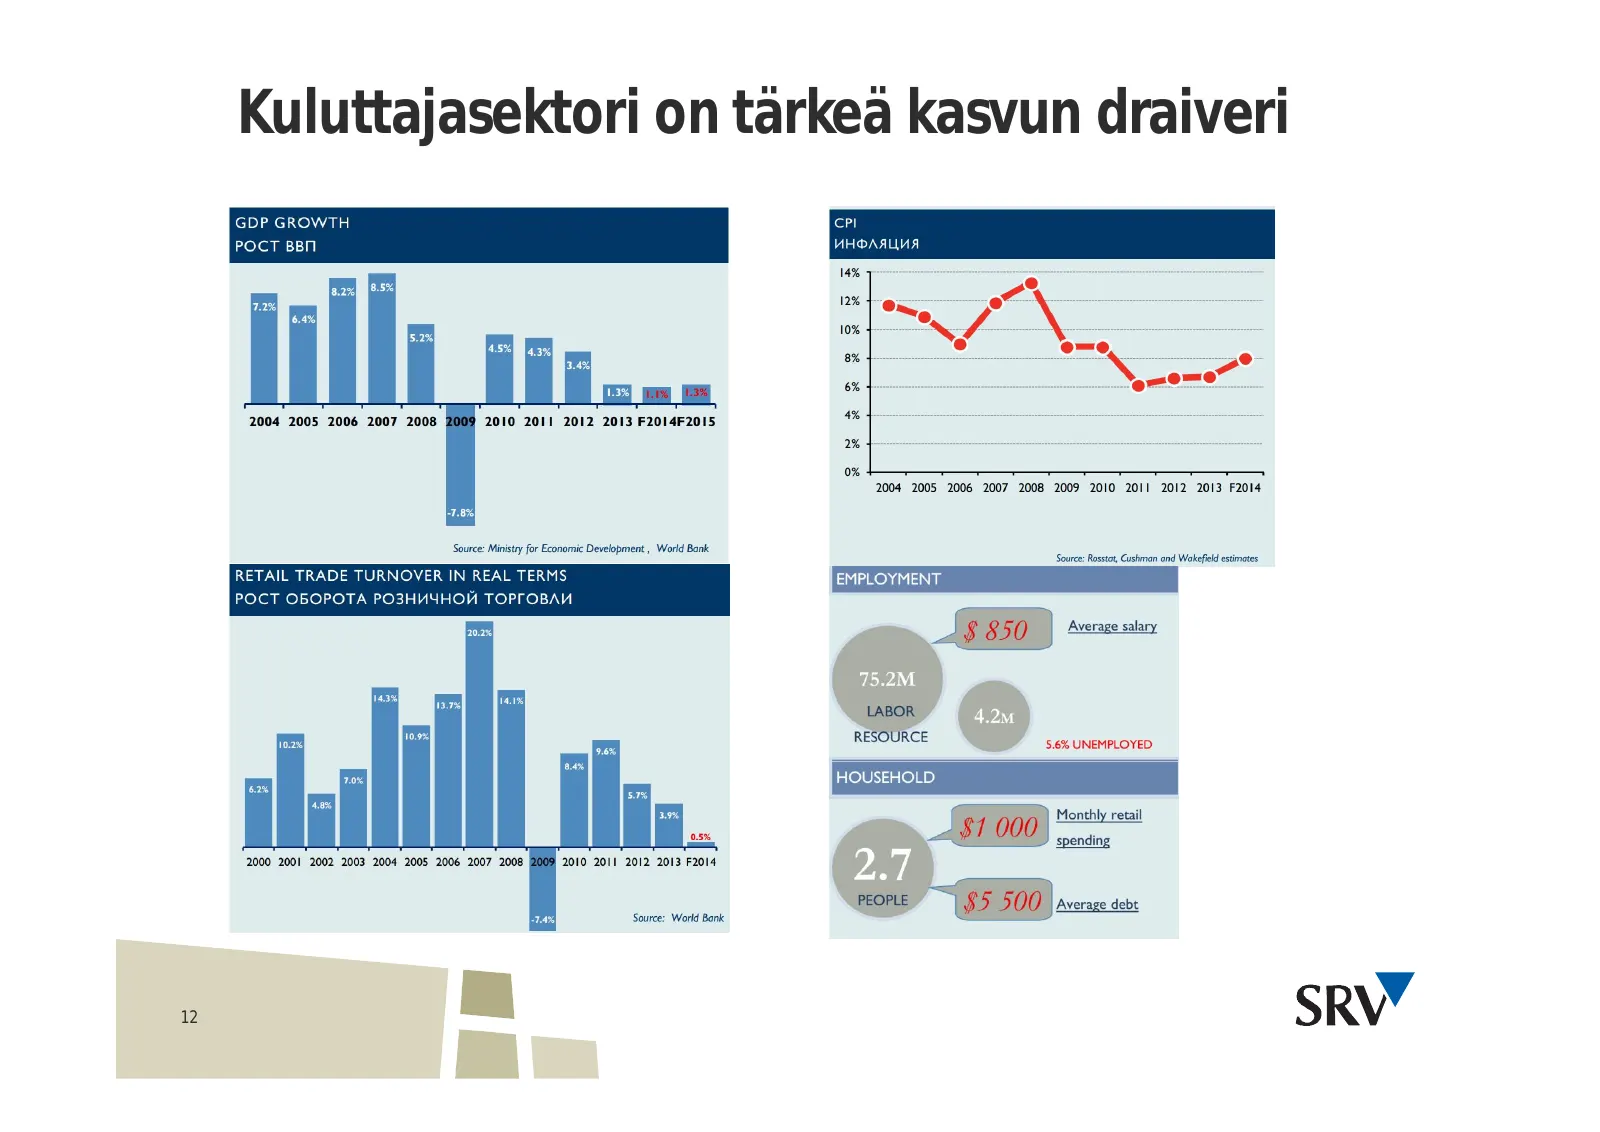
Kuluttajasektori on tärkeä kasvun draiveri 12
Slide 13: Sijoitukset vähittäiskauppaan, 2013
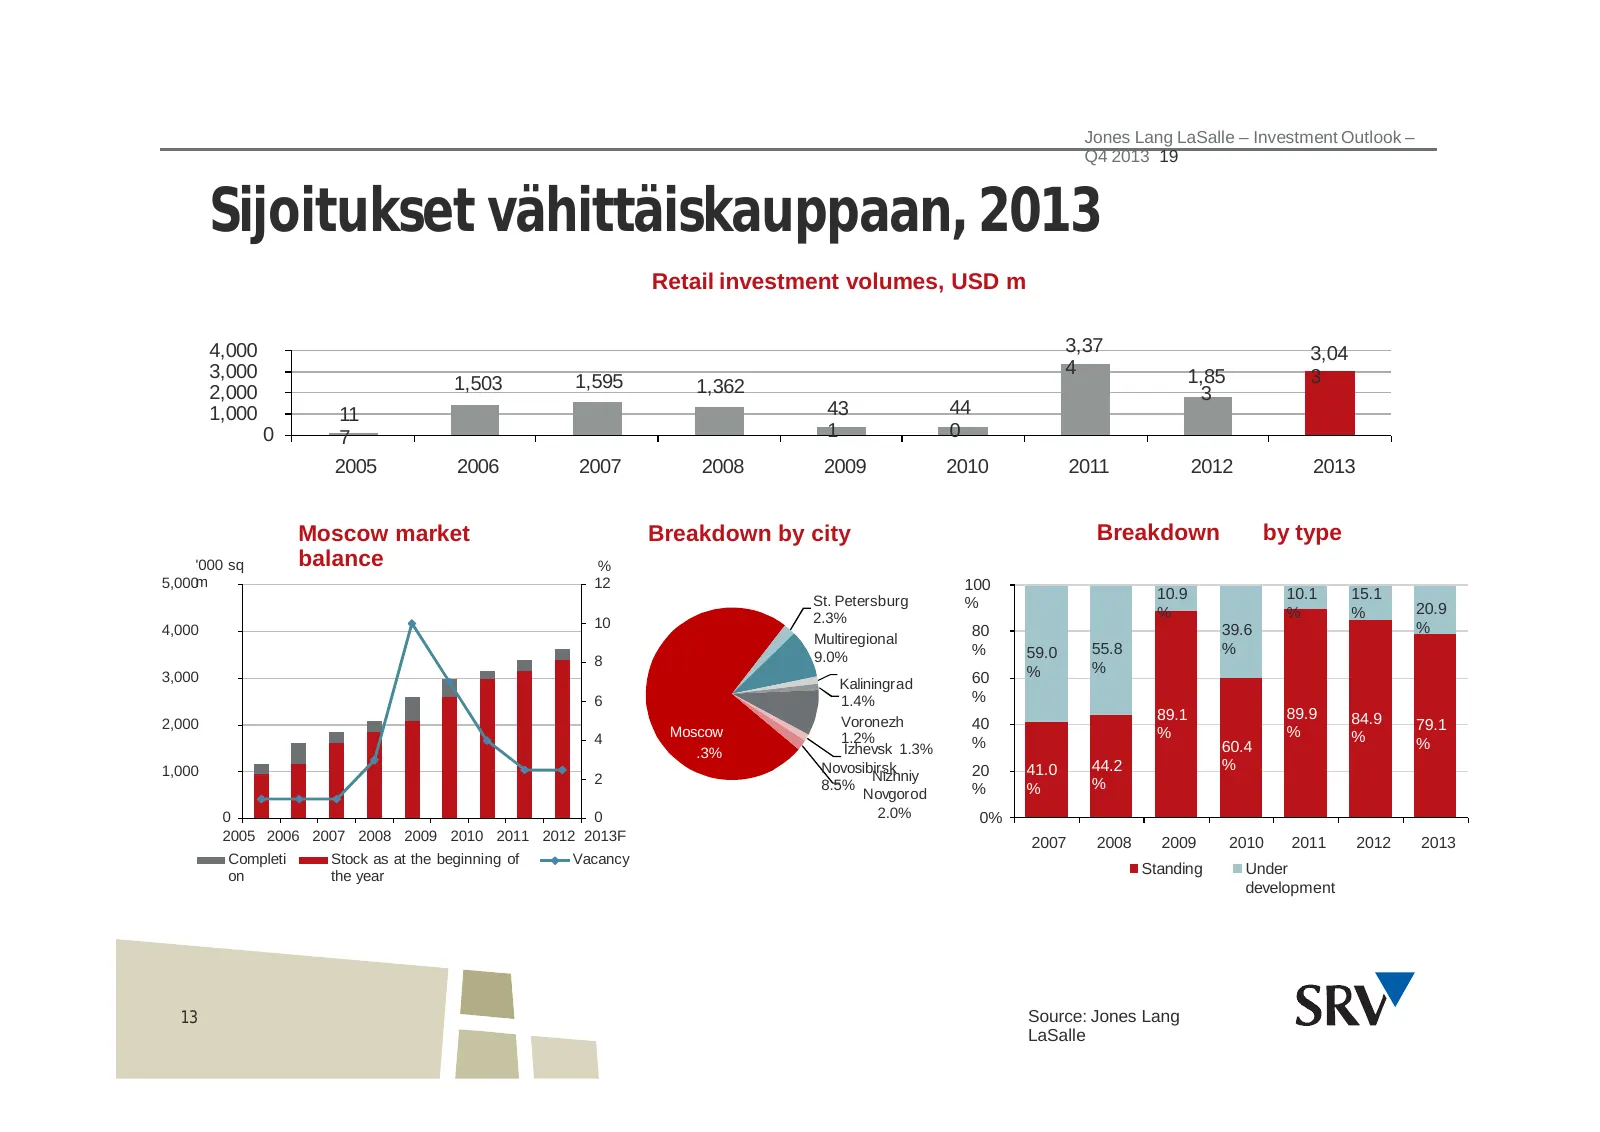
Jones Lang LaSalle – Investment Outlook – Q4 2013 19 Sijoitukset vähittäiskauppaan, 2013 Retail investment volumes, USD m 4,000 3,37 3,04 3,000 4 1,85 3 1,503 1,595 1,362 2,000 3 1,000 11 43 44 0 7 1 0 2005 2006 2007 2008 2009 2010 2011 2012 2013 Moscow market Breakdown by city Breakdown by type '00
Slide 14: Prime yields: vertailu Eurooppaan
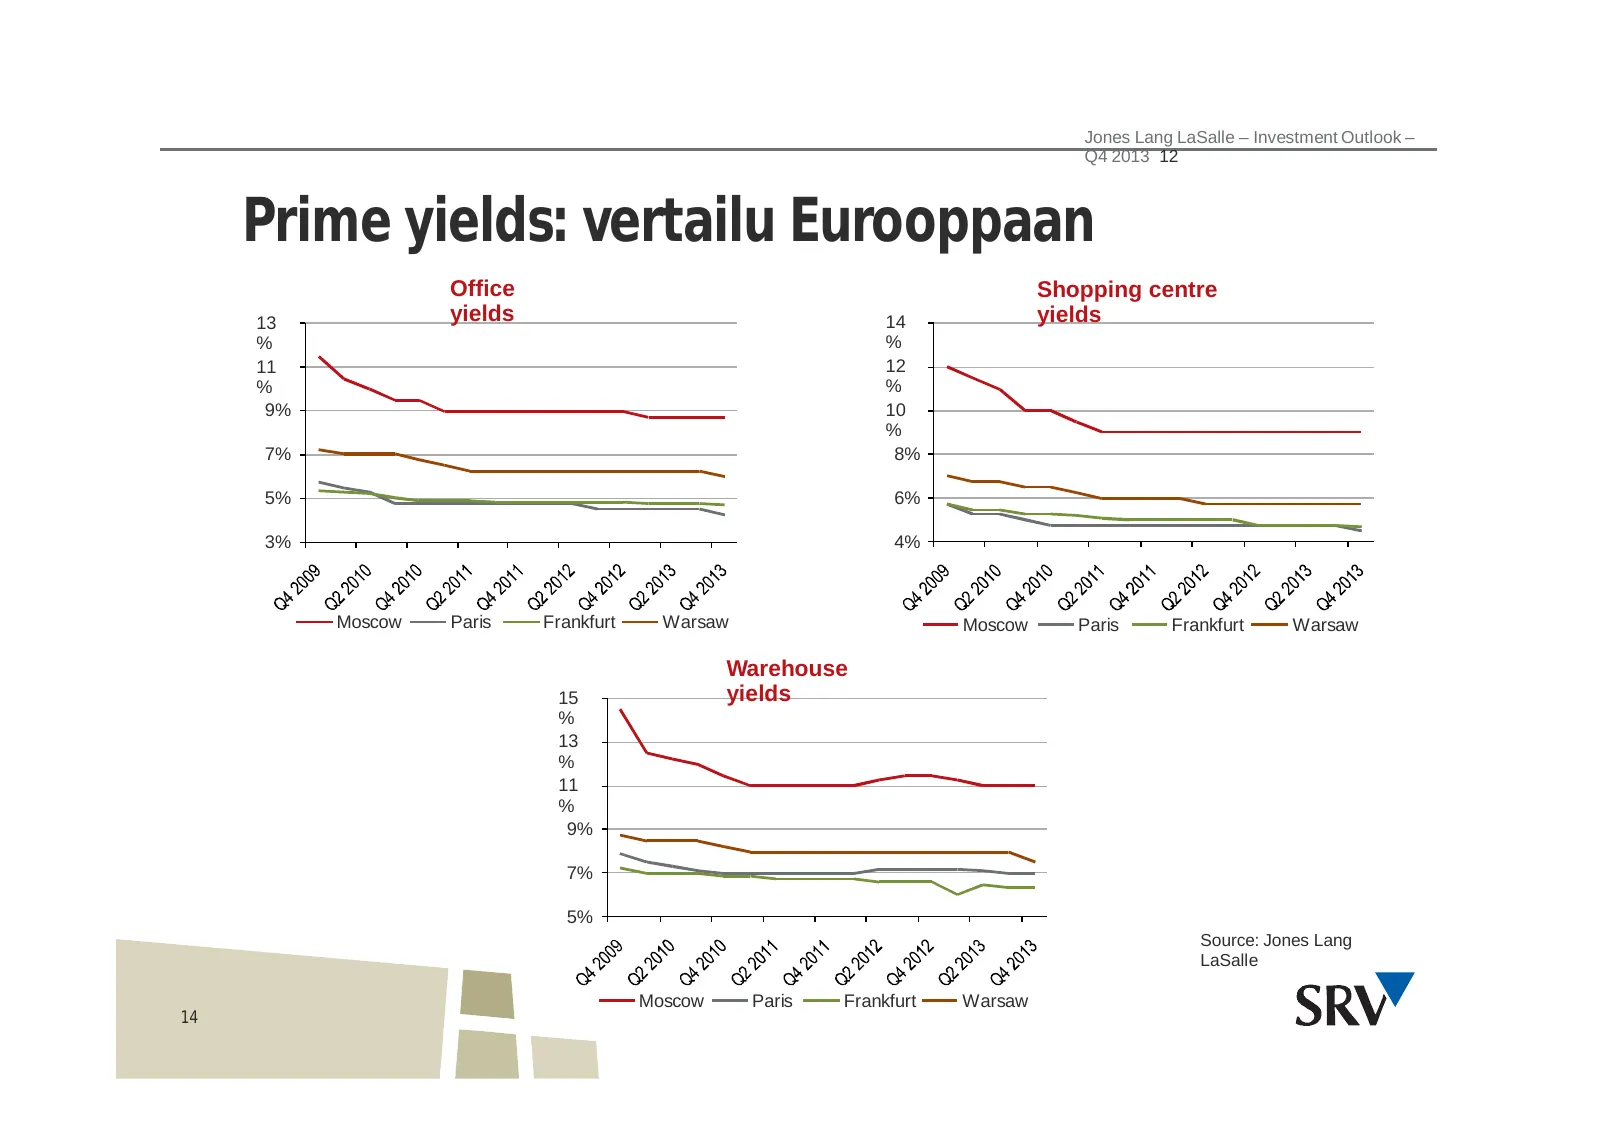
Jones Lang LaSalle – Investment Outlook – Q4 2013 12 Prime yields: vertailu Eurooppaan Office Shopping centre 13 yields 14 yields % % 11 12 % % 9% 10 % 7% 8% 5% 6% 3% 4% Moscow Paris Frankfurt Warsaw Moscow Paris Frankfurt Warsaw Warehouse 15 yields % 13 % 11 % 9% 7% 5% Source: Jones Lang LaSalle Mo
Slide 15: ——Warehouse -~——Shoppingcentre ———Office
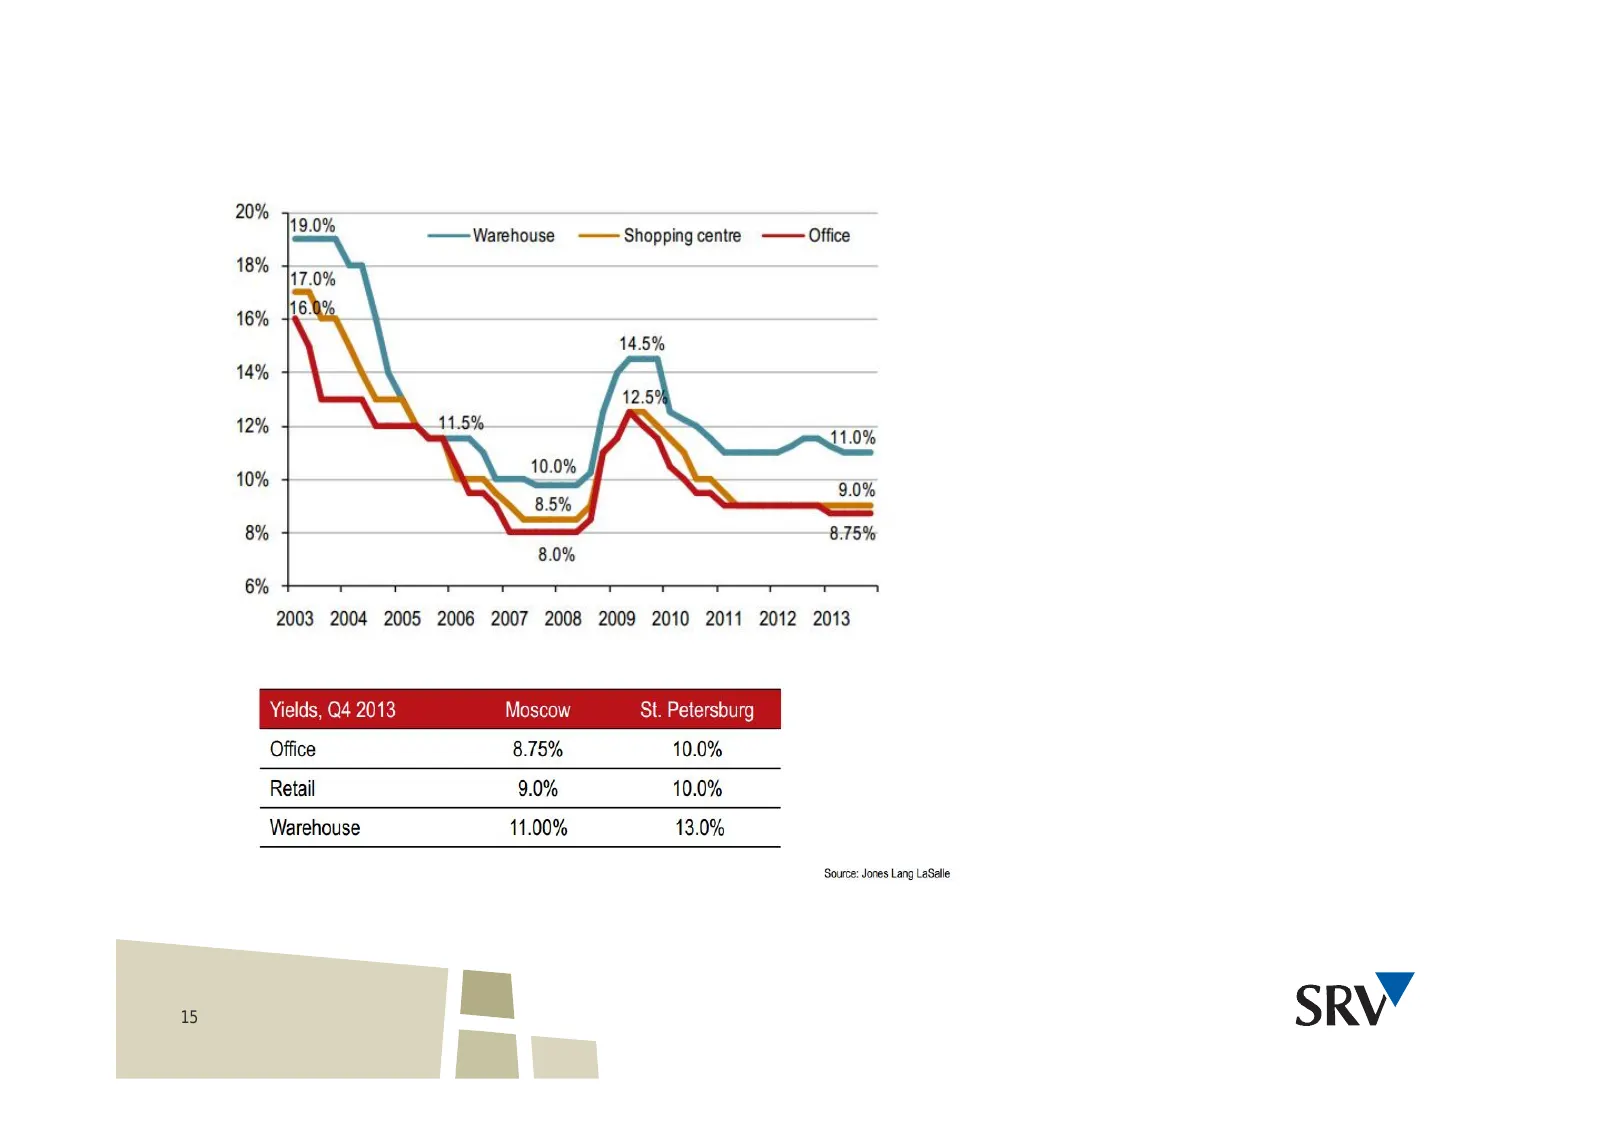
15 20% 4 ——Warehouse -~——Shoppingcentre ———Office 18% + 16% 4° 14% 4— 12% + 10% + 8% + 6% 2003 2004 2005 2006 2007 2008 2009 2010 2011 2012 2013 Yields, Q4 2013 s St. Petersburg Office 8.75% 10.0% Retail 9.0% 10.0% Warehouse 11.00% 13.0% Source: Jones Lang LaSalle SRW
Slide 16: M w Mar B
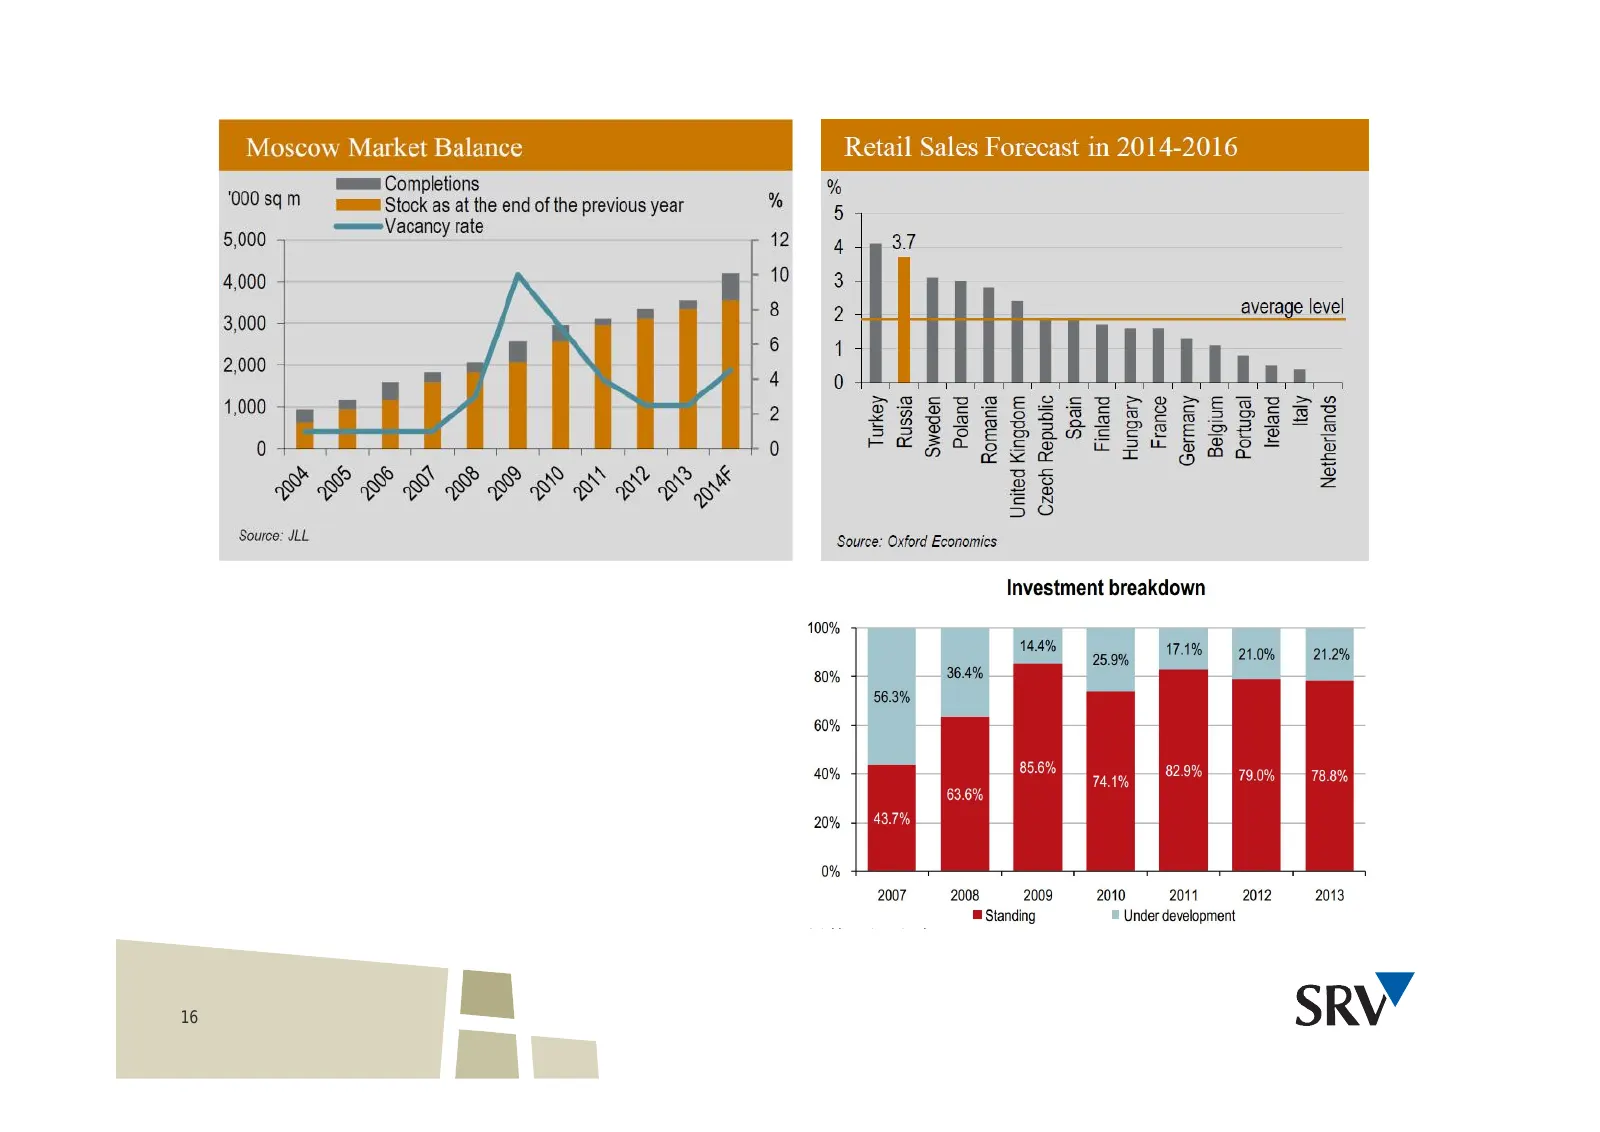
16 M w Mar B mmm Completions '000sq™M sm Stock as at the end of the previous year 5,000 === Vacancy rate 4,000 3,000 2,000 1,000 0 t FEES PS Mo Source: JLL o = & £ 5 4 3 2 if 0 POEeVvsSELSVTa>QRSEETDVUEHL SegszesentsseSS8n2 Bes esiesorefegee = @*e@se "i" Sune” BB BS 2 28 350 Source: Oxford Economics
Slide 17: Vähittäiskauppa- ja kauppakeskusmarkkinat Venäjällä
VÄHITTÄISKAUPPA- JA KAUPPAKESKUS- MARKKINAT VENÄJÄLLÄ 17
Slide 18: Vähittäiskauppamarkkina: alipalvellut kuluttajat
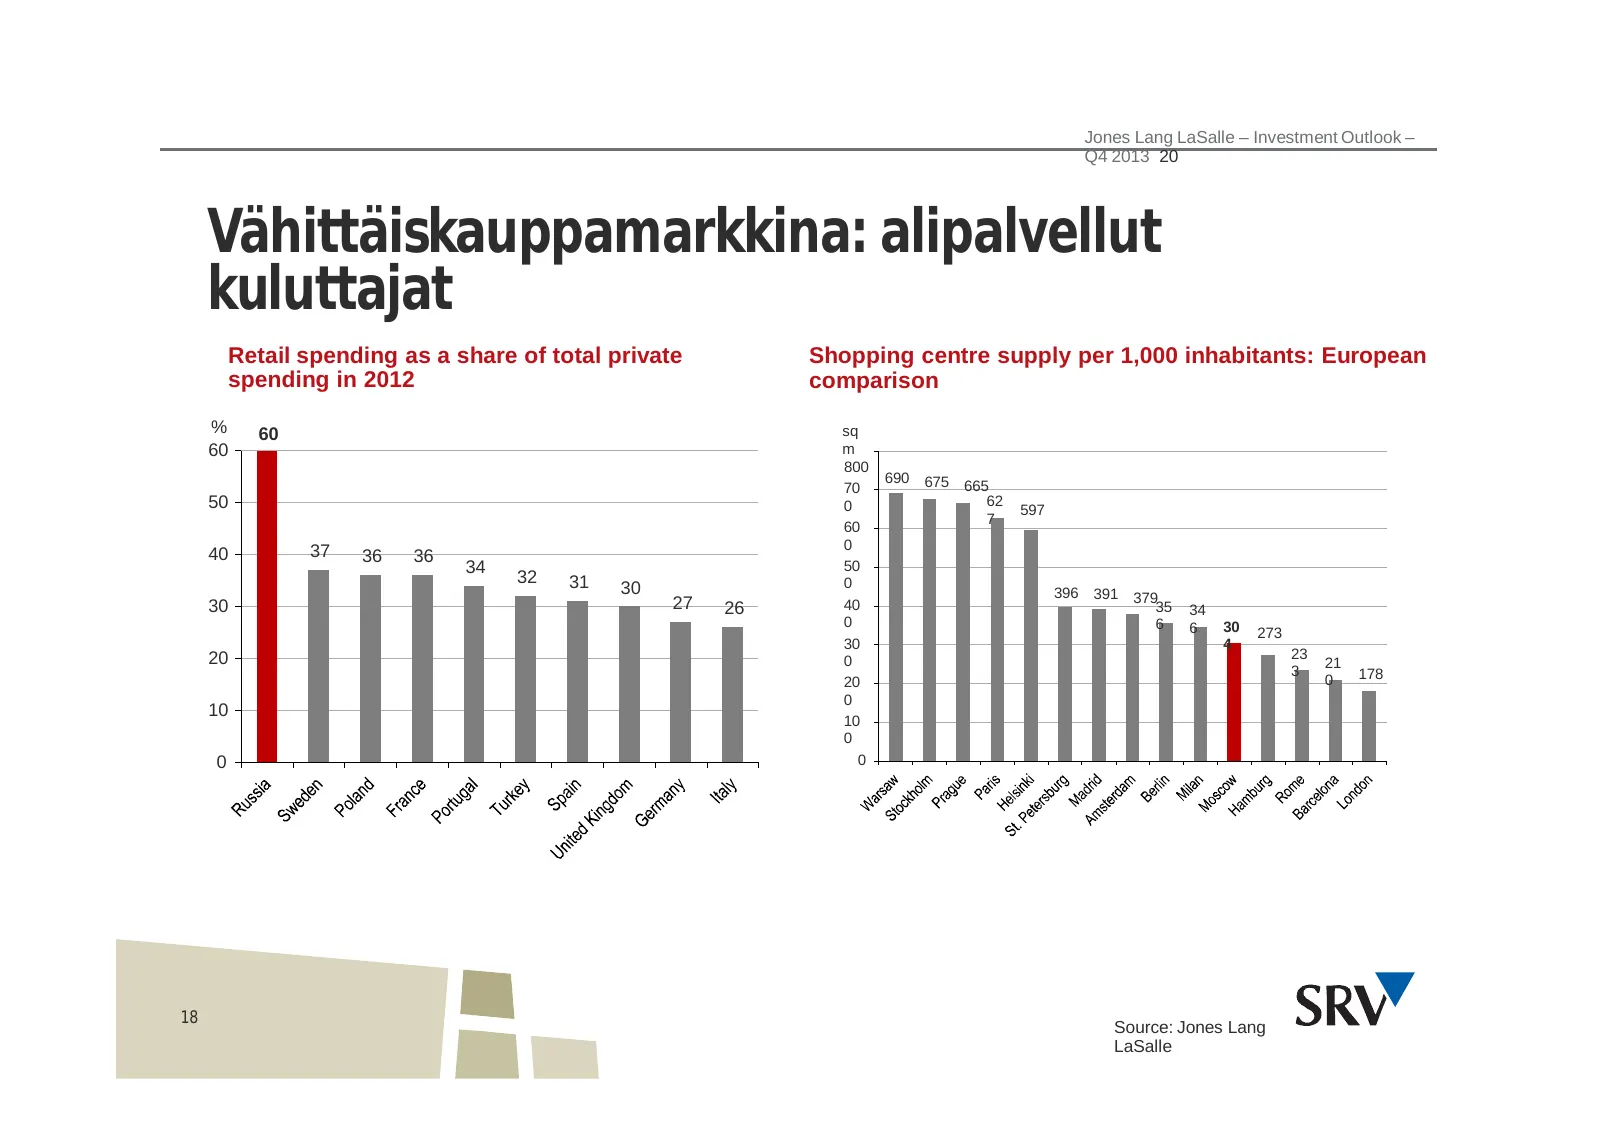
Jones Lang LaSalle – Investment Outlook – Q4 2013 20 Vähittäiskauppamarkkina: alipalvellut kuluttajat Retail spending as a share of total private Shopping centre supply per 1,000 inhabitants: European spending in 2012 comparison % 60 sq 60 m 800 690 675 70 665 50 0 62 597 7 60 0 40 37 36 36 34 50 32
Slide 19: Vähittäiskaupan markkinat ja kuluttajakäyttäytyminen
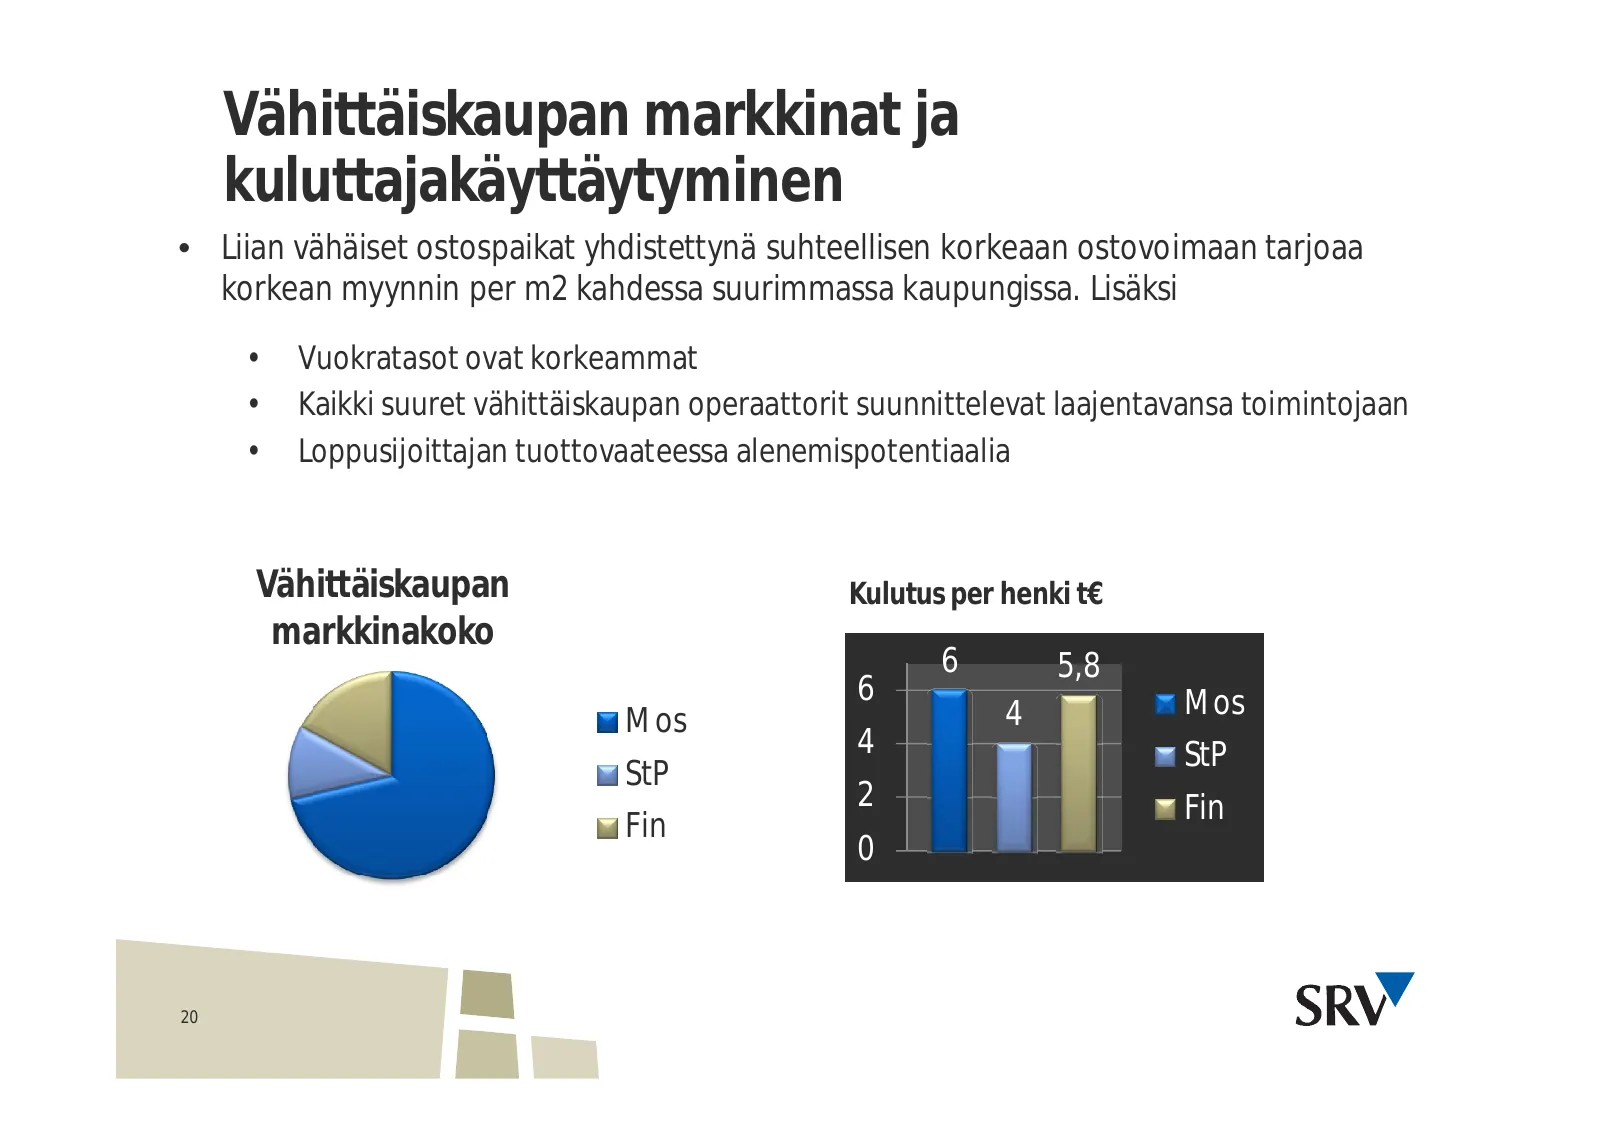
Vähittäiskaupan markkinat ja kuluttajakäyttäytyminen • Vähittäiskaupan kokonaismarkkina Venäjällä oli noin 500 miljardia euroa vuonna 2013, Euroopan suurin. Vertailuksi Suomen markkina on 30 miljardia euroa • Moskovan, sis. Moskovan alueen, osuus kokonaismarkkinasta on noin 125 miljardia euroa tai 2
Slide 20: Vähittäiskaupan markkinat ja kuluttajakäyttäytyminen
Vähittäiskaupan markkinat ja kuluttajakäyttäytyminen • Liian vähäiset ostospaikat yhdistettynä suhteellisen korkeaan ostovoimaan tarjoaa korkean myynnin per m2 kahdessa suurimmassa kaupungissa. Lisäksi • Vuokratasot ovat korkeammat • Kaikki suuret vähittäiskaupan operaattorit suunnittelevat laajenta
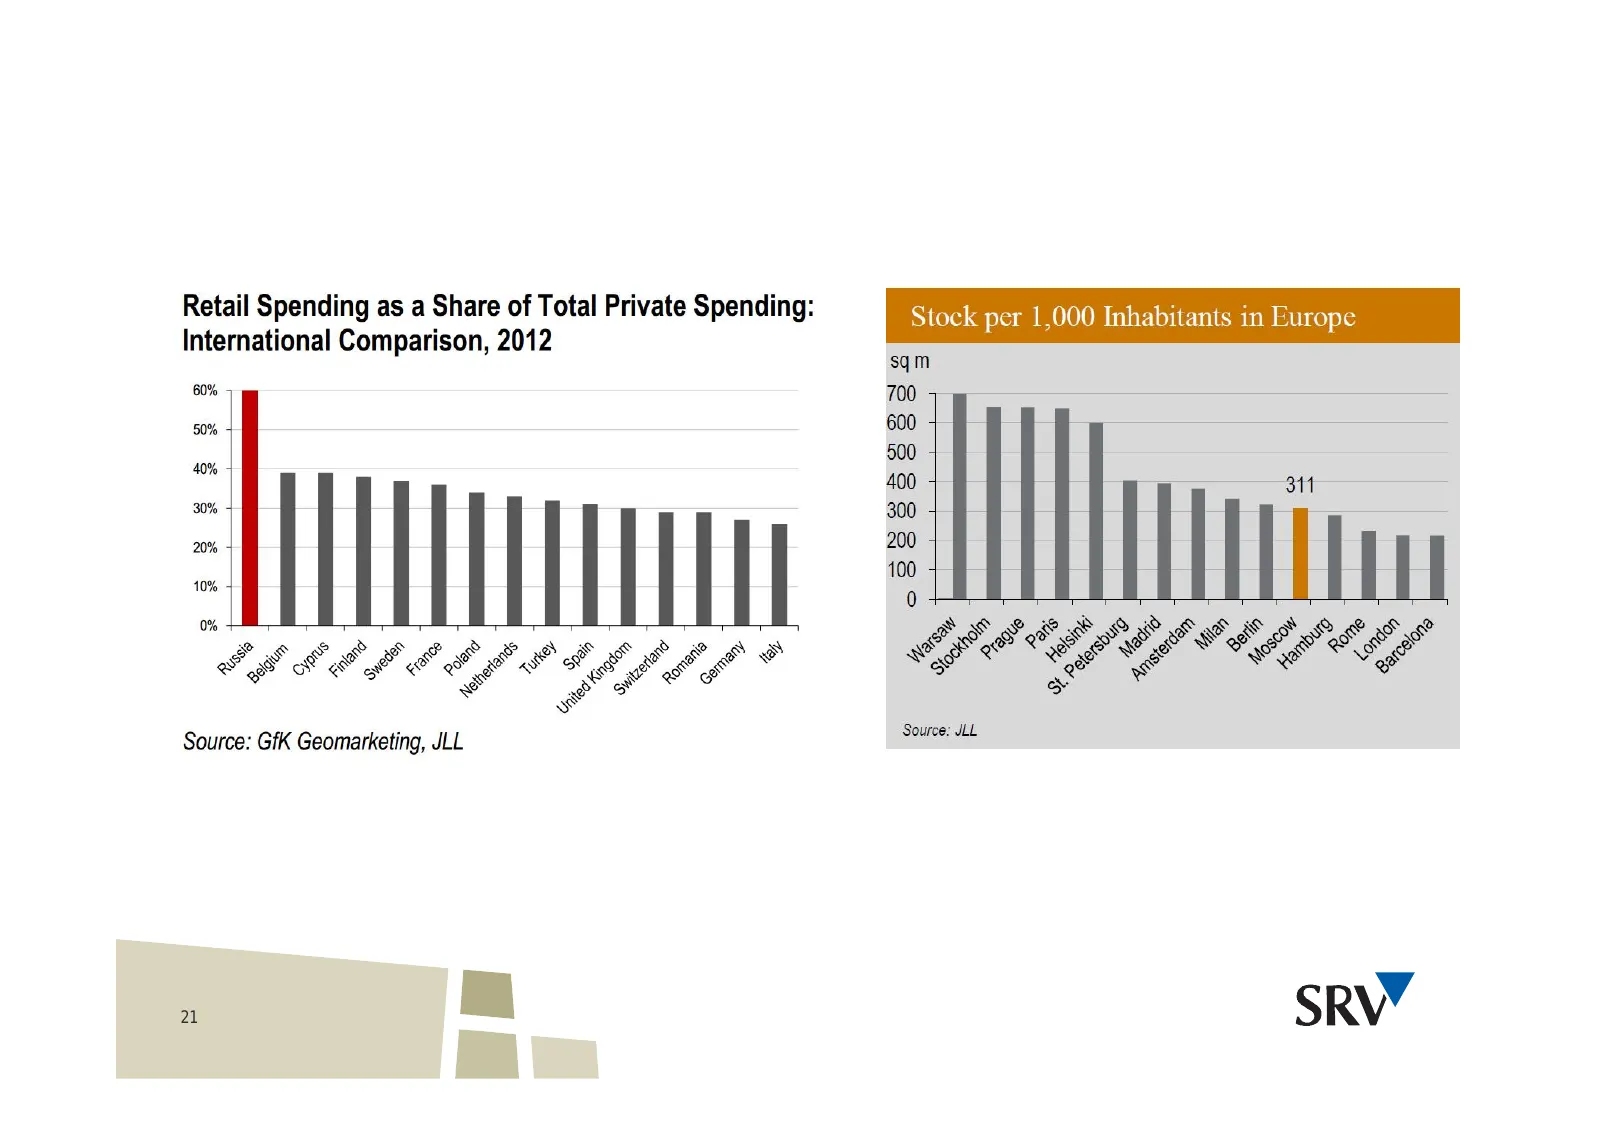
Slide 21: Retail Spending as a Share of Total Private Spending
Retail Spending as a Share of Total Private Spending: International Comparison, 2012 60% 50% Source: GfK Geomarketing, JLL . x Stock per 1,000 Inhabitants in Europe 400 3tt s ee 2 AOD we gS es ees ee Hee fe ee = Source: JLL SRW
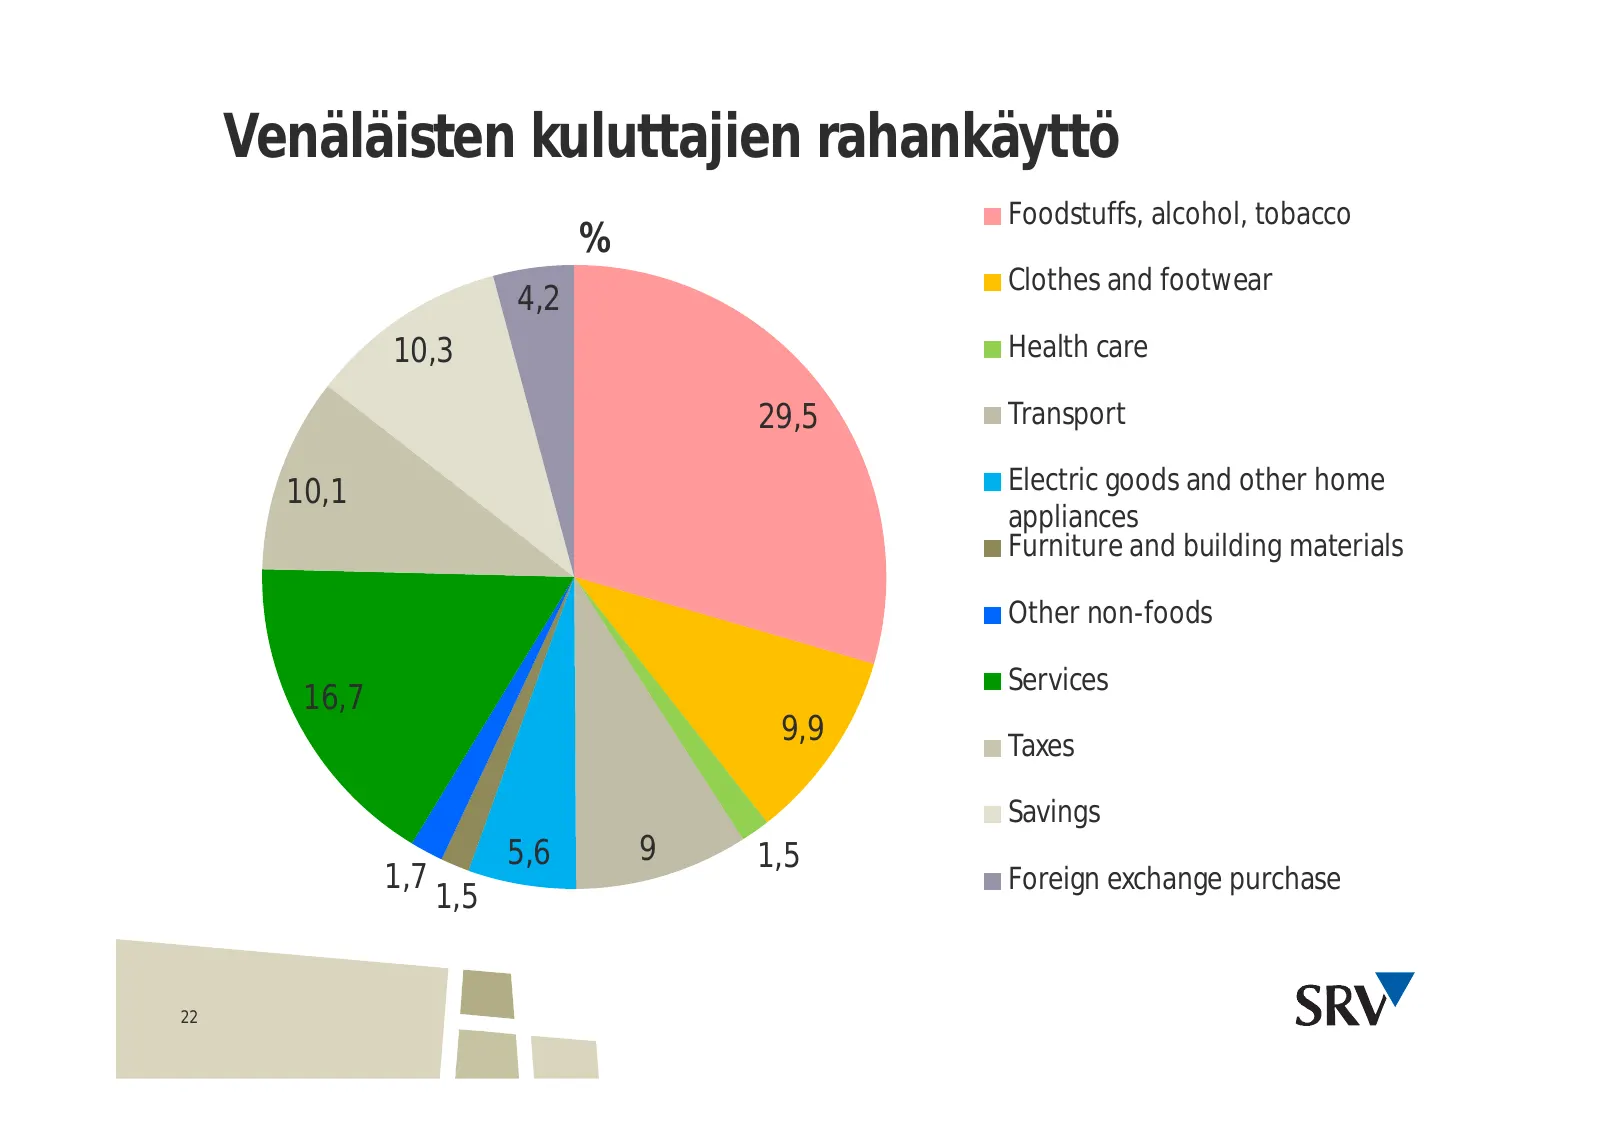
Slide 22: Venäläisten kuluttajien rahankäyttö
Venäläisten kuluttajien rahankäyttö Foodstuffs, alcohol, tobacco % Clothes and footwear 4,2 10,3 Health care 29,5 Transport 10,1 Electric goods and other home appliances Furniture and building materials Other non-foods Services 16,7 9,9 Taxes Savings 5,6 9 1,5 1,7 Foreign exchange purchase 1,5 22
Slide 23: Kauppakeskusosaamisen hyödyntäminen kiinteistömanageerauksessa
KAUPPAKESKUSOSAAMISEN HYÖDYNTÄMINEN KIINTEISTÖMANAGEERAUKSESSA 23
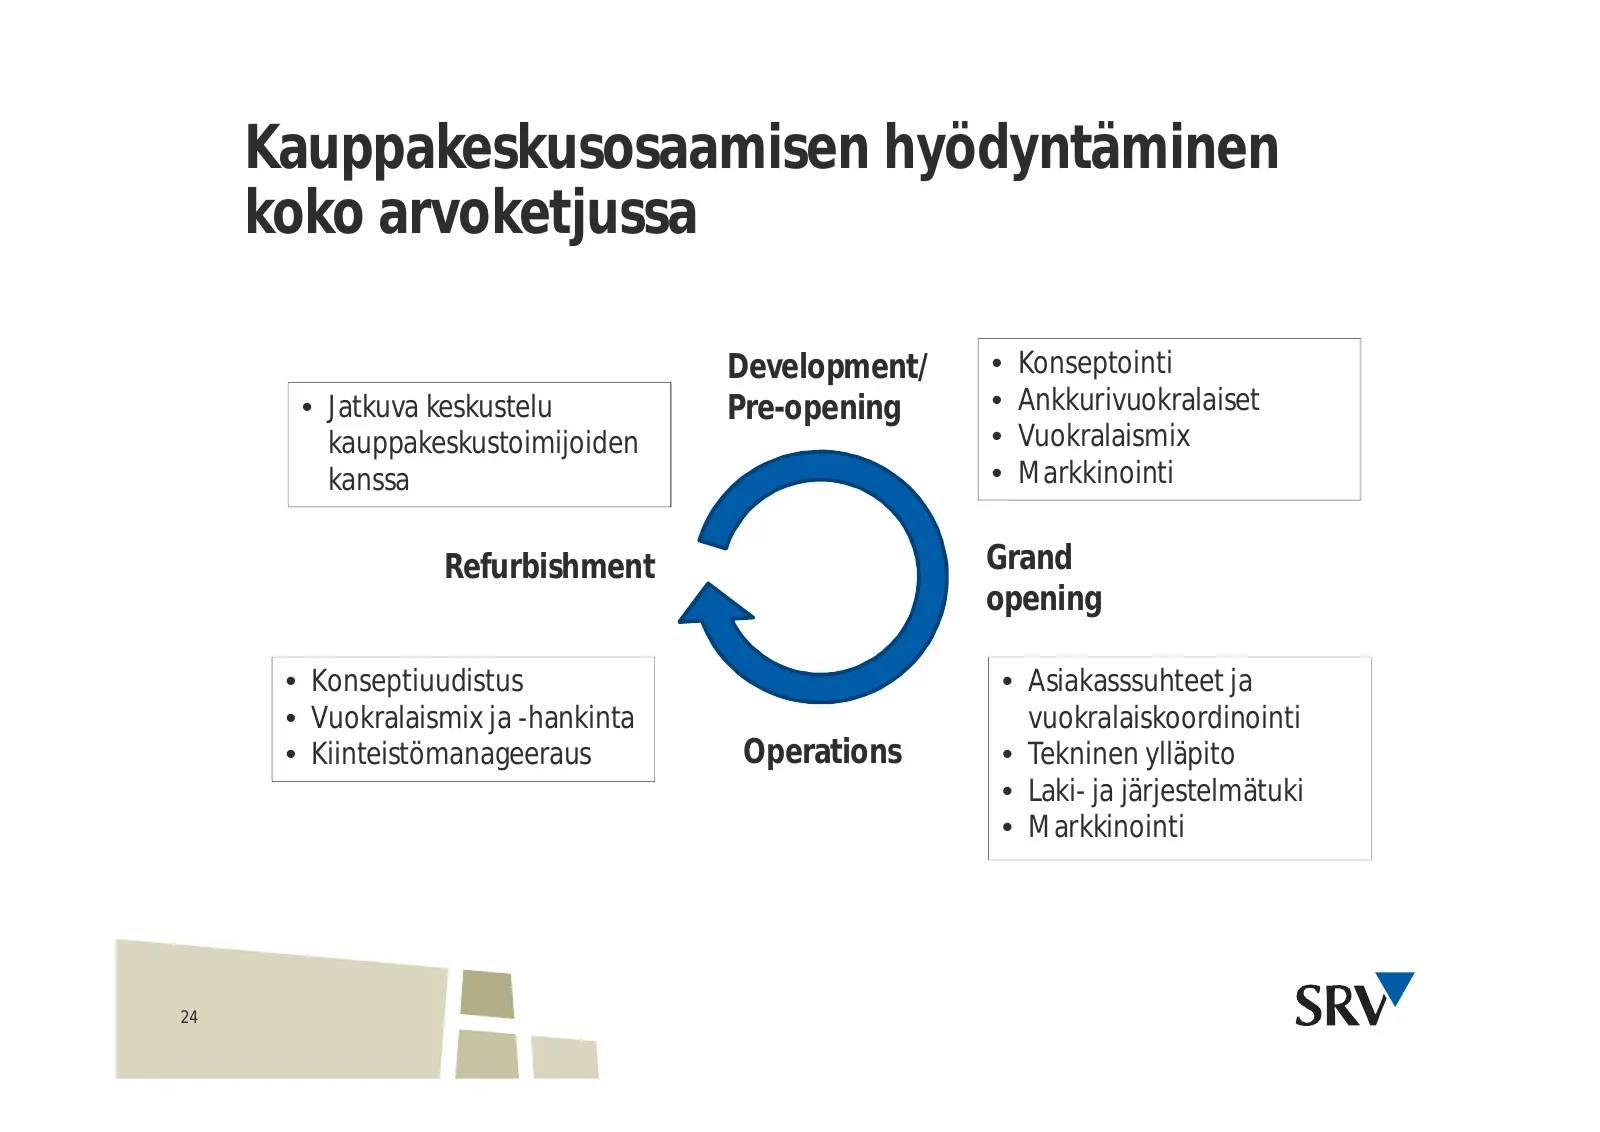
Slide 24: Kauppakeskusosaamisen hyödyntäminen koko arvoketjussa
Kauppakeskusosaamisen hyödyntäminen koko arvoketjussa Development/ • Konseptointi • Jatkuva keskustelu Pre-opening • Ankkurivuokralaiset kauppakeskustoimijoiden • Vuokralaismix kanssa • Markkinointi Refurbishment Grand opening • Konseptiuudistus • Asiakasssuhteet ja • Vuokralaismix ja -hankinta vuok
Slide 25: SRV kiinteistömanageeraajana Venäjällä
SRV kiinteistömanageeraajana Venäjällä • SRV perusti kauppakeskusten REAM-toiminnon 2013 säilyttääkseen tuntuman koko arvoketjuun - Toiminta skaalautuu myös muihin toimitiloihin • Tällä hetkellä manageerauksessa olevat kohteet - Pearl Plaza -kauppakeskus - Olemassa oleva Okhta City -toimistokompleks
Slide 26: Liitteet
Liitteet SRW
Slide 27: Kauppakeskusmarkkinat – päämarkkinaindikaattorit
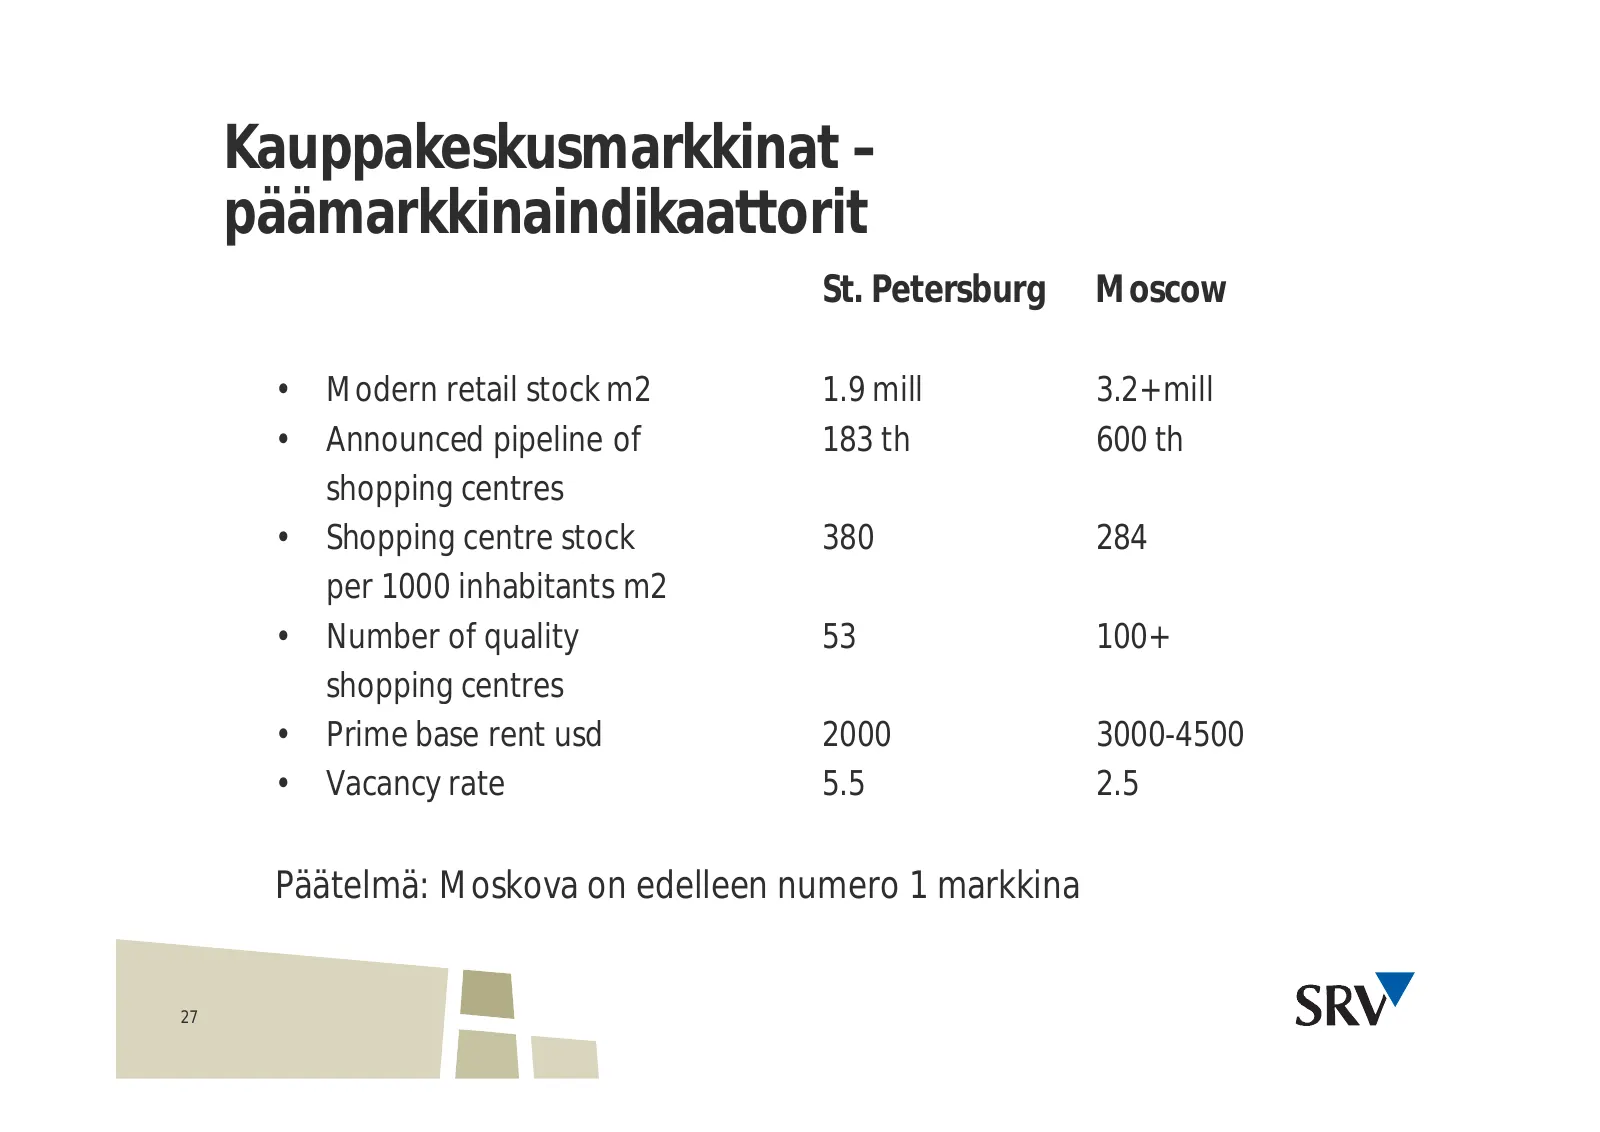
Kauppakeskusmarkkinat – päämarkkinaindikaattorit St. Petersburg Moscow • Modern retail stock m2 1.9 mill 3.2+ mill • Announced pipeline of 183 th 600 th shopping centres • Shopping centre stock 380 284 per 1000 inhabitants m2 • Number of quality 53 100+ shopping centres • Prime base rent usd 2000 30
Slide 28: Venäjän vähittäiskauppamarkkina sijoituskohteena
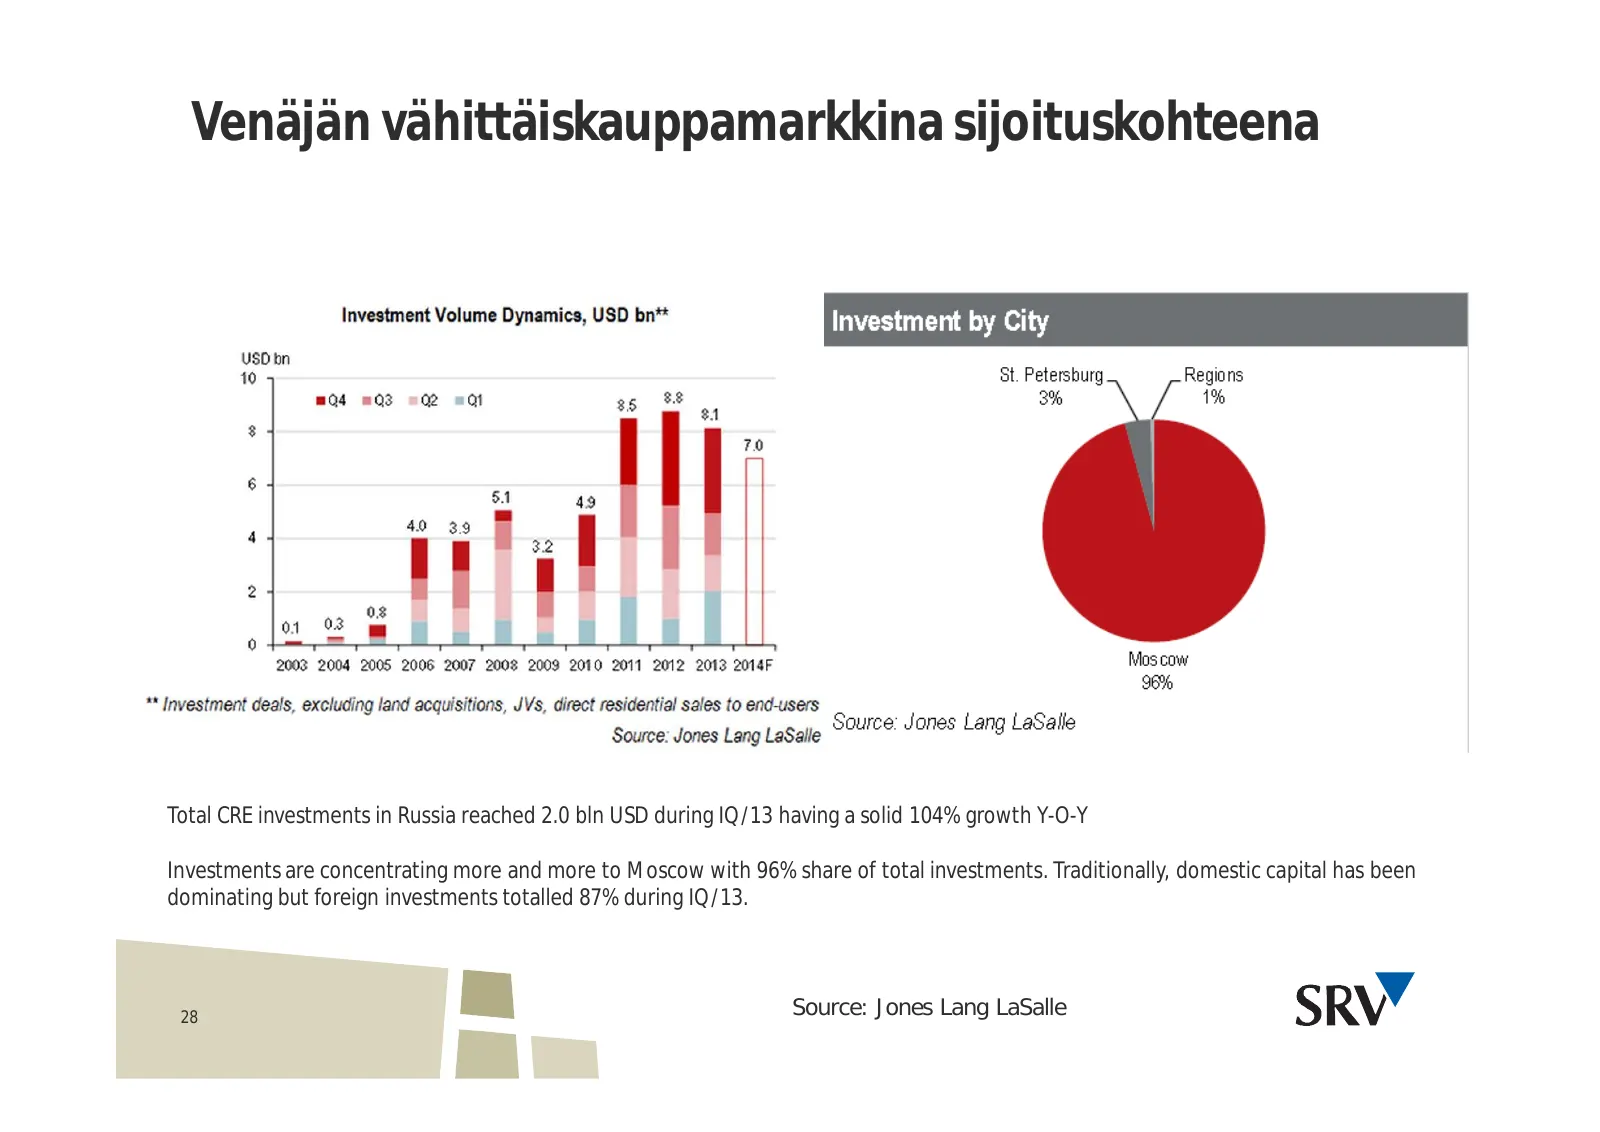
Venäjän vähittäiskauppamarkkina sijoituskohteena Total CRE investments in Russia reached 2.0 bln USD during IQ/13 having a solid 104% growth Y-O-Y Investments are concentrating more and more to Moscow with 96% share of total investments. Traditionally, domestic capital has been dominating but foreig
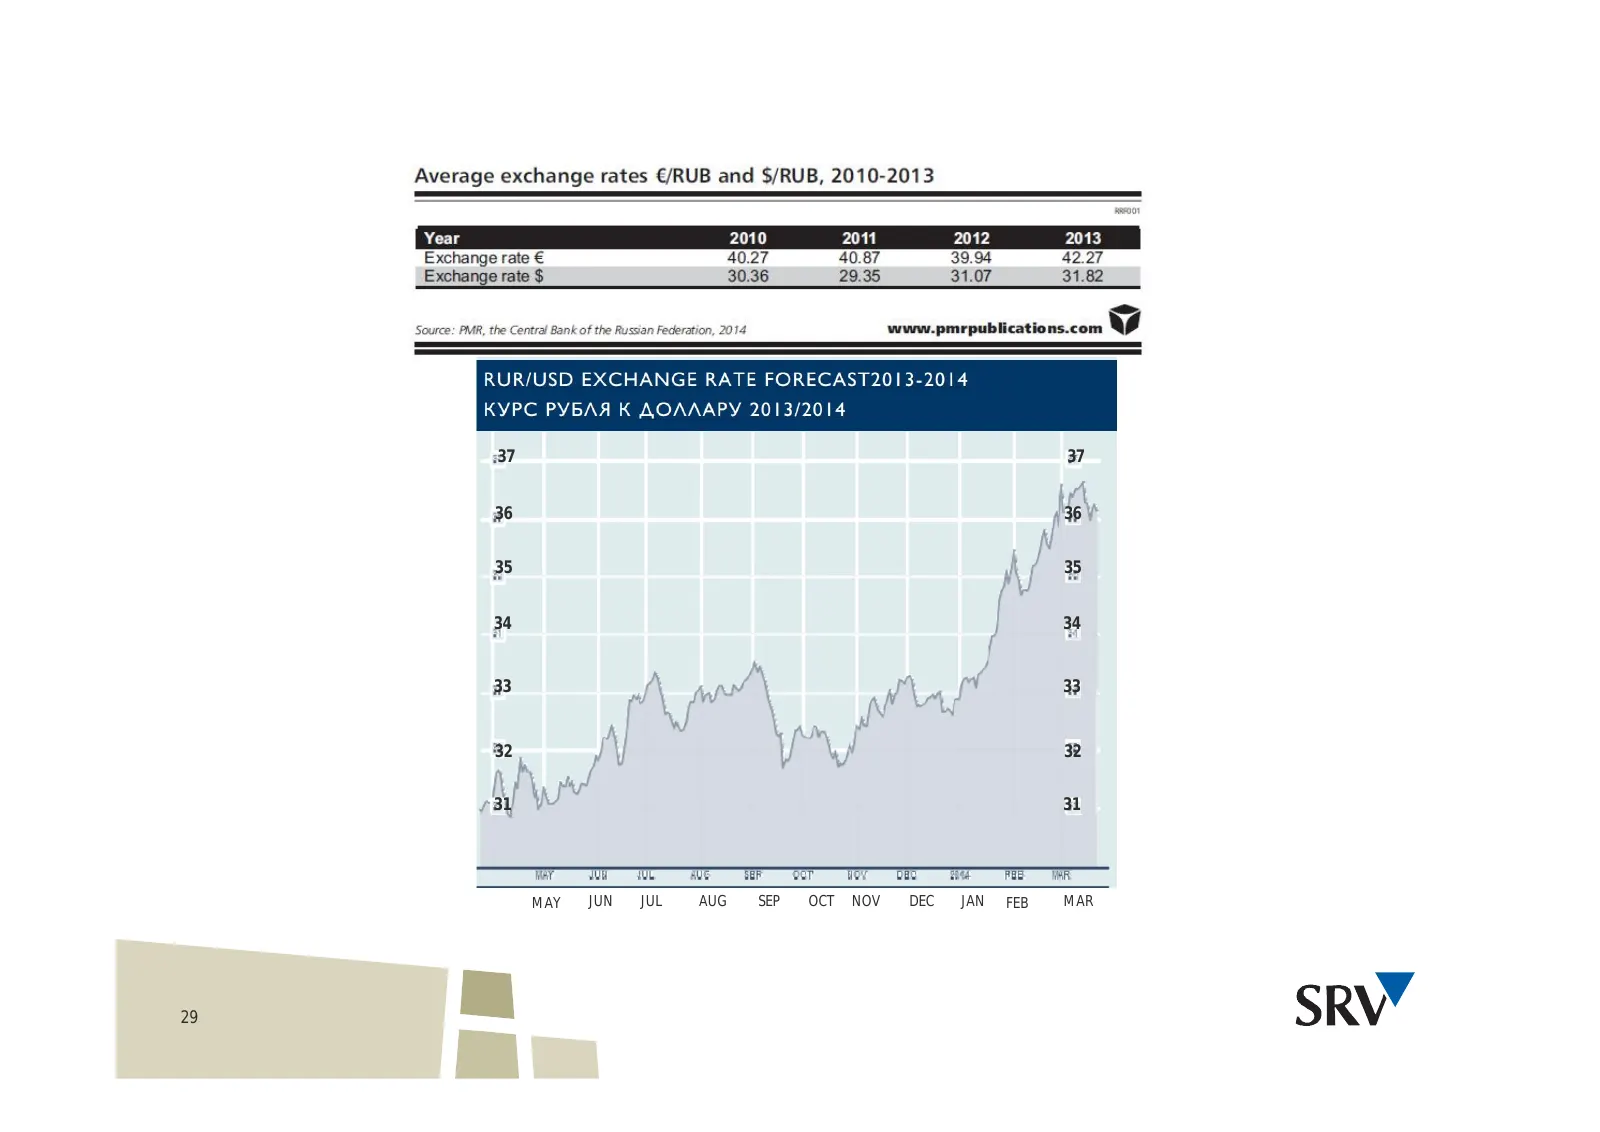
Slide 29: MAY JUN JUL
3 36 36 37 37 35 35 36 36 34 34 35 35 33 33 34 34 32 32 33 33 31 31 32 32 31 MAY JUN JUL AUG SEP OCT NOV DEC JAN FEB MAR 31 MAY JUN JUL AUG SEP OCT NOV DEC JAN FEB MAR 29
Source: Internet Archive copy of srv.fi
More decks from SRV Yhtiot Oyj
 Q1 2024 Earnings Presentation30 slides · Apr 25, 2024
 Q1 2022 Earnings Presentation30 slides · Apr 28, 2022
 Q3 2019 Earnings Presentation46 slides · Oct 31, 2019
 Q3 2016 Earnings Presentation40 slides · Nov 3, 2016
 H1 2016 Earnings Presentation26 slides · Jul 21, 2016
 H1 2016 Earnings Presentation26 slides · Jul 15, 2016