Seche Environnement SA · EURONEXT:SCHP
Seche Environnement SA — Shareholder Meeting (April 2020)
22 slides from Seche Environnement SA's shareholder meeting presentation, Apr 30, 2020
Slide 1: Assemblée Générale Mixte du 30 avril 2020
ASSEMBLÉE GÉNÉRALE MIXTE DU 30 AVRIL 2020 Présentation de l’activité, des résultats et de la situation financière Baptiste Janiaud Directeur administratif et financier
Slide 2: Performances 2019 de qualité en ligne avec les objectifs stratégiques
Performances 2019 de qualité en ligne avec les objectifs stratégiques de développement Stratégie de croissance externe active à l’International Prises de positions sur des marchés à fort potentiel Croissance organique pérenne et de qualité sur les marchés de la transition énergétique et du changemen
Slide 3: 2019 : exercice de performance au plan stratégique, commercial, opérationnel et extra-financier
Speichim Processing, St Vulbas, France 2019 : EXERCICE DE PERFORMANCE AU PLAN STRATÉGIQUE, COMMERCIAL, OPÉRATIONNEL ET EXTRA-FINANCIER Assemblée Générale Mixte du 30 avril 2020 3
Slide 4: La performance stratégique en 2019
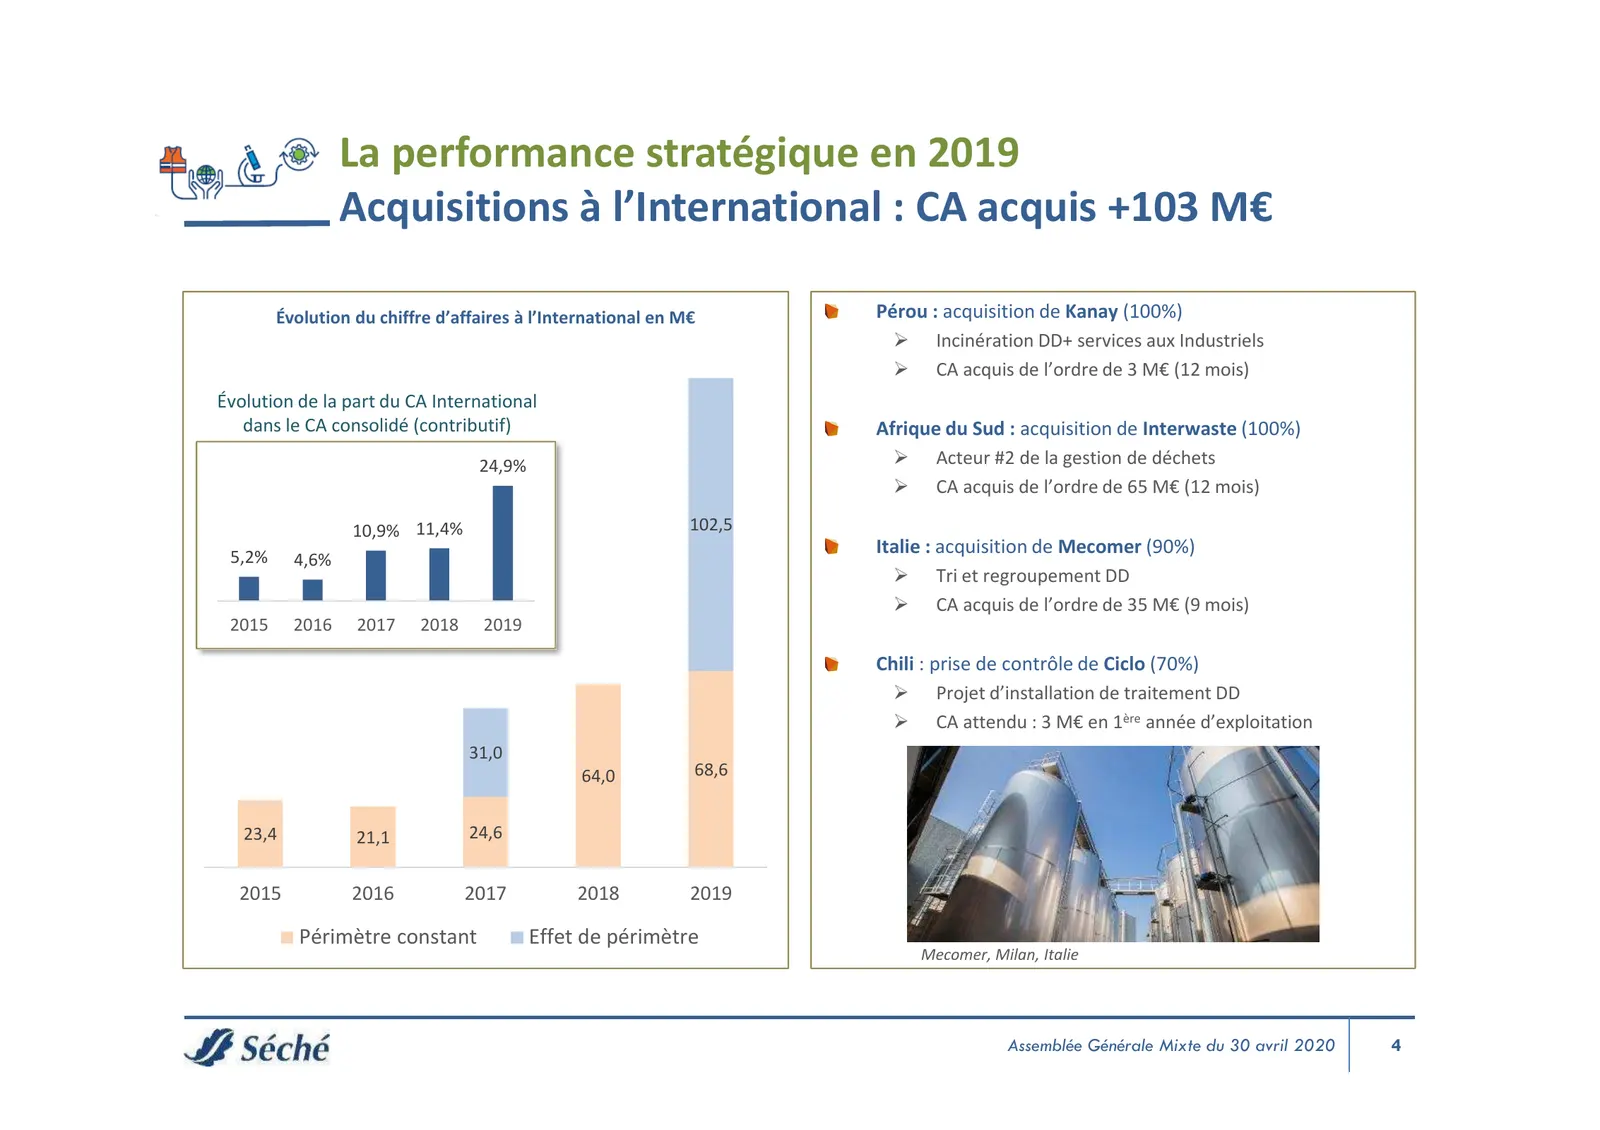
La performance stratégique en 2019 Acquisitions à l’International : CA acquis +103 M€ Évolution du chiffre d’affaires à l’International en M€ Pérou : acquisition de Kanay (100%) Incinération DD+ services aux Industriels CA acquis de l’ordre de 3 M€ (12 mois) Évolution de la part du CA Internatio
Slide 5: Un positionnement stratégique porteur
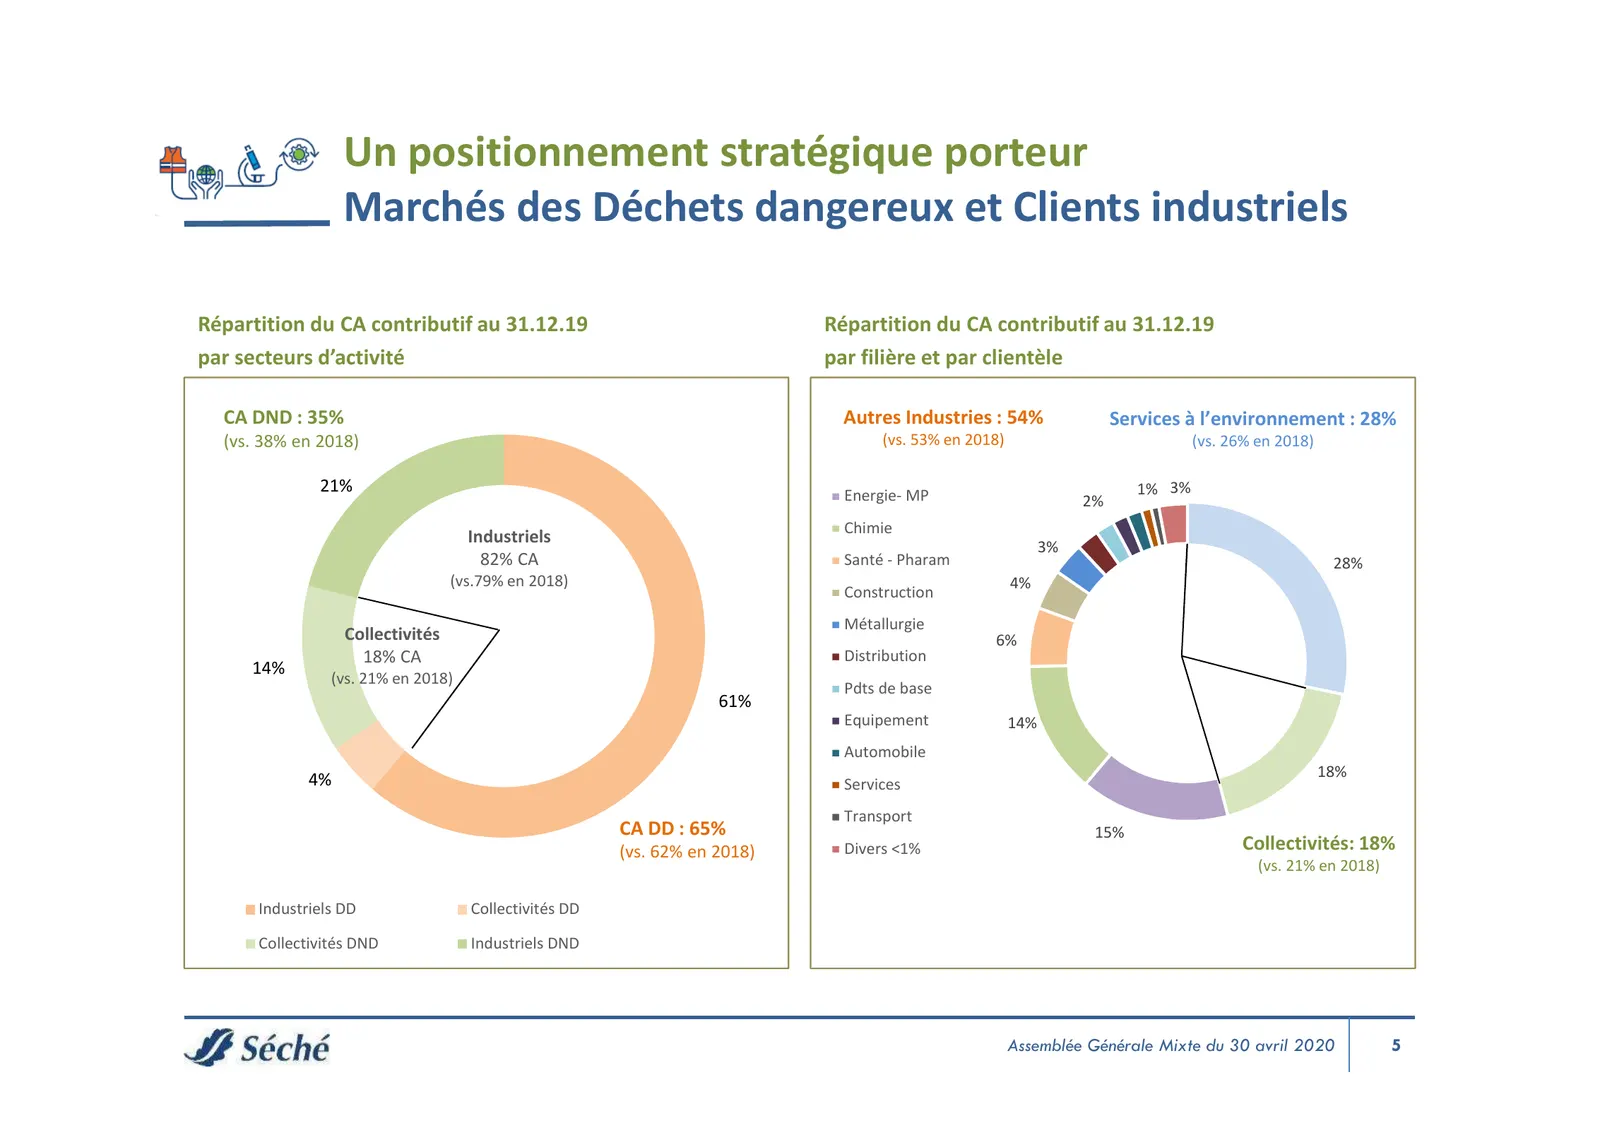
Un positionnement stratégique porteur Marchés des Déchets dangereux et Clients industriels Répartition du CA contributif au 31.12.19 Répartition du CA contributif au 31.12.19 par secteurs d’activité par filière et par clientèle CA DND : 35% Autres Industries : 54% Services à l’environnement : 28% (v
Slide 6: La feuille de route à horizon 2022
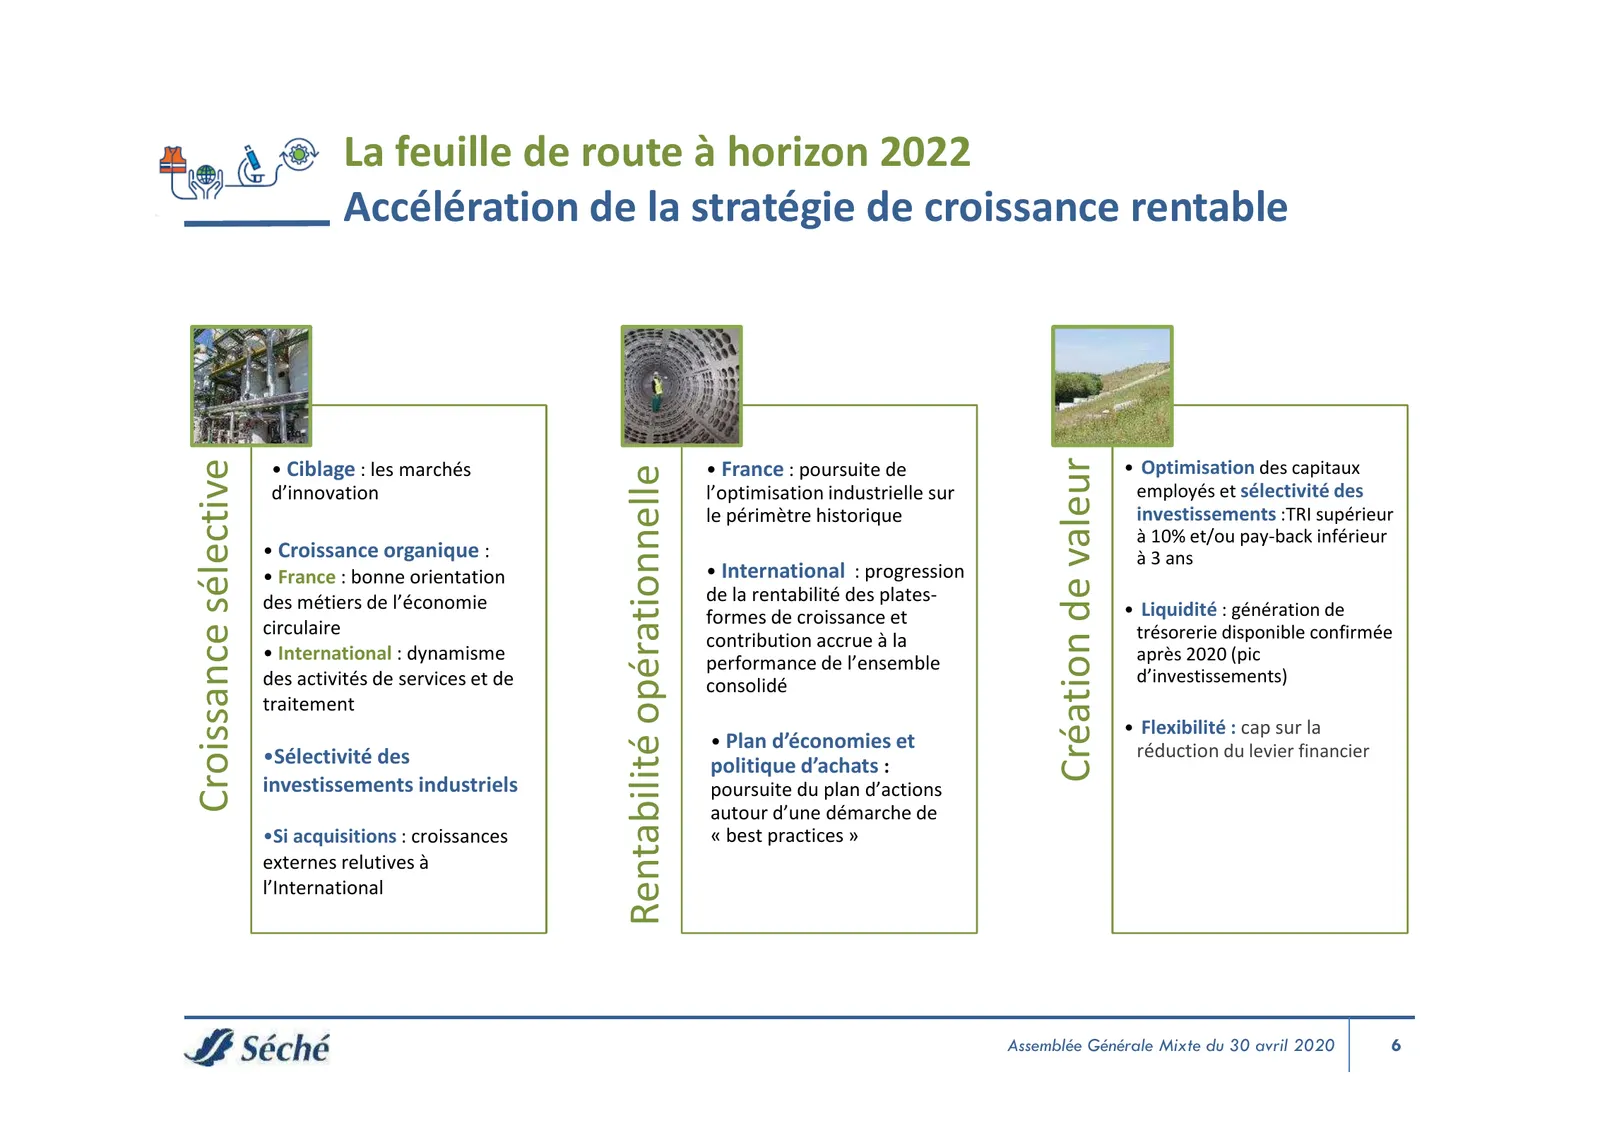
La feuille de route à horizon 2022 Accélération de la stratégie de croissance rentable • Ciblage : les marchés • France : poursuite de • Optimisation des capitaux Création de valeur Croissance sélective Rentabilité opérationnelle d’innovation l’optimisation industrielle sur employés et sélectivité d
Slide 7: La performance financière
Trédi, Salaise, France LA PERFORMANCE FINANCIERE Assemblée Générale Mixte du 30 avril 2020 7
Slide 8: Evolution favorable des principaux indicateurs de la performance économique et financière
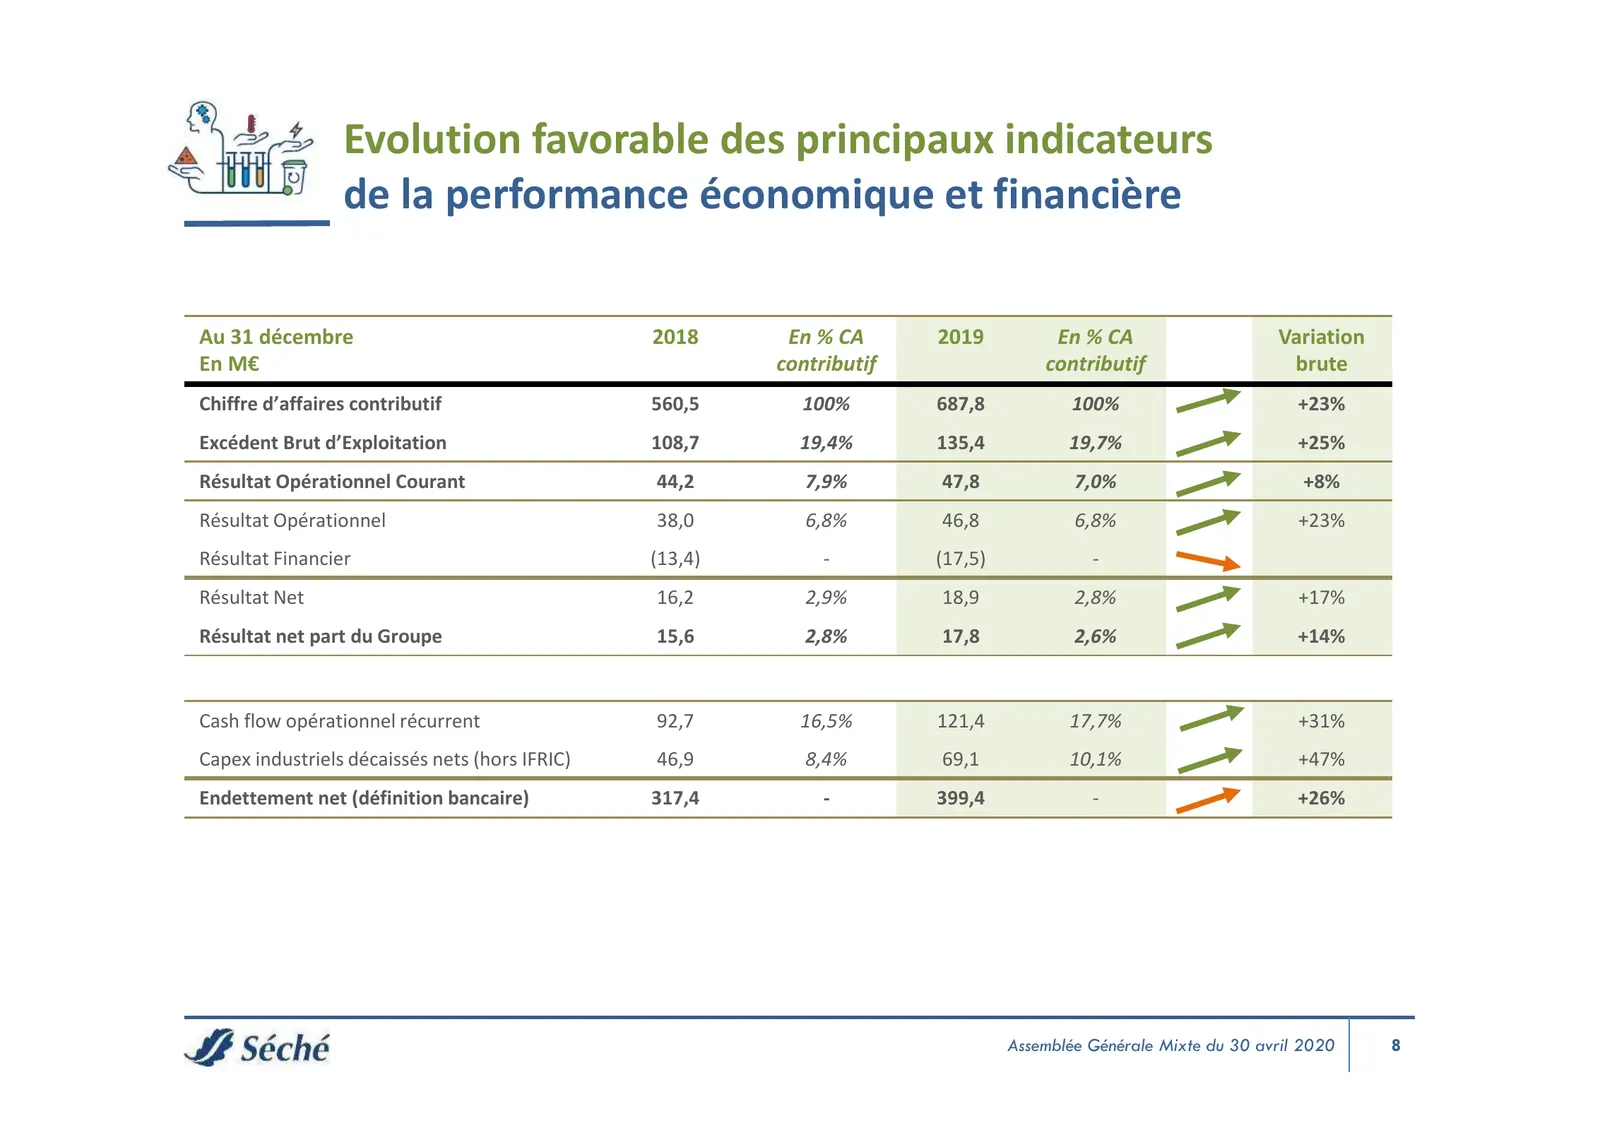
Evolution favorable des principaux indicateurs de la performance économique et financière Au 31 décembre 2018 En % CA 2019 En % CA Variation En M€ contributif contributif brute Chiffre d’affaires contributif 560,5 100% 687,8 100% +23% Excédent Brut d’Exploitation 108,7 19,4% 135,4 19,7% +25% Résulta
Slide 9: Annexes
ANNEXES Assemblée Générale Mixte du 30 avril 2020 9
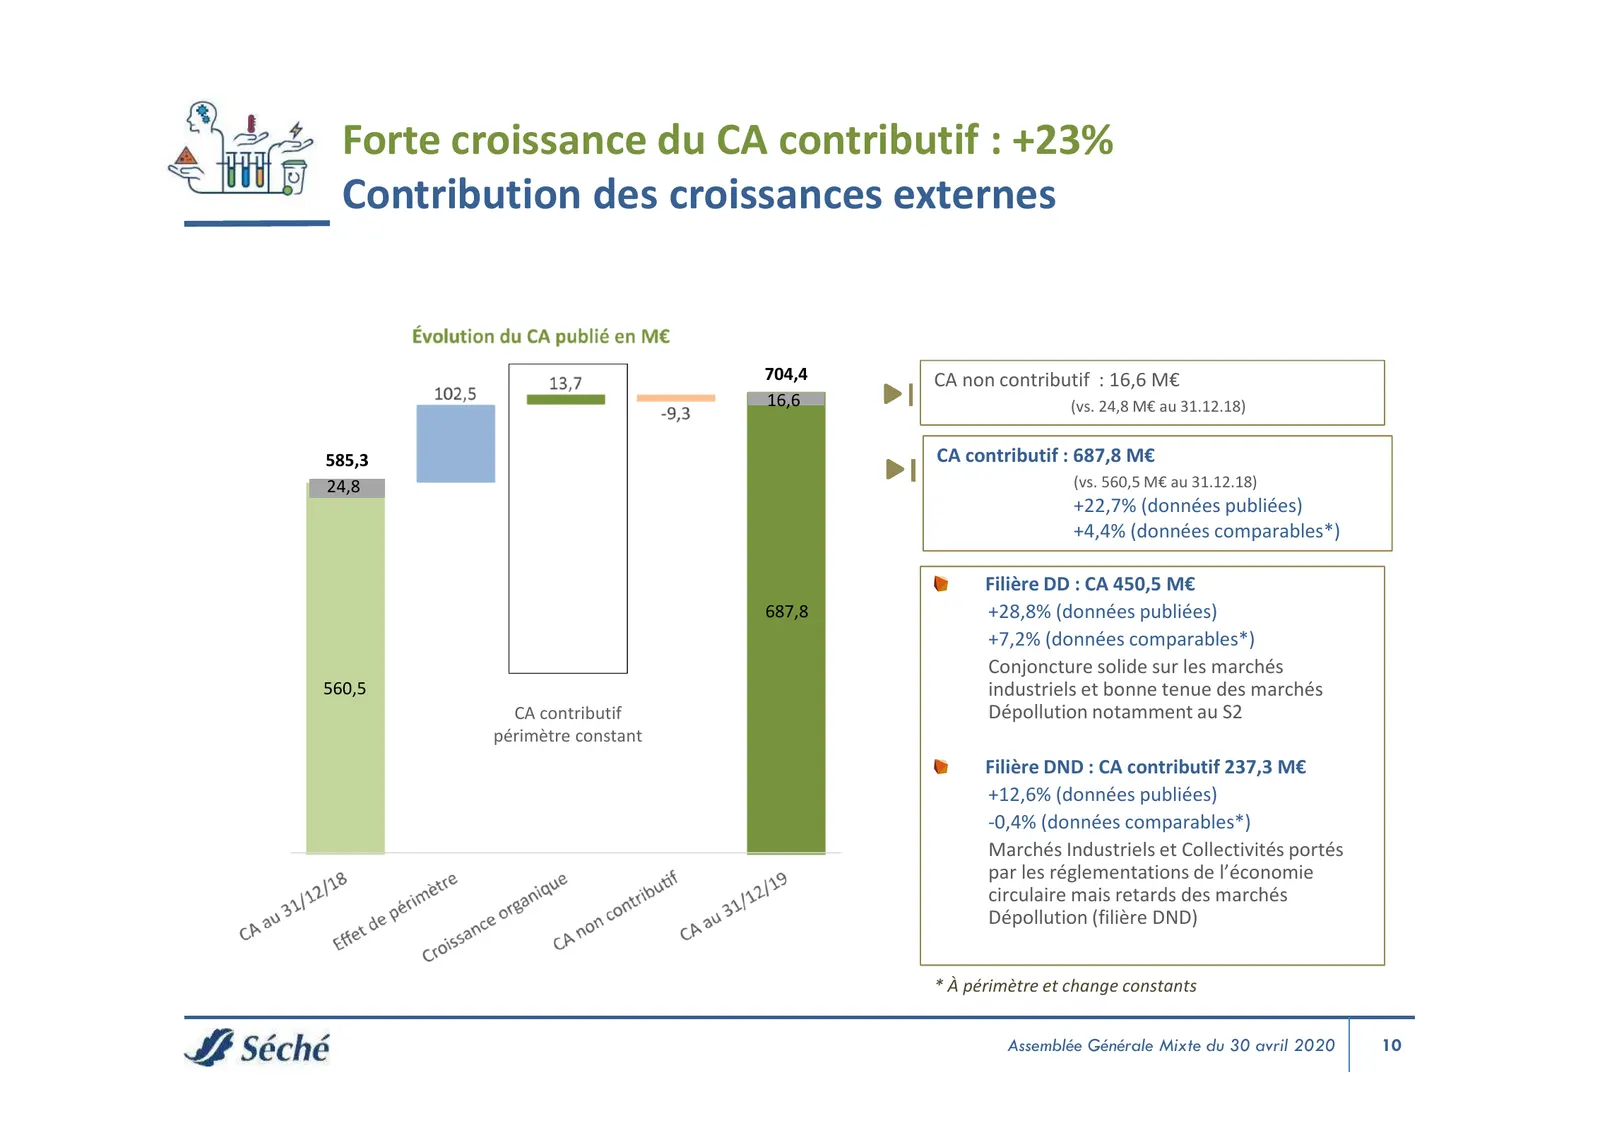
Slide 10: Forte croissance du CA contributif : +23%
Forte croissance du CA contributif : +23% Contribution des croissances externes 704,4 CA non contributif : 16,6 M€ 16,6 (vs. 24,8 M€ au 31.12.18) 585,3 CA contributif : 687,8 M€ 24,8 (vs. 560,5 M€ au 31.12.18) +22,7% (données publiées) +4,4% (données comparables*) Filière DD : CA 450,5 M€ 687,8 +28,
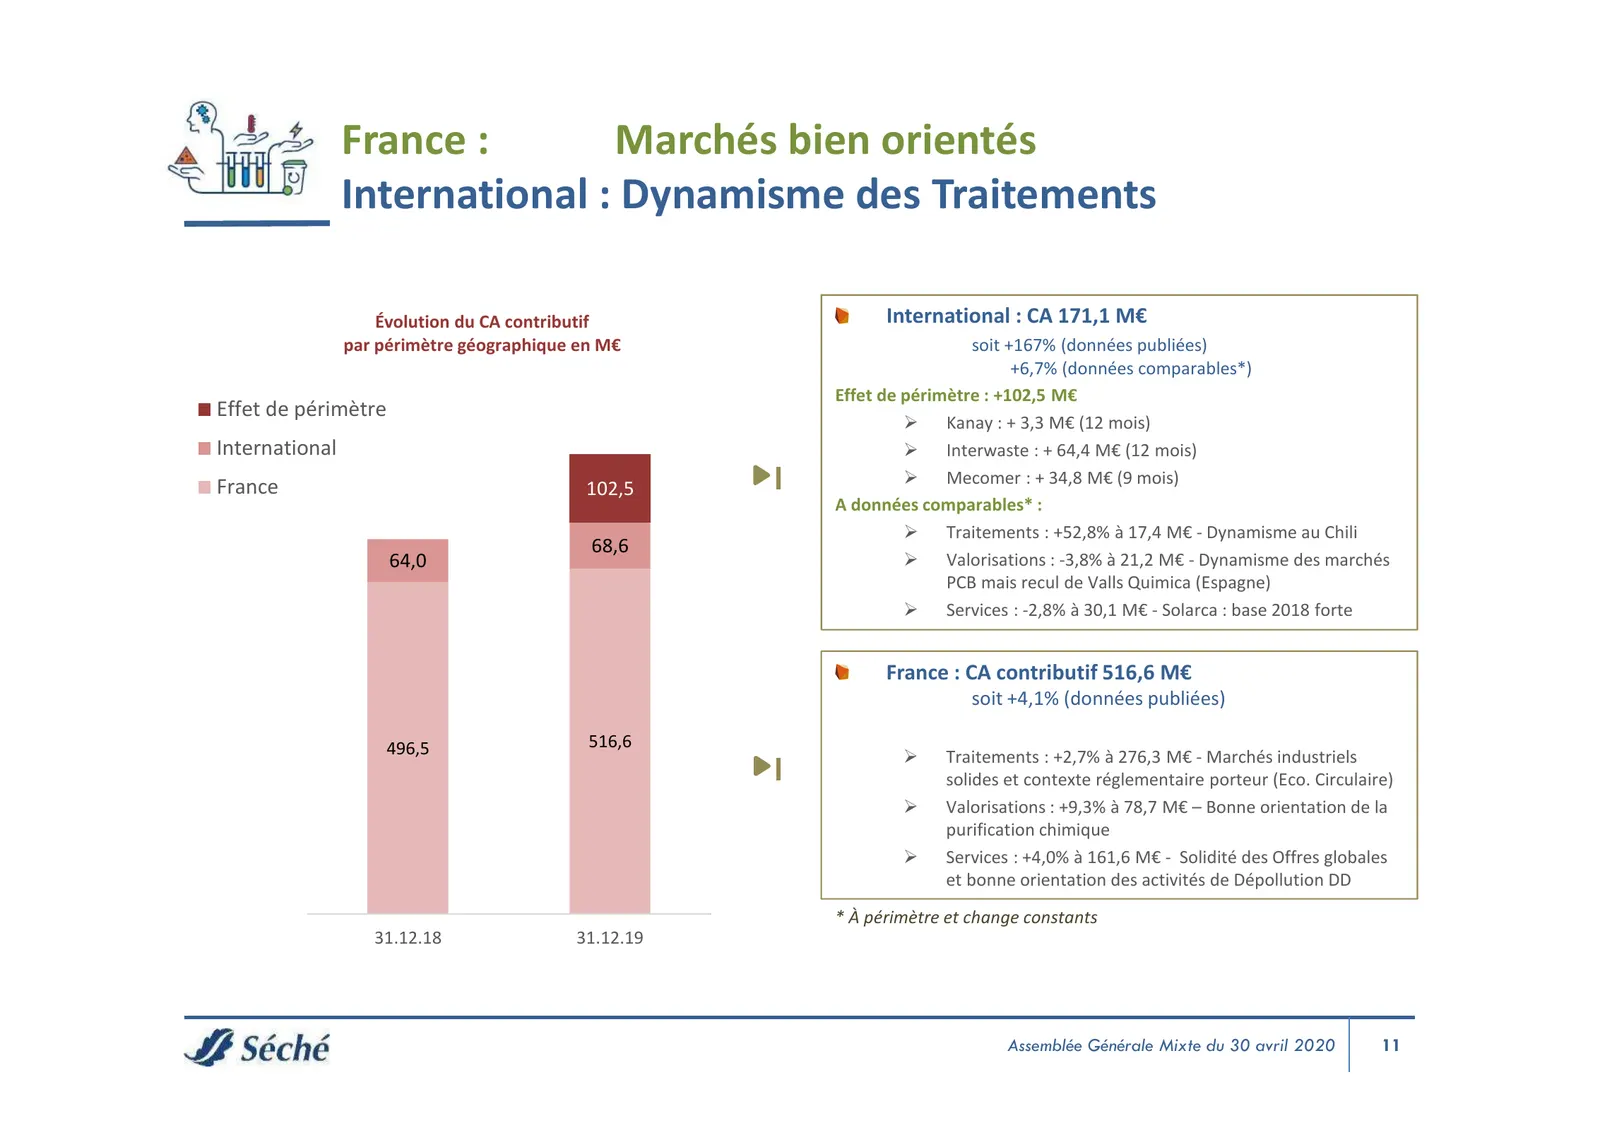
Slide 11: France : marchés bien orientés, International : dynamisme des traitements
France : Marchés bien orientés International : Dynamisme des Traitements Évolution du CA contributif International : CA 171,1 M€ par périmètre géographique en M€ soit +167% (données publiées) +6,7% (données comparables*) Effet de périmètre : +102,5 M€ Effet de périmètre Kanay : + 3,3 M€ (12 mois)
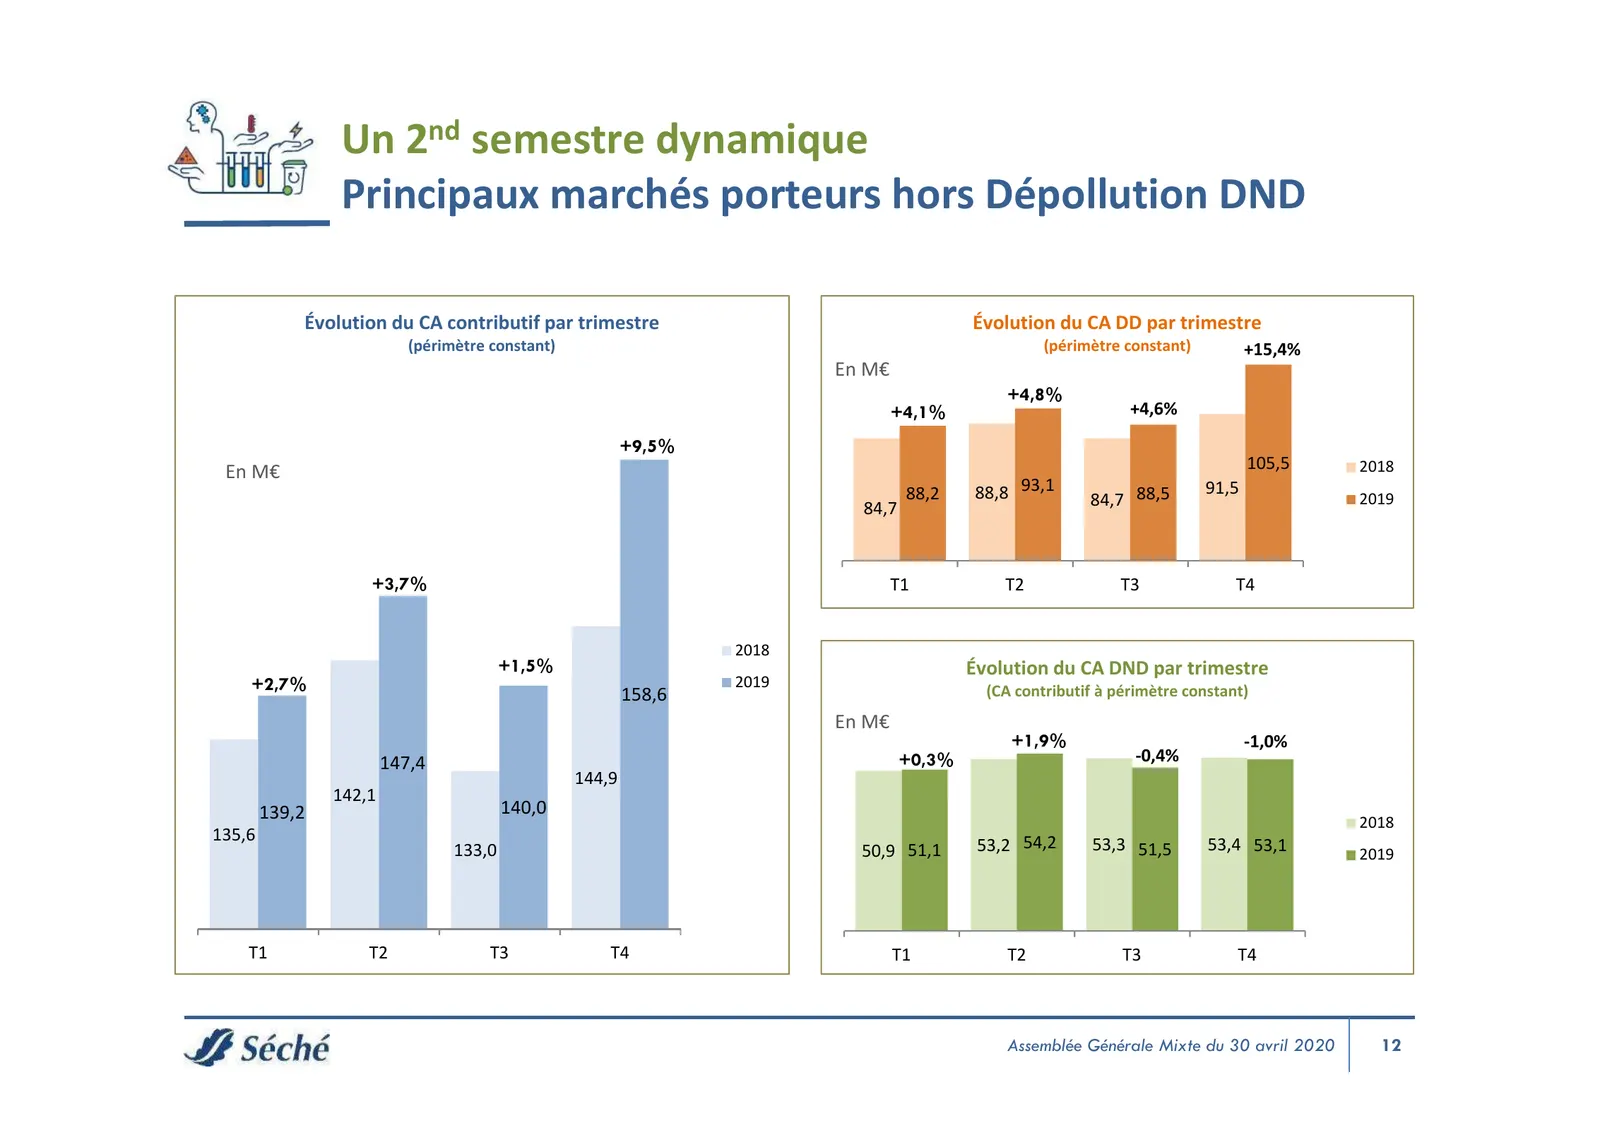
Slide 12: Un 2nd semestre dynamique
Un 2nd semestre dynamique Principaux marchés porteurs hors Dépollution DND Évolution du CA contributif par trimestre Évolution du CA DD par trimestre (périmètre constant) (périmètre constant) +15,4% En M€ +4,8% +4,1% +4,6% +9,5% En M€ 105,5 2018 88,2 88,8 93,1 84,7 88,5 91,5 2019 84,7 +3,7% T1 T2 T3
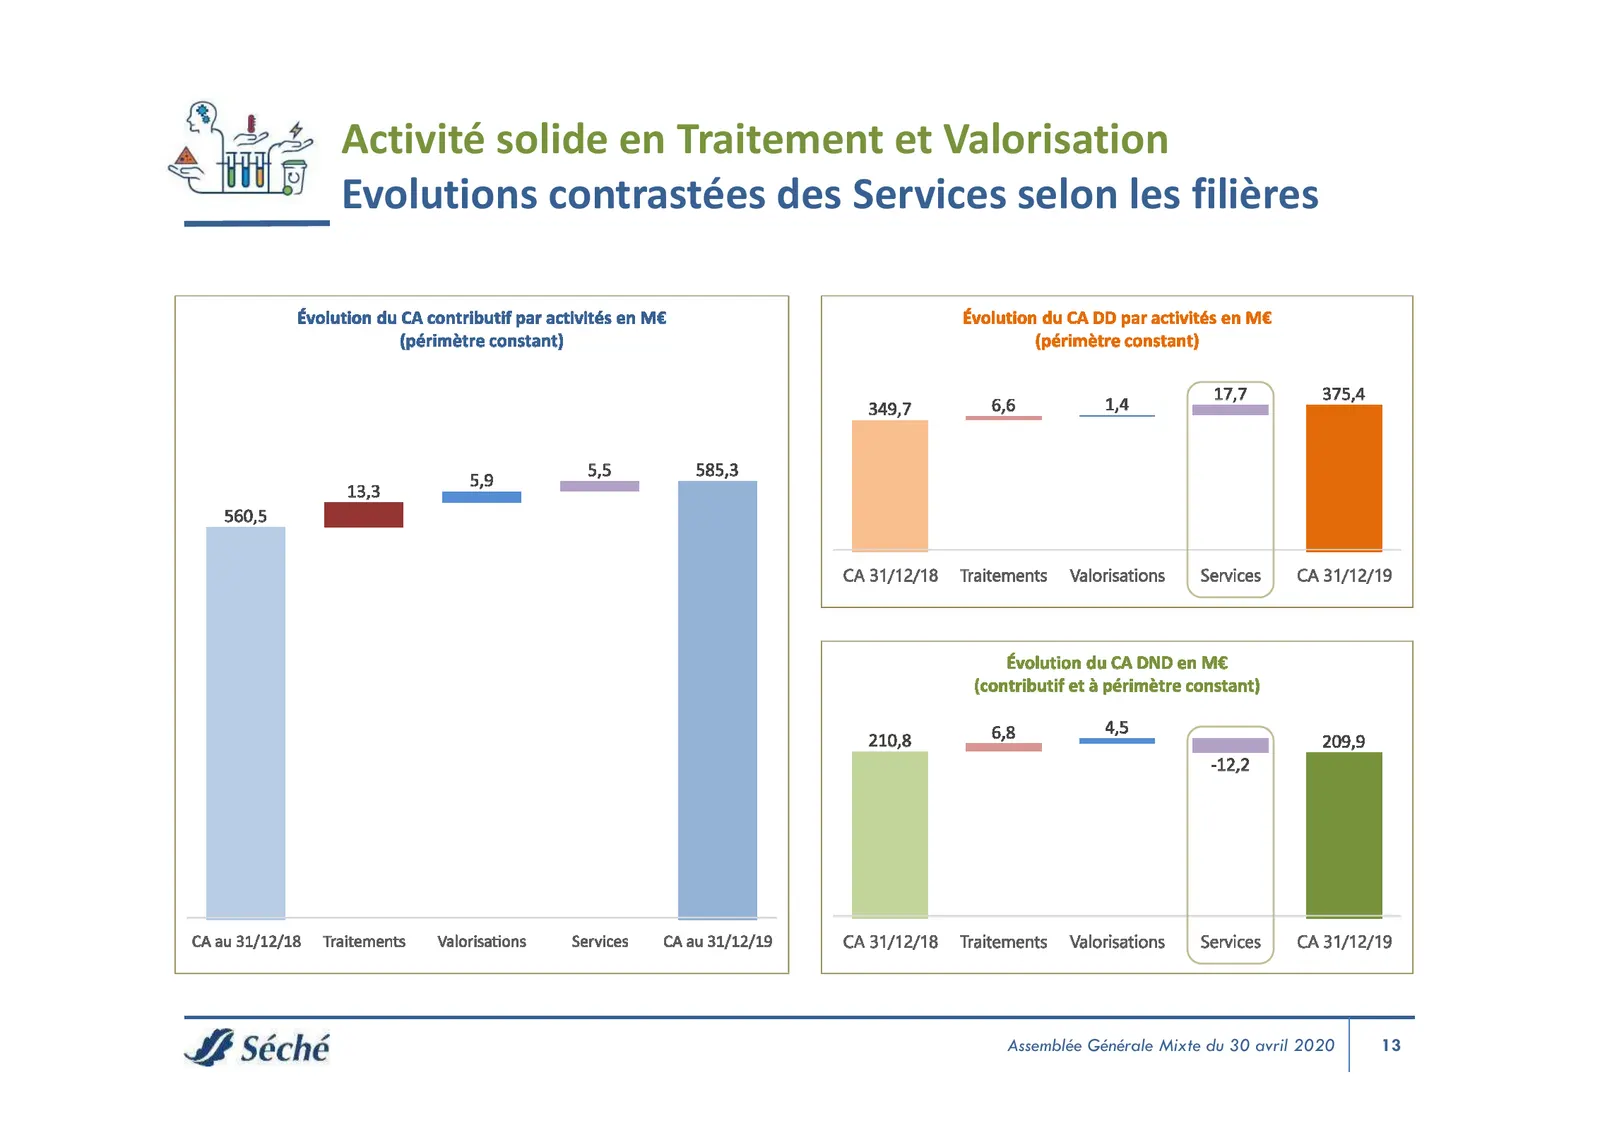
Slide 13: Activité solide en Traitement et Valorisation
Activité solide en Traitement et Valorisation Evolutions contrastées des Services selon les filières Assemblée Générale Mixte du 30 avril 2020 13
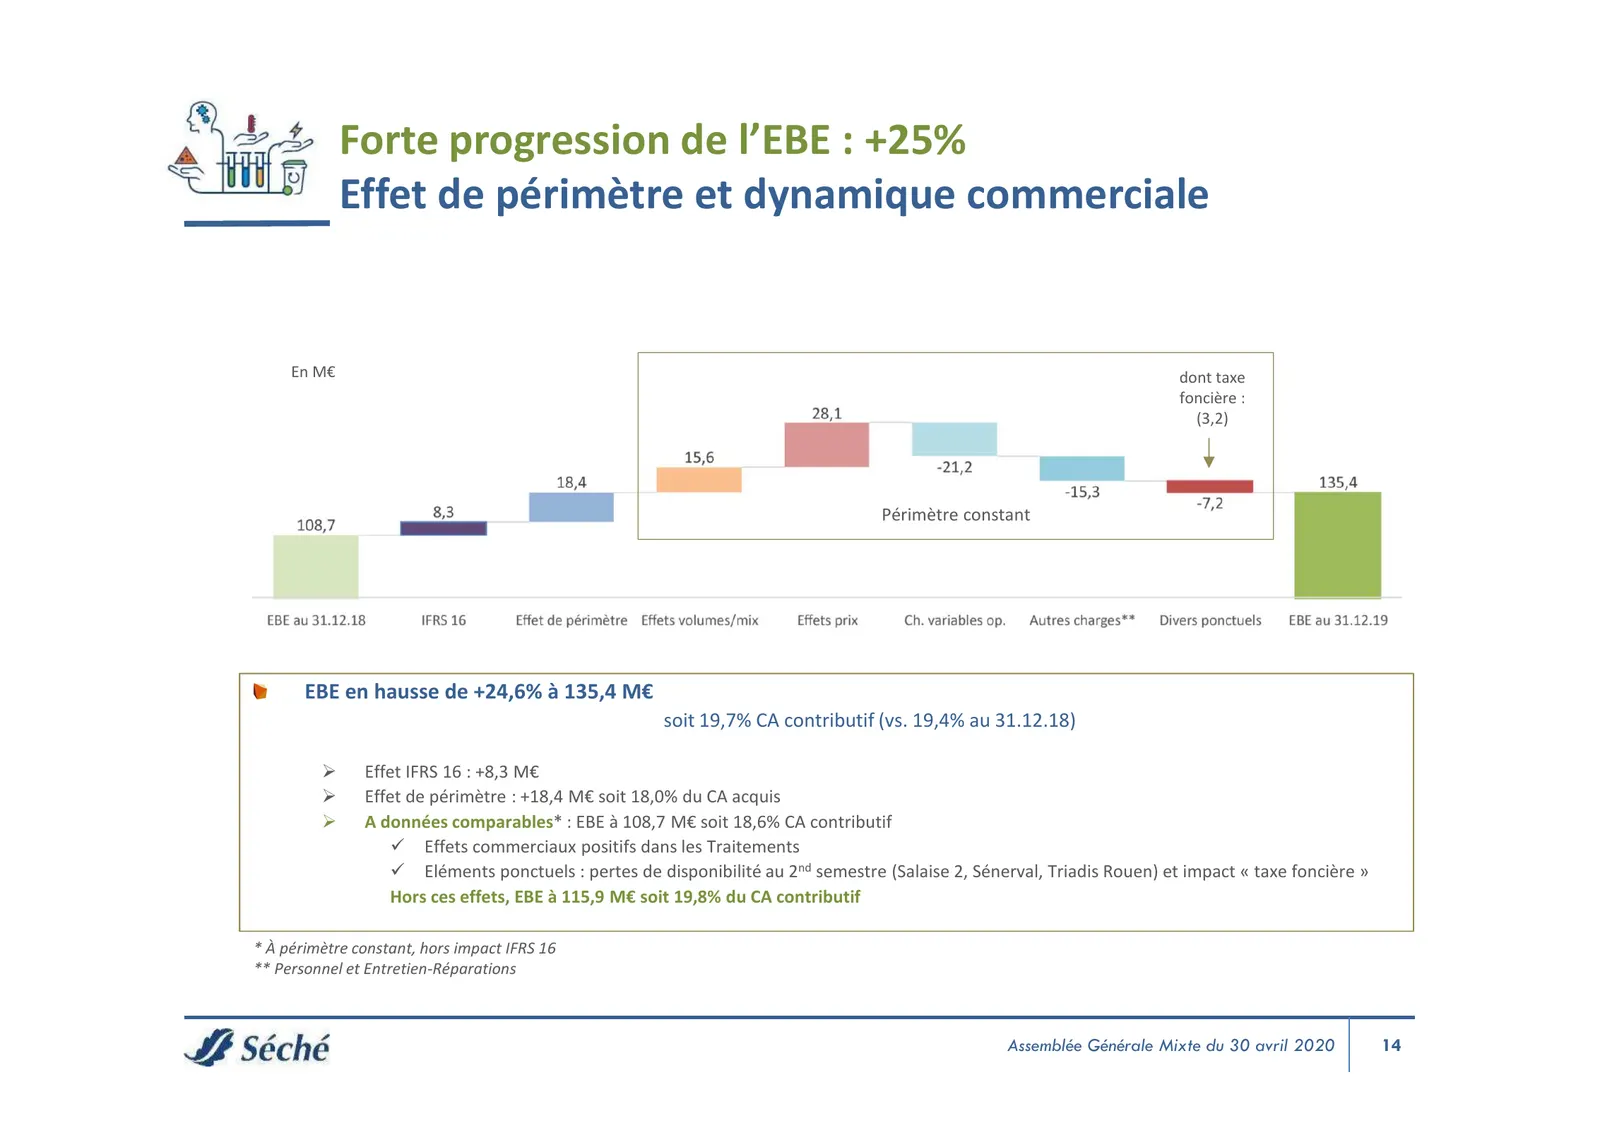
Slide 14: Forte progression de l'EBE : +25%
Forte progression de l’EBE : +25% Effet de périmètre et dynamique commerciale En M€ dont taxe foncière : (3,2) Périmètre constant EBE en hausse de +24,6% à 135,4 M€ soit 19,7% CA contributif (vs. 19,4% au 31.12.18) Effet IFRS 16 : +8,3 M€ Effet de périmètre : +18,4 M€ soit 18,0% du CA acquis A
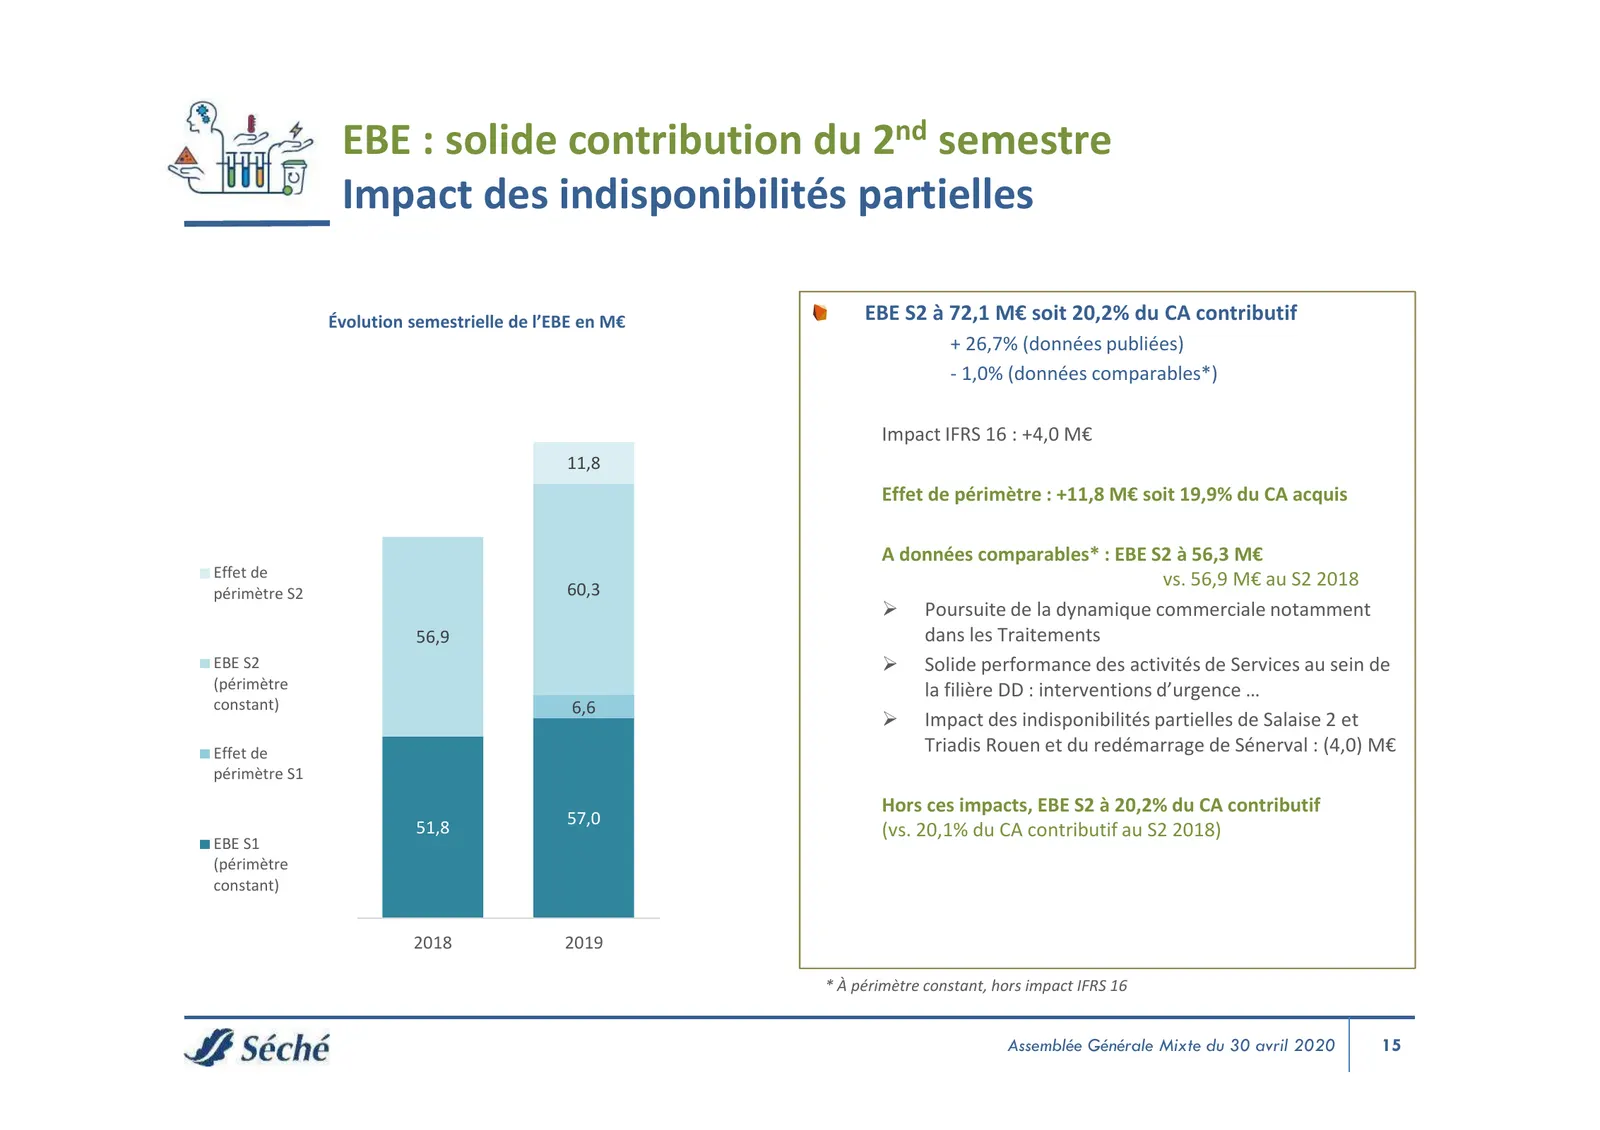
Slide 15: EBE : solide contribution du 2nd semestre
EBE : solide contribution du 2nd semestre Impact des indisponibilités partielles Évolution semestrielle de l’EBE en M€ EBE S2 à 72,1 M€ soit 20,2% du CA contributif + 26,7% (données publiées) - 1,0% (données comparables*) Impact IFRS 16 : +4,0 M€ 11,8 Effet de périmètre : +11,8 M€ soit 19,9% du CA a
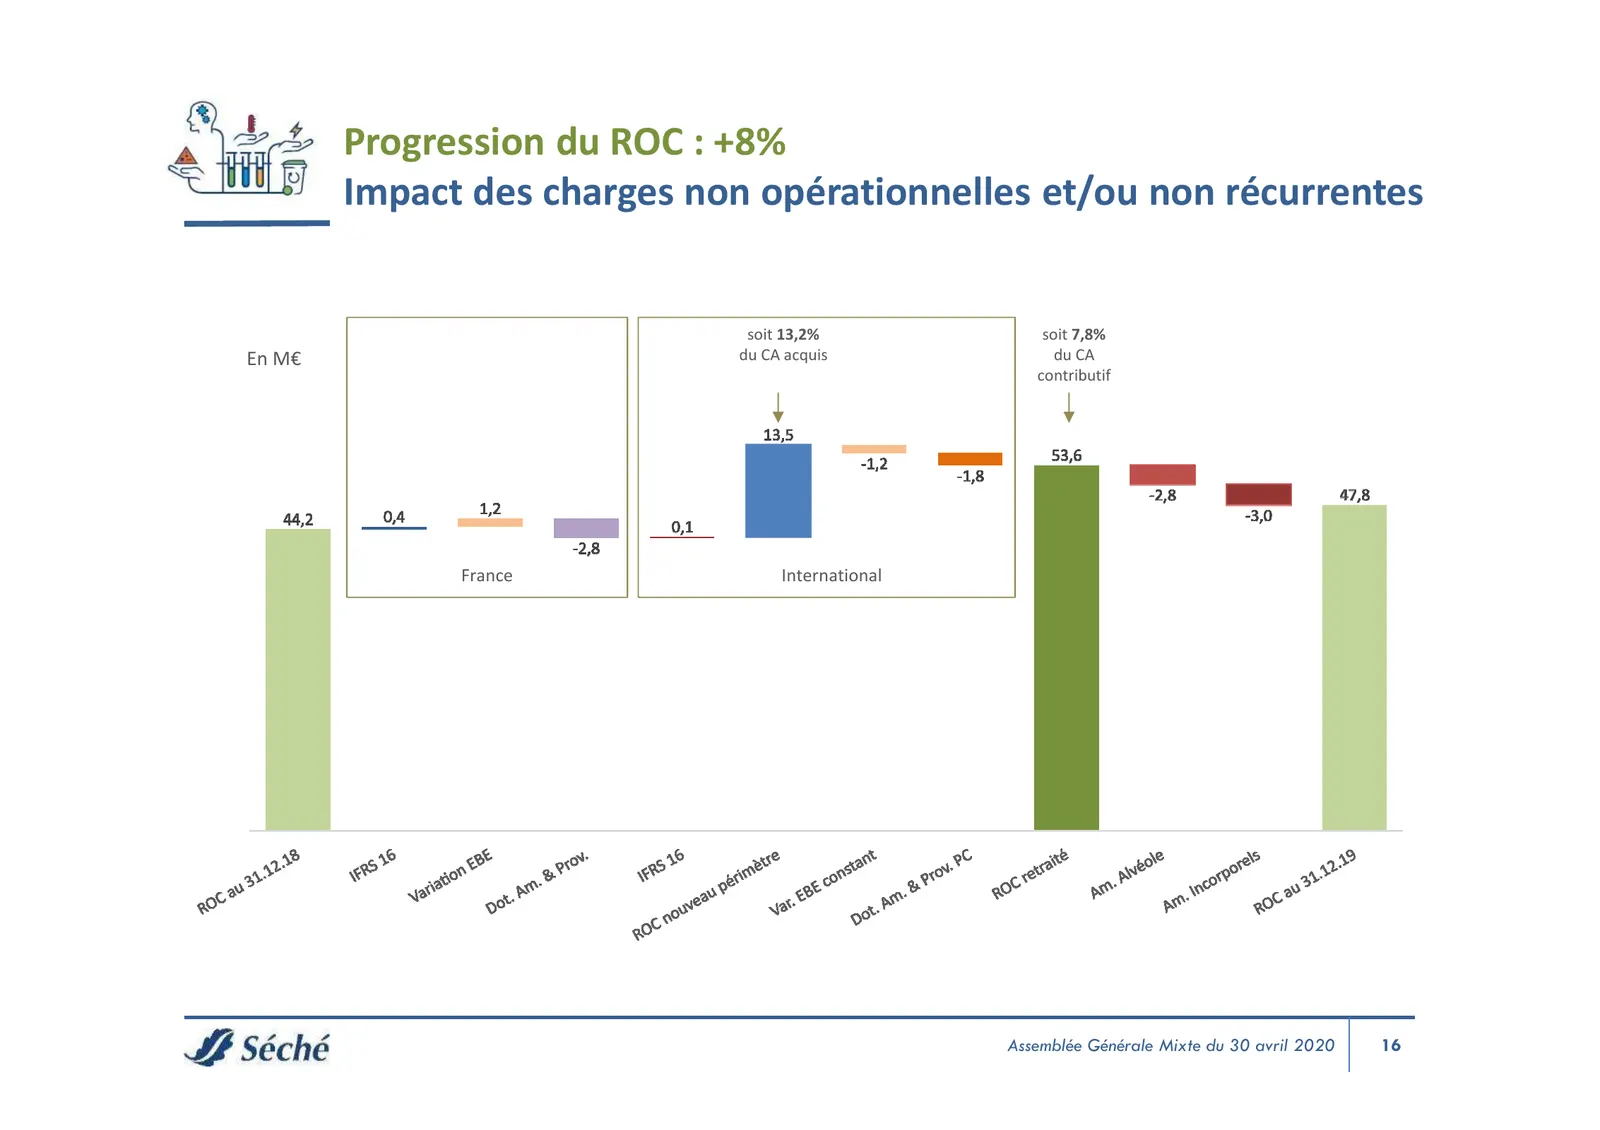
Slide 16: Progression du ROC : +8%
Progression du ROC : +8% Impact des charges non opérationnelles et/ou non récurrentes soit 13,2% soit 7,8% En M€ du CA acquis du CA contributif France International Assemblée Générale Mixte du 30 avril 2020 16
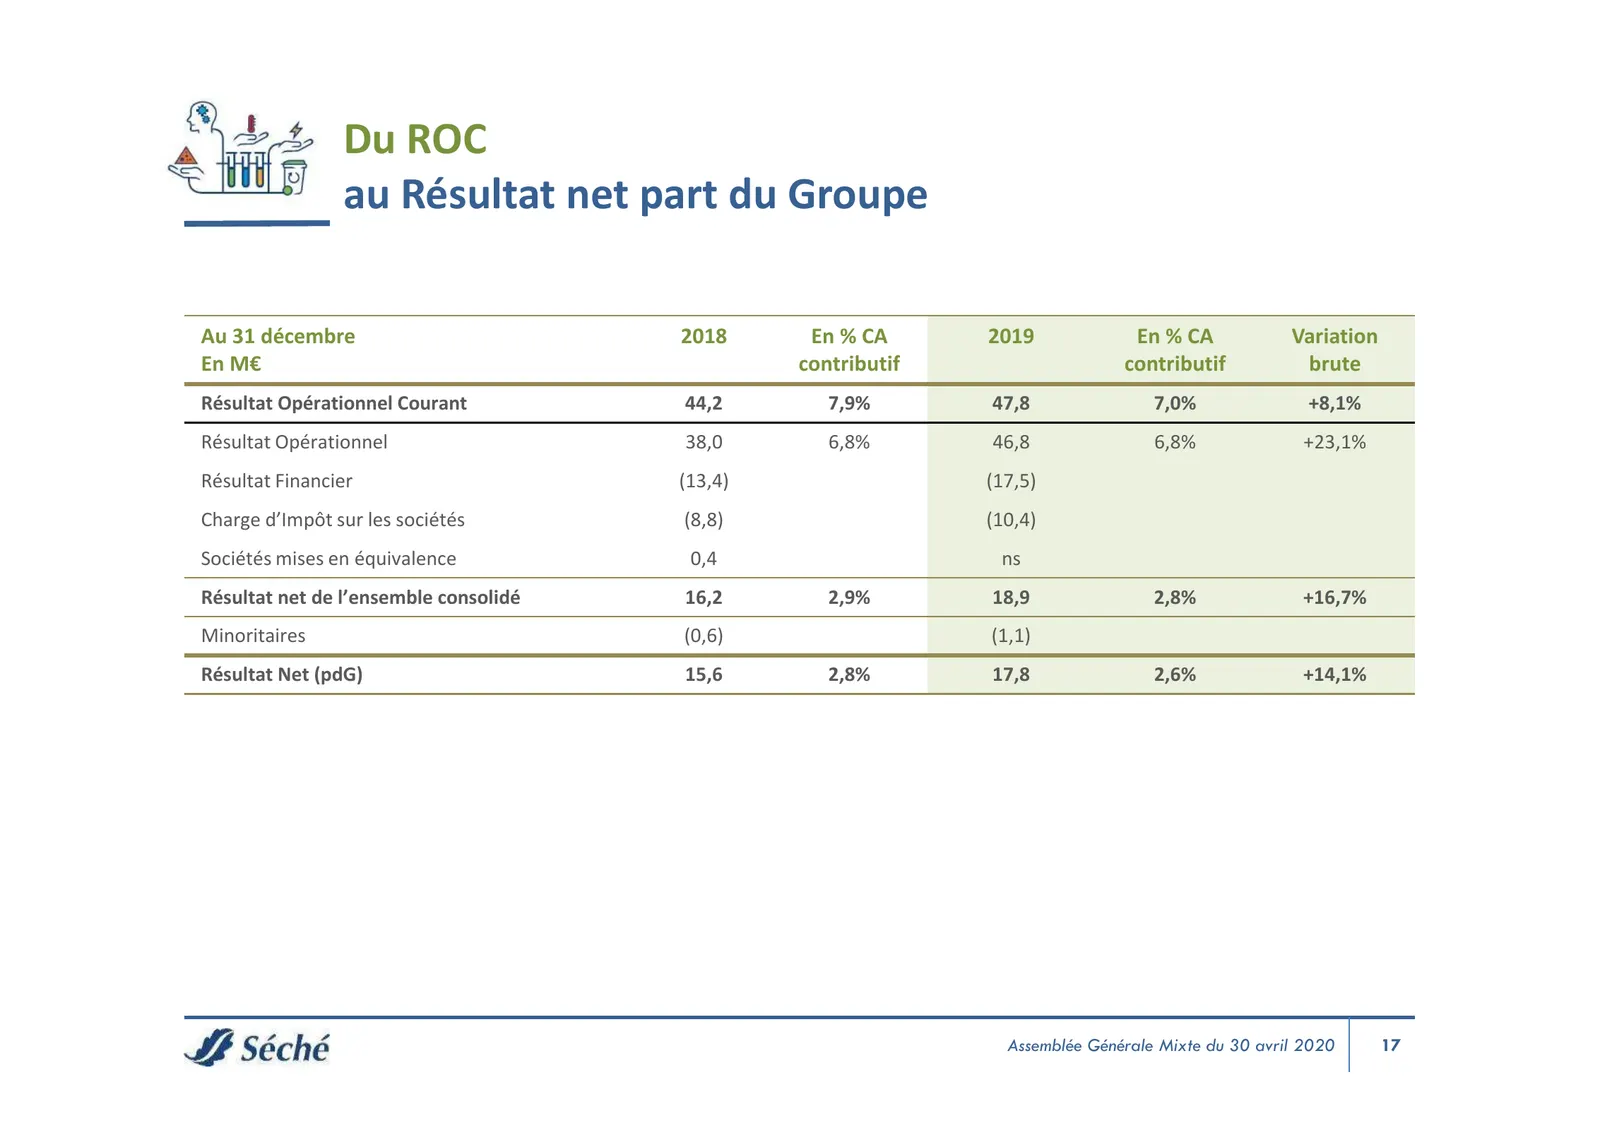
Slide 17: Du ROC au Résultat net part du Groupe
Du ROC au Résultat net part du Groupe Au 31 décembre 2018 En % CA 2019 En % CA Variation En M€ contributif contributif brute Résultat Opérationnel Courant 44,2 7,9% 47,8 7,0% +8,1% Résultat Opérationnel 38,0 6,8% 46,8 6,8% +23,1% Résultat Financier (13,4) (17,5) Charge d’Impôt sur les sociétés (8,8)
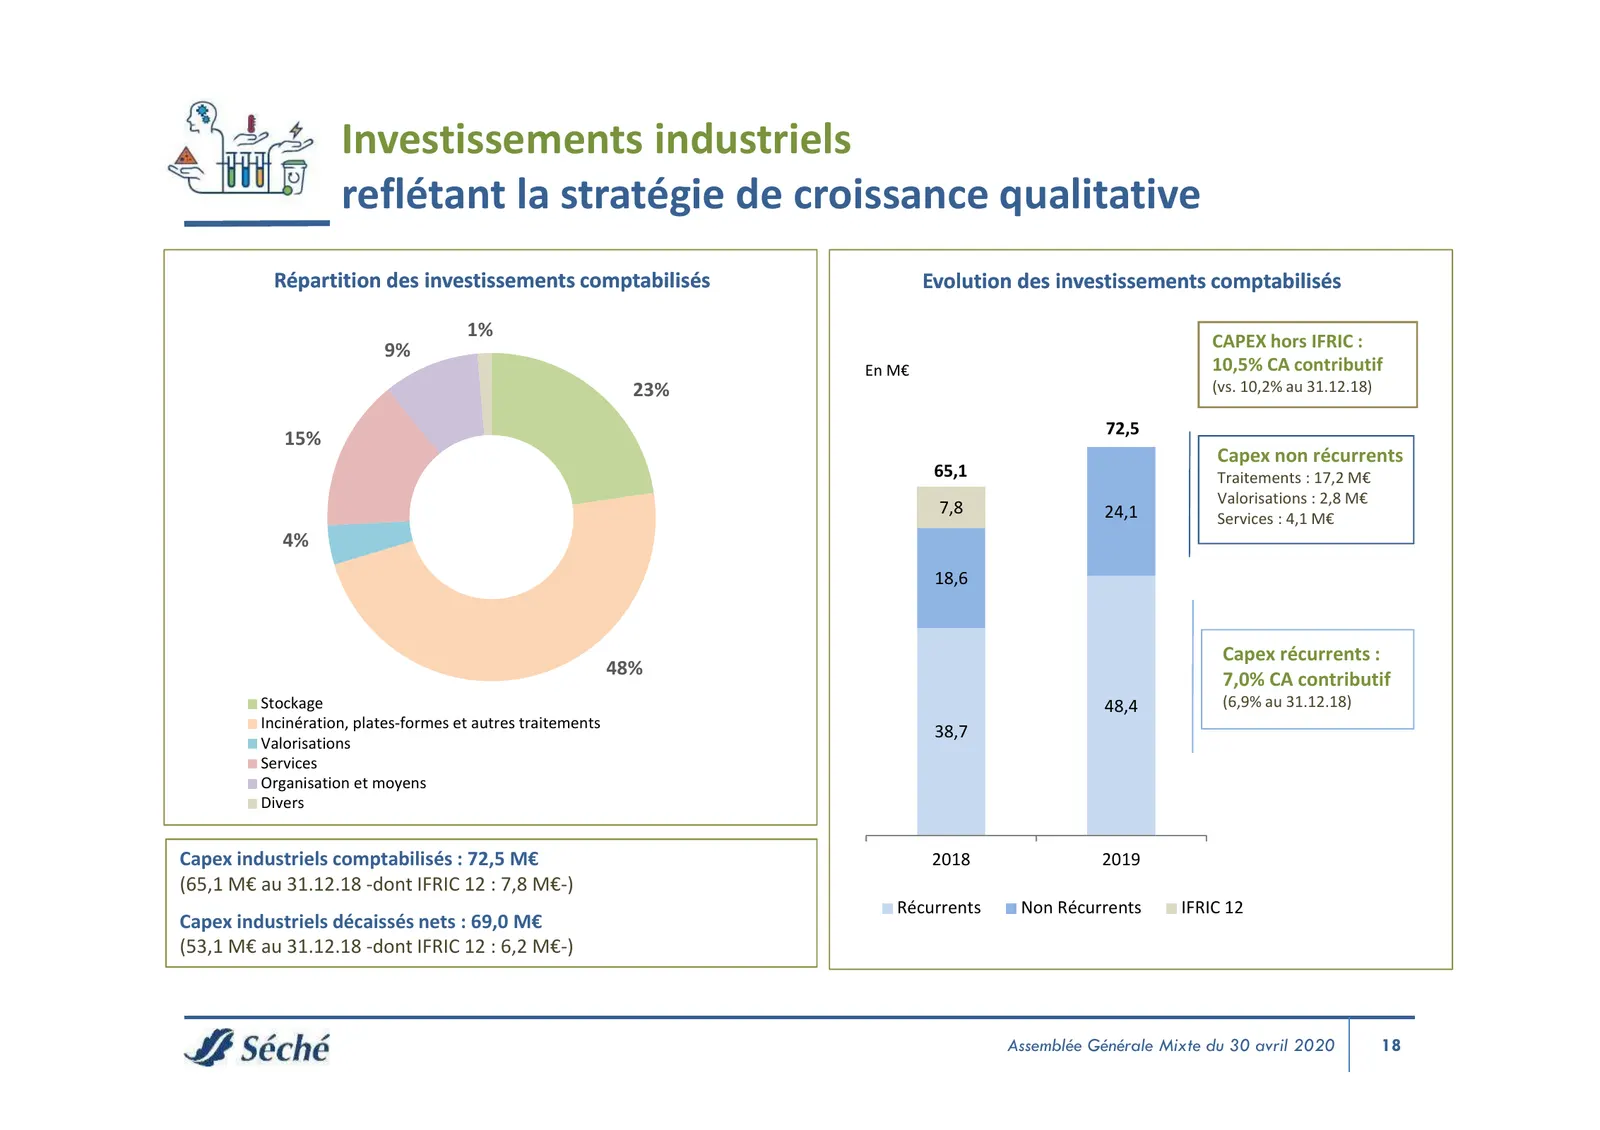
Slide 18: Investissements industriels reflétant la stratégie de croissance qualitative
Investissements industriels reflétant la stratégie de croissance qualitative Répartition des investissements comptabilisés Evolution des investissements comptabilisés 1% 9% CAPEX hors IFRIC : En M€ 10,5% CA contributif 23% (vs. 10,2% au 31.12.18) 72,5 15% Capex non récurrents 65,1 Traitements : 17,2
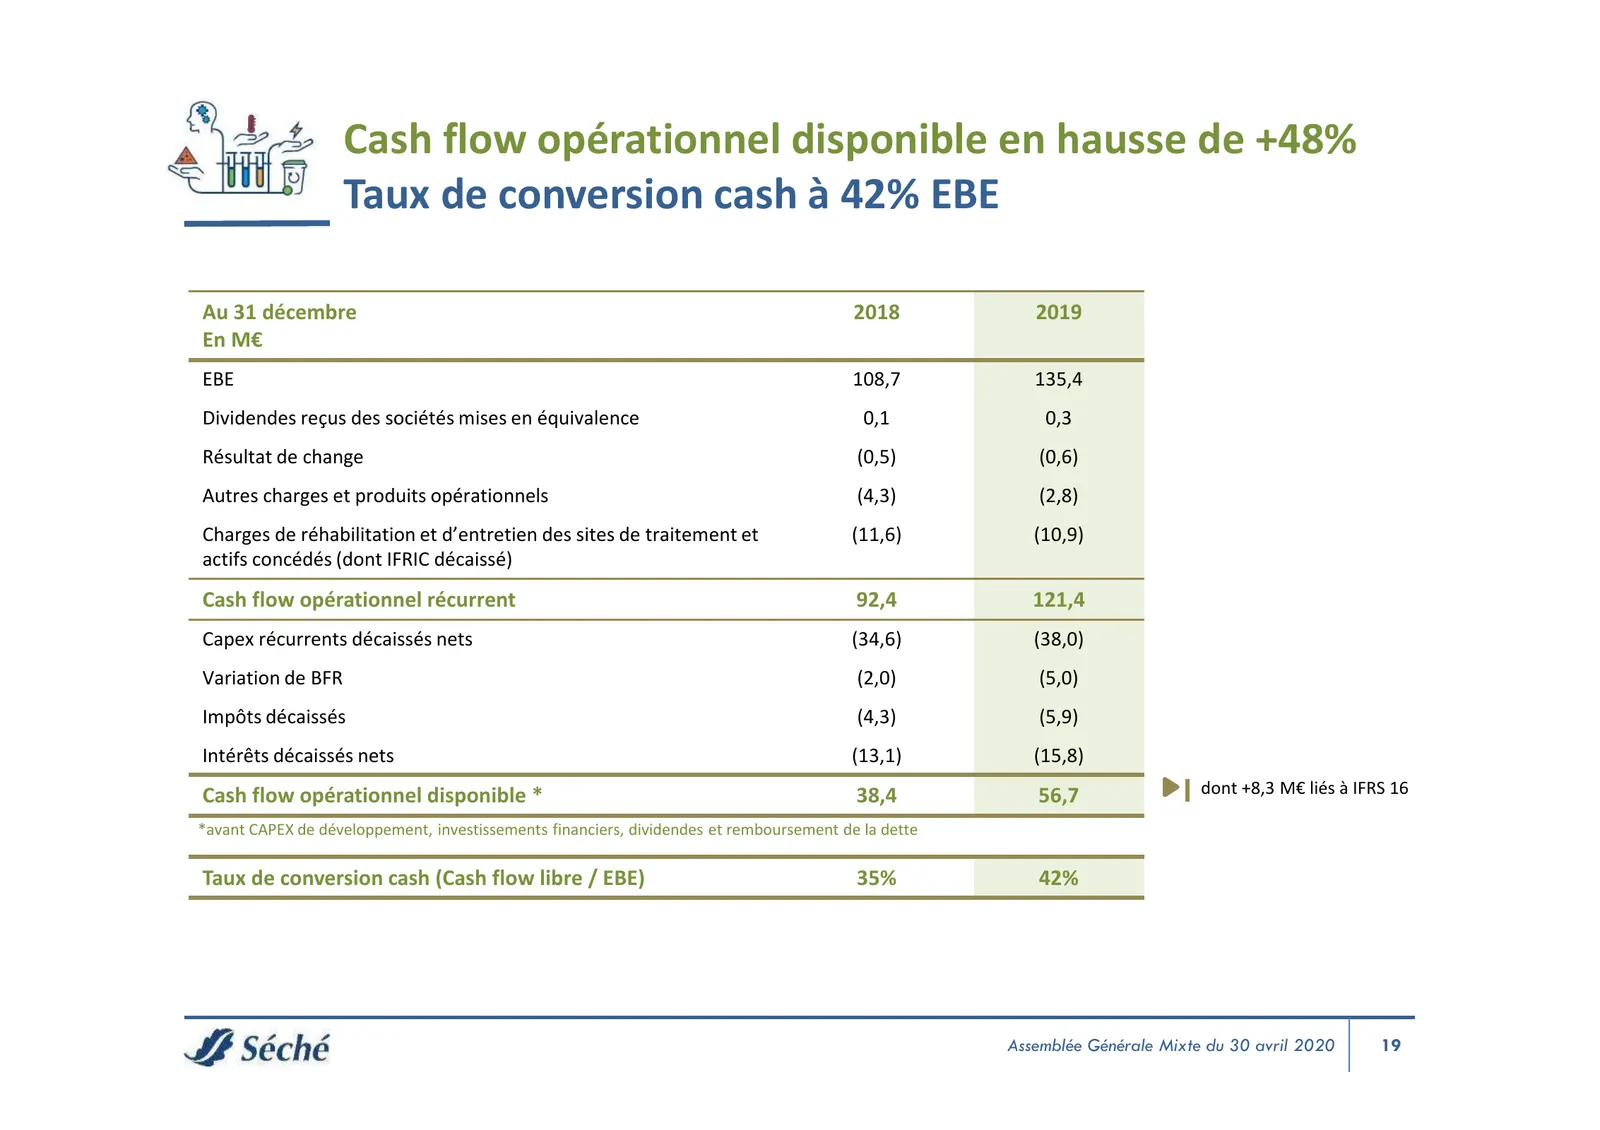
Slide 19: Cash flow opérationnel disponible en hausse de +48%
Cash flow opérationnel disponible en hausse de +48% Taux de conversion cash à 42% EBE Au 31 décembre 2018 2019 En M€ EBE 108,7 135,4 Dividendes reçus des sociétés mises en équivalence 0,1 0,3 Résultat de change (0,5) (0,6) Autres charges et produits opérationnels (4,3) (2,8) Charges de réhabilitatio
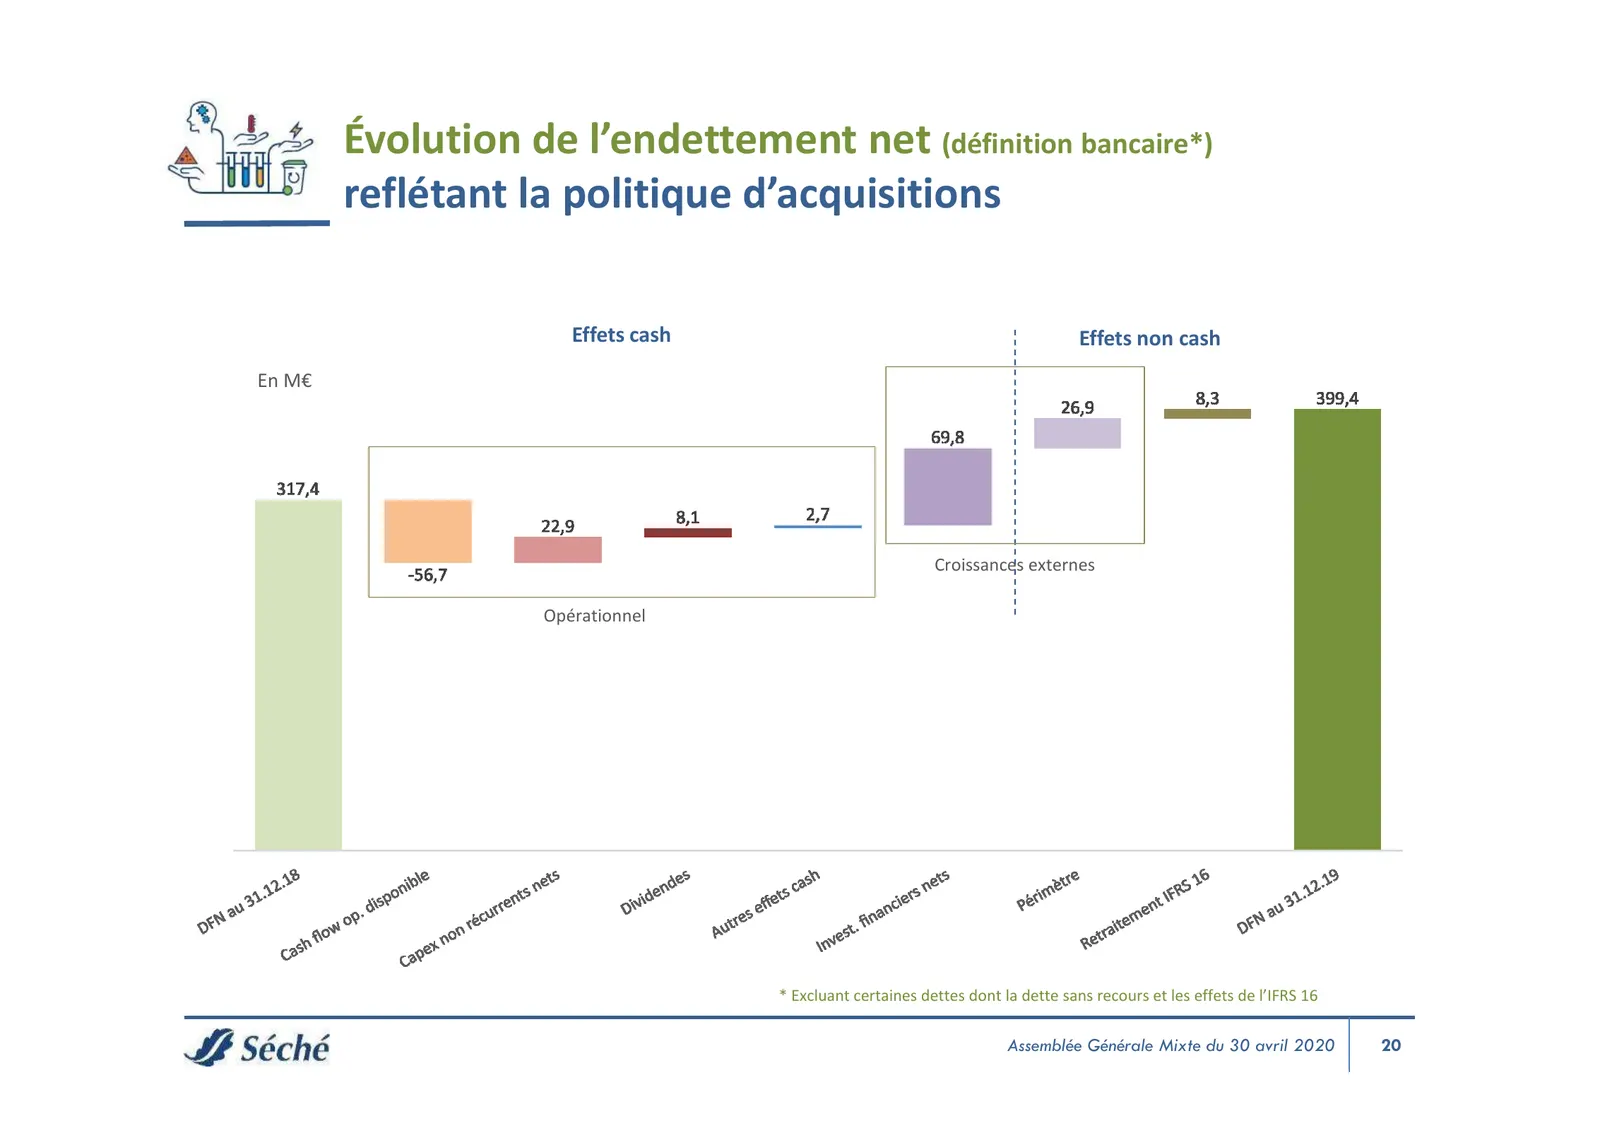
Slide 20: Évolution de l'endettement net reflétant la politique d'acquisitions
Évolution de l’endettement net (définition bancaire*) reflétant la politique d’acquisitions Effets cash Effets non cash En M€ Croissances externes Opérationnel * Excluant certaines dettes dont la dette sans recours et les effets de l’IFRS 16 Assemblée Générale Mixte du 30 avril 2020 20
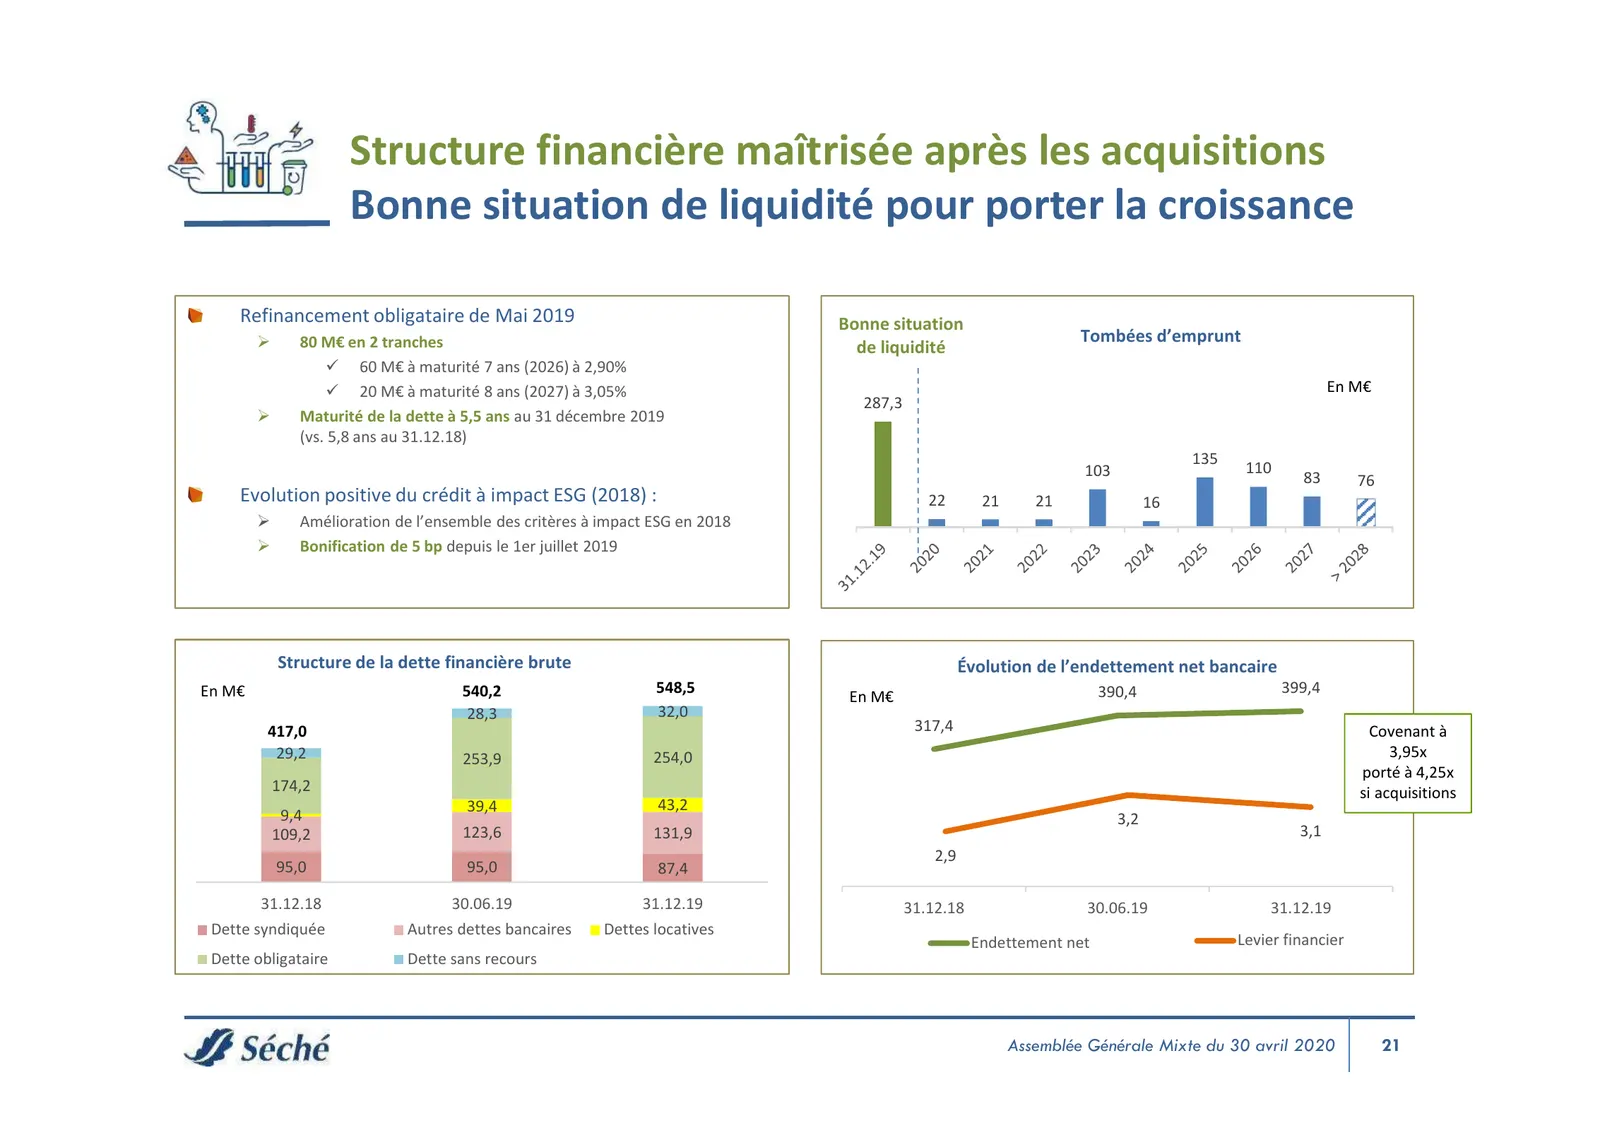
Slide 21: Structure financière maîtrisée après les acquisitions
Structure financière maîtrisée après les acquisitions Bonne situation de liquidité pour porter la croissance Refinancement obligataire de Mai 2019 Bonne situation 80 M€ en 2 tranches Tombées d’emprunt de liquidité 60 M€ à maturité 7 ans (2026) à 2,90% 20 M€ à maturité 8 ans (2027) à 3,05% En M
Slide 22: Avertissement
AVERTISSEMENT LE PRÉSENT DOCUMENT PEUT CONTENIR DES INFORMATIONS DE NATURE PRÉVISIONNELLE. CES INFORMATIONS CONSTITUENT SOIT DES TENDANCES, SOIT DES OBJECTIFS À LA DATE DE RÉALISATION DU PRÉSENT DOCUMENT ET NE SAURAIENT ÊTRE REGARDÉES COMME DES PRÉVISIONS DE RÉSULTAT OU DE TOUT AUTRE INDICATEUR DE P
Source: Internet Archive copy of groupe-seche.com
More decks from Seche Environnement SA
 Groupe Séché Environnement — Q3 2026 Earnings Presentation13 slides · Oct 27, 2026
 H1 2026 Earnings Presentation34 slides · Sep 9, 2026
 H1 2026 Earnings Presentation34 slides · Sep 9, 2026
 Q1 2026 Earnings Presentation10 slides · Apr 23, 2026
 FY2025 Earnings Presentation43 slides · Mar 10, 2026
 Q3 2025 Earnings Presentation13 slides · Oct 28, 2025