Endeavour International — Debt Investor Presentation (October 2014)
16 slides from Endeavour International's debt investor presentation, Oct 14, 2014
Slide 1: Project North Reorganization Considerations
Exhibit 99.5 Confidential Subject to FRE 408 Project North Reorganization Considerations October 2, 2014
Slide 2: Disclaimer
Project North Confidential Subject to FRE 408 Disclaimer This presentation (the “Presentation”) regarding Endeavour International Corporation and its subsidiaries (the “Company”) has been prepared by Blackstone Advisory Partners L.P. (“Blackstone”) and Weil, Gotshal & Manges LLP (“Weil”) solely for
Slide 3: Agenda
Project North Confidential Subject to FRE 408 Agenda 1 U.K. Opportunities and Business Strategy 2 Restructuring Goals 3 Debt Capacity Considerations 4 Potential Compromise Structure Blackstone 2 Weil
Slide 4: U.K. Opportunity and Business Strategy
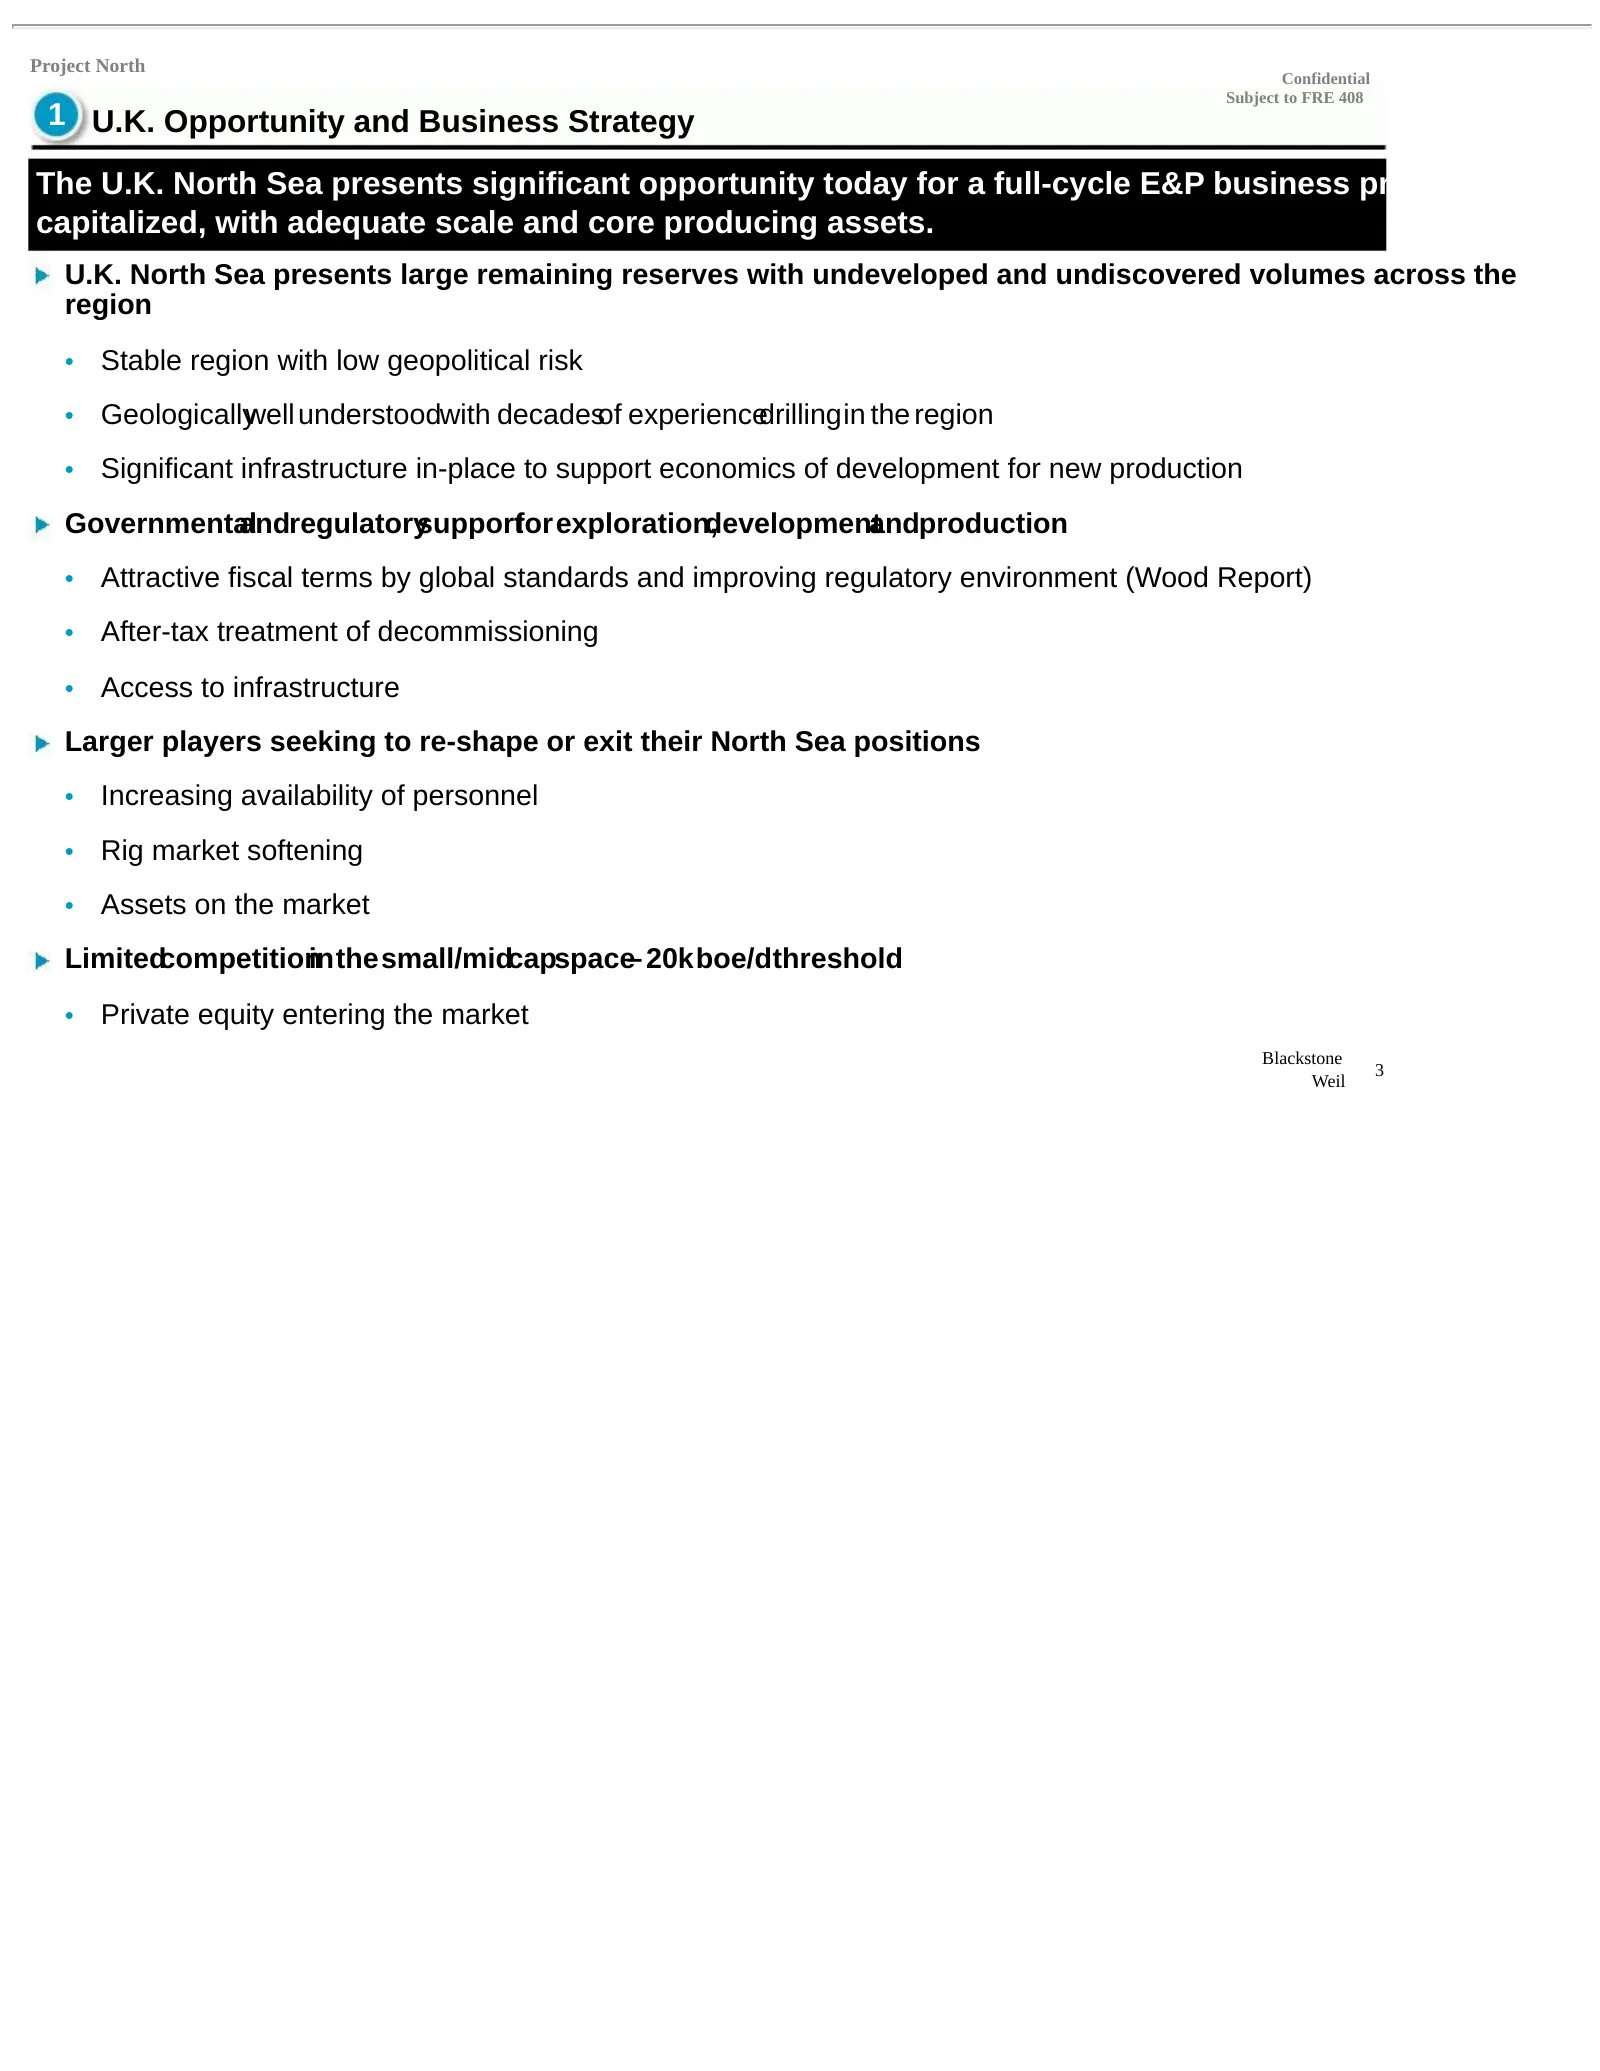
Project North Confidential Subject to FRE 408 1 U.K. Opportunity and Business Strategy The U.K. North Sea presents significant opportunity today for a full-cycle E&P business properly capitalized, with adequate scale and core producing assets. U.K. North Sea presents large remaining reserves with un
Slide 5: U.K. Opportunity and Business Strategy (Cont'd)
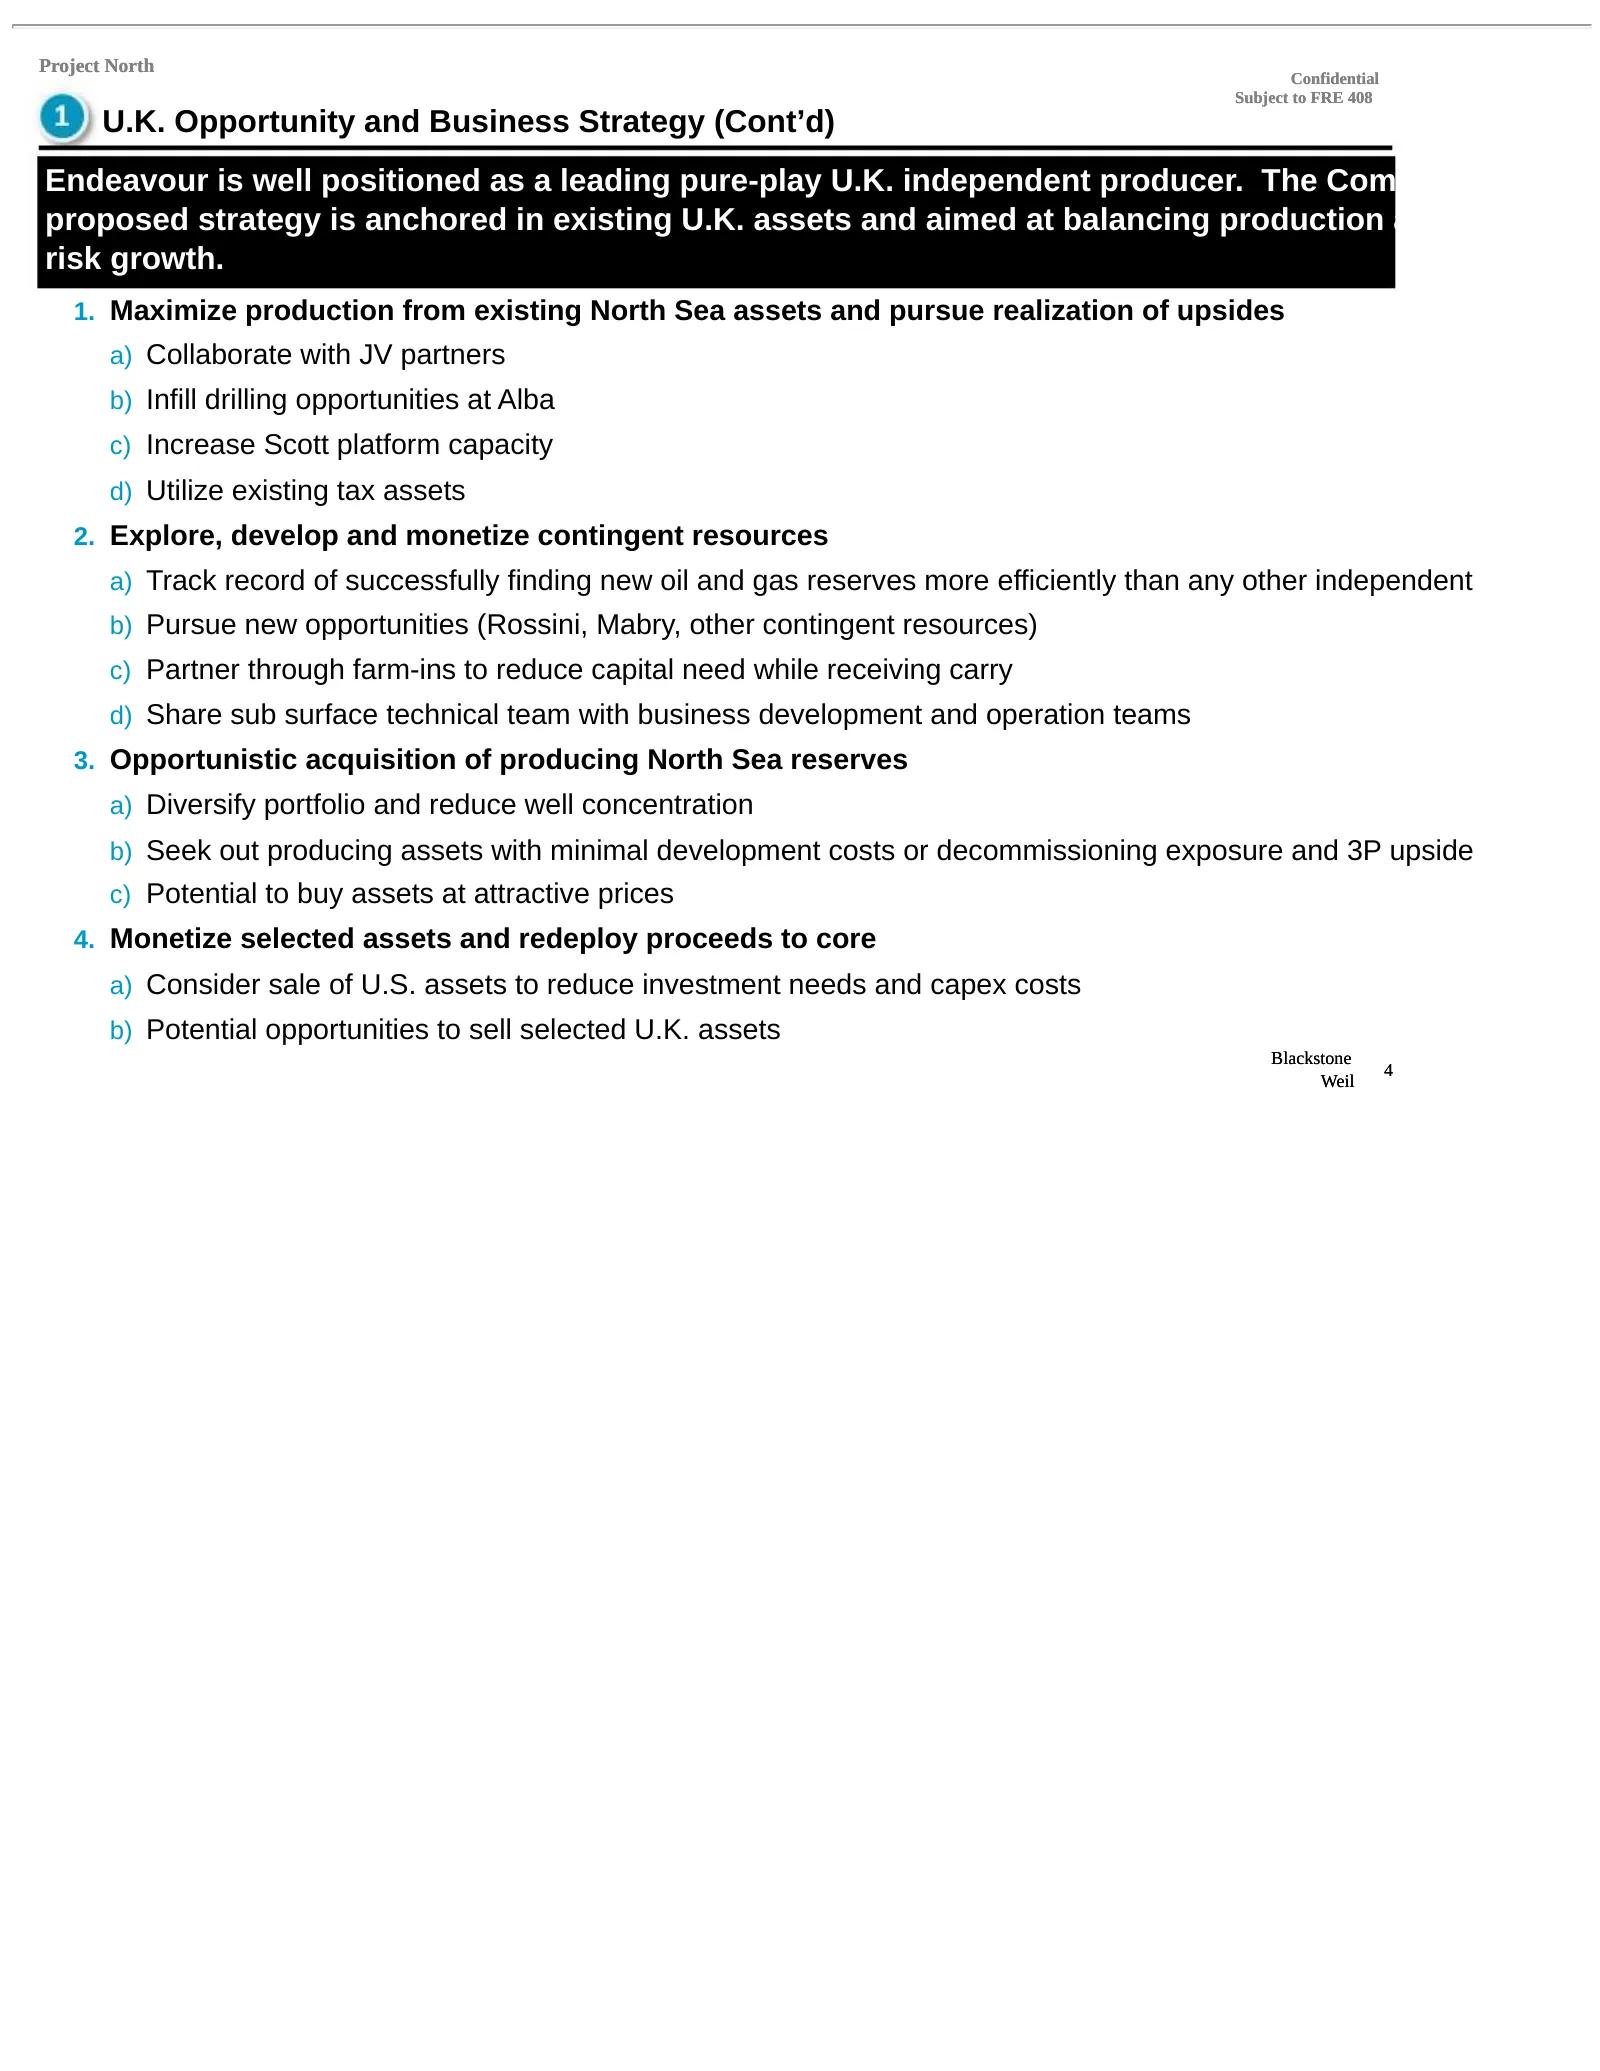
Project North Confidential Subject to FRE 408 U.K. Opportunity and Business Strategy (Cont’d) Endeavour is well positioned as a leading pure-play U.K. independent producer. The Company’s proposed strategy is anchored in existing U.K. assets and aimed at balancing production and lower- risk growth. 1
Slide 6: U.K. Opportunity and Business Strategy (Cont'd)
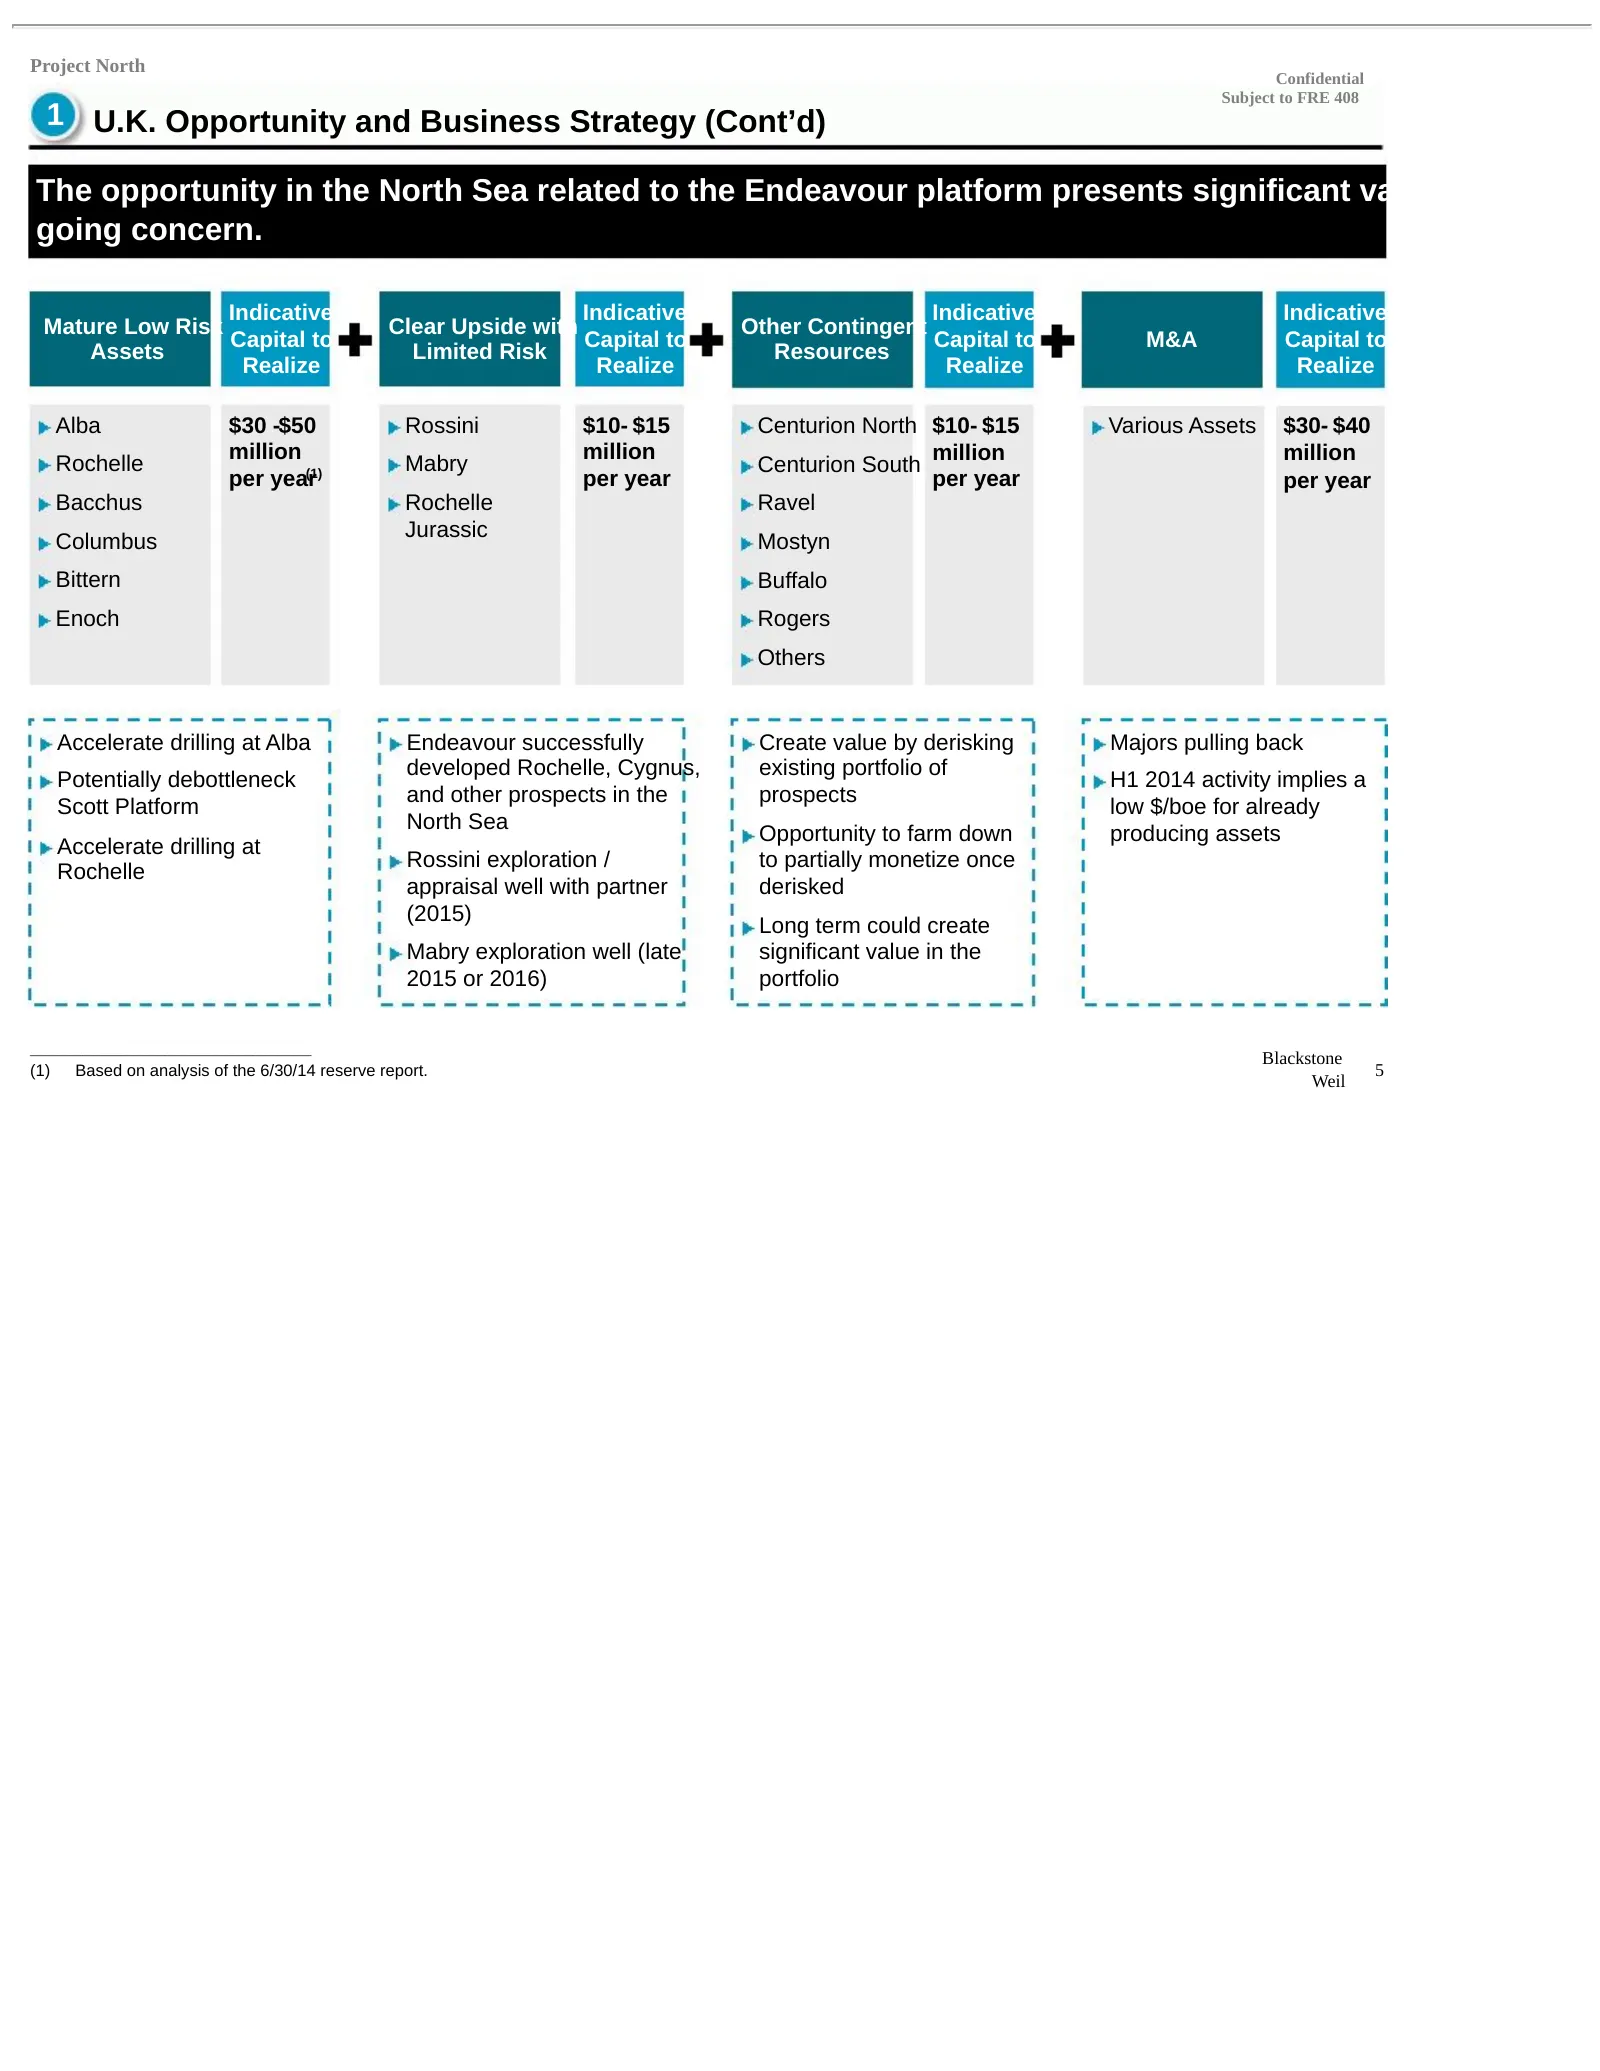
Project North Confidential Subject to FRE 408 1 U.K. Opportunity and Business Strategy (Cont’d) The opportunity in the North Sea related to the Endeavour platform presents significant value as a going concern. Indicative Indicative Indicative Indicative Mature Low Risk Clear Upside with Other Contin
Slide 7: Restructuring Goals
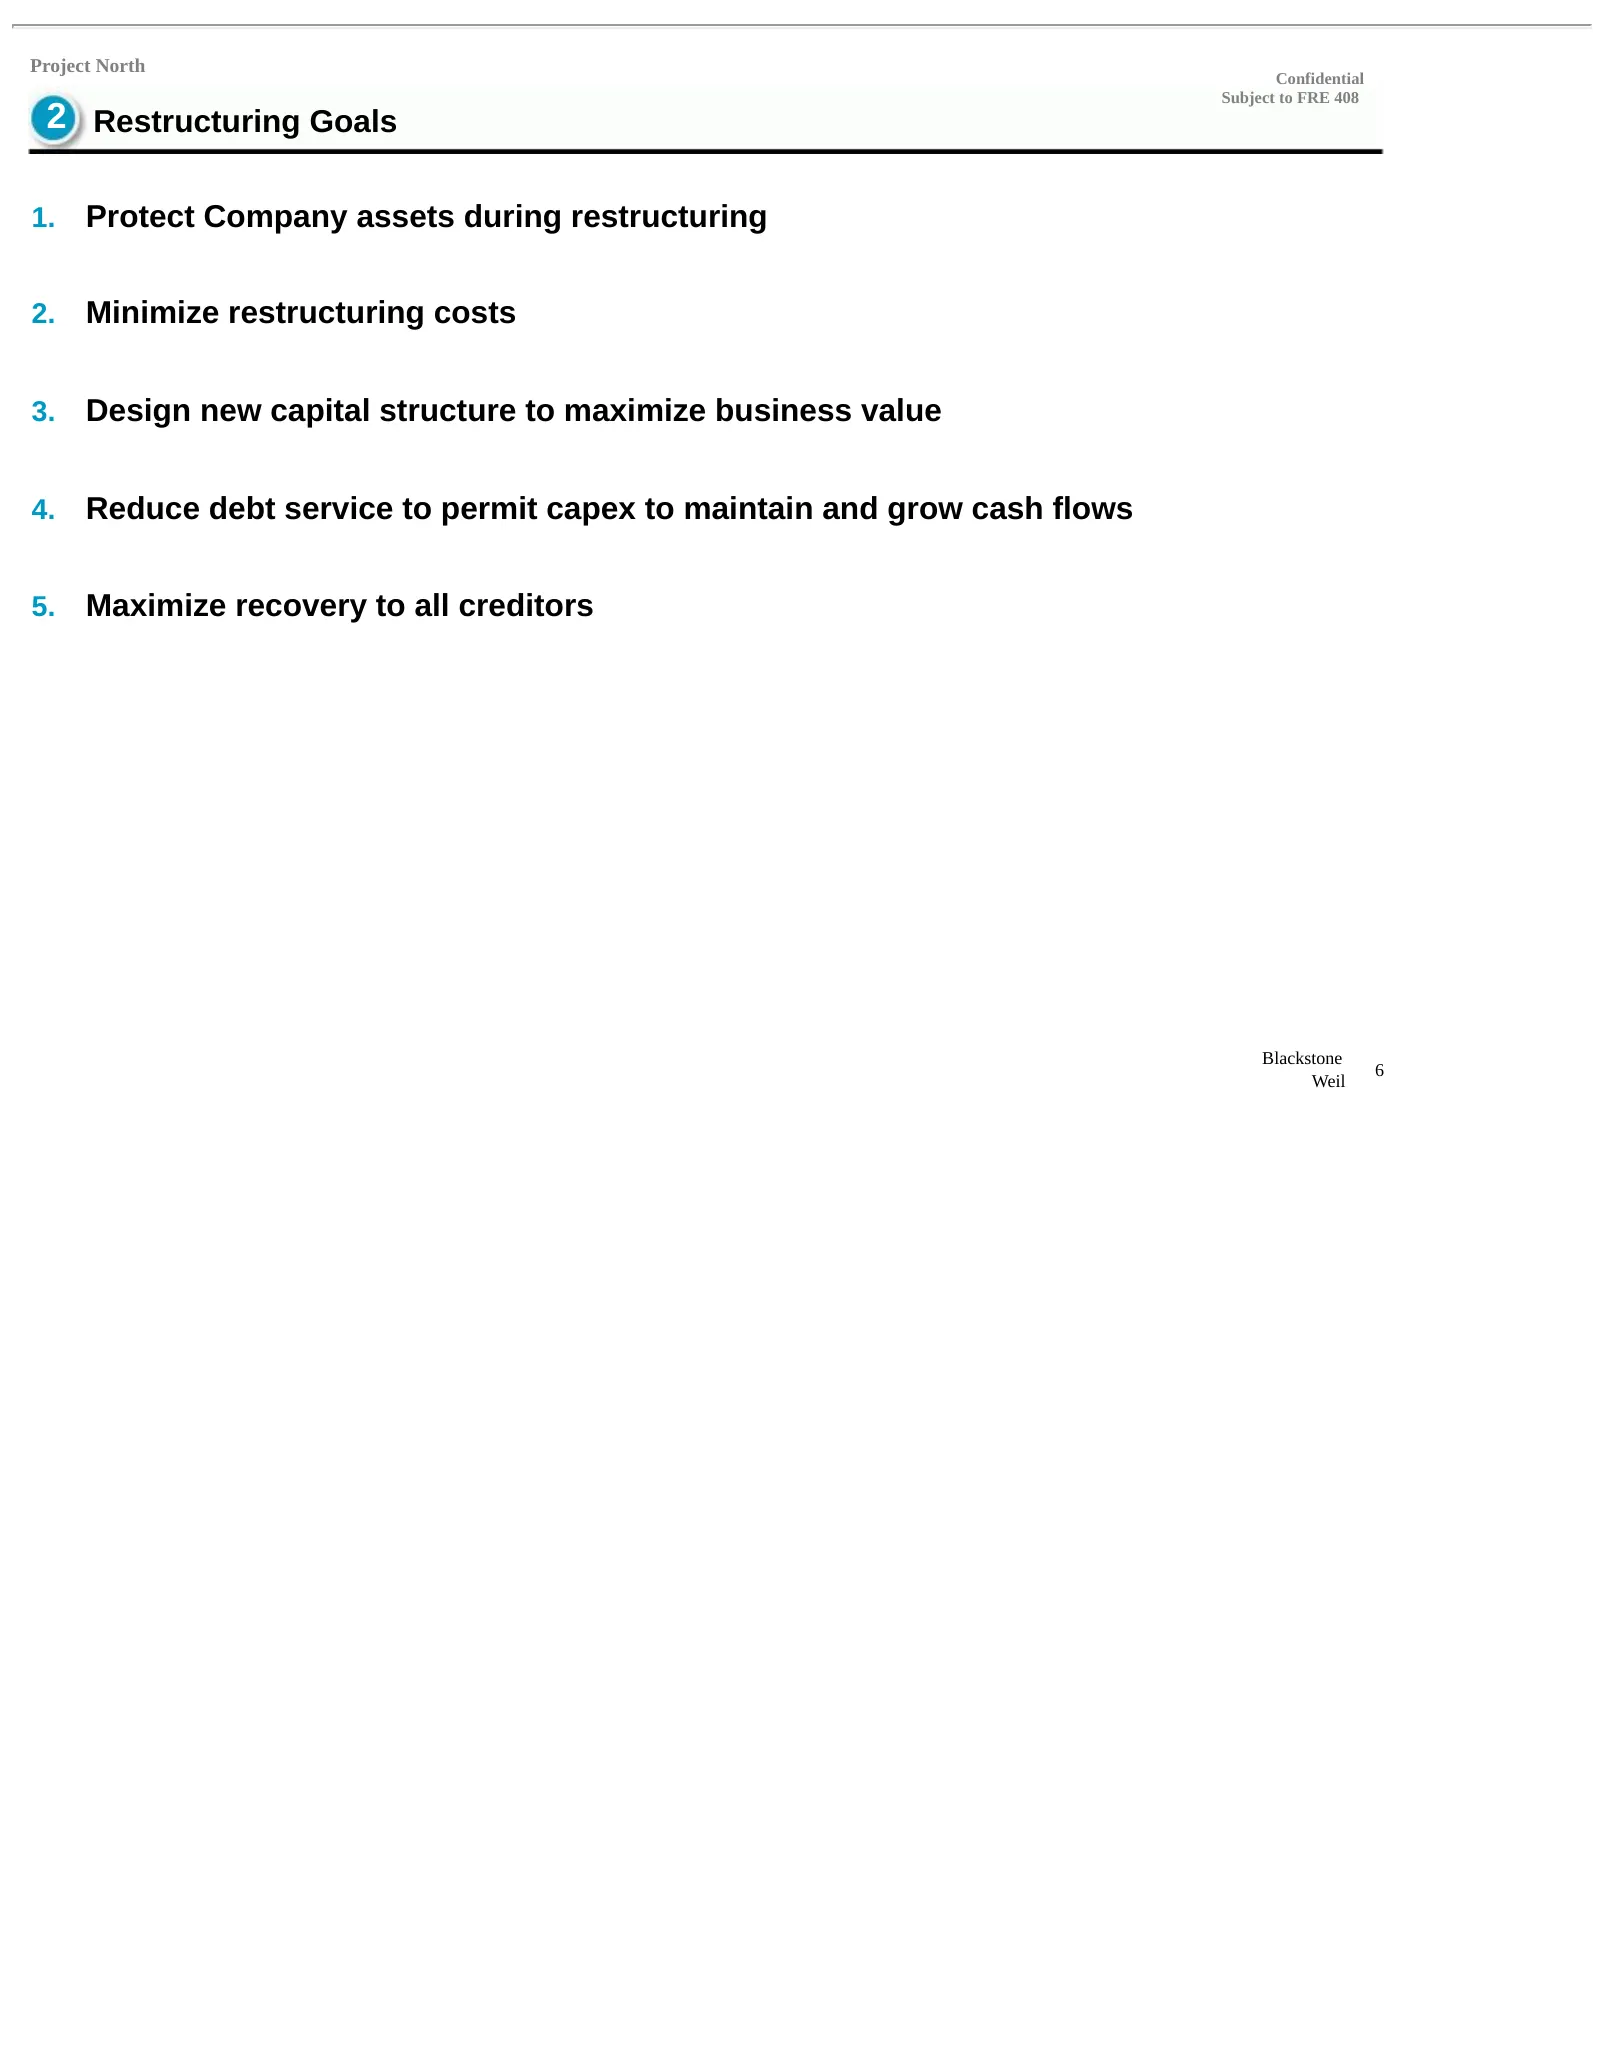
Project North Confidential Subject to FRE 408 2 Restructuring Goals 1. Protect Company assets during restructuring 2. Minimize restructuring costs 3. Design new capital structure to maximize business value 4. Reduce debt service to permit capex to maintain and grow cash flows 5. Maximize recovery to
Slide 8: Debt Capacity Considerations – Compromise Scenario Assumptions
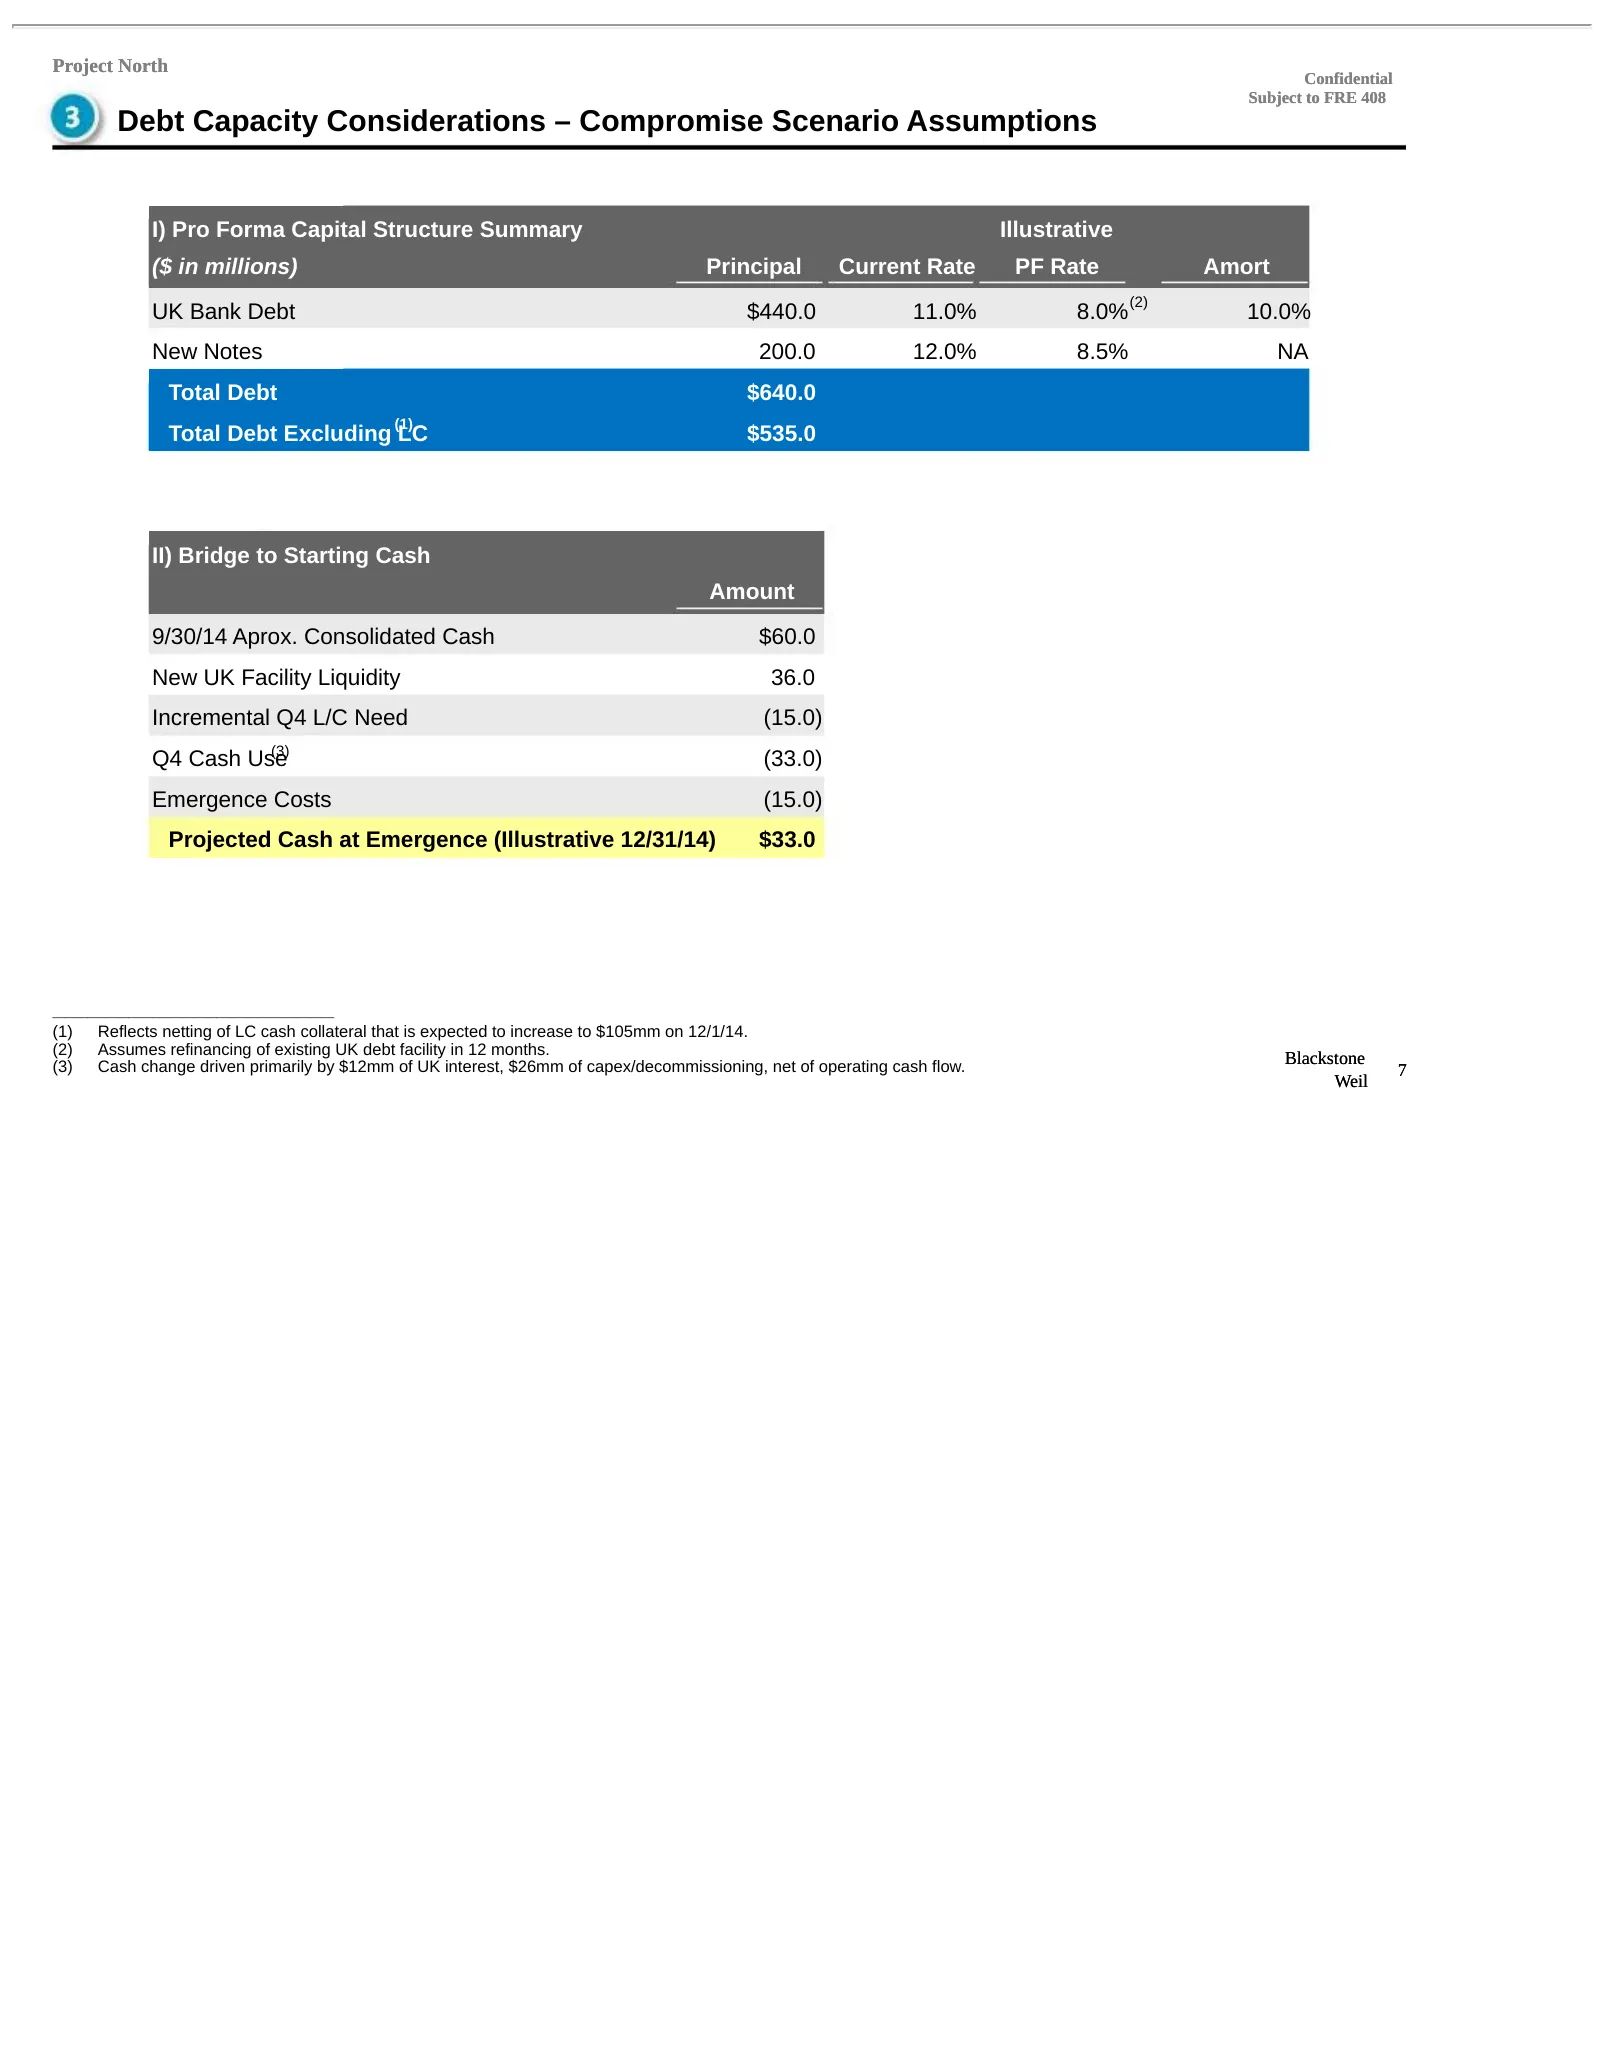
Project North Confidential Subject to FRE 408 Debt Capacity Considerations – Compromise Scenario Assumptions I) Pro Forma Capital Structure Summary Illustrative ($ in millions) Principal Current Rate PF Rate Amort (2) UK Bank Debt $440.0 11.0% 8.0% 10.0% New Notes 200.0 12.0% 8.5% NA Total Debt $640
Slide 9: Debt Capacity Considerations (Cont'd) – Compromise Scenario Illustrative Forecast
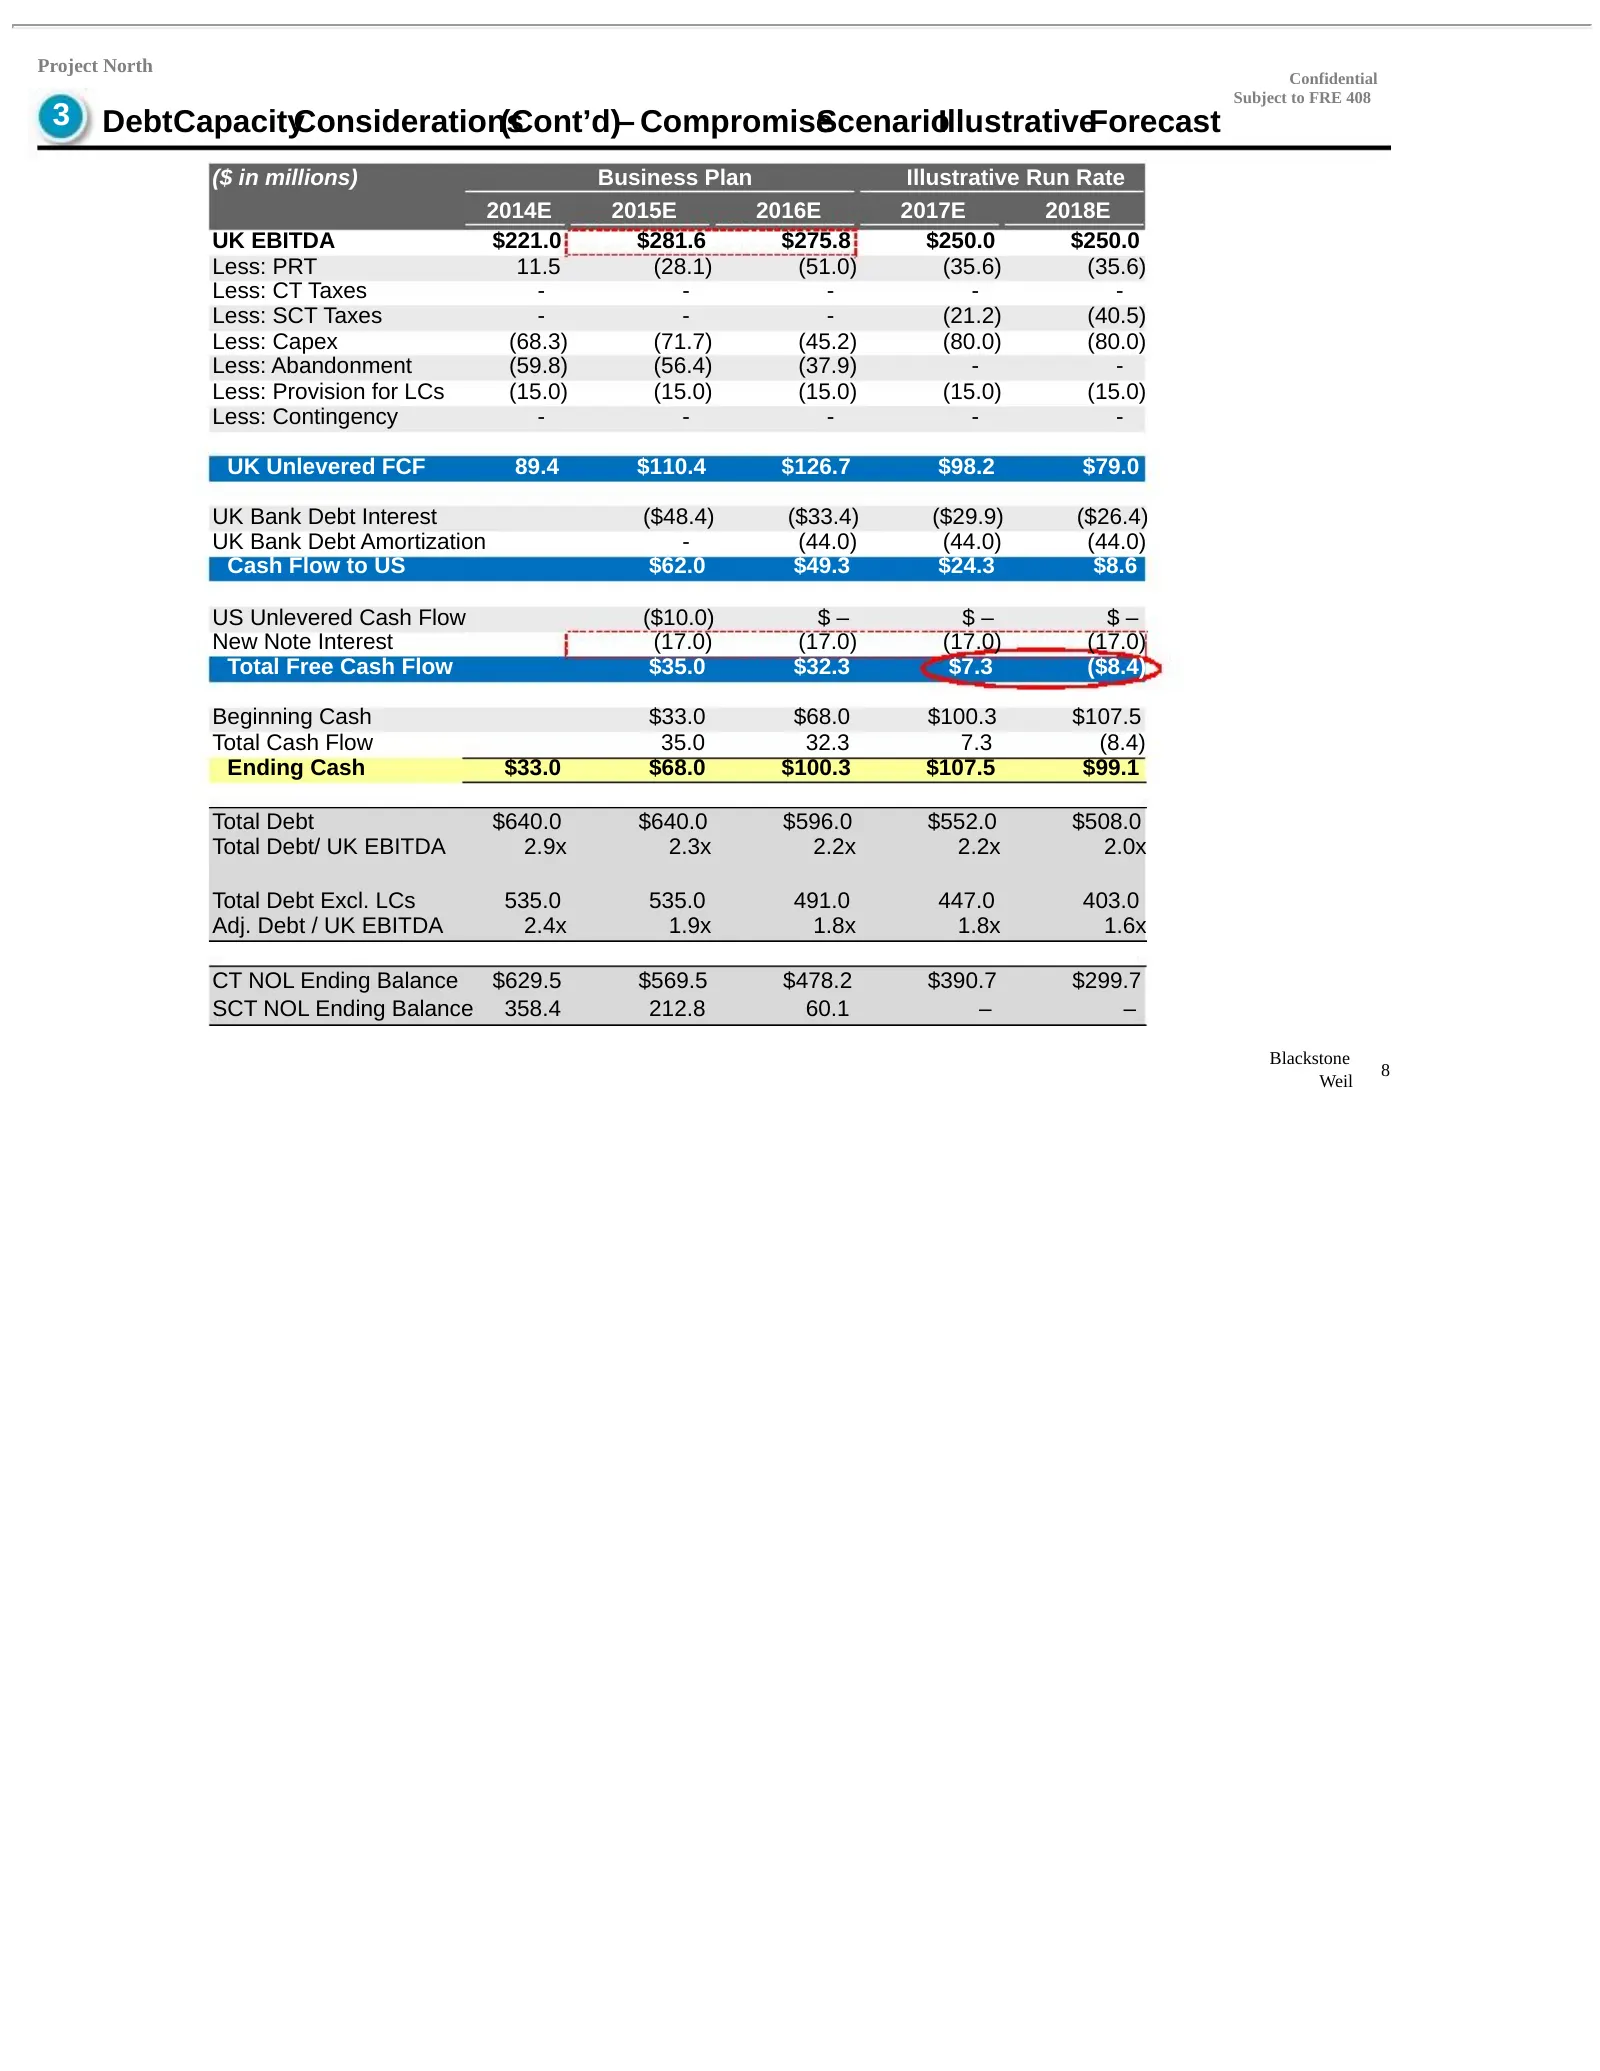
Project North Confidential Subject to FRE 408 3 DebtCapacityConsiderations (Cont’d)– Compromise ScenarioIllustrativeForecast ($ in millions) Business Plan Illustrative Run Rate 2014E 2015E 2016E 2017E 2018E UK EBITDA $221.0 $281.6 $275.8 $250.0 $250.0 Less: PRT 11.5 (28.1) (51.0) (35.6) (35.6) Less:
Slide 10: Debt Capacity Considerations (Cont'd) – U.K. 2P Reserve Report Metrics
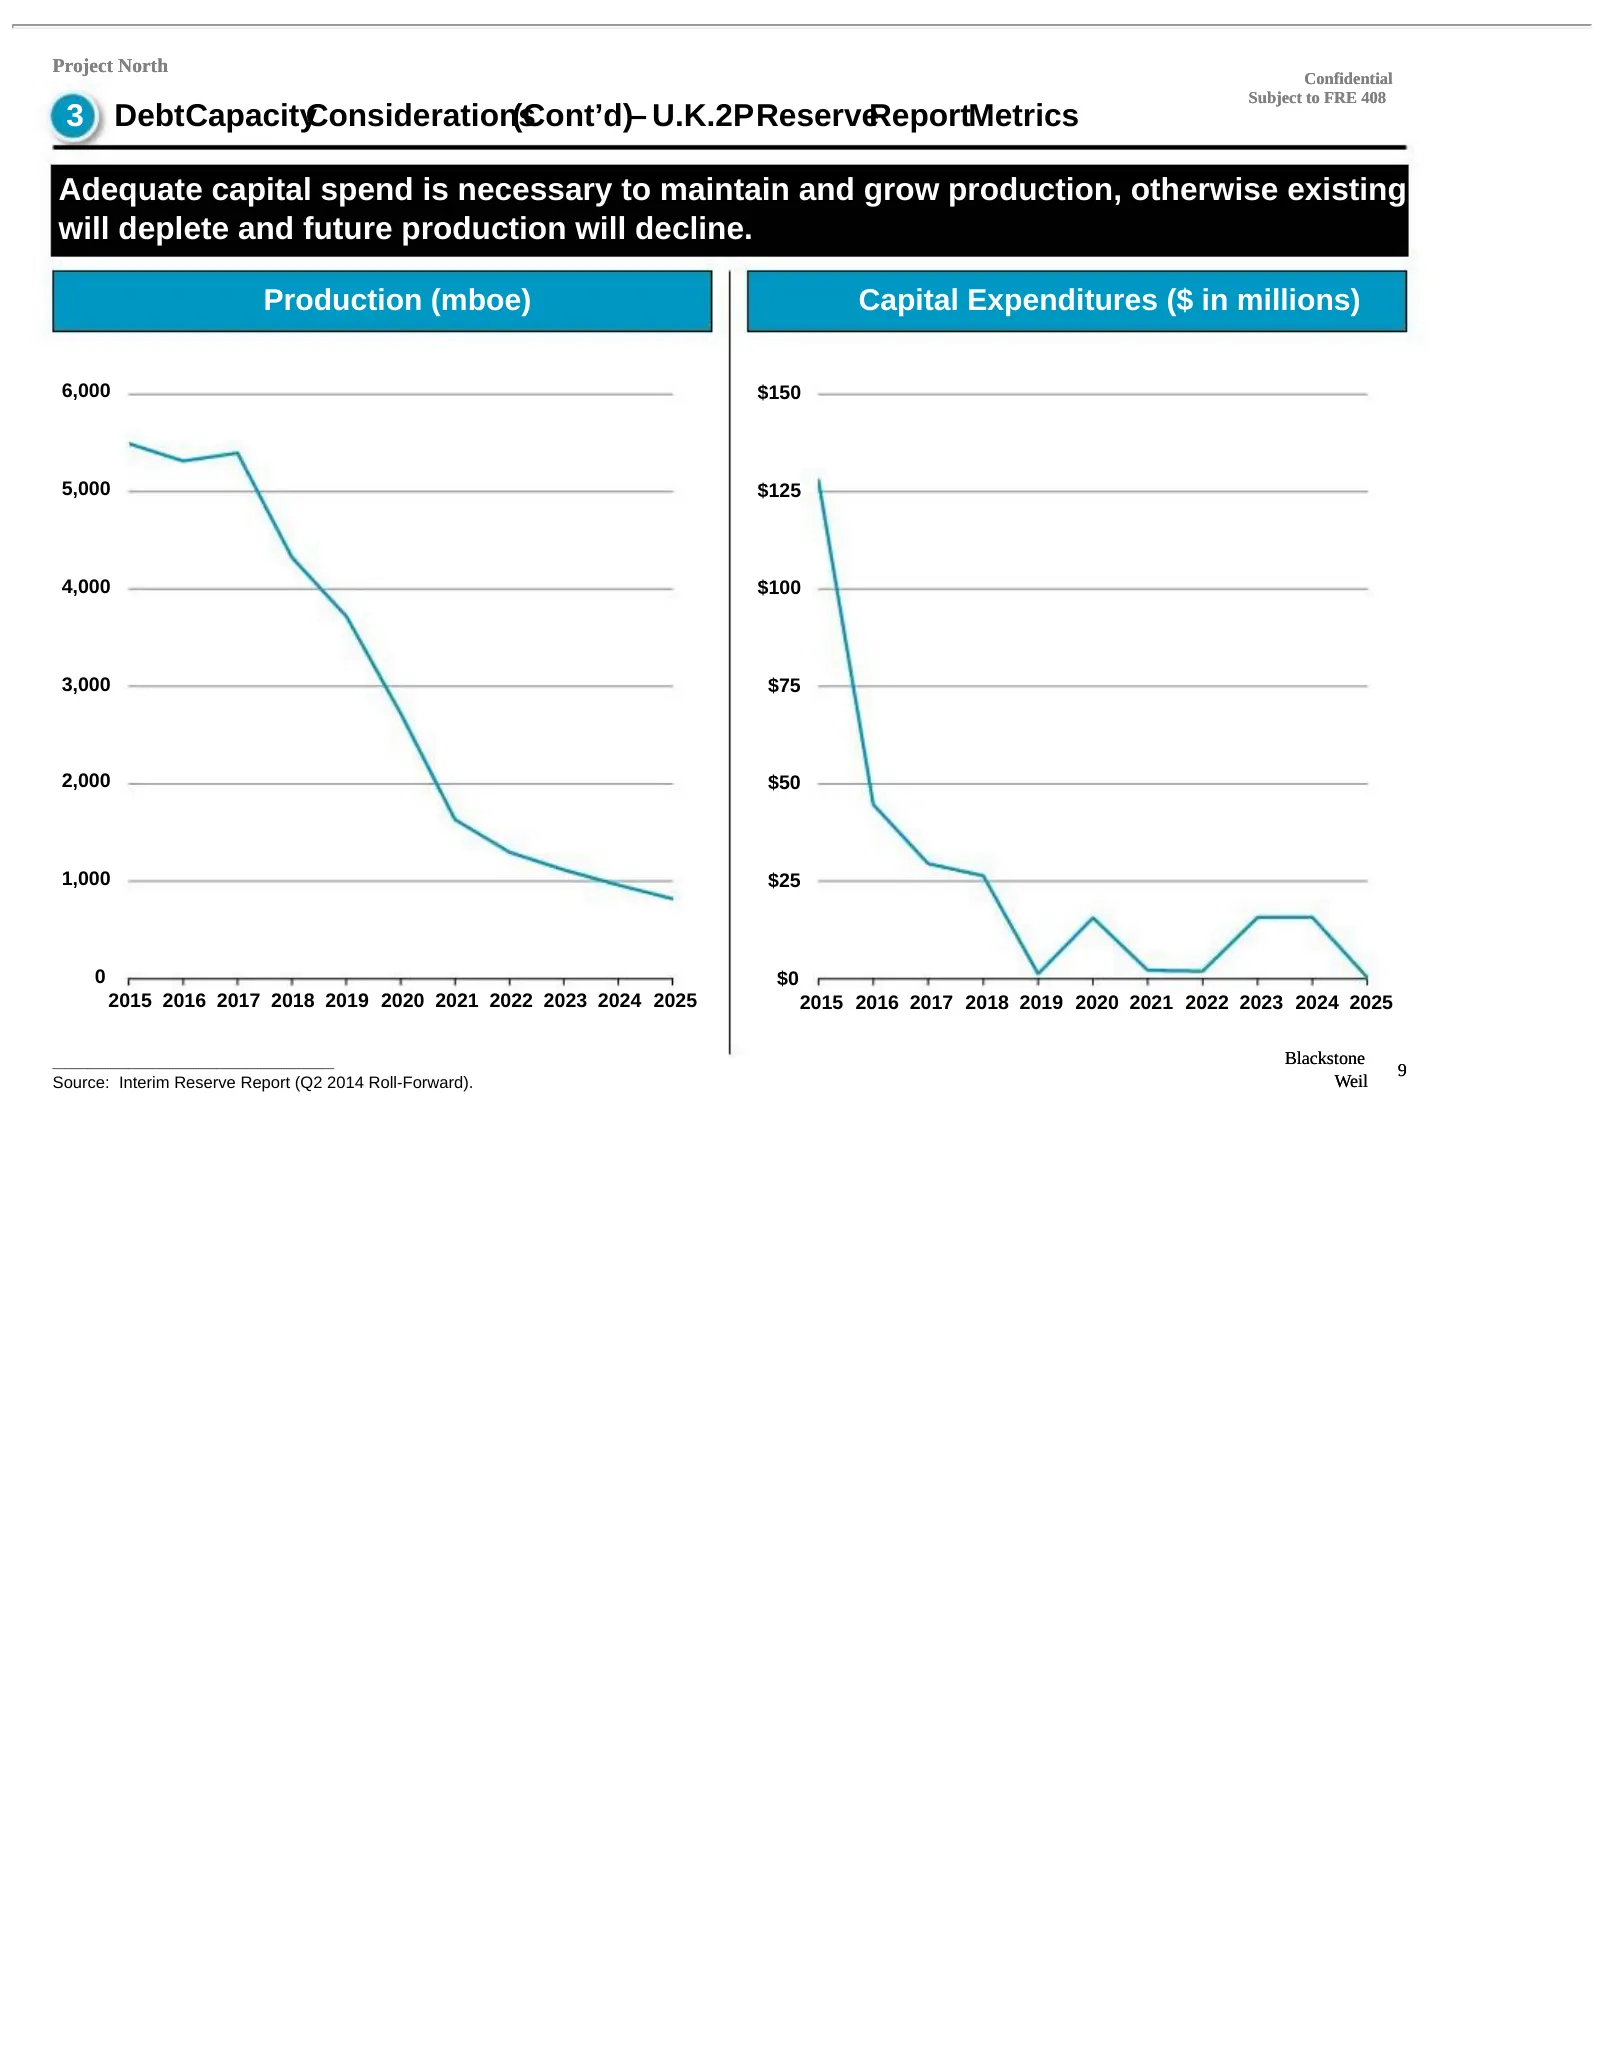
Project North Confidential Subject to FRE 408 3 DebtCapacityConsiderations (Cont’d)– U.K.2PReserveReportMetrics Adequate capital spend is necessary to maintain and grow production, otherwise existing reserves will deplete and future production will decline. Production (mboe) Capital Expenditures ($
Slide 11: Debt Capacity Considerations (Cont'd) – Rationale For Illustrated Leverage
Project North Confidential Subject to FRE 408 3 DebtCapacityConsiderations (Cont’d)– RationaleForIllustratedLeverage Providescashflow forinvestmentto replacenaturallydecliningassetbaseandtakeadvantageof lower risk growth opportunities Positionsthe companyasanattractiveinvestmentopportunityto takeadv
Slide 12: Debt Capacity Considerations (Cont'd) – Comparable Company Credit Metrics
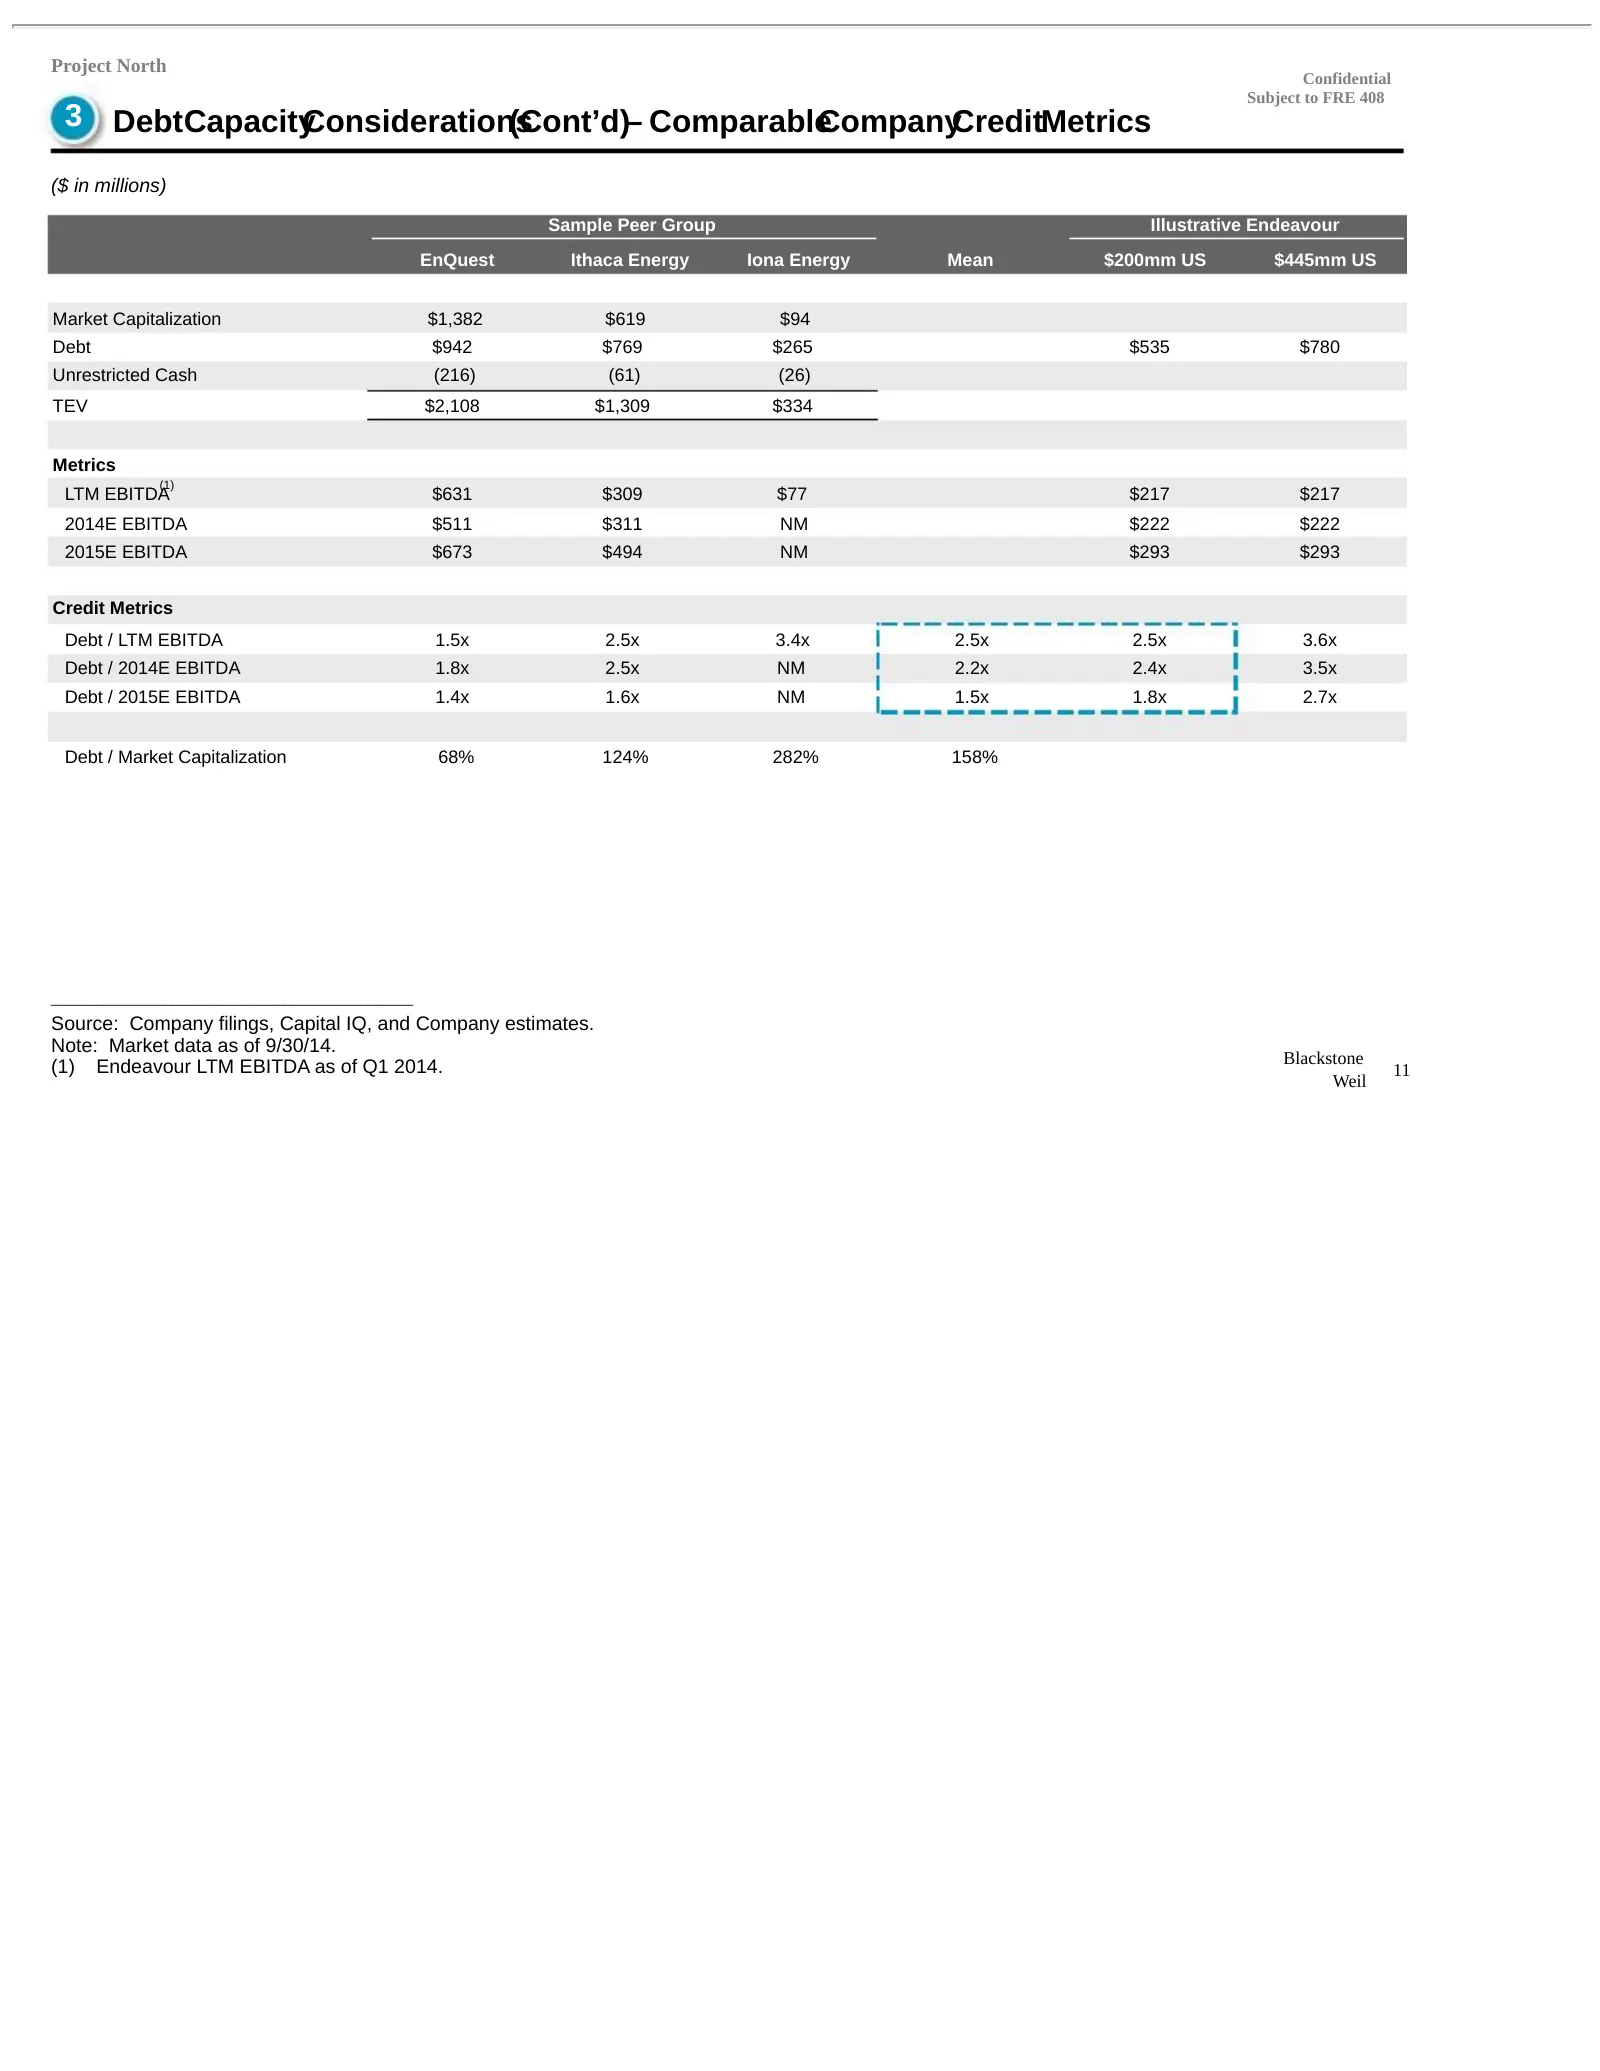
Project North Confidential Subject to FRE 408 3 DebtCapacityConsiderations (Cont’d)– ComparableCompanyCreditMetrics ($ in millions) Sample Peer Group Illustrative Endeavour EnQuest Ithaca Energy Iona Energy Mean $200mm US $445mm US Market Capitalization $1,382 $619 $94 Debt $942 $769 $265 $535 $780
Slide 13: Appendix
Blackstone Weil
Slide 14: Existing Capital Structure
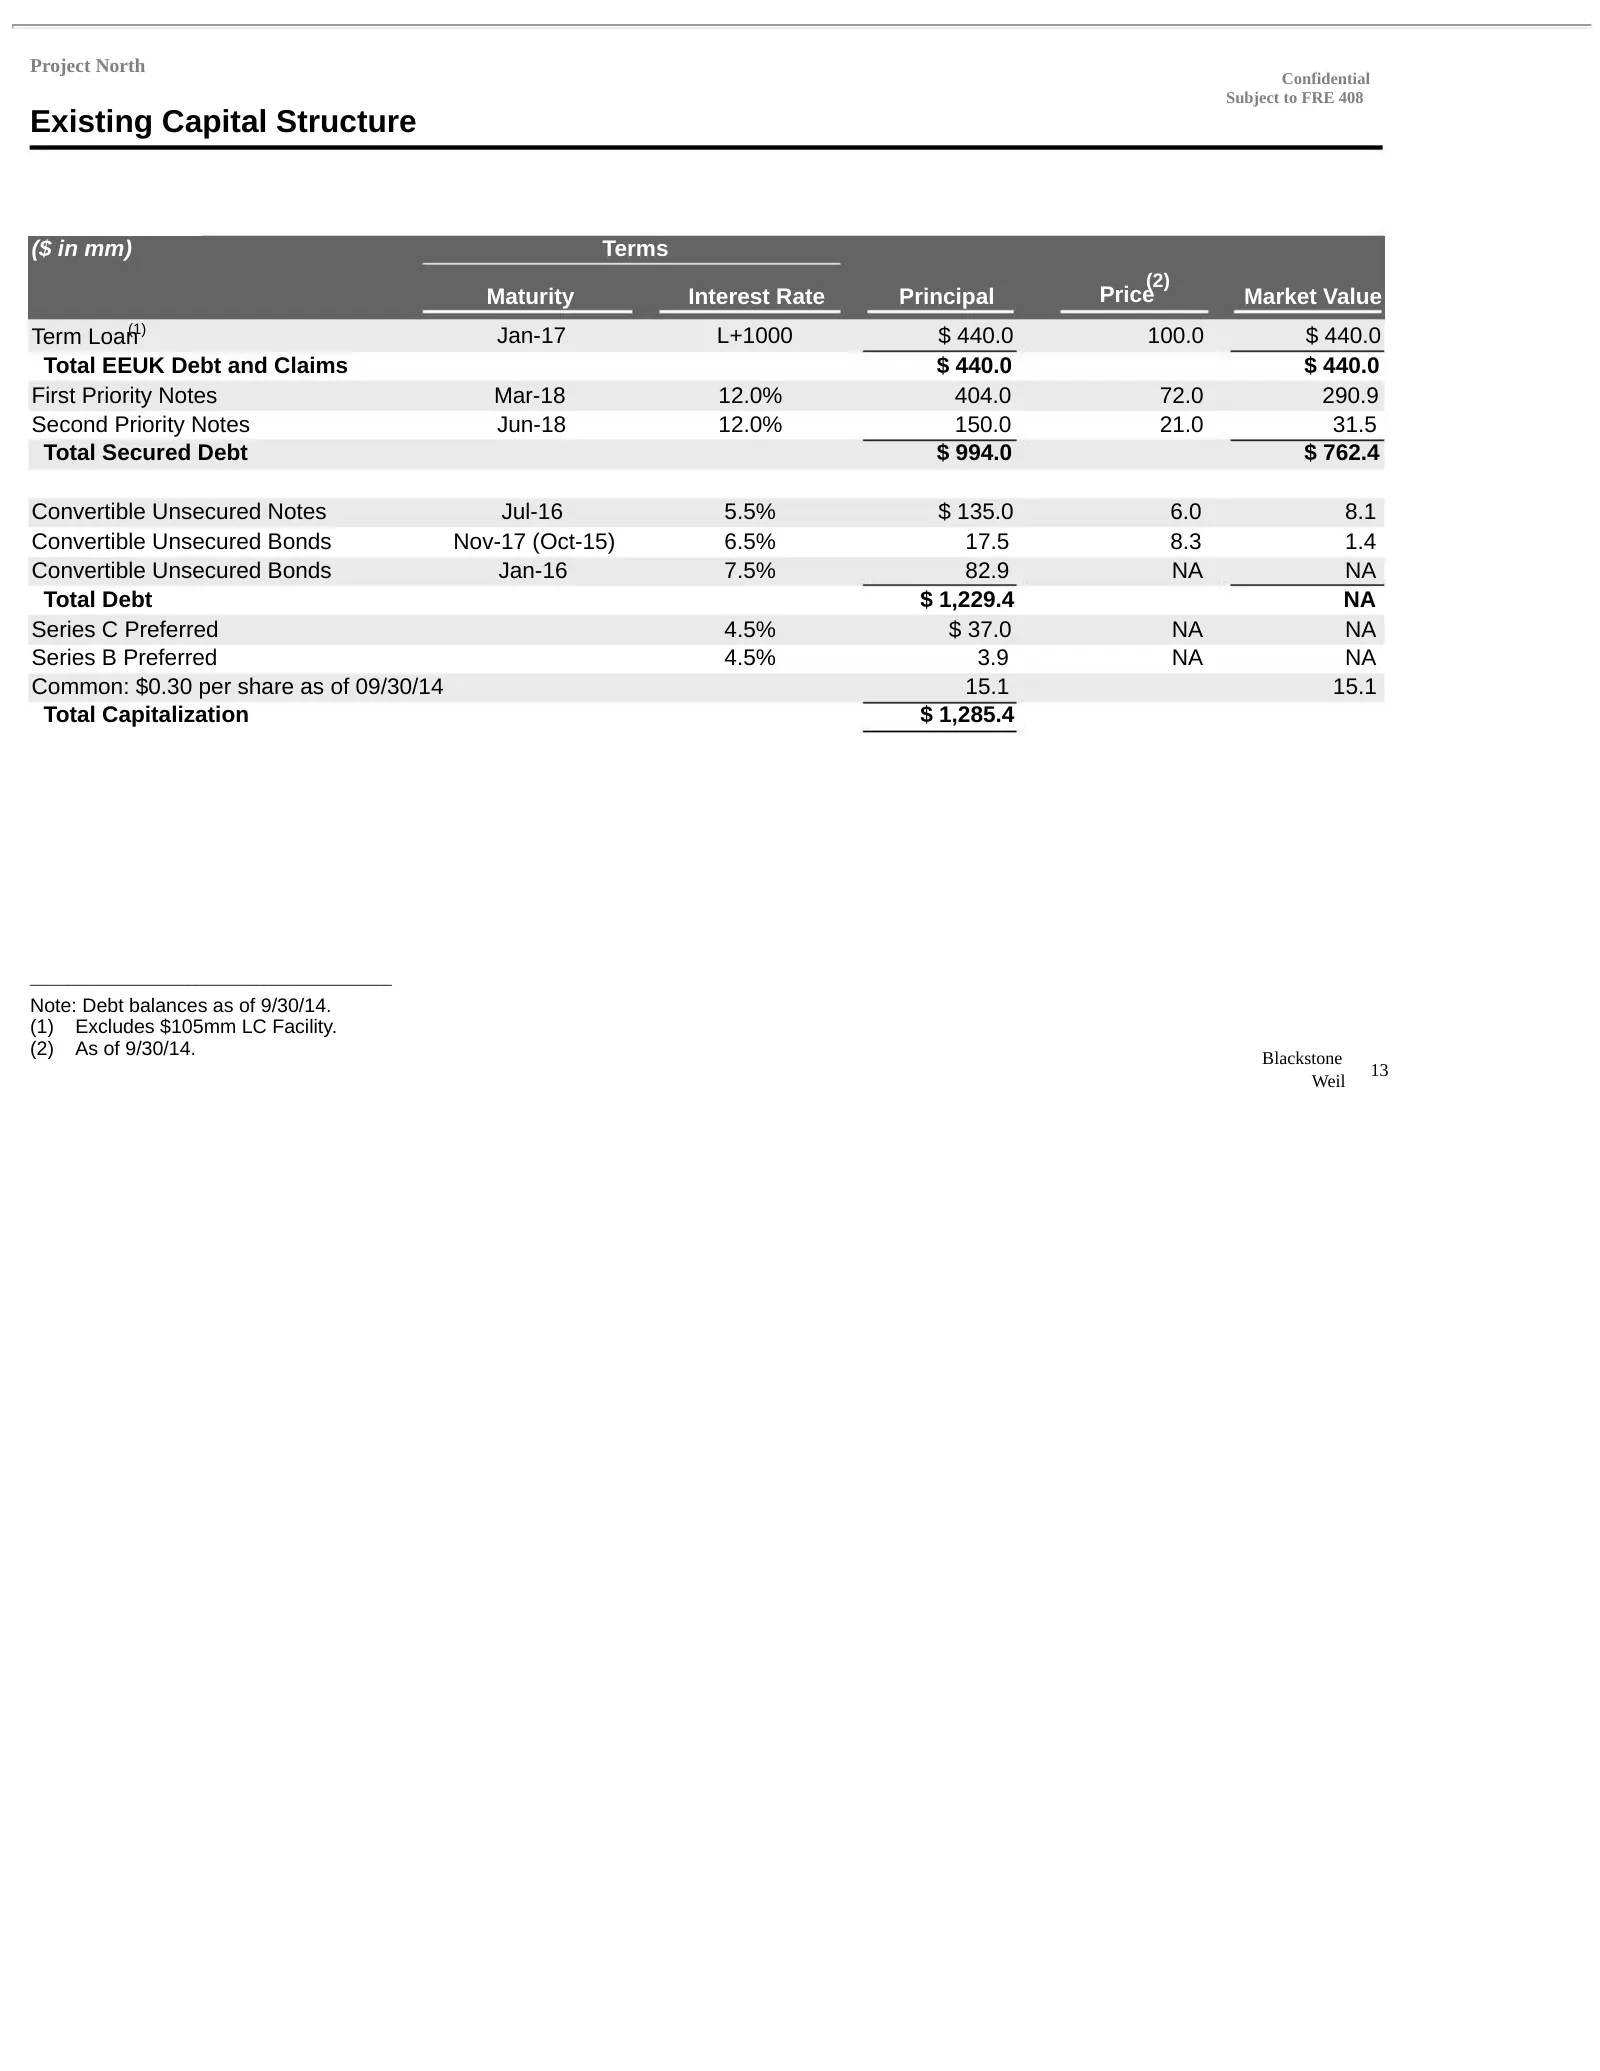
Project North Confidential Subject to FRE 408 Existing Capital Structure ($ in mm) Terms (2) Maturity Interest Rate Principal Price Market Value Term Loan(1) Jan-17 L+1000 $ 440.0 100.0 $ 440.0 Total EEUK Debt and Claims $ 440.0 $ 440.0 First Priority Notes Mar-18 12.0% 404.0 72.0 290.9 Second Prior
Slide 15: Corporate Structure
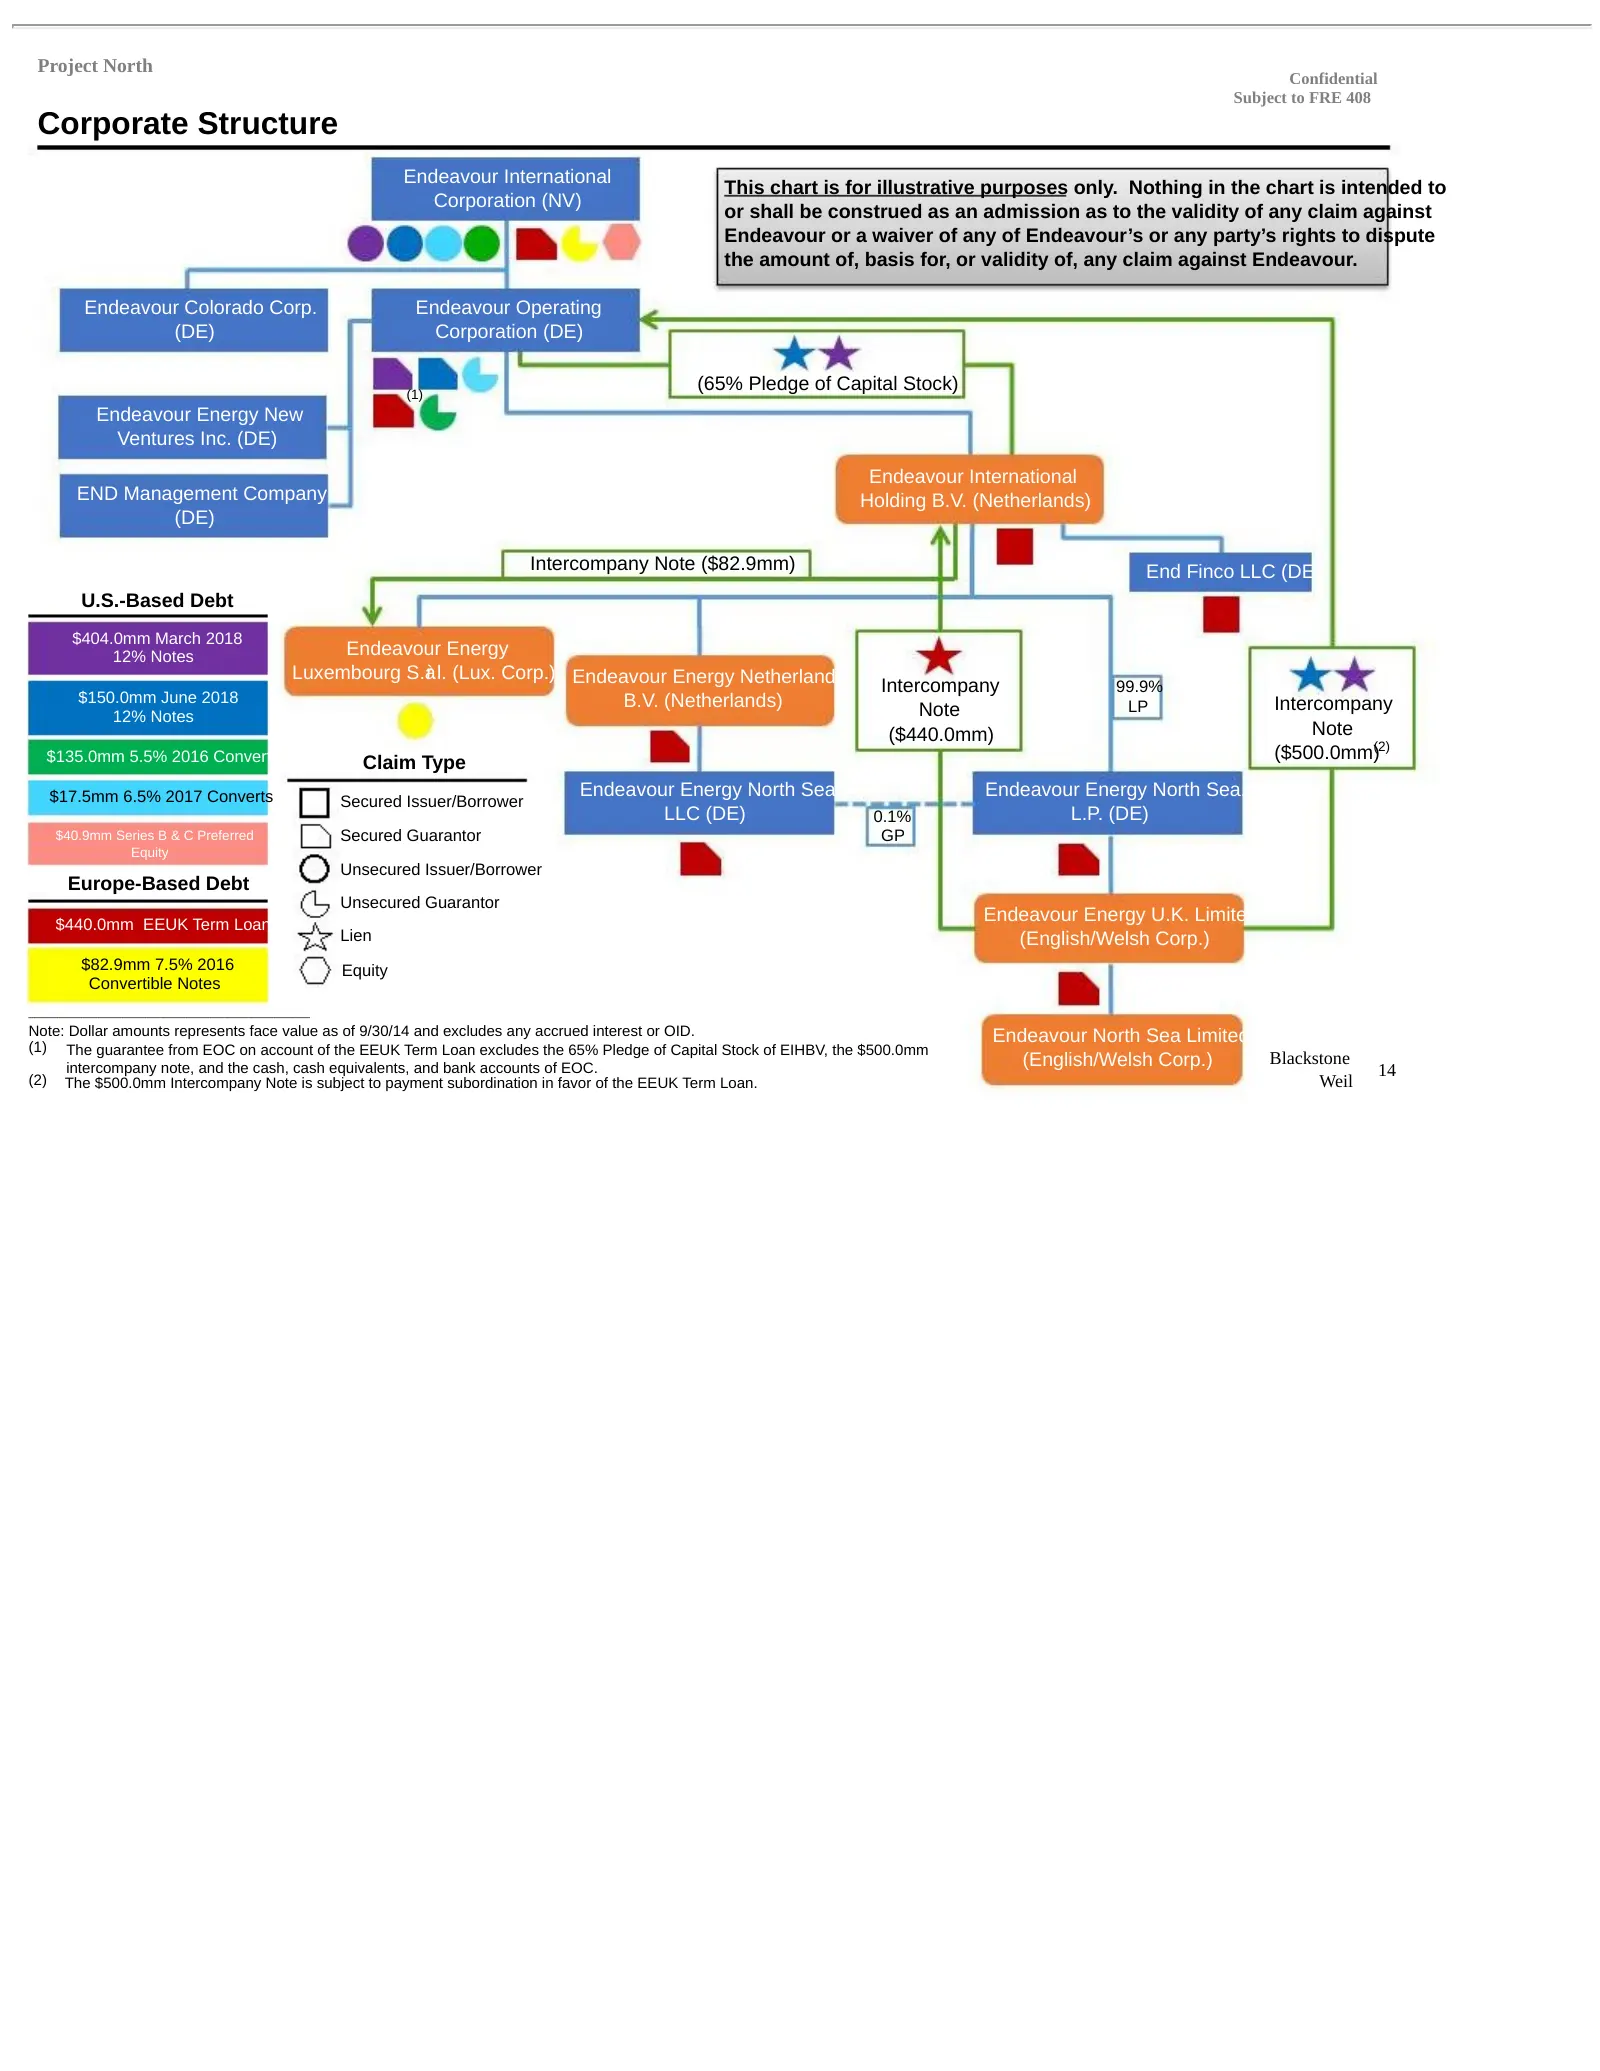
Project North Confidential Subject to FRE 408 Corporate Structure Endeavour International This chart is for illustrative purposes only. Nothing in the chart is intended to Corporation (NV) or shall be construed as an admission as to the validity of any claim against Endeavour or a waiver of any of E
Slide 16: $440mm UK Term Loan Refinancing Summary
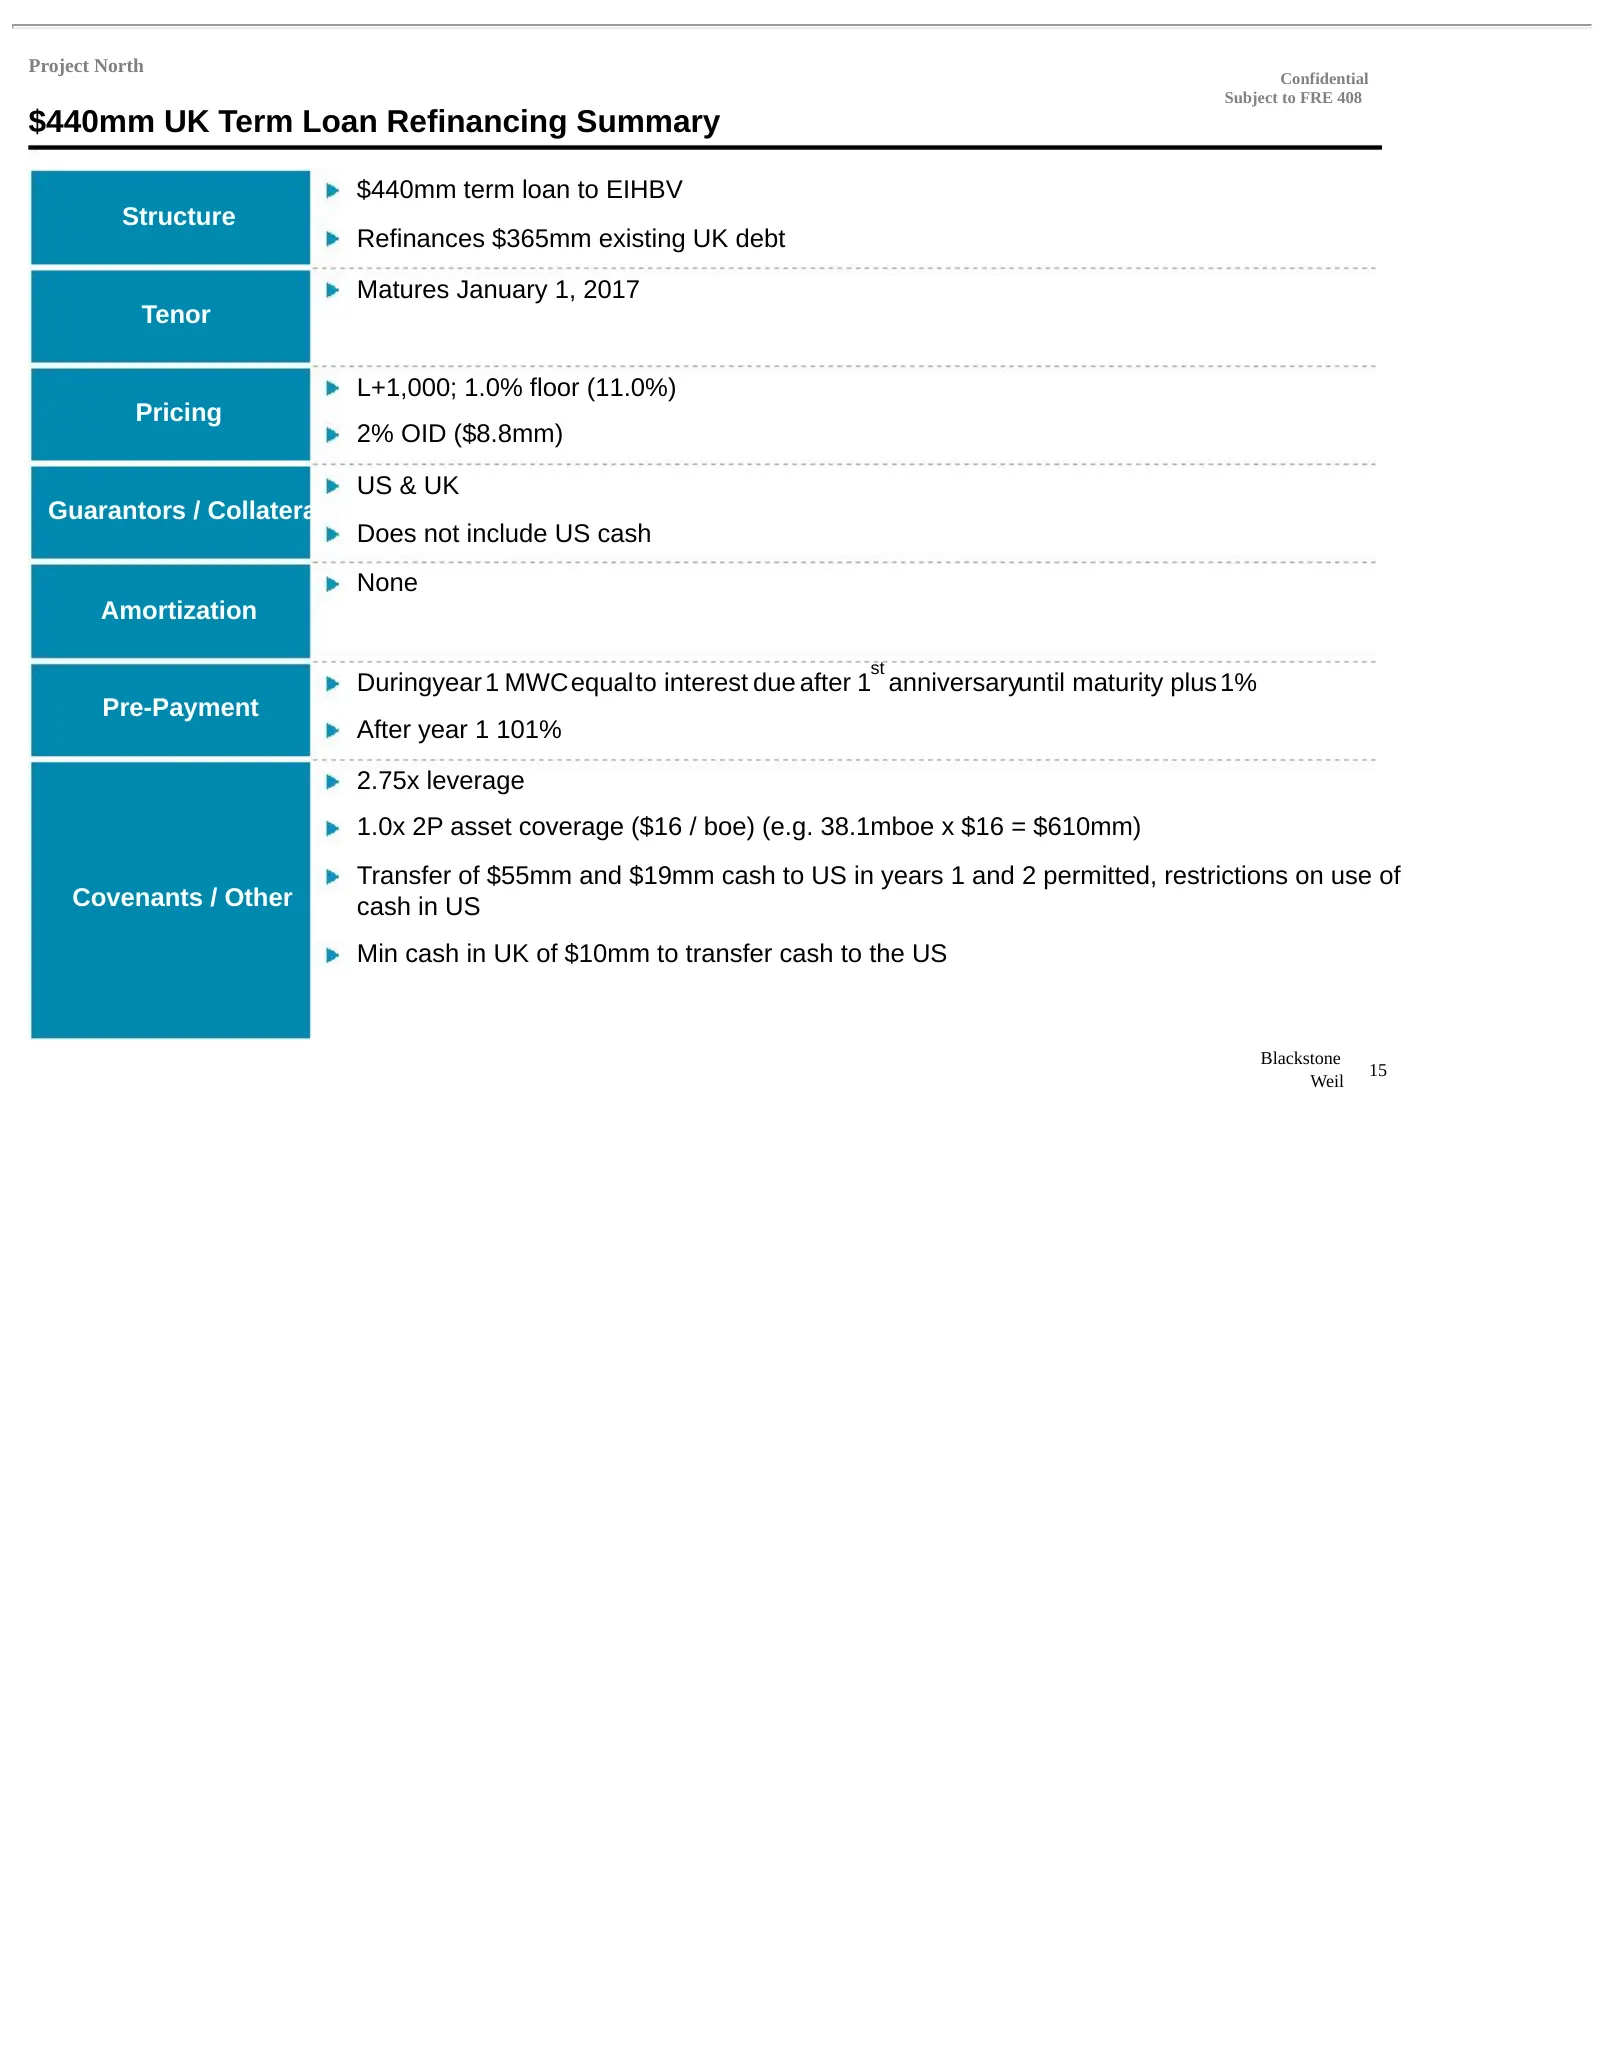
Project North Confidential Subject to FRE 408 $440mm UK Term Loan Refinancing Summary $440mm term loan to EIHBV Structure Refinances $365mm existing UK debt Matures January 1, 2017 Tenor L+1,000; 1.0% floor (11.0%) Pricing 2% OID ($8.8mm) US & UK Guarantors / Collateral Does not include US cash None
Source: SEC EDGAR · 8-K filed Oct 14, 2014
More decks from Endeavour International Corp
 Presentation (May 2015)5 slides · May 7, 2015
 Corporate Update (February 2015)23 slides · Feb 27, 2015
 Q2 2014 Earnings Presentation12 slides · Aug 5, 2014
 Proxy Contest (May 2014)45 slides · May 8, 2014
 Q1 2014 Earnings Presentation12 slides · May 7, 2014
 Howard Weil Energy Conference 201424 slides · Mar 26, 2014