Medibank Private Ltd. · ASX:MPL
Medibank Private — Investor Day (October 2015)
86 slides from Medibank Private's investor day presentation, Oct 27, 2015
Slide 1: Investor Day
George Sawvides, Managing Director 27 October 2015 For Better Health medibank
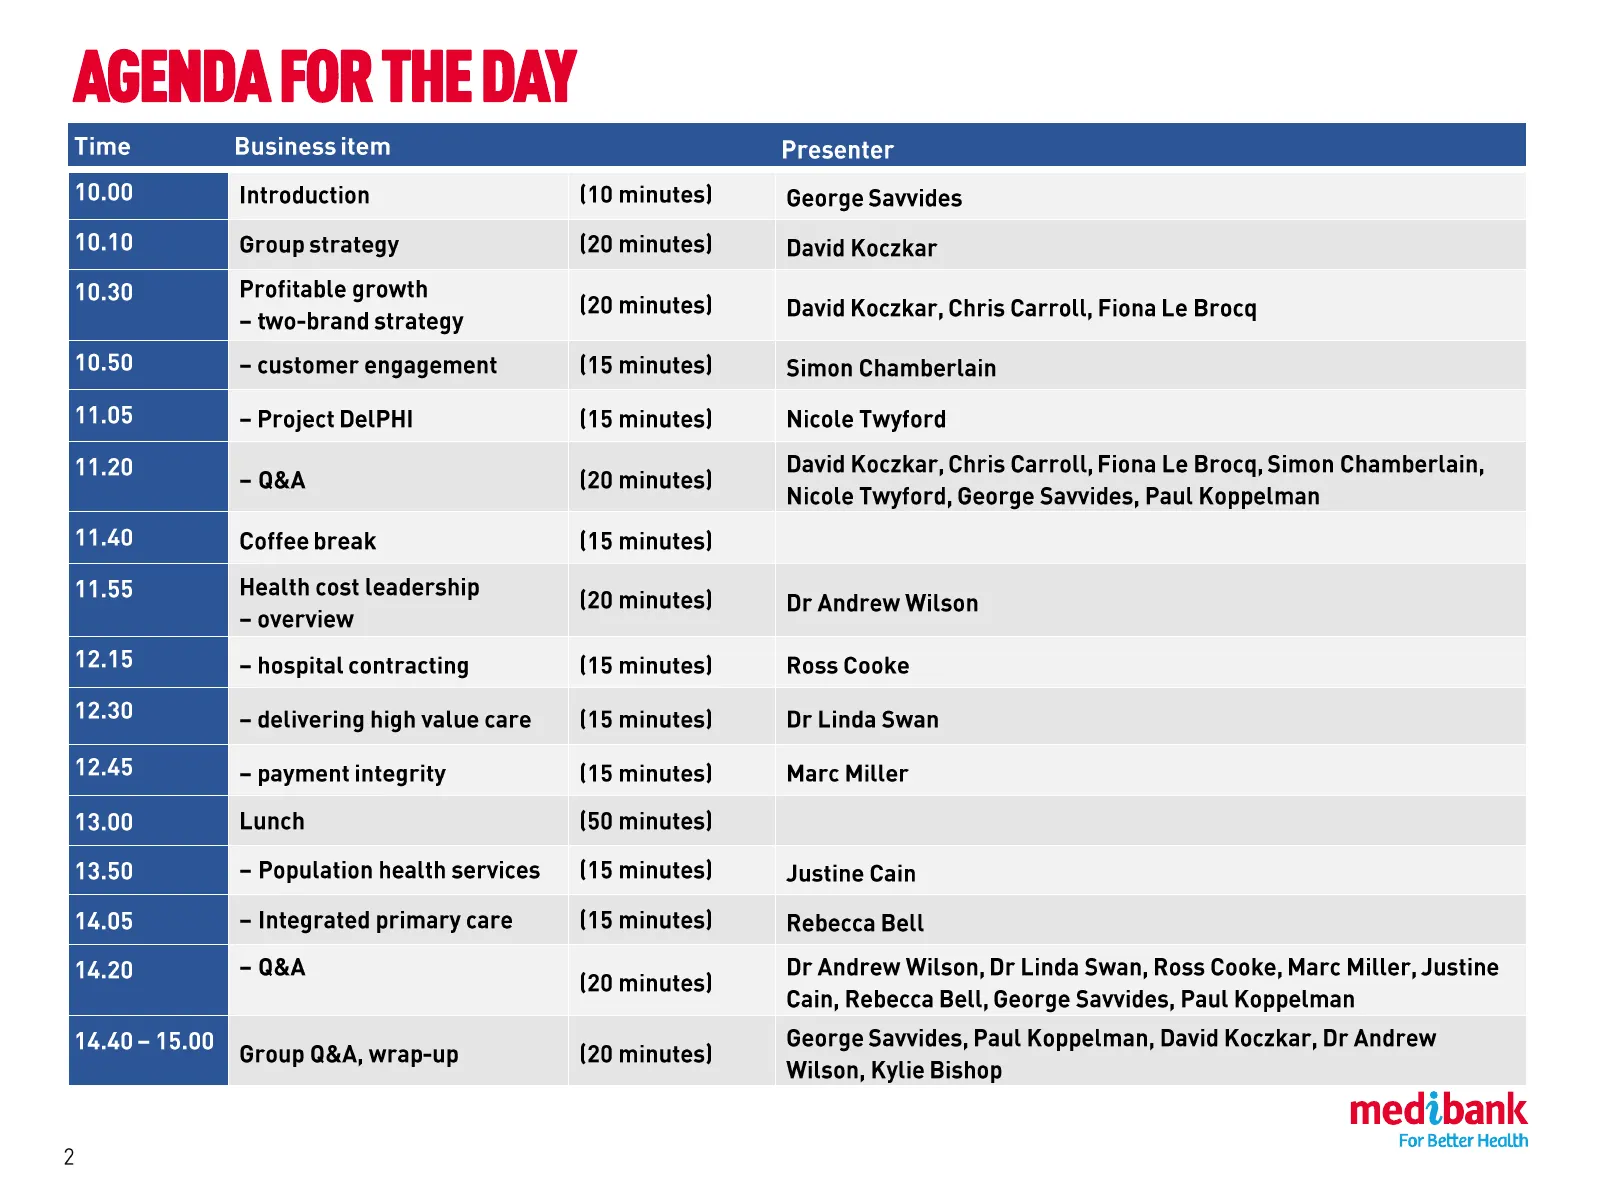
Slide 2: Agenda for the Day
AGENDA FOR THE DAY im Business item Introduction Group strategy Profitable growth - two-brand strategy - customer engagement - Project DelPHI - Q&A 11.40 Coffee break Health cost leadership - overview - hospital contracting 12.30 - delivering high value care 12.45 - payment integrity Lunch - Populat
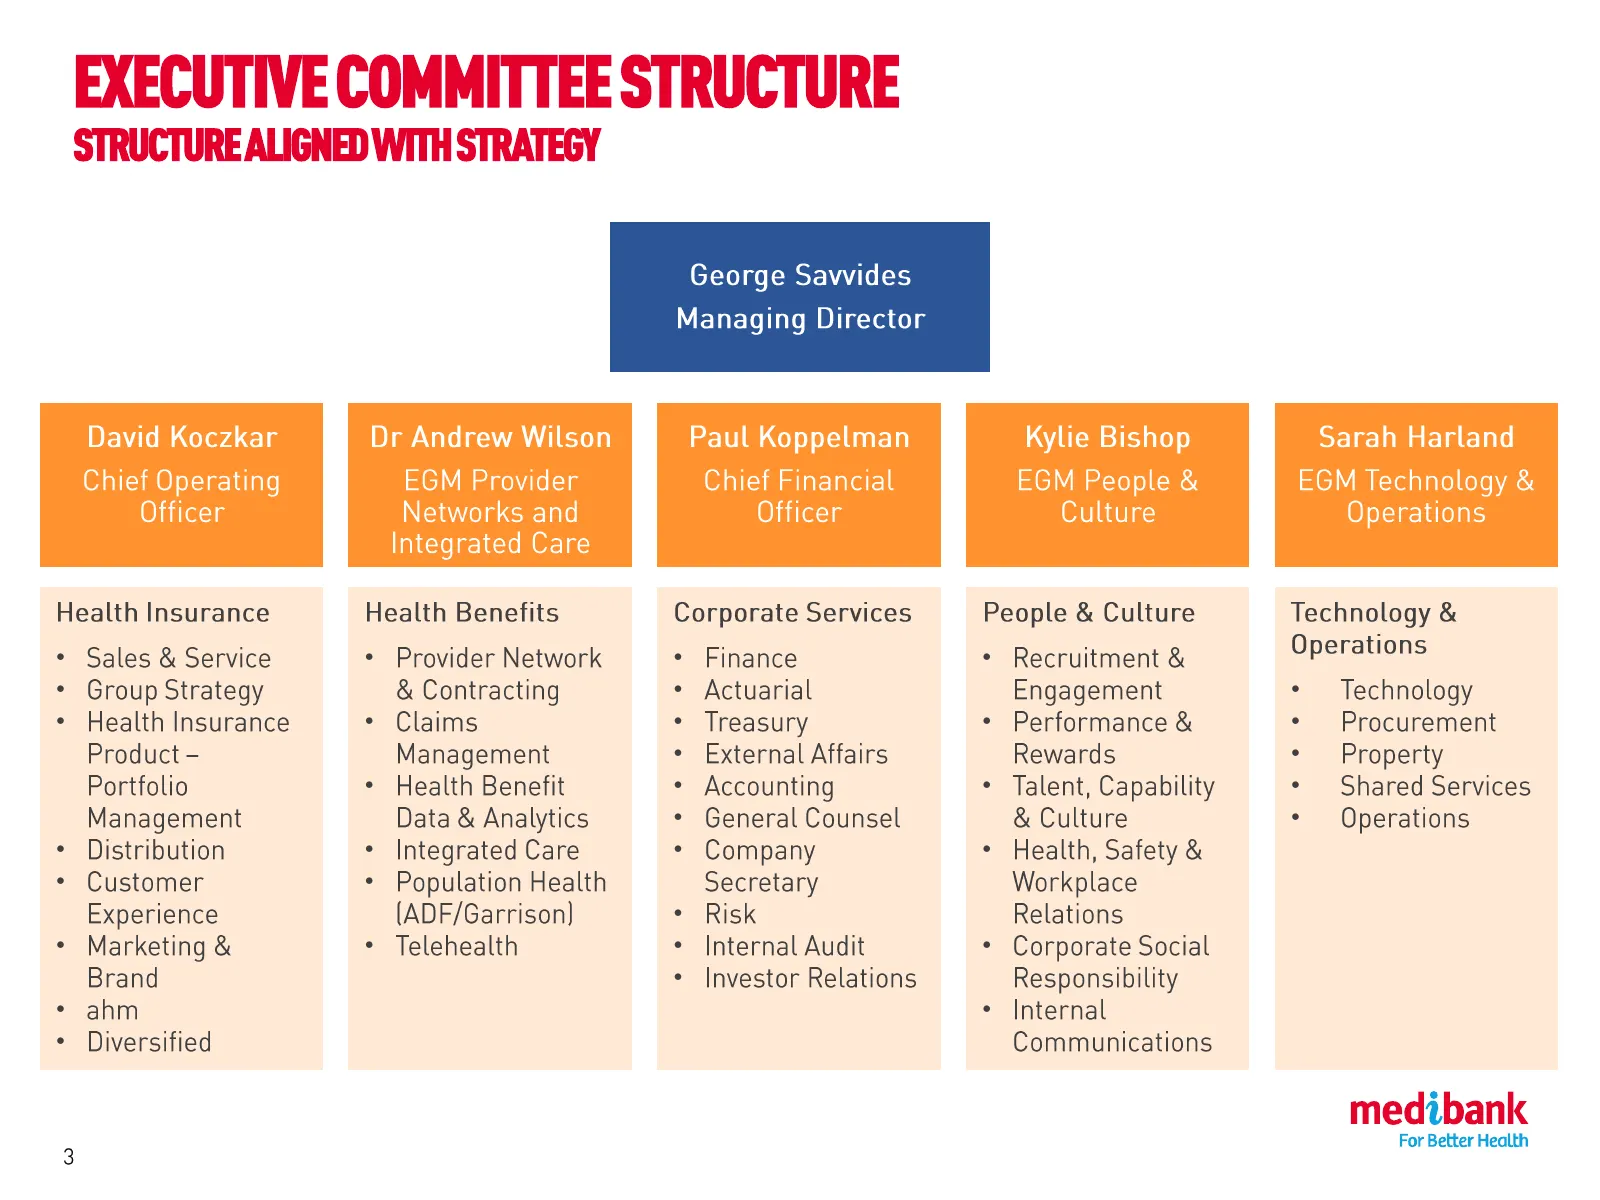
Slide 3: Executive Committee Structure
EXECUTIVE COMMITTEE STRUCTURE STRUCTURE ALIGNED WITH STRATEGY • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • • 3 3
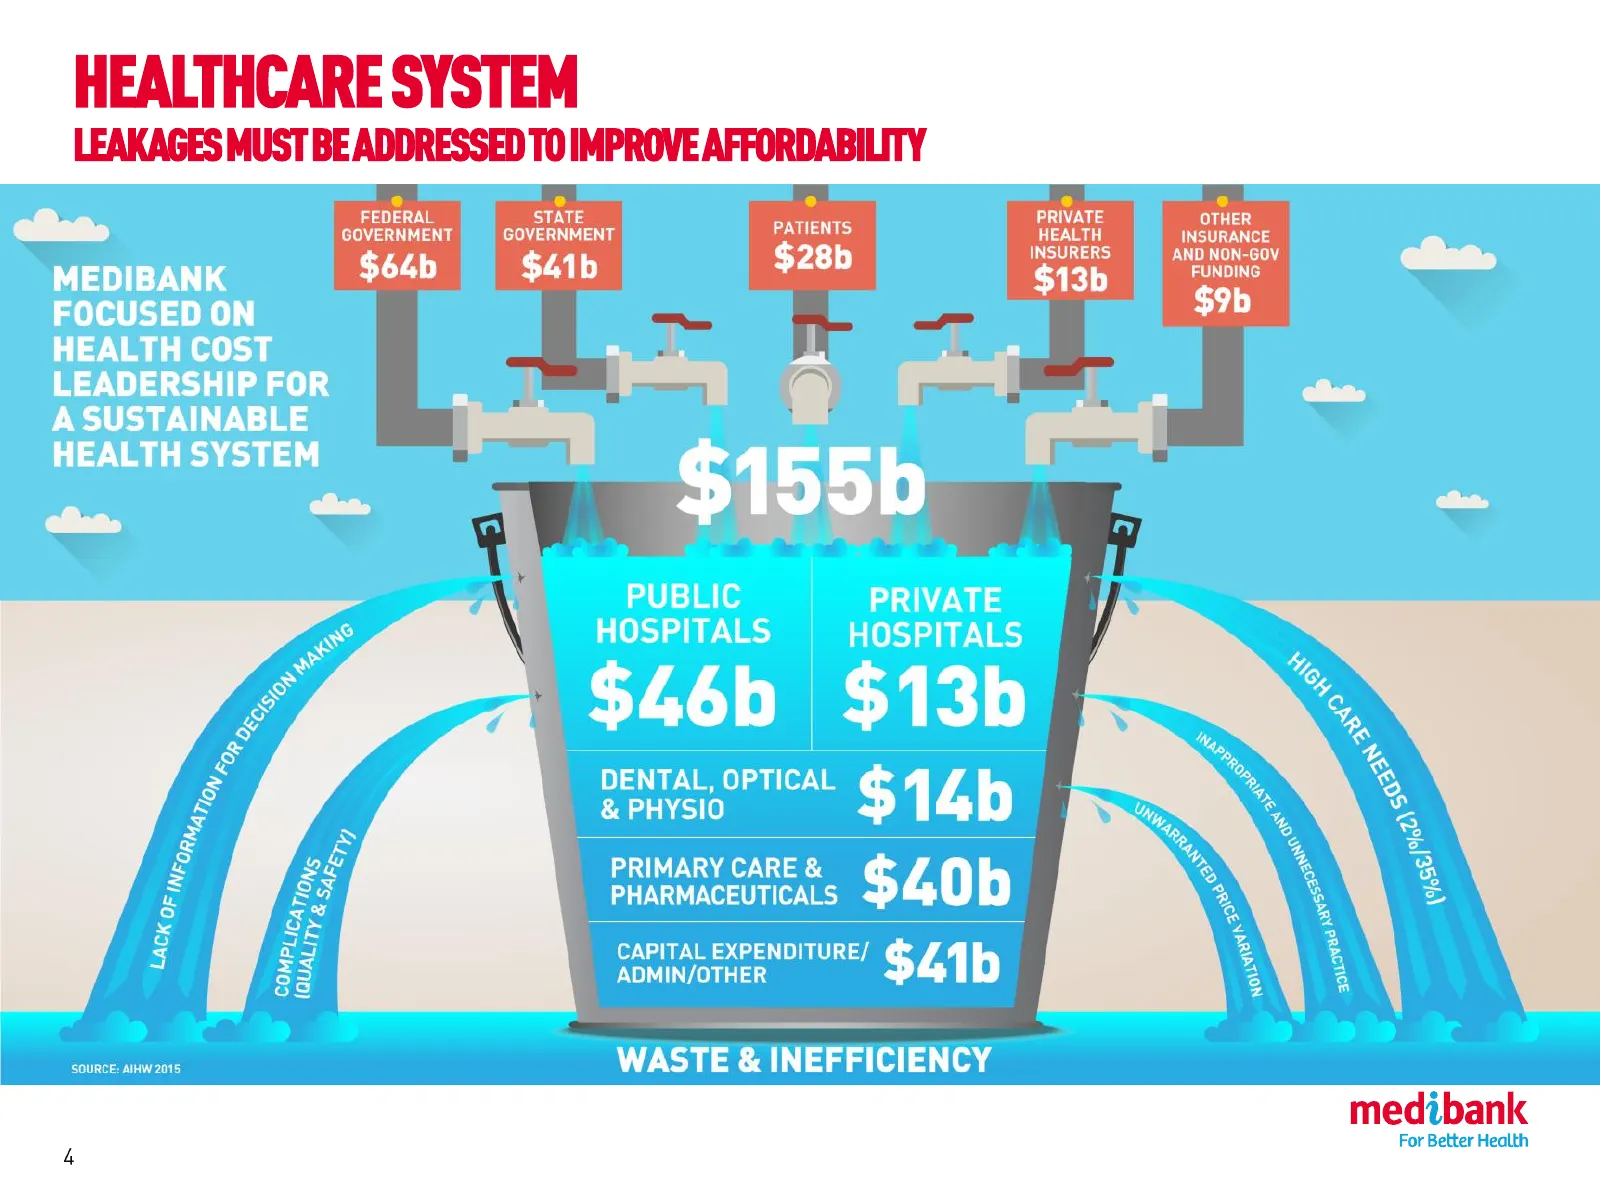
Slide 4: Healthcare System
HEALTHCARE SYSTEM LEAKAGES MUST BE ADDRESSED TO IMPROVE AFFORDABILITY 4 4
Slide 5: Group Strategy
David Koczkar, Chief Operating Officer medibank For Better Health
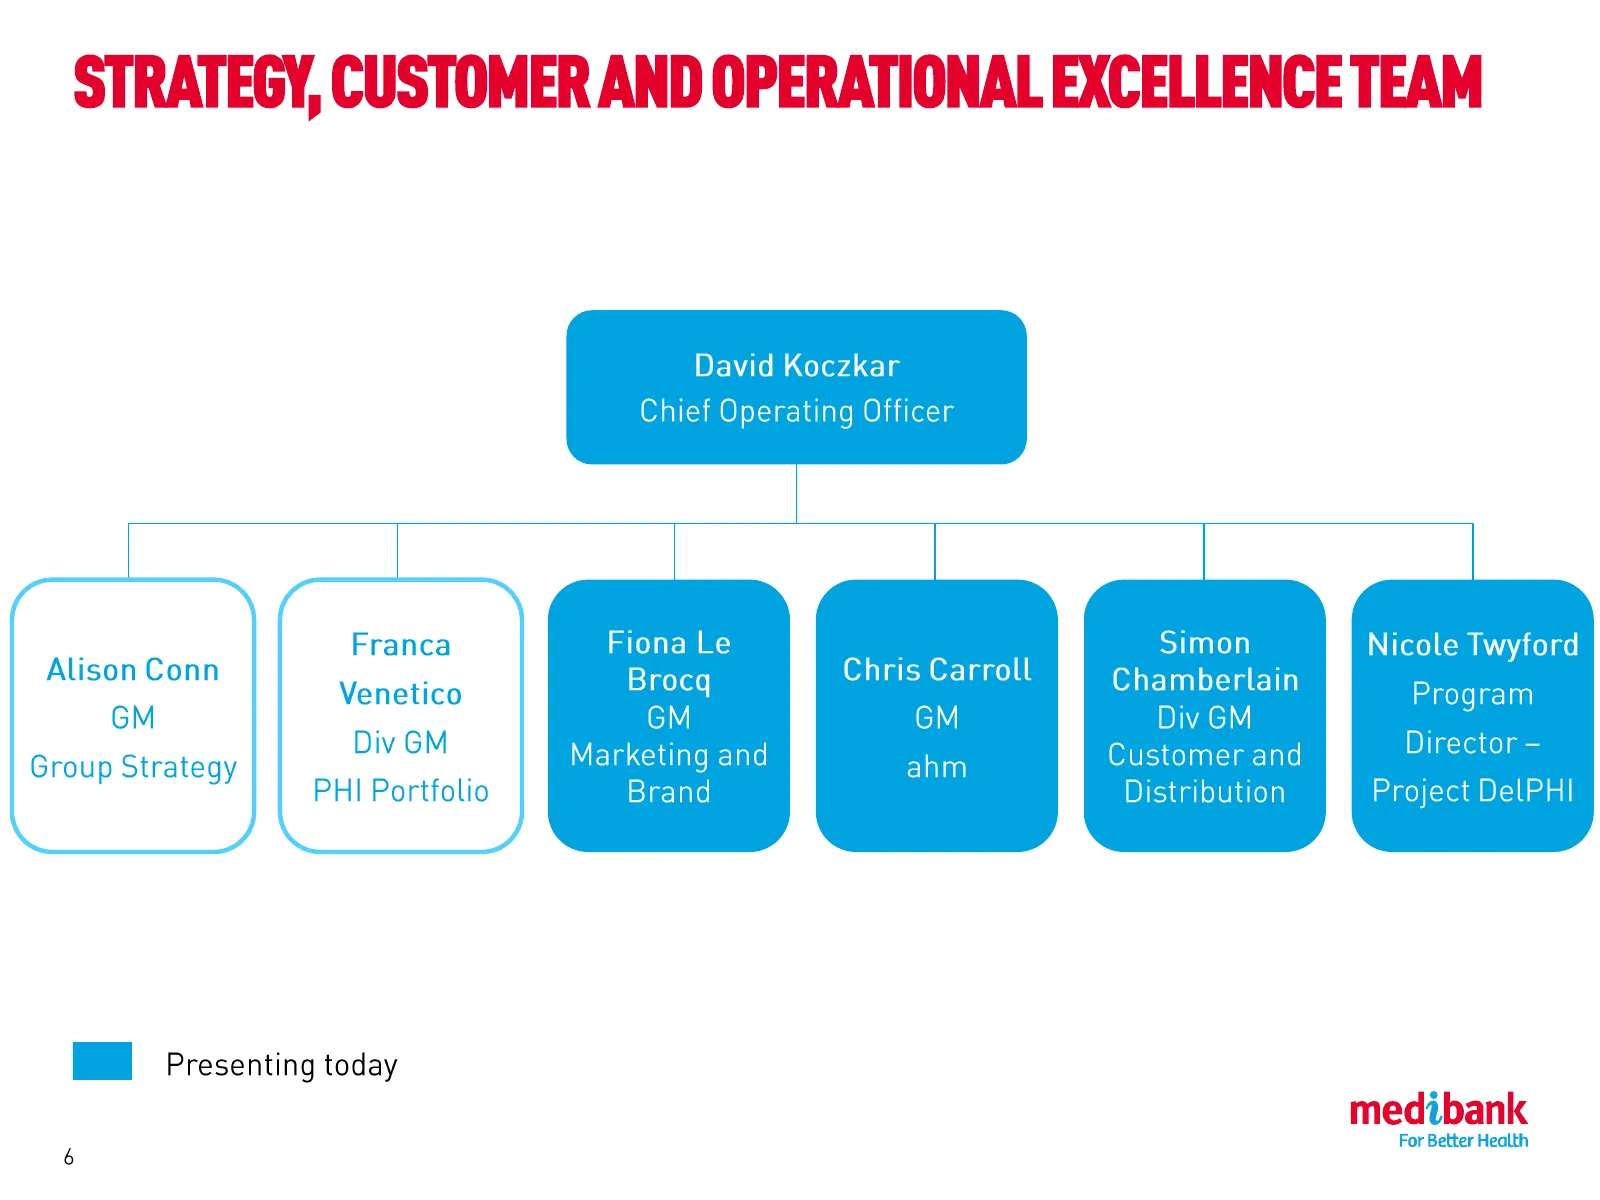
Slide 6: Strategy, Customer and Operational Excellence Team
STRATEGY, CUSTOMER AND OPERATIONAL EXCELLENCE TEAM
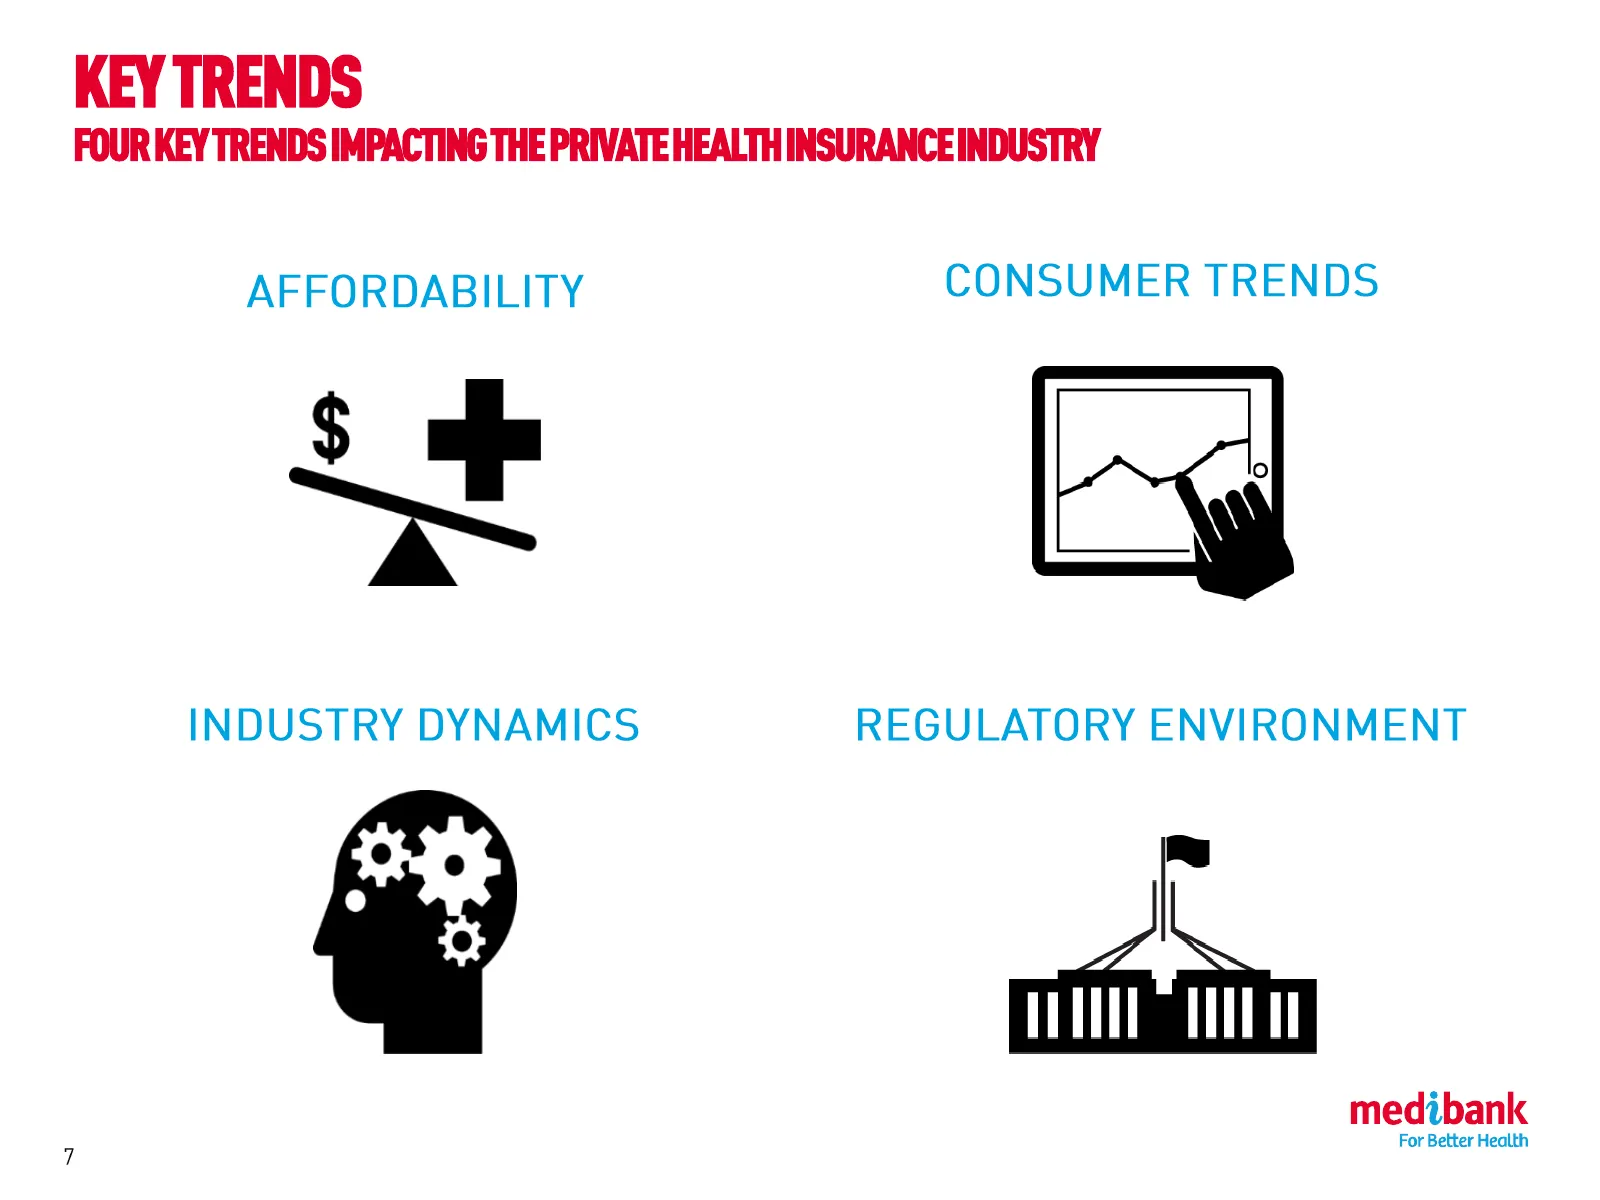
Slide 7: Key Trends
KEY TRENDS FOUR KEY TRENDS IMPACTING THE PRIVATE HEALTH INSURANCE INDUSTRY
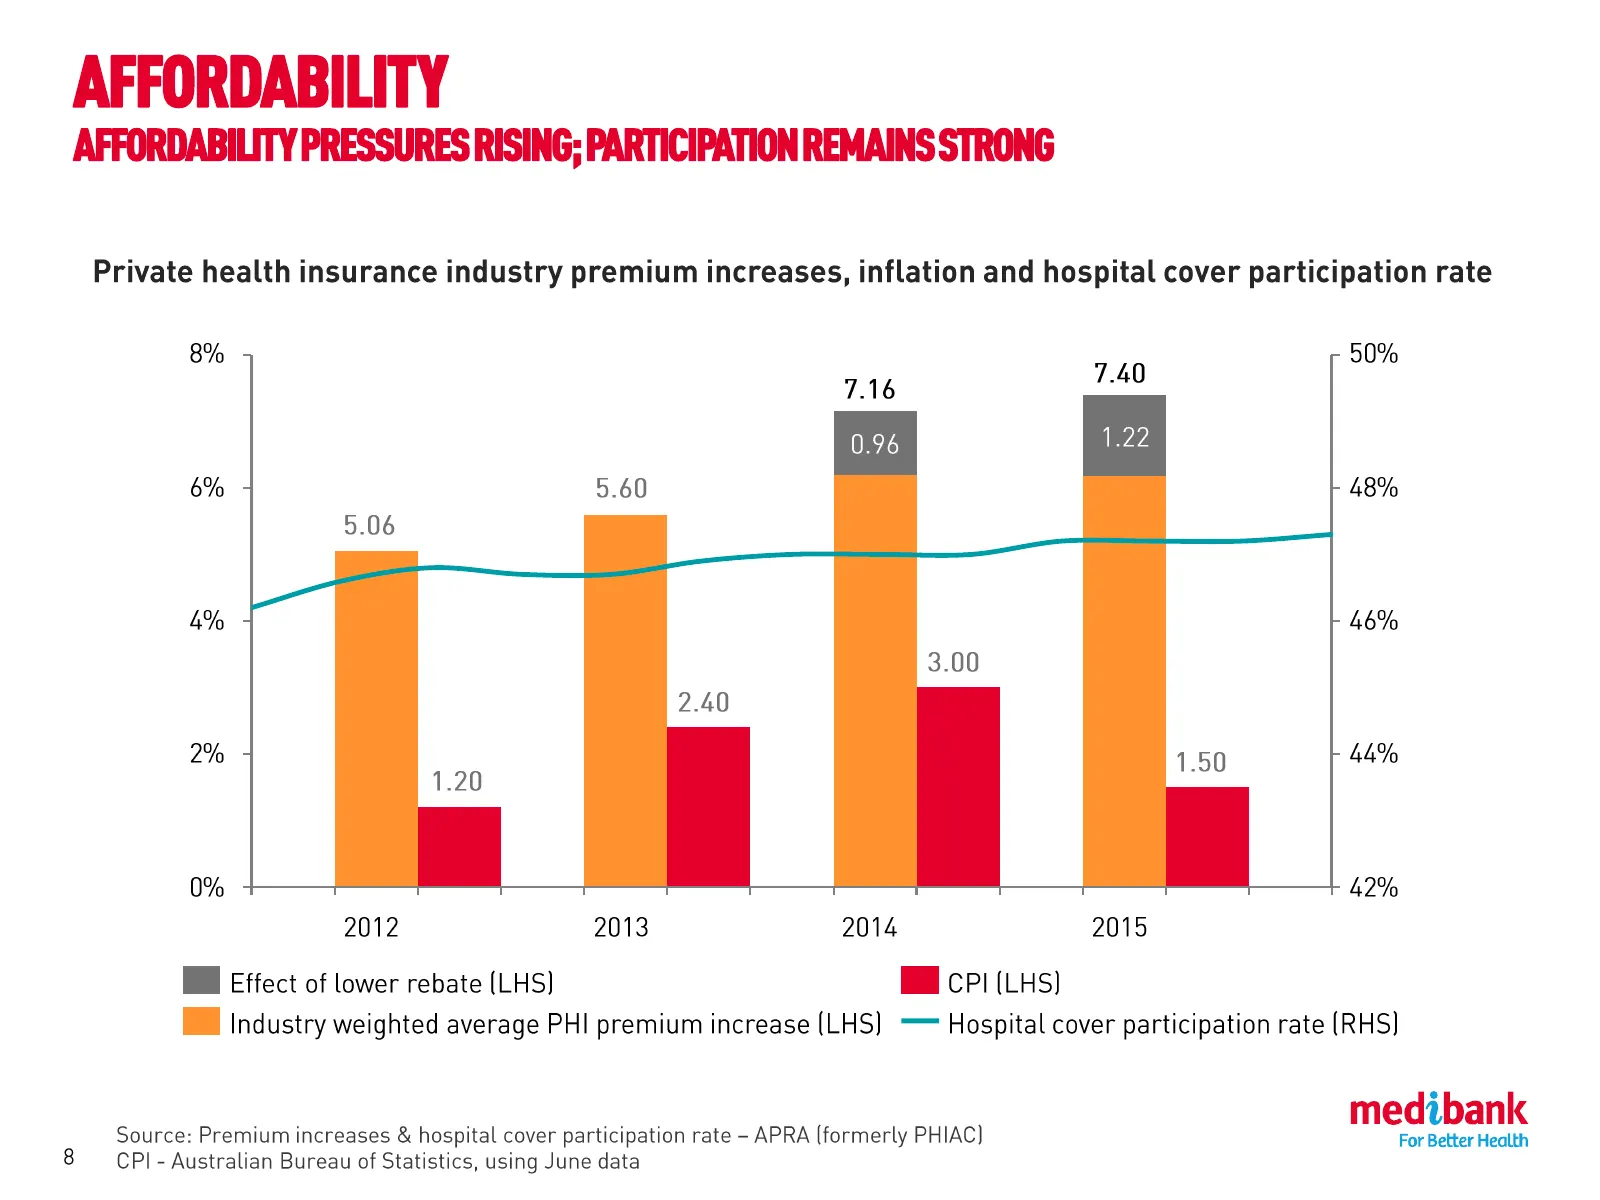
Slide 8: Affordability
AFFORDABILITY AFFORDABILITY PRESSURES RISING; PARTICIPATION REMAINS STRONG
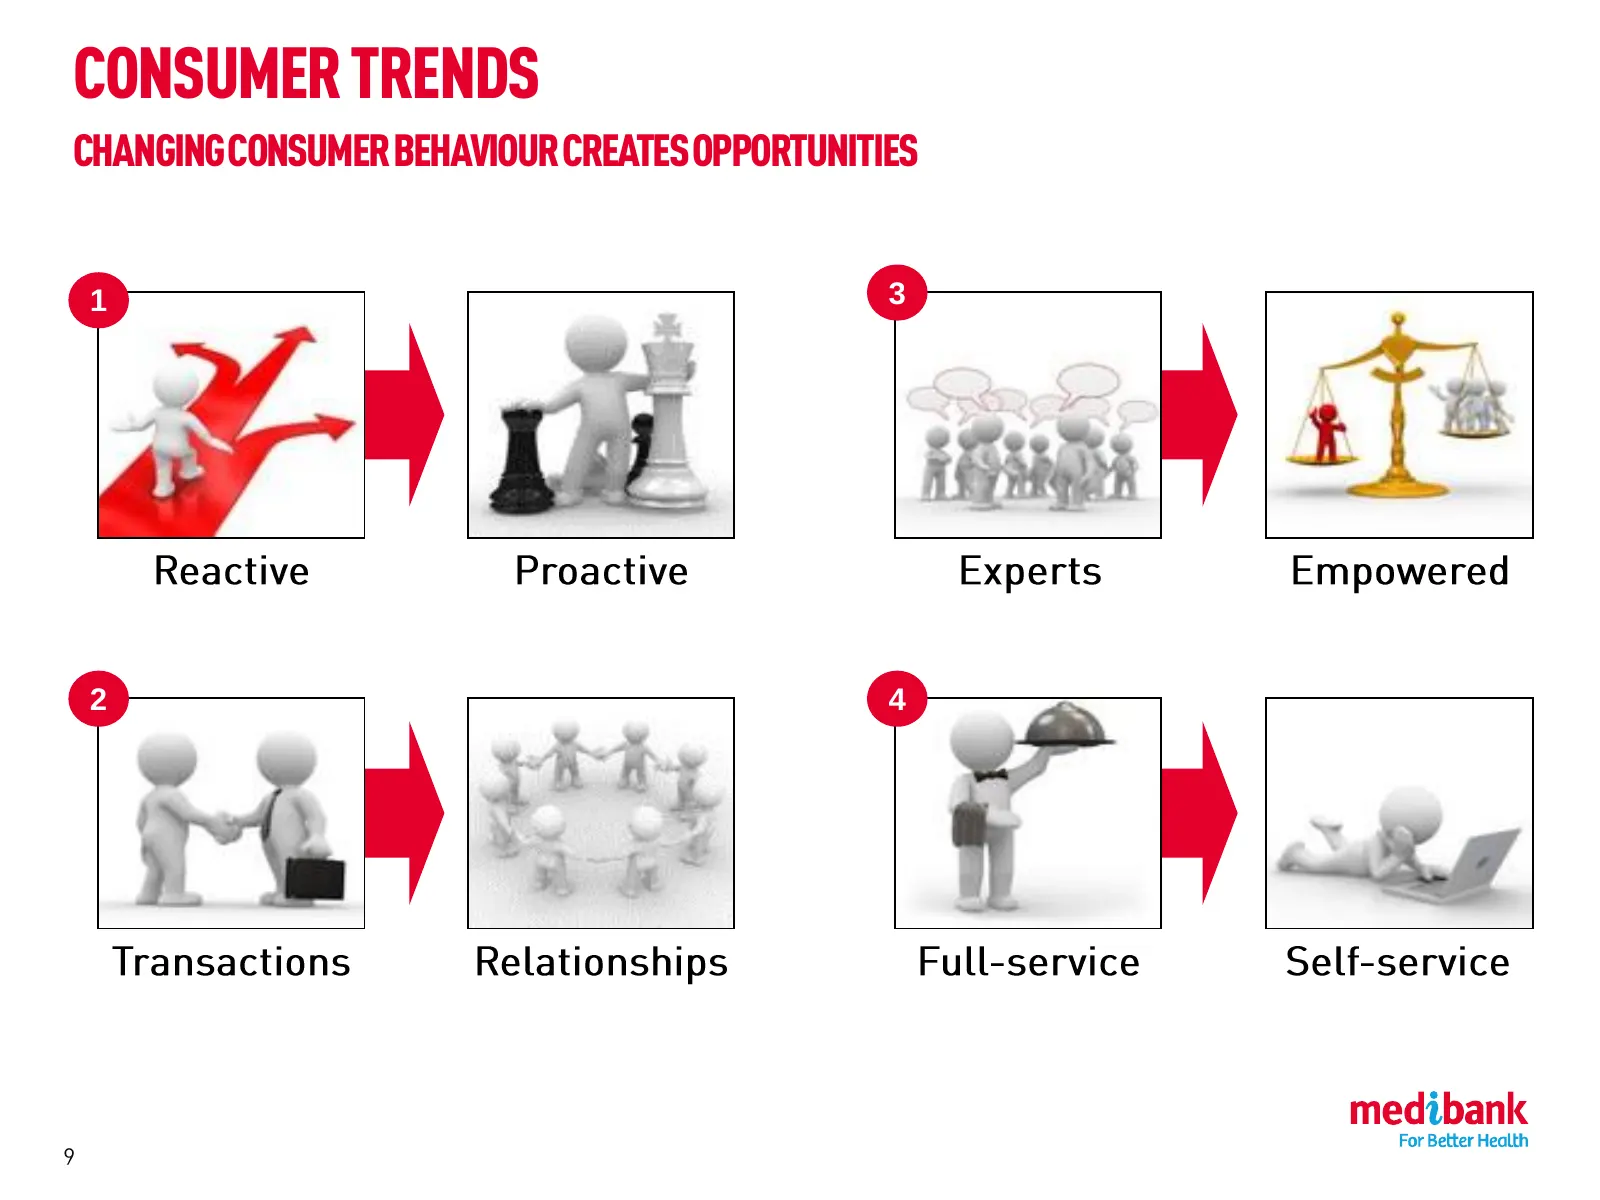
Slide 9: Consumer Trends
CONSUMER TRENDS CHANGING CONSUMER BEHAVIOUR CREATES OPPORTUNITIES 1 3 2 4
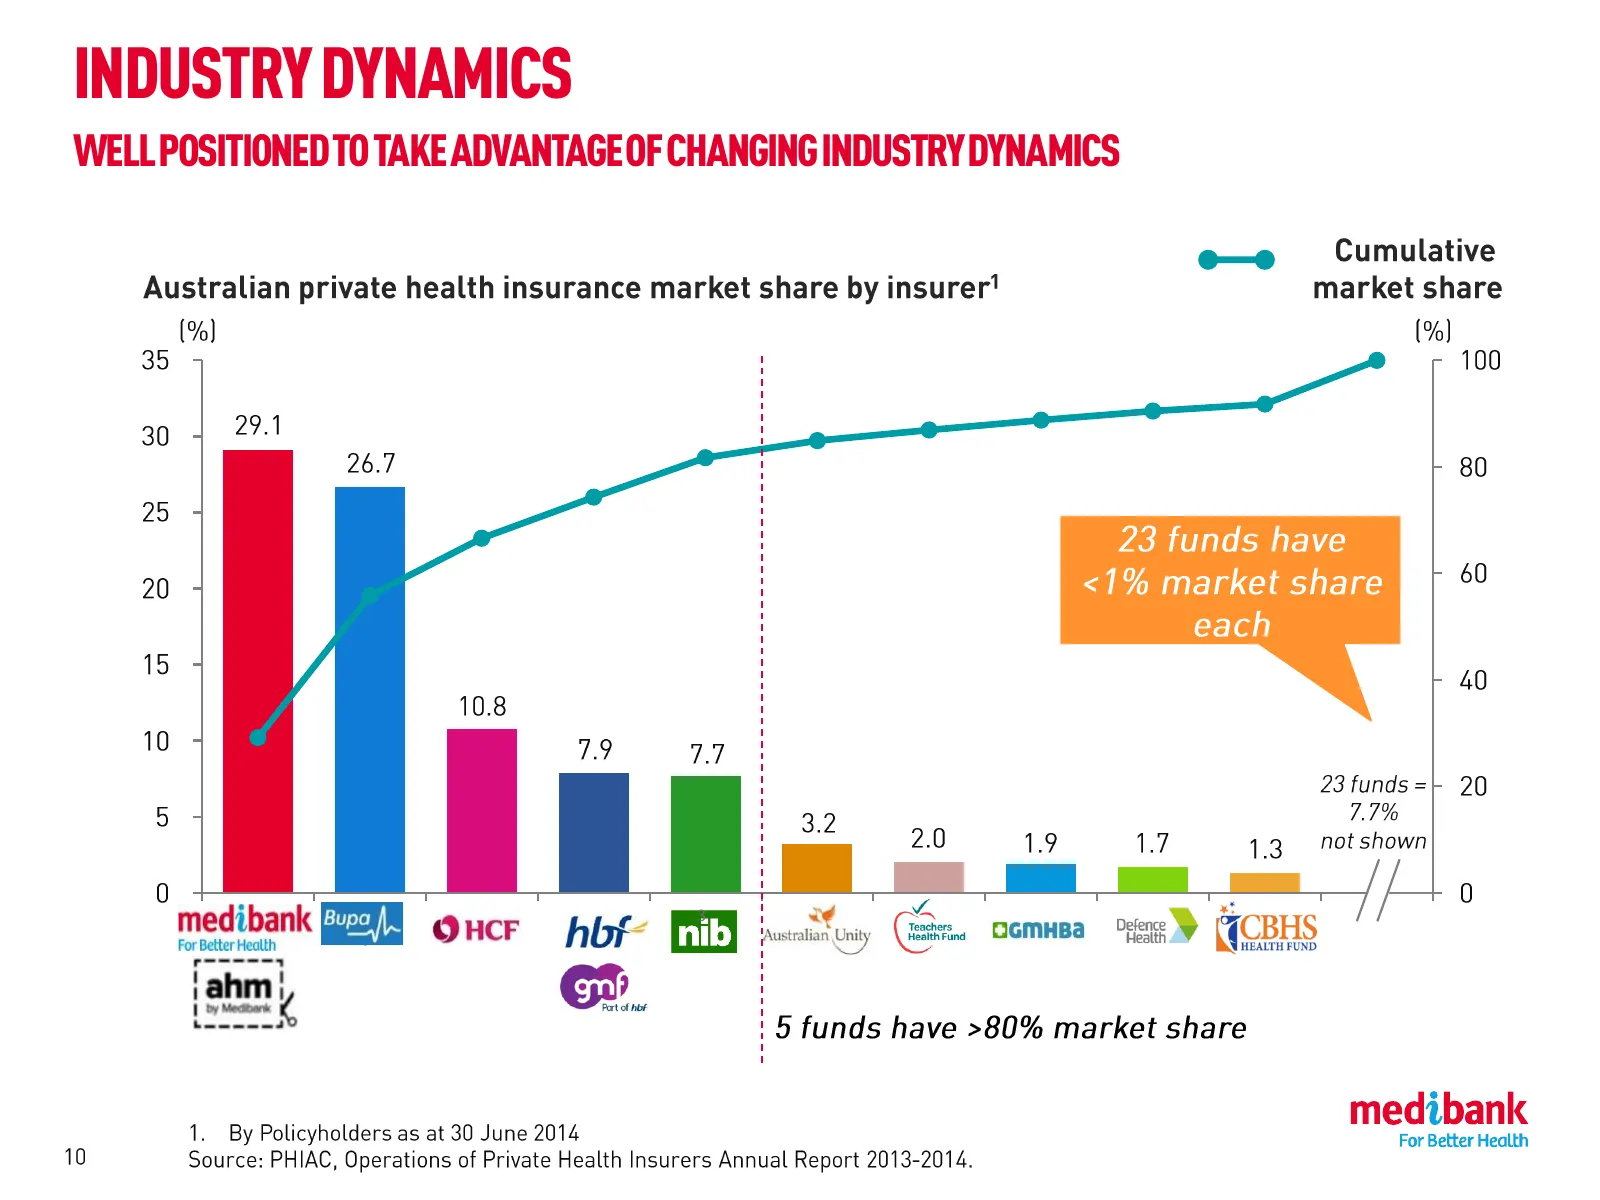
Slide 10: Industry Dynamics
INDUSTRY DYNAMICS WELL POSITIONED TO TAKE ADVANTAGE OF CHANGING INDUSTRY DYNAMICS 3 Medibank Bupa HCF HBF nib AU
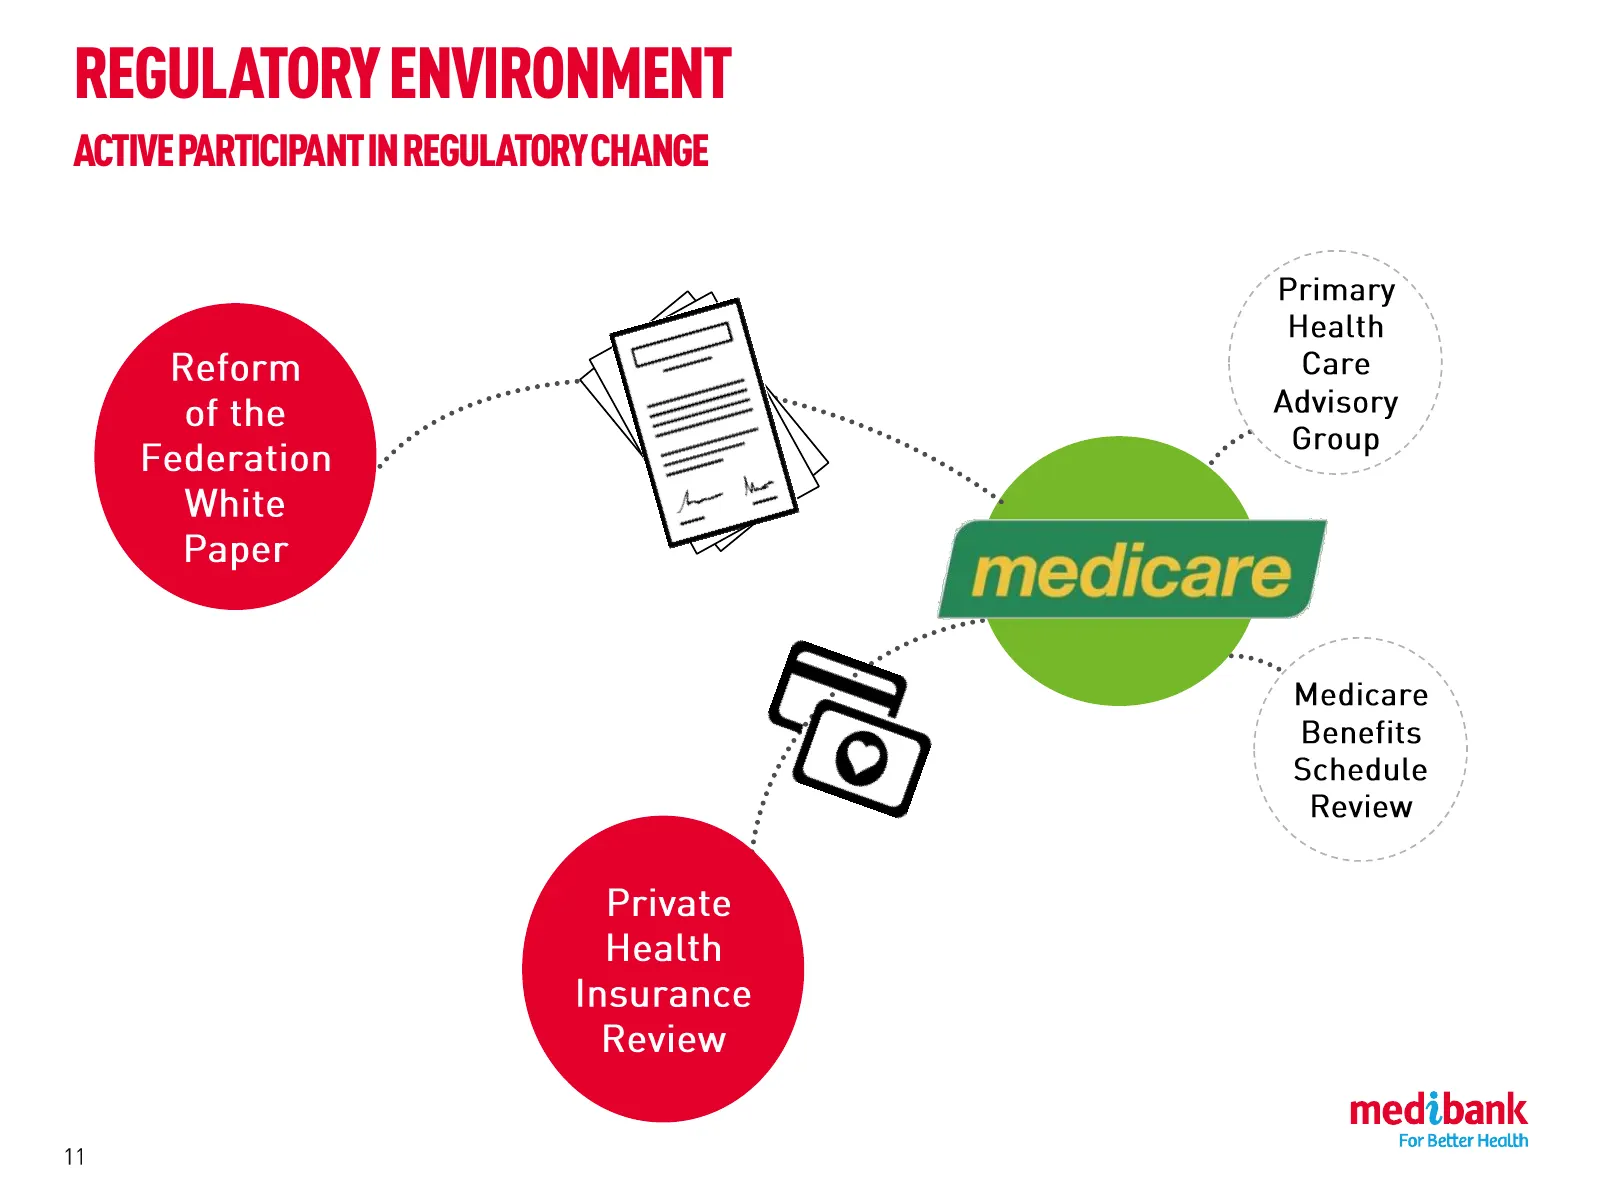
Slide 11: Regulatory Environment
REGULATORY ENVIRONMENT ACTIVE PARTICIPANT IN REGULATORY CHANGE
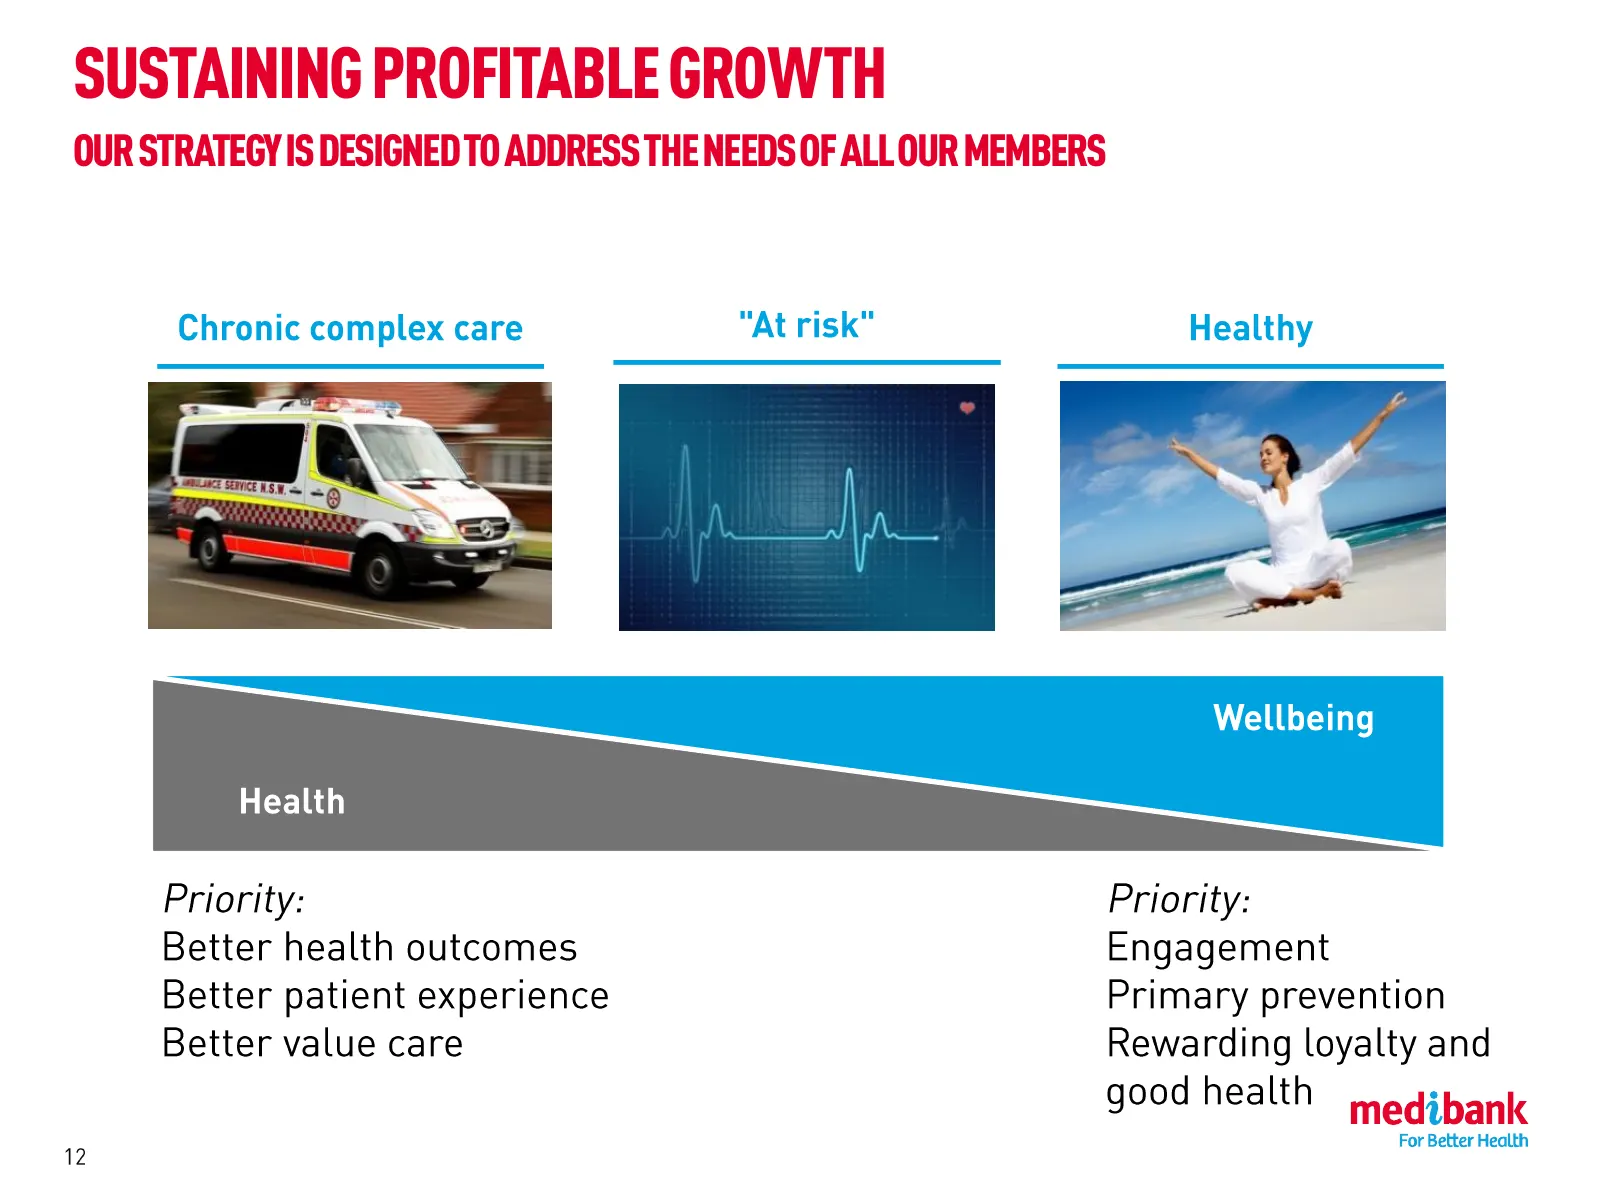
Slide 12: Sustaining Profitable Growth
SUSTAINING PROFITABLE GROWTH OUR STRATEGY IS DESIGNED TO ADDRESS THE NEEDS OF ALL OUR MEMBERS
Slide 13: Sustaining Profitable Growth
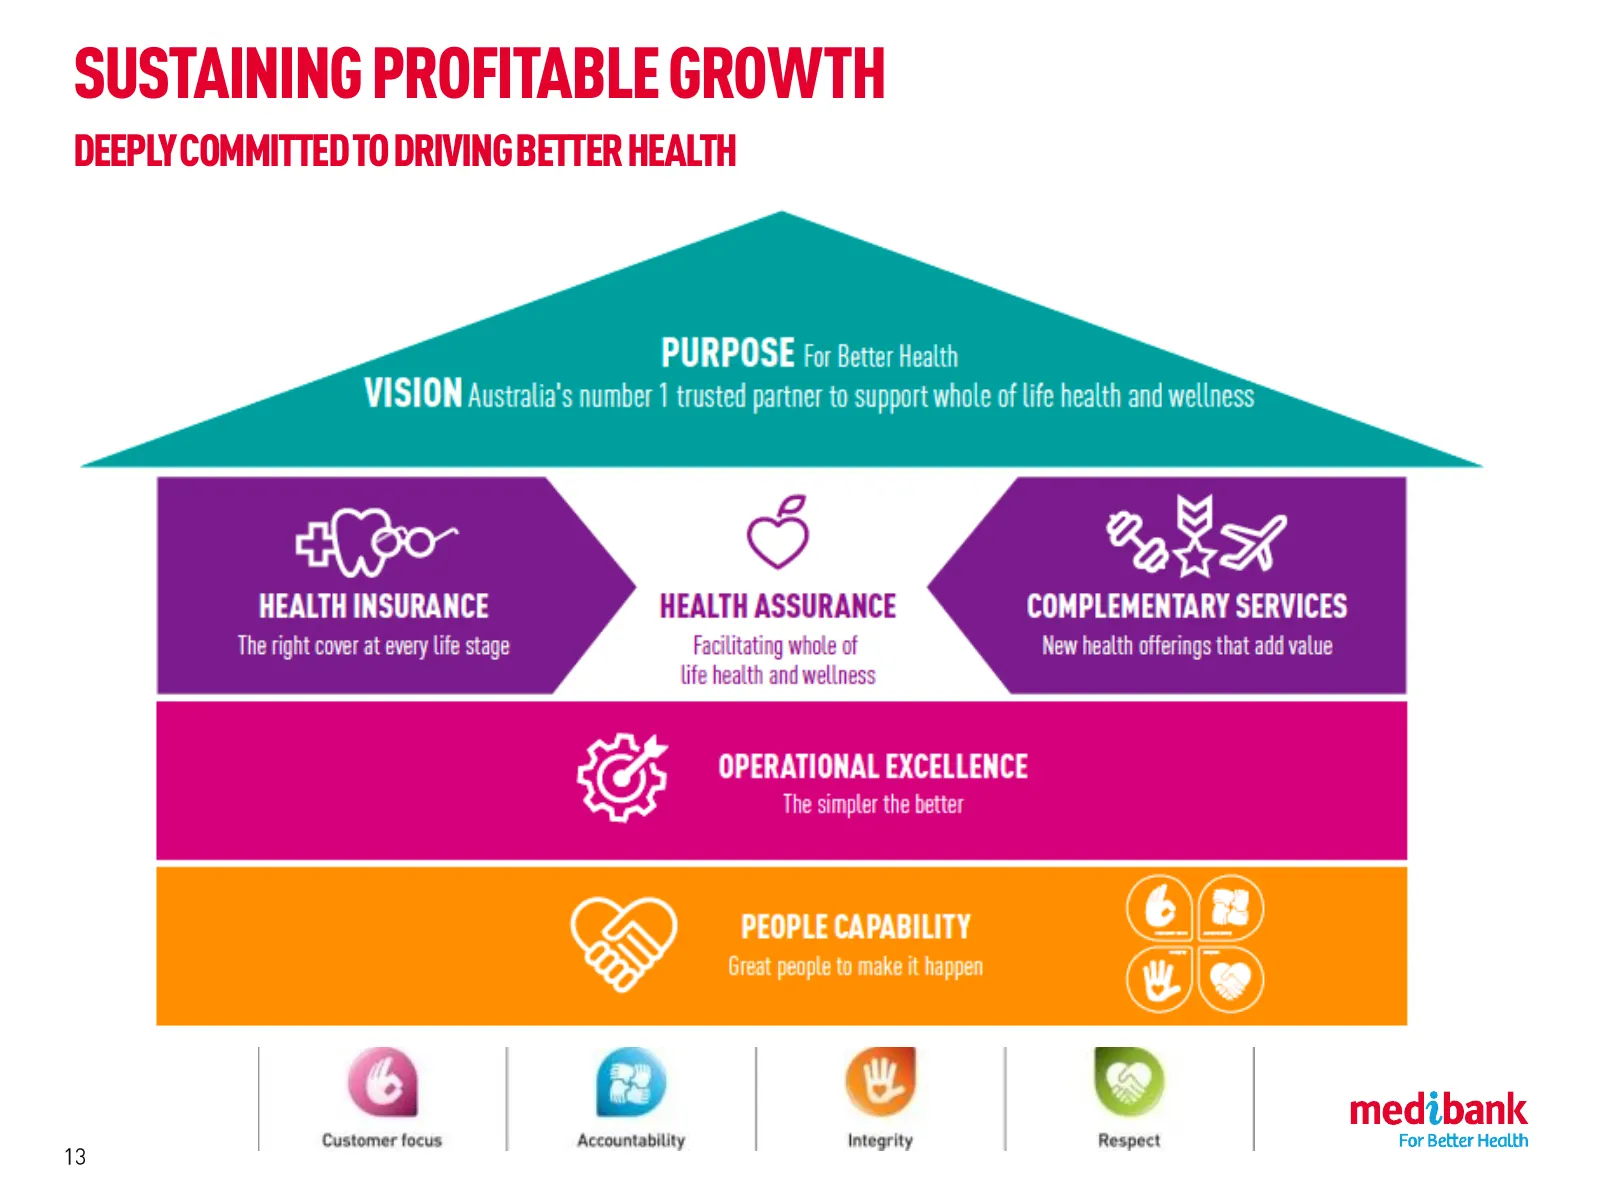
SUSTAINING PROFITABLE GROWTH DEEPLY COMMITTED TO DRIVING BETTER HEALTH
Slide 14: Profitable Growth: Two-Brand Strategy
PROFITABLE GROWTH: TWO-BRAND STRATEGY
Slide 15: Profitable Growth
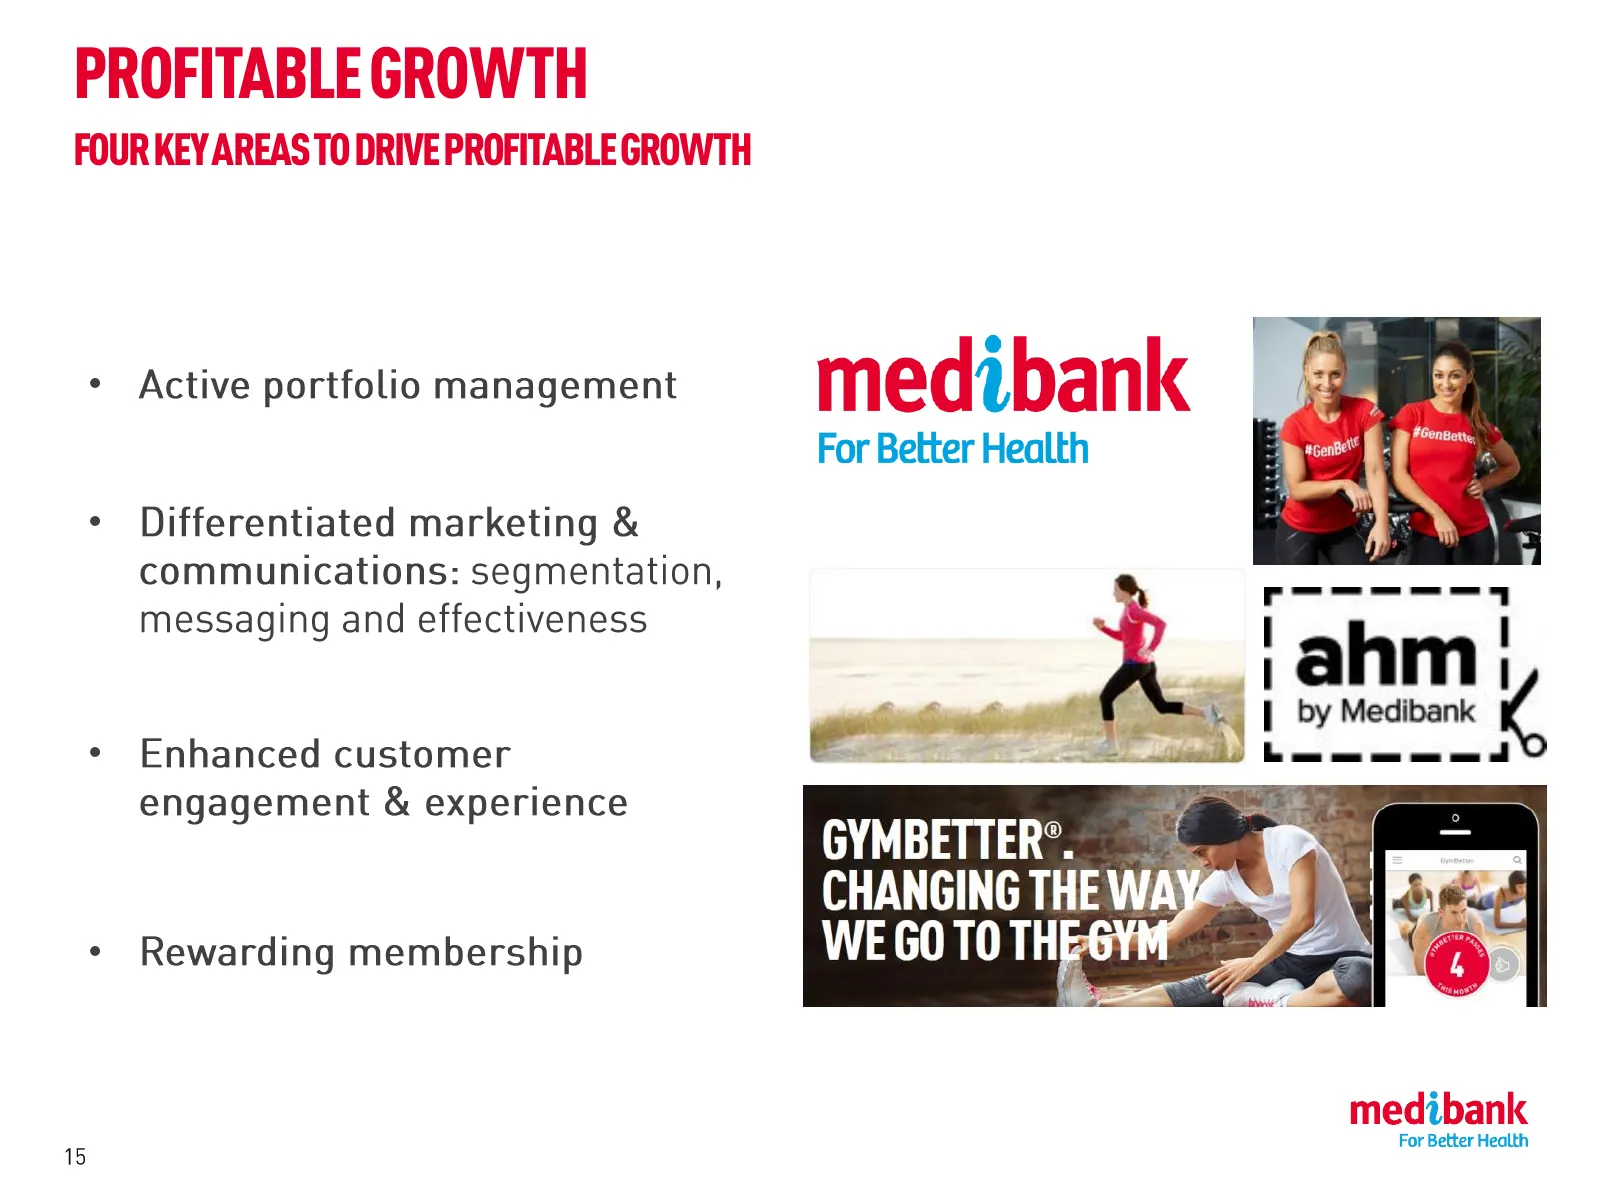
PROFITABLE GROWTH FOUR KEY AREAS TO DRIVE PROFITABLE GROWTH • • • • 15
Slide 16: Portfolio Perspective
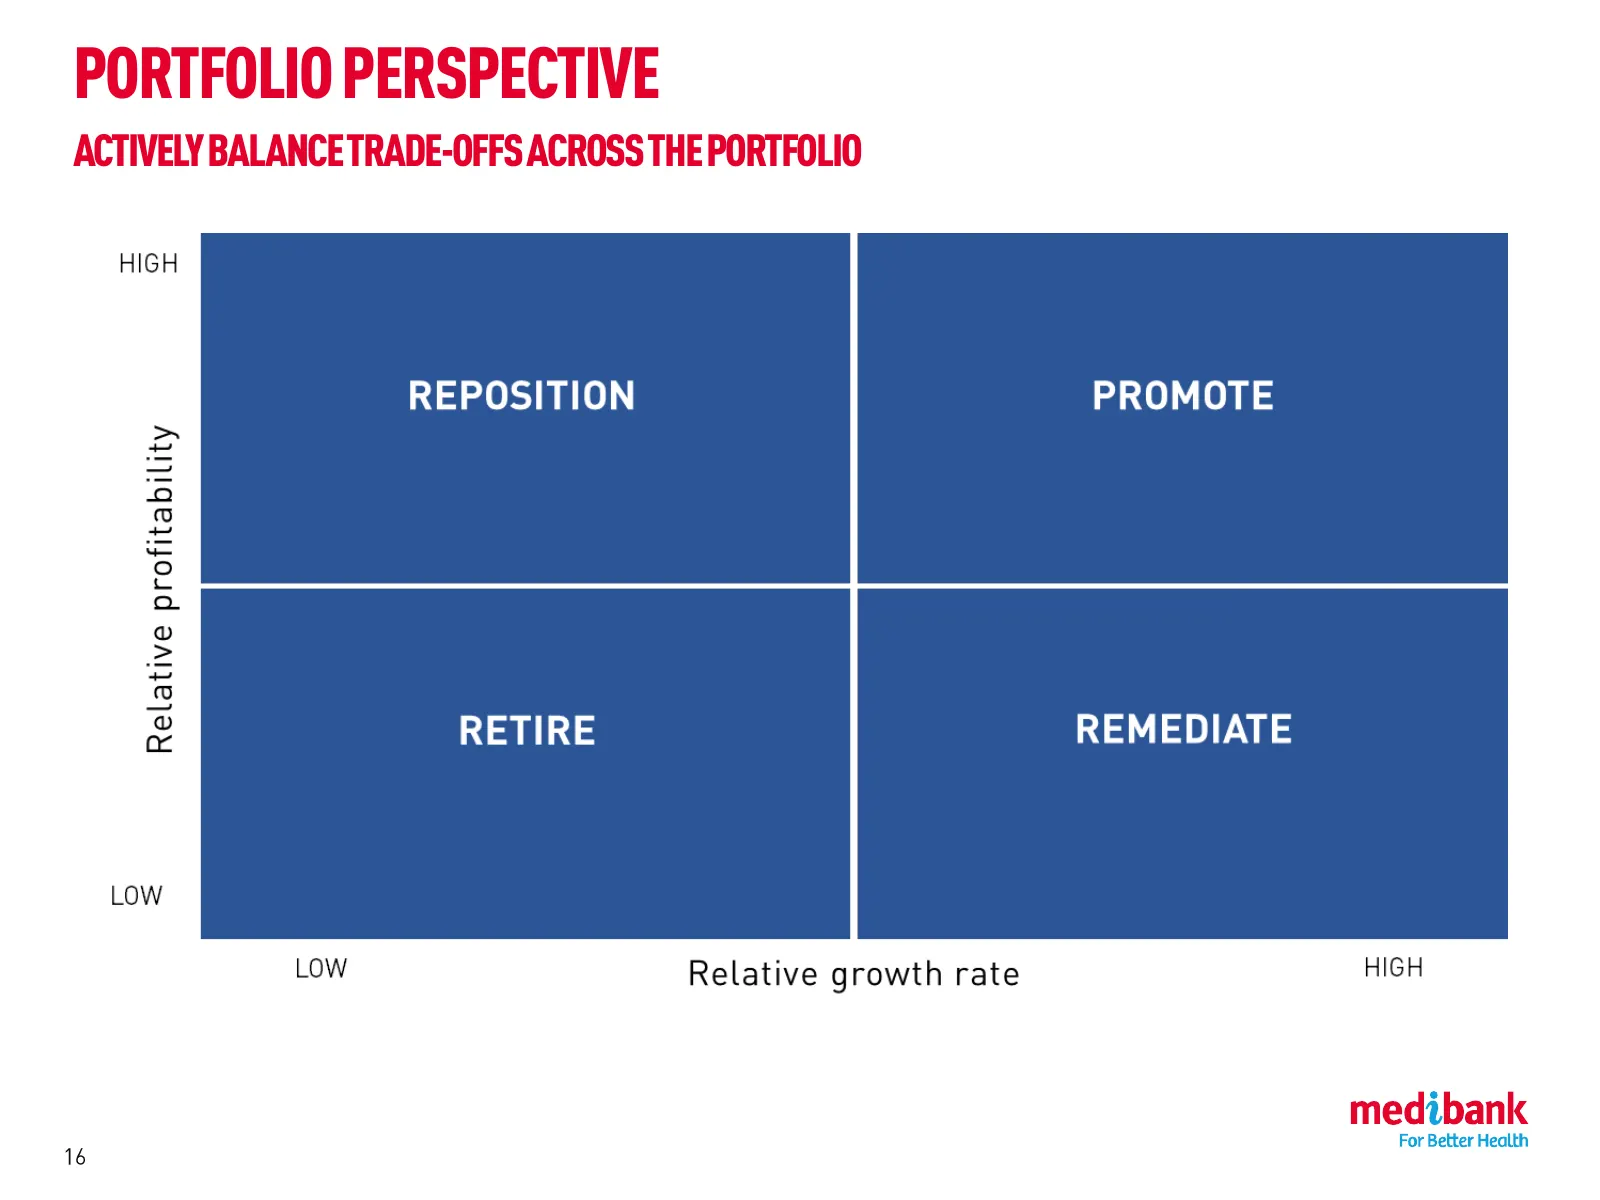
PORTFOLIO PERSPECTIVE ACTIVELY BALANCE TRADE-OFFS ACROSS THE PORTFOLIO
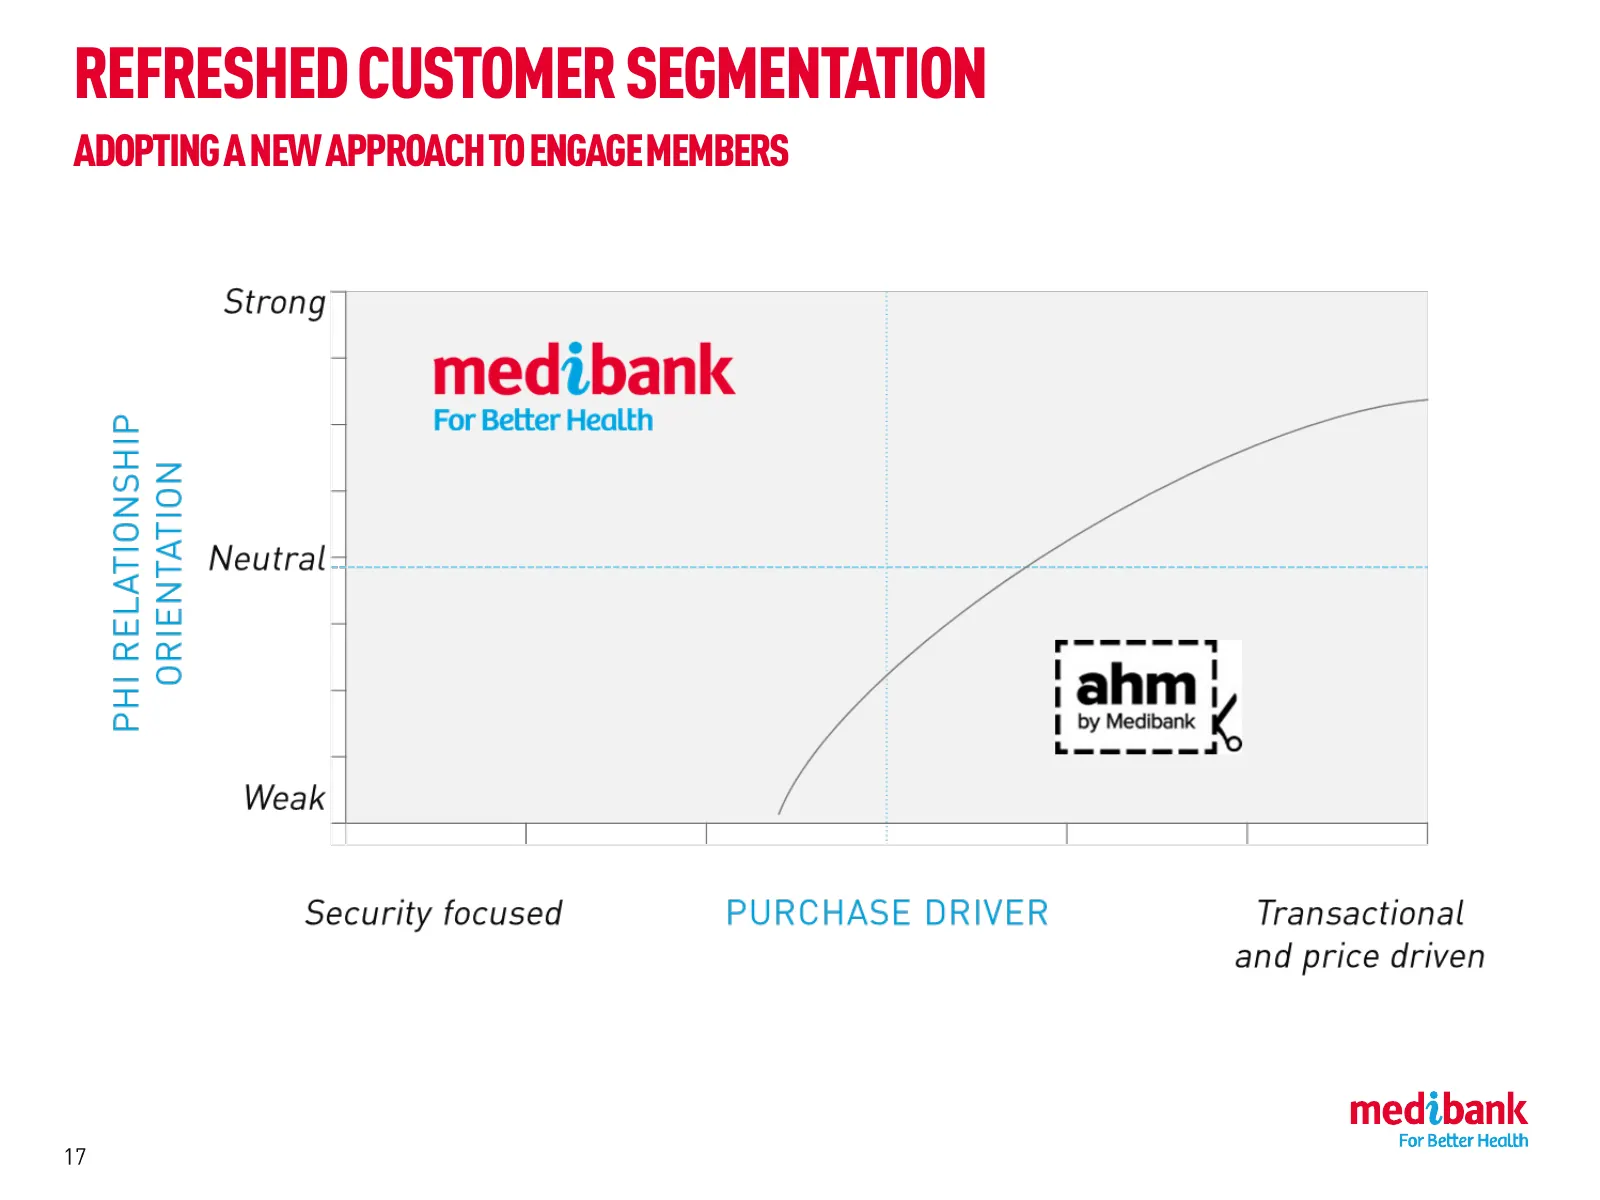
Slide 17: Refreshed Customer Segmentation
REFRESHED CUSTOMER SEGMENTATION ADOPTING A NEW APPROACH TO ENGAGE MEMBERS
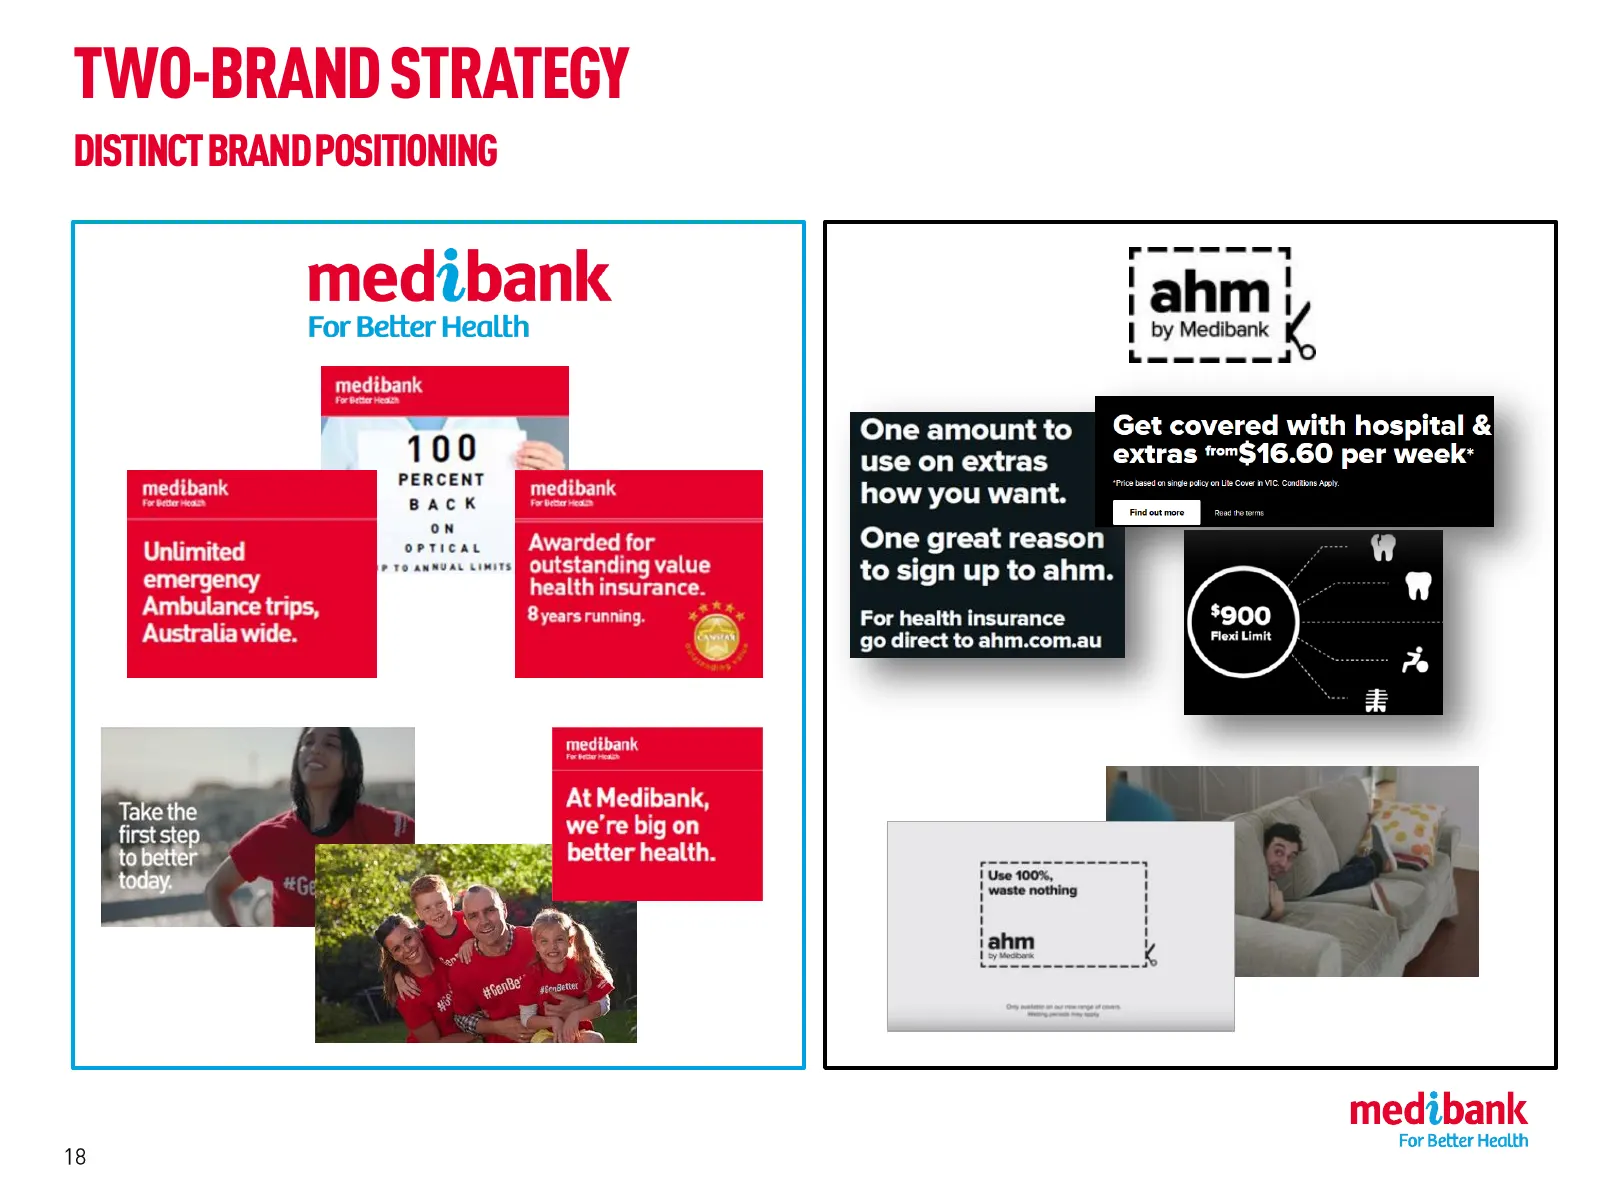
Slide 18: Two-Brand Strategy
TWO-BRAND STRATEGY DISTINCT BRAND POSITIONING
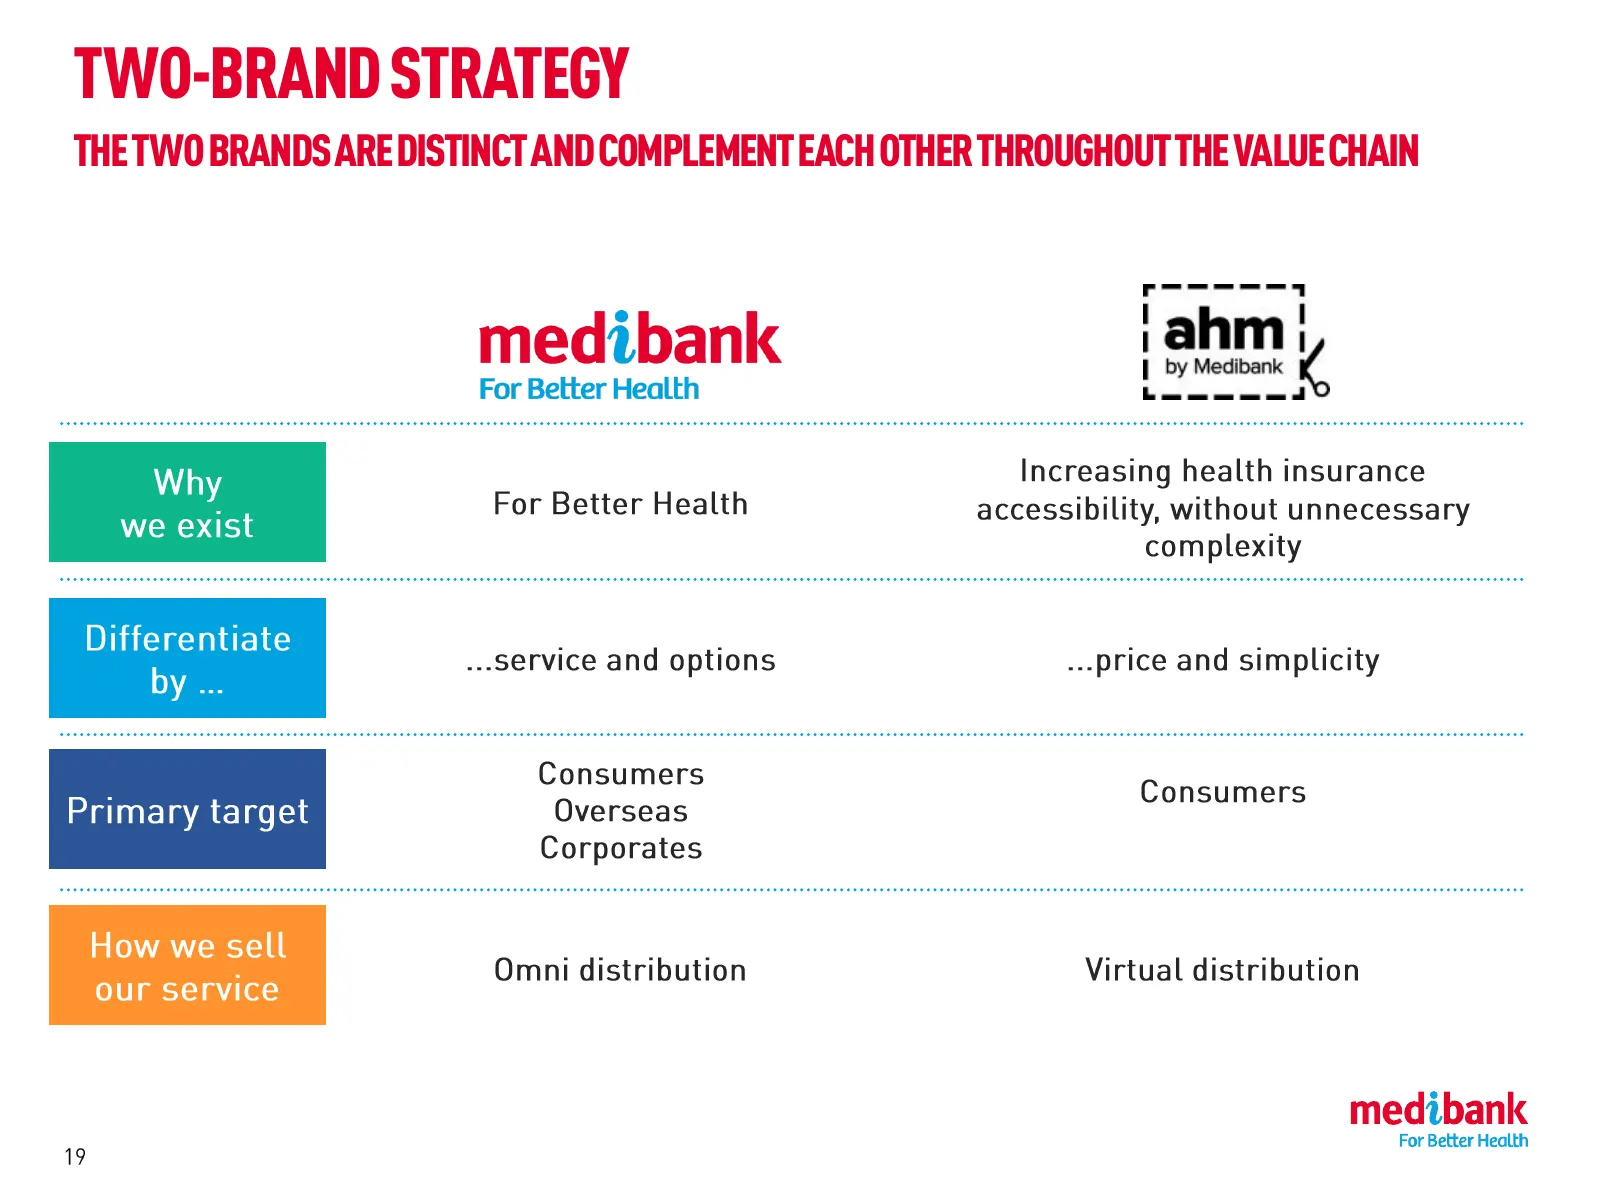
Slide 19: Two-Brand Strategy
TWO-BRAND STRATEGY THE TWO BRANDS ARE DISTINCT AND COMPLEMENT EACH OTHER THROUGHOUT THE VALUE CHAIN
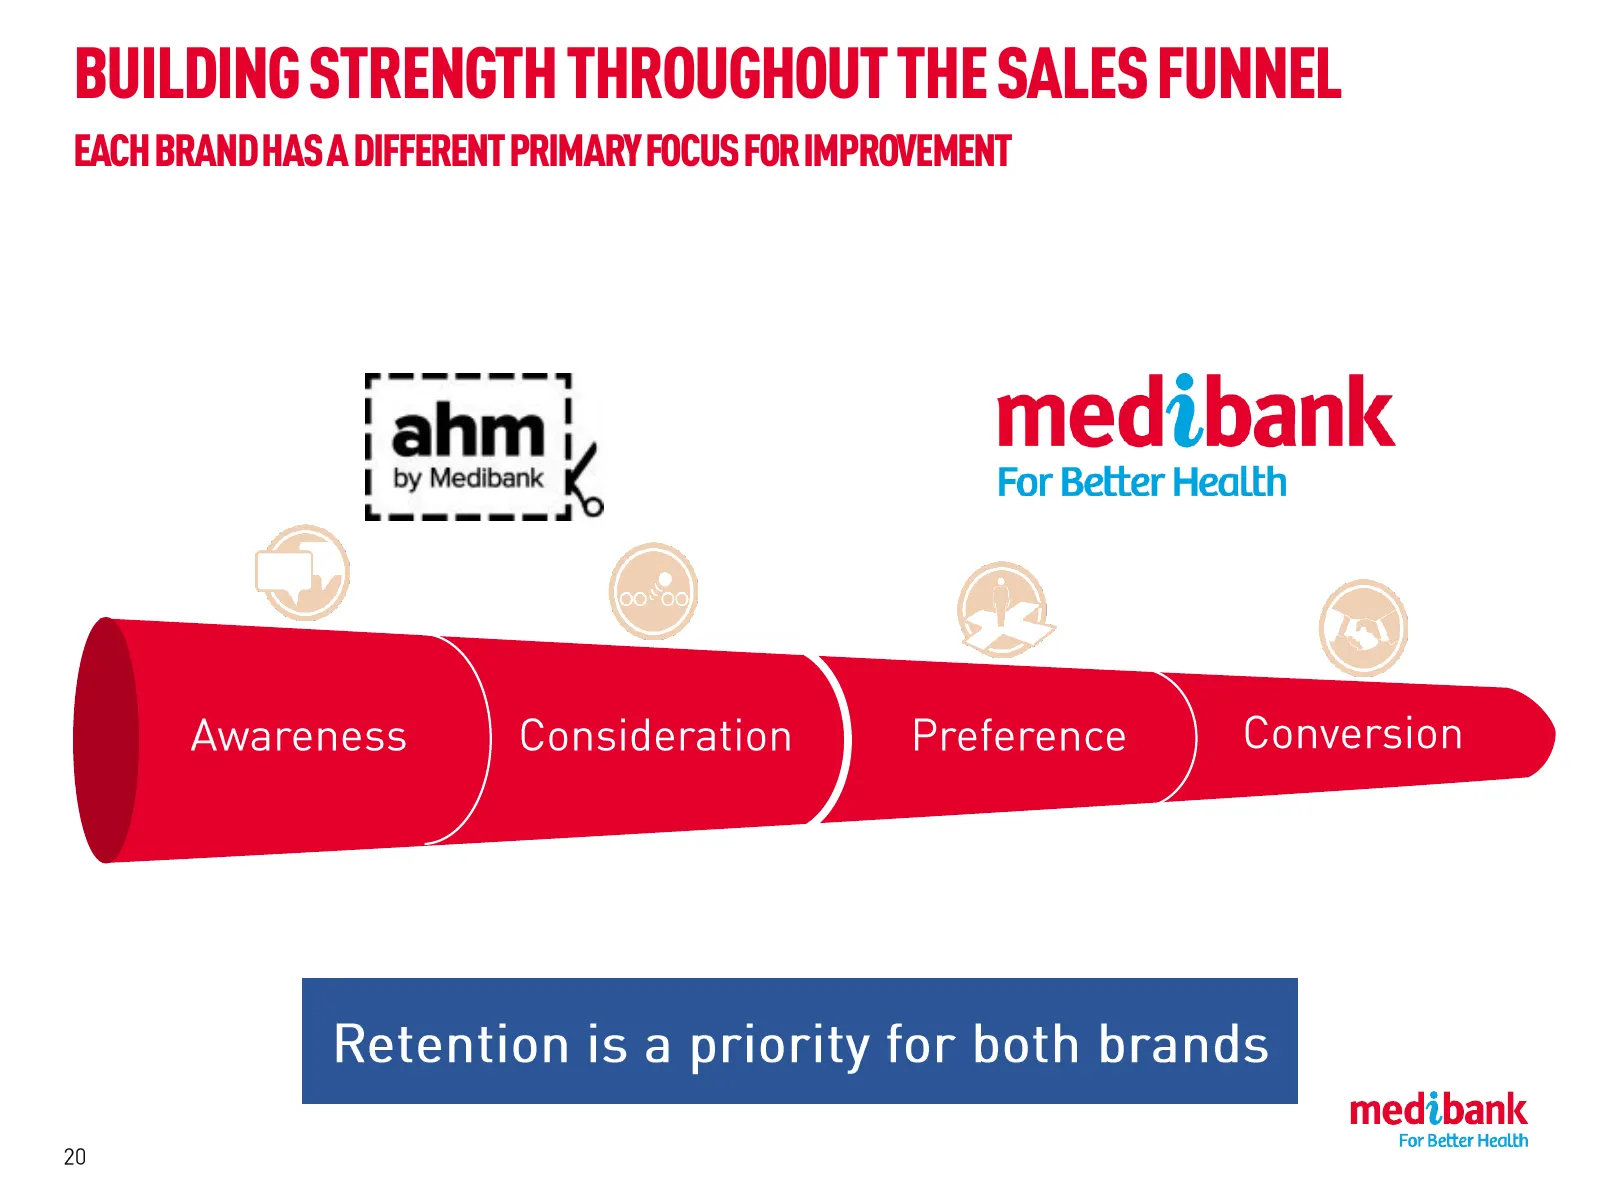
Slide 20: Building Strength Throughout the Sales Funnel
BUILDING STRENGTH THROUGHOUT THE SALES FUNNEL EACH BRAND HAS A DIFFERENT PRIMARY FOCUS FOR IMPROVEMENT
Slide 21: Profitable Growth: Customer Engagement
PROFITABLE GROWTH: CUSTOMER ENGAGEMENT
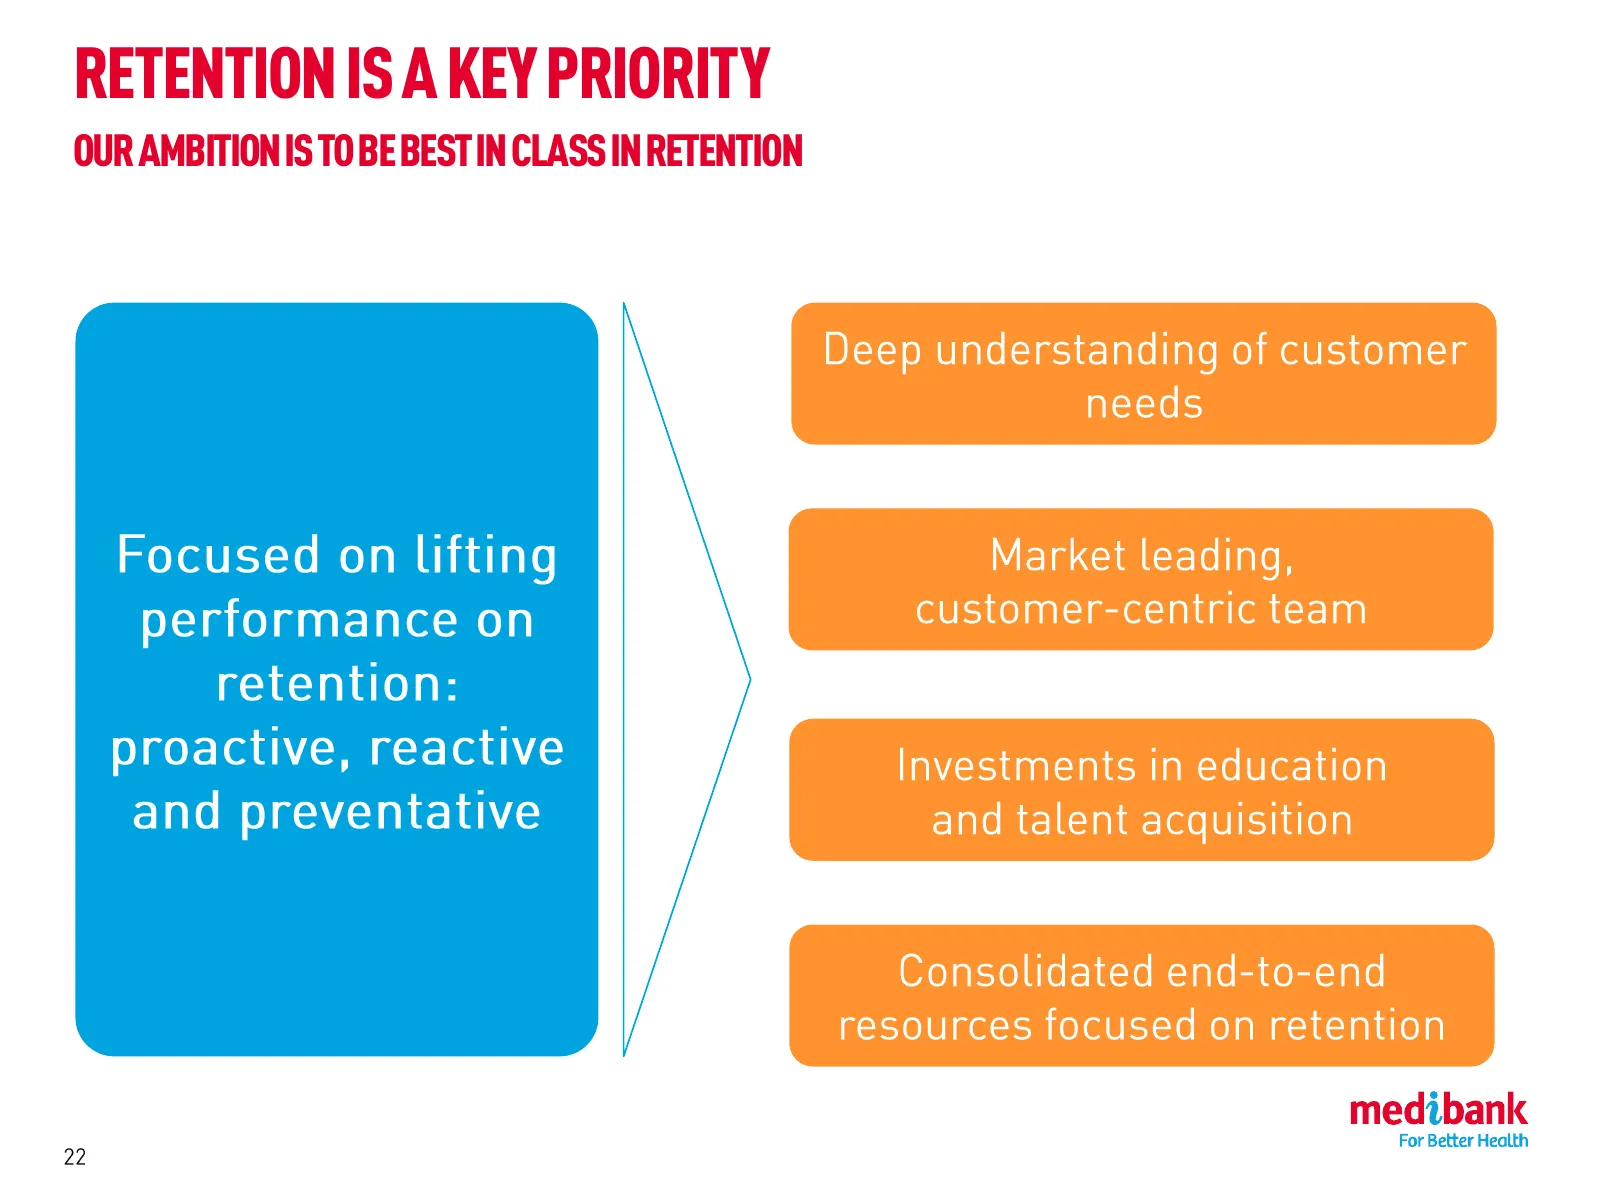
Slide 22: Retention Is a Key Priority
RETENTION IS A KEY PRIORITY OUR AMBITION IS TO BE BEST IN CLASS IN RETENTION
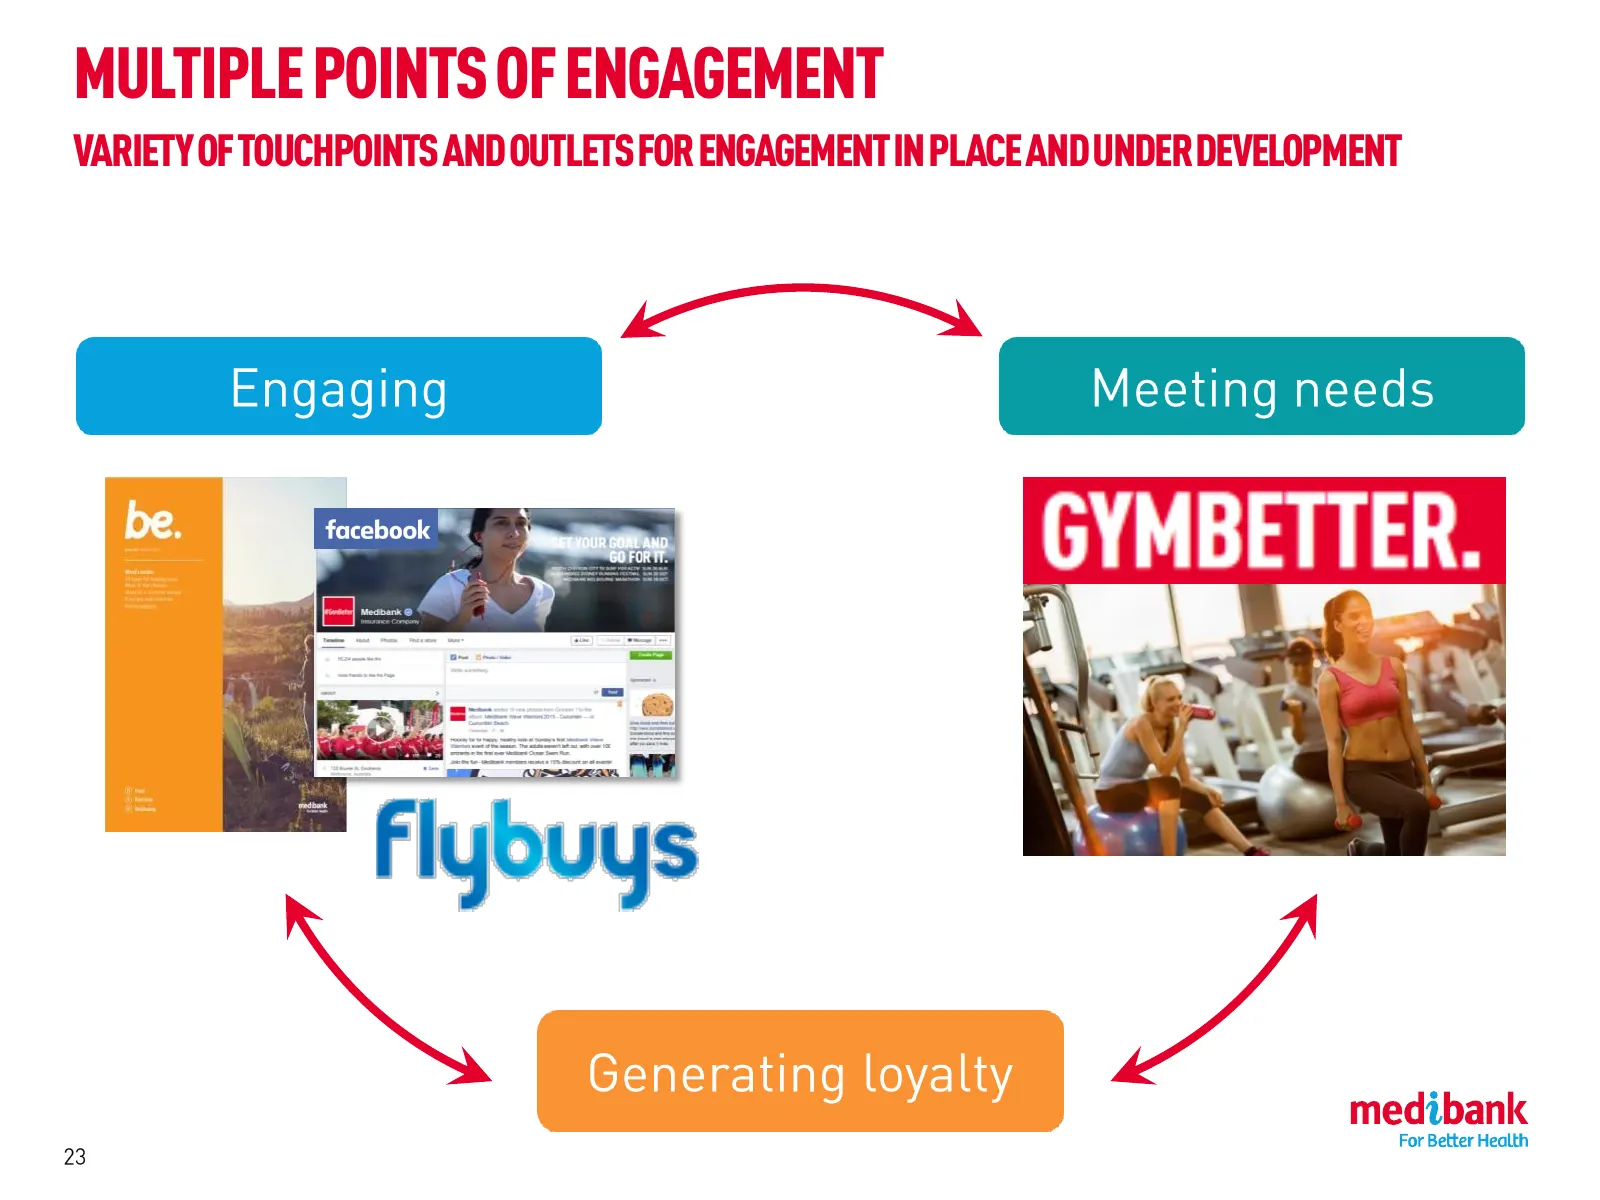
Slide 23: Multiple Points of Engagement
MULTIPLE POINTS OF ENGAGEMENT VARIETY OF TOUCHPOINTS AND OUTLETS FOR ENGAGEMENT IN PLACE AND UNDER DEVELOPMENT
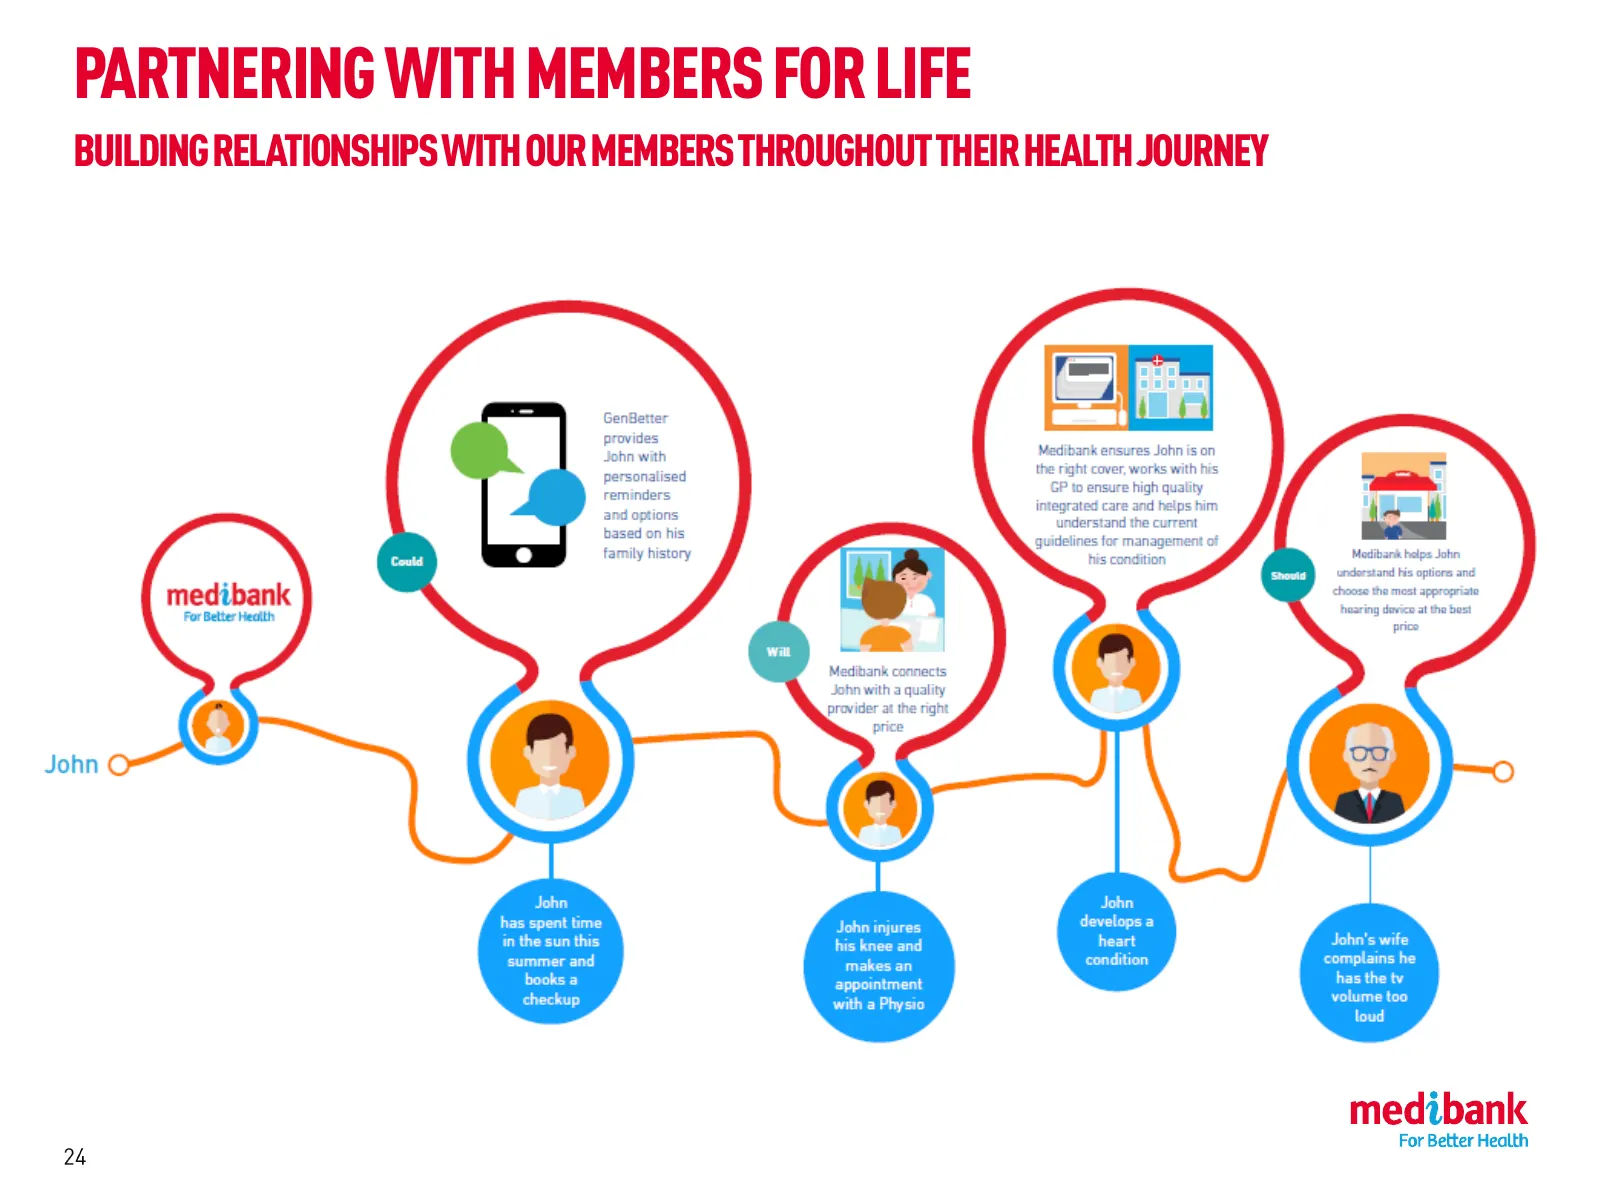
Slide 24: Partnering with Members for Life
PARTNERING WITH MEMBERS FOR LIFE BUILDING RELATIONSHIPS WITH OUR MEMBERS THROUGHOUT THEIR HEALTH JOURNEY
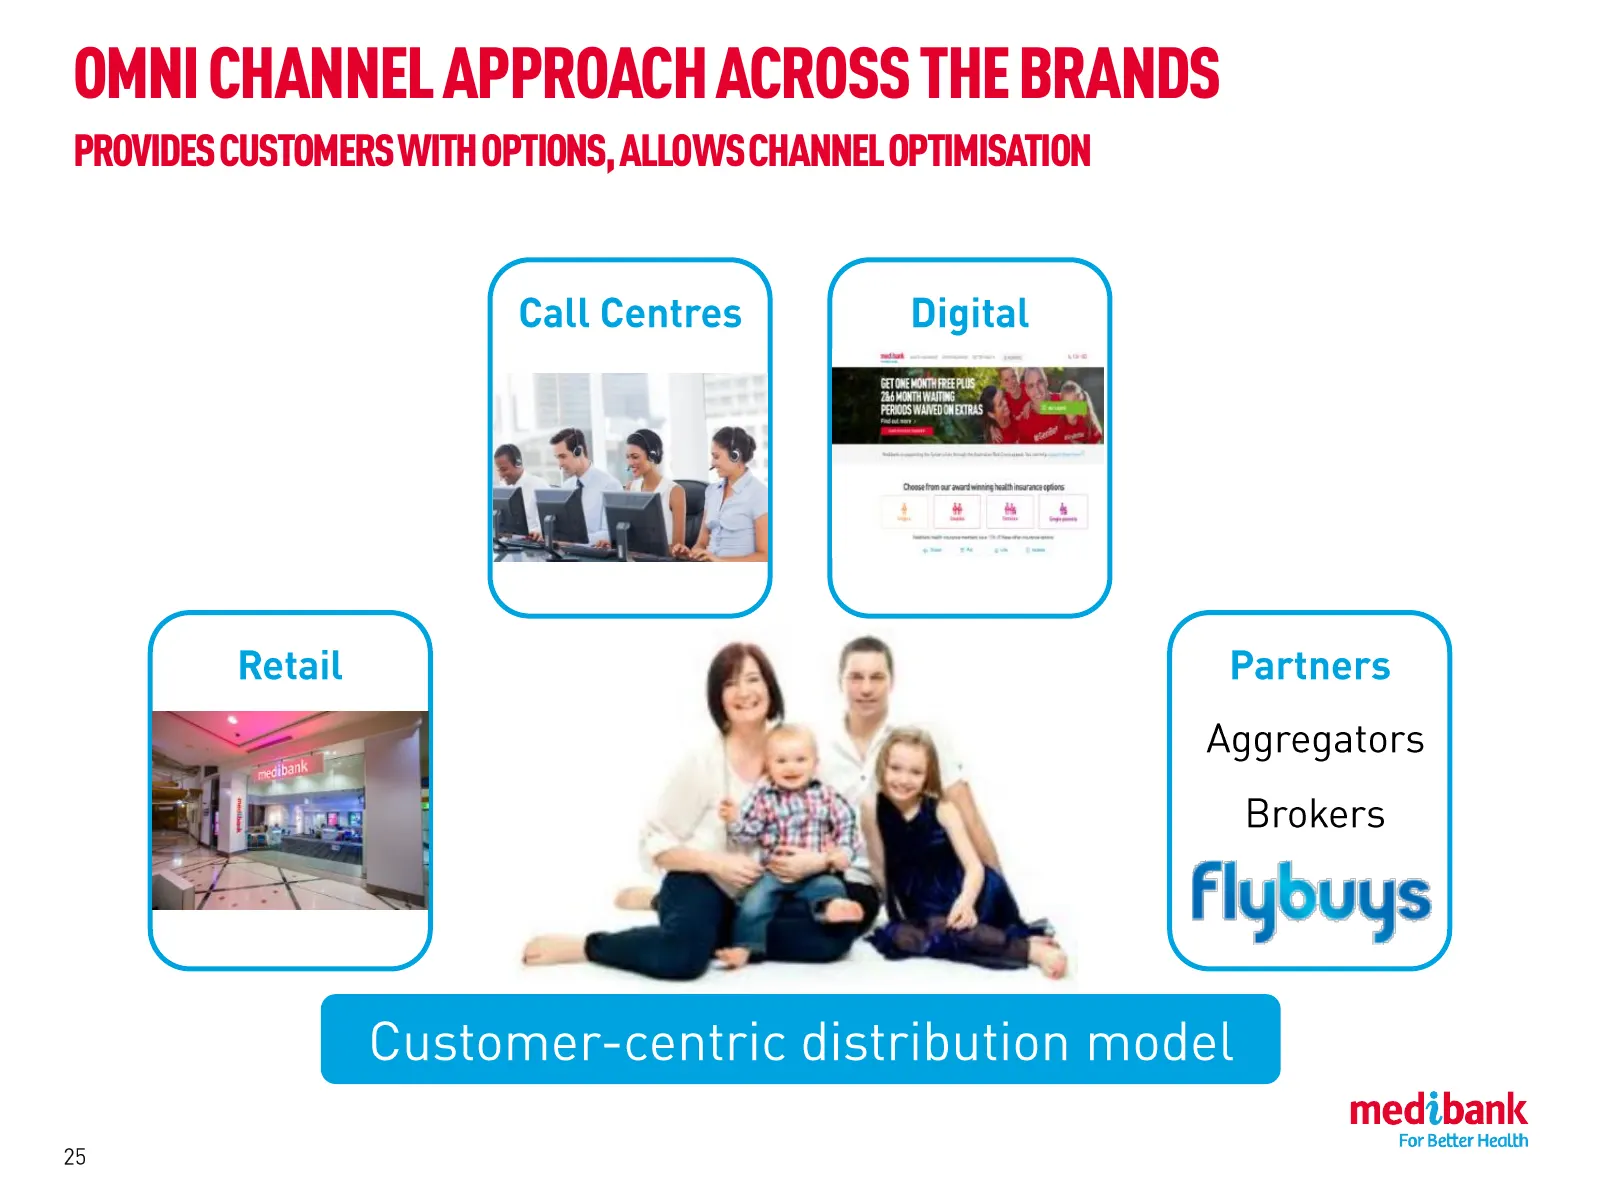
Slide 25: Omni Channel Approach Across the Brands
OMNI CHANNEL APPROACH ACROSS THE BRANDS PROVIDES CUSTOMERS WITH OPTIONS, ALLOWS CHANNEL OPTIMISATION
Slide 26: Profitable Growth: Project Delphi
PROFITABLE GROWTH: PROFITABLE GROWTH: PROJECT DELPHI PROJECT DELPHI
Slide 27: What Is Project Delphi?
WHAT IS PROJECT DELPHI?
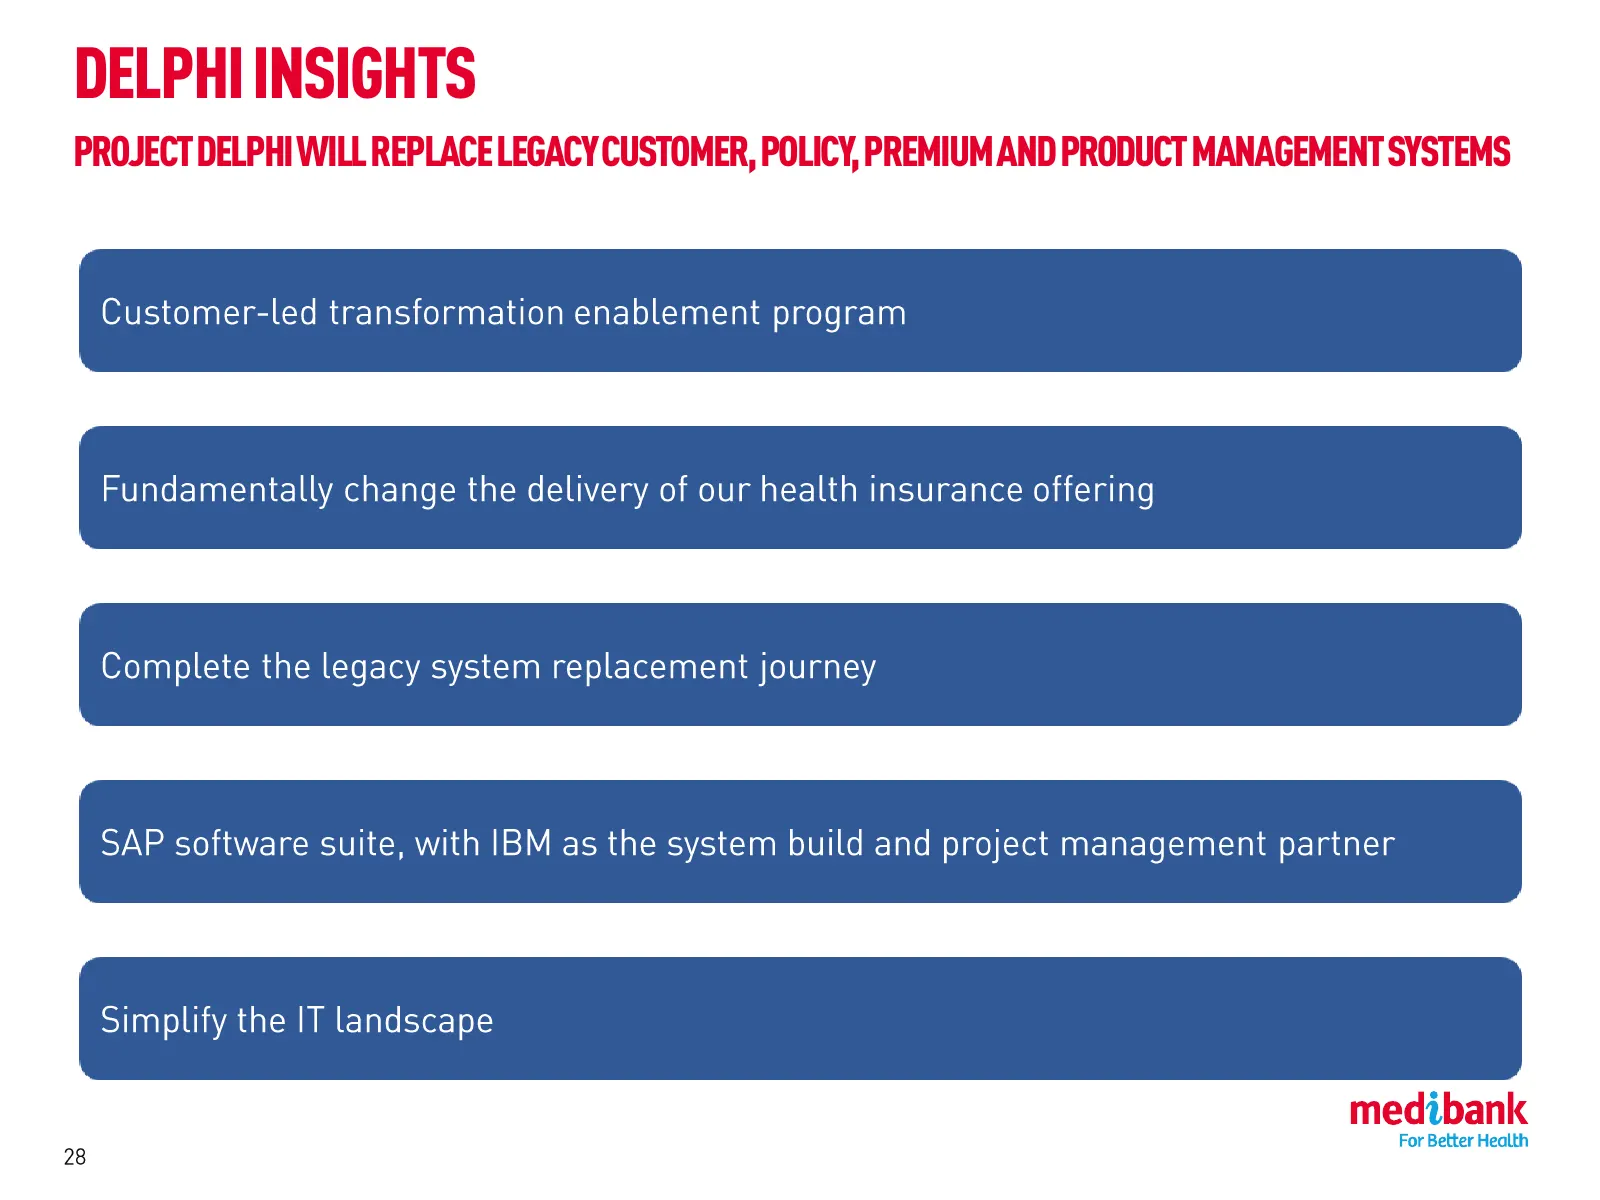
Slide 28: Delphi Insights
DELPHI INSIGHTS PROJECT DELPHI WILL REPLACE LEGACY CUSTOMER, POLICY, PREMIUM AND PRODUCT MANAGEMENT SYSTEMS
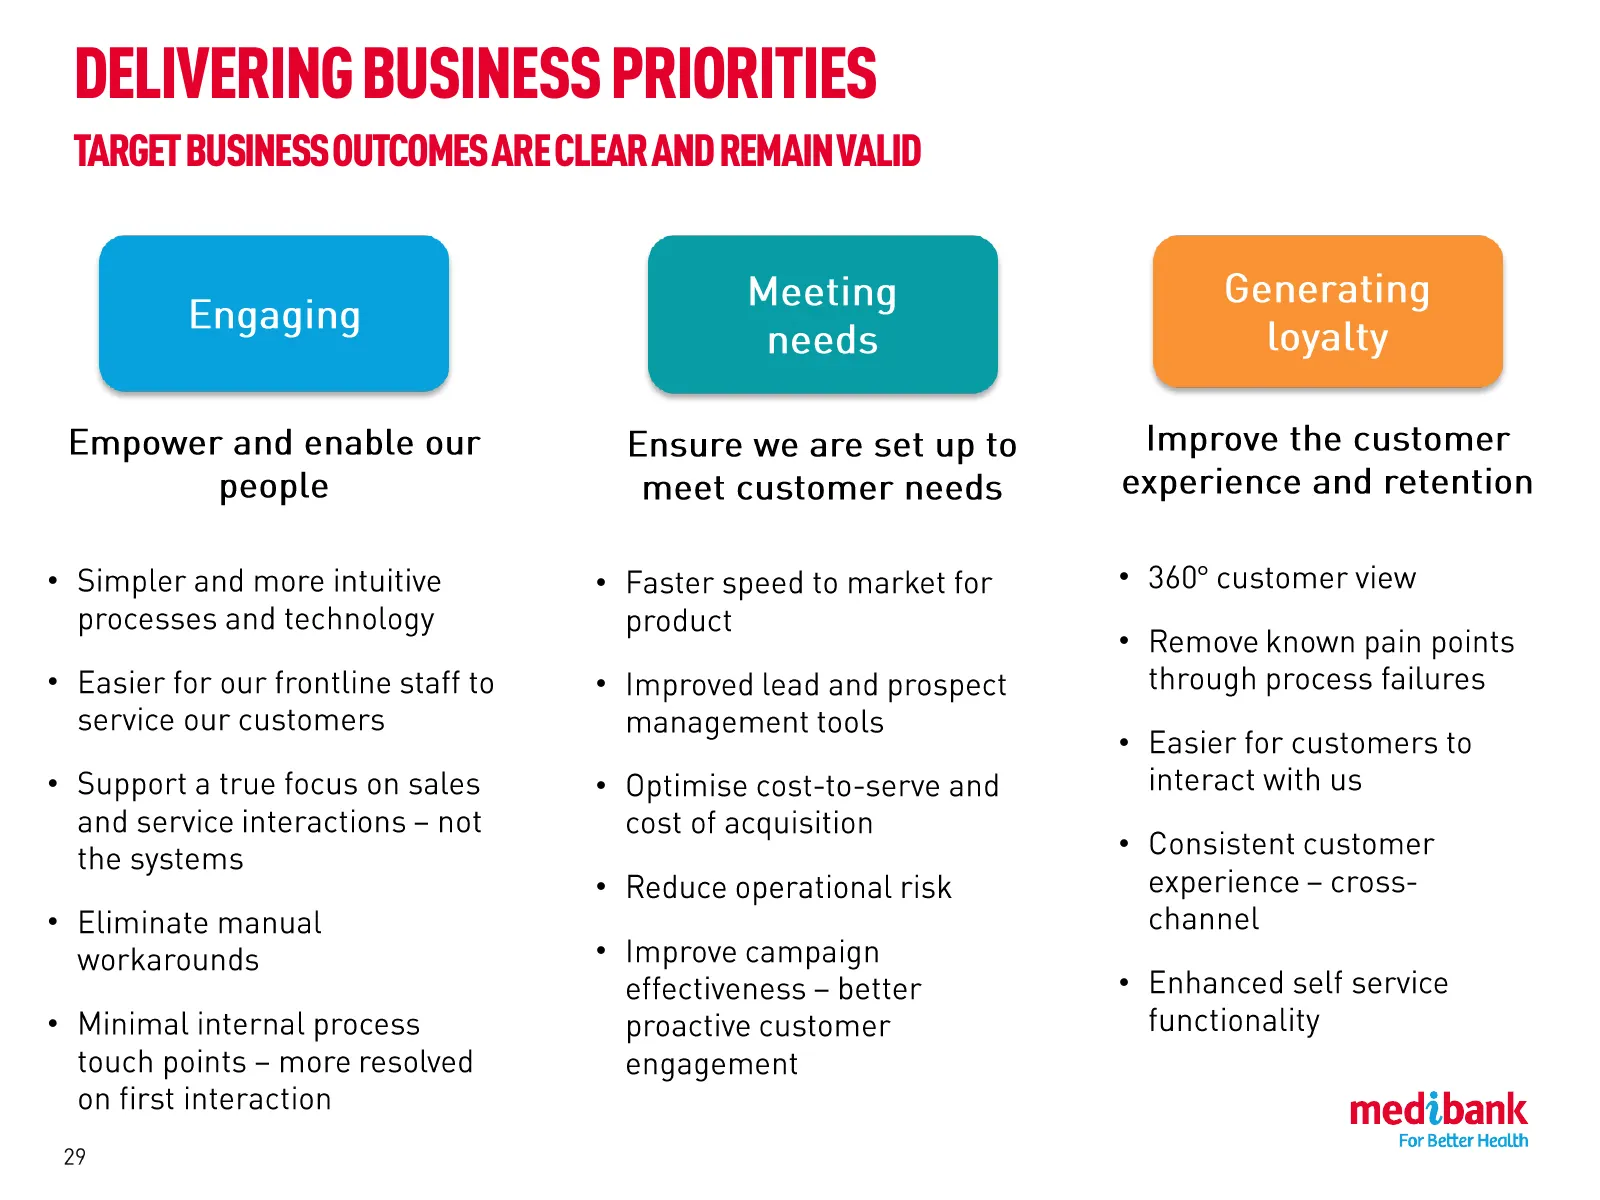
Slide 29: Delivering Business Priorities
DELIVERING BUSINESS PRIORITIES TARGET BUSINESS OUTCOMES ARE CLEAR AND REMAIN VALID • • • ° • • • • • • • • • • • •
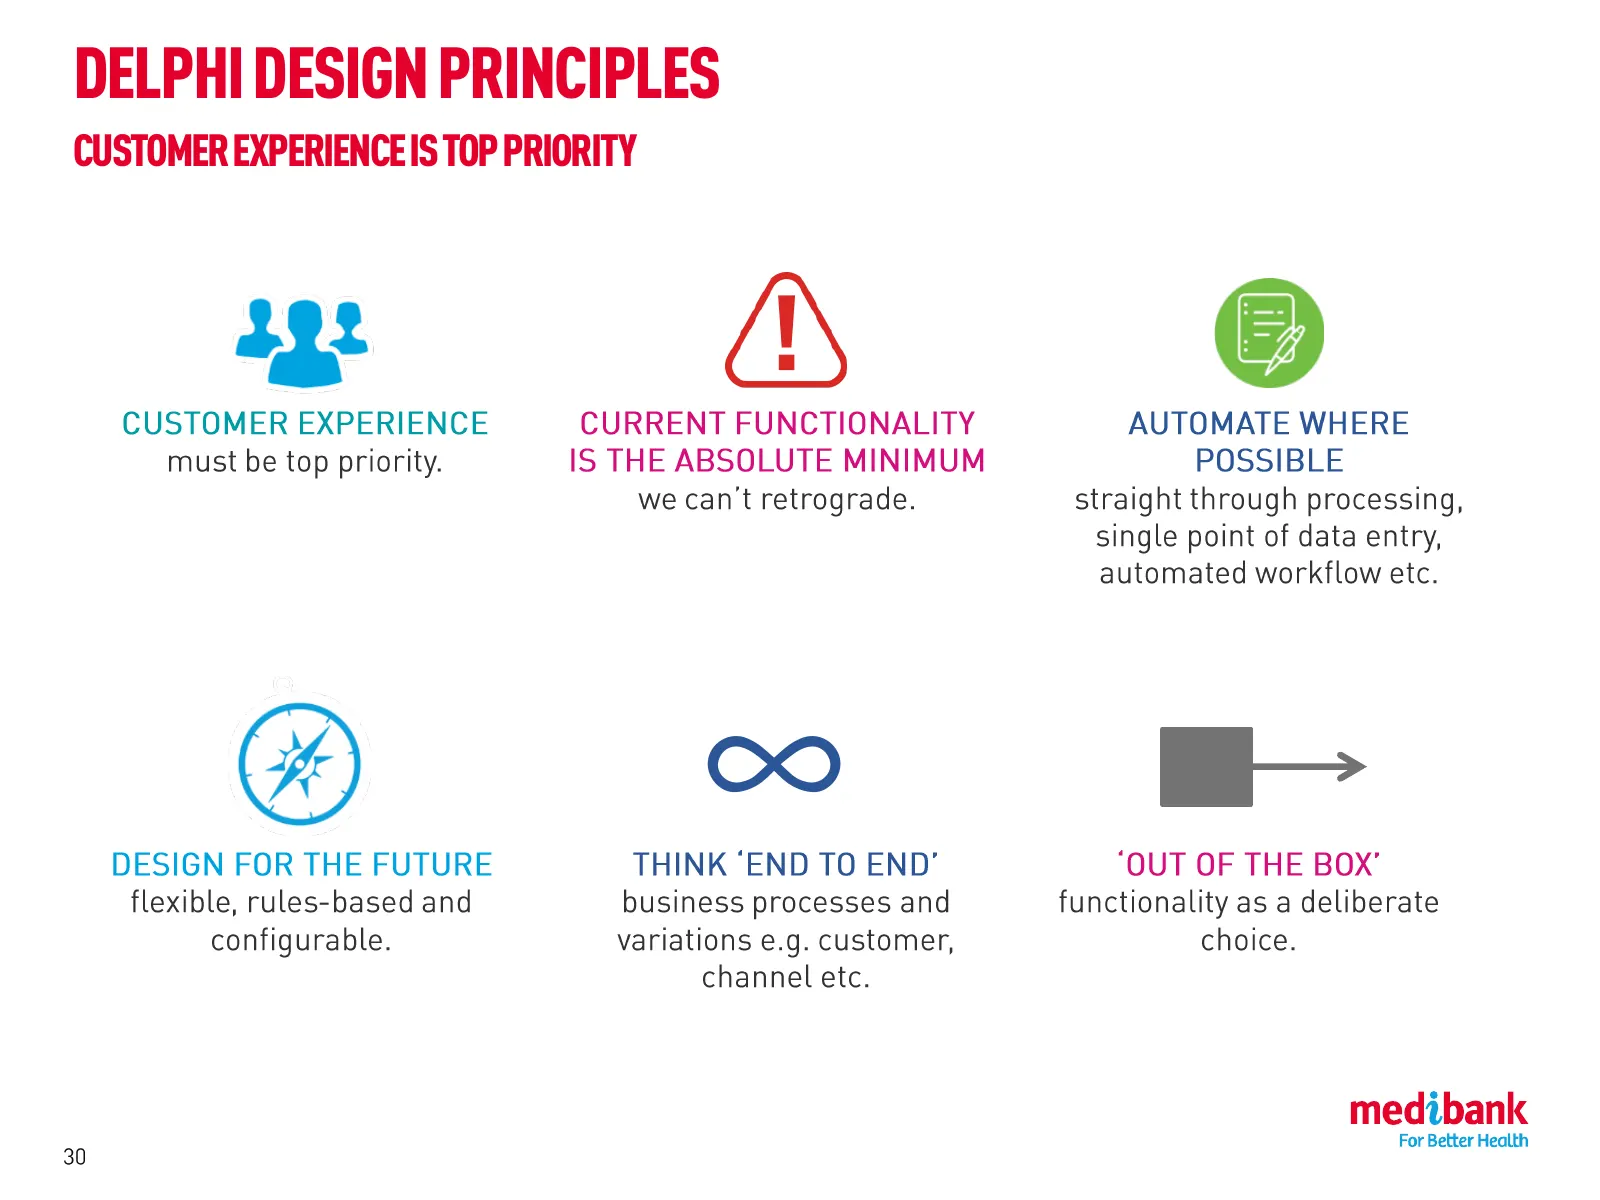
Slide 30: Delphi Design Principles
DELPHI DESIGN PRINCIPLES CUSTOMER EXPERIENCE IS TOP PRIORITY ∞
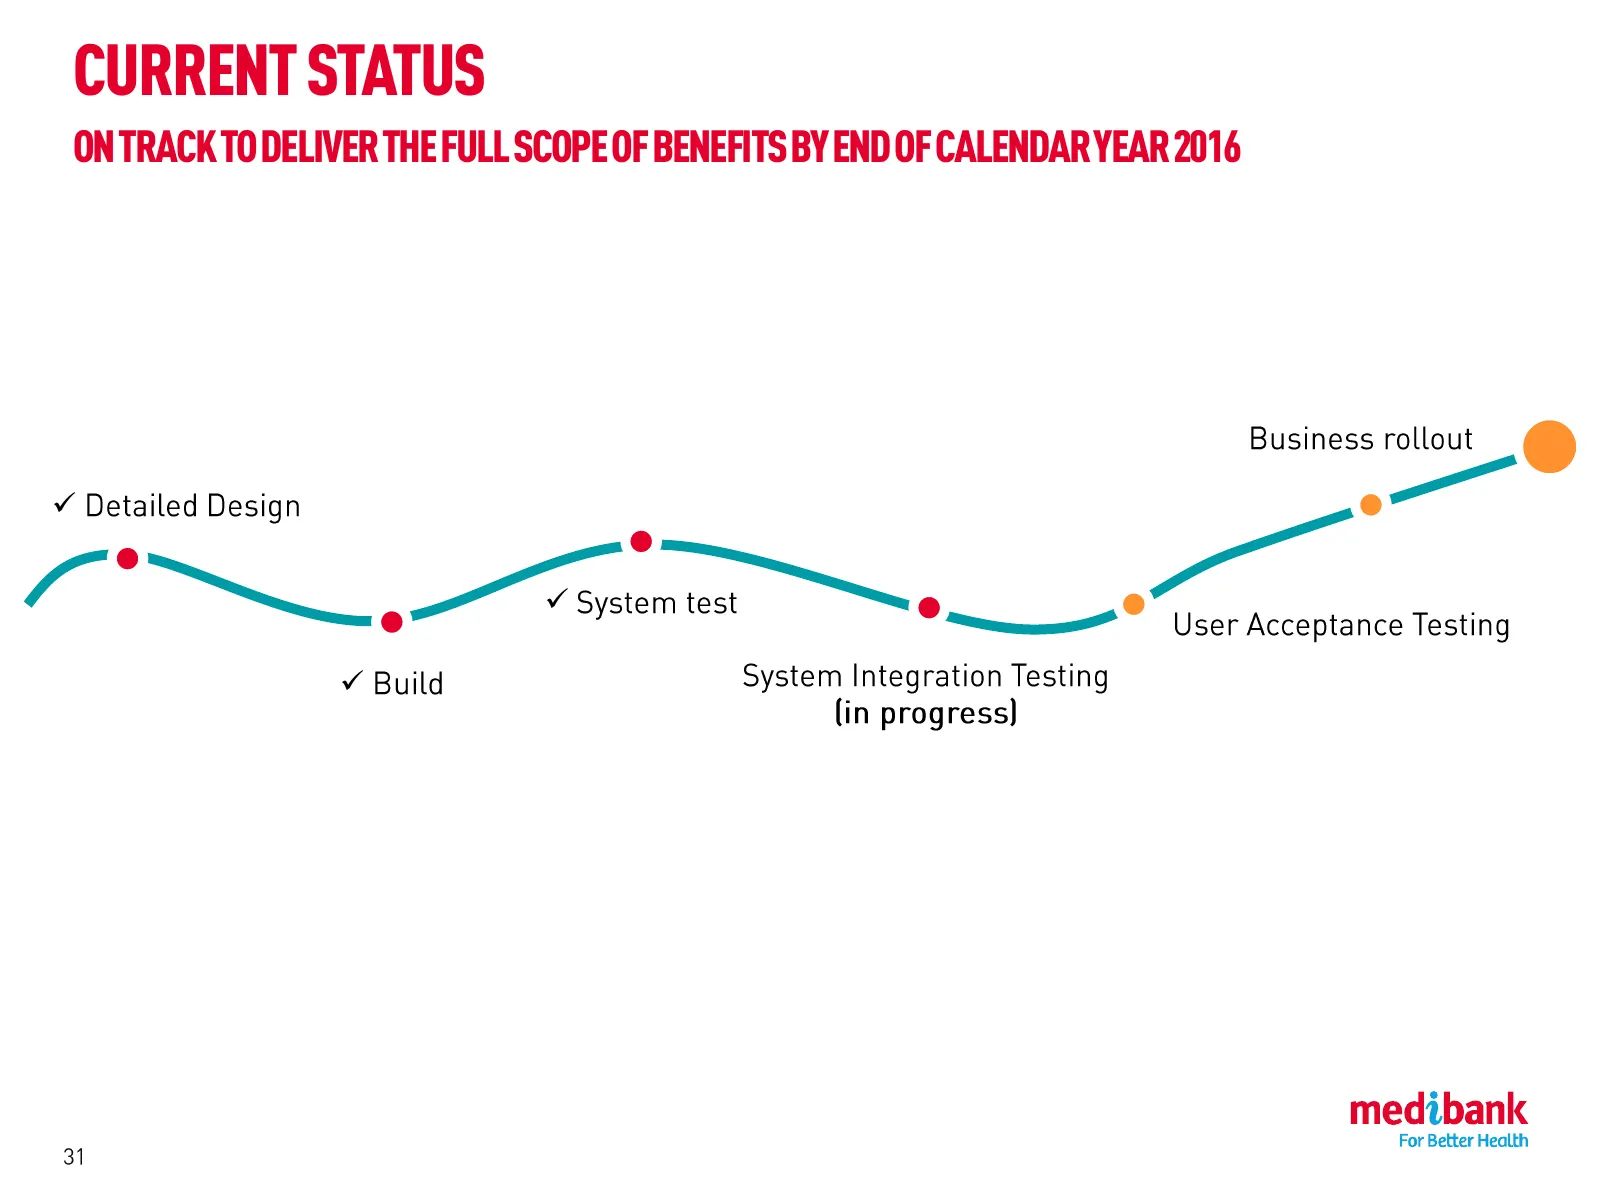
Slide 31: Current Status
CURRENT STATUS ON TRACK TO DELIVER THE FULL SCOPE OF BENEFITS BY END OF CALENDAR YEAR 2016
Slide 32: Q&A – Profitable Growth
Q&A - PROFITABLE GROWTH medibank For Better Health
Slide 33: Health Cost Leadership: Overview
HEALTH COST LEADERSHIP: OVERVIEW
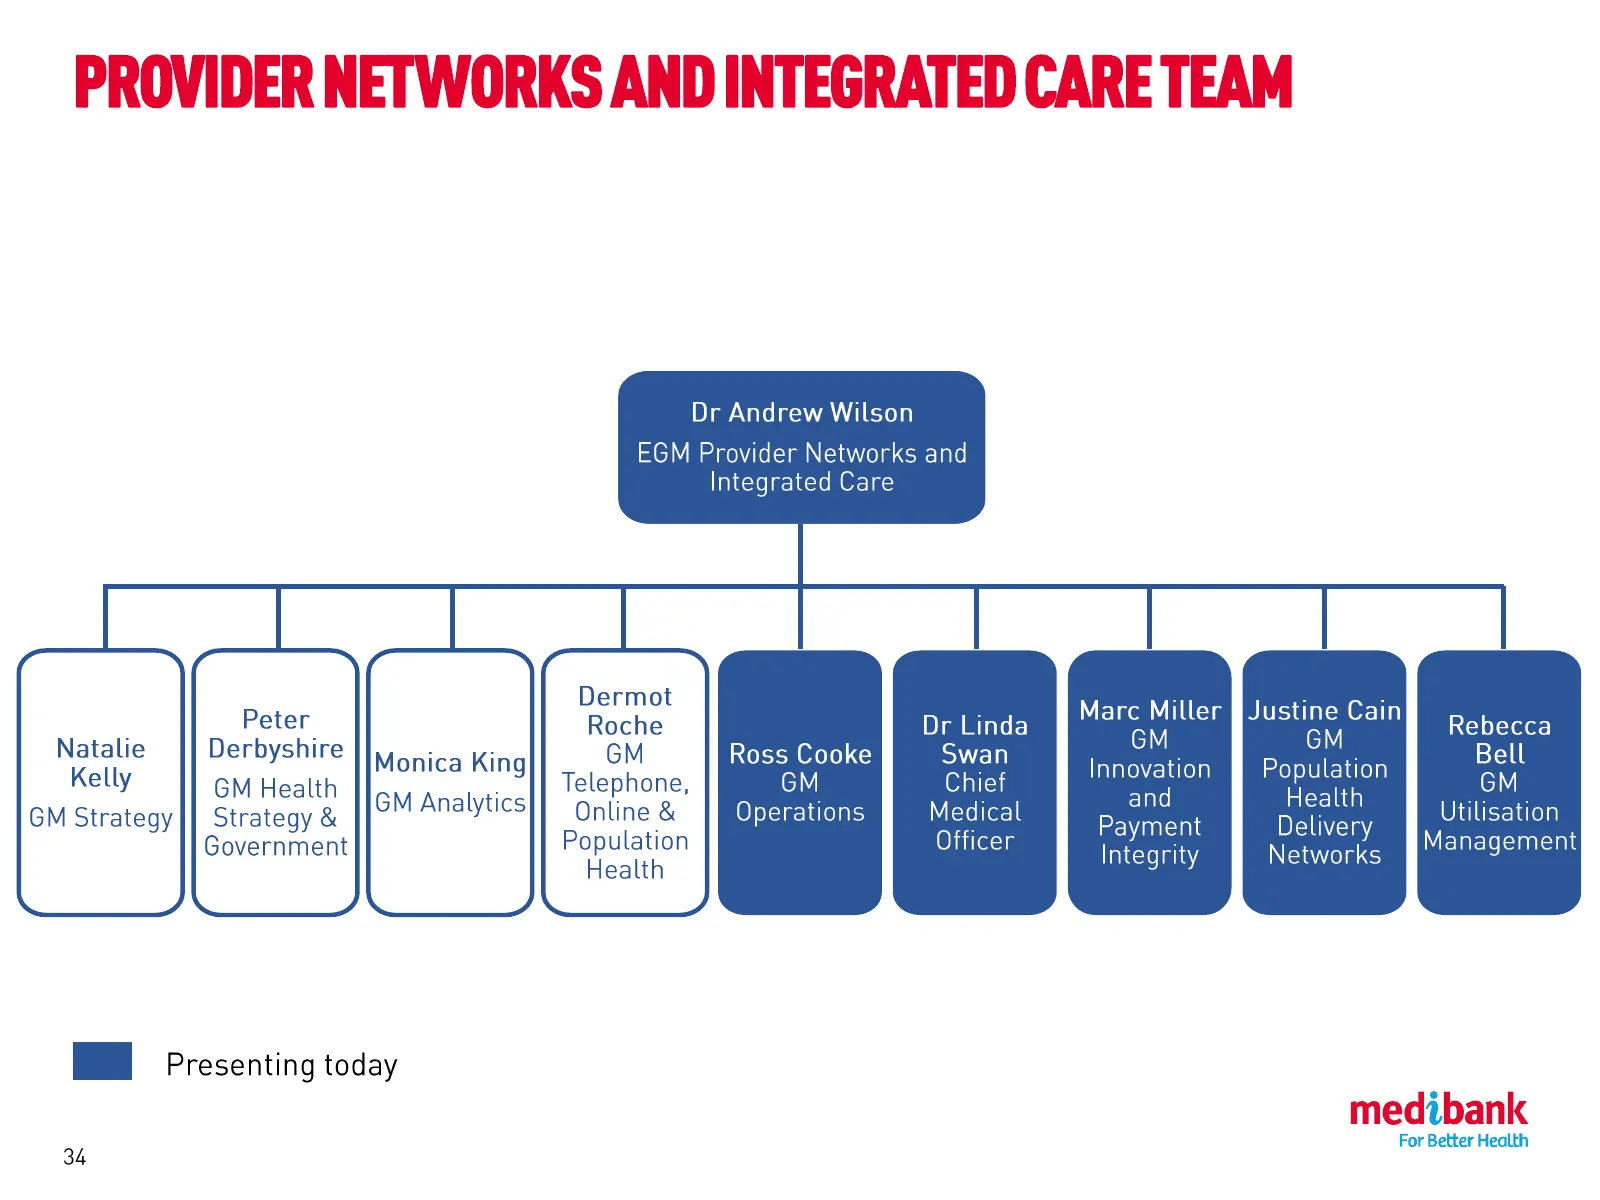
Slide 34: Provider Networks and Integrated Care Team
PROVIDER NETWORKS AND INTEGRATED CARE TEAM
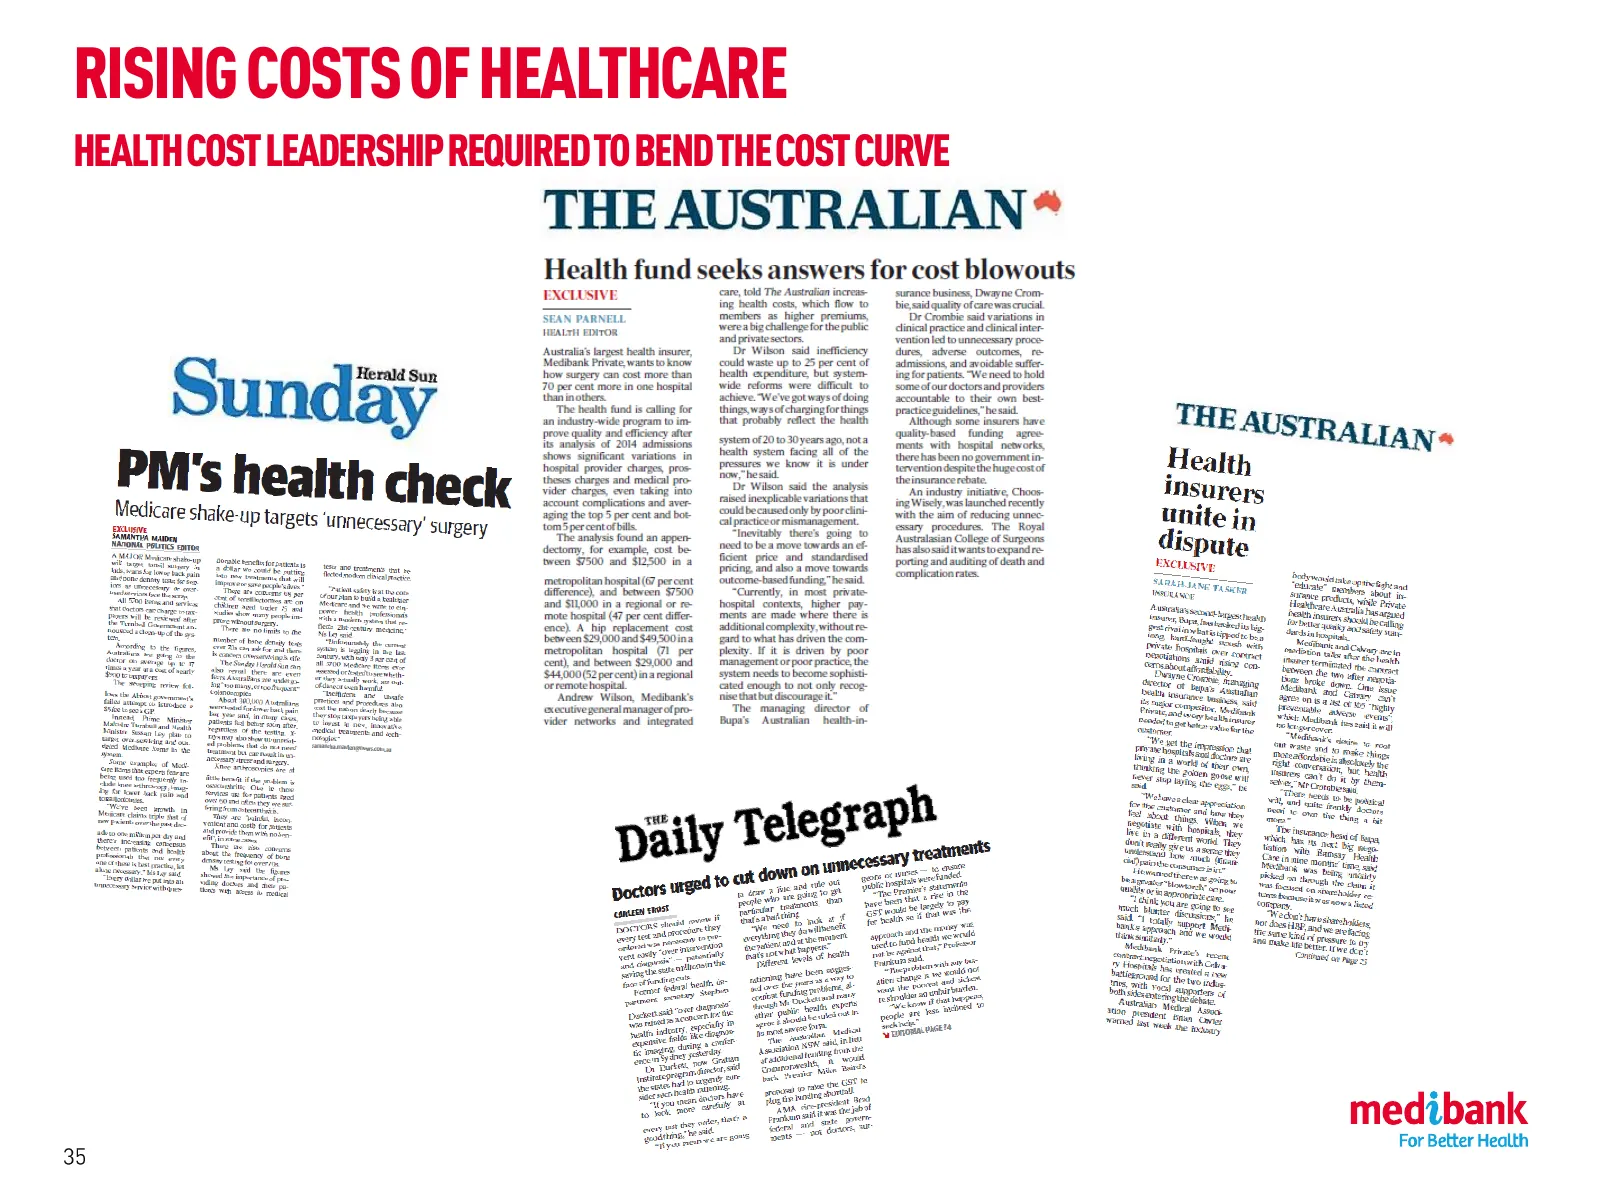
Slide 35: Rising Costs of Healthcare
RISING COSTS OF HEALTHCARE HEALTH COST LEADERSHIP REQUIRED TO BEND THE COST CURVE
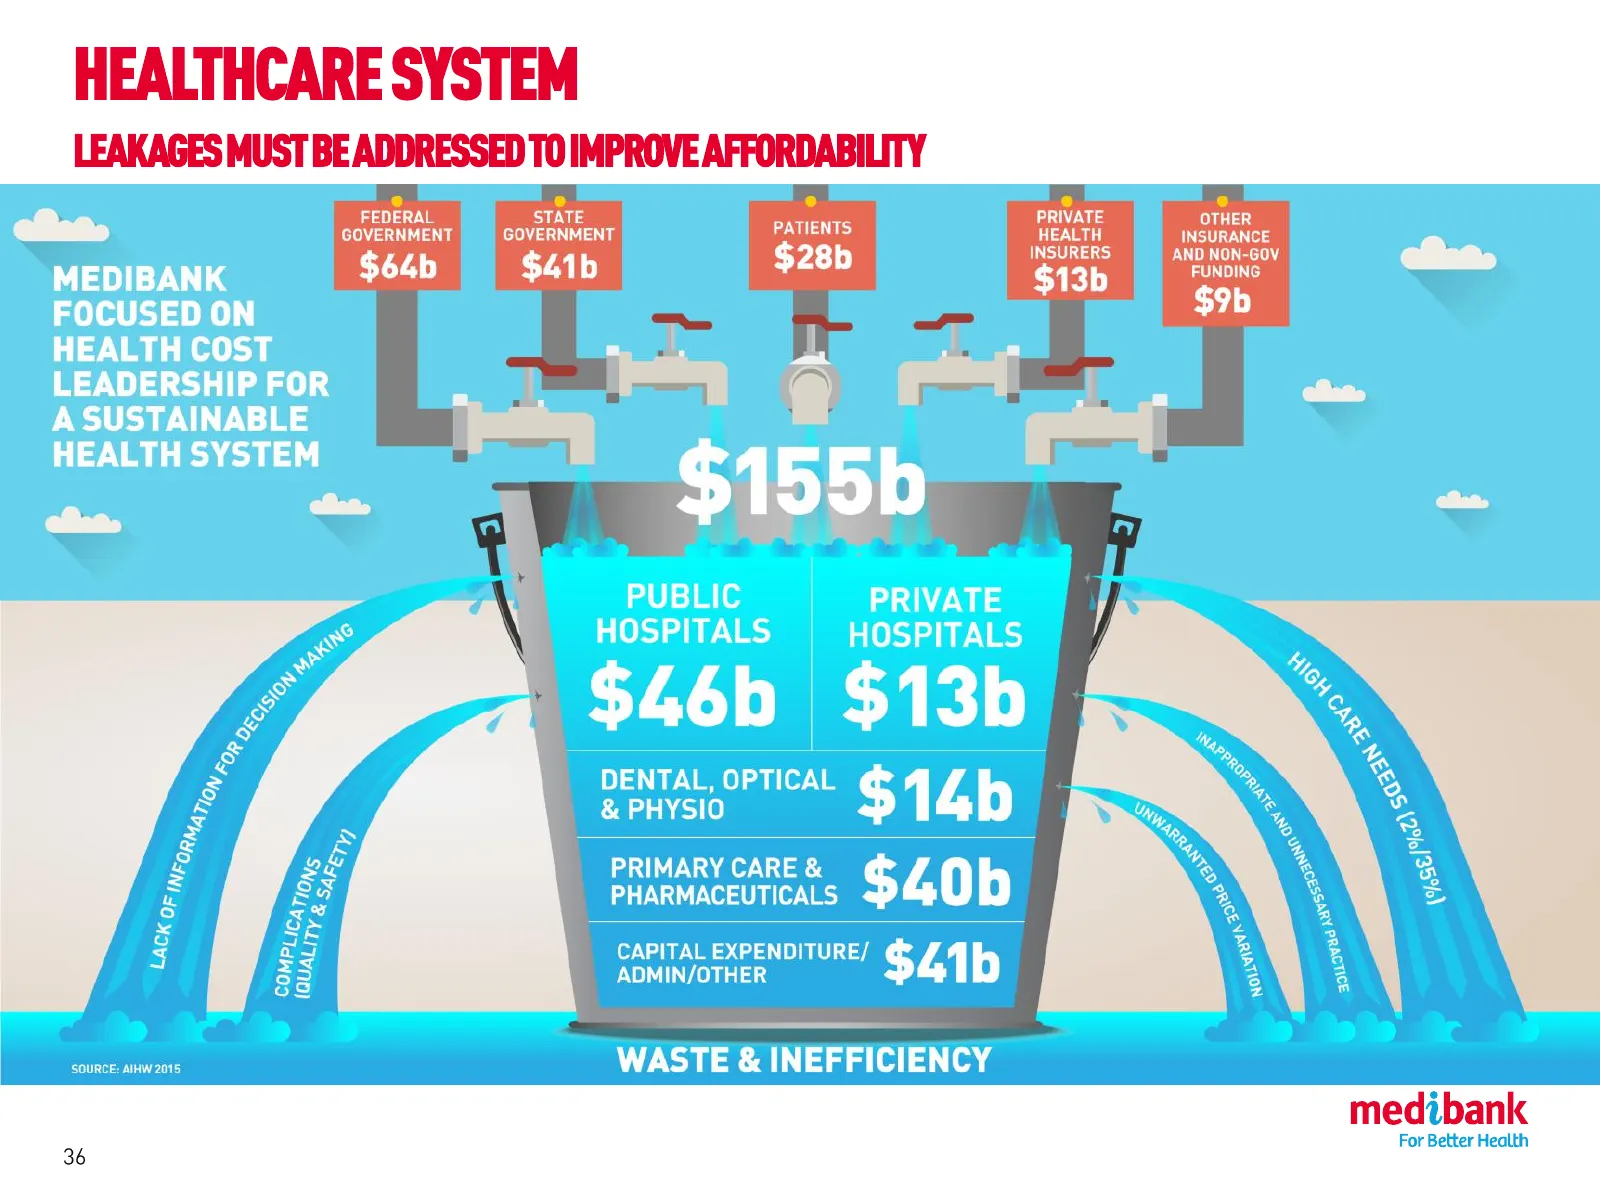
Slide 36: Healthcare System
HEALTHCARE SYSTEM LEAKAGES MUST BE ADDRESSED TO IMPROVE AFFORDABILITY
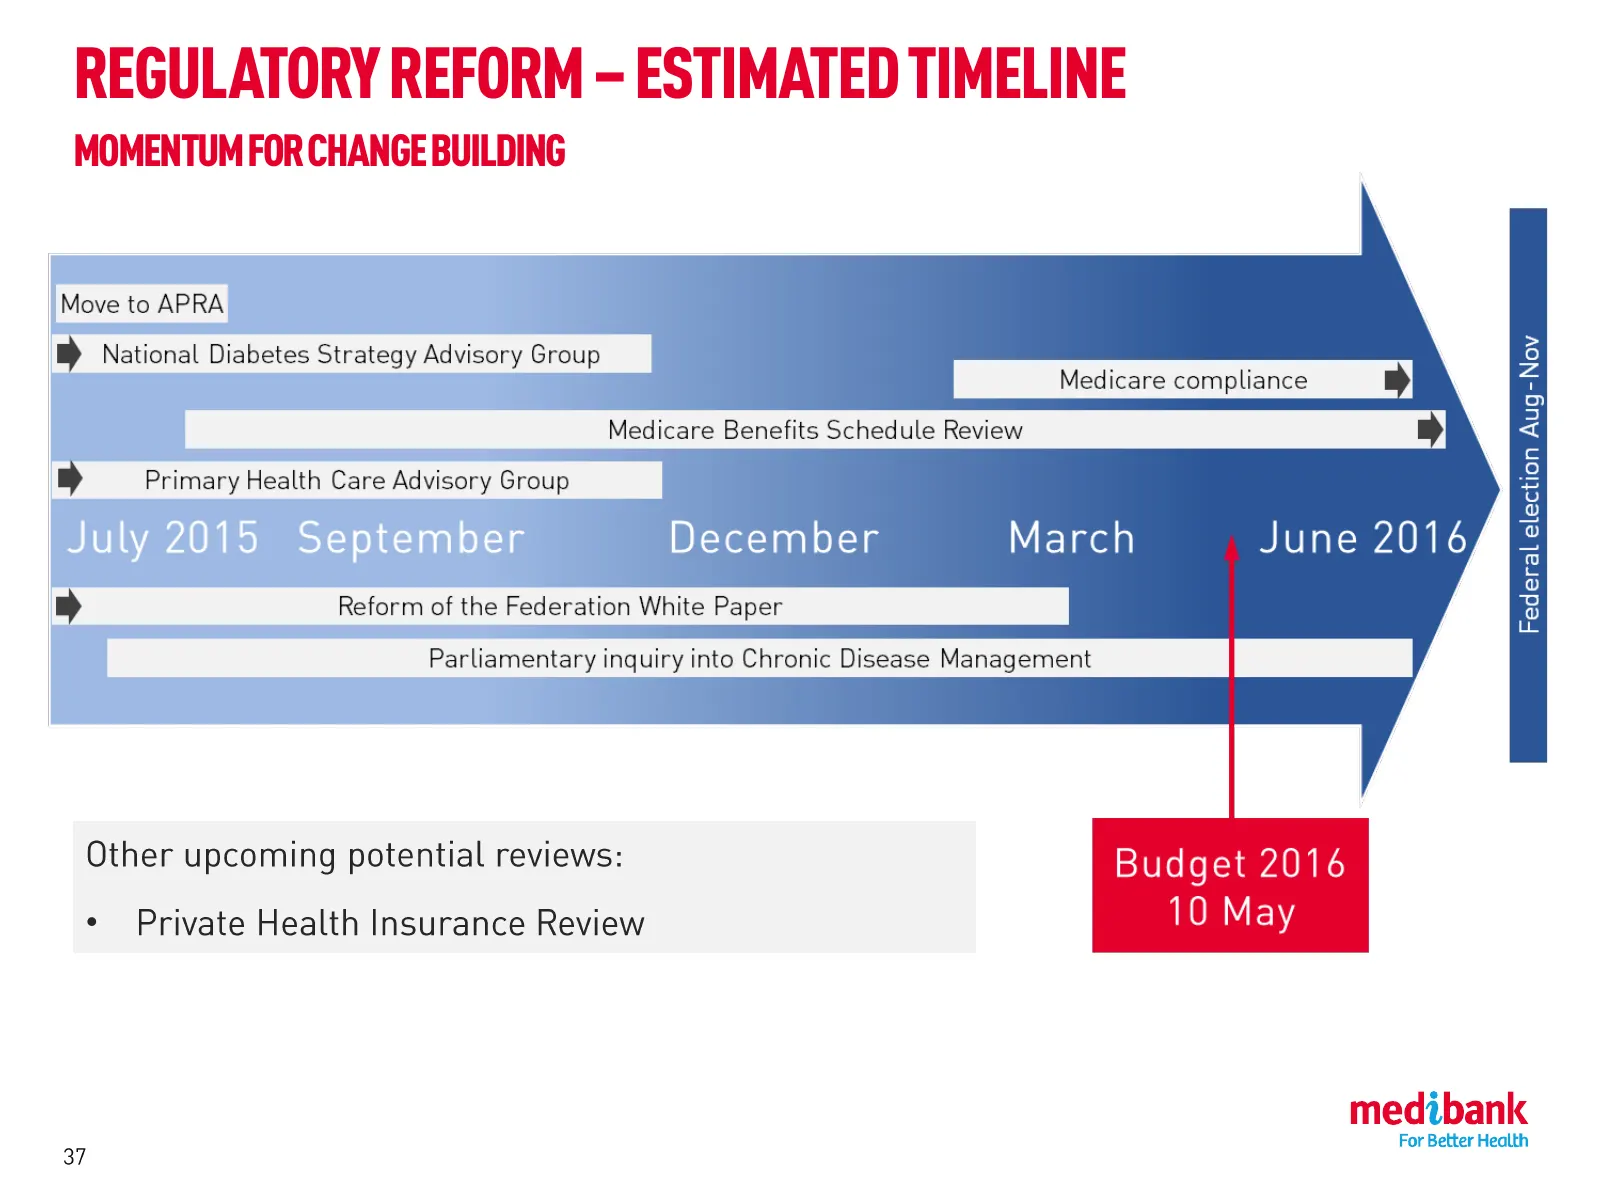
Slide 37: Regulatory Reform – Estimated Timeline
REGULATORY REFORM – ESTIMATED TIMELINE MOMENTUM FOR CHANGE BUILDING •
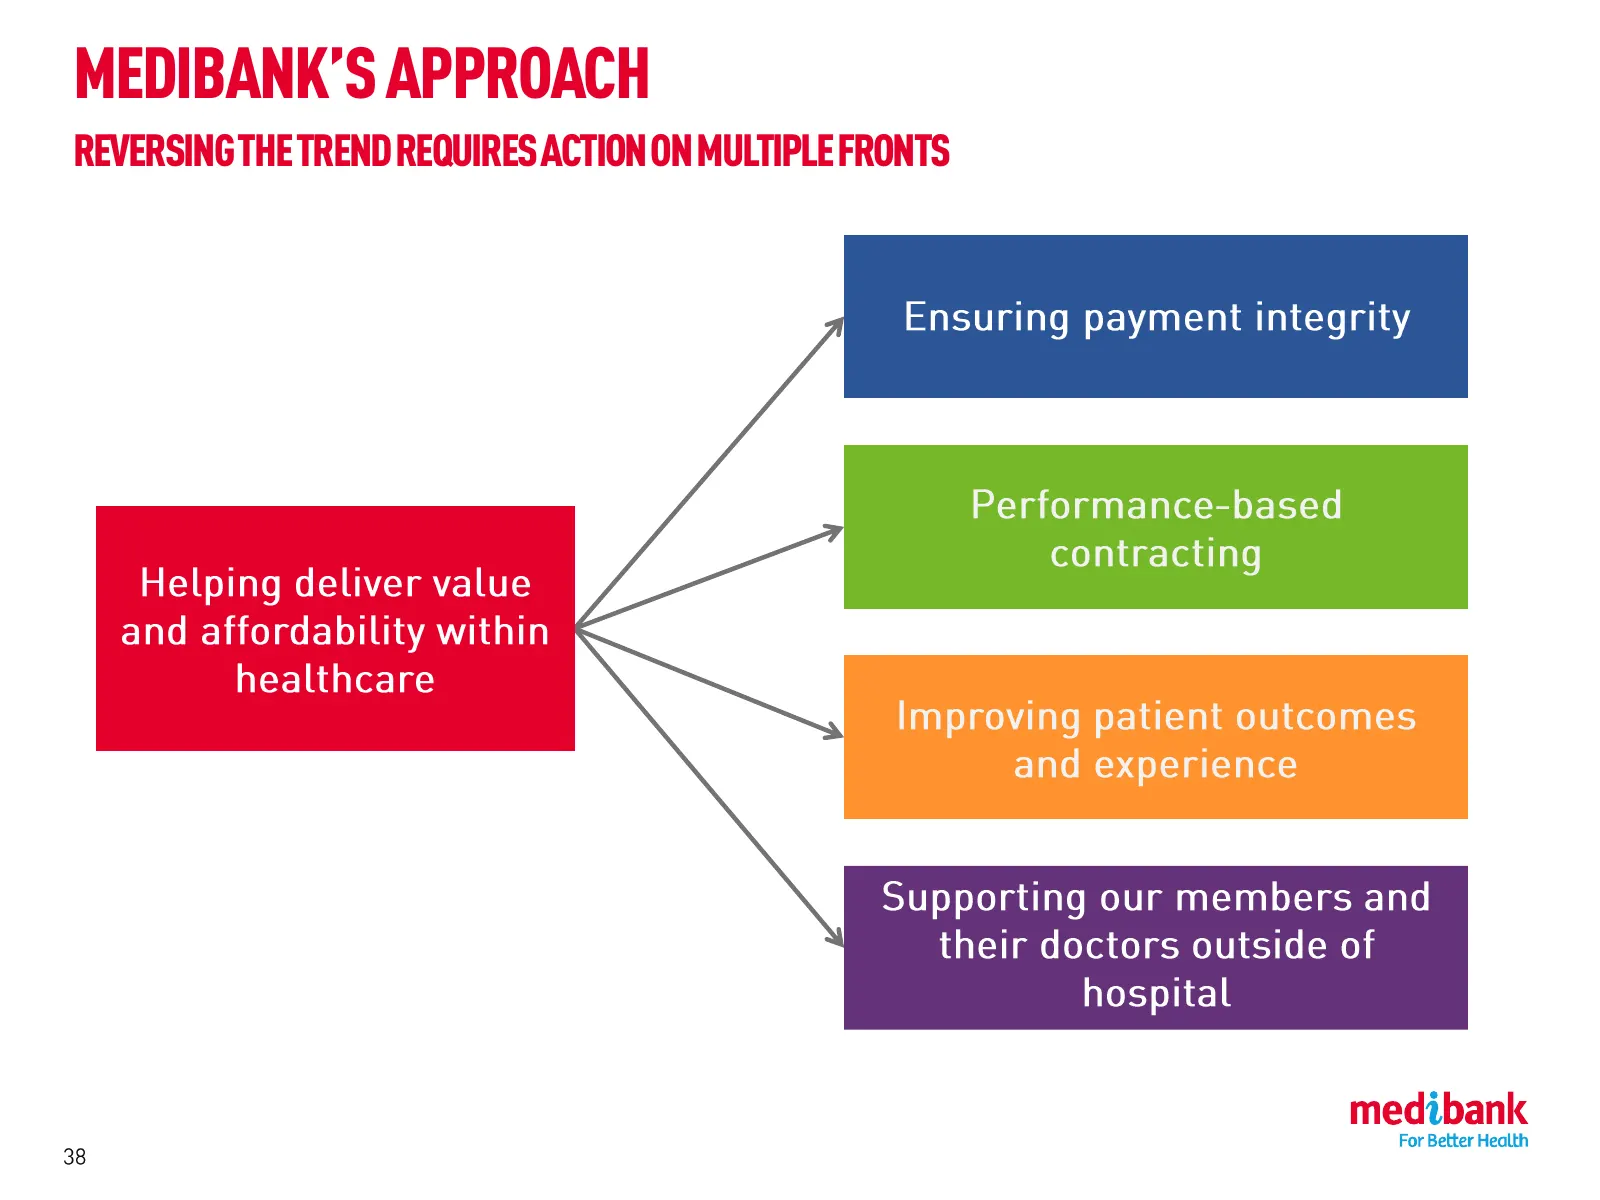
Slide 38: Medibank's Approach
MEDIBANK’S APPROACH REVERSING THE TREND REQUIRES ACTION ON MULTIPLE FRONTS
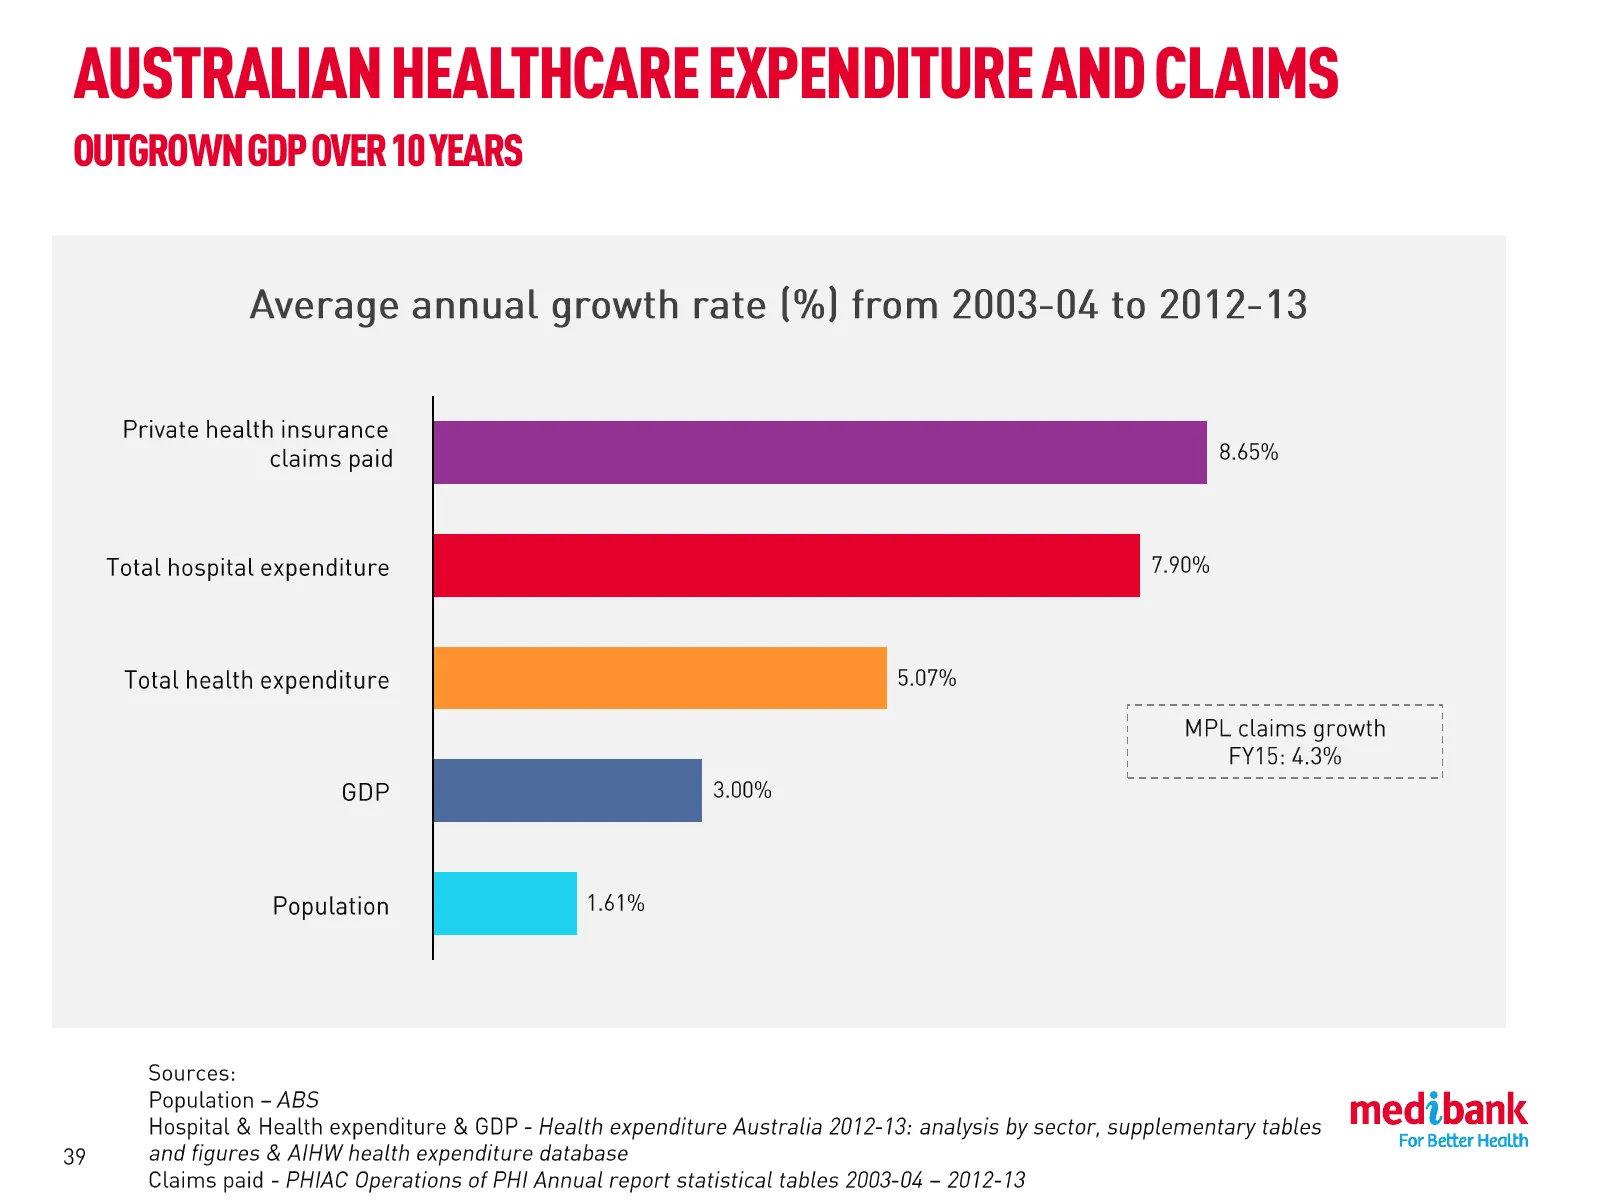
Slide 39: Australian Healthcare Expenditure and Claims
AUSTRALIAN HEALTHCARE EXPENDITURE AND CLAIMS OUTGROWN GDP OVER 10 YEARS
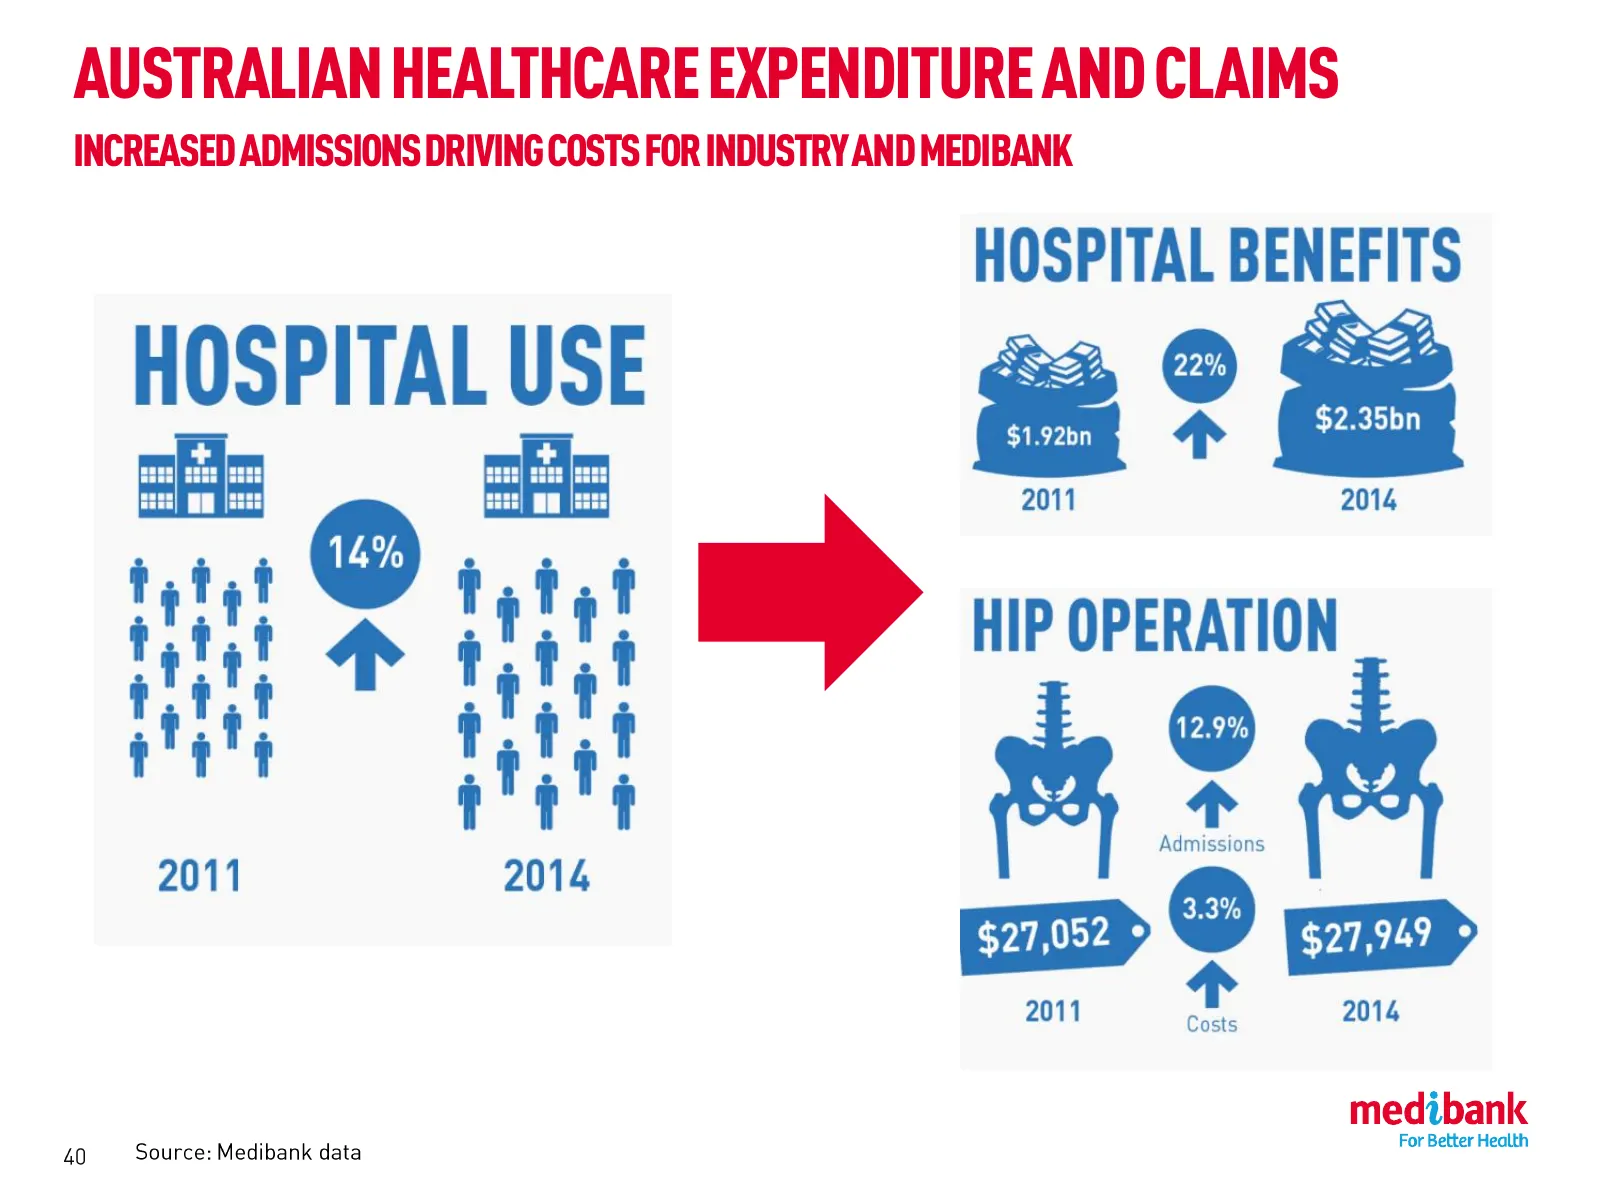
Slide 40: Australian Healthcare Expenditure and Claims
AUSTRALIAN HEALTHCARE EXPENDITURE AND CLAIMS INCREASED ADMISSIONS DRIVING COSTS FOR INDUSTRY AND MEDIBANK
Slide 41: Australian Healthcare Expenditure and Claims
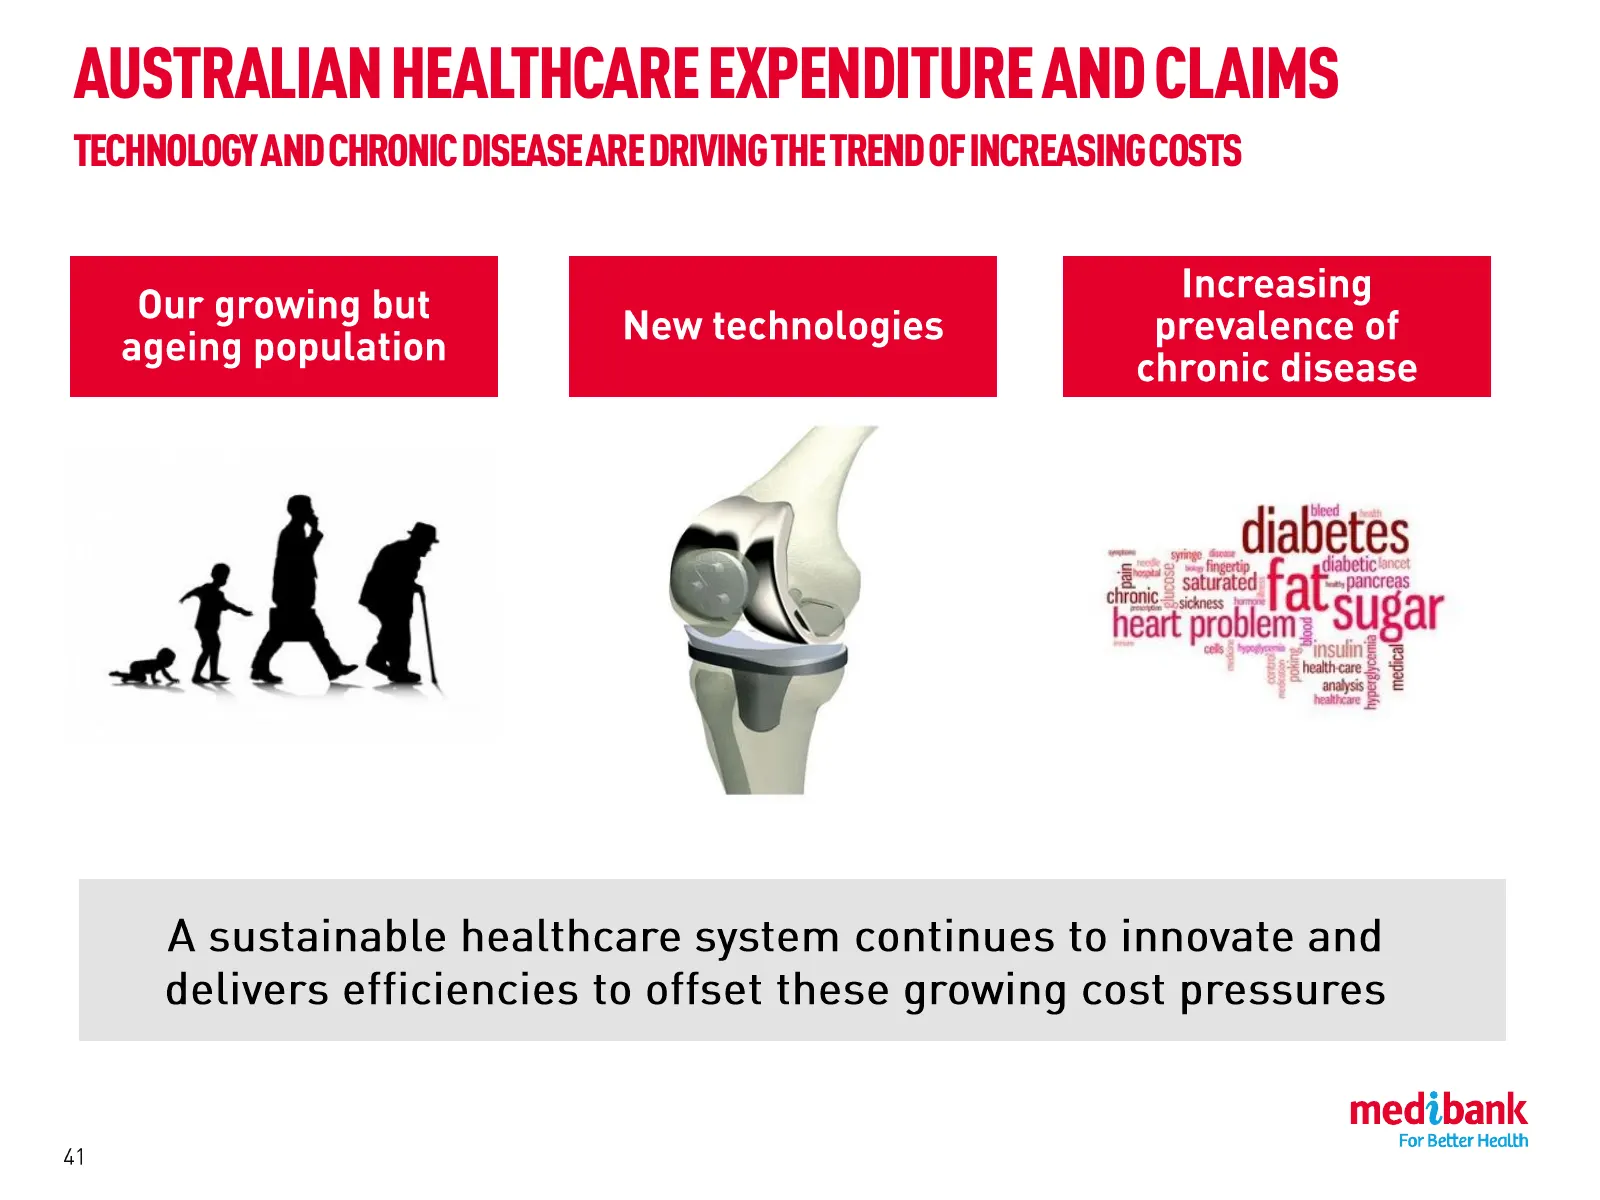
AUSTRALIAN HEALTHCARE EXPENDITURE AND CLAIMS TECHNOLOGY AND CHRONIC DISEASE ARE DRIVING THE TREND OF INCREASING COSTS
Slide 42: The Challenge for Healthcare
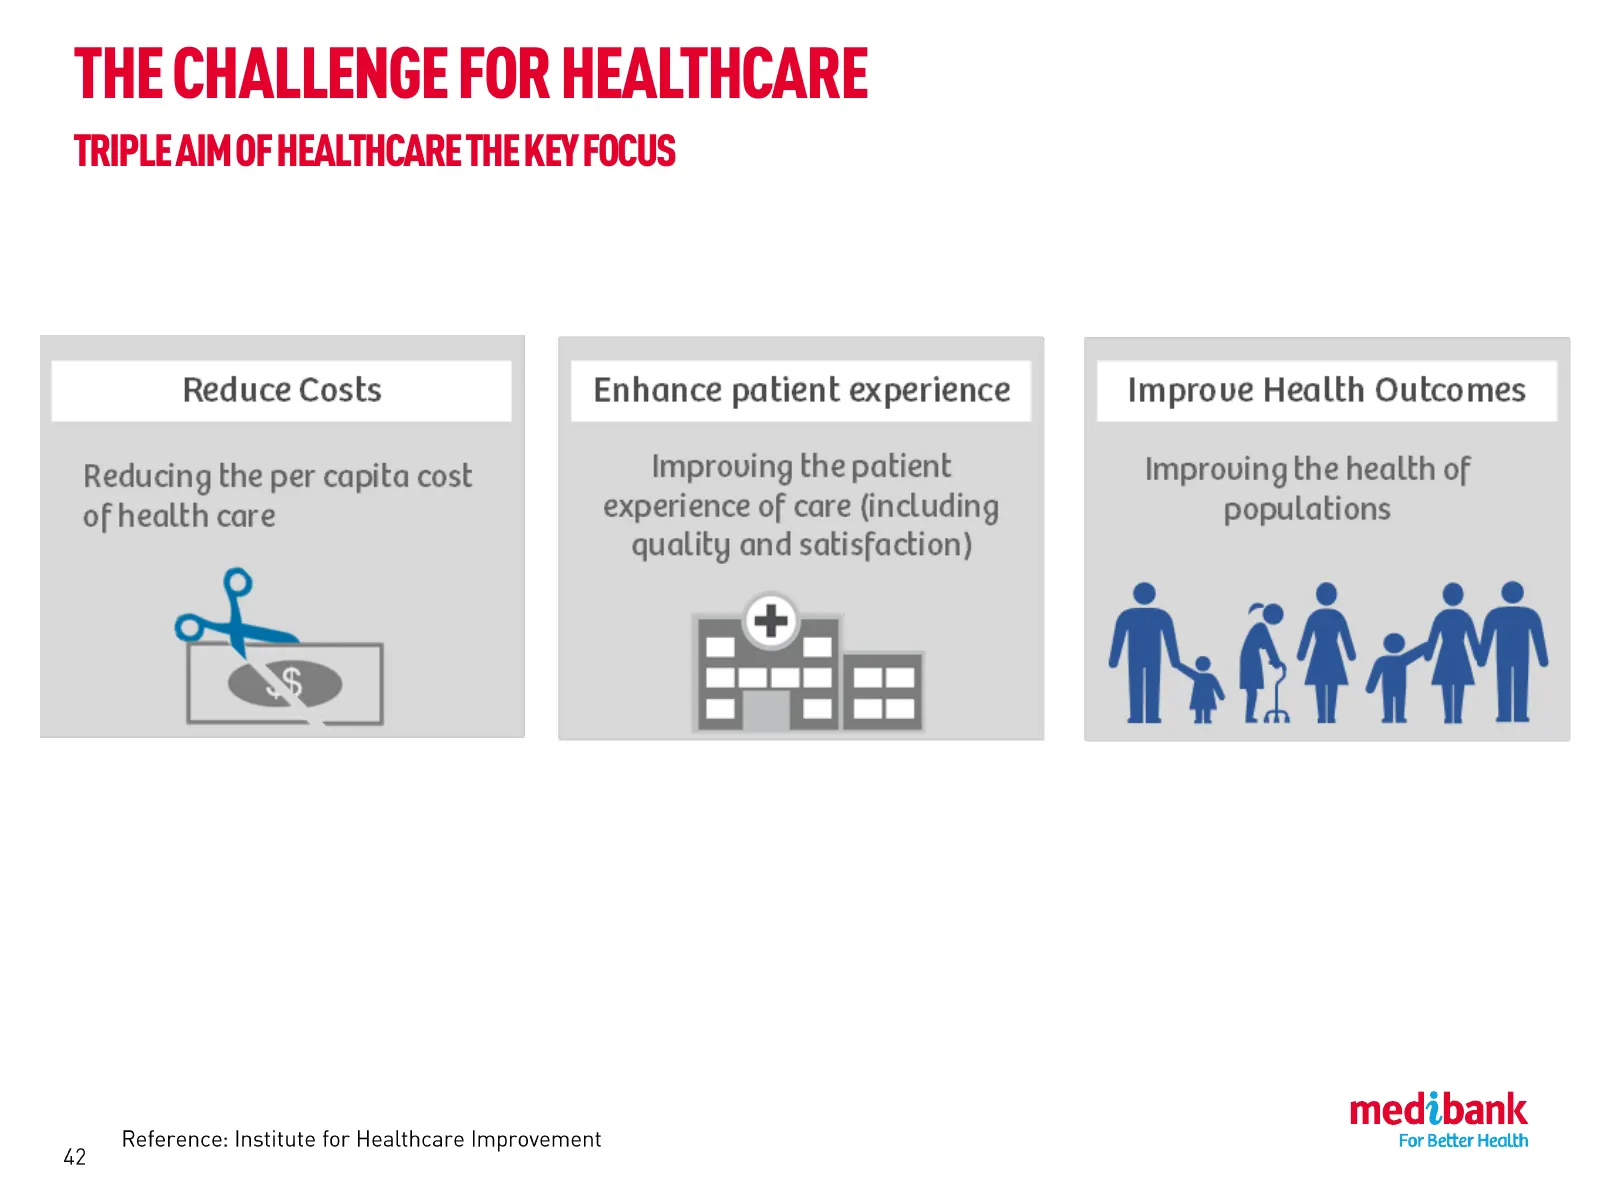
THE CHALLENGE FOR HEALTHCARE TRIPLE AIM OF HEALTHCARE THE KEY FOCUS
Slide 43: Hospital Acquired Complications
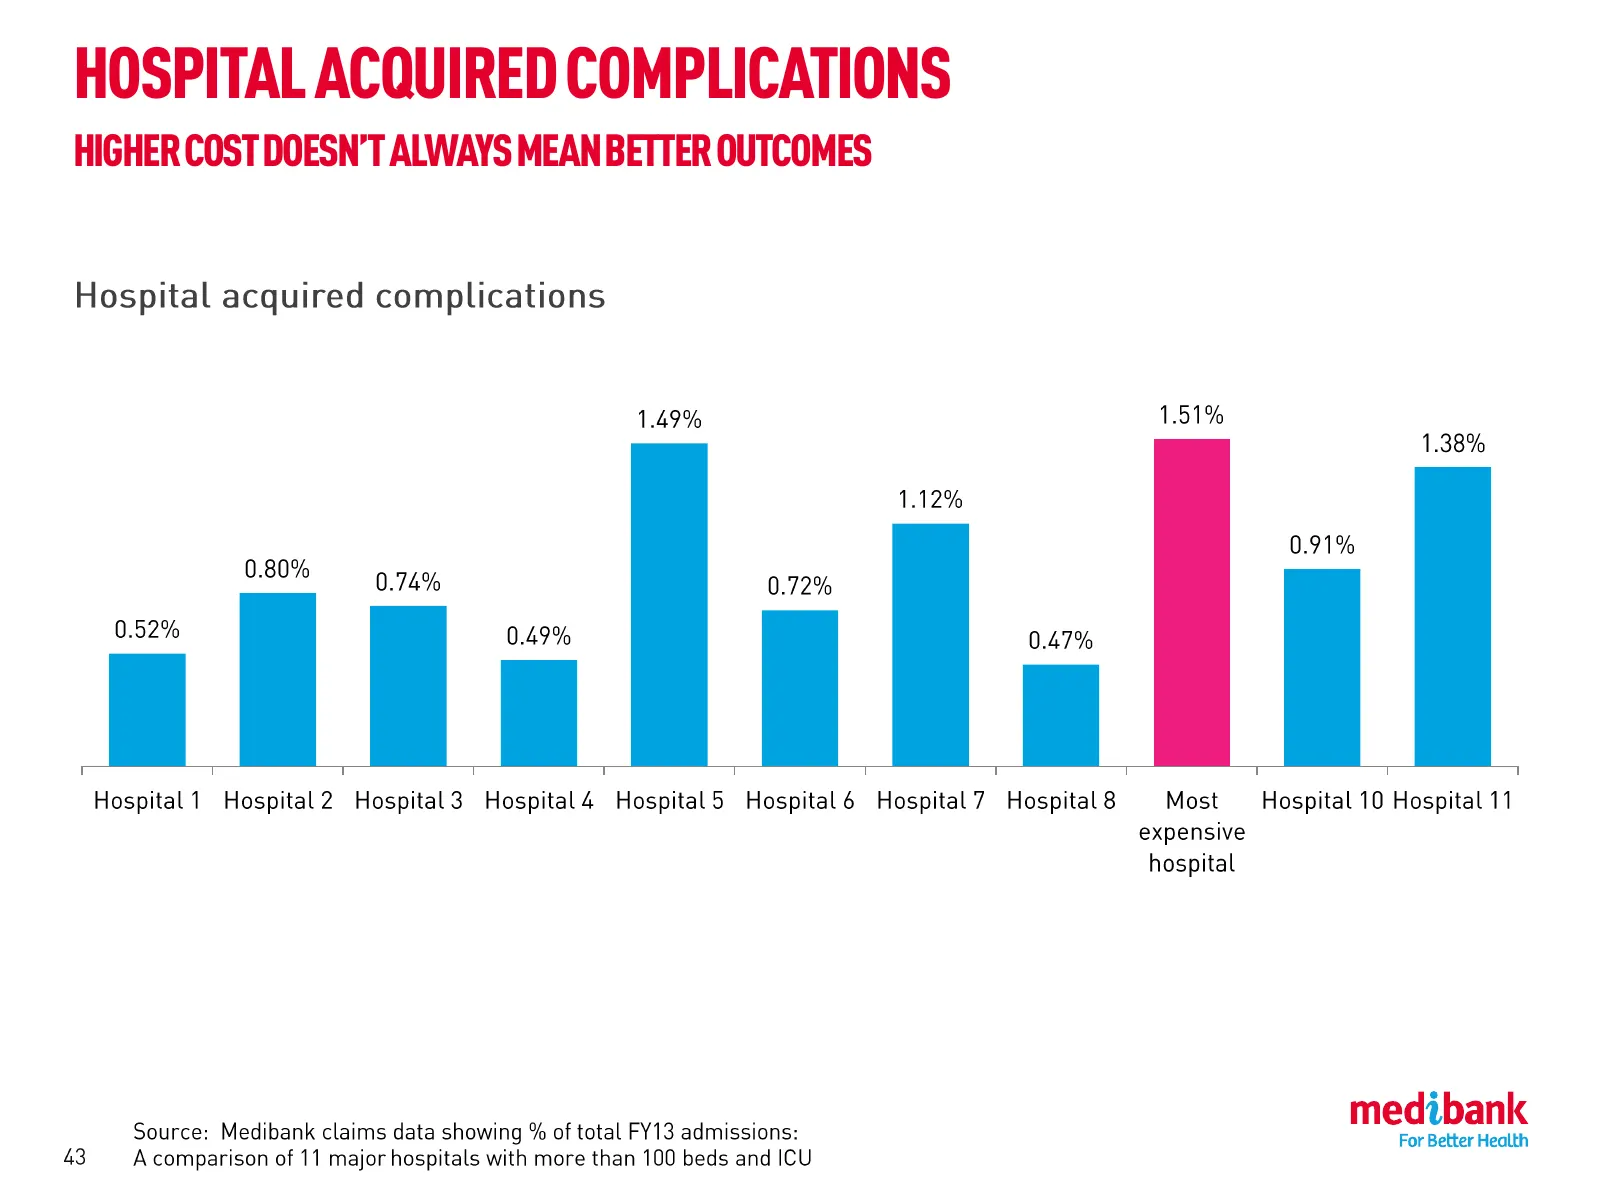
HOSPITAL ACQUIRED COMPLICATIONS HIGHER COST DOESN’T ALWAYS MEAN BETTER OUTCOMES
Slide 44: Readmissions
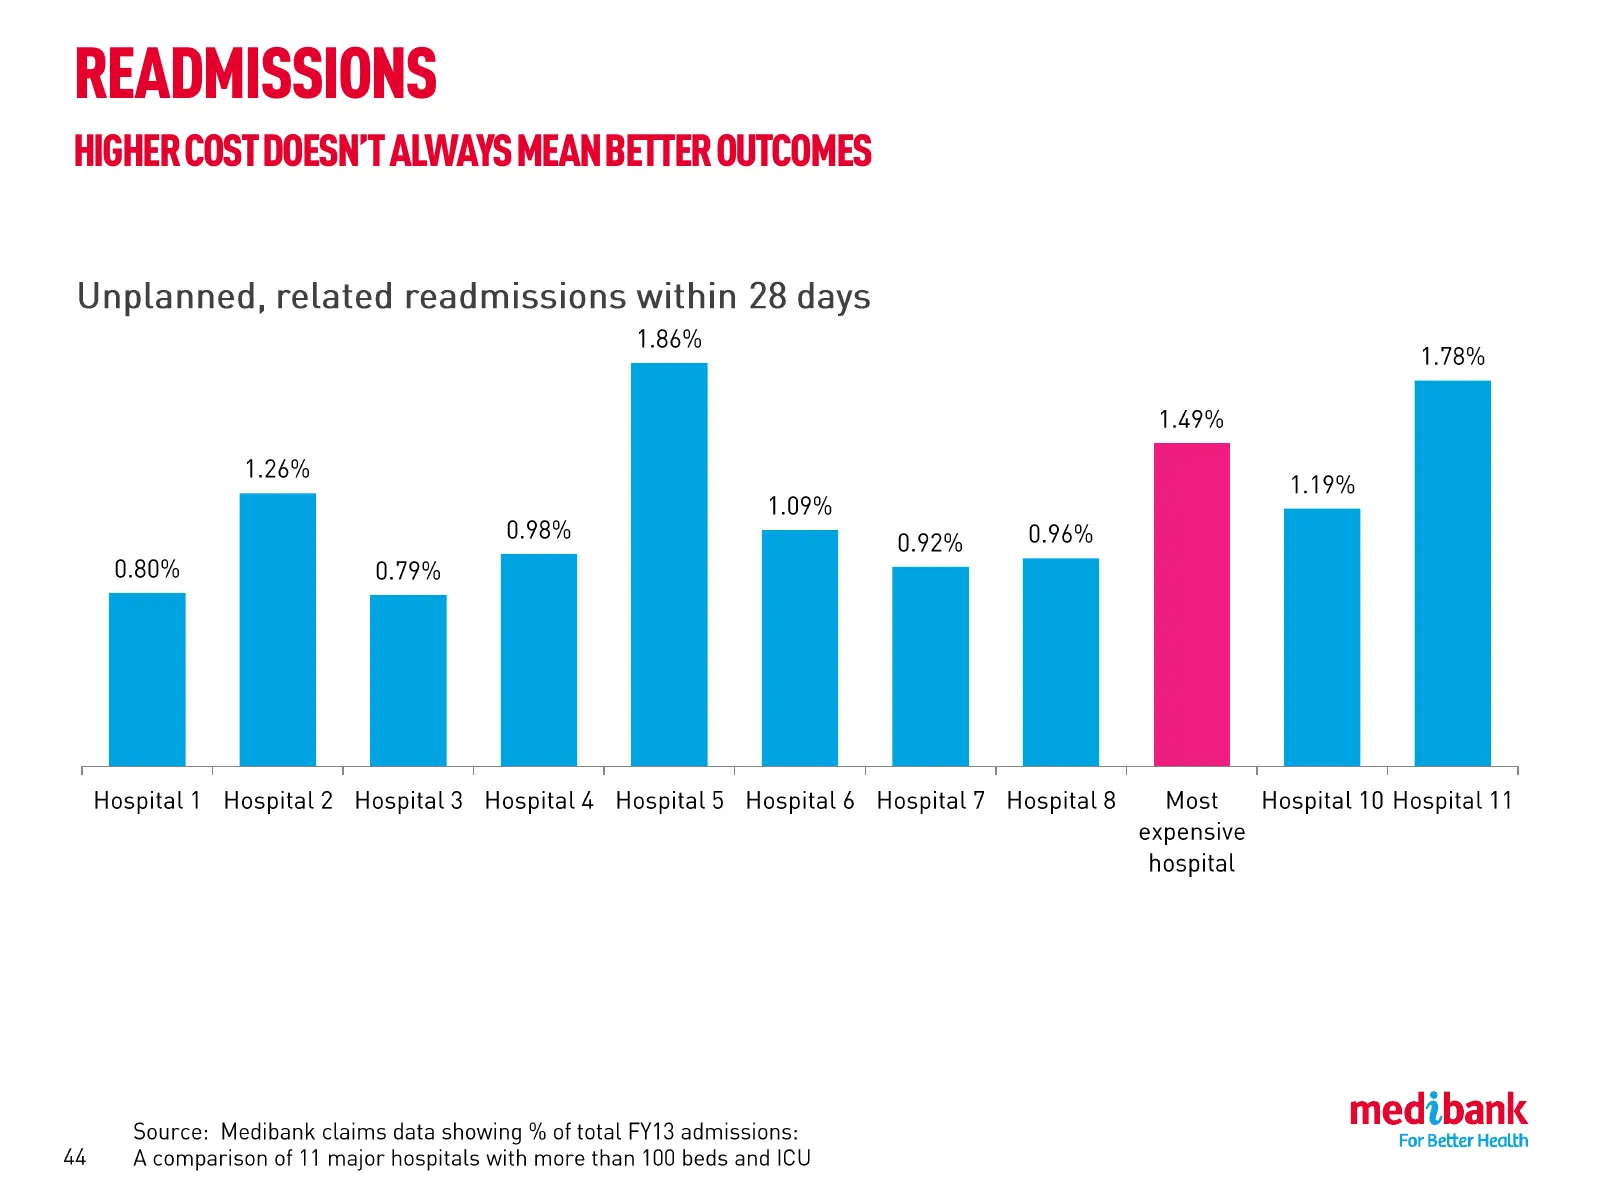
READMISSIONS HIGHER COST DOESN’T ALWAYS MEAN BETTER OUTCOMES
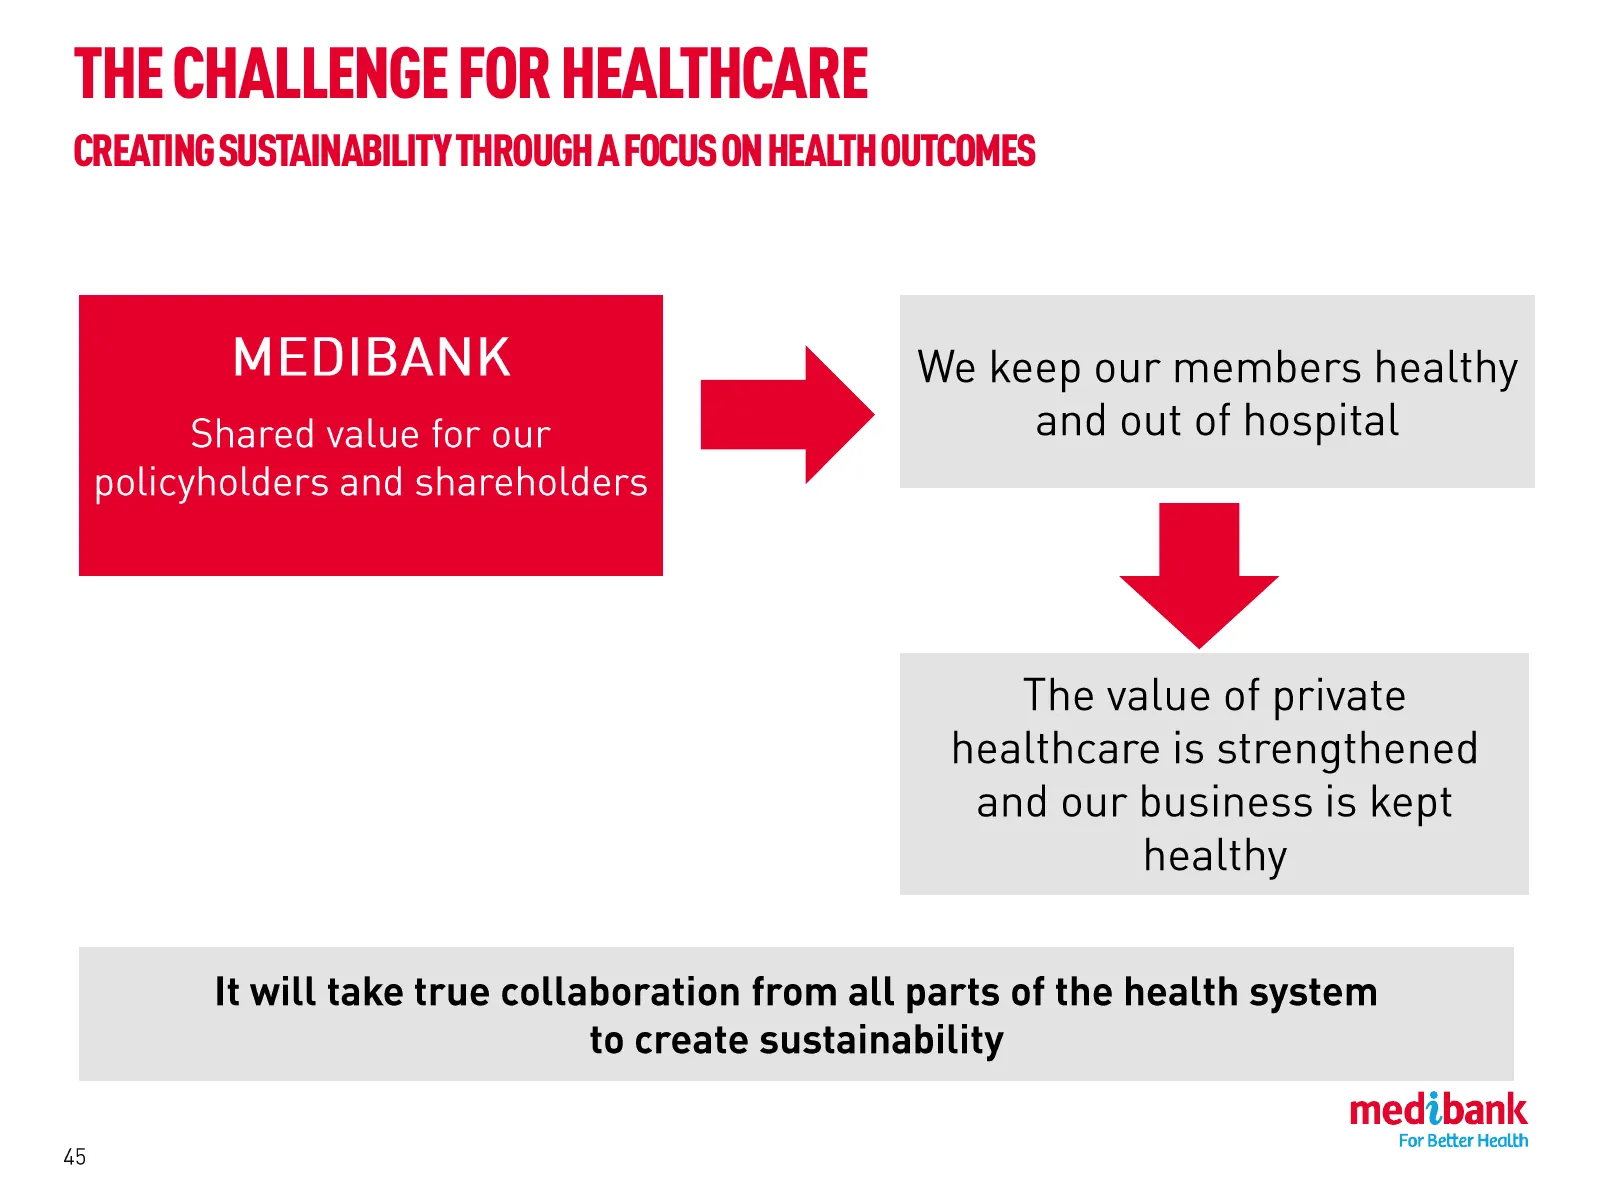
Slide 45: The Challenge for Healthcare
THE CHALLENGE FOR HEALTHCARE CREATING SUSTAINABILITY THROUGH A FOCUS ON HEALTH OUTCOMES
Slide 46: Health Cost Leadership: Hospital Contracting
HEALTH COST LEADERSHIP: HOSPITAL CONTRACTING
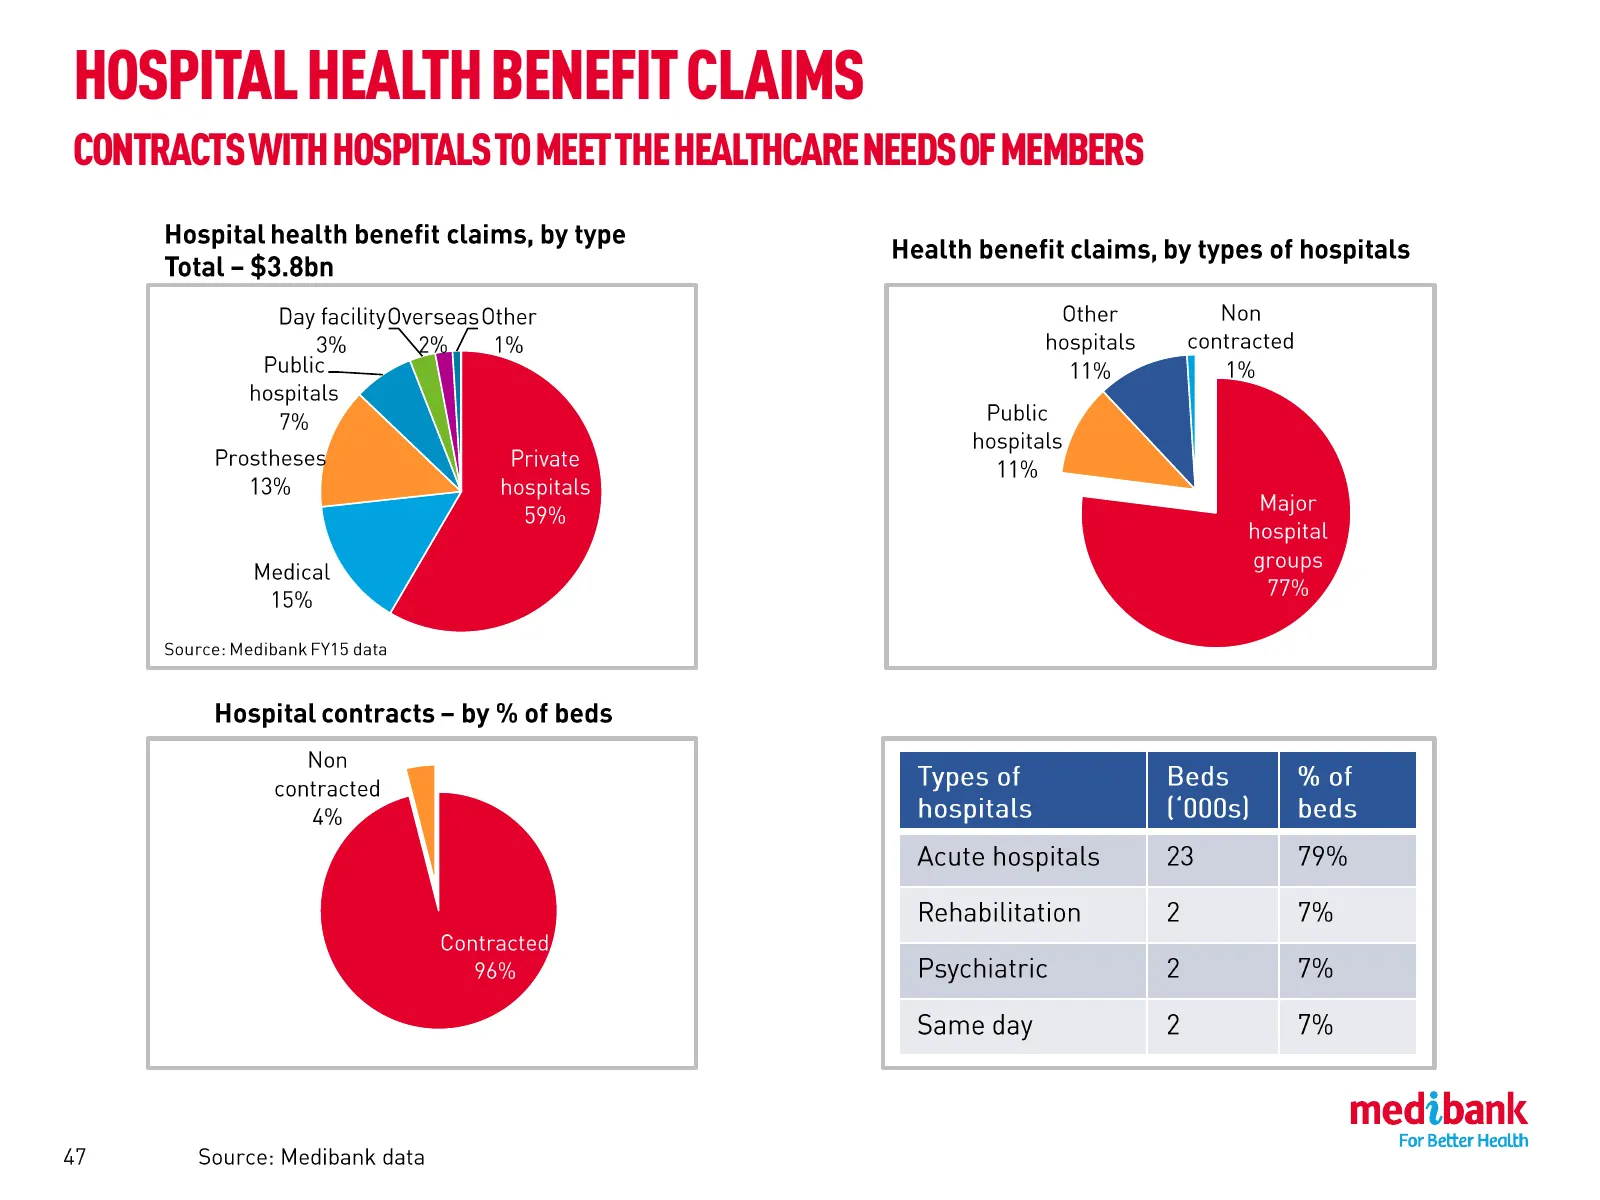
Slide 47: Hospital Health Benefit Claims
HOSPITAL HEALTH BENEFIT CLAIMS CONTRACTS WITH HOSPITALS TO MEET THE HEALTHCARE NEEDS OF MEMBERS
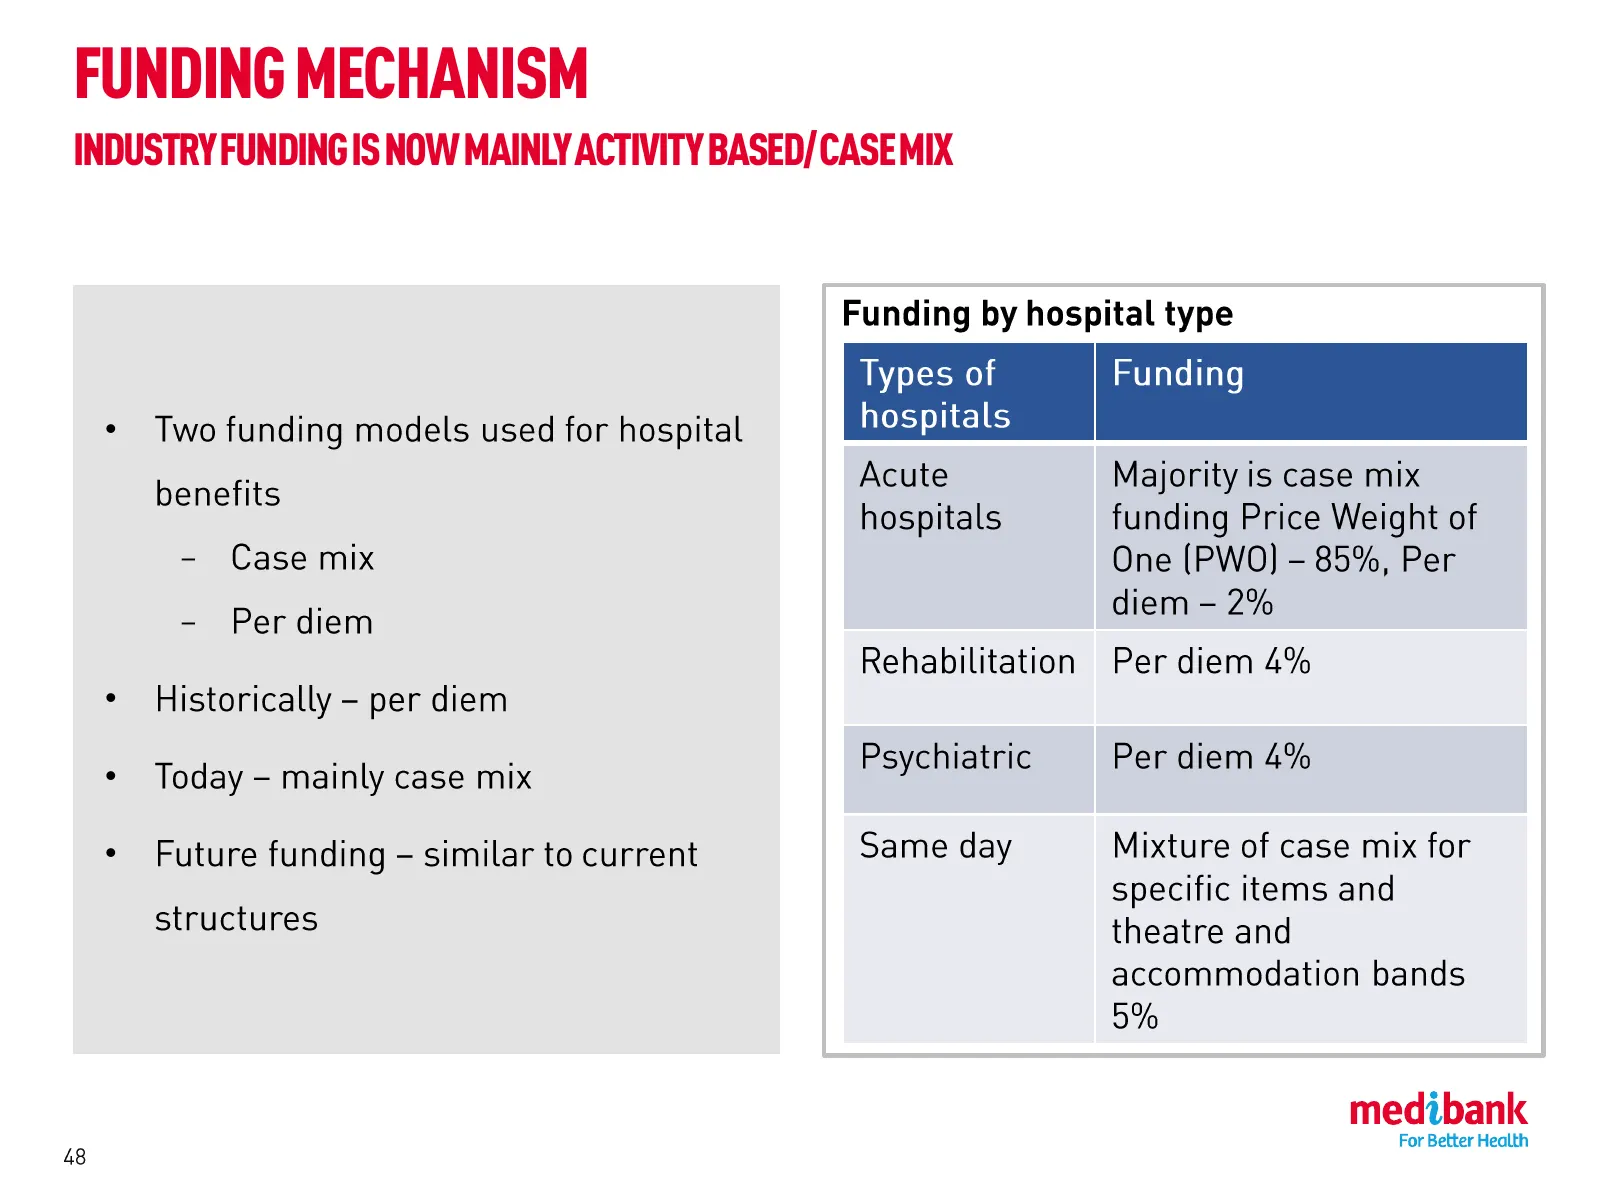
Slide 48: Funding Mechanism
FUNDING MECHANISM INDUSTRY FUNDING IS NOW MAINLY ACTIVITY BASED/ CASE MIX • − − • • •
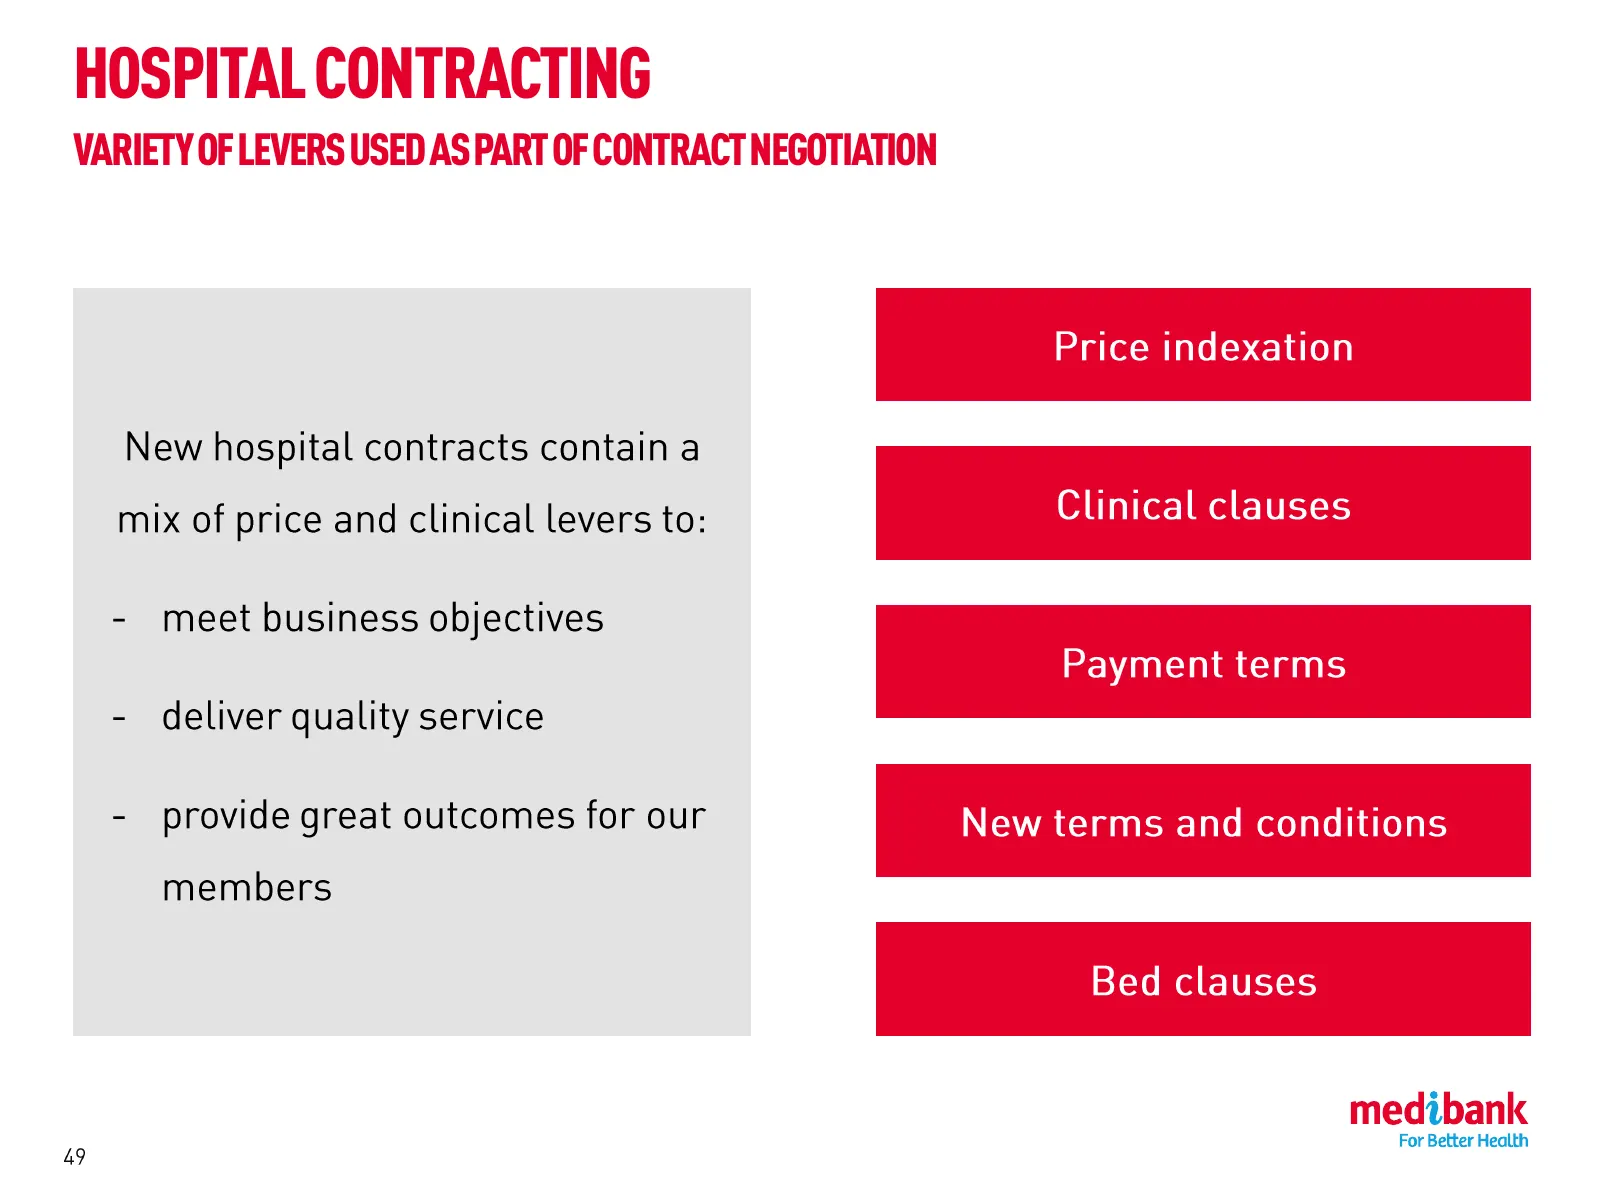
Slide 49: Hospital Contracting
HOSPITAL CONTRACTING VARIETY OF LEVERS USED AS PART OF CONTRACT NEGOTIATION
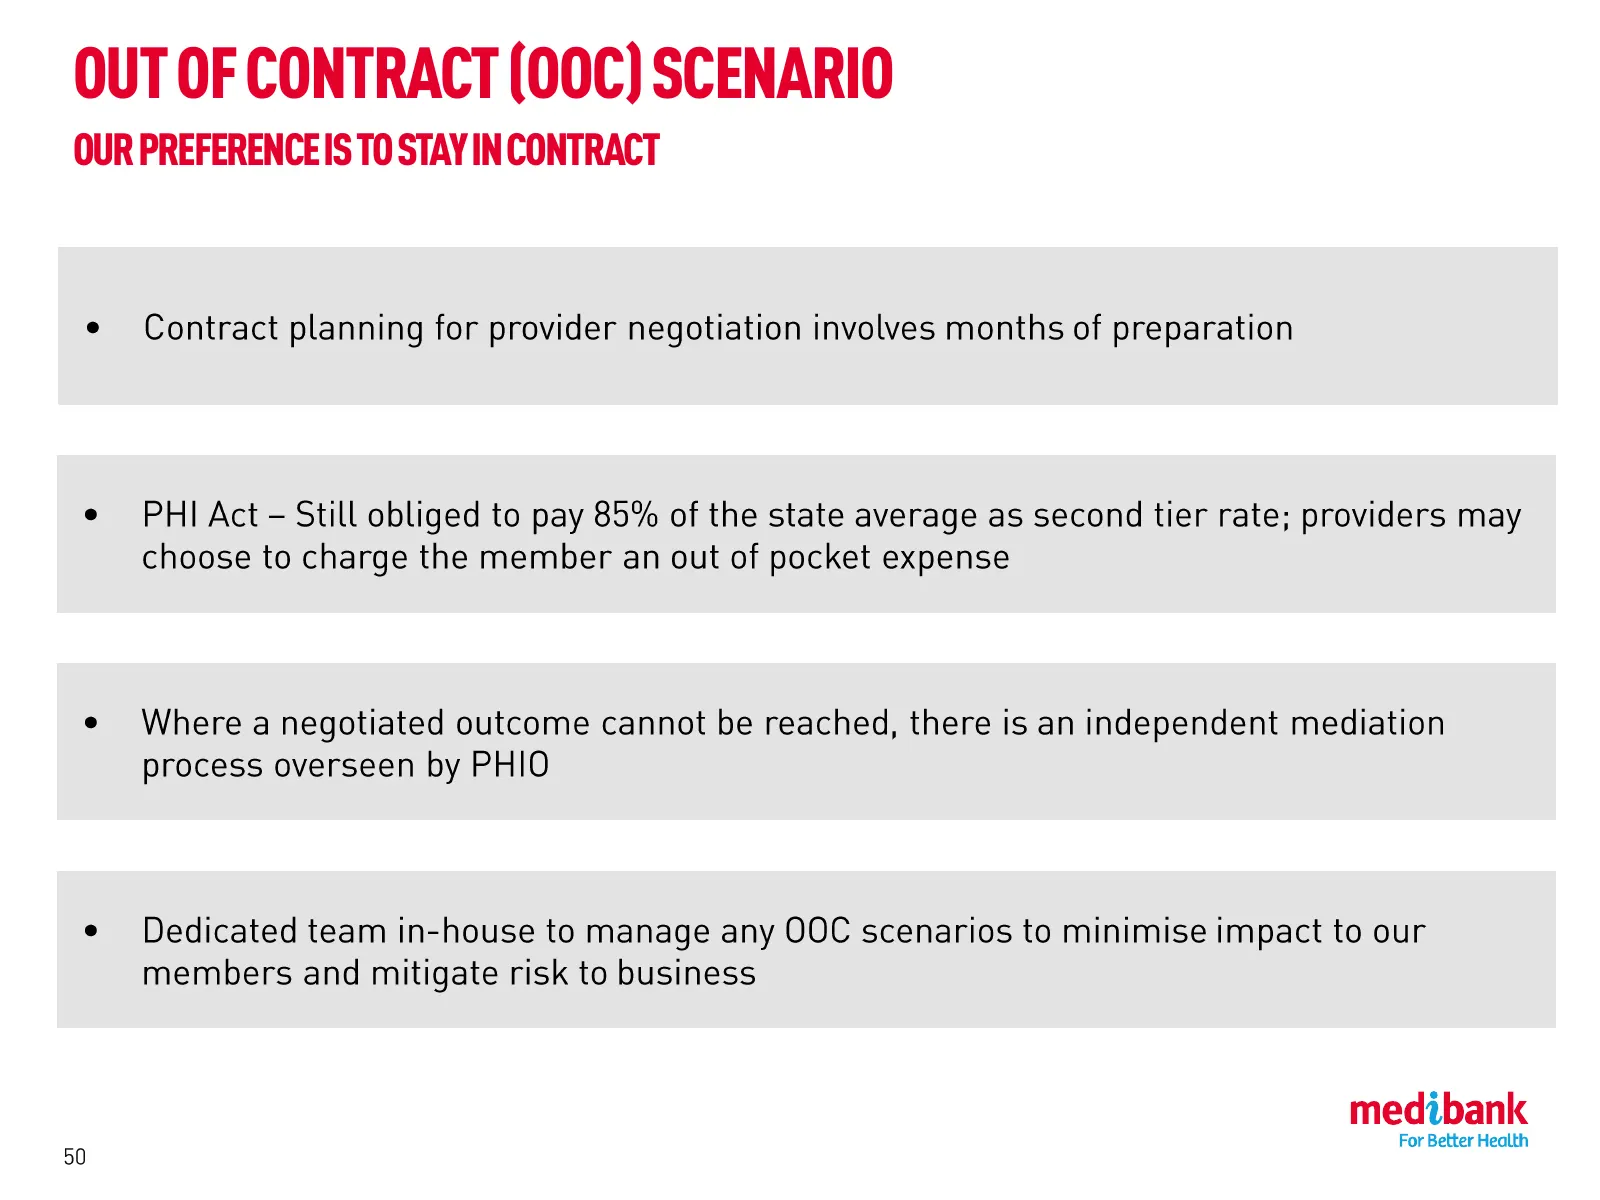
Slide 50: Out of Contract (OOC) Scenario
OUT OF CONTRACT (OOC) SCENARIO OUR PREFERENCE IS TO STAY IN CONTRACT
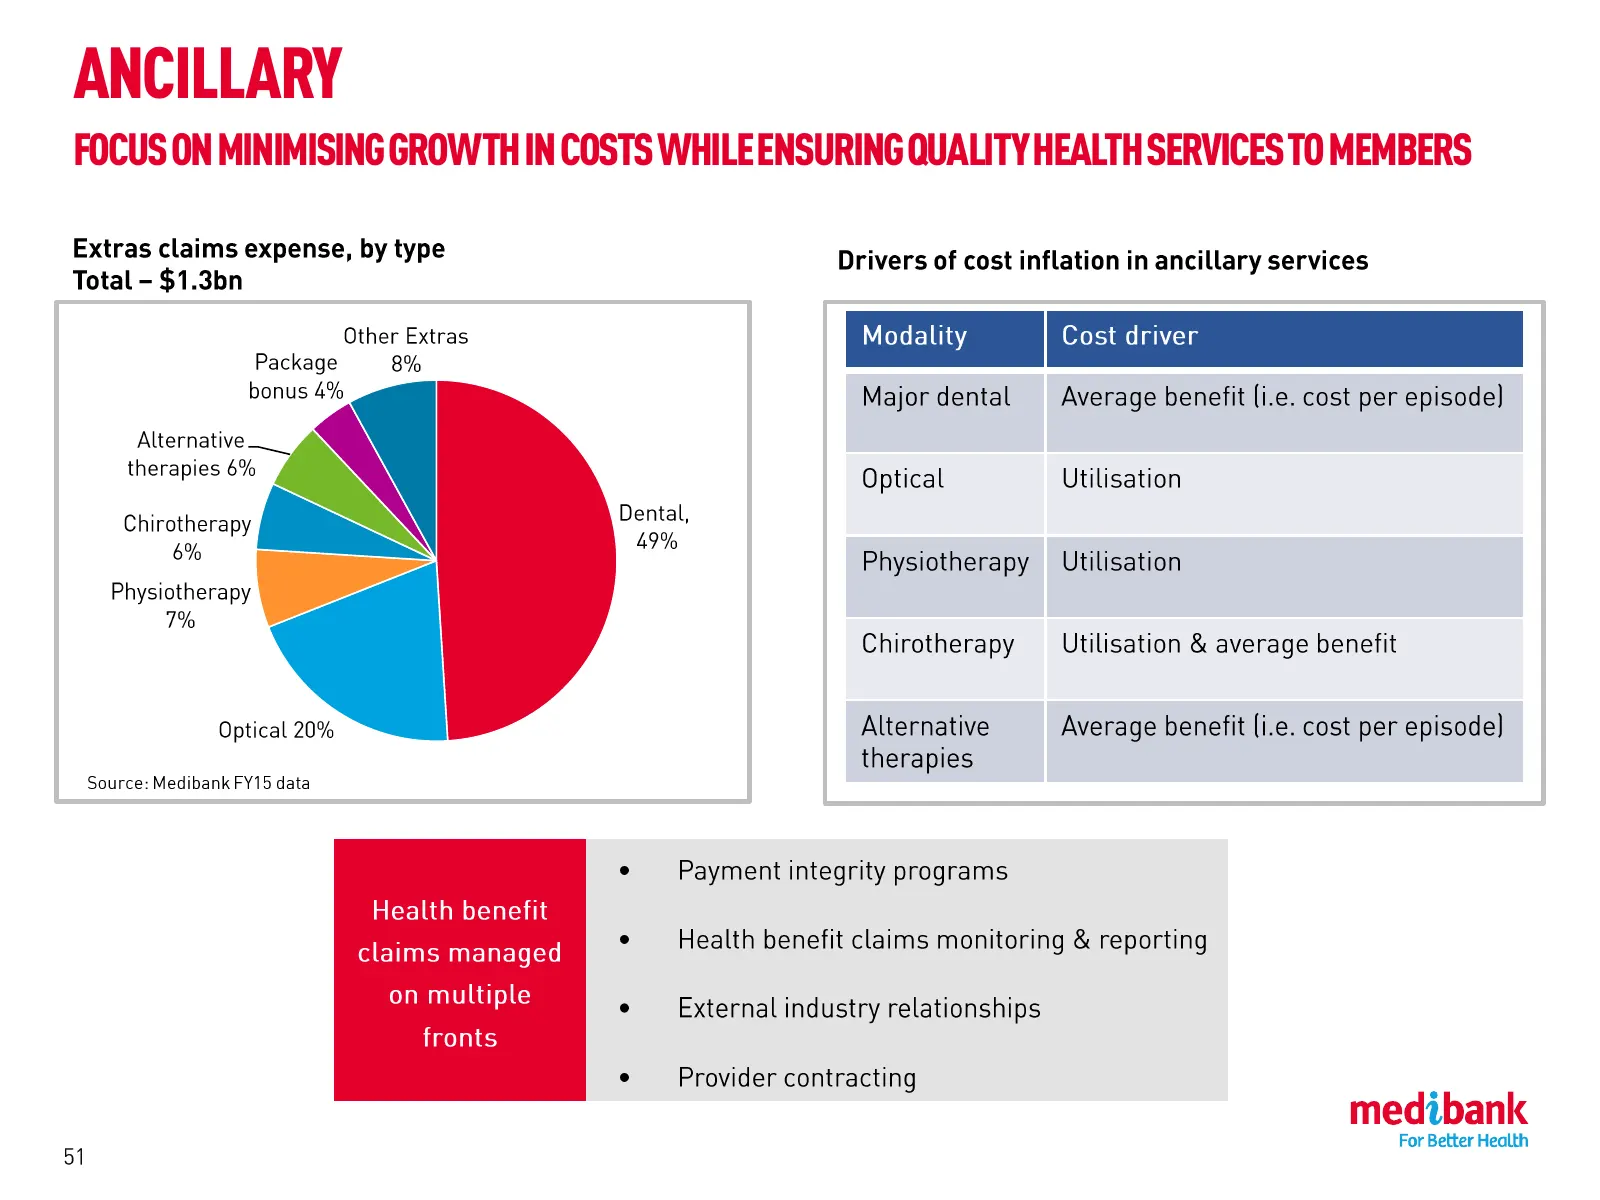
Slide 51: Ancillary
ANCILLARY FOCUS ON MINIMISING GROWTH IN COSTS WHILE ENSURING QUALITY HEALTH SERVICES TO MEMBERS
Slide 52: Health Cost Leadership: Delivering High Value Care
HEALTH COST LEADERSHIP: DELIVERING HIGH VALUE CARE
Slide 53: Current Status Is Not Acceptable
CURRENT STATUS IS NOT ACCEPTABLE
Slide 54: Unwarranted Variation
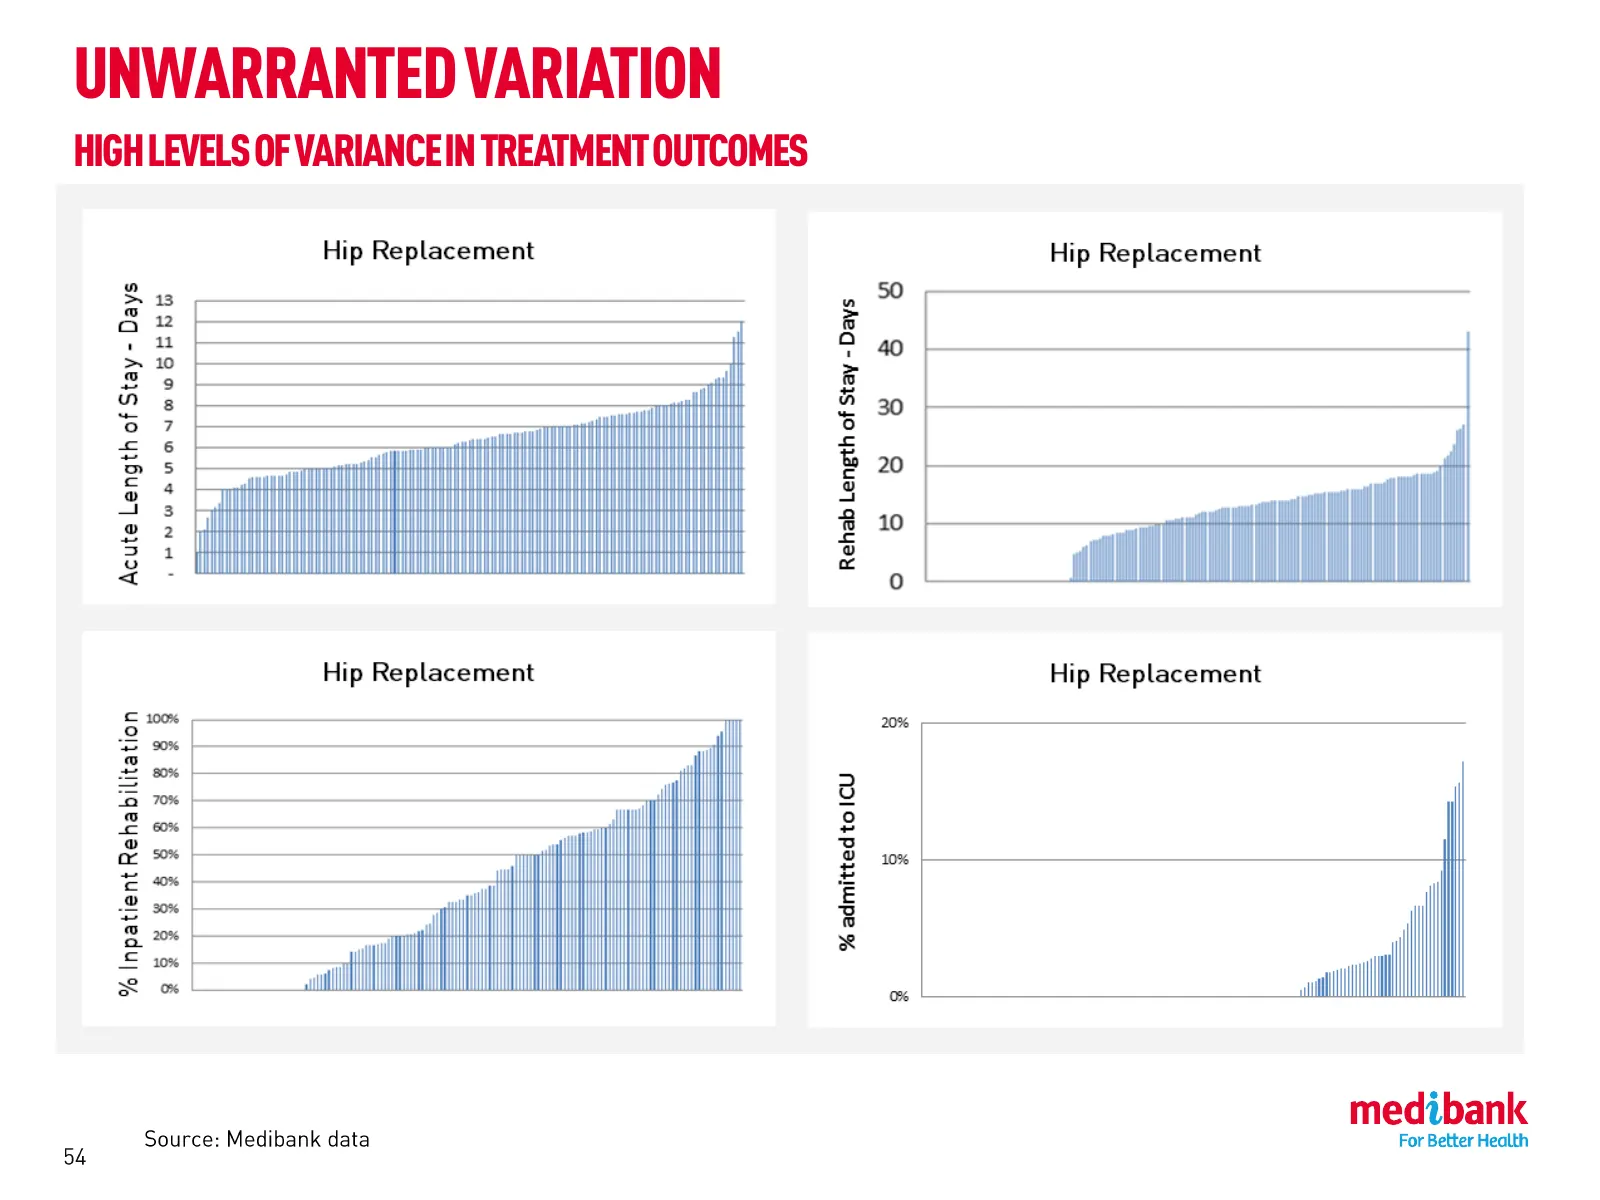
UNWARRANTED VARIATION HIGH LEVELS OF VARIANCE IN TREATMENT OUTCOMES
Slide 55: Triple Aim of Healthcare
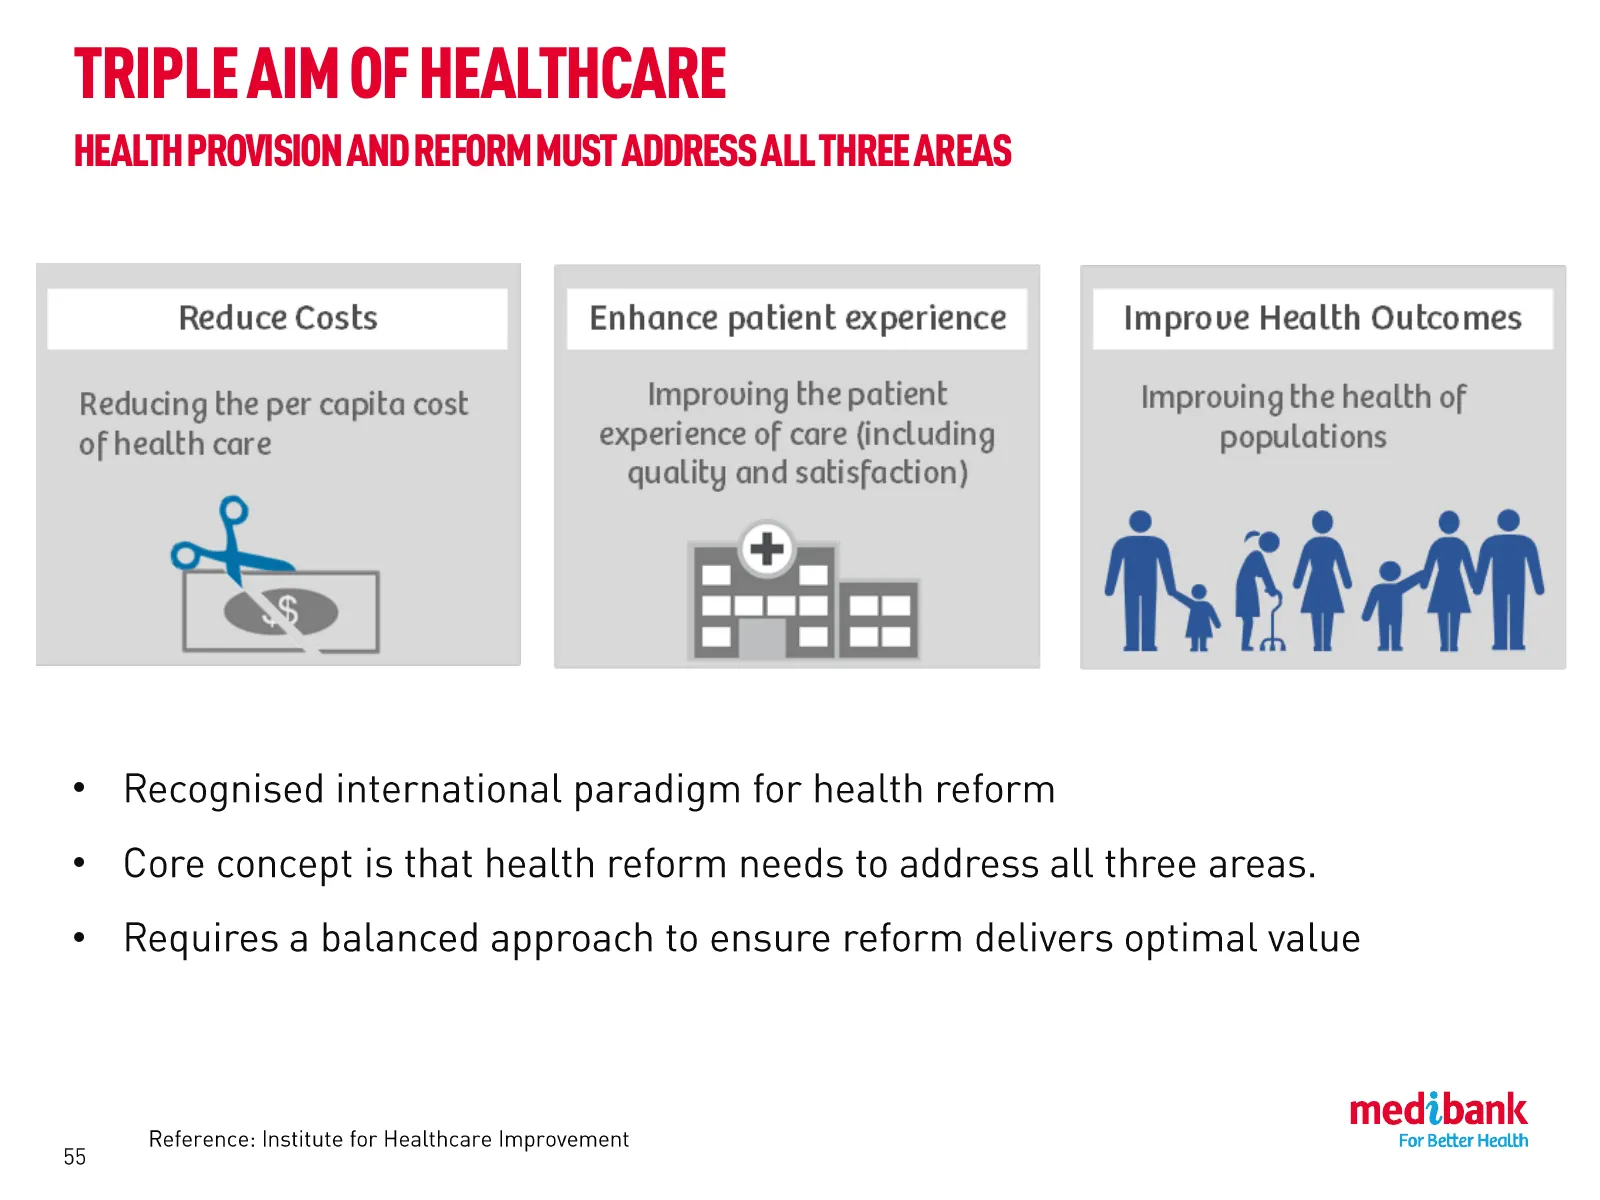
TRIPLE AIM OF HEALTHCARE HEALTH PROVISION AND REFORM MUST ADDRESS ALL THREE AREAS • • •
Slide 56: High Value Care
HIGH VALUE CARE Improves health outcomes * Safe ¢ Appropriate ¢ Evidence-based Improves patient experience of care ¢« Patient-centred ¢ Informed Reduces healthcare costs ° Efficient ¢« Economical 56 medibank For Better Health
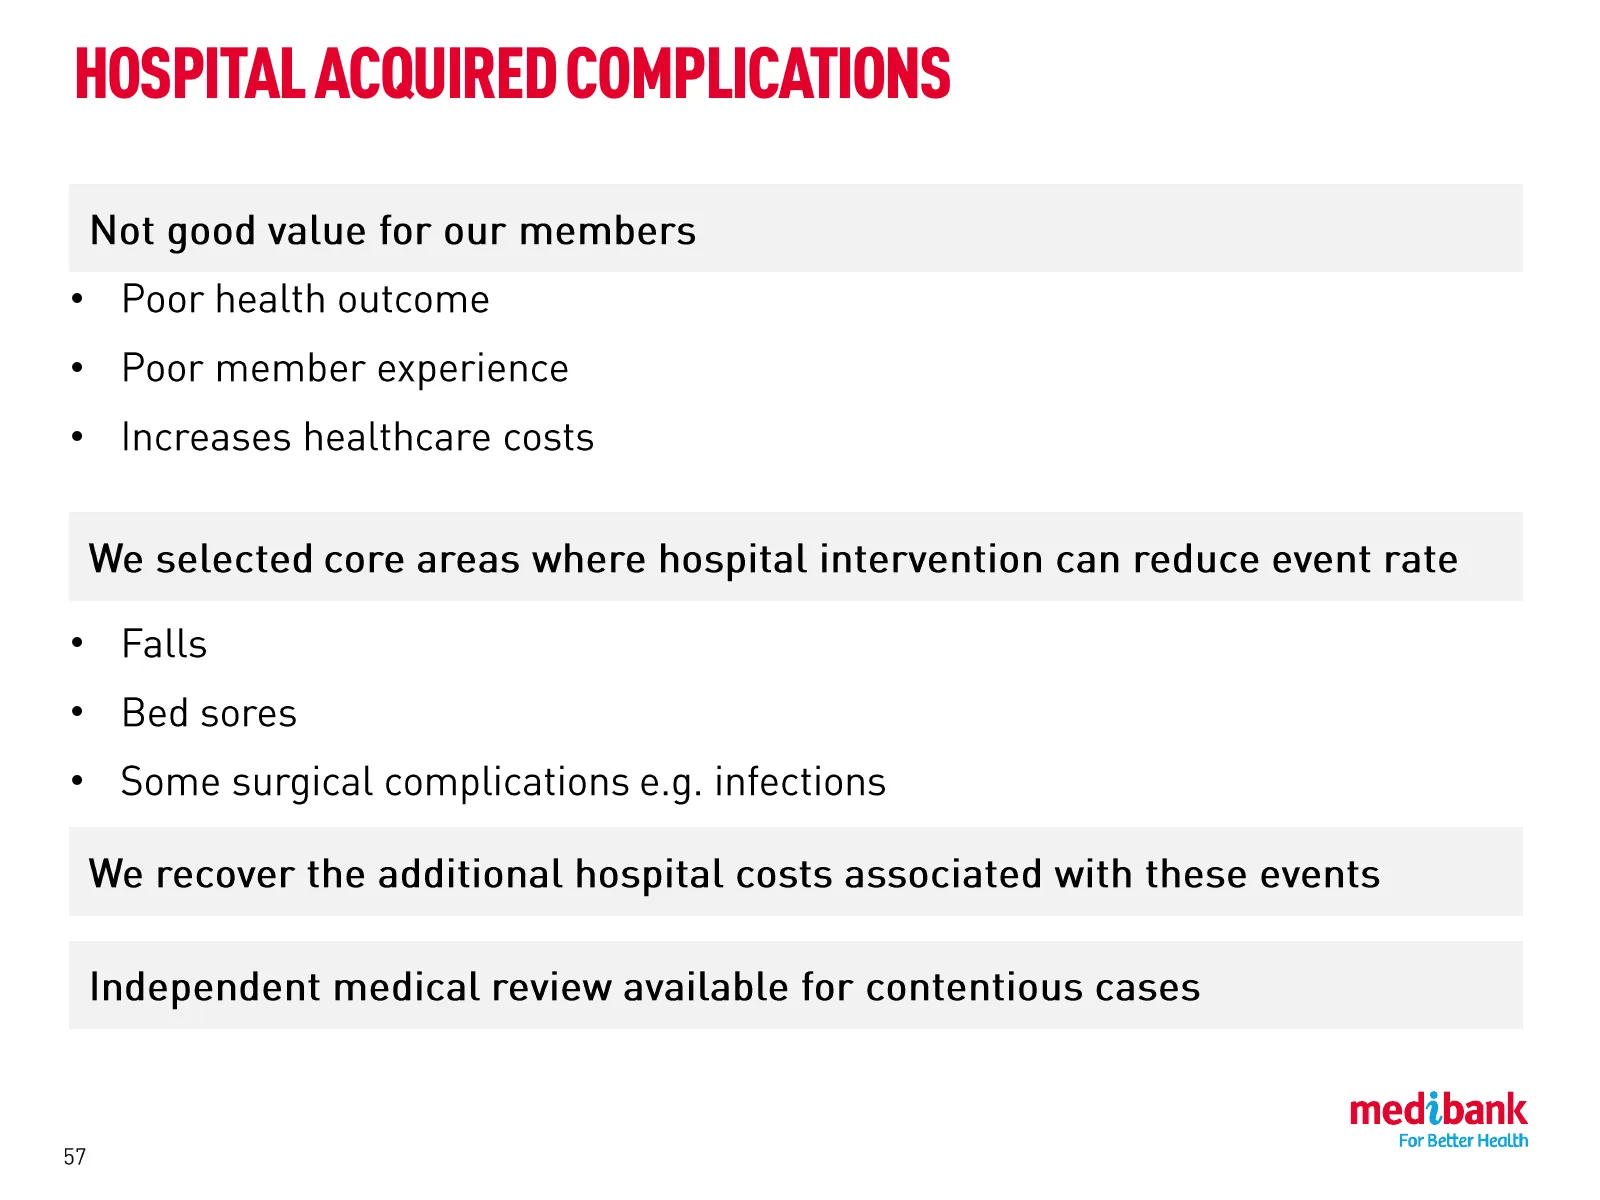
Slide 57: Hospital Acquired Complications
HOSPITAL ACQUIRED COMPLICATIONS • • • • • •
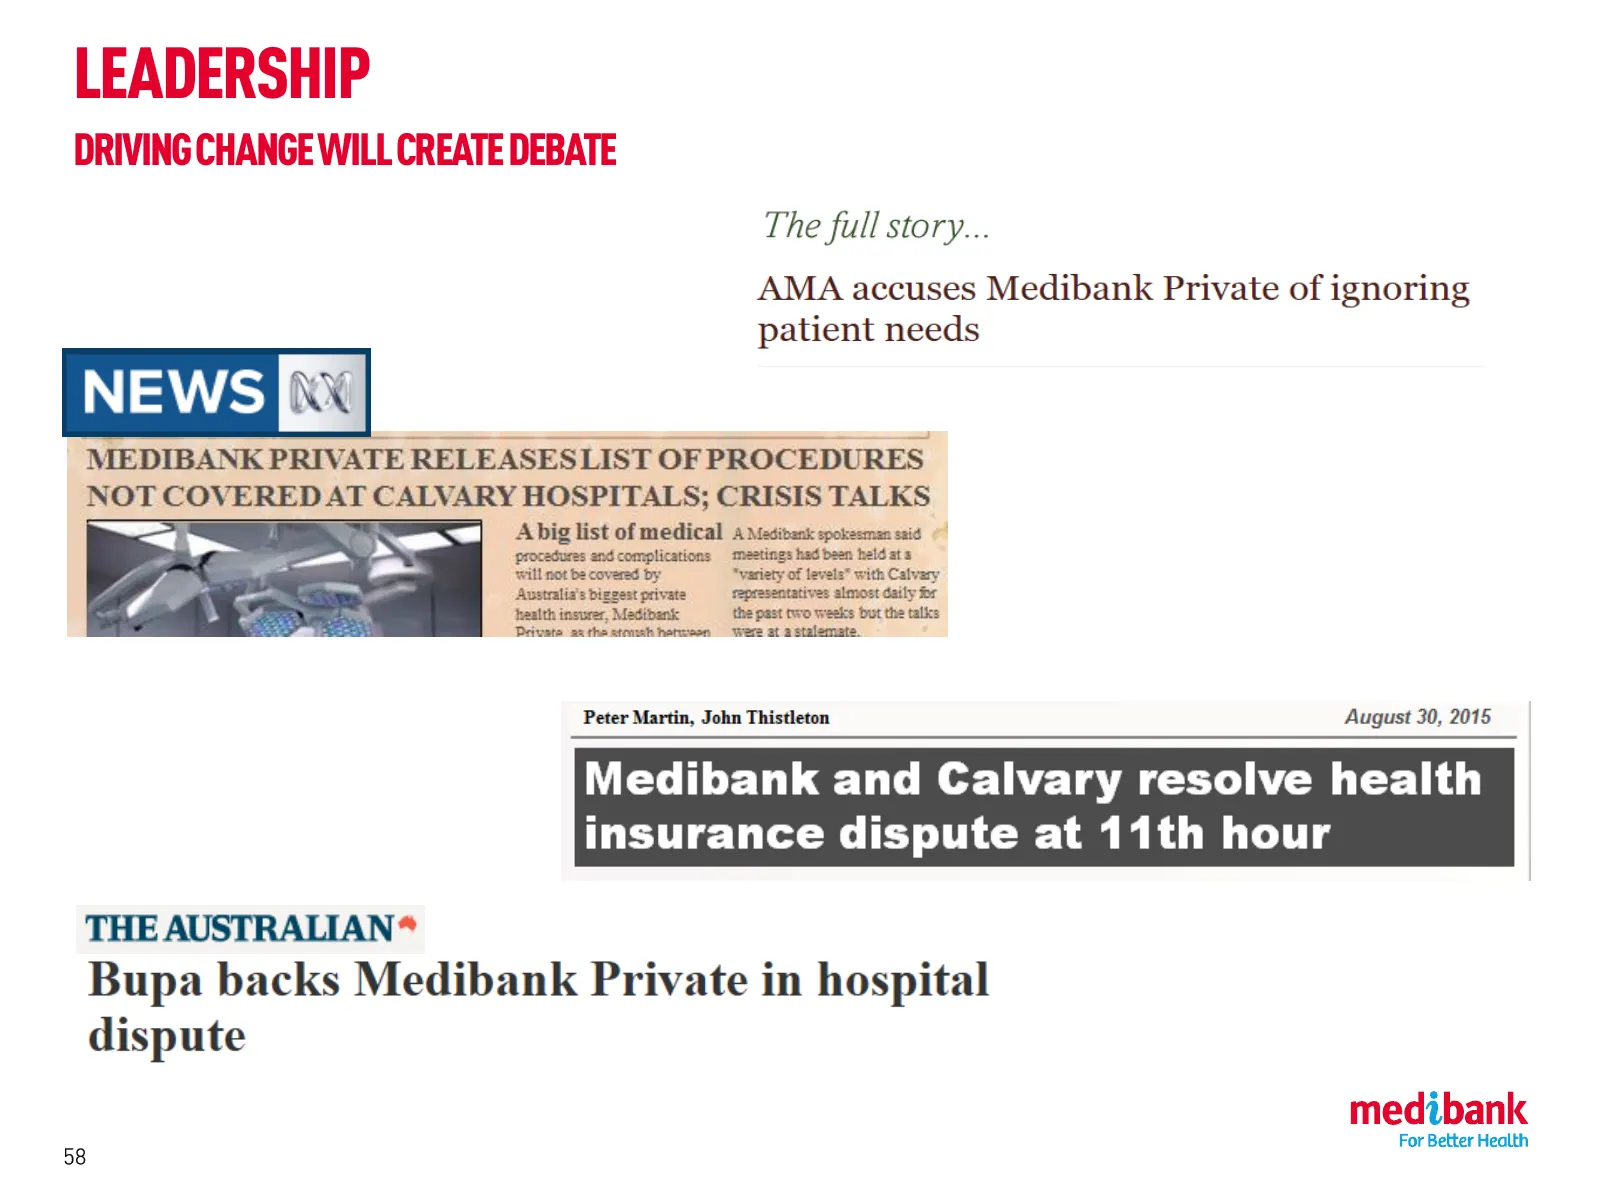
Slide 58: Leadership
LEADERSHIP DRIVING CHANGE WILL CREATE DEBATE
Slide 59: Health Cost Leadership: Payment Integrity
HEALTH COST LEADERSHIP: PAYMENT INTEGRITY
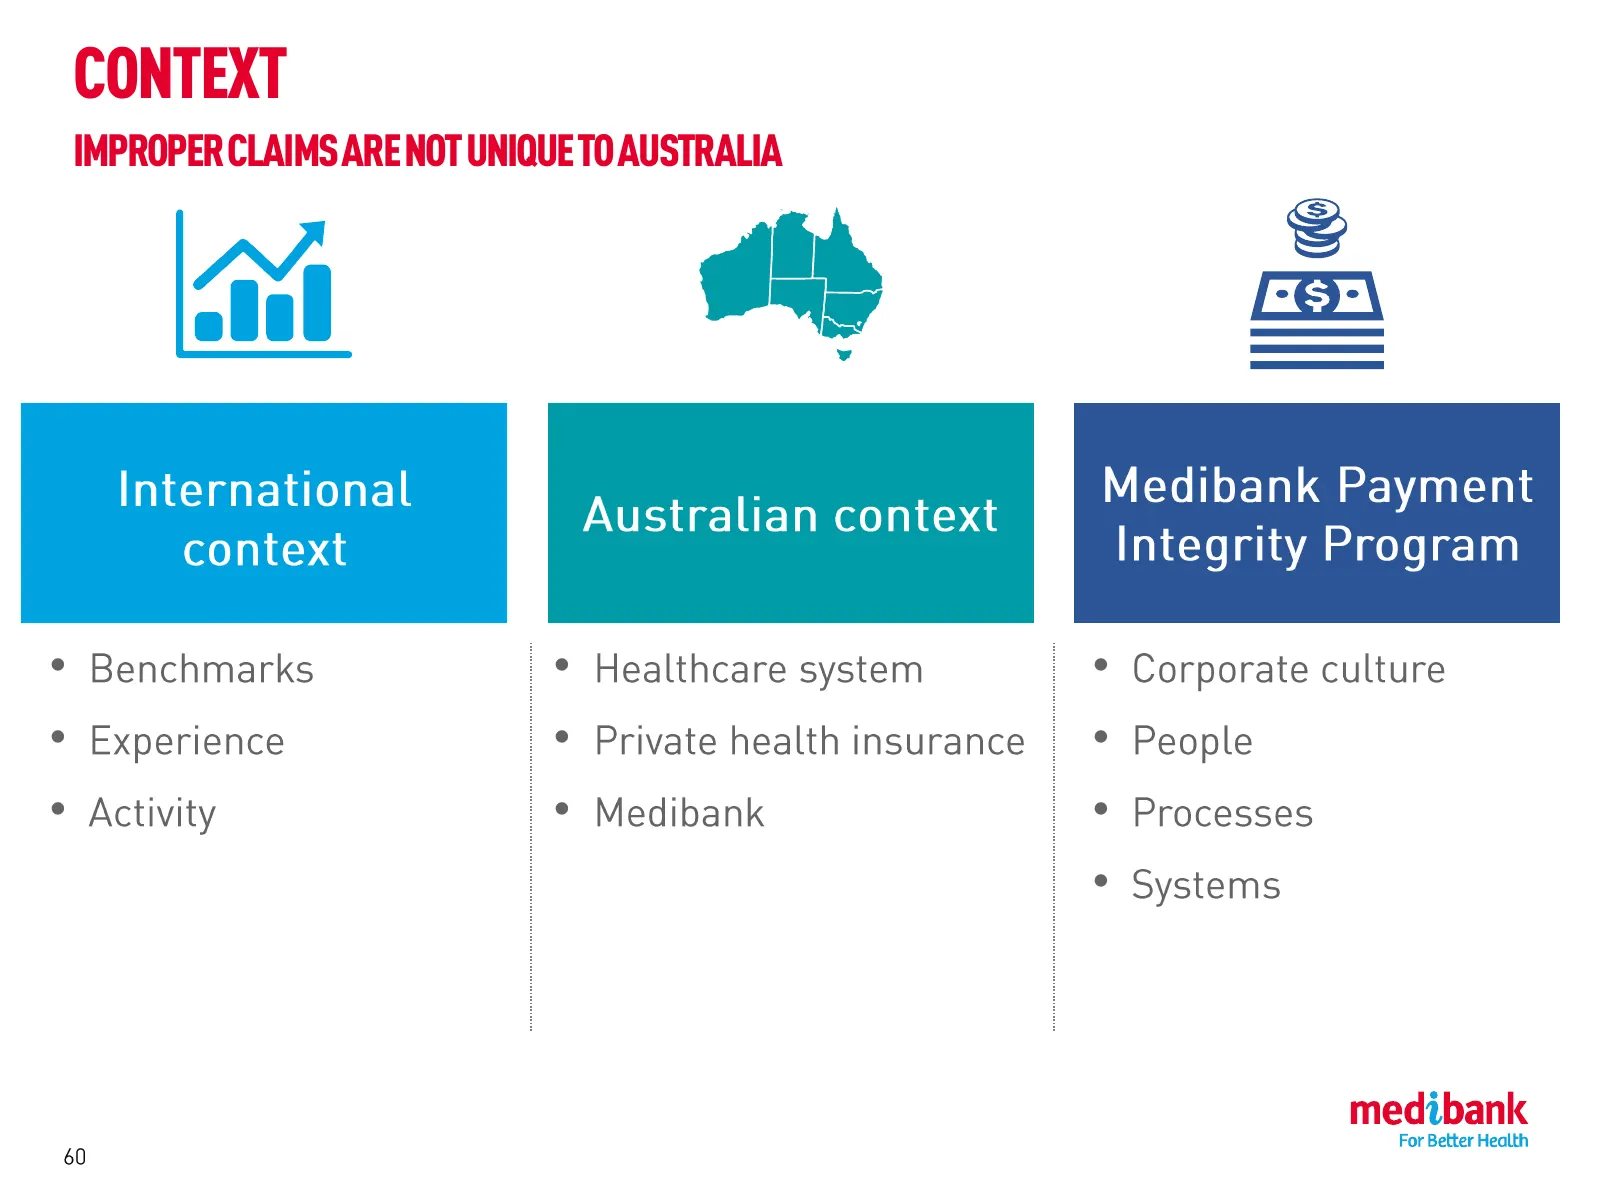
Slide 60: Context
CONTEXT IMPROPER CLAIMS ARE NOT UNIQUE TO AUSTRALIA • • • • • • • • • •
Slide 61: Payment Integrity Program
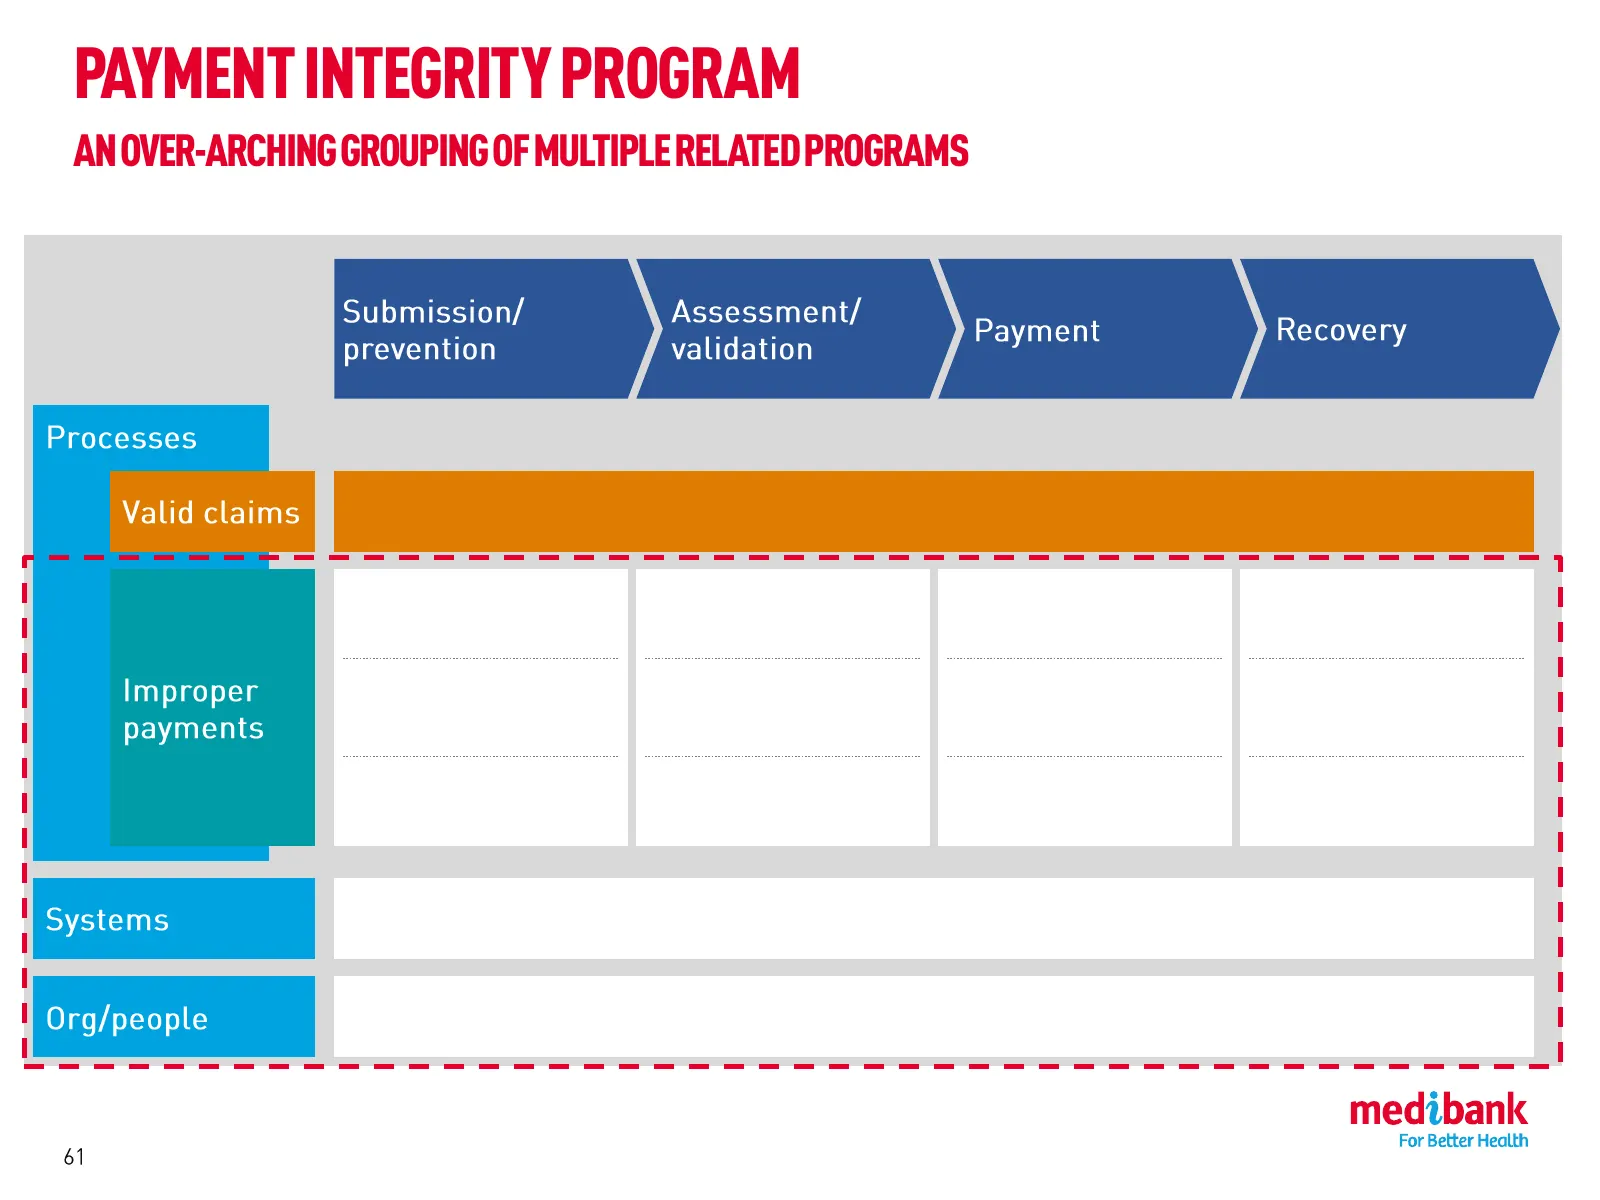
PAYMENT INTEGRITY PROGRAM AN OVER-ARCHING GROUPING OF MULTIPLE RELATED PROGRAMS
Slide 62: Current Spectrum of Activity
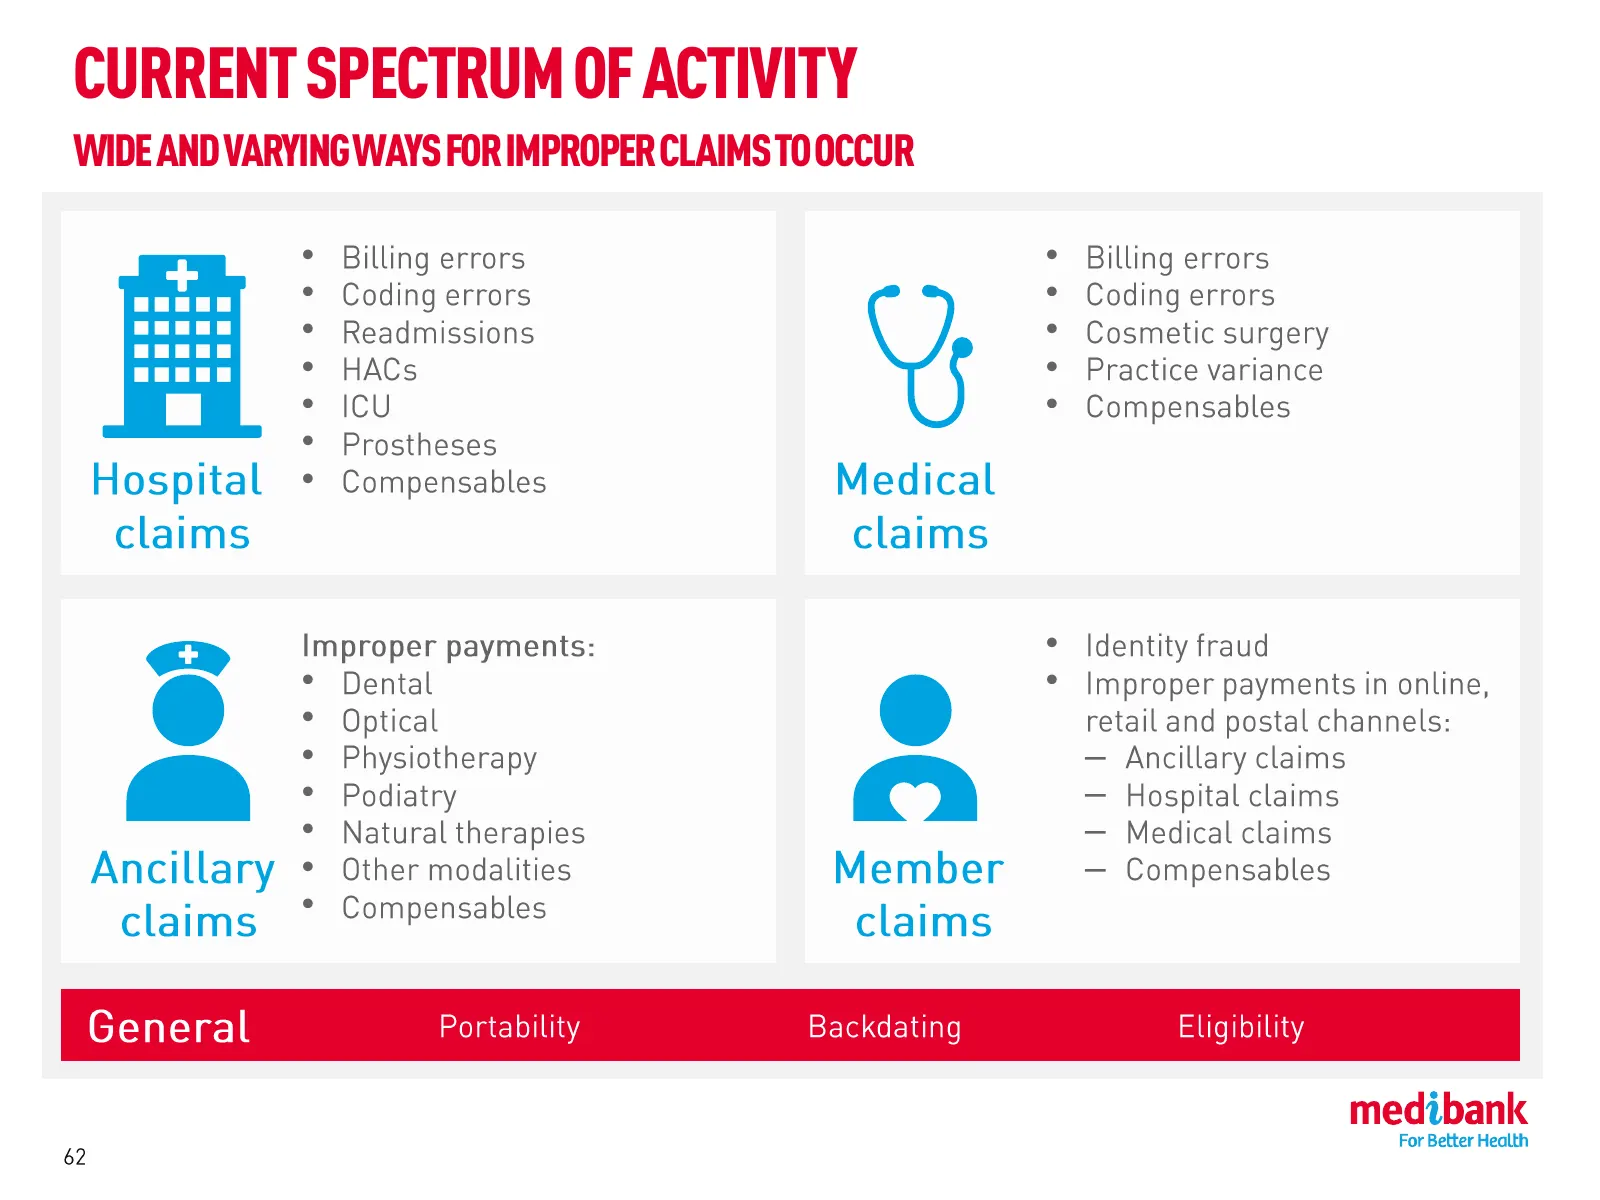
CURRENT SPECTRUM OF ACTIVITY WIDE AND VARYING WAYS FOR IMPROPER CLAIMS TO OCCUR • • • • • • • • • • • • • • • • • – • – • – • – •
Slide 63: Opportunity Identification
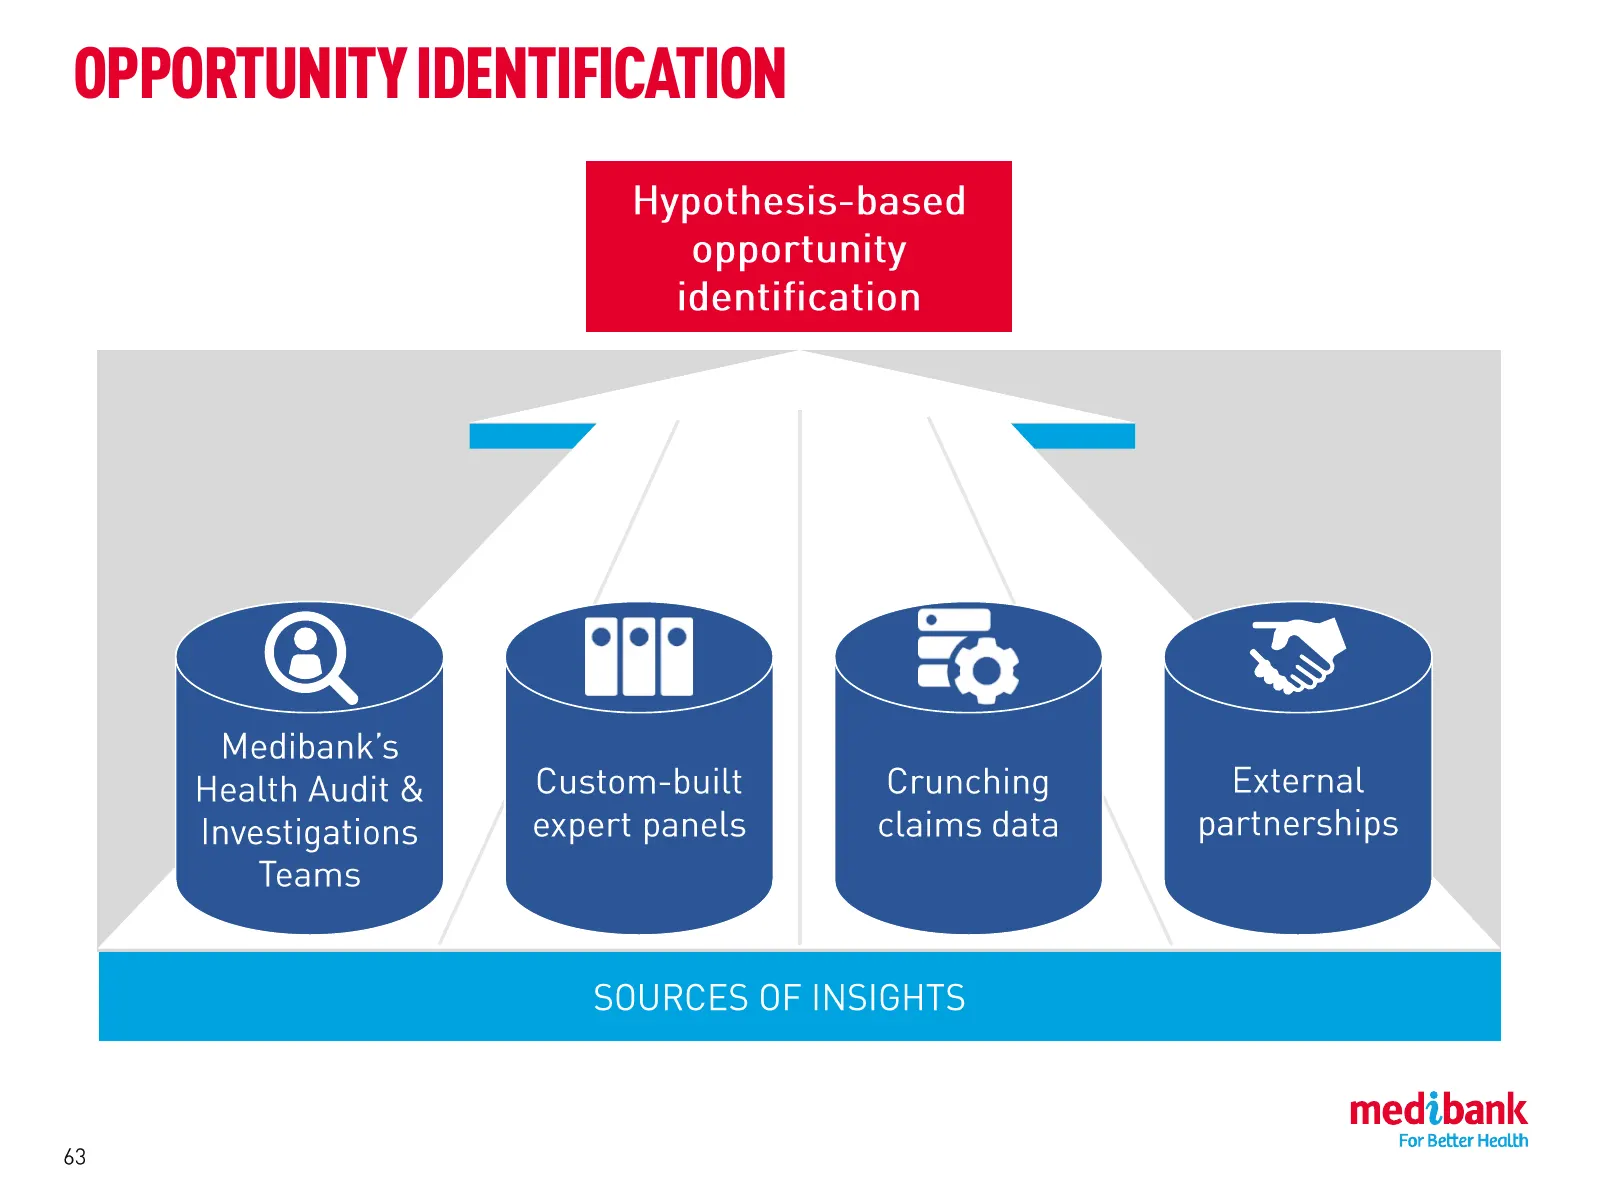
OPPORTUNITY IDENTIFICATION
Slide 64: Methodology
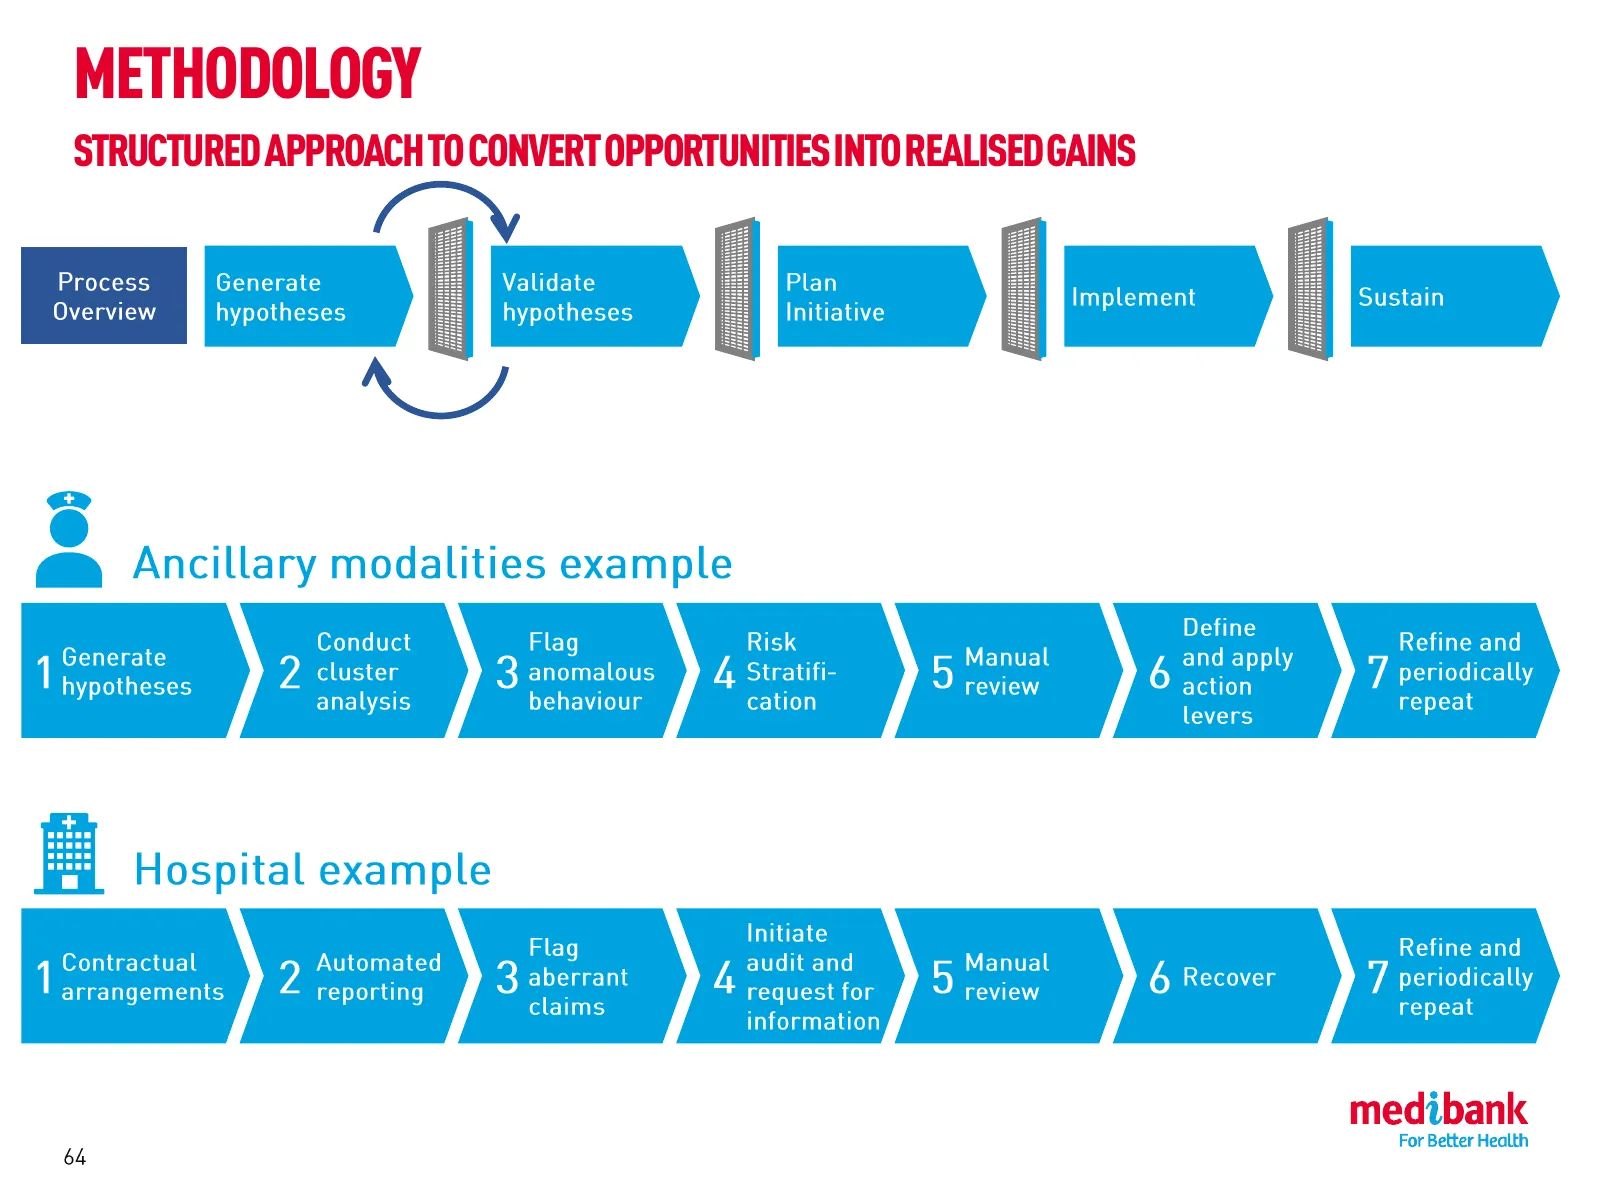
METHODOLOGY STRUCTURED APPROACH TO CONVERT OPPORTUNITIES INTO REALISED GAINS
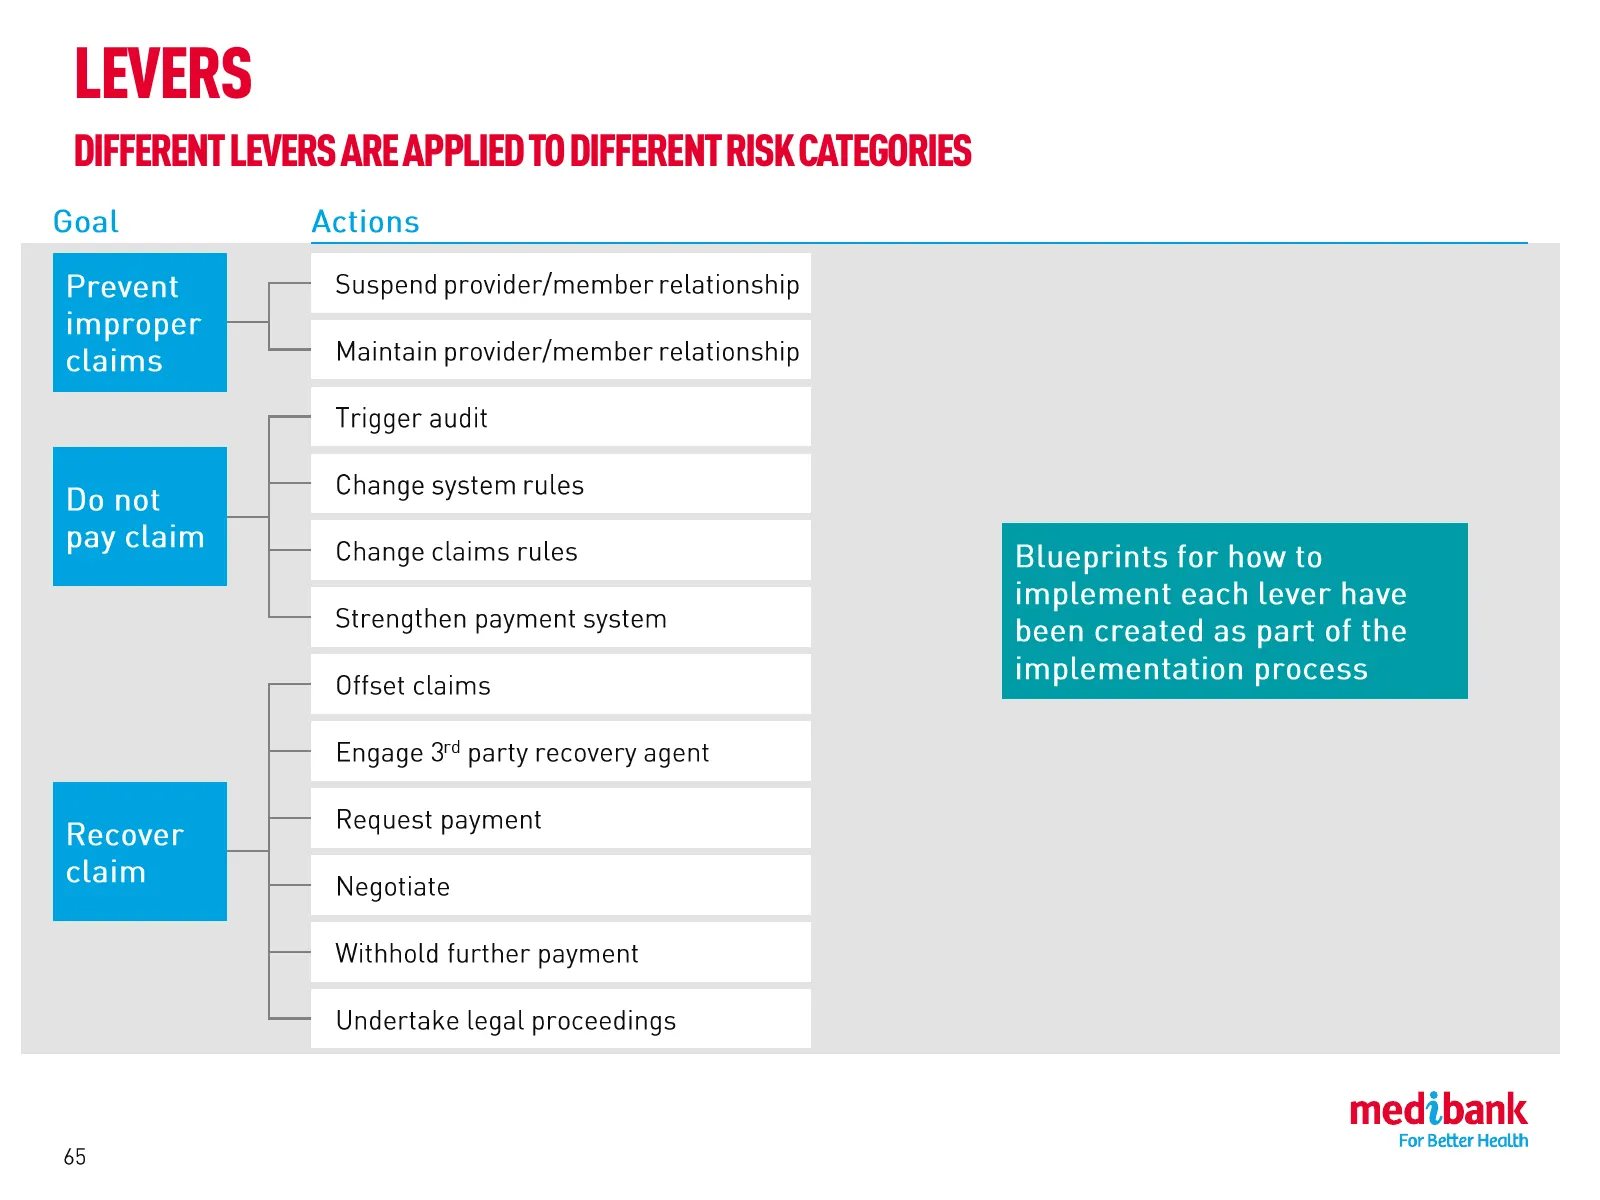
Slide 65: Levers
LEVERS DIFFERENT LEVERS ARE APPLIED TO DIFFERENT RISK CATEGORIES
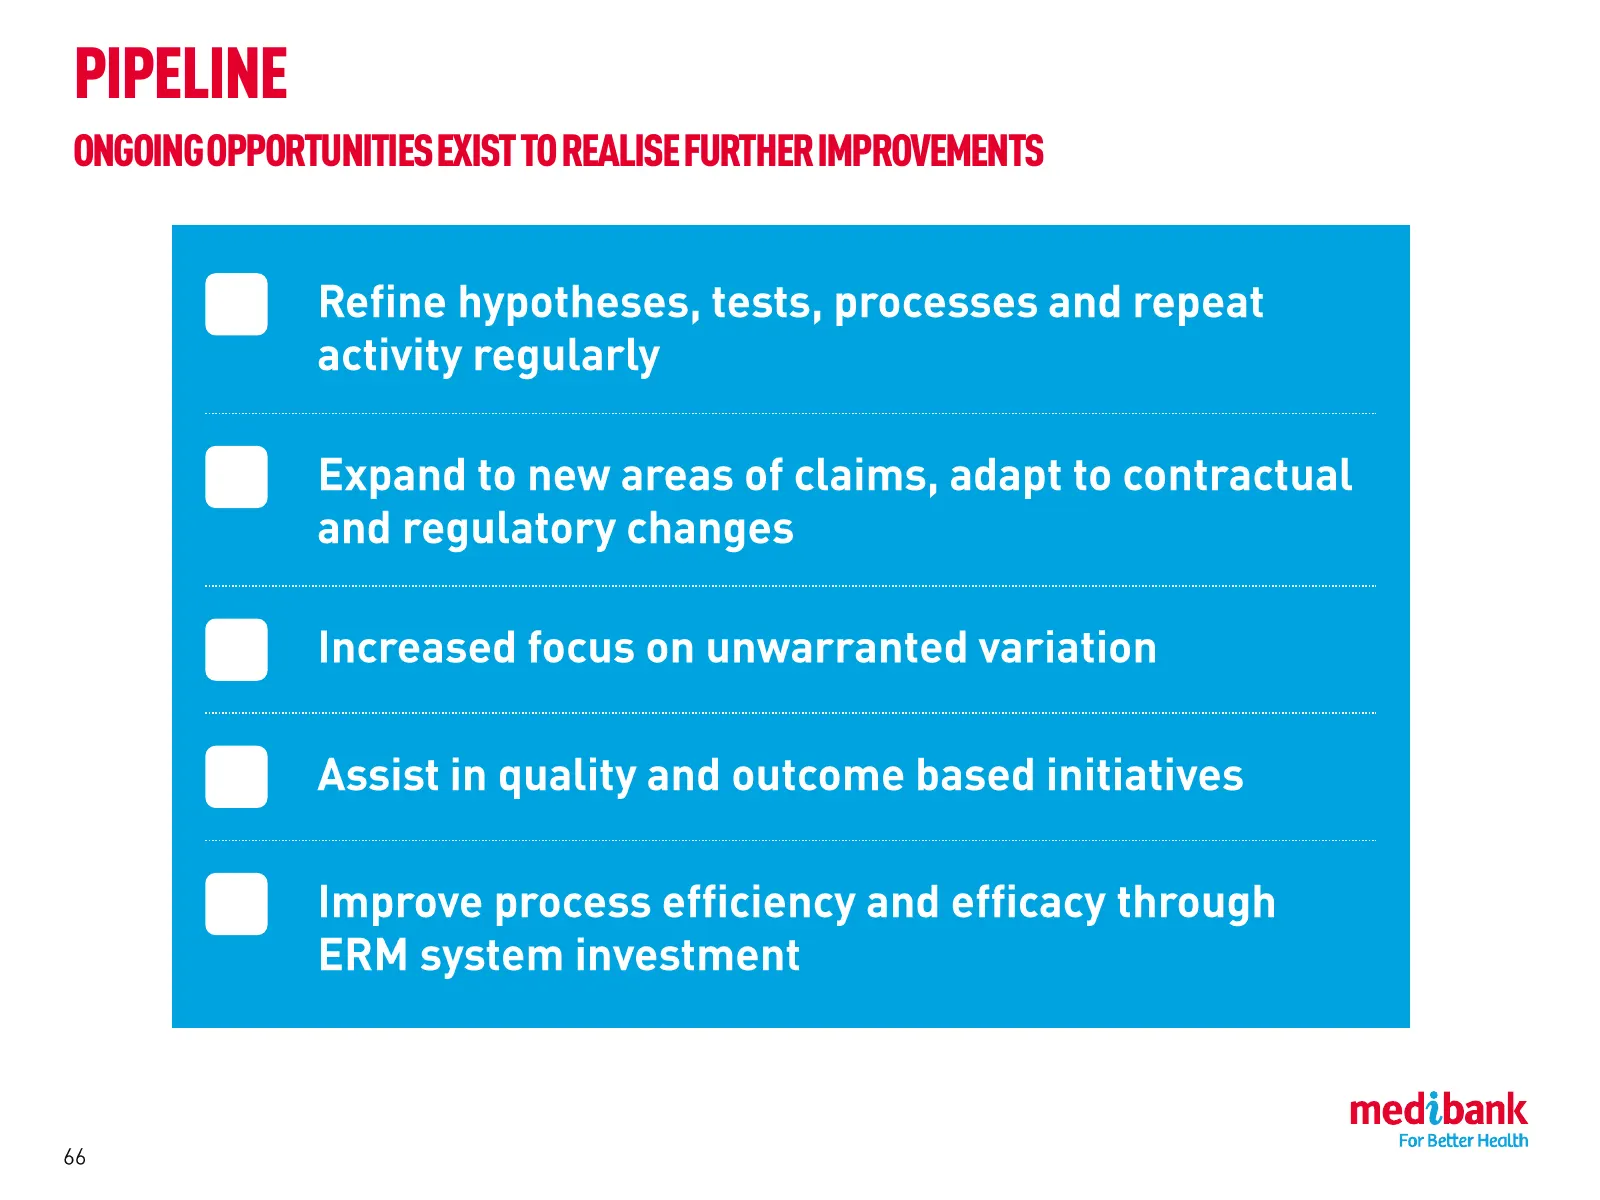
Slide 66: Pipeline
PIPELINE ONGOING OPPORTUNITIES EXIST TO REALISE FURTHER IMPROVEMENTS
Slide 67: Better Health for Specific Australian Populations
BETTER HEALTH FOR SPECIFIC AUSTRALIAN POPULATIONS
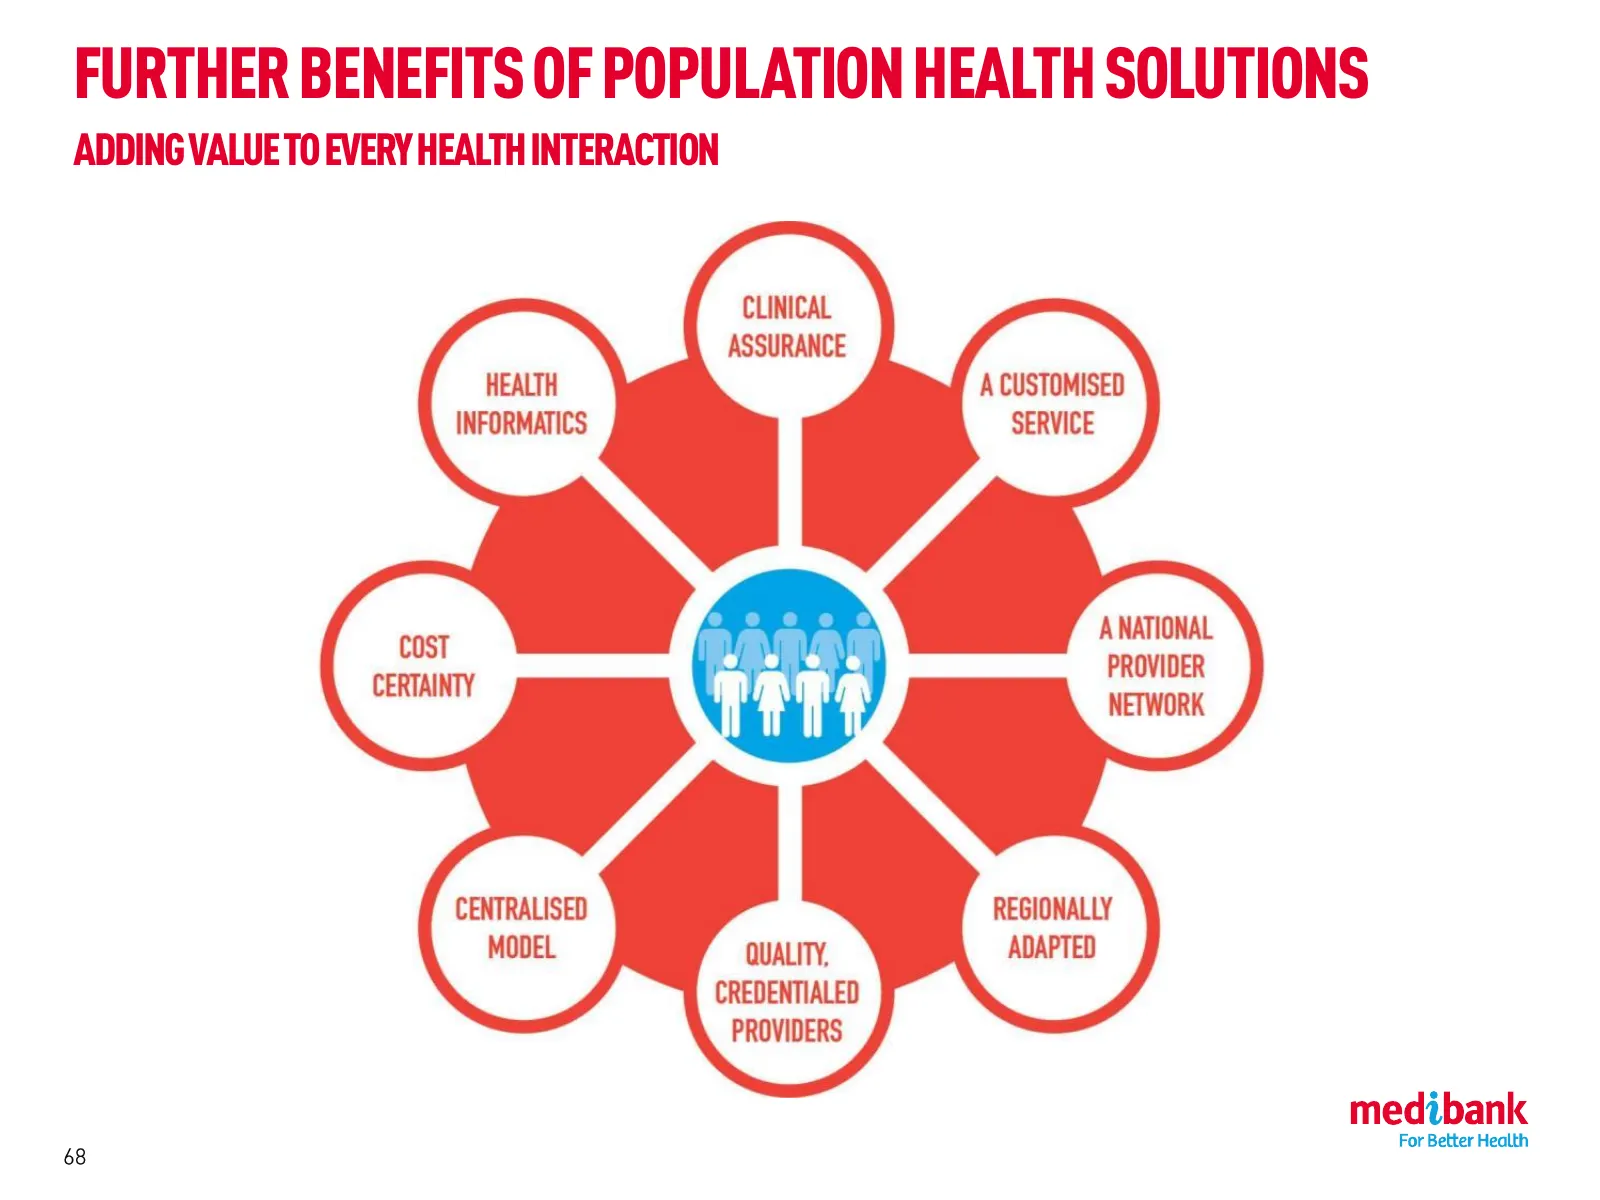
Slide 68: Further Benefits of Population Health Solutions
FURTHER BENEFITS OF POPULATION HEALTH SOLUTIONS ADDING VALUE TO EVERY HEALTH INTERACTION
Slide 69: Key Population Health Solutions
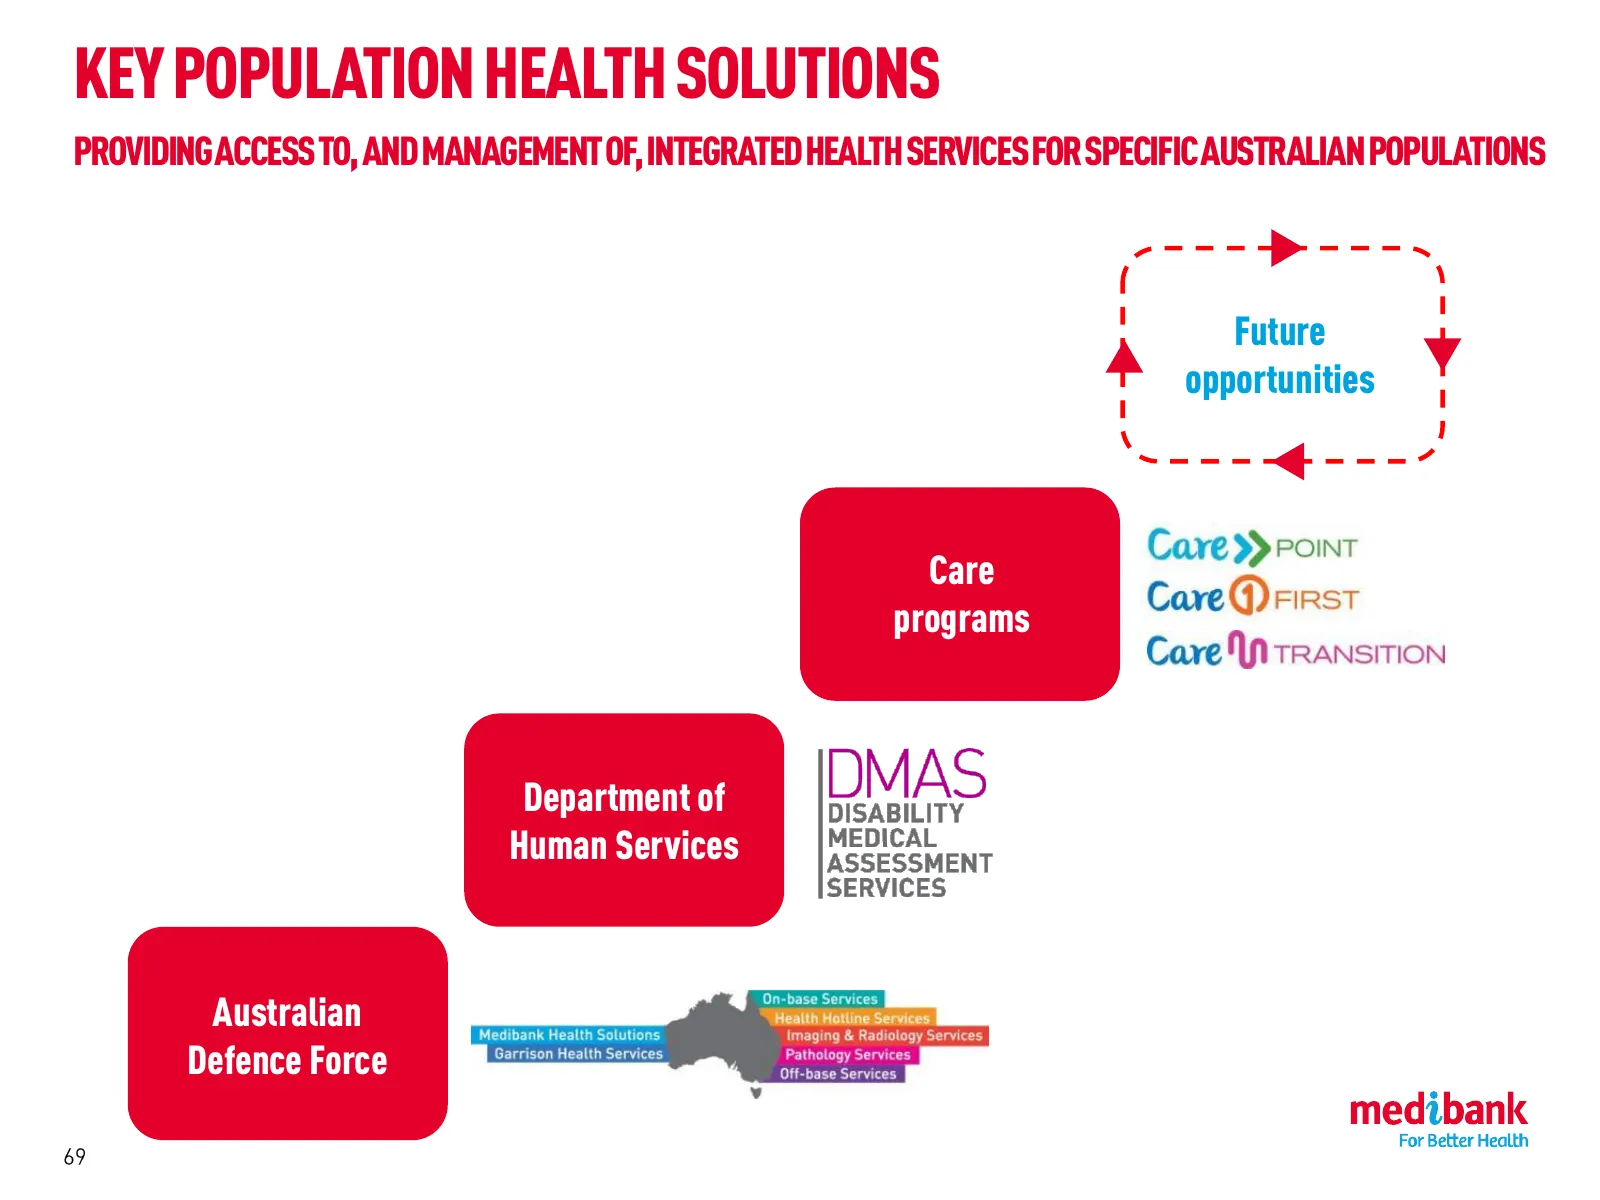
KEY POPULATION HEALTH SOLUTIONS PROVIDING ACCESS TO, AND MANAGEMENT OF, INTEGRATED HEALTH SERVICES FOR SPECIFIC AUSTRALIAN POPULATIONS Future opportunities Care programs Department of Human Services Australian Defence Force
Slide 70: Garrison Health Services
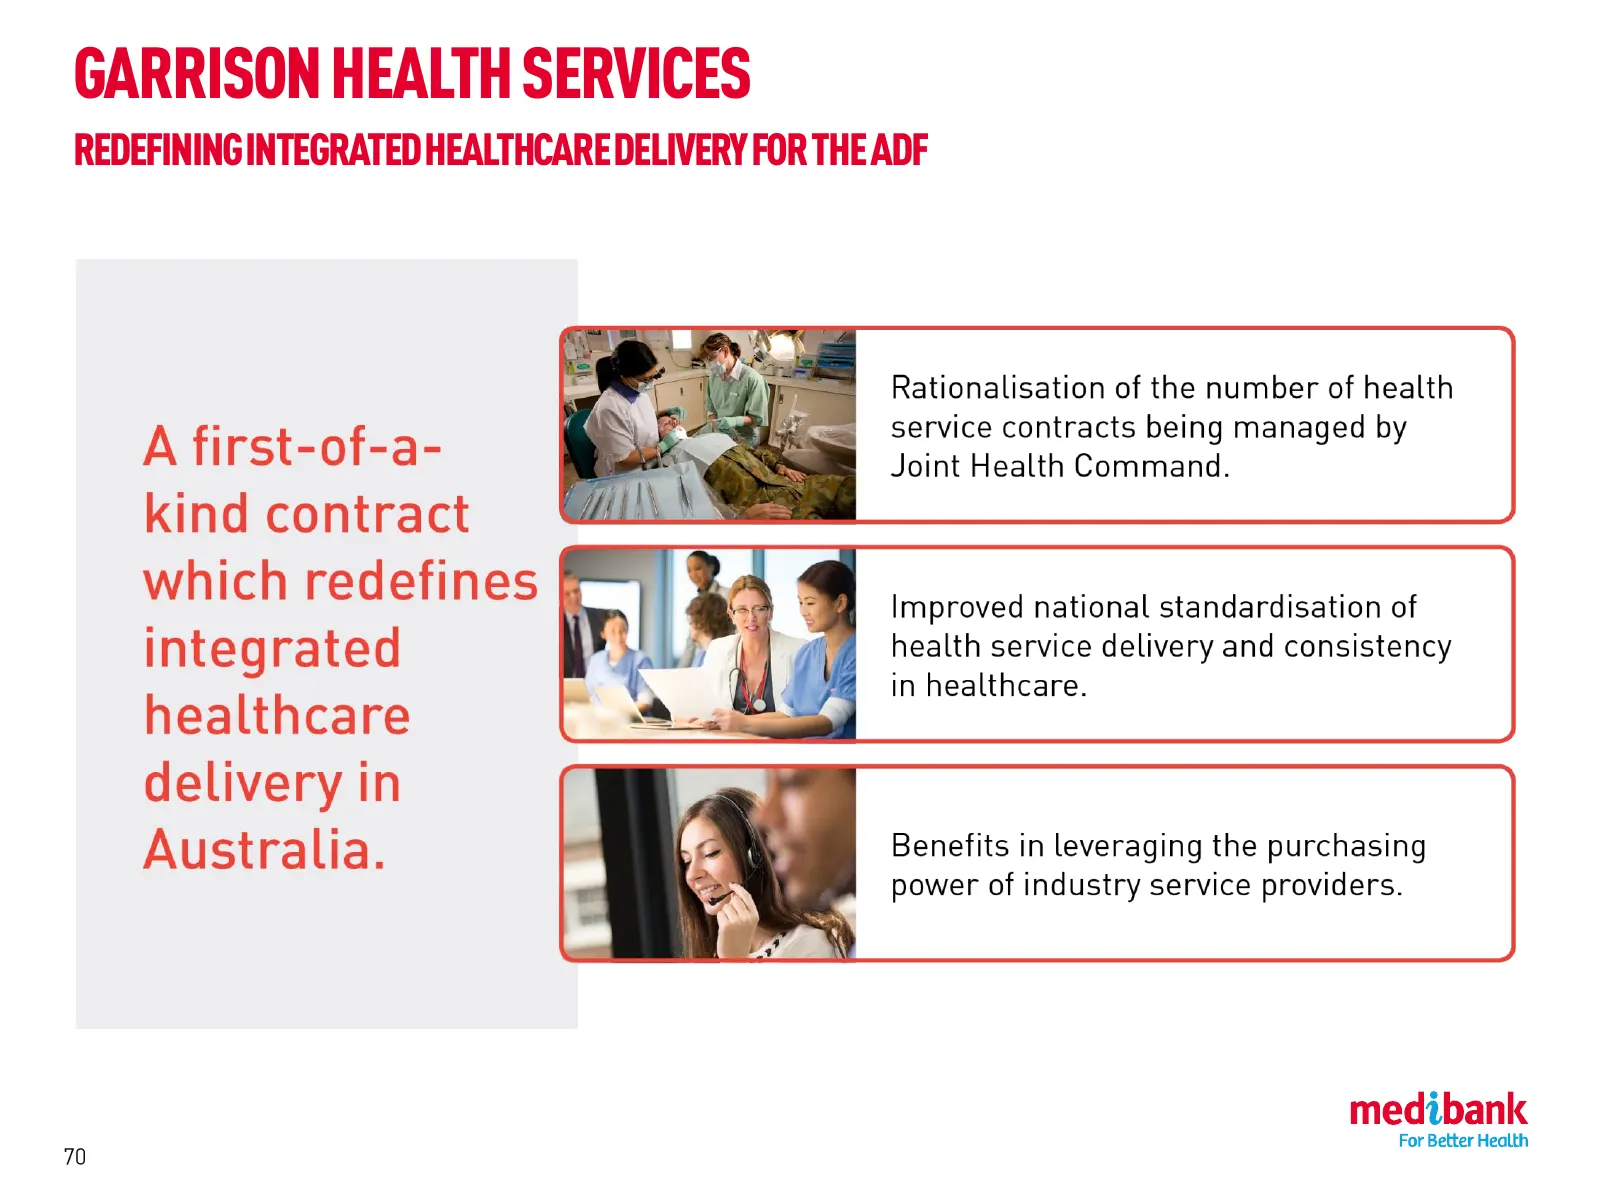
GARRISON HEALTH SERVICES REDEFINING INTEGRATED HEALTHCARE DELIVERY FOR THE ADF
Slide 71: Garrison Health Services
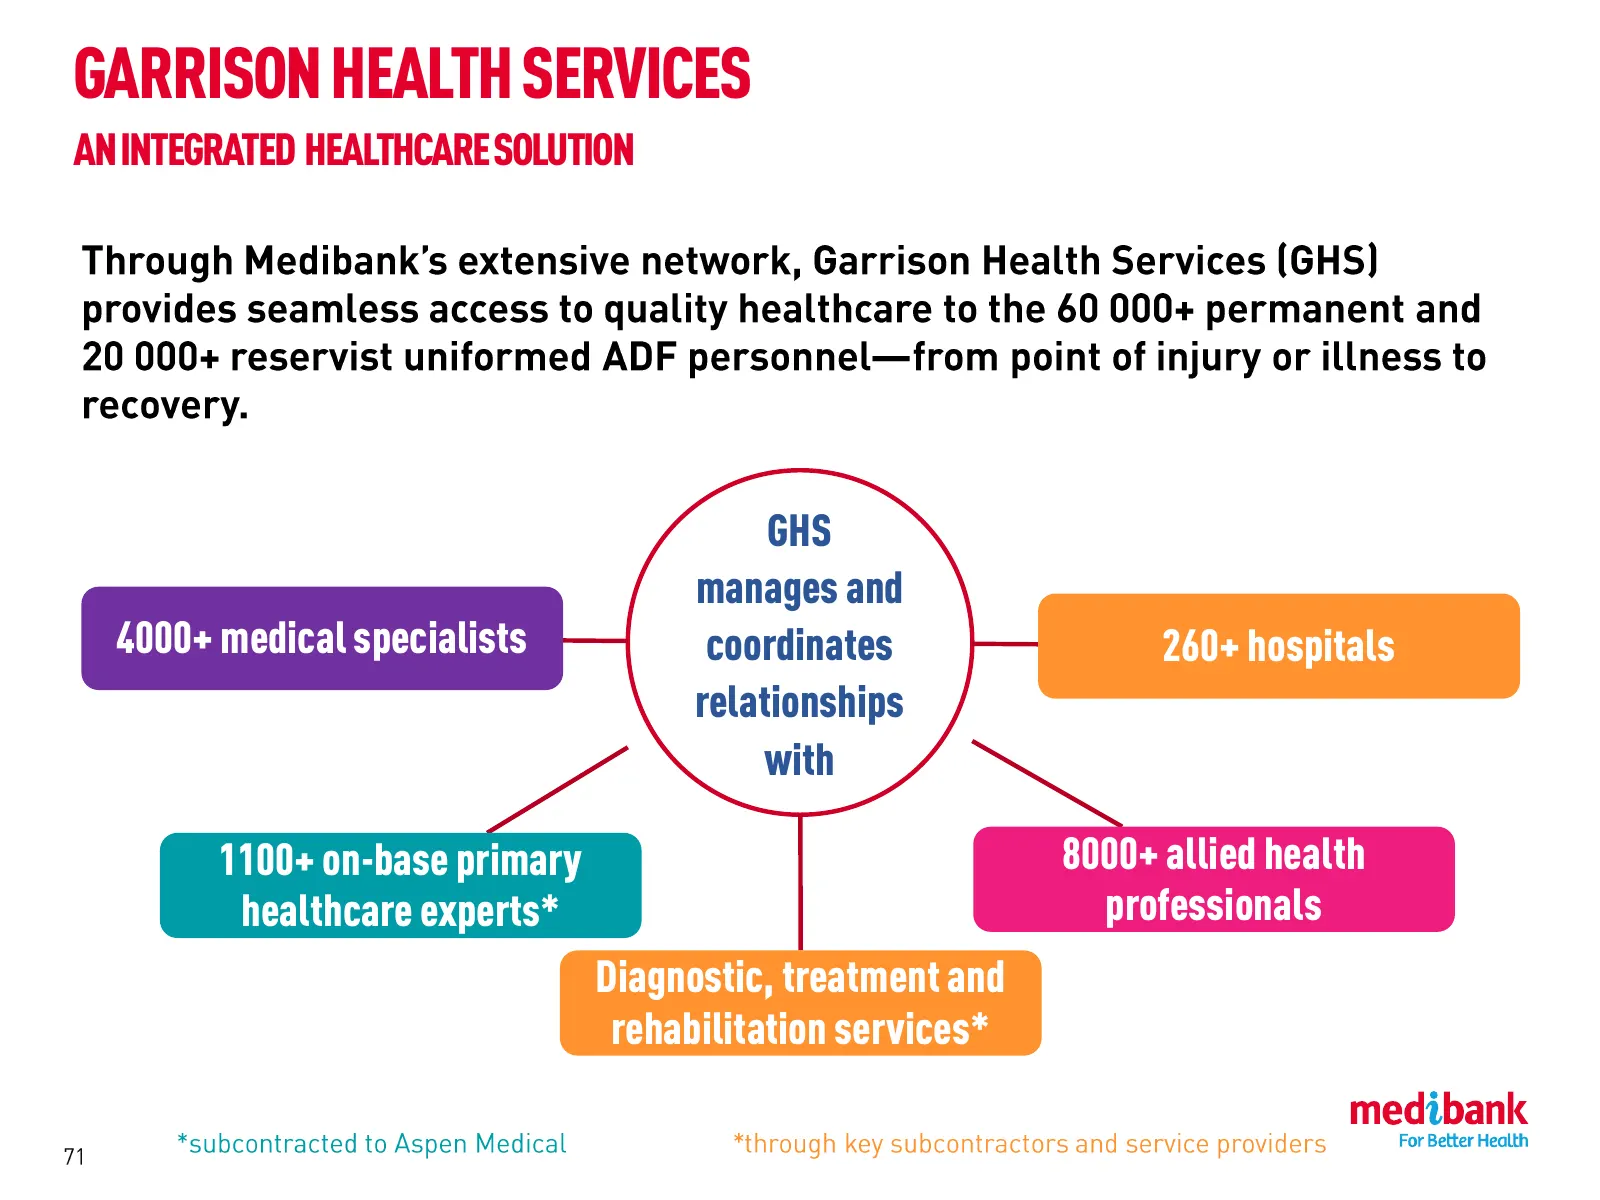
GARRISON HEALTH SERVICES AN INTEGRATED HEALTHCARE SOLUTION GHS manages and 4000+ medical specialists coordinates 260+ hospitals relationships with 1100+ on-base primary 8000+ allied health healthcare experts* professionals Diagnostic, treatment and rehabilitation services*
Slide 72: Garrison Health Services
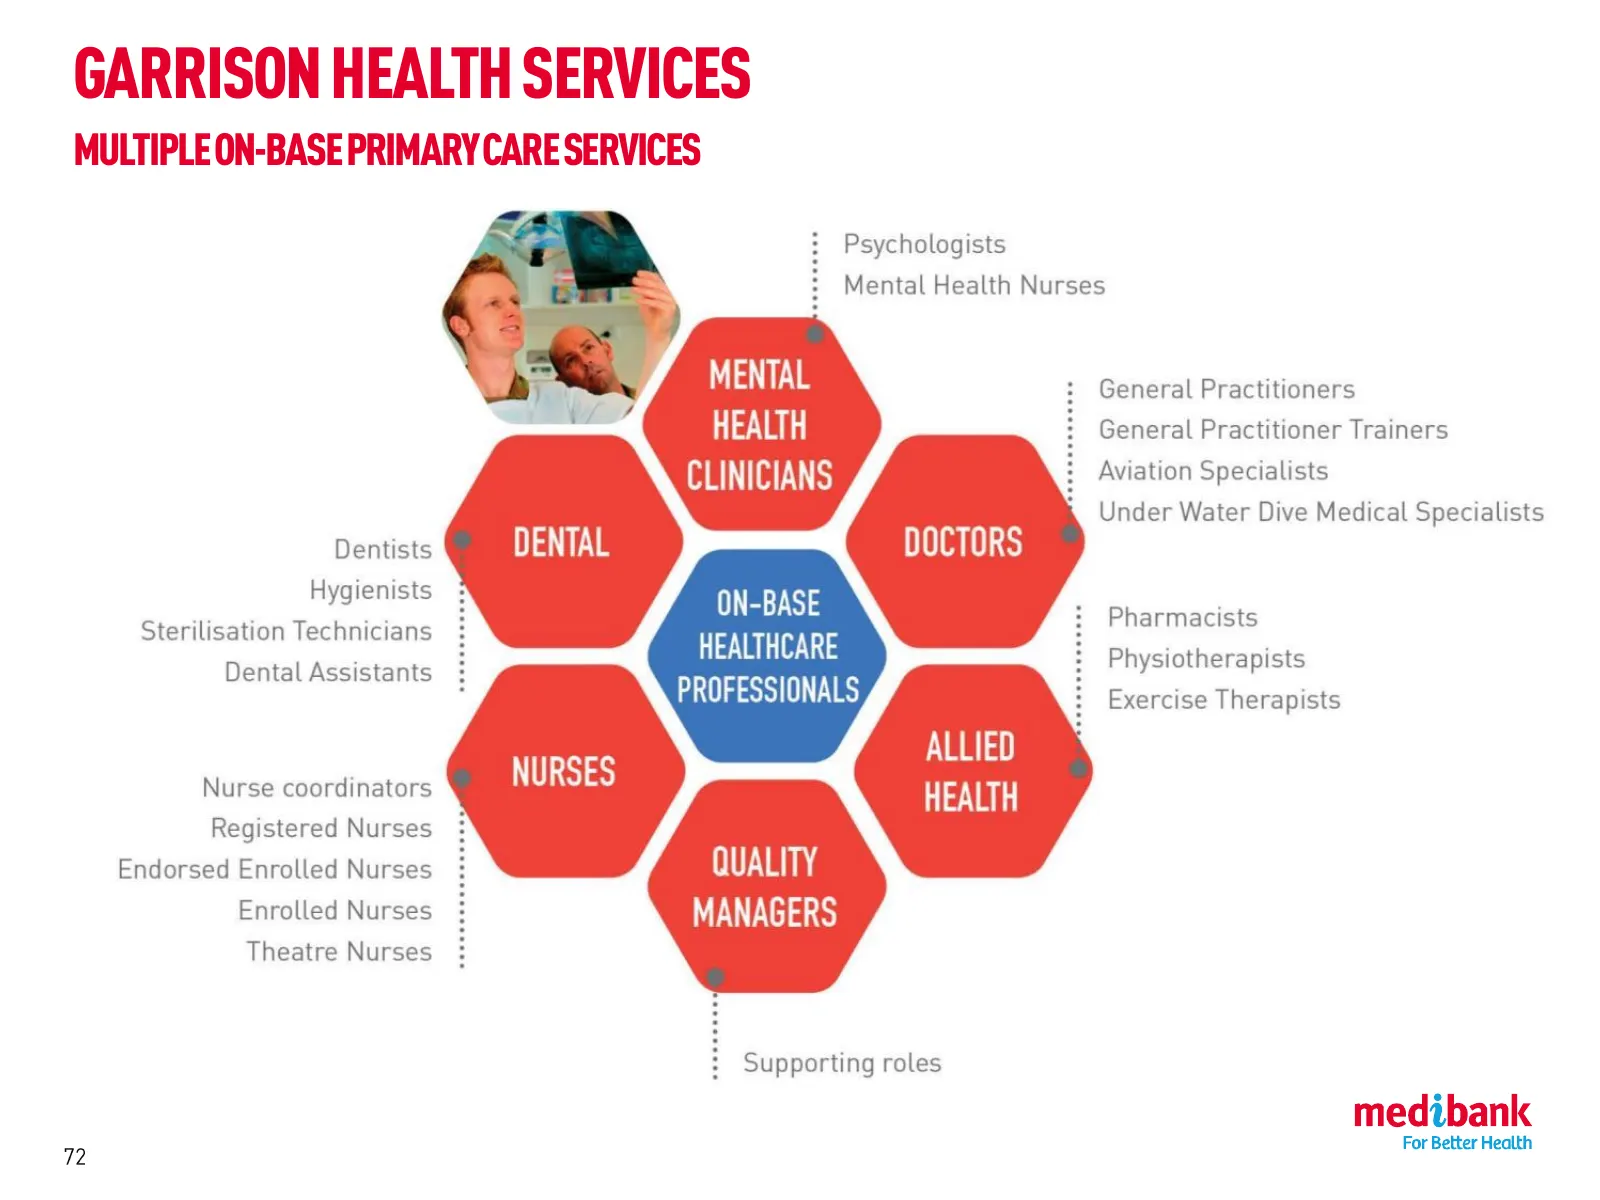
GARRISON HEALTH SERVICES MULTIPLE ON-BASE PRIMARY CARE SERVICES ADF PERSONNEL
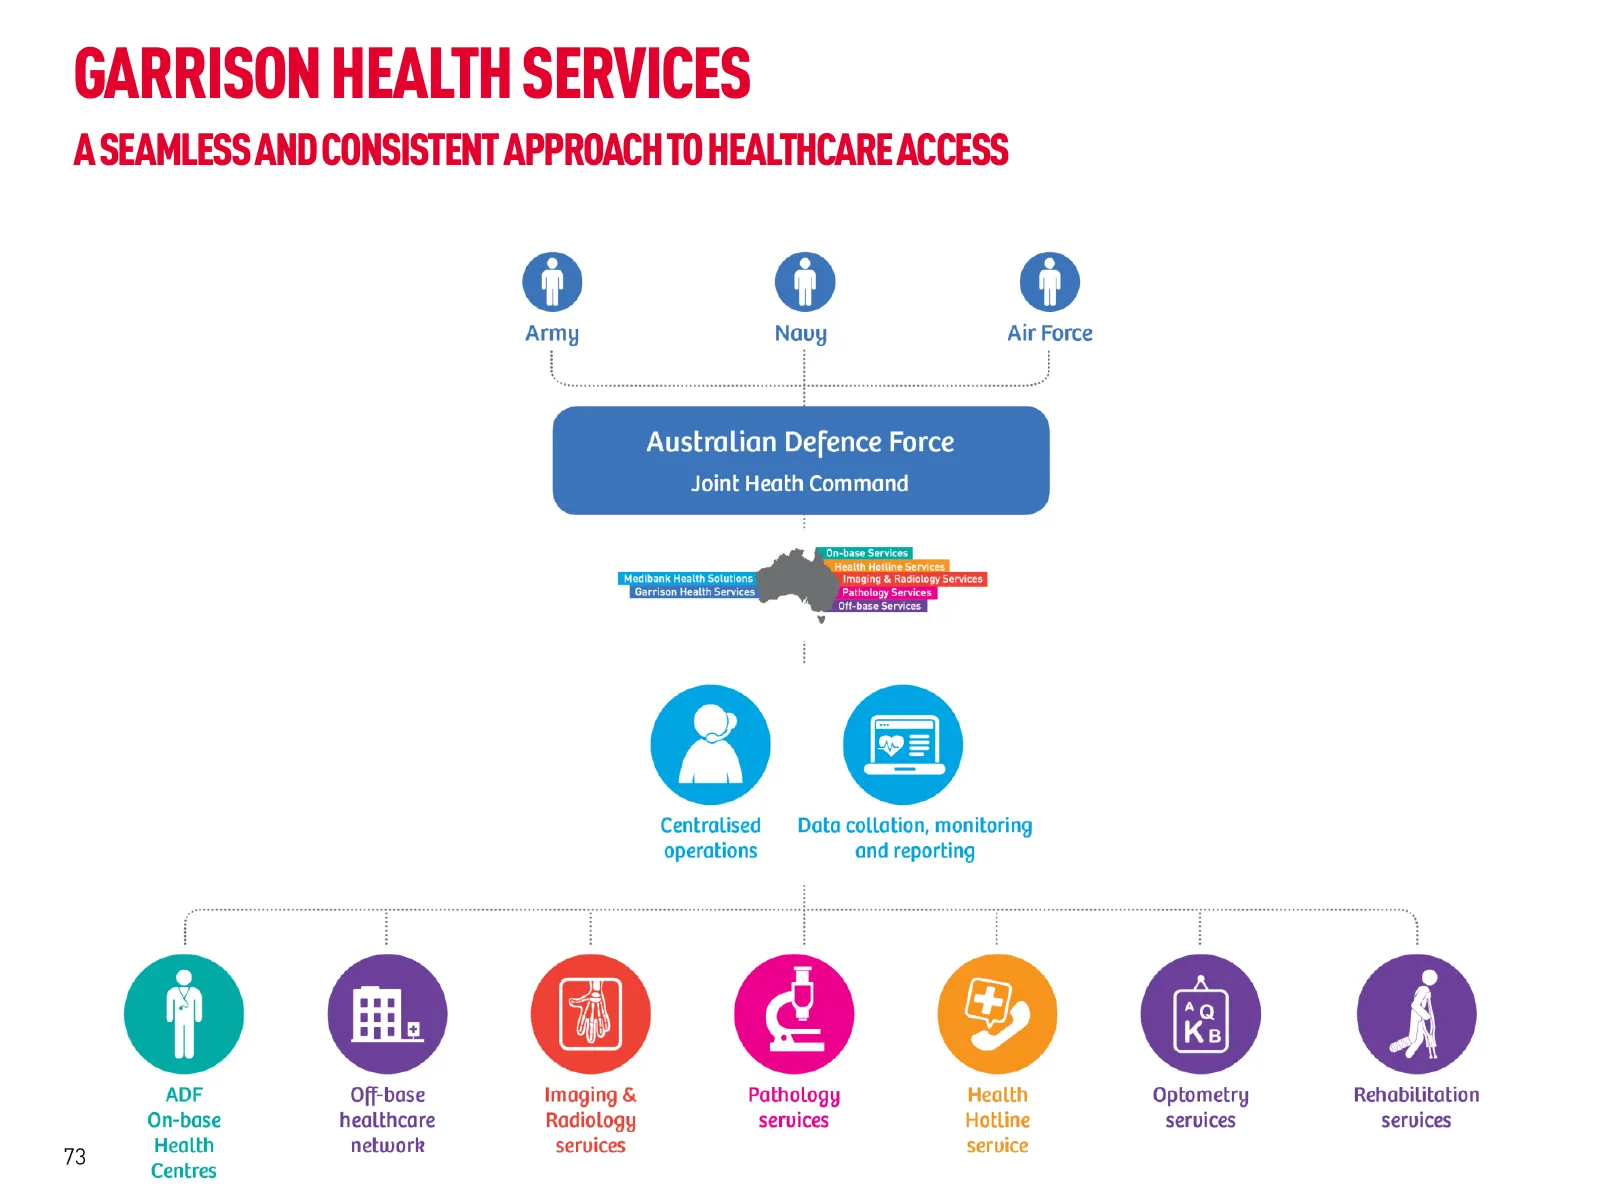
Slide 73: Garrison Health Services
GARRISON HEALTH SERVICES A SEAMLESS AND CONSISTENT APPROACH TO HEALTHCARE ACCESS
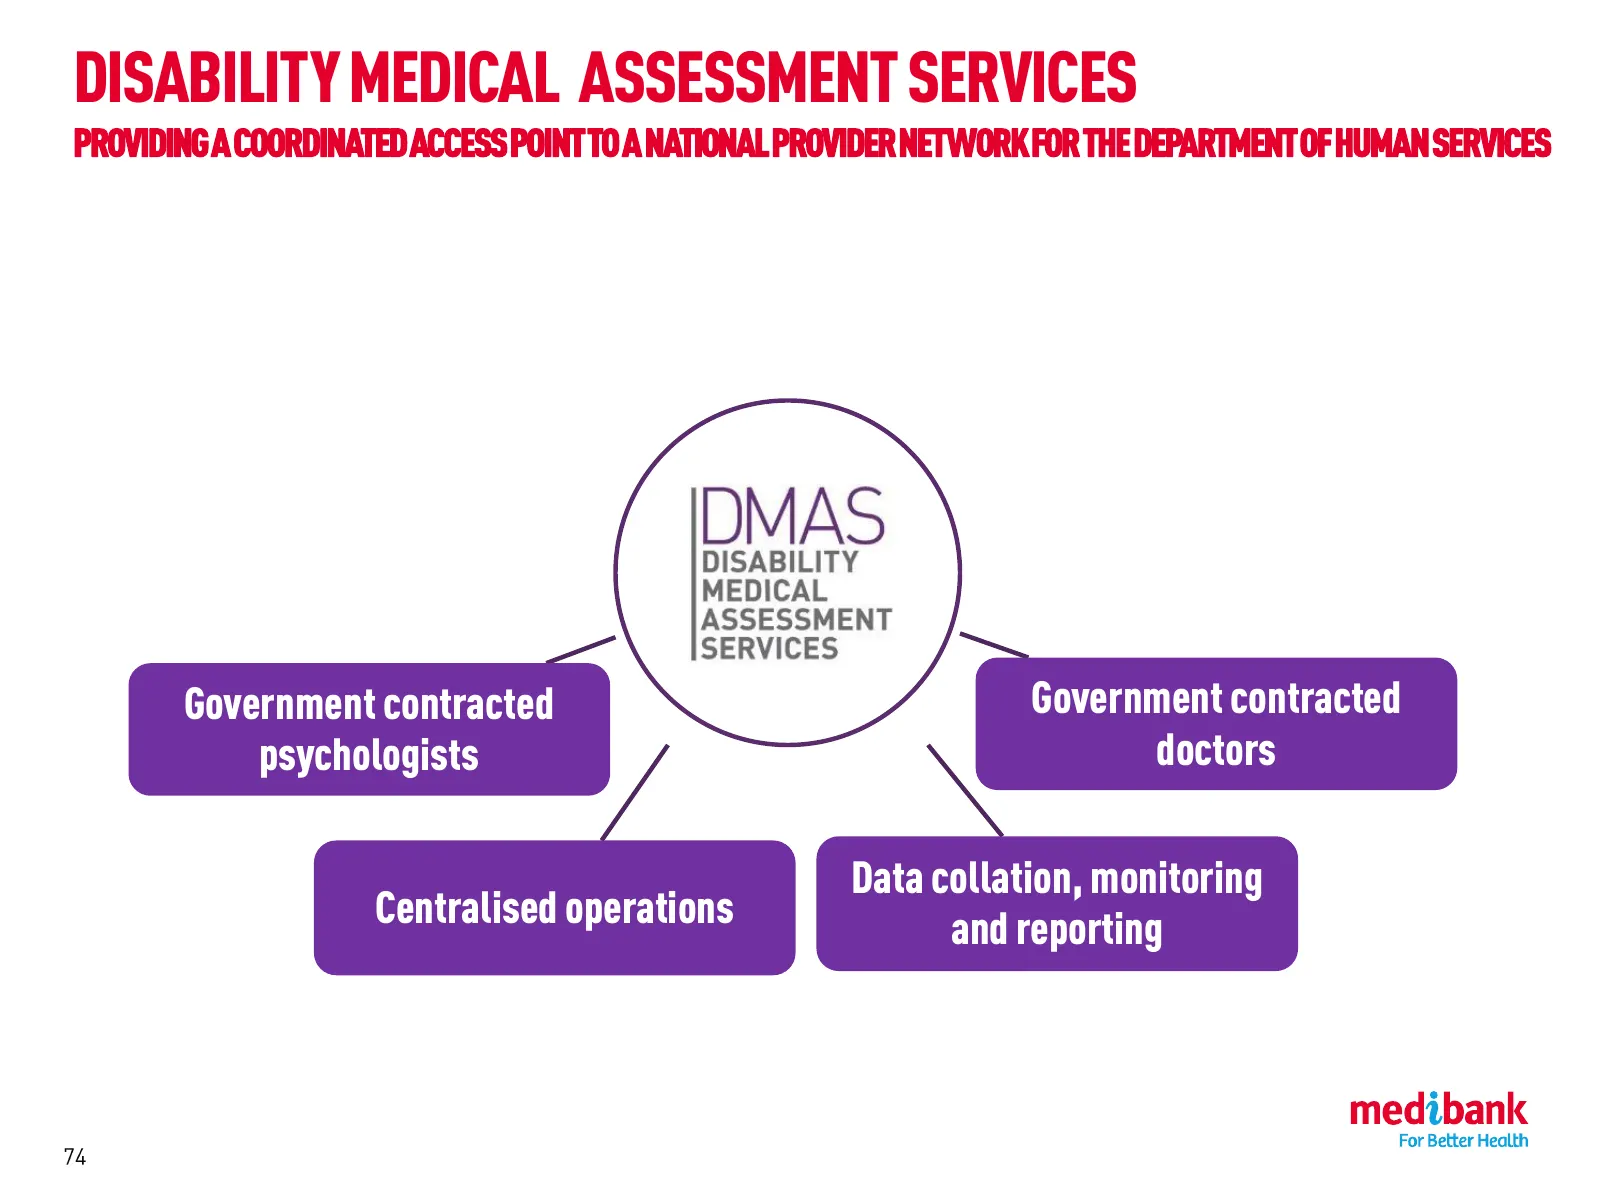
Slide 74: Disability Medical Assessment Services
DISABILITY MEDICAL ASSESSMENT SERVICES PROVIDING A COORDINATED ACCESS POINT TO A NATIONAL PROVIDER NETWORK FOR THE DEPARTMENT OF HUMAN SERVICES Government contracted Government contracted psychologists doctors Data collation, monitoring Centralised operations and reporting
Slide 75: Garrison Health Services in Action
GARRISON HEALTH SERVICES IN ACTION
Slide 76: Primary Care and the CARE Suite of Programs
PRIMARY CARE AND THE CARE SUITE OF PROGRAMS
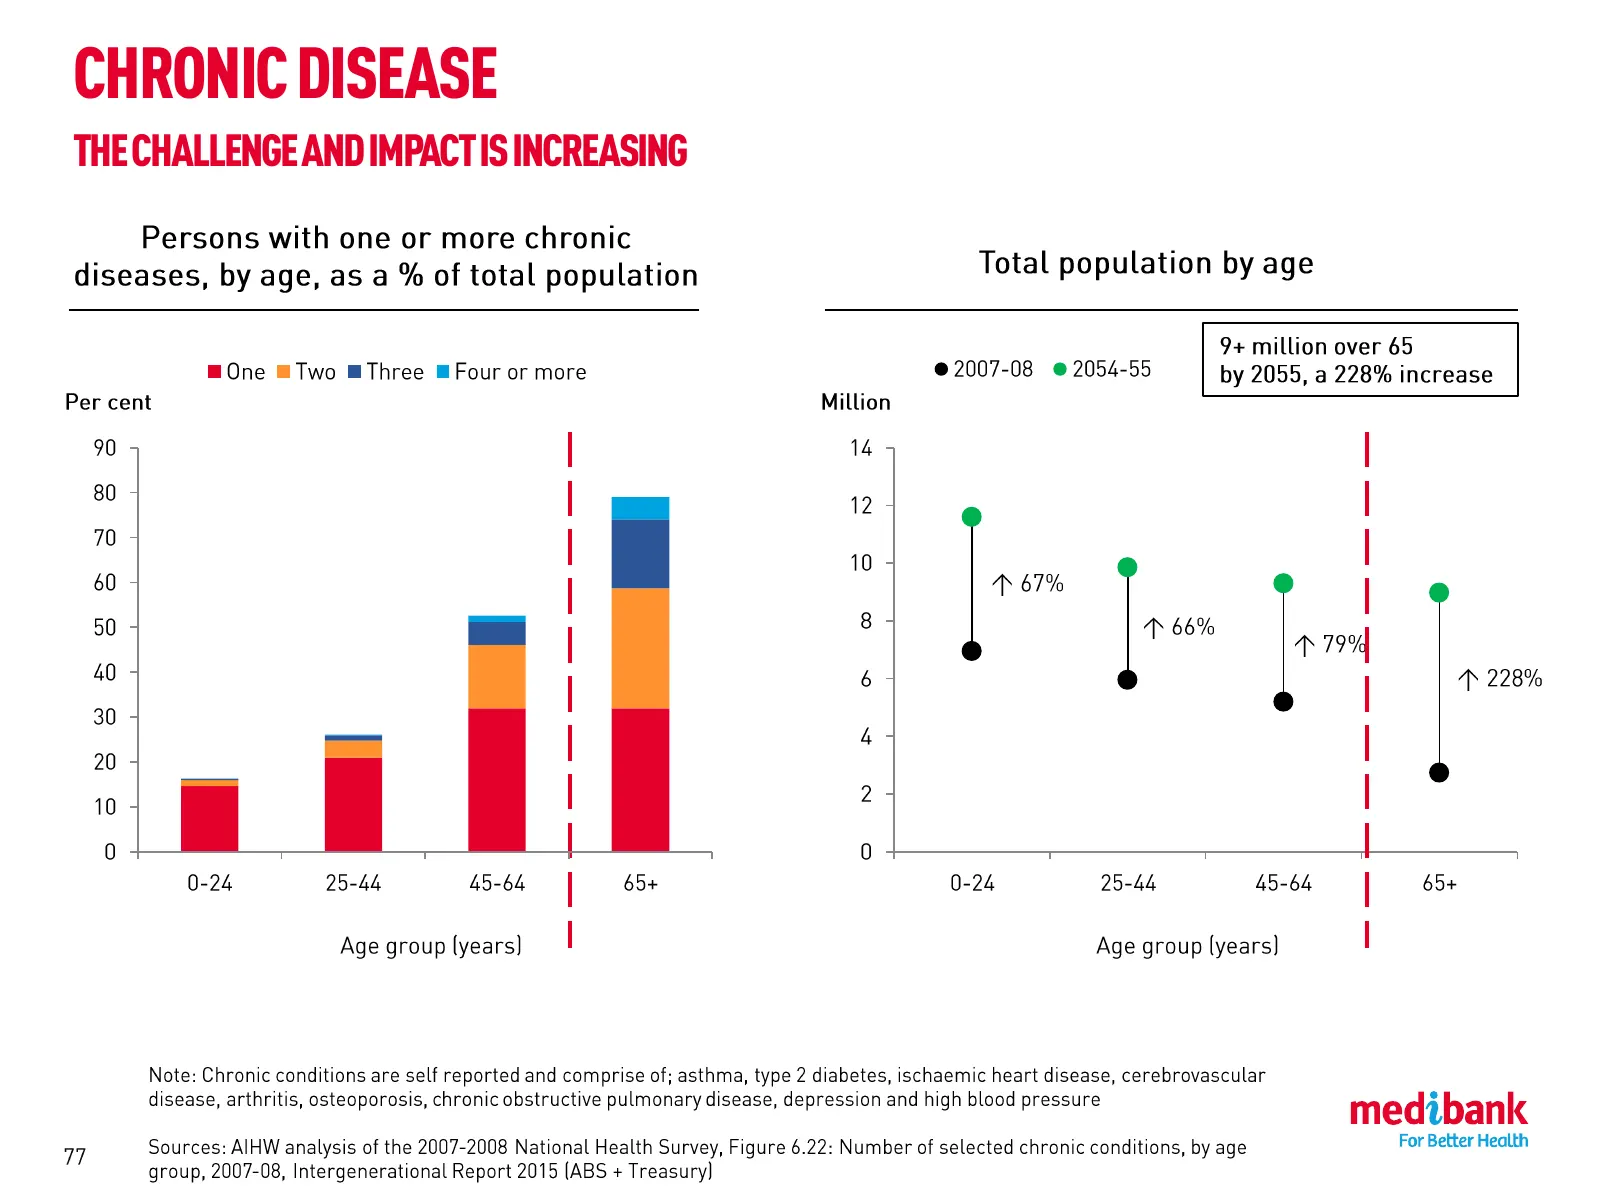
Slide 77: Chronic Disease
CHRONIC DISEASE THE CHALLENGE AND IMPACT IS INCREASING
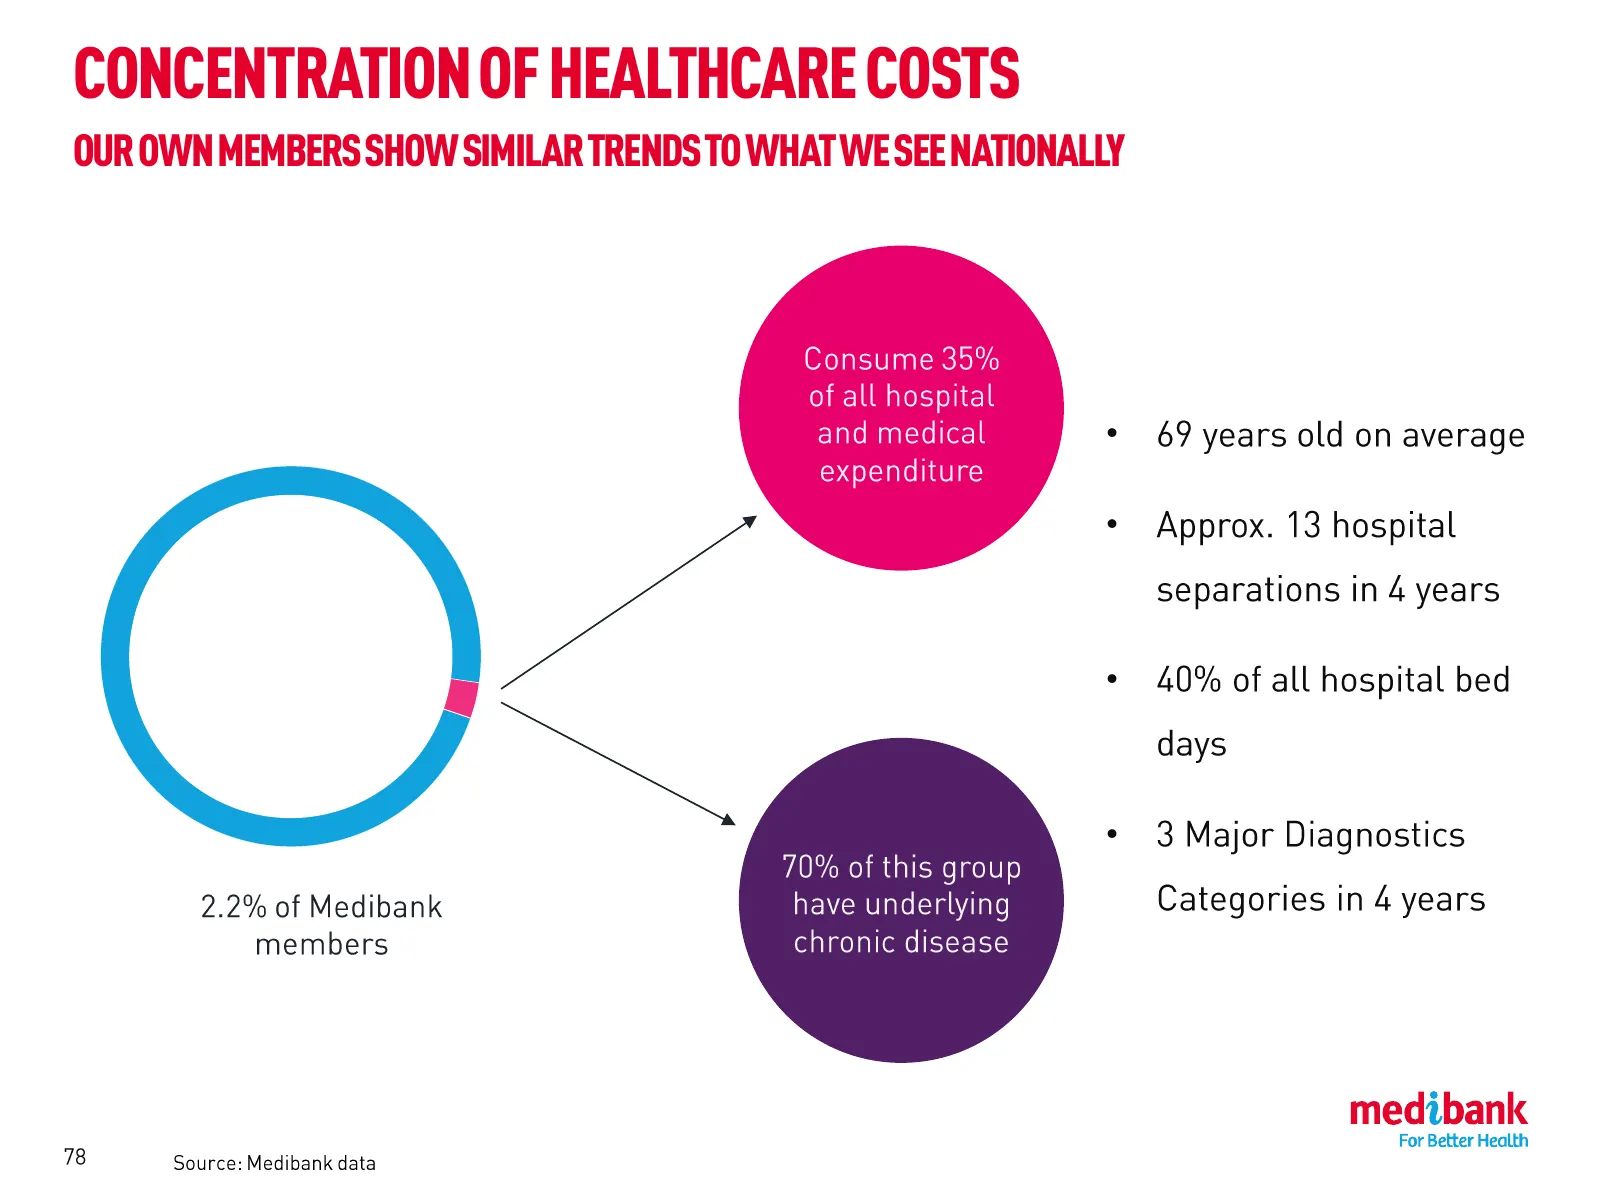
Slide 78: Concentration of Healthcare Costs
CONCENTRATION OF HEALTHCARE COSTS OUR OWN MEMBERS SHOW SIMILAR TRENDS TO WHAT WE SEE NATIONALLY • • • •
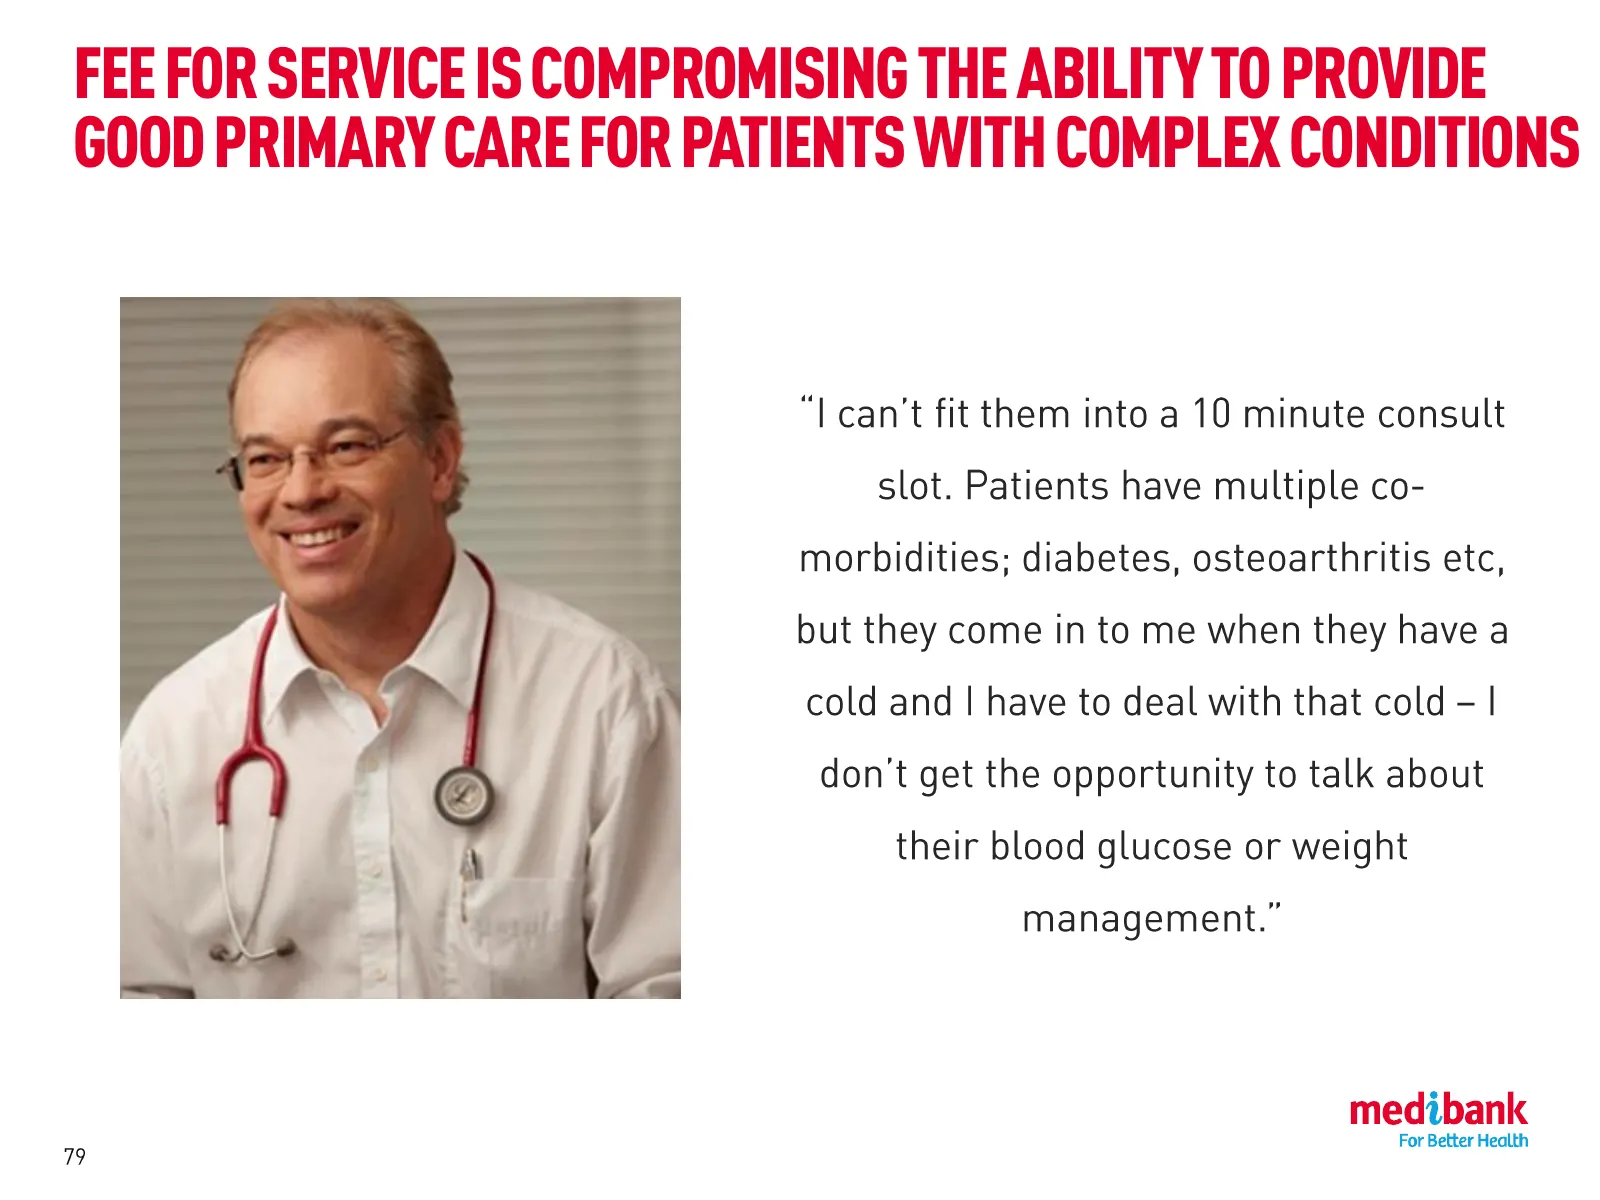
Slide 79: Fee for Service Is Compromising Primary Care
FEE FOR SERVICE IS COMPROMISING THE ABILITY TO PROVIDE GOOD PRIMARY CARE FOR PATIENTS WITH COMPLEX CONDITIONS
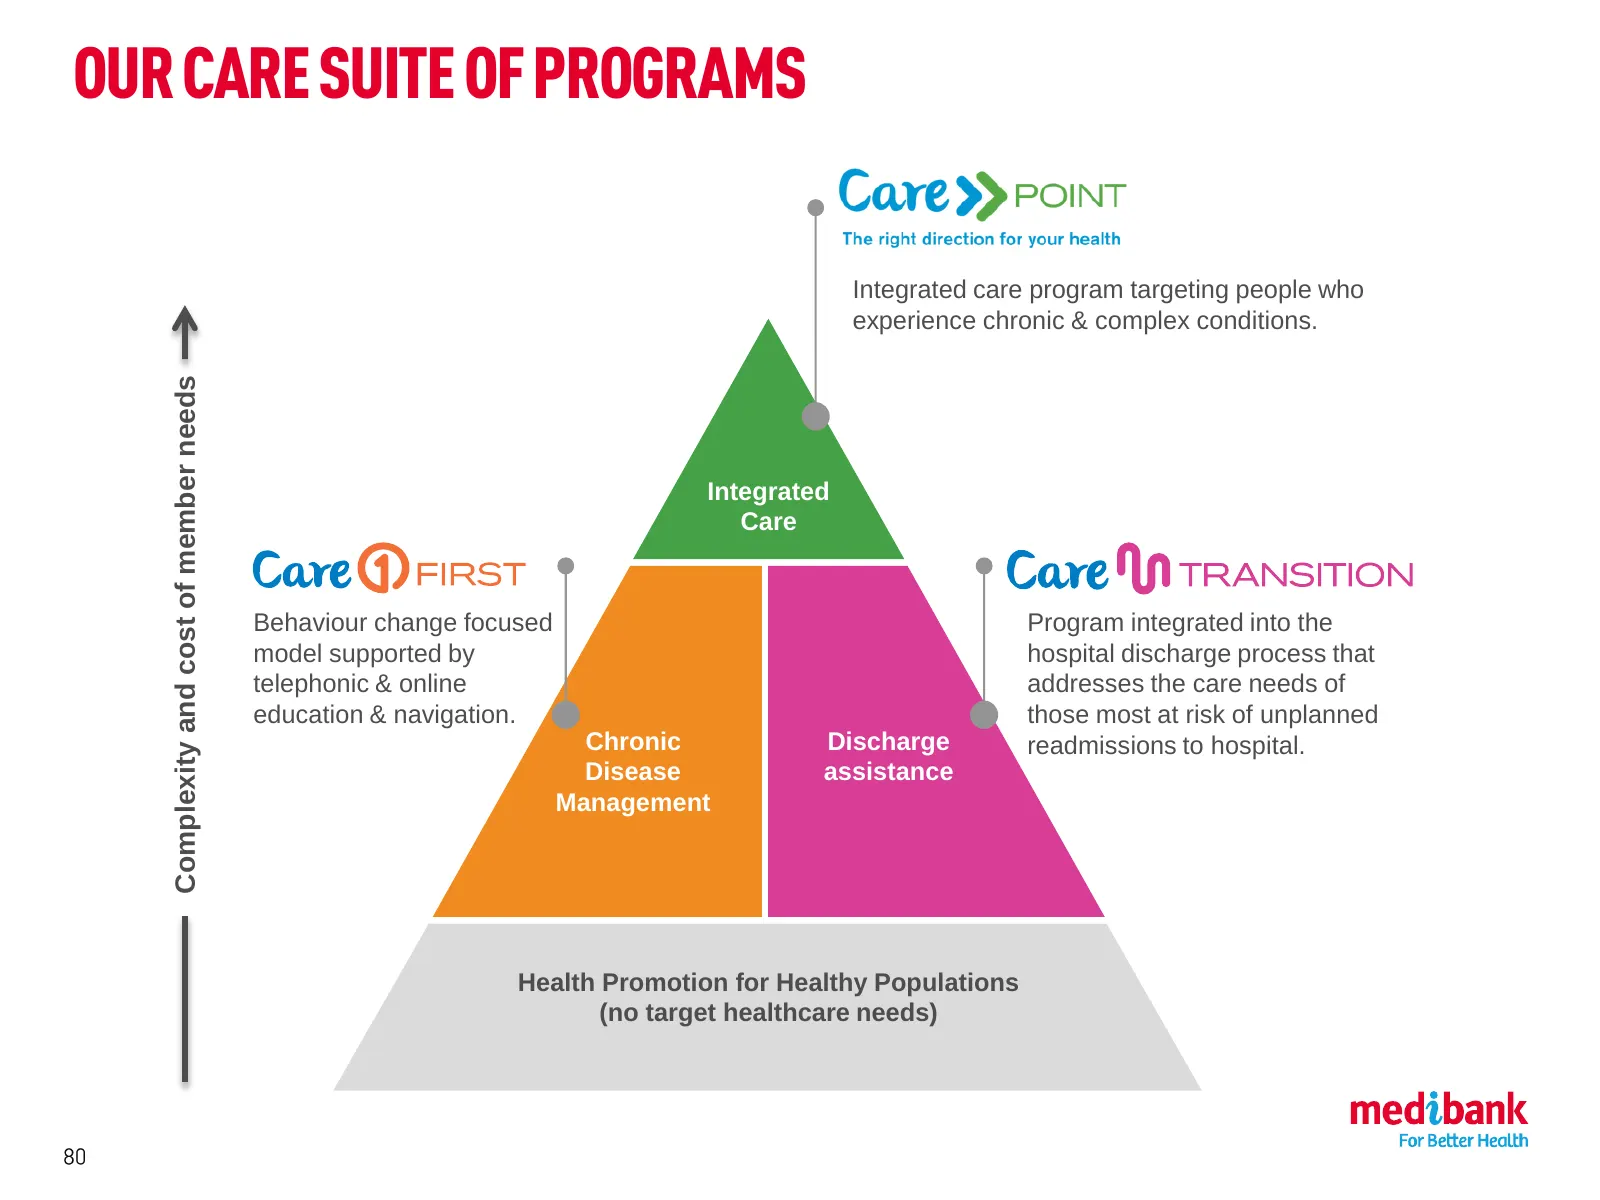
Slide 80: Our CARE Suite of Programs
OUR CARE SUITE OF PROGRAMS Integrated care program targeting people who experience chronic & complex conditions. Complexity and cost of member needs Integrated Care Behaviour change focused Program integrated into the model supported by hospital discharge process that telephonic & online addresses t
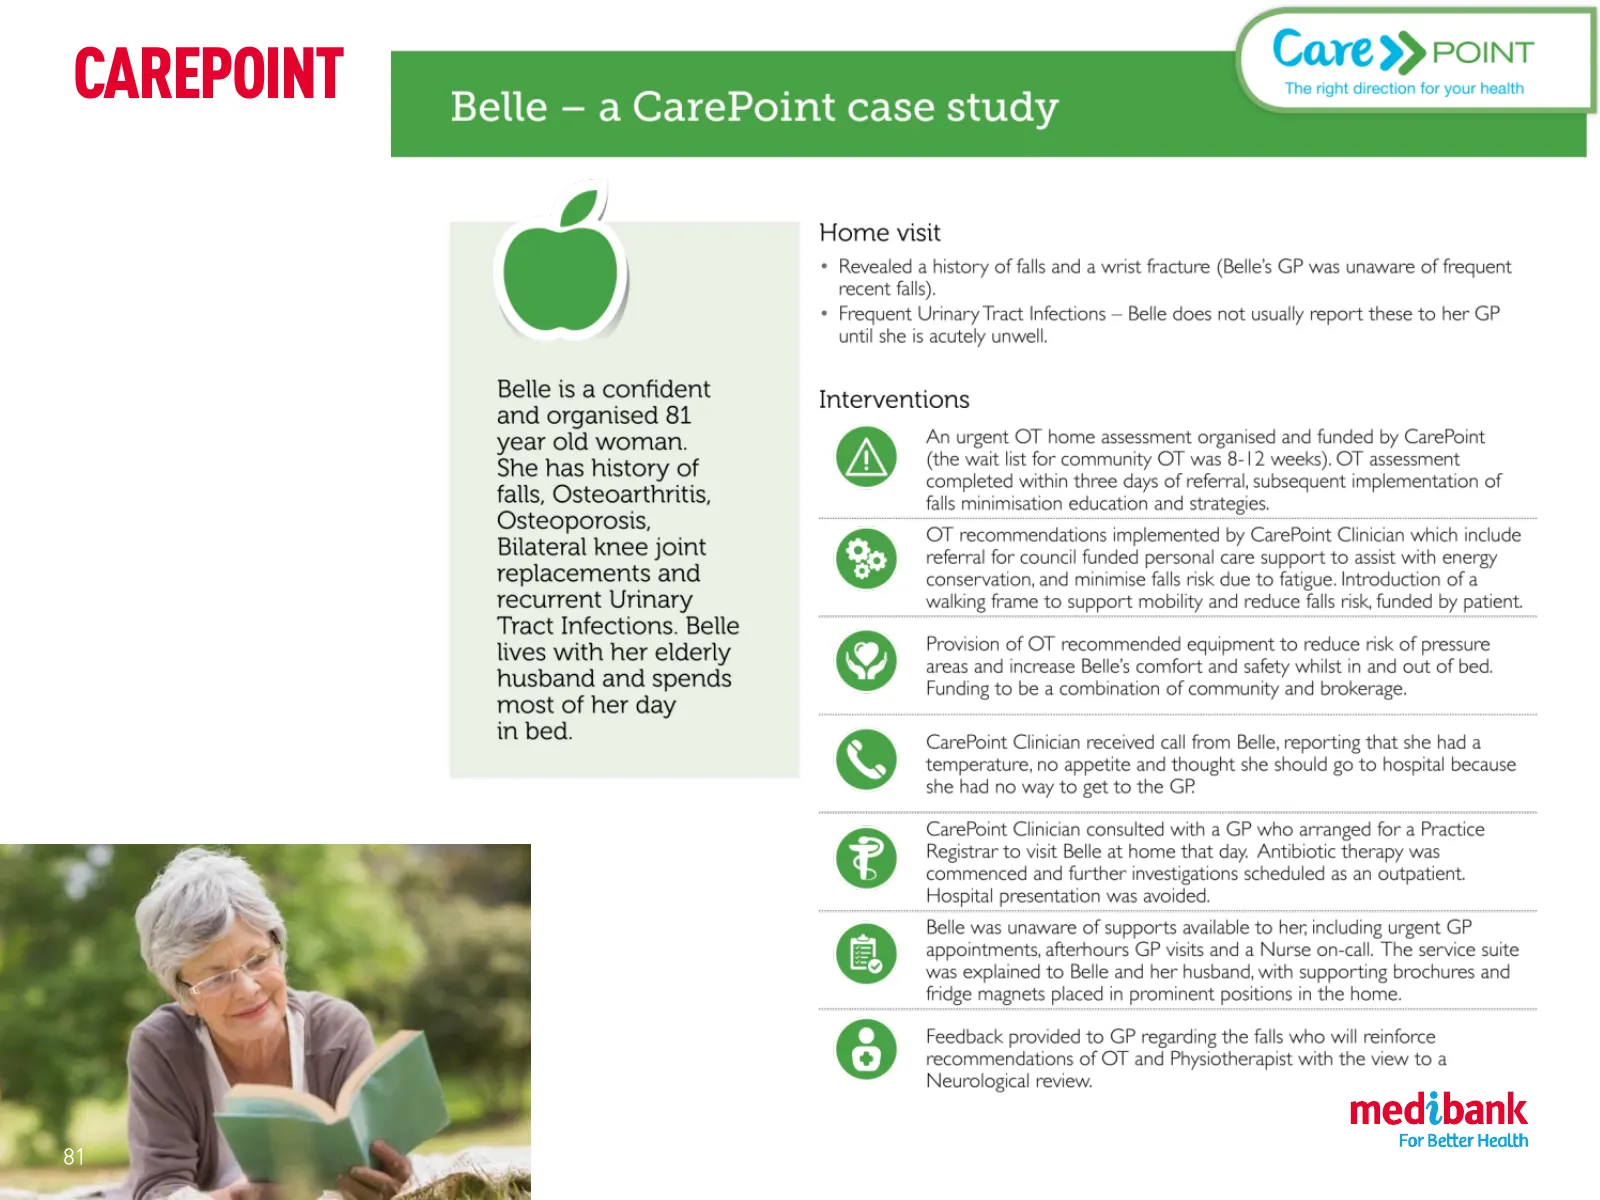
Slide 81: CarePoint
CAREPOINT The right direction for your health Belle — a CarePoint case study Home visit + Revealed a history of falls and a wrist fracture (Belles GP was unaware of frequent } recent falls). + Frequent Urinary Tract Infections — Belle does not usually report these to her GP until she is acutely unwe
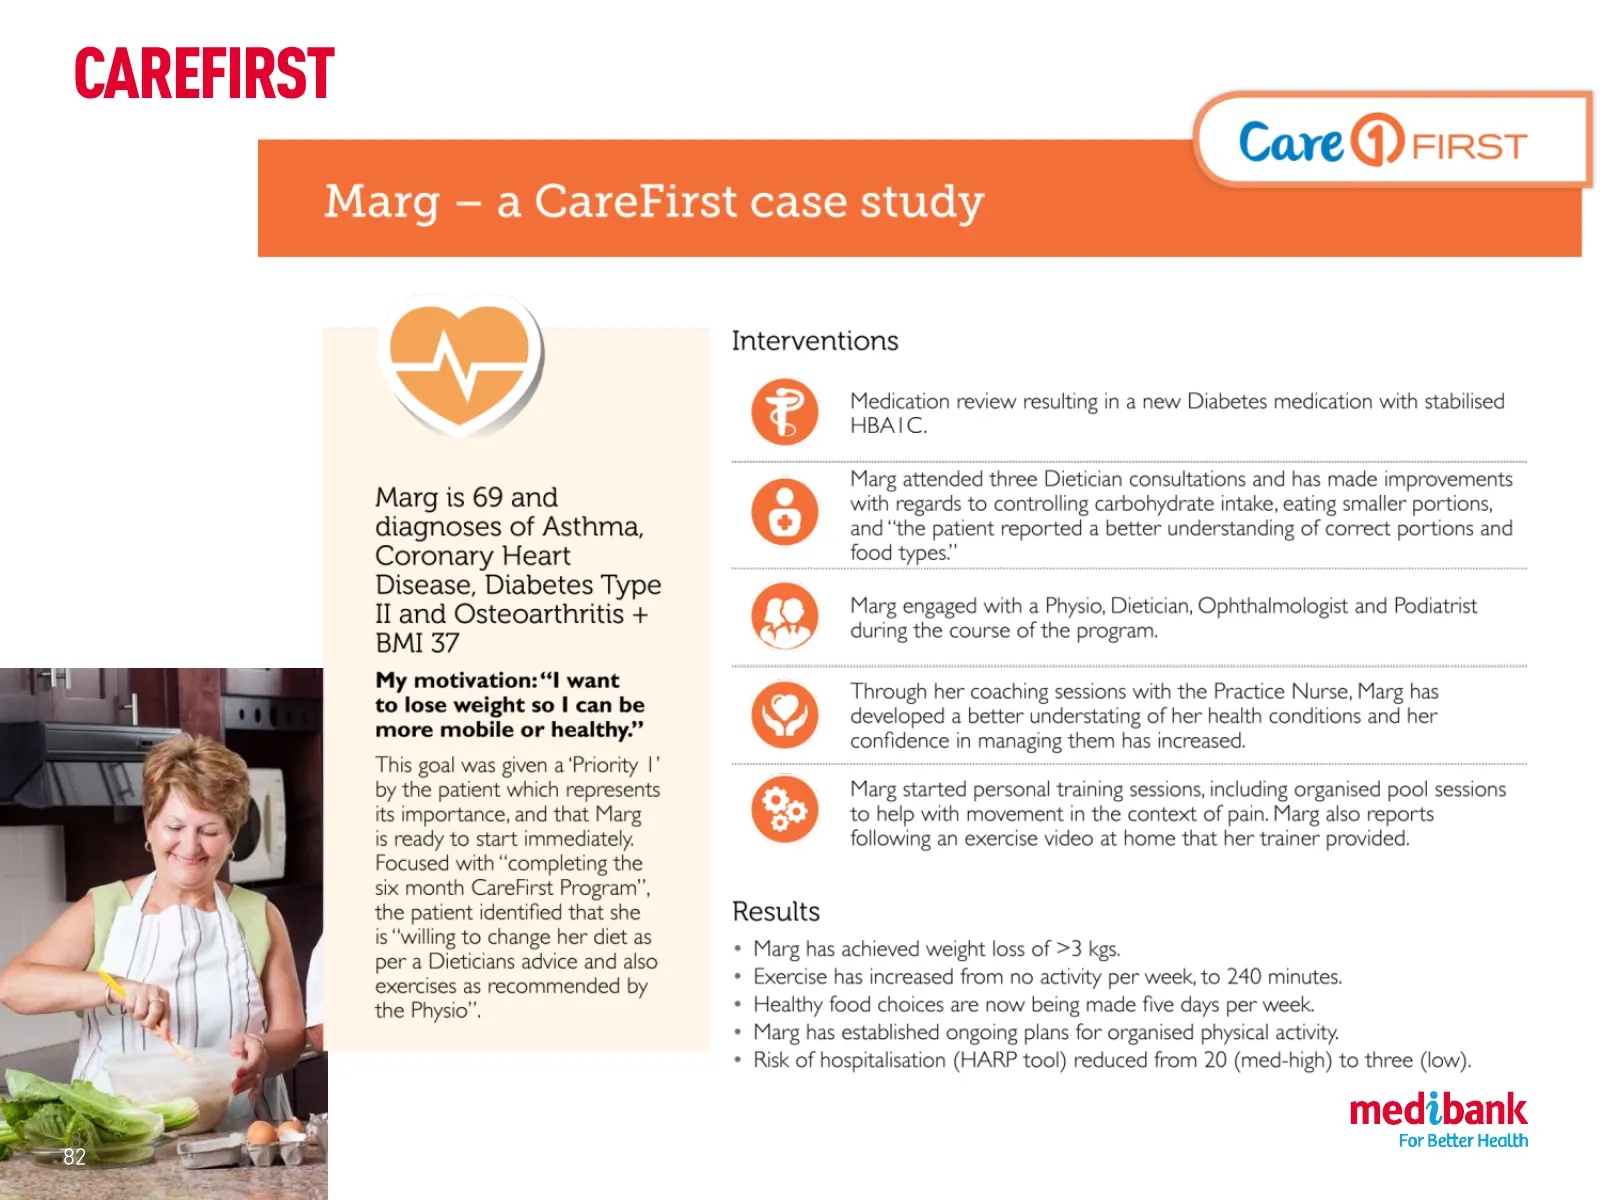
Slide 82: CareFirst
CAREFIRST SV Marg is 69 and diagnoses of Asthma, Coronary Heart Disease, Diabetes Type Il and Osteoarthritis + BMI 37 My motivation: “I want to lose weight so I can be more mobile or healthy.” This goal was given a'Priority |’ by the patient which represents its importance, and that Marg is ready to
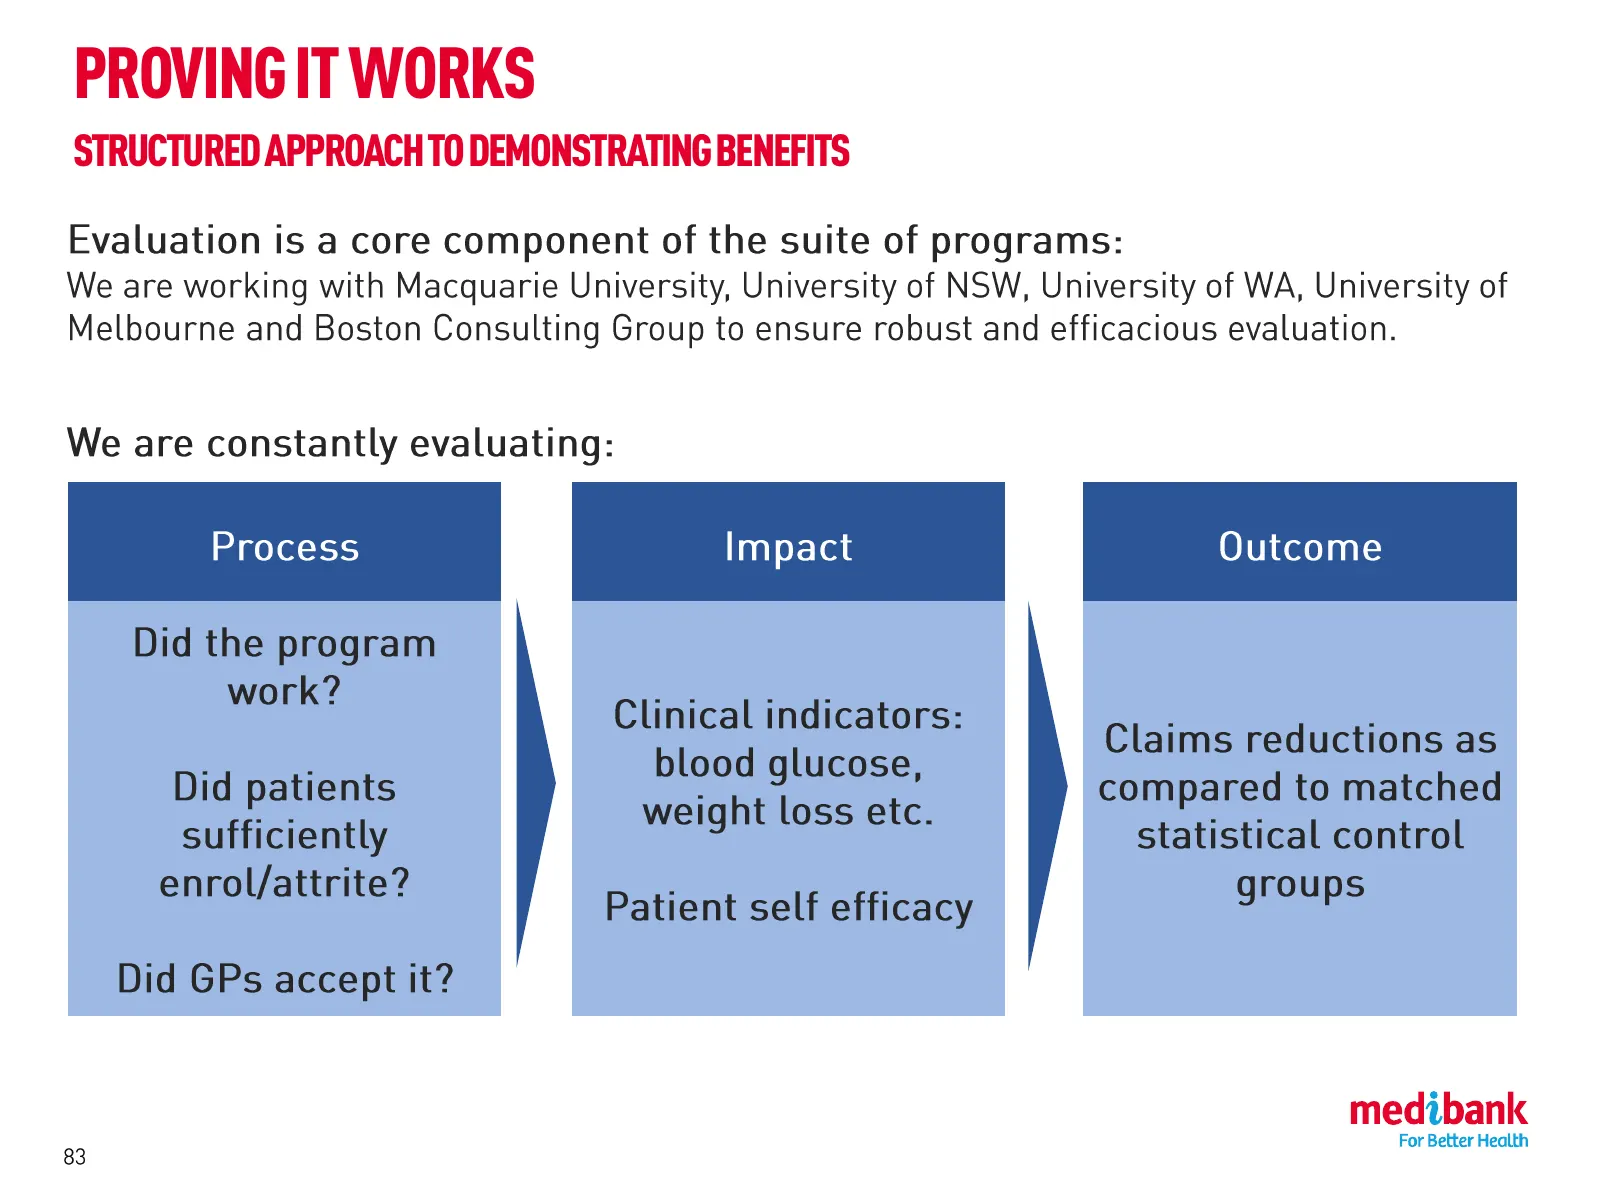
Slide 83: Proving It Works
PROVING IT WORKS STRUCTURED APPROACH TO DEMONSTRATING BENEFITS
Slide 84: Q&A – Health Cost Leadership
Q&A - HEALTH COST LEADERSHIP medibank For Better Health
Slide 85: Group Q&A
GROUP Q&A 85 medibank For Better Health
Slide 86: Investor Day
27 October 2015 medibank For Better Health
Source: company website
More decks from Medibank Private Ltd.
 FY2026 Earnings Presentation37 slides · Aug 20, 2026
 Investor Presentation (February 2026)37 slides · Feb 19, 2026
 Investor Presentation (October 2025)57 slides · Oct 29, 2025
 FY2025 Earnings Presentation38 slides · Aug 28, 2025
 Investor Presentation (February 2025)37 slides · Feb 27, 2025
 Australian Shareholders' Association Engage Event 20248 slides · Oct 3, 2024