Mersen SA · EURONEXT:MRN
Mersen SA — FY2012 Earnings Presentation
34 slides from Mersen SA's earnings presentation, March 2013
Slide 1: Résultats annuels 2012
ARESULTATS ANNUELS ’ 2012
Slide 2: 2012 : une année d'adaptation
2012 UNE ANNÉE D’ADAPTATION LUC THEMELIN PRÉSIDENT DU DIRECTOIRE
Slide 3: Mersen : une exposition sur 5 marchés principaux
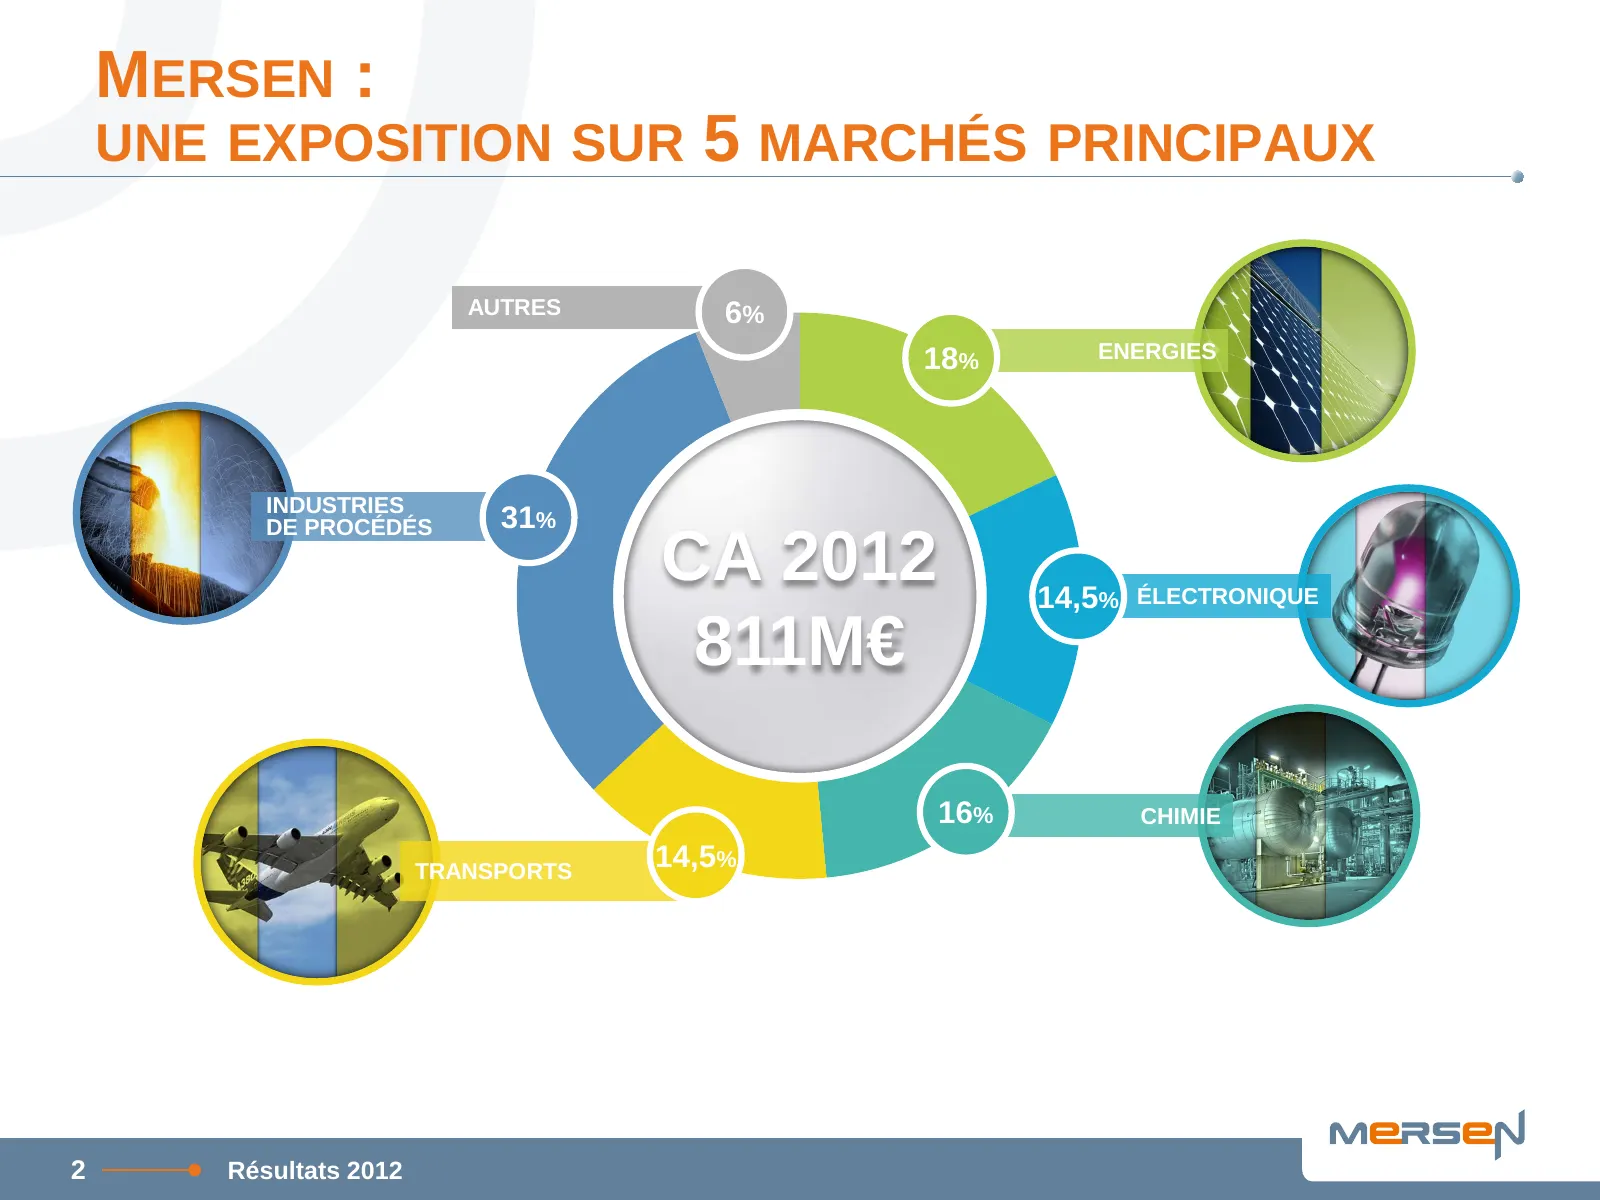
MERSEN : UNE EXPOSITION SUR 5 MARCHÉS PRINCIPAUX AUTRES 6% 18% ENERGIES INDUSTRIES DE PROCÉDÉS 31% CA 2012 14,5% ÉLECTRONIQUE 811M€ 16% CHIMIE TRANSPORTS 14,5% 2 Résultats 2012
Slide 4: 2012 : une année contrastée
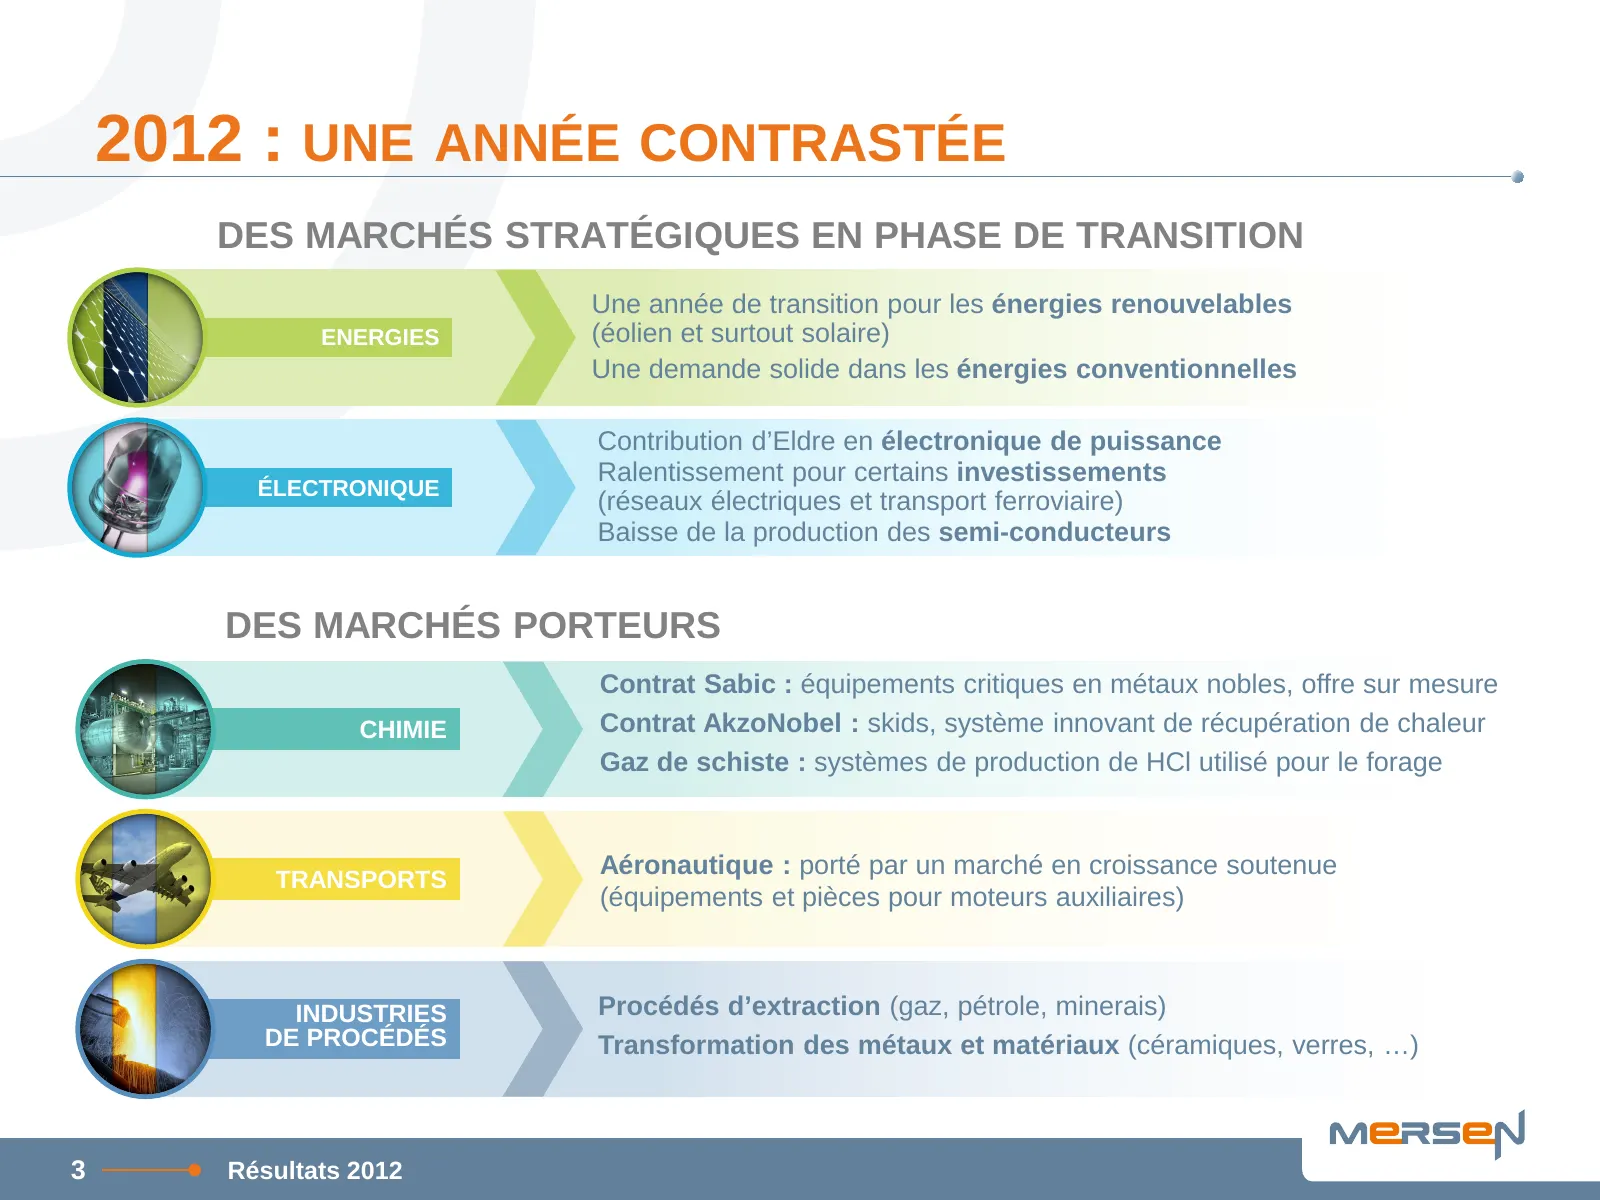
2012 : UNE ANNÉE CONTRASTÉE DES MARCHÉS STRATÉGIQUES EN PHASE DE TRANSITION Une année de transition pour les énergies renouvelables ENERGIES (éolien et surtout solaire) Une demande solide dans les énergies conventionnelles Contribution d’Eldre en électronique de puissance Ralentissement pour certain
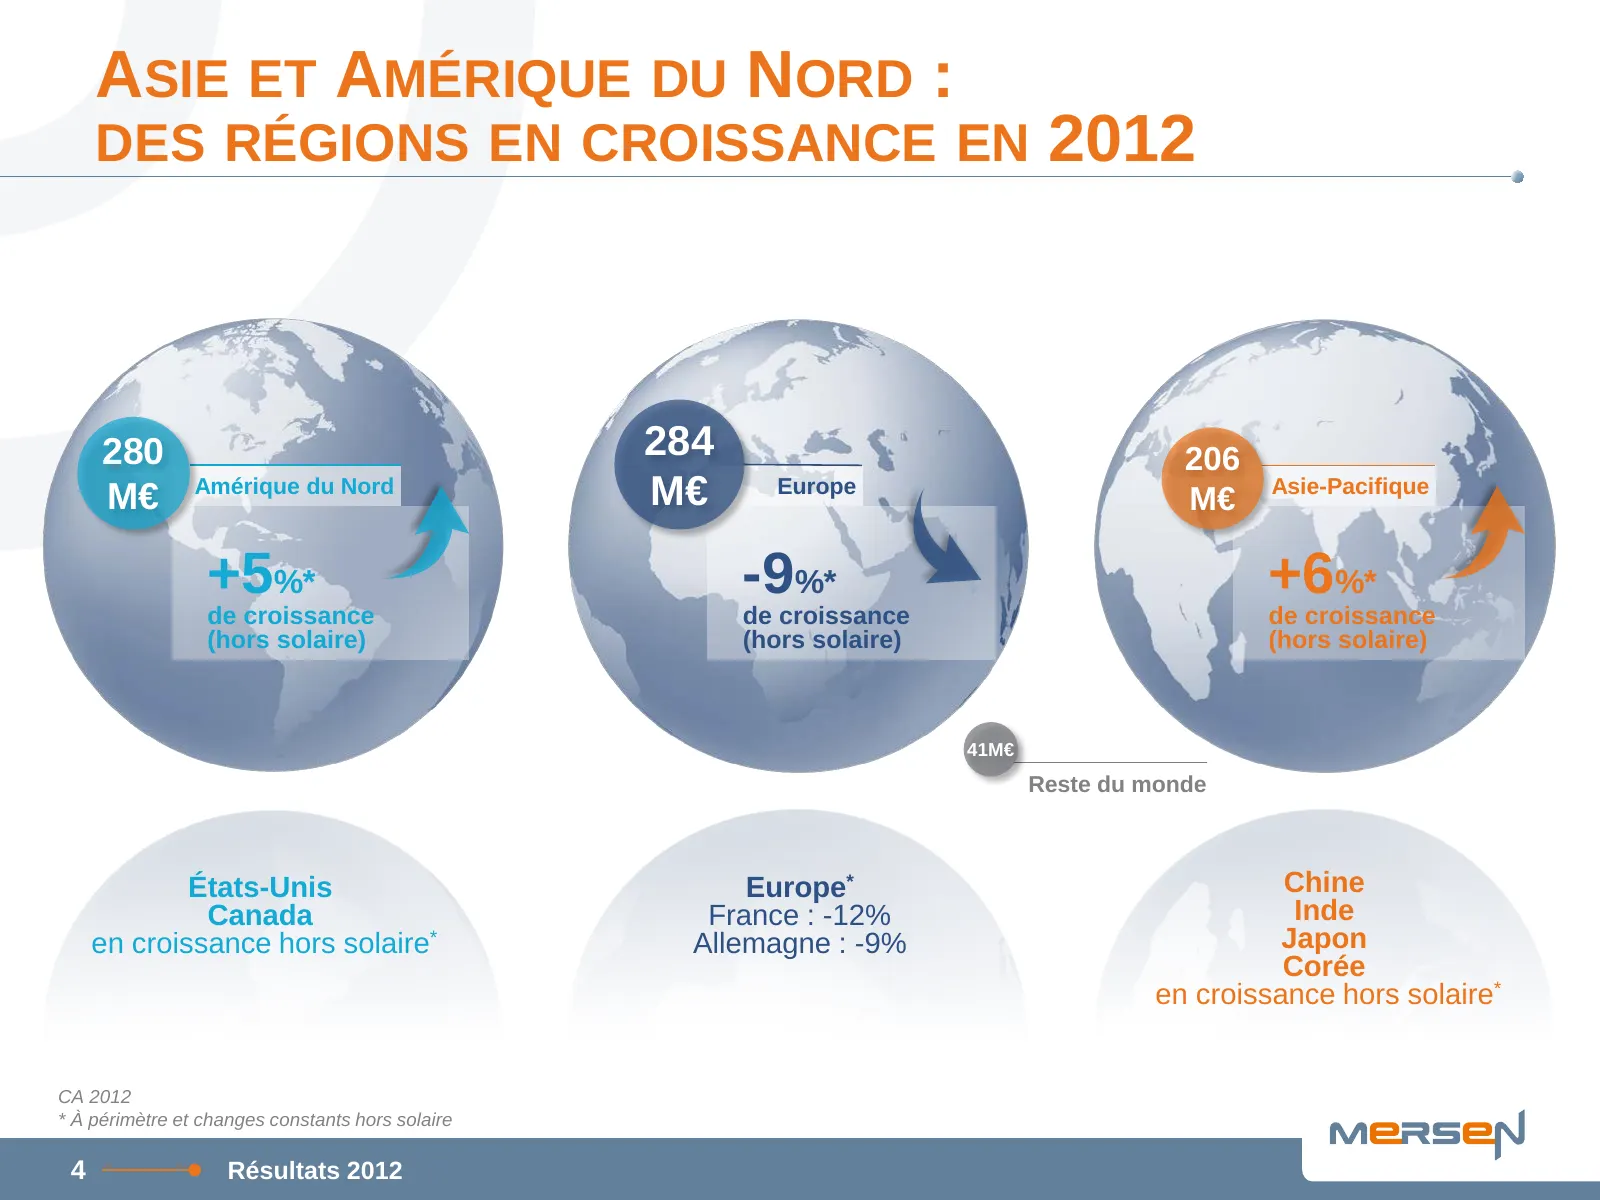
Slide 5: Asie et Amérique du Nord : des régions en croissance en 2012
ASIE ET AMÉRIQUE DU NORD : DES RÉGIONS EN CROISSANCE EN 2012 280 284 206 M€ Amérique du Nord M€ Europe M€ Asie-Pacifique +5%* -9%* +6%* de croissance de croissance de croissance (hors solaire) (hors solaire) (hors solaire) 41M€ Reste du monde États-Unis Europe* Chine Canada France : -12% Inde en cro
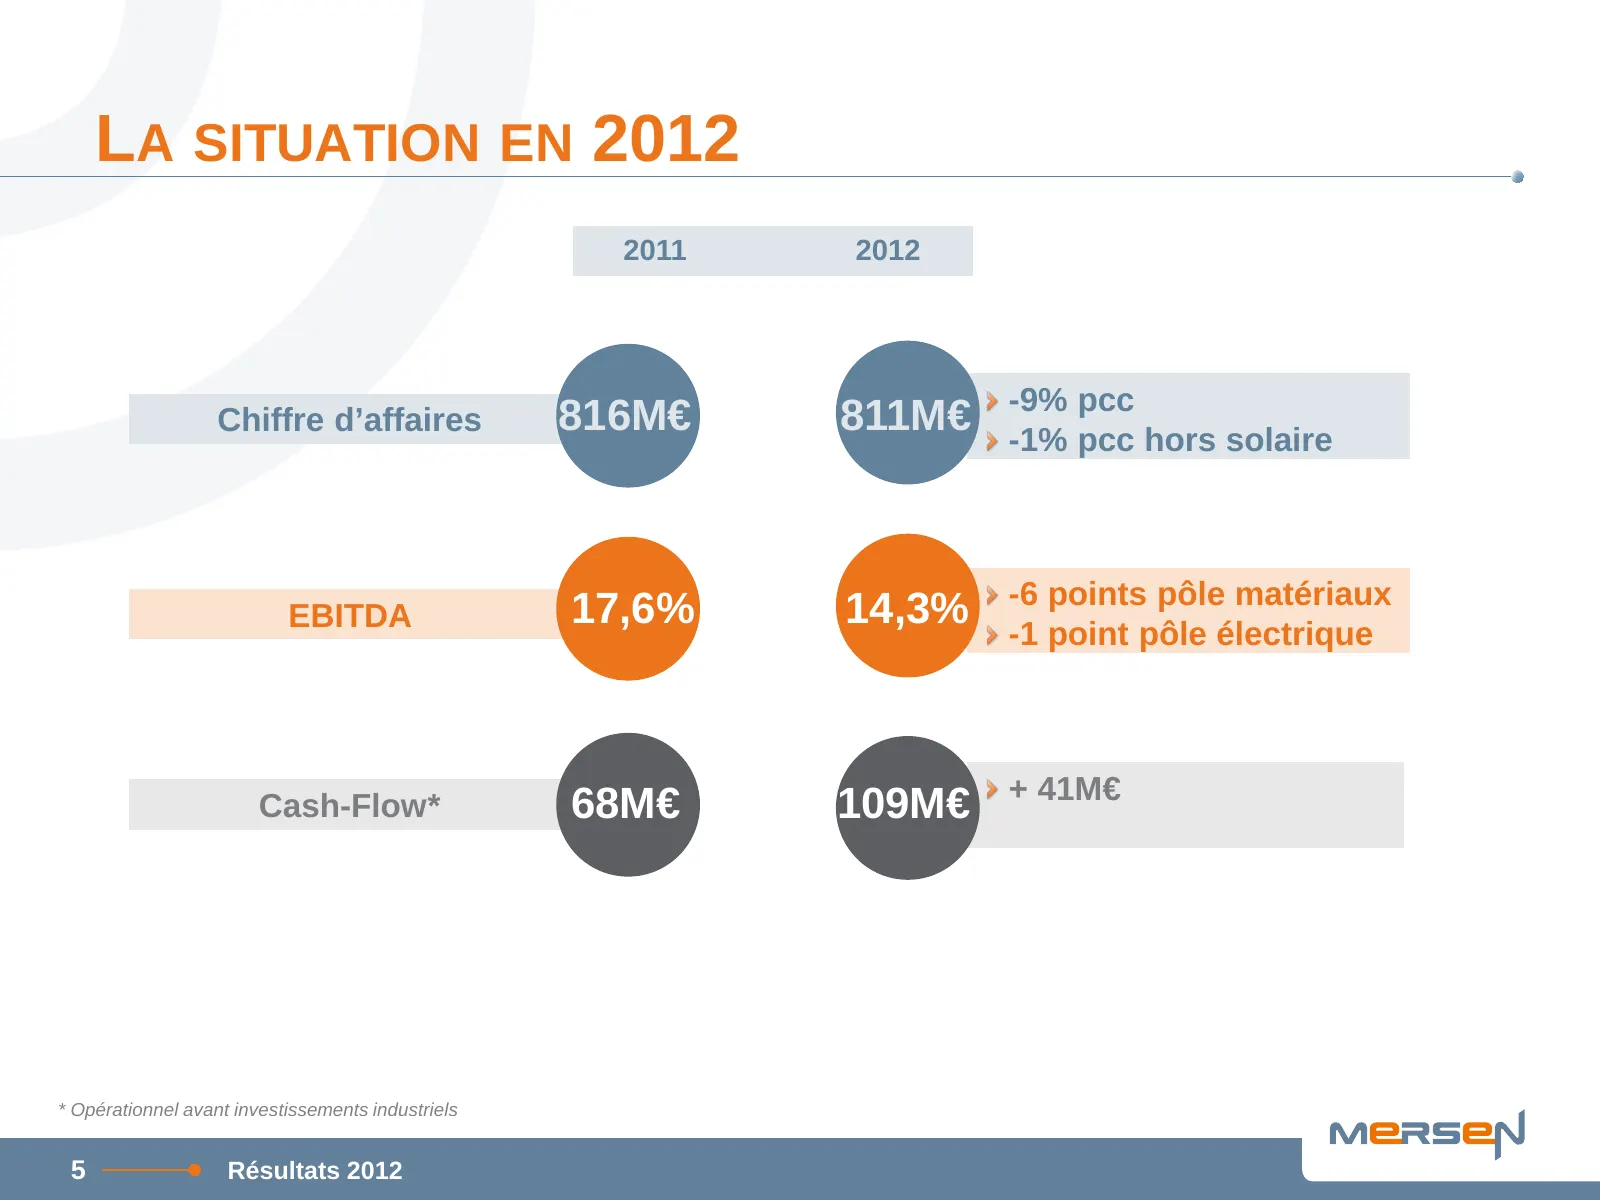
Slide 6: La situation en 2012
LA SITUATION EN 2012 2011 2012 -9% pcc Chiffre d’affaires 816M€ 811M€ -1% pcc hors solaire -6 points pôle matériaux EBITDA 17,6% 14,3% -1 point pôle électrique + 41M€ Cash-Flow* 68M€ 109M€ * Opérationnel avant investissements industriels 5 Résultats 2012
Slide 7: Un contexte complexe dans lequel Mersen s'adapte
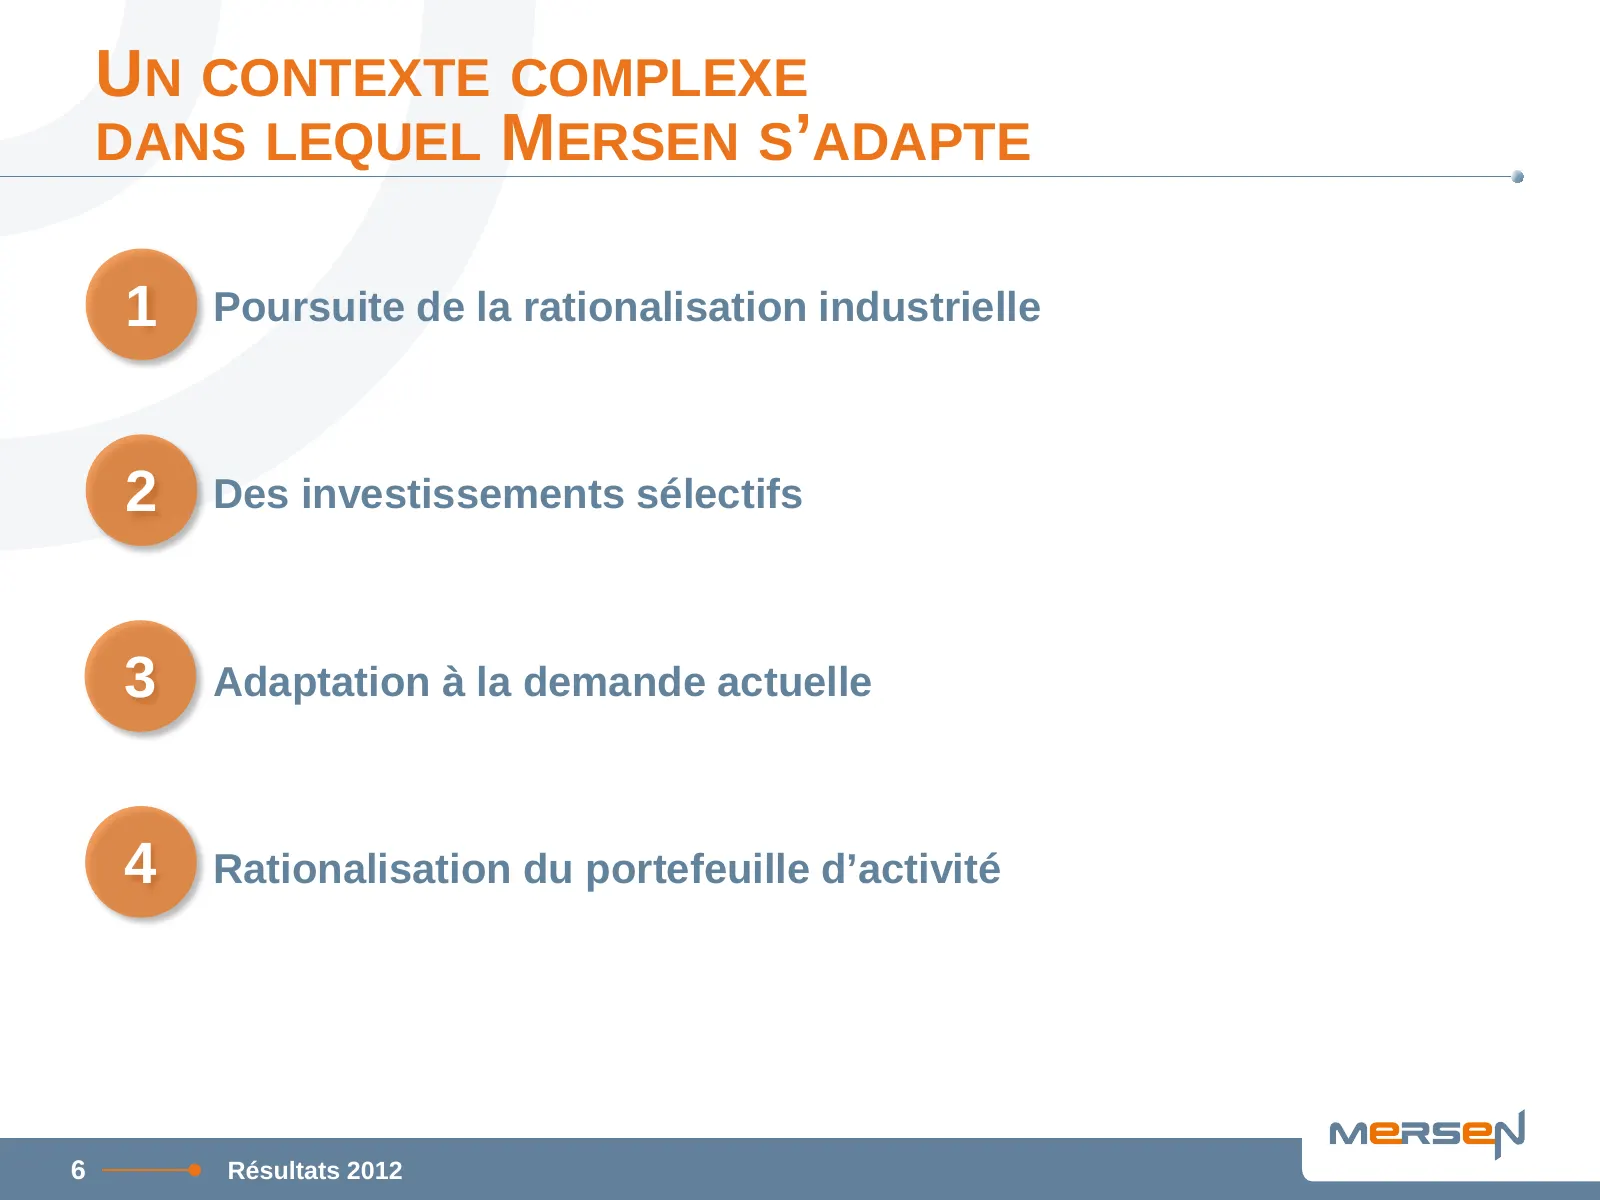
UN CONTEXTE COMPLEXE DANS LEQUEL MERSEN S’ADAPTE 1 Poursuite de la rationalisation industrielle 2 Des investissements sélectifs 3 Adaptation à la demande actuelle 4 Rationalisation du portefeuille d’activité 6 Résultats 2012
Slide 8: Poursuite de la rationalisation industrielle
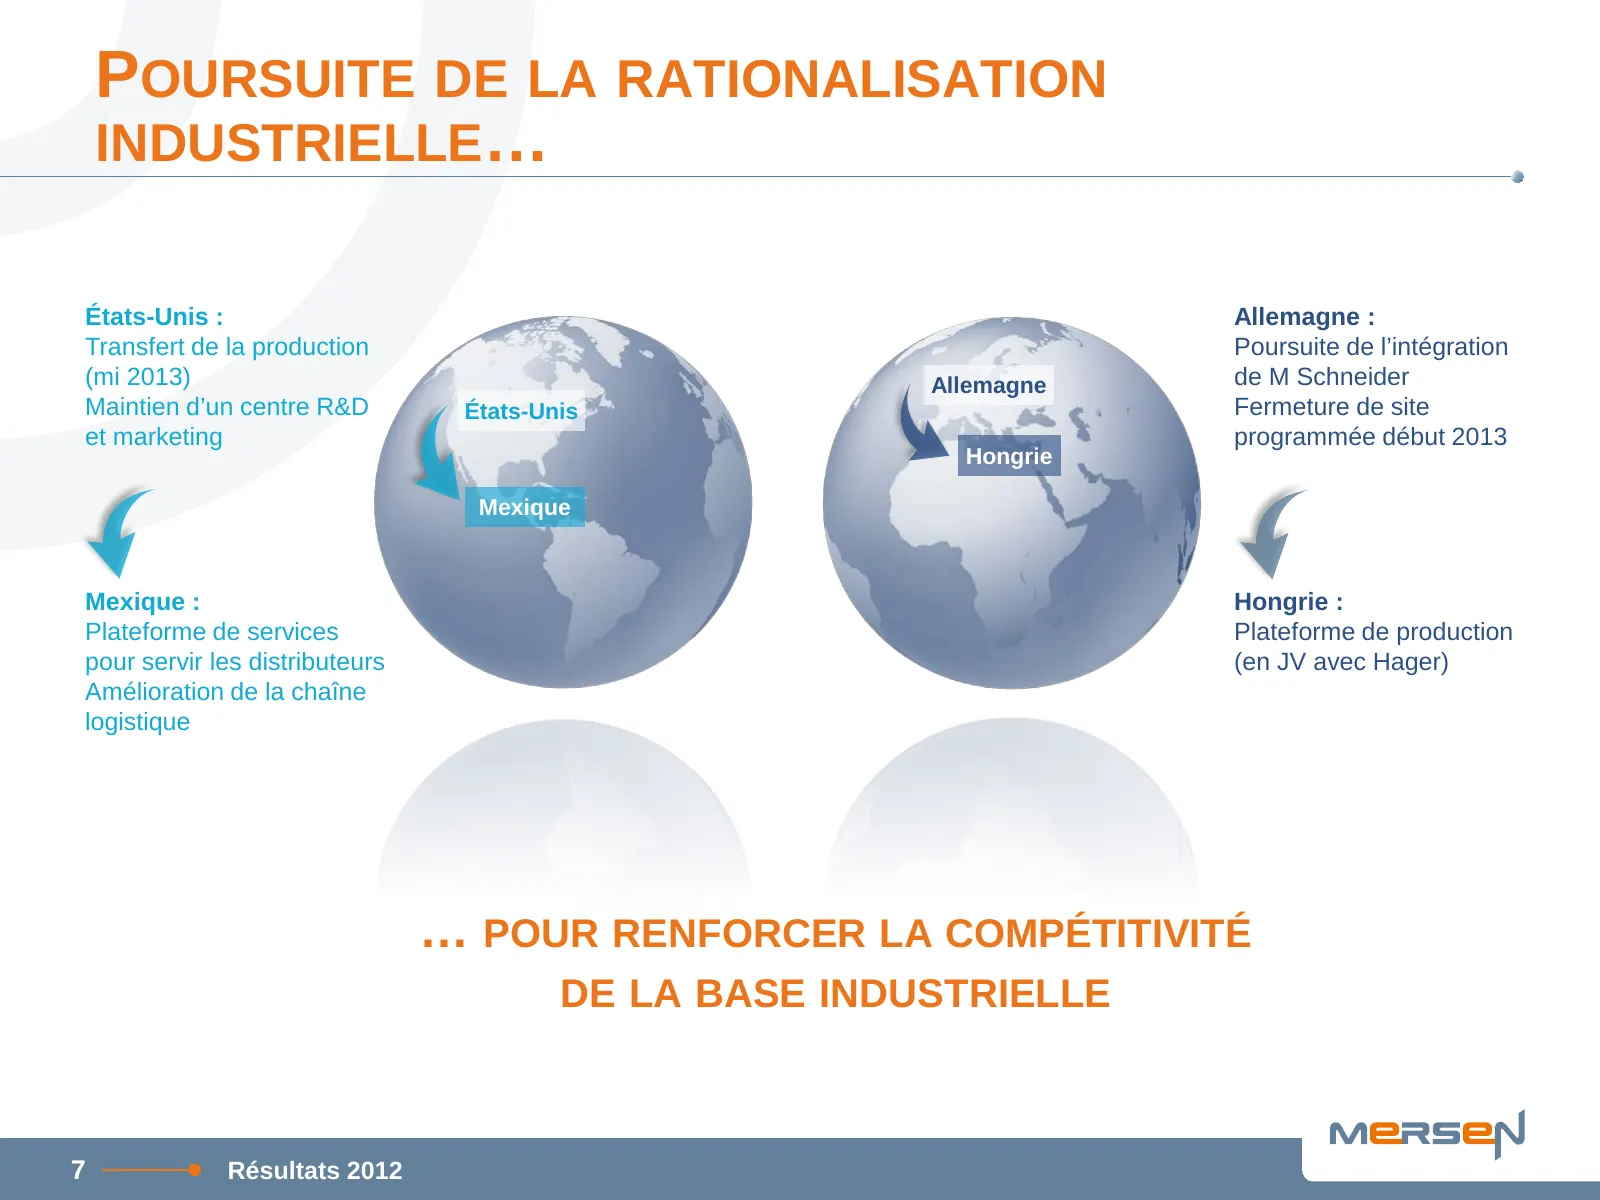
POURSUITE DE LA RATIONALISATION INDUSTRIELLE… États-Unis : Allemagne : Transfert de la production Poursuite de l’intégration (mi 2013) Allemagne de M Schneider Maintien d’un centre R&D États-Unis Fermeture de site et marketing programmée début 2013 Hongrie Mexique Mexique : Hongrie : Plateforme de s
Slide 9: Des investissements sélectifs
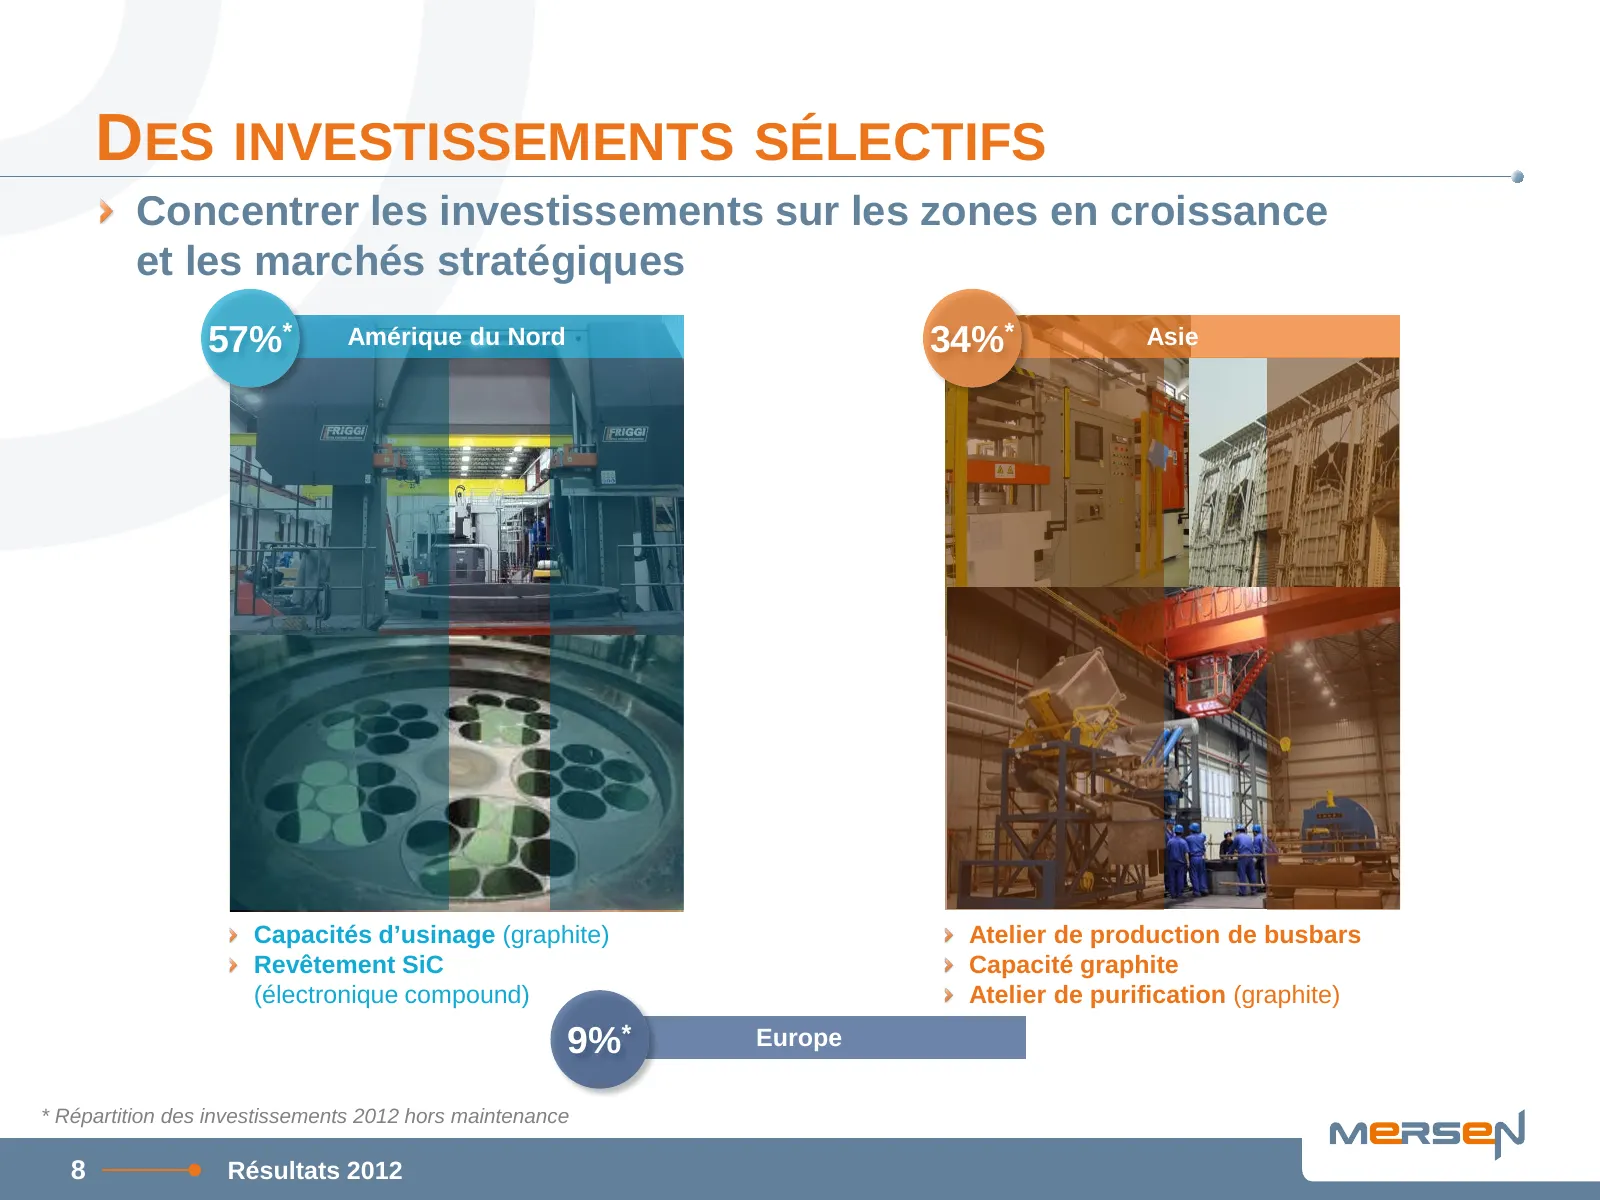
DES INVESTISSEMENTS SÉLECTIFS Concentrer les investissements sur les zones en croissance et les marchés stratégiques 57%* Amérique du Nord 34%* Asie Capacités d’usinage (graphite) Atelier de production de busbars Revêtement SiC Capacité graphite (électronique compound) Atelier de purification (graph
Slide 10: Adaptation à la demande
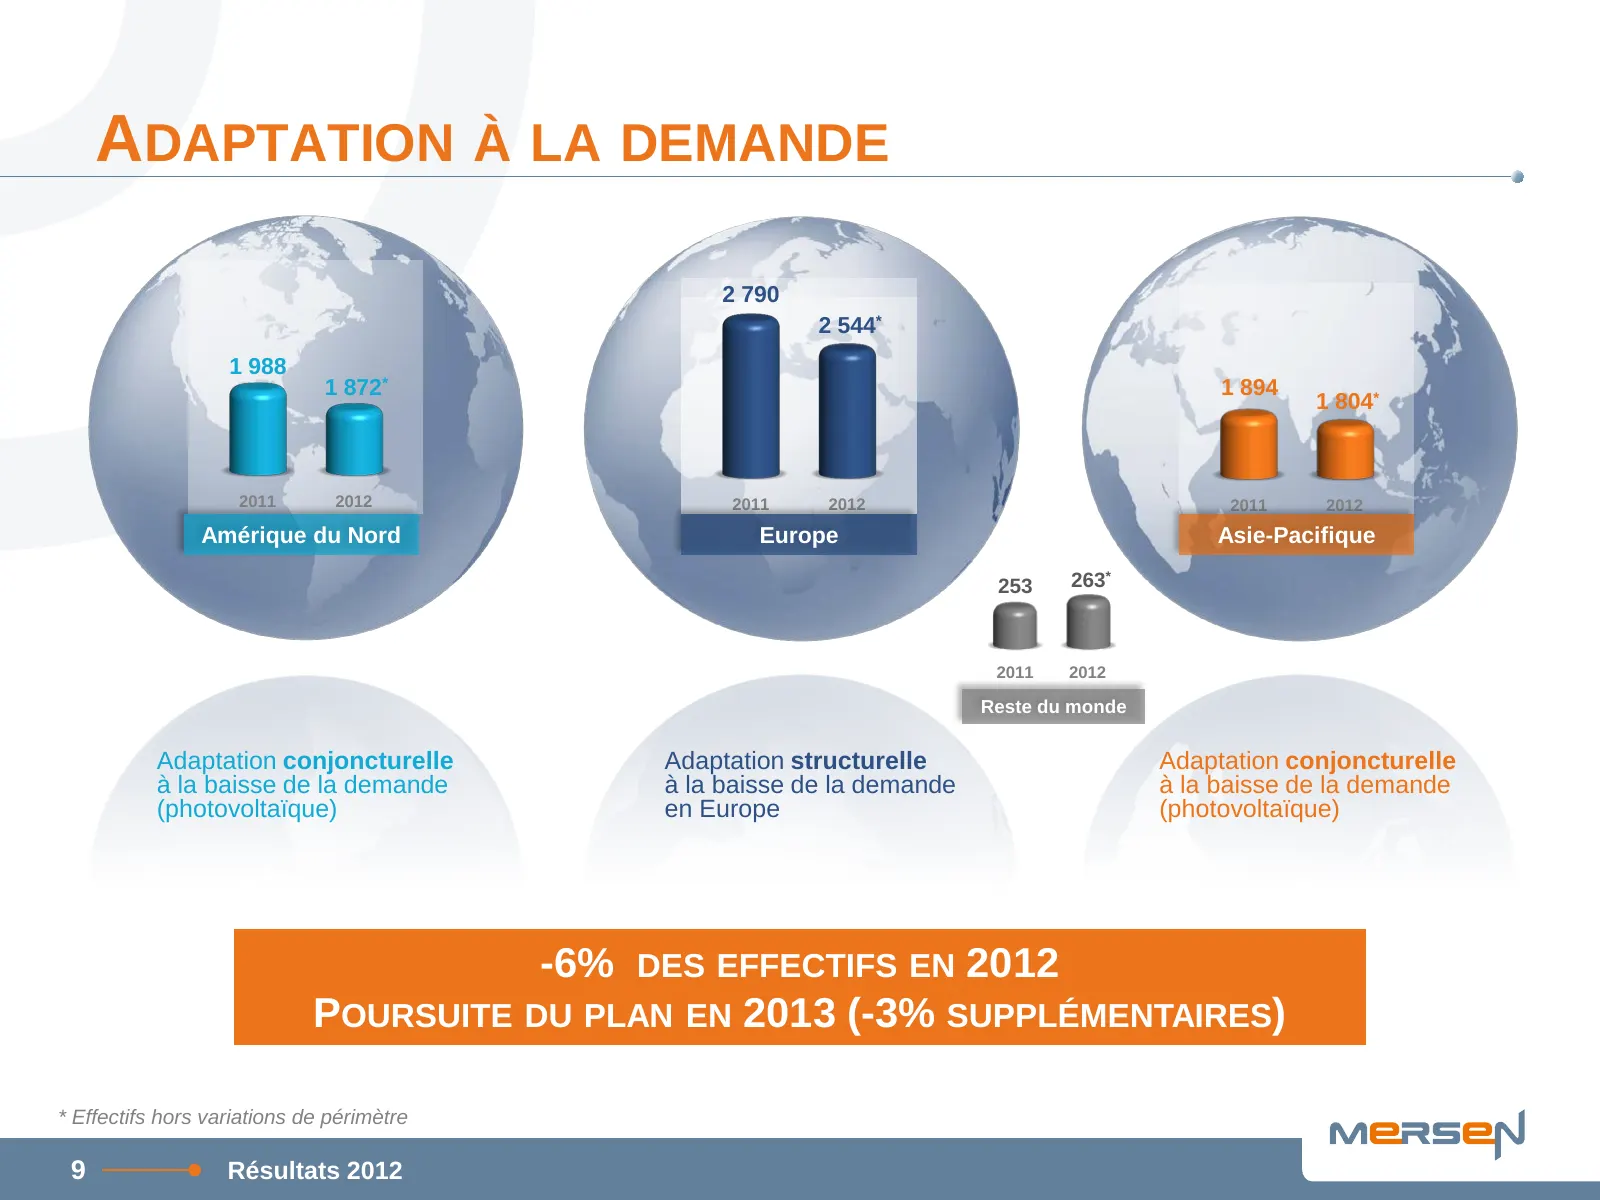
ADAPTATION À LA DEMANDE 2 790 2 544* 1 988 1 872* 1 894 1 804* 2011 2012 2011 2012 2011 2012 Amérique du Nord Europe Asie-Pacifique 253 263* 2011 2012 Reste du monde Adaptation conjoncturelle Adaptation structurelle Adaptation conjoncturelle à la baisse de la demande à la baisse de la demande à la b
Slide 11: Rationalisation du portefeuille de produits
RATIONALISATION DU PORTEFEUILLE DE PRODUITS : LE RECENTRAGE SUR LE CŒUR DE MÉTIER Activités concernées par le projet de cessions Equipements chaudronnés destinés au marché du nucléaire Chiffre d’affaires 2012 : 19 M€ (1 site à Grésy) Effectifs : 85 Echangeurs à plaques soudées et agitateurs (1 site
Slide 12: Évolutions et perspectives sur marchés stratégiques
ÉVOLUTIONS ET PERSPECTIVES SUR 2 MARCHÉS STRATÉGIQUES LE SOLAIRE L’ÉLECTRONIQUE 11 Résultats 2012
Slide 13: Solaire : un marché en consolidation
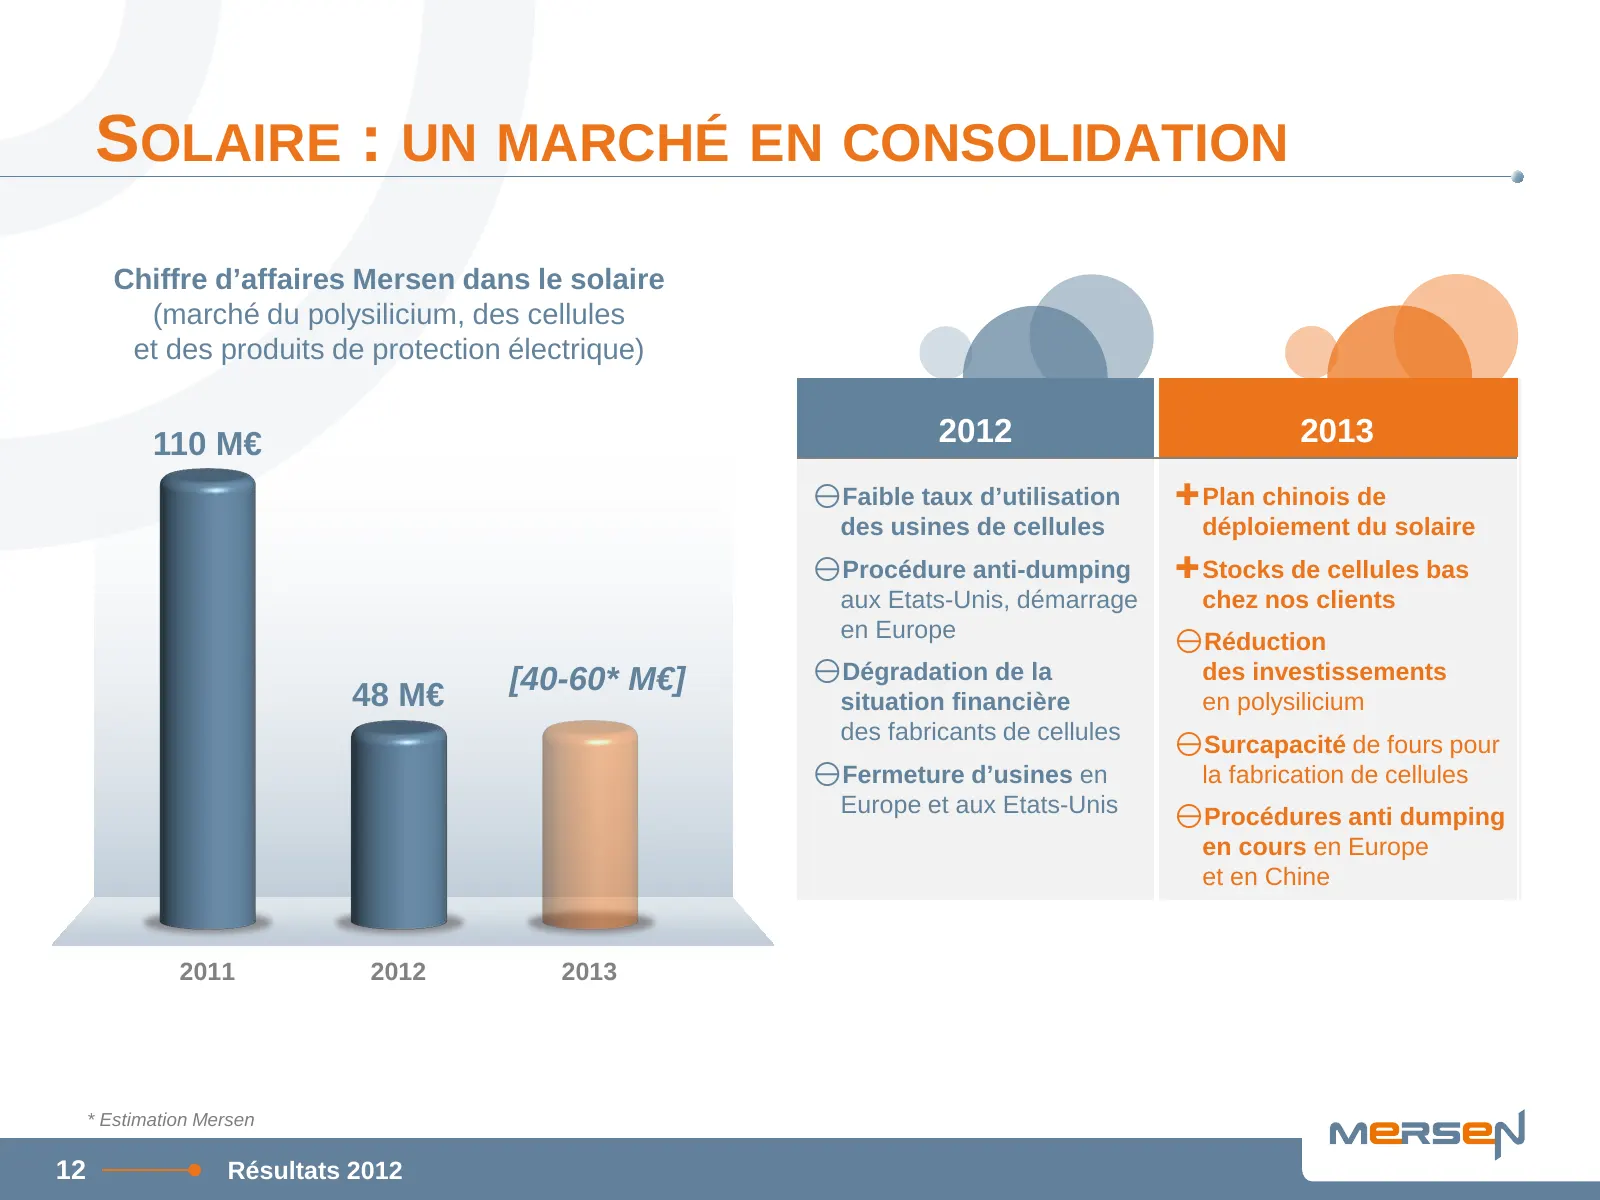
SOLAIRE : UN MARCHÉ EN CONSOLIDATION Chiffre d’affaires Mersen dans le solaire (marché du polysilicium, des cellules et des produits de protection électrique) 110 M€ 2012 2013 Faible taux d’utilisation Plan chinois de des usines de cellules déploiement du solaire Procédure anti-dumping Stocks
Slide 14: Solaire : les installations se poursuivent à un rythme soutenu
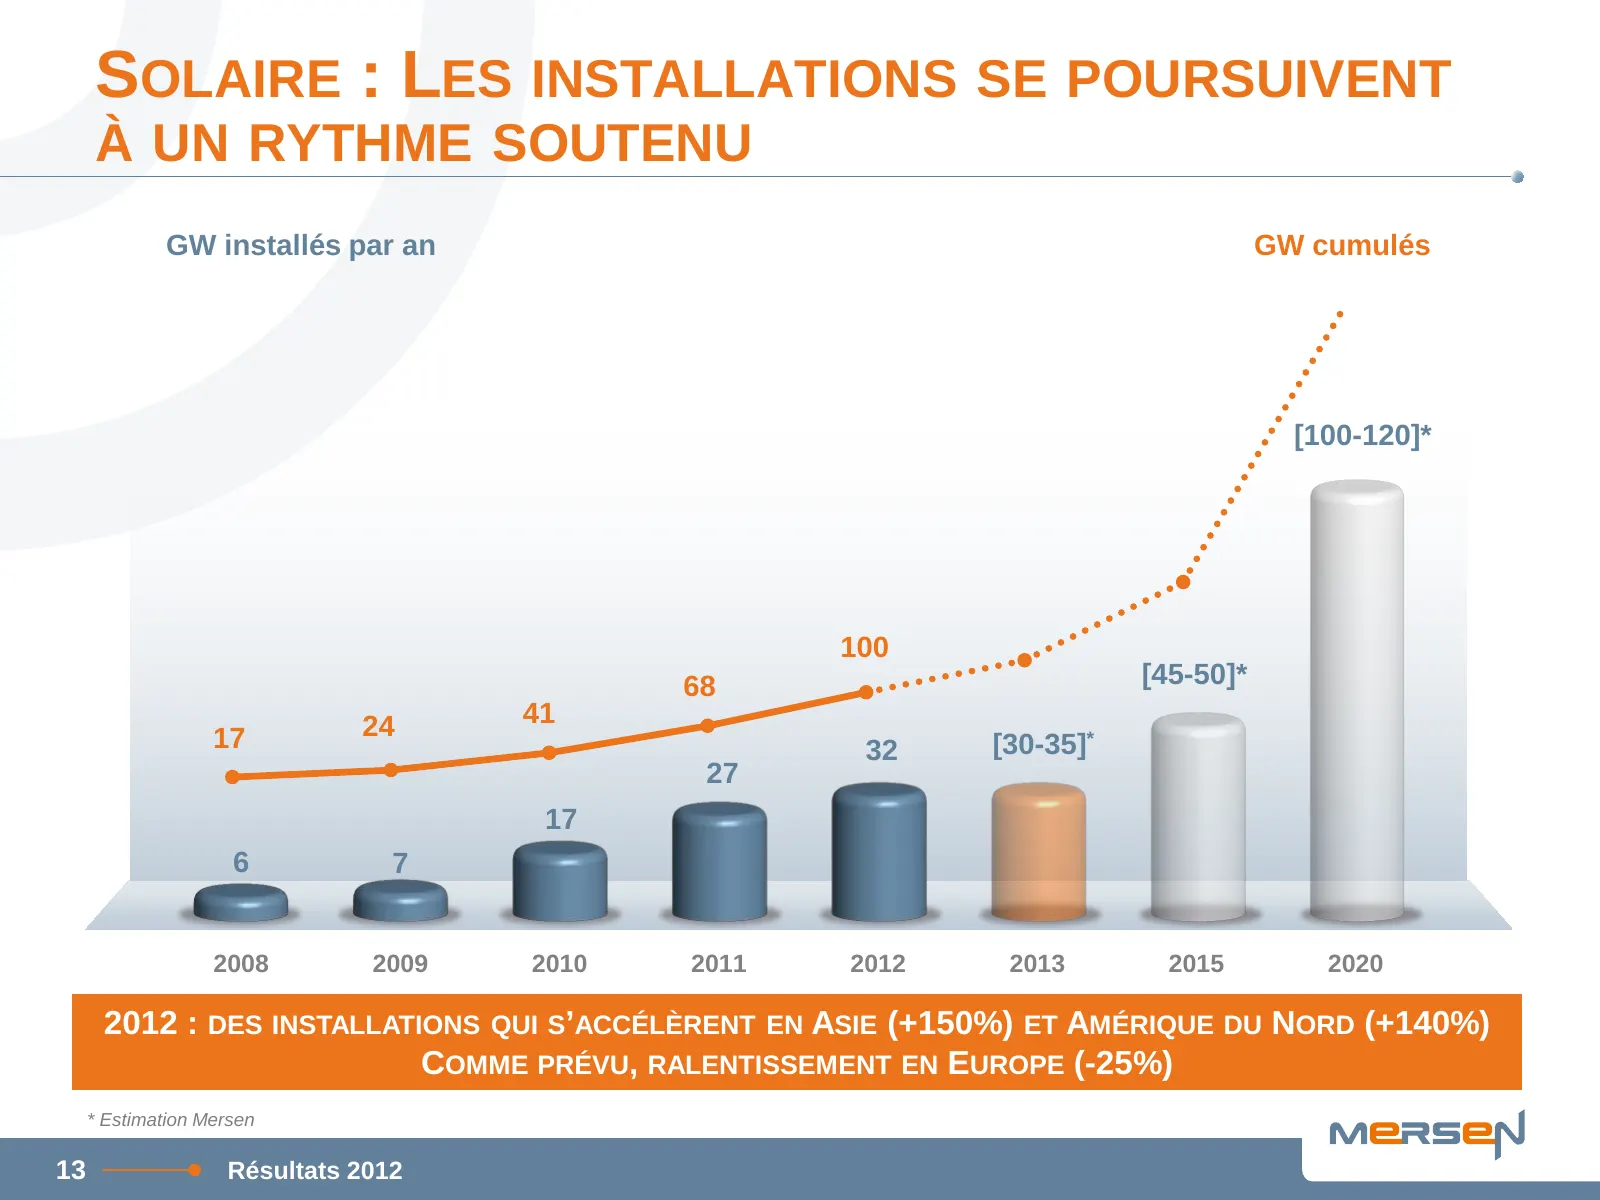
SOLAIRE : LES INSTALLATIONS SE POURSUIVENT À UN RYTHME SOUTENU GW installés par an GW cumulés [100-120]* 100 68 [45-50]* 24 41 17 32 [30-35]* 27 17 6 7 2008 2009 2010 2011 2012 2013 2015 2020 2012 : DES INSTALLATIONS QUI S’ACCÉLÈRENT EN ASIE (+150%) ET AMÉRIQUE DU NORD (+140%) COMME PRÉVU, RALENTISS
Slide 15: Solaire : une énergie de plus en plus compétitive
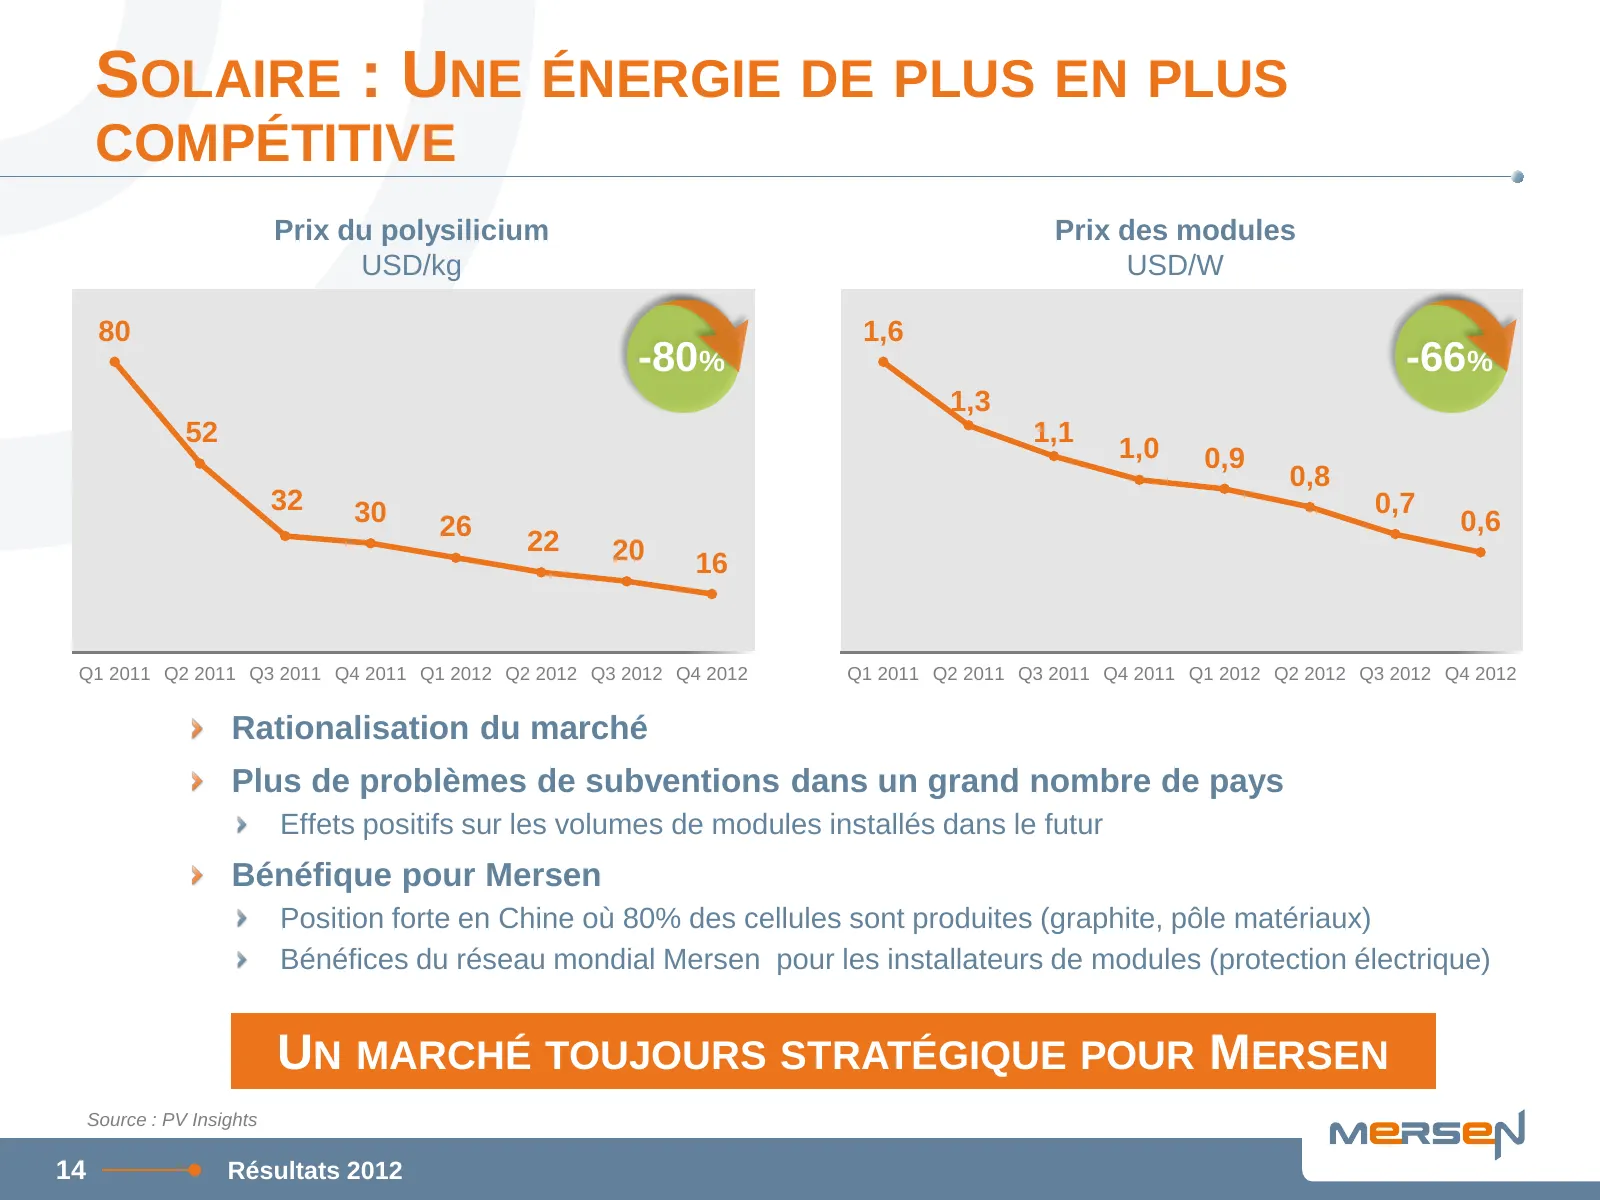
SOLAIRE : UNE ÉNERGIE DE PLUS EN PLUS COMPÉTITIVE Prix du polysilicium Prix des modules USD/kg USD/W 80 1,6 -80% -66% 1,3 52 1,1 1,0 0,9 0,8 32 30 0,7 26 0,6 22 20 16 Q1 2011 Q2 2011 Q3 2011 Q4 2011 Q1 2012 Q2 2012 Q3 2012 Q4 2012 Q1 2011 Q2 2011 Q3 2011 Q4 2011 Q1 2012 Q2 2012 Q3 2012 Q4 2012 Ratio
Slide 16: L'électronique, un marché en pleine évolution
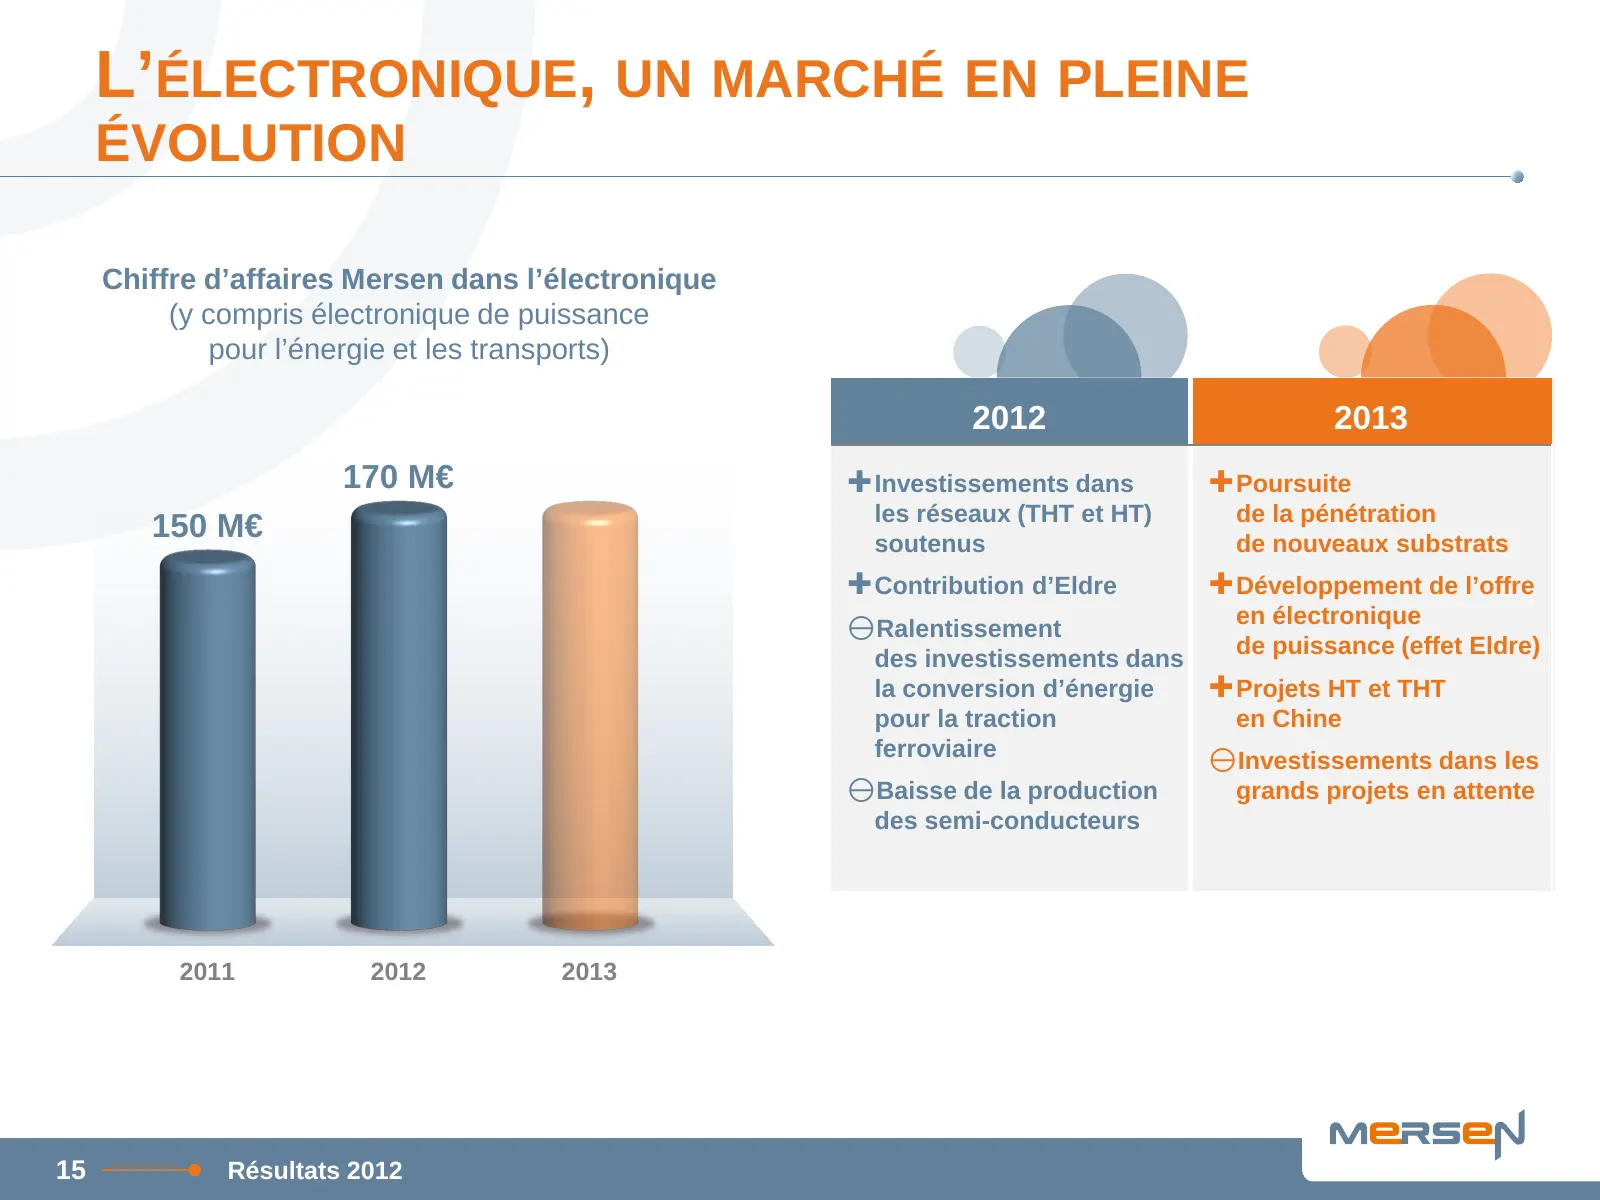
L’ÉLECTRONIQUE, UN MARCHÉ EN PLEINE ÉVOLUTION Chiffre d’affaires Mersen dans l’électronique (y compris électronique de puissance pour l’énergie et les transports) 2012 2013 170 M€ Investissements dans Poursuite les réseaux (THT et HT) de la pénétration 150 M€ soutenus de nouveaux substrats Con
Slide 17: Électronique de puissance : un positionnement adapté grâce à Eldre
ÉLECTRONIQUE DE PUISSANCE : UN POSITIONNEMENT ADAPTÉ GRÂCE À ELDRE Une acquisition réalisée début 2012 (barres d’interconnexion) Une offre enrichie en électronique de puissance Intégration réussie d’Eldre Déploiement de la base industrielle en Chine Adaptation de l’organisation Forces commerciales d
Slide 18: Électronique : un fort potentiel à moyen & long termes
ÉLECTRONIQUE : UN FORT POTENTIEL À MOYEN & LONG TERMES Électronique de puissance Efficacité énergétique : conversion d’énergie (transports ferroviaires, réseaux électriques, HVDC) Stockage d’énergie (batteries Li-ion) Des marchés en fort développement : data-center, marine, aéronautique, médical Sub
Slide 19: La chimie : un marché très contributeur
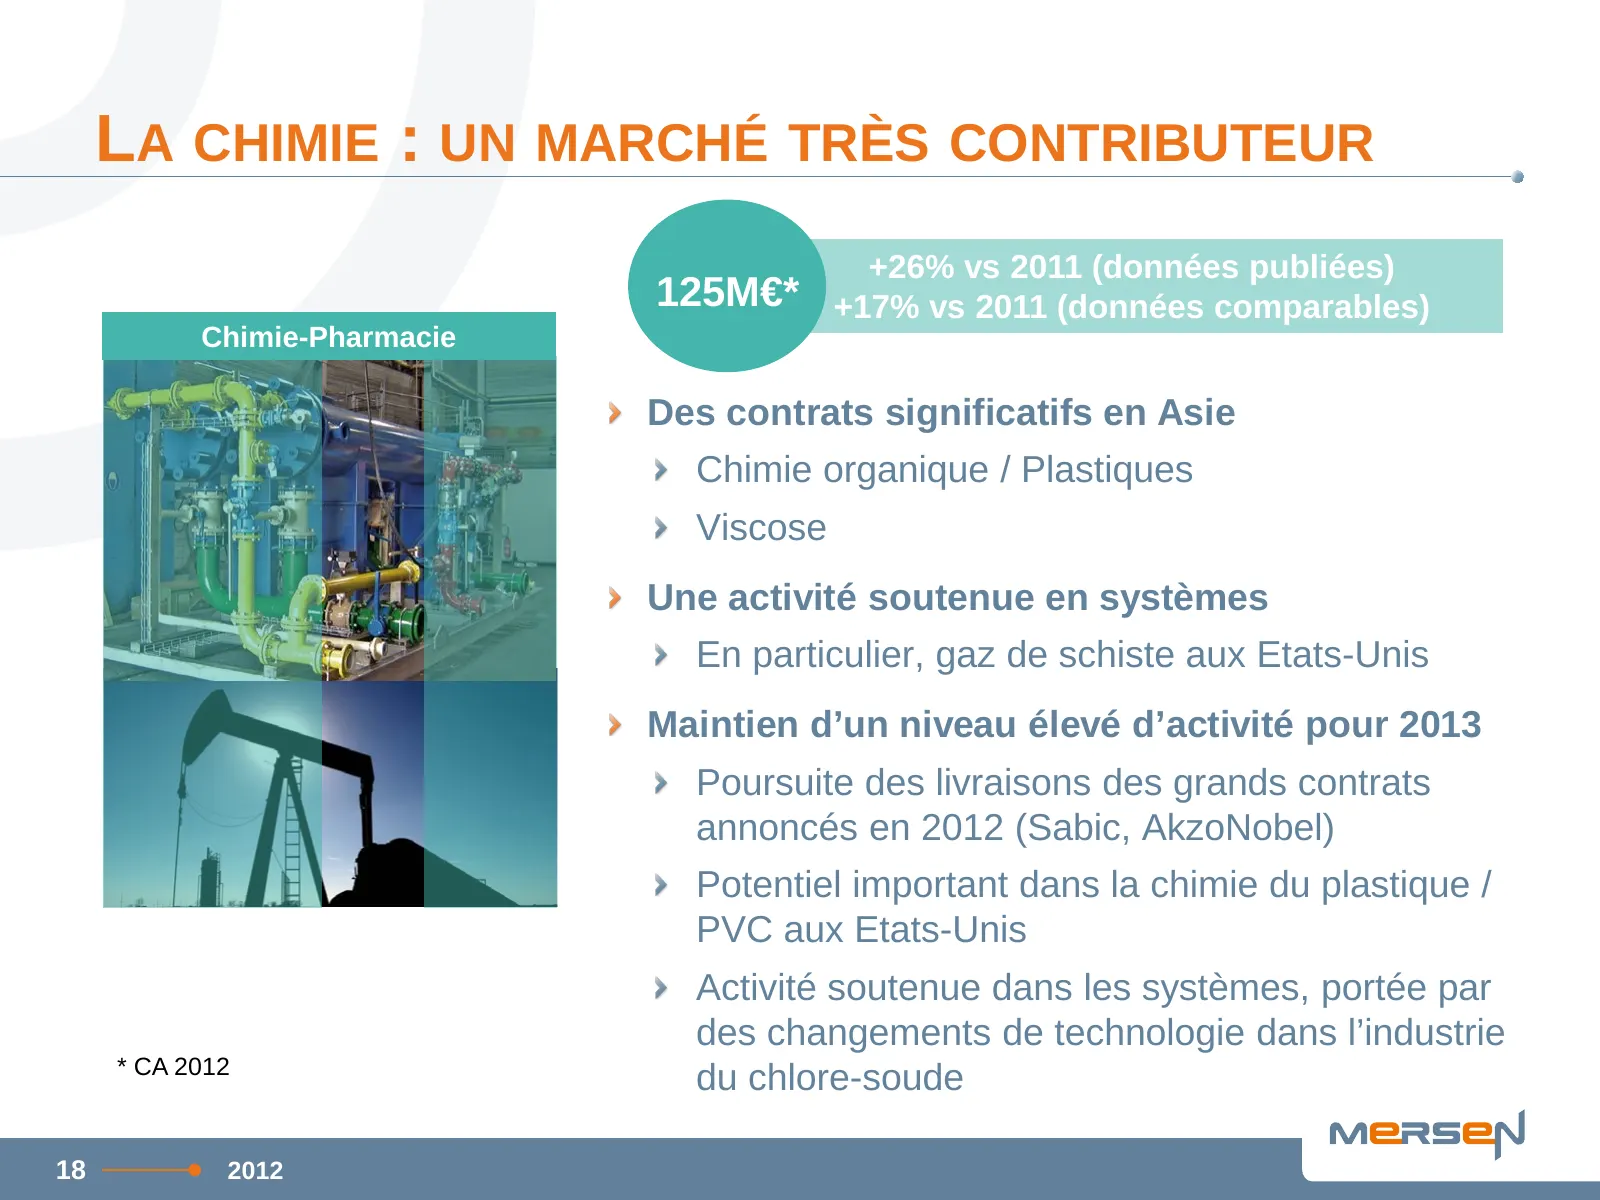
LA CHIMIE : UN MARCHÉ TRÈS CONTRIBUTEUR +26% vs 2011 (données publiées) 125M€* +17% vs 2011 (données comparables) Chimie-Pharmacie Des contrats significatifs en Asie Chimie organique / Plastiques Viscose Une activité soutenue en systèmes En particulier, gaz de schiste aux Etats-Unis Maintien d’un ni
Slide 20: Résultats financiers
RÉSULTATS FINANCIERS THOMAS BAUMGARTNER DIRECTEUR ADMINISTRATIF ET FINANCIER
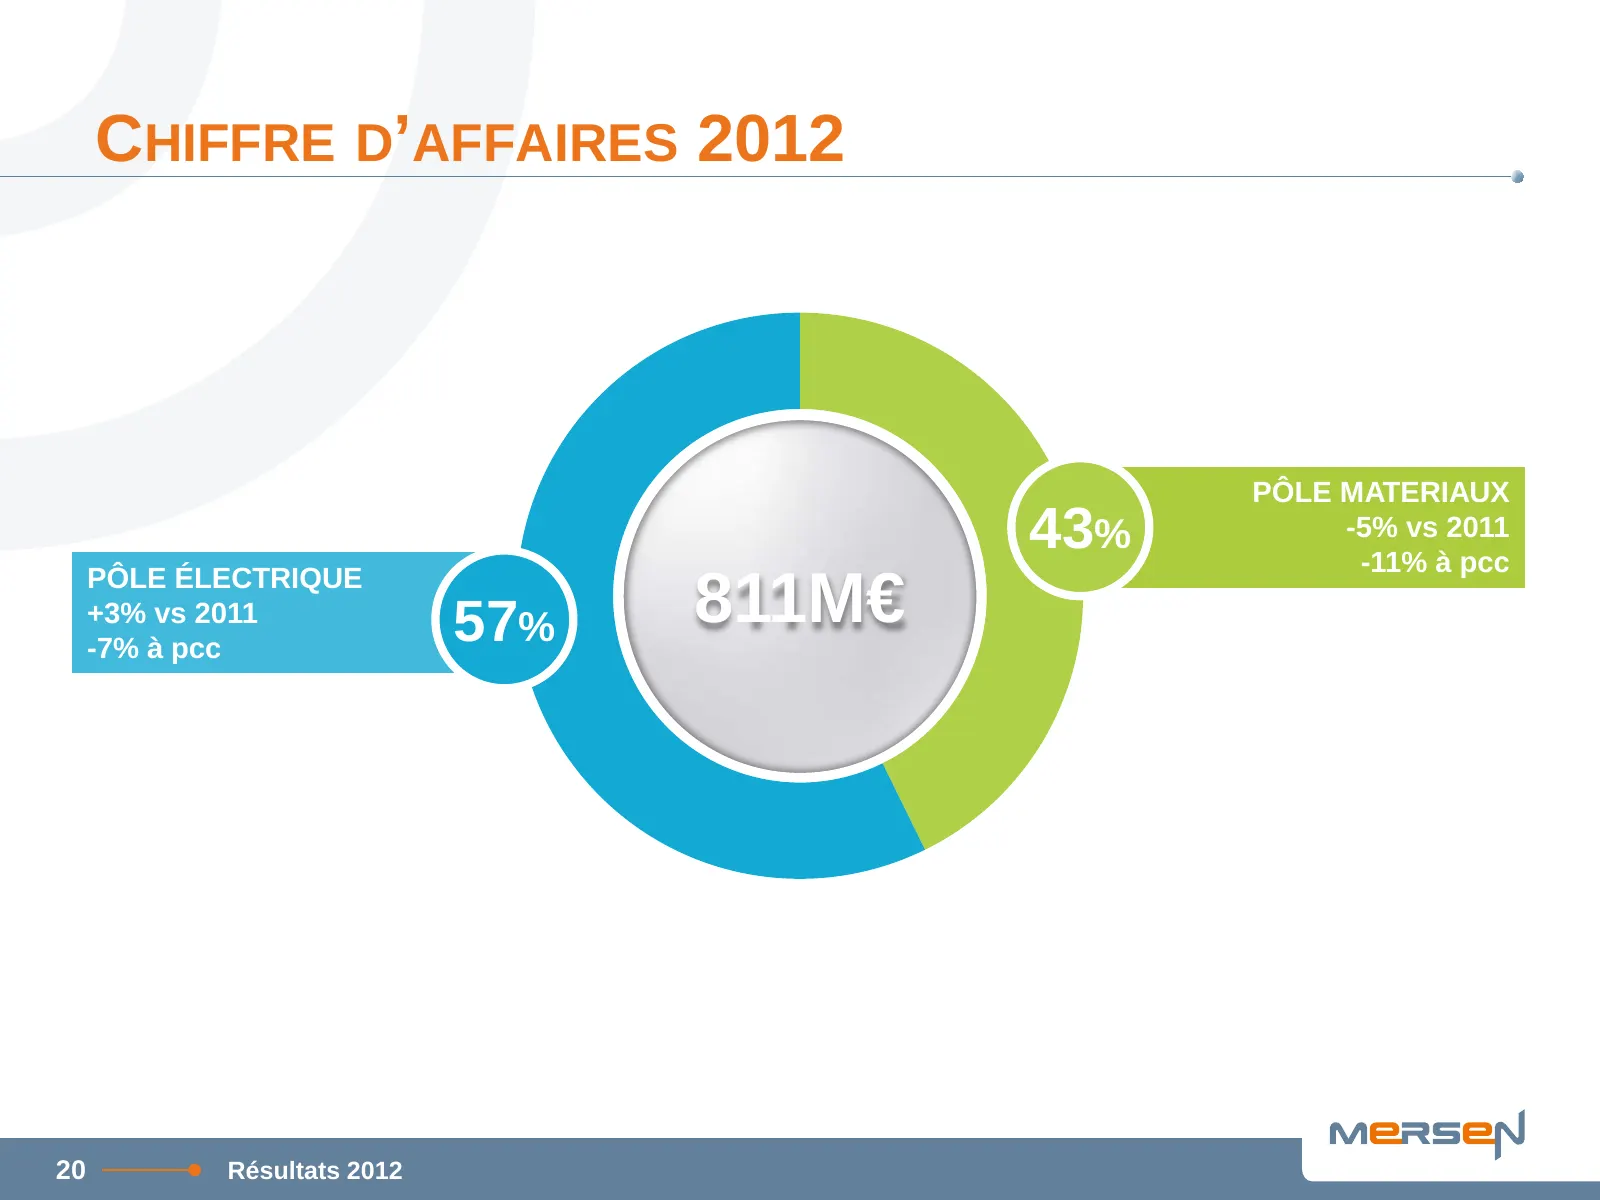
Slide 21: Chiffre d'affaires 2012
CHIFFRE D’AFFAIRES 2012 PÔLE MATERIAUX 43% -5% vs 2011 -11% à pcc PÔLE ÉLECTRIQUE +3% vs 2011 57% 811M€ -7% à pcc 20 Résultats 2012
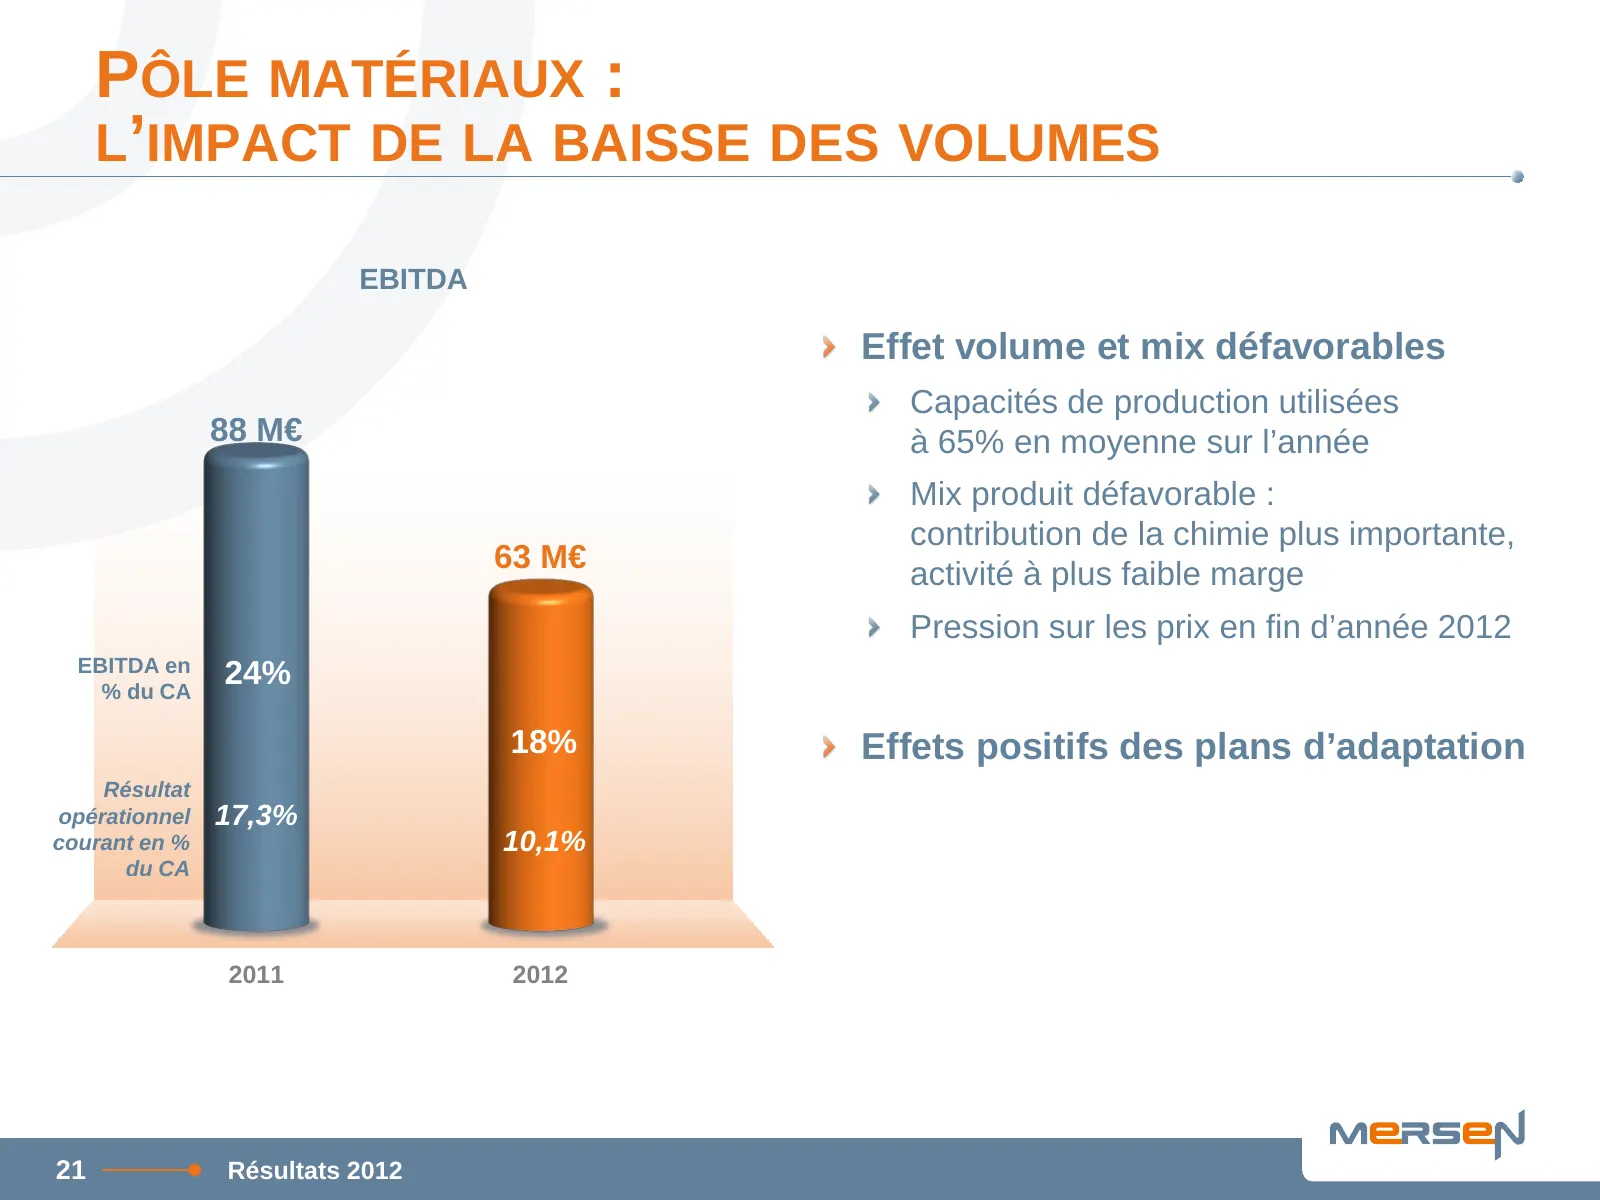
Slide 22: Pôle matériaux : l'impact de la baisse des volumes
PÔLE MATÉRIAUX : L’IMPACT DE LA BAISSE DES VOLUMES EBITDA Effet volume et mix défavorables Capacités de production utilisées 88 M€ à 65% en moyenne sur l’année Mix produit défavorable : contribution de la chimie plus importante, 63 M€ activité à plus faible marge Pression sur les prix en fin d’année
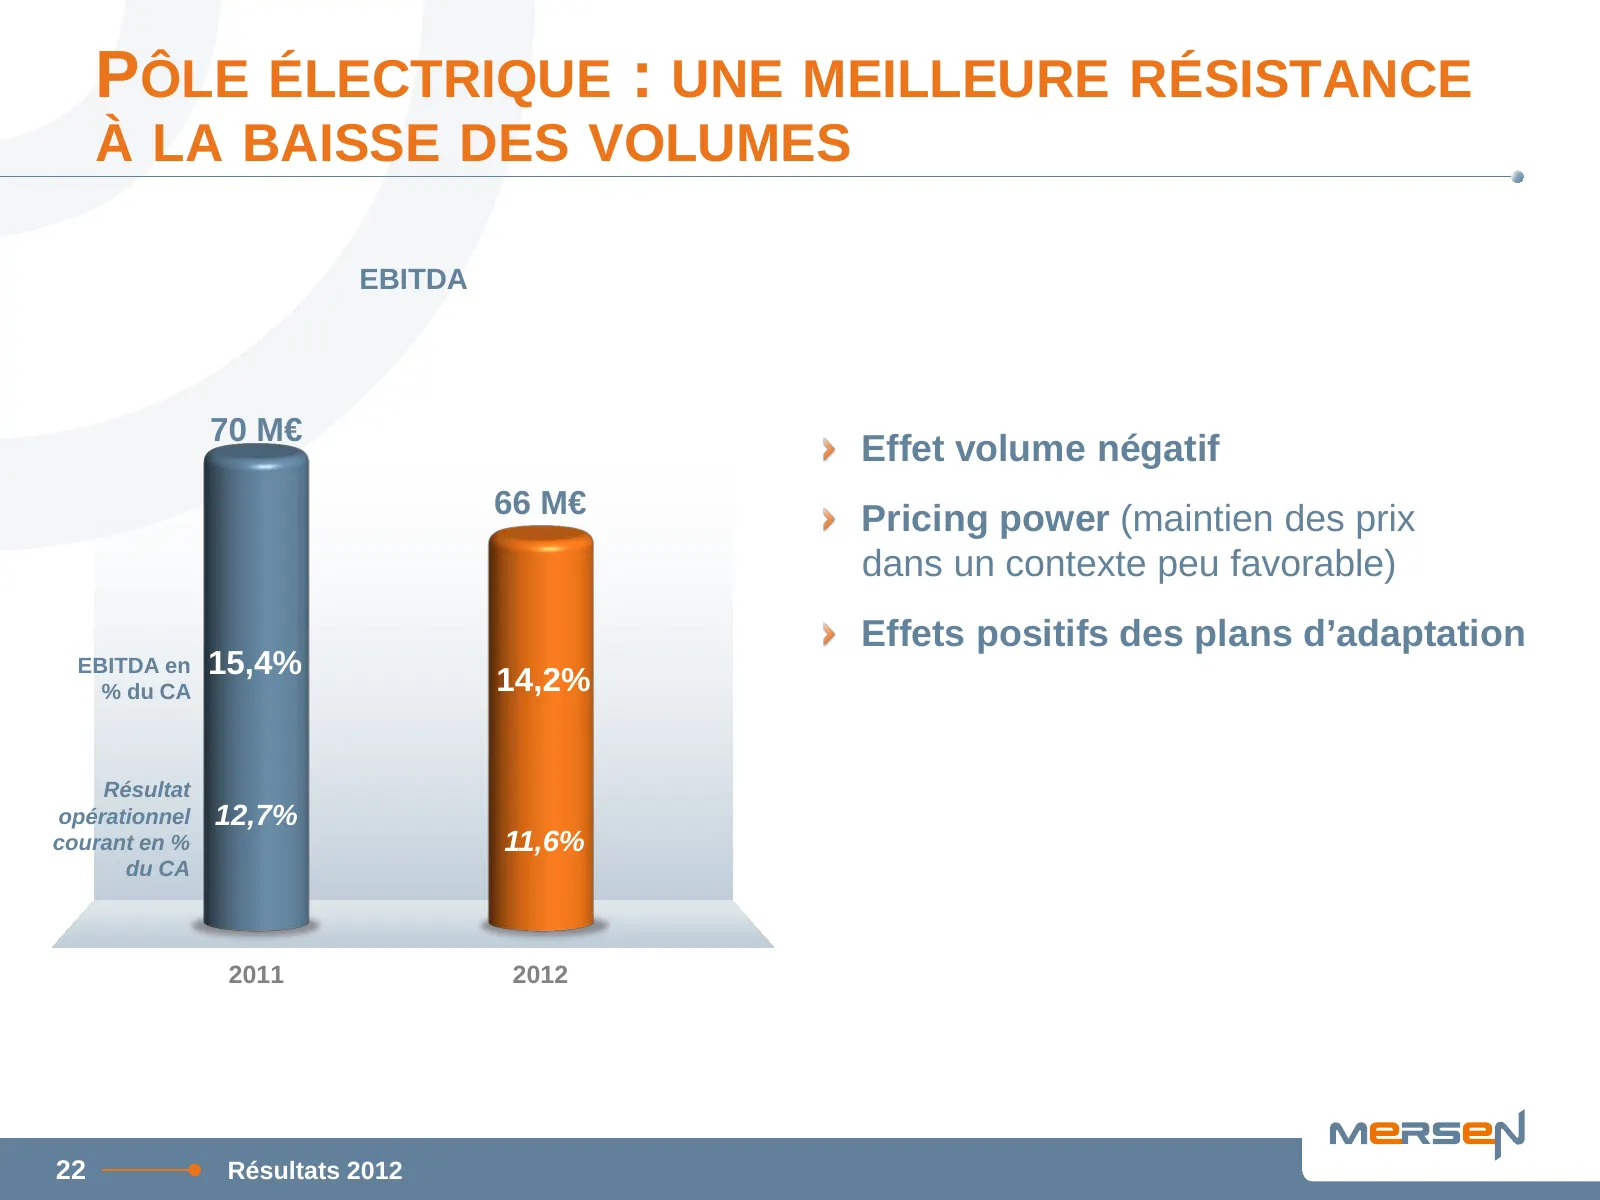
Slide 23: Pôle électrique : une meilleure résistance à la baisse des volumes
PÔLE ÉLECTRIQUE : UNE MEILLEURE RÉSISTANCE À LA BAISSE DES VOLUMES EBITDA 70 M€ Effet volume négatif 66 M€ Pricing power (maintien des prix dans un contexte peu favorable) Effets positifs des plans d’adaptation EBITDA en 15,4% % du CA 14,2% Résultat opérationnel 12,7% courant en % 11,6% du CA 2011 2
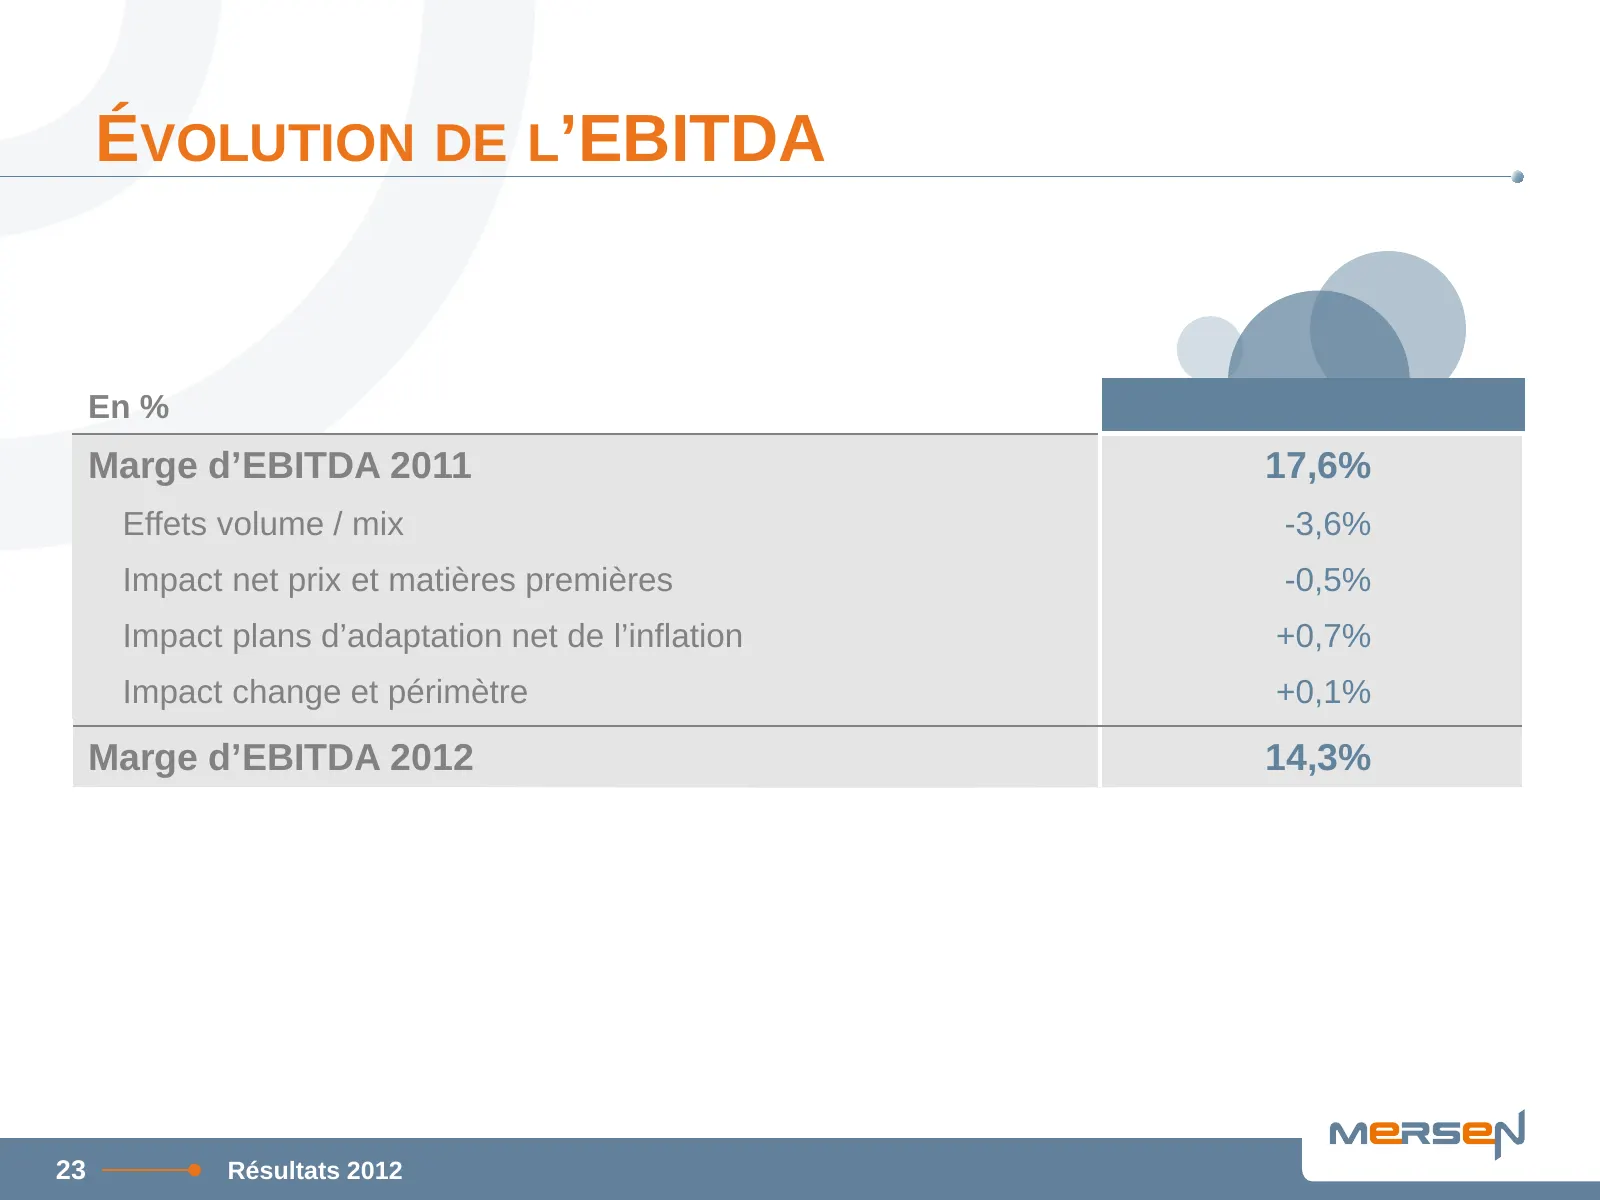
Slide 24: Évolution de l'EBITDA
ÉVOLUTION DE L’EBITDA En % Marge d’EBITDA 2011 17,6% Effets volume / mix -3,6% Impact net prix et matières premières -0,5% Impact plans d’adaptation net de l’inflation +0,7% Impact change et périmètre +0,1% Marge d’EBITDA 2012 14,3% 23 Résultats 2012
Slide 25: Plan d'adaptation 17 M€
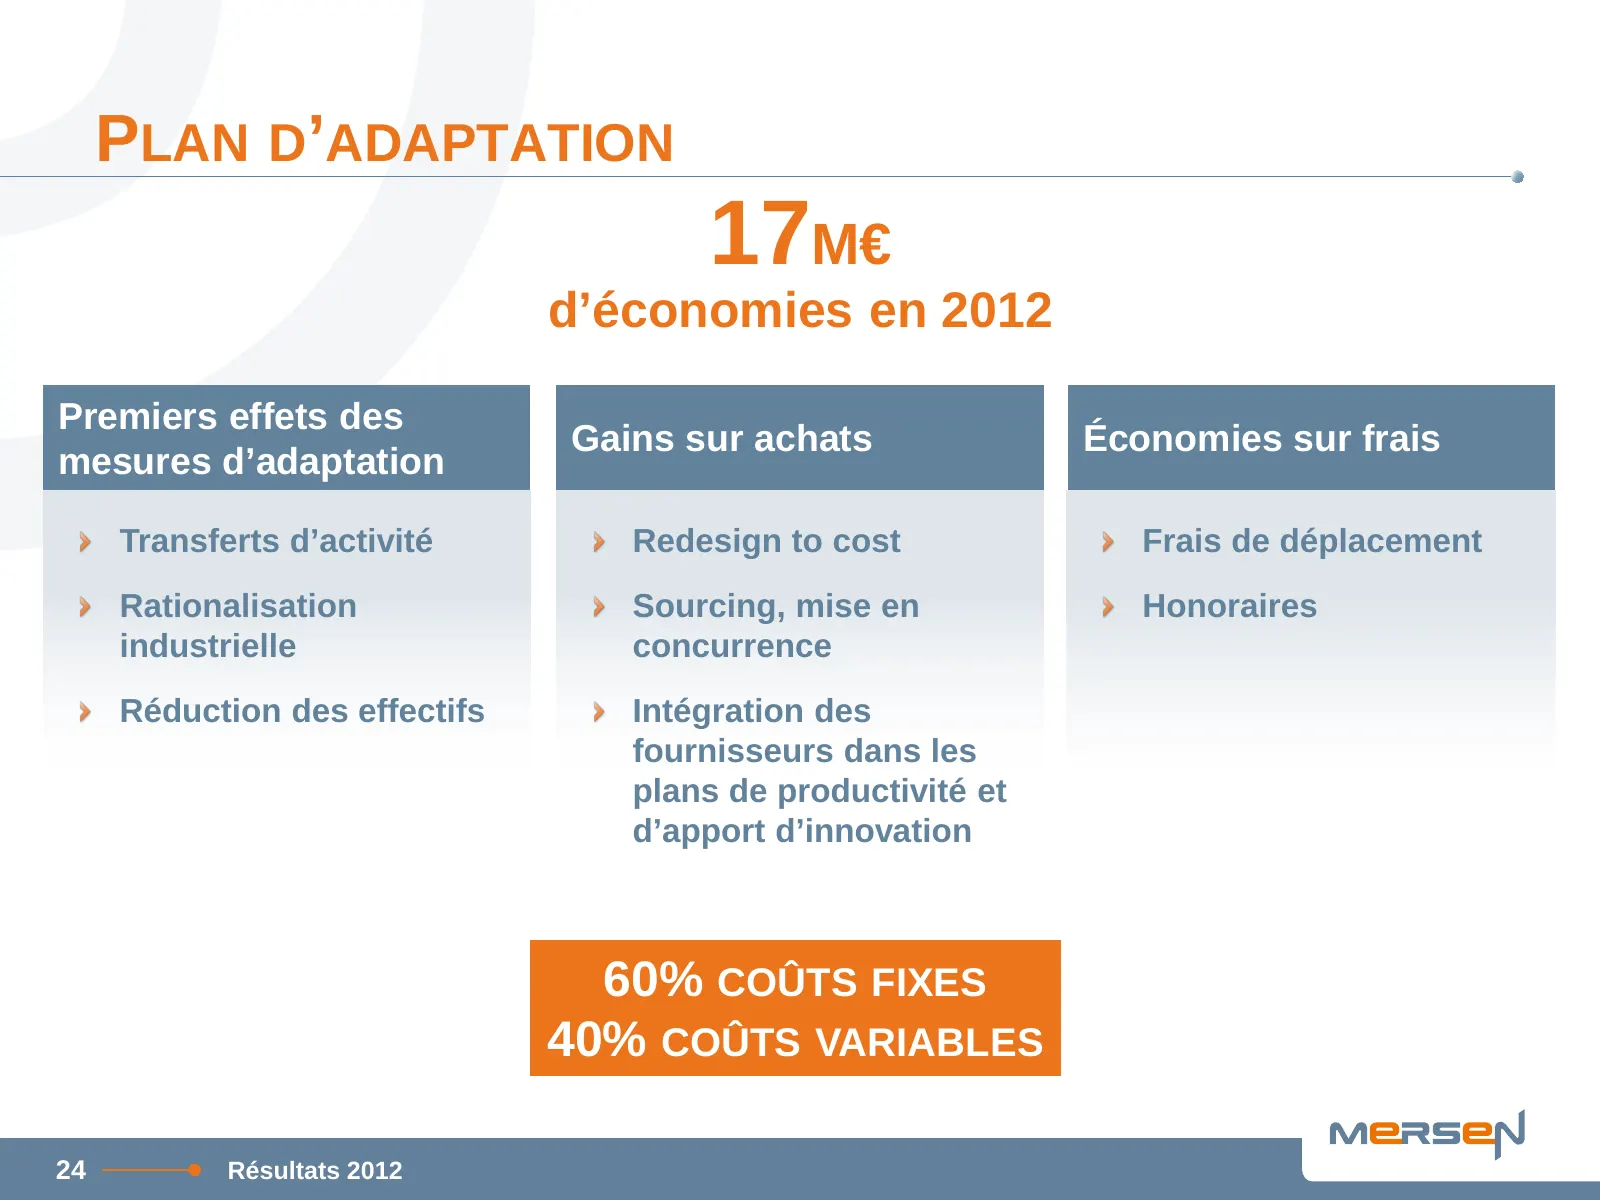
PLAN D’ADAPTATION 17M€ d’économies en 2012 Premiers effets des Gains sur achats Économies sur frais mesures d’adaptation Transferts d’activité Redesign to cost Frais de déplacement Rationalisation Sourcing, mise en Honoraires industrielle concurrence Réduction des effectifs Intégration des fournisse
Slide 26: Résultat net
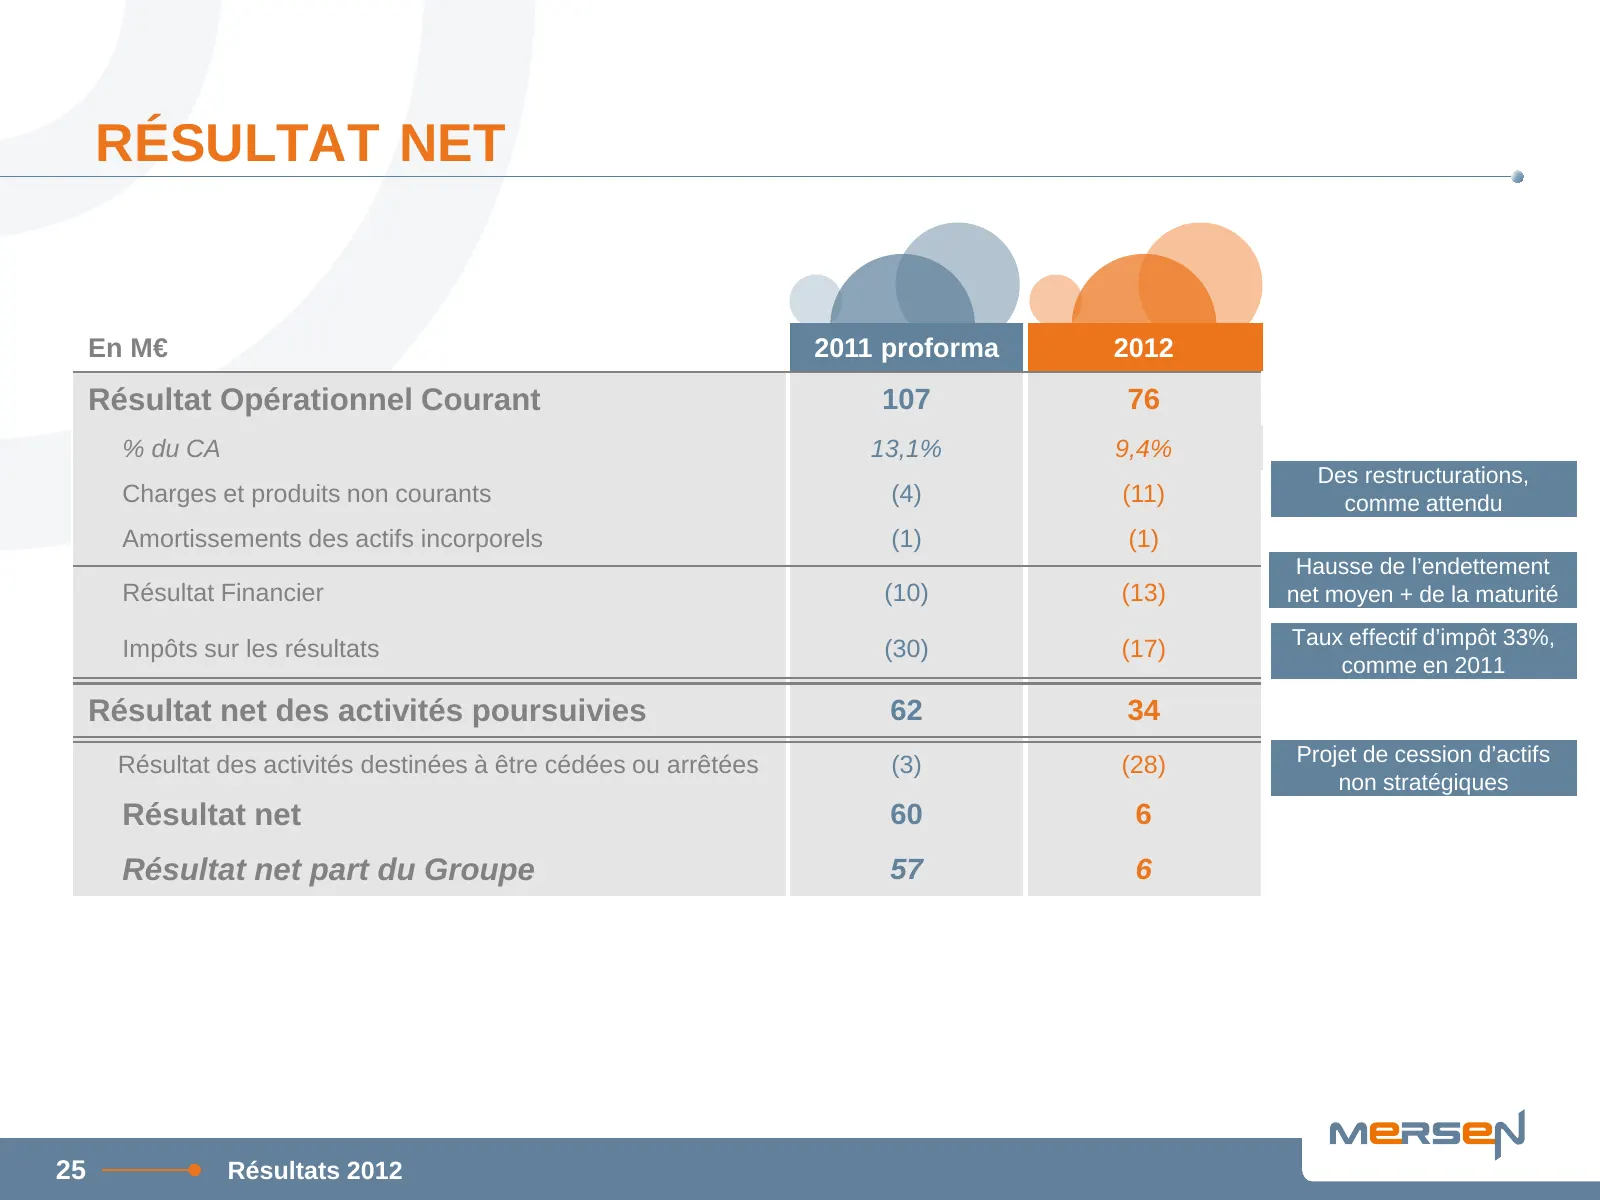
RÉSULTAT NET En M€ 2011 proforma 2012 Résultat Opérationnel Courant 107 76 % du CA 13,1% 9,4% Des restructurations, Charges et produits non courants (4) (11) comme attendu Amortissements des actifs incorporels (1) (1) Hausse de l’endettement Résultat Financier (10) (13) net moyen + de la maturité Ta
Slide 27: Maintien du pay-out, malgré un contexte difficile
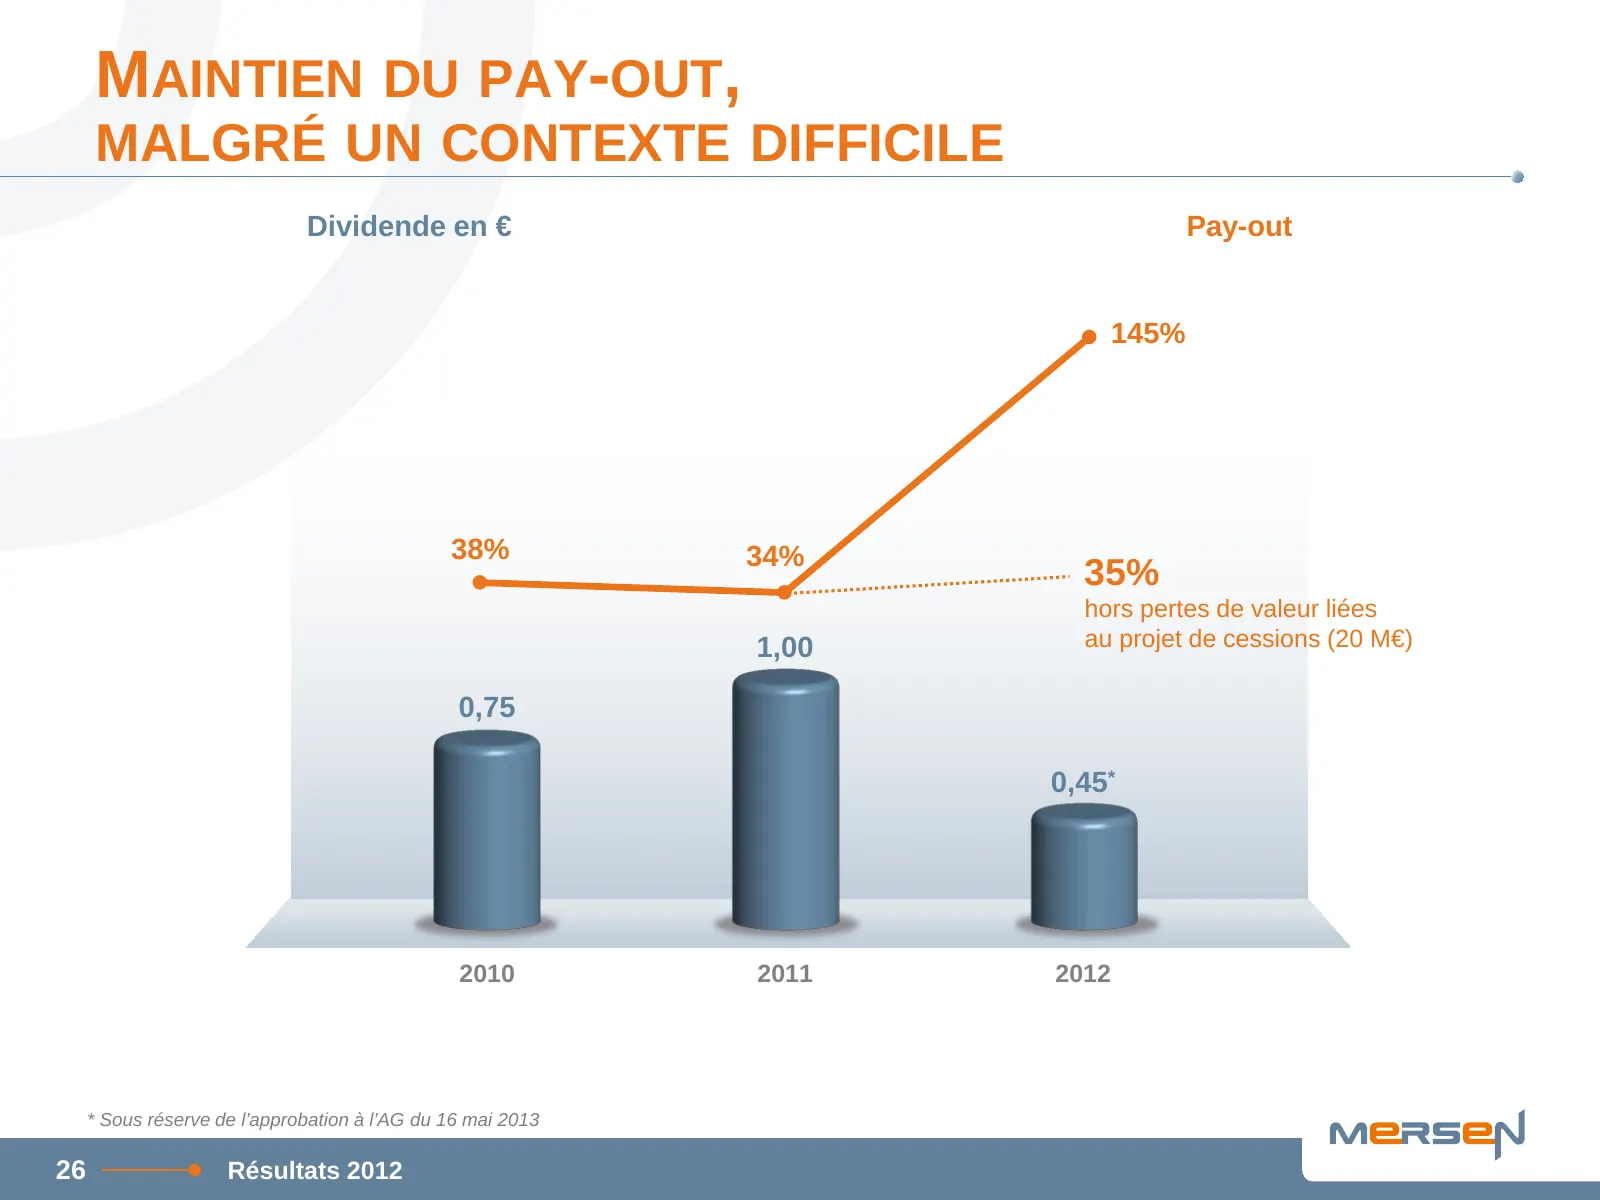
MAINTIEN DU PAY-OUT, MALGRÉ UN CONTEXTE DIFFICILE Dividende en € Pay-out 145% 38% 34% 35% hors pertes de valeur liées 1,00 au projet de cessions (20 M€) 0,75 0,45* 2010 2011 2012 * Sous réserve de l’approbation à l’AG du 16 mai 2013 26 Résultats 2012
Slide 28: Un profil de cash-flow en nette amélioration
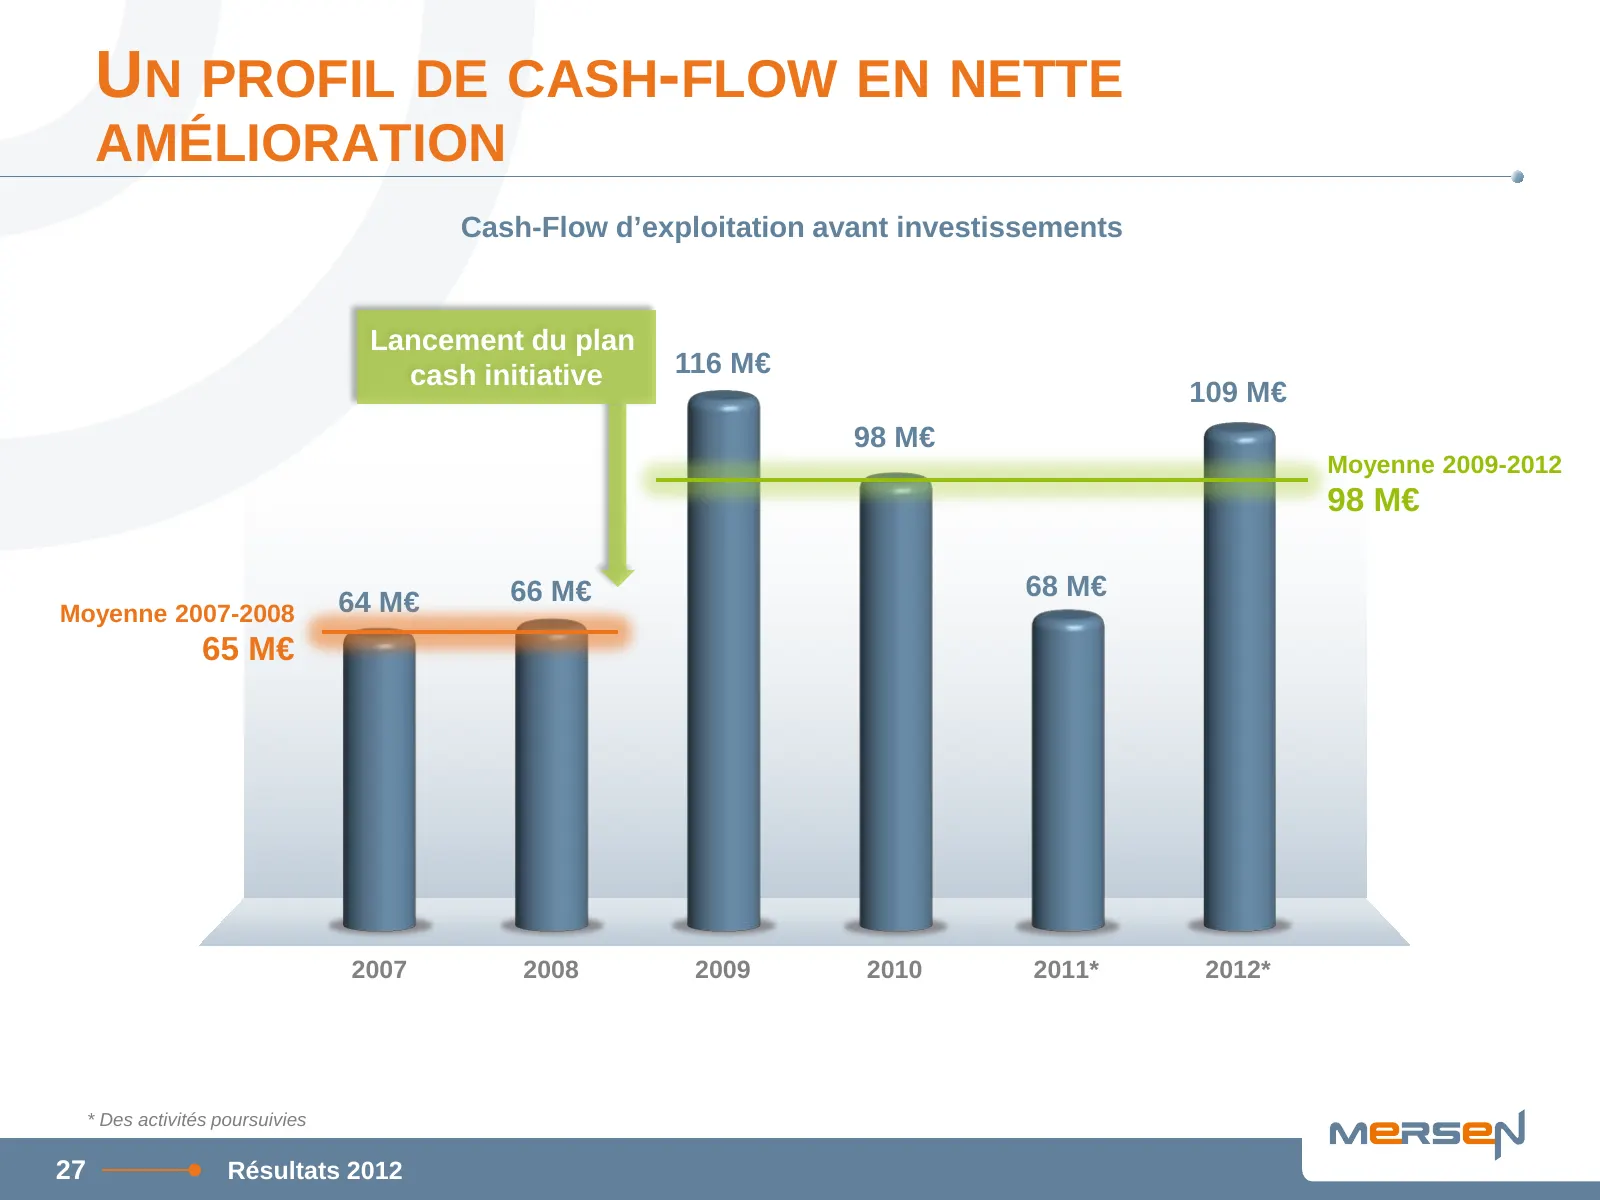
UN PROFIL DE CASH-FLOW EN NETTE AMÉLIORATION Cash-Flow d’exploitation avant investissements Lancement du plan cash initiative 116 M€ 109 M€ 98 M€ Moyenne 2009-2012 98 M€ 66 M€ 68 M€ Moyenne 2007-2008 64 M€ 65 M€ 2007 2008 2009 2010 2011* 2012* * Des activités poursuivies 27 Résultats 2012
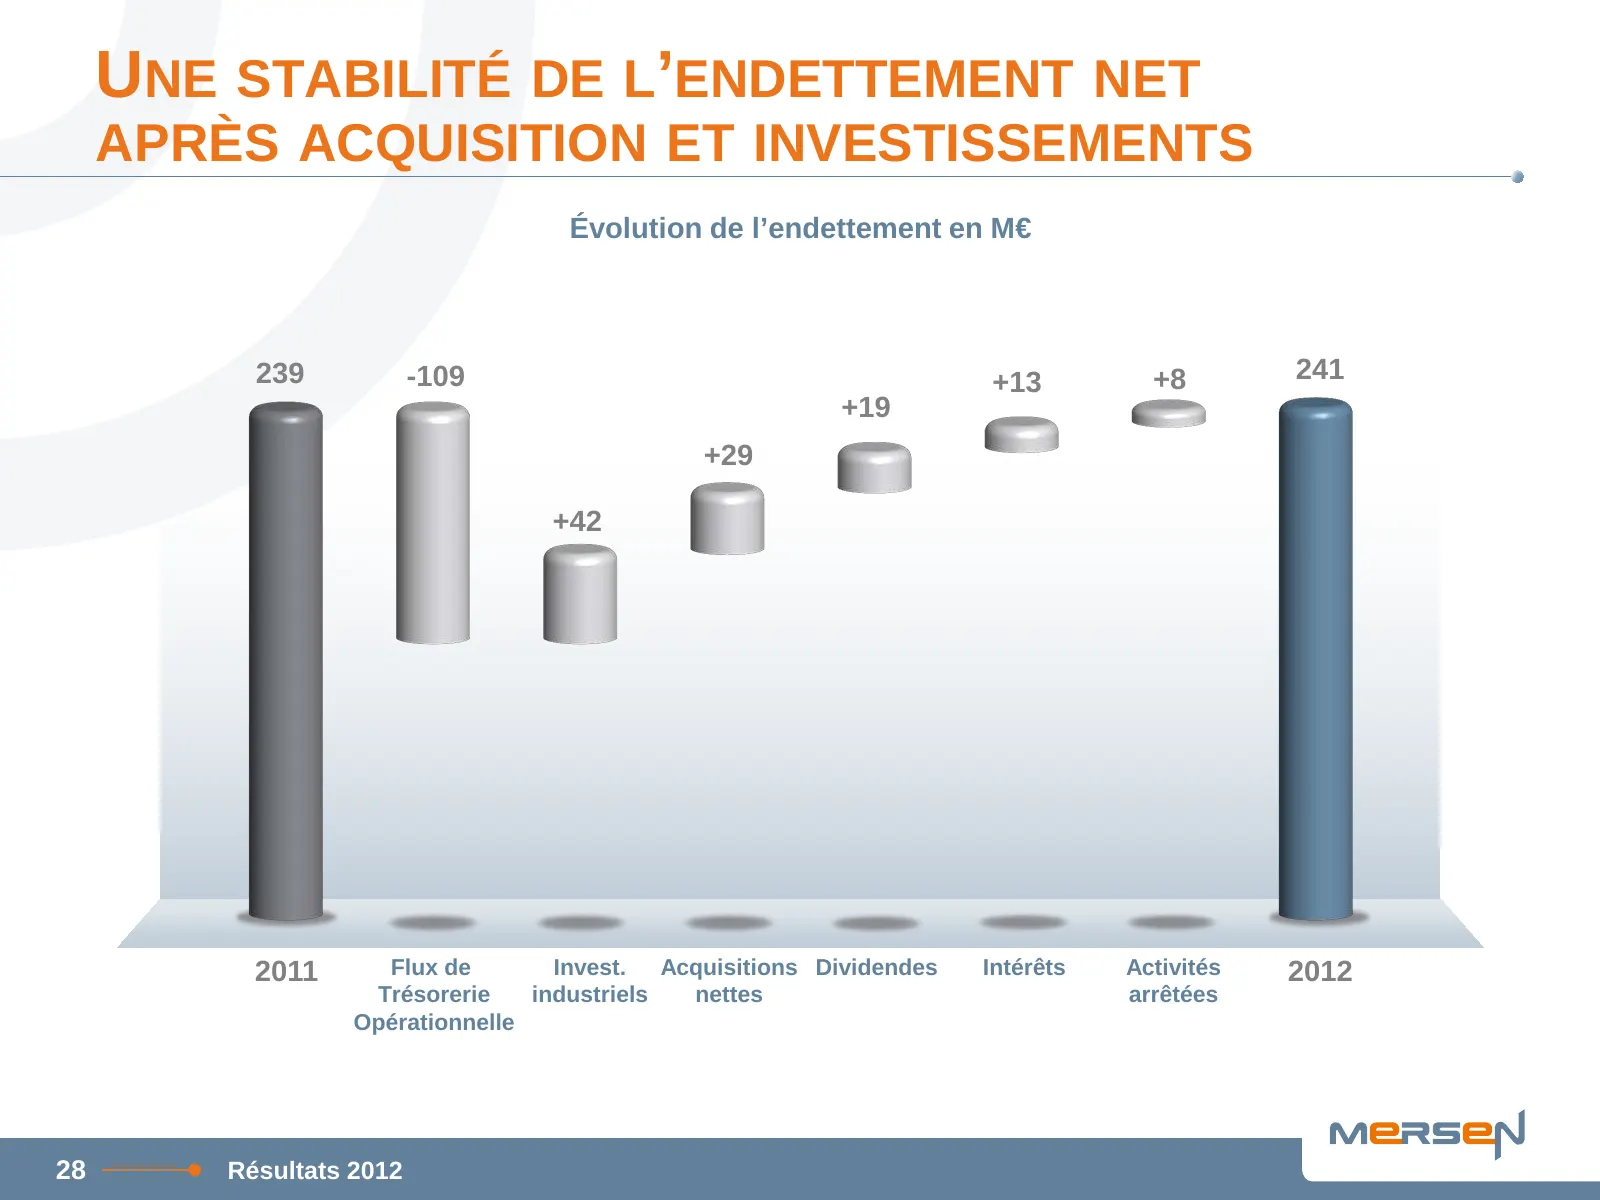
Slide 29: Une stabilité de l'endettement net
UNE STABILITÉ DE L’ENDETTEMENT NET APRÈS ACQUISITION ET INVESTISSEMENTS Évolution de l’endettement en M€ 239 -109 +13 +8 241 +19 +29 +42 2011 Flux de Invest. Acquisitions Dividendes Intérêts Activités 2012 Trésorerie industriels nettes arrêtées Opérationnelle 28 Résultats 2012
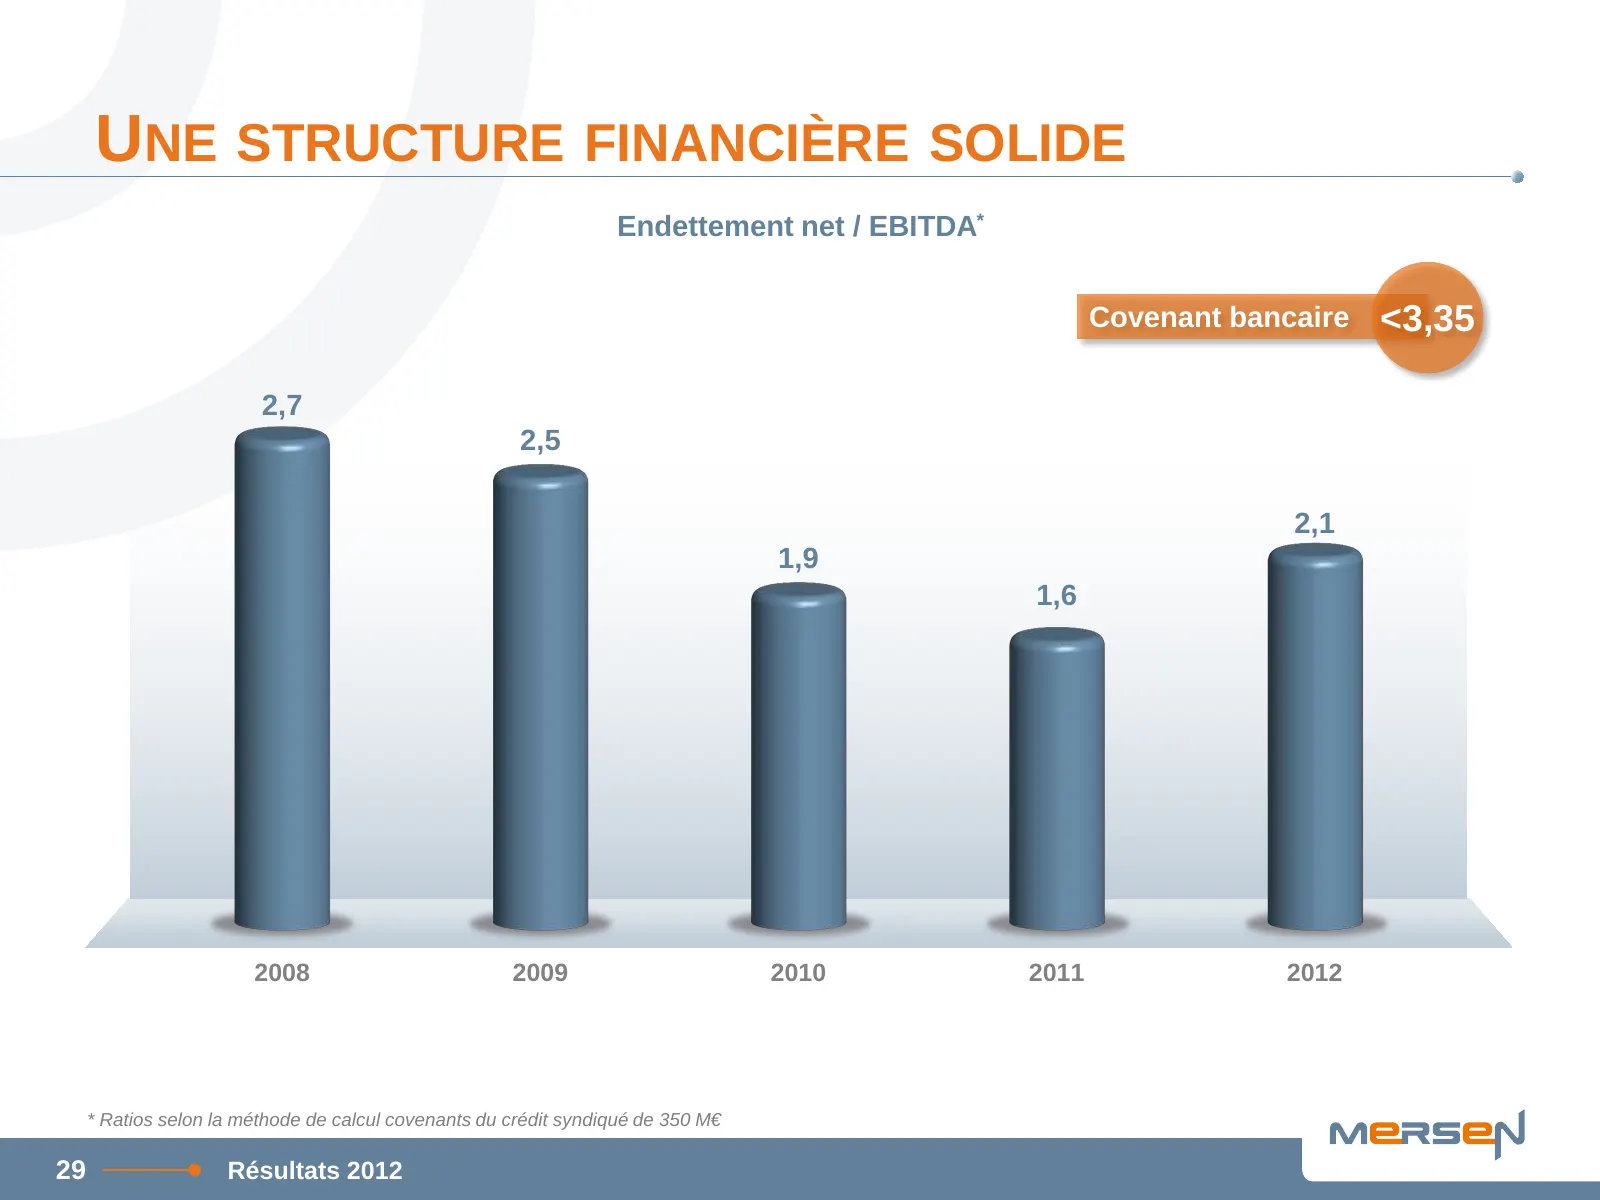
Slide 30: Une structure financière solide
UNE STRUCTURE FINANCIÈRE SOLIDE Endettement net / EBITDA* Covenant bancaire <3,35 2,7 2,5 2,1 1,9 1,6 2008 2009 2010 2011 2012 * Ratios selon la méthode de calcul covenants du crédit syndiqué de 350 M€ 29 Résultats 2012
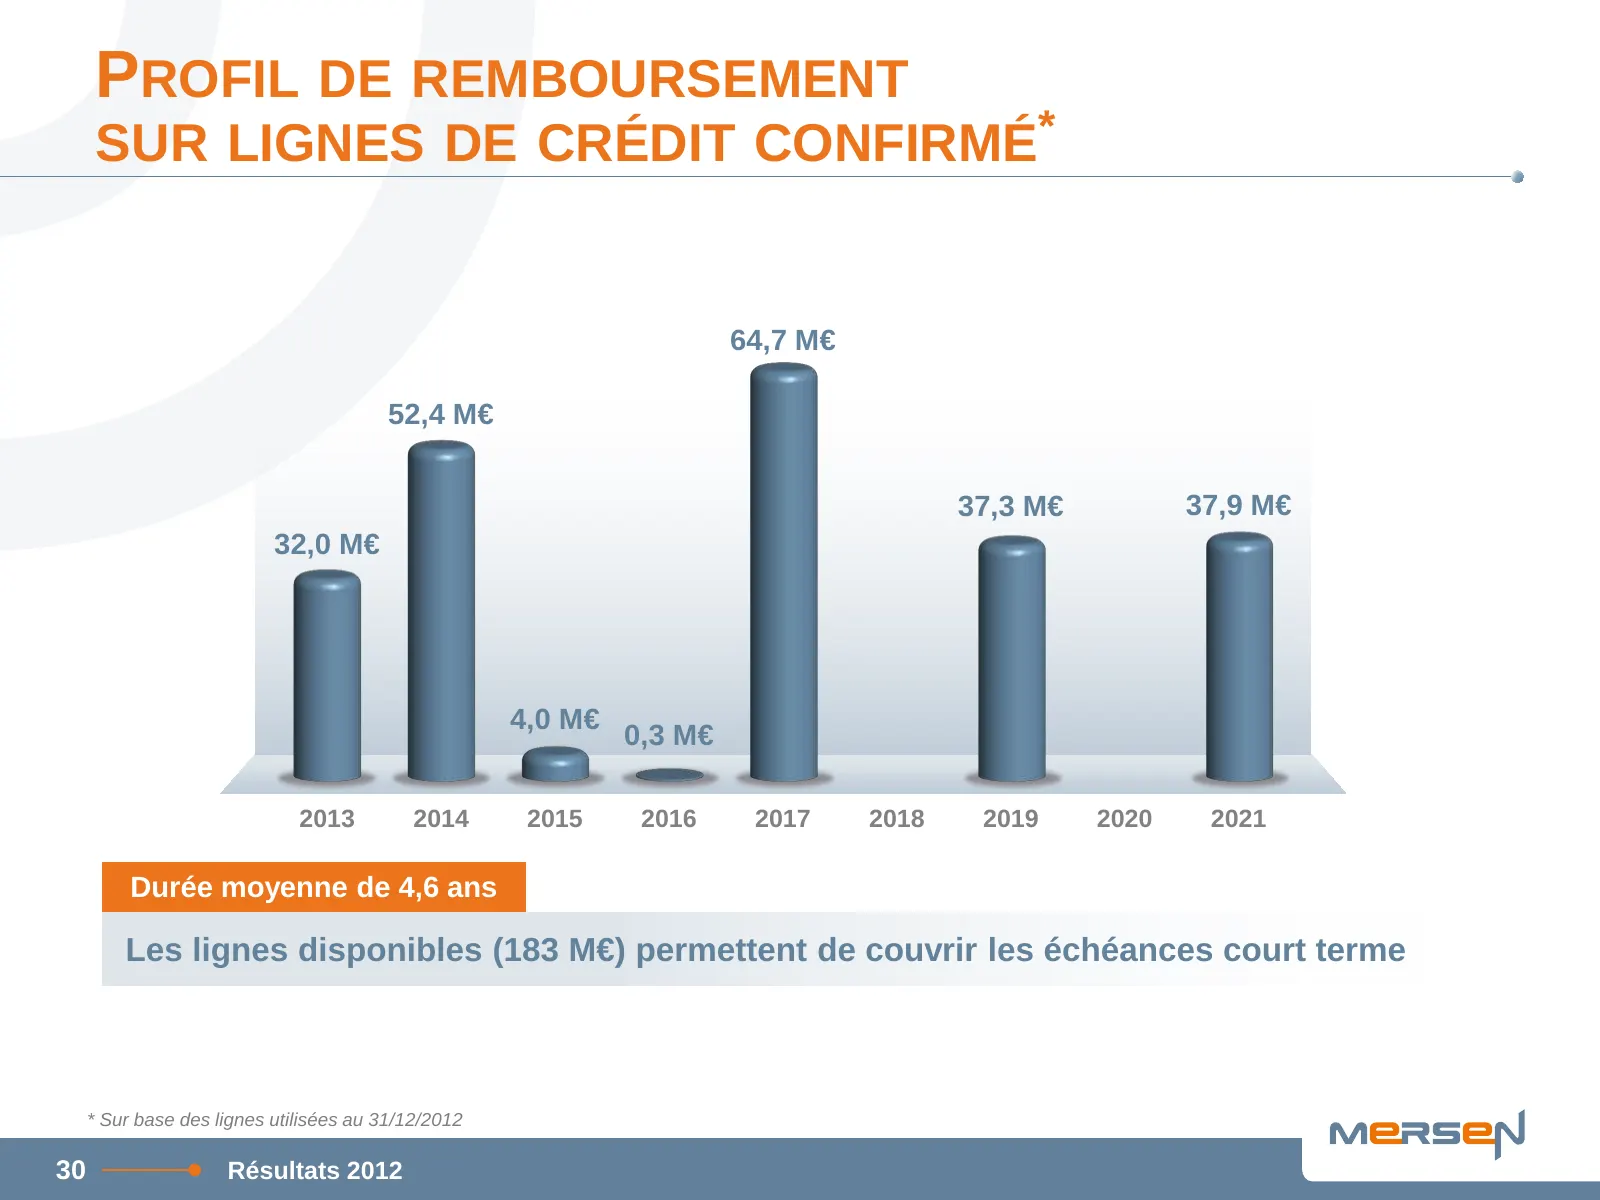
Slide 31: Profil de remboursement sur lignes de crédit confirmé
PROFIL DE REMBOURSEMENT SUR LIGNES DE CRÉDIT CONFIRMÉ* 64,7 M€ 52,4 M€ 37,3 M€ 37,9 M€ 32,0 M€ 4,0 M€ 0,3 M€ 2013 2014 2015 2016 2017 2018 2019 2020 2021 Durée moyenne de 4,6 ans Les lignes disponibles (183 M€) permettent de couvrir les échéances court terme * Sur base des lignes utilisées au 31/12/
Slide 32: Perspectives
PERSPECTIVES LUC THEMELIN PRÉSIDENT DU DIRECTOIRE
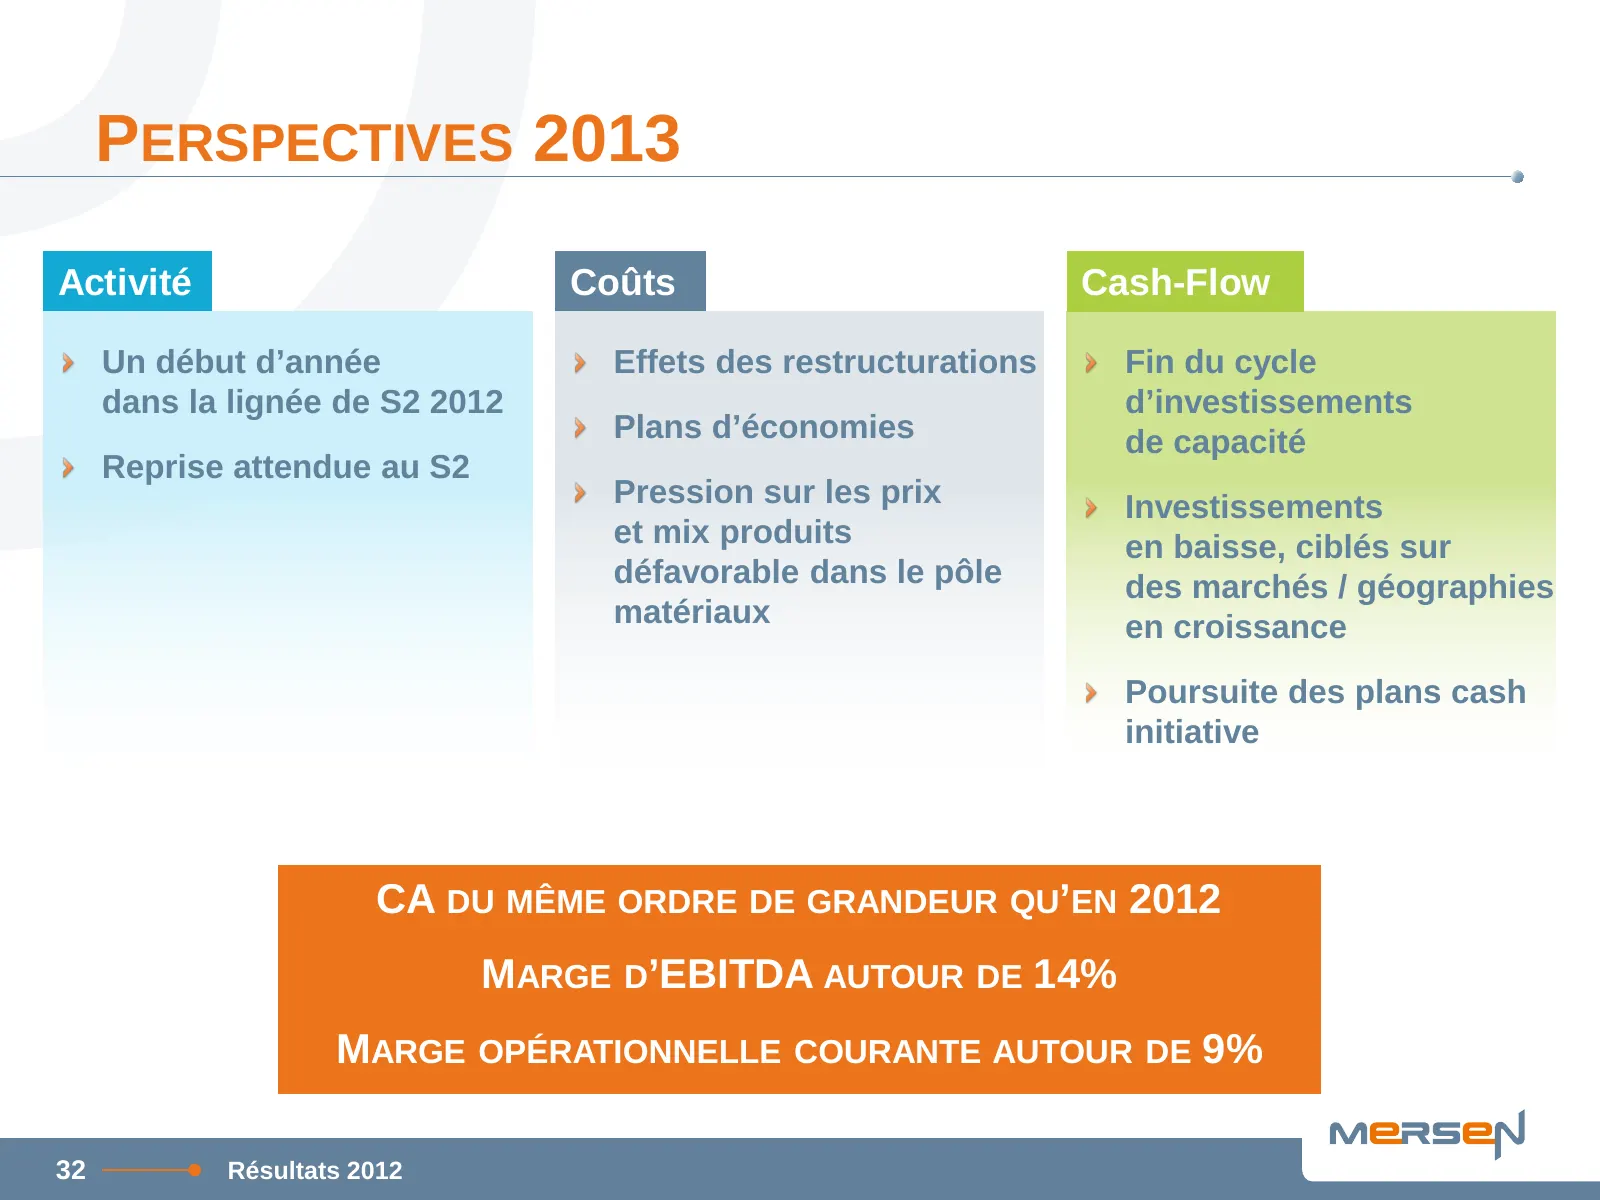
Slide 33: Perspectives 2013
PERSPECTIVES 2013 Activité Coûts Cash-Flow Un début d’année Effets des restructurations Fin du cycle dans la lignée de S2 2012 d’investissements Plans d’économies de capacité Reprise attendue au S2 Pression sur les prix Investissements et mix produits en baisse, ciblés sur défavorable dans le pôle d
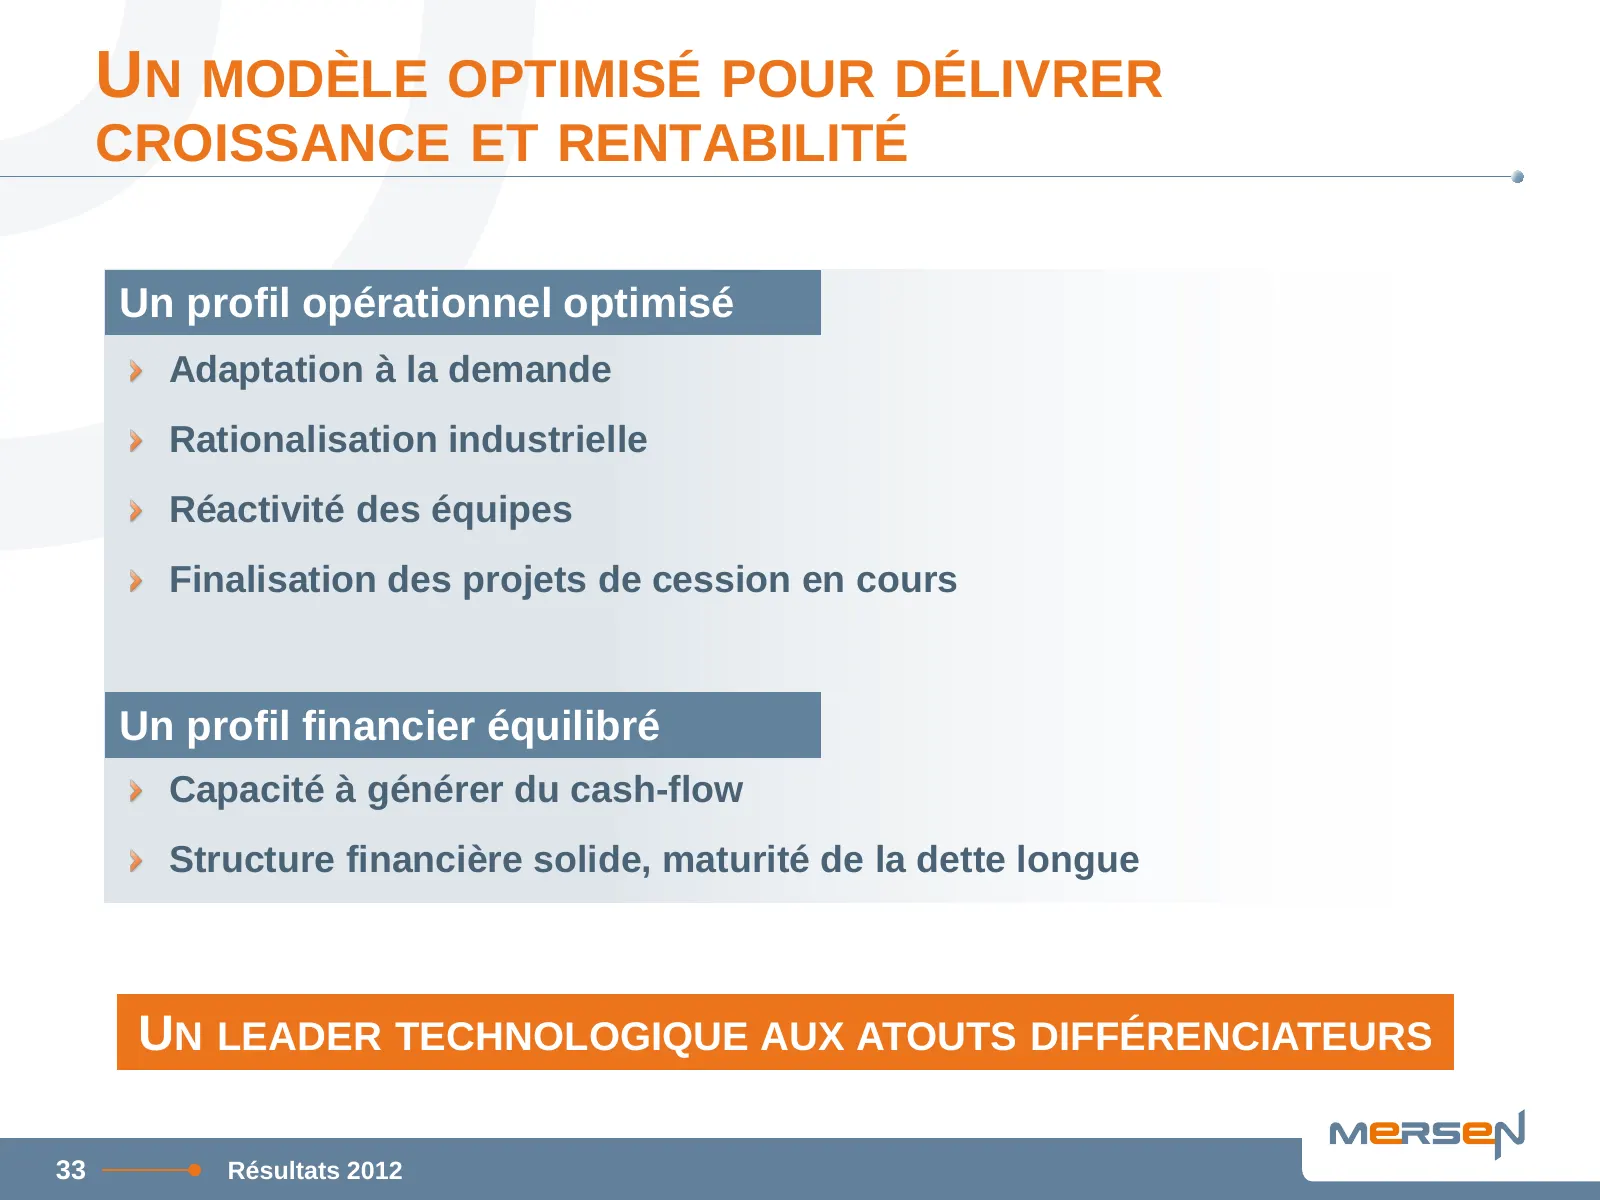
Slide 34: Un modèle optimisé pour délivrer croissance et rentabilité
UN MODÈLE OPTIMISÉ POUR DÉLIVRER CROISSANCE ET RENTABILITÉ Un profil opérationnel optimisé Adaptation à la demande Rationalisation industrielle Réactivité des équipes Finalisation des projets de cession en cours Un profil financier équilibré Capacité à générer du cash-flow Structure financière solid
Source: Internet Archive copy of mersen.com
More decks from Mersen SA
 H1 2026 Earnings Presentation24 slides · Jul 30, 2026
 Shareholder Meeting (May 2026)40 slides · May 12, 2026
 Q1 2026 Earnings Presentation7 slides · Apr 28, 2026
 FY2025 Earnings Presentation10 slides · Jan 28, 2026
 FY2025 Earnings Presentation30 slides · Jan 28, 2026
 Q3 2025 Earnings Presentation8 slides · Oct 23, 2025