Mirvac Group · ASX:MGR
Mirvac — FY2015 Earnings Presentation
47 slides from Mirvac's earnings presentation, Aug 13, 2015
Slide 1: Mirvac Group FY15 Additional Information
MIRVAC GROUP 13 AUGUST 2015 ADDITIONAL INFORMATION FY15
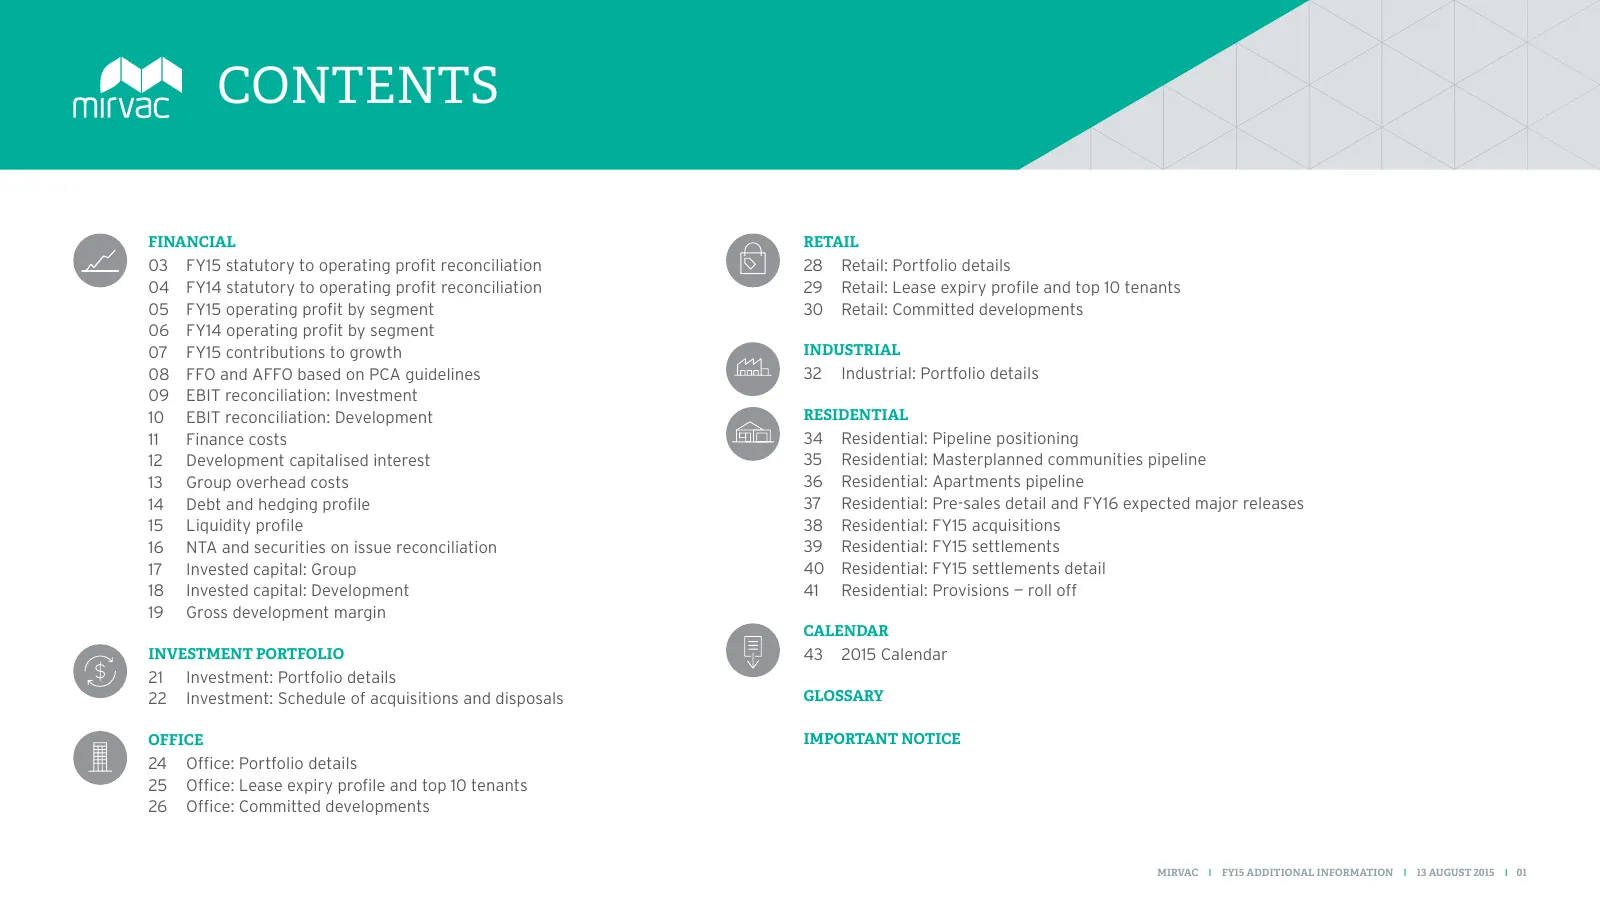
Slide 2: Contents
CONTENTS FINANCIAL RETAIL 03 FY15 statutory to operating profit reconciliation 28 Retail: Portfolio details 04 FY14 statutory to operating profit reconciliation 29 Retail: Lease expiry profile and top 10 tenants 05 FY15 operating profit by segment 30 Retail: Committed developments 06 FY14 operating
Slide 3: Financial
MIRVAC GROUP FINANCIAL MIRVAC I FY15 ADDITIONAL INFORMATION I 13 AUGUST 2015 I 02
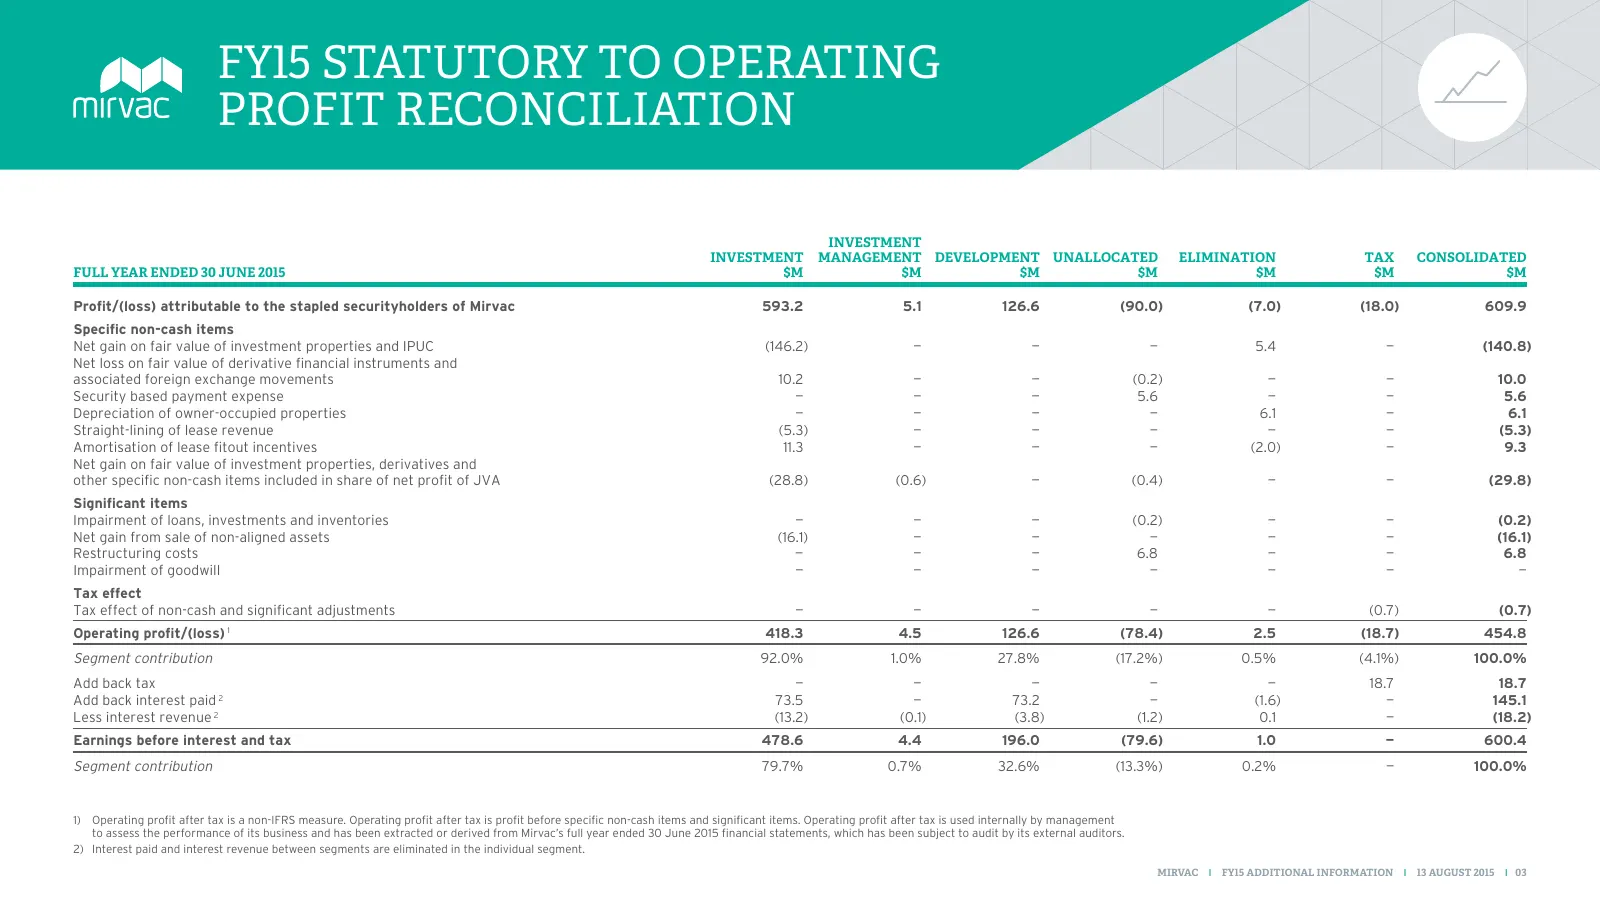
Slide 4: FY15 Statutory to Operating Profit Reconciliation
FY15 STATUTORY TO OPERATING PROFIT RECONCILIATION INVESTMENT INVESTMENT MANAGEMENT DEVELOPMENT UNALLOCATED ELIMINATION TAX CONSOLIDATED FULL YEAR ENDED 30 JUNE 2015 $M $M $M $M $M $M $M Profit/(loss) attributable to the stapled securityholders of Mirvac 593.2 5.1 126.6 (90.0) (7.0) (18.0) 609.9 Spec
Slide 5: FY14 Statutory to Operating Profit Reconciliation
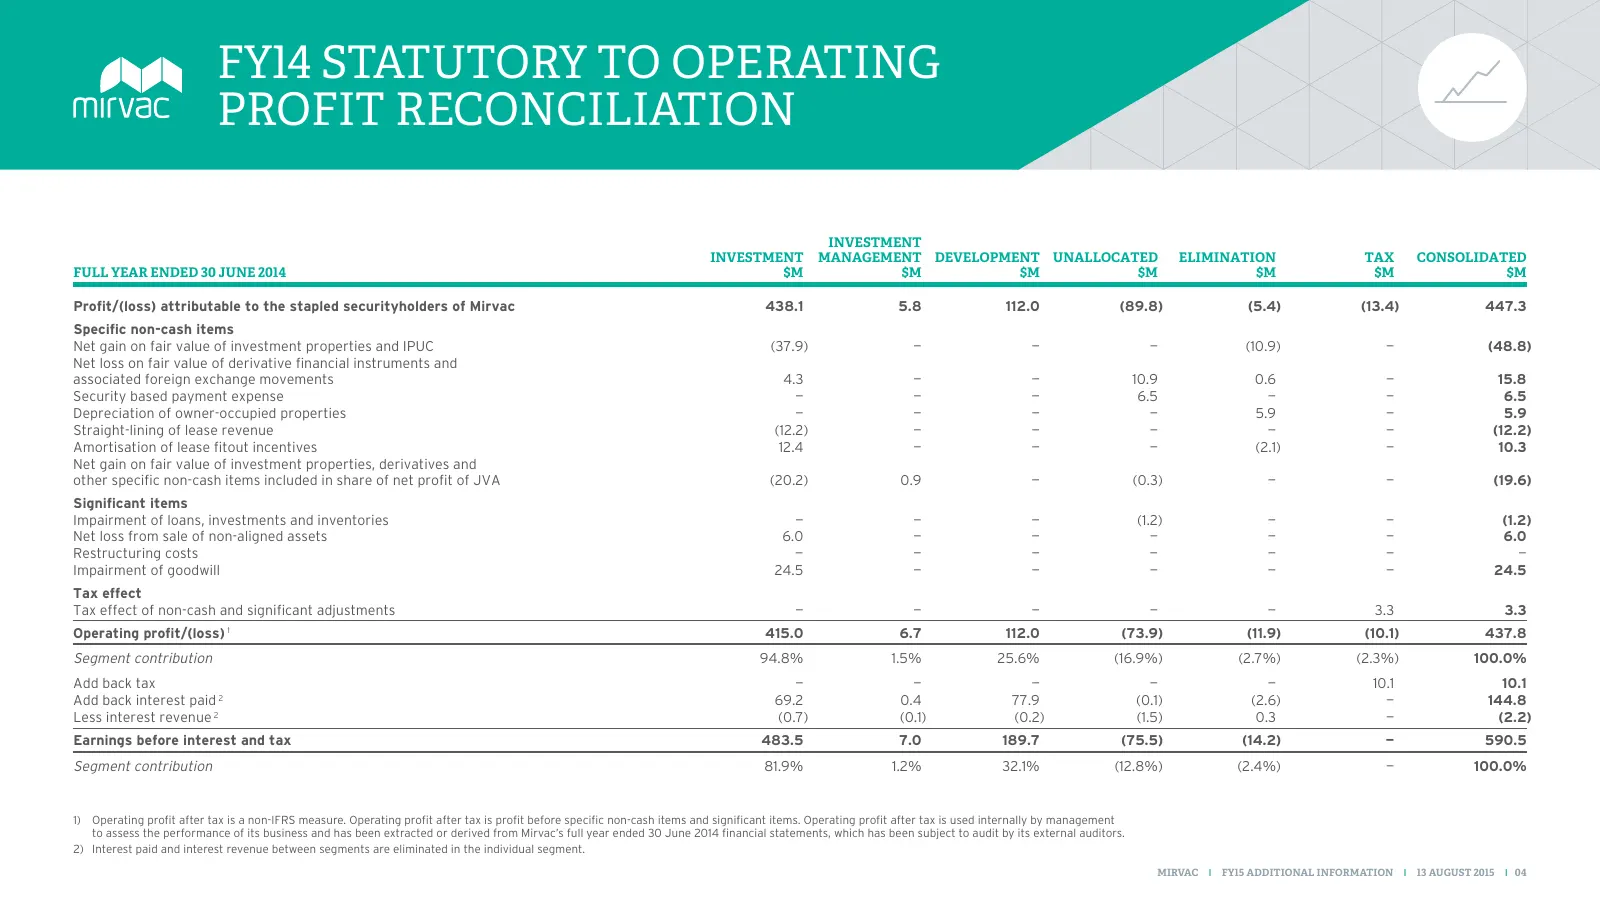
FY14 STATUTORY TO OPERATING PROFIT RECONCILIATION INVESTMENT INVESTMENT MANAGEMENT DEVELOPMENT UNALLOCATED ELIMINATION TAX CONSOLIDATED FULL YEAR ENDED 30 JUNE 2014 $M $M $M $M $M $M $M Profit/(loss) attributable to the stapled securityholders of Mirvac 438.1 5.8 112.0 (89.8) (5.4) (13.4) 447.3 Spec
Slide 6: FY15 Operating Profit by Segment
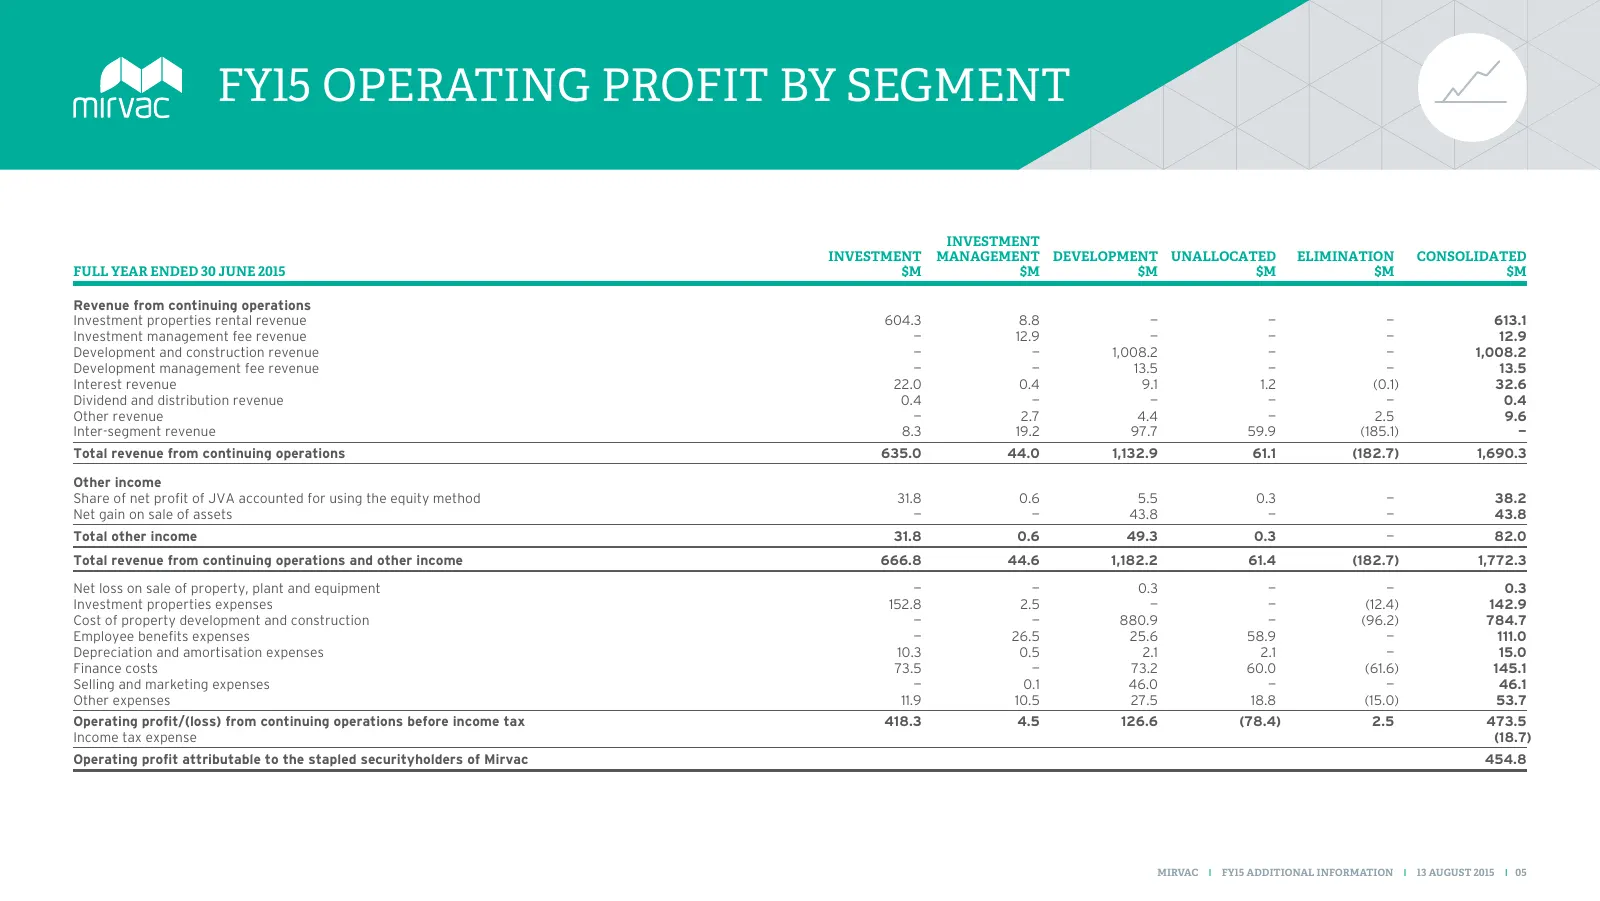
FY15 OPERATING PROFIT BY SEGMENT INVESTMENT INVESTMENT MANAGEMENT DEVELOPMENT UNALLOCATED ELIMINATION CONSOLIDATED FULL YEAR ENDED 30 JUNE 2015 $M $M $M $M $M $M Revenue from continuing operations Investment properties rental revenue 604.3 8.8 — — — 613.1 Investment management fee revenue — 12.9 — —
Slide 7: FY14 Operating Profit by Segment
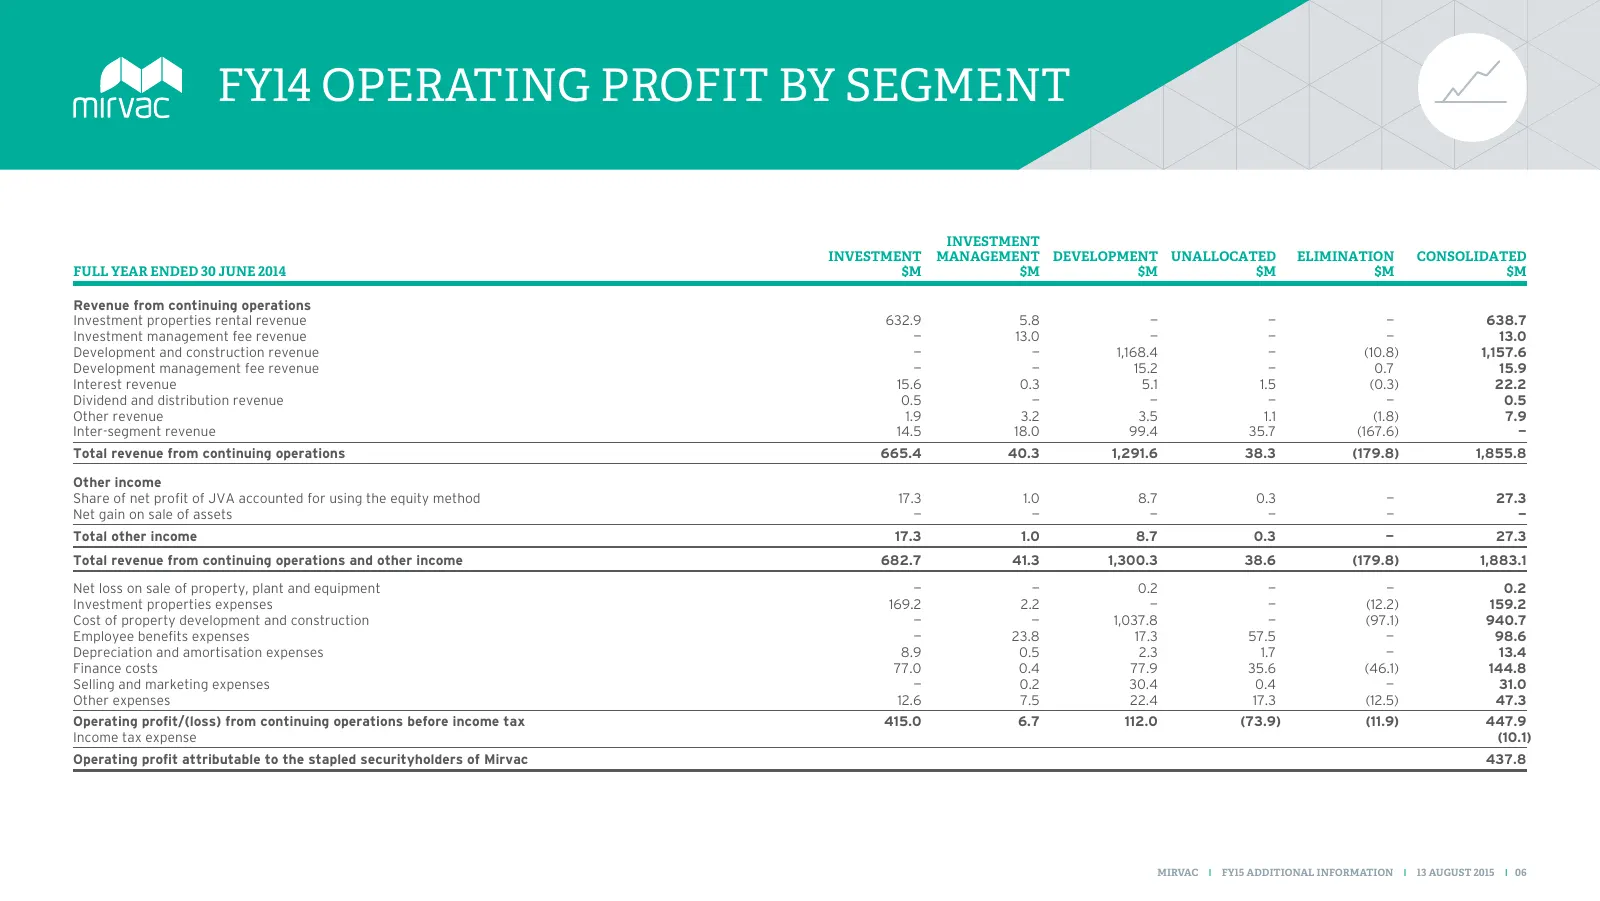
FY14 OPERATING PROFIT BY SEGMENT INVESTMENT INVESTMENT MANAGEMENT DEVELOPMENT UNALLOCATED ELIMINATION CONSOLIDATED FULL YEAR ENDED 30 JUNE 2014 $M $M $M $M $M $M Revenue from continuing operations Investment properties rental revenue 632.9 5.8 — — — 638.7 Investment management fee revenue — 13.0 — —
Slide 8: FY15 Contributions to Growth
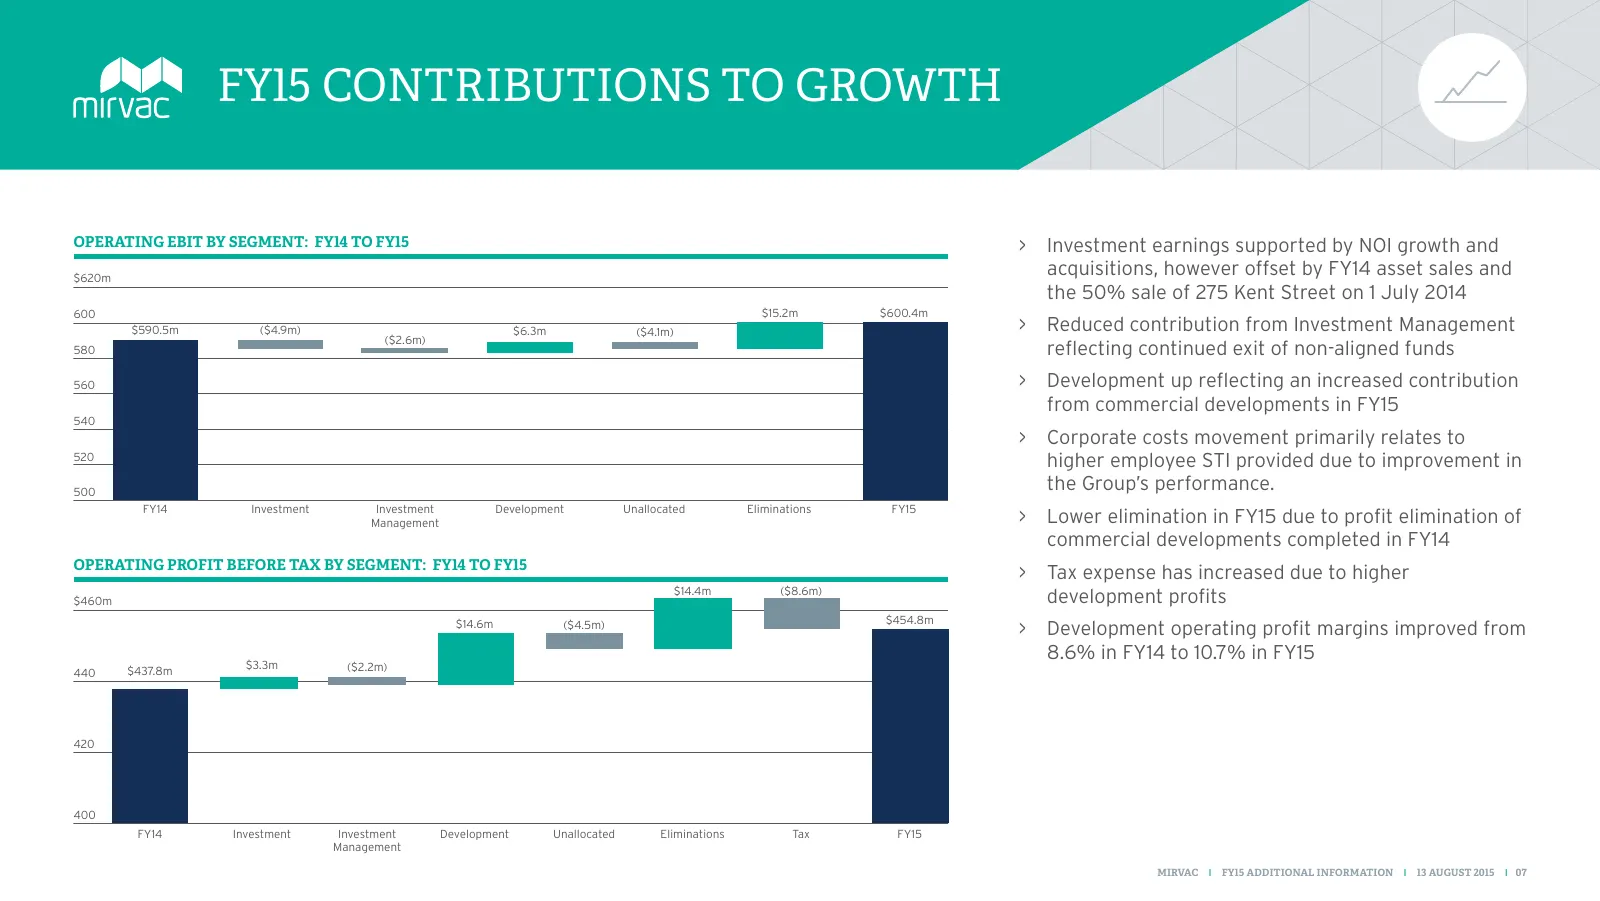
FY15 CONTRIBUTIONS TO GROWTH OPERATING EBIT BY SEGMENT: FY14 TO FY15 > Investment earnings supported by NOI growth and $620m acquisitions, however offset by FY14 asset sales and the 50% sale of 275 Kent Street on 1 July 2014 600 $15.2m $600.4m $590.5m ($4.9m) $6.3m ($4.1m) > Reduced contribution fro
Slide 9: FFO and AFFO Based on PCA Guidelines
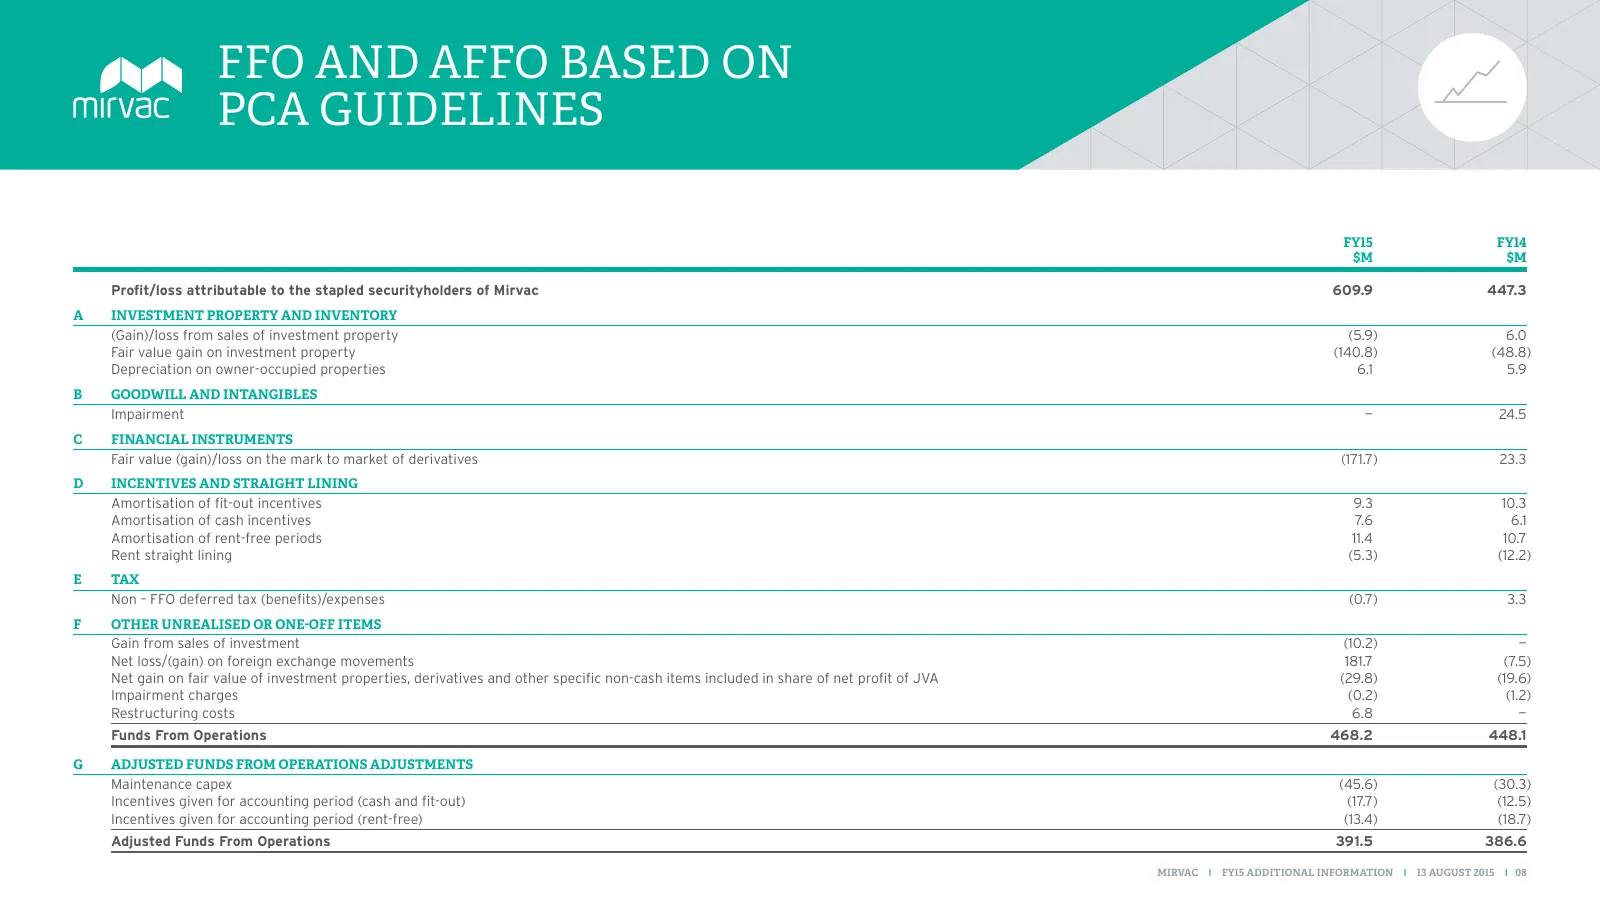
FFO AND AFFO BASED ON PCA GUIDELINES FY15 FY14 $M $M Profit/loss attributable to the stapled securityholders of Mirvac 609.9 447.3 A INVESTMENT PROPERTY AND INVENTORY (Gain)/loss from sales of investment property (5.9) 6.0 Fair value gain on investment property (140.8) (48.8) Depreciation on owner-o
Slide 10: EBIT Reconciliation: Investment
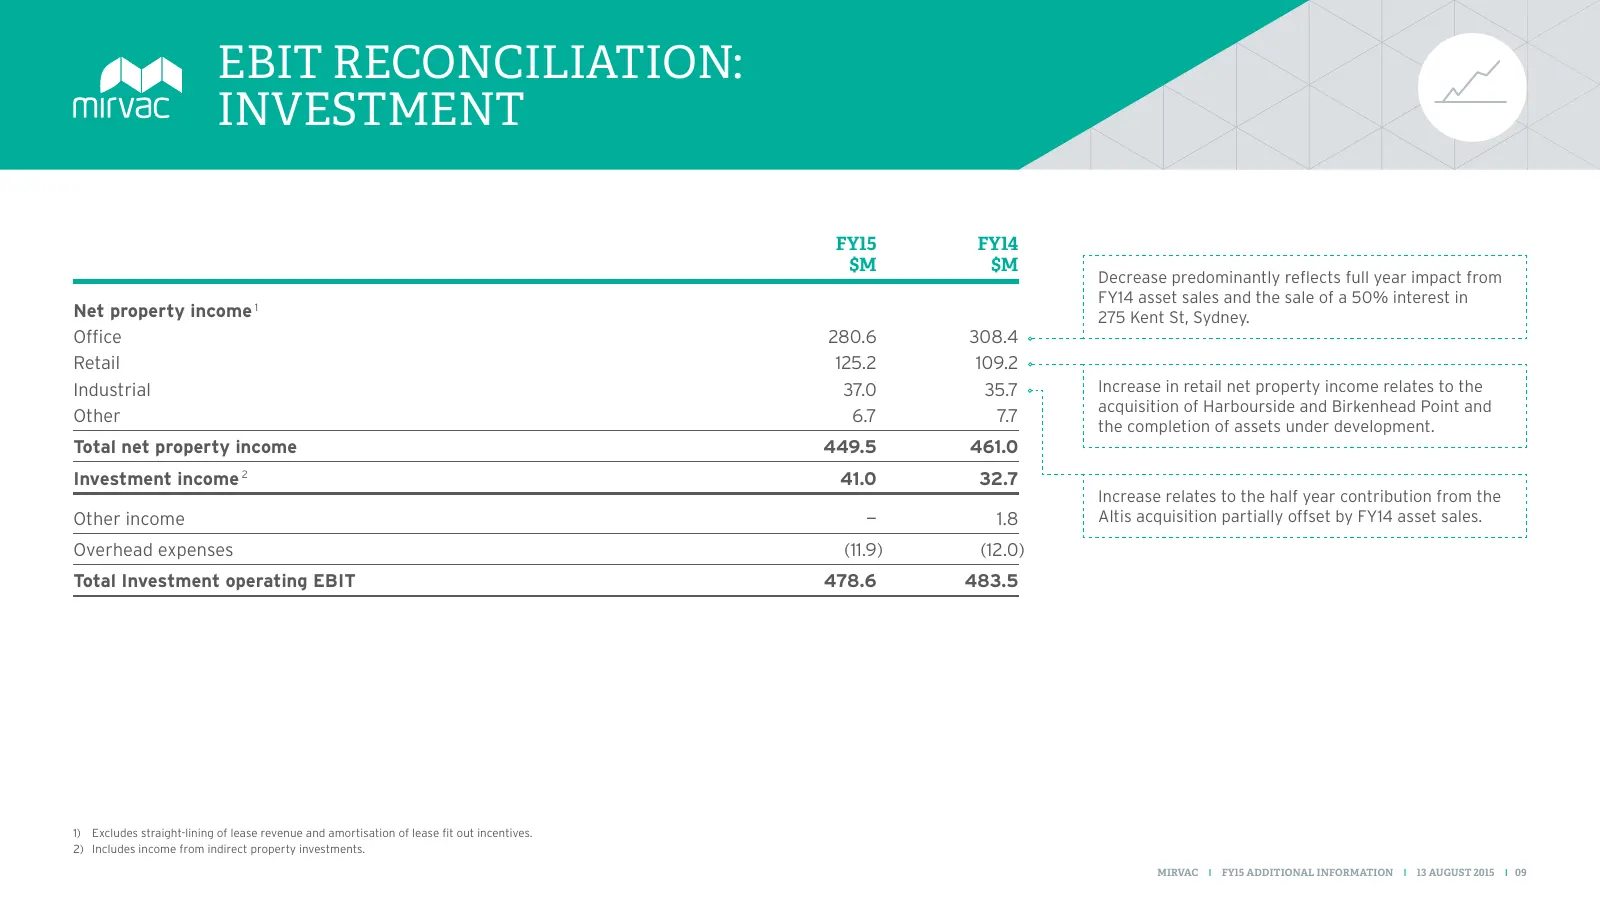
EBIT RECONCILIATION: INVESTMENT FY15 FY14 $M $M Decrease predominantly reflects full year impact from FY14 asset sales and the sale of a 50% interest in Net property income 1 275 Kent St, Sydney. Office 280.6 308.4 Retail 125.2 109.2 Industrial 37.0 35.7 Increase in retail net property income relate
Slide 11: EBIT Reconciliation: Development
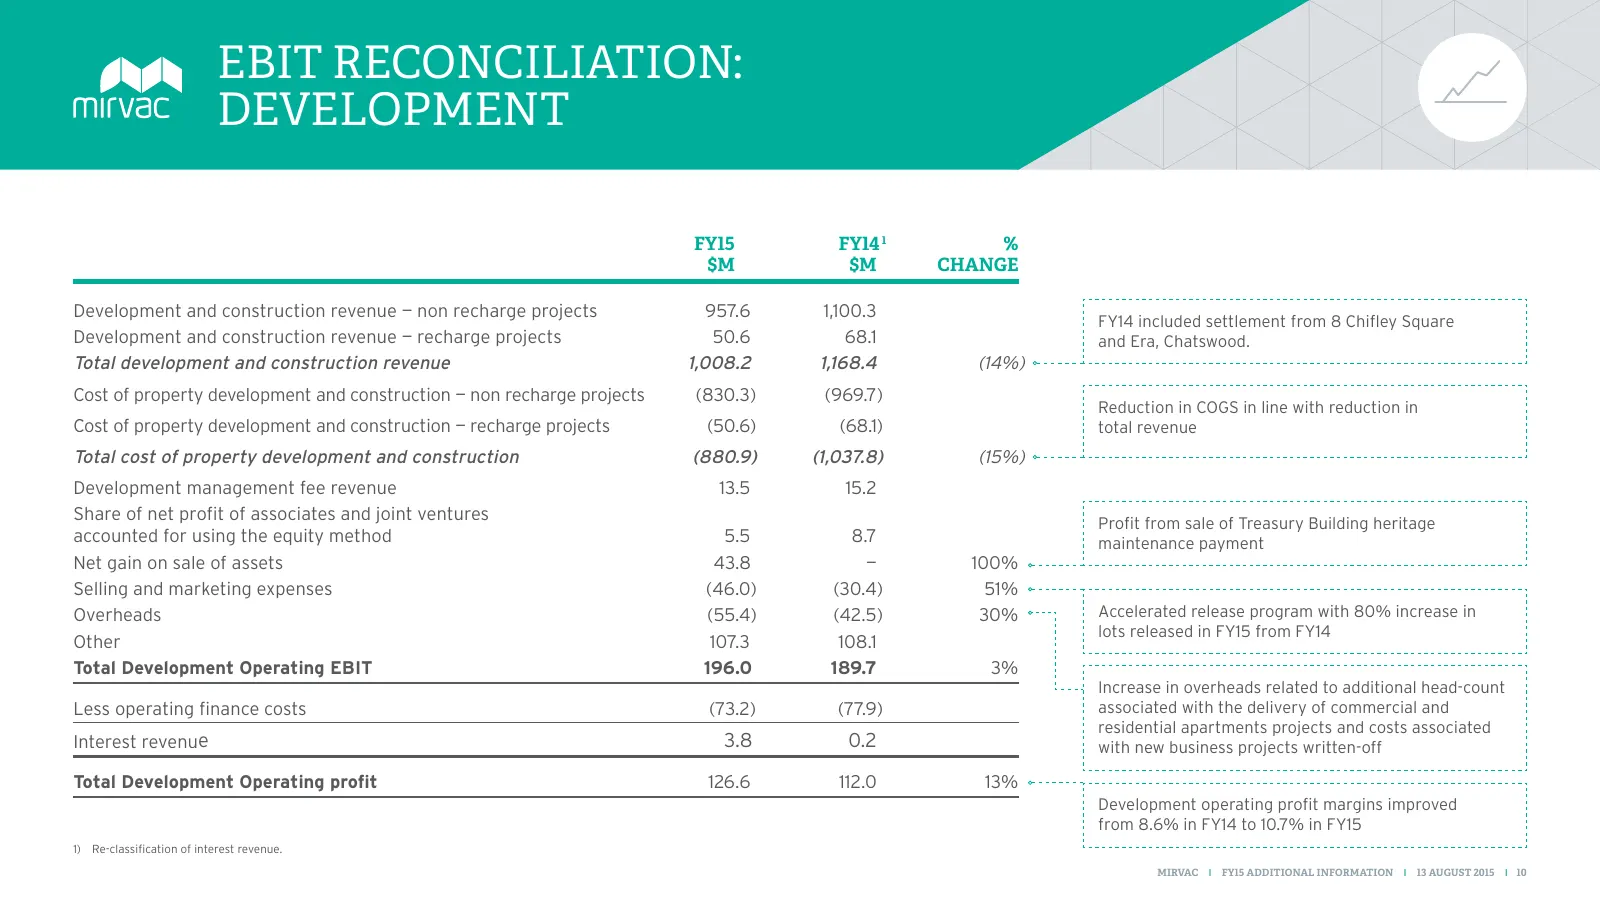
EBIT RECONCILIATION: DEVELOPMENT FY15 FY14 1 % $M $M CHANGE Development and construction revenue — non recharge projects 957.6 1,100.3 FY14 included settlement from 8 Chifley Square Development and construction revenue — recharge projects 50.6 68.1 and Era, Chatswood. Total development and construct
Slide 12: Finance Costs
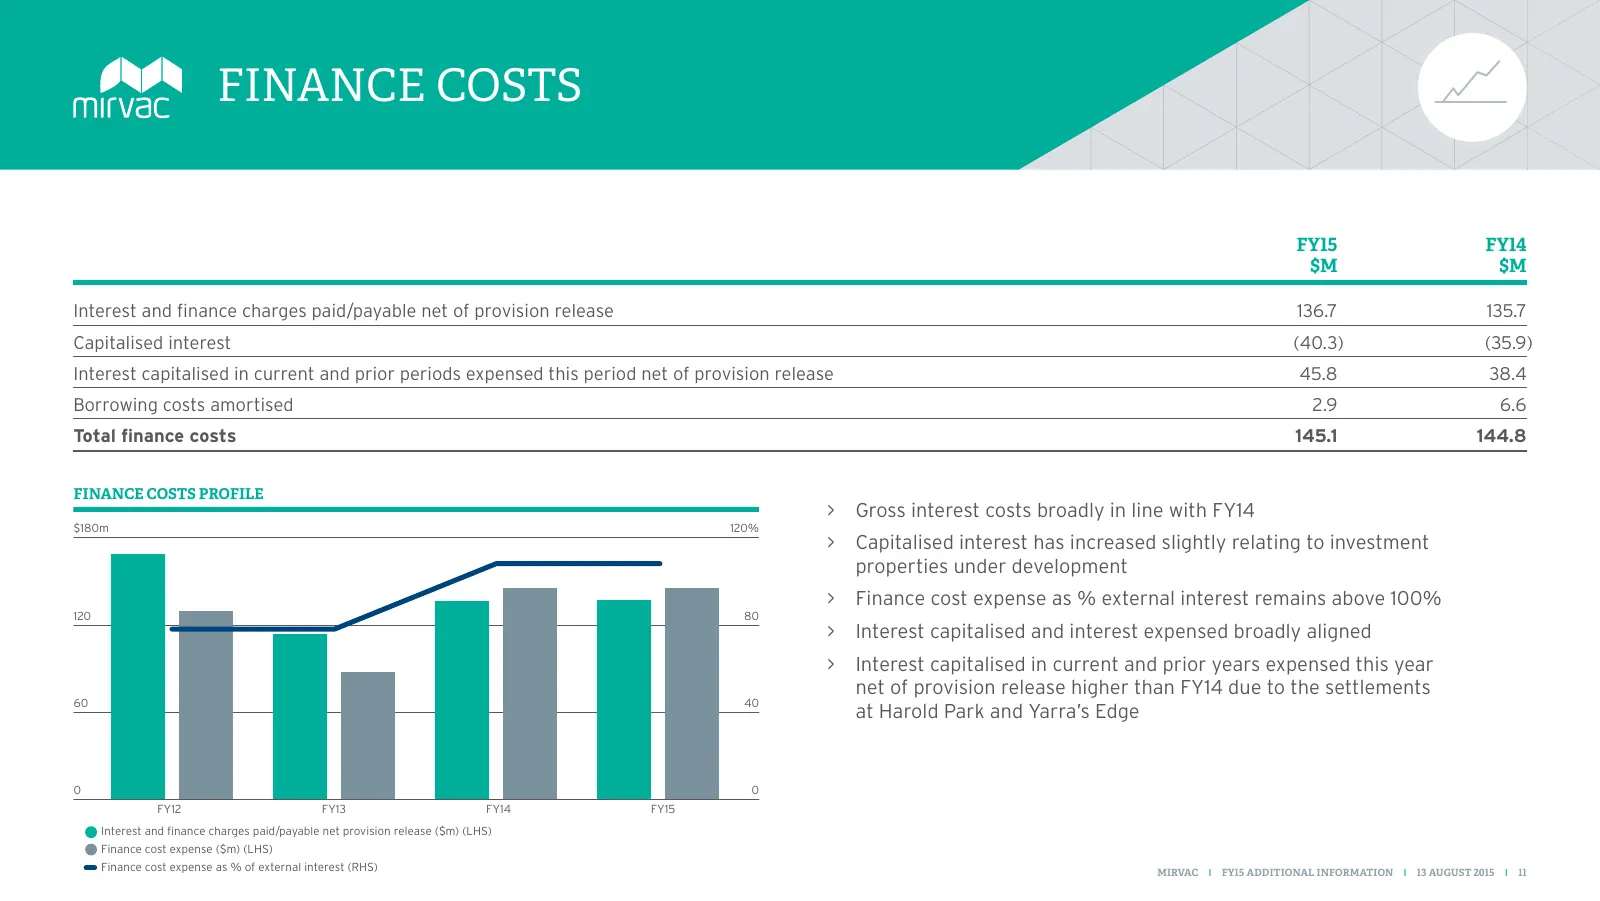
FINANCE COSTS FY15 FY14 $M $M Interest and finance charges paid/payable net of provision release 136.7 135.7 Capitalised interest (40.3) (35.9) Interest capitalised in current and prior periods expensed this period net of provision release 45.8 38.4 Borrowing costs amortised 2.9 6.6 Total finance co
Slide 13: Development Capitalised Interest
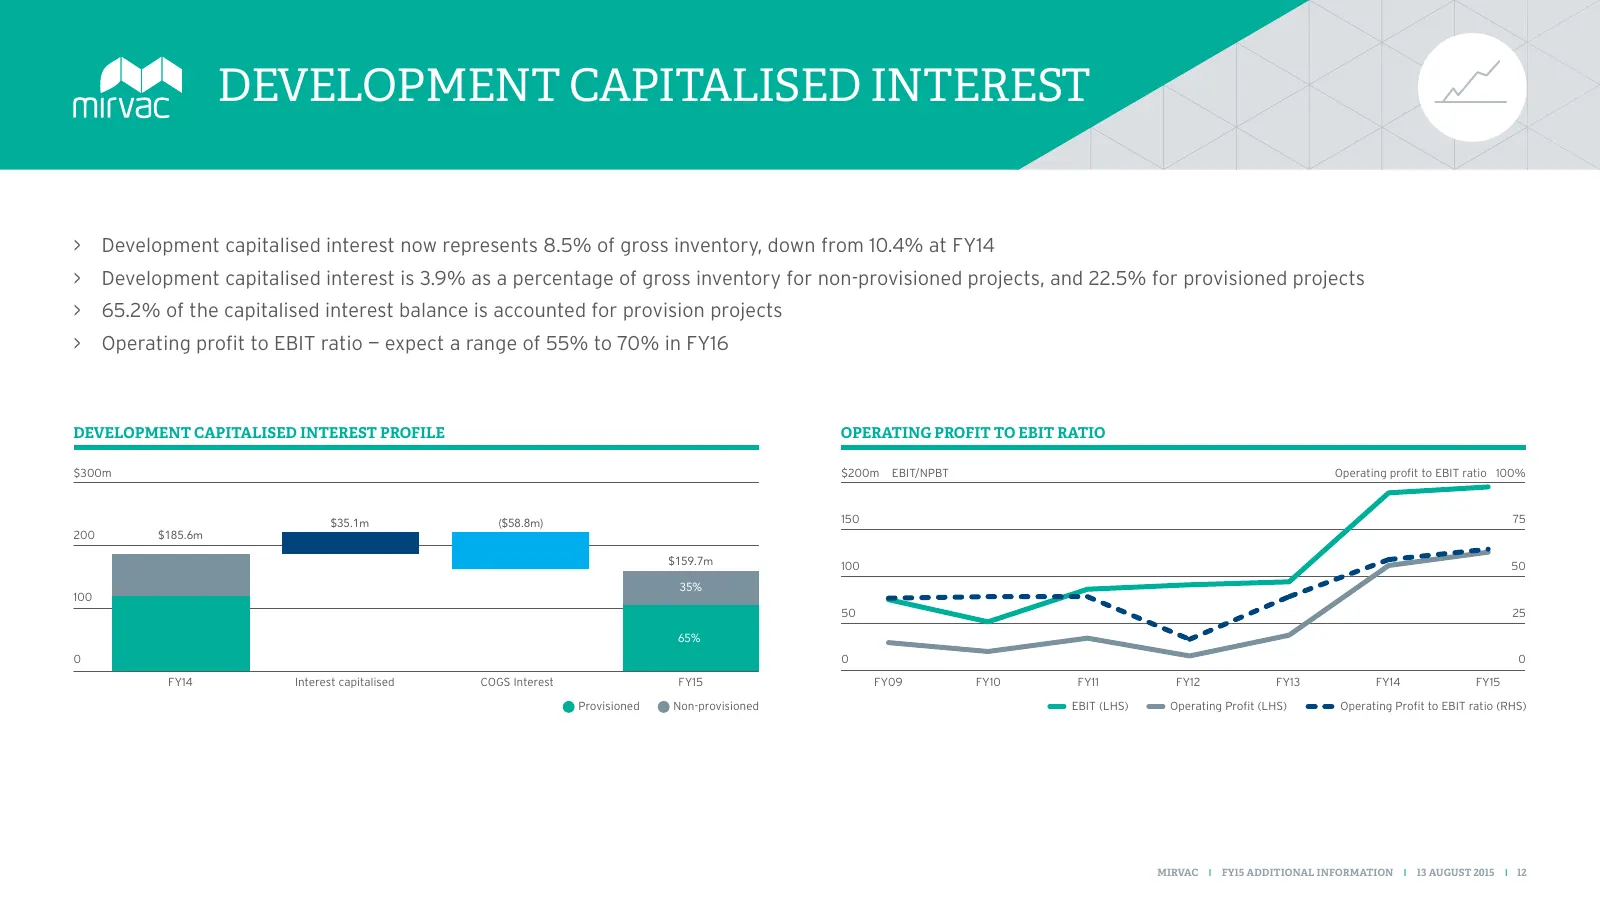
DEVELOPMENT CAPITALISED INTEREST > Development capitalised interest now represents 8.5% of gross inventory, down from 10.4% at FY14 > Development capitalised interest is 3.9% as a percentage of gross inventory for non-provisioned projects, and 22.5% for provisioned projects > 65.2% of the capitalise
Slide 14: Group Overhead Costs
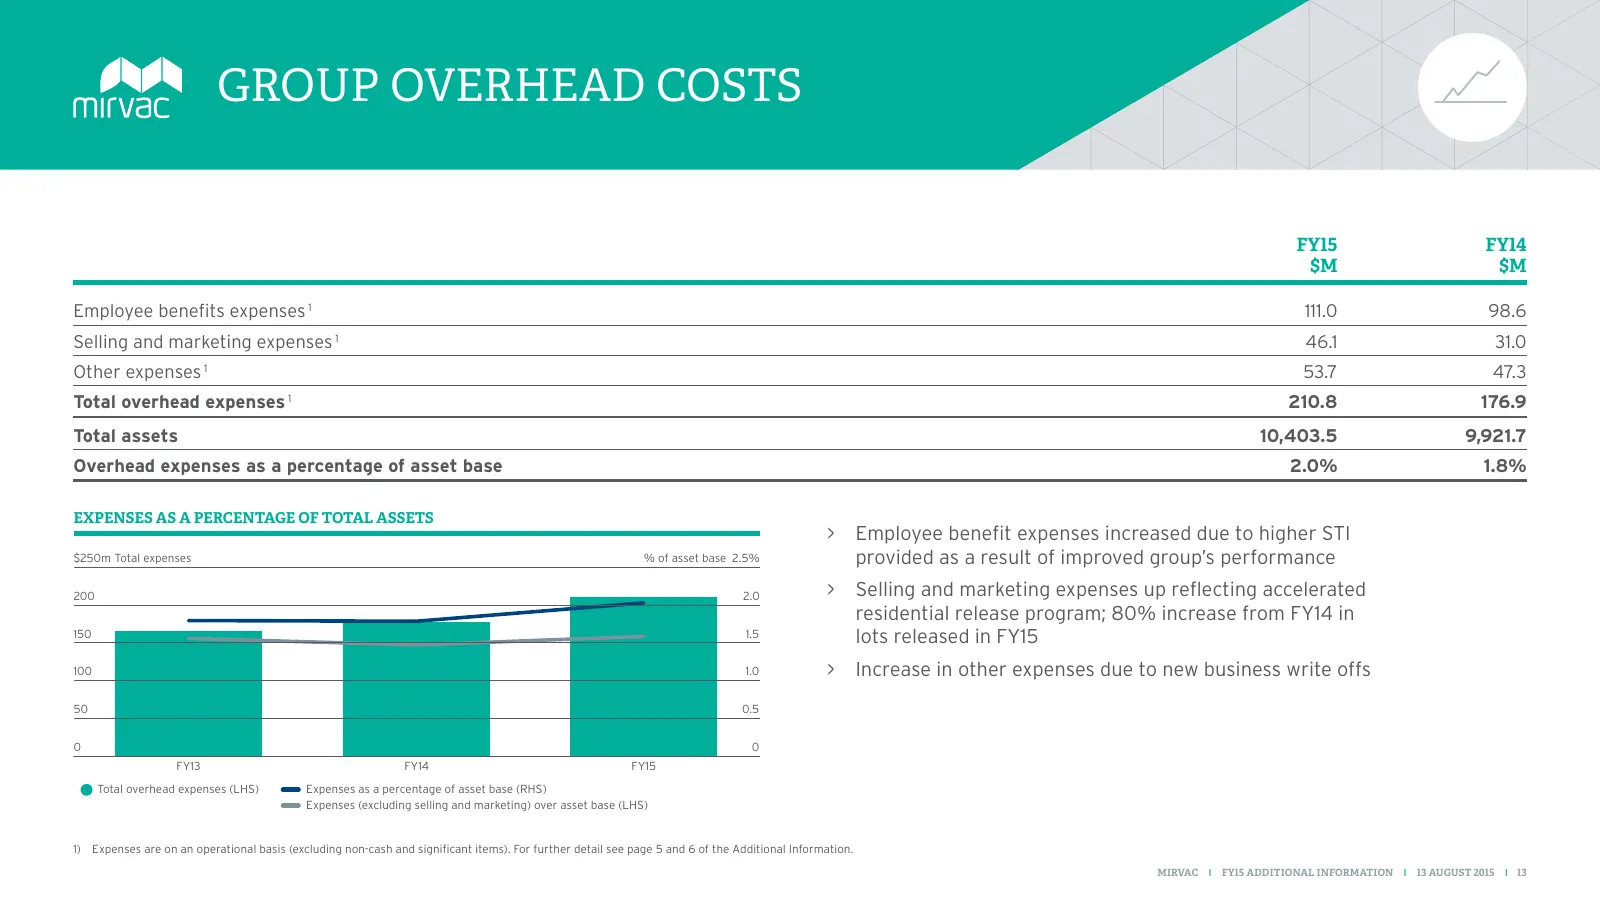
GROUP OVERHEAD COSTS FY15 FY14 $M $M Employee benefits expenses 1 111.0 98.6 Selling and marketing expenses 1 46.1 31.0 Other expenses 1 53.7 47.3 Total overhead expenses 1 210.8 176.9 Total assets 10,403.5 9,921.7 Overhead expenses as a percentage of asset base 2.0% 1.8% EXPENSES AS A PERCENTAGE OF
Slide 15: Debt and Hedging Profile
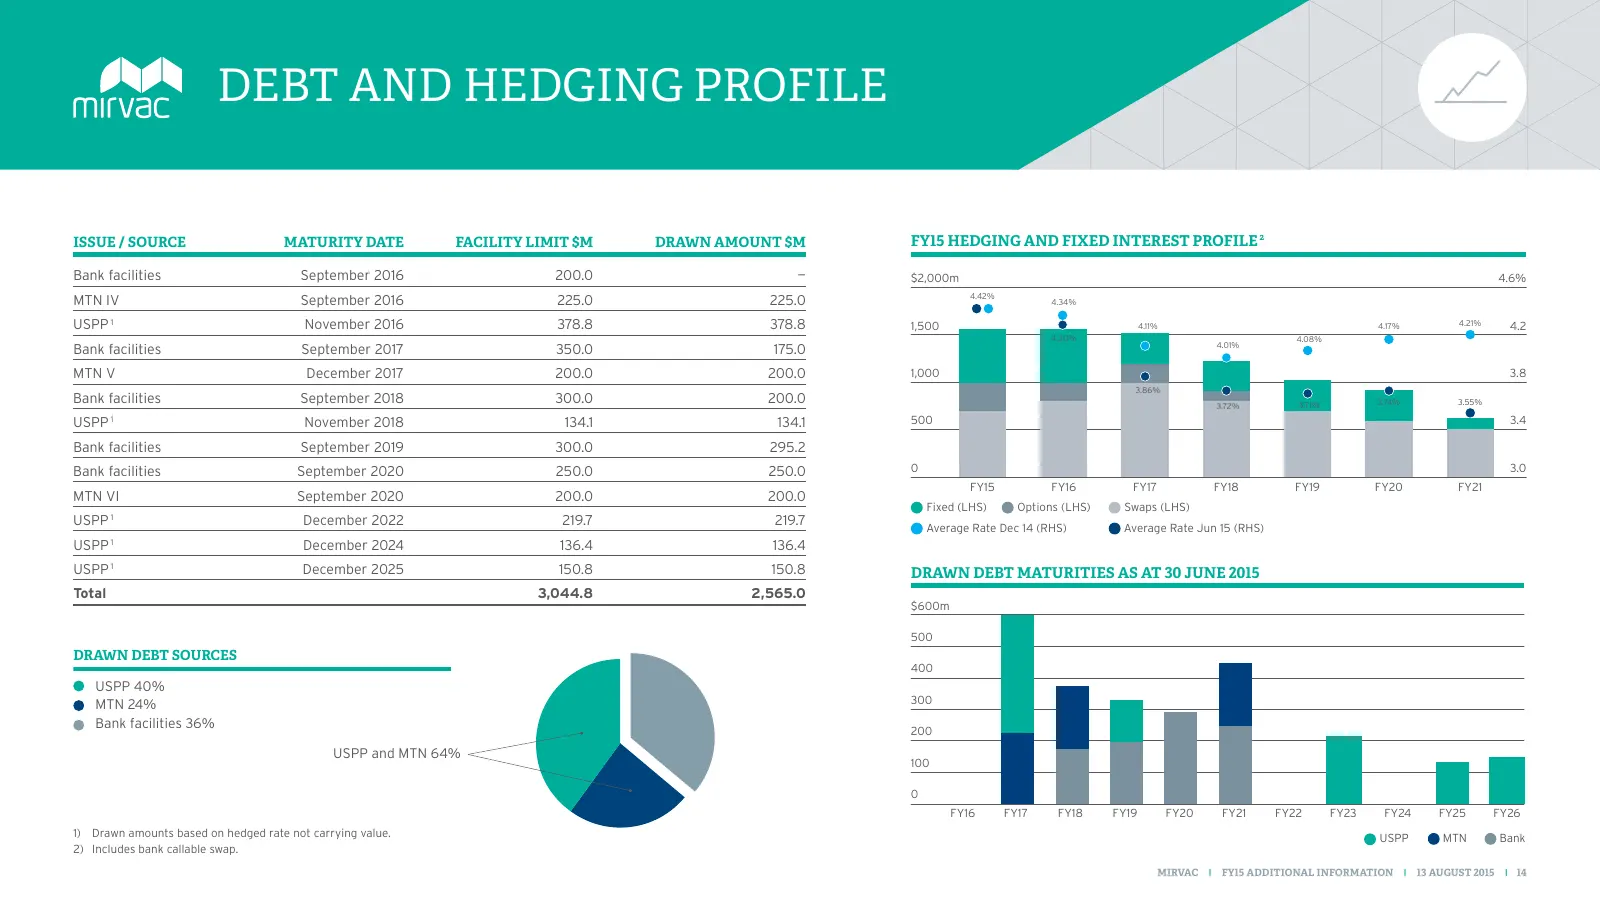
DEBT AND HEDGING PROFILE ISSUE / SOURCE MATURITY DATE FACILITY LIMIT $M DRAWN AMOUNT $M FY15 HEDGING AND FIXED INTEREST PROFILE 2 Bank facilities September 2016 200.0 — $2,000m 4.6% MTN IV September 2016 225.0 225.0 4.42% 4.34% USPP 1 November 2016 378.8 378.8 1,500 4.11% 4.17% 4.21% 4.2 4.30% 4.08
Slide 16: Liquidity Profile
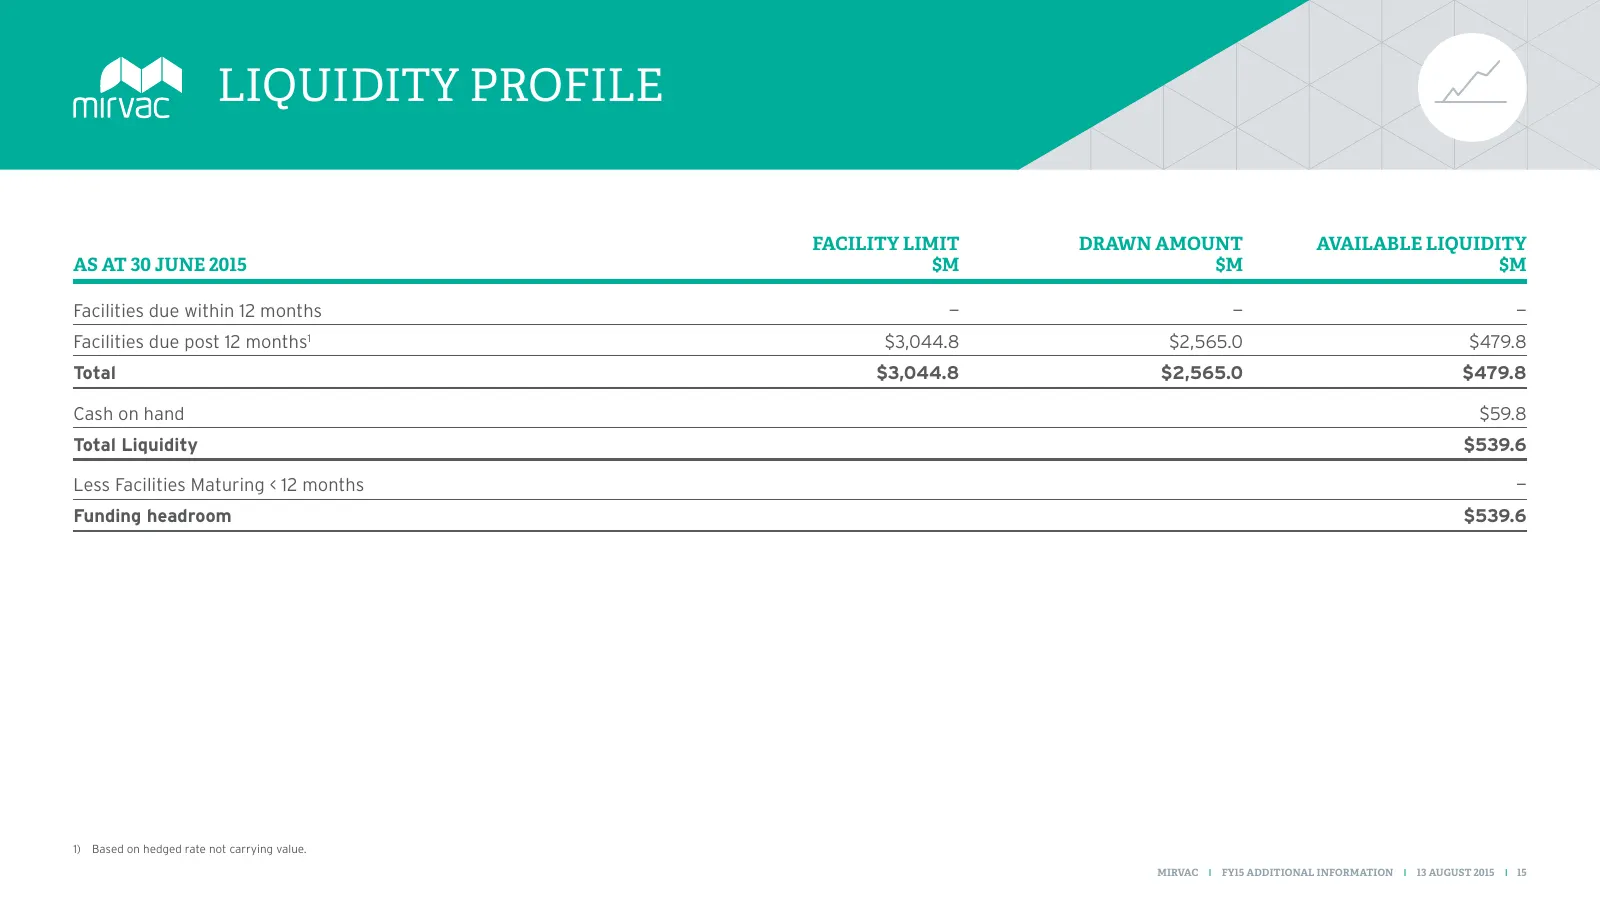
LIQUIDITY PROFILE FACILITY LIMIT DRAWN AMOUNT AVAILABLE LIQUIDITY AS AT 30 JUNE 2015 $M $M $M Facilities due within 12 months — — — Facilities due post 12 months1 $3,044.8 $2,565.0 $479.8 Total $3,044.8 $2,565.0 $479.8 Cash on hand $59.8 Total Liquidity $539.6 Less Facilities Maturing < 12 months —
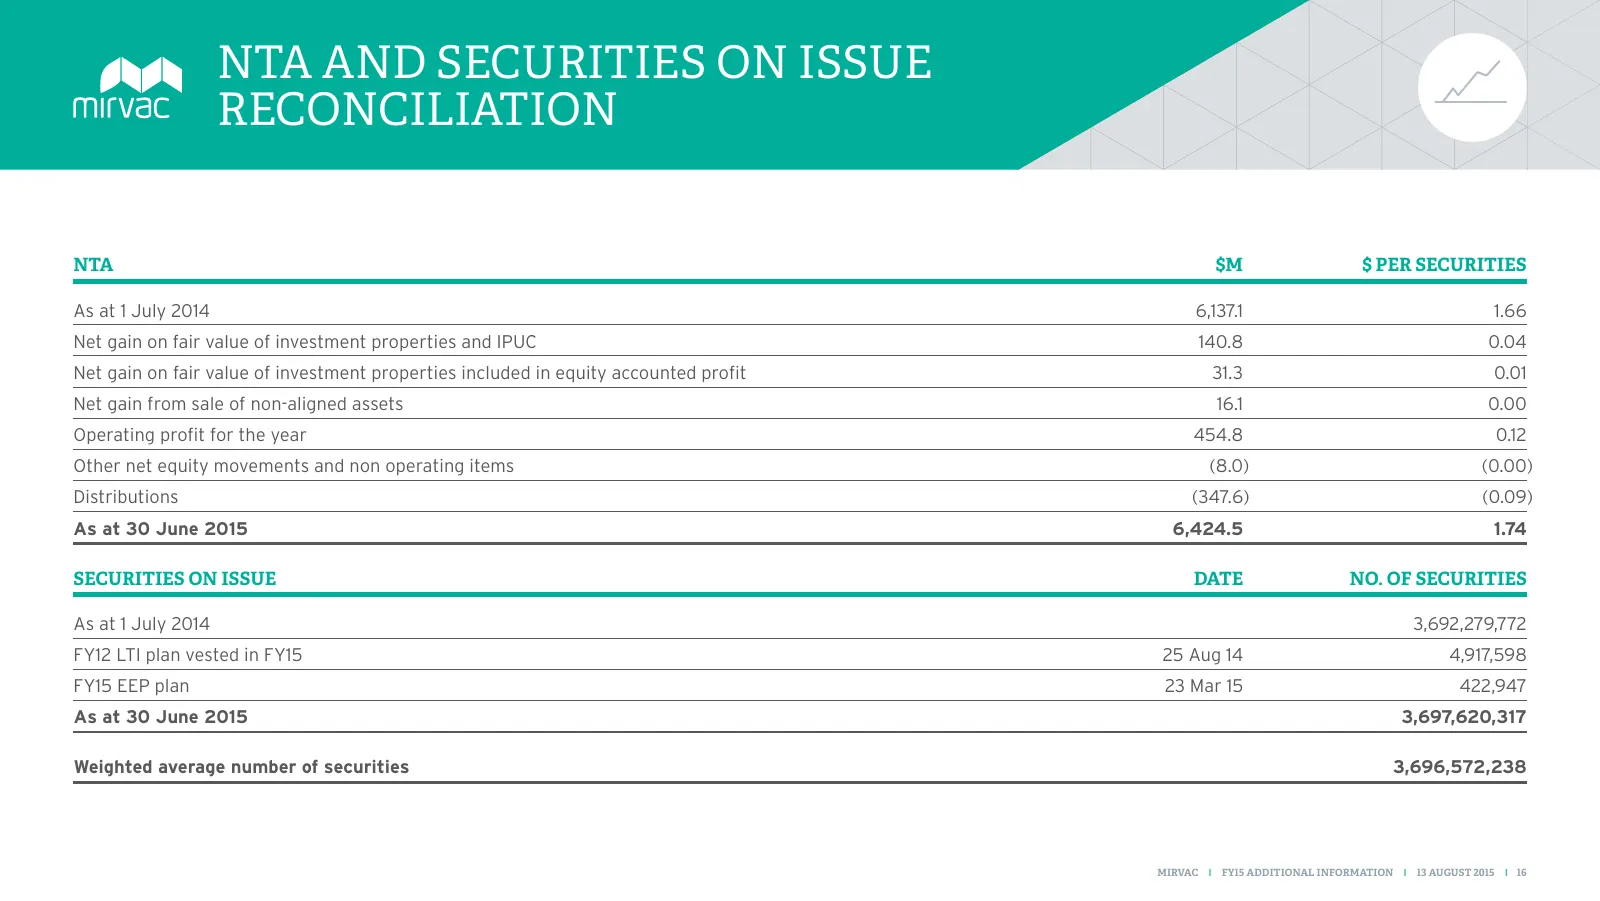
Slide 17: NTA and Securities on Issue Reconciliation
NTA AND SECURITIES ON ISSUE RECONCILIATION NTA $M $ PER SECURITIES As at 1 July 2014 6,137.1 1.66 Net gain on fair value of investment properties and IPUC 140.8 0.04 Net gain on fair value of investment properties included in equity accounted profit 31.3 0.01 Net gain from sale of non-aligned assets
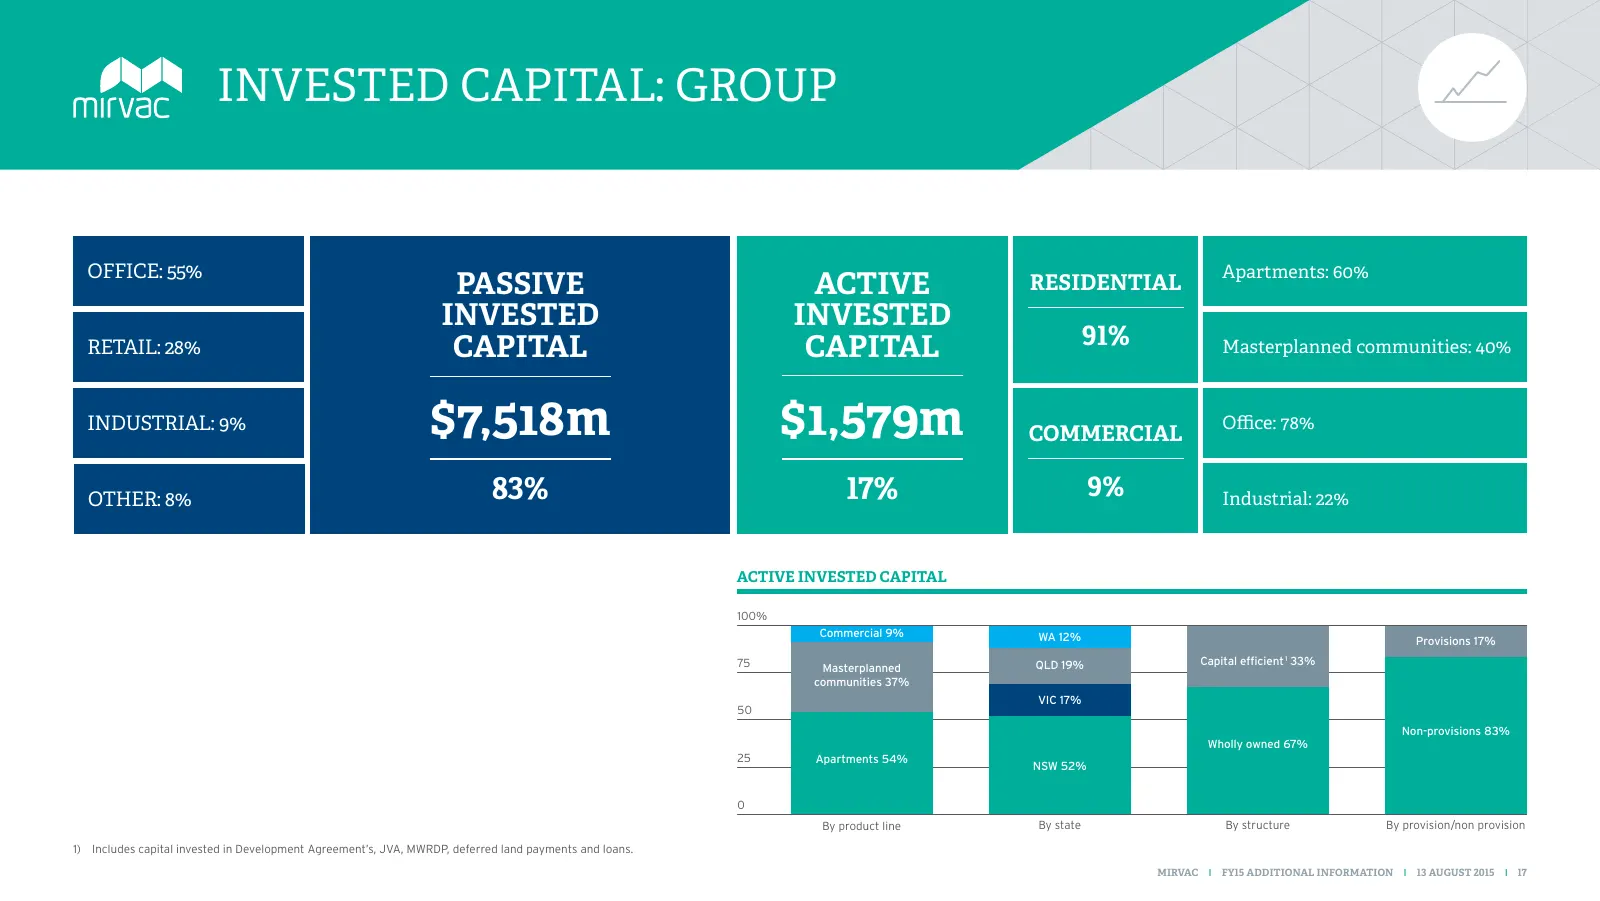
Slide 18: Invested Capital: Group
INVESTED CAPITAL: GROUP OFFICE: 55% Apartments: 60% PASSIVE ACTIVE RESIDENTIAL INVESTED INVESTED RETAIL: 28% CAPITAL CAPITAL 91% Masterplanned communities: 40% INDUSTRIAL: 9% $7,518m $1,579m COMMERCIAL Office: 78% OTHER: 8% 83% 17% 9% Industrial: 22% ACTIVE INVESTED CAPITAL 100% Commercial 9% WA 12%
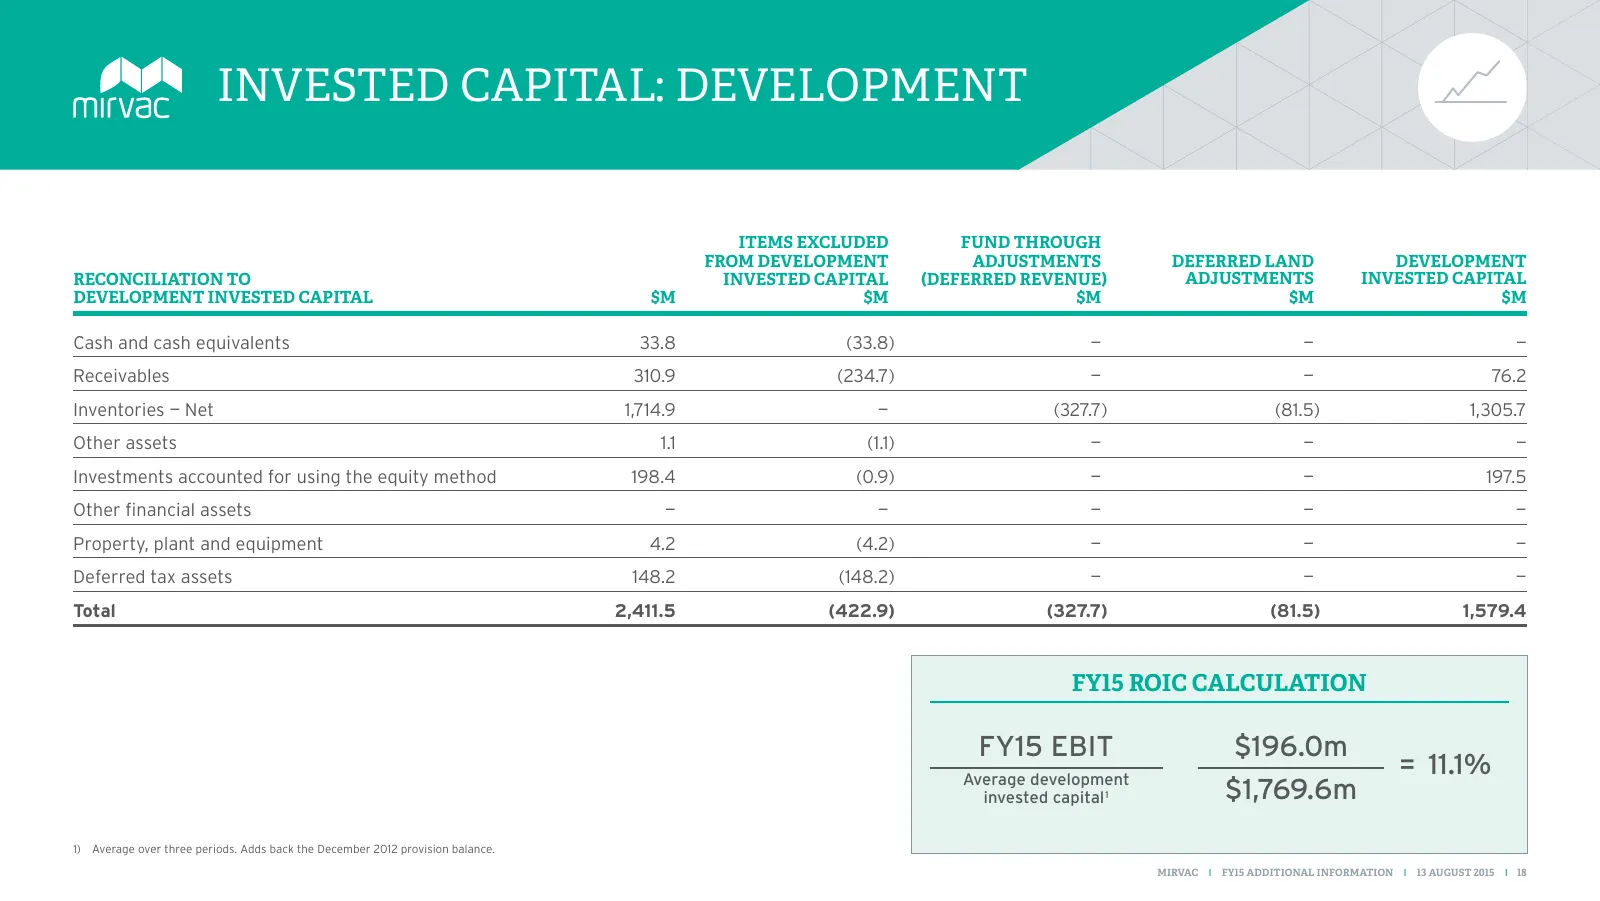
Slide 19: Invested Capital: Development
INVESTED CAPITAL: DEVELOPMENT ITEMS EXCLUDED FUND THROUGH FROM DEVELOPMENT ADJUSTMENTS DEFERRED LAND DEVELOPMENT RECONCILIATION TO INVESTED CAPITAL (DEFERRED REVENUE) ADJUSTMENTS INVESTED CAPITAL DEVELOPMENT INVESTED CAPITAL $M $M $M $M $M Cash and cash equivalents 33.8 (33.8) — — — Receivables 310.
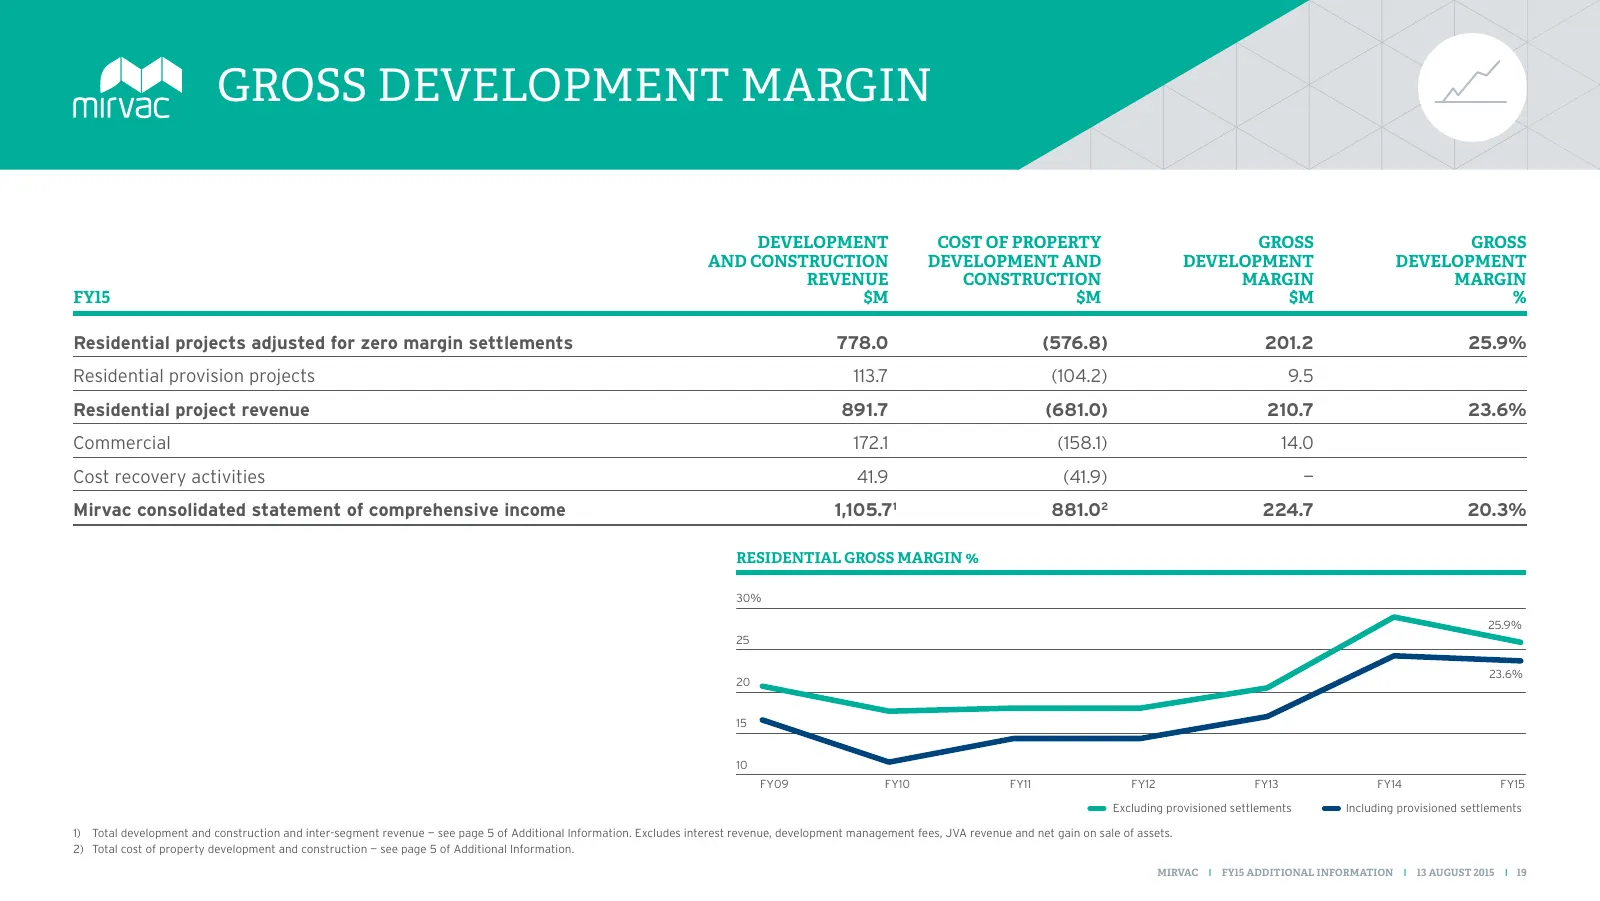
Slide 20: Gross Development Margin
GROSS DEVELOPMENT MARGIN DEVELOPMENT COST OF PROPERTY GROSS GROSS AND CONSTRUCTION DEVELOPMENT AND DEVELOPMENT DEVELOPMENT REVENUE CONSTRUCTION MARGIN MARGIN FY15 $M $M $M % Residential projects adjusted for zero margin settlements 778.0 (576.8) 201.2 25.9% Residential provision projects 113.7 (104.
Slide 21: Investment Portfolio
MIRVAC GROUP INVESTMENT PORTFOLIO MIRVAC I FY15 ADDITIONAL INFORMATION I 13 AUGUST 2015 I 20
Slide 22: Investment: Portfolio Details
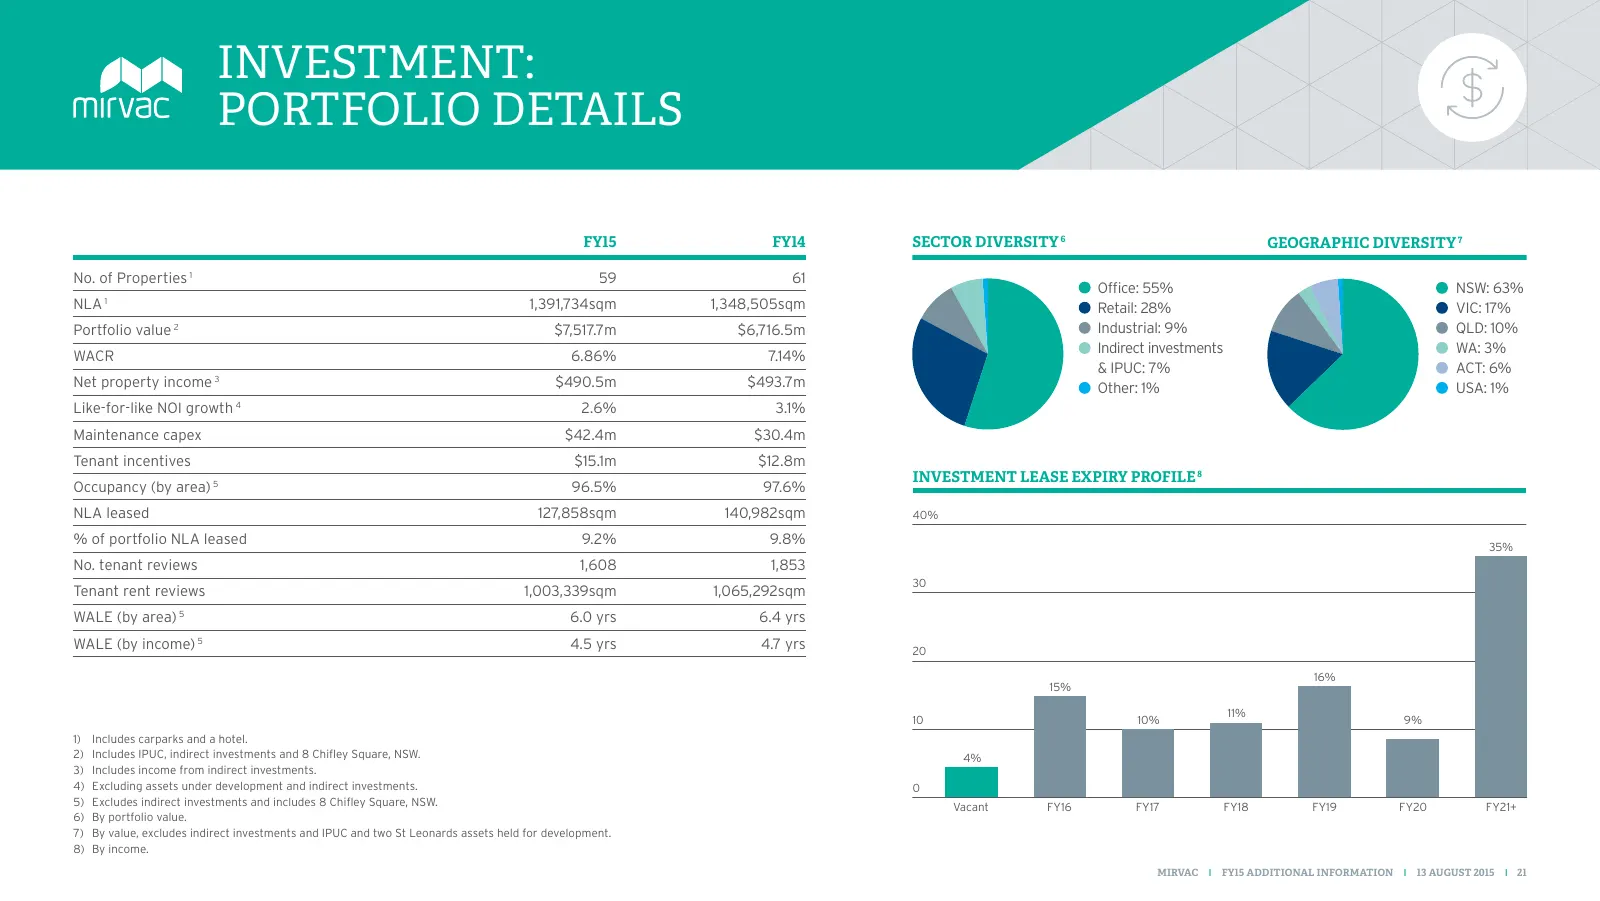
INVESTMENT: PORTFOLIO DETAILS FY15 FY14 SECTOR DIVERSITY 6 GEOGRAPHIC DIVERSITY 7 No. of Properties 1 59 61 Office: 55% NSW: 63% NLA 1 1,391,734sqm 1,348,505sqm Retail: 28% VIC: 17% Portfolio value 2 $7,517.7m $6,716.5m Industrial: 9% QLD: 10% Indirect investments WA: 3% WACR 6.86% 7.14% & IPUC: 7%
Slide 23: Investment: Schedule of Acquisitions and Disposals
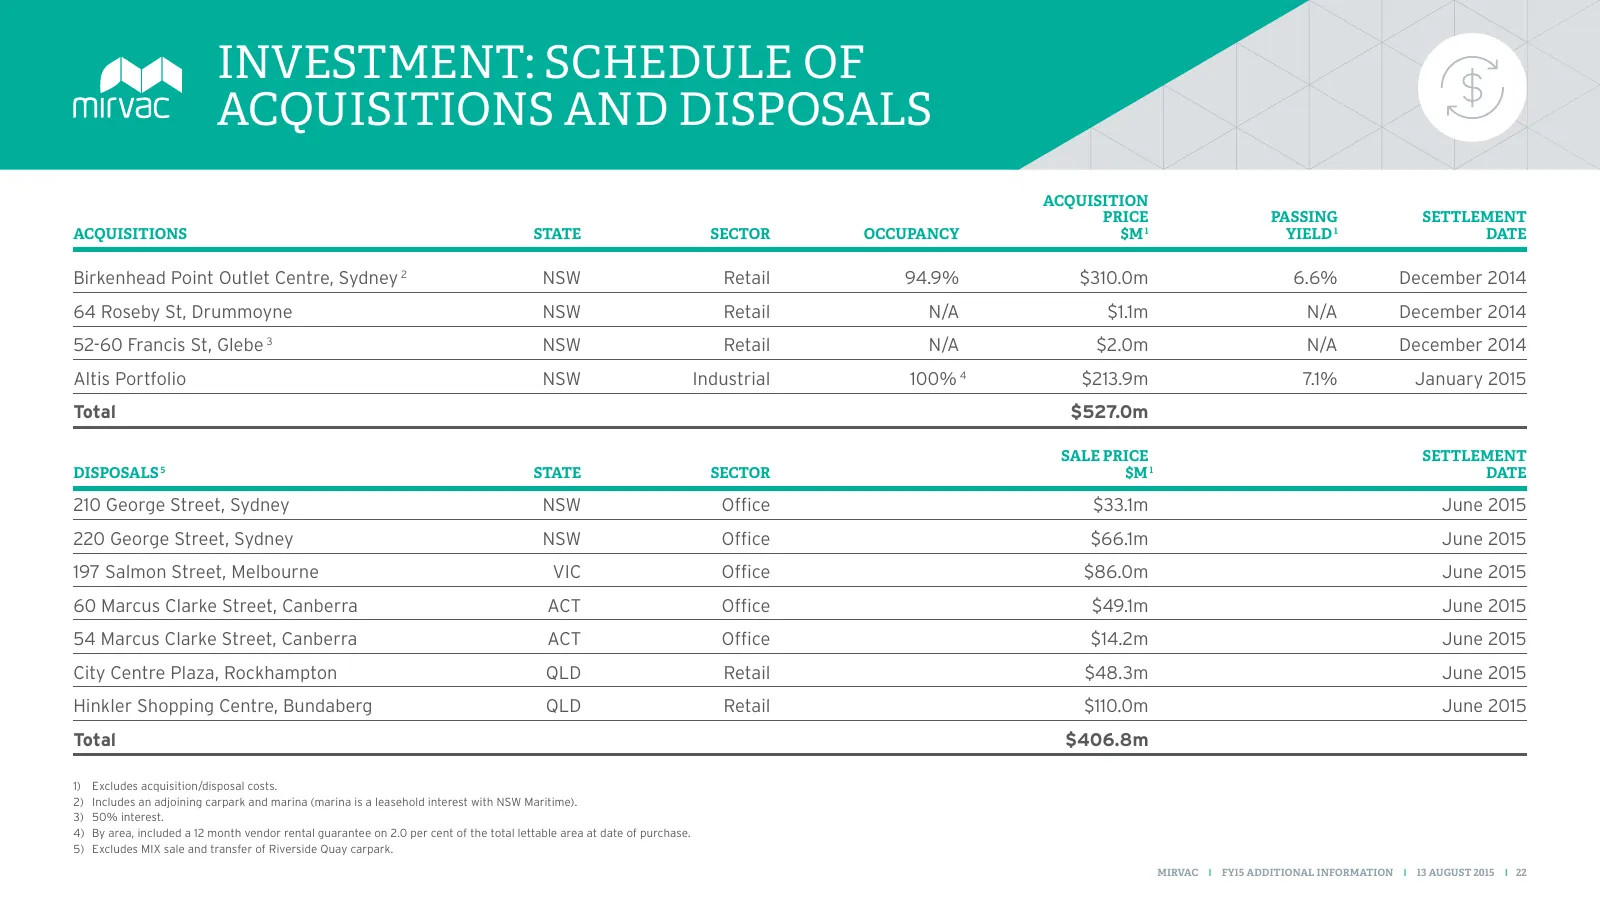
INVESTMENT: SCHEDULE OF ACQUISITIONS AND DISPOSALS ACQUISITION PRICE PASSING SETTLEMENT ACQUISITIONS STATE SECTOR OCCUPANCY $M 1 YIELD 1 DATE Birkenhead Point Outlet Centre, Sydney 2 NSW Retail 94.9% $310.0m 6.6% December 2014 64 Roseby St, Drummoyne NSW Retail N/A $1.1m N/A December 2014 52-60 Fran
Slide 24: Office
MIRVAC GROUP OFFICE MIRVAC I FY15 ADDITIONAL INFORMATION I 13 AUGUST 2015 I 23
Slide 25: Office: Portfolio Details
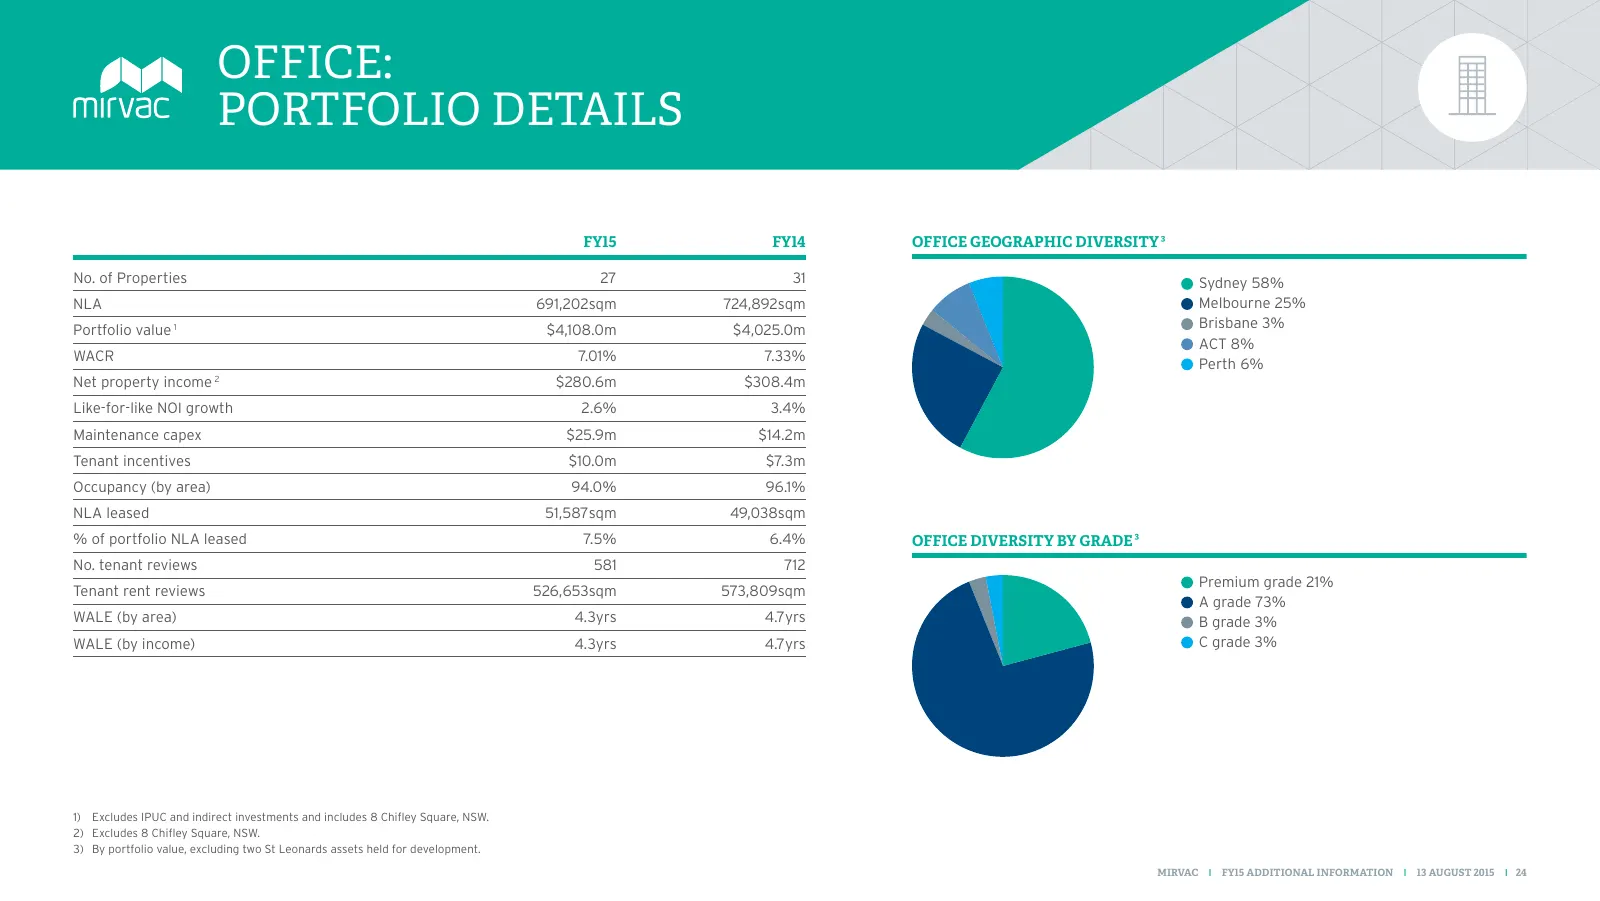
OFFICE: PORTFOLIO DETAILS FY15 FY14 OFFICE GEOGRAPHIC DIVERSITY 3 No. of Properties 27 31 Sydney 58% NLA 691,202sqm 724,892sqm Melbourne 25% Portfolio value 1 $4,108.0m $4,025.0m Brisbane 3% ACT 8% WACR 7.01% 7.33% Perth 6% Net property income 2 $280.6m $308.4m Like-for-like NOI growth 2.6% 3.4% Mai
Slide 26: Office: Lease Expiry Profile and Top 10 Tenants
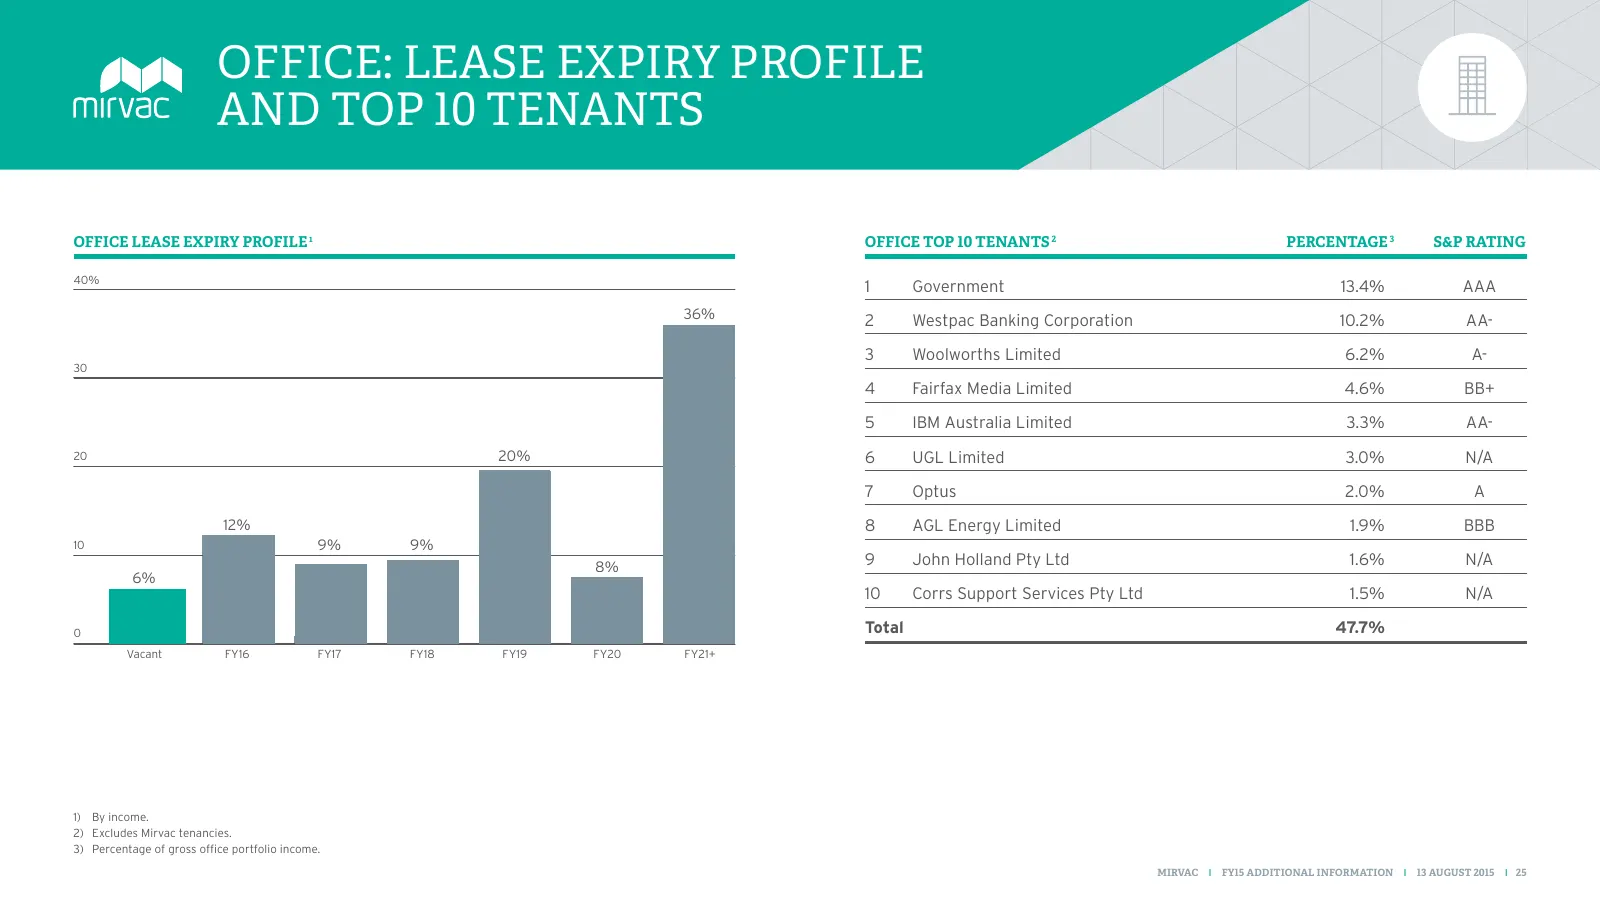
OFFICE: LEASE EXPIRY PROFILE AND TOP 10 TENANTS OFFICE LEASE EXPIRY PROFILE 1 OFFICE TOP 10 TENANTS 2 PERCENTAGE 3 S&P RATING 40% 1 Government 13.4% AAA 36% 2 Westpac Banking Corporation 10.2% AA- 3 Woolworths Limited 6.2% A- 30 4 Fairfax Media Limited 4.6% BB+ 5 IBM Australia Limited 3.3% AA- 20 20
Slide 27: Office: Committed Developments
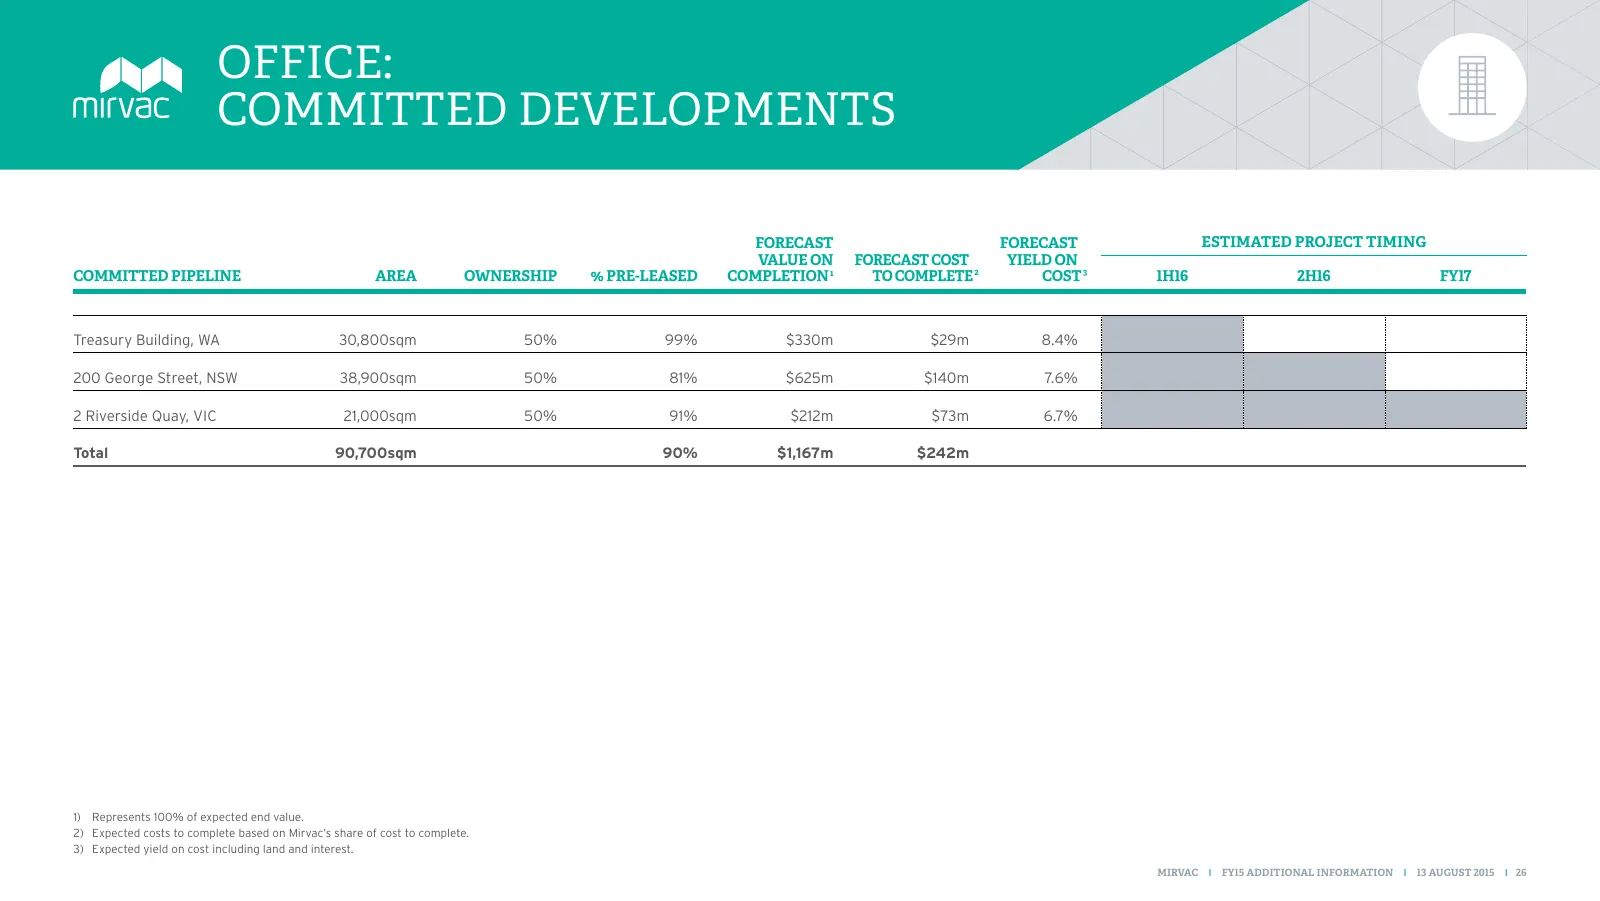
OFFICE: COMMITTED DEVELOPMENTS FORECAST FORECAST ESTIMATED PROJECT TIMING VALUE ON FORECAST COST YIELD ON COMMITTED PIPELINE AREA OWNERSHIP % PRE-LEASED COMPLETION 1 TO COMPLETE 2 COST 3 1H16 2H16 FY17 Treasury Building, WA 30,800sqm 50% 99% $330m $29m 8.4% 200 George Street, NSW 38,900sqm 50% 81% $
Slide 28: Retail
MIRVAC GROUP RETAIL MIRVAC I FY15 ADDITIONAL INFORMATION I 13 AUGUST 2015 I 27
Slide 29: Retail: Portfolio Details
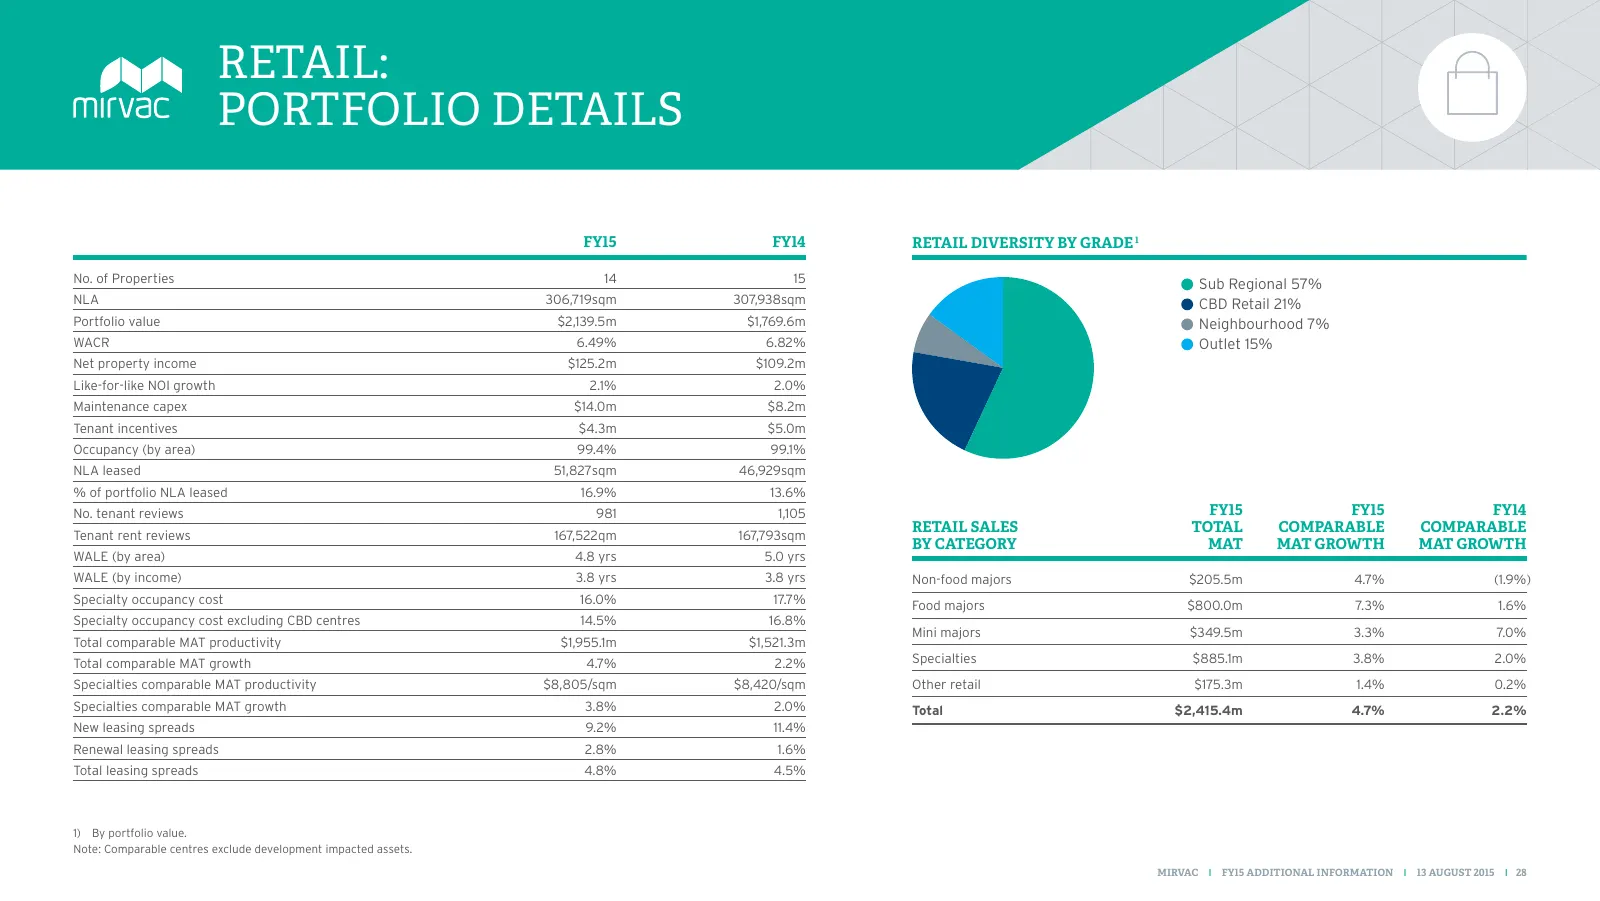
RETAIL: PORTFOLIO DETAILS FY15 FY14 RETAIL DIVERSITY BY GRADE 1 No. of Properties 14 15 Sub Regional 57% NLA 306,719sqm 307,938sqm CBD Retail 21% Portfolio value $2,139.5m $1,769.6m Neighbourhood 7% WACR 6.49% 6.82% Outlet 15% Net property income $125.2m $109.2m Like-for-like NOI growth 2.1% 2.0% Ma
Slide 30: Retail: Lease Expiry Profile and Top 10 Tenants
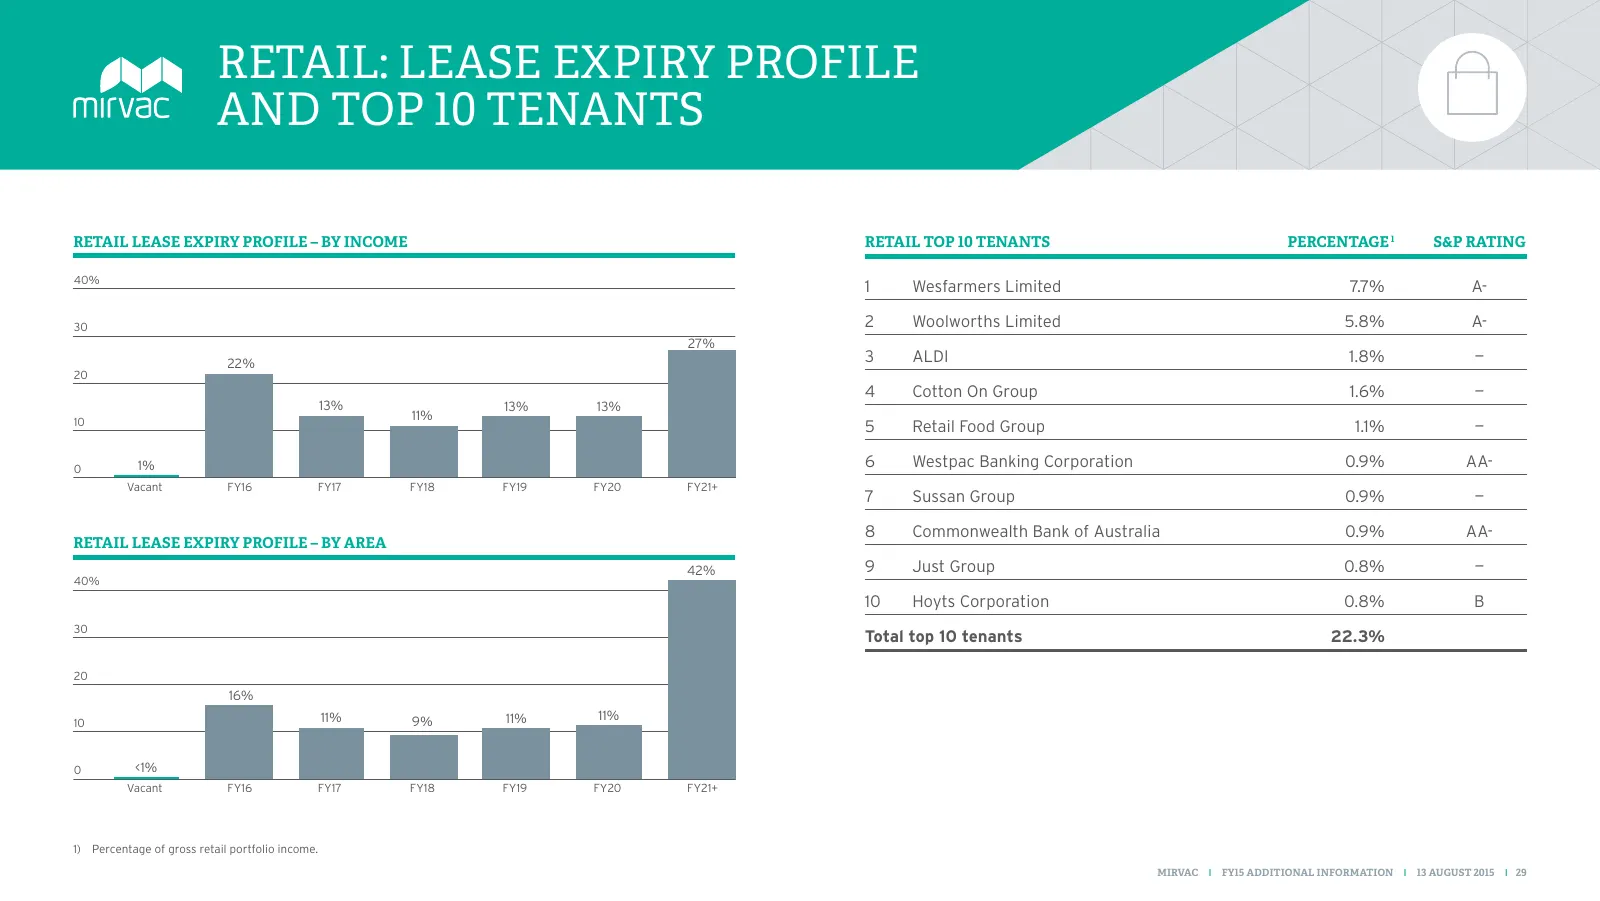
RETAIL: LEASE EXPIRY PROFILE AND TOP 10 TENANTS RETAIL LEASE EXPIRY PROFILE – BY INCOME RETAIL TOP 10 TENANTS PERCENTAGE 1 S&P RATING 40% 1 Wesfarmers Limited 7.7% A- 30 2 Woolworths Limited 5.8% A- 27% 22% 3 ALDI 1.8% — 20 4 Cotton On Group 1.6% — 13% 13% 13% 10 11% 5 Retail Food Group 1.1% — 0 1%
Slide 31: Retail: Committed Developments
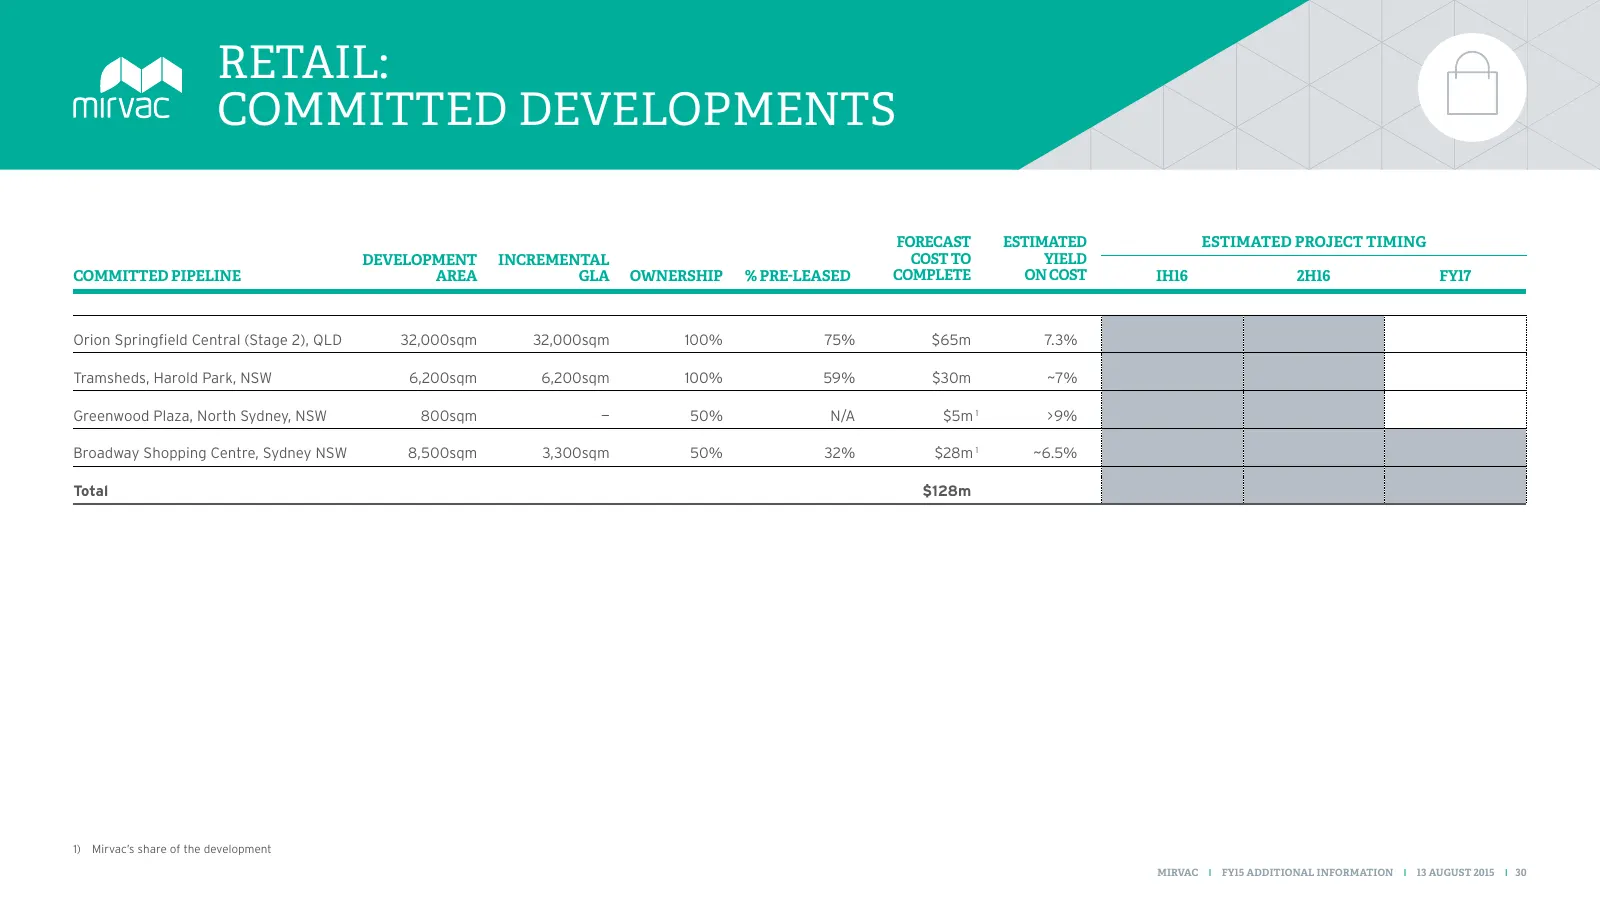
RETAIL: COMMITTED DEVELOPMENTS FORECAST ESTIMATED ESTIMATED PROJECT TIMING DEVELOPMENT INCREMENTAL COST TO YIELD COMMITTED PIPELINE AREA GLA OWNERSHIP % PRE-LEASED COMPLETE ON COST IH16 2H16 FY17 Orion Springfield Central (Stage 2), QLD 32,000sqm 32,000sqm 100% 75% $65m 7.3% Tramsheds, Harold Park,
Slide 32: Industrial
MIRVAC GROUP INDUSTRIAL MIRVAC I FY15 ADDITIONAL INFORMATION I 13 AUGUST 2015 I 31
Slide 33: Industrial: Portfolio Details
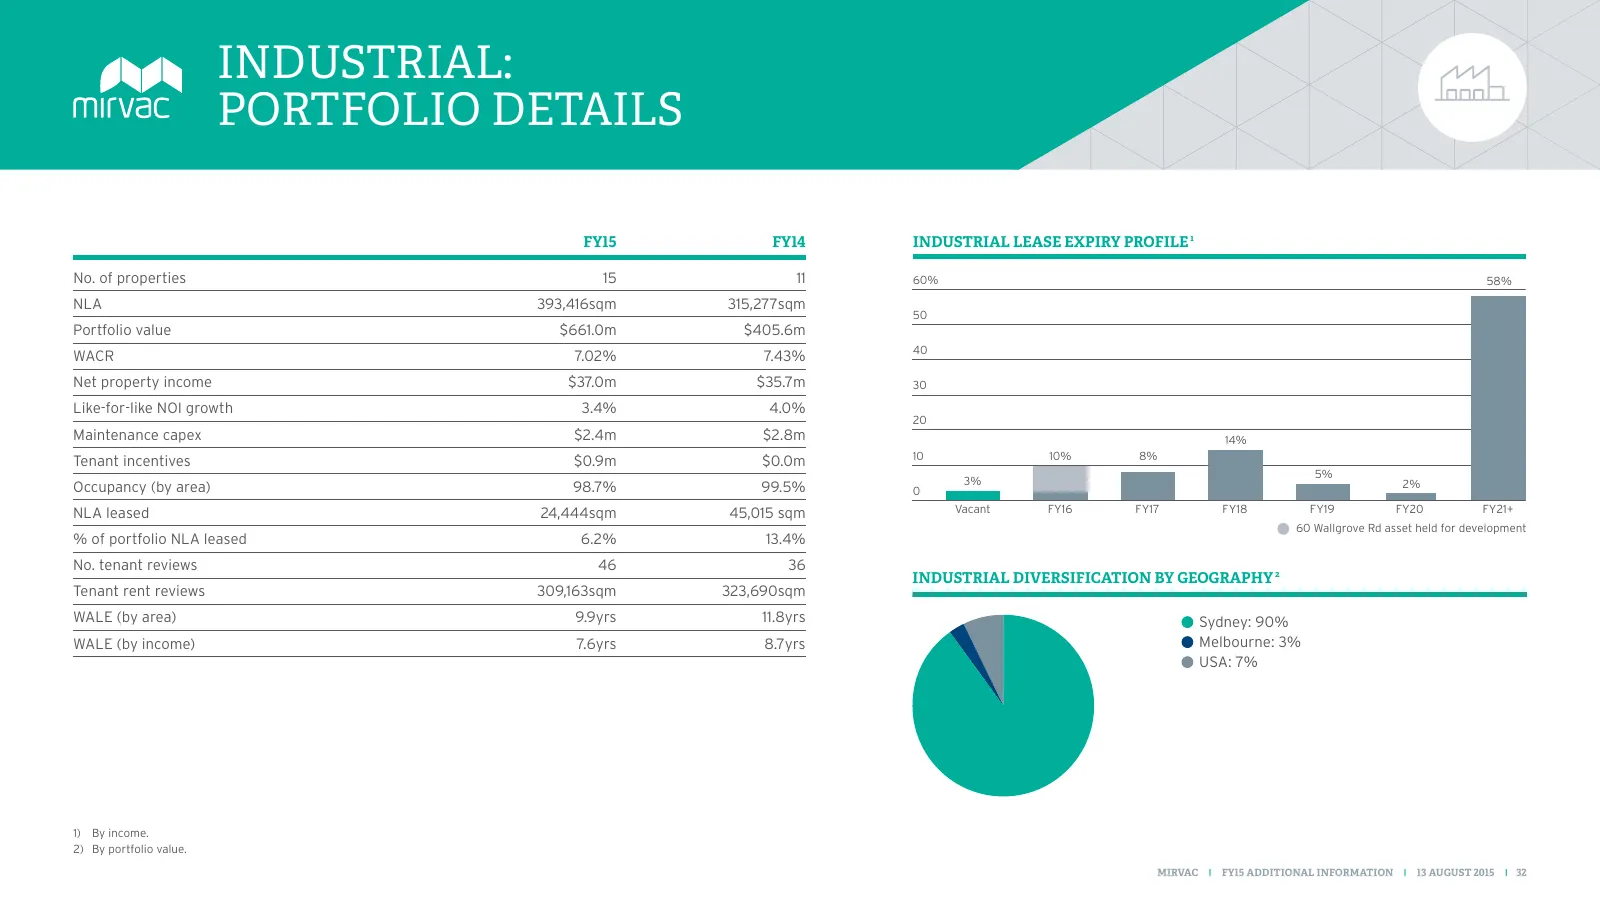
INDUSTRIAL: PORTFOLIO DETAILS FY15 FY14 INDUSTRIAL LEASE EXPIRY PROFILE 1 No. of properties 15 11 60% 58% NLA 393,416sqm 315,277sqm 50 Portfolio value $661.0m $405.6m 40 WACR 7.02% 7.43% Net property income $37.0m $35.7m 30 Like-for-like NOI growth 3.4% 4.0% 20 Maintenance capex $2.4m $2.8m 14% 10 1
Slide 34: Residential
MIRVAC GROUP RESIDENTIAL MIRVAC I FY15 ADDITIONAL INFORMATION I 13 AUGUST 2015 I 33
Slide 35: Residential: Pipeline Positioning
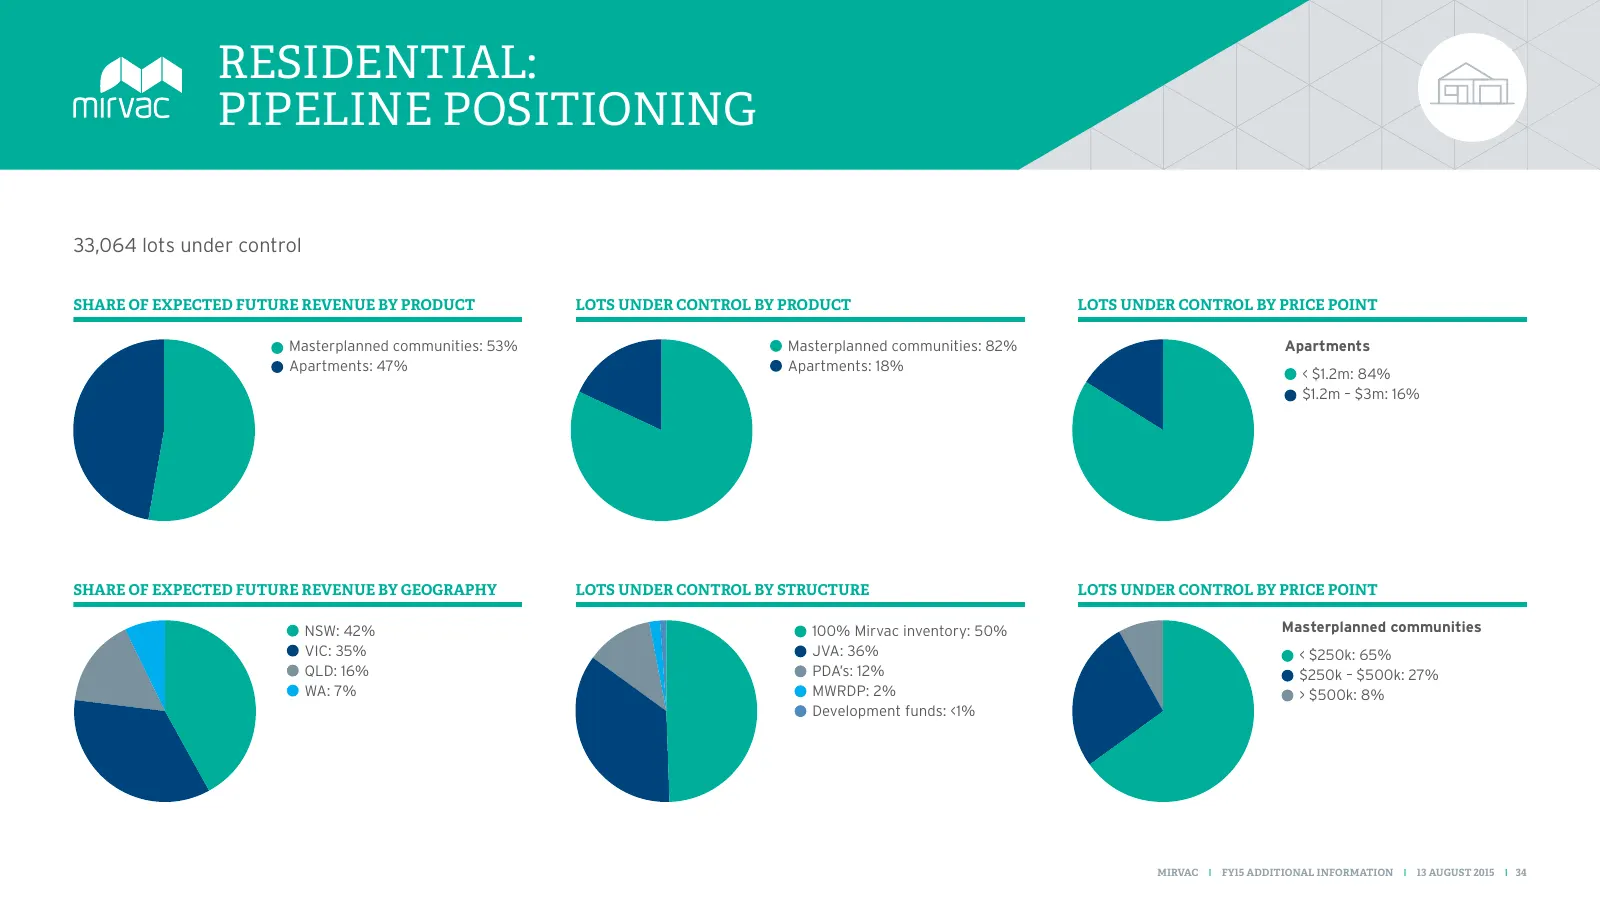
RESIDENTIAL: PIPELINE POSITIONING 33,064 lots under control SHARE OF EXPECTED FUTURE REVENUE BY PRODUCT LOTS UNDER CONTROL BY PRODUCT LOTS UNDER CONTROL BY PRICE POINT Masterplanned communities: 53% Masterplanned communities: 82% Apartments Apartments: 47% Apartments: 18% < $1.2m: 84% $1.2m – $3m: 1
Slide 36: Residential: Masterplanned Communities Pipeline
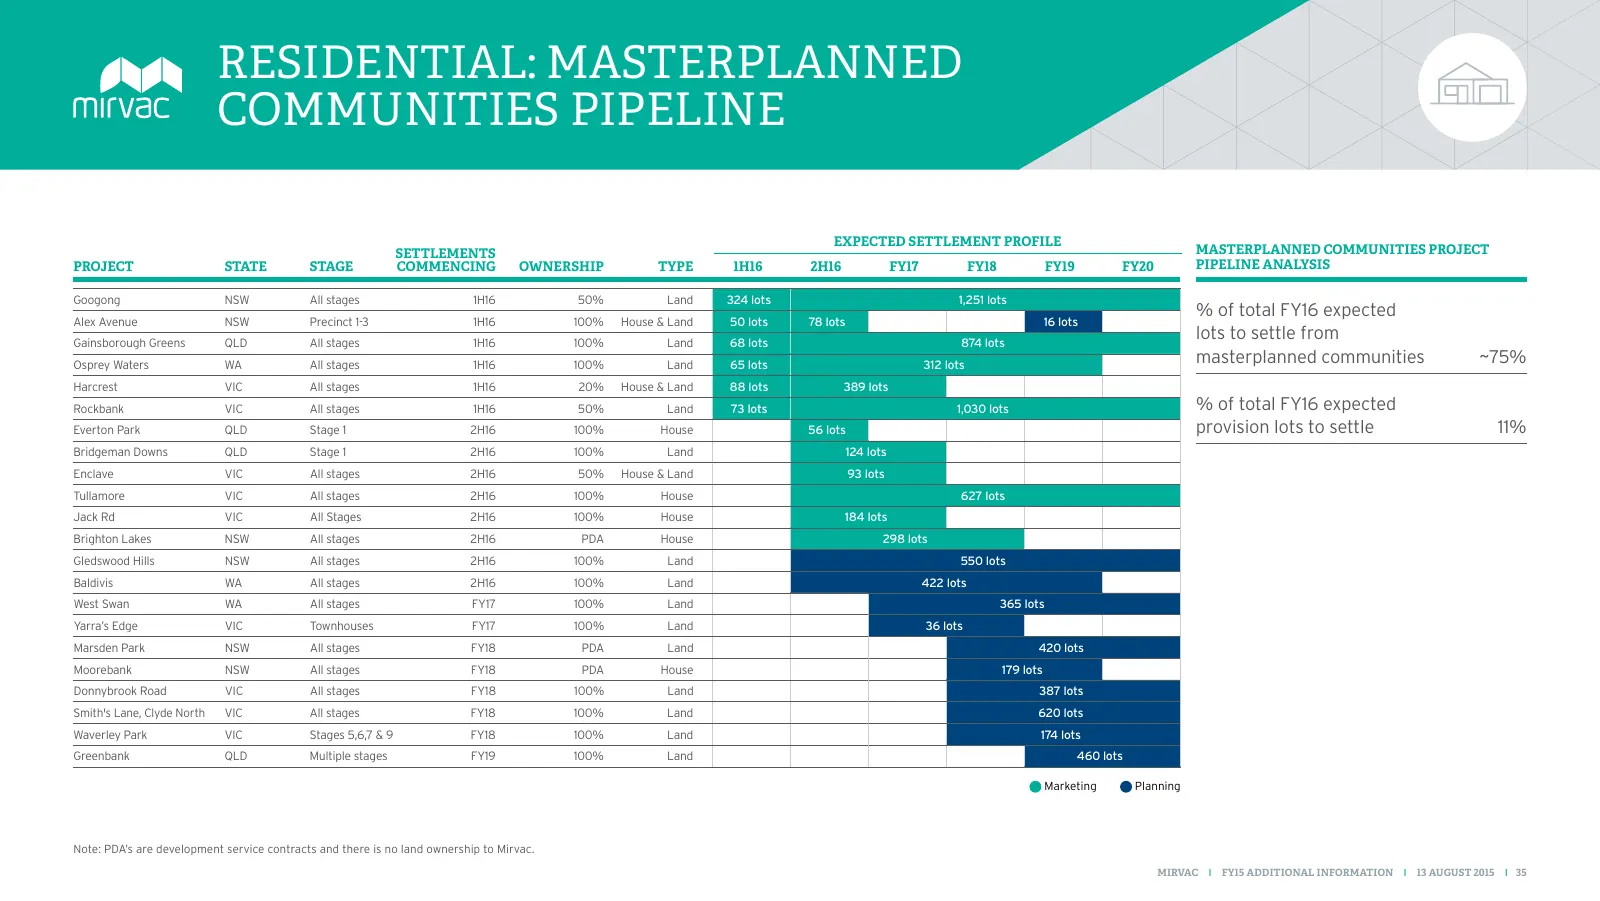
RESIDENTIAL: MASTERPLANNED COMMUNITIES PIPELINE EXPECTED SETTLEMENT PROFILE SETTLEMENTS MASTERPLANNED COMMUNITIES PROJECT PROJECT STATE STAGE COMMENCING OWNERSHIP TYPE 1H16 2H16 FY17 FY18 FY19 FY20 PIPELINE ANALYSIS Googong NSW All stages 1H16 50% Land 324 lots 1,251 lots % of total FY16 expected Al
Slide 37: Residential: Apartments Pipeline
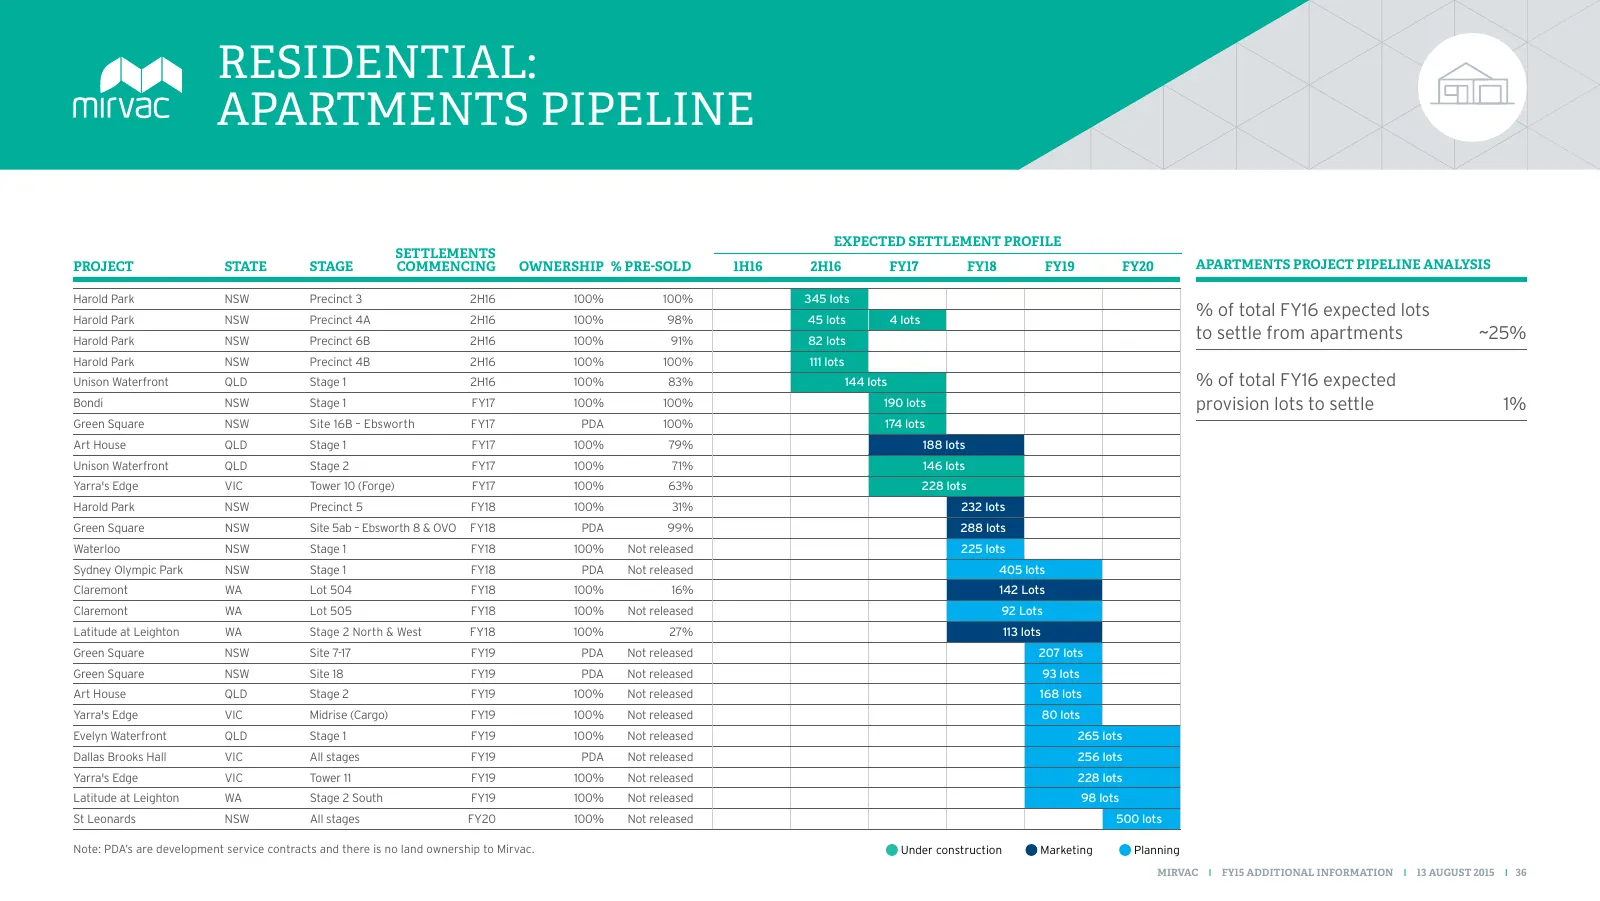
RESIDENTIAL: APARTMENTS PIPELINE EXPECTED SETTLEMENT PROFILE SETTLEMENTS PROJECT STATE STAGE COMMENCING OWNERSHIP % PRE-SOLD 1H16 2H16 FY17 FY18 FY19 FY20 APARTMENTS PROJECT PIPELINE ANALYSIS Harold Park NSW Precinct 3 2H16 100% 100% 345 lots Harold Park NSW Precinct 4A 2H16 100% 98% 45 lots 4 lots
Slide 38: Residential: Pre-sales Detail and FY16 Expected Major Releases
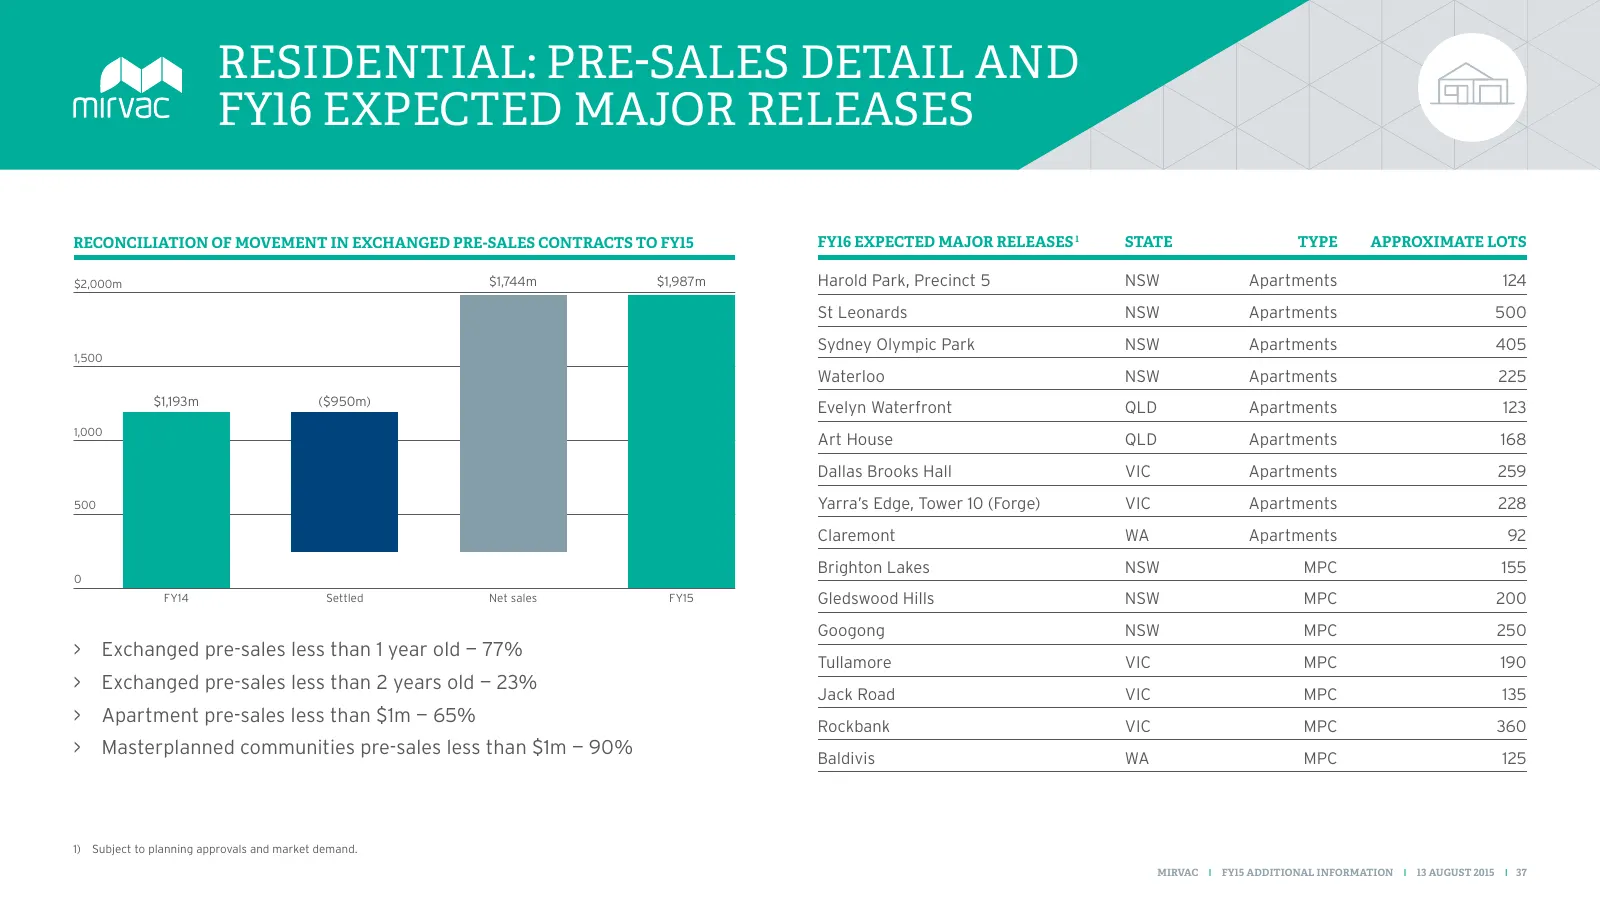
RESIDENTIAL: PRE-SALES DETAIL AND FY16 EXPECTED MAJOR RELEASES RECONCILIATION OF MOVEMENT IN EXCHANGED PRE-SALES CONTRACTS TO FY15 FY16 EXPECTED MAJOR RELEASES 1 STATE TYPE APPROXIMATE LOTS $2,000m $1,744m $1,987m Harold Park, Precinct 5 NSW Apartments 124 St Leonards NSW Apartments 500 Sydney Olymp
Slide 39: Residential: FY15 Acquisitions
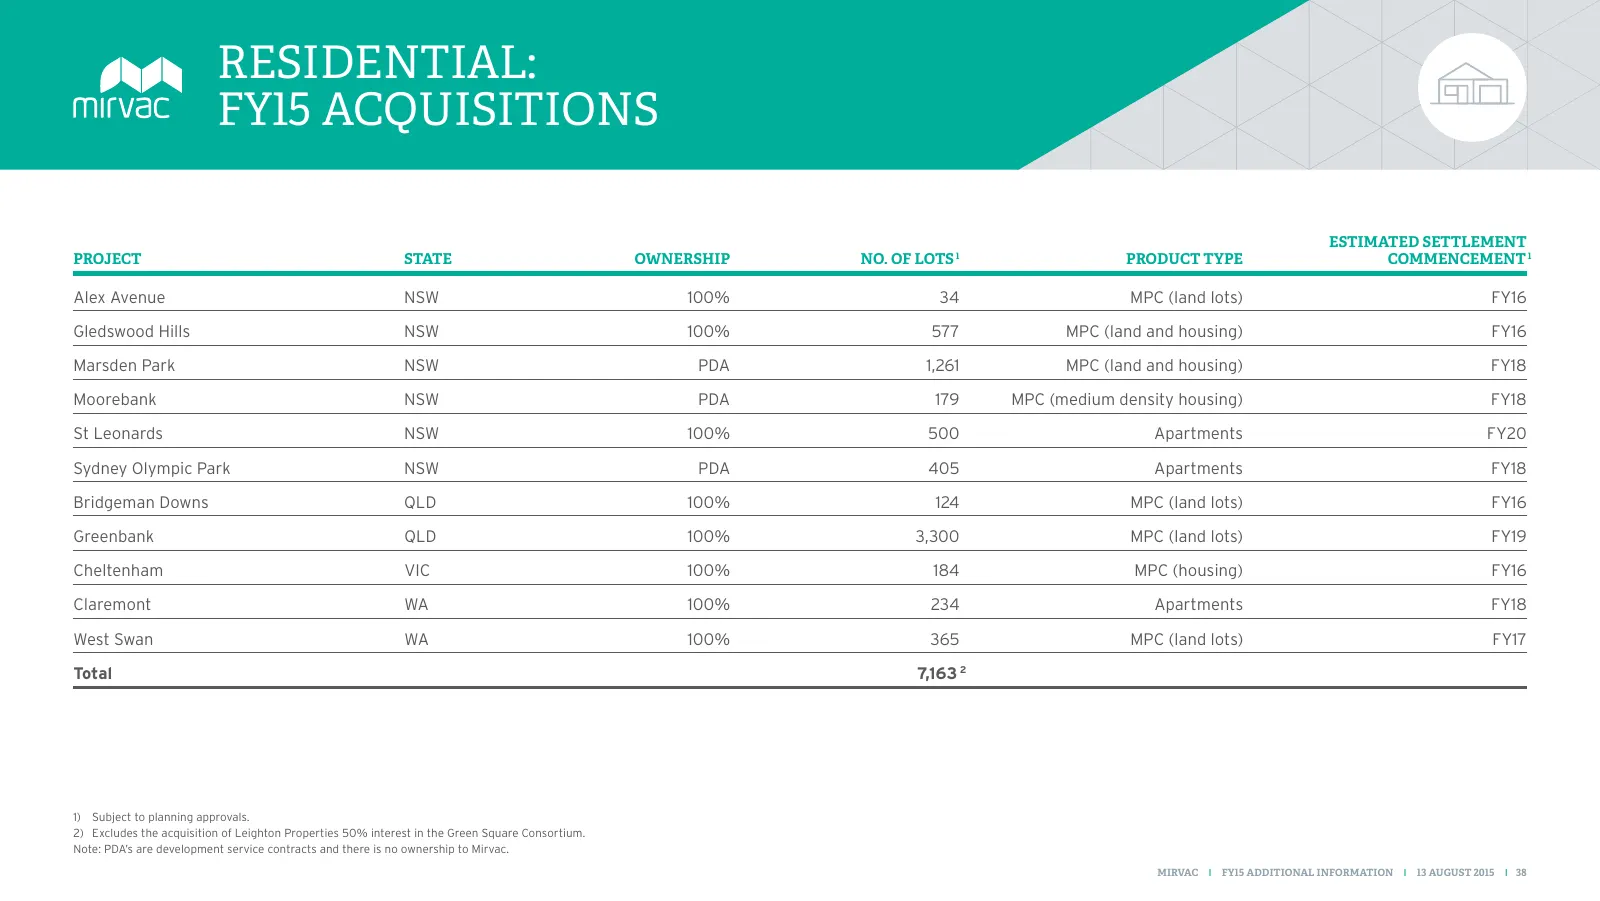
RESIDENTIAL: FY15 ACQUISITIONS ESTIMATED SETTLEMENT PROJECT STATE OWNERSHIP NO. OF LOTS 1 PRODUCT TYPE COMMENCEMENT 1 Alex Avenue NSW 100% 34 MPC (land lots) FY16 Gledswood Hills NSW 100% 577 MPC (land and housing) FY16 Marsden Park NSW PDA 1,261 MPC (land and housing) FY18 Moorebank NSW PDA 179 MPC
Slide 40: Residential: FY15 Settlements
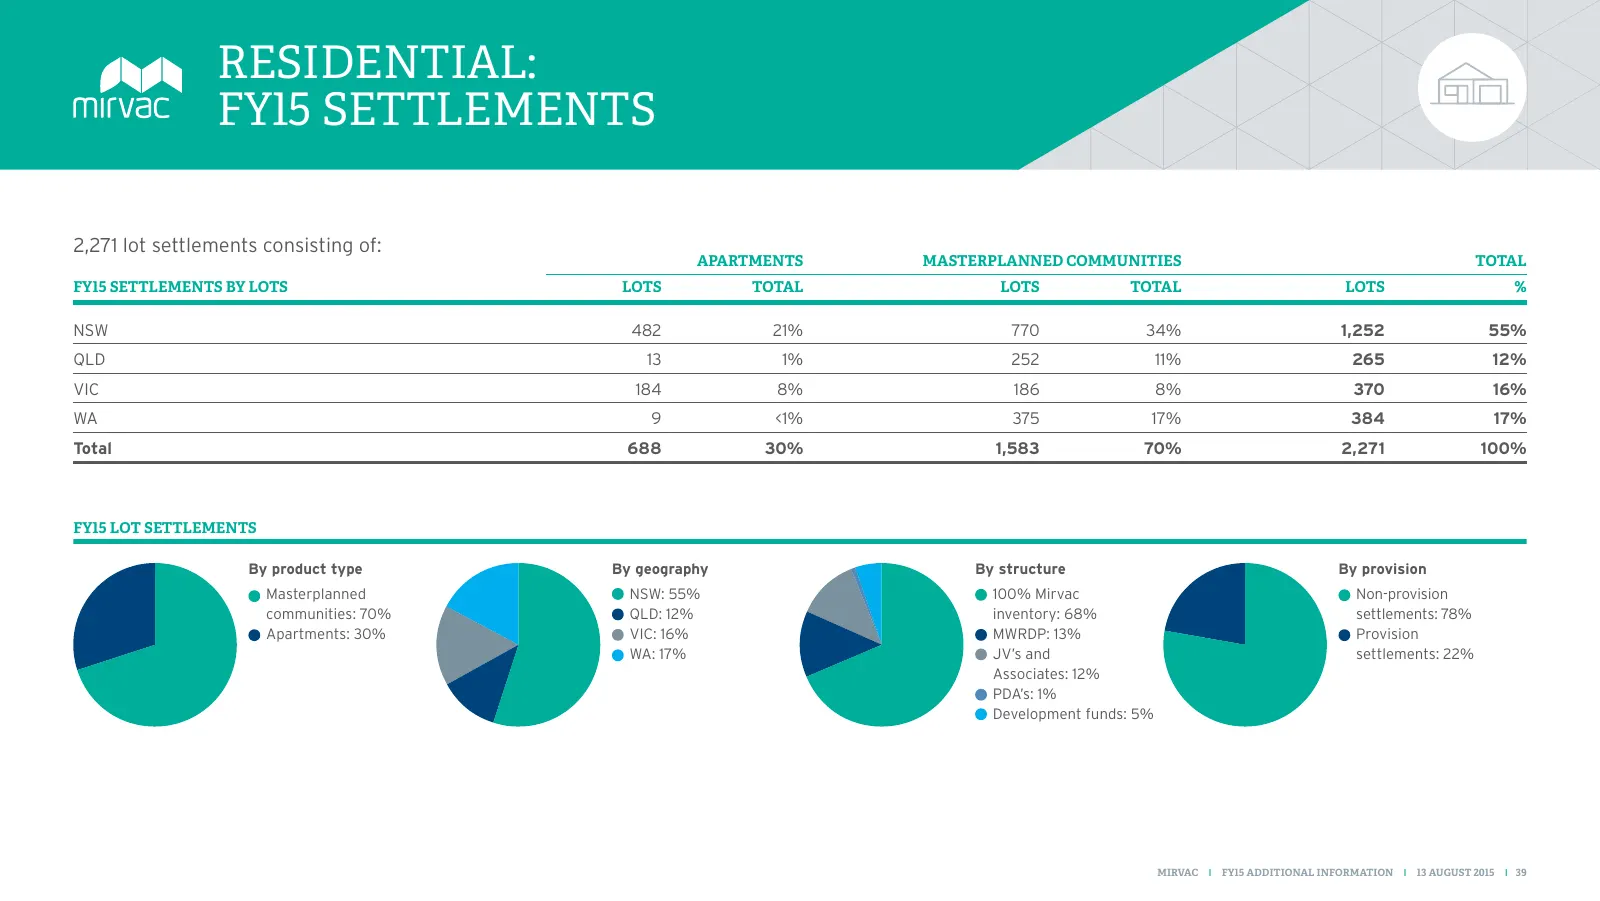
RESIDENTIAL: FY15 SETTLEMENTS 2,271 lot settlements consisting of: APARTMENTS MASTERPLANNED COMMUNITIES TOTAL FY15 SETTLEMENTS BY LOTS LOTS TOTAL LOTS TOTAL LOTS % NSW 482 21% 770 34% 1,252 55% QLD 13 1% 252 11% 265 12% VIC 184 8% 186 8% 370 16% WA 9 <1% 375 17% 384 17% Total 688 30% 1,583 70% 2,271
Slide 41: Residential: FY15 Settlements Detail
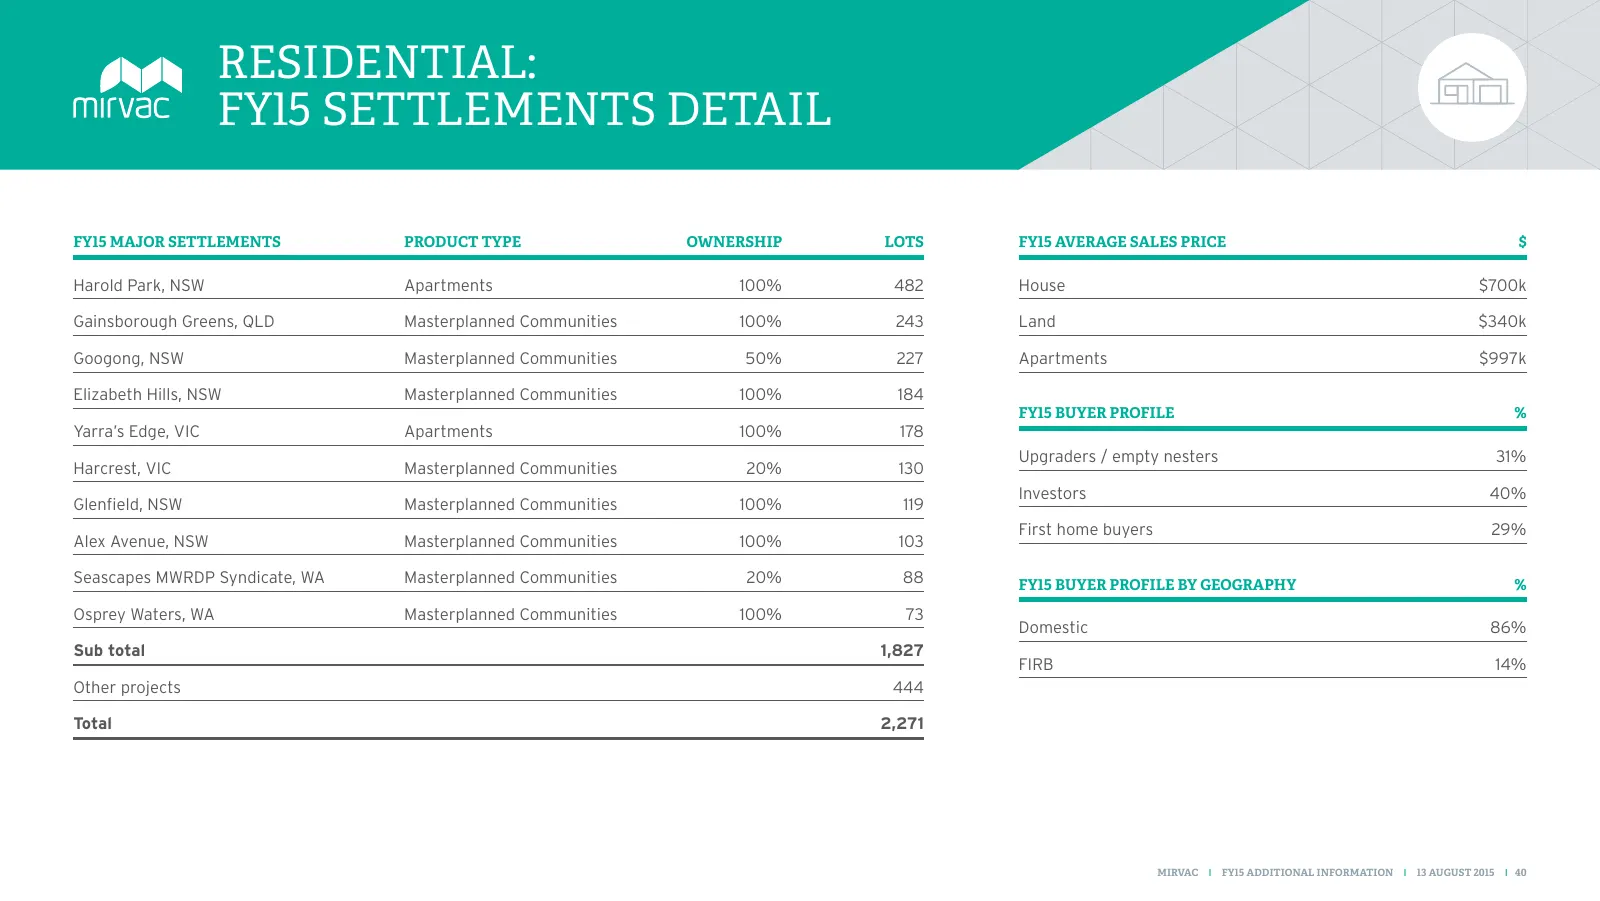
RESIDENTIAL: FY15 SETTLEMENTS DETAIL FY15 MAJOR SETTLEMENTS PRODUCT TYPE OWNERSHIP LOTS FY15 AVERAGE SALES PRICE $ Harold Park, NSW Apartments 100% 482 House $700k Gainsborough Greens, QLD Masterplanned Communities 100% 243 Land $340k Googong, NSW Masterplanned Communities 50% 227 Apartments $997k E
Slide 42: Residential: Provisions – Roll Off
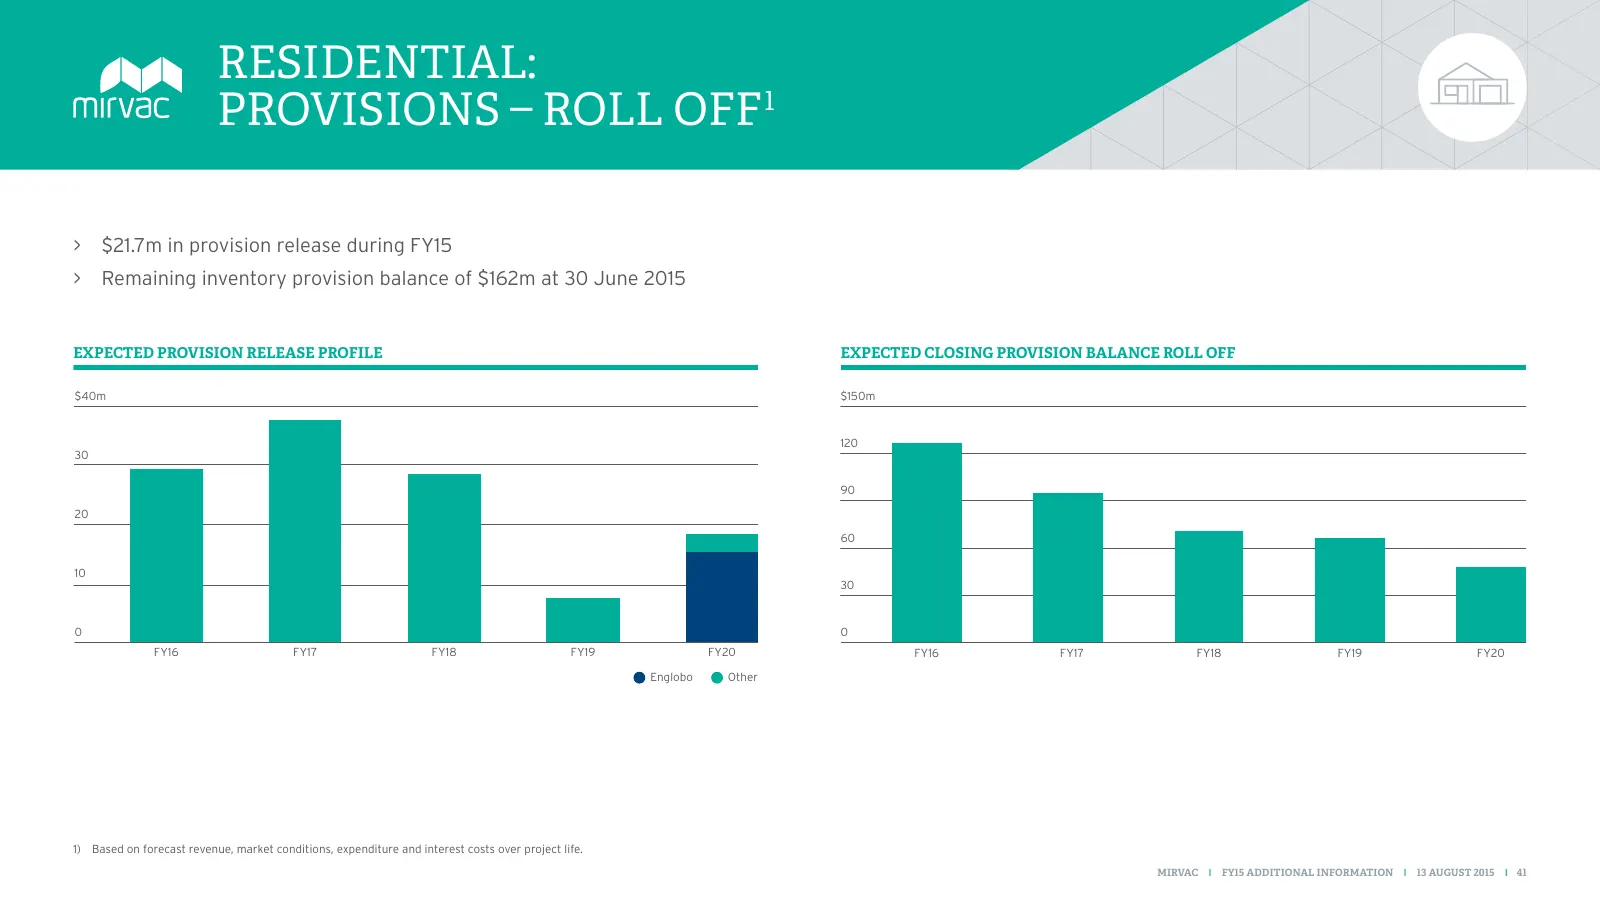
RESIDENTIAL: PROVISIONS – ROLL OFF 1 > $21.7m in provision release during FY15 > Remaining inventory provision balance of $162m at 30 June 2015 EXPECTED PROVISION RELEASE PROFILE EXPECTED CLOSING PROVISION BALANCE ROLL OFF $40m $150m 120 30 90 20 60 10 30 0 0 FY16 FY17 FY18 FY19 FY20 FY16 FY17 FY18
Slide 43: Calendar
MIRVAC GROUP CALENDAR MIRVAC I FY15 ADDITIONAL INFORMATION I 13 AUGUST 2015 I 42
Slide 44: 2H16 Calendar
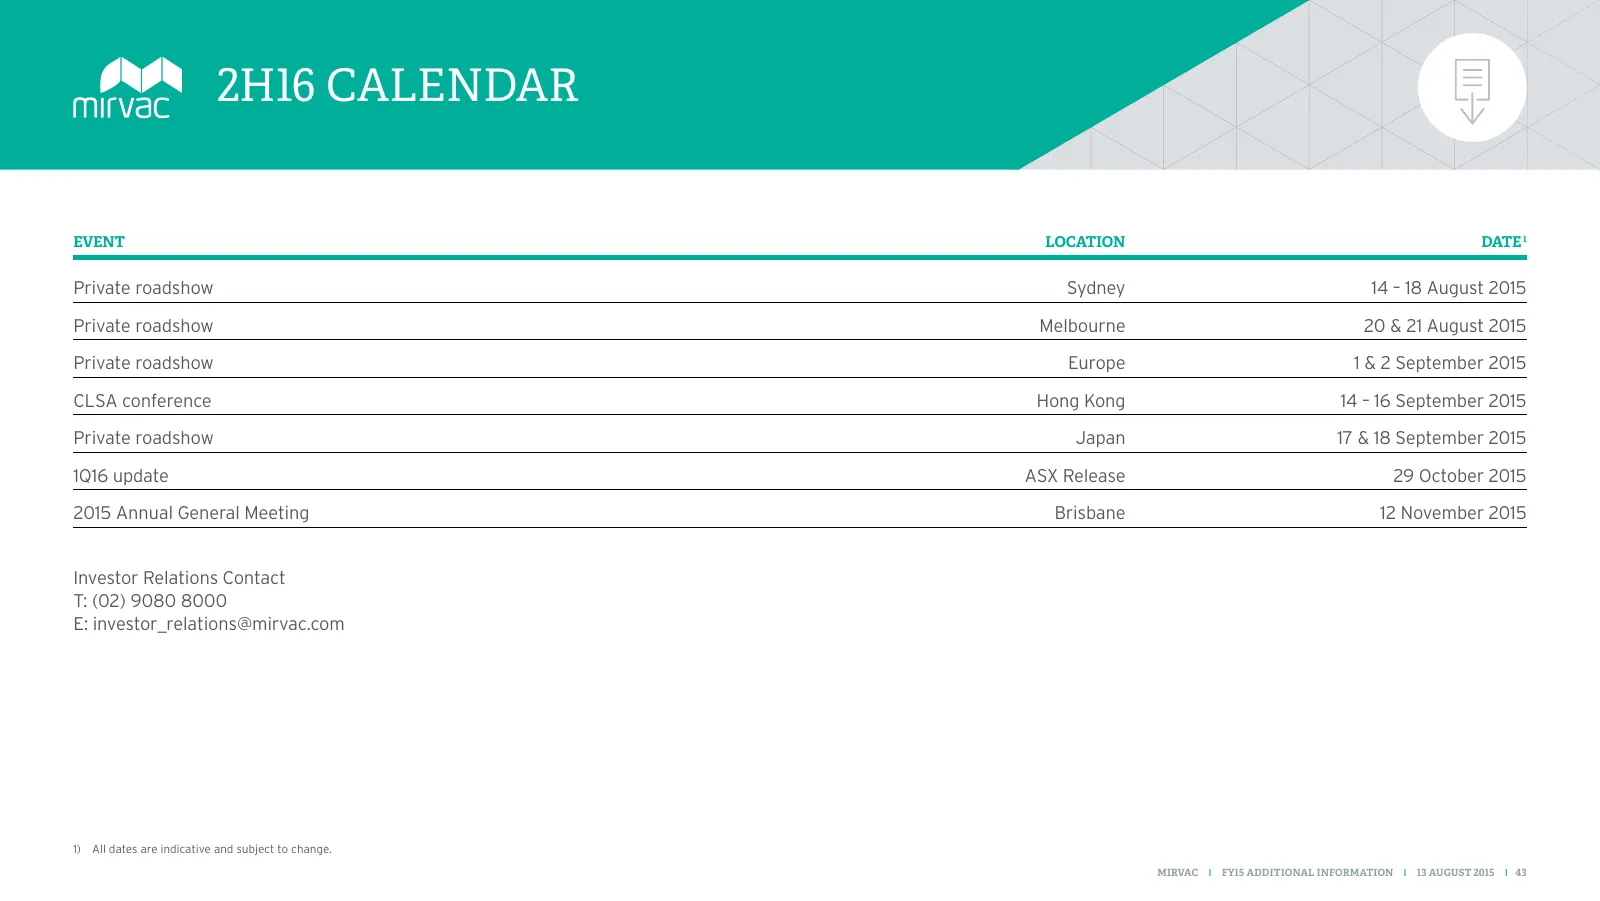
2H16 CALENDAR EVENT LOCATION DATE 1 Private roadshow Sydney 14 – 18 August 2015 Private roadshow Melbourne 20 & 21 August 2015 Private roadshow Europe 1 & 2 September 2015 CLSA conference Hong Kong 14 – 16 September 2015 Private roadshow Japan 17 & 18 September 2015 1Q16 update ASX Release 29 Octobe
Slide 45: Glossary
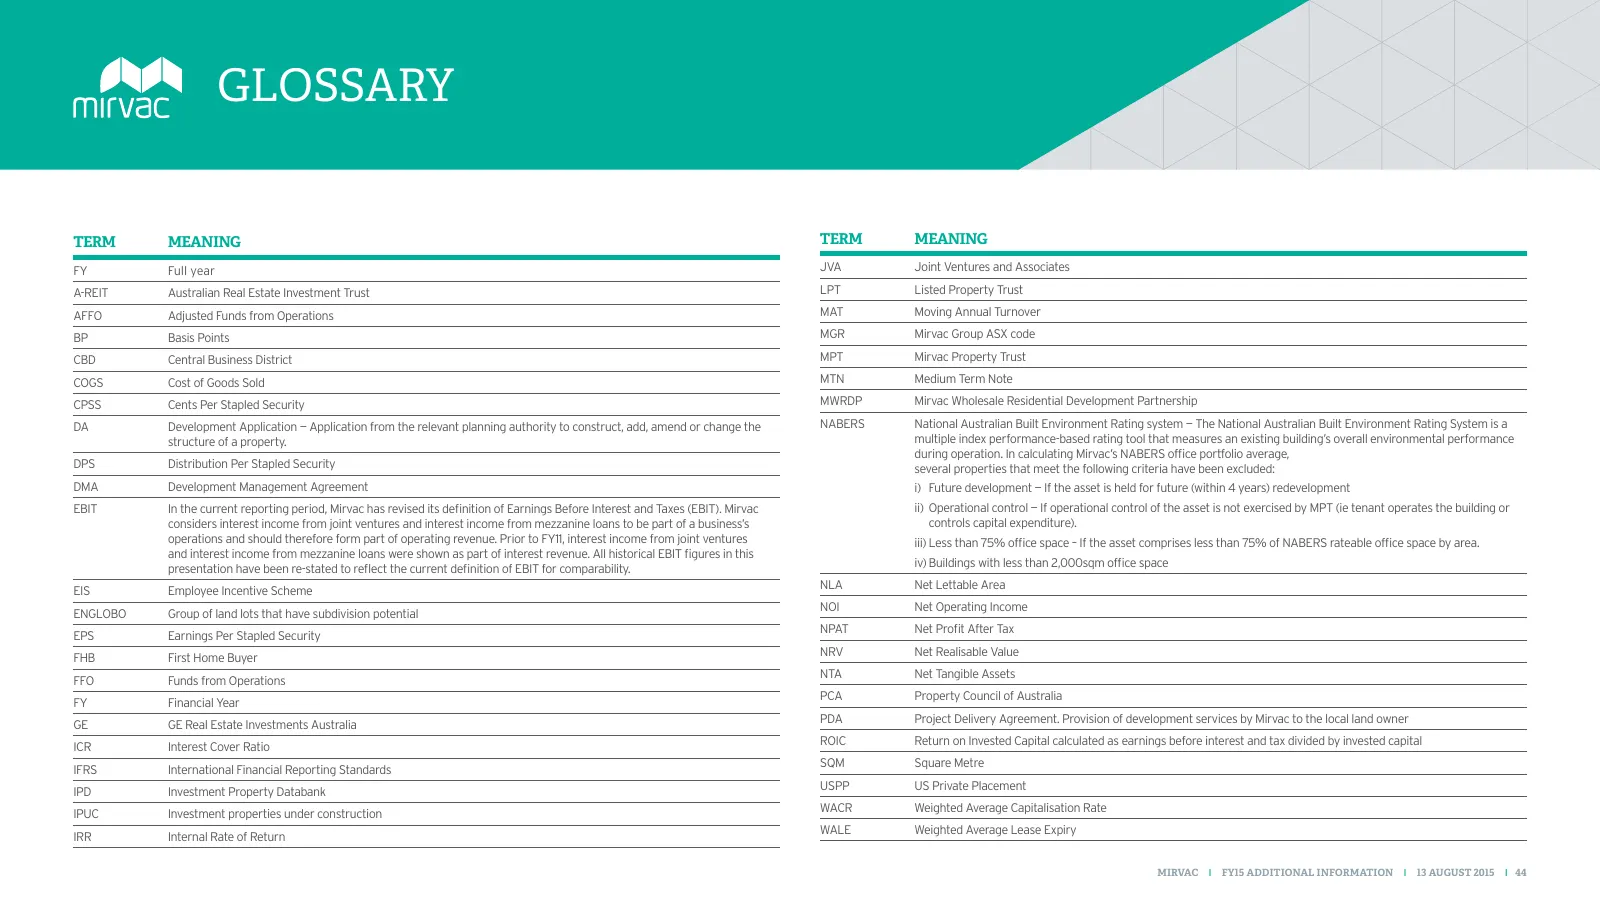
GLOSSARY TERM MEANING TERM MEANING FY Full year JVA Joint Ventures and Associates A-REIT Australian Real Estate Investment Trust LPT Listed Property Trust AFFO Adjusted Funds from Operations MAT Moving Annual Turnover BP Basis Points MGR Mirvac Group ASX code CBD Central Business District MPT Mirvac
Slide 46: Important Notice
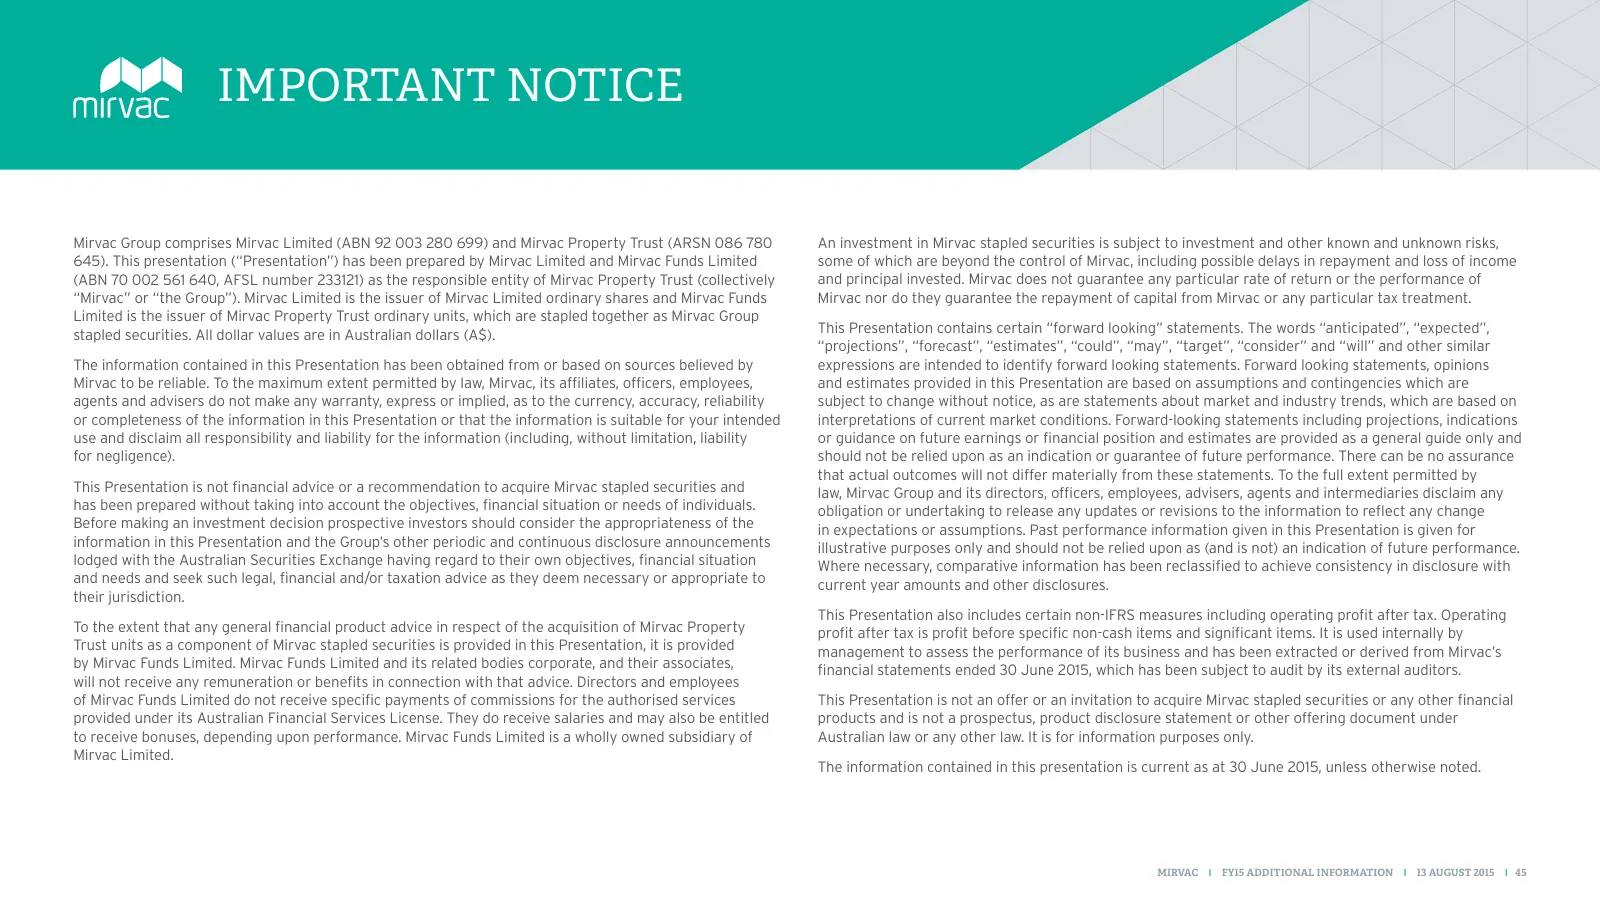
IMPORTANT NOTICE Mirvac Group comprises Mirvac Limited (ABN 92 003 280 699) and Mirvac Property Trust (ARSN 086 780 An investment in Mirvac stapled securities is subject to investment and other known and unknown risks, 645). This presentation (“Presentation”) has been prepared by Mirvac Limited and
Slide 47: Mirvac Group
MIRVAC GROUP FOLLOW US MIRVAC MIRVAC ON TWITTER INVESTOR RELATIONS FY15 PROPERTY @MIRVAC WEBSITE COMPENDIUM MIRVAC I FY15 ADDITIONAL INFORMATION I 13 AUGUST 2015 I 46
Source: Internet Archive copy of groupir.mirvac.com
More decks from Mirvac Group
 Shareholder Meeting (November 2026)28 slides · Nov 17, 2026
 FY2026 Earnings Presentation30 slides · Aug 19, 2026
 H1 2026 Earnings Presentation30 slides · Feb 18, 2026
 FY2025 Earnings Presentation30 slides · Aug 15, 2025
 H1 2025 Earnings Presentation29 slides · Feb 14, 2025
 Investor Day (October 2024)70 slides · Oct 14, 2024