Seche Environnement SA · EURONEXT:SCHP
Seche Environnement SA — FY2017 Earnings Presentation
38 slides from Seche Environnement SA's earnings presentation, Mar 6, 2018
Slide 1: Séché Environnement – Résultats consolidés 2017
Séché Environnement Résultats consolidés 2017 Réunion du 6 mars 2018
Slide 2: 2017 : performance économique et réalisations stratégiques
Joël Séché Président - Directeur général 2017 : PERFORMANCE ÉCONOMIQUE ET RÉALISATIONS STRATÉGIQUES Résultats consolidés 2017 - Réunion du 6 mars 2018 2
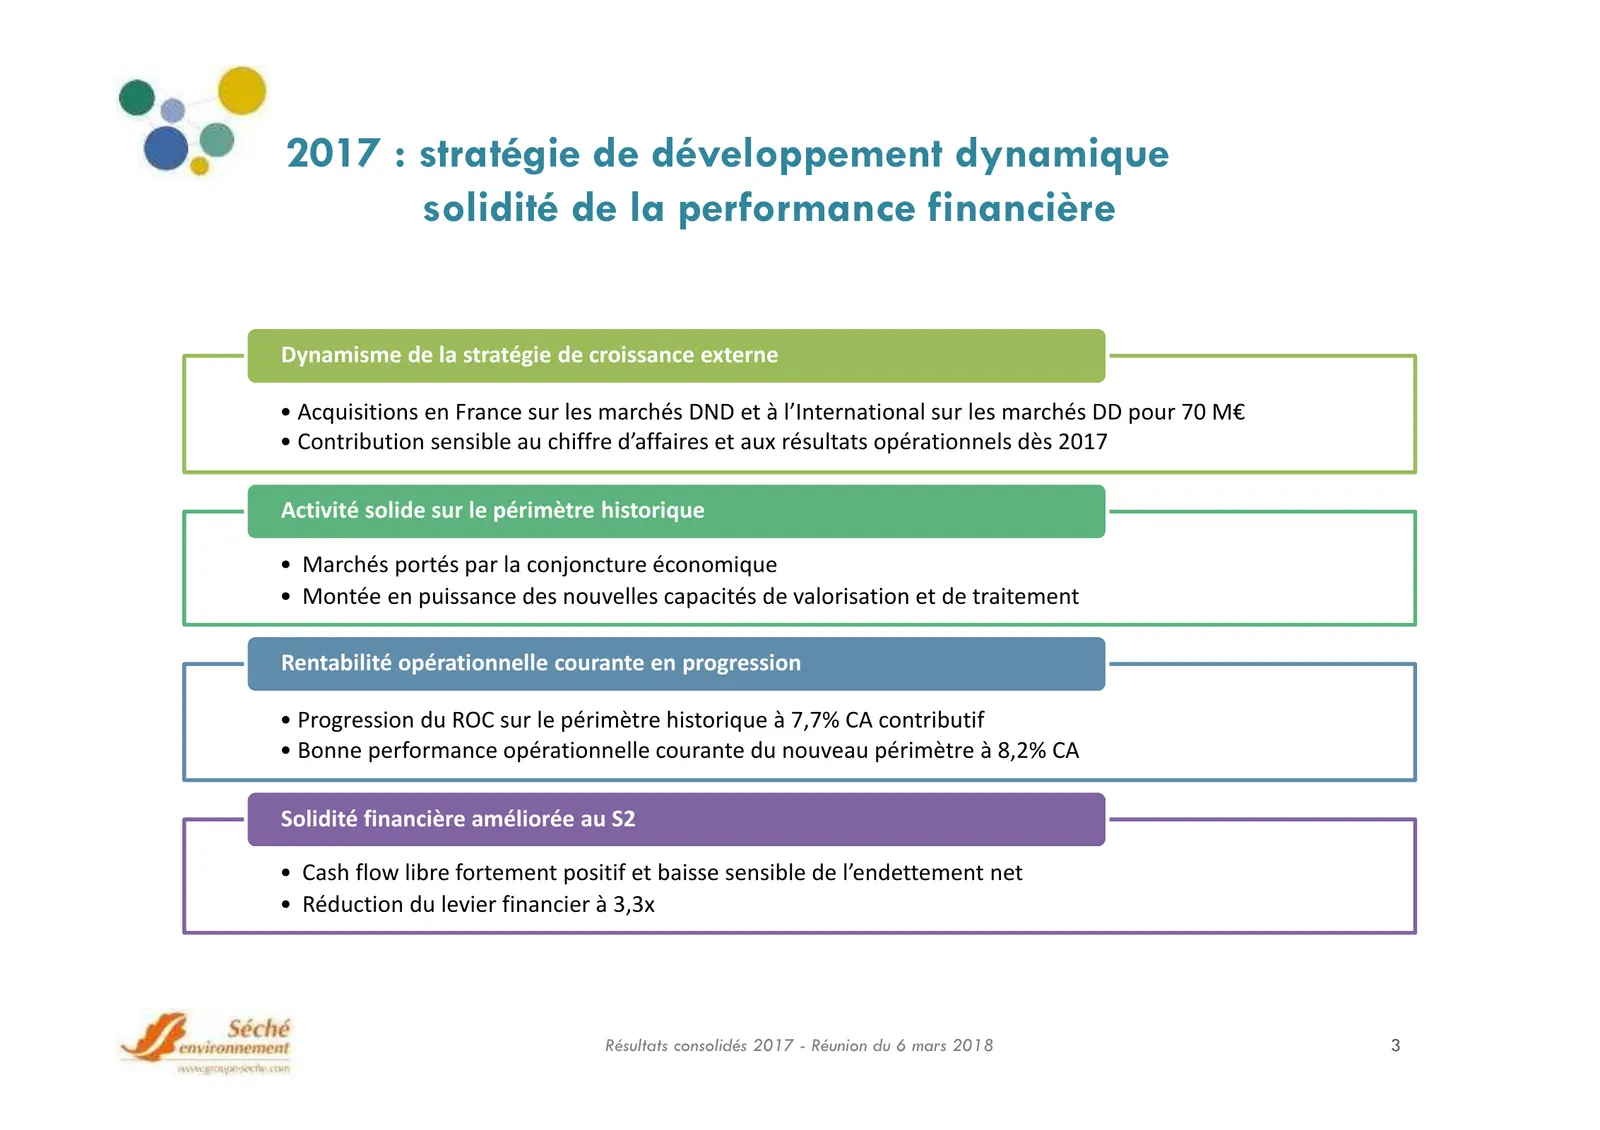
Slide 3: 2017 : stratégie de développement dynamique, solidité de la performance financière
2017 : stratégie de développement dynamique solidité de la performance financière Dynamisme de la stratégie de croissance externe • Acquisitions en France sur les marchés DND et à l’International sur les marchés DD pour 70 M€ • Contribution sensible au chiffre d’affaires et aux résultats opérationne
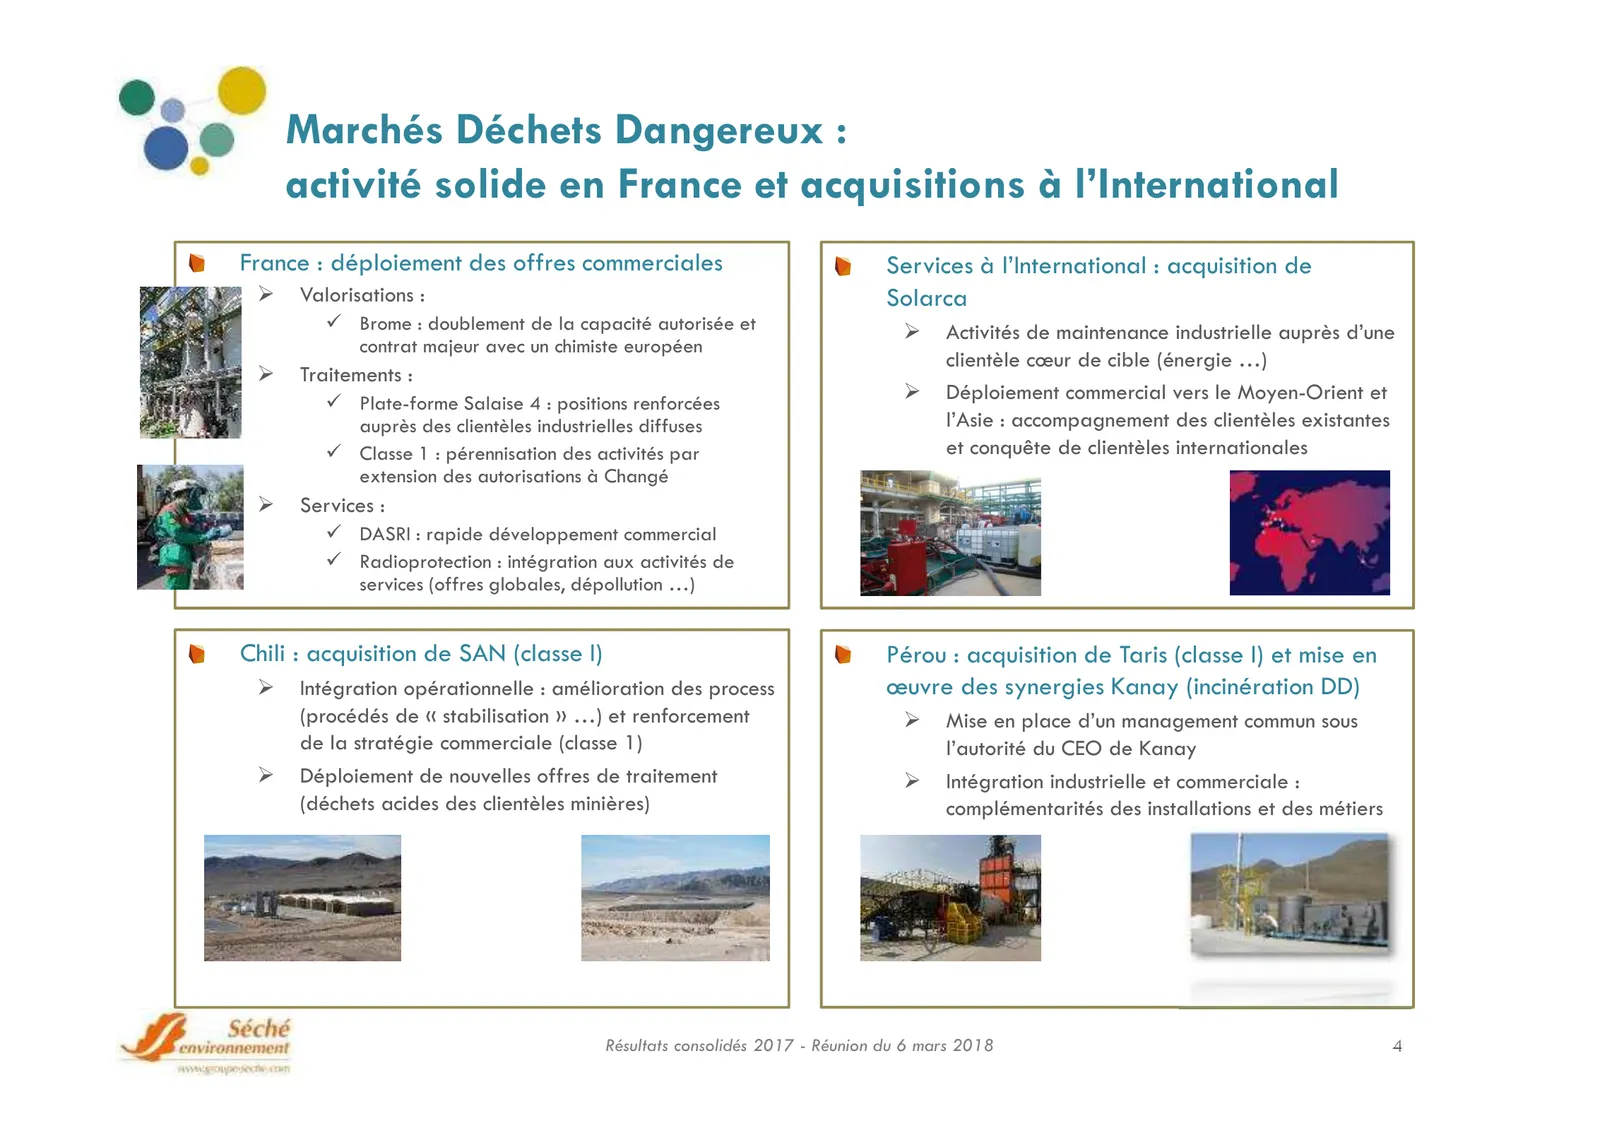
Slide 4: Marchés Déchets Dangereux : activité solide en France et acquisitions à l'International
Marchés Déchets Dangereux : activité solide en France et acquisitions à l’International France : déploiement des offres commerciales Services à l’International : acquisition de Valorisations : Solarca Brome : doublement de la capacité autorisée et Activités de maintenance industrielle auprès d’une c
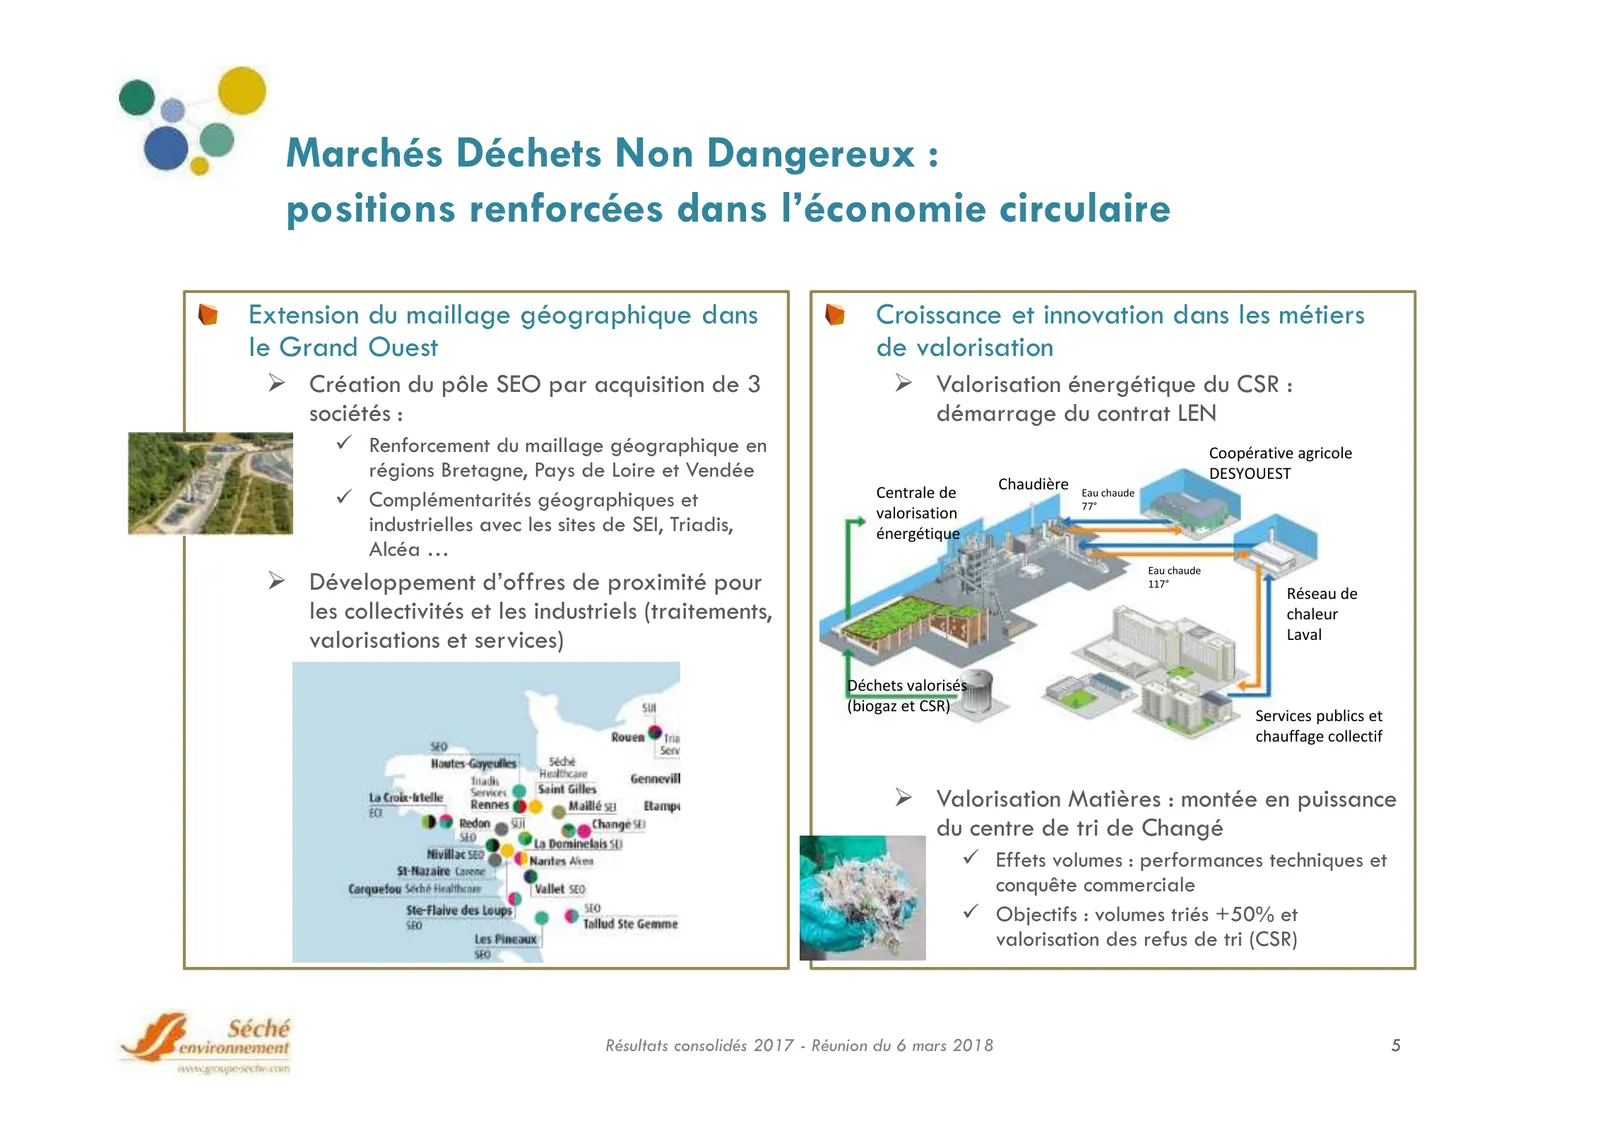
Slide 5: Marchés Déchets Non Dangereux : positions renforcées dans l'économie circulaire
Marchés Déchets Non Dangereux : positions renforcées dans l’économie circulaire Extension du maillage géographique dans Croissance et innovation dans les métiers le Grand Ouest de valorisation Création du pôle SEO par acquisition de 3 Valorisation énergétique du CSR : sociétés : démarrage du contrat
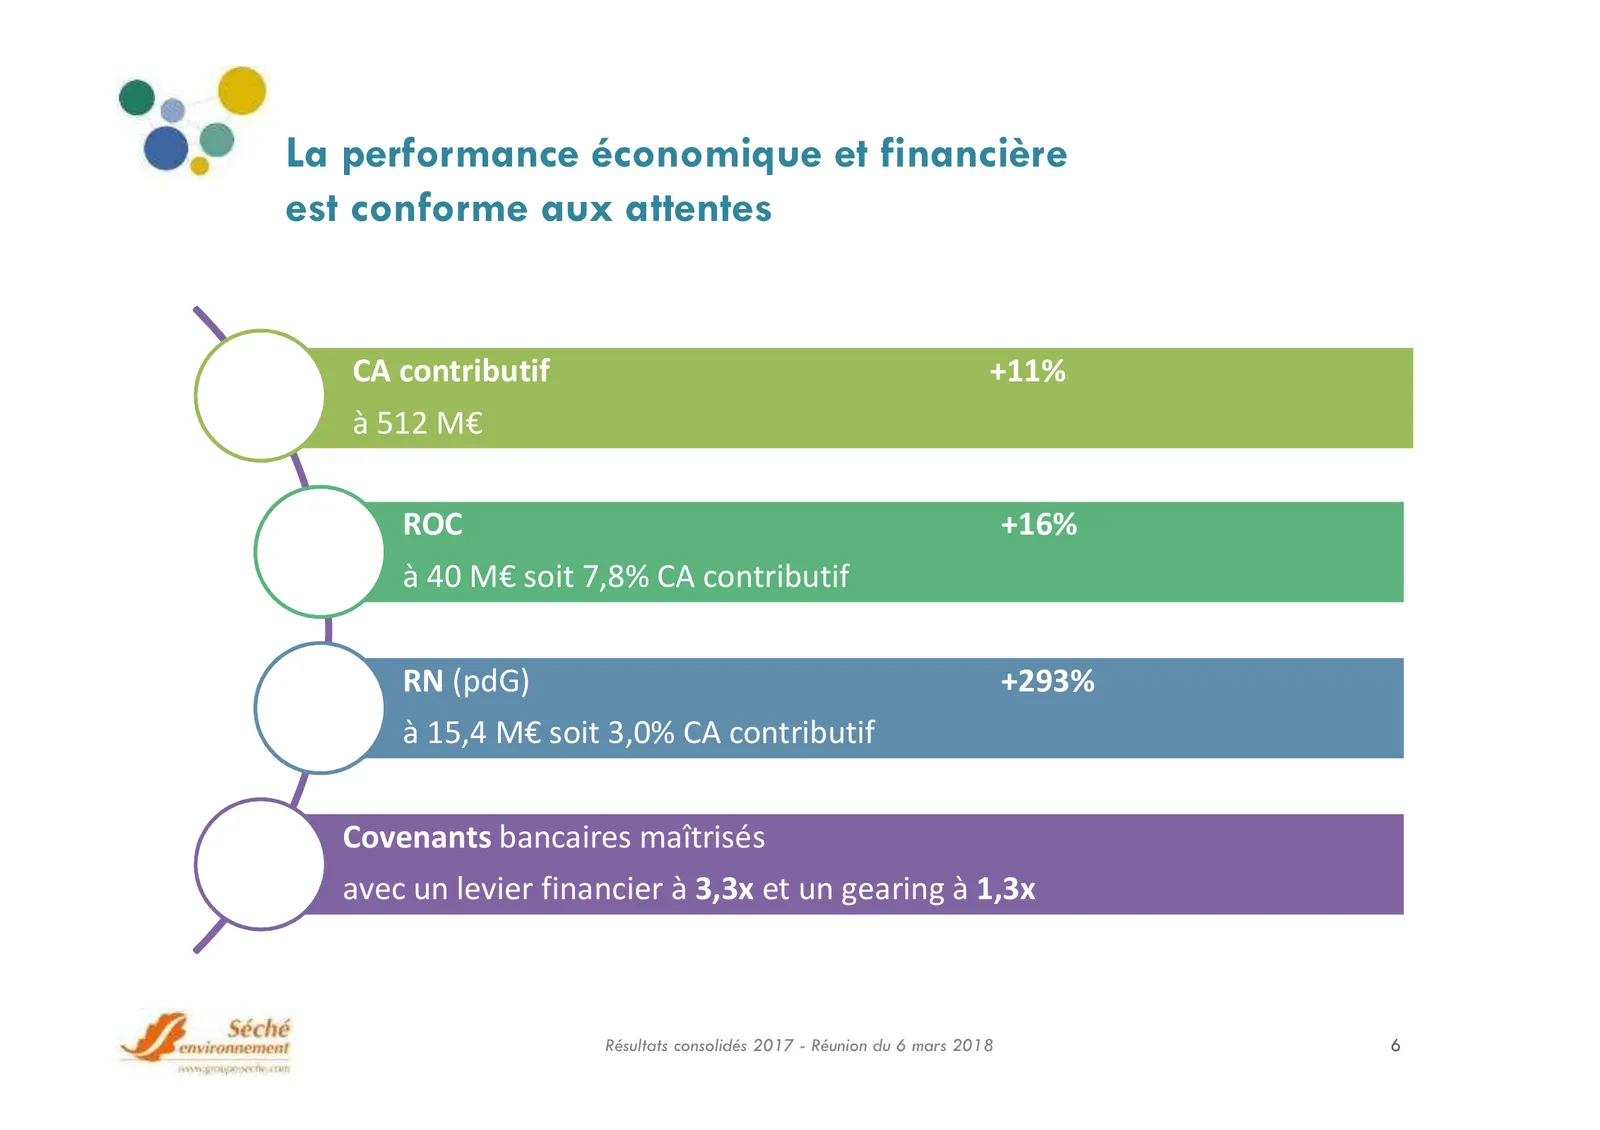
Slide 6: La performance économique et financière est conforme aux attentes
La performance économique et financière est conforme aux attentes CA contributif +11% à 512 M€ ROC +16% à 40 M€ soit 7,8% CA contributif RN (pdG) +293% à 15,4 M€ soit 3,0% CA contributif Covenants bancaires maîtrisés avec un levier financier à 3,3x et un gearing à 1,3x Résultats consolidés 2017 - Ré
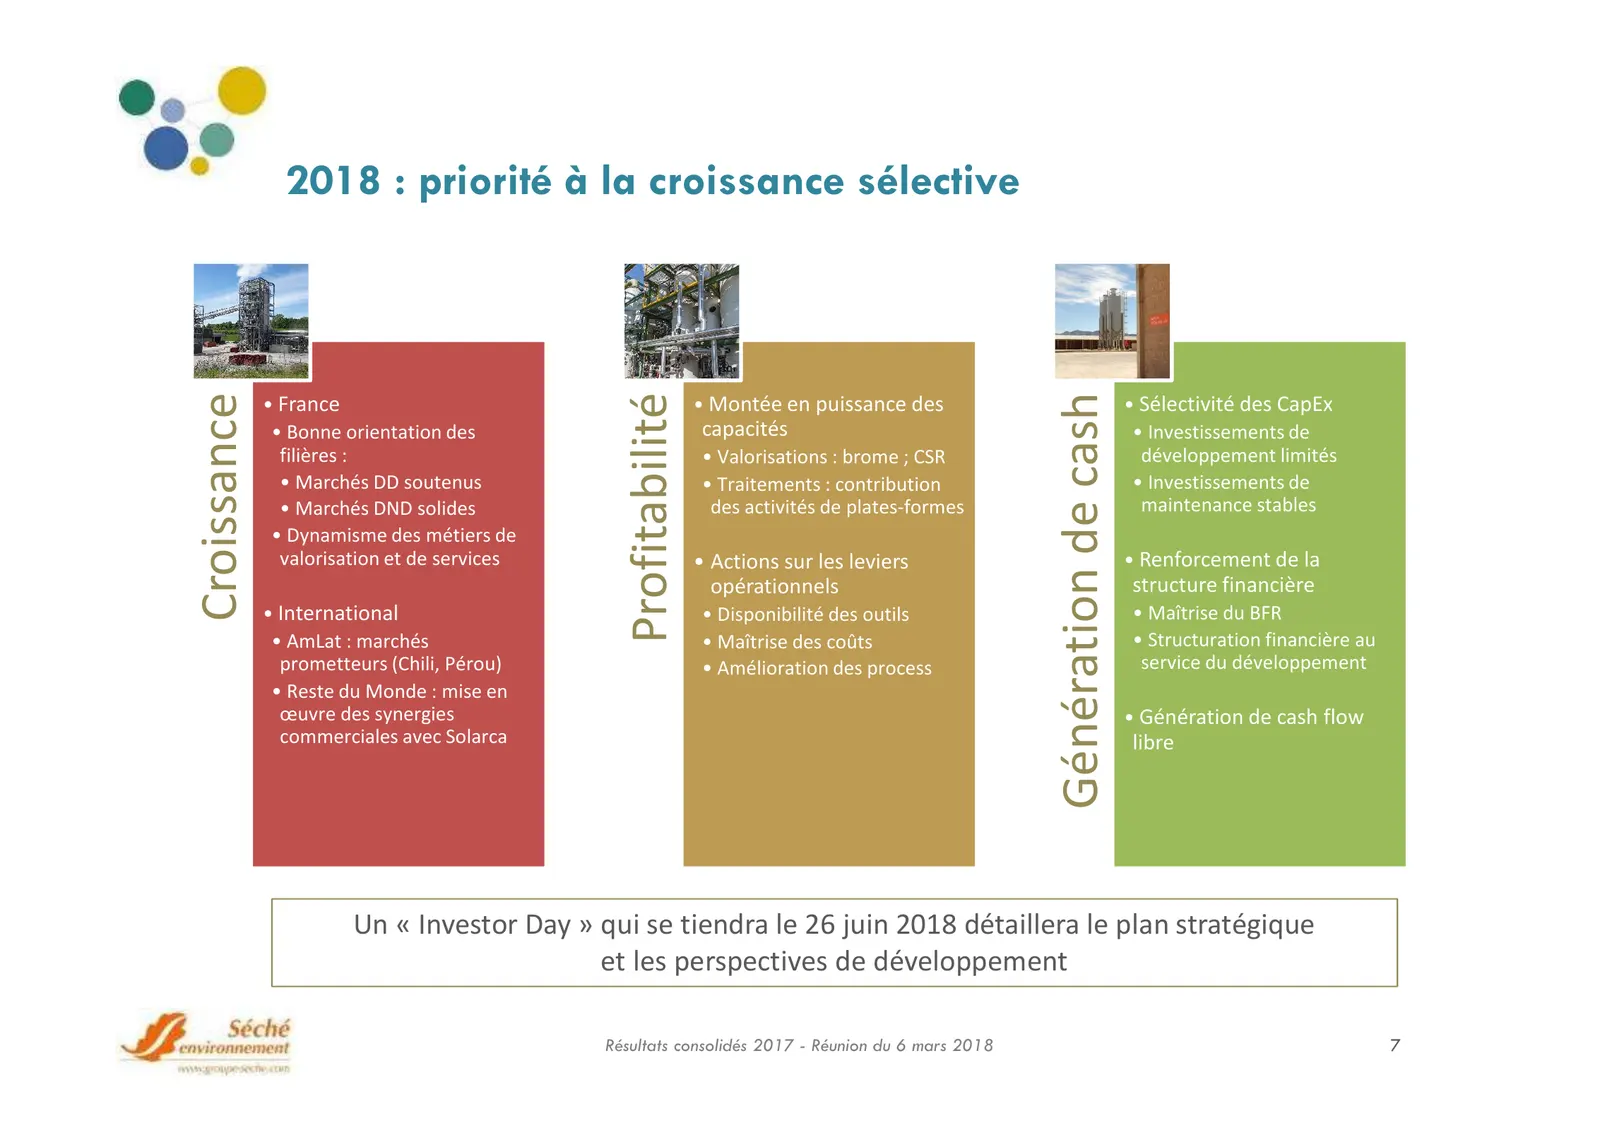
Slide 7: 2018 : priorité à la croissance sélective
2018 : priorité à la croissance sélective Génération de cash Croissance Profitabilité • France • Montée en puissance des • Sélectivité des CapEx • Bonne orientation des capacités • Investissements de filières : • Valorisations : brome ; CSR développement limités • Marchés DD soutenus • Traitements :
Slide 8: La performance économique et financière en 2017
Baptiste Janiaud Directeur Administratif et Financier LA PERFORMANCE ÉCONOMIQUE ET FINANCIÈRE EN 2017 Résultats consolidés 2017 - Réunion du 6 mars 2018 8
Slide 9: Chiffres-clés 2017
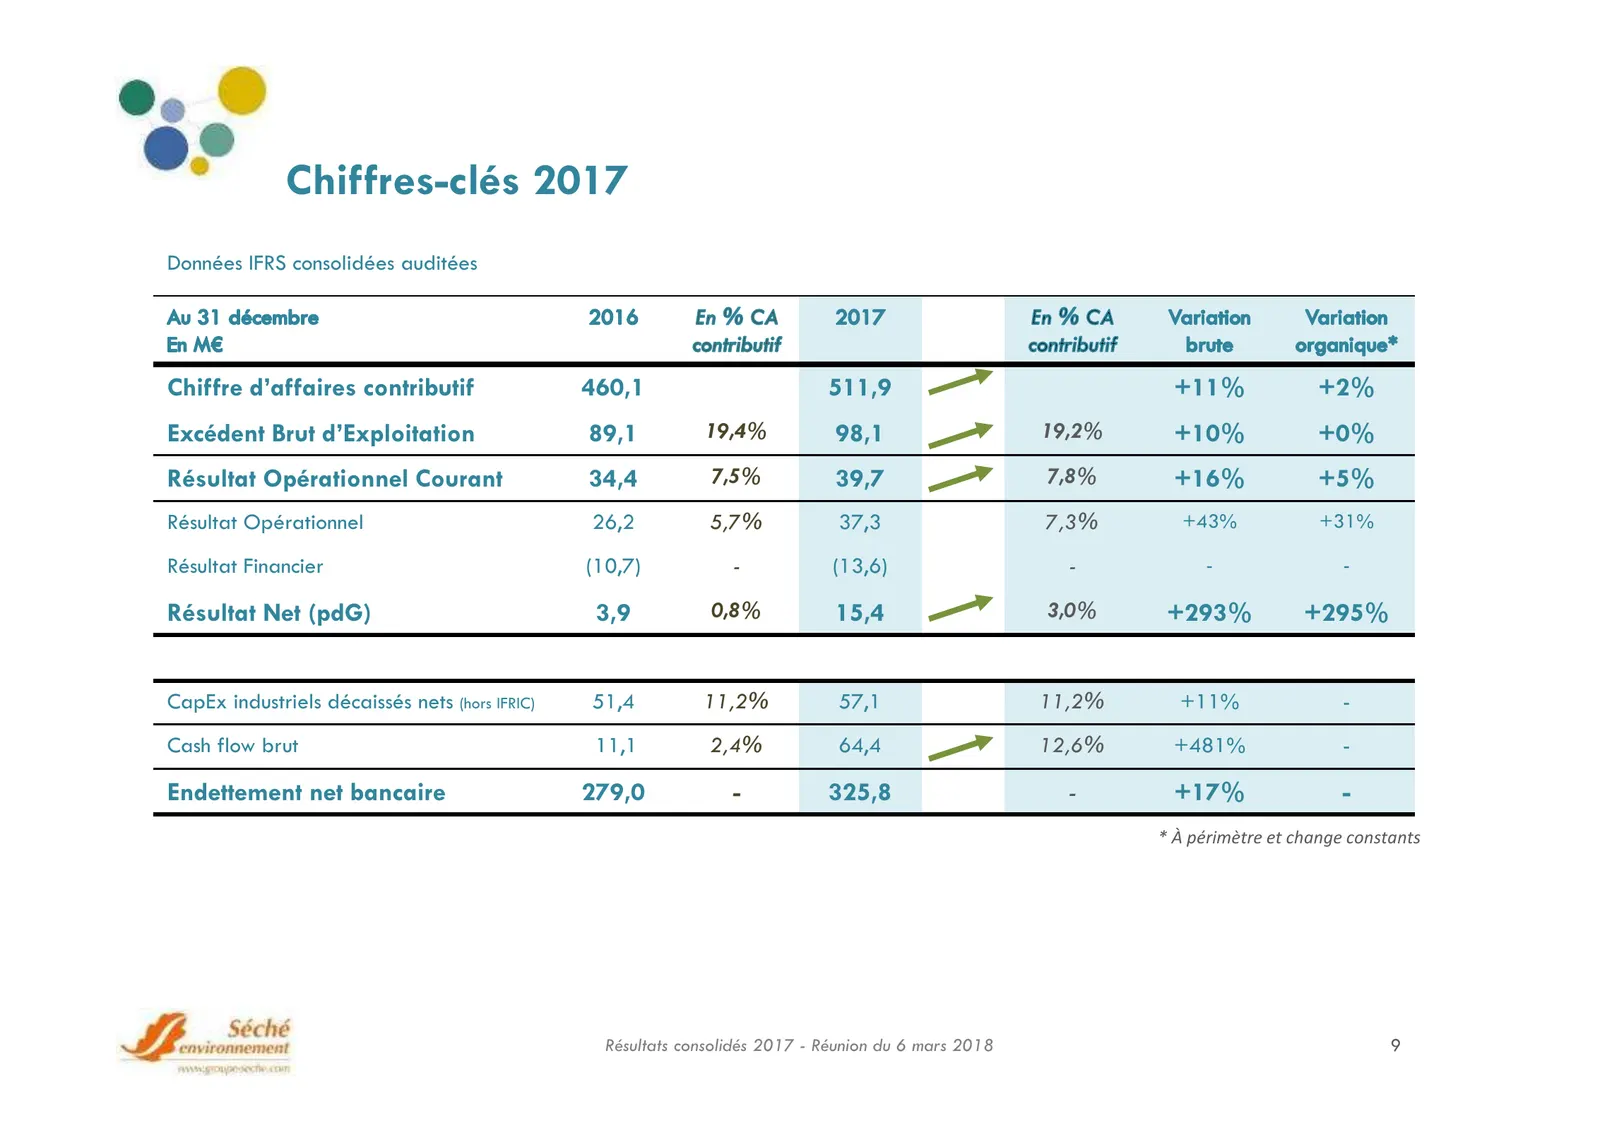
Chiffres-clés 2017 Données IFRS consolidées auditées Chiffre d’affaires contributif 460,1 511,9 +11% +2% Excédent Brut d’Exploitation 89,1 19,4% 98,1 19,2% +10% +0% Résultat Opérationnel Courant 34,4 7,5% 39,7 7,8% +16% +5% Résultat Opérationnel 26,2 5,7% 37,3 7,3% +43% +31% Résultat Financier (10,7
Slide 10: Évolution du chiffre d'affaires publié : +11,8%
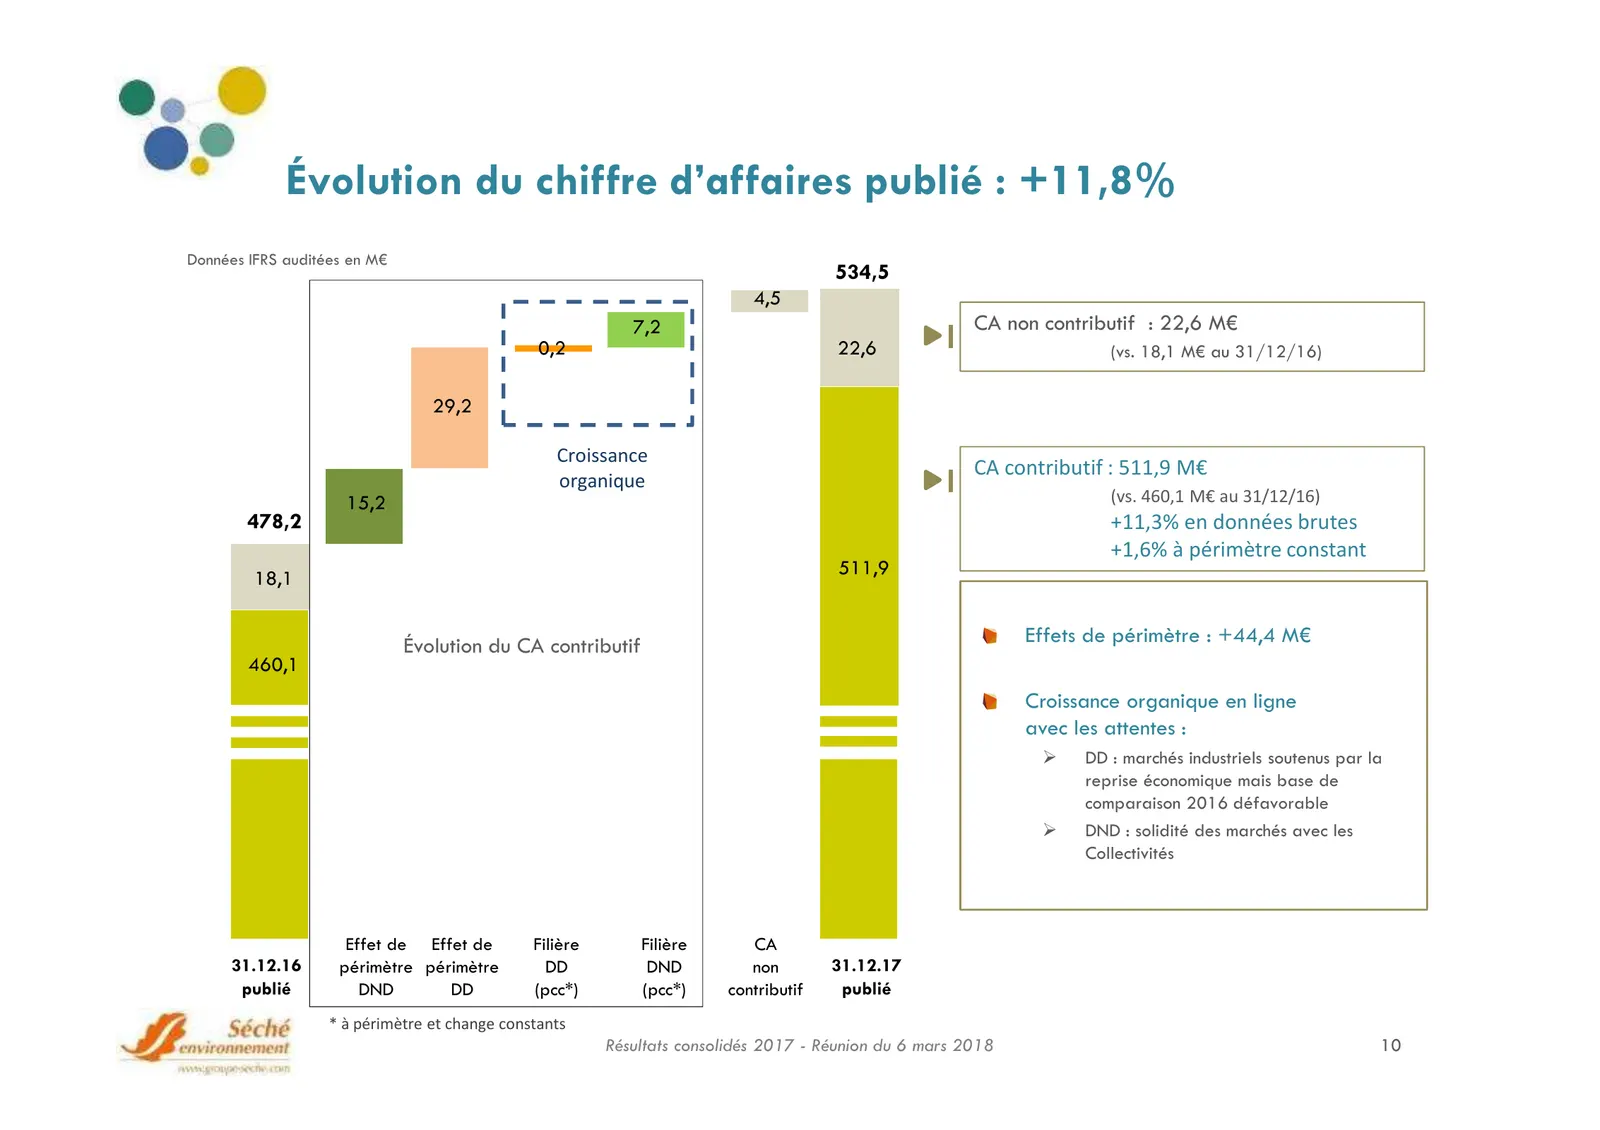
Évolution du chiffre d’affaires publié : +11,8% Données IFRS auditées en M€ 534,5 4,5 7,2 CA non contributif : 22,6 M€ 0,2 22,6 (vs. 18,1 M€ au 31/12/16) 29,2 Croissance CA contributif : 511,9 M€ organique 15,2 (vs. 460,1 M€ au 31/12/16) 478,2 +11,3% en données brutes +1,6% à périmètre constant 511,
Slide 11: Un Groupe qui s'internationalise : CA International à 11% CA contributif
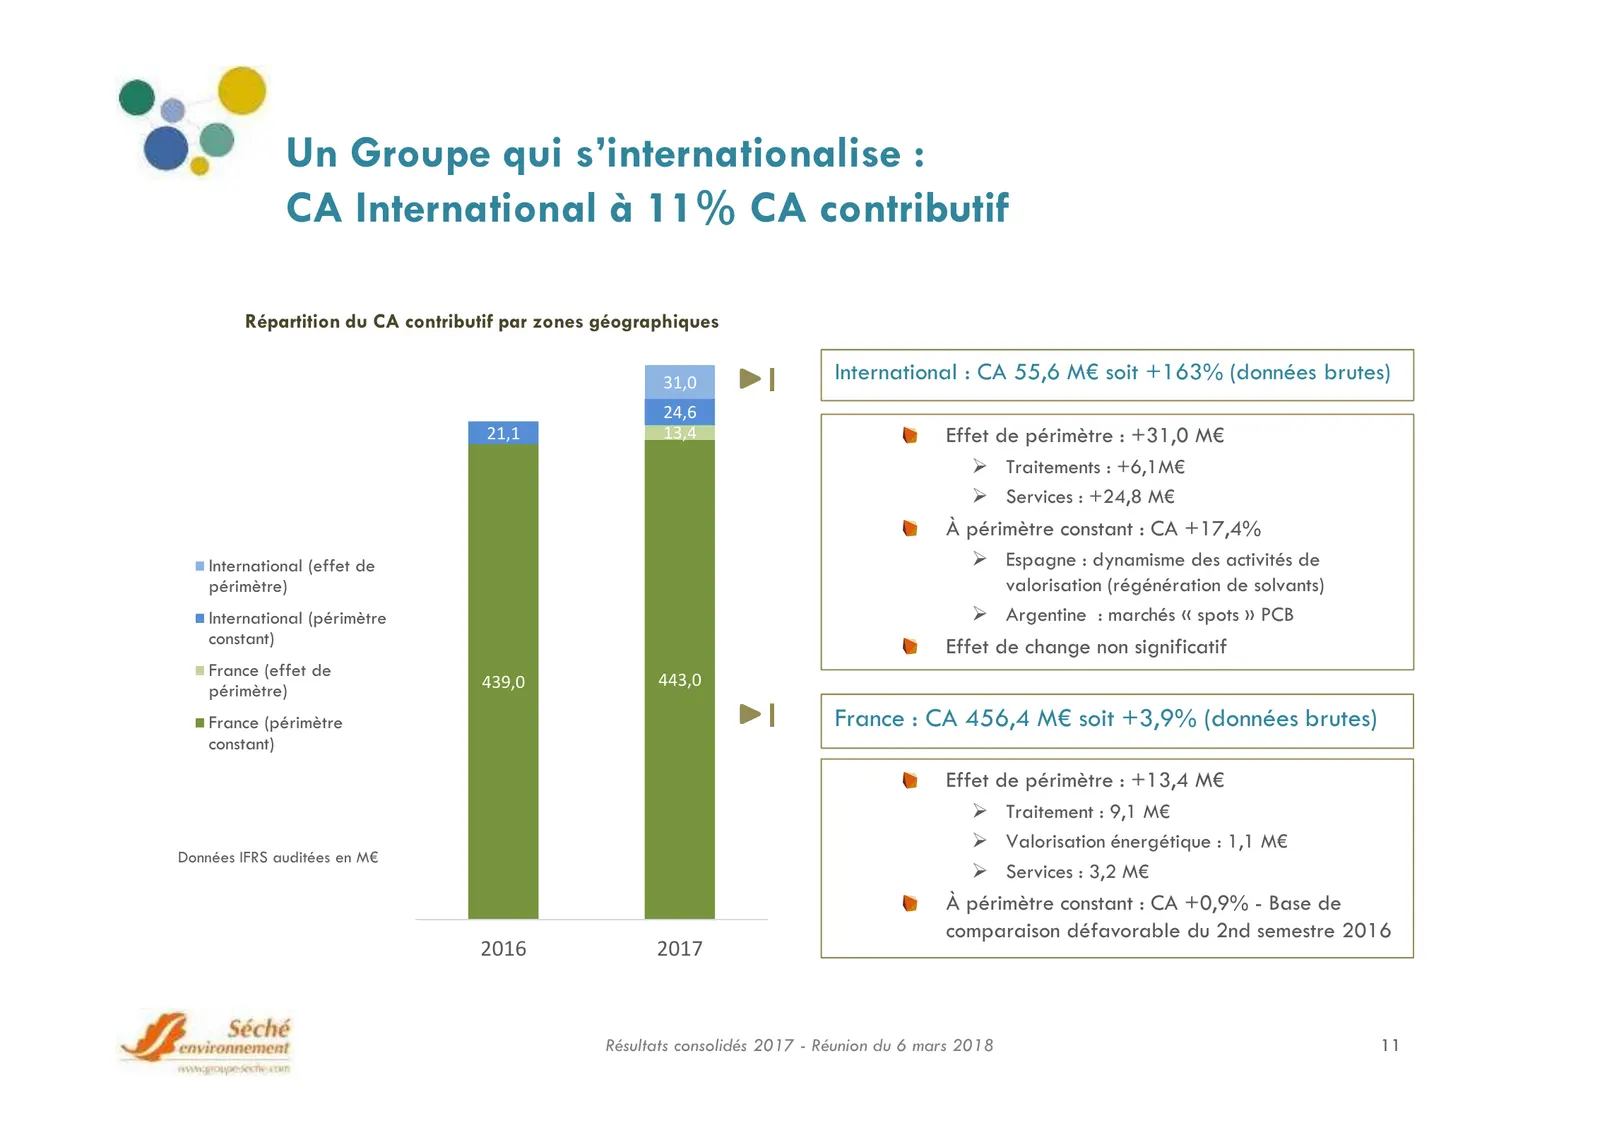
Un Groupe qui s’internationalise : CA International à 11% CA contributif Répartition du CA contributif par zones géographiques 31,0 International : CA 55,6 M€ soit +163% (données brutes) 24,6 21,1 13,4 Effet de périmètre : +31,0 M€ Traitements : +6,1M€ Services : +24,8 M€ À périmètre constant : CA +
Slide 12: Évolution de l'activité à périmètre constant : fort effet de base au T4
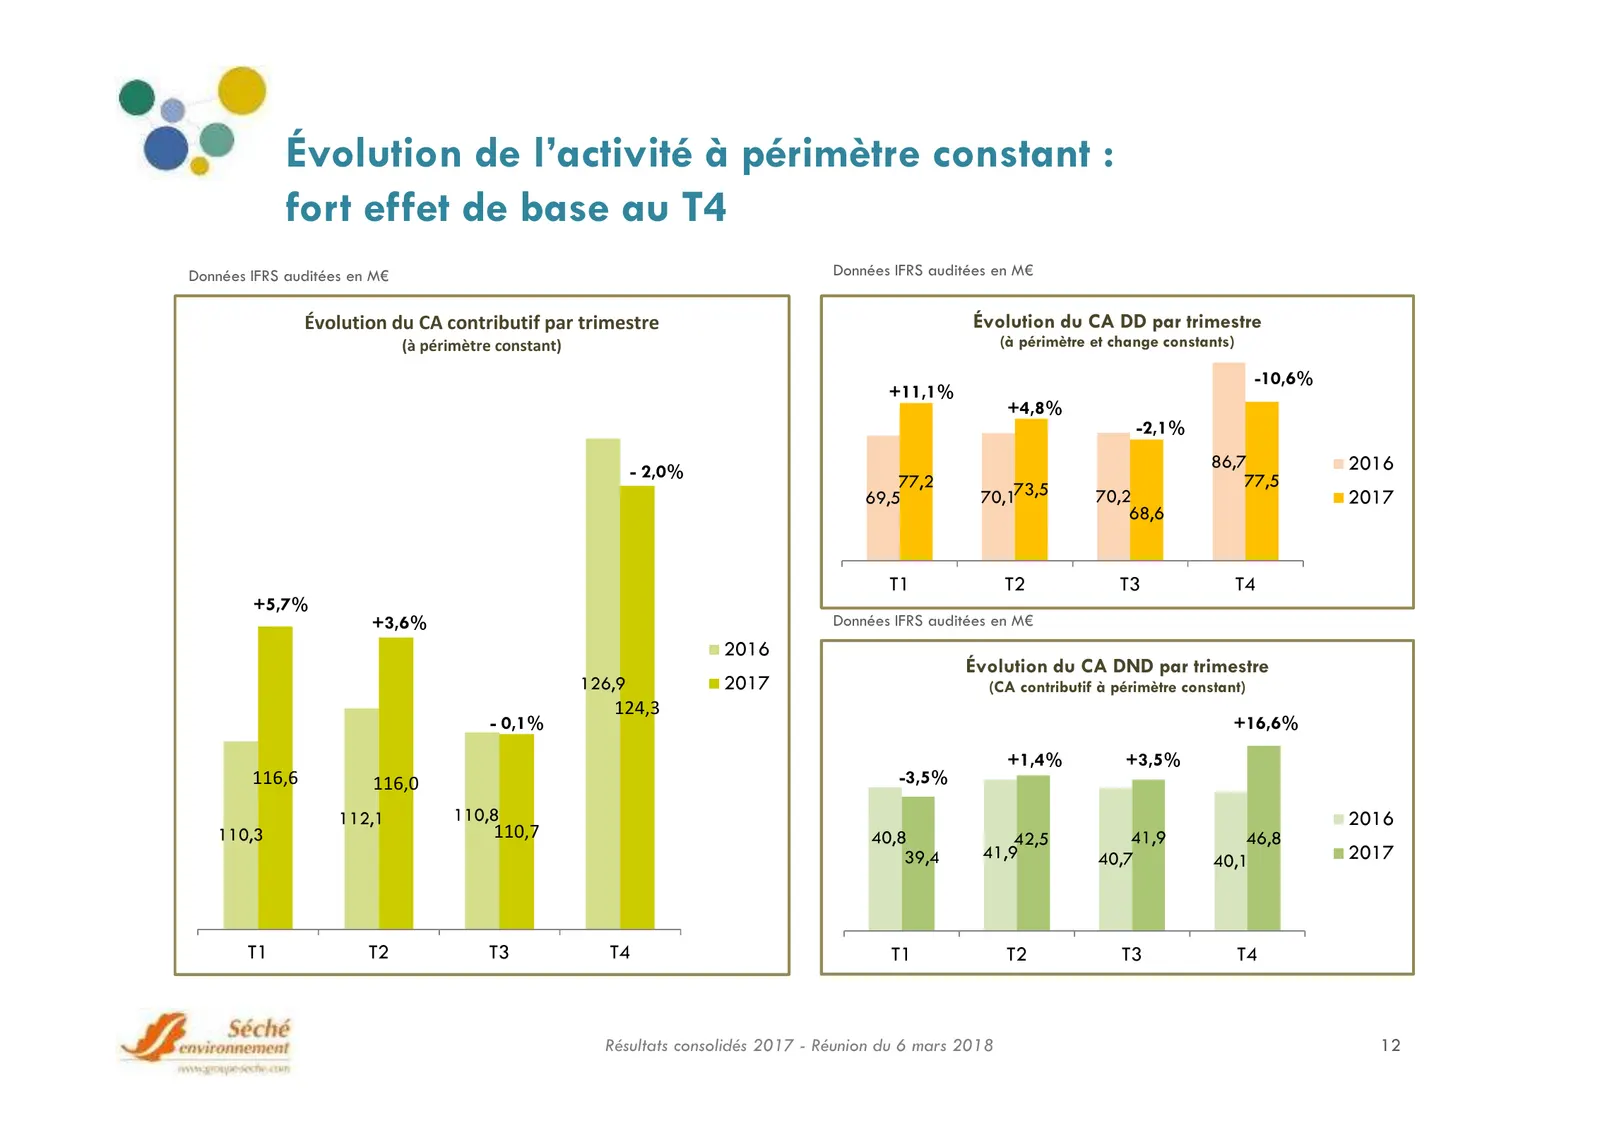
Évolution de l’activité à périmètre constant : fort effet de base au T4 Données IFRS auditées en M€ Données IFRS auditées en M€ Évolution du CA contributif par trimestre Évolution du CA DD par trimestre (à périmètre constant) (à périmètre et change constants) -10,6% +11,1% +4,8% -2,1% 86,7 2016 - 2,
Slide 13: Contribution des activités à la croissance du CA contributif
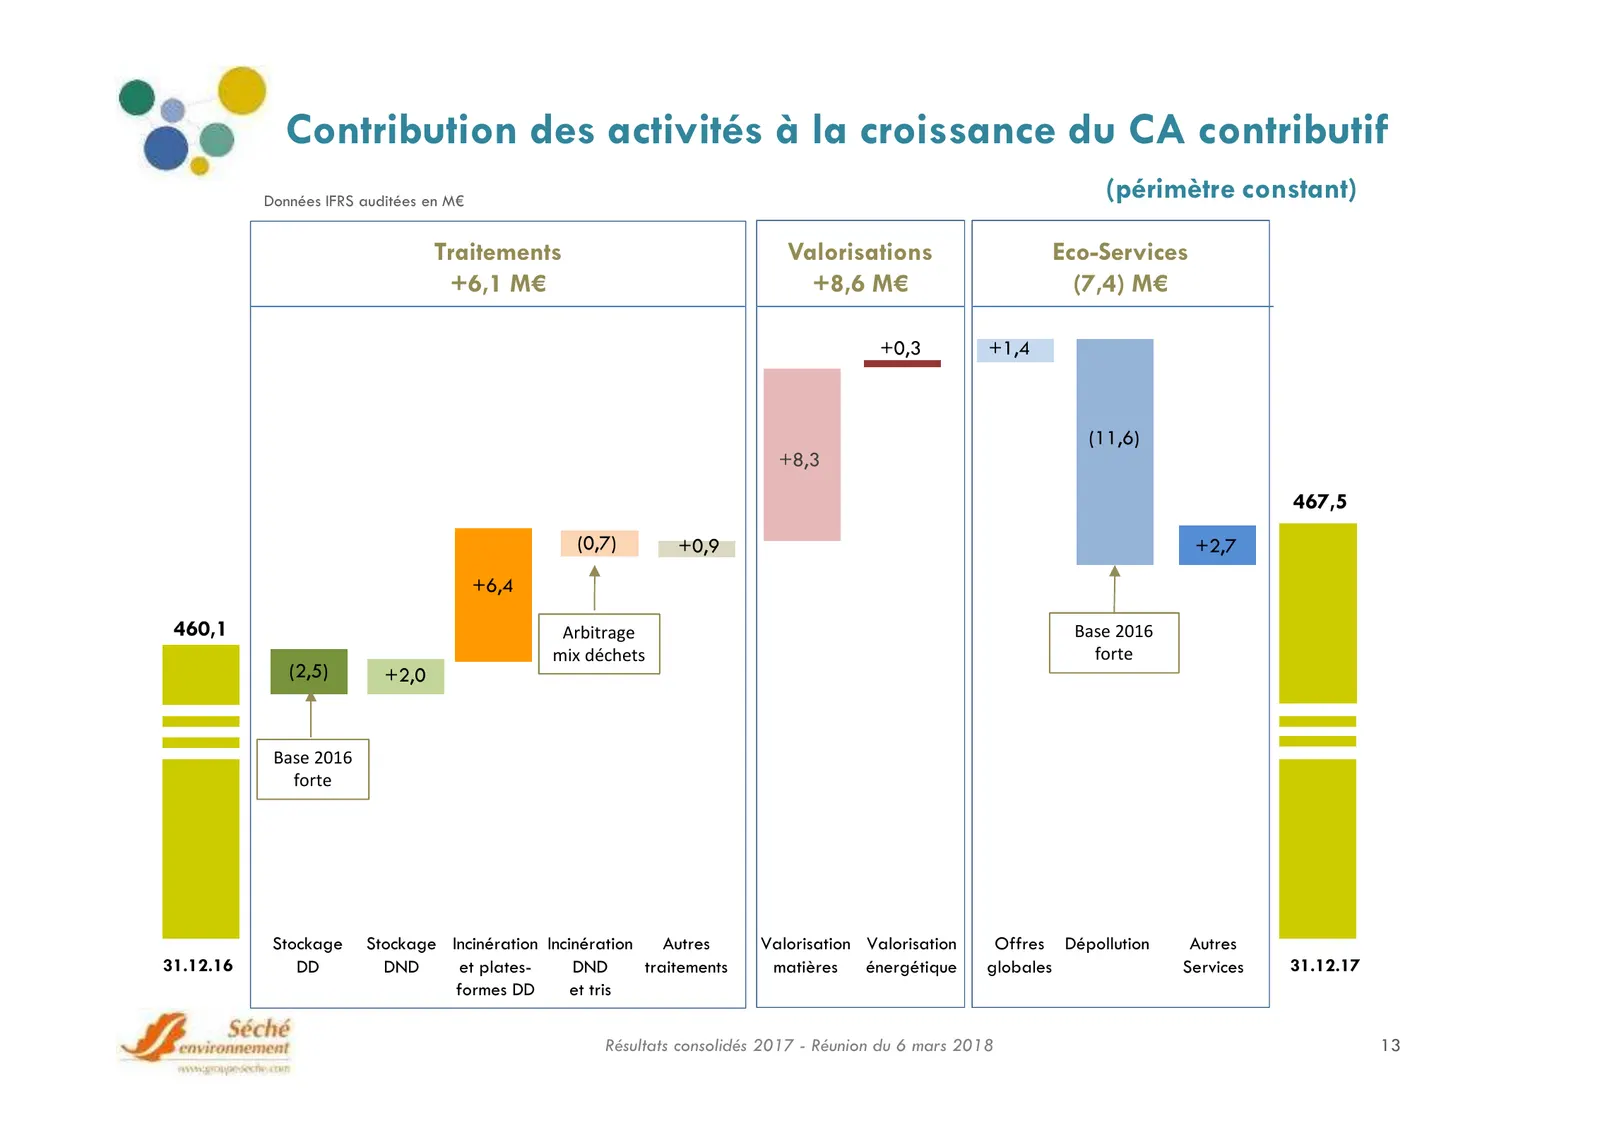
Contribution des activités à la croissance du CA contributif Données IFRS auditées en M€ (périmètre constant) Traitements Valorisations Eco-Services +6,1 M€ +8,6 M€ (7,4) M€ +0,3 +1,4 (11,6) +8,3 467,5 (0,7) +0,9 +2,7 +6,4 460,1 Arbitrage Base 2016 mix déchets forte (2,5) +2,0 Base 2016 forte Stocka
Slide 14: Hausse de l'EBE : +10,1% en données brutes
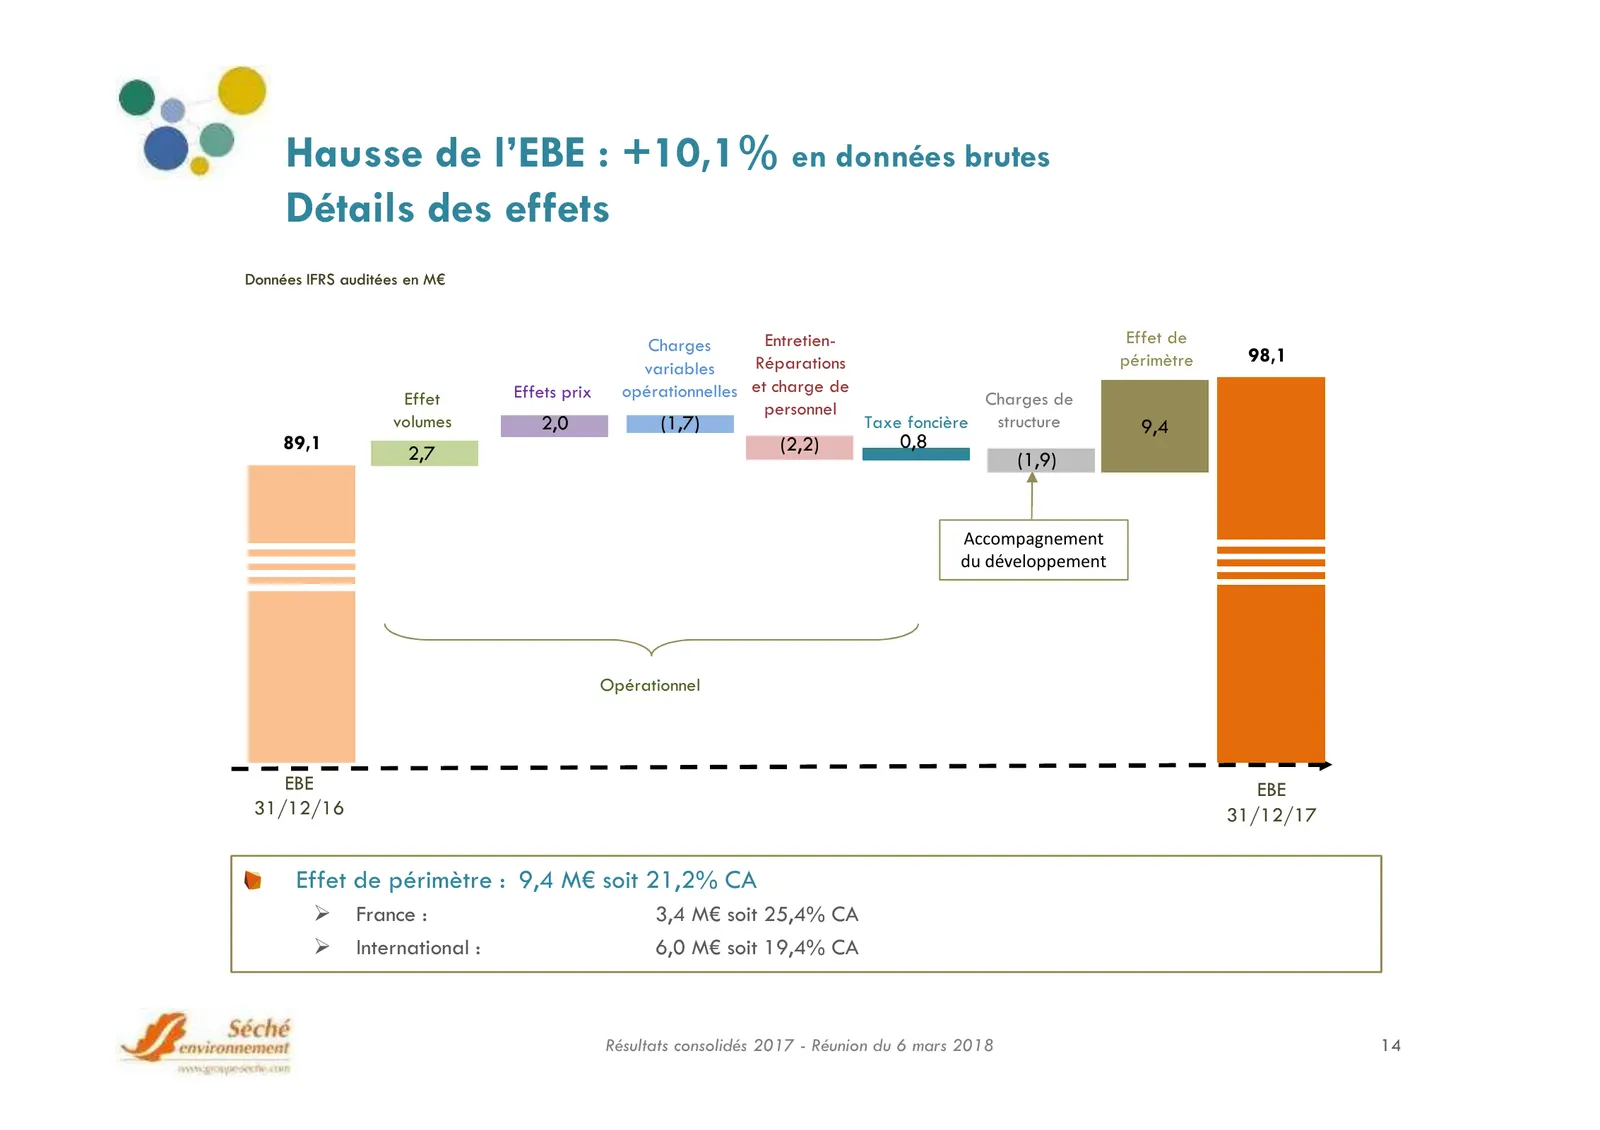
Hausse de l’EBE : +10,1% en données brutes Détails des effets Données IFRS auditées en M€ Charges Entretien- Effet de Réparations périmètre 98,1 variables Effet Effets prix opérationnelles et charge de Charges de personnel volumes 2,0 (1,7) Taxe foncière structure 9,4 89,1 (2,2) 0,8 2,7 (1,9) Accomp
Slide 15: Évolution du ROC : +15,6% en données brutes
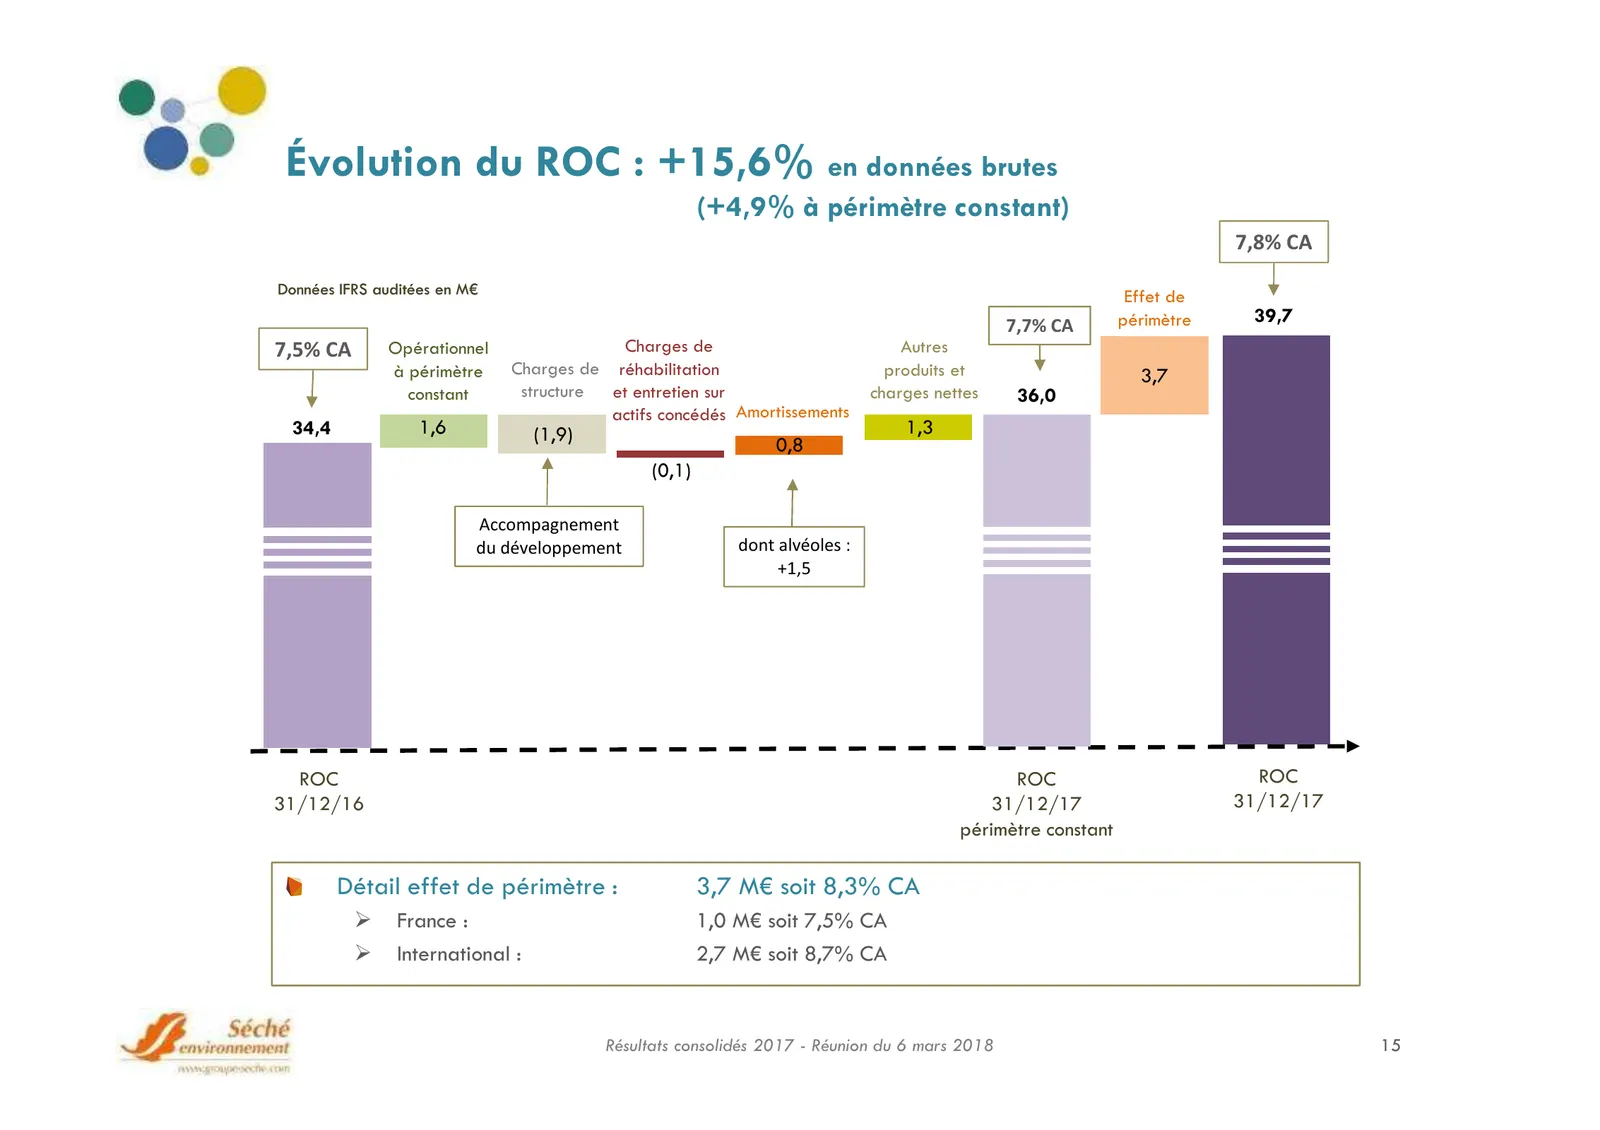
Évolution du ROC : +15,6% en données brutes (+4,9% à périmètre constant) 7,8% CA Données IFRS auditées en M€ Effet de ∆ 7,7% CA périmètre 39,7 7,5% CA Opérationnel Charges de Autres à périmètre Charges de réhabilitation produits et 3,7 constant structure et entretien sur charges nettes 36,0 actifs c
Slide 16: Du ROC au Résultat net part du Groupe
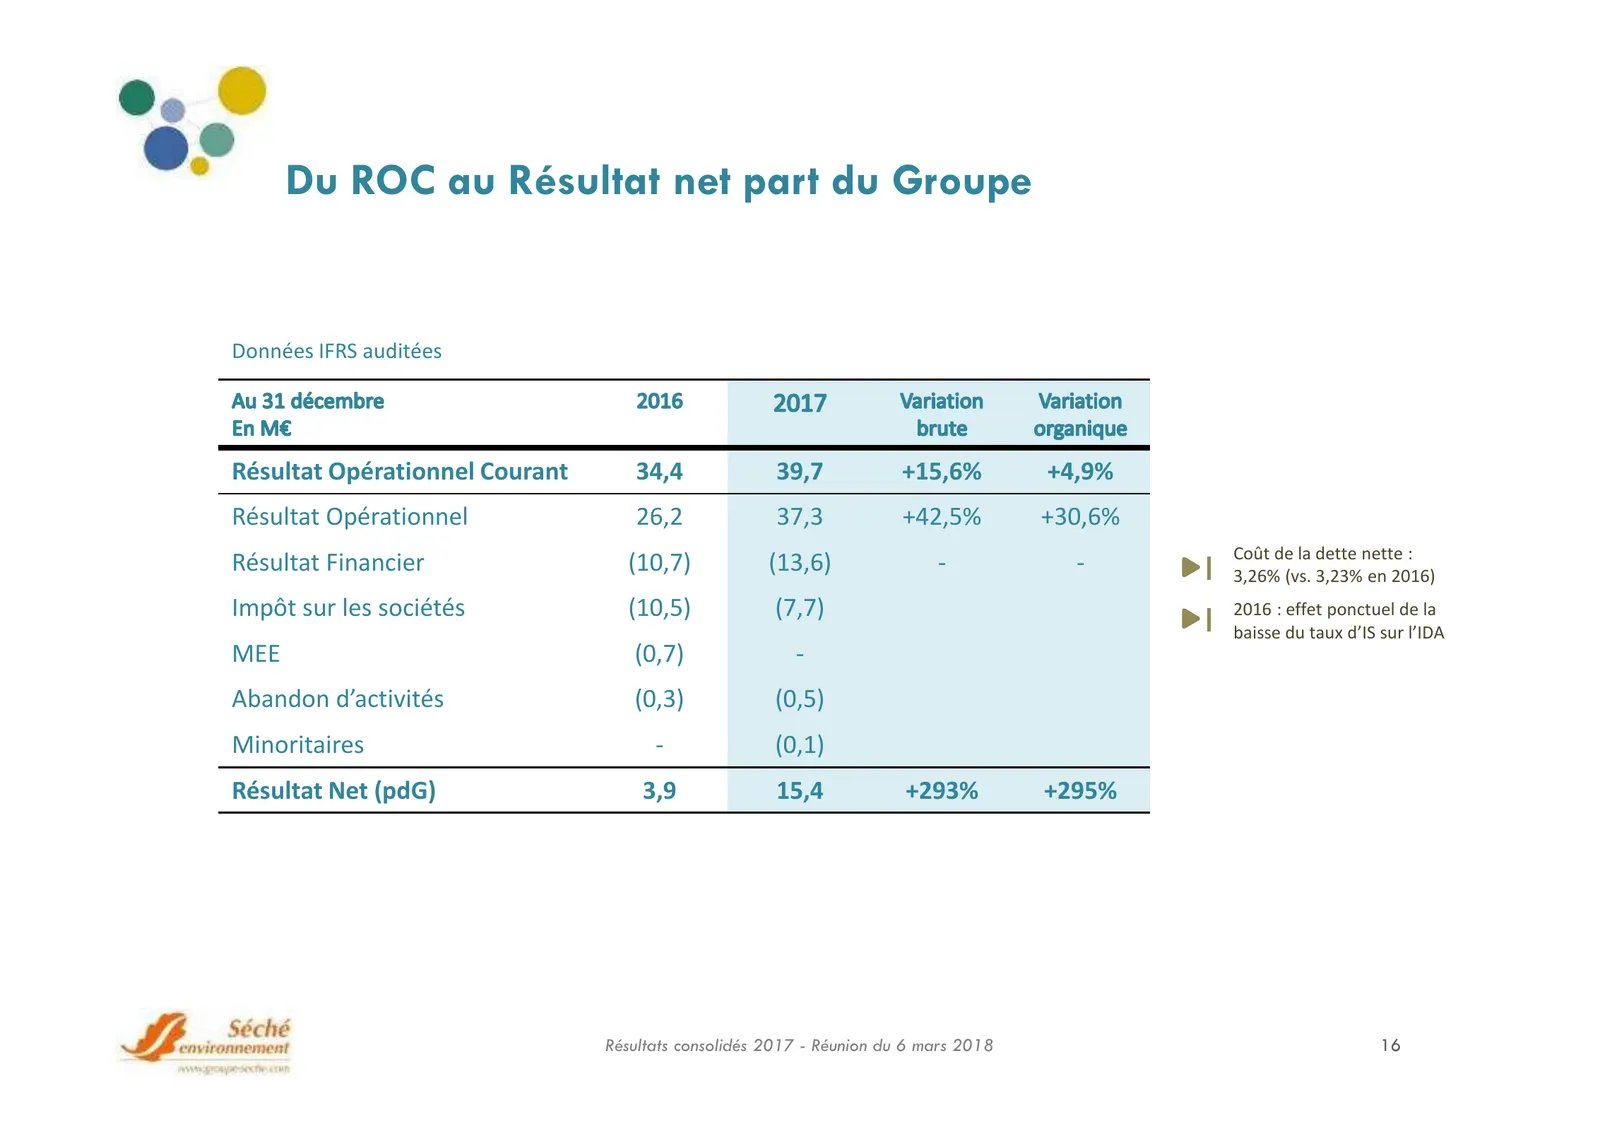
Du ROC au Résultat net part du Groupe Données IFRS auditées Résultat Opérationnel Courant 34,4 39,7 +15,6% +4,9% Résultat Opérationnel 26,2 37,3 +42,5% +30,6% Coût de la dette nette : Résultat Financier (10,7) (13,6) - - 3,26% (vs. 3,23% en 2016) Impôt sur les sociétés (10,5) (7,7) 2016 : effet ponc
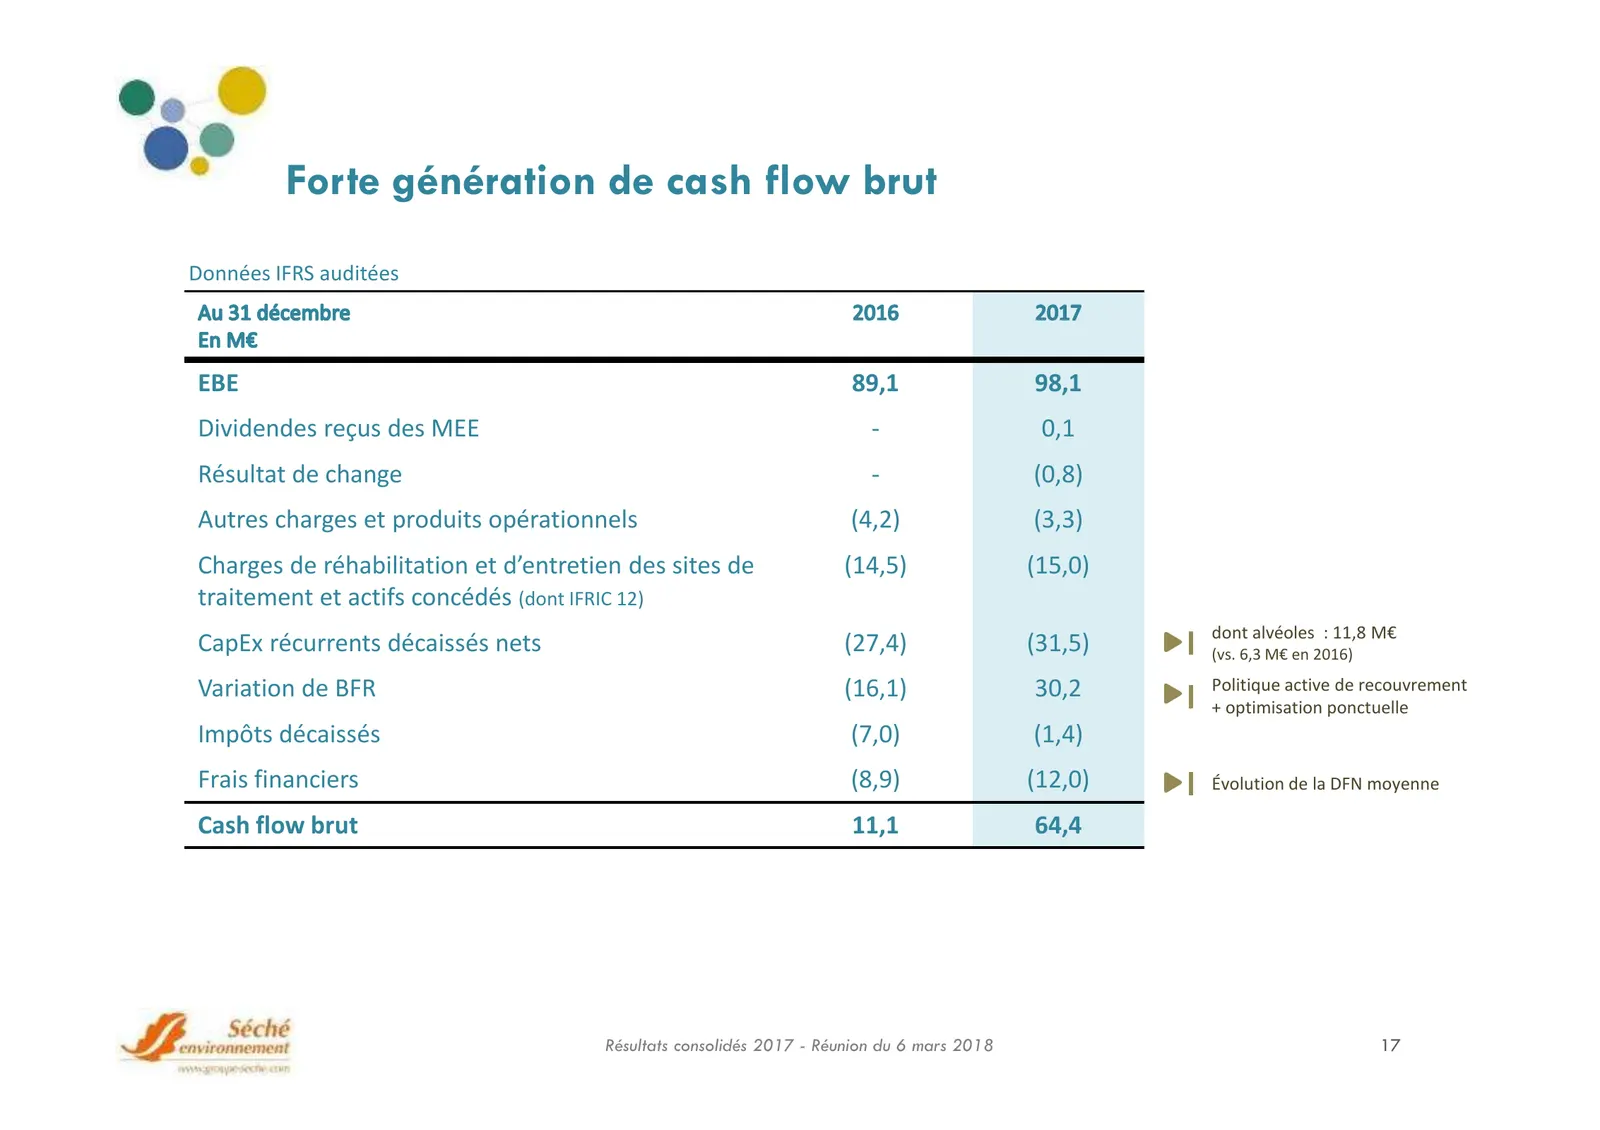
Slide 17: Forte génération de cash flow brut
Forte génération de cash flow brut Données IFRS auditées EBE 89,1 98,1 Dividendes reçus des MEE - 0,1 Résultat de change - (0,8) Autres charges et produits opérationnels (4,2) (3,3) Charges de réhabilitation et d’entretien des sites de (14,5) (15,0) traitement et actifs concédés (dont IFRIC 12) dont
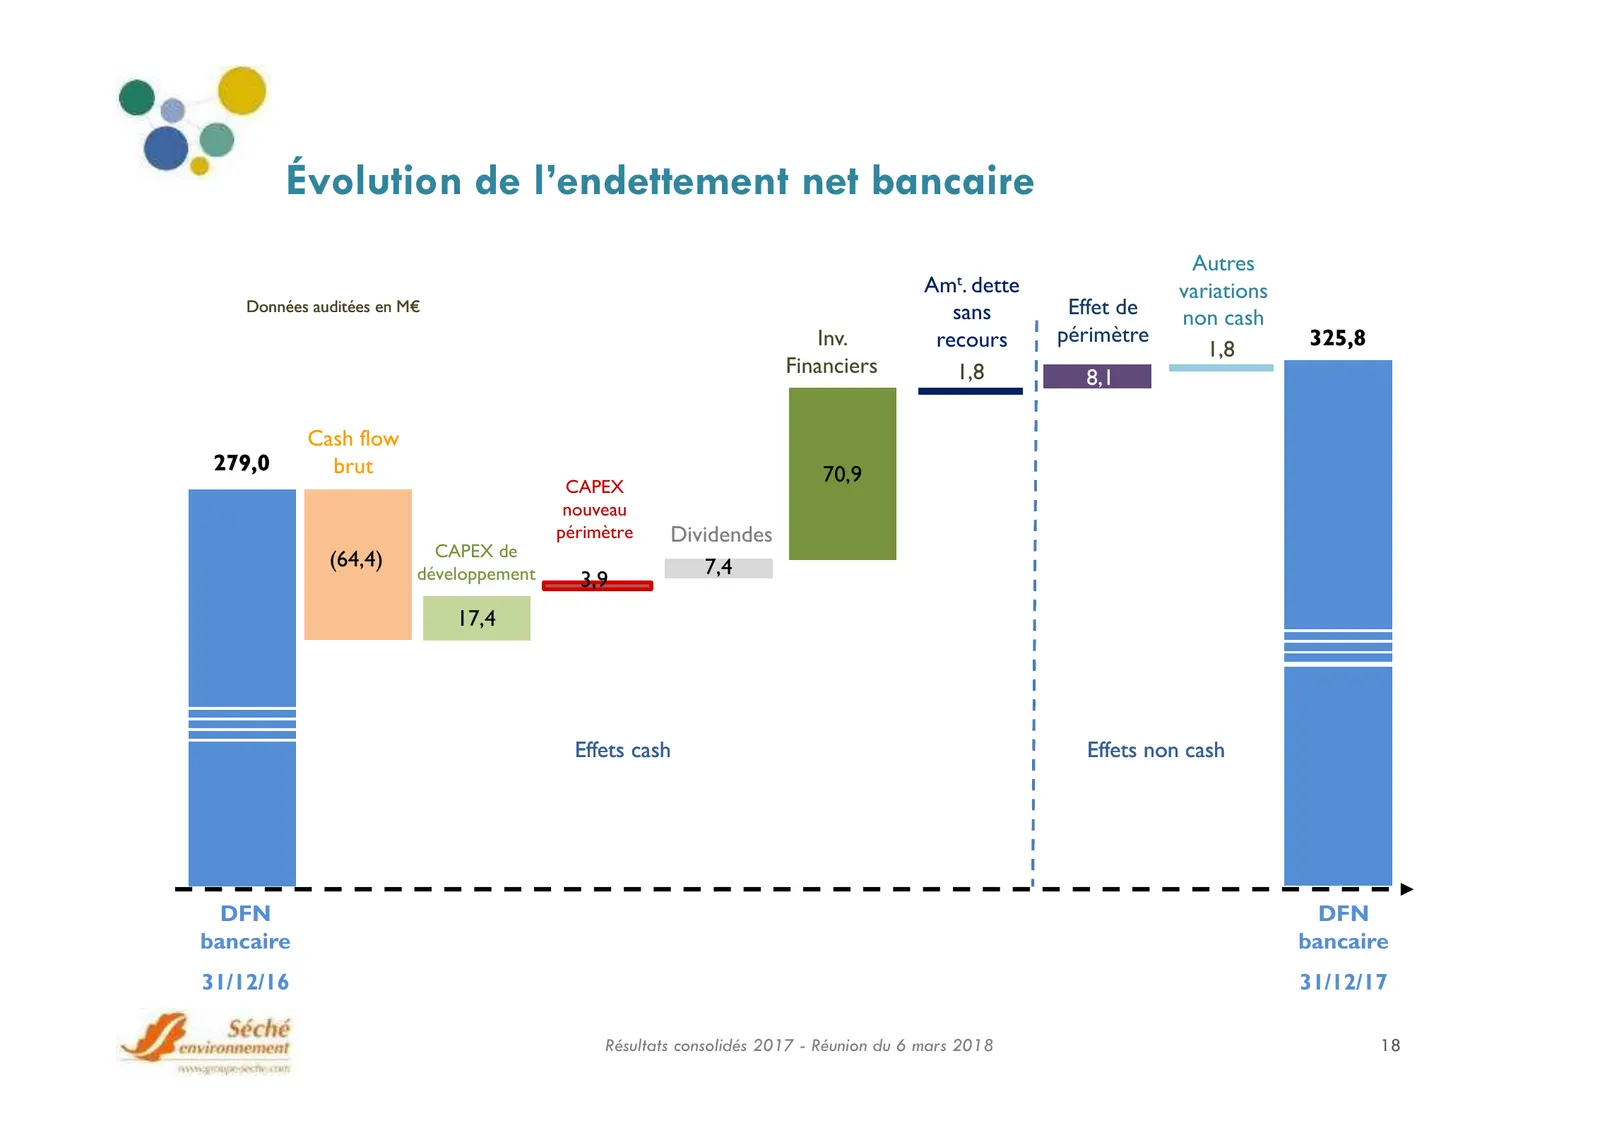
Slide 18: Évolution de l'endettement net bancaire
Évolution de l’endettement net bancaire Autres Amt. dette variations Données auditées en M€ sans Effet de non cash Inv. recours périmètre 325,8 1,8 Financiers 1,8 8,1 Cash flow 279,0 brut CAPEX 70,9 nouveau périmètre Dividendes (64,4) CAPEX de développement 7,4 3,9 17,4 Effets cash Effets non cash D
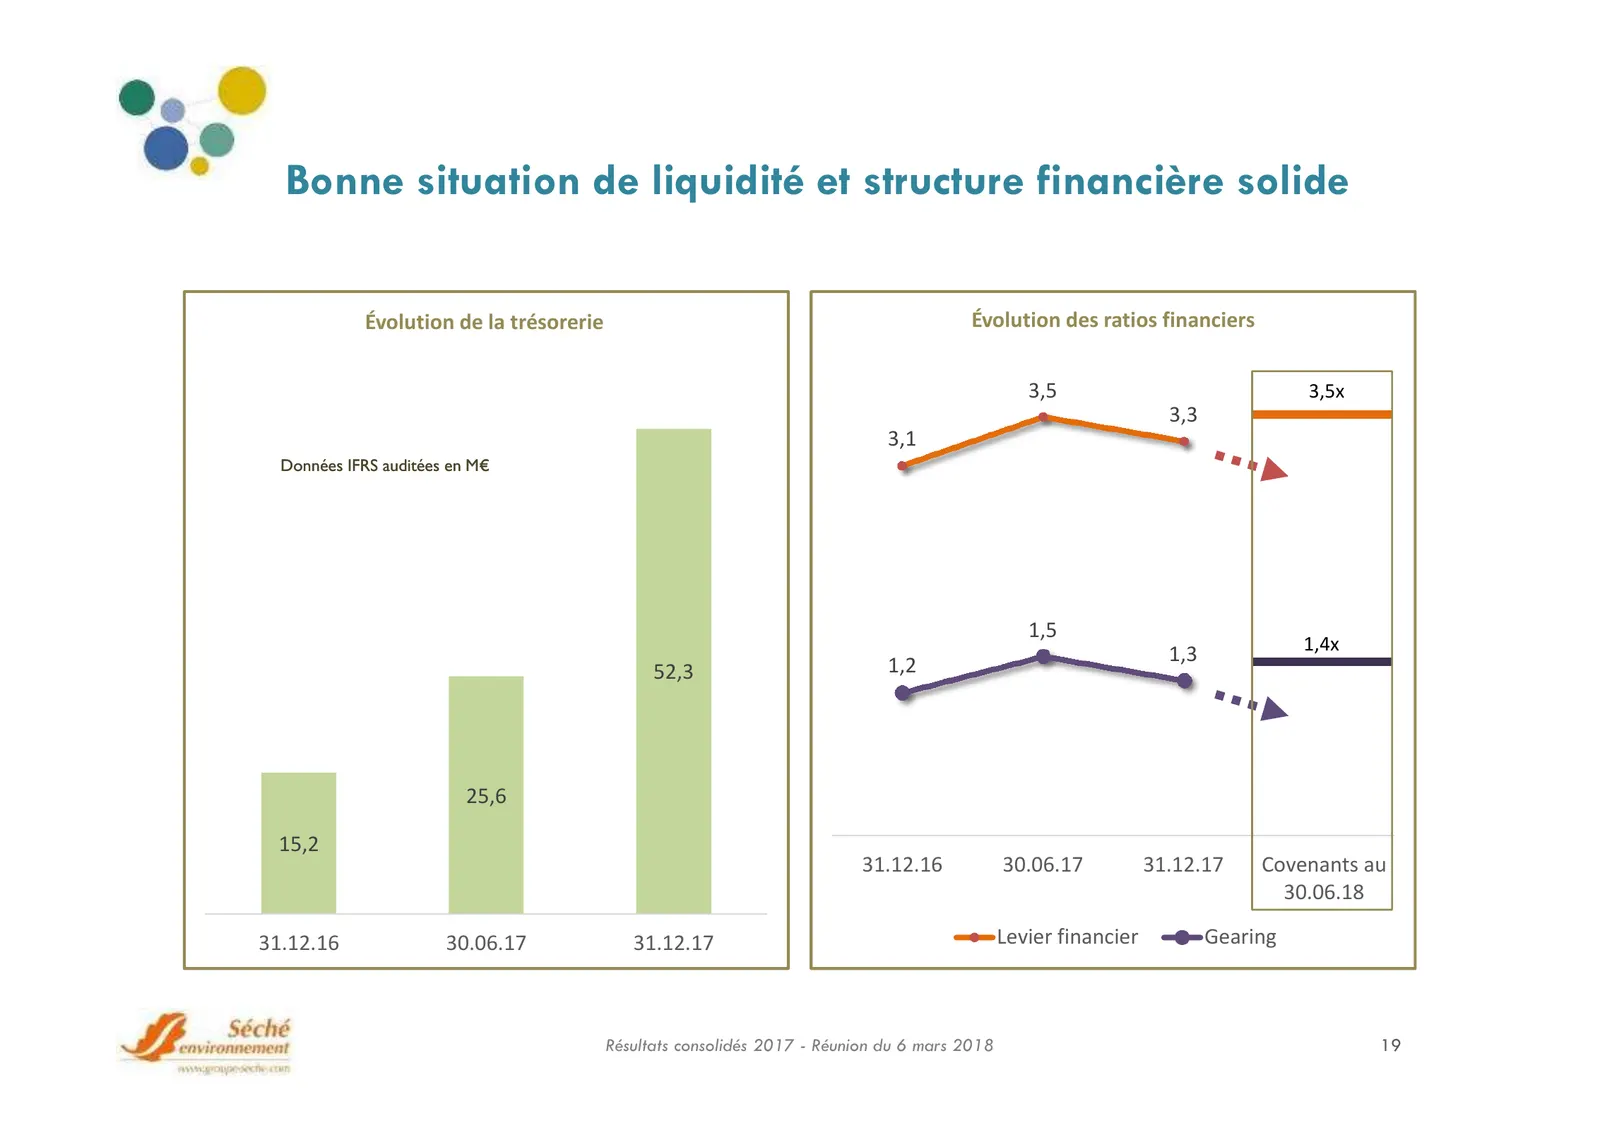
Slide 19: Bonne situation de liquidité et structure financière solide
Bonne situation de liquidité et structure financière solide Évolution de la trésorerie Évolution des ratios financiers 3,5 3,5x 3,3 3,1 Données IFRS auditées en M€ 1,5 1,3 1,4x 52,3 1,2 25,6 15,2 31.12.16 30.06.17 31.12.17 Covenants au 30.06.18 31.12.16 30.06.17 31.12.17 Levier financier Gearing Rés
Slide 20: Conclusion : profitabilité et génération de cash
CONCLUSION : PROFITABILITÉ ET GÉNÉRATION DE CASH Résultats consolidés 2017 - Réunion du 6 mars 2018 20
Slide 21: Focus 2018 : génération de Cash Flow libre
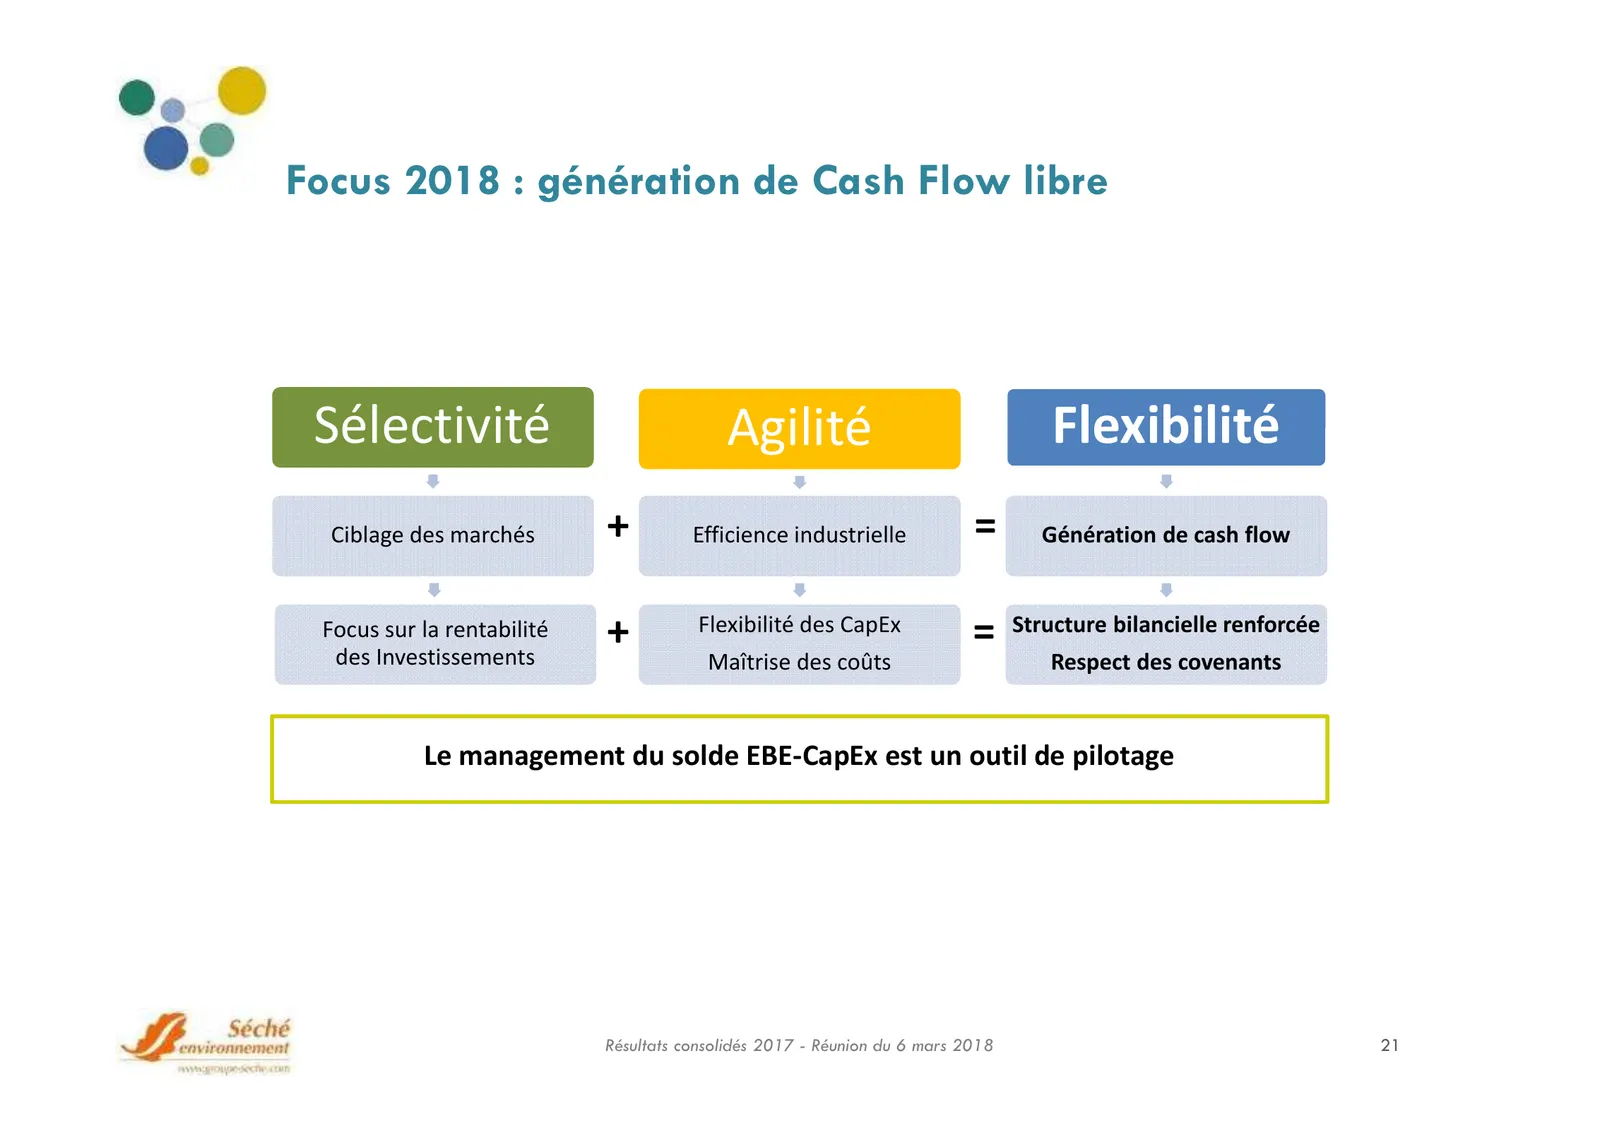
Focus 2018 : génération de Cash Flow libre Sélectivité Agilité Flexibilité Ciblage des marchés + Efficience industrielle = Génération de cash flow Focus sur la rentabilité des Investissements + Flexibilité des CapEx = Structure bilancielle renforcée Maîtrise des coûts Respect des covenants Le manage
Slide 22: Réduction des CapEx industriels
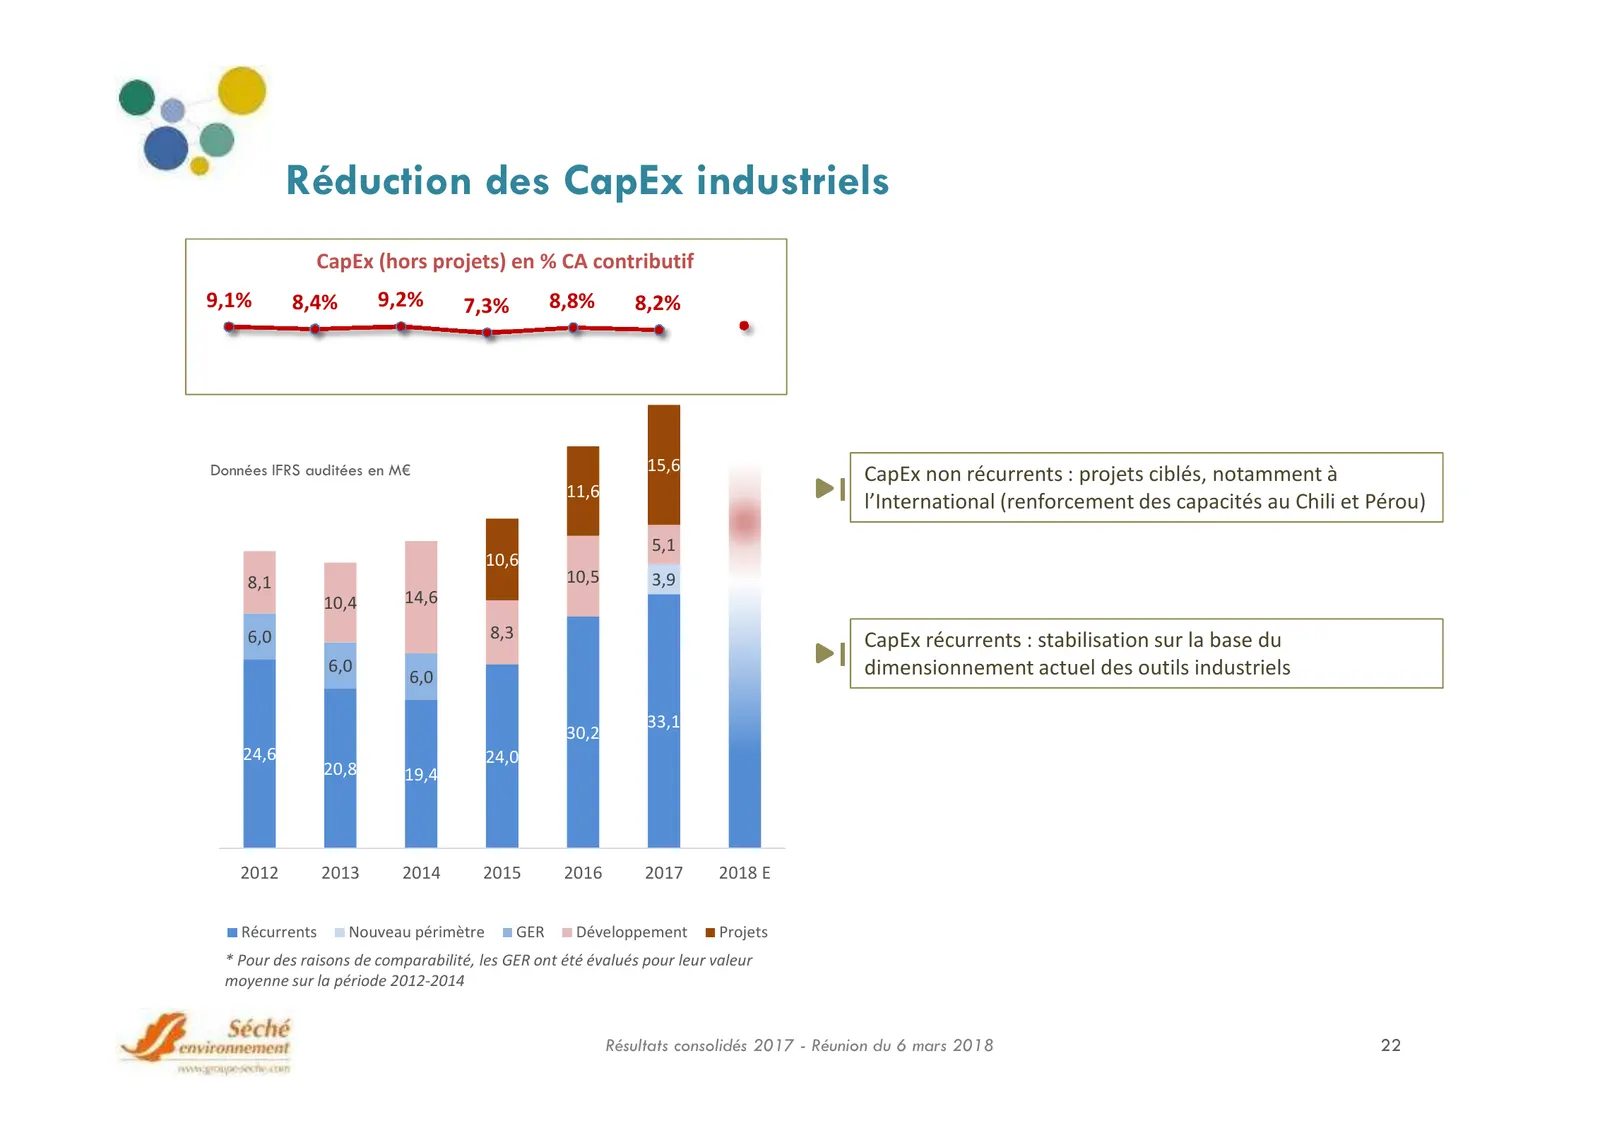
Réduction des CapEx industriels CapEx (hors projets) en % CA contributif 9,1% 8,4% 9,2% 7,3% 8,8% 8,2% 15,6 Données IFRS auditées en M€ CapEx non récurrents : projets ciblés, notamment à 11,6 l’International (renforcement des capacités au Chili et Pérou) 5,1 10,6 8,1 10,5 3,9 10,4 14,6 6,0 8,3 CapEx
Slide 23: Perspectives : améliorer la profitabilité et la génération de cash
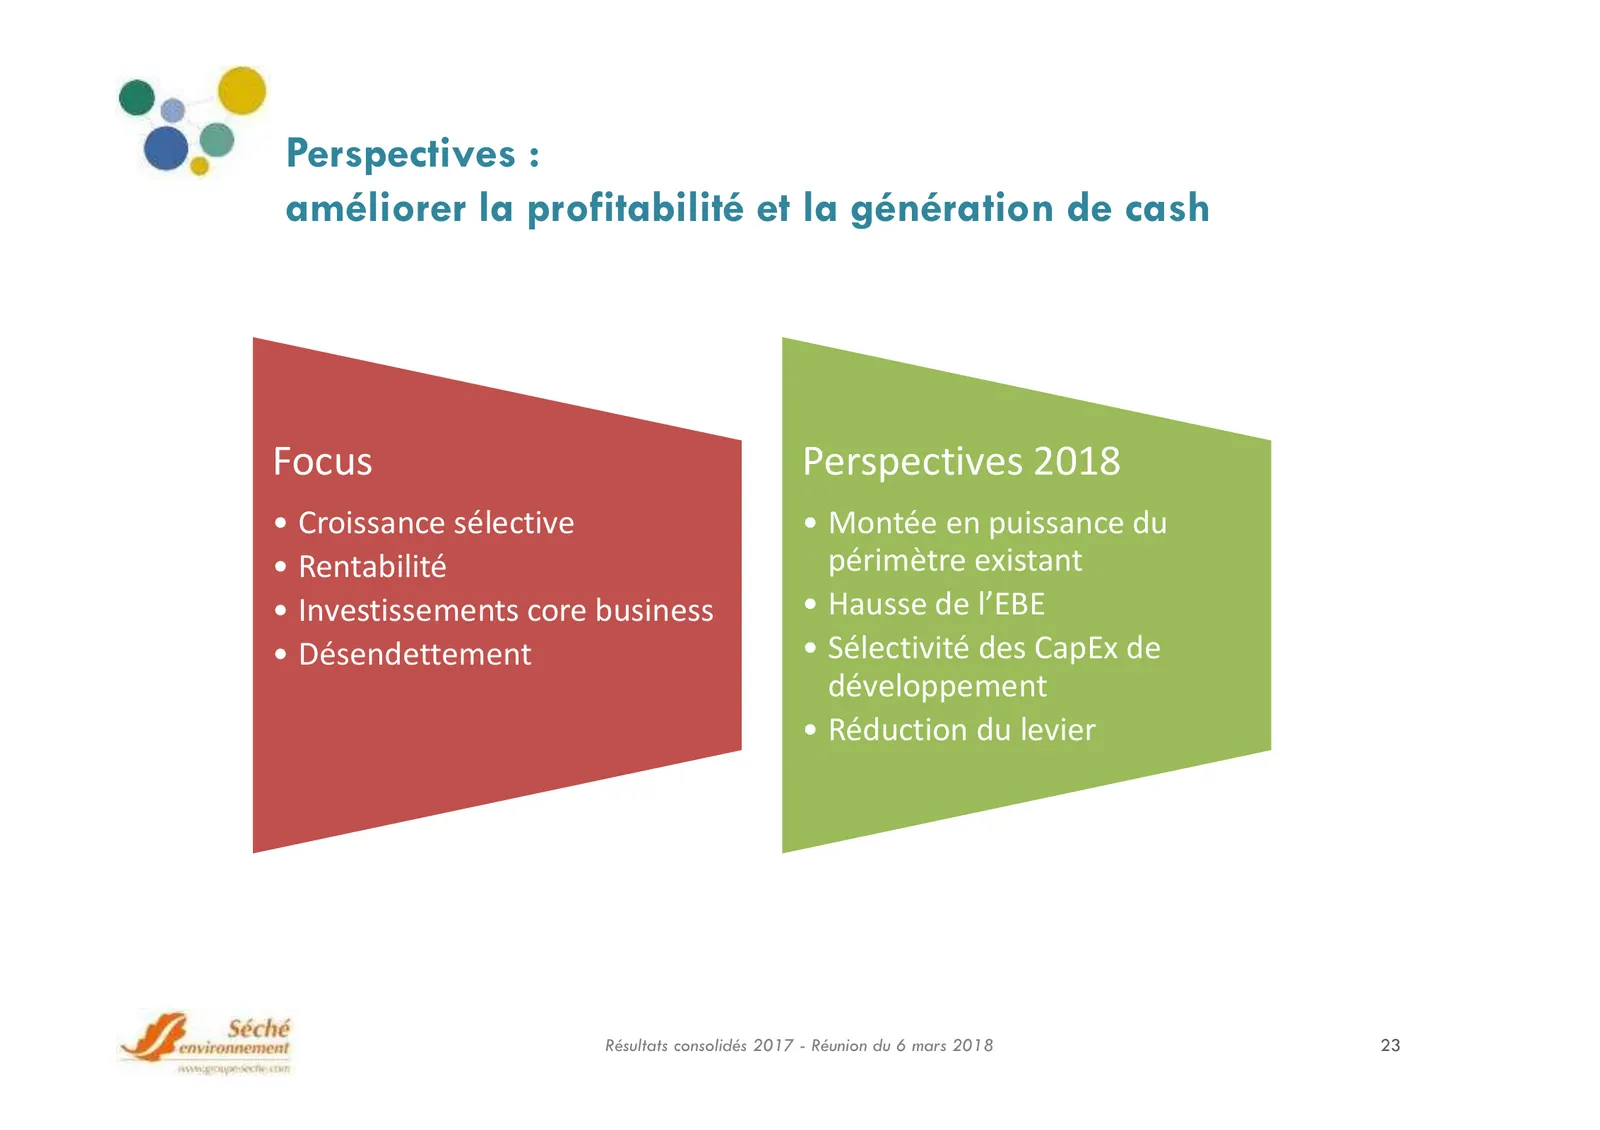
Perspectives : améliorer la profitabilité et la génération de cash Focus Perspectives 2018 • Croissance sélective • Montée en puissance du • Rentabilité périmètre existant • Investissements core business • Hausse de l’EBE • Désendettement • Sélectivité des CapEx de développement • Réduction du levie
Slide 24: Objectifs 2018
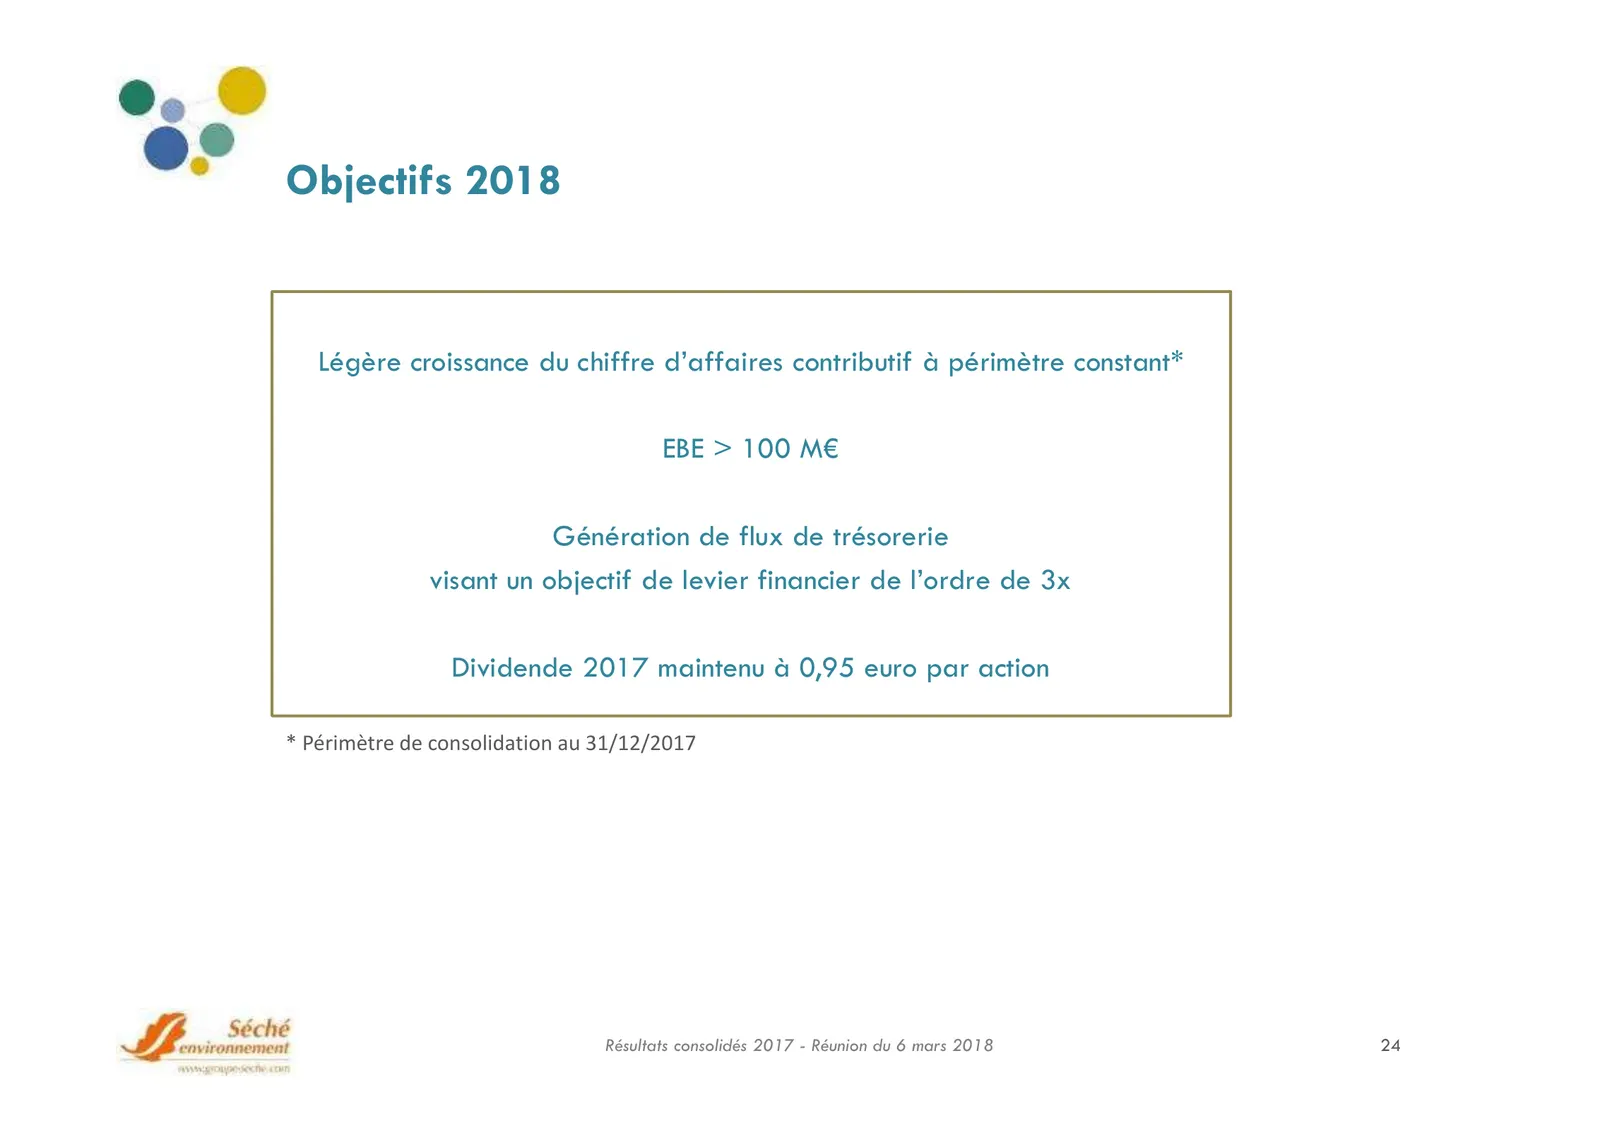
Objectifs 2018 Légère croissance du chiffre d’affaires contributif à périmètre constant* EBE > 100 M€ Génération de flux de trésorerie visant un objectif de levier financier de l’ordre de 3x Dividende 2017 maintenu à 0,95 euro par action * Périmètre de consolidation au 31/12/2017 Résultats consolidé
Slide 25: Questions Réponses
Questions Réponses Manuel Andersen Directeur des Relations investisseurs m.andersen@groupe-seche.com
Slide 26: Annexes
Annexe 1 : répartition du CA contributif par zones géographique Annexe 2 : évolution du CA contributif par filières Annexe 3 : évolution du CA contributif par activités ANNEXES Annexe 4 : répartition du CA contributif par métiers Annexe 5 : répartition du CA contributif par clientèles Annexe 6 : évo
Slide 27: Annexe 1 : Répartition du chiffre d'affaires par zones géographiques
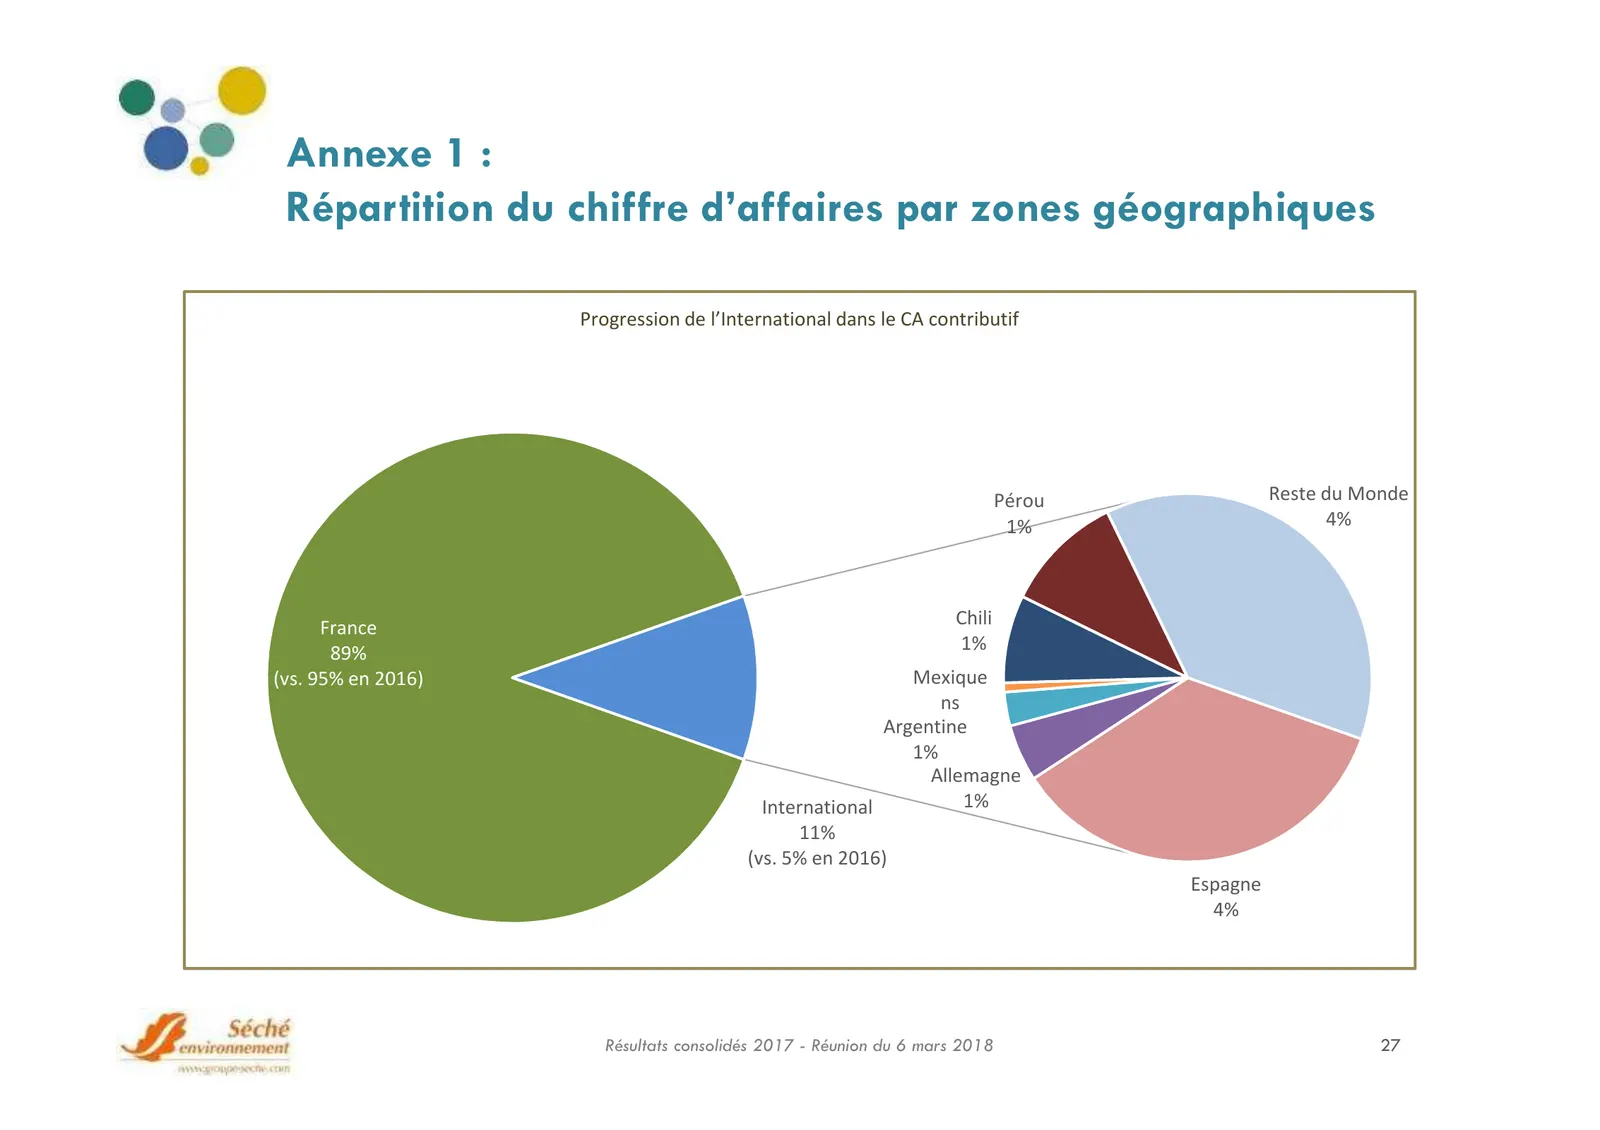
Annexe 1 : Répartition du chiffre d’affaires par zones géographiques Progression de l’International dans le CA contributif Pérou Reste du Monde 1% 4% France Chili 89% 1% (vs. 95% en 2016) Mexique ns Argentine 1% Allemagne International 1% 11% (vs. 5% en 2016) Espagne 4% Résultats consolidés 2017 - R
Slide 28: Annexe 2 : Évolution du chiffre d'affaires contributif par filière
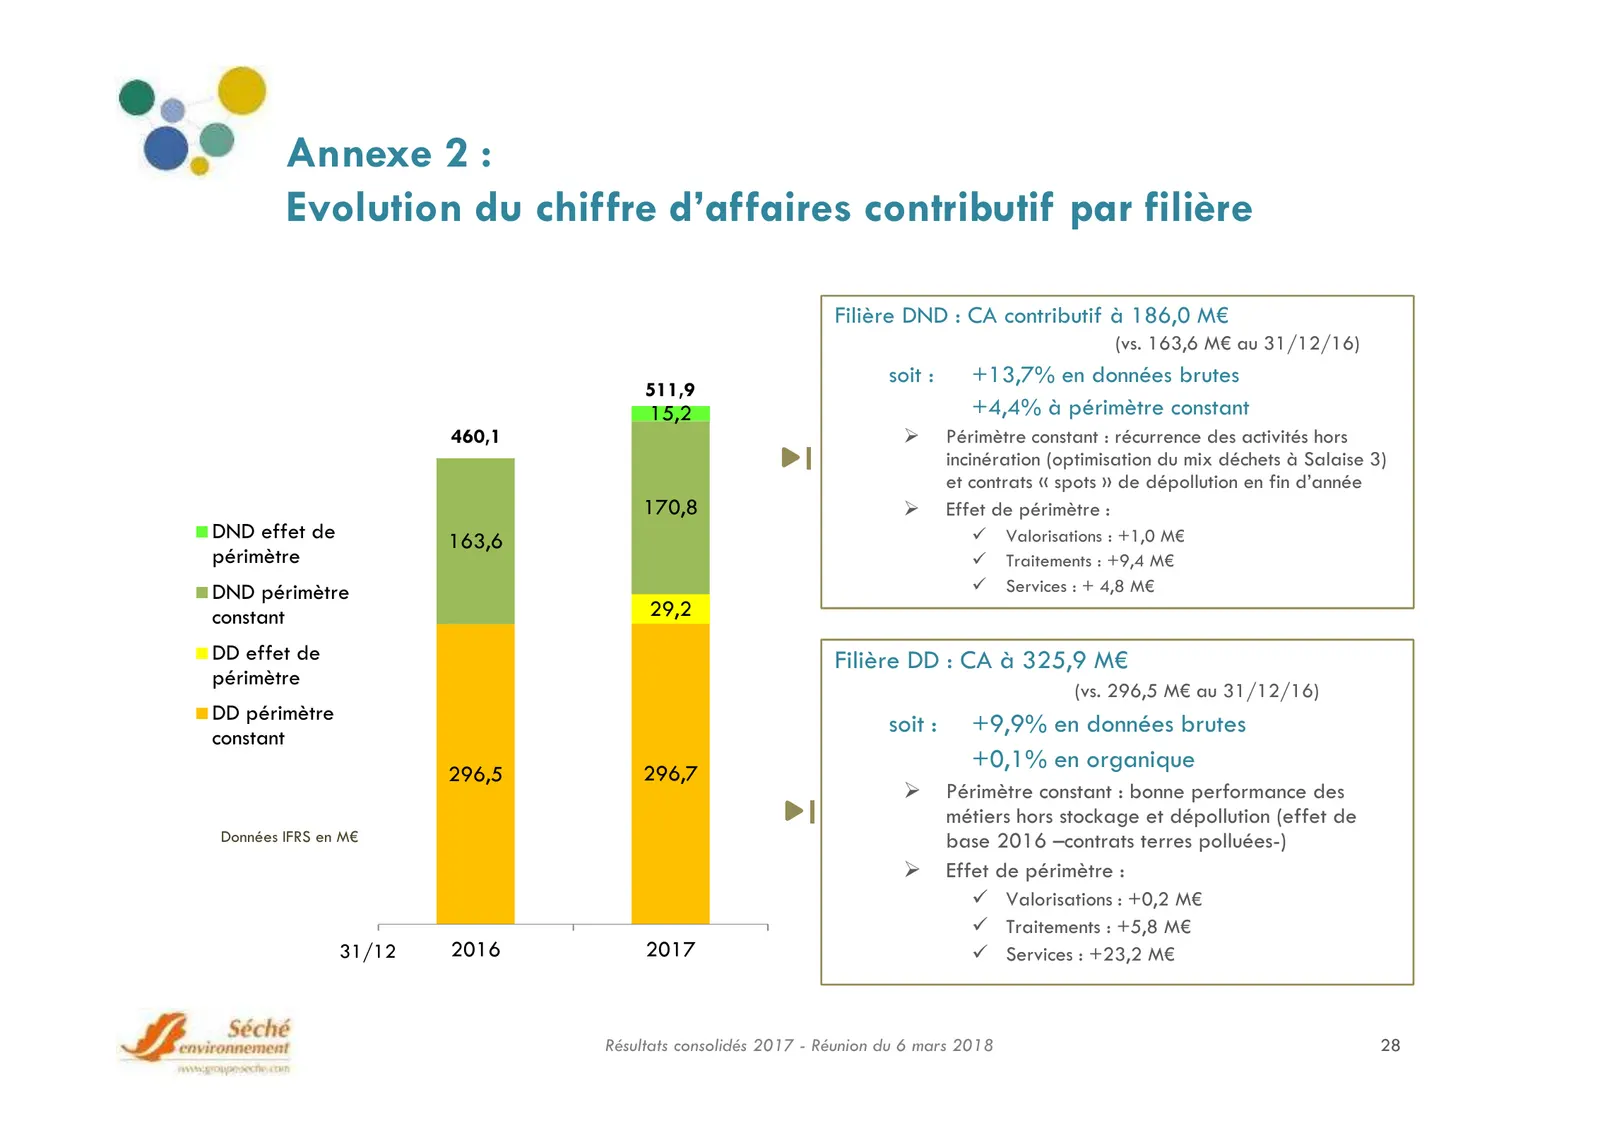
Annexe 2 : Evolution du chiffre d’affaires contributif par filière Filière DND : CA contributif à 186,0 M€ (vs. 163,6 M€ au 31/12/16) soit : +13,7% en données brutes 511,9 15,2 +4,4% à périmètre constant 460,1 Périmètre constant : récurrence des activités hors incinération (optimisation du mix déche
Slide 29: Annexe 3 : Évolution du chiffre d'affaires contributif par activités
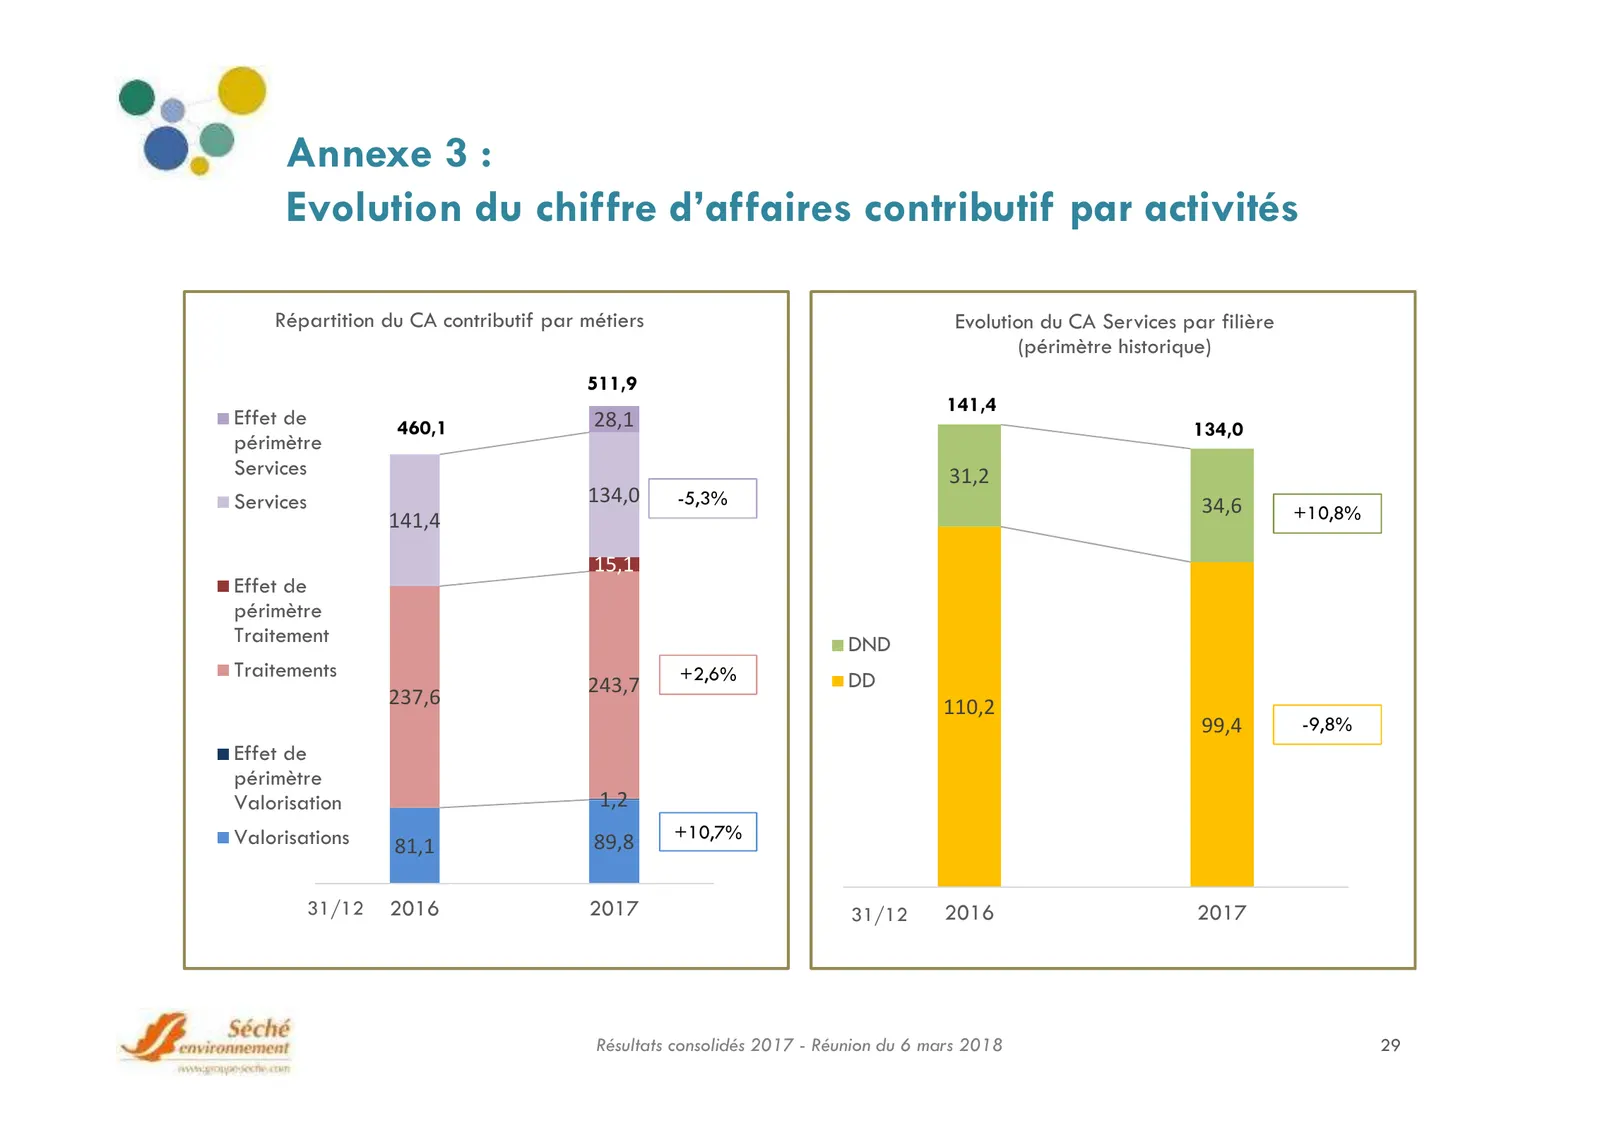
Annexe 3 : Evolution du chiffre d’affaires contributif par activités Répartition du CA contributif par métiers Evolution du CA Services par filière (périmètre historique) 511,9 141,4 Effet de 460,1 28,1 134,0 périmètre Services 31,2 Services 134,0 -5,3% 34,6 141,4 +10,8% 15,1 Effet de périmètre Trai
Slide 30: Annexe 4 : Répartition de l'activité par métiers
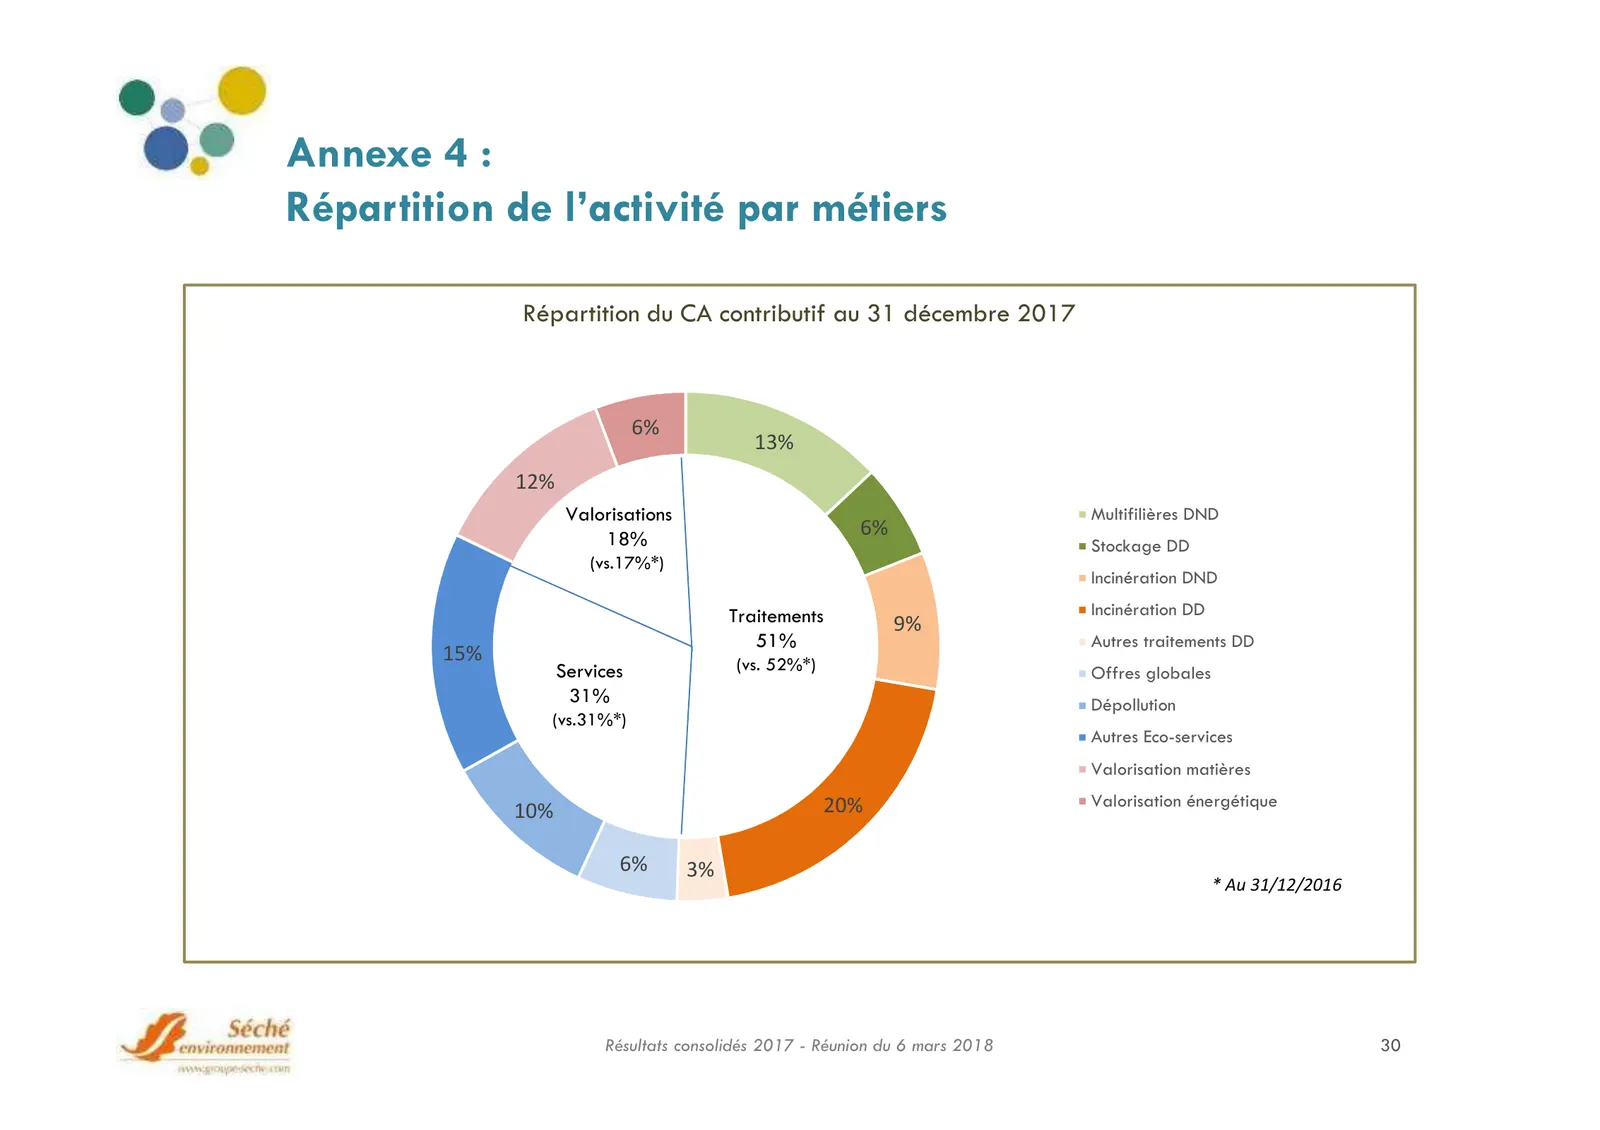
Annexe 4 : Répartition de l’activité par métiers Répartition du CA contributif au 31 décembre 2017 6% 13% 12% Valorisations Multifilières DND 18% 6% Stockage DD (vs.17%*) Incinération DND Traitements Incinération DD 9% 51% Autres traitements DD 15% (vs. 52%*) Services Offres globales 31% Dépollution
Slide 31: Annexe 5 : Répartition du chiffre d'affaires contributif par clientèles
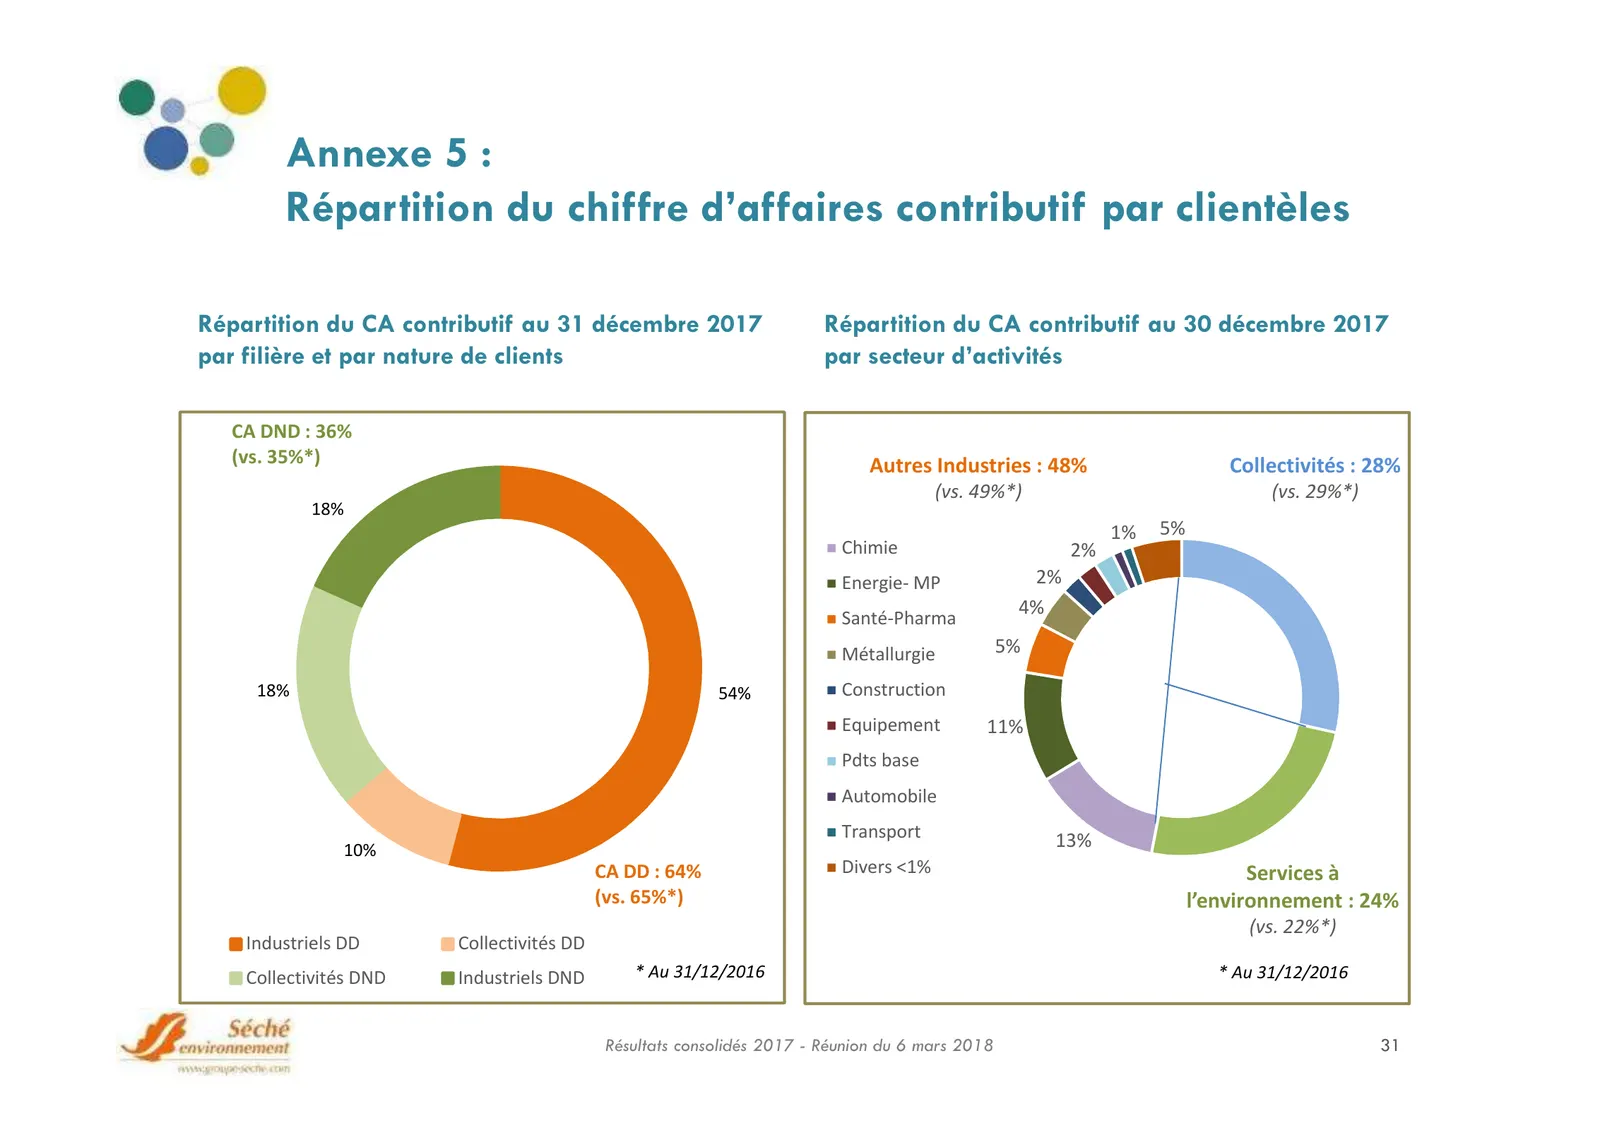
Annexe 5 : Répartition du chiffre d’affaires contributif par clientèles Répartition du CA contributif au 31 décembre 2017 Répartition du CA contributif au 30 décembre 2017 par filière et par nature de clients par secteur d’activités CA DND : 36% (vs. 35%*) Autres Industries : 48% Collectivités : 28%
Slide 32: Annexe 6 : Évolution de l'EBE par périmètre
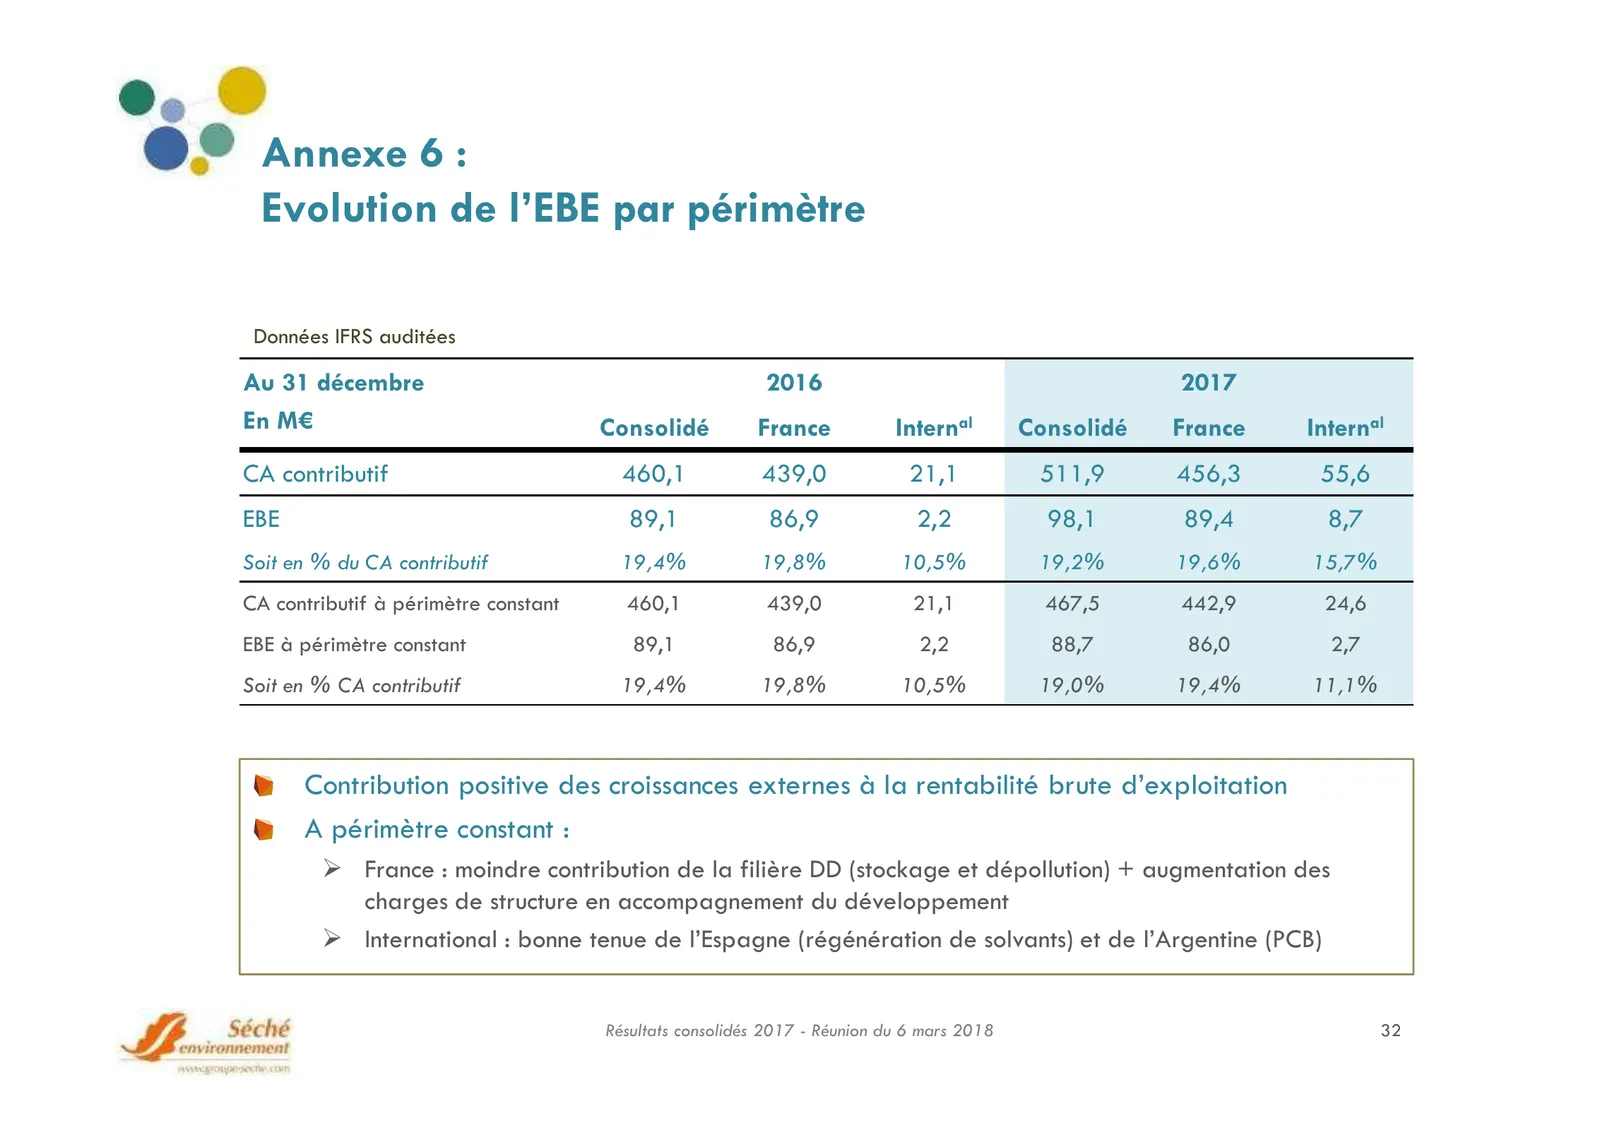
Annexe 6 : Evolution de l’EBE par périmètre Données IFRS auditées Au 31 décembre 2016 2017 En M€ Consolidé France Internal Consolidé France Internal CA contributif 460,1 439,0 21,1 511,9 456,3 55,6 EBE 89,1 86,9 2,2 98,1 89,4 8,7 Soit en % du CA contributif 19,4% 19,8% 10,5% 19,2% 19,6% 15,7% CA con
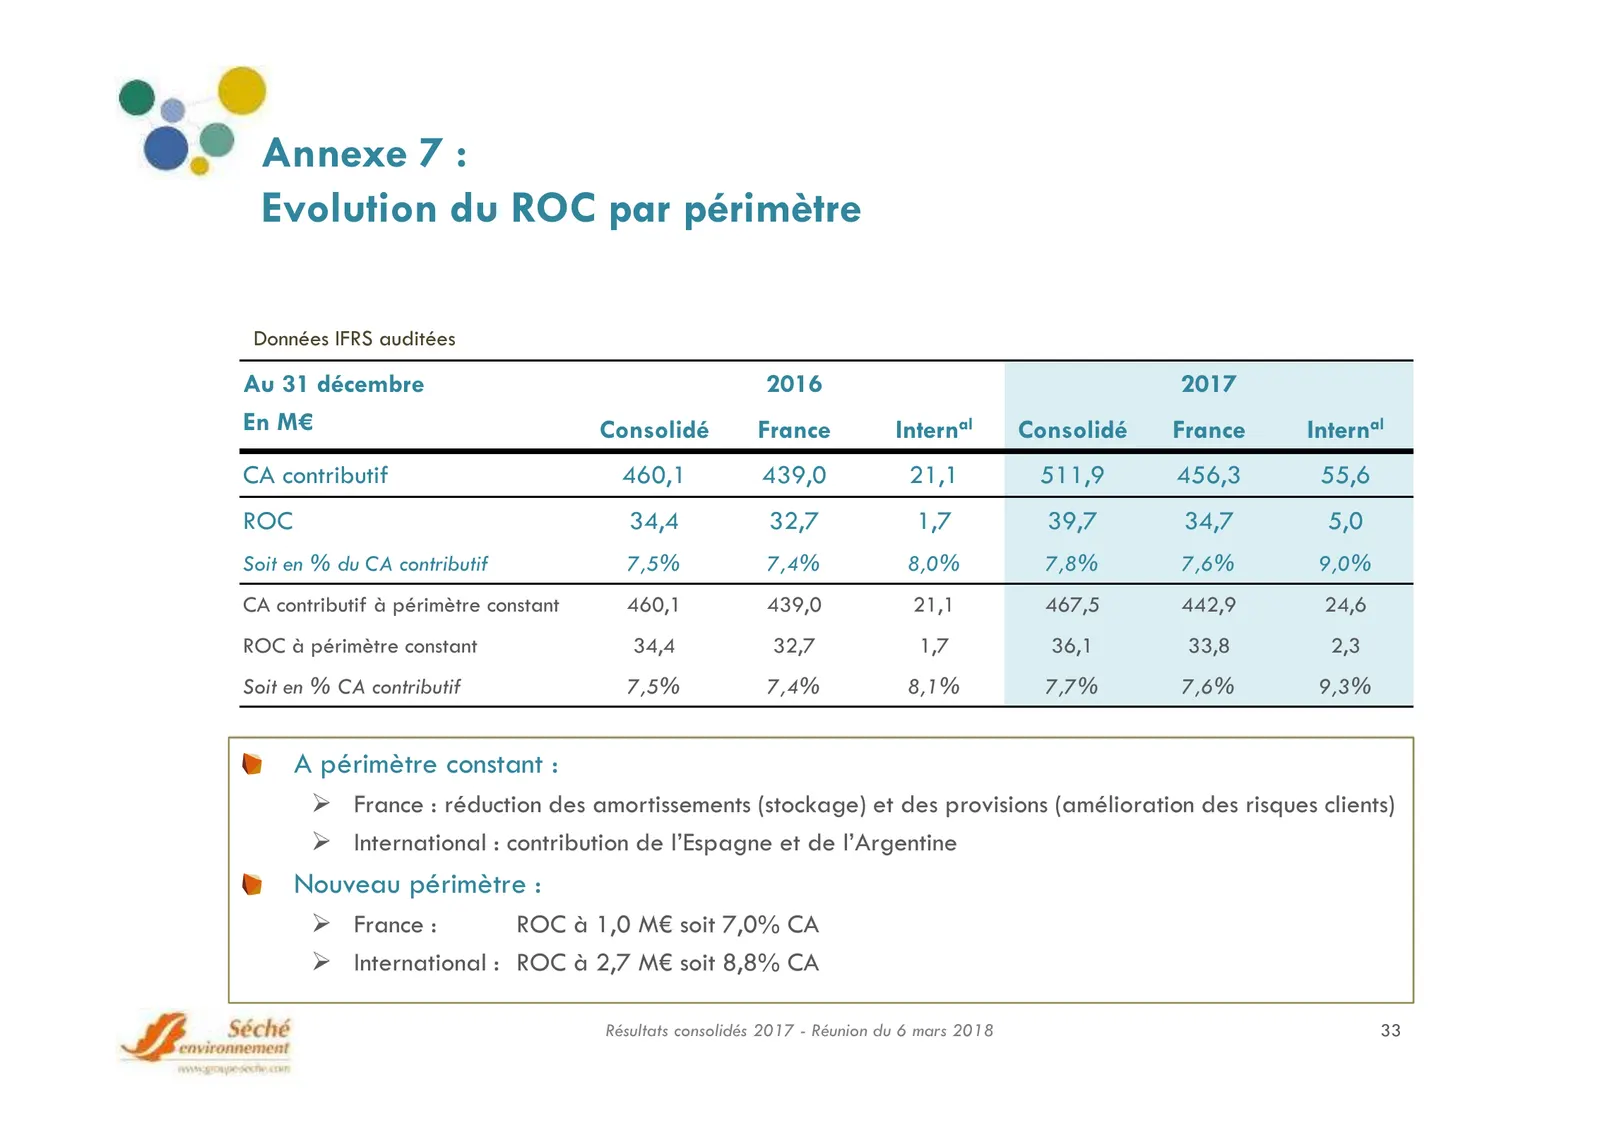
Slide 33: Annexe 7 : Évolution du ROC par périmètre
Annexe 7 : Evolution du ROC par périmètre Données IFRS auditées Au 31 décembre 2016 2017 En M€ Consolidé France Internal Consolidé France Internal CA contributif 460,1 439,0 21,1 511,9 456,3 55,6 ROC 34,4 32,7 1,7 39,7 34,7 5,0 Soit en % du CA contributif 7,5% 7,4% 8,0% 7,8% 7,6% 9,0% CA contributif
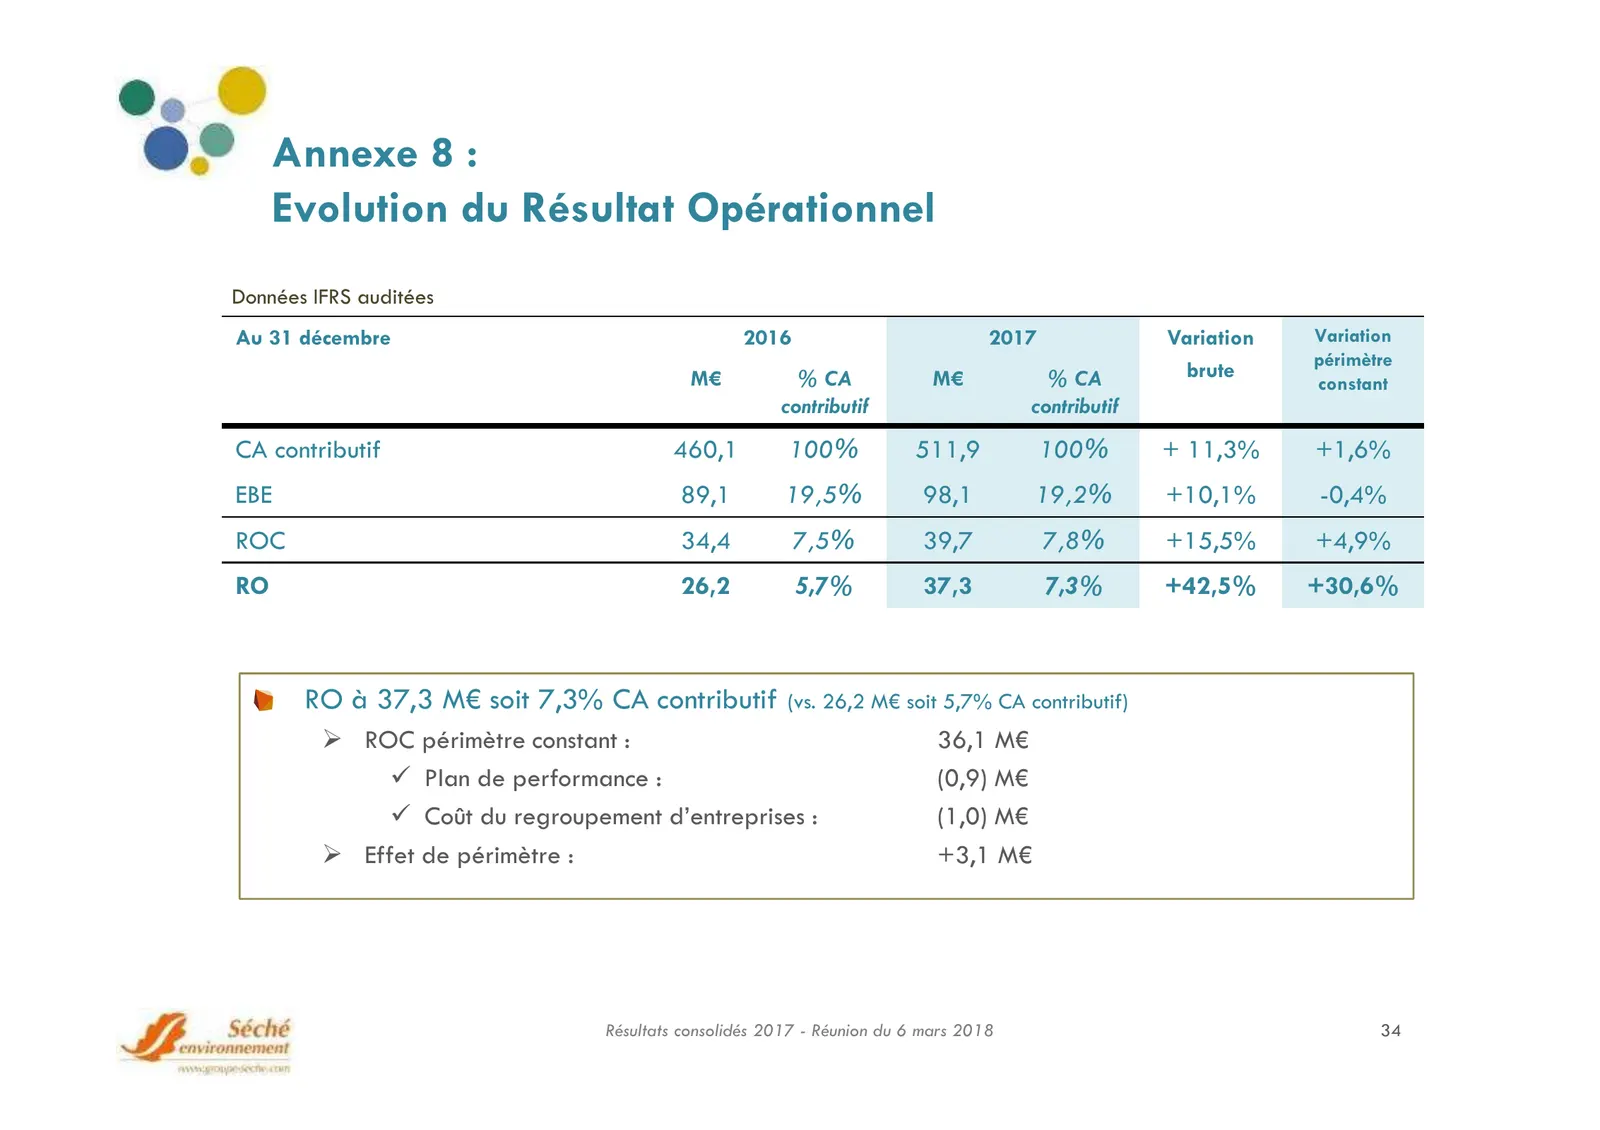
Slide 34: Annexe 8 : Évolution du Résultat Opérationnel
Annexe 8 : Evolution du Résultat Opérationnel Données IFRS auditées Au 31 décembre 2016 2017 Variation Variation périmètre M€ % CA M€ % CA brute constant contributif contributif CA contributif 460,1 100% 511,9 100% + 11,3% +1,6% EBE 89,1 19,5% 98,1 19,2% +10,1% -0,4% ROC 34,4 7,5% 39,7 7,8% +15,5% +
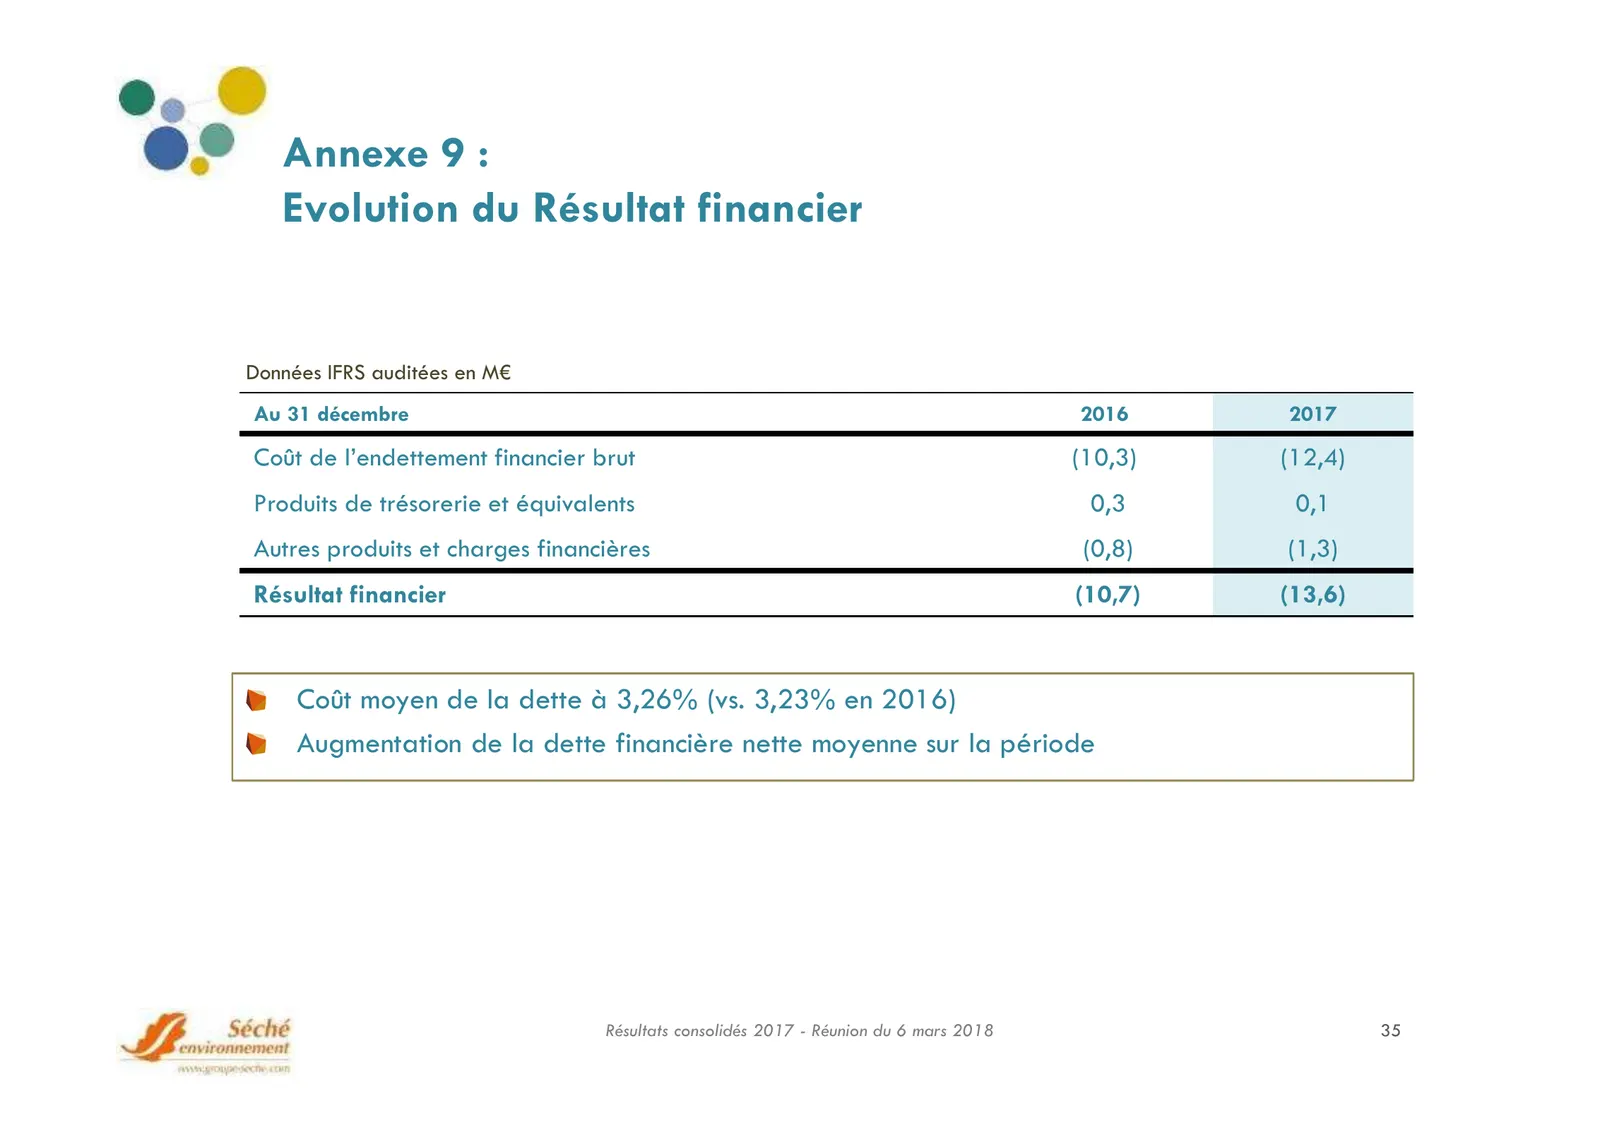
Slide 35: Annexe 9 : Évolution du Résultat financier
Annexe 9 : Evolution du Résultat financier Données IFRS auditées en M€ Au 31 décembre 2016 2017 Coût de l’endettement financier brut (10,3) (12,4) Produits de trésorerie et équivalents 0,3 0,1 Autres produits et charges financières (0,8) (1,3) Résultat financier (10,7) (13,6) Coût moyen de la dette
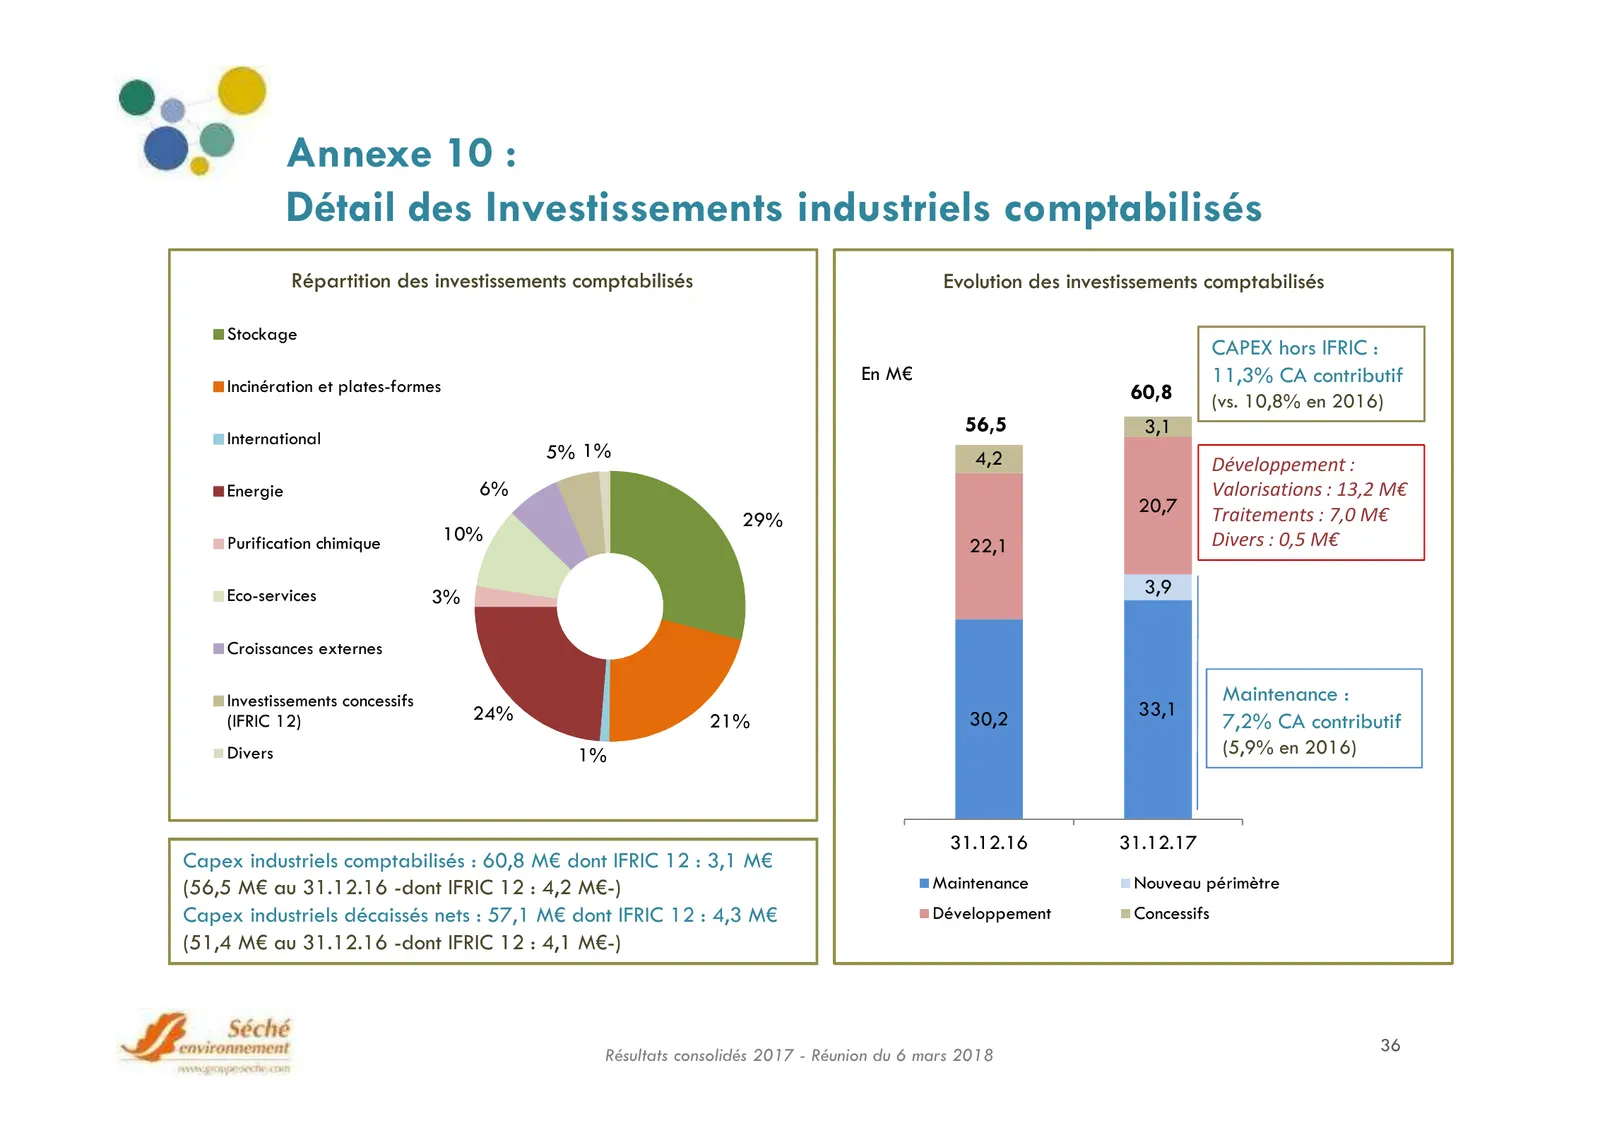
Slide 36: Annexe 10 : Détail des investissements industriels comptabilisés
Annexe 10 : Détail des Investissements industriels comptabilisés Répartition des investissements comptabilisés Evolution des investissements comptabilisés Stockage CAPEX hors IFRIC : En M€ 11,3% CA contributif Incinération et plates-formes 60,8 (vs. 10,8% en 2016) 56,5 3,1 International 5% 1% 4,2 Dé
Slide 37: Annexe 11 : Évolution de la dette financière et des ratios bancaires
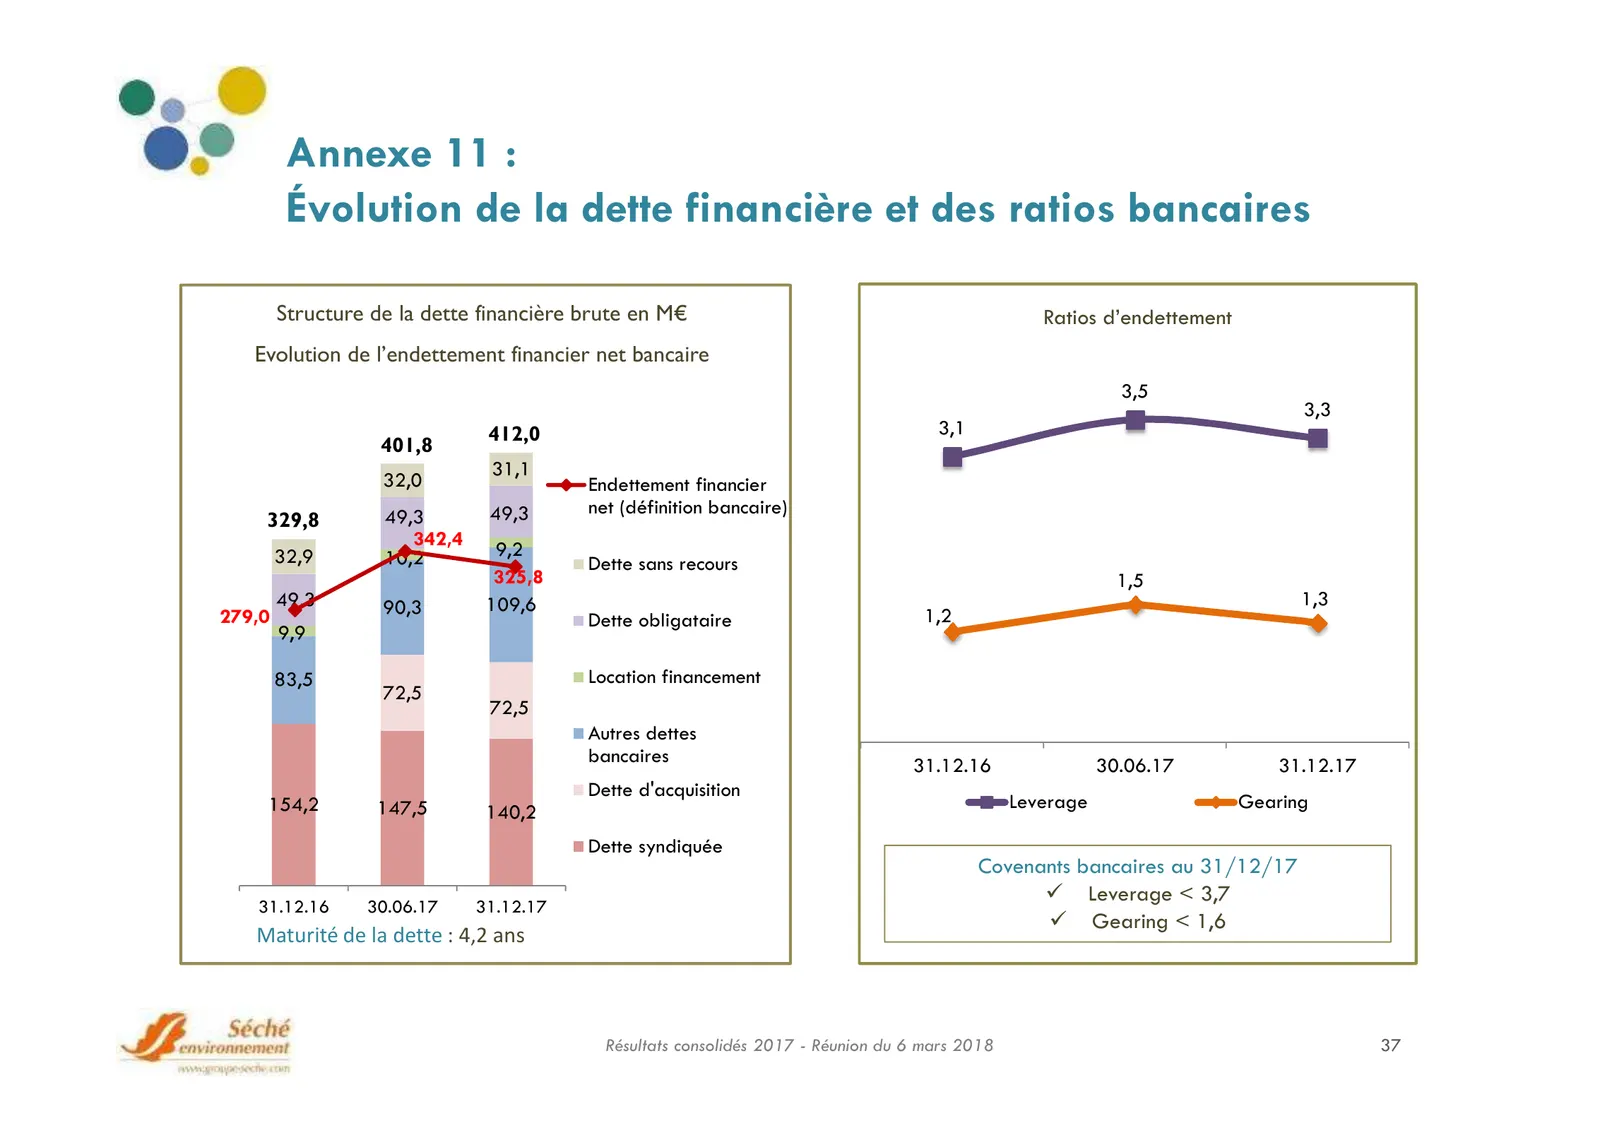
Annexe 11 : Évolution de la dette financière et des ratios bancaires Structure de la dette financière brute en M€ Ratios d’endettement Evolution de l’endettement financier net bancaire 3,5 3,3 412,0 3,1 401,8 31,1 32,0 Endettement financier 49,3 49,3 net (définition bancaire) 329,8 342,4 32,9 10,2 9
Slide 38: Annexe 12 : Répartition de l'actionnariat et des droits de vote
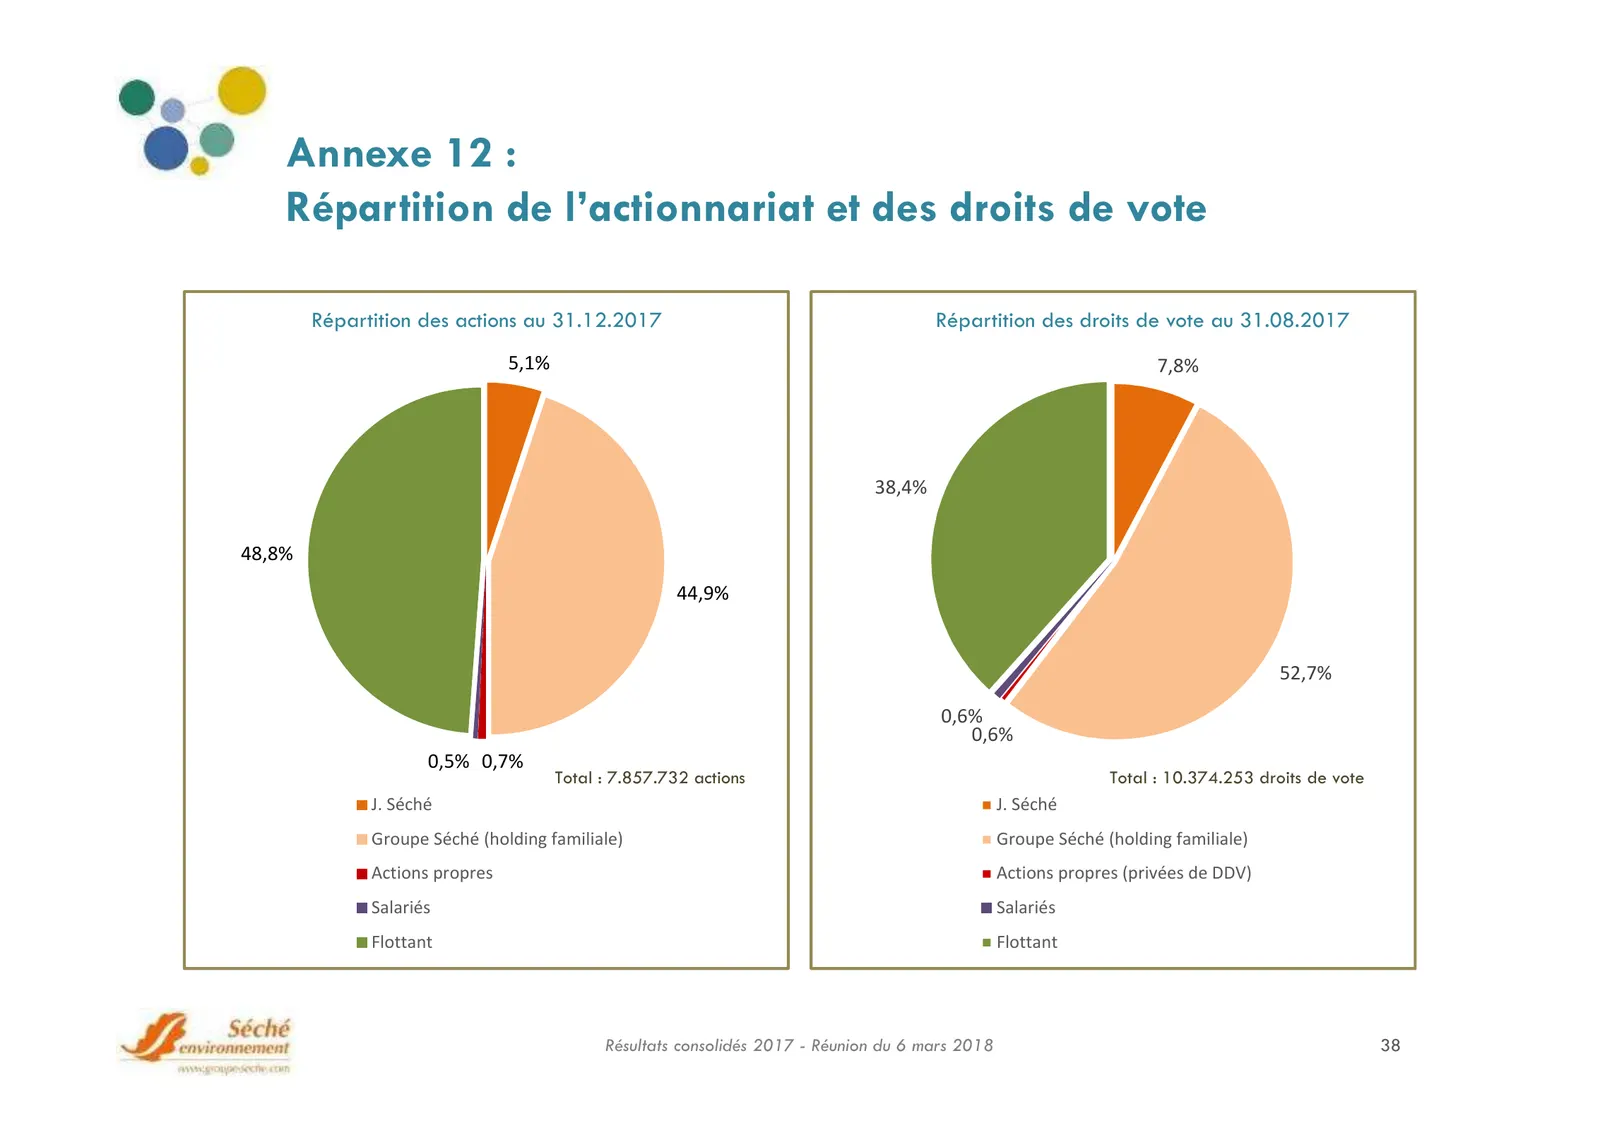
Annexe 12 : Répartition de l’actionnariat et des droits de vote Répartition des actions au 31.12.2017 Répartition des droits de vote au 31.08.2017 5,1% 7,8% 38,4% 48,8% 44,9% 52,7% 0,6% 0,6% 0,5% 0,7% Total : 7.857.732 actions Total : 10.374.253 droits de vote J. Séché J. Séché Groupe Séché (holding
Source: Internet Archive copy of groupe-seche.com
More decks from Seche Environnement SA
 Groupe Séché Environnement — Q3 2026 Earnings Presentation13 slides · Oct 27, 2026
 H1 2026 Earnings Presentation34 slides · Sep 9, 2026
 H1 2026 Earnings Presentation34 slides · Sep 9, 2026
 Q1 2026 Earnings Presentation10 slides · Apr 23, 2026
 FY2025 Earnings Presentation43 slides · Mar 10, 2026
 Q3 2025 Earnings Presentation13 slides · Oct 28, 2025